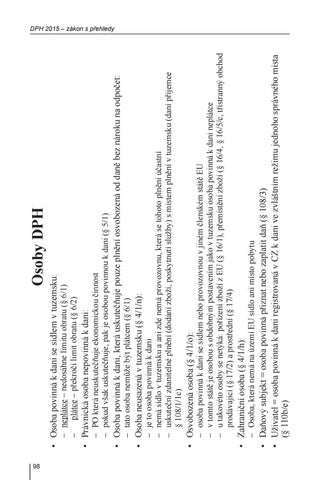
•• Daňový subjekt = osoba povinná přiznat nebo zaplatit daň (§ 108/3) •• Uživatel = osoba povinná k dani registrovaná v CZ k dani ve zvláštním režimu jednoho správného místa (§ 110b/e)
–– Osoba, která nemá na území EU sídlo ani místo pobytu
•• Zahraniční osoba (§ 4/1/h):
–– osoba povinná k dani se sídlem nebo provozovnou v jiném členském státě EU –– v tomto státě je osobou s obdobným postavením jako v tuzemsku osoba povinná k dani neplátce –– u takovéto osoby se netýká: pořízení zboží z EU (§ 16/1), přemístění zboží (§ 16/4, § 16/5/c, třístranný obchod prodávající (§ 17/2) a prostřední (§ 17/4)
•• Osvobozená osoba (§ 4/1/o):
–– je to osoba povinná k dani –– nemá sídlo v tuzemsku a ani zde nemá provozovnu, která se tohoto plnění účastní –– uskuteční zdanitelné plnění (dodání zboží, poskytnutí služby) s místem plnění v tuzemsku (daní příjemce § 108/1/1c)
•• Osoba neusazená v tuzemsku (§ 4/1/n):
–– tato osoba nemůže být plátcem (§ 6/1)
•• Osoba povinná k dani, která uskutečňuje pouze plnění osvobozená od daně bez nároku na odpočet:
–– PO která neuskutečňuje ekonomickou činnost –– pokud však uskutečňuje, pak je osobou povinnou k dani (§ 5/1)
•• Právnická osoba nepovinná k dani:
–– neplátce – nedosáhne limitu obratu (§ 6/1) –– plátce – překročí limit obratu (§ 6/2)
•• Osoba povinná k dani se sídlem v tuzemsku:
Osoby DPH
DPH 2015 – zákon s přehledy
98
Ukázka elektronické knihy, UID: KOS204362
•• Změna definice obratu: od 1. 1. 2009 je již zrušena podmínka, že do obratu těchto subjektů se nezapočítávají výnosy z osvobozených nájmů. Od 1. 1. 2009 se tam nezapočítávají jedině v případě, že jde o doplňkovou činnost uskutečňovanou příležitostně (§ 4a/1/c).
•• Pokud by však došlo k výraznému narušení hospodářské soutěže, mohou se rozhodnutím příslušného orgánu stát osobou povinnou k dani.
•• Jsou však vždy osobou povinnou k dani, pokud uskutečňují činnosti uvedené v příloze č. 3 zákona.
Při výkonu veřejné správy se nepovažují za osoby povinné k dani, a to i v případě, že za výkon těchto působností vybírají úplatu (poplatky správní, místní, časové, mýtné, ...).
–– právnické osoby založené nebo zřízené na základě zvláštního právního předpisu (např. zákon o podpoře reg. rozvoje).
–– hlavní město Praha a jeho městské části,
–– dobrovolné svazky obcí,
–– organizační složky státu, kraje a obcí,
–– stát, kraje, obce,
•• Tyto osoby (účetní jednotky), které vykonávají veřejnou správu:
Osoby veřejné správy (§ 5/3, 4)
Přehledy
99
Ukázka elektronické knihy, UID: KOS204362
§ 16/3
Pořízení zboží z 3Z a dovoz do EU, do tuzemska
§ 61/e
služby kulturní a související zboží
§ 107, § 107a
§ 61/d
služby sportovní poskytnuté osobám vykonávajícím sportovní činnost
Zrušení registrace identifikované osoby
§ 61/a
služby a související zboží vlastním členům jako protihodnota člen. příspěvku
Osvobozená plnění bez nároku na odpočet daně:
§ 5/1
§ 2a/2/a
Předmětem daně není pořízení zboží z EU, pokud nepřekročeno 326 000 Kč
Pokud uskutečňuje ekonomickou činnost, je povinnou osobou k dani
§ 2/1/c
§
Předmětem daně je pořízení zboží z EU
Velmi stručný neúplný popis čeho se to může týkat
= právnické osoby, které nebyly zřízeny za účelem podnikání
Právnické osoby nepovinné k dani
DPH 2015 – zákon s přehledy
100
Ukázka elektronické knihy, UID: KOS204362