98
Podvojné účetnictví 2015
132 – Zboží na skladě 1)
100
1)
100
2)
100
385 – Příjmy příštích období
221 – Bankovní účty 3)
648 – Ostatní provozní výnosy
549 – Manka a škody
100
2)
100
KZ
100 3)
100
6.11.6 Dohadné účty aktivní Na účet 388 – Dohadné účty aktivní se účtuje o případech, které nelze zaúčtovat jako běžné pohledávky, přitom výnos v předpokládané výši věcně a časově s daným účetním obdobím souvisí. Typickým příkladem je pohledávka za pojišťovnou v důsledku pojistné události, pokud ještě nebyla poskytnuta pojistná náhrada a pojišťovna do data uzavírání účetních knih nepotvrdila konečnou výši náhrady. Dalším případem mohou být výnosové úroky, které nebyly bankou zahrnuty do bankovního vyúčtování, odhad částek za pronajímání licencí nebo jiných majetkových práv, pokud ještě není známa přesná výše. Zachycení dohadné položky aktivní se účtuje: Má Dáti 388 – Dohadné účty aktivní, Dal
648 – Ostatní provozní výnosy,
662 – Úroky.
V dalším období se zúčtování (zrušení) dohadné položky provádí v souvislosti se skutečně přijatou částkou, rozdíl se vyúčtuje jako zvýšení výnosů, nebo vznik nákladů: Má Dáti účty pohledávek, nebo 221 – Bankovní účty, Dal
388 – Dohadné účty aktivní.
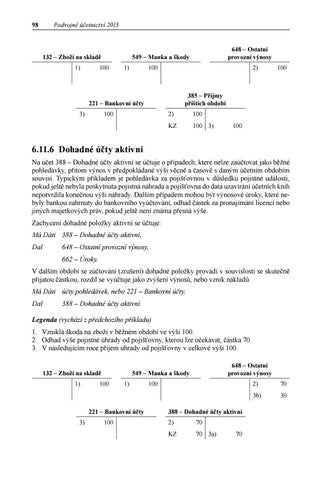
Legenda (vychází z předchozího příkladu) 1. Vzniklá škoda na zboží v běžném období ve výši 100. 2. Odhad výše pojistné úhrady od pojišťovny, kterou lze očekávat, částka 70. 3. V následujícím roce příjem úhrady od pojišťovny v celkové výši 100. 132 – Zboží na skladě 1)
100
1)
221 – Bankovní účty 3)
648 – Ostatní provozní výnosy
549 – Manka a škody
100
100
2)
70
3b)
30
388 – Dohadné účty aktivní 2)
70
KZ
70 3a)
70
Ukázka elektronické knihy, UID: KOS203748
Účtová třída 3 – Zúčtovací vztahy
99
6.11.7 Dohadné účty pasivní Dohadné položky pasivní se účtují v případech nevyfakturovaných dodávek za materiál, zboží, práce a služby, tj. za tyto dodávky nedošla faktura, která by měla být zahrnuta do roční účetní závěrky. Dále se na tento účet účtuje i poměrná část silniční daně při účtování v hospodářském roce. Dalšími případy mohou být závazky z odpovědnosti za způsobenou škodu, pokud není možné stanovit do data uzavírání účetních knih konečnou výši závazků, nákladové úroky z úvěrů, pokud banka ještě neprovedla vyúčtování, náhrada za nevyčerpanou dovolenou, pokud bude proplacena v příštím roce atd. Vznik dohadné položky pasivní se účtuje: Má Dáti nákladové účty 5. třídy, nebo
účty třídy 0 při dodávkách dlouhodobého majetku, nebo
účty třídy 1 při dodávkách materiálu nebo zboží,
Dal
389 – Dohadné účty pasivní.
V dalším účetním období při prokázání výše závazku (došla faktura na dodávku) se účtuje: Má Dáti 389 – Dohadné účty pasivní, Dal
321 – Dodavatelé, nebo jiný účet závazků.
Legenda (příklad je uváděn v tisících Kč) 1. Ke konci roku nedošla faktura za dodávku služeb, odhad částky podle smlouvy nebo objednávky ve výši 35. 2. V následujícím účetním období došla faktura s vyčíslením částky 30. 518 – Ostatní služby 1)
35 2b)
389 – Dohadné účty pasivní
321 – Dodavatelé 5
2a)
30
1) 2)
35 KZ
35 35
Rozdíl, vzniklý nepřesným vyčíslením dohadné položky v minulém roce, se zúčtuje spolu s příslušným účtem nákladů nebo výnosů.
Ukázka elektronické knihy, UID: KOS203748
100
Podvojné účetnictví 2015
▌17. Ukázkový příklad Účetní případ Nájemné se bude platit v lednu, pozadu za uplynulé čtvrtletí Úhrada nájemného v lednu z běžného účtu Přijaté předplatné časopisu na příští rok Expedice každého měsíčního čísla Potvrzená výše pojistného plnění od pojišťovny za náhradu škody Příjem pojistné náhrady na bankovní účet v následujícím roce Do konce roku nedošla faktura za provedenou opravu, odhad výše podle smlouvy V následujícím roce přišla faktura na 15 560 Kč, je nutné ji rozdělit na výši zaúčtované dohadné položky pasivní a na částku nad výši dohadné položky Ke konci roku nevyčíslila banka úroky z úvěru, odhadnutá částka V následujícím roce skutečná srážka úroků z bankovního účtu Zbytek dohadné položky zrušen
Částka 15 000 15 000 1 200 100
MD 518 383 221 384
D 383 221 384 601
10 000
385
648
10 000
221
385
15 000
511
389
15 000 560
389 511
321 321
160 000
562
389
149 600 10 400
389 389
221 648
Na příkladu je možné prostudovat: 1. 2. 3. 4.
časové rozlišení na výdaje příštích období a jejich dopad do výsledku hospodaření, výnosy příštích období, příjmy příštích období, účtování dohadných položek pasivních.
Podrobněji byla problematika dohadných účtů řešena v judikatuře Nejvyššího správního soudu. Detailní informace je možno získat na stránkách www.tpa-horwath.cz v rubrice publikace/ odborné články.
6.12 Kurzové rozdíly 6.12.1 Kurzové rozdíly v průběhu roku Hlavní východiska pro ceny vyjádřené v cizí měně jsou v § 4 zákona o účetnictví, který ukládá evidovat ocenění pohledávek, závazků, cenných papírů a podílů, derivátů, cenin a devizových hodnot nejen v české měně, ale také v cizí měně na kterou zní. Podrobněji je v § 24 zákona o účetnictví uvedeno, že ocenění se provádí ke dni uskutečnění účetního případu (např. vznik pohledávky či závazku, pořízení cenného papíru) a ke konci rozvahového dne. Z těchto dvou okamžiků je možno dovodit, že budou vznikat rozdíly z použití různých kurzů příslušné měny. Účtování kurzových rozdílů upravuje Český účetní standard pro podnikatele č. 006. Majetek a závazky, vyjádřené v cizí měně, přepočítávají účetní jednotky na českou měnu směnným kurzem devizového trhu vyhlašovaným Českou národní bankou. Pro přepočet cizí měny na českou měnu lze použít kurzu ČNB, který účetní jednotka používá po předem stanovenou dobu (pevný kurz). Stanovená doba nesmí přesáhnout účetní období. Při používání
Ukázka elektronické knihy, UID: KOS203748