98
Účetní a daňové odpisy 2011
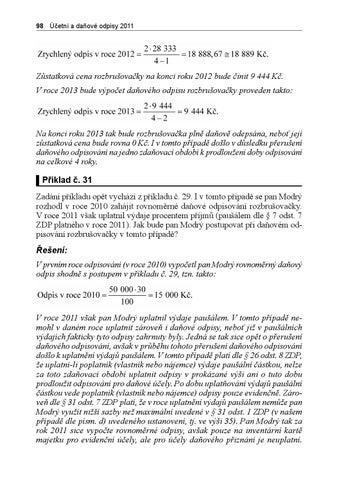
Zůstatková cena rozbrušovačky na konci roku 2012 bude činit 9 444 Kč. V roce 2013 bude výpočet daňového odpisu rozbrušovačky proveden takto:
Na konci roku 2013 tak bude rozbrušovačka plně daňově odepsána, neboť její zůstatková cena bude rovna 0 Kč. I v tomto případě došlo v důsledku přerušení daňového odpisování na jedno zdaňovací období k prodloužení doby odpisování na celkové 4 roky. ▌Příklad č. 31 Zadání příkladu opět vychází z příkladu č. 29. I v tomto případě se pan Modrý rozhodl v roce 2010 zahájit rovnoměrné daňové odpisování rozbrušovačky. V roce 2011 však uplatnil výdaje procentem příjmů (paušálem dle § 7 odst. 7 ZDP platného v roce 2011). Jak bude pan Modrý postupovat při daňovém odpisování rozbrušovačky v tomto případě? Řešení: V prvním roce odpisování (v roce 2010) vypočetl pan Modrý rovnoměrný daňový odpis shodně s postupem v příkladu č. 29, tzn. takto:
V roce 2011 však pan Modrý uplatnil výdaje paušálem. V tomto případě nemohl v daném roce uplatnit zároveň i daňové odpisy, neboť již v paušálních výdajích fakticky tyto odpisy zahrnuty byly. Jedná se tak sice opět o přerušení daňového odpisování, avšak v průběhu tohoto přerušení daňového odpisování došlo k uplatnění výdajů paušálem. V tomto případě platí dle § 26 odst. 8 ZDP, že uplatní-li poplatník (vlastník nebo nájemce) výdaje paušální částkou, nelze za toto zdaňovací období uplatnit odpisy v prokázané výši ani o tuto dobu prodloužit odpisování pro daňové účely. Po dobu uplatňování výdajů paušální částkou vede poplatník (vlastník nebo nájemce) odpisy pouze evidenčně. Zároveň dle § 31 odst. 7 ZDP platí, že v roce uplatnění výdajů paušálem nemůže pan Modrý využít nižší sazby než maximální uvedené v § 31 odst. 1 ZDP (v našem případě dle písm. d) uvedeného ustanovení, tj. ve výši 35). Pan Modrý tak za rok 2011 sice vypočte rovnoměrné odpisy, avšak pouze na inventární kartě majetku pro evidenční účely, ale pro účely daňového přiznání je neuplatní.
Účetní a daňové odpisy 2011.indd 98
20.1.2011 14:27:31 Ukázka elektronické knihy, UID: KOS181447
Daňové odpisy nehmotného a hmotného majetku
99
Výpočet rovnoměrných odpisů rozbrušovačky za rok 2011 pro evidenční účely proběhne takto:
V roce 2012 pak pan Modrý spočítá daňový odpis takto:
Tento daňový odpis uplatní pan Modrý jako daňový výdaj za rok 2012. Tímto rokem bude však rozbrušovačka plně odepsána a v následujícím roce se již daňové odpisy počítat nebudou. V tomto případě tedy nedošlo v důsledku uplatnění daňových výdajů paušálem v průběhu doby odpisování hmotného majetku k prodloužení doby odpisování. Fakticky tak došlo v důsledku uplatnění výdajů paušálem za rok 2011 k propadnutí odpisů v roce 2011. Podobným způsobem by se řešila uvedená situace i v případě, že by rozbrušovačka byla odpisována zrychlenými daňovými odpisy.
3.12 Poloviční daňový odpis V praxi také velmi často nastávají situace, kdy nelze z hlediska ZDP uplatnit v daném zdaňovacím období rovnoměrný nebo zrychlený daňový odpis v plné výši, nýbrž pouze v poloviční výši. Tyto situace vymezuje § 26 odst. 7 ZDP. Dle tohoto ustanovení platí, že: „Odpis pouze ve výši jedné poloviny ročního odpisu vypočteného podle § 31 ZDP (rovnoměrné odpisy) a § 32 ZDP (zrychlené odpisy) lze uplatnit a) z hmotného majetku evidovaného u poplatníka na počátku příslušného zdaňovacího období, dojde-li v průběhu zdaňovacího období 1. k vyřazení majetku před koncem zdaňovacího období, pokud již v průběhu zdaňovacího období nebyl uplatněn odpis podle bodů 2 a 3, 2. k převedení majetku na jiné právnické nebo fyzické osoby podle zvláštních právních předpisů81, který je evidován v majetku poplatníka k datu předcházejícímu dni převodu majetku, 3. k ukončení podnikatelské nebo jiné samostatné výdělečné činnosti nebo k ukončení pronájmu, přeměně, zrušení bez likvidace, zániku bez likvidace, zrušení s likvidací i účinkům rozhodnutí o úpadku nebo k přechodu 81
Zákon č. 427/1990 Sb., o převodech vlastnictví státu k některým věcem na jiné právnické nebo fyzické osoby, ve znění pozdějších předpisů, a zákon č. 92/1991 Sb., o podmínkách převodu majetku státu na jiné osoby, ve znění pozdějších předpisů.
Účetní a daňové odpisy 2011.indd 99
20.1.2011 14:27:31 Ukázka elektronické knihy, UID: KOS181447
100
Účetní a daňové odpisy 2011
oprávnění nakládat s majetkem náležejícím do majetkové podstaty z insolvenčního správce na daňový subjekt nebo opačně z majetku evidovaného ke dni ukončení podnikatelské nebo jiné samostatné výdělečné činnosti, ke dni ukončení pronájmu, ke dni předcházejícímu rozhodný den fúze, převodu jmění na společníka nebo rozdělení obchodní společnosti nebo družstva,82 a v ostatních případech zrušení bez likvidace ke dni předcházejícímu den zániku, ke dni předcházejícímu první den hospodářského roku nebo kalendářního roku při změně účetního období, ke dni předcházejícímu den vstupu do likvidace nebo ke dni předcházejícímu den, ke kterému nastanou účinky rozhodnutí o úpadku, nebo den přechodu oprávnění nakládat s majetkem náležejícím do majetkové podstaty z insolvenčního správce na daňový subjekt nebo opačně. Obdobně postupuje poplatník uvedený v § 2 ZDP (fyzické osoby), který v průběhu zdaňovacího období přerušil podnikatelskou nebo jinou samostatnou výdělečnou činnost nebo pronájem a tuto činnost nezahájil do termínu pro podání daňového přiznání za příslušné zdaňovací období, ve kterém byla činnost přerušena, 4. k ukončení nájemního vztahu při odpisování technického zhodnocení nájemcem (dle § 28 odst. 3 ZDP) nebo při ukončení výpůjčky movitého hmotného majetku (dle § 28 odst. 4 ZDP), b) z hmotného majetku nabytého v průběhu zdaňovacího období a evidovaného u poplatníka na konci zdaňovacího období, u něhož poplatník pokračuje v odpisování započatém původním vlastníkem podle § 30 odst. 10 písm. a) až e), g) až m) ZDP, a z hmotného movitého majetku, k němuž poplatník nabyl vlastnické právo v průběhu zdaňovacího období splněním závazku, který byl zajištěn převodem práva,83 a má tento majetek evidován na konci zdaňovacího období, c) z hmotného majetku evidovaného po celé zdaňovací období u poplatníka, u něhož v průběhu zdaňovacího období nastaly účinky rozhodnutí o úpadku nebo došlo k přechodu oprávnění nakládat s majetkem náležejícím do majetkové podstaty z insolvenčního správce na daňový subjekt a opačně anebo který v průběhu zdaňovacího období vstoupil do likvidace, d) z hmotného majetku evidovaného u poplatníka uvedeného v § 17 ZDP (právnické osoby) za zdaňovací období vymezené v § 17a písm. c) ZDP (jedná se o období od rozhodného dne fúze nebo převodu jmění na společníka anebo rozdělení obchodní společnosti nebo družstva do konce kalendářního roku nebo hospodářského roku, ve kterém byly fúze nebo převod jmění na společníka anebo rozdělení zapsány v obchodním rejstříku), je-li toto zdaňovací období kratší než dvanáct měsíců nepřetržitě po sobě jdoucích; toto se nepoužije u hmotného majetku zaevidovaného u poplatníka v průběhu tohoto zdaňovacího období nebo v průběhu části 82 83
Zákon č. 513/1991 Sb., obchodní zákoník v platném znění. § 553 zákona č. 40/1964 Sb., občanského zákoníku, ve znění zákona č. 509/1991 Sb.
Účetní a daňové odpisy 2011.indd 100
20.1.2011 14:27:31 Ukázka elektronické knihy, UID: KOS181447