Metody komplexního hodnocení podniku
výsledku dosáhla TABÁK, a. s. v roce 2005. To se stalo především díky výbornému hospodářskému výsledku.
IN99 Tabulka 34: Index IN99 společnosti ENERGIE, a. s. aktiva/cizí zdroje
váha
2005
2006
2007
2008
2009
-0,017
2,44
2,29
1,99
1,64
1,64
zisk/aktiva
4,573
0,09
0,11
0,14
0,14
0,13
výnosy/aktiva
0,481
0,39
0,44
0,48
0,39
0,38
oběžná aktiva/ krátkodobý cizí kapitál
0,015
1,33
1,42
0,93
0,83
0,88
0,58
0,69
0,86
0,80
0,76
podnik netvoří hodnotu
podnik spí- podnik spí- podnik spí- podnik spíše netvoří še netvoří še netvoří še netvoří hodnotu hodnotu hodnotu hodnotu
Zdroj: Vlastní.
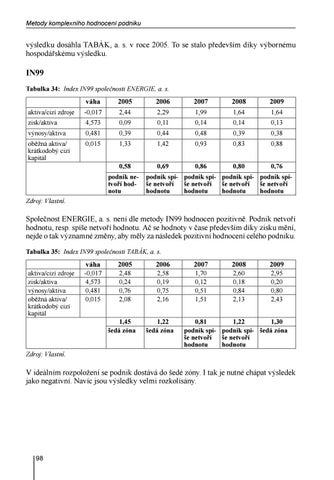
Společnost ENERGIE, a. s. není dle metody IN99 hodnocen pozitivně. Podnik netvoří hodnotu, resp. spíše netvoří hodnotu. Ač se hodnoty v čase především díky zisku mění, nejde o tak významné změny, aby měly za následek pozitivní hodnocení celého podniku. Tabulka 35: Index IN99 společnosti TABÁK, a. s. aktiva/cizí zdroje zisk/aktiva výnosy/aktiva oběžná aktiva/ krátkodobý cizí kapitál
váha
-0,017 4,573 0,481 0,015
2005 2,48 0,24 0,76 2,08
1,45 šedá zóna
2006 2,58 0,19 0,75 2,16
1,22 šedá zóna
2007 1,70 0,12 0,51 1,51
2008 2,60 0,18 0,84 2,13
2009 2,95 0,20 0,80 2,43
0,81 1,22 1,30 podnik spí- podnik spí- šedá zóna še netvoří še netvoří hodnotu hodnotu
Zdroj: Vlastní.
V ideálním rozpoložení se podnik dostává do šedé zóny. I tak je nutné chápat výsledek jako negativní. Navíc jsou výsledky velmi rozkolísány.
98 Ukázka elektronické knihy, UID: KOS181046
Bonitní a bankrotní modely
IN01 Tabulka 36: Index IN01 společnosti ENERGIE, a. s. aktiva/cizí zdroje zisk/nákladové úroky zisk/aktiva výnosy/aktiva oběžná aktiva/ krátkodobý cizí kapitál
váha
2005
2006
2007
2008
2009
0,13 0,04
2,44 16,34
2,29 17,92
1,99 27,23
1,64 21,00
1,64 20,65
3,92 0,21 0,09
0,09 0,39 1,33
0,11 0,44 1,42
0,14 0,48 0,93
0,14 0,39 0,83
0,13 0,38 0,88
1,53 šedá zóna
1,66 šedá zóna
2,09 bonitní podnik
1,75 šedá zóna
1,70 šedá zóna
Zdroj: Vlastní.
Dle IN01 se ENERGIE, a. s. nachází především v šedé zóně. Pouze rok 2007 je výjimkou. Je zřejmé, že opět je původcem tohoto pozitivního výkyvu navýšení zisku společnosti. Tabulka 37: Index IN01 společnosti TABÁK, a. s. aktiva/cizí zdroje zisk/nákladové úroky zisk/aktiva výnosy/aktiva oběžná aktiva/ krátkodobý cizí kapitál
váha
2005
2006
2007
2008
2009
0,13 0,04
2,48 15,49
2,58 10,26
1,70 19,17
2,60 15,33
2,95 11,74
3,92 0,21 0,09
0,24 0,76 2,08
0,19 0,75 2,16
0,12 0,51 1,51
0,18 0,84 2,13
0,20 0,80 2,43
2,23 bonitní podnik
1,85 bonitní podnik
2,03 bonitní podnik
2,03 bonitní podnik
1,72 šedá zóna
Zdroj: Vlastní.
Naopak TABÁK, a. s. je převážnou část sledovaného období označována jako bonitní podnik. Přitom nejlepšího výsledku dosahuje v roce 2005. Nejhorší výsledek je vykázán v roce 2007. Avšak i v tomto roce se velmi blíží zóně bonitních podniků.
99 Ukázka elektronické knihy, UID: KOS181046
Metody komplexního hodnocení podniku
IN05 Tabulka 38: Index IN05 společnosti ENERGIE, a. s. aktiva/cizí zdroje zisk/nákladové úroky zisk/aktiva výnosy/aktiva oběžná aktiva/ krátkodobý cizí kapitál
váha
2005
2006
2007
2008
2009
0,13 0,04
2,44 16,34
2,29 17,92
1,99 27,23
1,64 21,00
1,64 20,65
3,97 0,21 0,09
0,09 0,39 1,33
0,11 0,44 1,42
0,14 0,48 0,93
0,14 0,39 0,83
0,13 0,38 0,88
1,67 bonitní podnik
2,10 bonitní podnik
1,76 bonitní podnik
1,71 bonitní podnik
1,53 šedá zóna
Zdroj: Vlastní.
Dle metody IN05 je společnost ENERGIE, a. s. především bonitním podnikem. Výjimku tvoří rok 2005. Avšak i v tomto roce se podnik nachází blízko bonitní zóny. Výsledky opět reagují výrazně na změnu zisku a aktiv v čase. Tabulka 39: Index IN05 společnosti TABÁK, a. s. aktiva/cizí zdroje zisk/nákladové úroky zisk/aktiva výnosy/aktiva oběžná aktiva/ krátkodobý cizí kapitál
váha
2005
2006
2007
2008
2009
0,13 0,04
2,48 15,49
2,58 10,26
1,70 19,17
2,60 15,33
2,95 11,74
3,97 0,21 0,09
0,24 0,76 2,08
0,19 0,75 2,16
0,12 0,51 1,51
0,18 0,84 2,13
0,20 0,80 2,43
2,24 bonitní podnik
1,85 bonitní podnik
1,73 bonitní podnik
2,04 bonitní podnik
2,04 bonitní podnik
Zdroj: Vlastní.
TABÁK, a. s. je hodnocena jako bonitní podnik. Rozptyl výsledných hodnot není nikterak zásadní.
4.4.4 Tafflerův index 4.4.4.1 Základní popis Tafflerova indexu Tafflerův index vznikl v roce 1977 jako reakce na Altmanovu analýzu. Britští ekonomové Taffler a Tisshaw analyzovali řadu ukazatelů na vzorku britských firem. Podařilo se jim vybrat čtyři klíčové poměrové ukazatele, kterým přiřadili váhy a tím umožnili výpočet tzv. Tafflerova indexu. Pro výběr použitých čtyř ukazatelů byla využita množina 90 původních poměrových ukazatelů. 100 Ukázka elektronické knihy, UID: KOS181046