

Makrokommentar
Bo Bejstrup Christensen Ansvarlig taktisk aktivaallokering
MSCI World steg 2,2 prosent i januar og S&P 500 steg 1,4 prosent. Fremvoksende markeder leverte 2,2 prosent. Hovedindeksen på Oslo Børs startet året med 4,3 prosent oppgang i årets første måned. Hovedvalutaene har startet året med svekkelse mot kronen.
De globale aksjemarkedene startet året sterkt, ledet av Europa og fremvoksende markeder, med en solid oppgang også i USA. Innen 16. januar var globale aksjer opp 2,5 prosent, og målt i euro rundt 3,5 prosent på grunn av en sterkere dollar. Deretter eskalerte Grønland krisen, etter at USA truet flere EU land med nye tollsatser. Dette skapte markedsuro 19. – 20. januar, og globale aksjer falt rundt 2,5 prosent, samtidig som dollaren svekket seg og amerikanske renter steg litt. Situasjonen roet seg 21. januar da Trump i Davos avviste bruk av makt og kunngjorde en foreløpig avtale med NATO om Grønland. Markedene hentet seg deretter raskt inn igjen. Den største “taperen” ble den amerikanske dollaren, som falt til sitt laveste nivå siden sommeren. Samtidig viste flere nøkkeltall, blant annet høyfrekvente arbeidsmarkedsdata, at den amerikanske økonomien er i klar bedring.
Den amerikanske sentralbanken merket også bedringen i økonomien, etter en periode preget av et historisk angrep i form av en mulig rettssak mot Fed sjef Jerome Powell. Dette førte til at Powell måtte presisere offentlig at saken handlet om presidentens forsøk på å påvirke pengepolitikken, ikke om hans egen ledelse. Under pressekonferansen 28. januar unngikk Powell politiske temaer og forklarte i stedet hvorfor renten ble holdt uendret for første gang siden sommeren. Fed viste til et klart sterkere arbeidsmarked og en økonomi som gikk inn i 2026 med solid fart. Han understreket også at selv om inflasjonen ser ut til å bevege seg riktig vei, vil FOMC ikke kutte styringsrenten før det er større sikkerhet for at inflasjonen faktisk er på vei mot 2 prosent. Dette kom ikke som noen stor overraskelse for markedet, og derfor uteble markedsreaksjoner etter møtet. Samlet sett endte måneden med høyere aksjer, litt høyere amerikanske renter, stabile tyske renter og en svakere dollar. Gitt de sterke politiske hendelsene – fra press mot en NATO alliert til angrep på sentralbanken og nye tolltrusler – kan det virke uforståelig at markedene reagerer så rolig. For oss understreker dette viktigheten av å fokusere på de grunnleggende makrofaktorene: vekst, inflasjon og sentralbankpolitikk. Så lenge politikken ikke endrer den underliggende vekst- og inflasjonstrenden, skaper slike hendelser mest kortsiktige svingninger. Likevel viste januar at den nåværende amerikanske administrasjonen fortsatt vil være en kilde til hendelser som påvirker finansmarkedene.
Markedene har vært preget av politiske hendelser i USA og en midlertidig opptrapping mellom USA og Europa, men samtidig har usikkerheten rundt vekst og inflasjon i eurosonen fortsatt. Likevel peker tilgjengelige data i en positiv retning: veksten ser solid ut, og inflasjonen kom inn litt lavere enn ventet. Europeiske aksjer har også startet året sterkt, til tross for motvind fra en sterkere euro. Dette samsvarer med våre forventninger, selv om inflasjonsbedringen var noe sterkere enn antatt. Vi forventer fortsatt god vekst i 2026 og inflasjon nær 2 prosent. Vi er også mer optimistiske enn de fleste om utsiktene, særlig i første halvår. Derfor holder vi fast ved at ECB trolig vil heve renten mot slutten av 2026 eller tidlig i 2027.
Vi startet 2026 med en betydelig taktisk overvekt i aksjer, særlig i USA og Europa, basert på vår forventning om sterk global vekst. Dette ga gode resultater de første dagene av året. Tidlig i januar kjøpte vi ytterligere aksjer og økte overvekten til et høyt nivå. Dessverre kom Trumps eskalering av konflikten med Europa overraskende på oss og svekket avkastningen. Vårt hovedscenario var at konflikten ikke ville utvikle seg til væpnet konflikt med USA, men risikoen for feilvurderinger økte. Derfor solgte vi aksjer for å beskytte oss mot en mulig repetisjon av fjoråret, da Trumps handelspolitikk utløste kraftige kursfall. Når Trump så de-eskalerte konflikten tok vi opp den taktiske overvekten i aksjer igjen etter som vi forventer solid vekst og lavere inflasjon som bør kunne løfte aksjemarkedene gjennom 2026.
USA: Q42026/Q42025 core PCE prognose
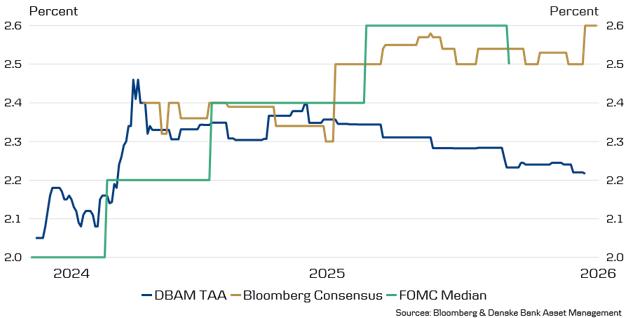
Kilde: Bloomberg & Danske Bank Asset Management
Aksjekommentar
Oslo Børs Hovedindeks (OSEBX) endte opp 4,3 prosent i januar. Danske Invest 2 Norske Aksjer NI 1 leverte 2,7 prosent som var en del bak OSEFX (+ 4,3 prosent). Alle fondstall er etter fratrekk av standard forvaltningshonorar (0,90 prosent årlig).
Januar ble en måned med til dels store svingninger i aksjemarkedene globalt forårsaket av ny geopolitisk usikkerhet, ledet an av Venezuela og Trumps ønske om å ta over verdens største øy, Grønland, fra Danmark. Dette roet seg noe igjen mot slutten av måneden og markedene fikk et videre oppsving. Det er fortsatt en del usikkerhet rundt hvordan dette vil ende, men det virker som det er mulige løsninger gjennom Nato-samarbeidet. Trump truet også med krig mot Iran i løpet av januar. All geopolitiske usikkerhet dro oljeprisen opp over 14 prosent gjennom januar, som i seg selv er positivt for mange av de oljerelaterte aksjene på Oslo Børs.
Årets første måned startet litt svakt relativt mot indeks for våre brede porteføljer. Med bakgrunn i oljeprisoppgangen i januar så var det ikke overraskende at vår solide posisjon i Aker stod for det største positive avkastningsbidraget til våre brede porteføljer med en kursoppgang på 15,6 prosent. Offshore vindpark-selskapet Cadeler er et annet selskap vi liker godt, og aksjekursen steg med hele 19,6 prosent gjennom måneden, uten at det kom selskapsspesifikke nyheter. Fravær av investering i Norwegian Air Shuttle leverte også bra for våre porteføljer, etter som aksjekursen falt med 6,7 prosent i januar. Mye av årsaken lå i oppdaterte tall for antall passasjerer selskapet fraktet i desember som kom inn under markedsforventningene.
De negative bidragene i januar kom fra fravær av investering i Frontline, overvekt i SalMar og Storebrand. Frontline er et selskap vi ofte unngår på grunn av dels store kurssvingninger. I januar så var det selskapets oppkjøp av ni skip til 12 milliarder og salg av åtte skip til 8,3 milliarder kroner som bidro til oppgangen. Skipene som ble kjøpt er av typen «Very Large Crude Carriers» (VLCC) som frakter råolje globalt og prisen selskapet betalte ble ansett som attraktiv i markedet . I starten av det nye året har mange av sjømatselskapene på Oslo Børs hatt svak kursutvikling. Mye av årsaken ligger i Trumps stadig gjentagende toll-trusler. SalMar rammes også av dette og aksjekursen endte ned 7,2 prosent i januar. For Storebrand så kom det ikke selskapsspesifikke nyheter som forklarer svak aksjekursutvikling i januar. Vi forventer at geopolitisk usikkerhet og uro vil prege agendaen videre i 2026. Vi mener det er viktig å se gjennom mye av denne «støyen» og fokusere på det fundamentale. Aksjemarkedsprisingen i Norge og Europa er nære historisk snitt som gir et godt utgangspunkt for avkastning på blant annet Oslo Børs. Vi har vår fundamentale tilnærming med å ha tett oppfølging av selskapene og søker å finne selskaper som handler lavere enn sin fundamentale verdi og med gode forretningsmodeller, i tillegg til dyktig ledelse. Denne strategien har vi hatt over lang tid hvor vi har levert konkurransedyktig avkastning til lavere risiko enn Oslo Børs.
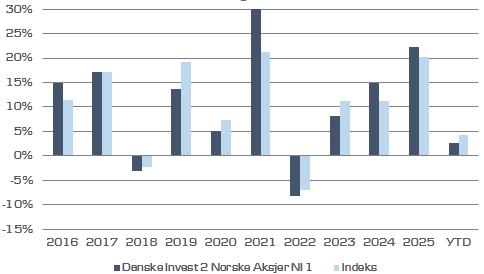
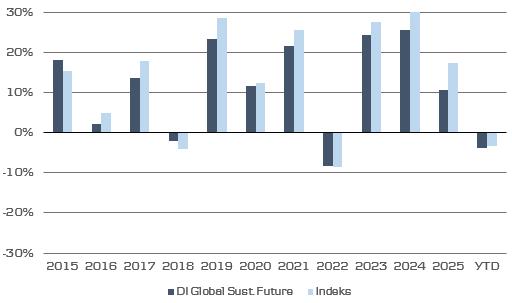
Historisk avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denomineringsvaluta.
Rentekommentar
Danske Invest Norsk Obligasjon NI 2 steg 0,36 prosent i januar som var litt bedre enn referanseindeksens utvikling. Danske Invest Norsk Likviditet NI 1 steg 0,38 prosent som var likt med referanseindeksen. Fondet. Alle fondstall er oppgitt etter fratrekk av standard forvaltningshonorarer.
2026 startet med nye angrep fra Trump-administrasjonen på Fed som ble stevnet av justisdepartementet med bakgrunn i sentralbanksjef Powells høring i Kongressen om renovering av hovedkvarteret til Fed. Powell på sin side avviste anklagene og sa at han vil fortsette å utføre jobben han er satt til å gjøre. Han vil bli erstattet av sin etterfølger i mai i år. Nyheten om hvem Trump nominerer til jobben ble også kunngjort 30. januar som er Kevin Warsh. Warsh har tidligere sittet i styret i Fed og har jobbet som økonom i Det hvite hus under George W. Bush-administrasjonen. Det var fryktet at Trump ville utnevne en «nikkedukke», men markedene tolker Warsh annerledes og det er sannsynlig at han ikke vil være det i samme grad som andre kandidater det ble spekulert rundt før Warsh ble utnevnt. Senatets Bankkomité skal nå vurdere nominasjonen gjennom offentlig høring og deretter skal Senatet stemme over om de skal godkjenne nominasjonen.
Desembertallene for norsk inflasjon kom i januar og viste seg å være litt høyere enn forventet. Kjerneinflasjonen økte noe til 3,1 prosent i desember og det var litt høyere enn Norges Banks forventing (3 prosent) som igjen kan bety at antallet forventede kutt i styringsrenten blir færre i 2026 enn det markedet har trodd. 22. januar kom også ny rentebeslutning og renten ble holdt uendret på 4 prosent. Kommunikasjonen var at dersom norsk økonomi utvikler seg omtrent som nå så ser Norges Bank for seg å sette renten videre ned. Videre sa sentralbanksjef Wolden Bache at de ikke har hastverk med å sette renten ned og at jobben med å få bukt med den høye prisveksten ikke er fullført. Dersom renten blir satt ned for raskt risikerer man at prisveksten blir liggende over målet for lenge. Samtidig sa hun at det ikke er ønskelig å bremse økonomien mer enn nødvendig.
Kredittspreader (risikopåslag) og durasjonssyn De norske kredittspreadene har i stor grad vært preget av den globale uroen skapt av Trump's handelspolitikk. Likevel så har spreadene startet året i tråd med normale sesongvariasjoner som normalt tilsier litt inn. Norske banker er solide og innenfor industri ser vi individuelle forskjeller. Vi har nøytral posisjon innenfor rentedurasjon med bakgrunn i at norsk økonomi holder seg godt og dagens rentenivå er ikke så innstrammende slik vi ser det. Inflasjonen er høy og global usikkerhet ser ikke ut til å avta med det første.
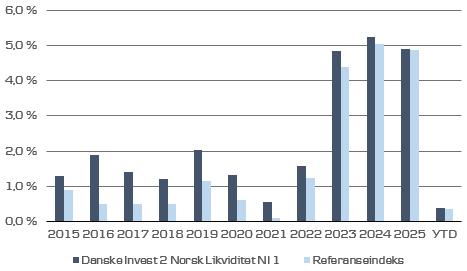
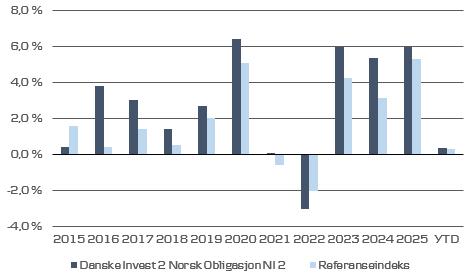
avkastning er ikke en pålitelig indikator for fremtidig avkastning. Fremtidig avkastning kan bli negativ. Alle tall er i fondets denomineringsvaluta.
Viktig informasjon
Danske Bank Asset Management er del av Danske Bank AS. Danske Bank AS er underlagt tilsyn av Finanstilsynet i Norge. Danske Bank A/S er underlagt tilsyn av Finanstilsynet i Danmark. Denne publikasjonen er utarbeidet av Danske Bank Asset Management alene til orientering. Publikasjonen skal leses i sammenheng med den muntlige presentasjonen gitt av Danske Bank Asset Management. Publikasjonen er ikke et tilbud om eller en oppfordring til å kjøpe eller selge verdipapirer, valuta eller øvrige finansielle instrumenter. Etter Danske Bank Asset Management sin oppfattelse er publikasjonen korrekt og riktig. Danske Bank Asset Management påtar seg ikke noe ansvar for publikasjonens nøyaktighet og riktighet. Danske Bank Asset Management påtar seg videre ikke noe ansvar for eventuelle tap som følge av disposisjoner foretatt på bakgrunn av denne publikasjonen. Informasjon, beregninger, vurderinger og skjønn som fremgår av dokumentet erstatter ikke leserens skjønn i forbindelse med egne disposisjoner. Dersom leseren ønsker å foreta disposisjoner basert på dette dokument, anbefales det å ta kontakt med en rådgiver. Selskaper i Danske Bank konsernet samt medarbeidere i disse kan utføre forretninger, ha, etablere, endre eller avslutte posisjoner i verdipapirer, valuta eller finansielle instrumenter som er omtalt i publikasjonen, på samme måte som selskaper i Danske Bank konsernet kan utføre finansiell service for utstedere av nevnte verdipapirer, valuta eller finansielle instrumenter. Historisk avkastning er ingen pålitelig indikator for fremtidig avkastning. Ved investeringer i fond bør investor, før investeringsbeslutningen gjennomføres, sette seg inn i fondets prospekt og annen faktainformasjon for å få en fullverdig beskrivelse av produktet. Man bør i denne sammenheng være spesielt oppmerksom på forhold som påvirker fondets avkastning, herunder investeringsmål, risiko og kostnadsstruktur. Danske Bank Asset Management har opphavsretten til publikasjonen, som er til kundens personlige bruk og ikke til offentliggjørelse uten Danske Bank Asset Management samtykke. .
Kontaktinformasjon
Source: MSCI, The MSCI information may only be used for your internal use, may not be reproduced or redisseminatedin any form and may not be used as a basis for or a component of any financial instruments or products or indices. None of the MSCI information is intended to constitute investment advice or a recommendation to make (or refrain from making) any kind of investment decision and may not be relied on as such. Historical data and analysis should not be taken as an indication or guarantee of any future performance analysis, forecastor prediction. The MSCI information is provided on an "as is" basis and the userof this information assumes the entire risk of any use made of this information. MSCI, each of its affiliates and each other person involved in or related to compiling, computing or creating any MSCI information collectively, the "MSCI Parties") expressly disclaims all warranties (including, without limitation, any warranties of originality, accuracy, completeness, timeliness, non-infringement, merchantability and fitness for a particular purpose) with respect to this information. Without limiting any of the foregoing, in no event shall any MSCI Party have any liability for any direct, indirect, special, incidental, punitive, consequential (including, without limitation, lost profits) or any other damages. (www.mscibarra.com)
STOXX Limited (“STOXX”) drifter DJ Stoxx indeksen og den informasjonen som fremgår av denne. STOXX har ikke på noen som helst måte vært involvert i utarbeidelse av innberettet informasjon. STOXX gir ingen garantier og fraskriver seg ethvert ansvar, både på grunn av uaktsomhet eller på annet grunnlag - herunder uten begrensning for manglende nøyaktighet, hensiktsmessighet , fullstendighet, betimelighet, og egnethet for gitt formål – i tilknytning til den informasjonen som har vært innberettet eller i forbindelse med eventuelle feil, mangler eller tidsavbrytelser i indeksen eller i indeksens data. Enhver spredning eller videreformidling av informasjon vedrørende STOXX er forbudt.
For mer informasjon kontakt Rolf Chr. Ugelstad
Mobil: 908 72 161
Mail: roug@danskebank.no
Danske Bank Asset Management Postboks 1170 Sentrum 0107 Oslo
Besøksadresse: Bryggetorget 4 0250 Oslo
Telefon: 85 40 98 00
Faks: 85 40 98 01
Epost: For tegning / innløsning: ordre.norge@danskebank.no
Andre henvendelser fondene@danskebank.no