리튬이온배터리 산업에서 폼팩터 선택과 국내 기업 전략의 관계 공급망 재편과 전기차 시장 변화 속 배터리 산업의 대응
현직자 인터뷰 with ASE코리아 QA직무 최현락 선배님
운영진 한마디
PATH 회장_최현우
PATH 6기 부원 여러분, 그리고 우리의 결과물을 펼쳐주신
독자 여러분, 안녕하세요. PATH 6기 회장 최현우입니다.
33명이라는 적지 않은 인원과 함께 호흡을 맞추며 하나의
잡지를 완성해 온 여정이 마침내 끝을 맺었습니다. 많은 인
원이 모인 만큼 다양한 의견을 조율하고 마감을 향해 달리
는 과정이 때론 쉽지 않았지만, 여러분의 뜨거운 열정과 헌
신 덕분에 무사히 마침표를 찍을 수 있었습니다. 드디어 완
성된 우리의 잡지를 마주하게 되니 그동안의 고단함은 모
두 눈 녹듯 사라지고, 이루 말할 수 없는 벅찬 기쁨과 뿌듯
함만이 밀려옵니다.
이 잡지의 모든 페이지에는 우리 6기 부원들의 치열했던 고
민과 소중한 땀방울이 고스란히 녹아 있습니다. 부족한 회 장을 믿고 끝까지 함께 달려와 준 80명의 부원 여러분, 정 말 고생 많으셨고 진심으로 감사합니다. 우리가 함께 만든 이 발자취가 모두에게 자랑스럽고 빛나는 기억으로 남기를 바랍니다.
PATH 부회장_신재원
안녕하세요. PATH 6기 부회장 신재원입니다. 먼저 저희 6기의 열정과 노력이 담긴 결과물을 마주해주신
독자분들께 깊은 감사를 드립니다.
이번 6기 활동을 시작하며 제가 스스로에게 부여했던 가장 큰 임무는 '화합'이었습니다. 각기 다른 경험을 가진
선후배들이 모인 만큼, 모두가 소외감 없이 자신의 역량을 100% 발휘할 수 있는 환경을 만드는 것이 부회장의
역할이라 생각했기 때문입니다.
하나의 잡지를 만들어가는 과정은 결코 쉽지 않았지만, 선배들의 연륜과 후배들의 신선한 감각이 조화를 이루는 과정은 매 순간이 감동이었습니다. 서로 의견이 대립할 때마다 먼저 귀를 기울이고 배려해준 부원들 덕분에, 우 리는 '선후배'라는 벽을 넘어 'PATH 6기'라는 하나의 단단한 팀이 될 수 있었습니다.
묵묵히 중심을 잡아준 회장님과, 서로를 믿고 발을 맞춰준 부원 한 분 한 분께 고개 숙여 감사의 인사를 전합니다. 감사합니다.
PATH 총무_정찬현
안녕하세요. PATH 6기 총무 정찬현입니다.
먼저 마지막까지 책임감을 가지고 잡지 제작에 힘써 주신 모든 부원분께 진심으로 감사드립니다. 여러분의 노력
덕분에 좋은 결과물을 완성할 수 있었다고 생각합니다. 이번 동아리 활동을 통해 함께했던 순간이 각자에게 소중한
추억이자 의미 있는 경험으로 오래 남기를 바랍니다. 그동안 모두 정말 수고 많으셨습니다.
PATH 잡지기획부장_박성재
PATH 6기의 이름으로 새로운 잡지를 세상에 선보이게 되어 매우 뜻깊고 감회가 새롭습니다. 한 권의 잡지가 무 사히 발간되기까지, 기획부터 편집에 이르는 모든 과정 속에서 밤낮으로 고민하며 열정을 쏟아준 우리 잡지기획
부 부원들과 늘 든든한 버팀목이 되어준 운영진 여러분께 진심으로 감사드립니다.
부원들의 치열한 고민과 정성이 고스란히 담긴 이 잡지가 읽는 모든 분들께 유익하고 즐거운 영감이 되기를 바랍니다.
앞으로도 끊임없이 발전해 나갈 PATH의 여정에 많은 관심과 따뜻한 응원 부탁드립니다. 감사합니다.
PATH 잡지칼럼부장_이승현
안녕하세요 PATH 6기 칼럼부장 이승현입니다. 먼저 PATH의 가장 큰 활동인 잡지 칼럼 작성을 위해 끝까지 함 께해주신 모든 부원분들께 고생 많으셨다는 말씀을 드리고 싶습니다. 열심히 고민하고 하나하나 스터디해가며 결 과 만들어준 모든 부원분들께 감사드리고, 활동을 할 수 있게끔 발판을 만들어주고 장을 만들어준 운영진들에게도 감사 인사를 전합니다. 탐구에 대한 열정과 소재 분야에 대한 작고 큰 관심들이 모여 결국 하나의 잡지를 완성하는 과정을 통해 여러분들이 많이 배우고 느꼈으리라 생각합니다. 앞으로도 PATH에서의 경험이 각자의 탐구와 성장 에 의미 있는 밑거름이 되길 바랍니다.
PATH 홍보부장_양혜인
안녕하세요, PATH 6기 홍보부장 양혜인입니다. PATH 6기의 이름으로 한 권의 잡지를 완성하게 된 지금, 함께 해주신 모든 부원분들께 진심으로 감사의 말씀을 전합니다.
주제를 정하고, 자료를 조사하고, 글을 쓰고, 다듬고, 또 다듬는 긴 과정이 결코 쉽지 않았을 것입니다. 바쁜 학기 중에도 마감을 향해 묵묵히 달려와 준 여러분의 노력이 한 페이지 한 페이지에 고스란히 담겨 있습니다.
끝까지 달려와 준 모든 부원분들, 운영진 여러분께 깊이 감사드립니다. 함께 만든 이 잡지가 여러분 각자에게 자 랑스러운 결과물로, 그리고 PATH에서의 시간이 좋은 기억으로 오래 남기를 바랍니다. 정말 고생 많으셨습니다. 감사합니다.
회장
최현우
부회장
신재원
잡지기획부
부장
박성재
부원
기획 1팀
김계원 김하진
홍영주 권태언
박소민 박시언
손휘찬
기획 2팀
김영현 최준락
허한슬 강찬영
이다현 조한비
잡지칼럼부
정찬현
총무 홍보부
이승현
부장 부원
김나영 김태현
김하원 박경인
백경률 유영재
조유정 주영선
차상훈 현지수
부장 부원 양혜인
김나혜 김성현 이다빈 한상규
미니칼럼
01 반도체는 왜 쌓으면 더 빨라질까? :2D에서 3D 시대로 전환
02 전기차용 배터리 VS 휴대용 전자기기 배터리
03 뉴로모픽 반도체 : 왜 인간의 뇌는 전구 하나의 전력으로 슈퍼컴퓨터를 맞먹을까?
04 공기로 가는 자동차?
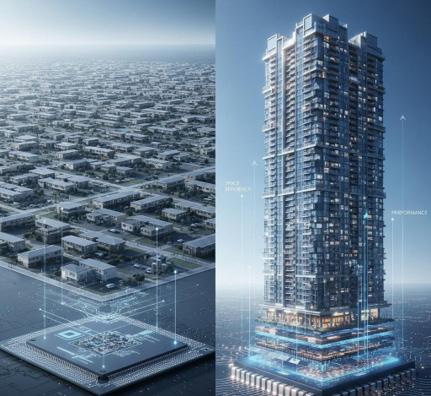
[이미지1] Gemini 생성 이미지[1]
왜 우리는 아파트를 지을까요? 왜 땅을 옆으로 넓히지
않고, 하늘을 향해 위로 쌓기 시작했을까요? 겉보기에는
단순한 건축 방식의 선택처럼 보이지만, 사실 그 속에는 공간 효율과 기술적 한계, 그리고 사회적 요구가 복잡하 게 얽혀 있습니다. 가용할 수 있는 땅은 제한적이지만 인 구는 계속 늘어나고, 생활과 산업 공간은 끊임없이 필요 해졌기 때문입니다. 결국 인류는 위로 쌓는 방식을 선택 했고, 이는 도시의 구조와 우리의 생활 방식을 근본적으 로 바꾸는 계기가 되었습니다.
반도체 기술 역시 이와 유사한 고민의 과정을 거쳐왔 습니다. 초기 반도체는 회로를 옆으로 넓게 펼쳐서 만드 는 방식이 주를 이루었습니다. 하지만 기술이 발전하고
데이터 처리량이 급증함에 따라, 더 작은 공간 안에 더 많 은 기능을 집약시키는 것이 필수 과제가 되었습니다. 기
존의 평면적인 방식으로는 물리적인 한계에 부딪힐 수밖 에 없었고, 생산성과 효율을 극대화하기 위해 적층 기술 이라는 새로운 패러다임이 등장하게 된 것입니다.
결국 적층 기술의 도입은 단순히 새로운 기술을 도입하는 차원을 넘어, 기존 평면 구조의 한계를 극복하고 한정 된 공간 내에서 극대화된 성능과 가치를 구현하기 위한 필연적인 선택인 셈입니다.
HBM이란?
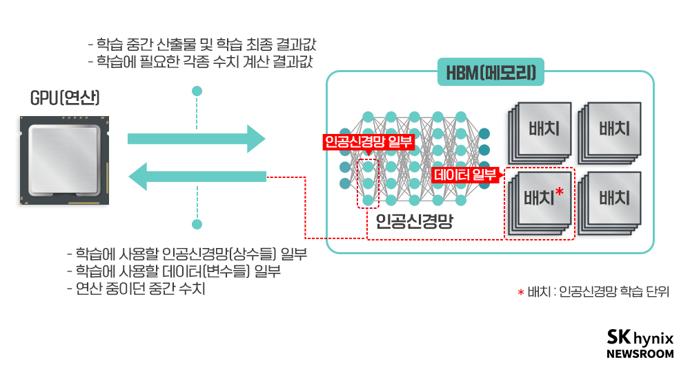
[이미지2] [2]
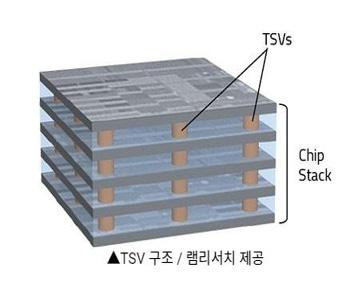
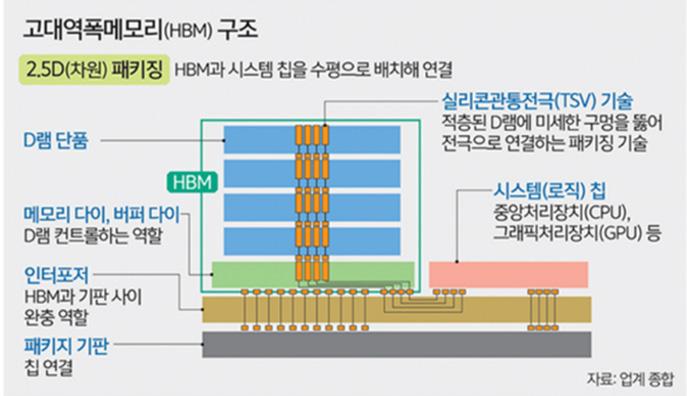
우리는 학교나 지하철역에서 물건을 잠시 보관하기 위해 사물함 혹은 보관소를 사용합니다. 메모리 란 컴 퓨터가 데이터를 잠시 보관할 수 있는 장소를 의미합 니다. 오늘날 컴퓨터는 점점 더 복잡한 연산을 수행해 야 하며 처리해야 할 데이터가 폭발적으로 증가했습니 다. 이러한 수요에 맞춰 등장한 것이 고대역폭 메모리인 HBM입니다. HBM 이란 간단하게 말하면 기존에 평면 으로 나열하던 DRAM 칩을 수직으로 쌓아 만든 형태입 니다. 또한 이렇게 쌓인 DRAM 칩들 사이사이를 연결 하며 엘리베이터 역할을 수행하는 것이 바로 HBM의 핵심 기술인 TSV (Through Silicon Via, 실리콘 관통 전극)입니다.
일반적으로 컴퓨터에 사용되는 DDR5(최신 DRAM) 과 주로 서버의 핵심부품으로 사용되는 HBM의 성능 차이는 데이터 전송 속도에서 약 20배 데이터 통로수 에서 16~32배 전력 효율로는 약 2.5배가 높습니다. 이 처럼 성능 비교를 통해 DRAM은 범용상품 성격이 강하 며 HBM은 AI와 같은 대용량 서버의 전략 부품 성격이 강하다는 것을 확인할 수 있습니다.
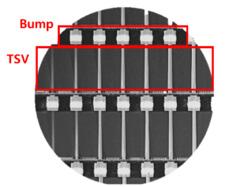
HBM을 단지 칩을 높이 쌓아 올린 메모리라고 이해 하기에는 약간 부족한 부분이 있습니다. 칩을 아무리 쌓 아도 칩들 간의 데이터 이동 속도가 느리면 그만큼 비효 율적이기 때문입니다. TSV 기술이 DRAM 칩을 적층하 여 HBM을 만들어내는 데 핵심 기술인 이유는 칩 중간 중간에 수천 개의 미세한 구멍을 뚫어 수직 전극으로 칩 들을 직접 연결하기 때문입니다. 이로 인해 칩들 사이에 서 데이터가 이동하는 거리가 짧아지며, 고용량·초고속 이라는 특성을 구현할 수 있습니다.
[1] Gemini 생성 이미지 [2] 정인선(2023.03.14.), ‘HBM’, SK HYNIX NEWSROOM https://news.skhynix.co.kr/jeonginseong-column-ai-2/
[이미지3] [3]
TSV (Through Silicon Via, 실리콘 관통 전극)이란? 응용 사례
AI 시대라고 할 수 있는 지금, AI를 운용하는 데 핵심
부품에는 어떤 것들이 있을까요? 흔히 연산 장치인 엔
비디아의 GPU를 떠올리곤 합니다. AI 발전 초기에는
GPU의 비약적인 발전에 모두가 주목하였지만, 성능이
뛰어난 연산 장치를 갖추고 있더라도 그 데이터를 전달
하는 메모리의 속도가 뒷받침되어야 우리가 원하는 답
을 AI가 빠르게 내놓을 수 있다는 것을 깨닫게 되었습니 다. 고대역폭 메모리인 HBM의 등장은 이러한 메모리 병목 현상을 해결할 수 있는 최적의 해답이었습니다. 예
를 들어 엔비디아의 GPU를 시속 400km로 달릴 수 있 는 스포츠카라고 생각한다면 메모리는 메모리는 이러 한 차량이 맘펴히 달릴수 있는 고속도로라 생각 할 수 있 습니다. 아무리 빠른 엔진을 갖고있는 차라도 좁은 길에 선 속도를 낼 수 없듯이 GPU라는 강력한 엔진이 속도 를 내기 위해선 HBM이라는 고속도로가 필요 합니다.
TSV 기술은 반도체 8대 공정 중 마지막 단계인 패키
징 단계에서 사용됩니다. 패키징 공정은 반도체 칩을 외
부 환경으로부터 보호하고 전기적으로 연결하는 단계이
며, 쉽게 말해 기존에 만들어진 칩들을 쌓고 최종적으로
완성하는 단계입니다. 패키징 과정을 간단히 설명하 자
면, 웨이퍼 전면을 가공한 후 칩 단위로 잘라내고 반도
체 칩들을 기판에 부착합니다. 이후 진행하는 단계가 전
기적 연결을 위한 본딩 과정으로, TSV 기술을 통해 내
부는 범프(Bump), 외부는 솔더볼(Solder ball)로 표면
을 설치합니다. 그 후 칩에 있는 구멍에 구리와 같은 금
속 물질을 채워 적층하여 고대역폭 메모리인 HBM을 생
산해내는 것입니다. TSV 기술을 통해 HBM의 최대 약
점인 발열 문제 또한 해결이 가능합니다. TSV 기술을
적용할때 칩셋에 마이크로미터 단위로 수천개의 구멍을
만들어내고 그 구멍을 통해 구리 기둥을 형성합니다. 구
리 기둥은 데이터 통로인 동시에 열 전도체 역할을 수행
할 수 있어 칩 내부의 열기를 식혀줄 수 있는 냉각 통로 역할까지 겸하고 있습니다.
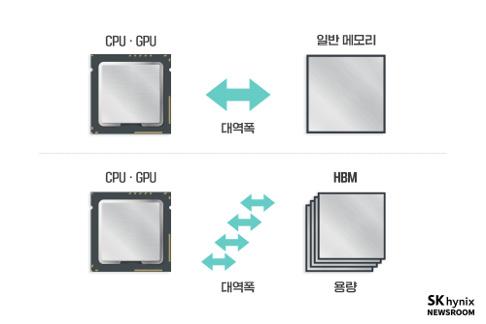
[이미지4] [4]
AI 반도체의 압도적 강자인 엔비디아의 2023년 이후 실적 발표를 보면, 데이터 센터 매출의 40% 이상이 AI 추론 으로부터 발생한다는 것을 알 수 있습니다. 이처럼 오늘날 AI 모델들은 학습형에서 추론형으로 중심축이 이 동하고 있습니다. 기존 학습형 AI의 발전과 함께 HBM 사용도 급격히 늘어났지만, 과연 추론형 AI에서도 HBM 이 기존과 같이 핵심 메모리 반도체로 자리 잡을 수 있을까요?
추론형 AI는 학습형 AI에 비해 상대적으로 덜 계산 집약적이지만, 수많은 사용자를 위해 모델이 쉼 없이 작동해 야 하므로 에너지 효율성 이 매우 중요합니다. HBM은 연속적으로 상당한 부하가 걸리는 추론형 AI의 서버 환경에 서 운영 비용 절감과 서버 열관리를 더욱 용이하게 해줍니다.
[이미지5] [5]
결론적으로 ChatGPT나 제미나이 같은 대규모 추론형 AI 모델들은 더욱 복잡한 연산 장치, 즉 GPU를 필요로 하 며 이는 결국 더 높은 용량의 메모리 반도체에 대한 수요로 이어집니다. 이 과정에서 HBM의 높은 메모리 용량과 대 역폭은 방대한 데이터를 빠르게 처리할 수 있게 합니다. 이처럼 HBM 은 학습형 AI 영역에 그치지 않고, 추론형 AI 영역에서도 끊임없는 수요가 지속될 것으로 예상됩니다. 결론 및 시사점 -HBM이 이끄는 지능형 사회
결국 데이터 병목 현상을 해결하기 위해 등장한 HBM과 이를 가능케 하는 TSV 적층 기술은, AI가 방대한 데이 터를 실시간으로 처리하고 정교한 결과값을 내놓을 수 있게 돕는 첨단 산업의 필수적인 기반입니다. 이는 단순히 메모리 용량을 늘리는 차원을 넘어, 평면적인 반도체 설계의 한계를 수직적 혁신으로 돌파했다는 점에서 그 의미 가 큽니다.
이러한 기술적 진보는 특히 에너지 효율과 열 관리가 생명인 추론형 AI 시장에서 그 가치가 더욱 빛납니다. 연속 적인 부하가 걸리는 서버 환경에서 운영 비용을 절감할 수 있는 HBM의 특성은, 향후 AI 서비스의 경제성을 결정
짓는 핵심 경쟁력이 될 것입니다. 반도체 산업의 주도권이 이제는 설계뿐만 아니라 칩을 쌓고 연결하는 패키징 기 술로까지 확장되고 있음을 시사하는 지표이기도 합니다.
데이터가 폭발하는 AI 시대에, 데이터 전송의 대역폭 한계를 정면으로 돌파하고 있는 이 적층 기술은 과연 우리를 어디까지 새로운 가능성의 영역으로 이끌어줄 수 있을까요?
[3] 램리서치(2023), ‘TSV구조’, 네이버블로그 https://www.kipost.net/news/articleView.html?idxno=3878 [4] 정인선(2023.03.14.), ‘더 많은 대역폭을 가지는 HBM의 장점’, SK HYNIX NEWSROOM https://news.skhynix.co.kr/jeonginseong-column-ai-2/ [5] 정인선(2023.03.14.), ‘GPU와 메모리가 하는 일’, SK HYNIX NEWSROOM https://news.skhynix.co.kr/jeonginseong-column-ai-2/
전기차용 배터리
김하진, 김계원, 홍영주
휴대용 전자 기기 배터리 VS
배터리의 형태와 크기를 결정짓는 요소: 에너지 용량과 사용 목적
[이미지1] AI 생성형 이미지
스마트폰과 전기차는 모두 같은 리튬이온 배터리 기 술을 사용하지만, 왜 배터리의 크기와 모습은 이렇게 다 를까? 이유는 생각보다 단순하다. 맡은 역할과 감당해 야 할 일의 규모가 다르기 때문이다.
스마트폰 배터리는 우리의 일상을 뒷받침한다. 하루 동안 통화하고, 메시지를 확인하고, 영상을 보는 등 소 소하지만 반복적인 활동에 필요한 전력을 안정적으로 제공한다. 그래서 작고 가벼워 손안에 들어오는 것이 중요하다. 반면 전기차 배터리는 우리의 이동을 책임진 다. 수백 킬로그램의 차체를 움직이고 장시간 주행하며, 다양한 주행환경을 견뎌야 한다.
이런 이유로 스마트폰 배터리보다 수천 배 이상 큰 대용량으로 설계될 수밖에 없다.
에너지의 양과 사용 환경이 달라지면, 자연스럽게 배터리의 크기와 구조도 달라진다. 결국 전기차용 배 터리와 휴대용 전자기기 배터리의 차이는 각자가 맡은 역할의 차이에 의한 결과이다.
전기차와 모바일 기기가 선택한 최적의 기술
전기차용 배터리
내연기관 차에 엔진이 있다면, 전기차에는 배터리가 있습니다. 하지만 전기차 배터리는 단순히 전력을 담아두 는 단일 부품을 넘어, 차량의 주행 거리, 가속 성능, 그리고 탑승자의 안전까지 결정짓는 핵심적인 복합 에너지 시 스템이다. 우리가 흔히 배터리라고 부르는 이 거대한 장치는 사실 셀(Cell) → 모듈(Module) → 팩(Pack)으로 이 어지는 정밀한 계층 구조로 이루어져 있습니다. 전기차 배터리가 하나의 거대한 에너지를 안정적으로 내뿜기 위 해서는 단계별 설계가 필수적이다.
1. 셀(Cell): 전기에너지를 저장하고 방출하는 최소 단위입니다. 스마트폰 배터리와 유사한 전기화학적 기본 단 위로, 리튬이온의 이동을 통해 실제 충·방전이 일어나는 공간이다.
2. 모듈(Module): 여러 개의 셀을 묶어 외부 충격과 진동으로부터 보호하는 중간 단계이다. 셀들을 전기적으 로 연결할 뿐만 아니라, 열을 식히는 냉각 경로와 온도를 감지하는 센서 등이 포함되어 안전한 환경을 조성한다.
3. 팩(Pack): 수많은 모듈에 배터리 관리 시스템(BMS)*, 냉각 장치, 보호를 위한 견고한 하우징을 통합한 최종 형태이다. 차량 하부에 장착되어 실질적인 전원을 공급하며, 전기차의 무게 중심을 잡아 주행 안정성을 높이는 물 리적 골격 역할까지 수행한다.
화학적 조성에 따른 3가지 배터리 종류
전기차는 주행 거리, 안전성, 가격 경쟁력을 고려하여 최적의 화학 조성을 선택한다.
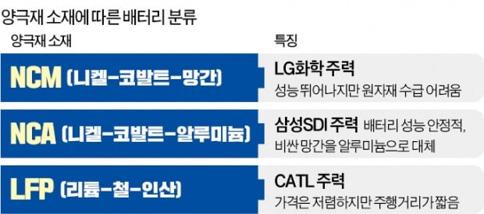
[이미지2] 양극재 소재에 따른 배터리 분류[2]
1. NCM (니켈·코발트·망간): 고성능과 고출력의 조화
리튬이온 배터리의 대표 격으로, 니켈 함량이 높을수록 에너지 밀도가 커져 주행 거리를 늘리는 데 유리하다. 우수 한 출력 특성을 지니고 있어 프리미엄 전기차에 주로 쓰이지만, 에너지 밀도가 높은 만큼 열 발생량이 많아 고도화 된 냉각 시스템과 BMS 설계가 필수적이다.
2. NCA (니켈·코발트·알루미늄): 장거리 주행을 위한 고밀도 설계 망간 대신 알루미늄을 사용하여 NCM보다 더 높은 에너지 밀도를 구현합니다. 덕분에 장거리 주행 전기차에 적합 한 특성을 갖추고 있습니다. 다만, 고온에서의 안정성을 확보하기 위해 더욱 정밀한 열관리 구조가 요구되는 예민 한 특성을 보인다.
3. LFP (리튬·인산·철): 독보적인 안전성과 경제성 희귀 금속인
길고 고온에서도 안정적이지만, 에너지 밀도가 낮아 동일한 용량을 구현하려면 더 넓은 공간과 무게가 필요 하다는 특징이 있다.
BMS*는 Battery Management System의 약자로, 말 그대로 배터리를 관리하는 시스템이다. [2] 양극재 소재에 따른 배터리 분류, https://www.hankyung.com/article/2020082548581
배터리 역할에 따른 전기차(EV) 분류
차량이 구동되는 방식에 따라 배터리에 요구되는 역
할과 성능이 달라진다.
[이미지3] [3]
1. HEV (하이브리드 전기차): 엔진이 주동력이지
만, 가속 시 배터리가 힘을 보태 연비를 높인다. 주로
회생제동*을 통해 수시로 충전과 방전을 반복해야 하
므로, 용량보다는 순간적으로 큰 힘을 내는 출력 성능이 뛰어난 배터리(NCA 등)가 사용된다.
2. PHEV (플러그인 하이브리드 전기차): 하이브리 드보다 4~10배 큰 배터리를 탑재하여 일반 주행 시에 는 전기모터만으로 움직인다. 외부 전원을 연결(Plugin)해 충전할 수 있으며, 배터리 에너지를 모두 소진했 을 때만 엔진을 사용하므로 하이브리드보다 배터리의
의존도가 훨씬 높다.
3. BEV (배터리 전기차): 엔진 없이 오직 배터리로 만 구동되는 진정한 전기차이다. 500km 이상의 긴 주 행 거리와 짧은 충전 시간을 동시에 만족시켜야 하므로, NCM과 같은 고에너지 밀도의 대용량 배터리 시스템이 탑재됩니다. 최근에는 30분 이내에 80%를 충전할 수 있을 만큼 기술이 급격히 진화하고 있다.
이처럼 전기차 배터리는 정밀한 계층 구조(셀-모듈팩)를 바탕으로, 차량의 목적에 맞는 최적의 화학 조성 과 구동 방식을 결합한 거대한 에너지 시스템이다. 결국 전기차용 배터리 기술의 핵심은 단순히 에너지를 저장 하는 것에 그치지 않는다. 수천 개의 셀이 밀집된 가혹 한 환경에서도 열적 안정성을 확보하여 안전을 지키고, 지능형 BMS를 통해 배터리의 성능을 최상으로 유지하 며 장기적인 수명을 보장하는 것이 기술 진화의 최종 목 적지이다. 이러한 체계적인 설계와 관리를 통해 배터리 는 이동의 수단을 넘어, 가장 안전하고 신뢰할 수 있는 전기차의 심장으로 완성된다.
모바일
기기용 배터리
전기차 배터리가 거대한 힘을 내는 에너지 시스템이 라면, 스마트폰이나 노트북에 쓰이는 모바일용 배터리 는 한정된 공간에서 최선의 효율을 뽑아내는 고밀도 에 너지원이다. 모바일 기기는 전력 소비가 비교적 일정하 고 실온에서 주로 사용되기 때문에, 전기차와는 다른 화 학 조성과 설계 방식을 가진다.
핵심 소재: LCO(리튬·코발트·산화물)의 채택
모바일 기기의 배터리가 이토록 얇으면서도 오래갈 수 있는 비결은 주로 LCO(리튬·코발트·산화물)라 불리
는 양극재를 채택했기 때문이다. 0.1mm의 미세한 두께
차이로 기기의 완성도가 결정되는 스마트폰 설계에서, 현존하는 양극재 중 부피당 에너지 밀도가 가장 뛰어난
LCO는 대체 불가능한 선택지이다. 또한 LCO는 방전 시
전압이 매우 일정하게 유지되는 특성(High Discharge Platform)을 지니고 있다. 이는 예민하고 정밀한 전자회 로가 탑재된 모바일 기기에 고품질의 전력을 안정적으 로 공급함으로써, 기기의 오작동을 줄이고 효율을 극대 화하는 핵심적인 역할을 수행한다.
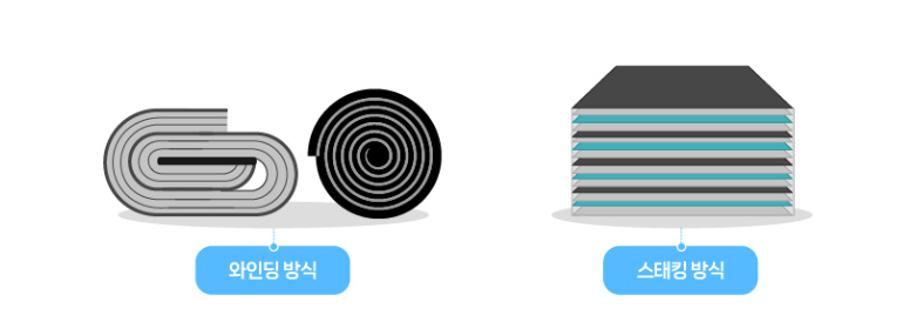
설계 목표: 에너지 밀도 극대화와 소형화 모바일 배터리는 전기차처럼 급격한 가속이나 외부 진동을 견디기보다는, 사용자가 하루 종일 기기를 사용 할 수 있도록 가늘고 길게 에너지를 내보내는 것에 집 중한다. 리튬이온 배터리는 양극, 음극, 분리막, 전해질 로 구성된다. 모바일용은 이 구성 요소들을 얇은 필름 형태로 겹쳐 쌓거나 돌돌 마는 방식을 사용하고, 이러 한 설계는 기기 내부의 협소한 공간을 빈틈없이 활용하 여 최적의 공간 효율성을 구현하게 해준다. 또한, 순간 적인 고출력이 필요한 환경보다는 낮은 전류를 일정하 게 공급하는 환경에 최적화되어 있다. 덕분에 에너지를 손실 없이 저장하고 효율을 극대화하는 방향으로 설계 가 가능하다.
신뢰성 확보와 경제적 최적화 LCO 배터리는 뛰어난 성능을 안정적으로 유지하기 위해 그에 걸맞은 정교한 관리 체계를 필요로 한다. 통 상 500~1,000회의 충·방전 사이클을 견디도록 설계된
이 배터리는 열적 안정성이 상대적으로 낮아 온도 변화
에 민감한 편이다. 따라서 고온 노출 시 발생할 수 있는 구조적 변형이나 과충전 위험을 사전에 차단하기 위해 정밀한 보호회로가 필수적으로 동반됩니다.
[3] 배터리 역할에 따른 전기차(EV) 구분, https://inside.lgensol.com/2025/12/%ec%a0%84%ea%b8%b0%ec% b0%a8ev-%eb%b0%b0%ed%84%b0%eb%a6%ac%ec%9d%98-%ec%97%ad%ed%95%a0%ec%97%90%eb%94%b0%eb%9d%bc-%ea%b5%ac%eb%b6%84%ed%95%98%ea%b8%b0/ 회생제동 : 차량이 감속할
리튬이온 모바일 배터리에는 기본적인 안전 보호장
치로 PCM(Protection Circuit Module) 이 탑재된다.
PCM은 과충전, 과방전, 과전류, 단락 등 배터리 수명
을 저하시킬 수 있는 상황을 감지하여 자동으로 차단함
으로써 셀 안정성을 유지한다. 이러한 보호 기능은 특히
LCO처럼 에너지 밀도가 높은 화학계의 경우 열적 리스
크를 줄이고 안전성을 확보하기 위한 필수 안전장치로
작용한다.
이러한 특성은 경제적인 측면에서도 전략적인 선택의
근거가 된다. 핵심 원료인 코발트의 높은 가격은 대형 전
기차 배터리 제작에는 상당한 부담이 되지만, 상대적으
로 투입량이 적은 소형 기기에서는 이야기가 다르다. 오
히려 소형 기기 환경에서 발휘되는 압도적인 효율과 성
능 덕분에, 비용 대비 가치가 가장 높은 최적의 소재로
평가받고 있다.
차세대 기술 동향: 실리콘 음극 전고체
배터리 연구
최근에는 실리콘 음극을 적용한 전고체 배터리의 성
능을 개선하는 연구가 발표되었으며, 해당 연구는 국제
학술지 Nature Communications에 게재되며 기술적
성과를 인정받았다. 이 연구의 핵심은 기존 실리콘 음극
이 가지고 있던 부피 팽창 문제를 완화하는 새로운 결합
소재(바인더) 기술에 있다. 실리콘은 기존 흑연 음극보
다 훨씬 많은 리튬을 저장할 수 있어 이론적으로 에너지
밀도를 크게 높일 수 있지만, 충·방전 과정에서 부피가
크게 변하면서 구조가 손상되는 한계가 있었다. 연구진
은 전기가 잘 통하면서도 구조를 안정적으로 지지해주
는 소재를 개발해 이러한 문제를 개선했다. 이는 단순한
실험적 성과를 넘어, 더 높은 에너지 밀도와 안전성을
동시에 확보하려는 산업 전반의 흐름을 보여준다. 모바 일 배터리가 현재 LCO를 중심으로 높은 밀도를 구현하
고 있다면, 이러한 연구는 그 한계를 넘어설 수 있는 다 음 단계의 가능성을 제시한다고 볼 수 있다.
결국 모바일용 배터리는 한정된 공간이라는 물리적 제약을 LCO 라는 고밀도 소재로 돌파하며, 스마트 기
기의 슬림한 디자인과 정밀한 퍼포먼스를 동시에 완성 하는 작지만 강력한 심장이라 할 수 있다.
응용
사례
화학조성에 따른 분류
국내 전기차 제조사 기아, 현대는 차량의 성격과 등
급에 따라 배터리 화학 조성을 NCM 이냐 LFP 형태이 냐를 차별화하는 세그먼트 전략을 실행한다. 이는 제조
원가 절감과 주행성능 확보 두가지 목표를 달성하기 위 함이다.
1. 럭셔리 플래그십
제네시스 G80 EV, 아이오닉9, EV9과 같은 고가의 등급에서는 주행거리와 출력 극대화를 목적으로 니켈 함량이 매우 높은 하이 니켈의 MCN 삼원계 배터리를 전량 채택한다. 이는 높은 에너지 밀도를 통해 대형 차 체의 무게를 견디면서 긴 주행거리를 확보하기 위함이 다. 특히 SK온의 고함량 니켈 기술을 주력으로 사용한 다. 뿐만 아니라 충전속도 절감을 위해 실리콘 음극재를 사용하여 초고속 충전이 가능하다.
2. 메인 스트림
아이오닉5/6, EV6 과 같이 효율성과 대중성의 균형 을 맞춘 등급에서는 플랫폼의 설계 효율 극대화를 위해 MCN 삼원계 배터리를 사용하여 가격 경쟁력을 창출 한다. LG에너지솔루션과 SK온의 배터리를 혼용하면서 공급 안정성을 확보한다.
3. 보급형
EV3, 캐스퍼, 레이, 니로와 같이 보급형, 경차에는 도 심주행 위주의 짧은 주행거리를 목적으로 LFP 배터리 혹은 니켈 함량이 낮은 미드니켈 MCN 삼원계 배터리 를 사용하여 가격 경쟁력을 획득한다. 보통 중국 CATL 의 흑연 음극재 배터리를 사용하여 실리콘 대비 충전 속 도가 느리지만 내구성이 좋고 저렴하다.
결론적으로 같은 삼원계 배터리더라도 사용되는 소재 와 니켈 함량에 차이점을 두어 등급별로 차별화된 배터 리를 사용한다는 것을 알 수 있다.
셀 형태에 따른 분류
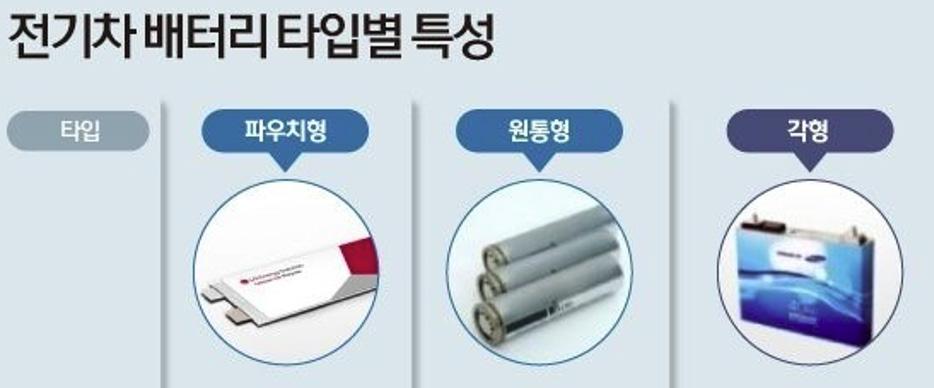
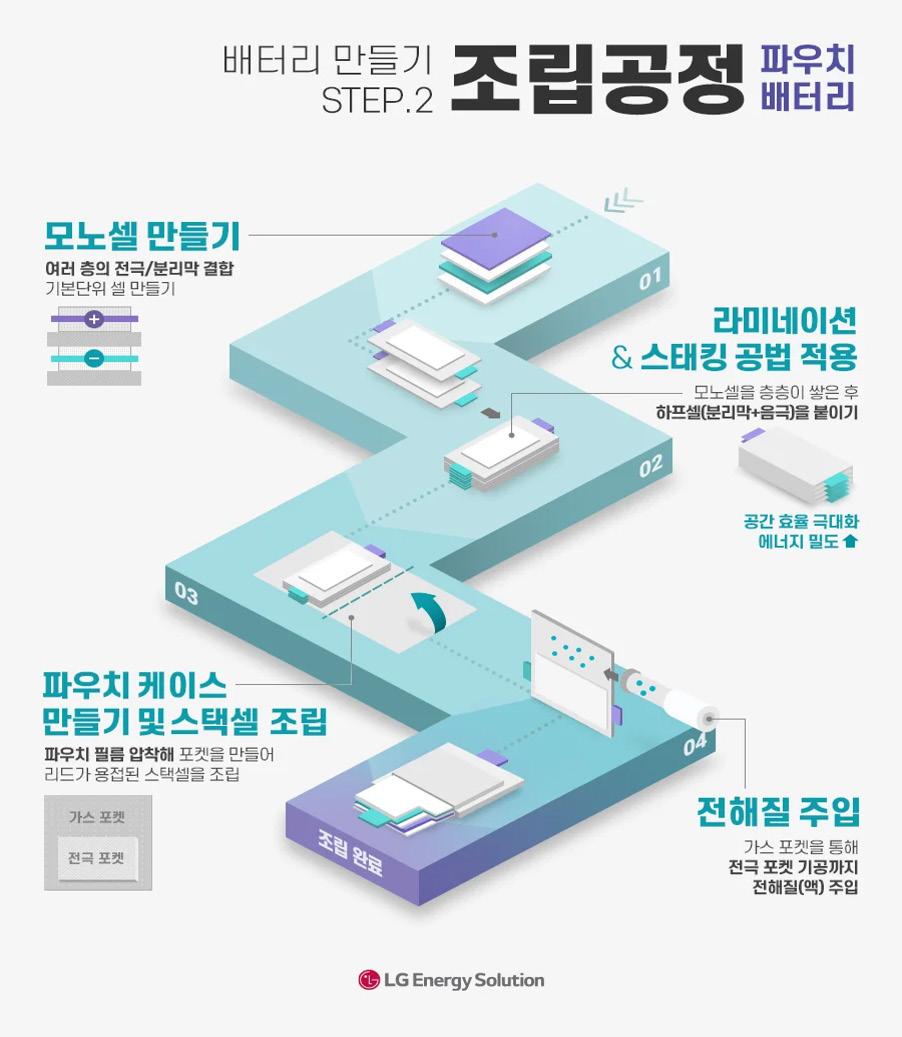
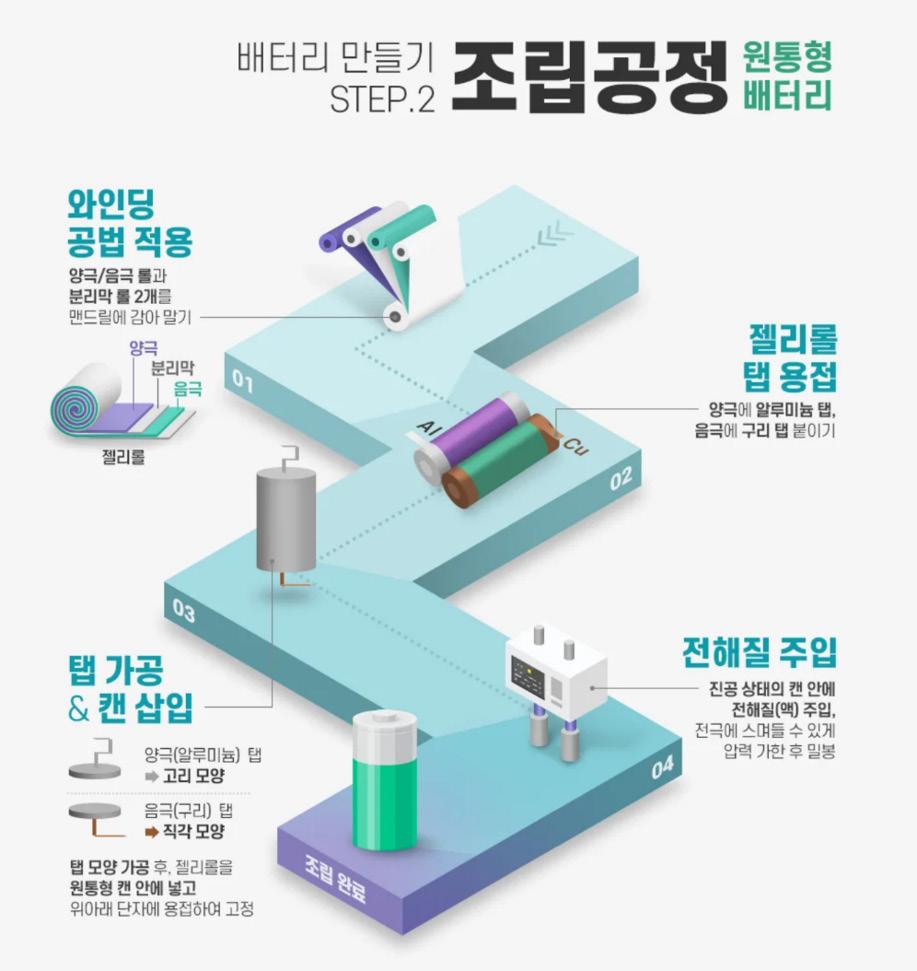
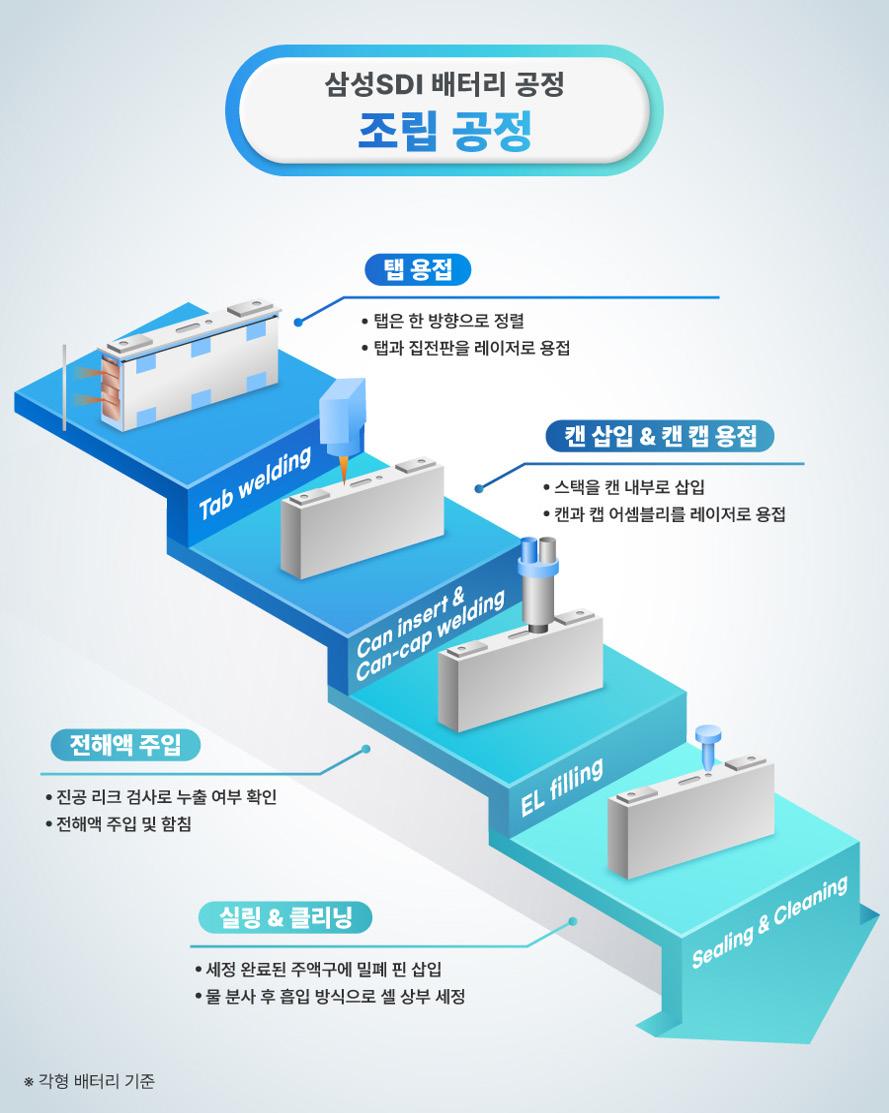
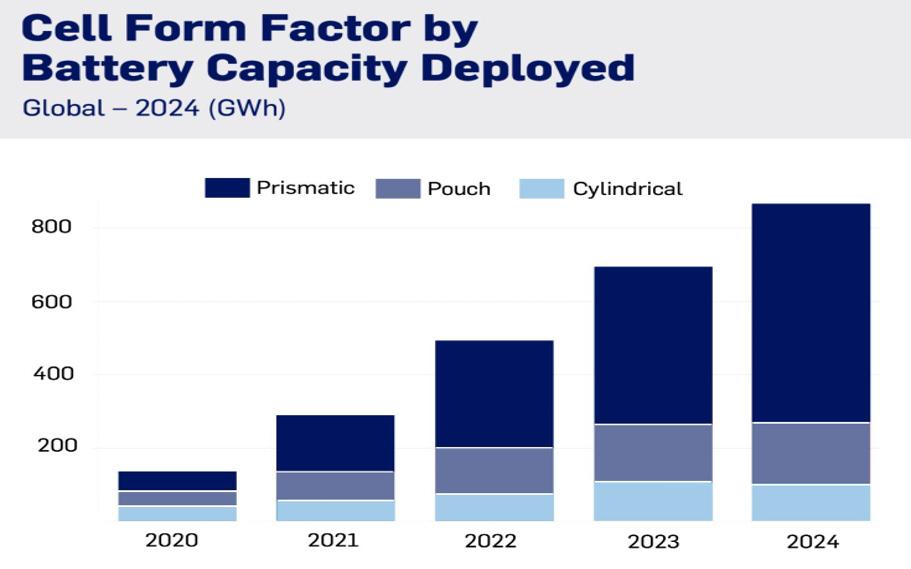
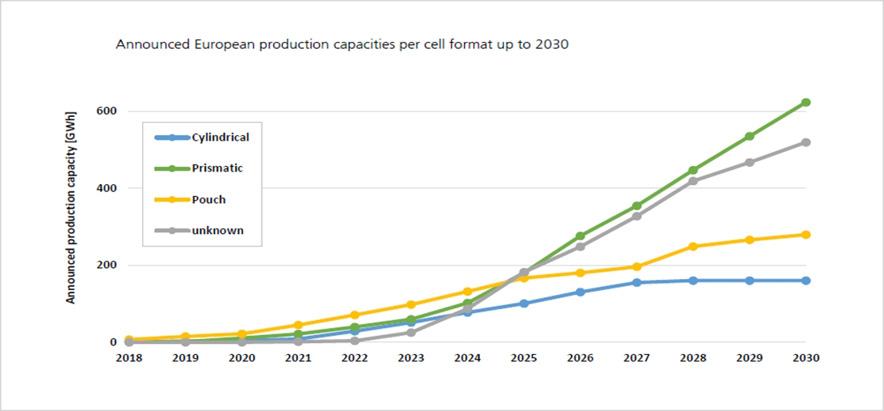
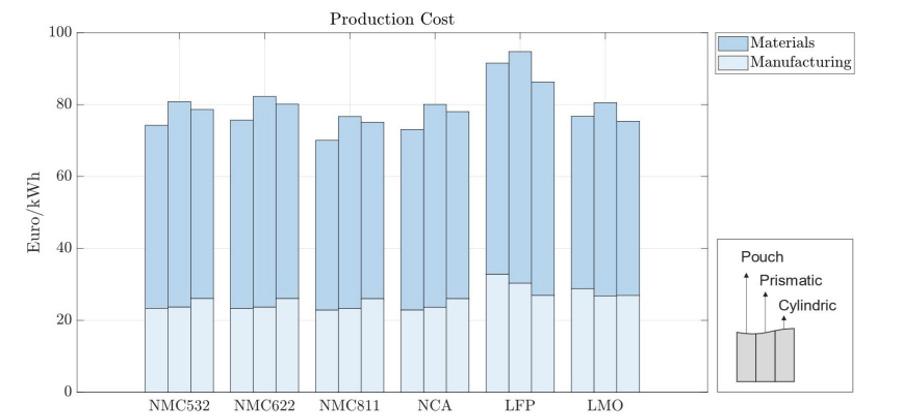
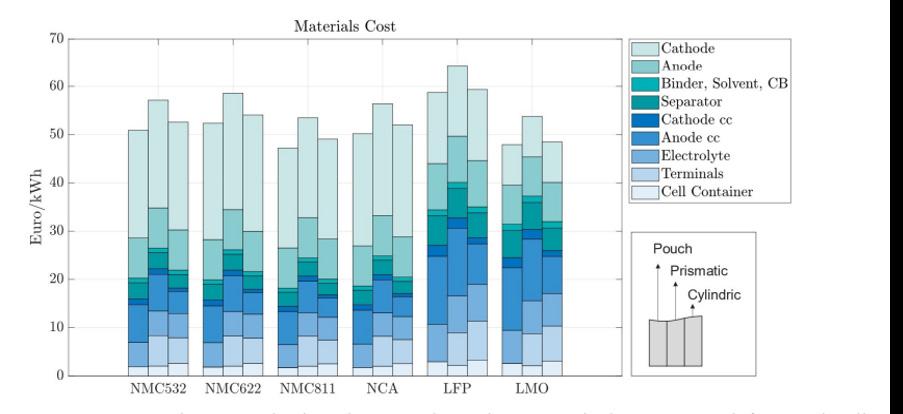
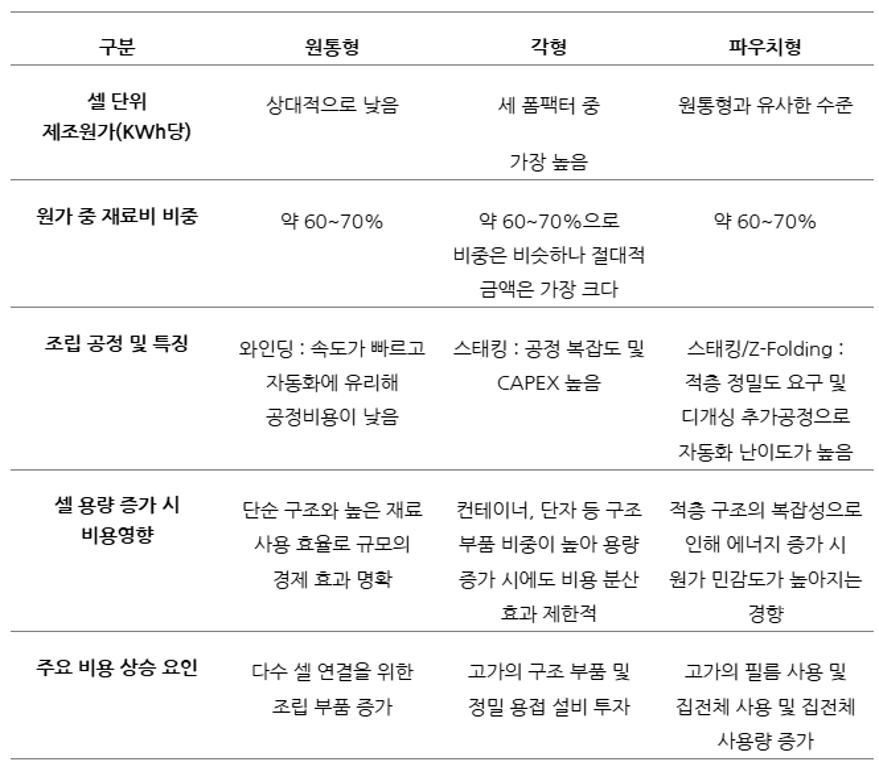
전기차의 배터리는 외관의 형태에따라 파우치형, 각형, 원통형으로 나눌 수 있다.
[이미지4]
파우치형은 얇고 가벼워 공간 효율이 좋다. 현대 자동
차에서 아이오닉5/6/9 기아에서는 EV3/6/9 제네시스
는 GV60/70/80 전동화 모델에서 SK온과 LG엔솔에
서 제조하는 파우치형 배터리 형태를 갖고있다. 각형은
알루미늄 금속 외관으로 외부 충격과 발열에 강하며 안
전성이 높다. 현대 자동차에서 코나 일렉트릭 기아에서
니로EV, 레이EV가 각형 배터리 형태를 갖고있다. 원통
형 배터리는 우리가 흔히 알고있는 건전지와 유사한 원 기둥 형태로 해외 기업인 테슬라에서 주로 사용하고 있 다. 국산 전기차는 주로 파우치형을 채택해왔으나 최근 각형과 원통형으로 범위를 넓히고 있다.
결론
및 시사점
배터리는 이제 단순히 에너지를 저장하는 장치를 넘
어, 우리의 이동 수단과 디지털 기기의 성능을 좌우하는 핵심 동력으로 자리 잡았다. 스마트폰 배터리가 제한된 공간 안에서 높은 효율을 끌어내는 고밀도 에너지원이
라면, 전기차 배터리는 여러 개의 셀을 묶어 모듈과 팩
으로 구성한 하나의 거대한 에너지 시스템이다.
전기차 시장에서는 차량의 등급과 용도에 따라 배터
리의 재료와 구성을 달리하는 전략이 점점 더 정교해지 고 있다. 예를 들어, 현대자동차와 기아 같은 국내 완성
차 업체들은 고성능 모델에는 니켈 함량을 높인 배터리
를 적용해 주행거리와 출력을 끌어올리고, 보급형 모델
에는 비교적 가격이 안정적인 리튬인산철 배터리를 사
용해 경제성을 높이고 있다. 또한 그동안 주로 사용하던
파우치형 배터리뿐 아니라 각형, 원통형 등 다양한 형태
를 도입해 안전성과 범용성을 함께 확보하려는 움직임
도 이어지고 있다.
앞으로의 과제는 에너지 밀도를 더욱 높이면서도 화
재 위험을 줄이고 열에 대한 안정성을 확보하는 일이다. 최근 주목받는 실리콘 음극재와 전고체 배터리 기술은 기존 리튬이온 배터리의 한계를 넘어설 수 있는 대안으 로 기대를 모으고 있다. 여기에 배터리 상태를 실시간으 로 정밀하게 관리하는 지능형 관리 시스템과 소재 혁신 이 더해진다면, 배터리는 더욱 안전하고 믿을 수 있는
미래 산업의 기반이 될 것이다.
20W의 뇌, 400W의 GPU
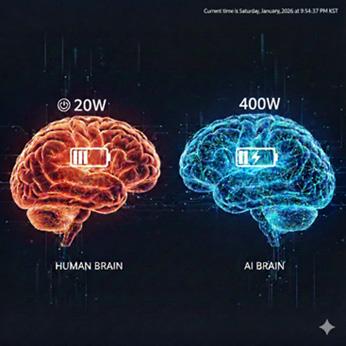
[이미지1] 뇌 전력 소비 vs GPU 전력 소비 비교
바야흐로 '생성형 AI'의 시대이다. 위의 이미지처럼 우
리는 실생활 속에서 AI가 사진과 영상에 그치지 않고 다
양한 형태로 생성한 결과물을 활용하고 있다. 하지만 우
리가 AI의 영리함에 감탄하는 사이, 이 거대한 지능을 지탱하기 위한 지구의 비용은 천문학적으로 치솟고 있 다. AI가 똑똑해지면서 더 많은 전력을 먹어 치우는 이
른바 ‘AI의 폭식증’이 기술 발전의 거대한 장애물으로 다가온 것이다.
실제로 그 수치는 경고음을 울리고 있다. 국제에너지 기구(IEA)의 2024년 분석에서는, 2026년의 전 세계
데이터 센터 전력 소비량은 2022년(460TWh) 에 대 비해 2배 이상 급증한 1,000TWh를 돌파할 것으로 보 인다. 이는 일본 전체가 일 년 동안 사용하는 전력량과
맞먹는 수준이며, 현재 반도체 기술이 한계에 다다랐기
때문에 인공지능이 진화할수록 환경을 파괴한다고 간주할 수 있다. 여기서 우리는 근본적인 의문을 던지게 된 다. "왜 인공지능은 수만 대의 *GPU 서버를 돌려야 하는 일을 인간의 뇌는 전구 하나 수준인 20W의 에너지만으 로 해낼수 있을까?"
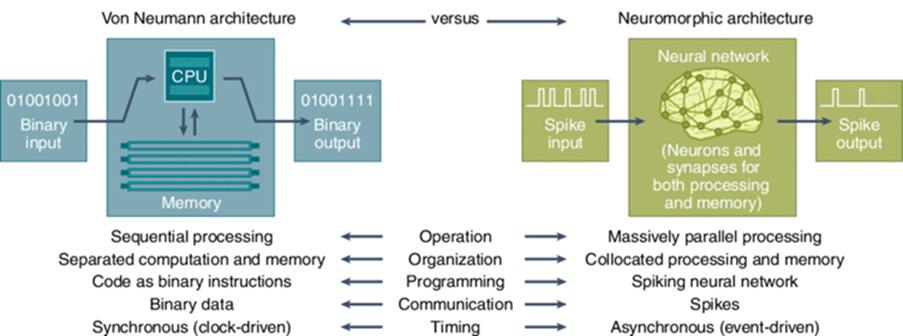
현재의 컴퓨터는 연산 장치(CPU/GPU)와 메모리가 떨어져 있어 데이터를 주고받을 때마다 막대한 에너지를 낭 비하게 된다. 이현상이 ‘폰 노이만 *병목 현상’이다. 그러나 인간의 뇌는 1,000억 개의 뉴런과 100조 개의 시냅스 가 병렬로 연결되어 연산과 기억을 동시에 수행한다. 이러한 ‘뇌의 압도적인 *전성비(전력 대비 성능 수치)’를 반도 체에 그대로 이식하려는 시도가 바로 뉴로모픽(Neuromorphic) 기술이다. 이제 우리는 단순히 더 빠른 칩이 아닌 더 현명하게 에너지를 쓰는 뇌를 닮은 반도체로의 대전환을 준비해야 한다.
뇌를 닮은 반도체, 뉴로모픽의 등장
현재 우리가 사용하는 대부분의 컴퓨터와 인공지능
시스템은 폰 노이만 구조를 기반으로 하고 있다. 폰 노
이만 구조란 계산을 담당하는 연산 장치(*CPU, GPU)
와 데이터를 저장하는 메모리가 서로 분리되어 있는 컴
퓨터 구조를 의미한다. 이 구조는 일반적인 계산에는 효
율적이지만 대량의 데이터를 반복적으로 처리해야 하
는 인공지능 연산에서는 한계를 드러낸다.
인공지능은 계산을 수행할 때마다 메모리에 저장된
데이터를 불러와 연산하고, 다시 저장하는 과정을 수없
이 반복한다. 이 과정에서 실제 계산보다도 데이터를 이 동시키는 과정에 더 많은 전력과 시간이 소모된다. 즉, AI가 전기를 많이 사용하는 이유는 단순히 계산이 복잡 해서라기보다, 폰 노이만 구조에서 발생하는 잦은 데이 터 이동 때문이다.
이러한 현상은 ‘메모리 병목’이라고 불리고 AI 모델의 규모가 커질수록 이 문제는 더욱 심각해진다. (1) 폰 노이만 구조가 가진 또 하나의 특징은 항상 작동하 는 구조라는 점이다. 입력에 큰 변화가 없어도 컴퓨터는 계속 깨어 있는 상태로 연산을 준비한다. 예를 들어, 카 메라나 센서에 특별한 변화가 없는 상황에서도 시스템
은 데이터를 지속적으로 처리하려 한다. 이는 대부분의
시간 동안 의미 있는 변화가 없는 AI 환경에서 불필요한 전력 소모로 이어진다. 다시 말해 기존 컴퓨터는 “아무
일도 없어도 계속 깨어 있는 상태”를 유지하는 구조라 고 볼 수 있다. (2)
이러한 한계를 해결하기 위해 제안된 새로운 접근이
바로 뉴로모픽 반도체이다.
[이미지 1] Gemini 생성 이미지(2025.),뇌 전력 소비 vs GPU 전력 소비 비교 이미지, 개인 생성 이미지
*GPU(Graphics Processing Unit): 대량의 연산을 동시에 처리할 수 있도록 병렬 구조로 설계된 연산 장치로, 인공지능 학습 및 대규모 행렬 연 산에 주로 활용됨
*CPU(Central Processing Unit): 컴퓨터의 중앙처리장치로, 다양한 작업을 순차적으로 처리하는 데 최적화된 연산 장치이며 운영체제 제어와 범용 연산을 담당함.
.*데이터 병목 현상(data bottleneck): 연산 장치와 메모리 간 데이터 이동 속도가 전체 시스템 성능을 제한하는 현상으로, 대규모 인공지능 연산 에서 전력 낭비와 처리 지연의 주요 원인으로 작용함.
*전성비( energy efficiency): 동일한 연산이나 작업을 수행할 때 얼마나 적은 전력을 소비하는지를 나타내는 지표로, 전성비가 높을수록 에너 지 효율이 뛰어난 시스템을 의미함.
뉴로모픽 반도체는 뇌의 신경망 구조를 모방해 연산과 기억을 병렬적으로 수행하는 차세대 지능형 반도체이다.
인간의 뇌는 수많은 뉴런으로 이루어져 있는데 이 모든 뉴런이 항상 동시에 작동하지 않는다. 필요한 순간에만 특
정 뉴런들이 신호를 주고받으며 정보를 처리하고, 그 외의 시간에는 에너지를 거의 사용하지 않는다.
[이미지2]
뉴로모픽 반도체는 이러한 뇌의 작동 방식에서 아이 디어를 얻어 생물학적 뉴런과 시냅스의 상호작용을 하
드웨어적으로 구현한 *스파이크 신경망을 이용하며, * 이벤트 기반 연산 방식으로 동작한다.
이러한 메커니즘을 통해 방대한 양의 비정형 데이터 를 실시간으로 처리할 수 있을 뿐만 아니라, 기존 반도체 대비 전력 소모를 획기적으로 줄여 초저전력 인공지능 구현의 핵심 동력으로 주목받고 있다.
또한 폰 노이만 구조는 연산 장치(CPU)와 메모리가 분리되어 데이터 이동 과정에서 병목 현상과 과도한 전 력 소모가 발생하는 한계가 있으나, 뉴로모픽 구조는 연 산과 저장이 한 곳에서 통합적으로 이루어지는 구조를 가지므로 데이터 이동 거리를 최소화하여 이를 근본적 으로 해결한다.
결과적으로 정밀한 수치 계산에 특화된 기존 반도체 와 달리, 뉴로모픽 반도체는 인간과 유사한 형태의 패턴 인식과 복잡한 추론 작업을 저전력·고효율로 수행한다는 점에서 차별화된다.
기존 반도체는 연산과 메모리가 분리된 폰 노이만 구
조로 인해 인공지능 연산 시 데이터 이동 병목과 높은 전
력 소모가 발생하는 반면, 뉴로모픽 반도체는 연산과 저
장을 통합한 병렬 구조를 통해 불필요한 에너지 소모를
줄이고 실시간 대응이 가능한 저전력 인공지능 구현을 가능하게 한다.이러한 메커니즘은 감각 정보가 지속적
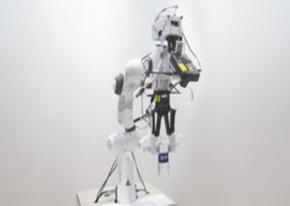
으로 유입되는 상황에서도 효율적인 판단을 가능하게 한다. 예를 들어 카메라나 센서를로 환경을 인식하고 즉
각적으로 반응해야 하는 인공지능 시스템이나 로봇에 적용될 수 있으며, AI 시스템에서도 대규모 연산을 중앙 에서 처리하기보다 입력 단계에서부터 판단과 처리가 동시에 이루어지는 구조를 구현할 수 있다.
[이미지3]
즉, 뉴로모픽 반도체의 유망성은 기존 반도체와는 다른 정보 처리 메커니즘이 실제 환경에서 효율적인 동작을 가능하게 한다는 점에서 찾을 수 있으며, 이러한 이유로 로봇 제어 및 최적화 문제에서 기존 디지털 반도체보다 효율적인 대안으로 연구되고 있다.
[이미지2] ResearchGate(2022.), Comparison of the von Neumann architecture with the neuromorphic architecture, ResearchGate, https://www.researchgate.net/figure/Comparison-of-the-von-Neumann-architecture-with-the-neuromorphic-architecture
*스파이킹 신경망(Spiking Neural Network, SNN): 뉴런이 일정 임계값을 넘을 때만 신호(스파이크)를 전달하는 뇌의 동작 방식을 모 사한 신경망으로, 불필요한 연산을 줄여 에너지 효율이 높음.
-이벤트 기반 연산(event-driven computing): 모든 데이터를 지속적으로 처리하는 방식이 아니라, 의미 있는 변화나 신호가 발생했을 때만 연산을 수행하는 방식으로 뉴로모픽 시스템의 핵심 동작 원리임.
[이미지3] AIwire (HPCwire)(2020.), Get a Grip: Intel Neuromorphic Chip Used to Give Robotics Arm a Sense of Touch, AIwire, https://www.hpcwire.com/aiwire/2020/07/16/get-a-grip-intel-neuromorphic-chip-used-to-give-robotics-arm-asense-of-touch/
리튬-공기배터리 : 공기로 달리는 자동차?
공기로 가는 자동차?
[이미지1]
[이미지2]
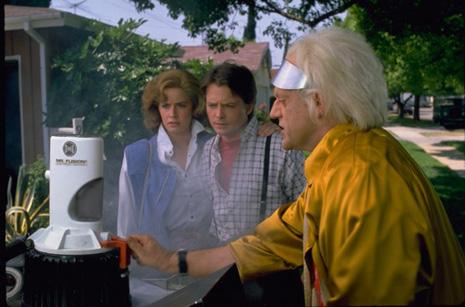
영화 Back to the Future Part II에서 주인공은 자동차 뒤편에 장착된 Mr. Fusion이라는 장치에 바나나 껍질과
캔을 넣고 시동을 건다. 일상의 쓰레기가 곧바로 에너지로 전환되는 장면은 기존 연료 개념을 단숨에 뒤집는다. 연 료를 따로 채우지 않아도 되는 이동수단, 에너지의 제약에서 벗어난 자동차. 관객에게는 통쾌한 상상처럼 보이지만, 동시에 한 가지 질문을 남긴다. 현실에서도 이런 전환이 가능할까?
“공기로 가는 자동차??”라는 표현 역시 비슷한 상상을 불러일으킨다. 연료를 주입하는 대신 주변의 공기를 활용 해 달리는 자동차라니, 쉽게 현실로 떠올리기 어려운 이미지다. 그러나 이러한 상상은 완전히 허구에만 머물러 있 지 않다. 전 세계 연구진이 차세대 에너지 저장 기술로 주목하고 있는 리튬-공기배터리(Lithium–Air Battery)가 바로 그 가능성을 제시하고 있기 때문이다.
리튬-공기배터리는 전기화학 반응 과정에서 공기 중의 산소를 활용해 전기를 생성하는 구조를 가진다. 기존 배 터리가 반응에 필요한 물질을 모두 내부에 저장하는 방식이라면, 이 기술은 외부의 산소를 적극적으로 이용한다 는 점에서 구조적 차이를 보인다. 그 결과 이론적으로는 기존 리튬이온 배터리보다 높은 에너지 밀도를 구현할 잠 재력을 지닌다. 이러한 이유로 리튬-공기배터리는 ‘꿈의 배터리’로 불리며 다가오는 전기차 기술의 유력한 후보로 거론된다.
전기차 시장이 빠르게 성장하고 있음에도 주행 거리와 배터리 무게는 여전히 중요한 과제로 남아 있다. 더 먼 거 리를 가기 위해 배터리 용량을 늘리면 차량은 무거워지고, 이는 다시 효율 저하로 이어진다. 이러한 구조적 한계 속 에서 리튬-공기배터리는 배터리 설계 자체를 바꾸려는 시도로 평가받고 있다. 아직은 연구 단계에 머물러 있지만, 영화 속 상상처럼 에너지의 제약을 완화하려는 현실의 과학적 접근임은 분명하다.
그렇다면 이 배터리는 어떤 원리로 작동하며, 왜 기존 기술의 한계를 넘어설 대안으로 주목받고 있는 것일까?
[이미지1] LalaLand Studios(발행연도 미상), "Back to the Future Part 2 – Free Replica Props", LalaLand Studios, https://lalalandstudios.weebly.com/back-to-the-future-part-2.html [이미지2] LalaLand Studios(발행연도 미상), "Back to the Future Part 2 – Free Replica Props", LalaLand Studios, https://lalalandstudios.weebly.com/back-to-the-future-part-2.html
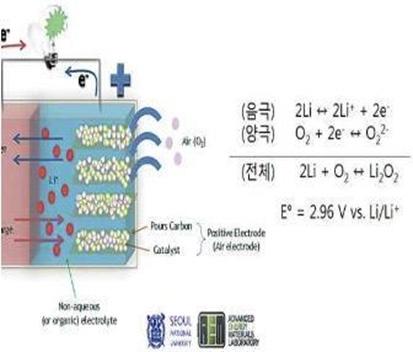
리튬-공기 배터리는 리튬 이온 배터리와 유사한 전하 이동 원리로 이루어져 있지만 전극 물질 구성에서 큰 차이 를 보인다. 기존 리튬 이온 배터리가 탄소 양극과 금속 산화물 기반의 음극임에 반해 리튬-공기 배터리는 대기 중의 산소가 유입되는 탄소 기반 양극과 리튬 금속 음극으로 구성된다.
방전 시 리튬 음극이 전자를 내놓아 전류가 발생하고 이 때 전자를 빼앗긴 리튬이온은 전해질을 거쳐 탄소 양극 으로 이동해 산소와 결합하여 리튬 과산화물을 형성한다. 충전 시에는 외부 에너지를 통해 이 과정이 역으로 발생 한다. 리튬 과산화물이 리튬 이온과 산소로 재분해되며 리튬 이온이 전자를 받고 다시 음극으로 이동한다. 이러한 독특한 메커니즘은 기존 리튬 이온 배터리와 비교했을 때 세 가지 결정적인 차이점을 만든다.
[이미지3]
첫째, 양극 구조와 활물질의 차이이다. 리튬이온 배터
리는 양극에 무거운 금속 산화물을 미리 채워 넣어야 한 다. 그러므로 배터리 내부에 모든 재료가 들어있어야 하
므로 무겁고 부피가 크다는 한계가 있다. 반면 리튬-공
기 배터리는 양극 활물질인 산소를 외부 대기에서 직접 조달한다. 따라서 배터리 내부에 산소가 드나들 수 있는 가벼운 탄소 전극만 있으면 되므로 무게를 획기적으로 줄일 수 있다.
둘째, 압도적인 에너지 밀도의 차이이다. 리튬 이온 배터리는 이론적 에너지 밀도가 낮아 주행 거리 확대에
물리적 제약이 있다. 하지만 리튬-공기 배터리는 이론
적인 에너지 밀도가 약 3,500Wh/kg으로 리튬 이온 대
비 약 10배에 달한다. 이는 가솔린과 유사한 수준으로, 상용화 시 전기차 주행 거리를 800km 이상 확보할 수 있는 원동력이 된다.
셋째, 반응 생성물에 따른 효율성의 차이이다. 리튬 이온 배터리는 리튬 이온이 두 전극 사이를 단순히 오가는 스윙 구조인 기존 방식과 달리, 리튬-공기 배터리는 방전 시 양극에 고체 상태의 리튬 과산화물이 축적된다. 이 물질이 전극 표면을 덮으면 산소 유입을 방해하고 전도성을 떨어뜨려 충전 시 과도한 에너지를 소모하게 만든다. 이러한 분극 현상은 낮은 에너지 효율과 짧은 수명이라는 극복해야 할 과제를 던져준다.
이와 같은 차별점들은 결국 리튬-공기 배터리만의 고유한 구조적 특징에서 기인한다. 가장 큰 핵심은 양극(Cathode)에 금속 산화물 대신 다공성 탄소 구조체를 사용한다는 점이다. 배터리 내부를 산소가 드나들 수 있는 기공이 가득한 탄소 층으로 설계함으로써 에너지를 만드는 주인공인 산소를 배터리 안에 가두지 않고 대기 중에서 실시간 으로 흡입하여 사용한다. 배터리 한쪽 면은 외부 공기와 맞닿아 있어 산소가 자유롭게 드나들되, 전용 필터를 통해 수분 등 불순물은 차단하고 산소만을 선택적으로 투과시킨다. 유입된 산소는 탄소 양극의 넓은 표면적에서 리튬 이온과 만나 에너지를 저장하며 숨 쉬는 배터리로서의 기능을 수행하게 된다.
[이미지3] 김종훈, 김민서, & 탁용석. (2013, November). Analysis of the Electrochemical Characteristics for a Li-Air Battery. Dbpia. https://www.dbpia.co.kr/pdf/pdfView.do?nodeId=NODE02284810&width=759
공기 중 산소를 활용해 전기를 만들어낸다는 점에서
리튬공기배터리는 휘발유에 가까운 수준의 에너지 밀도
를 가질 수 있는 차세대 배터리로 큰 기대를 받아왔다. 그
러나 이러한 잠재력에도 불구하고 해결해야 할 기술적
과제가 여전히 많아 아직 상용화 단계에 이르지 못하고 있다. 그렇다면 리튬-공기 배터리의 상용화를 가로막는
주요 원인은 무엇일까?
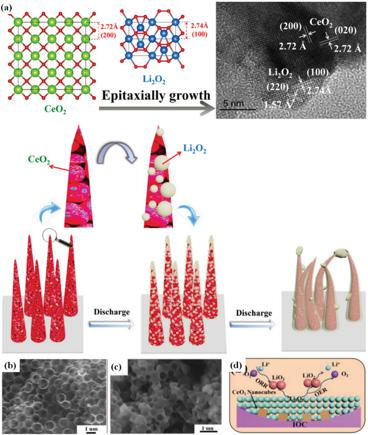
먼저 배터리 수명이 저하되는 요인이 많다는 점이 있
다. 리튬-공기배터리는 방전 과정에서 리튬이 산소와
반응하여 리튬 산화물을 생성한다. 이 생성물은 전기를
잘 통하지 않는 성질을 가지고 있어 기공(전극의 작은
구멍)을 점점 막게 된다. 그 결과 반응이 원활하게 이루
어지지 않고 충전과 방전을 반복할수록 성능이 빠르게
떨어지는 문제가 발생한다.
[이미지4]
또한, 이 배터리는 산소를 직접 사용하는 구조이기 때
문에 반응 과정에서 활성산소가 생성될 수 있다. 활성산
소란 일반적인 산소보다 반응성이 매우 높은 산소로, 주
변 물질과 쉽게 반응하려는 성질을 가진다. 이는 산소가
전자를 주고받는 과정에서 완전히 안정한 상태로 돌아 가지 못하고 에너지가 높은 중간 단계로 남기
때문에 발생한다. 이러한 활성산소는 전해질이나 산 화환원 매개체와 같은 내부 물질을 분해시키며 원하지 않는 부반응을 일으킨다. 그 결과 배터리 내부가 점점 손상되어 수명이 더욱 짧아지게 된다.
[이미지5]
더 나아가 리튬 금속 음극은 수분이나 산소와 쉽게 반 응하는 불안정한 특성을 가지고 있어 장기간 안정적으 로 유지되기 어렵다. 이처럼 여러 요인이 동시에 작용 하면서 리튬공기배터리는 현재 약 10회 정도의 충·방 전이 한계로 보고되고 있다. 이는 수천 회 이상 사용이 가능한 기존 리튬이온배터리와 비교했을 때 매우 짧은 수명이다.
다음으로, 공기 중 불순물이 유입되며 생기는 문제도 존재한다. 리튬공기배터리는 산소를 외부 공기에서 직 접 공급받는 구조를 가지는데, 이는 이론적으로는 매 우 효율적인 방식이지만 동시에 구조적인 한계를 지닌 다. 실제 공기에는 산소 외에도 수분(H₂O), 이산화탄소 (CO₂), 질소 등 다양한 성분이 포함되어 있으며 이 중 일 부는 배터리 내부에서 원하지 않는 반응을 일으킬 수 있 다. 특히 수분은 리튬 금속과 매우 쉽게 반응하는 물질이 다. 리튬은 물과 접촉할 경우 빠르게 반응하며 이 과정 에서 부식이 일어나고 전극 구조가 손상될 수 있다. 또한 전해질과의 반응을 통해 성능을 저하시키는 부산물을 생성하기도 한다. 이러한 현상은 반복적인 충·방전 과정 에서 누적되어 배터리 수명을 단축시키는 요인이 된다.
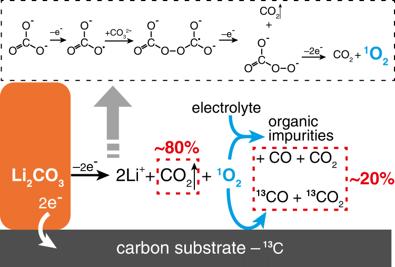
이산화탄소 역시 문제를 일으킨다. 이산화탄소는 리 튬과 반응해 탄산염과 같은 화합물을 형성할 수 있는데 이 물질들은 전극 표면이나 기공을 막아 반응을 방해한 다. 더욱이 이러한 생성물은 충전 과정에서 완전히 제거 되기 어렵기 때문에 배터리 내부에 점차 축적되며 성능 저하를 유발한다.
[이미지6] 리튬-공기배터리 반응 과정에서 생성되는 활성산소(ROS) 메커니즘
결국 리튬공기배터리는 공기를 그대로 사용할 경우 안정성을 확보하기 어렵기 때문에 공기 중 불순물을 제거하 는 별도의 정제 시스템이 필요하다. 그러나 이는 구조를 복잡하게 만들고 무게와 비용을 증가시키는 요소가 된다. 따라서 공기 활용이라는 장점은 동시에 상용화를 어렵게 만드는 구조적 문제로 이어진다.
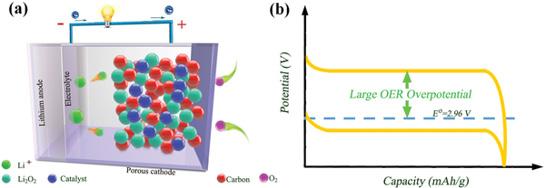
[이미지7] Li-O₂ 배터리의 방전-충전 전압 프로파일(전압-용량 곡선).
충전-방전 효율 차이를 시각적으로 보여주는 그림
마지막으로는 낮은 충전효율과 이를 해결하기 위해
필요한 촉매의 비용이 비싸다는 점이다. 리튬공기배터
리는 방전 시 높은 에너지 밀도를 보이지만 충전 과정에
서는 여러 어려움이 나타난다. 방전 과정에서 생성된 리
튬 산화물을 다시 분해하여 산소를 만들어내야 하는데
이 반응은 속도가 느리고 에너지 소모가 크다. 그 결과
충전 과정에서 에너지 손실이 발생하며, 전체적인 효율
이 낮아지는 문제가 있다.이러한 산소 관련 반응은 자
연스럽게 빠르게 일어나지 않기 때문에 촉매의 도움이
필요하다. 촉매란 화학 반응을 더 빠르고 효율적으로 진 행되도록 도와주는 물질을 말한다. 그러나 현재 높은 활성을 보이는 촉매는 귀금속 기반 인 경우가 많아 가격이 비싸고, 장기간 사용 시 안정성 도 충분히 확보되지 않은 상태이다. 또한 촉매가 충분 히 효과적이지 않으면 반응이 불완전하게 진행되어 부 산물이 더 많이 생성될 수 있으며, 이는 다시 수명 저하 로 이어질 수 있다.
차세대 에너지 기술로서의 가능성과 전망
리튬-공기 배터리 기술은 아직 실험실 중심의 연구 단계에 머물러 있으며, 충·방전 과정에서 발생하는 산화 물 축적, 전해질 분해, 반응 효율 저하 등 여러 기술적 난 제를 해결하기 위한 연구가 집중적으로 이루어지고 있 다. 최근에는 안정적인 촉매 개발, 고체전해질 도입, 산 소 반응 메커니즘 분석 등에서 진전이 나타나면서 기술
성숙도가 점차 높아지고 있다. 그러나 여전히 상용화를 위해 해결해야 할 문제가 많아, 주요 연구기관과 기업들 이 파일럿 규모의 실험을 통해 성능과 내구성 개선 가능
성을 탐색하고 있는 단계이다.
전기차와 같은 차세대 모빌리티 분야에서는 리튬-공 기 배터리가 가지는 높은 에너지 밀도 잠재력에 주목하 고 있다. 이론적으로는 현행 리튬이온 배터리의 수 배에 달하는 에너지 저장량을 기대할 수 있어, 배터리 팩의 무게를 크게 줄이면서도 장거리 주행이 가능해질 전망
이다. 이는 전기차의 실사용 효율을 높일 뿐 아니라, 도심항공교통(UAM)이나 장거리 드론 등 고효율·경량 화가 필수적인 차세대 이동수단에도 적용될 가능성을 열어준다. 다만 실제 차량 적용을 위해서는 충방전 수명 확보와 외부 산소 조건 변화에 대한 대응 능력 등 여러
실용적 문제가 해결되어야 한다.
이러한 특징을 바탕으로 리튬-공기 배터리는 향후 차 세대 배터리 기술의 중요한 전환점을 마련할 기술로 평 가된다. 기존 전지 기술이 가진 에너지 밀도와 소재 구
조적 한계를 뛰어넘을 수 있는 새로운 접근을 제시하 고 있기 때문이다. 특히 고용량·경량화·친환경성이라는 세 가지 요소를 모두 충족할 가능성이 있어, 차세대 에너
지저장 기술 경쟁에서 핵심적인 역할을 차지할 것으로 전망된다. 결국 리튬-공기 배터리는 단순한 대체 기술이 아니라, 미래 모빌리티와 에너지 산업 전반의 패러다임 을 재정의할 잠재력을 지닌 기술로 자리 잡아가고 있다.
[이미지4] 방전 과정에서 생성된 Li₂O₂가 양극 기공을 막는 구조 모식도 ResearchGate. (2021).A schematic illustration for the formation and decomposition of Li₂O₂ on CeO₂–Co₃O₄ NWAs. https://www.researchgate.net/figure/a-Schematic-illustration-for-the-formation-and-decomposition-of-Li2O2-onCeO2-Co3O4-NWAs_fig15_356424542?
[이미지5] 리튬-공기배터리 반응 과정에서 생성되는 활성산소(ROS) 메커니즘 ResearchGate. (2019).A schematic illustration of Li–O₂ battery cells consist of a Li metal anode separated… https://www.researchgate.net/figure/a-Schematic-illustration-of-Li-O2-battery-Cells-consist-of-a-Li-metal-anodeseparated_fig2_331122535
[이미지6] 공기 중 CO₂와 리튬의 반응으로 생성되는 Li₂CO₃ 형성 모식도 ResearchGate. (2022).Schematics of the Li₂CO₃ decomposition on the charging process (Li₂CO₃ is electro-oxidized…) https://www.researchgate.net/figure/Schematics-of-the-Li2CO3-decomposition-on-the-charging-process-Li2CO3-is-electro-oxidized_fig6_362827887
[이미지7] Li-O₂ 배터리의 방전-충전 전압 프로파일(전압-용량 곡선).충전-방전 효율 차이를 시각적으로 보여주는 그림 ResearchGate. (2022).Li-O₂ battery performance: CV curves and initial discharge–charge curves of materials (Fig. 4). https://www.researchgate.net/figure/Li-O2-battery-performance-a-CV-curves-b-initial-discharge-charge-curves-ofmaterials_fig4_359233013
기업분석 I
LG에너지솔루션
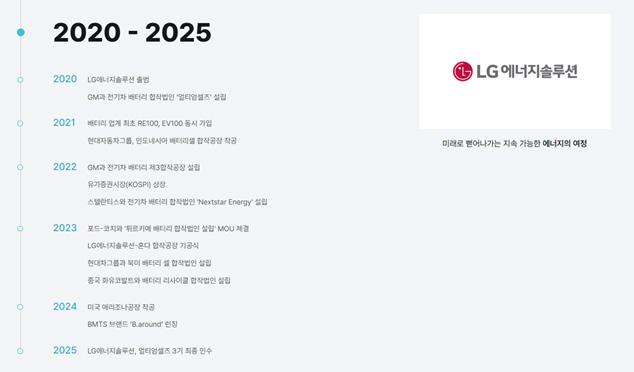
[이미지1] LG에너지솔루션 연혁 소개
당사는 2020년 LG화학에서 배터리 사업을 분사해 설립된 기업으로, 서울 본사를 중심으로 북미·유럽·아
시아에 글로벌 생산 거점을 두고 있다. 전기차, ESS, 소 형·IT 기기용 리튬이온 배터리를 전 세계에 공급하며, 주요 완성차 업체와의 협력을 통해 친환경 에너지 전환
을 이끄는 핵심 역할을 수행하고 있다.
[이미지2]
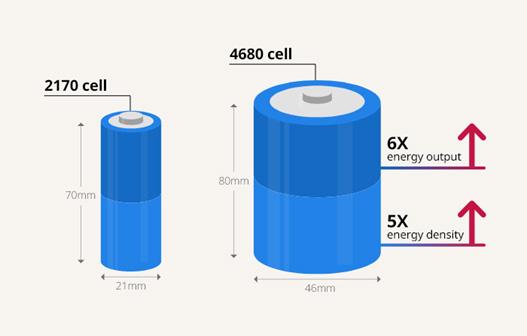
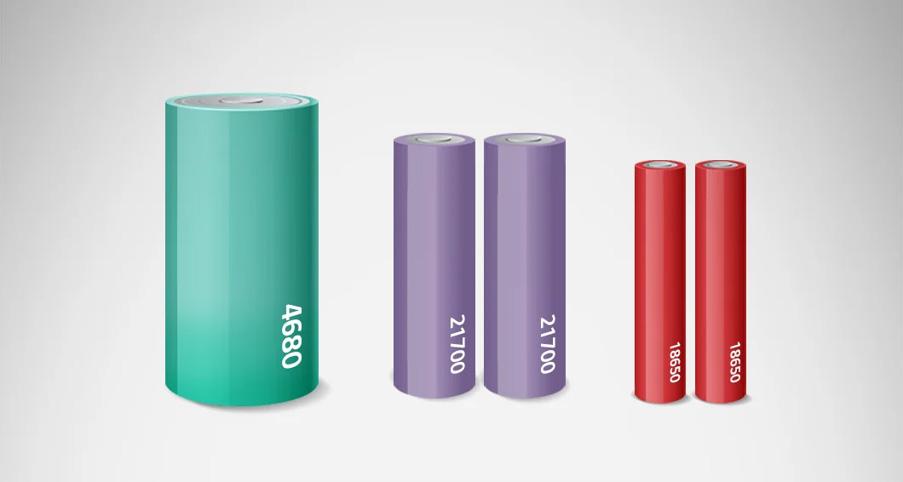
원통형 46시리즈 배터리와 기존 원통형 배터리
전기차용 배터리는 LG 에너지 솔루션의 가장 핵심적 인 사업으로, 글로벌 전기차 시장 성장을 이끄는 주력 분야이다. NCM(삼원계) 배터리를 기반으로 니켈 함량 을 높여 에너지 밀도를 개선하는 동시에 열 안정성을 강 화한 고전압 미드니켈 기술을 적용해 성능과 수명을 동 시에 확보하고 있다. 또한 LFP 배터리 기술을 통해 원 가 경쟁력이 중요한 보급형 전기차 시장에도 대응하고 있으며, 테슬라가 요구하는 원통형 46시리즈 배터리를 업계 최초로 양산해 기술 경쟁력을 확보했다.
ESS 사업에서는 장시간 충·방전 환경에서도 안정적
으로 작동하는 배터리 설계와 정교한 배터리 관리 기술
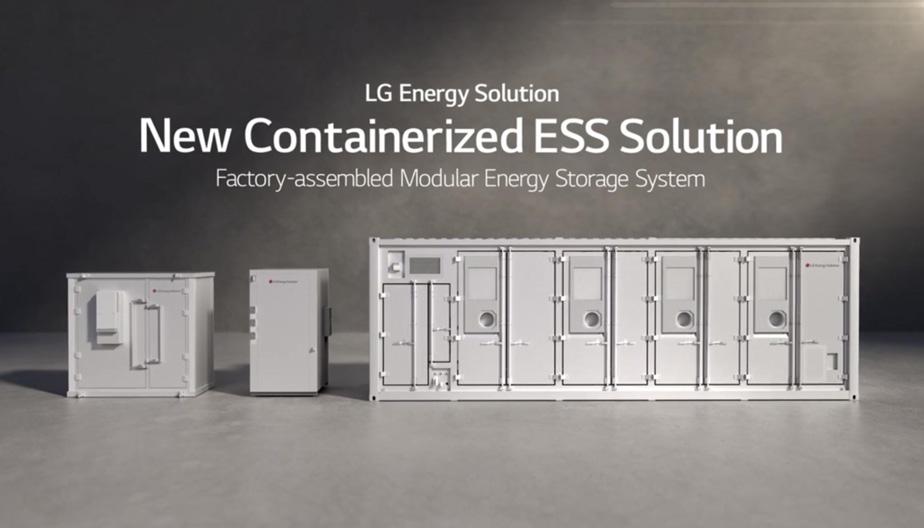
이 핵심이다. LG 에너지 솔루션은 셀, 모듈, 팩 단위의
안전 설계와 함께 배터리 관리 시스템(BMS)을 적용해 과충전·과열 위험을 최소화하고 있다. 이를 통해 재생에
너지 연계형 ESS, 대형 데이터센터용 ESS 등 다양한
사용 환경에서 안정성을 확보했다.
[이미지3] LG에너지솔루션의 ESS 솔루션
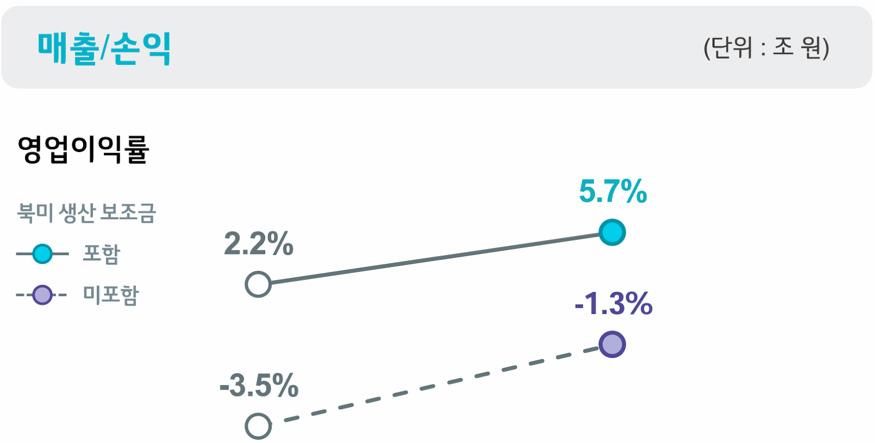
LG에너지솔루션은 2025년 매출 23조6718억 원, 영업이익 1조3461억 원을 기록했다. 전년과 비교하면 매출은 25조6196억 원에서 7.6% 줄었지만, 영업이익 은 5754억 원에서 133.9% 늘며 큰 폭의 성장세를 보 였다.
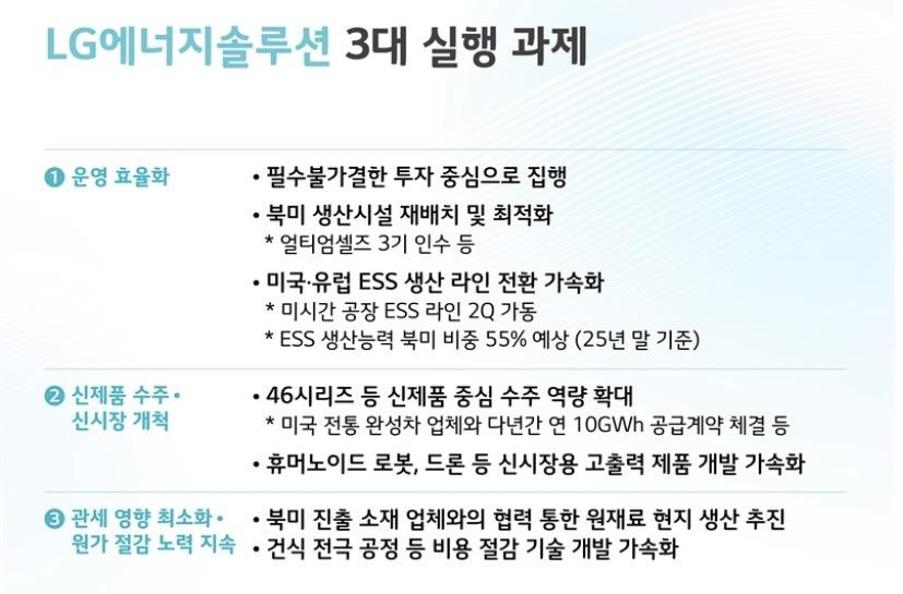
이와 관련해 이창실 LG에너지솔루션 CFO(부사장) 는 29일 “지난해 전기차(EV) 전동화 속도에 영향을 미 친 다양한 정책 변화로 전반적인 수요 환경이 위축되면 서 매출이 전년 대비 7.6% 감소했다”고 설명했다. 이 어 “영업이익은 고수익 제품 중심의 판매 전략과 북미 에너지저장장치(ESS) 생산 본격화에 힘입어 전년 대비 133.9% 증가했다”고 밝혔다.[5]
시장분석
스마트폰과 전기차부터 로봇까지 우리 주변의 모든 기기가 무선을 통해 자유로워지면서 전기 에너지를 제 공하는 배터리는 제2의 반도체로 불리며 핵심 산업이 되었다. 하지만 초기와 달리 현재 배터리 시장은 폭발적 성장 후 찾아온 안정성과 가성비를 찾고 있는 캐즘과 기 술 대전환이라는 두 가지 난제가 존재한다.
캐즘
캐즘이란 첨단 기술이 초기 시장에서 대중 시장으로 넘어가는 과정에서 일시적으로 수요가 정체하거나 후퇴하
는 상황을 의미한다. 초기에는 새로운 기술을 즐기는 부류의 사람들에 의해 시장이 이끌어지다가, 실속을 따지는 일반 대중을 설득하는 과정이라 표현할 수 있다.
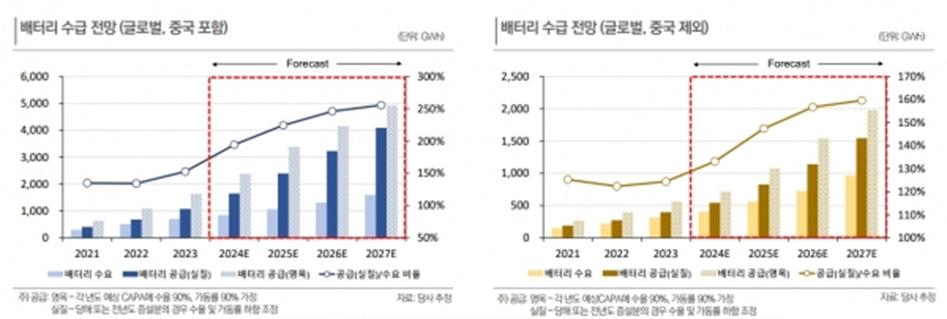
[이미지4] 캐즘속 2차전지 산업 성장률 둔화
배터리 산업과 전기차 산업은 쌍둥이처럼 묶여 있다.
전기차는 배터리 산업의 전방 산업이라 할 수 있으며,
배터리 산업의 수요에 가장 큰 영향을 미치는 핵심 고
객이기 때문에 두 산업을 거의 동일시하여 분석할 필요
가 있다. 현재 전기차와 배터리 시장은 크게 세 가지 이
유로 인해 캐즘에 빠져 있는데, 가격 장벽, 심리적 저항, 충전 인프라 문제가 배터리 산업을 캐즘 단계에 머무르
게 하고있다.
가장 먼저 가격 장벽은 초반에 비해 보조금이 줄어들
면서 전기차가 내연기관 차량에 비해 더욱 고가의 사치
품으로 인식되고 있기 때문이다. 물론 환경적인 측면에
서 전기차는 매우 큰 메리트를 갖고 있지만, 대중은 환
경보다 통장을 더 중요시한다. 심리적 저항으로는 잇따
른 화재 사고 보도로 인한 안전성 우려와 주행거리에 대 한 불안이 존재한다.
기술 대전환
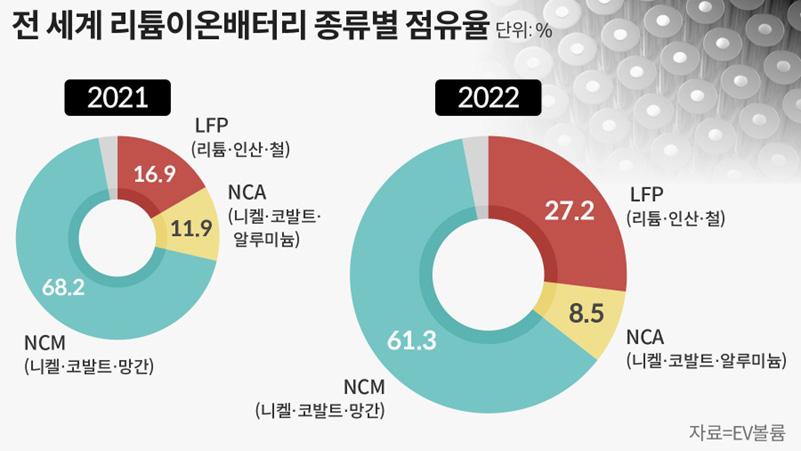
LFP(리튬인산철)는 중국 기업들이 주도하는 방식으 로, 상대적으로 저렴하고 화재 위험이 낮지만 무겁고 주 행거리가 짧다는 단점이 있다. 저렴하고 안전한 차량을
겨냥한 실속 있는 전략으로, 최근 점유율을 늘려 가고 있다.
NCM(삼원계)은 한국 기업들이 강점을 갖고 있는 방
식으로, 에너지를 고밀도로 저장해 가볍고 주행거리가
길다는 특징이 있다. 고성능 프리미엄 차량을 겨냥한 전
략에 필수적인 기술이다. 하지만 기존에는 NCM에 집
중하던 국내 기업들도 LFP 기술 양산에 뛰어들며, 두 가
지를 모두 확보하려는 전략으로 시장에 도전하고 있다.
결론적으로 현재의 배터리 산업은 단순히 규모를 키
우는 경쟁을 넘어, 누가 더 저렴하게 만들고 누가 더 안
전하게 만들 수 있는지가 핵심 쟁점이 되고 있다.
뿐만 아니라 전기차는 내연기관 차량에 비해 배터리 를 충전할 수 있는 인프라가 현저히 부족하다는 점은 누 구나 알고 있는 사실이다. 이러한 세 가지 이유로 인해 전기차 시장은 현재 캐즘 단계에 놓여 있다.
하지만 이러한 캐즘 단계는 배터리 산업에 단점으로 만 작용하지는 않는다. 이 캐즘은 결국 배터리와 전기
차 산업에 분기점으로 작용할 것이며, 질적인 기술 발
전이 활발히 일어날 수 있는 시기라고 볼 수 있다. 우리 나라의 배터리 3사인 LG에너지솔루션, 삼성SDI, SK온 은 리튬인산철 배터리, 전고체 배터리, 고속 충전 수율 안정화라는 각기 다른 방식으로 배터리 기술을 발전시 켜 나가고 있다. 배터리 4대 소재의 혁신이 배터리의 기 본기를 만들어냈다면, 우리나라의 대표적인 세 기업은 글로벌 시장을 목표로 차세대 배터리 주도권 경쟁을 벌 이고 있다.
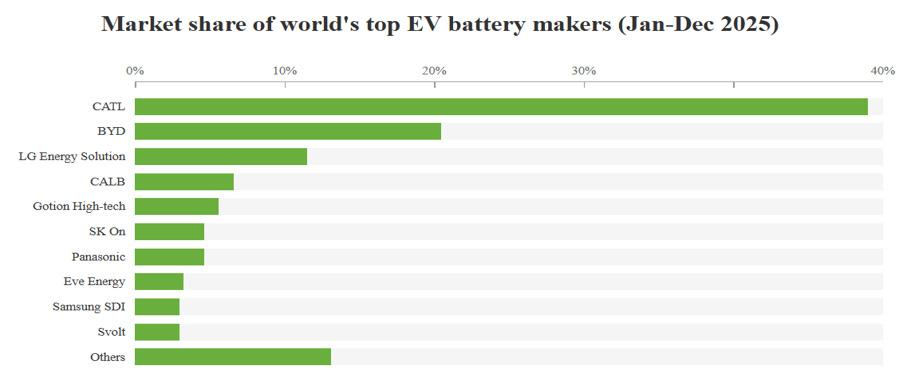
[이미지5] 리튬 이온 배터리 점유율
강점(Strength)
SWOT 분석
글로벌 상위권 자동차 회사들을 고객사로 두며,
전세계 주요 거점에 가장 많은 공장을 보유하고
있다. 특히 테슬라가 요구하는 원통형 46 시리즈
배터리를 업계 최초로 생산하며 업계 주도권을 쟁
취했다. 기존 NCM 뿐 아니라 LFP와 고전압 미드
니켈 배터리 등 배터리 다양화를 통해 보급형 시장
까지 영역을 넓히며 단순히 배터리 셀을 잘 만드는
회사를 넘어 배터리를 관리하는 소프트웨어 기업
으로 진화하고 있다.
기회(Opportunity)
전 세계적인 Al 열풍과 LG에너지솔루션은 고성
능 ESS를 앞세워 데이터센터 전력 수요 급증을 기회로 삼고, 미국의 탈 중국 정책에 발 맞춰 북미
현지 공급망에 대한 시장 지배력을 강화해 수익
기회를 창출할 것으로 전망된다. 또한, 최근 인도
및 동남아시아 국가들의 친환경 정책으로 새로운
시장 진출이 가능할 것으로 보인다.
약점(Weakness)
LG에너지솔루션은 NCM(삼원계) 배터리 중심에 서 벗어나 2023년부터 LFP배터리 양산 체제로 의 전환을 가속화하고 있지만 저 가형 LFP 배터 리 시장을 장악한 중국 기업들로 부터 가격 경쟁 력을 확보하기 위한 대규모 설비 투자로 영업이익 률이 저조하다.
위협(Threat)
트럼프 정부의 미국 우선주의로 전기차 보조금 축소나 규제 완화가 이뤄지면 수요 감소 위험이 있다. 중국 기업들은 내수 장악 후 동남아·유럽에 서 초저가 전략으로 LG의 점유율을 위협하고 있 다. 전기차 구매 지연이 길어질 경우, 이미 지은 공장이 가동되지 않아 손실이 발생할 수 있다.
전략제언
기술 주도권과 북미 거점을 활용한 신시장 선점(S+O)
미국 정부의 중국 배터리 배제 정책(IRA 등)을 기회
삼아, 북미 지역 내 최대 생산 거점과 완성차 네트워크
를 적극 활용해야 한다. 특히 테슬라향 46시리즈 원통
형 배터리의 세계 최초 양산 경험을 앞세워 고성능 배터
리 시장의 표준을 주도할 수 있다.
또한, 전 세계적인 AI 열풍으로 급증하는 전력 수요에
대응하기 위해, 고성능 배터리와 지능형 관리 소프트웨
어를 결합한 'ESS 통합 솔루션'을 제공해야 한다. 이는
단순 부품 공급을 넘어 에너지 관리 플랫폼으로서 매출
구조를 다변화할 수 있는 핵심 전략이다.
보급형 공급망 최적화 및 신흥 시장 수익성 개선(W+O)
중국 기업 대비 불리한 LFP 배터리의 가격 경쟁력
을 보완하기 위해, 북미 현지 생산에 따른 세액 공제 (AMPC) 혜택을 극대화해야 한다.[4] 이를 대규모 설
비 투자 비용의 조기 회수와 공격적인 가격 책정의 발판 으로 활용할 수 있다.
또한, 인도와 동남아시아의 친환경 정책에 맞춰 LFP
및 고전압 미드니켈 배터리 라인업을 투입해야 한다. 이
는 대규모 공장 건설에 투입되는 수조 원의 비용이 실
질적인 영업이익으로 전환되도록 돕는 수익 창출 통로
가 될 수 있다
유연한 생산 체계와 기술 차별화를 통한 위기 돌파(S+T)
트럼프 정부의 보조금 축소나 환경 규제 완화로 전기
차 수요가 줄어들 위험에 대비해야 한다. 이미 확보된 전
세계 주요 거점 공장들이 놀지 않도록, 전기차용 배터리
라인을 즉각적으로 ESS용 생산 라인으로 전환할 수 있
는 유연한 운영 시스템을 갖춰 손실을 최소화해야 한다.
결론 및 시사점
배터리 산업은 초기 폭발적 성장을 지나 일시적 정체 기인 캐즘과 기술 대전환이라는 거대한 변화를 맞이하 고 있다. LG에너지솔루션은 이러한 위기를 성장의 정 체로 받아들이기보다, 경쟁사들과의 격차를 벌리고 내 실을 다지는 전략적 도약의 기회로 삼아 미래 경쟁력을 확보할 것으로 예상된다.
LG에너지솔루션은 배터리 셀 제조라는 하드웨어 중 심에서 벗어나 배터리 관리 시스템(BMS) 기반의 에너
지 관리 솔루션 기업으로 진화하며 사업 모델을 고도화 해야 한다. 프리미엄 시장에서의 기술 초격차를 유지함 과 동시에 LFP와 미드니켈 배터리를 통해 보급형 시장 의 가성비 경쟁력을 확보해야 하며, 급변하는 대외 정책 과 수요 변화에 맞춰 전기차용 라인을 ESS용으로 즉각 전환할 수 있는 유연한 생산 운영 체계를 갖추는 것이 수익성 방어의 핵심으로 보인다.
결론적으로 미래 시장의 주도권은 안전성과 가격 경
쟁력을 동시에 확보하면서도 시장 변화에 얼마나 기민 하게 대응하느냐에 달려 있다. LG에너지솔루션은 AI 산 업 확대에 따른 ESS 수요 급증과 북미 시장의 지정학 적 이점을 발판 삼아 일시적인 시장 위축을 돌파하고 글 로벌 에너지 리더로서의 위상을 더욱 공고히 할 것으로 전망된다.
기업분석 Ⅱ
한미반도체 기업분석
김하진, 김계원, 홍영주
회사소개
한미반도체는 반도체 후공정 장비를 전문으로 설계·
제조하는 글로벌 장비 기업이다.
특히 AI 반도체와 HBM(고대역폭메모리) 생산에 필
요한 TC 본더 등 첨단 패키징 장비에서 강점을 가지고
있다. 지속적인 연구개발과 기술 국산화를 통해 글로벌
반도체 기업들에 장비를 공급하며 빠르게 성장하고 있
는 기업이다.
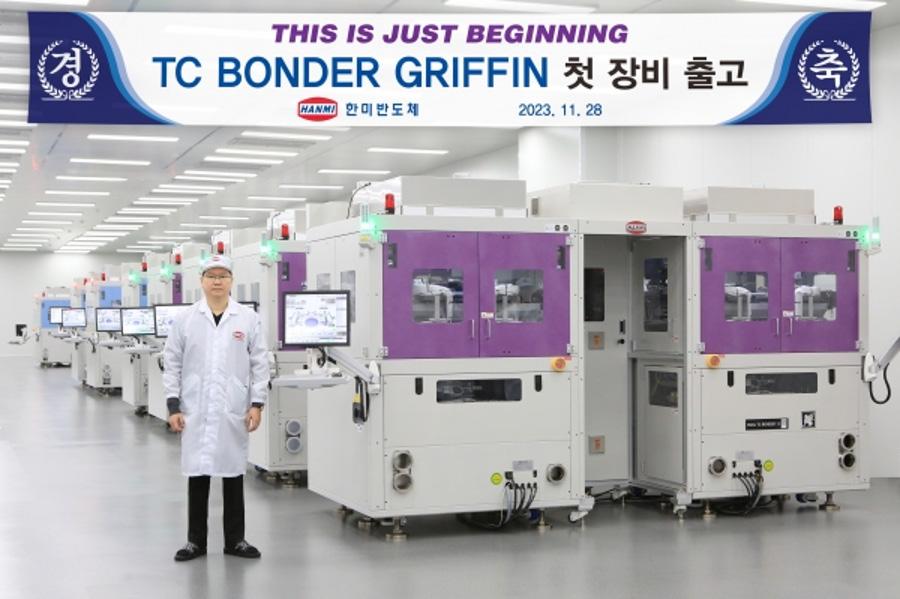
TC Bonder는 당사의 주력 기술 중 하나다. 이 장비
는 여러 반도체 칩을 높은 온도와 압력을 활용해 한 치
의 오차 없이 붙여내는데, HBM 같은 고성능 메모리 제
조에선 사실상 없어선 안 될 존재다. 칩을 위로 차곡차
곡 쌓아 올리는 3D 패키징 공정에서 아주 미묘한 정렬
오차조차 성능 저하로 직결된다. 그래서 극도로 정밀한
제어 능력이 필수적이다. 바로 그 점에서, 한미반도체는
남다른 경쟁력을 보여주고 있다.
[이미지1]
HBM용 하이퍼모델 ‘TC본더 그리핀‘ 장비 첫 출고
Vision Placement는 반도체 칩을 잘라내고 옮긴 다
음, 카메라를 활용해 칩의 위치를 실시간으로 파악해서
아주 정확하게 자리 잡도록 돕는 자동화 장비다. 이 시
스템의 강점은 불량 칩을 재빨리 가려내고, 엄청난 속
도로 정렬과 적재까지 한 번에 처리한다는 점인데, 덕
분에 생산 효율이 눈에 띄게 올라간다. 사실상 반도체
후공정에서 빼놓을 수 없는 핵심 설비라고 해도 과언 이 아니다.
한미반도체는 2021~2022년 안정적인 매출을 유지
하다가 2023년 일시적으로 감소했다. 이는 글로벌 고
금리 기조와 경기 침체 우려로 인해 전방 산업인 IT 기 기 수요가 급감하며 메모리 반도체 업황이 극심한 불황
을 겪었기 때문이다. 하지만 2024년 이후 AI·HBM 장
비 수요 확대에 힘입어 매출과 영업이익이 크게 증가했
다. 2024년에는 매출 5,589억원·영업이익 2,554억 원으로 역대 최대 실적을 기록했으며, 2025년에도 매 출 5,767억원·영업이익 2,514억원으로 2년 연속 높은
수준을 유지했다. 이러한 실적 개선은 HBM용 TC 본 더 등 첨단 패키징 장비의 글로벌 수요 증가와 고수익 구조 덕분이다.
시장 분석
반도체 장비 시장 & 기술적 목표
반도체 장비 산업의 대표적인 지표로는 글로벌 반도 체 설비투자(CapEx) 규모와 반도체 제조장비 매출액 을 들 수 있다. 장비 산업은 반도체 기업의 증설 및 기술
전환 투자에 직접적으로 연동되기 때문에, 메모리·로직 기업들의 투자 계획이 곧 장비 시장의 선행지표로 작용 한다. 최근 국제반도체장비재료협회인 SEMI는 글로벌
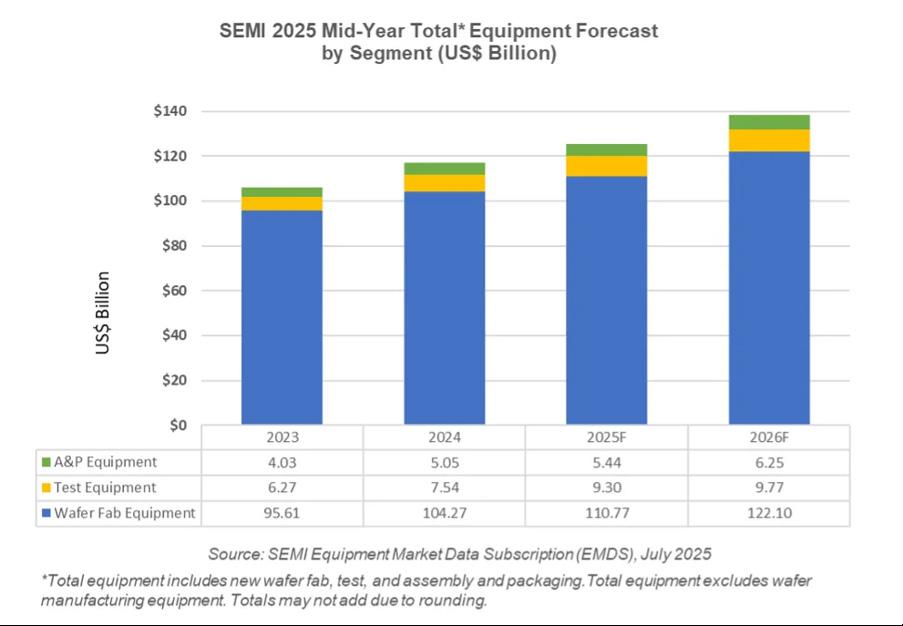
반도체 장비 매출이 2025년 약 1,450억 달러, 2027 년에는 1,560억 달러 수준까지 확대되며 사상 최대치 를 기록할 것이라고 전망하였다. 이는 단순한 경기 회복 국면이 아니라, AI 확산에 따른 구조적 투자 증가 국면 에 진입했음을 의미한다.
[이미지2]
2025년 글로벌 반도체 장비 시장 1,255억 달러 돌파 전망
특히 최근 시장의 가장 큰 변화는 AI 인프라 투자 확대 이다. 생성형 AI, 데이터센터, 고성능 컴퓨팅(HPC) 수 요가 급증하면서 고대역폭 메모리(HBM) 생산 능력 확
보가 핵심 과제로 부상하였다. 이에 따라 전공정 핵심 장 비 수요가 동반 확대되고 있으며, 글로벌 장비 기업들
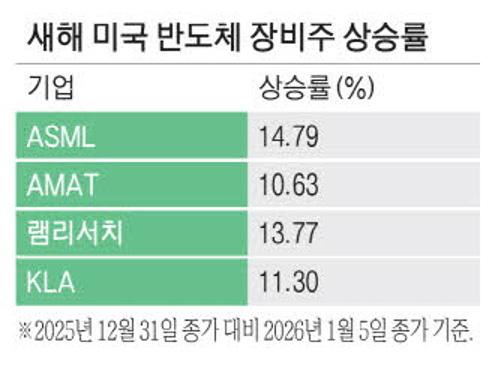
의 실적과 주가도 이러한 기대를 반영하고 있다. 매일 경제 보도에 따르면 ASML, Applied Materials, Lam Research 등 주요 장비 기업들이 AI 투자 확대 기대감 으로 강세를 보였다. 이는 AI 칩 생산 확대가 곧 첨단 장 비 투자 증가로 직결된다는 시장의 판단을 보여준다. 또 한 전공정 중심이었던 기존 투자 구조에서 벗어나, 후 공정(Advanced Packaging) 장비의 중요성도 빠르게 확대되고 있다. AI 가속기와 HBM은 고적층·고집적 구 조를 요구하기 때문에 정밀 본딩, 검사, 테스트 기술이 필수적이며, 이에 따라 패키징 및 검사 장비 분야도 동반
성장하고 있다. 과거에는 미세공정 전환이 성능 향상의 핵심이었다면, 현재는 공정 미세화와 고급 패키징의 결 합이 산업 전반의 기술 방향으로 자리 잡고 있다.
이처럼 반도체 장비 산업은 경기 순환적 산업이라는 기
존 인식에서 벗어나, AI 중심의 디지털 전환 흐름 속에 서 구조적 성장 국면으로 진입하고 있다. 업계가 공통적
으로 추구하는 기술적 목표는 초미세 공정 대응을 위한
고정밀·고해상도 장비 개발 고적층 메모리 대응을 위한
패키징·본딩 기술 고도화 수율 향상을 위한 계측·검사
정밀도 개선 전력 효율 및 생산성 향상이다. 결국 AI 시
대의 반도체 경쟁력은 장비 기술력과 직결되며, 이는 향
후 장비 산업이 단순한 설비 공급 산업이 아닌 핵심 전 략 산업으로 재평가받는 배경이 되고 있다.
경쟁 구도 측면에서는 한미반도체가 오랫동안 독점 적 지위를 누려왔으나, 한화세미텍이 HBM 장비 시장
에 진입하면서 직접적인 경쟁 관계가 형성되고 있다. 한 화세미텍은 TC본더 공급망에 신규로 참여하며 한미반 도체와 특허 및 기술 경쟁을 벌이고 있는 상황으로, 이
는 HBM 장비 생태계 내 경쟁이 점차 심화되고 있음을 보여준다. 또한 차세대 공정인 하이브리드 본딩 시장에
서는 네덜란드의 베시(Besi)가 어플라이드 머티어리얼
즈(AMAT)와 손잡고 기술적 우위를 점하고 있어, 한미
반도체는 이들 글로벌 선도 기업과의 기술 격차를 좁히 고 양산 안정성을 확보해야 하는 새로운 국면의 경쟁에
직면해 있다.
고객사 & 경쟁사
한미반도체는 고대역폭메모리(HBM)용 TC 본더 장 비를 중심으로 SK하이닉스, 마이크론 등 메모리 제조 사에 장비를 공급하며 주요 고객사 기반을 유지하고 있 다. 특히 SK하이닉스는 한미반도체의 오랜 고객으로, 최근에도 TC본더 공급 계약을 체결했으며 한미 측은 고객 정보 자율공시를 중단한다고 밝힐 정도로 고객 관계를 강화하고 있다. 이는 SK하이닉스와 마이크론
이 한미반도체 장비를 활용해 HBM 생산능력을 확대 해 나가는 상황을 보여준다. 더불어 한미반도체는 지난 해 북미의 대형 고객사와 약 215억9,000만원 규모의 HBM4 생산용 TC본더 공급 계약을 체결하고 해당 장 비를 납품하기로 하며 해외 고객 기반을 확대하고 있다.
[이미지3]
SWOT 분석
한미반도체는 HBM용 핵심 장비인 TC 본더 시장 에서 글로벌 점유율 약 70% 이상로 압도적인 시장 지
위를 확보하고 있으며, 이는 경쟁사 대비 높은 기술력 과 고객 신뢰를 기반으로 한다는 점이 강점으로 작용 한다. 실제로 2025년 HBM TC 본더 장비 매출을 통 해 전 세계 시장 점유율 71.2%로 1위를 기록하며 기술 리더십을 입증했다. 또한 회사는 2025년 HBM4 생산 용 ‘TC 본더4 장비를 출시했으며, 2026년 하반기에는 HBM5·HBM6 대응 장비인 와이드 TC 본더도 순차적 으로 선보일 계획을 발표해 차세대 메모리 장비 라인업 을 강화하고 있다.
약점(Weakness)
한미반도체는 TC본더 장비 매출 비중이 매우 높아 주 요 고객사의 발주 패턴 변화에 실적이 크게 좌우될 수 있
는 구조적 의존 리스크가 존재한다. 특히 SK하이닉스와
의 오랜 협력 관계 속에서 매출 대부분이 HBM용 TC본
더 수요에 기반해 성장해 왔으나, 최근 차세대 HBM4
상용화 일정이 예상보다 늦춰지면서 TC본더4 장비 발
주 역시 올해 사실상 지연되는 흐름이 나타나고 있다.
HBM4는 고객사 요구 사양 고도화와 검증 일정 조정
등의 영향으로 양산 시점이 뒤로 밀렸고, 이에 따라 관 련 장비 투자 집행도 함께 미뤄지며 실적 가시성이 낮아 진 상황이다. 이처럼 단일 제품과 특정 고객사의 차세 대 HBM 프로젝트에 대한 높은 의존 구조는 투자 일정 변화에 직접적인 영향을 받는 취약성을 내포하며, 중장 기적으로 실적 변동성을 확대시킬 가능성이 존재한다.
기회(Opportunity)
생성형 AI 상용화와 빅테크 기업들의 데이터센터 투
자 확대에 따라 HBM 수요가 구조적으로 증가하고 있
으며, SK하이닉스와 삼성전자가 차세대 HBM4 양산
준비에 나서는 등 고성능 메모리 증설이 본격화되고 있
다. 이에 발맞춰 한미반도체 역시 2026년 하반기 HB-
M5·HBM6 대응 와이드 TC 본더 출시 계획을 밝히는
등 차세대 시장 확대 흐름에 대응하고 있다. 또한 TC 본
더 시장이 향후 연평균 두 자릿수 성장세를 보일 것으로
전망되는 가운데, HBM 중심의 후공정 장비 수요 확대
는 산업 전반의 시장 규모를 키우는 외부적 기회 요인으
로 작용할 수 있다.
위협(Threat)
중국 반도체 시장의 투자 둔화와 자국 장비 중심의 공
급망 재편 움직임은 한미반도체에 중요한 외부적 위협
요인으로 작용하고 있다. 중국 내 반도체 기업들의 설비
투자 규모가 조정 국면에 들어가고, 미·중 기술 갈등과
수출 규제 여파로 글로벌 장비업계 전반의 불확실성도
확대되고 있다. 특히 중국 정부가 반도체 장비 국산화를
적극 추진하며 현지 기업 중심의 생태계 구축을 강화하
고 있어, 한국 장비 기업들의 시장 접근성이 점차 낮아
질 가능성이 제기된다. 이러한 환경 변화는 수출 의존도
가 높은 한미반도체의 해외 수주 안정성에 부담으로 작
용할 수 있으며, 중장기적으로 매출 변동성 확대라는 리
스크로 이어질 수 있다.
전략 및 제언
-HBM 시장 지배력 공고화
현재 한미반도체의 최대 강점인 TC 본더의 압도적 시장 점유율을 유지하기 위한 기술 격차 확대 전략이 필 요하다. 기존의 TC 본더 기술력을 바탕으로 하는 하이 브리드 본딩 장비의 사용화 혹은 특정 제조사에 몰려있 는 매출구조를 탈피하고 글로벌 적인 종합 반도체 기업 으로의 공급망을 확장해야한다.
포트폴리오 다각화
HBM에 몰려있는 매출 비중을 분산시키고 반도체 업황 변동성에 대비한 포트폴리오 최적화가 필요하다. HBM 외에도 로직 칩과 메모리를 연결하는 첨단 패키 징 시장의 규모가 성장하고 있는 지금 2.5D, 3D 패키 징 라인업을 확장시켜 후공정 산업에서의 영향력을 강 화해야한다.
한미반도체는 향후 수년간 지속될 AI 반도체 호황의 중심에 서있다. 2026년 하반기 출시 예정인 차세대 장 비 라인업이 성공적으로 안착한다면장비 산업의 고질 적인 문제인 경기 순환을 극복하고 글로벌 탑티어 정 밀 제어 장비 기업으로서의 밸류에이션 재평가가 지속 될 것이다. 결론
및 시사점
한미반도체는 TC 본더와 Vision Placement를 주력으로 하는 글로벌 반도체 후공정 장비 기업이다.
TC본더와 특정 고객사에 의존성이 높은 리스크가 존 재하며 한화세미텍과 같은 경쟁사와의 경쟁이 심화되 고 있지만 2024년 매출과 영업이익의 역대 최대 실적 을 기록했으며 2025년에도 높은 수준을 유지하였다. 이는 AI 및 HBM 장비 수요 확대에 따른 고수익 구조 덕 분이다. HBM용 TC 본더 시장에서 약 70% 이상의 점 유율을 확보하며 글로벌 1위의 기술 리더십을 입증하 고 있다. 2025년 HBM4용 장비를 출시했으며 2026 년 하반기에는 HBM5, HBM6 대응을 위한 와이드 TC 본더 출시를 계획하는 등 차세대 메모리 시장에 선제적 으로 대응하고 있다. 반도체 장비 산업은 AI 중심의 구
조적 성장 단계에 진입하였고 패키징 및 본딩 기술의 중 요성이 빠르게 확대되고 있다. 한미반도체는 독보적인 TC 본더 기술력을 바탕으로 시장 지배력을 유지하고 있으나 이후 시장 지배력의 공고화와 사업 포트폴리오 다각화를 통해 경쟁 우위를 지속해 나가야 할 시점이다.
기업분석 Ⅲ
S&S TECH
손휘찬, 박시언, 권태언, 박소민
반도체 산업은 미세공정 경쟁을 넘어, 안정적인 공급
망 확보와 핵심 소재 내재화가 기업 경쟁력을 좌우하는
단계로 진입하고 있다. 특히 반도체 공정의 고도화가 가
속되면서, 개별 공정 기술뿐만 아니라 공정을 구성하는
기초 소재의 중요성 또한 지속적으로 확대되고 있다. 이
러한 흐름 속에서 블랭크 마스크는 반도체 제조 공정의
출발점에 해당하는 핵심 소재로 주목받고 있다.
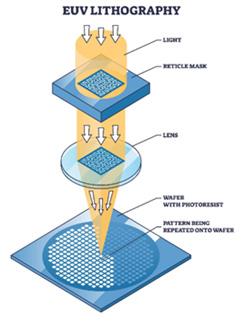
블랭크 마스크는 *노광 공정 중 사용하는 *포토마스 크 제작 이전 단계의 순수 원판 소재로, *쿼츠 기판 위에 금속 박막을 증착하여 초정밀 회로 형성이 가능하도록
설계된다. 과거에는 회로 선폭이 비교적 커 블랭크 마스
크 표면의 미세 결함이나 불균일성이 공정 결과에 미치 는 영향이 제한적이었다. 그러나 최근 회로 선폭이 nm 단위로 축소되면서, 표면 결함, 박막 두께, 균일성, 열 안 정성과 같은 요소가 반도체 수율과 성능에 직접적인 영 향을 미치게 되었다.
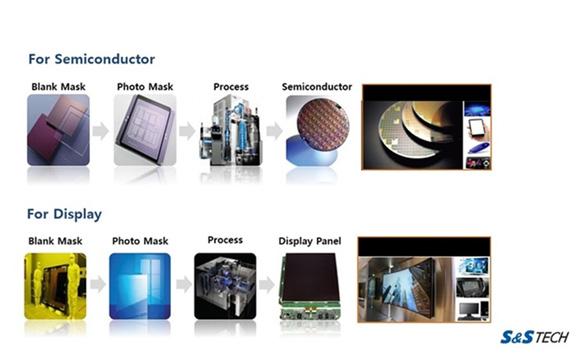
S&S TECH는 이러한 고도화된 공정 요구에 대응하 는 블랭크 마스크 전문 기업으로, 국내에서 유일하게 블 랭크 마스크 양산 체계를 구축한 업체이다. 바이너리 마 스크, 위상반전 마스크, 하드마스크 등 고난이도 블랭크 마스크 기술을 보유하고 있으며, 반도체 및 디스플레이 공정 전반에 적용 가능한 기술 포트폴리오를 기반으로 사업을 진행하고 있다.[1]
*노광 공정(Lithography): 반도체 제조 과정에서 빛을 이용해 포토마스크의 회로 패턴을 웨이퍼 위에 전사(복사)하는 공정으로, 공정 미 세화가 진행될수록 고정밀 장비와 소재가 요구됨.
*포토마스크(Photo Mask): 반도체 제조 공정에서 회로 패턴을 웨이퍼에 전사(복사)하기 위해 사용되는 마스크로, 노광 공정의 정밀도 와 반도체 성능을 결정하는 핵심 공정 소재임.
*쿼츠(Quartz): 이산화규소(SiO₂)로 이루어진 결정질 광물로, 반도체·디스플레이 공정에서 포토마스크 및 블랭크 마스크의 기판 소재로 사용된다. 열팽창 계수가 매우 낮고 자외선(UV) 및 *극자외선(EUV) 투과 특성이 우수해, 미세 회로 패턴의 정밀도를 유지하는 데 적합한 소재이다. 고해상도 노광 공정에서 필수적인 핵심 재료로 평가된다. *극자외선(EUV, Extreme Ultraviolet): 파장이 약 13.5nm에 해당하는 초단파 자외선으로, 7nm 이하의 초미세 반도체 공정을 구현하 기 위해 사용되는 차세대 노광 기술임.
[이미지1] Photomask process flow diagram, S&S TECH official
시장분석
반도체 블랭크 마스크 시장의 변화와
성장 요인
반도체 산업은 더 빠르고 효율적인 성능 구현을 목표
로 미세공정을 지속적으로 발전시켜 왔다. 회로의 집적
도가 높아질수록 웨이퍼 위에 미세 패턴을 형성하는 포
토리소그래피 공정의 중요성이 커지고 있다. 그러면서 포토마스크의 기초 소재인 블랭크 마스크의 역할 역시 확대되고 있다.
특히 *EUV 리소그래피 공정의 도입은 블랭크 마스 크 시장의 기조를 변화시키는 주요인으로 작용하고 있 다. EUV 공정은 기존 공정보다 훨씬 짧은 파장의 빛을 사용하므로 마스크 표면 결함이나 재료 특성에 대한 민 감도가 크게 증가한다.[2] 이로 인해 블랭크 마스크 시 장은 단순한 물량 중심의 시장에서 벗어나, *고정밀·고
신뢰성 제품을 중심으로 한 고부가가치 시장으로 전환
되고 있다.
또한 AI 반도체, 고성능 컴퓨팅(HPC), HBM 등 고집
적·고성능 반도체 수요가 확대되면서, 미세공정 적용 비
중은 앞으로 지속적인 증가가 예측된다. 이러한 고성능
반도체는 공정 허용 오차가 매우 제한적이기 때문에, 블
랭크 마스크의 품질은 단순한 공정 보조 요소가 아니라
최종 성능과 수율을 좌우하는 핵심 변수로 인식되고 있
다. 이에 따라 블랭크 마스크 시장 역시 반도체 산업 성
장과 함께 구조적인 수요 확대 국면에 진입하고 있다.
업계에서 공통으로 요구되는 기술적 목표
반도체 미세공정이 고도화됨에 따라 블랭크 마스크
제조 기업들은 공통적으로 몇 가지 핵심적인 기술적 목 표를 요구받고 있다. 첫 번째는 결함 제어 능력이다. nm
단위 공정 환경에서는 극미세 결함 하나만으로도 회로 형성에 문제가 발생할 수 있어 기판 내부와 표면, 박막 전반에 걸친 결함 관리가 필수적이다.
두 번째는 *공정 재현성이다. 블랭크 마스크의 박막 두께나 물성이 제조 시점이나 위치에 따라 달라질 경우 공정 결과의 편차가 발생할 수 있으므로, 동일한 조건 에서 일관된 품질을 유지할 수 있는 공정 안정성이 중 요하다.
마지막으로 열 안정성 역시 중요한 기술적 요구 조건 이다. 블랭크 마스크는 반복적인 열 공정을 거치기 때 문에, 열에 의해 기판이 변형되거나 박막 특성이 변화 하지 않도록 재료와 공정 설계 전반에서 높은 *열적 안 정성이 요구된다. 이러한 기술적 목표들은 블랭크 마스 크 산업 전반에서 기업 경쟁력을 평가하는 기준으로 작
용하고 있다.
[이미지2]
이러한 기술적 요구 조건들은 단기간 내에 확보하기
어려운 특성으로, 블랭크 마스크 산업의 진입 장벽을 높
이고 있다.
주요 고객사 및 경쟁사 분석
블랭크 마스크의 주요 고객사는 포토마스크 제작 업
체와 반도체 제조사이다. 이들 고객사는 공정 안정성과
수율을 최우선적으로 고려하기 때문에, 블랭크 마스크
공급사를 쉽게 변경하지 않는 경향을 보인다. 공급사 변 경 시 공정 재검증에 따른 시간과 비용 부담이 크기 때
문에, 시장은 장기 거래 중심의 구조를 형성하고 있다.
경쟁사 측면에서 보면, 블랭크 마스크 시장은 기술 진
입 장벽이 매우 높은 산업으로 소수의 기업만이 참여하 고 있다. 글로벌 시장에서는 AGC, HOYA 등 일본계 기
업들이 오랜 기간 기술력을 축적하며 시장을 주도해 왔 다. 반면 국내에서는 해당 분야에 진입한 기업이 제한적
이어서, S&S TECH는 국내 블랭크 마스크 시장에서 독 자적인 위치를 차지하고 있다.
한편, 최근 반도체 공급망 불안정과 지정학적 리스크가 부각되면서, 반도체 제조사들은 블랭크 마스크와 같은 핵심 기초 소재에 대해서도 공급선 다변화를 중요한 전략 요소로 고려하고 있다. 특정 국가 및 소수 기업에 대한 의 존도가 높을 경우 공정 중단이나 생산 차질로 이어질 수 있기 때문이다. 이러한 흐름은 기존 시장 구조에 변화를 유
도하며, 기술 경쟁력을 갖춘 신규 공급자에게는 시장 진입 기회로 작용하고 있다.
SWOT 분석
강점(Strength)
국내유일의 블랭크 마스크양산으로 안정적인 고객
사 네트워크를 보유하고 있다. 특히 EUV 및 DUV 블
랭크 마스크의 초저결함 제어, 다층 박막 증착, 표면
평탄화 등 고난도 핵심 공정 기술을 확보 및 다양한
공정 노드에 대응 가능한 마스크 기술 포트폴리오를
구축, 쿼츠 기판과 크롬 박막 등 핵심 소재의 국산화
를 통해 공급망 안정성을 강화했고 AI 기반 공정 모
니터링과 품질 검사를 도입하여 공정 결함 제어와 품
질 재현성을 향상시키고 있다. 2020년부터 삼성전
자의 지분 투자 유지는 S&S TECH의 공정 신뢰성과
장기 협력 가치를 보여준다.
기회(Opportunity)
EUV 공정 확대에 따라 하이엔드 블랭크 마스크 수
요가 증가하고 있으며, 반도체 소재의 국산화와 공급
망의 다변화 기조 강화는 S&S TECH에 우호적인 외
부 환경으로 작용하고 있다. 또한 디스플레이 산업과
AI, *HBM 등 고성능 반도체 시장성장은 고품질 마
스크에 대한 수요 확대를 통해 중.장기적인 성장 기
회를 제공할 것으로 보인다.
약점(Weakness)
특정 대형 고객사 중심의 매출 구조로 인해 고객사의
투자 계획이나 시장 상황에 따라서 실적 변동성이 발
생할 수 있다는 한계가 존재한다. 더불어 블랭크 마
스크 중심의 사업 구조는 사업 확장성 측면에서 제약
요인으로 작용할 수 있으며, 기술 경쟁력 유지를 위 한 지속적인 연구개발 및 설비 투자로 인해 단기적인 수익성 부담이 발생할 가능성도 있다.
위협(Threat)
글로벌 선도 기업들의 기술 및 가격 경쟁 심화는 지
속적인 위협 요인으로 작용하고 있으며, 원자재 가격
변동과 글로벌 경기 침체 가능성 또한 수익성에 부정 적인 영향을 미칠 수 있다. 아울러 반도체 산업 특유 의 경기 사이클 변동성은 설비 투자 위축으로 이어질 수 있어 경영 환경 전반에 불확실성을 높이는 요인으 로 작용한다.
*EUV 리소그래피(EUV Lithography): 극자외선을 이용해 미세 회로 패턴을 구현하는 노광 기술로, 고난도의 공정 환경과 고품질 블랭크 마스크가 필수적으로 요구됨
*고정밀·고신뢰성 소재: 미세 결함 허용 범위가 극히 낮고 장기간 사용에도 성능 저하가 발생하지 않는 소재를 의미하며, 첨단 반도체 공정 에서 필수적으로 요구됨.
*공정 재현성(Process Repeatability): 동일한 제조 조건에서 반복 생산 시에도 일정한 품질과 성능을 유지할 수 있는 능력으로, 반도체 소재의 신뢰성을 평가하는 핵심 지표임.
*열적 안정성(Thermal Stability): 고온 공정 환경에서도 소재의 물리적·화학적 특성이 변화하지 않고 안정적으로 유지되는 성질로, 미세 공정 블랭크 마스크에 필수적인 특성임.
*HBM(High Bandwidth Memory): 고대역폭 데이터 처리를 위해 여러 개의 메모리 칩을 수직으로 적층한 고성능 메모리로, AI 및 고성 능 컴퓨팅(HPC) 수요 증가와 함께 시장이 빠르게 확대되고 있음
기업분석 전략 제안
S&S TECH는 글로벌 선도 기업과의 단기적인 물량
경쟁보다는, 고난이도 공정 중심의 선택적 시장 참여 전
략을 통해 기술 신뢰성을 단계적으로 확보하는 것이 바
람직하다. EUV 블랭크 마스크 전면 양산보다는 특정
레이어 또는 공정 조건에 특화된 공급을 통해 고객사와 의 공동 검증을 확대하는 전략이 현실적인 접근으로 판 단된다(S+O).
또한 DUV 블랭크 마스크, 위상반전 마스크, 하드마 스크 등 기존 기술을 활용해 디스플레이용 블랭크 마스 크 시장과 같은 반도체 인접 시장으로 점진적으로 확장 함으로써, 반도체 업황 변동의 리스크를 완화할 수 있 다(W+O).
장기적으로는 AI 기반 공정 제어와 공정 데이터 축적
을 통해 맞춤형 대응 역량을 강화하고, 규모의 한계를 기술 신뢰성과 공정 안정성으로 보완하는 전략이 필요 하다. 이를 통해 S&S TECH는 반도체 사이클이라는 산 업 환경 속에서도 안정적인 고부가가치 소재 파트너로
자리매김할 수 있을 것으로 판단된다(S+T).
결론 및 시사점
S&S TECH는 반도체 미세공정 고도화와 EUV 공정
확산이라는 산업 환경 속에서 블랭크 마스크라는 핵심
기초 소재를 기반으로 안정적인 경쟁력을 확보한 기업
임을 확인할 수 있다. 국내에서 유일하게 블랭크 마스크
를 양산하는 기업으로서 고난이도 공정에 대응 가능한
기술 역량과 핵심 소재 국산화 능력을 보유하고 있어 반
도체 공급망 안정성과 기술 신뢰성 측면에서 중요한 의
미를 가진다.
반도체 산업은 AI, 고성능 컴퓨팅(HPC), 첨단 메모
리 수요 확대에 따라 EUV 및 고정밀 노광 공정의 중요
성이 지속적으로 강화될 것으로 전망된다. 이런 흐름 속
에서 S&S TECH는 전면적인 양산 확대보다는 고난도 공정 중심의 선택적 공급 전략과 고객사와의 공동 검증
을 통해 기술의 신뢰성을 축적해 나가는 것이 합리적인
성장 경로로 보인다. 또한 반도체 인접 시장으로의 확장 과 AI 기반 공정 안정성 강화 전략은 업황 변동에 따른
리스크를 완화하는 데 기여할 것으로 보인다.
종합적으로 S&S TECH는 기술 진입장벽이 높은 블
랭크 마스크 산업 구조 속에서 중장기적인 성장 가능성 을 보유한 핵심 소재 기업으로 평가할 수 있다.
는 요인으로 작용하고 있다. 특히 공정 경험의 축적, 장기간의 신뢰성 검증, 고객사와의 공동 평가 과정이 필
수적이기 때문에, 기술 경쟁력은 단순한 설비 투자만으 로 확보되기 어렵다. 이로 인해 블랭크 마스크 시장은 소수의 기술 선도 기업 중심으로 형성되는 구조적 특성 을 보이고 있다.
기업분석 Ⅳ
TSMC 기업분석
손휘찬, 박시언, 권태언, 박소민
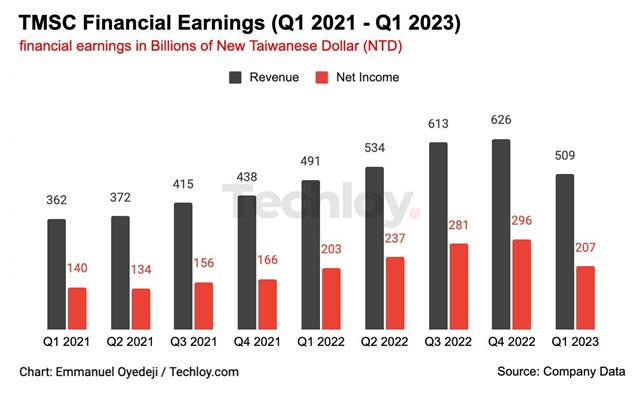
[이미지1] TSMC 분기별 매출 및 순이익 추이 (Q1 2021–Q1 2023)
TSMC는 전 세계 반도체 공급망에서 핵심적인 역할
을 수행하는 대표적인 파운드리(반도체 위탁생산) 기업 이다. 전 공정을 직접 수행하는 IDM 기업들과 달리, 고 객사가 설계한 칩을 대신 제조하는 생산 전문 기업으로 서 글로벌 팹리스와 시스템 기업들이 첨단 공정을 활용 할 수 있는 기반을 제공한다. 이러한 구조 덕분에 반도
체 산업의 기술 발전 속도를 가속하며, 고성능 컴퓨팅 (HPC), 모바일, 인공지능, 자동차용 반도체 등 다양한 분야에서 필수적인 생산 인프라를 담당하며 산업 전체 의 안정성과 혁신에 중요한 가치를 창출하고 있다.
이 기업의 주력 사업은 최첨단 미세공정 기술을 활용 한 반도체 제조 서비스이며, 현재 3nm·5nm 이하 초미 세 공정에서 세계 최강의 기술 경쟁력을 보유하고 있 다. 특히 3nm 공정은 스마트폰 AP, AI 가속기, 서버용 CPU 등 고성능·저전력 제품의 핵심으로 자리잡고 있으 며, 최근에는 2nm *GAA 기반의 차세대 공정 개발에 도 집중하고 있다. 또한 첨단 패키징(Advanced Packaging) 분야에서도 *CoWoS, *InFO와 같은 기술을 통해 AI 칩과 고대역폭 메모리(HBM)를 통합하는 고성 능 패키징 생태계를 강화하고 있다.
재무 측면에서 TSMC는 최근 몇 년간 지속적인 성장 세를 보이고 있다 2023년에는 글로벌 인플레이션 심 화와 주요국의 금리 인상, IT 제품 수요 둔화 등 거시경 제 불확실성의 영향으로 일시적인 실적 조정이 있었지 만, 여전히 높은 수익성을 유지했다. 2024년 이후에는 AI 반도체 수요 폭증과 데이터센터 투자 확대에 힘입어 매출과 영업이익이 다시 강하게 반등하는 추세다. 또한 이 기업은 매년 대규모의 연구개발(R&D) 비용을 투자 하는 것으로 유명하며, 최근 R&D 비용은 연간 5조 원 이상(150억 달러 수준)에 달한다. 이는 첨단 미세공정, 신공정 재료, 차세대 패키징 기술 등 미래 성장동력을 확보하기 위한 전략적 투자의 일환으로, 반도체 제조 기 술의 리더십을 유지하는 데 핵심적 역할을 한다.
*GAA(Gate-All-Around, 게이트가 채널을 사방에서 감싸 전류 제어 능력을 향상시키는 차세대 트랜지스터 구조
*CoWoS,(Chip-on-Wafer-on-Substrate, 여러 개의 칩을 실리콘 인터포저 위에 배치한 뒤 기판에 연결하는 2.5D 패키징 기술)
*InFO(Integrated Fan-Out, 칩 외부로 배선을 확장해 얇고 고집적 구조를 구현하는 팬아웃 패키징 기술 [이미지1] TSMC 분기별 매출 및 순이익 추이 (Q1 2021–Q1 2023) TSMC는 첨단 공정 수요 확대에 따라 2021년 이후 매출과 순이익이 전반적으로 증가하는 추세를 보이고 있다.
시장분석
시장변화
최근 글로벌 반도체 산업은 인공지능(AI) 수요 증가를 중심으로 빠르게 변화하고 있다. 과거 스마트폰과 PC가 시장 성장을 이끌었지만, 현재는 생성형 AI, 데이터센터 증설, 클라우드 인프라 고도화가 핵심 성장 요인이다. 특 히, AI 학습 및 추론에 사용되는 GPU와 같은 AI용 고성능 칩 수요가 늘어나면서 첨단 공정 기반 반도체 생산 능력 의 중요성이 커지고 있다. 이에 따라 파운드리 시장 또한 단순 생산 규모 확대가 아닌, 고성능·고부가가치 중심 구 조로 전환되고 있다.
[이미지2]
AI 반도체는 대규모 병렬 연산을 수행하며,높은 집
적도와 전력 효율을 동시에 만족해야 한다. 이로 인해 5nm 이하 초미세 공정 기술이 핵심 경쟁 요소로 자리 잡았다. 첨단 공정은 동일 면적 내 더 많은 트랜지스터
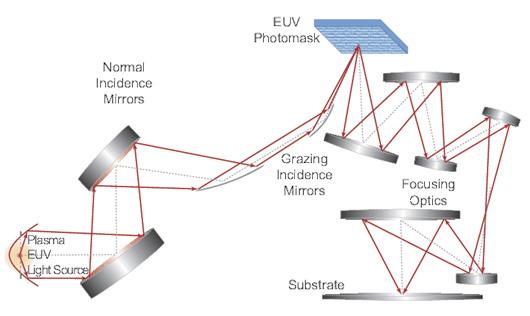
를 집적할 수 있어 성능을 향상시키고 전력 소모를 절감 할 수 있다.특히, EUV(극자외선) 노광 기술.의 상용화 는 7nm 이하 공정 구현을 가능하게 했다. 그러나 7nm
이하 초미세 공정에서는 회로 선폭이 극도로 축소되면
서 공정 오차에 따른 수율 관리가 매우 어려워지고, 이
를 안정적으로 양산하기 위해서는 막대한 설비 투자와 고도의 공정 제어 기술이 요구된다. EUV 장비는 가격
이 매우 높고 공급 또한 제한적이기 때문에, 이를 도입 해 대규모 양산 체계를 구축할 수 있는 기업은 소수에 불과하다. 동시에 AI 반도체는 일반 모바일 칩보다 트랜
지스터 수와 전력 밀도가 높고, 대형 다이 구조 및 첨단 패키징 기술을 요구하여 제조 난이도가 더욱 높다. 이러 한 기술적·자본적 요구 조건은 신규 기업의 시장 진입을
어렵게 만들고, 결과적으로 7nm 이하 초미세 공정 역 량과 AI 반도체 수요 증가는 파운드리 산업의 기술 장벽
을 더욱 강화하는 요인으로 작용한다.
또한, AI 서버용 칩은 단가가 높고 수익성이 좋아 파
운드리 기업의 매출 구조를 물량중심에서 고부가 가치 중심구조로 변화시키고 있다. 기존의 모바일 중심 매출 구조에서 벗어나 *고성능 컴퓨팅(HPC) 및 데이터센터 용 칩 비중이 확대되고 있으며, 이는 첨단 공정 역량을
보유한 기업에 유리한 시장 환경을 형성한다.
결과적으로 파운드리 시장은 범용 반도체 중심 구조 에서 AI·HPC 중심 구조로 이동하고 있으며, 기술 수준 경쟁이 더욱 심화되고 있다.
*HPC(High Performance Computing): 고성능 컴퓨팅을 의미하며, 인공지능 학습, 데이터센터 연산, 과학기술 계산 등 대규모 연산 을 처리하는 서버용 반도체 시장을 지칭함.
[이미지2] EUV 노광 공정의 광학 반사 구조도 반도체 제조에서 EUV/DUV 노광 공정은 회로 패턴을 웨이퍼에 정확히 전사하는 핵심 단계로, 고해상도 마스크와 빛의 상호작용을 통해 미세 공정 구현이 가능하다.
기술적 목표
현재 업계가 공통적으로 추구하는 기술적 목표는 크 게 네 가지로 정리할 수 있다.
첫째, 2nm 이하 초미세 공정 구현이다. 이는 트랜지
스터 구조 혁신과 미세화 기술 고도화를 포함하며, 차세 대 경쟁력을 좌우하는 핵심 요소다.
둘째, 전력 대비 성능(*PPA: Performance, Power, Area) 최적화이다. AI 칩은 높은 전력 소모를 동반하기
때문에 단순 성능 향상이 아니라 전력 효율 개선이 필 수적이다.
셋째, 첨단 패키징 기술의 고도화이다. *칩렛(Chiplet) 구조와 3D 적층 기술이 확산되면서 공정 미세화뿐
아니라 시스템 통합 역량이 중요해지고 있다.
넷째, 초기 양산 수율 안정화이다. 첨단 공정일수록
제조 난이도가 높아지므로, 수율 확보는 수익성과 직 결된다.
주요
고객사 및 경쟁사
주요 고객사는 대부분 *팹리스 구조를 유지하는 글
로벌 반도체 설계 기업들이다. Apple은 모바일 AP 및 고성능 칩 생산에서 첨단 공정의 초기 물량을 책임지는 전략 파트너이며, NVIDIA는 AI GPU 시장을 주도하며 AI 수요 확대의 핵심 수혜 기업으로 평가된다. AMD는 데이터센터용 CPU와 GPU 시장에서 점유율을 확대하 고 있으며, Qualcomm은 모바일 및 통신칩 중심의 주 요 고객사로 자리하고 있다. 이들 기업은 설계에 집중하 고 생산을 외부 파운드리에 의존하기 때문에, 첨단 공정 안정성과 대규모 생산 능력을 갖춘 기업에 대한 의존도 가 매우 높다.
경쟁사는 Samsung Electronics와 Intel이 대표적 이다. 삼성전자는 GAA(Gate-All-Around) 구조를 적 용한 3nm 공정을 선도적으로 도입하며 기술 차별화를 시도하고 있다. 또한 메모리와 파운드리를 동시에 보유 한 종합 반도체 기업이라는 점에서 사업 구조의 강점을 가진다. 다만 첨단 공정 초기 수율 안정성이 중요한 과 제로 지적된다. Intel은 *IDM 2.0 전략을 통해 파운드 리 사업 확대를 추진하고 있으며, 미국 정부 지원을 바 탕으로 생산 역량을 강화하고 있다. 그러나 첨단 공정 경쟁력은 아직 회복 단계에 있다는 평가가 많다.
종합적으로 볼 때, AI 수요 증가는 파운드리 시장을 전 략 산업으로 바꾸고 있으며 기술력과 수율 안정성, 고객 신뢰 확보가 시장 지배력을 결정하는 핵심 요소로 작용 하고 있다. 향후 경쟁은 단순 미세화 경쟁을 넘어 전력 효율 개선과 패키징 통합 기술 경쟁으로 확대될 것으로 전망된다. 이는 첨단 공정 기술과 대규모 설비 투자 역 량을 동시에 보유한 기업에게 유리한 시장 구조로 작용 할 가능성이 높다.
SWOT 분석
강점(Strength)
SMC의 가장 큰 강점은 오랜 시간 동안 파운드리 사업
에만 집중해 오면서 쌓아온 시장 지배력이라고 생각한
다. TSMC는 1987년부터 순수 파운드리 기업으로 시
작했고 약 30년 이상 제조에만 집중해 왔다. 그 결과 현
재 글로벌 파운드리 시장에서 50%가 넘는 점유율을 차
지하며 독보적인 1위를 유지하고 있다. 단순히
시장 점유율이 높다는 의미를 넘어 오랜 시간 축적된 기
술력과 고객 신뢰가 쉽게 흔들리지 않는 경쟁력을 만들
어 주고 있다고 볼 수 있다.
또한 TSMC는 기술적인 측면에서도 강점을 가지고 있
다. 7nm, 5nm, 3nm와 같은 초미세 공정에서 안정적
인 수율을 유지하며 경쟁사보다 앞선 모습을 보여 왔다.
같은 7nm 공정이라 하더라도 실제 트랜지스터 집적도
나 안정성 면에서 차이가 발생할 수 있는데 이러한 부분
에서 TSMC가 더 높은 평가를 받아 왔다.
특히, 팬아웃 웨이퍼 레벨 패키징(FOWLP) 기술은
TSMC의 경쟁력을 잘 보여주는 사례라고 생각한다. 이
기술은 기존 PCB 기판 없이 웨이퍼 단위에서 패키징을
수행할 수 있도록 하여 성능과 전력 효율을 높이고 비
용 절감 효과까지 가져왔다. 이러한 기술적 차별성은 실
제로 고객사 확보에 영향을 미쳤으며 Apple, NVIDIA, AMD 등 주요 팹리스 기업들이 TSMC를 선택하는 중
요한 이유 중 하나가 되고 있다.
마지막으로 TSMC의 또 다른 강점은 규모의 경제이다.
초미세 공정의 핵심 장비인 EUV 노광 장비를 경쟁사 보
다 많이 확보하고 매년 막대한 설비 투자를 진행하고 있
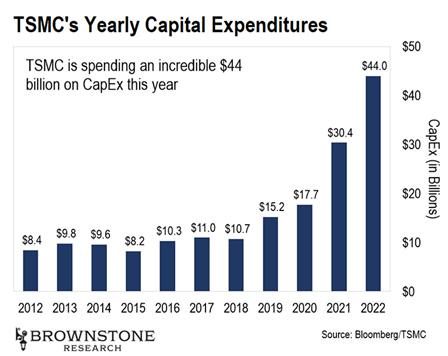
다. 이는 단순히 생산량을 늘리는 것에 그치지 않고 대 규모 물량을 안정적으로 처리할 수 있는 능력을 의미한 다. 생산 규모가 커질수록 원가 경쟁력도 확보할 수 있 기 때문에 이는 다시 더 많은 고객 확보로 이어지는 선 순환 구조를 만든다.
약점(Weakness)
TSMC의 약점은 아이러니하게도 지금의 성공을 만든 ‘
파운드리만 하는 전략’이라고 생각한다. TSMC는 설계
나 완제품 사업을 하지 않고 오직 다른 회사가 설계한 반
도체를 대신 만들어 주는 데에만 집중해 왔다. 이 전략
덕분에 고객과 경쟁하지 않고 신뢰를 쌓을 수 있었지만
동시에 모든 매출이 고객사에 의존하는 구조가 되었다.
만약 주요 고객이 공급선을 바꾼다면 타격이 클 수밖에
없다. 예를 들어 현재 큰 비중을 차지하고 있는 Apple
이 갑자기 경쟁사인 Samsung Electronics로 물량을
돌린다면 TSMC의 매출과 생산량에 직접적인 영향이
생길 것이다. 현실적으로 당장 그런 일이 일어날 가능성
은 낮지만 특정 대형 고객에 대한 의존도가 높다는 점은
분명한 리스크라고 볼 수 있다.
또 다른 약점은 강력한 경쟁자의 존재이다. 특히 삼성 전자는 파운드리 사업을 빠르게 확대하며 TSMC를 추 격하고 있다. 일부 GPU나 모바일 칩 물량을 수주하는 등 점차 존재감을 키우고 있으며 기술력도 계속 발전하 고 있다. 현재는 TSMC가 앞서 있지만 경쟁이 계속 심 화된다면 시장 점유율이 일부 흔들릴 가능성도 배제할 수 없다.
마지막으로 반도체 산업 특성상 매년 막대한 설비 투자 가 필요하다는 점도 부담이다. 초미세 공정을 유지하려 면 EUV 장비 확보와 같은 대규모 투자가 계속되어야 한 다. 만약 반도체 경기가 나빠지거나 수요가 줄어든다면 이러한 고정비 구조는 기업에 부담으로 작용할 수 있다.
기회(Opportunity)
TSMC에게 가장 큰 기회는 반도체를 필요로 하는 산업
이 계속 늘어나고 있다는 점이다. 특히 전기차와 자율주
행차 시장이 커지면서 자동차용 반도체 수요가 빠르게
증가하고 있다. 전기차는 기존 자동차보다 훨씬 더 많은
반도체를 사용하고, 자율주행 기술이 발전할수록 고성
능 프로세서가 필수적이기 때문이다.
이와 관련해 자동차 반도체 기업인 NXP Semiconductors가 TSMC와 협력해 5nm 공정을 활용한 자동
차용 칩을 개발하기로 한 사례는 의미가 크다. 이는 자
동차 반도체 분야에서도 점점 더 미세한 공정이 필요해
지고 있다는 것을 보여준다. 초미세 공정에서 강점을 가
진 TSMC에게는 분명한 기회라고 볼 수 있다.
또한 AI 산업의 성장도 중요한 기회이다. 생성형 AI와
데이터센터가 확대되면서 고성능 GPU와 서버용 칩 수
요가 크게 증가하고 있다. NVIDIA와 AMD 같은 기업
들의 칩은 대부분 TSMC에서 생산되고 있기 때문에,
AI 시장이 커질수록 TSMC의 물량도 함께 늘어날 가
능성이 크다.
여기에 더해 Intel이 일부 생산을 외부에 맡기는 ‘팹라
이트’ 전략을 추진하고 있다는 점도 기회 요인이다. 만
약 인텔의 CPU 물량 일부가 파운드리 업체로 넘어간다
면 시장 전체가 더 커질 수 있고 첨단 공정 기술을 가진
TSMC가 수혜를 볼 가능성도 있다.
위협(Threat)
TSMC의 가장 큰 위협은 대만을 둘러싼 지정학적 불안
이다. TSMC의 주요 생산 시설은 대부분 대만에 집중되
어 있기 때문에 만약 대만 해협에서 정치적·군사적 긴장
이 높아질 경우 반도체 생산과 공급에 직접적인 영향을 줄 수 있다. 반도체는 전 세계 산업에 매우 중요한 부품
이기 때문에 이런 외부 변수는 TSMC뿐 아니라 글로벌
산업 전체에 위험 요소가 된다.
또한 경쟁 심화도 중요한 위협 요인이다. 현재 파운드리 시장에서는 Samsung Electronics와 Intel 등이 첨단 공정 기술을 빠르게 발전시키며 시장 점유율 확대를 노
리고 있다. TSMC가 여전히 1위 기업이지만 경쟁사들이 기술력을 높이고 고객사를 확보하게 되면 시장 내 경쟁 은 더욱 치열해질 가능성이 있다.
반도체 산업 특유의 경기변동성도 위협 요소다. 반도체 는 세계 경제 상황에 영향을 많이 받는 산업이다. AI와 데이터센터 수요가 증가하면 큰 성장을 기대할 수 있지 만 반대로 경기 침체가 오거나 IT 수요가 줄어들 경우 수 익성에 부담이 생길 수 있다. 특히 TSMC처럼 대규모 설 비 투자를 지속하는 기업은 수요가 둔화될 경우 고정비 부담이 커질 수 있다. 마지막으로 반도체 산업의 공급망 구조 역시 위험 요인 이다. 첨단 공정에 필요한 EUV 장비는 특정 기업에 의 존하고 있고 소재와 부품 역시 일부 국가에 집중되어 있 다. 만약 장비 공급이나 부품 수급에 문제가 발생하면 생
산 일정에 영향을 줄 수 있다. 이러한 공급망 집중 구조
는 TSMC가 완전히 통제하기 어려운 외부 위험 요소라 고 볼 수 있다.
전략 제안
S+O 전략 (강점 + 기회): 기술 초격차를
통한 신성장 시장 선점
TSMC는 압도적인 제조 역량을 바탕으로 신성장 동력을 확보하고 구조
적 리스크를 정면 돌파하는 전략을 추진해야 한다. 우선 기술 초격차를 통 한 신성장 시장 선점에 집중해야 한다. TSMC는 3nm 이하의 초미세 공정 기술력과 CoWoS, FOWLP와 같은 차세대 패키징 솔루션을 결합해 AI 및 데이터센터 시장에서의 지배력을 더욱 공고히 할 것이다. 특히 NVIDIA나 AMD 등 글로벌 빅테크의 요구에 맞춘 통합 제조 솔루션을 제공함으로써 고성능 AI 칩 수요를 독점적으로 확보하는 한편, NXP와 같은 전장 반도체
기업과의 협력을 통해 자율주행용 고성능 연산 칩 시장까지 영역을 넓혀 나 갈 계획이다. 이는 안정적인 수율이라는 TSMC만의 강점을 앞세워 신뢰성 이 중요한 자동차 산업 내 표준으로 자리 잡는 계기가 될 것이다.
W+O 전략 (약점
+ 기회): 구조적
ST 전략 (강점 + 위협): 기술 리더십으로
지정학적 및 경쟁 위기 돌파
한계 극 복을 통한 비지니스 확장 구조적 한계를 극복하기 위한 비즈니스 확장을 병행해야 한다. 현재 특정 대형 고객사에 편중된 매출 구조를 개선하기 위해 인텔의 '팹라이트(Fablite)' 전략에 따른 위탁 생산 물량을 적극적으로 유치할 필요가 있다. 이는 주요 고객사의 변동이 경영 전체에 미치는 리스크를 분산하는 효과를 가져 온다. 이와 동시에 파운드리 전념이라는 정체성을 역으로 활용하여 고객사 가 설계만 하면 제조부터 패키징까지 완벽히 지원하는 '오픈 이노베이션 플 랫폼(Open Innovation Platform)'을 강화해야 한다. 이를 통해 중소 팹리 스 고객층을 두텁게 형성함으로써 고객 포트폴리오를 다변화하고 생태계 자체를 확장하는 전략을 취해야 한다. 기술 리더십을 통한 지정학적 및 경쟁 위기 돌파가 필수적이다. 대만에 집중된 생산 시설로 인한 지정학적 위협을 상쇄하기 위해 미국, 일본, 독일 등 글로벌 생산 기지 구축을 가속화하며 글로벌 제조 네트워크를 완성해야 한다. 이 과정에서 TSMC의 압도적인 규모의 경제와 EUV 장비 점유율을 활용해 해외 거점에서도 경쟁사 대비 높은 수익성을 실현할것이다. 아울러 삼성전자와 인텔의 거센 추격을 뿌리치기 위해 차세대 트랜지스터 구조인 GAA(Gate-All-Around) 도입과 미세 공정 로드맵을 선제적으로 달성함 으로써 최고의 칩을 위해서는 반드시 TSMC를 거쳐야 한다는 시장의 인식 을 더욱 공고히 하여 대체 불가능한 기술적 해자를 구축해야 한다.
[이미지3] CAPEX 투자 목적별 배분
TSMC는 단순한 제조기업이 아니라 글로벌 디지털 산업의 핵심 인프라 기업이다. AI 중심 산업 구조 전환이 가 속화되는 가운데, 첨단 공정 기술력과 고객 신뢰를 동시에 확보한 기업만이 지속적인 경쟁우위를 유지할 수 있다. 향후 반도체 산업의 패권은 단순히 설계 역량에 의해 결정되기보다, 초미세 공정을 얼마나 안정적으로 대량 양산 할 수 있는지에 달려 있다. 특히 2nm 이하 공정, GAA 기반 트랜지스터 구조, 첨단 패키징 기술 경쟁은 향후 5년간 기업 간 격차를 결정짓는 핵심 변수가 될 것이다.
또한 AI 서버 및 데이터센터 수요 확대는 고성능·고부가가치 중심의 산업 구조를 더욱 강화할 것으로 예상된다. 이는 단순 물량 경쟁이 아닌 기술 집약적 경쟁 구도로의 전환을 의미하며, 막대한 설비 투자와 지속적인 연구개발 능력을 갖춘 기업에게 유리한 환경을 형성한다. 중장기적으로는 미국·유럽·일본 등 주요 국가들의 반도체 자국화
정책과 공급망 재편 움직임도 중요한 변수로 작용할 것이다. 이에 따라 글로벌 생산 거점 다변화, 전략적 고객 협력 강화, 기술 초격차 유지 전략이 TSMC의 지속 성장 여부를 결정짓는 핵심 과제가 될 것으로 보인다.
결국 TSMC의 경쟁력은 단순한 기술 수준을 넘어, 자본력·수율 안정성·고객 신뢰·글로벌 생산 네트워크를 종합
적으로 결합한 ‘산업 인프라 기업’으로서의 지위에 있으며, 이러한 구조적 우위가 향후 반도체 산업 재편 과정에서 더욱 부각될 가능성이 크다.
[이미지3] CAPEX 투자 목적별 배분 TSMC는 생산능력 확충과 첨단 공정 개발을 중심으로 CAPEX를 배분하며, 기술 선점과 시장 지배력 강화를 목표로 하고 있다.
메인 칼럼
01 1mm의 혁신: 스마트 안경이 그리는 공간 컴퓨팅의 미래
02 AI 시대, 메모리는 어디까지 진화할 수 있을까?
03 비움으로써 채우는 혁신: '음극재 없는 배터리'가 가져올 미래
04 LNG 시장과 방산 산업의 미래 고망간강
1mm의
디스플레이 칼럼
1mm의 혁신: 스마트 안경이 그리는
주영선, 백경률, 김태현
오늘날, 디스플레이 기술은 손 안의 화면을 넘어, 우리의 시야 속으 로 들어오고 있다. 이제 디스플레이는 더 이상 보기만 하는 제품이 아 니라 보이는 현실 위에 겹쳐져서 보이는 방식으로 발전하고있다. 우 리가 매일 쓰는 안경이 하나의 디지털 인터페이스가 된다면, 일상은 어떻게 달라질까?
이 흐름의 연장선에서 등장한 제품이 바로 Meta Ray-Ban Display이다. 안경 렌즈 내부에 마이크로 디스플레이와 여러가지 광학 기술과 디지털 기술을 결합해, 보이는 시야 위에 필요한 정보를 HUD 형태로 보여준다. 이 제품은 뉴욕 타임지가 선정한 ‘2025년 최고의 발명품’ 중 하나로, 웨어러블 디스플레이의 상용화 가능성을 보여준 사례다. 실제로 Meta는 2025년 한 해에만 Ray-Ban 스마트 글라스 를 700만 대 이상 판매했으며, [1] 스마트 글라스 시장에서 약 78% 의 점유율을 가졌다. [2] 이는 디스플레이가 우리의 일상에 결합되고 있음을 보여주는 지표이다.
본 칼럼에서는 이 Meta Ray-Ban Display에 적용된 디스플레이 기 술과 그 구현 원리를 중심으로, 어떻게 눈위의 디스플레이가 되었는지 살펴보고자 한다.
Meta Ray-Ban Display의 첫번째 핵심 기술 : LCoS 디스플레이 패널
LCoS(Liquid Crystal on Silicon)는 초소형 고해상도 영상을 구현하기 위해 개발된 반사형 마이크로 디스플레이 기술이다. 이름 그대로 실리콘(Silicon) 위에 액정(Liquid Crystal)을 올린 구조를 의미한다.
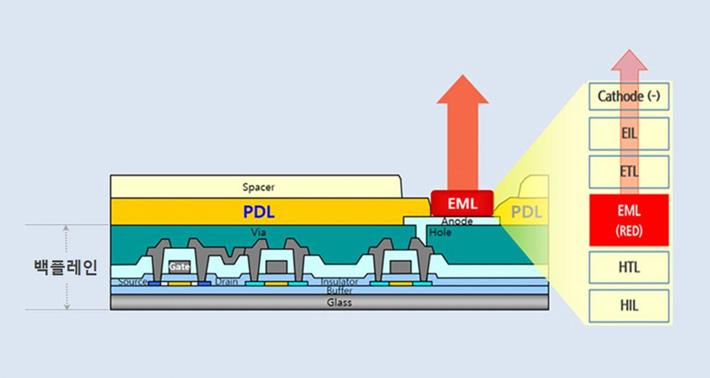
[이미지1] [3] 백플레인, 삼성디스플레이뉴스룸
디스플레이 내부에는 화면을 제어하는 회로 기판이 존재하는데, 이를 백플레인 (backplane)이라고 한다. 백플레인은 각 픽셀에 전기 신호를 전달해 밝기와 색을 조절하는 전자 회로층이다. LCoS에서는
이 백플레인이 기존에 사용되던 유리가 아니라 실리콘 기판 위에 형성된 CMOS 회로로 구성된다. 기존 의 유리기판은 전자 이동 속도가 느리고 미세 공정에는 한계가 있어 픽셀을 극도로 작게 하거나 고속 신 호 처리를 수행하는 데 제약이있었다. 반면 CMOS는 반도체 칩에 널리 사용되는 저전력 집적 회로 기술 로, 미세 공정을 통해 매우 작은 픽셀 제어 회로를 정밀하게 구현할 수 있고, 전자 이동 속도가 우수하여 유리기판의 한계를 해결한다.
LCoS는 스스로 빛을 내는 자발광 구조가 아니라, 외부 광원을 이용해 빛을 반사하는 방식으로 이미지 를 만든다. 액정 분자는 전압에 따라 배열이 변하고, 이 변화가 빛의 편광 상태를 조절한다. 빛은 아래쪽 의 반사 전극에서 다시 반사되며 밝기가 형성된다. 각 픽셀은 빛을 얼마나 반사할지를 결정하며, 실리콘 기반 백플레인을 사용하기 때문에 매우 작은 픽셀 간격과 높은 해상도를 구현할 수 있다.
이러한 특성은 눈과 매우 가까운 거리에서 영상을 보여주는 AR 스마트 글라스에 적합하다.
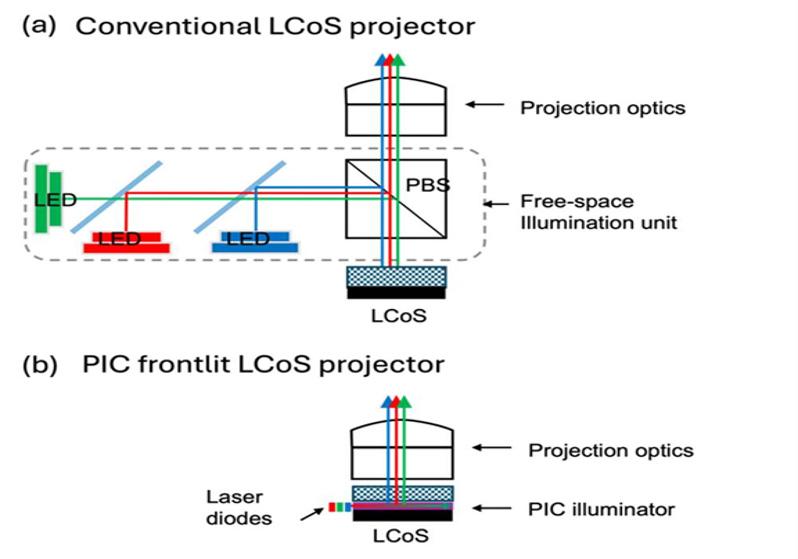
[이미지2] [4] LCoS
그림을 보면 구조 차이를 이해할 수 있다. 그림 (a)의 Conventional LCoS projector는 전통적인 프로젝터 방식이다.
RGB LED 광원이 자유공간을 통해 빛을 보내고, 편광 빔 스플리터(PBS)를 거쳐 LCoS 패널에 도달 한 뒤, 다시 상단의 Projection optics로 전달된다. 빛의 이동 경로가 길고, 광원·PBS·렌즈가 분리되어
배치되는 구조이기 때문에 부피가 크다. 이러한 자유공간 조명 방식은 대형 프로젝터에는 적합하지만, Meta Ray-Ban Display 안경과 같은 초소형 웨어러블 장치에는 한계가 있다.
그림 (b)의 PIC frontlit LCoS 구조는 광원을 패널 바로 아래에 밀착시킨 집적형 구조이다. 레이저 다 이오드에서 나온 빛이 PIC(광 집적 회로)를 통해 LCoS에 직접 전달되며, 광 경로가 매우 짧다.
이 방식은 광 손실을 줄이고, 시스템 전체를 소형화할 수 있다는 장점이 있다. Meta Ray-Ban Display
는 전통적인 LCoS 프로젝터 구조가 아니라, 광원이 패널의 바로 아래에 배치되는 방식인 frontlit 개념 에 가까운 집적형 구조를 바탕으로 소형 광학 시스템을 구현한다.
광원과 패널을 하나의 모듈처럼 통합함으로써 안경 프레임 내부에 디스플레이를 집어넣을 수 있게 된
것이다. 결국 핵심은 LCoS라는 반도체 기반 반사형 디스플레이 기술을 얼마나 효율적으로 집적하고 광학적으로 축소하느냐에 달려 있다.
Meta Ray-Ban Display의 두 번째 핵심기술: Waveguide 광학
스마트 글래스 구현하는 또 다른 핵심 기술은 바로 웨이브가이드 광학이다.
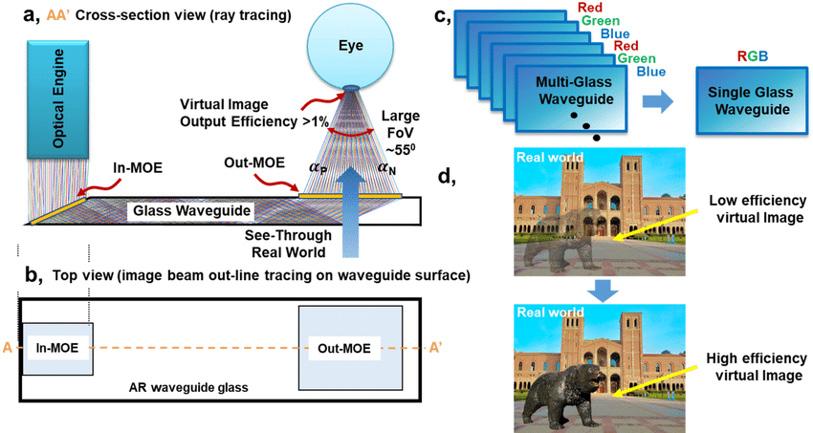
[이미지3] [5]
웨이브가이드는 빛을 평면 구조 내부에 가두어 전달하는 광학장치이다. 이때 이를 잘 일어나도록 하는 핵심 원리가 바로 내부 전반사 현상이다. 빛은 굴절률이 상대적으로 높은 매질에서 굴절률이 상대적으로 낮은 매질로 경로를 진행할 때, 입사각이 임계각보다 크다면 빛이 빠져나가지 않은채 내부에서 완전히 반 사된다. 이 원리를 활용하면 빛을 렌즈 내부에 가둔 채 원하는 위치까지 이동시킬 수 있다. 이때 고려해야 할 가장 중요사항은 ‘굴절률 차이가 얼마나 나는가’이다. 굴절률이 높을수록 허용 가능한 입사각 범위가 넓어지고, 더 얇은 구조에서 더 넓은 시야각(FOV)을 확보할 수 있게된다.[5]
웨이브가이드 시스템의 핵심 구성에는 라이트 엔진, 인커플러, 아웃커플러가 있다.
라이트 엔진은 Micro-OLED, LCoS, Mico-LED와 같은 초소형 디스플레이가 이미지를 생성한다.
인커플러에서는 디스플레이에서 나온 빛을 임계각 이상으로 조절하기 위해 웨이브가이드 내부에 주입한 다. 아웃커플러에서는 렌즈 내부를 이동하던 빛을 눈 방향으로 다시 추출한다. 이 과정에서 작은 마이크 로 디스플레이 이미지가 공간에 떠 있는 것처럼 인식된다. 즉, 바로 이 커플링 구조가 작은 디스플레이가 공간에 존재하는 가상의 이미지로 변환되는 과정의 핵심이다.[6]
웨이브가이드 방식의 종류에는 회절형 웨이브가이드와 기하광학
단점
• 얇은 구조 구현 가능 • 넓은 시야각(FOV) 구현 가능 • 파장 의존성 낮음 • 색 왜곡 적음 • 밝기 효율 우수
• 파장 의존성 존재 • 색수차 발생 가능 • 무지개 효과 발생 가능
• 시야각 확장에 제약 존재
여기서 색수차란 카메라 렌즈가 백색광의 서로 다른 파장을 동일한 초점면에 모으지 못해 발생하는 광 학 왜곡현상을 말한다.
HUD란 무엇인가?
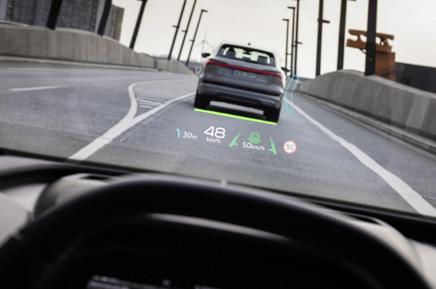
HUD는 본래 전투기 조종사가 전방 계기판으로 시선을 돌리지 않고도 비행 정보를 확인할 수 있도록 앞 유리에 영상을 투사하던 군용 기술에서 시작되었다. 이 기술의 핵심은 ‘시선의 유지’다. 정보를 확인하기 위한 시선과 현실 세계를 바라보는 시선이 끊김 없이 하나로 이어진다는 점이야 말로 스마트폰과 HUD 를 가르는 결정적 차이다. [8]
[이미지5,6] [9]
Meta Ray-Ban Display가 보여준 HUD 기술은 단순히 정보를 눈앞에 띄우는 데 그치지 않았다. 초소 형 패널(PGU)이 뿜어낸 빛을 도파관(Waveguide)이라는 나노 통로를 통해 손실 없이 전달하고, 사용자의
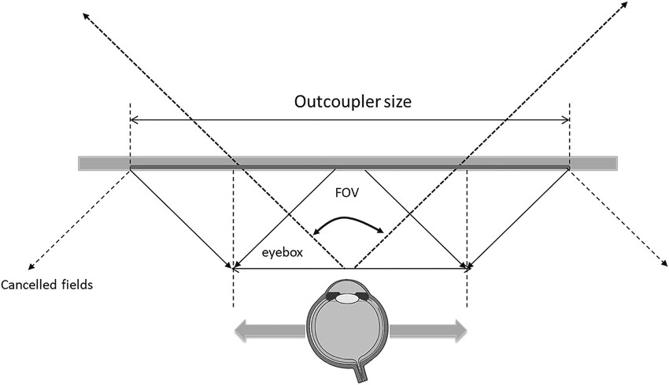
눈동자 위치에 맞춰 화면을 최적화한다. 이와 관련된 개념이 바로 아이박스이다.
아이박스란 사용자가 선명한 가상 이미지를 볼 수 있는 물리적인 공간의 범위를 말한다. 일반적인 안경
은 활동 중에 코 위에서 미세하게 흘러내리거나 사람마다 눈의 위치가 조금씩 다르다. 만약 아이박스가 바늘 구멍처럼 좁다면, 안경이 조금만 비뚤어져도 화면이 순식간에 사라지거나 왜곡된다.
이에 Meta는 도파관 내부의 나노 격자를 활용해 빛을 여러 방향으로 복제하여 뿌려주는 ‘출사동 확 장(Exit Pupil Expansion)’ 기술을 적용하였다. 이를 통해 아이박스를 넓힘으로써, 사용자가 달리거나 고개를 돌리는 역동적인 상황에서도 흔들림 없이 선명한 정보를 유지할 수 있게 된 것이다. [10]
결국 진정한 의미의 HUD란 하드웨어의 존재감은 지우고, 정보는 현실의 일부로 자연스럽게 투과시키 는 투명한 인터페이스의 완성에 있다. Meta Ray-Ban은 얇은 도파관 렌즈와 보다 확장된 아이박스를 통 해 ‘디바이스를 착용했다’는 이질감을 넘어, ‘인간의 시야 자체가 확장되었다’는 감각적 전율을 선사한다. 이것이 안경이라는 작은 프레임 안에서 디스플레이 공학의 미래를 찾는 이유다. [11]
[이미지7] [12] [Eyebox and FOV dictate the size of the out-coupler area.]
Meta Ray-Ban의 다음 스텝: LCoS를 대체할 적층형 Micro-LED의 잠재력
OLEDoS는 실내 환경에서 압도적인 가독성을 제공하지만, ‘올 데이(All-day) 웨어러블’을 지향하는 AR 안경에게는 명확한 과제가 남아 있다. 예측할 수 없는 외부의 조도에 대응하기 위해서는 더욱 강력한 휘도와 효율이 필수적이기 때문이다. 우리는 무기물 기반의 Micro-LED(LEDoS)에서 해답을 찾았다. 이
론적으로 100만 니트(nits)에 달하는 Micro-LED의 높은 밝기는, 한낮의 강렬한 직사광선에서도 가상
이미지를 현실보다 더 또렷하게 볼 수 있게 한다. [13] 또한, Meta는 양산성이 검증된 LCoS 방식을 채
택하고 있지만, 이는 반사형 구조 특성상 광학 엔진의 부피가 크다는 숙제를 안고 있다. 그렇기에 최근 주
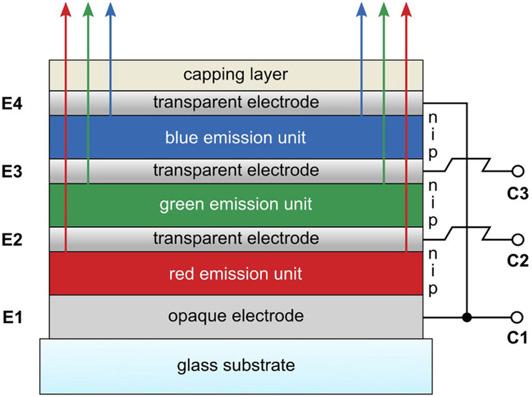
목받고 있는 적층형(Stacked) RGB 기술은 스마트 글래스의 폼팩터 혁신을 이끄는 핵심이다. 기존에는 적(R), 녹(G), 청(B) 픽셀을 가로로 배열하기 위해 넓은 면적이 필요했지만, 적층 기술은 이를 햄버거처럼
수직으로 쌓아 올린다. 이는 단순히 면적을 줄이는 것을 넘어, 동일 면적 대비 픽셀 밀도를 3배 이상 높여
눈앞의 스크린이 아닌 ‘현실 그 자체’와 같은 해상도를 구현한다. [14] 하지만 이러한 공학적인 이점에도 불구하고, 적층형 Micro-LED의 상용화까지는 남아있는 과제가 아
직 많다. 각 색상별 LED 층을 나노미터 단위의 오차 없이 수직으로만 정렬하여 접합하는 웨이퍼 본딩 (Wafer Bonding) 공정의 난이도가 높기 때문이다. 또한, 픽셀이 작아질수록 효율이 급격히 떨어지는 사 이즈 효과(Size Effect), 수백만 개의 미세 LED를 기판에 옮기는 전사(Transfer) 공정의 수율 확보는 스 마트 글래스의 대중화를 위한 아직 남아있는 과제이다.
여러 글로벌 기업들이 이 난제를 해결하기 위해 집중하고 있으며, 모든 과제가 해결된다면 진정한 스마 트 글래스의 시대가 될 것이라고 생각한다. [이미지8] [14] 적층형(Stacked) RGB 기술
Meta Ray-Ban Display는 반도체 기반 마이크로 디스플레이, 웨이브가이드, HUD, 그리고 Micro-LED 기술을 통해 디스플레이라는 개념을 완전히 바꿨다. 이제 디스플레이는 단순히 화면 속에 존 재하는 것이 아니라, 안경과 같은 형태로 우리의 모든 일상생활과 직접 결합되는 방향으로 나아가고 있 다. 특히 더 밝고 효율적인 Micro-LED와 집적 기술이 발전할수록, 디스플레이는 더 작아지고 더 자연 스럽게 일상 속에 스며들게 될 것이다. 앞으로는 스마트폰이나 모니터처럼 따로 꺼내 보는 장치가 아니 라, 우리가 현실을 바라보는 순간에 함께 작동하는 새로운 형태의 인터페이스로 자리 잡게 될 것이다.
반도체 칼럼 AI 시대, 메모리는 어디까지 진화할 수 있을까?
반도체 칼럼
AI 시대, 메모리는 어디까지
진화할 수 있을까?
유영재, 김하원, 박시언
요즘 AI를 사용하지 않는 대학생을 찾기는 정말 어려운 일일 것이다. 보고서를 정리하고, 사진을 만드 는 등 AI는 일상 속에서 아이디어 확장을 위해 다양하게 활용된다. 이처럼 생성형 AI는 더 이상 미래 기 술이 아니라 일상 속의 도구가 되었다. 그렇다면 AI는 어떤 원리로 작동할까? 우리가 AI에 질문을 입력 하는 그 짧은 순간, 데이터센터에서는 수천억 개의 파라미터가 동시에 움직여 사용자가 원하는 답을 도
출해낸다. 이처럼 AI 기술이 가능하게 하는 것은 파라미터를 계산하는 GPU지만, 그 연산을 가능하게 하는 존재는 따로 있다. 전자 시스템에서 데이터를 저장하고 필요할 때 다시 읽어들이는 핵심 소자, 바 로 메모리이다. AI 기술의 핵심은 연산이 아니라 데이터 이동이다. 아무리 GPU 코어 수를 늘려도 데이 터가 제때 공급되지 않으면 성능은 제한된다. 따라서 원활한 데이터 이동을 위해서 메모리가 발전을 거
듭하다, 현재 그 성능을 극대화한 기술이 바로 HBM이다[1].
HBM과 TSV
HBM(High Bandwidth Memory)은 여러 개의 DRAM 칩을 수직으로 쌓아 올려 데이터 처리 속도를 혁신적 으로 높인 고성능 메모리다. 기존 DRAM이 평면에 펼쳐진 “2차선 도로”였다면, HBM은 아파트처럼 DRAM을 층 층이 쌓고 수천 개의 통로를 뚫은 “초광폭 고속도로”다. HBM은 GPU 옆에 배치되어 초당 테라바이트(TB/s) 단 위의 데이터를 공급하며 AI 연산의 심장 역할을 한다. 따라서, 대규모 언어 모델, 자율주행 시뮬레이션, 고성능 컴 퓨팅(HPC) 환경과 같이 많은 데이터의 이동을 필요로 하는 기술들의 HBM 사용은 선택이 아니라 필수가 되었다.
HBM의 핵심은 DRAM 칩을 수직으로 쌓아 올리는 것인데, 이러한 수직 적층을 가능하게 하는 핵심 기술이 TSV(Through Silicon Via)다.
[2]: HBM의 구조
TSV는 식각 공정을 통해 실리콘 웨이퍼에 수직 통로인 via를 형성한 뒤, 그 안을 구리와 같은 전도성
재료로 채워 위아래 칩 간의 전기적 연결을 구현하는 기술이다. TSV 방식은 기존의 와이어 본딩 방식에
비해 배선 길이가 획기적으로 줄고, 신호 지연과 전력 소모가 적다. 따라서, 오늘날 하나의 HBM 패키지 안에는 수만 개의 TSV가 촘촘히 박혀 있다.
그러나 기술은 언제나 대가를 요구한다. DRAM의 층 수가 증가할수록 칩 중앙부에 열이 집중되고, 외 부로 빠져나갈 통로는 제한된다. 또한, 실리콘과 구리의 열팽창 계수 차이로 인해 기계적 스트레스가 누 적되면서 소자의 전기적 특성이 서서히 변하고, 결국 성능 저하나 고장으로 이어지는 장기 신뢰성 문제 가 발생했다. 16단 제품이 상용화된 지금, 20단 내외가 현실적인 기술적 한계로 거론되는 이유도 여기에 있다. “더 많이 쌓는 것”만으로는 더 이상 답이 되지 않는다.
현재 TSV의 한계를 극복하기 위한 3D 이종집적기술
AI의 발전에 따라, 반도체에 요구하는 기준은 점점 더 높아지고 있다. 이러한 상황 속에서 HBM이 보
여준 성과는 독보적이지만, 적층을 하면 할수록 열 밀도는 급격히 증가했고, 전력 공급과 신호 무결성 문 제는 점점 복잡해졌다. 이제는, “더 높이 쌓는 것”만으로는 따라가기 어려워진 것이다. 이러한 한계를 극 복하기 위해 현재, 반도체 산업은 공정의 미세화를 넘어 “구조 자체를 재설계하는 방향”으로 선회하고 있다. 기존의 적층 후 옆에서 연결하는 2.5D기술에서 개별 반도체들을 하나의 3D 시스템으로 재구성하 기 시작한 것이다. 그 중심에 있는 3D 이종집적은 동일한 메모리를 반복적으로 쌓는 개념을 넘어, CPU, GPU, 메모리, 가속기 등 서로 다른 기능을 가진 칩을 하나의 패키지 안에서 유기적으로 통합하는 접근이 다. 그렇다면, 3D 이종집적은 어떻게 실현할 수 있을까?
하이브리드 본딩: 범프를 지우고 거리를
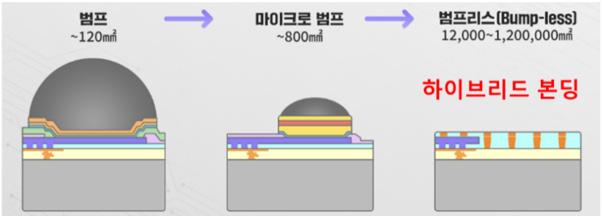
3D 이종집적의 출발점은 “칩 사이의 거리”를 없애는 데 있다. 기존 HBM과 GPU는 실리콘 인터포저 위에서 연결되는 2.5D 구조를 사용했다. TSV와 마이크로 범프를 통해 전기적으로 연결되지만, 이 범프는 필연적으로 물리적 두께와 간격을 가진다. 문제는 바로 이 “작은 틈”이다. 마이크로범프는 전 기적 연결을 제공하지만, 동시에 기생 저항과 기생 용량을 발생시켜 신호 지연을 유발한다. 미세화가 진 행될수록 범프의 정렬 오차와 접합 신뢰성 확보도 점점 어려워진다. I/O 밀도 역시 범프 피치(pitch)에 의 해 제한된다. 즉, 범프는 연결이면서 동시에 한계였다.
[이미지2] [3] : 범프 & 하이브리드 본딩 설명
이 한계를 넘기 위해 등장한 기술이 하이브리드 본딩(Hybrid Bonding)이다.
하이브리드 본딩은 두 개의 소자 웨이퍼를 뒤집어서 직접 배선에 사용되는 구리선을 맞닿게 해 연결하 는 방식이다. 웨이퍼의 구리끼리 서로 연결되기 때문에, 범프가 필요 없어 기존의 단점을 극복할 수 있다. 그 결과, I/O 밀도는 기존 대비 획기적으로 증가하고, 연결 길이는 극단적으로 짧아져 신호 지연과 전력 손실이 크게 감소한다. 즉 하이브리드 본딩은 칩 간의 거리를 없애, 하나의 칩처럼 동작하게 만드는 구조 적인 혁신이다.
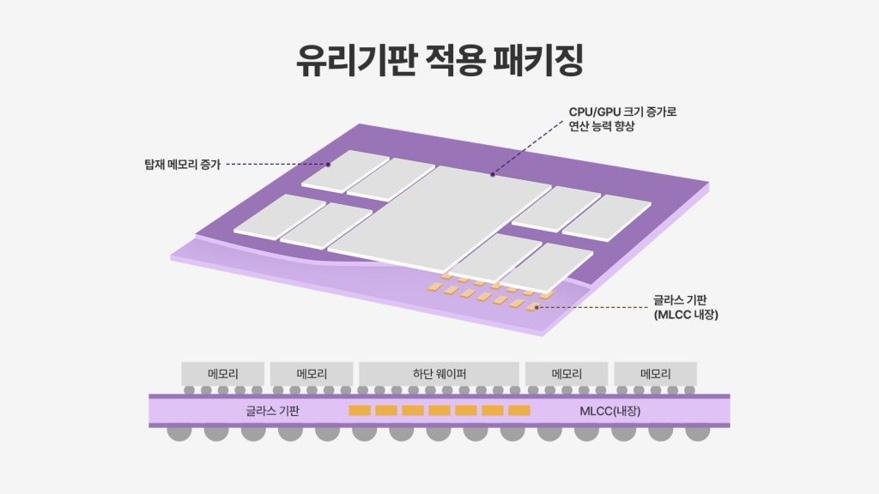
유리기판 기반 패키징: 인터포저의 진화
그러나 칩을 아무리 가깝게 붙여도, 그 아래에서 이를 지탱하는 기판이 물리적, 열적인 한계를 보이면
전체 구조는 불안정해진다. 이러한 배경 속에서 유리기판 기반 패키징이 등장했다.
반도체 칩은 동작 중 지속적으로 열을 발생시키는데, 기판과 칩의 열팽창계수 차이가 크면 반복적인 열
사이클 속에서 기계적 스트레스가 누적된다. 유리 기판은 이 지점에서 다른 소재와의 분명한 차별성을 가 진다. 유리는 낮은 유전손실 특성 덕분에 고속 신호 전달 시 감쇠를 최소화할 수 있으며, 실리콘과 유사한 열팽창 계수를 가져 열적 적합성이 뛰어나다. 이처럼 유리 기판은 열응력을 구조적으로 줄여 장기 신뢰 성을 확보할 수 있다는 점에서 큰 의미를 가진다. 또한 유리는 높은 평탄도를 유지하고 고온 공정에서도 변형이나 휘어짐이 적어, 하이브리드 본딩과 같 은 정밀 접합 공정에 유리하다. 단순히 신호 특성만 좋은 것이 아니라, 미세 공정 환경에 적합한 물성을 동시에 갖춘 것이다[5].
[이미지3] [6] 유리기판 적용 패키징
바탕으로 패키징을 하면, 구조 확장성 측면에서도 유리하다. 기판 내부에 TGV(Through Glass Via)를 형성하면 실리콘 인터포저의 TSV와 유사한 수직 전기 연결 구조를 구현할 수 있다. 이를 통해 칩 간 상하 방향 신호 전달이 가능해지고, 고밀도 3차원 패키징을 보다 안정적으로 실현 가능하다. 몰론, 유리는 취성이 크고, 대면적 가공 및 금속 충진 공정의 난이도가 높다는 과제를 안고 있다. 그러 나 AI 시대가 요구하는 고속 신호 무결성과
BSPDN: 전력 구조의 재설계
“그렇다면 전력은 어떻게 공급할 것인가?”
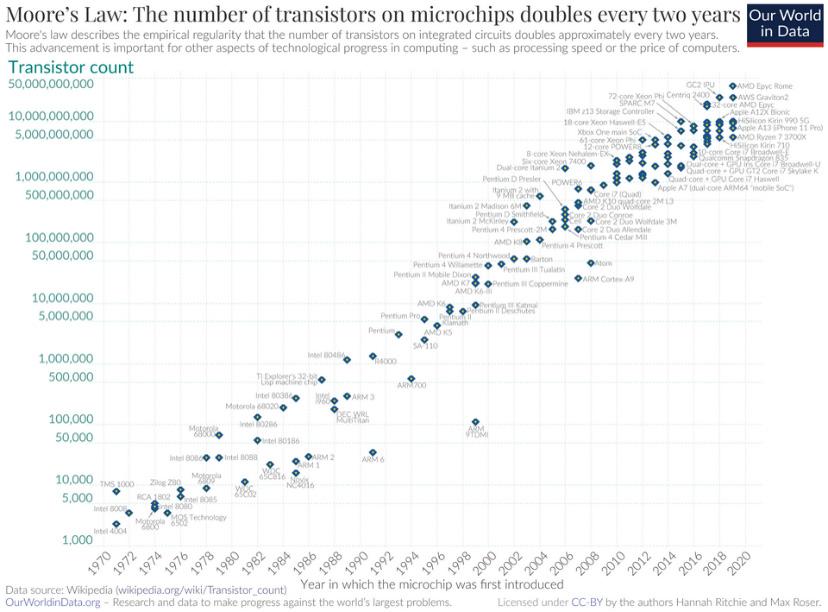
[이미지3] [8] 무어의 법칙: 크기를 줄이는 방식은 한계를 맞이했다.
무어의 법칙 아래에서
배선은 오히려 병목이 되었다. 전통적 으로 전력과 신호 배선은 모두 칩의 전면에 형성되었다. 그러나 미세화가 진행될수록 금속 폭은 좁아지 고 저항은 증가했다. 그 결과 전압 강하가 심화되며, 트랜지스터는 충분한 전력을 공급받지 못하는 상황 에 놓였다.
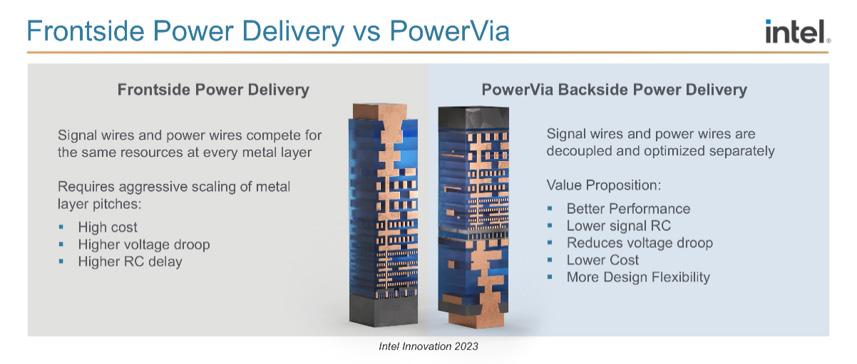
이 구조적 한계를 해결하기 위해 등장한 기술이 바로 BSPDN(Backside Power Delivery Network), 후면 전력망 기술이다. 핵심 개념은 간단하다. 전력은 뒤에서, 신호는 앞에서[9].
[이미지4] [10] 기존방식의 구조와 BSPDN 방식의 설계
즉, 칩 후면에 독립적인 전력 배선층을 구축하고, 전면은 신호 배선에 집중하도록 분리하는 것이다. 이 렇게 되면 전력은 후면에서 직접 트랜지스터 하부로 공급되어 경로가 짧아지고, 전력망 저항과 전압 강 하가 크게 완화된다. 또한, 전면 배선층에는 더 많은 신호 공간이 확보되어 성능 최적화에도 유리해진다. 이는 단순한 배선 개선이 아니라, 전력의 흐름 자체를 재설계하는 접근이다.
물론 구현 난이도는 높다. 구현을 위해서는 웨이퍼 후면 박막 thinning, Backside Via 형성, 후면 금
속 배선 공정 등 추가적인 과정이 필요한데, 이는 기존 TSV 기술과 유사하지만 훨씬 높은 정밀도를 요구 한다. 또한, 공정 흐름 자체를 다시 설계하는 수준의 변화로, 많은 변화를 필요로 한다. 그럼에도 BSPDN 이 주목받는 이유는 명확하다. 현대 AI·고성능 컴퓨팅 칩은 수백 와트에 달하는 전력을 소비하며 초고속 신호를 동시에 처리한다. 전력망이 조금만 비효율적이어도 클럭이 낮춰져 성능은 즉각적으로 제한된다. BSPDN은 이러한 전력 병목을 구조적으로 제거함으로써 트랜지스터의 잠재 성능을 온전히 끌어올릴 수 있는 기반을 제공한다. 3D 이종집적이 칩을 입체적으로 연결하는 기술이라면, BSPDN은 그 구조 안에 서 전력의 흐름까지 3차원으로 확장하는 기술이다. 메모리를 위로 쌓고, 로직을 옆으로 붙이고, 이제는 전력을 아래에서 끌어올린다.
물리적 한계에 직면한 HBM과 미래의 반도체
결국 3D 이종집적은 세 가지 축으로 완성된다. 칩 간의 거리를 제거하는 하이브리드 본딩, 신호와 열 의 안정적 기반을 확보하는 유리기판 기반 패키징, 그리고 전력 흐름을 구조적으로 재설계하는 BSPDN 까지, 메모리를 위로 쌓고, 로직을 옆으로 붙이고, 전력을 아래에서 끌어올리는 완전한 3차원 구조로 말 이다. 이처럼 AI 시대의 반도체는 더 이상 평면 위에 머물지 않는다. 전면과 후면을 모두 활용하는 완전한 3차원 구조로 진화하고 있다. 구조를 바꾸고, 전력을 재설계하고, 기판을 진화시켰음에도 불구하고 HBM은 여전히 발열과 적층 한 계라는 물리적 벽에 부딪히고 있다. 3D 이종집적은 분명 한계를 늦추는 해법이지만, 완전히 없애지는 못했다. 이러한 상황 속에서 반도체 기업들은 단순한 공정 개선이 아니라 아키텍처 자체를 재정의하는 방향으로 움직이기 시작했다.
삼성, GPU 적층 혁명: 2.5D에서 완전한 3D로
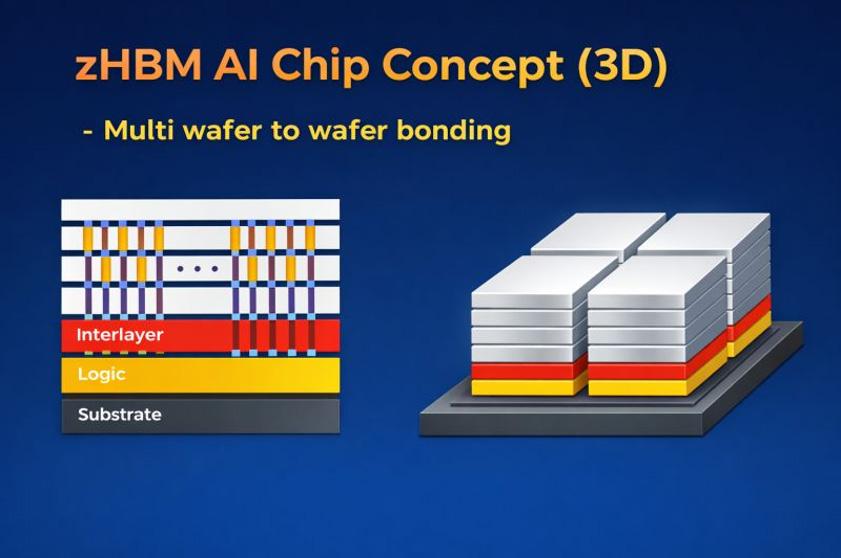
앞서 서술했듯이, 현재 TSV를 통해 수직으로 적층한 2.5D HBM은 발열문제로 인해 열이 한곳에 집 중되는 핫스팟과 기계적 스트레스를 증가시키는 구조적 한계를 가지고 있다. 이러한 상황 속에서, 삼성 전자는 SEMICON KOREA 2026에서 차세대 HBM4 아키텍처인 zHBM을 선보였다. 삼성의 zHBM 은 기존 HBM의 2.5D 구조를 넘어 완전한 3D 구조를 지향한다. 기존 HBM은 GPU 옆에 배치되었 지만, zHBM은 앞에서술한 하이브리드 본딩 기술을 적용하여 GPU 위에 HBM을 직접적층하는 것을 목표로 한다.
[이미지5] [11] zHBM칩의 설계
zHBM 기술의 핵심은 W2W(Wafer-to-Wafer) 본딩이다. 웨이퍼 전체를 정밀하게 맞붙여 수만 개 수 준의 I/O 터미널을 구현한다. 이 방식은 병렬 데이터 통로를 폭발적으로 확대하며 GPU와 메모리 간 거 리를 사실상 제거한다. 따라서, 인터포저를 거치지 않고 직접 연결되기 때문에 데이터 이동 지연과 손실 이 최소화된다.
zHBM은 HBM4 대비 대역폭과 에너지 효율을 최대 4배 증가시키고, 전력 소모를 75%로 감소시키는 것을 목표로 하고 있다. 이는 성능 향상과 더불어, Z축을 이용해 같은 전력으로 더 많은 연산을 수행하는 구조적 효율 개선이 가능하다는 것을 의미한다.
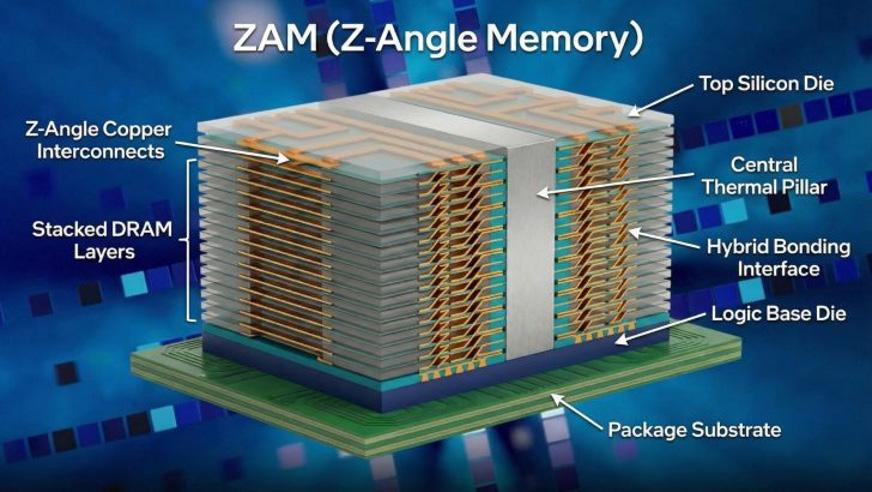
반면, 2026년 2월, Intel은 소프트뱅크와 함께 ZAM(Z-Angle Memory) 프로토타입을 공개했다.
[이미지6] [12] ZAM 프로토타입
그림과 같이 ZAM은 한곳에 집중되는 열과 기계적 스트레스를 해결하기 위해 diagonal interconnect 구조를 도입했다. 이는 수직이 아닌 경사진 구리 경로를 통해 열 흐름을 분산시키고 냉각 효율을 개선하 는 방식이다[13].
Igor's Lab 분석에 따르면, 이는 단순한 연결 방식 변화가 아니라, 열 관리관점에서 구조를 재설계한 획 기적인 접근이다. 전력 소비를 40~50%까지 줄일 수 있다는 것은, 열적인 측면에서도 이점이 크다. 또 한, 단일 칩 기준으로 최대 512GB의 용량 구현 가능성이 제시되었는데, 현재의 HBM이 36~48GB정도 의 용량을 가진 것을 생각해보면, 적층 대비 차원이 다른 용량을 가진 것을 알 수 있다. 512GB의 거대한 용량은 초대형 AI 모델의 파라미터를 메모리에 거의 통째로 적재할 수 있는 수준으로, 메모리 병목을 구 조적으로 완화할 잠재력을 가진다.
물론 이는 아직 프로토타입 단계의 수치이며, 상용화 여부는 검증이 필요하다. 그러나 분명한 것은, HBM이 단순 적층을 넘어 구조를 재설계하는 방향으로 계속해서 나아가고 있다는 것이다.
인텔 ZAM: 열 문제를 해결하는 대각선(diagonal) 인터커넥트 구조 AI 메모리의 변화: 적층에서 구조로
이처럼 AI 시대의 수요 속에서 HBM은 계속해서 진화하고 있지만, 진화는 단순히 더 많은 층을 쌓는 방 향으로 가지 않는다. 3D 이종집적은 구조를 입체화했고, zHBM과 ZAM과 같은 기술들은 그 구조를 다 시 재정의하고 있다. AI 반도체의 경쟁은 이제 “HBM을 얼마나 더 쌓을 수 있는가”에서 “어떤 구조로 물 리적 한계를 넘을 것인가”로 이동하고 있다. 결국 AI 시대의 승자는 계산을 가장 빠르게 하는 기업이 아니 라, 데이터와 전력을 가장 입체적으로 설계하는 기업이 될 것이다. HBM은 한계에 도달한 것이 아니다. 지금, 구조 혁명의 문 앞에 서 있을 뿐이다.
배터리 칼럼
비움으로써 채우는 혁신: '음극재 없는 배터리'가 가져올 미래
박경인, 김나영, 홍영주
비움으로써 채우는 혁신: ‘음극재 없는 배터리’가 가져올 미래
전기차의 주행거리 향상을 위해 ‘더 가볍고 더 멀리 가는’ 배터리를 만드는 것은 전기차 시장에서 가장 주목할만한 이슈다. 이를 위해 최근 무음극 리튬 금속 배터리(AFLMB)는 기존 리튬이온배터리(LIB)의 구 조를 근본적으로 뒤엎는 파격적인 대안으로 등장했다. 왜 전문가들은 배터리의 필수 요소인 음극을 ‘제거’ 하는 선택을 했을까? 그 해답을 찾기 위해 먼저 우리가 현재 사용하는 리튬이온배터리의 작동 원리와 물
리적 한계를 살펴보자.
리튬이온배터리(LIB)의 구성 요소와 구동 원리와 물리적 한계
리튬 이온 배터리는 화학 에너지를 전기 에너지로 변환하며 양극, 음극, 전해질, 분리막의 네 가지 기본 구성 요소로 이루어져 있다. 양극은 리튬 이온을 공급하는 역할을 하며, 배터리의 전압과 용량을 결정한다.
음극은 충전 중에 양극에서 유입되는 리튬 이온을 저장하고, 방전 중에는 저장된 리튬 이온을 방출한다. 이 는 충전 속도와 배터리 수명에 큰 영향을 미친다. 충전 시 리튬 이온은 양극에서 음극으로 이동하여 음극의 그래핀 층 사이에 저장된다. 방전 시에는 리튬 이온이 다시 양극으로 이동하고, 전자는 외부 회로를 통해 흐 르면서 전력을 공급한다. 전해질은 양극과 음극 사이에서 이온의 이동을 가능하게 하는 매개체이다. 전해 질은 다양한 형태가 가능하지만, 일반적으로 액체 전해질이 사용된다. 최근에는 고체 전해질의 개발도 점 차 증가하고 있다. 분리막은 양극과 음극을 분리하는 얇은 막이다. 이는 양극과 음극의 직접적인 접촉을 방 지한다. 분리막은 배터리가 과열될 경우에도 녹거나 변형되지 않도록 열적으로 안정적이어야 한다. 리튬 이온 배터리는 충전과 방전을 반복하여 휴대폰, 컴퓨터, 전기 자동차와 같은 전자 기기에 전력을 공급한다.
기존 배터리 유형에 비해 여러 장점이 있으나, 근본적인 한계와 단점도 존재한다. 음극과 양극의 용량은 충전 및 방전 시 약 1:1.05~1.20의 비율로 거의 동일해야 한다. 음극의 크기가 지나치게 크면 충전 과정에 서 많은 리튬 이온이 저장되어 팽창으로 인한 안전 문제가 발생할 수 있다. 기존 흑연 음극과 리튬 금속 산 화물 양극 기반 배터리의 에너지 밀도는 약 250Wh/kg에서 300Wh/kg 사이로 제한된다. 300Wh/kg을 초과하는 설계도 가능하나, 심각한 안정성 문제를 초래할 수 있다. 따라서 배터리 용량을 크게 늘리거나 무 게 및 부피를 획기적으로 줄이는 데에는 물리적 한계가 존재한다. [1]
AFLMB의 개념과 구동원리
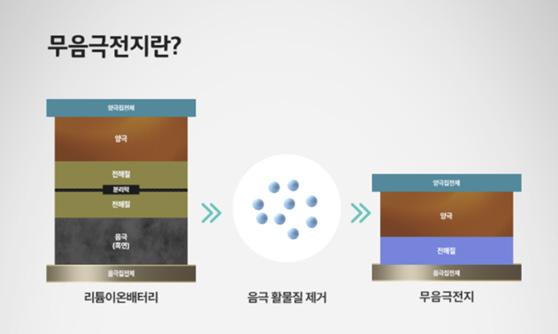
[이미지1] 리튬이온배터리와 AFLMB의 비교 [2]
AFLMB(무음극 배터리, Anode-Free Lithium Metal Battery)는 최대 에너지 밀도를 달성할 수
있도록 하는 것을 목표로 하는 배터리 세계의 획기적인 혁신으로 등장했다.
여기서 무음극(Anode-Free)이란 배터리 내부에 흑연과 같은 음극 활물질이 존재하지 않는 구조를
말하고, 음극이 없기 때문에 리튬 이온을 저장하는 공간 자체가 없어지게 된다. 대신, 첫 번째 충전 중에 리튬 메탈이 음극 집전체 위에 전기화학적으로 도금됨으로써 음극이 인시튜(In-situ) 형성된다.
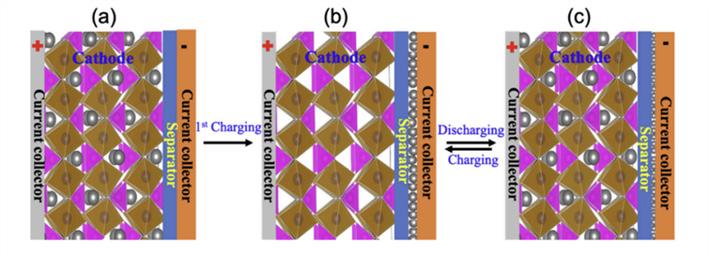
[이미지2] AFLMB의 충·방전 과정 [3]
외부 전압이 인가되면 충전이 시작되는데, 양극 활물질에 있던 리튬 이온이 전해질 속으로 빠져나오 는 탈리 현상이 진행된다. 이 때 이온은 전해질 내에서의 농도와 전위차에 의해 분리막을 거쳐 음극으로 이동한다. 리튬 이온이 음극의 집전체에 닿기 전에 전해질과 음극의 전위 차이로 전해질이 분해되면서 SEI(Solid Electrolyte Interphase)라는 고체 막이 형성된다. 이후 집전체 표면에 도달한 리튬 이온이 집전체를 통해 전자를 받아 리튬 금속이 되고 이 과정을 핵 생성(Nucleation) 과정이라고 한다. 생성된 핵 위로 리튬 이온이 계속해서 쌓이는데 이 때 리튬 금속이 균일하게 쌓이는 것이 중요하기 때문에 핵 생 성이 조밀하게 되어야 한다. 조밀하게 되지 않았을 경우 덴드라이트가 발생하는데 이와 관련된 내용은 이후에 더 자세히 다룰 예정이다.
위와 같은 충전 과정이 진행된 후에 쌓인 리튬이 다시 이온화가 되어 양극으로 돌아가는 과정이 바로 방전이다. 집전체에 석출되었던 금속 리튬이 외부 도선을 통해 전자를 잃고 다시 리튬 이온이 되어 전해
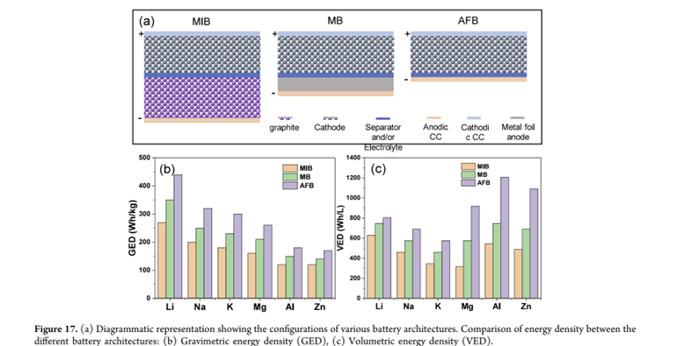
[이미지3](a) 다양한 배터리 구조의 구성, (b) 중량당 에너지 밀도(GED) 비교, (c) 부피당 에너지 밀도(VED) 비교) [5]
AFLMB의 핵심적인 장점 중 하나는 극대화된 에너지 밀도이다. 기존 리튬이온배터리에서 사용되는 흑연 음극은 배터리 전체 부피의 약 15~25%를 차지하는데 이를 제거하면, 부피를 줄일 뿐만 아니라 전
체 중량을 감소시켜 중량당 에너지 밀도(GED), 부피당 에너지 밀도(VED) 모두를 높일 수 있다. 예를 들
어, 리튬이온배터리는 일반적으로 GED는 약 250~300 Wh/kg, VED는 600~700 Wh/L의 에너지 밀
도를 갖고 있다면, AFLMB에서는 GED는 400~500 Wh/kg을 초과하고 VED는1000 Wh/L에 달하는 압도적인 에너지 밀도를 확보할 수 있다.
또한, AFLMB는 흑연 음극 활물질이 없기 때문에 슬러리 혼합, 압연, 캘린더링 등 기존의 음극 제조 공 정을 생략함으로써 제조 공정을 단순화할 수 있다. 이러한 공정 단순화 덕분에 배터리당 제조 비용을 약 10~15% 절감할 수 있다.
마지막으로, AFLMB는 방전 시 음극의 리튬 금속이 양극으로 전량 복귀하기 때문에 재활용 공정의 안 전성을 높일 수 있다. 기존 리튬이온배터리는 방전 후에도 음극에 반응성이 큰 리튬이 남아있어 재활용 시 화재 위험이 크고 재활용 공정이 까다롭지만 이와 달리 AFLMB는 화재를 유발할 가연성 리튬이 거의 남지 않아, 사고 위험을 낮추고 까다로운 방전 전처리 시간을 단축할 수 있다. [6]
활용 분야
AFLMB는 차세대 모빌리티 분야에서 주목을 받고 있다. 특히 전기차와 도심항공교통(UAM)에서 큰 장점을 가진다.
전기차의 경우, 장거리 주행 성능은 물론이고 차량을 훨씬 가볍게 만들 수 있다는 점이 크다. 기존의 리튬이온 배터리는 음극, 전해질, 분리막이라는 복잡한 구조 탓에 주행 거리를 늘리려면 결국 배터리 용 량 자체를 키울 수밖에 없다. 결국 이는 무게 증가와 안전 문제를 초래하게 된다. 반면 AFLMB는 음극 대 신 리튬 금속층을 사용해 똑같은 무게로 더 많은 에너지를 저장할 수 있어, 배터리 무게를 줄이면서 주행 거리를 늘릴 수 있다. 기존 리튬이온전지가 최대 600km 주행에 머물렀다면, 리튬메탈전지는 1회 충전 800km이상 주행할 수 있으며, 12분 만에 초고속 충전도 가능해 상용화가 기대된다. 또한 구조가 단순 하고 제작 공정이 간단해, 제조 비용 절감 효과도 기대된다.[7]
UAM에서는 높은 출력과 무게 절감, 그리고 오랜 비행 가능 시간이 무엇보다도 중요하다. AFLMB는 기존 리튬이온 배터리와 견주어볼 때 에너지 밀도가 더 높고 무게가 가벼워, 소형 전기 항공기나 드론 과 같은 비행체에 적합하다. 이를 통해 비행 시간이 더 길어지고 이동할 수 있는 거리도 한층 넓어진다. 게다가 기체 설계에 있어서 선택의 폭이 크게 확장된다. 또한 고출력 충방전 능력이 뛰어나 수직 이착륙 (VTOL)과 같은 급격한 전력 소비에도 안정적으로 대응할 수 있다.[8]
AFLMB의 한계
AFLMB만의 특별한 구조 덕분에 에너지 밀도를 비약적으로 줄일 수 있는 등 여러 장점이 있지만, 반대 로 AFLMB의 구조 때문에 생기는 한계들도 존재한다.
가장 큰 문제는 충전과 방전이 반복되면서 배터리 효율이 떨어지기 너무 쉽다는 점이다. 충전 시 음극 에 쌓인 리튬 고체가 방전 과정에서 전부 다 이온화가 되었을 때 쿨롱 효율(CE)은 100%가 되고, 이것을 가장 이상적인 상황이라고 본다. AFLMB은 LIB와 달리, 음극에 리튬이 존재하지 않기 때문에 충·방전 과 정에서 리튬이 아주 소량이라도 소모된다면 배터리 전체 용량이 즉시 줄어든다. 예를 들어, 매 사이클마 다 전체 리튬의 1%가 비가역적으로 손실된다고 가정하면, CE가 99%일 경우 100 사이클 후 리튬은 약 36%만 남게 된다. 따라서 AFLMB은 완벽에 가까운 효율이 요구되지만 이러한 효율을 구현하는 것은 쉽지 않은 일이다.
또, 리튬은 반응성이 높기 때문에 전해질 분해 및 SEI(Solid Electrolyte Interphase) 층 형성, 가스 발 생, 집전체 부식 등의 부반응이 발생하는데 이는 배터리의 수명 단축과 안정성 저하의 원인이 된다. SEI 층은 리튬 금속과 전해질이 반응해 생기는 보호막 층으로, 음극에서 환원되며 생성되는데 이러한 SEI층 형성으로 인해 전해질과
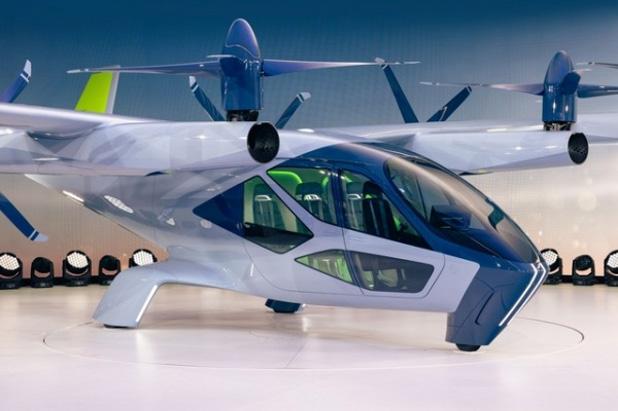
내부 저항이 증가하고 성능이 저하된다. [이미지4]. 현대차그룹 슈퍼널이 공개한 차세대 첨단항공모빌리티(AAM) 기체 SA-2 [9]
계속해서
리튬이 집전체 표면의 거칠기나 전류 밀도의 불균형으로 인해 집전체 위에 고르게 석출되지 않고 나뭇 가지 모양으로 뾰족하게 자라나는데, 이를 리튬 덴드라이트(Lithium Dendrite)라고 한다. 덴드라이트 가 성장해서 분리막을 뚫고 양극에 닿는다면 내부 단락이 발생하여 화재나 폭발로 이어질 수 있다. 또, 덴드라이트가 성장 후에 반복되는 충·방전 과정에서 부피 변화가 반복되면서 SEI가 깨지고 다시 형성되 는데, 이때 리튬의 일부가 전기적으로 고립되어 Dead Lithium이 되고 이는 배터리 용량을 감소시킨다.
AFLMB는 구조적으로 높은 에너지 밀도를 구현할 수 있지만, 리튬 손실을 보완할 수 없는 설계 특성, 불균일한 리튬 석출, 그리고 계면 불안정성 문제를 해결하지 못한다면 실제 상용화로 이어질 수 없다. 따 라서 장수명·고안정성 구현을 위해서는 여전히 연구해야 할 부분들이 남아있다. [10]
한계 보완 연구
위와 같은 AFLMB의 한계들로 인해 실제 전기차나 드론 등에 사용하기 위해서는 아직 해결할 문제들이 다양하다. 이를 위해 덴드라이트 억제와 계면 안정성 향상을 위한 연구가 활발히 진행중이다.
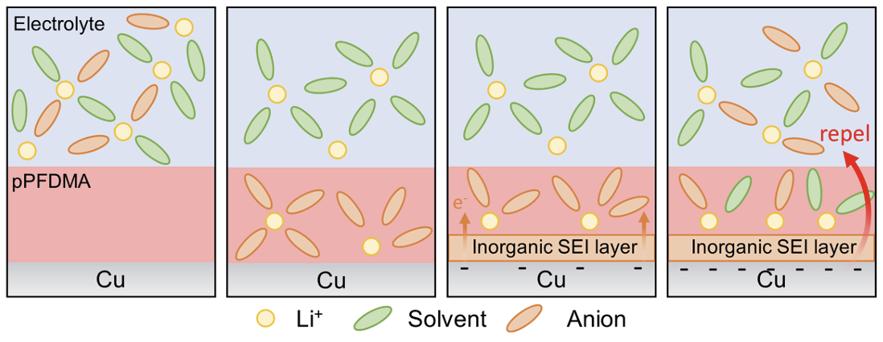
[이미지5] 전해질 조절을 통한 무기물 SEI층 생성 [11]
먼저, 전해질을 조절하여 SEI의 균일성과 안정성을 개선해 덴드라이트 성장을 억제하려는 연구가 진 행되고 있다. 전해질은 리튬이 이동하는 매개체일 뿐 아니라, 리튬 금속 표면에 형성되는 SEI의 성질을 결정하는 핵심 요소이기도 하다. 전해질 내 첨가제 조절이나 염 농도 최적화를 통해 SEI가 유기물 중심 이 아니라 무기물 기반의 보다 단단하고 안정한 보호막으로 형성되도록 유도하고 있다. 또한 고농축 전 해질이나 구조화된 전해질을 설계해 전해질-전극 계면 반응 자체를 정밀하게 제어하려는 연구도 활발하 다. 이를 통해 덴드라이트 형성을 억제하고, 부반응을 줄여 장기 사이클 안정성을 확보하고자 한다.
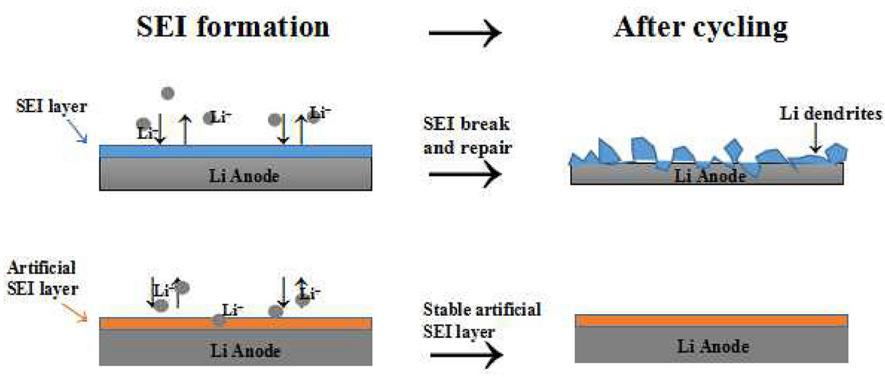
[이미지6] EI 층 유무에 따른 리튬 석출 차이[12]
다음으로, 리튬 석출 단계 이전에 인공적으로 SEI층을 형성하여 계면 안정성을 높이는 연구가 진행되 고 있다. 무기물 SEI 층은 이온 전도도가 높고 이온 확산 장벽이 낮아 리튬 손실을 줄여주기 때문에, 미
리 집전체 가까이에 SEI 층을 쌓는 것은 계면 안정성을 높이는 데에 큰 도움이 된다. 또, 자연적으로 생 기는 SEI 경우 충방전 과정에서 파괴되고 재생성이 되는데, 이 과정 속에서 리튬이 전해질과 반응을 하 며 데드 리튬이 된다. 하지만 이러한 점을 미리 고려해 만든 인공 SEI 층은 전해질과의 반응을 차단하기 때문에 리튬 손실을 최소화할 수 있다.
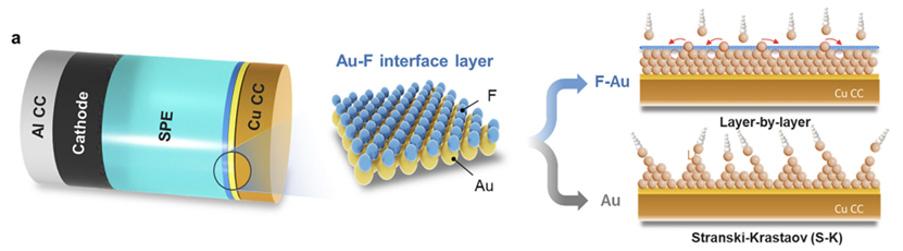
마지막으로, 집전체 표면을 조절하여
리튬이 금속 집전체 위에 직접 석출되기 때문에, 집전체의 표면 특성이 리튬의 초기 핵생성과 성장 형태를 좌우한다. 이를 개선하기 위해 구리 집전체 표면에 리튬과 친화성이 높은 금속이나 합금(Bi, In, Sn 등)을 코팅해 리 튬이 보다 균일하게 핵생성되도록 유도하는 연구가 진행되고 있다. 이러한 리튬친화성이 높은 층은 특정 부위에만 전류가 집중 되는 것을 완화시켜 평탄하고 안정적인 석출을 할 수 있도록 유도한다.
이처럼 전해질 설계, 인공 SEI 층 형성, 집전체 개질은 AFLMB의 핵심 한계인 리튬 손실과 계면 불안정 성을 해결하기 위한 대표적인 연구 방향이다. 이러한 기술이 고도화될수록 AFLMB는 이론적 고에너지 밀도 배터리에서 실제 상용화 가능한 차세대 전지로 한 걸음 더 다가갈 수 있다.
위와 같은 연구를 국내 다양한 기업들과 학계에서 주목하고 있다. 한양대와 삼성 SDI 공동 연구팀을 포 함하여 AFLMB의 상용화를 위해 연구한 논문들이 쏟아지고 있다.[14] 특히, KAIST와 LG 에너지솔루션의 경우 AFLMB 구조에 전고체 기술까지 결합해, 높은 에너지 밀도와 안전성을 동시에 갖춘 차세대 배터리를 구현하는 것을 목표로 하고 있다.[15]
[이미지7] 집전체 개질에 따른 리튬 석출 차이 [13] 결론
결국 AFLMB는 ‘비움’이라는 역발상을 통해 기존 리튬이온배터리의 물리적 한계를 돌파한 혁신적인 결과물이다. 비록 리튬 손실과 계면 불안정성이라는 기술적 난제가 남아있으나 이를 극복하기 위한 도 전은 여전히 진행되고 있으며, 앞으로 AFLMB는 단순한 이론을 넘어 차세대 모빌리티의 배터리 핵심으 로 자리잡을 것이다.
칼럼
철강 칼럼
LNG 시장과 방산 산업의 미래 고망간강
차상훈, 현지수, 조유정
서론
전세계적으로 에너지 수요는 지속적으로 증가하고 CO2 감축 의무가 강화됨에 따라서 액화천연가스 (LNG) 활용이 확대되면서, −163℃ 극저온 환경에서도 높은 강도와 인성을 유지하는 저장 구조 소재의 중요성이 커지고 있다. 그동안 조선업계는 이 극저온을 견디기 위해 니켈이나 알루미늄 같은 값비싼 성 분이 다량 함유된 특수 합금을 사용했으나, 이는 비용 부담이 크다는 한계가 있어 경제성과 극저온 성능 을 동시에 갖춘 고망간강이 대체 소재로 주목받고 있다.
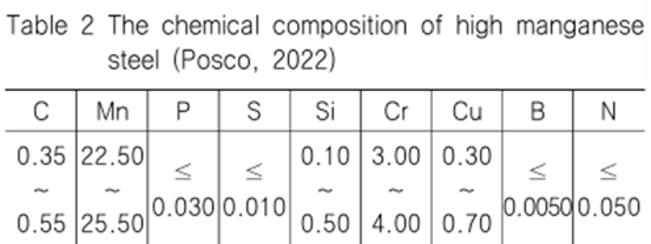
고망간강은 일반 탄소강에 다량의 망간을 첨가한 신소재 합금으로, 높은 강도와 비자성 특성, 그리고 우수한 극저온 충격 인성을 가진다. 고망간강의 화학적 조성은 다음과 같은데, 망간의 비율이 22.5%에 서 25.5%임을 알 수 있다. [1]
The chemical composition of high mangansese steel (Posco, 2022)
[이미지1] 고망간강의 화학적 조성 [1]
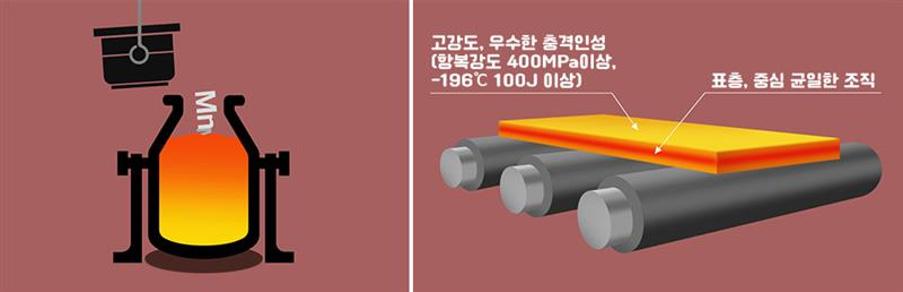
고망간강은 전세계적으로 풍부하며 가격 면에서 저렴한 망간을 주요 성분으로 활용하여 니켈, 알루미 늄 같은 고가의 성분 함유를 높여야 했던 기존 대체제들과 비교했을 때 가격 면에서 우수하다. 이런 특성, 특히 우수한 극저온 충격 인성을 바탕으로 현재 고망간강은 LNG 운송 시장에서 널리 쓰이고 있다. [2]
[이미지2] 고망간강 [7]
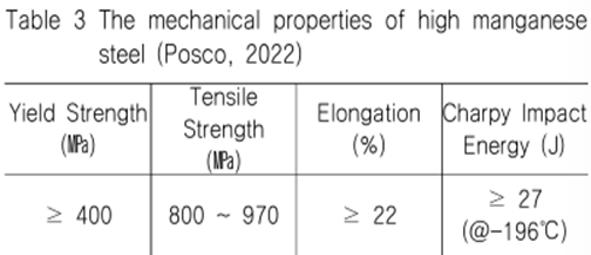
어떤 재료가 실제 구조물에 쓰이기 위해서는 “얼마나 버틸 수 있는가”가 숫자로 증명되어야 한다. 고망 간강 역시 예외가 아니다. 그림 3에 제시된 기계적 특성 값들은 이 소재가 단순히 새로운 합금이 아니라, 실제 현장에서 얼마나 신뢰할 수 있는 재료인지를 보여준다.
The mechanical properties of high manganese steel (Posco, 2022)
[이미지3] 고망간강의 기계적 특성 [1]
항복강도(Yield Strength)는 소성변형을 일으키는 데 요구되는 응력의 크기이다. 따라서 항복강도가 높다는 것은 재료가 하중을 받아도 쉽게 파괴되지 않는 다는 뜻이다. 인장강도(Tensile Strength)는 균 일소성변형이 일어나기까지의 한계 응력이며, 이 이상의 응력이 가해질 경우 재료는 네킹(necking)현 상과 함께 파괴된다. 즉, 인장강도는 재료가 최종적으로 버틸 수 있는 최대 하중 수준을 나타낸다. 연신 율(Elongation)은 공칭변형률에 100을 곱하여 퍼센트로 나타낸 값으로, 이때 공칭변형률이란, (길이 변 화값)/(초기 길이값)이다. 샤르피 충격 에너지(Charpy Impact Energy)는 갑작스러운 충격을 견디거 나 파괴에 저항하는 성질을 평가하는 주요 지표로, 값이 클 수록 더 질기고 높은 연성을 가지는 재료임을 알 수 있다.[3]
본론
LNG는 -163℃의 극저온에서 액화되어 선박의 연료 탱크에 주입되고 저장된다. 따라서 LNG 연료탱크 에 사용되는 재료는 극저온 환경에서 우수한 기계적 특성, 특히 취성 파괴 인성이 요구된다. 현재 LNG 연 료 탱크에 사용되고 있는 소재는 9% Ni steel과 SUS304, Al5083-O alloy 등 으로, 특수 금속이 포함 되어 극저온 환경에서 우수한 성능을 지니는 강재들이다. 그러나 특수 금속이 포함된 기존의 강재들은 대 체로 가격이 높아, 기존의 강재들에 비해 가격은 저렴하면서도 우수한 극저온 성능을 발휘하는 고망간강 이 대체재로 고려되고 있다. 고망간강은 FCC(면심입방체) 격자구조의 미세조직을 가진 오스테나이트계 소재이기 때문에, 극저온 환경에서도 우수한 기계적 특성을 보인다. [4]
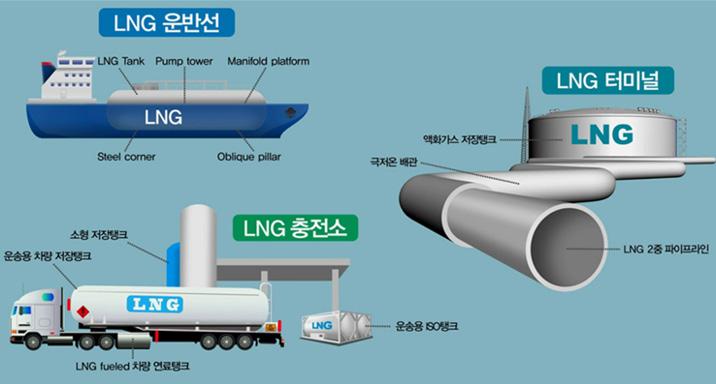
[이미지4] LNG 저장·운송·공급 설비의 적용 예시
LNG 연료탱크에서, 연료탱크 내부의 LNG 가스와 직접 접촉되는 방호벽을 1차 방벽(primary barrier)이라고 한다. 이 1차 방벽이 손상되었을 때, LNG 가스를 저장하며 추가 누출을 방지하는 역할을 하는 구조물을 2차 방벽(secondary barrier)이라 한다. 극저온 강재들이 쓰이는 곳은 주로 LNG와 직접 접 촉하는 1차 방벽이나 배관 및 노즐 구조이다.
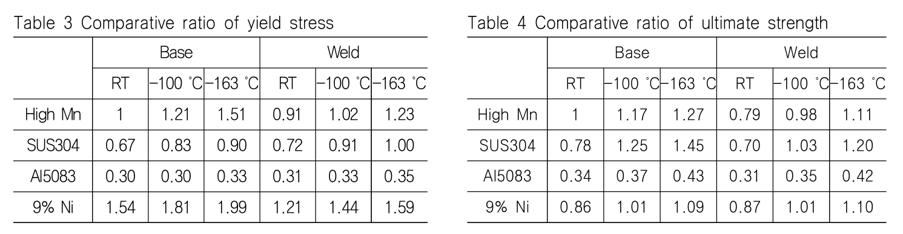
기존의 극저온 강재들 9% Ni steel, SUS304, Al5083-O alloy과 고망간강(High Manganese Steel)의 인장실험 결과 비교를 통해 고망간강의 LNG 연료탱크 적용 적합성을 확인하자.
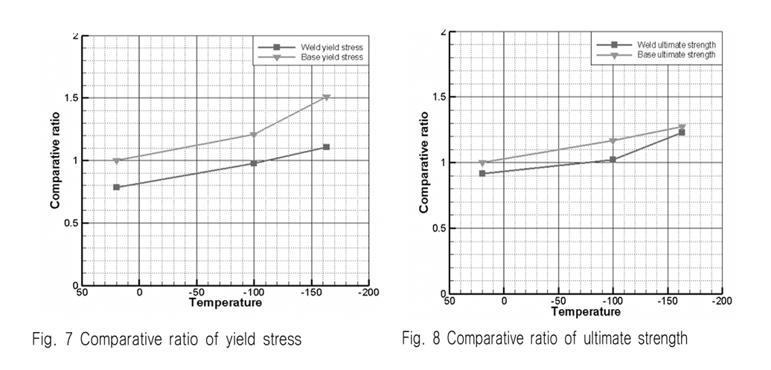
[이미지5][5]
따른 변화 추이를 비교하여 나타낸 것이다. 항복응력과 인장 강도는 모재부와 용접부 모두 온도가 감소함에 따라 증가하는 경향을 보이는데, 이를 통해 고망간강이 극저온 환경에서 변형 저항이 커지는 특성을 지니고 있다고 해석할 수 있다. 또한 용접부의 항복응력과 인장 강도가 모재부와 비교하였을 때 상대적으로 낮은 것을 확인할 수 있다. 고망간강 모재부는 온도가 낮아질수록 전위 이동이 억제되고, TWIP 메커니즘(재료가 변형될 때 twin이 형성되며 강도와 연성이 증가하는 현상)이 활성화되면서 소성변형에 대한 저항이 더욱 커진다. 반면 용접부는 용접 과정에서 발생한 미세조직의 불균질성, 결정립 크기 변화, 잔류응력 등의 영향으로
인해 온도가 낮아짐에 따라 강도는 증가하는 경향을 띠나, 증가 폭이 모재부보다 작게 나타나는 것이다. 고망간강의 LNG 연료탱크 적용을 상용화하기 위해서는 용접재의 성능 향상이 필요할 것으로 판단된다.
[이미지6] [5]
그림 6은 고망간강, 9% Ni steel, SUS304, Al5083-O alloy의 항복강도와 인장강도(UTS)를 비교 한 표이다. 고망간강은 항복강도의 경우, -163℃에서 상온 대비 약 50% 이상 향상되어, 9% Ni steel 다음으로 높은 강도를 가지고 있다. 인장강도 역시 극저온에서 약 27% 증가하여 9% Ni steel과 유사하 거나 더 높은 수치를 보인다. 극저온 인장강도는 SUS304가 가장 높은 값을 나타내지만, 고망간강은 항 복강도와 인장강도 모두에서 균형 잡힌 향상을 보이고
LNG 연료탱크는 슬로싱 현상, 선체 진동, 급격한 온도 변화와 내부 압력 변화를 반복적으로 겪는다. 하 중은 취약한 부분으로 집중되기 때문에, 모재부의 성능이 준수하더라도 용접부의 성능이 상대적으로 낮 다면 국부적인 소성변형과 균열이 발생할 수 있다. 따라서, LNG 연료탱크의 소재로서 고망간강이 상용 화되기 위해선 용접부의 성능 개선이 필요하다고 볼 수 있겠다.
한편 포스코와 HD현대중공업은 부산 벡스코에서 열린 국제해양방위산업전에서 이미 민간 부문에서 활발히 활용되고 있는 고망간강의 함정 선체 최초 적용을 목표로 ‘미래 첨단함정 신소재 개발 및 실선 적 용’을 위한 업무협약(MOU)을 체결했다.[6]
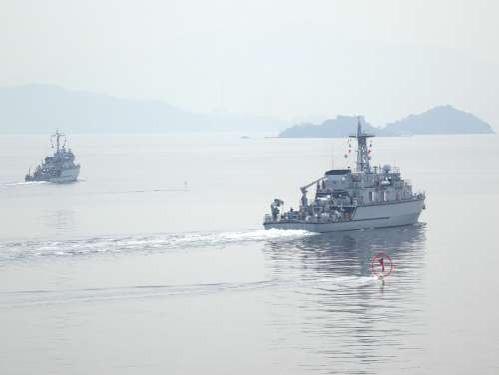
[이미지7] 소해함정, 사진 속 빨간 원 안에 있는 것이 기뢰를 제거하는 장비인 소해구. 김대영 제공. [8]
일반 전투함과 달리, 기뢰전이라는 특수한 작업을 수행하는 소해함의 경우, 기뢰로부터 함정을 보호하
기 위해 비자성체 소재로 건조하는데, 이는 일부 기뢰가 자성체가 가지는 여러 성질에 반응하기 때문이 다.
고망간강은 자성을 띠지 않는 비자성 특성을 가진 소재이므로, 군 함정에 적용 시 탈자 작업을 최소화 하여 기뢰 부설이나 수거 작업 시 함정의 생존성을 크게 높일 수 있을 것이라 기대된다. 또한 고망간강은 현재 함정 선체에 쓰이는 연강(235Mpa) 및 고장력강(315MPa)보다 항복강도(Yield Strength)가 높 다. 그렇기에 일반 선급강에 비해 외부 충격 및 폭발에 강하며, 이에 따른 선체 경량화 또한 가능할 것으 로 보인다.
기존 소해함은 비자성체 소재인 유리 섬유 강화 플라스틱으로 건조된다. 따라서 현재 운용중인 소해함 보다 규모가 큰 소해함이 필요할 경우, 고망간강이 기존 FRP를 대체할 수 있을지에 대한 추가적인 연구 검토가 필요한 추세이다.[1]
현재 LNG운반선에 사용되는 대표적인 소재인 니켈강은 영하 162°C의 극저온에서도 충격에 견디는
인성과 강도가 뛰어나 이를 구성하는 소재로 사용된다. [5]
하지만 이러한 니켈강은 용접시 자화가 일어나는 문제점을 가지고 있다. 이러한 현상은 용접 시 전원 으로 인해 생성된 자기장이 누적되어 용접물의 두 모재 사이에서 다른 극성이 형성되게 되는데 이로 인 해 자력이 발생하게 되며, 이는 용접에 사용되는 물질이 모재와 섞이지 않고 용접물이 용착되지 않는 문 제를 일으킨다.
한국기계기술학회지의 ‘선박 극저온 탱크용 고망간강 소재 맞대기 용접부 기계 물성 분석 연구’ 논문의
연구결과에서는 실제 현장에서 자동화 및 수요가 높은 파이버 레이저 용접 공법 (맞대기 용접)을 적용하 였을 시 고망간강의 용접 적합성을 보여준다. [9]
[이미지8] 파이버 용접기
용접의 접합 상태는 용접 후 발생된 비드를 통해 확인 할 수 있다. 비드에 구멍 및 크랙이 없다는 점을 통해 용접부의 품질을 판단할 수 있다.
위 논문에서는 고망간강을 모재로 하였으며, 파이버 레이저 용접의 레이저 파워 및 속도를 각각 다르 게 하여 시행되었다. [9]
[이미지9] 용접 실험 조건 [이미지10] 각 케이스별 비드 결과
고망간강의 용접 후 단면관찰을 통해 세 가지 경우 모두 상부 비드와 하부 비드가 적절히 확보되었으며, 비자성을 가지고 있기에 자화로 인한 문제점 없이 충분한 용입 결과를 얻었음을 볼 수 있다. [9]
[이미지11] 용접 후의 고망간강의 항복강도와 인장강도
그렇다면 용접 후의 강도는 어떨까? 모재인 고망간강은 사용 시 항복강도는 400MPa 이상이고 인장강 도는 800~970MPa 이다. 이는 현장에서 사용 시 76.1% ~ 97.5% 까지 버틸 수 있으며 현재 사용되는 니 켈강보다 탱크 두께를 크게 줄여 무게 및 소재 사용량에서도 우위를 점할 수 있을 정도이다. 위 실험에서 와 같이 3가지 경우의 fiber laser 용접을 진행하였을 시 고망간강 모재의 항복강도와 인장강도의 평균 값은 각각 509.33MPa, 896.33MPa가 나와 고망간강의 모재로서의 역할이 충분함을 알 수 있다. [9]
본 칼럼에서는 고망간강(High Manganese Steel)의 특성과 LNG 운송 및 저장 분야와 방산 산업 에서의 활용 가능성을 분석하였다. 고망간강은 극저온 환경에서 항복강도와 인장강도가 증가하는 우 수한 기계적 특성과 비자성 특성을 동시에 지녀, 기존 LNG 연료탱크 소재인 9% Ni steel, SUS304, Al5083-O 합금을 대체할 수 있는 잠재력을 가진 소재이다. 특히 가격 경쟁력과 구조적 안정성 측면에 서 우수하며, 함정 선체 등 방위산업 분야에서의 적용 가능성 또한 확인하였다. 다만 용접부 성능이 모재 대비 낮게 나타나는 한계가 있으므로, 향후 상용화를 위해서는 용접재 및 접합 공정의 성능 개선에 대한 추가 연구가 필요하다고 여겨진다.
산업분석 I
리튬이온배터리
1. 서론
1.1 분석의 목적
본 보고서는 국내 중대형 리튬이온배터리 셀 제조 기 업을 분석 단위로 설정하고, 파우치형·원통형·각형 등 주요 폼팩터 선택 전략이 기업의 생산 체계, 설비 투자 구조(CAPEX), 수율 확보 전략, 그리고 시장 대응 포트 폴리오에 어떠한 구조적 영향을 미치는지를 분석하는 것을 목적으로 한다.
최근 리튬이온배터리 산업은 고니켈화 및 소재 고도
화를 중심으로 한 화학 조성 경쟁의 차별화 효과가 점진
적으로 축소되면서, 동일 화학계를 유지한 상태에서 전
체 배터리 시스템 에너지 밀도와 원가 경쟁력을 확보
해야 하는 국면에 진입하고 있다. 동시에 글로벌 전기
차 시장은 고성능 프리미엄 모델, 중저가 대중형 모델, 상용차 등으로 세분화되고 있으며, ESS 시장 또한 대형 화·장수명·안전성 중심으로 요구 조건이 고도화되고 있
다. 이러한 시장 환경 변화는 배터리 기업에게 단순 성 능 개선을 넘어, 적용 시장에 최적화된 구조 설계 능력
을 요구하고 있다.
이러한 맥락에서 폼팩터는 단순히 외형적 구분이 아
니라, 셀 구조 설계 방식과 공정 구성, 자동화 수준, 설비 투자 규모, 고객사 맞춤 대응 전략을 결정하는 핵심 산
업 변수로 작동한다. 즉, 폼팩터 선택은 기술적 문제인
동시에 전략적 의사결정의 결과이며, 이는 기업의 장기
수익 구조와 경쟁 구도 형성에 직접적인 영향을 미친다.
본 보고서는 다음과 같은 질문에 답하고자 한다.
첫째, 배터리 기업은 왜 특정 폼팩터에 집중하거나 복
수 폼팩터 전략으로 전환하고 있는가?
둘째, 폼팩터별 구조적 특성은 생산 효율성, 수율 안정 화, 설비 투자 전략에 어떠한 차이를 유발하는가?
셋째, 전기차 및 ESS 시장 세분화 속에서 폼팩터 전략 은 기업 간 경쟁 우위 형성에 어떤 차별적 영향을 미치 는가?
이를 통해 본 보고서는 폼팩터 선택이 단순한 기술적 차이를 넘어, 국내 배터리 기업의 산업 내 포지셔닝과 경쟁력 구조를 규정하는 전략적 변수임을 규명하고자 한다. 나아가, 현재 산업이 양적 확대 경쟁에서 수익성 중심의 구조 경쟁 단계로 전환되는 시점에서, 폼팩터 전 략 분석은 국내 기업의 중장기 성장 방향성을 이해하는 데 중요한 분석 틀을 제공한다는 점에서 의의를 갖는다.
1.2 리튬이온배터리
리튬이온배터리는 리튬 이온이 양극과 음극의 결정 구조 내부로 가역적으로 삽입 및 탈리되는 인터칼레이
션 과정을 통해 전기 에너지를 화학적 위치 에너지로 전 환하여 저장하는 고에너지 밀도 이차전지이다. 양극, 음 극, 전해질, 분리막의 4대 핵심 요소를 바탕으로 전자의 흐름을 제어하며, 가벼운 무게와 높은 작동 전압을 바
탕으로 EV(전기차), ESS(에너지 저장장치), IT 기기 등 현대 모빌리티와 에너지 산업을 견인하는 핵심 동력원 으로 자리잡았다. 그러나 최근 액체 전해질 기반의 소재 혁신이 이론적 임계점에 도달함에 따라 산업의 경쟁 축
은 단순 화학 조성 개선에서 제조 공정의 효율화와 폼팩 터 최적화를 통한 수익성 확보로 이동하고 있다.
1.3 폼팩터의 대두 및 중요성 확대
[이미지1]
글로벌 리튬이온배터리 시장은 2026년 약 1,362
억 달러에서 2031년 약 3,668억 달러 규모로 성장 할 것으로 전망되며, 연평균 약 21% 이상의 성장률 을 기록할 것으로 예측된다[1]. 전기차(EV) 및 에너
지저장시스템(ESS) 수요 확대가 이러한 성장을 견
인하고 있으며, 시장은 여전히 고성장 국면에 있다. 그러나 단순한 생산량 확대 단계에서 벗어나, 적용 분야별 요구 조건이 세분화되는 구조 전환 단계로
진입하고 있다는 점이 특징적이다.
예를 들어, 전기차 분야에서는 주행거리 확대와
공간 효율, ESS 분야에서는 원가 절감·안전성·수명 확보가 핵심 경쟁 요소로 부상하고 있다. 이처럼 적
용 분야에 따라 요구되는 성능 지표가 상이해지면 서, 배터리 산업은 단순한 양적 확대를 넘어 시스템
수준의 최적화 설계가 요구되는 단계에 진입하였다.
리튬이온배터리 산업은 그동안 양극·음극 소재를 중심으로 한 화학적 조성 개선을 통해 성능 향상을
이루어 왔다. 그러나 NCM 계열은 고니켈화가 진행될
수록 열안정성 저하와 원가 상승 문제가 동반 되고,
LFP는 안전성과 가격 경쟁력을 확보했음에도 에너
지 밀도 측면에서 구조적 한계를 지닌다. 이로 인해
화학적 조성만으로는 배터리 성능을 단기간에 유의
미하게 끌어올리기 어려운 국면에 진입하고 있다.
[표1] CTP 배터리 시장 규모 추정
이러한 요구에 대응하기위해 배터리 산업은 화학
성능 개선을 넘어, 물리적구조와 공정 설계를 통해
성능을 구현하는 방향으로 연구 초점을 확장하고 있
다. 대표적인 사례로 CTP(Cell-to-Pack) 구조는 모
듈 단계를 제거함으로써 비활성 부품 비중을 축소 하고,동일한 셀 화학계를 유지한 상태에서도 시스 템 단 에너지 밀도와 공간 효율을 향상시킬 수 있는
구조적 혁신이다.
실제로 CTP 기반 배터리 시장은 2023년 약 55억
달러에서 2030년 약 293억 달러 규모로 성장할 것
으로 전망되며, 구조 혁신이 독립적인 시장 영역을
형성하고 있음을 보여준다(GlobeNewswire). 이는
배터리 성능 경쟁의 축이 소재 중심에서 구조·폼팩 터 중심으로 이동하고 있음을 시사한다[2].
리튬이온배터리의 폼팩터는 크기, 형상, 부피, 무 게 등 물리적 속성을 포함하는 핵심 설계 매개변수 로, 배터리가 시스템에 어떻게 통합되는지를 결정 하며 에너지 밀도, 열 관리, 공정 효율, 비용 구조에 직접적인 영향을 미친다. 특히 EV 및 ESS와 같이 공 간 제약과 시스템 효율이 중요한 분야에서는 폼팩 터 선택이 곧 제품 설계 자유도와 원가 경쟁력으로 이어진다.
이러한 맥락에서 폼팩터는 단순한 외형 구분을 넘 어, 기업의 생산 체계와 설비 투자 구조, 그리고 시장 대응 전략을 결정하는 전략적 설계 변수로 인식되고 있다. 최근 국내 배터리 기업들 역시 단일 폼팩터 중
심 전략에서 벗어나, 파우치형·원통형·각형을 복수 로 확보하는 포트폴리오 전략으로 전환하는 추세를 보이고 있다. 이는 시장 세분화와 고객 요구 다변화 에 대응하기 위한 구조적 선택으로 해석되며, 폼팩터 가 산업 경쟁력과 직결되는 핵심 변수로 자리 잡고 있음을 보여준다.
2. 본론 : 폼팩터별 기술 경쟁력 및
2.1 주요 폼팩터별 제조 공정 및 특성 비교 (1) 전극 공정(Electrode Manufacturing Process)
리튬이온배터리의 제조 공정은 일반적으로 전극 공 정(Electrode Process), 조립 공정(Assembly), 활성 화(Formation) 단계로 구분된다. 이 중 전극 공정은 양 극 및 음극을 형성하는 단계로, 배터리의 에너지 밀도, 출력 특성, 수명 및 셀 간 편차에 직접적인 영향을 미치 는 핵심 공정이다.
전극 공정은 리튬이온배터리 제조의 기초 단계로, 믹싱(Mixing)–코팅(Coating)–롤 프레싱(Calendering)–슬리팅 및 노칭(Slitting & Notching)의 순서로 진행된다. 모든 폼팩터에 공통적으로 적용되지만, 최종 조립 방식에 따라 요구 정밀도와 최적화 조건이 달라진 다는 점에서 산업적으로 중요한 의미를 가진다.
[이미지2] [3]
1) 믹싱 공정 (Mixing)
믹싱 공정은 활물질(active material), 도전재(conductive additive), 바인더(binder)를 용매와 함께 혼 합하여 슬러리(slurry)를 제조하는 단계이다. 양극에는 일반적으로 NCM, NCA, LFP 계열 활물질과 PVDF 바 인더(NMP 용매)가 사용되며, 음극에는 흑연(Graphite)과 SBR/CMC 기반 수계 바인더가 사용된다.
이 공정의 핵심은 바인더의 균일한 분산을 통해 입자 간 기계적 결합을 확보하고, 도전재를 균일하게 분포시
켜 전극 내부 전도 네트워크를 형성하는 데 있다. 동시
에 슬러리 점도(Viscosity)를 정밀하게 제어하여 이후
코팅 공정에서 두께 균일성을 확보해야 한다.
믹싱 공정에서 형성되는 슬러리의 분산 균일도와 점
도 안정성은 이후 전극 품질을 결정하는 중요한 요소이
다. 활물질과 도전재, 바인더가 균일하게 분산되지 않으 면 코팅 단계에서 두께 편차가 발생할 수 있고, 이는 전 극 면적당 로딩량(areal loading)의 차이로 이어진다. 이 러한 로딩량 편차는 결국 셀 간 용량 및 내부 저항의 차 이를 유발하여 최종 성능의 불균일성(Cell-to-Cell Variation)으로 연결될 수 있다. 따라서 믹싱 공정은 단순 혼 합 단계를 넘어 셀 균일성과 수율을 좌우하는 출발점이 라 할 수 있다.
2) 코팅 공정 (Coating)
코팅 공정은 제조된 슬러리를 집전체(current collector) 위에 일정 두께로 도포하여 전극층을 형성하는 단계이다. 양극은 알루미늄(Al) 포일, 음극은 구리(Cu) 포일을 집전체로 사용하며, 일반적으로 슬롯다이(slotdie) 방식으로 연속 도포한 뒤 100~150℃ 범위에서 건조하여 용매를 제거한다.
핵심은 두께 균일성과 건조 조건 제어이다. 코팅 두께
는 전극 면적당 활성 물질 로딩량을 결정하며, 이는 셀 용량과 직결된다. 두께 편차는 셀 간 용량 편차로 이어
져 수율에 영향을 미친다. 또한 건조 속도는 전극 내부
기공 구조 형성에 영향을 미쳐 이온 확산 저항과 수명
특성을 좌우한다.
3) 롤 프레싱 공정 (Calendering)
롤 프레싱 공정은 건조된 전극을 롤 사이에 통과시켜
두께를 조정하고 전극 밀도를 향상시키는 단계이다. 이
공정은 전극의 기공률(porosity)과 밀도를 동시에 제어 하는 핵심 제어 공정이다.
전극 밀도가 증가하면 단위 부피당 활성 물질 함량이 높아져 에너지 밀도는 향상된다. 그러나 과도한 압연은 기공률을 감소시켜 전해질 침투 및 이온 이동 경로를 제 한할 수 있으며, 이는 출력 저하와 수명 감소로 이어질 수 있다. 반대로 압연이 부족하면 에너지 밀도 손실이 발생한다.
4) 슬리팅 및 노칭 공정 (Slitting & Notching)
슬리팅 공정은 압연 완료된 전극을 설계 규격에 맞추
어 세로 방향으로 절단하는 단계이며, 이후 노칭 공정
을 통해 탭(Tab) 형성 구조를 가공한다. 이 과정에서는
활물질이 코팅되지 않은 무지부(non-coated area)를
남겨 전극 탭을 형성한다.
절단면 품질을 확보해 Burr 발생을 최소화하고, 전극
폭 편차와 탭 정렬 정밀도를 관리하는 것이 중요하다.
이 정밀도는 이후 조립 공정 수율과 직결된다. 원통형은
와인딩을 위해 전극 가장자리 품질이 중요하며, 각형·파
우치형은 적층 정렬을 위해 폭 편차 관리가 더욱 중요하
다. 따라서 동일 전극 공정이라도 폼팩터에 따라 요구 관리 수준이 달라진다.
전극 공정은 모든 폼팩터에 공통적으로 적용되지만,
최종 조립 방식에 따라 최적화 조건과 자동화 수준이 달 라진다. 코팅 속도, 압연 밀도, 절단 정밀도 등 공정 변
수 설정에 따라 수율(Yield)과 제조 원가 구조에 차이 가 발생한다.
즉, 동일한 화학계(NCM, LFP)를 사용하더라도 전극 공정의 정밀도와 공정 제어 역량에 따라 기업 간 경쟁력 격차가 발생할 수 있다. 이는 폼팩터 전략이 단순 조립 단계의 차이를 넘어, 전극 공정 조건과 제조 자동화 체 계까지 영향을 미치는 산업적 변수임을 의미한다.
(2) 조립 공정
1) 배터리 형태에 따른 조립 공정 방식의 차이
리튬이온배터리는 동일한 전극 재료(NCM, LFP 등)
를 사용하더라도 전극 배열 방식과 외장 구조의 차이에 따라 기계적 안정성, 에너지 밀도, 열 거동, 제조 공정 효
율이 상이하게 나타난다. 이는 조립 방식(와인딩 또는
스태킹)과 외장 소재(금속 캔 또는 라미네이트 필름)가
셀 내부 공간 활용도, 구조 강성, 열 확산 경로에 직접적
인 영향을 미치기 때문이다.
전극 공정이 완료된 이후에는 조립 공정이 수행된다.
전극 공정은 모든 폼팩터에서 동일하게 적용되지만, 조
립 공정은 배터리 형태에 따라 극판 배열 방식, 전해질
입 순서, 밀봉 방식에서 차이를 보인다. 극판 배열 방식: 와인딩과 스태킹
[이미지4][4]
극판을 배열하는 방식은 크게 와인딩(Winding) 방식 과 스태킹(Stacking) 방식으로 구분된다.
와인딩 방식은 양극, 음극, 분리막을 맨드릴(Mandrel)을 중심으로 연속적으로 감아 젤리롤(Jelly Roll)
구조를 형성하는 방식이다. 연속 공정이 가능해 생산 속 도가 빠르고 자동화에 유리하다는 특징이 있다.
스태킹 방식은 전극과 분리막을 평면 상태로 정렬하
여 반복적으로 적층하는 방식이다. 각 층의 정렬 정밀도
가 요구되며 공정 난이도는 상대적으로 높다. 그러나 셀 내부의 뒤틀림(warping)이 적고, 전극 간 공간을 최소 화할 수 있어 높은 체적 에너지 밀도 확보에 유리하다.
일반적으로 원통형 배터리는 와인딩 방식을 적용하 며, 파우치형과 각형 배터리는 스태킹 방식을 기반으로 조립된다.
스태킹 기반 구조는 전극을 평면적으로 적층하기 때
문에 공간 활용도가 높지만 정밀 정렬이 요구되며, 와
인딩 구조는 연속 공정이 가능해 생산성 측면에서 유 리하다. 또한 금속 캔은 구조 강성을 제공하는 반면, 라
미네이트 필름은 경량화와 공간 효율성 측면에서 장점
을 가진다.
따라서 폼팩터는 단순한 외형 구분이 아니라 공정 난
이도, 수율 확보 전략, 설비 투자 구조(CAPEX), 그리고
적용 시장을 결정하는 핵심 기술 변수로 작용한다.
2) 파우치형 배터리 조립 공정
[이미지5][5]
파우치 케이스 형성 파우치형 배터리는 알루미늄 라미네이트 필름 (Al-laminate film)을 외장재로 사용하는 것이 가 장 큰 구조적 특징이다. 해당 필름은 일반적으로 폴리머–알루미늄–폴리머의 다층 구조로 구성되 며, 수분 및 산소 차단 성능과 함께 전해질 누출 방
지 기능을 수행한다. 조립 초기 단계에서는 금형
을 이용해 필름을 성형하여 전극이 삽입될 포켓 (pocket)을 형성한다. 이때 전극이 위치할 공간과 가스 배출을 고려한 설계가 함께 이루어진다.
적층형 셀(Stacked Cell) 형성 파우치형 배터리는 일반적으로 적층형(Stacking Type) 파우치형은 기본적으로 적층(Stacking)
또는 Z-folding 기반 구조를 채택한다. 전극과 분
리막을 반복적으로 적층하여 단위 셀 구조를 형성 하며, 이를 통해 공간 효율을 극대화한다.
일반적인 적층 구조는 다음과 같은 형태를 가진다.
- 양극 / 분리막 / 음극 / 분리막 / 양극
- 음극 / 분리막 / 양극 / 분리막 / 음극
이러한 구조는 전극의 대칭성을 확보하고 전류 분 포를 균일화하기 위한 설계 방식이다.
일부 기업은 라미네이션(Lamination) 공정을 통 해 전극과 분리막을 정렬·압착한 뒤 반복 적층 (Stacking)을 수행함으로써 정밀도를 향상시키 고 있다.
전극 적층체가 완성되면 이를 형성된 파우치 포켓 에 삽입하고, 진공 상태에서 전해질을 주입한다.
이후 내부에 잔존하는 기체를 제거하기 위한 디 개싱(Degassing) 공정을 거친 뒤, 열 밀봉(Heat Sealing)을 통해 최종 봉합이 이루어진다. 금속
캔을 사용하지 않기 때문에 별도의 캔 삽입 공정은 존재하지 않으며, 밀봉 품질이 셀의 기밀성과 장기 신뢰성을 좌우하는 핵심 요소로 작용한다.
파우치형 조립 공정의 기술적 특징
파우치형 조립 공정은 스태킹 기반의 적층 구조를
통해 전극을 평면적으로 배열함으로써 내부 공간 활용도를 높이는 구조적 특성을 가진다. 반면, 외 장 강성이 낮아 충·방전 과정에서 발생하는 팽창을 효과적으로 관리해야 하며, 구조적 안정성 확보를 위해 모듈 및 팩 설계 단계에 대한 의존도가 높다. 또한 정밀 스태킹과 라미네이션 공정이 요구되므 로 자동화 공정의 난이도가 상대적으로 높은 특징
을 가진다.
이러한 특성은 파우치형 배터리가 프리미엄 전기
차 시장에서 높은 에너지 밀도를 요구하는 경우에
적합하다는 점과 연결된다.
3) 원통형 배터리 조립 공정
[이미지6] [6]
와인딩(Winding) 기반 젤리롤 형성
원통형 배터리는 와인딩(Winding) 공정을 통해 전극
을 원통 형태로 감아 조립하는 구조를 가진다. 전극 공
정을 마친 양극 롤, 음극 롤, 그리고 분리막 롤을 와인더 (Winder)에 장착한 뒤, 맨드릴(Mandrel)을 중심으로
감아 젤리롤(Jelly Roll) 구조를 형성한다. 이 방식은 전 극을 연속적으로 감아 조립하는 구조로, 공정 자동화에 유리하며 대량 생산에 적합한 특징을 가진다.
원통형 조립 공정의 기술적 특징
젤리롤이 형성된 이후에는 금속 캔 내부에 삽입되고,
전해질 주입 및 크림핑(Crimping) 방식의 밀봉 공정을
거쳐 최종 셀이 완성된다. 금속 캔은 셀의 구조 강성을
제공하며, 외부 충격과 내부 압력 변화에 대한 기계적 안
정성을 확보하는 역할을 한다. 원통형 조립 공정은 와인
딩(Winding) 기반으로 전극을 연속적으로 감아 조립하
기 때문에 공정 자동화에 유리한 특성을 가진다. 이러한
연속 공정 적용은 생산 속도를 높이고 공정 안정성을 확
보하는 데 기여하며, 대량 생산 체계 구축에 적합한 구
조를 형성한다. 이는 공정 안정성 확보와 수율(Yield) 향 상, 제조 단가 절감으로 이어지며, 가격 경쟁이 중요한
시장에서 강점으로 작용한다.
반면, 원주형 구조 특성상 셀 내부 공간 활용도는 평면
적층 구조에 비해 제한적이다. 다수의 셀을 모듈로 구성
할 경우 셀 간 빈 공간이 발생하여 체적 에너지 밀도 측
면에서는 불리할 수 있다. 그럼에도 불구하고 규격 표준
화(예: 18650, 2170, 4680 등)는 모듈 설계 단순화와
공급망 효율성을 높이는 요소로 작용하며, 보급형 전기
차 및 ESS 시장에서 경쟁력을 확보하는 기반이 된다.
4) 각형(Prismatic) 배터리 조립 공정
[이미지7] [7]
각형 조립 공정의 기술적 특징
각형 배터리는 적층(Stacking) 기반 전극 스택을 형
성한 뒤, 이를 금속 케이스에 삽입하고 상단 캡을 정밀 용접하여 셀을 완성하는 구조를 가진다. 금속 외장을 사 용하는 점이 파우치형과의 가장 큰 차이이며, 구조 강성
을 전제로 한 조립 공정 체계를 가진다.
적층 기반 구조는 전극을 평면적으로 배열함으로써 셀 내부 공간을 비교적 효율적으로 활용할 수 있다. 전 극 면적을 균일하게 배치할 수 있어 체적 활용도 측면 에서 유리하며, 대형 셀 설계에도 적합한 구조적 특성 을 가진다.
외장에는 알루미늄 또는 강재 금속 캔이 적용되며, 이 는 외부 충격과 충·방전 과정에서 발생하는 팽창에 대한 기계적 안정성을 제공한다. 다만 상단 캡과 케이스를 접 합하기 위해 레이저 용접(Laser Welding) 기반의 정밀
접합 공정이 요구된다. 용접 품질은 내부 저항과 장기
신뢰성에 직접적인 영향을 미치며, 기밀성 확보를 위해
다단계 용접과 리크(leak) 검사가 수행된다.
이와 같은 공정 구조는 높은 안정성과 신뢰성을 확보
하는 장점이 있으나, 정밀 스태킹과 다수의 레이저 용
접 공정으로 인해 설비 복잡도와 초기 투자비(CAPEX)
가 상대적으로 높다. 대신 셀 단위에서 구조적 안정성
이 확보되므로 모듈 설계 부담은 비교적 낮은 편이다.
따라서 각형 배터리는 구조 강성과 대형화 용이성을
기반으로 중대형 전기차 및 고신뢰성 응용 분야에 적합
한 폼팩터로 평가되며, 고성능·고부가가치 전략과 연결
되는 제조 구조를 가진다.
(3)
화성공정
[이미지8] [8]
배터리 제조는 전극 공정과 조립 공정을 거쳐 물리적
구조가 완성된 이후, 최종적으로 화성공정을 통해 마무
리된다. 화성공정은 조립된 셀에 최초로 충전·방전을 수 행하여 전기화학적으로 활성화하는 단계이다.
이 과정에서 음극 표면에는 고체전해질계면(SEI, Solid Electrolyte Interphase)층이 형성되며, 이는 배터리의 수명과 안정성을 결정하는 핵심 요소로 작용 한다. 이후 일정 조건에서의 안정화(에이징), 전압·저항· 용량 측정, 등급 분류 및 불량 선별 과정을 거쳐 출하 가능한 셀이 완성된다.
즉, 전극 공정과 조립 공정이 셀의 구조를 형성하는 단 계라면, 화성공정은 해당 구조에 전기적 특성을 부여하
여 배터리를 최종 완성하는 단계라 할 수 있다.
2.2 폼팩터별 구조적 특성과 제조·시장 특성의 차이
[이미지9] 삼성SDI 배터리 / 삼성SDI
1) 폼팩터별 특성이 달라지는 구조적 배경
리튬이온 배터리 셀은 구조 형태에 따라 크게 원통 형(Cylindrical), 각형(Prismatic), 파우치형(Pouch) 으로 구분된다. 각형은 평면 적층 구조를 통해 공간 활 용도를 높이고 대형화에 유리한 특성을 확보하면서 전 기차 시장에서 빠르게 확대되었다. 파우치형은 금속 캔 대신 라미네이트 필름을 사용하여 경량화와 설계 유연 성을 확보한 구조로, 고에너지 밀도 지향 응용 분야에 서 활용도가 증가하고 있다. 원통형은 초기 대량 생산 체계를 기반으로 산업 전반에 확산된 대표적 포맷이며, 표준화와 생산성 측면에서 강점을 가진다[9].
이처럼 세 가지 폼팩터는 단순한 외형 차이를 넘어 구 조적 설계 철학과 제조 방식, 적용 시장에서 서로 다른 특성을 보이며 산업 전략과 밀접하게 연결된다. 이하에 서는 각 폼팩터의 구조적 배경과 산업적 특성을 구체적 으로 분석한다.
각형 배터리: 구조 안정성 및 대형화 중심 구조
각형(prismatic) 배터리는 전극과 분리막을 평면적 으로 적층(Stacking)하여 내부 전극 구조를 형성한 뒤, 이를 알루미늄 또는 강재 금속 캔에 삽입하고 레이저 용접을 통해 밀봉하는 구조를 가진다. 원통형이 전극을 감아 젤리롤(Jelly roll) 구조를 형성하는 것과 달리, 각 형은 층층이 쌓는 적층 기반 구조를 채택한다는 점에서
제조 방식의 차이가 존재한다.
이러한 평면 적층 구조는 전극 면적 정렬을 비교적 정 밀하게 제어할 수 있으며, 대형 셀 설계 시 형상 유지에 유리하다. 금속 캔 외장은 높은 기계적 강성을 제공하 여 외부 충격 및 내부 팽창에 대한 저항성을 확보한다. 또한 벤트(Vent), CID(Current Interrupt Device), 퓨즈 등 안전장치 적용이 용이하여 구조적 안정성을 확 보하기에 적합한 형태이다. 특히 중대형 셀에서는 구 조 강성과 열 관리 안정성이 중요하기 때문에, 각형은 이러한 요구 조건에 부합하는 폼팩터로 활용된다.
반면, 적층 공정은 정렬 정밀도 확보가 핵심이며, 다 수의 레이저 용접 공정이 요구된다. 이는 설비 복잡도 와 초기 투자비(CAPEX)를 높이는 요인으로 작용한다. 또한 대형 셀일수록 적층 수가 증가하므로 공정 균일성 과 품질 관리 난이도가 상승한다. 제조 완성도가 수율 과 직접적으로 연결되는 구조적 특성을 가진다는 점에 서, 각형은 고정밀 공정 역량을 전제로 하는 폼팩터라 할 수 있다.
산업적 관점에서 각형은 구조 안정성과 대형화가 중 요한 중대형 전기차 및 ESS 시장에서 높은 활용도를 보 인다. 특히 표준 규격이 고정되어 있지 않고 OEM 요구 에 맞춰 크기와 용량을 설계하는 경우가 많아, 차량 플 랫폼 단위 설계와의 결합이 용이하다. 다만 규격 다양성 은 부품 표준화와 생산 유연성 측면에서는 복잡성을 증 가시킬 수 있다.
종합하면, 각형 배터리는 금속 외장 기반 구조 강성과 대형화 적합성을 핵심 경쟁 요소로 하며, 정밀 조립 역
량과 결합될 때 산업적 경쟁력이 강화되는 폼팩터로 정 리할 수 있다. 이는 가격 경쟁 중심 구조라기보다 안정
성과 품질 신뢰성을 기반으로 한 전략적 선택에 가깝다.
파우치형 배터리: 체적 에너지 밀도 및
설계 유연성 중심 구조
파우치형의 핵심 경쟁력은 체적 에너지 밀도이다. 파
우치형 배터리는 스태킹 또는 Z-folding 기반의 적층 구조를 형성한 뒤, 금속 캔 대신 알루미늄 라미네이트 필름으로 밀봉하는 구조를 가진다. 얇은 라미네이트 필
름 외장은 금속 캔 대비 무게를 줄일 수 있으며, 불필요 한 구조 중량이 제거되므로 체적 에너지 밀도 확보에 유 리하다. 이는 팩 설계 단계에서 공간을 효율적으로 활 용하여 동일한 팩 부피에서 더 많은 활성 물질을 배치 할 수 있도록 한다. 또한 셀 크기와 용량을 비교적 자 유롭게 설계할 수 있어 기기 구조에 맞춘 맞춤형 설계 가 가능하다.
비교 자료에 따르면 원통형 대비 파우치형은 전형적
으로 체적 에너지 밀도가 상대적으로 높게 나타나며 산업 분석 보고서에서도 정량 지표를 통해 설명되는 경우가 있다[10].
Data verified with the International Electrotechnical Commission (IEC)
파우치형 배터리는 설계 유연성과 공간 활용 효율을 기반으로 고에너지 밀도 지향 응용 분야에서 활용 범 위를 확대하고 있다. 구조적 경량화와 맞춤형 셀 설계 가 가능하다는 점은 전기차 및 가전제품의 전동화 수
요 확대와 맞물려 산업적 채택을 증가시키는 요인으로 작용한다.
한편, 초기 전기차 시장에서는 테슬라가 18650 원통 형 셀을 대량으로 적용하여 비용 경쟁력을 확보한 사례 가 있다. 이는 표준화된 원통형 셀을 대량 구매하고, 이 를 배터리 관리 시스템(BMS)과 결합해 시스템 단위 성 능을 최적화한 전략이었다. 이러한 사례는 폼팩터 선택
이 단순한 구조 차이를 넘어, 원가 구조와 시스템 설계
전략과 연결된 산업적 의사결정임을 보여준다.
파우치형의 구조적 리스크와 산업적 영향
외장 강성이 낮기 때문에 충·방전 과정에서 발생하는 팽창 관리가 중요하며, 외부 충격에 상대적으로 취약하 다. 특히 전기차와 같이 수백 개의 셀이 사용되는 시스 템에서는 모듈 및 팩 단계에서 구조 보강 설계가 필요 하며, 이는 시스템 비용 증가 요인으로 작용할 수 있다. 특히 대규모 EV 팩에서는 셀 간 상호작용과 구조 보강 요소가 있어야 하며, 이에 따라 모듈/팩 레벨에서
보강 설계가 필요해 시스템 비용 증가 요인이 된다.
이러한 구조적 리스크는 실제 배터리 결함 사례에서 도 나타난다. 예를 들어 Chevrolet Bolt EV 리콜 리포 트에서는 양극 손상과 분리막 문제가 화재 위험 요인으 로 지적되며, 셀 설계/공정이 안전성과 직결되는 산업 리스크로 작용한다고 명시된다[11].
제조 측면에서는 정밀 스태킹 및 라미네이션 공정이
요구되며, 자동화 난이도가 상대적으로 높다. 그럼에도 불구하고 높은 에너지 밀도와 설계 자유도라는 장점으 로 인해 스마트폰, 태블릿 등 IT 기기에서 광범위하게
사용되어 왔으며, 최근에는 프리미엄 전기차 및 고성능
차량 시장으로 확대 적용되고 있다.
원통형 배터리: 자동화 및 원가 경쟁 중심 구조
원통형 배터리는 와인딩(Winding) 기반의 젤리롤 구
조를 형성한 뒤 금속 캔에 삽입하고 밀봉하는 형태를 가 진다. 전극을 연속적으로 감는 와인딩 방식은 공정 속도 가 빠르고 자동화에 최적화되어 있어 대량 생산 체계 구 축에 유리하다.
높은 기계적 안정성과 설계 덕분에 원주형 구조 특성 상 열이 둘레 방향으로 비교적 균일하게 확산되는 장점 을 가진다. 또한 순간적으로 높은 전류를 요구하는 응용 분야에서 고출력 특성을 발휘할 수 있다.
제조 측면에서는 공정 단순화와 높은 자동화 수준을
통해 공정 안정성을 확보하기 용이하며, 상대적으로 높
은 수율을 달성할 수 있다. 이는 대량 생산 체계와 결합
되어 제조 단가 절감에 유리하게 작용한다. 실제로 많
은 제조업체가 이러한 유형의 배터리 셀을 공급할 수
있어 제품의 균일성이 확보된다. 특정 공급업체가 어
떤 이유로든 납품에 차질을 빚더라도 성능과 크기가
동일한 다른 공급업체를 쉽게 찾을 수 있어 공급업체
전환이 용이하다.
다만, 원통형은 다수 셀을 병렬·직렬로 구성할 경우
모양 때문에 셀 간 공간 손실이 발생할 수 있어 패키징
밀도가 낮다. 단위 셀 기준 체적 활용도는 스태킹 구조
대비 제한적이라는 한계가 존재한다.
또 다른 제약 사항은 훨씬 더 많은 셀 개수가 필요하
다는 것이다. 테슬라가 작년에 발표한 약 25Ah 용량의
4680 배터리조차도 동일한 팩 용량의 100Ah 플랫 셀
보다 셀 개수가 4배나 많아 BMS, TMS 등의 오버헤드 가 증가한다.
이러한 특성으로 인해 원통형 배터리는 생산성 및
가격 경쟁력을 기반으로 보급형 전기차, ESS, 고출력
산업용 기기 시장에 적합한 폼팩터로 평가된다.
폼팩터 선택의 산업적 함의
각형, 파우치형, 원통형 배터리는 각각 구조적 특성
에 따라 서로 다른 전략적 방향성과 연결된다. 각형은 구조 안정성과 대형화를 중심으로 한 전략과, 파우치형
은 고에너지 밀도 및 설계 유연성을 중심으로 한 전략 과, 원통형은 자동화 기반 원가 경쟁 전략과 밀접하게 관계된다.
결과적으로 폼팩터 선택은 단순한 형상 차원의 결정 이 아니라, 공정 난이도, 수율 확보 방식, 설비 투자 규 모, 열 및 안전 설계 전략, 그리고 최종 적용 시장을 규정 하는 산업적 선택이다[12].
3. 폼팩터가 배터리 산업의 비용
구조
와 전략적 선택에 미치는 영향
3.1 글로벌 폼팩터 점유율 변화와 시장 동향 분석
전통적으로 각형, 파우치형, 원통형의 세 가지 폼팩터 가 치열하게 경쟁해 온 글로벌 배터리 시장은 최근 EV 산업의 기술적 지향점이 변화함에 따라 각형 배터리를 중심으로 재편 양상을 보이고 있다. 2020년을 기준으 로 전세계 상위6개 배터리 제조사의 시장 점유율 기준 각형이 약 40%, 파우치형이 약 35%를 차지하며 시장 을 근소한 차이로 양분했다.
[이미지9] [13] 2020년 전세계 배터리 제조사 시장 점유율
하지만, 2024년에 들어서며 각형 배터리의 EV 탑재 비중이 약 69%까지 치솟으면서 압도적인 주도권을 확 보했다. 반면, 파우치형은 상대적으로 완만한 성장세를 기록하며 점유율 격차가 크게 벌어졌다. 전기차 시장이 에너지 밀도와 효율을 극대화하기 위한 대형 셀 도입과 화재 안정성을 담보하는 구조적 안정성을 핵심 가치로 두기 시작하면서 외부 충격에 강한 각형 폼팩터의 설 계적 이점이 시장에 유리하게 작용했음을 볼 수 있다.
[이미지10]
Adamas Intelligence EV 배터리 인텔리전스 플랫폼 (2024) [14]
유럽 최대 규모의 응용 과학 연구소인 프라운호퍼에서
는 2030년까지의 폼팩터별 예상 생산 용량을 발표하기
도 하였다. 그래프에서 각형은 2024~2025년을 기점으
로 가파른 기울기를 보이며 2030년에는 약 600GWh
이상의 생산용량을 확보할 것으로 예상된다고 설명한
다. 파우치형의 2030년 예상치는 약 300GWh 미만으
로, 각형의 절반 수준에 머물 것으로 보인다. 원통형의
2030년 예상치는 약 180GWh로, 전체 비중에서 가장 낮은 수치를 보일 것이라고 예상했다.
[이미지11] 프라운호퍼 [13]
3.2 폼팩터별
리튬이온 배터리 셀의 원가 구조는 화학계열 차이와 폼팩터에 따른 제조공정의 영향을 받는다. 전극 코팅 두 께 70μm조건에서 원통형, 파우치형, 각형 셀을 비교 한 결과, 각형 셀은 kWh당 제조 원가가 가장 높게 나타
나며, 파우치형과 원통형 셀은 상대적으로 유사한 비용
수준을 보였다.
[이미지12]의 결과를 보면, 모든 폼팩터에서 전체 원
가 중 재료비 비중은 약 60~ 70%정도이다. 원통형, 파
우치형, 각형을 비교해 보았을 때, 각형 셀의 재료비가
가장 높은 수준을 차지한다. [이미지13]을 확인해 보았
을 때, 각형 셀은 특히 Cell container와 Terminals
의 비중이 높아, 셀 에너지 증가에도 불구하고 비용이
충분히 분산되지 않는다. 파우치형과 각형 셀은 적층 구
조를 사용함에 따라 원통형 셀 대비 집전체 사용량이
많아 재료비 상승으로 작용한다[15].
[이미지12]
전극 코팅 두께 70 μm 조건에서의 kWh당 생산 비용 비교 — 파
우치형 셀 270 Wh, 각형 셀 420 Wh, 원통형 셀 2 Wh 기준.
[이미지13]
전극 코팅 두께 70 μm 조건에서의 kWh당 재료 비용 비교 — 파우치형 셀 270 Wh, 각형 셀 420 Wh, 원통형 셀 2 Wh 기준.
종합적으로, 원통형 셀은 상대적으로 단순한 구조로 재료 사용 효율이 높고, 파우치형 셀은 구조 유연성과 원가 민감도가 공존하며, 각형 셀은 구조적 고정 비용과 재료비 부담으로 인해 일관되게 가장 높은 원가 구조를 가진 폼 팩터임을 볼 수 있다. 이는 배터리 원가 경쟁력 확보를 위해 셀 화학계열 뿐 아니라, 폼팩터 선택과 이에 따른 구조 적 재료 사용량 관리가 핵심 전략 요소임을 시사한다.
3.3 폼팩터 선택이 기업의 산업 전략에 미
치는 영향
배터리 셀의 폼팩터 선택은 단순한 제품 설계 차원이 아니라, 기업의 원가 구조와 경쟁 방식 전반을 규정하는
산업 전반을 정하는 산업 전략으로 작용한다. 앞서 살펴
본 바와 같이 폼팩터별 원가 구조는 고정비와 변동비의 비중, 원가 민감도, 규모의 경제 효과에서 차이를 보이 며, 이는 기업이 선택할 수 있는 시장 포지셔닝 전략에 영향을 미친다.
첫 번째로, 원통형 셀은 구조가 단순하고 재료 사용 효 율이 높아 생산 규모 확대 시 원가 하락 효과가 명확히
나타난다. 원통형은 와인딩 기반으로 연속 공정 통합이 용이하여 공정 변동성을 줄이고 수율 안정화를 달성하 기 유리하다. 공정 단계 단순화는 불량 관리 용이성으로
이어지며, 이는 제조 단가 절감과 연결된다. 다만 원통 형은 단위 셀 기준 체적 활용도가 스태킹 구조 대비 제 한적이다. 따라서 원통형은 최고 체적 밀도 추구 전략과 함께 자동화 기반 대량생산 및 CAPEX 효율 중심 전략 을 추구해야 산업적 강점이 극대화된다. 이에 대한 예 시로, 테슬라는 2170셀 대비 에너지 밀도를 높이고 제
조 비용을 낮춘 4680셀을 개발해 테슬라가 약속했던 kWH당 최저 비용 목표에 도달했음을 보여주었다. 또
한 이를 통해 사이버트럭, 모델 Y, 로보택시 등 다양한
차량에 적용 가능한 저비용 배터리 공급망을 구축할 예
정이라고 전했다[16]. 또한 조립 라인 출력 20GWh, 생 산성 7배 개선, GWh당 설비 투자 75% 축소 등의 구체 적 수치를 제시하며 원통형의 경쟁력이 공장 단위 KPI( 생산성·CAPEX 효율·공정 단순화)에서 발현됨을 보여 주기도 했다[17].
두 번째로, 파우치형 셀은 구조적 유연성이 높아 셀 형 상과 용량을 차량 플랫폼이나 고객 요구에 맞게 조정할 수 있는 장점을 갖는다. 다만, 적층 구조로 인해 에너지 증가 시 원가 민감도가 높아지는 특성 또한 가지고 있
다. 따라서 파우치형 셀의 원가 구조는 극단적인 원가 경쟁보다는 성능, 에너지 밀도, 패키징 효율 간의 균형 을 중시하는 전략이 적합하다. 결과적으로 파우치형 셀 은 완성 차 업체와의 공동 설계, 맞춤형 공급 전략을 위 한 폼팩터로 활용될 수 있다. 이에 대한 예시로, LG 에 너지솔루션은 포드와 총 109GWh 규모의 전기 상용차 배터리 셀, 모듈 장기 공급계약을 체결하기도 했다. 해 당 계약의 배터리은 고출력, 장수명 등의 높은 기술력을 요구하는 차세대 모델에 맞는 맞춤형 모델이다[18]. 또
한 LG에너지솔루션은 GM과도 협력하여 고에너지 밀
도 파우치 셀을 적용하기도 했다. GM은 Ultium 배터
리를 파우치 셀 기반으로 셀 크기 및 용량을 차량 구조
에 따라 자유롭게 조합할 수 있도록 했으며, 이를 통해 여러 차종에 공통 플랫폼을 적용해 비용 효율과 설계
유연성을 확보하고자 했다[19].
세 번째로, 각형 셀은 3.1의 결과에서 알아봤듯이, 셀
컨테이너와 단자 등 구조적 고정 비용이 높아 kWh당
원가가 상대적으로 높게 형성되지만, 기계적 안정성, 팩
설계 단순화, 시스템 통합 측면에서 강점을 가진다. 이
러한 특성은 각형 셀은 안정성, 내구성, 모듈 · 팩 단위
통합 등의 전략에서 적합하다. 따라서 각형 셀을 선택하
는 기업은 높은 고정 비용을 전제로 하지만, 배터리 시
스템 수준에서의 부가가치 창출을 통해 이를 상쇄하는
전략으로 활용될 수 있다. 이에 대한 예시로, 삼성 SDI 가 미국의 대형 에너지 전문기업에 ESS용 배터리를 공
급하는 계약을 체결했다. 업계에서는 내구성이 뛰어난
각형의 장점과 함께 첨단 안정성 기술을 글로벌 시장에
서 인정받은 것이 SDI의 LFP배터리 공급 계약 성사에
주효했다고 분석한다[20].
4. 제조사별
전략 및 수율 확보 경쟁 비교
폼팩터별 구조 차이는 제조 난이도와 수율(Yield)에
직접적인 영향을 미친다. 특히 전기차용 중대형 셀에서
는 조립 공정의 정밀도와 안정성이 곧 기업의 원가 구조 와 수익성으로 연결된다. 이에 따라 국내 주요 배터리 3 사는 자사가 선택한 폼팩터에 최적화된 조립 공정 기술 을 고도화하며 수율 경쟁을 전개하고 있다. 국내 3사는 동일한 리튬이온 화학계를 기반으로 하면서도, 선택한 폼팩터에 따라 공정 고도화 방향과 수율 전략이 상이하 게 전개되고 있다.
삼성SDI는 각형 기반 고정밀 조립 기술을 통해 안정
성과 대형화 전략을 강화하고 있으며, LG에너지솔루션
은 파우치 고도화와 원통형 확대를 병행하는 멀티 전
략을 구사하고 있고, SK온은 파우치 집중 전략 하에서
수율 개선과 EV 전용 플랫폼 최적화에 주력하고 있다.
이는 폼팩터 선택이 단순한 제품 형태의 문제가 아니라, 기업의 공정 역량 축적 방향과 시장 전략을 규정하는 핵심
변수임을 보여준다.
4.1 삼성SDI – 각형 기반 고정밀
조립 경
쟁력
삼성SDI는 각형(prismatic) 배터리를 중심으로 구조
안정성과 고정밀 조립 기술을 강화해온 기업이다. 각형
은 금속 캔 기반 구조로 대형화에 유리하지만, 정밀 스
태킹과 레이저 용접 등 고난도 조립 공정을 요구한다
는 점에서 제조 완성도가 수율과 직결되는 폼팩터이다.
[이미지14]
글로벌 시장 점유율과 프리미엄 중심 전략
2025년 1월 기준 글로벌 전기차 배터리 사용량 시장
에서 삼성SDI의 점유율은 약 2.7%로 집계되었다. 이는
CATL(39.2%), BYD(16.4%) 등 중국 업체 대비 낮은 수치이나, 삼성SDI는 프리미엄 완성차 중심 전략을 유
지하고 있다는 점에서 단순 점유율 비교와는 다른 해석
이 필요하다[21].
실제 BMW, Audi, Rivian 등 유럽·북미 완성차 업체 들이 삼성SDI 배터리를 채택하고 있으며, 이는 안정성
과 품질 신뢰성을 중시하는 OEM 전략과 연결된다. 특
히 BMW i4, iX 등 주요 모델에 삼성SDI 각형 배터리가 공급된 사례가 지속적으로 언급되고 있다[22].
고정밀 스태킹과 수율 안정 구조
각형 배터리의 산업적 핵심은 고정밀 스태킹 기술이 다. 각형 셀은 전극과 분리막을 평면적으로 반복 적층하 는 구조를 가지며, 정렬 오차가 누적될 경우 내부 단락 (short) 위험이 증가한다. 대형 셀일수록 적층 수가 많
아 정밀도 요구가 상승한다. 삼성SDI는 고정밀 스태킹
기술을 고도화하여 셀 간 편차를 최소화하고 있으며, 이 는 화성 이후 용량 및 내부 저항 균일성 확보에 기여한다.
이러한 균일성은 곧 수율 안정화와 직결된다.
삼성SDI가 프리미엄 시장에서 상대적으로 안정적인 수
익 구조를 유지하는 배경에는 이러한 제조 완성도가 작 용한다.
[이미지15]
]레이저 용접 기반 밀봉 기술과 안전성 확보
또 다른 핵심 경쟁 요소는 레이저 용접 기반 캔-캡 밀 봉 기술이다. 각형 배터리는 금속 캔과 상단 캡을 레이 저 용접으로 접합하며, 이 공정은 기밀성과 구조 강성을
동시에 확보해야 한다. 용접 품질은 내부 저항 및 장기 신뢰성에 영향을 미치며, EV 안전성과 직결된다. 삼성
SDI는 열 영향 영역을 최소화하는 정밀 레이저 용접 기 술을 적용하고 있다. 이는 고전압·고에너지 셀에서 특히 중요한 요소로 평가된다.
ESS 시장 확장과 각형 전략의 적용 범위 확대
한편, 삼성SDI는 EV뿐 아니라 ESS(에너지 저장 시스 템) 시장으로 사업을 확장하고 있다. 2025년 삼성SDI 는 미국 ESS용 LFP 배터리 공급 계약(3년간 약 2조 원 규모)을 체결하며 비EV 시장 확장을 본격화하였다. 이 는 각형 기반 안정성 전략이 ESS로 확장되는 산업적 흐 름을 보여준다. ESS는 구조적 안정성과 장기 신뢰성이 중요한 시장이며, 금속 캔 기반 각형 구조의 강점이 발현 되기 적합한 분야이다.
종합하면, 삼성SDI의 각형 전략은 “고정밀 조립 기 반 수율 안정, 프리미엄 OEM 중심 포지셔닝, ESS 시 장 확장”이라는 전략적 방향성을 가진다. 이는 고부가 가치·안정성 중심 산업 전략으로 해석할 수 있으며, 중 국 대형 업체와의 규모 경쟁과는 다른 차별화 전략으로 볼 수 있다.
4.2 LG에너지솔루션 – 파우치 고도화 및
원통형 확대 전략
LG에너지솔루션은 전통적인 파우치형 강점을 기반
으로 하되, 최근 4680 원통형까지 포트폴리오를 확장
하며 멀티 폼팩터 전략을 통해 글로벌 OEM 대응 범위
를 넓히고 있다.
파우치형 중심 성장 구조와 기술적 전제
LG에너지솔루션은 설립 초기부터 파우치형 배터리
를 주력 포맷으로 채택해 왔다. 파우치형은 금속 캔 대
신 알루미늄 라미네이트 필름을 외장으로 사용하기 때
문에 동일 부피 대비 활성 물질 비율을 높일 수 있으며, 셀 크기와 용량 설계의 자유도가 높다는 특징을 가진다.
이러한 특성은 완성차 OEM의 플랫폼 구조에 맞춘 맞
춤형 설계에 유리하게 작용해 왔다.
그러나 파우치형은 외장 강성이 낮기 때문에 내부 적
층 정밀도가 곧 구조 안정성과 직결된다. 전극과 분리막
의 정렬 오차가 누적될 경우 팽창 불균형이나 내부 응력
집중이 발생할 수 있으며, 이는 셀 간 편차 및 수율 저하
로 이어질 수 있다. 이러한 구조적 특성 때문에 Lamination & Stacking 공정[23]의 정밀도 확보는 파우치
형 제조에서 핵심 변수로 작용한다[24].
따라서 파우치형의 경쟁력은 단순한 에너지 밀도 우 위가 아니라, 적층 정밀도를 얼마나 안정적으로 유지하 느냐에 의해 결정된다고 볼 수 있다.
[이미지16]
재구성 - 규격 진화와 대형화 전략: 18650 → 2170 → 4680 [25]
원통형의 산업적 진화는 규격의 변화로 설명된다. 원통 형 규격은 통상 “지름×높이(mm)”로 표기되며, 대표적 으로 18650(18×65mm), 2170/21700(21×70mm), 4680(46×80mm)이 있다.
18650은 초기 리튬이온 산업에서 가장 널리 확산된 표준 규격으로, Panasonic의 18650 계열 데이터시트
에서도 18mm 직경과 65mm 높이가 명시되어 있다 [26]. 21700은 18650보다 지름과 높이를 확대한 규 격으로, 단위 셀 에너지 증가를 통해 EV 적용에 적합 한 구조로 발전하였다[27]. 4680은 Tesla가 2020년
Battery Day에서 제시한 차세대 대형 원통 규격으로, 46mm 직경과 80mm 높이를 갖는다[17].
이러한 대형화는 단순한 셀 크기 증가가 아니라, 동일 팩 용량을 구성하는 데 필요한 셀 수를 줄이고, 셀 간 연 결·용접 포인트·모듈 부품 수를 감소시켜 조립 복잡도를
낮추는 원가 절감 메커니즘과 직결된다. 특히 4680은
직경 증가에 따라 체적이 크게 확대되며, 팩 설계 단계
에서 “셀 수 감소 → 배선 단순화 → 공정 축소 → 원가 절감”이라는 구조적 효과를 만든다.
SNE Research는 4680 셀 생산이 빠르게 확대되고 있으며 2024년 누적 생산량이 1억 개를 상회했다고 언 급한다[28]. 이는 각형 중심 시장 구조 속에서도, 원통 형이 Tesla와 같은 특정 OEM 전략과 결합해 실제 물량 확대를 이어가고 있음을 보여준다.
응 체계 구축
최근 LG에너지솔루션은 4680 원통형 셀 생산 역량
을 확대하고 있다. 4680은 직경 46mm, 높이 80mm 규격의 대형 원통 셀로, 기존 2170 대비 셀 수를 줄이 고 조립 공정을 단순화해 제조 원가 절감을 목표로 개발 된 포맷이다[28].
[이미지17] - 4680 기반 원통형 확대와 대량생산 대
원통형 생산 확대는 기존 파우치 중심 포트폴리오에
원통형을 추가하는 방향으로 전개되고 있다. 북미 시장
에서는 원통형 수요가 존재하며, IRA 이후 현지 생산 요
건이 강화되면서 다양한 폼팩터를 현지에서 공급할 수
있는 생산 체계 구축이 중요해졌다. LG에너지솔루션은
46시리즈를 포함한 원통형 제품군을 통해 북미 고객 대
응 범위를 확대하고 있다[30]. 2023년 발표된 애리조
나주 Queen Creek 투자 계획에 따르면, LGES는 연
간 약 16GWh 규모의 LFP 기반 파우치형 ESS 배터리
생산 라인을 구축하고, 동시에 약 27GWh 규모의 원통
형 EV 배터리 생산 설비를 병행 투자할 계획이다[31].
이러한 흐름은 원통형이 대량생산·자동화 중심 OEM과
결합할 때 산업 전략적 가치가 강화됨을 시사한다.
4.3 SK온 – 파우치 집중 및 수율 개선 전략
SK온은 파우치형 배터리를 중심으로 전기차 시장에
대응해왔으며, 특히 고니켈 기반 고에너지 밀도 셀 개발 에 집중해왔다. 파우치 구조 특성상 적층 공정 정밀도와
수율 확보가 핵심 과제로 작용한다.
파우치 중심 전략과 글로벌 시장 위치
SK온은 파우치형 배터리를 중심으로 전기차 시장에
대응해 왔다. 글로벌 EV 배터리 시장에서 SK온은 현대
자동차그룹, 메르세데스-벤츠, 폭스바겐, 포드 등 주요 OEM에 배터리를 공급하고 있으며, 2025년 기준 글로 벌 설치량 상위권을 유지하고 있다[32].
다만 글로벌 시장 구조는 CATL, BYD 등 중국 기업이 각형 및 LFP 중심으로 높은 점유율을 확보한 상태이다. 2025년 기준 CATL은 글로벌 EV 배터리 시장에서 약 38% 수준의 점유율을 기록하고 있다[33].
이와 같은 구조에서 SK온의 파우치 집중 전략은 대형 OEM 맞춤형 공급 구조에 기반한 차별화 전략으로 이 해할 수 있다.
대형 EV 전용 파우치 플랫폼 설계
SK온은 현대차, 포드 등 주요 글로벌 OEM을 대상으 로 대형 파우치 셀 플랫폼을 구축해 왔다. 이는 단순한
셀 공급을 넘어, 전기차 전용 설계 최적화 역량을 기반
으로 한 플랫폼 대응 전략으로 볼 수 있다. 고니켈 기반
고에너지 밀도 기술과 결합하여 프리미엄 전기차 시장
을 겨냥한 구조를 형성하고 있다.
다만 파우치형은 구조적 강성이 낮다는 특성상, 모듈
및 팩 단계에서 별도의 보강 설계가 필요하다. 셀 단위 경량화 이점과는 별개로, 시스템 차원에서는 구조 안정
성을 확보하기 위한 추가 설계가 요구되며 이는 팩 단가
와 제조 복잡도에 영향을 미친다. 따라서 수율 관리와 함께 시스템 비용을 동시에 통제하는 전략이 중요하다.
한편 SK온은 북미 시장에서 합작 공장 설립을 통해 현지 생산 기반을 확대해 왔다. 포드와의 BlueOval SK 합작 투자는 미국 내 전기차 배터리 생산 체계를 구축 하기 위한 전략적 결정으로, 인플레이션 감축법(IRA)에
따른 현지 생산 요건 대응과 직접적으로 연결된다[34].
이는 OEM 공급 안정성 확보와 정책 리스크 완화를 동
시에 고려한 생산 전략의 일환이다.
Z-folding 기반 적층 고속화와 수율 개선
[이미지18] [35]
파우치형 배터리는 적층 공정의 정밀도가 셀 성능 균 일성과 직접적으로 연결되는 구조적 특성을 가진다. 전 극과 분리막을 정밀하게 정렬하고 압력·열을 가하는 스 태킹 및 라미네이션 공정은 셀 간 용량 편차와 내부 저 항 차이를 최소화하는 핵심 단계이다. 특히 적층 균일도 가 확보되지 않을 경우 셀 간 성능 편차가 확대되고, 이 는 곧 불량률 증가와 수율 저하로 이어질 수 있다.
SK온은 Z-folding 기반 고속 적층 공정을 적용하여 생산성을 높이면서도 정렬 정밀도를 유지하는 방향으 로 공정을 고도화하고 있다. Z-folding 방식은 전극과 분리막을 연속적으로 접어 적층하는 구조로, 공정 속도 와 정밀도 관리가 동시에 요구된다. 고속화 과정에서도 적층 균일도를 유지하는 것이 핵심이며, 이는 셀 편차 감소와 직결된다.
수율(Yield)은 제조원가와 직접적으로 연결되는 지 표이다. 불량률 감소는 재작업 비용과 폐기 비용을 줄 이고, 동일 설비 대비 실질 생산량을 증가시키는 효과 를 가진다. SK온은 적층 공정 안정화와 생산성 향상을 병행함으로써 수율 개선을 통한 수익성 회복을 추진하 고 있다. 이러한 공정 고도화는 단순한 생산 속도 향상 을 넘어, 불량률 감소와 제조 비용 구조 개선으로 이어 지는 전략적 전환으로 볼 수 있다[36].
5. 시장 세분화와 적용 분야 확대에
본론 4에서는 제조사별 폼팩터 전략을 기업의 생산 체계와 기술 역량을 중심으로 고찰하였다. 다만, 이러한 전략은 시장 수요 구조와 밀접하게 연동되어 있다는 점 에서, 보다 근본적인 이해를 위해서는 적용 시장의 특성 을 함께 고려할 필요가 있다. 이에 본론 5에서는 EV와
ESS 등 세분화된 시장별 요구 조건에 따라 폼팩터 선택 전략이 어떻게 달라지는지를 분석한다.
5.1 전기차 시장 세분화에 따른 폼팩터
활용 차별화
전기차 배터리 산업은 2010년대 초반 친환경 정책
과 보조금 제도를 기반으로 초기 도입기를 거쳤으며, 2017년 이후 글로벌 완성차 기업들의 전동화 전략 본
격화와 함께 고속 성장 국면에 진입하였다. 이 시기에는
배터리 가격 하락과 생산 규모 확대가 동시에 이루어지
며 대량 생산 체계가 구축되었고, 주행거리 400km 이
상 차량이 보편화되면서 시장의 대중화가 진행되었다.
그러나 2023년 이후 전기차 수요 증가율이 둔화되고
가격 경쟁이 심화되면서, 산업은 단순 생산량 확대 중심
의 성장 단계에서 벗어나 수익성 확보와 시장 세분화 대
응이 중요한 구조 전환 국면에 들어서고 있다.
[표4]
*응용시장마다 중요한 성능 기준 [이미지19]
최근 한국의 전기차 배터리 시장은 2025년 83억 6 천만 달러에서 2026년 98억 7천만 달러로 성장하고, 2031년에는 226억 2천만 달러에 이를 것으로 전망된 다. 이는 2026년부터 2031년까지 연평균 18.1%의 성 장률을 의미한다. 현재 한국 전기차 배터리 시장 규모는 기가팩토리 건설의 빠른 진행과 맞춤형 소비자 인센티 브를 통해 장기적인 산업 정책을 신속하게 상업화할 수 있는 한국의 역량을 보여준다[37].
글로벌 전기차(EV) 시장은 단순한 규모 확대 단계를 넘어, 차급·가격대·주행거리 요구 수준에 따른 세분화 단계로 진입하고 있다. 고성능·장거리 프리미엄 차량, 중저가 대중형 모델, 상용차 및 특수목적 차량 등으로 시장이 분화되면서 배터리에 요구되는 성능 조건 또한 상이해지고 있다.
최근 전기차(EV) 배터리 시장에서 가장 두드러진 변
화는 각형(Prismatic) 배터리의 급격한 점유율 확대이
다. Adamas Intelligence의 글로벌 EV 배터리 탑재량
(GWh 기준) 분석에 따르면, 각형 배터리의 시장 점유
율은 2020년 42%에서 2024년 69%까지 상승하였 다[1]. 2024년 기준 각형 배터리는 약 596.9 GWh가
전기차에 탑재되었으며, 전년 대비 39% 성장하였다.
반면 같은 기간 파우치형은 4% 성장에 그쳤고, 원통형 은 –2% 감소하였다[1].
이 데이터는 폼팩터 경쟁 구도가 단순 기술 선택이 아 니라, 산업 표준이 각형 중심으로 재편되고 있음을 의미 한다. 특히 같은 보고서에서 LFP 배터리 비중이 2020 년 6%에서 2024년 40%까지 증가했다고 제시되는데 [1], 이는 LFP 확산과 각형 확산이 동시에 진행되고 있 음을 보여준다. LFP는 주로 각형 구조로 구현되는 경향 이 강하므로, 화학계 변화와 폼팩터 변화가 구조적으로
연동되어 있음을 확인할 수 있다.
특히 최근에는 셀 단위의 화학적 성능 개선보다 팩 단 위 구조 혁신(CTP 등)을 통해 시스템 에너지 밀도를 향
상시키는 방식이 확산되고 있다. 모듈을 제거하고 셀을
직접 팩에 통합하는 구조는 비활성 부품 비중을 줄여 동 일 화학계에서도 공간 효율과 가격 경쟁력을 개선할 수 있다[38]. 이외에도 각형 구조는 여러 장점을 갖는다.
첫째, 직육면체 구조는 팩 내부 공간을 격자 형태로 채 우는 데 유리하여 공간 손실을 최소화할 수 있다. 이는 CTP 구조와 결합될 때 팩 체적 활용 효율 향상으로 직 결된다. CATL의 72% 체적 활용 수치는 이러한 구조적 이점을 수치로 보여준다[39].
둘째, 금속 캔 외장은 구조 강성을 제공하여 대형 셀 설계 시 형상 변형을 효과적으로 억제할 수 있다. 대형
셀은 내부 응력과 팽창 관리가 중요해지는데, 각형은 구
조적 일체성을 유지하기 용이하다.
셋째, 안전 장치 적용이 비교적 용이하다. 벤트(Vent), CID(Current Interrupt Device), 퓨즈 등의 안전 설계
대용량·장수명·안전성을 핵심 가치로 하는 고정형 에 너지 저장 설비이다. 이러한 특성은 배터리 셀의 폼팩 터 선택에도 직접적인 영향을 미친다. 현재 글로벌 ESS 시장에서는 280Ah 이상 대형 각형(Prismatic) 셀이 80%이상을 이루고 있으며(디일렉(THE ELEC)), 이는 대형 셀 설계의 용이성, 직육면체 구조 기반의 높은 랙
적층 효율, 열 관리 설계의 단순성, 그리고 구조적 강 성 확보 측면에서 각형이 가지는 장점에 기인한다. 특 히 ESS는 장시간 충·방전을 반복하는 특성상 열 안정
성과 안전성이 중요하게 고려되며, 금속 케이스 기반 각 형 셀은 이러한 요구 조건에 부합하는 설계적 이점을 제 공한다. 결과적으로 ESS 시장은 에너지 밀도 극대화보 다는 안정성과 시스템 효율을 중시하는 방향으로 발전 하고 있으며, 이는 각형 셀이 구조적으로 우위를 점하는 배경으로 해석된다.
한 예로, LG에너지솔루션은 ESS 시장이 요구하는 조 건에 부합하는 파우치형 LFP를 기반으로 ESS 사업을 확장하고 있다. 한편 ESS 시장은 CATL, BYD 등 중국 기업들이 각형 LFP 제품을 중심으로 높은 가격 경쟁력 을 확보하고 있다. 이로 인해 파우치형 ESS 전략은 향 후 시장 점유율 경쟁과 단가 압박의 영향을 받을 가능성 이 있다. ESS 확대는 EV 수요 의존도를 낮추는 효과가 있지만, 동시에 가격 경쟁이 치열한 시장에 진입하는 의 미도 가진다[42].
의 두 사진자료를 비교해보면 2025년부터 2030년사 이에서는 EV 배터리 대비 더 높은 예측성장률을 기록 하기도 했다.
[이미지22] [43]
또 다른 주요 적용 시장으로는 IT 기기 시장이 있으 며, 스마트폰·태블릿·노트북 등 소형 모바일 제품을 중 심으로 배터리 폼팩터 전략이 전개되고 있다. IT 기기 시장에서는 파우치형(Pouch) 리튬이온 배터리가 주 로 사용된다. 파우치형 셀은 금속 케이스 대신 라미네 이트 필름을 사용하여 경량화가 가능하며, 얇고 자유로 운 형상 설계가 가능하다는 장점을 가진다. 이는 내부 공간 제약이 큰 모바일 기기에서 공간 활용도를 극대화 할 수 있다는 점에서 중요한 경쟁 요소로 작용한다. 특 히 스마트폰과 웨어러블 기기에서는 배터리 형상이 제 품 디자인에 맞춰 설계되어야 하기 때문에, 형상 유연 성이 높은 파우치형이 구조적으로 유리하다.
이러한 환경에서는 폼팩터가 단순한 셀 형상의 문제
가 아니라, 설치 방식·운영 효율·유지보수 체계까지 포
괄하는 시스템 전략의 일부로 기능한다. 전기차 중심 전
략에서 ESS와 IT를 포함한 다변화 전략으로 이동하는
과정에서, 기업의 폼팩터 선택은 시장 포트폴리오 전략
과 긴밀히 연결된다.
5.3 산업적 의미: 폼팩터는 전략 변수로 전
환되고 있다
시장 환경의 변화는 폼팩터를 기술적 선택 요소에서
산업 전략 변수로 전환시키고 있다.
첫째, 전기차 시장의 세분화는 기업이 특정 폼팩터에
특화할 것인지, 복수 폼팩터를 동시에 확보할 것인지에
대한 전략적 판단을 요구한다.
둘째, ESS와 같은 비EV 시장의 성장 확대는 배터리 기업이 안정성 중심 설계, 장수명 구조, 비용 효율적 대
형 시스템 설계를 고려하도록 만들며, 이는 폼팩터 전략 과 직결된다.
셋째, 글로벌 경쟁 심화 속에서 고객사의 요구에 유연 하게 대응할 수 있는 기업일수록 경쟁 우위를 확보할 가
능성이 높다. 이에 따라 국내 배터리 기업들은 전통적으
로 강점을 보유한 폼팩터를 유지하면서도, 새로운 시장
요구에 대응하기 위한 다중 폼팩터 확보 전략을 병행하
는 방향으로 움직이고 있다.
결국 폼팩터는 더 이상 기술적 세부 사양이 아니라, 시
장 세분화 구조 속에서 기업의 생산 전략, 고객 대응 전 략, 산업 경쟁력 형성에 직접적으로 작용하는 핵심 요 소로 자리매김하고 있다. 이는 리튬이온배터리 산업의
경쟁 축이 화학 조성 중심에서 구조 및 시스템 설계 중 심으로 확장되고 있음을 보여주는 단적인 사례라 할 수 있다.
6. 결론
6.1 분석 요약
배터리 산업에서 기존에는 NCM, LFP등 화학적 조
성만이 기술 경쟁력의 핵심 변수로 인식되었지만, 화학 적 조성 중심의 성능 경쟁이 한계에 도달해가고 있다. 그 대안으로 기업들은 폼팩터를 전략적 설계 변수로서 활용하고 있다. 이번 보고서는 리튬이온배터리 산업에 서 폼팩터를 기반으로 한 공정 및 구조 혁신이 기업 전
략에 어떠한 영향을 미치는지를 분석하였다.
전기차 및 ESS 수요 확대와 함께 배터리 생산 규모가 증가하고 있으며, 이에 따라 단순한 셀 생산 능력 확보 를 넘어 물리적 구조와 공정 설계, 고객사와의 협업 방
식 등이 경쟁력의 좌우하는 핵심 요인으로 부상하고 있
다. 이러한 환경에서 폼팩터는 생산 체계의 효율성과 공 급 전략을 규정하는 요소가 되어가고 있다. 그 예시로, 기업들은 단일 폼팩터의 집중 전략이 아닌 복수 폼팩터를 이용해 고객군과 시장에 따라 전략적 선 택을 달리하는 양상을 볼 수 있다. 이는 단일 기술 우위 확보보다는 시장 구조 변화에 대한 대응 능력이 중요해
지고 있음을 시사한다.
6.2 향후 전망 및 시사점
향후 배터리 산업에서 폼팩터는 단순한 셀 외형의 차
원을 넘어, 생산 체계와 시장 전략을 구분하는 핵심 산
업 변수로 자리 잡을 것으로 예상된다. 과거에는 화학계
열 중심의 성능 개선이 경쟁의 핵심이었다면, 점차 제조
공정 효율성과 구조적 통합 가능성이 경쟁력을 결정하 는 요소로 부상하고 있다. 이에 따라 원통형, 각형, 파우
치형 간 경쟁은 기술적 우열의 문제가 아니라, 각 구조
가 지닌 비용 특성과 시스템 확장성을 얼마나 전략적으 로 활용하느냐의 문제로 전환되고 있다. 특히 대량 생산
체계, 고객 맞춤형 설계, 시스템 통합 방식 등과 결합된 폼팩터 전략은 중장기 산업 포지셔닝을 결정짓는 중요 한 기준이 될 것이다.
본 보고서에서 분석한 바와 같이, 폼팩터별 제조 공정 과 원가 구조는 각각 상이한 전략적 의미를 가진다. 원
통형은 표준화와 자동화에 기반한 대량 생산 체계에 적 합하고, 파우치형은 설계 유연성과 공간 활용 측면에서 강점을 가지며, 각형은 구조적 안정성과 시스템 통합 용
이성을 특징으로 한다. 이러한 차이는 단순한 기술적 특
성의 문제가 아니라, 어떤 시장을 목표로 할 것인가에 대한 전략과 직결된다. 향후 시장이 세분화될수록, 화학 계열의 우위보다 각 시장에 적합한 폼팩터를 얼마나 효 율적으로 운영할 수 있는가가 경쟁력을 좌우하는 요소로 작용할 것이다.
6.3 제언 및 결론
이러한 산업 환경에서 국내 배터리 기업들이 경쟁 우
위를 확보하기 위해서는 폼팩터별 특성에 기반한 공정
고도화와 구조 혁신이 보다 구체적으로 추진될 필요가
있다.
첫 번째로, 한국 배터리 기업은 자사가 가진 폼팩터
영역의 강점에서 기술 격차를 더욱 확대해야 한다. 원통
형, 각형, 파우치형은 단순한 외형이 아닌 생산 방식과
원가 구조를 규정하는 산업적 선택이므로 국내 기업은
선택한 폼팩터의 생산 체계를 강화하고, 고객 포트폴리
오에 부합하는 전략적 포지셔닝 도구로서 폼팩터를 활
용할 수 있어야 한다.
두 번째로, 폼팩터를 셀 단위의 제품 선택이 아니라 전
체 시스템을 좌우하는 전략 변수로 인식해야 한다. 어떤
형태의 셀을 선택하느냐에 따라 모듈 구성 방식과 팩 구
조, 부품 수, 공간 활용 방식 등이 달라지며, 이는 최종
원가와 성능에 직접적인 영향을 준다. 따라서 기업은 자
사가 선택한 폼팩터의 특성을 셀 수준에만 한정하지 말 고, 고객 플랫폼과 연계해 효율적으로 구현할 수 있어야 한다. 폼팩터의 장점을 시스템 차원에서 극대화하지 못 한다면, 셀 단위의 경쟁력 역시 충분한 차별화로 이어지 기 힘들기 때문이다.
세 번째로, 원가 구조를 고려한 생산 전략을 정교화 해야 한다. 폼팩터에 따라 설비 투자 구조와 고정비 비
중, 재료 사용 비율이 달라지며, 이는 장기적인 가격 경
쟁력과 수익성에 직접적인 영향을 미친다. 따라서 기업
은 선택한 구조의 비용 특성을 명확히 이해하고 이에 부
합하는 생산 체계와 공급 구조를 설계해야 한다. 이는
산업 경쟁 구도 속에서 지속 가능한 수익 구조를 확보 하기 위함이다.
종합적으로, 배터리 산업의 경쟁은 화학적 조성 중심
의 성능 경쟁에서 점차 구조의 공정 효율을 기반으로 한
산업 경쟁 단계로 넘어가고 있다. 전기차와 ESS수요가
동시에 확대되고 세분화되는 환경 속에서, 향후 기업의
시장 지위와 경쟁력은 폼팩터 선택과 원가 구조, 시스템
통합 역량을 일관되게 연결할 수 있는 산업 전략의 완성
도에 의해 좌우될 것이다.
산업분석 II
공급망 재편과 전기차 시장 변화 속 배터리 산업의 대응
이다현, 조한비, 강찬영
1. 서론
1.1 산업의 개요 1.3 분석의 목적 및 범위
배터리 산업은 전기차(EV) 확산과 함께 에너지 전환
의 핵심 인프라로 자리 잡았다. 전기차 판매는 IEA(International Energy Agency, 국제에너지기구)에 따
르면 글로벌 기준 2024년 약 1,700만 대를 넘어섰으
며, 이는 전년 대비 25% 이상 증가한 수치다. 특히 중
국은 연간 1,100만 대 이상 판매하며 최대 시장 지위를
유지하고 있다.
시장 규모 측면에서도 전기차 산업은 이미 거대한 경
제 영역을 형성하고 있다. 글로벌 전기차 시장 규모는
2024년 기준 약 5,000억 달러 이상으로 추정되며,
2030년까지 연평균 두 자릿수 성장을 이어갈 것으로
전망된다. 이에 따라 전기차의 핵심 부품인 배터리 산업
역시 빠르게 팽창하고 있다. 글로벌 리튬이온 배터리 시
장 규모는 2024년 기준 약 1,500억~2,000억 달러 수
준으로 평가되며, 2030년에는 현재의 두 배 이상으로
확대될 것으로 전망된다.
이러한 성장세는 배터리 수요를 폭발적으로 증가시
켰지만, 동시에 배터리 산업이 광물·정제·소재·셀 제조
로 이어지는 장거리·다단계 공급망 위에 서 있다는 구
조적 취약성도 부각시켰다. IEA는 2024년 기준 배터
리 미드스트림 및 다운스트림 공급망이 특정 지역에 집
중되어 있음을 지적하며, 공급망 리스크가 산업의 핵심
변수로 부상했음을 강조하고 있다.
1.2 주제 선정 이유
최근 배터리 산업의 핵심 논점은 “기술 격차” 보다 “ 공급망 재편(지정학·정책)”과 “전기차 시장의 변동성”
으로 이동하고 있다. 한편으로는 각국이 배터리와 핵심
광물을 ’전략 자산’으로 인식하면 규제·보조금·조달 요
건을 강화하고, 다른 한편으로는 금리·경기·정책 변화가
전기차 수요 전망의 상·하방 리스크를 키우고 있다. IEA
는 2024년 전망에서 고금리·경기 불확실성, 그리고 보
조금 요건 강화 (ex. 미국 세액공제 요건, 중국의 기술
요건 강화 등)가 판매 성장에 하방 요인이 될 수 있다고
지적한다. 또한, 중국은 내수 둔화 국면에서 EV 수출을
크게 확대하며 (2025년 EV 수출액·수출대수 증가) 글
로벌 경쟁구도와 무역 긴장을 동시에 키우고 있다.
이런 환경 변화는 “기업이 어디서 만들고, 누구와 묶이 고, 어떤 시장에 걸여야 하는가”라는 전략 선택의 문제
를 전면으로 끌어올린다.
본 분석의 목적은 배터리 산업을 단순한 기술 산업이 아닌, 글로벌 공급망과 정책 환경 속에서 전략적 의사결 정을 수행하는 산업 주체들의 집합으로 해석하는 데 있 다. 특히 전기차 수요 둔화와 공급망 재편이 동시에 진 행되는 국면에서, 배터리 기업들이 어떠한 전략적 선택 을 하고 있으며 그 선택이 산업 경쟁 구도에 어떤 영향 을 미치는지를 분석하는 것을 목표로 한다.
1.3.1 분석 대상 기업 범위
본 분석은 글로벌 배터리 산업을 대표하는 주요 기업 들을 중심으로 진행한다.
● 한국 : LG에너지솔루션, SK온, 삼성SDI
● 중국 : CATL
● 유럽 : Northvolt
이들 기업은 1) 글로벌 시장 점유율 상위권이거나 2) 정책 변화의 직접적 영향을 받는 구조적 사례를 보유하 고 있으며 3) 공급망 재편에 대한 대응 전략이 뚜렷하게 드러나는 대표 기업들이다.
1.3.2 분석의 세부 관점
1) 공급망 구조와 병목 분석 - 배터리 가치사슬의 형성 구조 - 원자재·정제·소재 단계의 집중도 - 구조적 취약 지점
2) 지정학 및 정책 요인의 리스크 증폭 메커니즘 - 미국 IRA 및 현지화 요건 - 중국 원자재 통제 정책 - 자원 보유국의 수출 제한 전략 ( 정책이 어떻게 기업의 전략 선택 범위를 제한하는가)
3) 전기차 시장 변동성과 경쟁 구도 변화 - 수요 둔화가 가동률·투자·수익성에 미치는 영향 - 기업 간 대응 전략의 차별화 - 경쟁 기준의 변화 (규모 → 구조 설계 능력)
1.3.3 본 분석이 지향하는 목표
본 분석은 단순한 산업 현황을 나열하는 데 목적이 있 지 않다. 궁극적으로는 다음의 세 가지 목표를 달성하 고자 한다.
첫째, 배터리 산업을 ‘성장 산업‘이라는 단일 서사에서
벗어나 구조적 리스크 산업으로 재해석한다.
둘째, 공급망 재편과 시장 변동성이 결합될 때 기업 간 경쟁 기준이 어떻게 변화하는지를 설명한다.
셋째, 향후 배터리 산업에서 어떤 전략적 역량이 지속 가능한 경쟁력으로 작용할 것인지를 도출한다.
즉, 본 분석은 배터리 산업을 기술 중심 산업이 아니라
정책·공급망·시장 구조가 얽힌 전략 산업으로 규정하고, 그 안에서 기업의 의사결정이 산업 재편을 어떻게 이끄
는지 분석하는 데 목적이 있다.
근거는 IEA 보고서·통계, 정부 가이던스(미국 DOE/재 무부 등), 글로벌 산업/무역 기사 및 공신력 있는 분석
자료를 중심으로 활용한다.
2. 본론 1 - 배터리 산업의 공급망 재편과 지정학 리스크
2.1 배터리 산업의 시장 동향 및 공급망
전기차 시장이 빠르게 커지면서 배터리 산업도 폭발
적으로 성장하고 있다. 그러나 이 산업의 진짜 특징은 ‘
성장 속도’가 아니라 ’구조’에 있다.
배터리는 단순히 공장에서 찍어내는 제품이 아니다. 광물을 캐고, 정제하고, 가공하고, 소재로 만들고, 셀을 조립하고, 다시 팩으로 묶는 긴 사슬 위에서 탄생한다.
[이미지1] 공급망 단계 구조 (출처 : European Commission JRC(RMIS))
이처럼 다단계로 이어진 글로벌 가치사슬은 산업을 키웠지만, 동시에 특정 단계에 병목을 만들었다.
현재 글로벌 배터리 시장은 수요 확대와 함께 생산 능 력도 빠르게 늘고 있다. 하지만 공급망의 지리적 분포를
보면 균형과는 거리가 멀다.
[이미지2]
2030년 기준 배터리 핵심 소재 가공 및 셀 생산 능력 전망 (출처 : European Commission JRC(RMIS))
코발트 정제의 절반 이상, 흑연 가공의 대부분, 니켈 황산 생산의 상당 부분, 그리고 셀 생산 능력의 60% 이 상이 중국에 집중되어 있다. 문제는 ‘점유율’이 아니라 ‘ 통제력‘이다. 정제·가공 단계가 특정 국가에 집중되면, 공급망의 속도와 방향 역시 그 국가의 정책과 산업 전략 에 영향을 받을 수밖에 없다.
리튬은 남미, 니켈은 인도네시아, 코발트는 콩고에 많
이 매장되어 있다. 하지만 이 광물이 실제 배터리 소재 로 바뀌는 과정은 또 다른 나라에서 이루어진다.
이 그림이 보여주듯, 가치사슬의 각 단계는 국가별로 우 위가 다르다. 즉, 산업은 이미 지정학적 지형 위에 서 있다.
1. 북미: 시장 접근을 ‘조건화‘한 IRA
미국의 인플레이션감축법(Inflation Reduction Act, IRA)은 지정학 리스크가 제도화된 대표 사례다.
2.2 지정학 리스크 확대
공급망은 이미 특정 지역에 깊이 뿌리내려 있다. 문제 는 그 뿌리가 이제 정치와 정책의 영향을 직접 받기 시 작했다는 점이다. 이제 배터리 산업은 효율이 아닌 지정 학 위에서 움직이고 있다.
2.2.1 지정학 리스크는 어떻게 산업 구조를
바꾸는가
글로벌 배터리 산업은 오랫동안 효율 중심의 구조 위
에서 성장해 왔다. 원가가 가장 낮은 지역에서 광물을
조달하고, 생산 비용이 유리한 곳에 공장을 세워 전 세
계로 공급하는 방식이 일반적이었다. 그러나 최근 이 구
조는 근본적인 변화를 맞고 있다. 지정학 리스크는 이제
산업 외부의 변수에 그치지 않고, 산업 구조 자체를 설
계하는 힘으로 작용하고 있다.
배터리 산업은 특히 이러한 변화에 민감하다. 리튬·니
켈·코발트 같은 핵심 광물은 특정 국가에 매장과 정제
역량이 집중되어 있고, 소재·셀·완성차로 이어지는 가치
사슬 또한 일부 지역에 편중되어 있다.
이 구조 위에 정치·통상 갈등이 얹히면 어떻게 될까?
공급망 전체가 정책에 의해 재설계될 수 있는 환경이 형성된다.
IRA는 전기차 세액 공제를 제공하지만, 그 대가로 배 터리 공급망에 엄격한 조건을 부과한다. 배터리 부품은 일정 비율 이상을 북미에서 제조·조립해야 하며, 핵심 광물 역시 미국 또는 미국과 자유무역협정을 체결한 국 가에서 일정 비율 이상 조달해야 한다. 아래 그림은 IRA 가 인정하는 미국의 FTA 체결 국가들이다.
[이미지4] 배터리산업 밸류체인별 경쟁우위 진단 (출처: 국회도서관)
여기에 더해 중국 등 ‘우려국(FEOC)’과 관련된 공급 망은 사실상 배제하도록 설계되어 있다. 이는 단순한 보 조금 정책이 아니라, 북미 시장 접근을 조건화하는 구조 적 장치다. 기업들은 이제 생산 능력 확대만으로는 충 분하지 않다. 공장 위치와 원재료 조달처, 협력 파트너 까지 정책 요건에 맞게 재구성해야 한다. 결과적으로 IRA 는 글로벌 공급망의 지리적 구조를 제도적으로 재편하고 있다.
2. 유럽: 지속가능성을 경쟁 요소로 만든 규제
유럽은 다른 방식으로 공급망 재편에 나서고 있다.
2019년 약 180만 대였던 전기차는 2030년 약 3천만 대로 급증할 것으로 예상된다.이 같은 급성장은 EU가 배터리 산업을 강화하고 규제를 도입하는 배경이 된다.
2023년부터 시행된 EU Battery Regulation은 배터 리 전 생애주기에 걸친 규제를 도입하며 투명성과 지속 가능성을 핵심 경쟁 요소로 부상시켰다.
[이미지5] 유럽(EU)의 배터리 산업 가치사슬 (Value Chain)과 순환경제 구조 (출처: Circular Valley (2023))
이러한 접근은 배터리 산업을 원자재 채굴부터 재활
용까지 하나의 통합된 가치사슬로 관리하겠다는 전략
에서 출발한다. 배터리의 탄소 발자국 공개 의무, 원자
재 조달 경로 추적 및 정보 공개, 재활용 비율 강화, ESG
기준 상향 등이 주요 내용이다.
이는 단순한 환경 보호 정책이 아니다. 원재료의 출처
와 생산 공정까지 드러내도록 요구함으로써 공급망 전
체를 구조적으로 압박하는 제도다. 고탄소 생산 공정은 비용 리스크가 되고, ESG 기준을 충족하지 못할 경우
유럽 시장 접근이 제한될 수 있다.
유럽에서는 이제 단가 경쟁력보다 지속가능성과 규
제 준수 능력이 더 중요한 경쟁 요소로 자리 잡고 있다.
3. 중국: 통제 가능한 수직 통합 구조
중국은 또 다른 길을 택했다. 배터리 산업을 전략 산
업으로 지정하고, 보조금·금융 지원·해외 자원 확보 정 책을 결합해 원재료에서 완성차까지 이어지는 수직 통 합형 생태계를 구축해 왔다.
리튬·니켈·코발트 광산에 대한 해외 투자와 장기 구매 계약 확대, 양극재·음극재·전해액 등 핵심 소재의 자국
생산 비중 강화, 셀–팩–완성차로 이어지는 내수 중심 통합 구조가 그 특징이다.
이러한 환경 속에서 CATL과 같은 기업은 안정적인
내수 수요와 규모의 경제를 기반으로 글로벌 시장 점유
율을 빠르게 확대해 왔다. 다만 미국의 공급망 배제 정
책이 강화되면서 중국 기업의 북미 직접 진출은 제약을
받고 있으며, 이에 따라 유럽 및 ASEAN 시장을 겨냥한
우회 투자 전략과 기술 라이선스 모델이 확대되고 있다.
동시에 중장기적으로는 자국 중심의 폐쇄형 배터리 생 태계 완성을 병행 추진하고 있다. 중국의 전략은 글로벌
분업 참여라기보다 통제 가능한 자국 중심 공급망 구축 에 가깝다.
2.2.3 경쟁 기준의 이동
결국 현재의 배터리 산업은 단순한 기술 경쟁 국면을 넘어섰다.
미국은 시장 접근을 조건화했고, 유럽은 지속가능성
을 경쟁 요소로 제도화했으며, 중국은 국가 주도의 수직 통합을 통해 통제 가능한 공급망을 구축했다.
[이미지6] 중국 내 배터리 생산 거점 분포도 (출처: MERICS, 2024)
위 이미지는 중국 기업 중심의 수직 통합 구조가 지리
적으로 형성되어 있음을 보여준다. 과거 글로벌 분업에 기반했던 효율 중심 공급망은 점차 안보와 정책을 중시 하는 구조로 이동하고 있다. 이는 미·중을 축으로 한 지
역 블록화를 가속화하며, 기업들로 하여금 비용 최소화 를 넘어 정치·정책 리스크를 반영한 장기적 구조 재설계
를 고민하게 만든다.
이제 배터리 산업에서 중요한 질문은 “누가 더 많이, 누가 더 싸게 만들 수 있는가”가 아니라 “누가 정책을 더 잘 이해하고, 더 유리한 구조를 설계했는가”로 바뀌었다.
지정학 리스크는 더 이상 외부 변수에 그치지 않는다. 그것은 이제 산업 구조를 직접 설계하는 힘이 되었다.
2.3 공급망 재편이 기업에 미치는 영향
2.3.1 정책의 시대, 기업 전략은
어떻게 달라졌는가
공급망 재편은 단순한 생산 거점 이동의 문제가 아니
라, 배터리 기업의 비용 구조와 경쟁 구도에 근본적인
변화를 초래하고 있다. 특정 국가에 대한 의존도가 높은
기업일수록 정책 변화와 지정학 리스크에 노출될 가능
성이 크며, 공급망 다변화를 추진할 경우 단기적인 비용
부담과 투자 리스크가 증가한다.
과거 배터리 기업의 경쟁은 “누가 더 많이, 누가 더 싸 게 만들 수 있는가”에 가까웠다. 그러나 지금의 경쟁은 다르다. “누가 정책을 더 잘 이해하고, 더 유리한 구조를 설계했는가”가 핵심이 되고 있다.
2.3.2 공급망 재편이 기업 비용 구조에
미치는 영향
배터리 산업은 구조적으로 원자재 비중이 높은 산업 이다.
제품 원가의 40~60%가 리튬, 니켈, 코발트, 흑연 같은 핵심 광물에서 결정된다.
문제는 이 원자재의 조달 경로가 정책에 의해 바뀌고 있 다는 점이다.
어디서 사느냐에 따라 기업의 비용 구조가 달라진다. → 어디서 구입하느냐에 따라 기업의 비용 구조가 달라진다.
예를 들어, 중국산 전구체나 흑연 의존도가 높은 기업
은 미국 IRA의 FEOC 규정으로 인해 조달선을 다시 짜
야 한다. 기존 공급망을 유지하면 북미 보조금 혜택을
받기 어렵기 때문이다.
또한 북미 생산 요건을 충족하기 위해 현지 기가팩토리
를 건설할 경우, 수조 원 단위의 설비 투자가 필요하다.
정책을 맞추는 과정에서 CAPEX(설비투자 비용)는 자
연스럽게 증가한다.
FTA 체결국 중심으로 원자재 조달선을 전환하는 과
정에서도 비용은 상승할 가능성이 높다. 효율만을 기준
으로 구성된 글로벌 공급망보다, 정책 충족형 공급망은
선택지가 제한되기 때문이다.
결국 공급망 재편은 기업에 새로운 부담을 만든다.
기존의 ‘글로벌 효율 기반 구조’ 위에, ‘정책을 충족해
야 하는 지역 블록 구조’가 하나 더 얹히는 셈이다.
이처럼 이중 구조가 형성되면, 자본력이 충분한 기업 은 버틸 수 있지만 그렇지 않은 기업은 투자 부담과 재
무 압박에 직면할 수밖에 없다.
공급망 재편은 단순한 생산 거점 이동이 아니라, 기업
에게 재정적 부담을 짊어지게 하여 역량을 시험하는 과 정이 되고 있다.
2.3.3 정책적 요인이 만든 기업 전략의 분화
이러한 정책 환경 속에서 기업별 전략은 뚜렷하게 분
화되고 있다.
● 한국 배터리 기업: 정책 적합형 공급망 구축을 통 한 시장 접근 전략
LG에너지솔루션 공급망 재편 국면에서 LG에너지솔루션은 정책 수혜 시장 접근성을 핵심 경쟁력으로 설정한 기업이다. 이는 단순한 생산 확대 전략이 아니라, 북미 정책 체계 안에 들어가는 구조를 선점하는 전략적 선택에 가깝다.
LG에너지솔루션은 미국·캐나다 등 북미 지역에 생산 거점을 확대하고, 광물 조달선을 FTA 체결국 중심으로 다변화하며 IRA 요건을 충족하는 공급망을 만들어가고 있다. 이는 단기적인 비용을 감수하더라도 장기 시장 접 근성을 확보하겠다는 판단에 기반한다.
이 전략의 성격은 수익성 구조에서 명확히 드러난다.
[이미지7] LG에너지솔루션 북미 생산 보조금 반영 여부에 따른 영업이익률 변화 (출처 : LG에너지솔루션 2025 실적 발표 보고서)
실제 LG에너지솔루션의 2025년 영업이익률을 보
면, 북미 생산 보조금을 포함할 경우 5.7%를 기록하지 만, 이를 제외하면 -1.3%로 적자 구조가 나타난다. 이는
정책 요건 충족이 단순한 수혜가 아니라 수익성 유지의
전제 조건이 되었음을 보여준다. 정책 프레임 안에 들어 가는 기업과 그렇지 못한 기업 사이의 격차가 실질적인 수익 구조의 차이로 나타나고 있는 것이다.
즉, 공급망 재편은 원가 경쟁이 아니라 “정책 적합성 경쟁”으로 전환되고 있다.
그러나 이러한 전략은 동시에 재무적 부담을 수반한 다. 북미 현지화, 광물 조달선 재편, 생산라인 전환 등은
대규모 설비 투자와 고정비 증가로 이어진다.
LG에너지솔루션이 제시한 3대 실행 과제는 이러한
전략의 방향성을 명확히 보여준다.
[이미지8] LG에너지솔루션 3대 실행 과제 (출처 : 주주경제신문)
겉으로 보면 확장 전략처럼 보이지만, 본질은 다르다.
이 전략은 “더 많이 만드는 것”이 아니라 “어디에서, 어 떤 조건으로 만들 것인가”를 다시 설계하는 것이다.
특히 북미 ESS 생산 비중 확대와 현지 소재 업체와의
협력은 단순 투자 확대가 아니다. 이는 IRA와 FEOC 규
정을 충족하기 위한 공급망 재설계 작업이다.
LG에너지솔루션 전략의 핵심은 단순한 원가 절감이 아니다. 시장 접근성을 확보하는 것이다. 북미 보조금
체계 안에 들어가는 기업이 되느냐, 아니냐의 차이는 장 기 경쟁력으로 이어진다.
다만 대규모 설비 투자와 고정비 부담은 향후 수요 둔 화 시 리스크로 작용할 수 있다. 확장과 안정선 사이의 균형이 중요한 시점이다.
SK온
SK온 역시 북미 중심의 공급망 현지화 전략을 추진해 온 대표적인 기업이다. IRA 요건을 충족하기 위해 미국 내 합작 공장(JV)을 확대하고, 핵심 광물 조달선을 다
변화하는 등 정책 적합형 구조를 빠르게 구축해 왔다.
그러나 SK온의 대응은 단순히 생산 거점 이전에 그치
지 않는다. 최근에는 공급망 전반에 대한 ESG 관리 체
계를 강화하며 ‘지속 가능한 공급망’ 구축을 전략의 핵
심 축으로 확장하고 있다.
특히 유럽의 배터리 규제(EU Battery Regulation)
와 책임광물 실사 의무 강화, 미국의 공급망 검증 요건 확대는 기업이 원자재 출처와 협력사 관리 체계를 투명
하게 공개하도록 요구하고 있다. 이에 대응해 SK온은 다음과 같은 구조를 구축하고 있다.
[이미지9] SK온의 ESG기반 공급망 관리 체계 (출처 : SK온 공식 홈페이지)
이러한 전략은 단순한 기업 이미지 제고 차원의 ESG
활동이 아니다. 정책 요건 충족과 시장 접근을 위한 경
쟁 조건 대응 전략에 가깝다. 특히, 북미·유럽 시장은 배
터리 공급망의 탄소 발자국, 책임광물 조달 여부, 협력
사 관리 체계까지 경쟁 요소로 반영하고 있다. 이는 단
순한 비용 경쟁이 아닌, 정책·ESG 적합성 경쟁으로 산
업의 기준이 이동하고 있음을 의미한다.
SK온의 전략은 이러한 변화에 대한 선제적 대응으로 해석할 수 있다. 다만, ESG 관리 체계 강화와 현지 생산 확대는 동시에 비용 증가 요인이기도 하다. 공급망 재편 은 단순한 확장이 아니라, 자본과 체력을 요구하는 구조 적 전환 과정이기 때문이다.
결국 SK온의 사례는 공급망 재편이 기업 전략이 생산 거점 이동, 재무 리스크 관리, ESG 기반 공급망 까지 어 떻게 다충화시키는지를 보여준다.
공급망 재편은 단순히 “더 많이 짓는 경쟁”이 아니다. 얼마나 감당할 수 있는가의 문제이기도 하다.
삼성SDI
삼성SDI는 상대적으로 보수적인 전략을 택하고 있 다. 북미 현지 생산 기반 확보를 위해 스텔란티스와 합 작법인을 설립했으나, 공격적 확장보다는 재무 안정성 을 고려하는 방식이다.
[이미지10] 삼성SDI–스텔란티스 합작법인의 부채 및 자본 구조 추이 (출처: 삼성SDI 사업보고서 및 반기보고서 (2025))
합작법인의 부채총계는 2023년 말 0.2조 원에서
2024년 말 5.2조 원으로 급증했고, 2025년 상반기에
도 4.9조 원 수준을 유지하고 있다. 이는 북미 현지 생
산 요건 충족을 위한 설비 투자 확대가 재무 구조에 직
접적인 부담으로 반영되고 있음을 보여준다. 즉, 정책
적합형 공급망을 구축하는 과정을 단순한 생산 거점 이
전이 아니라, 재무 레버리지 확대를 동반하는 구조적 선
택이다.
배터리 산업은 고정비와 설비투자 비중이 높은 구조 를 가진다. 여기에 공급망 재편이 더해지면서 기업은 기
존 글로벌 효율 구조 위에 정책 충족형 지역 블록 구조를 추가로 구축해야 하는 상황에 놓이게 된다.
[이미지11] 삼성SDI 현금흐름 추이 (출처 : the bell)
삼성SDI의 연결 기준 CAPEX는 2020년 1.7조 원 → 2023년 4.0조 원 → 2024년 3분기 기준 4.0조 원 이
상으로 확대되었다. 반면 자유현금흐름(FCF)은 2022 년 이후 지속적으로 마이너스를 기록하며, 2023년에
는 -1.9조 원, 2024년 3분기에는 -4.5조 원 수준까지 확대되었다.
이는 공급망 재편과 현지화 투자가 현금흐름 부담으 로 직결되고 있음을 보여준다. 정책 요건을 충족하지 않
으면 시장 접근이 어려워지고, 충족하기 위해 투자하면 재무 부담이 증가하는 이중 구조가 형성된 것이다.
이러한 재무 지표는 삼성SDI가 공격적 증설보다 ‘선
별적 확장’ 전략을 택하는 배경을 설명한다.
LG에너지솔루션이 대규모 현지화 전략으로 시장 접 근성을 확보하는 방식이라면, 삼성SDI는 상대적으로 투자 속도를 조절하며 고부가가치 고객 중심 전략을 유 지하고 있다.
이는 단순히 보수적 전략이라기보다, 공급망 재편이 요구하는 정책 적합성과 재무 안정성 사이에서 균형을 모색하는 전략적 선택으로 해석할 수 있다.
● 중국 배터리 기업: 원가·규모 우위 기반, 정책 장 벽 회피 전략
CATL
CATL은 이미 정제·소재·셀·생산까지 수직 통합 구조 를 갖춘 기업이다. 규모의 경제와 낮은 단가 경쟁력을
무기로 시장을 장악해왔다. 그러나 북미와 유럽의 정책 장벽은 직접 진출에 제약을 주고 있다.
이에 CATL은 기술 라이선스, 합작, 제3국 생산 등 다 양한 우회 전략을 활용한다. 직접 자본을 투자해 진출 하기 어렵다면, 기술과 공급망을 통해 영향력을 유지하 는 전략이다.
[이미지12] CATL의 LRS(라이선스·로열티) 기반 북미 진입 구조 (출처 : LinkedIn)
포드(Ford)와의 협력 사례는 이를 단적으로 보여준 다. CATL은 LFP기술을 라이선스 방식으로 제공하고, 공장 소유와 운영은 미국 기업이 담당하는 구조를 취 한다. 동시에 인도네시아 소재 기업(Lopal)과의 연결을 통해 원재료 공급망도 유지한다. 이는 IRA의 FEOC 규 정을 직접적으로 위반하지 않으면서도 북미 시장 내 영 향력을 유지하려는 설계다.
공급망 재편은 CATL의 사업 모델 자체를 ‘투자 중심‘ 에서 ‘기술·로열티 중심‘으로 전환시키고 있다.
● 유럽 배터리 기업: 공급망 내재화의 기회와 위험
Northvolt
Northvolt는 유럽 배터리 자립의 상징이었다. 그러나
대규모 투자에도 불구하고 생산 수율 안정화와 스케일
업 과정에서 어려움을 겪었다.
[이미지13] Northvolt의 생산능력 대비 실제 생산량 격차 (2025)
(출처: Benchmark Mineral Intelligence, Lithium-ion Batteries Database, 2025)
위 그래프는 2025년 기준 설계 생산능력 대비 실제
생산량을 비교한 것이다. Northvolt는 계획된 생산능
력에 비해 실제 생산량이 크게 낮은 수준에 머물러 있 다. 이는 설비 투자와 정책 지원이 충분하더라도, 생산
수율 안정화와 운영 역량 확보가 동반되지 않으면 공급
망 구축이 지연될 수 있음을 보여준다.
공급망을 새로 만드는 일은 단순한 정책 의지만으로
완성되지 않는다. 기술, 자본, 수율, 고객이 동시에 갖춰 져야 한다. 공급망 재편은 기회이지만, 동시에 높은 리 스크를 동반한다는 점을 Northvolt 사례가 보여준다.
이러한 사례는 개별 기업의 문제가 아니라, 현재 배터
리 산업이 직면한 구조적 환경을 반영한다. 무역 장벽과
반덤핑 관세, 핵심 광물 수출 통제와 같은 정책 수단은 기업의 원가 구조와 설비 투자 방향에 직접적인 영향을 미치고 있다. 그 결과, 글로벌 배터리 공급망은 효율 중
심 분업 구조에서 안보와 정책 적합성을 우선하는 구조 로 전환되고 있다.
결국 시장 논리만으로 경쟁력이 결정되던 시대에서 벗 어나, 정책 프레임 안에서 생존 전략을 설계해야 하는 환 경이 고착화되고 있다. 이는 산업 전반에 장기적 불확실 성을 구조적으로 내재화시키는 요인으로 작용하고 있다.
2.3.4 공급망 재편이 만든 새로운 경쟁 기준
기업별 사례를 종합하면, 공급망 재편은 배터리 산업 의 경쟁 기준을 근본적으로 변화시키고 있다.
과거의 경쟁의 중심이 생산 규모 확대와 단가 인하에
있었다면, 현재는 정책 적합성, 공급망 안정성, 시장 접
근성, 투자 리스크 관리 능력이 핵심 경쟁 요소로 부상
하고 있다.
동일한 기술 수준을 보유한 기업이라도, 공급망 설계
방식과 정책 대응 전략에 따라 시장 접근성과 장기 경쟁
력이 크게 달라지는 국면이 형성되고 있다. 즉, 공급망
재편은 기업 간 경쟁을 “누가 더 많이 생산하는가”의문
제에서 “누가 규칙 안에서 더 안정적으로 설계하는가”
의 문제로 전환시키고 있다.
이러한 변화는 주요 정책 요인과 직접적으로 연결된다.
생산 요건, 중국 광물 제한 (FEOC) 북미 합작공장설립, 광물 조달 다변화
규제 탄소 배출 규제, 폐배터리 회수 의무 재활용 투자확대, ESG 기반 공급망 구축
중국 정책 자국 기업 육성, 원자재 수출 통제 LFP확대, Non-China 공급망 모색
공급망 재편은 기업의 전략을 바꾸고, 그 전략은 다시
산업의 경쟁 구도를 재편하고 있다. 정책은 단순한 외 생 변수가 아니라, 기업의 생산 위치와 조달 경로, 기술 포트폴리오까지 설계하는 전제 조건이 되었다.
그 결과, 배터리 제조사는 셀 생산 역량 뿐만 아니라 원자재 확보, 정제·가공·역량, 폐배터리 재활용까지 포 함하는 수직 계열화를 달성해야 하는 과제를 안고 있다.
배터리 산업은 이제 단순한 기술 산업을 넘어 정책과 전략 설계 능력이 지배하는 산업 구조로 이동하고 있다.
3.1 전기차 시장의 수요 불확실성
전기차 시장은 여전히 장기 성장 산업으로 평가된다.
그러나 단기적으로는 수요의 변동성이 확대되는 국면
에 진입했다. 초기 확산 단계에서는 보조금과 친환경 정
책, 기술 혁신 기대감이 수요를 빠르게 끌어올렸다. 하
지만 시장이 점차 성숙 단계에 접어들면서 성장 속도는
둔화되고 있으며, 지역별 편차도 확대되고 있다. 이제
전기차 수요는 정책과 기술만으로 자동 확대되는 구조 가 아니다. 전기차 시장의 수요 불확실성은 크게 네 가
지 요인에서 나타난다.
3.1.1 정책 의존적 수요 구조
전기차 판매는 그동안 보조금, 세제 혜택, 배출 규제
등 정책 환경에 크게 좌우되어 왔다.
그러나 각국 정부의 재정 부담 증가와 정책 우선순위
변화로 인해 보조금 축소나 요건 강화가 반복되고 있다.
그 결과 소비자 수요는 정책 변화에 따라 단기간에 급격
히 변동하는 양상을 보인다.
이는 전기차 수요가 아직 시장 자생력보다 정책 환경
에 더 민감한 구조임을 의미한다.
3.1.2 소비자 관망세 확대
전기차는 여전히 내연기관차 대비 높은 초기 구매 비
용을 요구한다. 충전 인프라에 대한 불안, 중고차 잔존
가치에 대한 불확실성도 존재한다. 여기에 기술 발전 속
도가 빠르다는 인식은 “조금 더 기다리면 더 좋은 모델
이 나온다”는 기대를 만든다. 이러한 심리는 실제 구매
결정을 지연시키며 단기 수요를 억제한다.
잠재 수요는 존재하지만, 구매 전환 속도는 느려지는 구조다.
3.1.3 지역별 시장 격차와 인프라 문제
전기차 시장은 지역별 성숙도 차이가 뚜렷하다.
일부 유럽 국가나 중국 대도시는 급속 충전소 보급이 빠르게 확대되며 접근성이 개선되고 있다. 반면 미국 지
방 지역, 동남아, 중남미 등 신흥 시장에서는 공공 충전
소 밀도와 급속 충전기 비율이 충분하지 않다.
특히 아파트·공동주택 비율이 높은 국가에서는 개인
충전 설비 설치가 어렵다. 전력망 용량 부족, 충전 속도 편차, 지역별 구축 속도 차이도 소비자의 불안을 키운 다. 결과적으로 동일한 차량 조건에서도 지역에 따라 수요 반응이 달라진다. 이는 글로벌 차원의 수요 예측 을 더욱 어렵게 만든다.
3.1.4 배터리 산업으로의 리스크 전이
전기차 수요 변동은 배터리 산업에 즉각적으로 전달
된다. 전기차 판매 감소는 곧 배터리 주문 감소로 이어 진다. 배터리 산업은 대규모 선투자를 전제로 성장해온 산업이다. 따라서 수요 예측이 빗나갈 경우 가동률 하
락과 투자 회수 지연이 동시에 발생한다. 전기차 시장 의 불확실성은 단순한 자동차 산업의 문제가 아니라,
3.2 배터리 산업 특유의 구조적 취약성
전기차 시장의 수요 변동성이 확대되는 가운데, 배터 리 산업은 구조적으로 이러한 충격을 증폭시키는 특성
을 지닌다. 단순한 제조업이 아니라, 막대한 선투자와 원자재 의존 구조를 동시에 가진 산업이기 때문이다. 3.2.1 고정비·고R&D 중심의 ‘High CAPEX 구조’
배터리 산업은 기술 경쟁이 핵심인 성장 산업이다. 그 리고 기술 산업은 ‘투자’를 멈추는 순간 뒤처진다.
전고체, LFP 고도화, Mid-Ni 전환, 고에너지밀도 경쟁…
차세대 기술을 선점하기 위해 기업들은 매년 조 단위 의 자금을 연구개발과 설비 확장에 투입하고 있다. 문제
는 이 투자가 선택이 아니라 전제 조건이라는 점이다.
[이미지14] 한국 주요 배터리 기업의 연간 R&D 투자 비용 증가 추이
(출처: LG에너지솔루션, 삼성SDI 연간실적보고서 )
수치를 보면 구조가 더 선명해진다. 삼성SDI는 2024 년 R&D 투자에 1조 2,975억 원을 집행했으며, 이는 연 간 영업이익의 약 3.5배 수준이다. LG에너지솔루션 역 시 1조 881억 원을 R&D에 투자해, 영업이익의 약 2배 에 달하는 금액을 재투자했다.
이 금액은 단순한 비용이 아니다. 영억이익과 비교하 면 그 무게가 분명해진다. 이처럼 배터리 기업은 이익이 발생하더라도 대부분을 다시 기술 개발과 생산 설비에 투입해야 하는 구조를 가진다. 즉, 남는 구조가 아니라, 계속 재투입해야 유지되는 구조이다.
문제는 이 구조가 수요 둔화 국면에서 치명적으로 작 용한다는 점이다. 배터리 산업의 비용 구조는 대규모 설 비 투자, 감가상각비, 인력 및 R&D 고정비가 비중이 높 다.
매출이 감소해도 R&D와 감가상각 비용은 급격히 줄 일 수 없으며, 결과적으로 가동률 하락 → 고정비 부담
확대 → 수익성 급락이라는 악순환이 발생한다.
실제로 2024년 LG에너지솔루션은 매출 -24%, 영 업이익 -73%의 실적 급감을 기록했다. 이는 단순한 판
매 부진이 아니라, 고정비 중심(High CAPEX) 구조가
만들어낸 구조적 취약성의 사례다.
3.2.2 원자재 의존 구조와 공급망 종속성
배터리 산업은 기술로 싸우는 산업처럼 보인다. 하지 만 그 기술이 실제로 돌아가게 만드는 건, 결국 원재료 다.
그리고 그 원재료의 상당 부분이 한 나라에 묶여 있다면?
[이미지15]
출처: 김경훈·고성은(2023), “미국 IRA시행이 우리나라 배터리
공급망에 미칠 영향”, 「KITA통상리포트」, 한국무역협회.
KIET와 한국무역협회 보고서에 따르면, 국내 배터리 산업의 주요 소재는 대중국 공급망에 연결되어 있다고 볼 수 있다.
숫자를 보면 생각보다 직설적이다. 전구체 97%, 양극 재 96%, 음극재 93%. 어떤 품목은 사실상 전량에 가 깝다.
이 말은 단순히 “중국에서 많이 수입한다”는 뜻이 아니 다. 한국 배터리 산업이 돌아가는 어딘가에서는 거의 항 상 중국의 정제·가공 단계가 들어가 있다는 의미다. 광물 은 호주와 남미에서 나오지만, 그 광물을 배터리에 쓸 수
있는 상태로 만드는 곳은 대부분 중국이다.
결국, 배터리 공급망의 힘은 ‘누가 광산을 가졌는가’보
다 ‘누가 가공 능력을 가졌는가‘에서 갈린다. 지금까지는 이 구조가 효율이었다. 가장 잘하는 나라가 맡고, 가장 싼
곳에서 조달했다. 하지만 IRA처럼 특정 국가 공급망을
배제하는 정책이 등장하면 이야기가 달라진다.
“중국을 빼라”는 말은 거래선을 하나 바꾸라는 뜻이 아
니다. 공급망을 통째로 다시 짜라는 요구에 가깝다. LG에
너지솔루션의 글로벌 생산 중 약 47%가 중국 거점 기반
이라는 점을 떠올려보면, 이 재편이 얼마나 큰 구조 변화
인지 가늠할 수 있다.
문제는 대체 공급망이 이미 준비돼 있지 않다는 점이
다. Non-China 공급망을 새로 구축하려면 원자재 조달
선 확보, 정제·가공 설비 투자, 장기 계약 체결, 물류 재
설계가 동시에 필요하다. 그 과정에서 단가는 올라갈 가 능성이 높다. 그리고 그 부담은 기업의 수익성으로 이어
진다.
한국 배터리 기업들은 글로벌 시장에서 경쟁력을 갖
추고 있다. 기술도 있고, 생산 능력도 있다. 그러나 소재
단계의 높은 대중국 의존도는 공급망 재편 국면에서 전
략적 자율성을 제한하는 요인이 된다. 완전한 종속이라
기보다는, 강하게 연결된 구조 속에서 움직이고 있는 셈
이다. 문제는 그 연결 고리가 정책에 의해 끊길 수 있다 는 점이다.
3.2.3 ‘주도권이 없는’ 구조: 자원 보유국의
정책 리스크
배터리 기업은 기술을 갖고 있다. 공장도 있고, 생산 능
력도 있다. 그런데도 주도권은 없다. 왜냐하면 원자재는 그들의 것이 아니기 때문이다.
① 인도네시아 사례
2019년, 인도네시아는 니켈 원광 수출을 전면 금지했 다. “광물은 팔되, 가공은 우리 안에서 하겠다”는 선언이 었다. 자원 수출국이 부가가치를 자국에 묶어두겠다는 전형적인 자원 민족주의 전략이다. 이후 보크사이트, 구 리 등으로도 확대 움직임이 나타났다.
결국 글로벌 배터리 기업들은 선택을 해야 했다. 원광 을 수입할 것인가, 아니면 그 나라에 공장을 세울 것인가. 현대자동차그룹과 LG에너지솔루션이 약 11억 달러 규모 의 인도네시아 합작 공장을 설립한 것도 이 맥락에서 이
해할 수 있다.
전략적 투자이면서도, 정책에 의해 유도된 선택이었다.
② 중국의 수출 통제 및 희토류 관리 강화
중국은 희토류 채굴·정제 쿼터를 통제하고, 불법 채굴
단속을 강화하는 등 자원 통제 정책을 확대하고 있다.
한국 배터리 기업들은 원자재의 상당 부분을 중국 정제
망에 의존하고 있기 때문에, 이러한 정책 변화는 공급망
비용과 안정성에 직접적인 영향을 미친다.
기술은 기업이 개발하지만, 원자재의 출발점은 국가가 통제한다.
이 지점에서 배터리 기업은 완전히 자유롭지 않다.
3.2.4 원자재 가격 변동성과 수익성 충격
배터리 원가에서 원자재 비중은 절대적이다.
[이미지16] 니켈 선물, 코발트 선물 변동성 추이
그래프를 보면 2022년이 눈에 띈다. 니켈 가격은 급
등했다가 급락했고, 코발트 역시 큰 폭의 변동을 보였다.
2022년 고점 대비 2025년까지 리튬 –90% 이상, 니켈 –70% 이상, 코발트 –70% 이상 가격이 하락했다.
문제는 가격이 떨어진다는 사실 자체가 아니다. 문제는 타이밍이다.
배터리는 개발부터 양산까지 2년 이상이 걸린다.
2022년에 고가로 조달한 원자재는 2024년 제품에 반 영된다. 그런데 판매 시점에는 가격이 이미 폭락해 있다
면? 고원가 재고, 낮아진 판매 단가, 마진 급감, 이 괴리가
바로 ‘래깅 효과’다. 기업이 통제하지 못하는 가격 변동
이 기업의 손익을 뒤흔드는 구조다.
실제로 2024년 국내 주요 배터리 3사는 매출과 영업이
익이 큰 폭으로 감소했다.
단순한 판매 부진이 아니다.
원자재 가격의 시차 충격이 반영된 결과다.
즉, 원자재 가격의 변동성은 배터리 기업의 의사없이
기업 자체를 흔들 수 있는 힘을 가지고 있다. 이것이 배
터리 산업의 가장 근본적인 취약성이다.
3.3 배터리 기업의 대응 전략 방향
이처럼 구조적 취약성이 분명한 상황에서, 배터리 기 업들은 단순한 생산 확대 전략에서 벗어나 리스크 관리 형 전략으로 이동하고 있다.
3.3.1 LG에너지솔루션: 포트폴리오 리밸런싱과 ESS 확대
LG에너지솔루션은 구조적 취약성 중 EV 의존 구조 완화에 초점을 맞추고 있다. 답은 ESS(에너지저장장 치)다.
[이미지17] LG에너지솔루션 하반기 Action Plan
LG에너지솔루션의 전략은 분명하다. ‘더 크게‘가 아 니라, ’더 유연하게‘이다. 기존 파우치 중심에서 벗어나 LFP와 46시리즈 등 폼팩터를 다변화하고, 전기차 중 심 포트폴리오를 ESS로 확장하는 데 집중하고 있다. 단순한 제품 추가가 아니다. 수요 구조가 흔들릴 때를 대비한 설계 변경이다.
원자재 가격 변동성과 전기차 수요 둔화(캐즘) 속에 서, 생산 라인을 ESS 용으로 전환할 수 있는 구조를 만드는 것은 단순한 성장 전략이 아니라 방어 전략에 가깝다. 대규모 장기 수주가 가능한 ESS는 공장 가동 률을 안정적으로 유지할 수 있는 수단이 된다. High CAPEX 산업에서 가동률은 곧 수익성이다.
과거 LG에너지솔루션은 글로벌 완성차 업체들과 합 작법인(JV)를 세우며 양적 성장에 집중했다. 시장이 빠 르게 확대되던 시기에는 합리적인 선택이었다. 하지만 2024년 어닝쇼크는 구조적 한계를 드러냈다. 수요가 둔화되자 가동률이 떨어졌고, 감가상각과 고정비 부담 은 그대로 남았다. 규모 확대만으로는 리스크를 상쇄할 수 없다는 사실이 확인된 셈이다.
이제 전략은 달라졌다.
장기 수주 기반 ESS 확대, 중저가 LFP 라인업 강화, 46시리즈 등 신규 폼팩터 대응, 생산 라인의 유연성 확 보
즉, 한 제품·한 시장에 의존하지 않는 구조로의 전환 이다.
LG에너지솔루션이 말하는 ’생산 유연성’은 단순한 기 술 문제가 아니다. EV 수요가 줄면 ESS로, ESS 수요가 줄면 EV로 전환 가능한 설계는 외부 환경에 대한 방어 력이다. 또한 공급망 다변화를 통해 특정 국가에 집중된 핵심 광물 의존도를 낮추고, 원자재 가격 급등락에 따른
충격을 완화하려 하고 있다.
양적 확장 중심이었던 과거와 달리, 지금 LG에너지솔
루션은 ‘수익성을 방어할 수 있는 구조‘를 만드는 데 초
점을 맞추고 있다.
3.3.2 SK온: 속도 조절과 재무 방어
[이미지18]
SK온은 전기차 배터리 시장의 급성장기에 가장 공격
적으로 설비를 늘린 기업 중 하나였다. 북미 합작 공장 확대와 글로벌 생산 거점 확장은 빠른 외형 성장을 이끌 었지만, 동시에 High CAPEX 구조의 부담도 키웠다.
설비투자는 해마다 증가했고, 부채비율 역시 빠르게 상승했다. 문제는 전기차 수요 둔화가 시작되면서 나타 났다. 가동률이 기대에 못 미치자, 감가상각과 금융비용 이 곧바로 실적 압박으로 이어졌다. 구조적 취약성이 현 실화된 순간이었다.
이에 SK온은 전략의 방향을 전환했다.
첫째, 투자 속도 조절이다. 무조건적인 증설이 아니 라, 수요 가시성이 확보된 프로젝트 중심으로 투자 우 선순위를 재정렬했다. 증설 계획을 재검토하고, 생산 라
인 효율 개선에 집중하며 고정비 부담을 관리하는 방향 으로 선회했다.
둘째, 재무 안정화다. 자본 확충과 차입 구조 개선을 통해 유동성을 확보하고, 부채 관리에 초점을 맞췄다.
성장 중심 전략에서 ‘생존과 체력 강화’ 중심 전략으로
의 이동이다.
셋째, JV 기반 리스크 분산 구조 강화다. 북미 시장에
서는 단독 확장이 아닌 합작 구조를 통해 투자 부담을 분
산하고, 장기 수주 기반 생산 구조를 확보했다. 이는 수
요 변동 리스크를 일정 부분 완충하는 장치로 작용한다.
SK온의 전략은 명확하다.
“더 크게”가 아니라, “덜 흔들리게.”
High CAPEX 산업에서 가장 위험한 것은 과속이다.
SK온은 속도를 낮추고 구조를 다지는 선택을 하고 있
다. 이는 단기 성장률을 희생하는 대신, 장기 생존 가능
성을 높이기 위한 조정 국면이라 볼 수 있다.
3.3.3 삼성SDI: 구조적 방어
[이미지19] 삼성SDI
삼성SDI의 대응 방식은 ’더 크게‘ 확장하기보다, ’덜 흔들리는 구조‘를 유지하는 전략이다.
삼성SDI는 타사 대비 공격적인 증설을 자제해왔다.
대규모 설비를 빠르게 늘리기보다, 수익성이 확보된 영
역에 집중하고 기존 라인의 효율을 개선하는 방향을 택 했다. 이는 성장 속도 면에서는 보수적으로 보일 수 있
지만, 수요 둔화 국면에서는 방어력이 된다. 가동률이 하락할 경우 감가상각 부담이 급증하는 High CAPEX
산업에서, 무리한 확장은 곧 리스크가 되기 때문이다.
수요 구조 역시 차별적이다. 삼성SDI는 프리미엄 완
성차 고객 중심 전략을 유지해왔다. BMW 등 고급 브랜
드와의 협업을 통해 고에너지밀도·고안전성 배터리에
집중해 왔다. 대중 시장에서의 가격 경쟁에 직접적으로
노출되기보다, 비교적 변동성이 낮은 세그먼트에서 안
정적 수익을 확보하는 구조다. 전기차 캐즘 국면에서 보 급형 시장이 급격히 흔들릴 때, 프리미엄 수요는 상대적
으로 완만하게 움직인다.
포트폴리오 측면에서도 EV 단일 의존 구조는 아니다. 전력망 ESS와 산업용 ESS, 그리고 전동공구·IT기기용 소 형전지 사업을 병행하고 있다. 소형전지는 전기차 수요와
사이클이 다르다. 이는 자연스러운 수요 분산 효과를 만
들어낸다. EV 판매가 둔화되더라도 전체 사업 구조가
동시에 흔들리는 것을 방지하는 장치다.
기술 전략 역시 방어적 성격을 갖는다. 삼성SDI는 전
고체 배터리 개발에 비교적 적극적인 기업 중 하나다.
이는 단기 실적 개선을 위한 카드라기보다, 장기 기술
우위를 확보해 가격 경쟁에서 벗어나려는 전략에 가깝
다. 대량 LFP 시장에서의 원가 경쟁 대신, 고부가가치·
고안전성 영역에서 차별화를 노린다.
결국 삼성SDI의 전략은 구조를 급격히 바꾸는 방식이
아니라, 리스크가 낮은 영역을 선택해 집중하는 방식이 다. 무리한 확장을 자제하고, 프리미엄 고객 중심 구조
를 유지하며, 소형전지와 ESS로 수요를 분산하고, 차세 대 기술로 장기 경쟁력을 확보한다.
LG에너지솔루션이 생산 유연성과 ESS 확대를 통해 구조를 재설계하는 전략이라면, 삼성SDI는 처음부터
변동성이 낮은 구조에 머무르려는 전략에 가깝다. 성장
의 속도보다 안정성을 택한 선택이다.
3.3.4 CATL: 규모·원가 우위와 LRS 모델
[이미지20] CATL 2024 연례 보고서 중 경영 계획
CATL은 단순히 큰 기업이 아니다. 광물–정제–소재–
셀까지 이어지는 공급망을 사실상 장악한 기업이다. 이
구조 덕분에 한국 배터리 기업들이 원자재 가격 변동에 민감하게 흔들릴 때도 CATL은 비교적 안정적인 원가 구조를 유지해왔다.
하지만 상황이 달라졌다.
중국 내 배터리 공급 과잉, 미국 IRA와 유럽 CRMA 같은 보호무역 장벽, 그리고 글로벌 블록화 흐름. 이제 는 “많이 만드는 것”만으로는 부족하다.
CATL이 꺼내든 카드는 세 가지다. 수지화, 글로벌화.
저탄소화.
첫번째, 수지화 전략으로 CATL은 배터리 개발·설계· 공정·운영 전 과정을 디지털화하고 있다. AI 기반 소재
설계, 공정 최적화, 데이터 기반 수율 관리까지도 다룬 다. High CAPEX 산업에서 공정 효율은 곧 이익률이다.
규모의 경제 위에 디지털 효율을 더해 원가를 한 단계 더 낮추려는 전략이다.
다음은 글로벌화 전략은 미국과 유럽이 중국 공급망
을 견제하자, CATL은 정면 돌파 대신 우회 전략을 택했
다. LRS(Licensing Royalty Service) 모델은 CATL 이 공장을 직접 소유하지 않고, 현지 기업에 기술을 제 공하고 로열티를 받는 방식이다. 자본 부담과 정책 리스 크는 낮추면서도 기술 표준과 시장 영향력은 유지하는, 일종의 ‘우회형 글로벌 확장 전략’이다.
직접 진출이 어려운 곳에서는 기술 라이선스 모델 (LRS)을 활용하고, 해외 합작법인과 제3국 생산 거점 을 통해 영향력을 유지한다. “들어갈 수 없다면, 기술로 스며든다”는 전략이다.
마지막은 저탄소화 전략을 보면, 유럽의 탄소 규제 강 화는 위기이면서 기회다. CATL은 탄소 중립 공정, 재 생에너지 기반 생산, 폐배터리 재활용 시스템을 강화하 며 단순 저가 이미지를 벗고 고부가가치 시장까지 노리 고 있다.
CATL은 여전히 규모 1위다. 하지만 지금의 전략은 ‘ 더 크게’가 아니다. ‘더 깊게’ 들어가는 전략이다. 공급망 패권을 쥔 기업이 디지털화로 원가를 낮추고, 라이선스 로 국경을 넘고, 탄소 전략으로 규제를 흡수한다.
양적 확장에서 질적 지배력으로. CATL의 전략 전환 은 글로벌 배터리 산업의 다음 국면을 보여준다.
3.3.5 Northvolt: 확장에서 안정으로
Northvolt는 한때 ‘유럽 배터리 자립’의 상징이었다. 대규모 증설과 공격적인 수주를 통해 빠르게 외형을 키 웠다. 하지만 생산 수율 불안정, 자본 소모 확대, 공급망 병목이 겹치면서 급격한 확장의 한계를 드러냈다. High CAPEX 산업에서 수율이 확보되지 않은 상태의 증설은 곧 비용 부담으로 직결된다는 점을 보여준 사례다.
이후 Northvolt의 전략은 분명히 바뀌었다. 핵심은 속도보다 안정이다.
첫째, 무리한 글로벌 확장 대신 스웨덴 등 핵심 거점에 집중하며 생산 안정화에 우선순위를 두고 있다. 수율 개
선과 공정 효율 확보가 선행되지 않으면 추가 증설도 의 미가 없다는 판단이다.
둘째, 투자 속도를 조절하고 프로젝트를 선별하면서 자 본 소모를 관리하고 있다. 대규모 설비 투자가 곧 경쟁력 이라는 기존 공식에서 벗어나, 재무 건전성을 방어하는 쪽으로 전략을 수정했다.
셋째, 고객과의 장기 계약 구조를 강화해 수요 불확실 성을 줄이고 있다. 공급망 재편 국면에서 단기 수주 경 쟁보다 안정적 파트너십 확보가 생존 조건이 되었기 때문이다.
Northvolt의 사례는 분명한 메시지를 남긴다.
공급망 재편과 수요 둔화가 겹친 환경에서는 ‘더 크게’보다 ‘덜 흔들리는 구조’가 우선이라는 점이다. 구조적 취 약성 앞에서 외형 확장은 방패가 되지 않는다. 안정적인 수율, 통제 가능한 투자, 예측 가능한 수요 구조가 생존 전 략의 핵심으로 떠오르고 있다.
이처럼 같은 산업 환경 속에서도 기업별 대응 전략은 뚜렷하게 갈리고 있다. 다음 표는 주요 배터리 기업들의 구 조적 취약성 대응 전략을 유형별로 정리한 것이다.
구분 전략 유형 핵심 방향 구조적 취약성 대응 기업 전략
LG에너지솔루션 확장형 → 유연 전환형
증설 + ESS 확대 EV 의존도 완화, 생산 유연화(ESS EV), 공급망 다변화
삼성SDI 선택형 (집중 전략) 프리미엄 중심, 선별 투자
보수적 CAPEX, 고부가 제품 집중, 소형전지·ESS 분산
SK온 확정형 → 방어 전환 공격적 증설 후 속도 조절 투자 재조정, 자본 확충, JV 리스크 분산
CATL 지배형 확장 전략
수직통합 + LRS 우회 전략
원가 지배력, 디지털화, 글로벌 라이선스 모델
High CAPEX 부담, 북미 정책 의존
대중 시장 점유율 제한
높은 부채·가동률 민감
보호무역 장벽, 중국 공급 과잉
수율 안정화, 투자 축소, 재무 안정화 자본 조달 불확실성 결국 전략의 차이는 곧 생존 방식의 차이다. 같은 산업 환경 속에서도 선택에 따라 기업의 체력과 경쟁력은 달라지고 있다.
Northvolt 방어형 (내실 안정) 확장 축소, 핵심 거점 집중
4. 공급망 재편과 시장 변화의 연결 지점
현재 배터리 산업이 겪고 있는 위기는 단일 요인에서
비롯된 것이 아니다.
공급망 재편과 전기차 시장 변화는 겉으로는 서로 다
른 흐름처럼 보이지만, 실제로는 맞물리며 산업 전반에
구조적 압박을 가하고 있다. 문제는 이 두 요인이 서로
를 증폭시키는 방식으로 작용한다는 점이다.
4.1 비용 구조 압박과 수요 둔화의
동시 발생
공급망 재편은 기업들에게 생산 거점 이전, 원자재 조
달처 다변화, 정책 요건 충족을 위한 현지 투자를 요구 한다. 이는 필연적으로 CAPEX 확대와 단기적인 비용
상승으로 이어진다.
동시에 전기차 시장은 보조금 축소, 고금리 환경, 소
비자 관망세 등으로 성장 속도가 둔화되고 있다. 수요의
변동성 또한 커졌다.
결국 배터리 기업들은 투자 부담은 커지는데, 투자 회
수의 확실성은 낮아지는 상황에 놓였다.
공급망 재편으로 고정비는 상승하고, 시장 둔화로 가
동률은 낮아지는 이중 압박 구조다.
이것이 ‘성장 산업’인 배터리 산업이 동시에 ‘수익성
위기’를 겪는 근본적 배경이다.
이러한 압박은 재무 지표에서도 확인된다.
[이미지21] 한국 주요 배터리 기업의 연간 부채 비율 증가 추이
2023년 이후 수요 둔화가 뚜렷해지면서 기업들의 재 무 부담은 빠르게 증가했다.
LG에너지솔루션은 공격적인 투자 전략을 유지하며 외부 차입을 확대했고, 2025년 기준 자본 대비 부채 비율은 129%까지 상승했다. 이는 기존 확장 전략의 속 도가 재무 구조에 부담으로 작용하고 있음을 보여준다.
반면 삼성SDI는 2025년 부채비율이 하락하는 모습 이다. 그러나 이는 2025년 4월 유상증자를 통해 현금 을 확보한 결과다. 유상증자 이후 한 달간 시가총액이 약 22% 감소했다는 점에서, 재무 안정과 주주가치 사 이의 또 다른 딜레마를 드러낸다.
결국 배터리 기업들은 투자를 멈출 수는 없지만, 차입 을 늘려 재무 건전성을 압박하거나, 유상증자를 통해 자 본을 확보하는 대신 기업가치 희석을 감수해야 하는 구
조적 딜레마에 빠져 있음을 알 수 있다.
4.2 정책 주도의 시장과 기업
공급망 재편은 정책에 의해 촉발되었다. 전기차 수요 또한 정책 의존적 성격이 강하다.
즉, 배터리 산업은 정책이 설계한 시장 안에서 경쟁하 는 구조를 갖는다.
문제는 정책이 항상 예측 가능하거나 일관되게 유지 되지 않는다는 점이다. 보조금 축소, 조달 요건 강화, 무 역 규제 확대와 같은 변화는 기업의 투자 판단을 뒤흔 들 수 있다.
기업은 정책에 맞춰 공장을 건설하고 공급망을 재구 성한다.그러나 정책이 바뀌면 수요 구조가 변하거나 조 건이 달라진다. 이 과정에서 기업의 전략적 자율성은 제 한되고, 경쟁의 축은 ‘시장 경쟁’에서 ‘정책 적합성 경쟁’ 으로 이동한다.
4.3 구조적 재편 가능성: 선별과 집중의 시대
공급망 재편과 시장 둔화가 동시에 진행될 경우, 산 업 내부에서는 자연스럽게 선별 과정이 발생한다.
1. 정책 요건을 충족할 수 있는 자본력과 구조를 가진 기업은 생존 가능성이 높아진다
2. 과도한 증설과 취약한 자본 구조를 가진 기업은 조 정 압력을 받는다.
3. 수직계열화와 원가 경쟁력을 확보한 기업은 가격 인하 국면에서 상대적으로 유리하다.
이 흐름은 단순한 ‘성장 둔화’를 넘어, 산업의 구조적
재편 가능성을 시사한다. 기업 간 격차는 기술 수준만으 로 결정되지 않는다. 공급망 설계 능력과 리스크 관리
역량이 새로운 경쟁 기준으로 부상하고 있다.
4.4 연결 지점의 본질
결국 공급망 재편과 시장 변화의 연결 지점은 한 문장 으로 정리된다.
공급망 재편은 비용을 높이고, 시장 변화는 수익을 불
안정하게 만든다. 이 둘이 동시에 작용할 때, 배터리 산 업은 기술 중심 성장 산업에서 전략 중심 생존 산업으 로 성격이 전환된다. 지금의 위기는 일시적 조정이 아니
라, 산업의 성격 자체가 바뀌고 있다는 신호일 수 있다.
5.2 기업 차원의 전략적 방향
이러한 환경 속에서 배터리 기업이 지속 가능한 경쟁
력을 확보하기 위해서는 전략적 전환이 불가피하다.
첫째, 공급망 다각화와 정책 대응 역량 강화가 필요하
다. 단일 국가·지역 의존 구조에서 벗어나야 하며, 이는
단순한 리스크 분산을 넘어 시장 접근권을 확보하기 위
한 전제 조건이 되고 있다.
둘째, 투자 속도와 규모의 전략적 조절이 요구된다.
성장기와 둔화기를 구분하지 못하는 일괄적 증설 전략
은 더 이상 유효하지 않다. 수요 가시성과 정책 방향성
을 반영한 단계적 투자 전략이 필요하다.
셋째, 포트폴리오 리밸런싱이다. EV 중심 구조에서
ESS, 산업용 배터리 등으로 수요 기반을 확대하는 전
5. 결론 5.1 산업 차원의 시사점
배터리 산업은 여전히 에너지 전환과 전동화 시대를 지탱하는 핵심 산업이다. 그러나 최근 산업 환경은 단
순한 성장 서사를 넘어 구조적 조정 국면으로 진입하 고 있다.
본 분석에서 확인했듯이, 배터리 산업은 두 가지 압박
에 동시에 직면해 있다. 첫째, 공급망 재편은 원가 구조
를 재구성하고 기업의 전략적 선택 범위를 정책 요건 안 으로 제한하고 있다. 둘째, 전기차 시장의 변동성은 수
요 예측을 어렵게 만들며 가동률과 수익성을 불안정하 게 하고 있다.
이 두 요인이 결합되면서 산업의 경쟁 기준은 변화 하고 있다. 과거에는 생산 규모와 단가 경쟁이 핵심이 었다면, 현재는 공급망 설계 능력과 정책 대응 역량, 그 리고 투자 리스크 관리 능력이 경쟁력을 좌우한다. 이 는 단순한 경기 둔화가 아니라, 배터리 산업이 기술 중 심 성장 단계에서 전략 중심 산업으로 전환되고 있음을 의미한다.
더 나아가 이러한 변화는 산업 구조 자체의 재편 가 능성을 시사한다. 자본력과 정책 적합성을 확보한 기업 은 구조적 우위를 강화하는 반면, 과도한 확장과 취약 한 재무 구조를 가진 기업은 조정 압력에 직면할 수 있 다. 글로벌 분업 체계에 기반한 효율 중심 구조는 점차 지역 블록화와 정책 중심 구조로 이동하고 있으며, 산 업의 진입 장벽 또한 기술을 넘어 자본과 정책 적합성으 로 확대되고 있다.
결국 산업 차원에서의 핵심 과제는 기술 개발을 넘어, 불확실성을 견딜 수 있는 구조적 복원력(resilience)을 확보하는 데 있다.
략은 수요 사이클 분산 효과를 통해 변동성을 완충할
수 있다.
넷째, 기술 경쟁력의 질적 고도화가 중요하다. 에너
지 밀도 경쟁을 넘어 안전성, 수명, 충전 속도, 원가 안정 성 등 복합적 차별화 요소를 확보해야 한다. 기술은 이
제 단순한 성장 수단이 아니라 구조 방어 수단의 성격을 동시에 갖는다.
결국 기업 전략의 핵심은 확장이 아니라 균형이다. 성
장과 안정, 기술과 재무, 시장과 정책 사이의 균형을 얼
마나 정교하게 설계하느냐가 장기 경쟁력을 좌우할 것 이다.
5.3 최종 결론
배터리 산업은 여전히 성장 산업이다. 그러나 그 성장
방식은 과거와 분명히 다르다.
공급망 재편은 비용을 높이고, 시장 변동성은 수익을 불안정하게 만든다. 이 두 흐름이 동시에 작동하는 환경 에서 기업은 더 이상 기술 개발자에 머물 수 없다. 복잡 한 글로벌 구조를 설계하고, 정책 환경을 읽으며, 자본 과 리스크를 통제하는 전략 산업 주체로 전환되고 있다. 앞으로의 경쟁은 누가 더 많이 생산하는가의 문제가 아니다. 누가 더 안정적인 구조를 설계하고, 더 오래 버 틸 수 있는가의 문제다. 산업은 단기적 둔화를 넘어 재 편의 초기 국면에 진입하고 있다. 격차는 기술 수준이 아니라 구조 설계 능력과 리스크 관리 역량에서 벌어질 가능성이 크다.
배터리 산업은 이제 ‘빠르게 성장하는 산업’이 아니라 전략적으로 살아남아야 하는 산업으로 변화하고 있다.
그리고 지금이 바로 그 전환의 분기점이다.
그리고 이 분기점에서, 한국 배터리 산업은 선택의 기
로에 서 있다. 속도를 유지할 것인가, 구조를 정교하게
설계할 것인가. 지금의 전략적 판단이 향후 10년 글로벌
배터리 시장 내 위상을 결정지을 가능성이 크다.
Interview
PATH 6기에서는 이번 기수를 맞아
ASE코리아에서 QA직무를 맡고 계시는 현직자 최현락 선배님을 대상으로 현직자 인터뷰를 진행했습니다! 주요한 질문들과 답변을 정리해뒀으니 신소재공학부 학생분들께 큰 도움이 되었으면 좋겠습니다!
ASE코리아 QA직무
최현락 선배님
현직자 인터뷰
#학부시절 준비과정에 대해서
학부 시절의 전공 수업, 연구·프로젝트·인턴 경험 등을 통해 현재 직무와 가장 연결되었던 경 험은 무엇이었으며, 그 과정에서 진로를 결정하게 된 계기와 중요하게 키우려 했던 역량, 그리 고 지금 돌아보며 미리 해둘 걸 아쉽다고 느끼는 부분이 있다면 무엇인가요?
1) 데이터 분석 능력
QA 직무 뿐만 아니라 엔지니어라면 전체적으로 해당되는 내용일 것으로 생각됩니다. 바로 데이터를 보고
해석하고 결론을 내릴수 있는 능력 즉 데이터분석능력입니다.
특히 공정실습에서 RIE를 활용한 Oxide Etch 실습 과정에서 RF Power와 O₂ Flow 변화에 따른 Etch
Rate 변화를 분석하며 공정 조건과 결과 사이의 상관관계를 직접 확인할 수 있었습니다.
이 경험을 통해 단순히 공정을 수행하는 것보다 데이터를 기반으로 원인을 분석하고 문제를 해결하는 과정
에 큰 흥미를 느끼게 되었고, 품질 및 신뢰성 분야로 진로를 결정하게 되었습니다.
학부 시절에는 문제 해결 능력, 데이터 분석 능력, 그리고 협업 및 커뮤니케이션 역량을 중요하게 생각하며 키우고자 노력했습니다. 실제로 프로젝트 수행 과정에서 다양한 의견을 조율하고 실험 결과를 해석하는 경 험이 현재 QA 업무와도 밀접하게 연결되고 있습니다.
다만 지금 돌아보면 품질 직무에서 자주 활용되는 통계 기법과 품질 관리 도구를 조금 더 일찍 공부했으면 좋았겠다는 아쉬움이 있습니다. 또한 현업에서는 데이터 기반 의사결정이 매우 중요하기 때문에 통계적 사 고방식과 데이터 분석 역량을 학부 시절부터 체계적으로 준비했다면 실무 적응에 더욱 도움이 되었을 것이 라고 생각합니다.
2) 의사소통 능력
QA(PQE/CQE)는 고객에게 데이터 기반으로 품질 이슈를 설명하고 이슈를 핸들링해야하기에 의사소통 능력이 중요합니다. 다양한 동아리 활동을 해 왔던게 큰 도움이 되었습니다.
#취업 준비 시 도움이 되었던 활동
취업 준비 과정에서 가장 도움이 되었던 활동과 실제 자소서·면접에서 가장 많이 활용했던 경 험은 무엇이었으며, 전공지식 외에 추가로 준비했던 역량과 취업 준비 중 가장 어려웠던 점 및 이를 극복한 방법, 그리고 QA 직무를 선택하게 된 이유와 신입 채용에서 중요하게 평가된다고 생각하는 요소는 무엇인가요?
취업 준비 과정에서 가장 도움이 되었던 활동은 반도체 관련 학술 및 프로젝트 활동이었습니다. 특히 프로
젝트 경험은 문제 발생부터 원인 분석, 해결 방안 도출, 결과 검증까지의 과정을 체계적으로 설명할 수 있어 자소서와 면접에서 가장 많이 활용했습니다.
전공지식 외에는 발표 역량, 데이터 분석 능력, 문서 작성 능력을 중점적으로 준비했습니다. QA 직무는 다 양한 부서 및 고객과의 소통이 중요하기 때문에 기술적인 이해뿐만 아니라 논리적으로 설명하는 능력도 중 요하다고 생각했습니다.
QA 직무를 선택한 이유는 단순히 불량을 찾는 것이 아니라 고객 요구사항과 공정을 연결하여 품질 리스크 를 관리하고 문제를 해결하는 역할에 매력을 느꼈기 때문입니다.
신입 채용에서는 문제 해결 경험, 논리적 사고력, 책임감, 커뮤니케이션 능력이 중요하게 평가된다고 생각 합니다.
#후배들을 위한 진로 조언 현직자
#보편적인 직무 역량
현재 맡고 계신 QA 직무의 주요 업무와 실제 현업에서 문제를 해결하는 방식은 무엇이며, 업무 수행에 있어 가장 중요한 역량은 무엇인가요?
QA의 주요 업무는 고객 품질 대응, 불량 분석, 신뢰성 평가, 품질 개선 활동, 공정 변경 관리 등입니다.
문제가 발생하면 데이터를 수집하고, 원인을 분석한 후 개선안을 수립하고 검증하는 방식으로 업무를 수행 합니다. 일반적으로 문제 발생 → 데이터 수집 → 원인 분석 → 개선안 수립 → 검증 → 모니터링 순으로 진
행됩니다.
업무 수행에 있어 가장 중요한 역량은 데이터 분석 능력과 커뮤니케이션 능력입니다. 특히 품질 이슈는 여
러 부서가 함께 해결해야 하기 때문에 협업 능력이 매우 중요합니다.
신소재공학 전공자는 재료 특성, 열화 메커니즘, 신뢰성 분야에 대한 이해도가 높아 재료 관련 이슈를 핸들
링 및 드라이빙하는데 있어서는 큰 장점이 있습니다.
요즘 대학생들과 특히 신소재공학부 후배들에게 가장 해주고 싶은 조언은 무엇이며, 취업 준 비를 시작하기에 가장 적절한 시점과 3·4학년 때 가장 집중해야 할 부분은 무엇이라고 생각 하시나요? 또한 진로 방향이 명확하지 않은 학생들에게 해주고 싶은 말씀과 학점·대외활동·인 턴·프로젝트의 우선순위를 어떻게 두면 좋을지, 그리고 후배들이 꼭 경험해보면 좋겠다고 생각하는 활동이나 앞으로 갖추면 좋을 경쟁력이 있다면 무엇인지 궁금합니다
다양한 경험을 해보는 것을 추천합니다.
본인이 반도체 분야로 진로를 정했다고 해서 반도체 관련 활동만 하는 것은 추천하지 않습니다. 진로에는 절대적인 정답이 없기 때문에 다양한 가능성을 열어두고 여러 분야의 경험을 쌓아보는 것이 중요하다고 생 각합니다.
다만 어떤 활동이든 자기주도적으로 참여하는 자세가 가장 중요합니다. 스스로 목표를 설정하고 주도적으 로 활동해야 얻는 점과 느끼는 점이 더욱 명확해지며, 이를 통해 본인에게 맞는 진로 방향도 찾을 수 있습니 다.
활동의 우선순위를 굳이 정한다면 개인적으로는 학점 → 인턴 → 프로젝트 → 대외활동 순으로 생각합니 다. 학점은 기본적인 역량을 보여주는 지표이며, 인턴 경험은 실무를 직접 경험할 수 있다는 점에서 중요합 니다. 이후 프로젝트와 대외활동을 통해 전문성과 협업 역량을 추가적으로 쌓아가는 것을 추천합니다.
# 실패·좌절 경험
학부 시절 가장 크게 실패했다고 느꼈던 경험은 무엇이었으며, 당시에는 왜 잘 풀리지 않았다 고 생각했는지와 지금 돌아봤을 때의 실제 원인은 무엇이었다고 생각하시나요? 또한 그 경험 이후 본인의 업무 방식이나 사고방식에 어떤 변화가 있었는지, 그리고 그 경험이 현재 QA
업무를 수행하는 데에도 영향을 준 부분이 있는지 궁금합니다
프로젝트 진행 과정에서 충분한 검증 없이 아이디어를 추진했던 경험이 있습니다. 당시에는 기술적인 문제
라고 생각했지만, 지금 돌아보면 팀원 간 소통 부족과 검증 과정 미흡이 실제 원인이었습니다.
이 경험 이후에는 가설을 세우고 데이터를 통해 검증하는 습관을 갖게 되었으며, 현재 QA 업무에서도 원인 분석과 재발 방지 활동에 큰 도움이 되고 있습니다.
#취업 준비 과정에서 가장 힘들었던 시기 및 학부생활
취업 준비 과정에서 가장 멘탈적으로 힘들었던 시기는 언제였으며, 서류·면접 탈락이나 주변 친구들의 빠른 취업으로 인해 느꼈던 조급함 속에서 어떤 고민을 가장 많이 하셨는지 궁금합 니다. 또한 스펙보다 더 어렵다고 하는 멘탈 관리는 실제로 어떻게 하셨는지, 불안하거나 자신 감이 떨어질 때 도움이 되었던 루틴이나 마음가짐이 있었는지도 듣고 싶습니다. 마지막으로 지금 돌아봤을 때 학부 시절에 꼭 다르게 하고 싶었던 선택이나 더 해볼 걸 후회하는 경험, 혹 은 반대로 지나치게 신경 썼다고 느끼는 부분이 있다면 무엇인지, 그리고 후배들에게는 어떤 실수를 하지 않았으면 하는지도 궁금합니다.
저는 사실 힘들지 않았습니다.
오전에는 취업준비를하고 오후에 복싱을 했었는데 이점이 스트레스관리에 있어 큰 도움이되었습니다. 마지막으로 학부 시절 후회되는 부분은 학점입니다. 학점관리에 있어 후회가 있습니다
#학점, 자격증, 대외활동 중 무엇이 가장 중요했나요? 현직자 인터뷰
#스펙의 진짜 효용 질문
학부 시절 했던 활동들 가운데 현재 실무, 특히 QA 직무 수행에 실제로 도움이 되고 있다고 느 끼는 경험은 무엇인가요? 예를 들어 팀플, 공정 실험, 발표, 프로젝트 같은 활동 중 현업과 직접 연결된 경험이 있었는지 궁금하며, 학교에서 배운 내용 중에서도 “이건 실제 산업 현장에서도 정말 많이 쓰인다”라고 느낀 전공지식이나 역량이 있다면 함께 듣고 싶습니다.
프로젝트 경험과 발표 경험이 가장 도움이 되고 있습니다.
실무에서는 문제를 해결하는 것뿐만 아니라 분석 결과를 고객과 내부 조직에 효과적으로 전달하는 능력이
중요하기 때문에 발표 경험이 큰 도움이 되었습니다.
또한 팀 프로젝트를 통해 협업 능력과 문제 해결 능력을 기를 수 있었으며, 이는 현재 QA 업무와 직접적으 로 연결됩니다.
마지막으로 학교에서 배운 내용이 사실 크게 산업 현장에서 큰 도움이되지는 않습니다.
물론 이슈가 발생하고 이론적인 부분을 이해할때는 도움이 되지만 절대적인 도움이 된다고는 말씀 못드릴 것같습니다.
반대로 크게 도움이 되지 않았던 활동은 무엇인가요?
도움이되는 정도에 차이가 있을 순 있지만 도움이 되지 않은 활동은 없습니다. 어떤 활활동이 열심히하시는 것을 추천합니다.
취업 준비 과정에서 학점·자격증·대외활동 중 실제로 가장 영향력이 컸다고 느낀 요소는 무엇이 었으며, ASE코리아 지원 당시 특히 중요하게 평가된다고 느낀 부분이 있었는지 궁금합니다.
또한 QA 직무가 다른 직무에 비해 더 중요하게 보는 역량이나 스펙이 있는지, 그리고 서류 합격을 위해 최소한 갖추고 있어야 한다고 느꼈던 기준이 있다면 무엇인지도 듣고 싶습니다. 추가로 학점이 얼마였고, 신입사원들의 평균 학점과 좋지 않은 학점의 경우에는 어떤식으로 보완하는게 좋을지 궁금합니다.
채용 과정에서는 데이터 분석 경험과 함께 다양한 사람들과 협업하고 소통할 수 있는 사회성을 중요하게 보는 것으로 알고 있습니다.
실제로 품질 업무는 이슈를 해결하는 과정에서 공정 엔지니어와 긴밀하게 협업해야 하며, 고객과도 지속적 으로 소통해야 합니다. 따라서 기술적인 역량뿐만 아니라 원활한 커뮤니케이션 능력도 매우 중요합니다.
신입사원들의 평균 학점은 정확히 알지 못하지만, 참고로 제 학점은 3.6 정도였습니다. 만약 학점이 다소 아쉽다고 생각된다면, 앞서 말씀드린 데이터 분석 관련 프로젝트 경험이나 다양한 사람들과 협업했던 경험 을 적극적으로 어필하는 것이 도움이 될 것 같습니다. 이러한 경험들은 본인의 역량과 강점을 충분히 보여 줄 수 있는 좋은 요소라고 생각합니다.
# 실무에서 체감하는 역량 차이
신입사원들 사이에서 실제로 가장 크게 차이 나는 역량은 무엇이라고 느끼시는지, 그리고 현 업에서 가장 많이 활용되는 능력은 무엇인지 궁금합니다. 또한 QA 직무를 수행하기 위해 전공 지식은 어느 정도 수준까지 준비되어 있어야 한다고 생각하시는지, 반대로 학교에서는 잘 가
르쳐주지 않지만 실무에서는 매우 중요하다고 느낀 역량이 있다면 무엇인지도 듣고 싶습니다.
문제를 정의하는 능력에서 가장 큰 차이가 발생합니다.
좋은 엔지니어는 문제 현상을 명확하게 정의하고 필요한 데이터를 체계적으로 수집하지만, 그렇지 않은 경
우에는 문제 자체를 정확히 이해하지 못하는 경우가 많습니다.
따라서 논리적 사고력과 데이터 기반 분석 능력이 중요하다고 생각합니다.
전공지식은 있으면 좋지만 없다고 문제될건 없습니다. 일하면서 자연스럽게 알게됩니다.
마지막으로 영어능력도 중요합니다. 고객 대응에 있어 영어로 하는경우도 있거든요.
#직무 vs 기업
취업 준비 과정에서 직무와 회사 규모·인지도 중 어떤 것을 더 우선순위로 두는 것이 좋다고 생 각하시나요? 또한 회사는 만족스럽지만 직무가 본인 적성과 맞지 않는 경우에는 어떤 기준으로 선택하는 것이 좋다고 보시는지, 그리고 신입 단계에서는 일단 취업 자체가 중요한 것인지 아 니면 처음부터 직무 방향성을 맞추는 것이 더 중요한 것인지에 대한 의견도 궁금합니다.
저는 직무보다는 기업을 우선적으로 고려하는 것이 좋다고 생각합니다. 물론 본인에게 맞는 직무를 찾는 것 도 중요하지만, 실제 업무는 직접 경험해보기 전까지는 정확히 알기 어려운 경우가 많습니다. 반면 기업의 산업 분야, 성장성, 조직문화, 근무 환경 등은 입사 후 만족도와 커리어 방향에 큰 영향을 미칠 수 있습니다. 따라서 우선 본인이 관심 있고 성장 가능성이 높다고 생각하는 기업을 선택한 후, 그 안에서 다 양한 직무를 경험하며 적성을 찾아가는 것도 좋은 방법이라고 생각합니다.
#인성·태도 질문 현직자 인터뷰
신입사원에게 가장 기대하는 태도나 자세는 무엇인지, 또한 QA 직무 특성상 꼼꼼함과 책임감이 중요할 것 같은데, 실제 현업에서는 어떤 방식으로 드러나는지 궁금합니다.
책임감과 적극적인 자세입니다.
QA 업무는 문제를 발견하는 데서 끝나는 것이 아니라 끝까지 추적하고 해결해야 하기 때문에 오너십이 매
우 중요합니다.
또한 모르는 것을 숨기기보다 적극적으로 질문하고 배우려는 태도가 필요합니다.
#기사 자격증의 효용 현직자
#시간 관리 및 우선순위
학부 시절 공부, 프로젝트, 대외활동 사이의 균형은 어떻게 잡으셨고, 스펙 준비나 취업 준비는 언제부터 시작하는 것이 가장 적절하다고 보시나요? 또한 방학 기간을 가장 효율적으로 활용 하는 방법이 궁금합니다
학기 중에는 학점과 전공 공부를 우선으로 하고, 방학 기간에는 프로젝트, 인턴, 자격증 준비에 집중하는 것 이 효율적이라고 생각합니다.
#면접·자소서 관점 질문
자소서·면접에서 중요한 요소와 준비 방법 전공지식·인성면접 대비법은 무엇인지 그리고 신소 재공학 전공 강점 어필 방법과 직무 지식 준비 수준은 얼만큼 해야할지 전반적인 취업 준비 핵심 기준이 궁금합니다.
본인의 경험을 구체적으로 설명할 수 있는지가 가장 중요합니다. 특히 STAR 기법(Situation, Task, Action, Result)을 활용하여 경험을 체계적으로 정리하면 면접에서도 효과적으로 답변할 수 있습니다.
전공지식은 기본 패키지 공정 순서정도 파악이 필요합니다.
기사/분석기사와 같은 자격증이 도움이 될 지 궁금합니다.
도움은 되지만 결정적인 요소는 아니라고 생각합니다. 기사 자격증은 기본적인 전공지식을 갖추고 있다는 것을 보여줄 수 있지만, 실제 채용에서는 프로젝트 경 험, 문제 해결 경험, 직무 이해도가 더욱 중요하게 평가됩니다.
따라서 자격증 취득과 함께 실질적인 경험을 쌓는 것이 중요하다고 생각합니다.
QA에서 불량 분석 결과가 실제 공정 개선으로 이어지는 과정은 어떻게 진행되나요?
(데이터 분석 → 개선까지의 흐름)
Low Yield가 발생하면 우선 내부 시스템을 활용하여 Commonality를 확인합니다. 이 과정에서 불량 발생 위치의 공통점, 설비 데이터의 특이사항, 공정 이력 등을 분석하여 잠재 원인을 도출합니다.
원인 분석이 완료되면 이에 대한 개선 Action을 수립하고, 해당 Action이 문제를 효과적으로 해결하는지
Verification을 진행합니다. Verification 결과를 바탕으로 개선 효과를 확인한 후에는 동일한 문제가 재발
하지 않도록 관리 방안을 마련해야 합니다.
또한 수립된 Action이 현장에 지속적으로 적용될 수 있도록 관리 계획과 Check List를 구축하고, 정기적인
모니터링을 통해 이행 여부를 점검하는 과정도 중요합니다.
해결하는 범위와, 공정/설비/개발팀과 역할이 어떻게 나뉘나요? (QA 역할 정의)
불량 양상과 공정 이력 데이터를 분석하여 문제가 발생한 공정을 우선적으로 특정합니다. 이후 공정 엔지니
어 및 설비 엔지니어와 협업하여 정확한 원인을 규명하고, 이에 대한 적절한 개선 Action이 수립될 수 있도 록 요청합니다.
수립된 Action에 대해서는 실제로 문제를 해결할 수 있는지 검증을 진행하며, 개선 효과와 재발 방지 가능 성을 확인합니다. 또한 검증 결과를 바탕으로 해당 Action이 현장에 안정적으로 적용되고 유지될 수 있도 록 지속적으로 관리합니다.
반도체 패키징 공정에서 가장 원인 파악이 어려운 불량 유형은 무엇이며, 보통 어떻게 접근해서 분석하 나요? (실제 난이도 높은 사례)
고객으로부터 피드백받은 단일 Unit 불량의 경우에는 FA분석을 통해 원인을 조사합니다. 분석 결과를 바 탕으로 Possible Root Cause를 도출하고, 해당 원인이 실제 불량과 연관성이 있는지 검토하여 적절한 개 선 Action을 수립합니다.
또한 유사 불량의 발생 이력과 공정 데이터를 함께 확인하여 재발 가능성을 평가하고, 필요한 경우 추가 검
증을 통해 개선 효과를 확인한 후 고객에게 대응하는 방식으로 업무를 진행합니다.
고객사 요구사항과 생산 효율이 충돌할 때 QA에서는 어떤 기준으로 의사결정을 내리나요? (의사결정 구조)
고객사의 요구사항은 항상 최우선으로 고려합니다. 이슈가 발생했을 때 고객이 합리적인 근거를 바탕으로 요구사항을 제시한다면, 이를 적극적으로 검토하고 반영해야 합니다.
다만 모든 요구사항을 무조건 수용하는 것이 정답은 아닙니다. 고객의 요구가 기술적으로 타당하지 않거나, 과도한 비용 및 리스크를 유발하는 등 현실적으로 적용이 어려운 경우에는 QA 부서에서 객관적인 데이터 와 근거를 바탕으로 설명하고 조율할 필요가 있습니다.
즉, 고객 만족을 최우선으로 하되, 회사와 고객 모두에게 합리적인 방향으로 의사결정을 이끌어가는 것이
QA의 중요한 역할입니다.
신입 QA 엔지니어에게 가장 기대하는 역량과, 실제 업무 적응에서 가장 중요한 요소는 무엇 인가요? (신입 기준/핵심 역량)
고객 대응은 신입 QA 엔지니어에게 쉽지 않은 업무라고 생각합니다. 고객의 요구사항을 이해해야 할 뿐만 아
니라, 내부적으로는 공정 및 설비 엔지니어와 협업하여 원인을 분석하고 해결책을 도출해야 하기 때문입니다. 하지만 경험이 부족한
스펙보다는 책임감 있는 자세 라고 생각합니다. 맡은 이슈를 끝까지 추적하고 해결하고자 하는 의지, 그리고 성실하게 데이터를 분석하고
관련 부서와 소통하려는 태도가 무엇보다 중요합니다.
실제로 이러한 자세를 바탕으로 업무를 수행하다 보면 자연스럽게 문제 해결 능력과 고객 대응 역량도 함께
성장할 수 있다고 생각합니다.
참고자료
p.10-13
[1]SK하이닉스 [SK hynix], “8교시. HBM과 함 께 하는 마지막 이야기(PKG공정)”, 2025. 1.3. https://youtu.be/k10GvzwYN2M?si=XjGralEf9nyCdPVs
[2] SK하이닉스 뉴스룸, 이병훈, “반도체 기술의 대항해시대, 웨이퍼라는 대륙의 공간적 제약을 뛰 어넘는 ‘3D 이종집”, 2025.11.19.
[3] SK하이닉스 뉴스룸, “SK하이닉스, 초고성능
AI 메모리 ‘HBM3E’ 세계 최초로 본격 양산해 고
객 납품 시작”, 2024.3.19.
[4] 엥지유니버스 | 로봇 엔지니어, “AI 추론에도 HBM이 꼭 필요할까? 가장 핫한 AI 반도체 HBM
제대로 알기!”, 2024.4.18.
[5] AI 추론에도 HBM이 꼭 필요할까? 가장 핫한
AI 반도체 HBM 제대로 알기!
p.14-18
[1]전기차 배터리 정보 | 현대자동차 - 현대닷컴 | 대한민국 대표 자동차회사 hyundai.com
[2] 김동규 기자(2021.03.16), 폭스바겐 선택으
로 이목 집중 ‘각형’ 배터리…원통·파우치형과 차이 는?, 뉴스1, 폭스바겐 선택으로 이목 집중 ‘각형’ 배 터리…원통·파우치형과 차이는? - 뉴스1
2.1 전기차용 배터리
[3] 배터리인사이드(2025.12.09), 전기차(EV), 배터리의 역할에 따라 구분하기, LG에너지솔루션, https://inside.lgensol.com/2025/12/%ec %a0%84%ea%b8%b0%ec%b0%a8ev%eb%b0%b0%ed%84%b0%eb%a6%ac% ec%9d%98-%ec%97%ad%ed%95%a0%e c%97%90-%eb%94%b0%eb%9d%bc-%ea %b5%ac%eb%b6%84%ed%95%98%ea% b8%b0/
[4] 최만수 기자(2020.08.25), 전기차는 주행거 리가 생명…배터리 ‘니켈 함량’ 늘리기 경쟁, 한국 경제신문,https://www.hankyung.com/article/2020082548581
[5] 엘리멘트 코리아(2025.05.23), 전기차 배터 리 구조, 셀부터 팩까지 완전 정리, 엘리멘트 코리 아, https://elementkoreakr/%EC%A0%84%EA% B8%B0%EC%B0%A8%EB%B0%B0%ED% 84%B0%EB%A6%AC-%EA%B5%AC%EC% A1%B0-%EC%85%80%EB%B6%80%ED%8 4%B0-%ED%8C%A9%EA%B9%8C%EC%A
[2] SK하이닉스 뉴스룸(2023.), Found in the Brain, SK하이닉스 뉴스룸, https://news.skhynix.co.kr/found-in-the-brain/ [2] 삼성전자 반도체 뉴스룸(2023.), Behind the Chip: 인간 두뇌의 전성비를 따라잡 아라 – 뉴로모픽, 삼성전자 반도체 뉴스룸, https://news.samsungsemiconductor.com/ kr/behind-the-chip-인간-두뇌의-전성비를-따 라잡아라-뉴로모/ [3] 삼성디스플레이 뉴스룸(2022.), 인간의 뇌 구조를 모방한 반도체칩!, 삼성디스플레이 뉴
알파고가 쓴 에너지, 이세돌의 8500배, 조선일보 사이 언스토리, https://www.chosun.com/opinion/specialist_column/2021/11/15/MIYL74YOOFFFXA5MJJXY2T722A/
[8] SK Careers Journal(2022.),인간의 뇌 구조 를 모방한 반도체가 있다?!, SK Careers Journal, https://www.skcareersjournal.com/2152
[9] ETRI(2023.),
인공지능 뉴로모픽 반도체 기술 동향, ETRI 트렌드, https://ettrends.etri.re.kr/ettrends/183/0905183007/ [10] 최리노(2023.), 전송 병목 현상과 뉴로모픽 컴퓨팅, SK하이닉 스 뉴스룸, https://news.skhynix.co.kr/rino-choi-column-6/ [11] Merolla, P. A., et al. (2014). A million spiking-neuron integrated circuit with a scalable communication network and interface. Science, 345(6197), 668–673. https://www.science.org/doi/10.1126/ science.1254642
[12] Roy, K., Jaiswal, A., & Panda, P. (2019). Towards spike-based machine intelligence with neuromorphic computing. Nature, 575(7784), 607–617. https://www.nature.com/articles/s41586019-1677-2
이미지 자료 출처 [1] ResearchGate(2022.), Comparison of the von Neumann architecture with the neuromorphic architecture, ResearchGate, https://www.researchgate.net/figure/ Comparison-of-the-von-Neumann-architecture-with-the-neuromorphic-architecture-These_fig1_358255092
[2] AIwire (HPCwire)(2020.),
Get a Grip: Intel Neuromorphic Chip Used to Give Robotics Arm a Sense of Touch, AIwire, https://www.hpcwire.com/aiwire/2020/07/16/ get-a-grip-intel-neuromorphic-chip-used-togive-robotics-arm-a-sense-of-touch/
[3] Gemini 생성 이미지(2025.),
뇌 전력 소비 vs GPU 전력 소비 비교 이미지, 개 인 생성 이미지
p.24-29
[1] Lu, Zhiyuan. "The Analysis of the Development and Improvement of Lithium-Air Batteries." 136(2025), https://ace.ewapub.com/article/ view/20996?utm
[2] 리튬-공기배터리의 작동 원리 및 이론적 에너지 밀도(≈3,500 Wh/kg) 부분 Bruce, P. G., Freunberger, S. A., Hardwick, L. J., & Tarascon, J.-M. (2012), “Li–O₂ and Li–S batteries with high energy storage”, Nature Materials, https://doi.org/10.1038/nmat3191
[3] 방전 시 리튬 과산화물(Li₂O₂) 생성 메커니즘 부분 Abraham, K. M., & Jiang, Z. (1996), “A Polymer Electrolyte-Based Rechargeable Lithium/Oxygen Battery”, Journal of The Electrochemical Society, https://iopscience.iop.org/article/10.1149/1.1836378
[4] 공기 중 CO₂ 및 H₂O 유입 문제 부분
Christensen, J. et al. (2012), “A Critical Review of Li/Air Batteries”, Journal of The Electrochemical Society, https://doi.org/10.1149/2.086204jes
충전 과전압 문제 및 촉매 필요성 부분
McCloskey, B. D. et al. (2011), “On the efficacy of electrocatalysis in nonaqueous Li–O₂ batteries”, Journal of the American Chemical Society, https://pubs.acs.org/doi/10.1021/ja207229n
이미지 자료 출처
[5] LalaLand Studios(발행연도 미상), "Back to the Future Part 2 – Free Replica Props", LalaLand Studios, https://lalalandstudios.weebly.com/back-tothe-future-part-2.html
[6] ResearchGate. (2021).A schematic illustration for the formation and decomposition of Li₂O₂ on CeO₂–Co₃O₄ NWAs.
[1] TrendForce(2024.06.25), Rising HBM Production by Samsung and SK Hynix energizes Korea’s TC bonder industry, TrendForce, https://www.trendforce.com/ news/2024/06/25/news-rising-hbm-production-by-samsung-and-sk-hynix-energizes-koreas-tc-bonder-industry/
[2] Yonhap News Agency(2025.01.31), Hanmi Semiconductor 2024 operating profit up 638.7 pct to 255.4 bln won, Hanmi Semiconductor 2024 operating profit up 638.7 pct to 255.4 bln won | Yonhap News Agency
[3] 반도체 장비 시장 & 기술 동향 :
이준 기자(2025.12.29), SEMI "글로벌 반도체
장비 매출, 2027년 역대 최고치 전망", 디일렉
(THE ELEC), https://www.thelec.kr/news/ articleView.html?idxno=50317
[4] 오대석 기자(2026.01.06), "목표주
가 또 올랐네"…글로벌 반도체 장비 강세, 매
일경제, https://www.mk.co.kr/news/ stock/11924793
SEMI Press Release(2025.12.29), 2025년
글로벌 반도체 장비 시장 1,255억 달러 돌파 전망, 보고서, https://www.semi.org/ko/node/164021
주요 고객사 :
[5] 이형두 기자(2026.02.09), 한미반도체 2025년
매출 5767억 원…창사 이래 최대, 전자신문, https://ww w.etnews.com/20260209000221
[1]S&STECH(2021),Blankmask→Photomaskprocess flow diagram, S&S TECH official IR document (PDF), available via AlphaSquare: https://file.alphasquare.co.kr/ media/pdfs/company-ir/20211216%EC%97%90%EC%8A%A4%EC% 95%A4%EC%97%90%EC%8A%A4%ED%85%8D-%EC%97%90 %EC%8A%A4%EC%95%A4%EC%97%90%EC%8A%A4%ED%8 5%8D-%ED%9A%8C%EC%82%AC-%EC%86%8C%EA%B0%9C%EB%B0%8F-%EC%A3%BC%EC%9A%94-%EC%82%AC%EC%9 7%85%ED%98%84%ED%99%A9.pdf
[2] VectorMine(2024.), EUV lithography diagram shows light, reticle mask, and wafer interaction (outline diagram), VectorMine stock image (Adobe Stock / Shutterstock), available via Adobe Stock: https://stock.adobe.com/images/euv-lithography-diagram-shows-light-reticle-mask-and-wafer-interaction-outline-diagram/1137451315
p.46-53
[1] AI 수요 증가가 파운드리 시장 확대를 견인 AI 수요 확대에 따라 순수 파운드리 시장 매출이
전년 대비 30% 이상 증가했다는 내용에 대한 출 처: https://www.yna.co.kr/view/ AKR20251010036200003
[2] TSMC가 글로벌 파운드리 시장 점유율 1위를 유지하고 있다는 내용에 대한 출처: https://www.tomshardware.com/tech-industry/tsmc-revenues-hit-record-high-inq2-2025-earnings
[3] AI·HPC 반도체가 TSMC 매출 성장의 핵심 요인이라는 내용에 대한 출처: https://www.g-enews.com/article/Global -Biz/2025/10/202510101013524679fbbec65dfb_1
[4] AI 반도체 수요 증가로 사상 최대 매출을 기록 했다는 내용에 대한 출처: https://www.tomshardware.com/ tech-industry/semiconductors/ tsmc-very-nervous-about-ai-bubble-concerns-despite-another-recordsetting-quarter-but-assured-of-demandceo-says-careless-investment-would-bea-disaster-for-tsmc-for-sure-companywill-invest-usd52-usd56-billion-in-capex [5] 삼성전자의 파운드리 사업 확대 및 AI 전략에 대한 내용의 출처: https://www.g-enews.com/article/Global -Biz/2025/10/202510050825521324fbbec65dfb_1
이미지 출처
[1] Techloy (2023.), TSMC 매출 추이 그래프 (Q1 2023 revenue chart), available via Techloy: https:// www.techloy.com/tsmc-q1-2023-revenue/ [2] DeepForest Substack (2021.), The Physics of EUV Lithography (EUV lithography schematic & structure), available via DeepForest Substack: https://deepforest.substack.com/p/the-physics-of-euv-lithography [3] Brownstone Research (2022.), TSMC’s CapEx Is Hitting Record Levels (CAPEX investment graph), available via Brownstone Research: https://www.brownstoneresearch.com/bleeding-edge/tsmcs-capexis-hitting-record-levels/
p.56-62
[1] Scott Hayden(2026. 2. 12.), Meta Sold Over 7 Million Smart Glasses Last Year, Effectively Tripling Sales in 2025 Alone, ROAD TOVR, https://www.roadtovr.com/meta-ray-bansmart-glasses-sales-tripled-2025 (2026. 02. 25.).
[4] Changho Noh (2025.09.24.), Meta unveils ‘Ray-Ban Display’ smart glasses with LCoS, following up with a photonic integrated circuit (PIC)-based LCoS at SID 2025, UBIResearchNet,https://en.ubireD searchnet.com/meta-rayban-display-lcossmart-glasses-sid2025 (2026. 02. 25.).
[6] Hua, Hong. “Principles of Optical Waveguide Displays.” Proceedings of SPIE, SPIE, 2010년
[7] Hua, Hong. “Design and Analysis of Diffractive Optical Waveguide Displays.” Applied Optics, Optical Society of America, 2010년.
[8] Newman, R. L. (1995). Head-Up Displays: Designing the Way Ahead. Ashgate Publishing.
[9] 김준혁(2023. 08. 11.), ‘자동차의 필
수 기술이 된 HUD, 미래에는 어디까지 발전 할 수 있을까?, 테크월드뉴스, https://www. epnc.co.kr/news/articleView.html?idxno=233790(2026. 02. 19.)
[10] Kress, B. C. (2020). Optical Architectures for AR/VR Eyewear. SPIE Press.
tectures for AR/VR Eyewear. SPIE Press. https://doi.org/10.1117/3.2559304 (2026. 02. 21.)
[11] Meta Reality Labs. (2024). Orion: The Future of Augmented Reality.
(인간 중심의 AR 설계 및 시각 확장 비전 근거) (2026. 02. 21.)
[12] Kress, B. C., & Chatterjee, I. (2020). Waveguide combiners for mixed reality headsets: a nanophotonics design perspective. Nanophotonics, 10(1), 1-35. https://doi.org/10.1515/nanoph-2020-0410 (2026. 02. 21.)
[13] Wu, T., Sher, C. W., Lin, Y., Lee, F. C., Liang, S. C., Lu, Y. J., Huang, C. W., Chen, Z., Kuo, H. C., & Liu, Z. (2018). Mini-LED and Micro-LED: Promising Candidates for the Next Generation Display Technology. Applied Sciences, 8(9), 1557. https://doi. org/10.3390/app8091557 (2026. 02. 23.)
[14] Fröbel, M., Fries, F., Schwab, T., & Lenk, S. (2018). Three-terminal RGB fullcolor OLED pixels for ultrahigh density displays. Scientific Reports, 8(1), 9646. https://doi.org/10.1038/s41598-01827976-z (2026. 02. 23.)
p.64-71
[1] 박규찬. (2026, 2). 2026년 메모리 시장 “HBM이 이끄는 메모리 슈퍼사이클에 주목”. 월 간 전자부품(EPNC),, 52-53.
[11] Anjanappa, R. (2026). “Samsung unveils next-gen semiconductors at SEMICON Korea 2026”. LinkedIn https://www.linkedin.com/posts/raghavendra-anjanappa-ba7a0432_samsungsemiconductors-chbm-activity7427656658656423937-GyMB [12]
[13] 윤상훈. (2026, 2, 19). “인텔, 차세대 메모 리 ‘ZAM’ 기술 장벽 쌓는다…특허 선제 확보”. 전자신문. https://www.etnews.com/20260219000262
142
p.72-78
[1] “ 리튬이온배터리의 구조와 작동 원리”, LG Energy Solution, 2021년 11월 11일 https://inside.lgensol.com/2021/11/리튬이온 배터리의-구조와-작동-원리/ [2] “음극이 사라진 배터리? 전고체 배터리와 만 난 LG에너지솔루션‘무음극전지’연구스토리”,LG 에너지솔루션, 2025년 7월 17일, https://inside.lgensol.com/2025/07/story-of-lg-energy-solution-anodeless-research/ [3]~[6] Anode-Free Batteries: Pioneering Energy Storage Revolution, Yosef Nikodimos, Kassie Nigus Shitaw, Teklay Mezgebe Hagos, Tsung-I Yeh, Yu-Chun Huang, Chia-Lung Hsieh, Hsuan-Hsuan Su, WeiNien Su, and Bing Joe Hwang, Chemical Reviews 2026 126 (4), 2391-2483, DOI: 10.1021/acs.chemrev.5c00533, https:// pubs.acs.org/doi/pdf/10.1021/acs.chemrev.5c00533?ref=article_openPDF
[8] KOREA TECH, “수명 대폭 늘린 무음극 리튬 금속 전지, 덴드라이트 없는 전극 개발”, 기술 보고 서, 2021년 07월 22일, https://tlo.koreatech. ac.kr/tech-transfer/1792
[9] “현대자동차그룹 슈퍼널, CES 2024에서
차세대 AAM 기체 『S-A2』 첫 공개”, 현대자동 차그룹 뉴스룸, 2024년 01월 10일, https:// www.hyundaimotorgroup.com/ko/news/ CONT0000000000129701
[10] Shao, A., Tang, X., Zhang, M., Bai, M. and Ma, Y. (2022), Challenges, Strategies, and Prospects of the Anode-Free Lithium Metal Batteries. Adv. Energy Sustainability Res., 3: 2100197. https://doi.org/10.1002/ aesr.202100197
[11] Juhyun Lee,Jinuk Kim,Wontae Jang,Dong Gyu Lee,Hongsin Kim,...& Jinwoo Lee, “A strategic tuning of interfacial Li+ solvation with ultrathin polymer layers for anode-free lithium metal batteries”, Joule, 2026년, 1월, 21일, https://doi.org/10.1016/j. joule.2025.102226
[12] Shun Tang,Xiaokun Zhang,Yan Li,Jie Tian,...&Weixin Zhang, “A fast ionic conductor and stretchable solid electrolyte artificial interphase layer for Li metal protection in lithium batteries”, Science Direct, 2020 년 11월 30일, https://doi.org/10.1016/j.jallcom.2020.155839
[13] Zhang, L., Cui, R. H., Jeong, H. S., Shin, K. H., Fu, H., Lee, K. B., Jo, S., Hong, J., & Sohn, J. E. (2025). Thermodynamically‐favorable tailored Au–F interface for uniform lithium deposition in anode‐free solid‐state batteries. Advanced Energy Materials, 15(36), e202503394. https://doi. org/10.1002/aenm.202503394
[14] 김동원,”한양대-삼성SDI 공동연구팀, 차 세대 무음극 리튬금속전지 기술 개발”, 한양대학 교 화학공학과, 2025년 11월 01일, https://chemeng.hanyang.ac.kr/bbs/board.php?bo_table=sub5_3&wr_id=79
C%B2%B4%EC%9D%B8%EC%A0%80%ED%8F%AC%EC%8A%A4%EC%BD%94%EA%B3%A0%EB%A7%9D%EA%B0%84%EA%B0%95/ [8] [김대영의 밀덕] 해군, 차기 소해함 사업 2024년 부터 본격화, 비즈한국, 2020.07.28., 해군, 차기 소해함 사업 2024년부터 본격화 | 비즈한국 [9] 한국기계기술학회지의 ‘선박 극저온 탱크용 고망간강 소재 맞대기 용접부 기계 물성 분석 연구’ 논문
[8] Battery Inside. (2023, Feb 16). (인포그래 픽#7) 배터리 만들기 STEP. 3 – 활성화 공정.
[9] Addionics. (n.d.). Pouch, cylindrical or prismatic: Which battery format will rule the market?
[10] Bonnen Batteries. (n.d.). Prismatic vs pouch vs cylindrical lithium-ion battery cell: Who reigns supreme?
[11] Linkov, J. (2021, August 20). Chevrolet Bolt recalled again due to fire concerns. Consumer Reports.
[12] SAMSUNG SDI NEWSROOM. (2024, May 31). [배터리101] 배터리의 종류.
[13] CIC energiGUNE & StoreDot. (2024, February 20). Choosing the right EV battery format: A game changer for OEMs.
[14] Adamas Intelligence. (2025, March 3). Chart: Prismatic cells capture 69% of global EV battery market.
[15] Soldan Cattani, N., Noronha, E., Schmied, J., Frieges, M., Heimes, H., & Kampker, A. (2024). Comparative cost modeling of battery cell formats and chemistries on a large production scale. Batteries, 10(7), 252.
144
[16] 이직 기자. (2025, April 7). 테슬라, 4680
셀 비용 절감 성공… “kWh당 최저 비용 배터리 달 성”. 베타뉴스.
[17] Tesla. (2020). 2020 Battery Day presentation deck.
[18] LG Energy Solution. (2024, October 15). LG에너지솔루션, 포드(Ford)에 유럽 상용차
용 배터리 대규모 공급.
[19] Ganti, M. (2025, September 22).
Plugged In: Unpacking EV battery cell form factors. General Motors.
[20] Samsung SDI. (2025, January 30). 삼 성SDI, 800V 기반 초대형 전기버스 배터리 공급 확대.
[21] CNEVPost. (2026, February 4). Global EV battery market share 2025.
[22] Shanghai Metals Market. (2025, May 20). Q1 global EV battery installations: CATL continues to lead, market share of South Korea's top three battery makers shrinks.
[23] Battery Inside. (2025, 5월 27). (인포그
래픽#21) 파우치 배터리 조립 공정 : AZS(Advanced Z-Stacking) 편.
[24] LG Energy Solution. (2023, June 14). (Infographics #3) Battery making at a glance. Battery
[25] Battery Inside. (2022, May 3). 전지전능 한 전지 이야기 – 배터리 ALL-ROUNDER, 원통
<2025> 4680 battery technology development trend and outlook.
[29] SNE Research. (2025, July 29).
<2025> 4680 battery technology development trend and outlook.
[30] LG Energy Solution. (n.d.). 46 series battery.
[31] LG Energy Solution. (2023, March 24). LG Energy Solution to invest KRW 7.2 trillion to build battery manufacturing complex in Arizona, step up EV and ESS battery production in North America. Battery Inside.
[32] SNE Research. (2026, February 4). From Jan to Dec 2025, global EV battery usage posted 1,187GWh, a 31.7% YoY growth.
[33] Wikipedia. (2026, February 19). CATL. [34] Reuters. (2025, December 11). South Korea's SK On, Ford Motor to end U.S. battery joint venture.
[35] Battery Industry. (2021, July 11).
Z-folding, a technique that ensures the safety of SK Innovation’s batteries.
[36] SNE Research. (n.d.). SNE Research.
[37] Mordor Intelligence. (2024). South Korea electric vehicle battery market - Size, share & industry analysis.
[38] 이상복. (2024, 3월 11). 북미 타깃 46파이
배터리 양산 경쟁 불붙었다. 이투뉴스.
[39] CATL. (2022, June 23). CATL launches Qilin battery, sets new high in battery integration efficiency.
[40] Grand View Research. (2024). Battery energy storage systems market size, share & trends analysis report by battery type (lithium-ion, lead-acid, flow battery), by energy capacity, by application, by region, and segment forecasts, 2024 - 2030.
[41] Grand View Research. (2024). Electric vehicle battery market size, share & trends analysis report by battery type (lithium-ion, lead-acid, others), by vehicle type (BEV, PHEV, HEV), by region, and segment forecasts, 2024 - 2030.
[42] 성상영. (2024, 3월 25). 테슬라 4680 배 터리 양산, 한국 장비 업계에 기회 될까. 디일렉.
[43] LG디스플레이 뉴스룸. (2019, 11월 21).
OLED가 이끄는 폼팩터 혁신! 새로운 라이프스타 일을 창조하다.
p. 108-125
1. 산업 규모 및 시장 규모
[1] International Energy Agency (IEA), Global EV Outlook 2024, Paris: IEA, 2024. https://iea.blob.core.windows.net/assets/ a9e3544b-0b12-4e15-b407-65f5c8ce1b5f/GlobalEVOutlook2024.pdf
[2] International Energy Agency (IEA), Global EV Outlook 2024 – Executive Summary, 2024. https://www.iea.org/reports/global-ev-outlook-2024/executive-summary
[3] International Energy Agency (IEA), Global EV Outlook 2025 – Trends in Electric Car Markets, 2025. https://www.iea. org/reports/global-ev-outlook-2025/ trends-in-electric-car-markets-2
[4] BloombergNEF (BNEF), Electric Vehicle Outlook, Clean Transport Research, 2024. https://about.bnef.com/insights/ clean-transport/electric-vehicle-outlook/
[6] PR Newswire, “Lithium-ion Battery Market – A $182.5B Industry by 2030,” 2025. https://www.prnewswire.com/ news-releases/lithium-ion-battery-market-a-182-5b-industry-by-2030
[7] Grand View Research, Electric Vehicles Market Size Report, 2024. https://www. grandviewresearch.com/industry-analysis/ electric-vehicles-ev-market
2. 배터리 산업 시장 동향 및 공급망 구조 [8] RMIS, Lithium-based Batteries Supply Chain Challenges, 2024. RMIS - Lithium-based batteries supply chain challenges
[9] 이코노미데일리, “배터리 공급망 구조 및 산업 동향 분석,” 2025. http://www.economidaily. com/view/20251226160859813
[10] SolarToday Magazine, “IRA·FEOC·EU 규제가 배터리 산업에 미치는 영향,” 2024. https://www.solartodaymag.com/news/ articleView.html?idxno=20158
[11] 다음 뉴스, “EU 배터리 규정 시행과 산업 영 향,” 2024. https://v.daum.net/v/7mjma47vuv
3. 지정학리스크 및 정책 요인 지정학 리스크 확대 [12] 김민지·이준(2022), 「이차전지산업의 가치 사슬별 경쟁력 진단과 정책 방향」, 『KIET 산업경 제』, 2022년 6월호, 산업연구원. https://www.kiet.re.kr/research/economyDetailView?detail_no=2701&year=2022&month=06&sval= [13] 김경훈·고성은(2023), “미국 IRA시행이 우리나라 배터리 공급망에 미칠 영향”, 「KITA 통상리포트」, 한국무역협회. https://kita.net/ researchTrade/report/commerceReport/ commerceReportDetail.do;JSESSIONID_KITA=7C3F4836021B8308160EF6BE452153DF.Hyper?no=2481 [14] Council of the European Union, “Towards a sustainable circular European battery supply chain,” n.d. https://www. consilium.europa.eu/en/infographics/ towards-a-sustainable-circular-european-battery-supply-chain/
[15] Circular Valley, “TRAWEBA project news,” 2023. https://circular-valley.org/ news_traweba_20230906
4. 기업별 정책대응 전략
[16] MERICS (Mercator Institute for China Studies), “China’s battery industry: powering global competition,” 2024. https://merics.org/en/comment/chinas-battery-industry-powering-global-competition
[17] 서울경제, “LG에너지솔루션 정책 대응 및 북미 전략,” 2025. https://www.s-econ.kr/ news/articleView.html?idxno=3632702
[18] 이투데이, “LG에너지솔루션 ESS 중심 구조
전환 전략,” 2025. https://www.etoday.co.kr/ news/view/2491227
[19] 이데일리 IR, “SK온 투자 전략 및 재무 대 응,” 2025. https://ir.edaily.co.kr/News/ Read?k=02978246645322312
[20] SK온 공식 홈페이지, “VCM 전략 및 글로
벌 사업 방향,” 2025. http://www.sk-on.com/ together/vcm_01.asp
[21] The Bell, “삼성SDI 정책 대응
및 투자 전략,” 2025. https://www. thebell.co.kr/front/newsview.asp?key=202509041626145480101333
[22] Sam Adham, LinkedIn Post, “Ford LFP Battery Plant and CATL Licensing Strategy,” 2025. https://www.linkedin. com/posts/sam-adham_this-is-wherefords-lfp-battery-plant-in-activity7285240890460106753-MLwi
[23] Benchmark Mineral Intelligence, “Northvolt Files for Bankruptcy in US as CEO Steps Down,” 2024. https://source. benchmarkminerals.com/article/northvoltfiles-for-bankruptcy-in-us-as-ceo-stepsdown
5. 배터리 산업 특유의 구조적 취약
[24] 삼성SDI 공식 홈페이지, “연구개발,” 2025. 연구개발|삼성SDI 공식사이트
[25] LG에너지솔루션 공식 홈페이지, “R&D 현 황,” 2025. R&D 현황|LG에너지솔루션