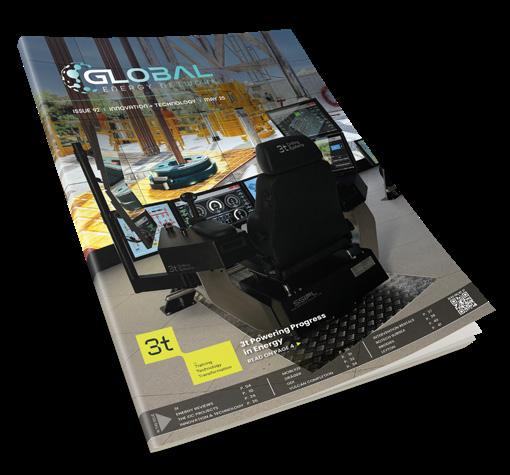
Velkommen til aprilutgaven av 'GEN Magazine', hvor vi denne måneden utforsker temaet "Brønnforvaltning"
En stor takk til vår forsidefokus Interwell, og denne måneden kan du lese alt om deres " Vannavstengningsløsning " på sidene 4-5.
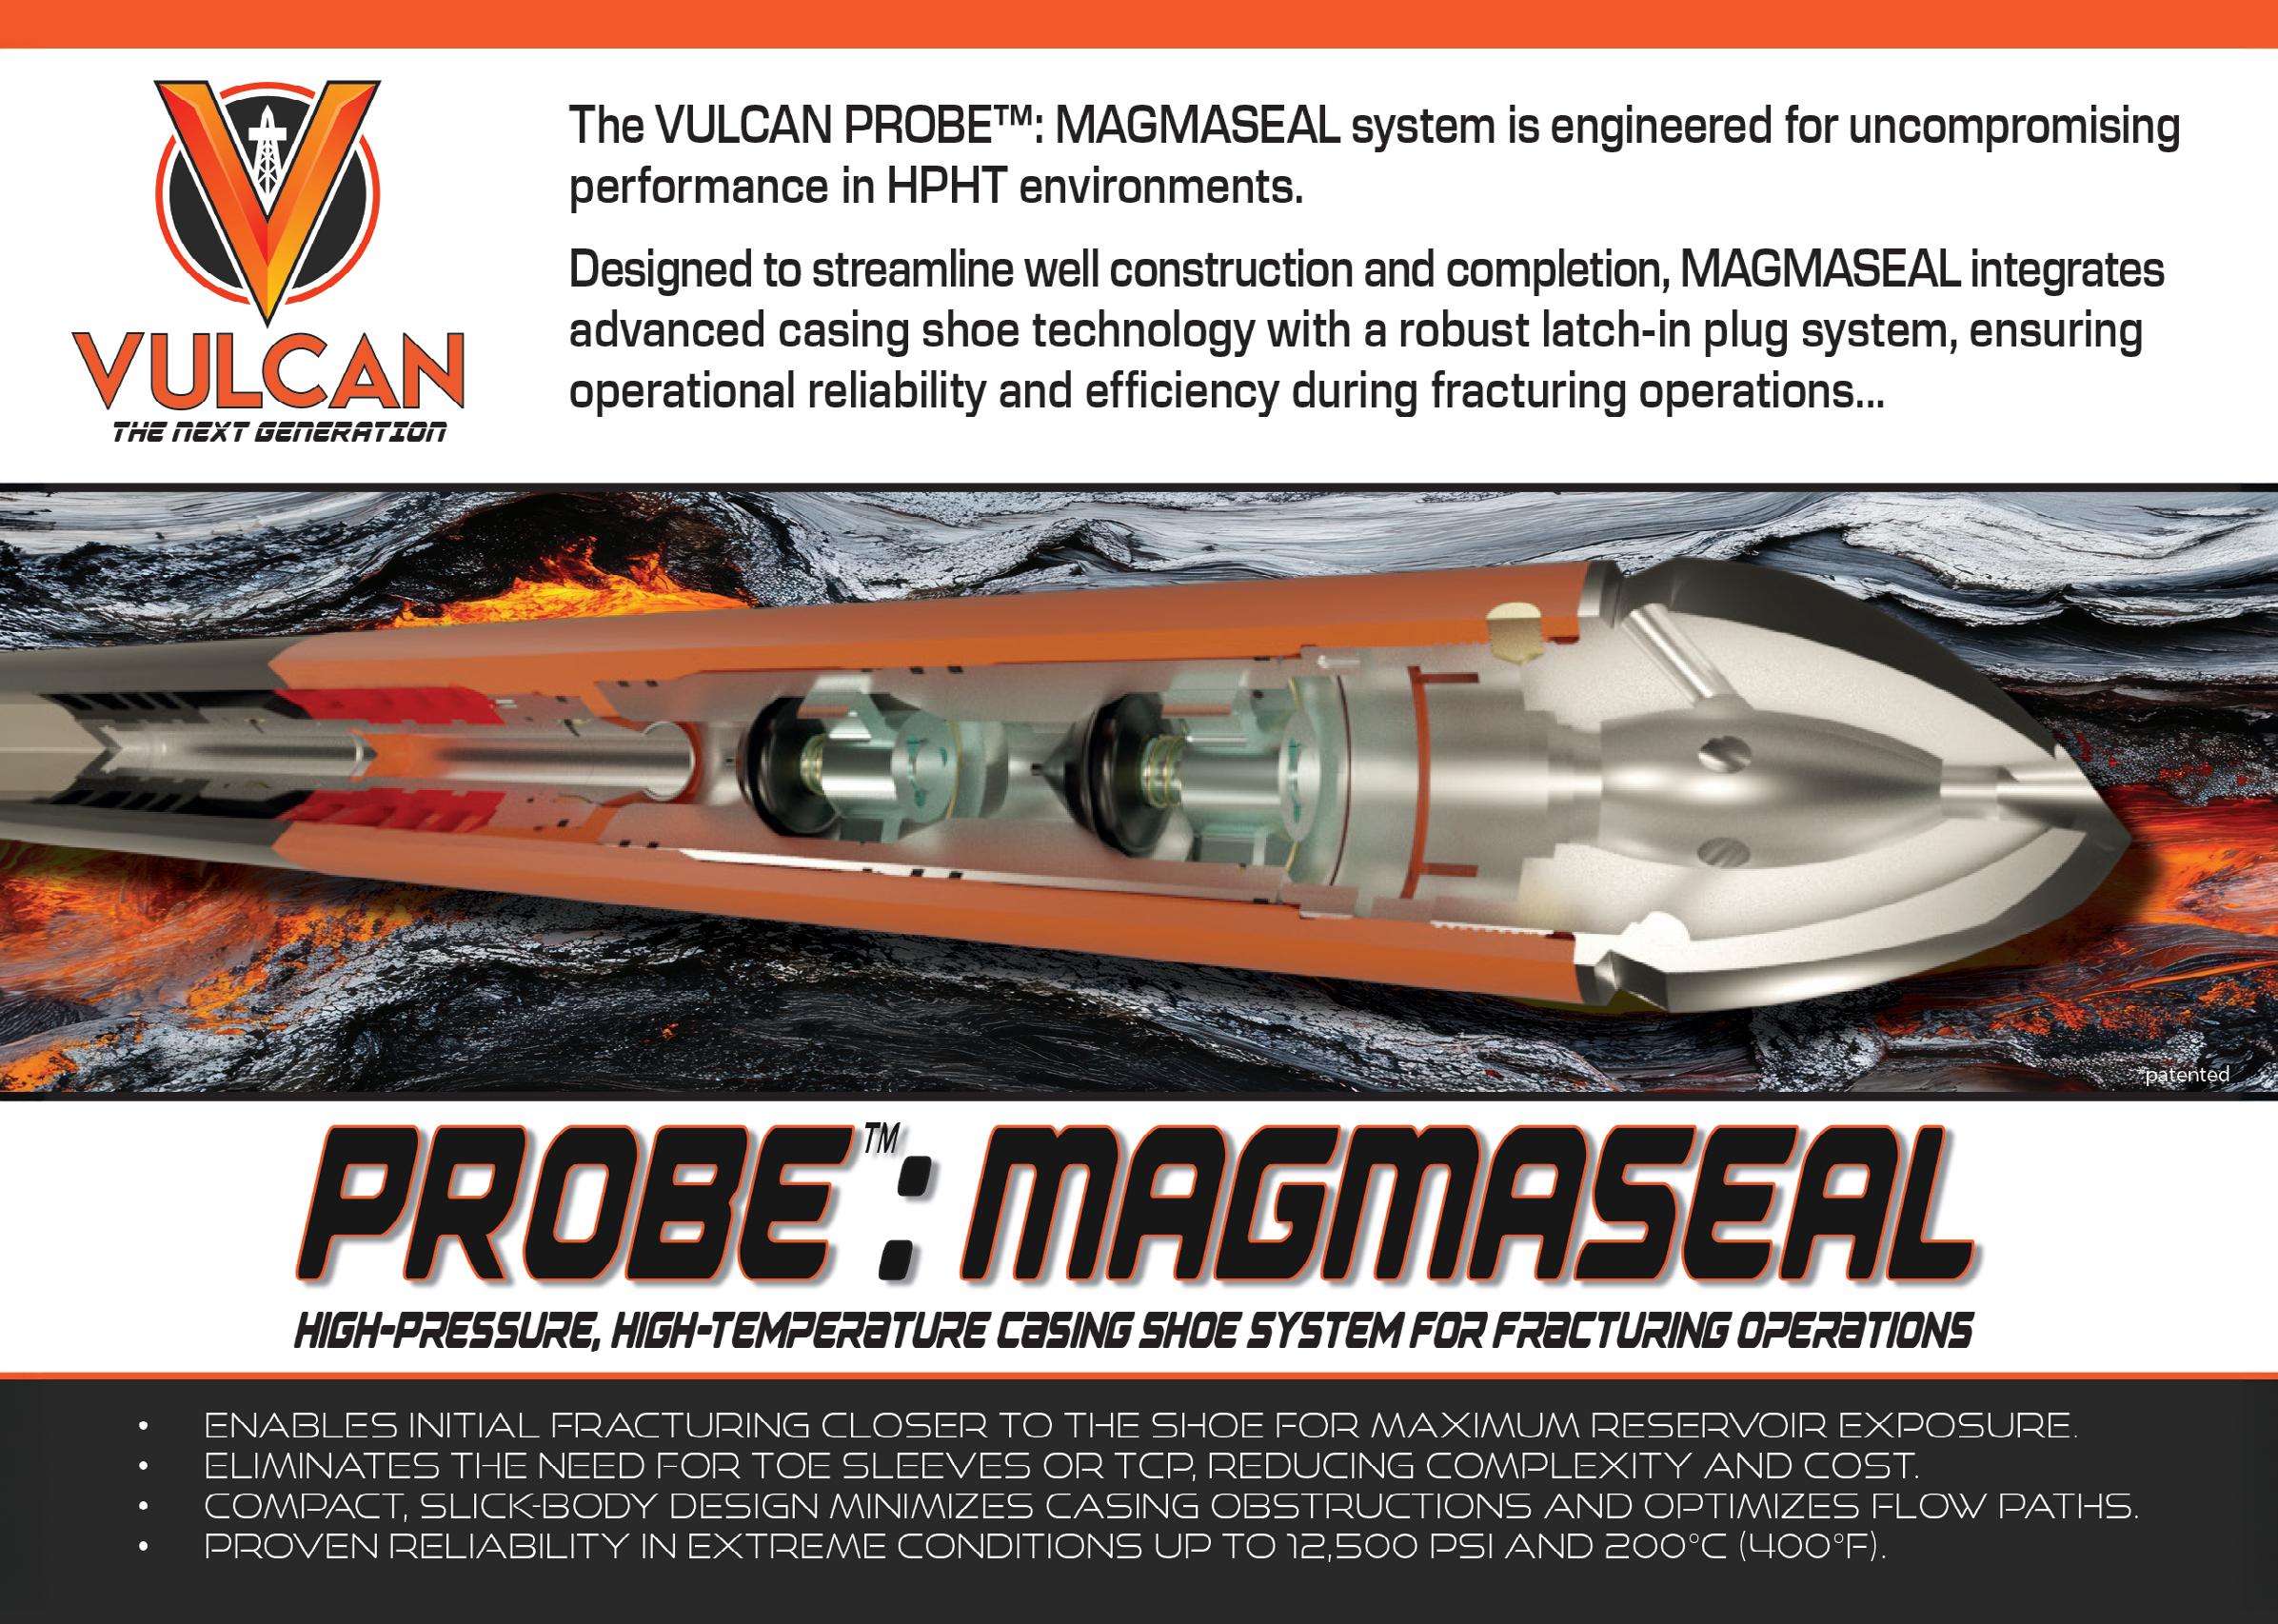
I denne utgaven er vi også glade for å ønske velkommen bidrag fra Elemental Energies, CAN Group, Intervention Rentals, Vulcan Completion products, AMS Global, Sureclean og NRG Group
Resten av denne månedens magasin gir deg som vanlig en oversikt over energisektoren i Nordsjøen, Europa, Norge, Midtøsten, USA og Australia, sammen med bransjeanalyser og prosjektoppdateringer.
Takk som alltid til våre bedriftspartnere, Dräger, PD&MS, Osso, Cegal, Stats Group, Wellpro, Elementz, Leyton, Archer Well, Elemental Energies, Opito, QHSE, Brodies llp, Tess, Intervention Renatls, Vulcan, Viper Innovations, Infinity Partnership, RCP og Scotsbridge, og selvfølgelig vår forretningsreisepartner ATPI og logistikkpartner Petrasco Varme hilsener Dan Hyland, Europa Direktør Dan Hyland
Unwanted Water? Shut It Off. Take Back Control.
From 70% water cut to 0.6%
Precision Water Shut-Off Solutions
One Partner. Multiple Solutions.
→ Lower intervention cost
→ Reduced operational risk
→ Permanent zonal isolation
Unwanted Water Is Costing
When Water Takes Over
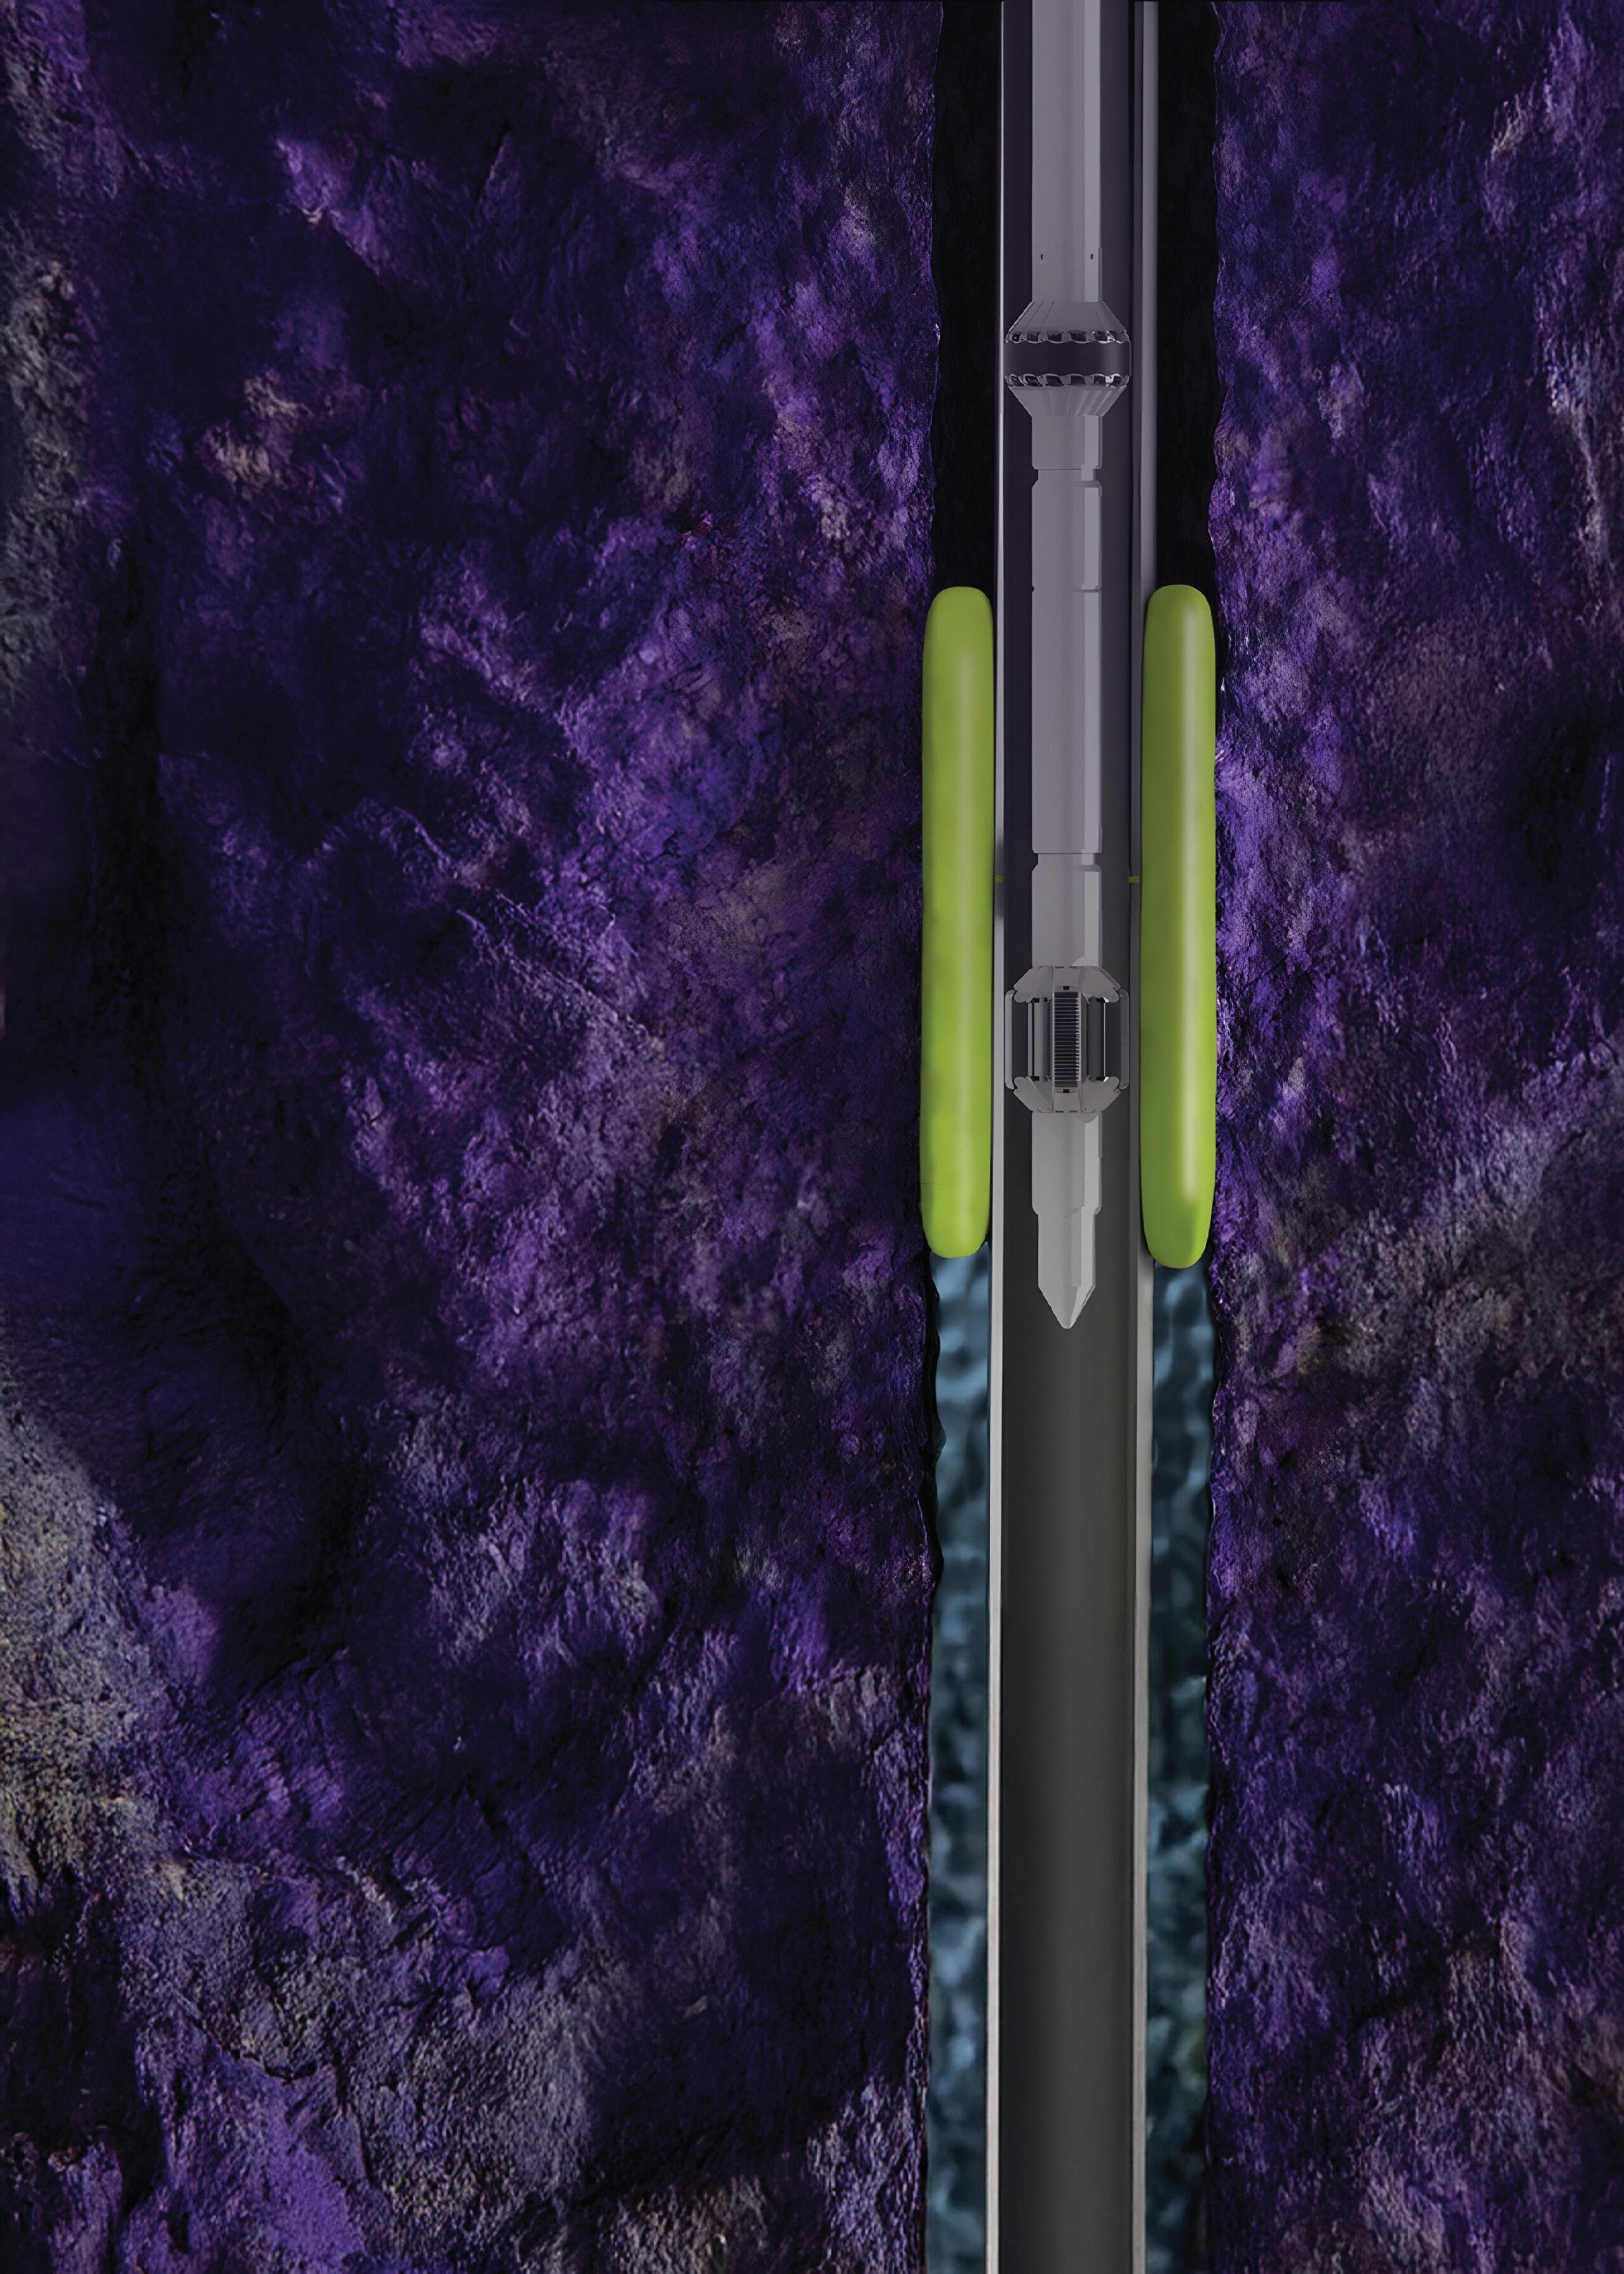
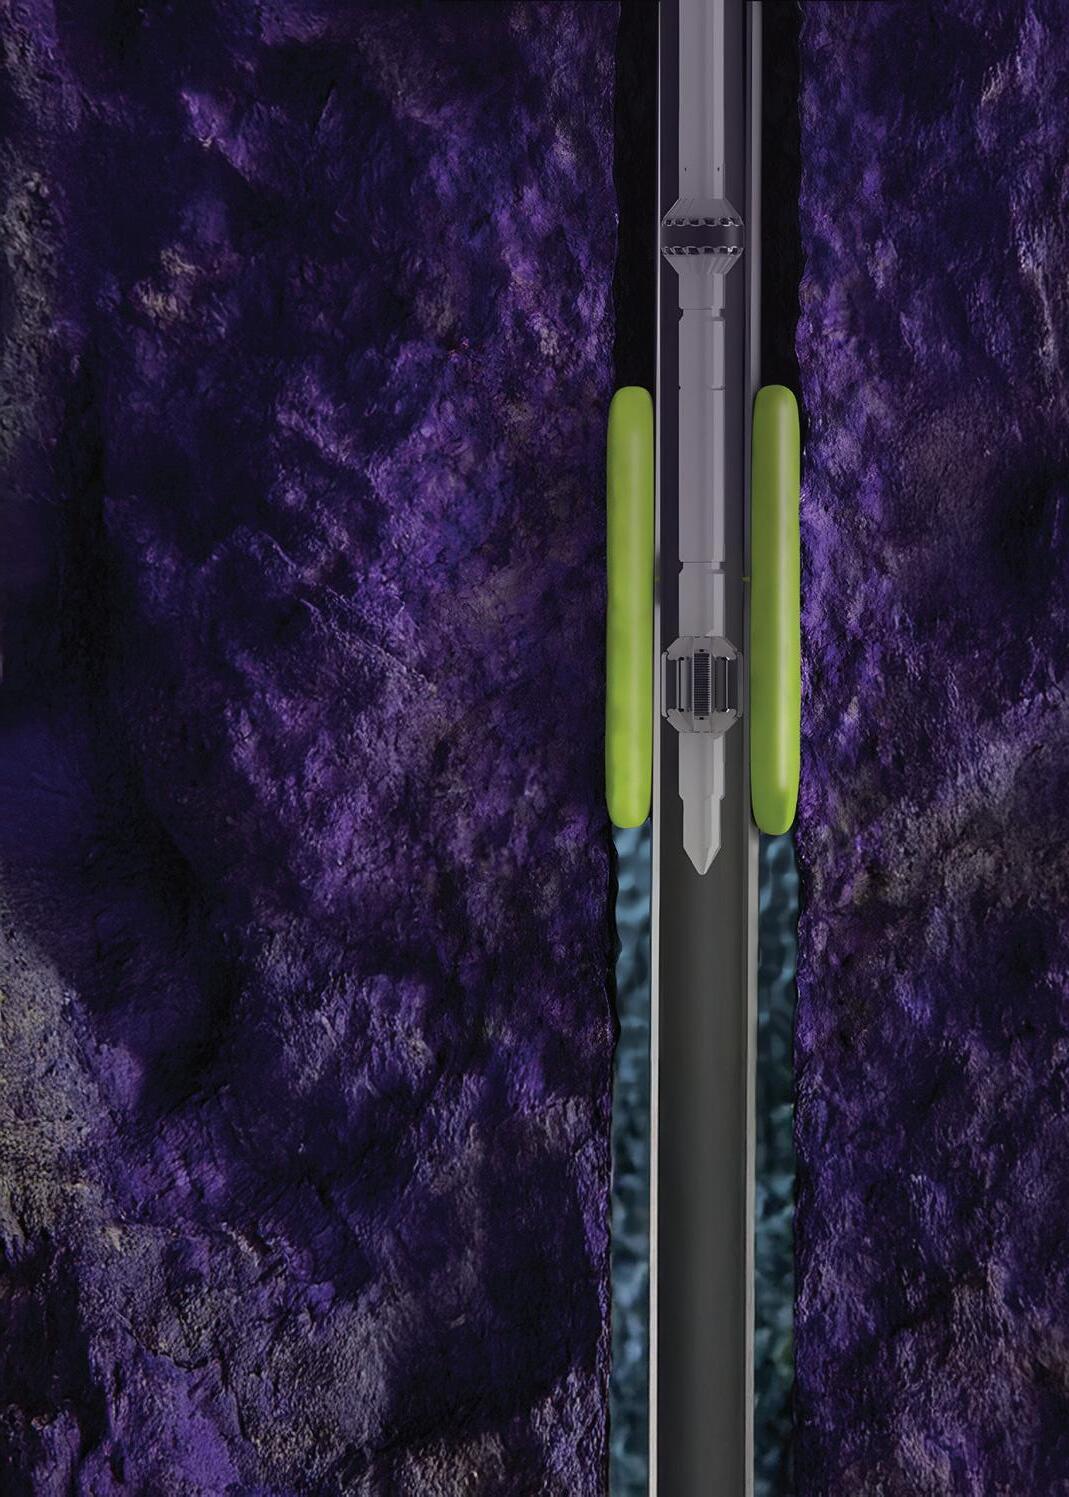
A subsea gas producer faced a rapidly rising water cut after a failed OH packer compromised annular barrier integrity. Unwanted water began entering the well, driving up operational costs and threatening production stability.
As water levels surged, the well was pushed toward premature shut-in, putting the asset at risk and exposing the operator to significant abandonment costs.
Precision Isolation
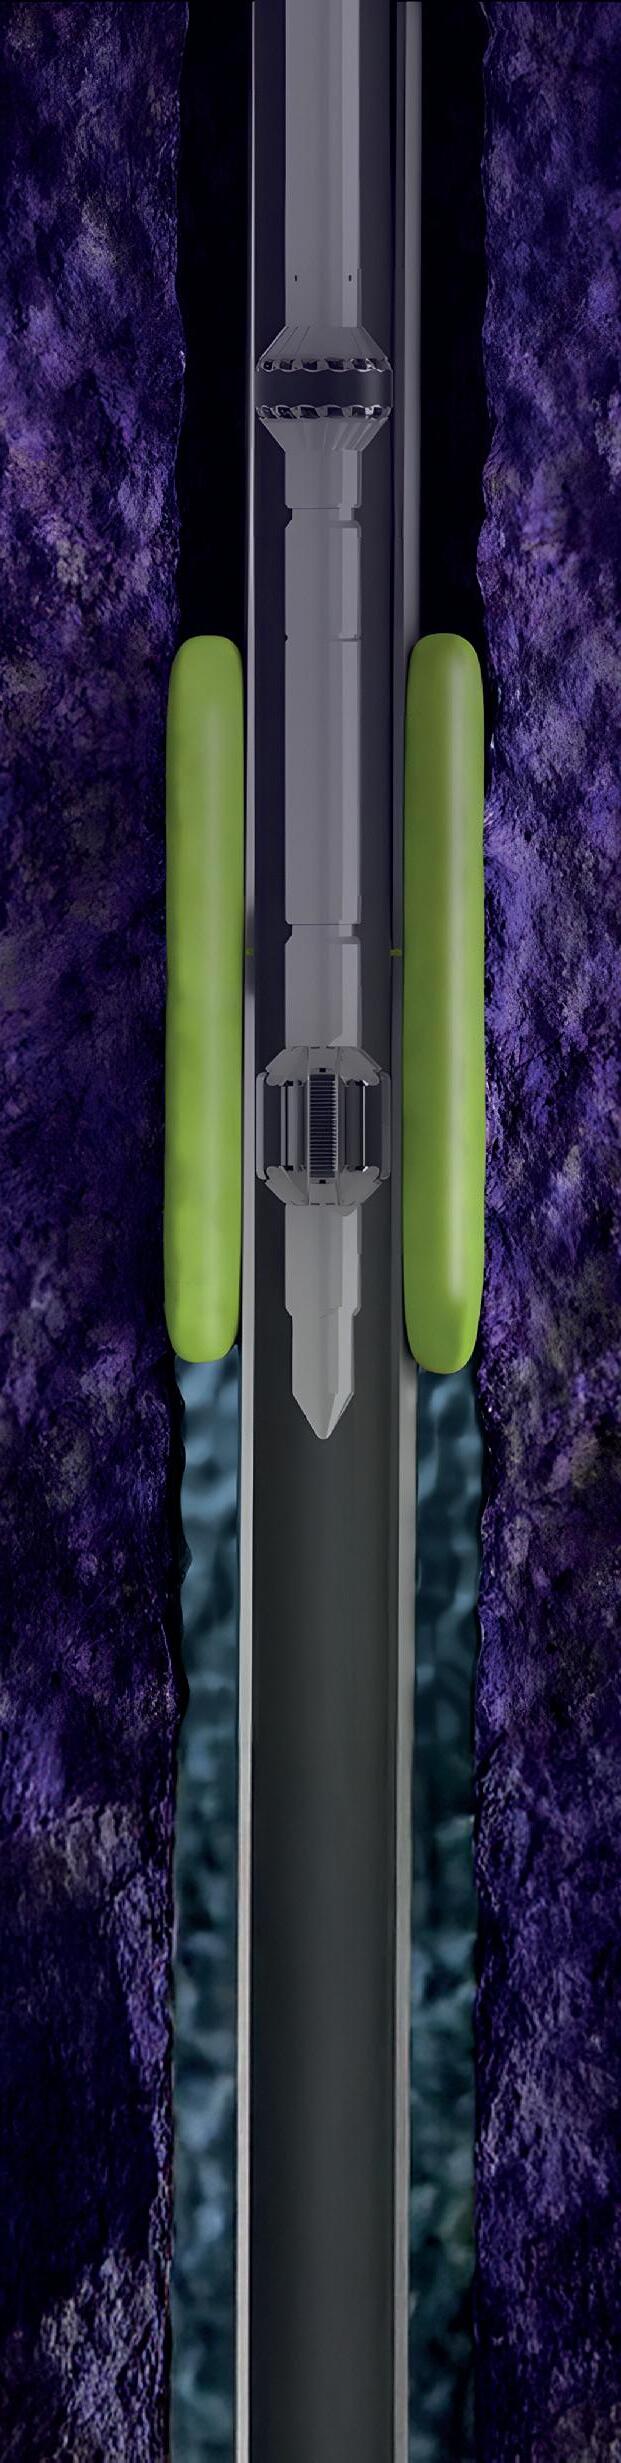
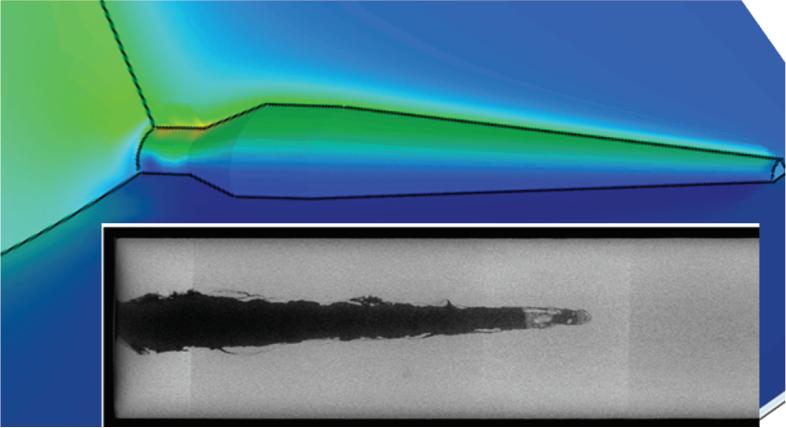
A focused annulus isolation strategy was deployed to shut off the water source at its origin.
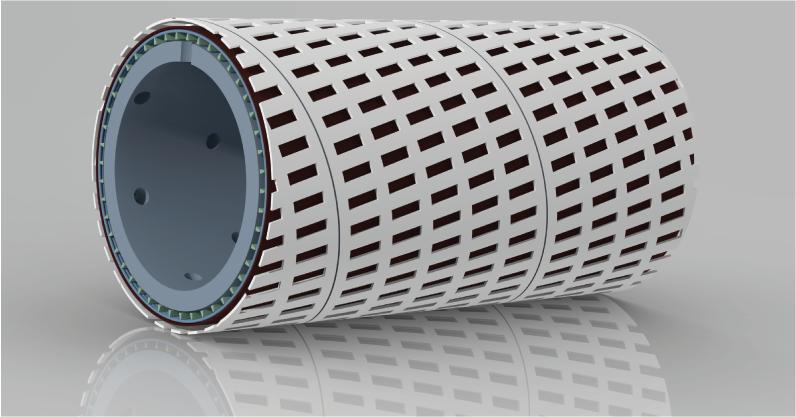
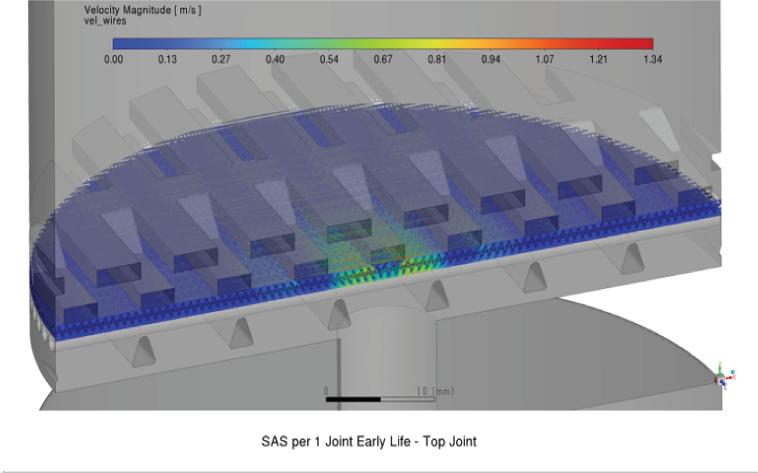
The solution combined a horizontal CannSeal annulus isolation across 4 meters with HEX RPB technology to deliver robust, long-term zonal isolation. This precise, engineered approach enabled effective water shut-off while preserving overall well integrity.
Production Restored
The intervention reduced water cut from 70% to just 0.6%, successfully restoring & increasing production. A sustained drawdown of 1,300 psi improved well performance and extended productive life. By isolating the unwanted water source, the operator avoided high abandonment costs and regained full control of the asset.
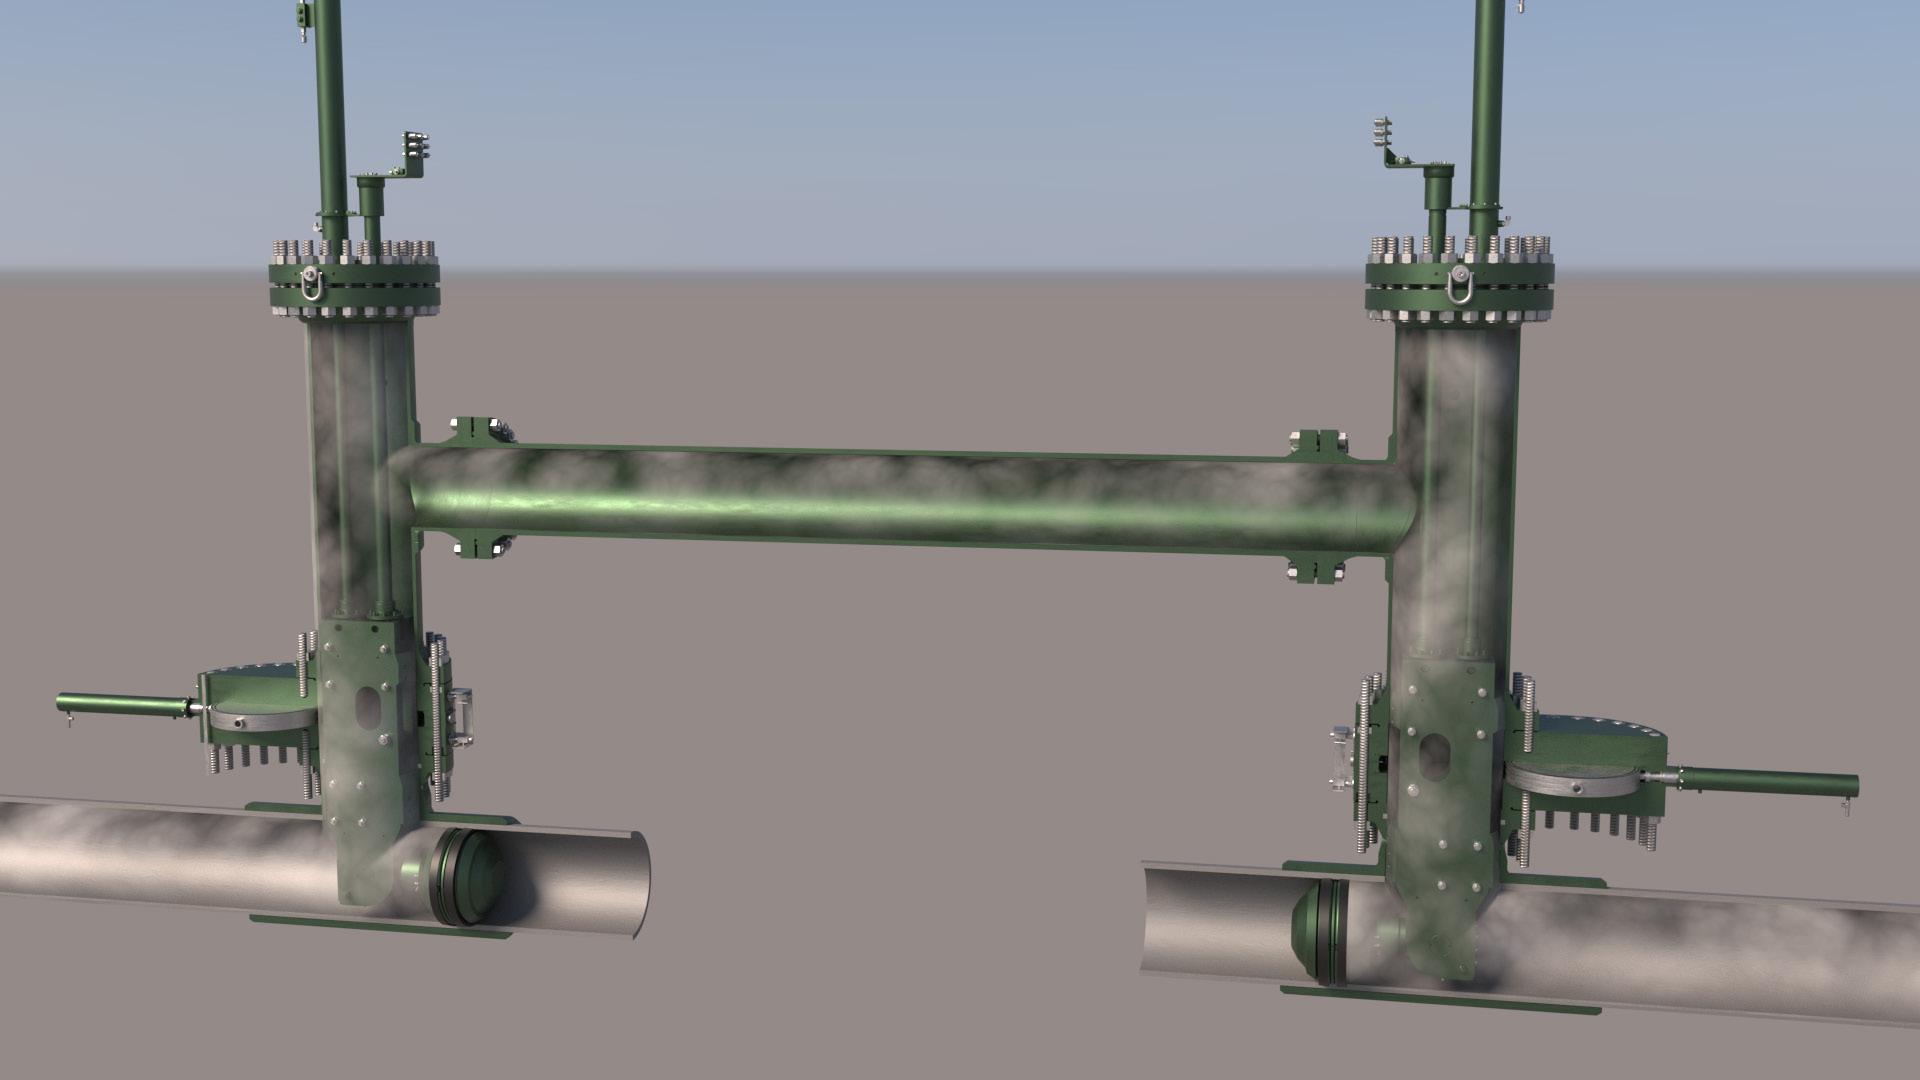
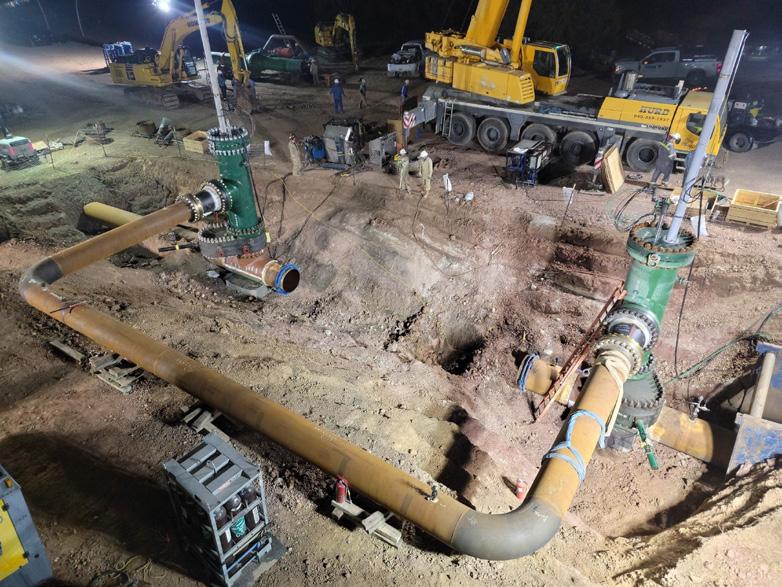
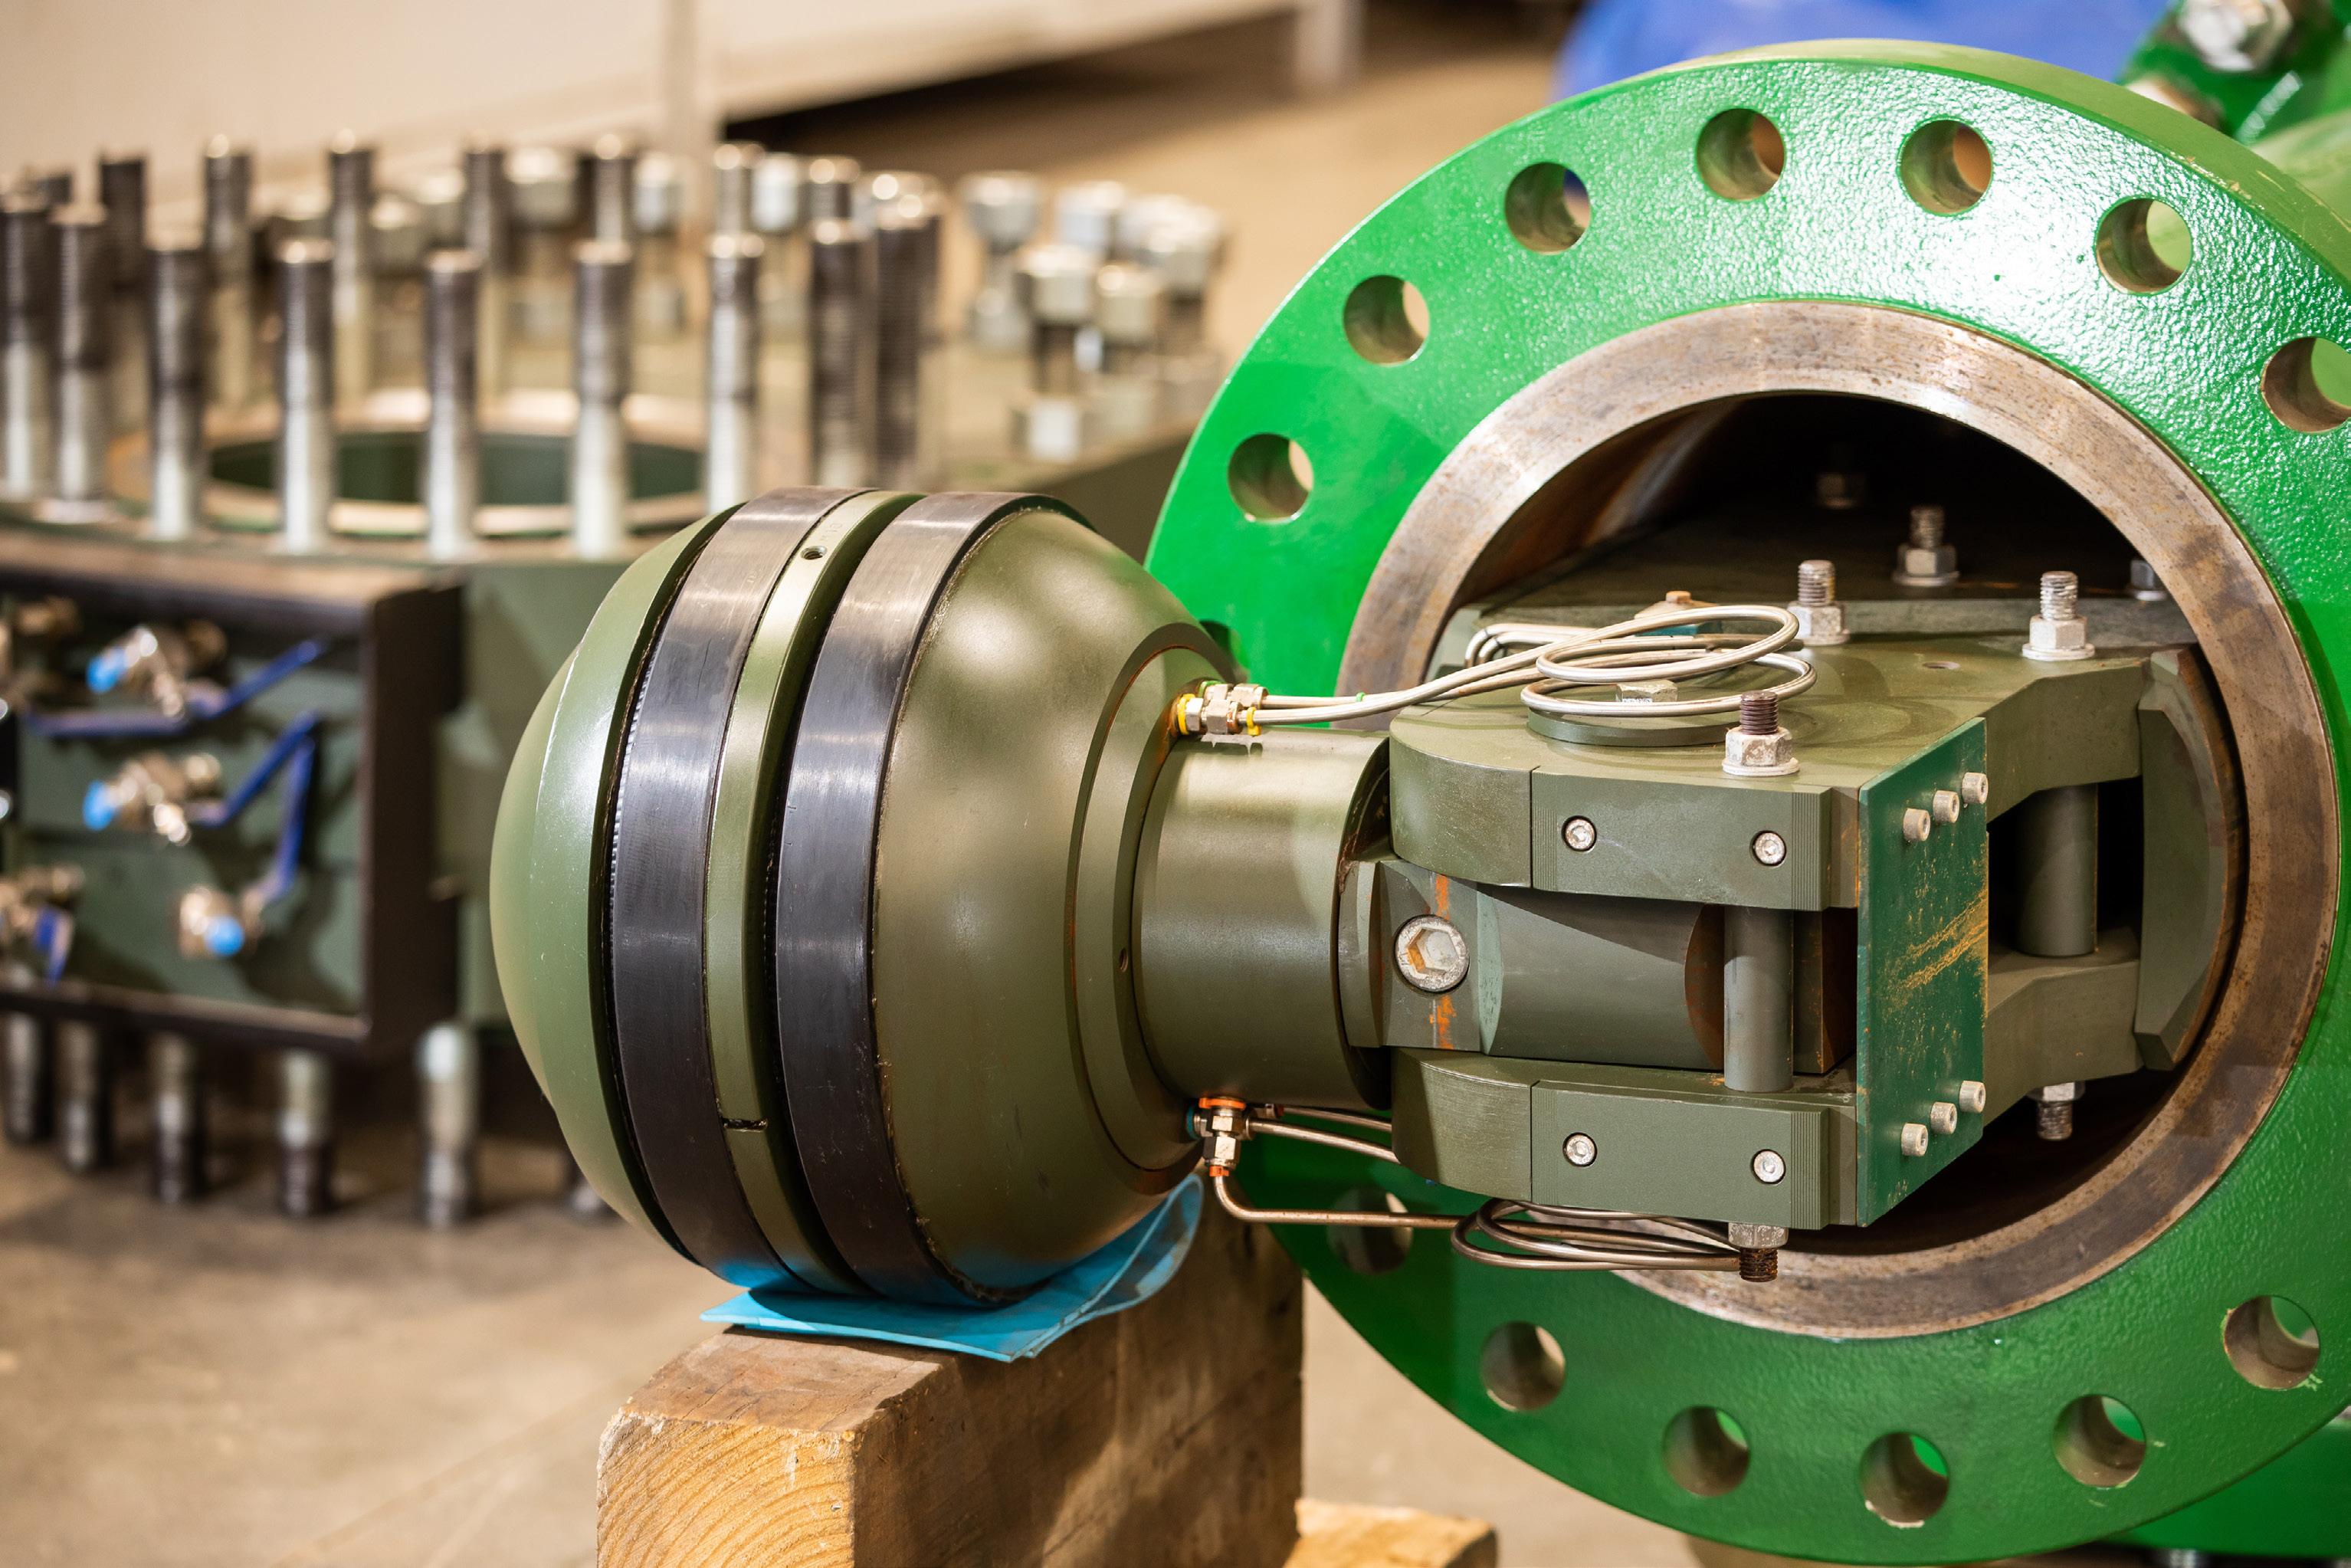
The BISEP® has an extensive track record and provides pioneering double block and bleed isolation while maintaining pipeline ow. Fail-safe hydraulically activated dual seals provide tested, proven and fully monitored leak-tight isolation, every time, any pressure.
size range: 3” - 56” max pressure: 153bar / 2220psi type approved
Editorial newsdesk@globalenergynetwork.net
+44 (0) 1224 084 114
Advertising sales@globalenergynetwork.net
+44 (0) 1224 084 114
Design Jennifer McAdam jen.mcadam@globalenergynetwork.net
Edit ori al Tsvetana Paraskova newsdesk@globalenergynetwork.net
The Network Welcome to
Global Leaders in Engineering and Energy Transition Solutions
We deliver engineered, manufactured and operations solutions that support our customers’ assets or facilities across their life cycle from design, construction, manufacture, refurbishment or repurposing as well as decommissioning.
Unity is a well decommissioning specialist and Europe’s largest independent provider of well integrity services, technology and engineering solutions for the global upstream energy industry. Our three business units – Wells, Decom and Innovation - support onshore and offshore life-of-well production and abandonment operations by maintaining wellhead and near-surface well integrity.
Worldwide Provider of Inspection, Auditing & Quality Services
A trusted global partner delivering accredited safety services to key energy sectors. From offshore and marine to renewables and commercial industries, our innovative solutions protect lives, safeguard assets and ensure compliance with precision.
BENTEC is a global leader in energy engineering and technology – trusted by major operators, known for our technical credibility, and relied upon to deliver in the world’s most complex environments.
With decades of experience in the design and manufacture of rig and energy systems, BENTEC combines engineering expertise with practical insight and advanced digital capability.
GQS provides proven, effective and efficient product conformity and assurance services. Through our experience, people and systems, we exceed expectations and meet any challenge requested.
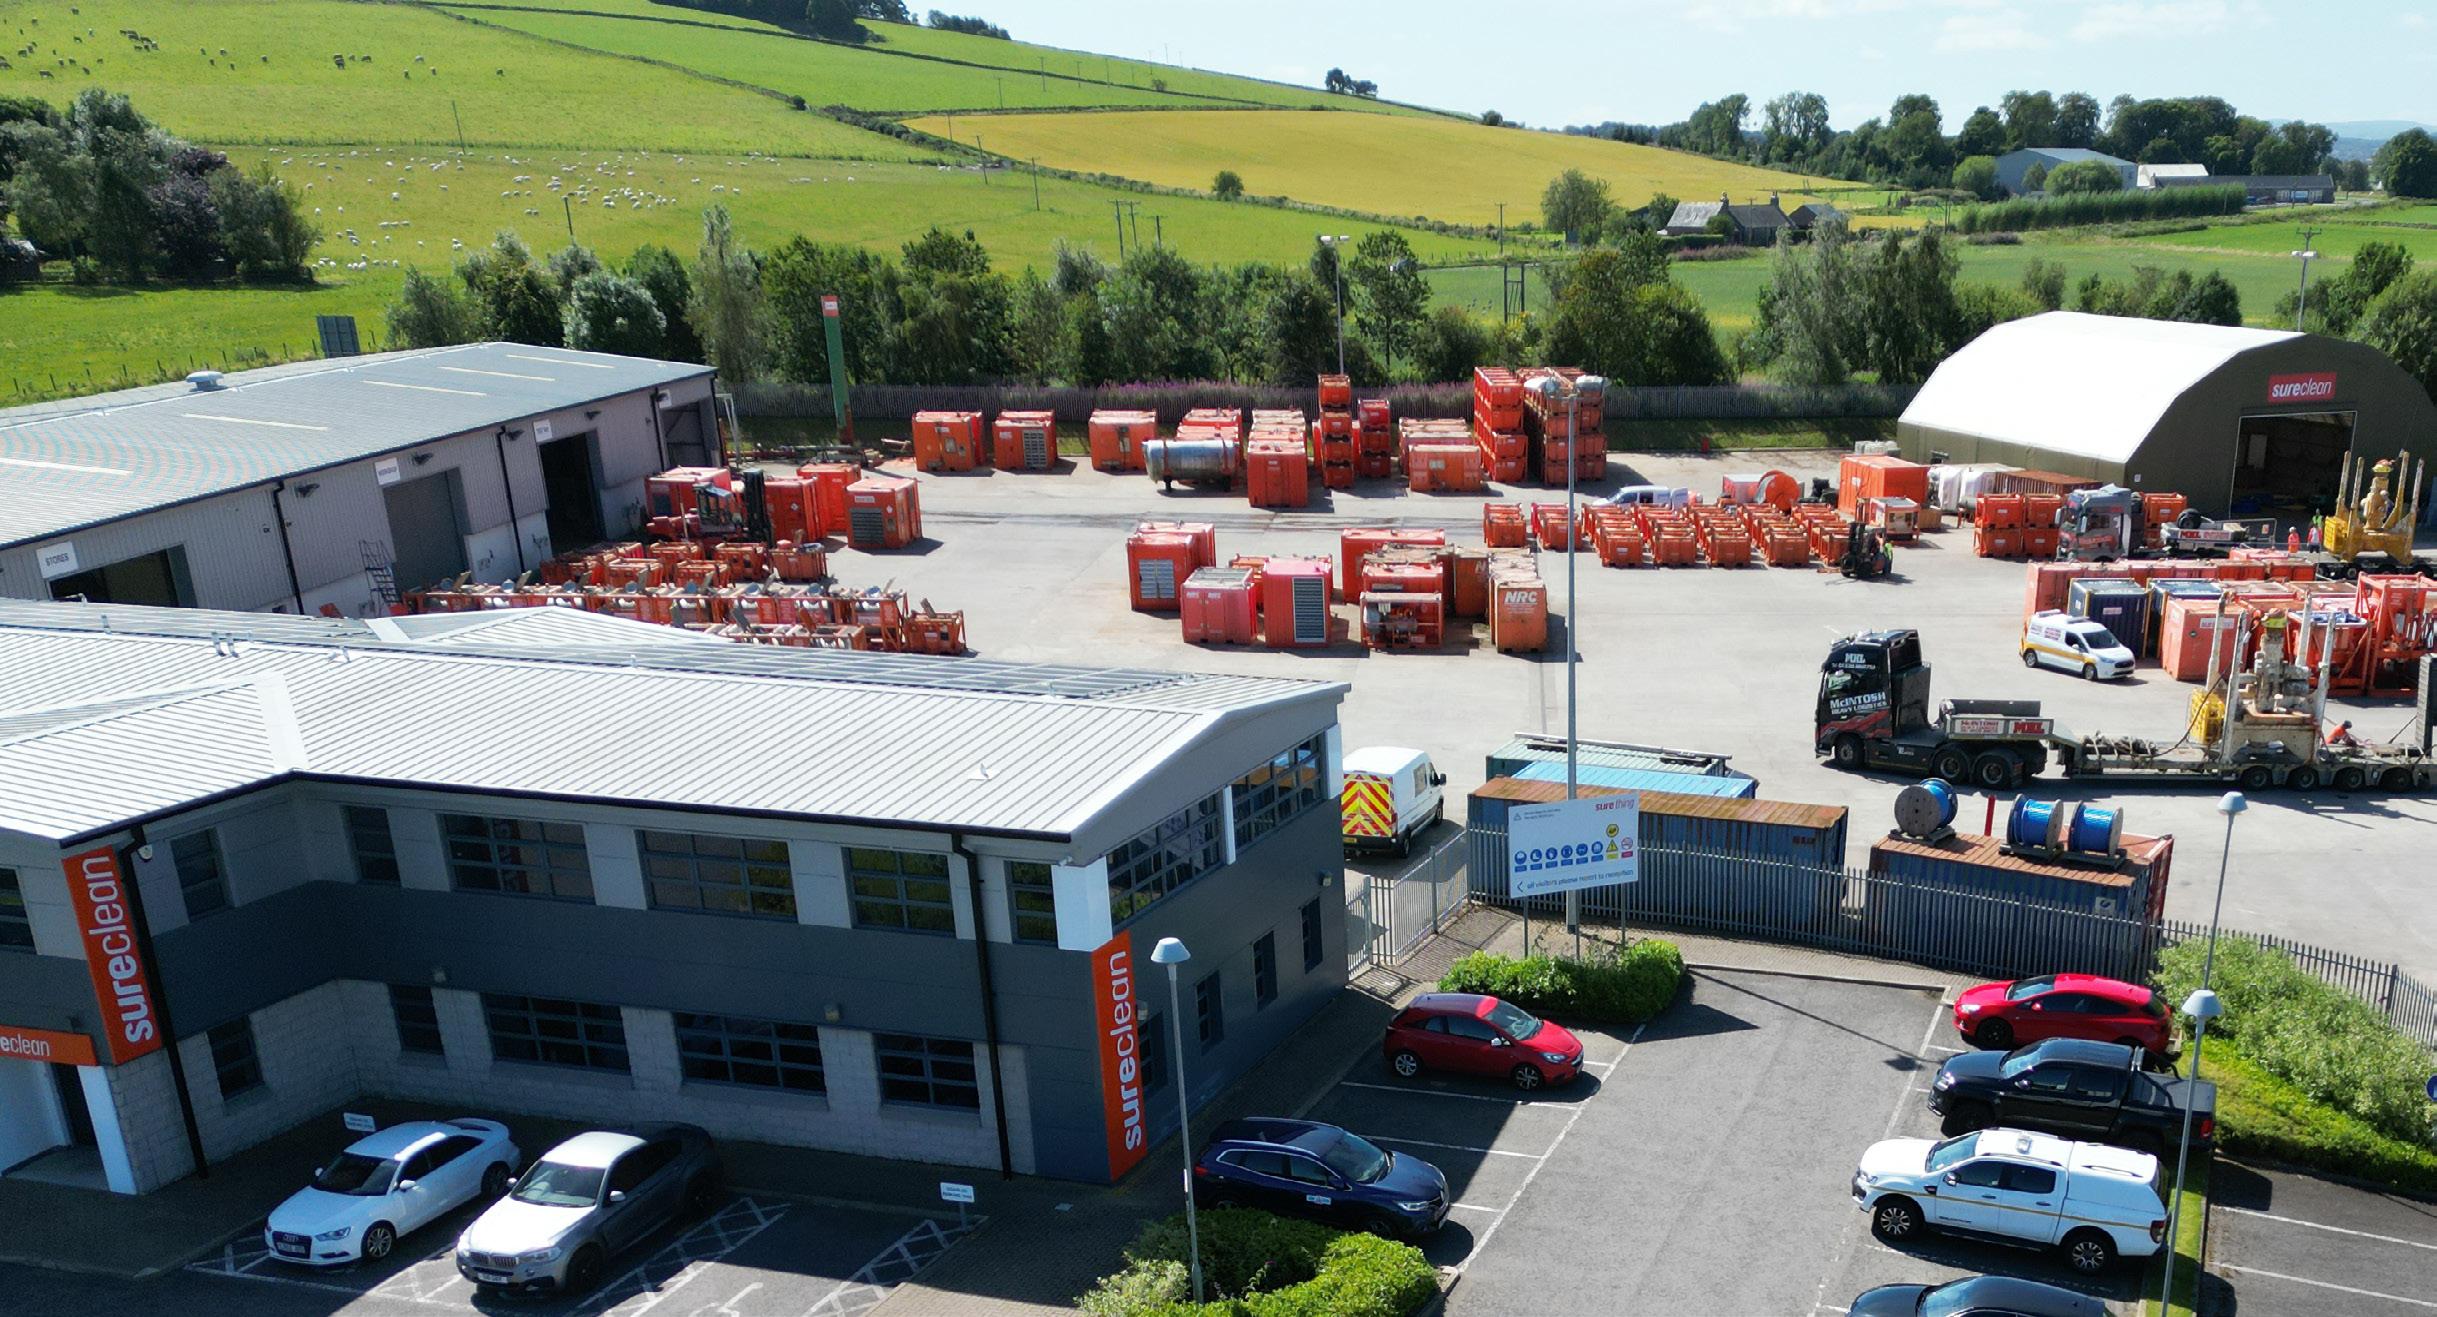
Sureclean redefines NORM management by embedding unique radiological expertis
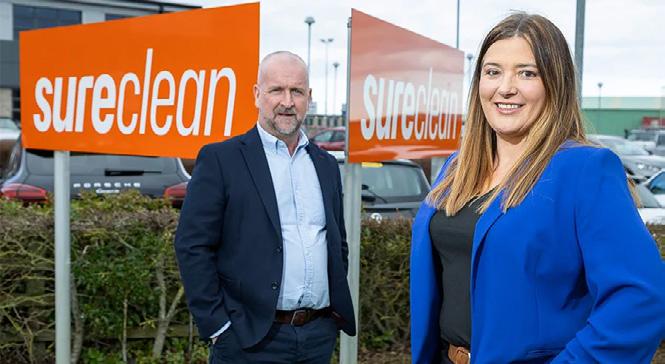
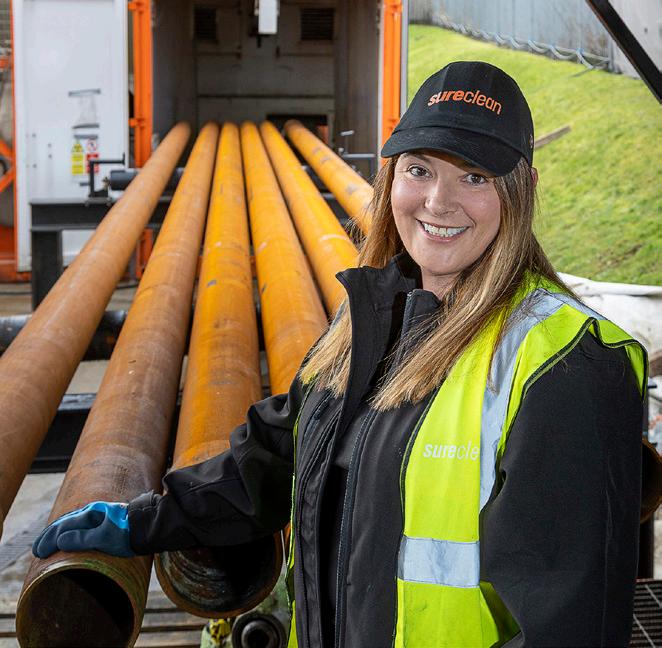
Sureclean has appointed senior radiological protection expert Karen Gunn as Radiological Director, marking a decisive step in its mission to become the global leader in NORM decontamination.
The move embeds Radiation Protection Adviser (RPA) and Radioactive Waste Adviser (RWA) expertise directly within Sureclean’s operational structure, setting the company apart from traditional NORM contractors that rely on external advisory support. By bringing this authority in-house, Sureclean is integrating regulatory interpretation, operational design and waste governance under one accountable delivery model.
Interocean Partners with JERA Nex bp to Drive Global Offshore Wind Operations
Interocean Marine Services (Interocean), a leading provider of offshore support services, has signed a Master Services Agreement with JERA Nex bp covering specialist marine consultancy and assurance services in support of its North Sea and global offshore wind operations.
Mobilising from Aberdeen, Interocean would be able to deliver a fully integrated suite of marine services, including assurance, engineering, offshore operations support, Health, Safety, Security, and Environment (HSSE) consultancy, and emergency response, alongside dedicated specialist support for rig moves, tanker offtake, and vessel assurance. This breadth of capability can provide scalable, world-class support to JERA Nex bp’s international offshore wind portfolio.
NETWORK news
JMSL Launches Integrated Service Model to Strengthen Project Delivery Capability
Updated structure strengthens capability across manpower, fabrication, and project services
JMSL has completed a strategic realignment of its services, introducing defined delivery models across manpower, fabrication, and project services to support integrated project execution.
The updated structure forms part of JMSL’s three-year growth strategy and refreshed business plan, alongside the launch of a new website designed to support this integrated service approach, in line with evolving client requirements and continued focus on integrated, delivery-led services across UK and international projects.
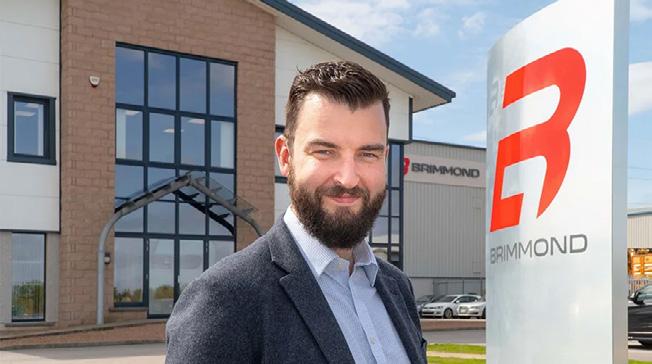
Brimmond marks 30 years after record year despite challenging market conditions
Aberdeenshire engineering specialist Brimmond is celebrating 30 years in business after delivering the strongest financial performance in its history, while continuing to expand its international presence despite a challenging year across several key industries.
Headquartered in Kintore, Aberdeenshire, Brimmond specialises in the design, manufacture, rental and repair of lifting, mechanical and hydraulic equipment. Over the past three decades, Brimmond has grown from a small hydraulic hose repair business to a global supplier serving customers across energy, marine, aquaculture, defence and renewable sectors.
nails Hammerhead marine operations and installation contract
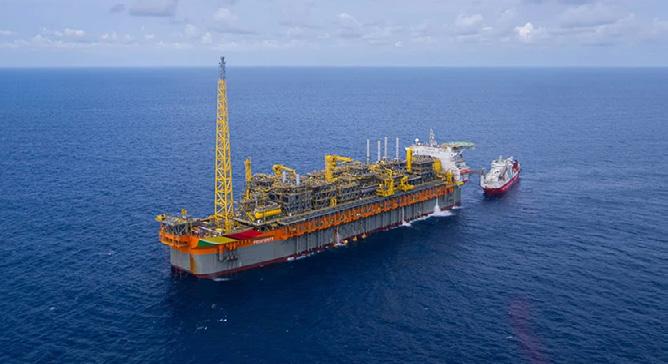
Energy and marine consultancy ABL has been contracted to provide marine warranty survey services for the marine operations and installation activities on ExxonMobil’s Hammerhead development offshore Guyana.
The Hammerhead project is intended to be the seventh of multiple developments in the Stabroek block, approximately 200 kilometres offshore Guyana, in water depths ranging from 850 to 1,725 metres.
It includes 18 production and injection subsea wells and the deployment of a spread-moored floating production, storage and offloading vessel (FPSO) that will offload directly to conventional export tankers in a tandem mooring configuration. Produced gas will be transferred to the gas-to-energy pipeline system for disposition at either the Unity facility or the onshore gas-to-energy plant.
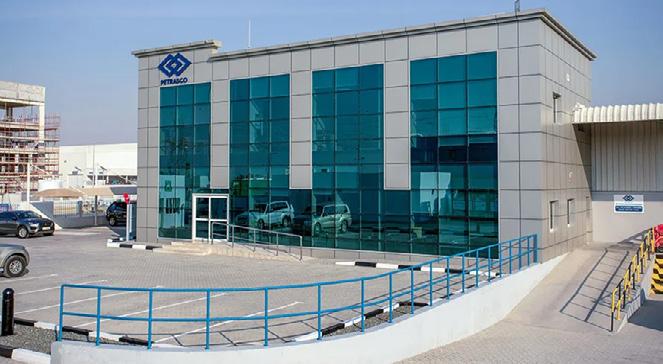
maintains UAE operations while prioritising safety amid regional developments
Petrasco Energy Logistics continues to operate and support clients across the UAE and the wider Middle East during the current regional developments. While the situation remains fluid, the company is maintaining operations as close to normal as possible and placing the highest priority on the safety and wellbeing of its employees, partners and clients.
Petrasco, a specialist provider of international logistics solutions to the energy industry, has implemented enhanced monitoring and operational protocols across its regional network to ensure business continuity while responding responsibly to evolving developments.
UK
Energioppdatering
Skjebnen til Energifortjenesteavgiften og Storbritannias rolle i sikkerheten for olje- og gassforsyningene mens krigen pågår i Midtøsten har dominert overskriftene i Storbritannias olje- og gassektor i Nordsjøen de siste ukene.
Midt i krigen i Midtøsten og med et sterkt fokuset tilbake på egenprodusert energi, sa Offshore Energies UK (OEUK) at en løsning for å redusere avhengigheten av import av fossilt brensel i en stadig mer volatil verden, er å satse på innenlandsk olje- og gassforsyning og fjerne barrierer for utviklingen.
Med de riktige investeringsbetingelser og støtte til en pragmatisk energipolitikk kan Storbritannia dekke opptil halvparten av denne etterspørselen fra egne ressurser i Nordsjøen, sa OEUKs administrerende direktør David Whitehouse.
Alternativet er å øke importen, inkludert LNG-import og mer naturgass fra Norge.
"Mens LNG gir vårt energisystem gunstige fleksibiliteter, er det ikke et godt valg å erstatte egenprodusert naturgass med mer LNG," sa Whitehouse, og la til at Midtøsten-krigen avslørte begrensningene for LNG-forsyningen fra en ustabil region.
"En løsning er å støtte hjemmeprodusert energi. Dette handler ikke om å sikre mer olje og gass, men om å beskytte oss selv mot økende global konkurranse og geopolitiske volatiliteter," skrev OEUKs Whitehouse i The Times.
"Det handler også om å fullt ut utnytte mulighetene som byr seg i en hjemmeprodusert energiomstilling: gjennom investeringer, inntekter, arbeidsplasser og trygghet."
Med referanse til Energifortjenesteavgiften, som industrien har bedt regjeringen om å gjennomgå mekanismen for, sa Whitehouse at EPL (Energifortjenesteavgiften) ble innført «som en midlertidig skatt på eksepsjonelle markedsforhold på grunn av Putins krig i Ukraina, men den svekker investorers tillit og fremtidige inntekter og koster arbeidsplasser.»
Derfor ber OEUK regjeringen «om å innføre olje- og gassprisingsmekanismen, en permanent, inntektsbasert skatt på britisk olje og gass som sikrer at industrien betaler høye skattesatser når prisene er høye, men beskytter og fremmer investeringer når prisene er lave.»
industrielt utviklet Storbritannia, som er sikret av egenprodusert energi. La oss gripe muligheten," sa Whitehouse.
Midt i den pågående krigen oppfordrer ledere fra britisk industri, akademia og samfunnet regjeringen om å styrke nasjonal motstandskraft ved å prioritere egenprodusert energi – fra olje og gass til fornybar energi – og anerkjenner at energisikkerhet er også nasjonal sikkerhet.
Lederne slutter seg til produsenter, utviklere av fornybar energi, offshoreoperatører og sivile grupper i å kreve at det skjer en pragmatisk tilnærming til utbygging av fornybar energi, samtidig som man opprettholder tilgangen til den hjemmeproduserte oljen og gassen Storbritannia trenger i flere tiår fremover.
Ferske prognoser viser at Storbritannia innen 2030 vil være avhengig av leveranser av LNG fra steder som Qatar og USA for mer enn en fjerdedel av gassen sin, og for nesten halvparten innen 2035 –opp fra rundt 14 prosent i fjor, sier OEUK.
LNG-laster handles globalt og leveransene av disse er fire ganger mer karbonintensive enn egenprodusert gass. Det kan hende at disse lastene omdirigeres bort fra Storbritannia i perioder med høy internasjonal etterspørsel, noe som øker risikoen for prisstigninger og tilbudsmangel, opplyser den ledende bransjeorganisasjonen for offshoreindustrien.
"Det vi ser nå, er det andre store globale energisjokket på bare fire år. Det understreker risikoene for Storbritannia og i hele Europa ved å være et system som favoriserer økt avhengighet av import – som nå utgjør mer enn 40 % av energien vår i Storbritannia," bemerket OEUKs Whitehouse.
"Bare ved å utnytte alle former for innenlandsk produksjon, fra olje og gass til vår fornybare energisektor, som regnes som ledende på verdensbasis, kan vi takle dagens utfordringer og gripe morgendagens muligheter."
Tsvetana Paraskova
"Dette vil være en bedre løsning for den britiske skattebetaleren, og sender et sterkt signal om at i en usikker verden depolariserer vi energidebatten og bygger konsensus for at vi skal ha et moderne
Elizabeth de Jong fra Fuels UK, som representerer landets leverandører av bensin og diesel for biler og lastebiler, kommenterte:
"Uten lokal produksjon har vi blitt et land som er så utsatt for ustabiliteter i utlandet, at det kan oppstå farlige situasjoner, og vi
ville være avhengige av import fra land hvor vi har geopolitiske bekymringer."
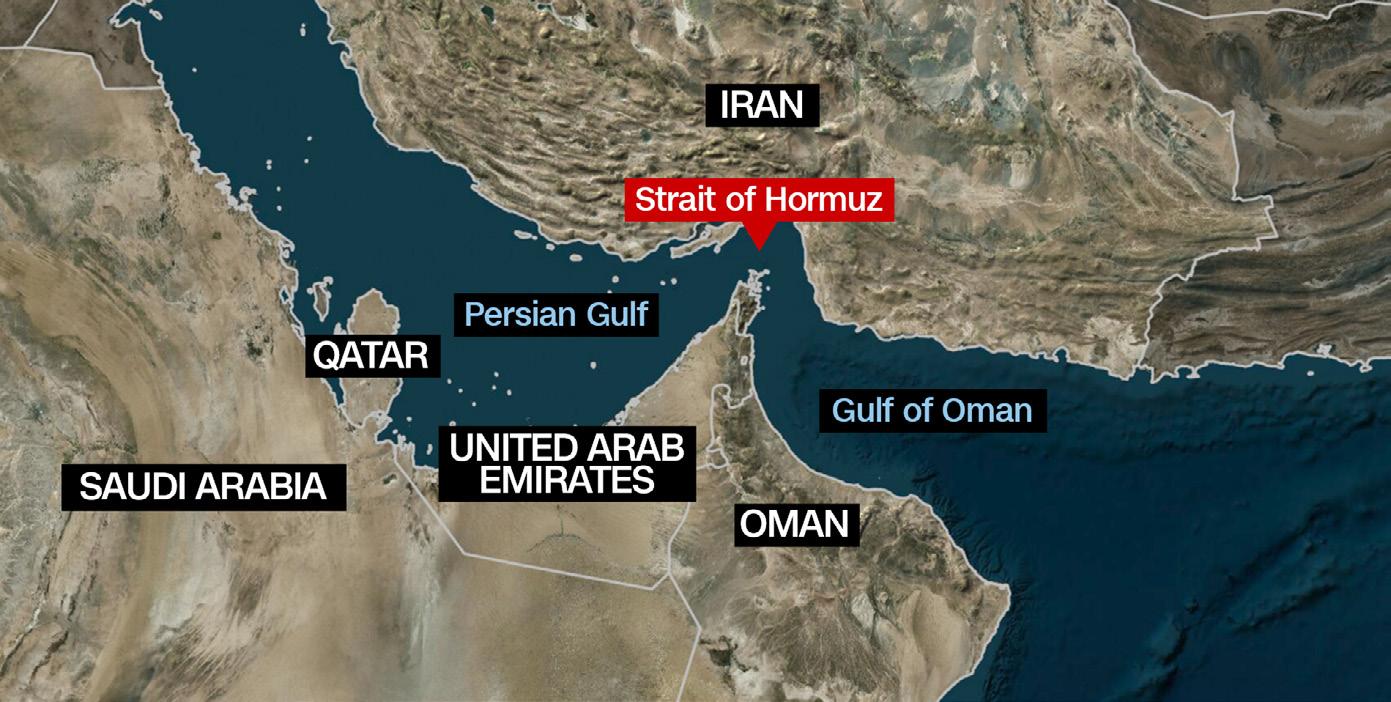
Storbritannia, de fleste europeiske land, Canada, Japan og andre viktige partnere fordømte det som i realiteten er en stengning av Hormuzstredet og trusselen mot fri kommersiell skipsfart i verdens viktigste oljeog LNG-flaskehals.
Som svar på den felles uttalelsen sa OEUKs energipolitiske direktør Enrique Cornejo at den britiske offshore energisektoren var klar til å yte bidrag til en økning i forsyningene.
"Forpliktelsen til å stabilisere energimarkedene og øke produksjonen i 'visse produsentland' er også velkommen," la Cornejo til.
"Som Europas nest største olje- og gassprodusent bør dette inkludere Storbritannia, som må bidra til å øke energiforsyningen – fremme olje- og gassprismekanismen for å øke investeringene, godkjenne nøkkelprosjekter som Jackdaw og Rosebank, og fortsettelse av utvidingen av offshore vind produksjon."
Separat fra dette, viste nye UK-omfattende meningsmålinger bestilt av OEUK i slutten av mars, overveldende offentlig støtte for å bruke Storbritannias egne olje- og gassressurser sammen med fornybar energi for å styrke den nasjonale sikkerheten, håndtere overavhengighet av import og sikre stabile, langsiktige beslutninger om hvordan sektoren beskattes.
Undersøkelsen som ble utført av Opinium i midten av mars, fant at 76 prosent av de voksne i Storbritannia som ble spurt, finner det overbevisende at «fordi globale hendelser kan forstyrre energiforsyningen, bør Storbritannia fortsette å produsere olje og gass hjemme i stedet for å stole mer på import.»
"En regelbasert tilnærming til beskatning er en del av denne stabiliteten. Den sikrer at publikum får en rettferdig andel i tider med reelle gevinster, samtidig som den gir selskapene den sikkerheten de trenger for å fortsette og investere i britisk energi, britiske jobber og Storbritannias overgang til renere energi."
I nyheter fra den britiske Nordsjøindustrien, som ikke er relatert til krigen i Midtøsten, kunngjorde North Sea Transition Authority (NSTA) i slutten av mars at de hadde mottatt anbud på mer enn 2 millioner mål på havbunnen, ved avslutningen av Storbritannias andre lisensrunde for karbonlagring.
NSTA er oppmuntret over engasjementet fra lisenshaverne fra den første lisensrunden og håper at den andre runden vil hjelpe karbonlagringsindustrien til å vokse og bygge opp momentum for videre utvikling.
Den andre lisensrunden for karbonlagring ble utlyst i desember 2025, etter tett konsultasjon med The Crown Estate og Crown Estate Scotland, samt andre brukere på havbunnen, og ble utlyst etter å ha mottatt interessemeldinger.
Søknadene i den andre lisensrunden «baner vei for flere karbonlagre i Storbritannia og fremhever den vedvarende fremgangen i sektoren, som har opplevd en rekke banebrytende utviklinger de siste månedene, ettersom eksisterende prosjekter nærmer seg første injeksjon», sa NSTA i en uttalelse.
Folk vil at fornybar energi og britisk olje og gass skal fungere side om side –ikke det ene i stedet for det andre – og de vil ha beslutninger basert på langsiktige regler, og ikke på kortsiktige politiske vedtak og beslutninger
Regulatoren vil nå gå videre med arbeidet med å gjennomgå og vurdere de mottatte søknadene og samarbeide med søkerne og andre interessenter før de bestemmer om lisenser skal tildeles eller ikke.
THREE6O ENERGY A life cycle solutions company enabling a sustainable future.
I tillegg sa 74 prosent at Storbritannia bør "produsere så mye av sin egen olje og gass som mulig, i stedet for å være avhengig av import."
Førti prosent av de spurte mener at den beste tilnærmingen til britisk energisikkerhet er å investere i en balansert blanding av fornybar energi og britisk olje og gass, sammenlignet med bare 26 prosent som ønsker en ren fornybar tilnærming og 13 prosent som kun ønsker olje og gass.
Undersøkelsen fant også at 59 prosent av de spurte mener olje- og gasselskaper bør betale høyere skatter når prisene er uvanlig høye. Men avgjørende er det at 67 prosent sier at enhver uventet skatt må være regelbasert, noe som gir klar, forutsigbar sikkerhet om hvordan selskaper vil bli beskattet.
"Folk vil at fornybar energi og britisk olje og gass skal fungere side om side – ikke det ene i stedet for det andre – og de vil ha beslutninger basert på langsiktige regler, og ikke på kortsiktige politiske vedtak og beslutninger," sa OEUKs Whitehouse i en kommentar til meningsmålingen.
"Storbritannia har en unik posisjon i utviklingen av offshore energi generelt, inkludert karbonlagring. Når vi går over, drar vi nytte av erfaring opparbeidet etter flere tiår med aktiviteter i Nordsjøen, kommersiell kompetanse, optimale geologiske forhold og spatial koordinering," sa Andy Brooks, NSTAs direktør for nye prosjekter.
Adura, den nye olje- og gassprodusenten i Nordsjøen skapt gjennom sammenslåingen av Equinor og Shells eiendeler i området, har signert en ny syvårig, seniorsikret Reserve Based Lending (RBL)-ordning. Denne fasiliteten på 3 milliarder dollar markerer Aduras første syndikerte bankfasilitet siden den ble etablert i desember 2025, opplyste selskapet i slutten av mars.
Anlegget «gir økonomisk styrke og fleksibilitet til å levere i henhold til vår strategiske plan og fortsette å levere sikker, pålitelig energi til Storbritannia», kommenterte Aduras administrerende direktør Neil McCulloch.
Adura har interesser i ti olje- og gassproduserende olje- og gassaktiva i Nordsjøen – Buzzard, Clair, Gannet, Mariner, Nelson, Penguins, Pierce, Schiehallion, Shearwater og Victory, samt i to prosjekter under gjennomføring – Jackdaw og Rosebank, og en rekke letelisenser.
EU
Energioppdatering
Utbruddet av krigen i Midtøsten sendte sjokkbølger gjennom globale energimarkeder, inkludert i Europa hvor prisene på naturgass steg da Qatars LNG-eksport stoppet opp, og væskefaksjonsanlegget ved Ras Laffan, verdens største, ble rammet av iranske rakett angrep.
Regjeringer over hele Europa jobbet febrilsk for å begrense ettervirkningene av de økende energiprisene og øke utviklingen av innenlandske ressurser, hovedsakelig fra fornybare energiinstallasjoner, mens selskaper kunngjorde milepæler for flere sentrale rene prosjekter for ren energi i Storbritannia og Europa.
Olje og gass
Krigen i Midtøsten, angrepene på infrastrukturen for LNG i Qatar, og det som i realiteten har ført til stengingen av Hormuzstredet, hvor 20 prosent av globale LNG-tilførsler passerer gjennom, har utløst en kraftig økning i europeiske gassog strømpriser. Title Transfer Facility (TTF)referansen for Europas gasshandel, mer enn doblet seg mellom 2. og 20. mars og så den største økningen siden energikrisen i 2022, ettersom Qatars LNGforsyning nå er ute av drift og ikke forventes å være tilgjengelig for markedet for en lang tid fremover, etter at iranske angrep etterlot Ras Laxan-komplekset med "omfattende skader," noe som QatarEnergy selv bekreftet.
det strukturelle grunnlaget for å akselerere energiomstillingen."
De gasseksponerte markedene i Europa ser nå en styrket økonomi for fornybare prosjekter gjennom forbedrede fangstpriser og inntektsforventninger, ifølge Rystad Energy.
I det store bildet vil krigen i Midtøsten sannsynligvis flytte det politiske perspektivet tilbake mot energisikkerhet.
"Den kraftige svingningen i gass- og kraftmarkedene etter angrepene i helgen og denne uken viser at Europas strukturelle sårbarhet ligger i fortsatt avhengighet av importerte fossile brensler, som er utsatt for geopolitisk risiko," sa Rystad Energy.
En mer langvarig driftsstopp vil føre til en ytterligere innstramming i den globale forsyningen, noe som vil holde prisene oppe over et lengre tidsrom
Energikonsulentselskapet Wood Mackenzie påpekte at det langvarige driftsstansen i Qatar, verdens nest største LNG-eksportør etter USA, risikerer å føre til en innstramming i global forsyning, noe som vil føre til økte priser og forsinkelse i kapasitetsveksten til slutten av 2028.
Sjokket fra tapet av en stor del av den globale LNG-forsyningen overføres direkte til europeiske kraftmarkeder, med prisreaksjoner som varierer avhengig av nasjonal gasseksponering, sa markedsanalyseselskapet Rystad Energy.
Den kraftige økningen i gassprisene forble merkbar ikke bare i råvaremarkedene, men førte også direkte til en økning i europeisk engrospriser på elektrisitet gjennom markedets prisformasjonsmekanisme.
"Utover den umiddelbare volatiliteten understreker markedsreaksjonen den strukturelle sammenhengen mellom global LNG-forsyning, europeisk elektrisitetsprising og Europas bredere energisikkerhetsutvikling," sa konsulentselskapet og bemerket at "Denne opptrappingen i konflikt styrker
«Forventningene i markedet hadde vært en kort forstyrrelse, som ville vare til midten av 2026, før det ville bli en med en kontrollert gjenoppstart som ville føre til at forsyningen ville være tilbake til nivået før konflikten. Den muligheten virker nå stadig mindre sannsynlig," sa Kristy Kramer, leder for LNG-strategi og markedsutvikling hos WoodMac.
"En mer langvarig driftsstopp vil føre til en ytterligere innstramming i den globale forsyningen, noe som vil holde prisene oppe over et lengre tidsrom."
Hver ekstra måned med forstyrrelser vil føre til frafall av rundt 1,5 prosent fra den årlige globale tilgjengeligheten av LNG, mener Daniel Toleman, forskningsdirektør for global LNG ved Wood Mackenzie.
"Selv om tilbudet hadde blitt opprettholdt på 2025-nivået, ville markedet fortsatt møte kraftig reduksjon i etterspørselen i Asia, lavere økninger i lagringen i Europa
og vedvarende oppadgående press på gass- og LNG-priser," sa Toleman.
Lavere tilgjengelighet av LNG i Europa forventes å redusere økningene i tilførsel til lagring gjennom sommeren og akselerere byttet av drivstoff. Overgangen fra gass til kull vil sannsynligvis fortsette. Europeiske lagringsnivåer vil kanskje bare nå rundt 70 prosent når vinteren 2026/2027 nærmer seg, noe som er under det nylige gjennomsnittet, ifølge Wood Mackenzie.
Lavkarbonenergi
Som svar på hendelsene i Midtøsten, la Storbritannias energiminister Ed Miliband i midten av mars fram en pakke med tiltak for å gå «lenger og raskere" i jakten på nasjonal energisikkerhet.
For å styrke Storbritannias energisikkerhet kunngjorde den britiske regjeringen at 'plugin solcellepaneler', rimelige solcellepaneler som familier kan kjøpe i supermarkeder og plassere på balkonger eller uteområder, vil bli tilgjengelige i Storbritannia for første gang.
Storbritannia har også til hensikt å fremskynde neste årlige auksjon for fornybar energi til juli, og invitere selskaper innen fornybar energi til å investere i britisk energi. Den siste gjennomførte auksjonsrunden var den største noensinne for ren energi i Storbritannia.
"Det kan bli så mange som 18 havvindparker som potensielt konkurrerer om kontrakter, sammen med nye landbaserte vindog solanlegg... For å sikre det trenger utbyggere klare og solide beslutninger og tiltak når det gjelder datoer for tilkobling av strømnettet, kostnader og leveringstider, slik at prosjektene kan legge inn anbud på trygt grunnlag."
Avhengigheten av internasjonalt handlet gass har gjort Storbritannia overeksponert for globale prissjokk, økonomisk risiko og fiendtlige statlige aktiviteter, ble det advart om i en ny rapport fra Public First, utarbeidet i samarbeid med Royal United Services Institute (RUSI) og bestilt av RenewableUK.
Rapporten fremhever viktigheten av investeringer i og ivaretakelse av Storbritannias innenlandske energiforsyning, som en nasjonal sikkerhetsprioritet, og gjør det klart at det finnes unike fordeler ved at fornybar energi spiller en ledende rolle i opprettholdelsen av et robust lavkostnads kraftsystem.
På bakgrunn av stengingen av Hormuzstredet, våkner
Europa nok en gang opp til sin avhengighet av upålitelige fossile brensler. Dette er ikke en engangshendelse.
Dette er den nye normalen
Regjeringen samarbeider også med Competition and Markets Authority (CMA) for å sikre at drivstoffleverandører ikke kan benytte seg av urettferdige praksiser overfor forbrukere, som for eksempel prisjuks.
"Globale hendelser viser at vi ikke har et øyeblikk å kaste bort i vår kamp for ren energi, fordi vi ikke kan oppnå energisikkerhet når vi er så avhengige av fossile brensler," sa Miliband i en uttalelse
"Alt vi gjør handler om en ting: å kjempe i det britiske folkets hjørne ved å ta tilbake kontrollen over vår egen energien."
RenewableUK har ønsket velkommen regjeringens beslutning om å fremskynde neste årlige auksjon for lisenser for ren energi, Contracts for Difference Allocation Round 8, til juli.
"Nylige globale hendelser har nok en gang vist hvor utsatte vi er for sjokk i de internasjonale markedene for fossilt brensel, og den beste måten å redusere denne sårbarheten på er å produsere mer av vår egen elektrisitet her i Storbritannia, til de stabile prisene som vind- og solenergi tilbyr," sa RenewableUKs administrerende direktør Tara Singh.
Til tross for at Storbritannias energisystem er robust, medfører dette en høy pris for forbrukerne på grunn av uforutsigbare prisøkninger for fossile brensler, ifølge rapporten.
Med bakgrunn i hendelsene i Midtøsten uttalte organisasjonen WindEurope at hjemmeprodusert elektrisitet fra fornybar energi er Europas eneste fremtidssikre energistrategi.
"På bakgrunn av stengingen av Hormuzstredet, våkner Europa nok en gang opp til sin avhengighet av upålitelige fossile brensler. Dette er ikke en engangshendelse. Dette er den nye normalen," sa WindEurope, og la til at "Europa må stå sammen og fokusere nådeløst på å bytte fra fossile brensler til hjemmedyrket, ren elektrisitet."
For å nå målene, spesielt med hensyn til havvind, trenger Europa sterkere havner og verft for å støtte forsyningskjeden, sa WindEurope i en separat oppfordring til interessenter.
Den pågående utvidelsen når det gjelder bruk av havvind, spesielt i Nordsjøen, kan snart møte en ny flaskehals i havner og ved verftene.
"Europas offshore forsyningskjede er bare så sterk som havnene og fartøyene som støtter den," sa WindEurope.
Innen selskapsnyheter sa Kight PowerHub at de vil bygge et produksjonsanlegg for batterier i Dumfries, den første innenlandske batterifabrikken i Skottland.
John Swinney, Skottlands førsteminister, besøkte Dumfries-området hvor det nye produksjonsanlegget vil skape opptil 700 høyteknologiske jobber i Sør-Skottland.
Dumfries-anlegget vil bli den første fabrikken for løsninger for hjemmebasert energilagring i Skottland og fungere som hovedmonterings anlegg for Kight Powerhub.
Den britisk-designede og monterte Powerhub’en bruker en banebrytende batterikjemi som det aldri tidligere har vært mulig å bruke i hjemmene, og leverer null brannfare, støttet av ledende forsikringsselskaper, med 100 prosent kapasitet tilgjengelig til enhver tid, en 25års bransjeledende garanti for en levetid på opptil 20 000 sykluser og full batteri backup ved strømbrudd uttalte Kight.
Den norske energigiganten Equinor har inngått en toårig avtale for leveranser av biometanol til Wallenius Wilhelmsen, en stor global aktør innen skipsfart og kjøretøylogistikk, som støtter et voksende maritimt segment for lavkarbondrivstoff. I henhold til avtalen vil Wallenius Wilhelmsen motta biometanolbunkerne ved havnene i Zeebrugge og Antwerpen, noe som plasserer partnerskapet innenfor viktige europeiske maritime knutepunkter. Leveransene vil starte sent i 2026, sa Equinor.
Et annet stort energiselskap, TotalEnergies, har lansert Frankrikes første avanserte plastresirkuleringsanlegg, med en årlig kapasitet på 15 000 tonn, på Grandpuits-anlegget sørøst for Paris. Denne oppstarten markerer et nytt steg i ombyggingen av Grandpuits-raffineriet til et null-råolje-kompleks.
Det nye anlegget bruker innovativ resirkuleringsteknologi levert av TotalEnergies' partner Plastic Energy. Den omdanner plastavfall fra franske husholdninger, avfall som er vanskelig å resirkulere, og som for tiden sendes til deponi eller forbrenning, til en syntetisk olje ved bruk av en pyrolyseprosess, som innebærer oppvarming av avfallet til høye temperaturer i et oksygenfritt miljø og under trykk. Denne avanserte resirkuleringsprosessen gjør det mulig å resirkulere avfall som ikke kan resirkuleres mekanisk.
Den syntetiske oljen behandles deretter som petrokjemisk råvare, som erstatning for fossile brensler. Det bidrar til produksjon av resirkulert plast av samme kvalitet som ny plast, og som er forenlig med de strengeste kravene til matkontakt og medisinske formål, opplyste TotalEnergies.
"Oppstarten av det første avanserte plastresirkuleringsanlegget i Frankrike er en viktig milepæl i omdannelsen av vårt Grandpuits-anlegg til et null-råoljekompleks," sa Valérie Goff, Senior Vice President for fornybar energi, drivstoff og kjemikalier i TotalEnergies.
"Sammen med Plastic Energy, som bidrar med sin teknologi, og våre partnere Citeo og Paprec, støtter vi fremveksten av en helt ny industri innen fransk plastresirkuleringsaktivitet."
USA
Energioppdatering
Midt i det sjokkerende tapet av olje- og gassforsyning fra Midtøsten, forblir USA verdens største råoljeprodusent og den største LNGeksportøren. Den globale tilbuds krisen merkes imidlertid i USA med skyhøye priser på internasjonale råoljeindekser og stigende innenlandske bensinpriser som svekker forbrukernes økonomi.
Kraftig økende oljepriser, høyere amerikansk olje- og gassproduksjon
I den første månedlige Short-Term Energy Outlook (STEO) siden krigen i Midtøsten startet, forventer U.S. Energy Information Administration (EIA) at Brent-råoljeprisen vil forbli over 95 dollar per fat de neste to månedene, før den faller under 80 dollar fatet i tredje kvartal 2026 og rundt 70 dollar per fat ved årets slutt. Likevel er prisprognosen sterkt avhengig av EIAs modellerte antakelser om både varigheten av konflikten i Midtøsten og det påfølgende produksjonsavbruddet i oljeproduksjonen.
Høyere oljepriser på grunn av krigen og den faktiske stengingen av Hormuzstredet, forventes å føre til en økning i amerikansk råoljeproduksjon. EIA forventer at amerikansk råoljeproduksjon vil være i gjennomsnitt 13,6 millioner fat per dag (bpd) i 2026 og stige til 13,8 millioner fat per dag i 2027. Prognosen for 2027 ble revidert opp i mars med 500 000 fat per dag sammenlignet med prognosen i februar.
USAs naturgasspriser vil imidlertid forbli relativt uberørte av den massive forstyrrelsen av LNG-forsyningen fra Midtøsten, med Hormuzstredet stengt og rakettangrepene på Qatars Ras Laffan LNG-kompleks, som Qatar har bekreftet at resulterte i «omfattende skader».
USA har en rikelig innenlandsk gassproduksjon, mens LNG-eksporten allerede var nær maks kapasitet allerede før krigen startet – noe som betyr at det ikke kan eksporteres større betydelige volumer fra USA og dermed øke naturgassprisene betydelig.
EIA forventer at USAs naturgasspriser vil være relativt upåvirket av frafallet av tilbud fra Midtøsten. Administrasjonen spår at spotprisen på den amerikanske Henry Hub i 2026 vil ligge på omtrent 3,80 dollar per million britiske termiske enheter (MMBtu), en nedjustering på 13 prosent sammenlignet med prognosen fra februar. Spotprisen på Henry Hub forventes å ligge på nesten 3,90 dollar/MMBtu i 2027, sier EIA, etter å ha justert ned sin prognose for februar med 12 prosent. Lavere priser i 2027 reflekterer for det meste mer tilknyttet naturgassproduksjon som følge av økningen i oljeprisene og den tilhørende økningen i produksjonen senere i prognosen.
Høyere råoljeproduksjon vil resultere i mer tilknyttet naturgassproduksjon i USA. EIA forventer at den markedsførte naturgassproduksjonen i år vil være et gjennomsnitt på 121 milliarder kubikkfot per dag (Bcf/d), en økning på 2 prosent fra 2025. Produksjonen vil deretter øke med ytterligere 3 prosent i 2027 og nå 124 Bcf/d. Prognosen for 2027 er nesten 2 Bcf/d høyere enn utsiktene for februar.
Bensinprisene i USA skyter i været
AV Tsvetana Paraskova
Selv om maksimal amerikansk LNGeksportkapasitet er dårlige nyheter for Europa og Asia, som kjemper om forsyninger, er det gode nyheter for USAs naturgasspriser.
Amerikanske olje- og gassprodusenter kan få en solid gevinst fra de høyere oljeprisene, mens amerikanske forbrukere har måttet håndtere kraftige prisøkninger ved pumpen, hvor bensin- og dieselprisene har nådd det høyeste siden 2022–2023, siden den største faktoren for prisene på disse drivstoffene er prisen på råolje. Med olje som handles på de globale markedene, reagerer amerikanske bensinog dieselpriser på verdensomspennende tilbud og etterspørsel snarere enn produksjon i ett enkelt land. Under Midtøsten-krigen har dieselprisene steget mer enn bensinprisene fordi de globale og amerikanske markedene for mellomstore destillater var strammere og strammet seg raskere enn bensinmarkedene.
Høye drivstoffpriser er en alvorlig hodepine for Trump-administrasjonen, som forsøkte alle midler for å prøve og stoppe økningen i oljeprisene—inkludert frigivelser fra Strategic Petroleum Reserve (SPR), og et 60-dagers fritak fra Jones Act, som krever at last som transporteres mellom amerikanske havner skal fraktes på fartøy bygget i USA, seile under det amerikanske flagget og være amerikansk bemannet. Fritaket gjelder for visse energivarer og gjødsellaster.
Å overgå en flere tiår gammel rekord viser at Alaska fortsatt er globalt konkurransedyktig og i stand til å tiltrekke betydelige investeringer under strenge miljø- og regulatoriske tandarder.
Den amerikanske administrasjonen har også besluttet om å midlertidig heve sanksjonene på salg av russisk og iransk råolje, dersom oljen allerede er lastet på tankskip, i et forsøk på å frigjøre mer olje på markedet. Administrasjonen har neppe råd til at høye bensin- og energipriser preger markedet før mellomvalget i november, hvor republikanerne må forsvare et syltynt flertall i begge kamre i Kongressen.
Alaskas største salg av leieavtaler for olje- og gass
Trump-administrasjonen sliter med ettervirkningene av krigen i Midtøsten, men oppnådde også stor suksess i det siste leiesalget i Alaska, hvor National Petroleum Reserve olje- og gass leasing salg genererte rekordhøye inntekter i en godt besøkt auksjon, der store navn konkurrerte om hundrevis av områder i Alaska National Petroleum Reserve.
Salget av leieavtaler for olje og gass i midten av mars resulterte i 187 leieavtaler og totalt 163,7 millioner dollar i inntekter, opplyste Innenriksdepartementet.
Salget, som var det første for reservatet siden 2019 og det første under president Donald Trumps One Big Beautiful Bill Act, var historisk på flere måter for leieprogrammet i det omtrent 100 millioner mål store National
Petroleum Reserve i Alaska – det genererte den høyeste inntekten noensinne, flest tomter mottok bud, og det var det nest største enkeltsalget av et areal noensinne.
Bureau of Land Management (BLM) tilbød 625 tomter fordelt på omtrent 22 millioner mål i leiesalget. Som svar på tilbudet leverte 11 selskaper bud på 187 områder som dekker 5.3 millioner mål. Selskapene som la inn bud og ble tildelt områder inkluderte blant annet ExxonMobil, ConocoPhillips og enheter fra Shell og Repsol.
Leiesalget «understreker National Petroleum Reserve i Alaskas viktige rolle i å styrke USAs energisikkerhet samtidig som det fungerer som en drivfaktor for økonomisk vekst over hele Alaska,» sa innenriksminister Doug Burgum.
"Reservatet ble opprettet for å dekke nasjonens energibehov, og dette vellykkede salget viser hva som er mulig når vi tilpasser ansvarlig utvikling til det opprinnelige formålet," la statsråden til.
Alaskas næringslivs- og ressursorganisasjoner jublet over resultatene av leiesalget, og sa at det viser fornyet tillit fra investorer til Alaskas North Slope og statens langsiktige ressurspotensial.
"Dette rekordstore leiesalget sender et klart signal om at når Alaska tilbyr et stabilt økonomisk og regulatorisk miljø, følger investeringer etter," sa Steve Wackowski, konsernsjef og administrerende direktør i Alaska Oil and Gas Association.
"Den tilliten er avgjørende for å fremme ansvarlig utvikling av Alaskas enorme ressurser, støtte arbeidsplasser, opprettholde Trans-Alaska Pipeline System og styrke USAs nasjonale sikkerhet i en stadig mer usikker verden."
Connor Hajdukovich, administrerende direktør for Resource Development Council for Alaska, kommenterte:
"Å overgå en flere tiår gammel rekord viser at Alaska fortsatt er globalt konkurransedyktig og i stand til å tiltrekke betydelige investeringer under strenge miljø- og regulatoriske standarder."
Energimarkedene er på felgen mens Midtøsten brenner
Krigen i Midtøsten og det som i realiteten er den faktiske stengingen av Hormuzstredet, har skapt den verste forstyrrelsen av olje- og gassforsyningen i energimarkedets historie.
Det plutselige bortfallet av rundt 20 prosent av de daglige globale olje- og LNG-tilførslene via Hormuzstredet, førte til at olje- og gassprisene skjøt i været, importører måtte kjempe for forsyninger som ikke var holdt tilbake i Midtøsten, og flere land forsøkte å begrense drivstoffmangelen og en stor inflasjonstopp på grunn av sjokket over bortfall innen energiforsyningen.
Før krigen var det forventet at både olje- og gassmarkedene ville oppleve et økende overskudd av tilgjengelig produkter i månedene og årene som kom. Men konflikten snudde opp ned på alle disse prognosene om et overskudd, og førte markedene inn i strukturelle underskudd som ville ta måneder, og i tilfellet LNG muligens år, å komme seg fra igjen.
I tillegg har stengingen av den viktigste eksportruten for olje fra Midtøsten, som påvirker det meste av tankskiptrafikken, tvunget alle store produsenter i Gulfen til å kutte oppstrøms produksjonen. Noen oppstrøms-, raffinerings- og havneressurser i Midtøsten har også blitt rammet av iranske droner eller raketter som har skadet infrastrukturen, noe som ytterligere kompliserer arbeidet med å få produksjon og eksport tilbake på nett når eksportrutene er klare igjen.
Produsenter i Midtøsten kutter produksjonen
tilgjengelig eksportkapasitet via Hormuz, noe som tvang Saudi Aramco til å kutte sin terminlevering til Asia for lasting i april.
Per 11. mars hadde produsentene i Gulfen kuttet den totale oljeproduksjonen med minst 10 millioner fat per dag (bpd), opplyste Det internasjonale energibyrået i sin månedlige rapport for mars. Forsyningstapene har økt siden denne vurderingen, ettersom konflikten trakk ut langt utover midten av mars.
I tillegg har raffineringskapasitet på mer enn 3 millioner fat per dag i regionen blitt stengt på grunn av angrep og mangel på levedyktige eksportmuligheter. Raffineridrift andre steder har også blitt stadig mer begrenset på grunn av begrenset tilgang på råvarer.
Forstyrrelser har ikke vært begrenset til produksjon og eksport oppstrøms, ved at flere raffinerier og gassbehandlingsanlegg har måttet stenge på grunn av angrep eller av sikkerhetshensyn, opplyser IEA.
"Krigen i Midtøsten skaper den største forstyrrelsen med hensyn til forsyninger i det globale oljemarkedets historie," bemerket byrået.
Krigen i Midtøsten skaper den største forstyrrelsen med hensyn til forsyninger i det globale oljemarkedets historie, bemerket byrået.
De største produsentene i Gulfen har allerede måttet begrense oppstrøms produksjonen. Irak, SaudiArabia, Kuwait og De forente arabiske emirater (UAE) har alle redusert produksjonen ettersom lagrene på land og på tankskip ble fylt opp, og tankskipene ikke hadde noen vei ut av Hormuzstredet.
Kun Saudi-Arabia har reell kapasitet og mulighet til å omdirigere mer enn halvparten av sin råoljeeksport fra eksporthavner som grenser mot Hormuzstredet til Yanbuhavnen ved Rødehavet. Men selv de akselererte lastingene ved Yanbu kunne ikke fullt ut kompensere for tapet av
Kostnader som en følge av krigen
Bortsett fra produksjonskutt og fremtidige kostnader for å starte brønner igjen når Hormuz-krisen er løst, står energiprodusenter i Gulfen overfor utgifter som vil beløpe seg til flere milliarder amerikanske dollar til reparasjon av infrastruktur som har blitt rammet av iranske angrep. Tapet av raffinerings- og LNG-kapasitet vil strekke seg til lenge etter den endelige gjenåpningen av Hormuzstredet for fri trafikk.
Ødeleggelsene og nedstengningene i Midtøsten har påvirket LNG-tog, raffinerier, drivstoffterminaler og kritiske gass-tilvæske-anlegg. Kostnadene for å reparere og restaurere den energiinfrastrukturen som har blitt skadet og ødelagt per 25. mars, kan nå minst 25 milliarder dollar,
ifølge Rystad Energys anslag, basert på en innledende vurdering av berørte anlegg.
Kostnadene forventes å øke ytterligere, og utgiftene vil hovedsakelig drives av arbeid med ingeniørarbeid og bygging, etterfulgt av utgifter til utstyr og materialer, opplyste energianalysefirmaet.
"Gulfregionens gjenoppretting vil bli definert mindre av finansiell kapital og mer av strukturelle begrensninger. Mens noen eiendeler kan bli gjenopprettet i løpet av måneder, kan andre forbli ute av drift i flere år," kommenterte Audun Martinsen, leder for forsyningskjedeforskning i Rystad Energy.
"Utover statusen til Hormuzstredet, vil hver dag med skadet eller stengt infrastruktur presse en retur til produksjonskapasiteten fra før krigen lenger ut av rekkevidde," bemerket Martinsen.
Så langt anslås de største skadene å være ved Irans South Pars offshore-felt og Qatars Ras Laffan LNG-anlegg, ifølge Rystad Energy.
Utover statusen til Hormuzstredet, vil hver dag med skadet eller stengt infrastruktur presse en retur til produksjonskapasiteten fra før krigen lenger ut av rekkevidde
QatarEnergy har allerede advart om at skadene på Ras Laffan Industrial City som er forårsaket av rakettangrep, vil koste det qatarske statlige energiselskapet omtrent 20 milliarder dollar i året i tapte inntekter og ta opptil fem år å reparere, noe som vil påvirke fremtidige leveranser til markeder i Europa og Asia.
GTL (Gas-to-Liquids)-anlegget, et produksjonssamarbeid som er drevet av Shell. Anlegget omdanner naturgass til høykvalitets renere, forbrennende dropin-drivstoff og produserer baseoljer som blir brukt til å lage premium motoroljer og smøremidler, samt parafiner og voks.
"Skadene på ett av de to prosessanleggene ved Pearl GTL vurderes og det forventes at anlegget vil være offline i minst ett år," la Al-Kaabi til.
"Omfanget av skadene og lange leveringstider for kritisk utstyr kan føre til langsom gjenoppretting ved Ras Laffan, mens Irans juridiske utelukkelse fra vestlige forsyningskjeder betyr at landet må stole på kinesiske og innenlandske entreprenører, noe som er en teknisk gjennomførbar tilnærming som kan vise seg å være tregere og dyrere."
I tillegg må akutte reparasjoner prioriteres i stedet for planlagt utvidelse, bemerket Martinsen.
Ettersom operatører sannsynligvis vil prioritere å restaurere eksisterende felt fremfor nye utbygginger, vil etterspørselen etter EPC-entreprenører og OEM-er øke, spesielt de med regional erfaring og eksisterende avtaler med nasjonale oljeselskaper.
På kort sikt vil arbeidet mest sannsynlig fokusere på inspeksjon, ingeniørarbeid og forberedelse av området, etterfulgt av utstyrsutskifting og byggeaktiviteter etter hvert som begrensningene på anskaffelser lettes,
Angrepene skadet prosessanlegg 4 og 6 for LNG produksjon, med en samlet produksjon på 12,8 millioner tonn per år (MTPA), noe som utgjør omtrent 17 prosent av Qatars eksport.
I begynnelsen av krigen, selv før angrepene på Ras Laffan, hadde QatarEnergy stoppet produksjonen av LNG og tilhørende produkter og erklært force majeure overfor de berørte kjøperne.
Ødeleggelsene som LNG-anleggene ble påført etter angrepene på Ras Laffan «vil ta mellom tre og fem år å reparere», sa Saad Sherida Al-Kaabi, Qatars statsråd for energisaker og konsernsjef og administrerende direktør i QatarEnergy.
"Konsekvensene gjelder Kina, Sør-Korea, Italia og Belgia. Dette betyr at vi vil være forpliktet til å erklære force majeure i opptil fem år på noen langsiktige LNGkontrakter," bemerket Al-Kaabi.
Angrepene rettet seg også mot Pearl
Qatars produksjon av kondensater, LPG, nafta, svovel og helium har også lidd tap på grunn av produksjonssavbruddet.
Produksjonsavbruddet i qatarsk LNG er et av de mest alvorlige hendelsene i gassmarkedet det siste tiåret.
"En forstyrrelse av denne størrelsen viser hvor lite fleksibilitet som finnes i globale LNG-markeder," sier Josephine Mills, senioranalytiker ved Enverus Intelligence Research.
"Med kortsiktig LNG-leveringselastisitet som er ekstremt begrenset, må pris, ikke volum, absorbere justeringen, noe som gjør globale gasspriser svært sårbare hvis produksjonsavbruddet varer lenge."
Wood Mackenzie kommenterer på sin side at skadene på Ras Laffan fundamentalt endrer utsiktene for det globale gassmarkedet.
"Markedets forventninger hadde vært en kort forstyrrelse, med en kontrollert omstart som ville gjenopprette forsyningen til nivået før konflikten innen midten av 2026. Den utsikten virker nå stadig mindre sannsynlig," sa Kristy Kramer, leder for LNG-strategi og markedsutvikling hos WoodMac.
"Et mer langvarig produksjonsavbrudd vil føre til en ytterligere innstramming i det globale tilbudet, noe som vil holde prisene oppe lenger," bemerket Kramer.
Norge opprettholder fortsatt en høy olje- og gassproduksjon fra kontinentalsokkelen, mens estimatene for petroleumsressursene har økt det siste året.
Selskaper som opererer på den norske kontinentalsokkel (NCS) fortsetter å gjøre nye funn og vurderer å fremskynde utviklingen via tilknytning til eksisterende infrastruktur, ettersom Norge ønsker å øke sin hydrokarbonproduksjon ytterligere midt i den store usikkerheten rundt leveringssituasjonen i Midtøsten.
Selv om Norges olje- og gassproduksjon og eksport er maks og ikke kan bidra vesentlig til å avhjelpe det sjokkerende forsyningstapet som følge av situasjonen som har gjort at så mange leveranser sitter fast ved Hormuzstredet, fortsetter VestEuropas største olje- og gassprodusent å satse på stabil langsiktig produksjon for å være den mest pålitelige leverandøren i disse vanskelige og utfordrende tidene.
Høy produksjon, økning i ressurser
I fjor nådde oljeproduksjonen på NCS sitt høyeste nivå siden 2009, ifølge rapporten Resource Accounts 2025 fra Sokkeldirektoratet.
Mer enn halvparten av produksjonen erstattes med nye reserver, og de totale petroleumsressursene på NCS har økt, viste analysen.
Norge hadde høy produksjon av væsker og gass, mens veksten i reservene erstatter 60 prosent av produksjonen. Midlertidige ressurser i felt gikk ned i 2025, men midlertidige ressurser i funn økte, ifølge direktoratet.
Totalt sett opplevde Norge en økning i de totale petroleumsressursene i fjor.
Til tross for få nye utviklingsplaner i 2025, har lisensinnehaverne på feltene erstattet tre av fem produserte fat med nye reserver.
I 2025 var det totalt 91 funn på NCS, med totalt ressursestimat fordelt på 53 prosent væsker og 47 prosent gass. Mengden av funn har økt siden 2024, takket være høy ressursvekst fra letingsaktivitet i 2025. Flere eldre funn har også endret status. Disse funnene var tidligere utelatt fra de betingede ressursene fordi utvikling ble ansett som usannsynlig, men de dekkes nå av denne klassifiseringen og bidrar derfor til økningen i totale ressurser, sa direktoratet.
Selv med høy olje- og gassproduksjon og økt funnvolum, har Norge fortsatt mye olje og gass som venter på å bli oppdaget.
Alle de tre havområdene på kontinentalsokkelen – Nordsjøen, Norskehavet og Barentshavet – inneholder fortsatt betydelige uoppdagede ressurser, ifølge Sokkeldirektoratet.
Barentshavet har de høyeste ressursestimatene, ettersom leteaktiviteten her har vært lav over lang tid. Nordsjøen har færrest uoppdagede ressurser, men har likevel hatt det høyeste nivået av utforskningsaktivitet.
Omtrent 63 prosent av Norges uoppdagede ressurser befinner seg i Barentshavet, opplyste Sokkeldirektoratet. Den nordlige delen av Barentshavet er havområdet med det høyeste estimatet for uoppdagede væskeressurser, mens det sørlige Barentshavet har det høyeste estimatet for gassressurser.
Dette er imidlertid havområdene med størst usikkerhet i ressursestimater, noe som gjenspeiles i det betydelige spennet mellom høye og lave estimater, sier rapporten.
Tsvetana Paraskova
Troll- og Johan Sverdrup-feltene har de største gjenværende reservene på NCS, ifølge regulatoren.
Men det finnes også betydelige uoppdagede ressurser i Nordsjøen og Norskehavet. På grunn av eksisterende infrastruktur er det et betydelig potensial for verdiskaping i disse områdene, selv ved
AV
mindre funn. I Nordsjøen forventes væsker å utgjøre den største andelen funn, mens det er en lik fordeling mellom uoppdagede væsker og gass i Norskehavet.
Sokkeldirektoratet forventer at uoppdagede ressurser utgjør 22 prosent av de totale ressursene på den norske kontinentalsokkelen. Seksti prosent av dette skjer i områder som er åpnet for utforskning. Disse er fordelt på 29 prosent i Barentshavet, 15 prosent i Norskehavet og 16 prosent i Nordsjøen.
Hvordan Norges lav-permeabilitets reservoarer kan utvikles
Separat viste direktoratets siste kartlegging fra tidlig mars at et tett samarbeid mellom selskapene, kostnadsreduksjoner og bruk av ny teknologi kan bidra til lønnsom produksjon fra reservoarer med lav permeabilitet (høyt innhold av leire).
NCS inneholder store mengder olje og gass i såkalte tette eller lav permeabilitets reservoarer. Mange av de rundt 90 funnene som fortsatt venter på utviklingsbeslutning, ligger i slike tette reservoarer. For å utvinne disse ressursene på en lønnsom måte, må imidlertid industrien forbedre samarbeidet, kutte kostnader og ta i bruk mer moderne teknologi, bemerket regulatoren.
Mange funn forblir uutviklede på grunn av utfordrende reservoaregenskaper og høy risiko. Lønnsomheten for disse funnene er også lavere enn for reservoarene som så langt er produsert, ifølge direktoratet.
Regulatoren, som er pålagt av energidepartementet for å kartlegge utfordringer og muligheter for å utvikle disse ressursene, pekte på flere typer teknologi som kan føre til økt produksjon fra tette reservoarer. Disse inkluderer hydraulisk frakking, smal hull boring, coiled tubing-boring og kontrollert syreinnsprøyting (CAJ)-teknologi.
"Flere av disse teknologiene er godt testet andre steder i verden. De er heller ikke helt nye på NCS, men er underutnyttet. Vi trenger mer erfaring for å forbedre vår forståelse for risiko og redusering av kostnadene," sa Arne Jacobsen, assisterende direktør for teknologi og undervannsvirksomhet i Sokkeldirektoratet.
Modellering og feltstudier av Victoria-, Warka-, Sabina- og Linnorm-funnene viser at denne typen teknologi kan øke produksjonsraten betydelig. Mange forekomster med lav-permeabilitets reservoarer ble tildelt i anbudsrunden for APA 2025, for eksempel Victoria i Norskehavet. Teknologi som hydraulisk frakturering kan være svært viktig her, ifølge regulatoren.
Nye funn
I løpet av de siste ukene har Equinor gjort flere funn i Nordsjøen og Barentshavet, og disse funnene vurderes nå for mulig hurtigutvikling via eksisterende infrastruktur i sine respektive områder.
Equinor kunngjorde tidlig i mars at de sammen med sine partnere hadde gjort et kommersielt oljefunn i Snorre-området i Nordsjøen.
Foreløpige estimater antyder at volumene i funnet ligger på mellom 25 og 89 millioner fat utvinnbare oljeekvivalenter.
Partnerskapet har allerede planlagt en rask og kostnadseffektiv utvikling.
"Det nye funnet vil raskt bli knyttet tilbake til eksisterende undervannsanlegg og bli produsert gjennom Snorre A-plattformen," sa Erik Gustav Kirkemo, senior visepresident for sørlige områder i Leting & Produksjon Norge i Equinor.
"Leting i nærheten av eksisterende felt er viktig for å forlenge levetiden til felt som allerede er i drift. Siden det meste av infrastrukturen allerede er nedbetalt, er dette konkurransedyktige oljefat."
Dette vil bety en produksjon på rundt 1,2 millioner fat olje og gass per dag fra den norske kontinentalsokkelen.
"Omtrent 70 prosent av dette vil komme fra nye brønner og utviklingsprosjekter, og vi planlegger å bore 250 letebrønner, de fleste nær eksisterende felt," sa Kirkemo.
I tillegg til dette, har Equinor oppdaget olje i Troll-området og gass og kondensat i Sleipner-området, begge i Nordsjøen. Begge funnene regnes som kommersielle og ble gjort i områder med godt utviklet infrastruktur for eksport til Europa.
Byrding C-funnet ble gjort fem kilometer nordvest for Fram-feltet i Troll-området og anslås å inneholde 4–8 millioner fat utvinnbar olje.
Det nye er at vi nå planlegger feltutbyggingen før vi gjør funnet. Dette gjør det mulig å sette nye funn i produksjon på bare to til tre år.
Ifølge Trond Bokn, senior visepresident for prosjektutvikling hos Equinor,
"Det nye er at vi nå planlegger feltutbyggingen før vi gjør funnet. Dette gjør det mulig å sette nye funn i produksjon på bare to til tre år."
Kirkemo bemerket at Equinors ambisjon er å opprettholde omtrent samme produksjonsnivå i 2035 som i 2020.
Frida Kahlo-funnet ble boret fra Sleipner B-plattformen. Brønnen ligger nordvest for Sleipner Vest-feltet og anslås å inneholde 5–9 millioner fat oljeekvivalent gass og kondensat. Brønnen vil bli satt i drift allerede i april, sa Equinor.
Equinor har også gjort et oljefunn i Polynya Tubåenprospektet i Barentshavet nær det massive Johan Castberg-feltet, som startet produksjonen i fjor.
Foreløpige estimater anslår størrelsen på funnet til mellom 14 og 24 millioner fat utvinnbar oljeekvivalent.
Lisenshaverne vurderer om de kan knytte funnet tilbake til Johan Castberg-feltet, opplyste Sokkeldirektoratet.
Australske olje- og gassprodusenter kunne skilte med høyere produksjon i kvartalet før det andre globale energisjokket på fire år. Metallprodusenter i landet akselerer også gruvedriften ettersom myndighetene legger vekt på forsyning av kritiske mineraler.
Australske selskaper øker tilbudet
Santos har utarbeidet et forpliktende dokument med regjeringen i SørAustralia for langsiktig levering av naturgass for å underbygge omstillingen av Whyalla stålverket til et lavutslipps grønt jernanlegg, basert på visse betingelser.
Transaksjonen innebærer levering av 20 PJ gass per år fra 2030, for en 10-årsperiode med totalt 200 PJ gass.
Den første gassleveransen, som er planlagt til å skje 1. mars 2030, vil sammenfalle med utløpet av Santos' Horizon Joint Venture avtale med GLNG.
Denne nye avtalen vil støtte fremtiden til Moomba Central Area i Cooper Bassenget i Sør-Australia på lang sikt, og vil bli drevet av Santos, opplyste det australske selskapet.
"Vi har vært gassleverandør til Whyalla i mange år, og vi er glade for å samarbeide med den sør-australske regjeringen om deres visjon for grønt stål, som vil skape «en fremtid laget i Australia," sa Kevin Gallagher som er administrerende direktør og konsernsjef i Santos.
I tillegg til dette, har Santos og deres joint venture-partner Beach Energy tatt en endelig investeringsbeslutning (FID) om å gå videre med Moomba Central Optimisation (MCO)-prosjektet i Cooper Bassenget i Sør-Australia.
Santos vil foreta investeringer på 357 millioner AUD i prosjektet, som er planlagt levert over tre år.
å motta gass og forsyne satellitten for oppstrømsaktiviteter.
Central Fields inneholder mer enn halvparten av de gjenværende 2P-reservene i Cooperbassenget og har brønner med høyere produktivitet. MCO-prosjektet er utformet for å frigjøre full produktivitet i Central Fields, med en forventet intern avkastning (IRR) på over 25 prosent fra Central Fields fullfeltutvikling som MCO-prosjektet forventes å muliggjøre.
"Cooper-bassenget har vært en hjørnestein i Australias gassforsyning for mer enn 60 år. MCO-prosjektet vil frigjøre betydelig verdi ved å modernisere infrastrukturen vår og forlenge den produktive levetiden til denne verdensklasseressursen," sa administrerende direktør Kevin Gallagher.
Basisvirksomheten for Santos innen oljeog gass kunne vise til eksepsjonelt gode resultater i 2025, hvor produksjonen ble opprettholdt med de beste enhetskostnadene for produksjon på et tiår, noe som ble oppnådd gjennom en fortsatt forpliktelse til den disiplinerte lavkostnadsmodellen for drift, opplyste selskapet.
"Vi nådde vårt mål om utslippsreduksjon i 2030 på 30 prosent, fem år før tiden," sa Gallagher i en kommentar.
"Moomba CCS fase 1-prosjektet, et av de rimeligste CCS-prosjektene i verden, var midtpunktet i denne suksessen, noen som førte til en reell utslippsreduksjon og som også understreker troverdigheten til Santos' avkarboniseringsvei."
AV Tsvetana Paraskova
MCO-prosjektet vil erstatte syv aldrende gassdrevne kompressorstasjoner med én elektrisk drevet kompressorstasjon som vil fjerne flaskehalsen i infrastrukturen oppstrøms og frigjøre fremtidig produksjonsvekst fra Cooper Bassenget Central Fields. Ved Moomba Gas Plant vil ny inntakskompresjon og ekstra kraftproduksjonskapasitet bli installert for
Woodside Energy kunne på sin side rapportere en rekordproduksjon på 198,8 millioner fat oljeekvivalenter, noe som tilsvarer 545 000 fat per dag, for hele 2025, støttet av fremragende produksjonsresultater ved Sangomar, Senegals første oljeprosjekt, som produserte på forventet kapasitet for mesteparten av året, og en verdensklasse pålitelighet ved de opererte Pluto LNG- og NWS prosjekteiendelene i Australia.
Rekordproduksjon oppveide delvis for lavere realiserte olje- og gasspriser for Woodside i 2025, opplyste det australske selskapet.
Australia følger nøye med på drivstoffmarkedet midt i krigen i Midtøsten
Australian Competition and Consumer Commission (ACCC) følger nøye med på det innenlandske bensinmarkedet midt i konflikten i Midtøsten.
"Selv om disse internasjonale kostnadene i stor grad er utenfor kontroll for lokale bensinforhandlere, minner vi detaljistene om at det å gi falske eller villedende uttalelser til forbrukerne om årsakene til prisøkninger vil være i strid med den australske forbrukerloven," sa kommissær Anna Brakey.
ACCC møtte også raskt med aktører i drivstoffmarkedet for å få mer detaljerte forklaringer på den nylige prisoppførselen under Midtøsten-krisen, midt i forbrukernes bekymringer om plutselige prisstigninger på bensin og diesel samt distribusjonsproblemer i regioner og utkantstrøk i Australia.
ACCC startet også ukentlige markedsoppdateringer for å gi økt åpenhet overfor forbrukerne og økt kontroll av atferden til detaljhandlerne.
Sør-Australia står frem som verdens fjerde mest attraktive gruvedestinasjon
Den nyeste årlige markedsundersøkelsen av gruveselskaper fra Fraser Institute viste i slutten av februar at Sør-Australia nå rangeres som nummer fire globalt når det gjelder investeringsattraktivitet og først når det gjelder potensiale for mineraler.
Undersøkelsen fanger opp investorstemningen fra gruve- og leteselskaper over hele verden og gir et øyeblikksbilde av hvordan jurisdiksjoner oppfattes når det gjelder politikk, regulering og samlet investeringsattraktivitet.
Vest-Australia forblir Australias flaggskip når det gjelder områder for gruvedrift og snur et veldig dårlig resultat fra fjorårets 17. plass, til en 6. plass i den siste undersøkelsen. Queensland har klatret tilbake til en 13. plass, etter å ha falt til en 39. plass i fjor.
"Undersøkelsen er et øyeblikksbilde i tiden. Vi har tidligere år sett hvor raskt rangeringer kan endre seg," sa Warren Pearce, administrerende direktør i Association of Mining and Exploration Companies (AMEC).
"For AMEC-medlemmer forsterker undersøkelsen behovet for at myndigheter over hele Australia forblir fokusert på å forbedre regulatorisk effektivitet, redusere dobbeltarbeid og sikre at rammeverket for tilgang til landområder fungerer effektivt samtidig som de respekterer forpliktelser til miljø- og kulturarv," bemerket Pearce.
Australia slutter seg til G7 alliansen for kritiske mineraler
I løpet av de siste ukene har Australia også sluttet seg til G7 alliansen for produksjon av kritiske mineraler, sa Australia og Canada i en felles uttalelse etter at Australias statsminister Anthony Albanese ønsket sin kanadiske motpart Mark Carney velkommen på et besøk i Canberra.
Lederne påpekte Australias og Canadas samlede styrker som store globale produsenter av kritiske mineraler, og forpliktet seg til å samarbeide mer målrettet i partnerskap for å fremme sine felles interesser og fremme blomstrende, dynamiske globale forsyningskjeder for kritiske mineraler.
De lovet også å styrke og utdype samarbeidet innen investeringer og standarder i kritiske mineraler, samt mellom Australias Critical Minerals Strategic Reserve og Canadas Critical Minerals Sovereign Fund.
I tillegg til dette, har den australske regjeringen lovet 53 millioner AUD i tilskudd for å bidra til å skape en raffineringsindustri for kritiske metaller, ved å støtte et banebrytende nytt forskningssenter.
Statsråd for ressurser og Nord-Australia, Madeleine King, kommenterte:
"Australia er i spissen for globale anstrengelser for å diversifisere forsyningskjeder for kritiske mineraler og sjeldne jordarter, samt materialene verden i økende grad vil trenge til ren energi, forsvar og medisinsk teknologi."
Australias fornybar sektor slår nye rekorder
Mer fornybar elektrisitet ble slått på i Australia i siste kvartal 2025 enn i noe annet kvartal noensinne, ifølge Clean Energy Councils (CEC) siste kvartalsrapport fra slutten av februar.
Australia er i spissen for globale anstrengelser for å diversifisere forsyningskjeder for kritiske mineraler og sjeldne jordarter, samt materialene verden i økende grad vil trenge til ren energi, forsvar og medisinsk teknologi
Ni store vind- og solenergi prosjekter ble satt i drift i løpet av fjerde kvartal 2025, og leverte 2,1 gigawatt (GW) i ny produksjonskapasitet, ifølge CECs kvartals vise investeringsrapport: Produksjon og lagring av fornybar energi i stor skala (fjerde kvartal 2025).
I henhold til programmet for Cooperative Research Centres (CRC), har Critical Metals for Critical Industries (CMCI) CRC blitt tildelt 53 millioner AUD for å drive utviklingen og kommersialiseringen av nye teknologier for raffinering av kritiske mineraler.
"Å sikre fremtiden for kritiske mineraler for våre kritiske industrier er måten vi realiserer de økonomiske, sosiale og miljømessige fordelene ved en Future Made in Australia, med produksjon av flere landbaserte solcellepaneler, vindturbiner og forsvarsutstyr," sa Tim Ayres, statsråd for industri og innovasjon og statsråd for vitenskap.
Produksjonskapasiteten som kom i drift i siste kvartal av 2025 tilsvarer forsyning av minst 1,4 millioner australske hjem med strøm, en kapasitet som tilsvarer å dekke behovet for Greater Brisbane omtrent 1,5 gang. Det sterke resultatet slo den tidligere kvartalsrekorden for ny kapasitet, som var en økning på 1,3 GW, som ble oppnådd i tredje kvartal 2021.
"Kombinert med verdensledende bruk av solcellepaneler på tak og batterier til hjemmet, gjør store fornybare prosjekter energisystemet vårt mer pålitelig og robust," sa Jackie Trad, administrerende direktør i Clean Energy Council.
"Vi nærmer oss nå et nivå hvor halvparten av strømmen vår jevnlig leveres fra fornybar energi, og planlagte fremtidige prosjekter forsterker dette skiftet ytterligere."
Intel
On The Pulse of Global Energy
Tenders ending Soon
DENMARK: North Sea Mid & Hesselo Wind Farms
Operator: Danish Energy Agency
Asset: North Sea and Kattegat Sites
Scope: 1.8 GW minimum offshore wind capacity development accompanied by grid connection options under a new two sided Contract for Difference model.
Value: Est. DKK 47 billion (State Aid Payment Cap)
Closing Date: Spring 2026
International & EPC
SPAIN: Inaugural Offshore Wind Tender
Operator: Government of Spain (MITECO)
Field: Canary Islands and Coastal Regions
Scope: Front end planning and inaugural auction scheme for the first 1 GW of Spanish offshore wind capacity to boost local industrial supply chains.
Status: Public Consultation Active
Decom & Renewables
UKCS: Northern North Sea Decommissioning
Operator: CNR International
Scope: Decommissioning of the Ninian field facilities including the Ninian South and Central platforms plus extensive subsea tie backs.
Requirement: Subsea removals optimized for multi vessel campaigns. Seeking supply chain collaboration for heavy lift and disposal.
Timeline: Target tenders Q3 2026 with subsea plug and abandonment commencing in 2027
UKCS: Subsea Decommissioning
Operator: Waldorf Petroleum Resources
Asset: Helvellyn Field
Scope: Decommissioning activities associated with the Helvellyn subsea well and pipeline systems including project management, engineering, removal, and recycling.
Value: Up to £25 million
Closing Date: June 30 2026
ANGOLA: FPSO Asset Integrity
Operator: Azule Energy
Asset: Agogo Integrated West Hub
Scope: Long term asset integrity, NDT inspection, and topside fabric maintenance following the recent first oil of the Agogo FPSO.
Status: Supplier Pre Qualification
Divestments & Restructuring
UK OIL & GAS ASSETS: Greater Laggan Area Acquisition (March 26 2026)
Acquirer: Serica Energy Target: 40 percent operated interest in the Greater Laggan Area and associated infrastructure.
Sector: UKCS Gas Production
Disclosed Value: Base consideration plus $55.7 million cashflow adjustment
Status: Successfully Closed
Funding, Mergers, Consolidation and JVs
UK NORTH SEA: The Mega Merger (March 30 2026)
Key Players: TotalEnergies and NEO NEXT
Target: Creation of NEO NEXT+ which becomes the largest independent operator on the UK Continental Shelf.
Sector: Offshore E&P Estimated
Value: Major Consolidation (250,000 boe per day target)
Status: Merger Completed
NORTH SEA: Carbon Storage Expansion (March 24 2026)
Lead Companies: North Sea Transition Authority and developers
Sector: Carbon Capture and Storage
Scale: Over 2 million acres of seabed applied for following the closure of the second UK carbon storage licensing round.
Status: Bids Under Review
EUROPEAN GRID: Radial Interconnectors JV (Feb 2026)
Lead Companies: Danish and German Grid Operators
Sector: Offshore Wind Integration
Scale: Bilateral agreement to connect Danish and Swedish EEZ wind farms directly to the German grid to maximize electricity yields. Status: Basic Agreement Reached
Value: $Multi Billion
Operator: Chevron
GEN Intel Insight: Chevron and its joint venture partners have officially reached a Final Investment Decision (FID) to dramatically expand the production capacity of the strategic Leviathan reservoir. The expansion includes drilling three additional offshore wells and adding critical subsea infrastructure to boost regional gas delivery. Subsea7 has already secured a massive supply chain contract for the transport and installation of 17 kilometres of subsea flowlines and umbilicals, with offshore execution targeted for early 2028.
Value: $500 Million+
Operator: CNOOC
GEN Intel Insight: SLB OneSubsea has secured a major integrated Engineering, Procurement, and Construction (EPC) contract for the massive Kaiping South development. The scope encompasses 20 wells, requiring the delivery of standardized subsea production technology including dual electric submersible pumps, gas lift trees, manifolds, and control systems. This deepwater project in the South China Sea presents immediate in country manufacturing and supply chain partnership opportunities.
Value: $196 Million
Operator: Var Energi
GEN Intel Insight: Ocean Installer has secured a large contract for the Balder Next New Wells project on the Norwegian Continental Shelf. The scope covers comprehensive project management, engineering, and the supply of flexible pipelines and risers. Once Var Energi formally approves the project FID, the remaining scopes are expected to be awarded to Ocean Installer, classifying it as a major structural contract worth over 2 billion NOK.
Value: $150 Million
Operator: Shell
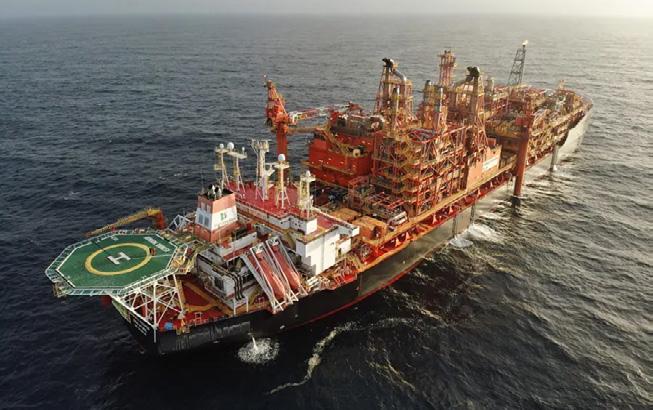
GEN Intel Insight: Deepwater development activity in the US Gulf of Mexico continues to surge, with Subsea7 securing a sizeable contract for the Kaikias field in the Mars Ursa Basin. Operating in water depths of up to 1,650 metres, the scope of work includes the critical transportation and installation of a subsea umbilical, riser, and a rigid flowline. Project management will be driven out of Houston, with offshore operations slated for 2027.
Value: USD 500 Million
Operator: Saudi Aramco
GEN Intel Insight: Saipem secured a massive EPCI contract for Saudi Arabia's Safaniyah expansion, the world's largest offshore oilfield. Under Aramco’s LTA framework, the scope includes engineering, procurement, construction, and installation of a 65-kilometer, 48inch trunkline plus subsea facilities. With fabrication at Saipem’s Dammam yard, the project triggers immediate, high-value procurement and sub-contracting opportunities for the Middle Eastern supply chain.
Value: Multi-Billion
Operator: Eni
GEN Intel Insight: Eni has officially taken the Final Investment Decision for the Gendalo and Gandang deepwater gas projects in the Kutei Basin. The massive development entails drilling seven wells in 1,800-meter water depths, installing subsea production systems, and tying them back to the existing Jangkrik Floating Production Unit. This aggressive fast-track model will inject capital into the Southeast Asian subsea and offshore construction supply chains, targeting first gas by 2028.
Value: $150 Million
Operator: KN Energies
GEN Intel Insight: Aker Solutions has been awarded the Front End Engineering and Design (FEED) contract for a major Carbon Capture and Storage (CCS) infrastructure project. The terminal will have a capacity of 2.8 million tons of CO2 per year, receiving carbon from industrial sources across the Baltic region. With FEED completion scheduled for Q3 2026 and FID expected in 2027, this represents a crucial early stage opportunity for the European CCS supply chain.
Value: $80 Million
Operator: MorGen Energy (Trafigura)
GEN Intel Insight: Trafigura subsidiary MorGen Energy has approved the FID to begin construction on a 20MW green hydrogen production facility in Milford Haven, Wales. Located on a former oil refinery site in the Celtic Freeport, construction is expected to commence rapidly in 2026. The facility aims to produce 2,000 tonnes of low carbon hydrogen annually by 2028, driving a massive wave of localized EPC and subcontractor requirements.
Value: $Multi Million
Operator: BUMI Armada
GEN Intel Insight: Katoni Engineering has been awarded a highly lucrative three year integrated EPC contract to deliver services for the Armada Kraken Floating Production Storage and Offloading (FPSO) vessel. The scope covers multi discipline engineering, procurement, brownfield topside modifications, and offshore construction supervision, heavily utilizing the UK Continental Shelf supply chain to execute modifications within a live production environment.
NORTH KUTEI BASIN INDONESIA
Value: $Multi Billion
Operator: Eni / Petronas
GEN Intel Insight: Following a major capital markets update in March 2026, Italian major Eni confirmed the approval of the massive North Kutei Basin developments. Operating under a new joint venture with Petronas named Searah, this project will instantly position the partnership as a leading E&P player in Southeast Asia. This development is primed to inject massive capital into the regional supply chain to feed highly lucrative Asian LNG markets.
Value: $2 Billion
Operator: Ocean Winds (EDP/Engie)
GEN Intel Insight:
Following a €2 billion financial close, Ocean Winds awarded Seaway7 the transport and installation contract for the BC-Wind development. Located 23 kilometers off Poland, Seaway7 will install 26 transition pieces and a massive offshore substation. This marks a critical milestone for the accelerating Polish offshore wind sector, opening secondary logistics, vessel support, and port marshalling contracts for the European supply chain ahead of the 2027 execution window.
Value: $250 - 500 Million
Operator: Eni
GEN Intel Insight: TechnipFMC has been awarded a substantial EPCI contract for the Coral North development, the second floating liquefied natural gas project offshore Mozambique. The scope involves manufacturing and installation of flexible flowlines, risers, subsea manifolds, and umbilicals in ultradeep water. By replicating the proven Coral South infrastructure playbook, Eni is fast-tracking this development, creating a lucrative window for global subsea manufacturing vendors to bid on secondary equipment packages.
Ferdigstillelse av brønner og nye boreaktiviteter forventes å opprettholde et sterk momentum
Verden trenger ytterligere investeringer i oppstrømsvirksomheten for å møte globale olje- og gassbehov, ettersom utarmingen av operative felt har akselerert de siste årene, heter det i en uttalelse fra Det internasjonale energibyrået, IEA.
Global boreaktivitet er på vei oppover igjen, med energiselskaper som ønsker å utnytte nye høyaktuelle områdene for å sikre forsyninger på lang sikt, sier analytikere.
Energisikkerhet, som har blitt et sentralt og aktuelt emne som følge av krigen i Midtøsten, vil fremtvinge boring og akselererte brønnfullføringer i alle større olje- og gassproduserende regioner, ettersom energikjøpere ønsker forminske den nåværende eksponeringen på bare én region.
IEA advarer om akselerert nedgang i produksjon
Den gjennomsnittlige hastigheten som produksjonen på olje- og gassfeltene minsker med over tid, har økt betydelig globalt de siste årene, hovedsakelig som følge av økt avhengighet av skifer- og dype offshoreressurser, opplyste IEA i en rapport ved slutten av 2025.
I lys av denne analysen må upstreamselskaper nå jobbe mye hardere enn før bare for å opprettholde produksjonen på dagens nivå, ifølge det Paris-baserte byrået.
Den nyeste analysen fra IEA har vist at nesten 90 prosent av de årlige investeringene i oppstrøms olje og gass aktiviteter siden 2019, har vært øremerket for å motvirke produksjonsnedgang snarere enn å møte etterspørselsvekst.
Investeringer i 2025 ble estimert til omtrent 570 milliarder amerikanske dollar. Hvis disse investeringsnivåene opprettholdes, kan moderat produksjonsvekst fortsette i fremtiden.
"Men et relativt lite fall i oppstrømsinvesteringer kan bety forskjellen mellom vekst i olje- og gassforsyningen og statisk produksjon," sa IEA.
Forsyningsmiksen av olje og gass har endret seg de siste tiårene. Tilbake i 2000 sto konvensjonelle oljefelt for 97 prosent av den totale globale oljeproduksjonen. I tidsrommet frem til 2024 hadde
denne andelen falt til 77 prosent, som følge av økende produksjon fra ikke konvensjonelle felt. Innen segmentet for naturgass kommer omtrent 70 prosent av gassen som produseres i dag fra konvensjonelle felt, mens nesten alt annet er skifergass produsert i USA, opplyste IEA.
Til tross for dette er den samlede globale olje- og gassproduksjonen, selv ved hjelp av skiferrevolusjonen, fortsatt sterkt avhengig av et lite antall gigantiske felt, hovedsakelig i Midtøsten, Eurasia og Nord-Amerika, som til sammen sto for nesten halvparten av verdens olje- og gassproduksjon i 2024.
10 milliarder fat olje og rundt 1 000 bcm naturgass, fant analysen.
"Hastigheten på nedgang er elefanten i rommet for enhver diskusjon om investeringsbehov i olje og gass, og vår nye analyse viser at de har øket betydelig de siste årene," sa IEAs administrerende direktør Fatih Birol.
Hastigheten på nedgang er elefanten i rommet for enhver diskusjon om investeringsbehov i olje og gass, og vår nye analyse viser at de har øket betydelig de siste årene
Detaljerte analyser fra IEA med henblikk på produksjonsregistrene til rundt 15 000 olje- og gassfelt fra hele verden, har vist at den globale gjennomsnittlige årlige nedgangen etter den antatte toppen, er 5,6 prosent for konvensjonell olje og 6,8 prosent for konvensjonell naturgass.
Kapitalinvestering innen forsyning er nødvendig sier byrået, og bemerker at dersom all kapitalinvestering i eksisterende kilder til olje- og gassproduksjon skulle opphøre umiddelbart, ville den globale oljeproduksjonen falle med 8 prosent hvert år i gjennomsnitt det neste tiåret, eller med rundt 5,5 millioner fat per dag (bpd) hvert år.
Dette tilsvarer å tape mer enn den årlige produksjonen til Brasil og Norge hvert år. Naturgassproduksjonen vil falle med i gjennomsnitt 9 prosent, eller 270 milliarder kubikkmeter (bcm), hvert år, tilsvarende dagens totale naturgassproduksjon fra hele Afrika, ifølge IEA.
For å fylle dette forsyningsgapet og opprettholde dagens produksjon fram til 2050, ville det kreve årlige funn på
"Situasjonen betyr at industrien må bevege seg mye raskere bare for å klare og forbli på samme nivå," la Birol til.
"Og man må vise en nøye oppmerksomhet til de potensielle konsekvensene for markedsbalanser, energisikkerhet og utslipp."
Afrika vil lede boring av brønner av stor betydning
I år forventes det at den globale oppstrøms sektoren vil fortsette den sterke fremdriften i boring av villkatt brønner med mulighet for å være brønner med høy påvirkningsgrad etter det robuste 2025, ifølge Rystad Energy.
I 2025 så man at suksessraten for villkatt brønner med muligheter for å være brønner med høy påvirkningsgrad, økte til 38 prosent fra 23 prosent i 2024, mens de totale oppdagede volumene økte med 53 prosent år-for-år til rundt 2,3 milliarder fat oljeekvivalenter (boe), ifølge Rystad Energys forskning og analyse.
Brønner klassifiseres som brønner med høy påvirkningsgrad basert på en rekke faktorer: størrelsen på de potensielle ressursene, om de kan åpne nye forekomster av hydrokarboner i fremskutte eller fremvoksende bassenger, og deres betydning for operatøren.
Slike aktiviteter forventes å øke fremdriften i leteaktiviteter i spesifikke områder og land i 2026, med 42 brønner identifisert globalt til å ha et potensiale til å være brønner med høy påvirkningsgrad.
Afrika vil fortsette å lede an i disse globale aktivitetene, og står for rundt 40 prosent av boringen av de planlagte høypåvirkningsbrønnene. Den største drivkraften vil være langs Atlanterhavsmarginen, hvor leteaktivitetene forventes å fokusere på Orange Basin i Sør-Afrika og Guineabukta i Vest-Afrika, ifølge Rystad Energy.
Aktiviteter innen ultradypvann og utforskning av nye grenseområder vil utgjøre mesteparten av den planlagte boringen av høypåvirkningsbrønner, og utgjøre omtrent 60 prosent av de planlagte aktivitetene innen disse områdene. De internasjonale storselskapene vil lede an i disse aktivitetene, etterfulgt av nasjonale oljeselskaper (NOCs) og internasjonale NOCs (INOCs), som til sammen representerer 26 prosent.
"Det vi ser i 2026 er et tydelig skifte i hvor operatørene er villige til å bruke kapital. Ultradypvanns- og grenseområder er fortsatt kapitalintensive, men de tilbyr også potensiale innen skala og materiell i en tid hvor konvensjonelle muligheter blir stadig mer begrensede," sa Aatisha Mahajan, leder for leting, olje- og gassforskning hos Rystad Energy.
"Afrika skiller seg ut fordi de fortsatt kombinerer geologisk potensial med utsiktene til store kommersielt betydningsfulle funn, spesielt for operatører som ønsker å sikre ressurser med lang livssyklus i et strammere globalt forsyningsmiljø."
Viktige brønner å følge med på
i 2026
Westwood Global Energy Group forventer også at Afrika, sammen med Sør-Amerika, vil forbli nøkkelregionene for boring av brønner med potensiale til å være av høy betydning i år.
Operatører forventes å bore 19 betydningsfulle brønner i Afrika og 15 brønner i Sør-Amerika i 2026.
Totalt forventer Westwood at rundt 65 betydningsfulle brønner vil bli ferdigstilt på global basis i 2026, noe som vil være uendret sammenlignet med 2025.
"Selv om boreplanene fortsetter å stramme seg inn gjennom første kvartal 2026, tyder nåværende prognoser på at nedgangen som er lagt merke til innen leteaktiviteter relatert til høypåvirkningsbrønner vil fortsette," sa Jamie Collard, leder for leterelatert forskning hos Westwood, i en analyse i februar.
Afrika vil se fem viktige grensebassengtester i Namibia og Vest-Afrika, mens SurinamGuyana-bassenget og Santos- og Campos-bassengene i Brasil vil fortsette å være kjerneområder for mesteparten av høypåvirkningsboringene i Sør-Amerika. Ytterligere 10 til 12 høypåvirkningsbrønner forventes å bli boret i Asia-Stillehavsregionen i 2026, ifølge Westwood.
Selv om boreplanene fortsetter å stramme seg inn gjennom første kvartal 2026, tyder nåværende prognoser på at nedgangen som er lagt merke til innen leteaktiviteter relatert til høypåvirkningsbrønner vil fortsette
I Europa forventes det boring av seks høypåvirkningsbrønner i 2026 – utenfor Norge og i vestlige Svartehavet i rumenske og bulgarske farvann. I mellomtiden vil aktiviteten i Nord-Amerika forbli dempet, med forventet boring av rundt fem høypåvirkningsbrønner i år, bemerket Westwood.
Av Tsvetana Paraskova
Rethinking Completion Design Through Integration
Combining leading capabilities to deliver pragmatic solutions and unique insights in support of major project delivery
The power of integrated analysis
When geomechanical models highlight that sand control is required (1), there are several key considerations in optimising the lower completion.
The primary goal is to evaluate and mitigate the risks associated with sand production and formation damage to select the most appropriate lower completion solution (2). This will ensure the e cient and safe extraction of reservoir fluids.
with a full computational fluid dynamics (CFD) model of the well inflow, areas of higher velocity can be identified. By this means hot-spo ing and erosion can be accurately assessed (3). This is a considerable improvement to using rules of thumb for screen
Geomechanics
Geomechanics plays a fundamental role in the well construction and completion selection process. Developing a model showing the timing and extent of formation failure will highlight the requirement for sand control in the completion of a well. Alternatives such as oriented perforating and hydraulic fractures can also be reviewed with geomechanical modelling.
erosion risks which can both overestimate or underestimate the erosion risks when compared to detailed models, neither of which is desirable.
In addition to erosion risks, key consideration of well completion decisions such as gravel pack Vs standalone sand screen, deployment of inflow control devices (and sizing and location of such devices) can be optimised.
Combining the output from CFD models with dynamic flow simulation so ware results in higher quality inputs (e.g. inflow profiles) and therefore superior dynamic clean-up models can be developed.
Well Engineering
Completion design must balance performance, operability, and long-term integrity. Applying practical well engineering experience ensures solutions are not only technically robust, but executable in real operating environments. By aligning design with operational realities, risks are reduced, and delivery becomes more predictable from planning through to execution.
(1) Perforation failure model
Advanced Numerical Modelling
CFD modelling provides a deeper understanding of flow behaviour and clean-up performance. By quantifying formation damage, inflow dynamics, and fluid interactions, uncertainty can be reduced early in the design process. This enables more informed decision-making and supports optimisation of completion strategies before execution begins.
(2) SAS Joint
Ken Macrae Completions Engineering Manager
At Elemental Energies, we believe that innovation is at the heart of completion engineering, achieved by integrating multidisciplinary teams with a broad set of transferable skills. Together, we apply our collective experience to successfully deliver complex projects spanning oil and gas, carbon capture, and geothermal energy.
Mike Byrne Head of Well Technology
Our specialists in CFD and finite element analysis bring decades of experience and continue to develop new and exciting ways to support our clients across the energy industry. Together with the integrated expertise available across wells, subsurface, facilities and well technology, Elemental Energies is ready to take on even more complex challenges and deliver unique insights and exceptional results.
CAN
Group
40 YEARS.
ONE TRUSTED PARTNER.
Since 1986, CAN Group has built from its foundations in Rope Access excellence, today delivering smart, data-driven Asset Integrity solutions.
Guided by the same principlespeople first, safety, care and excellence always.
Here’s to 40 years, and the journey ahead.
40 CAN-Do:
Years on
CAN Group is proud to mark 40 years in business, celebrating four decades of innovation, care, resilience and excellence within the asset integrity arena.
What began as a pioneering idea, introducing rope access offshore in the North Sea as a more costeffective alternative to traditional scaffolding access, quickly set new standards as it became a tried, tested and trusted method of access across the energy industry. From the outset in April 1986, CAN has continued to challenge traditional approaches not simply to work differently, but to work smarter – reducing risk, improving safety and delivering operational success for its clients.
Driven by this approach, CAN’s foundations in rope access and tradesbased remediation services expanded over the years to meet the challenges of the evolving energy industry, transitioning into mainstream inspection and advanced nondestructive testing services, and thereafter adding engineering elements including integrity and inspection management services and vendor assurance, strengthening its capability to support assets across their full lifecycle.
Headquartered in Aberdeen, UK, the CAN Group of companies today deliver a comprehensive range of innovative & integrated asset integrity services and solutions to the energy industry worldwide from its strategic locations in the UK, North America and West Africa.
Key to the success and sustainability of CAN are its people, corporate competence and their CAN-Do attitude, delivering their range of solutions safely and with integrity. Keeping sight of both plant integrity and the integrity of the
services it offers, CAN has evolved to have one of the most comprehensive UKAS accredited scopes as a Type C, Independent Inspection Body, as well as being the first company in the UK to be accredited for Integrity Management to ISO 17020 – assuring its clients of independence, impartiality and a best-inclass service.
With innovation in its DNA, seeking smarter ways to protect people and assets while delivering value, from alternative access to data-rich solutions, are the principles that continue to drive the company forward. Most recently, CAN has collaborated with a major operator in the energy industry to deliver Angola’s first remote Class Approved inspection utilising confined space Unmanned Aerial Vehicle Technology, minimising the risk to personnel and optimising operational efficiency being just one example of how the business continues to provide smart and safe solutions to deliver excellence.
In this digital age, CAN embraces and utilises leading technologies to deliver digitally rich datasets that support faster and more robust decision-making. This includes optical solutions such as LiDAR and photogrammetry, which are used to create accurate digital models for detailed analysis, work planning, and the visualisation of assets and critical infrastructure.
Reflecting on CAN’s journey throughout the years, Group Directors Adam Byrne & Innes Walker, who have a cumulative tenure of almost 70 years at CAN said;
“Forty years on, and with so many highlights along the way, we’re proud of having the same CAN-Do spirit and attitude that’s driven us since day one. From looking out for each other, delivering for our clients, and helping to shape a safer, smarter industry, our commitment to safety and caring for our people, clients and the environments we work in continues to power everything we do, keeping us focused on what matters most, every day.”
As a people-powered organisation, Adam and Innes, add: “Reaching 40 years in business is a milestone built on our people who deliver our range of services day in, and day out. It reflects decades of our teams caring about doing the right thing, every time. Our people underpin our culture & values, reflecting who we are and what we stand for, and remain central to our continued success.
“We are proud of the long-standing partnerships we’ve built over the years, from our workforce, our clients and our partners past and present – they have all been instrumental in shaping CAN into the company it is today, and we can’t thank them enough for being part of this journey.”
Forty years on, CAN Group remains committed to being a trusted partner, combining experience, innovation and care to build on its heritage for the future.
Here’s to 40 years, and the journey ahead.
Delivering Control, Confidence and Continuity in Well Integrity Operations
In well completions, integrity issues rarely stay neatly contained. A pressure anomaly, annulus concern, valve issue, or uncertainty around barrier status can quickly lead to lost time and onshore time, added cost, and difficult operational decisions.
When teams are already working within tight schedules and tighter budgets, the priority is not just to respond. It is to respond safely, efficiently, and in a way that gives the operator confidence in what happens next.
That is the reality we see across the work we support. Operators are under constant pressure to reduce time, avoid unnecessary disruption, and maintain confidence in well status throughout the life of the asset. In that environment, even relatively focused integrity work can have a wider operational impact. If the job is not delivered with the right structure, the right people, and the right information, it can create repeat operational risk, planning delays, and more exposure than anyone wants.
At Intervention Rentals, we have built our well integrity and pressure control capability around that challenge. Our role is not simply to provide equipment or personnel. It is to help operators maintain control of integrity-critical activity in the field through experienced technicians, specialist equipment, disciplined procedures, and reporting that gives a clear picture of well condition and completed work. Across the North Sea, Europe, and North Africa, our focus has been on keeping critical wellsite equipment compliant, reliable, and ready for operation, with safety and barrier integrity central to every scope.
That is particularly relevant in annulus management, where the technical task is only one part of the bigger picture. Monitoring A, B, and C annulus pressure, carrying out top-ups, verifying fluid levels, checking valves and access points, and tracking pressure behaviour all feed into a much more important outcome: helping the operator understand the condition of the well and reduce uncertainty around future intervention. Our support is designed to do exactly that. We combine practical delivery with structured monitoring and reporting, so the result is not just a completed task, but stronger visibility of well status and greater confidence in ongoing integrity.
Our Northern European case experience includes annulus condition assessments, status reporting, top-up operations, integrity verification, and ongoing monitoring. In practice, this involves controlled gas bleed-down, brine replenishment to the
required pressure, and structured postoperation monitoring to confirm annulus integrity. For the operator, the value was clear: maintaining annulus condition, reducing the risk of repeat intervention, and improving confidence in the well’s continued performance.
The same thinking applies across wider wellhead and well integrity support. We deliver valve repair and maintenance, barrier verification, pressure testing, leak checks, reinstatement support, torque management, interface pressure testing, and emergency wellhead response through a structured, risk-based process: inspect, verify, restore, test, and clarify. That structure matters. It helps remove ambiguity, supports operator well risk ranking, allows immediate escalation where needed, and ensures the work is delivered in line with operator procedures rather than as an isolated maintenance task.
Our North Sea case experience reflects that approach. Within our scope of work on one of our long-term contracts we support planned well maintenance activity through valve repair, pressure support, integrity verification, and planned monitoring, helping reduce downtime, improve planning confidence, and lower repeat intervention risk. In another, we provide offshore support for critical well equipment during a live campaign, including valve maintenance, barrier verification, pressure testing, leak checks, and reinstatement. This helps the operator achieve a faster return to service, reduced
operational disruption, and improves the quality of integrity records going forward.
We also see the same operator pressures in measurement and calibration. Good integrity decisions rely on trusted data, and delays in calibration or testing can quickly affect wider operations. Our onsite calibration and digital monitoring capability is designed to reduce that disruption. A recent example involved four transducers that would typically have been sent off-site, creating up to 20 days of downtime and reducing test capacity by half. Using our mobile calibration van, we removed, calibrated, and reinstalled all four on-site, returning them to service within four hours. That is not just a technical win. It is a practical example of how the right support can protect operational continuity.
For us, that is where real value is created in the well completions space. Operators do not need more noise around capability. They need support partners who understand the operational pressure behind the scope, who can deliver safely and consistently offshore and onshore, and who can provide the clarity needed to make the next decision with confidence.
That is how we position Intervention Rentals. As a solutions-led partner that brings together experience, specialist equipment, structured delivery, and practical data-led support to help operators protect well integrity, reduce disruption, and keep critical work moving in the right direction.
Vulcan launches new high-pressure casing technology as global activity strengthens
Vulcan Completion Products has launched the first of a series of new casing and completion technologies, advancing its product development programme and reinforcing its position in high-performance well construction solutions.
At the centre of the current rollout is the PROBE™: MAGMASEAL, a high pressure, high temperature (HPHT) casing shoe system developed for fracturing operations.
The engineered wet shoe solution integrates advanced casing shoe technology with a latch-in plug mechanism, enabling reliable isolation and pressure testing during critical stages of well construction.
Rated to 12,500 psi and 200°C (400°F), with a 10,000 psi working pressure and 15,000 psi development ongoing, the PROBE™: MAGMASEAL is designed for challenging operating environments.
Its slick-body profile reduces drag during casing run-in, while dual non-cemented steel poppet valves enhance sealing and pressure integrity. By eliminating the need for Toe Sleeves or TCP, the system simplifies completion design and reduces
operational complexity while maintaining performance in demanding fracturing programmes.
Mark Dundee, Vice-President at Vulcan, said: “Our focus is engineering tools that perform in demanding wells. The PROBE™: MAGMASEAL supports pressure integrity and efficient completions and we have further casing and completion products scheduled for release in 2026.”
Building on more than five years’ established presence across the Middle East, the Caspian and APAC, Vulcan has recently secured new significant agreements in these markets.
An eight-strong UK-based design and engineering team, supported by a strengthened global QA/QC capability, continues to advance the portfolio, which is protected by 57 patents.
Established 2017, Vulcan delivers innovative well technologies. The firm has 50 staff, and operates in 50 countries with 20 distributors and 90 customers worldwide.
Mark Dundee, Vice-President
For more information about Vulcan Completion Products, visit: www.vulcan-cp.com
Q&A with Martin Taylor, Operations Director
Q
For those who don’t know about AMS Global Group, can you introduce the business and what you do?
AMS Global Group has been supporting the industrial and marine sectors for 10 years with technical services and equipment, specialising in high-hazard operations. Within the group, we offer services ranging from marine assurance to radiation monitoring.
Regardless of the service you engage us for, we provide our clients with confidence, compliance, and support for efficient operations.
Q Q
What has been the biggest driver in the growth of over the past years?
I say it all the time, and it sounds generic, but our team is everything. We have worked hard as an organisation to recruit well, develop, and retain the best talent so that any growth that comes our way is easier to deliver.
The catalyst for our growth is down to the efforts of our co-founders, Neil Carr and Gary Bruce. Their ability to enter the market completely green and secure AVL status with major companies has allowed conversations to start and strong working relationships to follow.
Listening to our customers has always been key; we build solutions.
Q
What makes AMS Global Group different as a service company?
When I look across the group and compare us to competitors in each division, the real difference is the breadth of support we provide to industry.
Take an offshore oil and gas platform at any given time; we can have multiple touchpoints supporting that operation. We may have supplied or serviced the safety equipment onboard the asset, supported a service company with a rental equipment package to enable safe confined space entry, and at the same time we may have delivered marine assurance or vessel LSA servicing to the PSV or ERRV operating nearby.
That’s something we’re genuinely proud of. When you step back and look at it, in just 10 years we’ve built a business that supports multiple links right across the operational chain, and that’s what sets us apart.
What does 2026 look like for AMS?
For 2026 to be a success for us, our partners, and our clients, we need to close the gaps in the chain. The more we work together as a chain, the stronger we will be at the end.
We have surrounded ourselves with good people who we trust and who know what the plan for AMS is going forward.
In our 10th year, it feels very much like we are celebrating quietly and building this year for the next 10 years.
Delivering Wells with Confidence in a Changing Global Upstream Market
How integrated technical, assurance and personnel capability helps operators manage risk, maintain flexibility and move projects forward
A
changing upstream market
Across the global upstream sector, operators are under pressure to deliver technically demanding projects with leaner teams, tighter capital discipline and greater scrutiny on governance. Whether the requirement is exploration, development drilling, brownfield activity or wider well lifecycle support, success increasingly depends on having the right technical and project support model around the asset. Today’s challenge is not simply access to expertise. It is access to expertise in a form that is practical, scalable and aligned with the realities of modern project delivery.
Why integration matters
This is where NRG Group’s integrated model adds real value. By combining well management, well examination, well integrity and specialist personnel support under one group structure, NRG helps operators strengthen planning, technical assurance and execution quality without creating unnecessary organisational complexity. That integrated model is increasingly valuable in a market where many companies do not want to carry large permanent teams, but still need confidence that projects are being supported by experienced people with the right technical depth and delivery mindset.
Africa in focus
In that environment, integrated support can make a meaningful difference. The ability to combine engineering, assurance and experienced personnel helps reduce execution risk, improve project readiness and support better decision-making at key stages of the well lifecycle.
Flexible support for global operators
The underlying requirement is not unique to Africa. Across the wider international upstream market, operators are looking for support that can scale to suit the project. Some require full operator-side well management. Others need independent assurance, peer review, integrity input or experienced personnel who can integrate quickly into an existing team. The common factor is the need for technically credible, delivery-focused support that can be deployed in a practical and efficient way.
NRG’s model is designed to meet that need across the global upstream sector.
Successful well delivery depends on more than engineering alone, it requires the right integration of technical expertise, assurance and people.
NRG Group is built around that principle.
Sub-Saharan Africa is a strong example of where this matters. Operators and investors across the region are advancing opportunities that must balance international technical standards with local content requirements, contracting realities, logistics and in-country delivery considerations.
Delivering with confidence
In a market shaped by technical complexity, cost discipline and the need for greater flexibility, operators benefit from support models that are joined-up rather than fragmented. Bringing together engineering, assurance and people capability in one structure helps create stronger alignment between planning, governance and execution. For NRG Group, that is where the business adds value: helping operators move projects forward with confidence through practical, scalable wells capability.
Daniel Mackay
Redefining Decommissioning: From Service Provider to Integrated Partner
Decommissioning activity across the UK Continental Shelf is accelerating. With that activity comes increased scrutiny, tighter regulatory frameworks, and growing pressure on operators and tier one contractors to deliver programmes that are not only efficient, but demonstrably compliant, traceable, and environmentally responsible.
This is exposing a fundamental challenge in how decommissioning has traditionally been delivered.
For years, projects have relied on fragmented contracting models, industrial cleaning, NORM management, radiological advisory, and waste disposal delivered by separate parties, each responsible for a discrete element of the scope. On paper, this creates specialisation. In practice, it creates interfaces.
And interfaces can create risk.
Handovers between contractors introduce disconnects. Disconnects lead to gaps in documentation, inconsistencies in approach and, ultimately, increased exposure to compliance failure or delay, often at the most critical stages of a campaign.
Nowhere is this more evident than in NORM management.
Despite being one of the most sensitive and heavily scrutinised aspects of decommissioning, NORM is still frequently treated as a secondary consideration, something to be managed alongside core scopes rather than integrated within them.
The result can be a more reactive model, where elements of compliance are addressed later in the programme rather than fully designed in from the outset.
As regulatory expectations increase, this approach may become progressively more challenging to sustain.
A structural shift in delivery
The industry is now moving toward a more integrated model, one that reduces interfaces, embeds compliance within operations and provides a single point of accountability across the decommissioning lifecycle.
This shift is being driven by necessity.
Decommissioning is not simply an execution challenge. It is a governed process. Every activity must be planned, controlled and evidenced, with full traceability from offshore identification through to final disposal.
Achieving this requires more than capability in isolation. It requires alignment, between operational delivery, regulatory interpretation and waste governance.
In effect, it requires a different type of contractor.
Defining the new model
The emerging contracting model is one of integrated, advisory-led delivery.
In this structure, industrial cleaning, NORM management and radiological compliance are no longer separate workstreams. They are combined within a single delivery framework, where decisions are made with full visibility of operational, regulatory and environmental implications.
Crucially, this model removes the traditional divide between those who advise and those who execute.
Instead of external consultants interpreting regulations in isolation, and contractors delivering against that advice, both sit within one accountable structure. This enables faster decision-making, more practical solutions and a far stronger alignment between what is required and what is delivered.
It is a model built around control, not coordination.
From concept to delivery – Embedding Radiological Expertise
This shift is not theoretical.
At Sureclean, we have built our decommissioning model around this principle, integrating industrial cleaning, NORM decontamination and in-house radiological authority into a single, accountable delivery structure.
Appointing Karen Gunn as Radiological Director, Sureclean are embedding Radiation Protection Adviser (RPA) and Radioactive Waste Adviser (RWA) capability directly within our operations, we have removed the traditional reliance on external advisory support and fundamentally changed how projects are delivered.
Regulatory interpretation, operational design and waste governance now sit within one aligned model, enabling decisions to be made in real time, based on both compliance requirements and operational realities.
This is a step change in how radiological risk is managed.
Grounded in execution, not theory
The credibility of this model is not defined by structure alone, but by experience.
Because we are actively delivering offshore cleaning, NORM monitoring and onshore decontamination, our perspective is grounded in execution. We are operating at the coal face of decommissioning activity, not advising from the periphery.
Radiological compliance cannot be effectively managed in isolation from operations. It must reflect the realities of confined space entry, offshore constraints, waste handling logistics and the sequencing of work scopes.
By combining hands-on delivery with embedded radiological expertise, we are able to provide guidance that is practical, proportionate and aligned with real-world conditions, not theoretical best practice. This ensures compliance is not just achieved, but achieved efficiently.
Controlling waste at source
One of the most significant advantages of this integrated model is the ability to control NORM and waste at source.
Traditionally, contaminated equipment is transported onshore for treatment, introducing additional handling, increased exposure risk and unnecessary cost. By contrast, integrating NORM decontamination into offshore cleaning activities allows contamination to be managed earlier in the lifecycle.
This reduces the number of personnel handling contaminated materials, minimises the risk of incidents, and removes duplication in mobilisation and processing. It also significantly reduces the volume of material requiring onshore treatment, delivering both cost and environmental benefits.
Critically, this approach is underpinned by digital traceability. At Sureclean, our in-house developed tracking platform enables contaminated materials to be managed in real time from offshore identification through to final disposal, all within a single system.
By capturing classification, movement, treatment and disposal data at source, we remove reliance on fragmented contractor reporting and manual documentation. The result is a fully auditable, cradle-to-grave waste and equipment tracking process, providing operators with clear visibility, stronger compliance assurance, and a more robust position at regulatory sign-off.
These are not incremental improvements. They fundamentally change the efficiency, control, and risk profile of a decommissioning campaign.
Full lifecycle accountability
Through this model, Sureclean delivers full lifecycle control across NORM management, from offshore monitoring and classification through to cleaning, decontamination, waste treatment and final disposal.
This provides a single point of accountability across the entire process.
The impact is clear:
Reduced interface risk through integrated delivery Improved traceability with end-to-end visibility and reporting Stronger compliance assurance through embedded regulatory expertise Greater efficiency through aligned planning and execution
In an environment where audit defensibility, environmental responsibility, and cost control are all under increasing pressure, this level of control is becoming essential.
Moving beyond service delivery
This evolution reflects a broader shift in how contractors are expected to operate.
The industry is moving away from transactional service provision and toward strategic innovative partnership, where contractors are not only responsible for delivery, but contribute to how projects are designed, sequenced, and governed. This is particularly important in decommissioning, where early decisions have significant downstream implications. By engaging an integrated partner with both operational capability and embedded regulatory expertise, operators can address risk at the planning stage, rather than managing consequences later in the programme.
It’s a proactive model, rather than a reactive one.
Setting a new standard
As decommissioning activity continues to scale, the limitations of traditional contracting models are becoming increasingly apparent.
Fragmentation creates risk. Separation between advisory and execution creates inefficiency. Treating NORM as an afterthought creates exposure.
The alternative is clear.
Integrated, advisory-led delivery, combining operational capability with in-house technical authority, represents the next phase of decommissioning.
At Sureclean, this is not a future ambition. It is how we are already delivering across major UK operators and tier one contractors, supporting complex decommissioning campaigns with a model built around control, compliance and performance.
We are no longer just executing scopes of work.
We are shaping how those scopes are designed, governed and delivered.
By Robbie Smith-Sinclair
Safety challenges in the UK’s renewable energy transition
The UK’s transition towards net zero is reshaping the energy sector at pace. Offshore wind capacity continues to expand rapidly, hydrogen projects are moving from concept to early deployment, and large scale solar and battery installations are becoming increasingly common across the country.
While this transition is essential to meeting the UK’s climate and energy security targets, it is also changing the risk profile of the energy sector. New technologies, operating models and workforce arrangements are introducing health and safety challenges that may not always sit comfortably within existing, well-established risk controls and operating procedures.
Many of the UK energy sector’s existing safety systems were designed around oil and gas operations, particularly those associated with the North Sea. Whilst these undoubtedly provide a robust platform to build upon, as renewable technologies mature, both regulators and duty holders are being required to assess whether existing approaches remain fit for purpose, or whether they need to be adapted to reflect new hazards, work patterns and organisational structures.
Offshore wind farm safety
Offshore wind presents some of the most significant safety challenges within the renewables sector. Construction, commissioning and maintenance activities routinely involve working at height, complex lifting operations and prolonged exposure to harsh marine environments
Worker transfer remains a particular risk area. Personnel frequently move between vessels and turbines using transfer boats or helicopters, often in challenging weather conditions. While lessons can be drawn from decades of offshore oil and gas experience, offshore wind developments often involve shorter project lifecycles, tighter commercial margins and a more fragmented contractor base. These factors can increase the risk of inconsistency in training, supervision and emergency preparedness.
The challenge for duty holders is ensuring that the drive for rapid deployment and cost efficiency does not dilute the
Hydrogen is a key component of the UK’s decarbonisation strategy, particularly in relation to industrial processes, energy storage and the decarbonisation of heat. However, hydrogen presents well known hazards, including high flammability, explosion risk and difficulties associated with leak detection and containment.
Unlike established fuels, hydrogen infrastructure is still at a relatively early stage of development in the UK, and there is limited operational experience, at least at scale. This raises questions around workforce competence, emergency response planning and the adequacy of existing safety management systems. Storage, transport and blending introduce further risks, particularly where hydrogen is integrated into facilities that were not originally designed for its use.
Regulators are already signalling the need to ensure that technological innovation does not outpace the systems required to effectively manage the risks presented by that new technology.
An ageing workforce and skills transition
The energy transition is taking place alongside a significant demographic shift within the workforce. Many highly experienced oil and gas workers are approaching retirement, taking with them decades of safety critical knowledge and operational experience.
At the same time, renewable energy projects are attracting new applicants who may not yet have comparable experience in high hazard environments. While essential retraining and reskilling initiatives are underway, the pace of change raises
concerns about potential experience gaps, particularly in areas such as hazard identification, risk assessment, permit to work systems and emergency response.
Effective knowledge transfer, both at employee and corporate level, will be essential if lessons learned from past incidents are to be fully embedded in the next generation of the energy workforce. Without deliberate mechanisms to capture and pass on that experience, there is a risk that known hazards are relearned rather than avoided.
Recently, regulators have also shown increasing interest in how responsibility for health and safety is managed across supply chains, especially where safety critical work is outsourced or shared between multiple parties, a practice which is common in renewable energy projects.
Mental health, fatigue and wellbeing
There is now no doubt, including in the mind of the regulator, that health and safety duties extend beyond physical hazards alone. Offshore working patterns, long rotations, isolation and demanding schedules can place significant strain on workers’ mental health and wellbeing.
Fatigue remains a particular concern, especially where weather delays, travel pressures and tight project deadlines intersect. Psychological safety, access to appropriate support and proactive wellbeing measures are increasingly viewed as integral components of effective risk management, rather than additional support offered by marketleading businesses.
The energy transition presents an opportunity to embed wellbeing considerations into new operating models from the outset, rather than retrofitting them in response to problems as they arise.
Looking ahead
The UK’s move towards renewable energy is essential and inevitable, but it brings with it a complex and evolving safety landscape. As technologies, workforce arrangements and project models change, so too must safety frameworks, training approaches and regulatory oversight.
Adapting to new energy sources will necessarily mean adapting approaches to health and safety, ensuring that progress towards net zero does not come at the expense of worker protection.
Claire Campbell, Brodies LLP
The UK’s largest innovation funding consultancy
Leyton is an international consulting firm that helps businesses leverage financial non-dilutive incentives to accelerate their growth and achieve long lasting perfor-
We simplify your access to these complex incentives. Our combined teams of highly skilled Tax and Technical specialists, enhanced with cutting-edge digital tools developed internally, maximise the financial benefits for any type of business.
Concrete: Powering the Future of Solar Energy Storage
As the global community continues its pursuit of net-zero carbon objectives, renewable energy technologies such as solar and wind power are redefining the modern energy landscape.
However, one critical challenge persists, the intermittent nature of these energy sources. To address this, industries and researchers are developing increasingly efficient and sustainable energy storage methods. Among the most promising of these innovations is Concrete-Based Thermal Energy Storage (CTES), a technology with the potential to transform how thermal energy from the sun is captured, stored, and utilised across both power generation and the built environment.
What Is CTES and Why It Matters
CTES utilises concrete, a material renowned for its strength, affordability, and widespread availability, as a medium for storing thermal energy. When integrated with Concentrated Solar Power (CSP) plants, this system can absorb, retain, and release heat for power generation long after sunset. In CSP plants, mirrors concentrate sunlight onto a receiver, heating a working fluid such as air or molten salt. This heat is transferred to a medium like concrete, which stores it for later conversion into electricity, delivering continuous renewable power even during the night or cloudy periods.
Conventional energy storage materials, such as molten salts and rocks, have several drawbacks. Molten salts are efficient but expensive, prone to corrosion, and can solidify at high temperatures, while rocks often experience uneven heat distribution. Concrete offers a more practical alternative. It is non-flammable, easy to shape into modular units, and operates under normal atmospheric pressure. With production costs of around £25–£30 per kilowatt-hour, CTES is among the most cost-effective thermal energy storage systems.
The Science Behind the Storage CTES is a form of sensible heat storage, which stores energy by raising the temperature of a solid medium. As the concrete heats, it retains thermal energy within its mass that can later be released through heat exchangers to drive turbines or warm buildings.
While concrete performs well at moderate to high temperatures (up to around 400°C),
Author Nikki Modare, Assistant Manager, Leyton
traditional formulations can crack or lose structural strength under repeated heating cycles. Researchers are now developing advanced mixtures using geopolymer concretes and high-alumina binders that improve durability under extreme conditions. Geopolymer concretes made from industrial by-products such as fly ash or slag have shown significant improvements, offering up to 3.5 times the heat storage capacity of conventional concrete.
Enhancing Heat Retention with Smart Additives
Scientists are improving the heat-transfer properties of CTES by adding conductive additives. Materials such as graphene, carbon nanotubes, and metal powders, such as copper or iron, create microscopic pathways within the concrete, allowing heat to move more efficiently. These additives can increase thermal conductivity by more than 100 per cent, supporting faster charging and discharging cycles.
Ceramic materials such as silicon carbide and alumina have also proved effective, increasing conductivity several times while resisting high temperatures. Metallic fibres, particularly steel and copper, further enhance both heat distribution and structural integrity, reducing cracking under thermal stress.
Another area of interest involves Phase Change Materials (PCMs), which absorb and release heat as they melt and solidify. These materials improve the energy density of concrete-based storage systems. Organic PCMs such as paraffin are ideal for lower temperatures, while inorganic salts like sodium nitrate are more suitable for higher temperature applications. Microencapsulating PCMs prevents leakage and improves long-term performance, making them ideal for hybrid energy storage designs.
Applications from Buildings to Solar Power Plants
The adaptability of CTES enables its use across diverse applications. In the built environment, concrete floors, walls, and foundations can serve as thermal batteries, storing heat during the day and releasing it at night to reduce heating
and cooling demands. Projects across Europe are already exploring energy piles and foundation systems that combine structural function with low-temperature energy storage.
On a larger scale, commercial and industrial operations are integrating CTES into CSP plants. In countries such as Germany, Spain, and the United Arab Emirates, modular concrete systems are being tested to extend electricity generation beyond daylight hours. In a 50-megawatt CSP facility, concrete storage systems can provide several hours of additional power after sunset, effectively reducing reliance on fossil-fuel backup systems.
Challenges and Opportunities
Although promising, CTES does face technical hurdles. One of the most persistent issues is the difference in thermal expansion between steel pipes and concrete, which can lead to cracking or loss of thermal contact. Researchers are addressing this by developing materials whose expansion properties more closely match those of steel, or by designing pipe-free systems in which the fluid flows directly through the concrete.
Another challenge involves preventing heat loss over time. Even small imperfections or microcracks can reduce performance, especially in large installations. Advances in insulation and the use of conductive fillers are helping mitigate these losses.
From an environmental perspective, replacing traditional cement with lowcarbon alternatives such as alkali-activated materials or industrial by-products can significantly reduce emissions. Life cycle studies indicate that swapping molten salt systems for CTES can cut overall environmental impacts by around 7% per kilowatt-hour of electricity produced.
Looking Ahead
Concrete-based thermal energy storage represents a practical, scalable, and sustainable solution for stabilising renewable energy systems. By drawing on readily available materials and wellunderstood construction techniques, CTES bridges the gap between laboratory innovation and real-world application. As advances in materials science and system design continue, this technology could become a vital component of solar infrastructure worldwide.
Far from being a static construction material, concrete is being reimagined as a dynamic, energy-storing substance; one capable of storing the heat of the sun and releasing it when needed most, helping power a cleaner, more reliable future.
mance.
US Government, TotalEnergies Strike $1 Billion Deal; Company to Reinvest Reimbursed Offshore Wind Fees in Oil and Gas Projects
The US Department of the Interior (DOI) and TotalEnergies have signed settlement agreements to terminate the company’s two offshore wind leases in the United States, confirming recent reports that a deal was being drafted under which TotalEnergies would be reimbursed USD 928 million (around EUR 806 million) paid in lease fees.
Under the deal, TotalEnergies, along with its partners, will relinquish the offshore wind lease areas in Carolina Long Bay and New York Bight, and recover the lease fees from the US government. The company will then invest an equal amount in the construction of the 29 Mt Rio Grande LNG plant and the development of its oil and gas activities in the US, according to TotalEnergies’ press release from 23 March.
According to a press release from the DOI, TotalEnergies has also “pledged not to develop any new offshore wind projects in the United States”.
The company secured both lease areas in 2022, first the Attentive Energy lease area in New York Bight (OCS-A 0538) and then Carolina Long Bay (OCS-A 0545). The information from the time the lease sales closed stated that TotalEnergies (and partners) won the sites by bidding USD
795 million for the New York Bight area and USD 160 million for the Carolina Long Bay offshore wind lease area.
According to the DOI’s press release, OCS-A 0538 in the New York Bight was fully executed by Attentive Energy (a joint venture between TotalEnergies and EnBW at the time) on 1 May 2022, after payment of USD 795 million, and the lease area in Carolina Long Bay (which the DOI states as being OCS-A 0535), was fully executed by TotalEnergies on 1 June 2022, after payment of a little over USD 133.3 million.
The DOI said on 23 March that under the new deal, TotalEnergies will invest the reimbursed USD 928 million in 2026 in the development of Train 1 to 4 of the Rio Grande LNG plant in Texas, and the development of upstream conventional oil in the Gulf of America and of shale gas production.
TotalEnergies, NextDecade, and their partners Global Infrastructure Partners (GIP), GIC, and Mubadala made the final investment decision (FID) for the development of Train 4 of Rio Grande LNG (RGLNG) in September 2025, according to a report from our sibling news site Offshore Energy.
Totally Not All Energies
For the settlement agreement on the French energy company’s offshore wind leases, the DOI stated that TotalEnergies would redirect capital from “expensive, unreliable offshore wind leases toward affordable, reliable natural gas projects that will provide secure energy for hardworking Americans.”
“Under this innovative agreement driven by President Donald J. Trump’s Energy Dominance Agenda, the American people will no longer pay for ideological subsidies that benefited only the unreliable and costly offshore wind industry”, the DOI stated in its press release.
TotalEnergies said on 23 March that its own studies on these leases had shown that offshore wind developments in the US, unlike those in Europe, were “costly and might have a negative impact on power affordability for U.S. consumers” and that other technologies are available to meet the country’s growing demand for electricity more affordably, so the company considers there is no need to allocate capital to offshore wind technology in the US.
The oil & gas projects in the US will not only support domestic supply but also the demand in Europe, according to the company, which has several gigawattscale offshore wind projects in Europe, as well as in the Asia-Pacific region, and was reported to also be eyeing offshore wind projects in Brazil.
Industry urges Sweden to extend permit deadlines
Green Power Sweden calls for longer project timelines
Green Power Sweden has called on the government to extend startup periods for renewable energy permits to at least ten years.
The organisation said that lengthy grid connection timelines and uncertain market conditions are delaying projects, even when permits have already been granted.
It added that wind, solar and energy storage developments risk not being completed under the current deadlines.
The group warned that these delays are hindering electrification efforts and undermining Sweden’s competitiveness and energy security.
It noted that onshore wind projects typically have start-up periods of five to seven years, while offshore wind projects are often given ten years.
Green Power Sweden has proposed extending start-up periods to at least 10 years for onshore projects and 15 years for offshore and more complex developments.
“Today, projects in wind power, solar power and energy storage risk not being realized even though they have already
received permits,” said Nils Grunditz, chief executive of Green Power Sweden.
“This makes it more difficult for industry and the transport sector to adapt to climate change, while at the same time Sweden loses both competitiveness and energy security.”
“Projects that do not start before the start-up period and expire are a waste of
CRP Subsea wins Nordlicht 1 CPS deal
CRP Subsea has secured a contract with Jan De Nul to supply cable protection systems for Vattenfall’s Nordlicht I offshore wind farm in the German North Sea.
The company said it will deliver 141 NjordGuard cable protection systems to protect inter-array cables at both ends during installation and operation.
Jan De Nul noted that three NjordGuard designs will be engineered for monopile and J-tube interfaces at the wind farm.
Production will take place at CRP Subsea’s facility in the North West of England with delivery scheduled for December 2026.
The Nordlicht I project will have an installed capacity of 980MW and is scheduled to be operational in 2028.
“We are proud to partner with Jan De Nul on the Nordlicht I wind farm project,” said Andy Smith, head of sales at CRP Subsea.
resources that municipalities, authorities and companies have already invested,” said Lars Andersson, responsible for energy systems and energy storage at Green Power Sweden.
“We know that Sweden will need significantly more electricity in the coming years to reach its climate goals and extended deadlines would create better socio-economic efficiency.”
“Our tailored designs for both monopile and J-tube interfaces ensure the cables are protected throughout installation and operational life, helping them achieve efficient and secure offshore operations.”
px Group wins carbon capture
O&M contract
Teesside’s px Group has won a ‘multimillion pound’ contract to operate and maintain two facilities at the UK’s first commercial-scale carbon capture and storage project. The announcement comes as the wider project, the East Coast Cluster, celebrates £1.5bn in contracts awarded.
The UK has been following a clusterbased approach to carbon capture, aiming to group high energy users together, and to connect them to suitable storage locations: in this case, oil and gas extraction sites in the North Sea. On the west coast, ENI reached financial close for its Liverpool Bay CCS project in April 2025. Work is underway on connecting this to the HyNet cluster. Both projects plan to eventually make use of their networks to capture carbon generated from the production of ‘blue’ hydrogen, where electrolysis is powered by fossil fuels. Other projects are under developed. Also on the English east coast, Viking is targeting energy users in the Humber Cluster. In Scotland, the Acorn capture and transmission network is being developed, with the aim of connecting the Scottish Cluster of energy users to storage sites. Further projects are at different stages of development.
The network in Teesside will make some of use of existing pipeline infrastructure to connect assets—the cluster strategy is in many ways linked to Westminster’s desire to ‘level up’ or ‘regionally rebalance’ areas suffering the long term impacts of deindustrialisation, and the more recent threat of decarbonisation cutting energy sector opportunities.
Under the initial five-year agreement, px Group will recruit and employ an onsite team of around 100 people locally, including apprentices, to take both sites from commissioning through to sustained, safe operations. The contract is one of the most significant industrial O&M appointments in Teesside’s recent history, px Group says, and a major step forward in px Group’s position as a leading O&M partner for net zero and low-carbon industrial projects.
The group will support commissioning and handover phases, developing the site-specific operating model, managing performance acceptance, and maintaining full operational safety standard. Once in steady operations, px Group will lead the ongoing engineering and maintenance programme to ensure both facilities run safely, reliably and in full compliance with regulatory requirements.
Around 100 roles will be recruited locally from Teesside, with a deliberate focus on apprenticeships and long-term career development. px Group will partner with Cogent Skills, specialists in science and technology workforce development, to deliver structured training and qualifications for the new team, building a skilled workforce capable of supporting not just these facilities, but the wider wave of net zero infrastructure investment coming to the region.
Seadrill Secures 480 Day Extension for Ultra Deepwater Drillship in Angola
Global Energy Network reports that offshore drilling contractor Seadrill has successfully secured a major 480 day contract extension for the Sonangol Quenguela drillship. The agreement was reached after French energy major TotalEnergies exercised a seven well priced option for ongoing operations offshore Angola.
Originally slated to conclude its current drilling campaign in February 2027, this new extension firmly commits the 2019 built ultra deepwater vessel to work continuously with TotalEnergies through June 2028. The Sonangol Quenguela is operated under Sonadrill, a 50 50 joint venture established between Seadrill and the Angolan state owned oil company Sonangol E.P.
While specific day rates for the newly exercised 480 day option were not publicly disclosed, Seadrill confirmed it will continue to generate significant management fees for providing essential operational and technical support to the joint venture.
This latest contract execution highlights the sustained demand for high specification deepwater drilling assets in West Africa and secures critical long term revenue visibility for the region. The Sonangol Quenguela operates alongside two other managed drillships in the Angolan sector, the West Gemini and the Sonangol Libongos, further cementing the strong operational footprint of the Sonadrill joint venture.
SLB OneSubsea Awarded Integrated EPC Contract for Deepwater Development
Global energy technology company SLB announced today that its OneSubsea™ joint venture has been awarded a multi-well, integrated engineering, production, and construction (EPC) contract by China National Offshore Oil Corporation (CNOOC).
The contract encompasses 20 wells and covers the delivery of integrated subsea production systems for the deepwater Kaiping 18-1 field development in the South China Sea. Under the contract, SLB OneSubsea will deliver standardized subsea production technology that includes dual electric submersible pump (ESP), gas lift and gas injection horizontal trees, manifolds, connectors, and control systems, along with installation and commissioning support.
“This award highlights the continued adoption of our standardized subsea systems, and the efficiency gains they can deliver on complex multi well projects,” said Mads Hjelmeland, chief executive officer of SLB OneSubsea. “By applying proven designs and working closely with regional partners, we can help streamline execution and support effective delivery for CNOOC.”
SLB OneSubsea’s standardized and simplified subsea architecture is designed to reduce system complexity, drive operational efficiencies, and support future field expansions. The integrated delivery model also helps to compress installation schedules and minimize offshore vessel requirements.
Project execution will leverage collaboration with regional partners to support in-country manufacturing and supply-chain capability, contributing to efficient delivery and providing continuity for future subsea developments.
Katoni Engineering awarded three-year integrated EPC contract for North Sea asset
Katoni Engineering has been awarded a three-year contract to deliver integrated Engineering, Procurement and Construction services for a major offshore production asset in the UK North Sea
The award reinforces Katoni’s growing reputation as a delivery partner within the mature North Sea basin, where operators continue to prioritise brownfield optimisation, asset integrity and production reliability across ageing infrastructure. Under the agreement, Katoni will provide a fully integrated EPC solution covering multi-discipline engineering, procurement, brownfield topside modifications and offshore construction supervision. The scope also incorporates rope-access interventions and comprehensive QA/QC oversight, supporting safe execution, regulatory compliance and operational continuity.
The contract will see Katoni’s engineering and project management teams working alongside the operator to execute modifications within a live production environment, with a clear focus on minimising downtime and maintaining production efficiency. The company’s experience in complex brownfield delivery and offshore construction management was understood to be a key factor in securing the award.
The contract builds on work already delivered by Katoni in the North Sea and further strengthens its presence across the UK Continental Shelf. The company continues to position itself as a singlesource EPC partner capable of managing projects through the full lifecycle, supporting operators with safe, compliant and cost-effective delivery.
With continued investment in sustaining and enhancing existing offshore assets, this award marks a further step in Katoni Engineering’s expansion within the UK offshore energy sector.
Saudi Solutions secures $37 million contract with Aramco to enhance computing capabilities
Saudi Solutions has secured a $37 million contract with Saudi Aramco to enhance computing capabilities, reflecting a broader trend in digital transformation among energy firms.
Saudi Solutions, a prominent technology firm, has secured a significant contract valued at $37 million with Saudi Aramco to enhance its computing capabilities.
According to the news report, this agreement is pivotal as it aligns with Aramco’s ongoing efforts to modernise and optimise its operational efficiency amid a rapidly evolving technological landscape.
The partnership will see Saudi Solutions deploy advanced computing systems that promise to bolster Aramco’s data processing and analytical capabilities. This investment not only underscores Aramco’s commitment to embracing digital transformation but also reflects the growing trend among energy companies to leverage technology for improved management of resources and operations.
Financially, the deal is expected to yield substantial benefits for both parties. For Saudi Solutions, the contract provides a significant revenue stream, thereby enhancing its position within the competitive landscape of technology providers. For Aramco, this initiative is anticipated to drive operational efficiencies that could lead to cost savings and improved margins.
This agreement also indicates a broader shift within the sector, as major players increasingly invest in high-performance computing solutions. Such technologies are becoming essential for data-heavy operations, with energy firms seeking to harness analytics to inform decisionmaking and optimise production processes.
The collaboration demonstrates Saudi Arabia’s strategic focus on fostering technology-driven initiatives, aligning with the country’s Vision 2030 objectives aimed at diversifying its economy and enhancing technological capabilities across various sectors.
Decommissioning
Global offshore decommissioning regimes tighten as liabilities escalate
Comparative legal analysis points to a clear global shift: offshore decommissioning is subject to intensifying regulatory oversight, expanding financial assurance obligations and deeper integration of environmental considerations in end-of-life planning.
Decommissioning is no longer a technical afterthought but a core regulatory and financial priority across offshore basins. Regulators are tightening approval processes, strengthening financial security obligations and extending liability frameworks to ensure obligations are fully funded, executed and monitored.
Once treated as a final operational step, it is now a complex, capital-intensive discipline with direct implications for balance sheets, licence security and state revenues. The International Guide to Offshore Decommissioning by CMS reviews ten jurisdictions including Angola, Australia, Brazil, Bulgaria, Malaysia, the Netherlands, Norway, Poland, Romania and the UK, illustrating how regulatory and liability regimes are evolving.
Regulatory frameworks and liability
Angola’s regime, under Presidential Decree No 91/18 and the Petroleum Activities Law, requires provisional and final decommissioning plans supported by Environmental Impact Studies at least 24 months before cessation. Contractors remain liable for negligence and must ensure wells are permanently abandoned.
Australia’s Offshore Petroleum and Greenhouse Gas Storage Act 2006 places responsibility on the titleholder. Full removal is the “base case” unless alternatives deliver equal or better
environmental outcomes. While no fixed security is required, operators must demonstrate sufficient financial capacity, and a 2022 levy allows cost recovery.
Brazil operates a multi-agency system involving ANP, IBAMA, the Navy and the National Nuclear Energy Commission. Liability is joint and several among consortium members and extends beyond removal into post-monitoring. Sanctions include fines, licence suspension and potential civil and criminal liability.
Bulgaria and Malaysia require financial guarantees and early planning. Malaysia’s Environmental Quality Act 1974 imposes fines of up to RM500,000, possible imprisonment and cost recovery for breaches.
The Netherlands and Norway maintain structured regimes. Dutch licence holders must submit detailed plans and retain liability, often jointly. Norway requires cessation plans years in advance, with authorities deciding whether installations are removed, reused or left in place, while financial arrangements must protect the state.
Poland and Romania embed decommissioning obligations early, requiring financial guarantees and approved plans, with penalties including licence revocation. In the UK, the Petroleum Act 1998 allows authorities to impose obligations on a wide range of parties, supported by strong enforcement and cost recovery powers.
Financial exposure and market impact
The cost of offshore decommissioning is substantial. Brazil alone is expected to invest over BRL 27 billion by 2025, reshaping contractor markets and capital planning. Petrobras’ 2024 decision to reduce its 2025 to 2029 decommissioning budget by around $1.1 billion highlights financial pressure.
In the UK and Norway, ageing North Sea infrastructure is driving sustained activity. Joint and several liability and strict financial assurance requirements have led to early provisioning and ongoing cost reassessment, with regulators able to demand additional security.
Other jurisdictions are adopting similar approaches. The Netherlands emphasises cost transparency, while Poland and Romania require upfront guarantees. Australia’s levy system and trailing liability provisions extend responsibility to previous owners.
Different funding models reflect a common principle. Liabilities must be backed by secure, ring-fenced resources. Angola uses escrow funds, Malaysia applies abandonment cess systems and Brazil relies on comprehensive guarantees.
Environmental and transition considerations
Environmental oversight is central across all jurisdictions. Impact assessments, monitoring and post-removal surveys are standard, ensuring seabed restoration and pollution prevention.
Energy transition considerations are emerging. Brazil’s Law No 15.097/2025 allows offshore renewables to be considered alongside decommissioning. Norway and the UK permit reuse or in-situ retention where justified, while other jurisdictions remain focused on environmental restoration.
Conclusion
Across all ten jurisdictions, a consistent pattern is evident. Detailed regulation, joint and several liability, mandatory financial security and increasing scrutiny define the landscape. Decommissioning is no longer a final phase but a defining element of offshore asset governance, integrating legal, financial and environmental responsibilities across the asset lifecycle.
Boskalis Subsea Services Secures Decom Work for Shell
Boskalis Subsea Services has secured a multi-million-dollar offshore decommissioning contract with Shell UK.
The award marks the first decommissioning-specific project Boskalis will carry out for the operator.
Under the contract, Boskalis Subsea Services will remove subsea infrastructure and carry out associated remediation activities across several offshore assets.
The work scope includes site surveys, removal and recovery of concrete mattresses, grout bags, pipelines, umbilicals and subsea structures. The project also covers pile remediation, targeted debris recovery and the retrieval of umbilicals.
Operations are scheduled to be executed over more than 100 vessel days using the construction support vessel Boka Northern Ocean.
“This award represents an important milestone for Boskalis, as our first decommissioningspecific project for Shell UK. We are extremely pleased to have been selected for this scope and look forward to applying our offshore execution expertise, subsea capability and strong safety focus to deliver the project safely and efficiently,” said Stuart Cameron, Managing Director at Boskalis Subsea Services
Chouest Group Expands Decommissioning Platform with Acquisition of Champagne Energy Solutions
The Chouest Group announced the acquisition of Champagne Energy Solutions (CES), previously known as Champagne Energy & Environmental Services (CEES), a leading provider of offshore decommissioning, plug & abandonment (P&A), and environmental services in the Gulf of America.
This transaction marks the first acquisition in the Chouest Group’s focused expansion into the offshore decommissioning sector, with additional strategic acquisitions expected in the near term as the company builds a fully integrated platform in this space.
CES brings a strong track record of execution in offshore decommissioning and environmental
services, positioning itself as a premier provider of diving and pipeline installation and removal solutions in the region, with deep customer relationships across major operators and independents in the Gulf of America.
By integrating CES into its broader portfolio, the Chouest Group enhances its ability to deliver end-to-end decommissioning solutions, including P&A, subsea intervention, environmental compliance, marine logistics support, make safe, demolition, and recycling.
This acquisition aligns with the Chouest Group’s long-term vision of building a vertically integrated services platform by combining marine logistics, subsea robotics, engineering, and environmental execution under one umbrella.
Global Events
Wind Europe
V 21-23 April y 2026 , Madrid, Spain
OTC
V 4 - 7 May 2026
, Houston, Texas
All Energy
V 13 - 14 May 2026
, Glasgow, UK
Oman Petroleum + Energy
V 18 - 20 May 2026
, Oman
Austalia Energy Producers
V 18 - 21 May 2026
, Adelaide, South Ausralia
Global Energy Show
V 9-11 June 2026
, Calgary, Canada
Delivering Scalable and Cost-Effective Travel Management Solutions for the Energy Sector
Operating across the UK and Europe, our client - a leading organisation in the energy sector - required support for its high volume of complex corporate travel.
Operating across the UK and Europe, our client - a leading organisation in the energy sector - required support for its high volume of complex corporate travel.
To meet its strategic objectives, the client needed a scalable energy travel management solution that could help support growth goals, ensure compliance with industry and regional legislation, and provide management with clear visibility of travel spend and activity. Utilising our energy-specific teams and offices across European countries, we got to work finding the perfect solution that met every requirement head-on.
The Challenge
Prior to our involvement, the client had been managing a large volume of corporate travel requirements, placing significant strain on time and labour for internal administrative teams.
Looking to the future, the organisation had set its sights on reducing manual administration tasks across booking, invoicing, and backoffice processes - all time-intensive tasks. However, adding an extra hurdle to consider, control, consistency, and compliance could not be sacrificed or negatively impacted.
Additionally, limited online adoption and fragmented processes were driving inefficiencies and higher costs, highlighting the need for a more streamlined corporate travel management solution.
The Solution
The solution was the implementation of ATPI’s advanced online booking platform, which had been carefully configured to support the needs of the energy sector, with the built-in ability to manage high-volume travel and complex approval workflows. With cutting-edge tools designed for the energy industry at our disposal, including ATPI Crew Link, ATPI CrewHub, and ATPI TravelHub, ATPI take the lead on the full configuration and rollout of these in-house solutions. For this client, the rollout included customised booking fields, mandatory data capture, and integration with invoicing and reporting systems. This ensured a seamless process from booking, through to payment and improved data accuracy across the travel programme. To maximise efficiencies, ATPI implemented an online booking strategy aimed to increase online adoption. This resulted in a stable and scalable solution requiring minimal post- implementation changes.
The Results
The custom-made travel management solution provided by ATPI delivered measurable business outcomes for the client. After implementation, results included:
• A 22% year-on-year increase in online booking adoption, exceeding 70% adoption in 2025.
• Over £19,500 in booking fee savings, driven by increased online usage.
• Significant reduction in manual travel administration, improving operational efficiency.
• Improved data accuracy and reporting, enabling clearer visibility of travel spend.
• Streamlined invoicing and faster payment processing, with minimal manual intervention.
• A scalable corporate travel programme capable of supporting future growth and change.
Looking to optimise travel for your energy operations while maintaining safety and efficiency?
> ATPI CrewHub: Take the stress out of group crew travel, drive down costs, and speed up the booking process at the click of a button with ATPI CrewHub. Designed to transform the way you manage group travel, ATPI CrewHub gives you full autonomy of your journey, allowing you to book via one inclusive platform.
> ATPI CrewLink: Providing precision travel management for complex crew operations, ATPI CrewLink was purpose-built by industry experts to simplify and streamline the demands of crew management. By aligning with sector-specific requirements and responding to real-world challenges, ATPI CrewLink empowers organisations to manage dynamic crew operations with control, agility, and insight.
> ATPI TravelHub: Our all-in-one travel dashboard manages the entire travel process for your organisation, from travel requests and bookings, all the way through to approvals and analysis. An unrivalled, allin-one travel dashboard, ATPI TravelHub provides quick and easy access to decisionmaking data and self-booking capabilities, boosted compliance, and reassurance that duty of care is fulfilled.
Nicola Reith, ATPI General Manager - Scotland
Take the stress out of crew travel
Introducing ATPI CrewHub, ATPI’s proprietary booking platform that reimagines travel for large groups.
Drive down costs and speed up the booking process at the click of a button.
Scan me!
Leading Energy Transformation in Africa
Optimising the productive life of our clients’ assets, enabling their energy transition objectives.
Providing the wells expertise to deliver a sustainable Carbon Zero future.
The world’s largest independent well and reservoir management company, providing a uniquely integrated service trusted by leading operators and suppliers across the globe.