Colegio Técnico Profesional Zarcero
Documentos Comerciales
Estudiante: Lisbeth Fernández Sobalvarro
Prof.: Noilen Sánchez Arrieta
Sección: 11-2
Contabilidad
Documentos comerciales
Son toda constancia escrita de una transacción mercantil; la cual se puede utilizar para determinados fines, pueden servir como instrumento para probar y confirmar un hecho o cosa sucedida en dichos actos.
Los documentos comerciales se dividen en:
Sencillos y Complejos
Documentos Sencillos: Son aquellos de uso constante y corriente que se imponen necesariamente para el buen funcionamiento de la empresa los que están relacionados con la vida misma de comercio y sin cuya existencia imperaría el mayor desorden y descontrol en cualquier negocio, este tipo de instrumento no es negociable, o sea, que no puede ser objeto de comercio, garantía o traspaso.
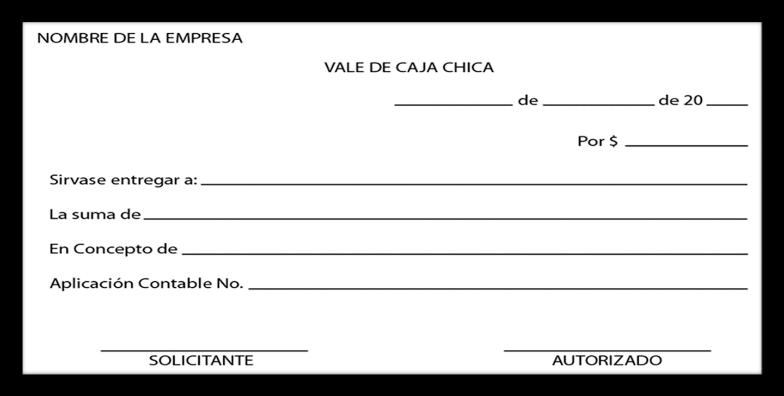
El vale: Es un documento que se emplea en algunas oficinas con el propósito de adelantar acreditar gastos pequeños e inmediatos, como préstamos a los funcionarios, los cuales deben firmar el recibo de este para demostrar la deuda.
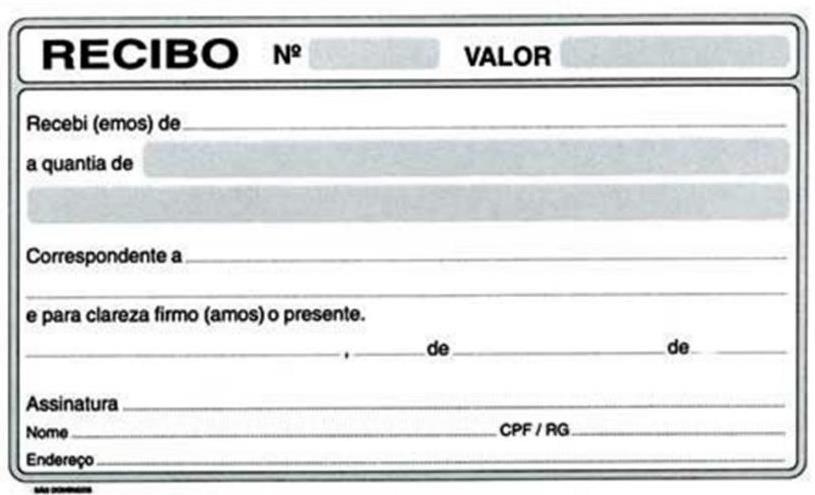
El recibo: El recibo es una constancia de pago o de haber recibido dinero. Lo otorga siempre el que recibe y su firma puesta al pie es la prueba de la extinción parcial o total de la deuda.
Lafactura:Lafacturaes eldocumentoprincipaldelaoperacióndecompraventa con ella queda concretada y concluida la operación y es un documento de contabilidad y medio de prueba legal,
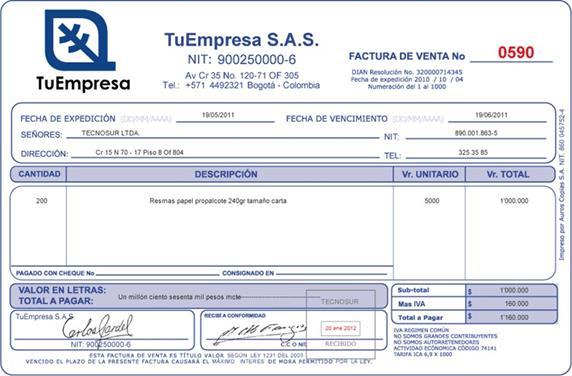
Requisitos:
Respecto del vendedor:
• Nombre y apellido, o razón social.
• Domicilio legal.
• Fecha de emisión
Respecto del comprador:
• Nombre y apellido, o razón social.
• Número de cédula
• Domicilio.
• Condición respecto del IVA.
Respecto de la mercadería vendida:
• Cantidad y descripción.
• Precio unitario.
• Importe total.
• Condiciones de venta.
Respecto de la imprenta:
• Nombre y apellido, o razón social.
• Fecha en la que se realizó la impresión.
• Fecha de vencimiento.
Documentos Complejos
1. El Cheque:
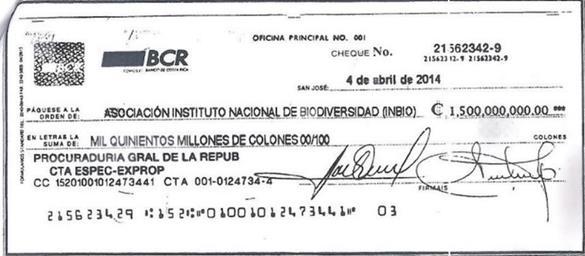
El cheque es un documento mercantil, aceptado como medio de pago, que emite y firma una persona (librador), para que una entidad financiera (librado) pague la cantidad consignada en el mismo a otra persona (tenedor o beneficiario), siempre y cuando disponga de fondos en la cuenta contra la que se libra el cheque.
El librador: es el que tiene la deuda; puede ser una persona física o jurídica, que se compromete a pagar la cantidad reflejada en el cheque
El librado: Es la entidad financiera que le da al librador (deudor) el cheque. Tiene que tener una cuenta abierta en esa entidad para hacer frente a la cantidad reflejada en el cheque.
El beneficiario: Es quien tiene en su poder el cheque y es quién va a cobrar la cantidad reflejada en él mismo. También se le conoce por “tomador” o “tenedor” del cheque.
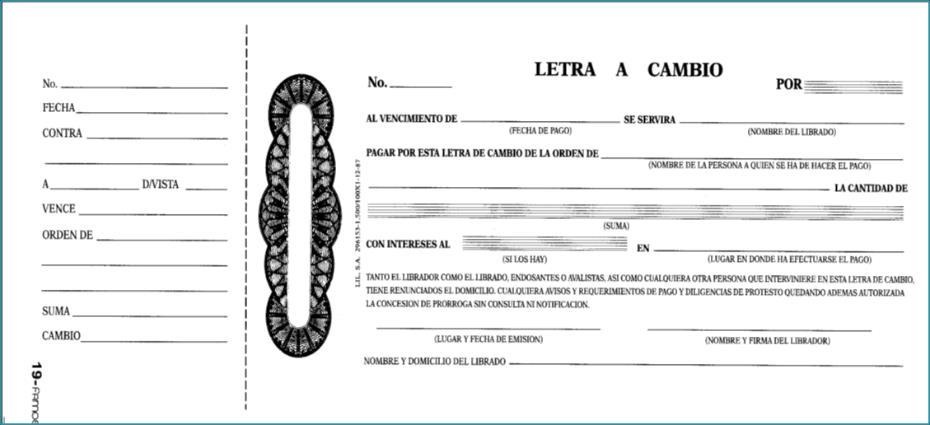
La letra de Cambio es el documento mercantil por excelencia y es universalmente usado como documento de crédito, tanto para las relaciones nacionales como internacionales.
Personas que intervienen:
El tomador o Beneficiario: Es a favor de quien está librada una letra, por lo tanto, será el cobrador de la misma.
El Librador o girador: Es quien emite la letra y firma al pie, a la derecha del frente de la misma.
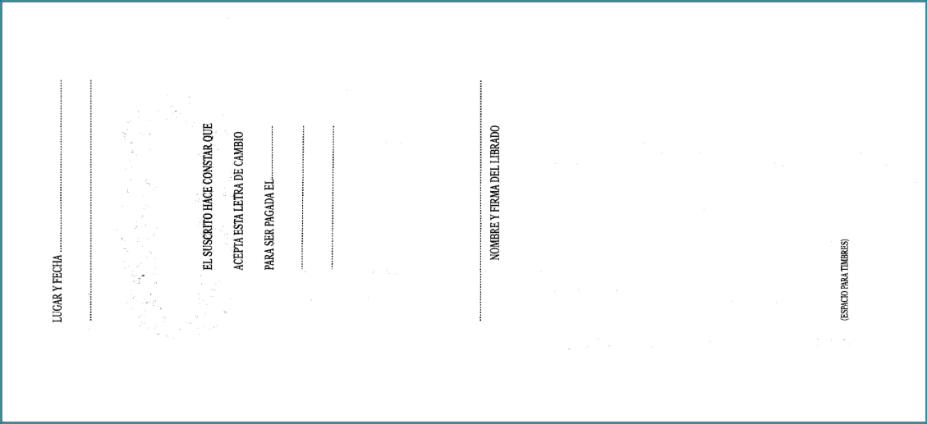
El librado o el girado: es conocido con el nombre de aceptante, por tal razón es quién tiene que pagar la letra y su compromiso se registra a través del proceso que se llama “Aceptación”
 2. Letra de Cambio
3. La Hipoteca
Es derecho real que se constituye sobre un inmueble para garantizar el cumplimiento de una obligación el propia o ajena por bienes
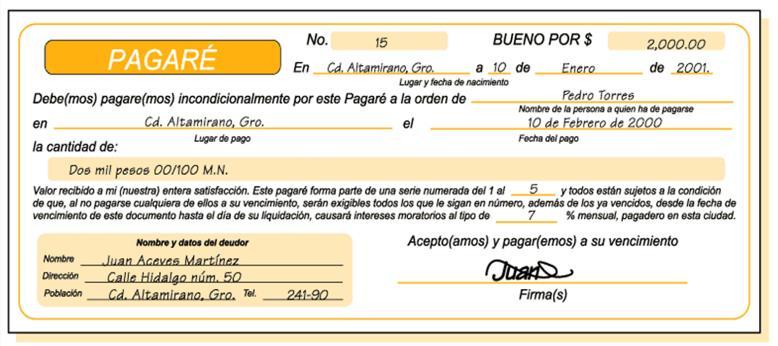
El Pagaré
Es un documento de crédito mediante el cual la persona promete incondicionalmente pagar a otra una cierta cantidad de dinero
Deudor: Es el responsable del documento, el cual debe pagarlo.
Acreedor: A favor de quién está el documento.
4. Certificado de Prenda
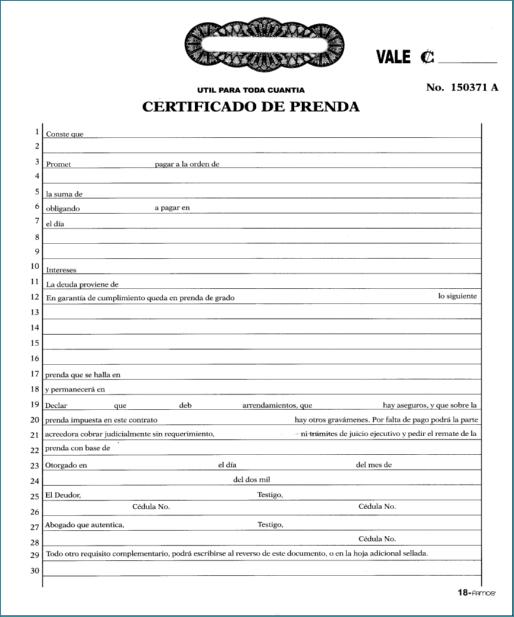
Es un documento que se emite para hacer constar el gravamen sobre un objeto o bien mueble, que no ha sido pagado en su totalidad
Personas que intervienen:
Deudor: firma el documento, asume la responsabilidad y obligaciones. Debe ser autentificado por un abogado.
Acreedor: puede permanecer con el objeto dado en prenda, responderá por los daños del mismo.
5. Certificado de Depósitos
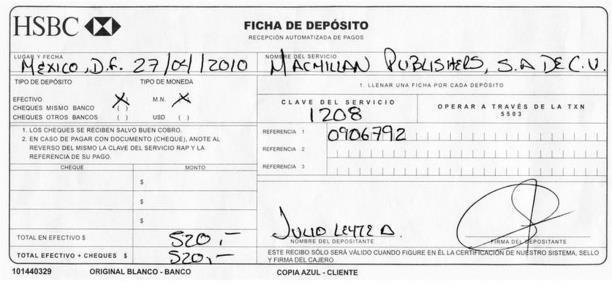
Un depósito es una transacción financiera mediante la cual se lleva dinero al banco para sumar a las cuentas corrientes, cuentascorrientes, cuentas de ahorro o a inversiones.
1. Orden de Compra
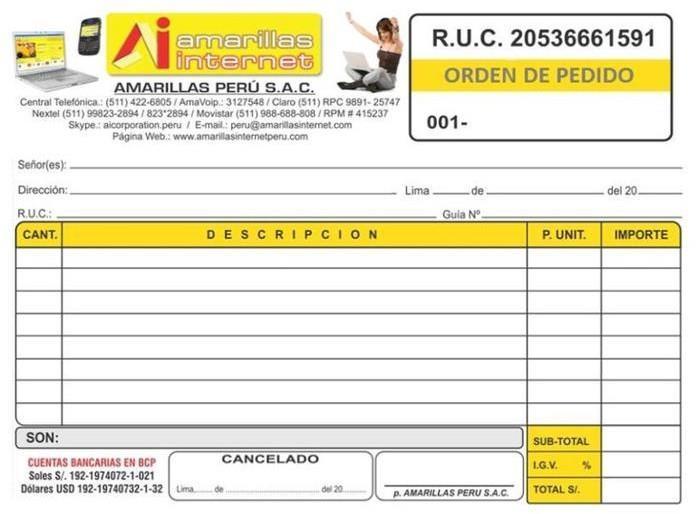
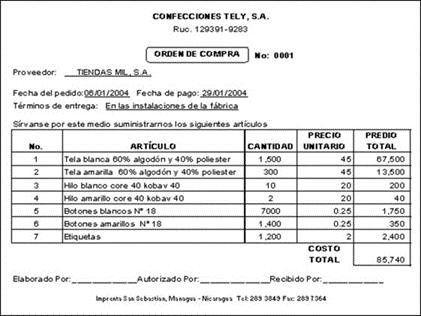
Se emplea cuando se solicita mercancías o artículos y así como la prestación de servicios. Este documento debe contener cantidad y descripción del artículo y si es posible el precio de cada uno, el nombre de proveedor, la fecha y la firma autorizada, con el sello de la compañía que está ordenando comprar.
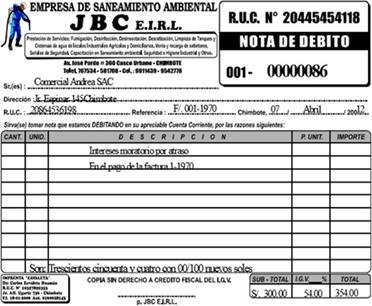
Nota de Débito:
Es un comprobante que una empresa envía a su cliente, en la que se le notifica haber cargado o debitado en su cuenta una determinada suma o valor, por el concepto que se indica en la misma nota.
Datos Obligatorios de la Nota de Débito:
Número de cliente, nombre y apellido, hacer referencia a una factura, numeración, importe, cantidad que devuelves, importe total.
¿Cuál es la información básica que debe tener la Nota de Débito?
Las notas de débito deben contener información del emisor, de los costos, gastos o intereses, del comprobante de venta al que hace referencia e identificación de quien la recibe; así como los datos de la autorización y de su caducidad.
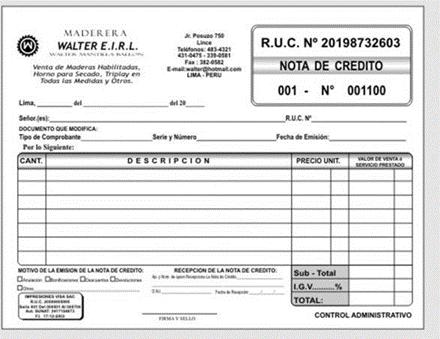
Nota de Crédito:
Es sencillamente una constancia donde se informa al cliente que por una u otra causa se ha recibido dinero o su equivalente; por lo que se procede a abonar a su cuenta.
Este documento se usa cuando:
El cliente encuentra que hace falta mercadería.
Embarque dañado, el que es rechazado.
Mala facturación.
Descuento por pronto pago.
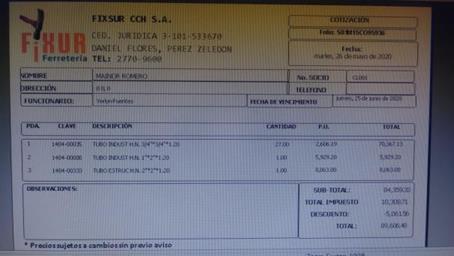
6. Cotización
Una cotización es un documento contable en donde se detalla el precio de un bien o servicio para la compra o negociación. A este proceso también se le conoce como presupuesto, y es cuando un cliente requiere saber el precio de un producto/servicio.
CONTABILIDAD BASICA
CONCEPTO: arte de resumir clasificar y registrar las operaciones de carácter monetario de una entidad u organización. Registro sistemático y cronológico de todas las operaciones que realiza una empresa.
Importancia de la Contabilidad: La contabilidad en los negocios modernos ha venido a satisfacer la necesidad que tiene todo empresario de llevar su documentación contable de una manera adecuada.
Principio de equidad
Es uno de los principios de la contabilidad que busca un equilibrio para evitar que en una sociedad entren en conflicto intereses opuestos es un criterio ético que busca la mayor justicia e imparcialidad en la elaboración de las cuentas y estados contables.
Comerciante Persona Física y Jurídica
Comerciante persona física y jurídica (comerciante individual)
El Código de Comercio costarricense define el (la) comerciante individual en el sentido jurídico
Entonces, son comerciantes:
Las personas con capacidad jurídica que ejerzan en nombre propio actos de comercio, haciendo de ellos su ocupación habitual.
Las empresas individuales de responsabilidad limitada.
Las sociedades que se constituyen de conformidad con disposiciones del Código de Comercio, cualquiera que sea el objeto o actividad que desarrolla. No podrán llevar a cabo actos de comercio las siguientes personas:
Las personas privadas de ese derecho por sentencia judicial
Las personas quebradas o personas insolventes no habilitadas
Funcionarios(as) a quienes la Ley prohíbe el ejercicio
Las personas extranjeras podrán ejercer el comercio en el territorio nacional, siempre que se hayan establecido permanentemente en el país, con residencia no menor de 10 años, sometida al régimen jurídico y a la jurisdicción de los tribunales de la República. (artículo 8)
Obligaciones de las personas comerciantes
La persona comerciante está sujeta a una serie de obligaciones establecidas en eltítulo II, capítulo I del libro I del Código de Comercio, artículo 234, tal como se detalla a continuación:
Registro de documentos en el Registro Mercantil.
Distinguir el establecimiento con el nombre comercial.
Llevar la contabilidad del negocio en orden y de conformidad con las siguientesdisposiciones de este Código.
Toda persona comerciante debe llevar tres libros de Contabilidad:
Diario
Mayor
Inventarios y Balances
Tipos de Empresas: Empresa Privada y Pública
Una Empresa Privada es una organización con fines de lucro que es propiedad de inversionistas particulares. En cambio, una Empresa Pública sí es dirigida por el Estado.
Clasificación de las empresas según su actividad o giro
Industriales
Extractivas
Manufactureras.
Empresas que producen bienes de consumo final.
Empresas que producen bienes de consumo final.
Agropecuaria.
Comerciales.
Mayoristas.
Minoristas o detallistas.
Comisionistas.
De Servicios: