Dossier formativo integrador de grupos empresariales
Lauring Katerine Julio Trigos 222186
Gissela Madariaga Ortiz 222199
Daniela Barbosa Vega 222210
Facultad de Ciencias Administrativas y Económicas, Universidad Francisco de Paula
Santander Ocaña
Contaduría Pública
Lucila Quintero Pérez
Junio del 2023
1
2 Índice Introducción 5 Objetivos 6 Objetivo general .....................................................................................................6 Objetivos Específicos..............................................................................................6 Balance general de las Empresas Voktriss Sport SAS, y Noreste Ltda. 7 Caso 1. Venta de toda la mercancía.........................................................................7 Asientos contables ...................................................................................................7 Estados financieros consolidados ...........................................................................14 Caso 2. Subordinada vende el70% demercancía, Conuna rentabilidad del30% a crédito 15 Asientos contables .................................................................................................15 Estados financieros consolidados ...........................................................................22 Caso 3. La subordinada no vende nada de la mercancía.........................................23 Asientos contables .................................................................................................23 Estados Financieros consolidados ..........................................................................30 Estado de Flujo de Efectivo 32 Estado de cambio en el patrimonio Voktriss Sport SAS 33 Estado de cambio en el patrimonio Noreste Ltda 33 NOTAS EXPLICATIVAS A LOS ESTADOS FINANCIEROS 34 NOTA DE CARÁCTER GENERAL....................................................................34
3 NOTA 1. Naturaleza Jurídica, Denominación y Objeto Social 34 NOTA 2. Base de Presentación de los Estados Financieros 34 PERÍODO CONTABLE.......................................................................................35 MONEDA FUNCIONAL Y DE PRESENTACIÓN..............................................35 NOTA 3. Principales políticas contables 35 INSTRUMENTOS FINANCIEROS DEL ACTIVO 35 EFECTIVO Y EQUIVALENTES AL EFECTIVO...............................................35 INSTRUMENTOS FINANCIEROS.....................................................................35 DEUDORES COMERCIALES.............................................................................35 INVENTARIOS 36 PROPIEDAD PLANTA Y EQUIPO 36 PASIVOS FINANCIEROS 36 OBLIGACIONES FINANCIERAS ......................................................................36 ACREEDORES COMERCIALES Y OTRAS CUENTAS POR PAGAR .............36 IMPUESTOS, GRAVÁMENES Y TASAS ..........................................................36 INGRESOS 37 GASTOS 37 NOTAS DE CARÁCTER ESPECÍFICO 37 NOTA 4. EFECTVO Y EQUIVALENTES AL EFECTIVO..................................37 NOTA 5. INSTRUMENTOS FINANCIEROS 37 NOTA 6. DEUDORES COMERCIALES ..............................................................37 NOTA 7. INVENTARIOS.....................................................................................38
4 NOTA 8. PROPIEDAD PLANTA Y EQUIPO 38 NOTA 9. OBLIGACIONES FINANCIERAS 38 NOTA 10. ACREEDORES COMERCIALES........................................................38 NOTA 11. DEUDAS DIVERSAS..........................................................................38 NOTA 12. IMPUESTOS POR PAGAR.................................................................39 NOTA 13. INGRESOS..........................................................................................39 NOTA 14. GASTOS 39 Glosario 40 Conclusiones 47
Introducción
En el presente trabajo se desarrollará con el fin de mostrar todo lo aprendido en la materia de Grupos empresariales sobre las empresas, poniendo en práctica el conocimiento adquirido durante todo el semestre por medio de los siguientes tres casos, identificando si existe un control económico, administrativo y financiero sobre la misma.
5
Objetivos
Objetivo general
Implementar el conocimiento adquirido sobre la consolidación de estados financieros en las empresas.
Objetivos Específicos
Identificar las cuentas y los movimientos que varían en cada caso
Presentar los estados financieros consolidados de la matriz y la subordinada
Registrar de forma clara y precisa las transacciones realizadas en cada caso
6
7
de las Empresas Voktriss Sport SAS, y Noreste Ltda. Caso 1. Venta de toda la mercancía Asientos contables Matriz 1. LA EMPRESA VOKTRISS SPORT SAS INVIERTE EN NORESTE LTDA EL 85% DEL PATRIMONIO DE NORESTE. GIRA CHEQUE Código Cuenta Debe Haber 1201 Cuotas o partes de interés social $ 232.075.779 1102 Bancos $ 232.075.779 Código Cuenta Debe Haber 5315 Extraordinario $ 928.303 1102 Bancos $ 928.303 1105 CAJA 1110 BANCOS 1305 CLIENTES 1435 MERCANCIAS 1516 CONSTRUCCIONESYEDIFICACIONES 1592 DEPRECIACIONACUMULADA 1540 FLOTA YEQUIPODEBTRANSPORTE 1592 DEPRECIACIONACUMULADA TOTALACTIVO 2105 BANCOSNACIONALES TOTALPASIVO PATRIMONIO 3115 APORTESSOCIALES 3305 RESERVAS 3705 UTILIDADESACUMULADAS TOTALPATRIMONIO TOTALPASIVOMAS PATRIMONIO 1.086.040.026,00 288.881.028,00 170.000.000,00 25.199.600,00 140.619.926,00 27.830.728,00 1.060.619.926,00 273.030.328,00 750.000.000,00 220.000.000,00 1.086.040.026,00 288.881.028,00 25.420.100,00 15.850.700,00 25.420.100,00 15.850.700,00 -38.500.000,00 -9.680.000,00 105.420.200,00 85.420.600,00 -12.650.424,00 -10.250.472,00 120.526.950,00 25.785.200,00 250.450.600,00 51.258.700,00 350.000.000,00 88.000.000,00 Voktriss Sport SAS Noreste Ltda 25.420.200,00 15.826.900,00 285.372.500,00 42.520.100,00
Balance general
650,000,000 MAS IMPUESTO SOBRE LAS VENTAS A CREDITO
8 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 1.650.000 2422 Retención en la fuente $ 1.650.000
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 250.450.600 1408 Mercancías $ 250.450.600
3. EL COSTO DE LA MATRIZ CUANDO ENVIA LA MERCANCIA ES 250.450.600
Código Cuenta Debe Haber 1408 Mercancías $ 500.000.000 2404 Impuesto sobre las ventas $ 95.000.000 2422 Retención en la fuente $ 12.500.000 2201 Nacionales $ 582.500.000
4. LA MATRIZ COMPRA MERCANCIA POR VALOR DE 500,000,000 MAS IMPUESTO SOBRE LAS VENTAS A CREDITO
Código Cuenta Debe Haber 1301 Clientes $ 773.500.000 2404 Impuesto sobre las ventas $ 123.500.000 4107 Comercio al por mayor y menor $ 650.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 3.575.000 2422 Retención en la fuente $ 3.575.000
5. LA MATRIZ VENDE MERCANCIA ( A PERSONAS DIFERENTES A LA SUBORDINADA) POR VALOR DE
Código Cuenta Debe Haber 1304 Cuentas por cobrar a partes relaciondas $ 349.500.000 1801 Anticipo fiscal $ 7.500.000 2404 Impuesto sobre las ventas $ 57.000.000 4107 Comercio al por mayor y menor $ 300.000.000
2. LA MATRIZ VENDE MERCANCIA A LA SUBORDINADA POR VALOR DE 300.000.000 MAS IVA DEL 19% A CREDITO
6. EL COSTO DE VENTA ES DE 455,000,000
7. LA MATRIZ CANCELA LOS SIGUIENTES GASTOS
9
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 455.000.000 1408 Mercancías $ 455.000.000
a) Sueldos Cuenta Debe Haber Sueldo $ 101.520.000 Auxilio de transporte $ 4.218.192 Cesantias $ 8.807.991 Intereses sobre cesantias $ 1.057.382 Prima de servicios $ 8.807.991 Vacaciones $ 4.223.232 Pensión $ 12.182.400 ARL $ 530.950 Caja de compensación $ 4.060.800 Cesantias $ 8.807.991 Intereses sobre cesantias $ 1.057.382 Salud $ 338.400 Vacaciones $ 4.223.232 Pensión $ 1.393.600 ARL $ 44.246 Caja de compensación $ 338.400 Bancos $ 129.205.687 Cuenta Debe Haber Extraordinario $ 516.823 Bancos $ 516.823
10
Arrendamientos a 12 meses Código Cuenta Debe Haber 5104 Arrendamientos $ 7.000.000 2404 Impuesto sobre las ventas $ 1.330.000 2422 Retención en la fuente $ 245.000 1102 Bancos $ 8.085.000 C). Servicios públicos por $6.200.000 Código Cuenta Debe Haber 5107 Servicios públicos $ 6.200.000 1102 Bancos $ 6.200.000 Código Cuenta Debe Haber 5315 Extraordinario $ 24.800 1102 Bancos $ 24.800
B).
Código Cuenta Debe Haber 1102 Bancos $ 120.596.950 1301 Clientes $ 120.596.950
8. LOS CLIENTES QUE APARECEN EN EL ESTADO DE SITUACION FINANCIERA INICIAL CANCELAN LO PENDIENTE
Código Cuenta Debe Haber 1102 Bancos $ 25.420.200 1101 Caja $ 25.420.200 Subordinada Código Cuenta Debe Haber 5315 Extraordinario $ 32.340 1102 Bancos $ 32.340
9. EL EFECTIVO QUE APARECE EN CAJA SE CONSIGNA
11
Código Cuenta Debe Haber 1408 Mercancias $ 300.000.000 2404 Impuesto sobre las ventas $ 57.000.000 2422 Retención en la fuente $ 7.500.000 2207 Casa Matriz $ 349.500.000
Ejercicio 2
Código Cuenta Debe Haber 1102 Bancos $ 232.050.000 1301 Clientes $ 232.050.000 2404 Impuesto sobre las ventas $ 74.100.000 4107 Comercio al por mayor y menor $ 390.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 2.145.000 2422 Retención en la fuente $ 2.145.000
10. LA SUBORDINADA VENDE EL TOTAL DE LA MERCANCIA, CON UN MARGEN DE RENTABILIDAD DEL 30% LA MITAD A CREDITO
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 300.000.000 1408 Mercancías $ 300.000.000
11. CONTABILICE EL COSTO DE LA MERCANCIA
Código Cuenta Debe Haber 1408 Mercancias $ 350.000.000 2404 Impuesto sobre las ventas $ 66.500.000 2422 Retención en la fuente $ 8.750.000 2201 Nacionales $ 407.750.000
12. LA SUBORDINADA COMPRA MERCANCIA A PROVEEDORES DIFERENTES DE LA MATRIZ POR VALOR DE 350,000,000 A CREDITO
12
Código Cuenta Debe Haber 1301 Clientes $ 535.500.000 2404 Impuesto sobre las ventas $ 85.500.000 4107 Comercio al por mayor y menor $ 450.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 2.475.000 2422 Retención en la fuente $ 2.475.000
13. LA SUBORDINADA VENDE MERCANCIA POR VALOR DE 450,000,000 A CREDITO
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 340.000.000 1408 Mercancias $ 340.000.000
14. EL COSTO DE LA MERCANCIA ES DE 340000000
a) Sueldos Cuenta Debe Haber Sueldo $ 69.120.000 Auxilio de transporte $ 2.812.128 Cesantías $ 5.991.946 Intereses sobre cesantías $ 719.321 Prima de servicios $ 5.991.946 Vacaciones $ 2.875.392 Pensión $ 8.294.400 ARL $ 361.498 Caja de compensación $ 2.764.800 Cesantías $ 5.991.946 Intereses sobre cesantías $ 719.321 Salud $ 230.400 Vacaciones $ 2.875.392
15. LA SUBORDINADA REALIZO LOS SIGUIENTES GASTOS
13 Pensión $ 921.600 ARL $ 30.125 Caja de compensación $ 230.400 Bancos $ 87.932.247 Cuenta Debe Haber Extraordinario $ 351.729 Bancos $ 351.729
de transporte por
Código Cuenta Debe Haber 1301 Fletes $ 2.000.000 2404 Retención en la fuente $ 20.000 4107 Bancos $ 1.980.000 Código Cuenta Debe Haber 5315 Extraordinario $ 7.920 1102 Bancos $ 7.920
B). Servicio
$2.000.000
Código Cuenta Debe Haber 1408 Comisiones $ 3.000.000 2404 Impuesto sobre las ventas $ 570.000 2422 Retención en la fuente $ 330.000 1102 Bancos $ 3.240.000 Código Cuenta Debe Haber 5315 Extraordinario $ 12.960 1102 Bancos $ 12.960
C) Comisiones $3.000.000
Estado de Situación Financiera
Caso 2. Subordinada vende el 70% de mercancía, Con una rentabilidad del 30% a crédito
15
Matriz 1. LA EMPRESA VOKTRISS SPORT SAS INVIERTE EN NORESTE LTDA
DEL PATRIMONIO DE NORESTE. GIRA CHEQUE Código Cuenta Debe Haber 1201 Cuotas o partes de interés social $ 232.075.779 1102 Bancos $ 232.075.779 CONSOLIDADO Voktriss Sport SAS NororienteLtda DEBE HABER DEBE HABER ACTIVOS ACTIVO CORRIENTE CAJA 0,00 15.826.900,00 15.826.900,00 BANCOS 54.250.918,14 181.045.243,95 235.296.162,09 CLIENTES 773.500.000,00 793.335.200,00 1.566.835.200,00 ANTICIPO DE IMPUESTOSY CONTRIBUCIONES 12.725.000,00 4.620.000,00 17.345.000,00 CUENTASPORCOBRARA PARTESRELACIONADAS 349.500.000,00 349.500.000,00 0,00 MERCANCIAS 45.000.000 61.258.700,00 106.258.700,00 TOTALACTIVOCORRIENTE 1.234.975.918,14 1.056.086.043,95 1.941.561.962,09 ACTIVO NO CORRIENTE CUOTASA PARTESDE INTERESSOCIAL 313.417.344,47 313.417.344,47 0,00 CONSTRUCCIONESY EDIFICACIONES 350.000.000,00 88.000.000,00 438.000.000,00 DEPRECIACION ACUMULADA -38.500.000,00 -9.680.000,00 -48.180.000,00 FLOTA Y EQUIPO DE TRANSPORTE 105.420.200,00 85.420.600,00 190.840.800,00 DEPRECIACION ACUMULADA -12.650.424,00 -10.250.472,00 -22.900.896,00 TOTALACTIVONOCORRIENTE 717.687.120,47 153.490.128,00 557.759.904,00 TOTAL ACTIVO 1.952.663.038,61 1.209.576.172 2.499.321.866,09 PASIVO PASIVO CORRIENTE NACIONALES 582.500.000 407.750.000 990.250.000 RETENCION EN LA FUENTE 17.970.000,00 21.220.000 39.190.000 IMPUESTO SOBRE LASVENTAS 84.170.000,00 35.530.000,00 119.700.000 CASA MATRIZ 349.500.000,00 349.500.000,00RETENCIONESY APORTESDE NÓMINA 16.203.251 10.999.184,34 27.202.435 TOTALPASIVOCORRIENTE 700.843.251,11 824.999.184,34 1.176.342.435 PASIVO NO CORRIENTE BANCOSNACIONALES 25.420.100,00 15.850.700,00 41.270.800 TOTALPASIVONOCORRIENTE 25.420.100,00 15.850.700,00 41.270.800 TOTAL PASIVO 726.263.351,11 840.849.884,34 1.217.613.235PARTIICIPACION NO CONTROLADA 55.308.943,14 55.308.943PATRIMONIOAPORTESSOCIALES 750.000.000,00 220.000.000,00 187.000.000,00 33.000.000,00 750.000.000 RESERVAS 170.000.000,00 25.199.600,00 21.419.660,00 3.779.940,00 170.000.000 UTILIDADDELEJERCICIO 165.779.761,49 95.695.959,61 81.341.565,67 14.354.393,94 165.779.761 UTILIDADESACUMULADAS 140.619.926,00 27.830.728,00 23.656.118,80 4.174.609,20 140.619.926 TOTAL PATRIMONIO 1.226.399.687,49 368.726.288 1.281.708.631 TOTAL PASIVO MAS PATRIMONIO 1.952.663.038,61 1.209.576.172 662.917.344 662.917.344 55.308.943 55.308.943 2.499.321.866 ELIMINACIONES PARTICIPACION NO CONTROLADA
Asientos contables
EL 85%
16 Código Cuenta Debe Haber 5315 Extraordinario $ 928.303 1102 Bancos $ 928.303 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 1.650.000 2422 Retención en la fuente $ 1.650.000
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 250.450.600 1408 Mercancías $ 250.450.600
3. EL COSTO DE LA MATRIZ CUANDO ENVIA LA MERCANCIA ES 250.450.600
Código Cuenta Debe Haber 1408 Mercancías $ 500.000.000 2404 Impuesto sobre las ventas $ 95.000.000 2422 Retención en la fuente $ 12.500.000 2201 Nacionales $ 582.500.000
4. LA MATRIZ COMPRA MERCANCIA POR VALOR DE 500,000,000 MAS IMPUESTO SOBRE LAS VENTAS A CREDITO
Código Cuenta Debe Haber 1304 Cuentas por cobrar a partes relacionadas $ 349.500.000 1801 Anticipo fiscal $ 7.500.000 2404 Impuesto sobre las ventas $ 57.000.000 4107 Comercio al por mayor y menor $ 300.000.000
2. LA MATRIZ VENDE MERCANCIA A LA SUBORDINADA POR VALOR DE 300.000.000 MAS IVA DEL 19% A CREDITO
5. LA MATRIZ VENDE MERCANCIA ( A PERSONAS DIFERENTES A LA SUBORDINADA) POR VALOR DE 650,000,000 MAS IMPUESTO SOBRE LAS VENTAS A CREDITO
6. EL COSTO DE VENTA ES DE 455,000,000
7. LA MATRIZ CANCELA LOS SIGUIENTES GASTOS
17
Código Cuenta Debe Haber 1301 Clientes $ 773.500.000 2404 Impuesto sobre las ventas $ 123.500.000 4107 Comercio al por mayor y menor $ 650.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 3.575.000 2422 Retención en la fuente $ 3.575.000
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 455.000.000 1408 Mercancías $ 455.000.000
a) Sueldos Cuenta Debe Haber Sueldo $ 101.520.000 Auxilio de transporte $ 4.218.192 Cesantías $ 8.807.991 Intereses sobre cesantías $ 1.057.382 Prima de servicios $ 8.807.991 Vacaciones $ 4.223.232 Pensión $ 12.182.400 ARL $ 530.950 Caja de compensación $ 4.060.800 Cesantías $ 8.807.991 Intereses sobre cesantías $ 1.057.382 Salud $ 338.400 Vacaciones $ 4.223.232 Pensión $ 1.393.600 ARL $ 44.246 Caja de compensación $ 338.400 Bancos $ 129.205.687
18 Cuenta Debe Haber Extraordinario $ 516.823 Bancos $ 516.823
Código Cuenta Debe Haber 5104 Arrendamientos $ 7.000.000 2404 Impuesto sobre las ventas $ 1.330.000 2422 Retención en la fuente $ 245.000 1102 Bancos $ 8.085.000
Código Cuenta Debe Haber 5107 Servicios públicos $ 6.200.000 1102 Bancos $ 6.200.000 Código Cuenta Debe Haber 5315 Extraordinario $ 24.800 1102 Bancos $ 24.800
B). Arrendamientos a 12 meses
C). Servicios públicos por $6.200.000
Código Cuenta Debe Haber 1102 Bancos $ 120.596.950 1301 Clientes $ 120.596.950 Código Cuenta Debe Haber 5315 Extraordinario $ 32.340 1102 Bancos $ 32.340
8. LOS CLIENTES QUE APARECEN EN EL ESTADO DE SITUACION FINANCIERA INICIAL CANCELAN LO PENDIENTE
19
Código Cuenta Debe Haber 1102 Bancos $ 25.420.200 1101 Caja $ 25.420.200 Subordinada Ejercicio 2 Código Cuenta Debe Haber 1408 Mercancías $ 300.000.000 2404 Impuesto sobre las ventas $ 57.000.000 2422 Retención en la fuente $ 7.500.000 2207 Casa Matriz $ 349.500.000
9. EL EFECTIVO QUE APARECE EN CAJA SE CONSIGNA
Código Cuenta Debe Haber 1102 Bancos $ 162.435.000 1301 Clientes $ 162.435.000 2404 Impuesto sobre las ventas $ 51.870.000 4107 Comercio al por mayor y menor $ 273.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 1.501.500 2422 Retención en la fuente $ 1.501.500
10. LA SUBORDINADA VENDE EL 70% DE LA MERCANCIA, CON UN MARGEN DE RENTABILIDAD DEL 30% LA MITAD A CREDITO
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 210.000.000 1408 Mercancías $ 210.000.000
11. CONTABILICE EL COSTO DE LA MERCANCIA
20
Código Cuenta Debe Haber 1408 Mercancías $ 350.000.000 2404 Impuesto sobre las ventas $ 66.500.000 2422 Retención en la fuente $ 8.750.000 2201 Nacionales $ 407.750.000
12. LA SUBORDINADA COMPRA MERCANCIA A PROVEEDORES DIFERENTES DE LA MATRIZ POR VALOR DE 350, 000,000 A CREDITO
Código Cuenta Debe Haber 1301 Clientes $ 535.500.000 2404 Impuesto sobre las ventas $ 85.500.000 4107 Comercio al por mayor y menor $ 450.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 2.475.000 2422 Retención en la fuente $ 2.475.000
13. LA SUBORDINADA VENDE MERCANCIA POR VALOR DE 450, 000,000 A CREDITO
14. EL COSTO DE LA MERCANCIA ES DE 340000000
sueldos Cuenta Debe Haber Sueldo $ 101.520.000 Auxilio de transporte $ 4.218.192 Cesantías $ 8.807.991 Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 340.000.000 1408 Mercancías $ 340.000.000
15. LA SUBORDINADA REALIZO LOS SIGUIENTES GASTOS
a)
21 Intereses sobre cesantías $ 1.057.382 Prima de servicios $ 8.807.991 Vacaciones $ 4.223.232 Pensión $ 12.182.400 ARL $ 530.950 Caja de compensación $ 4.060.800 Cesantías $ 8.807.991 Intereses sobre cesantías $ 1.057.382 Salud $ 338.400 Vacaciones $ 4.223.232 Pensión $ 1.393.600 ARL $ 44.246 Caja de compensación $ 338.400 Bancos $ 129.205.687 Cuenta Debe Haber Extraordinario $ 516.823 Bancos $ 516.823
Servicio de transporte por $2.000.000 Código Cuenta Debe Haber 1301 Fletes $ 2.000.000 2404 Retención en la fuente $ 20.000 4107 Bancos $ 1.980.000 Código Cuenta Debe Haber 5315 Extraordinario $ 7.920 1102 Bancos $ 7.920
B).
Código Cuenta Debe Haber 1408 Comisiones $ 3.000.000 2404 Impuesto sobre las ventas $ 570.000 2422 Retención en la fuente $ 330.000 1102 Bancos $ 3.240.000
C) Comisiones $3.000.000
Estados financieros consolidados
22 Código Cuenta Debe Haber 5315 Extraordinario $ 12.960 1102 Bancos $ 12.960
Estado de Resultado Código Cuenta Debe Haber 1202 Cuotas o partes de interés $ 58.391.566 4218 Ingreso M.P.P $ 58.391.566 DEBE HABER DEBE HABER COMERCIOALMAYORYMENOR $ 950.000.000 $ 723.000.000 300.000.000 1.373.000.000 MENOS COSTODEVENTAS COMERCIOALMAYORYMENOR $ 705.450.600 $ 550.000.000 285.135.180 970.315.420 UTILIDADBRUTA $ 244.549.400 $ 173.000.000 14.864.820 402.684.580 NOMINA $ 145.408.938 $ 98.931.431 244.340.370 ARRENDAMIENTOS $ 7.000.000 $ - 7.000.000 SERVICIOS $ 6.200.000 $ - 6.200.000 SERVICIODETRANSPORTE $ 2.000.000 2.000.000 COMISIONES $ 3.000.000 3.000.000 UTILIDADOPERACIONAL $ 85.940.462 $ 69.068.569 14.864.820 140.144.210 MAS OTROS INGRESOS INGRESOMP P $ 58.391.566 $ - 58.391.566 10.304.394 10.304.394 MENOS OTROS EGRESOS EXTRAORDINARIOS $ 1.502.266 $ 372.609 1.874.875 UTILIDADANTESDEIMPUESTO $ 142.829.761 $ 68.695.960 68.695.960 127.964.941 ESTADODERESULTADO HOJADETRABAJO CUENTA MATRIZ SUBORDINADA ELIMINACIONES PARTICIPACION NOCONTROL CONSOLIDADO
23
Caso 3. La subordinada no vende nada de la mercancía Asientos contables Matriz 1. LA EMPRESA VOKTRISS SPORT SAS INVIERTE EN NORESTE LTDA EL 85% DEL PATRIMONIO DE NORESTE. GIRA CHEQUE Código Cuenta Debe Haber 1201 Cuotas o partes de interés social $ 232.075.779 1102 Bancos $ 232.075.779 Código Cuenta Debe Haber 5315 Extraordinario $ 928.303 1102 Bancos $ 928.303 DEBE HABER DEBE HABER ACTIVOS CAJA $ - $ 15.826.900 $ 15.826.900 BANCOS $ 54.320.918 $ 111.430.244 $ 165.751.162 CUOTAS O PARTES DE INTERES SOCIAL $ 290.467.345 $ - $ 290.467.345 $CLIENTES $ 773.430.000 $ 723.720.200 $ 1.497.150.200 CUENTAS POR COBRAR A PARTES RELACIONADAS $ 349.500.000 $ - $ 349.500.000 $MERCANCIAS $ 45.000.000 $ 151.258.700 $ 14.864.820 $ 181.393.880 CONSTRUCCIONES Y EDIFICACIONES $ 350.000.000 $ 88.000.000 $ 438.000.000 DEPRECIACION ACUMULADA -$ 51.150.424 -$ 19.930.472 -$ 71.080.896 FLOTA Y EQUIPO DE TRANSPORTE $ 105.420.200 $ 85.420.600 $ 190.840.800 ANTICIPO DE IMPUESTOS $ 12.725.000 $ 3.976.500 $ 16.701.500 TOTAL ACTIVO $ 1.929.713.039 $ 1.159.702.672 $ 2.434.583.546 PASIVO BANCOS NACIONALES $ 25.420.100 $ 15.850.700 $ 41.270.800 NACIONALES $ 582.500.000 $ 407.750.000 $ 990.250.000 IMPUESTOSOBRELASVENTAS $ 84.170.000 $ 13.300.000 $ 97.470.000 RETENCIÓN EN LA FUENTE $ 17.970.000 $ 20.576.500 $ 38.546.500 CASA MATRIZ $ - $ 349.500.000 $ 349.500.000 $BENEFICIOA EMPLEADOS $ 16.203.251 $ 10.999.184 $ 27.202.435 TOTALPASIVO $ 726.263.351 $ 817.976.384 $ 1.194.739.735 PATRIMONIO PARTICIPACIÓN NO CONTROLADA $ 51.258.943 $ 51.258.943 APORTES SOCIALES $ 750.000.000 $ 220.000.000 $ 187.000.000 $ 33.000.000 $ 750.000.000 RESERVAS $ 170.000.000 $ 25.199.600 $ 21.419.660 $ 3.779.940 $ 170.000.000 UTILIDAD ACUMULADA $ 140.619.926 $ 27.830.728 $ 23.656.119 $ 4.174.609 $ 140.619.926 UTILIDAD DEL EJERCICIO $ 142.829.761 $ 68.695.960 $ 58.391.566 $ 10.304.394 $ 142.829.761 UTILIDAD NO REALIZADA $ 14.864.820 $ 14.864.820 TOTALPATRIMONIO $ 1.203.449.687 $ 341.726.288 $ 1.188.584.867 TOTAL PASIVO MAS PATRIMONIO $ 1.929.713.039 $ 1.159.702.672 $ 654.832.164 $ 654.832.165 $ 51.258.943 $ 51.258.943 $ 2.434.583.546 ESTADODESITUACIÓNFINANCIERA ABC PQR ELIMINACIONES PARTICIPACIONNO CONSOLIDADO
Estado de Situación Financiera
650,000,000 MAS IMPUESTO SOBRE LAS VENTAS A CREDITO
MAS IMPUESTO
24 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 1.650.000 2422 Retención en la fuente $ 1.650.000
250.450.600 Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 250.450.600 1408 Mercancías $ 250.450.600
3. EL COSTO DE LA MATRIZ CUANDO ENVIA LA MERCANCIA ES
Código Cuenta Debe Haber 1408 Mercancías $ 500.000.000 2404 Impuesto sobre las ventas $ 95.000.000 2422 Retención en la fuente $ 12.500.000 2201 Nacionales $ 582.500.000
4. LA MATRIZ COMPRA MERCANCIA POR VALOR DE 500,000,000
SOBRE LAS VENTAS A CREDITO
DE
Código Cuenta Debe Haber 1301 Clientes $ 773.500.000 2404 Impuesto sobre las ventas $ 123.500.000 4107 Comercio al por mayor y menor $ 650.000.000
5. LA MATRIZ VENDE MERCANCIA ( A PERSONAS DIFERENTES A LA SUBORDINADA) POR VALOR
Código Cuenta Debe Haber 1304 Cuentas por cobrar a partes relacionadas $ 349.500.000 1801 Anticipo fiscal $ 7.500.000 2404 Impuesto sobre las ventas $ 57.000.000 4107 Comercio al por mayor y menor $ 300.000.000
2. LA MATRIZ VENDE MERCANCIA A LA SUBORDINADA POR VALOR DE 300.000.000 MAS IVA DEL 19% A CREDITO
25 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 3.575.000 2422 Retención en la fuente $ 3.575.000
Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 455.000.000 1408 Mercancías $ 455.000.000
6. EL COSTO DE VENTA ES DE 455,000,000
a) Sueldos Cuenta Debe Haber Sueldo $ 101.520.000 Auxilio de transporte $ 4.218.192 Cesantías $ 8.807.991 Intereses sobre cesantías $ 1.057.382 Prima de servicios $ 8.807.991 Vacaciones $ 4.223.232 Pensión $ 12.182.400 ARL $ 530.950 Caja de compensación $ 4.060.800 Cesantías $ 8.807.991 Intereses sobre cesantías $ 1.057.382 Salud $ 338.400 Vacaciones $ 4.223.232 Pensión $ 1.393.600 ARL $ 44.246 Caja de compensación $ 338.400 Bancos $ 129.205.687 Cuenta Debe Haber Extraordinario $ 516.823 Bancos $ 516.823
7. LA MATRIZ CANCELA LOS SIGUIENTES GASTOS
26 B). Arrendamientos a 12 meses Código Cuenta Debe Haber 5104 Arrendamientos $ 7.000.000 2404 Impuesto sobre las ventas $ 1.330.000 2422 Retención en la fuente $ 245.000 1102 Bancos $ 8.085.000 C). Servicios públicos por $6.200.000 Código Cuenta Debe Haber 5107 Servicios públicos $ 6.200.000 1102 Bancos $ 6.200.000 Código Cuenta Debe Haber 5315 Extraordinario $ 24.800 1102 Bancos $ 24.800
Código Cuenta Debe Haber 1102 Bancos $ 120.596.950 1301 Clientes $ 120.596.950
8. LOS CLIENTES QUE APARECEN EN EL ESTADO DE SITUACION FINANCIERA INICIAL CANCELAN LO PENDIENTE
Código Cuenta Debe Haber 1102 Bancos $ 25.420.200 1101 Caja $ 25.420.200 Código Cuenta Debe Haber 5315 Extraordinario $ 32.340 1102 Bancos $ 32.340
9. EL EFECTIVO QUE APARECE EN CAJA SE CONSIGNA
27 Subordinada Ejercicio 2 Código Cuenta Debe Haber 1408 Mercancías $ 300.000.000 2404 Impuesto sobre las ventas $ 57.000.000 2422 Retención en la fuente $ 7.500.000 2207 Casa Matriz $ 349.500.000
10. LA SUBORDINADA VENDE EL 0% DE LA MERCANCIA, CON UN MARGEN DE RENTABILIDAD DEL 30% LA MITAD A CREDITO
11. CONTABILICE EL COSTO DE LA MERCANCIA
DIFERENTES
Código Cuenta Debe Haber 1408 Mercancías $ 350.000.000 2404 Impuesto sobre las ventas $ 66.500.000 2422 Retención en la fuente $ 8.750.000 2201 Nacionales $ 407.750.000 Código Cuenta Debe Haber 1102 Bancos 1301 Clientes 2404 Impuesto sobre las ventas 4107 Comercio al por mayor y menor Código Cuenta Debe Haber 1801 Anticipo de impuesto $2422 Retención en la fuente $Código Cuenta Debe Haber 6107 Comercio al por mayor y menor 1408 Mercancías
12. LA SUBORDINADA COMPRA MERCANCIA A PROVEEDORES
DE LA MATRIZ POR VALOR DE 350, 000,000 A CREDITO
28
13. LA SUBORDINADA VENDE MERCANCIA POR VALOR DE 450,000,000 A CREDITO
14. EL COSTO DE LA MERCANCIA ES DE 340000000
a) Sueldos Cuenta Debe Haber Sueldo $ 69.120.000 Auxilio de transporte $ 2.812.128 Cesantías $ 5.991.946 Intereses sobre cesantías $ 719.321 Prima de servicios $ 5.991.946 Vacaciones $ 2.875.392 Pensión $ 8.294.400 ARL $ 361.498 Caja de compensación $ 2.764.800 Cesantías $ 5.991.946 Intereses sobre cesantías $ 719.321 Código Cuenta Debe Haber 1301 Clientes $ 535.500.000 2404 Impuesto sobre las ventas $ 85.500.000 4107 Comercio al por mayor y menor $ 450.000.000 Código Cuenta Debe Haber 1801 Anticipo de impuesto $ 2.475.000 2422 Retención en la fuente $ 2.475.000 Código Cuenta Debe Haber 6107 Comercio al por mayor y menor $ 340.000.000 1408 Mercancías $ 340.000.000
15. LA SUBORDINADA REALIZO LOS SIGUIENTES GASTOS
29 Salud $ 230.400 Vacaciones $ 2.875.392 Pensión $ 921.600 ARL $ 30.125 Caja de compensación $ 230.400 Bancos $ 87.932.247 Cuenta Debe Haber Extraordinario $ 351.729 Bancos $ 351.729
Código Cuenta Debe Haber 1301 Fletes $ 2.000.000 2404 Retención en la fuente $ 20.000 4107 Bancos $ 1.980.000 Código Cuenta Debe Haber 5315 Extraordinario $ 7.920 1102 Bancos $ 7.920
B). Servicio de transporte por $2.000.000
Código Cuenta Debe Haber 1408 Comisiones $ 3.000.000 2404 Impuesto sobre las ventas $ 570.000 2422 Retención en la fuente $ 330.000 1102 Bancos $ 3.240.000 Código Cuenta Debe Haber 5315 Extraordinario $ 12.960 1102 Bancos $ 12.960
C) Comisiones $3.000.000
Estado de Situación Financiera
31
DEBE HABER DEBE HABER ACTIVOS CAJA $ - $ 15.826.900 $ 15.826.900 BANCOS $ 54.320.918 -$ 51.004.756 $ 3.316.162 CUOTAS O PARTES DE INTERES SOCIAL $ 236.917.345 $ - $ 236.917.345 $CLIENTES $ 773.430.000 $ 561.285.200 $ 1.334.715.200 CUENTAS POR COBRAR A PARTES RELACIONADAS $ 349.500.000 $ - $ 349.500.000 $MERCANCIAS $ 45.000.000 $ 361.258.700 $ 49.549.000 $ 356.709.700 CONSTRUCCIONES Y EDIFICACIONES $ 350.000.000 $ 88.000.000 $ 438.000.000 DEPRECIACION ACUMULADA -$ 51.150.424 -$ 19.930.472 -$ 71.080.896 FLOTA Y EQUIPO DE TRANSPORTE $ 105.420.200 $ 85.420.600 $ 190.840.800 ANTICIPO DE IMPUESTOS $ 12.725.000 $ 2.475.000 $ 15.200.000 TOTAL ACTIVO $ 1.876.163.039 $ 1.043.331.172 $ 2.283.527.866 PASIVO BANCOS NACIONALES $ 25.420.100 $ 15.850.700 $ 41.270.800 NACIONALES $ 582.500.000 $ 407.750.000 $ 990.250.000 IMPUESTOSOBRELAS VENTAS $ 84.170.000 -$ 38.570.000 $ 45.600.000 RETENCIÓN EN LA FUENTE $ 17.970.000 $ 19.075.000 $ 37.045.000 CASA MATRIZ $ - $ 349.500.000 $ 349.500.000 $BENEFICIOA EMPLEADOS $ 16.203.251 $ 10.999.184 $ 27.202.435 TOTALPASIVO $ 726.263.351 $ 764.604.884 $ 1.141.368.235 PATRIMONIO PARTICIPACIÓN NO CONTROLADA $ 41.808.943 $ 41.808.943 APORTES SOCIALES $ 750.000.000 $ 220.000.000 $ 187.000.000 $ 33.000.000 $ 750.000.000 RESERVAS $ 170.000.000 $ 25.199.600 $ 21.419.660 $ 3.779.940 $ 170.000.000 UTILIDAD ACUMULADA $ 140.619.926 $ 27.830.728 $ 23.656.119 $ 4.174.609 $ 140.619.926 UTILIDAD DEL EJERCICIO $ 89.279.761 $ 5.695.960 $ 4.841.566 $ 854.394 $ 89.279.761 UTILIDAD NO REALIZADA $ 49.549.000 $ 49.549.000 TOTALPATRIMONIO $ 1.149.899.687 $ 278.726.288 $ 1.100.350.687 TOTAL PASIVO MAS PATRIMONIO $ 1.876.163.039 $ 1.043.331.172 $ 635.966.344 $ 635.966.345 $ 41.808.943 $ 41.808.943 $ 2.283.527.866
SITUACIÓN FINANCIERA VoktrissSportSAS Noreste Ltda ELIMINACIONES PARTICIPACION NO CONSOLIDADO
ESTADODE
32
de Flujo de Efectivo ABC PQR Utilidad neta 165.779.761 $ 95.695.960 $ Cuotas o partes de interés social 313.417.345 -$ - $ Clientes 773.430.000 -$ 793.335.200 -$ Cuentas por cobrar a partes relacionadas 349.500.000 -$ - $ Inventarios 45.000.000 -$ 61.258.700 -$ Impuestos 102.140.000 $ 56.750.000 $ EFECTIVO PROVENIENTE DE OPERACIONES 1.213.427.583 -$ 702.147.940 -$ Construcciones y edificaciones 350.000.000 -$ 88.000.000 -$ Depreciación acumulada 51.150.424 $ 19.930.472 $ Flota y equipo de transporte 105.420.200 -$ 85.420.600 -$ Nacionales 582.500.000 $ 407.750.000 $ Casa matriz - $ 349.500.000 $ Beneficios a empleados 16.203.251 $ 10.999.184 $ Anticipo de impuestos 12.725.000 -$ 4.620.000 -$ EFECTIVO PROVENIENTE DE INVERSIONES 181.708.475 $ 610.139.056 $ Obligaciones financieras 25.420.100 $ 15.850.700 $ Aportes sociales 750.000.000 $ 220.000.000 $ Reservas 170.000.000 $ 25.199.600 $ Utilidad acumulada 140.619.926 $ 27.830.728 $ EFECTIVO PROVENIENTE DE FINANCIAMIENTO 1.086.040.026 $ 288.881.028 $ FLUJO DE EFECTIVO NETO 54.320.918 $ 196.872.144 $ FLUJO AL INICIO DE LA OPERACIÓN - $ - $ FLUJO AL FINAL DE LA OPERACIÓN 54.320.918 $ 196.872.144 $ ACTIVIDADES DE FINANCIAMINETO (Valores expresados en cop $) ESTADO DE FLUJO DE EFECTIVO ACTIVIDADES DE OPERACIÓN ACTIVIDADES DE INVERSIÓN
Estado
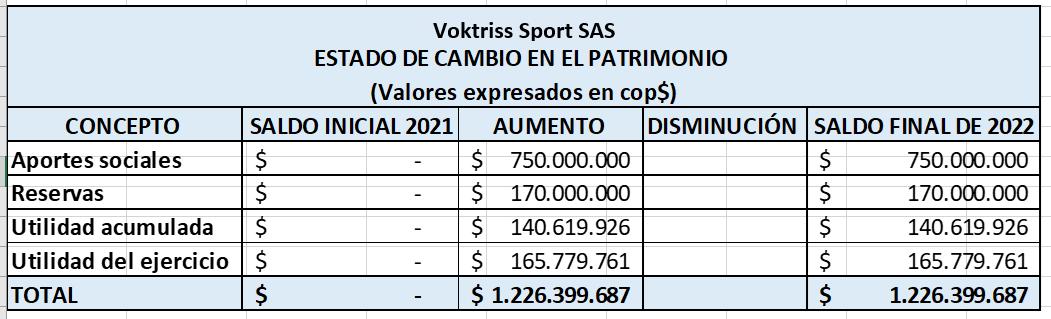
Estado de cambio en el patrimonio Voktriss Sport SAS
Contador Público Gissela Madariaga Ortiz
C.C. 1093060209
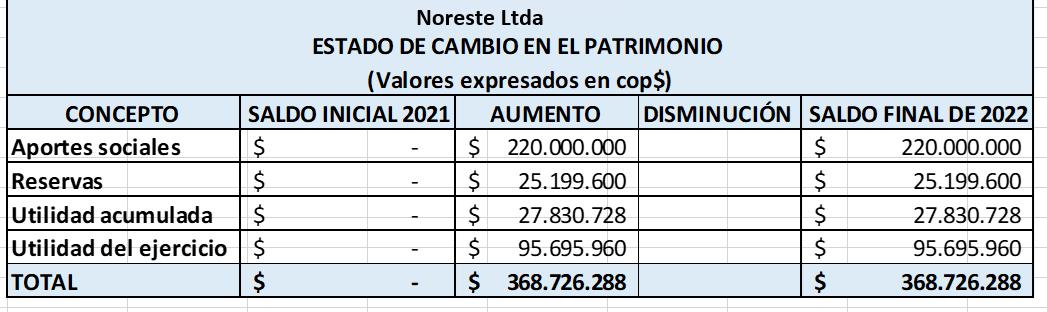
T.P. 222199-T Estado de cambio en el patrimonio Noreste Ltda
33
Contador Público Gissela Madariaga Ortiz
C.C. 1093060209
T.P. 222199-T
VOKTRISS SPORT S.A.S
NOTAS EXPLICATIVAS A LOS ESTADOS FINANCIEROS
A 31 DE DICIEMBRE DE 2022 (Cifras expresados en miles de pesos)
NOTA DE CARÁCTER GENERAL
NOTA 1. Naturaleza Jurídica, Denominación y Objeto Social
VOKTRISS SPORT S.A.S, es una empresa de carácter privado que tiene la condición de mediana empresa y corresponde a una persona jurídica, dedicada a la compra y venta de artículos deportivos, es una sociedad por acciones simplificada con ánimo de lucro, conformada por socios aportantes.
VOKTRISS SPORT S.A.S, fue registrado en la Cámara de comercio el día 08 de abril de 2021 con número de matrícula 00019654con Nit. 901.897.541-1, proporcionado por la Administración de Impuestos y Aduanas Nacionales.
La contabilidad de los estados financieros de la empresa, se ciñe a las Normas Internacionales de Información Financiera Para Pequeñas y Medianas Empresas (NIIF para PYMES). Decreto 3022 de 2013.
NOTA 2. Base de Presentación de los Estados Financieros
34
El estado de situación financiera bajo NIIF se elaboró de acuerdo con las Normas Internacionales de Información Financiera para Pequeñas y Medianas Entidades (NIIF para las PYMES) emitidas por el Consejo de Normas Internacionales de Contabilidad (IASB).
PERÍODO CONTABLE
VOKTRISS SPORT S.A.S, preparara y presentará los estados financieros de propósito general en cada periodo contable a 31 de diciembre de cada año.
MONEDA FUNCIONAL Y DE PRESENTACIÓN
Las partidas incluidas en los estados financieros de la empresa VOKTRISS SPORT S.A.S se expresan y valoran utilizando la moneda funcional que es el peso colombiano.
NOTA 3. Principales políticas contables
INSTRUMENTOS FINANCIEROS DEL ACTIVO
EFECTIVO Y EQUIVALENTES AL EFECTIVO
El efectivo y los equivalentes al efectivo incluyen los saldos en caja, en cuentas corrientes de ahorro y corporaciones de ahorro y vivienda.
INSTRUMENTOS FINANCIEROS
Esteincluye losactivos financierosdisponiblespara la venta, bonosordinarios, certificados de depósito atérmino, inversiones enasociadas e inversiones en negocios conjuntos, los anteriores serán reconocidos al costo de transacción.
DEUDORES COMERCIALES
Los deudores comerciales son activos financieros que representan los derechos de cobro a terceros que se derivan de la venta de muebles y equipos que realiza la empresa en razón de su objeto. Las cuentas por cobrar comerciales generalmente se formalizan a través de las facturas, que representan un derecho de cobro. VOKTRISS SPORT S.A.S. maneja un plazo máximo de 60 días para la cancelación de las facturas de las ventas a crédito. Las cuentas por cobrar comerciales vencidas no generan intereses.
35
INVENTARIOS
Los inventarios están conformados por la mercancía disponible para la venta, VOKTRISS SPORT S.A.S. Contabiliza por elsistema de inventarios periódico. La medición de los inventarios será por el importe menor entre el costo de adquisición y el precio de venta estimado, los descuentos, rebajas y otros se encuentran contabilizados en su valor en libros.
PROPIEDAD PLANTA Y EQUIPO
La Propiedad planta y equipo se valuará a su costo de adquisición menos la depreciación acumulada (método de línea recta) practicada y el importe de cualquier pérdida por deterioro de valor que hayan sufrido a lo largo de su vida útil. La base de depreciación o valor depreciable es el resultado de disminuir al costo de adquisición el valor de salvamento (valor de rescate o valor residual) que es estipulado por la gerencia de la empresa. El método de depreciación utilizado es el método de línea recta y se manejara valor residual.
PASIVOS FINANCIEROS
OBLIGACIONES FINANCIERAS
Los pasivos financieros incluyen instrumentos de deuda como el pagare, su medición se mide al valor neto del importe del reconocimiento inicial.
ACREEDORES COMERCIALES Y OTRAS CUENTAS POR PAGAR
Los acreedores comerciales son pasivos financieros que representan las obligaciones de pago a proveedores después de ocho o quince días de haberse efectuado la compra, excepto las compras en las que se otorgan descuentos por pronto pago las cuales se cancelan en el mismo momento en que se genera la factura. Las cuentas por pagar comerciales de VOKTRISS SPORT
S.A.S se reconocerán y se medirán por el monto nominal de la factura.
IMPUESTOS, GRAVÁMENES Y TASAS
Está conformado por el valor de los gravámenes de carácter generalobligatorio a favor del Estado y a cargo de la Empresa, con base en las liquidaciones privadas generadas en los diferentes períodos fiscales.
36
INGRESOS
Está constituido por los ingresos de actividades ordinarias comercio al por mayor y menor de muebles y equipos de oficina e ingresos financieros (descuentos comerciales)
GASTOS
Losgastosseregistrandeacuerdo conlarelacióndecausalidadcon los ingresosdelperíodo que los originaron.
NOTAS DE CARÁCTER ESPECÍFICO
NOTA 4. EFECTVO Y EQUIVALENTES AL EFECTIVO
El saldo correspondiente a los Bancos es el tomado delextracto bancario a 31 de diciembre de 2022.
NOTA 5. INSTRUMENTOS FINANCIEROS
NOTA 6. DEUDORES COMERCIALES
37
Año 2021 Año 2022 Caja General 25.420.200 $ - $ Banco Nacional 285.372.500 $ 54.320.918 $ T O T A L 310.792.700 $ 54.320.918 $ EFECTIVO YEQUIVALENTES AL EFECTIVO Año 2021 Año 2022 Cuotas o partes de interes social - $ 313.417.345 $ TO TA L - $ 313.417.345 $ INSTRUMENTOS FINANCIEROS Año 2021 Año 2022 Clientes 125.526.950 $ 773.430.000 $ Cuentas por cobrar - $ 349.500.000 $ T O T A L 125.526.950 $ 1.122.930.000 $ DEUDORES COMERCIALES
Las cuentas por cobrar correspondenalsaldo que deben nuestros clientes a 31 dediciembre de 2022, producto de la comercialización de los artículos deportivos. Y la retención en la fuente son anticipos del impuesto a la Renta y Complementarios, causados en el momento de la venta ocurrida.
NOTA 7. INVENTARIOS
fabricadas por la
NOTA 8. PROPIEDAD PLANTA Y EQUIPO
La depreciación acumulada utiliza el método de línea recta dando como resultado depreciación de Construcciones y edificaciones ($-38.500.000) y de flota y equipo de transporte (-12.650.424)
NOTA 9. OBLIGACIONES FINANCIERAS
Su valor siendo $ 25.420.100 corresponde a la obligación que posee VOKTRISS SPORT
S.A.S. con las entidades financieras adquiridas a través de un crédito.
NOTA 10. ACREEDORES COMERCIALES
Su valor siendo $582.500.000 corresponde a la obligación que posee VOKTRISS SPORT
S.A.S. con los proveedores encargados de suministrar el producto para ser comercializado a nuestros clientes.
NOTA 11. DEUDAS DIVERSAS
38
Año 2021 Año 2022
no
empresa 250.450.600 $ 45.000.000 $ TO TA L 250.450.600 $ 45.000.000 $ INVENTARIOS Año 2021 Año 2022 Construcciones yEdificaciones 350.000.000 $ 350.000.000 $ DepreciaciónAcumulada 38.500.000 -$ 38.500.000 -$ Flota yEquipo de Transporte 105.420.200 $ 105.420.200 $ DepreciaciónAcumulada 12.650.424 -$ 12.650.424 -$ T O T A L 404.269.776 $ 404.269.776 $
Mercancías
PROPIEDAD, PLANTA YEQUIPO
Año 2021 Año 2022
Retenciónenla fuente $ - 17.970.000 $
Retenciónyaportes de nomina $ - 16.203.251 $
TOTAL $ - 34.173.251 $
La retención en la fuente es originada por las compras realizadas por la empresa VOKTRISS SPORT S.A.S.
NOTA
Año 2021 Año 2022
Impuesto a las Ganancias $ - - $
IVA Generado $ - 180.500.000 $
IVA Descontable $ - 96.330.000 -$
TOTAL $ - 84.170.000 $
En razón de la actividad de la empresa el saldo del impuesto a las ganancias se origina por el impuesto a las ventas generado, menos el impuesto a las ventas descontables
NOTA 13. INGRESOS
Ingresos por actividades ordinarias $950.000.000 corresponde a la remuneración recibida por la comercialización de nuestros inventarios, y los ingresos financieros $81.341.566 son los descuentos comerciales condicionados concedidos a los clientes por pronto pago.
NOTA 14. GASTOS GASTOS DE ADMINISTRACION
Arrendamientos $ 7.000.000
Energía eléctrica $ 6.200.000
TOTAL $ 13.200.000
GASTOS DE DISTRIBUCION Y VENTAS
Sueldos $ 101.520.000
Auxilio de transporte $ 4.218.192
Cesantías $ 8.807.991
Intereses sobre cesantías $ 1.057.382
39
12. IMPUESTOS POR PAGAR
Prima de servicios $ 8.807.991
Vacaciones $ 4.223.232
Aportes a ARL $ 530.950
Aportes a fondos de pensiones y/o cesantías $ 12.182.400
Aportes a caja de compensación familiar $ 4.060.800
TOTAL $ 145.408.938
GASTOS FINANCIEROS
Otros -GMF $ 1.502.266
T O T A L $ 1.502.266
Como consecuencia de las actividades ordinarias de VOKTRISS SPORT S.A.S se generan una serie de gastos los cuales según su origen y dinámica se revelan en el estado de resultado.
Contador Público
Gissela Madariaga Ortiz
C.C. 1093060209
T.P. 222199-T
Glosario
Filial: Una filial es una organización que es controlada por otra empresa de forma parcial o completa. La entidad que controla se conoce como empresa matriz, y es la que generalmente dirige y gestiona las operaciones empresariales de filiales.
A subsidiary is an organization that is wholly or partially controlled by another company. The controlling entity is known as the parent company, and is the one that generally directs and manages the business operations of subsidiaries.
40
Estados consolidados: tienen como objetivo mostrar el estado de situación patrimonial, los resultados y la situación financiera de un grupo económico como si fuera un único dueño y las filiales controladas fuesen las sucursales. Además, busca reconocer la participación de los terceros minoritarios en las controladas.
They are intended to show the balance sheet, results and financial situation of an economic group as if it were a single owner and the controlled subsidiaries were the branches. In addition, it seeks to recognize the participation of minority third parties in the subsidiaries.
Subordinada: la sociedad subordinada es la sociedad que depende la matriz o controlada, en la medida en que es propiedad de esta en todo o en parte, lo que implica que debe obedecer instrucciones de sus inversores o dueños. Cuando una sociedad es propiedad de otra, en todo o en parte, está sometida a la subordinada de esta sociedad controlante o matriz
The subordinated company is the society that depends on the parent or controlled company, to the extent that it is wholly or partly owned by it, which implies that it must obey instructions from its investors or owners. When a company is owned by another, in whole or in part, it is subject to the subsidiary of this controlling or parent company.
Matriz: es la corporación propietaria de la mayoría de las acciones de voto ilimitado de otra u otras compañías y que, por tal razón, puede manejar permanentemente en forma más o menos directa.
41
is the corporation that owns the majority of the unlimited voting shares of one or more other companies and that, for this reason, it can permanently manage more or less directly
Influencia significativa: la influencia significativa es el poder de participar en las decisiones de política financiera y operativa de la participada, pero no es el control o el control conjunto de esas políticas
Significant influence is the power to participate in the financial and operating policy decisions of the investee, but is not control or joint control of those policies.
Interés Minoritario: es una participación no controlada en una empresa, lo que significa que no es un pasivo ni un activo controlado y se divulga en la sección de patrimonio del balance general consolidado.
It is a non-controlling interest in a company, meaning it is not a controlled asset or liability and is disclosed in the equity section of the consolidated balance sheet.
Control: el control empresarial es una función administrativa, es la fase del proceso administrativo que mide y evalúa el desempeño y toma de la acción correctiva cuando se necesita. De este modo, el control es un proceso esencialmente regulador.
Enterprise control is a management function, it is the phase of the management process that measures and evaluates performance and takes corrective action when needed. Thus, control is essentially a regulatory process.
Subsidiaria: Es una entidad controlada por otra (conocida como controladora o controladora). La subsidiaria puede adoptar diversas modalidades, entre las que se
42
incluyen las entidades sin forma jurídica definida, tales como las fórmulas asociativas con fines empresariales
It is an entity controlled by another (known as controller or parent). The subsidiary can adopt various modalities, including entities without a defined legal form, such as associative formulas for business purposes.
Patrimonio: el patrimonio es el conjunto de bienes, derechos y obligaciones con los que una persona, grupo de personas o empresa cuenta y los cuales emplea para lograr sus objetivos. En ese sentido, se pueden entender como sus recursos y el uso que se les da e estos.
Patrimony is the set of assets, rights and obligations that a person, group of people or company has and which they use to achieve their objectives. In this sense, they can be understood as their resources and the use that is given to them.
Activos: Representa todos los bienes y derechos de una empresas, adquiridos en el pasado y con los que se espera obtener beneficios futuros.
It represents all the assets and rights of a company, acquired in the past and with which it is expected to obtain future benefits.
Pasivos: los pasivos son todas las deudas y obligaciones que la empresa esta comprometida a cumplir con terceros. Estos pueden ser personas naturales o entidades. También se conoce a los pasivos como capital financiero que la empresa adquiere para cubrir sus activos.
Liabilities are all debts and obligations that the company is committed to fulfill with third parties. These can be natural persons or entities. Liabilities are also known as financial capital that the company acquires to cover its assets.
43
Ingresos: Son todas las ganancias que se suman al conjunto total del presupuesto de una entidad, ya sea pública o privada, individual o grupal. En términos generales, los ingresos son los elementos tanto monetarios que se acumulan y que generan como consecuencia un círculo de consumo-ganancia.
They are all the profits that are added to the total set of the budget of an entity, whether public or private, individual or group. In general terms, income is both monetary elements that accumulate and that generate a circle of consumptionprofit as a consequence.
Gastos: Decrementos en el patrimonio neto de la empresa, ya sea en forma de salidas o disminución en el valor de los activos, de reconocimiento o aumento de pasivos, siempre que no tengan la consideración en distribuciones, monetarias o no, a los socios o propietarios.
Decreases in the net worth of the company, either in the form of exits or decrease in the value of assets, recognition or increase in liabilities, provided that they are not considered in distributions, monetary or not, to the partners or owners.
Partes Relacionadas: las partes relacionadas es cuando en dos o más personas participan directa o indirectamente en la administración de la otra, ya sea mediante control administrativo o de capital.
Related parties are when two or more persons participate directly or indirectly in the administration of the other, either through administrative or capital control.
Método de participación patrimonial: es el procedimiento contable mediante el cual una persona jurídica registra su inversión ordinaria en otra, convirtiendo a esta última en su subordinada o controlada.
44
It is the accounting procedure by which a legal person registers its ordinary investment in another, making the latter its subordinate or controlled entity.
Combinación de negocios: es la combinación de negocios como “aquella operación en la que una empresa adquiere el control de uno o varios negocios”. Se entiende por control, a estos efectos, el poder de dirigir las políticas financieras y de explotación de un negocio con la finalidad de obtener beneficios económicos de sus actividades.
It is the business combination as "that operation in which a company acquires control of one or more businesses." Control is understood, for these purposes, as the power to direct the financial and operating policies of a business in order to obtain economic benefits from its activities.
Inversiones en asociadas: Las inversiones en asociadas, particularmente se destacan por otorgar a quien invierte de participación que oscila entre el 20%y el 50%.
Investments in associates, particularly stand out for granting the investor a participation that ranges between 20% and 50%.
Grupos empresariales: Son un conjunto de empresas integrado por una sociedad dominante o empresa matriz y sus dominadas, filiales o subsidiarias.
They are a group of companies made up of a parent company or parent company and its controlled companies, affiliates or subsidiaries.
Estados financieros básicos: los estados financieros básico suelen ser solicitados para llevar a cabo el registro mercantil, un dato curios sobre lo que son los estados financieros básicos es que cuando se llevan al registro mercantil se vuelven de dominio público, es decir, si alguien quiere conocer los datos financieros de una determinada empresa los puede solicitar sin ningún problema.
45
The basic financial statements are usually requested to carry out the commercial registry, a curious fact about what the basic financial statements are is that when they are taken to the commercial registry they become public domain, that is, if someone wants to know the financial data you can request them from a certain company without any problem.
Notas explicativas: se estructuraran presentando correlativamente aquellos artículos de los productos o anexos de origen que precisan explicaciones, aclaraciones o interpretaciones uniformes, indicado para cada uno de ellos los aspectos que se abordan, todo el articulo o alguna parte de su contenido, y ofreciendo, en su caso, ejemplos prácticos.
Will be structured by correlatively presenting those articles of the original products or annexes that require explanations, clarifications or uniform interpretations, indicating for each of them the aspects that are addressed, the entire article or some part of its content, and offering, in its case, practical examples.
46
Conclusiones
Teniendo en cuenta el trabajo que se realice anteriormente, Podemos evidenciar que la consolidación de estados financieros es de gran importancia para las empresas ya que de esta manera pueden analizar su situación financiera
Este ejercicio contable nos permitió ver los movimientos y transacciones equivalentes al periodo contable de la empresa VOKTRISS SPORT SAS y de su subordinada todo esto con el fin de ver, analizar y comprender la consolidación de los estados financieros dentro de los grupos empresariales. Teniendo en cuenta lo anterior, este trabajo nos permitió poner en práctica todo lo aprendido en la materia de grupos empresariales donde obtuvimos conocimientos sobre la consolidación de estados financieros en diferentes empresas
47
48
