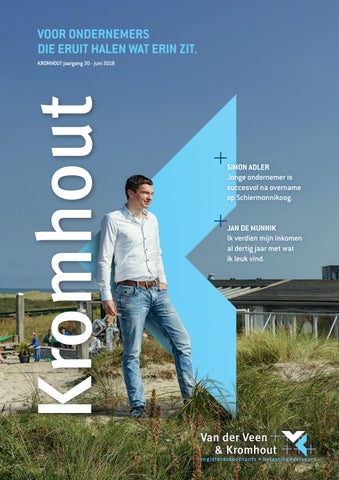
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT. KROMHOUT jaargang 30 - juni 2018
SIMON ADLER Jonge ondernemer is succesvol na overname op Schiermonnikoog. JAN DE MUNNIK Ik verdien mijn inkomen al dertig jaar met wat ik leuk vind.
ROMKE DE VRIES ,
MEI IK JO WAT FREEGJE? Wie ben je? Mijn naam is Romke de Vries en ik ben 26 jaar oud.
Huisje, boompje, beestje...? Ik woon sinds anderhalf jaar op mezelf in Sumar. Sinds een jaar heb ik een relatie met Femke die woonachtig is in Ljouwert. Thuis heb ik een kat rondlopen, genaamd Kees.
Wat heb je met administratie en Van der Veen & Kromhout?
Wie of wat zou je meenemen naar een onbewoond eiland? Vooropstaand dat ik daar waarschijnlijk doodongelukkig word, zou ik mijn vriendin meenemen. Bij haar kan ik toch het best mezelf zijn.
Wat inspireert je? Het ‘goede’ willen doen en er samen een mooie tijd van maken.
Wat zou je niet aan jezelf willen veranderen?
Van jongs af aan ben ik een man van cijfertjes, wat voor de accountancy natuurlijk best handig is. Ik houd van het analyseren van cijfers. Sinds november 2017 ben ik werkzaam bij Van der Veen & Kromhout als controleleider.
Van nature ben ik best nieuwsgierig. Dit zou ik niet zo snel willen veranderen, omdat ik hierdoor vrij snel weet hoe het met iemand gaat en ik daar op in kan spelen.
Wiens werk zou je een dag willen doen?
Ik ben iemand die eerst de verandering afwacht en tot dat moment flexibel is. Wanneer mij die verandering dan niet aanstaat, zal ik van mij laten horen.
Het lijkt mij super om een dag als zanger optredens te verzorgen en mensen te vermaken.
Als ik de jackpot win, ga ik... Mensen helpen, op reis en stop ik met werken om vervolgens vrijwilligerswerk te doen.
Wat is voor jou de mooiste plek op aarde? Ik heb nog maar weinig gereisd, maar vorig jaar heb ik een reis in Canada gemaakt. Een schitterend land, waar ik prachtige plekken heb gezien. Toch ben ik ook elke dag weer blij dat ik de ‘Moune fan Sumar’ zie en mij weer thuis voel.
Wat is je grootste passie? Lekker sporten en na die tijd een biertje doen met mijn voetbalmaten.
Wat zou je (in je omgeving) willen veranderen? De gehaastheid van de mensen en het altijd willen en moeten plannen. Pluk de dag en zie wat er komt!
Wat was je leukste schoolvak?
Hoe ga je om met veranderingen?
Welke eigenschap(pen) heb je van (een van) je ouders? Een eigenschap die ik van mijn ouders heb meegekregen, is denk ik wel het doorpakken. Niet snel bij de pakken neerzitten en je beste beentje voorzetten. Zeuren kan wel in het bejaardenhuis. Over het algemeen kan ik daar best mee leven J.
Ik zeg maar zo: “Het komt van een goed hart.” Een aantal jaar geleden vertelde ik aan een collega over een frustratiemoment, omdat ik het ergens niet mee eens was en iets daarom niet wou doen. Mijn collega antwoordde met: “het komt van een goed hart”, waarbij hij aangaf dat hij mijn frustratie en mijn redenatie daarachter snapte en dat het goed was. Wanneer ik nu voor een dilemma sta, denk ik daar nog wel eens aan terug en probeer ik een besluit te nemen waar ik volledig achter kan staan.
Wat weet nog niemand van mij...
COLOFON Kromhout is de nieuwsbrief van Van der Veen & Kromhout registeraccountants en belastingadviseurs. Hoewel de redactie zeer zorgvuldig te werk gaat, is het altijd mogelijk dat bepaalde berichtgeving niet meer juist is of onjuist is overgekomen. Wij ondervinden geen aansprakelijkheid voor de gevolgen van stappen die u onderneemt op basis van deze nieuwsbrief. Als de inhoud uw belangstelling heeft gewekt, neem dan contact op met ons kantoor.
Gorredijk Tolhûsleane 2 Postbus 55, 8400 AB Gorredijk (0513) 468 468 gorredijk@kromhout.com
Drachten Dr. M.L. Kingsingel 7 Postbus 175, 9200 AD Drachten (0512) 584 800 drachten@kromhout.com
Joure Marconiweg 2 Postbus 211, 8500 AE Joure (0513) 480 480 joure@kromhout.com
www.kromhout.nl
Waarschijnlijk heel veel, maar ik hoop vrij weinig.
Gym en economie. Ik ben best een sportfanaat en ik voetbal bij vv Suameer. Wat ik met het vak economie doe laat zich raden...
Haal je eruit wat erin zit?
VOLG ONS OOK OP:
Wat is de meest opzienbarende gebeurtenis voor jou?
Ik probeer alles er uit te halen wat erin zit. Wellicht dat in de toekomst nog wel een verlangen bestaat om mij ergens verder in te ontwikkelen, maar op dit moment ben ik tevreden.
Twitter @VdVeenKromhout
De momenten dat mijn broer en zus trouwden, tezamen met de momenten dat ik oom ben geworden.
Linkedin van-der-veen-&-kromhout
Teksten: Jules Wilming, Van der Veen en Kromhout Jeroen Tollenaar, EenZaakVanCommunicatie
Fotografie: Ewoud Rooks, Ewoud Rooks Photography Henri Vos, Schietgraag
Vormgeving: JUNCTION
Drukwerk: Drukkerij Lageveen
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT.
PAS OP VOOR DEZE NIEUWE VORM VAN FRAUDE: DE WALVIS-FRAUDE
NIEUWE MEDEWERKERS
COLUMN
Vestiging Gorredijk: Rina Wijngaarden Rina is vanaf 1 mei bij ons in dienst getreden en komt ons agrarisch team versterken. Zij is aangenomen als Administratief medewerker voor 24 uur in de week op onze vestiging te Gorredijk.
Vestiging Joure: Trienke Rozema Mulder. Trienke is 7 mei bij ons in dienst getreden als Administratief medewerker Boekhout van Kromhout. Zij is aangenomen voor 24 uur in de week op onze vestiging te Joure.
Vestiging Joure: Hendrike Veenstra Hendrike is op 11 juni 2018 bij ons in dienst getreden als Beginnend Assistent Accountant. Zij is aangenomen voor 40 uur in de week op onze vestiging te Joure.
Rolf J. Rudolphy RE RA Kristen was die morgen mooi op tijd op kantoor, hoewel ze nog wat moest bijkomen van het koningsdagfeest van gisteren in Amsterdam. Koningsdag viel dit jaar op dinsdag en daarom was het bedrijf ook maandag gesloten geweest, zodat ze vier dagen vrij had gehad. Haar baas Henk, die eigenaar was van het goedlopende handelsbedrijf, zou vandaag ook weer terug zijn van vakantie naar Frankrijk met z’n vrouw en kinderen. Zij waren bijna twee weken weggeweest. Kristen had het er vorige week maar druk mee gehad. Eerst kreeg ze van Henk een e-mail dat ze tijdens hun vakantie een prachtig vakantiehuis hadden gevonden. Ze wist dat Henk en z’n vrouw al vaker gesproken hadden om nog eens een huis in Frankrijk te kopen, maar vorige week was het ineens heel snel gegaan. Eerst op woensdag die e-mail en toen via de WhatsApp van de vrouw van Henk op donderdag ook nog een paar foto’s. Inderdaad een prachtig huis, met een mooi zwembad en een prachtig uitzicht. In de tweede e-mail meldde Henk dat er meer kapers op de kust waren en dat er dus snel gehandeld moest worden: er moest direct € 250.000 als aanbetaling worden overgeboekt naar de Franse notaris. Normaal deed Kristen nooit betalingen, maar ze had toegang tot de bankpas en de pincode, juist voor dit soort noodgevallen. Vrijdagmorgen had ze het geld meteen overgeboekt. Henk stapte het kantoor binnen en groette Kristen vriendelijk. Die vroeg hem of ze een fijne vakantie hadden gehad. Dat hadden ze zeker: Henk hield een enthousiast verhaal over het mooie weer en de uitstekende Franse keuken. Kristen feliciteerde hem met de aankoop van hun droomhuis en vroeg of ze dat huis tijdens de zomervakantie al konden gebruiken. Henk keek verbaasd: welk huis? Kristen legde het uit, dat huis waarvoor ze die aanbetaling nog geregeld had, maar Henk wist van niets... Een fraude als deze wordt in het Engels ‘whaling’ genoemd, omdat vaak schijnbaar in opdracht van een leidinggevende (een grote vis, oftewel walvis), iemand in de organisatie een flink bedrag moet overboeken. In het Nederlands wordt ook wel gesproken over CEO-fraude. In dit geval hadden de criminelen in de elektronische nieuwsbrief van het bedrijf, die ook op de website stond, het interview met Henk gelezen toen het bedrijf vorig jaar tien jaar bestond. Daarin had Henk verteld van de wens van zijn vrouw en hem om nog eens een eigen vakantiehuis in Frankrijk te hebben. Nader onderzoek wees uit dat de criminelen waarschijnlijk via het Facebook-account van de vrouw van Henk wisten van hun verblijf in Frankrijk. De e-mail bleek niet van Henk afkomstig, maar wel van een e-mailadres waarvan de naam maar één letter verschilde van de bedrijfsnaam; dat was Kristen niet opgevallen. En die foto’s die de vrouw van Henk gestuurd had? Het nummer bleek van een prepaid toestel te zijn, het profiel vals met een foto die kennelijk van internet was gehaald. De ingeschakelde politie kon weinig meer doen: door de twee extra vrije dagen in Nederland, maar gewone werkdagen in Frankrijk, was het geld al lang doorgesluisd naar een serie andere bankrekeningen. Een vergezocht verhaal? Misschien dit (fictieve) verhaal wel, maar walvis-fraude is internationaal een groot probleem; criminelen maakten door een combinatie van gedegen onderzoek en de natuurlijke neiging van medewerkers om dringende opdrachten van hun ‘walvis’ snel uit te voeren volgens de FBI in de afgelopen drie jaar 2,3 miljard dollar buit. Natuurlijk kun je jezelf proberen te beschermen tegen deze vorm van fraude, door bijvoorbeeld terughoudend te zijn in het op social media zetten van persoonlijke informatie en door de identiteit van de afzender van de e-mail na te gaan, niet op basis van de gegevens in die e-mail, maar op basis van intern bekende gegevens. Maar het belangrijkste: train medewerkers in het herkennen van valse e-mails en geef zelf als ‘walvis’ het goede voorbeeld door nooit aan te dringen op het snel uitvoeren van betalingen, buiten de normale procedures om. En Henk? Na zijn eerste boosheid begreep hij dat Kristen op een wel heel slimme manier om de tuin was geleid. Toen z’n vrouw en hij twee jaar later alsnog een huis in Frankrijk kochten, was Kristen een van hun eerste gasten.
BEDANKT SOPHIA VISSER! Onze onmisbare secretaresse, spin in het web en regelneef Sophia Visser gaat met pensioen. Na een dienstverband van bijna 16 jaar bij Van der Veen en Kromhout mag ze gaan genieten van een welverdiende rust. Bedankt Sophia voor je geweldige werk voor ons! Je bent dé kracht achter de Digitale Nieuwsbrief, Taxman on Tour, het Seminar, de Balansdag, de Ladies Day, onze website en uiteraard dit mooie magazine Kromhout (voorheen Op Koers). We konden het niet laten om je stiekem even in het zonnetje te zetten in deze Kromhout, één van je laatste projecten. Wij wensen je alle geluk, gezondheid en plezier!
3
SIMON ADLER HEEFT BAAT BIJ ERVAREN ACCOUNTANT
“ ALS 23-JARIGE AL EIGENAAR VAN EEN STRANDPAVILJOEN” Stel: je bent 23 en je bent eigenaar van een populaire en goedlopende strandtent. Dan heb je je zaakjes goed voor elkaar! Dat geldt voor Simon Adler; Strandpaviljoen De Marlijn op Schiermonnikoog is zijn nering. Hoe heeft hij dat voor elkaar gekregen, hoe is het om de meest noordelijk gelegen horecagelegenheid van het land te runnen en hoe onderneemt dat, op een eiland?
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT.
Simon is geboren op Schier, zoon van ouders die elkaar via vakantiewerk daar hebben ontmoet en later op het eiland samen werkten. Als peuter is hij al naar Buitenpost verhuisd, maar via vrienden en contacten op het eiland bleef hij er komen. Ook voor vakantie- en weekendbaantjes, onder andere bij De Marlijn. Toen er een studie gekozen moest worden, gaf de snuffelstage bij De Marlijn de doorslag: het werd de middelbare hotelschool in Groningen. Op reisafstand van zijn favoriete studentenbijbaantje.
Vrijheid
Succesvolle overname
Overtuigingskracht
“Toen ik hier direct na mijn studie solliciteerde als bedrijfsleider, liet de vorige eigenaar meteen al vallen dat hij een opvolger zocht. Dat lachte ik weg: net afgestudeerd, geen geld; dat krijg ik nooit gefinancierd, dacht ik. Op een feestje liet ik het vallen bij mijn oom, die in hypotheken zat. Die nam me mee naar Van der Veen & Kromhout. Lang verhaal kort: na een traject met voorspoed en tegenslagen van bijna een jaar was ik eigenaar van De Marlijn!”
Van der Veen & Kromhout verzorgt de jaarrekening, maakt elke maand de balans op en verwerkt de salarissen. Simon: “Het belangrijkste is, dat we regelmatig contact hebben. Zij komen met ideeën, zoals het aanpassen van de rechtspersoon naar bv, en als ik vragen heb, bel ik ze. Ik wil bijvoorbeeld een huis kopen, die zijn prijzig hier op het eiland. Daar komt bij dat ik jong ben en koud met dit bedrijf begonnen ben. Net als bij de financiering van de overname, zal ik ook hierbij de overtuigingskracht van de accountant goed kunnen gebruiken.”
“Veel personeel werkt hier al langer, dat is fijn, ik hoef weinig uit te leggen en ze kennen de sfeer die hier hangt. Het is belangrijk dat zij daarbij aansluiten; gasten en personeel zijn beiden relaxt. Ze moeten natuurlijk correct bedienen, maar ik vind het ook goed dat ze de vrijheid hebben om zichzelf te zijn. Dat heb ik zelf ook altijd zeer gewaardeerd in de tijd dat ik hier werkte.”
Ondernemen op een eiland is anders
“Eten en drinken is gewoon mijn ding, die feeling wil ik graag houden.” “Na de overname heb ik aan het concept niet veel veranderd, wel heb ik verbeteringen doorgevoerd. Ik ben nogal van het eten en drinken, dus ik heb de kaart uitgebreid en verfijnd. Vis, seafood en salades voeren de boventoon en ik zorg voor zoveel mogelijk verse ingrediënten uit de omgeving. De uitgebreide bier- en wijnkaart is een verhaal: de wijnen zoek ik zelf uit. Dat betekent: een verplichte vakantie naar Frankrijk. Op de bonnefooi langs wijnkastelen, proeven, aantekeningen maken en aan het eind van de week laad ik de lekkerste wijnen in de auto. Prachtig werk!”
De charmes van het vak Een dag begint vaak met het aanpakken van de bestellingen die met de eerste boot komen. Daar ben ik even mee zoet. Verder ben ik vooral bezig met inkopen doen. Als het druk is, spring ik bij, in de bediening of in de keuken. En zo gaat iedere dag vanzelf voorbij.” Simons ogen beginnen te stralen: “Ik werk met heel veel – kleine – leveranciers. Daar hou ik intensief contact mee, dat heeft zo z’n charmes. Een dag per week rij ik naar de vaste wal, eens in de drie weken naar Amsterdam. Dan ga ik even langs bij brouwerij ‘t IJ en andere leveranciers. Eten en drinken is gewoon mijn ding, die feeling wil ik graag houden. Ik kan zomaar een kwartier omrijden voor een kaasje of een salami!”
“De horecasector is hier natuurlijk groot, en personeel is schaars. We hebben de afspraak dat we geen personeel bij elkaar wegkapen. Ondernemen op een eiland is anders. Er heerst hier saamhorigheid onder de ondernemers. We weten aardig wat er speelt bij elkaar, dat komt doordat we elkaar tegenkomen na het werk, en ook doordat ik lid ben van de ondernemersvereniging. Schiermonnikoog is gewoon een groot dorp. Daar moet je tegen kunnen, en ik kan daar prima tegen”, sluit Simon lachend af.
TIP VOOR EEN CULINAIRE DAGTRIP De auteur neemt de vrijheid om deze tip te geven. Pak de boot van half 10 naar Schiermonnikoog en huur daar een fiets. Dwaal vervolgens over het eiland en je komt vanzelf langs Strandpaviljoen De Marlijn, uw culinaire eindbestemming van deze dag. Geniet van de fruits de mèr (let op: die u twee dagen tevoren heeft besteld). Een overdaad aan lekkers uit zee zoals oesters, kingcrab, kokkels, gamba’s, langoustines enzovoort. En anders neemt u gewoon de vissoep: een overheerlijke zeer rijk gevulde maaltijdsoep. Drink er een door Simon zelf geselecteerde Loire-wijn bij. U heeft tot half vijf, dan gaat de boot terug. Of half acht, de volgende boot. Smakelijk dagje!
Post scriptum Na het interview vertoeft de schrijver dezes nog even in De Marlijn, genietend van de overheerlijke, rijk gevulde vissoep, een aanrader! Ik zie een serveerster Simon advies vragen over het aanbevelen van de juiste wijn. Ik zie Simon een collega voordoen hoe hij het best een tafeltje afneemt. Eerste
week meivakantie, het is gezellig druk. Gezinnen doen bordspellen, buiten blaast een stormachtige wind de regen tegen de vele ramen rondom. Op veel tafels prijken bordjes ‘gereserveerd vanaf 17.30’, dat zegt genoeg.
5
JELLE VAN DER MEULEN, FISCALIST EN VENNOOT
“ HET BOEIENDSTE IN DIT VAK, ZIJN DE MENSEN DIE IK TEGENKOM.” Jelle van der Meulen (52, geboren en deels getogen in Heerenveen) woont in Terwispel met zijn vrouw en twee zonen, waarvan de oudste bijna op kamers in Groningen gaat. Jelle: “Zelf heb ik in Leiden Fiscaal Recht gestudeerd, waar ik vanaf mijn 15e ook woonde. Daarna heb ik lang in Arnhem en Nijmegen gewerkt, tot ik op mijn 36e toevallig een wervingsadvertentie zag van Van der Veen & Kromhout. Dat bedrijf kende ik, omdat mijn vader – aannemer – er altijd klant was.”. Al zijn hele leven komt Jelle op de familiewoonark in De Veenhoop; zijn vader bouwde zijn eigen Vrijheid (voor de niet-zeilers: dat is een open zeilboot). Via het Drachtster Skûtsje is hij beland in het bestuur van de SKS. Jelle: “Dat is een bijzondere wereld, daar ben ik niet alleen tijdens de wedstrijden, maar het hele jaar wel zoet mee. We hebben een roerig seizoen achter de rug; dit jaar hopen we op wat rustiger vaarwater, zodat we relaxt richting het 75-jarig jubileum in 2020 kunnen koersen.”
Interne verhuizing Zijn tijd als vennoot verdeelt Jelle over twee kantoren, dat is door de aanstaande verhuizing binnenkort verleden tijd. Jelle: “Van klanten hoor ik vrijwel alleen maar positieve reacties. Zelf vind ik het prettig; het was niet handig om mijn tijd over twee vestigingen te verdelen. Bovendien woon ik vlakbij Gorredijk, dus kan ik op de fiets.” Historisch is het zo gegroeid dat vestigingen van Van der Veen & Kromhout dichtbij elkaar zitten: in Gorredijk en Drachten. Jelle daarover: “De fysieke afstand met klanten is tegenwoordig minder belangrijk. Vroeger werd regelmatig de papieren administratie gebracht, dat gebeurt nu nauwelijks meer. Intern is die afstand wel belangrijk; ik zie het als een groot voordeel dat medewerkers met allerlei verschillende expertises binnenkort onder één dak zitten. Om ervoor te zorgen dat ze elkaar weten te vinden, organiseren we een paar gezamenlijke bijeenkomsten en een leuk uitje. Het is een cliché, maar teambuilding is uitermate belangrijk.”
Jelle van der Meulen: “ Geen lijken in de kast voor mij; ik wil structurele oplossingen voor fiscale problemen.”
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT.
Bedrijfsopvolging Verreweg het grootste deel van Jelle’s werk bestaat uit het behartigen van fiscale zaken als bedrijfsopvolging, boekonderzoeken, nalatenschappen en het beantwoorden van allerhande vragen waar collega’s mee komen. “Ik ben veel bezig met bedrijfsopvolgingen; ouders die hun bedrijf overdoen aan hun kinderen. De ouders hebben vaak zorgen om hun bedrijf en als dan de opvolging goed geregeld is, geeft dat veel rust. Ieder traject is weer anders: het aanwezige vermogen, het tempo, aantal kinderen, de positie van het onroerend goed, de wensen van beide partijen. Die variatie maakt het boeiend. Wat ik ook bijzonder leuk vind, is dat je te maken hebt met mensen en in zo’n traject echt kennismaakt met een familie. Ik vind dat het boeiendste van mijn vak: het contact met klanten. En met die klanten klinkende resultaten boeken, dat ook!
Geslaagde overname Jelle wijst erop dat Strandpaviljoen De Marlijn, wiens eigenaar deze Kromhout op de voorpagina prijkt, een mooi verhaal vertelt van een geslaagde overname. “Ondernemer Simon Adler is de neef van Henk Riemersma van onze klant Kuiper Verzekeringen. Henk vroeg ons met zijn omkesizzer mee te denken. Zo is een slagvaardig team ontstaan met Simon als klant, Henk die de verzekeringen regelde en een belangrijke rol speelde in het overnameproces, collega Durk-Jan Zantema die de financiering rond kreeg en ik voor de (fiscaal)juridische kant. We zijn natuurlijk trots op iedere klant, maar deze springt er wel uit. Zo jong, en dan een zaak op overtuigende wijze overnemen en voortzetten, dat is niet iedereen gegeven. Simon is een echte horecatijger; hij is enthousiast en heeft goede ideeën die het strandpaviljoen naar een volgend level tillen.”
MOOI WERK
STICHTING YNNATURA Ben je ondernemer in Friesland, dan heb je belang bij het instandhouden van de natuur in deze provincie. Het is tenslotte de leefomgeving van je bedrijf, je medewerkers en hun gezinnen. Bovendien heb je belang bij het realiseren van groeimogelijkheden voor je bedrijf, mét behoud van de groene rust en ruimte. De Stichting Ynnatura biedt ondernemers de mogelijkheid zich te verbinden met het werk van dé natuurbeschermingsorganisatie van Friesland: It Fryske Gea. Bedrijven ondersteunen concrete, herkenbare projecten zoals de populaire webcam van het zeearendsnest waar een havikspaar in broedt in Nationaal Park De Alde Feanen. Van der Veen & Kromhout is ook donateur en verzorgt de controle van de jaarcijfers van de stichting. Onlangs was er een excursie met donateurs en verscheen een interview met Berend Snijder op de website van Ynnatura. Een deel hieruit: “Mijn liefde voor de natuur is begonnen toen ik als kleine jongen met de polsstok de Bildtse ‘klaai’ op trok om eieren te zoeken. Die liefde heeft zich verder ontwikkeld toen ik later, toen ik wat ouder werd, met mijn vader het veld in ging om te ‘vogelen’. Prachtige tochten hebben we samen gemaakt. Nog steeds ga ik graag met mijn vrouw Renate de natuur in, verrekijker om de nek – vogelboekje bij de hand en dan proberen vogels te spotten en te herkennen.”
En verderop in het artikel zegt Berend: “Uiteraard is ook het netwerk van Ynnatura zakelijk interessant. Wat mij daarbij trouwens opvalt en zeer aanspreekt is dat er veel (natuur) gelijkgestemden zijn. Dat geeft een speciale sfeer.” Het gehele artikel leest u op de website. Tientallen organisaties nemen deel aan dit bijzondere netwerk. Kijk voor meer informatie over deze bijzondere stichting op www.ynnatura.nl.
7
“...GEWOON EEN HANDIGE JONGEN”
UITVINDER JAN DE MUNNIK COMBINEERT INVENTIVITEIT EN VAKMANSCHAP Jan de Munnik is het prototype van de selfmade ondernemer. Geen gerichte opleidingen en dure diploma’s aan de muur, geen zorgvuldig uitgekiende carrière doorlopen, geen standaard aangeleerde werkwijze... Wel zelf alle kennis die hij bezit opgedaan, zelf de klanten binnengehaald en zelf een solide plek veroverd in de markt. Wat doet hij? De website: ’Laboratorium Apparatuur Wijkstra BV is gespecialiseerd in het bedenken, ontwikkelen en vervaardigen van klantspecifieke apparatuur, aanpassingen en oplossingen.’ Deze oplossingen hebben veelal de vorm van apparaten die tot de verbeelding spreken: een mobiele tap voor festivals, een flessenschudder en een flessenpletter voor in het laboratorium, een LEGO-stand voor in winkels. Onder het motto ’elk idee is te realiseren’, verzinnen Jan en zoon Joris oplossingen en produceren deze. Jan vertelt graag: ”Hoe het begon, was louter toeval. Ik was huisman, terwijl mijn vrouw aan het afstuderen was aan het conservatorium. Diezelfde studie had ik stopgezet omdat ik het niet zag zitten muziekdocent te worden en ik simpelweg niet goed genoeg was om muzikant te worden. Mijn schoonvader, naamgever Wijkstra, had dit bedrijf en vroeg of ik dat leuk vond. Ja, dat vond ik. Twee jaar later had ik het overgenomen en kon hij met pensioen. Ach, ik ben gewoon een handige jongen. LTS-metaal is mijn hoogste opleiding, ben nog fotograaf geweest en ik heb dus ook een blauwe maandag aan het conservatorium gestudeerd. En nu verdien al bijna dertig jaar mijn geld met het bedenken van oplossingen.”
Vacature: creatieve techneut ”Met Van der Veen & Kromhout ga ik om tafel om de bedrijfsopvolging te regelen. Het is al eens kort besproken bij Bernaldo en we zullen hier de komende tijd intensiever mee bezig gaan. Dan zal er vast ook een van hun juristen aanschuiven; dat komt allemaal wel goed. Mijn grootste zorg is dat we iemand in dienst nodig hebben, want het is teveel werk voor Joris alleen. Dat moet een creatieve duizendpoot zijn, én techneut én een potentiële compagnon. Vind die maar eens! (Wie dit leest...)
Een tekenend voorbeeld Dit is een exemplarisch voorbeeld voor de werkwijze van Laboratorium Apparatuur Wijkstra. Een laboratoriummedewerker moest vaak doppen van flesjes draaien. Vanwege RSI-klachten werd dat lastig en LAW werd gevraagd om een ’doppendraaier’ te bedenken. Bij een bezoek werd duidelijk dat de dop eraf gedraaid moest worden om vervolgens de inhoud weg te spoelen en het plastic flesje weg te gooien. De uiteindelijke oplossing, een flessenpletter, loste meer problemen op: geen RSI-klachten, snellere verwerking en het volume afval met tweederde verminderd. Wat ook tekenend is voor LAW: deze flessenpletter is niet de markt opgegaan om de wereld te veroveren; het is bij één – al zeven jaar zeer goed functionerend – product gebleven. Jan: ”Puur het uitvinden, van niets iets maken en mensen met een probleem uit de nood helpen, dát is leuk. Marketing en acquisitie enzo, dat is niks voor mij. We dreigden lang geleden een grote klant te verliezen. Ik heb toen naar tien bedrijven brieven verzonden; zeven ervan werden klant. Sindsdien was enkel mondtot-mondreclame voldoende. Ja, ik heb ooit een marketingman ingeschakeld, die had grootse commerciële plannen. Leuk voor hem, maar niet mijn ding. Dus daar heb ik weer afscheid van genomen; ik moet de website nog even aanpassen. Nee, ik ben niet zo zakelijk; ik vind ’t gewoon leuk.”
Klapper De Duitse winkelstands die LAW voor LEGO bedacht en produceerde, zorgden voor een financiële boost. Dit deed Jan besluiten het advies van Van der Veen & Kromhout op te volgen om een bv van het bedrijf te maken. Momenteel loopt er weer een internationale klus: exemplaren van de Senco Smartbridge gaan vanuit Drachten op transport naar Finland, Frankrijk, Nederland en de Verenigde Staten. Jan: ”Bij grotere klussen schakelen we gespecialiseerde toeleveranciers in – allemaal uit de omgeving – zodat we niet alles zelf hoeven doen.”
Bedrijfsopvolging Jan is 65 en gaat stoppen. ”Mijn zoon Joris werkt nu al dertien jaar in het bedrijf. Via een leerwerktraject heeft hij zijn diploma’s behaald. Het is prachtig om te zien hoeveel hij hier heeft geleerd. Niet alleen vaktechnisch, maar ook als mens heeft hij zich ontwikkeld tot een waardige bedrijfsopvolger.” Lachend: ”Eén groot voordeel: ik ben een enorme chaoot, maar hij werkt gestructureerd. Ik kan het nu rustig loslaten en hem de ruimte geven; ik vertrouw er volledig op dat hij het gaat maken.”
De accountant, in privé
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT.
DE ONDERNEMER, IN PRIVÉ Jan de Munnik verwacht dat hij na zijn pensionering – “zet dat maar tussen aanhalingstekens” – nog zat te doen heeft. Hij heeft kinderen (eigen en pleeg-), de jongste woont nog wel een tijdje thuis en Jan wil graag leuke dingen ondernemen met zijn vrouw. Verder hoopt hij nog regelmatig rond te lopen op het bedrijf van zijn zoon.
BERNALDO VAN DER HEIDE
“ SIGNALEREN VAN PROBLEMEN IS ÉÉN DING; IK ADVISEER LIEVER OVER DE OPLOSSINGEN.” Accountant Bernaldo van der Heide is een nuchtere doener. Hij denkt in oplossingen, en voegt de daad het liefst snel bij die gedachte. Zo heeft hij bijvoorbeeld zelf een huis gebouwd voor zijn gezin en staat hij met voetbal liever binnen de lijnen dan erlangs. Met die hands-on-mentaliteit heeft hij verschillende studies opgepakt, wat hem tot AA-accountant heeft gemaakt. Daar ging een bewuste keuze aan vooraf. Het doel van Bernaldo was om controller te worden. “Dat sprak me aan: een bedrijf doorgronden door me flink in de boeken te verdiepen en mensen uit zo’n bedrijf te interviewen en vervolgens daarover te rapporteren. Zo ben ik op het spoor gekomen van de studie tot RA-accountant.” In de drie jaar dat hij een huis bouwde, kwam hij tot de conclusie dat hij toch de controlepraktijk niet in wilde. “De interviews zijn interessant, maar liever heb ik direct contact met de ondernemers zelf en denk ik met ze mee. De controller signaleert de problemen, ik adviseer liever over de oplossingen.”
Mensenwerk
Thuis is het mijn hobby en ook wil ik dit graag bij klanten verbeteren. Door automatisering kun je de administratie efficiënter doen, met kostenbesparingen als klinkend resultaat. Zo koppelde ik gisteren bij een klant zijn kassasysteem aan het boekhoudsysteem Twinfield. Dat zijn leuke dingen om te doen, met name omdat ik de positieve reacties ken van eerdere klanten die dit gedaan hebben.” Enthousiast vervolgt hij: “Behalve je kassa, kun je via Twinfield koppelingen maken met voorraad beheer, de bank, urenregistratie enzovoort. Dat maakt het voor de ondernemer veel gemakkelijker; een investering die hij dubbel en dwars terugverdient. Ik hoor klanten vaak verzuchten dat ze door zo’n automatisering eindelijk weer aan het echte ondernemen toe komen.”
Mee met de tijd Bernaldo’s leven is niet zo uitgestippeld. “Ik hou wel van afwisseling; gelukkig zijn er voortdurend veranderingen in het vak die het spannend en leuk houden. Ik ga wel mee met de tijd. Wat de toekomst brengt, dat zie ik vanzelf wel.”
DE ACCOUNTANT, IN PRIVÉ Bernaldo van der Heide woont samen met zijn vriendin in zijn zelfgebouwde huis – zijn vader was bouwvakker, die heeft hem geadviseerd, vrienden hebben hem geholpen – in Zwagerbosch. Ze hebben twee zonen van 7 en 1 jaar. De voetbalclub VVT ligt op een steenworp afstand; Bernaldo speelt met het tweede elftal in de derde klasse.
“Gedurende mijn carrière kreeg ik steeds meer plezier in het werken met mensen. Als accountant ben ik een sparringpartner voor mijn klanten, mkb-bedrijven. Ik praat met de ondernemers over hun business en we doen samen ideeën op hoe het eventueel beter zou kunnen. Op die manier voeg ik iets toe, ik kan de ondernemer verder helpen. Ook boeit het me om met verschillende mensen om te gaan, ieder heeft weer een eigen karakter en met iedere klant moet je weer op een andere manier omgaan.” Ook als teamleider komt die liefde voor het werken met mensen naar boven. Bernaldo: “Ik ben er voor m’n team, de deur staat wagenwijd open. Voor allerhande vragen over klanten en lopende zaken, maar ook kwesties die te maken hebben met het functioneren van de teamleden.” Actueel is de verhuizing naar Gorredijk. Veel klanten vinden het een volstrekt logische stap om twee werkplekken met meer dan voldoende ruimte samen te voegen en om dan het huurpand te verlaten. Maar voor sommige medewerkers is de verandering van werkplek een flinke stap die ingrijpt op de dagelijkse planning binnen het gezin. Bernaldo: “Als teamleider ben ik ervoor om dat in goede banen te leiden.”
Helicopterview Als ondernemer moet je snel handelen, soms in het diepe durven te duiken. Voor de helicopterview heb je dan de accountant nodig. Wij zijn de wat behoudende handrem voor onze klanten; het is uiteindelijk aan hen hoe hard ze aan die rem trekken.”
Kostenbesparingen door automatisering Automatisering is een specialiteit van Bernaldo. “Ik hou ervan om alles volledig te automatiseren.
9
WAT TE DOEN MET VPB BIJ VERLIESLIJDENDE VERENIGING OF STICHTING? Bent u als vereniging of stichting vennootschapsbelastingplichtig? Dan bent u vrijgesteld van vennootschapsbelasting als u in een jaar niet meer dan € 15.000 winst heeft gemaakt, of als uw winst in het jaar en de daaraan voorafgaande vier jaar in totaal niet meer dan € 75.000 bedraagt. Als in een jaar verlies wordt geleden, wordt de winst voor dat jaar op nihil gesteld bij deze berekening.
Winstdrempel De winstdrempel van maximaal € 15.000 (dan wel € 75.000 over een periode vijf jaren) moet voorkomen dat grote verenigingen en stichtingen met professionele ondernemingen ook een beroep op de vrijstelling kunnen doen. Om deze reden is ook de bepaling opgenomen dat de winst in een verliesjaar op nihil wordt gesteld.
Voorbeeld Indien u bijvoorbeeld over een periode van vijf jaren fluctuerende resultaten boekt van € 30.000 negatief (jaar 1 en 3) en € 15.000 positief (jaar 2 en 4) en in het vijfde jaar vervolgens een winst boekt van € 100 000, zou zonder deze bepaling de winst over het jaar en de vier voorafgaande jaren niet meer dan € 75.000 bedragen. Door de winst uit de verliesjaren op nihil te zetten wordt voorkomen dat de € 100.000 winst onbelast blijft.
Afgeven verliesbeschikking Dat betekent dat het verlies in een verliesjaar niet wordt vastgesteld wegens de vrijstelling die uit de wet voortvloeit. Uiterlijk bij het indienen van de aangifte vennootschapsbelasting kunt u verzoeken om de vrijstelling niet toe te passen. Op dat moment wordt het verlies wel bij beschikking vastgesteld. Dat verzoek geldt tot het moment waarop u dat weer intrekt. Intrekking is mogelijk na een periode van vijf jaar of een veelvoud van vijf jaar.
COMPENSATIEREGELING VROUWELIJKE ZZP’ER MET KIND Werkte u tussen 7 mei 2005 en 4 juni 2008 als zelfstandige en heeft u in die tijd een kind gekregen? Dan komt u in aanmerking voor een compensatie van € 5.600. Deze is vanaf 15 mei 2018 en vóór 1 oktober 2018 aan te vragen bij het UWV.
Paramedici Genees- en heelkundige hulp is aftrekbaar als de behandeling wordt uitgevoerd door een arts. Daarnaast is er aftrek bij een behandeling op voorschrift en onder begeleiding van een arts door een paramedicus. Tenslotte geldt voor sommige paramedici dat het ook voldoende is als voor de behandeling een verklaring door de paramedicus is afgegeven die voldoet aan bepaalde voorwaarden. Alleen dan hoeft de behandeling dus niet op voorschrift en onder begeleiding van een arts te hebben plaatsgevonden.
Wie wel, wie niet? De paramedici waarvoor onder voorwaarden geen voorschrift en begeleiding van een arts vereist is betreft • fysiotherapeuten • diëtisten • ergotherapeuten • logopedisten • oefentherapeuten • orthoptisten • podotherapeuten • mondhygiënisten • huidtherapeuten
Verklaring vereist Genoemde paramedici moeten de patiënt tevens voorzien van een verklaring, waaruit onder meer moet blijken dat de paramedicus bevoegd is de betreffende paramedische titel te voeren. Zo niet, dan bestaat er geen recht op aftrek van de zorgkosten.
Uitspraak rechter Het bovenstaande is onlangs nog bevestigd in een uitspraak van het gerechtshof Den Haag. In deze zaak werd de aftrek van kosten van een huidtherapeut geweigerd, omdat geen verklaring kon worden overlegd waaruit bleek dat de titel ‘huidtherapeut’ terecht werd gevoerd.
Aanvullende eisen verklaring De vereiste verklaring moet aan nog een aantal gegevens bevatten, wil aftrek mogelijk zijn. Het betreft: • • • • •
naam, praktijkadres, telefoonnummer en handtekening van de paramedicus; naam, adres en burgerservicenummer van de patient; de aandoening van de patient; het aantal behandelingen dat voortvloeit uit ziekte of invaliditeit; de dagtekening van de verklaring.
Achtergrond Reden voor deze compensatie is het wegvallen van de zwangerschaps- en bevallingsuitkering voor zelfstandigen in die jaren. Deze uitkering verviel in mei 2005, om vervolgens te herleven vanaf 4 juni 2008. De vrouwelijke zelfstandige die in die tussenliggende periode beviel van een kind, kon geen beroep doen op een zwangerschaps- en bevallingsuitkering. Zij hebben nu alsnog recht op compensatie. Dat recht is er voor vrouwelijke zelfstandigen, beroepsbeoefenaren en meewerkende echtgenotes, die tussen 7 mei 2005 en 4 juni 2008 zijn bevallen.
AVG: HOE BEVEILIG IK MIJN PERSOONSGEGEVENS?
Compensatie
Zijn er zaken die minimaal geregeld moeten worden? Hoe ga ik met deze verplichting om richting mijn leveranciers en serviceproviders?
De compensatie bedraagt € 5.600 bruto en moet uiterlijk vóór 1 oktober 2018 worden aangevraagd bij het UWV. Vanaf 15 mei 2018 stelt het UWV hiervoor een aanvraagformulier beschikbaar. Aanvragen die na 30 september 2018 bij UWV binnenkomen, worden niet meer in behandeling genomen. De compensatie behoort tot uw inkomen. Deze kan dus gevolgen hebben voor eventueel ontvangen toeslagen.
U moet volgens de strengere privacywet AVG die per 25 mei ingaat, uw persoonsgegevens op een juiste en doeltreffende manier beveiligen. Op welke wijze geeft u daar invulling aan?
Want uw onderneming is volgens de Algemene verordening gegevensbescherming (AVG), die de Wet bescherming persoonsgegevens vervangt, verantwoordelijk voor het nemen van passende technische én organisatorische maatregelen om een adequaat beveiligingsniveau te waarborgen voor de verwerking van persoonsgegevens.
Persoonsgegevens goed beveiligen Hoe moet ik volgens de AVG die persoonsgegevens dan goed beveiligen? Hiervoor moet u met de volgende zaken rekening houden:
Let op!
Om terugvorderingen van uitbetaalde toeslagen zoveel mogelijk te voorkomen, wordt de compensatie uitgekeerd in het eerste kwartaal van 2019. Zo heeft u ruimschoots de tijd om aan de Belastingdienst/Toeslagen door te geven dat u naast uw (gezins-)inkomen ook een compensatie van € 5.600 in 2019 zult ontvangen.
LET OP VOORWAARDEN AFTREK ZORGKOSTEN Zorgkosten kunnen onder voorwaarden in aftrek worden gebracht op het inkomen. Die voorwaarden luisteren nauw en dus is het van belang deze voorafgaand aan een behandeling te checken.
Genees- en heelkundige hulp Onder anderen de kosten van genees- en heelkundige hulp zijn fiscaal aftrekbaar. Dat klinkt eenvoudig, maar de wettelijke definitie maakt duidelijk dat dit bepaald niet zo is.
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT.
• de stand van de techniek – de huidige technische stand van de techniek is voor wat betreft technische maatregelen bepalend voor wat er minimaal van u verwacht wordt • de aard, de omvang en doeleinden van de verwerkingen – de categorieën van persoonsgegevens in samenhang met de hoeveelheid persoonsgegevens en de verwerkingsdoelen zijn medebepalend voor de te nemen maatregelen • de qua waarschijnlijkheid en ernst uiteenlopende risico’s voor de personen – feitelijk dient u een risico-inschatting te maken van uw verwerkingen en op basis hiervan uw maatregelen te treffen • verwerkers – u kunt alleen een beroep doen op verwerkers die afdoende garanties met betrekking tot het toepassen van technische en organisatorische maatregelen bieden; deze maatregelen moeten worden opgenomen in een verwerkersovereenkomst; u bent bovendien gerechtigd te (laten) controleren bij uw verwerker(s) of de maatregelen adequaat zijn • de uitvoeringskosten – de AVG biedt tevens ruimte om een kostenafweging te maken. Indien de risico’s beperkt zijn, wordt niet van u verwacht dat u grote investeringen doet om een hoog beschermingsniveau te bereiken. • beleid – Als u van mening bent dat u, gezien voorgaande zaken, hoge risico’s loopt bij de verwerking van persoonsgegevens dan dient u een passend zogeheten gegevensbeschermingsbeleid uit te voeren. Dat houdt in dat u op basis van een risico-inschatting de beschermingsmaatregelen bepaalt. Voor de meeste mkb-ondernemingen zal een gegevensbeschermingsbeleid niet nodig zijn.
Maatregelen beveiligen Vervolgens geeft de AVG enkele voorbeelden van mogelijke maatregelen, namelijk: • pseudonimiseren en versleuteling van persoonsgegevens • op permanente basis de vertrouwelijkheid, integriteit, beschikbaarheid en veerkracht van de systemen en diensten garanderen • het tijdig herstellen van toegang en beschikbaarheid bij een incident, zoals een datalek • een evaluatieprocedure om doeltreffendheid van de maatregelen te testen en beoordelen.
Pseudonimiseren van persoonsgegevens
Tip: Betreft het bijvoorbeeld een bedrijfspand, dan krijgt u voor de bewerkingskosten om het pand ‘gebruiksklaar’ te maken in beginsel wel investeringsaftrek.
GA ZAKELIJK OM MET VERMOGEN STAMRECHT-BV
Persoonsgegevens kunnen in het geval van pseudonimiseren niet meer aan een specifieke betrokkene worden gekoppeld zonder dat er aanvullende gegevens nodig zijn (een zogenaamde sleutel om informatie te decoderen). Omdat het via het gebruik van een sleutel nog steeds mogelijk is om de betreffende persoon (indirect) te identificeren, kwalificeren pseudoniemen nog steeds als persoonsgegevens. Dit in tegenstelling tot het anonimiseren van persoonsgegevens.
Belastingplichtigen met een stamrecht-bv gaan regelmatig de fout in omdat vroegtijdige opnames uit de bv worden gedaan zonder hierover belasting te betalen. Deze middelen worden bijvoorbeeld besteed aan een wereldreis of luxe goederen, zoals een boot. Op het moment dat de stamrecht-bv eigenlijk tot uitkeringen zou moeten overgaan, is hiervoor dan geen geld meer beschikbaar.
Andere maatregelen
Waarom een stamrecht-bv
Andere maatregelen die u sowieso moet treffen, zijn:
Een stamrecht-bv was tot voor enkele jaren de aangewezen weg om de te betalen belasting over bijvoorbeeld een afkoopsom bij ontslag te verminderen. Daartoe werd de ontvangen afkoopsom in een stamrecht-bv gestort. De bv zou pas na geruime tijd uitkeringen doen, bijvoorbeeld als aanvulling op het pensioen.
• • • • • • • • •
wachtwoordbeleid en rechten- en autorisatiestructuur inrichten logging en controle (monitoring) van toegang tot de informatiesystemen implementatie van actuele beveiligingsupdates viruscontrole en firewall inregelen monitoring kwetsbaarheden op het interne en externe netwerk adequate fysieke beschermingsmaatregelen treffen procedures voor opslag, onderhoud en vernietiging van data opstellen procedures voor het behandelen van informatiebeveiligingsincidenten en datalekken opstellen back up beleid opzetten en uitvoeren adequate back ups.
Gedragscode of certificering Door als onderneming aan te sluiten bij een gedragscode voor de verwerking van persoonsgegevens (bijvoorbeeld binnen uw branche) of een specifieke certificering, kunt u aantonen dat u aan de vereisten voor technische en organisatorische maatregelen die de AVG stelt, voldoet. Een voorbeeld van een algemeen geaccepteerde standaard voor informatiebeveiliging is ISO27001.
Tip: Indien u gebruik wilt maken van bepaalde certificeringen om wat betreft technische en organisatorische maatregelen te voldoen aan de verplichtingen uit de AVG, maak dan keuzes. Want het kan zijn dat uw onderneming niet alle onderdelen van die certificeringen nodig heeft!
Fiscaal voordeel Een stamrecht-bv leverde destijds fiscaal voordeel op, omdat op deze manier de uitkeringen gespreid worden uitbetaald, waardoor men minder vaak in een hoog belastingtarief terecht komt. Dit voordeel van een stamrecht-bv is sinds 2014 niet meer mogelijk.
Let op! Er rust echter nog wel steeds een verplichting om over de middelen uit de stamrecht-bv met de fiscus af te rekenen. De bezitter van de stamrecht-bv komt hierdoor niet zelden in financiële moeilijkheden.
Zakelijkheid vereist Met het geld uit de stamrecht-bv mag alleen op een zakelijke manier worden omgegaan. Zoals voor het verstrekken van een lening, mits deze een normale rente oplevert en de lening ook weer wordt afgelost. Problemen ontstaan juist als dit niet is gebeurd.
Overleg Mensen die in moeilijkheden zijn geraakt, wordt aangeraden om in overleg te gaan met de fiscus. Er kan dan naar een voor alle partijen aanvaardbare oplossing worden gezocht.
AFSCHRIJVEN OP GRONDBEWERKING? Als u als agrariër grond koopt, kan het zijn dat deze nog niet geschikt is voor het gebruik dat u voor ogen heeft. De kosten van bewerking van de grond zou u het liefst ineens ten laste van de winst brengen. Maar mag dat ook, of moet u op deze kosten afschrijven?
Doel van bewerken? In een zaak die onlangs voor de rechter werd uitgevochten, kwam naar voren dat hiervoor bepalend is het doel van het bewerken van de grond. Als u een bedrijfsmiddel in een staat wilt brengen waarvoor u dit voor uw bedrijf wilt gaan gebruiken, zult u op de kosten moeten afschrijven. Dit geldt ook voor grond, aldus de rechter.
Let op! Het is niet van belang of de grond vóór bewerking ook al voor landbouwdoeleinden geschikt was. Van belang is dus slechts of de grond zich in de staat bevindt waarvoor u deze wilt gaan gebruiken.
Onderhoud of verbetering? Of het bewerken van de grond aangemerkt moet worden als onderhoud of verbetering, doet niet ter zake. Normaal gesproken kunt u kosten van verbetering ineens ten laste van de winst brengen, maar dus niet als dit al bij de aankoop gebeurt.
Let op! Het is belangrijk om tijdig te verzoeken de vrijstelling niet toe te passen. Dat gebeurt in een afzonderlijk verzoek en niet in uw aangifte vennootschapsbelasting. Als het verzoek niet of te laat wordt gedaan, zal de Belastingdienst het verlies niet bij beschikking vaststellen.
Tip: Vraag bij verliesjaren om de VPB-vrijstelling buiten toepassing te laten.
Verwacht u als vereniging of stichting een aantal verliesjaren? Dan zult u op dat moment niet direct denken aan het betalen van vennootschapsbelasting. Als u in de toekomst vennootschapsbelasting verschuldigd bent wegens dan behaalde winsten, kan het voordelig zijn om te verzoeken om de vrijstelling buiten toepassing te laten. Bij de financiële planning van uw organisatie moet het in de toekomst mogelijk betalen uw vennootschapsbelasting dan meegenomen worden in de prognose. Vervolgens kunt u met uw adviseur afwegen of de vrijstelling op verzoek niet moet worden toegepast.
Let op! Omdat deze materie niet eenvoudig is, adviseren wij u om u goed te laten adviseren. Wij helpen u graag verder.
Nadelig, met soms bijkomend voordeel Dat u op het bewerken van de grond moet afschrijven, is nadelig. U kunt de kosten dan immers niet ineens ten laste van de winst brengen. Er is echter een bijkomend voordeel als het een bedrijfsmiddel betreft waarvoor u investeringsaftrek kunt krijgen. U krijgt dan ook investeringsaftrek over de bewerkingskosten.
Let op! Dit geldt echter niet voor grond, want grond is uitgesloten van investeringsaftrek.
Nog meer tips vindt u op onze website: www.kromhout.com onder Nieuws
Voor onze aangepaste algemene voorwaarden en privacyvoorwaarden verwijzen we naar www.kromhout.com/algemene-voorwaarden
11
ED GO ST VA IN N
XE BO Wie kent hem niet? Ome Jan. De suikeroom van de familie, die nooit een verjaardag overslaat en met de meest mooie cadeautjes komt aanzetten. Onlangs vroeg een van zijn kleine neefjes op zijn verjaardag aan Ome Jan wat voor werk hij doet. “Ik rentenier”, zei Ome Jan. “Ik heb een aantal huizen in Groningen, en die verhuur ik aan studenten.” “Dan betaal je zeker ook veel belasting”, was de spontane reactie van kleine neefje. Maar daar had Ome Jan geen duidelijk antwoord op. Dat was dermate ingewikkeld, daar snapte hij zelf ook weinig meer van.
Ome Jan heeft zijn studentenhuizen in privé, in box III. Ooit vond de fiscus dat de huizen helemaal niet in box III thuishoorden. De inspecteur was van mening dat hij zoveel arbeid voor de verhuur verrichtte, dat de huurinkomsten belast moesten worden in box I, tegen 52%. Daar was Ome Jan en ook zijn belasting adviseur het uiteraard niet mee eens. Er werd helemaal niet veel werk verricht. Onderhoud buiten werd uitbesteed. Onderhoud binnen moesten de studenten zelf doen. Kwam er een kamer vrij, dan was er altijd een vriendje of vriendinnetje die om een kamer verlegen zat. De kamers verhuurden als het ware zichzelf. Dus hoezo veel werk? Omdat de inspecteur niet te overtuigen was, stapte Ome Jan met zijn belastingadviseur naar de rechter. Bij de rechtbank in Leeuwarden kregen ze op alle fronten gelijk. De studentenhuizen werden belast in box III. De inspecteur bleek een slecht verliezer: hij ging in hoger beroep. Maar ook daar ving hij bot. Dat Ome Jan de woningen gemiddeld één keer per jaar bezoekt, de huur administratie zelf doet en bij onwillige betaling een incassobureau inschakelt, zijn volgens de rechter eenvoudige en beperkte werkzaamheden. Die mag hij doen zonder dat de huur belast gaat worden in box I.
Rond dezelfde tijd, in het zuiden van het land, verhuurde een gepensioneerde varkens houder zijn stal aan caravaneigenaren. De stal zat uiteraard op slot. Omdat in het voorjaar veel eigenaren met de caravan erop uit gaan, moest de varkenshouder in die periode wel thuis blijven om de schuur te kunnen openen. Nu was hij de kwaadste niet en hielp mee om de caravans naar buiten te rijden of, na afloop van de vakantie, weer terug te zetten in de stal. De inspecteur en de varkenshouder lagen overhoop over dezelfde vraag als Ome Jan. Zit de stal in box I of box III? Zijn de verhuur opbrengsten belast in box I of box III? Alsof beide inspecteurs elkaar kenden, was er wederom eentje die halsstarrig volhield dat de huur belast moest worden in box I. Wie schetst een ieders verbazing? De inspecteur kreeg gelijk van de rechter! De varkenshouder moest volgens de rechter, gedurende langere periode – de zomermaanden – bereikbaar zijn om op afroep de caravans in de stalling te plaatsen dan wel uit de stalling te halen. Dat de werkzaamheden eenvoudig en beperkt van omvang zijn, deed niet ter zake. De varkensstal en dus de huur werd duur belast in box I. Twee uitspraken waarbij de inspecteur stelde dat er sprake was van werkzaamheden die meer bedragen dan je bij normaal, actief vermogensbeheer zou verwachten.
Één waarbij de inspecteur gelijk kreeg en één die hij verloren heeft. Enige tijd geleden was er weer een zaak over vastgoed voor de rechter. De panden, en in deze casus waren het er heel veel, zaten in de bv. In tegenstelling tot de vorige casussen was het niet de inspecteur die stelde dat er sprake was van meer dan normaal actief vermogensbeheer, maar belastingplichtige zelf. Waarom wou hij juist wél in de ondernemingssfeer? Als zijn bv met het vastgoed een onderneming zou drijven, dan was bij schenken of erven van de aandelen de bedrijfsopvolgingsregeling (BOR) van toepassing. Dat scheelt bij overdracht van de aandelen enorm aan belastingheffing: 40% in plaats van circa 3,4%! De inspecteur verdedigde dat de exploitatie van de panden enkel beleggen was in vastgoed en zeker niet het drijven van een onderneming. De inspecteur verloor. De hoogste rechter was van mening dat er wel een vastgoedonderneming was. De BOR was van toepassing, wat belastingplichtige bij overdracht enorm scheelde. Waarom was er in deze situatie wel een vastgoedonderneming? Er was – en nu wordt het even technisch – sprake van een duurzame organisatie, erop gericht om een meerwaarde te creëren, welke meerwaarde boven het netto rendement uitkwam dat verkregen wordt uit het enkel verhuren of beheren van vastgoed. Er moet, wil er sprake zijn van een onderneming, een duidelijke relatie zijn tussen de meerarbeid en het beoogde resultaat, de hogere opbrengst. De hogere opbrengst moet objectief gezien haalbaar zijn.
Welke conclusie kunnen we uit deze drie zaken trekken? Dat het bij exploitatie van vastgoed lastig is om er een algemene lijn uit te destilleren. De uitkomst is afhankelijk van de feitelijke situatie en die zijn in iedere casus weer anders. Voor de ondernemingssfeer of box I is van belang dat er kwalitatief en kwantitatief meer werk wordt verricht dan enkel nodig is om het vastgoed te verhuren. Ook moet gestreefd worden naar een hoger dan bij normale verhuur te verwachten rendement. Het innen van huurpenningen is beleggen, ook al is de huur bovengemiddeld goed. Projectontwikkeling daarentegen is wel een ondernemingsactiviteit, ook al kan dit leiden tot verlies. En zo zouden we nog even door kunnen gaan. Over vastgoed valt namelijk heel veel te vertellen. Zo veel, dat we de komende twee bijeenkomsten van de Taxman on Tour hieraan wijden. Allerlei verschillende aspecten van vastgoed worden belicht. Vanuit de juridische kant, de fiscale, vastgoed bekeken door het oog van een makelaar en door de bank in haar rol van financier. Bent u geïnteresseerd in vastgoed? Noteer dan 27 juni en 12 september in uw agenda. Op die avonden komt er nog veel meer over vastgoed aan de orde.
Jules W ilming
Eruit halen wat erin zit! Uw ambities voor de volle 100% waarmaken. Door 24/7 met u mee te denken op het gebied van accountancy en fiscaal advies. Meer dan 100 betrokken topprofessionals die nooit concessies zullen doen aan uw doelen en uw plannen om ze te bereiken. In voor- en tegenspoed. Uw zaken raken ons immers net zo goed.
VOOR ONDERNEMERS DIE ERUIT HALEN WAT ERIN ZIT.