不確実性が高まるなかでも前進する不動産の気候変動対策
01
不動産のグリーン化対応の潮流 4
問合せ最多はグリーンビルディング認証取得 6
02
サステナビリティ情報開示とグリーンビルディング認証 10 ISSB基準とSSBJ基準
SSBJ基準における気候関連の開示内容 13 エビデンスとしてのグリーンビルディング認証 14
03
脱炭素化のための省エネ・再エネ
カーボンクレジット
再生可能エネルギー証書
GHG排出削減における優先順位
04
不動産のエネルギー性能 理想と現実 23 気候変動リスクを警告する CRREM Pathway 24 建物運用エネルギー消費量データベースDECC 25 DECC建物群のCRREM評価 26
本レポートはJLLの定期刊行物「サステナビリティマーケットダイナミクス」2025年第1- 第4 四半期の特集を再編集したものです。
不確実性が高まるなかでも前進する不動産の気候変動対策
2025年も世界各地で熱波、干ばつ、対流性暴風雨や熱帯低 気圧による洪水、高温・乾燥・強風による大規模な山火事 など、気象現象による災害が相次いだ。激動する世界情勢 を背景に気候変動対策の後退を懸念する声も聞こえてくる が、日本のCO2総排出量の約4割を占める不動産分野におい て脱炭素化は喫緊の課題だ。本レポートではJLLへの問合 せ傾向から不動産のグリーン化対応の潮流を読み取るとと もに、サステナビリティ情報開示、カーボンクレジットや 再生可能エネルギー証書などの最新動向について概観する。
不確実性が高まるなかでも前進する不動産の気候変動対策
01 不動産の グリーン化 対応の潮流
クライアントの属性による関心の差異
不動産のグリーン化*1を進めることは重要だ とわかっていても、何から取り組むべきか 迷っている企業は少なからずみられる。JLL 日本エナジー&サステナビリティサービス事 業部(ESS)が直近3年間に受けた問合せに ついて、クライアントの属性やサービスカテ ゴリーによる傾向をまとめ、そこから不動産 のグリーン化対応の潮流を読み取ってみた。
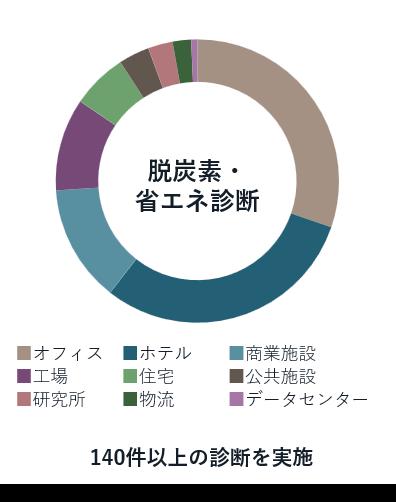
なお、ESSが提供するサービスはおおよそ次 のカテゴリーに分けられる。①グリーンビル ディング認証取得、②省エネルギー診断、③ ESG デューデリジェンス、④ESG・サステナ ビリティ経営・投資コンサルティング、⑤ データ管理、⑥エンジニアリングプロジェク トマネジメント、⑦その他(コミッショニン グ、スマートビルコンサルティング、ファシ リティマネジメントコンサルティング等)だ。
*1 不動産を環境に優しい仕様に転換すること。不動産は、多面的な 環境負荷(GHG
排出、水資源消費、廃棄物発生、生物多様性への影 響など)、多様な社会的要請(良好な室内空気環境、ウェルビーイ ング、地域コミュニティとの共生、災害時のレジリエンス確保、ユ ニバーサルデザインなど)、及びそれらに対する環境等の規制強化 などから、グリーン化を推進することが求められている。
不確実性が高まるなかでも前進する不動産の気候変動対策
クライアントの属性による問合せ比率 (図表 1-1) をみると、事業形態別では投資家と事業 者がほぼ半々、資本系統別では外資系と日系 がほぼ半々だった。一方、不動産における立 場別(オーナーもしくはテナント)では、例 年オーナーが約8割を占めており、その割合 は年々高くなっている。オーナーが不動産の グリーン化に積極的な理由として、(1)不 動産価値の維持や向上により直接的な利益を 得られる、(2)ESG開示を投資判断の重要 な要素とする投資家からの資金調達が有利に なる、(3)今後ますます強化される環境規 制の影響を直接的に受ける、(4)ESG要求 の高い外資系企業等をテナント誘致しやすい 等が考えられる。
図表1-1. クライアントの属性による問合せ比率
次に、投資家と事業者のサービスカテゴリー 別の問合せ比率 (図表1-2) をみると、投資家 からの問合せは、件数の多い順に①グリーン ビルディング認証取得、②省エネルギー診断、 ③ESGデューデリジェンス、⑤データ管理、 ④ESG・サステナビリティ経営・投資コンサ ルティングとなっている。一方、事業者から の問合せは、①グリーンビルディング認証取 得、②省エネルギー診断、⑥エンジニアリン グプロジェクトマネジメント、④ESG・サス テナビリティ経営・投資コンサルティング、 ⑤ データ管理の順となっている 。 ③ ESG デューデリジェンスは投資家ならではの、⑥ エンジニアリングプロジェクトマネジメント は事業者ならではのニーズといえる。
出所: JLL, 2026
図表1-2. 投資家と事業者のサービスカテゴリー別の問合せ比率
① グリーンビルディング認証取得 ② 省エネルギー診断
出所: JLL, 2026
不確実性が高まるなかでも前進する不動産の気候変動対策
問合せ最多はグリーンビルディング認証取得
サービスカテゴリー別の問合せ比率の推移 (図表1-3) をみると、①グリーンビルディン グ認証取得が3年連続で最多となっている。
グリーンビルディング認証は、不動産の環境 性能や企業等のグリーン化への姿勢を対外的 に示す最も有効なツールのひとつであること から関心が高い。
次に問合せ件数が多いのは、②省エネルギー 診断だ。漏エネ*2の発見は、既存設備の運用 改善によるエネルギー使用量の削減を可能に する。エネルギー使用量の削減は、CO2排出 量のみならず、費用の削減にもつながること から関心が高い。
一方、問合せ件数が順調に伸びているのは、 ④ESG・サステナビリティ経営・投資コンサ ルティングである。具体的には、新築・改修
図表1-3. サービスカテゴリー別の問合せ比率の推移
工事に対するLCA計算、ISO14001取得にお ける現地調査支援、カーボンオフセットロー ドマッピング戦略コンサルティング、企業誘 致支援などである。
投資家が不動産を取得する際、ESG投資に見 合った仕様であるかを確認するために、事前 に対象不動産の第三者評価を取得する事例が 増えている。当初は③ESGデューデリジェン スの依頼が主だったが、ESG投資の重要性が 高まるにつれ、より総合的な④ESG・サステ ナビリティ経営・投資コンサルティングが求 められるようになってきた。
*2 漏エネ(漏洩エネルギー)とは、断熱性の低い建物からの熱の漏 出や配管からの熱損失など、本来閉じ込めておくべきエネルギーが 外部に逃げ出していることを指し、断熱強化、気密性向上、配管の 保温などにより改善できる。実際に現場を見ると、運用改善以前に 設備の故障を放置することで漏エネとなっている事例も少なくない。 一方、浪エネ(浪費エネルギー)とは、待機電力や過剰な照明 空 調の使用など、無駄に消費されるエネルギーのことを指し、省エネ 行動の促進、効率的な機器の導入などにより改善できる。
問合せ増加
サービスカテゴリー ①グリーンビルディング認証取得 ③ESG デューデリジェンス ⑤データ管理 ⑦その他
出所: JLL, 2026
②省エネルギー診断 ④ESG・サステナビリティ経営・投資コンサルティング ⑥エンジニアリングプロジェクトマネジメント
不確実性が高まるなかでも前進する不動産の気候変動対策
図表1-4. 問合せ主体(事業形態別・資本系統別)によるサービスカテゴリー別の問合せ比率
日系事業者
① ② ③ ④ ⑤ ⑥ ⑦ ① ② ③ ④ ⑤ ⑥ ⑦ 投資家 事業者
■ 外資系投資家 ▩ 日系投資家 ■ 外資系事業者 ▩ 日系事業者
出所: JLL, 2026 サービスカテゴリー ①グリーンビルディング認証取得
③ESG デューデリジェンス ⑤データ管理
⑦その他
グリーンビルディング認証取得の 問合せは日系事業者が特に多い
問合せ主体が投資家か事業者か、さらには外 資系か日系かで分類し、その分類ごとのサー ビスカテゴリー別の問合せ比率 (図表1-4) を
みると、直近3年間で問合せ件数が最も多い 組合せは、日系事業者からの①グリーンビル ディング認証取得だった。日系企業で海外の 市場を視野に事業展開している場合は特に、 取引先とのESG開示における共通言語として グリーンビルディング認証が用いられる事例 が増えている。
次いで、外資系投資家からの②省エネルギー 診断、日系投資家からの①グリーンビルディ ング認証取得、同列で外資系投資家からの① グリーンビルディング認証と外資系投資家か らの③ESGデューデリジェンスとなった。① と②はクライアントの属性によらずニーズが 高いサービスであることが見てとれる。
②省エネルギー診断 ④ESG・サステナビリティ経営・投資コンサルティング ⑥エンジニアリングプロジェクトマネジメント
外資系投資家からの問合せが多い ③ ESG デューデリジェンスでは、ガバナンス、建物 構造・材料、建物サービス、ユーティリティ マネジメント、プロパティマネジメント、エ ネルギー効率、水効率、廃棄物管理、ウェル ビーイング、気候変動の10項目について不動 産を評価している。評価結果は、投資対象不 動産が LEED 認証 *3 取得に相当する仕様と なっているか確認するうえで、投資家にとっ て有用な指標となっている。
*3 世界で最も普及している米国発祥のグリーンビルディング認証。 詳細はJLL「サステナブル不動産への道:ビル認証編」、JLL「サス テナブル不動産への道:オフィスビル編」。LEED認証におけるエ ネルギー性能評価の厳格化についてはJLL「サステナブル不動産へ の道:エネルギー編」。
不確実性が高まるなかでも前進する不動産の気候変動対策
図表1-5.
問合せ主体(立場別・資本系統別)によるサービスカテゴリー別の問合せ比率
サービスカテゴリー ①グリーンビルディング認証取得 ③ESG デューデリジェンス ⑤データ管理 ⑦その他
出所: JLL, 2026
テナントの問合せの過半は グリーンビルディング認証取得
問合せ主体がオーナーかテナントか、さらに は外資系か日系かで分類し、その分類ごとに サービスカテゴリー別の問合せ比率 (図表15) をみると、直近3年間で問合せ件数が最も 多い組合せは、日系オーナーからの①グリー ンビルディング認証取得だった。次いで、日 系オーナーからの②省エネルギー診断、外資 系オーナーからの②省エネルギー診断、外資 系オーナーからの①グリーンビルディング認 証取得、外資系オーナーからの③ESGデュー デリジェンスとなった。
テナント企業に比べてオーナー企業からの問 合せが圧倒的に多い理由として、次のような 事情が挙げられる。そもそもオーナーは、今 後ますます強化される環境規制の影響を直接 的に受けることになる。その一方、不動産を グリーン化することは、保有する不動産価値
テナントの関心
②省エネルギー診断 ④ESG・サステナビリティ経営・投資コンサルティング ⑥エンジニアリングプロジェクトマネジメント
の維持・向上につながり、ESG開示を投資判 断の重要な要素とする投資家からの資金調達 を有利にする。さらには、ESG要求の高い外 資系企業等の誘致もしやすくなる。
一方、テナントにおいても、グリーンビル ディング認証に対する関心は極めて高い。外 資系テナントによる認証取得に関しては、移 転プロジェクト*4の環境性能について第三者 評価を受けるよう投資家や株主から迫られた 事業者がLEED認証を取得する事例が多い。 日系テナントによる認証取得に関しては、 データセンターでLEED認証を取得する事例、 大手メーカーや卸売業の本社オフィスで LEED認証やWELL認証を取得する事例などが みられる。
*4 移転先のオフィス等のスペースを指す。ただし、ベースビルのポ テンシャルも大いに影響する。
不確実性が高まるなかでも前進する不動産の気候変動対策
図表1-6. 業種別の問合せ比率の推移
保険
出所: JLL, 2026
IT業界でデータセンターの グリーンビルディング認証取得が増加
クライアントの業種別の問合せ比率の推移 (図表1-6) をみると、直近3年間の問合せ件 数が最多なのは金融/保険、次いで資産運用 会社である。事業会社に限ると卸売/小売、 IT、メーカー、デベロッパーの順となった。
事業会社の中でITが多いのは、データセン ターの①グリーンビルディング認証取得が活 発になっているためと考えられる*5。電力消 費が膨大なデータセンターは、LEED認証を 取得することで投資家や事業者の求めるESG 基準を満たしていることを明示できるほか、 認証取得プロセスにおいてエネルギー効率の 改善を実現できることから、認証取得の機運 が高まっている。
*5 USGBC公開データによると、LEED認証を取得した日本のデータ センターは11件(2014年、2016年、2020年、2021年に各1件、 2024年に3件、2025年に4件)あり、登録済み(認証取得に向けて 審査中)も4件ある。登録年別でみると、2013年、2015年、2018年、 2019年、2021年が各1件、2022年、2023年が各3件、2024年、 2025年が各2件となっている。
不確実性が高まるなかでも前進する不動産の気候変動対策
02 情報開示と グリーンビル ディング認証
不確実性の時代でも前進する気候変動対策
世界情勢が激動するなか、不動産市場におけ るESG関連対応の後退を懸念する声も聞こえ てくるが、日本では2025年3月に有価証券報 告書におけるサステナビリティ情報開示基準 (SSBJ基準) が公表され、国内企業の気候変 動対策は着実に進むものと予想される。
SSBJ基準の概要は次頁以降のとおりだが、 直近では2026年3月に「温室効果ガス排出の 開示に対する改正*1」として、前年3月に公 表された各基準 (サステナビリティ開示ユニ バーサル基準及びサステナビリティ開示テー マ別基準) の改正が公表された。温室効果ガ ス (GHG) 排出量の算出において地球温暖化 対策推進法に基づく測定方法等を子会社や事 業所ごとに使い分けできることが明確化され るなど、企業の負担が多少軽減されることと なった。
*1 サステナビリティ開示の国際基準であるISSB が2025年12月に 「温室効果ガス排出の開示に対する修正―IFRS S2 号に対する修 正」及び「『温室効果ガス排出の開示に対する修正』と整合した結 果的修正 『SASB スタンダード』に対する修正」を公表したこと を受け、それと整合するように改正された。
不確実性が高まるなかでも前進する不動産の気候変動対策
ISSB基準とSSBJ基準
1990年代以降、さまざまな気候変動対策に関 する情報開示基準が策定され運用されてきた が、各国・地域の基準が統一されていなかっ たため国際基準の必要性が高まった。そこで、 国際会計基準 (IFRS: International Financial Reporting Standards) 財団は、グローバルレ ベルでサステナビリティ報告の質と一貫性を 向上させ、投資家その他ステークホルダーに とって有用な情報を提供することを目指して、
2021年に国際サステナビリティ基準審議会 (ISSB: International Sustainability Standards Board) を設立し、サステナビリ ティ開示基準 (ISSB基準) の開発を進めた。
2022年には気候関連開示基準の草案が発表さ れ、2023年6月にIFRS S1「サステナビリ ティ関連財務情報の開示に関する全般的要求 事項」及びIFRS S2「気候関連開示」が公表 された。
図表2-1. ISSB基準とSSBJ基準の構成
ISSB基準
IFRS S1 全般的要求事項
基本となる 事項を 定めた部分
IFRS S2
気候関連開示
コア・ コンテンツ
出所: JLL, 2025 (SSBJ資料をもとにJLL作成 )
コア・ コンテンツ
この動きを受け、日本においてもグローバル に展開する企業のサステナビリティ情報開示 について国際的な比較可能性を確保すること が求められ、2022年に公益財団法人財務会計 基準機構 (FASF: Financial Accounting Standards Foundation) のもとにサステナビ リティ基準委員会 (SSBJ: Sustainability Standards Board of Japan) が設立された。
SSBJは2024年の草案を経て、2025年3月5日 に「サステナビリティ開示基準」を、同年4 月30日に「有価証券報告書の作成要領 (サス テナビリティ関連財務開示編) 」及び「SSBJ ハンドブック」を公表した。開示基準はユニ バーサル基準「サステナビリティ開示基準の 適用」と、テーマ別基準第1号「一般開示基 準」、同第2号「気候関連開示基準」から構 成される (図表2-1)。
SSBJ基準
ユニバーサル基準
サステナビリティ開示基準の適用 「適用基準」
テーマ別基準
一般開示基準 「一般基準」
気候関連開示基準 「気候基準」 基本となる事項を定めた部分
コア・ コンテンツ
コア・ コンテンツ
不確実性が高まるなかでも前進する不動産の気候変動対策
図表2-2. SSBJ基準の適用スケジュール
2023年 2024年 2025年
ISSB基準の 最終版公表
ISSB基準適用開始
SSBJ基準任意適用
SSBJ基準の 最終版公表
出所:JLL, 2025(金融庁資料をもとにJLL作成 )
時価総額3兆円
以上の企業にSSBJ 基準の義務化開始
時価総額5千億円
以上の企業にSSBJ 基準の義務化拡大
時価総額1兆円 以上の企業にSSBJ 基準の義務化拡大
(順次拡大) プライム全企業が SSBJ基準を導入
2027年3月期から
時価総額3兆円以上の企業に適用開始
2030年代に プライム全企業に適用の見込み
SSBJ 基準は企業が直面するサステナビリ ティ関連のリスクと機会を開示することによ り投資判断の材料となるものである。適用対 象企業は明確に定められていないが、グロー バル投資家との建設的な対話に備える企業、 すなわちプライム上場企業に適用することを 想定して開発された。
金融庁の資料「サステナビリティ開示及び保 証に係る動向」によると、SSBJ基準は時価 総額の規模により段階的に適用が義務化され る予定だ (図表2-2)。時価総額3兆円以上の企 業への適用は2027年3月期、すなわち2026年 度の有価証券報告書から、プライム全企業へ の適用は2030年代となる見込みである。
不確実性が高まるなかでも前進する不動産の気候変動対策
SSBJ基準における 気候関連の開示内容
SSBJ基準は、国際的な比較可能性を大きく 損なわないようISSB基準との整合性を重視し、 原則としてISSB基準の要求事項を全て取り入 れながら、相応の理由が認められる場合には ISSB基準の要求事項に代えてSSBJ基準独自 の取り扱いを選択することを認めている。
たとえば、Scope2のGHG排出量の報告にお いて、ISSBではロケーション基準を採用して いるのに対し、SSBJではマーケット基準も 併用することができるという差異がある。ま た、GHG排出量の測定方法について、SSBJ ではGHGプロトコル*2での測定結果に加えて GHGプロトコル以外の測定方法での結果を併 せて開示することができるという差異もある。
SSBJでは、Scope 1, 2, 3 (図表2-3) すべての サステナビリティ情報の開示が求められてい るため、それぞれの情報収集、GHGプロトコ ルに基づくGHG排出量の集計のほか、必要に 応じて地球温暖化対策推進法に基づくGHG排 出量の集計が必須となる。さらに、気候関連 のリスク及び機会を識別する場合や開示する 指標を決定する場合に「参照し、その適用可 能性を考慮しなければならない」とされてい る「IFRS S2号の適用に関する産業別ガイダ ンス」では産業別に開示すべきトピックや指 標が挙げられている。ただし、この産業別指 標については、考慮した結果、開示トピック に関連しないと判断した場合、適用しないこ とも認められる。
*2 企業や組織のGHG排出量を測定 報告するための最も広く使用 されている国際基準。詳細は本レポートp 20。
図表2-3. サプライチェーン排出量の分類
Scope Scope3のカテゴリー 該当する活動例
①購入した製品 サービス 建設資材の製造、販売する不動産の資材購入
②資本財 自社の資本財の建設・製造、建設現場で発生した廃棄物、不動産の取得
③Scope1, 2に含まれない燃料及びエネルギー活動 調達燃料の採掘 精製、調達電力の発電燃料の採掘 精製 ④輸送、配送 建設資材の輸送・配送
上流 Scope 3
⑤事業から出る廃棄物 建設廃棄物、所有不動産の運用時に発生する産業廃棄物
⑥出張
従業員の出張
⑦雇用者の通勤 従業員の通勤 ⑧リース資産 賃借しているリース資産の稼働 自社
Scope 1 自社での化石燃料の燃焼、セメントの製造、フロンガスの漏洩等に伴う直接排出
Scope 2 自社で使用するために他者から供給された電気、熱、蒸気の使用に伴う間接排出
下流 Scope 3
⑨輸送 配送 出荷輸送 倉庫での保管 ⑩販売した製品の加工 事業者による中間製品の加工 ⑪販売した製品の使用 販売した不動産の運用 ⑫販売した製品の廃棄 販売した不動産の解体時に発生する産業廃棄物 ⑬リース資産 所有不動産の賃貸 ⑭フランチャイズ 自社が主宰するフランチャイズの加盟者のScope1, 2 に該当する活動 ⑮投資 株式投資、債券投資、プロジェクトファイナンスなどの運用
出所: JLL, 2025 (国土交通省「不動産分野における 気候関連サステナビリティ情報開示 対応のためのガイダンス」、日本建設業連合会「日建 連 環境情報開示ガイドライン」の資料をもとにJLL作成 )
不確実性が高まるなかでも前進する不動産の気候変動対策
エビデンスとしての グリーンビルディング認証
産業別ガイダンスのうち不動産関連産業とし ては「エンジニアリング及び工事サービス」、 「住宅建築業」、「不動産」、「不動産サー ビス」がある。「エンジニアリング及び工事 サービス」及び「住宅建築業」の指標には第 三者による多属性(エネルギー効率、節水、 材料及び資源効率、屋内環境品質)サステナ ビリティ基準の取得件数などがあり、「不動 産」及び「不動産サービス」にはエネルギー 格付認証の取得率や面積などがある (図表24) 。なお、「不動産」産業の指標に関する各 種定義は GRESB (Global Real Estate Sustainability Benchmark)*3との整合が求め られており、すでにGRESBに参加している 企業は産業別指標の開示が比較的容易と考え られる。
サステナビリティ情報開示の動向を踏まえる と、不動産業界においては、省エネルギーや 節水など基本的な取組みを推し進めることが 従来以上に求められるとともに、グリーンビ ルディング認証やエネルギー格付認証といっ た第三者による認証も説得力のあるエビデン スとして重要な位置づけとなることが予想さ れる。日本は気候変動に係る国際イニシア ティブへの賛同・参加表明企業数こそ多いも のの、対策を実行して高い評価を受けている 企業は多いとは言えない。日本のCO2総排出 量の約4割を占める不動産業界が気候変動を 始めとする多様な環境問題について率先して 行動する必要がある。
*3 不動産・インフラ会社やファンドのESG取組みの実績と進捗を年 次で評価 ベンチマークするツール。詳細はJLL「欧米の環境規制 が促す日本不動産市場の変革」。
図表2-4. 産業別ガイダンスにおける不動産関連産業の開示内容
産業 想定される業界
エンジニア リング 及び工事 サービス
ゼネコン、 デベロッパー
住宅建設業 ハウスメーカー
不動産 REIT
不動産 サービス
資産管理、仲介、
鑑定、情報サービス
プロジェクト開発における環境イ ンパクト (省略)
構造上の完全性及び安全性 (省略)
建物及びインフラのライフサイクル にわたるインパクト
第三者による多属性サステナビリティ基準の認証を受 けた受注プロジェクトの件数等
事業構成に対する気候インパクト (省略)
土地利用及び生態系へのインパクト (省略)
資源効率的な設計
第三者の多属性グリーン・ビルディング基準の認証を 受けた、引き渡された住宅の数等
気候変動への適応 (省略)
エネルギー管理
不動産物件セクター別のエネルギー格付を有する適格 ポートフォリオの割合等
水管理 (省略)
テナントのサステナビリティ・イン パクトの管理 (省略)
気候変動への適応
サステナビリティ・サービス
出所: JLL, 2025 (SSBJ資料をもとにJLL作成 )
(省略)
エネルギー格付を取得した、管理下にある建物の床面 積及び建物の数等
不確実性が高まるなかでも前進する不動産の気候変動対策
予想される今後の展開
ISSBでは今後の重要なサステナビリティ課題 として生物多様性や人的資本等についてすで にリサーチを開始しており、段階的に基準を 開発していく可能性が高い。これはSSBJに も波及するものと予想される。また、SSBJ においても、サステナビリティ関連のリスク 及び機会を識別する場合にさまざまなガイダ ンスを参照している。「参照し、その適用可 能性を考慮しなければならない」ガイダンス としては、米国サステナビリティ会計基準審 議会 (SASB) が2018年に公表した11セクター 77業種の情報開示に関する「SASBスタン ダード」が挙げられており、同スタンダード には環境 (GHG排出、大気質、エネルギー管 理、水・下水管理、廃棄物・危険物管理、生 態系への影響の6カテゴリー) 、社会資本、人 的資本、ビジネスモデルとイノベーション、 リーダーシップとガバナンスの5領域26カテ ゴリーの開示項目が規定されている。「参照
し、その適用可能性を考慮することができ る」ガイダンスとしては、気候変動開示基準 委員会 (CDSB) が2021年に公表した「水関連 開示のためのCDSBフレームワーク適用ガイ ダンス」及び「生物多様性関連開示のための CDSBフレームワーク適用ガイダンス」、グ ローバル・レポーティング・イニシアティブ (GRI) が2016年以降に公表している「GRIス タンダード*4」、EUが2024年から適用を開 始している「欧州サステナビリティ報告基準 (ESRS) 」が挙げられている。つまり、企業 は気候変動にとどまらない開示を推奨されて いるといえる。
*4 企業や組織がESG (経済、環境、社会) に与えるインパクト(プ ラス/ マイナスのインパクト、外部に与える/外部から受けるインパ クト)を報告する国際的なフレームワーク。すべての組織に適用さ れる「GRI共通スタンダード」、業種ごとに適用される「GRIセク ター別スタンダード」、経済、エネルギー、生物多様性など個別の 項目に関連する「GRI項目別スタンダード」から構成される。
不確実性が高まるなかでも前進する不動産の気候変動対策
03
脱炭素化の ための 省エネ・再エネ
2025年も世界各地で熱波、干ばつ、対流性暴 風雨や熱帯低気圧による洪水、高温・乾燥・ 強風による大規模な山火事など、気象現象に よる災害が相次いだ。世界気象機関 (WMO) によると、2023-2025年は観測史上最も暑い 3年間で、世界の3年間平均気温は産業革命前 と比べて1.48℃高くなった。
カーボンクレジットと 再生可能エネルギー証書
パリ協定*1の「1 5℃目標」を達成するうえで、 省エネルギー (省エネ) の強化や再生可能エ ネルギー (再エネ) の導入は不可欠であり、 2023年の国連気候変動枠組条約第28回締約国 会議 (COP28) において採択された「UAEコ ンセンサス」では、2030年までに再生可能エ ネルギーの発電容量を世界全体で3倍にし、 エネルギー効率の改善率を2倍にするという 目標が設定された。
*1 2015年の国連気候変動枠組条約第21回締約国会議(COP21)で 採択され2016年に発効した2020年以降の温室効果ガス(GHG)排 出削減等に関する国際枠組み。世界の平均気温上昇を産業革命以前 と比べて2℃より十分低く抑え、1 5Cに抑える努力を追求すること などが目標として掲げられている。なお、2021年のCOP26で1 5℃ が事実上の目標となった。
不確実性が高まるなかでも前進する不動産の気候変動対策
脱炭素化を促進する市場メカニズムとして、 日本ではカーボンクレジット (カーボンオフ セット*2の一手段) や再生可能エネルギー証 書 (電力の環境価値証明) が広く利用されて いる (図表3-1)。今後は2026年度から本格稼 働したGX 推進法に基づく排出量取引制度 (GX-ETS*3) も含め、 相互に連携しながら 「2050年カーボンニュートラル」に向けた経 済的手法として機能していくと考えられる。 一方、企業のサステナビリティ情報開示義務 化、グリーンウォッシング*4の防止、SBTi*5 等の国際基準の高度化などを背景に、カーボ ンクレジットや再生可能エネルギー証書に対 する規制が国際的にも国内的にも厳しくなる ことが見込まれており、各企業には省エネや 再エネ導入を実直に進めることが求められる。
図表3-1. 日本で主に利用されている制度
温室効果ガスの削減 吸収量を「CO₂トン」 単位で数値化・証券化 したもの。森林保全や 省エネなど多様な削減 活動から創出される。
再 生
可
能 エ ネ ル ギ ー
証 書
再生可能エネルギーで 発電された電力の「環 境価値」を「kWh」単 位で証書化したもの。
電力の環境属性(発電 源、発電時期など)を 証明する。
(二国間クレジット制度)
国際的な自主的 カーボンクレジット
非化石証書
トラッキング付
非化石証書
グリーン電力証書
J-クレジット (再エネ由来分)
出所: JLL, 2025 (各種資料をもとにJLL作成 )
*2 削減努力をしても削減が困難な部分のGHG排出量について、他 の場所で排出削減・吸収活動を実施したり他の場所で実現した排出 削減・吸収量等を購入したりすることによって、その排出量の全部 または一部を埋め合わせ (相殺) すること。カーボンオフセットの一 手段として、カーボンクレジットの購入がある。
*3 GX (グリーントランスフォーメーション) とは、経済・社会、産 業構造を化石燃料中心からクリーンエネルギー中心に移行させ、経 済社会システム全体の変革をめざす日本の政策。その一環として カーボンプライシング (排出量取引・化石燃料賦課金)の段階的な導 入が進められている。2023年度より試行されていた排出量取引制度 (GX-ETS: GX推進法に基づくEmission Trading System) は、2026 年度より本格稼働した。2028年度より化石燃料賦課金の導入も予定 されている。
*4 実態が伴わないにもかかわらず、環境に配慮した行動や表現をし ているように見せかけること。
*5 Science Based Targets initiative (科学的根拠に基づく目標イニ シアティブ) 。パリ協定の「1 5℃目標」達成を目指すGHG排出削減 シナリオと整合した目標を設定し実行を求める国際イニシアティブ。 SBTi建築セクター基準についてはJLL「不動産の脱炭素化を推進す るグローバルツール」。
省エネ設備の導入や森林管理などによる温室効果ガス削減・吸 収量を認証するクレジット。環境省 経産省 農水省が運営。
日本と途上国の二国間で実施する温室効果ガス削減事業から生 まれるクレジット。日本の低炭素技術の海外展開を促進する。
国際的な第三者機関(VerraやGold Standardなど)が認証する、 世界各国の排出削減 吸収プロジェクトから創出されるクレ ジット。
非化石電源(再エネ 原子力等)で発電された電力の環境価値 を証書化したもの。FIT(Feed-in Tariff: 固定価格買取制度)と 非FIT由来に分類され、JEPX(Japan Electric Power Exchange: 日本卸電力取引所)の非化石価値取引市場で取引される。
電源種(太陽光・風力など)や発電所所在地等の属性情報が付 与された非化石証書。より詳細な環境価値の証明が可能。
民間の認証機関が認証する再エネ由来の環境価値証書。企業の CSR活動等で活用。
再生可能エネルギー発電設備の導入により創出されるJ-クレ ジット。排出削減価値または再エネ環境価値のいずれかとして 利用可能(二重計上は不可)。
不確実性が高まるなかでも前進する不動産の気候変動対策
カーボンクレジットは
使用量の上限設定で依存抑制
経済産業省は2025年7月2日、GX-ETSの詳細 設計を議論する排出量取引制度小委員会の初 会合で、制度対象や算定方法等に関する方針 を示した。カーボンクレジットについては、 排出枠の需給への影響を抑制する観点から カーボンクレジット使用量の上限を排出量の 5%~10%程度に設定している諸外国が多い ことを踏まえ、日本でもカーボンクレジット (GX-ETSで使用可能なクレジットはJ-クレ ジットとJCM) の使用量の上限を各年度の実 排出量の10%に制限する案となっている。
一方、EUは同日、欧州気候法 (EU Climate Law) の改正案を公表した。2040年のGHG排 出量を1990年比で90%削減する目標を設定 するとともに、2036年以降にEUの1990年の GHG排出量の3%を上限として高品質な*6国 際カーボンクレジットを活用することを検討 しているとした。
いずれも、カーボンクレジットに依存し自主 的なエネルギー消費量削減努力を怠ることを 危惧しての上限設定となっている。
*6 一般的に追加性、永続性、二重計上回避、検証可能性、持続可能 な開発への貢献といった要素が確保される場合に高品質とされるが、 欧州気候法における高品質の定義は今後規定される予定である。
不確実性が高まるなかでも前進する不動産の気候変動対策
再生可能エネルギー証書は GHGプロトコルで要件厳格化
再生可能エネルギー証書として国内外で広く 普及している制度として 、 米国の REC (Renewable Energy Certificate)、欧州のGO (Guarantees of Origin)、新興市場向けのIREC (International REC)、日本の非化石証書、
グリーン電力証書、J-クレジット (再エネ由 来分) などがある。再エネ証書市場は急速に 進化しているが、現在改訂作業中のGHGプロ トコル *7 及び SBTi Corporate Net-Zero Standard (企業ネットゼロ基準)*8において、 再生可能エネルギー証書の質や信頼性に関す る要件を厳格化する方向で議論が進められて いる。
GHGプロトコルのうち、エネルギー使用に伴 う間接排出量を算定・報告するためのScope 2 ガイダンスには、立地する地域の電力網の
平均排出係数を用いる「ロケーションベース 法」と、企業が個別に選択・契約した電力の 環境価値を反映した排出係数を用いる「マー ケットベース法」という2つの手法が規定さ れている。今回の改訂ではScope2の品質基 準も見直される予定であり、より実質的な排 出削減効果のある電力調達方法が優先される よう、「マーケットベース法」で使用される 再生可能エネルギー証書や契約に関する品質 基準が強化される見込みである (図表3-2)。
*7 WBCSD (持続可能な発展のための世界経済人会議) とWRI (世界 資源研究所) が共同で開発した、企業や組織のGHG排出量を測定 報告するための最も広く使用されている国際基準。Scope1 (直接排 出)、Scope2 (購入電力由来の間接排出)、Scope3 (バリューチェー ン全体の間接排出) という体系的な枠組みを提供し、企業の気候変 動対策の基盤となっている。
*8 SBTi が発表している企業向けのネットゼロ基準。2026年6月11 日にSBTi Corporate Net-Zero Standard v2 0 (2027年2月発効) が正 式発表されたが、本レポートでは2025年3月に公開されたSBTi Corporate Net-Zero Standard v2 Draft版を参照している。
図表3-2 マーケットベース法で使用される契約証書の品質基準
条件
1. 発電レートの 属性伝達
2015年版
発電された電力の単位に関連する直接的 GHG 排 出レートの属性を伝達すること。
2 証書の唯一性 発電された電力量に関連した GHG 排出レートの 属性訴求権を伝達する唯一の証書であること。
3 適切な追跡 償還
報告主体によって、又は報告者のために、追跡さ れ、かつ償還され、償却され又は取消されること。
4 時間的近接性 証書が適用されるエネルギー消費の時期にできる だけ近い時期に発行されかつ償還されること。
5 地理的関連性 報告主体の電力消費活動が存在し、かつ証書が適 用される市場と同じ市場から調達されること。
改正案のポイント
年単位から四半期・月単位、さらには時間単位へ と厳格化される見込み。
同一市場から同一系統、同一価格圏など細分化さ れた地理的条件が導入され、より近接性の高いも のが高品質とされる見込み。
注1) 上記5条件のほか、追加性の証明(再エネ設備の新規建設への貢献を示す要件)、社会 環境影響(再エネプロジェクトの社会的 環境的影響に関する基 準)、契約形態による階層化(直接契約PPAや自家発電を最上位、バンドルされていない証書を下位とする階層システム)も条件に追加される見込みである。 注2) SBTi Corporate Net-Zero Standard v2 Draft版にも「時間的及び地理的な一致」という記述があるが、GHGプロトコルの Scope 2 Guidance 改定案(時間 的一致は1時間単位の発電と受電が一致していること、地理的一致は物理的に送配電可能な電力グリッド内に発電と受電が一致していることとされている。) と厳密さが異なる。
出所: JLL, 2025 (GHG Protocolの資料をもとにJLL作成)
不確実性が高まるなかでも前進する不動産の気候変動対策
なお、SBTiはGHGプロトコルと整合性を保 ちながら要件を発展させる可能性があり、追 加性についても、GHGプロトコルの改定を監 視しその改訂内容に基づいてSBTiの要件も調 整する可能性があるとSBTi Corporate NetZero Standard v2 Draft版に明記されている。 また、RE100*9も2022年に発電年から15年以 内の証書使用を推奨する改定を実施、2025年 3月にも石炭混焼による電力の使用を禁止す るなどの改定を実施しており、GHGプロトコ ルと整合性を保つことを前提に技術基準の見 直しを検討している。
これらの動向を踏まえると、企業が脱炭素の 取組みとして現在購入している再生可能エネ ルギー証書の価値は将来的に棄損される可能 性がある。したがって、今後、GHGプロトコ ルの改定について注視していく必要がある。
*9 企業が事業活動で使用する電力を100%再生可能エネルギーで賄 うことを目指す国際的なイニシアティブ。現行の技術基準には再生 可能エネルギーの種類(太陽光、風力、水力、バイオマス バイオ ガス、地熱などの特定の種類に限定)、発電時期(通常、15年を超 えない範囲での過去・現在・将来の発電に適用)、地理的制約(基 本的に同一市場、すなわち国または相互接続されたグリッド地域内 での調達を推奨)、二重計上の防止(唯一の所有権・属性証明の要 件)、調達方法(自家発電、PPA、証書購入などの認められた調達 方法)などが規定されている。
不確実性が高まるなかでも前進する不動産の気候変動対策
GHG排出削減における優先順位
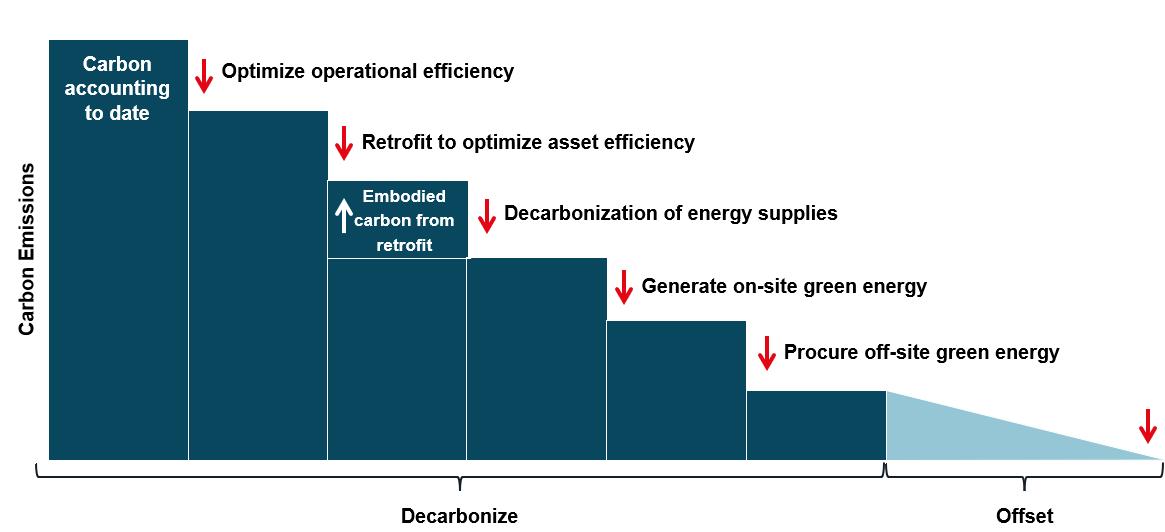
GHG排出量を削減する取組みについては優先 順位がある。英国最大の環境専門機関である IEMA (Institute of Environmental Management & Assessment) の Pathways to Net Zero で提示された IEMA GHG Management Hierarchyによれば、ネットゼ ロへの移行は① 回避 (Eliminate) 、 ②削減 (Reduce) 、 ③ 代替 (Substitute) 、 ④ 保証 (Compensate) の4段階で計画・実施すべき とされている (図表3-3)。
着目すべきは、再生可能エネルギー証書や カーボンクレジットは最終手段となっている ことだ。再生可能エネルギー証書やクレジッ トの規制が国内外で厳格化されるにつれて、 安易な証書やクレジットの活用はグリーン ウォッシュとみなされ、レピュテーションリ スク (企業や組織がネガティブな評判により 信頼を失い経営や業績に悪影響を受けるリス ク) が高まることも考えられる。各企業には 脱炭素の取組みとして、何よりもまず省エネ ルギーを着実に実行することが求められてい る。
図表3-3. GHG排出削減における優先順位
①回避 (Eliminate)
②削減 (Reduce)
③代替 (Substitute)
④保証 (Compensate)
ビジネスモデルや事業ポートフォリオの変更を通じてGHG排出をしない事業構造 へ転換する。
エネルギー使用量やGHG排出量を削減する。
再生可能エネルギーの活用・低炭素素材の調達等を通じ、よりGHG排出量の少な いエネルギー・調達物品へ変更する。
上記①~➂の取組みで削減しきれなかったGHG排出量に対し、クレジットの購入 等を通じて補償する。
出所: JLL, 2025 (IEMA資料をもとにJLL作成)
不確実性が高まるなかでも前進する不動産の気候変動対策
JLLにおいても、IEMA GHG Management Hierarchyと同様の優先順位で、不動産の脱 炭素化を推奨している 。 JLL Energy and Sustainability Services (ESS) 事業部が提供 する省エネ・脱炭素診断サービスでは、投資 を伴わない運用改善を最優先に、平均約10% のエネルギー消費量削減の提案を行っている が、実際に現場を見ると運用改善以前に設備 の故障を放置することで漏エネ*10となってい る事例も少なくない。そのため、まずは現場 調査に基づく省エネ診断を実施することをお 勧めしている。
図表3-4 建物脱炭素化における戦略的介入計画
現現状把握 炭素会計 (現状把握)
炭素排出量
*10 漏エネ (漏洩エネルギー) とは、断熱性の低い建物からの熱の漏 出や配管からの熱損失など、本来閉じ込めておくべきエネルギーが 外部に逃げ出していることを指し、断熱強化、気密性向上、配管の 保温などにより改善することができる。一方、浪エネ (浪費エネル ギー) とは、待機電力や過剰な照明・空調の使用など、無駄に消費 されるエネルギーのことを指し、省エネ行動の促進、効率的な機器 の導入などにより改善することができる。
運用改善による省エネ
改修 (設備投資) を伴う省エネ
改修による エンボディド カーボン排出
エネルギーミックス*の改善による脱炭素化
オンサイトでのグリーンエネルギー生成 オフサイトのグリーンエネルギー調達
*石油、石炭、天然ガス、太陽光、風力、水力、地熱、バイオマス、原子力などさまざまなエネルギーの組合せ。
出所: JLL, 2025
04
不動産の エネルギー性能 ―理想と現実―
不確実性が高まるなかでも前進する不動産の気候変動対策 DECC データと CRREM Pathway の比較 CASBEE-不動産取得物件の気候変動リスク
サステナビリティ情報開示が国内外で進んで いる。国際統一基準としては、ISSBの非財務 情報開示基準であるIFRS S1「サステナビリ ティ関連財務情報の開示に関する全般的要求 事項」及びIFRS S2「気候関連開示」が2024 年から適用可能となっている。日本でも2025 年3月に公表されたSSBJのサステナビリティ 開示基準 (適用基準、一般基準、気候基準) が2027年以降段階的に国内企業に義務化され ることとなっている。
このような背景もあり、近年、不動産の価値 を証明したり価値を高めるツールとして、グ リーンビルディング認証やエネルギー性能評 価を利用する事例が増えている。一方、海外 投資家を中心に投資判断を行うツールとして は、不動産毎のGHG排出原単位*1やエネル ギー消費原単位を評価するCRREM (Carbon Risk Real Estate Monitor) Pathwayが使われ ている。気候変動リスクが高いと判断される 不動産は対応に迫られるだろう。
*1 GHG (Greenhouse Gas: 温室効果ガス)の単位面積当たりの排出 量。建物規模が大きいほど排出量も大きくなるため、CRREMや CASBEE-不動産では排出原単位で評価する。
不確実性が高まるなかでも前進する不動産の気候変動対策
気候変動リスクを 警告する
CRREM Pathway
CRREMではパリ協定の1 5℃目標に整合する GHG排出量やエネルギー消費量の2050年ま での削減経路 (Pathway) を国・セクター毎 に公開している (図表4-1)。CRREMのリスク アセスメントツールを用いて不動産毎のデー タと Pathway を比較することにより 、 Pathwayを逸脱*2する (GHG排出量目標を達 成できない) 場合に支払う経済的負担や、 Pathwayからの逸脱により不動産価値が損な われるリスクを回避するために必要な改修工 事等の時期や程度を確認することができる。
なお、日本のCRREM Pathwayの構築にあ たっては、商業用不動産の基礎データ (エネ ルギー原単位 – 開始値 [kWh/m²・年]) とし て 、 日本サステナブル建築協会の DECC (Data-base for Energy Consumption of Commercial Buildings) が参照されている。
*2 CRREM Pathway から外れることを従来は 「 座礁 (Stranding)」と称していたが、財務用語としての座礁資産と混同 しないよう、現在は「逸脱(Misalignment)」という表現に変更さ れている。
図表4-1. CRREM Pathway (v.2.05) ― 日本
対象不動産のGHG排出原単位が Pathwayを上回る「逸脱年」は 気候変動リスクを警告している
ホテル リテール (ショッピングセンター)
物流施設 (冷凍・冷蔵)
物流施設 (常温) オフィス
CRREM(v 2 05)によると、日本は、アメリカ、ドイツ、韓国、中国、フランスといった国々よりも大幅にGHG排出原単 位を削減する必要がある。オフィスセクターでは、2020年に91kg CO2e/m²/yrだったGHG排出量を2030年には34kg CO2e/m²/yr、2040年には5kg CO2e/m²/yr、2050年には1 kg CO2e/m²/yr まで削減することが理想とされている。
出所: JLL, 2025 (CRREMをもとにJLL作成)
不確実性が高まるなかでも前進する不動産の気候変動対策
建物運用エネルギー 消費量データベース
DECC
DECCには2007年度から2018年度までに調査 が行われた建物について、建物属性情報、エ ネルギー消費量、水消費量等が公開されてい る*3。第三者による確認を経て登録された国 内唯一の運用エネルギー消費量データベース といえるが、その後データの追加・更新はさ れていない。
日本で最も普及しているグリーンビルディン グ認証であるCASBEE-不動産では、エネル ギー使用・排出原単位 (実績値) の評価基準 としてDECCデータを参照しているが、当然 ながら2017年度までの実績値に基づいている (図表4-2)。
*3 現在は更新が行われていないため、本調査も2017年度時点の データに基づく。最新の状況を把握するためには、 DECCまたはそ れに代わるシステム による更新が必要である。
図表4-2. CASBEE-不動産のエネルギー性能評価とDECCの関係
CASBEE-不動産におけるエネルギー評価のレベル レベル5
原単位の小さい
CASBEE-不動産では、電力・ガス消費量の年間実績値を一次エネルギー消費量に換算し、建物の延床面積で除して一次エネ ルギ消費原単位 (MJ/㎡年) を求め、DECCデータに基づく建物規模別の原単位頻度分布における位置により5段階 (原単位の 小さい上位25%未満に位置するレベル5~原単位の大きい下位10%未満に位置するレベル1) に分類している。
出所: JLL, 2025 (IBECs「CASBEE-不動産 評価マニュアル 2024」をもとにJLL作成)
不確実性が高まるなかでも前進する不動産の気候変動対策
DECC
建物群の CRREM評価
JLLでは、DECCにデータが公開されている 44,435件の建物を対象として以下の分析を行 い、セクター別や建物規模別の気候変動リス クの実態を明らかにした。
①-a DECCの各建物について、エネルギー消 費量からCRREM Pathwayの逸脱年を算出し、 各年に何件の建物が逸脱年を迎えるかをグラ フ化した。
①-b DECCの各建物にCASBEE-不動産のエ ネルギー評価基準を援用してレベル5~レベ ル1に分類し、各年に何件の建物が逸脱年を 迎えるかをグラフ化した。
② DECCの各建物について、エネルギー種毎 のエネルギー使用量をCO2排出量に換算のう え逸脱年を算出し、各年に何件の建物が逸脱 年を迎えるかをグラフ化した (図表4-3)。
図表4-3 オフィスビルのGHG排出量によるCRREM Pathway 逸脱年
30,000㎡以上
10,000㎡以上 30,000㎡未満 10,000㎡未満 10,000㎡未満 10,000㎡以上 30,000㎡未満 30,000㎡以上
上図は、DECCの各建物が、CRREM Pathway (GHG排出原単位) から何年に逸脱するかを示したもので、建物規模別に色分 けしている。横軸は逸脱年、左側縦軸(積み上げ縦棒グラフ)は各年に逸脱する物件数、右側縦軸(折れ線グラフ)は各年 までに逸脱する物件の累積比率を表す。
出所: JLL, 2025 (CRREM、DECCデータをもとにJLL作成)
不確実性が高まるなかでも前進する不動産の気候変動対策
①-a エネルギー消費量による逸脱年
図表4-4(a) オフィスのエネルギー消費逸脱年
図表4-4(b) オフィス規模別のエネルギー消費逸脱年
㎡以上
図表4-4(c) ホテルのエネルギー消費逸脱年
逸脱年
図表4-4(d) 店舗種類別のエネルギー消費逸脱年
百貨店等
家電量販店
郊外大型店舗 その他
百貨店等
家電量販店
郊外大型店舗 その他
逸脱年
上図は、DECCの各建物が、CRREM Pathway (エネルギー消費原単位) から何年に逸脱するかを示したものである (図表44(b)は図表4-3と同一)。横軸は逸脱年、左側縦軸(積み上げ縦棒グラフ)は各年に逸脱する物件数、右側縦軸(折れ線グラ フ)は各年までに逸脱する物件の累積比率を表す。
出所: JLL, 2025 (CRREM、DECCデータをもとにJLL作成)
オフィスの70%、ホテルの90%、百貨店等の95%で逸脱の可能性がある
オフィス
➢ 2025年時点で70%の建物が逸脱年を迎え ている。
➢ 建物規模が大きくなるにつれて逸脱年が 早くなる。
ホテル
➢ 2025年時点で90%弱の建物で逸脱年を迎 えている。
店舗*4
➢ 2025年時点で85%以上の建物が逸脱年を 迎えている。
➢ 母数の大半を占める百貨店等で2025年時 点に95%弱の建物が逸脱年を迎えている 影響が大きい。
*4 本調査における店舗は、百貨店等(デパート スーパー)、家 電量販店、郊外大型店舗、その他(その他物販、一般小売)を対 象としている。
不確実性が高まるなかでも前進する不動産の気候変動対策
①-b エネルギー評価レベル別逸脱年
図表4-5(a) 全オフィスのエネルギー消費逸脱年
(CASBEE-不動産のレベル区分を援用)
逸脱年
図表4-5(b) 全ホテルのエネルギー消費逸脱年
※ CASBEE-不動産におけるエネル ギー評価基準では 一次エネル ギー消費原単位の小さいレベル5が 高評価、原単位の大きいレベル1が 低評価となる。
逸脱年
3
2
1
※ CASBEE-不動産におけるエネル ギー評価基準では 、 一次エネル ギー消費原単位の小さいレベル5が 高評価、原単位の大きいレベル1が 低評価となる。
上図は、DECCの各建物が、CRREM Pathway (GHG排出原単位) から何年に逸脱するかを示したものである。各建物を CASBEE-不動産のエネルギー評価基準を援用して分類したエネルギーレベル別に色分けしている。横軸は逸脱年、左側縦軸 (積み上げ縦棒グラフ)は各年に逸脱する物件数、右側縦軸(折れ線グラフ)は各年までに逸脱する物件の累積比率を表す。
出所: JLL, 2025 (CRREM、DECCデータをもとにJLL作成)
CASBEE-不動産のエネルギー評価でレベル5に相当する建物でも消費削減が必要
オフィス
➢ レベル1~3の建物のほとんどが2025年時 点で逸脱年を迎えている。
➢ レベル4~5の建物でもそのほとんどが 2033年までに逸脱年を迎える。
ホテル
➢ レベル1~4の建物のほとんどが2025年時 点で逸脱年を迎えている。
➢ 最高位のレベル5の建物でもそのほとん どが2033年までに逸脱年を迎える。
CASBEE-不動産では、DECCデータによる延 床面積当たりの年間一次エネルギー消費量分 布をベースに、5段階でランク付けを行いエ ネルギー性能を評価しているが、その配点は 全得点の一部にしかすぎない。
JLLでは、CASBEE-不動産認証を取得した物 件についても同様に、一次エネルギー消費量 (実績値) をCRREM Pathwayで評価し、認証 ランクと逸脱年の関連性を分析している*5 。 *5 オフィスビルの分析結果はJLL「不動産のエネルギー性能 理想 と現実vol 2:CASBEE-不動産取得のオフィスビル」。リテール施設 の分析結果をまとめたレポートも発行予定である。
不確実性が高まるなかでも前進する不動産の気候変動対策
② GHG排出量による逸脱年
図表4-6(a) オフィスのGHG排出逸脱年
図表4-6(b) オフィス規模別のGHG排出逸脱年
図表4-6(c) ホテルのGHG排出逸脱年
図表4-6(d) 店舗種類別のGHG排出逸脱年
百貨店等
家電量販店
郊外大型店舗 その他
百貨店等
家電量販店
郊外大型店舗 その他
逸脱年
上図は、DECCの各建物が、CRREM Pathway (GHG排出原単位) から何年に逸脱するかを示したものである。横軸は逸脱年、 左側縦軸(積み上げ縦棒グラフ)は各年に逸脱する物件数、右側縦軸(折れ線グラフ)は各年までに逸脱する物件の累積比 率を表す。
出所: JLL, 2025 (CRREM、DECCデータをもとにJLL作成)
エネルギー消費量と同様に、GHG排出量も逸脱の可能性がある
オフィス
➢ 2025年時点で70%の建物が逸脱年を迎え ている。
➢ 建物規模が大きくなるにつれて逸脱年が 早くなる。
ホテル
➢ 2025年時点で85%の建物が逸脱年を迎え ている。
店舗*6
➢ 2025年時点で90%弱の建物が逸脱年を迎 えている。
➢ 母数の大半を占める百貨店等で2025年時 点に95%弱の建物が逸脱年を迎えている 影響が大きい。
*6 本調査における店舗は、百貨店等(デパート・スーパー)、家電 量販店、郊外大型店舗、その他(その他物販、一般小売)を対象と している。
情報開示の義務化を前にグリーンビルディング 認証の取得が増えているが、グリーンビルディ ング認証のみでは不動産の気候変動リスクを把 握することはできない。DECCに公開されてい る建物についてエネルギー消費量やGHG排出量 がCRREM Pathwayでどのような評価になるの かを分析した結果、2025年時点で多くの建物が すでに逸脱年を迎えていることや、CASBEE-不 動産で最高ランクを取得していても気候変動リス クの高い建物があることが判明した。
DECC
は2017年度までのデータに限られており、 それ以降に建築された建物のエネルギー性能は 改善していると考えられるものの、全国には 2017年度時点で建築されていた建物のほうが圧 倒的に多く存在する。CRREMの過度な理想論に は調整も必要だが、省エネ法の削減目標 (毎年1% 削減) に則した建物運用の継続では間に合わない。 一刻も早いエネルギー性能向上に向けた建物運用 の見直しや空調/衛生設備の燃料転換、電気設備 の再生可能エネルギー導入が期待される。
不確実性が高まるなかでも前進する不動産の気候変動対策
エナジー&サステナビリティサービス事業部(
ESS)のサービス
専門技術スタッフ
全世界で1,000名以上のサステナビリティ 専門のスタッフが連携対応
ESG 戦略策定/開示基準/
気候変動リスク
・戦略策定 (TCFD、SFDR、TNFD、SBTi、 Resiliency etc.)
・開示報告 (Energy、GRESB etc.)
・脱炭素 (CDP scores and modules etc.)
・PPA
脱炭素診断
・脱炭素・省エネ診断 ・データ管理 ・ベンチマーキング
・コミッショニング
・CRREM分析 ・運用管理アドバイス
サステナビリティデザイン
・LCA/エンボディドカーボン計算による アドバイス
・設備・BMS設計コンサルティング
・プロジェクトマネジメント
ビル認証取得/ESG DD
・LEED、WELL、fitwel
・CASBEE、BELS
JLLは不動産に関する多種多様なサステナビリティサービス・ソリューションを提供しています。
お客様に最適な不動産サステナビリティ戦略の構築・実現を支援します。
リサーチ著者
剣持 智美 リサーチ事業部 シニアマネージャー tomomi.kemmochi@jll.com
大久保 寛 リサーチ事業部 事業部長 hiroshi.okubo@jll.com
JLLリサーチについて
JLLリサーチは、世界のあらゆる市場、あらゆる セクターにおける最新の不動産動向並びに将来予 測を提供します。全世界550名超のリサーチエキ スパートが、60ヵ国を超える国々の経済及び不動 産のトレンドを日々調査・分析し、世界のリアル タイム情報と革新的考察を発信しています。グ ローバル、リージョン、そしてローカルの不動産 市場におけるエキスパートが集結する精鋭リサー チチームは、今日の課題、さらに将来の好機をも 特定し、競争上の優位性、成功のための戦略、不 動産に関する最適な意思決定へとお客様を導きま す。JLLリサーチは、適正な市場メカニズムが機 能する公正・透明な不動産市場の形成に寄与する ことを使命とし、より良い社会の実現に貢献しま す。
共著者/お問い合わせ先
松本 仁
エナジー&サステナビリティ サービス事業部 事業部長 jin.matsumoto@jll.com
西廣 隼人
エナジー&サステナビリティ サービス事業部 ディレクター hayato.nishihiro@jll.com
渡部 まき
エナジー&サステナビリティ サービス事業部 ディレクター maki.watanabe@jll.com
鈴木 嗣人
エナジー&サステナビリティ サービス事業部 ディレクター hidehito.suzuki@jll.com
JLLについて
JLL(ニューヨーク証券取引所:JLL)は、世界 80ヵ国以上で事業を展開し、約113,000名の従業 員を擁する総合不動産サービス会社です。200年 以上にわたり、オフィス、リテール、インダスト リアル、ホテル、レジデンシャル、データセン ターなどのセクターにおいて、お客様が保有する 不動産の賃貸借、売買、投資、建設プロジェクト マネジメント、管理を支援しています。2025年 の売上高は261億米ドルで、フォーチュン500®に も選出されています。JLLは、「不動産の未来を 拓き、より良い世界へ(Shape the future of real estate for a better world)」という企業目標 (Purpose)のもと、お客様、従業員、地域社会 とともに「明るい未来」への実現を目指していま す。また、JLLは豊富なデータと最先端のテクノ ロジーを活用し、幅広い業界のお客様に包括的な 不動産サービスを提供しています。グループ会社 のラサール インベストメント マネージメントは、 世界の投資家ニーズに応じた不動産投資運用サー ビスを提供しています。JLLは、ジョーンズ ラン グ ラサール インコーポレイテッドの企業呼称及 び登録商標です。詳細は jll.com をご覧ください。
©2026 JonesLangLaSalleIP,Inc.Allrightsreserved. Theinformationcontainedinthis documentis proprietarytoJonesLangLaSalleandshallbeusedsolelyforthepurposesof evaluatingthisproposal.Allsuch documentationandinformationremainsthepropertyofJonesLangLaSalleandshallbekeptconfidential.Reproduction ofany partofthis documentis authorizedonlytotheextentnecessaryforitsevaluation.ItisnottobeshowntoanythirdpartywithoutthepriorwrittenauthorizationofJonesLangLaSalle. Allinformationcontainedhereinis fromsourcesdeemed reliable;however,norepresentationorwarrantyismadeastotheaccuracythereof.