リサーチ 東京ロジスティクス マーケットダイナミクス 2026年第3四半期
東京 主要指標(当四半期実績) 215,500坪 202,800坪 7.3% 月額坪当たり4,904円 +3.8% 賃料上昇
新規需要 新規供給 空室率 平均賃料 賃料変動率(前年同期比) 賃料サイクルのフェーズ
• Eコマース企業や3PL企業を中心に需要は引き続き堅調 • 空室率は5四半期連続で低下し7.3%に • 建築コスト上昇と需給改善を背景に賃料上昇が続く
注釈:東京圏に所在する賃貸の大型物流施設が対象。需給は当四 半期、面積は貸床面積を参照する。 Eコマース企業や3PL企業による需要は引き続き堅調で、2026年第3四半期の新規需要*は215,500坪となった。小売企業による配送網拡大やイ ンバウンドの越境EC増加を背景とした需要もみられた。既存物件のリーシングも進捗しているが、圏央道エリアなどの周辺部や競合物件が多 いエリアでは空室消化に時間を要している。
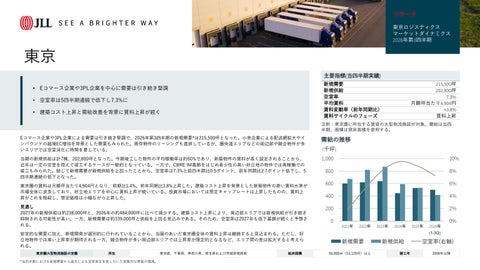
需給の推移
当期の新規供給は計7棟、202,800坪となった。今期竣工した物件の平均稼働率は約60%であり、新築物件の賃料が高く設定されることから、 近年は一定の空室を抱えて竣工するケースが一般的となっている。一方で、CBRE IM葛飾をはじめ希少性の高い好立地の物件では高稼働での 竣工もみられた。総じて新規需要が新規供給を上回ったことから、空室率は7.3%と前四半期比0.5ポイント、前年同期比2.7ポイント低下し、5 四半期連続の低下となった。
1,000
10%
800
8%
600
6%
400
4%
200
2%
東京圏の賃料は月額坪当たり4,904円となり、前期比1.4%、前年同期比3.8%上昇した。建築コスト上昇を背景とした新築物件の高い賃料水準が 市場全体に波及しており、好立地エリアを中心に賃料上昇が続いている。投資市場においては想定キャップレートは上昇したものの、賃料上 昇がこれを相殺し、想定価格は小幅ながら上昇した。 見通し 2027年の新規供給は約238,000坪と、2026年の約484,000坪に比べて減少する。建築コスト上昇により、周辺部エリアでは新規供給が引き続き 抑制される可能性が高い。一方、新規需要は約339,000坪と供給を上回る見込みである。そのため、空室率は2027年も低下基調が続くと予想さ れる。
安定的な需要に加え、新規開発が選別的に行われていることから、当面のあいだ東京圏全体の賃料上昇は継続すると見込まれる。ただし、好 立地物件では高い上昇率が期待される一方、競合物件が多い周辺部エリアでは上昇率が限定的となるなど、エリア間の差は拡大すると考えら れる。 東京圏大型物流施設の定義
所在
*当四半期における新規需要から退去による空室発生を差し引いた実質的な需要の増減。
東京都、千葉県、神奈川県、埼玉県および茨城県南西部
延床面積
(千坪)
0
2021年
2022年
2023年
2024年
2025年
2026年
0%
(1-3Q)
新規需要 50,000㎡(15,125坪)以上
新規供給 竣工年
空室率(右軸) 2000年以降
リサーチ 東京ロジスティクス マーケットダイナミクス 2026年第3四半期
ジョーンズ ラング ラサール株式会社 東京本社 〒102-0094 東京都千代田区紀尾井町1-3 東京ガーデンテラス紀尾井町 紀尾井タワー 03 4361 1800
関西支社 〒541-0041 大阪府大阪市中央区 北浜3-5-29 日本生命淀屋橋ビル 06 7662 8400
福岡支社 〒810-0041 福岡県福岡市中央区 大名2-6-50 福岡大名ガーデンシティ 092 233 6801
名古屋オフィス 〒450-6321 愛知県名古屋市中村区 名駅1-1-1 JPタワー名古屋21階 052 856 3357
お問合せ先 谷口 学 リサーチ事業部 シニアディレクター manabu.taniguchi@jll.com
大久保 寛 リサーチ事業部長 hiroshi.okubo@jll.com
COPYRIGHT © JONES LANG LASALLE IP, INC. 2026 This report has been prepared solely for information purposes and does not necessarily purport to be a complete analysis of the topics discussed, which are inherently unpredictable. It has been based on sources we believe to be reliable, but we have not independently verified those sources and we do not guarantee that the information in the report is accurate or complete. Any views expressed in the report reflect our judgment at this date and are subject to change without notice. Statements that are forward-looking involve known and unknown risks and uncertainties that may cause future realities to be materially different from those implied by such forward-looking statements. Advice we give to clients in particular situations may differ from the views expressed in this report. No investment or other business decisions should be made based solely on the views expressed in this report.
© Jones Lang Lasalle IP, Inc. 2026