
• 出店需要は依然底堅い
• 「ギンザノボ」の飲食店の一部が用途変更し、ナイトクラブが増床へ
• 賃料上昇を反映して、想定価格は緩やかに上昇する見通し
2026年第1四半期 所得の改善と消費者マインドの持ち直しを背景に、個人消費は底堅い動きが続いた。東京地区百貨店の美術・宝飾・貴金属売上は1月・2月の 累計で強い動きとなった(前年同期比+20%)。第1四半期の訪⽇外客数は 1,100万人(前年同期比+1%)、インバウンド消費は2兆3,378億円 (同+3%)となり、中国からの訪⽇客の大幅減にも関わらず、前年と比べて遜色ないレベルとなった。当期の新規開業事例として、銀座エリア では中央通りにアイウェアのジンズの出店がみられた。
見通し
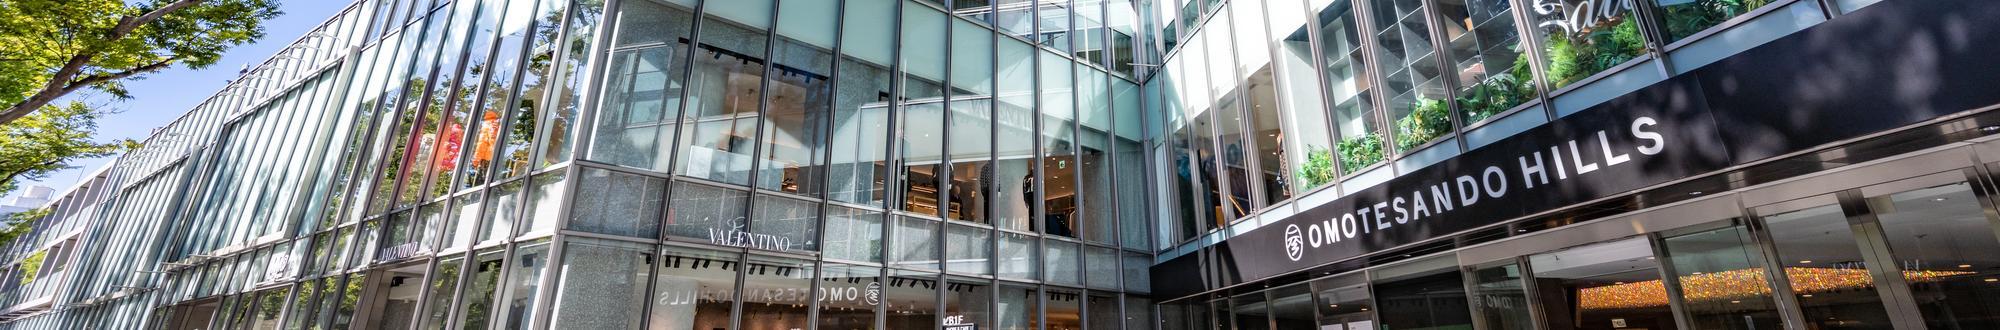
第1四半期に新規供給は見られなかった。2025年12月に所有者の変更にともない名称変更した「ギンザノボ」(旧「東急プラザ銀座」)は、3 月に飲食店の一部が用途変更を完了し、ナイトクラブが増床する予定である。
第1四半期の賃料は月額坪当たり109,179円となり、前期比4.8%の上昇、前年同期比9.6%の上昇となった。路面、空中階とも上昇し、前四半期 の1.9%の上昇から加速した。視認性の高い立地への移転を志向するブランドのほか、カジュアルアパレルなどの新規出店・移転のニーズは引 き続き根強い。一方で供給は極めて限定的であるため、賃料は上昇傾向が続いている。想定価格は、前期比5.0%の上昇、前年同期比8.1%の上 昇となった。賃料の上昇が価格の上昇につながった。ただし、当期におけるプライムリテールエリアでの投資事例は確認されていない。
注釈:賃料は東京のプライムリテールの1棟の平均を参照。東京のプライムリ テールエリアとは、中央区銀座の中央通り沿道、青山通りと明治通りに挟ま れた表参道沿道を指す。美術・宝飾・貴金属売上高は百貨店の東京地区。
3月のオックスフォード・エコノミクスの予測では、個人消費は中東情勢の影響を受けて、2026年通年で0.5%に下方修正された。足下の消費者 マインドが弱い動きとなっていることが、更なる下方修正のリスク要因として挙げられる。賃貸市場では、高級ブランドを中心に立地改善の出 店需要は底堅く、供給も極めて限定的な状況が続くとみられる。従って今後も賃料の上昇基調は継続するものの、上昇ペースは緩やかになる見 通しである。投資市場では、想定キャップレートは大きく変動しないとみられ、賃料の上昇を反映して想定価格は今後も緩やかに上昇する見通 しである。
出所:日本百貨店協会
ジョーンズ ラング ラサール株式会社
東京本社
〒102-0094
東京都千代田区紀尾井町1-3
東京ガーデンテラス紀尾井町
紀尾井タワー
03 4361 1800
関西支社
〒541-0041
大阪府大阪市中央区
北浜3-5-29
日本生命淀屋橋ビル
06 7662 8400
お問合せ先
大久保 寛
リサーチ事業部長
hiroshi.okubo@jll.com
COPYRIGHT ©JONESLANGLASALLEIP,INC.2026
岩永 直子
リサーチ事業部
シニアディレクター
リサーチ
東京リテール マーケットダイナミクス
2026年第1四半期
福岡支社
〒810-0041
福岡県福岡市中央区
大名2-6-50
福岡大名ガーデンシティ
092 233 6801
名古屋オフィス
〒450-6321
愛知県名古屋市中村区
名駅1-1-1
JPタワー名古屋21階
052 856 3357
naoko.iwanaga@jll.com
Thisreporthasbeenpreparedsolelyforinformationpurposesanddoesnotnecessarilypurporttobeacompleteanalysisofthetopicsdiscussed,whichareinherentlyunpredictable. It has been based on sources we believe to be reliable, but we have not independently verified those sources and we do not guarantee that the information in the report is accurate or complete. Any views expressed in the report reflect our judgment at this date and are subject to change without notice. Statements that are forward-looking involve known and unknown risks and uncertainties that may cause future realities to be materially different from those implied by such forward-looking statements Advice we give to clients in particularsituationsmaydifferfromtheviewsexpressed inthisreport. Noinvestment orotherbusinessdecisions shouldbemade basedsolelyontheviewsexpressed inthisreport.