サスティナビリティ マーケットダイナミクス
Keytrends
1
LEEDは高級ブティックを含む15件
2026年第1四半期のLEEDの取得件数は15件
で、2009年からの累計件数は383件(前期比
+4.1%)となった。CASBEE-建築は当期の有
効期限満了件数が認証取得件数を上回り、当
期末時点の有効認証件数は前期比で3.8%減少 した。CASBEE-不動産はレジデンシャルやオ
フィスでの取得が多くみられ、当期末時点の
有効認証件数は前期比で5.0%増加した。
3
特集:
規制強化が進む不動産のCO2排出削減
国内のCO2総排出量のうち、建築物の運用時 に発生するオペレーショナルカーボンが3割、 建設・維持・解体時に発生するエンボディド カーボンが1割を占める。今後数年内に予定 されている建築物LCA(建築物のライフサイ
2
WELLはオフィスでプラチナ7件
2026年第1四半期のWELL認証の取得件数は9 件で、当期末時点で有効な認証を有する物件 は73件(前期比+12.3%)となった。Fitwel認 証の取得件数は8四半期連続で0件となってい る。CASBEE-ウェルネスオフィスは当期の有
効期限満了件数が認証取得件数を下回り、当
期末時点の有効認証件数は前期比で1.5%増加
した。 主要指標
前期比+1.8%
グリーンビル認証(各認証の増減率の平均)
前期比+4.6%
ウェルネス認証(各認証の増減率の平均)
クル全体における環境負荷の算定・評価)の 算定義務化、排出量取引制度(日本のGX推進 法に基づくGX-ETS)の本格稼働、有価証券 報告書等におけるサステナビリティ情報開示 基準(SSBJ基準)の適用義務化、温室効果ガ ス排出量算定・報告に関する国際基準(GHG プロトコル)の改訂により、不動産の脱炭素 化に向けた動きがいよいよ加速しそうだ。今 期の特集では、このうち、建築物LCAおよび 日本の排出量取引制度(GX-ETS)の最新動 向と不動産に与える影響を概観する。
注釈1:LEED、WELL、Fitwelは全ランク、CASBEE-建 築、CASBEE-不動産、CASBEE-ウェルネスオフィスは B+以上を対象とする。
注釈2: 2025年第4四半期のマーケットダイナミクスより 各認証制度における認証取得物件データの重複処理を行 わないこととした。
出所:USGBC, IWBI, Fitwel, IBECs
グリーンビル認証物件数の推移(認証取得年別)
LEEDは高級ブティックを含む15件が取得
• LEEDの第1四半期の認証取得件数は15件で、前 期比で減少、前年同期比で増加した。昨年から 店舗の内装で取得が増えており、当期もシステ ム別でID+C(インテリア設計と建設)が10件、 セクター別でリテールが10件と過半を占めた。 2009年からの累計認証件数は383件(前期比 +4.1%)となり、安定した増加が続いている。
• CASBEE-建築(「CASBEE-BD」)の第1四半 期の認証取得件数は39件で、前期比で増加、前 年同期比で減少した。ランク別ではAが24件と 過半を占めた。セクター別では物流施設が19件 と最も多く、オフィスが8件、レジデンシャル が6件と続く。当期に有効期限満了となった件 数が認証取得件数を大幅に上回ったため、当期 末時点で有効な認証を有する物件は510件(前 期比-3.8%)となった。
• CASBEE-不動産(「CASBEE-RE」)の第1四 半期の認証取得件数は237件で、前期比で増加、 前年同期比でほぼ横ばいとなった。ランク別で はAが133件で6割弱、Sが98件で約4割を占めた。 セクター別ではレジデンシャルが94件と最も多 く、オフィスが75件、物流施設が39件と続く。
当期末時点で有効な認証を有する物件は3,103 件(前期比+5.0%)となった。
出所:USGBC, IBECs 公開データをもとにJLL作成 注)グラフ上では、CASBEE-建築をCASBEE-BD、CASBEE-不動産をCASBEE-REと表記している。CASBEEの認証取得件数はB+以上を対象としている。2025年第4四半期のマーケットダイナミクスより各認証制度における認証取得物件データの重複処理を行わないこととした。
ウェルネス認証物件数の推移(認証取得年別)
Wellness
WELLはオフィス7件がプラチナを取得
• WELLの第1四半期の認証取得件数は9件で、前 期比でも、前年同期比でも増加した。9件はい ずれもオフィスで、うち7件はプラチナを取得 した。当期に有効期限満了となった3件のうち2 件は再認証手続き中で、当期末時点で有効な認 証を有する物件は、再認証手続き中の4件を含 めて73件(前期比+12.3%)となった。
• Fitwelの第1四半期の認証取得件数は0件で、8 四半期連続で新規の取得がみられていない。当 期末時点で有効な認証を有する物件は5件(前 期比±0.0%)にとどまっている。
• CASBEE- ウェルネスオフィス (「 CASBEEWO」)の第1四半期の認証取得件数は8件で、 前期比で増加、前年同期比で減少した。ランク 別ではSが6件、Aが2件だった。当期に有効期 限満了となった件数は6件と認証取得件数を下 回ったため、当期末時点で有効な認証を有する 物件は198件(前期比+1.5%)となった。
出所:IWBI, Fitwel, IBECs 公開データをもとにJLL作成 注)グラフ上では、CASBEE-ウェルネスオフィスをCASBEE-WOと表記している。CASBEEの認証取得件数はB+以上を対象としている。2025年第4四半期のマーケットダイナミクスより各認証制度における認証取得物件データの重複処理を行わないこととした。
【特集】規制強化が進む不動産のCO2排出削減
• 建築物から排出されるCO2は建築物のライフサイクル全体で国内総排出量の4割超
• 建築物LCA―2028年のライフサイクル全体のCO2排出量算定義務化 によりエンボディドカーボン*削減が前進
• 排出量取引制度―2026年の「GX-ETS」第2フェーズ開始 によりオペレーショナルカーボン
削減も強化
本格稼働が近づくLCA算定や排出量取引 不動産の脱炭素化に向けた動きがいよいよ加速する見込みだ。
建築物のライフサイクル全体における環境負荷の算定・評価に 関しては、現在「建築物LCA」の算定ルールや算定結果の評価 基準の策定が進められており、2028年に算定が義務化される 予定だ。
排出量取引制度については、2023年に成立したGX推進法に基 づく「GX-ETS」が2026年度から第2フェーズに移行し、CO₂ の直接排出量の直近3年度平均が10万トン以上の企業に参加が 義務付けられている。
有価証券報告書等においては、2027年3月期(すなわち、2026 年度分)の報告書から時価総額3兆円以上の企業に、「SSBJ基 準」に基づくサステナビリティ情報の開示が義務化される。
企業や組織が温室効果ガスの排出量を算定・報告するための国 際基準である「GHGプロトコル」は、Scope2(電力使用に伴 う間接排出)やScope3(サプライチェーン排出量)の算定基 準等を見直した改訂版が2027年末頃に最終化される予定だ。
不動産の脱炭素化に関連する制度の動向
建築物LCA

建築物のライフサイクル全体に おける環境負荷の算定・評価
2025年以前
「建築物のライフサイクルカー ボンの削減に向けた取組の推進 に係る基本構想」策定 (2025)
2026年
2027年
2028年
2029年以降
出所:JLL
第1ステップ (LCCO2評価の実 施、自主的削減)
*住宅・建築SDGs推進センター「令和4年度 ゼロカーボンビル (LCCO2 ネットゼ ロ) 推進会議 報告書」によると、オペレーショナルカーボンは「運用時に発生す るカーボン:建物の使用段階のエネルギー消費、水消費によって発生する温室効 果ガス」、エンボディドカーボンは「新築・改修・解体時に発生するカーボン: 資材製造、施工、改修、解体段階に発生する温室効果ガス」と定義されている。
排出量取引制度
2023年に成立したGX推進法に 基づくGX-ETS サステナビリティ情報開示
GX推進法 (2023)
第1フェーズ開始 (2023)
GX推進法改正 (2025)
有価証券報告書等における
SSBJ基準による情報開示

GHGプロトコル
温室効果ガスの排出量を算定・ 報告するための国際基準
SSBJ基準最終化 (2025) 改訂作業本格化(2024)
第2フェーズ開始 (一定基準を満 たす企業に参加義務) 基準改正 改定案の修正
時価総額3兆円以上の企業に適 用義務化 (3月期~)
時価総額1兆円以上の企業に適 用義務化 (3月期~)
第2ステップ (2030年代) 第3フェーズ開始 (2033) プライム全企業に適用 (2030年 代)
改訂版最終化 (Scope2, 3の算定 基準等が見直し)
建築物から排出されるCO2は ライフサイクル全体で国内総排出量の4割超
日本のCO2排出量の約3割は「業務・家庭分野」から排出され る。これはオフィス、商業施設、住宅等の建築物の使用(運 用)時に発生するCO2であり、「オペレーショナルカーボン」 と呼ばれる。しかし、建築物から排出されるCO2はこれだけに とどまらない。建設、維持、解体においてもCO2は排出され、 この「エンボディドカーボン」と呼ばれるCO2の排出量は日本 のCO2総排出量の約1割を占め、双方あわせて4割を超える。
建築物の脱炭素に向けた取組みは、従来、省エネルギーや再生 可能エネルギーの導入などオペレーショナルカーボンの削減に 重点が置かれてきた。エンボディドカーボンの3倍ものCO2を 排出しているのだから当然かもしれない。しかし、エンボディ ドカーボンも総排出量の1割を占めていることに鑑みれば、そ の把握と削減に向けた取組みも重要であることに疑問の余地は ない。
オペレーショナルカーボンの削減が重要であることは言うまで もないが、それだけでは不十分であり、今後は「どう建て、ど う改修し、どう終わらせるか」という、エンボディドカーボン まで含めたライフサイクル全体でCO2を把握し、削減すること が、社会の持続的な成長に向けて不可欠となる。短期間で建て 替えることを繰り返すより長寿命化させることも重要だ そして、前頁で述べたとおり、オペレーショナルカーボンとエ ンボディドカーボンの削減に向けた動きは、今後数年で加速す る見込みだ。このうち建築物LCAとGX-ETSの動向について次 頁以降で概観する*1 。
*1 SSBJおよびGHGプロトコルの動向については、6月発行予定の「サステナ ビリティマーケットダイナミクス特集総集編vol 3」で解説している。
分野別CO2排出量 (2023年度)
オペレーショナルカーボンとエンボディドカーボン
計9.9%
合計 42%
オペレーショナルカーボン
エンボディドカーボン
産業部門、運輸部門、その他(工業プロ セス・廃棄物等)の排出量のうち9 9%は、 建設・建築関連の資材製造・施工・改修 等(右図のA1~A5、B2~B5)からの排 出と推計されている。
このほか、解体・廃棄(右図のC1~C4) からの排出が建築・建設関連CO2排出量 全体の約1%を占めると想定されている。
出所:国土交通省「建築物のライフサイクル カーボンの削減に向けた制度のあり方について (中間とりまとめ)参考資料」をもとにJLL作成
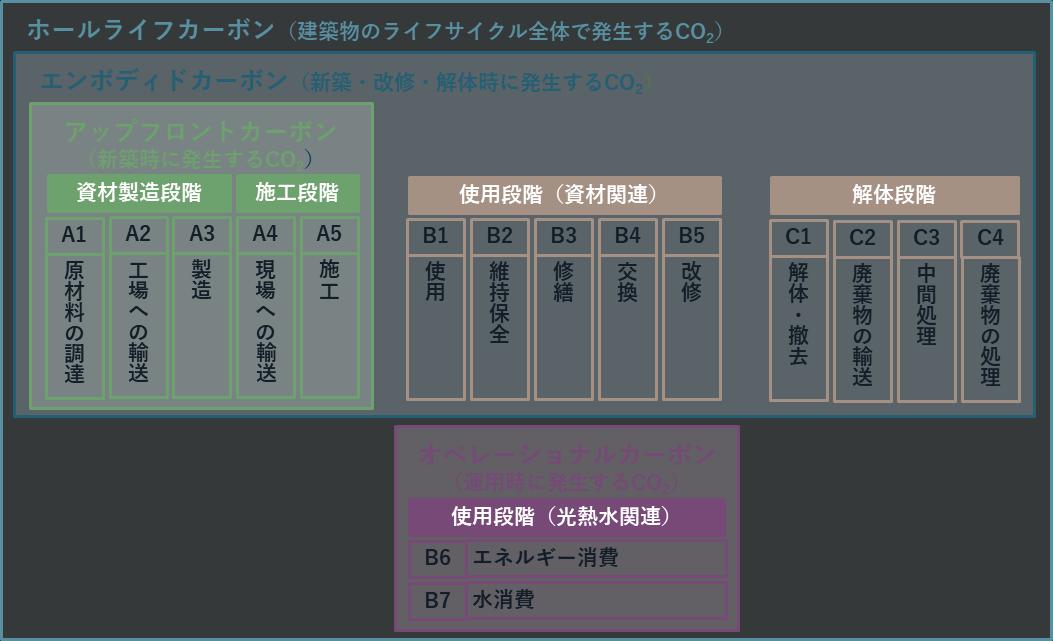
出所:住宅・建築SDGs推進センター「令和4年度 ゼロカーボンビル (LCCO2 ネットゼロ) 推進会 議 報告書」をもとにJLL作成
エンボディドカーボン対策
~ 欧州と日本における制度化の動向 ~
欧州では、建築物分野の脱炭素化を加速させるため、LCA算定 の義務化が急速に進んでいる。EU全体の方針として、2024年 にEU建築物エネルギ 性能指令(EPBD)を改正し、加盟国に 対し、2028年1月から1,000㎡以上の新築建築物を対象にライ フサイクル前提での温室効果ガス(GHG)排出量の算定と開 示を行うよう義務付けた。2030年以降は全ての新築建築物が その対象となる。
このEU指令に先駆けて、欧州の複数の国でLCA算定が法制化 されている。フランスでは、2022年1月に施行された環境規制 において、新築の住宅やオフィスなどを対象にライフサイクル 全体のCO2排出量の算定を義務付けている。特筆すべきは、建 設時のCO2排出量と運用時のエネルギー消費によるCO2排出量 の両方に上限値を設けている点であり、しかも、この上限値は 段階的に厳格化される予定となっている。
2026年第1四半期
日本では、2025年4月に政府が策定した「建築物のライフサイ クルカーボンの削減に向けた取組の推進に係る基本構想」にお いて、2028年を目途に建築物のLCAの実施を促す制度を開始す る方針が示された。
2026年1月に公表された「建築物のライフサイクルカーボンの 削減に向けた制度のあり方(中間とりまとめ)」には、「早急 に講ずべき施策の方向性」として、LCCO2 *2算定ルールおよび 算定結果の評価基準の策定に加え、LCCO2評価の実施を促す措 置について記されている。大規模建築物(例:2,000㎡以上の 非住宅建築物の新築・増改築)においては建築士が建築主の求 めに応じてLCCO2の算定に適確に対応するよう義務付けること、 また、特にCO2等排出量の多い建築物(例:5,000㎡以上のオ フィスビルの新築・増改築)においては建築主に国へのLCCO2 評価結果の届出を義務付けることにより設計時から自主的に削 減の検討を促す仕組みを検討すべきとされている。
また、「中間とりまとめ」別添のロードマップによると、 2028年に第1ステップとして、LCCO2の評価の実施と自主的削 減、2030年代に第2ステップとしてLCCO2評価の一般化と削減 策の措置、2040年代以降に第3ステップとしてLCCO2削減策の 強化へと段階的に進めていくことが想定されている。
なお、政府は2028年の制度開始を前に、LCA算定に係る補助金 制度も設けている。
*2 建築物のライフサイクル全体で発生するCO2のことをライフサイクルカーボ ンといい、ライフサイクルCO2、LCCO2とも表記する。
■LCCO2削減策の 段階的強化 建築物のライフサイクルカーボン(LCCO2)の削減に向けた流れ
2025年4月 取組の推進に係る基本構想の策定 2026年1月 制度のあり方 (中間とりまとめ) 公表 ■算定ルール、評価基準の作成・公表 ■表示ルールの作成・公表
第1ステップ (2028年~) LCCO2評価の実施、自主的削減
■建築主の国への届出制度 (例:5,000㎡以上の事務所の新築等)
■建築士の建築主への説明制度 (例:2,000㎡以上の非住宅建築物の新築等)
■LCCO2評価結果の第三者認証・表示制度 (例:住宅・建築物の新築・改修等)
第2ステップ (2030年代~) LCCO2評価の一般化、削減策の措置
第3ステップ (2040年代~) LCCO2削減策の強化 ~2027年
■国の指針 (LCCO2算定・評価のルール、建材・設備CO2等排出量原単位整備等) 策定 ■届出対象 (用途・規模等) 拡充
出所:国土交通省「建築物のライフサイクルカーボンの削減に向けた制度のあり方(中間とりまとめ)」のロードマップをもとにJLL作成
■LCCO2削減策の措置
2026年第1四半期
エンボディドカーボン対策
~ LCA義務化による開発・建設行為への影響 ~
エンボディドカーボンの算定において、世界で最も広く利用さ れているプラットフォームの一つにフィンランドで開発された 「One Click LCA」がある*3。建築現場で使用する個々の資材 データをもとに、建設にかかる原材料調達から加工、輸送、改 修、建設、廃棄時のCO2排出量等を算定することができるのが 特徴だ。しかし、実際に「One Click LCA」等を利用してLCA 算定業務を行っていると、算定業務そのものの煩雑さに加えて、 次の2点が主な課題として浮かび上がってきた。
1点目は 、 欧州と異なり 、 日本では EPD ( Environmental Product Declaration:製品等のライフサイクル全体でのGHG 排出量を含む環境負荷を定量化し、第三者検証を経て公開され る環境製品宣言)を取得した建材が少ない点である。使用され ている建材にEPDが存在しない場合、LCA算定プラットフォー ム上において、何らかの代替値を用いざるを得ない。代替値は 近似値であるとはいえ当該製品そのものの値ではないため、 LCAを高い精度で算定することや、LCAの算定結果に基づいた 的確な建材変更の意思決定をすることが難しくなる可能性もあ る。アップフロントカーボン(新築時に発生するCO2)におい て、資材製造段階でのカーボン排出量に相当するA1~A3が占 める割合の高さ*4を鑑みればなおさらである。
2点目は、特に増改築の場合のLCAベンチマークを見つけるこ とが容易ではないという点である。「One Click LCA」には新 築の場合のベンチマークは存在するが、増改築の場合のベンチ マークは存在しない。LCAベンチマークが無いなかで算定結果 だけが示されたとしても、算定結果を評価することは難しい。
また、算定結果を踏まえ、建材変更によりCO2排出量の更なる 低減を図るべきか否かの意思決定を行うことも難しい。
したがって、LCA義務化にあたっては、建材メーカー各社によ る積極的なEPD取得や、エンボディドカーボン算定プラット フォームにおける入力データを活用した増改築LCAベンチマー クの整備が欠かせない。
一方、LCAが義務化されると、計画の初期段階から将来の解体 まで見据えた設計、LCA算定のためのデータ収集、低炭素建材 の入手、新たな報告業務などに要する時間や費用が増え、工期 の長期化や建設コストの上昇が見込まれる。
*3 詳細はJLL「欧米の環境規制が促す日本不動産市場の変革」。
*4 LETI Climate Emergency Design Guideによると、オフィスビルにおける アップフロントカーボン(p.6の図のA1~A5)は18%、そのうちA1~A3は16% を占めるとされ、資材製造段階にあたるA1~A3はアップフロントカーボンの9 割弱を占めるとされている。
アップフロントカーボン(p.6の図の一部)
(新築時に発生するCO2)
出所:住宅・建築SDGs推進センター「令和4年度 ゼロカーボンビル (LCCO2 ネットゼロ) 推進会議 報告書」をもとにJLL作成
オペレーショナルカーボン対策 ~ 財務化で加速する脱炭素化に向けた勢い ~
オペレーショナルカーボンは、エンボディドカーボンに比べて 早くから対策が取られてきたが、財務に直結する排出量取引制 度が2026年度から本格稼働したことで、勢いがつきそうだ。
排出量取引制度は、政府や規制当局が一定期間におけるCO2等 の総排出量を設定し、企業や事業者に排出枠として配分または 販売し、排出量実績が排出枠を下回った企業は余剰分を売却で き、排出枠を上回った企業は市場から排出枠を購入する仕組み である。代表的なものとして、欧州排出量取引制度(EUETS)がある。
日本では「2050年カーボンニュートラル」と経済成長の同時 達成を目指して、2023年にGX推進法(脱炭素成長型経済構造 への円滑な移行の推進に関する法律)が成立し、同年、GXETS(GX推進法に基づく排出量取引制度)の第1フェーズが始 まった。第1フェーズは自主参加による試行段階であったが、 2026年度からは第2フェーズに移行し、CO₂の直接排出量の直 近3年度平均(年度平均排出量)が10万トン以上の企業に参加 が義務付けられることとなった*5 。
第2フェーズの算定対象は、Scope1*6のCO2のみであるため、 直接的に影響を受けるのは主として電力・ガス・熱供給会社や 燃料を大量消費する鉄鋼・化学等の製造業である*7。しかし、 CO2排出量実績が排出枠を下回った企業は余剰分を売却し、企 業の売上げとすることができることから、排出量削減のインセ ンティブが働き、エネルギー生成のために燃焼する燃料の削減 や再生可能エネルギーへの転換が進むと考えらえる。
ところで、電気や熱をつくるために燃料を燃やす側のScope1 と 、 燃料を燃やしてつくられた電気や熱を購入する側の Scope2とは表裏一体の関係にあるため、第2フェーズの義務化 の影響は、当然、需要家や一般企業にも及ぶ。
電力会社等がCO2排出量を削減するために再生エネルギーへの 転換を進めれば、需要家や一般企業の電力従量料金に課す再エ ネ賦課金が増額されるであろうことは想像に難くない。他方、 電力会社等が排出枠を購入したとしても、排出枠の取引価格に 応じて電力料金も増額される可能性が高い*8 。
したがって、第2フェーズの算定対象がScope1のCO2のみだか らといって、需要家や一般企業にとっても決して他人事ではな い。Scope2への影響はオフィス等のビルにおけるグリーン リースを促進し、Scope3(自社事業の活動に関連する他社の 排出)にも波及するだろう*9。あらゆる事業者にとって、コス ト削減のためにも、不動産のCO2排出削減は避けられない。
排出量取引制度(GX-ETS)の発展に向けた流れ
第1フェーズ (2023年度~)
試行
■自主参加
■自主目標を設定
■目標達成は自主努力 (ペナルティなし)
*5 第3フェーズでは、欧州から遅れること20年、2033年度から発電部門の排 出枠に有償オークションを導入することも予定されている。
*6 Scope1は、自社での化石燃料の燃焼、セメントの製造、フロンガスの漏洩 等に伴う直接排出。Scope2 は、 自社で使用するために他者から供給された電 気、熱、蒸気の使用に伴う間接排出。
*7 経済産業省「排出量取引制度の詳細設計に向けた検討方針」によると、対 象事業者数は300~400社程度で、国内GHG排出量の約60%を占める見込み。
*8 排出枠の取引価格は欧米に比べて低いものの、経済産業省「排出量取引制 度における上下限価格の水準(案)」の想定によると、2026年度に1,700~ 3,400円/t-CO2程度、2030年度には1,913~4,840円/t-CO2に上昇すると見込 んでいる。なお、2028年度には電力会社やガス供給会社に化石燃料賦課金 (石油、石炭、天然ガス等の化石燃料の消費によって発生するCO2排出量に応 じて賦課)も導入されることが決まっており、これが電気代などに転嫁される と、需要家や一般企業のコストもさらに膨らむと予想される。
*9 GX-ETSには、電力・ガス・熱供給業や製造業に加えて、情報通信業、金 融・保険業など、合わせて700社超が参加している。参加企業は、間接排出の 目標値・実績値を開示することが必須とされているため、第2フェーズの対象 がScope1といえども、オフィス等の一般事業用不動産におけるCO2排出削減 を促す効果は決して小さいものではない。
第2フェーズ (2026年度~)
排出量取引市場の本格稼働
■CO2直接排出量10万トン以上の事業者を対象に義務化
■政府が定める基準に従って排出枠の割当量を算定
■排出実績と等量の排出枠の保有を義務化
出所:経済産業省「排出量取引制度の詳細設計に向けた検討方針」をもとにJLL作成
第3フェーズ (2033年度~)
更なる発展
■発電部門の対策強化 (段階的にオークション導入)
2026年第1四半期
ジョーンズラングラサール株式会社
東京本社
〒102-0094
東京都千代田区紀尾井町1-3
東京ガーデンテラス紀尾井町
紀尾井タワー
03 4361 1800
関西支社
〒541-0041
大阪府大阪市中央区
北浜3-5-29
日本生命淀屋橋ビル
06 7662 8400
お問合せ先
エナジー&サステナビリティサービス事業部
松本 仁
事業部長
jin.matsumoto@jll.com
渡部 まき
ディレクター maki.watanabe@jll.com
COPYRIGHT ©JONESLANGLASALLEIP,INC.2026
福岡支社
〒810-0041
福岡県福岡市中央区
大名2-6-50
福岡大名ガーデンシティ
092 233 6801
鈴木 嗣人 ディレクター hidehito.suzuki@jll.com
剣持 智美 シニアマネージャー tomomi.kemmochi@jll.com
名古屋オフィス
〒450-6321
愛知県名古屋市中村区 名駅1-1-1
JPタワー名古屋21階
052 856 3357
大久保 寛
事業部長 hiroshi.okubo@jll.com
Thisreporthasbeenpreparedsolelyforinformationpurposesanddoesnotnecessarilypurporttobeacompleteanalysisofthetopicsdiscussed,whichareinherentlyunpredictable. It has been based on sources we believe to be reliable, but we have not independently verified those sources and we do not guarantee that the information in the report is accurate or complete. Any views expressed in the report reflect our judgment at this date and are subject to change without notice. Statements that are forward-looking involve known and unknown risks and uncertainties that may cause future realities to be materially different from those implied by such forward-looking statements Advice we give to clients in particularsituationsmaydifferfromtheviewsexpressed inthisreport. Noinvestment orotherbusinessdecisions shouldbemade basedsolelyontheviewsexpressed inthisreport.