DICCIONARIO PICTORICO
l TAREA DE GESTIÓN I PERIODO
TIPOS DE DOCUMENTOS
JIMENA RETANA SALAS 11-2 2024
Documentos Comerciales
- Son toda constancia escrita, de una transacción mercantil, la cual se puede utilizar para determinados fines, pueden servir como instrumento para probar y confirmar un hecho.
Documentos Sencillos
- Son aquellos de uso constante y corriente que se imponen necesariamente para el buen funcionamiento de la empresa.
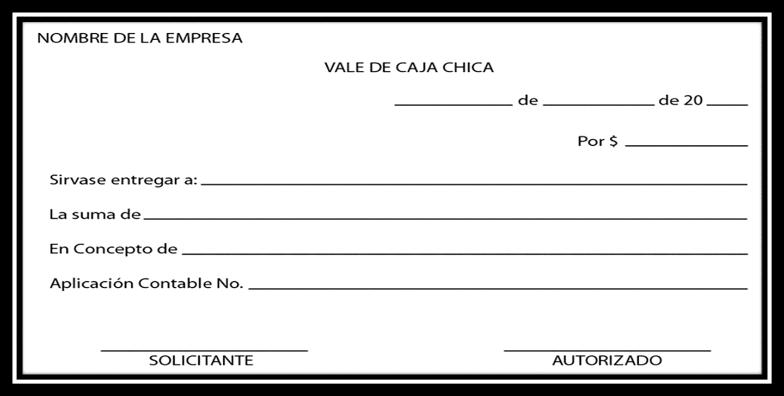
1. El Vale:
- Es un documento que se emplean algunas oficinas con el propósito de adelantar acreditar gastos pequeños e inmediatos, como préstamos a los funcionarios, los cuales deben firmar el recibo de este para demostrar la deuda.
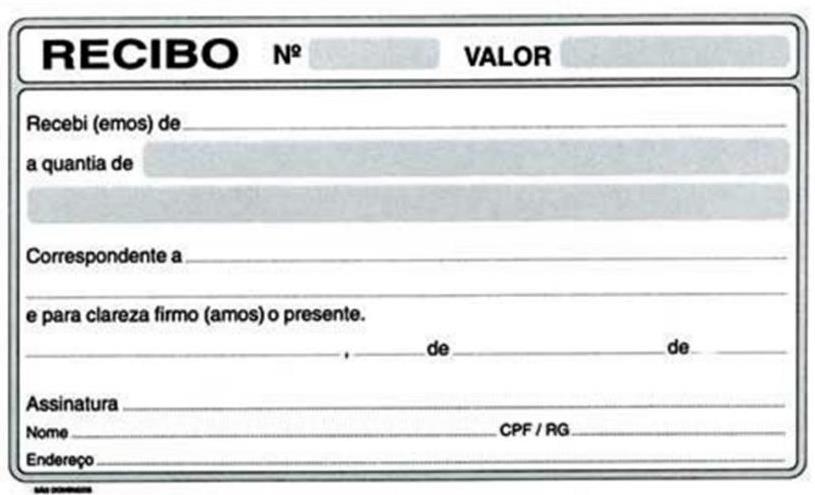
2. El Recibo:
- Documento que se entrega a cambio de cierta cantidad de dinero que se recibe, en el pago de una obligación. El recibo se emplea cuando se recibe dinero por cualquier concepto: pago de intereses. abono a cuentas, servicios, alquileres, entre otras.
3. La Factura:
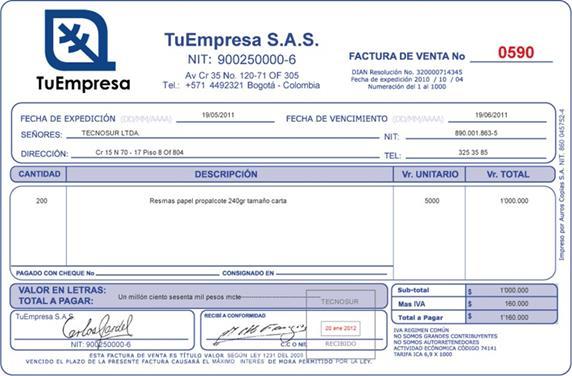
-Es uno de los documentos comerciales más conocidos. Es un documento legal y contable que se emite a raíz de un contrato de compra.
-Presenta, para el que adquiere, la prueba de propiedad de los bienes comprados y un elemento que prueba sobre la calidad.
Respecto del vendedor:
Requisitos:
Nombre y apellido, o razón social.
Dominio legal.
Fecha de emisión.
Fecha de inicio de las actividades en el local habilitado para las ventas.
Respecto del comprador:
Nombre y apellido, o razón social.
Número de cedula.
Condición respecto del IVA.
Respecto de la mercadería vendida:
Cantidad y descripción.
Precio unitario.
Condiciones de venta.
Respecto de la imprenta:
Nombre y apellido, o razón social.
Fecha en la que se realizó la impresión
Fecha de vencimiento
Documentos Complejos
En este grupo se encuentran todos los documentos que accesoriamente vienen a complementar la actividad comercial.
1. El Cheque:
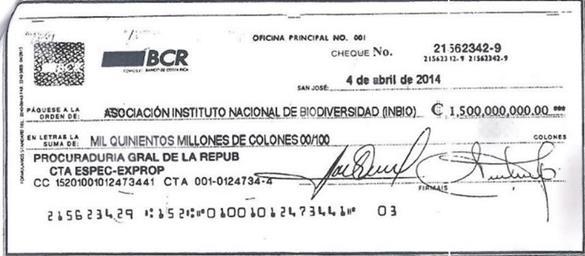
Es un documento mercantil, aceptado como medio de pago, que emite y firma una persona (librador), para que una entidad financiera (librado).
El librador: Es el que tiene la deuda; puede ser una persona física o jurídica, que se compromete a pagar la cantidad reflejada en el cheque.
El librado: Es la entidad financiera que le da al librador (deudor) el cheque. Tiene que tener una cuenta abierta en esa entidad para hacer frente.
El beneficiario: Es quien tiene en su poder el cheque y es quién va a cobrar la cantidad reflejada en él mismo.
Requisitos de los cheques:
Nombre y lugar del banco donde se encuentran los fondos.
Nombre de la persona o entidad que lo cobrará.
El tipo de moneda. (está impreso en el cheque)
1. Letra de Cambio
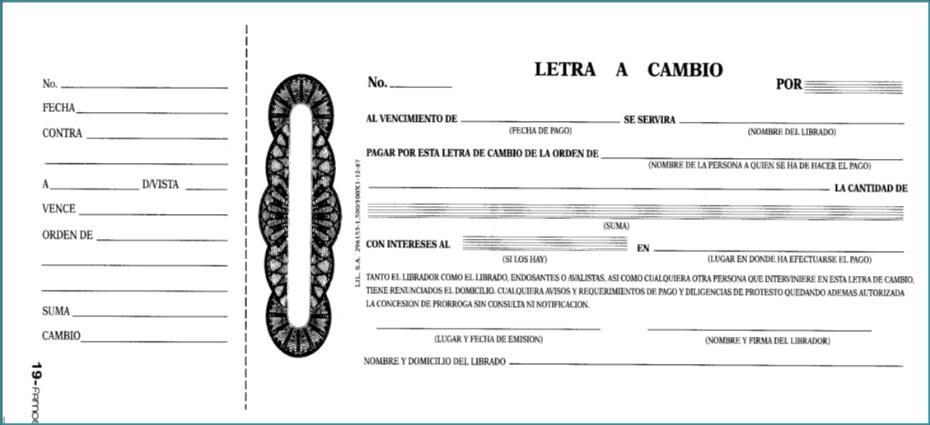
La letra de Cambio es el documento mercantil por excelencia y es universalmente usado como documento de crédito.
Personas que intervienen:
El tomador o Beneficiario: Es a favor de quien está librada una letra, por lo tanto, será el cobrador de la misma.
El librador o girador: Es quien emite la letra y firma al pie.
El librador o el girado: Es conocido con el nombre de aceptante.
Requisitos:
Está regulada por el Código de Comercio y para su validez legal tiene los siguientes requisitos:
Lugar y fecha de emisión
Cantidad en número y en letras.
A favor de quién se emite (beneficiado).
Nombre y dirección incompleta del que pagará
Lugar, fecha y firma.
2. La Hipoteca
Es el derecho real que se contribuye sobre un inmueble para garantizar el cumplimiento de una obligación propia o ajena
4.
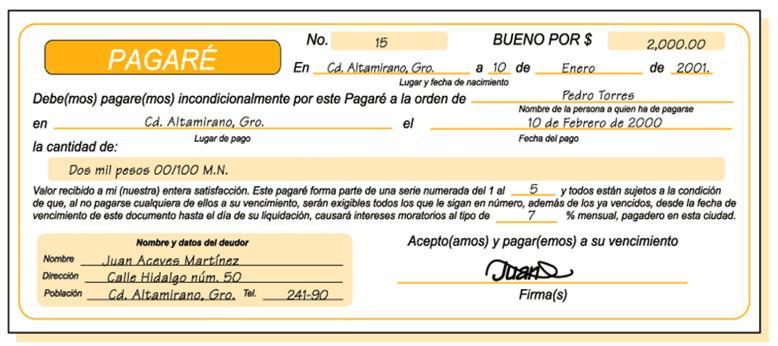
Pagaré
Es un documento de crédito mediante el cual la persona promete o incondicionalmente pagar a otra cierta cantidad de dinero,
Deudor: Es el responsable del documento, el cual debe pagarlo
Acreedor: A favor de quién está el documento.
Fiador o aval: Persona que voluntariamente adquiere el compromiso de pagar el documento si el deudor no lo hace.
Requisitos del pagaré:
La mención de ser un pagaré
La promesa, pura y simple de pagar una cantidad de dinero
Lugar y fecha en que se ha firmado el pagaré
Nombre de la persona a quien ha de hacerse el pago.
5.Certificado de Prenda
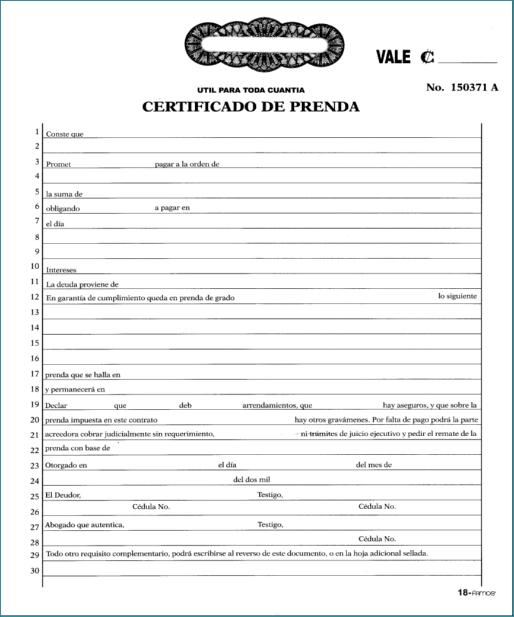
Es un documento que se emite para hacer constar el gravamen sobre un objeto o bien mueble, que no ha sido pagado en su totalidad.
Personas que intervienen:
Deudor: Firma el documento, asume la responsabilidad y obligación
Acreedor: Puede permanecer con el objeto dado en prenda.
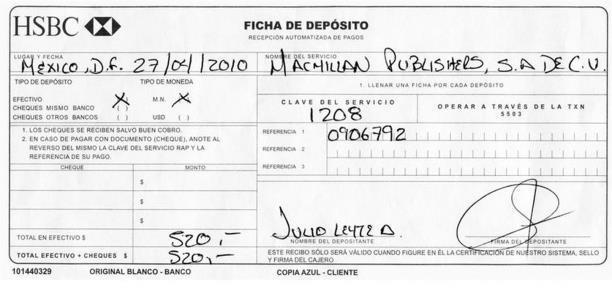
6.Certificado de Depósitos
Es una transacción financiera mediante la cual se lleva dinero al banco para sumar a las cuentas corrientes, cuentas de ahorro o a inversiones.
Otros Documentos Comerciales
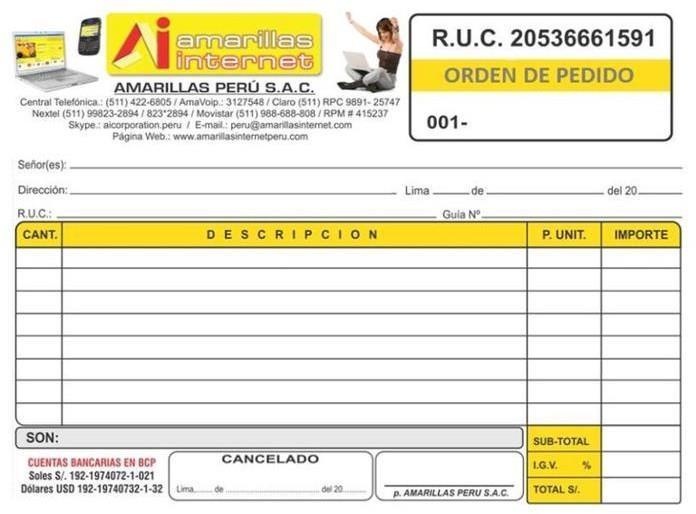
1.Orden del Pedido
Recibe este nombre por ser de carácter externo, entre otras personas para cada uso de la importación de mercaderías.
Se debe constar todos los detalles acordados con el cliente con respecto al tipo de mercancía, precio y fecha de entrega.
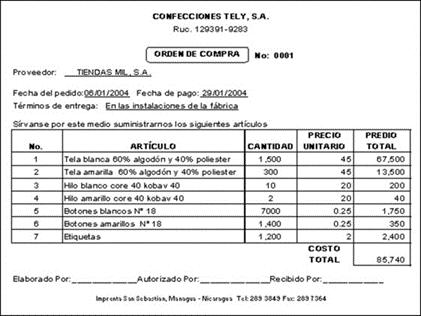
1.Orden de Compra
Este documento debe contener cantidad y descripción del artículo y si es posible el precio de cada uno, el nombre de proveedor.
2.
Nota de Débito:
Este documento incrementa la deuda o saldo de la cuenta, ya sea por un error en la facturación, interés por la mora en el pago.
En qué casos se usa la Nota de Débito.
En los bancos. Cuando se carga al cliente de una comisión o sellado que se aplicó a un cheque depositado
Gastos por fletes
Gastos bancarios
Intereses
Error en menos en la facturación
Cuando el vendedor quiere poner en conocimiento al comprador de que ha cargado en su cuenta.
En los comercios: Cuando se pagó el flete por envió de una mercadería.
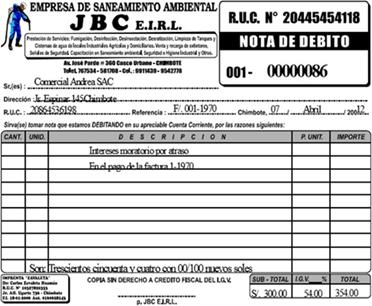
Datos Obligatorios de la Nota de Débito:
Número de cliente, nombre y apellido hacer referencia a una factura.
¿Cuál es la información básica que debe tener la Nota de Débito?
Las notas de débito deben contener la información del emisor..
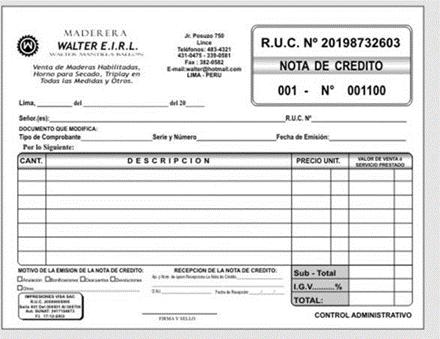
3. Nota de Crédito:
Es sencillamente una constancia donde se informa al cliente que por una u otra causa se ha recibido dinero o su equivalencia
Este documento se usa cuando:
El cliente encuentra que hace falta mercadería Mala facturación Descuento por pronto pago
Embarque dañado, el que es rechazado
4. Cotización
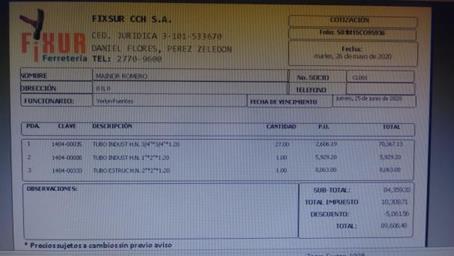
Es un documento contable en donde se detalla el precio de un bien o servicio para la compra o negoción. A este proceso también se le conoce como presupuesto.