
Introduction to Derivatives and Risk Management 9th Edition Chance
Full download at link:
Test Bank: https://testbankpack.com/p/test-bank-forintroduction-to-derivatives-and-risk-management-9thedition-chance-brooks-1133190197-9781133190196/
Solution Manual: https://testbankpack.com/p/solutionmanual-for-introduction-to-derivatives-and-riskmanagement-9th-edition-chance-brooks-11331901979781133190196/
CHAPTER 5: OPTION PRICING MODELS: THE BLACK-SCHOLES-MERTON MODEL END-OF-CHAPTER QUESTIONS AND PROBLEMS
1. (Characteristics of the Black-Scholes-Merton Formula) The formula has two terms:
S0N(d1),
is the present value of the expected value of the stock price, conditional on the option expiring in-themoney discounted at the risk-free rate. The second term,
) N(d Xe 2 T rc
is the present value of the expected payout of the exercise price at the expiration. N(d2) is the probability of exercise. All of this is based on the condition of risk neutrality, meaning that the probability distribution is based on a risk-free expected return on the stock.
9
th Edition: Chapter 5
End-of-Chapter Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
2. (Variables in the BSM Model) a. The delta is the change in the call price for a given change in the stock price. Strictly speaking the delta applies only when the stock price changes by a very small amount. The delta also gives the hedge ratio, which tells how many shares of stock must be held (or sold short) to hedge a given short (or long) position in calls. The delta is between zero and one and, as expiration approaches, converges to one if the option is in-the-money and zero if the option is out-of-the-money.
b. Gamma is the change in delta for a given (again very small) change in the stock price. The gamma measures the risk involved in not adjusting the hedge ratio to equal the delta. The gamma will be large when the option is at-the-money and nearly zero when the option is deep in- or out-of-themoney.
c. Rho measures the change in the option price when the risk-free rate changes. The relationship is nearly linear and is fairly weak. In other words, the call price is not very sensitive to the risk-free rate.
d. Vega (also called kappa and lambda) measures the change in the option price for a change in the volatility. The relationship is nearly linear when the option is at-the-money. The option price is very sensitive to the volatility.
e. Theta is the relationship between the option price and the time to expiration. For European calls, the theta is negative meaning that the option price will fall as expiration approaches.
3. (Implied Volatility) If you accept the "theoretically correct" standard deviation as the true volatility, then the market price of the option is implying a higher volatility of the stock than is reasonable. That is, the implied volatility obtained by setting the Black-Scholes-Merton price equal to the market price is higher than it should be. This means that the market price is too high. You would consider selling the overpriced option, perhaps in conjunction with the purchase of the stock.
4. (Implied Volatility) a. Implied volatilities can indeed vary for options on the same stock with the same exercise price and different expirations. The volatility is supposed to be the volatility of the stock over the life of the option so it can indeed vary with a different time to expiration. The difference in volatilities is called the term structure of implied volatility.
b. In theory implied volatilities should not vary for options on the same stock with the same expiration and different exercise prices. The volatility is referring to the volatility of the stock over a given period of time. There cannot be but one such volatility. In practice, however, there are multiple volatilities, which is often referred to as the volatility smile or skew.
c. Often option prices are quoted using the implied volatility. A given option price could be quoted by stating its implied volatility, while another option on the same stock could be quoted by stating a different implied volatility. It is assumed that the actual option price is then found by plugging into a model such as Black-Scholes-Merton. The purpose of quoting option prices this way is because it is much easier to see which are the more expensive options.
5. (Stock Price) The primary reason is the inability to trade at no cost over a very small time interval. Delta hedging assumes only very small stock price moves. If the stock price makes a sufficiently large move, the delta changes too quickly. To manage this risk, one must hedge the gamma. These types of large moves are more prone to occur over longer time intervals. Thus, if one cannot trade frequently, large stock price moves can occur between trades, and this will make it harder to maintain the delta neutral position. In addition
9
th Edition: Chapter 5
End-of-Chapter Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
transaction costs make it difficult to delta hedge perfectly. Transaction costs discourage frequent trading and make it impossible to actually earn the risk-free rate.
6. (A Nobel Formula) The
7. (A Nobel Formula) a. S0 =
X = 165, rc = 0.0571, = 0.21, and T = 0.2795 (102 days from 7/6 to 10/16)
9
N(0.21) = 0.5832 N(0.10) = 0.5398
C = 165.13(0.5832) – 165e–0.0571(0.2795)(0.5398) = 8.647
Using BSMbin8e.xls, you should obtain approximately 8.7020.
b. The actual price is 8.13. The call appears to be underpriced. We should buy 1,000 calls and sell short 1,000(0.583) = 583 shares and revise the hedge continuously so that the proper ratio of calls to shares is maintained.
c. For each dollar change in the stock price, the option price changes by approximately the value of N(d1), its delta, of 0.583. So if 583 shares that were sold short decrease in value by one dollar, the
th Edition: Chapter 5
Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
gain is $583, but the 1,000 calls will decrease in value by $0.583 each. Since we are long the calls, we lose $583 on the calls. Thus, the loss on the long calls should be offset by the gain on the short stock.
8. (A Nobel Formula) a. We have
P = 165e-.0571(.2795)(1 – 0.5398) – 165.13(1 – 0.5832) = 5.905
Using BSMbin8e.xls, you should obtain approximately 5.9600.
b. The put appears to be overpriced at 6.75. You should sell 1,000 puts and sell short –(0.5832 –1)1,000 = 417 shares. We should note, however, that in reality the put might not be overpriced since the Black-Scholes-Merton model does not account for the privilege of early exercise.
c. We would gain $417 by being short 417 shares. We would lose $417 on the puts because we are short 1,000 puts that increase in value by 0.417 each. Thus, the loss on the short puts is exactly offset by the gain on the short stock.
9. (BSM Model When the Stock Pays Dividends) The time to the ex-dividend date is 66 days, so t = 66/365 = 0.1808. We adjust the stock price to
165.13 – 1.10e-0.0571(0.1808) = 164.041
Inserting into the Black-Scholes-Merton model, we have 0.1467 = 0.2795
/2](0.2795) +[0.0571+(0.21) ln(164.041/165)
Using BSMbin8e.xls you should obtain 8.0812.
10. (BSM Model When the Stock Pays Dividends) Adjust the stock price to 165.13e-0.027(0.2795) = 163.889
Inserting into the Black-Scholes-Merton model, we have 0.1384 =
9th Edition: Chapter 5
End-of-Chapter Solutions
36
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
C = 163.889(0.5557) – 165e–0.0571(.2795)(0.5120) = 7.931
Using BSMbin8e.xls, you should obtain 7.9966.
11. (BSM Model and Some Insights into American Call Options) On July 7 there will be 10 days remaining so the time to expiration will be 10/365 = 0.0274. As soon as the stock goes ex-dividend, its price will fall to 163.13. Then the option price will be
d1 = ln(163.13/160) + [0.0503 + (0.21 2) /2](0.0274)
0.21 0.0274 =0 .6144
d2 = =
N(0.61) = 0.7291 N(0.58) = 0.7190
C = 163.13(0.7291) – 160e–0.0503(0.0274)(0.7190) = 4.06
Exercise just before the stock goes ex-dividend would net 165.13 – 160 = 5.13 so you should exercise.
12. (Historical Volatility) The solution is
9th Edition: Chapter 5
End-of-Chapter Solutions
37
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
13. (Estimating the Volatility) S0 = 165.13, X = 165, rc = 0.0535, T = 0.126, C = 5.25
At = 0.20, the Black-Scholes-Merton price is approximately 5.30. At = 0.19, the Black-Scholes-Merton price is approximately 5.07. The implied volatility is, therefore, between 19 and 20 percent. This is slightly higher than the historical volatility obtained in Problem 17,meaning that the volatility has recently increased.
14. (Estimating the Volatility)
5.25
0.225 = 0.126 (0.398)165.13
It is a little high but provides a good starting point. Of course, the call is slightly in the money anyway so the estimate will tend to be a little off.
15. (A Nobel Formula) S0 = $0.4728, X = $0.46, rc = 0.071, ρc = 0.036, σ = 0.145, T = 35/365 = 0.0959 (based on 35 days between December 9 and January 13)
First adjust the spot exchange rate: S0 ′ = 0.4728e-0.036(0.0959) = 0.4712
Then calculate d1 and d2,
9
th Edition: Chapter 5
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part. 38
End-of-Chapter Solutions
Look up the normal probabilities:
N(0.71) = 0.7611
N(0.66) = 0.7454
Then calculate the option price:
c = 0.4712(0.7611) – 0.46e-0.071(0.0959)(0.7454) = 0.0181
The call should be selling for $0.0181 so it is underpriced at $0.0163.
16. (Managing the Risk of Options) Plugging into the Black-Scholes-Merton model S0 = 100, X = 100, rc = 0.045, T = 1, = .40, we obtain C = 17.80 and a delta of 0.6227. Sell 10,000 calls and buy 6,227 shares. The value of the portfolio is now
V = 6,227(100) – 10,000(17.80) = 444,700.
a. Now at the end of Day 1, S1 = 99, T = 364/365 = 0.9973. Plugging into the Black-Scholes-Merton model, we obtain C = 17.1559. Our portfolio is now worth
V1 = 6,227(99) – 10,000(17.1559) = 444,914.
The new delta from the Black-Scholes-Merton model would be 0.6129. So we need 6,129 shares. We sell 6,227 – 6,129 = 98, raising 98(99) = 9,702, which we invest in risk-free bonds.
NowattheendofDay 2,S2 = 102,T=363/365=0.9945. PluggingintotheBlack-ScholesMerton model we obtain 19.0108. Our portfolio is now worth
V2 = 6,129(102) – 10,000(19.0108) + 9,702e0.045(1/365) = 444,753.
The amount we should have had is the initial amount invested plus two days interest:
444,700e0.045(2/365) = 444,810.
The target was not achieved because a delta hedge works well only for very small changes in the stock price. The discrepancy between the amount we obtained and the target is due to the gamma risk, which reflects large stock price moves.
b. Going back to Day 0, on the original option, we would obtain a gamma of 0.0095. Now we add a new option. Its Black-Scholes-Merton value is 15.6929, its delta is 0.5756 and its gamma is 0.0098. Remember that we have 10,000 of the first option. The number of the second is 10,000(0.0095/0.0098) = 9,694.
The number of shares of stock we need is
9
th Edition: Chapter 5
End-of-Chapter Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
10,000(0.6227 – (0.0095/0.0098).5756) = 647.
So now our portfolio value is
V1 = 647(100) – 10,000(17.80) + 9,694(15.6929) = 38,827.
Now on Day 1, the stock is at 99. From the Black-Scholes-Merton formula, the first call price is 17.1559, its delta is 0.6129 and its gamma is 0.0097. The second call is at 15.0958, its delta is 0.5654 and its gamma is 0.0100. The value of the portfolio is
V2 = 647(99) – 10,000(17.1559) + 9,694(15.0958) = 38,833.
Now we revise the number of the second call to
10,000(0.0097/0.0100) = 9,700.
We revise the number of shares to
10,000(0.6129 – (0.0097/.0100).5654) = 645.
So we need to buy 9,700 – 9,694 = 6 more of the second call and sell 647 – 645 = 2 shares. This will generate
2(99) – 6(15.0958) = 107, which we invest in bonds.
Now on Day 2, the stock is at 102. The Black-Scholes-Merton value is 19.0108 for the first call and 16.8092 for the second. The portfolio is now worth
V2 = 644(102) – 10,000(19.0108) + 9,700(16.8092) + 107e0.045(1/365) = 38,838.
The amount we should have is 38,827 plus two days interest:
38,827e0.045(2/365) = 38,837.
We see that we have nearly a perfect hedge. The target was achieved because gamma hedging is able to eliminate risk caused by the larger price movement better than delta hedging alone.
17. (A Nobel Formula) Using either software package and the inputs S0 = 82, X = 80, r = 0.04 (continous), σ = 0.3, and T = 1, the current call price is 15.32. If the option pays off 150% of the value of an ordinary option on this stock, then it is equivalent to an option on a stock currently priced at 82(1.50) = 123 with an exercise price of 80(1.5) = 120. That is, the ordinary option pays ST – X or 0. This new option pays 1.50(ST – X) or 1.5(0) = 0. This is just like multiplying the stock price and exercise price by 1.5. Plugging these values (123 for stock price and 120 for exercise price) into the model gives a call option value of 22.98, which is 150% of the value of the ordinary option.
18. (A Nobel Formula) Using either software package and the inputs of S0 = 100, X = 100, r =0.05 (continuous), = 0.3, and T = 1, the current call option price is $14.2312 and the put option price is $9.3542. After the stock split, the inputs are S0 = 50, X = 50, r = 0.05 (continuous), = 0.3, and T = 1, and the current call price is $7.1156 and the current put price is $4.6771. Because the number of options contracts are doubled, the original option holders are in the same financial position as before.
9
th Edition: Chapter 5
End-of-Chapter Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
19. (Exercise Price) Using BSMbin8e.xls, thecall andputpricesfora stock option arethe samewhen the current stock price is $100, the exercise price is $105.1271, the risk-free interest rate is 5 percent (continuously compounded), the volatility is 30 percent, and the time to expiration is 1 year. This result is based on putcall parity. Recall that the difference between the call and put price (assuming the same underlying asset, same exercise price, and same time to maturity) should be the current stock price minus the present value of the exercise price. Notice in this case that the present value of the exercise price is $100. Therefore, the difference between the put and call price is zero ($11.94 in each case).
20 (Risk-Free Rate) Using BSMbin8e.xls, the call and put prices for a stock option are the same when the current stock price is $100, exercise price is $100, risk-free interest rate is 5 percent (continuously compounded), volatility is 30 percent, and time to expiration is 1 year. This result is based on put-call parity. As with the previous problem, the difference between the call and put price (assuming the same underlying asset, same exercise price, and same time to maturity) should be the current stock price minus the present value of the exercise price. Notice in this case that the present value of the exercise price is $100 when the interest rate is zero. Therefore, the difference between the put and call price is zero ($11.94 in each case). Notice that moving the exercise price lower based on the present value function as the interest rate is lower results in the same call and put prices. Therefore, interest rates play an important, but secondary, role in option valuation.
21. (Volatility or Standard Deviation) The sensitivity of the call price to a very small change in volatility is called its vega. We are given S0 = $115.83 and T = 56/365 = 0.1534. N(d1) = 0.33 implies that d1 must equal –0.44 based on the Standard Normal Probabilities table given in the chapter. In this case, you use the table backwards in the sense that you find the probability value, N(d1), of 0.67 (1.0 – 0.33) and then locate the appropriate value for d1. Normally, you would locate d1 on the vertical and horizontal axis and then find N(d1) in the table. In this case, we reverse the process. Thus, the call vega can be found by:
This suggests that a change in volatility of 0.03 would result in a call price change of $16.43(0.03) = $0.4929.
22. (Time to Expiration) The rate of time value decay can be measured by the option’s theta. Call theta is given by:
9
We are given: N(d2) = 0.6368 (remember that N(d2) is the probability of the option expiring in the money, therefore d2 = 0.35 based on the Standard Normal Table given in the chapter), S0 = $132.43, = 0.76, T = 21/365, rc = 0.0398, and X = $130. We can use the identity d2 = d1 - (T1/2) to find d1 = 0.3682. Thus the call theta can be found using the above formula:
Thus, in three days, the option price would be predicted to change by ((21/365) – (18/365))(86.2813) = $0.7092.
th Edition: Chapter 5
End-of-Chapter Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
23. (Put Option Pricing Models) We are given X = $120, S0 = $126.30, rc = 0.0348, and T = 28/365 = 0.0767. The Black-Scholes-Merton model for European puts (obtained by applying put-call parity to the BlackScholes-Merton model for European calls) can be represented as:
In order to use the above model we must find N(-d1) and N(-d2). This can be done using the identity:
Therefore, N(–d1) = 0.3594 and N(–d2) = 0.4443. We can now solve for the option price using the BlackScholes-Merton model for European calls:
24. (Stock Price) The value of h shares of stock and one put is
P = Xe rcTN( d2) S0N( d1) =120e (0 0348)(28/365)(0 4443) 126 30(0 3594) = 7 78
V = hS + P.
The change in the value of the portfolio is
V = hS + P.
Divide by S and set to zero to establish a hedge:
V/S = h(S/S) + (P/S) = 0.
Solve for h:
h = –P/S.
This is the put delta. From the chapter we know that the put delta equals N(d1) – 1. So
h = –(N(d1) – 1) = 1 – N(d1).
Since N(d1) is less than 1, then h > 0. That means we will buy stock. This should make sense. If we are long puts, we need to buy stock to hedge because the put will lose money when the stock price rises
25. (A Nobel Formula) a. Inserting the numbers into BSMbin8e.xls gives a call value of 6.0544.
9th Edition: Chapter 5
End-of-Chapter Solutions
© 2012 Cengage Learning. All Rights Reserved. May not be scanned, copied or duplicated, or posted to a publicly accessible website, in whole or in part.
b. The call is underpriced so buy it, thereby investing $500.
c. The call price is calculated below using a time to expiration of T = 2/12 = 0.167, the stock price shown on the same line, and the same other inputs.
Another random document with no related content on Scribd:
Toen nam Vader de schooltasch van tafel op en hielp hem die op zijn rug te hangen. En Eduard liet zich meenemen, de gang in, waar Vader hem [a72] zijn pet aangaf, en verder naar buiten, waar de koetsier op den bok al zat te wachten.
Vader sloot de huisdeur, en stak den sleutel in zijn zak.
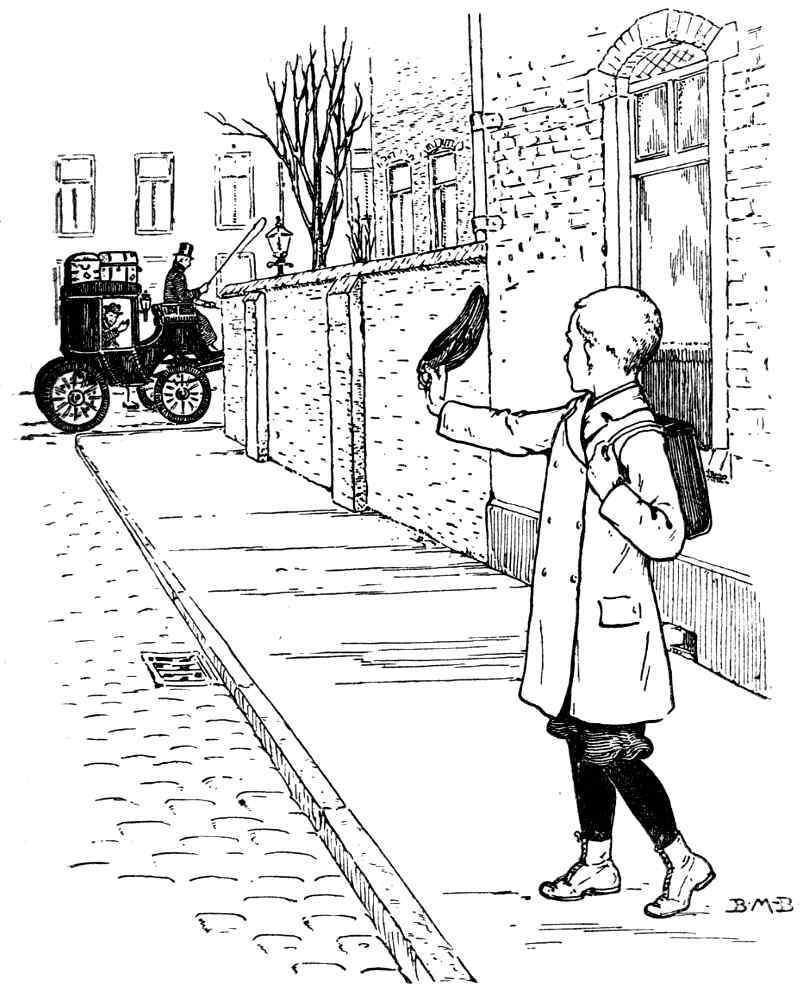
"Denk er aan, als je soms iets noodig hebt, dat Tante Lina den anderen sleutel heeft," zei hij. —
"En zul je nu gauw naar school toe gaan?"
[a75] Eduard knikte, en Vader stak zijn hand uit: "Dag Pepi, houd je taai!"
"Dag Vader!"
Toen draaide Vader zich om, en wenkte den koetsier dat alles in orde was. — Vader stapte in; nog even knikte hij Eduard toe, toen klapte het portier dicht en de wielen begonnen zich te bewegen. Eduard keek het rijtuig na terwijl het verder en verder wegrolde, nog even zag hij Vader wuiven, toen verdween het om den hoek.
Vader was weg.
Vreemd leeg en stil was de heele straat, en Eduard keerde zich om en liep den anderen kant uit, naar school.
"Kerner, hoe is 't? Let je nu weer niet op?"
Eduard schrikte op. Dat was de derde keer al vanmorgen, eerst had hij bij 't lezen al niet geweten waar 't was, en dit was nu al den tweeden keer dat mijnheer hem er met 't uit het hoofd rekenen op betrapte dat hij er niet bij was.
"Nu," klonk het ongeduldig, "heb je geluisterd of niet?"
Eduard schudde van nee; hij voelde, dat de jongens allemaal naar hem keken, en daar waren ook die akelige tranen weer Hij knipte ze haastig weg. Hij wilde in de zesde klas niet huilen.
"Dan wacht je om twaalf uur maar eens. — En nu jij, van Effen, de laatste som nog eens alsjeblieft."
[a76] Eduard probeerde te luisteren, maar hij hoorde er nog niet veel van.
Eerst, onder de leesles, was hij aldoor met zijn gedachten aan 't station geweest, zag hij Vader afscheid nemen van Tante Lina en Oom Tom, die nog even aan 't perron zouden komen. En verder had hij er den heelen morgen telkens over zitten soezen waar Vader nu zou zijn, of 't nog lang zou duren voor Vader in Arnhem zou aankomen, of Vader daar mijnheer van der Zande gauw zou vinden
...
Nu was hij nog kwaad op zichzelf ook, had hij maar beter geluisterd! Om twaalf uur schoolblijven, en dat juist nu het de eerste keer was dat hij dadelijk uit school naar Oom en Tante moest! Wat zou Tante Lina wel zeggen, als hij zoo laat kwam, en Oom Tom was altijd zoo streng!
Weer spande Eduard zich in om op te letten. Dat was de zevende som nu al, en hij had er pas twee goed! 't Ging nooit prachtig, uit het hoofd rekenen, maar vandaag was 't al heel erg! Akelige, nare dingen! Deze keer waren ze dan toch ook bizonder lastig!
Hij vond er van de drie laatste nog maar één, en toen om twaalf uur de bel ging, kon hij er maar drie als goed opgeven.
De jongens stormden weg, en Eduard bleef in zijn bank zitten. Mijnheer Snijders liep mee de gang in. Een paar minuten galmde het drukke geroes nog na in het groote steenen gebouw, toen werd het stiller en stiller, [a77] en mijnheer Snijders kwam weer binnen en deed de deur van de klas dicht. Ongeduldig hing Eduard in zijn bank, vurig verlangend om weg te komen uit 't ongezellige, leege lokaal.
De onderwijzer bleef rustig even staan schrijven aan zijn lessenaar, en begon toen: "Kerner, dat gaat zoo niet, dat rekenen moet beslist beter worden. — Dat zijn nu vandaag maar drie van de tien sommen, en je schriftelijk werk is tegenwoordig ook al niet schitterend, ik sprak er de vorige week al met je Vader over, toen hij hier was, en ... is je Vader al weg?" viel hij zichzelf in de rede.
"Vader is vanmorgen weggegaan," antwoordde Eduard zacht.
"Zoo." — Mijnheer Snijders zweeg eenige oogenblikken, en vervolgde toen: "Nu, ik heb het je nu gezegd, als je op het volgende rapport voldoende voor rekenen wilt hebben dien je deze maand terdege je best te doen. En maak nu maar gauw dat je wegkomt."
Eduard holde de school uit, blij dat het niet langer geduurd had. Tot Tantes huis toe bleef hij hollen, in de hoop dan nog niet zóó laat thuis te komen dat het de aandacht zou trekken, en hijgend liep hij de stoep op en belde aan. Het luidruchtige gepraat van zijn neefjes drong vanuit de gang al tot hem door, toen trok Piet met een ruk de deur open.
"Kijk, daar hebben we Eduardje ook!" riep hij, [a78] en toen met een plechtig uitnoodigende handbeweging: "Treed binnen, mijn zoon, en ontdoe uw schoeisel van het aanklevende stof opdat onze dierbare Trinia u niet hooghartig tegemoet trede en u met één blik uit haar vurige oogen vernietige, met andere woorden: veeg je voeten anders is Trijntje kwaad."
"Doe nou niet zoo idioot," snauwde Hugo en hij deed de voordeur dicht, en Eduard vroeg met een akelig gevoel van niet-thuis zijn: "Moet ik mijn jas hier ophangen, zeg?"
"Zeker Eduardje, hang jij je jas hier maar op," zei Hugo, en tegen Piet: "Nou, en wat deed Somers toen?"
En Piet: "Nou, eerst deed hij niks, en toen zei hij: 'Wie piept daar zoo?' Maar toen gaf natuurlijk niemand antwoord, en toen vroeg hij 't nog eens en toen zei weer niemand iets, en eindelijk werd hij nijdig en Jansen piepte altijd maar door, en we zaten allemaal te schudden van 't lachen en op 't laatst snapte hij dat Jansen het deed en toen vloog hij naar Jansen z'n bank toe en Jansen riep maar aldoor: 'Ik deed 't niet, de bank deed het!'"
De jongens waren naar binnen gegaan, Hugo aandachtig luisterend, zijn handen in zijn zakken, Piet druk pratend en gebaren makend. Eduard volgde ze in de huiskamer. — "Dag tante," zei hij, en hij ging naar Tante Lina toe om haar een hand te geven.
[a79] "Zoo Edu, ben je daar," zei Tante, "dat is best. Hoe is 't er mee?"
"Goed, Tante."
"Vader is op tijd aan den trein gekomen, hoor! Oom en ik waren allebei aan 't station, en Vader liet je nog de groeten doen en vroeg of je vooral gauw schreef."
"Vroeg Vader dat?"
Tante knikte, maar haar aandacht was alweer op de jongere leden van de familie gevestigd. "Stil Tommy, niet zoo'n leven maken, en Broertje, laat je nu dadelijk zoet je slabbetje voor doen door Juf!"
En tegen de anderen: "Jongens, komen jullie gauw zitten, ik hoor Pa al in de gang!"
Daar kwam kleine vijfjarige Beppie naar Eduard toe en duwde haar vuistje in zijn hand. 't Gaf hem opeens een warm gevoel van vriendelijkheid in de vreemde omgeving. En een hoog, overslaand kinderstemmetje vroeg: "Mag Eetje naast mij zitten, Maatje?"
't Was een vroolijk span, Tantes zestal.
Hugo was de oudste. Hij was veertien jaar, zat in de derde klas H. B. S., werkte hard, en commandeerde de kleintjes.
Piet was een jaar jonger dan zijn broer, en nam het werken heel wat luchtiger op. Hij was ook op de H. B. S., maar in de eerste klas, en de andere jongens vonden hem "een leuke vent". Hij leerde heel gemakkelijk, en vond het gewoonlijk niet de moeite waard, aan zijn lessen veel tijd te besteden. Meestal keek hij ze even door, en probeerde dan bij het overhooren zich er op de een of andere manier handig uit te redden.
Dan volgde Lineke, een donker kind van tien jaar, die dol veel van lezen hield, en die, wanneer ze in een boek verdiept was, niets meer zag of hoorde van wat er om haar heen gebeurde. — Ze was heel wat rustiger dan zevenjarige Tommy, een ondeugende bengel, die zijn Moeder en de kinderjuffrouw heel wat last bezorgde. — Beppie was een blond krul-[a83] kopje met een vriendelijk snoetje en groote, helderblauwe oogen, en dan volgde nog de benjamin, Broertje, een stevige dikzak van drie, die zijn eigen willetje al graag deed gelden, en in zijn koninkrijk, de groote speelkamer, onbeperkt heerschte.
De jongens hadden hun stoelen aangeschoven, en Beppie had Eduard meegetrokken naar haar eigen hooge kinderstoeltje, waar ze vlug inklauterde. "Nu moet jij hier zitten, Eetje!" zei ze, op den stoel naast zich wijzende.
Eduard lachte even tegen het grappige kleine ding, en keek toen Tante aan, want hij begreep wel dat het niet de bedoeling was dat hij op Oom Toms stoel ging zitten.
Tante Lina had zich naar hen toegekeerd. "Maar Bep," zei ze, "Edu moet eigenlijk tusschen Piet en Lineke zitten, dat vindt hij natuurlijk ook veel prettiger!" En van Beppie's teleurgesteld gezichtje naar
Eduard ziende: "Of wil je wel graag tusschen Oom en Beppie inzitten, Edu?"
"Jawel Tante," antwoordde Eduard, om Bep plezier te doen, en Tante zei haastig: "Nu, verzet de stoelen dan maar even en schuif die van jullie wat dichter bij elkaar, dan zit Oom toch op zijn gewone plaats."
De Kapitein was binnengekomen, en 't had Tommy, die aan zijn verontwaardiging tegen Piet op handtastelijke wijze uiting gaf, dadelijk doen bekoelen.
"Pa," begon hij, nog rood van kwaadheid, "Piet [a84] zegt, dat ik een uil ben!" en met een triomfantelijken blik naar Piet: "en hij is er zelf een!"
De Kapitein voelde niet veel roeping om uit te maken, wie van zijn zoons een uil was. — "Stil jongens!" zei hij, "wat moet je neef wel van jullie denken!" en Eduard op den schouder kloppend: "Ben je niet eerst bij vergissing naar huis geloopen, zeg?"
Maar Beppie liet hem geen tijd om te antwoorden.
"Paatje," vertelde ze, "Eetje wil liever tusschen Paatje en Beppie zitten dan tusschen Piet en Lineke!"
De Kapitein begon hardop te lachen. "Zoo prul, dat is vleiend voor ons, he?" zei hij, en met een komiek ernstig gezicht: "En Beppie wil liever naast Eetje zitten dan naast Paatje!"
Beppie deed dadelijk haar best om 't weer goed te maken. — "Beppie wil ook wel tusschen Eetje en Paatje zitten!"
"Och, die arme juf!" zei Oom Tom hoofdschuddend. "Juf, hoort u 't, dan hebt u bij Beppie afgedaan!"
Bep strekte haar handje naar juf uit. "Nee, heusch niet!" verzekerde ze ernstig, en toen verlegen de tafel rondziende: "Beppie wil wel
naast allemaal zitten!"
Een uitbundig gelach volgde, en Bep keek verwonderd rond.
Broertje, die het niet geschikt vond dat er van zijn zusje zooveel meer notitie werd genomen dan [a85] van hem, schoof met een boos gezicht het bordje met de netjes in dobbelsteentjes gesneden boterham van zich af, en verklaarde: "Ik wou niet meer eet."
Niemand lette op hem, behalve de juffrouw, die kalm het bordje weer naar hem toeschoof, met een "dooreten, Broer."
Maar Broer liet zich niet gauw lijmen, en 't kostte de juffrouw veel moeite, er nog een halve boterham in te stoppen. — Broertje mopperde hevig, maar niemand luisterde naar hem. Bep peuzelde met een tevreden gezichtje haar bordje leeg, en Eduard keek vol aandacht naar Hugo, die op school pas de electrische schel behandeld had, en nu zijn Vader wilde overhalen het geheele huis van boven tot beneden van electrische schellen te voorzien. De anderen zaten te ver van Broer af om op hem te letten.
"Heusch Pa," zei Hugo, "'t zal zooveel niet kosten, en als u nu maar goed vindt dat ik alles wat ik noodig heb voor uw rekening laat opschrijven, dan zal ik het allemaal fijn in orde maken!"
"Zeker," antwoordde de Kapitein, "en dan op de manier van Piet, die de tuin wel in orde zou maken toen we hier kwamen wonen; er werd tuingereedschap gekocht, twee maanden bleef alles liggen, en ..."
"Nou ja Pa, maar dat kwam ..." begon Piet, en Hugo viel hem haastig in de rede: "Maar ik zal dit nu heusch wel netjes doen, toe Pa, zegt u nu [a86] maar dat het goed is, het zal heusch zoo gemakkelijk zijn!"
"Ja, heel gemakkelijk, dat denk ik ook; dan bellen de heeren boven op hun slaapkamer: 'Keetje, wil je eens even aan Ma zeggen dat er geen enkele knoop meer aan mijn broek zit!'"
Tante Lina lachte, en Hugo, half hopend dat hij het gewonnen zou hebben nu Pa er gekheid over maakte, besloot: "Dus u vindt het goed, Pa?"
"Tut, tut, dat zeg ik niet, ik zal er eens over ..."
"Ik wou niet meer eet!" klonk het opeens boven alles uit, en Broertje gooide met een driftige beweging zijn melkkroesje, dat hij juist had leeggedronken, op den grond, schuins naar zijn Vader glurende om te zien, hoe deze nieuwe stoutigheid zou worden opgenomen.
"Hei jongenheer, wat is dat? Wat wou je niet meer?" informeerde de Kapitein streng.
"Ik wou niet meer eet!" herhaalde Broer, maar heel wat kalmer nu.
"Zoo? Waarom niet?"
"Och, Broertje is ondeugend," zei de juffrouw, "hij wilde eerst een boterham alleen met gelei hebben, en nu wil hij niet eten omdat er geen boter onder is!"
"Foei Broer," zei Tante Lina, "eet gauw op!" Maar Broertje hield koppig vol: "Wou niet meer eet!"
Zijn Vader keek hem strak aan.
[a87] "Broertje, waarom heb je je kroes op den grond gegooid?"
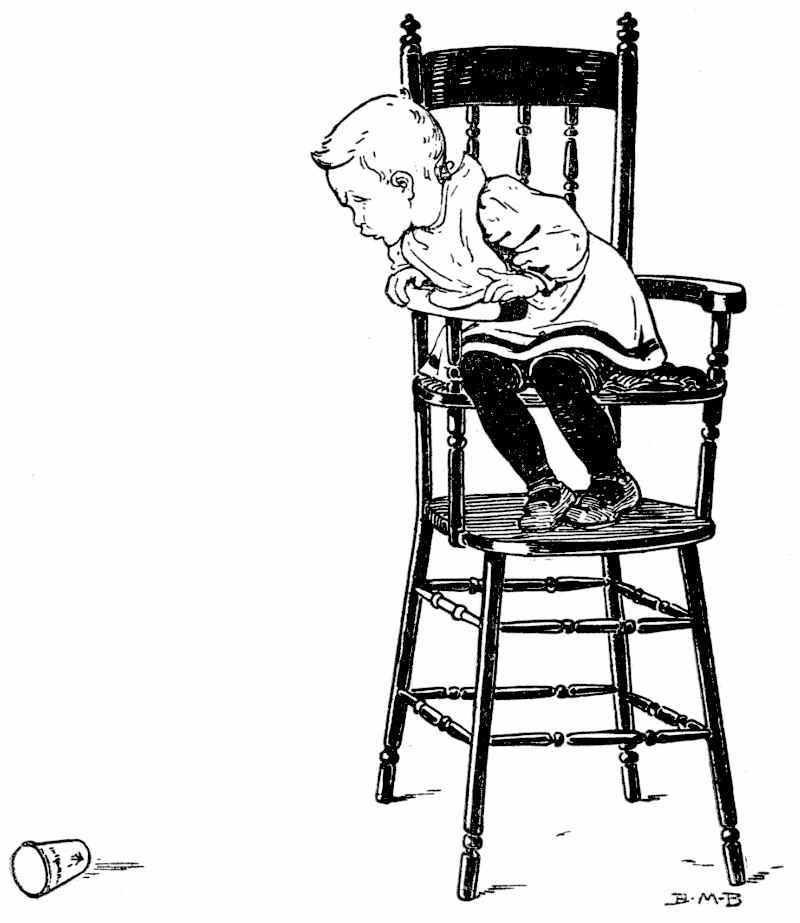
Broer wreef met zijn wijsvinger over de plek waar de kroes gestaan had, toen draaide hij zich half om, boog zich over de zijleuning van zijn stoel, en bleef zoo aandachtig kijken naar het bewuste voorwerp op den grond.
Het was zoo'n vermakelijk gezicht, dat Eduard niet kon laten er om te lachen.
[a90] "Nu, Broer?"
Broer had bedacht wat hij zeggen wilde. — "Kroesje wou niet meer op de tafel staan," verklaarde hij, "en daarom is kroesje op den grond gaan liggen." En weer naar beneden kijkend: "Toute kroes, wil jij wel eens gauw weer bij Broertje komen!"
Lineke en de jongens hadden dolle pret, en zelfs de Kapitein keek gauw een anderen kant uit.
De juffrouw wilde 't nog eens probeeren, en hield weer een hap voor Broers mond, maar hij liet zich niet foppen, en begon dadelijk weer met zijn zeurig "wou niet meer eet!"
"Nu, dan laat je het maar," zei de Kapitein koeltjes, "en verdwijn dan meteen maar gauw. Ga maar naar de leerkamer en blijf daar een poosje."
Nu begonnen Broers tranen te vloeien. "Wou niet weg!" riep hij, en hij klemde zich stevig aan zijn stoel vast.
"Broertje, moet ik je komen halen?" Een heftig nee-schudden was het eenige antwoord.
"Vooruit dan; een, twee, drie, opgemarcheerd marsch!"
Nu liet de kleine jongen zich van zijn stoel afglijden en huilend holde hij de kamer uit.
"Kinderen die nog niet weten, hoe ze zich behooren te gedragen, moeten maar verdwijnen," zei de Kapitein.
Eduard dacht aan iets dat gisteren gebeurd was, dat hier zoo veel op leek, en dat toch zoo heel [a91] anders was. Gewoonlijk was hij aan tafel druk genoeg, maar nu was hij heel stil, niet thuis als hij zich voelde in de roezige drukte om hem heen. Hij luisterde stil naar het gepraat van zijn neefjes en nichtjes, die steeds doorbabbelden en lachten; aan scènes als die van zooeven met Broer waren ze al lang gewoon.
"Eet jij nu nog eens een boterham," zei Oom Tom.
Maar Eduard bedankte; hij had geen trek meer.
"Ik wel," zei Piet, en etend vertelde hij dat de ijsbaan Zaterdag geopend werd als 't bleef vriezen. "Heb je ook je schaatsen
meegebracht?" vroeg hij.
"Nou of ik," zei Eduard dadelijk.
"Als hij open is, hol ik er Zaterdag na de koffie dadelijk naar toe," verklaarde Piet "of ik ga op de fiets, dan ben ik er nog gauwer. Mag dat Pa?"
"Eet nou eerst je boterham maar op," antwoordde de Kapitein, "we zijn allemaal klaar." En tegen zijn vrouw: "Wanneer komen de van Marens nu eigenlijk, vánavond of mórgenavond?"
"Vanavond."
"O ja, juist." Oom Tom keek op de klok en stond op. "Ik moet weg, laat jij Broer meteen even uit de leerkamer? Tot straks dan. — Dag juffrouw, dag jongens!"
De Kapitein sloot de deur achter zich, en ook de juffrouw stond op, om met Bep en Tommy naar de speelkamer te gaan.
't Gaf in eens een heele leegte.
[a92] "Edu," begon Tante Lina, "vertel eens, zit je in een prettige klas?"
"Jawel, Tante."
"En heb je aardige vrinden?"
"Theo de Beer is een leuke jongen, en Meertens ook wel, die zit achter me."
"Is dat die jongen met die kalfsoogen?" vroeg Piet.
"Meertens heeft geen kalfsoogen!" begon Eduard verontwaardigd, maar Tante Lina viel hem in de rede: "Och, hij plaagt maar wat, hij kent die jongen niet eens!" En verder vragend: "Wanneer maak jij meestal je huiswerk, Edu, óók 's avonds?"
"Ik begin haast altijd dadelijk als ik uit school thuis kom, en als ik dan niet klaar kom maak ik 't 's avonds af!"
"Kijk eens aan, dat komt prachtig uit; Piet en Hugo werken altijd 's avonds, dus als je dan om vier uur naar de leerkamer gaat heb je 't rijk alleen, en dan kun je daar heel rustig en op je gemak werken."
"Graag Tante."
Tante Lina stond op en begon de bordjes in elkaar te zetten. — "Willen jullie nu een van allen Edu zijn kamertje eens wijzen?"
Lineke was met haar boek bij het raam gaan zitten en Hugo keek zijn les nog eens over. Piet was de eenige die niets deed. Toen hij geen aanstalten maakte vroeg zijn Moeder nog eens: "Piet, wil jij 't doen?"
"Graag Tante," zei Piet met een hooge stem, en [a93] Eduard een arm aanbiedende: "Waarde neef, mag ik het genoegen hebben u naar boven te begeleiden?"
In de gang liet hij zijn "waarde neef" los, en rende vooruit de twee trappen op. — "Je slaapt naast Huug en mij," vertelde hij. "Ben jij 's morgens nogal vroeg wakker?"
"Ja, meestal wel."
"Nou, bons dan eens flink tegen den muur en por ons op, wij zijn echte slaapkoppen."
"Goed, maar roep mij dan ook als jullie eens vroeg bent!"
Piet had de deur van 't logeerkamertje opengedaan. "Betreed dit heilige der heiligen met gepasten eerbied!" fluisterde hij.
Eduard lachte, en liep naar binnen.
"Nou, ik smeer 'm, hoor! 'k Heb om half twee school," verkondigde Piet, die met zijn handen in zijn zakken op den drempel was blijven
staan. "Dag Eduardje!" en op zijn hielen draaide hij zich om.
"Da-ag!" zei Eduard.
Hij keek eens om zich heen. — 't Was een klein, helderlicht kamertje. — Aan den eenen kant, tegen den muur die aan de kamer van Hugo en Piet grensde, stond het bed met de geelkoperen knoppen, en even streek Eduard zacht over de vouwen in 't schoone linnen.
Tegen den anderen muur stonden de waschtafel en een kastje, en voor 't raam op een klein tafeltje [a94] zag hij een kandelaar met een nieuwe kaars, een doosje lucifers er naast.
Eduard keek naar de schoone handdoeken op de waschtafel en naar 't nieuwe stuk zeep in 't zeepbakje; toen, aarzelend omdat hij niet wist of 't wel mocht, trok hij de deur van 't kastje, die op een kier stond, open. 't Was heelemaal leeg. — Zeker voor hem, om allerlei dingen in te leggen. — Maar gauw deed hij de deur weer dicht toen hij dacht dat er iemand naar boven kwam, en stil bleef hij staan luisteren. — Nee, hij hoorde nu niets meer, zeker was 't dus verbeelding geweest.
Eduard liep naar 't raam om naar buiten te kijken, en daar opeens, naast 't bed tegen de muur, zag hij een oude bekende staan. 't Was zijn koffertje. De doos, die Rika 's morgens gebracht had, en zijn vioolkist stonden er bij. Eduard verlangde er opeens naar, nu nog meer bekende dingen te zien, en hij draaide den sleutel, die in het slot stak om, en lichtte het deksel van den koffer op.
't Eerste wat hij zag was een klein pakje, dat hij zich niet herinnerde gezien te hebben toen de koffer dicht ging. 't Was in bruin papier gepakt, en met Vaders bekende letters stond er op geschreven: "Voor Pepi."
Eduard trok aan het touwtje en ongeduldig scheurde hij het papier er af. 't Was een doos chocola. Dat was nou net iets voor Vader, om
zoo iets te bedenken! Vader bedacht altijd van die [a95] aardige, echt leuke verrassingen, waar je heelemaal niet op rekende!
Hij opende de doos, die gevuld was met groote flikken, en stak er onmiddellijk een in zijn mond. — Was Vader er nu maar, om ook mee te eten! Om alleen chocola te eten was toch lang zoo gezellig niet! Maar hij hoefde ook eigenlijk niet alleen te eten; straks, na het eten bijvoorbeeld, kon hij de doos mee naar beneden nemen en al de neefjes en nichtjes presenteeren, dat zouden ze zeker wel leuk vinden!
Maar dan was 't ook eigenlijk ineens op! Was 't niet prettiger om de doos maar hier te houden, en er alleen maar zelf een te nemen als hij er erg veel trek in had? Dan kon hij hem later altijd nog eens mee naar beneden nemen, dat hoefde toch ook niet dadelijk, en dan eerst maar maken dat niemand hem vond. — Maar waar zou hij hem dan stoppen? In 't kastje? Dat durfde hij toch niet op slot te doen!
Besluiteloos keek Eduard naar de doos. Liever maar in 't koffertje, dat was eigenlijk nog het veiligst! Hij raapte het papier op en begon de doos weer in te pakken. — Wat vreeselijk lief toch van Vader, om daar met al die drukte nog aan te denken! Waar zou Vader nu zijn? Om één uur zouden ze uit Arnhem gaan, dus Vader was zeker nog wel in het land, maar wie weet hoe kort nog maar! En in eens bedacht hij dat hij iederen keer als hij een flik [a96] uit de doos nam daarbij aan Vader wilde denken; hij peuterde aan het touwtje om den knoop los te krijgen, maar 't ging slecht met zijn koude vingers. 't Was hier boven ook wel verschrikkelijk koud! Zou de ijsbaan heusch Zaterdag open zijn? 't Zou leuk zijn! Gauw nog even zijn schaatsen opzoeken, dat kon nog net voor hij naar school moest! Hij rommelde in den koffer, maar vond ze niet dadelijk, zeker lagen ze heelemaal onderin! Vlug gooide hij een paar dingen die hem in den weg lagen op den grond, zijn schoenen, wat ondergoed, een paar boeken, een blouse, ja, daar waren de schaatsen ook! Eduard bekeek ze even; ze zagen er nog prachtig uit, verleden jaar was er heelemaal geen ijs geweest, en het jaar daarvoor had hij ze pas nieuw gehad, en er ook maar een keer of vier op gereden. — Hij dacht aan den eersten keer
dat hij er toen op gestaan had, en aan al de buitelingen die hij toen gemaakt had; 't zou nu zeker wel veel beter gaan!
"Edu, moet je niet naar school?" klonk het beneden.
Eduard keek verward naar den rommel om hem heen. "Ja Tante, ik kom!" riep hij. Er was nu geen tijd meer om alles op te ruimen, dat moest dan vanavond maar; haastig legde hij de schaatsen op een stoel en de doos chocola in den koffer, toen klapte hij het deksel dicht en draaide den sleutel om. — Waar moest hij dat ding nu laten? Zoo maar los in zijn zak? Niet erg veilig, beter aan zijn horloge-[a97] ketting. — Sleuteltje en horloge werden bij elkaar weggestopt, toen liep Eduard vlug naar beneden.
Een verdieping lager stak Beppie haar krullebol om den hoek van de speelkamerdeur. "Eetje!" riep ze, en naar hem toekomend: "Doe je na het eten een spelletje met me?"
"Wat voor spelletje?"
"Een leuk spelletje!"
Eduard begon te lachen. "Ja, goed," beloofde hij. Toen holde hij verder de trap af.
"Jij bent 'm, jij bent 'm!"
Helder klonken de hooge kinderstemmen door de ruime, marmeren gang.
Tommy, die 'm was, had zijn eene been opgetrokken, en hinkte op het andere zoo vlug mogelijk zijn zusjes en Eduard achterna, om ze een van drieën te tikken. 't Was moeilijk genoeg, want ze waren naar het wijde middengedeelte van de gang gevlucht, tusschen de trap en de leerkamer, en Tommy had het hard te verantwoorden; de anderen konden zich op hun twee beenen heel wat vlugger bewegen dan hij op één, en vroolijk dansten en sprongen ze om hem heen met hun steeds herhaald uitdagend gezang: "En Tommy is 'm, en Tommy is 'm!"
Telkens klonk een luid gegil, als ze een van allen bijna gepakt werden; als ze dan nog juist bijtijds aan Tommy's grijpende handen ontglipten ging er een gejuich op, en dan volgde weer 't refrein: "En Tommy is 'm!"
Tommy kreeg 't er warm van. Even bleef hij [a101] tegen den muur staan om uit te rusten, toen begon hij weer met nieuwen moed; opeens verloor hij zijn evenwicht en bonsde tegen de deur van de leerkamer aan.
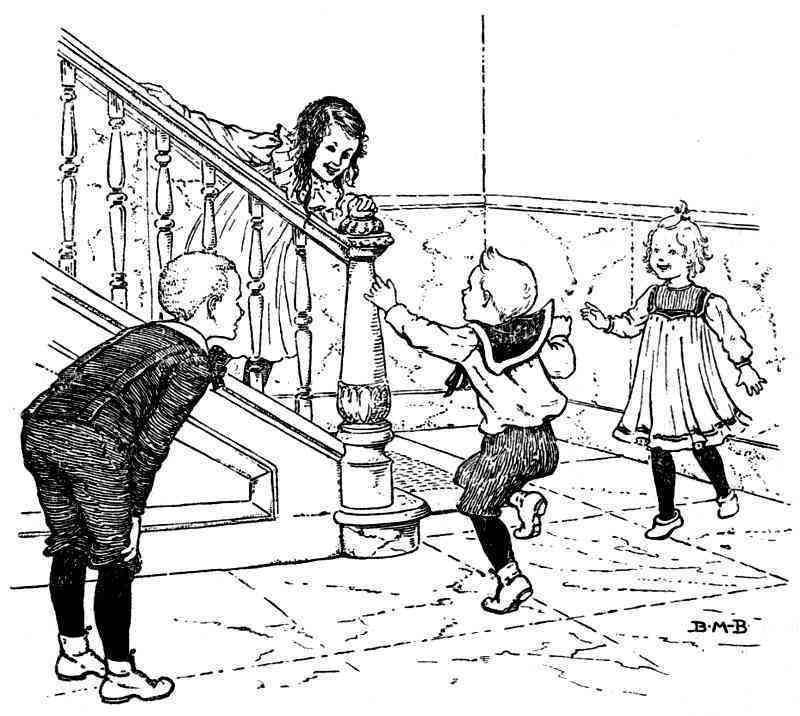
"Toe nou!" riep een booze stem, maar 't verstoorde de pret in de gang niet, en Tommy hinkte met zoo'n vaart naar de trap toe, dat Lineke nauwelijks kon ontsnappen. Vlug als een aal was ze over de trapleuning gegleden, en twee treden hoog staande zong ze, met een kleine variatie op 't thema van straks, op de wijs van "In Holland staat een huis": "En Tommy is 'm nog, en Tommy is 'm nog!" Bep en Eduard deden dadelijk mee, en Bep vond [a104] 't zoo leuk, dat ze op een vervaarlijke manier begon te springen.
Tommy, aangevuurd door 't gezang, was naar haar toegehinkt, en Bep, die vlak bij 't traphoekje stond, merkte het te laat om nog weg
te loopen. — "Nee, nee!" gilde ze, maar 't hielp haar niets, en ze werd getikt.
De anderen lachten, en Eduard viel dadelijk in: "En nu moet Bep 'm zijn; en nu moet Bep 'm zijn!"
Bep hinkte er dapper op los, en Tommy, dolblij dat hij het gebruik van zijn twee beenen weer had, holde van 't eene eind van de gang naar het andere, en schreeuwde zoo opgewonden, dat zijn Moeder hem van uit de huiskamer waarschuwde met een: "Niet zoo druk zijn, Tommy!"
't Viel kleine Bep niet mee. Ze werd erg moe van 't hinkelen, en bleef telkens uitrusten; toch vond ze 't echt leuk, zoo heelemaal met de grooten mee te mogen doen, en haar blauwe oogen straalden van pret. — Maar eindelijk hijgde ze zoo, dat Eduard medelijden met haar kreeg, en toen liet hij zich maar vangen.
"Nou heb ik je getikt!" riep Bep verrukt, en Tommy, die de trap half op was geloopen en nu over de leuning hing, schreeuwde: "Ouwe Ee, ouwe Ee!"
"Je mag niet op de trap!" riep Lineke, en Eduard zei dadelijk: "Nee, dat mag niet, kom naar beneden, Tom!"
[a105] "Ga jij dan een eindje weg!"
"Ja, ik ben al weg!" Eduard hinkte een paar passen achteruit; "ik zal wachten tot je weer beneden bent!"
Stampend kwam Tommy de trap af, en toen hij in de gang stond begon hij onmiddellijk weer met zijn uitdagend: "Ouwe Ee!"
"Wacht, ik zal je krijgen!" Eduard hinkte met zulke groote passen naar hem toe dat Tom zoo vlug mogelijk maakte dat hij wegkwam. Eduard draaide zich lachend om; de kleintjes konden hem dezen keer niet schelen, Lineke moest er aan gelooven, en nu begon er een wilde jacht, waarbij hij Lineke steeds in het oog hield, en waarbij