Única revista para el profesional e inversionista inmobiliario
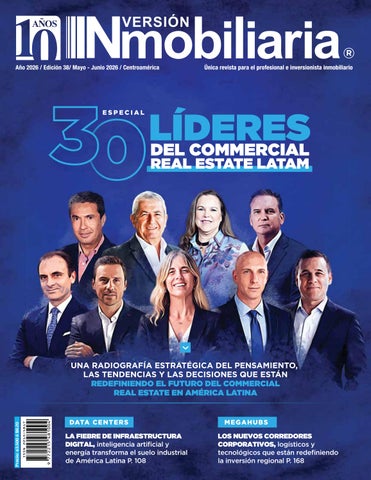
ESPECIAL
LÍDERES DEL COMMERCIAL REAL ESTATE LATAM
Precio: ¢3.500 ó $6.20
UNA RADIOGRAFÍA ESTRATÉGICA DEL PENSAMIENTO, LAS TENDENCIAS Y LAS DECISIONES QUE ESTÁN REDEFINIENDO EL FUTURO DEL COMMERCIAL REAL ESTATE EN AMÉRICA LATINA DATA C E N T E R S
LA FIEBRE DE INFRAESTRUCTURA DIGITAL, inteligencia artificial y energía transforma el suelo industrial de América Latina P. 108
M EG A H U B S
LOS NUEVOS CORREDORES CORPORATIVOS, logísticos y tecnológicos que están redefiniendo la inversión regional P. 168
ZONA FRANCA LA LIMA Somos un parque industrial y centro de negocios de última generación desarrollado por la compañía costarricense Garnier & Garnier.
UNA PROPUESTA DE VALOR DIFERENCIADA TECNOLOGÍA
INFRAESTRUCTURA
• Edificios de última generación y eficiencia energética.
• Redundancia en electricidad y agua.
• Telecomunicaciones redundantes e internet de fibra óptica.
• Planta de tratamiento de agua y lagunas de retención de aguas pluviales.
• Vigilancia 24/7 con cámaras instaladas todo alrededor del parque.
• Único parque en el este con conmutación automática para conectar el generador de energía en menos de un segundo. • Acceso electrónico y seguridad perimetral.
LA SOSTENIBILIDAD COMO EJE TRANSVERSAL
+ 20.000 M2 DE ÁREAS COMUNES
• Sólida estrategia de sostenibilidad.
• Clínica médica.
• Desarrollo de programas educativos con las empresas del parque.
• Centro de bienestar y deportes:
• Apoyo a las comunidades vecinas. • 5 créditos LEED preaprobados. • Plan Empresarial de Movilidad Sostenible. • Carbono Neutral. • Programa Bandera Azul Ecológica.
- Cancha de fútbol cinco. - Cancha Multipropósito. - Pista de Atletismo. - Gimnasio al aire libre. - Ciclovía.
TIPOS DE SOLUCIONES INMOBILIARIAS
EL TALENTO ES NUESTRO VECINO
• Disponibilidad de talento humano altamente capacitado. • + 8.000 colaboradores. • Rotación más baja que otras zonas del país. • 430 instituciones académicas en Cartago. • TEC ofrece las 10 carreras de más demanda en el país.
LOTES INDUSTRIALES: Con naves construídas a la medida que van desde 5.000 m2 hasta 20.000 m2, para alquiler, compra y alquiler con opción de compra.
MULTITENANT III: 8 módulos de 1.500 m2 para alquiler, con
3
espacios hechos a la medida y posibilidad de iniciar operaciones de inmediato.
MODERNO CENTRO CORPORATIVO: 3 edificios de 14.000 m2 de 3 y 5 pisos, oficinas clase A. Espacios Core & Shell, Plug & Play, flex space y llave en mano.
info@lalimafreezone.com (+506) 2104-0550
www.lalimafreezone.com La Lima Free Zona and Business Park
Líderes en Soluciones Inmobiliarias en la Región
centroamerica.nmrk.lat Costa Rica t +506.4000.5171
Panamá t +507.838.8234
Enfocados en la Excelencia En Newmark ofrecemos soluciones inmobiliarias integradas, combinando conocimiento del mercado, experiencia global y un enfoque colaborativo para impulsar decisiones inteligentes y crear valor real y sostenible.
Nuestros servicios
Para Propietarios
Para Inquilinos
- Administración de Propiedades - Estudios de Mercado - Representación de Propietarios - Project Management - Capital Markets - Leasing Agency - Valuación y Consultoría
+96
Años en el negocio
- Estrategia Global - Gestión de Transacciones - Representación de Inquilinos - Project Management
+130
Brokers en la región
9
Países gestionados en Centroamérica y el Caribe
SUMMIT C A R TA EDITORIAL
www.inversioninmobiliariacr.com
Director General Hernán Freer hfreer@inversioninmobiliariacr.com Co-Directora Yolanda Guzmán V. yguzman@inversioninmobiliariacr.com Director Editorial Daniel Chacón daniel@inversioninmobiliariacr.com Directora Administrativa Adriana Lobo admin@inversioninmobiliariacr.com Editorial y Redacción María José Núñez mjnunez@inversioninmobiliariacr.com Andrea Rodríguez arodriguez@inversioninmobiliariacr.com Fernando Vásquez fvasquez@inversioninmobiliariacr.com Alexandra Ivanova alexandra@inversioninmobiliariacr.com Liz Cervantes lcervantes@inversioninmobiliariacr.com Diseño y diagramación Marco A. Cerquera Méndez Fotografía Meylin Aguilera Coordinador web y social media Jorge Monge Departamento Comercial y Suscripciones publicidad@inversioninmobiliariacr.com Dirección Eventos direccioneventos@inversioninmobiliariacr.com Costa Rica: Guatemala: Panamá:
Tel. (506)2505-5403 Tel. (506)2210 8605 Tel. (507) 320-2165
Única revista para el profesional e inversionista inmobiliario
ESPECIAL
LÍDERES DEL COMMERCIAL REAL ESTATE LATAM
Precio: ¢3.500 ó $6.20
UNA RADIOGRAFÍA ESTRATÉGICA DEL PENSAMIENTO, LAS TENDENCIAS Y LAS DECISIONES QUE ESTÁN REDEFINIENDO EL FUTURO DEL COMMERCIAL REAL ESTATE EN AMÉRICA LATINA DATA CENT E R S
LA FIEBRE DE INFRAESTRUCTURA DIGITAL, inteligencia artificial y energía transforma el suelo industrial de América Latina P. 108
M EG AHUBS
LOS NUEVOS CORREDORES CORPORATIVOS, logísticos y tecnológicos que están redefiniendo la inversión regional P. 168
Una producción de Revista Inversión Inmobiliaria SRL Oficinas centrales: De la rotonda a desnivel de Multiplaza, 800 mts al oeste, mano izquierda, edificio VMG, 1er Piso, Guachipelín de Escazú, San José, Costa Rica
COSTA RICA - PANAMÁ - GUATEMALA
La responsabilidad de los artículos es de los autores y no refleja necesariamente la opinión de los editores. Prohibida su reproducción parcial o total.
La era de la previsibilidad técnica y el valor sostenible L
a industria inmobiliaria de Centroamérica y el Caribe ha dejado atrás la era de la especulación y las respuestas reactivas para adentrarse en un ciclo de madurez institucional sin precedentes. Los mercados que hoy prosperan y capturan la atención del capital global no son aquellos que simplemente acumulan metros cuadrados, sino los que han aprendido a gestionar el entorno bajo estrictos criterios de predictibilidad, eficiencia técnica y sostenibilidad multidimensional. Esta edición 38 de Revista INversión INmobiliaria® ofrece una radiografía profunda de esta metamorfosis estructural. El sector corporativo de oficinas es un reflejo claro de este fenómeno: el tradicional dilema del costo plano por superficie ha sido destronado por el fenómeno del Flight to Quality. Como se analiza en nuestras páginas, mercados consolidados como Costa Rica y Panamá demuestran una notable resiliencia en sus rentas premium gracias a una estricta disciplina de la oferta y al refugio definitivo en activos Clase A+, mientras que plazas de perfil boutique como Santo Domingo imponen máximos históricos regionales ante la escasez de inventario corporativo de alta especificación. También recurrimos a los líderes de la industria para comprender la lectura de usuarios finales, desarrolladores y visionarios de la industria hacen de las tendencias que definen el mercado. Este especial editorial está pensado como una solución para comprender, anticipar y participar de las tendencias clave para aprovechar las oportunidades en la etapa incipiente. Otro de los temas clave tiene que ver con la eficiencia de los inmuebles, que no solo se mide en la entrega final del activo, sino en la ciencia detrás de su ejecución. La adopción de metodologías internacionales disruptivas como Lean Construction y el uso de plataformas como BIM y Procore están transformando los astilleros de obras en verdaderas industrias de ensamblaje predictivo. El caso de estudio de proyectos verticales en la región demuestra cómo la integración tecnológica entre desarrolladores y una cadena de proveeduría altamente especializada es capaz de erradicar la ineficiencia, mitigar los riesgos financieros y garantizar retornos certeros para los inversionistas. A su vez, este reequilibrio del Real Estate responde a un cambio demográfico y urbano irreversible. La densificación inteligente y el auge de los formatos mixtos verticales no son caprichos arquitectónicos; son respuestas obligadas al colapso de la movilidad horizontal y un compromiso real con la reducción de la huella de carbono. Las corporaciones y los usuarios ya no buscan espacios inertes, sino plataformas integradas que funcionen como engranajes de bienestar y conectividad. Los desafíos del entorno económico y regulatorio global persisten, pero la conclusión de este número es contundente: el futuro del sector pertenece a quienes logren sustituir la improvisación por la certidumbre técnica. Los invitamos a explorar estas páginas no solo como un compendio de datos de mercado, sino como una hoja de ruta para descifrar el nuevo estándar del desarrollo inmobiliario responsable en nuestra región. Daniel Chacón Director editorial Revista INversión INmobiliaria® JUNIO 2026 / 8
SUMMIT
ENTREVISTA
28
90
ESPECIAL EDITORIAL
NO DESARROLLAMOS SOLO EDIFICIOS, DESARROLLAMOS ECOSISTEMAS PRODUCTIVOS
Jorge Monge Víquez asume la dirección de CODE Development Group con una visión enfocada en infraestructura inteligente, competitividad y zonas francas de nueva generación. Una radiografía estratégica del pensamiento, las tendencias y las decisiones que están redefiniendo el futuro del Commercial Real Estate en América Latina.
80 MERCADO INMOBILIARIO
76
CASOS DE ÉXITO
30 AÑOS DE VISIÓN, INVERSIÓN Y DESARROLLO PAÍS
Garnier & Garnier consolida una trayectoria marcada por la sostenibilidad, el desarrollo territorial y la creación de ecosistemas inmobiliarios de largo plazo.
122
MERCADO CORPORATIVO DE OFICINAS: EL REEQUILIBRIO HACIA LA CALIDAD PREMIUM
Disciplina en la oferta, estabilización de inventarios y resiliencia de rentas marcan la nueva etapa del mercado corporativo regional.
CASOS DE ÉXITO
30 AÑOS TRANSFORMANDO LA CLIMATIZACIÓN EN LATINOAMÉRICA Innovación, automatización y eficiencia energética consolidan a MULTIFRÍO como uno de los referentes regionales en infraestructura HVAC especializada.
JUNIO 2026 / 10
CONTENIDO
20
DATA CENTERS
EL DILEMA DE LA RECONVERSIÓN INMOBILIARIA ANTE LA FIEBRE DE LOS DATA CENTERS EN LATAM
El boom de la Inteligencia Artificial y los servicios en la nube impulsa un mercado millonario que transforma el suelo industrial de la región y redefine la infraestructura crítica del futuro.
84
MERCADO INMOBILIARIO
MERCADOS DE CAPITAL INMOBILIARIO EN AMÉRICA LATINA 2026
La institucionalización, los nuevos vehículos de inversión y la regionalización de portafolios redefinen el futuro del capital inmobiliario latinoamericano.
50
IA, SEMICONDUCTORES Y ENERGÍA DICTAN EL FUTURO DE LAS ZONAS FRANCAS La infraestructura crítica, la conectividad y la energía segura se convierten en factores determinantes para atraer inversión global.
156 MEGAHUBS 2026:
LOS TERRITORIOS Y CORREDORES QUE ESTÁN REDEFINIENDO EL REAL ESTATE REGIONAL: Corredores corporativos, hubs industriales y plataformas logísticas comienzan a transformar el mapa estratégico de América Latina.
110
EL ASCENSO DE AMÉRICA LATINA EN LA CARRERA GLOBAL DE INFRAESTRUCTURA DIGITAL
176
La inteligencia artificial, la energía renovable y la expansión de la nube convierten a LATAM en uno de los mercados más atractivos para la infraestructura digital global.
EVENTOS
CRET SUMMIT 2026 Conferencias internacionales, networking ejecutivo y experiencias aplicadas reunieron a líderes del Commercial Real Estate regional en Costa Rica.
JUNIO 2026 / 11
NOTICIAS
[ PANAMÁ ]
Línea 3 del Metro redefine el potencial inmobiliario y logístico de Panamá Pacífico La futura conexión ferroviaria comienza a transformar uno de los hubs corporativos y logísticos más estratégicos de Centroamérica. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
La Línea 3 del Metro de Panamá comienza a perfilarse como uno de los proyectos de infraestructura con mayor impacto sobre el futuro inmobiliario y logístico del país. La futura conexión entre Ciudad de Panamá
y Panamá Oeste mediante un túnel bajo el Canal de Panamá no solo busca mejorar la movilidad urbana, sino también impulsar una nueva etapa de valorización y desarrollo alrededor de Panamá Pacífico.
Lea la nota completa en www.inversioninmobiliariacr.com
[ COSTA RICA ]
Costa Rica entra en una etapa más selectiva y premium dentro del mercado corporativo Empresas priorizan calidad, eficiencia y ubicación estratégica dentro del nuevo ciclo inmobiliario corporativo. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
s El mercado corporativo de Costa Rica comenzó el 2026 mostrando una evolución hacia esquemas mucho más sofisticados y selectivos. Según el más reciente reporte de Newmark Central America, las compañías continúan expandiendo operaciones, aunque ahora bajo criterios centrados en eficiencia operativa, calidad constructiva y diferenciación técnica.
Actualmente, el inventario corporativo del país supera los 12 millones de metros cuadrados entre oficinas, industria y comercio, consolidando a Costa Rica como uno de los mercados más sólidos de Centroamérica. El segmento industrial mantiene una fuerte demanda impulsada por nearshoring, manufactura avanzada y operaciones vinculadas a dispositivos médicos, logística y almacenamiento.
Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 12
EL RETAIL, por su parte, mantiene una evolución positiva bajo formatos más enfocados en conveniencia, omnicanalidad y rentabilidad operativa.
NOTICIAS
[ PANAMÁ ]
Panamá muestra señales de recuperación real tras años de sobreoferta corporativa El mercado de oficinas comienza a recuperar ocupación mientras el sector industrial fortalece su liderazgo regional. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
El mercado inmobiliario corporativo de Panamá comenzó a registrar durante el primer trimestre del 2026 señales claras de recuperación luego de varios años marcados por sobreoferta y ajustes empresariales. Según el más reciente análisis de Newmark Central America, la disponibilidad de oficinas en Ciudad de Panamá continúa descendiendo progresivamente,
mientras la absorción neta muestra una mejora sostenida en ocupación efectiva. El estudio indica que las empresas están priorizando espacios más eficientes, colaborativos y modernos, favoreciendo especialmente activos Clase A y A+ con mejores especificaciones técnicas, ubicación estratégica y certificaciones internacionales.
Lea la nota completa en www.inversioninmobiliariacr.com
[ CENTROAMÉRICA ]
Empresas priorizan eficiencia y logística estratégica en nueva etapa del mercado corporativo centroamericano Costa Rica y Panamá evolucionan hacia modelos inmobiliarios más sofisticados y orientados a productividad.
Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
Los mercados inmobiliarios corporativos de Costa Rica y Panamá comenzaron el 2026 mostrando una transición hacia modelos mucho más estratégicos y selectivos. Según Newmark Central America, las empresas continúan expandiendo operaciones dentro de la región, aunque ahora bajo criterios centrados en eficiencia ope-
rativa, calidad inmobiliaria, conectividad y optimización de espacios. Ambos mercados acumulan conjuntamente más de 16 millones de metros cuadrados entre oficinas, industria y comercio, consolidándose como dos de los principales ecosistemas corporativos de Centroamérica. Costa Rica continúa respaldada Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 14
por nearshoring, manufactura avanzada y expansión logística, especialmente en activos industriales vinculados a supply chains y talento especializado. Panamá, por su parte, comienza a mostrar señales de recuperación luego de varios años de sobreoferta corporativa, particularmente en oficinas.
NOTICIAS
[ REPÚBLICA DOMINICANA ]
Las zonas francas dominicanas consolidan una nueva etapa de expansión industrial Manufactura avanzada, dispositivos médicos y nearshoring impulsan el crecimiento del principal ecosistema exportador del Caribe.
Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
República Dominicana continúa fortaleciendo su posicionamiento como una de las plataformas industriales y exportadoras más dinámicas de América Latina y el Caribe. El crecimiento sostenido de las zonas francas comienza a consolidar una nueva
etapa de expansión vinculada a manufactura avanzada, logística, dispositivos médicos y operaciones de alto valor agregado. Durante los primeros meses del 2026, las exportaciones del régimen superaron los US$2.800 millones, reflejando la solidez del eco-
sistema industrial dominicano y la creciente relevancia que el país adquiere dentro de las nuevas cadenas regionales de suministro. El desempeño continúa impulsado principalmente por manufactura médica, farmacéutica, electrónica y operaciones logísticas orientadas a exportación hacia Estados Unidos. Además, el creciente interés internacional sobre el Caribe como plataforma estratégica para nearshoring continúa
Lea la nota completa en www.inversioninmobiliariacr.com
[ REPÚBLICA DOMINICANA ]
DP World acelera expansión logística en Caucedo y fortalece el hub del Caribe La integración entre puerto, logística y zonas francas continúa redefiniendo el posicionamiento estratégico de República Dominicana. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
República Dominicana continúa fortaleciendo su posicionamiento como uno de los principales hubs logísticos y de supply chains del Caribe. DP World anunció recientemente nuevas inversiones orientadas a expandir la capacidad operativa y logística del Puerto y Zona Franca de Caucedo, una de las plataformas marítimas más estratégicas de la región. La expansión contempla mejoras en infraestructura, almacenamiento y servicios logísticos especializados, respondiendo al crecimiento sostenido del comercio regional y a las nuevas dinámicas de nearshoring que están transformando el mapa industrial de América Latina. Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 15
NOTICIAS
[ CARIBE ]
El Caribe impulsa una nueva alianza regional de zonas económicas especiales La región busca fortalecer su competitividad mediante una agenda conjunta de inversión, logística y desarrollo industrial. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
Los países del Caribe comenzaron a acelerar una nueva etapa de cooperación regional orientada a fortalecer la competitividad de sus zonas económicas especiales y plataformas industriales. La reciente creación de una nueva asociación regional de Special Economic Zones refleja el creciente interés del Caribe por consolidarse como un actor
más integrado dentro de las cadenas globales de suministro. La iniciativa surge en un contexto internacional marcado por nearshoring, regionalización industrial y transformación logística, factores que comienzan a generar nuevas oportunidades para economías estratégicamente ubicadas entre Norteamérica, Sudamérica y Europa.
Lea la nota completa en www.inversioninmobiliariacr.com
[ COSTA RICA ]
Life Sciences continúa impulsando la expansión industrial y logística de Costa Rica Costa Rica continúa consolidándose como uno de los ecosistemas de Life Sciences y manufactura médica más dinámicos de América Latina. El crecimiento sostenido de la industria de dispositivos médicos mantiene una fuerte demanda sobre parques industriales, infraestructura logística y espacios especializados para operaciones de
alta complejidad tecnológica. Durante los últimos meses, diversas compañías internacionales anunciaron nuevas inversiones y expansiones dentro del país, reforzando el posicionamiento costarricense como plataforma estratégica para manufactura avanzada y exportaciones médicas hacia Estados Unidos.
Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 16
Nuevas inversiones multinacionales fortalecen el posicionamiento del país como hub regional de manufactura médica. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
NOTICIAS
[ MÉXICO ]
Corredor Interoceánico acelera una nueva etapa logística e industrial en México El megaproyecto busca fortalecer la conectividad entre el Atlántico y el Pacífico mediante infraestructura ferroviaria, puertos y polos industriales. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
México continúa avanzando en el desarrollo del Corredor Interoceánico del Istmo de Tehuantepec, uno de los proyectos logísticos más relevantes de América Latina. La iniciativa busca fortalecer la conectividad entre ambas costas mexicanas mediante una red integrada de puertos, infraestructura ferroviaria y polos industriales orientados a manufactura, logística y comercio internacional. El proyecto se ha convertido en una de las principales apuestas estratégicas del gobierno mexicano para impulsar el desarrollo económico del sur-sureste del país y fortalecer la competitividad nacional dentro de las nuevas dinámicas de nearshoring y regionalización productiva. Lea la nota completa en www.inversioninmobiliariacr.com
La relocalización de cadenas de suministro mantiene una fuerte demanda de parques industriales y manufactura avanzada. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
Monterrey continúa consolidándose como uno de los mercados industriales y logísticos más dinámicos de América Latina. El crecimiento sostenido del nearshoring y la relocalización de cadenas globales de suministro hacia Norteamérica mantienen una elevada demanda sobre parques industriales, infraestructura logística y operaciones manufactureras dentro del norte mexicano. Durante los últimos años, compañías internacionales vinculadas a automotriz, electrónica, logística y manufactura avanzada anunciaron nuevas inversiones y expansiones en Nuevo León, fortaleciendo el posicionamiento estratégico de la región dentro del nuevo mapa industrial hemisférico. Empresas como Tesla, LEGO,
[ MÉXICO ]
Monterrey continúa liderando el crecimiento industrial impulsado por nearshoring
Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 17
NOTICIAS
[ MÉXICO ]
Cloud computing, inteligencia artificial e infraestructura digital impulsan nuevas inversiones tecnológicas en el país.
Querétaro fortalece su crecimiento como mercado estratégico de data centers en México
Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
Querétaro continúa consolidándose como uno de los principales mercados de infraestructura digital y data centers de México. El crecimiento acelerado de servicios cloud, inteligencia artificial y procesamiento de datos mantiene una fuerte demanda sobre infraestructura tecnológica y capacidad energética dentro de la región. Durante los últimos años, compañías vinculadas a cloud computing e infraestructura digital fortalecieron operaciones o anunciaron nuevas inversiones en el mercado mexicano, impulsando el desarrollo de nuevos proyectos tecnológiLea la nota completa en www.inversioninmobiliariacr.com
[ ESTADOS UNIDOS ]
Hyperscalers aceleran la carrera por energía y suelo industrial en Estados Unidos La inteligencia artificial impulsa una nueva ola de inversiones en data centers, infraestructura energética y real estate especializado. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
La expansión acelerada de la inteligencia artificial está redefiniendo el mercado de infraestructura digital en Estados Unidos y generando una creciente competencia por energía, suelo industrial e infraestructura crítica. Lo que hasta hace pocos años era un segmento altamente especializado hoy se consolida como uno
de los principales motores de inversión dentro del commercial real estate y la economía digital. Mercados como Dallas-Fort Worth, Phoenix, Atlanta y Northern Virginia continúan registrando una fuerte demanda de terrenos e infraestructura para el desarrollo de nuevos campus de data
Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 18
NOTICIAS
El megapuerto comienza a atraer inversiones vinculadas a logística, almacenamiento e infraestructura industrial.
[ PERÚ ]
Puerto de Chancay impulsa nuevas inversiones y fortalece el posicionamiento logístico de Perú
Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
La puesta en operación del Puerto de Chancay comienza a consolidarse como uno de los acontecimientos logísticos más relevantes de América Latina. Desarrollado por Cosco Shipping Ports con una inversión superior a los US$1.300 millones, el proyecto busca fortalecer la conexión comercial entre Sudamérica y Asia mediante infraestructura portuaria de última generación ubicada al norte de Lima. Según Reuters y autoridades peruanas, el puerto ya comenzó a captar el interés de operadores logísticos, exportadores y empresas vinculadas al comercio internacional debido a su potencial para reducir tiempos de tránsito y fortalecer las conexiones transpacíficas. Lea la nota completa en www.inversioninmobiliariacr.com
[ GLOBAL ]
Family offices aceleran estrategias de diversificación ante un entorno geopolítico más complejo
Grandes patrimonios incrementan inversiones en infraestructura, inteligencia artificial y activos alternativos. Por Redacción INversión Inmobiliaria, info@inversioninmobiliariacr.com
Los principales family offices del mundo continúan ajustando sus estrategias de inversión frente a un escenario internacional marcado por tensiones geopolíticas, volatilidad económica y transformación estructural de los mercados globales. Así lo revela el Global Family Office Report 2026 de UBS, elaborado a partir de encuestas realizadas a más de 300 family offices internacionales. El informe muestra que el 60% de los family offices planea modificar su asignación estratégica de activos durante los próximos doce meses, reflejando una creciente preocupación por desaceleración económica, inflación, deuda soberana y conflictos geopolíticos. En este contexto, la diversificación se consolida como uno de los principales mecanismos de protección patrimonial. Los grandes patrimonios están aumentando exposición hacia infraestructura, energía, inteligencia artificial y determinados activos alternativos orientados a resiliencia y largo plazo. Lea la nota completa en www.inversioninmobiliariacr.com
JUNIO 2026 / 19
INFRAESTRUCTURA
MEGA
EL DILEMA DE LA RECONVERSIÓN INMOBILIARIA
JUNIO 2026 / 20
ACTUALIDAD
AWATTS SOBRE METROS CUADRADOS:
ANTE LA FIEBRE DE LOS DATA CENTERS EN LATAM El boom de la Inteligencia Artificial y los servicios en la nube impulsan un mercado millonario que transforma el suelo industrial de la región, dinamismo que contrasta contra una demanda moderada alrededor del formato industrial tradicional.
1,105 MW
es la capacidad instalada de la región actualmente
2% PIB MUNDIAL
Equivalente a US$600.000 millones que alcanzó la Inteligencia Artificial
Por Liz Areli Cervantes, lcervantes@inversioninmobiliariacr.com
L
os centros de datos están en camino a convertirse en uno de los negocios más grandes y dinámicos del sector inmobiliario contemporáneo, pues su potencial de generación de valor es enorme; un estado pequeño, por ejemplo, puede registrar derramas de alrededor de un billón de dólares al año. Esta posibilidad se basa precisamente en la alta complejidad y sensibilidad de la infraestructura que alberga: miles de millones de datos bancarios, plataformas de streaming, transacciones de comercio electrónico y modelos avanzados de Inteligencia Artificial (IA). Todo lo que se realiza en internet requiere
JUNIO 2026 / 21
un nodo de procesamiento físico y, a mayor cantidad de actividad digitalizada en la sociedad, mayor es la demanda de capacidad de almacenamiento e infraestructura técnica especializada. Esta transición ha dejado de ser un asunto meramente técnico para convertirse en una prioridad de alta estrategia macroeconómica. Durante el Congreso Mundial de Zonas Francas, celebrado en Panamá, analistas internacionales destacaron que el volumen de inversión inyectado en el desarrollo y despliegue de Inteligencia Artificial alcanzó los US$600.000 millones, equivalente al 2% del PIB mundial, lo que está transformando drásticamente los requerimientos de
INFRAESTRUCTURA
EL NEGOCIO DE LOS CENTROS DE DATOS VA MÁS ALLÁ DE LA CADENA TRADICIONAL DE REAL ESTATE; REPRESENTA UN ESLABÓN INTERMEDIO Y ALTAMENTE TECNIFICADO DONDE EL VERDADERO FACTOR CRÍTICO DE ÉXITO RADICA EN LA PROVISIÓN ENERGÉTICA A GRAN ESCALA Y LA CAPACIDAD DE PROCESAMIENTO TÉCNICO”. Ernesto Rodríguez CEO JLL
infraestructura dentro de los parques industriales avanzados “Las grandes batallas económicas de corto plazo se librarán en una triple frontera: el campo de la inteligencia artificial, los semiconductores y la infraestructura de energía firme, segura y renovable”, advirtió Víctor Umaña, Economista y Profesor de INCAE Business School. La urgencia por desarrollar estos nodos digitales es monumental. Datos globales de la World Free Zones Organization (World FZO). Sin embargo, pese a que este segmento todavía se conceptualiza teóricamente como parte de la cadena extendida de los negocios de Real Estate, representa en realidad un eslabón intermedio y altamente tecnificado entre la digitalización pura, la provisión de energía a gran escala y la construcción industrial pesada. Por esta razón, los desarrolladores inmobiliarios tradicionales no están del todo involucrados en los proyectos. El debate sobre el rol de los desarrolladores tradicionales en este boom encuentra un punto de inflexión en el análisis de Steve Sasse, VP de Desarrollo de Negocios para las Américas de Datacenter Hawk. El especialista detalla que la reconversión de un activo inmobiliario clásico, como una oficina vacía o una bodega estándar, a un centro de datos moderno rara vez es viable debido a la altura de los techos y las monumentales exigencias de climatización líquida e infraestructura electrointensiva. El verdadero valor para el Real Estate no radica en el edificio, sino en la “cacería de tierra” con factibilidad energética inmediata; bajo esta lectura, los desarrolladores tradicionales ganan relevancia no como constructores del nodo técnico, sino como originadores de suelo estratégico y facilitadores de la tramitología local. A diferencia de los segmentos corporativos, comerciales o logísticos, la capacidad de un centro de datos no se calcula en metros cuadrados, sino en Megawatts (MW), ya que la métrica de comercialización evalúa directamente el potencial de procesamiento de los servidores y el volumen de fluido eléctrico utilizado. Esto convierte al suministro eléctrico seguro y de alta capacidad en el requerimiento
JUNIO 2026 / 22
crítico y definitivo para el éxito de este sector. De acuerdo con el Informe del Mercado de data centers en América Latina de JLL, la región cuenta actualmente con una capacidad instalada de 1,105 MW, distribuida principalmente entre las principales economías: Brasil, México, Colombia y Chile. La razón fundamental de que estas naciones concentren la mayor capacidad operativa en la región responde de forma directa al tamaño de sus economías y al volumen de sus mercados internos, lo que eleva de manera natural sus necesidades de procesamiento y resguardo de datos, según explicó en entrevista Ernesto Rodríguez, CEO de JLL. De dicha capacidad instalada latinoamericana, únicamente el 9% se encuentra disponible para absorción inmediata, mientras que existen 683 MW en fase activa de construcción, de los cuales
ACTUALIDAD el 26% ya está prearrendado de forma anticipada. Esta acelerada velocidad de absorción evidencia la presión del mercado por estos espacios de misión crítica, aunque debido a sus rigurosas especificaciones de seguridad, no cualquier ubicación geográfica es viable para su instalación. Al respecto, Alejandro Del Valle, Director Ejecutivo Industrial Bajío de JLL, detalló que estos inmuebles suelen confinarse en zonas industriales especializadas que garantizan estabilidad política, energía constante sin fluctuaciones y accesos a redes de conectividad avanzada. “La fibra óptica es lo más importante; es justamente el vehículo para trasladar esos datos. Normalmente, lo que tienen estos centros de datos son varias líneas de fibra óptica redundantes para trasladar la información y no recuerdo algún centro de datos activo que no tenga estas líneas ya dedicadas y exclusivas para ellos”, comentó Del Valle, un criterio que empata con los estándares internacionales de JLL que exigen de tres a cuatro proveedores redundantes por rutas independientes. El mapeo técnico por ciudades
CLÚSTERES
RADIOGRAFÍA DE LOS DATA CENTERS EN LATAM: EL MAPA DE LOS MEGAWATTS POR CIUDAD Mientras las economías masivas de Brasil y México consolidan clústeres hiperespecializados que concentran el grueso del inventario regional, los mercados de Centroamérica y el Caribe comienzan a trazar su propia ruta bajo infraestructuras de menor escala hacia 2026.
Barranquilla Cd. de Panamá Medellín Montevideo Porto Alegre Fortaleza CDMX Bogotá Rio de Janeiro Compinas Sao Paolo 0
50
100
Fuente: Informe del Mercado de data centers en América Latina. JLL, 2026
JUNIO 2026 / 23
150
200
250
INFRAESTRUCTURA revela una marcada asimetría en la región, donde el ecosistema está dominado por tres hubs neurálgicos. El clúster industrial de Brasil es el más robusto, liderado por Sao Paulo con 236 MW instalados y Campinas con 181 MW, seguidos por Río de Janeiro con 71 MW. En el contexto de la costa del Pacífico y Sudamérica, Santiago de Chile se consolida como un jugador clave con 166 MW, mientras que Bogotá en Colombia registra 41 MW y Lima en Perú alcanza los 27 MW. Por su parte, los mercados de Centroamérica operan actualmente bajo formatos perimetrales o de menor escala (Edge), con San José de Costa Rica y la Ciudad de Panamá registrando una capacidad instalada inicial de 2 MW cada uno. En el panorama mexicano destaca el estado de Querétaro como el polo principal e indiscutible para la atracción de estas infraestructuras tecnológicas, concentrando 221 MW del inventario nacional, una cifra muy superior a la capacidad registrada en la Ciudad de México (26 MW), Monterrey (13 MW) o Guadalajara (8 MW). Además de su consolidada vocación industrial, los especialistas de JLL señalan que la ubicación geográfica estratégica de Querétaro lo mantiene a salvo de riesgos de inundación, huracanes, tormentas severas
o desastres naturales que pongan en peligro la continuidad de las operaciones digitales. No obstante, uno de los factores más controversiales a nivel global es el uso intensivo de agua para el enfriamiento de los procesadores de alta densidad. Estimaciones del Foro Económico Mundial (WEF) indican que la adopción masiva de la IA generativa podría demandar entre 4,200 y 6,600 millones de metros cúbicos adicionales de extracción hídrica para el año 2027, considerando tanto los sistemas de enfriamiento internos como la generación eléctrica externa. Frente a este reto ambiental, el WEF señala que el uso de sistemas inteligentes de gestión basados en sensores en tiempo real y algoritmos predictivos ya permite reducir hasta un 25% el consumo de agua mediante la optimización del enfriamiento. Esta búsqueda de eficiencia en los recursos se vuelve aún más crítica en el escenario geopolítico internacional actual; los conflictos en el Medio Oriente y las tensiones que involucran a Estados Unidos han derivado en bloqueos a buques petroleros, elevando el costo del barril de crudo y presionando los costos operativos de la industria energética global. “La inestabilidad va a afectar por la alta demanda de energía que existe y,
MERCADO REGIONAL
TOP 10 PROVEEDORES DE DATA CENTERS EN LATAM El control operativo del mercado regional de infraestructuras críticas se concentra en operadores especializados y “hyperscalers” tecnológicos, donde ODATA y ASCENTY dominan en capacidad instalada y proyectos en construcción para asegurar la potencia digital hacia 2026.
1200 1000 800 600 400 200 0
ta da
O
Q
dH
C
u lo
la
a Sc
D
a at
...
.. a s .. a ix ty ital ... to a. n ni DA n n. am i ro t ov ta c. e t g A o e u a m i i a e c r O r D t s O T D aN D Eq A 7 Ci rr tS O 4 ea e x I l T 2 e K E N Entregado
En construcción
Fuente: JLL
JUNIO 2026 / 24
Planificado
ACTUALIDAD
LA MENOR ABSORCIÓN BRUTA REFLEJA MOVIMIENTOS PUNTUALES DE CONSOLIDACIÓN CORPORATIVA Y ALGUNOS IMPACTOS LOGÍSTICOS ARANCELARIOS EN LA FRONTERA NORTE. NO ESPERAMOS QUE ESTO SE CONVIERTA EN UNA TENDENCIA DE CONTRACCIÓN; POR EL CONTRARIO, LOS MERCADOS DE CONSUMO INTERNO CONTINÚAN CRECIENDO”. Héctor Ibarzabal Director General Fibra Prologis
como no estamos completamente libres de la dependencia de combustibles fósiles, subirán los precios de generación, impactando directamente al mercado de data centers dado que es un sistema que requiere demasiada energía en sus operaciones”, advirtió Gerardo Zambrano, Director de Research de JLL. Técnicamente, el sector se divide según el tipo de servicio que provee. Por un lado, se encuentra el segmento Cloud (almacenamiento en la nube) y, por otro, el modelo de Colocation, que es cuando las empresas externalizan su infraestructura física. “Es cuando almacenan información en computadoras externas; es decir, un banco, por ejemplo, necesita que le resguarden e interconecten su información en servidores dedicados”, comentó Ernesto Rodríguez, CEO de JLL. Finalmente, se encuentra el segmento de los Hyperscalers, operado por gigantes tecnológicos como AWS, Microsoft y Google, quienes actúan
simultáneamente como los mayores constructores de infraestructura masiva y como los clientes principales de los proveedores de Colocation, acelerando el paso hacia centros de datos diseñados para IA que demandan densidades de racks disruptivas de hasta 100 kW. El volumen financiero del negocio es robusto debido a que los contratos de arrendamiento se cotizan directamente en dólares por cada MW contratado. Alejandro Del Valle apuntó que los precios varían según la madurez de cada mercado: Bogotá promedia tarifas mensuales de entre US$140y US$155 por KW; Sao Paulo oscila entre US$135 y US$255 por KW, mientras que Querétaro se posiciona competitivamente entre US$190 y US$220 por KW al mes. Con base en estas métricas, los 221 MW instalados en Querétaro generan una facturación altamente relevante para el circuito de infraestructura tecnológica regional, consolidando rentas institucionales JUNIO 2026 / 25
INFRAESTRUCTURA
“ES ALENTADOR VER UNA DISMINUCIÓN CONTINUA EN LOS INICIOS DE NUEVAS CONSTRUCCIONES ESPECULATIVAS, LO QUE AYUDA A MANTENER EL EQUILIBRIO SALUDABLE ENTRE LA OFERTA Y LA DEMANDA. EL ENTORNO ACTUAL ESTÁ DEFINIDO POR UN TEMA DE TIMING DE LOS INVERSIONISTAS, MÁS QUE POR UN DETERIORO REAL DE LOS FUNDAMENTOS”. Simon Hanna CEO
Fibra Macquarie
de largo plazo que superan el promedio del sector inmobiliario comercial clásico. Pese a las atractivas rentas, la utilidad no se queda en manos de los constructores y desarrolladores inmobiliarios tradicionales, ya que la complejidad técnica, que incluye sistemas de enfriamiento líquido y subestaciones eléctricas dedicadas, provoca que sean los propios proveedores especializados quienes controlen el desarrollo de los activos de principio a fin. En América Latina, el proveedor dominante de este ecosistema es ODATA, firma nacida en Brasil en 2015 que cuenta actualmente con un portafolio regional de cuatro centros de datos en México, dos en Colombia, cinco en Brasil y dos en Chile, además de siete complejos en Estados Unidos. El crecimiento exponencial de estas plataformas las ha colocado firmemente en la mira de los grandes fondos de capital institucional global. ODATA fue adquirida originalmente en 2022 por Aligned Data Centers (propiedad mayoritaria de fondos gestionados por Macquarie Asset Management). Sin embargo, consolidando la tendencia de fusiones transnacionales al primer trimestre de 2026, se concretó la adquisición definitiva de Aligned por parte de un consorcio global de firmas tecnológicas y financieras de primer orden; de acuerdo con reportes de Bloomberg, esta transacción estratégica fue estructurada por firmas como BlackRock,
Nvidia Corp y el vehículo de inversión de los Emiratos Árabes Unidos, MGX, cerrando la operación por un monto histórico de US$40,000 millones.
Mercado industrial tradicional: la otra cara de la moneda
Mientras el ecosistema de infraestructura tecnológica y centros de datos experimenta una expansión vertical, el segmento inmobiliario industrial tradicional en México atraviesa por una dinámica de menor inicio de nuevas construcciones durante el primer trimestre de 2026.
HUBS ECONÓMICOS
INDICADORES DEL MERCADO INDUSTRIAL EN LATAM La siguiente tabla sintetiza de manera de recuadro los datos de mercado analizados en el informe, exponiendo de forma transparente las asimetrías de volumen, precios y actividad constructiva entre los principales hubs económicos del continente.
Ciudad
Inventario
Índice de vacancia (%)
Precio de alquiler (USD/m2/mes)
En construcción (m2)
Buenos Aires
3 386 483
5,8
7,3
194 300
Río de Janeiro
2 801 718
14,3
4,2
41 816
Sao Paulo
14 974 358
6,9
5,6
817 661
Santiago
2 652 924
0,2
6,4
272 066
Bogotá
2 291 739
1,3
7,4
78 500
Lima
1 714 585
9,0
6,5
85 116
Ciudad de México
18 928 612
2,3
10,8
865 140
Fuente: Cushman & Wakefield Marketbeat industrial
JUNIO 2026 / 26
ACTUALIDAD
Este fenómeno viene aparejado de un sentimiento de cautela generalizado entre los inversionistas institucionales debido a las negociaciones y revisiones del T-MEC, así como a políticas arancelarias específicas. No obstante, los principales operadores del mercado consideran que los fundamentales de la economía mexicana permanecen sólidos y descartan un deterioro estructural. Quienes han documentado de primera mano esta desaceleración moderada son los fideicomisos inmobiliarios comerciales industriales (Fibras). Durante sus conferencias de resultados financieros correspondientes al primer trimestre de 2026, los comités ejecutivos reportaron ajustes moderados en los niveles de ocupación, localizados principalmente en los corredores de la frontera norte de México con Estados Unidos. Al respecto, Héctor Ibarzabal, Director General de Fibra Prologis, detalló en su reporte trimestral que los niveles de absorción bruta disminuyeron de forma interanual en comparación con los registros de 2025. “Esta cifra refleja principalmente movimientos de consolidación corporativa en la Ciudad de México y algunos impactos logísticos relacionados directamente con la aplicación de aranceles en el mercado de Tijuana. No esperamos que estos
asuntos puntuales se conviertan en una tendencia de contracción para los próximos meses; por el contrario, la tendencia general del mercado continúa creciendo de forma modesta, liderada por los mercados internos de consumo, mientras que la mayoría de los mercados fronterizos ya han entrado en una fase de estabilización saludable”, comentó Ibarzabal ante analistas. En el mismo sentido, Fibra Macquarie mostró un desempeño operativo similar en sus portafolios industriales al cierre del primer trimestre de 2026. Sin embargo, su directiva interpretó el freno en la edificación de metros cuadrados como una señal de autorregulación positiva para la salud financiera de la industria. “Desde nuestra perspectiva, es alentador ver una disminución continua en los inicios de nuevas construcciones especulativas, lo que ayuda a mantener el equilibrio general entre la oferta y la demanda de naves industriales. Es sumamente importante destacar que las tasas de alquiler del mercado se han mantenido relativamente estables, particularmente en nuestros corredores principales de logística y almacenamiento. Consideramos que el entorno actual está definido por un tema de timing y momento oportuno de los inversionistas corporativos, más que por un deterioro real de los fundamentos
JUNIO 2026 / 27
económicos del país”, afirmó Simon Hanna, CEO de Fibra Macquarie. De acuerdo con análisis de la consultora especializada Tinsa, el panorama político en torno al T-MEC ha llevado a las corporaciones transnacionales a adoptar posturas más conservadoras a corto plazo, privilegiando las expansiones graduales de plantas existentes, la firma de contratos de prearrendamiento selectivos y decisiones de inversión condicionadas a la certidumbre jurídica. El reporte destaca, además, que el mercado industrial mexicano ya no opera de manera homogénea, sino que se está diferenciando de forma muy marcada por regiones. Por ejemplo, mientras en la región norte —especialmente en plazas masivas como Monterrey, se observa una absorción moderada y ritmos pausados, las ciudades de Tijuana y Ciudad Juárez conservan una demanda altamente relevante impulsada por proyectos de manufactura avanzada y logística transfronteriza, lo que fomenta una actividad de construcción mucho más selectiva. En contraste, la región centro del país muestra señales vigorosas de aceleración y recuperación, impulsada por la conectividad y la demanda logística interna de la Zona Metropolitana. Esta asimetría regional queda demostrada con los datos de cierre de CBRE México correspondientes al primer trimestre de 2026. La actividad industrial en la Ciudad de México y su Zona Metropolitana registró una Absorción Bruta histórica de 619,769 metros cuadrados, considerando renovaciones y prearrendamientos consolidados. Este desempeño fue impulsado principalmente por transacciones de gran escala en el corredor Zumpango-AIFA, representando un incremento anualizado del 100% respecto al mismo periodo del año 2025. “Es importante considerar que el nivel de nueva oferta incorporada al inventario industrial durante este trimestre fue el más alto registrado desde el año anterior, lo que llevó a que la tasa de vacancia general cerrara en un sano 4.1%”, concluyó Francisco Muñoz, Vicepresidente Ejecutivo de Industrial y Logística de CBRE México, confirmando el dinamismo del centro del país.
INFRAESTRUCTURA
LA NUEVA GEOGRAFÍA DEL SUELO
INDUSTRIAL EN
LATAM
JUNIO 2026 / 28
ACTUALIDAD
Las condiciones restrictivas globales reconfiguran las estrategias logísticas en la región: las empresas sustituyen las expansiones agresivas por la eficiencia operativa y el control de costos, consolidando al sector de bodegaje como el activo más defensivo frente a los ciclos económicos. Por Daniel Chacón, daniel@inversioninmobiliariacr.com
E
l mercado inmobiliario industrial y logístico de América Latina atraviesa por una fase de maduración estructural caracterizada por un crecimiento acotado pero resiliente. De acuerdo con el reporte Marketbeat Latinoamérica Industrial de Cushman & Wakefield, la región operó bajo condiciones financieras restrictivas y una demanda interna más cauta. Este entorno macroeconómico ha reconfigurado las estrategias corporativas de los principales jugadores: las empresas han dejado atrás las expansiones geográficas agresivas para priorizar de forma unánime la eficiencia operativa, el control estricto de costos y la optimización de las cadenas de suministro de última milla. A pesar de este ajuste en la velocidad del crecimiento macroeconómico general, el Real Estate industrial se consolida como el sector más defensivo y estructural de la industria inmobiliaria comercial. En coincidencia con esta visión, el estudio Panorama del mercado industrial de América Latina de JLL destaca que el segmento de naves industriales y bodegaje se apoya en una necesidad permanente, rígida y orgánica: el abastecimiento de bienes de consumo masivo, la distribución capilar urbana y el auge sostenido del comercio electrónico. Adicionalmente, el reporte Latin America Industrial Market de Newmark complementa señalando que, a pesar de los ajustes en las políticas comerciales globales, el mercado industrial de la región mantiene su fortaleza y atractivos retornos, capturando el reordenamiento de las cadenas mundiales de valor (nearshoring) y atrayendo capital institucional a través de Fideicomisos de Inversión en Bienes Raíces (REITs o Fibras). La dinámica regional opera bajo
una marcada heterogeneidad. Mientras México y Brasil consolidan inventarios masivos que actúan como los verdaderos motores productivos de América Latina, las economías de la costa del Pacífico y el Cono Sur (Chile, Colombia, Perú y Argentina) muestran señales de estabilización gradual, con inflaciones en descenso, pero con ritmos de absorción y ritmos constructivos que se adaptan con extrema selectividad a las condiciones locales de vacancia y disponibilidad de suelo de alta especificación (Clase A).
MÉXICO Ciudad de México: El gigante regional de la logística y el consumo La Ciudad de México y su Zona Metropolitana se consolidan indiscutiblemente como el mercado industrial y logístico más grande y dinámico de toda América Latina. De acuerdo con las estadísticas oficiales del reporte de Cushman & Wakefield, la capital mexicana administra un inventario total que alcanza los 18,928,612 metros cuadrados, el mayor volumen de la muestra regional. La fuerte presión por espacios de almacenamiento premium para la distribución interna ha empujado el precio de alquiler promedio a niveles récord de US$10.8 por metro cuadrado al mes, la tarifa de arrendamiento más alta registrada en los mercados analizados. A pesar de las dimensiones de su inventario, el mercado opera bajo condiciones de disponibilidad técnica muy saludables. Los datos de Cushman & Wakefield sitúan el índice de vacancia en apenas un 2.3%, lo que demuestra una absorción constante que mitiga los riesgos de sobreoferta. Esta velocidad JUNIO 2026 / 29
de comercialización mantiene la plena confianza de los desarrolladores institucionales, posicionando a la Ciudad de México a la vanguardia de la edificación regional con 865,140 metros cuadrados activamente en construcción. Al contrastar estas cifras con las perspectivas de JLL y Newmark, se confirma que el mercado de la Zona Metropolitana está experimentando una evolución en sus estándares constructivos: la fuerte presencia de las Fibras y los fondos de inversión transnacionales ha elevado las especificaciones técnicas de los nuevos parques logísticos, priorizando criterios de sostenibilidad energética y conectividad redundante para responder a la demanda de corporaciones globales de e-commerce y distribución masiva.
BRASIL São Paulo: El motor productivo y logístico de Sudamérica São Paulo se mantiene firmemente como el principal hub industrial, logístico y económico de Sudamérica, mostrando un desempeño operativo sumamente resiliente frente a los choques macroeconómicos externos. Las métricas de Cushman & Wakefield reportan un inventario consolidado de 14,974,358 metros cuadrados, consolidándose como el segundo mercado de mayor escala en Latinoamérica. La dinámica comercial en esta metrópoli refleja una demanda corporativa altamente diversificada que, como apunta el informe de JLL, abarca desde la manufactura pesada y la industria automotriz hasta las grandes plataformas de comercio electrónico que exigen centros de distribución Clase A. Los fundamentales del mercado paulista denotan un equilibrio técnico óptimo entre la oferta existente y la absorción de nuevos espacios. Cushman & Wakefield sitúa el índice de vacancia de São Paulo en un 6.9%, un indicador saludable que permite a los inquilinos corporativos encontrar opciones de expansión sin deprimir los valores de renta del mercado, los cuales promedian US$5.6 USD por metro cuadrado al mes. El dinamismo constructivo de São Paulo es de los más agresivos del continente, registrando 817,661 metros cuadrados en fase de obra. Al cruzar este
INFRAESTRUCTURA indicador con los análisis de Newmark, se destaca que este volumen de metros en ejecución combina el desarrollo de proyectos especulativos en submercados clave junto con un incremento de proyectos a la medida (built-to-suit), diseñados específicamente para optimizar la cadena de suministro hacia el puerto de Santos y los principales ejes viales del país.
Río de Janeiro: Ajuste Estructural y Desafíos de Absorción
En claro contraste con la resiliencia de São Paulo, Río de Janeiro evidencia un proceso de ajuste estructural significativamente más lento y complejo. Según los datos del balance de Cushman & Wakefield, el mercado industrial de esta demarcación cuenta con un inventario de 2,801,718 metros cuadrados. No obstante, las dificultades económicas locales y una menor velocidad de absorción por parte de operadores logísticos modernos han presionado los indicadores de disponibilidad del mercado. Río de Janeiro registra el índice de vacancia más elevado entre todos los mercados principales analizados por Cushman & Wakefield, situándose en un 14.3%. Esta considerable disponibilidad de espacios libres dentro del inventario existente ha generado un escenario de fuerte competencia que impacta de manera directa los valores de comercialización, empujando el precio promedio de alquiler a la baja hasta consolidar US$4.2 por metro cuadrado al mes, la tarifa más económica del circuito industrial de las grandes ciudades evaluadas. Ante este escenario de desocupación, los informes de JLL y Newmark coinciden en que los desarrolladores han adoptado posturas de extrema cautela, lo que se refleja en una actividad constructiva mínima de apenas 41,816 metros cuadrados en desarrollo, orientada casi exclusivamente a proyectos prearrendados de carácter muy específico.
CHILE Santiago: Compresión extrema y escasez de suelo premium
El mercado industrial y logístico de Santiago de Chile presenta una de las realidades operativas más desafiantes JUNIO 2026 / 30
y restrictivas de la región, definida por una escasez crítica e histórica de espacios logísticos Clase A listos para ocupación inmediata. De acuerdo con las cifras oficiales de Cushman & Wakefield, la capital chilena administra un inventario de 2,652,924 metros cuadrados, funcionando bajo un esquema de saturación comercial virtualmente absoluta. Los tres informes inmobiliarios de referencia coinciden en señalar el diagnóstico detrás de este fenómeno: Newmark destaca que las severas restricciones en la zonificación urbana, los retrasos en la obtención de permisos de edificación y la falta de suelo con factibilidad de servicios inmediatos han bloqueado el ritmo natural de expansión horizontal del mercado logístico chileno. Esta falta de oferta disponible se traduce de forma contundente en los fundamentales reportados por Cushman & Wakefield: Santiago registra un índice de vacancia extremo del 0.2%, lo que significa que el mercado opera prácticamente a ocupación total y que las corporaciones se ven obligadas a negociar contratos de prearrendamiento con años de anticipación. Esta compresión ejerce una fuerte presión al alza en los costos, situando el precio promedio de alquiler en US$6.4 por metro cuadrado al mes. Como respuesta directa a esta necesidad desatendida, los desarrolladores han logrado reactivar la actividad constructiva, reportando 272,066 metros cuadrados actualmente en construcción, un inventario futuro que ingresará con niveles de prearrendamiento muy altos.
COLOMBIA Bogotá: Estabilización, resiliencia y logística multimodal
Bogotá representa el ejemplo paradigmático de la estabilización y maduración gradual de los mercados andinos. Según los datos del reporte Marketbeat de Cushman & Wakefield, el inventario industrial de la sabana de Bogotá se sitúa en 2,291,739 metros cuadrados, desarrollados predominantemente bajo el régimen de parques industriales consolidados y zonas francas. Los estudios de JLL complementan este panorama señalando que el mercado bogotano ha sabido digerir los inventarios entregados en los últimos
ACTUALIDAD años, transitando hacia una etapa de consolidación defensiva muy sólida. Los fundamentales de Bogotá reflejan un equilibrio operativo envidiable: los indicadores de Cushman & Wakefield muestran que la tasa de vacancia o disponibilidad técnica se mantiene en un sano 1.3%, lo que denota una absorción constante y la ausencia de presiones inflacionarias por sobreoferta de metros cuadrados. El precio de alquiler promedio se posiciona competitivamente en US$7.4 por metro cuadrado al mes, reflejando la disposición de las empresas multinacionales de consumo, manufactura ligera y farmacéutica de pagar primas por espacios que cuenten con altos estándares de seguridad. Por su parte, Newmark resalta en sus análisis que la actividad constructiva se gestiona bajo un esquema de prudencia financiera, reportando 78,500 metros cuadrados en proceso de edificación, un volumen que se adapta de manera orgánica a las necesidades reales de expansión de los usuarios instalados.
ARGENTINA Buenos Aires: Gestión de fundamentales en entornos complejos
El mercado de Real Estate industrial de Buenos Aires demuestra una notable resiliencia y una capacidad adaptativa singular, logrando mantener estables sus fundamentales comerciales a pesar de desenvolverse en un entorno macroeconómico complejo y volátil. De acuerdo con la información estadística de Cushman & Wakefield, el inventario total de naves logísticas en el Gran Buenos Aires alcanza los 3,386,483 metros cuadrados, distribuidos principalmente a lo largo de los ejes viales del corredor Norte y Sur, los cuales conectan de forma eficiente con los principales centros de consumo urbano. El índice de vacancia del mercado bonaerense se posiciona en un equilibrado 5.8%, una cifra que, al ser contrastada con los reportes sectoriales de Newmark y JLL, demuestra que el sector logístico local opera con dinámicas independientes de las fluctuaciones de la economía general. Esto es impulsado por la necesidad crítica de almacenamiento de las industrias de consumo masivo y los
procesos de optimización de inventarios. Los precios de arrendamiento reportados por Cushman & Wakefield se mantienen en niveles institucionales sólidos, promediando US$7.3 por metro cuadrado al mes. El sector de la construcción no se ha detenido y registra 194,300 metros cuadrados activamente en ejecución, liderados por desarrolladores locales consolidados que apuestan por la creación de naves logísticas de alta gama para capturar la demanda de empresas de distribución y última milla.
PERÚ Lima: Consolidación portuaria y perspectivas de expansión logística El mercado industrial de Lima se encuentra en una posición de transición estratégica, registrando un inventario de 1,714,585 metros cuadrados según los datos de Cushman & Wakefield, concentrado principalmente en los submercados del sur de la ciudad (como Lurín y Villa El Salvador). Al analizar de forma cruzada este mercado, los informes de Newmark e JLL indican que Lima se está preparando para un cambio de escala operativo de gran envergadura, impulsado por el desarrollo y consolidación de megaproyectos de infraestructura portuaria en la costa central del Pacífico (como el puerto de Chancay y la ampliación del Callao), lo que reconfigurará los flujos logísticos de entrada y salida de mercancías en Sudamérica. Actualmente, Lima presenta un índice de vacancia del 9.0%, de acuerdo con Cushman & Wakefield, el segundo más alto del grupo de ciudades analizadas, reflejo de la entrega reciente de nuevos parques logísticos especulativos que el mercado se encuentra absorbiendo gradualmente. Esta disponibilidad ha estabilizado los precios de comercialización, fijando la renta promedio en US$6.5 por metro cuadrado al mes. La actividad de construcción se mantiene moderada e institucional, reportando 85,116 metros cuadrados en desarrollo, un volumen enfocado en naves con altos estándares técnicos de almacenamiento en altura que buscan atraer a los grandes operadores logísticos internacionales (3PL). JUNIO 2026 / 31
ACTUALIDAD
INFRAESTRUCTURA DIGITAL,
energía y real estate convergen en la nueva generación de campus de data centers que comienzan a expandirse en América Latina.
JUNIO 2026 / 32
OPINIÓN
EL ASCENSO DE
AMÉRICA LATINA
EN LA CARRERA GLOBAL DE
Cómo la inteligencia artificial, la energía renovable y la expansión de la nube están convirtiendo a LATAM en uno de los mercados más atractivos para la infraestructura digital global.
L
a carrera global por la inteligencia artificial está transformando silenciosamente el mapa inmobiliario del mundo. Lo que durante años fue considerado un nicho altamente técnico vinculado a telecomunicaciones y tecnología, hoy se consolida como una de las clases de activos más estratégicas dentro del real estate global: los data centers. Impulsado por el crecimiento explosivo de la nube, el entrenamiento de modelos de IA y la expansión de las plataformas digitales, el mercado mundial de data centers atraviesa uno de los ciclos de inversión más agresivos de las últimas décadas.
Por Steve Sasse VP Business Development & Latin America, datacenterHawk para Revista INversión INmobiliaria®
JUNIO 2026 / 33
ACTUALIDAD
MERCADOS REGIONALES
EXPANSIÓN EN INFRAESTRUCTURA DIGITAL EN AMÉRICA LATINA
L
a proyección evidencia que América Latina atraviesa una etapa temprana pero acelerada de expansión en infraestructura digital. Pasar de un mercado estimado en USD 19.500 millones en 2025 a más de USD 64.000 millones hacia 2030 implica un crecimiento superior al 300% en apenas cinco años.
En 2025, la capacidad instalada global alcanzó aproximadamente 87 GW, más de cinco veces el nivel registrado hace veinte años.
¿Qué nos dice esta gráfica?
La proyección evidencia que América Latina atraviesa una etapa temprana pero acelerada de expansión en infraestructura digital. Pasar de un mercado estimado en USD 19.500 millones en 2025 a más de USD 64.000 millones hacia 2030 implica un crecimiento superior al 300% en apenas cinco años. Este comportamiento refleja una dinámica similar a la observada anteriormente en Estados Unidos y Europa, donde el crecimiento hiperescala transformó los data centers en uno de los activos inmobiliarios más demandados del mercado. La combinación entre inteligencia artificial, expansión de nube, soberanía de datos y crecimiento del tráfico digital está creando un escenario donde la necesidad de infraestructura física será cada vez más crítica. Para inversionistas y desarrolladores, esta tendencia confirma que América Latina se encuentra entrando en una etapa de expansión estructural de largo plazo.
JUNIO 2026 / 34
El superciclo global de infraestructura digital
El sector global de data centers atraviesa un verdadero superciclo impulsado por la demanda. Aunque los grandes hiperescaladores, Google, Amazon, Microsoft y Meta, continúan liderando la expansión mundial, la base de inversión se ha ampliado considerablemente. Nuevos actores, incluyendo proveedores de nube chinos, operadores de nube soberana y compañías especializadas en infraestructura GPU-as-a-service, están aumentando agresivamente su presencia en el mercado. Esto está elevando la competencia por energía, suelo y capacidad de construcción a niveles sin precedentes. Algunos analistas estiman que serán necesarios más de USD 3 billones en inversión adicional antes de 2030 para satisfacer la nueva demanda global de infraestructura digital. La inteligencia artificial se ha convertido en el principal acelerador de este fenómeno, particularmente por las enormes necesidades energéticas y de procesamiento que requieren los modelos de entrenamiento avanzados.
OPINIÓN América Latina: una región subatendida con enorme potencial
Actualmente, América Latina representa apenas el 2,5% de la infraestructura global de data centers, una cifra que evidencia el amplio margen de crecimiento que aún existe en la región. La inversión en infraestructura digital en LATAM alcanzó cerca de USD 14.000 millones en 2024, más del doble de lo registrado en 2019. Aproximadamente la mitad de esta inversión corresponde a data centers. El atractivo regional se basa en varios factores estructurales: proximidad geográfica con Estados Unidos, mejora acelerada de conectividad submarina, abundante disponibilidad de energía renovable y un desequilibrio persistente entre oferta y demanda en los principales mercados. Para muchos inversionistas internacionales, América Latina dejó de ser una oportunidad emergente y comienza a consolidarse como una tesis clara de infraestructura digital.
Brasil, México y Chile concentran el liderazgo
América Latina ya supera los 2 GW de capacidad comisionada, con más de 4 GW adicionales actualmente en desarrollo. Sin embargo, el mercado continúa altamente concentrado. Brasil lidera ampliamente con más de 1 GW de capacidad instalada distribuida entre São Paulo, Campinas, Rio de Janeiro, Porto Alegre y Fortaleza.
México ocupa el segundo lugar con más de 360 MW, impulsado principalmente por Querétaro y su cercanía estratégica con Estados Unidos. Chile, por su parte, suma aproximadamente 225 MW en Santiago. El liderazgo de estos países responde principalmente a una ventaja crítica: tanto hiperescala estadounidenses como operadores chinos han establecido nodos regionales de nube en estos mercados, respaldados por fuertes inversiones en conectividad y transmisión de datos.
Conectividad: la infraestructura invisible que redefine el mercado
Durante años, la limitada capacidad de cables submarinos fue una de las principales razones por las que América Latina quedó rezagada frente a Estados Unidos, Europa y Asia en atracción de infraestructura hiperescala. Esa realidad está cambiando rápidamente. Los grandes proveedores de contenido y nube han acelerado drásticamente sus inversiones privadas en conectividad internacional. Hoy controlan decenas de sistemas submarinos y continúan desarrollando nuevos proyectos para ampliar capacidad, reducir latencia y mejorar redundancia regional. Proyectos como Firmina de Google, SAC-2 de Cirion y TAM-1 están redefiniendo la conectividad latinoamericana, mientras nuevas iniciativas impulsadas por Meta y Google continuarán ampliando el ancho de banda regional durante los próximos años
JUNIO 2026 / 35
América Latina dejó de ser un mercado emergente para los data centers y comienza a consolidarse como una tesis estructural de inversión en infraestructura digital.”
Con apenas el 2,5% de la capacidad global instalada, LATAM representa una de las mayores oportunidades de expansión para la infraestructura digital en el mundo.”
ACTUALIDAD
Los data centers se consolidan como uno de los activos inmobiliarios estratégicos de mayor crecimiento impulsados por inteligencia artificial y expansión de nube. La conectividad dejó de ser una limitación estructural y pasó a convertirse en uno de los principales motores de crecimiento para la industria.
La ventaja competitiva de la energía renovable
La matriz energética de América Latina es uno de los mayores diferenciadores de la región dentro del mercado global de data centers. A medida que los hiperescala enfrentan crecientes presiones regulatorias y corporativas para reducir emisiones, el acceso a energía limpia dejó de ser una ventaja reputacional para convertirse en un requisito estratégico. Pocos mercados globales pueden ofrecer simultáneamente disponibilidad energética, costos competitivos y una matriz renovable robusta. América Latina sí puede. El caso de Fortaleza, Brasil, ejemplifica claramente esta tendencia. ByteDance seleccionó esta ubicación para desarrollar una instalación superior a 200 MW no solo por conectividad, sino también por el acceso directo a energía eólica renovable capaz de abastecer completamente el campus digital. Esta combinación entre energía limpia y conectividad internacional está redefiniendo la selección de sitios para futuros desarrollos hiperescala.
la nueva oferta disponible. Esto ha generado una creciente valorización del denominado “suelo energizado”: terrenos con acceso garantizado a capacidad eléctrica. En Estados Unidos, este tipo de activos puede alcanzar valores entre cinco y diez veces superiores al mercado tradicional. América Latina comienza a mostrar dinámicas similares. Para desarrolladores e inversionistas, asegurar tierra con acceso energético confiable se está convirtiendo en una prioridad estratégica comparable a la ubicación logística en el sector industrial.
Los desafíos que definirán a los próximos ganadores
A pesar del enorme potencial, el crecimiento regional no será uniforme. Existen importantes desafíos estructurales que determinarán qué mercados lograrán capturar la próxima ola de inversión. La confiabilidad energética continúa siendo el principal criterio de selección de sitios. Los operadores requieren contratos de largo plazo y certeza sobre disponibilidad inmediata y escalabilidad futura. La permisología representa otro desafío crítico. En algunos mercados latinoamericanos, los procesos regulatorios pueden extenderse durante años, retrasando o incluso bloqueando proyectos relevantes. Asimismo, temas como escasez hídrica, aranceles de importación, falta de talento técnico especializado
ENERGÍA RENOVABLE
LA MATRIZ ENERGÉTICA DE AMÉRICA LATINA ES UNO DE SUS DIFERENCIADORES EN EL MERCADO GLOBAL DE DATA CENTERS
El impacto sobre el real estate y el suelo energizado
Más allá de la tecnología, el fenómeno de los data centers está transformando profundamente el negocio inmobiliario. Los data centers dejaron de percibirse únicamente como infraestructura tecnológica y hoy son considerados activos inmobiliarios estratégicos de largo plazo, con contratos robustos, inquilinos altamente solventes y barreras de entrada complejas. En mercados como São Paulo, Querétaro y Santiago, las tasas de vacancia se encuentran cerca de mínimos históricos, mientras la demanda continúa superando consistentemente
JUNIO 2026 / 36
OPINIÓN
Perspectivas hacia 2030
datacenterHawk proyecta que América Latina podría alcanzar cerca de 5 GW de capacidad instalada hacia 2030, más del doble del nivel actual. La trayectoria recuerda lo ocurrido hace más de una década en mercados como Virginia, Phoenix o Chicago, donde una primera ola de inversión hiperescala fue seguida por una expansión acelerada hacia mercados secundarios con retornos extraordinarios para quienes ingresaron tempranamente. Las ventajas estructurales de América Latina —mercados subatendidos, energía renovable, mejora de conectividad y cercanía con Estados Unidos— son duraderas y no dependen de un único ciclo tecnológico. La próxima década de la infraestructura digital en América Latina probablemente no se definirá únicamente por conectividad o capacidad energética, sino por qué países logren comprender que los data centers se han convertido en infraestructura estratégica nacional, tan relevante como puertos, aeropuertos, parques industriales o zonas francas.
y volatilidad política continúan siendo factores relevantes para operadores internacionales e inversionistas institucionales.
Brasil lidera, pero los mercados secundarios comienzan a ganar terreno
Brasil continúa concentrando la mayor parte de la infraestructura regional, pero el crecimiento acelerado en mercados como México y Chile evidencia una progresiva regionalización de la demanda. A medida que los mercados primarios enfrentan limitaciones energéticas y menor disponibilidad de suelo, operadores e inversionistas comienzan a explorar mercados secundarios con mejores condiciones de expansión. Dentro de Brasil, ciudades como Fortaleza, Porto Alegre y Rio de Janeiro ya muestran tasas de crecimiento superiores a São Paulo, replicando patrones observados anteriormente en Estados Unidos y Europa.
SOBRE EL AUTOR Steve Sasse es VP Business Development & Latin America en datacenterHawk. Especialista en infraestructura digital, expansión de mercados y estrategias de inversión para data centers en América Latina. Trabaja de cerca con operadores, desarrolladores e inversionistas vinculados al crecimiento de la infraestructura tecnológica global. Fuentes: datacenterHawk, Mordor Intelligence, Structure Research y Synergy Research Group. Datos a 2025.
JUNIO 2026 / 37
ENTREVISTA
JORGE MONGE VÍQUEZ Director general CODE Development Group
NO CONSTRUIMOS EDIFICIOS, DESARROLLAMOS ECOSISTEMAS PRODUCTIVOS
JUNIO 2026 / 38
ENTREVISTA
Con más de dos décadas de experiencia, su llegada marca la pauta de un liderazgo transformacional, orientado a convertir la infraestructura tradicional en ecosistemas inteligentes, capaces de albergar a las multinacionales más sofisticadas del planeta. Por Daniel Chacón, daniel@inversioninmobiliariacr.com
E
l panorama inmobiliario especializado en zonas francas de Costa Rica inicia una nueva etapa con un movimiento estratégico de alto nivel. CODE Development Group oficializó en mayo pasado el nombramiento del ingeniero Jorge Monge Víquez como su nuevo director general, una decisión que busca potenciar el crecimiento y la evolución de plataformas industriales críticas como Coyol Free Zone y Evolution Free Zone. Con una trayectoria impecable que supera los 600.000 m2 de construcción física ejecutada, Monge Víquez asume esta posición para inyectar una visión integral que fusiona la rigurosidad técnica, el análisis financiero de activos B2B y el desarrollo de valor compartido. “Quisiera imprimir una gestión con energía renovada, foco en el cliente, fortalecimiento del talento interno, eficiencia operativa y mejora continua de la competitividad. Me interesa que CODE Development Group sea una organización cada vez más ágil, más integrada y orientada a datos. Una empresa capaz de mantener su esencia familiar y costarricense, pero operando con estándares internacionales y con una visión regional. También busco empoderar a los equipos para que asuman roles de mayor liderazgo dentro de la organización y dentro del ecosistema nacional de zonas francas, desarrollo inmobiliario, infraestructura y sostenibilidad”, destacó Monge. A continuación, la conversación detallada con el ingeniero Monge Víquez sobre su reciente incorporación, los retos operativos que asume y su estrategia para guiar el futuro de la corporación. IN: ¿Qué lo motivó para aceptar el cargo de director general de CODE Development Group? JM: Para mí representa una evolución natural de mi trayectoria profesional. Inicié mi carrera en el año 2001 en
JUNIO 2026 / 39
ENTREVISTA
MI APORTE EN ESTA DIRECCIÓN GENERAL ESTARÁ ENFOCADO EN FORTALECER LA CAPACIDAD DE EJECUCIÓN, LA INTEGRACIÓN ENTRE ÁREAS, EL CONTROL DE PLAZOS Y PRESUPUESTOS, LA TOMA DE DECISIONES BASADA EN DATOS Y LA ALINEACIÓN ENTRE PROMESA COMERCIAL Y CAPACIDAD OPERATIVA”.
CODE DEVELOPMENT GROUP NO DEBE VERSE ÚNICAMENTE COMO UN DESARROLLADOR DE INFRAESTRUCTURA, SINO COMO UN HABILITADOR DE ECOSISTEMAS PRODUCTIVOS: ESPACIOS DONDE LAS EMPRESAS GLOBALES PUEDAN OPERAR EFICIENTEMENTE”.
construcción pesada, posteriormente tuve la oportunidad de realizar estudios de posgrado fuera del país y, hace 19 años, fundé Meridia, una empresa que nació enfocada en gerencia de proyectos y que con el tiempo evolucionó hacia una plataforma de servicios B2B en múltiples tipos de activos inmobiliarios, tanto en Costa
Rica como en la región. Más recientemente, Meridia también incursionó como desarrollador inmobiliario en el segmento industrial-logístico. Esa evolución me permitió desarrollar una visión integral: técnica, financiera, comercial, contractual y estratégica. Hoy Meridia cuenta con un equipo profesional capaz de seguir operando con
CONOZCO COYOL FREE ZONE, CONOZCO A EVOLUTION FREE ZONE Y HE TENIDO CERCANÍA CON LOS RETOS TÉCNICOS, COMERCIALES Y ESTRATÉGICOS DE ESTE TIPO DE DESARROLLOS.
STRYKER es una de las empresas instaladas en Evolution Free Zone JUNIO 2026 / 40
ENTREVISTA reputación y una posición de mercado que permiten pensar en una nueva etapa de crecimiento. Veo oportunidades de consolidación, diversificación y trabajo conjunto, aprovechando las fortalezas de ambos grupos y generando mejores soluciones para clientes, socios, inversionistas y comunidades.
EVOLUTION FREE ZONE
genera oportunidades en la Región Occidental de Costa Rica.
independencia y manteniendo su posicionamiento. Eso me permite asumir un rol más estratégico dentro de Meridia y, al mismo tiempo, tomar la Dirección General de CODE Development Group. Lo que más me motivó fue el potencial de la plataforma. CODE Development Group tiene talento, activos, experiencia,
IN: ¿Qué tanto conocimiento o relación tenía con los desarrollos de CODE Development Group, especialmente con Evolution Free Zone? JM: CODE Development Group y Meridia iniciaron contacto hace varios años, inicialmente como contrapartes en proyectos donde Meridia actuaba como representante del propietario. Esa relación permitió conocer de cerca la calidad profesional del equipo de CODE Development Group, su forma de operar y su visión de largo plazo. Posteriormente, hace más de cinco años, Meridia empezó a trabajar en proyectos junto con CODE Development Group, incluyendo procesos de debida diligencia y análisis de propiedades, entre ellos la selección del terreno donde hoy se ubica Evolution Free Zone. Por eso, no llego como una persona ajena a la organización, ni al sector, ni al proyecto. Tengo una relación previa con el equipo, con los activos y con la lógica de negocio. Conozco Coyol Free Zone, conozco a Evolution Free Zone y he tenido cercanía con los retos técnicos, comerciales y estratégicos de este tipo de desarrollos.
INSTALACIONES de AVNA JUNIO 2026 / 41
LO QUE MÁS ME MOTIVÓ PARA TOMAR LA DIRECCIÓN GENERAL FUE EL POTENCIAL DE LA PLATAFORMA; CODE DEVELOPMENT GROUP TIENE TALENTO, ACTIVOS, EXPERIENCIA, REPUTACIÓN Y UNA POSICIÓN DE MERCADO QUE PERMITEN PENSAR EN UNA NUEVA ETAPA DE CRECIMIENTO”. Jorge Monge
Director General CODE DEVELOPMENT GROUP
ENTREVISTA
PERFIL EJECUTIVO Experiencia Directiva: Ingeniero civil con más de dos décadas de trayectoria en la conducción estratégica de proyectos inmobiliarios, desarrollo de infraestructura y construcción pesada tanto en Costa Rica como en el exterior. Hitos de Gestión: Ha liderado el desarrollo de proyectos comerciales, industriales, residenciales y especializados en Ciencias de la Vida que superan los 600,000 m2 de construcción física y más de 3.3 millones de m2 en el desarrollo técnico de terrenos. Formación de Élite: Graduado en Ingeniería Civil por la Universidad de Costa Rica; cuenta con una Maestría en Ciencias (M.S.) en Gerencia de la Construcción por Stanford University. Exbecario del Advanced Management Development Program (AMDP) de la Escuela de Graduados de Diseño de Harvard University. Certificaciones: Profesional Certificado en Gerencia de Proyectos (PMP®) por el Project Management Institute. Antecedentes Empresariales: Fundador en el año 2007 de Meridia, firma de servicios corporativos B2B inmobiliarios y desarrollador industrial-logístico, donde mantiene actualmente funciones de dirección estratégica. JUNIO 2026 / 42
IN: ¿Cómo aplicará su experiencia en desarrollos complejos a una zona franca como Evolution Free Zone? JM: En mi experiencia, el éxito no depende únicamente de tener una buena ubicación o un buen diseño; depende de tener la gente correcta, con las herramientas correctas, los procesos correctos y una cultura de ejecución disciplinada. Evolution Free Zone es un proyecto de alta exigencia. Está orientado a empresas sofisticadas, en sectores regulados, con estándares internacionales, necesidades de continuidad operativa, eficiencia, talento y sostenibilidad. Ese tipo de cliente exige precisión. Mi aporte estará enfocado en fortalecer la capacidad de ejecución, la integración entre áreas, el control de plazos y presupuestos, la
ENTREVISTA
VISTA GENERAL DE COYOL FREE ZONE,
líder en la industria de dispositivos médicos en Costa Rica.
toma de decisiones basada en datos y la alineación entre promesa comercial y capacidad operativa. También considero esencial mantener una visión de ecosistema. Evolution Free Zone no es solo infraestructura; es talento, movilidad, formación, servicios, conectividad, sostenibilidad, relación con comunidades y capacidad de acompañar a empresas globales en su instalación y crecimiento. Los proyectos exitosos se construyen sobre confianza, disciplina y equipos alineados. IN: ¿De qué forma la compañía reafirma su compromiso de ser un catalizador del desarrollo integral y sostenible? JM: Ese compromiso es parte del ADN de CODE Development Group.
La compañía entiende el desarrollo inmobiliario no solo como construcción de infraestructura, sino como una plataforma para generar oportunidades, transformar regiones y crear valor compartido. Los resultados son tangibles. CODE Development Group supera los 500,000 m2 construidos, sus clientes generan más de 24 mil empleos directos y existen más de 5 mil empleos indirectos vinculados a sus operaciones. Además, Evolution Free Zone proyecta la generación gradual de más de 20 mil empleos de calidad. Pero el impacto no se mide solo en empleo. También se mide en formación de talento, encadenamientos productivos, inversión social, movilidad sostenible, infraestructura pública, calidad ambiental y
JUNIO 2026 / 43
gobernanza. En 2024, por ejemplo, CODE Development Group reportó más de 300 millones de colones de inversión social en educación, salud, deporte y cultura; más de US$26 millones en compras a proveedores locales; y el fortalecimiento de iniciativas como Lumino, que ha capacitado a más de 900 estudiantes y ha desarrollado programas a la medida para empresas de ciencias de la vida y manufactura inteligente. La sostenibilidad para CODE Development Group no es una narrativa aislada. Es una forma de operar: con ética, transparencia, cumplimiento, medición y una visión de largo plazo. IN: ¿Cuál es la estrategia o fórmula que utilizan para combinar rentabilidad privada con impacto público medible? JM: Un proyecto inmobiliario de esta escala solo es sostenible en el tiempo si genera valor para todas sus partes interesadas. Eso incluye accionistas, clientes, colaboradores, comunidades, proveedores, instituciones públicas y el país. Para lograrlo, nosotros trabajamos en varios frentes. Primero, entendemos a fondo el negocio de nuestros clientes para atraer empresas que generen empleo de calidad y encadenamientos productivos. Segundo, promovemos la formación de talento para que las comunidades cercanas puedan acceder a esas oportunidades. Tercero, impulsamos proveedores locales para que el crecimiento de las multinacionales también se traduzca en oportunidades para empresas costarricenses. Cuarto, invertimos en infraestructura, movilidad, educación, salud y ambiente. Evolution Free Zone es un buen ejemplo. Su ubicación en el Occidente del país permite acercar empleo de alto valor a cantones como Grecia, San Ramón, Naranjo, Palmares, Sarchí, Atenas, Poás, Zarcero. Eso cambia dinámicas territoriales, reduce tiempos de traslado y abre oportunidades donde antes había menos acceso a empleos industriales de alta tecnología. La fórmula es alinear rentabilidad con propósito. Y nuestro propósito es claro: CODE Development Group no construye edificios, desarrolla ecosistemas productivos.
ZONAS FRANCAS
12TH WORLD FREE ZONES CONGRESS 2026
PANAMÁ REUNIÓ A
LÍDERES GLOBALES PARA DISCUTIR EL FUTURO DE LAS ZONAS FRANCAS Y LA INVERSIÓN INTERNACIONAL
Presidentes, ministros, líderes globales, inversionistas y operadores de zonas francas se reunieron en Ciudad de Panamá para analizar el futuro del comercio internacional, las cadenas globales de suministro, el nearshoring, la tecnología y la transformación de los ecosistemas industriales. Por Redacción INversión INmobiliaria®, info@inversioninmobiliariacr.com
JUNIO 2026 / 44
C
iudad de Panamá se convirtió nuevamente en uno de los principales puntos de encuentro para el ecosistema global de comercio, inversión y logística con la realización del 12th World Free Zones Congress 2026, organizado por la World Free Zones Organization (World FZO) en el Panama Convention Center. El evento reunió a más de 2,000 participantes provenientes de más de 70 países, incluyendo líderes gubernamentales, ministros, inversionistas, organismos multilaterales,
EVENTO
desarrolladores, operadores de zonas francas y representantes de empresas globales vinculadas a comercio internacional, logística y desarrollo económico. Uno de los momentos más relevantes del Congreso fue la inauguración oficial encabezada por José Raúl Mulino Quintero, Presidente de la República de Panamá, y Luis Abinader Corona, Presidente de la República Dominicana, junto al Dr. Mohammed Al Zarooni, Chairman de la World Free Zones Organization. La ceremonia reafirmó el peso estratégico que poseen actualmente las zonas francas y
JUNIO 2026 / 45
ZONAS FRANCAS
LAS ZONAS FRANCAS IMPULSAN LA LIBERTAD ECONÓMICA, ESTIMULAN EL COMERCIO GLOBAL Y REPRESENTAN UN MOTOR CLAVE PARA EL PROGRESO NACIONAL.” José Raúl Mulino Quintero Presidente
República de Panamá.
parques industriales dentro del nuevo escenario económico global. Durante su intervención, José Raúl Mulino destacó el papel que desempeñan las zonas francas como plataformas capaces de dinamizar el comercio internacional, fortalecer la competitividad y atraer inversión estratégica hacia las economías emergentes. Asimismo, el mandatario panameño resaltó que la inversión continúa siendo uno de los principales motores para el desarrollo económico, la generación de riqueza y el fortalecimiento de la competitividad regional dentro de un entorno internacional cada vez más dinámico. La agenda del Congreso estuvo
marcada por discusiones relacionadas con nearshoring, transformación industrial, sostenibilidad, inteligencia artificial, automatización, integración regional y nuevas dinámicas de inversión internacional dentro de un entorno global cada vez más competitivo
y multipolar. Uno de los principales mensajes compartidos durante las distintas sesiones fue que las zonas francas están atravesando una profunda evolución. Actualmente, las empresas ya no buscan únicamente incentivos
EVOLUCIÓN
PANAMÁ SE CONSOLIDA COMO HUB GLOBAL
L
a realización del World Free Zones Congress 2026 volvió a posicionar a Panamá como uno de los principales hubs logísticos y comerciales de América Latina. Su conectividad marítima, aérea y logística, sumada al Canal de Panamá y al ecosistema regional de zonas francas, continúan fortaleciendo el posicionamiento estratégico del país dentro del comercio internacional.
JUNIO 2026 / 46
EVENTO
REPÚBLICA DOMINICANA SE HA CONSOLIDADO COMO UN DESTINO CONFIABLE, COMPETITIVO Y ESTRATÉGICO PARA LA INVERSIÓN Y LA LOGÍSTICA REGIONAL.” Luis Abinader Corona Presidente
República Dominicana
fiscales o infraestructura tradicional, sino ecosistemas integrados capaces de ofrecer conectividad, talento humano, plataformas tecnológicas y resiliencia operativa frente a los cambios globales. En representación de República Dominicana, Luis Abinader reafirmó la importancia que poseen actualmente las plataformas logísticas, zonas francas y corredores de inversión dentro de la nueva economía internacional, destacando el papel estratégico que está adquiriendo la región frente al fenómeno del nearshoring y la reconfiguración de las cadenas globales de suministro. El Dr. Mohammed Al Zarooni enfatizó precisamente que el mundo atraviesa una etapa de transformación acelerada en materia de comercio, cadenas de suministro y flujos de inversión. “Hoy somos testigos de una fase decisiva en la evolución de la economía global, donde las cadenas de suministro están siendo redefinidas para adaptarse a un entorno cada vez más
JUNIO 2026 / 47
ZONAS FRANCAS
complejo y dinámico.” Dr. Mohammed Al Zarooni, Chairman de la World Free Zones Organization (World FZO). Asimismo, señaló que las zonas francas están dejando de ser vistas únicamente como herramientas regulatorias para convertirse en activos estratégicos capaces de atraer innovación, transformación productiva y crecimiento económico sostenible. La tecnología y la automatización fueron algunos de los temas más relevantes del evento. Expertos coincidieron en que industrias vinculadas a inteligencia artificial, semiconductores, robótica, automatización avanzada y analítica predictiva liderarán gran parte de las futuras inversiones relacionadas con parques industriales y zonas francas a nivel internacional. En paralelo, distintas sesiones abordaron el impacto que tendrán herramientas como Internet de las Cosas (IoT), digital twins e inteligencia artificial sobre las operaciones logísticas y manufactureras durante los próximos años. Otro de los grandes temas del
EVOLUCIÓN
IA Y AUTOMATIZACIÓN REDEFINEN LAS CADENAS GLOBALES DE SUMINISTRO
L
a inteligencia artificial generativa, automatización industrial, analítica predictiva y tecnologías como digital twins e Internet de las Cosas (IoT) fueron algunos de los principales temas discutidos durante el Congreso Mundial de Zonas Francas 2026.
Especialistas coincidieron en que estas herramientas comenzarán a transformar profundamente las operaciones manufactureras, logísticas y de comercio internacional, permitiendo desarrollar ecosistemas industriales mucho más eficientes, resilientes y conectados.
Congreso fue la resiliencia de las cadenas globales de suministro. Líderes internacionales coincidieron en que gobiernos y empresas deberán desarrollar estructuras mucho más ágiles, diversificadas y resilientes frente a interrupciones logísticas, tensiones geopolíticas y cambios acelerados en la economía mundial. Durante las conferencias también se discutió cómo el comercio internacional atraviesa actualmente una
transición hacia un escenario mucho más multipolar, marcado por nuevas rutas comerciales, reconfiguración de inversiones y mayor competencia entre regiones y plataformas industriales. La conversación internacional puso además sobre la mesa la creciente relevancia que están adquiriendo América Latina y el Caribe dentro de las nuevas dinámicas de inversión y nearshoring. Factores como ubicación geográfica, conectividad logística, disponibilidad
JUNIO 2026 / 48
EVENTO
POTENCIAL
AMÉRICA LATINA GANA PROTAGONISMO ESTRATÉGICO
L
a región latinoamericana fue señalada como uno de los territorios con mayor potencial para capitalizar las nuevas dinámicas de nearshoring y relocalización productiva. Factores como ubicación geográfica, conectividad, acceso a mercados, disponibilidad energética y talento humano continúan fortaleciendo el atractivo regional para nuevas inversiones industriales y logísticas.
energética y talento humano fueron señalados como ventajas estratégicas para atraer nuevas operaciones industriales y logísticas hacia la región. Diversos paneles abordaron además temas relacionados con sostenibilidad, ESG, infraestructura logística inteligente, corredores regionales, automatización industrial y nuevas plataformas de conectividad internacional. Entre las sesiones destacadas figuró el panel “Global Gateways, Redefining the Future of Trade and Connectivity”, enfocado en el futuro de las cadenas globales de suministro y las nuevas dinámicas de conectividad internacional. El Congreso también incluyó reuniones ministeriales, espacios de
networking, mesas de integración regional y sesiones ejecutivas enfocadas en fortalecer alianzas internacionales y nuevas oportunidades de inversión. Uno de los anuncios relevantes del evento fue la firma de un Memorándum de Entendimiento para la creación de la Caribbean Special Economic Zones Regional Association, iniciativa que busca fortalecer la cooperación regional entre zonas económicas especiales del Caribe y generar una voz conjunta dentro de las discusiones internacionales sobre comercio e inversión. Asimismo, la World FZO anunció la expansión de su plataforma digital “One Zone”, diseñada para fortalecer la conectividad global entre miembros, facilitar intercambio de conocimiento y desarrollar nuevos servicios vinculados a certificación, benchmarking, investigación y formación ejecutiva. El 12th World Free Zones Congress 2026 consolidó nuevamente su posición como uno de los principales espacios de diálogo global para analizar el futuro de las zonas francas, la logística, el comercio internacional y el desarrollo económico dentro de un entorno marcado por la transformación tecnológica y la reconfiguración de las cadenas globales de suministro. Revista INversión INmobiliaria® participó como Official Media Partner LATAM del Congreso, realizando cobertura editorial especializada, entrevistas estratégicas y generación de contenido desde el Panama Convention Center.
JUNIO 2026 / 49
LAS ZONAS FRANCAS YA NO SON VISTAS ÚNICAMENTE COMO HERRAMIENTAS REGULATORIAS, SINO COMO ACTIVOS ESTRATÉGICOS CAPACES DE ATRAER INNOVACIÓN, TRANSFORMACIÓN ECONÓMICA Y CRECIMIENTO SOSTENIBLE.” Dr. Mohammed Al Zarooni, Chairman
World Free Zones Organization (World FZO).
ZONAS FRANCAS
LA 12° EDICIÓN DEL CONGRESO DEL WORLD FREE TRADE ZONE ORGANIZATION ABORDÓ LOS TEMAS MÁS RELEVANTES PARA LA INDUSTRIA Y LAS TENDENCIAS QUE TRANSFORMAN EL MODELO
LA TRIPLE FRONTERA DEL VALOR GLOBAL:
IA, SEMICONDU Y ENERGÍA
JUNIO 2026 / 50
EVENTO
En medio del rebalanceo del suministro tecnológico mundial, los parques industriales de la región se consolidan como plataformas de conectividad y energía segura para absorber la relocalización de las corporaciones globales más exigentes. Por Daniel Chacón, daniel@inversioninmobiliariacr.com
UCTORES DICTAN EL FUTURO DE LAS ZONAS FRANCAS
E
l Centro de Convenciones de Panamá se convirtió en el epicentro donde se rediseñaron las coordenadas del comercio internacional y el Real Estate industrial del próximo cuarto de siglo. El 12º Congreso Mundial de la World Free Zones Organization (WFZO), celebrado bajo una coyuntura internacional de rebalanceo de la riqueza internacional. Con 93 países representados, más de un centenar de delegaciones oficiales y la participación de jefes de Estado y ministros, el evento operó como un laboratorio de resiliencia corporativa. En momentos donde las tensiones en el Golfo, el cierre intermitente del Estrecho de Ormuz y el consecuente encarecimiento global del petróleo amenazan la estabilidad de las líneas de suministro tradicionales, las zonas francas y las Zonas Económicas Especiales (ZEE) surgen como los únicos búnkeres de predictibilidad para el capital transnacional. Como Official & Main Media Partner exclusivo de este evento de alcance global, Revista INversión INmobiliaria®, estuvo presente en el evento para registrar las tendencias y la forma en que los líderes descifran cómo la infraestructura física, la tecnología hipercompleja y la sostenibilidad corporativa están desplazando a las tradicionales exenciones tributarias como los verdaderos motores de la inversión extranjera directa (IED). El mensaje de apertura, validado por mandatarios regionales y líderes de opinión, dejó en claro que los países pequeños pero hiperconectados de la cuenca del Caribe y Centroamérica , como Panamá, la República Dominicana y Costa Rica, tienen ante sí la oportunidad histórica de captar las cadenas de valor que
JUNIO 2026 / 51
ZONAS FRANCAS buscan escapar del multilateralismo fragmentado hacia un mod,elo de transaccionalidad pragmática y segura.
Los cuatro vectores del WFZO: reestructurando el modelo operativo
Para comprender la magnitud de la transformación industrial, es mandatorio analizar la estrategia institucional que se ejecuta desde la cúspide de la organización mundial. El Congreso sirvió de plataforma para el despliegue operativo de las cuatro dimensiones críticas diseñadas para blindar la competitividad del sector en el largo plazo. “Estamos en un momento histórico de complejidad y de oportunidad. Para asegurar que las zonas francas contribuyan al máximo con la inversión, el comercio y la innovación, operamos sobre cuatro vectores: la creación de conocimiento basado en datos y análisis; el networking estratégico para conectar el sector público con el privado; el impulso de reformas políticas públicas eficaces; y el acompañamiento operacional a través de training y facilitación profesional”, manifestó Matthew Stevenson, CEO de la World Free Zones Organization, en entrevista exclusiva con Revista Inversión Inmobiliaria. El enfoque de Stevenson destierra de forma definitiva la vieja concepción de la zona franca como un mero terrateniente que alquila naves de concreto. El mercado exige hoy la inyección de conocimiento puro y la capacidad de orquestar regulaciones ágiles. La complejidad del entorno moderno requiere que el operador de zonas francas sea un facilitador tecnológico que optimice el uso de datos en tres capas críticas: a nivel del personal operativo en su día a día, en el corazón corporativo
93 PAÍSES:
Fue el quórum oficial registrado durante las sesiones de la cumbre en Panamá, consolidando al evento como el nodo de intercambio de mejores prácticas regulatorias e inmobiliarias más importante del planeta.
de las multinacionales inquilinas, y en los sistemas predictivos de gestión del propio parque industrial. Esta visión de integralidad y blindaje logístico se vuelve urgente al contrastarla con la realidad
CONGRESO
MÉTRICAS DE LA INDUSTRIA GLOBAL
E
l desarrollo del 12º Congreso Mundial de Zonas Francas dejó sobre la mesa una serie de indicadores macroeconómicos y operativos que demuestran la fuerza del sector como el principal catalizador del Real Estate industrial y de servicios avanzados a nivel global:
100 MILLONES DE EMPLEADOS
Es la fuerza laboral consolidada que opera actualmente bajo los regímenes de zonas francas a nivel mundial, manteniendo una curva de crecimiento sostenido frente a la relocalización de operaciones.
US$600.000 MILLONES
Es el volumen de inversión global inyectado en el desarrollo y despliegue de Inteligencia Artificial al cierre del último ejercicio, equivalente al 2% del PIB mundial, impactando los requerimientos de infraestructura para data centers en parques industriales.
geopolítica que se debate en los pasillos de la cumbre. La relocalización de empresas ya no es una tendencia teórica de eficiencia de costos, sino un imperativo de supervivencia física para las líneas de ensamblaje y distribución. “Las zonas francas conectan el comercio global con las cadenas de suministro y la manufactura. Desde hace unos años, las cadenas de suministro han tendido a hacerse más cortas para estar más cerca de los mercados finales. Hoy, ante una situación de crisis aguda con la guerra en el Golfo y el impacto sobre los precios del petróleo, la combinación de tecnologías como la inteligencia artificial y la automoción transforma los riesgos en una gran oportunidad para el sector”, complementó Cesare Zignone, Board Director de la World Free Zones Organization. Zignone aporta una métrica que dimensiona el impacto socioeconómico de la industria a escala global: más de 100 millones de personas trabajan actualmente dentro de los regímenes de zonas francas en todo el mundo, un indicador que se mantiene en un incremento constante y acelerado. La transferencia de know-how desde las economías con mayor desarrollo tecnológico hacia las plataformas emergentes de la región centroamericana y caribeña se consolida como el principal canalizador de bienestar social y empleabilidad de alta calificación.
La triple frontera económica: inteligencia artificial, semiconductores y energía
El debate macroeconómico inició con el programa de liderazgo ejecutivo, desarrollado en alianza académica con INCAE Business School.
4%
15%
DEL PIB REGIONAL
DE IMPUESTO MÍNIMO GLOBAL:
Representa el flujo combinado de Inversión Extranjera Directa (IED) que absorben los países líderes de la Alianza del Norte de la región (Costa Rica, Panamá y República Dominicana) a través de sus plataformas de zonas francas..
JUNIO 2026 / 52
El estándar de la OCDE que redefine el tablero competitivo internacional, obligando a los operadores a migrar de las exenciones tributarias hacia propuestas de valor basadas en infraestructura crítica y talento.
ACTUALIDAD
REAL ESTATE
LA PANDEMIA IMPULSÓ LA EVOLUCIÓN DE LOS ESPACIOS INDUSTRIALES
D
“PARA ASEGURAR QUE LAS ZONAS FRANCAS CONTRIBUYAN AL MÁXIMO CON LA INVERSIÓN, EL COMERCIO Y LA INNOVACIÓN, OPERAMOS SOBRE CUATRO VECTORES: LA CREACIÓN DE CONOCIMIENTO BASADO EN DATOS Y ANÁLISIS; EL NETWORKING ESTRATÉGICO; EL IMPULSO DE REFORMAS POLÍTICAS PÚBLICAS; Y EL ACOMPAÑAMIENTO OPERACIONAL”.
urante décadas, la ingeniería del Real Estate industrial estuvo obsesionada con el diseño de naves de almacenamiento lineales: techos altos, pisos de alta resistencia y la mayor cantidad de metros cuadrados posibles para optimizar el inventario estático. Sin embargo, en los pasillos del congreso de la World FZO, se narró una historia que rompe con este paradigma de concreto. Tras la sacudida de la pandemia, los desarrolladores proyectaban un desplome masivo en la necesidad de espacios físicos corporativos debido a la virtualidad. Lo que ocurrió en la realidad fue una mutación del activo: las multinacionales más sofisticadas del mundo comenzaron a reducir sus metros cuadrados genéricos de oficina, pero incrementaron exponencialmente su demanda de espacios comunes hiperconectados, laboratorios abiertos y zonas
Matthew Stevenson CEO World Free Zones Organization
Los análisis presentados sacudieron los cimientos de las estrategias tradicionales de atracción de inversiones, describiendo la consolidación de un nuevo orden económico internacional que sustituye la tradicional “no discriminación” multilateral por un pragmatismo geoeconómico selectivo. “Estamos presenciando una economía basada en la transaccionalidad entre naciones y el uso de herramientas geopolíticas. Las grandes batallas económicas de corto plazo se librarán en una triple frontera: el campo de la inteligencia artificial, que ya representa una inversión de US$600.000 millones y un 2% del PIB mundial; la carretera de los semiconductores en la disputa China-EE. UU.; y la infraestructura de energía firme,
JUNIO 2026 / 53
de coworking avanzado dentro de los parques tecnológicos. ¿La razón? El conocimiento y las patentes de la Industria 4.0 no nacen en cubículos aislados ni en correos electrónicos programados; surgen de los “encuentros fortuitos”. El diseño de los nuevos distritos de innovación sitúa estratégicamente las estaciones de café, los comedores comunitarios y las zonas verdes arborizadas como conectores mecánicos de colaboración. Un ingeniero de robótica y un desarrollador de código de empresas competidoras que se cruzan espontáneamente en una cafetería urbana industrial tienen más probabilidades de cocrear una solución disruptiva que bajo cualquier modelo corporativo cerrado. El metro cuadrado dejó de ser un costo inmobiliario fijo para convertirse en una plataforma programada para el encuentro humano.
ZONAS FRANCAS
“HOY, ANTE UNA SITUACIÓN DE CRISIS AGUDA CON LA GUERRA EN EL GOLFO Y EL IMPACTO SOBRE LOS PRECIOS DEL PETRÓLEO, LA COMBINACIÓN DE TECNOLOGÍAS COMO LA INTELIGENCIA ARTIFICIAL Y LA AUTOMOCIÓN TRANSFORMA LOS RIESGOS EN UNA GRAN OPORTUNIDAD PARA EL SECTOR”. Cesare Zignone Board Director
World Free Zones Organization
segura y renovable que sustenta todo el sistema”, detalló Víctor Umaña, Economista y Profesor de INCAE Business School El planteamiento de Umaña sitúa a América Latina —y muy especialmente a República Dominicana, Costa Rica y Panamá— en una encrucijada privilegiada. La dotación combinada de factores, que incluye desde un vasto potencial de matrices de energía limpia hasta la cercanía con el mercado estadounidense, permite que la IED captada de forma conjunta por estos países represente casi un 4% de su Producto Interno Bruto (PIB), inyectando dinamismo a regímenes que llegan a generar más de una cuarta parte de las exportaciones totales de sus respectivas economías. Sin embargo, el economista advierte sobre el gran reto regulatorio
que se avecina con la discusión internacional del Impuesto Mínimo Global del 15%. Este nuevo estándar fiscal obligará a los países a rediseñar de inmediato su propuesta de valor, obligándolos a migrar de las exoneraciones impositivas tradicionales hacia incentivos basados en la infraestructura de conectividad, la estabilidad jurídica y, sobre todo, la producción masiva de talento técnico.
Caso de éxito de valor agregado: el modelo de distritos tecnológicos en Barcelona
Una de las muestras más contundentes de cómo operar con absoluto éxito en un escenario global
JUNIO 2026 / 54
desprovisto de incentivos fiscales fue presentada por las delegaciones del continente europeo. El caso del Consorcio de la Zona Franca de Barcelona (CZFB) funcionó como un espejo dislocador para los esquemas tradicionales de América Latina, demostrando que la reinvención del Real Estate industrial pasa por la disolución de las fronteras entre el parque fabril y la vida urbana de las metrópolis. “Nuestra Zona Franca pertenece al Estado, es una entidad pública fundada en 1916 donde no existen las ventajas fiscales. Por ello, diseñamos un plan estratégico enfocado en la tecnología y la Industria 4.0, transformando un polígono centenario en un distrito tecnológico de primer
EVENTO
“ESTAMOS PRESENCIANDO UNA ECONOMÍA BASADA EN LA TRANSACCIONALIDAD ENTRE NACIONES Y EL USO DE HERRAMIENTAS GEOPOLÍTICAS. LAS GRANDES BATALLAS ECONÓMICAS DE CORTO PLAZO SE LIBRARÁN EN UNA TRIPLE FRONTERA: EL CAMPO DE LA INTELIGENCIA ARTIFICIAL, LOS SEMICONDUCTORES Y LA INFRAESTRUCTURA DE ENERGÍA FIRME, SEGURA Y RENOVABLE”. Víctor Umaña
Economista y Profesor INCAE Business School
nivel mundial que alberga empresas de inteligencia artificial, robótica e impresión 3D que tan solo el año pasado generaron 60 patentes”, explicó Blanca Sorigué, Directora General del Consorcio de la Zona Franca de Barcelona y Vicepresidenta de la WFZO. Sorigué destaca que el verdadero capital de un ecosistema moderno no es el flujo de dinero, sino la capacidad estructural de fabricar, moldear y retener el talento humano de alta sofisticación mediante un reskilling constante que adapte las capacidades de las personas a las demandas cambiantes del mercado. El concepto de “polígono industrial”, asociado históricamente al tráfico pesado, las
chimeneas aisladas y el humo; cede su lugar a la “industria urbana”, un entorno integrado donde la fabricación avanzada convive de forma transparente con actividades sociales, culturales y ciudadanas. “El dinero en el mundo abunda, pero no siempre encuentra el proyecto adecuado que garantice rentabilidad, sostenibilidad y generación de empleo de calidad. En nuestro distrito industrial tecnológico aplicamos un principio fundamental: la colaboración abierta frente a la competencia pura y dura: Open Innovation. A las empresas les va significativamente mejor cuando colaboran e intercambian información de manera transparente que cuando trabajan aisladas”, amplió
JUNIO 2026 / 55
Pere Navarro, Delegado Especial del Estado en el Consorcio de la Zona Franca de Barcelona La resiliencia ante el cambio y la erradicación de las resistencias corporativas internas surgen en el discurso de Navarro como las únicas herramientas capaces de garantizar que un activo inmobiliario trascienda en el tiempo. Las corporaciones globales más exigentes del tejido actual ya no seleccionan sus sedes basándose únicamente en el costo del suelo por metro cuadrado; su prioridad número uno es establecerse en plataformas donde sea factible contratar decenas de ingenieros y tecnólogos especializados cada semana, un hito que solo se logra si la ciudad y
ZONAS FRANCAS
DISEÑAMOS UN PLAN ESTRATÉGICO ENFOCADO EN LA TECNOLOGÍA Y LA INDUSTRIA 4.0, TRANSFORMANDO UN POLÍGONO CENTENARIO EN UN DISTRITO TECNOLÓGICO DE PRIMER NIVEL MUNDIAL QUE ALBERGA EMPRESAS DE INTELIGENCIA ARTIFICIAL, ROBÓTICA E IMPRESIÓN 3D”. Blanca Sorigué
Directora General del Consorcio de la Zona Franca de Barcelona Vicepresidenta de la WFZO
el parque industrial operan bajo una misma narrativa de atracción cultural y bienestar sostenible.
Conectividad end-to-end y sofisticación del diseño industrial: la respuesta operativa que se encuentra en América Latina y el Caribe
La urgencia de integrar la academia, el sector privado y el desarrollo inmobiliario de uso mixto no es un concepto exclusivo de las economías europeas; en la propia geografía centroamericana, los desarrollos de gran escala ejecutan esta filosofía para captar los flujos derivados de la reconfiguración de las cadenas de suministro globales. “La industria del Real Estate industrial tiene una historia de estar
profundamente fragmentada en sus diferentes funciones. A medida que trabajamos en controlar la cadena de valor completa, desde el diseño y la concepción arquitectónica hasta la operación diaria de punta a punta (end-to-end), creamos productos específicos para clústeres sofisticados como farma, automotriz e insumos médicos”, planteó Henry Kardonski, CEO de Panamá Pacífico Kardonski detalla que el proyecto se encuentra en un punto de inflexión histórica de cara a los próximos años, apalancado por inversiones de gran calado en infraestructura pública, como la nueva línea del metro metropolitano. La estrategia del parque consiste en desarrollar un nodo de alta densidad urbana, educación, investigación y entretenimiento directamente conectado a la estación del metro, enlazando la fuerza laboral del oeste del país con el centro de la ciudad. Asimismo, la finalización de proyectos de infraestructura crítica, como una subestación eléctrica de alta potencia, dotará al parque de la estabilidad energética requerida por el 30% de sus empresas inquilinas que pertenecen al segmento de manufactura de alta tecnología. Esta tendencia hacia la hiperespecialización y la conectividad de última milla se replica en los mercados líderes del Caribe y Sudamérica, donde el diseño arquitectónico de las naves y la proximidad logística multimodal definen el éxito financiero del inquilino. En Colombia, el encadenamiento productivo ha demostrado un impacto multiplicador en el ecosistema local: el 80% de las empresas instaladas en la Zona Franca de Bogotá son pequeñas y medianas empresas (PYMES), y gracias a las flexibilidades aduaneras, cerca del 40% del valor agregado de los productos despachados al extranjero o al mercado nacional proviene de este encadenamiento directo con la economía interna. Juan Pablo Rivera, CEO de dicho complejo, confirmaba durante las sesiones del congreso que la Zona Franca de Bogotá canaliza entre el 35% y el 40% de la carga total del aeropuerto El Dorado, la terminal de carga más importante de Latinoamérica, apalancando un centro de operaciones logístico impulsado por la operación de operadores 3PL
JUNIO 2026 / 56
y 4PL y soportado por infraestructura crítica para data centers de escala global interconectados por cinco cables submarinos. Por su parte, en el mercado dominicano, la reconversión sectorial avanza hacia la manufactura compleja y los dispositivos médicos de alta gama (Medtech). Corporaciones pioneras como la Zona Franca Santiago ya superan el millón de metros cuadrados construidos, consolidando un ecosistema donde el soporte del Estado, el dinamismo empresarial y los centros de entrenamiento técnico aseguran que el país retenga operaciones de alto valor agregado tecnológica. Esta velocidad de ejecución es potenciada por operadores globales de la talla de DP World Dominicana, cuyo Director General, Manuel Martínez, detalló la metamorfosis de la compañía de un operador netamente portuario a un integrador logístico total. El desarrollo de zonas económicas fusionadas directamente con infraestructuras de transporte multimodal, como los exitosos modelos adosados a los muelles en Caucedo y a las pistas aéreas en el proyecto conjunto en Punta Cana, elimina por completo las fricciones aduaneras y operativas de la última milla. Finalmente, el Caribe insular responde a este estándar de ecoeficiencia mediante infraestructuras industriales de descarbonización profunda. Rupert Chue, CEO de Tailwind Corporation en Jamaica, expuso ante el plenario del congreso cómo las Zonas Económicas Especiales de la isla están rompiendo la dependencia económica del turismo tradicional mediante el desarrollo de naves logísticas avanzadas para retail y web hosting, equipadas desde su concepción con techos de generación solar a gran escala, sistemas de cosecha industrial de agua de lluvia y estaciones de recarga para flotas vehiculares eléctricas. La lección compartida por todos los líderes reunidos por la World FZO en Panamá es contundente: de ahora en adelante, la competitividad de una zona franca se mide por la sofisticación de su ingeniería, la sostenibilidad de su matriz energética y su capacidad de fundirse de manera orgánica con el talento de las comunidades que la rodean.
ACTUALIDAD
MATTHEW STEVENSON:
“LA IA Y LA GESTIÓN DE DATOS DEBEN TRANSFORMAR LA OPERACIÓN DESDE EL CORAZÓN DEL PARQUE INDUSTRIAL”
L
a conducción de la World Free Zones Organization (WFZO) ha tomado un rumbo de profunda transformación técnica y digital. Al frente de esta estrategia global se encuentra Matthew Stevenson (MS), quien asumió el rol de CEO con la misión de reconvertir el modelo operativo del Real Estate industrial hacia la era de la hipercomplejidad. Con una visión corporativa que rompe con el esquema tradicional del administrador inmobiliario pasivo, Stevenson lidera la implementación de una hoja de ruta global diseñada para que los parques industriales dejen de competir por suelo genérico y pasen a operar como verdaderas plataformas de software e innovación aplicada. En conversación exclusiva con Revista INversión INmobiliaria® (IN), el directivo analizó los desafíos técnicos y operativos que definen su gestión. Desde su perspectiva, el éxito del ecosistema logístico de última generación depende de la capacidad de los operadores para absorber de manera quirúrgica la Inteligencia Artificial y la analítica predictiva. Stevenson detalla las cuatro dimensiones fundamentales de su programa y explica por qué la recopilación de datos y el entrenamiento del talento humano son los únicos escudos capaces de garantizar la continuidad de las empresas transnacionales en el entorno contemporáneo. IN: Usted colaboró directamente en la apertura del evento explicando la agenda global de la organización, la cual se estructura sobre cuatro grandes dimensiones. ¿Podría resumirnos estos cuatro vectores y por qué son tan relevantes para el momento actual del mercado? MS: Bueno, nosotros somos la organización internacional para la
cooperación sobre las zonas francas, entonces queremos trabajar muy de la mano con los gobiernos, con las empresas y con el sector civil académico para realmente asegurarnos de que las zonas francas puedan contribuir lo más posible a la inversión, al comercio y a la innovación. ¿Cómo hacerlo? Tenemos que organizarnos para construir en todas estas dimensiones y, para lograrlo, hemos elegido cuatro vectores fundamentales: La creación del conocimiento: El mundo está cambiando muy rápido y tenemos que entender exactamente lo que está pasando a través de datos, con análisis profundos, y compartir ese conocimiento. Las relaciones entre la gente: Conectando gente de una región a la otra y uniendo el sector público con el privado; reuniendo directamente a las empresas con las zonas francas. Eso es crucial, porque ¿qué sentido tiene hacer con el conocimiento si la gente no lo puede usar ni lo puede poner en acción? Para eso sirve el network. Buenas prácticas sobre los reglamentos: Estamos hablando sobre las reformas políticas y las políticas públicas, para que la gobernanza sea mucho más eficaz y pueda acompañar a las zonas francas a lograr más comercio, más inversión y más innovación. Acompañamiento operacional: Consiste en apoyar a las zonas francas de manera práctica con training (capacitación),
JUNIO 2026 / 57
con facilitación y con programas del día a día que les puedan ayudar directamente con sus actividades profesionales. IN: Usted está asumiendo la dirección como CEO en un momento donde la tecnología y la innovación son las variables más relevantes en la transformación del negocio. Desde su posición, ¿cómo considera que debe abordarse el desafío de la Inteligencia Artificial y la tecnología como transformadores del ecosistema de zonas francas? MS: El mundo está cambiando muy rápido y a mí me gusta describirlo como que el mundo se está haciendo cada vez más complejo. Sin embargo, al mismo tiempo, esa complejidad está creando muchas más oportunidades. Estamos viviendo un momento histórico de complejidad y de oportunidad a la vez. Yo creo que esta conversación y este espacio sirven precisamente para entender esos cambios y saber qué hacer con ellos. A nivel tecnológico, la Inteligencia Artificial es una realidad central, pero también lo es la optimización logística. Para abordarlo con éxito, considero que tenemos que trabajar sobre tres niveles distintos dentro del Real Estate industrial: A nivel personal: Transformando el trabajo del día a día de los profesionales y el talento que opera en las zonas francas. A nivel empresarial: En la corporación y las multinacionales inquilinas que están instaladas dentro de la zona franca. A nivel de la Zona Franca: Directamente en la gestión de datos de los operadores y en la eficacia pura de sus operaciones logísticas. Por lo tanto, yo creo que toda esta nueva tecnología tiene que ser profundamente comprendida, aplicada y apoyada por las distintas actividades que describí en cada uno de estos niveles estratégicos.
INDUSTRIAL
LA DESFRAGMENTACIÓN DEL REAL ESTATE INDUSTRIAL: DEL METRO CUADRADO COMO COMMODITY A LA PLATAFORMA HIPERCONECTADA DE VALOR Y RESILIENCIA ENERGÉTICA E La competitividad se defi ne por ecosistemas integrados de servicios, resiliencia energética e inteligencia predictiva. Asimismo, El e-commerce de inmediatez y la relocalización de industrias complejas sepultan la venta de bodegas genéricas en Centroamérica y el Caribe. Por Fernando Vásquez y Daniel Chacón, ifarevalo@inversioninmobiliariacr.com daniel@inversioninmobiliariacr.com JUNIO 2026 / 58
l mercado inmobiliario logístico, industrial y comercial de Centroamérica y el Caribe atraviesa por una fase de metamorfosis acelerada que está redefiniendo los límites operativos y geográficos de las cadenas de suministro globales. Lo que históricamente se consideraba un sector dominado de forma exclusiva por enormes galpones grises, inflexibles y relegados a las periferias de las ciudades, hoy se consolida como el segmento más dinámico, innovador y estratégico del Real Estate regional. La necesidad imperiosa de optimizar los canales de distribución frente a las disrupciones macroeconómicas mundiales ha reescrito por
LOGÍSTICA
En este nuevo panorama competitivo, la tradicional variable del precio por metro cuadrado ha sido destronada como el único factor decisivo al momento de ejecutar una inversión institucional o firmar un contrato de arrendamiento de largo plazo.
completo las reglas del juego para desarrolladores, inquilinos y operadores internacionales. En este nuevo panorama competitivo, la tradicional variable del precio por metro cuadrado ha sido destronada como el único factor decisivo al momento de ejecutar una inversión institucional o firmar un contrato de arrendamiento de largo plazo. Si bien los costos financieros siguen auditándose, los tomadores de decisiones corporativas priorizan hoy una propuesta de valor multidimensional: la conectividad estratégica, la resiliencia energética, la flexibilidad arquitectónica, la sostenibilidad certificada y el bienestar de la fuerza laboral son las nuevas exigencias no negociables que
dictan la viabilidad de los proyectos de cara al ciclo 2026. Las empresas ya no demandan un espacio físico inerte; exigen ecosistemas vivos y eficientes que funcionen como engranajes críticos de su rentabilidad diaria.
El fin del espacio inerte: La metamorfosis del commodity al ecosistema corporativo Este cambio profundo de paradigma se explica mediante la convergencia de dos grandes fuerzas comerciales de tracción asimétrica. Por un lado, la democratización y explosión del comercio electrónico obliga a las marcas tradicionales y a los nuevos competidores a profesionalizar de urgencia sus cadenas de distribución internas. Las pequeñas y medianas empresas (pymes) y los negocios nativos digitales se ven forzados a abandonar la
JUNIO 2026 / 59
informalidad de operar en bodegas improvisadas o viviendas para migrar hacia infraestructuras formales en renta que reduzcan sustancialmente sus costos logísticos y optimicen sus procesos de empaque y despacho. “La tecnología está redefiniendo la lógica de valor del Real Estate; ya no se competirá únicamente por ubicación o infraestructura, sino por la capacidad de ofrecer soluciones inteligentes y sostenibles”, aseveró Magda Echeverría, CEO de Panapark Free Zone Por otro lado, el fenómeno de relocalización de cadenas globales de suministro (nearshoring) atrae de manera sostenida a industrias altamente especializadas que demandan estándares técnicos internacionales de clase mundial para abastecer al mercado norteamericano de forma ágil. Como consecuencia, el perfil del inquilino contemporáneo se ha vuelto dramáticamente más sofisticado. El mercado corporativo actual penaliza severamente la rigidez arquitectónica; por ende, el éxito de los activos inmobiliarios dependerá en exclusiva de su capacidad intrínseca de mutación y adaptación tecnológica acelerada frente a las demandas de los nuevos usuarios.
El reto de la última milla y la disrupción intraurbana vertical
La voraz demanda del consumidor moderno por entregas ultrarrápidas y una inmediatez absoluta en la disponibilidad de productos ha trasladado el centro de gravedad logístico al corazón de los cascos urbanos. Las organizaciones enfrentan diariamente el complejo cuello de botella de la
TENDENCIAS
LA TECNOLOGÍA ESTÁ REDEFINIENDO LA LÓGICA DE VALOR DEL REAL ESTATE; YA NO SE COMPETIRÁ ÚNICAMENTE POR UBICACIÓN O INFRAESTRUCTURA, SINO POR LA CAPACIDAD DE OFRECER SOLUCIONES INTELIGENTES Y SOSTENIBLES”. Magda Echeverría
HOY YA NO SE TRATA ÚNICAMENTE DE ENCONTRAR UNA BODEGA; LAS EMPRESAS BUSCAN UBICACIONES ESTRATÉGICAS QUE LES PERMITAN ACERCARSE AL CONSUMIDOR FINAL Y OPERAR DE MANERA MÁS EFICIENTE”. Marisela Flores
Gerente de Mercadeo Idea Central
CEO
Panapark Free Zone.
“última milla”, un desafío financiero que solo puede resolverse acercando los centros logísticos directamente al consumidor final. Esta tendencia es validada por Marisela Flores, Gerente de Mercadeo de la desarrolladora Idea Central, quien explica que en el último año se ha consolidado una transformación crítica en la forma en que las corporaciones seleccionan sus ubicaciones. “Hoy ya no se trata únicamente de encontrar una bodega; las empresas buscan ubicaciones estratégicas que les permitan acercarse al consumidor final y operar de manera más eficiente”, puntualiza Flores. Como resultado directo, zonas céntricas y de alto tráfico en la Ciudad de Guatemala, tales como la zona 9 y la zona 13, experimentan un incremento histórico en la absorción de espacios por parte de marcas de retail y empresas digitales que consolidan logística, almacenamiento intermedio y punto de venta directo bajo un mismo techo. Sin embargo, esta imperiosa
necesidad de centralización choca de frente contra un obstáculo financiero insalvable: el altísimo costo de la tierra y la escasez absoluta de suelo urbanizable apto para el desarrollo comercial e industrial tradicional. Para romper este nudo gordiano, firmas a la vanguardia del sector han tenido que innovar desafiando la gravedad mediante modelos de arquitectura vertical. Enrique Toriello, Director de Ventas y Marketing de Calidad Inmobiliaria, expone cómo su corporación ha sido pionera en el desarrollo de “bodegas en torre”. Esta disruptiva propuesta diluye eficientemente el costo del suelo sin sacrificar un solo milímetro de conectividad urbana, equilibrando la accesibilidad física con un inventario de metrajes óptimos y rentas accesibles que se acoplan perfectamente al flujo financiero de las pymes y empresas en expansión. En sintonía con la maximización del espacio, Sebastián Fernández, Director Comercial de la desarrolladora Rosul, aporta que la evolución comercial exige JUNIO 2026 / 60
conceptos híbridos como “la tienda como marketing”. En este modelo, el metro cuadrado se convierte en un engranaje crítico de la estrategia corporativa donde conviven la experiencia de usuario y complejos sistemas internos de bodegaje y fulfillment. A medida que el mercado avanza hacia 2026, la analítica de datos de tráfico comprobado destrona a los viejos indicadores inmobiliarios estáticos.
Del galpón a la plataforma de servicios integrados: Tecnología y analítica predictiva hacia 2026 La visión inmobiliaria tradicional ha adolecido históricamente de una fragmentación estructural crónica. Como explica Henry Kardonski, Gerente General de London & Regional y CEO de Panamá Pacífico, la industria tiene una historia de estar muy fragmentada. “A medida que diseñemos productos específicos para clústeres específicos y entendamos a profundidad la operación de sectores como farma, automotriz e insumos médicos, creamos una diferenciación multiplicadora”, puntualizó. Hacia el año 2026, la digitalización de los activos se consolidará mediante la convergencia de herramientas avanzadas como el Internet de las Cosas (IoT) y los gemelos digitales, plataformas de sensores en tiempo real que permiten monitorear de forma milimétrica los consumos energéticos y los esquemas de seguridad perimetral. Álvaro Carballo, Presidente de CODE
LOGÍSTICA
Development Group, desarrollador detrás de proyectos emblemáticos como Coyol Free Zone y Evolution Free Zone en Costa Rica, cimenta la infraestructura del futuro en el análisis predictivo y el diseño sostenible. Carballo califica a la Inteligencia Artificial como el impacto más transformador en la historia moderna de los bienes raíces, cuya capacidad analítica revolucionará desde la valoración de propiedades hasta la gestión inteligente de activos y la velocidad de respuesta del mercado inmobiliario global de cara a 2026. Esta revolución tecnológica acelera significativamente los ciclos de vida útil de los inmuebles comerciales. Cesare Zingone, CEO de Grupo Zeta, advierte de manera contundente sobre los riesgos de no asimilar este cambio de paradigma. “El valor ya no está solo en construir bien, sino en anticipar usos futuros; la tecnología está redefiniendo la demanda y eso nos obliga a desarrollar con flexibilidad desde el día uno”. El directivo añadió que las naves industriales contemporáneas deben ser diseñadas estructuralmente para albergar procesos de automatización masiva, permitiendo mayor altura libre, amplios patios de maniobras y muelles de carga que eviten la obsolescencia de los activos frente a las mutaciones de la demanda de los operadores globales. Ta Certeza operativa, macroinfraestructura y resiliencia energética
Cuando las corporaciones internacionales o las industrias altamente
sofisticadas asientan una planta de manufactura avanzada o un macrocentro de distribución centralizado, comprometen inversiones de capital multimillonarias a largo plazo. Bajo estas condiciones, la continuidad de la operación debe estar completamente blindada frente a fallas sistémicas externas de los servicios públicos o variaciones del entorno. El mercado corporativo actual exige una infraestructura técnica superior que ofrezca una certeza de operación absoluta las 24 horas del día. En este contexto, un elemento se ha alzado como el factor verdaderamente crítico para la viabilidad de los macroproyectos de cara al futuro: la capacidad y resiliencia energética. Desarrollos industriales masivos que busquen captar nichos de alto nivel tecnológico, tales como centros de datos, manufactura de dispositivos médicos, farmacéuticas o ensambladoras de electrónica, necesitan asegurar flujos de potencia eléctrica de escala industrial que los sistemas gubernamentales tradicionales de la región difícilmente pueden garantizar de forma continua. Un claro ejemplo de esta tendencia orientada a la robustez en ingeniería pesada se encuentra en el desarrollo de Synergy Industrial Park en Guatemala, un macroproyecto diseñado para la centralización operativa completa de plantas de producción y Centros de Distribución Logística (CEDIS) respaldado por la trayectoria corporativa de Spectrum y Grupo Pantaleón. Alejandro Guillén, Director JUNIO 2026 / 61
HEMOS EVOLUCIONADO DE SER UN OPERADOR NETAMENTE PORTUARIO A UN INTEGRADOR DE SERVICIOS LOGÍSTICOS. HOY, LA VENTAJA COMPETITIVA RESIDE EN CONECTAR LAS ZONAS FRANCAS DIRECTAMENTE A INFRAESTRUCTURAS CLAVE DE TRANSPORTE, COMO PUERTOS Y AEROPUERTOS, PARA DAR UNA PROPUESTA DE VALOR ACORDE A LAS NECESIDADES DEL MUNDO”. Manuel Martínez Director General
DP World República Dominicana
de Negocios del parque, señala que las corporaciones globales ya no fragmentan sus plantas en distintas ciudades, sino que buscan grandes extensiones de terreno con posibilidades de expansión futura y certeza operativa absoluta. Para responder a esto y mitigar por completo los riesgos de interrupción operativa de sus inquilinos, este complejo industrial realizó inversiones críticas de alto impacto, destacando el desarrollo de una subestación eléctrica propia con una capacidad instalada y garantizada de hasta 60 MW, complementada con estrictos esquemas técnicos de redundancia energética. De igual manera, en el mercado de Panamá, la plataforma Panamá Pacífico ejecuta una estrategia de expansión masiva de infraestructura de ingeniería orientada a la seguridad de
INDUSTRIAL
LAS CORPORACIONES GLOBALES YA NO FRAGMENTAN SUS PLANTAS EN DISTINTAS CIUDADES, SINO QUE BUSCAN GRANDES EXTENSIONES DE TERRENO CON POSIBILIDADES DE EXPANSIÓN FUTURA Y CERTEZA OPERATIVA ABSOLUTA”. Alejandro Guillén
Director de Negocios Synergy Industrial Park
suministro. El hito técnico medular de este periodo se centra en la finalización de una subestación eléctrica de gran envergadura. Esta obra civil está diseñada con el propósito exclusivo de inyectar la máxima estabilidad y potencia energética requerida por las plantas de manufactura avanzada que se instalan de forma continua en el complejo, blindando su productividad ante cualquier contingencia en la red eléctrica metropolitana.
El triple helix y el nearshoring: sinergia institucional, academia y el nuevo rol de las zonas francas La consolidación exitosa de un hub industrial de clase mundial requiere ir mucho más allá de las fronteras físicas del hormigón y el acero. El fenómeno contemporáneo del nearshoring exige la articulación de ecosistemas complejos sustentados en una gobernanza robusta y en una sinergia institucional
fluida que conecte estratégicamente tres ejes fundamentales: el sector público, el empresariado privado y la academia universitaria. En la República Dominicana, este modelo de colaboración trilateral ha demostrado ser la piedra angular del éxito en la atracción de inversión extranjera directa de alta calidad. Manuel Martínez, Director General de DP World República Dominicana, enfatiza que la verdadera ventaja competitiva de un país o región en la era moderna reside en construir ecosistemas de proximidad que trasciendan por completo los tradicionales incentivos fiscales de las leyes de zonas francas. “Hemos evolucionado de ser un operador netamente portuario a un integrador de servicios logísticos. Hoy, la ventaja competitiva reside en conectar las zonas francas directamente a infraestructuras clave de transporte, como puertos y aeropuertos, para dar una propuesta de valor acorde a las necesidades del mundo”, afirma Manuel Martínez. Esta estrategia de conectividad multimodal de frontera a frontera se materializa en los planes de desarrollo de su parque logístico en Caucedo y en el proyecto logístico desarrollado en conjunto con el Grupo Punta Cana, el cual adosa operativamente una zona franca directamente a la infraestructura de un aeropuerto internacional para el manejo de carga de alto valor. En la zona norte del país, Fernando García, Director de Operaciones de la Corporación Zona Franca Santiago resalta que el diálogo ininterrumpido entre el gobierno, el empresariado y las universidades locales es el motor que promueve el crecimiento sostenido de la industria. La Corporación Zona Franca Santiago ha completado un desarrollo sin precedentes de un millón de metros cuadrados construidos y planifica proyecciones de expansión de 2.5 millones de metros cuadrados para albergar sectores de alta productividad y complejidad tecnológica. García enfatiza que la clave es asegurar una infraestructura que sea “tierra fértil para innovar”. Para ello, el destino transiciona aceleradamente de un modelo tradicional enfocado en la mano de obra ligera hacia nichos hipersofisticados de manufactura JUNIO 2026 / 62
avanzada, como el ensamble de semiconductores, electrónica automotriz y dispositivos médicos (medtech), adecuando de manera previa los programas de formación técnica de las universidades para garantizar la resiliencia del talento humano calificado frente a las demandas globales. Esta imperiosa necesidad de acoplamiento educativo también guía las estrategias operativas de Henry Kardonski en Panamá Pacífico, donde se coordinan encadenamientos académicos profundos e incorporación de programas avanzados de Investigación y Desarrollo (I+D). El objetivo estratégico es preparar de forma anticipada al talento calificado de las próximas décadas para que opere con destreza las tecnologías complejas de las corporaciones internacionales, un enfoque que ha permitido que el 30% de las empresas instaladas de forma permanente en Panamá Pacífico pertenezcan formalmente al exigente segmento de la alta tecnología.
Sostenibilidad ESG y el factor humano dentro del Real Estate industrial
La arquitectura sostenible y los criterios ambientales, sociales y de gobernanza (ESG) han dejado de ser
LOGÍSTICA percibidos en los círculos inmobiliarios corporativos como una simple aspiración reputacional de relaciones públicas. Hoy en día, la sostenibilidad se ha transformado en un pilar técnico, financiero y de mitigación de riesgos operativos estructural e indispensable. Las entidades bancarias internacionales y los grandes fondos de inversión institucionales globales exigen métricas rigurosas de resiliencia climática y trazabilidad de datos ambientales como requisito obligatorio de acceso a capital global competitivo. Bajo la dirección de Magda Echeverría, Panapark Free Zone ha liderado este campo en la región al convertirse en referente de la gestión de la economía circular entre sus coinquilinos, logrando la institucionalización de la transparencia corporativa mediante la publicación formal de reportes de sostenibilidad estructurados bajo los exigentes estándares universales del Global Reporting Initiative (GRI). De forma correlativa, Synergy Industrial Park en Guatemala marcó un precedente internacional histórico al recibir la exigente certificación LEED Gold for communities para una extensión
de 546 hectáreas de su plan maestro, validando técnicamente la reducción de costos operativos diarios en el consumo de agua y energía bajo el respaldo institucional de firmas líderes como Spectrum y Grupo Pantaleón. En Costa Rica, el modelo de Grupo Zeta sitúa estos criterios como requisitos básicos para blindar los activos a largo plazo, mientras CODE Development Group impulsa proyectos con iluminación solar y reforestación masiva en el Occidente del país, demostrando que el enfoque trasciende lo ambiental para convertirse en desarrollo social. De manera simultánea a la protección del medio ambiente, la reconfiguración estética y utilitaria de las infraestructuras logísticas contemporáneas ha puesto un énfasis sin precedentes en la humanización del espacio y el bienestar del capital humano. Los nuevos proyectos rompen radicalmente con el viejo esquema hostil del galpón cerrado y oscuro, priorizando diseños arquitectónicos enfocados en la habitabilidad diaria de los trabajadores. Como detalla la gerencia de Idea Central, las adiciones de diseño de nueva generación elevan significativamente el producto industrial al incorporar conceptos históricamente reservados para los complejos residenciales o los edificios de oficinas corporativas de lujo. Las plantas industriales de vanguardia se construyen maximizando la iluminación natural cruzada, implementando sistemas avanzados de ventilación mecánica eficiente e incorporando amenidades corporativas de bienestar laboral integrales dentro de las mismas estructuras de almacenamiento: canchas deportivas polifuncionales, zonas de comedor y cafeterías diseñadas al aire libre que promueven la desconexión, y entornos rodeados de extensos senderos verdes y plantas paisajísticas flexibles, tal como promueve Álvaro Carballo en sus desarrollos. Esta profunda mutación hacia lo humano responde a una sólida lógica económica compartida por los líderes sectoriales de la región: los entornos de trabajo saludables y dignos JUNIO 2026 / 63
DEJAMOS ATRÁS EL MODELO TRADICIONAL DE MANO DE OBRA LIGERA PARA CONVERTIRNOS EN UN NODO DE MANUFACTURA AVANZADA Y MEDTECH. LA CLAVE DE NUESTRA EXPANSIÓN NO ES SOLO EL HORMIGÓN, SINO GARANTIZAR UNA INFRAESTRUCTURA QUE FUNCIONE COMO TIERRA FÉRTIL PARA INNOVAR Y UN TALENTO HUMANO PREPARADO DE FORMA ANTICIPADA PARA LA ALTA TECNOLOGÍA”. Fernando García
Director de Operaciones Corporación Zona Franca Santiago.
disminuyen los índices de rotación de personal, mitigan los riesgos laborales de las plantas, potencian la productividad de los equipos y facilitan a las marcas multinacionales la retención de la mano de obra calificada en un mercado laboral altamente competitivo. El mensaje definitivo emitido por los mercados logísticos centroamericanos y del Caribe es de una claridad meridiana: el activo físico inmobiliario industrial del futuro debe ser concebido, diseñado y operado como una plataforma de servicios integrados; un ecosistema vivo, céntrico, profundamente humano, tecnológicamente inteligente y altamente eficiente.
INDUSTRIAL
EL DESAFÍO DE LA MADUREZ INDUSTRIAL EN
CENTROAMÉRICA Y EL CARIBE De las expansiones agresivas a la optimización selectiva: cómo el sector inmobiliario industrial transita hacia la eficiencia técnica, la ampliación de las brechas de negociación y la consolidación de infraestructuras impulsadas por el nearshoring. Por Daniel Chacón daniel@inversioninmobiliariacr.com
E
l mercado inmobiliario industrial y logístico en Centroamérica y el Caribe atraviesa una fase de maduración estructural profunda, caracterizada por una transición hacia la eficiencia, la selectividad y la adaptabilidad. De manera similar a lo que ocurre en otros sectores inmobiliarios, los desarrolladores y corporaciones internacionales han dejado atrás las expansiones físicas agresivas e indiscriminadas. El nuevo norte de la industria es unánime: priorizar la alta especificación técnica, gestionar de forma estricta los costos operativos y optimizar las cadenas de suministro mediante naves Clase A y proyectos a la medida (built-to-suit). A pesar de las posturas de cautela corporativa, el Real Estate industrial impulsado por regímenes especiales y zonas francas se consolida como uno de los activos más defensivos y atractivos frente a los ciclos económicos globales. Los estudios de las principales firmas consultoras globales coinciden en que los activos tradicionales de
almacenamiento general experimentan un proceso de ajuste estructural. En su lugar, el mercado se apoya en necesidades de manufactura avanzada (especialmente en dispositivos médicos), logística especializada de última milla y la relocalización de operaciones (nearshoring). La dinámica regional opera bajo una marcada heterogeneidad y con métricas sumamente específicas por país. Mientras mercados maduros como Costa Rica muestran una estabilización que mantiene la vacancia en niveles críticos, economías impulsadas por su conectividad global o su demanda interna como Panamá, Guatemala y República Dominicana reconfiguran sus inventarios con un enfoque estrictamente selectivo en la calidad del activo.
COSTA RICA: Estabilización, madurez y escasez crítica en la GAM El mercado de naves industriales y logísticas en la Gran Área Metropolitana (GAM) de Costa Rica
JUNIO 2026 / 64
demuestra un panorama de alta consolidación al arranque de 2026, transitando desde un ciclo de expansión agresiva hacia una etapa de madurez y estabilización. De acuerdo con las estadísticas oficiales reflejadas en el reporte Newmark, el inventario total del mercado industrial rompió la barrera de los 7.5 millones de metros cuadrados, alcanzando los 7,561,685 m2 al cierre del primer trimestre de 2026 (1T-2026). Lo destacable del mercado costarricense es el comportamiento de su tasa de disponibilidad. Tras registrar mínimos históricos en 2025 debido a una absorción masiva, la curva de disponibilidad experimentó un ligero repunte para situarse en un saludable pero ajustado 2.52%, un rango que el informe Cushman ubica de manera
LOGÍSTICA
EL MERCADO DE NAVES INDUSTRIALES Y LOGÍSTICAS EN LA GRAN ÁREA METROPOLITANA (GAM) DE COSTA RICA DEMUESTRA UN PANORAMA DE ALTA CONSOLIDACIÓN AL ARRANQUE DE 2026, TRANSITANDO DESDE UN CICLO DE EXPANSIÓN AGRESIVA HACIA UNA ETAPA DE MADUREZ Y ESTABILIZACIÓN coincidente en un 2.20% general para el cierre del ciclo previo. Esta dinámica confirma que, aunque ingresa nueva oferta al circuito, los metros cuadrados de alta especificación técnica entran controlados gracias a la disciplina del desarrollo inmobiliario. En términos de precios, las negociaciones contractuales revelan un cambio en el balance de poder.
El reporte de Newmark señala que el precio de lista promedio experimentó un ligero repunte para ubicarse en los US$7.67 m2/mes; sin embargo, el precio de cierre real se ajustó a la baja descendiendo hasta los US$7.40 m2/mes. Esta divergencia sostenida amplía la brecha de negociación, demostrando que los propietarios otorgan mayores concesiones para
JUNIO 2026 / 65
asegurar inquilinos institucionales a largo plazo. Por su parte, el desglose estructural detalla una marcada jerarquía según el formato y categoría del activo. Las áreas destinadas a distribución y manufactura operan bajo condiciones de máxima eficiencia y escasez crítica, registrando disponibilidades de apenas 0.3% y 0.0% respectivamente. En el extremo opuesto, la categoría de Bodegas tradicionales muestra la mayor disponibilidad relativa con un 5.2%, evidenciando que el mercado es sumamente selectivo y que la Clase A, cuya vacancia técnica es de solo 1.00%, e impone rentas de US$8.47 m2/mes, sigue liderando las preferencias del sector de ciencias de la vida y manufactura avanzada.
INDUSTRIAL
PANAMÁ: Hub de conectividad y segmentación por clases El mercado inmobiliario industrial de la Ciudad de Panamá mantiene su perfil competitivo como plaza dolarizada, fuertemente impulsado por su conectividad multimodal, la infraestructura del Canal y la consolidación de regímenes especiales. Conforme a los informes de inteligencia comercial reflejados en Newmark, el inventario total alcanzó los 1,866,977 m2 al cierre del primer trimestre de 2026, operando bajo una tasa de disponibilidad promedio del 8.07% general. No obstante, la realidad panameña se caracteriza por una marcada asimetría entre sus categorías de activos. Las ubicaciones de primera categoría (Clase A) orientadas a logística internacional y manufactura ligera en submercados clave operan bajo condiciones de alta ocupación, registrando niveles de vacancia de apenas el 5.66%. Esta absorción positiva responde a la preferencia de multinacionales que exigen espacios modernos y eficientes, dispuestos a convalidar rentas de lista promedio de US$8.49 por metro cuadrado al mes. Por el contrario, la Clase B muestra un desempeño más débil con una absorción neta negativa (-7,587 m2) y una disponibilidad que trepa al 11.94%. Esta divergencia fuerza a los precios de cierre generales a estabilizarse en US$7.15 m2/mes frente a un precio de lista de US$7.37, ampliando la brecha de negociación debido a la cautela empresarial. Geográficamente, la expansión continúa concentrándose en la Periferia Este y las Áreas Revertidas, mientras que la Periferia Norte gana tracción como nodo emergente por sus costos de tierra competitivos.
GUATEMALA: Infraestructura fronteriza y naves de última milla Guatemala se consolida como el motor de consumo masivo más voluminoso del istmo, una condición macroeconómica que empuja a los desarrolladores institucionales a reconfigurar la oferta industrial. Los análisis sectoriales de firmas consultoras globales identifican que la tendencia predominante en el país es el desarrollo de macroparques logísticos y naves de última milla ubicadas estratégicamente en los corredores periféricos de la Región Central. La tasa de disponibilidad en los submercados tradicionales se posiciona en un saludable 5.80%, sostenida por una absorción constante por parte de cadenas de distribución de alimentos, farmacéuticas y plataformas de comercio electrónico. Ante la escasez de tierra urbanizable en el núcleo de la Ciudad de Guatemala, el dinamismo constructivo se desplaza hacia ejes logísticos clave como el corredor Palín-Escuintla y Villa Nueva, donde los esquemas built-to-suit (hechos a la medida) mitigan el riesgo de sobreoferta. De acuerdo con datos del mercado, el precio de arrendamiento promedio para locales industriales Clase A estables oscila en un rango de US$6.75 a US$7.50 por metro cuadrado al mes. El sector mantiene un ritmo constructivo ordenado, donde la demanda de naves con altos estándares logísticos (andenes niveladores, amplios patios de maniobra y seguridad perimetral) garantiza la resiliencia del portafolio inmobiliario institucional guatemalteco frente a la volatilidad del entorno macroeconómico.
JUNIO 2026 / 66
REPÚBLICA DOMINICANA: Tracción manufacturera y el auge de las Zonas Francas El mercado de bienes raíces industrial en la República Dominicana se beneficia directamente de un entorno macroeconómico dinámico, impulsado por el crecimiento del comercio exterior y agresivos incentivos fiscales para el sector de zonas francas. De acuerdo con balances de consultoría institucional en el Caribe, el inventario comercial e industrial en Santo Domingo y sus corredores de conectividad experimenta una rápida mutación, expandiéndose para responder a las exigencias de almacenamiento capilar urbano y manufactura de exportación. En los distritos logísticos periurbanos de Santo Domingo, la tasa de disponibilidad se reporta controlada y sumamente ajustada en torno al 4.50%. Este indicador denota la alta resiliencia del sector industrial dominicano, que ha logrado absorber con velocidad los metros cuadrados recién entregados gracias a la fuerte penetración de operadores logísticos internacionales (3PL) y empresas de ensamblaje médico y tecnológico. Los precios de cotización en el mercado dominicano muestran un sesgo al alza debido a la escasez de naves Clase A bien ubicadas, promediando rangos entre los US$8.50 y US$10.50 por metro cuadrado al mes, los niveles de lista más elevados de la región. Paralelamente, los nodos asociados a puertos y aeropuertos principales operan bajo contratos a largo plazo indexados al dólar, manteniendo listas de espera de empresas globales que buscan mitigar los riesgos globales de la cadena de suministro mediante el posicionamiento de inventarios estratégicos en el Caribe.
LOGÍSTICA
HOSPITALITY
INDICADORES DEL MERCADO INDUSTRIAL Y LOGÍSTICO EN CENTROAMÉRICA Y EL CARIBE
L
a siguiente tabla sintetiza las métricas clave y las tendencias operativas de los mercados de Real Estate industrial (Clase A / General), evidenciando el inventario, los precios de renta y el comportamiento de la vacancia en la región al inicio del ciclo 2026. 2 INVENTARIO INDUSTRIAL } Inventario industrial(M(m²)
República Dominicana
780,000.00
Guatemala
1,650,000.00
Panamá
7,866,977.00
Costa Rica
7,561,685.00
Tasa deDEdisponibilidad (%) TASA DISPONIBILIDAD (%} 9
8.07
8 7
5.8
6
4.5
5 4 3
2.52
2 1 0
Costa Rica
Panamá
Guatemala
República Dominicana
Precio de renta lista promedio PRECIO DE RENTA LISTA PROMEDIO (USD/m²/mes) (USD/M2/MES) República Dominicana
8.5
Guatemala
6.75
Panamá
7.37
Costa Rica
7.67 0
1
2
3
4
5
6
7
8
Fuentes: Reportes de mercado de Newmark, Colliers, Cushman & Wakefield y JLL, 2025.
JUNIO 2026 / 67
9
LOS PRECIOS DE COTIZACIÓN EN EL MERCADO DOMINICANO MUESTRAN UN SESGO AL ALZA DEBIDO A LA ESCASEZ DE NAVES CLASE A BIEN UBICADAS, PROMEDIANDO RANGOS ENTRE LOS US$8.50 Y US$10.50 POR METRO CUADRADO AL MES, LOS NIVELES DE LISTA MÁS ELEVADOS DE LA REGIÓN.
INDUSTRIAL
EL NUEVO CICLO INDUSTRIAL NEARSHORING 2.0 Y LA COMPETENCIA POR LA MANUFACTURA REGIONAL La reconfiguración de las cadenas globales de suministro está impulsando una nueva ola de inversión industrial en América Latina. Países como México, República Dominicana, Costa Rica y Panamá buscan posicionarse como hubs estratégicos para manufactura avanzada, logística y operaciones regionales. Por Redacción INversión INmobiliaria, info@inversioninmobiliariacr.com
L
a geografía industrial global atraviesa una de sus transformaciones más profundas de las últimas décadas. Lo que inicialmente surgió como una respuesta táctica a las disrupciones logísticas derivadas de la pandemia evolucionó rápidamente hacia una reestructuración estratégica de las cadenas globales de suministro, impulsando una nueva etapa de nearshoring, manufactura avanzada y expansión logística a nivel regional.
JUNIO 2026 / 68
NEARSHORING
JUNIO 2026 / 69
TENDENCIAS
México lidera la manufactura regional, pero América Latina entera compite hoy por convertirse en el próximo gran hub industrial.” Las tensiones geopolíticas, el incremento en los costos de transporte, la volatilidad comercial y la necesidad de cadenas de suministro más resilientes están llevando a compañías multinacionales a replantear la ubicación de sus operaciones manufactureras y centros de distribución. En este nuevo escenario, América Latina emerge como uno de los territorios con mayor potencial para captar inversión industrial y logística durante los próximos años. De acuerdo con JLL, la volatilidad de las cadenas globales continúa impulsando una “reconfiguración estratégica de las redes logísticas”, mientras las compañías priorizan hubs regionales, infraestructura moderna y operaciones más cercanas a sus mercados de consumo. El fenómeno ya no responde únicamente a costos laborales competitivos. El llamado “Nearshoring 2.0” incorpora ahora factores mucho más sofisticados como resiliencia operativa, automatización, disponibilidad energética, inteligencia artificial, infraestructura logística, talento especializado y estabilidad geopolítica. En paralelo, el real estate industrial y logístico continúa consolidándose como uno de los segmentos más dinámicos del mercado inmobiliario global. CBRE estima que la inversión en bienes raíces comerciales crecerá un 16% durante 2026, impulsada por una recuperación sostenida de la actividad inmobiliaria y una mayor confianza de los inversionistas institucionales. La logística y el sector industrial continúan liderando esta expansión. JLL reportó que durante el primer trimestre de 2026 la inversión global en industrial y logística creció un 21% interanual, mientras la actividad de leasing industrial en Estados Unidos aumentó un 17.8% respecto al mismo periodo del año anterior.
Manufactura avanzada y cadenas de valor más sofisticadas
La nueva etapa del nearshoring está siendo impulsada por industrias mucho más complejas y tecnológicamente avanzadas que las observadas durante los primeros procesos de relocalización industrial. Sectores como: Dispositivos médicos, Semiconductores, Electromovilidad, Aerospace, Electrónica avanzada, Data infrastructure, Logística automatizada, Manufactura especializada
Están redefiniendo la lógica de localización industrial a nivel global.
La necesidad de operaciones más resilientes y regionalizadas está acelerando el desarrollo de nuevos parques industriales, plataformas build-to-suit, hubs logísticos y corredores manufactureros en distintos mercados latinoamericanos. México continúa consolidándose como el principal receptor regional de esta tendencia. CBRE destaca que durante 2024 la demanda vinculada directamente al nearshoring superó los 2 millones de metros cuadrados únicamente en el mercado mexicano. La industria automotriz lidera actualmente esta transformación, representando el 39% de la demanda industrial asociada al nearshoring en México. El crecimiento industrial también continúa siendo impulsado por sectores vinculados a autopartes, electrodomésticos, dispositivos electrónicos y manufactura tecnológica, industrias que mantienen una fuerte demanda
SUPPLY CHAIN
LL – Supply Chain Pressure Index LA PRESIÓN SOBRE LAS CADENAS GLOBALES IMPULSA LA REGIONALIZACIÓN INDUSTRIAL
L
a gráfica evidencia cómo la volatilidad logística, las tensiones geopolíticas y las disrupciones en las cadenas de suministro continúan impulsando estrategias de nearshoring y regionalización manufacturera. Las empresas buscan operaciones más resilientes, cercanas a sus mercados de consumo y con mayor capacidad de respuesta ante interrupciones globales.
JLL Research, Industrial Market Dynamics Q1 2026.
JUNIO 2026 / 70
NEARSHORING
HISTORICAL ABSORPTION Porcentaje del comercio electrónico sobre el total de las ventas minoristas en Latinoamérica 2024
LA DEMANDA INDUSTRIAL MANTIENE SÓLIDO
JLL – Historical Absorption and Vacancy CRECIMIENTO GLOBAL
12%
L
a absorción industrial y logística continúa mostrando un comportamiento positivo, impulsada por el crecimiento del ecommerce, la expansión de operadores logísticos y la necesidad de infraestructura moderna. La gráfica refleja además una recuperación sostenida del mercado industrial y una presión constante sobre la disponibilidad de espacios premium.
de infraestructura moderna y cadenas logísticas más eficientes. CBRE señala además que el 43% de las importaciones de autopartes hacia Estados Unidos provienen actualmente del mercado mexicano, reflejando la creciente integración de las cadenas manufactureras regionales. La expansión del nearshoring también está acelerando el crecimiento de mercados industriales JLL estratégicos – Global Direct Investment by Region como Monterrey, Bajío, Ciudad Juárez, Tijuana y Saltillo, donde la presión sobre inventario industrial, absorción y renta continúa siendo significativa. JLL Research, Industrial Market Dynamics Q1 2026.
GLOBAL DIRECT INVESTMENT
América Latina entra en competencia
Aunque México lidera claramente la conversación regional gracias a su integración con Estados Unidos y el T-MEC, otros países latinoamericanos comienzan a posicionarse agresivamente dentro del nuevo mapa industrial global. Costa Rica continúa fortaleciendo su ecosistema de manufactura médica avanzada y Life Sciences, impulsado por empresas multinacionales vinculadas a dispositivos médicos, precisión industrial y exportación de alto valor agregado. Clústeres como Coyol Free Zone se han convertido en referentes regionales para manufactura especializada y exportación tecnológica. República Dominicana, por su parte, continúa expandiendo su plataforma de zonas francas y manufactura ligera orientada a exportación. El crecimiento industrial del país se está apoyando en nuevas inversiones logísticas, expansión de parques industriales y una posición estratégica dentro del Caribe para operaciones regionales.
LA INVERSIÓN INMOBILIARIA GLOBAL RECUPERA DINAMISMO
E
l volumen de inversión directa en real estate muestra una recuperación sostenida tras los años de desaceleración postpandemia. La gráfica evidencia cómo América lidera el crecimiento interanual durante el primer trimestre de 2026, impulsada por mayor liquidez, estabilidad en precios y una fuerte demanda por activos industriales y logísticos vinculados a la reconfiguración de las cadenas globales de suministro.
JLL Research, Global Real Estate Perspective – Highlights | May 2026.
JUNIO 2026 / 71
INDUSTRIAL
ECOMMERCE LATAM
La nueva carrera wth LATAM industrial latinoamericana ya no depende únicamente de costos, sino de infraestructura, energía y capacidad logística.”
Panamá mantiene su apuesta por consolidarse como el principal hub logístico de América Latina, aprovechando activos estratégicos como el Canal de Panamá, puertos, conectividad marítima y plataformas logísticas como Panamá Pacífico y la Zona Libre de Colón. Mientras tanto, Colombia comienza a captar atención como mercado emergente para operaciones industriales y logísticas orientadas al mercado sudamericano. La nueva competencia industrial latinoamericana ya no depende únicamente de incentivos fiscales o bajos costos laborales. La competitividad actual gira alrededor de: Infraestructura moderna, Disponibilidad energética, Conectividad multimodal, Talento especializado, Estabilidad jurídica, Velocidad regulatoria, Capacidad de ejecución.
El real estate industrial se convierte en infraestructura estratégica
La transformación industrial está impactando directamente el mercado inmobiliario regional.
EL ECOMMERCE ACELERA LA DEMANDA LOGÍSTICA EN AMÉRICA LATINA
L
a expansión sostenida del comercio electrónico continúa impulsando nuevas necesidades de infraestructura logística, centros de distribución y plataformas de fulfillment en América Latina. El crecimiento del consumo digital y la transformación de las cadenas de distribución están fortaleciendo el desarrollo del real estate industrial y logístico en la región
Fuente:CBRE Research, Latam Market Figures Q2 2025
La necesidad de redes logísticas más resilientes y eficientes está impulsando una nueva generación de: Parques industriales, Centros logísticos, Hubs de distribución, Infraestructura portuaria, Plataformas multimodales, Proyectos build-to-suit.
JUNIO 2026 / 72
JLL reporta que la absorción industrial neta en Estados Unidos alcanzó 50.9 millones de pies cuadrados durante el primer trimestre de 2026, el mejor desempeño para un primer trimestre desde 2023. Los espacios industriales tipo mega-box, superiores al millón de pies cuadrados, continúan liderando la
NEARSHORING
Crecimiento de las ventas de comercio electrónico en las economías más grande de Latinoamérica 2024.
18 -22%
demanda, impulsados por operadores logísticos, ecommerce, manufactura avanzada y compañías 3PL. En América Latina, el ecommerce continúa acelerando la necesidad de infraestructura logística moderna. El reporte Latam Market Figures Q2 2025 de CBRE evidencia un crecimiento sostenido del comercio electrónico y la digitalización regional, factores que continúan impulsando nuevos requerimientos de distribución y fulfillment. La presión sobre la infraestructura también comienza a extenderse hacia
& LOS ESPACIOS INDUSTRIALES TIPO MEGA-BOX, superiores al millón de pies cuadrados, continúan liderando la demanda, impulsados por operadores logísticos, ecommerce, manufactura avanzada y compañías 3PL
sectores complementarios estratégicos, incluyendo generación energética, data centers, cadenas de frío, automatización industrial y soluciones avanzadas de movilidad logística. Al mismo tiempo, los inversionistas institucionales continúan mostrando una fuerte preferencia por activos logísticos e industriales. El Global Investor Intentions Survey 2026 de CBRE indica que los inversionistas latinoamericanos favorecen actualmente instalaciones logísticas frente a otros tipos de activos inmobiliarios. La logística dejó de ser únicamente una operación para convertirse en infraestructura estratégica.
Una transformación estructural de largo plazo
El nearshoring ya no es una tendencia coyuntural derivada de la pandemia. Se ha convertido en una estrategia estructural de resiliencia
JUNIO 2026 / 73
económica, diversificación logística y transformación industrial. La región atraviesa el inicio de un nuevo ciclo industrial donde la manufactura avanzada, la logística y el real estate industrial jugarán un papel determinante en la competitividad económica de los países. Los mercados que logren integrar infraestructura moderna, energía confiable, talento especializado, conectividad logística y capacidad de ejecución serán los que capturen la próxima generación de inversión manufacturera y logística en América Latina. La nueva competencia industrial regional apenas comienza. Fuentes: CBRE Research, JLL Research, Prologis Research, CBRE Global Investor Intentions Survey 2026, JLL Global Real Estate Perspective – May 2026, CBRE Latin America Market Figures Q2 2025 y análisis editorial de Revista INversión INmobiliaria®.
ZONAS FRANCAS
AUTO MATIZA CIÓN C
AUTONOMÍA ELÉCTRICA Y ATRACCIÓN DE TALENTO DEFINEN EL FUTURO DE LAS ZONAS FRANCAS
Con un régimen que aportó 15% del PIB en 2024 y generó 265.571 empleos, la competitividad también depende de diseñar zonas francas capaces de atraer y retener talento. Gabriel Murillo Somogyi*, Para Revista INversión INmobiliaria *Líder Global de Industrial y Logística en Gensler.
JUNIO 2026 / 74
osta Rica ha consolidado un ecosistema de zonas francas que ha sido clave para atraer operaciones sofisticadas, con procesos tecnificados, estándares exigentes, empleo especializado y que, además, compite por atraer y retener talento en un mercado cada vez más disputado.
Hoy, el estándar global está evolucionando hacia automatización, operación basada en datos y continuidad energética, y para Gensler la oportunidad del país está en fortalecer su propuesta desde el diseño, creando parques industriales enfocados en experiencias más humanas y funcionales que mejoren la jornada laboral diaria. La discusión es estratégica: de acuerdo con la agencia Promotora de Comercio Exterior de Costa Rica (PROCOMER), el Régimen de Zonas Francas aportó US$13.893 millones a la economía en 2024 (15% del PIB), concentró 74% de la Inversión Extranjera Directa (US$3.720 millones) y generó 265.571 empleos directos e indirectos,
OPINIÓN
México enfrenta hoy el reto de diseñar infraestructura logística que no solo mueva mercancías, sino que también contribuya al desarrollo urbano de manera inteligente, humana y sostenible.”
modelo integrado, donde producción, investigación, desarrollo y gerencia trabajen juntos en un mismo campus industrial. Para lograrlo, las instalaciones deben estar listas para crecer, con gestión energética, espacios para robótica y logística inteligente, y un entorno que impulse innovación y atraiga talento. Hoy el diseño debe ser parte de la estrategia país. En el país conviven proyectos consolidados con décadas de operación y desarrollos recientes concebidos desde el inicio bajo una lógica de ecosistemas industriales. Esa diversidad es una fortaleza, porque permite combinar experiencia operativa con nuevas formas de diseñar y gestionar infraestructura industrial. El foco, por tanto, no es reemplazar lo existente, sino sumar capacidades para el futuro de manera progresiva y estratégica, priorizando lo que más impacta productividad, continuidad y atracción de talento.
¿Qué está cambiando?
de los cuales 197.038 fueron directos. En adelante, el diferencial no será sólo cuánto se construye, sino cómo se diseña y qué habilita: operar con tecnología, crecer por etapas y sostener productividad con resiliencia. Y, cada vez más, cómo la zona franca ofrece una experiencia laboral que atraiga y retenga talento, con bienestar, servicios y movilidad, porque el talento también elige dónde trabajar. Costa Rica se ha posicionado como plataforma para industrias de alto valor. El siguiente paso es avanzar a un
Estamos identificando tres cambios que están moviendo el estándar. Los campus industriales funcionan como imanes de talento, no solo como centros de producción: En la actualidad, los empleos en manufactura compiten directamente con las industrias tecnológicas y de servicios por mano de obra altamente especializada. Los complejos industriales diseñados con iluminación natural, estrategias de bienestar, áreas verdes, tecnología y espacios colaborativos transformarán el real estate industrial en entornos aspiracionales capaces de atraer y retener talento calificado. La robótica y la automatización están redefiniendo la configuración del campus industrial: Los vehículos autónomos, la logística impulsada por inteligencia artificial y la robótica aplicada al piso de producción transformarán la planificación de los sitios, los flujos de circulación y la interacción humano–máquina. Las instalaciones del futuro adoptarán configuraciones “machine-first”, en las que las zonas destinadas a personas se concentran en tareas de supervisión, control y colaboración. La independencia energética impulsa la innovación en el diseño de bienes raíces industriales: La inestabilidad JUNIO 2026 / 75
de las redes eléctricas y el aumento del consumo están empujando a más empresas a buscar microrredes con mayor autonomía. Por eso, los parques preparados para el futuro incorporan desde el diseño capacidad de generar y almacenar energía en sitio, además de medición avanzada. En Costa Rica, la demanda eléctrica creció 4,1% en 2024 y el 86,8% se atendió con fuentes renovables, según el Instituto Costarricense de Electricidad. Esto refuerza que la resiliencia energética ya es un factor de competitividad. En la práctica, esto se traduce en desarrollos industriales (desde hubs logísticos hasta campus integrales) pensados para integrar microrredes desde el inicio, incorporar formación dentro del sitio y operar con medición y desempeño habilitados desde el día uno. La idea es diseñar el campus como un sistema que pueda actualizarse sin detener la operación, y no como una suma de espacios de manufactura. La oportunidad es clara, pero exige decisiones de diseño alineadas con infraestructura, regulación y localización. La clave es elevar el estándar sin interrumpir la operación, con mayor capacidad de servicios, soporte para automatización y condiciones más humanas que ayuden a competir por talento. Esa transición también obliga a replantear dónde ubicar nuevos polos productivos y cómo conectarlos con servicios, comercio y movilidad. El desafío es crecer sin trasladar costos y tiempos al trabajador y, al mismo tiempo, mantener el atractivo para la inversión. En la práctica, la pregunta es sencilla: ¿El lugar donde me instalo tiene lo necesario para operar hoy y crecer mañana? Si no lo tiene, el proyecto debe planearlo, y eso requiere coordinación con infraestructura y visión territorial. En un país donde las zonas francas sostienen una parte clave del empleo y la inversión, la infraestructura deja de ser un tema técnico y se vuelve estratégico. La próxima ola no se definirá por más metros, sino por campus capaces de adaptarse rápido a la automatización, la resiliencia energética y nuevas expectativas laborales. Para Gensler, ese será el estándar que marcará la competitividad de Costa Rica y definirá su capacidad de seguir atrayendo industria innovadora.
ESPECIAL
30 AÑOS DE VISIÓN, INVERSIÓN Y DESARROLLO PAÍS
A tres décadas de su fundación, Garnier & Garnier Desarrollos Inmobiliarios consolida una trayectoria marcada por una idea simple y exigente: el desarrollo inmobiliario debe ser un instrumento real de progreso económico y social. Por Redaccion INversión INmobiliaria, info@inversioninmobiliariacr.com
MAYO 2026 / 76
CONTENIDO PATROCINADO
D
esde 1996, Garnier & Garnier ha sostenido una visión de largo plazo poco común en el sector. No se trata únicamente de crear infraestructura, sino de incidir de forma positiva en los territorios, en las personas y en las oportunidades que se generan alrededor de cada proyecto. Esa convicción se refleja hoy en 1.735.500 m2 desarrollados, cerca de 25.000 empleos generados y una inversión superior a USD $1.200 millones en los últimos cinco años. Más que cifras, estos resultados hablan de una forma de entender el desarrollo inmobiliario como una plataforma para el crecimiento del país. A lo largo de 30 años, la empresa ha transitado desde la ejecución de proyectos individuales hacia la creación de ecosistemas empresariales, urbanos, residenciales y de hospitalidad, capaces de sostenerse en el tiempo y adaptarse a nuevas dinámicas económicas y sociales.
Sostenibilidad con sentido estratégico
f ZONA FRANCA LA LIMA: uno de los principales polos productivos del país, con más de 10.000 empleos directos y estándares internacionales de infraestructura.
En Garnier, la sostenibilidad es un criterio central de toma de decisiones. Está presente desde la planificación hasta la operación de cada desarrollo y responde a una premisa clara: los proyectos inmobiliarios deben generar eficiencia, competitividad y bienestar, al tiempo que resguardan el entorno y la calidad de vida. Con presencia en cinco provincias del país (San José, Heredia, Alajuela, Cartago y Guanacaste), la desarrolladora ha impulsado un modelo que favorece el desarrollo territorial equilibrado, el empleo formal y la integración de comunidades al crecimiento económico. La sostenibilidad se entiende aquí como un habilitador de valor a largo plazo, tanto para los inversionistas como para la sociedad.
MAYO 2026 / 77
DURANTE AÑOS CREÍAMOS QUE EL DESARROLLO INMOBILIARIO TERMINABA CUANDO EL PROYECTO ABRÍA SUS PUERTAS. HOY SABEMOS QUE AHÍ APENAS EMPIEZA LA RESPONSABILIDAD. SI NO GENERAMOS TALENTO, OPORTUNIDADES REALES Y COMUNIDADES MÁS FUERTES Y RESILIENTES ALREDEDOR DE NUESTROS PROYECTOS, NO ESTAMOS CUMPLIENDO NUESTRA VISIÓN GLOBAL DE DESARROLLO”. Alberto Bonilla Gerente general Garnier & Garnier Desarrollos Inmobiliarios
ESPECIAL
ESTOS PROYECTOS AMPLÍAN LA NOCIÓN TRADICIONAL DE OFICINAS Y REFUERZAN LA IDEA DE COMUNIDAD, COLABORACIÓN Y CONEXIÓN ENTRE PERSONAS Y EMPRESAS. EL DESARROLLADOR INMOBILIARIO ASUME AQUÍ UN ROL ACTIVO COMO FACILITADOR DE NUEVAS FORMAS DE TRABAJO.
Empleo, inversión y encadenamientos productivos
El impacto en empleo constituye uno de los ejes más relevantes de la trayectoria de la empresa. Cerca de 25.000 puestos de trabajo se originan en sus desarrollos, vinculados principalmente a proyectos de gran escala y alto valor agregado. En este contexto, Zona Franca La Lima se posiciona como uno de los principales polos de desarrollo productivo del país. Con más de 10.000 empleos directos, este parque empresarial ha fortalecido la atracción de inversión extranjera y la instalación de industrias estratégicas, con un efecto directo en la competitividad nacional. La Lima sintetiza una forma de desarrollar: planificación rigurosa, infraestructura de alto estándar y una relación estrecha con el talento humano de la región. La evolución del portafolio refleja una lectura atenta de los cambios sociales y económicos. La expansión de WeWork Costa Rica con nuevas sedes en El Cafetal y La Lima, refuerza el rol de los espacios flexibles como
parte del ecosistema empresarial contemporáneo. Estos proyectos amplían la noción tradicional de oficinas y refuerzan la idea de comunidad, colaboración y conexión entre personas y empresas. El desarrollador inmobiliario asume aquí un rol activo como facilitador de nuevas formas de trabajo. En Guanacaste, donde Garnier mantiene presencia desde hace casi dos décadas, la segunda etapa de Azul Paraíso profundiza la apuesta por el desarrollo residencial de largo plazo. Se trata de un proyecto costero que articula el respeto por el entorno natural y una propuesta de vida coherente con la relevancia de
MAYO 2026 / 78
la provincia como polo clave para el turismo, el desarrollo y la generación de oportunidades en Costa Rica.
Impacto social como parte del modelo
Durante los últimos años, la empresa ha reforzado su compromiso con el desarrollo humano y social, mediante iniciativas que buscan ampliar oportunidades y reducir brechas, especialmente entre poblaciones jóvenes. Programas como Forward, TecniKids, Steam Racing y Actualiza forman parte de una estrategia orientada a fortalecer habilidades, fomentar vocaciones y preparar talento
CONTENIDO PATROCINADO
PROGRAMAS COMO FORWARD, TECNIKIDS, STEAM RACING Y ACTUALIZA FORMAN PARTE DE UNA ESTRATEGIA ORIENTADA A FORTALECER HABILIDADES, FOMENTAR VOCACIONES Y PREPARAR TALENTO PARA LOS SECTORES QUE HOY IMPULSAN LA ECONOMÍA. ESTAS INICIATIVAS RESPONDEN A UNA LECTURA CLARA: EL DESARROLLO INMOBILIARIO SOLO ES SOSTENIBLE SI SE ACOMPAÑA DE INVERSIÓN EN PERSONAS.
n NUEVA SEDE DE WEWORK EN ZONA FRANCA LA LIMA: para los sectores que hoy impulsan la economía. Estas iniciativas responden a una lectura clara: el desarrollo inmobiliario solo es sostenible si se acompaña de inversión en personas. Para Alberto Bonilla, gerente general de la compañía, esta visión define el rumbo de los próximos años: “Durante años creíamos que el desarrollo inmobiliario terminaba cuando el proyecto abría sus puertas. Hoy sabemos que ahí apenas empieza la responsabilidad. Si no generamos talento, oportunidades reales y comunidades más fuertes y resilientes alrededor de nuestros proyectos, no estamos cumpliendo nuestra visión global de desarrollo”.
Tres décadas después, el valor de la empresa se expresa en su contribución a un Costa Rica más competitivo, con mayor cohesión social y mejores oportunidades para las personas. Un rol que posiciona al desarrollo inmobiliario no solo como motor económico, sino como un actor clave en la construcción del futuro del país.
espacios flexibles que responden a las nuevas dinámicas de trabajo y fortalecen el ecosistema empresarial.
Mirar hacia adelante
El aniversario número 30 no representa un punto de llegada, sino un momento de reafirmación. Garnier & Garnier proyecta su crecimiento con la misma lógica que ha guiado su historia: inversión responsable, sostenibilidad como eje estratégico y un compromiso explícito con la calidad de vida.
MAYO 2026 / 79
Contacto FB: garnierygarnier IG: garnierygarnier_cr IN: Garnier&Garnier Desarrollos Inmobiliarios 2 WEB: www.garnier.cr Teléfono: +506 2205-360
NEGOCIOS
JUNIO 2026 / 80
OFICINAS
MERCADO CORPORATIVO DE OFICINAS
CENAM-RD: EL REEQUILIBRIO HACIA LA CALIDAD PREMIUM
Disciplina en la oferta, estabilización de inventarios y resiliencia de rentas marcan la pauta del real estate corporativo en Centroamérica y el Caribe ante las nuevas dinámicas de ocupación. Por Daniel Chacón, daniel@inversioninmobiliariacr.com Fotos: Imágenes con carácter ilustrativo (Cortesía de Shutterstock).
E
l mercado inmobiliario de oficinas en Centroamérica y el Caribe atraviesa una metamorfosis estructural que está redefiniendo los parámetros de inversión, diseño y ocupación corporativa. Lo que históricamente se gestionaba bajo la métrica tradicional del costo por metro cuadrado, hoy evoluciona hacia un segmento sofisticado donde la flexibilidad, la especificación técnica y la propuesta de valor multidimensional determinan la viabilidad de los proyectos de cara al ciclo 2026. Las corporaciones globales y los
usuarios regionales ya no demandan únicamente superficies físicas; ahora buscan plataformas integradas capaces de impulsar la productividad, la retención de talento y la eficiencia operativa. Esta transformación responde a la maduración del entorno postpandemia, donde el modelo híbrido dejó de ser una solución temporal para convertirse en una estructura operativa permanente. En este nuevo escenario competitivo, las estrategias de los desarrolladores varían significativamente según la geografía: mientras mercados de gran escala como Costa Rica y Panamá priorizan la
JUNIO 2026 / 81
absorción controlada y la disciplina en la oferta, plazas más dinámicas como Guatemala y República Dominicana se posicionan como laboratorios para la innovación arquitectónica y los desarrollos corporativos premium. COSTA RICA:
Resiliencia de precios y refugio en la alta especificación El mercado de oficinas de la Gran Área Metropolitana (GAM) de Costa Rica inició el primer trimestre de 2026 demostrando resiliencia y consolidando su posición como el portafolio corporativo más grande de la región. De acuerdo con las métricas oficiales del reporte Newmark Costa Rica Oficinas, el inventario total alcanzó los 2,615,235 m2 de área arrendable. El comportamiento del mercado costarricense refleja una etapa de reequilibrio técnico. La tasa de disponibilidad se ubicó en 21.2%, ligeramente por encima del trimestre anterior, como consecuencia natural del ingreso de nuevos proyectos al
NEGOCIOS
EL MERCADO CORPORATIVO REGIONAL DEJÓ DE COMPETIR POR PRECIO Y COMENZÓ A COMPETIR POR ESPECIFICACIÓN TÉCNICA, FLEXIBILIDAD Y EXPERIENCIA DEL USUARIO.” circuito corporativo. Lejos de representar una señal de deterioro, el ajuste evidencia un mercado en proceso de absorción ordenada. La salud de la demanda continúa respaldada por una absorción neta positiva de +6,853 m2, confirmando que los espacios de alta especificación siguen capturando transacciones activas. A pesar de la disponibilidad general superior al 21%, los precios promedio mostraron presión al alza, alcanzando los US$18.29/m2/mes. Los activos Premium (Clase A+) lideran las preferencias corporativas y mantienen la menor disponibilidad del mercado (16.1%), registrando rentas promedio de US$23.29/m2/mes. En contraste, los edificios de categorías B y C enfrentan mayores retos de ocupación, obligando a muchos propietarios a replantear sus estrategias comerciales y de modernización.
PANAMÁ:
Disciplina en el desarrollo y saneamiento del inventario histórico
La Ciudad de Panamá consolida una recuperación gradual respaldada por una mayor disciplina de mercado. Tras varios años de sobreoferta, el sector corporativo avanza hacia un reequilibrio progresivo gracias a una decisión estratégica clave: mantener el inventario prácticamente estático en 1,833,260 m2, permitiendo que la demanda absorba el stock existente. Según el reporte Newmark Panamá Oficinas, la tasa de disponibilidad descendió hasta el 23.73%, alcanzando uno de los niveles más bajos desde el inicio de la recuperación económica postpandemia. La absorción neta del periodo se ubicó en +10,788 m2, reflejando una expansión corporativa real y no únicamente
movimientos internos entre edificios. En materia de precios, la renta promedio general se posicionó en US$16.60/ m2/mes, con una diferencia cada vez
RENTA VS. INVENTARIO
INDICADORES CLAVE DEL MERCADO CORPORATIVO A+ Centroamérica y Caribe | 1er. trimestre de 2026
Costa Rica y Panamá concentran el mayor inventario corporativo de la región. República Dominicana registra las rentas Prime más altas de la muestra. Guatemala y República Dominicana presentan los menores niveles de disponibilidad. La demanda corporativa prioriza eficiencia, conectividad y especificación técnica sobre grandes superficies. Fuente: Colliers, Cushman & Wakefield, Newmark y JLL. Datos correspondientes al 1er trimestre de 2026.
JUNIO 2026 / 82
OFICINAS
LAS OFICINAS CLASE A+ CONTINÚAN BLINDANDO SU VALOR INCLUSO EN ESCENARIOS DE MAYOR DISPONIBILIDAD.”
menor respecto a las rentas de cierre. No obstante, la realidad panameña continúa fuertemente segmentada: mientras los inmuebles Clase B y C presionan los promedios generales debido a su elevado volumen dentro del inventario, las categorías premium Clase A y A+ mantienen una notable solidez, defendiendo rentas de hasta US$19.19/m2/mes. Esta dinámica ratifica el enfoque de “menos metros, mayor eficiencia” adoptado por muchas multinacionales, las cuales priorizan ubicaciones estratégicas, conectividad y desempeño operativo sobre grandes superficies corporativas. GUATEMALA:
Descentralización corporativa y auge del formato mixto El mercado corporativo de la Ciudad de Guatemala se consolida como un centro estratégico para empresas de consumo masivo, servicios financieros y compañías regionales. Actualmente, el inventario estimado ronda los 720,000 m2. La dinámica urbana del país está impulsando una reconfiguración geográfica importante. Ante la saturación vial y la presión sobre distritos tradicionales como las Zonas 9, 10 y 14, las empresas priorizan proyectos con
accesibilidad, cercanía y conveniencia para sus colaboradores. Este fenómeno ha favorecido una tasa de disponibilidad saludable cercana al 14.5% dentro de los submercados premium, impulsada por la rápida absorción de espacios en desarrollos de uso mixto. Los desarrolladores han respondido integrando oficinas corporativas con componentes comerciales y urbanos que optimizan tiempos de traslado y fortalecen la experiencia del usuario. Las rentas corporativas mantienen una trayectoria estable, oscilando entre US$15.50 y US$19.00/m2/mes. Parte del éxito del mercado guatemalteco radica en la incorporación de estándares internacionales como redundancia energética, certificaciones ambientales y mejoras operativas orientadas a garantizar continuidad de negocio para inquilinos de alto perfil. REPÚBLICA DOMINICANA:
Perfil boutique y presión sobre las rentas prime Santo Domingo presenta un escenario radicalmente distinto al de otras capitales centroamericanas. Se trata de un mercado de menor escala, pero con un importante potencial de crecimiento y modernización corporativa.
JUNIO 2026 / 83
De acuerdo con el reporte especializado JLL República Dominicana Oficinas, el inventario conjunto de espacios Clase A y B alcanza aproximadamente 220,000 m2. Bajo este volumen controlado, el mercado mantiene una de las disponibilidades más bajas de la región, situándose en 11.3%. El Distrito Financiero del Polígono Central enfrenta una limitada disponibilidad de espacios premium. Torres corporativas emblemáticas operan con niveles de ocupación cercanos a la totalidad, generando presión directa sobre las rentas de los inmuebles Prime (Clase A+), los cuales alcanzan máximos regionales de hasta US$40.00/m2/mes bajo esquemas NNN. Por su parte, los edificios Clase B mantienen valores entre US$22.00 y US$27.00/m2/mes, reflejando una fuerte segmentación entre activos tradicionales y espacios de nueva generación. El mercado dominicano aún enfrenta desafíos estructurales importantes. A diferencia de plazas como San José o Panamá, Santo Domingo carece de complejos corporativos de gran escala bajo formatos campus o ecosistemas integrados. Además, existe una limitada oferta de soluciones listas para ocupar bajo modelos Plug & Play o llave en mano. Con aproximadamente 38,000 m2 actualmente en construcción, la evolución del mercado dependerá de la capacidad de los desarrolladores para incorporar conceptos de flexibilidad, eficiencia operativa y tecnología internacional en la próxima generación de espacios corporativos.
MEGAHUBS
MERCADOS DE CAPITAL INMOBILIARIO EN
AMÉRICA
2026:
INSTITUCIONALIZACIÓN CONTINUA MÁS ALLÁ DEL CICLO ACTUAL
El mercado inmobiliario institucional latinoamericano enfrenta una etapa marcada por tasas altas, inflación y volatilidad cambiaria. Sin embargo, sectores como logística, industrial, oficinas Prime y activos alternativos continúan mostrando señales de transformación, regionalización y adaptación dentro del nuevo ciclo económico regional. Por Rodrigo Torres, Para Revista INversión INmobiliaria * Director Capital Markets Advisory, Greater Latin America
JUNIO 2026 / 84
CAPITAL
estarán posicionados para capitalizar las dislocaciones de precio y oportunidades de entrada que los ciclos adversos inevitablemente generan en mercados en desarrollo.
El entorno macroeconómico adverso—tasas de interés elevadas, inflación persistente y volatilidad cambiaria—ha contraído temporalmente el flujo de capital internacional. Sin embargo, esta pausa no representa retroceso: los fundamentales de sectores específicos permanecen sólidos, la regionalización de portafolios continúa entre jugadores comprometidos, y la convergencia de escasez de producto con demanda firme está preparando el terreno para una revalorización significativa en segmentos clave como logística y oficinas Prime.
La región gestiona más de US$150 mil millones en activos bajo administración a través de vehículos de inversión listados y estructurados. Esta cifra está estimada con base en productos listados en bolsas de valores y fondos inmobiliarios estructurados
ACTIVOS
ACTIVOS BAJO ADMINISTRACIÓN DE VEHÍCULOS LISTADOS POR PAÍS Activos bajo administración de vehículos listados Activos bajo administración (USD miles de millones)
La juventud relativa del mercado de capitales inmobiliario en América Latina—con la mayoría de los vehículos institucionales establecidos en las últimas dos décadas—implica que muchos inversionistas carecen de perspectiva histórica más allá del ciclo actual. Esto lleva a interpretar desaceleraciones coyunturales como retrocesos estructurales, cuando en realidad representan fases naturales de consolidación dentro de un proceso de maduración de largo plazo. Quienes reconozcan esta distinción y mantengan horizonte extendido
Mapeo del mercado de capitales inmobiliario latinoamericano
disponibles públicamente. Sin embargo, estos vehículos representan apenas entre el 25% y 30% del mercado total de capital inmobiliario comercial en América Latina. Asumiendo esta proporción, el tamaño total del mercado de capital inmobiliario comercial en la región se estima entre US$500 mil millones y US$600 mil millones. Esta cifra más amplia incluye inversiones directas corporativas, carteras institucionales privadas, vehículos de inversión no listados y tenencias de capital familiar que no se reflejan en estructuras de fondos públicos.
por país
80
3.5%
70
3.0%
60
2.5%
50
2.0%
40
1.5%
30
1.0%
20
0.5%
10 0
0.0% Brazil
Fuente: JLL 2026.
JUNIO 2026 / 85
Chile
Costa Rica
Activos bajo administración de vehículos listados / PIB
L
os mercados de capital inmobiliario en América Latina atraviesan una fase de transición que, si bien ha ralentizado el ritmo de institucionalización, está revelando oportunidades estructurales para inversionistas con visión de largo plazo.
MEGAHUBS
Brasil lidera los vehículos listados y estructurados con US$71.3 mil millones (48% de la región), seguido por México con US$ 60.3 mil millones (40%). Estos dos mercados concentran la atención de la mayoría de los actores internacionales en la región. Su atractivo se explica por la escala, oportunidades de diversificación derivadas de estructuras productivas más sofisticadas que el promedio latinoamericano, y la presencia de múltiples ciudades relevantes a nivel inmobiliario. Existen tanto similitudes como diferencias sustanciales entre ambos. México se beneficia de su ubicación geográfica, industria robusta, vínculos comerciales con Estados Unidos, y rentas denominadas en dólares. Brasil, por su parte, presenta barreras de entrada como las rentas en moneda local, pero su escala y rol pionero en la industria regional de REITs se reflejan en el tamaño de sus fondos de inversión. A esto se suman sus vínculos comerciales con economías asiáticas y su robusto aparato productivo agroindustrial. Más allá de los dos gigantes regionales, Latinoamérica ofrece mercados institucionales de menor escala impulsados por fundamentos robustos y una diversidad de segmentos inmobiliarios en proceso de maduración e incluso en fase de creación.
Chile lidera este segundo grupo con más de US$ 9 mil millones en activos bajo administración en vehículos listados, complementados por el capital de fondos de pensiones que invierten directamente a través de gestores especializados. Además, empresas chilenas—principalmente retailers y desarrolladores de centros comerciales—han expandido su presencia regional, impulsando la sofisticación del sector y estableciendo alianzas estratégicas. El atractivo de Chile se explica por su estabilidad económica y se refleja en una proporción de activos bajo administración sobre PIB de 2.8%, superada solo por Brasil, México y Costa Rica. Colombia, con US$6.6 mil millones en activos bajo administración en vehículos listados, se beneficia de ser la cuarta mayor economía de la región (tras Brasil, México y Argentina) y la tercera población más grande, con cinco áreas metropolitanas que superan el millón de habitantes. Sin embargo, la institucionalización del mercado se ha visto afectada por retos macroeconómicos, incertidumbre política y rentas en moneda local. El grupo de mercados institucionales lo completan Costa Rica, con el mercado más profundo relativo a su economía dentro de este segmento (2.9%), producto de su trayectoria de estabilidad, fortalecimiento del
JUNIO 2026 / 86
capital humano y fuertes vínculos productivos con Estados Unidos; y Perú, que pese a una baja profundidad en vehículos listados, cuenta con diversos grupos económicos locales que desarrollan y administran activos de grado institucional con estándares internacionales, además de una importante presencia de inversionistas chilenos que ven a Perú como el polo natural de expansión por las sinergias y cercanía entre ambos países.
Coyuntura adversa: las presiones macroeconómicas que frenan la institucionalización
Las condiciones macroeconómicas han impuesto frenos tangibles al proceso de institucionalización. Las tasas de interés permanecen en niveles que desafían la viabilidad del financiamiento tradicional. Brasil mantiene su tasa Selic en 14.5%, la tasa de intervención de Colombia alcanzó recientemente el 11.25%, mientras en México la tasa de referencia se ubicó en máximos de la última década en 2024, aunque recientemente se ha reducido hasta 6.5%. Estas tasas elevadas crean el fenómeno de apalancamiento negativo: cuando el costo de deuda excede las tasas de capitalización de propiedades, el financiamiento reduce en lugar de mejorar los retornos de capital
CAPITAL
La escasez de producto Prime, la transformación de los portafolios regionales y el avance de activos alternativos están redefiniendo el mercado inmobiliario institucional latinoamericano.”
propio. Con tasas de capitalización promediando entre 6.5% y 9% dependiendo del mercado, los inversionistas enfrentan la realidad de que el apalancamiento tradicional ya no funciona como amplificador de retornos, aunque sigue recurriéndose a él como herramienta de crecimiento. A esto
se suma que los retornos de los fondos inmobiliarios lucen insuficientes frente a los instrumentos de renta fija en una coyuntura como esta. La inflación, aunque moderándose desde los máximos de 2022-2023, permanece por encima de los rangos objetivo en la mayoría de los mercados. Brasil cerró 2025 con inflación anual de 4.3%, México con 3.7% y Colombia con 5.1%. Esta inflación persistente crea incertidumbre sobre la trayectoria futura de tasas de interés y complica las proyecciones de flujo de efectivo a largo plazo. La volatilidad cambiaria representa quizás el obstáculo más significativo para la institucionalización continua, en particular en mercados con rentas denominadas en moneda local como Brasil y Colombia. Aunque en el último año ambas monedas recuperaron terreno frente al dólar, esta
CAPITAL
DISTRIBUCIÓN DEL CAPITAL BAJO ADMINISTRACIÓN POR PAÍS Y TIPO DE ACTIVO (MILES DE MILLONES DE DÓLARES)
Fuente: JLL 2026.
JUNIO 2026 / 87
volatilidad crea desalineación entre retornos proyectados en moneda local y retornos realizados en dólares, amplificando el riesgo percibido y elevando los retornos requeridos por inversionistas internacionales.
Fundamentos robustos: logística e industrial como motor de regionalización
A pesar de la desaceleración en institucionalización, la regionalización de portafolios continúa entre inversionistas comprometidos a largo plazo. El sector industrial y logístico funciona como ancla de esta estrategia, capturando US$ 64 mil millones (43% del total) en asignación de capital dentro de vehículos listados. En tiempo reciente, la relocalización de cadenas de suministro representó el motor de demanda más significativo, particularmente en México. Monterrey y el Bajío se consolidaron como epicentros de esta transformación, con absorción que supera consistentemente la nueva oferta y rentas creciendo a tasas de doble dígito. República Dominicana está posicionándose como centro logístico para el Caribe, mientras Costa Rica continúa atrayendo inversión en manufactura especializada de dispositivos médicos y centros de servicios compartidos de firmas multinacionales. A esto se suma la escasez de activos logísticos de calidad institucional fuera de México, Brasil y Chile. La demanda insatisfecha y los crecimientos acelerados en rentas están atrayendo el interés de los inversionistas, aunque el alto costo de financiamiento ha motivado un retroceso en los desarrollos especulativos y ha llevado a que la mayoría de nuevos proyectos se desarrollen bajo la modalidad build-to-suit. En mercados maduros, los inversionistas están priorizando inversiones a nivel de plataforma sobre adquisiciones de activos individuales. Este modelo de consolidación permite
MEGAHUBS
El entorno macroeconómico ha desacelerado el flujo de capital inmobiliario en América Latina, pero sectores como logística e industrial continúan mostrando fundamentos sólidos y demanda sostenida.” construir carteras diversificadas que generan economías de escala mientras mantienen especialización por nicho. En contraste, en mercados de menor escala, los desarrollos se dan a nivel activo y, en muchos casos, se concentran en desarrollos. Esta regionalización está liderada por actores como Prologis, Patria, BTG Pactual, LPA, Megacentro, Grupo Campos y Mobiliare.
Las oficinas recuperarán protagonismo en el próximo ciclo
El mercado de oficinas está experimentando una transformación que posiciona al segmento para recobrar un rol protagónico en el mercado de capitales regional. Después de años de cautela pospandemia, los fundamentales de oferta y demanda están convergiendo de manera favorable para activos de primera calidad, creando las condiciones para una revalorización significativa del sector. La escasez de producto Prime se ha convertido en el catalizador. São Paulo ejemplifica esta dinámica: tras consolidar un segundo año de alta actividad con absorción neta de 347,000 metros cuadrados y disponibilidad cayendo a 14.7%, y por debajo del 10% para edificios Prime en las mejores ubicaciones, la oferta de plantas corporativas superiores a 10,000 metros cuadrados disminuyó de 17 a 7 edificios. Bogotá refuerza esta narrativa con espacios de primera calidad manteniendo un diferencial de renta de más del 25% sobre espacios de calidad inferior y disponibilidad significativamente más baja. Esta combinación de demanda robusta, inventario restringido y rentas al alza está reactivando el apetito institucional por el sector. Aunque los activos de oficinas
actualmente capturan USD 28.9 mil millones (19%) en asignación de capital dentro de vehículos estructurados—significativamente menos que logística e industrial—la diferenciación pronunciada por calidad y mercado está concentrando capital en activos emblemáticos. Cada vez más inversionistas reconocen que la polarización del mercado no representa debilidad sectorial sino una oportunidad: los activos Prime en ubicaciones estratégicas están demostrando poder de fijación de precios y resiliencia operativa que justifican primas de valuación. Conforme las tasas de interés comiencen a normalizarse y la claridad macroeconómica mejore, el sector de oficinas Prime está posicionado para capturar una proporción creciente del capital institucional regional.
Retail: ancla de usos mixtos y regionalización corporativa
Aunque el retail no domina los titulares en vehículos listados como logística u oficinas, este segmento representa una columna vertebral de la institucionalización y regionalización en América Latina. Los centros comerciales y desarrollos
JUNIO 2026 / 88
de usos mixtos con componente retail funcionan como anclas de proyectos que integran oficinas, residencial y entretenimiento, atrayendo flujos de capital institucional de largo plazo hacia ecosistemas urbanos completos en lugar de activos aislados. La regionalización del retail latinoamericano está impulsada principalmente por grupos corporativos con visión de expansión continental. Desarrolladores chilenos han liderado esta tendencia durante décadas: Mall Plaza, Parque Arauco y Cencosud han establecido presencia en varios países mediante adquisiciones estratégicas y alianzas con socios locales. Esta expansión no solo replica modelos de negocio probados, sino que eleva estándares operativos y de diseño en mercados receptores. Además, grupos regionales han ingresado a nuevos mercados con proyectos mixtos que integran retail, oficinas y componentes residenciales. Estas inversiones no se reflejan necesariamente en fondos inmobiliarios listados, pero representan compromisos de capital significativos que institucionalizan el sector y demuestran confianza en fundamentales de largo
CAPITAL plazo más allá de ciclos macroeconómicos adversos. La persistencia de estas estrategias corporativas de expansión regional evidencia que la institucionalización del mercado inmobiliario latinoamericano continúa mediante múltiples canales y en diversos frentes.
Diversificación sectorial: la expansión hacia activos alternativos
Más allá de los segmentos tradicionales, el capital se está moviendo hacia sectores alternativos que representan fronteras de crecimiento estructural, señal inequívoca de la maduración de la región. Los centros de datos están atrayendo interés significativo: la digitalización acelerada de economías latinoamericanas, combinada con requisitos de soberanía de datos, está impulsando demanda por infraestructura digital. Chile, Colombia y Argentina han emergido como centros regionales para este segmento, además de Brasil y México a una escala significativamente superior.
El residencial multifamiliar institucional, la vivienda para estudiantes y adultos mayores, y el almacenamiento especializado complementan esta diversificación. Estos sectores se benefician de tendencias demográficas de largo plazo y patrones de consumo cambiantes que son menos sensibles a ciclos macroeconómicos de corto plazo. Proyectos de infraestructura transformacional también están redefiniendo oportunidades. El Megapuerto de Chancay en Perú, con una inversión proyectada total de US$3.5 mil millones, busca crear un hub logístico regional para comercio con Asia.
Navegando la transición hacia el próximo ciclo
Los mercados de capital inmobiliario en América Latina están en medio de una transición que separa inversionistas oportunistas de aquellos con compromiso regional de largo plazo. El entorno macroeconómico adverso ha contraído flujos de capital y ralentizado la institucionalización, pero simultáneamente está creando las condiciones para el próximo ciclo
JUNIO 2026 / 89
de crecimiento. El sector industrial y logístico continúa como ancla de estrategias regionales, impulsado por tendencias estructurales que trascienden ciclos macroeconómicos. El mercado de oficinas está posicionado para recobrar protagonismo conforme la escasez de producto Prime y las rentas al alza reactivan el apetito institucional por activos de primera calidad. La diversificación hacia sectores alternativos—centros de datos, multifamiliar institucional, almacenamiento en frío—abre fronteras de crecimiento menos exploradas. La dolarización de rentas y la estabilidad institucional han emergido como factores determinantes del flujo de capital. Costa Rica y República Dominicana capturan capital institucional desproporcionado a su tamaño económico gracias a marcos regulatorios predecibles. Para mercados grandes con monedas volátiles como Brasil y Colombia, el desafío es mantener profundidad y ofrecer retornos atractivos mientras administran la volatilidad cambiaria que amplifica el riesgo percibido por inversionistas internacionales. Las tasas de capitalización ligeramente mayores en tiempos de incertidumbre y alta inflación permiten adquisiciones a valuaciones atractivas no vistas en años. Las brechas de financiamiento generan oportunidades para estructuras de capital alternativas y recapitalizaciones. Los desarrollos especulativos se han retraído, creando escasez futura de inventario que favorecerá a quienes mantengan activos de calidad. Los inversionistas que naveguen exitosamente esta transición serán aquellos con capital paciente para aprovechar dislocaciones de corto plazo, menor necesidad de apalancamiento, tesis diferenciadas que identifiquen segmentos con fundamentales robustos independientemente del sentimiento de mercado, capacidad operativa para crear valor mediante gestión activa de activos, y compromiso regional que trascienda ciclos individuales. La pausa actual no es el final de la institucionalización latinoamericana sino una fase de consolidación que preparará la expansión del próximo ciclo.
ESPECIAL
ESPECIAL
LÍDERES DEL COMMERCIAL REAL ESTATE LATAM
Una radiografía estratégica del pensamiento, las tendencias y las decisiones que están redefiniendo el futuro del Commercial Real Estate en América Latina. Líderes de zonas francas, fondos de inversión, desarrolladores, firmas globales y plataformas logísticas comparten su visión sobre nearshoring, sostenibilidad, infraestructura, hospitality, ciudades inteligentes y los nuevos modelos de competitividad que marcarán el rumbo de la región. Por Daniel Chacón, daniel@inversioninmobiliariacr.com
JUNIO 2026 / 90
LÍDERES
El Commercial Real Estate atraviesa uno de los procesos de transformación más profundos de las últimas décadas. La relocalización industrial, la expansión de las cadenas logísticas, la presión por desarrollar activos más sostenibles, el avance de la inteligencia artificial y la evolución de las ciudades están redefiniendo la manera en que América Latina construye, invierte y compite. En este nuevo escenario, el liderazgo dejó de medirse únicamente por la capacidad de desarrollar metros cuadrados. Hoy, los grandes referentes de la región son quienes logran integrar visión estratégica, infraestructura, sostenibilidad, tecnología y resiliencia operativa dentro de modelos capaces de responder a una economía global cada vez más dinámica, exigente e interconectada. Esta edición especial reúne la visión de 30 de los líderes más influyentes del Commercial Real Estate latinoamericano. CEOs, desarrolladores, ejecutivos corporativos, operadores logísticos, fondos de inversión y
referentes de zonas francas comparten sus perspectivas sobre los desafíos, tendencias y oportunidades que están redefiniendo el rumbo del sector en la región. Desde Panamá y República Dominicana hasta Colombia, Costa Rica, Guatemala y Chile, las entrevistas reflejan cómo América Latina evoluciona hacia ecosistemas inmobiliarios más sofisticados, especializados y conectados con las nuevas dinámicas globales. Nearshoring, infraestructura crítica, hospitality, multifamily, workplace, logística avanzada, sostenibilidad y transformación digital ya no son tendencias aisladas: son los nuevos pilares sobre los cuales se construye la competitividad regional. Más allá de los proyectos y las cifras, este especial busca capturar algo aún más relevante: la visión de quienes hoy están tomando las decisiones que transformarán las ciudades, los mercados y la forma en que vivimos, trabajamos e invertimos en América Latina.
JUNIO 2026 / 91
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a ypunta: Especialización La evolución de losa punta: diseño de punta clústeres sofisticados La evolución de los clústeres sofisticados
Panamá Pacífico, impulsa una visión del Real Estate industrial basada en infraestructura especializada, conectividad regional y ecosistemas Panamá Pacífico, impulsa unade visión Real Estate industrial de innovación orientados a industrias alto del valor agregado. basada en infraestructura especializada, conectividad regional y ecosistemas de innovación orientados a industrias Daniel Chacón, daniel@inversioninmobiliariacr.com de alto valor agregado. Daniel Chacón, estabilidad operativa e infraestructura Gerentedaniel@inversioninmobiliariacr.com General de Henry Kardonski, de clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo enry Kardonski, Gerente Genodo regional para compañías que reCentroamérica y Panamá funcionen como una estrategia enfocada en transformar neral de London & Regional quieren estabilidad operativa, infraesplataformas complementarias dentro del los parques industriales y zonas francas en y CEO de Panamá Pacífico, tructura de clase mundial y cercanía comercio internacional y la movilidad de a plataformas integradas de competitividad impulsa una visión del Real mercados estratégicos. mercancías. regional. Su visión parte de una premisa Estate industrial basada en infraesde los focos de Bajo laUno dirección deprincipales Kardonski, Panamá clara: la evolución del Real Estate industrial tructura especializada, conectividad expansión del desarrollo se concentra Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad regional y ecosistemas diseñados para en elde fortalecimiento deenfocado la infraestrucexpansión infraestructura en de desarrollar ecosistemas especializados industrias de alto valor agregado. Su turalaenergética y la conectividad fortalecer conectividad, la capacidad urbaencapaces de responder a las necesidades enfoque parte de una premisa clara: na.yEntre los proyectos más relevantes ergética el desarrollo urbano sostenible. operativas de industrias sofisticadas y la competitividad de los parques indestaca la planifi cación alrededor Uno de los proyectos más relevantes parade cadenas globales de suministro. dustriales ya no depende únicamente la futura del metro, concebiesta etapa es laestación planificación alrededor de Bajo esta perspectiva, Kardonski ha de la disponibilidad de tierra o incenda como un ecosistema uso mixto la futura estación del metro, de concebida impulsado un modelo que integra toda la tivos, sino de la capacidad de desarromovilidad, educomo que un integrará ecosistema de uso empleo, mixto que cadena de valor, desde la planificación y llar plataformas integradas capaces de cación y bienestar dentro de una integrará movilidad, educación, empleomisy diseño de infraestructura hasta la operación responder a las exigencias operativas ma dentro plataforma urbana. bienestar de una misma plataforma y evolución de los activos inmobiliarios. Para de sectores sofisticados y cadenas gloestrategia de Panamá Pacífico urbana. ALa esto se suma el desarrollo el ejecutivo, comprender a profundidad bales de suministro. también ha fortalecido la vinculación de infraestructura energética de gran las dinámicas de sectores como farma, Bajo esta perspectiva, Panamá Pacon ladiseñada academia y los programas capacidad, para responder a lasde manufactura avanzada, automotriz e cífico ha evolucionado hacia un ecoinnovación, impulsando la formación exigencias de industrias tecnológicas y insumos médicos permite desarrollar sistema que combina infraestructura de talento especializado y la atracción procesos de manufactura avanzada. soluciones inmobiliarias altamente diferenlogística, talento, conectividad y serempresasdetecnológicas. ActualLa deestrategia Panamá Pacífico ciadas, generando ventajas competitivas vicios especializados para industrias mente, una parte importante de lalas también ha fortalecido la vinculación con sostenibles para las empresas instaladas como farma, manufactura avanzada, compañías instaladas pertenece academia y los programas de investigación dentro del parque. Asimismo, considera que tecnología e insumos médicos. Para a segmentos de altolavalor agre- de y desarrollo, impulsando formación el futuro del sector estará marcado por la Kardonski, el futuro del sector estará consolidando desarrollo de talentogado, especializado y laalgeneración capacidad de diseñar plataformas flexibles marcado por la flexibilidad operativa y como uno de los hubs indusecosistemas de innovación. Actualmente, y preparadas para responder rápidamente a la capacidad de adaptarse rápidamente triales y logísticos más sofi stiuna parte importante de las empresas los cambios tecnológicos y operativos que a los cambios tecnológicos que enfrencados pertenece de la región.al segmento instaladas enfrentan las industrias globales. tan las empresas globales. de alta tecnología, consolidando al El directivo sostiene que la región El ejecutivo considera que América desarrollo como uno de los hubs más atraviesa una coyuntura estratégica Latina atraviesa una coyuntura estrasofisticados de inversión industrial y marcada por el rebalanceo de las cadenas tégica impulsada por el rebalanceo de logística de la región y posicionándoglobales de suministro y la relocalización las cadenas de suministro y la relocalo como una plataforma preparada de operaciones de alto valor agregado. lización de operaciones de alto valor para competir por capital internacioEn este contexto, Panamá Pacífico busca agregado. En este contexto, Panamá nal de largo plazo. posicionarse como un nodo regional para Pacífico busca consolidarse como un empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
H
JUNIO 2026 / 92
EL PROPÓSITO El propósito FUNDAMENTAL DE LAS fundamental de las ZONASzonas FRANCAS ES es francas CREAR crearOPORTUNIDADES oportunidades PARA EL para el TALENTO talento local a travésA de la atracción LOCAL TRAVÉS DE LA de inversión y la ATRACCIÓN DE INVERSIÓN transferencia Y LA TRANSFERENCIA DEde conocimiento alto CONOCIMIENTO DEde ALTO nivel”. NIVEL”. Henry Kardonski
Henry Kardonski
GERENTE GENERAL
GERENTE GENERAL
London & Regional / CEO de Panamá Pacífi co & Regional London
CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y Ecosistemas logísticos diseño de punta a punta: y expansión: LaElevolución dedel los nuevo motor clústeres comerciosofisticados global
El propósito fundamental de las zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada La Zona Libre de Colón, lideraconectividad la modernización y y ecosistemas LA NUEVA crear oportunidades en infraestructura especializada, regional expansión de la plataforma comercial mediante el para el talento de innovación orientados a industrias de alto valor agregado. INFRAESTRUCTURA DE local a desarrollo de nueva infraestructura y facilidades través de la NEWFIELD NOS ESTÁatracción migratorias hacia 2026. Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la PONIENDO NUEVAMENTE Daniel Chacón, daniel@inversioninmobiliariacr.com de EN EL MAPAtransferencia DE LA estabilidad operativa e infraestructura Henry Kardonski, Gerente General de conocimiento de alto Napolitano, la Zona Libre de mundial. Colón, consode clase Asimismo, promueve una ALTA COMPETITIVIDAD London & uisa Regional y CEOlíder de de Panamá nivel”. la posición Panamá como visión un nodo in- hemisférica donde MUNDIAL”. de logístico integración Pacífico, halida consolidado su de liderazgo bajo
L
dispensable en en el escenario internacional mediante una funcionen como Centroamérica y Panamá una estrategia enfocada transformar gestión enfocada en el valor del ecosistema transaccioplataformas complementarias dentro del los parques industriales y zonas francas en nal. Su metodología para transformar loscomercio desafíos internacional globales en y la movilidad de plataformas integradas de competitividad ventajas una filosofía donde las crisis se mercancías. regional. Su competitivas visión parte se de basa una en premisa capitalizan como de mercado;Bajo por ello, ante tenla dirección de Kardonski, Panamá clara: la evolución del oportunidades Real Estate industrial siones geopolíticas y guerras arancelarias, apuesta por impulsar Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad nearshoring y potenciar los beneficios expansión fiscales y migratorios de infraestructura enfocado en de el desarrollar ecosistemas especializados que aseguran la continuidad de las cadenasfortalecer de valor.la conectividad, la capacidad encapaces de responder a las necesidades “La crisis se convierte en oportunidad cuandoylaelsabes ma- urbano sostenible. ergética desarrollo operativas de industrias sofisticadas y nejar. En la Zona Libre de Colón demostramos que no podíamos Uno de los proyectos más relevantes para cadenas globales de suministro. tener tan lejos y que somos la solución estratégica esta etapa es la planificación alrededor de Bajo los estainventarios perspectiva, Kardonski ha para el comercio global”, afirmótoda LuisalaNapolitano. la futura estación del metro, concebida impulsado un modelo que integra impacto de las dinámicas internacionales hacia de uso mixto que como un ecosistema cadenaRespecto de valor,aldesde la planificación y 2026, Napolitano destaca que la Zona Libre de Colón aprovecha integrará movilidad, educación, empleo y diseño de infraestructura hasta la operación la coyuntura que las corporaciones establezcan bienestar dentro de inuna misma plataforma y evolución de los global activospara inmobiliarios. Para ventarios de soporte y realicen manufactura ligera en país.seEnsuma el desarrollo urbana. A el esto el ejecutivo, comprender a profundidad impulsa la implementación de la nuede infraestructura energética de gran las competitividad dinámicas de comercial, sectores como farma, va visa de turismo de compra —un convenio ágil con el Ministerio capacidad, diseñada para responder a las manufactura avanzada, automotriz e de Seguridad y Migración— potenciar de el flindustrias ujo de tecnológicas y insumos médicos permite concebida desarrollar paraexigencias visitantes de negocios de forma rápida y reactivar fuerza la avanzada. procesos con de manufactura soluciones inmobiliarias altamente diferenactividad mercantil. La estrategia de Panamá Pacífico ciadas, generando ventajas competitivas Bajo la dirección de Luisainstaladas Napolitano, también y con elha respaldo del la vinculación con la fortalecido sostenibles para las empresas plan quinquenal del presidente José Raúl Mulino, la Zona Libre academia y los programas de investigación dentro del parque. Asimismo, considera que de Colón periodo 2025 con unlacrecimiento comercial his- la formación de y desarrollo, impulsando el futuro del cerró sectorel estará marcado por tórico de de dólares adicionales al añoy la generación de talentorespecto especializado capacidad de$1.800 diseñarmillones plataformas flexibles previo. Supara gestión es pionera al poner marcha el macroprode innovación. Actualmente, y preparadas responder rápidamente a en ecosistemas yecto de expansión Newfi eld, que contempla desarrollo estra- de las empresas unaelparte importante los cambios tecnológicos y operativos que tégico las de industrias 283 hectáreas; la primera fase abarca 36 hectáreas con al segmento instaladas pertenece enfrentan globales. almacenes primer mundo en planta con deuna altasola tecnología, consolidando al El directivoy bodegas sostiene de que la región altos estándares de seguridad corporativa.desarrollo Su mayorcomo hito uno como de los hubs más atraviesa una coyuntura estratégica líder es firmemente al ecosistema comercial y de industrial y sofisticados de inversión marcada porreposicionar el rebalanceo de las cadenas servicios como la segunda zona libre más grande Occidente, logísticadel de la región y posicionándoglobales de suministro y la relocalización más de un 55% la incorporación deplataforma nuevas preparada lo como una de incrementando operaciones deen alto valor agregado. empresas internacionales en el último año. para competir por capital internacioEn este contexto, Panamá Pacífico busca nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 93
Luisa Napolitano
Henry Kardonski
GERENTE GENERAL
GERENTE GENERAL
Zona Libre de Colón, Panamá.
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: De los incentivos La evolución de los fiscales al valor del ecosistema: clústeres sofisticados El nuevo paradigma de las zonas francas
Panamá Pacífico, impulsa una visión del Real Estate industrial basada en infraestructura especializada, conectividad regional y ecosistemas de innovación orientados a industrias de alto Zona Franca de Bogotá, impulsa unavalor visiónagregado. donde la competitividad industrial y logística depende cada vez Daniel Chacón, daniel@inversioninmobiliariacr.com más de la infraestructura, la conectividad tecnológica y la sostenibilidad operativa. estabilidad operativa e infraestructura Gerentedaniel@inversioninmobiliariacr.com General de Henry Kardonski, Daniel Chacón, de clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo uJuan Pablo Rivera, CEO de la Zona Franca de Bogotá, lidera una Centroamérica y Panamá funcionen como una estrategia enfocada en transformar transformación estratégica enfocada en convertir las zonas francas plataformas complementarias dentro del los parques industriales y zonas francas en en plataformas integradas de infraestructura, logística y servicios comercio internacional y la movilidad de plataformas integradas de competitividad globales. Su visión parte de una idea contundente: el verdadero mercancías. regional. Su visión parte de una premisa valor competitivo de un parque industrial ya no depende exclusivaBajo la dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial mente de incentivos fiscales, sino de la solidez de su ecosistema opePacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad rativo y tecnológico. expansión de infraestructura enfocado en de desarrollar ecosistemas especializados Bajo esta perspectiva, Rivera ha impulsado una estrategia orienfortalecer la conectividad, la capacidad encapaces de responder a las necesidades tada a fortalecer la conectividad, la diversificación operativa y la inergética y el desarrollo urbano sostenible. operativas de industrias sofisticadas y tegración de empresas dentro de cadenas globales de valor. Para el Uno de los proyectos más relevantes para cadenas globales de suministro. ejecutivo, las plataformas industriales del futuro deberán responder esta etapa es la planificación alrededor de Bajo esta perspectiva, Kardonski ha a industrias cada vez más sofisticadas, donde la eficiencia logística, la futura estación del metro, concebida impulsado un modelo que integra toda la la infraestructura digital y la sostenibilidad serán determinantes para como un ecosistema de uso mixto que cadena de valor, desde la planificación y atraer inversión internacional. integrará movilidad, educación, empleo y diseño de infraestructura hasta la operación De cara al 2026, el ejecutivo proyecta una creciente relevancia bienestar dentro de una misma plataforma y evolución de los activos inmobiliarios. Para de los servicios tecnológicos y la infraestructura crítica dentro de las urbana. A esto se suma el desarrollo el ejecutivo, comprender a profundidad plataformas industriales de América Latina. En este contexto, la Zona de infraestructura energética de gran las dinámicas de sectores como farma, Franca de Bogotá se ha consolidado como uno de los nodos logísticos capacidad, diseñada para responder a las manufactura avanzada, automotriz e y tecnológicos mejor interconectados de Colombia, respaldado por exigencias de industrias tecnológicas y insumos médicos permite desarrollar infraestructura de telecomunicaciones, conectividad de alta capaciprocesos de manufactura avanzada. soluciones inmobiliarias altamente diferendad y operaciones vinculadas a compañías globales de tecnología y La estrategia de Panamá Pacífico ciadas, generando ventajas competitivas servicios digitales. también ha fortalecido la vinculación con la sostenibles para las empresas instaladas La sostenibilidad también ocupa un rol central dentro de la academia y los programas de investigación dentro del parque. Asimismo, considera que estrategia de crecimiento del parque. Bajo su liderazgo, la organiy desarrollo, impulsando la formación de el futuro del sector estará marcado por la zación ha impulsado iniciativas vinculadas con economía circular, talento especializado y la generación de capacidad de diseñar plataformas flexibles eficiencia energética y reducción de emisiones, alineadas con las ecosistemas de innovación. Actualmente, y preparadas para responder rápidamente a nuevas exigencias internacionales en materia ESG. una parte importante de las empresas los cambios tecnológicos y operativos que La gestión de Rivera también ha fortalecido la relación entre el instaladas pertenece al segmento enfrentan las industrias globales. parque industrial y la economía local, integrando pequeñas y mede alta tecnología, consolidando al El directivo sostiene que la región dianas empresas dentro de los encadenamientos productivos genedesarrollo como uno de los hubs más atraviesa una coyuntura estratégica rados por la operación logística y comercial del complejo. Esta visión sofisticados de inversión industrial y marcada por el rebalanceo de las cadenas ha permitido consolidar a la Zona Franca de Bogotá como uno de los logística de la región y posicionándoglobales de suministro y la relocalización hubs industriales más relevantes de América Latina. lo como una plataforma preparada de operaciones de alto valor agregado. para competir por capital internacioEn este contexto, Panamá Pacífico busca nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
J
JUNIO 2026 / 94
YA NO COMPETIMOS ÚNICAMENTE ElLEVANTANDO propósito METROS CUADRADOS; fundamental de las EL FUTURO ESTÁ EN zonas francas es GENERAR UN ECOSISTEMA crear oportunidades CON paraINFRAESTRUCTURA el talento local a INTELIGENTE Y PRÁCTICAS través de la atracción SOSTENIBLES QUE de inversión y la GARANTICEN LA transferencia de CONFIANZA DEL CAPITAL conocimiento de alto GLOBAL” nivel”. Juan Pablo Rivera
Henry Kardonski
CEO
GERENTE GENERAL
Zona Franca de Bogotá, Colombia London & Regional
CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y De la infraestructura diseño de punta a punta: al ecosistema: LaLaevolución de los nueva arquitectura clústeres sofisticados de la inserción global
LA ERA DEL METRO CUADRADO HA TERMINADO; EL REAL ESTATE El propósito fundamental de las INDUSTRIAL DEL PRÓXIMO zonas francas Panamá Pacífico, impulsa una visión del Real Estate industrial basada CICLO NO SE CONSTRUIRÁ, es La Corporaciónespecializada, Zona Franca conectividad Santiago, redefine el y ecosistemas crear oportunidades en infraestructura regional SE PROGRAMARÁ liderazgo industrial mediante la creación de plataformas de para el talento local a de innovación orientados a industrias de alto valor agregado. MEDIANTE INTELIGENCIA competitividad inteligentes; su visión para 2026 sitúa a la través de la atracción analítica predictiva y la gobernanza como los ejes motores de ARTIFICIAL PARA GENERAR Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la la atracción de capital global.. EFICIENCIA EN TIEMPO transferencia de Daniel Chacón, daniel@inversioninmobiliariacr.com estabilidad operativa e infraestructura REAL”conocimiento de alto Henry Kardonski, Gerente General de
M
de clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá iguel Lama, Presidentebajo de la Corporación Zona Franca Santiago, ha visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo tesis de liderazgo donde la relevancia un parque Centroamérica y Panamáde funcionen como una estrategia consolidado enfocada enuna transformar industrialy no se mide por cie física, sino por su capacidad plataformas complementarias dentro del los parques industriales zonas francas ensu superfi de insertar una nación en lascomercio dinámicasinternacional de valor internacional. La de y la movilidad plataformas integradas de acompetitividad entidad evolucionado serpremisa un administrador de activos estáticos a operar un mercancías. regional. Suhavisión parte dede una ecosistema de competitividad integral que funciona epicentro de inversión Bajo lacomo dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial en Las Américas. Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad Bajo su presidencia, Corporación Zona Franca Santiago ha logrado enfocado albergar en expansión de infraestructura de desarrollar ecosistemas laespecializados a más de de 80 empresasa multinacionales en sus respectivos sectores, conso- enfortalecer la conectividad, la capacidad capaces responder las necesidadeslíderes lidando un que ha sido reconocido internacionalmente su solidez y ergética y el desarrollopor urbano sostenible. operativas de modelo industrias sofisticadas y coherencia. Su gestión ha sido pionera en la incorporación de analítica predictiva Uno de los proyectos más relevantes para cadenas globales de suministro. para la experiencia del usuario la productividad del cliente, per- de esta etapa es la planificación alrededor Bajo optimizar esta perspectiva, Kardonski ha y elevar mitiendo la infraestructura convierta una extensión estrategia de laen futura estación de dellametro, concebida impulsado unque modelo que integra se toda la negocios de losdesde inquilinos; no obstante, mayorun aporte como pionero haber que ecosistema de usoesmixto cadena de valor, la planificación y su como posicionado a Santiago como una meca empresarial integraráresiliente. movilidad, educación, empleo y diseño de infraestructura hasta la operación Esta visión de largo plazo ha permitido al parquedentro captardeinversiones alta bienestar una misma de plataforma y evolución de los activos inmobiliarios. Para sofisticación, demostrando que la competitividad reside en la urbana.del A próximo esto se ciclo suma el desarrollo el ejecutivo, comprender a profundidad las sectores plataformas parafarma, ser verdaderamente inteligentes y adap- de gran de infraestructura energética las capacidad dinámicasdede como tables. capacidad, diseñada para responder a las manufactura avanzada, automotriz e Lama fundamenta su gestión en tres principios estratégicos que hantecnológicas y exigencias de industrias insumos médicos permite desarrollar marcadoinmobiliarias el reconocimiento de diferenla corporación: la transformación procesos de manufacturadel avanzada. soluciones altamente parque en una plataforma el talento la La donde estrategia de yPanamá Pacífico ciadas, generando ventajas productiva competitivasinteligente logística responden a estándares globales; una anticipación estratégica también ha fortalecido la vinculación con la sostenibles para las empresas instaladas quedel reconfi guraAsimismo, la propuesta de valor antesacademia de que el ymercado lo exi- de investigación los programas dentro parque. considera que ja; y una sólida basada gobernanza. Para el di- la formación de impulsando el futuro delinstitucionalidad sector estará marcado por la en yla desarrollo, rectivo, de la confi anzaplataformas del inversionista se construye estabilidadyy la generación de talento con especializado capacidad diseñar flexibles cumplimiento, factores que en el entorno actual pesan como ecosistemas tanto de innovación. Actualmente, y preparadas para responder rápidamente a las ventajas operativas. una parte importante de las empresas los cambios tecnológicos y operativos que Su las metodología para transformar los desafíos sectoriales en al segmento instaladas pertenece enfrentan industrias globales. ventajas competitivas basalaenregión la interpretación de altaestratégica tecnología,deconsolidando al El directivo sostiene seque las señales mercado global. Lama sostiene que cada disrupdesarrollo como uno de los hubs más atraviesa unadel coyuntura estratégica ción logística o giro regulatorio es una oportunidad para aquellos sofisticados de inversión industrial y marcada por el rebalanceo de las cadenas que actúan antes de que señales se conviertan logísticaendetendencias la región y posicionándoglobales de suministro y la las relocalización por alto ello, valor su equipo directivo lo parte de una una plataforma lectura como preparada de consolidadas; operaciones de agregado. integral de la cadena de valor del cliente para estructurar soluciopara competir por capital internacioEn este contexto, Panamá Pacífico busca nes que otros mercados no hanpara capitalizado. nal de largo plazo. posicionarse como un nodoaún regional empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 95
Miguel Lama
nivel”.
Henry Kardonski PRESIDENTE Corporación Zona Franca GERENTE GENERAL Santiago
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: La evolución de los Conectividad de frontera a clústeres sofisticados
frontera: El auge de las zonas francas adosadas a puertos y aeropuertos
Panamá Pacífico, impulsa una visión del Real Estate industrial basada en infraestructura especializada, conectividad regional y ecosistemas de innovación orientados a industrias de alto valor agregado. Manuel Martínez, director general de DP World República Daniel Chacón, daniel@inversioninmobiliariacr.com
Dominicana, lidera la evolución logística mediante el desarrollo de zonas económicas fusionadas directamente con estabilidad operativa e infraestructura Henry Kardonski, Gerente General de las terminales de transporte del país haciaAsimismo, 2026.. promueve una de clase mundial. London & Regional y CEO de Panamá Chacón, visión de integración hemisférica donde Pacífico, haDaniel consolidado sudaniel@inversioninmobiliariacr.com liderazgo bajo Centroamérica y Panamá funcionen como una estrategia enfocada en transformar plataformas complementarias dentro del los parques industriales y zonas francas endirecanuel Martínez, la importancia de construir ecosistecomercio y la movilidad de plataformas integradas competitividad tordegeneral de DP World masinternacional que trasciendan los incentivos mercancías. regional. Su visión parte de una premisa República Dominicana, fiscales, integrando la estabilidad juríla dirección Panamá clara: la evolución del Real Estate industrial consolida un liderazgo Bajo dica y políticade delKardonski, país con una fuerte Pacífico avanza hacia un nuevo dede dependerá cada enfocado vez más de global enlalacapacidad evolución de alianza público-privada queciclo atraiga expansión de infraestructura enfocado en de desarrollar ecosistemas especializados los servicios logísticos y la conectivimanera exitosa la inversión extranjera fortalecer la conectividad, la capacidad encapaces de a las dadresponder multimodal. Su necesidades metodología para directa de grandes clientes corporatiergética el desarrollo urbano sostenible. operativastransformar de industrias sofisticadas y los desafíos del comercio vosy mundiales. Uno de losBajo proyectos más relevantes cadenas globales de suministro. en ventajas competitivas se basa en la dirección de Manuelpara Maresta etapa la planificación alrededor de Bajo esta perspectiva, ha la transición de unKardonski modelo operativo tínez,esDP World República Dominila futura del elmetro, concebida impulsadoportuario un modelo que integra toda tradicional hacia unalaoferta canaestación capitaliza músculo de una como corporación un ecosistema deque usoemplea mixto aque cadena dedevalor, desde la planificación y ante servicios integrados; por ello, global más integrará movilidad, educación, empleo y diseño de las infraestructura hasta la operación demandas del mercado internaciode 110,000 personas a nivel mundial, bienestar dentro de una mismadeplataforma y evolución deapuesta los activos Para nal, porinmobiliarios. el respaldo de una red acelerando la ejecución inversiones urbana. A esto se suma el desarrollo el ejecutivo, comprender global (network) yaelprofundidad diseño de ecosisy planes de expansión en el Caribe. Su de infraestructura de gran las dinámicas sectoresquecomo farma, puertemasde robustos combinan gestión ha sidoenergética pionera en implemencapacidad, responder a lasde manufactura avanzada, automotriz e tos, zonas económicas y transporte tar eldiseñada conceptopara de infraestructura exigencias de industrias tecnológicas y insumos especializado. médicos permite desarrollar transporte unida a zonas económicas; procesos manufactura soluciones inmobiliarias altamente diferen“Hemos evolucionado de ser un un de hito clave es elavanzada. desarrollo de un estrategia de Panamá Pacífico ciadas, generando ventajas competitivas operador netamente portuario a un La parque en Caucedo y la participación también la vinculación conCana la sostenibles para lasdeempresas integrador servicios instaladas logísticos. Hoy, enha unfortalecido proyecto similar en Punta academia y los programas investigación dentro dellaparque. Asimismo, considera queen coventaja competitiva reside junto al Grupo PuntadeCana, el cual coy desarrollo, impulsando la directamente formación dea el futuro del sector estará francas marcadodirectamente por la nectar las zonas necta una zona franca talentola especializado la un generación de capacidada de diseñar plataformas flexibles infraestructuras clave de transporte, infraestructuray de aeropuerto. ecosistemas de acierto innovación. y preparadas para responder rápidamentepara a dar como puertos y aeropuertos, Su mayor comoActualmente, líder es rouna parte importante de lasdeempresas los cambios y valor operativos unatecnológicos propuesta de acordeque a las nebustecer este modelo proximiinstaladas pertenece mediante al segmento enfrentan cesidades las industrias delglobales. mundo”, afirmó Manuel dad multimodal la cade alta tecnología, consolidando al El directivo sostiene que la región pacitación del aspecto humano, Martínez. desarrollo como uno los hubs más atraviesa una coyuntura estratégica Respecto al impacto del mercado trabajando endeconjunto con sofisticados de inversión industrial marcada por el rebalanceo de las cadenas internacional hacia 2026, Martínez instituciones educativas paray logística de la aregión y posicionándoglobales de suministro la relocalización destaca el rol yestratégico de la Repúformar las próximas generalo como una de plataforma preparada de operaciones de alto valor agregado. blica Dominicana como un hub de ciones profesionales que para competir capital internacioEn este contexto, busca servicios Panamá logísticosPacífico y de manufactura operaránpor los parques en las nal de décadas largo plazo. posicionarse como un nodoElregional para de alta eficiencia. directivo enfatiza venideras. empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
M
JUNIO 2026 / 96
“LA CREACIÓN DE ECOSISTEMAS El propósito INTEGRADOS Y LA de las fundamental ALINEACIÓN ENTRE zonas francas es ELcrear SECTOR PÚBLICO oportunidades Ypara EL PRIVADO el talento local a SON LOSde PILARES través la atracción FUNDAMENTALES DEL y la de inversión ÉXITO COMPETITIVO EN de transferencia LA REGIÓN”. conocimiento de alto nivel”.
Manuel Martínez
Henry Kardonski
DIRECTOR GENERAL
GERENTE GENERAL
DP World República Dominicana
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: La evolución de los De la tesissofisticados a la operación: clústeres
El propósito “EN MERCADOS EN fundamental de las DESARROLLO, MUCHAS El multifamily como estándar zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada DE LAS FRICCIONES de eficiencia urbana crear oportunidades en infraestructura especializada, conectividad regional y ecosistemas SON OPORTUNIDADES para el talento local a de innovación orientados a industrias de alto valor agregado. MAL ENTENDIDAS; El Director de Greystar Chile, impulsa la institucionalización través de la atracción delChacón, mercado de renta residencial mediante modelos NUESTRA ESTRATEGIA Daniel daniel@inversioninmobiliariacr.com de inversión y la operativos enfocados en sostenibilidad, eficiencia y ES RESOLVERLAS ANTES transferencia de experiencia del residente.. RESTO PARA estabilidad operativa e infraestructura QUE EL Henry Kardonski, Gerente General de conocimiento de alto Daniel de clase mundial. Asimismo, promueve una DEFINIR EL ESTÁNDAR London & Chacón, Regional daniel@inversioninmobiliariacr.com y CEO de Panamá nivel”. visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo Centroamérica Panamá funcionen como BAJO EL CUAL OPERA EL una estrategia enfocada en transformar vars Grinbergs, Country Manager ello, Greystar haytrabajado en profesioplataformas complementarias dentro del MERCADO”. los parques industriales zonas francas en & Senior Directoryde Greystar Chinalizar procesos, desarrollar métricas
I
plataformas de competitividad le, se integradas ha consolidado como una regional. una premisa de Su las visión figurasparte más de relevantes en clara: evolucióndel delmultifamily Real Estate industrial la la evolución en Latidependerá cadaliderando vez más de la capacidad noamérica, la transformade ción desarrollar ecosistemas especializados del mercado de renta residencial capaces las necesidades hacia de unaresponder categoría ainstitucional de operativas inversión.deSuindustrias trayectoriasofisticadas combina ex- y cadenas globales de suministro. periencia en gestión de inversiones y Bajo esta inmobiliaria, perspectiva,permitiéndole Kardonski ha operación impulsado un oportunidades modelo que integra toda identificar de largo pla-la cadena desde la planificación zo ende un valor, entorno urbano cada vez más y diseño de infraestructura hasta la orientado a la densificación y aoperación nuevas y evolución dede losacceso activosainmobiliarios. dinámicas la vivienda. Para el ejecutivo, a profundidad Bajo sucomprender liderazgo, Greystar ha forlas talecido dinámicas de sectores farma, su presencia en como Chile aposmanufactura avanzada, automotriz tando por un modelo basado en efi- e insumos desarrollar ciencia médicos operativa, permite estandarización y soluciones inmobiliarias altamente diferensostenibilidad. Uno de los principales ciadas, ventajas competitivas hitosgenerando de la compañía ha sido la obtensostenibles para lascación empresas ción de la certifi EDGEinstaladas Chamdentro delvalidando parque. Asimismo, que pion, mejorasconsidera concretas el futuro del sector estará marcado por la en eficiencia energética, uso de agua capacidad de diseñar plataformas flexibles y materiales dentro de sus edifi cios. y preparadas para rápidamente Esta visión haresponder permitido posicionar a los los cambios tecnológicos operativos que activos multifamilyy como producenfrentan las industrias globales. dentro tos resilientes y competitivos El mercado directivo inmobiliario sostiene que la región del regional. atraviesa unadelcoyuntura Más allá crecimiento estratégica del portamarcada por el rebalanceo de las folio, Grinbergs destaca que unocadenas de los globales de suministro la relocalización mayores desafíos hay sido consolidar de el operaciones altounvalor agregado. multifamilyde como modelo comEn prendido este contexto, Panamá Pacífico busca y aceptado tanto por inverposicionarse comopor uncomunidades. nodo regionalPara para sionistas como empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
comercioy internacional y la movilidad propias elevar los estándares ope- de mercancías. rativos del mercado, transformando Bajo de la dirección de Kardonski, Panamá muchas las fricciones tradicionales Pacífico haciacompetitivas. un nuevo ciclo de del sectoravanza en ventajas expansión infraestructura enfocado De cara de al 2026, el ejecutivo consi- en fortalecer conectividad, la capacidad endera que lalaverdadera transformación ergética y eldel desarrollo urbano tecnológica sector no estará sostenible. únicaUno deen los más relevantes mente la proyectos automatización, sino en lapara esta etapa es planificacióncontinuaalrededor de capacidad de lapersonalizar la futura estación del concebida mente la experiencia delmetro, residente. La como un ecosistema de analítica uso mixto integración de tecnología, de que integrará movilidad,inteligente educación,permiempleo y datos y operación bienestar dentro de unamás misma plataforma tirá generar relaciones directas y urbana. esto suma elevando el desarrollo efi cientesAcon los se usuarios, devalor infraestructura de gran el de los activosenergética y fortaleciendo capacidad, diseñada responder la competitividad de para los proyectos dea las exigencias de industrias tecnológicas y renta residencial. procesos de manufactura avanzada. Asimismo, Grinbergs enfatiza que La estrategia de cada Panamá Pacífico los criterios ESG serán vez más también ha fortalecido la vinculación con la determinantes en el acceso al finanacademia yylos dedel investigación ciamiento en programas la reducción costo y desarrollo, la formación de capital. Enimpulsando este contexto, la sos- de talento especializado la elemento generación de tenibilidad deja de seryun ecosistemas de innovación. Actualmente, reputacional para convertirse en unarequisito parte importante las empresas un estructuraldedentro de instaladas pertenece al segmento las decisiones de inversión y dede alta inmobiliario. tecnología, consolidando sarrollo Para el líder al desarrollo como unoeldefuturo los hubs de Greystar Chile, delmás sofisticados de inversión industrial y sector dependerá de la capacidad logística de la tendencias, región y posicionándode anticipar resolver lo como una yplataforma inefi ciencias desarrollarpreparada activos para competir pornecesidades capital internacioalineados con las reales nallas deciudades largo plazo. de y sus habitantes.
JUNIO 2026 / 97
Henry Kardonski
Ivars Grinbergs GERENTE GENERAL COUNTRY MANAGER London & Regional & SENIOR DIRECTOR CEO de Panamá Pacífico Greystar Chile
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización Construcción y sostenible y data: diseño punta a punta: Los de nuevos activos de la La evolución deinmobiliaria los rentabilidad clústeres sofisticados Holcim Costa Rica, lidera la transformación de la industria
de materiales mediante la descarbonización y el análisis de Panamádatos; Pacífico, una2026 visiónposiciona del Real Estate industrial basada su impulsa visión para a la sostenibilidad y la en infraestructura especializada, conectividad regional y ecosistemas trazabilidad técnica como las condiciones innegociables de la de innovación orientados a industrias de alto valor agregado. competitividad global.. Daniel Chacón, daniel@inversioninmobiliariacr.com
Daniel Chacón, daniel@inversioninmobiliariacr.com Su liderazgo también ha estado atalia Soler, CEO de Holcim marcado por el impulso de iniciativas e infraestructura Gerente General de una estabilidad operativa Henry Kardonski, Costa Rica, ha impulsado vinculadas con economía circular de clase mundial. Asimismo, promueve una y London & Regional y CEO de Panamá transformación estratégica reducción de emisiones, alineadas visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo enfocada en convertir a la con los compromisos globales como de desCentroamérica y Panamá funcionen una estrategia enfocada en transformar compañía en un proveedor integral de carbonización asumidos por Holcim plataformas complementarias dentro del los parques industriales francas ensostesoluciones paray zonas la construcción a nivel internacional. compañía comercio internacional y la La movilidad dese plataformas integradas de competitividad nible. Su liderazgo parte de una visión convirtió en una de las primeras del mercancías. regional. clara: Su visión parte de una premisa la industria ya no puede compesector en adherirse al compromiso clara: la evolución del Realdesde Estate tir únicamente elindustrial producto, sino Bajo la dirección de Kardonski, Panamá Business 1.5°Cciclo del de PacPacífico avanza Ambition hacia un for nuevo dependerá cadalavez más de de la capacidad desde capacidad generar eficiento Mundial de las Naciones Unidas, expansión de infraestructura enfocado en de desarrollar ecosistemasy especializados cia, innovación valor ambiental en estableciendo una hoja de ruta hacia la conectividad, la capacidad encapaces de responder las necesidades cada etapa del adesarrollo inmobiliario.fortalecer las cero emisiones netas para el año ergética y el desarrollo urbano sostenible. operativas de y Rica Bajoindustrias su gestión,sofisticadas Holcim Costa 2050. Uno de los proyectos más relevantes para cadenas globales de suministro. ha evolucionado desde un modelo la verdadera transforesta etapaPara es laSoler, planificación alrededor de Bajo esta perspectiva, Kardonski ha tradicional de cemento y concreto mación tecnológica del sector hacia la futura estación del metro, concebida impulsadohacia un modelo que integra toda la una plataforma enfocada en soestará vinculada la capacicomo 2026 un ecosistema de usocon mixto que cadena deluciones valor, desde la planificación y de baja huella de carbono, dad de gestionar el desempeño de ylos integrará movilidad, educación, empleo diseño de desempeño infraestructura hasta layoperación técnico sostenibilidad materiales mediante datos y trazabibienestar dentro de una misma plataforma y evolución de los activos inmobiliarios. Paraactual operativa. Para Soler, el mercado lidad técnica. Bajo esta lógica, la tecurbana. A esto se suma el desarrollo el ejecutivo, comprender a profundidad exige materiales capaces de responder nología dejará de ser únicamente una las dinámicas de sectores acomo farma, simultáneamente criterios de efide - infraestructura energética de gran herramienta operativa para convertircapacidad, diseñada para responder a las manufactura avanzada, automotriz e ciencia, trazabilidad y transparencia, se en un clave dentroyde exigencias de componente industrias tecnológicas insumos especialmente médicos permite desarrollar en proyectos donde los la toma de decisiones inmobiliaprocesos de manufactura avanzada. solucionesestándares inmobiliarias altamente diferenESG comienzan a influir rias y constructivas. ciadas, generando ventajas directamente sobre competitivas las decisiones de La estrategia de Panamá Pacífico Asimismo, que con el la también ha fortalecidoconsidera la vinculación sostenibles para las empresas instaladas inversión. futuro del Real Estate dependeacademia y los programas de investigación dentro del parque. Asimismo, considera que La ejecutiva considera que uno de rá cadaimpulsando vez más de la y desarrollo, la capacidad formación de el futuro del estará marcado por la conlos sector mayores desafíos del sector de anticipar usos, adaptar solu- de talento especializado y la generación capacidadtinúa de diseñar flexibles siendoplataformas la capacidad de adaptaciones y desarrollar proyectos ecosistemas de innovación. Actualmente, y preparadas responder rápidamente a hisciónpara cultural dentro de industrias con mayor flexibilidad su una parte importante de lasdesde empresas los cambios tecnológicos y operativos que tóricamente conservadoras. En este concepción. En este escenario, instaladas pertenece al segmento enfrentan contexto, las industrias globales. ha promovido una cultura la sostenibilidad ya no funciode alta tecnología, consolidando al El directivo sostieneenfocada que la en región organizacional la innovanará como un diferenciador desarrollo como uno de los hubs más atraviesa ción unaconstante, coyuntura estratégica el aprendizaje ágil y la reputacional, sino industrial como uny sofisticados de inversión marcada por el rebalanceo de las cadenas diversidad de pensamiento como herequisito estructural para logística de la región y posicionándoglobales de suministro y la relocalización rramientas para fortalecer la resiliencia competir dentro de mercados lo como una plataforma preparada de operaciones de alto valor agregado. empresarial frente a los cambios del más sofipor sticados y internacioexigentes para competir capital En este contexto, mercado. Panamá Pacífico busca
N
posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
nal de largo plazo.
JUNIO 2026 / 98
LA TECNOLOGÍA YA NO SERÁ SOLO UNA El propósito HERRAMIENTA PARAde las fundamental OPTIMIZAR PROCESOS, zonas francas es SINO LA PARA DAR crear BASE oportunidades TRAZABILIDAD Y SUSTENTO para el talento local a TÉCNICO A LAS DECISIONES través de la atracción DE UN SECTOR QUE HOYy la de inversión EXIGE DESEMPEÑO Y de transferencia TRANSPARENCIA conocimientoAL de alto MISMO TIEMPO” nivel”. Natalia Soler
Henry Kardonski
CEO
GERENTE GENERAL
Holcim Costa Rica
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: La evolución de los clústeres sofisticados
El propósito TODAVÍA TENEMOS fundamental de las QUE INVERTIR TIEMPO Redes internacionales y hubs de francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada Y RECURSOSzonas PARA servicios: El nuevo estándar crear oportunidades en infraestructura especializada, conectividad regionaldel y ecosistemas ENSEÑARLE AL MUNDO para el talento local a de innovación orientados a industrias de alto valor agregado. emprendimiento global LAS VENTAJAS través de la atracción ESTRUCTURALES DE Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la El Director de IFZA Panamá, lidera la institucionalización PANAMÁ; ELtransferencia POTENCIAL de de un modelo vanguardista de zonas francas dedicadas DE CRECIMIENTO ES estabilidad operativa e infraestructura Kardonski, Gerente General de Henry exclusivamente al sector de servicios profesionales y la conocimiento de alto de clase mundial. Asimismo, promueve una INMENSO”. London & Regional y CEO de Panamá interconexión entre Dubái y América Latina. nivel”. visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo Chacón, daniel@inversioninmobiliariacr.com Centroamérica y Panamá funcionen como una Daniel estrategia enfocada en transformar plataformas complementarias dentro del los parques industriales y zonas francas en comercio internacional y la movilidad plataformas integradas de competitividad arkus Raiser, Managing comerciales como el Mercosur y la Co- de mercancías. regional. Su visión partedede unaPanamá premisa munidad Europea convertirá al país Director IFZA la dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial en laBajo plataforma idónea para centrali(International Free Zone Pacífico avanza de hacia un nuevo ciclo de dependerá cadaAuthority), vez más de capacidad zar operaciones mercadeo, consulhalaconsolidaexpansión de infraestructura de do desarrollar ecosistemas especializados toría y desarrollo de softwareenfocado de alta en un liderazgo disruptivo al introdufortalecer la conectividad, la capacidad encapaces responder a las necesidades sofi sticación. cir ende la región un concepto de zona ergética el desarrollo urbano Raiser, sostenible. operativas de industrias sofisticadasde y Bajo lay dirección de Markus franca enfocado en la exportación Uno de los proyectos relevantes cadenas globales de suministro. IFZA Panamá celebra más su primer añopara servicios intangibles. Su metodología estaoperaciones etapa es la planificación Bajo transformar esta perspectiva, Kardonski de replicando elalrededor exitoso de para los desafíos geográ-ha la futuracorporativo estación del concebida impulsado modelo que integrasetoda modelo de metro, Dubái, consificos en un ventajas competitivas basala como un ecosistema de de uso cadena valor, de desde la planificación derado el epicentro global lasmixto zonas que en la de creación una red internacional y integrará educación, diseño de infraestructura francas demovilidad, servicios. Su gestión haempleo sido y estructurada; por ello,hasta ante la lasoperación necesibienestarendentro de unauna misma plataforma y evolución los activosde inmobiliarios. Para pionera estructurar oferta de dades dede expansión los emprendeurbana. A de esto se sumaúnica” el desarrollo el ejecutivo, comprender a profundidad valor única “ventanilla (alldores globales, apuesta por ofrecer un de infraestructura energética de lagran las acompañamiento dinámicas de sectores farma, in-one setup), encargándose desde integral como y un ecosiscapacidad, diseñada responderlaa las manufactura avanzada, automotriz incorporación legal depara la compañía, tema de relocalización simplificadoe exigencias de industrias tecnológicas y insumos médicos permite desarrollar gestión impositiva ante el Ministerio que mitiga las barreras de entrada a procesos de manufactura soluciones de Comercio e Industriasavanzada. y la apernuevos inmobiliarias mercados. altamente diferenestrategia de Panamá ciadas, “Panamá generando ventajas competitivas turaLa de cuentas bancarias, hasta losPacífico comparte similitudes abtambién ha la vinculación sostenibles paraDubái: las empresas instaladas procesos defortalecido visado para los inver- con la solutas con una conectividad academia yque los programas de investigación dentro delinigualable, parque. Asimismo, consideradoque sionistas deciden mudarse aérea una economía y país. desarrollo, impulsando la formación de el futuro delseguridad sector estará marcado por la al Su mayor hito como líder larizada, jurídica y estabilitalento especializado la generación de capacidad diseñar plataformas flexibles es el patrocinio globalycontinuo dad. Es de el hub de entrada natural para ecosistemas de innovación. y preparadas para responder de la Organización Mundial Actualmente, de el capital internacional enrápidamente Latinoamé- a una parte importante de lasdeempresas los rica”, cambios tecnológicos y operativos que Zonas Francas y el impulso afirmó Markus Raiser. instaladas al segmento enfrentan las industrias globales. la marca paíspertenece en los mercados Respecto al impacto del comercio de ultramar, alta tecnología, consolidando al El directivo sostiene queRaiser la región de demostrando que internacional hacia 2026, desdesarrollo como uno los hubs más atraviesa una coyuntura la competitividad delde próximo taca la posición estratégicaestratégica del país sofisticados de educar inversión y marcada por el rebalanceo de las cadenas ciclo reside en al industrial merpara captar empresas europeas que logística de la región ysobre posicionándoglobales de suministro la relocalización cado internacional las ya operan en Dubái yyque ahora miran lo como reales una plataforma preparada de hacia operaciones alto valor agregado. ventajas de establecerse el sur delde continente. El directivo para capitalestable internacioEn enfatiza este contexto, Panamá Pacífico busca en uncompetir entornopor seguro, que el desarrollo de acuerdos dealta largo plazo.de vida. posicionarse nodo regional para ynal con calidad y sinergiascomo entreunPanamá y bloques empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
M
JUNIO 2026 / 99
Markus Raiser
Henry Kardonski MANAGING DIRECTOR
GERENTE GENERAL IFZA Panamá. London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: La evolución de los estáticas De infraestructuras clústeres sofisticados a plataformas de servicios integrados
Panamá Pacífico, impulsa una visión del Real Estate industrial basada en infraestructura especializada, conectividad regional y ecosistemas La CEO de Panapark Free Zone, impulsa visión de innovación orientados a industrias de alto valoruna agregado. del real estate industrial basada en sostenibilidad, clusterización inteligente e integración tecnológica, Daniel Chacón, daniel@inversioninmobiliariacr.com posicionando a los ecosistemas logísticos como plataformas estratégicas competitividad estabilidad operativa eregional.. infraestructura Gerente General de para la Henry Kardonski, Chacón, daniel@inversioninmobiliariacr.com de clase mundial. Asimismo, promueve una London &Daniel Regional y CEO de Panamá visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo Panamá una estrategia enfocada transformar agda en Echeverría, CEO deCentroamérica Panapark Freey Zone, hafuncionen como plataformas dentro del los parques industriales y zonas francas en consolidado un modelo de gestión complementarias orientado a internacional y la movilidad de plataformas integradas de competitividad transformar los parques comercio industriales y zonas franmercancías. regional. Su visión parte deecosistemas una premisaproductivos cas en integrados, donde Bajo la dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial la sostenibilidad, la innovación y la eficiencia operativa funcioPacíficoSuavanza un nuevo ciclo de dependerá cada vezejes másestratégicos de la capacidad nan como de crecimiento. visión hacia trascienexpansión deenfocarse infraestructura enfocado en de desarrollar ecosistemas especializados de la administración inmobiliaria tradicional para en fortalecer la conectividad, capaces de respondercapaces a las necesidades plataformas de generar sinergias reales entre empre- la capacidad energética y el desarrollo urbano sostenible. operativassas,defortaleciendo industrias sofisticadas y la competitividad y atracción de inversión Uno de los proyectos más relevantes para cadenas globales deen suministro. extranjera Panamá. estaprincipales etapa es ladiferenciaplanificación alrededor de Bajo estaDentro perspectiva, Kardonski uno ha de los de esta estrategia, la futuradeestación del metro, concebida impulsadodores un modelo integra toda la de modelos ha sido que la implementación clusterización como un ecosistema de uso mixto que cadena deinteligente, valor, desde la planificación y promoviendo la complementariedad entre compaintegrará movilidad, educación, empleo y diseño de ñías, infraestructura hasta la operación la economía circular y el desarrollo de encadenamientos bienestar de unade misma plataforma y evolución de los activos inmobiliarios. productivos más eficientes. Para A esto se suma ladentro integración urbana. A esto se suma el ejecutivo, comprender a profundidad criterios ESG y prácticas de transparencia mediante reportes de el desarrollo de infraestructura de gran las dinámicas de sectores como con farma, sostenibilidad alineados estándares internacionales energética GRI, capacidad, diseñada para responder a las manufactura avanzada, automotriz e fortaleciendo la confi anza de inversionistas y clientes. exigencias industrias insumos médicos permite desarrollar Echeverría considera que el futuro del sector de estará marca- tecnológicas y procesos de manufactura solucionesdoinmobiliarias altamente diferenpor la convergencia entre digitalización y sostenibilidad. Enavanzada. estrategia de Panamá Pacífico ciadas, generando ventajas competitivas este contexto, tecnologías como InternetLa de las Cosas, analítica también ha fortalecido la vinculación con la sostenibles empresas instaladas de para datoslas y gemelos digitales permitirán desarrollar activos inteacademia los programas dentro delligentes parque. capaces Asimismo, queen tiempo deconsidera monitorear real yvariables como de investigación y desarrollo, impulsando el futuro del sector energético, estará marcado por lay trazabilidad consumo seguridad operativa, rede- la formación de talento especializado y la generación de capacidadfide diseñar plataformas niendo la lógica de valorflexibles del real estate industrial y logístico. ecosistemas de donde innovación. y preparadas para responder a De cara al 2026,rápidamente la ejecutiva visualiza un entorno los Actualmente, parte para importante de las empresas los cambios tecnológicos y operativos quevaloruna criterios ESG dejarán de ser un agregado convertirpertenece al segmento enfrentan se lasen industrias globales. un requisito estructural dentroinstaladas de los procesos de finanalta tecnología, consolidando al El directivo sostiene quey la región dede ciamiento, inversión valoración activos. Bajo esta visión, desarrollo como uno de los hubs más atraviesa Panapark una coyuntura estratégica Free Zone apuesta por modelos inmobiliarios más sofisticados inversión marcada por el rebalanceo de las cadenas para resilientes, eficientes y preparados responderdea las nuevasindustrial y logística de la región y posicionándoglobales de suministro y la relocalización exigencias globales de competitividad y sostenibilidad. lo como una plataforma preparada de operaciones de alto valor agregado. para competir por capital internacioEn este contexto, Panamá Pacífico busca nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
M
JUNIO 2026 / 100
LA TECNOLOGÍA ESTÁ REDEFINIENDO LA El propósito LÓGICA DE VALOR DEL fundamental de las REAL ESTATE; NO SE es zonas YA francas COMPETIRÁ ÚNICAMENTE crear oportunidades POR O local a paraUBICACIÓN el talento INFRAESTRUCTURA, SINO través de la atracción POR LAde CAPACIDAD DE inversión y la OFRECER SOLUCIONES de transferencia INTELIGENTES Y de alto conocimiento SOSTENIBLES”. nivel”. Magda Echeverría
Henry Kardonski
CEO
GERENTE GENERAL
Panapark Free Zone
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: LaEcosistemas evolución productivos: de los La transición hacia un Real Estate clústeres sofisticados
EL VALOR YA NO ESTÁ SOLO EN El propósito CONSTRUIR BIEN, fundamental de las de plataforma regional SINO EN ANTICIPAR zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada USOS FUTUROS; LA crear oportunidades Grupo Zeta, redefine el desarrollo industrialregional mediante una en infraestructura especializada, conectividad y ecosistemas TECNOLOGÍA ESTÁ para el talento local a visión operativa de campo y la creación ecosistemas de innovación orientados a industrias de altode valor agregado. REDEFINIENDO LAla atracción resilientes de largo plazo.. través de DEMANDA Yde ESOinversión NOS Daniel Chacón, daniel@inversioninmobiliariacr.com Daniel Chacón, daniel@inversioninmobiliariacr.com y la OBLIGA A DESARROLLAR transferencia de estabilidad operativa e infraestructura GerenteCEO General de Henry Kardonski, esare Zingone, de Gruel líder de Grupo Zeta visualiza este CON FLEXIBILIDAD conocimiento de alto de clase mundial. promueve London & Regional y CEO de Panamá po Zeta, ha consolidado su modelo como la Asimismo, estructuración inte- una DESDE EL DÍA UNO” nivel”. visión de integración hemisférica donde Pacífico, ha consolidado bajo liderazgo en su el liderazgo sector inmoligente de dichas fricciones. Respecto
C
una estrategia enfocada en transformar biliario industrial mediante los una parques industriales y zonas francasel en filosofía de gestión que prioriza plataformas integradas de competitividad conocimiento operativo profundo soregional. Su visión parte de unaCon premisa bre la teorización conceptual. una clara: la evolución del Real industrial trayectoria marcada porEstate la diversifi cadependerá cada identifi vez máscade capacidad ción, Zingone treslaprincipios de estratégicos desarrollar ecosistemas especializados que han cimentado su capaces responder a lasdesde necesidades éxito: de construir siempre la opeoperativas deasegurar industrias sofisticadas ración para que cada decisión y cadenas globales de suministro. responda a realidades del negocio y Bajo esta perspectiva, Kardonski no a conceptos abstractos; apostar deha impulsado modelo por que plataformas integra todayla manera un temprana cadena de valor,productivos desde la planificación ecosistemas en lugar de y diseño de infraestructura hasta la operación activos aislados y mantener una viy evolución de lossobre activos inmobiliarios. Para sión regional la local. el ejecutivo, a profundidad Para elcomprender ejecutivo, Centroamérica las debe dinámicas de sectores como farma, entenderse como un mercado manufactura avanzada, automotriz integrado, donde la escala regional e insumos médicos desarrollar otorga una ventajapermite estructural a quiesoluciones inmobiliarias diferennes logran navegar altamente su complejidad ciadas, generando ventajas competitivas de manera unificada. Su metodología sostenibles para las los empresas para transformar desafíosinstaladas del secdentro parque. Asimismo, considera que tor del en ventajas competitivas se basa el futuro del sector estará marcado hasta por la en descomponer cada problema capacidad de su diseñar encontrar raíz plataformas económica flexibles funday preparadas para responder mental. Zingone sostienerápidamente que la ma- a los yoría cambios tecnológicos operativos que de los obstáculosy regulatorios o enfrentan las industrias logísticos escondenglobales. ineficiencias que El directivo sostiene que región pueden ser capitalizadas; porlaello, su atraviesa unaconsiste coyuntura estratégica estrategia en posicionarse marcada por el rebalanceo de lasdetectan cadenas precisamente donde otros globales de suministro y la esas relocalización fricciones, convirtiendo barreras de de operaciones alto valor agregado. entrada en de oportunidades de merEn cado. este contexto, Pacífico busca En el casoPanamá de las zonas francas, posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
Centroamérica y Panamá funcionen como al impacto tecnológico, afirma que plataformas complementarias dentro la transformación más profunda no del comercio internacional y lasino movilidad reside en el edificio físico, en la de mercancías. redefi nición de la demanda; por ello, Bajo la dirección Panamá la tecnología acorta de losKardonski, ciclos de vida Pacífico avanza hacia una nuevo ciclo de de los inmuebles y obliga desarrollar expansión de infraestructura enfocado con una flexibilidad absoluta desde el en fortalecer conectividad, la capacidad enprimer díala para evitar la obsolescencia ergética y el desarrollo urbano sostenible. temprana. UnoSudevisión los proyectos más relevantes hacia 2026 sitúa a los cri-para esta etapa es la planificación alrededor de terios de sostenibilidad y gobernanza la futura estación del metro, concebida como requisitos básicos e innegociacomo unelecosistema de uso bles para acceso a capital y amixto clien- que integrará movilidad, empleo tes globales. Zingoneeducación, enfatiza que la y bienestar dentro de una misma plataforma integración de estos estándares debe urbana. de A un estosimple se suma el desarrollo cumplimiento alejarse de listas infraestructura de gran de de control energética para convertirse capacidad, diseñadadepara responder en una herramienta reducción de a las exigencias de industrias tecnológicas y riesgo operativo; por ello, promueprocesos de manufactura avanzada. ve una cultura donde la resilienLa activo estrategia Panamá cia del sea la de prioridad fi- Pacífico también ha fortalecido la vinculación con la nanciera. Para el CEO de Grupo academia y losdel programas de investigación Zeta, el futuro sector reside y desarrollo, impulsando la formación de en la capacidad de los pionetalento y la generación de ros para especializado ver la sostenibilidad ecosistemas innovación. no como undecosto adicio- Actualmente, una sino partecomo importante de las empresas nal, una ventaja instaladas pertenece al segmento competitiva cuya medición de alta fortalece tecnología, consolidando al correcta el desemdesarrollo como uno los hubs más peño del capital en eldelargo sofisticados de inversión y plazo, garantizando que industrial el logística deinmobiliario la región y posicionándodesarrollo sea un lo como plataforma preparada motor de una estabilidad económica para toda competir por capital internaciopara la región. nal de largo plazo.
JUNIO 2026 / 101
Cesare Zingone CEO
Henry Kardonski
Grupo ZetaGERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Inteligencia de datos y resiliencia:
Especialización Los pilares de layinfraestructura diseño de punta a punta: del futuro La Suevolución de los visión para 2026 posiciona a la Inteligencia Artificial como el eje clústeres sofisticados motor de la competitividad y la eficiencia operativa en el sector. Daniel Chacón, daniel@inversioninmobiliariacr.com
Panamá Pacífico, impulsa una visión del Real Estate industrial basada lvaro Carballo, presidente de el análisis estratégico son herramientas en infraestructura especializada, conectividad regional y ecosistemas Development Group, defundamentales para minimizar riesgos de innovaciónCODE orientados a industrias alto valor agregado.
Á
ha consolidado un liderazgo operativos y fortalecer la capacidad de enfocado en transformar el adaptación frente a las nuevas dinámiDaniel Chacón, daniel@inversioninmobiliariacr.com desarrollo inmobiliario industrial hacia cas del mercado. ecosistemas capaces de generar comSu metodología de trabajo se basa estabilidad operativa e infraestructura Kardonski, Gerente de Henry petitividad, bienestar General y crecimiento en transformar obstáculos en ventajas mundial. Asimismo, unainLondonregional & Regional y CEOBajo de su Panamá sostenible. dirección,de clase competitivas mediantepromueve innovación, de integración hemisférica constante donde Pacífico,laha consolidado su liderazgo bajo compañía ha evolucionado desde elvisiónvestigación y colaboración y Panamá funcionen como una estrategia en de transformar desarrolloenfocada tradicional naves indus-Centroamérica con clientes, proveedores y especialisdentro los parques industriales y zonas integradas francas en queplataformas triales hacia plataformas tas. Bajocomplementarias esta lógica, sostiene que del la Ininternacional la movilidad delos plataformas integradas de competitividad articulan infraestructura, talento y va-comercio teligencia Artificialymarcará uno de regional. visión parte de una premisa lorSu agregado para sectores estratégicosmercancías. cambios más relevantes en la historia dirección de permitiendo Kardonski, Panamá clara: lacomo evolución del Real ciencias de laEstate vida yindustrial manufactura Bajo dellaReal Estate, analizar Pacífico avanza hacia unde nuevo dependerá cada vez más de la capacidad grandes volúmenes datosciclo para de optiavanzada. infraestructura enfocado endide desarrollar especializados Bajoecosistemas su presidencia, CODE Develo-expansión mizarde decisiones relacionadas con conectividad, la capacidad en-de capacespment de responder las necesidades Group haa impulsado proyectosfortalecer seño,laoperación, demanda y gestión y el desarrollo urbano sostenible. operativas de industrias y yergética emblemáticos como sofisticadas Coyol Free Zone activos. Hacia 2026, considera que la velos proyectos másyrelevantes para cadenasEvolution globales Free de suministro. Zone, consolidando nue-Uno de locidad de respuesta la precisión en la planificación alrededor de Bajovos esta perspectiva, estándares para elKardonski desarrollo ha indus-esta etapa toma es de la decisiones definirán la compela futura estación del inmobiliario metro, concebida impulsado modelo que integra la trialun en Costa Rica. Uno de lostoda principales titividad del sector global. como unLaecosistema de también uso mixto queun cadena hitos de valor, desde la planificación y ha sido la incorporación de herrasostenibilidad ocupa movilidad, educación, empleo y diseño de infraestructura hastaavanzadas la operación mientas tecnológicas desdeintegrará rol central dentro de su visión de crecibienestar dentro una misma plataforma y evolución de los Para la fase de activos diseño,inmobiliarios. incluyendo Building miento. Bajodesu liderazgo, CODE DeveA esto se ha suma el desarrollo el ejecutivo, comprender a (BIM), profundidad Information Modeling permitien-urbana. lopment Group impulsado iniciativas energética de granilulas dinámicas de sectores farma, do optimizar recursos,como anticipar necesi-de infraestructura vinculadas con efi ciencia energética, diseñada responder las manufactura avanzada,y elevar automotriz e decapacidad, dades operativas la eficiencia minación solar, para reutilización deaagua de industrias tecnológicas y insumoslos proyectos médicos desde permite desarrollar su planifi cación ini-exigencias y programas de reforestación oriendeamanufactura soluciones altamente diferencial.inmobiliarias Esta visión integral también ha im-procesos tados fortalecer elavanzada. impacto amestrategia Pacífico ciadas, pulsado generando ventajas competitivas espacios enfocados en bienes- Labiental positivodede Panamá sus proyectos. ha fortalecido la vinculación con la sostenibles para las empresas instaladas tar, accesibilidad y flexibilidad operativatambién Asimismo, promueve estándares y los programas de investigación dentro del Asimismo, considerade que paraparque. responder a las exigencias indus-academia internacionales y certifi caciones y desarrollo, impulsando la formación el futuro delglobales sector estará marcado la como LEED como parte de una de trias cada vez más sofipor sticadas. especializado y la en generación capacidad de plataformas flexibles in-talento Paradiseñar Carballo, la competitividad estrategia enfocada reducir de innovación. Actualmente, y preparadas para depende responderderápidamente mobiliaria comprendera pro-ecosistemas riesgos, de fortalecer la transparenimportante empresas los cambios tecnológicos y operativos fundamente la localización, el que entornouna parte cia y elevar el valorde de las los activos pertenece enfrentan las industrias regulatorio y lasglobales. dinámicas del recursoinstaladas en el largo plazo. al segmento tecnología, consolidando El directivo sostiene humano. Su visión que parteladeregión una pre-de alta Para Carballo, el futuro delal uno de de los la hubs más atraviesa estratégica misauna clara:coyuntura el crecimiento económicodesarrollo sectorcomo dependerá capacide inversión industrial y marcada por el rebalanceo de lascuando cadenaslograsofisticados únicamente es sostenible dad de integrar tecnología, sostede la región y posicionándoglobalestraducirse de suministro y la relocalización en mejores condiciones paralogística nibilidad y visión humana dentro una plataforma preparada de operaciones deyalto valor agregado. las personas las comunidades vincula-lo como de desarrollos preparados para por capital internacioEn estedas contexto, Panamá Pacífico buscacon-para competir al desarrollo. En este contexto, responder a las nuevas exigencias largo plazo. internacional. posicionarse nodocación regional para ynal dedel sidera como que laun planifi anticipada mercado empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 102
LA INTELIGENCIA ARTIFICIAL El propósito ES EL IMPACTO MÁSde las fundamental TRANSFORMADOR EN es zonas francas ELcrear REAL ESTATE; SU oportunidades CAPACIDAD PARA para el talento ANALIZAR local a travésY de la atracción DATOS PREDECIR de inversión y NO la TENDENCIAS CAMBIARÁ transferencia de SOLO LA TECNOLOGÍA, SINO conocimiento de alto TODAS LAS CAPACIDADES nivel”. HUMANAS DEL SECTOR”, Álvaro Carballo
Henry Kardonski
PRESIDENTE
GERENTE GENERAL
CODE Development Group
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y Las organizaciones dejan de crecer diseño de punta a punta: sus líderes Lacuando evolución de losempiezan a proteger sofisticados lo que ya tienen clústeres
LAS VENTAJAS El propósito COMPETITIVAS NACEN CUANDO fundamental UNO COMBINA de las Newmark, impulsa una visión donde la consultoría zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada INFORMACIÓN, estratégica, la honestidad intelectual y la tecnología redefinen crear Yoportunidades en infraestructura especializada, conectividad regional y ecosistemas EXPERIENCIA LA el futuro del Real Estate corporativo hacia 2026.. para el talento local a de innovación orientados a industrias de alto valor agregado. DISPOSICIÓN DE DECIR LA Daniel Chacón, daniel@inversioninmobiliariacr.com través de la atracción VERDAD, INCLUSO CUANDO Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la arlos R. Robles, SIOR, Manade la combinación entre tecnología, ESA VERDAD NO ES LA MÁS ging Director y Market Leaexperiencia y criterio humano será transferencia de CÓMODA DE ESCUCHAR”. estabilidad para operativa e infraestructura Generaly el de Henry Kardonski, der paraGerente Centroamérica determinante generar ventajas conocimiento de alto
C
London & Regional CEO de ha Panamá Caribe de yNewmark, conPacífico, ha consolidado liderazgo bajo solidado un liderazgo su regional enfocaunadoestrategia enfocada en Estate transformar en la evolución del Real corlos porativo parques industriales y zonas francas en hacia modelos de consultoría plataformas integradas deespecializados. competitividad estratégica y servicios regional. Su visión parte una premisa Su visión parte de unade premisa clara: clara: evolución Realmarcado Estate industrial enlaun entorno del global por independerá cada yvez más de la capacidad certidumbre transformación consde tante, desarrollar ecosistemas el verdadero valorespecializados inmobiliario capaces responder lasgenerar necesidades residede en la capacidadade criteoperativas de industrias rio, anticipar tendencias sofisticadas y acompañar y cadenas globales de suministro. la toma de decisiones empresariales Bajo información esta perspectiva, Kardonski con confiable y análisisha impulsado un alto modelo técnico de nivel.que integra toda la cadenaPara de Robles, valor, desde la planificación la competitividad del y diseño de infraestructura hastaúnicamente la operación sector ya no depende y evolución de alos activos inmobiliarios. del acceso inventario o del cierre Para de el ejecutivo, comprender profundidad transacciones, sino de laacapacidad de las brindar dinámicas de objetiva sectores ycomo farma, asesoría estratégica, manufactura avanzada, automotriz e incluso cuando las recomendaciones insumos permiteparadesarrollar no seanmédicos las más cómodas el cliensoluciones altamentefortalediferente. Esta inmobiliarias filosofía ha permitido ciadas, cer lagenerando posición deventajas Newmarkcompetitivas dentro de sostenibles las empresas instaladas mercadospara corporativos cada vez más dentro del parque. Asimismo, aconsidera que sofisticados y orientados soluciones el futuro del sector estará marcado por la integrales. capacidad de diseñar plataformas flexibles “La transformación más profunda y preparadas responder rápidamente de nuestrapara industria no está en la tec- a los nología cambiosen tecnológicos y operativos que sí misma, sino en la veloenfrentan industrias globales. cidad ylas calidad de las decisiones que El directivo sostiene la afi región podemos tomar gracias que a ella”, rma atraviesa Robles. una coyuntura estratégica marcada por el rebalanceo las cadenas Respecto al impactodetecnológico globales de suministro y laconsidera relocalización hacia 2026, el ejecutivo que de la operaciones de alto valor agregado. industria inmobiliaria evolucionará En rápidamente este contexto,hacia Panamá Pacífico busca modelos mucho posicionarse como un regionaldonpara más analíticos y nodo predictivos, empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
de clase mundial. Asimismo, Bajo promueve competitivas sostenibles. esta una visión de integración hemisférica donde visión, los profesionales más exitosos Centroamérica y Panamá como serán aquellos capaces defuncionen interpretar plataformas complementarias dentro información compleja, optimizar es- del comerciode internacional la movilidad trategias ocupación yyconvertir los de mercancías. activos inmobiliarios en herramientas Bajo la direcciónempresarial. de Kardonski, Panamá de competitividad Pacífico avanza haciadestaca un nuevo Robles también que ciclo los de expansión de yinfraestructura enfocado criterios ESG la sostenibilidad ocu- en fortalecer la conectividad, capacidad pan hoy un rol prioritarioladentro de energética y el desarrollo urbano sostenible. las decisiones corporativas e instituUno de los relevantes cionales. Sinproyectos embargo,más considera quepara esta etapa esdesafío la planificación alrededor el principal del sector estará de la futura estación del metro, concebida en demostrar resultados medibles y comocables un ecosistema dediscurso. uso mixto verifi más allá del En que integrará movilidad, educación, empleo este contexto, la transparencia ope- y bienestar dentro de auditable una mismayplataforma rativa, la evidencia la efiurbana.enA elesto se recursos suma elserán desarrollo ciencia uso de de infraestructura energética factores cada vez más relevantesde gran capacidad, diseñada ypara responder a las para atraer inversión financiaexigencias de industrias tecnológicas y miento internacional. procesos de manufactura avanzada. La llegada de corporaLa multinacionales estrategia de Panamá Pacífico ciones con también ha fortalecido la vinculación con la requerimientos operativos academia y los programas de investigación más sofisticados también y desarrollo, impulsando la formación de está redefiniendo la cadetalento especializado y la generación de na de valor del Real Estate ecosistemas innovación. comercial en de la región. Para Actualmente, una parteel importante de las empresas Robles, mercado debe instaladas pertenece al segmento evolucionar hacia ecosistede alta tecnología, consolidando al mas de alta consultoría cadesarrollo como uno de los hubs más paces de anticipar tendencias sofisticadosreducir de inversión y globales, costosindustrial de logística de y la región y posicionándoocupación transformar los lo comocuadrados una plataforma preparada metros en plataforpara estratégicas competir porde capital internaciomas crecimiennalcorporativo. de largo plazo. to
JUNIO 2026 / 103
Carlos R. Robles,
nivel”.
SIOR. MANAGING DIRECTOR MARKETHenry LEADER CENTRAL Kardonski AMERICA & THE CARIBBEAN Newmark
GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y El valor de la autonomía y el dato: diseño de punta a punta: La nueva frontera del servicio La evolución de los inmobiliario clústeres sofisticados El presidente de CBRE para México, Colombia y Costa
Rica, impulsa una visión del Real Estate basada en Panamáliderazgo Pacífico, impulsa una visión del Real Estate industrial basada local, analítica de datos y sostenibilidad en infraestructura especializada, conectividad regionalde y ecosistemas como herramientas estratégicas de creación valor y de innovación orientados a industrias de alto valor agregado. mitigación de riesgos. Daniel Chacón, daniel@inversioninmobiliariacr.com
L
Daniel Chacón, daniel@inversioninmobiliariacr.com yman Daniels, presidente de dad, elevando la capacidad de análisis CBRE para México, Colombia y reduciendo la incertidumbre en los estabilidad operativa e infraestructura Gerente General de Henry Kardonski, y Costa Rica, ha consolidado procesos de inversión y toma de decide clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá su trayectoria bajo la convicsiones. Asimismo, Daniels considera visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo ción de que la excelencia en el sector que uno de los principales diferenciaCentroamérica y Panamá funcionen como una estrategia enfocada en transformar inmobiliario depende de la capacidad les de la organización ha sido construir plataformas complementarias dentro del los parques industriales y zonas francas en de construir relaciones de confianza, una estructura resiliente capaz de emcomercio internacional y la movilidad de plataformas integradas de competitividad desarrollar talento y tomar decisiones poderar al liderazgo local frente a enmercancías. regional. Su visión parte de una premisa estratégicas respaldadas por informatornos de alta volatilidad. Bajo la dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial ción precisa. Al frente de una de las Su metodología para transformar Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad firmas de servicios inmobiliarios más desafíos en ventajas competitivas parexpansión de infraestructura enfocado en de desarrollar ecosistemas especializados influyentes del mundo, Daniels ha imte de regresar a los fundamentos del fortalecer la conectividad, la capacidad encapaces de responder a las necesidades pulsado una visión orientada a comnegocio en momentos de incertidumergética y el desarrollo urbano sostenible. operativas de industrias sofisticadas y binar estándares globales con ejecubre. Bajo esta perspectiva, la prioridad Uno de los proyectos más relevantes para cadenas globales de suministro. ciones adaptadas a la realidad de cada no debe centrarse únicamente en el esta etapa es la planificación alrededor de Bajo esta perspectiva, Kardonski ha mercado. volumen transaccional, sino en identila futura estación del metro, concebida impulsado un modelo que integra toda la Dentro de esta filosofía, identifificar dónde se genera valor real para el como un ecosistema de uso mixto que cadena de valor, desde la planificación y ca tres principios fundamentales que cliente. Por ello, promueve una cultuintegrará movilidad, educación, empleo y diseño de infraestructura hasta la operación han definido su liderazgo regional: ra basada en transparencia operativa, bienestar dentro de una misma plataforma y evolución de los activos inmobiliarios. Para atraer y desarrollar el talento adecuaalineación de intereses y análisis esurbana. A esto se suma el desarrollo el ejecutivo, comprender a profundidad do, otorgar autonomía real a los equitratégico de largo plazo. de infraestructura energética de gran las dinámicas de sectores como farma, pos locales y mantener la capacidad de Respecto al impacto tecnocapacidad, diseñada para responder a las manufactura avanzada, automotriz e tomar decisiones complejas de forma lógico, Daniels visualiza una exigencias de industrias tecnológicas y insumos médicos permite desarrollar oportuna. Para Daniels, los mercados transformación impulsada procesos de manufactura avanzada. soluciones inmobiliarias altamente difereninmobiliarios de Latinoamérica repor la analítica de datos y La estrategia de Panamá Pacífico ciadas, generando ventajas competitivas quieren estructuras ágiles y profundalos modelos predictivos. también ha fortalecido la vinculación con la sostenibles para las empresas instaladas mente conectadas con las dinámicas Según su visión, la indusacademia y los programas de investigación dentro del parque. Asimismo, considera que particulares de cada país, permitientria evoluciona rápidameny desarrollo, impulsando la formación de el futuro del sector estará marcado por la do responder con mayor velocidad y te hacia esquemas donde la talento especializado y la generación de capacidad de diseñar plataformas flexibles precisión a los cambios económicos y información permitirá comecosistemas de innovación. Actualmente, y preparadas para responder rápidamente a corporativos. parar escenarios, anticipar una parte importante de las empresas los cambios tecnológicos y operativos que Bajo su gestión, CBRE ha fortaleciriesgos y optimizar tanto el instaladas pertenece al segmento enfrentan las industrias globales. do su presencia en México, Colombia desarrollo de proyectos como de alta tecnología, consolidando al El directivo sostiene que la región y Costa Rica mediante una estrategia la operación de los activos indesarrollo como uno de los hubs más atraviesa una coyuntura estratégica enfocada en profesionalizar el uso de mobiliarios. Esta evolución sofisticados de inversión industrial y marcada por el rebalanceo de las cadenas la data y la inteligencia de mercado marcará una diferencia signilogística de la región y posicionándoglobales de suministro y la relocalización como herramientas de consultoría esficativa en la forma en que se lo como una plataforma preparada de operaciones de alto valor agregado. tratégica. Esta visión ha permitido a la toman decisiones dentro del para competir por capital internacioEn este contexto, Panamá Pacífico busca firma acompañar proyectos corporatisector corporativo e inmonal de largo plazo. posicionarse como un nodo regional para vos e infraestructura de alta complejibiliario. empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 104
EL VERDADERO CAMBIO El propósito ESTÁ EN USAR LOS DATOS fundamental de las PARA ANTICIPARSE, zonas francas es COMPARAR ESCENARIOS crear oportunidades Ypara TOMAR MEJORES el talento local a través de la DECISIONES; YAatracción NO deSOLO inversión y la SE TRATA DE transferencia HERRAMIENTAS, SINO DEde conocimiento DECIDIR MEJOR”. de alto Lyman Daniels
nivel”.
PRESIDENTE Henry Kardonski CBRE México, Colombia GERENTE GENERAL y Costa Rica
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización yydata: Especialización Las coordenadas depunta: la diseño de punta a Lacompetitividad evolución deinmobiliaria los Cushman & Wakefield | AB Advisory, redefine el liderazgo clústeres sofisticados
DEBEMOS DEJAR ATRÁS El propósito LA CREENCIA DE QUE fundamental del sector mediante la especialización técnica y el análisis NUESTROS MERCADOS de las zonas francas es predictivo; su visión para posiciona urbanismo basado Panamá Pacífico, impulsa una2026 visión del Real al Estate industrial basada SON MUY PEQUEÑOS crear oportunidades en datos comoespecializada, el estándar deconectividad eficiencia para la región. en infraestructura regional y ecosistemas PARA ALCANZAR LA para el talento local a Daniel Chacón, daniel@inversioninmobiliariacr.com de innovación orientados a industrias de alto valor agregado. ESPECIALIZACIÓN; LA través de la atracción aniel Álvarez, CEO de Cuscidad de adaptación será determinante EVIDENCIA DEMUESTRA Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la hman & Wakefield | AB Aden un mercado donde las condiciones QUE EL CONOCIMIENTO visory, ha consolidado su cambian constantemente y donde la transferencia de ESPECIALIZADO ES LA estabilidad operativa e infraestructura Gerente General de Henry Kardonski, trayectoria bajo la premisa velocidad de respuesta se convierte en conocimiento de alto de clase mundial. Asimismo, promueve una VERDADERA BASE DEL London de Panamá de que&la Regional evolución ydeCEO los mercados inuna ventaja estratégica. nivel”. visión integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo mobiliarios en Centroamérica depende Su de metodología para transformar ÉXITO”. Centroamérica y Panamá funcionen como unadirectamente estrategia enfocada en especializatransformar del nivel de desafíos en ventajas competitivas par-
D
los ción parques industriales y zonas francas en técnica y de la capacidad de tomar plataformas deen competitividad decisionesintegradas sustentadas información regional. Su visión de unalapremisa estratégica. Bajo parte su liderazgo, firma clara: del como Real Estate industrial se la haevolución posicionado un aliado cladependerá cada vez másmultinacionales, de la capacidad ve para corporaciones de inversionistas desarrollar ecosistemas especializados y desarrolladores que capaces de procesos responderinmobiliarios a las necesidades buscan más operativas industrias sofisticadas precisos, de eficientes y alineados con las y cadenas globales de suministro. nuevas dinámicas urbanas. La gestión Bajo esta ha perspectiva, de Álvarez contribuidoKardonski a elevar losha impulsado un de modelo queinmobiliaria integra toda estándares asesoría enla cadena valor, planificación Costade Rica y la desde región,laintegrando aná- y diseño hasta la operación lisisde deinfraestructura mercado, planifi cación estratéy evolución de los activos Para gica y experiencia delinmobiliarios. usuario dentro el ejecutivo, comprender a profundidad de una visión más sofisticada del Real las Estate dinámicas de sectores como farma, corporativo. Para el ejecutivo, manufactura avanzada, automotriz el crecimiento sostenible del sectore insumos requieremédicos abandonarpermite enfoquesdesarrollar generasoluciones diferenlistas y inmobiliarias avanzar haciaaltamente modelos donde ciadas, generando especializado ventajas competitivas el conocimiento funciosostenibles las empresas instaladas ne comopara un verdadero diferenciador dentro del parque. Asimismo,considera consideraque que competitivo. Asimismo, el futuro del sector estarádebe marcado por la el urbanismo moderno responder capacidad de más diseñar plataformas flexibles de manera eficiente a las necesiday preparadas responder rápidamente des de las para ciudades mediante el uso de a los tecnología cambios tecnológicos y operativos e información estratégica.que enfrentan las industrias Dentro de estaglobales. visión, Álvarez El directivo que la región identifi ca tressostiene pilares fundamentales atraviesa coyuntura estratégica que han una marcado su trayectoria: altos marcada rebalanceo detécnica, las cadenas nivelespor deelespecialización fleglobales de suministro y lacomprometer relocalización xibilidad operativa sin de principios operaciones de yalto valor agregado. éticos un equilibrio entre En desempeño este contexto, Panamá Pacífico busca profesional y bienestar posicionarse como su unperspectiva, nodo regional para personal. Según la capaempresas tecnológicas, logísticas y manufactureras que requieren conectividad,
plataformas complementarias dentro te de un pensamiento adaptativo y de del comercio internacional y laa movilidad la capacidad de anticiparse las nece- de mercancías. sidades del mercado. Para Álvarez, los Bajo la dirección de Kardonski, Panamá desarrolladores y asesores inmobiliaPacífico avanza hacia unhacia nuevo ciclo de rios deberán evolucionar estrucexpansión de infraestructura enfocado turas más ágiles, capaces de ajustar sus en fortalecer lade conectividad, la capacidad estrategias manera continua según energética y el desarrollo urbanourbanas sostenible. las condiciones económicas, de los proyectos más relevantes yUno corporativas. Bajo esta lógica, el usopara esta etapa es la planificación alrededor de de data y análisis predictivo permitirá la futura estaciónmás del precisas, metro, concebida tomar decisiones reducomo un yecosistema de uso mixto cir riesgos elevar la efi ciencia de los que integrará movilidad, educación, empleo proyectos inmobiliarios. Respecto al y bienestartecnológico, dentro de una misma plataforma impacto el ejecutivo conurbana. se suma más el desarrollo sidera queAlaesto transformación relede infraestructura energética vante hacia 2026 estará impulsadade porgran capacidad, paraescala. responder el análisis dediseñada datos a gran El ur-a las exigencias industrias tecnológicas y banismo y lade planifi cación inmobiliaria procesos de manufactura avanzada. evolucionarán hacia modelos menos La estrategia de más Panamá Pacífico especulativos y mucho orientados ha fortalecido la vinculación con la atambién información real sobre movilidad, academia y los programas de investigación comportamiento de usuarios, densifiy desarrollo, impulsando la formación de cación y demanda corporativa. talento especializado y la generación De cara al futuro, Álvarez sostiene de ecosistemas de ESG innovación. Actualmente, que los criterios dejarán de ser un una partediferencial importantepara de convertirse las empresas atributo instaladas pertenece al dentro segmento en un estándar obligatorio de de competitividad alta tecnología,inmobiliaria. consolidandoBajo al la desarrollo como uno de de losdata, hubssostemás esta perspectiva, el uso sofisticados de inversión industrial y nibilidad y visión estratégica permitirá logística deproyectos la región ymás posicionándodesarrollar resilientes y lo como una plataforma preparados para responderpreparada a un entorparaurbano competir porvez capital no cada másinternaciodinámico e nal de largo plazo. interconectado.
JUNIO 2026 / 105
Daniel Álvarez CEO
Henry Kardonski GERENTE GENERAL
Cushman & Wakefield | AB Advisory London & Regional
CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
De metros cuadrados a plataformas Especialización y operativas, el nuevo paradigma diseño de punta a punta: industrial de los La evolución Chief Investment Officer de TC Latam, redefine la inversión clústeres sofisticados inmobiliaria en la región mediante la disciplina institucional
y la integración vertical; su visión para 2026 posiciona a los Panamá Pacífico, impulsa una visión del Real Estate industrial basada activos industriales como extensiones operativas críticas en infraestructura especializada, conectividad regional y ecosistemas para el éxito del cliente global. de innovación orientados a industrias de alto valor agregado. Daniel Chacón, daniel@inversioninmobiliariacr.com
G
Daniel Chacón, daniel@inversioninmobiliariacr.com regorio Schneider, Chief ha dejado de centrarse únicamente en Investment Officer de TC infraestructura física para evolucionar operativa e infraestructura Gerente de una estabilidad Henry Kardonski, Latam, ha General consolidado hacia activos capaces de maximizar la de clase mundial.diaria Asimismo, London & Regional y CEO de Panamáen la trayectoria enfocada operación de lospromueve usuarios. una visión de Su integración hemisférica donde Pacífico, ha consolidado su liderazgoalternativas bajo gestión de inversiones metodología para transformar Centroamérica Panamá funcionen como una estrategia enfocada en transformar mediante una visión estratégica oriendesafíos y en ventajas competitivas plataformas complementarias dentro del los parques industriales y zonas francas en tada a identificar cambios estructurales parte de diferenciar cambios estructucomercio y latemporales. movilidad de plataformas integradas competitividad antes de que sedeconviertan en tendenralesinternacional de tendencias Ante mercancías. regional. cias Su visión parte deTras unauna premisa de mercado. destacada fenómenos como el nearshoring y la la dirección Kardonski,electrónico, Panamá clara: la evolución del Real Estate industrial experiencia en mercados emergentes, Bajo expansión deldecomercio Pacífico avanza hacia un un nuevo ciclobasado de dependerá cada vezhamás de la capacidad Schneider enfocado su estrategia en Schneider impulsa modelo expansión de infraestructura enfocado en de desarrollar ecosistemas especializados capitalizar las oportunidades del sector en análisis de mercado, ubicaciones fortalecer la conectividad, la capacidad en- y capaces de responder a las en necesidades industrial y logístico Latinoamérica, estratégicas, plataformas escalables ergética y el desarrollo urbano sostenible. operativasimpulsadas de industrias y por lasofisticadas integración econódecisiones fundamentadas en datos. Uno deSegún los proyectos relevantesdepara cadenas globales suministro. mica y lade evolución de las cadenas glosu visión,más la capacidad interesta etapa esinformación la planificación alrededor de Bajo esta perspectiva, bales de suministro.Kardonski ha pretar y anticipar escenala futura dellosmetro, concebida impulsado unElmodelo quefundamenta integra todasu la lideejecutivo rios estación será uno de principales factores como de uncompetitividad ecosistema dehacia uso 2026. mixto que cadena derazgo valor,endesde la planificación y de tres pilares: la capacidad integrará movilidad, empleo y el diseño de evolucionar infraestructura hasta la operación hacia sectores con fundaRespecto aleducación, impacto tecnológico, bienestar dentroconsidera de una misma plataforma y evolución de los activos Para mentos sólidosinmobiliarios. y mayor certidumbre, ejecutivo que los activos inurbana. A esto se suma el desarrollo el ejecutivo, comprender a profundidad una disciplina rigurosa en la asignación mobiliarios evolucionarán hacia platade infraestructura energética dea los gran las dinámicas de sectores como de capital y el control sobrefarma, toda la caformas operativas integradas procapacidad, responder a las manufactura avanzada, automotriz e de dena de valor mediante estructuras cesosdiseñada logísticospara y de automatización exigencias industrias tecnológicas y insumos integración médicos permite desarrollar vertical. Para Schneider, de losde inquilinos, donde el diseño, la procesos de manufactura avanzada. solucionessupervisar inmobiliarias altamente diferen- de la desde la adquisición eficiencia y la generación de datos Panamá Pacífico ciadas, generando competitivas tierra hastaventajas la operación de los activos La enestrategia tiempo realde jugarán un rol detertambién ha fortalecido la vinculación con la sostenibles las empresas es para clave para garantizar instaladas eficiencia, caliminante. academia Para y los programas investigación dentro deldad parque. Asimismo, considera que y estabilidad para los inversionistas Schneider, de la sostenibiy desarrollo, formación el futuro del sector estará marcado por la institucionales. lidad yimpulsando los criterioslaESG ya no de talentorepresentan especializado la generación de capacidad deBajo diseñar plataformas su dirección, TCflexibles Latam se ha un ydiferenciador, ecosistemas deestándar innovación. Actualmente, y preparadas para responder a able posicionado como rápidamente un socio confi sino un indispensauna parte importante las empresas los cambios tecnológicos y operativos para capital global interesadoque en merble para acceder adecapital insinstaladas pertenece al segmento enfrentancados las industrias globales. emergentes bajo esquemas de titucional y competir dentro de altadeltecnología, consolidando El directivo sostiene que la región riesgo controlado. Su gestión ha permimercado global. Bajo estaal desarrollo como uno de más los hubs más atraviesa tido unadesarrollar coyuntura estratégica portafolios resilientes lógica, los activos compesofisticados inversión industrial marcada por el rebalanceo de lasconstructiva cadenas enfocados en eficiencia y titivosde serán aquellos capacesy logística la región y posicionándoglobales de suministro y la relocalización operativa, elevando el estándar técnico dede traducir sostenibilidad en una plataforma de operaciones de altoindustriales valor agregado. de los parques en México lo y como eficiencia operativa,preparada resilienpara competir por capital internacioEn este contexto, Panamá otros mercados de Pacífico la región.busca Asimismo, cia y preservación de valor en nal de el largo plazo. posicionarse como un regional considera quenodo el Real Estate para industrial largo plazo. empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 106
YA NO SE TRATA SOLO El propósito DE CONSTRUIR METROS fundamental de las CUADRADOS, DE es zonasSINO francas DESARROLLAR ACTIVOS QUE crear oportunidades MAXIMICEN LA OPERACIÓN para el talento local a travésDEL deCLIENTE; la atracción DIARIA LOS de SON inversión EDIFICIOS AHORA y la transferencia de EXTENSIONES OPERATIVAS conocimiento DE SU NEGOCIO” de alto nivel”.
Gregorio Schneider
Henry Kardonski
CHIEF INVESTMENT OFFICER
GERENTE GENERAL
TC Latam
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y y visión Capital institucional diseño de punta a punta: estratégica: La profesionalización Ladeevolución deinmobiliaria los la inversión clústeres sofisticados La Gerente de Carteras de Inversión de Grupo Financiero
Mercado de Valores, la evolución deEstate los fondos Panamá Pacífico, impulsalidera una visión del Real industrial basada inmobiliarios mediante la anticipación de tendencias y la en infraestructura especializada, conectividad regional y ecosistemas ejecución de transacciones de alto impacto. de innovación orientados a industrias de alto valor agregado. Daniel Chacón, daniel@inversioninmobiliariacr.com
L
Daniel Chacón, daniel@inversioninmobiliariacr.com idia Araya, Gerente de Carteras sión. Araya sostiene que en el mercado de de Inversión de Grupo Financievalores es tan importante saber dónde inro Mercado de Valores, ha consovertir como saber cuándo no hacerlo; por estabilidad operativa e infraestructura Henry Kardonski, Gerente General de lidado su liderazgo en el sector ello, su enfoque se centra en una selectide clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá financiero e inmobiliario mediantebajo una visión vidaddeextrema para hemisférica priorizar proyectos integración donde Pacífico, ha consolidado su liderazgo liderar mercado a Centroamérica con verdadero potencial de generación y Panamá funcionen como unaconvicción estrategia clara: enfocada en eltransformar través de la innovación y la capacidad de de valor. Además, ha sido pionera en eleplataformas complementarias dentro del los parques industriales y zonas francas en anticipar integradas movimientos La comercio var los estándares de transparencia la internacional y la movilidaddede plataformas de estructurales. competitividad gerenteSurecordó Grupo impul- mercancías. industria al trabajar exclusivamente con regional. visión que parteel de una ha premisa valoración de trayectoria insado el desarrollo fondos deindustrial inversión firmas Bajo lade dirección de Kardonski, Panamá clara: la evolución delde Real Estate inmobiliarios en Costa Rica, apostando ternacional; de esta manera, ha logrado Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad manera temprana porespecializados activos vincu- expansión fortalecerdelainfraestructura confianza de enfocado los inversioen de de desarrollar ecosistemas lados al de zonas nistas institucionales y laprivados en enlos fortalecer la conectividad, capacidad capaces derégimen responder a las francas. necesidades Bajo su dirección, las carteras de ininstrumentos que administra. Respecto ergética y el desarrollo urbano sostenible. operativas de industrias sofisticadas y versión han marcado hitos de volumen y Uno a lade titularización demás activos, visualiza un los proyectos relevantes para cadenas globales de suministro. sofi sticación técnica que han defi nido el crecimiento gradual donde el potencial esta etapa es la planificación alrededor de Bajo esta perspectiva, Kardonski ha rumbo de fondosque inmobiliarios enlala la es claro estación a pesar dedel losmetro, desafíos regulatofutura concebida impulsado unlos modelo integra toda región. Su gestión ha permitido que actirios existentes en el país. como un ecosistema de uso mixto que cadena de valor, desde la planificación y vos de de clase A se conviertan enoperación vehículos integrará Su visión hacia educación, 2026 sitúa aempleo la tecnomovilidad, y diseño infraestructura hasta la de inversión accesibles, integrando práclogía y la sostenibilidad como los factobienestar dentro de una misma plataforma y evolución de los activos inmobiliarios. Para ticas de diseño y servicios elevan la urbana. res queAmarcan un entoresto la sediferencia suma elendesarrollo el ejecutivo, comprender a que profundidad experiencia del usuario; no obstante, su no fi nanciero retador. Araya enfatiza que, de infraestructura energética de gran las dinámicas de sectores como farma, mayor aporte como pionera es la instituante la moderación del apetito de los capacidad, diseñada para responder a las manufactura avanzada, automotriz e cionalización del mercado inmobiliario inversionistas, los activos que integran exigencias de industrias tecnológicas y insumos médicos permite desarrollar como una clase de activo madura y re- procesos prácticas diseños enfocadesostenibles manufacturay avanzada. soluciones inmobiliarias altamente diferensiliente. Esta visión ha permitido que el dos en la experiencia del clientePacífico son los La estrategia de Panamá ciadas, generando ventajas competitivas promueve mercado de capitales canalice recursos que logran destacar; por ello, también ha fortalecido la vinculación con la sostenibles para las empresas instaladas hacia de gran considera escala, aseguel desarrollo de proyectos de vivienda academia y los programas de investigación dentro delproyectos parque. Asimismo, que rando del quesector la gestión inmuebles y corporativos utilicen de la desarrollo, impulsando laque formación el futuro estaráde marcado por lase y vertical realice bajo parámetros de efi ciencia gloinnovación como un escudo contra la talento especializado y la generación de capacidad de diseñar plataformas flexibles bal y rigorpara financiero. volatilidad de delinnovación. mercado. Para la Gerente ecosistemas Actualmente, y preparadas responder rápidamente a tipo de moviPara la ejecutiva, este de Carteras de Inversión, la evolución una parte importante de las empresasnalos cambios tecnológicos y operativos que mientos ejan una habilidad superior instaladas tural del mercado perteneceexige al propuestas segmento enfrentan lasrefl industrias globales. para identifi car oportunidades antes de diferenciadas que no solo mejorenal de alta tecnología, consolidando El directivo sostiene que la región que se vuelvan evidentes para el resto desarrollo el desempeño operativo de los como uno de los hubs más atraviesa una coyuntura estratégica de los competidores del mercado. inmuebles, sino que garantisofisticados de inversión industrial y marcada por el rebalanceo de las cadenas Sude metodología los logística cen sude atractivo para un capital la región y posicionándoglobales suministropara y la transformar relocalización desafíos del entorno en ventajas competique busca, por encima de todo, lo como una plataforma preparada de operaciones de alto valor agregado. tivas combina la disciplina con un análisis seguridad y rendimientos sostepara competir por capital internacioEn este contexto, Panamá Pacífico busca riguroso y un criterio estratégico de exclunidos en el largo plazo. nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
JUNIO 2026 / 107
EN UN SECTOR COMO El propósito ESTE, TAN IMPORTANTE COMOfundamental SABER DÓNDE de las francas es INVERTIR,zonas ES SABER crear CUÁNDO NOoportunidades HACERLO; para el talento local a ESA SELECTIVIDAD ES través de la atracción LA QUE NOS PERMITE de inversión y la ENFOCARNOS EN transferencia de OPORTUNIDADES CON conocimiento de alto VERDADERO POTENCIAL nivel”. DE VALOR” Lidia Araya
Henry Kardonski
GERENTE DE CARTERAS GERENTE GENERAL DE INVERSIÓN
London & Regional Grupo Financiero Mercado de Valores CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
“La credibilidad Especialización y es el activo másde rentable Real Estate” diseño puntadel a punta: Portafolio Inmobiliario, consolidado un modelo La evolución dehalos de gestión donde la rentabilidad económica y el clústeres sofisticados impacto social convergen. Daniel Chacón, daniel@inversioninmobiliariacr.com
A
Panamá Pacífico, impulsa una visión del Real Estate industrial basada lfredo Volio, CEO de conectividad Portales dentro de su trayectoria: mantener en infraestructura especializada, regional y ecosistemas folio Inmobiliario, ha con- de alto una visión largo plazo, actuar con code innovación orientados a industrias valordeagregado.
solidado una trayectoria reherencia y fortalecer equipos colaboraconocida por integrar visión tivos capaces de integrar diversidad de Daniel Chacón, daniel@inversioninmobiliariacr.com estratégica, coherencia y liderazgo pensamiento y diálogo estratégico. Secolaborativo dentro del desarrollo ingún su perspectiva, la credibilidad emestabilidad e infraestructura General de Henry Kardonski, mobiliario Gerente regional. Bajo su dirección, presarial operativa se construye mediante conde clase mundial.yAsimismo, una London &la Regional de Panamádesde compañíay haCEO evolucionado sistencia capacidadpromueve de adaptación, visión especialmente de integraciónen hemisférica donde Pacífico, ha su liderazgo bajo unconsolidado modelo tradicional de desarrollo un entorno donde Centroamérica y Panamá funcionen como una estrategia enfocada hacia una gestiónendetransformar activos orientalas dinámicas urbanas y económicas plataformas complementarias dentro del los parques y zonas francas ensocial daindustriales a generar valor económico, evolucionan constantemente. comercio Su internacional y lade movilidad de plataformas integradas de de manera competitividad y ambiental simultánea, metodología trabajo parte mercancías. regional. impulsando Su visión parte de una premisa proyectos que buscan de interpretar los desafíos del mercadirección de Kardonski, Panamá clara: la evolución del Real Estate industrial transformar la relación entre ciudad, Bajo dolacomo oportunidades para innovar Pacífico hacia un nuevo delas dependerá cada vez másyde la capacidad infraestructura calidad de vida. y avanza diferenciarse. Bajo esta ciclo lógica, expansión de infraestructura enfocado en de desarrollarUno ecosistemas especializados de los principales hitos bajo su decisiones dentro de la organización fortalecer la conectividad, la capacidad encapaces de responder a las necesidades de la liderazgo ha sido la consolidación se sustentan en análisis de contexto, ergética y el desarrollodeurbano operativasEstrategia de industrias sofisticadas y enCorporativa 2025–2030, interpretación datos sostenible. y apertura a Uno denuevas los proyectos másque relevantes para cadenas globales deregeneración suministro. urbana, sostefocada en soluciones permitan antiesta etapa es la planificación alrededor delas Bajo esta perspectiva, Kardonski ha nibilidad y transformación de espacios ciparse a las necesidades futuras de la futura estación metro, concebida impulsadourbanos un modelo que integra toda de la uso mediante proyectos ciudades y losdel usuarios. como un Respecto ecosistema uso mixto que cadena demixto valor,y desde planificación y activoslade alta complejidad. al de impacto tecnológico, integrará movilidad, empleo y diseño de Esta infraestructura la operación visión hahasta permitido desarrollar Volio consideraeducación, que la transformación bienestar de una plataforma y evolución de los activos inmobiliarios. Para esiniciativas que integran movilidad, másdentro profunda del misma sector será cultural y urbana. A esto se suma el la desarrollo el ejecutivo, comprender profundidad pacios públicos y aestándares avanzaestratégica, modifi cando manera en de infraestructura energética granlos las dinámicas sectores como farma, dos dede sostenibilidad, fortaleciendo la que se diseñan, operan y de utilizan capacidad, diseñada para responder manufactura avanzada, automotriz bienese relación entre infraestructura, espacios inmobiliarios. En estea las esceexigencias industrias tecnológicas y y insumos tar médicos permite desarrollar y dinamismo económico. nario,de la conectividad, la flexibilidad procesos de manufactura avanzada. soluciones inmobiliarias diferenAsimismo, altamente Volio ha impulsado la el bienestar del usuario se convertirán Panamádentro Pacífico ciadas, generando ventajas competitivas optimización de activos industriales, La enestrategia elementosdecentrales de la también ha fortalecido la vinculación con oblila sostenibles para las empresas instaladas comerciales y corporativos bajo critepropuesta de valor de los activos, academia y losa programas de investigación dentro delrios parque. considera que ESG,Asimismo, consolidando un portafolio gando las empresas a evolucionar y desarrollo, impulsando formación de el futuro del sector estará por la cordiversifi cado quemarcado incluye centros hacia modelos más la ágiles y orientados talentoa experiencia. especializado y la generación de capacidadporativos de diseñar plataformas flexibles clase A, proyectos urbanos ecosistemas deVolio, innovación. Actualmente, y preparadas paramixto responder rápidamente a de de uso y parques logísticos Para la sostenibilidad y los una parte importante de las empresas los cambios tecnológicos y operativos última milla. Para el ejecutivo,que la comcriterios ESG solo generan impacto instaladas pertenece al parte segmento enfrentan petitividad las industrias globales. futura del sector dependereal cuando forman de una vide altasión tecnología, consolidando El directivo la región rá de la sostiene capacidadque de generar valor de corporativa integrada. al Más allá desarrollo uno de losconsidera hubs más que reatraviesa manera una equilibrada coyuntura en estratégica lo económico, del como cumplimiento, sofisticados de inversión industrial y marcada por el rebalanceo deintegrando las cadenassostesocial y ambiental, presentan una forma más inteligente logística la región y posicionándoglobales de suministro y la relocalización nibilidad y eficiencia operativa dentro dedehacer negocios, capaz de reducir una plataforma de operaciones de altoestrategia valor agregado. de una misma de negocio. lo como riesgos, fortalecer preparada relaciones con inpara competir por capital internacioEn este contexto, Panamá PacíficoInmobiliario busca El líder de Portafolio versionistas y mejorar la resiliencia de nal de los largo plazo. hacia el largo plazo. posicionarse como un nodo regional para identifi ca tres principios fundamentaproyectos empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 108
El propósito fundamental de las zonas francas es crear oportunidades para el talento local a través de la atracción LA CREDIBILIDAD de inversión y la SE CONSTRUYE CON transferencia de COHERENCIA, ÉTICA Y conocimiento de alto CUMPLIMIENTO”. nivel”. Alfredo Volio
Henry Kardonski
CEO
GERENTE GENERAL
Portafolio Inmobiliario
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y El desarrollo inmobiliario es motor diseño de punta a punta: de la competitividad de un país La evolución los Phillipe Garnier, CEO de de Garnier & Garnier, consolida tres décadas de trayectoria transformando clústeres sofisticados el paisaje urbano de Costa Rica. Daniel Chacón, daniel@inversioninmobiliariacr.com Panamá Pacífico, impulsa una visión del Real Estate industrial basada en infraestructura especializada, conectividad regional y ecosistemas hilippe Garnier ha consolidado que el Régimen de de innovación orientados a industriascontexto, de altoconsidera valor agregado.
P
una trayectoria de más de tres Zonas Francas continuará siendo uno décadas en el desarrollo inmobide los principales motores de inversión Daniel Chacón, daniel@inversioninmobiliariacr.com liario, construyendo un liderazgo y competitividad para Costa Rica, forreconocido por integrar visión estratégitaleciendo el posicionamiento del país estabilidad operativa e infraestructura Kardonski, Gerente y General de Henry ca, planifi cación urbana generación como plataforma regional para indusde clase mundial. Asimismo, promueve una London & territorial. Regional Para y CEO de Panamá de valor el ejecutivo, el trias globales. visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo liderazgo dentro del Real Estate nobajo se Respecto al impacto tecnológico, Centroamérica y Panamá funcionen como una estrategia enfocada en transformar construye desde decisiones individuaGarnier considera que la transformación plataformas complementarias dentro del losles, parques industriales y zonas francas en sino desde una visión compartida, más profunda del sector será estratégicomercio internacional y la movilidad plataformas competitividad sostenible integradas y capaz de de impactar positivaca y cultural. La incorporación de data,de mercancías. regional. Suentorno visión económico parte de una premisa analítica y automatización permitirá mente el y social. Bajo la dirección Kardonski, Panamá clara: la evolución del Real Estate industrial Bajo su liderazgo, la fi rma ha impuldesarrollar espaciosde más eficientes, opPacífico avanza yhacia un nuevo ciclo de dependerá cada vez más de ylazonas capacidad sado proyectos industriales frantimizar riesgos responder con mayor expansión infraestructura decas desarrollar ecosistemas especializados orientados a responder a las nuevas precisión adelas necesidades enfocado de empre-en fortalecer la conectividad, la capacidad encapaces de responder a lasinternacional necesidades sas y usuarios. Bajo esta lógica, los actidinámicas de inversión ergética y el desarrollo urbano sostenible. operativas de industrias sofisticadas y crecimiento urbano. Uno de los hitosy vos inmobiliarios dejarán de percibirse Uno de los proyectos más relevantes para cadenas globales de más relevantes ha suministro. sido la consolidación únicamente como infraestructura física esta es la planificación alrededor Bajo esta Free perspectiva, Kardonski ha de La Lima Zone en Cartago, un deparaetapa convertirse en plataformas capacesde ladefutura estación del metro, concebida impulsado un modelo que integra toda la habilitar innovación, colaboración y sarrollo que ha transformado la dinámicomo un ecosistema uso identifi mixto ca que cadena de valor,dedesde la yplanificación ca económica la zona que proyectay bienestar. Hacia 2026, de Garnier 2 integrará movilidad, educación, empleo diseño de infraestructura la operación de área arrendasuperar los 400.000 mhasta tres variables determinantes para el fu- y bienestar dentro delauna misma plataforma y evolución de los activos inmobiliarios. Para ble bajo estándares avanzados de sosteturo del mercado: transformación del urbana. esto se suma el desarrollo el nibilidad ejecutivo,y planifi comprender cación. a profundidad espacio Acorporativo, la consolidación de de gran las dinámicas de sectores sucomo farma, Garnier fundamenta trayectoria del infraestructura uso mixto comoenergética modelo dominancapacidad, diseñada paray la responder manufactura avanzada, automotrizunae en tres principios clave: mantener te de desarrollo urbano confianzaa las exigencias decomo industrias tecnológicas y insumos permite desarrollar visión demédicos largo plazo incluso en contexinstitucional factor clave para procesos de manufactura avanzada. soluciones inmobiliarias altamente tos de incertidumbre, entenderdiferenel deatraer capital de largo plazo. La estrategiade de Panamá Pacífico ciadas, generando ventajas sarrollo inmobiliario como competitivas un sistema En materia sostenibilidad también ha fortalecido la vinculación sostenibles paraterritorios las empresas instaladas que impacta y comunidades, y criterios ESG, considera que con la academia y los programas de investigación dentro del parque. Asimismo, considera que y fortalecer equipos capaces de aportar estos elementos han dejado de yser desarrollo, impulsando formación de el diversidad futuro del sector estará ymarcado por la de criterio pensamiento un diferenciador paralacontalento y la de generación de capacidad de Según diseñarsuplataformas estratégico. perspectiva,flexibles el crevertirseespecializado en parte integral la ecosistemas de innovación. Actualmente, y preparadas para responder rápidamente cimiento sostenible del sector dependea competitividad inmobiliaria. una importante de las empresas lostanto cambios y operativos de latecnológicos infraestructura como deque la Paraparte Garnier, la sostenibilidad instaladas pertenece segmento enfrentan las industrias globales. capacidad de construir organizaciones ya no se limita a certifialcaciode tecnología, consolidando al El directivo sostiene que la región sólidas y confiables. nes,alta sino que implica comdesarrollo como uno de los hubs más atraviesa una coyuntura estratégica Su metodología para transformar prender cómo un proyecto sofisticados inversión industrial y marcada por rebalanceo departe las cadenas desafíos eneloportunidades de inse conecta decon la ciudad, logística demovilidad la región yyposicionándoglobales delas suministro la relocalización terpretar dinámicasy urbanas, los flumejora la fortalelo una plataforma preparada dejos operaciones valor agregado. de capital ydelasalto necesidades de las cecomo la cohesión social dentro de para competir por capital internacioEnempresas este contexto, busca antes Panamá de que Pacífico se conviertan entornos urbanos cada vez más nal de largo plazo. posicionarse comoconsolidadas. un nodo regional para en tendencias En este complejos. empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 109
“EL VERDADERO DIFERENCIAL YAElNOpropósito ESTÁ fundamental EN LEVANTAR METROS de las zonas CUADRADOS, SINOfrancas es crear oportunidades EN CREAR CIUDADES para el talento local a MÁS HABITABLES, través de la atracción PRODUCTIVAS Y de inversión y la ATRACTIVAS PARA EL transferencia de TALENTO Y LA INVERSIÓN” conocimiento de alto Philippe Garnier CEO
nivel”.
Henry Kardonski
Garnier & Garnier
GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y estrategia de ciudad El diseño como diseño de punta a punta: Gómez Platero Arquitectura & Urbanismo, lidera la creación de entornos urbanos La evolución demediante los la gestión de la confianza y el diseño colaborativo; su visión para 2026 posiciona a la clústeres inteligenciasofisticados artificial y la sostenibilidad estructural como los
ejes de la arquitectura de alto impacto. Panamá Pacífico, impulsa una visión del Real Estate industrial basada Daniel Chacón, daniel@inversioninmobiliariacr.com en infraestructura especializada, conectividad regional y ecosistemas artín Gómez Platero, di-de alto integra mercado, usuario y ciudad de innovación orientados a industrias valor agregado.
M
rector ejecutivo de Gómez desde las primeras etapas del diseño. Platero Arquitectura & UrPara el ejecutivo, las restricciones técDaniel Chacón, daniel@inversioninmobiliariacr.com banismo, ha consolidado nicas, regulatorias y urbanas no deun liderazgo regional basado en una ben percibirse como obstáculos, sino operativa e infraestructura Gerente General yde Henry Kardonski, visión donde la arquitectura el urba- estabilidad como oportunidades para desarrollar de clasepropuestas mundial. Asimismo, London &nismo Regional y CEOcomo de Panamá funcionan herramientas más sofipromueve sticadas yuna mejor visión de integración hemisférica donde Pacífico, hacapaces consolidado su liderazgociudades bajo de transformar y adaptadas al largo plazo. Bajo esta lóCentroamérica y Panamá funcionen como couna estrategia enfocada en de transformar mejorar la calidad vida de las pergica, el estudio impulsa procesos plataformas complementarias delcalilos parquessonas. industriales zonas francas en Para el yarquitecto, el verdadero laborativos orientados adentro elevar la comercio y lalosmovilidad plataformas integradas de competitividad liderazgo dentro del sector no se consdadinternacional y resiliencia de proyectos.de mercancías.Respecto al impacto tecnológico, regional. Su visión parte de una premisa truye únicamente desde el talento la dirección deconsidera Kardonski,que Panamá clara: la evolución Estate industrial de ge- BajoGómez técnico,del sinoReal desde la capacidad Platero la transPacíficoformación avanza hacia nuevo hacia ciclo de dependeránerar cadaconfi vez anza más sostenida de la capacidad con clientes, más un relevante 2026 expansión de vinculada infraestructura en de de desarrollar ecosistemas especializados equipos y comunidades a lo largo del estará con laenfocado integración fortalecer la conectividad, la capacidad capaces de responder a las necesidades tiempo. procesos predictivos, análisis deeninforergéticamación y el desarrollo urbanode sostenible. operativas deBajo industrias sofisticadas su dirección, la firma seyha poy herramientas inteligencia Uno deartifi los proyectos más cadenas globales de suministro. sicionado como un referente regional cial capaces derelevantes optimizar para la toma esta etapa es la planificación alrededor de Bajo esta perspectiva, Kardonski ha caen diseño arquitectónico y planifi de decisiones y mejorar la eficiencia la futura estación metro, concebida impulsado ción un modelo integra toda la urbana,que desarrollando proyectos operativa dedel los activos. Sin embargo, como un ecosistema uso mixto cadena deque valor, desde la funcionalidad, planificación y sostecombinan sostiene que lade tecnología noque reemintegrará movilidad, educación, empleo ysino diseño de infraestructura hasta la operación nibilidad y regeneración urbana. Su plazará el criterio profesional, bienestar dentro de unalamisma plataforma y evolucióngestión de los activos inmobiliarios. Para una ha permitido consolidar que potenciará capacidad de crear urbana.experiencias A esto se urbanas suma elmás desarrollo el ejecutivo, comprender a profundidad cartera diversificada de proyectos humanas, de infraestructura energética de gran las dinámicas deel sectores farma, donde diseño secomo concibe como un sostenibles y conectadas. capacidad,En diseñada responder a las manufactura factoravanzada, estratégicoautomotriz para generare valor materiapara de sostenibilidad exigencias de industrias insumos económico, médicos permite desarrollar impacto social y eficiencia y criterios ESG, el tecnológicas arquitecto y procesos de manufactura avanzada. soluciones operativa inmobiliarias altamente diferen-inmodentro del desarrollo considera que estos elemenLa tos estrategia Panamá en Pacífico ciadas, generando biliario. ventajas competitivas se han deconvertido tambiéncomponentes ha fortalecido la vinculación con la sostenibles para las empresas instaladas Gómez Platero fundamenta su estructurales academia y los del programas de investigación dentro del trayectoria parque. Asimismo, considera que la coen principios como dentro desarrollo inmola formación de el futuro del sector la estará marcado porética la y yeldesarrollo, herencia, responsabilidad biliarioimpulsando contemporáneo. talento Para especializado y la generación de capacidad compromiso de diseñar plataformas flexibles con resultados capaces Gómez Platero, inteecosistemas de innovación. Actualmente, y preparadas responder rápidamente a de para generar valor real para los usuarios grar variables ambientales, una parte importante de las empresas los cambios tecnológicos operativos que cada y las ciudades. ySegún su visión, sociales y de gobernanza al proceso segmento enfrentan las industrias globales. proyecto debe responder no solo instaladas a desdepertenece el inicio del de altacreativo tecnología, consolidando El directivo sostiene que la sino región objetivos comerciales, también permite desarro- al desarrollo uno de más los hubs atraviesa a una coyuntura estratégica las dinámicas urbanas y sociales de llarcomo proyectos resi-más sofisticados de efi inversión marcada por el rebalanceo de lassoluciones cadenas que su entorno, integrando lientes, cientes industrial y prepa- y logísticarados de la para región y posicionándoglobales de suministrolayexperiencia la relocalización fortalezcan de quienes responder a las lo como una plataforma de operaciones alto valor agregado. habitande y utilizan los espacios. nuevas exigenciaspreparada de las para competir por ycapital internacioEn este contexto, Panamá Pacífico busca parte Su metodología de trabajo ciudades los inversional de largo posicionarse un nodo regional para que de como un enfoque interdisciplinario nistasplazo. globales. empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 110
LA TECNOLOGÍA NO REEMPLAZAElELpropósito CRITERIO, fundamental de las LO POTENCIA; NUESTRO zonas francas es DESAFÍO ES USARLA PARA crear oportunidades MEJORAR LA FORMA para el talento local a EN QUE TRABAJAMOS Y través de la atracción PARA CREAR MEJORES de inversión y la CIUDADES Y MEJORES transferencia de EXPERIENCIAS” conocimiento de alto nivel”. Martín Gómez Platero DIRECTOR EJECUTIVO
Henry Kardonski
Gómez Platero Arquitectura & Urbanismo GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y Transformar las ciudades diseño de punta a punta: con propósito para mejorar Lalaevolución de los calidad de vida clústeres sofisticados Spectrum, consolida una cultura empresarial donde la
El propósito fundamental de las innovación y los valores compartidos guían el desarrollo urbano. TRANSFORMAR zonas francas es Panamá impulsa una visión del Real Estate industrial basada DanielPacífico, Chacón, daniel@inversioninmobiliariacr.com POSITIVAMENTE LAS crear oportunidades en infraestructura especializada, conectividad regional y ecosistemas amiro orientados Alfaro, CEO de Specactitud proactiva creativa. Reconoce CIUDADES paraPARA el talento local a de innovación a industrias de alto valory agregado. trum, ha construido una traque cada proyecto inmobiliario trae MEJORAR LA VIDA LAS través de laDEatracción yectoria marcada por visión consigo retos únicos, derivados tanto Daniel Chacón, daniel@inversioninmobiliariacr.com PERSONAS ES NUESTRO de inversión y la estratégica y compromiso del ecosistema local como de la natucon la transformación urbana. Su proraleza de la industria; por ello, Alfaro PROPÓSITO Ytransferencia LA GUÍA de pósito es claro: mejorar vida de las enfatiza que rodearse de un equipo de estabilidad operativa e infraestructura Kardonski, Gerentela General de Henry QUE ORIENTA NUESTROSde alto conocimiento personas a través de inmoalto desempeño entender promueve profunda- una de clase mundial.yAsimismo, London & Regional y proyectos CEO de Panamá nivel”. biliarios que impactensupositivamente mente cómo se generahemisférica valor en cada visión de integración donde PROYECTOS” Pacífico, ha consolidado liderazgo bajo
R
las ciudades. unaenestrategia enfocada en transformar Bajo su dirección,y Spectrum se ha los parques industriales zonas francas en posicionado como de el competitividad desarrollador plataformas integradas con la Su mayor cantidad de metros cuaregional. visión parte de una premisa drados certificados bajo estándares clara: la evolución del Real Estate industrial internacionales sostenibilidad en dependerá cada vezdemás de la capacidad región. Un hito sin precedentes es de la desarrollar ecosistemas especializados el liderazgo de la firma obtención capaces de responder a en laslanecesidades de certifide caciones LEED, sofisticadas Liderazgo eny operativas industrias Energía y Diseño Ambiental, sumancadenas globales de suministro. do de perspectiva, 200.000 m2 Kardonski que operan Bajomás esta ha bajo criterios de alta ciencia.toda Estala impulsado un modelo queefiintegra trayectoria culmina la ambiciosay cadena de valor, desde con la planificación meta alcanzar la neutralidad de cardiseño dede infraestructura hasta la operación bono para un compromiso y evolución de 2027, los activos inmobiliarios.que Para ya muestracomprender avances signifi cativos en el ejecutivo, a profundidad reducciónde de la huella operativa de las ladinámicas sectores como farma, sus centros avanzada, comercialesautomotriz y proyectose manufactura residenciales. insumos médicos permite desarrollar Hacia 2026, los proyectos Alfasoluciones inmobiliarias altamentedediferenro trascienden edificación para enciadas, generandolaventajas competitivas focarse en la infraestructura urbana. sostenibles para las empresas instaladas Proyectos de uso mixto considera emblemátidentro del parque. Asimismo, que cos, como Miraflestará ores o marcado Oakland,por hanla el futuro del sector evolucionado para plataformas convertirse en cencapacidad de diseñar flexibles tros de vida integran comercio,a y preparadas paraque responder rápidamente cinas ytecnológicos servicios bajo una lógica que de los ofi cambios y operativos ciudadlas deindustrias proximidad. Para Alfaro, su enfrentan globales. mayor logro essostiene haber demostrado que El directivo que la región el desarrollo ser el atraviesa una inmobiliario coyuntura puede estratégica motorpor principal para elevar la calidad marcada el rebalanceo de las cadenas de vida las metrópolis centroameglobales deen suministro y la relocalización de ricanas. operaciones de alto valor agregado. enfoque para convertir desafíos En esteSucontexto, Panamá Pacífico busca en ventajas competitivas parte depara la posicionarse como un nodo regional empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
mercado son factores decisivos para Centroamérica y Panamá funcionen como el éxito. plataformas complementarias dentro del Respecto al impactoy de la tecno- de comercio internacional la movilidad logía, Alfaro destaca dos áreas transmercancías. formadoras que defide nenKardonski, el presente y Bajo la dirección Panamá futuro sector.hacia La primera es laciclo ca- de Pacíficodel avanza un nuevo pacidad dede analizar información con en expansión infraestructura enfocado calidad y velocidad,lalocapacidad que per- enmayor fortalecer la conectividad, mite detectar tendencias, encontrar ergética y el desarrollo urbano sostenible. oportunidades y agilizar ejecuciónpara Uno de los proyectos máslarelevantes de segunda es alrededor la mejo- de estaproyectos. etapa es laLaplanificación ra la experiencia del metro, cliente:concebida tours la en futura estación del virtuales, automatizados como un procesos ecosistema de uso mixtoy que atención ágil queeducación, facilitan laempleo inte- y integrará más movilidad, racción y dentro las transacciones. La plataforma tecnobienestar de una misma logía, afirma, no solo optimiza urbana. A esto se suma el procedesarrollo sos, sino que redefine la relaciónde congran de infraestructura energética los usuarios.diseñada para responder a las capacidad, En sostenibilidad y criterios ESG, y exigencias de industrias tecnológicas Spectrum asumido avanzada. un liderazprocesos deha manufactura go regional. Alfarodesubraya quePacífico la La estrategia Panamá atención medio ambiente es vitambién haalfortalecido la vinculación con la tal, tanto ypor social academia losresponsabilidad programas de investigación como por eficiencia a largo plazo. de y desarrollo, impulsando la formación La empresa es hoy el desarrollador talento especializado y la generación de con más metros cuadrados certifiecosistemas de innovación. Actualmente, cados LEED en Centroamérica y una parte importante de las empresas se ha propuesto alcanzar neuinstaladas pertenece al lasegmento tralidad de carbonoconsolidando para 2027. al de alta tecnología, Además, ejecutado obras desarrollo ha como uno de los hubsdemás infraestructura que mejoran la y sofisticados de inversión industrial movilidad entorno urbano, logística de ylael región y posicionándointegrando lo como una espacios plataformaverdes preparada ypara fomentando competir porcomunidades capital internaciomás resilientes. nal de largo plazo.
JUNIO 2026 / 111
Ramiro Alfaro
Henry Kardonski
FUNDADOR Y CEO
GERENTE GENERAL
Spectrum, Guatemala
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y “La sostenibilidad es el nuevo diseño de punta a punta: estándar de competitividad La evolución de los inmobiliaria” clústeres sofisticados El Grupo Cayalá, consolida un modelo de ciudad que
trasciende el desarrollo inmobiliario tradicional; su gestión Panamá transforma Pacífico, impulsa una Cayalá visión del Real Estate industrial basada a Ciudad en el referente de resiliencia, en infraestructura conectividad regional y ecosistemas tecnologíaespecializada, y sostenibilidad hacia 2026.. de innovación orientados a industrias de alto valor Daniel Chacón, daniel@inversioninmobiliariacr.com agregado.
H
Daniel Chacón, daniel@inversioninmobiliariacr.com éctor Leal, CEO de Grupo transformar desafíos en métricas claCayalá en Guatemala, ha ras y procesos estructurados de mejoconsolidado un modelo urra continua. Para Leal, la ventaja comestabilidad operativa e infraestructura Henry Kardonski, Gerente General de bano enfocado en integrar petitiva depende de la velocidad para de clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá diseño a escala humana, bajo sostenibiajustarhemisférica estrategias ydonde ejecutar visión aprender, de integración Pacífico, ha consolidado su liderazgo lidad yenfocada visión de plazo dentro soluciones de manera eficiente. Bajo Centroamérica y Panamá funcionen como una estrategia enlargo transformar del desarrollo inmobiliario regional. esta lógica, el grupo implementa proplataformas complementarias dentro del los parques industriales y zonas francas en Bajo su liderazgo, Ciudad Cayalá se ha yectos piloto, sistemas de seguimiencomercio internacional y la movilidad de plataformas integradas de competitividad convertido en uno de los proyectos to y herramientas de análisis orientamercancías. regional. Su visión parte de una premisa urbanosdel másReal emblemáticos de Centro- Bajodas a optimizar la dirección deocupación, Kardonski, percepción Panamá clara: la evolución Estate industrial américa, reconocido por su capacidad del usuario y efi ciencia operativa. Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad de generar experiencias diferenciadas al impacto tecnológico, expansiónRespecto de infraestructura enfocado en de desarrollar ecosistemas especializados para residentes, y empresas. considera que la la digitalización fortalecer la conectividad, capacidad en-será capaces de responder a visitantes las necesidades ha liderado la expansión uno los principales factores de ergética y elde desarrollo urbano sostenible. operativas deLeal industrias sofisticadas y de Ciudad Cayalá como un ecosistema transformación del sector haciapara 2026. Uno de los proyectos más relevantes cadenas globales de suministro. 2 urbano que supera los 500.000 m Bajo su dirección, Grupo Cayalá esta etapa es la planificación alrededor de ha Bajo esta perspectiva, Kardonski ha que proyecta incorporado herramientas de modela futura estación del metro, concebida impulsadode unconstrucción modelo que yintegra toda la concomola una de las primeras ladoecosistema y gestión digital activos como un de usodemixto queque cadena desolidarse valor, desde planificación y ciudades inteligentes y sostenibles de permiten optimizar planifi cación, integrará movilidad, educación, empleo y diseño de infraestructura hasta la operación escala en el Triángulo Norte la construcción y operación, mejorando dentro de una misma plataforma y evolucióngran de los activos inmobiliarios. Para de bienestar región. Entre los hitos más relevantes entreelequipos y urbana.la Acoordinación esto se suma desarrollo el ejecutivo, comprender a profundidad destaca emisión como de bonos corporareduciendo riesgos durante de infraestructura energética de elgran las dinámicas de lasectores farma, tivos avanzada, vinculados aautomotriz sostenibilidad la ciclodiseñada de vida depara los proyectos. responder a las manufactura e en capacidad, Bolsa de Valores de Guatemala, fortaEn materia de exigencias de industriassostenibilitecnológicas y insumos médicos permite desarrollar la estrategia descarbonidad criterios ESG,avanzada. Leal conprocesos dey manufactura solucionesleciendo inmobiliarias altamentedediferenzación y gestión de recursos La sidera que estos elementosPacífico estrategia de Panamá ciadas, generando ventajaseficiente competitivas impulsada por la compañía. han dejado de ser un dife- con la también ha fortalecido la vinculación sostenibles para las empresas instaladas El ejecutivo identifi ca tres princirenciador para convertirse academia y los programas de investigación dentro del parque. Asimismo, considera que piossector fundamentales dentro delasu traen unimpulsando requisito esencial y desarrollo, la formación de el futuro del estará marcado por mantener una visión de largo competitividad. Bajo talentode especializado y la generación de capacidad yectoria: de diseñar plataformas flexibles plazo, diseñar espacios centrados en esta visión, Ciudad Cayalá ecosistemas de innovación. Actualmente, y preparadas para responder rápidamente a la tecnológicos experiencia humana y desarrollar impulsa programas de empresas trauna parte importante de las los cambios y operativos que productos a tamiento y reutilización de pertenece al segmento enfrentan las industriascapaces globales.de responder instaladas distintos segmentos protección de áreas al de altaagua, tecnología, consolidando El directivo sostiene que de la mercado región sin calidadestratégica ni coherencia verdes, y manejo desarrollo comoreciclaje uno de los hubs más atraviesa comprometer una coyuntura urbana. Según su visión, la reputación efi ciente de residuos como y sofisticados de inversión industrial marcada por el rebalanceo de las cadenas y lasuministro confianza se mediante parte una estrategia orienlogística de lade región y posicionándoglobales de y laconstruyen relocalización consistencia, ejecución y capacidad de tada desarrollarpreparada proyectos lo como unaa plataforma de operaciones de alto valor agregado. adaptación frente Pacífico a las nuevas dinámimás resilientes, eficientes y para competir por capital internacioEn este contexto, Panamá busca cas del mercado. atractivos para inversionistas y nal de largo plazo. posicionarse como un nodo regional para Su metodología de trabajo parte de usuarios de largo plazo. empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 112
El propósito fundamental de las LA SOSTENIBILIDAD zonas francas es YA NO OPCIONAL, crearESoportunidades ES LA BASE DE LA local a para el talento COMPETITIVIDAD través de la atracción INMOBILIARIA” de inversión y la transferencia de Héctor Leal conocimiento de alto CEO nivel”. Grupo Cayalá
Henry Kardonski GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y como El liderazgo humano diseño dede punta a punta: cimiento la infraestructura Lacorporativa evolución de los clústeres sofisticados Alexandra Álvarez, directora de Ultrapark Development
El propósito YA NO SE TRATA SOLO fundamental DE METROS CUADRADOS,de las Group, posiciona a los campus corporativos como motores zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada SINO DE GARANTIZAR de talento y movilidad social. LA crear oportunidades en infraestructura especializada, conectividad regional y ecosistemas VIABILIDAD Daniel Chacón, daniel@inversioninmobiliariacr.com Y EL VALOR para el talento local a de innovación orientados a industrias de alto valor agregado. DE LARGO PLAZO DE LOS lexandra Álvarez, Directora comunidad y experiencia, y promover través de la atracción de Ultrapark Development una cultura basada en liderazgo huACTIVOS A TRAVÉS DEL Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la Group, ha liderado la evolumano. Según su visión, las relaciones IMPACTO HUMANO”. ción de los espacios de trabasostenibles y la confianza construida transferencia de
A
jo enKardonski, Costa Rica bajo una visión donGerente General de Henry de el bienestar de las personas forma London & Regional y CEO de Panamá parte ha esencial de la su competitividad Pacífico, consolidado liderazgo bajo Para la ejecutiva, el éxito unainmobiliaria. estrategia enfocada en transformar un desarrollo corporativo no delos de parques industriales y zonas francas en pende únicamente infraestrucplataformas integradasde desu competitividad tura, sino de la capacidad de generar regional. Su visión parte de una premisa entornos que del impulsen crecimiento clara: la evolución Real Estate industrial profesional, de de vidalaycapacidad desarrodependerá cadacalidad vez más social. ecosistemas especializados de llo desarrollar Bajo dirección,a Ultrapark Devecapaces de su responder las necesidades lopment Group ha desarrollado más de y operativas de industrias sofisticadas construido 30 edificios 200.000 m2 y de cadenas globales suministro. bajo internacionales, con-ha Bajo estándares esta perspectiva, Kardonski solidando reco-la impulsado un campus modelo corporativos que integra toda nocidos empresas multinacionales cadena de por valor, desde la planificación y de alta tecnología. Sin embargo, uno diseño de infraestructura hasta la operación de los principales diferenciadores dePara la y evolución de los activos inmobiliarios. firma ha sido integrar elacomponente el ejecutivo, comprender profundidad dentrode de su estrategia de sostelas social dinámicas sectores como farma, nibilidad y desarrollo manufactura avanzada,empresarial. automotriz e Entre las iniciativas más relevantes insumos médicos permite desarrollar impulsadas por Álvarez destaca diferenZonas soluciones inmobiliarias altamente ACTIM, un programa de responsabiliciadas, generando ventajas competitivas dad social enfocado en formación de sostenibles para las empresas instaladas jóvenes en comunidades vulnerables dentro del parque. Asimismo, considera que mediante capacitación en ciencias, el futuro del sector estará marcado por la tecnología, inglés yplataformas matemáticas. Descapacidad de diseñar flexibles de su creación en 2020, rápidamente el programa a y preparadas para responder logrado altos niveles de inserción los ha cambios tecnológicos y operativos que laborallas y continuidad educativa, fortaenfrentan industrias globales. leciendo oportunidades de movilidad El directivo sostiene que la región social y desarrollo profesional. atraviesa una coyuntura estratégica La por ejecutiva identifica princimarcada el rebalanceo detres las cadenas pios fundamentales de su traglobales de suministro dentro y la relocalización fortalecer la reputación mede yectoria: operaciones de alto valor agregado. coherencia operativa, impulsar En diante este contexto, Panamá Pacífico busca un crecimiento que integre posicionarse como sostenido un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad,
en el tiempo representan de los estabilidad operativa euno infraestructura activos valiosos dentropromueve del desa- una de clasemás mundial. Asimismo, rrollo corporativo. visióninmobiliario de integración hemisférica donde Su metodología de trabajo se basa Centroamérica y Panamá funcionen como en escucha activa, adaptabilidaddentro y me- del plataformas complementarias jora continua. Bajo estaylógica, Ultra- de comercio internacional la movilidad park ha evolucionado hacia un modelo mercancías. enfocado solo en desarrollar metros Bajo lano dirección de Kardonski, Panamá sino en gestionar ecosistecuadrados, Pacífico avanza hacia un nuevo ciclo de mas capacesdedeinfraestructura responder a lasenfocado nuevas en expansión necesidades de empresas,la capacidad colabora- enfortalecer la conectividad, dores y comunidades. Álvarez, la ergética y el desarrolloPara urbano sostenible. toma delos decisiones Uno de proyectosdebe másorientarse relevantesapara elevar estándares de calidad, bienestar esta etapa es la planificación alrededor de ylaclaridad futura organizacional. estación del metro, concebida Respecto al impacto como un ecosistema detecnológico, uso mixto que considera que hacia educación, 2026 la digitaintegrará movilidad, empleo y lización servicio del bienestardeberá dentro estar de unaalmisma plataforma equilibrio salud urbana. Aentre estoproductividad, se suma el desarrollo ydecrecimiento personal. En este esceinfraestructura energética de gran nario, los espacios laborales evolucio-a las capacidad, diseñada para responder narán hacia plataformas más flexibles, y exigencias de industrias tecnológicas humanas y orientadas a experiencia, procesos de manufactura avanzada. donde capacitación La laestrategia de constante Panamá yPacífico el bienestar de las personas serán con la también ha fortalecido la vinculación factores de competitiacademiacentrales y los programas de investigación vidad. y desarrollo, impulsando la formación de Para especializado la Directora ydela Ultratalento generación de park, la sostenibilidad ya noActualmente, reecosistemas de innovación. presenta tema reputacional, una parteunimportante de las empresas sino una garantía de resiliencia instaladas pertenece al segmento ydevalor largo plazo consolidando para los ac- al altadetecnología, tivos inmobiliarios. suhubs lide-más desarrollo como unoBajo de los razgo, la firma una visión y sofisticados deimpulsa inversión industrial donde corporativo logísticaeldedesarrollo la región y posicionándotambién como motor de lo como funciona una plataforma preparada transformación y fortalecipara competir porsocial capital internaciomiento comunitario. nal de largo plazo.
JUNIO 2026 / 113
conocimiento Alexandra Álvarez de alto nivel”. DIRECTORA
Ultrapark Development Group
Henry Kardonski GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y y análisis Diversificación diseño de punta a punta: de datos: La fórmula La evolución de losinmobiliaria de la resiliencia clústeres sofisticados Alberto Ortuño, director general de GTU Desarrollos, lidera la
evolución del sector mediante una estrategia de diversificación Panamá de Pacífico, impulsa una visión Real Estate industrial basada activos y la adopción de del inteligencia artificial. en infraestructura especializada, conectividad regional y ecosistemas Daniel Chacón, daniel@inversioninmobiliariacr.com de innovación orientados a industrias de alto valor agregado.
A
lberto Ortuño, director geinterpretar las ineficiencias del merneral de GTU Desarrollos, cado como oportunidades de diferenDaniel Chacón, daniel@inversioninmobiliariacr.com ha consolidado su trayectociación. Ante desafíos como la gestión ria en el sector inmobiliario de permisos, la volatilidad en costos operativaoelos infraestructura Gerente General Henry Kardonski, costarricense mediante unadevisión estabilidad de construcción cambios en la de clasedemanda, mundial. Asimismo, promueveque una las London &enfocada Regionaleny resiliencia CEO de Panamá operativa, diOrtuño considera visión organizaciones de integración más hemisférica donde sePacífico, ha consolidado su liderazgo bajo versifi cación estratégica y adaptación competitivas Centroamérica y Panamá funcionen comocon una estrategia enfocada en transformar constante a las dinámicas del mercado. rán aquellas capaces de reaccionar plataformas dentrofrente del a los parques industriales y zonas francas en Bajo su liderazgo, la compañía ha desamayorcomplementarias velocidad y flexibilidad comercio internacional y ladel movilidad plataformas integradas de competitividad rrollado proyectos en múltiples clases nuevas condiciones entorno. de mercancías. regional. Su visión parte de unaresidencial premisa verde activos, incluyendo Respecto al impacto tecnológico, dirección de Kardonski, clara: la evolución del Real Estate industrial tical y horizontal, oficinas, comercio, Bajoellalíder de GTU DesarrollosPanamá visualiza Pacíficoa avanza hacia un nuevo de dependerálogística cada vez más de la capacidad y usos mixtos, fortaleciendo la inteligencia artifi cial yciclo al análisis expansión de infraestructura enfocado en de de desarrollar ecosistemas especializados un modelo de negocio capaz de resde datos como factores capaces la conectividad, la capacidad encapaces de responder a lasciclos necesidades ponder a distintos económicos.fortalecer transformar profundamente la cadena ergética el desarrollo urbano sostenible. operativas deUno industrias sofisticadas y de los hitos más relevantes deyvalor inmobiliaria hacia 2026. Bajo Uno deesta los lógica, proyectos más relevantes paraopcadenas globales de suministro. bajo su dirección fue la entrega del prila tecnología permitirá esta etapa es ladesde planificación de y Bajo esta perspectiva, ha camer edifi cio de ofiKardonski cinas con certifi timizar procesosalrededor comerciales la futura estación del metro, concebida impulsadoción un modelo integra la LEED enque Costa Rica,toda establecienprospección de clientes hasta monicomo un ecosistema de planifi uso mixto que cadena dedovalor, desde la planificación y un precedente para el desarrollo toreo constructivo, cación y efiintegrará movilidad, educación, empleo y diseño de infraestructura hasta la operación corporativo sostenible en el país. Para ciencia operativa de los activos. bienestar dentro de una plataforma y evoluciónOrtuño, de los activos inmobiliarios. la sostenibilidad y laPara eficiencia En materia demisma sostenibilidad y criA esto sumaconsidera el desarrollo el ejecutivo, comprender profundidad operativa deben aintegrarse desde urbana. la terios ESG,se Ortuño que esde infraestructura de gran las dinámicas sectores farma, planifide cación inicialcomo de cada proyecto, tos elementosenergética se consolidarán como capacidad, diseñada para responder a de las la manufactura avanzada,innovación automotrizconstructie combinando componentes fundamentales exigencias de industrias tecnológicasin-y insumos va, médicos permite control de costos ydesarrollar experiencia de rentabilidad y competitividad procesos de manufactura solucionesusuario inmobiliarias diferendentroaltamente de una misma estratemobiliaria. Para el avanzada. ejecutivo, los La proyectos estrategiaalineados de Panamá Pacífico ciadas, generando ventajas competitivas gia de desarrollo. con estántambién ha fortalecido la vinculación con la sostenibles para las empresas El ejecutivo identifiinstaladas ca tres princidares ambientales y sociales academia y los programas de investigación dentro delpios parque. Asimismo, considera quesu trafundamentales dentro de tendrán ventajas claras en acy desarrollo, la formación el futuro del sectorlaestará marcado por laherrayectoria: diversifi cación como ceso aimpulsando financiamiento, atrac- de talentoción especializado y lay generación de capacidad mienta de diseñar flexibles para plataformas mitigar riesgos, una visión de inversión generaecosistemas devalor innovación. Actualmente, y preparadas rápidamente a de para largoresponder plazo enfocada en calidad y ción de de largo plazo. una parte empresas los cambios tecnológicos yy operativos que de sostenibilidad, la construcción Bajoimportante esta visión,deel las futuro instaladas pertenece al segmento enfrentan las industrias relaciones deglobales. confianza con inversiodel sector dependerá cada de altavez tecnología, El directivo la regiónSegún nistas, sostiene clientes yque proveedores. más de la consolidando profesiona- al desarrollo comodel uno dede losdatos, hubs más atraviesa suuna coyuntura estratégica perspectiva, la capacidad de adaplización uso sofisticados de inversión y marcada por el rebalanceo demás las cadenas tación será cada vez determinante la reducción de la industrial espelogística de la región y posicionándoglobales de la relocalización en suministro un entornoymarcado por volatilidad culación y la capacidad plataforma preparada de operaciones de alto valor agregado. económica, cambios regulatorios lo y como deuna desarrollar proyecpara competir por capitalyinternacioEn este contexto, Panamátecnológica. Pacífico busca transformación tos responsables renal de largo plazo. posicionarse como un nodo regional para Su metodología de trabajo parte de silientes. empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 114
EL DESARROLLO INMOBILIARIO HA SIDO El propósito UNA INDUSTRIA INTENSIVA fundamental de las EN CAPITAL, PERO POCO zonas francas es SOFISTICADA EN EL USO DE crearLA oportunidades DATOS. INTELIGENCIA para el talento local a ARTIFICIAL CAMBIARÁ través de la atracción ESTO RADICALMENTE PARA de inversión y la ELEVAR LA EFICIENCIA EN LA transferencia de PLANIFICACIÓN Y EL CONTROL conocimiento de alto DE COSTOS”, AFIRMÓ ALBERTO nivel”. ORTUÑO, DIRECTOR GENERAL DE GTU DESARROLLOS.
Henry Kardonski
Alberto Ortuño
GERENTE GENERAL
DIRECTOR GENERAL
London & Regional
GTU Desarrollos CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y del activo: Conversión y valor diseño de arquitectura punta a punta: La nueva del Ladesarrollo evolución de los hotelero clústeres sofisticados Marriott International en el Caribe y Latinoamérica, lidera la
LA TECNOLOGÍA ES UN HABILITADOR QUE El propósito POTENCIA EL TALENTO fundamental Y MEJORA LA TOMA DE de las expansión de la firma mediante la adaptabilidad local y la francas es PERO LA Panamá Pacífico, impulsa una visión del Real Estate industrial basada DECISIONES,zonas eficiencia operativa.. crear oportunidades en infraestructura especializada, conectividad regional y ecosistemas HOSPITALIDAD SIGUE Daniel Chacón, daniel@inversioninmobiliariacr.com para el talento de innovación orientados a industrias de alto valor agregado. SIENDO, ANTE TODO, UNAlocal a lejandro Acevedo, Vicepresisarrolladores regionales. Asimismo, través la atracción INDUSTRIA DEde PERSONAS dente Regional de Desarrollo ha impulsado proyectos hoteleros Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la para Marriott International con componentes residenciales inY EXPERIENCIAS en el Caribe y Latinoamérica, tegrados y estrategias enfocadas en transferencia de estabilidad operativaincorporando e infraestructura MEMORABLES” Kardonski, una Gerente General de Henry ha consolidado trayectoria enfocaeficiencia operativa,
A
London Regionalelyvalor CEOdede Panamá da en & maximizar los activos Pacífico, ha consolidado su liderazgo bajo hoteleros mediante una visión que unacombina estrategia enfocada en transformar escala global, adaptación local los parques industriales zonas francas en y eficiencia operativa.yPara el ejecutivo, plataformas integradas competitividad la competitividad delde sector hospitality regional. Su de visión parte de de unaentender premisa depende la capacidad clara: evolución deldel Real Estate industrial laslanecesidades inversionista, independerá vez másen deellacomportacapacidad terpretarcada los cambios de desarrollar especializados miento del ecosistemas viajero y desarrollar procapaces responder para a lasresponder necesidades yectosdepreparados a operativas industrias sofisticadas y mercadosde cada vez más dinámicos. cadenas globalesfundamenta de suministro. Acevedo su liderazgo Bajotresesta perspectiva, Kardonski ha en principios estratégicos: combiimpulsado un modelo queplataforma integra toda nar la fortaleza de una glo-la cadena deun valor, desdeentendimiento la planificación bal con profundo dely diseño de infraestructura la operación mercado local, colocarhasta al propietario en y evolución inmobiliarios. Para el centrodedelos laactivos estrategia y seleccionar el ejecutivo, comprender a profundidad cuidadosamente las marcas y segmenlas tos dinámicas degenerar sectores como farma, capaces de valor sostenible manufactura avanzada, automotriz para cada activo. Bajo esta lógica, con-e insumos médicos permite desarrollar sidera que la verdadera diferenciación soluciones inmobiliarias altamente diferensurge cuando las operaciones hoteleras ciadas, generando competitivas logran traducirseventajas en resiliencia finansostenibles para las empresas instaladas ciera y crecimiento de largo plazo para dentro del parque. Asimismo, considera que los inversionistas. el futuro delsu sector estará Marriott marcado Interpor la Bajo dirección, capacidad plataformas flexibles nationaldehadiseñar fortalecido su presencia y preparadas para responder rápidamente en Centroamérica y el Caribe median-a los te cambios tecnológicos y operativos modelos de negocio orientadosque a enfrentan lascar industrias globales. diversifi productos y optimizar el El directivo de sostiene que Entre la región desempeño los activos. los atraviesa una coyuntura hitos más relevantes destacaestratégica la expanmarcada por segmento el rebalanceo las cadenas sión del de de escala media globales de suministro de y lamarcas relocalización y la incorporación como de City operaciones alto valorpermitienagregado. Express de by Marriott, En do estecaptar contexto, Panamá Pacífico busca nuevos perfiles de viajeros posicionarse un nodo regional y ampliar como las oportunidades para para deempresas tecnológicas, logísticas y manufactureras que requieren conectividad,
de clase mundial. Asimismo,capaces promueve herramientas tecnológicas de una visión de consumo integración hemisférica donde optimizar energético, reduCentroamérica funcionen como cir desperdiciosyyPanamá fortalecer la gestión plataformasdecomplementarias dentro del inteligente los activos. Para Acevecomercio internacional y la un movilidad do, la tecnología representa habili- de mercancías. tador clave para mejorar la experiencia la dirección decompetitividad Kardonski, Panamá del Bajo usuario y elevar la Pacífico avanza hacia unsostiene nuevo ciclo de los proyectos, aunque que de expansión de infraestructura enfocado en el valor diferencial de la hospitalidad fortalecer la conectividad, capacidad seguirá dependiendo del la talento hu- energética el desarrollo urbano sostenible. mano y lay calidad del servicio. UnoSu demetodología los proyectosde más relevantes trabajo partepara estaalinear etapa es planificación alrededor de de loslaobjetivos del inversiola futura del dinámicas metro, concebida nista con estación las nuevas del como un ecosistema deEnuso mixto viajero contemporáneo. este con- que integrará movilidad, empleo y texto, considera que educación, las conversiones bienestar dentro de una misma plataforma hoteleras se consolidarán como una urbana. A esto seestrategias suma el dedesarrollo de las principales crede infraestructura energética de gran cimiento para la región, permitiendo capacidad, diseñadaflexibilizar para responder acelerar retornos, opera-a las exigencias de industrias tecnológicas ciones y aprovechar plataformas glo- y procesos de manufactura avanzada. bales de distribución y lealtad como La estrategia Marriott Bonvoy. de Panamá Pacífico también ha fortalecido la vinculación con la En materia de sostenibilidad y criacademia y los programas de investigación terios ESG, Acevedo considera que y desarrollo, impulsando la formación de estos elementos ya forman parte talento especializado y la generación de estructural de la competitividad ecosistemas de innovación. inmobiliaria y hotelera. BajoActualmente, la una parte importante las empresas plataforma Serve 360, de Marriott instaladasproyectos pertenece al segmento impulsa orientados a deciencia alta tecnología, al efi energética,consolidando resiliencia desarrollo ycomo uno de hubs más operativa reducción delos impacsofisticados inversión sosteniindustrial y to ambiental,de integrando logísticadesde de la la región y cación posicionándobilidad planifi inicial lo como una plataforma para fortalecer el acceso preparada a capital y para competir por capitalde internaciomejorar el desempeño largo plazo nallos de activos. largo plazo. de
JUNIO 2026 / 115
conocimiento de alto Alejandro Acevedo nivel”. VICEPRESIDENTE REGIONAL DE DESARROLLO Henry Kardonski Marriott International GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de puntayaresiliencia: punta: Rentabilidad La evolución de los El nuevo estándar clústeres sofisticados de la inversión hotelera Panamá Pacífico, impulsa una visión del Real Estate industrial IHG Hotels & Resorts, redefine la expansión hotelerabasada mediante en infraestructura especializada, regional y ecosistemas la disciplina operativa yconectividad la conversión estratégica de activos. de innovación a industrias de alto valor agregado. Danielorientados Chacón, daniel@inversioninmobiliariacr.com
P
Daniel Chacón, daniel@inversioninmobiliariacr.com aul Adan, Regional Senior Vice President Development en IHG Hotels & Resorts, ha consolidado su liderazgo en la industria turística y estabilidad operativa e infraestructura General de Henry Kardonski, deGerente hospitality mediante una visión enfocada en ejecución, eficiencia de clase mundial. Asimismo, promueve una London & Regional y CEO de Panamá operativa y crecimiento sostenible. Para el ejecutivo, el verdadero vavisión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo lor dentro del desarrollo hotelero no depende únicamente de la expansión de Centroamérica y Panamá funcionen como una estrategia enfocada en transformar marcas, sino de la capacidad de transformar estrategias en resultados concretos plataformas complementarias dentro del los parques industriales y zonas francas en para inversionistas y operadores. comercio internacional y la movilidad de plataformas integradas de competitividad Bajo su liderazgo, IHG Hotels & Resorts ha fortalecido su presencia en Cosmercancías. regional. Su visión parte de una premisa ta Rica y la región mediante modelos de negocio orientados a maximizar el Bajo la dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial desempeño de los activos inmobiliarios y responder con mayor precisión a las Pacífico avanza hacia un nuevo ciclo de dependerá cada vez más de la capacidad nuevas dinámicas del viajero contemporáneo. Su gestión ha impulsado la conexpansión de infraestructura enfocado en de desarrollar ecosistemas especializados solidación de marcas capaces de combinar estándares globales con estructuras fortalecer la conectividad, la capacidad encapaces de responder a las necesidades operativas eficientes, fortaleciendo la competitividad del sector hospitality en ergética y el desarrollo urbano sostenible. operativas de industrias sofisticadas y mercados cada vez más exigentes. Uno de los proyectos más relevantes para cadenas globales de suministro. Adan fundamenta su trayectoria en tres principios estratégicos: disciplina esta etapa es la planificación alrededor de Bajo esta perspectiva, Kardonski ha en la ejecución, construcción de relaciones de largo plazo basadas en confianza la futura estación del metro, concebida impulsado un modelo que integra toda la y claridad sobre dónde competir y cómo diferenciarse. Según su perspectiva, como un ecosistema de uso mixto que cadena de valor, desde la planificación y el crecimiento sostenible no depende de participar masivamente en todos los integrará movilidad, educación, empleo y diseño de infraestructura hasta la operación segmentos, sino de desarrollar propuestas de valor capaces de responder a nebienestar dentro de una misma plataforma y evolución de los activos inmobiliarios. Para cesidades específicas del mercado y generar rentabilidad consistente para los urbana. A esto se suma el desarrollo el ejecutivo, comprender a profundidad propietarios. de infraestructura energética de gran las dinámicas de sectores como farma, Su metodología de trabajo parte de analizar cada proyecto desde la perscapacidad, diseñada para responder a las manufactura avanzada, automotriz e pectiva del inversionista, evaluando variables como retorno, riesgo, liquidez y exigencias de industrias tecnológicas y insumos médicos permite desarrollar eficiencia operativa. Bajo esta lógica, considera que las conversiones hoteleras procesos de manufactura avanzada. soluciones inmobiliarias altamente diferense consolidarán como una de las herramientas más relevantes para reposicioLa estrategia de Panamá Pacífico ciadas, generando ventajas competitivas nar activos de forma ágil y eficiente, permitiendo reducir tiempos de apertura y también ha fortalecido la vinculación con la sostenibles para las empresas instaladas optimizar inversión de capital en entornos de alta transformación. academia y los programas de investigación dentro del parque. Asimismo, considera que Respecto al impacto tecnológico, Adan considera que la integración de day desarrollo, impulsando la formación de el futuro del sector estará marcado por la tos en tiempo real transformará profundamente la industria hacia 2026. Desde talento especializado y la generación de capacidad de diseñar plataformas flexibles el diseño del activo hasta la optimización del ingreso por metro cuadrado, la ecosistemas de innovación. Actualmente, y preparadas para responder rápidamente a capacidad de interpretar información permitirá tomar decisiones más preciuna parte importante de las empresas los cambios tecnológicos y operativos que sas y desarrollar operaciones hoteleras más eficientes y adaptables. instaladas pertenece al segmento enfrentan las industrias globales. En materia de sostenibilidad y criterios ESG, el ejecutivo sostiene que de alta tecnología, consolidando al El directivo sostiene que la región estos elementos se han convertido en factores económicos indispensadesarrollo como uno de los hubs más atraviesa una coyuntura estratégica bles para la competitividad inmobiliaria y hotelera. Para Adan, los prosofisticados de inversión industrial y marcada por el rebalanceo de las cadenas yectos que integren eficiencia energética, impacto social y resiliencia logística de la región y posicionándoglobales de suministro y la relocalización operativa desde su concepción estarán mejor preparados para acceder lo como una plataforma preparada de operaciones de alto valor agregado. a financiamiento, atraer inversionistas institucionales y responder a las para competir por capital internacioEn este contexto, Panamá Pacífico busca nuevas exigencias del mercado global. nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 116
LA SOSTENIBILIDAD HA DEJADO DE SER UN El propósito ELEMENTO REPUTACIONAL fundamental de las PARA zonas CONVERTIRSE EN es francas UN FACTOR ECONÓMICO crear oportunidades DE COMPETITIVIDAD; para el talento local a LOS PROYECTOS BIEN través de la atracción ESTRUCTURADOS BAJOy la de inversión CRITERIOS ESG SON MÁS transferencia de RENTABLES Y RESILIENTES”. conocimiento de alto nivel”.
Paul Adan
Henry Kardonski REGIONAL SENIOR VICE PRESIDENT DEVELOPMENT GERENTE GENERAL
London & Regional IHG Hotels & Resorts CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta ya efi punta: Lujo regenerativo ciencia: La evolución de Estate los turístico El futuro del Real clústeres sofisticados FIFCO, lidera la evolución del desarrollo inmobiliario
LA TECNOLOGÍA ESTÁ El propósito REDEFINIENDO CÓMO de las SE DISEÑANfundamental Y OPERAN de alta gama mediante la sostenibilidad integral y la zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basadaLOS DESARROLLOS; optimización tecnológica. en infraestructura especializada, conectividad regional y ecosistemasEL USO DEcrear DATA oportunidades EN Daniel Chacón, daniel@inversioninmobiliariacr.com el talento local a de innovación orientados a industrias de alto valor agregado. TIEMPO para REAL PERMITIRÁ través de la atracción TOMAR DECISIONES MÁS abián Fernández, Director de das y ecosistemas resilientes alredeDaniel Chacón, daniel@inversioninmobiliariacr.com inversión y la Hospitalidad de FIFCO, ha dor del proyecto. PRECISAS QUEde ELEVARÁN consolidado un liderazgo enSu metodología de trabajo partransferencia de TANTO LA RENTABILIDAD estabilidad operativa e infraestructura Gerente General Henry Kardonski, focado en desarrollar ecosis- de te de anticipar riesgos y transformar conocimiento de alto de clase Asimismo, London & Regional CEO de Panamá desafíos temas turísticos dondey sostenibilidad, enmundial. oportunidades depromueve inno- unaCOMO LA EXPERIENCIA nivel”. visiónFactores de integración Pacífico, ha consolidado su liderazgo experiencia y resiliencia operativabajo vación. como el hemisférica cambio cli- dondeDEL USUARIO”.
E
Centroamérica Panamá una estrategia enfocada en transformar mático, funcionan como pilares estratégicos la gestión yhídrica y lafuncionen presión como plataformas complementarias dentro del los y zonas delparques negocioindustriales inmobiliario. Bajo francas su di- en sobre los recursos naturales forman Henry Kardonski comercio la movilidad deFabián Fernández plataformas integradas competitividad rección, proyectos comode Reserva Conparte centralinternacional de la planifiycación de mercancías. regional. Su visión parte de una premisa chal se han convertido en referentes los proyectos, impulsando soluciones DIRECTOR DE HOSPITALIDAD GERENTE GENERAL Bajo la dirección de Kardonski, clara: la evolución del el Real Estate industrial regionales de cómo desarrollo tuque integran diseño, operación y tec-Panamá Pacífico avanza hacia un nuevodelciclo deFIFCO dependerá cadanivel vez puede más deintegrarse la capacidad nología rístico de alto desde etapas tempranas London & Regional expansión de infraestructura enfocado en de desarrollar ecosistemas de manera responsable con especializados el entorno desarrollo. CEO de Panamá Pacífico fortalecer la conectividad, la capacidad encapaces de responder a las necesidades natural y las comunidades locales. Respecto al impacto tecnológico, ergética yconsidera el desarrollo sostenible. operativas dedeindustrias La gestión Fernándezsofisticadas ha impul- y Fernández queurbano la transUno de los relevantes cadenas de suministro. sado unaglobales visión donde la sostenibiliformación másproyectos profundamás hacia 2026 para esta vinculada etapa es la planificación alrededor de Kardonski dadBajo deja esta de serperspectiva, un componente com- ha estará con la capacidad futura proyectos estación del metro, concebida impulsado unpara modelo que integra toda la de laoperar turísticos en plementario convertirse en parte comoreal un mediante ecosistema de usointemixto que cadena valor, desde ylacompetitiviplanificación y tiempo integral de de la operación sistemas integrará movilidad, educación, empleo y diseño infraestructura operación ligentes dad deldeactivo. Bajo esta hasta lógica,laReserde gestión. Según su visión, bienestar dentro de unadigitales misma plataforma yva evolución activos inmobiliarios. Conchaldehalosfortalecido iniciativasPara el uso de herramientas y urbana. A esto se suma el desarrollo el ejecutivo, con comprender a profundidad análisis vinculadas gestión responsable de datos permitirá optimizar de infraestructura de gran las dinámicasconservación de sectores ambiental como farma, decisiones de recursos, operativas, energética elevar la eficapacidad, responder a las manufactura automotriz y vinculación avanzada, comunitaria, consoli- e ciencia de los diseñada activos ypara personalizar exigencias de industrias y insumos médicos capaz permite desarrollar la experiencia dando un modelo de combinar del usuario de tecnológicas manera procesos soluciones altamente difereneficiencia inmobiliarias operativa, experiencia del más precisa.de manufactura avanzada. estrategia de Panamá ciadas, ventajas usuariogenerando y valor de largo plazo.competitivas En La materia de sostenibilidad y cri-Pacífico también la vinculación sostenibles para fundamenta las empresassuinstaladas El ejecutivo lideterios ESG, ha el fortalecido ejecutivo sostiene que con la academia y los programas de investigación dentro del tres parque. Asimismo, considera que estos razgo en principios estratégicos: elementos ya representan un y desarrollo, impulsando la formación de el futuro del sector estará marcado por la requisito mantener una visión de largo plazo esencial para la competitiviespecializado y la generación de capacidad desostenibilidad, diseñar plataformas flexibles enfocada en integrar el dadtalento del sector turístico e inmobiliario. ecosistemas Actualmente, ydesarrollo preparadas para responder rápidamente inmobiliario con el entorno a Para Fernández,delosinnovación. inversionistas y una parte importante lasproempresas los cambios tecnológicos y operativos natural y garantizar consistencia ope- que usuarios valoran cada vezde más instaladas al segmento enfrentan lasfortalecer industrias la globales. rativa para confianza de yectos capacespertenece de demostrar imde ambiental alta tecnología, consolidando El directivoy clientes. sostiene Para queFernánla región pacto inversionistas y social positivo, al desarrollo como uno de generalos hubs más atraviesa una coyuntura dez, el verdadero valor de unestratégica activo impulsando una nueva sofisticados de inversión industrial y marcada el rebalanceo de lasencadenas turístico por no reside únicamente su ción de desarrollos orientados a logística de la regiónyy creación posicionándoglobales de suministro la capacidad relocalización resiliencia, infraestructura, sino eny la eficiencia lo como una plataforma preparada de de alto valor agregado. de valor de operaciones construir experiencias diferenciasostenible a largo plazo. para competir por capital internacioEn este contexto, Panamá Pacífico busca nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 117
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Retail, oficinas y experiencia:
Especialización y los ecosistemas La evolución de diseño de punta a punta: comerciales hacia 2026 La evolución deunalos Grupo Roble, impulsa visión donde la diferenciación, la tecnología y la experiencia del usuario redefinen la clústeres sofisticados competitividad de los activos comerciales y corporativos
Centroamérica. Panamáen Pacífico, impulsa una visión del Real Estate industrial basada Daniel Chacón, daniel@inversioninmobiliariacr.com en infraestructura especializada, conectividad regional y ecosistemas de innovación orientados a industrias de alto valor agregado.
A
lberto Poma, presidente de ción e inversiones iniciales en adecuaGrupo Roble, ha consolidaciones. Daniel Chacón, daniel@inversioninmobiliariacr.com do una de las plataformas Dentro de esta evolución, Grupo inmobiliarias más relevantes Roble ha fortalecido su estrategia con estabilidad operativa e infraestructura Gerentebajo General de Henry Kardonski, de Centroamérica una estrategia amenidades orientadas al bienestar, de clase mundial. Asimismo, promueveCertifi una London & Regional de Panamá enfocada en yla CEO evolución de los acticonectividad y sostenibilidad. visión caciones de integración hemisférica Pacífico, ha liderazgo bajo vosconsolidado comerciales,sucorporativos y de uso LEED e ISO, terrazas,donde wellness Centroamérica y Panamá funcioneny como una estrategia enfocada en transformar mixto. Su visión parte de una premisa centers, áreas colaborativas solucioplataformas complementarias delun los parques industriales y zonas francas clara: la competitividad del RealenEstate nes tecnológicas formandentro parte de comercio internacional y la movilidad de la plataformas integradas competitividad ya no dependedeúnicamente de ubicaecosistema diseñado para elevar mercancías. regional. ción Su visión parte experiencia del usuario y fortalecer los o escala, sinode deuna crearpremisa ecosistemas la dirección de Kardonski, Panamá clara: la evolución del Real Estate industrial proyectos corporativos y comerciales. que integren experiencia, tecnología, Bajo avanza un nuevo ciclodepende dependerá cada vez más deciencia la capacidad Para Poma,hacia el futuro del sector sostenibilidad y efi operativa. Pacífico expansión de infraestructura enfocado en de desarrollar derá cada vez más de generar experienEnecosistemas los últimos especializados años, Grupo Roble fortalecer conectividad, capacidad capaces de las necesidades imcias la diferenciadas y la relaciones deenlargo ha responder identificadoa transformaciones ergética y elcon desarrollo sostenible. operativas de industrias sofisticadas y plazo clientesurbano e inquilinos. portantes en la demanda del mercado Uno de losRespecto proyectos más relevantes para el cadenas globales de suministro. al impacto tecnológico, retail y corporativo. En el segmento coesta etapa es la planificación Bajo mercial, esta perspectiva, Kardonski hainterdesarrollador consideraalrededor que la efide cienla expansión de marcas la futura estación ydel metro, concebida impulsadonacionales un modelo integra toda la concia operativa la inteligencia de datos y laque llegada de nuevos como serán un ecosistema de uso mixto que cadena de valor,dedesde la planificación y ceptos entretenimiento continúan determinantes para los activos integrará movilidad, educación, empleo y diseño defortaleciendo infraestructuralos hasta la operación inmobiliarios. Grupo Roble ha avancentros comerciales bienestar dentro una mismadeplataforma y evolución de loscomo activos inmobiliarios. Para zado en la de integración plataformas físicos espacios de experiencia urbana. A esto sesistemas suma elBMS, desarrollo el ejecutivo, comprender profundidad Para tecnológicas, sensores y conexión con ela consumidor. de infraestructura energética de gran las dinámicas comodefarma, inteligentes y herramientas de análisis Poma, de unasectores tienda dentro un centro capacidad, responder a las manufactura avanzada, automotriz e para diseñada optimizarpara consumo energético, comercial líder sigue siendo estratégica exigencias de industrias tecnológicas y insumos para médicos permite desarrollar mantenimiento, seguridad y segmenlas marcas, especialmente cuando procesos de manufactura solucioneselinmobiliarias altamente diferen-eventación de visitantes.avanzada. A su vez, la inteliactivo se diferencia mediante estrategia dey la Panamá ciadas, generando ventajascampañas competitivas artificial analíticaPacífico de datos tos, activaciones, de mer- La gencia también ha fortalecido la vinculación conusuala sostenibles paray experiencias las empresasque instaladas fortalecen la interacción con los cadeo fortalecen el academia programas de investigación dentro delvínculo parque.con Asimismo, considera que rios yylos mejoran las decisiones operatilos visitantes. y desarrollo, impulsando la formación de el futuro del En sector estará marcado destaca por la que oficinas, el ejecutivo vas y comerciales. talento especializado y la Alberto generación capacidadlade diseñar se plataformas De cara al futuro, Pomade condemanda concentra flexibles en proyectos ecosistemas de innovación. Actualmente, y preparadas para responder a sidera que los desarrolladores deberán diferenciados por rápidamente ubicación, ameniuna parte importante de las empresas los cambios tecnológicos operativosAsimismo, que integrar tecnología, sostenibilidad y dades y calidad yoperativa. instaladas pertenece segmento enfrentanellasmodelo industriashíbrido globales. análisis predictivoalen la gestión diaria ha transformado de alta consolidando al la releEl directivo que la región de tecnología, sus activos. Para el ejecutivo, la formasostiene en que las empresas ocupan desarrollo como unoproyecto de los hubs más de su atraviesa susuna coyuntura estratégica vancia de un dependerá espacios, generando una demanda sofisticados de inversión industrial y nuevas marcada más por el rebalanceo cadenas tencapacidad para adaptarse a las flexible. Una dedelaslas principales logística de la región y posicionándoglobales dencias de suministro y la relocalización dinámicas de consumo, trabajo y expehacia 2026 será el crecimiento lo como una urbana, plataforma preparada una prode operaciones de completamente alto valor agregado. riencia manteniendo de oficinas terminadas para competir por capital internacioEn este contexto, Panamá busca a las puesta diferenciada en mercados cada y listas para operar,Pacífico permitiendo nal de vez largo plazo. posicionarse como un nodo tiempos regionalde para más competitivos y sofisticados. compañías reducir instalaempresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 118
El propósito de las UNAfundamental TIENDA CON zonas francas es PRESENCIA FÍSICA EN crear oportunidades UN CENTRO COMERCIAL para el talento local a LÍDER Y DIFERENCIADO través de la atracción SIGUE BRINDANDO UNA de inversión y la EXPERIENCIA DE COMPRAde transferencia INIGUALABLE”. conocimiento de alto nivel”. Alberto Poma PRESIDENTE
Henry Kardonski
Grupo Roble
GERENTE GENERAL
London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y Estrategia de Workplace: el nexo diseño punta a punta:y el entre elde activo inmobiliario La evolución denegocio los desempeño del clústeres sofisticados Enrique García Basterra, referente con más de dos décadas
El propósito LA OFICINA CORPORATIVA fundamental de las NO VALE POR LOS en gestión de Workplace y Employee Facilities, redefine el rol zonas francas es Panamá Pacífico, impulsa unapara visión del Real Estate industrial basada METROS CUADRADOS de los espacios de trabajo multinacionales. crear oportunidades enDaniel infraestructura especializada, conectividad regional y ecosistemas QUE OCUPA, SINO POR Chacón, daniel@inversioninmobiliariacr.com para el talento de innovación orientados a industrias de alto valor agregado. EL VALOR QUE GENERA local a Enrique García Basterra, espelares fundamentales dentro de su de la atracción CUANDOtravés SE ALINEA CON cialista en Global Real Estate filosofía de liderazgo: gestionar el Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la & Workplace en The Coca-CoWorkplace como una extensión de la LA ESTRATEGIA DEL la Company, ha consolidado estrategia corporativa, diseñar espatransferencia de estabilidad operativa e infraestructura NEGOCIO”. Kardonski,enfocada Gerenteen General Henry una trayectoria conectar de cios con visión global y sensibilidad
E
London & Regional y CEO la estrategia corporativa condela Panamá evoPacífico, bajo lución ha de consolidado los espacios su deliderazgo trabajo en una estrategia enfocada en transformar América Latina. Su experiencia en la los parques francas en gestión deindustriales portafoliosy zonas inmobiliarios plataformas integradas competitividad multinacionales le hade permitido deregional. visión parte de una sarrollarSu una visión donde la ofipremisa cina clara: delúnicamente Real Estate industrial dejaladeevolución entenderse como dependerá cada vezpara másconvertirse de la capacidad un costo operativo en deundesarrollar habilitadorecosistemas del negocio,especializados la cultura capaces de responder a las necesidades organizacional y la experiencia del cooperativas laborador. de industrias sofisticadas y cadenas suministro. A loglobales largo de de su carrera, García BasBajoha esta perspectiva, Kardonski terra liderado procesos de transfor- ha impulsado un modelo que integra toda la mación orientados a adaptar los espacadena de valor, desde la planificación cios corporativos a nuevas dinámicas y diseño de infraestructura hasta la operación de flexibilidad, movilidad y bienestar. y evolución de los activoslos inmobiliarios. Para Bajo esta perspectiva, entornos laelborales ejecutivo, comprender profundidad evolucionan haciaa puntos de lasencuentro dinámicas de sectores como farma, estratégicos donde la colamanufactura avanzada,corporativa automotriz boración, la identidad y la e insumos médicos experiencia humanapermite adquierendesarrollar mayor soluciones altamente diferenrelevanciainmobiliarias que la cantidad de metros ciadas, generando ventajas competitivas cuadrados ocupados. sostenibles para las empresas instaladas Su visión ha impulsado proyectos dentro del parque. Asimismo,inteligentes considera que que integran tecnologías elde futuro del de sector marcado por la gestión edifiestará cios, optimización capacidad de ydiseñar plataformas energética nuevas dinámicasflexibles de y uso preparadas para responder rápidamente de espacios, fortaleciendo tanto a los tecnológicos y operativos la cambios eficiencia operativa como el bien-que enfrentan las industrias globales. estar de los colaboradores. Para el ejeEl directivo sostiene que la región cutivo, los espacios de trabajo deben atraviesa coyuntura aestratégica responderuna simultáneamente objetimarcada por el rebalanceo de las cadenas vos de productividad, sostenibilidad globales de suministro y la relocalización y conexión cultural dentro de orgadenizaciones operaciones alto valor agregado. cadadevez más globales e Eninterconectadas. este contexto, Panamá Pacífico busca posicionarse como unidentifi nodo ca regional para García Basterra tres piempresas tecnológicas, logísticas y manufactureras que requieren conectividad,
conocimiento de alto
de clase mundial. la Asimismo, promueve local, y fortalecer excelencia ope- una nivel”. visióndentro de integración hemisférica donde Enrique García Basterra rativa de la administración Centroamérica y Panamá funcionen inmobiliaria. Según su perspectiva, la como plataformas complementarias dentro del LÍDER DE WORKPLACE / competitividad empresarial depenEMPLOYEE FACILITIES Henry Kardonski comercio internacional y la movilidad de derá cada vez más de la capacidad de mercancías. desarrollar entornos que impulsen Global Real Estate & Workplace GERENTE GENERAL Bajo dirección de colaboración Kardonski, Panamá en The Coca-Cola sentido delapertenencia, Company Pacífico avanza hacia un nuevo ciclo de y atracción de talento. London & Regional expansión de infraestructura en Su metodología parte deenfocado una CEO de Panamá Pacífico fortalecer la conectividad, la capacidad enpremisa clara: el espacio de trabajo ergética y el desarrollo urbanoorgasostenible. refl eja directamente la cultura Uno de losPor proyectos más relevantes nizacional. ello, considera que para etapa es lainmobiliarias planificación alrededor de lasesta decisiones deben la futuracon estación delrelacionados metro, concebida alinearse objetivos como un ecosistema de uso mixto con experiencia del colaborador, efi- que integrará movilidad, educación, empleo y ciencia operativa y consistencia de bienestar de unalamisma plataforma marca. Bajodentro esta lógica, tecnología A de esto se se suma el desarrollo y urbana. el análisis datos convierten infraestructura energética para de gran ende herramientas fundamentales capacidad, para responder optimizar el diseñada uso de los espacios y a las exigencias de industrias y mejorar la interacción de lastecnológicas persoprocesos de manufactura avanzada. nas con su entorno. La estrategia dedelPanamá Respecto al futuro sector, Pacífico también ha fortalecido la que vinculación con la García Basterra considera halos programaslaborade investigación ciaacademia 2026 losy ecosistemas desarrollo, impulsando la formación de lesy evolucionarán hacia modelos talento especializado y lay generación de más sostenibles, flexibles coecosistemas de innovación. Actualmente, nectados con metas globales de una parte importante de las empresas descarbonización corporativa. instaladassostiene pertenece al reto segmento Asimismo, que el de alta tecnología, consolidando al principal para Latinoamérica desarrollo como uno de los hubs más será integrar estándares intersofisticados industrial y nacionales condelasinversión particularidades logística de región y posicionándoculturales de lacada mercado, desarrolo como unamás plataforma preparada llando oficinas inclusivas, eficiencompetircon por capital internaciotespara y alineadas las nuevas expecnal dedel largo plazo. tativas talento humano.
JUNIO 2026 / 119
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y Visión de largoaplazo y diseño de punta punta: disciplina en ejecución: La evolución de la los Los pilares de la solidez clústeres sofisticados inmobiliaria
Panamá Pacífico, impulsa una visión del Real Estate industrial basada en infraestructura especializada, conectividad regional y ecosistemas Improsa SAFI, impulsa una visión donde la adaptabilidad de de innovación orientados a industrias de alto valor agregado. los activos, la sostenibilidad y la inteligencia artificial redefinen la competitividad de los fondos inmobiliarios hacia 2026.. Daniel Chacón, daniel@inversioninmobiliariacr.com
Daniel Chacón, daniel@inversioninmobiliariacr.com
J
estabilidad operativa e infraestructura Gerente General Henry Kardonski, aime Ubilla Carro, gerentede general de Improsa SAFI, ha consolidado su liclase mundial. Asimismo, una London & Regional de fiPanamá derazgo yenCEO el sector nanciero e de inmobiliario de Costa Rica ypromueve la región meintegración hemisférica donde Pacífico, ha consolidado liderazgo bajo en visión diante una su estrategia basada visión de largo plazo, disciplina operativa Centroamérica y Panamá funcionen como una estrategiay capacidad enfocada de en adaptación transformarfrente a entornos económicos cambiantes. Su dentro dedel los parquesenfoque industriales zonas parteyde una francas premisaen clara:plataformas la solidez decomplementarias los activos inmobiliarios comercio internacional y laresponder movilidadcon de plataformas integradas de más competitividad pende cada vez de la capacidad de anticipar tendencias, mercancías. regional. Su visiónaparte de una premisa y desarrollar agilidad los ciclos de mercado proyectos capaces de mantener Bajo la dirección de Kardonski, Panamá clara: la evolución delen Real Estate industrial relevancia el tiempo. Pacífico hacia undenuevo ciclo de dependerá cada más de la capacidad Bajovez esta perspectiva, Ubilla considera queavanza los momentos incertidumbre expansión infraestructura enfocado en de desarrollar ecosistemas especializados representan una oportunidad para fortalecer la de estrategia y optimizar la ejecula decisiones conectividad, capacidadopeencapaces de responder a las necesidades ción. Para el ejecutivo, la claridad enfortalecer la toma de y laladisciplina ergética y el desarrollo urbanoen sostenible. operativasrativa de industrias y transformar son factoressofisticadas esenciales para desafíos sectoriales ventajas de los proyectos másSAFI relevantes para cadenas globales de suministro. competitivas sostenibles. Esta visiónUno ha permitido a Improsa consolidar etapa espara la planificación alrededor de Bajo esta perspectiva, Kardonski havaloresta una gestión orientada a generar consistente inversionistas y usuarios la futura del metro,y exigente. concebida impulsado fiun modelo integra todainmobiliario la nales dentroque de un entorno cadaestación vez más dinámico como undiversas ecosistema uso mixto quea cadena de valor, desdedelalos planificación y enfrentado “A través años, hemos crisisde que han puesto integrará movilidad, educación, empleo lay diseño de infraestructura hasta la operación prueba la solidez de los proyectos y de las organizaciones. En esos contextos, bienestar dentro de una plataforma y evoluciónclave de loshaactivos inmobiliarios. Para estratégica, sido mantener la claridad adaptarse conmisma agilidad y tomar A esto se suma el desarrollo el ejecutivo, comprender a profundidad decisiones oportunas”, afirmó Jaimeurbana. Ubilla Carro. deUbilla infraestructura las dinámicasRespecto de sectores como tecnológico, farma, al impacto visualiza a laenergética inteligenciade artifigran cial capacidad, diseñadapara para responderinmoa las manufactura automotriz factores e comoavanzada, uno de los principales de transformación la industria exigencias de industrias tecnológicas insumos biliaria. médicosBajopermite desarrollar esta visión, la integración de tecnología permitirá redefi nir toda lay procesos y deevaluación manufactura soluciones cadena inmobiliarias altamente de valor, desde ladiferenconceptualización de avanzada. oportunidades La estrategia de Panamá Pacífico ciadas, generando ventajas competitivas hasta la administración de activos y la experiencia del usuario final. Asimistambién ha fortalecidopredictivas la vinculación con la sosteniblesmo, para las empresas instaladas considera que el análisis de datos y las herramientas serán academia y losriesgos programas de investigación dentro del fundamentales parque. Asimismo, considera queprocesos, para optimizar reducir y elevar la efiy desarrollo, impulsando la formación de el futuro del sector estará marcado por la inmobiliarios. ciencia operativa de los proyectos talento y lay generación de capacidad de De diseñar plataformas flexiblessostiene cara al 2026, el ejecutivo queespecializado la sostenibilidad los criecosistemas innovación. Actualmente, y preparadas paraESG responder a terios dejaránrápidamente de ser únicamente atributos de diferenciadores para unadentro parte de importante de las empresas los cambios tecnológicos y operativos que convertirse en requisitos estructurales la competitividad ininstaladas pertenecey adaptación al segmento enfrentan las industrias mobiliaria y figlobales. nanciera. En este contexto, la reconversión de una alta relevancia tecnología,estratégica consolidando El directivo sostiene que la región de infraestructuras existentes adquirirá para al desarrollo como de uno los hubs más atraviesa mejorar una coyuntura estratégicade valor ocupación, percepción y resiliencia losdeactivos dentro deinmobiliarios inversión industrial y marcada por el rebalanceo de las cadenas de las ciudades. Para Ubilla, el futurosofisticados de los fondos dependerá logísticainnovación de la regiónyyvisión posicionándoglobales de y la desuministro la capacidad derelocalización integrar sostenibilidad, de largo plazo como una plataforma preparada de operaciones alto decisión valor agregado. dentro de de cada de inversiónloy desarrollo. para competir por capital internacioEn este contexto, Panamá Pacífico busca nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 120
LA INTELIGENCIA ARTIFICIAL MARCA UN PUNTO DE El propósito INFLEXIÓN AL PERMITIR fundamental de las TOMARzonas MEJORES francas es DECISIONES DESDE LA crear oportunidades CONCEPTUALIZACIÓN DE a para el talento local LOS PROYECTOS HASTA LA través de la atracción EXPERIENCIA DEL USUARIO de inversión y la FINAL”.transferencia de conocimiento de alto nivel”. Jaime Ubilla Carro GERENTE GENERAL
Henry Kardonski
Improsa SAFI
GERENTE GENERAL London & Regional CEO de Panamá Pacífico
LÍDERES
DEL COMMERCIAL REAL ESTATE LATAM
ESPECIAL
Especialización y diseño de punta a punta: Visión de largo La evolución deplazo los y sofisticación productiva: clústeres sofisticados
El propósito LA COMPETITIVIDAD NO fundamental DEPENDE ÚNICAMENTE de las El ecosistema industrial zonas francas es Panamá Pacífico, impulsa una visión del Real Estate industrial basada DE INCENTIVOS, SINO la nueva era global crear oportunidades en de infraestructura especializada, conectividad regional y ecosistemas DE LA CAPACIDAD para el talento local a de innovación orientados a industrias de alto valor agregado. DE CONSTRUIR UN Claudia Pellerano, presidenta Zona Franca Las Américas, través de la atracción lidera la evolución del sector manufacturero y logístico en la ECOSISTEMA DONDE Daniel Chacón, daniel@inversioninmobiliariacr.com de inversión y la República Dominicana mediante la anticipación estratégica, el CONVERJAN TALENTO, transferencia de desarrollo de talento especializado y el nearshoring hacia 2026. Y estabilidad operativa e infraestructura INNOVACIÓN Henry Kardonski, Gerente General de conocimiento de alto Daniel Chacón, daniel@inversioninmobiliariacr.com de clase mundial. Asimismo, promueve una SOSTENIBILIDAD”. London & Regional y CEO de Panamá nivel”.
C
visión de integración hemisférica donde Pacífico, ha consolidado su liderazgo bajo Centroamérica y Panamá consolida funcionensu como una estrategia enfocada enpresidenta transformar laudia Pellerano, de Zona Franca Las Américas, los parquesliderazgo industriales en deplataformas en yelzonas sectorfrancas industrial la Repúblicacomplementarias Dominicana y la dentro región del y la colaboramovilidad de plataformasmediante integradas deestrategia competitividad una basada encomercio la visión internacional de largo plazo, mercancías. regional. Sución visión parte de una premisa operativa. intersectorial y la coherencia Su metodología transforma la dirección de Kardonski, clara: evolución del Real industrial losladesafíos globales enEstate ventajas competitivas Bajo a través de una lectura precisaPanamá de Pacífico avanza hacia dependerá cada vez más deidentifi la capacidad las macrotendencias y la cación de capacidades locales; porun ello,nuevo ante laciclo re- de deapuesta infraestructura enfocado de confi desarrollar ecosistemas especializados guración de las cadenas de suministroexpansión mundiales, por convertir la en la conectividad, la capacidad capaces de responder a las necesidades coyuntura del nearshoring en un motor de fortalecer crecimiento permanente de alta velo- energética y el desarrollo urbano sostenible. operativas cidad. de industrias sofisticadas y Uno decapacidades los proyectos más relevantes cadenas de suministro. “Elglobales verdadero liderazgo consiste en construir que generen valorpara esta globales etapa es para la planificación alrededor de Bajo esta en perspectiva, Kardonski tendencias ha sostenible el tiempo, observando actuar con rapidez”, la futura estación del metro, concebida impulsado un modelo que integra toda la afirmó Claudia Pellerano. como un ecosistema de uso la mixto cadenaRespecto de valor,aldesde la de planificación y impacto la relocalización industrial, Pellerano visualiza esta- que integrará movilidad, empleo y diseño de infraestructura hasta la operación bilidad económica dominicana y su cercanía con Estados Unidoseducación, como los factobienestar deprevé una misma y evolución los activos inmobiliarios. Paraactual; res más de transformadores del mercado de estadentro manera, que laplataforma cadeurbana.productiva A esto seen suma el de desarrollo el ejecutivo, profundidad na de valorcomprender se redefiniráamediante la sofisticación sectores alta de infraestructura delo-gran las complejidad. dinámicas de farma, En sectores su visión como hacia 2026, la infraestructura global, laenergética conectividad capacidad, diseñada para responder a las manufactura avanzada, de automotriz e gística y la formación talento especializado se consolidan como componentes insumos médicosde permite desarrollar fundamentales la rentabilidad financieraexigencias y el acceso adelosindustrias mercados tecnológicas internacio- y procesos de manufactura avanzada. soluciones altamente diferennales deinmobiliarias mayor exigencia técnica. La estrategia de Panamá Pacífico ciadas, generando ventajas competitivas también fortalecido la vinculación con la sostenibles las empresas instaladas Bajo lapara dirección de Pellerano, Zona Franca de lasha Américas marcó un hito funacademia y los programas de investigación dentro del parque. consideraalque damental en la Asimismo, industria caribeña estructurar un ecosistema preparado para aly desarrollo, impulsando la formación el futuro sector estará marcado por la como bergardel operaciones altamente reguladas la manufactura avanzada y los dis- de especializado y la generación capacidad demédicos, diseñar plataformas flexibles positivos estableciendo un nuevotalento estándar de competitividad regional. de ecosistemas de innovación. Actualmente, y preparadas responder rápidamente a de Su gestiónpara trasciende la oferta tradicional metros cuadrados industriales para una parte laimportante dela las empresas los enfocarse cambios tecnológicos y operativos en una propuesta integralque donde converjan innovación, sostenisegmento enfrentan globales. bilidadlas y laindustrias alianza con el sector público y lainstaladas academia; pertenece no obstante,alsu mayor de del altaparque tecnología, consolidando El directivo sostiene esque la región aporte como referente la profesionalización industrial como una al desarrollo como uno de los hubs más atraviesa unade escalabilidad coyuntura corporativa. estratégica Esta plataforma capacidad de ejecución permite sofisticados de inversión marcada por eloperativo rebalanceo de lasycadenas un control riguroso una experiencia de usuario superior industrial en cada y logística de sea la región y posicionándoglobales de suministro y la relocalización infraestructura desarrollada, asegurando que el sector una herramienta de lo comodirecta. una plataforma preparada de progreso operaciones dey atracción alto valordeagregado. sólido inversión extranjera para competir por capital internacioEn este contexto, Panamá Pacífico busca nal de largo plazo. posicionarse como un nodo regional para empresas tecnológicas, logísticas y manufactureras que requieren conectividad, JUNIO 2026 / 121
Claudia Pellerano,
Henry Kardonski
PRESIDENTA
GERENTE GENERAL
Zona Franca Las Américas
London & Regional CEO de Panamá Pacífico
CONTENIDO PATROCINADO
INNOVACIÓN, TECNOLOGÍA Y VISIÓN ESTRATÉGICA: 30 AÑOS TRANSFORMANDO LA CLIMATIZACIÓN EN LATINOAMÉRICA
Innovación, tecnología y visión estratégica han convertido a MULTIFRÍO en uno de los referentes más importantes en soluciones HVAC e infraestructura especializada de la región. Por Redaccion INversión INmobiliaria, info@inversioninmobiliariacr.com JUNIO 2026 / 122
CONTENIDO PATROCINADO
D
urante las últimas tres décadas, la industria de climatización ha experimentado una transformación profunda impulsada por la eficiencia energética, la automatización y la evolución tecnológica. En ese escenario, MULTIFRÍO ha logrado consolidarse como una de las compañías más relevantes de la región, participando en algunos de los proyectos industriales, corporativos y en hotelería más emblemáticos de Centroamérica. La empresa ha sido reconocida recientemente con premios CALA gracias a proyectos insignia como ONE ROCHE CAMPUS, la planta de producción de dispositivos médicos de Boston Scientific en Zona Franca La Lima y desarrollos de gran escala como Nekajui Ritz-Carlton Reserve en Papagayo y EPSILON en Evolution Free Zone. A lo largo de su trayectoria, MULTIFRÍO ha participado en más de 31.000 proyectos, integrando diseño, ingeniería, instalación y soporte técnico especializado. La historia de la compañía comenzó de manera modesta en un pequeño taller ubicado en San José, enfocado inicialmente en aire acondicionado automotriz y residencial. Sin embargo, una de las decisiones que marcaría su crecimiento fue apostar, hace más de 20 años, por la tecnología VRF (Volumen Variable de Refrigerante), cuando aún era prácticamente desconocida en América Latina. Esta visión estratégica permitió a la empresa diferenciarse mediante sistemas más silenciosos, eficientes y flexibles, ideales para edificios corporativos, hoteles y complejos industriales. C o n e l p a s o d e l t i e m p o, MULTIFRÍO fortaleció su división de ingeniería y posteriormente trasladó sus operaciones a Atenas, integrando oficinas, manufactura y logística en una sola propiedad. Más adelante, durante la pandemia, la empresa aprovechó el contexto para fortalecer su unidad de soporte técnico y desarrollar una división especializada en proyectos industriales, consolidando equipos de alto rendimiento y procesos internos más robustos. “La apuesta a la tecnología ha sido una constante en estos 30 años y seguirá siendo parte esencial del crecimiento futuro de la compañía.”
MULTIFRÍO EN CIFRAS Más de 31.000 proyectos ejecutados Proyectos industriales, corporativos y de hoteles en toda la región Premios CALA a los mejores proyectos de Latinoamérica Certificaciones ISO 9001, ISO 14001, ISO 50001 e ISO 45001, Great Place to Work Filosofía empresarial basada en innovación, capacitación y alto desempeño Actualmente, la compañía mantiene alianzas estratégicas con fabricantes globales como Samsung, Mitsubishi, Hitachi integrando soluciones de última generación, automatización y herramientas basadas en inteligencia artificial para optimizar procesos administrativos, operativos y de atención al cliente.
M
Datos de contacto Persona contacto: Salo Ponchner Geller Email: sponchner@multifrio.com Teléfono:+506 4404-9888 Email:sponchner@multifrio.com Website: www.multifrio.com JUNIO 2026 / 123
NUESTRA EVOLUCIÓN HA ESTADO MARCADA POR DECISIONES VALIENTES, INVERSIÓN EN TECNOLOGÍA Y LA CAPACIDAD DE ADAPTARNOS A LAS NUEVAS DEMANDAS DE LA INDUSTRIA Y DE NUESTROS CLIENTES.” Salo Ponchner Geller Director General MULTIFRÍO
TENDENCIAS
ECOSISTEMAS V EL GIRO ESTRATÉGICO DEL REAL ESTATE COMERCIAL EN CENTROAMÉRICA
De los pasillos cerrados a los nodos urbanos de usos mixtos: cómo el sector privado refacciona las ciudades a través de espacios abiertos, alianzas de largo plazo y el poder analítico de los datos. Por Daniel Chacón, daniel@inversioninmobiliariacr.com y Luis Fernando Arévalo, farevalo@inversioninmobiliariacr.com
E
l mercado inmobiliario comercial clase A en Centroamérica atraviesa un punto de inflexión donde la métrica tradicional de metros cuadrados construidos pierde relevancia frente a un nuevo indicador: la capacidad de los inmuebles para funcionar como ecosistemas vivos, integrados y adaptados a las necesidades psicográficas del ser humano. La concepción clásica del desarrollo comercial —entendido exclusivamente como un pasillo transaccional aislado de vitrinas— y de la oficina corporativa rígida ha quedado obsoleta. En su lugar, emerge una premisa clara: la supervivencia y plusvalía del real estate comercial en la próxima década dependerá de su plasticidad arquitectónica y de la habilidad del sector privado para ofrecer soluciones urbanas abiertas que repueblen, dinamicen y conecten los centros consolidados de las ciudades con el tejido social. A continuación, se desarrolla este cambio de paradigma a través de un hilo conductor que conecta la reconversión física de los cascos urbanos, el rediseño de las relaciones estratégicas entre propietarios e inquilinos, y la revolución invisible de la tecnología de datos.
JUNIO 2026 / 124
UIRBANAS
VIVOS
Y CIUDADES INTEGRADAS:
JUNIO 2026 / 125
TENDENCIAS
LA INVERSIÓN QUE UNO VAYA A HACER, QUE NO NAZCA SOLO DESDE EL AMOR DE LA CIUDAD, SINO DE UNA REVISIÓN MUY OBJETIVA Y ENTENDIMIENTO NO SOLO DEL EDIFICIO Y PROPIEDAD, SINO DEL ENTORNO Y LAS TENDENCIAS QUE UNO QUIERA DESARROLLAR”. Ignacio Gómez Gerente General Genera
UN EQUIPO DE PROFESIONALES MUY ENTERADO DE LA NORMATIVA, MUY CONSTANTE COMUNICACIÓN CON LAS DISTINTAS ENTIDADES (...) PARA COMPRENDER RESTRICCIONES Y CÓMO TRABAJAR CON ELLOS UN PROYECTO COMO ESTE. SIEMPRE VER ESTOS DESAFÍOS COMO OPORTUNIDADES”.
EL CENTRO COMERCIAL SI NO TIENE UNA LOCAL ANCLA, NO LO VISITAN TANTO, CUESTA HACER EL PUNTO (...) EN UN LUGAR COMO ROFAS... LO QUE NOS MANTIENE AHÍ ES LO QUE PASA A PIE, ES UN SÚPER MALL A PIE, LAS PARADAS DE BUSES, ESO ES LO QUE MÁS MUEVE”.
Gustavo Merayo
Propietaria
Arquitecto y Diseñador Técnico
Rebeca Merayo Pastelerías Merayo
Edificio Rofas
El núcleo de la transformación: la reconversión urbana y el valor del flujo peatonal
El primer bloque temático y el motor que da vida a esta hipótesis se encuentra en el asfalto de las capitales latinoamericanas. Ante el caos vial y el desorden histórico que aqueja a las metrópolis de la región, los consumidores y trabajadores han modificado drásticamente sus hábitos. El centro de las ciudades, lejos de perder atractivo, se está reconfigurando bajo una lógica de “súper mall a pie”, un ecosistema donde la conectividad del transporte masivo y la alta densidad peatonal orgánica superan por mucho las ventajas del acceso vehicular en las periferias urbanas. La intervención y actualización del histórico Edificio Rofas en el casco central de San José, Costa Rica, operado por la firma Genera, se consolida como caso de éxito asociado a este fenómeno. Ignacio Gómez,
Gerente General de Genera, explica que la decisión estratégica de invertir en el centro de San José responde a un entendimiento sumamente objetivo del entorno y sus tendencias. Al reconvertir un inmueble de 1974 diseñado originalmente con una visionaria planta abierta, el sector privado asume el rol de punta de lanza para reactivar la ciudad, mitigando factores externos como el ruido y la contaminación mediante sistemas de ventanería eficientes, y abriendo la esquina del edificio a través de una terraza con vegetación que permea y abraza el contexto urbano de la capital. Este renacer físico tiene un impacto directo sobre la rentabilidad del comercio minorista (retail). Rebeca Merayo, cuya marca comercial suma 53 años de operar de forma ininterrumpida dentro del Edificio Rofas, valida que en los cascos urbanos consolidados el verdadero dinamismo comercial no proviene de un “local ancla” masivo, JUNIO 2026 / 126
como un gran supermercado, el cual suele ser indispensable en los centros comerciales cerrados de la periferia, sino de la facilidad que tiene el ciudadano de a pie para conectar las paradas de autobuses con sus destinos diarios. La inyección de confianza que produce la modernización de las fachadas y la mejora en los sistemas de seguridad urbana no solo reduce la delincuencia en la zona, sino que eleva la disposición del consumidor a permanecer y transitar en los locales, rompiendo los esquemas tradicionales del comercio aislado.
El siguiente eslabón: alianzas estratégicas y el nuevo poder del inquilino Al conectar el dinamismo de la calle con la estructura interna del inmueble, el hilo conductor nos lleva a una transformación cualitativa en el modelo de negocio: el fin de la era estrictamente transaccional entre el propietario y el
UIRBANAS arrendatario. En este ecosistema vivo, el desarrollador moderno ya no puede limitarse a ser un mero cobrador de rentas; está obligado a transformarse en un socio estratégico y en un habilitador real del crecimiento de sus inquilinos (tenants). Mónica Covarrubias, directora de Activos Inmobiliarios de CMI Capital, entidad que opera la red de centros comerciales Pradera en Guatemala, sumando más de 233,000 metros cuadrados de área rentable (GLA), señala que las marcas minoristas ya no basan sus expansiones en la búsqueda del metro cuadrado más económico, sino en proyectos anclados como verdaderos “nodos de desarrollo” regionales. El inquilino contemporáneo sabe que un costo de arrendamiento bajo en un activo inactivo o desconectado de su comunidad es una ruta directa al fracaso comercial. Por ello, las negociaciones actuales exigen relaciones de largo plazo donde la sostenibilidad operativa, la eficiencia energética y la reducción de costos comunes funcionen como una estrategia integral de mitigación de riesgos. Esta misma exigencia de simetría corporativa se traslada al sector de las oficinas y los espacios corporativos de alta densidad. Alberto Poma, Presidente de Grupo Roble, explica que el mercado minorista y el corporativo experimentan un renacimiento impulsado por grandes jugadores internacionales (como H&M y Decathlon) que demandan infraestructuras impecables y curadurías exhaustivas que fusionen los negocios con el entretenimiento, áreas comunes atractivas y activaciones constantes. Bajo este panorama, la tendencia más disruptiva en el mercado de oficinas es la inmediatez operativa o el modelo plug and play (oficinas llave en mano totalmente terminadas). Las corporaciones internacionales, al adoptar esquemas de trabajo híbridos, requieren menor metraje, pero demandan una entrega inmediata que reduzca drásticamente su gasto de capital (CAPEX) inicial. Para cerrar un contrato en el panorama actual, el activo debe ofrecer un entorno dotado de certificaciones ambientales de clase mundial (LEED o ISO) y amenidades estrictamente centradas en el talento humano, tales como terrazas abiertas, centros de reuniones de alta
tecnología y espacios de bienestar (wellness centers).
El eslabón tecnológico: datos, algoritmos e inteligencia artificial como cierre del ecosistema
La transformación que inicia en el flujo peatonal de la acera y se consolida a través de la arquitectura flexible encuentra su validación final en la nube. La verdadera resiliencia financiera y la sostenibilidad de los megaproyectos inmobiliarios para la próxima década ya no dependen exclusivamente de los materiales físicos, sino de la integración masiva de plataformas digitales de computación cognitiva que operan de forma silenciosa en las estructuras. La gestión activa y la innovación en el real estate de vanguardia se sustentan en la recolección exhaustiva de datos (data). Al implementar sofisticados sistemas de gestión de edificios (BMS) y redes de sensores de alta precisión, los administradores logran medir al detalle el comportamiento de sus visitantes y usuarios. El monitoreo minucioso del tráfico vehicular y peatonal segmentado por días y horas permite trazar radiografías exactas de consumo y ocupación. Esta información analítica es compartida de forma directa con los inquilinos, permitiéndoles diseñar estrategias de venta hiperpersonalizadas, optimizar la mezcla comercial interna y proyectar modelamientos espaciales que eliminan de raíz las áreas ociosas o subutilizadas.De cara al futuro inmediato, la hoja de ruta de los desarrolladores líderes de la región cruza la frontera definitiva hacia la Inteligencia Artificial. Alberto Poma confirma que el uso de la IA ya es una realidad para refinar la interacción directa con los visitantes y optimizar el consumo de recursos energéticos de los activos. Por su parte, la adaptabilidad modular de proyectos como Pradera en Guatemala demuestra que los desarrollos comerciales que sobrevivan serán aquellos que funcionen con la agilidad predictiva de una plataforma digital. En conclusión, la hipótesis se comprueba: el cemento, el acero y el vidrio conservan su valor histórico, pero en la nueva era del desarrollo inmobiliario latinoamericano, los algoritmos, la recolección de datos y la conectividad inteligente son los elementos definitivos que dictan la plusvalía de las ciudades.
YA NO SE TRATA DE UNA NEGOCIACIÓN TRANSACCIONAL, SINO DE UNA RELACIÓN ESTRATÉGICA DE LARGO PLAZO, DONDE EL ACTIVO DEBE SER UN HABILITADOR REAL DEL CRECIMIENTO DEL SOCIO COMERCIAL”. Mónica Covarrubias Directora de Activos Inmobiliarios CMI Capital
HEMOS AVANZADO EN LA IMPLEMENTACIÓN DE IA PARA MEJORAR NUESTRA INTERACCIÓN CON LOS VISITANTES (...) UNA TIENDA FÍSICA EN UN DESARROLLO COMERCIAL DIFERENCIADO ES NECESARIA Y BRINDA UNA EXPERIENCIA DE COMPRA INIGUALABLE”. Alberto Poma Presidente Grupo Roble
JUNIO 2026 / 127
TENDENCIAS
LA NUEVA GEOGRAFÍA DEL RETAIL COMERCIAL EN
CENTROAMÉRICA Y EL CARIBE
De los pasillos cerrados a los nodos urbanos de usos mixtos: cómo el sector privado refacciona las ciudades a través de espacios abiertos, alianzas de largo plazo y el poder analítico de los datos. Por Daniel Chacón, daniel@inversioninmobiliariacr.com
JUNIO 2026 / 128
UIRBANAS
E
l mercado inmobiliario comercial y de TENDENCIAS retail en Centroamérica y el Caribe atraviesa una fase de maduración estructural profunda, caracterizada por una transición hacia la eficiencia, la cercanía y la adaptabilidad. De manera similar a lo que ocurre en otros sectores inmobiliarios, las a siguiente tabla sintetiza las métricas clave y las tendencias operatimarcas comerciales y los desarrolladores han vas de los mercados comerciales clase A, evidenciando las asimetrías dejado atrás las expansiones físicas agresi- de inventario, precios y comportamiento de la vacancia en la región al vas e indiscriminadas. El nuevo norte de la inicio del ciclo 2026. Tasa de disponibilidad promedio industria es unánime: priorizar la resiliencia TASA DE DISPONIBILIDAD PROMEDIO operativa, contener de forma estricta los costos y optimizar la experiencia del consumidor mediante formatos de proximidad República Dominicana 5.8 y usos mixtos.
INDICADORES DEL MERCADO RETAIL COMERCIAL EN CENTROAMÉRICA Y EL CARIBE
L
A pesar de las posturas de cautela corporativa, el Real Estate comercial de formato comunitario se consolida como uno de los activos más defensivos frente a los ciclos económicos regionales. Los estudios de las principales firmas consultoras globales de la región coinciden en que las plazas comerciales tradicionales de pasillo cerrado y las oficinas rígidas experimentan un proceso de ajuste estructural. En su lugar, el mercado se apoya en una necesidad permanente: el consumo cotidiano, los servicios médicos de conveniencia, la conectividad con el transporte masivo y la integración orgánica con los flujos peatonales de los cascos urbanos consolidados. La dinámica regional opera bajo una marcada heterogeneidad y con métricas sumamente específicas por país. Mientras mercados maduros como Costa Rica muestran una absorción eficiente que comprime la vacancia general, economías en expansión y con un alto dinamismo turístico o corporativo como Guatemala, Panamá y República Dominicana reconfiguran sus inventarios con un enfoque estrictamente selectivo.
COSTA RICA: Estabilización, proximidad y resiliencia en la GAM El mercado de locales comerciales en la Gran Área Metropolitana (GAM) de Costa Rica demuestra un panorama altamente saludable al arranque de 2026, consolidando una trayectoria de absorción muy sólida que blindó al sector contra riesgos de sobreoferta. De acuerdo con las estadísticas oficiales reflejadas en el reporte de Newmark Costa Rica, el inventario total del mercado inmobiliario comercial en la GAM rompió la barrera de los 2.3 millones de metros cuadrados, alcanzando los 2,311,781 m2 al cierre del primer trimestre de 2026 (1T-2026). Lo verdaderamente destacable del mercado costarricense es el comportamiento de su tasa de disponibilidad. Contrario a la lógica tradicional, donde una
Guatemala
6.5
Panamá
8.2
Costa Rica
6.0 0.0
1.0
2.0
3.0
4.0
5.0
6.0
7.0
8.0
INVENTARIO ESTIMADO (M2) Inventario estimado (m2) 2,500,000 1,980,000
2,000,000 1,500,000
1,650,000 1,311,781
1,210,000
1,000,000 500,000 0
Costa Rica
Panamá
Guatemala
República Dominicana
Precio alquiler promedio PRECIO ALQUILER PROMEDIO
República Dominicana
26.0
Guatemala
22.0
Panamá
32.0
Costa Rica
20.2 0.0
5.0
10.0
15.0
Fuentes: Colliers, Cushman, Newmark, CBRE, JLL.
JUNIO 2026 / 129
20.0
25.0
30.0
35.0
9.0
TENDENCIAS fuerte inyección de nuevos locales provoca un repunte inmediato en la vacancia, la curva de disponibilidad mantuvo una clara trayectoria descendente hasta contraerse a niveles del 6.02%, según Newmark, rango que el informe Cushman sitúa de manera coincidente en un 5.50% general para todos los activos. Esta dinámica confirma que los nuevos metros cuadrados de uso mixto y formatos de cercanía ingresaron al circuito comercial ya comprometidos gracias a exitosas estrategias de prearrendamiento. En términos de precios, las tensiones comerciales siguen dictando la realidad en las negociaciones de los contratos. El reporte de Newmark señala que el precio de lista promedio experimentó un ligero repunte para ubicarse en los US$20.22 m2/mes; sin embargo, el precio de cierre real se mantuvo plano y anclado alrededor de los US$19.50 m2/mes durante el último año. Esta divergencia sostenida demuestra que los propietarios siguen obligados a sacrificar sus precios iniciales mediante concesiones o descuentos para retener a sus inquilinos y mantener ocupados sus espacios. Por su parte, el estudio de Colliers detalla una marcada jerarquía estructural según el formato del activo. Los formatos orientados al consumo cotidiano e inmediato concentran la mayor estabilidad: los Neighborhood Centers registran las tasas de disponibilidad más bajas del mercado con apenas un 3.70% (Cushman) o un 2.78% (Newmark). En el extremo opuesto, los formatos de mayor complejidad y entretenimiento (Strip Centers y Entertainment Centers) muestran mayor dispersión en su desempeño y una vacancia más elevada que llega al 9.60%, evidenciando que el mercado es sumamente selectivo y que la ubicación y la funcionalidad son determinantes para el éxito comercial.
PANAMÁ: Hub de alto valor e inyección de usos mixtos El mercado inmobiliario comercial de la Ciudad de Panamá mantiene su perfil competitivo como plaza dolarizada, fuertemente impulsado por la estabilización de su sector bancario, logístico y de servicios
DESARROLLOS DE GRUPO ROBLE | CENTROAMÉRICA
Los complejos comerciales y corporativos de Grupo Roble evolucionan hacia ecosistemas integrados donde retail, entretenimiento, oficinas y experiencia urbana convergen en un mismo entorno.
EDIFICIO ROFAS | SAN JOSÉ, COSTA RICA
La reconversión del histórico Edificio Rofas demuestra cómo los cascos urbanos pueden transformarse en ecosistemas vivos a través de espacios abiertos, movilidad peatonal y usos mixtos.
internacionales. Conforme a los informes de inteligencia comercial de la firma consultora global CBRE Panamá, el mercado corporativo y de retail en la capital panameña opera bajo una JUNIO 2026 / 130
tasa de disponibilidad promedio que se ha estabilizado en torno al 8.2% general al cierre del periodo. Sin embargo, la realidad panameña se caracteriza por una marcada segmentación
UIRBANAS
CENTROS COMERCIALES PRADERA | GUATEMALA Los desarrollos de CMI Capital reflejan la evolución del retail hacia nodos regionales de uso mixto enfocados en sostenibilidad, experiencia y comunidad.
de sus activos. Las ubicaciones de primera categoría (Clase A) y los centros comerciales de alta gama orientados al segmento suntuario (High-end luxury retail) en submercados consolidados como Costa del Este, Punta Pacífica y la Avenida Balboa operan bajo condiciones de virtual saturación, registrando niveles de vacancia técnica de apenas el 4.8%. Esta alta ocupación responde al fuerte posicionamiento de franquicias globales que utilizan a Panamá como su vitrina de entrada para Sudamérica. Los precios de renta reflejan esta asimetría geográfica. Mientras que los locales en centros comerciales tradicionales de la periferia ajustan sus tarifas a la baja para mitigar la desocupación, las rentas en los complejos de uso mixto de perfil corporativo sostienen cotizaciones sólidas que oscilan entre los US$24 y los US$32 por metro cuadrado al mes, con contratos a largo plazo que incorporan cláusulas estrictas de sostenibilidad operativa y eficiencia en cuotas de mantenimiento.
GUATEMALA: Descentralización y el auge de los “Retail Parks” Guatemala se consolida como el motor de consumo masivo más voluminoso del istmo, una condición macroeconómica que ha empujado a los desarrolladores inmobiliarios
institucionales a expandir su huella fuera de los límites de la Ciudad de Guatemala. Los análisis sectoriales de la firma Colliers Guatemala identifican que la tendencia predominante en el país es la edificación de Retail Parks y centros comerciales de comunidad abiertos, diseñados bajo una arquitectura de un solo nivel con estacionamiento frontal que optimiza los costos constructivos y reduce los gastos comunes para los inquilinos. La tasa de disponibilidad en los submercados premium de la capital guatemalteca (Zonas 10, 11 y 14) se posiciona en un saludable 6.5%, sostenida por una absorción constante por parte de cadenas de supermercados, farmacias, tiendas de descuento (discounters) y centros de servicios médicos de conveniencia. Fuera del área metropolitana, en nodos de rápido crecimiento como Quetzaltenango y Escuintla, la vacancia es aún más ajustada, situándose por debajo del 5.0%, según Colliers, debido a una oferta formal que todavía se encuentra en fase de absorción de la demanda acumulada. De acuerdo con datos sectoriales, el precio de arrendamiento promedio para locales Clase A en proyectos consolidados se estabiliza en un rango de US$18.50 a US$22.00 por metro cuadrado al mes, según Colliers. El dinamismo constructivo en Guatemala se mantiene activo, con un enfoque casi exclusivo en proyectos prearrendados en más de un 70% antes del JUNIO 2026 / 131
movimiento de tierras, minimizando el riesgo financiero y asegurando la salud del portafolio inmobiliario institucional.
REPÚBLICA DOMINICANA: Tracción turística y transformación del paisaje urbano El mercado de bienes raíces comercial en la República Dominicana se beneficia directamente de un entorno macroeconómico dinámico, caracterizado por un sólido crecimiento de su Producto Interno Bruto (PIB) y un flujo histórico de visitantes extranjeros. De acuerdo con los balances inmobiliarios de las firmas de consultoría y corretaje institucional que operan en el Caribe, como JLL Caribe, el inventario comercial de Santo Domingo ha experimentado una mutación acelerada, donde las antiguas estructuras cerradas están siendo reemplazadas por modernos Urban Centers de uso mixto que integran vivienda vertical u oficinas corporativas sobre zócalos comerciales abiertos. En los distritos comerciales de alta densidad de Santo Domingo (como el Polígono Central, Piantini y Naco), la tasa de disponibilidad técnica en locales Clase A se reporta controlada en un 5.8%. Este indicador denota la alta resiliencia del retail dominicano, que ha logrado absorber con velocidad los nuevos metros cuadrados entregados gracias a la fuerte penetración de marcas de moda internacionales, conceptos gastronómicos experienciales y la expansión de centros de entretenimiento urbano que dinamizan el tráfico peatonal nocturno. Los precios de cotización en el mercado dominicano según JLL muestran un sesgo al alza en las ubicaciones prime, promediando los US$26 por metro cuadrado al mes en los desarrollos más modernos de la capital. Por su parte, en los nodos de desarrollo comercial asociados a zonas turísticas como Punta Cana y Las Terrenas, el formato de plaza comercial abierta y de conveniencia registra una vacancia virtual de cero, operando bajo contratos de arrendamiento indexados al dólar y con listas de espera de operadores locales e internacionales que buscan capturar el poder adquisitivo de la población flotante de alto valor.
CORPORATE
LA NUEVA COMPETENCIA CORPORATIVA Cómo los ecosistemas urbanos están redefiniendo las oficinas premium en América Latina.
Por Redacción INversión INmobiliaria, info@inversioninmobiliariacr.com
JUNIO 2026 / 132
TENDENCIAS
L
a nueva competencia corporativa ya no ocurre únicamente entre edificios, sino entre ecosistemas urbanos completos. Durante años, el mercado de oficinas estuvo enfocado principalmente en variables tradicionales como ubicación, rentas, vacancia y eficiencia de planta. Sin embargo, el nuevo ciclo corporativo que comienza a consolidarse en los principales mercados de América Latina está transformando por completo la lógica de desarrollo inmobiliario empresarial.
Hoy, las compañías globales ya no buscan únicamente metros cuadrados. Buscan entornos capaces de integrar experiencia corporativa, conectividad, bienestar, movilidad, amenidades y calidad urbana dentro de un mismo ecosistema. La evolución del workplace corporativo está impulsando el crecimiento de distritos empresariales mixed-use donde oficinas premium, retail, gastronomía, wellness, hospitality y espacios públicos conviven dentro de una misma dinámica urbana. Esta transformación responde a cambios estructurales en la manera en que las empresas entienden la productividad, la atracción de talento
& LAS COMPAÑÍAS GLOBALES ya no
buscan únicamente metros cuadrados. Buscan entornos capaces de integrar experiencia corporativa, conectividad, bienestar, movilidad, amenidades y calidad urbana dentro de un mismo ecosistem
JUNIO 2026 / 133
y el posicionamiento corporativo. De acuerdo con el informe Global Workplace Survey 2025 del Gensler Research Institute, la experiencia laboral ya no se limita únicamente al espacio físico de oficina, sino que se extiende hacia el entorno urbano que rodea al edificio corporativo. El estudio señala que empleados y occupiers valoran cada vez más factores como acceso a restaurantes, coffee shops, áreas verdes, wellness, retail, gimnasios, movilidad y amenidades urbanas como parte integral de la experiencia corporativa.
El auge de los distritos empresariales mixed-use
La tendencia está impulsando una nueva generación de hubs corporativos en ciudades como Ciudad de México, São Paulo, Panamá, Bogotá, Miami, Santiago y San José, donde los desarrollos inmobiliarios buscan crear verdaderos ecosistemas “live-workplay”. El objetivo ya no es únicamente ofrecer oficinas Clase A, sino construir entornos capaces de combinar trabajo, colaboración, lifestyle y experiencia urbana. En mercados altamente competitivos, esta evolución también está acelerando el denominado flight to
TENDENCIAS
La nueva competencia corporativa ya no ocurre únicamente entre edificios, sino entre ecosistemas urbanos completos.” quality. Según el reporte Outlook 2026 – Finding Resilience de Savills Investment Management, las oficinas Grade A ubicadas en CBDs vibrantes o distritos urbanos con fuertes amenidades “live-work-play” continúan consolidándose como uno de los segmentos más resilientes del mercado corporativo global. El fenómeno es particularmente visible en los nuevos distritos empresariales que están surgiendo o consolidándose en la región. En Ciudad de México, zonas como Santa Fe y Paseo de la Reforma continúan evolucionando hacia ecosistemas corporativos integrados donde oficinas, retail, gastronomía y hospitality forman parte de una misma experiencia urbana. En Panamá, el crecimiento de áreas como Costa del Este y nuevos proyectos mixed-use vinculados a usos corporativos y residenciales continúa fortaleciendo el posicionamiento de la ciudad como uno de los principales hubs empresariales de Centroamérica. Mientras tanto, en Costa Rica, proyectos como Avenida Escazú evidencian claramente esta transición hacia modelos urbanos más integrados y experienciales, donde la mezcla de usos comienza a jugar un papel determinante dentro de la competitividad corporativa. La cercanía entre oficinas, gastronomía, wellness, entretenimiento y servicios se convierte en un factor cada vez más valorado por occupiers internacionales y empresas multinacionales.
Más allá del edificio corporativo
La evolución del mercado corporativo también está modificando la forma en que las empresas evalúan sus decisiones inmobiliarias. La oficina deja de ser vista como un activo aislado para convertirse en parte de una experiencia urbana más amplia. Factores como walkability, movilidad, accesibilidad, espacios públicos y oferta gastronómica comienzan
a influir directamente sobre la percepción de valor de un edificio corporativo. De acuerdo con Gensler, el 96% de las personas que consideran que su workplace ofrece una gran experiencia también se muestran satisfechas con el vecindario donde se ubica la oficina. Esto demuestra que la calidad del distrito empresarial comienza a impactar directamente variables asociadas a experiencia corporativa, satisfacción y cultura organizacional. La investigación también revela cuáles son las amenidades más valoradas alrededor de los espacios corporativos. Coffee shops, restaurantes, outdoor spaces, wellness facilities, grocery stores, gimnasios y retail aparecen entre los principales atributos que los trabajadores consideran importantes dentro del entorno urbano de oficina.
Esta tendencia está impulsando el crecimiento de desarrollos urbanos mucho más complejos y sofisticados, donde la mezcla de usos ya no representa únicamente una estrategia comercial, sino una herramienta para generar diferenciación y competitividad inmobiliaria.
Flight to quality y oficinas premium
La presión competitiva también está obligando a los desarrolladores a elevar considerablemente los estándares de diseño, sostenibilidad y tecnología. Los nuevos edificios corporativos ya no compiten únicamente por ubicación, sino por la capacidad de ofrecer experiencias diferenciadas para occupiers y talento corporativo. Elementos como wellness, terrazas colaborativas, áreas verdes, espacios flexibles, integración urbana y certificaciones ESG se han convertido en componentes estratégicos dentro del desarrollo de oficinas premium. A esto se suma la creciente incorporación de soluciones inteligentes vinculadas a automatización, eficiencia energética, monitoreo de ocupación y smart buildings.
BUSSINESS HUB
LA OFICINA EVOLUCIONA HACIA EXPERIENCIAS MÁS HUMANAS Y FLEXIBLES
L
os trabajadores muestran una creciente preferencia por espacios corporativos inspirados en hospitality, bienestar, colaboración y lifestyle, alejándose progresivamente de los modelos tradicionales de oficina. El estudio evidencia cómo conceptos asociados a nature retreats, creative labs, coffee shops y boutique hotels comienzan a redefinir la experiencia laboral dentro del nuevo ciclo corporativo global. Fuente: Gensler Research Institute – Global Workplace Survey 2025.
El porcentaje de encuestados que selecionaron cada opción para describir su experiencia laboral actual e ideal.
NEGOCIOS HUB
Un lugar formal que se siente empresarial, eficiente y profesional JUNIO 2026 / 134
31%
Los empleados tienen más del doble de probabilidades de trabajar en entornos de estilo corporativo
WORKPLACE Savills destaca además que la resiliencia de los activos corporativos premium continúa respaldándose en la calidad de ubicación, eficiencia operativa y capacidad de generación de ingresos sostenibles. El reporte subraya que los edificios modernos, eficientes y ubicados en distritos urbanos dinámicos mantienen mejores niveles de desempeño frente a activos corporativos más tradicionales o desactualizados. La consolidación del flight to quality continúa favoreciendo particularmente a los edificios Class A+, especialmente aquellos capaces de integrar amenidades, tecnología, ESG y experiencia urbana dentro de una misma propuesta de valor.
Esto está modificando incluso la arquitectura interior de los edificios corporativos. Los nuevos desarrollos priorizan lounges, work cafés, collaboration hubs, espacios flexibles, wellness areas y amenidades diseñadas para fomentar interacción, creatividad y experiencia. La incorporación de hospitality dentro del workplace corporativo responde también a una necesidad de diferenciación dentro de mercados cada vez más competitivos. La calidad de experiencia comienza a convertirse en un elemento clave dentro de la estrategia de atracción y retención de talento.
La influencia del hospitality y el lifestyle corporativo
La sostenibilidad representa otro eje fundamental dentro de esta evolución. Los nuevos desarrollos corporativos están incorporando soluciones vinculadas a eficiencia energética, movilidad eléctrica, automatización y optimización operativa. Savills destaca que la integración estratégica de ESG y sostenibilidad ya no responde únicamente a regulación, sino también a generación de valor y competitividad inmobiliaria.
ESG, tecnología y la nueva generación de oficinas
Otro de los cambios más visibles dentro del nuevo ciclo corporativo es la creciente influencia del hospitality y el lifestyle sobre el diseño de oficinas. Los espacios corporativos comienzan a incorporar conceptos inspirados en hoteles boutique, clubes privados, cafés premium y entornos colaborativos mucho más flexibles. El estudio de Gensler revela que muchos trabajadores prefieren experiencias similares a boutique hotels, creative labs, coffee shops o espacios conectados con naturaleza antes que oficinas corporativas rígidas o excesivamente tradicionales. LABORATORIO CREATIVO RETIRO EN LA NATURALEZA
Un lugar flexible y dinámico que se siente experimental e imaginativo.
Un lugar tranquilo que se siente conectado con la naturaleza y con la posibilidad de trabajar con otros al aire 14% libre
COLABORACIÓN HUB
Un lugar de encuentro que se siente como diseñado para el trabajo en grupo
RESIDENCIAL
Un lugar que se siente más como en casa
En paralelo, la inteligencia artificial y la analítica avanzada comienzan a redefinir la operación de oficinas premium. Sistemas de automatización, occupancy analytics, monitoreo energético y gestión inteligente de edificios se están convirtiendo en factores diferenciadores dentro del mercado corporativo global. El concepto de smart building evoluciona rápidamente hacia plataformas corporativas mucho más conectadas, eficientes y orientadas a experiencia.
Un nuevo mapa corporativo para América Latina
Todo esto está configurando una nueva etapa para el real estate corporativo en América Latina. La competencia ya no se centra únicamente en construir torres de oficinas más altas o modernas, sino en desarrollar ecosistemas urbanos completos capaces de integrar experiencia, conectividad, bienestar y calidad de vida dentro de una misma propuesta de valor. En este nuevo ciclo corporativo, las oficinas premium evolucionan hacia plataformas urbanas más complejas, sofisticadas y experienciales. Y en un mercado cada vez más competitivo, los distritos empresariales que logren integrar infraestructura, lifestyle, sostenibilidad y experiencia corporativa serán los que capturen la próxima generación de inversión y demanda corporativa en la región. Fuentes: Gensler Research Institute – Global Workplace Survey 2025; Savills Investment Management – Outlook 2026: Finding Resilience; análisis editorial Revista INversión INmobiliaria®.
16%
CAFETERÍA
12%
13% 9%
11%
Un lugar para conexiones informales que se siente animado y enérgico LIBRERÍA
10% 9%
8%
Un lugar tranquilo sin ruido, ni conversaciones que se siente estudioso y sereno
8%
CLUBHOUSE
Un lugar colegial que se siente social y atractivo para construir comunidad
9% 7%
7%
HOTEL BOUTIQUE
14% 14% 5%
JUNIO 2026 / 135
9%
Un lugar con un ambiente de hospitalidad que se siente elegante, sofisticado y personalizado
CORPORATE
LA REINVENCIÓN DEL ESPACIO CORPORATIVO EN
LATINOA DESAFÍOS TÉCNICOS Y EL NUEVO PODER DE
JUNIO 2026 / 136
WORKPLACE
La demanda de espacios corporativos crece de la mano de nuevos insights y elementos de valor en la relación entre los administradores de los inmuebles y sus inquilinos. Por Daniel Chacón, idaniel@inversioninmobiliariacr.com
E
l mercado de oficinas corporativas de alta gama en América Latina vive un cambio de época que desafía las viejas fórmulas del sector inmobiliario comercial. Tras años de reajustes marcados por la volatilidad macroeconómica y el fin de la presencialidad absoluta, los indicadores del Real Estate corporativo en las principales ciudades de la región ya no responden de forma lineal a los ciclos económicos del pasado.
AMÉRICA: LOS INQUILINOS
Nos encontramos ante una transformación, donde la métrica de metros cuadrados construidos ha sido desplazada por una nueva divisa: la eficiencia operativa, la flexibilidad contractual extrema y la urgencia de cumplir con estándares globales de sostenibilidad ambiental. Los datos duros y los análisis de firmas consultoras líderes como Cushman & Wakefield, JLL y Newmark dibujan un mapa de contrastes marcados. Mientras que mercados consolidados y de gran escala como la Ciudad de México y São Paulo procesan grandes volúmenes de absorción y retan los límites del inventario institucional, plazas medianas como Bogotá y Santiago de Chile operan en escenarios de escasez técnica que inclinan la balanza a favor de los propietarios. Sin embargo, detrás de la frialdad de las cifras de vacancia y absorción, el verdadero motor de cambio radica en las necesidades
JUNIO 2026 / 137
CORPORATE
CADA GENERACIÓN LABORALMENTE ACTIVA TIENE CAMBIOS BRUTALES DEMOGRÁFICAMENTE Y PSICOGRÁFICAMENTE HABLANDO. ESOS CAMBIOS TE PROVOCAN CAMBIOS EN CÓMO CONSUMES, EN CÓMO TE COMPORTAS, EN CÓMO TE COMUNICAS. ESO DIRECTAMENTE TIENE EL SEGUNDO ELEMENTO: CAMBIOS EN LA FORMA EN QUE HACEMOS REAL ESTATE, EN CÓMO UTILIZAMOS UN INMUEBLE, EN CÓMO COMPRAMOS UN INMUEBLE, EN CÓMO TRABAJAMOS EN UN INMUEBLE. CAMBIAN LAS PERSONAS, EL CONSUMIDOR Y ELLO TIENE UN EFECTO DIRECTO EN EL PRODUCTO INMOBILIARIO”. Ignacio Torres Director y socio fundador 4S
operativas de los inquilinos institucionales (tenants), atrapados en una mutación demográfica y digital acelerada. Las corporaciones internacionales que lideran la demanda de espacios Clase A y A+ ya no conceptualizan la oficina como un simple espacio de estaciones fijas y contratos rígidos a largo plazo. En su lugar, el mercado inmobiliario corporativo experimenta presiones estructurales originadas por el cambio generacional de la fuerza de trabajo. Las plantillas laborales actuales combinan múltiples cohortes generacionales cuyas demandas y hábitos psicográficos mutan con una rapidez nunca vista en la historia moderna del sector. Esta fragmentación demográfica altera radicalmente los patrones de consumo dentro de los centros de negocios y redefine el uso diario del inmueble, exigiendo plantas libres dinámicas donde convivan el diseño colaborativo y el uso tecnológico intensivo. Al respecto, Ignacio Torres, director y socio fundador de la firma especializada 4S, explica que cada generación laboralmente activa experimenta cambios relevantes. El estratega advierte que estas sacudidas impactan de lleno en el desarrollo inmobiliario corporativo, puesto que “esos cambios te provocan cambios en cómo consumes, en cómo te comportas, en cómo te comunicas”. De acuerdo con Torres, este fenómeno se traslada de forma inmediata a la conceptualización de los proyectos: “Eso implica cambios en la forma en que hacemos real estate, en cómo utilizamos un inmueble, en cómo compramos un inmueble, en cómo trabajamos en un inmueble”. En su visión, el mercado actual se rige bajo una máxima ineludible donde cambian las personas y el consumidor, provocando un efecto directo sobre el producto inmobiliario final. Para mitigar los riesgos asociados a esta volatilidad operativa y a los esquemas de trabajo híbrido, las multinacionales han ejecutado un viraje patrimonial definitivo: la migración masiva hacia modelos basados estrictamente en el arrendamiento (leasing), abandonando de forma sistemática la inversión en activos inmobiliarios propios. La propiedad
JUNIO 2026 / 138
corporativa hoy es vista como una rigidez financiera innecesaria; el arrendamiento dinámico, en cambio, provee la agilidad de expandir o contraer la huella física de una organización al compás de los resultados del negocio o los vaivenes políticos locales. En este nuevo tablero de juego, la relación tradicional entre inquilino y propietario se ha roto para dar paso a un modelo cooperativo. Los directores de Real Estate globales demandan que el propietario actúe como un socio estratégico involucrado en la cultura interna de la compañía y que provea amenidades comunes en el edificio para eventos masivos y esporádicos, optimizando así los metros cuadrados privados. Desde la trinchera de los grandes consumidores de espacio, Enrique García, Sr. Director LATAM Workplace Operations de la multinacional The Coca Cola Company, confirma este panorama e indica que como compañía se encuentran buscando una flexibilidad absoluta en los espacios y en los entornos que ocupan. Esta reconfiguración patrimonial responde a un cambio de paradigma financiero: las compañías de perfil global han decidido migrar con mayor fuerza hacia esquemas de renta
WORKPLACE
de oficinas bajo modelos tipo leasing, dejando atrás la propiedad inmobiliaria corporativa. A través de este mecanismo, el directivo detalla que obtienen la agilidad necesaria para expandir su huella o contraer el tamaño de su operación en función de las
demandas del negocio. En este nuevo ecosistema, el propietario (landlord) asume una posición determinante. Esta exigencia de simetría corporativa y de un entendimiento cultural profundo entre ambas partes es respaldada por Luis Morejón, Director
INVENTARIO CLASE A
LOS PRINCIPALES MERCADOS CORPORATIVOS DE AMÉRICA LATINA CONSOLIDAN SU LIDERAZGO REGIONAL
C
iudad de México, São Paulo y Santiago continúan concentrando la mayor parte del inventario Clase A de oficinas en la región, reflejando la consolidación de los principales hubs corporativos de América Latina y la creciente competencia por espacios premium y sostenibles. Ciudad de México
7,402,333
Lima
1,118,740
Biogotá
1,356,125 1,829,823
Santiago
3,063,815
Sao Pablo 1,562,748
Río de Janeiro
1,903,105
Buenos Aires 0
2,000,000
4,000,000
6,000,000
JUNIO 2026 / 139
8,000,000
COMO COMPAÑÍA ESTAMOS BUSCANDO FLEXIBILIDAD EN LOS ESPACIOS Y EN LOS ESPACIOS QUE OCUPAMOS. COMO INQUILINO NOS INTERESA APROVECHAR AL MÁXIMO LOS ESPACIOS NO SOLO DE ÁREAS PRIVATIVAS, SINO TAMBIÉN DE ÁREAS COMUNES DENTRO DE ALGÚN DESARROLLO CORPORATIVO Y DESARROLLO EMPRESARIAL. LAS COMPAÑÍAS, COMO LA NUESTRA, HAN DECIDIDO CADA VEZ MOVERSE MÁS A RENTA DE OFICINAS, A MODELOS TIPO LEASING, QUE MODELOS DE OFICINAS PROPIAS; ESO NOS DA JUSTAMENTE LA FLEXIBILIDAD DE PODER TENER UN ESPACIO DONDE PODEMOS CRECER YHACERNOS PEQUEÑOS DEPENDIENDO DE LAS NECESIDADES DEL NEGOCIO. Enrique García
Sr. Director LATAM Workplace Operations The Coca Cola Company
CORPORATE
EDIFICIOS CORPORATIVOS
CIUDAD DE MÉXICO DOMINA EL MERCADO CORPORATIVO DE OFICINAS EN AMÉRICA LATINA
LOS DUEÑOS DE LOS INMUEBLES ACTUALMENTE a capital mexicana concentra por amplio margen la mayor cantidad de edificios corporativos de la región, superando significativamente a merTIENEN QUE PARTICIPAR cados como São Paulo, Bogotá y Buenos Aires. El comportamiento refleja la EN LA CULTURA DE LA escala y madurez de los principales hubs empresariales latinoamericanos, en un contexto de creciente demanda por oficinas Clase A y activos premium. EMPRESA. TENEMOS UNA RELACIÓN A LARGO PLAZO Y 500 458 REQUERIMOS DE ELLOS QUE 450 NOS TRATEN DE IGUAL A IGUAL 400 350 Y TAMBIÉN QUE INVIERTAN EN 300 NUESTRAS INSTALACIONES, 250 SOBRE TODO EN EL TEMA DE 200 135 121 123 111 SOSTENIBILIDAD NÚMERO 150 78 77 100 UNO; ES DECIR, NOSOTROS 50 PRÁCTICAMENTE EN 0 NUESTROS LINEAMIENTOS Buenos Río de Sao Pablo Santiago Bogotá Lima Ciudad de México Aires Janeiro GLOBALES TENEMOS QUE IR A EDIFICIOS QUE TENGAN UNOS ALTOS NIVELES DE Global de Bienes Raíces y alianzas esseñala que exigen que los propietatratégicas de la plataforma tecnológirios asuman compromisos firmes para SOSTENIBILIDAD Y QUE ca UBER. El ejecutivo afirma con que invertir o coinvertir en la actualizaADEMÁS SE COMPROMETAN A los dueños de los inmuebles comer- ción y mejora tecnológica de dichas INVERTIR O A COINVERTIR CON ciales tienen la obligación actual de instalaciones a lo largo del contrato. participar activamente en la cultura Asimismo, el líder de UBER destaca NOSOTROS EN ESOS TEMAS . interna de la firma arrendataria. Según la necesidad de flexibilizar la infraes-
L
Luis Morejón
Director Global de Bienes Raíces y alianzas estratégicas UBER
explica Morejón, al tratarse de un vínculo comercial estructurado a largo plazo, las multinacionales requieren que los propietarios los traten como iguales, estableciendo una verdadera relación de socios de negocio. Paralelamente, los criterios de sostenibilidad corporativa y gobernanza (ESG) operan hoy como un filtro mandatorio de exclusión. Las directrices institucionales de las firmas tecnológicas y de servicios prohíben taxativamente la contratación de oficinas en inmuebles que carezcan de altas especificaciones sustentables o certificaciones internacionales como LEED o EDGE. En este ámbito, Morejón puntualiza que las directrices globales de ocupación son estrictas e inamovibles: los corporativos Triple A deben instalarse de forma obligatoria en edificios que acrediten altos niveles de sostenibilidad. Además, el directivo
JUNIO 2026 / 140
tructura del inmueble, demandando la opción de utilizar espacios comunes y amenidades integradas que no formen parte de su área privativa, pero que resulten de gran utilidad para albergar eventos de baja frecuencia anual, tales como asambleas globales corporativas (townhalls) o lanzamientos de productos de gran escala. Los propietarios enfrentan, por ende, la disyuntiva de coinvertir en infraestructura verde y eficiencia energética o ver cómo sus activos caen en una obsolescencia comercial acelerada. Esta dinámica de optimización y búsqueda de eficiencia ha encontrado un motor analítico en las nuevas fronteras de la computación cognitiva. La analítica avanzada de datos combinada con la Inteligencia Artificial se ha convertido en la herramienta de cabecera de las gerencias de infraestructura. Al medir de forma científica
WORKPLACE
PRINCIPALES HUBS
E
SÃO PAULO LIDERA LA ABSORCIÓN NETA DE OFICINAS EN AMÉRICA LATINA
l mercado corporativo de São Paulo registró la mayor absorción neta de oficinas entre los principales hubs latinoamericanos, reflejando una recuperación sostenida de la demanda y una mayor dinámica de ocupación en espacios Clase A. Buenos Aires y Ciudad de México también destacan por su actividad, mientras mercados como Lima y Río de Janeiro muestran un ritmo más moderado.
Buenos Aires
98 554
Río de Janeiro
43 463
Sao Pablo
147 870
Santiago
74 952
Bogotá
66 359
Lima
27 598
Ciudad de México
84 463
las tasas de afluencia por días y horas, las corporaciones están logrando modelar sus espacios de trabajo. Carolina Huertas, Líder de Portafolio de Real Estate para América Latina de Microsoft, analiza el impacto de esta transición digital y advierte que la irrupción de la IA está modificando directamente las metodologías y la ejecución de las tareas diarias de la fuerza laboral, un factor que obliga a las organizaciones a mantenerse sumamente conscientes de dichos cambios. Frente al desafío que impone el esquema híbrido, la toma de decisiones inmobiliarias ha dejado de basarse en la intuición para sustentarse en la ciencia de datos. Huertas detalla que el procesamiento de métricas avanzadas les permite extraer valiosos insights sobre la dinámica diaria del inmueble: cuantifican con exactitud cuántas personas asisten a la oficina, la frecuencia de las visitas, los días de mayor densidad ocupacional y el uso real de las estaciones y salas de colaboración. El impacto financiero de este modelamiento científico
es radical para las hojas de balance corporativas. Según revela la ejecutiva de Microsoft, este riguroso análisis les ha permitido identificar y capturar eficiencias de espacio superiores al 35% en áreas que previamente se encontraban inactivas o subutilizadas. Huertas concluye que la combinación estratégica de la analítica de datos masivos con las proyecciones de la IA es la herramienta definitiva para modelar escenarios y diseñar los entornos de trabajo (workspaces) del futuro, logrando espacios sustancialmente óptimos, inteligentes y rentables. Esta dinámica se cruza finalmente con las realidades del desarrollo urbano latinoamericano, donde la desorganización histórica y el caos vial empujan a las corporaciones hacia distritos planificados y nuevas centralidades que minimizan los tiempos de traslado, abriendo paralelamente una ventana de oportunidad masiva para la regeneración adaptativa de edificios en desuso ubicados en los centros consolidados de las capitales.
JUNIO 2026 / 141
LA IA ESTÁ AFECTANDO LA FORMA COMO LOS EMPLEADOS TRABAJAN, ENTONCES TENEMOS QUE SER MUY CONSCIENTES DE ESO. LOS DATOS NOS HACEN TENER INSIGHTS: CUÁNTA GENTE VIENE A LA OFICINA, QUIÉNES VIENEN A LA OFICINA, CUÁNDO ESTÁN EN LA OFICINA, QUÉ HACEN, CÓMO USAN LOS ESPACIOS DE TRABAJO. ENTONCES, PARA NOSOTROS HA SIDO ENTENDER QUE PODEMOS BUSCAR OPTIMIZACIONES DE MÁS DEL 35% DEL ESPACIO, DE ESPACIOS QUE REALMENTE NO SE ESTÁN USANDO O DE ESPACIOS QUE SE ESTÁN SUBUTILIZANDO. Carolina Huertas
Líder de Portafolio de Real Estate para América Latina Microsoft
CORPORATE
Radiografía de Ciudad de México: El titán regional ante el desafío de la estabilización
MERCADOS
La Ciudad de México se erige como el gigante indiscutible del Real Estate corporativo en Latinoamérica. Con un stock inmobiliario institucional Clase A que alcanza los 7,402,333 m2 distribuidos en 458 edificios, la capital mexicana supera con creces el tamaño de cualquier otro mercado de la muestra. Sus corredores neurálgicos, como Polanco, Lomas, Reforma, Insurgentes y Santa Fe, albergan la mayor densidad de edificios corporativos de multinacionales de la región. Actualmente, la urbe registra una superficie disponible de 1,434,952 m2, lo que sitúa su tasa de vacancia general en un 19.4%. Aunque este porcentaje de desocupación se mantiene en niveles históricamente elevados tras el choque de la pandemia y el auge del trabajo híbrido, los reportes sectoriales muestran divergencias que merecen ser examinadas. JLL, por ejemplo, reporta niveles de vacancia sensiblemente más ajustados en submercados premium como Polanco, argumentando que su metodología depura rigurosamente el inventario al excluir aquellos inmuebles que padecen de obsolescencia técnica latente. Newmark, en contraposición, ofrece una visión más comprensiva que incluye la totalidad del parque inmobiliario construido con especificaciones de Clase A, reflejando fielmente el 19.4% de vacancia global y capturando las cotizaciones de lista en corredores periféricos. Por su parte, Cushman & Wakefield destaca un elemento clave: la absorción neta de la Ciudad de México, que cerró en 84,463 m2, está fuertemente apuntalada por el fenómeno del nearshoring. La relocalización de empresas logísticas, tecnológicas y de manufactura avanzada en la zona metropolitana ha equilibrado la ralentización de los corporativos financieros tradicionales. Un factor que anticipa la recuperación de los precios de renta —que hoy promedian los 23.4 USD/m2/mes— es la prudencia de los desarrolladores: la superficie en construcción se ubica en apenas 72,638 m2, un mínimo histórico para un inventario de esta envergadura, mientras que los metros en fase de proyecto se reportan en 82,290 m2.
São Paulo: El epicentro financiero y las rentas récord del cono sur São Paulo reafirma su posición como el corazón económico de Sudamérica, desplegando un mercado de oficinas Clase A de altísima sofisticación que totaliza 3,063,815 m2repartidos en 135 edificios. Los distritos financieros de Faria Lima, Paulista y Vila Olímpia marcan la pauta arquitectónica del subcontinente. La capital financiera de Brasil muestra indicadores de extraordinaria solidez, con una superficie disponible de 391,229 m2y una tasa de vacancia del 12.8%, ubicándose en lo que los analistas consideran un mercado técnicamente equilibrado. El dinamismo comercial de São Paulo queda en evidencia al observar su absorción neta, la más vigorosa de toda la muestra regional, con 147,870 m2. Al confrontar los análisis de las consultoras, Cushman & Wakefield subraya una marcada polarización geográfica: mientras el eje corporativo de Faria Lima experimenta una virtual escasez de metros libres que empuja la vacancia a un solo dígito, corredores de expansión posterior como Chucri Zaidan y Marginal Pinheiros sostienen una disponibilidad más abultada debido a las masivas entregas de años previos. JLL resalta que esta presión en los distritos prime ha acelerado el fenómeno del flight to quality (vuelo a la calidad), permitiendo que el precio de alquiler promedio de la ciudad se consolide como el más elevado de la región con 26.3 USD/m2/mes. Al mismo tiempo, Newmark advierte en sus reportes que São Paulo lidera la actividad constructiva en Latinoamérica con 260,550 m2en ejecución y 82,652 m2en proyecto, un volumen significativo de nueva oferta que pondrá a prueba la capacidad de absorción del mercado institucional en los próximos trimestres.
JUNIO 2026 / 142
WORKPLACE
Santiago de Chile: Estabilidad institucional y control de vacancia
Buenos Aires: Resiliencia en media tormenta macroeconómica El mercado corporativo de Buenos Aires opera bajo una paradoja estructural: a pesar de desenvolverse en un entorno macroeconómico complejo y marcado por la incertidumbre cambiaria, sus indicadores de oficinas Clase A demuestran una solidez y resiliencia admirables. La capital argentina cuenta con un inventario de 1,903,105 m2 distribuidos en 123 inmuebles, concentrados en zonas estratégicas como Catalinas, Plaza Roma y el corredor panamericano en Zona Norte. Con una superficie disponible de 333,487 m2, la tasa de vacancia general se sitúa en el 17.8%. El comportamiento de la absorción neta sorprende positivamente al registrar 98,554 m2, impulsada de manera primordial por empresas locales y multinacionales ligadas a la exportación de software, servicios profesionales compartidos y el sector energético. Al analizar los reportes sectoriales, se observan sutiles divergencias metodológicas: JLL sitúa la vacancia oficial de Buenos Aires ligeramente por encima, en un 18.4%, debido a que computa de forma inmediata los espacios en proceso avanzado de desocupación, antes de que concluyan formalmente los plazos contractuales de entrega. Cushman & Wakefield, bajo un estricto filtro técnico basado en ratios de estacionamiento y climatización automatizada, reporta un 18.7% de disponibilidad al excluir ciertos edificios antiguos del área del microcentro. Newmark aporta una clave fundamental para interpretar la realidad argentina: las rentas corporativas se cotizan en dólares oficiales de referencia, lo que convierte a los contratos de oficinas de Clase A en un codiciado refugio de valor para las corporaciones multinacionales que acumulan liquidez en moneda local y optan por realizar pagos anticipados de alquiler a largo plazo. Esta dinámica financiera sostiene el precio de lista promedio en 23.1 USD/m2/mes. La actividad constructiva se mantiene activa pero prudente, registrando 129,215 m2 en construcción y 129,399 m2 en fase de proyecto, localizados en el eje de la Avenida del Libertador y el Distrito Quartier.
Santiago de Chile ratifica su condición de plaza corporativa madura, ordenada y predecible. Su stock de oficinas de alta gama asciende a 1,829,823 m2 distribuidos con eficiencia en 111 edificios, localizados en el icónico eje financiero de El Golf, Providencia y Nueva Las Condes. La urbe destaca en el panorama regional al exhibir una tasa de vacancia de apenas el 9.2%, con una superficie disponible restringida a 167,896 m2, operando firmemente en el terreno de un mercado favorable para los propietarios. La absorción neta en Santiago de Chile alcanza los 74,952 m2. Cushman & Wakefield señala en sus informes que este flujo positivo responde a un retorno altamente estructurado e híbrido a las oficinas por parte de los grandes conglomerados mineros, forestales y de retail que lideran la economía chilena, priorizando la consolidación en edificios icónicos con conectividad de transporte masivo. JLL resalta que la extrema cautela constructiva observada en los últimos periodos ha sido fundamental para blindar el mercado ante la sobreoferta: Santiago registra tan solo 49,618 m2 en proceso constructivo actual. No obstante, Newmark llama la atención sobre el abultado volumen de metros cuadrados reportados en fase de proyecto, los cuales se elevan a los 246,475 m2. Newmark puntualiza que los desarrolladores institucionales chilenos condicionan rígidamente el inicio de obras a la firma previa de contratos de prearrendamiento (built-to-suit), mitigando el riesgo patrimonial. Gracias a esta estabilidad y a la indexación de los contratos en Unidades de Fomento (UF), el precio de lista promedio se sitúa sólidamente en 23.5 USD/m2/mes.
JUNIO 2026 / 143
CORPORATE
Radiografía de
MERCADOS
Bogotá: La escasez técnica corona al mercado colombiano Bogotá se ha convertido en el caso de estudio más llamativo del Real Estate corporativo andino, transitando de una fase de holgura constructiva en la década pasada a un escenario de marcada escasez de espacios de alta gama. El stock de la capital colombiana se compone de 1,356,125 m2 distribuidos en 121 edificios, concentrados en los corredores tradicionales de Chicó, Calle 100, Avenida Chile y el eje de la Avenida El Dorado. Bogotá ostenta la tasa de vacancia más baja de toda la región bajo análisis, registrando un inédito 6.7%, equivalente a una superficie disponible de tan solo 91,478 m2. JLL advierte en sus reportes globales sobre las dificultades complejas que enfrentan las corporaciones multinacionales que requieren plantas libres continuas de gran metraje en los corredores premium de Bogotá, obligando a las gerencias de Real Estate a fragmentar sus operaciones o buscar opciones fuera de los distritos tradicionales. Esta escasez estructural queda ratificada al observar la absorción neta de 66,359 m2 y una estadística contundente de la matriz de datos: el volumen de oficinas corporativas Clase A actualmente en construcción formal en Bogotá se ubica en 0 m2. Cushman & Wakefield confirma esta parálisis constructiva inmediata, la cual presiona los valores de renta y asegura la compresión continua de la disponibilidad en el corto plazo. Frente a este freno en las obras, Newmark analiza la tubería de proyectos a mediano plazo, donde la superficie en fase de diseño se eleva a 214,163 m2, concentrada en planes parciales de renovación urbana dentro del Centro Internacional. El precio promedio de lista se indexa firmemente en los 23.0 USD/m2/mes, sustentado por la nula competencia de nuevos inmuebles terminados.
Río de Janeiro: Transición estructural y cero oferta nueva Río de Janeiro ofrece una perspectiva marcadamente diferenciada en comparación con la dinámica paulista. Históricamente ligada a las corporaciones estatales y al sector energético de petróleo y gas, la ciudad atraviesa un complejo proceso de reajuste inmobiliario y redefinición comercial. Su stock Clase A se sitúa en 1,562,748 m2repartidos en 78 edificios. Sin embargo, la urbe arrastra los niveles de desocupación más elevados de la región, registrando una superficie disponible de 407,919 m2 y una tasa de vacancia del 26.1%. Esta abultada disponibilidad es consecuencia directa de las masivas devoluciones de metros corporativos ejecutadas en años anteriores por el gigante estatal Petrobras y sus firmas satélites, que contrajeron sus estructuras presenciales abandonando el corredor del Centro Histórico. Al evaluar esta coyuntura, Cushman & Wakefield destaca la profunda dualidad geográfica de la ciudad: mientras el microcentro carioca padece una vacancia estructural severa que deprime los precios, submercados modernos como Porto Maravilha y el exclusivo distrito de Leblon operan con una disponibilidad mínima y valores de renta que compiten con los ejes más cotizados de São Paulo. JLL resalta que la corrección de precios ha abierto una ventana de oportunidad para firmas legales y empresas de servicios locales que antes no podían acceder a activos Clase A. La absorción neta se mantiene en terreno positivo con 43,463 m2, arrastrando un precio promedio de lista de 14.5 USD/m2/mes, el más bajo de la muestra regional. Ante este escenario, Newmark resalta una decisión metodológica crucial adoptada por los desarrolladores institucionales: los indicadores de metros en construcción y en proyecto se encuentran congelados de forma absoluta en 0 m2, garantizando que la recuperación del mercado dependa exclusivamente de la absorción paulatina del inventario existente.
JUNIO 2026 / 144
WORKPLACE
Lima: Maduración comercial y consolidación andina Lima consolida su posición como un mercado de oficinas corporativas maduro, estable y competitivo en la costa del Pacífico. Su inventario de alta gama totaliza 1,118,740 m2 distribuidos en 77 inmuebles, estructurados a lo largo de submercados con identidad propia como San Isidro Financiero, San Isidro Empresarial, Miraflores, Santiago de Surco y Magdalena. La capital peruana exhibe indicadores técnicos sumamente saludables, con una superficie disponible de 140,746 m2 y una tasa de vacancia del 11.9%. Este porcentaje representa la consolidación del mercado limeño tras absorber los excesos de oferta constructiva registrados a mediados de la década pasada. Cushman & Wakefield destaca en sus informes el sólido desempeño del submercado de San Isidro, que mantiene su atractivo para corporaciones mineras y entidades financieras que valoran la alta densidad de servicios y la seguridad del distrito. JLL complementa este análisis señalando que el mercado corporativo de Lima atraviesa una fase de estabilización comercial, donde los agresivos incentivos de arrendamiento que otorgaban los propietarios en años anteriores (como extensos meses de gracia y subsidios para el acondicionamiento interior o fit-out) se han reducido drásticamente. La absorción neta avanza de manera constante a un compás de 27,598 m2 anuales. Newmark resalta la disciplina de la oferta futura en Lima al reportar 0 m2en construcción actual y un volumen conservador de 38,220 m2 en fase de proyecto, restringido a terrenos premium remanentes en Miraflores. Esta prudencia constructiva estabiliza el precio de alquiler promedio en 16.3 USD/m2/mes, consolidando a la ciudad como un destino atractivo en términos de costos operativos para sedes regionales.
JUNIO 2026 / 145
HOSPITALITY
Los destinos premium de América Latina evolucionan hacia comunidades integradas donde real estate, wellness y hospitalidad convergen en un mismo activo.”
JUNIO 2026 / 146
LIFESTYLE
HOSPITALITY LIFESTYLE REAL ESTATE:
&
LA EVOLUCIÓN DE LOS DESTINOS EXPERIENCIALES EN AMÉRICA LATINA
El crecimiento de branded residences, wellness hospitality y luxury lifestyle ecosystems está redefiniendo el desarrollo turístico e inmobiliario en América Latina. Destinos como Costa Rica, Punta Cana, Riviera Maya y Los Cabos evolucionan hacia modelos integrados donde hospitalidad, comunidad, sostenibilidad y real estate convergen en una nueva generación de activos premium. . Por Redacción INversión INmobiliaria, info@inversioninmobiliariacr.com
D
urante décadas, el desarrollo turístico en América Latina estuvo dominado por modelos relativamente tradicionales centrados en hoteles, resorts vacacionales y segundas residencias orientadas al turismo estacional. Sin embargo, el mercado comienza a experimentar una transformación estructural impulsada por nuevas dinámicas de inversión, cambios generacionales en el consumo del lujo y una creciente búsqueda de experiencias integrales vinculadas a bienestar, sostenibilidad y lifestyle.
JUNIO 2026 / 147
TENDENCIAS Hoy, el hospitality real estate evoluciona hacia una categoría mucho más compleja donde convergen branded residences, wellness ecosystems, luxury communities, hospitality-integrated living y desarrollos experienciales capaces de integrar residencia, entretenimiento, salud, gastronomía, deporte y comunidad dentro de una misma propuesta de valor inmobiliaria. La conversación ya no gira únicamente alrededor de ocupación hotelera, ADR o tarifas por noche. El nuevo lujo inmobiliario comienza a medirse por la calidad del ecosistema que rodea al activo. Amenidades vinculadas a wellness, clubes privados, beach clubs, spas de longevidad, gastronomía curada, marinas, experiencias outdoor y diseño biofílico forman parte esencial del nuevo lenguaje del hospitality premium. De acuerdo con Savills, el mercado de branded residences en las Américas podría crecer más de 160% hacia 2031,
mientras regiones como el Caribe proyectan expansiones superiores al 240%. México y Brasil, por su parte, podrían alcanzar crecimientos cercanos al 270%, consolidando a América Latina como uno de los grandes focos de expansión del lifestyle real estate global. El fenómeno responde a múltiples factores simultáneos. Por un lado, existe un crecimiento sostenido del turismo premium y de los viajeros de alto poder adquisitivo interesados en experiencias más exclusivas y personalizadas. Paralelamente, el auge del trabajo remoto y de la migración lifestyle impulsa la demanda por destinos capaces de combinar calidad de vida, conectividad, naturaleza y servicios internacionales. El resultado es una nueva generación de destinos híbridos donde el hospitality comienza a mezclarse con urbanismo, wellness, comunidad y real estate de largo plazo.
La nueva competencia del hospitality ya no ocurre únicamente entre hoteles, sino entre ecosistemas completos de lifestyle y bienestar.”
HOSPITALITY
EL BOOM DE BRANDED RESIDENCES ACELERA EN LAS AMÉRICAS
E
l mercado de branded residences continúa expandiéndose rápidamente en América, impulsado por el crecimiento de luxury lifestyle real estate, wellness hospitality y desarrollos experienciales integrados.
EVOLUCIÓN DE LAS RESIDENCIAS DE MARCA EN LAS AMÉRICAS Completadas
Proyectos en desarrollo
700 600
No. of Projects
500 400
& 300
VISTA AÉREA
200 100
20 0 20 2 0 20 3 0 20 4 0 20 5 0 6 20 0 20 7 0 20 8 0 9 20 10 20 11 20 12 20 13 20 14 20 15 20 16 20 17 20 18 20 19 20 20 20 2 20 1 22 20 23 20 24 20 25 20 26 20 27 20 28 20 29 20 30 20 31
0
Fuente: Savills – Branded Residences: The Americas 2025.
JUNIO 2026 / 148
de un desarrollo hospitality en Punta Cana, República Dominicana, uno de los mercados con mayor crecimiento para branded residences y luxury lifestyle ecosystems en América Latina.
LIFESTYLE
El auge de branded residences y luxury ecosystems
Uno de los segmentos con mayor crecimiento dentro del mercado global es el de branded residences. Lo que inicialmente surgió como una extensión residencial de grandes cadenas hoteleras hoy se ha convertido en un sofisticado ecosistema de inversión donde participan marcas de lujo, firmas automotrices, hospitality brands, fashion houses y operadores lifestyle. Marcas como Ritz-Carlton, St. Regis, Four Seasons, Aman, One&Only, Waldorf Astoria y Six Senses continúan expandiendo agresivamente sus plataformas residenciales en mercados estratégicos de América Latina y el Caribe. La razón detrás de este fenómeno es clara: los compradores internacionales buscan mucho más que una propiedad inmobiliaria. Buscan pertenecer a una comunidad, acceder a experiencias exclusivas y formar parte de un ecosistema lifestyle altamente curado. El Financial Times describe esta tendencia como una verdadera “amenities arms race”, donde los desarrolladores compiten mediante wellness centers, clubes privados, programas de longevidad, experiencias deportivas, biohacking, gastronomía y hospitality-driven living. Savills estima además que las
LAS PRINCIPALES REGIONES METROPOLITANAS DE AMÉRICA Completada s
Proyectos en desarrollo
South Florid a New York São Paulo Rivier a Maya Los Cabos Bahama s & TCI Greater Antilles Hawaii Los Angele s Boston Leeward Island s Tampa / Sarasota 02
10
03
04
05
06
No. of Projects
JUNIO 2026 / 149
09
70
80
0
HOSPITALITY branded residences generan premiums cercanos al 32% en las Américas frente a desarrollos residenciales tradicionales comparables. Este diferencial evidencia cómo la experiencia y el posicionamiento lifestyle comienzan a convertirse en nuevos motores de valorización inmobiliaria dentro del segmento premium.
Costa Rica y la consolidación del eco-luxury
Dentro del mapa regional, Costa Rica emerge como uno de los casos más sofisticados de evolución hacia modelos de eco-luxury y hospitality-integrated real estate. La combinación entre estabilidad política, sostenibilidad, naturaleza y conectividad internacional ha permitido que el país evolucione desde un destino turístico tradicional hacia un verdadero ecosistema global de luxury lifestyle real estate. Re g i o n e s co m o Pe n í n s u l a Papagayo, Punta Cacique y Reserva Conchal concentran actualmente algunos de los proyectos más relevantes del continente vinculados a branded hospitality y wellness communities. El crecimiento de desarrollos asociados a Ritz-Carlton Reserve, Waldorf Astoria, St. Regis, One&Only y Six Senses evidencia cómo las grandes marcas internacionales comienzan a visualizar a Costa Rica como uno de los principales hubs de eco-luxury hospitality de América Latina. La expansión del aeropuerto internacional de Liberia, junto con mejoras de infraestructura y conectividad aérea, continúa fortaleciendo la demanda por desarrollos hospitality y residenciales de alta gama en Guanacaste y el Pacífico costarricense. Además, Costa Rica ha logrado construir una narrativa internacional altamente diferenciada basada en el concepto de “high-value, low-impact tourism”, orientado hacia viajeros y residentes de alto poder adquisitivo interesados en bienestar, sostenibilidad y experiencias inmersivas.
El Caribe evoluciona hacia resort urbanism
El Caribe atraviesa una transformación igualmente relevante. Destinos como Punta Cana y Cap Cana evolucionan progresivamente hacia
LIFESTYLE
EL NUEVO LENGUAJE DEL LUXURY LIFESTYLE REAL ESTATE
C
onceptos que dominan la nueva generación de hospitality developments: Wellness real estate Branded residences Sustainable luxury Experiential hospitality Hospitality-integrated living Community-driven luxury Lifestyle ecosystems Biohacking & longevity amenities Eco-luxury developments Destination-driven real estate
JUNIO 2026 / 150
modelos de resort urbanism capaces de integrar hospitality, residencial, marina, retail, gastronomía y wellness dentro de un mismo ecosistema urbano. La región ya no compite únicamente por turismo vacacional, sino por la creación de comunidades lifestyle orientadas a compradores internacionales y residentes temporales de alto poder adquisitivo. Cap Cana representa uno de los ejemplos más claros de esta evolución. El desarrollo integra campos de golf, marinas, branded residences, hoteles de lujo, beach clubs y componentes mixed-use dentro de un masterplan urbano altamente orientado a experiencia.
LIFESTYLE
CRECIMIENTO EN AMÉRICA
DESTINOS QUE LIDERAN EL CRECIMIENTO
y canadienses interesados en luxury resort living dentro de un entorno altamente exclusivo.
Miami y el efecto branded living
Aunque el foco del crecimiento hospitality se concentra en América Latina y el Caribe, Miami continúa funcionando como uno de los grandes referentes continentales para branded living y luxury lifestyle developments. El mercado ha visto el crecimiento acelerado de proyectos vinculados a marcas automotrices, gastronómicas y fashion brands como Porsche, Aston Martin, Armani y Cipriani, consolidando un nuevo modelo donde el branding se convierte en componente central del valor inmobiliario. Este fenómeno comienza a influir progresivamente sobre mercados latinoamericanos, donde desarrolladores buscan replicar modelos vinculados a exclusividad, comunidad y lifestyle positioning.
El futuro del hospitality ya no es solo hotelero
Este tipo de proyectos refleja cómo el hospitality real estate comienza a adoptar dinámicas propias del urbanismo contemporáneo y del mixeduse development, generando activos más resilientes y diversificados desde el punto de vista inmobiliario.
México impulsa el experiential hospitality
México continúa consolidándose como uno de los grandes líderes regionales dentro del hospitality premium y experiential real estate. Mercados como Riviera Maya, Tulum y Los Cabos concentran actualmente algunos de los proyectos más sofisticados del continente vinculados a wellness living, branded luxury y experiential hospitality. La Riviera Maya se posiciona como uno de los principales hotspots globales para branded residences y hospitality-integrated developments. La combinación entre
naturaleza, conectividad, luxury hospitality y wellness continúa impulsando la llegada de inversión institucional y compradores internacionales. Tulum, por su parte, se ha convertido en un laboratorio regional para nuevas tendencias vinculadas a biofilia, arquitectura sostenible, slow luxury y diseño wellness-oriented. El mercado ha evolucionado hacia propuestas donde el componente inmobiliario se integra directamente con experiencias de bienestar, gastronomía, comunidad y naturaleza. Los Cabos mantiene una narrativa distinta, más vinculada a ultra luxury hospitality, golf communities, marinas y branded residences de alto perfil internacional. El destino continúa atrayendo compradores estadounidenses
La evolución del hospitality & lifestyle real estate refleja una transformación mucho más profunda dentro del mercado inmobiliario global. La conversación ya no gira únicamente alrededor de hoteles o turismo tradicional, sino sobre la capacidad de construir ecosistemas completos donde bienestar, sostenibilidad, experiencia y comunidad formen parte esencial del activo inmobiliario. América Latina posee condiciones particularmente favorables para capitalizar esta tendencia. Su combinación entre naturaleza, conectividad, clima, biodiversidad, costos competitivos y lifestyle continúa posicionando a la región como uno de los territorios con mayor potencial para el desarrollo de experiential hospitality y luxury lifestyle real estate. En este nuevo ciclo, el hospitality deja de ser únicamente una industria turística para convertirse en una plataforma integral de inversión, comunidad y creación de experiencias de largo plazo.
Fuentes consultadas: Savills, Financial Times, JLL Hotels & Hospitality, Lodging Econometrics, CBRE Hotels Research, Knight Frank, Gensler Research Institute y Revista INversión INmobiliaria®; además de reportes especializados sobre branded residences, luxury hospitality y lifestyle real estate en América Latina durante 2025–2026.
JUNIO 2026 / 151
INDUSTRIAL
CÓMO LA REVOLUCIÓN LOGÍSTICA EN
MÉXICO ESTÁ TRANSFORMANDO SUS CIUDADES
EL PROYECTO COMBINA diseño contemporáneo, áreas verdes y usos mixtos dentro de un entorno sostenible.
JUNIO 2026 / 152
CIUDAD
Ya no es una infraestructura invisible: la red logística de México desempeña hoy un papel fundamental en la transformación de la experiencia urbana. Por Héctor Bárceinas* Para Revista INversión INmobiliaria
* Director de estudio. Líder Regional de Industrial & Logística. Gensler Latinoamérica
D
urante años, la logística en México operó desde la periferia. Los desarrolladores construían instalaciones industriales en zonas aisladas, las empresas se enfocaban en maximizar la eficiencia en metros cuadrados y flujos internos, y la planeación urbana dejaba a la ciudad fuera de la ecuación. Ese paradigma funcionó mientras el comercio se movía principalmente por canales físicos, las cadenas de suministro seguían trayectorias lineales y la expansión urbana aún no alcanzaba las zonas industriales. Con el tiempo, el contexto cambió. El comercio electrónico se expandió, la manufactura orientada a la exportación se fortaleció y las ciudades mexicanas comenzaron a densificarse tanto hacia afuera como hacia adentro. Nuevos hábitos de consumo como entregas 24 horas, compras integradas y
devoluciones sin fricción, sacaron a la logística del “back end” y la integraron a la vida cotidiana. Para el entorno construido, esto ha significado una transición importante: de una logística “invisible” a sistemas que ahora deben coexistir con el espacio urbano.
La logística ahora forma parte del paisaje urbano
Hoy es imposible ignorar el papel urbano de la logística. En Ciudad de México, Monterrey, Guadalajara y otras capitales latinoamericanas, los flujos logísticos se superponen cada vez más con la actividad humana. Repartidores estacionados en avenidas principales, motocicletas y bicicletas circulando por corredores comerciales, vehículos eléctricos utilizando puntos de carga temporales y supermercados que funcionan también como centros de distribución locales están reconfigurando la ciudad.
JUNIO 2026 / 153
Este cambio está transformando dinámicas urbanas clave, desde el uso de banquetas y carriles hasta la planeación de la movilidad y la percepción de la seguridad vial. Estos cambios plantean una nueva pregunta para urbanistas y diseñadores: si la logística ya está en la calle, ¿cómo podemos diseñar esa interacción para que sea ordenada, segura y compatible con el espacio público? En América Latina, abordar esta tensión no consiste en replicar modelos europeos o norteamericanos. Requiere comprender cómo funcionan realmente nuestras ciudades: con comercio informal, usos mixtos espontáneos, redes densas de transporte y un espacio público altamente activo.
De bodegas aisladas a redes urbanas
Los edificios industriales surgieron como contenedores especializados: grandes, periféricos y enfocados en el almacenamiento. Esa lógica, por sí sola, ya no es suficiente. Hoy, la red logística de México opera como un sistema multinivel, donde distintos tipos de instalaciones cumplen funciones complementarias. Centros regionales de distribución, como los del Bajío,
INDUSTRIAL
n EL ACCESO PRINCIPAL de Freeman refleja una visión moderna del desarrollo urbano e industrial en México.
La logística dejó de ser una infraestructura invisible para convertirse en un componente esencial de la experiencia urbana y de la competitividad de las ciudades latinoamericanas.”
atienden grandes territorios con altos volúmenes. Los cross-docks fronterizos consolidan mercancías orientadas a la exportación. Mientras tanto, microhubs urbanos, dark stores y formatos híbridos acercan el inventario al usuario final, permitiendo entregas rápidas y devoluciones ágiles. Este ecosistema exige infraestructura más adaptable, mejor distribuida y más cercana a las personas. Los metros cuadrados ya no son el único factor determinante. Variables de largo plazo como la capacidad de electrificación, la vida útil estructural y la flexibilidad para operaciones multiusuario cobran mayor relevancia. También lo hacen consideraciones urbanas, como la integración del inmueble con su entorno y su alineación con regulaciones metropolitanas. En Monterrey, por ejemplo, los corredores industriales del norte y oriente están cada vez más conectados con nodos urbanos que atienden al área metropolitana. En Guadalajara, el crecimiento del e-commerce impulsa la aparición de pequeños hubs y dark stores en zonas de uso mixto cercanas al Anillo Periférico y a centros de barrio.
La última milla como experiencia urbana
La última milla es donde la logística
JUNIO 2026 / 154
se vuelve tangible. También es la fase más costosa, más lenta y expuesta, precisamente porque ocurre en el espacio público. Diseñar para la última milla implica navegar múltiples capas: rutas de movilidad, horarios de entrega, regulaciones de uso de suelo. El espacio físico, desde las banquetas hasta las áreas de carga y descarga, también desempeña un papel clave. A esto se suma la capa tecnológica: sistemas de rastreo, lockers y puntos de recogida.
CIUDAD
México enfrenta hoy el reto de diseñar infraestructura logística que no solo mueva mercancías, sino que también contribuya al desarrollo urbano de manera inteligente, humana y sostenible.” Las personas en el centro del sistema
Reaprovechar infraestructura existente, como estacionamientos subutilizados o bodegas vacantes, permite acercar inventario al consumidor reduciendo emisiones y tráfico. Sin embargo, estas reconversiones exigen algo más que eficiencia. El acceso vehicular, los horarios de operación, la ventilación y la iluminación determinan si un microhub puede convivir adecuadamente con el barrio que lo rodea.
Aunque las conversaciones sobre logística suelen enfocarse en tecnología y automatización, en México y en América Latina el factor humano sigue siendo determinante. Esto influye directamente en las decisiones de diseño. Condiciones como iluminación natural, ergonomía, ventilación, circulación interna clara, señalización y acceso a áreas de descanso son esenciales para la productividad y la seguridad. El diseño arquitectónico puede ayudar a reducir accidentes, mejorar la retención de talento, facilitar la capacitación operativa, acortar tiempos de desplazamiento interno y optimizar el desempeño general del sitio. Entender una bodega como un espacio de trabajo transforma la manera en que estas instalaciones se diseñan, operan y mantienen.
Sostenibilidad y responsabilidad urbana
La logística tiene una huella ambiental y social visible. En todo México,
FREEMAN, DURANGO, apuesta por un modelo urbano que integra arquitectura, paisaje y espacios peatonales.
JUNIO 2026 / 155
municipios y comunidades exigen cambios relacionados con ruido, emisiones de flotas, congestión vehicular, operaciones nocturnas, iluminación exterior, tratamiento de agua y consumo energético. La transición hacia flotas eléctricas y sistemas autónomos ya está en marcha, pero requiere previsión en infraestructura de carga, capacidad eléctrica disponible, sistemas de baterías y protocolos de seguridad. Más allá del componente ambiental, la sostenibilidad logística implica convivir con los barrios circundantes y aportar valor al contexto local. Diseñar con esta intención permite que una instalación logística sea un buen vecino, no solo un operador eficiente.
Un momento decisivo para la región
México se encuentra en un punto de inflexión que podría redefinir la logística urbana en América Latina. El nearshoring ha acelerado la actividad industrial y la demanda de infraestructura. El comercio electrónico sigue transformando las expectativas de la última milla. Y las ciudades exigen compatibilidad con sistemas de movilidad, espacio público y desempeño ambiental. Enmarcar el desafío como algo meramente operativo resulta insuficiente. Lo que está en juego es cómo el diseño urbano puede integrar, organizar y humanizar una infraestructura que ya forma parte de la vida cotidiana. Debemos diseñar infraestructura logística que no solo mueva mercancías, sino que también contribuya a las ciudades de manera inteligente, humana y sostenible. En Guadalajara, estas tensiones son evidentes en corredores donde convergen turistas, residentes y comercio. En Monterrey, la gestión del tráfico y las mayores distancias entre colonias demandan soluciones distintas, a menudo vinculadas a flotas más ligeras y puntos de consolidación.
JUNIO 2026 / 156
Perú
Puerto de Chancay Logistics Corridor
Panamá
Panamá Pacífico Logistics & Business Hub
México
Monterrey Industrial Corridor
Panamá
Costa del Este Corporate District
São Paulo, Brasil
Faria Lima Corridor
MEGAHUBS
MEGAHUBS LOS TERRITORIOS, CORREDORES Y ECOSISTEMAS QUE ESTÁN REDEFINIENDO EL REAL ESTATE EN AMÉRICA LATINA
2026
CAPITAL
Corredores corporativos, hubs industriales, plataformas logísticas y ecosistemas digitales comienzan a transformar el mapa estratégico de América Latina, impulsando nuevas dinámicas de inversión, infraestructura y desarrollo urbano en toda la región región. Por Redacción INversión INmobiliaria, info@inversioninmobiliariacr.com
L
a transformación inmobiliaria de América Latina ya no ocurre únicamente a través de proyectos aislados. La región comienza a evolucionar mediante grandes ecosistemas territoriales capaces de integrar infraestructura, logística, oficinas, industria, tecnología, movilidad y urbanismo dentro de plataformas económicas cada vez más complejas y estratégicas. El crecimiento del nearshoring, la aceleración de la economía digital, la expansión de cadenas globales de suministro y la necesidad de infraestructura más resiliente están impulsando una nueva generación de hubs
regionales capaces de redefinir ciudades completas y corredores económicos de alto impacto. La competencia ya no ocurre únicamente entre edificios corporativos, parques industriales o destinos hospitality. Hoy los países buscan consolidar corredores integrados capaces de atraer inversión internacional, talento, manufactura avanzada, corporate operations, hyperscalers y plataformas logísticas regionales. Desde São Paulo y Ciudad de Panamá hasta Monterrey, Querétaro o el Puerto de Chancay, América Latina comienza a consolidar territorios estratégicos que marcarán la próxima etapa del real estate regional.
JUNIO 2026 / 157
México
Riviera Maya Hospitality Corridor
Costa Rica
Península Papagayo Lifestyle Hub
Brasil
São Paulo Data Infrastructure Hub
México
Querétaro Data Center Corridor
Fuentes: Savills, CBRE, JLL, Financial Times, reportes de infraestructura y logística regional, así como análisis editorial de Revista INversión INmobiliaria® 2025–2026.
MEGAHUBS
FARIA LIMA CORRIDOR São Paulo, Brasil
EL CORREDOR CORPORATIVO MÁS SOFISTICADO DE SUDAMÉRICA
F
aria Lima continúa consolidándose como uno de los ecosistemas corporativos más importantes de América Latina. La evolución del corredor financiero paulista refleja el crecimiento de oficinas premium, mixed-use urbanism y lifestyle corporativo dentro
de una de las zonas empresariales más dinámicas del continente. El distrito combina corporate real estate, retail premium, gastronomía, hospitality y conectividad urbana dentro de un ecosistema altamente integrado y orientado a experiencia.
JUNIO 2026 / 158
CAPITAL
FICHA TÉCNICA
Tipo de hub: Corporate & Financial Hub Especialidad: Corporate real estate & mixed-use urbanism Componentes: Oficinas premium, retail, lifestyle, gastronomía Perfil: Corporate ecosystem de alta densidad Característica clave: Urbanismo corporativo integrado
JUNIO 2026 / 159
MEGAHUBS
COSTA DEL ESTE CORPORATE DISTRICT Panamá
EL MODELO LATINOAMERICANO DE CIUDAD CORPORATIVA INTEGRADA JUNIO 2026 / 160
C
osta del Este continúa posicionándose como uno de los principales distritos corporativos y mixed-use de América Latina. La integración entre oficinas premium, residencial, retail y conectividad urbana fortalece su posicionamiento como business hub regional. El desarrollo refleja además cómo los corredores corporativos latinoamericanos comienzan a evolucionar hacia modelos más integrados y orientados a experiencia urbana.
CAPITAL
FICHA TÉCNICA
Tipo de hub: Mixed-Use Corporate Hub Especialidad: Corporate urbanism Componentes: Oficinas, residencial, retail, hospitality Perfil: Business district internacional Característica clave: Ecosistema corporativo integrado
JUNIO 2026 / 161
MEGAHUBS
MONTERREY INDUSTRIAL CORRIDOR México
EL EPICENTRO MANUFACTURERO DEL NEARSHORING EN AMÉRICA LATINA M
onterrey continúa consolidándose como uno de los corredores industriales más importantes del continente, impulsado por nearshoring, manufactura avanzada y expansión logística. La demanda por parques industriales, infraestructura y operaciones vinculadas a supply chains fortalece el crecimiento sostenido del industrial real estate en el norte de México.
JUNIO 2026 / 162
CAPITAL
FICHA TÉCNICA
Tipo de hub: Industrial & Manufacturing Hub Especialidad: Nearshoring & advanced manufacturing Componentes: Parques industriales, logística, manufactura Perfil: Corredor industrial regional Característica clave: Nearshoring industrial ecosystem
JUNIO 2026 / 163
MEGAHUBS
PANAMÁ PACÍFICO LOGISTICS & BUSINESS HUB Panamá
LOGÍSTICA, CONECTIVIDAD Y MOVILIDAD REDEFINEN EL HUB EMPRESARIAL DE PANAMÁ
JUNIO 2026 / 164
FICHA TÉCNICA
Tipo de hub: Logistics & Business Hub Especialidad: Supply chains & multimodal logistics Componentes: Industria, logística, oficinas, conectividad Perfil: Plataforma regional de negocios Característica clave: Integración logística + movilidad urbana
CAPITAL
P
anamá Pacífico continúa consolidándose como uno de los ecosistemas logísticos y corporativos más estratégicos de América Latina. La expansión de infraestructura, parques empresariales y conectividad internacional fortalece su posicionamiento como plataforma regional para supply chains y corporate operations. La futura conexión del Metro de Panamá añade además una nueva dimensión urbana y de movilidad al desarrollo, impulsando integración territorial y crecimiento mixed-use alrededor del hub.
JUNIO 2026 / 165
MEGAHUBS
PUERTO DE CHANCAY LOGISTICS CORRIDOR Perú
LA NUEVA PUERTA LOGÍSTICA DEL PACÍFICO SUDAMERICANO
E
l Puerto de Chancay busca redefinir las cadenas logísticas y comerciales entre Sudamérica y Asia. La magnitud de la infraestructura impulsa nuevas dinámicas de inversión vinculadas a logística, supply chains e infraestructura industrial. La conectividad portuaria comienza además a generar nuevas oportunidades inmobiliarias alrededor de industria, almacenamiento y plataformas logísticas regionales.
JUNIO 2026 / 166
CAPITAL
FICHA TÉCNICA
Tipo de hub: Logistics & Infrastructure Hub Especialidad: Infraestructura logística y portuaria Componentes: Puerto, logística, corredores comerciales Perfil: Plataforma logística regional Característica clave: Conectividad Asia–Sudamérica
JUNIO 2026 / 167
MEGAHUBS
QUERÉTARO DATA CENTER CORRIDOR México
EL NUEVO HUB DIGITAL DE AMÉRICA LATINA L
a expansión de hyperscalers, cloud computing e inteligencia artificial posiciona a Querétaro como uno de los principales corredores de data centers de América Latina. El crecimiento de infraestructura crítica y demanda energética impulsa nuevas inversiones vinculadas a economía digital, cloud infrastructure y AI-driven demand.
JUNIO 2026 / 168
CAPITAL
FICHA TÉCNICA
Tipo de hub: Digital Infrastructure Hub Especialidad: Data centers & cloud infrastructure Componentes: Hyperscalers, cloud, AI infrastructure Perfil: Infraestructura digital regional Característica clave: Expansión de hyperscalers y IA
JUNIO 2026 / 169
MEGAHUBS
SÃO PAULO DATA INFRASTRUCTURE HUB Brasil
LA EXPANSIÓN DIGITAL REDEFINE LA INFRAESTRUCTURA TECNOLÓGICA DE SUDAMÉRICA S
ão Paulo se consolida como el principal hub de infraestructura digital de América Latina, impulsado por el crecimiento de hyperscalers, cloud computing e inteligencia artificial.
La aceleración de la economía digital continúa generando nuevas inversiones en data centers, conectividad, energía e infraestructura crítica dentro de uno de los mercados tecnológicos más importantes de la región
JUNIO 2026 / 170
CAPITAL
FICHA TÉCNICA
Tipo de hub: Digital Infrastructure Hub Especialidad: Data centers & cloud infrastructure Componentes: Hyperscalers, conectividad, energía, AI infrastructure Perfil: Plataforma digital regional Característica clave: Expansión tecnológica y economía digital
JUNIO 2026 / 171
MEGAHUBS
FICHA TÉCNICA
Tipo de hub: Hospitality & Lifestyle Hub Especialidad: Experiential hospitality Componentes: Resorts, wellness, branded residence Perfil: Destino hospitality premium Característica clave: Eco-luxury & experiential living
JUNIO 2026 / 172
CAPITAL
RIVIERA MAYA HOSPITALITY CORRIDOR México
EL CORREDOR DEL EXPERIENTIAL HOSPITALITY EN AMÉRICA LATINA L
a Riviera Maya continúa consolidándose como uno de los principales hubs de luxury hospitality y branded residences del continente. Wellness resorts, eco-luxury
JUNIO 2026 / 173
y experiential living impulsan una nueva generación de hospitality-integrated developments vinculados a lifestyle real estate y branded hospitality.
MEGAHUBS
PENÍNSULA PAPAGAYO LIFESTYLE HUB Costa Rica
EL NUEVO HUB LATINOAMERICANO DEL ECO-LUXURY HOSPITALITY P
enínsula Papagayo se posiciona como uno de los ecosistemas más sofisticados de eco-luxury hospitality en América Latina. La expansión de branded hospitality, wellness communities y luxury lifestyle real estate fortalece el posicionamiento internacional del Pacífico costarricense dentro del segmento hospitality premium.
FICHA TÉCNICA
Tipo de hub: Luxury Lifestyle Ecosystem Especialidad: Eco-luxury & wellness hospitality Componentes: Resorts, branded hospitality, wellness Perfil: Lifestyle destination premium Característica clave: Hospitality-integrated living
JUNIO 2026 / 174
CAPITAL
JUNIO 2026 / 175
SUMMIT
CRET SUMMIT
2026
TRES DÍAS DE VISIÓN ESTRATÉGICA, NETWORKING Y EXPERIENCIAS APLICADAS PARA EL FUTURO DEL COMMERCIAL REAL ESTATE JUNIO 2026 / 176
SUMMIT
Más de 600 líderes y representantes del ecosistema inmobiliario corporativo regional participaron en la 6ta edición de CRET SUMMIT 2026, una plataforma que durante tres días reunió visión estratégica, networking ejecutivo, reconocimientos editoriales y experiencias inmersivas para analizar el futuro del Commercial Real Estate en América Latina. Por Redacción INversión INmobiliaria, info@inversioninmobiliariacr.com
L
os días 25, 26 y 27 de marzo de 2026, el Centro de Convenciones de Costa Rica fue sede de la 6ta edición de CRET SUMMIT 2026, uno de los encuentros más relevantes del Commercial Real Estate en América Latina. Durante tres días, el evento reunió a desarrolladores, inversionistas, fondos, corporativos, arquitectos, operadores, zonas francas y líderes internacionales en una plataforma diseñada para analizar las principales tendencias que hoy están redefiniendo el mercado inmobiliario corporativo.
Con una agenda internacional y enfoque regional, CRET SUMMIT 2026 integró conferencias magistrales, strategic panels, CRET Talks, networking ejecutivo, reconocimientos editoriales y un Official Project Tour, consolidando una experiencia enfocada no solo en contenido de alto nivel, sino también en generación de negocios y conexiones estratégicas.
JUNIO 2026 / 177
SUMMIT
D UNA AGENDA ENFOCADA EN EL FUTURO DEL REAL ESTATE CRET SUMMIT 2026 reunió a líderes de compañías como UBER, Johnson & Johnson y Walmart de México y Centroamérica para analizar cómo el nearshoring, la sostenibilidad, los data centers y la transformación corporativa están redefiniendo el Commercial Real Estate en América Latina.
La edición 2026 logró reunir speakers y ejecutivos provenientes de compañías globales y regionales como Newmark, Johnson & Johnson, UBER, Microsoft, The CocaCola Company, Walmart de México y Centroamérica, IHG Hotels & Resorts, Marriott I n t e r n a t i o n a l , G e n s l e r, Samsung y datacenterHawk, entre otras organizaciones
JUNIO 2026 / 178
líderes del ecosistema inmobiliario y corporativo. Durante las distintas sesiones se abordaron temas como capital markets, oficinas corporativas, industrial & logistics real estate, retail, hospitality, ESG, sostenibilidad, reconversión de activos, nearshoring, infraestructura digital y data centers, permitiendo entender cómo la transformación
SUMMIT
D RECONOCIMIENTOS Y PROYECTOS QUE MARCARON EL SUMMIT El CRET Recognition destacó a líderes y compañías que están impulsando el desarrollo inmobiliario regional, mientras que el Official Project Tour permitió recorrer proyectos como La Lima Free Zone y ALESTE, conectando la visión estratégica del Summit con proyectos reales en operación.
económica, tecnológica y urbana está impactando directamente las decisiones de inversión y desarrollo en América Latina. Uno de los principales diferenciales del Summit volvió a ser su enfoque práctico y estratégico, donde las conversaciones estuvieron orientadas a entender cómo las corporaciones están tomando decisiones reales sobre expansión, site selection, optimización de portafolios y desarrollo de infraestructura. Desde la evolución del
mercado industrial y logístico hasta el crecimiento de los data centers y la transformación del retail, la agenda permitió analizar hacia dónde se dirige el Commercial Real Estate en los próximos años.
CRET Recognition: liderazgo que impulsa la industria
Como parte de la agenda oficial del evento, CRET SUMMIT 2026 celebró nuevamente el CRET Recognition, una iniciativa editorial creada por Revista INversión INmobiliaria® para reconocer a líderes y compañías que están impulsando el desarrollo del ecosistema inmobiliario regional. En esta edición, y en el marco del 10° aniversario de Revista INversión INmobiliaria®, se reconoció a ejecutivos y organizaciones que han contribuido activamente al crecimiento, evolución y profesionalización del Commercial Real Estate en América Latina. Entre los reconocidos destacaron líderes de empresas como CODE Development Group, Grupo Cayalá,
JUNIO 2026 / 179
Diursa, Garnier & Garnier Desarrollos Inmobiliarios, Portafolio Inmobiliario, Spectrum, Smart Fit, Cushman & Wakefield, Grupo Zeta, Newmark y Panapark Free Zone, entre otros actores estratégicos de la región. El CRET Recognition se ha convertido en uno de los momentos más emblemáticos del Summit, fortaleciendo el carácter institucional del evento y reconociendo la visión, liderazgo e impacto de quienes hoy están marcando pauta en desarrollo urbano, inversión, corporate real estate, logística, hospitality y planificación estratégica. Networking ejecutivo y conexiones de alto valor Además del contenido académico, CRET SUMMIT 2026 destacó nuevamente por sus múltiples espacios de networking ejecutivo, diseñados para fomentar conexiones estratégicas entre desarrolladores, inversionistas, fondos, corporativos y proveedores especializados. Coffee breaks, networking lunches, meet & greet con speakers, CRET Talks y el networking cocktail permitieron crear un ambiente
SUMMIT
propicio para el intercambio de perspectivas, identificación de oportunidades y generación de relaciones comerciales dentro del ecosistema regional de inversión y desarrollo inmobiliario.
Official Project Tour: llevando la conversación al terreno real
El tercer día del CRET SUMMIT 2026 estuvo dedicado al Official Project Tour, una experiencia exclusiva diseñada para conocer en sitio proyectos que actualmente están marcando pauta en desarrollo industrial, corporativo, urbano y comercial en Costa Rica. El recorrido incluyó visitas a La Lima Free Zone, Savia Ciudad de Vida, Eurocenter Centro de Negocios, City Mall Alajuela y ALESTE. Durante las visitas, los asistentes pudieron analizar aspectos relacionados con infraestructura, sostenibilidad,
masterplanning, tenant mix, tendencias de corporate real estate, integración urbana y competitividad de proyectos, trasladando las discusiones estratégicas del Summit hacia experiencias reales y aplicadas. Más allá de una visita técnica, el Project Tour permitió comprender cómo se materializan en proyectos concretos conceptos como eficiencia operativa, visión urbana, integración de usos, sostenibilidad y planificación de largo plazo. Con esta combinación de contenido internacional, networking ejecutivo, reconocimientos editoriales y experiencias inmersivas, CRET SUMMIT 2026 reafirmó su posicionamiento como una de las principales plataformas de Commercial Real Estate en América Latina, conectando visión, liderazgo e inversión en un entorno cada vez más dinámico y competitivo.
Más información: www.cre-summit.com
JUNIO 2026 / 180
SUMMIT
EVENTO
3 MOMENTOS QUE MARCARON EL CRET SUMMIT 2026
E
l Commercial Real Estate dejó de hablar de tendencias para hablar de decisiones reales Uno de los grandes diferenciadores de CRET SUMMIT 2026 fue la profundidad estratégica de su agenda. Más allá de conceptos generales, el evento reunió a ejecutivos de compañías globales que compartieron cómo se están tomando hoy las decisiones reales de inversión, expansión y operación inmobiliaria dentro de las corporaciones. Speakers de UBER, Johnson & Johnson, Microsoft, The Coca-Cola Company y Walmart de México y Centroamérica abordaron temas como site selection, optimización de portafolios, nearshoring, sostenibilidad, workplace strategy y expansión regional, permitiendo entender cómo factores como talento, infraestructura, energía y eficiencia operativa están redefiniendo el Commercial Real Estate en América Latina. La conversación dejó claro que el mercado atraviesa una etapa mucho más analítica y estratégica, donde ya no basta con construir más, sino construir mejor, con visión financiera, urbana y operativa. CRET Recognition: el momento donde la industria reconoció a quienes están marcando pauta En el marco del 10° aniversario de Revista INversión INmobiliaria®, el CRET Recognition se convirtió nuevamente en uno de los momentos más representativos y emotivos del Summit. La ceremonia reunió a líderes y compañías que han tenido un rol determinante en la evolución del ecosistema inmobiliario regional, reconociendo trayectorias vinculadas al desarrollo urbano, parques industriales, retail, corporate real estate, hospitality, inversión y planificación estratégica. Ejecutivos de empresas como CODE Development Group, Grupo Cayalá, Portafolio Inmobiliario,
LA CEREMONIA REUNIÓ A LÍDERES Y COMPAÑÍAS QUE HAN TENIDO UN ROL DETERMINANTE EN LA EVOLUCIÓN DEL ECOSISTEMA INMOBILIARIO REGIONAL, RECONOCIENDO TRAYECTORIAS VINCULADAS AL DESARROLLO URBANO, PARQUES INDUSTRIALES, RETAIL, CORPORATE REAL ESTATE, HOSPITALITY, INVERSIÓN Y PLANIFICACIÓN ESTRATÉGICA. Cushman & Wakefield, Grupo Zeta y Panapark Free Zone formaron parte de una entrega que no solo reconoció resultados empresariales, sino también liderazgo, visión y capacidad de transformar ciudades, operaciones y mercados. Más allá de un reconocimiento, el espacio reflejó la consolidación de una comunidad regional que hoy impulsa el futuro del Commercial Real Estate en América Latina. Del escenario al terreno: el Project Tour mostró cómo se ejecuta el real estate del futuro El cierre del CRET SUMMIT 2026 llevó la conversación fuera del salón de conferencias y directamente al terreno real. El Official Project Tour permitió a inversionistas, desarrolladores y
JUNIO 2026 / 181
líderes corporativos recorrer proyectos que hoy representan distintas formas de entender el desarrollo inmobiliario contemporáneo en Costa Rica. Durante la jornada se visitaron desarrollos como La Lima Free Zone, Savia Ciudad de Vida, Eurocenter Centro de Negocios, City Mall Alajuela y ALESTE, analizando conceptos como sostenibilidad, integración urbana, tenant mix, infraestructura, corporate real estate y visión de largo plazo. El tour permitió entender cómo las tendencias discutidas durante el Summit ya están tomando forma en proyectos reales, donde convergen inversión, diseño, movilidad, experiencia del usuario y planificación estratégica.
SUMMIT
CRET SUMMIT 2026
IMÁGENES
EN
Conferencias internacionales, networking ejecutivo, CRET Recognition, espacios de conexión estratégica y el Official Project Tour formaron parte de una experiencia que reunió durante tres días a líderes del Commercial Real Estate de América Latina en Costa Rica.
JUNIO 2026 / 182
SUMMIT
JUNIO 2026 / 183
SUMMIT
JUNIO 2026 / 184
SUMMIT
JUNIO 2026 / 185
SUMMIT
JUNIO 2026 / 186
SUMMIT
JUNIO 2026 / 187
SUMMIT
JUNIO 2026 / 188