
Panorama Tributario
La recaudación de impuestos en el Ecuador sigue reflejando una tendencia creciente de la economía (2002-2011). Se tuvo una recaudación de USD 7.865 millones en 2010. Durante el periodo 20062010, estos valores representan una tasa de crecimiento promedio de 15% anual, mayor a la tasa de crecimiento promedio del periodo 2002-2006 que fue 14%. Para el transcurso del año 2011, la tendencia se mantiene al alza, siendo la recaudación hasta Junio de 2011, 9,7% (USD 4.396 millones) mayor al mismo periodo 2010.
A junio, los impuestos directos e indirectos tuvieron un crecimiento de 20% y 17% respectivamente. En el caso de los impuestos indirectos (IVA e ICE), el crecimiento está vinculado al comportamiento de la inversión, las exportaciones y el consumo de los hogares, lo cual se ve reflejado en un crecimiento del PIB que, según el Banco Central, presentó un aumento anual de 8,6% en el primer trimestre de 2011.
Para el 2011, el Banco Central estimó en USD 62.043 millones, el PIB en dólares corrientes, mientras que el SRI estimó la meta de recaudación en USD 8.331 millones; es decir, que la carga tributaria estaría alrededor de 13,43% .
La actividad industrial se ubica en el primer semestre 2011, como la segunda con mayor participación en las recaudaciones tributarias -después del comercio- con un crecimiento de 15,5% comparado con el periodo del año anterior.
El anuncio de la reforma tributaria que plantea el gobierno a través de los denominados “impuestos verdes”, buscaran recaudar alrededor de USD 400 millones de dólares y así financiar programas de salud y de cuidado ambiental. Este proyecto de Impuestos verdes contempla una modificación del Impuesto al Valor Agregado (IVA) y a los Consumos Especiales (ICE) para vehículos híbridos, un impuesto ambiental a las botellas plásticas no retornables, un incremento a cigarrillos y bebidas alcohólicas.
1. Recaudaciones Tributarias Totales
Gráfico 1


Fuente: SRI

Elaboración: Dirección de Estudios CIG

Recaudaciones Totales (US$) Crecimiento (%)

Las recaudaciones tributarias totales entre los años 2006 y 2010 aumentaron US$ 3.343 millones. En términos relativos las recaudaciones se incrementaron 1,74 veces durante este periodo.
Entre 2002 y 2006 las recaudaciones aumentaron en términos absolutos US$ 1.183 millones y en términos relativos se incrementaron 1,67 veces.
1.1. Recaudaciones Tributarias Totales (I Semestre)
2
(Millones de US$)
Fuente: SRI

Elaboración: Dirección de Estudios CIG
Recaudaciones Totales (US$) Crecimiento (%)

En el primer semestre de 2011, el Servicio de Rentas Internas ha recaudado 9,7% más por concepto de tributos que en 2010; esto significa US$ 56 millones de dólares más de los USD 4.340 millones que el gobierno había estimado recaudar.
Gráfico
2. Carga Tributaria
Cuadro 1 (Millones de dólares)
Fuente: SRI - BCE Elaboración: Dirección de Estudios CIG
* Obtenida de dividir el total de las recaudaciones de tributos entre el PIB, multiplicado por 100. No se incluye tributos locales como los que se pagan en los municipios (el 1.5 por mil de los activos, tasa de habilitación, impuestos a los predios urbanos; impuesto adicional para la educación básica; impuesto a los predios urbanos para el cuerpo de bomberos; impuesto de 2 por mil al capital en giro para el Hospital de la Universidad de Guayaquil, tasa de recolección de basura).
Entre 2002 y 2006 la carga tributaria casi no varió, ubicándose alrededor de 11%. En el periodo 2006 a 2010 las recaudaciones tributarias crecieron más que el PIB (1,74 frente a 1,37 veces), empujando la presión tributaria de 10,84% a 13,83%; y para 2011 se espera que sea 13,43%.
3. Estructura de las Recaudaciones Tributarias 2002-2010
Cuadro 2
(millones de dólares)
Fuente: SRI
Elaboración: Dirección de Estudios CIG
* SRI lo registra como otros ingresos
Fuente: SRI
4. Participación de los Impuestos Directos e Indirectos
en las Recaudaciones Tributarias
La participación de los impuestos directos en el 2002 era 26%, en el 2006 se incrementó a 35% y en 2010 alcanzó 43% ; es decir que en entre 2002 y 2006 aumentó 9 puntos porcentuales, en tanto que entre 2006 y 2010 aumentó 8 puntos porcentuales.
5. Recaudaciones Tributarias por
Tipo de
Impuesto
Fuente: SRI
Elaboración: Dirección de Estudios CIG
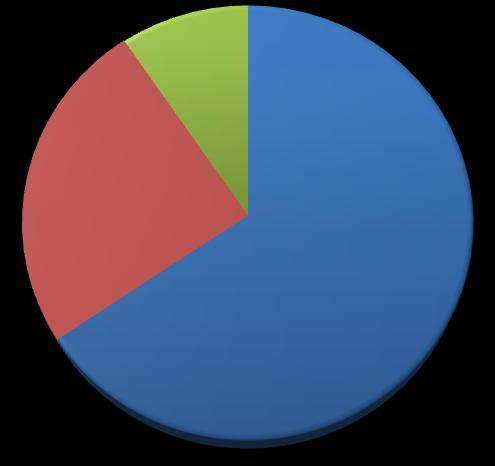
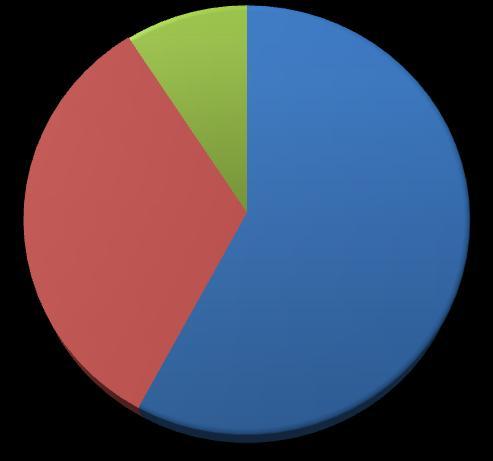
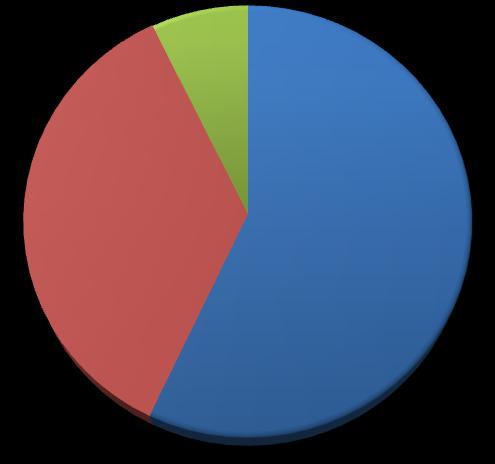
La participación del Impuesto a la Renta aumentó desde el 2002 a 2010, 11 puntos porcentuales. Por otro lado el IVA en el mismo periodo paso de 66% a 57%; es decir que hubo una disminución (9 puntos porcentuales) en su participación al igual que el ICE que pasó de 9% a 7%.
5.1. Recaudaciones
Tributarias
por Tipo de
I Semestre 2011
5
Impuesto a la Renta Global
Impuesto a los Vehículos Motorizados
Impuesto al Valor Agregado
Impuesto a los Consumos Especiales
Otros impuestos directos
Fuente: SRI
Elaboración: Dirección de Estudios CIG
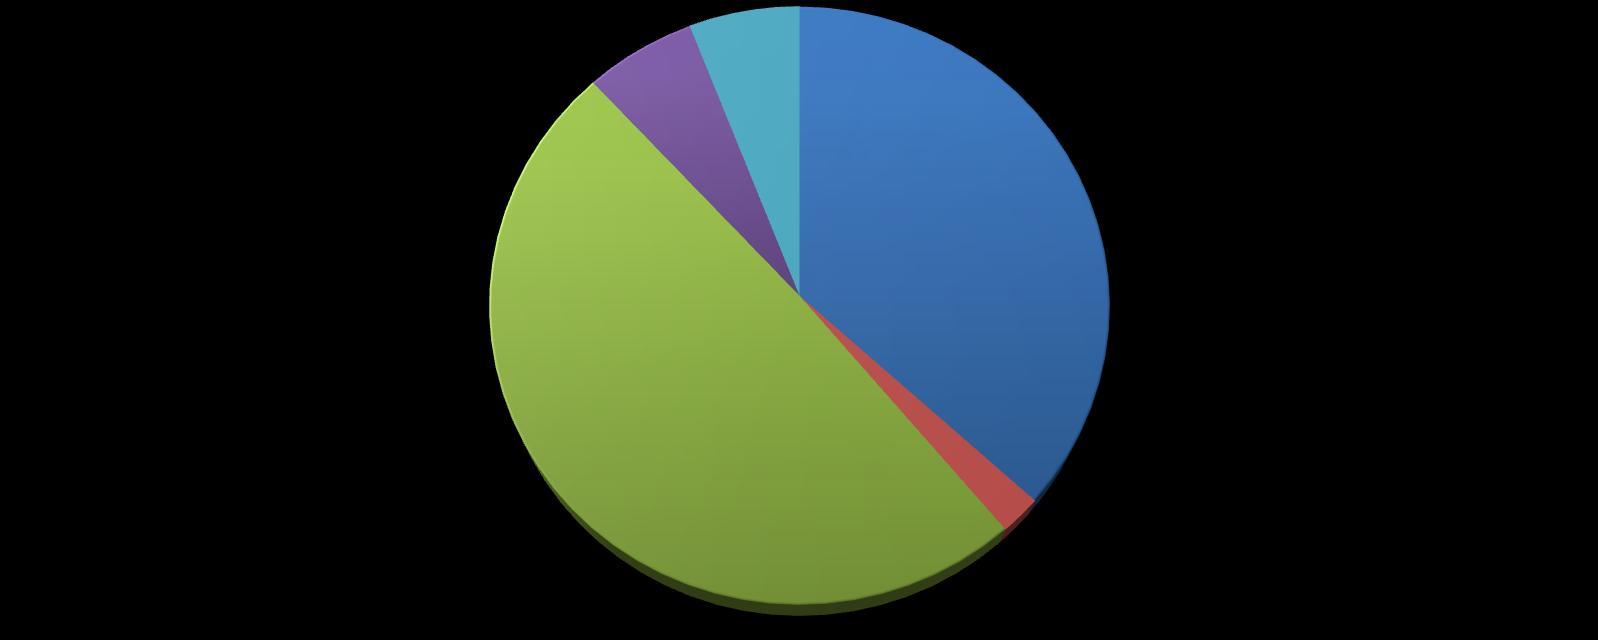
Al primer semestre, el impuesto que más aportó a las recaudaciones tributarias fue el IVA, con USD 2.385 millones (51%), seguido del impuesto a la renta global USD 1.776 millones (38%), el impuesto a los consumos especiales USD 291 millones (6%), otros impuestos directos (Ingresos Extraordinarios, Salida de Divisas, Activos en el Exterior, RISE) USD 288 millones (6%) e impuesto a los vehículos motorizados USD 102 millones (2%).
En conjunto el IVA e IR representan el 86% del total de recaudaciones tributarias.
Gráfico
6. Recaudaciones Tributarias
(I Semestre 2006-2011)
Cuadro 3
(millones de dólares)
Fuente: SRI
Elaboración: Dirección de Estudios CIG
* Cifras a Junio
** SRI lo registra como otros ingresos
7. Impuesto a la Renta (2002-2010)
Gráfico 6


Fuente: SRI



Impuesto a la Renta Global Impuesto a la Renta/PIB
Elaboración: Dirección de Estudios CIG
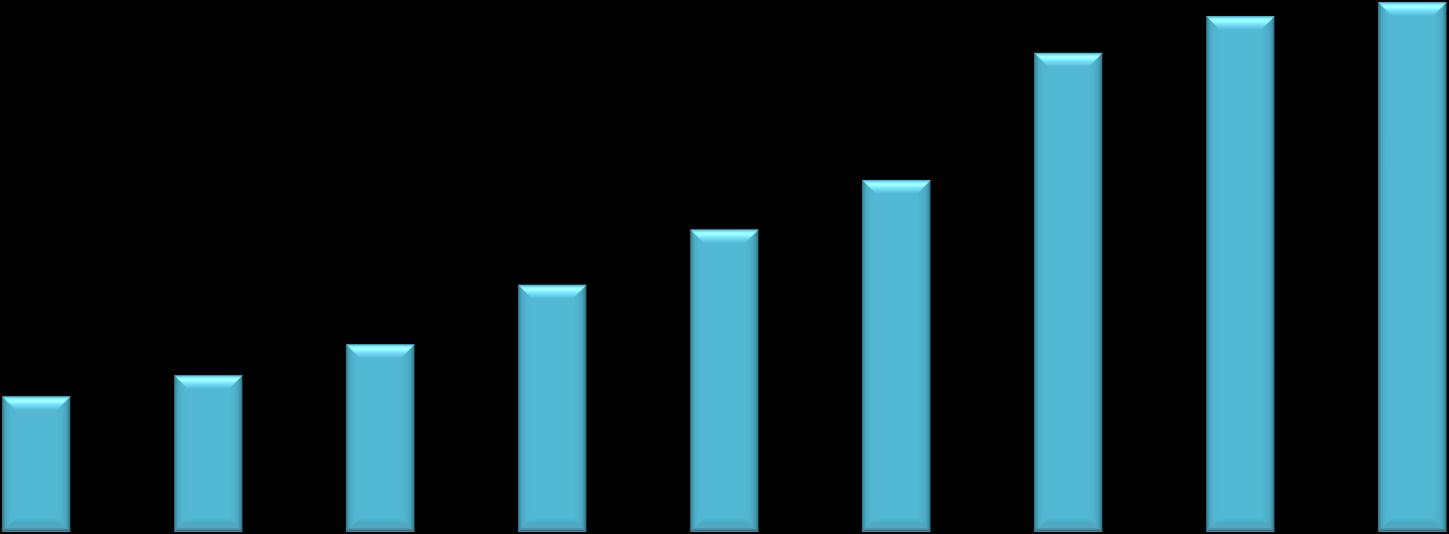
El impuesto a la renta en valores absolutos aumentó US$ 826 millones entre 2002 y 2006 y US$ 1.123 millones entre 2006 y 2010.
Con relación al Producto Interno Bruto, el IR entre 2002 y 2006 pasó de 2,7% a 3,6% del PIB; en el 2010 fue 4,6%.
7.1. Impuesto a la Renta: Participación sobre el total
recaudado (2002-2010)
Gráfico 7
Fuente: SRI
Elaboración: Dirección de Estudios CIG
Como porcentaje de las recaudaciones totales, en el 2002 el impuesto a la renta representaba el 25%, en 2006 el 33% y en 2010, también el 33% (año en que tuvo el menor crecimiento < 3% > a lo largo del periodo); es decir que desde el 2002 a 2010 la participación del Impuesto a la Renta ha aumentado 8 puntos porcentuales.
7.2. Impuesto a la Renta (I
Semestre 2006-2011)
Gráfico 8
Impuesto a la Renta Global Crecimiento



Fuente: SRI
Elaboración: Dirección de Estudios CIG * Cifras a Junio
En el primer semestre 2011 el crecimiento fue de 30% con relación al primer semestre 2010. “Las retenciones mensuales crecieron en 31% por la mejora de la economía real. La Recaudación del Saldo Anual para este periodo presenta un crecimiento de 50%. La recaudación de Anticipos de Impuesto a la renta se considera marginal debido a que su fecha de pago son los meses de julio y septiembre”. – Informe Mensual de Recaudación SRI
8. Impuesto al Valor Agregado (2002 – 2010)
Gráfico 9


Fuente: SRI
Elaboración: Dirección de Estudios CIG

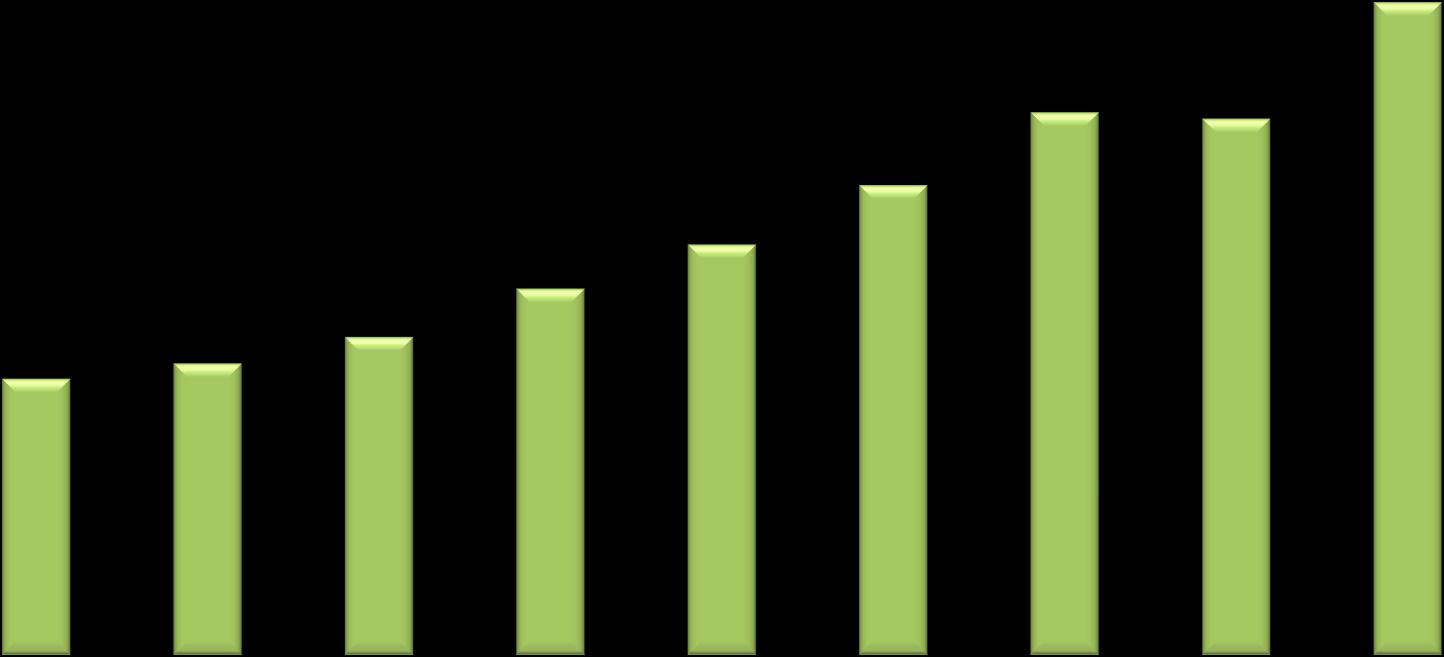
Entre el 2002 y 2006, en valores absolutos el IVA aumentó US$ 859 millones y US$ 1.549 millones entre 2006 y 2010.
Con relación al Producto Interno Bruto, el IVA entre 2002 y 2006 pasó de 7,1% a 6,3% del PIB; mientras que en 2010 fue 7,3%.
Como porcentaje de las recaudaciones totales, en el 2002 el IVA representaba el 65%, en el 2006 el 58% y en el 2010 el 53%; es decir que desde el 2002 a 2010 la participación del IVA ha disminuido 11 puntos porcentuales.
8.1. Impuesto al Valor Agregado (I Semestre 2006 – 2011)
Gráfico 10
Fuente: SRI
Elaboración: Dirección de Estudios CIG
* Cifras a Junio
Las recaudaciones del IVA en el primer semestre de 2011 aumentaron 17,1% en relación al primer semestre del 2010. “El IVA de importaciones y operaciones internas presentan un crecimiento importante en el 2011 reflejando el dinamismo de las operaciones gravadas en el mercado, así como el crecimiento de la inversión especialmente del sector público” . – Informe Mensual de Recaudación SRI
9. Impuesto a los Consumos Especiales (2002 – 2010)
Fuente: SRI
Elaboración: Dirección de Estudios CIG Gráfico 11

Impuesto a los Consumos Especiales ICE/PIB
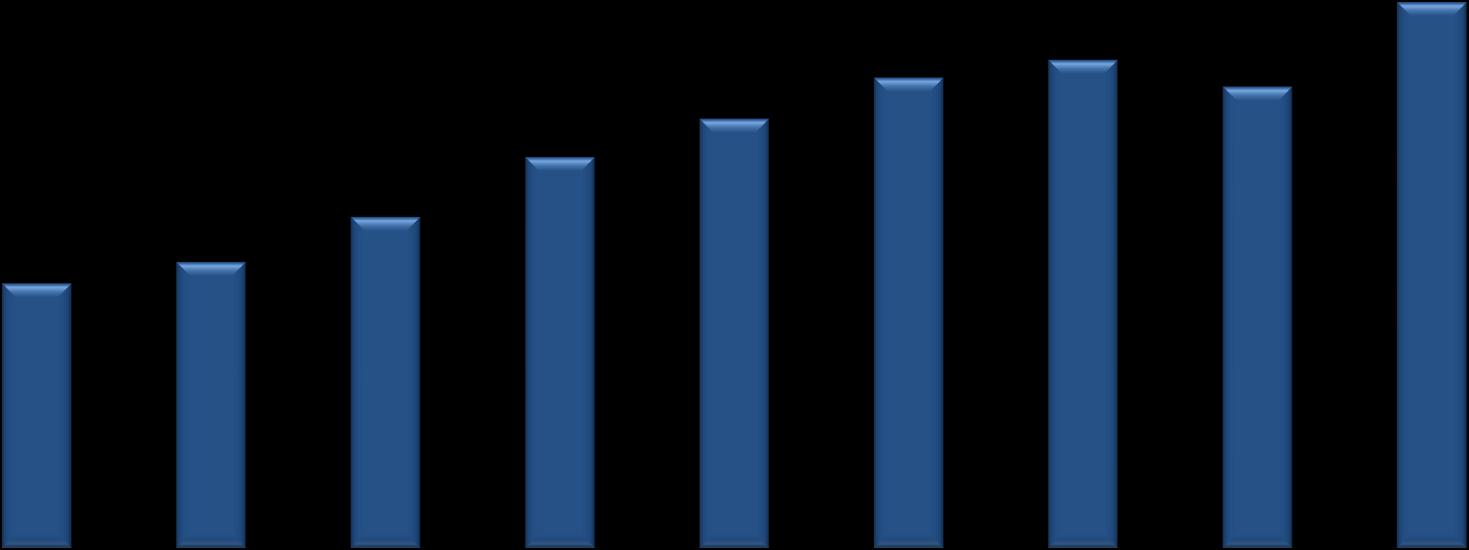
Entre el 2002 y 2006, en valores absolutos el ICE aumentó US$ 859 millones y US$ 1.549 millones entre 2006 y 2010.
Con relación al Producto Interno Bruto, las recaudaciones totales en 2002 el ICE representaba el 1,04%, en 2006 el 1% y en 2010 el 0,9%; es decir que desde el 2002 a 2010, la participación del ICE ha disminuido 0,11 puntos porcentuales.
9.1.
Participación
de los impuestos de consumo especiales (2002 – 2010)
Cuadro 4 Millones US$
Fuente: SRI
Elaboración: Dirección de Estudios CIG
El impuesto a las telecomunicaciones desde el 2002 a 2007 representaba el principal ICE, con una participación promedio del 46%, logrando a recaudar US$ 724 millones (crecimiento promedio anual de 17%). Después de la eliminación del impuesto a las telecomunicaciones, en 2008, el crecimiento del ICE de operaciones internas decreció 12% y al siguiente año el crecimiento fue de apenas 5% a pesar de tener un aumento en la participación el impuesto a los cigarrillo y cerveza (38% y 36% respectivamente); es decir que en valores absolutos aumentaron en conjunto US$ 33 millones durante el periodo analizado.
Las recaudaciones en 2010 de cigarrillos y cerveza fue US$ 236 millones; es decir que desde el 2006 a 2010, el crecimiento fue de 60%.
9.2. Impuesto al Consumo Especial
(I Semestre 2011)
Gráfico 12
ICE Cerveza
ICE Cigarrillos
ICE Vehículos
ICE Bebidas Gaseosas
ICE Alcohol
ICE Perfumes, Aguas de Tocador
ICE Servicios Televisión Prepagada
ICE Servicios Casino - Juegos Azar
ICE Cuotas Membresías Clubes
ICE Armas de Fuego
Fuente: SRI
Elaboración: Dirección de Estudios CIG
El monto total recaudado por el impuesto a los consumos especiales, (ICE) fue USD 291 millones. La cerveza tiene la mayor participación con USD 66 millones, seguido de los cigarrillos con USD 63 millones.
En conjunto -cerveza y cigarrillos- tiene una participación del 59% (USD 129 millones) sobre el total de los impuestos a los consumos especiales.
“La tendencia del pago del ICE cigarrillos es creciente principalmente por la inflación propia del sector. El rubro de cerveza se puede observar que continúa la tendencia decreciente. ” – Informe Mensual de Recaudación SRI
10. Impuesto a la Salida de Divisas
Gráfico 13
Fuente: SRI
Elaboración: Dirección de Estudios CIG
Al primer semestre de 2011 las recaudaciones por concepto de impuesto de salida de divisas fue de US$ 222 millones, con una tasa de crecimiento de 37% con respecto al periodo anterior.
En 2010 las recaudaciones totales del impuesto a la salida de divisas, (ISD), fue US$ 371 millones y su crecimiento fue de 97% con relación al periodo anterior (2009).
El gobierno ha ido incrementando el impuesto a la salida de divisas (0,5% - 1% - 2%) con el objeto de impedir la salida de capitales. Sin embargo, dado el aumento de las recaudaciones por concepto de este impuesto, parecería que no se ha alcanzado ese objetivo.
11. Recaudaciones IR del sector Industrial
Cuadro 5
En el primer semestre de 2011, la industria ecuatoriana registró un crecimiento de las recaudaciones de 16% con relación a 2010 y se ubica como la segunda actividad económica con mayor participación en las recaudaciones tributarias.
Fuente: SRI
Elaboración: Dirección de Estudios CIG
El informe mensual del SRI indica que la inversión en los sectores privado y público de la economía, presentó un crecimiento anual de 16,7%. Este crecimiento se debe principalmente al mejoramiento en el I Trim 2011 de la inversión en: Maquinaria y equipo, 18,4%; Construcción, 17,1%; Metálicos y no metálicos (estructuras como planchas metálicas, cerámicas…), 5,68%. Esta inversión justifica en parte el crecimiento de los montos de recaudación que más crecieron por actividad económica, los que frente al mismo período del año anterior fueron: Construcción con 42%, Servicios Básicos 32,6%, Intermediación financiera 30,2%, Transporte y Comunicación 25,3%, Actividades comunitarias con el 23,9%, entre los principales.
12. Recaudaciones Tributarias Totales por Provincias
(2002-2006-2010)
Gráfico 14
Fuente: SRI
Elaboración: Dirección de Estudios CIG
En 2002 en conjunto -Pichincha y Guayasrepresentaban el 82% del total de recaudaciones, en 2006 subió 4 puntos porcentuales (86%) y en 2010 representaron el 89%. Es decir que del 2002 a 2010 las recaudaciones en conjunto -Pichincha y Guayassubieron 7 puntos porcentuales.
En valores absolutos del 2002 a 2006 aumentó US$ 1.760 millones (incremento de 1,8 veces) y del 2006 a 2010 fue US$ 2.968 millones (incremento de 1,7 veces)
Gráfico 15
Pichincha Guayas Otras
Fuente: SRI
Elaboración: Dirección de Estudios CIG
12.1. Recaudaciones Tributarias Totales por Provincias
(I Semestre 2011)
Gráfico 16
Fuente: SRI – corte efectuado el 21 de Julio 2011
(cifras sujetas a revisión)
Elaboración: Dirección de Estudios CIG
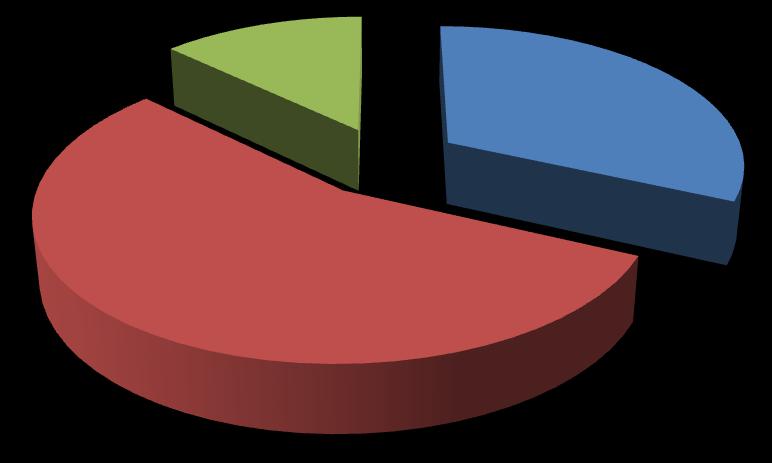
En el primer semestre, las recaudaciones totales por provincias muestran que Pichincha es la principal provincia en el pago de impuesto con el 55% (USD 2.644 millones) -hay que recordar que por ley en Quito se debe registrar el domicilio de las multinacionales así tengan sucursales en otras provincias- seguido de Guayas con el 32% (USD 1.446 millones); es decir que en conjunto representan el 87% del total de recaudaciones a nivel nacional.
Las recaudaciones en Quito fueron de USD 2.538 millones con un crecimiento de 14% y una participación del 53% sobre el total nacional. Mientras que Guayaquil recaudó USD 1.446 millones con un crecimiento de 27% (mayor comparado con Quito) y un tasa de representación sobre el total nacional de 30%
1.446
Gráfico 17
Guayaquil Quito (cifra en millones dólares)
2.538
Fuente: SRI – corte efectuado el 21 de Julio 2011
(cifras sujetas a revisión)
Elaboración: Dirección de Estudios CIG
ANEXOS
El total de lo que el gobierno espera recaudar llegaría a
US$247,2 millones*. •Fuente – “El ciudadano” periódico digital del Gobierno.
US$ 247,2 millones
Cigarrillos
US$ 83 millones
Incremento de 2 centavos por cada tabaco, lo que equivale a 40 centavos la cajetilla de 20 unidades; es decir que pasa de $2,50 a $2,90 dólares.
Licores
US$ 22 millones
Tasa que va de $2,00 a $5,60 dólares. La reforma propone unificar la tasa a $6,00 dólares por litro del equivalente
Vehículos
US$ 121 millones
Con los impuestos a Vehículos (por avalúo, consumo y contaminación), detallando que los vehículos híbridos de lujo pagarán IVA e ICE, mientras que la exoneración se mantendrá para los híbridos económicos.
Botellas plásticas
US$ 18 millones
Impuesto de 2 centavos por cada botella, que no entrarán al fisco porque se pagará por su reciclaje.
Secuencias de ajustes tributarios 2007 - 2011
Fecha Publicación Tipo de Norma
29/12/2010
23/12/2009
Registro Oficial II
Suplemento 351 Ley Sin Número
30/12/2008
Registro Oficial
Suplemento 94 Ley Sin Número
30/07/2008
Registro Oficial
Suplemento 497 Ley N.1
29/12/2007
Registro Oficial II
Suplemento 392 Ley Mandato Constituyente N.16
Registro Oficial
Suplemento 242
Decreto Legislativo Sin número
Descripción
Reformas a la ley Orgánica de Régimen Tributario Interno y a la ley Reformatoria para la Equidad Tributaria contenida en el código de la Producción
Reformas a la Ley de Régimen Tributario: Se cambia el anticipo mínimo del Impuesto a la Renta sobre activos (0,4%), patrimonio (0,2%), ingresos (0,4%) y costos y gastos (0,2%). Reducción de 10 puntos porcentuales a la reinversión de utilidades. Nuevas transacciones gravadas con IVA sobre papel periódico, periódicos y revistas, importación de servicios y derechos de autor, de propiedad industrial y derechos conexos. Se eleva el impuesto a la salida de divisas del 1% al 2%
Nuevas Reformas a la Ley de Régimen Tributario Interno y a la Ley Reformatoria para la Equidad Tributaria en el Ecuador: Reducciones de retenciones sobre intereses de créditos externos (norma transitoria) del 25% al 5%. Reducción de la tarifa de impuesto a la renta y de su anticipo 10 puntos porcentuales sobre el monto reinvertido. Impuesto a la Salida de Divisas del 0,5% al 1%. Nuevo impuesto del 0,084% a los activos en el exterior .
Reformas a la ley de Régimen Tributario Interno, Ley de Equidad Tributaria y Código Tributario: Reforma sobre el tratamiento tributario aplicable a los intereses sobre créditos externos, otras reformas relacionadas con la liquidación del IR, la liquidación del IVA, la liquidación del ICE, Liquidación del ISD y Remisión de intereses y multas.
Reformas a la Ley de Régimen Tributario Interno, Creación del ISD, Impuesto a los ingresos extraordinarios, Impuesto a la tierras rurales; Reformas al IR: Instituciones sin fines de lucro (exenta del IR), nuevas deducciones tributarias, tratamiento para el arrendamiento mercantil o Leasing y costos financieros y otro pagos en el exterior, Reinversiones de utilidades en sociedades: Reformas al IVA: transferencia gravadas con IVA tarifa 0% lámparas fluorescentes, fertilizantes, insecticidas, pesticidas, etc., demás elementos de uso agrícola, partes y piezas, medicamentos. Reformas ICE, cigarrillos, productos del tabaco, cerveza, bebida gaseosas, alcohólicas, perfumes, aguas de tocador, vehículos, videojuegos, servicios de telecomunicaciones, Régimen impositivo simplificado (RISE) y cuotas mensuales mínimas y máximas establecidos para cada actividad del contribuyente sujeto a este régimen.
Secuencias de reglamentos 2008 - 2011
Fecha Publicación Tipo de Norma
26/04/2011
08/06/2010
Registro Oficial 434 Decreto Ejecutivo N.732
31/07/2008
Registro Oficial 209 Decreto Ejecutivo N.374
03/06/2008
14/05/2008
Descripción
Reformas a los Reglamentos para la Aplicación del Régimen
Tributario Interno, Aplicación del Impuesto a la Salida de divisas y Aplicación del Impuesto a las Tierras Rurales
Nuevo Reglamento para la Aplicación a la Ley de Régimen
Tributario Interno: Retención de IR sobre dividendos o utilidades distribuidas, crédito tributarios sobre dividendos y utilidades recibidos por personas naturales residentes en Ecuador, anticipo de IR, Reclamo de pago indebido o solicitud de pago en exceso de IR, Reinversiones de utilidades (condiciones para acceder a la disminución de 10 puntos porcentuales en el IR), crédito tributario por el impuesto a la salida de divisas.
Registro Oficial 393 Decreto Legislativo N.16 Decreto Productos Agrícolas exentos de IVA
Registro Oficial 351 Decreto Ejecutivo N.1092
Registro Oficial II Suplemento 334 Decreto Ejecutivo N.1058
Reglamento para la Aplicación del Impuesto a las Tierras Rurales
Reglamento para la Aplicación del Impuesto a la Salida de Divisas
Los principales impuestos y tasas que se tributan
Tipo de Impuesto %
Impuesto al Valor Agregado (IVA) 12%
Impuesto a los Consumos especiales (ICE) 10%-150%
Impuesto a la Renta 24%*
Impuesto a la salida de capitales 2%
Participación de los trabajadores en las utilidades de las empresas:, siendo la base las utilidades contables antes del pago del impuesto a la renta. 15%
Aportaciones patronales al Instituto Ecuatoriano de Seguridad Social y 11,15%
Aportaciones al Instituto Ecuatoriano de Crédito Educativo (IECE) 0.5%
Aportaciones patronales al CNCF 0,50%
Impuesto a las operaciones de crédito 1%
Bomberos: La tasa es fijada de acuerdo a la actividad de la empresa. n.d
Junta de Beneficencia: La tasa se calcula de acuerdo al Capital de Operación. n.d
Superintendencia de Compañías sobre la base del valor de sus activos totales. 0,10%
Municipio 1.5 por mil de los activos.
Impuesto a los predios urbanos 1.6%
Impuesto adicional para la educación básica 0,10%
Fondo Nacional de Medicina Rural, sobre la base del avalúo municipal. 0,10%
Impuesto a los predios urbanos para el Cuerpo de Bomberos:, sobre el avalúo municipal (catastral) 0.15% en la Costa y 0.1% en la Sierra
Impuesto a los predios rurales: 1.6% de la base imponible más USD 1.69
Impuesto adicional al predial rústico para la educación básica 0,10%
Impuesto de alcabala: Impuesto progresivo 2,5%-8%
Impuesto de Registro e Inscripción sobre todos los registros de cuantía determinada. 1%
Impuesto al capital en giro al Hospital de la Universidad de Guayaquil. 2 por mil
* Según COPCI, a partir de 2011 este impuesto disminuirá 1% de forma gradual hasta llegar al 22% en el 2013
Dirección de Estudios
Elaboración:
Alberto Guerrero
Revisión: Marco Ibarra
Agosto, 2011