
¿Oportunidades?
¿Retos?
¿esta vez es diferente?
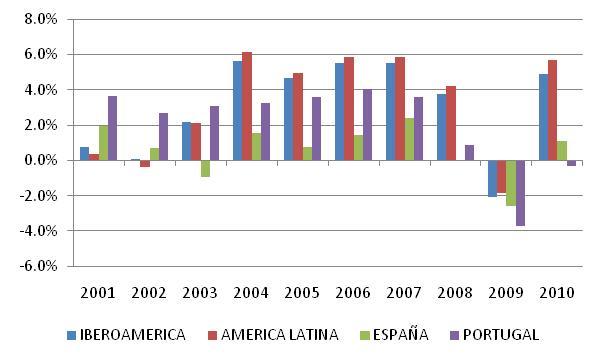
Fuente: CEPAL
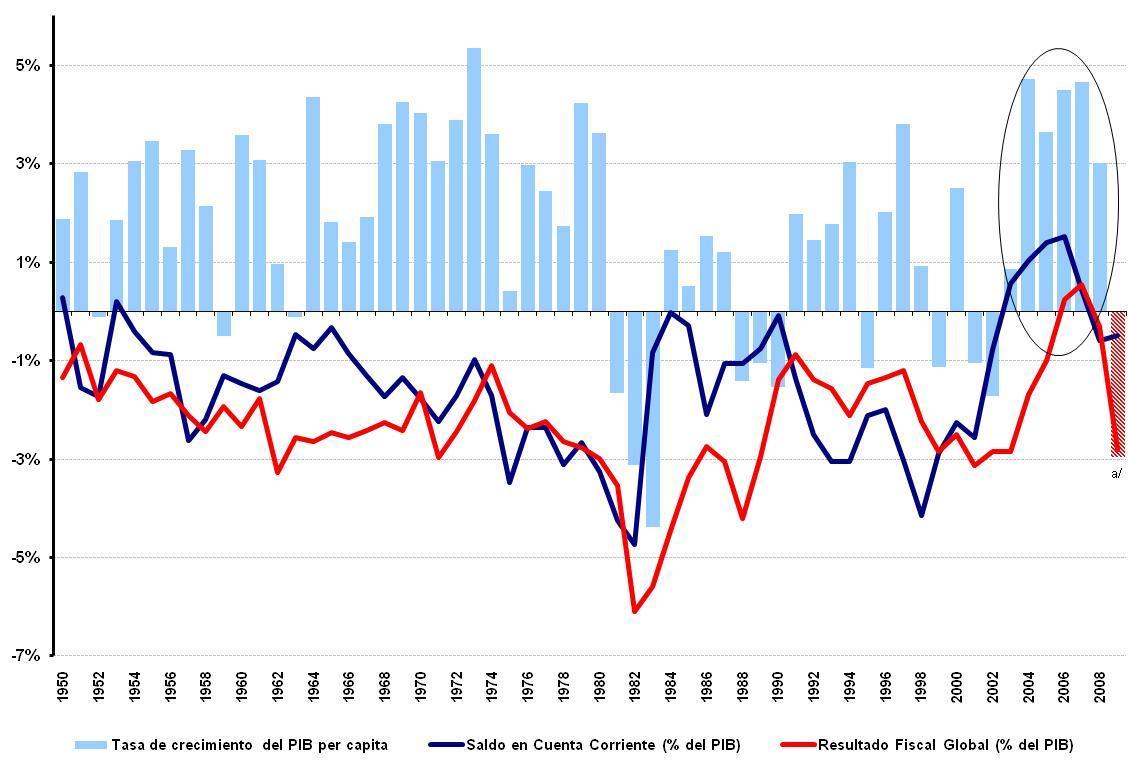
La década del 2000 comienzan a ser los años dorados
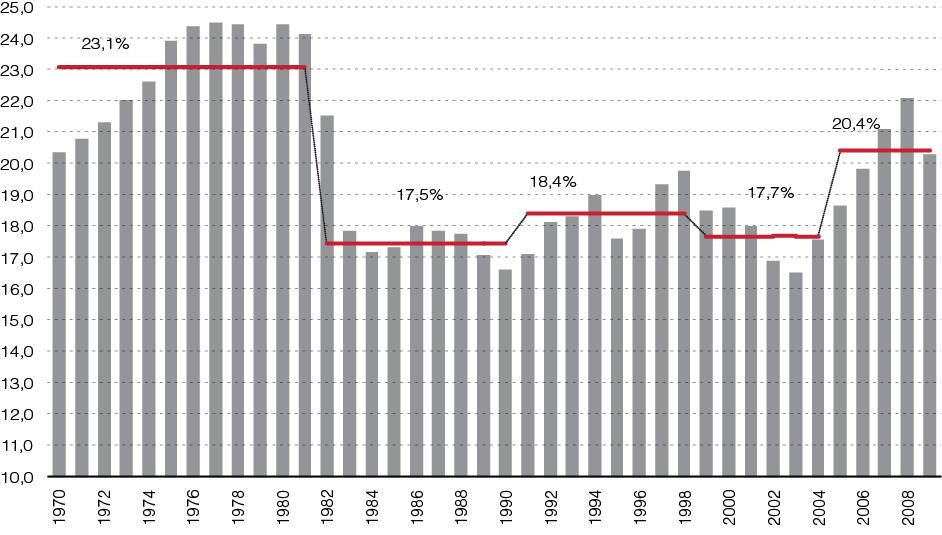
AL ha recuperado los niveles de FBKF pero aún lejos de los de los setenta
(En millones de dólares)
Fuente: CEPAL CHINA PUEDE DESPLAZAR A UE A MEDIADOS DEL 2020
Mejoran los términos de intercambio, aunque no para todos
(En porcentajes)
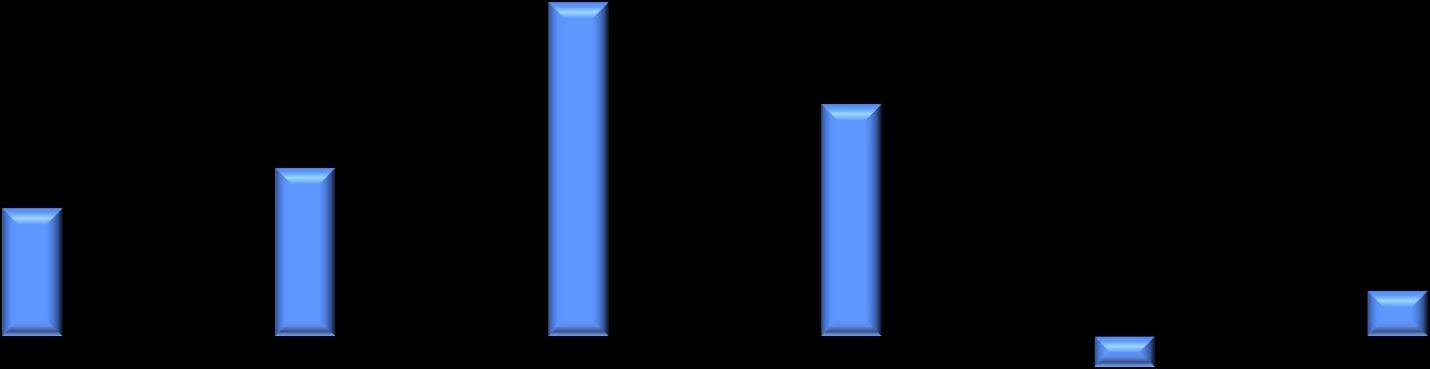
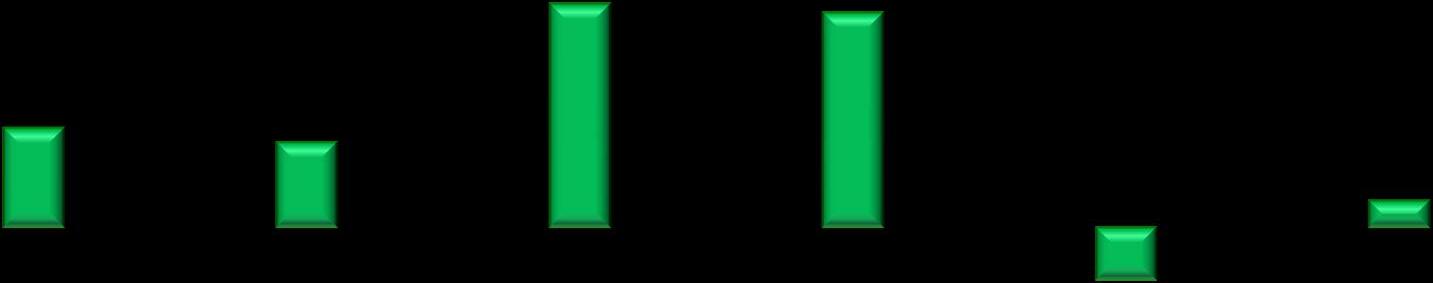
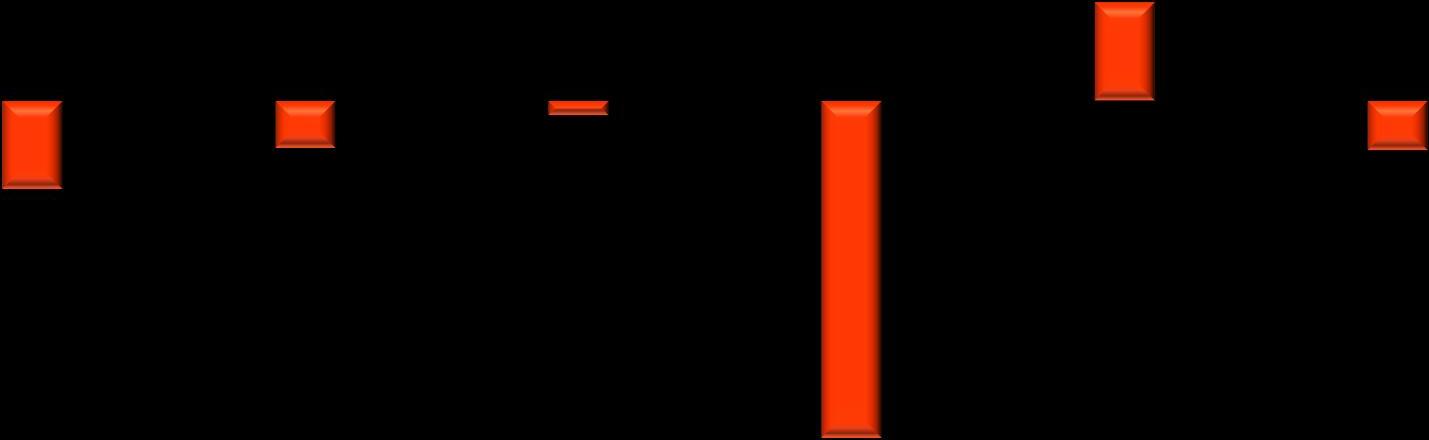
América Latina MERCOSUR Chile y Perú E. P. de Bolivia, Colombia, Ecuador y R. B. de Venezuela Centroamérica Mé


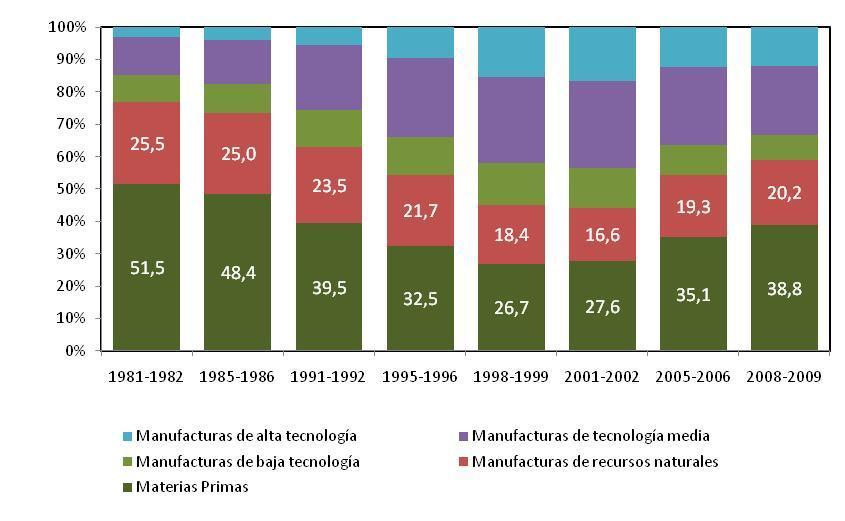
Fuente: CEPAL
MATERIAS PRIMAS CAYÓ DEL 51.5% al 38.8%.
MANUFACTURAS DE RECURSOS NATURALES DEL 25.5 al 20.2%
ÍNDICE DE EVOLUCIÓN DEL VALOR DEL COMERCIO MUNDIAL EN DIVERSOS EPISODIOS HISTÓRICOS (En números índices: Inicio de cada crisis = 100)
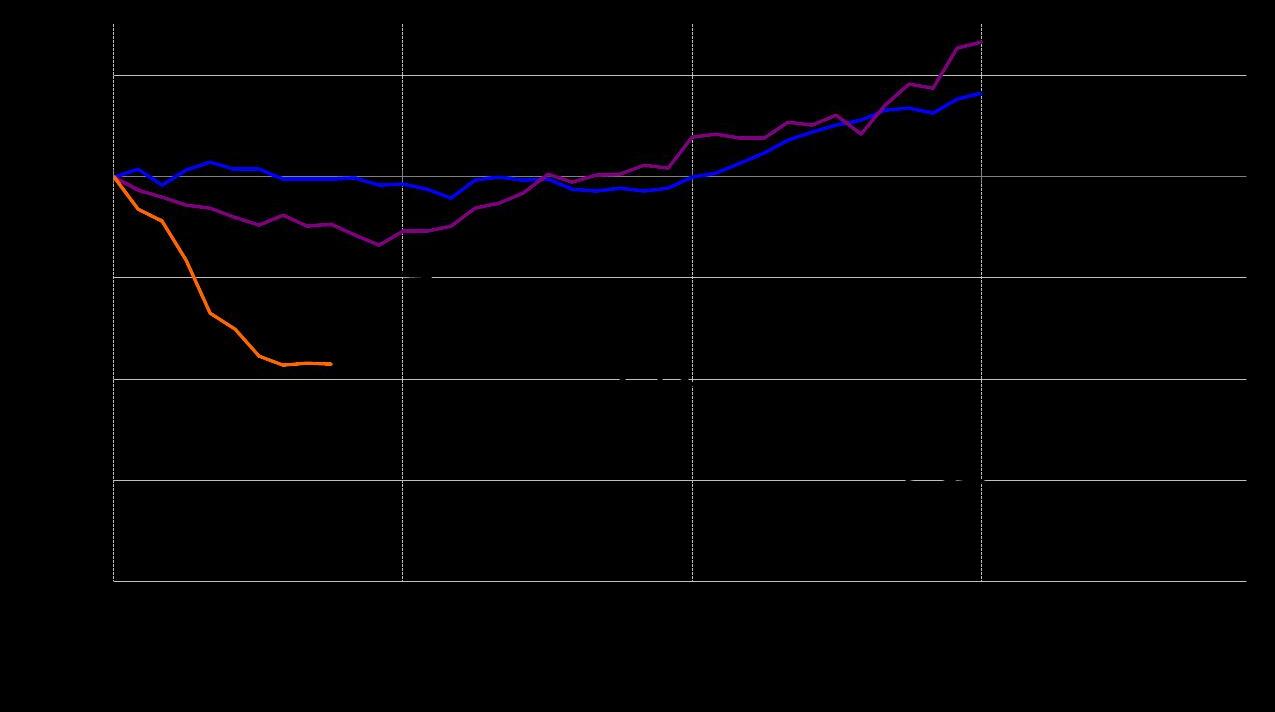
Pero hay indicaciones preliminares de que lo peor ya pasó
Texto simulado, texto simulado,
Texto simulado, texto simulado,
Texto simulado, texto simulado,




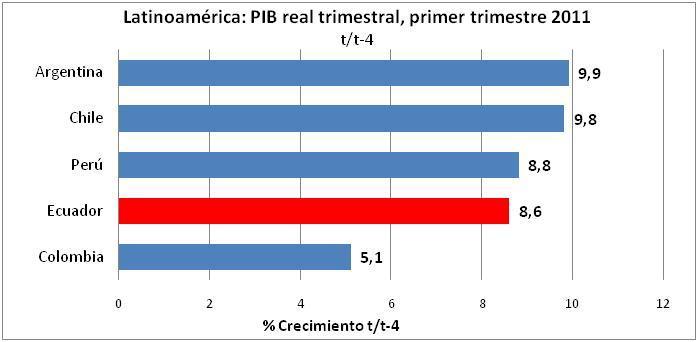
Inversión Privada y del Sector Público No financiero
EVOLUCION ACTIVO FIJOS EMPRESAS
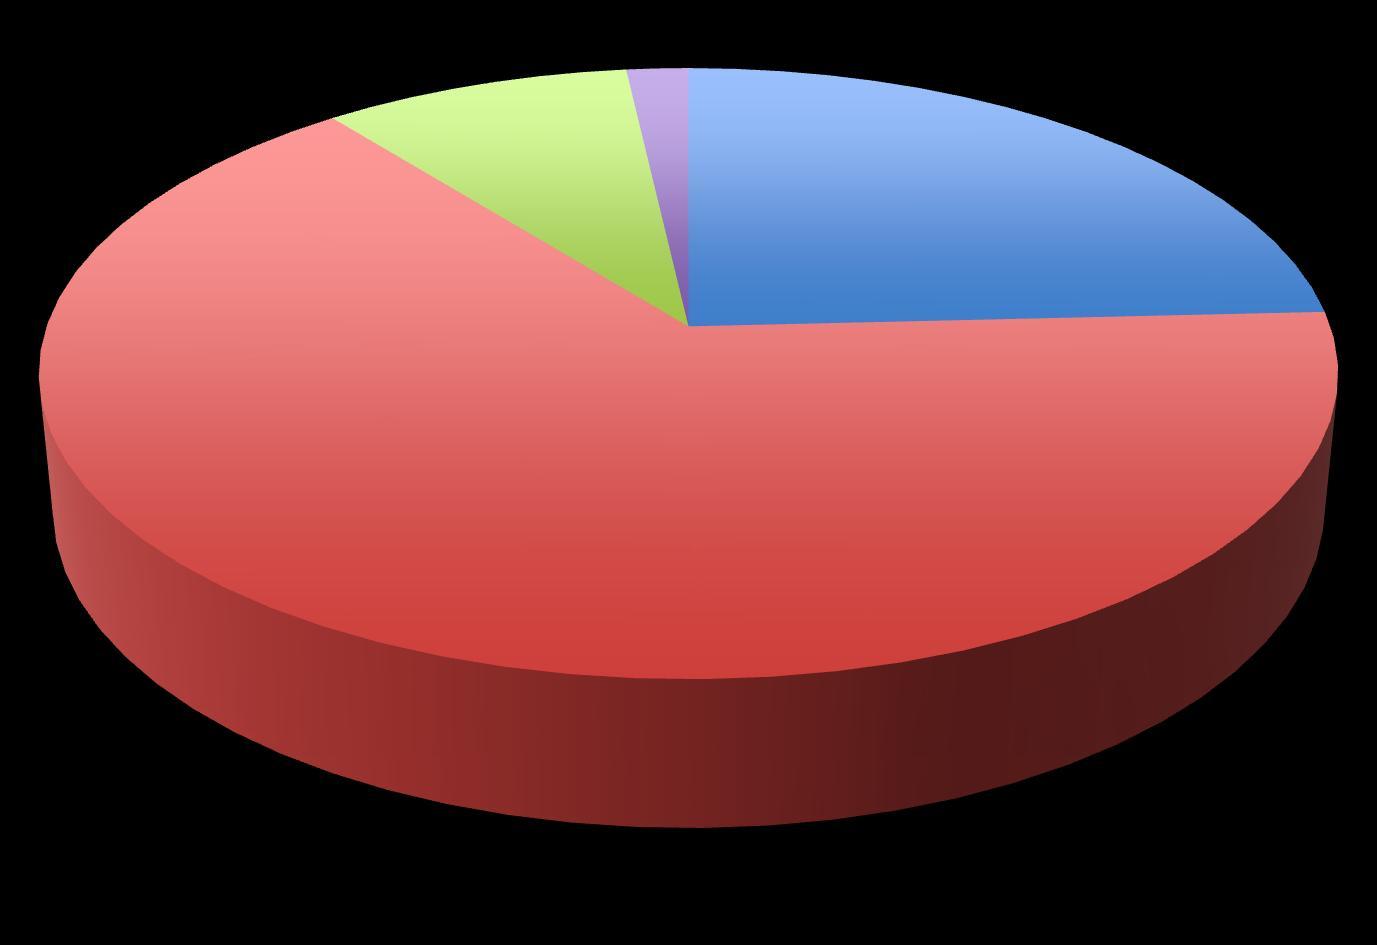
Contribución por tipo de Ingreso al Presupuesto Fiscal 2011
Ecuador ofrece una economía sólida y solvente con bajos niveles de endeudamiento público y privado. Sería preciso complementar la inversión local con la extranjera y revirtiendo el proceso de sustitución.
Deuda Externa Privada / PIB Crédito/PIB
Fuente: Superintendencia de Bancos, BCE
Desde el año 2000, la relación deuda pública sobre PIB se ha venido reduciendo ubicando el ratio de Deuda/PIB a niveles que se comparan muy bien con otros países de la región.
/ PIB
DE RATIO DEUDA/PIB 2007-2009
Deuda Pública Interna Deuda Pública Externa
Fuente: BCE
Fuente: Bancos Centrales de cada país
El sistema financiero ecuatoriano es saludable con un gran dinamismo en el crecimiento de las captaciones y colocaciones de crédito
Crecimiento de las Obligaciones con el Público y
Crecimiento de las Obligaciones con el Público y Cartera Año 2007 = 100
Fuente: INEC, ENEMDUR 2003 – 2010
Elaboración: MCDS-SIISE
El Ecuador cuenta con una economía vibrante afincada en un aumento del ingreso disponible y una expansión del crédito.
Fuente: Bancos Centrales de cada país
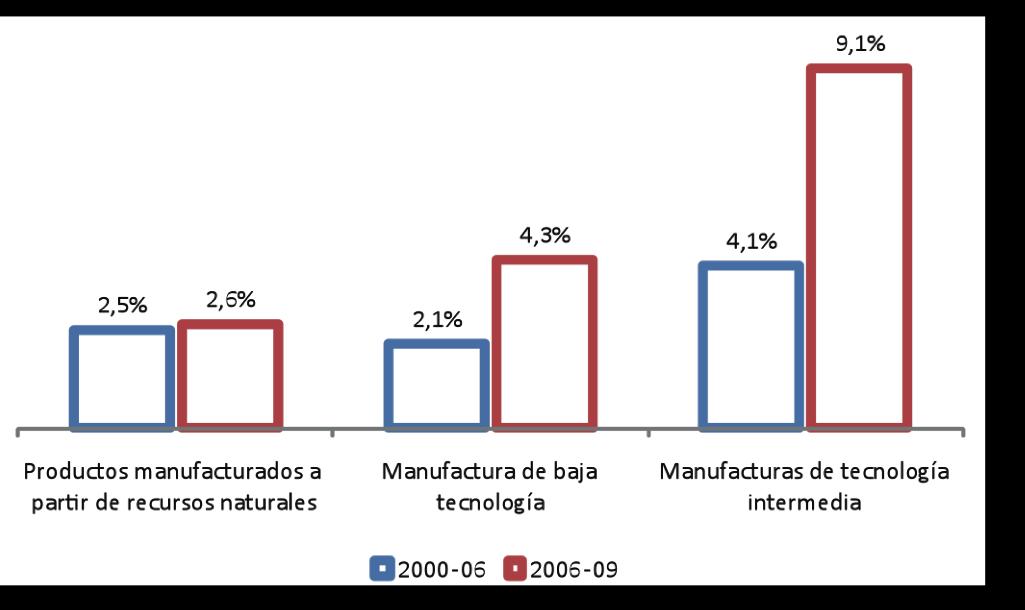
EXPORTACIONES DE BIENES INDUSTRIALIZADOS SOBRE
EXPORTACIONES NO PETROLERAS

Índice de concentración de las exportaciones totales
Entre el 2006 y el 2010, el Índice se redujo a la mitad
0,152 0,154
microempresas pequeñas medianas
Industria Manufacturera: ventas (millones USD)
0,7 0,9 1,1 1,3 1,5 1,7 1,9 2,1 2,3 2,5 2,7
Índice de PIB manufacturero (Año base 2000)
INNOVACION: instrumentos
LOGISTICA: instrumentos
PLANES DE MEJORA COMPETITIVA
AGENDAS DE INNOVACIÓN
SECTORIALES
AGENDAS DE LOGÍSTICA
SECTORIAL
Deducciones a las Medianas para Innovación
General: 10% reducción IR Incentivos Fiscales
Innovación como bien público Sectorial
Cofinanciamien to a través de INNOVAECUA
DOR
Competencias Laborales y Capacitación (SETEC)
CENTROS TRANSFERENCI A TECNOLOGICA SECTORIAL
Becas SENACYT Talento Humano
• Deducciones adicionales para el cálculo del IR por gastos e inversiones en los siguientes rubros:
– Capacitación técnica dirigida a investigación, desarrollo e innovación tecnológica (hasta el 1% del gasto de sueldos y salarios al año).
– Gastos en mejora de la productividad de la empresa (hasta el 1% de las ventas).
– Gastos de promoción internacional de la empresa y sus productos (hasta el 50% de los gastos de promoción y publicidad).
Deducciones a las Medianas
General: 10% reducción IR
Incentivos Fiscales
Mejoras Productividad
PRODUCEPYME
Emprendimientos
Dinámicos: EMPRENDEECUADOR Becas SENACYT Talento Humano Competencia s Laborales y Capacitación (SETEC)
% Negociaciones exitosas (incorporación de nuevos proveedores ecuatorianos) 35% 165 MIPYMES
% Negociaciones con potencial de concretarse en 6 meses 28% 132 MIPYMES
Compra promedio anual a cada proveedor $250.000
Estimado Sustitución
Importaciones anual $41`250.000

Insumos
Análisis
Identificación de infraestructura existente (logística, comercio exterior, transporte)
Dinámica logística (análisis de cadenas, datos COMEX, entrevistas)
Identificación de corredores funcionales
Identificación de ámbitos logísticos
Orientación funcional de nodos
Identificación de necesidades logísticas
Identificación de áreas disponibles y aptas para plataformas
Propuesta del Modelo Logístico Nacional




Producción de azúcar
Cadena Azúcar y derivados
Producción de cacao
Cadena Cacao y derivados
Fuente: ALG
Suministro
Guayas Pichincha
Bolívar
Elaboración de productos de confitería
Exportadores

Grandes cadenas

Quito Guayaquil
Minoristas y mayoristas

Quito Guayaquil
Ambato Cuenca
Otros

Producción
Puerto Guayaquil
VENEZUELA
BOLIVIA

MÉXICO

Exportaciones 2010
13.390 t (0,2%*); 3.120 US$/t
Bombones y confites de chocolate (43%) Caramelos (42%)
Distribución
Ventas
Flujos y modo de transporte
Flujo de mercancía por carretera
Flujo marítimo de mercancía
Flujo aéreo de mercancía
Flujo de mercancía por ducto
Infraestructuras de tránsito


BRASIL
PERÚ
POLONIA
ARGENTINA
VENEZUELA BOLIVIA MÉXICO
Puerto
Aeropuerto
Paso de frontera
Centros de producción, distribución y consumo
Principales centros de consumo
Principales centros de producción
Centro de distribución
Centro de acopio/bodegaje
Principales zonas productoras

Leyenda
Distribución
Consumo
Producción manufacturera
Nodos de actividad petrolera
Leyenda
Distribución
Consumo
Producción manufacturera
Nodos de actividad petrolera
Relaciones funcionales Nivel 1
Relaciones funcionales Nivel 2


Áreas logísticas de distribución urbana y consolidación de cargas
Áreas logísticas de apoyo en frontera
Áreas logísticas de consolidación de cargas regionales
Zonas de Actividad Logística (ZAL) portuarias
Puertos Secos
Centros de Carga Aérea
Plataformas multimodales
Container Freight Station
Agrocentros multipropósito
Instrumentos
ATP provinciales listas, reto es construir PMC, ASI, ASL con contenido y resultados contundentes
Crecimiento de China, India y Asia
Complementaridad Pública-Privada
be a recovery
Tema a tratar
and 9.5% growth with the the Singapore; growth of action Association countries—
¿Perdimos nuevamente el bote de los recursos naturales?
• Arquitectura institucional desarrollista de largo plazo:
– Política Industrial: ATP: transformar estructura productiva con políticas macroeconomicas, horizontales y sectoriales, e incentivos fiscales y crediticios
– Mayor inversión en Ciencia y Desarrollo
– Banca Desarrollo para promover innovación y convergencia interna: Capital de Riesgo (CREECUADOR)
– Estrategia integrada de apoyo para las MIPYMES con financiamiento e inclusión en sectores más dinámicos
¿Perdimos nuevamente el bote de los recursos naturales?
• Arquitectura institucional desarrollista de largo plazo:
Logística para mayor productividad producción nacional y exportación
Inserción de PYMES en cadenas globales
¿Perdimos nuevamente el bote de los recursos naturales?
• Complementaridad pública-privada
• Tareas pendientes
– Reducción costos transacción sistémicos de alto impacto.
– Implementar plataformas logísticas
– Desarrollar planes conjuntos de aplicación tecnológica.
– Implementar ZEDES
– Mercados de largo plazo