
1. บทนา
2. ผลการปฏิบัติหน้าที่
2.1 กฎบัตรคณะกรรมการตรวจสอบ
2.2 กฎบัตรหน่วยตรวจสอบภายใน
2.3 ระบบการควบคุมภายใน
2.3.1 ระดับหน่วยงาน 2.3.2 ระดับมหาวิทยาลัย
2.4 กระบวนการบริหารความเสี่ยง และระบบบริหารความเสี่ยงด้านทุจริต
2 4 1 ระดับหน่วยงาน
2.4.2 ระดับมหาวิทยาลัย
2.5 กระบวนการกากับดูแลที่ดี
2.6 ระบบการร้องเรียนของมหาวิทยาลัย
2.7 รายงานการเงิน
2.8 การดาเนินงานของฝ่ายบริหารตามนโยบาย
2.8 1 การผลิตบัณฑิต
2.8.2
2.8.3 การบริการวิชาการ
2.8.4 การวิจัย
2.8.5 การทานุบารุงศิลปวัฒนธรรมและอนุรักษ์สิ่งแวดล้อม
2.8.6 การบริหารงบประมาณ
2.8 7 การดาเนินงานของโรงพยาบาลศูนย์การแพทย์มหาวิทยาลัยแม่ฟ้าหลวง
2.9
2.9.1
2.10 รายการที่เกี่ยวโยงกันหรือรายการที่อาจมีความขัดแย้งทางผลประโยชน์ หรือมีโอกาสเกิดการทุจริตที่อาจมีผลกระทบต่อการปฏิบัติงานของมหาวิทยาลัย
2.11 การประเมินผลงานของหัวหน้าหน่วยตรวจสอบภายใน
2.12 การประชุมหารือร่วมกับสานักงานการตรวจเงินแผ่นดิน 3.
3
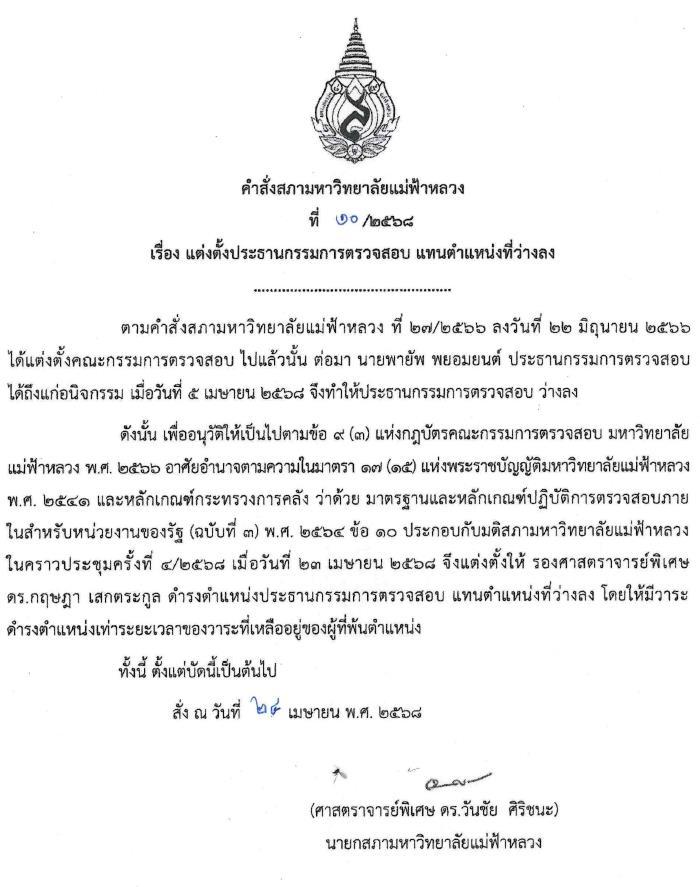
4 คาสั่งสภามหาวิทยาลัยแม่ฟ้าหลวง ที่ 10/2568
ภาคผนวก 5
ภาคผนวก 6 กฎบัตรคณะกรรมการตรวจสอบ
ภาคผนวก 7 สรุปการเข้าร่วมประชุมของคณะกรรมการตรวจสอบ
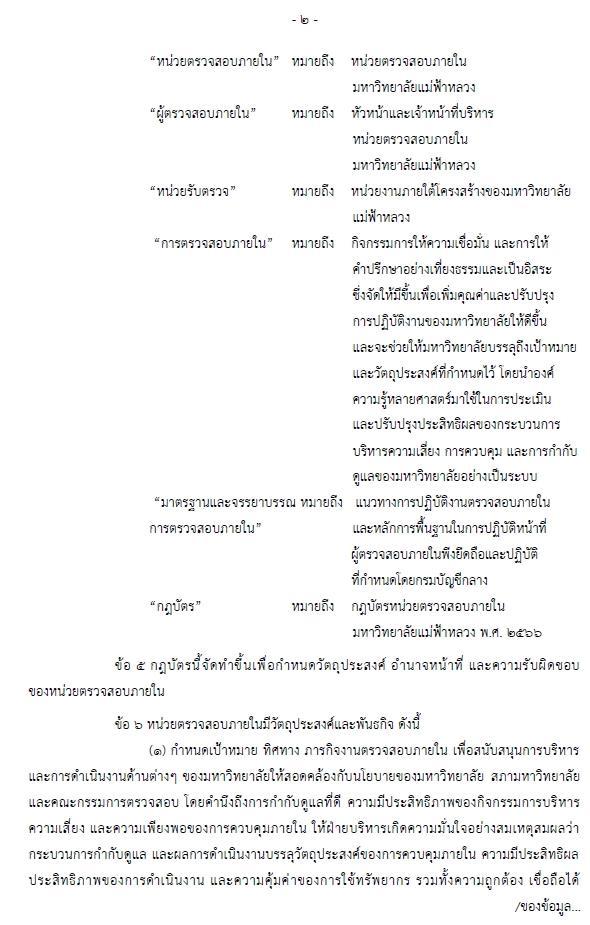
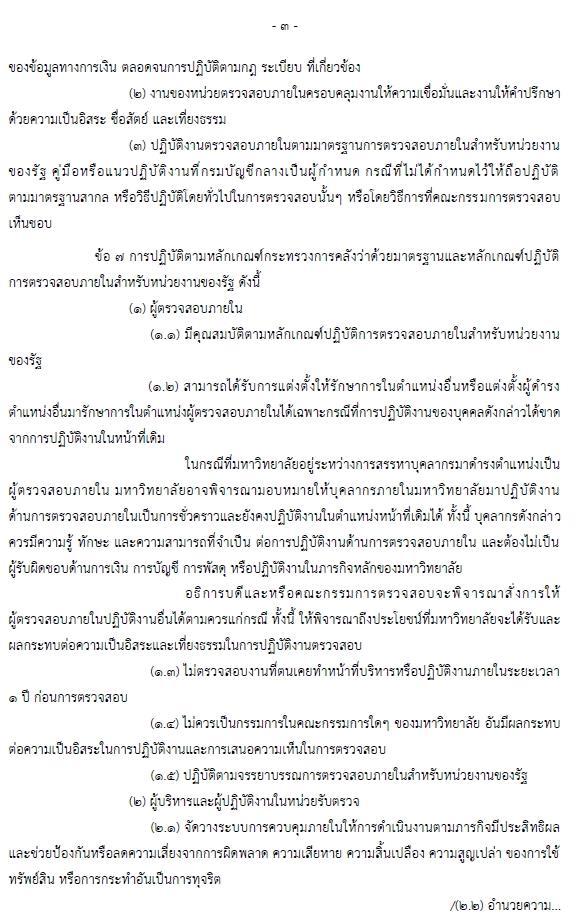
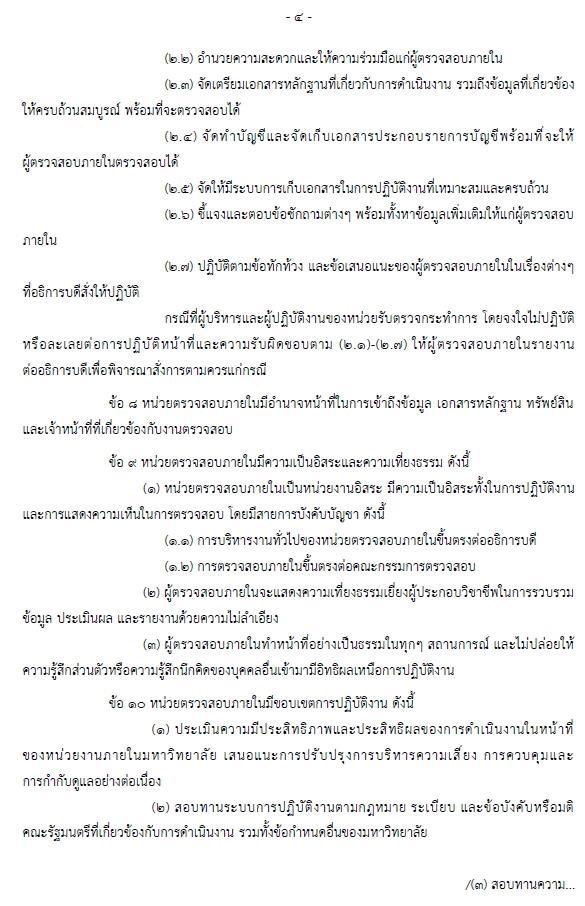
ภาคผนวก 8 กฎบัตรหน่วยตรวจสอบภายใน
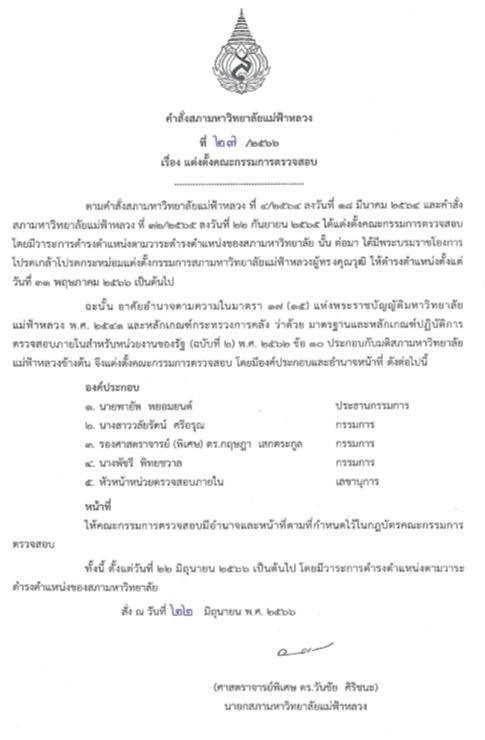
พ.ศ. 2566
พ.ศ. 2568
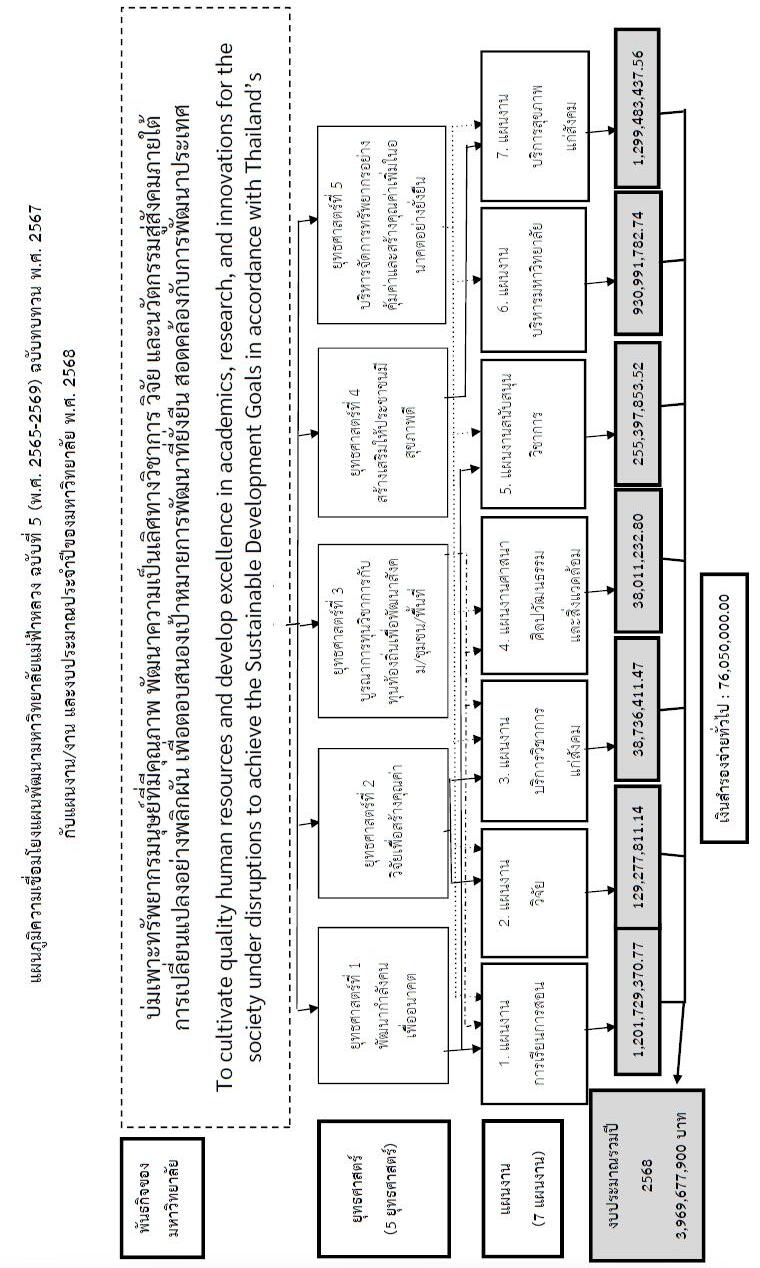
ภาคผนวก 9 แผนภูมิความเชื่อมโยงแผนพัฒนามหาวิทยาลัยแม่ฟ้าหลวง ฉบับที่ 5 (พ.ศ. 2565 - 2569)
กับแผนงาน/งาน และงบประมาณของมหาวิทยาลัยแม่ฟ้าหลวง พ.ศ. 2568
ภาคผนวก 10 แผนการตรวจสอบระยะยาว
พ.ศ. 2569 – 2571) ภาคผนวก 11 แผนการตรวจสอบภายใน
13 ตาราง
พ.ศ. 2568
2 แสดงผลการบริหารจัดการความเสี่ยงระดับหน่วยงาน ณ สิ้นปีงบประมาณ
พ.ศ. 2568
ตารางที่ 3 แสดงความเสี่ยงที่สาคัญระดับหน่วยงานที่บริหารจัดการในปีงบประมาณ
พ.ศ. 2569
ตารางที่ 4 แสดงการบริหารจัดการความเสี่ยงระดับมหาวิทยาลัย ณ สิ้นปีงบประมาณ พ.ศ. 2568
5 แสดงผลการประเมินคุณธรรมและความโปร่งใสในการดาเนินงาน
11
12
13
2568
2568
14 แสดงจานวนนักศึกษาทั้งหมด
15
16 แสดงจานวนอาจารย์
ปีการศึกษา 2568
2568
2567
2568
17 แสดงเกณฑ์/หลักเกณฑ์การประเมินหลักสูตร
2567
18 แสดงผลการประเมินคุณภาพภายในระดับหลักสูตร ปีการศึกษา 2567
ตามเกณฑ์ AUN-QA
ตารางที่ 19 แสดงผลการประเมินคุณภาพภายนอกระดับหลักสูตร AUN-QA
2565 – 2569)
20 แสดงผลการประเมินคุณภาพภายในระดับหลักสูตร
24 แสดงโครงการวิจัย
25 แสดงนวัตกรรมและทรัพย์สินทางปัญญาที่ยื่นขอรับความคุ้มครอง
พ.ศ. 2568 ตารางที่ 26 แสดงนวัตกรรมและทรัพย์สินทางปัญญาของหน่วยงานที่ยื่นจดสิทธิบัตร
พ.ศ. 2566 - 2568
32
ปีงบประมาณ พ.ศ. 2568 ตารางที่ 33 แสดงรายได้โรงพยาบาลศูนย์การแพทย์มหาวิทยาลัยแม่ฟ้าหลวง
พ.ศ. 2566 – 2568
34 แสดงการเบิกจ่ายงบประมาณรายจ่ายโรงพยาบาลศูนย์การแพทย์
พ.ศ. 2568
35 แสดงจานวนข้อเสนอแนะจากการตรวจสอบตามแผนการตรวจสอบภายใน
40 แสดงผลการประเมินตนเองเป็นระยะของหน่วยตรวจสอบภายใน
30 กันยายน 2566 - 2568
ตารางที่ 41 แสดงผลการประเมินตนเองเป็นระยะของหน่วยตรวจสอบภายใน ตามด้าน
(Integrity and Transparency Assessment : ITA)

1/2569 เมื่อวันที่ 30 มกราคม 2569 และได้เสนอสภามหาวิทยาลัยฯ
3/2569 วันที่ 18 มีนาคม 2569
ร่วมกับผู้บริหาร หัวหน้าและผู้ปฏิบัติงานหน่วยตรวจสอบภายใน และสานักตรวจเงินแผ่นดินจังหวัดเชียงราย
คณะกรรมการตรวจสอบได้ปฏิบัติหน้าที่อย่างอิสระ โดยไม่มีข้อจากัดในการได้รับข้อมูล
ความร่วมมือจากผู้บริหาร
พ.ศ. 2561 (ฉบับที่ 2) พ.ศ. 2562 (ฉบับที่ 3) พ.ศ. 2564 และ (ฉบับที่ 4) พ.ศ. 2566
กค 0409.4/ว 47 ลงวันที่
ปฏิบัติการควบคุมภายในสาหรับหน่วยงานของรัฐ
บุคลากร (6) ด้านนโยบาย
และ (8) ด้านการทุจริต ระดับมหาวิทยาลัย มีการจัดการความเสี่ยง
สามารถบริหารจัดการความเสี่ยงให้อยู่ระดับที่ยอมรับได้
อย่างมีนัยสาคัญ
มาจัดทารายงานตามเกณฑ์คงค้างไว้ในรายงานการเงิน
เงินงบประมาณ
(Environmental, Social and Governance: ESG
Social Return on Investment: SROI)
9. การกากับดูแลระบบงานตรวจสอบภายในให้มีความเป็นอิสระ และปฏิบัติตามหลักการวิชาชีพ
ตรวจสอบภายใน คณะกรรมการได้รับทราบและให้ข้อเสนอแนะการปฏิบัติงาน ตามแผนการตรวจสอบภายใน
และประเมินผลการดาเนินงาน ปัญหาและอุปสรรคของหน่วยตรวจสอบภายใน ปีงบประมาณ พ.ศ. 2568 และ ได้พิจารณาและอนุมัติแผนการตรวจสอบภายในระยะ 3 ปี (พ.ศ. 2569 – 2571)
สานักตรวจเงินแผ่นดินจังหวัดเชียงราย
พ.ศ. 2567
และแผนงานที่สภามหาวิทยาลัยฯ ให้ความเห็นชอบ
จาก The Times Higher Education (THE) ดังนี้
1. THE Asia University Rankings 2025 มหาวิทยาลัยได้รับการจัดอันดับ
ปีงบประมาณ พ.ศ. 2568
2. THE World University Rankings 2026 มหาวิทยาลัยได้รับการจัดอันดับอยู่ในช่วง 1001–1200
กาหนดแนวทางสาหรับปฏิบัติหน้าที่เป็นกฎบัตร
1. นายพายัพ พยอมยนต์
2. รองศาสตราจารย์พิเศษ
1.2 หน้าที่ความรับผิดชอบของคณะกรรมการตรวจสอบ กฎบัตรคณะกรรมการตรวจสอบ
กาหนดหน้าที่ความรับผิดชอบคณะกรรมการตรวจสอบ
1. จัดทาและสอบทานกฎบัตรคณะกรรมการตรวจสอบ
ในแต่ละปีงบประมาณ ก่อนเสนอต่อสภามหาวิทยาลัยเห็นชอบ
5. พิจารณารายการที่เกี่ยวโยงกันหรือรายการที่อาจมีความขัดแย้งทางผลประโยชน์
เกิดการทุจริตที่อาจมีผลกระทบต่อการปฏิบัติงานของมหาวิทยาลัย
6. ร่วมกับอธิการบดีให้ข้อเสนอแนะการพิจารณาแต่งตั้ง
และประเมินผลงานของหัวหน้าหน่วยตรวจสอบภายในต่อสภามหาวิทยาลัย
7. พิจารณาและอนุมัติแผนการตรวจสอบภายในประจาปีที่อธิการบดีพิจารณาแล้ว
มหาวิทยาลัยแม่ฟ้าหลวง พ.ศ. 2566 (ภาคผนวก 5) ที่สภา
มหาวิทยาลัยฯ เห็นชอบและประกาศใช้ ณ วันที่ 21 กันยายน 2566
ในคราวประชุมครั้งที่ 1/2568 วันที่ 11 มีนาคม 2568
เป็นไป ตามหลักเกณฑ์กระทรวงการคลังว่าด้วย มาตรฐานและหลักเกณฑ์ปฏิบัติ การตรวจสอบภายในสาหรับหน่วยงาน ของรัฐ พ.ศ. 2561 (ฉบับที่ 2) พ.ศ. 2562 (ฉบับที่ 3) พ.ศ. 2564 และ (ฉบับที่ 4)
พ.ศ. 2566 และหนังสือกระทรวงการคลัง
ที่ กค 0409.4/ว 47 ลงวันที่ 28 มกราคม 2564 เรื่อง การจัดท
ของคณะกรรมการตรวจสอบ และกฎบัตร
ของหน่วยงานตรวจสอบภายใน
2566
ตามหลักเกณฑ์กระทรวงการคลังว่าด้วย มาตรฐานและหลักเกณฑ์ปฏิบัติ การตรวจสอบภายในสาหรับหน่วยงาน ของรัฐ พ.ศ. 2561 (ฉบับที่ 2) พ.ศ. 2562 (ฉบับที่ 3) พ.ศ. 2564 และ (ฉบับที่ 4) พ.ศ. 2566 และหนังสือกระทรวงการคลัง ที่ กค 0409.4/ว 47 ลงวันที่ 28 มกราคม 2564 เรื่อง
1/2568
พ.ศ. 2568
มีหัวหน้าส่วนนโยบายและแผนเป็นเลขานุการดาเนินการตาม
หลักเกณฑ์กระทรวงการคลังว่าด้วยมาตรฐานและหลักเกณฑ์
ปฏิบัติการควบคุมภายในสาหรับหน่วยงานของรัฐ พ.ศ. 2561
แนวทางการควบคุมภายในด้านการรับเงินแนวทางการควบคุมภายใน
ด้านการจ่ายเงิน
แนวทางการ
ไม่ต้องรายงาน จานวน 2 หน่วยงาน
วค.1) และรายงานการจัดวางระบบการควบคุมภายใน
2) และหน่วยงานไม่ได้จัดตั้งใหม่/ไม่ได้ปรับโครงสร้างทั้งหมด
รายงานการประเมินองค์ประกอบการควบคุมภายใน (แบบ ปค.4)
ประเมินองค์ประกอบการควบคุมภายใน
หลักการ เช่นเดียวกับระดับหน่วยงาน
พ.ศ. 2568 มหาวิทยาลัยมีคดีที่ดาเนินการแล้วเสร็จ/ถอนฟ้องคดี
ที่ไม่ได้จัดตั้งขึ้นใหม่/ปรับโครงสร้าง วิคราะห์
และกาหนดแนวทางบริหารจัดการความเสี่ยงในปีงบประมาณ
พ.ศ. 2568 จานวน 291 ประเด็นความเสี่ยง
ร้อยละ 89.25 (ข้อมูลจากภาคผนวกตารางที่
ของสังคม(2) ความสามารถในการพัฒนาบุคลากรให้สามารถ
ปฏิบัติงานได้ตามความคาดหวัง ปรับตัวได้ทันต่อการเปลี่ยนแปลง
และสามารถขับเคลื่อนมหาวิทยาลัยเข้าสู่การแข่งขันในอนาคต
(3) ความสามารถในการป้องกันภัยคุกคามทางไซเบอร์ (4) ความสามารถในการใช้ปัญญาประดิษฐ์อย่างเหมาะสมและ
(5) ความสามารถในการปฏิบัติตามพระราชบัญญัติ
(PDPA) (6) ความสามารถในการรับมือ
(7) ความสามารถในการพึ่งพา
(8) ความสามารถในการ
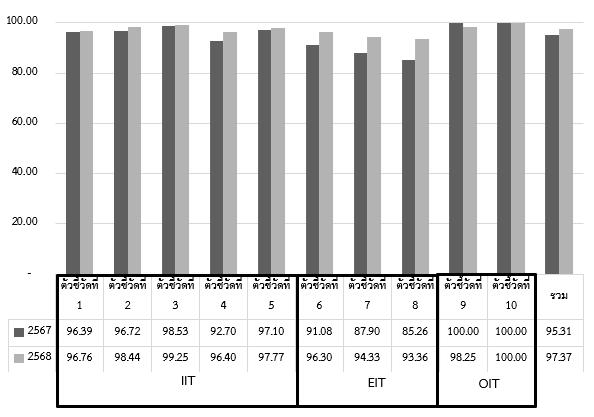
และความโปร่งใสในการดาเนินงานของหน่วยงานภาครัฐ (Integrity and Transparency Assessment: ITA) ตามข้อกาหนดของสานักงาน
คณะกรรมการป้องกันและปราบปรามการทุจริตแห่งชาติ (สานักงาน
ป.ป.ช) ปีงบประมาณ พ.ศ. 2568 ซึ่งวัด 3 การดาเนินการ
10 ตัวชี้วัด
(Internal Integrity and Transparency Assessment; IIT) จ านวน 5
(External Integrity and Transparency Assessment; EIT) จานวน 3
Assessment;
อีกด้วย
ได้หลายช่องทางไม่ว่าจะเป็นด้วยตนเอง ทาเป็นหนังสือ
ข้อมูลผ่านระบบสารสนเทศบนหน้าเว็บไซต์ของมหาวิทยาลัย การดาเนินการกับข้อร้องเรียน
2.7 รายงานการเงิน คณะกรรมการตรวจสอบได้รับทราบ
ปฏิบัติตามวิธีที่กาหนดไว้ในแผนการตรวจสอบภายใน
พ.ศ. 2568 ครบถ้วน
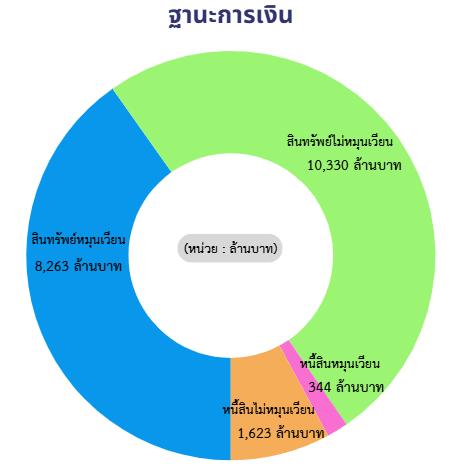
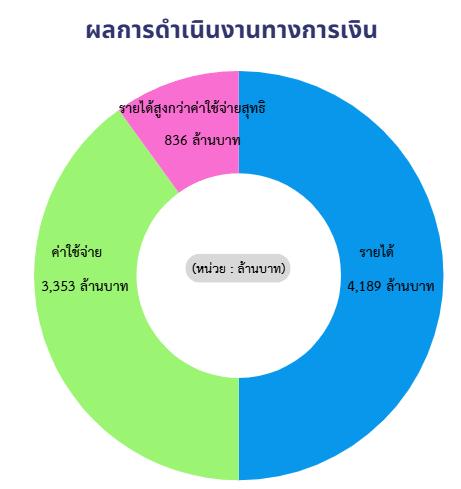
โดยรายงานการเงินมหาวิทยาลัยแม่ฟ้าหลวงภาพรวมการเงิน สาหรับปีสิ้นสุดวันที่ 30 กันยายน 2567 แสดงสินทรัพย์รวมจานวน
18,593,459,435.27 บาท หนี้สินรวมจานวน
กันยายน 2567 มีรายได้รวมจานวน
ชาติ 20 ปี (พ.ศ. 2561–2580) กับแผนพัฒนามหาวิทยาลัย
แม่ฟ้าหลวง ระยะที่ 5 (พ.ศ. 2565-2569) ฉบับทบทวน พ.ศ. 2567
และแผนงบประมาณประจาปี พ.ศ. 2568 (ภาคผนวก 9) ผลการ
ดาเนินการของมหาวิทยาลัย
2.8.1 การผลิตบัณฑิต
ปีการศึกษา 2568 สานักวิชา จานวน 15 สานักวิชา
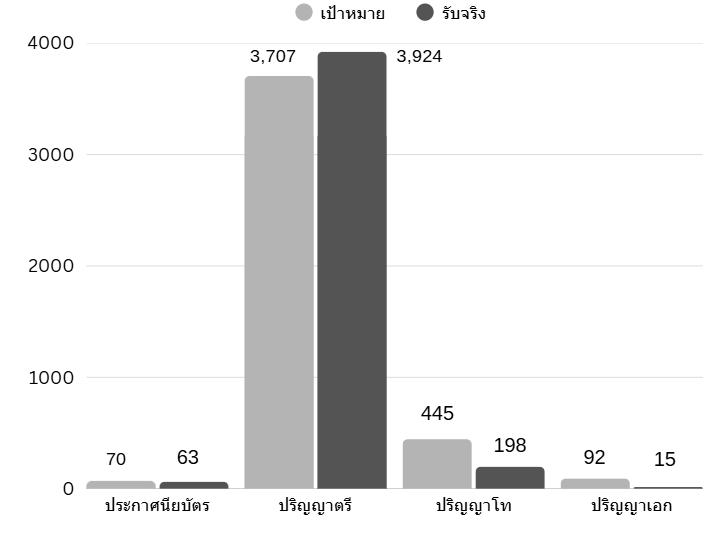
(ข้อมูลจากภาคผนวกตารางที่ 15)
สานักวิชาที่รับนักศึกษาระดับปริญญาตรีตามเป้าหมายและ
สูงกว่าเป้าหมาย
คือ สานักวิชาจีนวิทยา
สานักวิชาแพทยศาสตร์
2567
หัวหน้าส่วนประกันคุณภาพการศึกษาและพัฒนาหลักสูตรเป็น เลขานุการ มหาวิทยาลัยฯ
Education Criteria for
Performance Excellence (EdPEx)
2. เกณฑ์ AUN-QA
(4) หลักสูตรวิทยาศาสตรบัณฑิต
สาขาวิชาอนามัยสิ่งแวดล้อม (5) หลักสูตรวิทยาศาสตรบัณฑิต
สาขาวิชาอาชีวอนามัยและความปลอดภัย และ (6) หลักสูตร การแพทย์แผนไทยประยุกต์บัณฑิต
มีผลการประเมินอยู่ในระดับ 4 Adequate as Expected
13 สานักวิชา
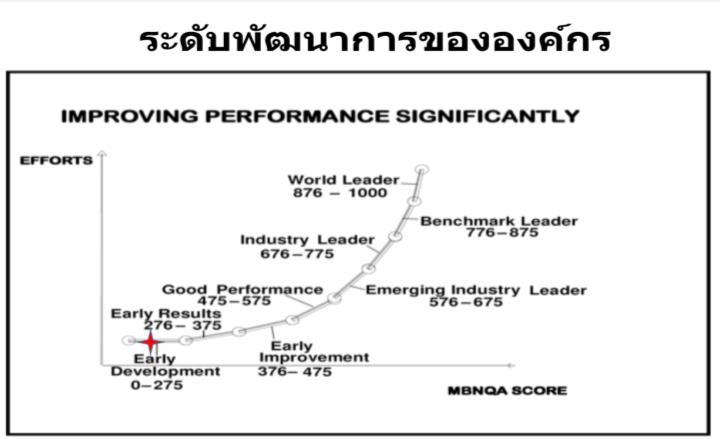
Education Criteria for Performance Excellence: EdPEx
Education Criteria for Performance Excellence: EdPEx
Band 1 : Early Development
2.8.3 การบริการวิชาการ
เศรษฐกิจและสังคม (Socio-Economic Impact) ของงาน
บริการวิชาการให้กับสังคมชุมชนในอนุภูมิภาคลุ่มแม่น้าโขง
จานวน 7 ตัวชี้วัด คือ (1) ระดับผลการประเมินตนเองในด้านความรู้
และการนาความรู้ไปใช้ประโยชน์ (2)
เป้าหมายได้รับองค์ความรู้จากมหาวิทยาลัย (3) จานวนแนวปฏิบัติ
(Good practice)
2.8.4
23)
22)
โดยนวัตกรรมทรัพย์สินทางปัญญาที่ยื่นจดทะเบียนใน
จานวน 3 ผลงาน
2.8.5 การทานุบารุงศิลปวัฒนธรรมและอนุรักษ์สิ่งแวดล้อม มหาวิทยาลัยมีการดาเนินการทานุบารุงศิลปวัฒนธรรม
และอนุรักษ์สิ่งแวดล้อมอย่างต่อเนื่อง
4,062,616,342.50 บาท
1,911,694,800.00 บาท
2,150,921,542.50 บาท
The University for Well- being and Sustainable Future
พ.ศ. 2568 จานวน 3,969,677,900.00 บาท
จานวนทั้งสิ้น 3,395,971,179.83
จานวน 801,969,500.00 บาท ณ
มีรายได้ จานวน 705,484,953.11 บาท หรือร้อยละ 87.97 นอกจากนี้ ยังมีรายได้อื่นที่ไม่ได้ประมาณการไว้
พ.ศ. 2567 จานวน 481,760,156.18 บาท
33)
1,143,506,019.00 บาท ณ วันที่
2.9 การกากับดูแลระบบงานตรวจสอบภายในให้มีความเป็น
2.9.1
2/2568 วันที่ 27 มิถุนายน 2568
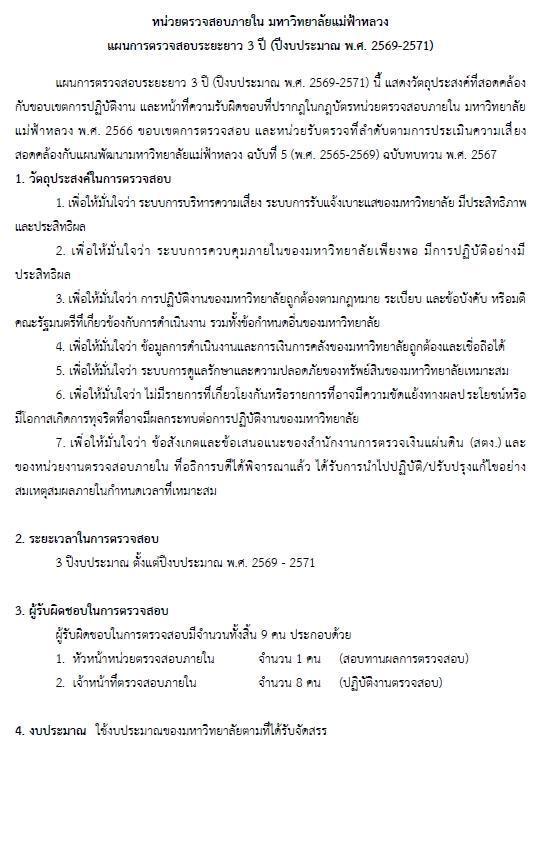
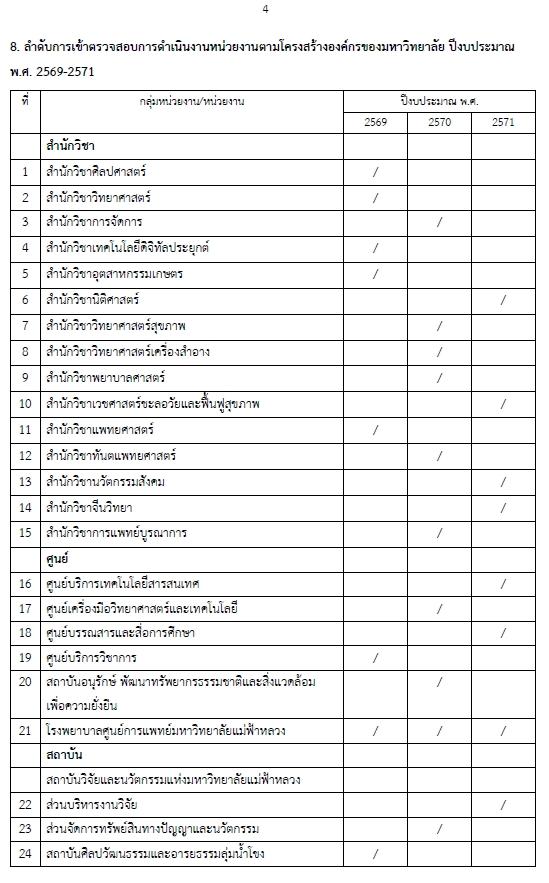
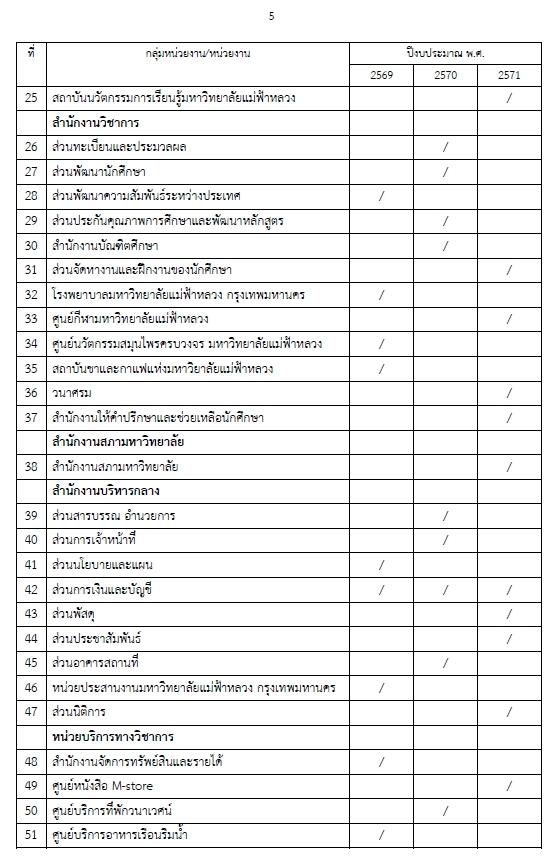
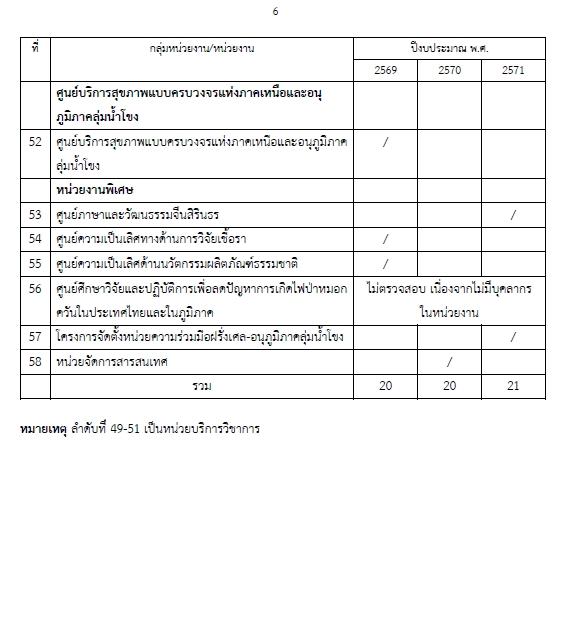
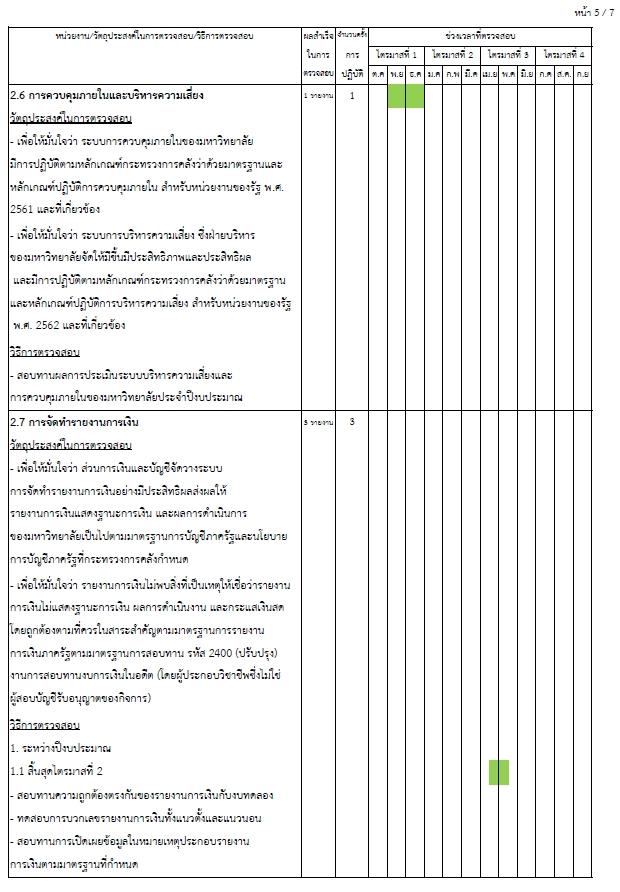
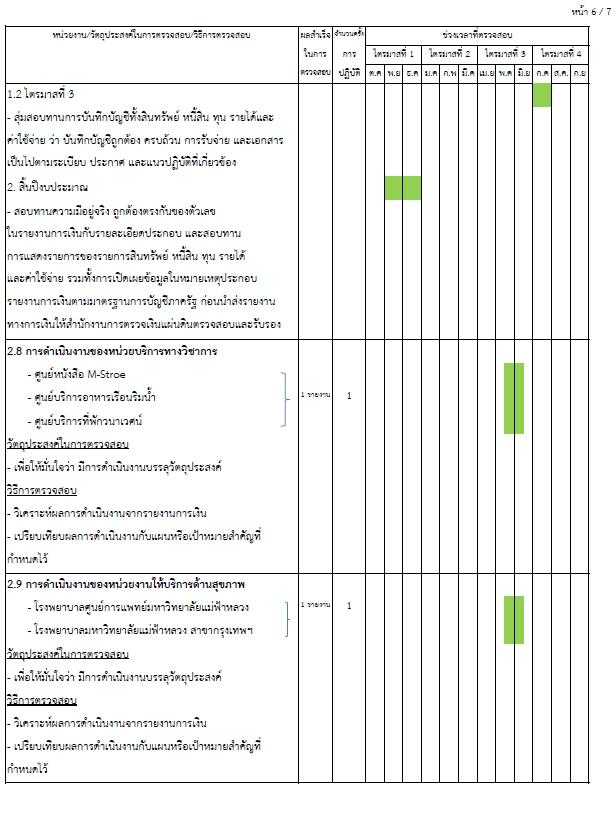
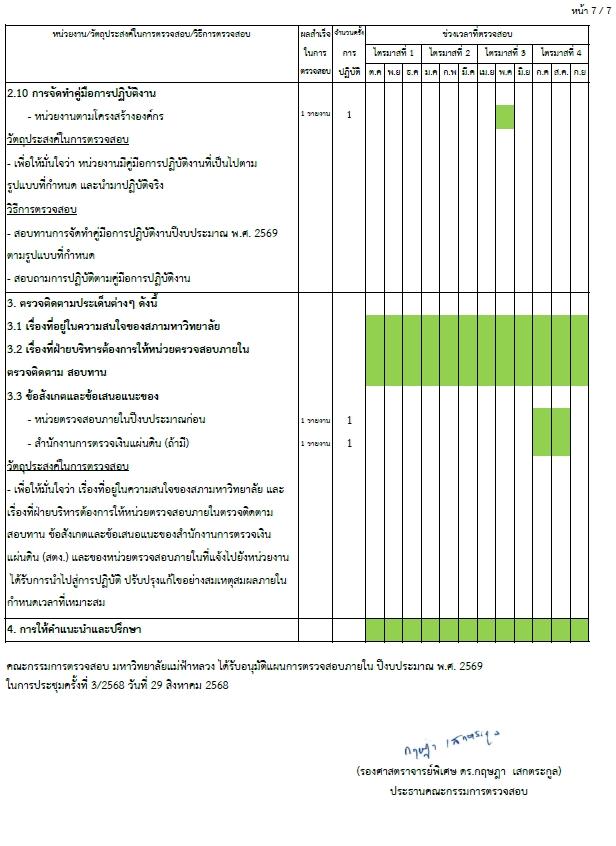
3 ปี (พ.ศ. 2569-2571) (ภาคผนวก 10) หน่วย
(Audit
Universe) และได้จัดทาร่างแผนการตรวจสอบภายใน
2569
2569 (ภาคผนวก
29 สิงหาคม 2568 โดยแผนการตรวจสอบ
ยุทธศาสตร์มหาวิทยาลัยตามแผนการพัฒนามหาวิทยาลัย
แม่ฟ้าหลวง ฉบับที่ 5 (พ.ศ. 2565 -2569) ฉบับทบทวน พ.ศ. 2567
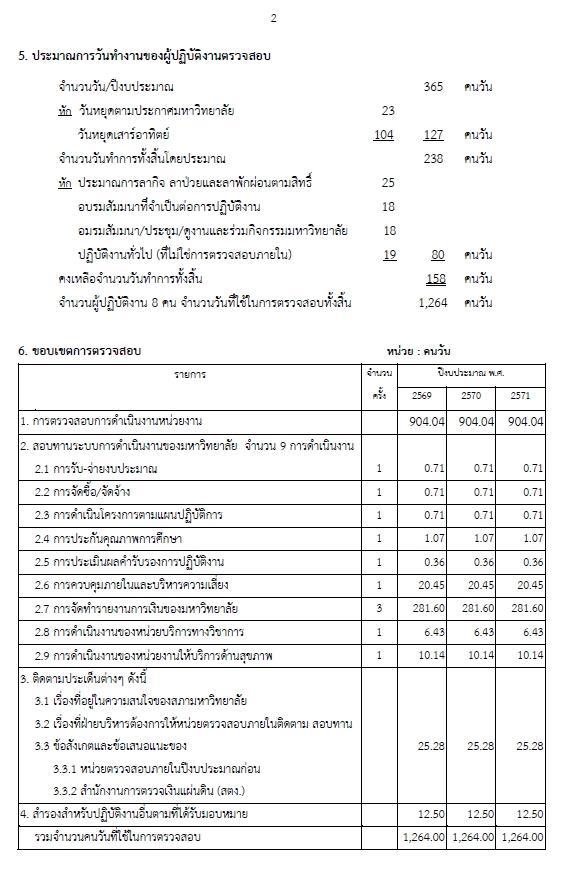
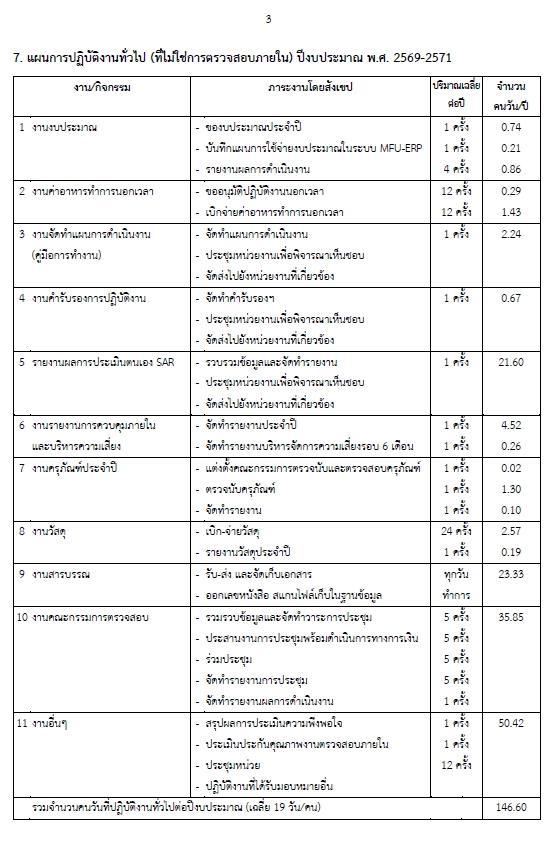
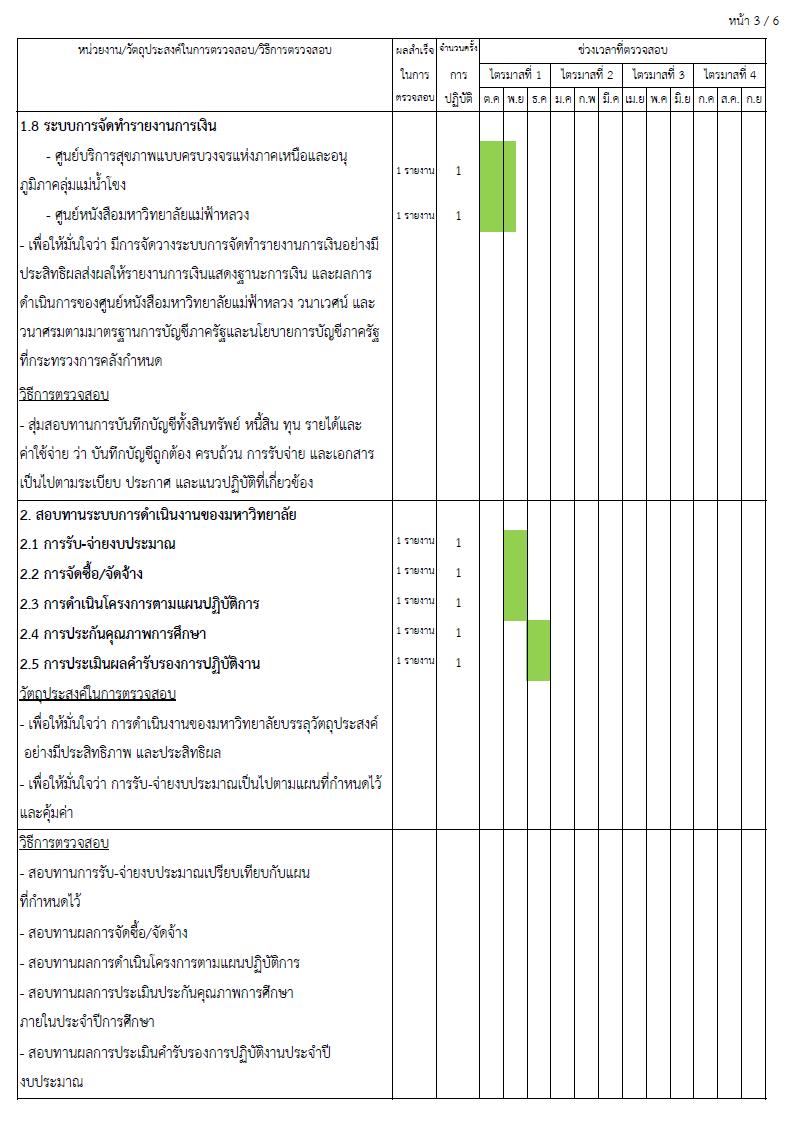
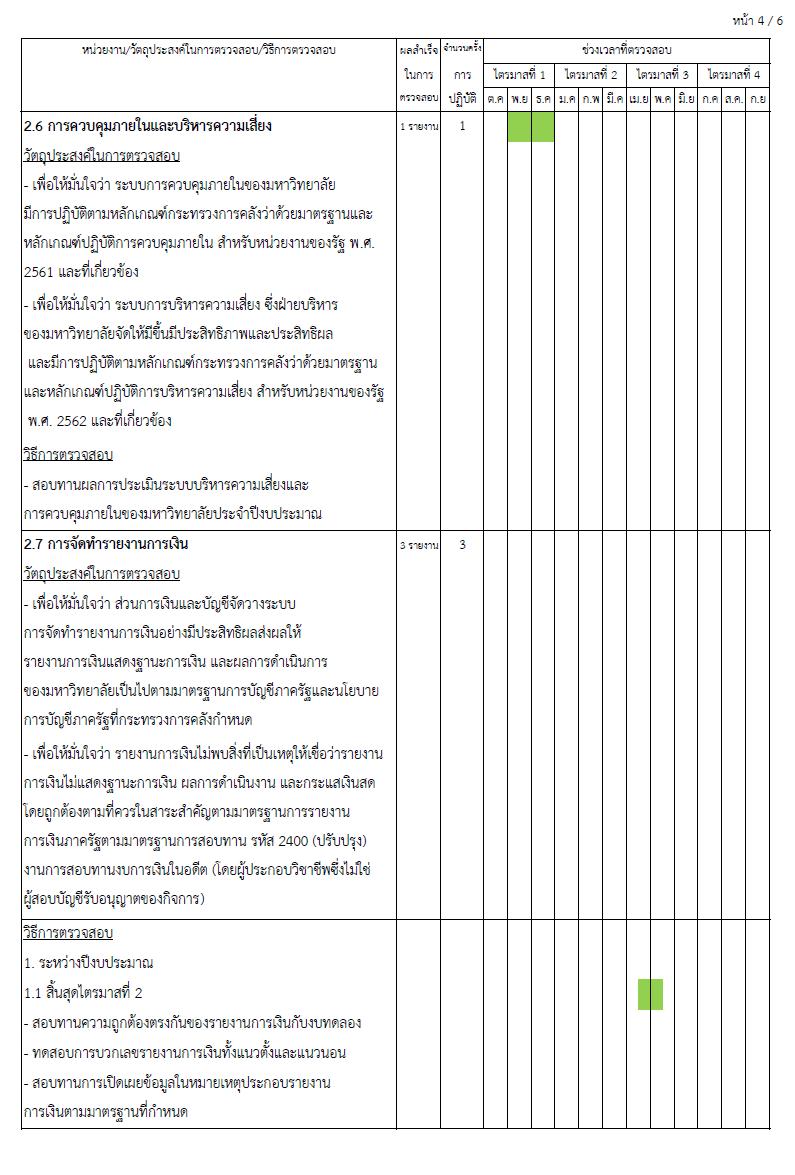
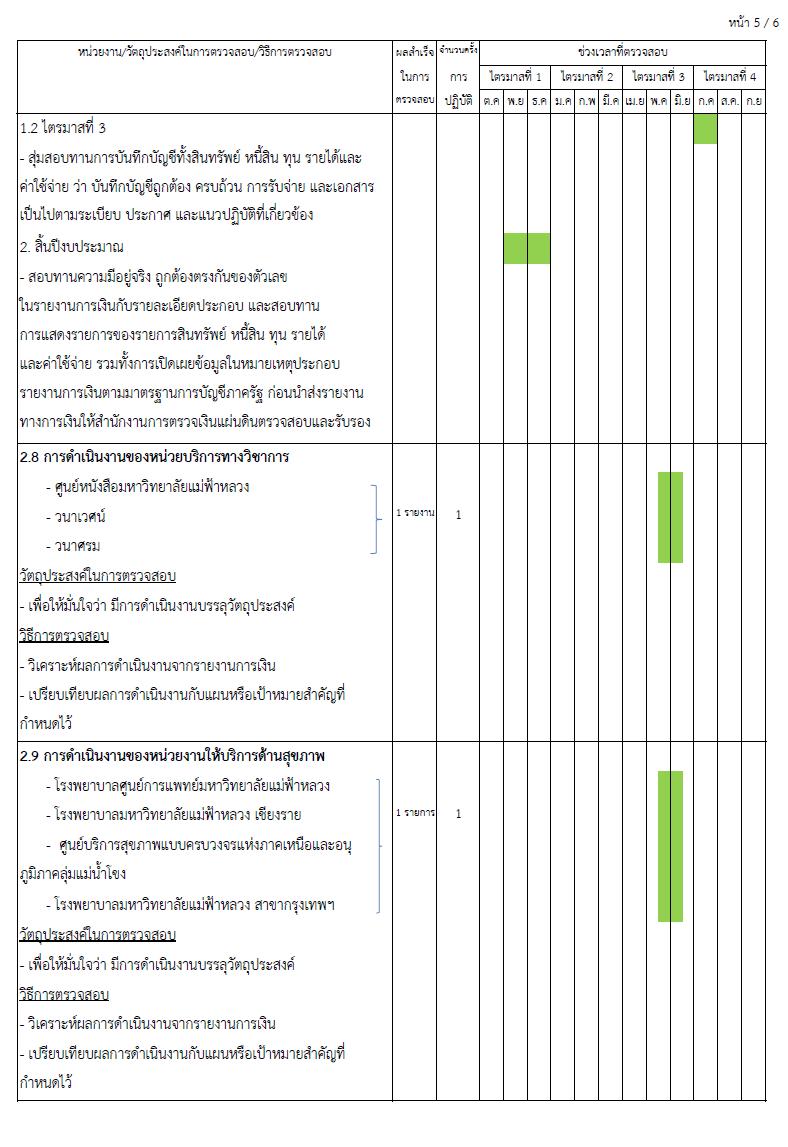
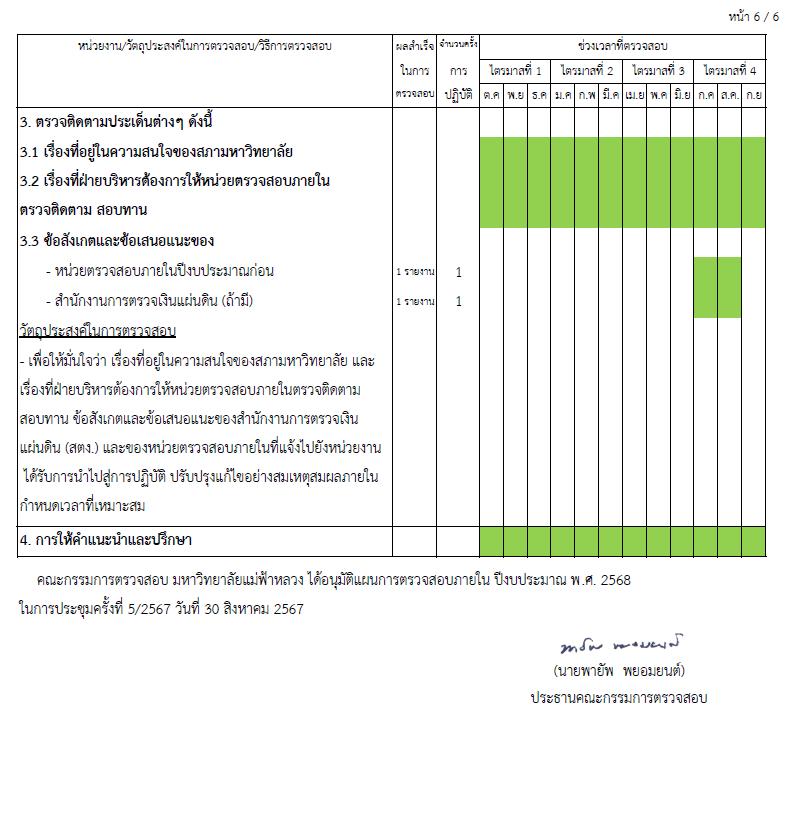
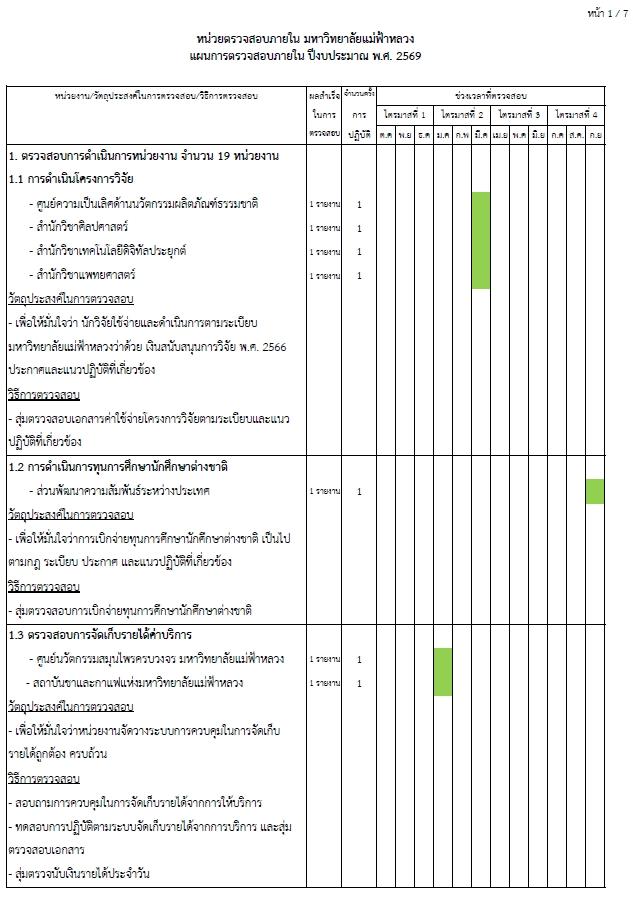
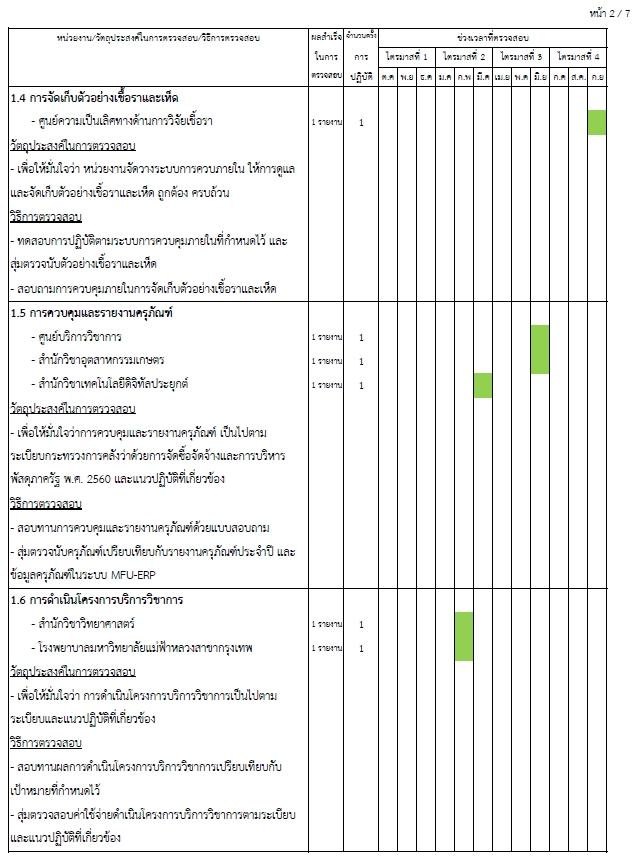
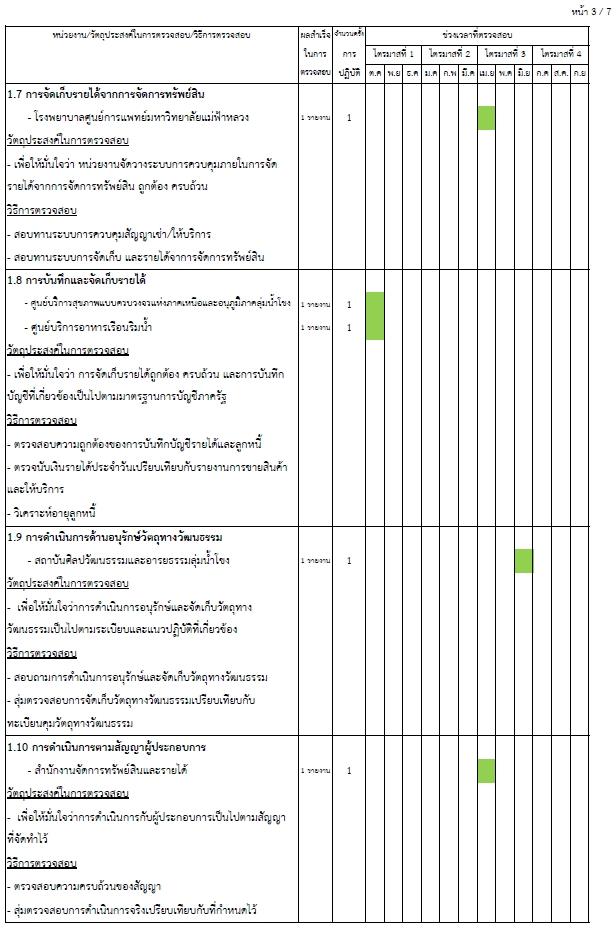
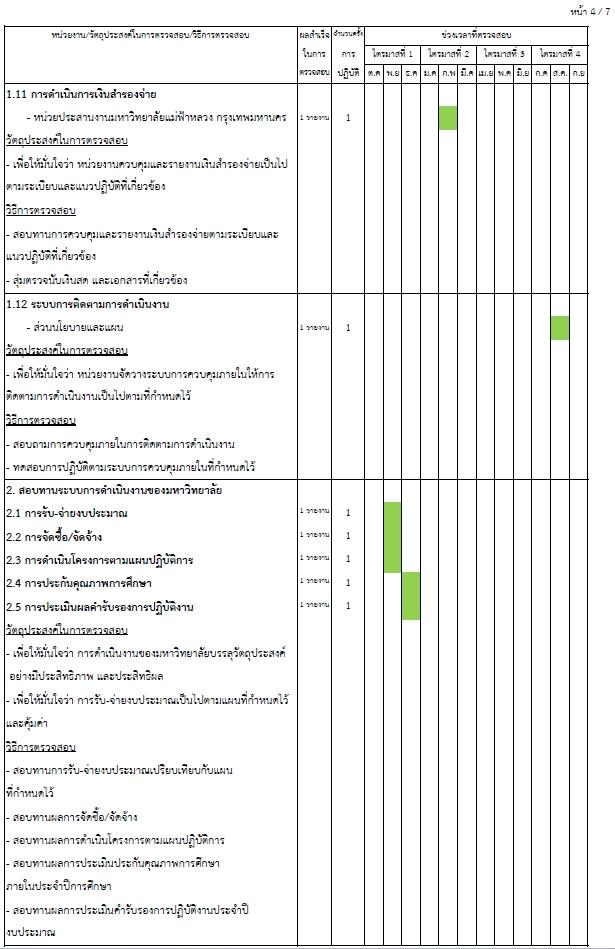
แล้วประกอบด้วย การตรวจสอบหน่วยงาน การสอบทานระบบ
การดาเนินงานของมหาวิทยาลัย จานวน 9 การดาเนินการ
(1) การรับ-จ่ายงบประมาณ (2) การจัดซื้อ/ จัดจ้าง (3) การดาเนิน
โครงการตามแผนปฏิบัติการ (4) การประกันคุณภาพการศึกษา
(5) การประเมินผลคารับรองการปฏิบัติงาน (6)
(8) การดาเนินงานของหน่วยบริการทางวิชาการ
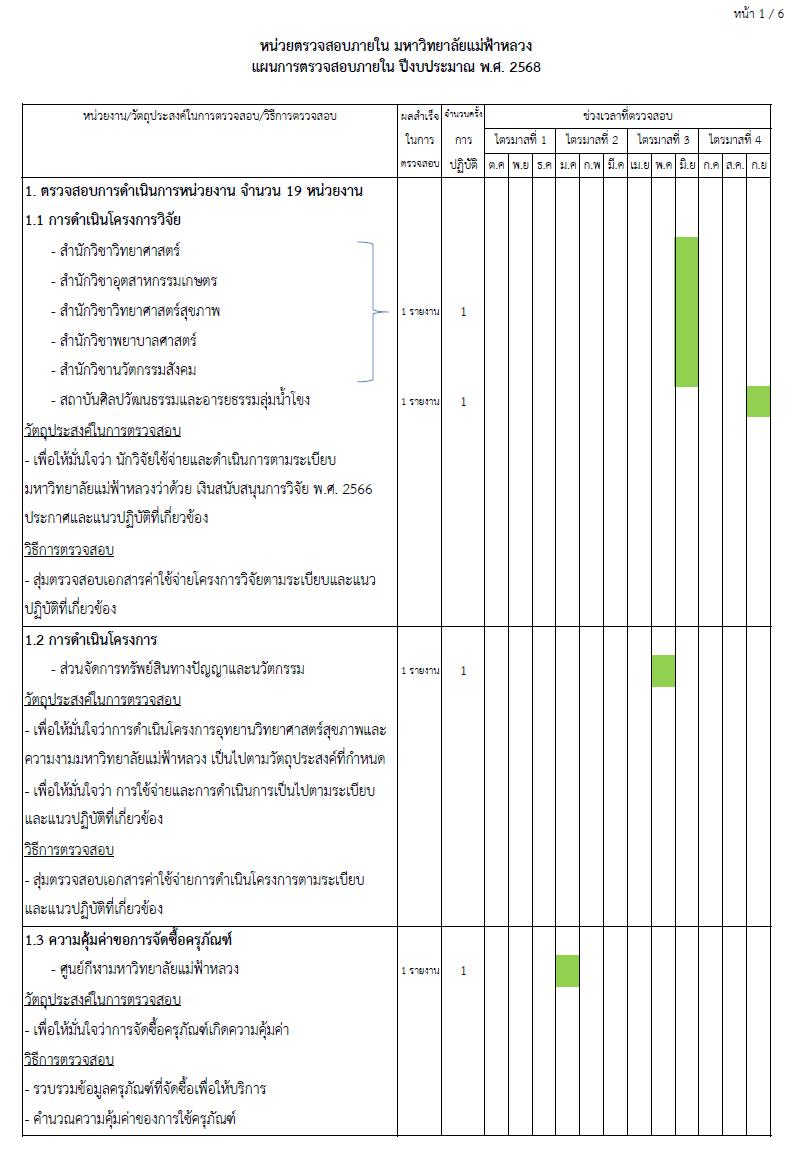
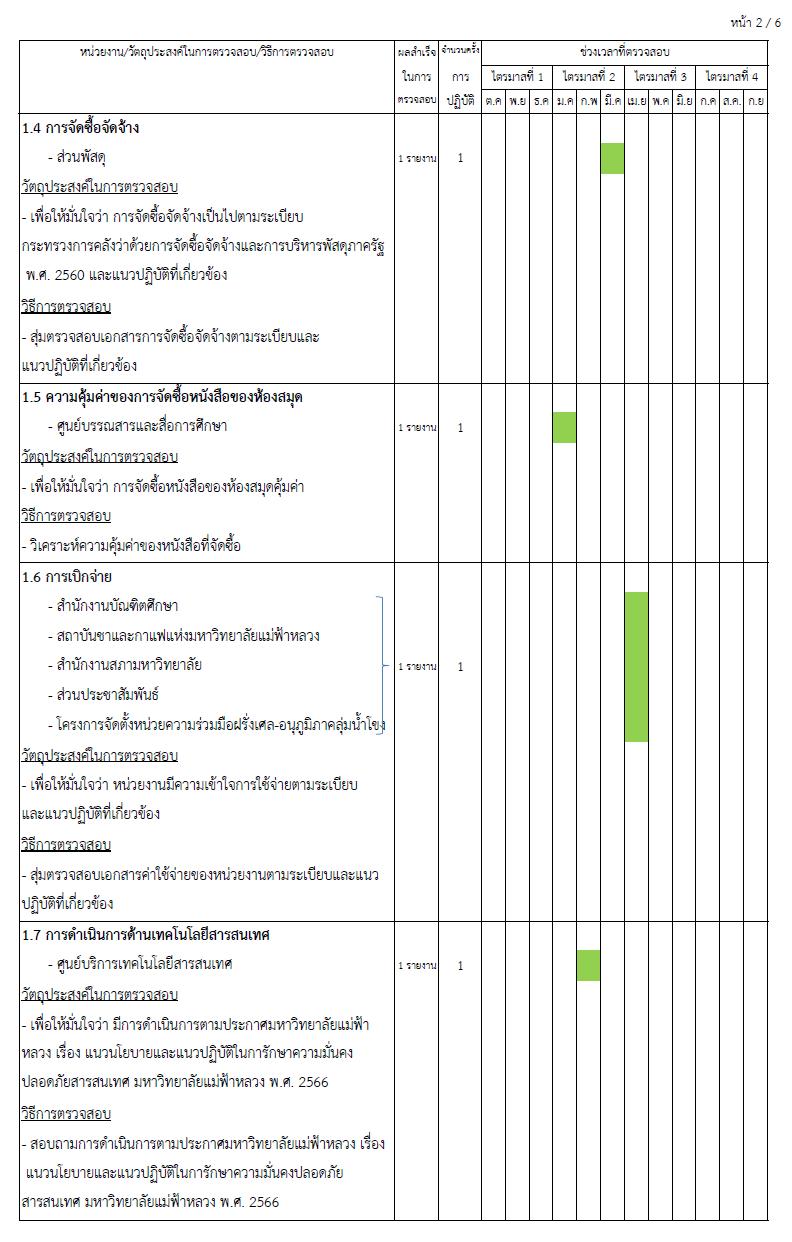
2568 (ภาคผนวก 11)
ภายในจะติดตามการดาเนินการในปีงบประมาณถัดไป จานวน
.9.3
ของหน่วยตรวจสอบภายใน
แผนการจัดสรรทรัพยากรประจาปีงบประมาณ พ.ศ. 2569 ของ
หน่วยตรวจสอบภายใน
ทางผลประโยชน์หรือมีโอกาสเกิดการทุจริต
สานักงานกากับหลักทรัพย์และตลาดหลักทรัพย์ (สานักงาน ก.ล.ต.) มาปรับใช้ ซึ่งผลการประเมินตนเอง
ที่เกี่ยวโยงกันที่มีกับมหาวิทยาลัย
2.11 การประเมินผลงานของหัวหน้าหน่วยตรวจสอบภายใน คณะกรรมการตรวจสอบร่วมกับอธิการบดีประเมินผลงาน
หัวหน้าหน่วยตรวจสอบภายใน
เช่นเดียวกับพนักงานสายปฏิบัติการวิชาชีพและบริหารทั่วไป
ตามคู่มือการประเมินผลการปฏิบัติงาน
วิชาชีพและบริหารทั่วไป
2567 – 31 มกราคม 2568 และครั้งที่
2568 – 31 กรกฎาคม 2568
ตรวจเงินแผ่นดินจังหวัดเชียงราย
(1) รับทราบผลการตรวจสอบและรับรองรายงานการเงิน ของมหาวิทยาลัยแม่ฟ้าหลวง ปีงบประมาณ พ.ศ. 2567
(2) พิจารณาให้ความเห็นการจัดเก็บค่าธรรมเนียม
คณะกรรมการตรวจเงินแผ่นดินว่าด้วย
ปฏิบัติงานด้านการตรวจสอบของสานักงานการตรวจเงินแผ่นดิน
1. นายพายัพ พยอมยนต์
7/2567
8/2567
9/2567
1/2568 วันที่ 11
2567
2567
2/2568
3/2568
29
2568
2568
2. รองศาสตราจารย์พิเศษ
3. นางสาววลัยรัตน์
4. นางพัชรี พิทยชวาล
1. ประชุมร่วมกับสานักงานตรวจเงิน แผ่นดิน / /
2. ประชุมร่วมกับผู้บริหาร
มหาวิทยาลัย
1. สานักวิชา
สถาบัน
5. สานักงานบริหาร
6. ส านักงานจัดการ
4
(Succession Planning)
1.2 ความสามารถในการตอบสนอง
2. ด้านการปฏิบัติงาน
2.1 ความสามารถในการด าเนินงาน
2.2 ความสามารถในการด าเนินงาน
ให้สอดคล้องตามหลักธรรมาภิบาล
3. ด้านการเงินและทรัพย์สิน
ด้านงบประมาณในระยะยาว
4. ด้านชื่อเสียงและภาพลักษณ์
ความสามารถในการจัดการข้อมูลข่าวสาร
ที่สร้างความเสียหายให้กับมหาวิทยาลัย
(2 x 3 = 6)
x 3 = 6)
(2 x 4 = 8)
(1 x 4 = 4)
(3 x 2 = 6)
(3 x 2 = 6) 5 1 3
(1 x 4 = 4) 3 - 1
(1 x 4 = 4)
(3 x 2 = 6) 1 3 -
(1 x 4 = 4) 1 - -
15 6 7
ตารางที่ 6 แสดงสรุปมาตรการจัดการเรื่องร้องเรียนการทุจริตและประพฤติมิชอบ และแนวทางการ
จัดการข้อร้องเรียน ปีงบประมาณ พ.ศ. 2568
มาตรการจัดการเรื่องร้องเรียนการทุจริต
และประพฤติมิชอบ พ.ศ. 2563
1. ผู้ร้องเรียนได้รับความเดือนร้อนหรือได้รับ ความเสียหาย
แนวทางการจัดการข้อร้องเรียน พ.ศ. 2564
ให้หน่วยงานที่เกี่ยวข้องรับทราบไว้เป็นข้อมูล
1.1 กระทาทุจริตต่อหน้าที่
1.2 กระทาความผิดต่อตาแหน่งหน้าที่
1.3 ละเลยต่อหน้าที่ตามที่กฎหมายกาหนดให้ต้อง
1.4 ปฏิบัติหน้าที่ล่าช้าเกินสมควร
1.5 กระทาการโดยไม่มีอานาจหรือนอกเหนืออานาจ
1.6 กระทาการโดยไม่ถูกต้องตามกฎหมาย
1.7 กระทาการอันมีลักษณะเป็นการเลือกปฏิบัติ
2. ผู้ร้องเรียนสามารถร้องเรียน
2.1 ทาเป็นหนังสือ
3.1 ร้องเรียนด้วยตนเองโดยตรง โดยจัดทาเป็นหนังสือ
4. เมื่อได้รับเรื่องร้องเรียนนิติกรจะตรวจสอบ
ความครบถ้วนของข้อร้องเรียน ข้อเท็จจริงและ
ข้อกฎหมายเบื้องต้น เสนออธิการบดีหรือผู้ที่อธิการบดี
มอบหมายเพื่อพิจารณาดาเนินการต่อไป
5. นิติกรรวบรวมและรายงานสรุปการจัดการ
6. การเก็บรักษาความลับเกี่ยวกับเรื่องร้องเรียน
ตามระเบียบว่าด้วยการรักษาความลับของทางราชการ พ.ศ. 2544
6. การเก็บรักษาความลับเกี่ยวกับเรื่องร้องเรียน
ตามระเบียบว่าด้วยการรักษาความลับของทางราชการ พ.ศ. 2544 ตารางที่
2,238,782,890.23 3,630,545,247.67
265,853,865.78 171,815,886.68
149,378,953.63 173,608,426.31
5,457,500,000.00 2,831,306,097.33
หนี้สินไม่หมุนเวียน
รวมหนี้สินไม่หมุนเวียน 1,623,710,383.03 1,444,134,136.19 สินทรัพย์สุทธิ/ส่วนทุน
17,443,491,876.49
กันยายน 2567
รายการ
รายได้
รายได้จากงบประมาณ 1,863,504,300.00 1,890,362,800.00
รายได้จากการขายสินค้าและบริการ 2,001,142,543.93 1,798,014,373.33
รายได้จากการอุดหนุนจากหน่วยงานภาครัฐ 71,653,216.31 45,247,686.03
รายได้จากการอุดหนุนอื่นและบริจาค 37,981,130.13 52,517,260.95 รายได้อื่น 215,708,942.95 136,453,021.25
1,333,256,938.42 1,222,542,583.51
610,711,255.81 ค่าวัสดุ 130,396,936.54 140,622,800.35
ค่าสาธารณูปโภค
ต้นทุนขายสินค้าและบริการ 263,263,451.17 218,596,850.91
ค่าเสื่อมราคาและค่าตัดจาหน่าย
ค่าใช้จ่ายจากการอุดหนุนจากหน่วยงานภาครัฐ 71,643,949.52
ค่าใช้จ่ายจากการอุดหนุนอื่นและบริจาค 64,500,894.99 60,660,522.52
ค่าใช้จ่ายอื่น
2.1 สานักวิชาเทคโนโลยีดิจิทัลประยุกต์
การรับนักศึกษาสูง(ต่า)กว่าเป้าหมาย
ตารางที่ 10 แสดงแผนและผลการรับนักศึกษาใหม่ระดับปริญญาตรี
1.3
1.5
2.4
3.1
2. กลุ่มสาขาวิชาวิทยาศาสตร์และเทคโนโลยี
2.2
1.4 สานักวิชานิติศาสตร์ - 1,943 22 - 1,965
1.1
2.1
3.1
3.3
3.4 สานักวิชาแพทยศาสตร์
2. วิทยาศาสตร์
3. การจัดการ
4. เทคโนโลยีสารสนเทศ
5. อุตสาหกรรมเกษตร
6. นิติศาสตร์
7. วิทยาศาสตร์เครื่องสาอาง
8. วิทยาศาสตร์สุขภาพ
(คน) (คน) (คน) (คน)
AUNQA
AUN
9. พยาบาล
AUNQA
AUNQA
AUNQA
AUNQA
AUNQA
AUNQA
(จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จ
1. หลักสูตรศิลปศาสตรบัณฑิต
2. หลักสูตรศิลปศาสตรบัณฑิต
วัฒนธรรมไทยสาหรับชาวต่างประเทศ
4. หลักสูตรปรัชญาดุษฎีบัณฑิต
4 Adequate as Expected
Adequate as Expected
Inadequate but Minor Improvement Will Make It Adequate
5. หลักสูตรวิทยาศาสตรบัณฑิต
7. หลักสูตรวิทยาศาสตรมหาบัณฑิต
8. หลักสูตรวิทยาศาสตรมหาบัณฑิต
10. หลักสูตรวิทยาศาสตรมหาบัณฑิต
11. หลักสูตรปรัชญาดุษฎีบัณฑิต
12. หลักสูตรปรัชญาดุษฎีบัณฑิต
Progress
Progress
Progress
but Minor Improvement Will Make It Adequate 15.
Inadequate but Minor Improvement Will Make It Adequate
16. หลักสูตรเศรษฐศาสตรบัณฑิต
17. หลักสูตรบริหารธุรกิจมหาบัณฑิต
18. หลักสูตรบริหารธุรกิจมหาบัณฑิต
Inadequate but Minor Improvement Will Make It Adequate
Inadequate but Minor Improvement Will Make It Adequate
โลจิสติกส์และโซ่อุปทานระหว่างประเทศ 3 Inadequate but Minor Improvement Will Make It Adequate
19. หลักสูตรปรัชญาดุษฎีบัณฑิต
3 Inadequate but Minor Improvement Will Make It Adequate สานักวิชาเทคโนโลยีดิจิทัลประยุกต์
20. หลักสูตรวิทยาศาสตรบัณฑิต
21. หลักสูตรวิศวกรรมศาสตรบัณฑิต
23. หลักสูตรวิศวกรรมศาสตรบัณฑิต
Progress
24. หลักสูตรวิทยาศาสตรบัณฑิต
มัลติมีเดียและการสร้างภาพเคลื่อนไหว
25. หลักสูตรวิทยาศาสตรมหาบัณฑิต
การแปลงเป็นดิจิทัล
26. หลักสูตรวิศวกรรมศาสตรมหาบัณฑิต
วิศวกรรมคอมพิวเตอร์
27. หลักสูตรปรัชญาดุษฎีบัณฑิต
Progress
Progress
Progress
Progress สานักวิชาอุตสาหกรรมเกษตร
28. หลักสูตรวิทยาศาสตรบัณฑิต
วิทยาศาสตร์และเทคโนโลยีการอาหาร
29. หลักสูตรวิทยาศาสตรบัณฑิต
30. หลักสูตรวิทยาศาสตรมหาบัณฑิต
วิทยาศาสตร์และเทคโนโลยีการอาหาร
31. หลักสูตรวิทยาศาสตรมหาบัณฑิต
32. หลักสูตรปรัชญาดุษฎีบัณฑิต
วิทยาศาสตร์และเทคโนโลยีการอาหาร
Progress
Progress
Progress
Progress
Progress
33. หลักสูตรนิติศาสตรบัณฑิต 3 Inadequate but Minor Improvement Will Make It Adequate
34. หลักสูตรนิติศาสตรบัณฑิต สาขาวิชากฎหมายธุรกิจและ
การสือสารด้วยภาษาจีน
35. หลักสูตรนิติศาสตรมหาบัณฑิต
Inadequate but Minor Improvement Will Make It Adequate
Adequate as Expected
Progress
วิทยาศาสตร์เครื่องสาอางเชิงสร้างสรรค์ Progress
สานักวิชาวิทยาศาสตร์สุขภาพ
39. หลักสูตรวิทยาศาสตรบัณฑิต
กีฬาและสุขภาพ
40. หลักสูตรวิทยาศาสตรมหาบัณฑิต
วิเคราะห์ทางสุขภาพและชีวการแพทย์
41. หลักสูตรวิทยาศาสตรมหาบัณฑิต
4 Adequate as Expected
3 Inadequate but Minor Improvement Will Make It Adequate
และการจัดการสิ่งแวดล้อมอย่างยั่งยืน N/A
42. หลักสูตรวิทยาศาสตรมหาบัณฑิต
43. หลักสูตรปรัชญาดุษฎีบัณฑิต
3 Inadequate but Minor Improvement Will Make It Adequate
4 Adequate as Expected สานักวิชาพยาบาลศาสตร์
44. หลักสูตรพยาบาลศาสตรบัณฑิต
45. หลักสูตรวิทยาศาสตรมหาบัณฑิต
46. หลักสูตรวิทยาศาสตรมหาบัณฑิต
ชะลอวัยและฟื้นฟูสุขภาพ
47. หลักสูตรวิทยาศาสตรมหาบัณฑิต
48. หลักสูตรปรัชญาดุษฎีบัณฑิต
49. หลักสูตรปรัชญาดุษฎีบัณฑิต
50. หลักสูตรปรัชญาดุษฎีบัณฑิต
4 Adequate as Expected
Progress
Progress
Progress
Progress
Progress
Progress
4 Adequate as Expected
3 Inadequate but Minor Improvement Will Make It Adequate
53. หลักสูตรศิลปศาสตรมหาบัณฑิต
4 Adequate as Expected สานักวิชาจีนวิทยา
54. หลักสูตรศิลปศาสตรบัณฑิต
55. หลักสูตรศิลปศาสตรบัณฑิต
56. หลักสูตรศิลปศาสตรบัณฑิต
57. หลักสูตรศึกษาศาสตรบัณฑิต
Inadequate but Minor Improvement Will Make It Adequate
Inadequate but Minor Improvement Will Make It Adequate
Adequate as Expected
3 Inadequate but Minor Improvement Will Make It Adequate
58. หลักสูตรกายภาพบาบัดบัณฑิต 4 Adequate as Expected
59. หลักสูตรการแพทย์แผนจีนบัณฑิต 4 Adequate as Expected
60. หลักสูตรวิทยาศาสตรมหาบัณฑิต
สุขภาพด้วยการแพทย์บูรณาการ
3 Inadequate but Minor Improvement Will Make It Adequate
ตารางที่ 19 แสดงผลการประเมินภายนอกระดับหลักสูตร ตามเกณฑ์ AUN-QA ระดับอาเซียน (มีผลตั้งแต่ปีการศึกษา 2565 - 2569)
สานักวิชาวิทยาศาสตร์
1. หลักสูตรวิทยาศาสตรบัณฑิต
2. หลักสูตรวิทยาศาสตรบัณฑิต
3.
4 Adequate as Expected
Adequate as Expected
Adequate as Expected
4 Adequate as Expected
7. หลักสูตรสาธารณสุขศาสตรมหาบัณฑิต
Rating
1 Absolutely Inadequate
Description
The QA practice to fulfil the criterion is not implemented There are no plans, documents, evidences or results available Immediate improvement must be made
2 Inadequate and Improvement is Necessary
The QA practice to fulfil the criterion is still at its planning stage or is inadequate where improvement is necessary There is little document or evidence available Performance of the QA practice shows little or poor results
3 Inadequate but Minor Improvement Will Make It Adequate
The QA practice to fulfil the criterion is defined and implemented but minor improvement is needed to fully meet them Documents are available but no clear evidence to support that they have been fully used Performance of the QA practice shows inconsistent or some results
4 Adequate as Expected
The QA practice to fulfil the criterion is adequate and evidences support that it has been fully implemented Performance of the QA practice shows consistent results as expected
5 Better Than Adequate
The QA practice to fulfil the criterion is better than adequate Evidences support that it has been efficiently implemented Performance of the QA practice shows good results and positive improvement trend
6 Example of Best Practices
The QA practice to fulfil the criterion is considered to be example of best practices in the field Evidences support that it has been effectively implemented Performance of QA practice shows very good results and positive improvement trend
7 Excellent (Example of World-class or Leading Practices)
The QA practice to fulfil the criterion is considered to be excellent or example of world-class practices in the field Evidences support that it has been innovatively implemented Performance of the QA practice shows excellent results and outstanding improvement trends
1. สานักวิชาศิลปศาสตร์
2. สานักวิชาวิทยาศาสตร์
3. สานักวิชาการจัดการ
4. สานักวิชาเทคโนโลยีสารสนเทศ
5. สานักวิชาอุตสาหกรรมเกษตร
6. สานักวิชานิติศาสตร์
7. สานักวิชาวิทยาศาสตร์เครื่องสาอาง
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
8. สานักวิชาวิทยาศาสตร์สุขภาพ เข้าร่วมโครงการ EdPEx 200 ของ สป.อว.
9. สานักวิชาพยาบาลศาสตร์
10. สานักวิชาเวชศาสตร์ชะลอวัยและฟื้นฟูสุขภาพ
11. สานักวิชาแพทยศาสตร์
12. สานักวิชาทันตแพทยศาสตร์
13. สานักวิชานวัตกรรมสังคม
14. สานักวิชาจีนวิทยา
15. สานักวิชาการแพทย์บูรณาการ
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
Band 1 : Early Development
22 แสดงโครงการ/กิจกรรมการบริการวิชาการ
ยุทธศาสตร์ที่ 3 บูรณาการทุนวิชาการกับกองทุนท้องถิ่นเพื่อพัฒนาสังคม/ชุมชน/พื้นที่ ตัวชี้วัดยุทธศาสตร์ที่ 3 ผลกระทบทางเศรษฐกิจและสังคม
1.2
1.4
1.5 จานวนโครงการ/กิจกรรมที่เป็นการสร้างเครือข่ายเพื่อ
1.7 จานวนโครงการ/กิจกรรมฟื้นสร้างทรัพยากรธรรมชาติ และสิ่งแวดล้อมเพื่อความยั่งยืน
1. เงินรายได้มหาวิทยาลัย
2. แหล่งทุนภายนอก
2566
2567
2568
2567
1.
2. อนุสิทธิบัตร
3
4.
6.
2566
1
2
3. สานักวิชาเทคโนโลยีดิจิทัลประยุกต์
4.
1. กระบวนการเตรียมสารสกัดใบ
เหงือกปลาหมอดอกขาวและการ
ใช้สารสกัดเพื่อเป็นส่วนประกอบ
ในผลิตภัณฑ์เวชสาอางสาหรับผิว
3. กรรมวิธีการเตรียมสารสกัด
4. วิธีการตรวจระดับการปนเปื้อน
สารฆ่าแมลงในผลิตภัณฑ์ทาง
การเกษตรด้วยเอนไซม์โคลีน
เอสเตอเรสด้วยความเข้มข้นและ
ระยะเวลาการเกิดปฏิกิริยา สาหรับการตรวจหาการปนเปื้อน สารฆ่าแมลง
ตารางที่ 28 แสดงผลงานวิจัยที่มีผู้สนใจนาไปใช้ประโยชน์ โดยไม่มีค่าเปิดเผยเทคโนโลยี ปีงบประมาณ
พ.ศ. 2568
1. คู่มืออักษรเบรลล์ภาษาจีนเบื้องต้น
2. การพัฒนาผลิตภัณฑ์สบู่ว่านนางคา
3. โปรแกรมเอไอสาหรับออกกาลังกายคอแบบเรียลไทม์สาหรับ
(AI Real-Time Neck Exercise Program for Aging)
ตารางที่ 29 แสดงรายได้เปรียบเทียบกับประมาณการ
2. รายได้จากการดาเนินงาน
2.1 การจัดการศึกษาและ
3. รายได้นอกแผน
3.1 รายได้หน่วยบริการ
3
3.3
3.4
3.5
3.6
3.7
4. ภาพรวม
3.
4.
5.
,504.98 -
6. รายได้อื่น - 18,177,443.36รวมทั้งสิ้น 801
32 แสดงรายได้ค่ารักษาพยาบาลจาแนกตามสิทธิ์การรักษาโรงพยาบาลศูนย์การแพทย์
มหาวิทยาลัยแม่ฟ้าหลวง
3.
5.
6. ประกันชีวิต/ประกันสุขภาพ/พรบ./หน่วยงานภายนอก
7.5
7.9 MOU
1. รายได้ค่ารักษาพยาบาล
2. รายได้จากการจัดการทรัพย์สิน
3. รายได้จากการขายสินค้าและบริการอื่น - 885,456.10 1,393
4. รายได้จากเงินอุดหนุนและวัสดุ
5 รายได้จากการบริจาค
34 แสดงการเบิกจ่ายงบประมาณรายจ่ายโรงพยาบาลศูนย์การแพทย์มหาวิทยาลัยแม่ฟ้าหลวง
พ.ศ. 2568
1. เงินเดือนและค่าจ้างประจา
2.
4.
35 แสดงจานวนข้อเสนอแนะจากการตรวจสอบตามแผนการตรวจสอบภายใน ปีงบประมาณ
ไม่รวมการสอบทานระบบการจัดทารายงานการเงิน จาแนกตามประเภทการตรวจสอบภายใน
2. การดาเนินโครงการ
2.1 ส่วนจัดการทรัพย์สินทางปัญญา
3 ความคุ้มค่าของการจัดซื้อครุภัณฑ์ 3.1 ศูนย์กีฬามหาวิทยาลัยแม่ฟ้าหลวง
5.1 ศูนย์บรรณสารและสื่อการศึกษา
(จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) (จานวน) 6. การเบิกจ่าย
6.1
หมายเหตุ : P = ด้านการปฏิบัติงาน (Performance Audit)
(Financial Audit) C = ด้านการปฏิบัติตาม กฎ ระเบียบ นโยบาย (Compliance Audit) IT = ด้านสารสนเทศ (Information Technology Audit)
37 แสดงการเบิกจ่ายงบประมาณเปรียบเทียบกับประมาณการ
1. ศูนย์หนังสือ
2. ศูนย์บริการอาหาร
3. ศูนย์บริการที่พัก
ปีงบประมาณ พ.ศ. 2566 – 2568
2566 (บาท)
2567 (บาท)
พ.ศ. 2568 (บาท)
รายรับสูง(ต่า)กว่ารายจ่ายหลังหักค่าเสื่อมราคา
3 ศูนย์บริการที่พัก
รายรับ 8,785,164.43 8,303,418.64 5,778,117.37
หัก รายจ่าย
รายรับสูง(ต่า)กว่ารายจ่ายก่อนหักค่าเสื่อมราคา 2,590,119.24
หัก ค่าเสื่อมราคา 13,043,268.93
รายรับสูง(ต่า)กว่ารายจ่ายหลังหักค่าเสื่อมราคา (10,453,149.69) (1,174,657.39) (41,538,880.91)
3.1
3.7.1
30 กันยายน 2566 - 2568
พ.ศ. 2566
พ.ศ. 2567
พ.ศ. 2568
มาตรฐานด้านคุณสมบัติ
1000 : วัตถุประสงค์
รหัส 1100 : ความเป็นอิสระและความเที่ยงธรรม
รหัส 1200 : ความเชี่ยวชาญและความระมัดระวังรอบคอบเยี่ยง
1300 : การประกันและการปรับปรุงคุณภาพงาน
รหัส 2000 : การบริหารงานตรวจสอบภายใน
รหัส 2100 : ลักษณะของงานตรวจสอบภายใน
รหัส 2200 : การวางแผนการปฏิบัติงาน
รหัส 2300 : การปฏิบัติงาน
รหัส 2400 : การรายงานผลการตรวจสอบ
รหัส
2600 : การยอมรับสภาพความเสี่ยงของฝ่ายบริหาร
จรรยาบรรณการตรวจสอบภายในสาหรับหน่วยงานของรัฐ
ตารางที่ 41 แสดงผลการประเมินตนเองเป็นระยะของหน่วยตรวจสอบภายใน ตามด้าน
วันที่ 30 กันยายน 2566 – 2568 ด้าน ปีงบประมาณ พ.ศ. 2566 ปีงบประมาณ พ.ศ. 2567
1. ด้านกากับดูแล
(ผลคะแนนของรหัส 1000 1100 1300 และจรรยาบรรณ หารด้วย 4)
2. ด้านบุคลากร
(ผลคะแนนของรหัส 1200)
3. ด้านการบริหารจัดการ
(ผลคะแนนของรหัส 2000 2100 และ 2600 หารด้วย 3)
4. ด้านกระบวนการ
(ผลคะแนนของรหัส 2200 2300 2400 และ 2500 หารด้วย 4)
พ.ศ. 2568
Audit Expert)
2. นางสาวเฉลิมพร
Audit Professional)
Fundamental
Audit Professional) - หลักสูตรระดับ 2 Audit
Specialist ด้าน Performance
Audit Specialist
1
Audit Professional)
หลักสูตรระดับ 2 Audit
Specialist ด้าน Performance
Audit Specialist
12. การประเมินประกันคุณภาพการศึกษา
17.
18.