Universidad Mariano Gálvez de Guatemala UMG
Facultad de Humanidades
Licenciatura en Administración Educativa
Curso: Administracion Financiera
Universidad Mariano Gálvez de Guatemala UMG
Facultad de Humanidades
Licenciatura en Administración Educativa
Curso: Administracion Financiera
Ilma Arabella Cotto Leiva Carnet 9614 24 25513 Guatemala, Mayol 2026
El presupuesto de ventas constituye una de las herramientas más importantes dentro de la planeación financiera y administrativa de una organización, ya que permite proyectar las ventas futuras y orientar las estrategias comerciales hacia el cumplimiento de los objetivos empresariales El documento explica que elaborar un presupuesto de ventas no consiste únicamente en multiplicar unidades por precios, sino en realizar un análisis profundo del comportamiento del mercado, de los consumidores y de las condiciones internas y externas de la empresa
Es un plan de acción dirigido a cumplir una meta prevista expresada en valores y términos financieros que debe cumplirse en determinado tiempo y bajo ciertas condiciones previstas .
Para formular un presupuesto efectivo se requiere recopilar información sobre el comportamiento del consumidor, las tendencias del sector, los ciclos estacionales, los escenarios económicos y las expectativas del mercado Además, es indispensable realizar evaluaciones, análisis de sensibilidad y diseñar estrategias que permitan responder a los cambios del entorno. La participación de la gerencia y de los distintos departamentos de la empresa es esencial para lograr que el presupuesto se convierta en una guía realista y funcional
Otro aspecto importante es que las ventas representan la razón de ser de toda organización. Sin ventas, la empresa no podría sostenerse ni generar utilidades Por ello, la administración debe enfocarse en conocer profundamente a sus clientes, sus necesidades, gustos, costumbres y capacidad de pago. También se deben considerar elementos como el producto, el precio, la promoción y los canales de distribución, conocidos como la mezcla de mercadotecnia
Existen dos enfoques principales que puede adoptar una empresa: la orientación al producto y la orientación al mercado La orientación al producto se enfoca principalmente en producir bienes con base en la capacidad y experiencia de la empresa, sin analizar suficientemente las necesidades reales de los consumidores.
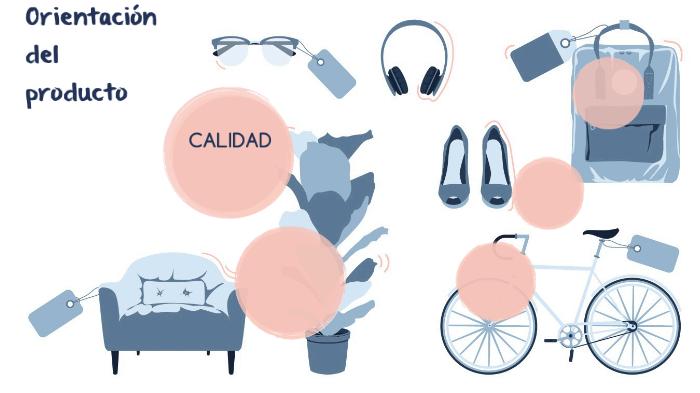
Por otro lado, la orientación al mercado se basa en estudiar las necesidades y deseos de los clientes antes de diseñar o comercializar un producto Este enfoque surge como respuesta a la creciente competencia de los mercados modernos y busca satisfacer las necesidades del consumidor mediante estrategias integrales de mercadotecnia.
La empresa orientada al mercado analiza los segmentos existentes, identifica oportunidades y selecciona un mercado meta específico Posteriormente diseña productos o servicios que respondan a las necesidades detectadas y busca obtener utilidades mediante la satisfacción del cliente
El mercado es dinámico y cambia constantemente, por lo que las empresas deben desarrollar sistemas de verificación que les permitan detectar cambios en los gustos, hábitos y preferencias de los consumidores Además, se explica que es más sencillo vender aquello que las personas desean comprar que intentar imponer productos que no responden a sus necesidades reales
Dentro de la mezcla de mercadotecnia se destacan cuatro elementos fundamentales:
● Producto o servicio.
● Precio
● Plaza o distribución.
● Promoción y publicidad.
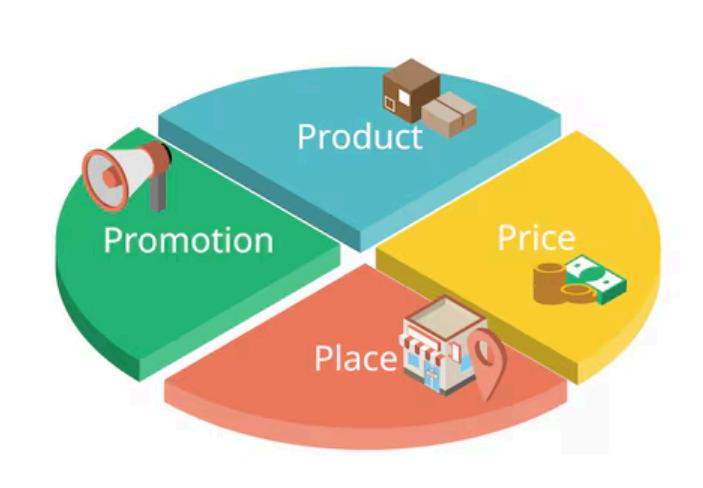
Estos componentes deben combinarse estratégicamente para lograr el posicionamiento de la empresa y el cumplimiento de los objetivos de ventas.
Las técnicas de planeación de ventas no consisten únicamente en predecir el futuro, sino en organizar los recursos de manera que los resultados futuros sean favorables para la empresa La planeación busca controlar los acontecimientos que pueden manejarse y adaptarse a aquellos que no pueden ser controlados. Para lograrlo, la planeación de ventas comprende siete pasos fundamentales que permiten estructurar adecuadamente el proceso presupuestario
El primer paso consiste en la recopilación de información. En esta etapa se obtienen datos relevantes sobre el proyecto, utilizando fuentes objetivas y subjetivas Los gerentes de ventas trabajan constantemente con pronósticos, ya que las ventas futuras influyen directamente en áreas como la producción, el personal y la distribución. El segundo paso corresponde a la fijación de objetivos, los cuales deben reunir las características SMART: ser específicos, medibles, acordados, realistas y relacionados con el tiempo
Posteriormente se desarrolla la estrategia, entendida como el medio mediante el cual la organización alcanzará sus objetivos considerando las limitaciones ambientales y organizacionales Después se establecen políticas, las cuales representan decisiones permanentes relacionadas con asuntos estratégicos recurrentes y sirven para limitar o guiar las estrategias aceptables para alcanzar las metas propuestas
Cabe destacar la importancia del desarrollo de programas, los cuales dividen los objetivos y estrategias en actividades concretas y manejables que pueden delegarse y evaluarse Estos programas incluyen calendarios y secuencias de actividades que ayudan a organizar el trabajo de los vendedores para cumplir con las metas establecidas Asimismo, se establecen procedimientos estandarizados que permiten realizar tareas de forma uniforme y eficiente, como el registro de pedidos, el manejo de gastos y la elaboración de informes.
La presupuestación constituye el séptimo paso de la planeación y consiste en asignar recursos a los programas de ventas. Entre estos recursos se encuentran las personas, el capital de trabajo y la información El texto enfatiza que la información sobre el mercado y la competencia se ha convertido en uno de los recursos más importantes dentro de la administración de ventas Además, se indica que el plan de ventas representa el primer presupuesto de una empresa.
En relación con los métodos para presupuestar las ventas, existen dos que son las principales: el método de precios unitarios y el método del monto de ventas
El método de precios unitarios consiste en planificar las ventas considerando las unidades que se venderán y el precio unitario de cada producto. Este método resulta práctico cuando la empresa maneja pocas líneas de productos y los precios son relativamente altos Por otro lado, el método del monto de ventas planifica las ventas en términos monetarios según áreas geográficas, meses, países u otras divisiones utilizadas por la organización.
El texto también menciona varios factores que deben considerarse al planificar las ventas Entre ellos se encuentran el medio ambiente externo, las condiciones generales y locales de los negocios, la tendencia de la población, la inflación o deflación, los cambios en la competencia y los avances tecnológicos esperados Estos elementos pueden influir directamente en el desempeño de la empresa y en el comportamiento del mercado.
Las empresas orientadas al mercado buscan satisfacer las necesidades de sus clientes mediante la coordinación de todas sus actividades Este tipo de organizaciones requiere administradores eficientes, adaptables y con liderazgo emprendedor Además, la función principal de la organización de ventas es representar y liderar frente a los clientes.
Los pronósticos constituyen la principal fuente para estimar la demanda y desarrollar el plan de ventas Estos pronósticos son más precisos cuando se realizan de manera conjunta o agregada y deben coordinarse con planes estratégicos que influyan positivamente en la demanda real.
Parte de estos pronósticos es el presupuesto de ventas, que está integrado por dos elementos principales: el volumen de ventas proyectadas y los precios de venta presupuestados Las ventas en unidades y los precios unitarios permiten calcular el total de facturación y las ventas presupuestadas para diferentes años
Finalmente, el presupuesto de ingresos de efectivo, también llamado presupuesto de cobros está estrechamente relacionado con las ventas y las políticas de crédito de la empresa Sus componentes principales son los ingresos por ventas al contado, el cobro de clientes y otros ingresos, como la venta de activos fijos. Una empresa proyecta sus cobros considerando porcentajes de recuperación de cartera y cuentas inco
Muchas empresas no elaboran adecuadamente su presupuesto maestro y limitan su planeación únicamente a la capacidad actual, olvidando factores como el crecimiento, la expansión y la diversificación
Es importante integrar un comité presupuestal que coordine los objetivos de todas las áreas de la empresa y permita elaborar un plan integral de ventas También se presenta un ejemplo práctico de una empresa informática que utiliza estudios de mercado y segmentación para proyectar sus ventas futuras
Ell éxito de las organizaciones depende de su capacidad de innovar, planificar y adaptarse a las necesidades cambiantes del mercado. Un presupuesto de ventas bien elaborado permite a la empresa anticiparse a los cambios, aprovechar oportunidades y tomar decisiones fundamentadas para alcanzar sus metas.
El ciclo de ingresos de un presupuesto representa un proceso integral que permite organizar, proyectar y controlar las ventas y los ingresos de una empresa. La correcta planeación, el uso de pronósticos, la definición de estrategias y la adecuada asignación de recursos ayudan a que las organizaciones puedan alcanzar sus objetivos financieros y adaptarse a las condiciones cambiantes del mercado.
En conclusión, el presupuesto de ventas es una herramienta indispensable para la administración moderna, ya que integra análisis financieros, mercadológicos y estratégicos. Su correcta elaboración ayuda a las organizaciones a mantener competitividad, mejorar su posicionamiento y asegurar su crecimiento sostenible en el largo plazo