2026 VOL.370 CONTENTS 目录 03
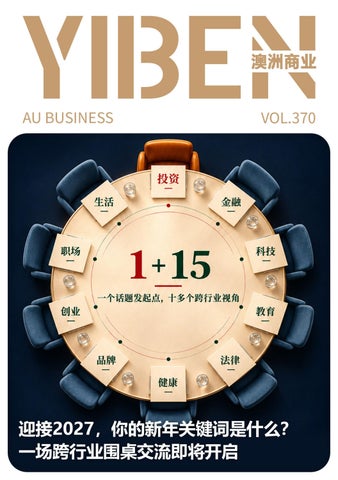
迎接 2027,你的新年关键词是什么? 一场跨行业围桌交流即将开启
05
壹本观察 | 澳洲房价连续 7 个月下跌: 买房的人终于等到机会了吗?
09
“加到 20% 也打不开霍尔木兹海峡”: 澳洲开始讨论,控制通胀能不能不再只靠加息?
13
Canva 裁员 1200 人,NAB 削减 2500 个岗位: 澳洲就业市场正在降温?
16
房贷每月多还 538 澳元! 澳洲家庭还有 4 笔钱可以省,一年或能找回 3800 多澳元
20
失业率、GDP、CPI 能代表你的真实生活吗? 官方经济数据为何常与感受不符
22
新西兰大选未分胜负! 最终结果 11 月 27 日公布,看守政府执政数周如何运作?
24
Green List 大调整! 2027 年 3 月 8 日起,17 个职业移出工作转居留通道
Copyright Statement 免责声明 Unless otherwise stated, Guiding Star Group reserves all copyright in the content and design of this magazine. Guiding Star Group owns all suck copyright or uses it under license or applicable law. You must not link to, publish, or make any commercial or public use of this magazine or its content, except as permitted by statute or with Guiding Star Group prior written consent. Advertising Terms and Conditions must be in writing 48 hours before copy delaine. All editorials or advertisements appearing in Yiben Weekly magazine are subject to copyright, and cannot be reproduced in whole or in part. No views of information contained in articles and advertisement appearing in Yiben weekly magazine are endorsed by the publisher. The publish reserves the right to refuse, withdraw or amend article or advertisements without explanation. Artworks are accepted on condition that publisher cannot guarantee their safe return, the publisher will not be liable for any damage or loss caused by late publication, error of failure of advertisement to appear. Part of contents from Internet may be credited in Yiben weekly magazine under the creative commons deed ( CC BY-SA 3.0). Should there be any object, please contact Guiding Star Group. Appropriate royalties would be made to the verified author in accordance with relevant laws.
YIBEN AU BUSINESS 澳 洲 商 业
,迎接 2027, ,你的新年关键词是什么? 一场跨行业围桌交流即将开启
2026年即将接近尾声。站在新一年的门槛上,你 最关注什么? 是利率变化、汇率走势,还是黄金与全球市场?是 企业经营中的现金流,是家庭财务安排中的稳定, 还是对未来增长的期待? 面对同一个2027年,不同职业、不同生活阶段的 人,往往有着不同的观察与判断。 有人希望保留更多资金周转空间,有人希望逐步积 累资产,也有人需要在跨境业务中应对汇率变化。 这些看似不同的关注点,其实都指向一个共同的问 题:面对未来的不确定性,我们应该如何理解变 化,又该如何思考自己的选择? 11月26日,《壹本洞见·围桌谈》 将携手 GO Markets,以“迎接2027,你的投资关键词是什 么?”为主题,邀请来自不同行业的15位参与者, 展开一场关于市场变化、个人期待与投资思考的 跨行业交流。 从一个关键词,聊聊每个人的2027 本期活动将由来自 GO Markets 的高级市场分析 3
YIBEN AU BUSINESS 澳 洲 商 业
师 William Zhao 担任话题发起人,从金融市场观 察与实际经验出发,分享自己对2027年最关注的 一个关键词,并结合利率、汇率、黄金及全球市场 变化,谈谈背后的市场逻辑、潜在机会与风险。 与此同时,15位来自不同行业的参与者也将围绕 各自的职业背景与生活体验,分享一个属于自己 的关键词。
活动形式:跨行业围桌交流 参与规模:15位跨行业参与者 如何参加? 本次活动面向公众开放,欢迎有兴趣的朋友报名 参加。 报名方式:
企业经营者可能关注“现金流”,职场人士可能选 择“稳定”,跨境从业者可能更在意“汇率”,而 有投资经验的人或许会谈到“分散”、“流动性” 与“增长”。
扫描下方二维码,填写报名信息
每个人都将从自己的经历出发,谈谈对未来一年的 判断与期待。 理解市场变化与个人处境之间的联系 本次围桌交流并不以预测某种资产的涨跌或推荐具 体投资产品为目的。 我们更希望通过不同职业背景的交流,理解市场变 化与个人处境之间的联系。 利率变化如何影响资金成本?汇率波动对跨境收支 意味着什么?不同市场环境下,现金流、流动性与 风险管理为什么值得关注? William 也将结合参与者提出的话题,进一步解释 相关市场机制与风险,让抽象的市场变化与真实生 活建立联系。
也可以通过以下链接报名: https://www.eventbrite.com.au/e/ vol012027-tickets-2004750184769 期待11月26日,与大家一起从你的新年关键词出 发,打开关于2027年的交流。 职业背景影响我们看见什么,个人处境决定我们关 注什么,未来期待牵动我们如何选择。 壹本洞见·围桌谈,期待与你相见。
从一个关键词出发,讨论的不仅是未来市场可能发 生什么,也包括我们希望实现什么,以及面对不确 定性时如何思考自己的安排。 活动信息 活动名称:壹本洞见·围桌谈 活动主题:迎接2027,你的新年关键词是什么? 活动时间:2026年11月26日 周四 18:15 活动地点:Level 1, 57 Coronation Dr, Brisbane City 4
YIBEN AU BUSINESS 澳 洲 商 业
壹本观察 | 澳洲房价连续 7 个月下跌: 买房的人终于等到机会了吗?
对于一直关注澳洲房地产市场的人来说,过去几个 月的变化或许有些出乎意料。
合住宅价值指数在短短 7 个月内下跌 8.1%,接近 2017 年至 2019 年那轮下跌 8.2% 的历史纪录。
此前持续上涨的房价开始掉头向下,而且下跌趋 势并没有在几个月内结束。根据房地产数据机构 Cotality 于 11 月 2 日发布的最新报告,2026 年 10 月,澳洲全国住宅价值指数(Home Value Index)环比下跌 1.2%,这已经是连续第 7 个月 下跌。与今年 3 月的高点相比,全国住宅价值累 计回落了 6.7%,相当于一套全国中位价住宅的账 面价值减少约 63,400 澳元。
房价持续回落,市场上的房源选择增加,卖家也开 始调整预期。对于此前因房价过高而迟迟无法入场 的首次置业者来说,这似乎是一个难得的机会。但 如果把目光从全国平均数据转向具体城市,再结合 贷款成本和家庭收入来看,买房这件事可能并没有 想象中那么轻松。
更值得注意的是,这轮下跌的速度已经超过过去 40 年来的其他几次房地产市场调整。首府城市综
全国房价下跌,并不意味着每个城市都在经历相同 程度的调整。悉尼、墨尔本、布里斯班和阿德莱德
四大城市房价齐跌,但市场表现并不相同
5
YIBEN AU BUSINESS 澳 洲 商 业
的房地产市场,正在呈现不同的走势。
整体的购房门槛。
悉尼仍然是本轮调整中表现较弱的市场之一。10 月住宅价值环比下跌 1.6%,过去三个月累计下跌 4.7%,同比跌幅达到 9.4%。目前,悉尼住宅中 位价值约为 117.9 万澳元,在主要首府城市中依然 处于最高水平。
墨尔本的情况略有不同。10 月住宅价值环比下跌 0.8%, 过去三个月累计下跌 2.7%, 同比下降 7.6%。 与悉尼相比,墨尔本当月跌幅较小,但其房价长期 表现同样疲弱。Cotality 数据显示,墨尔本住宅 价值目前已经比五年前低 7.3%。
高昂的购房成本一直是悉尼市场的主要压力。即使 房价已经从高点回落,超过百万澳元的住宅中位价 值仍然意味着,普通家庭需要准备相当可观的首付, 并承担长期的贷款支出。对于依靠工资收入购房的 人来说,房价下跌带来的缓冲,暂时还不足以改变
布里斯班则出现了更加明显的调整。10 月住宅价 值下跌 2.0%,在主要首府城市中跌幅最大,过去 三个月累计下跌 6.1%。此前几年,布里斯班受人 口流入、住房需求增长以及供应紧张等因素推动, 房价经历了一轮快速上涨。如今,随着贷款负担加 重、购房需求减弱,市场开始消化此前积累的涨幅。 阿德莱德虽然 10 月住宅价值下跌 1.2%,但与悉 尼和墨尔本相比,全年表现仍然相对坚挺。截至 10 月底,其住宅价值同比仍上涨 3.7%。不过,过 去三个月累计下跌 3.9%,说明此前相对坚挺的市 场也开始受到调整影响。 从这四座城市来看,悉尼的购房门槛依然最高,墨 尔本则面临较长时间的价格调整,布里斯班近期下 跌速度较快,而阿德莱德虽然尚未出现同比下跌, 但市场也不再像此前那样强势。 值得注意的是,布里斯班和阿德莱德过去几年的房 价涨幅较大,因此即使近期出现明显回落,也不意
6
YIBEN AU BUSINESS 澳 洲 商 业
味着房价已经回到几年前的水平。 房价跌了,为什么买家还是不敢入场? 如果只看房价,眼下似乎是买家重新获得议价空间 的好时候。Cotality 的数据显示,截至 10 月底, 澳洲首府城市房屋销售量在过去三个月内同比减少 约 23%,比过去五年的同期平均水平低 18%。与 此同时,首府城市拍卖成交率持续低于 50%,房 屋从上市到售出的中位时间延长至 39 天,卖家的 平均议价折扣扩大至 4.7%,为 2019 年 5 月以来 最高水平。 这些变化意味着,市场上的买家少了,卖家需要 花更长时间寻找合适的买家,也更有可能接受低 于最初预期的报价。对于有稳定收入和充足首付 的购房者来说,这确实意味着更多选择和更大的 谈判空间。 但买家迟迟没有大规模回到市场,背后还有一个重 要原因:房价下降的同时,贷款成本并没有降低。 11 月 3 日,澳洲储备银行(RBA)再次将现金利 率上调 25 个基点,从 4.60% 升至 4.85%,这 是 2026 年以来第五次加息,也使现金利率达到 2008 年底以来的最高水平。利率上升不仅会增加
现有房贷家庭的还款压力,也会降低潜在买家的借 贷能力。 举例来说,一套价值 90 万澳元的住宅,如果买家 支付 20% 的首付,需要贷款 72 万澳元。假设贷款 期限为 30 年,按年利率 6% 计算,每月本息还款 约为 4,317 澳元;如果利率升至 6.5%,月供则增 加至约 4,550 澳元。即使房价有所下降,较高的贷 款利率仍然可能抵消一部分购房成本上的节省。 此外,银行在审批贷款时,还会评估借款人的收入、 日常开支、现有负债以及偿还能力。房价下跌并 不会自动让贷款变得更容易获批。对于收入增长 有限、储蓄不足的家庭来说,真正限制他们入场的, 可能不是房价本身,而是每个月能否承担稳定的 还款支出。 首次置业者,现在应该关注什么? 房价进入调整阶段,并不意味着所有房屋都值得购 买。对于首次置业者而言,与其急于判断市场是否 已经触底,不如先观察几个更实际的指标。 首先是房屋的实际成交价格,而不是中介挂牌价格。 市场转弱后,卖家可能会主动降低报价,但不同区 域、不同房屋类型的价格变化并不一致。买家需要 7
YIBEN AU BUSINESS 澳 洲 商 业
结合近期同一街区、相似户型的实际成交记录,判 断房屋是否真正降价。 其次是贷款能力。购房者不仅要计算目前的月供, 还应该考虑利率进一步变化、收入暂时减少以及房 屋维修等意外开支。买房是一项长期财务承诺,不 能仅仅因为房价比几个月前便宜,就忽略未来几十 年的还款压力。 最后,还要看房屋本身的居住价值。交通、学校、 就业机会、社区配套以及房屋维护状况,都会影响 长期居住体验。对于计划长期自住的人来说,一套 价格合理、符合家庭需求的住宅,往往比押注某个 短期价格低点更重要。 房价下跌,不等于买房变得容易 从目前的数据来看,澳洲房地产市场确实正在经历
8
一轮明显调整。房价连续 7 个月下跌,卖家议价 空间扩大,部分此前涨幅较大的城市也开始消化过 去几年的价格上涨。 但这轮下跌与购房者期待的低价入场机会之间,仍 然存在距离。利率处于高位、家庭生活成本增加, 以及银行贷款审批趋严,都在限制市场需求。即使 房价继续回落,也未必意味着普通家庭的购房能力 会同步改善。 对于真正有购房计划的人来说,现在或许是重新比 较房源、了解区域价格和积累议价经验的时机。但 是否应该出手,最终仍要回到自己的收入、首付和 长期还款能力上。 房价下跌给了买家更多选择,却没有替他们解决买 房最难的那道题:如何在承担得起的范围内,找到 一套适合自己长期生活的房子。
YIBEN AU BUSINESS 澳 洲 商 业
“加到 20% 也打不开霍尔木兹 海峡”:澳洲开始讨论,控制 通胀能不能不再只靠加息?
加 GST、削减政府开支、提高养老金缴款……澳 洲有人要求重新思考控制通胀的办法。但经济学家 提醒:换一种方式,不代表不用有人承担代价。 现金利率已经升到 4.85%,回到了 2008 年以来 的最高水平。 房贷家庭每个月要拿出更多钱还贷款,生活成本压 力也没有消失。于是,一个问题开始被摆上桌面: 如果推高通胀的原因并不只是消费太旺,澳洲能不
能找到加息以外的办法? 澳洲研究所(Australia Institute)的高级经济 学家 Matt Grudnoff 有一句话,直接点出了这个 争议。 “不管把利率提高到 5%、10%,甚至 20%,都 不会让霍尔木兹海峡重新开放。” 他的意思是,伊朗战争和霍尔木兹海峡关闭推高了 9
YIBEN AU BUSINESS 澳 洲 商 业
燃油价格,而澳洲央行无法通过提高利率解决国际 能源供应问题。
决国际能源供应中断,也无法迅速增加电力和建筑 资源。
燃油价格和 AI 数据中心, 都是加息难以直接解决的压力
独立参议员要求调查:除了加息, 还能拉哪些杠杆? 这场讨论已经进入联邦政治层面。
格鲁德诺夫认为,目前推高通胀的力量不只有能源 价格。
独立参议员 David Pocock 提出,希望通过参议院 调查,研究加息之外还有哪些控制通胀的办法。
他还特别提到人工智能数据中心的快速扩张。 数据中心需要大量工人、建筑材料、土地、水和电 力。在澳洲经济已经接近满负荷运转的情况下,这 些新增需求可能进一步推高资源和服务价格。 澳洲央行也关注到数据中心扩张带来的需求压力。 格鲁德诺夫认为,能源供应冲击和数据中心需求增 长,是两股加息难以直接解决的通胀力量。 不过,这并不意味着加息完全没有作用。加息仍然 可以抑制其他消费和借贷需求,只是它无法直接解
10
他已经提交了调查职权范围,但这项提议目前还没 有获得议会同意。 Pocock 表示,他收到不少堪培拉居民和全国各地 民众的来信,认为澳洲需要寻找更好的办法,而不 是只依赖利率这一种工具。 绿党领袖 David Shoebridge 也支持改变思路。他 提出,控制通胀时应该关注 AI 数据中心、战争以 及财富高度集中的问题。 需要说明的是,这些目前属于政治人物提出的政策
YIBEN AU BUSINESS 澳 洲 商 业
主张,并不是已经通过的政府政策。
第三种: 针对特定群体加税。
加 GST、提高养老金缴款、针对性加税, 各有各的难题
例如,对不容易受到加息影响的部分年长房主增加 税收。
那么,除了加息,澳洲还能怎么做?
这样可以让部分需求降温,但 Hartigan 认为,这 种方式同样主要影响现金流,也涉及政治上的阻力。
SBS 报道提到了几种可能的替代工具。 第一种: 提高 GST。 提高商品及服务税,可以让消费者减少一部分支出, 从而抑制需求。
这些办法听起来各有道理,但实施起来并不简单。 如果削减政府开支 1350 亿澳元, 公共服务也可能受到影响 另一个受到关注的办法,是削减政府开支。
但悉尼大学宏观经济学家 Luke Hartigan 认为, GST 无法像利率一样影响资产价格和汇率,而且 需要联邦与州政府等不同层级协调,还必须防止商 家借机额外涨价。 第二种: 提高强制性养老金缴款。
自由党主张,通过控制政府支出来缓解通胀压力。 AMP 副首席经济学家 Diana Mousina 则算了一 笔账:目前澳洲政府支出约占 GDP 的 28%。如 果要回到约 23% 的历史平均水平,可能需要削减 约 1350 亿澳元。
增加强制养老金缴款,可以让更多资金进入退休储 蓄,减少眼下流入消费市场的钱。
她形容,这将是一次规模巨大的财政调整。
但 Hartigan 提醒,这种方式主要影响现金流,并 不能覆盖利率影响经济的所有渠道,而且对更可能 租房的年轻人,公平性也值得讨论。
而削减开支并不只是政府账面上的数字变化。它可 能意味着公共服务减少、福利支付降低,或者部分 政府项目被缩减。 11
YIBEN AU BUSINESS 澳 洲 商 业
如果选择加税,家庭可以自由支配的钱又会减少。
遗憾的是,它比其他办法更有效。”
也就是说,换一种办法控制通胀,压力可能转移到 不同人身上,但不会凭空消失。
真正的问题:控制通胀的成本,应该由谁承担?
经济学家仍认为,加息是最有效的工具之一 这场讨论并不意味着经济学家已经认为应该放弃 加息。 Hartigan 指出,利率仍然是管理通胀最有效的工 具。因为它不仅影响家庭现金流,还能通过汇率、 资产价格和整体需求等渠道影响经济。 Mousina 也认为,如果通胀反映的是需求超过经 济供应能力,最终就必须让需求放缓,或者增加商 品和服务的供应。 她的判断是,目前没有一种简单政策,可以在不付 出经济代价的情况下把通胀降下来。 Hartigan 的说法更直接:“我们不喜欢加息,但
12
对背着房贷的家庭来说,加息意味着每个月还款增 加;如果改用提高 GST,消费者可能承担更多税费; 如果提高养老金缴款,年轻租房者也可能面临不同 的收入分配问题;如果大幅削减政府开支,依赖公 共服务和福利支持的人也可能受到影响。 所以,这场讨论真正触及的,不只是澳洲央行要不 要继续加息,而是一个更大的问题: 当物价上涨时,究竟应该让谁少花钱?是房贷家庭、 消费者、纳税人,还是政府减少公共支出? Pocock 提出的参议院调查能否获得议会同意,接 下来值得关注。 但有一点已经很清楚:澳洲正在讨论的不是一条完 全没有代价的新路,而是能不能找到一种更合理地 分担通胀成本的方式。
YIBEN AU BUSINESS 澳 洲 商 业
Canva 裁员 1200 人, NAB 削减 2500 个岗位: 澳洲就业市场正在降温?
失业率升至 4.7%,创近五年新高。经济学家提醒: 就业市场还没有“裂开”,但已经不像过去那么有 韧性。
削减 2500 个岗位,大公司的接连收缩,让一个问 题浮了出来:澳洲就业市场,是不是正在失去过去 的韧性?
上周,几家澳洲人熟悉的大公司,在短短几天内接 连传出裁员消息。
不同行业接连调整,背后是三种不同的压力 这些企业遇到的困难并不完全相同。
先是设计平台 Canva,宣布裁减或调整超过 1200 个岗位,占员工总数的 22%。这是公司成立 13 年来首次进行重组。 随后,能源巨头 Woodside 宣布全球至少裁员 500 人,其员工约 80% 在澳洲。同一天,老牌百 货公司 David Jones 进入自愿托管程序。 再加上澳大利亚国民银行 NAB 计划在财年结束前
Canva 联合创始人兼首席执行官 Melanie Perkins 在声明中表示,新技术正在改变人们的创 作方式,“小幅调整已经不够”。她没有直接点名 人工智能,但技术变革显然是这次重组的重要背景。 David Jones 面对的则是传统百货业的长期压力: 消费者购物习惯改变,网购竞争加剧,加上高昂的 物业成本和经营决策带来的负担。 13
YIBEN AU BUSINESS 澳 洲 商 业
当有韧性,能够消化重大政策变化和地缘政治冲击。 但近期数据已经显示,这种韧性正在减弱。 他提醒,接下来应该密切关注就业市场的变化,不 过现有信息还不足以说明就业市场已经“裂开”。 澳大利亚国立大学公共政策经济学家 Robert Breunig 也指出,几家大公司的裁员规模确实不小, 但放在整个澳洲就业市场中,仍然只占相对较小的 一部分。每天仍有大量新岗位产生,中小企业也在 持续创造就业机会。所以,眼下更准确的判断不是 澳洲工作机会正在全面消失,而是就业市场开始变 得不那么稳了。 加息和 AI 转型,可能让未来几个月更难熬 经济学家和社会服务机构正在为失业率进一步上升 做准备。 NAB 给出的原因包括经济环境、技术变化、市场 竞争,以及简化运营模式。 莫纳什大学教授 Robert Brooks 认为,这几家企 业的情况各不相同:Canva 需要适应数字技术转 型,David Jones 受到传统零售模式变化的冲击, 银行业则处于两者之间,既面临业务模式调整,也 仍然有发展空间。 这意味着,不能把所有裁员都归结为经济衰退,但 不同领域同时出现收缩,也值得警惕。
11 月,澳洲央行将现金利率从 4.60% 上调至 4.85%,达到 2008 年以来的最高水平。 加息会增加房贷等借贷成本。家庭每个月要拿出更 多钱还贷款,可用于购物、餐饮和其他消费的钱就 会减少。 当消费者收紧开支,企业收入可能受到影响,进而 减少招聘,甚至进一步裁员。 与此同时,人工智能也在改变就业结构。
失业率升至 4.7%,就业市场确实没有以前那么稳 企业裁员之外,澳洲整体就业数据也出现了变化。 澳大利亚统计局数据显示,2026 年 9 月失业率升 至 4.7%,达到 2021 年 10 月以来的最高水平, 全国失业人数达到 73.2 万人。 当月就业人数减少近 4 万人。这里需要注意,这 指的是就业人数的净减少,并不等于有近 4 万人 全部因为裁员而失去工作。 Robert Brooks 形容,澳洲就业市场过去一直相 14
Robert Breunig 认为,长期来看,AI 既可能取代 一些岗位,也会创造新的工作机会。但在短期和中 期,岗位被替代的速度可能快于新机会的出现,从 而给就业市场带来额外压力。 失业人数增加还会给政府带来双重负担:需要支付 更多收入援助,同时从就业人口那里获得的税收收 入也可能减少。 按照衰退预警指标,澳洲暂时还没到门槛 失业率上升,是否意味着澳洲即将进入经济衰退?
YIBEN AU BUSINESS 澳 洲 商 业
经济学家会关注一个指标,叫作“萨姆规则” (Sahm Rule)。它通常以三个月平均失业率与过去一年 最低水平之间的差距,作为判断衰退风险的参考。 当这一差距达到 0.5 个百分点时,通常被视为衰 退预警信号。澳洲央行则将本国的参考门槛调整为 0.75 个百分点。 目前,2026 年 7 月至 9 月,澳洲三个月平均失业 率为 4.63%;而 2025 年 12 月至 2026 年 2 月, 这一数字为 4.17%。 两者相差 0.46 个百分点,还没有达到澳洲央行调 整后的 0.75 个百分点门槛。 但这并不代表就业市场没有风险。如果失业率继续 上升,企业裁员扩大,家庭消费进一步收缩,经济 承受的压力仍可能加重。 央行 6 比 3 的投票分歧,也反映出就业风险 值得注意的是,央行 11 月这次加息,并不是所有
委员都赞成。 最终投票结果为 6 比 3,6 位委员支持加息,3 位 委员倾向维持利率不变。 Robert Brooks 认为,分歧背后的一个重要问题, 就是加息会不会导致失业率大幅上升,让就业市场 难以承受。 他的判断是,如果接下来有更多数据证明失业率 仍在上升,央行就不应该在收紧货币政策上推得 太急。 这也说明,未来的就业数据不仅关系到求职者和企 业,也可能影响央行下一步的利率决定。 大公司裁员,不等于澳洲马上进入衰退;失业率还 没触发预警,也不代表普通人可以掉以轻心。 真正值得关注的是,工作机会是否继续减少,家庭 收入能否稳住,以及企业收缩会不会从个别行业扩 散到更多领域。
15
YIBEN AU BUSINESS 澳 洲 商 业
房贷每月多还 538 澳元! 澳洲家庭还有 4 笔钱可以省, 一年或能找回 3800 多澳元
房贷利率上涨,银行每个月多收的钱,普通家庭很 难改变。 根据澳洲媒体 11 月 3 日的报道,最新一次加息后, 现金利率升至 4.85%。 按照报道的估算,平均规模的房贷,每月还款额比 今年 1 月增加了约 538 澳元。 如果这个差额持续 12 个月,一年就相当于多支出 6456 澳元。 但房贷之外,还有一些钱,可能正在被我们自己的 生活习惯悄悄花掉。 16
拖着不检查银行账户、习惯点外卖、不敢看余额, 甚至看不懂每个月的电费账单,这些看起来不起眼 的小事,都可能让家庭开销越来越大。 澳洲媒体把它们称为四种“自己交的税”:拖延税、 图方便税、逃避税和看不懂账单税。 它们不是真正的税,却可能一年累积出数千澳元的 额外开销。 拖延税:61% 的人拖着没做财务上的事, 平均多花 148 澳元 你上一次检查储蓄账户利率,是什么时候?
YIBEN AU BUSINESS 澳 洲 商 业
很多人习惯把钱放在同一家银行,账户利率已经很 低,却一直懒得更换。
如果换到年利率 5.50% 的账户,按照 Canstar 的 测算,一年可以多获得约 1118 澳元利息,前提是 利率保持不变。
ING 的调查发现,61% 的澳洲受访者承认,过 去一年至少拖延过一项财务事务,平均因此损失 148 澳元。
当然,实际选择账户还要看利率是否有变动,以及 账户是否真的没有额外条件。
千禧一代的平均损失达到 178 澳元,婴儿潮一代 则为 71 澳元。
有时候,花半小时检查一下账户,就可能发现一笔 原本可以赚到的钱。
最常被拖延的事情,就是检查储蓄账户利率,其次 是比较水电等家庭服务费用、制定预算和更新保险。
图方便税:每月 165 澳元, 可能花在了不必要的便利上
53% 的人从来没有更换过储蓄账户,五分之一的 人甚至不知道自己的存款利率是多少。
下班太累,不想做饭,点外卖。 周末不想出门,买菜直接送到家。
西太银行最新全年业绩也透露,该行约 11% 的存 款没有产生任何利息,涉及金额约 840 亿澳元。
这些消费单次看起来不贵,但如果每周都发生,全 年就是另一笔账。
那到底能差多少钱? Canstar 的测算给出了一个具体例子: 假设有 2 万澳元存款,放在年利率 0.05% 的无条 件储蓄账户,一年利息只有约 10 澳元。
Youi 针对 1000 多名澳洲成年人的调查发现, 受访者估计自己每月平均在不必要的消费上花掉 165 澳元,一年接近 1980 澳元。 全职上班族的这一数字更高,全年超过 2900 澳元。 17
YIBEN AU BUSINESS 澳 洲 商 业
调查还发现: • 约一半的人认为,自己每月至少浪费 100 澳元。 • 四分之一的人认为,每月浪费 200 澳元或更多。 • 59% 的人至少每月一次,为了方便而额外付费。 • 42% 的人每周至少一次这样消费。 外卖、超市配送和预制餐食,是最常见的便利消费。 有意思的是,收入越高,这类开销似乎也越明显。 年收入超过 15 万澳元的人群中,13% 每天都会 为便利付费;年收入低于 7.5 万澳元的人群中, 这一比例只有 1%。 至于大家最容易后悔的消费,调查中排在前两位的 是冲动网购(51%)和经常点外卖(49%)。 这并不是说不能点外卖,也不是要求所有人都自己 做饭。
逃避税:62.7% 的人,过去一年刻意不看银行余额 有些人不是不知道自己需要管理财务,而是不太敢 打开银行账户。 房贷、房租、信用卡和各种生活账单接连而来,担 心余额不够,索性不看。 Compare Club 的一项调查发现,62.7% 的澳洲 受访者在过去一年里,曾刻意回避查看自己的银行 余额。 更值得注意的是,78.3% 的人表示曾经因为财务 问题睡不好觉。 房贷和房租,是受访者最主要的担忧之一。 但不看账户,并不能让账单消失。 相反,可能让人错过调整家庭开支的机会。
但如果每个月都在为省下几分钟而支付额外费用, 不妨算算这些钱一年累积起来有多少。
18
例如,已经不再适合自己的保险、长期没有使用的
YIBEN AU BUSINESS 澳 洲 商 业
订阅服务,以及价格上涨后从未重新比较过的家庭 服务套餐。 有时候,管理家庭财务的第一步,不是马上减少消 费,而是先弄清楚钱究竟花去了哪里。
并不代表只要看懂账单,就一定能省下同样的钱。 但至少说明,了解自己购买的套餐、收费项目和实 际使用情况很重要。 有些家庭一直使用多年前办理的电力、燃气和手机 套餐,却从来没有重新比较过价格。
看不懂账单税:电费和燃气费,每季度多出 75 澳元 看懂账单,才知道自己究竟在为什么付钱。 每个月收到电费、燃气费、手机费和网络账单,你 会认真看里面的收费项目吗? 还是只看最后需要支付多少钱,然后直接付款? Finder 发布的《2026 年家庭报告》发现,大约 一半澳洲人至少有一种家庭账单看不明白。
生活成本越来越高,能省下来的钱更值得认真对待 房贷利率上涨,我们无法决定银行什么时候调整 利率。 但自己的储蓄账户、日常消费和家庭账单,却有一 些可以主动改变的空间。
而看不懂账单的人,支付的费用中位数也更高。 具体来看: • 看不懂电费和燃气费账单的人,每季度费用中位 数合计高出 75 澳元。 • 看不懂手机账单的人,每月费用中位数高出 24 澳元。 如果这种差额持续一年,分别相当于 300 澳元和 288 澳元。
检查一次存款利率,重新比较保险和水电套餐,少 几次冲动购物,或者认真看一遍每个月的账单。这 些事情看起来都不大,却可能在一年下来形成一笔 不小的差额。 当然,省钱也不是要求每个人都放弃便利。忙碌的 家庭需要外卖,上班族也值得花钱节省时间。 真正重要的是,知道自己的钱花在了哪里,以及这 些开销究竟值不值得。
两项合计,一年相差 588 澳元。 当然,这些数字反映的是不同群体之间的费用差异,
房贷每个月已经多还了几百澳元,你有没有算过, 家里还有哪些钱其实可以省下来?
19
YIBEN AU BUSINESS 澳 洲 商 业
失业率、GDP、CPI 能代表你 的真实生活吗?官方经济数 据为何常与感受不符
经济学家指出,失业率、GDP 和 CPI 各有局限, 需要多项指标合并解读。
以失业率为例,头条失业率只统计正在找工作且随 时可以上班的人,会漏掉想增加工时的人,以及已 经放弃找工作的人。
失业率漏掉想多工作和放弃者 RNZ 报道称,人们了解经济状况,通常依赖几项 关键指标:失业率、国内生产总值(GDP)、消 费者物价指数(CPI),也许还有贸易差额和商业 信心调查等情绪指标。 但这些数据虽然可以长期追踪,并不能呈现全 貌。奥塔哥大学经济学家穆拉特·昂戈尔(Murat Ungor)说,这些数据回答的问题比人们想象的要 窄,新西兰统计局的头条数字是为了持续衡量特定 事物, 问题出在人们让它们说明 “人们过得怎么样” 。 20
因此,经济改善时失业率也可能上升,因为觉得有 机会找到工作的人会重新进入求职行列。 昂戈尔说,统计局还公布“未充分利用率” (underutilisation rate),它更能反映劳动力市 场的闲置状况。 GDP 和 CPI 都难反映家庭感受 GDP 显示的是总产出,但看不出产出如何分配, 也看不出人们的感受。人口增长强劲时,人均
YIBEN AU BUSINESS 澳 洲 商 业
GDP 与 GDP 总量讲述的故事可能大不相同,鉴 于新西兰移民人数波动较大,这一点尤其重要。
本后的收入、能否负担必需品和工作保障,可能更 接近他们体验到的经济。
CPI 追踪的是一篮子商品的价格变动,但除非家庭 按统计局的权重购买篮子里的全部商品,否则它很 少反映家庭的真实体验。
他认为没有哪一项指标是完美的,需要少量不同
租房者、房贷持有者和退休人员面对的成本压力各 不相同,统计局已按家庭类型公布生活成本指数, 希望这些数据在公众讨论中得到更多关注。 最新的家庭生活成本数据显示,6 月季度整体上涨 3%,而 CPI 为 3.7%。 多项指标合读 更接近真相 要得到更完整的画面,可以把这些数据与分配数 据、家庭层面的成本指标、财政部的生活水平框架 (Living Standards Framework)及统计局自己 的福祉指标,以及国际比较一起看。 没有任何一个数字能说明经济对人们的影响,精选 的少量指标合在一起读,会更接近真相。 梅西大学经济学家马特·罗斯克鲁格(Matt Roskruge)同意数据存在局限。他说,GDP 可用 于衡量经济活动,但看不出好处如何分配,也看不 出人们是否感觉更富裕;对家庭来说,扣除住房成
侧面的指标,持续测量,同时关注谁过得好、谁 在挣扎,因为全国平均数字的改善可能掩盖截然 不同的体验。 交易数据渐有用 调查更难做 澳新银行(ANZ)首席经济学家沙龙·佐尔纳 (Sharon Zollner)表示,交易数据在衡量经济 活动方面越来越有用,但调查数据正在变得更差。 她解释说,人们现在对垃圾信息和诈骗十分警惕, 很难联系上,也不愿参与;年轻人除了父母之外几 乎不跟人通电话,而且只有父母多次打来才会接。 她说,尽管经济数据并不完美,GDP 作为衡量平 均生活质量的指标也相当差,但总体上,数据与人 们真正关心的事情相关,非常值得收集。 她还说,如果有明显更好的衡量方法,人们早就在 用了。 专家提醒,没有单一数字能说明经济对人们的影响, 少数精选指标合读更接近真实图景。数据虽不完美, 仍值得收集。
21
YIBEN AU BUSINESS 澳 洲 商 业
新西兰大选未分胜负! 最终结果 11 月 27 日公布, 看守政府执政数周如何运作?
22
新西兰大选临时结果胶着,看守政府将执政数周, 直至组阁完成。
(Christopher Luxon)则表示,国家党再次成 为国会最大政党,并且有组建下届政府的途径。
最终结果 11 月 27 日公布
特别票可能改变席位格局
The Conversation 刊发的这篇解释性评论指出, 新西兰大选的临时结果带来了相当大的不确定性, 许多选民可能会感到沮丧,但政党和这一过渡阶段 的政府运作都有相应的指引。
由于选民广泛分票造成的议会超额席位 (overhang),国家党的得票比工党少 3650 票, 但临时席位为 42 席,工党为 36 席,这显然与混 合成员比例代表制(MMP)的设计初衷不相称。
包括大量特别票在内的最终结果,要到 11 月 27 日才会公布,之后各党还需要数周谈判,才可能达 成可行的联合政府协议。
席位最多的政党不一定组成政府,2017 年工党在 新西兰第一党的帮助下上台就是例子。
目前,看守惯例(caretaker convention)和《内 阁手册》(Cabinet Manual)开始发挥作用。
临时结果显示,卢克森的三党联盟(国家党、 ACT、新西兰第一党)在 131 席中占 67 席,是 勉强过半的多数。
截至目前,左右两派都没有让步。反对党领袖、工 党的克里斯·希普金斯(Chris Hipkins)在选举 夜没有认输,但也无法宣布胜利。
特别票往往偏向左翼,点算后这一数字可能减少, 希普金斯仍有机会领导四党联盟(工党、绿党、毛 利党、机会党)。
现任总理、国家党的克里斯托弗·卢克森
文章举例,国家党的迈克·巴特里克(Mike
YIBEN AU BUSINESS 澳 洲 商 业
Butterick)在怀拉拉帕(Wairarapa)选区临时 仅领先 139 票。超额席位目前为创纪录的 11 席, 也可能变化。
各党须组成稳定政府 不需要重新举行选举,各党有强烈的动力找到多数, 没有政党愿意被指责逼迫国家重回投票站。
看守政府照常运作,大事暂缓 按看守惯例,现任总理卢克森及其部长团队继续留 任,说“没有政府”并不正确,因为总督必须始终 有负责任的顾问,日常行政也必须继续。 看守期间,重大决定将被推迟或谨慎处理;如果出 现国家紧急状况,看守政府当然会为此采取行动。 无法推迟的重大或有争议的事项,应与其他政党协 商决定,确保获得国会信任。 文章引用《内阁手册》的说法称,看守部长的行为 是政治判断问题,“没有硬性规定”。 文章还说,总督不参与谈判,只在明确哪些政党获 得国会信任后,才任命新政府的部长。
如果最终数字使卢克森的联盟失去多数,评论员大 多认为新来的机会党(Opportunity Party)可能 发挥作用,但作者指出,该党的政策与左翼三党更 为契合。 由于该党议员都是国会新人,若真需要其支持,它 以信任与供给(confidence and supply)方式支 持政府,甚至承诺在信任投票中弃权,可能是合理 的选择。多数总能找到,但总需要妥协,这正是该 制度的意义所在。 各党有强烈义务提供稳定的政府,宪制上总督也不 能没有负责任的顾问。目前由看守政府执政,公共 行政照常进行。选民已投票选出代表,接下来由这 些代表组成新政府。
23
YIBEN AU BUSINESS 澳 洲 商 业
Green List 大调整! 2027 年 3 月 8 日起, 17 个职业移出工作转居留通道
移民局公布绿色名单(Green List)调整,17 个 职业将于 2027 年 3 月 8 日移出工作转居留通道。
Technician)和职业顾问(Career Counsellor) 也有变化。
17 个职业将于 3 月 8 日移出名单
移民局说明,2026 年 8 月推出的新 SMC 通道使 一些职业出现居留通道重叠,移出后可简化居留体 系、减少重复。
移民局于 2026 年 11 月 3 日发布公告,称政府在 推出新的技术移民类别(SMC)通道后,对绿色 名单作出针对性调整。 自 2027 年 3 月 8 日起,17 个职业将移出“工作 转居留签证”(Work to Residence Visa)的第 二级绿色名单职位,因为它们已被新的 SMC 通道 覆盖。 此外,特殊教育教师、消毒技术员(Sterilisation 24
绿色名单预计在 2027 年接受审查,以确保继续满 足新西兰的劳动力需求。 13 个技工职业和 4 个职业改走 SMC 被移出的 17 个职业中,13 个将通过 SMC 技工和 技术员(Trades and Technician)通道申请居留, 包括汽车电工、柴油机修理工、汽车修理工、摩托
YIBEN AU BUSINESS 澳 洲 商 业
车修理工、钣金工、车辆喷漆工、金属加工工、焊 工、钳工等(完整名单见文末)。
效前更新。 特教直通居留,两职业收紧
另外 4 个职业,即起重机、吊车或升降机操 作员,电信技术员,铺路设备操作员和压力焊 工,将通过 SMC 技能工作经验(Skilled Work Experience)通道申请。 移民局表示,这些人今后可能通过 SMC 获得居留, 但须满足相应通道的要求。
特殊教育教师的 4 个职业将从工作转居留通道,调 到直接居留签证(Straight to Residence Visa) 通道,包括特殊需求教师、听障教师、视障教师及 其他未分类的特殊教育教师。 符合条件者可直接申请居留,无需先在新西兰完成 两年的合格工作。
SMC 各通道的学历、工作经验和工资要求与工作 转居留签证不同,对许多有经验的工人来说,新通 道可能门槛更低,例如工资门槛较低、在新西兰工 作年限更短或无指定学历要求,但并非对所有人都 更容易。
移民局称,特殊教育教师是教授与其他教师相同 课程的注册教师,调整是为了与同类教学职位保 持一致。
雇主仍可招人,过渡期保留工时
消毒技术员的绿色名单资格,将限于新西兰消 毒科学协会(New Zealand Sterile Sciences Association)的毕业生和注册会员。
移民局说明,雇主仍可通过认证雇主工作签证 (AEWV)继续招聘这些职业的移民,前提是符 合相关要求。 不过,目前适用于这些职业的绿色名单待遇将不再 适用,包括劳动力市场测试豁免,以及工作岗位核 查(job check)和 AEWV 申请的优先处理。 对于已在通过工作转居留签证走向居留的人,将有 过渡安排:在变更生效前已开始累计合格工作经验 的人,可继续把这些工作经验计入现行 24 个月的 工作转居留要求。适用过渡安排的人,仍须满足其 他所有居留要求。移民局称,相关网页将在变更生
职业顾问则将从直接居留签证的第一级绿色名单职 位中移除,移民局称,该职业是在纳入专职医疗职 业时被加入的,但与当初的初衷不符。 职业顾问如符合条件,仍可通过 SMC 或其他居留 通道申请。 附:17 个移出职业名单 绿色名单预计 2027 年接受审查,相关网页将在变 更生效前更新。受影响人士可留意移民局公布的最 新信息。
25