2026 VOL.364 CONTENTS 目录 03
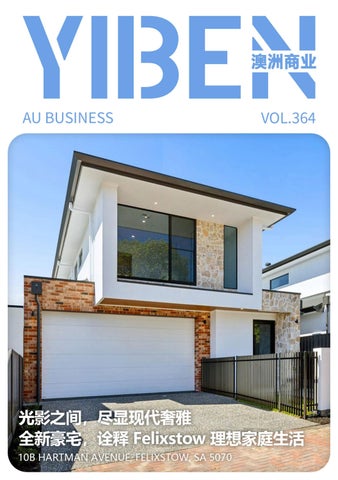
光影之间,尽显现代奢雅 全新豪宅,诠释 Felixstow 理想家庭生活
08
壹本观察 | 74 万澳元, 成了澳洲年轻人的第一道门槛
12
澳利率或创 15 年新高! 75 万房贷月供再涨 120 澳元
15
10 月 4 日澳洲夏令时开始! 这些州要记得调时钟
17
近 18% 澳洲人吃不饱! 最大规模年度调查说清楚了
20
给孩子攒钱该选 KiwiSaver 吗? 新西兰父母这样规划
22
房产交易量连跌 8 个月, 新西兰房市放缓真相曝光
24
KiwiSaver 平均余额创新高, 专家提醒别被“平均数”忽悠
Copyright Statement 免责声明 Unless otherwise stated, Guiding Star Group reserves all copyright in the content and design of this magazine. Guiding Star Group owns all suck copyright or uses it under license or applicable law. You must not link to, publish, or make any commercial or public use of this magazine or its content, except as permitted by statute or with Guiding Star Group prior written consent. Advertising Terms and Conditions must be in writing 48 hours before copy delaine. All editorials or advertisements appearing in Yiben Weekly magazine are subject to copyright, and cannot be reproduced in whole or in part. No views of information contained in articles and advertisement appearing in Yiben weekly magazine are endorsed by the publisher. The publish reserves the right to refuse, withdraw or amend article or advertisements without explanation. Artworks are accepted on condition that publisher cannot guarantee their safe return, the publisher will not be liable for any damage or loss caused by late publication, error of failure of advertisement to appear. Part of contents from Internet may be credited in Yiben weekly magazine under the creative commons deed ( CC BY-SA 3.0). Should there be any object, please contact Guiding Star Group. Appropriate royalties would be made to the verified author in accordance with relevant laws.
YIBEN AU BUSINESS 澳 洲 商 业
:光影之间,尽显现代奢雅 全新豪宅,诠释 Felixstow 理想家庭生活 10B HARTMAN AVENUE, FELIXSTOW, SA 5070 当建筑的尺度感与家庭生活真正融合,一座住宅所 呈现的便不只是视觉上的惊艳,更是一种从容而舒 适的生活方式。坐落于 10B Hartman Avenue, Felixstow, SA 5070 的这座全新独立住宅,建于 约349平方米的 Torrens Title 土地之上,拥有约 306平方米建筑面积,共两层空间、四间卧室、三 间浴室及双车库。住宅从未有人居住,以现代建筑 语言、大尺度挑空空间与细腻实用的功能布局, 将家庭生活所需要的舒适、私密与社交空间巧妙 融于一体。 3
YIBEN AU BUSINESS 澳 洲 商 业
从住宅外观望去,简洁利落的现代立面与温润的砖 墙元素相互映衬,大面积窗户为建筑增添轻盈通 透的气质。推门进入室内,首先感受到的是极为开 阔的空间尺度。住宅一层拥有约3米层高,而进入 中央开放式生活区域后,顶部进一步向上延伸,形 成约6.5米高的挑空空间。自然光透过大面积玻璃 窗倾泻而入,使客厅、餐厅与厨房始终保持明亮通 透,也让建筑本身成为生活的一部分。
厅与厨房的开放式生活空间。
挑高客厅,让家的尺度自然打开
与客厅相连的餐厅拥有充足的自然采光,整体布局 没有过多隔断,让一家人的日常生活始终保持着自 然的联系。无论是平日里的简单晚餐,还是周末招 待亲友,这样连续而开阔的空间都能够轻松容纳不 同的生活场景。
住宅最具视觉冲击力的区域,无疑是贯穿客厅、餐
宽敞的客厅拥有舒展的横向尺度,墙面特别设置的 壁炉成为空间中的视觉焦点。简洁的壁炉造型与特 色背景墙相结合,在强调建筑感的同时,也为大尺 度空间注入一份温暖。冬日里,一家人围坐于客厅 交谈、阅读或观看电影,壁炉带来的温度恰好中和 了挑高空间的恢宏感。
而从餐厅向外望去,大面积玻璃将庭院景致引入室 内。室内与室外之间没有明显的界限,阳光、绿意 与空气都成为住宅空间的一部分。 兼具颜值与实用性的设计厨房 开放式生活区的另一核心,是这座兼具现代美感与 实用功能的设计师厨房。 4
YIBEN AU BUSINESS 澳 洲 商 业
厨房采用石材台面,并配备尺度充裕的中央岛台, 为日常备餐提供了宽敞的操作空间。燃气灶与嵌入 式厨房电器满足家庭日常烹饪需求,而开放式布局 则让厨房不再只是一个独立的工作区域,而是成为 家庭生活的中心。 想象一个普通的周末上午,家人围绕岛台准备早 餐,阳光从窗外洒进来,客厅里有人阅读,餐厅里 有人聊天。厨房、餐厅与客厅彼此连通,每个人都 可以做自己的事情,却又始终处在同一个生活场景 中。这种自然的互动,正是现代家庭住宅所追求 的空间关系。 一楼主卧,兼顾私密与便利 在公共生活空间的另一侧,一楼还特别设置了一 间主人套房。 相比将所有卧室集中在二楼的传统布局,这样的设 计更加注重居住的私密性与便利性。主人卧室拥有 独立的步入式衣帽间,并配备精致卫浴,让主人可 以拥有相对独立的生活区域。 对于不同年龄结构的家庭而言,一楼主卧也意味着
更加灵活的居住方式。无论是夫妻日常生活,还是 未来需要照顾年长家庭成员,都可以根据实际需求 使用这一独立空间。 一楼同时设有访客卫生间,使亲友到访时无需进入 私人卧室区域,进一步强化了公共空间与私密空间 之间的界限。 二楼,是属于家人的另一片天地 沿楼梯向上,则来到了一家人的休憩空间。二楼 设有三间卧室,其中一间拥有独立卫浴,其余卧 室则配备内置衣柜,并共享一间采用落地瓷砖设
5
YIBEN AU BUSINESS 澳 洲 商 业
计的主浴室。这样的布局既能够满足孩子成长过 程中的独立生活需求,也为家庭成员保留了各自 的私人空间。
各有空间、家人又始终相聚”的生活层次。
二楼最特别之处,则是一间面向挑空区域的家庭起 居空间。站在这里,可以俯瞰下方开阔的客厅,同 时通过高处的窗户眺望远处的东部山丘。
如果说挑高客厅赋予了住宅恢宏的室内尺度,那 么后方的户外生活区,则让这种空间感继续向庭 院延伸。
白天,这里可以成为孩子们学习、阅读或玩耍的空 间;晚上,则可以变成一家人一起看电影、聊天的 第二客厅。相较于单纯增加卧室数量,这样一个独 立的家庭活动区域,让住宅真正拥有了“家庭成员
客厅通过大面积玻璃与带顶的 Alfresco 户外休 闲区自然衔接,户外区域还配备了完整的户外厨 房、BBQ 烧烤设施及水槽。对于喜欢邀请朋友来 家中聚餐的家庭而言,这里几乎可以成为第二个 生活中心。
从室内走向户外,把聚会延伸到庭院
天气晴朗的时候,一顿午餐可以从厨房一路延伸到 庭院;傍晚时分,一家人坐在户外聊天,孩子在花 园里活动,而大人则准备烧烤。低维护景观花园不 需要过多日常打理,却为住宅保留了一份难得的绿 意与私密感。 这样的设计并没有刻意将室内与室外割裂开来,而 是让两者形成自然的连续空间,让住宅真正适应澳 大利亚轻松自在的户外生活方式。 6
YIBEN AU BUSINESS 澳 洲 商 业
此外,这处住宅所在的地理位置也十分优越。从这 里出发,Linear Park、Felixstow Reserve、 Marden Shopping Centre以及周边咖啡馆和日 常生活配套都在较近范围内。可以说,对于一个家 庭而言,真正理想的住宅,从来不只是拥有多少平 方米、几间卧室或多么华丽的装修,而是当一天结 束之后,每个人都能在这里找到属于自己的平静。 总而言之,10B Hartman Avenue 并不仅仅是一 栋住宅,更是一件融合建筑美学、卓越工艺与现代 生活理念的艺术作品。从恢宏的空间尺度,到精致 考究的细节设计,再到兼顾家庭生活与休闲娱乐的 丰富功能,每一处都彰显着对于品质生活的不懈追 求。对于希望在 Felixstow 拥有一处传承家庭幸 福、彰显生活品位的人们而言,这无疑是一处难得 一遇的珍贵之选。
○ 一楼主人套房,配备步入式衣帽间及独立卫浴 ○ 约6.5米挑高开放式客厅、餐厅及厨房 ○ 石材中岛设计厨房,配备燃气灶及嵌入式电器 ○ 客厅特色壁炉,大面积玻璃引入充足自然光 ○ 带顶 Alfresco 户外休闲区, 配备户外厨房、BBQ及水槽 ○ 二楼家庭起居室,享有东部山丘景观 ○ 中央管道式空调、智能家居控制及视频对讲 ○ 双车库+额外车道停车位 ○ 邻近 Linear Park、Felixstow Reserve 及 Marden Shopping Centre 有意请联系: Leon Yuan:0421943543 Jacqui Brown:0433692009
详细的住宅参数: ○ 两层独立 Torrens Title 豪宅 ○ 约349平方米土地 ○ 四房三卫
注:图文版权归原作者所有 原文链接:https://www.realestate.com.au/property-house-sa-felixstow-152402556?campaignType=external&campaignChannel=other&campaignSource=share_link&campaignName=share_link
7
YIBEN AU BUSINESS 澳 洲 商 业
壹本观察 | 74 万澳元, 成了澳洲年轻人的第一道门槛
曾经,对大多数澳洲年轻人来说,买下人生第一套 房,是踮踮脚、努力奋斗几年就能实现的目标。可 如今,这件事早已变成一场复杂的权衡博弈:工资 涨幅能否跑赢房价、首付储蓄速度够不够快、银行 放贷额度有多少、几十年的房贷月供是否在承受范 围之内。每个人心里,都在反复盘算自己到底有没 有能力扎根置业。 2026 年 9 月 Equifax 最新出炉的数据,用一组 数字,揭示了澳洲年轻人的买房困境。截至 2026 年 8 月,澳洲首次购房者的房贷需求同比暴跌 20.1%,创下 2022 年加息潮以来的最大年度跌幅; 但与之相悖的是,澳洲首套房购房者的平均贷款额 度,依然稳居 74 万澳元的历史高位。 一边是购房意愿持续走低,一边是贷款门槛不断抬 高。这组反向变动的数据,远比“澳洲房价贵不贵” 8
的空谈,更能真实展现当下年轻人的置业困境:不 是不想买房,而是踏入楼市的第一步,就已经变得 无比沉重。 首付门槛降了,买房压力却没减 为了缓解年轻人的置业压力,澳洲政府早已出手调 整政策。2025 年 10 月,官方正式扩容 5% 首付 购房计划(5% Deposit Scheme),全面取消收 入上限和名额限制,同时上调各地区房产价格门槛。 对无数刚需购房者来说,最难跨越的 20% 首付大 山,终于被大幅降低,年轻人不用再耗费数年甚至 十几年时间,苦苦攒够高额首付。 这项政策的利好十分直观。根据 Domain 的首套 房调研数据,悉尼一对 25 至 34 岁的普通收入夫妻, 按照传统 20% 首付标准,攒够入门级住宅的首付
YIBEN AU BUSINESS 澳 洲 商 业
需要 7 年 1 个月;而借助 5% 首付政策后,储蓄 时间能直接缩短至 1 年 9 个月,极大降低了入市 的时间成本。同时,符合条件的购房者还能免除高 额的贷款机构按揭保险,进一步减轻前期购房压力。 但很多年轻人渐渐发现,首付门槛降低,只是解决 了“能不能进场”的问题,丝毫没有改变“房子太 贵、贷款太重”的核心现状。政策帮大家跨过了首 付这道短期门槛,却把长期偿债的压力彻底摆在了 眼前。按照 74 万澳元的平均贷款额度计算,即便 顺利入市,年轻人也要背负数十年的高额房贷,每 月月供、生活开支叠加起来,让置业瞬间从“人生 目标”变成了“长期负担”。 这也是当下楼市最微妙的变化:过去年轻人买房难, 难在攒首付;如今首付不再是阻碍,个人收入、偿 债能力和银行贷款额度,成了困住年轻人的新瓶颈。 这一点,在市场数据中体现得淋漓尽致。2026 年 8 月澳洲整体房贷需求同比下降 14.1%,而首次购 房者的降幅高达 20.1%,其中 18-25 岁年轻群体 房贷申请暴跌 21.7%,26-35 岁主力置业人群降幅 也达到 18.1%。年轻人不是放弃了买房的执念,而 是在房价、利率、生活成本的多重挤压下,变得格 外谨慎,不敢轻易背负巨额长期债务。
房价飞速上涨,工资早已追不上节奏 澳洲年轻人置业压力持续攀升,核心原因从来不是 单一的房价上涨,房价涨幅与工资增速的严重失衡 显然也是无法回避的问题。
澳洲统计局(ABS)2026 年 6 月数据显示,澳洲 年度工资涨幅为 3.2%,虽然高于疫情前水平, 但对比楼市多年来的暴涨态势,依旧杯水车薪。 Domain 历年调研数据清晰印证了这一差距:过 去 20 年,澳洲首府城市房价年均涨幅达 6.9%, 偏远地区更是高达 7.1%,而同期工资年均涨幅仅 为 3%,两者差距持续拉大。 这种差距,直接拉长了年轻人的储蓄周期。2022 年数据显示,澳洲首府城市年轻人攒够 20% 首付 的平均时长为 5 年 8 个月,较前一年再度增加 11 个月,各地置业难度差异悬殊、两极分化严重。 悉尼依旧是置业难度最高的城市,入门级住宅均价 77 万澳元,攒够首付需要 7 年 1 个月;墨尔本入 门级房价 63.1 万澳元,储蓄时长 6 年 1 个月。反 观澳洲其他城市,压力相对更小,布里斯班仅需 4 年 2 个月,阿德莱德 4 年 1 个月,珀斯更是只需 3 年 7 个月。
9
YIBEN AU BUSINESS 澳 洲 商 业
也正因如此,“逃离悉尼、墨尔本,去小城置业” 成了越来越多年轻人的无奈选择。所谓的“买不起 房”,从来不是完全没有购房能力,而是负担不起 核心城区的生活与居住成本。为了买房,年轻人不 得不妥协:缩小居住面积、舍弃核心地段、从独立 屋换成公寓、搬离熟悉的城市圈层。原本承载着安 稳与归属感的第一套房,慢慢变成了单纯踏入楼市 的“入场工具”。 最后的“置业退路”,也在慢慢收紧 过去,预算有限的年轻人,大多会选择退而求其次, 放弃高价独立屋,入手价格更低、压力更小的公寓 (Unit),这曾是无数澳洲刚需的置业“安全阀”。 但如今,这条退路也正在逐渐收窄。 2026 年 Domain 调研数据显示,曾经性价比突 出的非核心城市,公寓价格迎来大幅暴涨。2025 年,珀斯公寓价格同比上涨 25%,布里斯班上涨 24%,阿德莱德涨幅也达到 12.9%,原本亲民的 刚需房源,价格持续走高。
10
年轻人的置业选择,被一步步压缩:买不起核心区 大户型,就退而求近郊小户型;买不起独立屋,就 只能选公寓;如果所有妥协后依旧无力负担,最终 只能继续租房观望。 楼市的高压力,最终早已超越房产本身,渗透进年 轻人的全部生活:要不要继续寄居父母家中、要不 要接受长途通勤、要不要为了买房离开熟悉的城市、 要不要推迟婚恋与人生规划。澳洲年轻人的买房困 境,从来不是单一的楼市问题,而是实打实的社会 民生问题。 楼市陷入恶性循环,年轻人进退两难 更让人担忧的是,年轻人置业意愿降温的同时,澳 洲新房市场也在持续降温,整个行业陷入恶性循环。 澳洲住房产业协会(HIA)2026 年 9 月数据显示, 澳洲新房销量已连续 4 个月下滑,8 月单月销量暴 跌 10%;截至 8 月的三个月内,新房销量环比大 跌 19.3%,同比下降 7.7%,五大主要州份新房销 量全线走低,市场信心持续低迷。
YIBEN AU BUSINESS 澳 洲 商 业
数字,而是当代澳洲年轻人置业困境的真实刻度。 政府的政策扶持确实有效:降低首付门槛、取消名 额限制、减免按揭保险,切实帮年轻人缩短了入市 周期。但政策只能解决短期入场问题,无法改变房 价高企、建筑成本攀升、薪资增长乏力、房源供应 不足的长期行业格局。
诡异的是,澳洲楼市并不缺真实居住需求。人口持 续增长、房源长期短缺,市场刚需一直存在,但真 正有能力、敢入场接盘的年轻人越来越少。一边是 庞大的住房刚需,一边是持续萎缩的购房需求,楼 市供需严重错位。 HIA 明确预警,2026 年年中开启的新房销量下滑, 将直接导致 2027 年新房开工数量锐减。这也意味 着,未来澳洲住房供应会进一步收紧,供需缺口持 续扩大,房价很难出现大幅回落,年轻人的置业困 境只会愈发严峻。 74 万澳元背后,是一代人的置业迷茫 74 万澳元的平均房贷额度,从来不是一个简单的
澳洲财政部的模型也早已印证这一点:5% 首付购 房政策落地六年后,市场房价或将小幅上涨 0.6%。 这并非否定政策的价值,而是清晰说明:在住房供 应跟不上需求的市场里,任何刺激购房的政策,最 终都会变相助推房价,利好效果会被市场逐步稀释。 如今年轻人的买房账,早已不再是“努力攒够首付 就能上车”的简单算术,而是需要权衡房价、利率、 薪资、储蓄、未来几十年现金流的复杂难题。 曾经,第一套房代表着独立、安稳、扎根的新生活, 是年轻人奋斗的终极目标之一。而现在,对无数澳 洲年轻人来说,买房只是一次艰难的入场,推开房 门的背后,是数十年的房贷压力、精打细算的日常 和不断妥协的生活。 当 74 万澳元成为澳洲首套房的常态门槛,我们或 许该重新思考:对当下的年轻人而言,人生的第一 套房,到底是奋斗的终点,还是负重前行的起点?
11
YIBEN AU BUSINESS 澳 洲 商 业
澳利率或创 15 年新高! 75 万房贷月供再涨 120 澳元
RBA(Reserve Bank of Australia,澎大利亚储 备银行)董事会今天开会,市场普遍预测,现金利 率将从 4.35% 再加 0.25 个百分点,升至 4.6%—— 这将是自 2011 年 11 月以来的最高水平。 财长 Jim Chalmers 在 Canberra 承认,很多澳 洲人正在为这个决定感到不安:“我确实认识到, 很多澳洲人对 RBA 今天和明天的讨论会感到担 忧,”他说,“我们的工作,是尽最大努力负责任 地管理预算和经济。” 如果加息,房贷月供会多多少 如果 RBA 今天确认落地 2026 年第四次加息,很 多房贷持有人每月还款将增加近 500 澳元。 以一笔约 75 万澳元的房贷为例,目前利率为 12
6.2%,如果再加 0.25 个百分点,月供会在目前 4477 澳元的基础上再增加约 120 澳元。 累计来算,从今年 1 月至今,这笔房贷每月的还 款额已经多出约 496 澳元。 比价平台:这次加息几乎已经是市场共识 Compare the Market 首席评论员 David Koch 表示,金融市场传递的信号已经很清楚——这次加 息几乎是确定的事:“现在房贷持有人一年已经要 多付超过 4000 澳元,”他说,“更别提油价上涨, 这本身就等于又一次加息,同时还在推高超市里的 物价。 所以澳洲家庭确实很难受,但我觉得这多少有点不 公平——大概一年前,澳洲人就被要求收紧钱包,
YIBEN AU BUSINESS 澳 洲 商 业
而他们确实做到了。”
导致数万澳洲人最终无法拥有自己的住房,”他说。
David Koch 认为,家庭支出已经明显下降,消费 者信心也在下滑,企业投资和商业信心同样在走弱 “我们已经在做对的事,那通胀为什么还在涨?第 一个原因,是全球油价上涨,这个我们无法控制。”
他提到,年轻澳洲人受到的冲击尤其明显,因为更 高的利率会削弱借贷能力、给家庭收入带来压力, 也让攒首付变得更难;房价虽然可能在加息后有所 下跌,但这只能部分抵消影响,因为房贷的可负担 性同时取决于利率和收入两个因素。
他建议:“澳洲人管不了现金利率,但可以主动比 价、争取更划算的贷款条件——打个电话给自己的 贷款机构,或者找一个靠谱的经纪人帮忙谈,哪怕 只是小幅下调,长期算下来差别也很大。”
他建议政策制定者重新评估过紧的宏观审慎政策和 过高的印花税,这些可能在不经意间加剧了自有住 房率的下滑。
悉尼大学研究:
十天前,RBA 行长已经发出警告
一次加息,影响可能持续十年以上
十天前,RBA 行长 Michele Bullock 就已经警告, 圣诞节前澳洲房主可能还会面临更多加息。
悉尼大学(University of Sydney)经济学院博士 James Graham 的研究显示,即便只是一次标准 的加息,也可能带来长期影响:“我们发现,0.25 个百分点的标准加息,会立即导致购房量下降 5%, 而这种对自有住房率的影响会持续十年以上,可能
她当时在坎培拉的国会经济委员会听证会上表示, 央行此前担心的顽固通胀正在显现:“中东地区 持续的冲突和供应冲击带来的油价上涨,是最大 的因素。”
13
YIBEN AU BUSINESS 澳 洲 商 业
Bullock 提到,8 月货币政策声明中的最新预测显 示,通胀要到 2027 年末才能回到目标区间中位数 附近,而“此后的最新情况显示,尽管澎洲经济增 速在放缓,但部分通胀上行风险正在显现”。
目前房价水平,仍比 2020 年初高出约 50%。
她强调,这些影响必须被控制住,不能固化进工资 和定价决策里,否则通胀可能变得更持久,需要更 强力的政策应对。
尽管近期房价有所下跌,负资产借款人的比例依然 非常有限,只有一小部分人面临严重的还款困难,” 她说,“但这不代表可以轻视这个问题——对于受 影响的人来说,这些情况是真实而深刻的。”
“住房市场存在结构性供应不足的问题,这是过去 几年支撑房价的根本原因。
今年已经加了三次,这次会是第四次
14
RBA 今年已经三次上调现金利率,累计 75 个基 点,从 3.60% 升到 4.35%。目前四大银行都预测 年底前还会有第四次加息,落地后现金利率将达到 4.60%。
如果你有房贷,接下来最实际的做法是—— 参考 David Koch 的建议,不用等结果公布再行动:现 在就可以打电话给自己的贷款机构,或者找经纪人 比一比市场上的其他产品,哪怕利率只降低一点点, 长期累积下来的差别也不小。
Bullock 提到,房价虽然在多数首府城市已经出现 下跌,但这是在此前一段强劲增长之后发生的——
RBA 今天的决定,市场已经用 90% 的概率提前下 了注——接下来几个小时,答案就会揭晓。
YIBEN AU BUSINESS 澳 洲 商 业
10 月 4 日澳洲夏令时开始! 这些州要记得调时钟
10 月 4 日几点要调时钟?
效率。
哪些州要调、哪些州不用?这篇一次说清楚。
所有澳洲州和领地在两次大战期间都实行过夏令 时,但塔斯马尼亚(Tasmania)是第一个把它固 定下来的,从 1968 年开始年年实行;新州、维州、 南澳和 ACT 紧随其后,从 1971 年起也固定采用。
夏令时具体从哪天开始? 夏令时将于 10 月的第一个星期日凌晨 2 点(当地 时间)正式开始。 2026 年这一天落在 10 月 4 日(星期日)——当 晚 2 点(AEST)会直接跳到 3 点(AEDT),也 就是说这一晚会少睡一个小时。
几点该调时钟? 手机会自动帮你调好,但如果家里还有老式闹钟或 祖传座钟,记得在 10 月 4 日(星期日)把指针拨 快一小时。建议提前一晚调好,别因为忘了调钟, 周日早上错过和朋友的咖啡约会。
夏令时到底是什么 哪些州会实行夏令时? 夏令时最早在 1916 年引入,目的是在第一次和第 二次世界大战期间节省能源——把时钟拨快一小 时,士兵能更充分利用白天更长的时段,提高生产
夏令时目前只在新州、维州、南澳、塔斯马尼亚、 ACT 和诺福克岛(Norfolk Island)实行; 15
YIBEN AU BUSINESS 澳 洲 商 业
昆州、西澳、北领地、圣诞岛和科科斯(基林)群 岛不会跟着调时钟。
——UTC+11(豪勋爵岛) 2027 年夏令时什么时候结束?
如果你打算这段时间跨州出行,或和外州朋友视频 通话,记得把这个时差算进去。
夏令时将于 2027 年 4 月 4 日(星期日)结束, 时钟会拨回一小时,那天晚上你能多睡一个小时。
夏令时期间,时区名称会怎么变
澳洲中部夏令时间(ACDT) ——UTC+10.5(南澳)
如果你人在新州、维州、南澎、塔斯马尼亚或 ACT: 10 月 3 日晚上睡前,顺手把家里的老式钟 表和手动设置的设备(比如车载时钟、部分电器) 都拨快一小时,比 10 月 4 日当天手忙脚乱要省心 得多;如果你在昆州、西澳或北领地,这件事跟你 没关系,正常睡到天亮就行。
澳洲东部夏令时间(AEDT) ——UTC+11(ACT、新州、维州、塔斯马尼亚)
10 月 4 日凌晨 2 点,少一个小时的睡眠,换来接 下来几个月每天多一个小时的黄昏日光
豪勋爵岛夏令时间(LHDT)
——这笔交易,你觉得值吗?
部分澳洲时区在夏令时期间,UTC 偏移和时区名 称都会跟着变:
16
YIBEN AU BUSINESS 澳 洲 商 业
近 18% 澳洲人吃不饱! 最大规模年度调查说清楚了
澳洲人现在过得怎么样?
澳洲人的学历,到底有多高?
这份刚发布的年度调查,可能比你自己感觉的还要 具体。
超过一半的澳洲打工人表示,自己的学历水平超过 了目前工作实际需要的程度——这种“学历过剩”" 感和更低的工作及生活满意度,以及更高的离职意 愿都有关联。
这份调查是什么,靠不靠谱? 这是澳大利亚“家庭、收入与劳动力动态调查” (HILDA),是澳洲同类研究里规模最大的纵 向调查——从 2001 年开始,每年追踪同一批约 17000 人、覆盖 9000 多个家庭,最新数据更新 到 2024 年。 HILDA 调查联合负责人 Roger Wilkins 表示:“数 据里最突出的一点,是生活成本上涨,而人们的收 入根本跟不上这个涨幅。”他说。
25 岁以下员工感觉学历过剩的比例最高,同时有 四分之一的人也表示自己技能过剩,工作中用不上 全部能力。 Roger Wilkins 提到,2001 年至今,澳洲人的学 历水平提升幅度非常明显,尤其是女性——目前 25 至 44 岁的澳洲女性中,超过一半持有大学学位, 这个比例已经明显高于同龄男性。 感情生活过得怎么样?
这种压力已经在多个方面体现出来——经济压力、 住房压力、食品不安全等困境指标都在上升。
处于长期关系中的澳洲人,给自己感情质量的平均 17
YIBEN AU BUSINESS 澳 洲 商 业
打分是 4.3 分(满分 5 分),整体不低,但存在 明显的性别差异——男性对女性伴侣的满意度,普 遍高于女性对男性伴侣的满意度。
是买不起健康食物、饮食受限,或者吃得比自己认 为应该的更少。 为什么这么多年轻人还住在家里?
研究还发现,家务、育儿和收入分配越均衡的伴侣, 整体关系质量往往更高。有意思的是,感情强度呈 现一个 "U 型曲线 ":刚开始很甜蜜,之后逐渐下滑, 持续下滑长达 24 年,之后才开始回升,最终甚至 超过最初热恋期的水平。 吃不上饭的人,有多少?
原因是多方面的:一方面,房价上涨让年轻人更难 独立成家,进入全职稳定工作的时间也变长了;
2024 年,15 岁以上澳洲人中有 18%(接近六 分之一)经历过食品不安全,高于 2020 年的 13.7%。
但另一方面,这也和更多人选择继续深造有关—— 上大学的比例创历史新高,同时组建家庭、生育子 女的年龄也普遍比上一代更晚。
单亲家庭、原住民(First Nations people)、有 残疾或健康状况不佳的人群,以及烟民,风险都 更高。
钱包压力有多大?
Roger Wilkins 表示:“食品不安全是衡量社会弱 势群体最关键的指标之一,因为它直观反映了有多 少人连基本生活必需品都难以获得。”这种困境也 很难摆脱——2020 年经历食品不安全的人里,四 年后依然有一半人处于同样的状况,最常见的表现
18
2024 年,18 至 29 岁澳洲人中,大约一半仍与父 母同住——这个比例在 2001 年只有 39%,此后 20 年一路稳步攀升。
住房压力方面,23% 的私人租客和类似比例的 公共住房租户,以及 9.6% 的房贷持有人受到影 响——房贷持有人这个比例是 2017 年以来最高。 在各大首府城市,36% 的租客和 30% 的房贷 持有人,每月花在住房上的钱超过可支配收入的 30%——这是衡量住房压力的标准指标。
YIBEN AU BUSINESS 澳 洲 商 业
威尔金斯提到,尽管就业参与率创历史新高、失业 率保持低位,但工资涨幅依然跟不上物价、利率, 以及最近的油价上涨。
除了钱,心理和身体状态怎么样? 澳洲人报告的精力水平比十年前更低,疲劳感更 明显。 25 至 34 岁的年轻女性,报告的精力最低、疲劳 感最高,各年龄群体中排在首位;这个年龄段年轻 人的心理健康状况也在下滑,尤其是年轻女性,心 理困扰水平的上升趋势,其实在新冠疫情之前就已 经开始了。 不过,Roger Wilkins 也强调这份数据不全是坏消 息——老年人的健康状况处于历史最好水平,多数 人对自己的伴侣关系整体满意,按国际标准衡量, 澳洲的整体生活水平依然不低。 这份调查最实用的一点提示,是“食品不安全”这 个指标背后的滞后性: 如果自己或身边人正在经 历生活成本压力,值得留意的是——这种困境一旦 出现,往往不会很快自行缓解(数据显示一半人四 年后依然没走出来),比起硬扛,主动了解本地的 食品援助或社区支持渠道,可能是更现实的第一步。 19
YIBEN AU BUSINESS 澳 洲 商 业
给孩子攒钱该选 KiwiSaver 吗? 新西兰父母这样规划
越来越多新西兰父母开始为孩子投资理财,但 KiwiSaver 是否是最合适的选择,仍需权衡利弊。
的选择,“它提供了一种有条理的储蓄方式,可用 于未来购买首套房或养老”。
祖父母偏爱用 KiwiSaver 为孙辈存钱
她提到,若会员已满 16 岁,便有资格获得政府供 款,若同时有工作,通常还能获得雇主供款。
据 Simplicity 公司数据,该机构未满 18 岁会员中, 有 57% 选择了 KiwiSaver。 该公司首席经济学家 Shamubeel Eaqub 表示, 不少祖父母选择将资金存入孙辈的 KiwiSaver 账 户,是因为这样能确保这笔钱将来能真正用于孙辈 购买首套房产,“尤其是当孙辈的父母不一定完全 值得信任、担心他们会提前动用这笔存款时”。 ANZ Investments 的 Sian August 也表示, KiwiSaver 同样是 ANZ 客户为子女投资时最常见 20
多个平台数据反映家长踊跃投资 据 ANZ 数据,在其未满 18 岁的 KiwiSaver 会员中, 近 80% 的账户配置在成长型基金,28% 的会员在 过去两个月内曾主动供款。 另一大投资平台 Sharesies 总经理 Scott Nixon 表示,目前该平台上共有 11 万个面向儿童设立的 投资账户,“这充分说明,父母、祖父母及监护 人都很愿意借助复利增长效应,为孩子打下财务
YIBEN AU BUSINESS 澳 洲 商 业
基础”。
为许多家长在决策时反复权衡的关键考量。
他指出,多数儿童投资集中在股票和基金,其次 是储蓄账户。他还提到,自今年 4 月 Sharesies 开始为儿童提供 KiwiSaver 账户以来,相关账 户数量增长强劲,月均增速达 33%,目前儿童 KiwiSaver 账户已达 4500 个,平均持仓金额为 650 元。
选择关键在于家庭目标与需求
锁定资金:优点还是限制? 专家指出,KiwiSaver 的资金基本会被锁定,直 到会员购买首套房或达到退休年龄才能提取,这 对于担心孩子日后随意花钱的家长而言,可能是 一大优势。 然而,正因为资金被锁定,孩子将无法用这笔钱来 支付其他可能需要的开支,例如学业或旅行费用。 这种资金限制究竟是“保护”还是“束缚”,也成
专家普遍认为,无论是选择 KiwiSaver 还是其他 管理型基金,让孩子从小开始投资,都能帮助他们 在财务上抢占先机。 ANZ 的 August 表示,让孩子从小接触投资,“是 一种切实可行的方式,能帮助他们学习理财知识、 认识投资,并设定长期财务目标”。 至于具体该如何选择,业内建议家长应结合家庭实 际情况——包括资金未来的具体用途、孩子对资金 的自主支配需求,以及家庭对“提前支取风险”的 担忧程度——综合权衡后再做决定。 无论最终选择 KiwiSaver 还是其他投资方式,尽 早为孩子打下理财基础,都是许多新西兰家庭当下 的共识与行动方向。
21
YIBEN AU BUSINESS 澳 洲 商 业
房产交易量连跌 8 个月, 新西兰房市放缓真相曝光
新西兰房产交易量持续放缓,但数据显示,首次购 房者并非“观望”的主力军。
22
不动”的并非首次购房者。
房产交易量连续 8 个月下滑
数据显示,首次购房者在市场交易中所占份额仍创 历史新高,约占整体交易量的 29%。
房地产数据公司 Cotality 最新数据显示,今年以 来新西兰房产交易量持续显著放缓,但真正“按兵
相比之下,“以房换房”(即已拥有房产者出售旧 房、购买新房)的业主活动明显减少,年度成交
YIBEN AU BUSINESS 澳 洲 商 业
总数从去年 12 月的 25,044 宗,降至今年 8 月的 23,398 宗。 持有房贷的房产投资者购房量也有所下滑,但降幅 相对较小。 “以房换房”业主选择继续观望
起来更多人是在观望而非真正行动。” 他指出,这一现象与历史规律相符,即换房活跃度 通常与整体经济周期密切相关:“当失业率较高、 经济增速放缓时,换房者往往倾向于按兵不动。既 然不是必须搬家,为什么要额外承担更多债务和风 险呢?”
Cotality 首席房产经济学家 Kelvin Davidson 表 示:“从整体成交量来看,今年以来一直呈持续下 滑趋势,与去年同期相比 , 每个月都在下降,8 月 的表现似乎是最弱的一个月。”
他认为,这种观望情绪可能还将持续 6 至 9 个月 左右。
他表示,尚不确定这是否只是短期波动,也有可能 9 月的数据不会那么疲软,从而在整体上趋于平稳, “但无论如何,这已经是连续第 8 个月出现下滑”。
Davidson 同时提醒,市场下行阶段其实也可能是 购房者捡到“绝对划算”房源的窗口期,而这一点 常常被许多人忽略。
经济周期是背后关键因素
他指出,不少潜在换房者往往只关注“自己的房子 现在值多少钱”,却忽视了在市场整体走弱时,换 房的实际成本差价可能反而更具吸引力。
Davidson 分析认为,部分原本考虑换房的业主, 如今更倾向于维持现状。 他说:“对于那些其实并不需要搬家的人来说,无 论是考虑‘以小换大 ' 还是 ' 以大换小’,现在看
“观望”也可能错过入手良机
数据显示,真正拖慢新西兰房市的并非首次购房者, 而是选择继续观望的“以房换房”业主,市场能否 回暖,仍取决于整体经济走势的变化。
23
YIBEN AU BUSINESS 澳 洲 商 业
KiwiSaver 平均余额创新高, 专家提醒别被“平均数”忽悠
新西兰 KiwiSaver 人均余额已突破 4 万元,但专 家提醒,“平均”不代表“够用”。
进一步提升个人账户余额,会员其实还有几件事可 以主动去做。
人均余额突破 4 万元
“平均余额”不代表“个人达标”
新西兰金融市场管理局(Financial Markets Authority,FMA)最新发布的 KiwiSaver 年度 报告显示,全国平均账户余额已超过 4 万元,整 体呈强劲增长态势。
Pie Funds 首席执行官 Ana-Marie Lockyer 提醒, 会员不应被“4 万元”这一平均数字所迷惑。
数据显示,截至今年 3 月的一年内,平均账户余 额增长 11%,投资回报总额达 107 亿元,会员供 款总额则达 132 亿元。 报告发布后,多家 KiwiSaver 供应商指出,若想 24
她表示:“问题不在于你的 KiwiSaver 余额是否 达到平均水平,而在于你是否走在通往理想退休生 活的正确轨道上。” 她建议每位会员定期检视账户,了解自己的目标数 字、所投资的基金类型,不要让退休规划“自动驾 驶”,因为“等到用自己的养老金支付日常开销时,
YIBEN AU BUSINESS 澳 洲 商 业
这些细节将变得至关重要”。
供款比例与主动管理同样重要
基金风险配置是关键变量 据供应商介绍,决定 KiwiSaver 最终收益表现的 最重要因素之一,是所投资基金所承担的风险水平。
除基金类型外,供款比例也是影响最终账户余额的 重要因素。会员除法定最低供款比例外,还可根据 自身经济状况选择更高比例供款,以获得更多的雇 主匹配及政府补贴。
不同风险等级的基金(如保守型、平衡型、成长型 等)在长期回报上存在明显差异,会员的年龄、投 资期限及风险承受能力,都应作为选择基金类型的 重要依据。
业内普遍建议,会员应养成定期检视账户的习惯, 而非将 KiwiSaver 视为“设置后即可不再理会” 的自动化产品,主动管理往往能在长期复利效应下 带来可观差异。
业内人士普遍建议,会员应结合自身实际情况—— 包括距离退休或购房的时间长短——定期检视账户 所配置的基金是否仍然合适, 而非长期 “一成不变” 。
KiwiSaver 余额屡创新高固然可喜,但真正决定退 休生活质量的,是每个人是否主动了解并优化了自 己的账户,而非仅仅关注一个“平均数字”。
25