Groupe
2025 a été une année de résultats solides, où nos efforts collectifs ont porté des fruits visibles. Avec un résultat consolidé de 115 millions de francs, c’est globalement une année très positive pour le Groupe Mutuel. Nos objectifs de rentabilité dans les assurances privées ont été dépassés, preuve de la pertinence de nos choix stratégiques mis en place ces dernières années et de l’engagement constant de nos collaborateurs.
Au 31 décembre 2025, plus de 734 000 assurés – titulaires et membres de famille – utilisent l’Espace client, soit 54% de notre clientèle.
Derrière notre volonté de nous affirmer comme un partenaire de référence global en santé et prévoyance, pour les individus comme pour les entreprises, se cache une vraie stratégie de diversification qui a fait ses preuves.
Il y a des années qui servent de repères, des années qui confirment une direction, et d’autres encore qui rappellent ce qui compte vraiment. 2025 aura été une année de confirmation : confirmation de notre stratégie, de notre modèle et de notre capacité à conjuguer performance économique et responsabilité humaine.
2025 nous ramène aussi à l’essentiel : l’humain. Notre conviction n’a jamais été aussi forte : l’humain doit rester au cœur de tout. De nos décisions, de nos ambitions, de nos relations tant avec nos clients qu’avec nos équipes.
Cette philosophie, nous l’avons vue prendre forme, grandir, s’affermir. Elle se vérifie partout où l’engagement prend une dimension concrète. Elle se lit dans la qualité des relations, dans la confiance que nous construisons chaque jour, dans la cohésion qui nous unit même dans les moments les plus exigeants.
« Cette attention portée à l’humain n’est pas une posture : elle est un levier de performance, de confiance et de résilience », précise Karin Perraudin, présidente du Groupe Mutuel. « Ainsi, 2025 a été une année de résultats solides, où nos efforts collectifs ont porté des fruits visibles. Avec un résultat consolidé de 115 millions de francs, c’est globalement une année très positive pour le Groupe Mutuel. Nos objectifs de rentabilité dans les assurances privées ont été dépassés, preuve de la pertinence de nos choix stratégiques mis en place ces dernières années et de l’engagement constant de nos collaborateurs ».
Les assurances privées ainsi que la prévoyance professionnelle ont ainsi poursuivi leur progression, affichant une dynamique maîtrisée et qualitative, ancrée dans un pilotage rigoureux et une volonté d’amélioration continue. La croissance dans ces secteurs s’accélère et est réjouissante.
« Dans l’assurance de base, notre résultat technique positif et la solidité de notre solvabilité témoignent d’une grande maîtrise de nos fondamentaux, malgré un environnement de plus en plus complexe et mouvant », poursuit Thomas Boyer, CEO du Groupe Mutuel. « Bien sûr, tout n’a pas été simple. La perte de 44 000 assurés dans l’AOS, même si elle était anticipée, rappelle la réalité d’un marché très concurrentiel et la nécessité permanente d’agilité et d’adaptation. »
« Mais cette situation n’a pas entravé notre élan. Au contraire, elle nous a incités à avancer avec plus de lucidité, à revoir nos approches, à renforcer notre cohérence collective. Et pendant que certains marchés se contractaient, d’autres accéléraient, si bien que nous avons vécu une excellente année 2025 », se réjouit le CEO.
La prévoyance individuelle et professionnelle ont ainsi connu une croissance marquée, signe de la confiance renouvelée de nos clients dans nos solutions et dans notre capacité à les accompagner durant leurs projets les plus déterminants. C’est le signe que le processus de diversification de nos activités, entamé il y a quelques années, porte réellement ses fruits. Le secteur Entreprise poursuit également sa progression et consolide sa position avec un chiffre d’affaires qui s’approche de 1,1 milliard de francs, en progression de 76 millions de francs.
« Au bout du compte, les objectifs de l’entreprise ont été atteints, confirmant la pertinence de notre stratégie et notre position unique sur le marché comme seul assureur complet dans les domaines de la santé et de la prévoyance », ajoute la présidente.
2025 aura été marquée par une importante actualité politique liée au système de santé suisse. C’est le cas pour les cantons qui devraient repenser leur planification hospitalière au minimum à une échelle suprarégionale, mais aussi concernant le prix des médicaments qui sont encore et toujours trop élevés en comparaison internationale.
Le TARDOC et plusieurs autres mesures récemment entrées en vigueur montrent cependant une évolution positive du système, tandis que différents projets de soins intégrés prennent forme mais restent encore relativement marginaux.
La table ronde nationale sur la maîtrise des coûts a abouti à un catalogue d’économies d’au moins 300 millions de francs, dont la mise en œuvre reposera largement sur les acteurs du système en 2026.
« Je salue l’effort collectif porté par tous les partenaires du système de santé qui ont compris l’urgence de trouver des solutions concrètes. Cependant, je regrette le manque d’ambition. On pourrait faire encore plus et surtout encore plus vite pour tenter de maîtriser la forte hausse des coûts de la santé », analyse Thomas Boyer. Les assureurs-maladie participeront également à ces économies, notamment par une réduction de leurs frais administratifs (objectif de réduction de 40 millions de francs pour l’ensemble des assureurs), une mise en œuvre plus efficace des modèles de prix, une information ciblée aux assurés et un encouragement aux soins ambulatoires.
Dans le domaine de la numérisation, le Groupe Mutuel salue et soutient la refonte du dossier électronique de santé (DES), mais demande davantage de simplification pour embarquer un maximum d’assurés et d’acteurs autour de ce projet vital pour l’avenir du système de santé en Suisse.
« C’est la pierre angulaire des réformes futures. Sans le DES, les efforts visant à réduire les prestations inutiles et à mieux coordonner les soins ne pourront pas être réalisés à large échelle. La direction prise est la bonne, mais le rythme reste trop lent. Il faut accélérer, surtout compte tenu du retard pris dans ce domaine », souligne le CEO du Groupe Mutuel.
Sur le plan politique, la pression reste très forte avec de nombreuses propositions pour occuper le terrain. Toutefois, la plupart de ces initiatives ne s’attaquent jamais à la racine du problème : la hausse continue des coûts de la santé qui s’est poursuivie en 2025 à hauteur de 4,6%.
Une stratégie assumée et des projets ambitieux pour le futur
La diversification de nos activités, notamment dans la prévoyance individuelle et professionnelle, va se poursuivre et se renforcer. Au-delà de cette ambition déjà bien amorcée, l’expérience client, notamment au travers de la digitalisation, doit se poursuivre, de même que nos efforts pour renforcer notre rentabilité. C’est ainsi qu’a été dessinée la stratégie d’entreprise pour 2026-2028, avec ambition et dans la continuité des années précédentes.
Ces ambitions stratégiques renforcent les fondements qui constituent notre activité. « Nous le savons : pour garantir notre avenir, nous devons poursuivre nos efforts, notamment dans la gestion de nos coûts, dans l’amélioration continue de nos processus et dans le renforcement de notre efficacité opérationnelle », assène Karin Perraudin, présidente du Groupe Mutuel.
Ces principes fondamentaux sont totalement alignés avec le futur que le Groupe Mutuel commence déjà à façonner.
« Lève-toi au-dessus de la tempête et tu trouveras le soleil. »
Mario
Fernández
L’intelligence artificielle (IA), l’innovation technologique, les nouveaux outils numériques, la digitalisation de nos processus : autant de terrains dans lesquels nous avons poursuivi l’établissement de bases solides en 2025, et que nous développerons en 2026 avec des projets pilotes structurants, une vision claire et une ambition assumée. « Il faut davantage se focaliser sur les bons projets et prioriser la rentabilité », encourage la présidente. C’est notamment le cas avec EVA, notre chatbot intégré à notre Espace client qui connaît un succès grandissant et qui répond à près de 1400 demandes par jour, depuis son lancement en septembre 2025. « Le Groupe Mutuel est ambitieux » poursuit Thomas Boyer. « Nous allons encore accélérer nos investissements pour améliorer nos plateformes technologiques. Nous devons rester flexibles pour perfectionner l’automatisation et accélérer encore notre diversification dans la prévoyance individuelle et la LPP. »
L’année 2026 se profilera ainsi comme une année charnière : une croissance durable, exigeante et cohérente, reposant non seulement sur la rentabilité, mais aussi sur la qualité et la diversification de nos activités.
Au-delà des victoires, des défaites, des joies ou des peines, c’est dans cette direction que nous avancerons ensemble. Unis. Motivés. Solidaires. Comme le rappelle Mario Fernández, artiste et poète cubain : « Lève-toi au-dessus de la tempête et tu trouveras le soleil. » Une invitation à garder confiance, à s’élever, à regarder plus loin, ensemble, vers un avenir radieux.
Karin Perraudin, Présidente du Conseil d’administration
Thomas Boyer, Directeur général
Groupe Mutuel
Évolution du nombre de clients dans l’AOS par rapport au 1.1 de l’année suivante
Nombre de clients Entreprise au 1.1. de l’année suivante
Primes acquises/Chiffre d'affaires (chiffres consolidés en milliers de CHF)
Prestations d’assurance (chiffres consolidés en milliers de CHF)
Résultat annuel (chiffres consolidés en millions de CHF)
Nombre de collaborateurs au 31.12 (sans apprentis)
Nombre d’apprentis
Pourcentage hommes/femmes
Nombre d'agences 39 39
Nombre de centres de service 6 6
Coûts de la santé : avec 4,6%, la hausse se poursuit en 2025.
En 2025, selon nos estimations, la hausse des coûts de la santé est de 4,6%.
Ce n’est pas une bonne nouvelle car les coûts de la santé avaient déjà augmenté fortement en 2024 avec 4,3% (3,4% en 2023, 3,3% en 2022 et 6,6% en 2021). Cela signifie que la hausse sur les cinq dernières années dépasse les 22%. Les coûts de la santé continuent donc à augmenter de l’ordre de 4% par année alors que la hausse annuelle moyenne n’était que d’environ 3% de 2000 à 2020.
Après une relative stagnation en 2019 et 2020, cette hausse continue des coûts de la santé pèse ainsi lourdement sur les payeurs de primes et en particulier sur les familles de la classe moyenne. Aussi, comme les primes doivent, selon la loi, couvrir les coûts, le risque d’une nouvelle hausse semble inévitable, cet automne. C’est une mauvaise nouvelle pour le système de santé suisse, en particulier pour les payeurs de primes. La qualité du système suisse de santé reste remarquable, mais son financement à long terme semble de plus en plus problématique.
progression du domaine Entreprise qui se rapproche de 1,1 milliard de francs de chiffre d’affaires en 2025 et assure désormais 31 600 entreprises en Suisse.
En 2025, le chiffre d’affaires global du secteur Entreprise a augmenté de l’ordre de 76 millions de francs pour atteindre 1,1 milliard de francs. C’est la deuxième fois que la barre du milliard est franchie. Le domaine Entreprise reste ainsi la 2e source de revenus du Groupe Mutuel, devant les assurances complémentaires. Ce très bon résultat vient confirmer la stratégie de diversification engagée il y a quelques années.
En 2025, 600 nouvelles entreprises ont rejoint le Groupe Mutuel, portant le total à 31 600 entreprises assurées au 1er janvier 2026. En matière de perte de gain maladie, le Groupe Mutuel figure aujourd’hui au 4e rang suisse, devant des assureurs privés, ce qui est tout à fait remarquable.
IA : l’agent virtuel EVA démarre fort. Il répond à 1400 demandes par jour !
Le Groupe Mutuel confirme enfin son rôle de pionnier en devenant le premier assureur suisse à intégrer un agent virtuel de type EVA au sein d’un espace client, renforçant sa position d’innovation au service des assurés. EVA a déjà répondu à 100 000 messages depuis le 16 septembre 2025, ce qui représente environ 1400 messages quotidiens.
Légère baisse du nombre de collaboratrices et collaborateurs en 2025.
Le Groupe Mutuel compte désormais 2 664 collaboratrices et collaborateurs fixes à fin 2025 (2 726 en 2024). En plus, 40 apprentis étaient engagés dans tous les secteurs de l’assurance. L’entreprise accorde une large place à la formation dont le nombre d’heures atteint 27 heures en moyenne par collaborateur. La poursuite de la refonte des documents envoyés dans le processus d’engagement des nouveaux collaborateurs a permis d’économiser l’impression de plusieurs milliers de pages de papier en 2025.
Via EVA, les assurés peuvent désormais effectuer plusieurs actions clés comme :
o Voir leur carte d’assuré
o Vérifier la couverture de leur assurance complémentaire
o Reporter le paiement d’une facture
o Consulter leur dernière facture
o Modifier la franchise de leur contrat
o Rechercher un thérapeute
L’Espace client poursuit sa progression réjouissante. 54% des clients du Groupe Mutuel utilisent l’application numérique.
Au 31 décembre 2025, plus de 734 000 assurés – titulaires et membres de famille –utilisent l’Espace Client, soit 54% de notre clientèle. Cela représente une croissance de plus de 81 000 comptes en un an. Une progression portée par les optimisations de navigation pour le confort des utilisateurs, l’ajout de nouvelles fonctionnalités et les actions marketing menées durant l’année.
L’engagement suit la même dynamique : avec 13 millions de sessions enregistrées, l’Espace client affiche une progression de 30%. Il s’affirme désormais comme le canal principal pour les mutations de contrat (modèle et franchise), avec 49% des modifications effectuées en ligne. Un pas important vers notre ambition d’accroître l’autonomie de nos assurés.
Les interactions entrantes continuent également de basculer vers le digital : 61% d’entre elles passent par l’Espace client (contre 56% en 2024), démontrant une adoption croissante et durable. Côté satisfaction, les résultats restent solides : 4,35 de moyenne dans l’application, et 4,7 sur l’App Store – des scores parmi les meilleurs du marché, qui confirment la qualité perçue de nos services digitaux.
Pour renforcer l’usage et simplifier les démarches, plusieurs améliorations significatives ont été apportées à l’Espace client en 2025. L’optimisation de la gestion des documents et l’ajout de liens d’accès directs sur mobile et web facilitent l’orientation vers les services les plus utilisés. Dans cette même dynamique, la nouvelle page « Aide & contact » guide efficacement les assurés vers les fonctionnalités déjà disponibles, contribuant à réduire le volume d’appels.
L’autonomie progresse également grâce à la page « Ma santé », qui centralise l’ensemble des services santé, et à l’évolution du parcours de modification de contrat, désormais plus fluide. Par ailleurs, la déclaration d’accident et de maternité est désormais possible depuis l’application mobile, renforçant le self-service et simplifiant les démarches quotidiennes.
L’adhésion à l’Espace client a augmenté de 20% en 2 ans
727 millions de francs de réduction grâce au contrôle des factures et à la digitalisation.
En 2025, 20,8 millions de factures de prestations médicales ont été reçues par le Groupe Mutuel, contre 21,2 millions en 2024. Ce volume de factures correspond à 6,91 milliards de francs tous genres confondus pour l’année 2025. Les contrôles et les corrections effectués à l’aide des nouvelles technologies et grâce à l’expérience de nos collaborateurs ont permis de réduire les dépenses de 10,5%, soit près de 727 millions de francs, ce qui représente un allégement sur le montant de la prime du même ordre de grandeur.
En 2025, les économies les plus marquées proviennent :
o des autres soins ambulatoires avec 186,1 millions de francs (19,3% ratio économie réalisée)
o des hospitalisations / EMS avec 131,2 millions de francs (8,0% ratio économie réalisée)
o du TARMED (ambulatoire hospitalier et médecins) avec 115,6 millions de francs (4,1% ratio économie réalisée)
o des soins dentaires avec 83,6 millions de francs (42,8% ratio économie réalisée)
14,6
jours ou la rapidité des remboursements comme plus-value pour nos clients
Pour 2025, le délai de remboursement des factures en tiers garant (à l’assuré) a été de 14,6 jours en moyenne contre 14,8 jours en 2024. Le remboursement en tiers payant (au dispensateur) a été quant à lui de 28,2 jours en moyenne en 2025 contre 28,3 jours en 2024.
L’automatisation des factures a permis de payer 82,2% des factures en 2025 contre 82,0% en 2024.
Égalité salariale : renouvellement du Label « We Pay Fair »
En adéquation avec nos valeurs, nous veillons à garantir une politique de rémunération équitable. En 2025, l’Université de Saint-Gall nous a de nouveau décerné le label « We Pay Fair », attestant notre respect du principe « à travail égal, salaire égal » et notre application d’une équité salariale entre femmes et hommes.
Obtention du label
« Friendly Work Space »
En novembre 2023, le Groupe Mutuel a été certifié « Friendly Work Space » pour la première fois, un label décerné par Promotion Santé Suisse. Ce label récompense une gestion de la santé en entreprise (GSE) systématique et durable, à l’aide de six critères de qualité qui sont soutenus par le Secrétariat d’État à l’économie (SECO) et l’Office fédéral de la santé publique (OFSP).
Dans un contexte de transformations technologiques et de changements sociétaux, le Groupe Mutuel a lancé une nouvelle stratégie pour les années 2026-2028. Celle-ci prévoit une simplification et une concentration de ses activités autour de trois axes : expérience digitale, diversification et rentabilité.
Au 1er janvier 2025, le Groupe Mutuel a simplifié sa structure organisationnelle. Les assureurs Supra et Easy Sana ont fusionné respectivement avec Mutuel et Avenir. Ainsi, le nombre de caisses maladie du Groupe Mutuel est passé de six à quatre : Avenir, Mutuel, Philos et AMB.
Afin de sensibiliser ses collaborateurs à la transformation numérique, le Groupe Mutuel a lancé la première de deux semaines thématiques consacrées à l’intelligence artificielle. Au cours de plusieurs webinaires, des experts ont présenté les multiples facettes de cette nouvelle technologie.
Le Groupe Mutuel a lancé son chatbot EVA, basé sur l’intelligence artificielle. Cette assistante virtuelle est disponible 24 heures sur 24 pour répondre aux questions de nos clients concernant leur assurance complémentaire.
Les préparatifs en vue de l’intégration complète de notre filiale Neosana ont commencé. La reprise du personnel de Neosana au 1er janvier 2026 s’inscrit dans notre stratégie visant à miser encore davantage sur la distribution interne et à placer l’expérience client au centre de nos priorités.
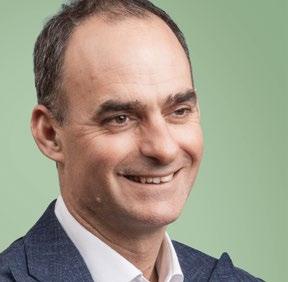
Le 1er septembre, Stéphan Studer a succédé à Sophie Revaz en tant que responsable du département Santé Individuelle et membre de la Direction générale. Leader reconnu et fin connaisseur des prestataires de soins, Stéphan représente un atout majeur pour le Groupe Mutuel.
Nous avons également lancé notre nouvelle assurance-épargne pour enfants, VariaInvest Kids, qui combine épargne garantie et investissements dans des fonds de placement. Elle vient ainsi compléter notre vaste gamme de produits dans le domaine Vie.
Au-delà de son cœur de métier, le Groupe Mutuel s’est positionné de manière solide comme un acteur affirmé tant en assurances pour entreprises qu’en prévoyance professionnelle et individuelle.
Le Groupe Mutuel est bien plus qu’une assurance-maladie. Derrière notre volonté de nous affirmer comme un partenaire de référence global en santé et prévoyance, pour les individus comme pour les entreprises, se cache une vraie stratégie de diversification qui a fait ses preuves. Proactifs et en perpétuelle transformation dans nos secteurs d’activité, nous avons à cœur de répondre aux besoins sociétaux et d’anticiper les tendances.
Pour que chaque absence soit accompagnée, chaque retour au travail soutenu et chaque retraite assurée.
De par sa position solidement ancrée sur le marché, le Groupe Mutuel accompagne durablement toutes les entreprises grâce à une offre complète d’assurances santé en maladie (IJM) et accident (LAA/C) et de solutions sur mesure en prévoyance professionnelle (LPP).
Notre proactivité, notre expertise et la performance de nos solutions répondent aussi bien aux enjeux socio-économiques actuels qu’aux enjeux futurs rencontrés par les PME et par les grandes structures : essor des problématiques de santé mentale et de troubles musculosquelettiques au travail et hausse de l’absentéisme, performance de la prévoyance vieillesse mais aussi attractivité de l’employeur.
Vincent Claivaz, Responsable du secteur Santé & Prévoyance - Clients Entreprise
« Notre année 2025 a principalement été marquée par un fort développement des affaires en prévoyance professionnelle et une assise organisationnelle en Suisse alémanique. Les résultats de nos sondages démontrent également la pleine satisfaction des clients, particulièrement en Suisse alémanique, comme des courtiers, qui souhaitent tous poursuivre voire développer la collaboration.
Malgré les fortes tensions persistantes liées à la hausse de la sinistralité dans les assurances santé, notre avenir est de bon augure. Tous ces éléments renforcent la réalité selon laquelle le Groupe Mutuel n’est pas qu’une simple caisse maladie, c’est aussi un partenaire de référence en santé et prévoyance pour tous types d’entreprises. »
8/10
taux de satisfaction (CSAT) Clients.
Avec plus de 31 600 entreprises qui lui font confiance, le Groupe Mutuel continue de soigner la qualité de son offre en santé et prévoyance ainsi que de ses services tout en maîtrisant les coûts.
Ce résultat est d’autant plus marquant puisqu’il intervient dans un contexte de hausse de la sinistralité liée notamment à l’explosion des cas psychosociaux au travail.
8/10 251
taux de satisfaction (CSAT) Courtiers.
Fort d’un solide réseau de partenaires, le Groupe Mutuel maintient des liens durables avec ses courtiers, acteurs jouant un rôle essentiel dans le développement de ses activités.
Ce résultat témoigne de la confiance que ces derniers accordent à la qualité des produits et services ainsi qu’à notre capacité à les accompagner dans leurs affaires.
Chiffre d’affaires global en LPP (en millions de CHF).
Grâce à l’offre complète, sur mesure et performante de la Fondation Collective Groupe Mutuel et à notre solide expertise en prévoyance professionnelle, nous affichons cette année encore un progrès notable dans cette branche, tant en Suisse romande qu’en Suisse alémanique (+ 15 millions par rapport à 2024).
La digitalisation continue de nos plateformes pour courtiers, employeurs et assurés contribue également à ce succès, de même que l’expertise de notre gestionnaire de fortune Groupe Mutuel Asset Management et les efforts consentis pour garantir des investissements ESG.
Nombre de spécialistes en GSE
À travers les 3 piliers complémentaires que sont la promotion de la santé, la prévention et la gestion des absences, soutenus par un panel de spécialistes dans les domaines du Care et du Case Management, le Groupe Mutuel se positionne comme partenaire de référence en Gestion de la Santé en Entreprise.
Dans cette optique, nous accompagnons tous types d’employeurs pour faire de la bonne santé de leurs collaborateurs un véritable levier de performance.
Les projets de développement et de transformation permettent au Groupe Mutuel de s’affirmer comme partenaire de référence tant en santé qu’en prévoyance professionnelle et de satisfaire au mieux les besoins de ses entreprises clientes.
Les efforts se poursuivent tout particulièrement dans la digitalisation des plateformes destinées aux employeurs et aux courtiers et dans l’expansion en Suisse alémanique.
Ces dernières années ont été déterminantes pour ancrer durablement la prévoyance Individuelle comme un pilier stratégique du Groupe Mutuel. Une refonte complète de notre gamme de produits initiée en 2023 a permis d’offrir des solutions adaptées aux besoins actuels des clients, tout en renforçant notre avantage compétitif. Parallèlement, la construction progressive d’un réseau de vente performant, structuré autour des agences générales, a consolidé notre présence sur le terrain et renforcé notre capacité d’accompagnement personnalisé.
Ces fondations ont été complétées par d’importants programmes de transformation digitale et de modernisation de nos systèmes, essentiels pour soutenir la croissance future et garantir une expérience client fluide. Ces efforts combinés portent désormais leurs fruits : en 2025, la production de nouvelles affaires a progressé de plus de 30%, confirmant la pertinence des choix stratégiques engagés.
Le développement de la prévoyance Individuelle s’inscrit pleinement dans la stratégie de diversification du Groupe Mutuel. Activité à long terme par essence, la prévoyance individuelle crée des relations durables avec nos clients et contribue à renforcer la stabilité globale du portefeuille du groupe.
En tant que seul assureur global de personnes en Suisse, le Groupe Mutuel dispose d’une position unique pour innover à l’intersection de la santé et de la prévoyance. En plaçant l’Humain au centre, cette position nous permet d’imaginer des solutions intégrées, cohérentes et réellement utiles pour accompagner nos assurés. Elle constitue également un avantage compétitif fort sur un marché en pleine mutation.
dynamique de produits renforcée
L’année 2025 a été marquée par plusieurs lancements clés : un produit à prime unique, conçu pour répondre aux besoins de placement et de sécurité des clients, ainsi qu’une solution d’épargne dédiée aux enfants, illustrant notre volonté de couvrir l’ensemble des situations familiales.
Notre produit phare
VariaInvest continue de rencontrer un succès croissant.
Un environnement exigeant
La forte croissance de l’activité implique un contrôle accru de la qualité des affaires. En 2025, nous avons renforcé nos dispositifs internes et multiplié les mesures visant à garantir une croissance saine et durable.
La digitalisation constitue un autre enjeu clé : l’intégration progressive de l’assurance-vie dans l’écosystème IT global du Groupe améliore significativement l’expérience client.
Des résultats très positifs
L’année affiche une progression remarquable, tant en production qu’en performance financière. L’assurance-vie s’impose désormais comme l’un des moteurs de croissance du Groupe Mutuel, confirmant sa place stratégique et son potentiel de développement à long terme.
Un marché en profonde transformation
Le marché de la prévoyance individuelle continue d’évoluer sous l’effet de tendances structurelles marquées.
Le vieillissement démographique, l’accroissement des besoins de sécurité financière et les changements sociétaux redéfinissent les attentes des assurés. À cela s’ajoutent des incertitudes économiques qui renforcent l’intérêt pour des solutions de prévoyance flexibles et orientées long terme.
Parallèlement, l’environnement réglementaire devient plus exigeant, imposant aux acteurs du marché une adaptation permanente et une gestion rigoureuse des processus. Dans ce contexte, la montée en compétence des réseaux de distribution apparaît comme un levier décisif pour garantir la qualité du conseil et accompagner ces évolutions de manière responsable.
Accélération de l’innovation produits
Le lancement de solutions différenciantes et innovantes constituera un moteur central pour renforcer notre positionnement et répondre aux nouveaux besoins des clients, notamment en matière d’épargne flexible, de protection familiale et de consolidation patrimoniale.
Développement de nouvelles synergies et partenariats
La recherche d’alliances ciblées et de collaborations intelligentes permettra d’élargir notre empreinte sur le marché, d’enrichir nos offres et de créer davantage de valeur ajoutée pour nos assurés.
Renforcement du réseau de vente
Un investissement accru dans la formation, les outils et l’accompagnement des conseillers en prévoyance sera essentiel pour garantir un conseil de haute qualité et soutenir la croissance à long terme.
Maintien d’une trajectoire de croissance durable
Toutes ces initiatives s’inscrivent dans une ambition claire : poursuivre une croissance forte, maîtrisée et durable, fondée sur la solidité du modèle d’affaires et un ancrage constant dans les besoins réels de nos clients.
Ces orientations confirment l’ambition du Groupe Mutuel de devenir un acteur de référence en prévoyance individuelle, en alliant performance, innovation et proximité avec ses assurés.
Nombre de clients Vie : 43 180
Volume de primes 2025 : 91,4 millions de CHF
Croissance 2025 vs 2024 : + 5,3%
Bénéfice : 5,1 millions de CHF
« La croissance durable ne se décrète pas, elle se bâtit. Et c’est ensemble que nous consolidons, accélérons et transformons l’avenir de la prévoyance individuelle. »
Pascal Dinichert, Responsable du secteur Prévoyance individuelle
Le Groupe Mutuel est organisé sous forme de holding. Les sociétés qui composent la holding sont actives dans les différents domaines de l’assurance, notamment la santé et la prévoyance, tant pour les assurés individuels que pour les entreprises.
Groupe Mutuel Holding SA appartient intégralement à Fondation Groupe Mutuel, une entité à but non lucratif. Celle-ci soutient le bienêtre, la promotion et la prévention de la santé pour la population suisse au travers de multiples activités.
La société fille Groupe Mutuel Services SA met notamment son infrastructure administrative de même que son personnel à la disposition des autres sociétés du groupe.
De manière analogue, Groupe Mutuel Asset Management GMAM SA effectue la gestion de fortune collective pour les autres sociétés du groupe.
Cette mise en commun des moyens permet de développer des synergies dont profite l’ensemble des sociétés et des clients. Les prestations de service sont clairement distinguées entre les différentes branches d’assurance, notamment entre l’assurance obligatoire des soins (LAMal) et les assurances complémentaires (LCA), ainsi qu’entre les différentes sociétés.
Ces services sont facturés aux sociétés selon des clés de répartition objectives et conformes aux bonnes pratiques en vigueur dans la branche, afin que la contribution de chacune corresponde à l’utilisation réelle des ressources. Ces répartitions sont également auditées par un tiers indépendant.
Groupe Mutuel Services SA et Groupe Mutuel Asset Management GMAM SA peuvent également offrir leurs prestations à des sociétés tierces. C’est notamment le cas dans les domaines de l’assurancemaladie ou de la prévoyance professionnelle.
Assurance de base
avenir assurance maladie SA
philos assurance maladie SA
mutuel assurance maladie SA amb assurances SA
Assurance privée
groupe mutuel assurances gma SA
groupe mutuel vie gmv SA
fondation
Groupe Mutuel Holding SA
Gestion de fortune collective
Groupe Mutuel Services SA
Société de distribution
Neosana AG asset management
Contrats de prestations
Prévoyance Santé
Caisse-maladie de la Vallée d’Entremont société coopérative
Mutuelle Neuchâteloise
Assurance Maladie
Autres contrats de prestations
libre passage Opsion fondation collective
Autres institutions de prévoyance clientes
En 2025, suite aux fusions par absorption entre Easy Sana Assurance Maladie SA et Avenir Assurance Maladie SA ainsi qu’entre SUPRA-1846 SA et Mutuel Assurance Maladie SA, Groupe Mutuel Holding SA détient quatre assureursmaladie, pratiquant l’assurance obligatoire des soins, à savoir : Mutuel Assurance Maladie SA, Philos Assurance Maladie SA, Avenir Assurance Maladie SA et AMB Assurances SA.
L’assurance privée pratiquant l’assurance-maladie complémentaire et commercialisant l’assurance patrimoine se nomme Groupe Mutuel Assurances GMA SA. De son côté, la société Groupe Mutuel Vie GMV SA offre des produits d’assurance-vie.
La société Neosana AG, qui permet d’offrir des prestations de courtage dans les domaines de l’assurance santé et de l’assurance-vie, sera rétroactivement fusionnée, par absorption, avec Groupe Mutuel Services SA au 1er janvier 2026.
Groupe Mutuel Services SA met son infrastructure administrative de même que son personnel à la disposition de l’ensemble des sociétés du groupe. La société Groupe Mutuel Asset Management GMAM SA est, quant à elle, dédiée à la gestion de fortune des entreprises du Groupe Mutuel et peut proposer ses services à des sociétés tierces.
Le Conseil d’administration de Groupe Mutuel
Holding SA et ses commissions spécialisées
Le Conseil d’administration est l’organe de conduite stratégique de Groupe Mutuel Holding SA. Il est composé de 5 à 9 membres, élus pour quatre ans. Il décide de la position et de la stratégie d’entreprise, exerce la haute direction et la haute surveillance, fixe l’organisation et les principes du système de contrôle interne. Son travail est soutenu par trois Commissions spécialisées : la Commission d’audit et des risques, la Commission projets stratégiques et innovation et celle de rémunération et de nomination. Les Commissions informent régulièrement le Conseil d’administration de leurs activités.
La Commission d’audit et des risques
La Commission d’audit et des risques est présidée par Jean-Blaise Conne et composée de deux autres membres du Conseil d’administration. Elle a pour tâches principales le contrôle de l’intégrité des informations financières, du respect des lois, des réglementations et directives internes, de la surveillance du système de contrôle interne et des processus d’audit. Elle organise et évalue la performance, la qualification et l’indépendance des auditeurs internes et externes.
La Commission projets stratégiques et innovation
La Commission projets stratégiques et innovation est présidée par Jürg E. Tschanz. Trois autres membres du Conseil d’administration en font également partie. Elle définit et propose à celui-ci la stratégie de transformation et d’innovation, de diversification et de maturité numérique, en tenant compte de l’évolution de l’environnement technologique, politique et de marché ainsi que des axes de développement à moyen et long terme du Groupe Mutuel. De plus, elle définit et propose la stratégie d’utilisation des nouvelles technologies de l’information et de la communication au service de l’entreprise. Elle examine aussi la stratégie de partenariats ou d’acquisition à mettre en place pour atteindre les objectifs fixés et émet des recommandations y relatives au Conseil d’administration. Enfin, elle suit l’avancement des projets liés aux initiatives stratégiques.
La Commission de rémunération et de nomination
La Commission de rémunération et de nomination est présidée par Petra Feigl-Fässler et composée de deux autres membres du Conseil d’administration. Elle propose au Conseil d’administration la rémunération de ses membres ainsi que de ceux de la Direction générale. Elle est également chargée du processus de nomination et de remplacement des membres du Conseil d’administration et de la Direction générale. Elle fixe les objectifs individuels du directeur général et les évalue. Elle réévalue régulièrement le système de rémunération.
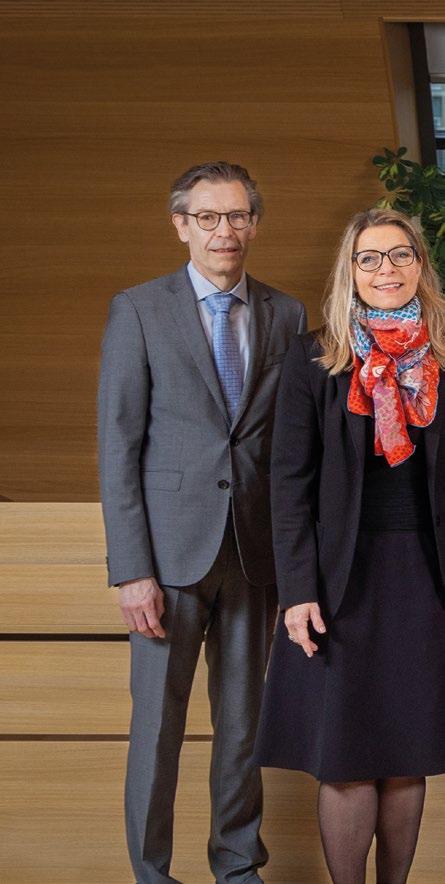
Karin Perraudin, présidente 2 Master HEC. Experte-comptable diplômée. Administratrice de sociétés.
Charles Relecom, vice-président 2, 3 Master en sciences actuarielles et en mathématiques. Administrateur de sociétés.
Fabio Naselli Feo, secrétaire 1, 2 Entrepreneur. Administrateur de sociétés.
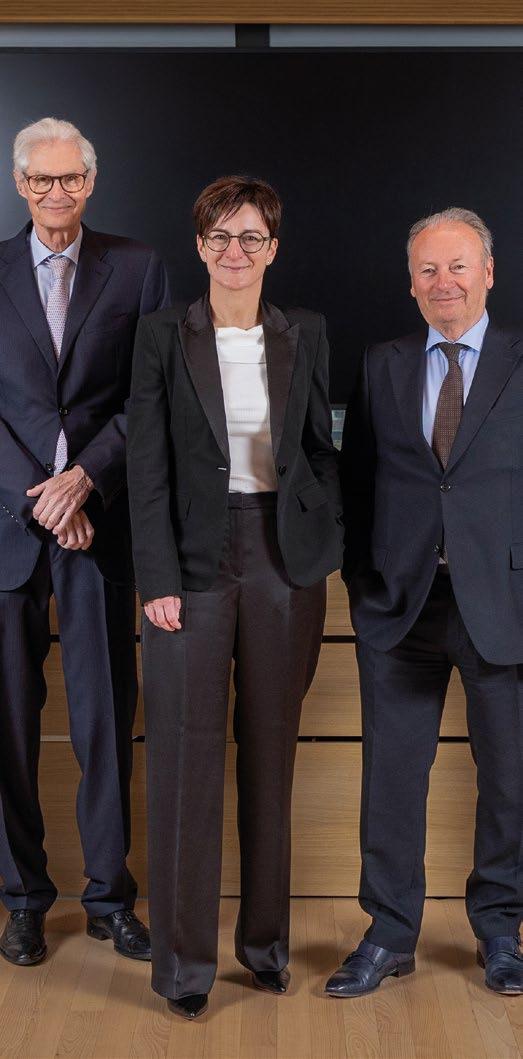
Marc-André Ballestraz, membre 1, 3
Master en sciences commerciales et industrielles.
Expert-comptable diplômé.
Jean-Blaise Conne, membre 1
Expert-comptable diplômé. Administrateur de sociétés.
Petra Feigl-Fässler, membre 3
Licenciée en sciences économiques HSG. Membre de la Direction et responsable des ressources humaines de Migros Industrie.
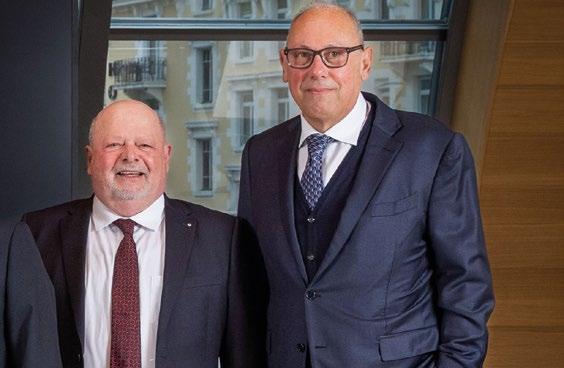
Jürg E. Tschanz, membre 2 MBA in Finance and Strategic Management. Entrepreneur.
Cofondateur et président de planitswiss.
De gauche à droite sur la photo : Jürg E. Tschanz, Petra Feigl-Fässler, Jean-Blaise Conne, Karin Perraudin, Charles Relecom, Marc-André Ballestraz, Fabio Naselli Feo.
1 Membre de la Commission d’audit et des risques
2 Membre de la Commission projets stratégiques et innovation
3 Membre de la Commission de rémunération et de nomination
La conduite opérationnelle du Groupe Mutuel et de l’ensemble de ses sociétés incombe à la Direction générale, composée de sept à huit membres en 2025. Elle met en œuvre les stratégies approuvées par le Conseil d’administration et met en application les principes de gestion des risques. En outre, elle assure le suivi des évolutions légales et réglementaires et veille à leur respect.
Thomas Boyer, Directeur général Master en sciences économiques / HEC.
Philippe Buthey, Technologie Diplôme d’Informaticien de gestion ES.
Vincent Claivaz, Santé & Prévoyance Clients Entreprise Diplôme de technicien supérieur en hôtellerie et restauration. Diplôme de gestion hospitalière.
Thomas J. Grichting, Services Docteur en droit / Avocat.
Pierre-Luc Marilley, Relation clients Master en sciences économiques.
Cédric Scheiben, Distribution Executive MBA en services financiers et assurances.
François Murer, Finances Bachelor en économie. Master en sciences actuarielles.
Stéphan Studer, Santé Individuelle (dès le 1er septembre 2025), Master en sciences sociales Executive MBA - Université de Genève CAS in Health Care Administration.
Sophie Revaz , Santé Individuelle (jusqu’au 30 avril 2025), Master en droit / Avocate. Executive MBA.
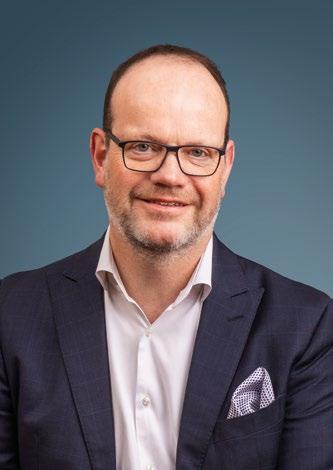
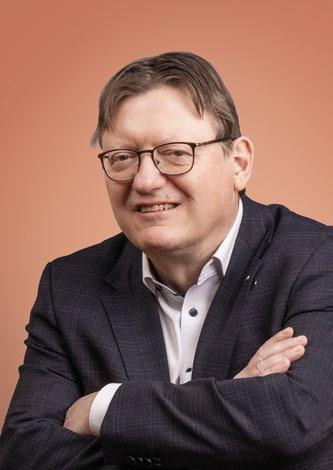
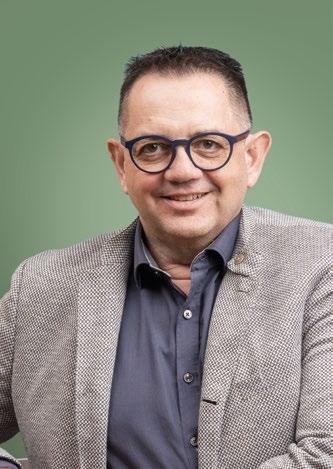
De gauche à droite et de haut en bas : Thomas Boyer, Philippe Buthey, Vincent Claivaz, Thomas J. Grichting, Pierre-Luc Marilley, Cédric Scheiben, François Murer, Stéphan Studer
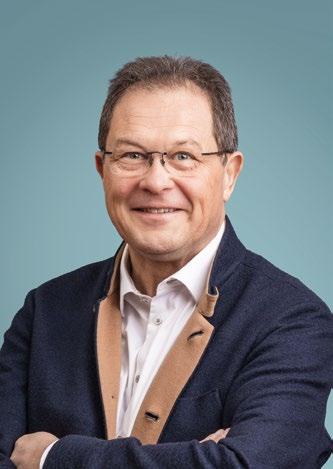
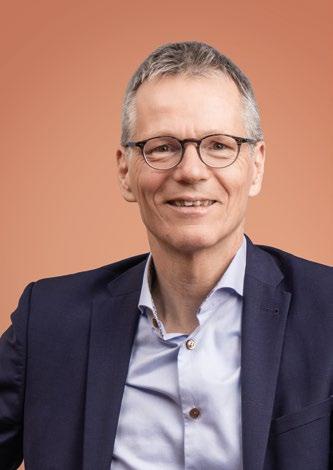
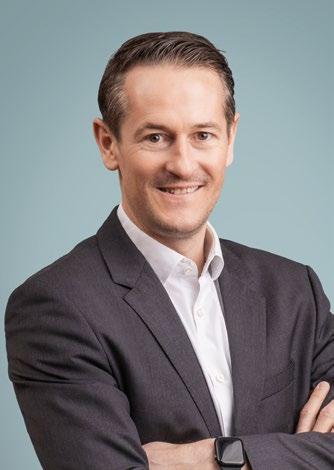
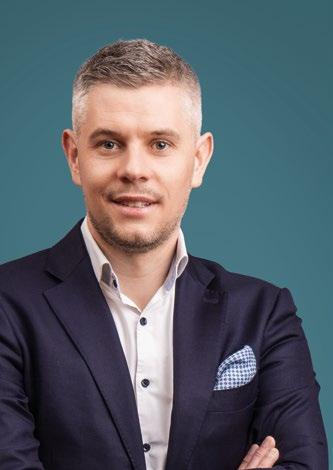
Groupe Mutuel Holding SA dispose d’un Code de conduite, adopté par ses organes dirigeants, pour encadrer toutes ses activités.
Le Code de conduite expose clairement les valeurs éthiques et professionnelles ainsi que les consignes de comportement.
Ce Code doit être respecté par tous les organes dirigeants et tous les collaborateurs de Groupe Mutuel Holding SA ou de ses sociétés. Il est soutenu par une plateforme d’alerte externe spécialisée et indépendante qui permet aux collaborateurs d’annoncer d’éventuels agissements qui ne respectent pas le Code de conduite ou les lois en vigueur. Le but est de protéger tant les employés eux-mêmes que l’entreprise en préservant une bonne gouvernance au sein du Groupe Mutuel.
Le Conseil d’administration a adopté des lignes directrices et des principes en matière de gestion des risques et de contrôles. Il a chargé la Direction générale de procéder à sa mise en œuvre.
Le processus de gestion des risques et le système de contrôle interne permettent d’identifier les risques potentiels, de les analyser et d’élaborer les mesures adéquates.
La mise en œuvre de la gestion des risques et du système de contrôle interne suit le principe des trois lignes de défense.
La première ligne de défense est assurée par la ligne de management et les unités opérationnelles.
La deuxième ligne de défense comprend les fonctions de contrôle, notamment les fonctions Compliance, Gestion des risques et Actuaire responsable.
L’Audit interne forme la troisième ligne de défense.
Les fonctions de contrôles et l’Audit interne disposent d’un droit illimité à l’information et jouissent de l’indépendance nécessaire à l’exercice de leur activité.
La fonction Compliance est chargée de la conformité envers la législation et de la réglementation interne et externe du Groupe Mutuel ainsi que de celle de toutes les sociétés lui ayant délégué l’exercice de la fonction Compliance.
La fonction Gestion des risques est chargée de la surveillance et de la gestion adéquate des risques, notamment de la revue indépendante des risques et contrôles ainsi que de la gestion du système de contrôle interne.
L’Audit interne soutient le Conseil d’administration dans son rôle de haute surveillance. Il l’informe régulièrement du résultat de ses contrôles et propose des mesures d’amélioration.
La rémunération du Conseil d’administration de Groupe Mutuel Holding SA est régie par un règlement adopté par les organes de toutes les sociétés de la Holding.
Elle se compose d’honoraires fixes et du remboursement des frais de représentation ou de déplacement. Aucune part variable n’est allouée. Pour Groupe Mutuel Holding SA et Groupe Mutuel Services SA, la rémunération est de 50 000 francs pour le président et de 30 000 francs pour les autres fonctions.
Pour les autres sociétés, la rémunération est de 25 000 francs pour le président et de 24 000 francs pour les autres fonctions. Pour les sociétés d’assurance et les membres des commissions du conseil de la holding, la rémunération annuelle est limitée à 10 000 francs selon ce règlement. La rémunération annuelle totale des membres du Conseil d’administration est plafonnée, quel que soit le nombre de poste d’administrateurs
qu’ils occupent au sein des sociétés de Groupe Mutuel Holding SA. Le plafond est de 250 000 francs pour le/ la président(e), 120 000 francs pour le vice-président et pour le président de la commission d’audit et des risques, 110 000 francs pour les présidents des autres commissions spécialisées et 100 000 francs pour les autres administrateurs.
Le Conseil d’administration de Groupe
Mutuel Holding SA fixe, sur proposition de la Commission de rémunération et de nomination, la rémunération de la Direction générale. Les principes de rémunération des membres de la Direction générale sont arrêtés dans un règlement édicté par le Conseil d’administration. Cette rémunération se compose d’un salaire fixe et d’une indemnité variable dépendant des résultats de l’année précédente.
La part variable versée dépend du degré de réalisation des objectifs dans les catégories suivantes :
o Résultats financiers et opérationnels des différentes entités du Groupe et objectifs liés aux projets stratégiques.
o Objectifs quantitatifs et qualitatifs individuels.
Les objectifs sont fixés pour une année et aucune rémunération différée n’est octroyée. Les éventuels honoraires relatifs à des mandats professionnels pour le compte du Groupe Mutuel au sein d’autres sociétés sont entièrement reversés à l’entreprise.
Le total des paiements versés en numéraire (fixes et variables) en 2025 aux membres de la Direction générale s’élève à 2 713 660 francs. Les cotisations de prévoyance de l’employeur s’élèvent à un total de 454 328 francs et d’autres émoluments ont été versés pour une somme de 102 800 francs. La rémunération la plus élevée a été perçue par le CEO avec des paiements en numéraire de 654 512 francs et des cotisations de prévoyance de l’employeur de 118 643 francs ainsi que d’autres émoluments de 24 000 francs. Le salaire de base, toutes les parts variables ainsi que d’autres rémunérations exceptionnelles sont inclus dans le paiement en numéraire.
Organigramme du Groupe Mutuel au 31.12.2025
Présidente
Karin Perraudin
Vice-président Secrétaire
Marc-André Ballestraz Charles Relecom
Membre Membre Membre Membre
Stéphan Studer Directeur
Santé Individuelle
Jean-Blaise Conne Fabio Naselli Feo
Petra Feigl-Fässler
Thomas Boyer Directeur général
François Murer Directeur Finances Vincent Claivaz
Philippe Buthey Directeur Technologie
Thomas J. Grichting Directeur Services
Jürg E. Tschanz
Directeur
Santé & Prévoyance Clients Entreprise
Pierre-Luc Marilley Directeur Relation clients
Cédric Scheiben
Directeur
Distribution
Solide résultat consolidé de 115 millions de francs en 2025 face aux défis du système de santé.
Légère baisse de l’effectif dans les assurances santé mais forte croissance dans la prévoyance privée (Vie) et la prévoyance vieillesse (LPP).
correcte avec un PIB à 1,3% en 2025. Fortes incertitudes pour l’avenir
Selon les dernières estimations du Seco (Secrétariat d’État à l’économie), le PIB suisse a progressé de 1,3% en 2025, montrant une certaine résistance malgré un contexte international difficile. Cette croissance reste légèrement inférieure à la moyenne historique de 1,8%. La demande intérieure a soutenu l’économie, tandis que l’industrie a été freinée.
En 2024, le produit intérieur brut (PIB) de la Confédération avait augmenté de 0,8% après une hausse de 1,2% l’année précédente selon le Secrétariat d’État à l’économie (SECO). Toujours selon les estimations provisoires du SECO, la croissance 2026 s’annonce faible avec une prévision de croissance de l’ordre de 1,1%. L’économie suisse ne devrait ainsi pas entrer en récession. Les premières tendances évoquent une faible progression du PIB pour 2026, mais la situation économique internationale générale reste extrêmement fragile et volatile. Le climat général d’incertitude sur le front économique et commercial continue de peser sur les perspectives de l’économie mondiale et partant, sur la conjoncture suisse.
L’inflation en Suisse en 2026 est prévue à un niveau très faible, se situant généralement entre 0,3% et 0,5% en moyenne annuelle selon les projections de la BNS, du SECO et des banques cantonales. Cette stabilité est soutenue par un franc fort et une baisse des prix à l’importation, maintenant le renchérissement bien en deçà des niveaux observés dans la zone euro.
L’inflation en Suisse a suivi une tendance à la baisse, passant d’un pic de 2,1% en 2023 à un niveau très bas, avec des prévisions de 0,2 à 0,3% pour 20252026. Ce ralentissement, caractérisé par une inflation proche de zéro, reflète une stabilisation des prix à la consommation, notamment en début 2026, malgré des variations sectorielles et un contexte international fragile qui pourrait accentuer un retour plus marqué de l’inflation.
Conformément aux prévisions de l’ASA, les affaires d’assurance non-vie ont affiché une croissance supérieure à la moyenne avec un volume de primes en progression de 4,4%. De leur côté, les affaires vie sont demeurées stables. Le pronostic des volumes de primes pour 2025 révèle un tableau clair : le secteur de l’assurance s’affirme comme un pilier stable pour l’économie et les clients, y compris en ces périodes d’incertitude.
Le secteur de l’assurance privée dresse le bilan d’une année 2025 qui a vu les tendances des années précédentes se confirmer et la progression du volume de primes se consolider.
Il en ressort clairement que le secteur de l’assurance est une fois de plus à la hauteur de sa réputation, à savoir, d’être l’un des pôles de stabilité de l’économie suisse.
44 000 assurés de moins dans l’AOS. Nouvelle hausse des coûts de la santé de 4,6%
Après une belle croissance en 2022 et 2023, puis une perte en 2024, le Groupe Mutuel a connu un nouveau rééquilibrage attendu et a vu son nombre de clients diminuer de 44 000 assurés dans l’assurance obligatoire de soins (AOS) en 2025. Sur ces quatre dernières années, un équilibre presque parfait peut être constaté, ce qui reste un très bon bilan.
La perte d’assurés en 2025 était prévisible avec la hausse des primes afin d’améliorer la solvabilité dans l’assurance obligatoire des soins. Ces mesures ont permis de renforcer la solidité financière des quatre caisses du Groupe Mutuel.
Les résultats financiers 2025 sont globalement très bons, avec un résultat positif de 115 millions de francs pour le résultat consolidé (29 millions en 2024). Ce résultat est principalement dû à la très bonne tenue des placements, mais aussi à des résultats techniques positifs et en progression, alors que la hausse des coûts de la santé se poursuit conformément aux prévisions.
Les coûts de la santé ont continué à fortement augmenter en 2025. Selon nos estimations à fin février 2026, ils ont augmenté de 4,6%. En cinq ans, cela représente une hausse de plus de 22%.
La maîtrise de la hausse des coûts de la santé demeure un enjeu majeur. Cependant, pour le moment, il manque encore une volonté politique plus forte pour prendre des mesures efficaces, par exemple sur le prix des médicaments ou la planification hospitalière.
1,315
million de clients dans la
santé et la prévoyance
L’intense concurrence et la nouvelle forte hausse des primes de l’an dernier ont poussé un grand nombre d’assurés à changer de caisse maladie et à optimiser leurs assurances.
Le Groupe Mutuel compte 44 000 assurés AOS de moins. Malgré cette diminution attendue du nombre d’assurés pour la deuxième année consécutive, le Groupe Mutuel compte 949 500 clients au sein de ses différentes caisses maladie (993 500 assurés AOS en 2024).
Le nombre de clients individuels, tous domaines d’activités confondus, baisse légèrement pour atteindre 1,315 million d’assurés en 2025 (1,343 million en 2024).
Le nombre d’assurés dans les assurances complémentaires poursuit sa légère croissance alors que le chiffre d’affaires reste sensiblement le même.
Le Groupe Mutuel reste parmi les leaders du domaine de l’assurance en Suisse. C’est même le plus grand assureur ayant son siège en Suisse romande.
Le domaine Santé représente toujours la plus grande partie du chiffre d’affaires, mais la diversification porte ses fruits notamment dans la prévoyance individuelle (assurance-vie) et la prévoyance professionnelle (LPP).
Les domaines autres que la santé continuent de progresser au sein du Groupe Mutuel, illustrant le succès de la stratégie portant sur les deux axes majeurs que sont la prévoyance et la santé, tant pour les privés que pour les entreprises.
Avec des performance positives pour les actions et les obligations, l’année 2025 a été réjouissante pour Groupe Mutuel Vie SA. Cette excellente performance financière permet de
dégager un bénéfice 2025 de l’ordre de 5,1 millions de francs. Ce bénéfice, bien qu’en baisse par rapport à l’exercice précédent, s’explique par des investissements stratégiques visant à développer nos activités et à moderniser notre système de gestion.
Pour l’exercice 2025, les primes brutes de Groupe Mutuel Vie GMV SA sont en augmentation de 5,26% à 91,4 millions de francs (86,9 millions en 2024), suivant la tendance du nombre de polices en vigueur (43 180 polices en vigueur au 31.12.2025 contre 41 400 au 31.12.2024).
La croissance du domaine Entreprise se poursuit tant dans les assurances santé que dans la prévoyance professionnelle
La croissance du domaine Entreprise se poursuit avec 31 600 entreprises assurées dont 600 nouveaux clients en 2025. Ce domaine confirme sa progression et demeure le 2e secteur d’activité du Groupe Mutuel en termes de revenus, devant les assurances complémentaires privées (LCA). Le domaine des Entreprise a connu, à nouveau, une progression du chiffre d’affaires global l’an dernier, en hausse de 76 millions de francs pour atteindre, pour la première fois, près de 1,1 milliard de francs en 2025.
En matière de perte de gain maladie, le Groupe Mutuel figure aujourd’hui au 4e rang suisse, devant de très nombreux assureurs privés, ce qui est tout à fait remarquable.
L’année 2025 a permis de renforcer la solidité financière de Groupe Mutuel Prévoyance-GMP et de soutenir la volonté d’assurer une sécurité durable à ses assurés. Grâce à une performance des placements de 5,13%, un taux d’intérêt de 3,5% a pu être attribué. En parallèle, la réserve de fluctuation de valeur a été renforcée et atteint désormais 100% de son objectif. Elle pourra assurer pleinement son rôle de protection des avoirs face aux fluctuations qui pourraient survenir sur les marchés financiers.
Le degré de couverture atteint désormais 114,8% et constitue un vrai gage de sécurité dans un contexte économique incertain. GMP dispose d’une situation solide et saine, offrant de belles perspectives en faveur des assurés, en termes de sécurité des avoirs et de distribution des résultats.
L’année commerciale 2025 a par ailleurs confirmé que la solution proposée par GMP répond aux attentes d’un nombre croissant d’entreprises, avec plus de 400 nouveaux contrats signés pour plus de 25 millions de francs de nouvelles primes. Cette dynamique confirme la confiance des partenaires et des clients, reconnaissant la qualité de la relation avec GMP.
Le taux de rémunération des avoirs LPP a été fixé à 3,5% en 2025. Un autre avantage notable : ces 10 dernières années, les assurés de Groupe Mutuel Prévoyance-GMP ont bénéficié, en moyenne, de 2,65% d’intérêt supplémentaire par an.
et des placements pour les sociétés
Malgré les tensions commerciales, l’incertitude politique et les faibles investissements hors infrastructures technologiques, l’évolution économique en 2025 a été faible mais positive. La croissance mondiale oscille autour de 3,2%, en décélération par rapport à 2024, alors que l’inflation recule globalement tout en restant élevée dans certains pays en raison d’un protectionnisme accru.
Sur le plan géopolitique, 2025 a été une année hautement instable : le retour de Donald Trump à la Maison-Blanche s’est accompagné d’une offensive tarifaire de grande ampleur, créant un rude conflit commercial avec la Chine et l’Europe. Les guerres en Ukraine et au Moyen-Orient se prolongent, contribuant à un climat d’incertitude sécuritaire. Le commerce devient un instrument de pression géopolitique, redessinant les alliances économiques.
La Suisse, fortement intégrée aux marchés mondiaux, subit directement ces tensions. La croissance helvétique est restée modérée, autour de 1,4%, soutenue par la consommation intérieure mais freinée par la faiblesse de l’Union européenne et les hausses de droits de douane américains. L’inflation quasi nulle et la vigueur du franc stabilisent toutefois le pouvoir d’achat. Même si la polarisation politique n’est pas aussi flagrante que dans certains pays voisins, cette évolution pèse sur le climat ambiant.
Malgré les défis économiques et géopolitiques, les marchés actions mondiaux ont maintenu une dynamique haussière. Les entreprises ont à nouveau réussi à s’adapter à ce nouvel environnement, prouvant une fois de plus leur résilience face à des vents adverses.
En valeur de marché, et malgré la faiblesse des rendements obligataires en 2025, les gains enregistrés s’élèvent à 3,25% pour l’assurance obligatoire des soins, 5,02% pour l’assurance complémentaire, accident et d’indemnité journalière maladie et 0,61% pour l’assurance-vie. Le résultat consolidé des placements de capitaux affiche une plus-value de l’ordre de 170 millions de francs contre 323 millions de francs pour l’exercice précédent.
En 2026, l’économie mondiale devrait rester résiliente, avec une croissance attendue autour de 3%, soutenue par l’investissement technologique, notamment dans l’IA, qui pourrait compenser les vents contraires liés aux tensions commerciales et géopolitiques. L’inflation devrait poursuivre sa décrue, approchant 2,5% dans les économies avancées.
115 millions (résultat consolidé)
-44 000 assurés dans l’AOS. Stabilité sur 4 ans
1,315 millions (nombre total de clients individuels)
31 600 entreprises assurées (+600)
La hausse des coûts de la santé se poursuit. Résultats techniques positifs.
Le chiffre d’affaires du secteur Santé se monte à 6,454 milliards de francs, en hausse de 46 millions (6,408 milliards de francs en 2024).
Nos prévisions pour la hausse des coûts de la santé en 2025 sont de l’ordre de 4,6% à fin février 2026, soit avec environ 95% des factures 2025 comptabilisées. Il s’agit de la 5e hausse consécutive avec une moyenne de plus de 4% d’augmentation ces dernières années. Cette forte hausse est principalement due à la progression des coûts de trois secteurs : la psychothérapie, les EMS/Spitex et les laboratoires d’analyse.
Depuis 5 ans, la hausse des coûts de la santé ne faiblit pas. L’évolution a été très supérieure à la moyenne qui se situe à environ 3% depuis l’introduction de l’assurance obligatoire des soins (AOS) en 1996. Elle est même de 22% sur 5 ans. En 2020, en pleine pandémie, les coûts de la santé avaient baissé de 0,3%. En 2021, la hausse observée a été de 6,6%, avec un effet important
de rattrapage de l’année 2020 marquée par le Covid. En 2022, la hausse a été de 3,3%, de 3,4% en 2023 et de 4,3% en 2024. Pour 2026, nous estimons que les coûts continueront d’augmenter de manière similaire à 2025, soit entre 4 et 4,5%.
Les craintes évoquées ces dernières années se réalisent malheureusement. La tendance à une forte hausse continue des coûts de la santé risque de se poursuivre dans le temps. Ceci est la conséquence d’une certaine inaction politique puisqu’aucune mesure efficace de réduction des coûts n’a été prise pour le moment. Les prévisions de plusieurs acteurs du système de santé pour 2026, montrent en effet qu’une nouvelle augmentation des coûts, et donc des primes, menace de se produire.
Légère baisse du chiffre d’affaires LAMal
Le volume des primes brutes selon la LAMal a diminué à 5,048 milliards de francs en 2025 (5,080 milliards de francs en 2024). De l’autre côté, les prestations d’assurances diminuent légèrement à 4,772 milliards de francs (4,824 milliards de francs en 2024).
Le résultat technique d’assurance atteint +122 millions de francs en 2025 (-115 millions de francs en 2024). Ces résultats techniques positifs surviennent lorsque les primes parviennent à couvrir les coûts, ce qui a été le cas l’année dernière suite à une nouvelle augmentation des primes pour couvrir la hausse des coûts.
Effectifs d’assurés AOS
La concurrence entre les assureurs a incité un nombre important d’assurés à changer de caisse ou à optimiser leurs assurances. L’année commerciale 2025, boucle, pour le Groupe Mutuel, sur un léger recul.
Ainsi, le nombre d’assurés titulaires d’une assurance de base (AOS) s’élève à 949 500 au 1er janvier 2026 contre 993 500 en 2025, soit une diminution de 44 000 assurés.
À noter que sur 4 ans, le Groupe Mutuel stabilise son nombre d’assurés avec deux années de progression et deux années de recul.
Assurances complémentaires privées LCA et LAA
Les assurances complémentaires privées (LCA et LAA) proposées par Groupe Mutuel Assurances GMA SA terminent l’exercice 2025 sur un gain s’élevant à 50 millions de francs (contre un gain de 41 millions en 2024).
Résultat technique LAMal : 122 millions de francs de résultat positif
Croissance du chiffre d’affaires pour les assurances complémentaires et bénéfice de 50 millions de francs
Le contrôle des factures réduit les coûts de 10,5% avec une économie de 727 millions de francs
Pour l’année de traitement 2025, le Groupe Mutuel estime que la hausse des coûts de la santé sera de l’ordre de 4,6% selon nos estimations à fin février 2026, c’est-à-dire avec 95% des factures comptabilisées. Il s’agit de la 5e hausse consécutive avec une moyenne de plus de 4% de hausse ces dernières années. Rappelons que depuis l’introduction de la LAMal en 1996, la hausse moyenne a été de 3%.
Le Covid-19 a bouleversé l’évolution des coûts de l’AOS en 2020 avec une baisse des coûts de -0,3%. Depuis, un sévère rattrapage a eu lieu en 2021. Avec 6,6% d’augmentation entre 2020 et 2021, la hausse estimée des coûts de la santé dans l’assurance obligatoire des soins (AOS) a été bien plus forte que les années précédentes. Cette hausse s’est poursuivie avec 3,3% en 2022, 3,4% en 2023 et 4,3% en 2024.
Évolution du coût net par assuré pour les années de traitement de 2020 à 2025
Source : Datenpool de la Sasis.
Au niveau des augmentations des coûts bruts par assuré, les chiffres actuels sont les suivants :
De manière générale, on constate que la forte hausse des coûts de la santé en 2025 est principalement due à trois prestataires qui progressent plus fortement que la moyenne, comme le démontre le graphique ci-dessus, avec dans l’ordre : les psychologues, les EMS/Spitex et les laboratoires d’analyse.
Les coûts concernant les psychologues sont ceux qui augmentent le plus avec +10,2% de hausse par rapport à 2024. Ainsi, chaque mois, environ 6 francs par assuré sont consacrés pour couvrir ces frais de traitement, qui, jusqu’en 2023, étaient pris en charge par l’AOS uniquement sur prescription d’un médecin-psychiatre. Le secteur EMS et surtout Spitex augmente de l’ordre de 5,9% en 2025 par rapport à l’année précédente, tout comme les coûts des analyses en laboratoires qui poursuivent leur progression après une année de forte hausse à 10% en 2024.
Hausse annoncée vs hausse constatée des primes/personnes :
Il existe une différence importante entre la hausse des primes annoncée chaque année en septembre pour l’année suivante et la hausse réelle constatée une fois l’année terminée. C’est ce que démontre clairement le graphique ci-dessus. Cela est principalement dû à l’optimisation, de la part des assurés, de leurs primes, avec des franchises plus hautes et à un recours accru aux modèles alternatifs.
Les dépenses de santé en Suisse continuent de croître plus fortement que la moyenne de ces 20 dernières années. Pour l’année 2025, nos prévisions actuelles (à fin février 2026) sont de l’ordre de 4,6%.
Pour 2026, la hausse estimée se situe entre 4 et 4,5%. Il reste très compliqué de faire des pronostics solides puisque, dès le 1er janvier 2026, le nouveau tarif TARDOC a été introduit avec son lot d’incertitudes liées à une nouvelle manière de facturer les prestations. Une phase de transition sera donc nécessaire avant de pouvoir évaluer plus sérieusement l’impact réel de cette importante réforme sur les coûts de la santé. Pour 2027, il est possible qu’un effet résiduel de l’introduction du TARDOC soit encore présent. Nos estimations tablent sur une hausse de 4%.
Avec des performances positives pour les actions et les obligations, l’année 2025 a été réjouissante pour Groupe Mutuel Vie (GMV SA).
Cette bonne performance financière permet de dégager un bénéfice de 5,1 millions de francs en 2025 (7 millions en 2024).
Bien qu’en léger recul par rapport à l’exercice précédent, ce résultat reflète nos investissements stratégiques destinés à renforcer durablement notre développement, à moderniser nos outils et à soutenir notre ambition de croissance à long terme.
En 2025, Groupe Mutuel Vie a consolidé les compétences au sein de son réseau de distribution global et renforcé l’accompagnement dans les agences générales. Des programmes de formation structurés et un appui de proximité ont permis d’élever de manière continue le savoir-faire de nos plus de 200 conseillers.
La fonction Gestion des risques assure une gestion intégrée des risques et contrôles, incluant la revue indépendante de ces derniers ainsi que de l’animation du système de contrôle interne.
Durant l’exercice sous revue, le total du bilan a progressé de 3,43%, soit +37,9 millions de francs, pour s’établir à 1141,4 millions de francs.
Les investissements financiers expliquent cette progression en évoluant de 2,84% (+29,2 millions de francs). Les Fonds de placement et les actions ont évolué dans ce sens, avec une hausse plus marquée pour les actions (+12,67%) tandis qu’une légère baisse est observée pour les obligations (-0,51%).
Pour l’exercice 2025, les primes brutes de Groupe Mutuel Vie GMV SA sont en augmentation de 5,26% à 91,4 millions de francs (86,9 millions en 2024), suivant la tendance du nombre de polices en vigueur (43 180 polices en vigueur au 31.12.2025 contre 41 400 au 31.12.2024).
En 2025, Groupe Mutuel Vie GMV SA a enregistré 43 décès (43 en 2024). Le montant global des prestations versées a atteint quelque 2,4 millions de francs (3 millions en 2024). Le nombre d’annonces d’incapacité de gain s’est monté à 148 contre 162 en 2024, pour un montant de 2,6 millions de francs (2,2 millions en 2024). S’agissant des polices échues durant l’année, elles s’élevaient à 717 (656 en 2024), représentant un montant global de 21,7 millions de francs (17,1 millions en 2024).
Augmentation des primes brutes de 5,26% à 91,4 millions de francs (86,9 millions en 2024)
Bénéfice 2025 de 5,1 millions de francs (contre 7 millions en 2024)
43 180 polices sous gestion (41 400 en 2024)
Poursuite du succès commercial du produit
VariaInvest
+ 76 millions de francs pour le secteur Entreprise : croissance du chiffre d’affaires global avec un total proche de 1,1 milliard de francs.
4e rang national pour les indemnités journalières maladie.
L’assurance indemnités journalières maladie et l’assurance-accidents continuent leur progression.
Très bonne santé financière pour la caisse commune Groupe Mutuel Prévoyance-GMP.
Le chiffre d’affaires poursuit sa formidable progression et s’approche de 1,1 milliard de francs
Les assurances santé pour entreprises et la prévoyance professionnelle poursuivent leur remarquable progression en 2025, avec une augmentation de 600 nouveaux clients, portant le nombre total d’entreprises assurées par le Groupe Mutuel à 31 600. Ce secteur confirme ainsi sa croissance et demeure le deuxième, au Groupe Mutuel, en termes de revenus, devant les assurances complémentaires santé pour privés (LCA).
Le chiffre d’affaires global du domaine Entreprise est en hausse de 76 millions de francs, atteignant pour la première fois 1,091 milliard en 2025, contre 1,015 milliard en 2024, soit une progression de 7,5%.
Les indemnités journalières maladie LAMal et LCA connaissent une augmentation très significative, avec des revenus de 675 millions de francs en 2025, contre 619 millions en 2024. À titre de comparaison, ce chiffre était de 504 millions en 2022. En trois ans, il a donc augmenté de 171 millions, soit plus de 30%.
En matière d’indemnités journalières maladie, le Groupe Mutuel se classe toujours au 4e rang suisse, devant la plupart des assureurs privés, ce qui est remarquable.
En 2025, le chiffre d’affaires des assurancesaccidents (volume des primes LAA et LAAC) augmente légèrement à 170 millions de francs (161 millions en 2024).
Très bon résultat
Au 1er janvier 2024, GMP s’est transformée en fondation collective sous la nouvelle dénomination Fondation Collective Groupe Mutuel. Dans le cadre de cette transformation, Groupe Mutuel Prévoyance-GMP est devenue une entité de la fondation collective sous la forme d’une caisse commune.
La caisse commune Groupe Mutuel Prévoyance-GMP affiche une excellente santé avec 3035 entreprises affiliées pour plus de 30 201 personnes assurées. Dans un contexte boursier favorable, les placements de la caisse ont obtenu un excellent rendement de 5,13%.
La fortune sous gestion passe ainsi de 3,032 à 3,5 milliards de francs pour un taux de couverture de 114,8%. L’institution est donc totalement en mesure d’assumer ses engagements et dispose d’une grande marge de sécurité.
Le taux de rémunération des avoirs LPP a été fixé à 3,5% en 2025. Un autre avantage notable : ces 10 dernières années, les assurés de Groupe Mutuel PrévoyanceGMP ont bénéficié, en moyenne, de 2,65% d’intérêt supplémentaire par an.
Une taille et une dimension humaine pour faciliter la proximité
Les entreprises trouvent, sous un même toit, une gamme complète de couvertures pour leurs collaboratrices et collaborateurs. Chacun peut ainsi gérer facilement les aspects administratifs de son entreprise et se concentrer sur l’essentiel.
Grâce à notre culture d’entreprise, nous agissons rapidement et de manière pragmatique. De plus, notre taille humaine favorise la proximité, permettant à nos gestionnaires et interlocuteurs dédiés d’être parfaitement à l’écoute des entreprises. La forte croissance du nombre de nos clients durant ces dernières années témoigne de leur confiance en la qualité de notre travail, qui reste l’un de nos principaux objectifs.
Des situations win-win en matière de gestion de la santé en entreprise
Valeur ajoutée considérable, nos 200 experts et spécialistes pour la gestion des incapacités de travail, des absences et de la santé en entreprise, sont à la disposition des entreprises pour assurer des situations win-win pour tous les acteurs concernés (employé, employeur, assureur).
Notre concept de la Gestion de la Santé en Entreprise (GSE) offre un cadre structuré et une gamme d’outils pour garantir une gestion optimale de toutes les situations liées à la santé des collaborateurs.
C’est d’ailleurs dans ce domaine que nous comptons faire preuve d’innovation en renforçant encore nos prestations ces prochaines années en tant que partenaire de confiance de nos entreprises clientes.
Poursuite de la croissance en 2025 +76 millions de francs d’augmentation du chiffre d’affaires global en une année
1,091 milliard de francs de chiffre d’affaires global (+7,5%)
La confiance de 31 600 entreprises (+600 nouveaux clients)
Soutien actif d’experts pour assurer la productivité et la gestion de la santé en entreprise (GSE)
de l’activité d’assurance
Charges de sinistres et de prestations pour propre compte
Participation des assurés aux excédents
Compensation
risques entre assureurs
d’exploitation pour propre compte
Autres charges de l’activité d’assurance
Charges de l’activité d’assurance
Résultat
Variation de la provision pour risques liés aux placements de capitaux
Actifs
Frais d'acquisition différés, activés, non encore amortis
Passifs
Bénéfices et pertes réalisés sur les placements de capitaux
Bénéfices et pertes non réalisés sur les placements de capitaux
Bénéfices et pertes réalisés sur les placements des assurances-vie liées à des participations
Bénéfices et pertes non réalisés sur les placements des assurances-vie liées à des participations
Amortissements/revalorisations des immobilisations incorporelles
Amortissements/revalorisations des immobilisations corporelles
Amortissements/revalorisations des immobilisations financières
Amortissements/corrections de valeurs sur les créances
Variation des provisions techniques pour propre compte
Variation des provisions techniques des assurances-vie liées à des participations
Variation des provisions non techniques
Variation des provisions pour risques liés aux placements de capitaux
Variation des frais d’acquisition différés, activés, non encore amortis
Variation des comptes de régularisation actifs
Variation des créances
Variation des comptes de régularisation passifs
Variation des comptes des impôts différés passifs
Variation des comptes des dettes
Flux de fonds provenant de l’activité d’exploitation
Investissements nets dans les placements de capitaux
Investissements nets dans les placements des assurances-vie liées à des participations
Investissements nets dans les immobilisations incorporelles
Investissements nets dans les immobilisations financières
Flux de fonds provenant de l’activité d’investissement
Distributions de bénéfices aux actionnaires - -
Flux de fonds provenant de l’activité de financement
État des liquidités au 01.01
État des liquidités au 31.12
Variation nette des liquidités
Capital de l’entité
Réserves légales issues du capital
Réserves provenant de bénéfices
Résultat consolidé Part des minoritaires dans le capital
Capital de l’entité
Le capital-actions de Groupe Mutuel Holding SA est réparti en 100 actions nominatives de CHF 1 000 avec restriction de transmissibilité selon les statuts.
Réserves provenant de bénéfices
La part LAMal des réserves provenant de bénéfices consolidés au 31.12.2025 s’élève à KCHF 504 438 (2024 : KCHF 585 881).
Goodwill d’acquisition
Le goodwill issu d‘acquisitions est directement comptabilisé dans les capitaux propres consolidés au moment de l‘acquisition. Effet théorique sur le compte de résultat consolidé
Résultat consolidé théorique, y compris l’amortissement du
Effet théorique sur le bilan consolidé
Capitaux propres consolidés selon le bilan
Activation théorique de la valeur comptable nette du goodwill
Fonds propres théoriques, y compris valeur comptable nette du goodwill
Compte de résultat consolidé par branche
Produits de l’activité d’assurance
Charges de sinistres et de prestations pour propre compte
Participation des assurés aux excédents
Compensation des risques entre assureurs
Charges d’exploitation pour propre compte
Autres charges de l'activité d'assurance
Charges de l’activité d’assurance
technique de l’assurance
des placements de capitaux
des placements de capitaux
Variation de la provision pour risques liés aux placements de capitaux
Résultat des placements de l'assurance sur la vie liée à des participations
produits d’exploitation
Résultat
Impôts différés sur les bénéfices
Impôts courants sur les bénéfices
Principes de présentation des comptes
Référentiel comptable
Les comptes annuels consolidés sont établis conformément aux recommandations relatives à la présentation des comptes Swiss GAAP RPC et respectent l’intégralité de ce référentiel. Les comptes annuels consolidés donnent une image fidèle du patrimoine, de la situation financière et des résultats du Groupe Mutuel.
La norme Swiss GAAP RPC 41 est entrée en vigueur le 1er janvier 2012 pour les comptes annuels statutaires des assurances-maladies. Le Groupe Mutuel applique cette norme en relation avec la Swiss GAAP RPC 30 pour l’établissement des comptes consolidés depuis l’exercice 2018. L’application des Swiss GAAP RPC se fait sur une base volontaire.
Écarts d’arrondi
Les montants présentés dans les comptes consolidés sont arrondis en milliers de CHF. En conséquence, il est possible que l’addition de montants arrondis fasse apparaître un écart par rapport au total présenté.
Périmètre de consolidation
Toutes les entreprises contrôlées directement ou indirectement par Groupe Mutuel Holding SA entrent dans les comptes consolidés du Groupe Mutuel. Un contrôle signifie qu’il est possible d’influencer de manière déterminante les activités commerciales, financières et opérationnelles afin d’en tirer le profit correspondant. C’est habituellement le cas si Groupe Mutuel possède, directement ou indirectement, au moins 50% des droits de vote d’une société. Les sociétés acquises entrent dans les comptes de groupe à partir de la date de transmission du contrôle des activités commerciales du Groupe Mutuel. Toutes les sociétés cédées en sont exclues dès la date de cession. Le périmètre de consolidation est présenté dans l’annexe aux états financiers.
L’intégration globale, utilisée dès que le groupe exerce le contrôle de la participation, est fondée sur le principe de la prise en compte des actifs, passifs, charges et produits dans leur ensemble.
La consolidation du capital est effectuée selon la méthode d’acquisition. Les actifs nets de sociétés acquises sont réévalués à leur valeur actuelle au moment de l’acquisition selon les principes du Groupe.
La différence entre le prix d’acquisition et les actifs nets réévalués est compensée par les capitaux propres consolidés. Les effets d’une activation et d’un amortissement théoriques du goodwill sont présentés dans l’annexe.
Date de clôture
Le jour de référence de clôture pour toutes les sociétés inclues dans le périmètre de consolidation est le 31 décembre.
Relations internes
Les relations et transactions entre les sociétés du groupe sont annulées au moyen de compensations ou d’éliminations.
Principes d’évaluation
L’évaluation des actifs et des passifs est effectuée de manière uniforme dans chacun des postes du bilan. Le principe de base de l’évaluation individuelle est applicable.
Conversion monétaire
Les comptes consolidés sont établis en francs suisses. La conversion de postes tenus en monnaies étrangères se fait selon la méthode du cours de clôture. Les transactions en monnaies étrangères sont converties au cours du jour de la transaction.
Placements de capitaux
Les terrains et constructions sont évalués individuellement à la valeur de marché selon la méthode d’évaluation DCF (Discounted Cash Flow). Les immeubles font également l’objet d’une expertise par un spécialiste
périodiquement (cycle de 5 à 10 ans). La dernière valorisation par un expert externe a été effectuée en 2021. Une évaluation peut être commandée lorsque les conditions d’exploitation d’un immeuble ont été sensiblement modifiées, par exemple à la suite d’une rénovation.
Les immeubles acquis en cours d’année sont valorisés à leur valeur d’achat, la première année. Les immeubles en construction sont valorisés au coût effectif de construction, à la date du bilan.
Les obligations et autres titres à revenu fixe sont évalués à la valeur du marché. Les variations de valeur sont enregistrées comme des bénéfices/ charges non réalisés du compte de résultat. Les intérêts courus sont présentés dans les comptes de régularisation actifs.
Les actions sont valorisées à leur valeur du marché, en d’autres termes aux valeurs cotées en bourse à la date de clôture. Les variations de valeur sont enregistrées comme des bénéfices/ charges non réalisés du compte de résultat.
Les liquidités affectées aux placements de capitaux sont présentées dans le bilan selon les avis de solde ou les extraits de compte dans les placements financiers, pour autant qu’elles ne soient pas nécessaires aux affaires opérationnelles.
Les placements collectifs, les produits structurés, les contrats futures et les options sont évalués aux valeurs cotées en bourse à la date de clôture. Les variations de valeur sont enregistrées comme des bénéfices/ charges non réalisés du compte de résultat.
Les placements alternatifs sont évalués selon les dernières valeurs d’inventaire nettes disponibles. Les variations de valeur sont enregistrées comme des bénéfices/charges non réalisés du compte de résultat.
Les opérations de change à terme sont évaluées aux valeurs du marché. Celles-ci sont utilisées à fin de couvrir les risques liés aux devises des obligations et autres titres à revenu fixe.
Les prêts, les hypothèques, les dépôts à terme et les avances sur polices sont évalués à la valeur nominale déduction faite d’éventuels correctifs de valeurs.
Les prêts sur police sont limités à leur valeur de rachat.
Les réserves de cotisations de l’employeur sont portées à l’actif à leur valeur nominale. La valeur est vérifiée chaque année et le poste corrigé le cas échéant.
Immobilisations incorporelles et corporelles
Les immobilisations incorporelles et corporelles sont évaluées à la valeur d’acquisition, déduction faite des amortissements et pertes de valeur cumulées. Les amortissements se font de manière linéaire et selon la durée d’utilisation escomptée :
- 5 ans pour le mobilier ; - 3 à 5 ans pour l’équipement d’installations ; - 3 ans pour le matériel et les logiciels informatiques ; - 3 ans pour les véhicules.
La valeur des immobilisations incorporelles et corporelles est révisée chaque fois que l’on relève un indice précisant que sa valeur recouvrable pourrait être inférieure à sa valeur comptable.
Immobilisations financières
La valeur au bilan des immobilisations financières se compose du coût des investissements, sans les frais d’acquisition éventuels, déduction faite des corrections de valeurs imputées au compte de résultat.
Frais d’acquisition différés, activés, non encore amortis
La possibilité d’activer les frais d’acquisition au sens de l’article 65 alinéa 2 de l’Ordonnance sur la surveillance des entreprises d’assurance privées est appliquée pour l’assurancevie uniquement.
Le taux maximum pour l’activation de frais d’acquisition ne doit pas dépasser le taux correspondant pour la déduction en cas de calcul de la valeur de rachat.
Comptes de régularisation actifs
Les comptes de régularisation actifs comprennent les charges payées d’avance imputables au nouvel exercice ainsi que les produits afférents à l’exercice en cours qui ne seront encaissés qu’ultérieurement.
Créances
Les créances sont évaluées à la valeur nominale déduction faite d’éventuels correctifs de valeurs. Des provisions sur créances sont calculées individuellement sur les différents types
de débiteurs afin de couvrir les risques de pertes d’encaissement.
Liquidités
Ce poste comprend les liquidités opérationnelles, évaluées à la valeur nominale.
Provisions techniques pour propre compte
Les provisions techniques comprennent les provisions pour sinistres, les reports de primes, les réserves mathématiques, les provisions pour participations futures des assurés aux excédents, les provisions pour fluctuations ainsi que les autres provisions techniques. Elles sont reprises telles que définies dans les bilans des diverses sociétés du groupe et sont établies selon les méthodes actuarielles préconisées par les autorités de surveillance.
Les provisions pour sinistres sont calculées conformément aux méthodes actuarielles reconnues par le droit de la surveillance, notamment la méthode de Chain-Ladder.
Les reports de primes sont calculés individuellement au pro rata temporis.
Les réserves mathématiques de la LAA sont calculées selon les normes de calcul définies à l’art. 108 OLAA.
Les réserves mathématiques de l’assurance-vie sont constituées selon le plan d’exploitation technique et d’après les bases tarifaires originales.
Les provisions pour participations futures aux excédents sont constituées afin de disposer des fonds nécessaires pour rembourser aux entreprises leur part de la marge bénéficiaire sur leur propre contrat à l’échéance de la période pour laquelle le résultat est calculé.
Les provisions pour fluctuations couvrent la volatilité des risques actuariels tels que les hausses non prévues de fréquence des sinistres, les pertes de liquidation des sinistres ou enfin les modifications de paramètres dans le calcul des provisions de vieillissement.
Les provisions pour vieillissement sont calculées selon le principe prospectif « valeur actuelle des prestations futures moins valeur actuelle des primes futures » d’après le plan d’exploitation.
Les autres provisions techniques incluent les autres provisions actuarielles évaluées conformément aux plans d’affaires en vigueur et approuvés.
Provisions non techniques
Lorsque, en raison d’événements passés, il faut s’attendre à une perte d’avantages économiques lors d’exercices futurs, des provisions à charge du compte de résultat sont aussitôt constituées à hauteur du montant vraisemblablement nécessaire.
Provisions pour risques liés aux placements de capitaux
Des provisions pour risques liés aux placements sont constituées pour des risques spécifiques de marché sur les placements de capitaux, afin de tenir compte des fluctuations des valeurs actuelles. La méthode d’évaluation des provisions retenue est celle du « Risk Adjusted Capital ». Le taux de provisionnement est déterminé en fonction du rendement attendu en intégrant divers facteurs de risque (volatilité de la stratégie, rendement attendu de la stratégie, degré de probabilité).
Comptes de régularisation passifs
Les comptes de régularisation passifs comprennent les produits encaissés d’avance afférents au nouvel exercice ainsi que les charges imputables à l’exercice en cours et qui ne seront payées qu’ultérieurement.
Les engagements envers les tiers et les parties liées sont évalués à la valeur nominale.
Les impôts courants sont enregistrés dans la même période que les revenus et les charges auxquels ils se rapportent. Les impôts différés sont déterminés selon les taux propres à chaque entité et sont calculés sur la base des différences temporelles entre les valeurs fiscales et les valeurs comptables des actifs et des passifs.
Périmètre de consolidation
Participations consolidées selon la méthode de l’intégration globale
Raison sociale et siège
Groupe Mutuel Holding SA, Martigny
Groupe Mutuel Services SA, Martigny
ASMA CONSEIL SA, Martigny
Groupe Mutuel Assurances GMA SA, Martigny Assurances selon LCA et LAA
Groupe Mutuel Vie GMV SA, Martigny
Groupe Mutuel Asset Management GMAM SA, Martigny Gestionnaire de fortune
Avenir Assurance Maladie SA, Martigny Assurances selon LAMal
Mutuel Assurance Maladie SA, Martigny Assurances selon LAMal
Philos Assurance Maladie SA, Martigny
Bagnes
Mutuelle Neuchâteloise Assurance Maladie, Neuchâtel
Neosana AG, Zürich
Neosana Life AG, Zürich
Neosana Sales AG, Lucerne
* ASMA CONSEIL SA est détenue à 100% par Groupe Mutuel Services SA.
** Mutuelle Neuchâteloise Assurance Maladie est une fondation au sens des articles 80 ss CC.
*** Sociétés détenues à 100% par Neosana AG.
Modification du périmètre de consolidation
Avenir Assurance Maladie SA a repris au 1er janvier 2025 les actifs et passifs de Easy Sana Assurance Maladie SA. Cette reprise s’est effectuée par une procédure de fusion par absorption au sens de l’art. 3 al. 1 let. a Lfus. Les deux entités, détenues à hauteur de 100% (voix et capital), étaient consolidées au 31.12.2024.
Mutuel Assurance Maladie SA a repris au 1er janvier 2025 les actifs et passifs de SUPRA-1846 SA. Cette reprise s’est effectuée par une procédure de fusion par absorption au sens de l’art. 3 al. 1 let. a Lfus. Les deux entités, détenues à hauteur de 100% (voix et capital), étaient consolidées au 31.12.2024.
Neosana AG a repris au 1er janvier 2025 les actifs et passifs de Neosana Services GmbH. Cette reprise s’est effectuée par une procédure de fusion par absorption au sens de l’art. 3 al. 1 let. a Lfus. Les deux entités, détenues à hauteur de 100% (voix et capital) étaient consolidées au 31.12.2024.
1. Produits de l’activité d’assurance
Produits des primes
Primes cédées aux réassureurs
Variation des reports de primes
Primes acquises pour propre compte
Autres produits de l’activité d’assurance
2. Charges de sinistres et de prestations pour propre compte
Charges de sinistres et de prestations
Part
Variation des provisions techniques des assurances-vie liées à des participations
Variation des provisions techniques des assurances-vie liées à des participations – part des réassureurs
3. Charges d’exploitation pour propre compte
Charges de personnel
Locaux administratifs et installations d'exploitation
Charges informatiques
Frais de contentieux facturés
Autres charges administratives
Marketing, publicité et commissions
Amortissements
Participation aux excédents de réassurance
2024
2025
5. Charges des placements de capitaux
6. Résultat des placements de l’assurance-vie liée à des participations
2024
7. Autres produits et autres charges d’exploitation
Les autres produits d’exploitation sont principalement constitués des revenus liés aux commissions perçues dans le domaine des assurances ainsi que des travaux administratifs facturés aux sociétés partenaires telles que Fondation Collective Groupe Mutuel et Caisse-maladie de la vallée d’Entremont société coopérative.
Les autres charges d’exploitation proviennent des charges propres des sociétés de services.
8. Résultat exceptionnel
Le résultat exceptionnel 2025 provient essentiellement de l’extourne d’une provision devenue sans objet suite au règlement d’un litige. Le résultat exceptionnel 2024 est relatif à la cession de la gestion d’une fondation bancaire 3a et à un remboursement de prêt qui était amorti à 100%.
9.1 Placements de capitaux
et constructions
Obligations et autres titres à revenu fixe
Placements alternatifs : Les sociétés du groupe se sont engagées à souscrire pour USD 56,4 millions et EUR 71,5 millions dans des fonds de private equity et pour USD 6,7 millions et EUR 32,2 millions dans des fonds de private debt. Au 31.12.2025, les engagements sont encore ouverts à hauteur de USD 18,3 millions et EUR 33,9 millions pour le private equity et USD 3,8 millions et EUR 16,7 millions pour le private debt (31.12.2024 : USD 11,9 millions et EUR 27,8 millions pour le private equity ; USD 3,8 millions et EUR 20,3 millions pour le private debt).
Instruments dérivés ouverts
Valeur de marché au 31.12.2024
Valeur de marché au 31.12.2025
9.2 Placements des assurances-vie liées à des participations
Autres placements de capitaux provenant de l’assurance-vie liée à des
10. Immobilisations
d’acquisition
Corrections de valeurs cumulées
Valeurs
En 2025 comme en 2024, aucune dépréciation n‘a eu lieu sur les
11. Immobilisations corporelles
machines et équipements
Valeurs d’acquisition
Valeurs
Corrections de valeurs cumulées
Valeurs
Corrections de valeurs
13. Comptes de régularisation actifs
31.12.2024
15.2 Provisions techniques des assurances-vie liées à des participations
31.12.2024
Provisions techniques
31.12.2025
16. Provisions
Personnel : Cette provision tient compte des heures supplémentaires et des jours de vacances arrêtés au 31 décembre, ainsi que d‘éventuels autres engagements envers le personnel.
Autres : Les provisions pour litiges en cours, les provisions pour pertes sur agents et les provisions pour annulation de commissions sont présentées dans cette catégorie.
17. Provisions pour risques liés aux placements de capitaux
Engagements envers des institutions de prévoyance
Réserve de contributions de l’employeur
Utilité économique au 31.12.2024
Institutions de prévoyance avec excédent de couverture
Excédent (+) / insuffisance (-) de couverture
Part économique de l’employeur
Charges de prévoyance dans les charges de personnel
Les données sont basées sur les comptes annuels au 31.12.2023 selon la norme Swiss GAAP RPC 26 des différentes institutions de prévoyance.
Utilité économique au 31.12.2025
Institutions de prévoyance avec excédent de couverture
Excédent (+) / insuffisance (-) de couverture
Part économique de l’employeur
Charges de prévoyance dans les charges de personnel
Les données sont basées sur les comptes annuels au 31.12.2024 selon la norme Swiss GAAP RPC 26 des différentes institutions de prévoyance.
Actifs mis en gage ou cédés pour garantir les propres engagements et actifs sous réserve de propriété
En lien avec des comptes de garanties de loyers
Taux d’imposition pour les impôts différés sur les bénéfices
Groupe Mutuel Holding SA
Groupe Mutuel Assurances GMA SA
Groupe Mutuel Vie GMV SA
Groupe Mutuel Services SA
Groupe Mutuel
Engagements conditionnels
Dans le cadre de l’imposition de groupe TVA, Groupe Mutuel Holding SA est solidairement responsable des dettes des sociétés du groupe à l’égard de l’Administration fédérale des contributions.
Événements survenus après la date du bilan
Lors de sa séance du 30 mars 2026, le Conseil d’administration de Groupe Mutuel Holding SA a décidé, dans un premier temps, de procéder à la fusion de Neosana AG avec ses deux filiales Neosana Life AG et Neosana Sales AG, par une fusion par absorption au sens de l’art. 3 al. 1 let. a LFus. Puis, dans un second temps, Groupe Mutuel Services SA reprendra, également par une procédure de fusion par absorption au sens de l’art. 3 al. 1 let. a LFus, les actifs et passifs de sa société soeur Neosana AG.
L’ensemble des opérations produira ses effets rétroactivement au 1er janvier 2026.
À l’exception du point mentionné ci-dessus, aucun événement susceptible d’avoir une influence déterminante sur l’état du patrimoine, de la situation financière et des résultats de l’année écoulée n’est intervenu après la date du bilan.
Ernst & Young SA
Aeschengraben 27
Case postale
CH-4002 Bâle
A l’Assemblée générale de Groupe Mutuel Holding SA, Martigny
Téléphone: +41 58 286 86 86 www.ey.com/fr_ch
Bâle, le 27 avril 2026
sur l’audit des comptes consolidés
Opinion d’audit
Nous avons effectué l’audit des comptes consolidés de Groupe Mutuel Holding SA et de ses filiales (le groupe), comprenant le bilan consolidé au 31 décembre 2025, le compte de résultat consolidé, le tableau de flux de trésorerie consolidé et le tableau de variation des fonds propres consolidés pour l’exercice clos à cette date, ainsi que l’annexe aux comptes consolidés, y compris un résumé des principales méthodes comptables.
Selon notre appréciation, les comptes consolidés (pages 68 à 89) donnent une image fidèle du patrimoine et de la situation financière consolidés du groupe au 31 décembre 2025 ainsi que de ses résultats et de ses flux de trésorerie consolidés pour l’exercice clos à cette date conformément aux Swiss GAAP RPC et sont conformes à la loi suisse.
Fondement de l’opinion d’audit
Nous avons effectué notre audit conformément à la loi suisse et aux Normes suisses d’audit des états financiers (NA-CH). Les responsabilités qui nous incombent en vertu de ces dispositions et de ces normes sont plus amplement décrites dans la section « Responsabilités de l’organe de révision relatives à l’audit des comptes consolidés » de notre rapport. Nous sommes indépendants du groupe, conformément aux dispositions légales suisses et aux exigences de la profession. Nous avons aussi satisfait aux autres obligations éthiques professionnelles qui nous incombent dans le respect de ces exigences.
Nous estimons que les éléments probants recueillis sont suffisants et appropriés pour fonder notre opinion d’audit.
Autres informations
La responsabilité des autres informations incombe au conseil d’administration. Les autres informations comprennent les informations présentées dans le rapport de gestion, à l’exception des comptes consolidés, des comptes annuels et de nos rapports correspondants.
Notre opinion d’audit sur les comptes consolidés ne s’étend pas aux autres informations et nous n’exprimons aucune forme d’assurance que ce soit sur ces informations.
Dans le cadre de notre audit des comptes consolidés, notre responsabilité consiste à lire les autres informations et, ce faisant, à apprécier si elles présentent des incohérences significatives par rapport aux comptes consolidés ou aux connaissances que nous avons acquises au cours de notre audit ou si elles semblent par ailleurs comporter des anomalies significatives.
Si, sur la base des travaux que nous avons effectués, nous arrivons à la conclusion que les autres informations présentent une anomalie significative, nous sommes tenus de le déclarer. Nous n’avons aucune remarque à formuler à cet égard.
Responsabilités du conseil d’administration relatives aux comptes consolidés Le conseil d’administration est responsable de l’établissement des comptes consolidés, lesquels donnent une image fidèle conformément aux Swiss GAAP RPC et aux dispositions légales. Il est en outre responsable des contrôles internes qu’il juge nécessaires pour permettre l’établissement de comptes consolidés ne comportant pas d’anomalies significatives, que celles-ci proviennent de fraudes ou résultent d’erreurs.
Lors de l’établissement des comptes consolidés, le conseil d’administration est responsable d’évaluer la capacité du groupe à poursuivre son exploitation. Il a en outre la responsabilité de présenter, le cas échéant, les éléments en rapport avec la capacité du groupe à poursuivre son exploitation et d’établir les comptes consolidés sur la base de la continuité de l’exploitation, sauf si le conseil d’administration a l’intention de liquider le groupe ou de cesser l’activité, ou s’il n’existe aucune autre solution alternative réaliste.
Responsabilités de l’organe de révision relatives à l’audit des comptes consolidés Notre objectif est d’obtenir l’assurance raisonnable que les comptes consolidés pris dans leur ensemble ne comportent pas d’anomalies significatives, que celles-ci proviennent de fraudes ou résultent d’erreurs, et de délivrer un rapport contenant notre opinion d’audit. L’assurance raisonnable correspond à un niveau élevé d’assurance, mais ne garantit toutefois pas qu’un audit réalisé conformément à la loi suisse et aux NA-CH permettra de toujours détecter toute anomalie significative qui pourrait exister. Les anomalies peuvent provenir de fraudes ou résulter d’erreurs et elles sont considérées comme significatives lorsqu’il est raisonnable de s’attendre à ce que, prises individuellement ou collectivement, elles puissent influencer les décisions économiques que les utilisateurs des comptes consolidés prennent en se fondant sur ceux-ci.
Une plus ample description de nos responsabilités relatives à l’audit des comptes consolidés est disponible sur le site Internet d’EXPERTsuisse : https://www.expertsuisse.ch/fr-ch/auditrapport-de-revision. Cette description fait partie intégrante de notre rapport.

Conformément à l’art. 728a al. 1 ch. 3 CO et à la NAS-CH 890, nous attestons qu’il existe un système de contrôle interne relatif à l’établissement des comptes consolidés, défini selon les prescriptions du conseil d’administration.
Nous recommandons d’approuver les comptes consolidés qui vous sont soumis.
Ernst & Young SA
Expert-réviseur agréé
Expert-réviseur agréé (Réviseur responsable)
Impressum Rédaction
Secteur
Conception
Secteur
Groupe