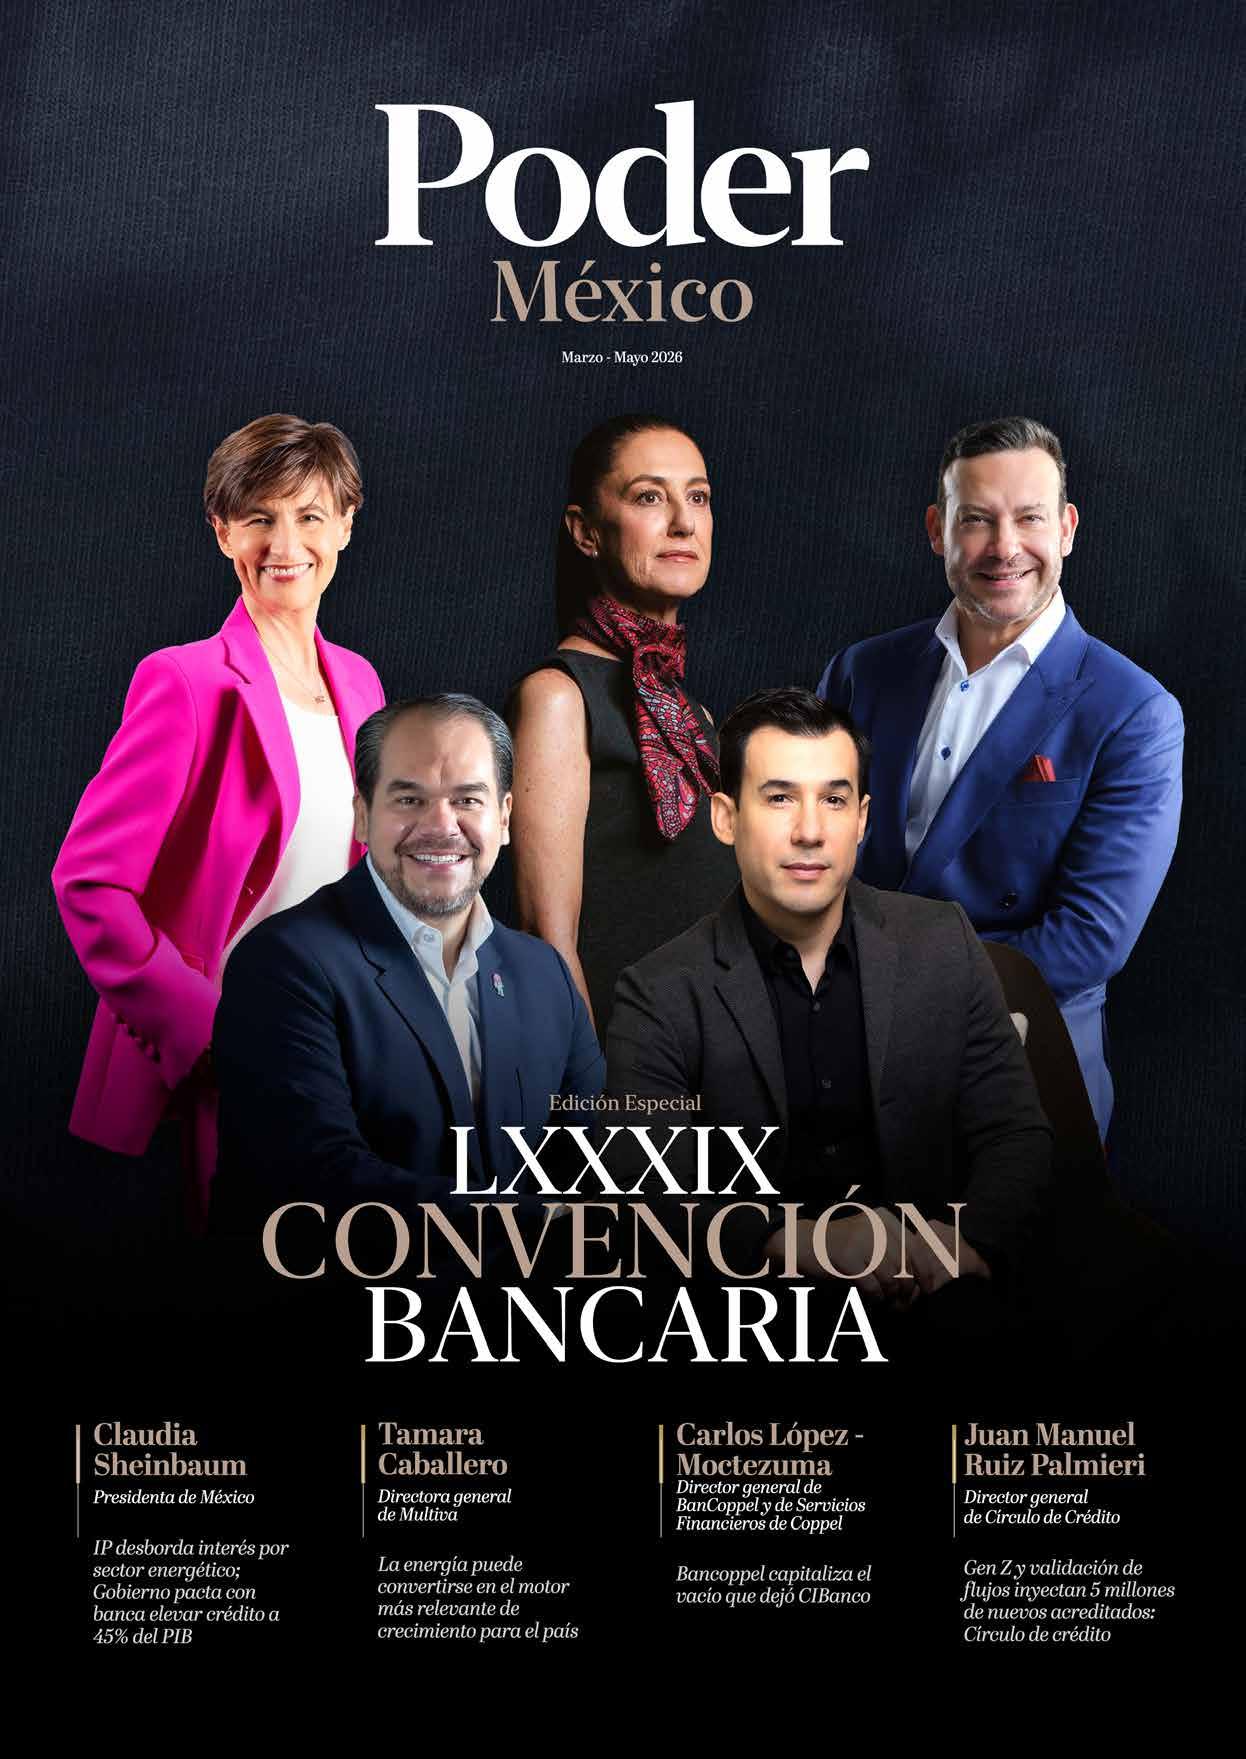
‘Una sola mano no aplaude’: México y sus bancos rumbo al impulso económico
Por Diego Aguilar
Los banqueros y el Gobierno de México hoy están más cerca que nunca. No se trata de una relación de respeto mutuo y de cumplimiento de compromisos como en el sexenio del expresidente Andrés Manuel López Obrador, ahora, la banca que opera en el país quiere financiar proyectos, trabajar codo a codo en la digitalización de procesos financieros y, sobre todo, incrementar el volumen de crédito entre 2026 y 2030.
Para ello, desde la Secretaría de Hacienda y Crédito Público, dirigida por Édgar Amador Zamora, se presenta a los directivos de los 54 bancos que operan en México, un informe que asegura que las finanzas públicas nacionales son sanas. Crecimiento económico mejor de lo esperado en 2025, estabilización de la tasa de desempleo y de la deuda pública, disminución del déficit presupuestario,.. Con ello, Hacienda dice entre líneas: “estamos cumpliendo, es hora de abrir la chequera”.
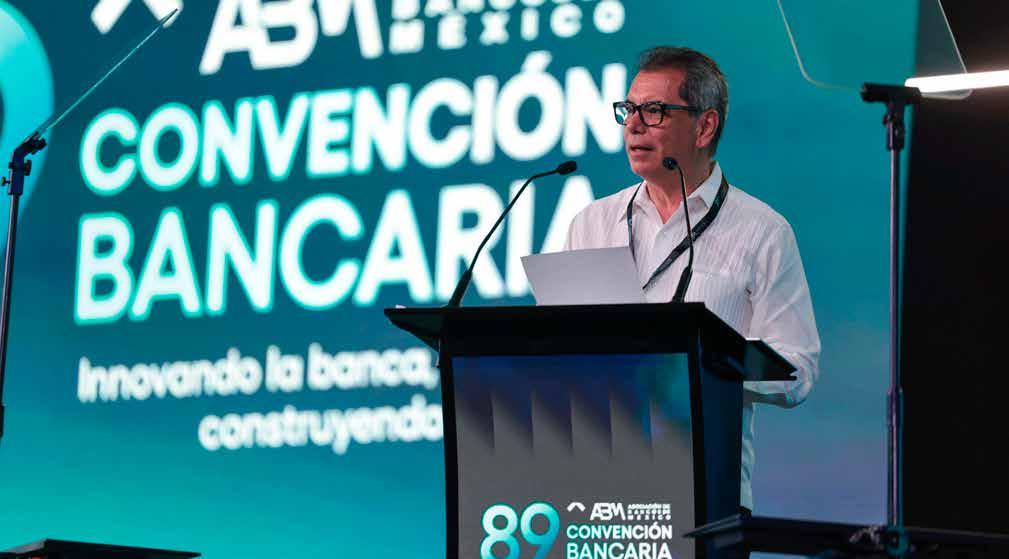
El discurso de los bancos en esta 89 Convención Bancaria fue muy específico, ya que se centra en el financiamiento a pequeñas y medianas empresas y digitalización, así como en inclusión financiera. Sin embargo, funcionarios de Banco de México y la Comisión Nacional Bancaria fueron muy claros: quieren total apoyo a las herramientas de Cobro Digital (CoDi) y Dinero Móvil (DiMo) por parte de los bancos y, no podía faltar, un mayor escrutinio a las financieras para evitar lavado de dinero.
En el primer caso, esta acción que encabeza la Gobernadora Victoria Rodríguez Ceja deriva de una queja de la propia presidenta Claudia Sheinbaum, quien acusa a los banqueros de entorpecer el uso de dichas herramientas porque no les dejan ganancias. Para los bancos es mejor seguir cobrando con sus tarjetas o con sus tecnologías, ya que las comisiones les dejan altos ingresos, como en los últimos años.
Por otro lado, el regulador mexicano, que encabeza Ángel Cabrera Mendoza, cierra un acuerdo con la Unidad de Inteligencia Financiera para poder combatir el lavado de dinero y el financiamiento al terrorismo. Hay que recordar que el año pasado, un par de meses después de la 88 Convención, el Departamento del Tesoro de Estados Unidos acusa a tres instituciones mexicanas de lavar dinero que provenía de la delincuencia organizada. La consecuencia: dejan de operar. CIBanco renuncia a su licencia bancaria, mientras que Intercam Banco y Vector Casa de Bolsa se deshacen de sus activos.
Parte de este trabajo conjunto en contra del lavado de dinero se refleja en la decisión presidencial de que en este mismo año, todas las transacciones en gasolineras y casetas de peaje sólo aceptarán pagos digitales. Adiós al efectivo. Esto se da mientras el Gobierno mexicano lucha contra el huachicol fiscal. Rastrear las finanzas de los gasolineros es vital para ello.
En este primer especial de Poder México podemos conocer lo que nos deja la Convención Bancaria, las opiniones de los expertos y los discursos oficiales. La relevancia de cubrir al sector bancario radica en que ellos son quienes manejan nuestro dinero y hay que conocer a dónde va y de qué forma se mueve.
Hoy la banca y el Gobierno pintan ser diferentes, con miras al crecimiento del país y al beneficio de los mexicanos. Se tiene que acabar con aquella idea que los Tucanes de Tijuana plasman en su corrido “Operación Casablanca”, donde en México “no sólo se lava, sino que también se plancha”.
Poder México. Editada, diseñada y publicada por Elemental Media, S.A. de C.V. en Monte Elbruz 132, Col. Lomas de Chapultepec, Miguel Hidalgo, 11580, Ciudad de México, Tel. 5344 3851. Correo Electrónico edgar@elementalmedia.mx. Editor Responsable Edgar Francisco Chávez Ibarra. Certificado de Reserva de Derechos de Autor otorgado por el Instituto Nacional de Derechos de autor 04-2023-041714530600-101. Titulo de Licitud y Contenido 16956. Impresa el 15 de Marzode 2026. Impresa por Spi (Servicios Profesionales de Impresión, SA de CV), C.P. 06430, Alcaldía Cuauhtémoc, CDMX. Tel. 55 5118 0100. Distribuida por el Servicio Postal Mexicano, ubicado en Av. Ceylán 468, Col. Cosmopolitan, C.P. 02521
IMPRESA EN MÉXICO - PRINTED IN MÉXICO
Índice
Gobierno asegura finanzas públicas sanas; ahora exige a bancos elevar crédito
Pág 6
Pág 10
Pág 12
Pág 14
Banorte defiende controles en cuenta para Cuba; el riesgo continuaría para el banco: expertos
Pág 22
Vamos a apostar porque esta Reforma
Judicial funcione
Emilio Romano
Presidente de la ABM
Mucho riesgo y poca garantía’: Banregio le cierra la llave a la obra pública
Manuel Rivero
Director general de Banregio
Pág 24
La energía puede convertirse en el motor más relevante de crecimiento para el país
Tamara Caballero
Directora general de Multiva
Divergencia en las calificadoras; el impacto de los nuevos jugadores digitales
Felipe Carvallo Moody’s Rating
Alejandro Tapia
Fitch Ratings
Pág 26
Multiva frena adquisiciones; la consigna es digerir 2.9 billones de pesos en activos fiduciarios
Luis de la Fuente
Director general adjunto de Banca Corporativa y Empresas de Multiva
‘And after all…’ Revolut señala baja competitividad bancaria en México; va por 2 millones de clientes
Juan Guerra
Director general de Revolut México
Gen Z y validación de flujos inyectan 5 millones de nuevos acreditados: Círculo de crédito
Juan Manuel Ruiz PalmierI
Director general de Círculo de Crédito
Pág 34
Repunte inflacionario y pausa de Banxico amenazan la expansión del crédito bancario
Pág 36
Bancoppel capitaliza el vacío que dejó CIBanco
Carlos LópezMoctezuma
Director general de BanCoppel y de Servicios Financieros de Coppel
Pág 38
Mercado Pago suma un millón de pymes y apuesta al smartphone como la terminal del futuro
Enrique Horcasitas
Director de Pymes en Mercado Pago
Pág 40
Pág 28
El blindaje de Banco Base: de la autorregulación en PLD a la ofensiva frente a las fintech
Pág 18
CNBV condiciona expansión del crédito y digitalización a una mayor vigilancia
Pág 20
Banamex busca ‘recuperar la titularidad’ y va por el mercado corporativo
Pág 30
Banxico exige a la banca simplificar transferencias móviles y fija plazo para homologar el SPEI
Pág 32
Banca tradicional frena la adopción de CoDi y DiMo para proteger ingresos: STP
Jorge Malanco
Director de mercadotecnia, comunicación y continuidad operativa de STP.
Pág42
IP desborda interés por sector energético; Sheinbaum pacta con banca elevar crédito a 45% del PIB
Pág 44
Control
Telemedición precisa en cada carga
Entrega
Desde 2,000 litros directo a tu operación
Crédito
Esquemas flexibles a tu medida
Estado asegura estabilidad y pide fondear plan
Por Diego Aguilar
Gobierno asegurafinanzas públicas sanas; ahora exige a bancos elevar crédito
La Secretaría de Hacienda afirma que el Estado garantizó la estabilidad macroeconómica; ahora apremia al sector bancario a fondear el plan de infraestructura de 5.6 billones de pesos.
Durante la 89 Convención Bancaria, Édgar Amador Zamora, titular de la Secretaría de Hacienda y Crédito Público (SHCP), emplaza al sector bancario a incrementar de manera sustancial los flujos de financiamiento productivo en el país. El funcionario argumenta que la administración gubernamental cumple con su responsabilidad legal de garantizar la estabilidad macroeconómica y mantener indicadores fiscales robustos, por lo cual corresponde de manera directa a las financieras privadas asumir el riesgo comercial de elevar la entrega de crédito para financiar el desarrollo económico nacional.
La exigencia de la autoridad hacendaria responde a la necesidad financiera de respaldar el Plan de Inversión en Infraestructura para el Desarrollo con Bienestar 2026-2030, una estrategia federal que requerirá una inyección de recursos superior a los 5.6 billones de pesos bajo esquemas de capital público y mixto a lo largo de lo que resta del sexenio. Para lograr la movilización de estos fondos, el gobierno precisa que la banca múltiple opere como el conducto primario para transformar el ahorro interno en proyectos productivos, requiriendo su participación activa en la construcción de obras en los sectores energético, ferroviario, carretero, portuario, aeroportuario, hídrico, de salud y educativo.
“Hoy tenemos condiciones para dar el siguiente paso: convertir esa estabilidad en más financiamiento, más inversión y más oportunidades para las y los mexicanos. Para lograrlo, necesitamos seguir trabajando con una visión compartida”, puntualizó Amador Zamora al dirigirse a los principales directivos del sistema financiero mexicano.
Para sustentar el requerimiento del gobierno, el secretario detalla el estado de las finanzas nacionales frente al entorno global. El reporte indica que la deuda pública del país mantiene una trayectoria estrictamente sostenible, a penas superior a 50% del Producto Interno Bruto (PIB). Esta estructura financiera privilegia los instrumentos de deuda con vencimientos a largo plazo y tasas de interés fijas, fondeados predominantemente en el mercado doméstico.
Dicha composición operativa, asegura Amador, permite que las principales agencias calificadoras internacionales sostengan el grado de inversión para la deuda soberana de México, confirmando la solidez técnica de la política económica implementada por el ejecutivo federal.
A nivel monetario y externo, la posición del país presenta indicadores de alta solvencia. Las reservas internacionales administradas por el Banco de México superan los 250,000 millones de dólares, operando
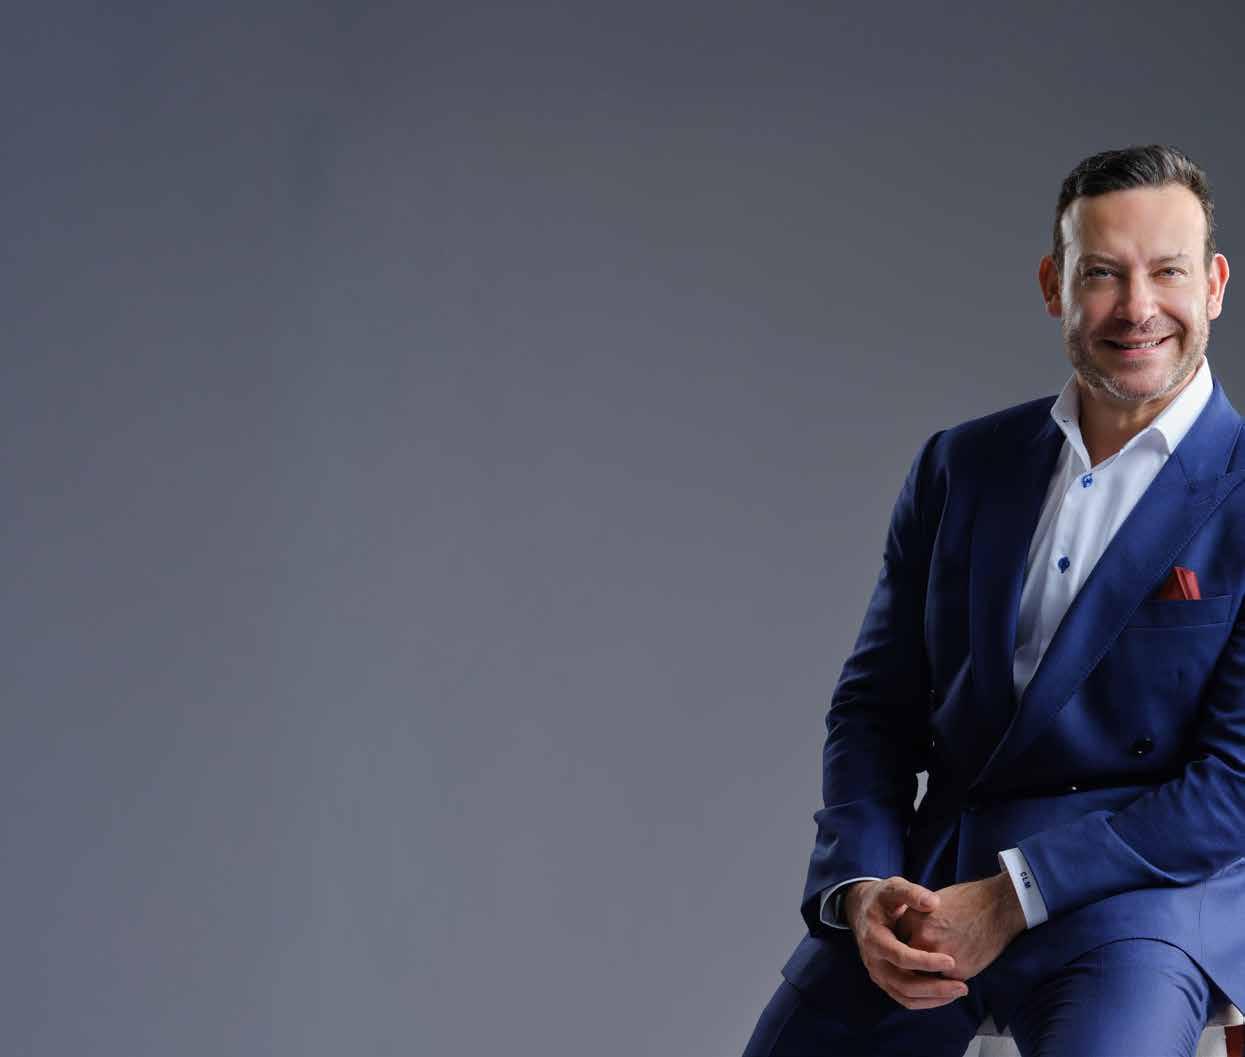
Édgar Amador Zamora I Foto: Cortesía
como un blindaje financiero frente a posibles episodios de volatilidad en los mercados globales o ajustes bruscos en las condiciones monetarias de los bancos centrales extranjeros.
En el ámbito laboral y productivo, la dependencia destaca que la economía mexicana registra 29 meses consecutivos con una tasa de desempleo inferior a 3%, ubicándose actualmente en un nivel de 2.2% a nivel nacional. Estas métricas estadísticas, sumadas a una recuperación sostenida de los salarios reales, fortalecen el consumo de los hogares y generan un escenario propicio para que las empresas requieran mayores líneas de financiamiento comercial.
Este escenario prospectivo se apoya en las recientes revisiones al alza en las estimaciones de crecimien-
to económico emitidas por organismos multilaterales como la Organización para la Cooperación y el Desarrollo Económicos (OCDE), que pasó de 1.2 a 1.4% anual, cifra similar a la estimada por el Fondo Monetario Internacional (FMI), igual de 1.4%, aunque estas cifras distan de la proyección de SHCP, que es de un rango de entre 1.8 y 2.8% para este año.
Expansión del crédito comercial y proyectos estratégicos
El diagnóstico del gobierno federal asienta que el sistema financiero mexicano cuenta con la solidez regulatoria y el capital contable necesario para asumir una posición de mayor exposición en la economía productiva. El índice de capitalización del sector bancario se mantiene en un promedio cercano a 20%, un margen que supera de forma holgada los requerimientos legales internacionales. De manera paralela, el índice de morosidad general se ubica en niveles de 2%, demostrando, de acuerdo con el secretario, una alta calidad en la cartera de crédito vigente de las instituciones. En términos absolutos de financiamiento, el crédito interno canalizado al sector privado alcanza los 13 billones de pesos, una cifra que equivale aproximadamente a 38% del Producto Interno Bruto nacional. Dentro de este universo de fondos, la cartera de crédito de la banca comercial supera los siete billones de pesos, manteniendo un ritmo de crecimiento constante. A pesar de estos indicadores de liquidez institucional, la Secretaría de Hacienda identifica un déficit estructural en la dispersión de los recursos hacia los eslabones más débiles de la cadena económica.
La mayor parte de los financiamientos corporativos se concentra en grandes empresas, limitando el crecimiento comercial de las micro, pequeñas y medianas empresas. Estas unidades económicas de menor escala
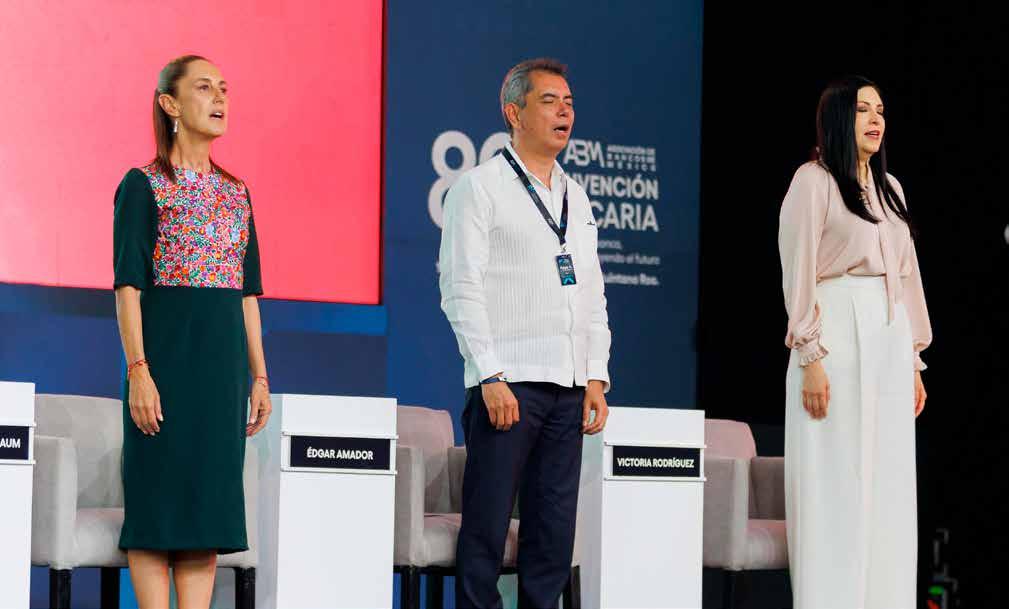
Claudia Sheibaum y Édgar Amador Zamora I Foto: Cortesía
Édgar Amador Zamora I Foto: Cortesía
representan 99% de los establecimientos en el territorio mexicano y generan 70% de los puestos de trabajo formales; sin embargo, enfrentan restricciones operativas severas para acceder a esquemas de financiamiento competitivo. Las autoridades de Hacienda señalan que negar el acceso al crédito para estas compañías frena el incremento de la productividad general y debilita la economía interna.
La directriz hacia los bancos consiste en estructurar de manera urgente nuevos productos financieros para que los emprendedores locales puedan integrarse plenamente al desarrollo regional. Esta expansión del crédito comercial resulta imperativa para el funcionamiento del Plan México, un programa de la administración actual diseñado para elevar el contenido nacional de las exportaciones, impulsar la innovación tecnológica y ampliar la participación de las empresas mexicanas como proveedoras en sectores industriales estratégicos, aprovechando la integración comercial de América del Norte.
Digitalización bancaria y metas de infraestructura
Hacienda advierte un déficit estructural en la banca, aunque administran una cartera comercial superior a los siete billones de pesos, el financiamiento sigue restringido para las pequeñas y medianas empresas, sector que genera 70% del empleo nacional.
geográficas carentes de infraestructura bancaria tradicional.
La autoridad hacendaria advierte que la inclusión de nuevos clientes en el sistema bancario debe dejar de considerarse una meta asistencial, para ser evaluada directamente como un componente económico de alta rentabilidad y eficiencia. Los criterios gubernamentales para medir el desarrollo del sector privado requieren examinar la facilidad técnica para abrir cuentas, la reducción de comisiones en los medios de pago digitales y la agilidad de los departamentos de riesgo para aprobar líneas de capital de trabajo a los negocios de menor escala que buscan integrarse de manera permanente a la economía formal.
Estas exigencias de financiamiento digital y corporativo coinciden con un aumento presupuestal significativo en el gasto público para el año en curso. Tan solo para el ejercicio fiscal 2026, la administración federal proyecta una inversión gubernamental adicional de 722,000 millones de pesos, un monto que representa aproximadamente dos puntos porcentuales extras del PIB, destinado íntegramente a detonar grandes proyectos de infraestructura logística, industrial y energética a nivel nacional.
Para acelerar la penetración del crédito en todos los estratos empresariales y cumplir con las metas productivas del sexenio, el gobierno federal ubica a la innovación tecnológica como el eje central de su política pública 2026. La adopción sistemática de pagos electrónicos, la migración hacia la banca digital y la implementación de nuevos modelos de intermediación reducen de manera drástica los costos operativos de las instituciones de crédito, facilitando la incorporación de usuarios que operan en regiones
La dependencia federal determina que asegurar el cumplimiento de estos planes requiere de una coordinación operativa absoluta con las entidades de crédito privadas.
“Porque una economía que invierte más, produce más y crece, es también una economía que demanda más y mejores servicios financieros. Por esto, fortalecer el desarrollo del país y fortalecer el sistema financiero son parte de una misma ruta”, concluyó el titular de la dependencia.
Édgar Amador Zamora I Foto: Cortesía
EMILIO ROMANO Presidente ABM
Por Diego Aguilar
“Vamos a apostar porque esta reforma judicial funciona”: Emilio Romano
LEl gremio compromete una expansión crediticia de 4.5 billones de pesos condicionada a la digitalización. La ABM busca que esta cifra histórica se otorgue entre 2026 y 2030.
a Asociación de Bancos de México (ABM) reafirma su determinación de colaborar, activamente, en la implementación de la reforma al Poder Judicial para evitar la parálisis de la actividad crediticia en el país. Emilio Romano, presidente del organismo gremial, señala en entrevista que la banca comercial deja atrás la etapa de incertidumbre para enfocarse en la operatividad de los nuevos esquemas de justicia. El líder de los banqueros asegura que el sector financiero decidió otorgar un voto de confianza a la reconfiguración del sistema judicial, bajo la premisa de que la estabilidad de las reglas de juego es el único camino para garantizar el crecimiento económico sostenido.
La decisión de la banca responde a la necesidad imperante de dar certidumbre a los contratos y asegurar la recuperabilidad de las garantías en un entorno de cambios estructurales. Para Romano, el objetivo de este acercamiento con el Gobierno de Claudia Sheinbaum es coadyuvar a que la transición judicial sea eficiente y no afecte la confianza de los inversionistas ni el flujo de capitales. La lógica es: si el marco legal cambia, la responsabilidad del sector es participar en su perfeccionamiento para que la impartición de justicia sea un facilitador del desarrollo y no un obstáculo burocrático para la recuperación de cartera “Nosotros se lo dijimos a la señora Presidenta, vamos a apostar porque esta reforma judicial funciona. ¿Y cómo vamos a hacer que? Vamos a trabajar para que haya más justicia imparcial y expedita. No se trata de que ganen los bancos o los acreditados, sino de que la justicia se dé a quien la tenga, pero que se dé rápido. Es un compromiso con la estabilidad y la previsibilidad del entorno jurídico en México”, afirma Emilio Romano.
Para materializar esta confianza, la banca busca proponer al órgano administrativo de justicia la creación de más tribunales especializados en materia mercantil. Romano destacó que, aunque estos órganos ya existen, su capacidad es insuficiente para atender la demanda actual de resolución de conflictos financieros. La propuesta técnica busca que estos juzgados cuenten con personal altamente capacitado en contratos complejos, fideicomisos y derecho financiero, evitando que los litigios se prolonguen por décadas debido a la saturación del sistema o a la falta de pericia técnica de los nuevos jueces que resulten electos por el voto popular.
Más allá de la estructura de los juzgados, el presidente de la ABM señala que existen vicios legales históricos que deben corregirse para que el sistema financiero fluya con mayor dinamismo. Romano menciona que el gremio está trabajando con el Congreso y la Procuraduría Fiscal de la Federación para eliminar ambigüedades en el marco legal de los fideicomisos y en los procesos de notificación judicial. Estos vacíos, señala, fueron utilizados de forma recurrente para prolongar litigios de manera artificial, lo que encarece el costo del crédito y limita la oferta financiera para las empresas que más lo necesitan.
Se alinean los astros: banca, gobierno y crédito…
La relación entre los banqueros y la administración de Claudia Sheinbaum atraviesa un periodo de alineación estratégica que Romano califica de “unidad de intereses”. El directivo destaca
El respaldo de la ABM ocurre en un momento crítico, pues la reforma al Poder Judicial aprobada en septiembre de 2024 enfrentó una resistencia férrea de diversos sectores. Durante su proceso legislativo y los primeros meses de ejecución en 2025, organismos de la sociedad civil, expertos constitucionalistas y cámaras del sector privado advirtieron sobre los riesgos de politizar la justicia y vulnerar la autonomía de los juzgadores. A pesar de que estas voces señalaban un posible retroceso en la certeza jurídica para las inversiones extranjeras, la banca opta por un camino de mediación institucional, buscando influir en la operación de los nuevos tribunales en lugar de confrontar el cambio constitucional.
que la comunicación con las autoridades financieras es fluida y receptiva, lo que permite avanzar en una agenda compartida que prioriza la justicia social y el crecimiento económico. De acuerdo con el líder de la ABM, la instrucción presidencial de acelerar el desarrollo del país encuentra eco en una banca que se percibe a sí misma como el motor necesario para financiar los proyectos prioritarios de infraestructura y energía.
“Ha cambiado la relación porque encontramos en este gobierno la plena identificación de objetivos. No tenemos ningún otro más que el bienestar de los mexicanos y poder incrementar de la manera más rápida posible los beneficios para hacer un México más justo y equitativo. Hemos logrado un nivel de diálogo sin precedentes con la Secretaría de Hacienda y Crédito Público (SHCP)”, puntualiza Romano. Este entendimiento mutuo fue puesto a prueba durante los recientes roces con el Departamento del Tesoro de Estados Unidos por el señalamiento sobre presunto lavado de dinero a entidades financieras mexicanas. Romano explica que la banca trabajó de forma coordinada con el gobierno para blindar la estabilidad del sistema y demostrar que México cuenta con estándares de supervisión robustos. Esta crisis, lejos de debilitar la relación, sirvió para que ambas partes reforzaran los mecanismos de vigilancia contra el lavado de dinero y el financiamiento de actividades ilícitas, consolidando a la banca como una fortaleza de la economía nacional frente a choques externos.
La pieza central de esta alianza es el compromiso de la banca para acompañar el Plan México hacia 2030. La ABM anuncia una inversión en crédito de 4.5 billones de pesos para financiar las industrias estratégicas y la infraestructura energética del país. El objetivo técnico es ambicioso: elevar el crédito como proporción del Producto Interno Bruto (PIB) de 38% actual a 45% en los próximos cuatro años. Romano insiste en que el sistema bancario tiene la liquidez necesaria para lograrlo, siempre que las empresas se formalicen y los tribunales garanticen un entorno de pago justo y previsible.
Digitalización como estrategia de seguridad
La segunda gran apuesta de la gestión de Romano es la guerra frontal contra el uso de efectivo, al que considera un “combustible” para la delincuencia y la extorsión. La estrategia de digitalización busca modernizar los pagos y reducir los índices de robos y fraudes que afectan tanto a usuarios como a pequeños comercios.
Al transitar hacia una economía digital, la banca pretende que cada transacción deje una huella financiera, lo que automáticamente disminuye el anonimato que protege a las bandas criminales y al mismo tiempo abre las puertas del crédito a millones de mexicanos informales.
Nosotros se lo dijimos a la señora Presidenta: vamos a apostar porque esta reforma judicial funcione a través de la creación de más tribunales especializados en materia mercantil para que haya justicia pronta y expedita”
Los datos de la Encuesta Nacional de Inclusión Financiera (ENIF) 2024 revelan la magnitud del reto: aunque 94% de los mexicanos con una cuenta bancaria ya posee un smartphone, apenas 52% utiliza aplicaciones móviles para gestionar su dinero. Por otro lado, la Comisión Nacional Bancaria y de Valores (CNBV) reportó en 2025 que el sistema bancario tiene un índice de capitalización de 19%, por lo que el problema no es la falta de dinero, es la desconexión tecnológica y la persistencia de la economía informal que prefiere el uso de billetes y monedas. Para cerrar esta brecha, la ABM impulsa herramientas como el Cobro Digital (CoD)i y Dinero Móvil (DiMo), en colaboración con el Banco de México, buscando que incluso los comercios más pequeños puedan cobrar mediante dispositivos móviles sin costos adicionales. Romano enfatiza que la digitalización es la herramienta más poderosa para el empoderamiento de las pequeñas y medianas empresas (pymes), ya que les permite construir un historial crediticio sólido. Al registrar sus ventas de forma electrónica, estas empresas pueden demostrar su capacidad de pago y acceder a créditos para expansión, saliendo del círculo de estancamiento que impone el manejo exclusivo de efectivo en la vía pública.
“La digitalización es votar por el desarrollo. Queremos que la carretera de pagos digitales esté bien pavimentada para que el efectivo sea opcional. El efectivo tiene riesgos personales, costos de traslado y alimenta la violencia. Si logramos que el gobierno federal, estatal y municipal dejen de operar en efectivo y que las ayudas sociales se usen vía aplicaciones, habremos creado un círculo virtuoso que permitirá dar más bienestar y seguridad a todos los mexicanos”, concluye Emilio Romano..
Édgar Amador Zamora I Foto: Cortesía
Manuel Rivero
Director general de
Por Diego Aguilar
Banregio
‘Mucho riesgo y
pocaBanregiogarantía’; le cierra la llave a la obra pública
El grupo financiero prefiere el dinamismo de las Pymes y la liquidez de la frontera antes que asumir “riesgos emergentes” en proyectos gubernamentales que carecen de garantías sólidas.
En el tablero de la banca mexicana, Banregio decide jugar a la defensiva frente a los megaproyectos del Estado mexicano. Mientras la administración federal intenta seducir al capital privado para apuntalar su plan de conectividad y energía, Manuel Rivero, director general de la firma, asegura que el banco no tiene apetito por el financiamiento de infraestructura que dependa directamente del sector público. Comenta que esto, en parte, tiene que ver con la profesionalización de los proveedores y la fragilidad de las garantías en las tesorerías oficiales.
Para Rivero, involucrarse en el financiamiento de obra pública representa entrar en un terreno de arenas movedizas donde los riesgos operativos no están controlados por el flujo de las empresas, sino por la voluntad política y la solvencia de terceros que, a menudo, no cumplen con los estándares del banco. En un
entorno de tasas aún restrictivas, Regional prefiere la seguridad de la factura privada sobre la promesa de pago gubernamental.
“Nosotros no tenemos muchos proyectos de infraestructura, no nos gusta tanto meternos a proyectos que dependan tanto del gobierno. No estamos configurados para ese tipo de cliente. Son riesgos emergentes millonarios cuando no hay garantía y la garantía es el propio proyecto; muchas veces son proveedores que no son muy profesionales y te quedas atorado con una garantía que no puedes sacar adelante”, dijo Manuel Rivero en entrevista con Poder México.
Los comentarios del CEO de Banregio contrastan con el Plan de Inversión en Infraestructura para el Desarrollo Con Bienestar 2026-2030, impulsado por la administración de la presidenta Claudia Shein-
Manuel River I Foto: Cortesía
No estamos configurados para ese tipo de cliente (el gobierno)... son riesgos millonarios donde la garantía es el propio proyecto y, si el proveedor te queda mal, te quedas atorado”.
Ene 2026
Comparación anual
Cartera crédito comercial 151,081 2.36%
ICAP 15.07% 0.72%
IMORA 2.07% 0.05%
Clientes 580,000
Sucursales
200
Fuente: BanRegio
baum, que proyecta una bolsa de 5.6 billones de pesos de inversión durante el sexenio buscando, además, la participación de la banca que opera en México. De acuerdo con el Instituto Nacional de Estadística y Geografía (INEGI), la Inversión Fija Bruta, que es el indicador que mide los gastos realizados en maquinaria y equipo, así como en construcción, mostró una tendencia de contracción, y se redujo en 6.6% anual al cierre de 2025. Además, la inyección de capital en el rubro de construcción no residencial, donde entra la obra pública, registró una contracción de 28.9 por ciento anual en el mismo año.
Pese al desinterés de Banregio, Rivero aclara que el banco no es alérgico a la infraestructura, sino a la dependencia presupuestal de los estados. Explica que encontraron una línea de negocio en el financiamiento para autoconsumo, como la instalación de paneles solares en plantas industriales propias de sus clientes.
Pymes y el corredor
Monterrey-Texas, el “refugio” regio
Donde el banco sí está poniendo toda la carne en el asador es en el mercado interno y la integración transfronteriza. Mientras la obra pública se percibe como un riesgo, el segmento de pequeñas y medianas empresas (Pymes) es visto como un motor inagotable. Según cifras de la Comisión Nacional Bancaria y de Valores (CNBV), el crédito a empresas en la región norte creció a tasas de doble dígito. Por su parte, Banregio reportó un crecimiento de 18% en su cartera Pyme en 2025.
Este dinamismo se explica por un consumo interno robusto, impulsado en gran medida por los incrementos al salario mínimo que fortalecieron la capacidad de endeudamiento de las familias, disparando la demanda de créditos automotrices e hipotecarios.
Además, la cercanía con Texas generó una anomalía positiva: una sobrecapacidad de dólares, ya que muchos de sus clientes se asocian con empresas del norte del país, trayendo moneda extranjera a México y, en especial, al banco. Con una captación de 16,000 millones de pesos en moneda extranjera, el reto ahora para Banregio no es conseguir recursos, sino encontrar proyectos privados lo suficientemente sólidos para colocarlos, manteniéndose lejos de la órbita de las contrataciones públicas.
El agro en la lona: Tipo de cambio y el bloqueo de EU
Sin embargo, no todo el panorama es soleado. El sector agropecuario, históricamente fuerte para la banca regional, actualmente se encuentra en una fase de “estancamiento” y parálisis crediticia. Rivero reconoce que este sector es el que más está sufriendo debido a un tipo de cambio que ha erosionado los márgenes
de los exportadores, dejando a los productores en una situación de vulnerabilidad financiera.
“El agro, con todo este tema del tipo de cambio tan fuerte, hace que los exportadores sufran en márgenes. En ese sentido, la demanda de crédito del agro ha estado bastante estancada”, puntualiza el directivo.
Los datos de la Secretaría de Agricultura y Desarrollo Rural (SADER) señalan que las exportaciones de tomate y ganado bovino, pilares del comercio exterior mexicano, enfrentan vientos en contra no sólo por la volatilidad cambiaria, sino por las políticas comerciales restrictivas del presidente estadounidense Donald Trump, así como por una crisis sanitaria sin precedentes en 2025: la plaga del gusano barrenador.
Este brote llevó al gobierno de Estados Unidos a bloquear el ingreso de ganado nacional, una medida que, sumada al encarecimiento de los insumos y la caída en los precios de liquidación en pesos, ha dejado al campo mexicano sin capacidad de reinversión y, por ende, sin apetito para solicitar nuevos financiamientos.
En este contexto, para Manuel Rivero, el camino a seguir es la selectividad. Entre el dinamismo de las pymes regiomontanas y la parálisis del agro exportador, Regional prefiere blindar su balance contra la incertidumbre política y los riesgos de ejecución que definen al sector público.
“No es lo mismo una empresa que ya tiene un flujo proyectable y un riesgo operativo controlado, que un proyecto nuevo de una persona que apenas está empezando a hacer eso. Al final del día, por el tamaño de las empresas de infraestructura, son proyectos muy grandes que simplemente quedan fuera de nuestro objetivo estratégico”.
Por otro lado, sobre la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) en 2026, el directivo dijo que esto se convirtió en el principal “freno de mano” para la demanda de crédito de largo plazo en el norte del país. Advierte que la incertidumbre acumulada por años de políticas comerciales ambiguas provocó que las empresas, especialmente las vinculadas a cadenas globales, opten por la cautela operativa.
Para el timonel de Regional, la recuperación del apetito inversionista depende enteramente de la certidumbre jurídica que emane del nuevo acuerdo comercial. El objetivo es blindar la Inversión Extranjera Directa (IED) y definir las reglas del juego en la triangulación comercial con Asia, un factor que mantiene a los grandes capitales en un estado de “ver y esperar”.
“Hay muchas empresas que por desgracia no están tomando crédito por el hecho de que ha sido muy incierto el panorama y lo continuará haciendo hasta que no tengamos un mayor conocimiento de todo lo que viene siendo la política de comercio exterior y cómo va a irse ajustando con el tema de China y cómo esto va a mejorar el panorama cuando ya se tenga cierta certidumbre”, puntualiza Manuel Rivero.
Felipe Carvallo / Alejandro tapia
Analista líder de bancos para México, Perú y Chile en Moody’s Ratings
Director de Instituciones Financieras para América Latina de Fitch Ratings
Por Diego Aguilar
Divergencia en las calificadoras; el impacto de los nuevos jugadores
digitales
y el freno estructural al crédito bancario
El freno en la inversión corporativa frente a la revisión del T-MEC y los altos costos operativos marcan el fin de las utilidades récord.
Hay posturas divididas sobre el riesgo que representan los nuevos competidores digitales para las instituciones bancarias tradicionales, de acuerdo con declaraciones de las agencias de calificación crediticia Moody’s Ratings y Fitch Ratings. Sin embargo, coinciden sobre las barreras estructurales que limitan el otorgamiento de crédito en el país. Además señalan que la banca que opera en México enfrenta importantes retos: como la revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) y la informalidad que hay en el país.
”Hay un cambio muy interesante en cómo se comportan los depositantes y creemos que esta competencia va a seguir en rangos de tasas más bajas (de Banco de México). Estas entidades van a tener que usar los depósitos que han juntado y van a tener que prestar”, advierte Felipe Carvallo, analista líder de bancos para México, Perú y Chile en Moody’s Ratings.
Explica que los nuevos competidores ingresaron al mercado mediante la obtención de licencias bancarias y de Sociedades Financieras Populares (Sofipos), lo cual les permite captar recursos del público con la protección del seguro de depósitos.
Esta estrategia alteró la dinámica de fondeo tradicional y, pese a los recortes en la tasa de política monetaria del Banco de México, actualmente en 7% desde un máximo de 11.25%, el costo de fondeo para los grandes bancos no disminuye a la misma velocidad en comparación con ciclos económicos anteriores. Señala que las institucio-
nes tradicionales optan por ofrecer rendimientos altos para retener a sus clientes de mayor lealtad frente a la oferta de las plataformas digitales.
Moody’s anticipa que la competencia incrementará de forma acelerada en el segmento de crédito al consumo, el cual lidera el crecimiento del sector en los últimos dos años. La agencia señala que la nueva oferta obligará a los bancos a aumentar sus inversiones en procesos y canales de digitalización.
Esta presión operativa mantendrá elevados los costos de la banca tradicional y comprimirá sus márgenes de ganancia. Además, surge la interrogante técnica sobre si las nuevas entidades restarán participación de mercado a la banca establecida o si lograrán crear un mercado paralelo con consumidores y empresas de menor tamaño que no contaban con servicios financieros.
En contraste, Alejandro Tapia, director de Instituciones Financieras para América Latina de Fitch Ratings, descarta que los nuevos jugadores representen una presión competitiva para los bancos establecidos en el corto plazo. El especialista argumenta que ambas figuras corporativas operan en segmentos demográficos completamente distintos y no existe una confrontación directa por las mismas carteras.
“Los bancos tradicionales usualmente no han sido activos atendiendo a ciertos sectores que estos nuevos jugadores están atendiendo, como lo son las personas de ingresos medios,
Hay un cambio muy interesante en cómo se comportan los depositantes y creemos que esta competencia va a seguir en rangos de tasas más bajas”
Carvallo
bajos o las propias pequeñas y medianas empresas. Ambos sectores están actuando en capas diferentes”, detalla Tapia.
Fitch Ratings considera que el gasto de los bancos convencionales en tecnología responde a una dinámica global de modernización y no altera su perfil crediticio de manera relevante. Tapia añade que el impacto real de las entidades digitales en el mercado a mediano plazo dependerá de que logren consolidar sus modelos de negocio mediante el control estricto de la calidad de sus activos, el mantenimiento de una cartera vencida estable y la generación de rentabilidad constante de sus operaciones.
El límite de la informalidad económica
El debate sobre la competencia se inserta en un mercado caracterizado por una baja penetración financiera estructural. De acuerdo con los registros de Moody’s, los préstamos totales de la banca comercial en México representan un volumen aproximado de entre 20% y 22 del Producto Interno Bruto (PIB).
Esta métrica resulta inferior al promedio de América Latina, que se ubica cerca de 50%, y se mantiene distante de mercados financieros como el chileno, donde la proporción de préstamos supera 100% de la producción nacional.
Frente a este rezago y la comparativa de que en México operan poco más de cincuenta bancos frente a los cientos de instituciones en otras economías, Fitch Ratings determina que el déficit de crédito no
radica en una falta de participantes financieros, sino en la configuración del mercado laboral. Tapia explica que la informalidad económica es la variable principal que impide a los bancos convencionales otorgar financiamiento masivo, debido a la ausencia de garantías legales y comprobación formal de ingresos.
“No es que haya una necesidad de más bancos o más entidades financieras. Hay una gran proporción de economía informal y es ahí donde está este tema estructural, donde los bancos son más cautos en entrar; lo que busca la banca tradicional es seguridad y garantías en cuanto al pago de sus servicios”, puntualiza el directivo de Fitch.
Para solventar esta carencia estructural sin comprometer los índices de capitalización, la banca comercial requiere el respaldo del sector público. Felipe Carvallo destaca que existe un cambio de postura en la banca de desarrollo nacional, mediante instituciones que buscan complementar el financiamiento a través de garantías federales. Estos esquemas permiten a la banca comercial asumir mayores exposiciones crediticias en proyectos de infraestructura a largo plazo o emisiones de deuda sin afectar directamente su capital regulatorio.
A pesar de estas herramientas gubernamentales, el crecimiento orgánico de la inclusión financiera exige una alineación de políticas públicas. Las calificadoras sostienen que las instituciones bancarias cuentan con amplios niveles de capital y liquidez, pero su despliegue total depende de una mayor fiscalización
Felipe Carvallo I Foto: Cortesía
Felipe
Los bancos tradicionales usualmente no han sido activos atendiendo a ciertos sectores que estos nuevos jugadores están atendiendo, como las personas de ingresos medios, bajos o las pymes”
Alejandro Tapia
por parte de las autoridades para formalizar a los sectores productivos.
Normalización de utilidades y freno corporativo
Las barreras operativas y la presión del entorno económico generarán un ajuste en los niveles de ganancias del sistema bancario. Ambas agencias proyectan un escenario con perspectivas de deterioro para los fundamentales financieros en los próximos meses. Sin embargo, los especialistas precisan que este ajuste representa una normalización tras diversos periodos de utilidades excepcionales y no refleja un riesgo de insolvencia sistémica.
Carvallo indica que los márgenes de intermediación más estrechos, sumados a las exigencias de crear mayores reservas ante la competencia en el crédito al consumo, justifican este deterioro en las métricas. A esto se añade la carga operativa para cumplir con la estricta regulación en materia de prevención de lavado de dinero. Los bancos de mayor tamaño implementan procesos técnicos y de verificación continua de clientes para evitar sanciones internacionales o pérdida de confianza, lo que representa un costo fijo ineludible.
Alejandro Tapia coincide en que el costo de riesgo incrementa de manera gradual y los márgenes presentan disminuciones, pero asegura que la industria opera desde una posición de alta solidez. El enfoque histórico de los bancos en clientes corporativos y de ingresos altos permite que la cartera vencida se mantenga en niveles adecuados para un mercado emergente durante etapas de estrés económico.
Esta moderación en los ingresos netos obedece de forma directa a una marcada desaceleración en la originación de crédito para el sector corporativo. Moody’s identifica que la cautela de las empresas responde a la paralización de inversiones provocada por la falta de definiciones en las relaciones comerciales con Estados Unidos y la imposición de aranceles globales.
A nivel interno, los recientes cambios en el sistema judicial mexicano generan que los bancos actúen con mayor rigor legal en la estructuración de préstamos. Carvallo advirtió que las instituciones financieras buscan utilizar tribunales extranjeros para garantizar sus contratos, un procedimiento que eleva el costo del crédito y restringe el acceso para las empresas de menor tamaño.
Ante la contracción del flujo de capital hacia las actividades comerciales y empresariales, la expansión del sistema bancario se sostiene actualmente mediante el financiamiento al consumo, impulsado por los recortes en la tasa de interés de referencia. Fitch
Ratings reporta que el avance reciente en el portafolio total de la banca fue impulsado casi en su totalidad por los productos de consumo masivo, una tendencia que prevalecerá hasta que se definan las normativas de comercio exterior.
“Estamos viendo desaceleración del crédito, muy empujado por los créditos comerciales y empresariales, naturalmente a la incertidumbre que hay alrededor del tratado comercial. Los bancos se retractan cuando hay periodos de estrés y no necesariamente crecen sus carteras de crédito a una velocidad como lo hicieran en un ciclo normal”, concluye Alejandro Tapia.
Alejandro Tapia I Foto: Cortesía
Banco triplicará usuarios con prudencia digital
Por
Diego Aguilar
El blindaje de Banco Base: De la autorregulación en PLD a la ofensiva tecnológica frente a las Fintech
El objetivo del banco es defender su nicho de 14,000 clientes corporativos y triplicar su base de usuarios hacia 2028, demostrando que en la banca de segundo piso, la prudencia financiera y la agilidad digital son los únicos activos capaces de resistir cuatro décadas de volatilidad sistémica.
Banco Base diseñó una estrategia de resistencia técnica para evitar la obsolescencia frente a la agilidad de las fintech y de la fiscalización estadounidense hacia la banca mexicana. Por un lado, la institución regiomontana anunció una inversión de 2,000 millones de pesos (mdp) destinada a su transformación digital y captación de talento especializado, movimiento con el que busca proteger su nicho de 14,000 clientes ante la incursión de nuevos jugadores digitales.
Esta ofensiva tecnológica se apoya además en un blindaje de cumplimiento iniciado hace 11 años, cuando la entidad invirtió un millón de dólares en una certificación voluntaria con Crowe Horwath para cumplir con los estándares de Prevención de Lavado de Dinero (PLD) de Estados Unidos, consolidando un modelo de negocio que prioriza la certidumbre normativa como ventaja competitiva en el mercado de divisas. La ejecución de este capital para los próximos cinco años responde a la necesidad de igualar la velocidad de procesamiento de las plataformas digitales sin sacrificar la atención personalizada de su modelo de “segundo piso”. “Vemos mucha competencia de bancos que llegan a México con modelos muy innovadores. Creemos que
es bien importante para enfrentar esa competencia estar muy bien armados en el tema de la infraestructura tecnológica. Tenemos comprometido invertir en un periodo de cinco años 2,000 millones de pesos para aceptar la pelea”, detalló Lorenzo Barrera Segovia, presidente ejecutivo del Consejo de Administración.
Lorenzo y Álvaro Barrera Segovia, presidente y vicepresidente del Consejo de Banco Base, respectivamente, proyectaron que esta capitalización permitirá triplicar su base de clientes hacia 2028 y duplicar su participación de mercado al cierre de la década. La
apuesta de Base es demostrar que, en un sector financiero bajo presión, la prudencia operativa y la actualización tecnológica son los únicos mecanismos para sostener la rentabilidad de las tesorerías empresariales que operan en el marco del comercio exterior.
“Nos atrevimos a salir de esa zona de confort. Siempre escuchamos a nuestros clientes y nos adaptamos a las necesidades. Los objetivos son claros: agilidad, velocidad de pagos y alta capacidad de respuesta en servicio. Son cosas bien importantes para los clientes en este producto”, explicó Lorenzo Barrera Segovia sobre los
Foto: Cortesía
fundamentos que actualmente obligan al banco a una reinvención digital para no ceder terreno ante los modelos de negocio automatizados.
Prevención como activo financiero
La resiliencia de la institución ante las crisis vividas en 1997, 2005 y 2008 se fundamentó en una estructura de cumplimiento que excedió los requisitos de la regulación mexicana, contaron los directivos.
El presidente del Consejo relató que Base adoptó estándares de la banca estadounidense mediante la certificación con Crowe Horwath, lo que permitió al banco mantener sus líneas de corresponsalía internacional, en especial en momentos donde las autoridades estadounidenses vigilan de cerca los movimientos financieros en México.
“Fuimos el primer banco en México hace 11 años en autorregularnos en prevención de lavado de dinero como banco americano. Eso nos costó cerca de un millón de dólares y lo hicimos por decisión propia, previniendo un posible riesgo futuro. Por mucho tiempo nos preguntábamos por qué invertimos tanto dinero y no tenemos nada a cambio, pero hoy nos dimos cuenta de que sí valió la pena”, sentenció el directivo.
¿El ejemplo? A mediados del año pasado, el Departamento del Tesoro de Estados Unidos acusó a dos bancos mexicanos de lavar dinero proveniente de la delincuencia organizada. Hoy, esas entidades ya no existen.
Esta inversión preventiva funcionó como un sello de confianza para corporativos que operan bajo el Tratado entre México, Estados Uni -
Ene 2026 Comparación anual
Cartera comercial 10,197 mdp -14.9
IMORA 3.36% -0.49%
ICAP 20.12% -2.49%
Clientes 14,000 -
Sucursales 1,100
Fuente: Banco Base
dos y Canadá (T-MEC) y que exigen protocolos robustos de Prevención de Lavado de Dinero (PLD) para evitar riesgos reputacionales o congelamiento de flujos de capital en sus operaciones transfronterizas.
“Hay un cálculo que indica que la mano de obra en México es entre siete y nueve veces más barata que en Estados Unidos. Eso hace que el país vecino tenga que contar con nosotros para que sus empresas sigan siendo rentables. Mientras eso suceda, el T-MEC va a continuar de una forma u otra. Somos su principal socio comercial y nuestras cadenas de suministro son muy difíciles de suplir”, argumentó el presidente de Banco Base.
Infraestructura y sostenibilidad corporativa
El aprendizaje operativo del grupo derivó en una cultura que Álvaro Segovia describió como “no creer en Santa Claus”, lo que implicó rechazar propuestas de rendimientos agresivos que carezcan de sustento técnico. El banco concentra su utilidad en el margen de comercialización de divisas y servicios financieros empresariales, evitando riesgos desmedidos en carteras de consumo.
“En este tema financiero siempre hay propuestas que de repente suenan muy atractivas pero que no son reales. Nuestro negocio es comercializar con dinero y en nuestra decisión está minimizar el riesgo. Hemos sido prudentes al no agarrar riesgos desmedidos; el hacer las cosas bien y cumplir con la regulación reditúa”, enfatizó Lorenzo Barrera Segovia.
Este enfoque se complementó con la capacitación de sus 1,700 colaboradores, quienes deben transitar de una gestión bancaria tradicional a una de banca digital especializada. Un reto de talento que la institución aborda mediante programas de inclusión como Together y una vinculación constante con centros de formación técnica.
“Lo que nos diferencia al final de nuestros competidores es nuestra cultura, es nuestro ADN. Tenemos certificaciones y programas de inclusión; los servicios y el precio están en el merca-
do, pero nuestra cultura es la columna vertebral de la institución”, agregó Álvaro Barrera Segovia, vicepresidente del Consejo.
Para el año 2030, la estrategia de sustentabilidad del banco contempla que el otorgamiento de crédito se vincule a indicadores ASG (Ambientales, Sociales y de Gobernanza). Este plan busca que la rentabilidad del negocio se alinee con el financiamiento de empresas que demuestren estándares de sostenibilidad en sus procesos productivos.
Ante la inyección de capital extranjero por fenómenos de relocalización, los directivos subrayaron los cuellos de botella del país. “Falta infraestructura para que las empresas puedan invertir y crear confianza. Se habla mucho del Plan México, pero si no hay energía, no hay industria, no hay manufactura y no hay inversión. Tiene que haber energía limpia para que esto suceda”, advirtió la presidencia del banco.
Álvaro Barrera Segovia, vicepresidente del Consejo, señaló que este compromiso corporativo se extiende a la responsabilidad social a través del Fondo Educativo Base, que actualmente financia 52 becas universitarias completas mediante la asignación de un porcentaje de las utilidades anuales.
“Hemos sido afortunados de tener un negocio vibrante y exitoso. La educación era algo en donde queríamos ayudar; aportar recursos a candidatos con mucho talento y capacidad intelectual que no tienen recursos. Nos da mucha satisfacción poder aportar a la educación en México de esta manera”, detalló el vicepresidente sobre el legado de movilidad social vinculado al éxito del grupo financiero.
Así, con 40 años de experiencia, Banco Base comparte su modelo de reinvención ante las necesidades y retos del sector financiero.
“Ya por lo pronto tenemos la meta para 2028 de triplicar nuestro número de clientes y duplicar nuestra participación de mercado. Banco Base ya tiene 40 años, vamos por 40 más. Seguiremos siendo competitivos con talento, tecnología e inversión”, concluyó el presidente del Consejo.
Foto: Freepik
Crédito crecerá con digitalización y controles
Por Diego Aguilar
condiciona expansión del crédito y digitalización a una mayor vigilancia
El regulador y la Unidad de Inteligencia
Financiera firman un acuerdo para endurecer la supervisión bancaria; exigen reducir el uso de efectivo para garantizar un crecimiento ordenado.
El objetivo institucional de elevar el otorgamiento de crédito en el país estará sujeto de manera estricta a una fiscalización más profunda sobre la digitalización de los pagos y a la aplicación de controles regulatorios orientados a impedir el flujo de dinero ilícito hacia la economía formal, afirmó Ángel Cabrera Mendoza, presidente de la Comisión Nacional Bancaria y de Valores (CNBV), durante la clausura de la 89 Convención Bancaria.
La determinación de imponer estas medidas de vigilancia responde a que el uso predominante del dinero en efectivo en amplios sectores de la economía obstaculiza de manera considerable la recolección de información financiera verificable. Estos datos son un elemento indispensable para que los bancos puedan calcular los riesgos de impago y aprobar mayores líneas de financiamiento de manera segura. De igual manera, la falta de controles informáticos en el manejo del circulante físico facilita el desarrollo de operaciones fuera del marco legal, lo cual obliga a las instituciones gubernamentales a robustecer sus mecanismos de rastreo para proteger la integridad del sistema.
“México necesita un sistema financiero que crezca, pero que crezca bien, que amplíe el financiamiento, pero sobre bases sólidas,
que innove, pero con responsabilidad, que llegue a más personas y empresas, pero con confianza”, asevera Cabrera Mendoza.
El titular del regulador explica que las instituciones de banca múltiple asumieron un compromiso con la presidenta de la República, Claudia Sheinbaum Pardo, para incrementar de forma gradual el financiamiento al sector privado, buscando avanzar desde el nivel actual de 38% del Producto Interno Bruto (PIB) hasta alcanzar 48% hacia 2030. Este incremento sostenido del crédito forma parte de una estrategia gubernamental enfocada en impulsar el desarrollo de la infraestructura productiva.
Para sostener técnica y operativamente esta proyección de expansión crediticia, las autoridades financieras documentan que la cartera total de la banca comercial en México asciende actualmente a más de ocho billones de pesos. Dentro de esta medición global, casi cinco billones de pesos corresponden de forma exclusiva a la cartera comercial. Asimismo, el informe de la dependencia detalla que cuatro billones de pesos se encuentran vinculados de manera directa con las actividades de tipo empresarial o corporativo.
A pesar de los altos volúmenes registrados en la cartera vigente, la penetración del crédito dentro de los sectores empresariales
El crecimiento del crédito en México estará condicionado a una mayor fiscalización, digitalización de pagos y controles regulatorios para evitar recursos ilícitos. Esto permitirá a los bancos evaluar mejor riesgos y ampliar el financiamiento de forma segura y sostenible.
de menor envergadura exhibe que todavía existe una extensa tarea por realizar. Los registros oficiales de la autoridad supervisora indican que en la actualidad alrededor de 272,000 micro, pequeñas y medianas empresas (Mypimes) cuentan con algún instrumento de financiamiento respaldado por la banca. Dentro de este total de negocios formalizados, la dependencia calcula que aproximadamente 165,000 unidades económicas pertenecen al segmento específico de las pequeñas y medianas empresas.
Transformación digital como requisito
El proceso estructural para extender la base de negocios acreditados demanda una
transformación tecnológica absoluta en el sistema financiero mexicano. En el transcurso de las operaciones actuales, las instituciones de crédito reportan la existencia de más de 125 millones de cuentas activas dentro de la banca múltiple, un escenario donde cerca de 90% de las transacciones totales ejecutadas por los usuarios se procesan mediante diferentes canales digitales.
La CNBV cataloga estos indicadores de uso tecnológico como una nueva realidad operativa en el mercado, descartando la definición de que se trata de una tendencia de consumo temporal.
Con el fin de mantener un control adecuado sobre el ritmo acelerado de esta evolución tecnológica, la autoridad financiera federal trabaja en un esquema de modernización de las reglas vigentes para adaptarlas a la operatividad de los medios de pago. La dependencia ajusta de forma permanente sus manuales para fortalecer la supervisión directa sobre los nuevos modelos de negocio que surgen en internet y, de manera paralela, actualiza los estándares técnicos para lograr que el sistema nacional opere bajo las exigencias de las mejores prácticas de regulación internacionales.
El objetivo de las dependencias es garantizar el acceso efectivo a productos financieramente útiles, seguros y transparentes para todas las personas, vigilando en todo momento que exista una conducta rigurosa en los mercados y una protección jurídica hacia el usuario.
Alianza contra recursos ilícitos
Con el propósito firme de vigilar la expansión crediticia y el avance digital frente a los riesgos de la ilegalidad, la CNBV suscribe un convenio de colaboración estratégica con la Unidad de Inteligencia Financiera. El acuerdo formaliza jurídicamente un esquema interinstitucional para mejorar el intercambio de información confidencial y el análisis conjunto de riesgos, herramientas operativas que permitirán prevenir, combatir y detener los intentos de procesar transacciones bancarias con recursos de procedencia ilícita. Este convenio se da después de que en 2025 el Departamento del Tesoro acusara a CIBanco, Intercam Banco y Vector Casa de Bolsa de lavar dinero para grupos criminales mexicanos. Ninguna de dichas enti-
dades opera en la actualidad. Además, las Sociedades Financieras Populares (Sofipos) también enfrentaron turbulencia, una de sus principales instituciones, Came, enfrenta una investigación de la UIF por presunto fraude institucional.
Ahora, durante la ejecución administrativa de la firma, el titular de la Secretaría de Hacienda y Crédito Público, Édgar Amador Zamora, precisa que el documento incorpora mecanismos tecnológicos mucho más ágiles y seguros para reforzar la capacidad operativa del Estado mexicano. El funcionario detalla que ambas dependencias federales mantienen labores de coordinación enfocadas en prevenir e identificar delitos financieros a lo largo de casi dos décadas, destacando que el entorno actual exige consolidar canales de comunicación para atender sin retrasos cualquier modelo de financiamiento irregular que ponga en riesgo la estabilidad del país.
Por su parte, el titular de la Unidad de Inteligencia Financiera, Omar Reyes Colmenares, expone que el convenio ordena la conformación inmediata de grupos de trabajo interinstitucionales. Estos equipos de especialistas tendrán la responsabilidad de analizar técnicamente los casos de impacto operativo relevante, formular recomendaciones estrictas para los supervisores y aplicar un seguimiento puntual a cualquier vulnerabilidad técnica que pueda afectar la seguridad e integridad del sistema financiero nacional en su totalidad.
Las directrices de prevención contempladas en la estrategia interinstitucional incluyen una actualización profunda a los sistemas informáticos utilizados por la autoridad para administrar y consultar de forma segura la Lista de Personas Bloqueadas. Esta base de datos funciona como el recurso central del gobierno federal para impedir operativamente que las cuentas bajo investigación continúen procesando fondos, asegurando de manera estricta que los recursos económicos sin una justificación de origen formal dejen de circular dentro de la red del sistema antilavado nacional.
“Un sistema financiero sólido no solo se mide por sus indicadores; se mide por su capacidad de financiar el crecimiento, de ampliar oportunidades y de traducir la estabilidad en bienestar tangible para las personas. Ese es el mandato que tenemos y esa es la responsabilidad que vamos a cumplir”, concluye Ángel Cabrera Mendoza.
Foto: Freepik
Banco prioriza confianza y protege datos clientes
Por Diego Aguilar
Banorte defiende controles en cuenta para Cuba; el riesgo continuaría para el banco: expertos
El banco aseguró que su prioridad es cuidar la confianza de su clientes y que por ley, están impedidos para compartir información específica sobre sus operaciones financieras.
Banorte está bajo la lupa. Luego de darse a conocer que el banco opera una cuenta para recibir donativos en apoyo a Cuba, la institución aseguró a Poder México que vigiló estrictamente su creación. Sin embargo, expertos advirtieron que el tema va más allá de los controles internos, ya que la operación detonó un choque entre la regulación local y el escrutinio internacional, elevando de inmediato el riesgo reputacional del banco.
Además, esta situación expuso a los inversionistas globales de Banorte ante la lupa estadounidense. Aunque la isla caribeña no figura en las listas del Grupo de Acción Financiera Internacional (GAFI), es una nación fuertemente sancionada por el gobierno de Estados Unidos.
“La falta de trazabilidad y congruencia operativa dejaría a la institución vulnerable ante las autoridades por no aplicar las medidas correctas de prevención”, comentó en entrevista Benjamín Padilla, abogado y experto en temas de prevención de lavado de dinero (PLD).
Todo inició luego de que el expresidente Andrés Manuel López Obrador sobre una colecta pública para comprar alimentos y medicinas para Cuba, a través de la cuenta a nombre de la Asociación Civil “Humanidad con América Latina”. Especialistas advirtieron de inmediato sobre la inusual rapidez con la que esta entidad
obtuvo su registro ante el SAT como donataria, encendiendo las primeras alertas operativas.
Este hecho también se dio a pocos meses de que autoridades de México y Estados Unidos sancionaran a firmas como CIBanco, Intercam Banco y Vector Casa de Bolsa por fallas en sus mecanismos preventivos, derivando incluso en que CI dejara de operar como institución de banca múltiple.
“La apertura de todas las cuentas en el banco se integra con un expediente completo de acuerdo con las políticas y controles internos, así como con la regulación vigente”, dijo Banorte a Poder México tras una solicitud de una postura respecto al tema.
La institución añadió la relevancia con que toma su papel preventivo y que “Banorte es un banco serio”, añadió que realiza un monitoreo constante y cuidadoso de las operaciones de cada cuenta.
“Nuestra prioridad es cuidar la confianza de nuestros clientes y sus operaciones”, señaló el banco.
Padilla explicó que abrir una cuenta a una Asociación Civil no es, por sí mismo, una irregularidad. Dijo que las entidades financieras pueden hacerlo siempre que ejecuten una correcta debida diligencia.
Comentó que el banco debe identificar con precisión el origen y destino final de los recursos. Advirtió que si los fondos se canalizan a destinatarios distintos a
Foto: Freepik
En el año 2025
Banorte aperturó 4.7 millones de cuentas y, en lo que va del año 2026, la cifra asciende a casi 900,000 nuevos contratos, dijo la entidad a este medio de comunicación.
los declarados inicialmente por la asociación, Banorte enfrentaría sanciones formales y un duro golpe reputacional. Sobre el papel del regulador, precisó que la Comisión Nacional Bancaria y de Valores (CNBV) mantiene una vigilancia constante. Aunque no prohíbe aperturas de forma anticipada, interviene mediante visitas de inspección o requerimientos de información. Si detecta anomalías en los expedientes, inicia procedimientos correctivos y emite sanciones públicas.
El riesgo transnacional
Ramón Cabrera, socio director de la firma legal Spetsen, señaló en una publicación de la red social Linkedin, que esta situación generó “un dilema regulatorio profundo” al exponer la fricción entre dos sistemas de prevención dispares. Por un lado, la Asociación Civil opera bajo la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIOR-
PI). Al recibir donativos, ejerce una “actividad vulnerable”, ya que el manejo de fondos de terceros es altamente susceptible de usarse para ocultar dinero ilícito; no obstante, sus obligaciones de reporte son más laxas y reactivas.
Por su parte, un banco mantiene un modelo riguroso de monitoreo continuo. Al conectarlos, advirtió Cabrera, ocurre una desalineación donde el banco “hereda un riesgo que no generó y está obligado a mitigarlo”.
Ante esta asimetría, señaló que la institución debió cuestionar la “lógica económica” de que una donataria de reciente creación gestione altos volúmenes de capital hacia un gobierno extranjero, aplicando una diligencia reforzada para rastrear la ruta completa del dinero y a sus beneficiarios finales.
El riesgo para Banorte trasciende las fronteras. Cabrera explicó que, al liquidar transacciones en dólares mediante corresponsalías en Estados
Sucursales 1,100
Fuente: Banorte
Unidos, el banco queda sujeto a los estándares de la Oficina de Control de Activos Extranjeros (OFAC). Transferir capital a una jurisdicción sancionada como Cuba eleva seriamente las posibilidades de sufrir bloqueos o restricciones operativas.
A la par, indicó que la presión recae desde su propia estructura de capital. Megafondos de inversión estadounidenses como BlackRock y Vanguard poseen posiciones relevantes en Banorte y operan bajo mandatos fiduciarios de su país. Una operación vinculada a un gobierno sancionado podría obligarlos a presionar al banco o iniciar un proceso de desinversión (De-Risking) para evitar castigos económicos severos.
El mensaje a los banqueros
En el marco de la 89 Convención Bancaria, celebrada en Cancún, Quintana Roo, Benjamín Padilla compartió una recomendación directa a los directivos de las instituciones de crédito mexicanas.
Al observar a un gremio bancario más unido, exhortó al sector a priorizar en todo momento la prevención de lavado de dinero sobre la contención de daños posteriores.
“Apostarle a la prevención es indispensable porque se protege el patrimonio de las entidades financieras y sobre todo el patrimonio de los cuentahabientes. Reaccionar cuesta caro, pero reaccionar tarde es un precio que ya no se va a poder pagar”, concluyó el especialista.
Edición Marzo - Mayo 2026
Foto: Freepik
Foto: Freepik
Tamara Caballero
Directora general de Multiva
Por Diego Aguilar
La energía puede convertirse en el motor más relevante de crecimiento para el país
El ciclo de inversión pública en infraestructura está reorientando el interés privado hacia transmisión, distribución y almacenamiento eléctrico, en un contexto donde la competitividad industrial depende de redes modernas, estabilidad operativa y estructuras financieras sólidas.
El nuevo plan federal de infraestructura, que destinará más de 50% de los recursos al sector energético (5.6 billones de pesos entre 2026 y 2030), está reconfigurando las prioridades del capital privado en México. Para 2026, el interés ya no se concentrará únicamente en nueva capacidad de generación, sino en la modernización de redes eléctricas, almacenamiento y soluciones que permitan integrar energía con estabilidad al sistema, afirmó Tamara Caballero, directora general de Multiva.
El objetivo de fondo es, dijo, sostener el crecimiento industrial y capitalizar el nearshoring en un entorno de mayor competencia regional. La directiva sostuvo que el auge
de parques industriales, corredores logísticos y centros de datos exige infraestructura eléctrica robusta y confiable. La energía se convirtió en variable crítica de competitividad. Sin transmisión suficiente y sin redes modernizadas, la expansión manufacturera enfrenta límites operativos que pueden frenar inversiones.
“La energía es condición para el crecimiento. Si México quiere atraer plantas, centros de datos y cadenas de suministro, necesita redes sólidas y soluciones que garanticen estabilidad. No basta con anunciar capacidad instalada; se requiere integración técnica y financiera”, advirtió Caballero.
Tamara Caballero I Foto: Cortesía
En ese escenario, el almacenamiento empieza a posicionarse como pieza estratégica. Las baterías permiten administrar la intermitencia renovable y dar mayor certidumbre al sistema eléctrico. La ejecutiva explicó al respecto que el mercado comienza a migrar hacia proyectos que combinen generación con infraestructura de respaldo y digitalización. El foco ya no está únicamente en sumar megawatts, sino en asegurar que lleguen con calidad y continuidad a los centros de consumo industrial.
México conserva ventajas naturales que mantienen atractivas a las renovables en proyectos de gran escala y en esquemas de generación distribuida. Sin embargo, el apetito privado se inclina hacia desarrollos donde exista demanda clara, reglas operativas previsibles y retorno estable.
Banca estructuradora en un entorno de riesgo administrado
El volumen de inversión proyectado por la administración de Claudia Sheinbaum abrió oportunidades relevantes, pero también eleva el nivel de sofisticación requerido en la estructuración financiera. Caballero subrayó que el reto central consiste en convertir la intención de inversión en proyectos bancables con arquitectura sólida y flujos predecibles.
“El riesgo regulatorio en energía siempre estará presente. La diferencia está en cómo se administra. Un proyecto financiable requiere consistencia técnica, contratos robustos y claridad institucional”, afirma. Desde Multiva, la estrategia se centrará en financiamiento estructurado e infraestructura. El banco participa en la definición de plazos, monedas, garantías y esquemas de repago alineados con la maduración del activo energético.
La directiva explicó que el acompañamiento incluye análisis técnico y comprensión del marco regulatorio para asegurar que el proyecto pueda escalar sin comprometer su viabilidad financiera, asimismo, señaló que la colaboración público-privada será determinante en este nuevo ciclo. Caballero consideró que el modelo pue-
de acelerar la inversión siempre que exista gobernanza clara y asignación precisa de riesgos. La certidumbre contractual se vuelve el ancla para que el capital fluya.
“Cuando los incentivos están alineados y las reglas son consistentes, el financiamiento se activa. La banca puede ser puente entre el capital y la ejecución, pero la estructura debe generar confianza de largo plazo”, señaló.
El nuevo entorno también atraerá mayor participación de inversionistas institucionales locales y extranjeros. La primera convocatoria de proyectos prioritarios renovables hacia finales de 2025 generó mayor dinamismo entre fondos administradores y vehículos especializados. Caballero observó que el mercado de capitales tendrá un papel creciente en la etapa operativa de activos estabilizados.
Además, dijo que el Project Finance se mantiene como mecanismo central para financiar infraestructura energética, especialmente cuando participan múltiples actores públicos y privados. A ello, aseguró, se suman esquemas mixtos y estructuras de mercado de capitales orientadas a inversionistas de largo plazo.
En este contexto, los instrumentos sustentables adquieren mayor peso. Bonos verdes, créditos ligados a desempeño y financiamientos con métricas ESG verificables se consolidan como herramientas que inciden directamente en el acceso a capital. “La sostenibilidad dejó de ser un elemento reputacional. Hoy es parte de la evaluación de riesgo y del costo financiero”, afirmó la directiva.
Multiva, dijo, integra variables ambientales y de eficiencia energética en la evaluación y seguimiento de créditos. Cuando un proyecto puede alinearse con estándares internacionales o taxonomías verdes, la institución trabaja para reflejar esos atributos en su estructura financiera. La trazabilidad y la medición de impacto se vuelven requisitos habituales en la conversación con inversionistas.
La energía es condición para el crecimiento. Si México quiere atraer plantas, centros de datos y cadenas de suministro, necesita redes sólidas y soluciones que garanticen estabilidad. No basta con anunciar capacidad instalada; se requiere integración técnica y financiera”
El riesgo regulatorio en energía siempre estará presente, la diferencia está en cómo se administra. Un proyecto financiable requiere consistencia técnica, contratos robustos y claridad institucional”
Previsiones 2026: energía como motor de crédito
Para 2026, Caballero anticipa un sector energético más dinámico, impulsado por inversión en infraestructura y por la consolidación de México como socio comercial confiable. Además, la energía se perfila como uno de los principales motores de crédito corporativo, debido al efecto multiplicador que genera en cadenas de suministro y empleo.
“México tiene una ventana histórica. Cuenta con integración comercial, estabilidad macroeconómica y capital humano especializado. Si traducimos esas fortalezas en proyectos bien estructurados y sostenibles, el impacto puede ser profundo”, mencionó.
Igualmente, dijo que desde Multiva se financiarán proyectos “bien estructurados” y que tengan viabilidad en el tiempo. Caballero dijo que la escala del plan es suficiente para detonar desarrollo, pero el capital va a acompañar únicamente proyectos con disciplina técnica, claridad contractual y sostenibilidad financiera. “Ahí es donde la energía puede convertirse en el motor más relevante de crecimiento para el país”, concluyó Caballero.
Foto: Freepik
Luis de la Fuente
Director general adjunto de Banca Corporativa y Empresas de Multiva
Por Diego Aguilar
Multiva frena adquisiciones; la consigna es digerir 2.9 billones de pesos en activos fiduciarios
El gremio compromete una expansión crediticia de 4.5 billones de pesos condicionada a la digitalización. La ABM busca que esta cifra histórica se otorgue entre 2026 y 2030.
El banco Multiva pausa sus planes de adquisición de nuevos activos y negocios en el corto plazo, con el objetivo de concentrar sus operaciones en la administración e integración de su recién incorporada división fiduciaria. Luis de la Fuente, director general adjunto de Banca Corporativa y Empresas de la institución, confirmó esta decisión directiva en el marco de las actividades de trabajo de la Convención Bancaria, donde delineó la ruta operativa de la entidad frente a los clientes y el sector. El directivo explica que la consolidación de esta área requiere demostrar la solidez de la entidad antes de que el comité evalúe nuevas oportunidades de crecimiento orgánico e inorgánico en el mediano plazo.
Luego de haber adquirido el negocio fiduciario de CIBanco el año pasado, en una operación supervisada por las autoridades financieras nacionales y extranjeras, la institución bancaria prioriza asegurar la continuidad operativa de esta cartera. Esta integración es fundamental para el banco, ya que le permite administrar alrededor de 2.9 billones de pesos, cifra que, de acuerdo con datos de la Comisión Nacional Bancaria y de Valores (CNBV), lo posiciona como el principal banco comercial administrador de fideicomisos en el país.
“Hoy nuestra prioridad no es adquirir más activos, sino concentrarnos en integrar y administrar de manera impecable el negocio fiduciario que incorporamos. Queremos asegurar
que nuestros clientes perciban desde el primer día la solidez, la continuidad y el valor agregado que ofrecemos”, afirma De la Fuente en entrevista con Poder México.
El relanzamiento de esta división bajo el nombre de Fiduciario Multiva inaugura una etapa enfocada en resguardar patrimonios, acompañar a inversionistas e impulsar proyectos estratégicos de los sectores público y privado. La estrategia operativa se basa en un modelo especializado para atender a empresarios e instituciones de gobierno mediante procesos diseñados específicamente para operaciones fiduciarias, manteniendo un nivel de servicio que garantice la certeza jurídica ante la complejidad del entorno económico actual.
“Lo que hoy se presenta es el inicio de una etapa que abre oportunidades y brinda a los clientes una base sólida para impulsar sus decisiones, sus proyectos y su patrimonio. Fiduciario Multiva está preparado para seguir creando historias de confianza”, destaca el banco.
La ejecución de este modelo de negocio busca mantener la estabilidad del sistema financiero mediante talento experto y velocidad en la implementación de los proyectos de inversión. La institución financiera asume la responsabilidad de acompañar a las organizaciones con una cultura de trabajo eficiente, fortaleciendo así su oferta integral frente a un mercado en proceso de diversificación, donde compiten
bancos de alcance global, entidades extranjeras y jugadores de nichos específicos.
Despliegue de 170,000 mdp para infraestructura
En paralelo a la consolidación de su división fiduciaria, el banco tiene proyectado un plan de financiamiento masivo enfocado en los sectores productivos prioritarios para el crecimiento económico nacional. La institución destinará recursos de capital para acompañar el despliegue de grandes proyectos del gobierno federal y de la iniciativa privada en áreas específicas como la generación de energía, el desarrollo del sector inmobiliario y la construcción de infraestructura hídrica, participando con equipos de especialistas en el financiamiento de este tipo de obras.
Este despliegue de capital ocurre en un entorno macroeconómico caracterizado por el aumento persistente de la inflación, una probable pausa prolongada en el recorte de la tasa de referencia del Banco de México, que se encuentra en un nivel de 7.0% y un crecimiento moderado, que al cierre de 2025 fue de 0.8% anual, de acuerdo con el Inegi.
Ante este panorama, el banco enfrenta el reto de traducir las ventajas comerciales del país, que opera como el principal proveedor de Estados Unidos, en un mayor volumen de inversión productiva. La estrategia de la entidad consiste en ofrecer créditos a la medida y soluciones financieras con estructuras adecuadas al ciclo de negocio de las empresas, aprovechando el anuncio gubernamental de un aumento del 10% en la inversión pública para obras, así como los planes del sector público para invertir en transmisión y distribución eléctrica.
La institución financiera buscará aprovechar las reformas recientes a las leyes y reglamentos del sector energético para impulsar iniciativas de energía renovable y fomentar el otorgamiento de créditos verdes. El objetivo es mantener la rentabilidad del banco en un escenario donde las decisiones financieras exigen criterios de sostenibilidad, mientras se cierran las brechas de infraestructura necesarias para detonar el desarrollo regional.
Digitalización, TPVs y el impulso del Mundial
En el segmento de las micro, pequeñas y medianas empresas (mipymes), el banco prevé un incremento sustancial en la demanda de servicios financieros, apalancado por el calendario de eventos deportivos masivos. La celebración del Mundial de futbol en México durante este año funcionará como un motor para los prestadores de servicios turísticos, de logística y para el consumo general de las familias, situación que acelerará de manera directa la adopción de medios de pago digitales en diversas regiones del país.
Para atender este aumento en la demanda transaccional, la institución mantiene en operación una red de más de 11,000 terminales punto de venta (TPV) a nivel nacional. Estas herramientas tecnológicas habilitan a los negocios para cobrar con mayor rapidez, trazabilidad y seguridad, generando de forma automática un historial transaccional que abre la puerta al financiamiento formal. En total, la banca supera las 400,000 TPVs en el país.
Las organizaciones que combinan tecnología, como la inteligencia artificial, con una estrategia centrada en el cliente y el talento, logran una ventaja competitiva sostenible”
“El año pasado anunciamos un despliegue por 170,000 millones de pesos, que implementaremos en los próximos tres años en el apoyo a proyectos de infraestructura de sectores clave del país. La infraestructura es, en esencia, la pieza que transforma interés en proyectos, inversión en empleo formal y desarrollo regional”, detalla el director general adjunto sobre los recursos asignados.
En estos periodos de alto consumo, la entidad anticipa un aumento en la necesidad de créditos para inventario, expansión temporal o adecuación de equipos por parte de las empresas del sector comercio y servicios. Como parte integral de su estrategia de modernización operativa, el banco aprobó un presupuesto de 700 millones de pesos destinado de forma exclusiva a su transformación tecnológica. Esta inversión de capital tiene el objetivo de fortalecer las capacidades operativas internas y escalar el uso de nuevas tecnologías para mejorar la experiencia de los usuarios.
“Las organizaciones que combinan tecnología, como la inteligencia artificial, con una estrategia centrada en el cliente y el talento, logran una ventaja competitiva sostenible. El objetivo es impulsar una cultura de adaptación infinita que permita escalar el uso de nuevas tecnologías”, asegura De la Fuente sobre esta inyección de capital.
Esta transformación busca generar una ventaja competitiva sostenible que permita al banco mantener su vigencia ante la llegada de neobancos y la preferencia histórica por instituciones extranjeras, apostando por la especialización, la flexibilidad y la ejecución precisa en el mercado mexicano.
Lusi de la Fuente I Foto: Cortesía
Juan Guerra Director general de Revolut México
Por Diego Aguilar
‘And after all…’ Revolut señala
bajabancariacompetitividad en México; va por 2 millones de clientes
Mientras la banca convencional en México se ve limitada por altos costos operativos y una infraestructura física obsoleta, Revolut apuesta por una arquitectura digital compartida en 40 países.
La institución financiera británica Revolut inicia formalmente sus operaciones como banco digital en México, cuyo mercado carece de competitividad de acuerdo con su director general Juan Guerra. En entrevista con Poder México, asegura que tienen el objetivo de capturar al menos a dos millones de usuarios. La estrategia de expansión se fundamenta en la baja densidad de competidores bancarios en el país y en la necesidad de ofrecer una plataforma integral que resuelva múltiples necesidades financieras desde un solo ecosistema tecnológico y que esta en la plaza de la mano del usuario: su teléfono inteligente. El despliegue de la entidad busca atender tanto a la población subbancarizada como a los clientes insatisfechos con los servicios tradicionales, aprovechando una ventana de oportunidad demográfica en una nación de 130 millones de habitantes.
La decisión de incursionar en el sistema financiero mexicano responde a un análisis de las deficiencias estructurales en la competencia local y los altos costos operativos de la banca convencional. Mientras que mercados con poblaciones menores, como el Reino Unido, cuentan con aproximadamente 300 instituciones bancarias, México opera con poco más de cincuenta bancos, lo que genera un déficit de opciones para el consumidor.
“México es un país con una súper oportunidad. Dos grandes motivos: uno demografía y dos, la falta de competencia. Cada año casi dos millones de personas cambian de banco, lo cual quiere decir que netamente esos usuarios tienen tanta oportunidad de darle cuota de mercado a los que estaban ahí”, afirma Juan Guerra, director general de Revolut México.
Esta falta de competitividad se traduce en una movilidad constante de clientes que buscan mejores alternativas debido
al mal servicio o a la falta de proximidad física de las sucursales tradicionales. Revolut pretende capitalizar este flujo de usuarios mediante una estructura de costos compartida a nivel global que le permite atender segmentos de la población que actualmente no resultan rentables para los bancos establecidos en el país.
El factor determinante en la propuesta de la entidad británica radica en su arquitectura de ingeniería financiera. A diferencia de los jugadores locales, la institución diluye sus gastos de desarrollo y mantenimiento entre 40 jurisdicciones internacionales.
Esta capacidad operativa permite que el costo de servir a cada usuario sea significativamente inferior al de la banca tradicional e incluso menor al de otros competidores digitales nacionales. Mientras que un banco convencional en México desestima a gran parte de la población por no considerarlos clientes atractivos bajo sus estructuras de costos fijos, el modelo británico puede integrar a estos usuarios de manera rentable desde su fase de lanzamiento.
La plataforma tecnológica de la firma está diseñada para operar como un centro de servicios múltiples que incluye cuentas de ahorro, tarjetas de crédito y herramientas de inversión. Un pilar central de su oferta inicial será la facilitación de transferencias internacionales gratuitas e instantáneas, con especial énfasis en el corredor México-Estados Unidos.
La empresa estima que la eliminación de comisiones en el envío de remesas, un flujo que supera los 66,000 millones de dólares anuales, de acuerdo con datos de Banco de México (Banxico), representará un incentivo crítico para la bancarización de millones de personas que actualmente dependen del efectivo y de intermediarios con altas tasas impositivas.
Seguridad y blindaje ante el lavado de dinero
En cuanto a la gestión de riesgos y el cumplimiento regulatorio, la condición de banco 100% digital se presenta como una ventaja técnica en la prevención de delitos financieros. La centralización de las operaciones en una sola aplicación móvil permite que los recursos de monitoreo y ciberseguridad no se dispersen en infraestructuras físicas, como sucursales o cajeros automáticos.
La entidad, de acuerdo con Juan Guerra, utiliza tecnología de punta y estándares internacionales de cumplimiento para blindar sus sistemas contra el lavado de dinero, basándose en la experiencia recolectada en más de 40 países donde ya opera.
El registro digital inalterable de cada transacción facilita la fiscalización y reduce las posibilidades de colusión interna
México tiene apenas una sexta parte de los bancos que operan en Brasil o el Reino Unido; esa falta de opciones es el motor que empuja a dos millones de mexicanos a buscar una nueva institución cada año”
o amedrentamiento de personal, riesgos latentes en las instituciones con presencia física.
El estancamiento de los sistemas públicos de pago
La adopción de tecnologías impulsadas por el Estado, como el Cobro Digital (CoDi) y Dinero Móvil (DiMo) del Banco de México, representa otro de los frentes donde la entidad británica identifica una falta de tracción operativa, de acuerdo con Juan Guerra.
Señala que a pesar de que la infraestructura para la digitalización de pagos inmediatos es desplegada por la autoridad monetaria, el ecosistema financiero tradicional no genera los incentivos necesarios para su uso masivo. La gratuidad de estas herramientas, si bien beneficia al usuario final, colisiona con los modelos de negocio de los bancos adquirentes, quienes perciben ingresos significativos a través de las comisiones por transacciones en terminales físicas.
Esta resistencia pasiva a la modernización de los sistemas de pago limita la eficiencia del consumo interno. La institución señala que, aunque estas herramientas están integradas en su plataforma, su éxito depende de una mejora sustancial en la estabilidad técnica y de una reconfiguración en la estructura de incentivos para los jugadores que actualmente dominan la adquirencia en el país.
Asegura que al no poseer un negocio de procesamiento de pagos físicos que proteger, la firma digital apuesta por la canibalización de los métodos tradicionales en favor de un ecosistema de transferencias directas desde la cuenta, lo que reduciría los costos de fricción para los comercios mexicanos.
“Nosotros vamos a adoptarlas, vamos a ponerlas a disposición, vamos a dejar la mesa puesta y esperamos que despeguen algún día. Yo creo que a lo mejor todavía tienen posibles mejoras que hacerse en tema de estabilidad y también los incentivos, porque al ser completamente gratuitos, no suele generar los incentivos en los jugadores que tienen que canibalizar su negocio adquirente”, sentencia Guerra.
Perspectivas para el cierre de 2026
El cronograma de lanzamientos de la institución para el año 2026 contempla la inclusión de servicios de crédito de nómina y la atención a pequeñas y medianas empresas (Pymes), así como a personas físicas con actividad empresarial.
Aunque la entidad descarta por el momento competir en el sector de grandes corporativos, su enfoque se mantiene firme en cubrir la totalidad de las necesidades financieras del consumidor promedio desde una sola interfaz.
“El ser un banco digital no nos pone ninguna desventaja, sino todo lo contrario: mientras el mejor banco tradicional debe preocuparse por sucursales y banca telefónica, nosotros tenemos una sola obsesión y es nuestra aplicación”, concluye Guerra.
Juan Guerra I Foto: Cortesía
Citi prevé salida en 2027 y nueva casa de bolsa
Por Diego Aguilar
Banamex busca ‘recuperar la titularidad’ y va por el mercado corporativo
La desconsolidación definitiva de Citi se perfila hasta 2027; la institución alista una nueva casa de bolsa para competir en el sector.
anuel Romo, director general de Banamex, anuncia que la institución financiera busca reingresar de forma agresiva al mercado de la banca corporativa mediante la creación y operación de una nueva casa de bolsa, mientras proyecta que la separación definitiva de Citigroup ocurrirá hasta el año 2027. El banco busca retomar su posición en el sector que actualmente es controlado por otras instituciones bancarias. La decisión de competir activamente por las grandes cuentas corporativas del país responde a la reestructuración del banco tras el inicio de su proceso de independencia operativa en diciembre de 2024. Al operar actualmente con una estrategia diseñada de
forma exclusiva para el mercado local, la entidad busca complementar sus vehículos financieros para captar segmentos que anteriormente se administraban y consolidaban bajo la estructura global de Citi en México.
”Nosotros ahorita no tenemos ninguna limitante para atacar ningún mercado y ningún cliente. Entonces, tenemos muy claro el foco: durante este año es la banca corporativa”, afirmó el directivo durante la cena que el banco anualmente ofrece durante la Convención Bancaria.
El proyecto corporativo de la firma requiere la construcción de infraestructura tecnológica y financiera propia. Romo detalla que los equipos de trabajo se encuentran desarrollando la complementación de sus opciones de inversión mediante la obtención de la licencia de una casa de bolsa nueva, un proceso de conformación que se ejecutará durante todo 2026.
El objetivo institucional es contar con procesos estandarizados y productos competitivos para iniciar las operaciones activas de financiamiento, así como la captación de clientes institucionales de gran escala entre finales del presente año y el transcurso de 2027.
Para sostener el avance comercial, el banco mantiene un ritmo de expansión constante en el crédito a pequeñas y medianas empresas (Pymes). La institución registra un crecimiento anual de 30% en este sector específi-
co, impulsado por la reducción en los tiempos de respuesta y apertura de cuentas. Esta área representa el 8.2% de su portafolio total de crédito y es considerada una de las verticales con mayor atención operativa por parte de la administración del banco.
El directivo precisa que en el rubro de las empresas de mayor tamaño, la cartera avanza a un ritmo del 20% anual, mientras que en los productos orientados a personas físicas anticipan crecimientos de doble dígito, manteniendo criterios estrictos para evitar el sobreendeudamiento de los usuarios frente a la volatilidad económica actual.
Como parte de esta reestructuración integral, la entidad financiera prioriza la atención al segmento demográfico joven para renovar su base de usuarios. A través del lanzamiento de productos específicos como la tarjeta de depósito Switch, que permite una apertura enteramente digital, y la tarjeta de crédito Line Up, vinculada a recompensas para eventos de entretenimiento, el banco logró la apertura de más de 300,000 cuentas nuevas tan solo durante 2025.
Esta captación es fundamental para la meta de la institución de recuperar los niveles de participación y crecer a un ritmo superior al promedio del sistema bancario nacional en todas sus divisiones operativas, afirma Manuel Romo.
Sucursales 1,261
Fuente: Banamex
Manuel Romo I Foto: Cortesía
Desconsolidación accionaria y capital extranjero
La estrategia de expansión operativa en todas las líneas de negocio ocurre en paralelo a un proceso de venta estructural que modifica el esquema planteado originalmente por los corporativos internacionales. La desconsolidación contable y operativa de los negocios se materializará en el momento exacto en que Citigroup reduzca su participación por debajo del 50% del capital social de Banamex. La administración anticipa que este hito sucederá en 2027, debido a que no prevén más transacciones durante el ejercicio 2026.
“La desconsolidación será cuando Citi pierda 50% de participación de Banamex. Hemos sido muy claros que no vemos más deuda. Durante el 2026 estamos estimando que eso suceda en el 2027”, detalla Romo.
La estructura de propiedad en este periodo de transición incluye un 25% adquirido por el empresario mexicano Fernando Chico Pardo en 2025, una inyección de capital equivalente a 2,500 millones de dólares. A este movimiento financiero se suma la intención de compra de un 24% adicional por parte de inversionistas institucionales extranjeros, entre los que destacan fondos de Catar, Gene -
ral Atlantic y otros más, una operación que actualmente se encuentra sujeta a la revisión y aprobación de las autoridades regulatorias de México.
Sobre el método de salida para la participación restante de Citi, la institución evalúa la viabilidad financiera entre una Oferta Pública Inicial (OPI) en el mercado de valores o concesiones privadas. La determinación final dependerá de las condiciones de liquidez del mercado y las aprobaciones legales que se encuentren vigentes hacia finales de 2026 y el próximo 2027.
Sustitución del efectivo y programas sociales
Un elemento central de la visión del banco a mediano plazo es la eliminación progresiva del uso de dinero en efectivo en el territorio nacional mediante la adopción obligatoria de herramientas digitales. La dirección general considera indispensable lograr una coordinación absoluta con el gobierno federal, el banco central y la comisión reguladora para reducir los altos costos operativos y la exposición a la inseguridad asociados al manejo físico del capital en comercios formales e informales.
La entidad busca incentivar la instalación masiva de terminales punto
de venta en zonas geográficas con baja infraestructura bancaria. Esta medida apunta estratégicamente a captar el flujo transaccional de sectores de alta recurrencia, incluyendo las gasolineras, los mercados públicos y, principalmente, el pago de los programas sociales del gobierno mexicano, los cuales representan un volumen de dispersión que supera los 40,000 millones de dólares anuales entre más de 30 millones de beneficiarios.
“A mí me entusiasma muchísimo porque no me había tocado que se hablara abiertamente de los costos del efectivo y de los beneficios de la digitalización”, comenta Romo sobre la apertura de las autoridades gubernamentales ante este tema.
El plan del sector bancario es generar las condiciones operativas para que los beneficiarios de transferencias sociales mantengan el dinero en sus cuentas de depósito y utilicen los plásticos bancarios o las aplicaciones móviles para realizar sus compras diarias, en lugar de retirar el monto en efectivo en las sucursales. La digitalización total de los medios de pago facilitaría el conocimiento del comportamiento financiero de los clientes, permitiendo a los bancos ofrecer líneas de crédito basadas en la trazabilidad de los ingresos y egresos de los usuarios.
Banamex acelera sus ingresos a través de las pequeñas y medianas empresas, un portafolio que ya registra un crecimiento del 30 por ciento anual tras reducir a la mitad los tiempos de otorgamiento de crédito.
Foto: Banamex
Banxico propone reglas para mejorar pagos móviles
Por Diego Aguilar
Banxico exige a la banca simplificar transferencias móviles y fija plazo para homologar el SPEI
BBanco de México (Banxico) inicia una consulta pública para reformar las regulaciones en materia de transferencias electrónicas a través de dispositivos móviles. El anuncio, de la gobernadora de la entidad Victoria Rodríguez Ceja, se dio ante los principales representantes del sector financiero del país, con la instrucción de establecer elementos normativos obligatorios para las instituciones de crédito.
La autoridad monetaria determina esta medida regulatoria debido a las ineficiencias técnicas que las aplicaciones bancarias imponen a los usuarios, las cuales frenan la adopción de pagos digitales. A pesar de que la infraestructura nacional procesa operaciones equivalentes a 16 veces el Producto Interno Bruto (PIB), la falta de una interfaz estandarizada limita la inclusión financiera de los sectores poblacionales excluidos del sistema de pagos.
“Particularmente destaca la necesidad de simplificar la experiencia de uso para que la población realice transferencias electrónicas estandarizadas y en un mínimo de pasos en sus dispositivos móviles”, puntualiza la funcionaria central.
El proecto del Banxico busca modificar las disposiciones aplicables a las operaciones de las instituciones de crédito, contenidas en la Circular 3/2012, y las reglas del Sistema de Pagos Electrónicos Interbancarios (SPEI), establecidas en la Circular 14/2017. La gobernadora detalla que esta homologación técnica pretende que el envío de fondos se realice en un entorno predecible e intuitivo. En este sentido, el banco central recibirá comentarios del gremio bancario y del público en su portal de internet hasta las 18:00 horas del próximo 20 de abril de 2026.
La exigencia regulatoria responde a un diagnóstico operativo específico. Durante 2025, el SPEI registró más de 7,300 millones de transferencias electrónicas por un monto cercano a los 600 billones de pesos, lo que representa aproximadamente 16.8 veces el PIB nacional de ese año. Sin embargo, el banco central identifica que la usabilidad de estos sistemas en la banca comercial presenta deficiencias que terminan afectando al cliente final.
“Ofrecer una alternativa con estas características busca mitigar parte de las fricciones e ineficiencias que hoy se trasladan a la población en el momento de recurrir a las transferencias como medio de pago instantáneo”, afirma Rodríguez Ceja ante los banqueros.
Para asegurar el cumplimiento de esta estandarización, las reformas estarán acompañadas de guías técnicas. Estos documentos especificarán los procesos de instrucción de operaciones que todas las instituciones participantes del SPEI deberán implementar en sus plataformas móviles.
“Estas reformas deberían acompañarse por parte de la banca con un compromiso y una hoja de ruta de implementación concreta para mejorar la iniciación de transferencias y los servicios que ofrecen a sus clientes”, advirtió. Las modificaciones buscan que las transferencias inmediatas sean una alternativa viable frente a la desaceleración de otros métodos de pago.
Regulación en consumo y panorama de tasas
El diagnóstico del instituto central muestra que el mercado de tarjetas bancarias reporta una pérdida de dinamismo. Al cierre de 2025, el uso de tar-
jetas de débito y crédito consolidó un volumen superior a los 11,000 millones de operaciones por un monto de 6.4 billones de pesos. Esto significa un incremento anual del 13.9% en volumen y de 7.9% en monto. La autoridad financiera detecta que este crecimiento es heterogéneo y se mantiene concentrado en las principales zonas urbanas del país.
“Las acciones que emprendan como gremio para difundir y promover el uso de transferencias electrónicas deben ser contundentes, ofreciendo de manera extensiva servicios de cobro y pagos digitales”, dice la titular del Banco de México. En línea con esta política de competencia, Rodríguez Ceja destaca cambios regulatorios recientes en productos de consumo masivo, específicamente en los créditos de nómina.
La normativa vigente fue modificada para permitir que cualquier institución financiera ofrezca préstamos de nómina, eliminando la exclusividad del banco que administra la cuenta del trabajador. Esta acción tiene el propósito de promover una competencia directa entre los intermediarios, esperando que la dinámica del mercado genere una reducción en las tasas de interés que pagan los usuarios finales.
La reducción del costo del crédito se inscribe en un entorno macroeconómico complejo, donde la restricción monetaria deberá mantenerse por un periodo más prolongado. El Banco de México confirma un ajuste en su horizonte de convergencia para la inflación, postergando la meta un año más de lo proyectado previamente.
“En este contexto, anticipamos que la inflación general y subyacente converjan a la meta de 3% en el segundo trimestre de 2027”, informa la gobernadora.
Esta revisión obedece a un descenso más lento al previsto en la inflación de servicios, derivado de la holgura económica, y al repunte de la inflación de mercancías en enero de 2026, producto del ajuste al Impuesto Especial sobre Producción y Servicios (IEPS) en cigarrillos y bebidas azucaradas.
“Al definir hoy cómo pagamos, cómo hacemos transferencias y quién tiene acceso, definimos el futuro del sistema financiero y, en cierta medida, el de nuestro país”, concluye la gobernadora.
Juan Manuel Ruiz Palmieri Director general de Círculo de Crédito
Por Diego Aguilar
Gen Z y validación de flujosinyectan 5 millones de nuevos acreditados: Círculo de Crédito
El nivel de endeudamiento de los hogares mexicanos mantiene su sostenibilidad técnica hacia el cierre de la década, con saldos promedio que se ubican en los 9,000 pesos.
La institución de información crediticia Círculo de Crédito reportó la incorporación de más de 5,000,000 de personas al sistema financiero formal durante el cierre de 2025, impulsada por una transformación en los modelos de evaluación de riesgo que priorizan la validación de flujos de efectivo sobre los comprobantes de ingresos tradicionales. Juan Manuel Ruiz Palmieri, director general de la entidad, confirma en entrevista que esta nueva arquitectura tecnológica permite ampliar el acceso al financiamiento en México, especialmente entre sectores que operan fuera de la economía formal pero que mantienen una capacidad de pago comprobable mediante inteligencia artificial y datos alternativos.
La transición hacia este modelo de evaluación responde a la necesidad de las instituciones financieras de capturar el potencial económico de las nuevas generaciones y de los trabajadores independientes que no poseen una estructura de nómina convencional.
“El cambio de fondo en originación de pasar de comprobantes tradicionales a la validación de flujo, porque no todos tienen un trabajo formal, pero sí
ingresos; y si entiendes esto, puedes evaluar mejor y asignar límites de crédito con más precisión”, puntualiza Juan Manuel Ruiz Palmieri.
Al integrar señales de comportamiento, patrones de consumo y variables asociadas a dispositivos móviles, los otorgantes de crédito han logrado calibrar sus modelos de originación de manera más fina, reduciendo las fricciones operativas y permitiendo una asignación de límites de crédito con mayor precisión técnica.
Este cambio estructural representa el abandono definitivo de la lógica bancaria tradicional, la cual excluía sistemáticamente a una proporción significativa de la población debido a la rigidez de los requisitos de fiscalización y comprobación de ingresos fijos.
El bono demográfico y la digitalización del consumo
El comportamiento de los usuarios de crédito en México durante 2025 estuvo marcado por una entrada masiva de las generaciones más jóvenes al
Juan Manuel Ruiz Palmieri I Foto: Cortesía
sistema financiero. Los datos de Círculo de Crédito indican que 70% de las solicitudes de financiamiento provino de los segmentos de la Generación Z y los millennials, usuarios que demuestran un aprendizaje acelerado en la administración de sus historiales crediticios.
A diferencia de ciclos anteriores, este nuevo perfil de acreditado no busca únicamente la obtención de liquidez, sino que selecciona productos financieros basados en beneficios específicos como programas de lealtad, recompensas por viajes o esquemas de retorno de efectivo, lo que indica un nivel de conciencia financiera superior en las etapas iniciales de bancarización.
La participación de créditos activos en México alcanzó un equilibrio estadístico inédito al cierre de 2025: el 53.4% de los usuarios son mujeres frente al 46.6% de hombres, lo que refleja un mercado con mayor consulta de información y decisiones financieras más equitativas”.
Este dinamismo demográfico obliga a las instituciones a ajustar sus apetitos de riesgo y a desarrollar modelos de acompañamiento para evitar el deterioro de la calidad de los activos. La estrategia de los nuevos otorgantes digitales se centra en el escalamiento progresivo de los montos de crédito, permitiendo que el usuario construya su reputación financiera paso a paso.
Hacia finales de 2025, el monto promedio total de los créditos se situó en 14,831 pesos, una cifra que en los segmentos de menor edad tiende a ser inferior para asegurar la sostenibilidad del pago y fomentar la retención de cuentas al corriente, consolidando así un ecosistema más maduro y resiliente ante las variaciones del entorno macroeconómico.
La incorporación de inteligencia artificial juega un papel determinante en esta gestión de carteras masivas. Actualmente, la tecnología aporta hasta 80% del análisis predictivo en la prevención de impagos, procesando miles de datos alternativos que generan una visión 360 del acreditado.
No obstante, la industria mantiene un margen de intervención humana del 20% para la toma de decisiones estratégicas y la validación de supuestos de riesgo en contextos de incertidumbre. Este balance técnico permite diferenciar con rapidez entre un atraso temprano por cuestiones operativas y una señal real de riesgo crediticio, evitando sobrerreacciones que cierren el acceso al capital a usuarios con solvencia moral y económica.
El crédito invisible: el financiamiento entre proveedores
En el segmento corporativo y de pequeñas y medianas empresas (PyMEs), la mayor parte del flujo
crediticio en México no ocurre dentro de la infraestructura de las sucursales bancarias, es en la operación diaria de la cadena de suministro.
Según los datos analizados por Círculo de Crédito y el Banco de México, 60% de las compañías utilizó el financiamiento de proveedores como su principal fuente de recursos durante el segundo semestre de 2025.
Este mecanismo de plazos comerciales, que oscilan entre los 30 y los 120 días, constituye una forma de crédito comercial que sostiene la actividad productiva, incluso en periodos de bajo crecimiento del Producto Interno Bruto (PIB) y menor dinamismo en el otorgamiento de préstamos bancarios tradicionales.
La oportunidad para fortalecer el sector PyME en 2026 radica en la profesionalización de este crédito comercial mediante el reporte y la consulta de información crediticia entre las empresas. Al utilizar bases de datos especializadas para evaluar a sus socios comerciales, las organizaciones pueden decidir con mayor criterio técnico a quién otorgar plazos de pago, reduciendo el estrés financiero y fomentando una cultura de cumplimiento dentro de los sectores industriales.
La visibilización de estos comportamientos de pago fuera del sistema bancario tradicional permite que las empresas con buen desempeño construyan un historial que eventualmente les facilite el acceso a productos financieros más sofisticados y de menor costo operativo.
El reto para el cierre de la década consiste en integrar estos flujos de información dispersos en un sistema centralizado que proteja los datos del consumidor pero que permita la innovación tecnológica sin frenos regulatorios innecesarios.
La arquitectura de los burós de crédito en México está evolucionando para reconocer que el financiamiento ya no ocurre en un solo canal, sino a través de múltiples esquemas integrados en la vida cotidiana. La consolidación de este ecosistema de datos permitirá que el crédito siga funcionando como una herramienta de crecimiento social y empresarial, fundamentada en la transparencia y en el uso responsable de la inteligencia de datos para la toma de decisiones financieras.
“La oportunidad está en profesionalizar el crédito entre proveedores con información, para que la cadena productiva crezca con menos fricción, mejores decisiones y más confianza dentro del sistema financiero integral”, señala el entrevistado.
La caída del ingreso y alto costo frenan crédito
Por Diego Aguilar
Repunte inflacionario y pausa Banxicode amenazan la expansión del crédito bancario
La erosión del ingreso real de las familias y el alto costo de financiamiento para las empresas reducen la capacidad de endeudamiento en el país, lo que frena la demanda de crédito al consumo y retrasa la inversión corporativa, afirme Janneth Quiroz, directora de Análisis Económico de Monex
El objetivo de la banca comercial de incrementar el crédito en México de 38 a 45% del Producto Interno Bruto (PIB) en los próximos cuatro años enfrenta un obstáculo directo en este 2026, ya que un repunte de la inflación, así como una probable pausa en el ciclo de recortes de la tasa de interés por parte de Banco de México (Banxico), limitarían el apetito por el crédito. El encarecimiento de los precios en el país obligaría a la autoridad monetaria a frenar su ciclo de relajamiento para contener el impacto en la economía.
financiamiento y eleva las tasas de descuento utilizadas en la evaluación de proyectos. Esto retrasa o cancela decisiones de inversión, especialmente en los sectores intensivos en capital de la economía nacional, lo que genera riesgos a la baja para el crecimiento económico en 2026.
Los pronósticos de Banxico carecen de credibilidad en el mercado. Paulina Anciola, subdirectora de Estudios Económicos de Banamex, afirma que la meta de inflación del 3% no se ha cumplido y exigen cautela a la Junta de Gobierno ante el choque de precios.
Al cierre de esta edición, la tasa de referencia interbancaria de Banxico se ubica en 7%. Una posible pausa monetaria responde a que la inflación se sitúa en 4.6% en la primera quincena de marzo, un nivel que supera de manera directa el objetivo del banco central, el cual es de 3% con un margen de tolerancia de un punto porcentual hacia arriba o hacia abajo. Este entorno macroeconómico encarece el costo del fondeo a largo plazo, afecta la evaluación de proyectos de inversión y reduce la capacidad de endeudamiento de la población mexicana.
“Un entorno de mayor inflación tiende a erosionar el ingreso real de los hogares, lo que reduce su capacidad de endeudamiento y, por ende, modera la demanda de crédito al consumo”, explica Janneth Quiroz, directora de Análisis Económico de Monex.
El impacto sobre el financiamiento opera a través de diversos canales en el país. Por un lado, las familias pierden poder adquisitivo y limitan sus solicitudes de préstamos. Por otro lado, las empresas enfrentan condiciones financieras restrictivas. Quiroz detalla que un entorno de tasas altas incrementa el costo de
Por su parte, Paulina Anciola, subdirectora de Estudios Económicos de Banamex, coincide en el diagnóstico y agrega un factor clave sobre el costo del dinero a través del tiempo. La especialista precisa que existe una diferencia fundamental entre las tasas de corto y largo plazo que rigen a la economía mexicana.
“Hay que hacer una distinción entre las diferentes tasas que hay en la economía, considerando que la tasa de Banco de México es una tasa de corto plazo, que sobre todo tiene un impacto sobre las tasas a un mes, dos, tres meses”, indica Anciola.
Las tasas de crédito que impulsan el crecimiento económico, como las utilizadas para proyectos de inversión o créditos hipotecarios, dependen de mayor plazo y tienen una relación estrecha con la tasa a 10 años que prevalece en México. Esta tasa responde a la referencia de Banxico, a las tasas de largo plazo en Estados Unidos, a los factores de riesgo del país y al riesgo inflacionario.
A pesar de los recortes previos que implementó el banco central en su tasa de referencia, la tasa a 10 años muestra incrementos recientes. Anciola puntualiza que en febrero se registró un nivel mínimo de 8.67%, pero durante marzo la tasa regresó a niveles cercanos al 9%. El riesgo país pesa en las expectativas a diez años de los inversionistas.
La analista de Banamex enfatiza que se requieren otras acciones en la economía nacional para que las tasas de largo plazo disminuyan. Con ello, evidenció que no basta con la intención de que el banco central baje su tasa de interés en el corto plazo.
La credibilidad de Banxico
El repunte de los precios al consumidor genera cuestionamientos sobre la efectividad de los pronósticos de la autoridad monetaria. La sorpresa inflacionaria de la primera mitad de marzo deriva de un aumento de 8.3% quincenal en el componente de frutas y verduras. Anciola destaca que este es el mayor aumento para cualquier quincena en este rubro desde octubre de 2006.
En tanto, la Junta de Gobierno mantiene un tono de relajamiento en sus comunicaciones recientes, pues desestima riesgos inflacionarios derivados de aranceles a productos asiáticos. Sin embargo, el choque de los precios provoca que los analistas modifiquen sus proyecciones y exijan cautela. Anciola considera que un recorte adicional bajo estas condiciones afectaría la percepción sobre el análisis y la toma de decisiones de la Junta de Gobierno.
“Lo que nosotros criticamos mucho es la credibilidad de sus pronósticos de inflación, justo por esta idea de que siempre lo quieren dejar que terminen en 3%, que es
su meta, aunque nunca se ha cumplido, ni con esta junta ni con ninguna junta”, afirma la subdirectora de Estudios Económicos de Banamex.
Para Anciola, los pronósticos de mediano plazo del banco central carecen de credibilidad en el mercado. La especialista indica que la autoridad tendría que realizar un ajuste muy fuerte en sus estimaciones para que el sector financiero preste atención a estos números. En este contexto, una pausa en los recortes a la tasa resulta consistente con un enfoque de gestión de riesgos ante choques como el incremento en los costos laborales tras el alza al salario mínimo.
Quiroz añade que el balance de riesgos para la inflación se deteriora en el corto plazo. La autoridad monetaria podría optar por ganar tiempo antes de continuar con la relajación de la postura monetaria. La directora de Análisis Económico de Monex señala que si los agentes económicos perciben un compromiso firme del banco central con el control de la inflación, esto ancla las expectativas y evita un deterioro más profundo en las condiciones financieras de México.
El IEPS ante el choque externo Los factores globales agregan presión al panorama económico y de precios en el país. El conflicto en Medio Oriente genera volatilidad en el mercado energético internacional. Banamex estima que este escenario de corta duración extendería sus efectos hasta finales de mayo y la producción de petróleo se restablecería en julio.
Bajo este pronóstico, el precio promedio del crudo internacional se ubicaría en 80 dólares por barril este año. Esto representa un incremento de 17% respecto al promedio del año pasado.
El encarecimiento del crudo tiene un impacto directo en el precio de los combus-
tibles. El gobierno federal utiliza el Impuesto Especial sobre Producción y Servicios (IEPS) como un mecanismo de amortiguamiento para suavizar los incrementos en los precios finales al consumidor.
Anciola explica que México enfrenta dos impactos cruzados ante esta coyuntura petrolera. El país obtiene ingresos petroleros más altos y, de manera simultánea, aplica estímulos fiscales a las gasolinas. La analista de Banamex prevé que los ingresos petroleros adicionales cubrirán el costo de los estímulos anunciados para la gasolina regular, premium y el diésel, lo que acotará las presiones sobre el crecimiento y la inflación a nivel nacional.
La visión desde Monex advierte sobre los límites de esta medida tributaria en las arcas del gobierno. Quiroz detalla que el uso del IEPS permite reducir o eliminar el impuesto, pero conlleva un costo fiscal significativo para las finanzas públicas del país en el mediano plazo.
“En un entorno donde los precios internacionales del petróleo se mantienen elevados por factores geopolíticos, el espacio para seguir utilizando el IEPS de manera intensiva se reduce. Esto se debe a que el gobierno deja de percibir ingresos relevantes, lo que presiona las finanzas públicas”, expone Quiroz.
La especialista de Monex concluye que el IEPS funciona como una herramienta de corto plazo para evitar choques abruptos en los precios al consumidor. Esta estrategia resulta insostenible de manera prolongada si los precios del barril de petróleo permanecen altos, porque implica un deterioro fiscal para el gobierno federal o genera la necesidad de compensar con una mayor recaudación en otros rubros de la economía mexicana, lo que incrementa la incertidumbre sobre la inversión y el crecimiento.
Janeth Quiroz I Foto: Cortesía
Paulina Anciola I Foto: Cortesía
Carlos López-Moctezuma
Director general de BanCoppel y de Servicios Financieros de Coppel
Por Diego Aguilar
BanCoppel capitaliza el vacío que dejó CIBanco
Con un modelo de atención híbrido y 80,000 millones de pesos disponibles para financiamiento, la institución proyecta expandir sus servicios en 2026, bajo una estricta cautela en la originación de crédito debido a las proyecciones de bajo crecimiento económico.
EBanCoppel consolidó la integración de la cartera automotriz que pertenecía a CIBanco, movimiento con el que sumó a 27,000 nuevos clientes a su ecosistema financiero. Carlos López-Moctezuma, director general de BanCoppel y de Servicios Financieros de Coppel, confirma que la operación abarca una cartera de aproximadamente 1,400 millones de pesos en créditos de auto usado. La transacción ocurre en un momento clave de reconfiguración para el sistema bancario nacional, tras la renuncia de CIBanco a su licencia bancaria en octubre de 2025, lo que permite al banco capturar un segmento de mercado que anteriormente era atendido por la banca de nicho.
Para López-Moctezuma, la adquisición no representa únicamente un aumento en el saldo de la cartera, es la oportunidad de vinculación profunda para ofrecer productos de nómina, inversión y tarjetas de crédito a usuarios que no formaban parte del grupo comercial. El aprendizaje obtenido tras la salida de CIBanco demuestra que la banca con fuerte capitalización puede actuar como un factor de estabilidad, absorbiendo portafolios de manera ordenada y protegiendo los intereses de los acreditados originales.
“Considero que estas reconfiguraciones en el mercado generan oportunidades, como fue nuestro
caso, para crecer de manera inorgánica y fortalecer nuestra posición como un jugador relevante en el sistema financiero mexicano. Igualmente, nos demuestra que existen mecanismos institucionales para contener riesgos, preservar la estabilidad del sistema y proteger a los clientes en todo momento”, aseveró Carlos López-Moctezuma en entrevista.
Cabe señalar que CIBanco dejó de operar como institución de banca múltiple luego de que su junta de accionistas renunciara a su licencia bancaria.
Este hecho fue porque el banco “ya no tenía activos que operar”, ya que luego de ser señalado de lavado de dinero por parte del Departamento de Estados Unidos, la entidad financiera tuvo que vender su negocio fiduciario, su cartera automotriz y liquidar a sus clientes.
La visión de crecimiento de la institución se extiende hacia el año 2030 con el objetivo de incluir a tres millones de personas adicionales al sector financiero formal. Para alcanzar esta meta, BanCoppel utiliza herramientas de inteligencia artificial y analítica avanzada que optimizan los procesos de originación de crédito y cobranza, permitiendo gestionar una base de clientes donde las mujeres ya representan 54% del total.
Carlos López-Moctezuma I Foto: Cortesía
En 2026, en la banca tenemos que estar muy atentos al entorno macroeconómico.
El principal reto es el crecimiento económico y elevar, de manera significativa, los niveles de inversión, tanto pública como privada”.
Ene 2026 Comparación anual
Cartera de crédito comercial 46,962 mdp 9.95%
ICAP 14.87% -0.78%
IMORA 7.36% 0.76%
Clientes 14,000,000
Sucursales 1,300
Fuente: Bancoppel
La diversificación del negocio hacia productos de mayor complejidad, como la hipoteca cien por ciento digital y el fortalecimiento del arrendamiento, indica que la institución busca trascender el microcrédito tradicional para convertirse en un proveedor integral de servicios financieros patrimoniales.
Nadando contracorriente
A diferencia de la tendencia predominante en el sector tecnofinanciero, que busca la erradicación total del dinero físico, BanCoppel refuerza una estrategia basada en la infraestructura física de redes de entrada y salida de efectivo (cash in y cash out).
López-Moctezuma explica que para el segmento masivo mexicano, el manejo de billetes y monedas sigue siendo una realidad operativa insustituible. Con 1,900 puntos de acceso y una red de Multired que supera los 11,800 cajeros automáticos en el país, el banco se posiciona como la principal puerta de entrada para que la población de menores ingresos digitalice sus recursos sin pagar las comisiones que suelen imponer otros corresponsales bancarios.
López-Moctezuma sostiene que el canal digital es indispensable para la eficiencia, pero que la red de tiendas y sucursales físicas se mantiene como el pilar para la asesoría y la comercialización de seguros y productos de inversión.
Este modelo híbrido permite que la transaccionalidad digital crezca de forma acelerada dentro de un segmento tradicionalmente desatendido. Actualmente, BanCoppel procesa 50 millones de operaciones por SPEI de forma mensual, lo que significa un incremento del 40% anual en comparación con el ciclo previo.
La facturación en tarjetas de débito también reportó un alza de 20%, cifra que contrasta con el crecimiento de entre 6 y 7% que registró el mercado bancario tradicional en el último año. La relevancia de la presencia territorial radica en la construcción de confianza para productos financieros de largo plazo.
El banco aprovecha el flujo constante de clientes en las tiendas Coppel para incentivar la migración hacia medios de pago electrónicos, utilizando eventos de alta visibilidad, como la Copa del Mundo 2026, para dinamizar el uso de tarjetas y aplicaciones móviles entre sus más de 41 millones de clientes atendidos históricamente.
Listos 80,000 mdp para prestar BanCoppel cuenta con una captación de 150,000 millones de pesos, de los cuales sólo ha colocado 70,000 millones en su cartera de crédito actual. Este excedente de 80,000 millones de pesos representa un músculo de financiamiento disponible para el mercado en 2026, dijo Carlos López-Moctezuma. No obstante, el directivo señala que la principal preocupación para desplegar estos recursos es el desempe-
ño de la macroeconomía mexicana, la cual condiciona el ritmo de colocación de activos.
La brecha entre la captación y la colocación de recursos se explica por la necesidad de elevar de manera significativa los niveles de inversión en el país. El directivo identifica que el reto principal para este año es el crecimiento económico, el cual requiere de un impulso coordinado entre la inversión pública y la privada para mantener el dinamismo del consumo. Para BanCoppel, la cautela en la originación de crédito es una respuesta técnica a un entorno donde la salud de la cartera depende directamente de la estabilidad de los ingresos de sus clientes en el segmento masivo.
“En 2026, en la banca tenemos que estar muy atentos al entorno macroeconómico. El principal reto es el crecimiento económico y elevar, de manera significativa, los niveles de inversión, tanto pública como privada. Otra preocupación es que el consumo se mantenga durante el año y que la cartera esté sana. Es por ello que estamos siendo cuidadosos en la originación, además de tener un foco en las alertas de morosidad”, afirma Carlos López-Moctezuma en entrevista con Poder México.
El contexto macroeconómico justifica esta vigilancia estrecha de los indicadores. La economía de México creció apenas 0.8% anual en 2025, de acuerdo con cifras desestacionalizadas del Instituto Nacional de Estadística y Geografía (INEGI). Este desempeño se atribuye a la curva de aprendizaje propia del primer año del gobierno de Claudia Sheinbaum y a la incertidumbre comercial generada por el cambio de administración en Estados Unidos, donde las modificaciones arancelarias impactaron directamente a la industria nacional.
Para 2026, el Banco de México (Banxico) estima una expansión del Producto Interno Bruto (PIB) de 1.6%, una cifra conservadora que obliga a las instituciones financieras a ser selectivas en la originación de nuevos créditos. Mientras que el Fondo Monetario Internacional (FMI) prevé un avance de 1.4% anual, la Secretaría de Hacienda y Crédito Público (SHCP) mantiene una expectativa más optimista en un rango de entre 1.8 y 2.8%.
El directivo concluye que, si bien el banco tiene la capacidad operativa para expandirse, el éxito de la inclusión financiera real depende de una economía que genere las condiciones para que los mexicanos puedan forjar un patrimonio sin el riesgo del sobreendeudamiento.
“Te puedo casi asegurar que no hay ningún otro participante del mercado que esté más preocupado por el tema de la inclusión financiera que BanCoppel. Nuestra estrategia está enfocada justamente en diseñar productos, canales y procesos pensados para sus realidades: productos de crédito, inversión, seguros que les permitan forjar un patrimonio”, finaliza el directivo.
Enrique Horcasitas Director de Pymes en Mercado Pago
Por Diego Aguilar
Mercado Pago suma un millón de pymes y apuesta al smartphone como la terminal del futuro
La fintech ya triplica la presencia de la banca tradicional en terminales punto de venta. La institución busca digitalizar a cuatro millones de pequeñas empresas adicionales mediante la liquidación inmediata de recursos y modelos de riesgo basados en el ecosistema de Mercado Libre.
Mercado Pago alcanzó el millón de comercios digitalizados en México a través de sus Terminales Punto de Venta (TPV) y el lanzamiento de tecnología para el cobro mediante teléfonos inteligentes, asegura Enrique Horcasitas, director de Pymes de la institución. El objetivo de la compañía es integrar a las cuatro millones de pequeñas y medianas empresas que operan fuera del sistema bancario tradicional, utilizando la infraestructura de Mercado Libre para generar confianza entre los usuarios que dependen del uso de papel moneda.
La penetración de estos dispositivos responde a la necesidad de reducir la brecha de inclusión financiera en sectores de la economía que han sido ignorados históricamente por la banca convencional. Las instituciones financieras tradicionales operan aproximadamente 400,000 terminales en el país, de acuerdo con cifras a septiembre de 2025 de la Comisión Nacional Bancaria y de Valores (CNBV).
“Nuestra principal oportunidad o el principal competidor que nosotros vemos allá afuera para nosotros es el efectivo. Le hemos ido ganando mucho terreno; la adopción de los clientes creció un 100% el último año y aun así ocho de cada 10 pagos siguen siendo con efectivo”, afirma Enrique Horcasitas.
Mientras la empresa tecnológica logra triplicar esa cifra mediante la simplificación de los procesos de adquisición y la liquidación inmediata de los recursos. La apuesta por convertir el teléfono inteligente en una terminal de cobro busca capitalizar los 94 millones de dispositivos activos en el territorio nacional para desplazar al efectivo como el principal método de pago en los micronegocios.
El smartphone como infraestructura de cobro
La evolución del modelo de negocio de la institución financiera se desplaza ahora del hardware físico hacia el software integrado en los dispositivos móviles. La tecnología de comunicación de campo cercano (NFC, por sus siglas en in -
glés) permite que cualquier teléfono con sistema operativo Android 10 o superior funcione como una terminal de cobro. Esta herramienta elimina la necesidad de adquirir un lector físico externo y facilita la digitalización inmediata de profesionistas independientes y prestadores de servicios que requieren movilidad y agilidad en sus transacciones diarias. El sistema opera bajo estándares de seguridad internacional que incluyen el encriptado de datos a través de un esquema de tokenización. Enrique Horcasitas explicó que la aplicación cuenta con protocolos automáticos para proteger la integridad del cobro. Si el sistema detecta que la cámara o el micrófono del dispositivo están activos durante la operación, la transacción se bloquea para evitar vulnerabilidades. Esta arquitectura tecnológica garantiza que no se almacene información sensible del pagador en el teléfono del vendedor, cumpliendo con las regulaciones de seguridad exigidas para las carteras digitales de sistemas como Samsung Pay, Apple Pay y Google Pay.
La implementación de este servicio tiene un costo promocional de 2.99% por transacción y está limitada a operaciones de hasta 1,000 pesos en su etapa inicial. La empresa prevé que esta herramienta no compita directamente con los sistemas estatales como Dinero Móvil (DiMo) o Cobro Digital (CoDi), sino que funcione como un habilitador complementario para los comercios que ya poseen un dispositivo móvil pero carecen de una cuenta bancaria comercial. La meta es reducir la dependencia del papel moneda, el cual representa un riesgo de pérdida o robo para el pequeño comerciante en comparación con el saldo digital seguro dentro de una aplicación.
Liquidación inmediata y modelos de crédito alternativos
Uno de los factores determinantes para generar confianza en el sector de las pymes es la disponibilidad de los recursos. A diferencia de los modelos bancarios tradicionales que liquidan los fondos en plazos de 24 a 48 horas, la plataforma tecnológica ofrece el dinero al instante. Este atributo es valorado por los usuarios porque les permite disponer de su capital de manera inmediata para cubrir gastos operativos o reinversión en inventario, emulando la fluidez del
efectivo sin las desventajas de seguridad del dinero físico.
El acceso al ecosistema digital abre una ruta para el financiamiento de negocios que no cuentan con estados de cuenta o actas constitutivas formales. Al transaccionar dentro de la plataforma durante un periodo de tres meses, el sistema recopila información suficiente sobre el comportamiento de ventas del comercio para generar un perfil de riesgo.
Esta huella digital de transacciones permite a la institución ofrecer créditos preaprobados que se ajustan a la capacidad real de pago de la pyme. El ecosistema funciona de manera integral; el comerciante utiliza la terminal para cobrar, genera historial crediticio y posteriormente accede a capital de trabajo para expandir su operación.
Mercado Pago procesa el cobro de un millón de comercios en México, superando la presencia de las instituciones bancarias tradicionales que operan aproximadamente 400,000 terminales en el territorio nacional”.
“Un beneficio que es muy fácil poder demostrar es que al momento de tú digitalizarte vas a tener un incremento en tus ventas. Nosotros queremos explicar a los usuarios que no es una terminal, es un ecosistema. Empiezas a cobrar, tres meses después yo ya tengo suficiente información para decirte que tienes un crédito preaprobado”, detalla Horcasitas respecto al valor agregado de la plataforma.
Impacto en sectores clave y servicios adicionales
El portafolio de la institución se divide de manera equitativa entre servicios profesionales, restaurantes y el sector de ventas al por menor (retail). Cada industria presenta comportamientos estacionales diferentes que permiten mantener la estabilidad del ecosistema durante el año.
Mientras que el comercio minorista experimenta un aumento en diciembre por las épocas promocionales, el sector restaurantero mantiene flujos constantes incluso durante la
cuesta de enero. La versatilidad de las terminales y del cobro mediante smartphone permite que talleres mecánicos, estéticas y puestos de periódicos se conviertan en puntos de servicios múltiples.
La digitalización del pequeño comercio también genera tráfico incremental a través de la oferta de servicios complementarios.
Los puntos de venta que integran esta tecnología pueden funcionar como centros para la recarga de tarjetas de transporte público, pago de luz y recargas telefónicas. Estas funcionalidades atraen a clientes que originalmente no tenían la intención de realizar una compra en el establecimiento, pero que aprovechan la visita para resolver necesidades básicas, lo que incrementa las ventas colaterales del negocio. La infraestructura tecnológica está lista para integrarse en sectores de transporte como camiones y taxis, con el fin de maximizar la inclusión financiera en la vida cotidiana de la población.
La prevención de actividades ilícitas y el lavado de dinero se gestionan mediante los filtros y protocolos que dicta la normativa vigente en México. La institución trabaja en coordinación con las autoridades reguladoras para garantizar que todas las transacciones dentro del ecosistema cumplan con los estándares de seguridad y legalidad.
El enfoque de la compañía permanece en la educación financiera y el acompañamiento para que el millón de comercios actuales y los futuros usuarios comprendan las ventajas de la formalización y el uso de herramientas tecnológicas para mejorar su competitividad frente al comercio informal que todavía depende del billete físico.
“Seguimos trabajando todos los días para digitalizar a los comercios. Creemos que este lanzamiento realmente va a ayudar a que muchas más personas prueben nuestras soluciones y adopten nuestro ecosistema para democratizar los medios de pago digitales en el país”, concluye el entrevistado.
Enrique Horcasitas I Foto: Cortesía
Jorge Malanco Director de mercadotecnia, comunicación y continuidad operativa de STP.
Por Diego Aguilar
Banca tradicional frena la adopción de CoDi y Dimo para proteger ingresos por comisiones: STP
El sector Fintech busca consolidar un frente de contrapeso para impulsar la verdadera inclusión financiera y cumplir con las metas de digitalización del Plan México.
LLa institución de fondos de pago electrónico Sistema de Transferencias y Pagos (STP) denuncia que el estancamiento de las plataformas digitales de Banco de México (Banxico), como Cobro Digital (CoDi) y Dinero Móvil (DiMo) obedece a una falta de incentivos y promoción por parte de la banca tradicional, la cual prioriza el recaudo de comisiones a través de tarjetas de crédito y débito. Jorge Malanco, director de mercadotecnia, comunicación y continuidad operativa de la firma, señala que el sector financiero nacional requiere de un contrapeso urgente liderado por las empresas Fintech para romper con el predominio del efectivo y cumplir con los objetivos de digitalización trazados por la administración federal.
De acuerdo con el entrevistado, esta parálisis operativa ocurre a pesar de que el país cuenta con una de las infraestructuras de pagos en tiempo real más robustas del mundo, el SPEI, que durante el último año procesó cerca de 5,500 millones de transacciones.
“Los bancos te ofrecen DiMo y te ofrecen CoDi en sus plataformas por obligación. Están obligados a ofrecértelo, pero no tienen costo. Entonces al banco no le conviene que hagas un movimiento vía CoDi o vía DiMo porque no te puede cobrar; ahí falta de voluntad. Tu negocio es cobrar por el uso de tus tarjetas, pero también tienes que ver más allá de la rentabilidad de tu negocio únicamente”, sentenció Jorge Malanco.
El conflicto de interés dentro de las instituciones bancarias convencionales radica en la gratuidad de los nuevos métodos de pago impulsados por el Banxico. Al no representar una fuente de ingresos por intermediación o uso de red, las aplicaciones de cobro mediante código QR o número telefónico son relegadas a un segundo plano en las interfaces bancarias, cumpliendo apenas con el mínimo regulatorio de disponibilidad.
La estrategia de la banca se concentra en mantener la vigencia de los plásticos tradicionales, los cuales generan márgenes de rentabilidad constantes para las entidades, pero imponen costos de fricción a los comercios y riesgos de segu-
ridad como el hackeo o la clonación para los usuarios finales. Ante esta situación, STP hace un llamado a la formación de un bloque de contrapeso integrado por Fintechs, neobancos, Sociedades Financieras Populares (Sofipos) y Sociedades Financieras de Objeto Múltiple (Sofomes). Este gremio no bancario tiene la responsabilidad de coordinar esfuerzos con el Banco de México y el gobierno federal para asegurar que el Plan México de la presidenta Claudia Sheinbaum no pierda tracción.
La reciente llamada de atención del Ejecutivo hacia la banca por el poco impulso a las herramientas digitales es interpretada por la industria como un punto de inflexión necesario para reconfigurar las prioridades del sistema financiero integral.
El espejo de Brasil y la carretera del SPEI
La comparativa internacional revela el rezago operativo de México frente a economías con sistemas menos maduros en tiempo pero más eficientes en adopción. Brasil, a través de su plataforma PIX, logra una penetración superior a 85% de su población en pocos años, un éxito fundamentado en la voluntad unificada del Banco Central, la iniciativa privada, la banca y el comercio.
En contraste, México posee desde hace 21 años el Sistema de Pagos Electrónicos Interbancarios (SPEI), una infraestructura que permite liquidaciones en menos de siete segundos y que supera en agilidad a las redes de potencias como Estados Unidos o el Reino Unido. Sin embargo, esta superioridad técnica no se ha traducido en una adopción masiva de cobros digitales en el punto de venta.
Los bancos ofrecen CoDi y DiMo por obligación legal, pero no los promocionan porque no generan comisión; prefieren proteger su negocio de tarjetas antes que masificar los pagos digitales gratuitos”
El problema en el mercado mexicano es de ejecución y concurrencia de actores. Mientras que en Brasil la eliminación del efectivo fue un objetivo compartido, en México el SPEI se convierte en una herramienta de uso común para transferencias personales, pero sus derivados, CoDi y DiMo, no logran replicar ese impacto debido a la fragmentación de incentivos.
Malanco destaca que estas herramientas corren sobre la misma “carretera” de alta seguridad del SPEI, por lo que la desconfianza del usuario no tiene un sustento técnico, sino que es producto de una comunicación deficiente por parte de quienes controlan las cuentas de ahorro en el país.
La resistencia bancaria, afirma el entrevistado, afecta la modernización de los pagos pero sobre todo impacta directamente en la economía de las pequeñas y medianas empresas (PyMEs). Datos operativos de STP indican que un comercio de cinco personas que sustituye el cobro con tarjeta por CoDi puede ahorrar hasta 90,000 pesos anuales en comisiones, una cifra que representa la diferencia entre la supervivencia y el crecimiento de la unidad de negocio. Esta democratización de los ingresos financieros es el eje que el sector no bancario busca posicionar frente a la opacidad de los costos tradicionales.
Educación vs. Productos; el camino a la inclusión 2030
El análisis de la industria advierte que el ecosistema financiero ocurre en el error de confundir la inclusión financiera con la simple diversificación de portafolios de productos. Para STP, la verdadera inclusión requiere un proceso previo de educación financiera que otorgue certeza al usuario sobre el manejo de sus recursos digitales.
Actualmente, 40% de la población en México permanece fuera del sistema bancario, un universo de millones de personas que el sector Fintech pretende captar mediante la generación de confianza y la demostración de beneficios tangibles de la economía digital.
El objetivo hacia el cierre de la década es ambicioso: alcanzar una participación de 50% de los pagos digitales frente al efectivo y los medios tradicionales para el año 2030. Aunque al ritmo actual de crecimiento a doble dígito esta meta parece difícil de concretar en solo cuatro años, el sector apuesta por catalizadores coyunturales como el Mundial de Fútbol de 2026, evento que obligará al sistema financiero a atender a un turismo global habituado a métodos de pago sin contacto y sistemas de liquidación inmediata. La presión externa de usuarios extranjeros y la exigencia de transparencia podrían acelerar la adopción que la banca interna ha ralentizado.
Además, el uso de medios digitales permite que los pagos sean identificables y trazables, reduciendo los riesgos inherentes al papel moneda. En este sentido, la tarea inmediata para los jugadores del ecosistema Fintech es construir una plataforma de conocimiento que desmitifique la exclusividad de la seguridad bancaria tradicional, demostrando que las nuevas instituciones ofrecen el mismo nivel de protección con una agilidad superior.
La democratización de los pagos digitales en México depende de romper el acaparamiento del negocio financiero y abrir el piso hacia una competencia paritaria. La tecnología y la infraestructura están listas; el avance del país hacia una economía digital moderna ahora depende exclusivamente de la voluntad política y la capacidad del sector tecnológico para actuar como el contrapeso que la banca tradicional ha evitado enfrentar durante la última década.
“Lo que nosotros hacemos desde STP es democratizar los medios de pago digitales; que sean para todos, con pisos parejos y que dejen de ser un componente exclusivo del ecosistema bancario para formar parte del sistema financiero integral”, señala Jorge Malanco.
Jorge Malñanco I Foto: Cortesía
Presidenta reporta 300 proyectos en inversión mixta
Por Diego Aguilar
IP desborda interés por sector energético;Sheinbaum pacta con banca elevar crédito a 45% del PIB
La presidenta reporta la inscripción de 300 proyectos privados para el nuevo esquema de inversión mixta en energía.
La presidenta de México, Claudia Sheinbaum Pardo, anuncia un desbordamiento del interés de la iniciativa privada (IP) para participar en proyectos de energía mixta. Este nivel de respuesta, que suma la inscripción de 300 proyectos frente a los 15 que el gobierno federal esperaba inicialmente, sustenta la implementación de la nueva Ley para el Fomento de la Inversión en Infraestructura Estratégica.
El objetivo de esta normativa es alcanzar una generación adicional de 30,000 megawatts hacia 2030, mediante un esquema de participación que otorga 54% a la Comisión Federal de Electricidad (CFE) y 46% al capital privado, garantizando certidumbre jurídica y soberanía energética.
“Pensamos que se iban a inscribir 15 participantes, se inscribieron 300. Es decir, generó mucho más expectativa la generación mixta bajo este mecanismo que incluso la propia generación privada; de estos 300 proyectos están por definir. Habíamos pensado una cantidad de megawatts y hoy estamos ampliándola porque la mayoría de los proyectos son muy factibles de desarrollar”, explica la titular del Ejecutivo.
La estrategia energética busca elevar la participación de fuentes renovables, como la solar, eólica y geotérmica, de 35% actual hasta un 48 o 50% de la matriz nacional. Además de la electricidad, el gobierno proyecta reducir la dependencia exterior de gas natural, pasando de una importación de 75 a 50%.
Financiamiento para el desarrollo estratégico
Para financiar esta expansión de infraestructura, Sheinbaum Pardo solicita al sector financiero un incremento sustancial en el otorgamiento de financiamiento para proyectos productivos.
La meta establecida entre la administración federal y los banqueros consiste en elevar el crédito bancario del 38% del Producto Interno Bruto (PIB) actual hasta un nivel del 45%. Este movimiento busca inyectar liquidez a las pequeñas y medianas empre-
sas (pymes) y respaldar los proyectos de infraestructura hídrica, portuaria y ferroviaria que se desarrollarán durante el sexenio.
“Por eso, la mejor noticia con la que nos podemos ir hoy es que van a aumentar el crédito ¿De cuánto a cuánto? De 38% del PIB a 45% del PIB. Nos vamos con una buena noticia, que es el compromiso de la banca en México”, dice Sheinbaum.
De acuerdo con la presidenta, el panorama económico nacional ofrece condiciones de estabilidad para este crecimiento crediticio, a pesar de un entorno global complejo donde el precio de los fertilizantes subió 60% y el crudo supera los 100 dólares por barril.
Además, la mandataria asegura que en el ámbito de la innovación, Nacional Financiera (NaFin) impulsará 15 proyectos científicos estratégicos en colaboración con investigadores nacionales. Entre estas iniciativas destaca la fabricación del vehículo eléctrico mexicano Olinia, el desarrollo de semiconductores y la creación de equipos tecnológicos para el sector médico.
Foto: Freepik
Estos proyectos buscan integrar cadenas productivas locales y reducir la dependencia tecnológica, alineándose con los incentivos para los llamados polos de bienestar y la reactivación de sectores tradicionales como la industria textil.
Modernización transaccional y combate al flujo irregular
El tercer pilar de la estrategia económica consiste en la digitalización total de las transacciones, este movimiento se da mientras el Gobierno combate la informalidad y el lavado de dinero. El gobierno federal hará
Hacienda advierte un déficit estructural en la banca, aunque administran una cartera comercial superior a los siete billones de pesos, el financiamiento sigue restringido para las pequeñas y medianas empresas, sector que genera 70% del empleo nacional.
obligatorio el pago digital en todas las gasolineras y casetas de cobro del país durante el año 2026.
Esta medida técnica busca eliminar el uso de efectivo y se da mientras la administración pública trabaja en una fiscalización más eficiente y el combate directo al huachicol fiscal en la comercialización de combustibles. Aunque no menciona a partir de qué fecha iniciará este hito.
Por otro lado, menciona que el Banco del Bienestar iniciará un proceso de actualización tecnológica para que millones de beneficiarios de programas sociales, incluyendo adultos mayores y jóvenes, realicen todos sus pagos de forma electrónica. La meta es que las familias bancarizadas dejen de depender del dinero físico, integrándose plenamente al sistema financiero formal del país.
“El Banco de Bienestar entra también en un proceso de digitalización que permita que los pagos se hagan también de manera digital, sin necesidad de la utilización del efectivo de millones de familias mexicanas que hoy ya están bancarizadas”, asegura.
“Habrá temas en los que no estamos de acuerdo, no importa, somos un país democrático y qué bueno que haya temas en los que no estamos de acuerdo, pero lo importante es en los que sí estamos de acuerdo y en eso podemos trabajar mucho juntos”, puntualiza la mandataria.