Mes Mundial del Medioambiente Impulsado por Naciones Unidas cada 5 de junio se celebra el Día Mundial del Medioambiente, con el objetivo de concienciar a la sociedad sobre la importancia de garantizar una protección duradera del planeta y sus recursos naturales.
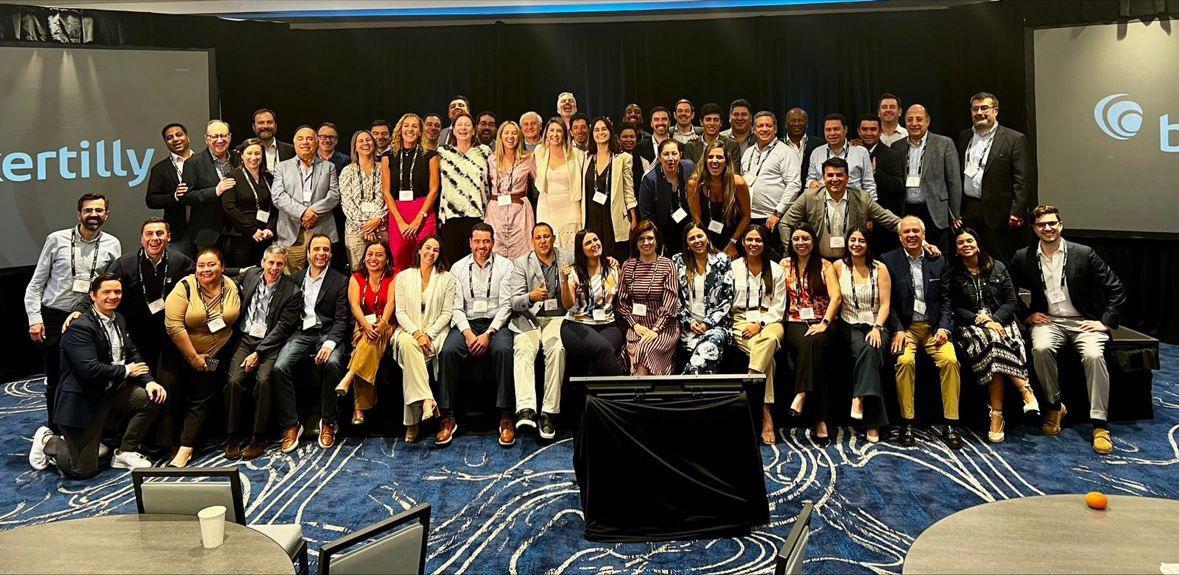
La Conferencia Regional de las Américas en Miami realizada el pasado mes de mayo 2024, logró reunir más de 150 delegados de toda la red Baker Tilly para compartir actualizaciones de estrategias, historias de éxito y aprovechar la oportunidad de establecer contactos en persona.
Argentina
Régimen de regulación, Proyecto de Ley.
Colombia
Régimen de Presencia Económica Significativa en Colombia e Impuesto sobre las Ventas en servicios electrónicos o digitales prestados desde el exterior por personas no residentes o entidades no domiciliadas en el país, implementación Pillar 1 BEPS.
Costa Rica
El Amount B del Pilar 1 con efecto en Costa Rica, como país miembro de la OCDE.
Honduras
Nuevas Regulaciones del SAR: Reporte País por País y sus Implicaciones para Empresas Multinacionales en Honduras.
República Dominicana
Implementación de la Facturación Electrónica en la República Dominicana
Uruguay
Uruguay y su apuesta a la industria del software exoneración del impuesto a la renta y nuevos incentivos para radicar talento IT en Uruguay.
Régimen de regulación, Proyecto de Ley.
Incluye obligaciones tributarias, aduaneras y de la seguridad social a cargo de la AFIP vencidos al 31/03/2024. Quedan incluidas las multas y toda obligación no excluida expresamente.
Obligaciones excluidas:
▪ Aportes a Obras Sociales.
▪ Aportes a ART.
▪ Aportes y contribuciones destinadas al régimen especial para empleados del servicio doméstico.
▪ Monotributo.
▪ Cuotas del seguro de vida.
▪ Aportes al RENATEA y RENATRE.
▪ Multas al sistema de embalaje del Código Aduanero.
▪ Los intereses y multas derivados de los conceptos precedentes.
▪ Los declarados en quiebra y las condenas en general por cualquier obligación.
Beneficios:
▪ Acogimiento dentro de los 30 días de vigencia. condonación del 70% de los intereses y un plan de pago de tres cuotas.
▪ Acogimiento días 31 al 60, 60% de condonación y el mismo plan de pago.
▪ Del 61 al 90, 50% de condonación.
▪ Dentro de los 90 días de vigencia 40% de condonación con plan especial de pago que establecerá AFIP.
▪ A partir del día 91, la quita será del 20% y aplica el plan especial de pago de AFIP.
▪ También podrán incluirse los planes de pago vigentes al 31/03/2024.
Vigencia:
Desde la fecha de reglamentación por la AFIP por 150 días corridos.
Vocero:
Raúl Sanguinetti
Cargo: TAX PARTNER
Teléfono: + 541153522400
Correo: raul.sanguinetti@bakertilly.com.ar
Régimen de Presencia Económica Significativa.
En Colombia, a partir del 1 de enero de 2024 empezó a regir la tributación por Presencia Económica Significativa – (En adelante, “PES”), la cual tiene incidencia en el Impuesto sobre la Renta y aplica sobre las personas no residentes o entidades no domiciliadas en el país por los ingresos provenientes de la venta de bienes y/o la prestación de servicios digitales desde el exterior a favor de clientes y/o usuarios ubicados en el territorio colombiano.
Las personas no residentes o entidades no domiciliadas en el país, con PES en Colombia, serán aquellas que cumplan con las siguientes condiciones:
▪ Mantener una interacción deliberada y sistemática en el mercado colombiano, con clientes y/o usuarios ubicados en el territorio nacional. Se entiende que existe una interacción deliberada y sistemática en el mercado colombiano, cuando: i) la persona no residente o entidad no domiciliada en el país interactúe con 300.000 o más clientes y/o usuarios ubicados en el territorio colombiano durante el año gravable anterior o en el año gravable en curso, o ii) la persona no residente o entidad no domiciliada en el país mantenga o establezca la posibilidad de visualizar precios en pesos colombianos o permitir el pago en la misma moneda, y
▪ Obtener Ingresos Brutos durante el año gravable 2023 o en el año gravable 2024, iguales o superiores a USD 377,727 (valor aproximado para el gravable 2024),
▪ originados en la venta de bienes a clientes y/o usuarios ubicados en el territorio colombiano.
Para la prestación de servicios digitales desde el exterior, encontramos entre otros, los siguientes:
i) los servicios de publicidad online, ii) los servicios de contenidos digitales, incluyendo las aplicaciones móviles, libros electrónicos, música y películas, iii) los servicios de transmisión libre, iv) los servicios online de plataformas de intermediación, v) las suscripciones digitales a medios audiovisuales, vi) los servicios o el licenciamiento de motores de búsqueda, vii) el suministro de derechos de uso o explotación de intangibles y viii) otros servicios electrónicos o digitales con destino a usuarios ubicados en el territorio colombiano.
Impuesto sobre la Renta en Colombia
Las personas no residentes o entidades no domiciliadas en el país con PES en Colombia, deberán cumplir con su obligación de declarar y pagar el Impuesto sobre la Renta en Colombia, bajo alguna de las siguientes alternativas:
▪ Presentar una declaración anual y pagar el impuesto a la tarifa del 3% sobre el monto de los ingresos brutos anuales, incluyendo la liquidación y pago de un anticipo bimestral del impuesto a la tarifa del 2% sobre el monto de los ingresos brutos bimestrales.
▪ Acogerse al mecanismo de retención en la fuente a la tarifa del 10% sobre el monto de los ingresos brutos percibidos en cada operación. Esta retención en la fuente será practicada entre otros por los emisores de tarjetas crédito y débito, vendedores de tarjetas prepago, terceros cobradores, pasarelas de pago, y agentes de retención en general.
Esta retención en la fuente aplica indistintamente de que el cliente y/o usuario ubicado en Colombia sea una persona física o una sociedad. Bajo cualquiera de las anteriores alternativas, la persona no residente o entidad no domiciliada en el país deberá formalizar la inscripción de su responsabilidad, así como la alternativa seleccionada para el pago del impuesto, en el Registro Único Tributario (RUT).
Impuesto sobre las ventas por servicios electrónicos o digitales prestados desde el exterior.
Los siguientes servicios electrónicos o digitales gravados prestados desde el exterior, causan el impuesto sobre las ventas – IVA en Colombia, cuando los mismos son prestados a personas físicas o sociedades no responsables de IVA en Colombia. Dentro de los servicios electrónicos o digitales a los cuales nos referimos, encontramos los siguientes:
i) Suministro de servicios audiovisuales, ii) Servicios prestados a través de plataformas digitales, iii) Suministro de servicios de publicidad online, iv) Suministro de enseñanza o entrenamiento a distancia, v) Suministro de derechos de uso o explotación de intangibles y vi) Otros servicios electrónicos o digitales con destino a usuarios ubicados en Colombia.
Los prestadores de servicios electrónicos o digitales gravados desde el exterior podrán cumplir con las obligaciones en materia de IVA en Colombia, a través de cualquiera de las siguientes alternativas:
▪ Presentar una declaración de IVA bimestral por medio del procedimiento simplificado del IVA para prestadores de servicios electrónicos o digitales desde exterior.
▪ Acogerse al sistema alternativo de pago del IVA mediante la práctica de la retención en la fuente a título de IVA por parte de los agentes de retención que designe la ley.
Los agentes de retención designados por la ley son los siguientes: Emisores de tarjetas de crédito y débito, vendedores de tarjetas prepago, terceros recaudadores de efectivo y otros designados por la Administración Tributaria.
Para acogerse a esta alternativa de pago de la obligación vía el mecanismo de la retención en la fuente, la Autoridad de Impuestos mediante Resolución determinara cuales serán los proveedores de servicios electrónicos o digitales del exterior que podrán acogerse a esta figura. La tarifa de IVA a aplicar en el presente caso es la del 19%. Esto indistintamente de la alternativa escogida para el cumplimiento de la obligación. Bajo cualquiera de las anteriores alternativas, el proveedor del exterior deberá formalizar la inscripción de su responsabilidad, así como la alternativa seleccionada para el pago del impuesto, en el Registro Único Tributario (RUT).
Recomendaciones Generales y mitigación de riesgos
Estas dos nuevas obligaciones de cumplimiento tributario no son muy sencillas para los contribuyentes internacionales; los cuales deben cumplir todos los procesos dentro de la plataforma de la Administración de Impuestos Colombiana (DIAN) incluido el pago de dichas obligaciones.
El no cumplimiento de las obligaciones tributarias por parte de las entidades extranjeras que desarrollan sus actividades calificadas como Presencia Económica Significativa o Presten Servicios Electrónicos y Digitales, generará sanciones e intereses de mora que podrían oscilar desde el 5% por cada mes de retardo en el no cumplimiento de la obligación hasta del 20% de los ingresos por no declarar, esta última siendo una sanción que puede ser impuesta por la Administración Tributaria Colombiana.
Actualmente estamos apoyando a varias compañías con Presencia Económica
Significativa y Obligados al pago del impuesto de IVA por servicios electrónicos o servicios digitales y con todo gusto podremos apoyarlos para que siga operando y evitando así cualquier tipo de riesgo tributario en el desarrollo de su negocio en Colombia.
Vocera:
Sandra Camacho Guzmán, BT Colombia.
Cargo: Lead Tax Partner
Teléfono: + 57 (1) 616 7788
Correo: scamacho@bakertillycolombia.com
La Organización para la Cooperación y el Desarrollo Económicos (OCDE) introdujo recientemente un enfoque simplificado para abordar de manera efectiva los desafíos y las cargas administrativas asociadas a la litigiosidad en materia de precios de transferencia, especialmente en jurisdicciones de recursos limitados. Este enfoque surge en respuesta a la necesidad de un sistema más eficiente y menos conflictivo que permita a las administraciones tributarias, así como a las empresas multinacionales, gestionar de manera más efectiva sus obligaciones y derechos en el contexto de la economía digital globalizada.
La publicación del Informe sobre el Importe B (amount B, en inglés) del Pilar Uno por el Marco Inclusivo de la OCDE/G20 el 19 de febrero de 2024, es un avance significativo en la aplicación de precios de transferencia, principalmente para las actividades de marketing y distribución. Aunque se centra en estas dos actividades, este nuevo enfoque simplificado está diseñado para ser aplicable a una amplia gama de grupos empresariales, sin importar su tamaño o ingresos.
Este será efectivo a partir de enero de 2025, y ofrece una metodología para estandarizar y simplificar los cálculos de precios de transferencia; además de garantizar que las transacciones reflejen de manera adecuada la creación de valor, alineándose con los principios de plena competencia. Precisamente, su objetivo es reducir disputas y costos de cumplimiento, así como fortalecer la seguridad jurídica tributaria a los contribuyentes.
Esta novedad refleja el esfuerzo continuo de los organismos internacionales por sintonizar el sistema tributario con nuestra era global y digital. Al centrarse en el marketing y la distribución, el Importe B quiere ser ese faro de claridad en un mar de complejidades y diferencias de interpretación que suelen surgir entre las distintas jurisdicciones fiscales.
Entonces, ¿en qué consiste realmente este Importe B? Se trata de una propuesta para hacer más sencilla y uniforme la tarea de calcular los precios de transferencia, poniendo especial atención en las actividades de marketing y distribución, para determinar los retornos de ventas de los distribuidores sujetos al cumplimiento de precios de transferencia por sus transacciones con partes relacionadas.
La implementación de este enfoque simplificado implica la obligación de proporcionar datos adicionales en el reporte de precios de transferencia. Por ejemplo, una detallada explicación y análisis de la transacción, el contrato de soporte, los cálculos de rentabilidad junto con los parámetros requeridos (ventas, costos y activos), así como la segmentación y conciliación con las cuentas anuales del contribuyente. Es decir, forma parte del informe como tal, pero su forma de análisis y demostración se basa en una guía que se encuentra integrada en el documento Guías de Precios de Transferencia de la OCDE.
Procedimiento de cálculo
Para determinar el precio de plena competencia bajo el enfoque simplificado, previamente se ha establecido una matriz de precios basada en porcentaje de retorno de las ventas, que varía de acuerdo con el porcentaje de intensidad de los factores de: activos y gastos operativos y agrupaciones industriales. Estos podrían oscilar de 1.50% a 5.50% con una variación ±0.5%.
Criterios de elegibilidad del Importe B
Para ser elegible en el enfoque del Importe B, se deben considerar los siguientes criterios:
• Evaluar y aplicar características económicamente relevantes mediante un método unilateral, siendo el distribuidor, agente de ventas o comisionista la parte probada.
• Establecer límites en los gastos operativos anuales. La entidad evaluada en la transacción calificada no deberá tener gastos operativos anuales que sean menores al 3.00% ni mayores a un rango límite de entre el 20% y el 30% de sus ingresos netos anuales.
Las transacciones que involucran bienes intangibles, servicios o materias primas, o aquellas en las que la parte analizada realiza actividades adicionales a la distribución, quedan excluidas del enfoque simplificado, a menos que se puedan evaluar y valorar de manera independiente.
El enfoque simplificado abarca transacciones específicas, principalmente:
• Operaciones de comercialización y distribución: Estas operaciones implican la compra de bienes por parte de un distribuidor a una o más empresas asociadas, para su posterior distribución mayorista a terceros no relacionados.
• Operaciones de agencia de ventas y comisionista: En este caso, el agente de ventas o comisionista juega un papel crucial en la distribución mayorista de bienes, facilitando la transacción entre una o más empresas asociadas y terceros no relacionados.
Bajo este enfoque, los contribuyentes que califiquen deben aplicar y, posteriormente, verificar el resultado real de sus transacciones para asegurarse de que las condiciones de dichas transacciones están alineadas con los principios del enfoque simplificado. Esta verificación se realiza "ex post", lo que significa que se hace después de que las transacciones hayan ocurrido, utilizando el "principio de plena competencia". Este es un estándar internacional que busca asegurar que las transacciones entre partes relacionadas se realicen en condiciones de mercado, como si las partes fueran independientes entre sí. Esta prueba de los resultados debería ser considerada parte del proceso de preparación de la declaración de impuestos al final del periodo fiscal. Ello implica que, al cerrar el año, los contribuyentes deben revisar y documentar sus transacciones de precios de transferencia para demostrar que estas se hayan realizado de acuerdo con el enfoque simplificado adoptado, esencialmente como una parte integrante de su cumplimiento tributario general, una vez adoptado su implementación.
Integración y apoyo global
El contenido del informe ha sido incorporado en las Directrices de Precios de Transferencia de la OCDE de 2022, formando parte del Anexo al Capítulo IV, reforzando su aplicación y relevancia a nivel global y, por supuesto, no excluyendo a Costa Rica, ya que los países pueden hacerlo obligatorio o dejar que las empresas elijan voluntariamente aplicarlo. Esta flexibilidad permite a cada país adaptar el enfoque a sus necesidades específicas y condiciones económicas, proporcionando a las empresas la opción de adherirse a un sistema que puede simplificar sus operaciones y reducir sus cargas de cumplimiento.
Vocaera:
Msc. Bianka Vargas, Líder de Precios de Transferencia, BT Costa Rica. Teléfono: + 506 4000 0354
Correo: info@bakertilly.cr
Nuevas Regulaciones del SAR: Reporte País por País y sus Implicaciones para Empresas Multinacionales en Honduras.
El Servicio de Administración de Rentas (SAR) ha introducido un cambio significativo en el panorama fiscal hondureño con el "Acuerdo SAR-653-2023", publicado en La Gaceta el 19 de marzo de 2024. Este acuerdo establece una serie de regulaciones que afectan directamente a las empresas multinacionales con residencia fiscal en Honduras, obligándolas a presentar el Informe País por País (CbC).
¿Qué es el Informe País por País o CbC)?
El CbC es una declaración informativa que ofrece una visión detallada de la distribución global de la renta y los impuestos pagados por una empresa multinacional. Además, proporciona una descripción y ubicación geográfica de las actividades económicas del grupo multinacional al que pertenece. Esta documentación es el resultado de los esfuerzos internacionales en el marco del Proyecto contra la erosión de la base imponible y traslado de beneficios (BEPS) iniciado en 2013 por la OCDE y los países del G20.
¿Qué información debe contener el CbC en Honduras?
En concordancia con los establecido en la acción 13 del Proyecto BEPS, el CbC deberá contener los siguientes datos:
1. Listado de las entidades que conforman el Grupo Multinacional, incluyendo su jurisdicción y actividades económicas principales.
2. Detalles financieros y operativos por jurisdicción:
• Ingresos
• Resultados antes de Impuestos y Impuestos sobre la Renta
• Capital Declarado y Beneficios no Distribuidos; y
• Número de Empleados y Activos Tangibles.
¿Quiénes están obligados a presentar el CbC?
1. Los siguientes contribuyentes estarán obligados a la presentación del CbCR:
2. Toda Entidad Matriz Última de un Grupo Multinacional que, para efectos fiscales, resida en Honduras.
Toda Entidad Integrante de un Grupo Multinacional que, para efectos fiscales, resida en Honduras que no sea Entidad Matriz Última, pero cumpla con alguno de los siguientes criterios:
• La Entidad Matriz Última del Grupo Multinacional al que pertenece no está obligada a presentar el CbC en su jurisdicción que cumpla con los
parámetros establecidos por la Autoridad Hondureña; o
La jurisdicción de residencia fiscal de la Entidad Matriz Última del Grupo Multinacional al que pertenece no cuenta con acuerdo de intercambio de información con Honduras.
La jurisdicción de residencia fiscal de la Entidad Matriz Última del Grupo Multinacional al que pertenece ha cometido una Omisión Sistemática que ha sido notificada.
Cabe señalar que un Grupo Multinacional cuya jurisdicción donde se encuentre la Entidad Matriz Última haya fijado un umbral para la presentación del CbC equivalente o menor a 750 millones de euros, quedará exento de la presentación de dicho informe en Honduras.
¿Cómo y cuándo se debe realizar la presentación del CbC?
Las entidades, que para efectos fiscales se consideran residentes en Honduras, deben notificar su estatus respecto al informe o identificar a la Entidad Informante antes del 31 de diciembre del ejercicio fiscal reportado. Posteriormente, el CbC debe presentarse de manera digital en formato XML en la plataforma designada por la Autoridad Fiscal dentro de los 12 meses posteriores al último día del Ejercicio Fiscal Reportable del Grupo Multinacional.
¿Existen sanciones por incumplimiento?
La falta de notificación o presentación extemporánea será sancionada de acuerdo con el Código Tributario. En cuanto al CbC, la no presentación, presentación extemporánea o la presentación con datos falsos o incompletos será sancionada con una multa de USD 10,000.
Estas nuevas regulaciones representan un cambio significativo en el panorama fiscal hondureño y requieren una atención cuidadosa por parte de las empresas multinacionales para garantizar el cumplimiento efectivo. En Baker Tilly, estamos preparados para ayudarte a cumplir con estas regulaciones y asegurar el éxito continuo de tu empresa en el mercado hondureño y más allá. Contáctanos hoy mismo para obtener asesoramiento personalizado y soluciones adaptadas a tus necesidades específicas.
Voceros:
Carlos F. Zúniga
Correo: czuniga@bakertilly.hn
Teléfono: (+504) 2263-5241
Cargo: Socio Departamento Legal
Erick Sierra
Correo: esierra@bakertilly.hn
Cargo: Gerente Precios de Transferencia
Implementación de la Facturación Electrónica en la República Dominicana
En la República Dominicana, por casi dos décadas, se exige el comprobante fiscal para acreditar la transferencia de bienes y servicios a los fines fiscales. Estos comprobantes fiscales (factura de crédito fiscal, factura de consumo y las notas de crédito y débito) hasta ahora se emitían en papel, por el propio contribuyente o imprentas autorizadas, usando la secuencia alfanumérica otorgada previamente por la Dirección General de Impuestos Internos (DGII).
Con la entrada en vigor de la Ley No. 32-2023 de fecha 16 de mayo de 2023, se impuso el sistema de facturación electrónica para las personas y entidades que operan en el país. Entre los beneficios que se le atribuyen, se encuentran:
• Simplificar las obligaciones fiscales, reducir la evasión y agilizar la recuperación del crédito fiscal.
• Reducir costos, incrementar la eficiencia y facilitar la automatización de los procesos administrativos, permitiendo que la aceptación comercial se constate digitalmente.
Se dispuso un plazo de implementación gradual por categoría de contribuyente. En ese sentido, a un año desde la promulgación de la Ley, el comprobante fiscal electrónico ya es obligatorio para los Grandes Contribuyentes Nacionales.
En cuanto a los Grandes Locales y los Medianos Contribuyentes, tienen hasta el 15 de mayo de 2025 para implementar la facturación electrónica. El resto de los contribuyentes tendrán hasta mayo de 2026. La DGII es la encargada de administrar el sistema fiscal de facturación electrónica y validar en línea los comprobantes fiscales electrónicos (e-CF), los cuales podrán emitirse por sistemas propios del contribuyente, por proveedores autorizados o mediante el facturador gratuito proporcionado por la DGII.
Las facturas electrónicas poseen igual validez probatoria que aquellas en papel. La estructura del e-CF se conforma por un secuencial que inicia con la serie “E”, seguido del tipo de comprobante:
Los emisores de e-CF autorizados deben firmar los mismos con certificados digitales vigentes y válidos, recibir e-CF de sus proveedores y cumplir con las disposiciones técnicas aplicables.
Incentivos:
De manera general, aquellos que adopten el sistema voluntariamente recibirán un incentivo en forma de un certificado de crédito fiscal por los gastos incurridos para la implementación.
Infracciones y sanciones:
• Se prevé sanciones por uso indebido de los e-CF.
• Se tipifica el delito de defraudación por uso de factura electrónica apócrifa, definidas como aquellas emitidas sin apego a la realidad económica del emisor, para ser deducibles fiscalmente.Se tipifica el hacking, como delito de modificar o alterar las informaciones del sistema fiscal.
Otras disposiciones relevantes:
• La DGII emitirá Certificaciones de Riesgos Tributarios para constatar el total facturado en un período, indicando la capacidad económica y de pago del contribuyente, para el sector financiero y bursátil.
• Exime de la retención del 5% del ISR a los proveedores del Estado que emiten e-CF.
• Faculta a la DGII a trabar medidas conservatorias sobre créditos tributarios y manejar información sectorial para fiscalización.
Vocera:
Diascara Carbonell, BT República Dominicana.
Directora de Impuestos y Legal
Teléfono: + 809 621 3306
Correo: Diascara.carbonell@bakertilly.com.do
Uruguay y su apuesta a la industria del software exoneración del impuesto a la renta y nuevos incentivos para radicar talento IT en Uruguay
Uruguay en los últimos años ha apostado a la industria del software otorgando importantes beneficios tributarios. Por un lado, a través de la Ley 9.637 del 13.07.18 se exonera del Impuesto a la Renta de Actividades Económicas (IRAE) a las empresas, tanto para la actividad de producción de soportes lógicos, como en la prestación de servicios vinculados al desarrollo de software, si se cumplen con determinadas condiciones.
Dicha exoneración aplica tanto para cuando el software o los servicios sean íntegramente utilizados y aprovechados en Uruguay como para el caso en que los mismos sean utilizados y aprovechados en el exterior. Sin embargo, se deben cumplir determinadas condiciones para poder estar alcanzados por esta exoneración:
En el caso de los soportes lógicos o producción de software:
Las rentas incluidas en la exoneración comprenden exclusivamente a las actividades de arrendamiento, uso, cesión de uso o enajenación de bienes intangibles (software
propio). La exoneración se aplicará en un porcentaje que se calcula según una formula (cociente) sugerida por la OCDE y que básicamente mediría la sustancia local.
Algunos aspectos a considerar:
i. dicho cociente/fórmula se calcula por cada activo intangible, por lo que, en caso de tener más de uno, se aplicarán distintos porcentajes de exoneración a la empresa;
ii. el activo (software) deberá estar registrado en Uruguay de acuerdo con la Ley de Propiedad Intelectual N° 9.739;
iii. las actividades de producción de soportes lógicos deben ser desarrolladas en territorio nacional total o parcialmente lo que determinara el porcentaje de exoneración;
iv. la exoneración es en un porcentaje, es decir, puede ser exoneración total o parcial.
Para el caso de los servicios de desarrollo de soportes lógicos (software) y servicios vinculados
Las rentas incluidas en este apartado son los servicios de desarrollo de soportes lógicos (software) para terceros, no registrados por el desarrollador, incluyendo la investigación, innovación, análisis, diseño, construcción, homologación, adecuación y personalización (GAPs), y parametrización. Y, por otra parte, también se incluyen los servicios vinculados a soportes lógicos desarrollados por el prestador o por terceros siendo los mismos: implementación en el cliente, integración, soporte técnico, actualización y corrección de versiones, mantenimiento correctivo y evolutivo, conversión y migración de datos, pruebas y certificación de calidad, riesgo informático, seguridad y capacitación.
Aspectos para la aplicación de la exoneración en el caso de los servicios:
i. En este caso el porcentaje de exoneración es 100% o 0%, no admitiéndose exoneración parcial;
ii. la exoneración es aplicada a la empresa en su conjunto, es decir, aplica a todos los servicios, y es calculada anualmente;
iii. las actividades deben ser desarrolladas en territorio nacional en mas de un 50%, es decir cuándo:
iv. se emplee a tiempo completo recursos humanos en número acorde a los servicios prestados, calificados y remunerados adecuadamente;
v. el monto de los gastos y costos directos incurridos en el país para la prestación de dichos servicios sea adecuado y exceda el 50% (cincuenta por ciento) del monto de los gastos y costos directos totales incurridos en el ejercicio para la prestación de estos.
Por su parte, a finales de Agosto de 2023 se aprobó un proyecto de ley para el fomento del trabajo y la radicación en Uruguay de técnicos y profesionales del sector de las tecnologías de la información (IT) debido a que existía una gran cantidad de empresas con demanda insatisfecha de personal con esta especialización. El objetivo de esta ley es atraer profesionales del exterior, tanto nacionales como extranjeros, de forma de profesionalizar el sector IT local, mejorando la calidad del empleo. Los principales beneficios otorgados por esta ley a las personas físicas son la opción de tributar por el Impuesto a la Renta de no Residentes IRNR (tasa flat) y la exclusión del sistema de seguridad social.
En primer lugar, la ley otorga posibilidad de que los técnicos y profesionales del sector IT que se trasladen a Uruguay a trabajar como empleados de empresas, podrán optar por pagar el IRNR a una tasa proporcional al 12%. De no tener esta opción, el impuesto aplicable a la Renta de las Personas Físicas (IRPF) es de hasta 36% escalonado y progresivo.
Por otra parte, los excluye del sistema de Seguridad Social, quedando entonces eximidos de la obligación de realizar los aportes personales y patronales correspondientes.
Para poder hacer uso de esta exoneración se debe considerar:
i. Ser extranjero o nacional y no haber verificado residencia fiscal en Uruguay por los últimos 5 ejercicios fiscales previos al traslado.
ii. Desarrollar la actividad a tiempo completo en el Uruguay.
iii. Obtener la totalidad de las rentas del trabajo en el territorio nacional, exclusivamente en relación de dependencia, por la prestación de servicios vinculados directamente a la realización de actividades comprendidas en las descriptas arriba.
Esta opción será de aplicación para el año civil en que se verifique la relación laboral y durante los 4 años siguientes.
De esta forma, vemos como Uruguay se consolida cada vez más como hub para empresas de tecnología, tanto de Latinoamerica como del mundo.
Vocera: Ana Ghislandi
International Tax Partner, BT Uruguay.
Teléfono: +598 9170045
Correo: anag@bakertilly.uy
Brasil www.bakertilly.com.br
Rua Santa Rita Durão, 852 – 2º andar, Bairro Funcionários, Belo Horizonte, CEP: 30140 + 55 (31) 3118-7800
SAUS, Quadra 04, Bloco A, Lotes 09/10, Salas 1225 e 1228, Ed. Victória Officer
Tower – Asa Sul, Brasilia CEP: 70070 + 55 (61) 3012 9900 Av. 136, 761, Setor Sul, Goiânia, CEP: 74093 + 55 (62) 3998-3336
Avenida Borges de Medeiros, nº 2500 – 11º andar, Praia de Belas, Porto Alegre 90110-150 + 55 (51) 2125-1400
Avenida Almirante Barroso, nº 91 – Grupo 407/408, Centro, Rio de Janeiro 20031-916 + 55 (21) 3549-5399
Rua Castilho, 392 – 4° andar, Brooklin, São Paulo 04658 – 01 + 55 (11) 5102 2510
México www.bakertilly.mx
Calle Roca Sola 11-A, Int. 5 Fracc. Club Deportivo, Acapulco, Gro. 39690 +52 (744) 481-3904
Avenida Independencia No. 1700 Int.19, Fracc. Jardines de la Concepción, Aguascalientes Ags. C.P. + 52 (449) 915 3915
Calle Viento Mza 13, Planta Baja, Lote 3, Local 2 Sm. 4, C.P. 77500 Cancun Benito Juarez, Q.Roo, Cancun + 52 (998) 892 8215
Blvd. Adolfo Lopez Mateos Pte.901 5° Piso, Edificio La Torre C.P. 38000, Celaya, Gto.+ 52 (461) 615 4640
Libramiento Manuel Perez Trviño Local C 6, Col. Tecnológico, Piedras Negras, Coahuila CP 26080
Mar Negro 1264, Col. Lomas del Country, Guadalajara, Jal., C.P. 44610 + 52 (33) 3823 8610
Ejercito Nacional # 7695, Edificio E suites 6 & 7, Col. Partido Iglesias, Ciudad Juarez, Chih., C.P. 3252 + 52 (656) 623 2534
Av Cerro Gordo 130 Int. 1005, Col. Cerro Gordo, León Guanajuato 37129 + 52 (477) 104 3429
Av Audiencia 148 B-14, Col. Las Palmas, Colima, Manzanillo C.P. 28869 + 52 (314) 335 3211
Calle 8 #30, Morelos y Guerrero, Centro, H. Matamoros, Tam, Matamoros 87300 + 52 (868) 812 6217
Calle 60 Norte # 225 Lertra I entre 21 y 23A, Col. Chuburna de Hidalgo, Yucatan, Merida C.P. 97205 + 52 999 981 4545
Insurgentes Sur 1787, 4o Piso, Colonia Guadalupe Inn, Delegación Álvaro Obregón, Ciudad de México C.P. 01020 + 52 (55) 7589 0551
Insurgentes Sur No. 1787, piso 4, Col. Guadalupe Inn Del. Alvaro Obregón, Mexico City 01020 + 52 (55) 5661 1777
Calzada San Pedro 801 3er piso, Col Fuentes del Valle, San Pedro Garza Garcia, N.L. CP 66224, Monterrey + 52 (81) 1099 0950
Benito Juarez Numero 1601 Interior. C, Colonia Centro, Nuevo Casas Grandes, +52 (636) 688 1254
Calle Campeche No. 2050 despacho 3, segundo piso. Col. Guerrero, Nuevo Laredo, Tamps C.P. 8824 + 52 (867) 714 3552
Oriente 6 No. 1320, Interiror 7, entre sur 23 y 25, Colonia Centro, Orizaba, Ver., C.P. 94300 + 52 (272) 724 1070
Calz. Zavaleta No. 118 Torre Alfa, Piso 16, Oficina 1, Col. Santa Cruz Buenavista, CP. 72150 Puebla, Pue. + 52 (222) 309 1701
Calle Arteaga No. 57, Col. Cebtro, Queretaro, Qro, CP 76000 + 52 (442) 183 1732
Chihuahua No. 695-1, Col. Republica Poniente, Saltillo, Coah., C.P. 25265 + 52 (844) 415 3010
Calle Palmas No. 700, Colonia Jardín Reynosa, Tamaulipas C.P. 88670 + 52 (899) 923 4232
Torres de Agua Caliente, Blvd. Agua Caliente 4558-1105, Col. Aviación, Tijuana C.P. 22014 + 52 (664) 686 2275
Blvd. del Mar 415, Despacho 15, Edeficio Corporativo Costa de Oro, Fraccionamientro Costa de Oro, Boca del Rio, Veracruz CP 94299 + 52 (229) 922
9874
Paraguay www.bakertilly.com.py
Av Aviadores de Chaco Nº 2050, World Trade Center, Torre 1, Piso 5, Asunción + 595 (021) 338 9304
www.bakertilly.ur
Uruguay www.bakertilly.uy
Juncal 1305 - P 13, Montevideo 11000 + 598 2917 0045
El Salvador
Calle 1, Casa #113, Colonia La Mascota, Entre Calle Loma Linda y Calle La Mascota, San Salvador 00106-8000 + 503 2556 0505
Argentina www.bakertilly.ar
Av. Corrientes 311 – Piso 7º, Buenos Aires – C1043AAD +054 11 5352 2400
Brigadier Juan Manuel de Rosas 450 Piso 2º Oficina 7, Ushuaia, CP 9410
+054 9 11 5417 650 8
Chile www.bakertilly.cl
Av Bulnes 082, Punta Arenas, Chile 6212304 + 56 (61) 238 602
Padre Mariano 272 Of. 602 - Main Office, Santiago 7500026 +56 (2) 2367 9450
6 Norte 620, Vina del Mar 2520176 + 56 (32) 218 85 3
República Dominicana www.bakertilly.com.do
Calle Fernando Escobar, Hurtado #8, Ensanche Serralles, Santo Domingo 10126 + 1 (809) 621 3306
Guatemala www.bakertilly.gt
Av Ref 9-55 Z-10, Bldg Ref10 Nv 5 No.506, Guatemala City, + 502 2324 3800
Nicaragua www.bakertilly.ni
Edificio Baker Tilly, Pista Jean Paul Genie, Club Terraza 20 mts. Oeste, Managua + 505 2270 7075
Perú www.bakertilly.pe
Calle Germán Schreiber Nº 283, San Isidro, Lima + 51 1206 6700
Colombia www.bakertilly.co
Carrera 54 No. 68 – 196 Oficina 219, Barranquilla, + 57 (5) 369 3350
Calle 90 No. 11 A 41 Pisos 2, 5 y 6, Bogota, + 57 (1) 616 7788
Carrera 37 No. 52 -138 Piso 3, Bucaramanga, +57 (7) 6474725
Carrera 3 No. 11-32 Of 936-937, Cali, +57 (2) 8800371
• Calle 33 No 80B-12, Medellin 20112, + 57 (4) 4165041
Calle 15 Nº 1C – 54, Oficina 404, Santa Marta + 57 (5) 423 3162
Ecuador www.bakertilly.ec
Av. Amazonas 4600 y Pereira, Edificio Exprocom 5th Floor, Office 502, Quito 17078933 + 593 (2) 226 6283
Honduras www.bakertilly.hn
Col. Humuya 2ª, Calle Sendero Ámbito, Edificio OMCAL, Tegucigalpa No 2129 + 504 2239 2663
Panamá www.bakertilly.com.pa
Avenida Samuel Lewis, Calle 55 Este, Plaza Obarrio, Piso 1, Oficina 111, Panama City + 507 310 0950
Costa Rica www.bakertilly.cr
Escazú, Distrito Trejos Montealegre, Contiguo al Walmart, Escazú Village, Torre Corporativa (Etapa 1), Segundo Piso. + 506 4000 0354
Bolivia www.bakertilly.bo
Edificio Gamarra Sur, Planta Baja, Avenida Sanchez Bustamante, # 689 entre calles, 12 y 13 de Calacoto, La Paz + 591 277 1239
Venezuela www.bakertilly.com.ve
Avenida Francisco de Miranda, Torre Libertador Núcleo A, Piso 10, Oficina 104 y 105, Chacao, Caracas + 58 (212) 264 3721
Avenida 72 con Delicias, Centro Comercial Paseo 72, Ofic. 8, Maracaibo + 58 (261) 762 8638
Avenida Paseo Caroni, Centro Comercial Naraya, Mezzanina Local 65, Puerto Ordaz + 58 (286) 961 1510
Calle Libertad, Edificio Torre Castillito, Piso 3, Ofic. 3-A, Estado Carabobo, Valencia + 58 (241) 823 6246