
Mobilização nacional de 90 dias para os brasileiros
Desenrola Famílias
Desenrola Fies
Renegociação de dívidas atrasadas
Uso do FGTS
Desenrola Empresas Pronampe Procred
Desenrola Rural
Consignado INSS Consignado Público
Como funciona?
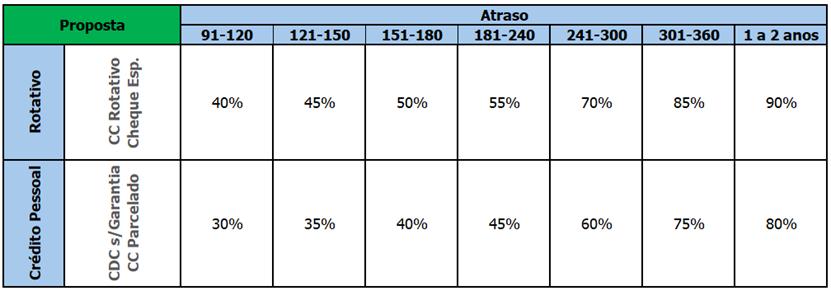
Crédito novo para pagar, com descontos, dívidas contratadas até 31 de janeiro de 2026 e que estejam atrasadas entre 90 dias e 2 anos, com cartão de crédito, cheque especial e crédito pessoal (CDC).
A dívida renegociada terá:
Descontos entre 30 a 90%;
Taxa de juro máxima de 1,99% ao mês;
Até 48 meses de prazo;
Prazo de até 35 dias para pagamento da primeira parcela;
Limite da nova dívida (após descontos) até R$ 15 mil por pessoa, por instituição financeira;
Garantia do FGO.
Para entrarem no Desenrola, as pessoas devem procurar os canais oficiais dos bancos.
Quem pode participar?
Brasileiros com renda até 5 salários-mínimos (R$ 8.105).
contrapartidas
Para famílias:
Bloqueio de CPF em casas de apostas por 12 meses.
Para instituições financeiras:
Limpar o nome (desnegativar) de quem tem dívida de até R$ 100 e do crédito renegociado;
Destinar à educação financeira o equivalente a 1% do valor garantido pelo FGO;
Proibição de envio de recursos a casas de apostas via cartão de crédito, crédito parcelado, pix crédito e pix parcelado.
Como o FGO participará do Desenrola?
o O Fundo garantirá o crédito novo para que famílias renegociem dívidas atrasadas;
o Serão utilizados como fonte de recursos para o FGO:
o Parcela do saldo já disponível (R$ 2 bi);
o Novos aportes (autorização de aporte de até R$ 5 bi);
o Utilização dos recursos não resgatados disponíveis na tesouraria do sistema financeiro (SVR), podendo mobilizar entre R$ 5 a R$ 8 bilhões.
O que é?
o Recursos não resgatados e que atualmente estão disponível na tesouraria das IFs, como devolução de tarifas cobradas indevidamente e não resgatadas, contas pré- ou pós-pagas encerradas com saldo, entre outras.
Como funcionará?
o Ifs transferirão os valores ao FGO;
o Ministério da Fazenda, com apoio do FGO, publicará edital para que interessados possam reclamar os recursos no período de 30 dias;
o Os recursos não reclamados serão utilizados para o FGO garantir operações do próprio sistema financeiro;
o Haverá segregação de 10% do saldo transferido que ficará disponível para cobrir eventuais pedidos de resgate;
o Com o mecanismo esses recursos que hoje estão nas tesourarias das Ifs passarão a gerar benefícios para todo o sistema financeiro, em especial para as famílias que renegociarem suas dívidas.
o FGTS
Como o FGTS participará do Desenrola?
o O Novo Desenrola traz como novidade a possibilidade de os trabalhadores usarem parcela da sua poupança no FGTS para reduzir seu endividamento;
o Ao entrar no Desenrola, o trabalhador poderá usar 20% do saldo da conta ou até R$1 mil, o que for maior, para pagar parcial ou integralmente dívidas;
o O requisito de só poderem acessar o FGTS após renegociar a dívida no Programa protege o trabalhador porque obriga a IF a dar os descontos mínimos na dívida original;
o A utilização do FGTS melhora a capacidade de as famílias renegociarem suas dívidas;
o Os valores resgatados poderão alcançar o limite global de R$ 8,2 bilhões.
O consignado do INSS é um crédito de boa qualidade, barato. As mudanças no consignado do INSS darão mais acesso e ajudarão o aposentado e o pensionista que precisa desse crédito.
Serão as mudanças:
Acabam os 10% de margem exclusiva para cartão consignado e de benefícios (5% e 5%), que é dívida cara, e o limite de consignação total que antes era de 45% (5% do cartão de crédito, 5% do cartão de benefícios e 35% geral) passa a ser de 40%, limitando a participação do cartão consignado e de benefícios a no máximo 5% cada;
Ampliação do prazo da operação de 96 para 108 meses;
Fim da vedação à carência e permissão para que ela seja de até 90 dias;
Além da redução de 45% para 40%, haverá redução gradual da margem consignável de 2 pontos percentuais ao ano até atingir 30%.
As mudanças no consignado do servidor melhoram as condições do endividamento para o servidor público que precisou tomar crédito.
As mudanças serão:
Acabam os 10% de margem exclusiva para cartão consignado, que é dívida cara, e o limite de consignação total que antes era de 45% (10% consignado do cartão e 35% geral) passa a ser de 40%, limitando a participação do cartão a no máximo 10%;
O prazo máximo da operação irá de 96 para 120 meses, diluindo o peso do pagamento da dívida no orçamento familiar do servidor;
Haverá autorização de carência de até 120 dias;
Além da redução de 45% para 40%, haverá redução gradual da margem consignável de 2 pontos percentuais ao ano até atingir 30%.
Como funciona?
Dívidas vencidas e não pagas há mais de 90 dias:
Se o pagamento for à vista, desconto da totalidade dos juros e multas e de 12% do principal
Se parcelar o pagamento (em até 150 vezes): desconto da totalidade dos juros e multas
Dívidas vencidas e não pagas há mais de 360 dias de estudantes fora do CadÚnico: desconto de até 77% do valor total da dívida, incluindo principal, juros e multa, com liquidação integral do saldo devedor.
Dívidas vencidas e não pagas há mais de 360 dias de estudantes do CadÚnico: desconto de até 99% do valor total da dívida, incluindo principal, juros e multa, com liquidação integral do saldo devedor.
Mais de um 1 milhão de estudantes serão beneficiados com a renegociação de suas dívidas.
As mudanças para as microempresas, que tem faturamento anual de até R$ 360 mil, serão:
● A carência irá de máximos 12 para 24 meses. É mais fôlego ao microempreendedor que precisou de crédito;
● O prazo máximo da operação subirá de 72 para 96 meses, diluindo o peso do pagamento da dívida no caixa do microempreendedor;
● A tolerância no atraso para concessão de novos créditos subirá de 14 para 90 dias;
● Aumento do valor total do crédito de 30% do faturamento (com teto de R$150 mil) para 50% (com novo teto em R$180 mil). É mais crédito barato para a empresa se financiar;
Para empresas lideradas por mulheres, o limite sobe de 50% do faturamento para 60% (com novo teto em R$180 mil).
Para atender micro e pequenas empresas, ou seja, empresas com faturamento anual até R$ 4,8 milhões por ano, as alterações no Pronampe serão:
● A carência sairá de até 12 para até 24 meses, dando fôlego ao quem precisou de crédito;
● O prazo máximo da operação subirá de 72 para 96 meses, diluindo o peso do pagamento da dívida no caixa da empresa;
● A tolerância no atraso para concessão de novos créditos subirá de 14 para 90 dias;
● Aumento do valor total do crédito de R$250 mil para R$500 mil. É mais crédito barato para a empresa se financiar.
Além de famílias, estudantes e empresas, os agricultores familiares, que produzem o alimento que chega à mesa dos brasileiros e brasileiras, também terão a chance de sair da dívidas. O Desenrola Rural fará a regularização de dívidas e a reinserção produtiva de agricultores familiares, facilitando o acesso ao crédito rural.
Como funciona?
Amplia o prazo do Desenrola Rural, permitindo que mais agricultores familiares renegociem e liquidem suas dívidas antigas. Esses agricutores são sobretudo de baixa renda. Esses agricultores são, sobretudo, de baixa renda.
Quantos agricultores familiares serão beneficiados?
O Desenrola Rural já beneficiou cerca de 507 mil produtores e, com a reabertura do prazo até 20/12/2026, pode alcançar mais 800 mil agricultores familiares, totalizando 1,3 milhão de pessoas.