BEVANDE
PIZZA E BIRRA, UN PRESIDIO PER I DISTRIBUTORI
Antonio Portaccio presidente Italgrob
di S tri BU ire Valore È la V era SF ida
L’estate rappresenta uno dei momenti più importanti per il fuori casa italiano. È il periodo in cui il turismo si intensifica e migliaia di imprese dell’Horeca concentrano una parte significativa del proprio fatturato. È anche il momento in cui emerge con maggiore evidenza il ruolo della distribuzione, essenziale per il corretto funzionamento dell’intera filiera.
Negli ultimi anni il nostro settore ha affrontato trasformazioni profonde. L’aumento dei costi operativi, la pressione sui margini, il cambiamento delle abitudini di consumo e una domanda sempre più frammentata impongono nuove riflessioni. In questo contesto non è più sufficiente ragionare esclusivamente in termini di volumi. La vera sfida è creare valore.
Per i distributori beverage questo significa garantire continuità di servizio, interpretare le esigenze dei clienti, supportare gli operatori nella costruzione degli assortimenti e accompagnarli nella lettura dei nuovi trend di consumo. Significa essere presenti sul territorio e saperne cogliere peculiarità e opportunità.
L’Italia è un Paese caratterizzato da realtà molto diverse tra loro. Le esigenze di una località turistica non sono le stesse di un centro urbano o di un’area montana.
È proprio questa capacità di adattamento che rende la distribuzione
Horeca un elemento strategico per la competitività del sistema. Oggi più che mai siamo chiamati a interpretare con responsabilità il ruolo che la distribuzione svolge all’interno della filiera.
L’articolo 13 della Legge 11 marzo 2026 n. 34, che ha riconosciuto e definito la figura dell’operatore della distribuzione, ha rafforzato la consapevolezza dell’importanza strategica delle nostre imprese.
Una consapevolezza che deve tradursi in qualità del servizio, innovazione, competenze e vicinanza ai clienti.
Il distributore non è semplicemente un intermediario commerciale, ma un soggetto che crea connessioni tra produttori e punti di consumo, contribuendo alla crescita dell’intero ecosistema del fuori casa. Per questo è necessario continuare a investire in digitalizzazione, sostenibilità e professionalità.
Sono leve indispensabili per affrontare un mercato in continua evoluzione e rispondere alle esigenze di clienti sempre più attenti e consapevoli.
Come Italgrob continueremo a lavorare per valorizzare il ruolo della distribuzione e rafforzare il dialogo con tutte le componenti della filiera. Una filiera che ogni giorno sostiene l’economia dei territori e contribuisce al successo del fuori casa italiano. Perché distribuire prodotti è importante. Distribuire valore lo è ancora di più.
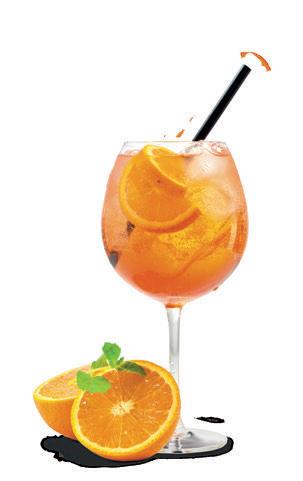
Un profumo agrumato, una bollicina leggera, il piacere che arriva subito. Sanspritz Flavoured Cocktail nasce dall’ispirazione del grande aperitivo italiano e porta nel calice un equilibrio fresco e immediato, pensato per essere servito senza attese.
Firmato San Martino Vini, è la risposta pratica a un rituale quotidiano: un cocktail già pronto che garantisce qualità costante, velocità di servizio e un’esperienza sempre riconoscibile. Nato nel formato fusto e oggi disponibile anche in bottiglia, mantiene la stessa freschezza e la stessa affidabilità che lo hanno reso un riferimento nel servizio alla spina.
SANSPRITZ FLAVOURED COCKTAIL Qualità costante. Zero preparazione.
Dino Di Marino direttore Italgrob
il R i S ultAto È un G io C o D i SQ uADRA
Chiunque abbia assistito almeno una volta all’esibizione di un gruppo di sbandieratori è rimasto colpito dalla precisione dei movimenti, dalla perfetta sincronizzazione dei gesti e dall’armonia che si crea tra i partecipanti.
Il pubblico vede il risultato finale, la spettacolarità dell’esecuzione e la bellezza della tradizione. Quello che spesso non vede è tutto ciò che sta dietro a quei pochi minuti di esibizione.
Dietro ogni lancio perfetto ci sono allenamenti, organizzazione, coordinamento e una grande capacità di lavorare insieme.
C’è un impegno quotidiano che raramente finisce sotto i riflettori, ma che rappresenta la vera ragione del successo finale.
In molti aspetti, il ruolo della nostra Federazione assomiglia proprio a questo lavoro silenzioso.
Le imprese della distribuzione affrontano ogni giorno le sfide del mercato: consumi in evoluzione, costi operativi, logistica, ricerca di efficienza e nuove esigenze dei clienti.
È un’attività concreta e visibile. Accanto a questa dimensione esiste però un altro lavoro, meno evidente ma altrettanto importante, che riguarda la rappresentanza e la tutela dell’intera categoria.
È un lavoro fatto di ascolto, confronto con le imprese associate, relazioni istituzionali e dialogo con tutti gli attori della filiera.
Un’attività che raramente produce risultati immediati e che spesso
richiede tempo prima di tradursi in benefici concreti per il settore.
Molte delle sfide che la distribuzione si trova ad affrontare non possono essere risolte dalla singola impresa.
La competitività delle aziende, l’evoluzione del mercato, la sostenibilità dei modelli distributivi e la valorizzazione delle professionalità richiedono una visione collettiva e una rappresentanza capace di interpretare le esigenze dell’intero comparto.
È proprio in questo ambito che Italgrob svolge la propria funzione più importante.
Non quella di sostituirsi alle aziende, ma di creare le condizioni affinché possano operare in un contesto più forte, più rappresentato e più consapevole del proprio valore.
Come accade per gli sbandieratori, il pubblico vede il risultato finale ma raramente tutto ciò che lo precede. Anche nella rappresentanza di categoria il valore si costruisce attraverso una presenza costante, il confronto, la capacità di fare sintesi e la volontà di mettere al centro gli interessi comuni.
Questo è il ruolo che la Federazione ha scelto di interpretare negli anni: essere un punto di riferimento per le imprese della distribuzione e promuovere il dialogo all’interno della filiera. Perché il valore della rappresentanza non si misura soltanto nei risultati raggiunti, ma soprattutto nel lavoro quotidiano che li rende possibili.
10
14
20
42
24
64
SCENARI
6/ TREND
Dallo stile all’attitudine
10/ ATTUALITÀ
Trasporti sotto pressione
14/ INDAGINE
Il valore della prossimità
MERCATO
20/ ANALISI
La birra tiene il passo
24/ PIZZA&BIRRA
Il cliente che genera valore
28/ ROAD TO MARKET / FARINE
Arte bianca su misura
30/ PIZZA&BIRRA
Quando la birra crea valore
42/ BEVANDE PIATTE
Piatte sì, ma solo di nome
46/ BEVANDE PIATTE
L’analcolico cresce e apre nuovi scenari
50/ PLAYER
Il canale si racconta
1/ EDITORIALE
Distribuire valore è la vera sfida
3/ IL PUNTO
Il risultato è un gioco di squadra
LE VETRINE DEL MESE
34/ BIRRE
I brand più esclusivi per il mondo delle pizzerie
GESTIONE
56/ TECNOLOGIA
Una nuova sfida organizzativa
60/ INDUSTRIA
La sostenibilità passa dai numeri
64/ DIGITALIZZAZIONE
L’AI accende nuove sinergie
PROTAGONISTI
68/ IL DISTRIBUTORE
Partner, più che fornitori
72/ INTERVISTA MANAGER
Una nuova guida manageriale per il futuro
76/ IL PRODUTTORE
Brand, consumi e nuove occasioni
Da LLO STIL e a LL’ aTTITUDI ne
IL cOnSUMaTOre FUOrI caSa caMBIa aPPrOccIO: MenO QUanTITÀ, PIÙ QUaLITÀ, PIÙ cOnSaPeVOLeZZa e MaGGIOre aTTenZIOne aLL’eSPerIenZa. OGGI IL VaLOre DeL canaLe HOreca SI cOSTrUISce aTTraVerSO SeLeTTIVITÀ, SOcIaLITÀ, SaLUTISMO e nUOVe OccaSIOnI DI cOnSUMO, cOn DIFFerenZe SeMPre PIÙ MarcaTe Tra GeneraZIOnI e MOMenTI DeLL a GIOrnaTa DI an TO n IO F ara LL a
Negli ultimi anni il comparto beverage ha attraversato una trasformazione profonda, strettamente legata all’evoluzione del comportamento del consumatore. Un cambiamento che, secondo l’Osservatorio Formind, trova il proprio punto di svolta nel biennio 2023-2024, periodo che ha rappresentato la costruzione di quella che viene definita la “Linea Maginot” tra vecchio e nuovo modello di consumo fuori casa. In una prima fase il consumatore ha iniziato a rimodulare il proprio stile di consumo, orientandosi sempre più verso qualità, benessere personale e maggiore attenzione alla spesa. Successivamente si è assistito a una ridefinizione del lifestyle, nella quale il consumo ha assunto anche un valore identitario, diventando uno strumento attraverso cui esprimere sé stessi e i propri valori.
Oggi il mercato si trova in quella che Formind
definisce fase “style-centric”, caratterizzata da una crescente sobrietà nei consumi. Il consumatore non pone più l’attenzione sulla quantità, ma sulla qualità dell’esperienza. La ricerca di equilibrio, autenticità e consapevolezza diventa centrale nella scelta delle occasioni di consumo, dei prodotti e dei locali frequentati.
L’anno 2025 segna così l’affermazione di nuovi comportamenti e definisce i pilastri della nuova attitudine del consumatore: sobrietà, qualità, sostenibilità, salute e benessere, esperienzialità, socialità, connessione e digitalizzazione.
Il fuori casa continua quindi a rappresentare uno spazio di relazione e gratificazione, ma cambia profondamente il modo in cui viene vissuto.
Il consumatore cerca valore, autenticità e coerenza rispetto alle proprie esigenze personali.
Parallelamente il beverage conferma la
propria capacità di adattamento ai cambiamenti del mercato. La domanda continua infatti a evolvere, sostenuta dalla crescita di categorie emergenti come le bevande funzionali e le proposte low e no alcohol, che riflettono la crescente attenzione verso salute e benessere.
I consumatori mostrano una preferenza sempre più marcata per prodotti con meno zuccheri, ingredienti naturali e sostanze funzionali.
Anche le nuove generazioni stanno contribuendo alla diffusione delle bevande low e no alcohol, in linea con uno stile di vita maggiormente salutistico e con una diversa concezione della socialità.
Accanto all’evoluzione dei consumi, il settore deve però confrontarsi con importanti pressioni economiche. L’aumento dei costi delle materie prime, delle spese logistiche e dei costi energetici continua a incidere sui processi produttivi e distributivi. In questo
scenario le aziende cercano di ridefinire le proprie strategie puntando verso una sostenibilità economica nel medio-lungo periodo.
Le OccaSIOnI eMerGenTI
DeL cOnSUMO
L’analisi dell’Osservatorio Formind evidenzia come i diversi momenti di consumo assumano oggi significati differenti in funzione dell’età, della professione e delle aspettative del consumatore.
La colazione e il break vengono percepiti come momenti particolarmente gratificanti. Il 51% dei consumatori appartiene alla categoria dei lavoratori, il 39% ad altre categorie professionali e il 10% agli studenti. Dal punto di vista anagrafico emerge una forte prevalenza di consumatori adulti: il 78% del campione appartiene infatti alla fascia over 39.
L’analisi evidenzia inoltre un miglioramento del mix della domanda, influenzato dalla ricerca di gratificazione personale e da una maggiore attenzione alla qualità, con un incremento del valore pari al +0,85%.
Anche l’aperitivo diurno mostra una forte concentrazione di consumatori adulti. Il 90% della frequentazione è infatti rappresentato dagli over 39.
Si tratta però di un momento percepito soprattutto come funzionale e meno innovativo rispetto ad altre occasioni di consumo. Il valore cresce in misura più contenuta (+0,39%), segnale di un’offerta considerata meno distintiva e di una maggiore disomogeneità nei cluster.
Il pranzo continua invece a mantenere una doppia funzione, gratificante e funzionale allo stesso tempo. È il momento maggiormente legato alla routine lavorativa quotidiana e vede una forte presenza di lavoratori d’ufficio, che rappresentano il 73% dei consumatori.
Il cluster predominante è quello compreso tra i 39 e i 50 anni.
In questo caso il mix della domanda genera valore (+0,76%), sostenuto dalla ricerca di qualità e dalla componente business che continua a caratterizzare la pausa pranzo nel fuori casa.
Più dinamico il quadro relativo all’aperitivo serale, che si conferma come uno dei principali momenti di socializzazione e convivialità del canale Horeca. L’offerta genera valore (+1,73%) grazie a una maggiore attenzione verso prodotti premium, ingredienti di qualità e scelte distintive.
IL n UOVO
c O n SUM aTO re
D e L FUO r I ca S a
• Vuole vivere un’esperienza, non solo consumare un prodotto
• Cerca piacere, qualità e autenticità
• È informato, consapevole e sempre connesso
• Apprezza proposte internazionali e contaminazioni gastronomiche
• Non rinuncia al fuori casa, ma valuta con attenzione come spendere
• Confronta offerte, prezzi e valore ricevuto
• Sceglie in modo più maturo e selettivo rispetto al passato
Il 70% della domanda è concentrato nella fascia compresa tra i 18 e i 50 anni. In molti casi l’aperitivo serale tende sempre più a sostituire la cena tradizionale, trasformandosi in un momento conviviale completo.
Anche la cena mantiene una forte componente esperienziale e relazionale, ma mostra segnali di maggiore selettività. L’incremento del valore (+0,87%) è sostenuto soprattutto dalla crescita dello scontrino medio (+2,36%) più che dal mix della domanda.
Parallelamente si registra una flessione degli atti di consumo (-1,19%) e del numero di consumatori (-1,77%).
La domanda è sostenuta principalmente dal cluster 39-64 anni, che rappresenta il 63% del totale.
Il notturno continua infine a essere
fortemente associato alla convivialità e allo svago.
Tuttavia, il valore cresce solo marginalmente (+0,03%) a causa di un mix che penalizza la redditività.
Anche in questo caso emerge una frequentazione più selettiva, evidenziata dalla riduzione degli atti (-1,09%) e dei consumatori (-1,15%), compensata però da uno scontrino medio più elevato (+1,50%).
A sostenere il mercato del notturno sono soprattutto i consumatori tra i 18 e i 38 anni, che generano il 70% della domanda.
reDDITO, GeneraZIOnI e nUOVI DrIVer
L’analisi della Piramide dei Consumi di Formind evidenzia come il reddito continui a influenzare in modo significativo gli atti di consumo e la scelta dei momenti del fuori casa.
La maggiore contrazione della domanda si concentra nelle fasce di reddito medio-basse, comprese tra 15.000 e 30.000 euro, che rappresentano oltre l’86% della popolazione. Questi consumatori tendono a privilegiare occasioni considerate più accessibili, come la colazione e l’aperitivo serale. Al contrario, le fasce di reddito più elevate mostrano una maggiore capacità di mantenere stabili le proprie abitudini di consumo, orientandosi verso momenti premium come la cena o il notturno.
Dal punto di vista generazionale emerge una netta differenziazione nei comportamenti. Colazione e break mostrano criticità soprattutto nei cluster più giovani, mentre aperitivo diurno, pranzo e cena registrano segnali
DALLA COLAZIONE
ALL’APERITIVO, OGNI OCCASIONE DI CONSUMO
ASSUME SIGNIFICATI
DIVERSI E GENERA
NUOVO VALORE
PER TUTTA LA FILIERA
di crescita nel cluster 39-50 anni.
L’aperitivo serale e il notturno continuano invece a essere trainati dai consumatori più giovani, che mantengono elevata l’attrattività di queste occasioni di consumo.
Nel complesso, oltre il 40% dei frequentatori del canale non possiede reddito oppure è pensionato, mentre solo l’8% dei consumatori supera i 55.000 euro di reddito annuo. Il 76% dei consumatori appartiene inoltre a una fascia adulta e over.
Questo scenario conferma come il fuori casa stia evolvendo verso un modello sempre più selettivo e orientato alla costruzione del valore.
Secondo Formind i principali driver che guidano oggi le scelte dei consumatori sono prezzo, qualità, salutismo, sostenibilità, connessione ed esperienzialità, con pesi differenti a seconda del momento di consumo. Nella colazione prevalgono prezzo, salutismo e qualità. Nell’aperitivo diurno assumono maggiore rilevanza prezzo, esperienzialità e connessione. Il pranzo continua a essere guidato dal rapporto qualità-prezzo e dal benessere personale.
L’aperitivo serale e la cena vedono invece una forte crescita del peso dell’esperienzialità, della qualità e della connessione, mentre il
notturno si lega soprattutto a community, appartenenza e socialità.
Nei prossimi cinque anni il contesto macroeconomico continuerà a influenzare profondamente l’evoluzione del mercato. La crescente difficoltà dei nuovi nuclei familiari nel rendersi autonomi senza il supporto delle famiglie porterà a una maggiore selettività della spesa.
Parallelamente il turismo straniero sarà uno dei principali driver di sviluppo del mercato, contribuendo alla crescita del fuori casa e sostenendo il posizionamento premium del brand Italia.
Crescerà inoltre la propensione ai viaggi e alla ricerca di esperienze autentiche e personalizzate, mentre digitalizzazione e intelligenza artificiale assumeranno un ruolo sempre più importante nei processi decisionali d’acquisto.
Per il canale Horeca questo significa dover ripensare le strategie commerciali e l’offerta. Diventerà fondamentale recuperare consumatori differenziando le azioni per età e momento di consumo, perseguendo obiettivi di qualità, prezzo ed esperienzialità.
Il salutismo continuerà a sostenere la crescita delle proposte no e low alcohol, mentre il concetto di connessione assumerà un valore sempre più importante come elemento di community e appartenenza.
Il consumatore del futuro sarà maggiormente adulto, esperienziale, edonista, consapevole, connesso e attento alla spesa.
Un consumatore che continuerà a cercare gratificazione, ma attraverso scelte più ponderate, autentiche e coerenti con il proprio stile di vita.
DALLE TENSIONI ENERGETICHE ALLE OSCILLAZIONI
DEL DIESEL, IL COSTO DEL CARBURANTE TORNA A RIDEFINIRE EQUILIBRI E STRATEGIE
NELLA FILIERA BEVERAGE. NON CONTA
SOLO IL PREZZO ALLA POMPA, MA L’IMPATTO CHE LOGISTICA, LISTINI E APPROVVIGIONAMENTI
SUBISCONO IN UNO SCENARIO
SEMPRE MENO PREVEDIBILE
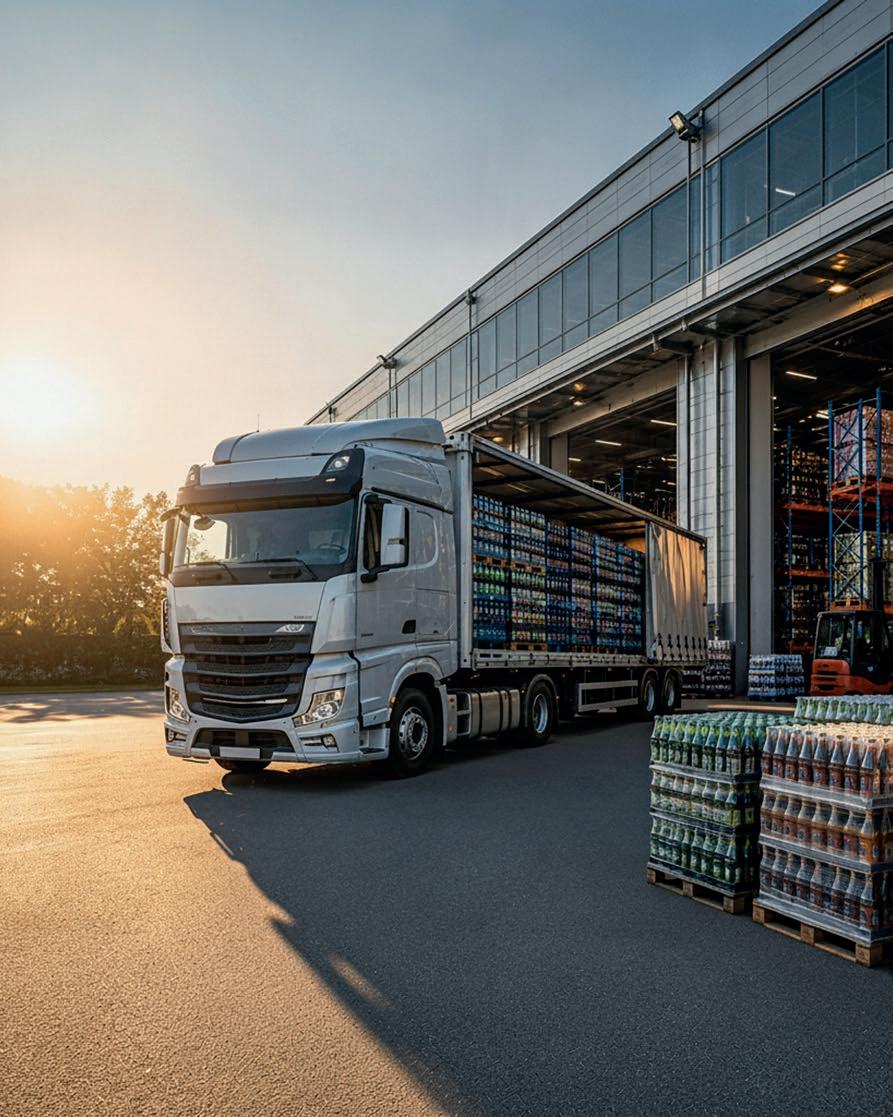
TRASPORTI SOTTO PRESSIONE
DI MARIA ELENA DIPACE
C’è un elemento che negli ultimi mesi è tornato a incidere in modo diretto sull’organizzazione della filiera beverage: il carburante.
Non tanto per il livello assoluto del prezzo, quanto per la sua instabilità.
In un sistema costruito su consegne frequenti e su una forte capillarità nel canale Horeca, anche oscillazioni contenute si traducono in effetti immediati sui conti operativi.
Il mercato energetico ha assunto una dinamica sempre più reattiva. Tensioni geopolitiche, cambiamenti negli equilibri internazionali e incertezze sulle rotte energetiche mostrano quanto rapidamente fattori esterni possano riflettersi sui costi di approvvigionamento e trasporto. Anche senza interruzioni effettive delle forniture, è sufficiente un aumento del rischio percepito per generare variazioni significative.
Nel giro di poche settimane, queste dinamiche possono produrre oscillazioni rilevanti del petrolio e incrementi dei costi di trasporto, trasferendo instabilità sul costo dei carburanti e rendendo sempre più difficile costruire previsioni attendibili.
Se il dibattito pubblico tende spesso a concentrarsi sulla benzina, per la logistica il riferimento resta il gasolio.
Il trasporto su gomma continua infatti a rappresentare la modalità prevalente di movimentazione delle merci e si basa ancora in larga misura su veicoli diesel.
Per questo motivo il costo del carburante incide direttamente sull’efficienza delle consegne, sulla sostenibilità dei giri e sulla
marginalità complessiva del servizio. Per i distributori beverage il tema non riguarda soltanto il prezzo alla pompa, ma la capacità di programmare l’attività in un contesto caratterizzato da costi variabili e da un quadro operativo in continua evoluzione. In uno scenario in cui frequenza delle consegne, rapidità del servizio e copertura territoriale rappresentano fattori competitivi fondamentali, la gestione del trasporto assume un ruolo sempre più strategico.
Il risultato è che il carburante continua a essere una delle principali variabili da monitorare per preservare efficienza operativa, qualità del servizio e sostenibilità economica della distribuzione.
In questa prospettiva, il gasolio non è più soltanto una voce da registrare a consuntivo, ma un indicatore da integrare nella costruzione del servizio.
Incide sulle politiche commerciali, sui minimi d’ordine, sulla frequenza dei passaggi e sulla scelta delle referenze da movimentare. Più il cliente è frammentato e meno programmabile, maggiore diventa il peso della logistica sul margine.
Per questo la capacità di trasformare la consegna da costo inevitabile a processo governato diventa una delle condizioni per difendere redditività e continuità operativa.
QUANTO PESA UNA CONSEGNA
Per comprendere l’impatto reale, bisogna entrare nel dettaglio dei costi operativi. Il carburante rappresenta oggi tra il 25% e il 35% dei costi di esercizio di un mezzo commerciale, una quota che può salire oltre il 40% nei momenti di maggiore pressione.
In ambito urbano, una consegna nel canale Horeca può avere un costo medio compreso tra i 12 e i 25 euro, che può superare i 30 euro nelle tratte più complesse.
Considerando che un mezzo può effettuare tra le 15 e le 25 consegne giornaliere, anche variazioni minime incidono in modo significativo sul conto economico.
Ed è qui che emerge la domanda chiave: come si difende oggi un distributore?
La pressione sui costi riguarda l’intero sistema dei trasporti. Non a caso il comparto ha chiesto negli ultimi anni interventi strutturali e strumenti di compensazione per fronteggiare l’aumento dei costi energetici, confermando quanto il tema non riguardi soltanto il singolo operatore ma l’equilibrio dell’intera filiera.
La risposta passa prima di tutto dall’organizzazione del servizio. La logica della consegna “a richiesta”, costruita negli anni su flessibilità e rapidità, tende progressivamente a lasciare spazio a una pianificazione più strutturata. In uno scenario in cui il carburante può rappresentare fino al 30-40% del costo operativo del mezzo, ogni chilometro deve essere giustificato.
La saturazione dei carichi diventa prioritaria e questo porta a ripensare frequenze, percorsi e modalità di servizio. La cadenza delle consegne non scompare, ma viene razionalizzata: si lavora per concentrare gli ordini, ridurre i passaggi a vuoto e spingere il cliente a programmare con maggiore anticipo. Questo processo si riflette inevitabilmente sul valore degli ordini.
Le consegne troppo piccole rischiano di diventare strutturalmente in perdita e il
MATERIE PRIME, IMPORT E RISCHIO ESTATE
Se il carburante incide sulla logistica, una delle pressioni meno visibili ma più rilevanti riguarda il packaging. Negli ultimi anni vetro, alluminio e materiali per l’imballaggio hanno registrato aumenti significativi dei costi produttivi, spinti soprattutto dall’energia necessaria ai processi industriali.
Il vetro resta uno dei comparti più esposti: la produzione richiede forni che superano i 1.500 °C e consumi energetici continui, elementi che rendono bottiglie e contenitori particolarmente sensibili alle oscillazioni di gas ed elettricità. Anche l’alluminio, utilizzato per lattine e confezioni, dipende da lavorazioni ad alta intensità energetica, con effetti diretti sul costo finale del packaging.
Per il beverage questo significa che l’aumento dei costi non si riflette solo sul trasporto, ma sull’intera
costruzione del prodotto. Birre in bottiglia, soft drink, acqua minerale e spirits possono subire pressioni legate non solo alle materie prime, ma anche alla disponibilità di vetro, lattine, tappi e imballaggi secondari.
Nei momenti di maggiore domanda, come il periodo estivo, queste dinamiche possono tradursi in tempi di approvvigionamento più lunghi, minore disponibilità di alcuni formati e maggiore selettività nelle referenze. Per questo programmazione degli acquisti, gestione delle scorte e attenzione ai prodotti ad alta rotazione diventano strumenti sempre più strategici.
In estate il rischio non riguarda soltanto il prodotto, ma la capacità di garantirne continuità, confezionamento e disponibilità nel momento in cui serve.
modello commerciale cambia, non tanto attraverso aumenti dichiarati, quanto attraverso una ridefinizione delle condizioni.
In molti casi si introducono minimi d’ordine più elevati o meccanismi che incentivano la pianificazione.
Ma il vero cambiamento è più profondo. Il distributore smette progressivamente di essere solo un esecutore e diventa un soggetto che orienta il comportamento del cliente: suggerisce assortimenti, lavora sulla rotazione e riduce le inefficienze generate da referenze marginali oppure da ordini frammentati. L’impatto del carburante si propaga lungo tutta la filiera. Non riguarda solo il trasporto finale, ma entra nella costruzione del prezzo in più passaggi.
Le oscillazioni del diesel e l’aumento dei costi logistici continuano a riflettersi sui listini con frequenza crescente.
In questo contesto cambia anche il modo di costruire l’offerta, la profondità di gamma diventa un costo. Referenze lente o marginali assorbono spazio, logistica e capitale.
Il risultato è una selezione più netta, che privilegia prodotti ad alta rotazione. Un elemento spesso sottovalutato riguarda l’importazione. Non solo spirits e soft drink, ma anche una parte significativa della birra consumata nel canale Horeca è di origine estera. Questo significa che una quota rilevante del mercato resta direttamente esposta alle dinamiche dei trasporti internazionali.
SCENARI IN EVOLUZIONE
Nel complesso, non si tratta più di gestire una crisi temporanea, ma di adattarsi a una nuova normalità fatta di instabilità. Il mercato continua a reagire rapidamente a tensioni energetiche, cambiamenti fiscali e dinamiche geopolitiche, rendendo più difficile pianificare costi e approvvigionamenti. Anche in assenza di interruzioni delle forniture, il sistema resta esposto a una variabilità che rende complessa la gestione del business.
In questo contesto il carburante smette di essere una semplice voce di costo e diventa
una variabile strategica.
Cresce così il peso della capacità di pianificare: disporre di maggiore visibilità su costi, approvvigionamenti e flussi operativi diventa un fattore competitivo tanto quanto la capacità di negoziare il prezzo d’acquisto. Parallelamente aumenta l’attenzione istituzionale verso autotrasporto e logistica, comparti considerati sempre più strategici per garantire continuità alle filiere produttive e distributive. Un segnale che conferma come il tema non sia temporaneo, ma destinato a incidere nel lungo periodo.
Un altro elemento destinato a pesare riguarda le filiere internazionali. Una parte significativa dell’offerta beverage, dalla birra agli spirits, dipende dalle importazioni.
Questo significa tempi più lunghi, maggiore esposizione ai costi e una variabilità crescente nella disponibilità delle referenze.
All’interno di questo quadro si inserisce anche il tema delle flotte. Le alternative al diesel restano ancora limitate, ma iniziano a trovare spazio nelle tratte urbane. Non sostituiscono il diesel, ma introducono una leva per ridurre la dipendenza e stabilizzare una parte dei costi.
Nel complesso, non si tratta più di gestire una crisi temporanea, ma di adattarsi a una nuova normalità fatta di instabilità.
In una fase di forte pressione sui costi energetici, fiscalità e costi di trasporto continuano a ridefinire il mercato, il vantaggio competitivo sembra spostarsi dalla capacità di reagire alla capacità di prevedere.
Perché nella distribuzione beverage la continuità del servizio rischia di valere quanto il prodotto consegnato.

YOUR PERFECT MIXER

IL VALORE DELLA PROSSIMITÀ
CAPILLARITÀ, PROSSIMITÀ
E RELAZIONI TERRITORIALI
CARATTERIZZANO
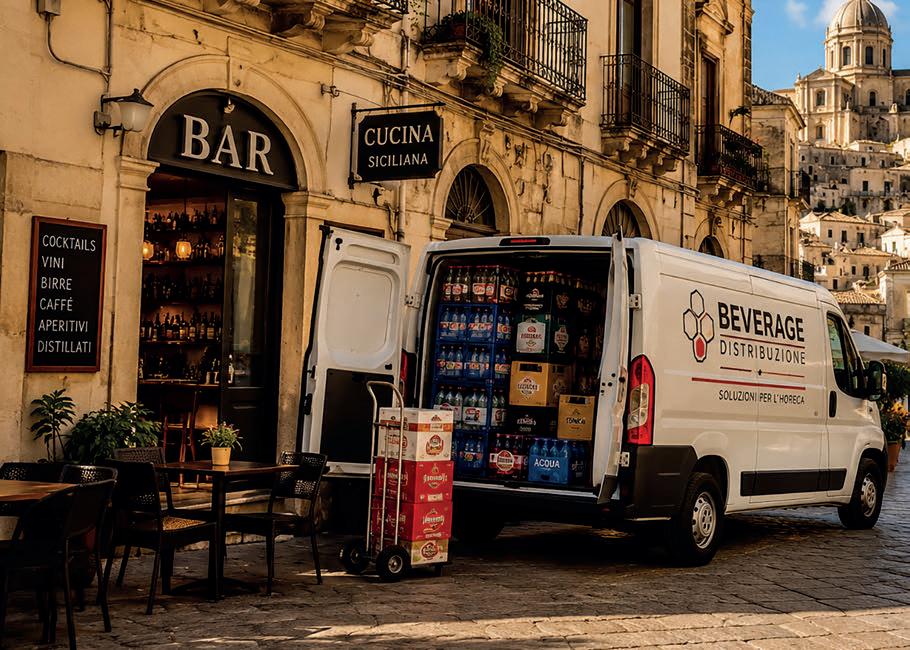
LA DISTRIBUZIONE BEVERAGE IN SICILIA. UN RAPPORTO DEDICATO
EVIDENZIA COME ADATTARE
SERVIZIO E ASSORTIMENTO
ALLE SPECIFICITÀ LOCALI
SIA OGGI UNA DELLE PRINCIPALI
LEVE COMPETITIVE
DI VERONICA FUMAROLA
Quando si parla di differenze tra Nord e Sud, il rischio è spesso quello di leggere ogni distanza come un limite. Ma nel mercato Horeca - e, in particolare, nella distribuzione beverage - le differenze non rappresentano necessariamente un difetto: possono diventare un elemento distintivo, un vantaggio competitivo o persino un’opportunità di sviluppo. È questo uno dei messaggi più interessanti che emerge da “Viaggio in Sicilia. Un approfondimento sull’Horeca siciliano”, il rapporto realizzato da Mario Barone e Febo Leondini per indagare le dinamiche del fuori casa nell’isola. In questo e nel prossimo numero di GBI racconteremo le principali evidenze del rapporto, per offrire una fotografia aggiornata della distribuzione beverage in Sicilia, tra criticità, trasformazioni e nuove opportunità per gli operatori.
MERCATO DIVERSO, NON “INFERIORE”
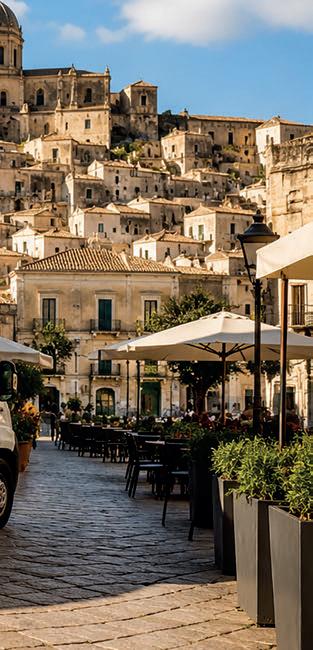
Il settore Horeca siciliano vale circa 7,2 miliardi di euro, ma presenta caratteristiche strutturali profondamente diverse rispetto alle regioni italiane più ricche. L’Isola, infatti, non è un mercato “minore”, bensì un ecosistema distributivo profondamente diverso, caratterizzato da una forte frammentazione dell’offerta, da una presenza capillare dei punti di consumo, da una domanda orientata alla prossimità e a consumi frequenti ma a basso scontrino medio. La densità di attività Horeca per abitante è infatti comparabile a
Febo Leondini, co-autore del rapporto “Viaggio in Sicilia”, analizza le peculiarità del modello Horeca dell’Isola e le implicazioni per la distribuzione beverage
quella delle città settentrionali, mentre risultano inferiori il valore aggiunto per abitante e la produttività per addetto. Il differenziale territoriale non dipende quindi da una carenza di offerta, ma da una minore intensità economica della domanda, da ticket medi più bassi e dalla ridotta dimensione delle imprese.
POLICENTRISMO MEDITERRANEO
Il rapporto definisce questo assetto “policentrismo mediterraneo”: un modello in cui il valore non si concentra in pochi grandi poli urbani, ma si distribuisce tra città medie, aree costiere, località turistiche e piccoli centri. Per i distributori Horeca questo significa operare in un mercato dove contano capillarità, adattamento territoriale e qualità della relazione commerciale più che pura scala dimensionale. La Sicilia presenta infatti una rete di imprese prevalentemente di piccole dimensioni, con forti differenze provinciali: Catania, Palermo e Trapani mostrano strutture più capitalizzate, a differenza di aree come Agrigento, Enna e Caltanissetta. Ma il dato più interessante è che dimensione e redditività non coincidono sempre: province con operatori meno strutturati, come Siracusa, riescono a esprimere livelli di efficienza superiori grazie a una maggiore capacità di adattamento al territorio e alle dinamiche locali della domanda. È qui che il modello siciliano si distingue da quello metropolitano del Nord: non punta sulla concentrazione del valore, ma su una “modernità territoriale”, fatta di prossimità, flessibilità operativa
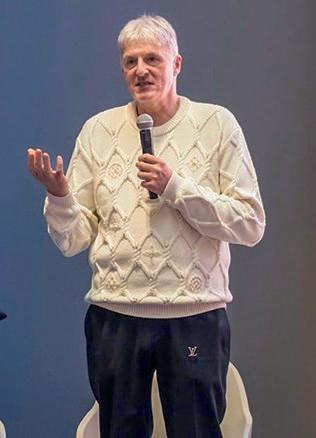
e presidio capillare del territorio. «Il policentrismo mediterraneo non è un limite strutturale della Sicilia, ma il suo modello identitario - afferma Febo Leondini, co-autore del rapporto -. Lo studio lo dice chiaramente: la Sicilia non è sotto-offerta rispetto al Nord, ha una densità di imprese Horeca per abitante paragonabile a quella delle regioni settentrionali. Il valore, tuttavia, è distribuito su una rete diffusa di città medie e poli turistici - Siracusa, Ragusa, Trapani, Agrigento, Taormina, le Eolie - anziché concentrato in grandi aree metropolitane. Per un grossista questo significa che il modello vincente non può essere quello del “grande hub unico” replicato dal contesto settentrionale: deve essere costruito su misura per questa geografia».
DISTRIBUZIONE FRAMMENTATA
La distribuzione Horeca siciliana si regge quindi su una struttura estremamente frammentata ma, allo stesso tempo, fortemente relazionale. A monte della filiera operano pochi grossisti specializzati nel beverage e nel food a rapido consumo, capaci però di garantire una copertura capillare dell’intero territorio regionale attraverso reti distributive consolidate e una forte conoscenza dei mercati locali. La concentrazione della supply chain ha favorito nel tempo una notevole uniformità dell’offerta e una diffusione molto rapida dei trend di consumo, soprattutto nel beverage, dove categorie come energy drink e birra in bottiglia riescono a penetrare velocemente anche nei micro-punti vendita. È proprio qui che emerge una delle peculiarità del modello siciliano: pur servendo migliaia di esercizi di piccole dimensioni, la distribuzione opera con logiche quasi industriali, mantenendo però un approccio fortemente territoriale. La relazione con il cliente, la continuità del servizio e la fidelizzazione costruita nel tempo diventano quindi asset competitivi tanto quanto il prezzo o l’assortimento.
«Il consumo fuori casa in Sicilia è caratterizzato da alta frequenza, forte stagionalità e prevalenza di consumo outdoor e impulsivo - riflette Leondini -. Questo orienta strutturalmente la domanda verso formati single-serve, ready-to-drink, energy drink e prodotti a basso contenuto alcolico o analcolici. Un distributore che adatta l’assortimento a questa logica di consumo, invece di proporre
IL POLICenTRISMO
MedITeRRaneO
nOn È Un LIMITe, Ma Un MOdeLLO
dISTRIBUTIVO dISTInTIVO
CHe PReMIa FLeSSIBILITÀ, CaPILL aRITÀ e COnOSCenZa deL TeRRITORIO
gamma standard pensata per altri contesti, può migliorare sia la rotazione che il servizio al locale. Inoltre, il tessuto di microimprese siciliane, spesso a conduzione familiare e con risorse limitate, ha bisogno di un distributore che faccia anche da partner commerciale, non solo da fornitore. Questo significa accompagnare i locali nella lettura dei trend, per esempio la crescita strutturale dei panifici ibridi con gastronomia e take-away, e aiutarli a cogliere occasioni di fatturato che da soli non riuscirebbero a vedere».
LOGISTICA, TRA COMPLESSITÀ E FLESSIBILITÀ
La logistica, invece, si presenta come una criticità meno evidente di quanto si possa immaginare, ma profondamente radicata nelle dinamiche operative quotidiane. In un mercato fatto di imprese piccole, micro-organizzate e fortemente radicate sul territorio, molte complessità vengono assorbite attraverso adattamenti continui: consegne flessibili, giri ottimizzati ‘a memoria’, gestione
personalizzata dei clienti e una forte capacità di problem solving. Più che un’anomalia, il vincolo logistico viene percepito come parte integrante del mestiere. Dalle interviste agli operatori emerge infatti che la logistica raramente viene indicata come il principale problema del settore, ma piuttosto come un fattore intermittente, che pesa soprattutto in determinate aree geografiche, nei periodi di alta stagione o nelle consegne urbane più frammentate. Proprio questa complessità micro-territoriale rappresenta però anche una barriera competitiva: frequenza delle consegne, piccoli volumi, urgenze e gestione dei vuoti rendono difficile l’ingresso di modelli distributivi standardizzati, rafforzando il ruolo del distributore tradizionale e il valore del presidio locale. «Una supply chain capillare, con più hub regionali e soluzioni di micro-logistica last-mile, è l’unica risposta efficace a un territorio così articolato. Chi riesce a servire con continuità e reattività anche i poli secondari, non solo Palermo e Catania, ha un vantaggio competitivo reale, perché quei mercati sono meno contesi e spesso più fedeli», evidenzia Leondini. La distribuzione beverage siciliana sta quindi affrontando una fase di trasformazione profonda, nella quale la pressione competitiva non arriva più soltanto dai distributori concorrenti, ma da modelli di business alternativi che stanno progressivamente ridisegnando i confini del consumo fuori casa e che pongono il settore di fronte a nuove sfide. Argomenti di cui parleremo nella prossima puntata.
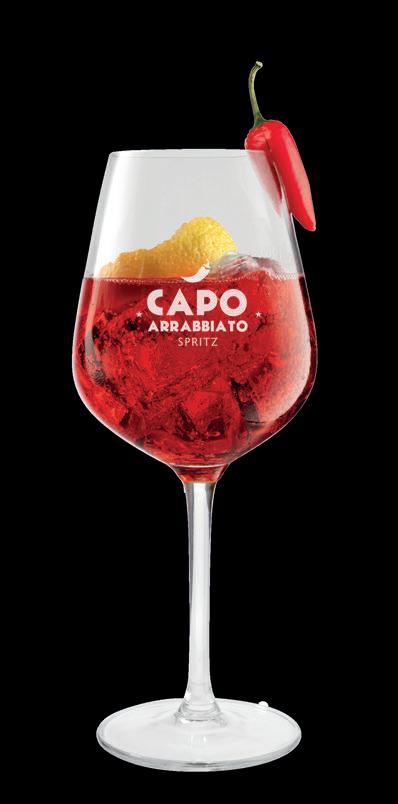
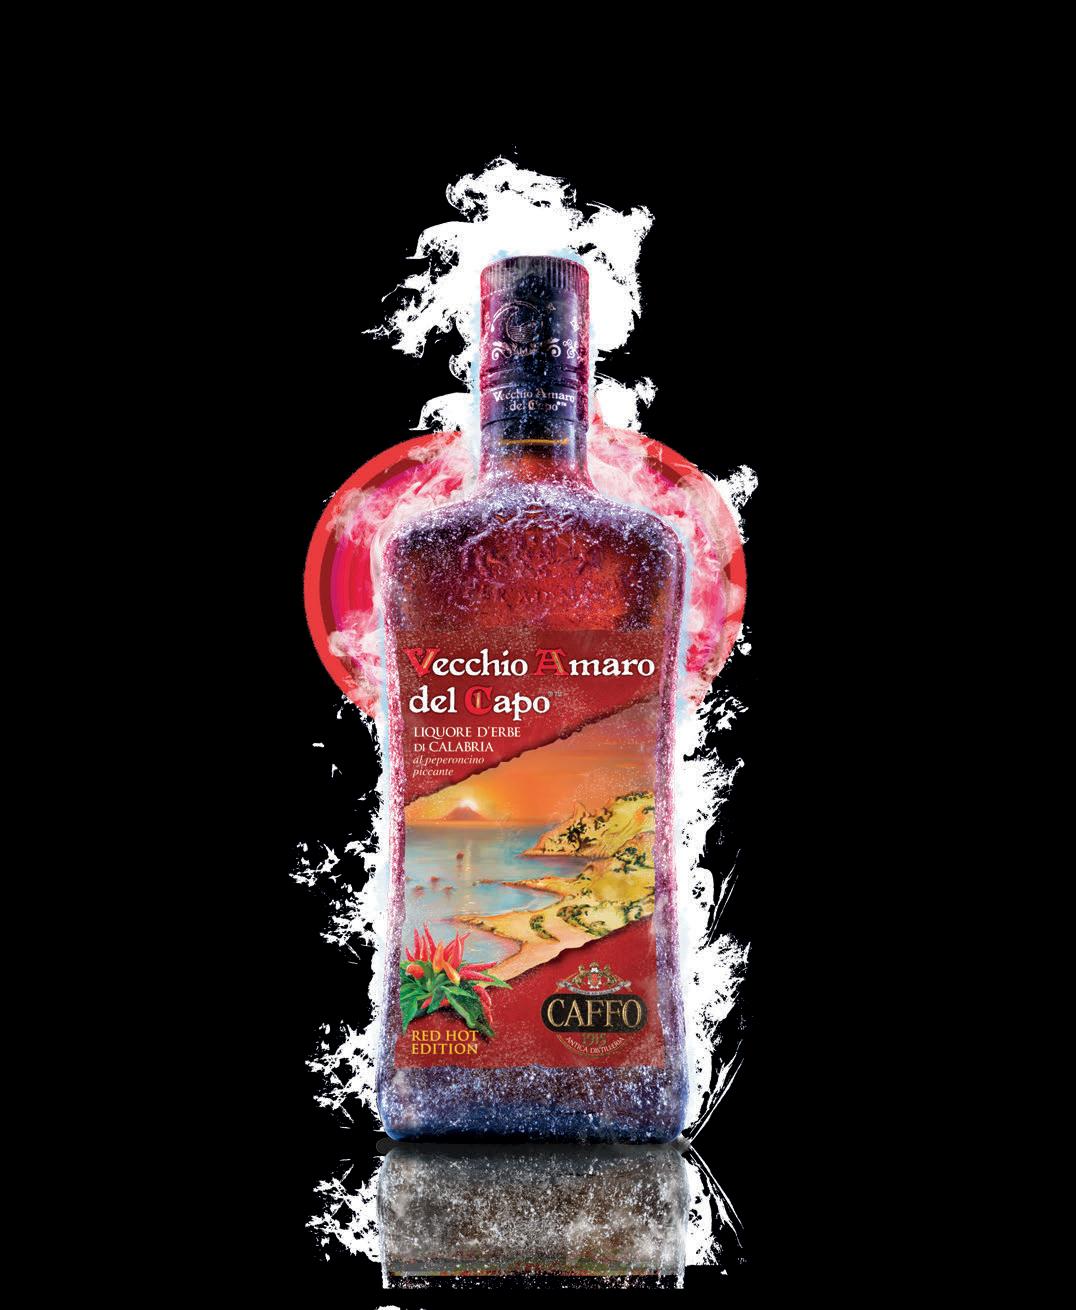
RED HOT EDITION.
a P erol
lo SP r IT z CH e C rea Valore
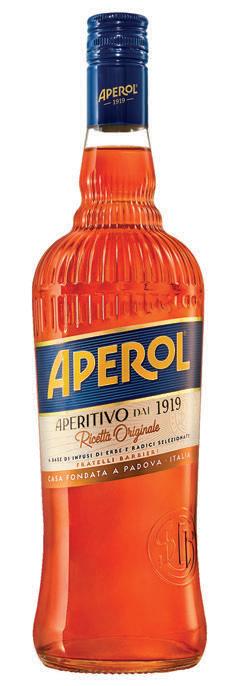
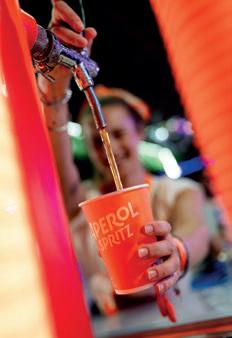
Campari rilancia la propria centralità nella categoria Spritz con un progetto che unisce innovazione, qualità e sviluppo del canale Horeca. Al centro della strategia ci sono la nuova bottiglia di Aperol, Aperol Spritz On Tap, il progetto “L’Originale” e la Carta degli Spritz, strumenti pensati per offrire a bar e distributori una proposta chiara e valorizzabile.
In un contesto di forte crescita, la categoria è esposta al rischio di banalizzazione: l’uso di ingredienti non coerenti con la ricetta originale compromette la qualità e il valore lungo la filiera. Da qui nasce “L’Originale”, progetto che tutela l’esperienza di consumo attraverso un circuito di locali certificati e riconoscibili. I punti vendita che inseriscono Aperol Spritz in menù ricevono una vetrofania dedicata, trasformando la vetrina in SCANSIONA
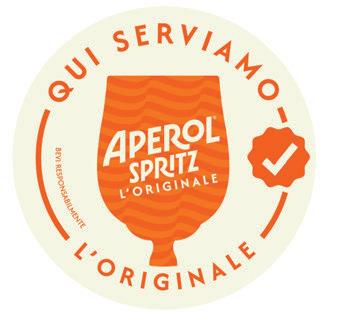
un segnale immediato: qui si serve l’Aperol Spritz originale.
L’iniziativa rafforza anche la visibilità online: i locali entrano nella Lista “Originale”, promossa sul sito ufficiale Aperol, contribuendo a indirizzare traffico e consumatori verso i punti vendita aderenti.
A questo si affianca una leva concreta: è previsto, tramite concorso, un contributo fino a 50.000 euro per il rinnovamento del locale, elemento che aggiunge valore tangibile all’adesione.
Il processo di ingresso è immediato: basta scansionare il QR code, registrarsi e caricare una foto del menu con Aperol Spritz. Dopo la verifica, il locale accede ai vantaggi del circuito “Aperol Spritz Originale”.
Parallelamente, il Gruppo sviluppa il servizio con Aperol Spritz On Tap, soluzione per contesti ad alta rotazione, soprattutto estivi. Il formato in fusto Polykeg a perdere garantisce gestione semplice,
logistica efficiente e una shelf life fino a 9 mesi, con un mese a fusto aperto. Un sistema pensato per beach bar e locali turistici, per un servizio rapido e coerente.
A supporto, il canale grossista resta centrale: Campari opera con un team dedicato al sell-out e all’attivazione nei punti vendita, in sinergia con i distributori, attraverso materiali, formazione e supporto tecnico.
Completa la strategia la Carta degli Spritz, costruita sul portafoglio del Gruppo: dall’Aperol Spritz al Campari e Cynar Spritz, fino a Sarti Rosa, Mondoro Hugo e l’analcolico Crodino XL. Una gamma pensata per accompagnare il consumo lungo tutta la giornata.
Nel complesso, Campari punta a rafforzare lo Spritz come driver di business, con un equilibrio tra innovazione, qualità e strumenti concreti per il fuori casa.
C an TI na del P rofe SS ore : I l V ermo UTH al C en T ro della ST raT e GI a
In un mercato in cui Campari Group è già protagonista nella categoria vermouth, la strategia del Gruppo evolve ulteriormente con l’obiettivo di costruire un portafoglio sempre più completo, coerente e capace di dialogare con tutte le declinazioni dell’aperitivo contemporaneo.
È in questo contesto che si inserisce Cantina del Professore, nuovo Vermouth di Torino IGP firmato dal Gruppo per il brand Del Professore. Un lancio che rappresenta più di un’estensione di gamma e che si distingue per un profilo aromatico strutturato, costruito su un equilibrio tra note speziate ed erbacee, e per un approccio produttivo attento alla selezione delle botaniche, elementi che contribuiscono a definire uno stile riconoscibile e coerente con il posizionamento del brand. La novità si inserisce in una visione più ampia che punta a valorizzare il vermouth non solo come ingrediente della miscelazione, ma come protagonista dell’offerta al bar, anche nel consumo diretto. In questo scenario, Cantina del Professore diventa uno strumento strategico per gli operatori, utile per arricchire la proposta, lavorare sulla distintività e intercettare nuove occasioni di consumo.
L a BI rra t I e N e IL Pa SS o
IN UN FUorI caSa PIÙ SeLettIVo, L a BIrra coNFerMa UN rUoLo
StrateGIco Per I DIStrIBUtorI.
NoNoStaNte L a coNtraZIoNe
DeLLe occaSIoNI DI coNSUMo,
L a cateGorIa MoStra
UNa caPacItÀ DI teNUta
SoSteNUta Da SocIaLItÀ,
VerSatILItÀ e treND LeGatI aL BeNeSSere
DI a NG e L a B or GHI
Il mercato birrario continua a occupare una posizione centrale nell’attività dei distributori beverage grazie alla capacità di presidiare occasioni e canali di consumo differenti, dalla ristorazione alla pizzeria, fino ai locali serali e agli eventi stagionali. In uno scenario caratterizzato da consumatori più attenti alla spesa e più selettivi nelle uscite, la birra resta una delle categorie con maggiore capacità di adattamento.
Nel 2025 il settore dei consumi Food&Beverage fuori casa è entrato in una fase di assestamento: mantiene la crescita a valore (seppur lieve), ma registra una contrazione delle visite, mentre i consumatori si mostrano sempre più selettivi. Se, da un lato, i consumi Away From Home continuano a rappresentare un momento di socialità ed esperienzialità irrinunciabile, dall’altro le scelte degli italiani risultano sempre più guidate da uno spirito di moderazione.
CONSUMAZIONI AFH IN FLESSIONE
In questo contesto, osservando il comparto delle bevande alcoliche, la birra si conferma la categoria che, nel totale anno, ha performato meglio.
L’analisi dei dati conferma questa dinamica: nel 2025 il mercato dei consumi AFH ha complessivamente tenuto a valore (+1%), chiudendo a 102 miliardi di euro a sell-out.
Tuttavia, è proseguito il rallentamento delle visite, già registrato a partire dal 2024, spiegato da una selezione più attenta delle occasioni di consumo e dei canali da parte dei consumatori.
Oggi, ancora più che in passato, l’esperienza Food&Beverage fuori casa è ponderata, frutto di riflessione e privilegia le occasioni di consumo considerate “core”, oltre ai canali capaci di offrire un momento fuori casa non soltanto funzionale, ma anche gratificante e sociale.
A compensare, almeno in parte, qualche carenza della domanda interna, contribuiscono i flussi turistici internazionali arrivati nel nostro Paese. TradeLab stima che nell’anno passato il turismo estero abbia generato all’incirca 11 miliardi di euro, con un impatto decisivo per la tenuta del mercato Away From Home, in particolare nel trimestre estivo e nei 184 Comuni dove si concentra il 70% delle presenze turistiche totali (informazioni tratte dalla piattaforma di geomarketing di TradeLab, OnTheMap Geo AFH).
All’interno di tale contesto, considerando i consumatori italiani, nonostante anche la birra abbia chiuso il 2025 con una riduzione delle consumazioni rispetto al 2024, il suo andamento è risultato il migliore all’interno del comparto delle bevande alcoliche.
Una contrazione decisamente severa per la categoria si registra solo nel primo trimestre del 2025, anche a seguito della normativa su guida e alcol introdotta a fine 2024. Questi i dati emersi dal servizio di monitoraggio continuativo dei consumi fuori casa “AFH Consumer Tracking” di TradeLab, che analizza mensilmente oltre 8.000 interviste a consumatori italiani (circa 260 interviste ogni giorno) e permette così di analizzare l’andamento del settore Horeca.
SPINa e oVer 45 traINaNo I coNSUMI
Il primo dato rilevante è che oltre il 70% delle consumazioni di birra fuori casa è attribuibile alle generazioni più senior, ovvero individui dai 40 anni in su appartenenti alla Generazione X e ai Baby Boomers. Non solo. L’analisi dei consumi Away From Home di birra nel 2025 evidenzia inoltre un mercato a due velocità dal punto di vista generazionale. Mentre tra i profili più giovani, fino ai 44 anni, si osserva una contrazione della domanda di birra nel fuori casa, il trend si inverte e torna positivo nelle fasce più adulte, gli over 45.
Entrando maggiormente nel dettaglio delle
PIZZ a e BI rra , UN’ a BI t UDIN e
c H e t I e N e
Il binomio pizza e birra continua a rappresentare una delle occasioni di consumo più solide per il canale Horeca.
Le pizzerie restano infatti tra i format con maggiore capacità di tenuta, grazie a un equilibrio tra accessibilità, frequenza di visita e componente conviviale. La birra accompagna questa occasione con una forte trasversalità: dalle lager tradizionali alle speciali, fino alle varianti analcoliche e light, la categoria intercetta target differenti e nuove esigenze di consumo. Un ruolo centrale continua a essere svolto dalla birra alla spina, che rafforza percezione di qualità, ritualità e valore dello scontrino. Per i distributori beverage il legame tra pizza e birra resta strategico: una combinazione consolidata, capace di sostenere rotazioni e creare opportunità di differenziazione dell’offerta, soprattutto in una fase in cui il consumatore sceglie meno occasioni, ma ricerca maggiore gratificazione.
preferenze, la Generazione X, insieme ai Millennials, traina nel 2025 la crescita delle birre speciali, rosse e scure nell’Away From Home, mentre più in generale mostra segnali di sofferenza la più tradizionale birra bionda in bottiglia. Dinamiche divergenti, tra generazioni di consumatori, interessano anche i formati. I consumi di birra alla spina si rivelano stabili e performano più positivamente persino tra i consumatori più giovani della Generazione Z.
In calo, invece, la birra confezionata in bottiglia, trasversalmente a tutte le generazioni,
LA BIRRA RECUPERA
DOPO IL PRIMO TRIMESTRE
Var % 2025 Vs 2024
CAMBIANO I CONSUMI TRA GIOVANI E BOOMERS
LA BIRRA ALLA SPINA
MEGLIO
Q1Q2Q3Q4
Fonte: TradeLab AFH Consumer Tracking
Fonte: TradeLab AFH Consumer Tracking
ad eccezione dei Baby Boomers - i maggiori consumatori di birra “packed” - anche in relazione alla tipologia di locali frequentati, come bar più tradizionali dove la presenza della birra confezionata è superiore rispetto a pub o locali serali.
Il quadro delineato dai dati “AFH Consumer Tracking” di TradeLab restituisce dunque l’immagine di un comparto capace di difendere la propria forte componente esperienziale, legata in particolare al servizio alla spina che preserva la dimensione rituale del consumo, ponendosi come uno dei principali baluardi della categoria.
Più in generale, la birra si conferma una merceologia ricca di risorse, sostenuta da asset storici come socialità e trasversalità di consumo.
Un prodotto capace di spaziare dall’accompagnamento dei pasti principali in ristoranti e pizzerie, ai consumi nei bar tradizionali, nei locali serali, pub e discoteche, fino alle occasioni open-air di festival, sagre, street food e stabilimenti balneari, legate ai diversi momenti ricreativi e di vacanza.
L a creScIta PaSSa
DaL BeNeSSere
Nel 2025, come certificato dai dati “AFH Consumer Tracking” di TradeLab, crescono
sEBBEnE l A COnTRAZiOnE
DEi COnsUMi FUORi CAsA
nOn RisPARMi nEPPURE
l A BiRRA, l A CATEGORiA
RiEsCE A DiFEnDERsi COn il
MiGliOR AnDAMEnTO TRA
lE BEVAnDE AlCOliCHE
le consumazioni delle versioni analcoliche e light.
La trasformazione più significativa dell’ultimo biennio è infatti collegata al trend dei cosiddetti consumi orientati al benessere.
Le birre 0.0% non vengono più percepite come un ripiego, ma come una vera e propria scelta di valore, con consumazioni trainate, oltre che dagli over per motivazioni legate alla salute, soprattutto dai consumatori Millennials, tra i 26 e i 39 anni. Si tratta di un segnale positivo che contribuisce a compensare, anche se solo in minima parte, il calo registrato invece dalla
tradizionale birra lager alcolica. Il tema del benessere impatta infine anche sugli abbinamenti Food&Birra. Sempre nel target giovanile emergono due dinamiche differenti. Da una parte cresce l’associazione di cibi veloci, come hamburger e patatine, ad acqua, bevande gassate e tè freddo; dall’altra proprio le nuove generazioni si confermano protagoniste della nuova cultura zero alcol. Per i più giovani, separare divertimento e consumo alcolico non rappresenta una rinuncia, ma una scelta percepita come attuale: un nuovo modo di intendere la socialità e condividere il tempo con gli altri.
Fonte: TradeLab AFH Consumer Tracking
tra coNSUmI IN caLo e coStI IN creScIta, L a PIZZerIa reSta UN PIL aStro DeLL’Horeca
Per coNtINUItÀ, StaBILItÀ e FreQUeNZa DI coNSUmo
DI mar I a e L e N a DIP ace
IL c LI e N te c H e G e N era Va Lore
Tra la fine del 2025 e i primi mesi del 2026 il mercato Horeca ha mostrato segnali di rallentamento. Le principali rilevazioni di mercato indicano una flessione degli atti di consumo nel fuori casa nell’ordine del 5-7%, accompagnata da una contrazione dei volumi distribuiti che per i grossisti beverage può arrivare fino al 10%, un andamento confermato anche dalle più recenti letture Circana.
Allo stesso tempo, il valore medio della spesa per occasione mostra una maggiore tenuta, con variazioni positive contenute generalmente tra l’+1 e il +2%. Questo segnala un cambiamento nei comportamenti:
meno frequenza di consumo, ma una maggiore attenzione alla qualità e al valore dell’esperienza.
In questo contesto, il binomio pizza e birra continua a rappresentare una delle combinazioni più solide del fuori casa italiano. Secondo stime di settore condivise tra operatori, la pizzeria intercetta una quota rilevante dei consumi beverage serali, con la birra che può rappresentare fino al 6065% delle bevande alcoliche consumate in questo canale.
Per il distributore si tratta di un cliente con caratteristiche sempre più preziose: consumi distribuiti lungo tutta la settimana, frequenza d’acquisto regolare e una buona prevedibilità dei volumi. In una fase di mercato più instabile, la pizzeria resta uno dei pochi presidi su cui costruire continuità.
DaLL a BIrra aL FooD
Il valore della pizzeria non si limita al beverage. Se la birra resta il prodotto principale per rotazione, il margine si costruisce sulla capacità di lavorare su più categorie e di ampliare la profondità della relazione commerciale. Secondo stime condivise tra operatori e distributori, una pizzeria può generare consumi settimanali superiori ai 150-300 litri complessivi tra birra, acqua e soft drink, a cui si aggiunge un fabbisogno costante di materie prime alimentari. È su questo terreno che si apre la leva più concreta per il distributore. Sul fronte food, la domanda si sta progressivamente polarizzando su qualità e specializzazione.
Le farine non sono più una commodity indistinta: cresce la richiesta di farine tipo “0” e “1” ad alta digeribilità, miscele per lunga lievitazione e prodotti specifici per pizza napoletana o contemporanea.
Allo stesso modo, i pelati vedono una maggiore attenzione alla provenienza, con un orientamento verso il prodotto italiano certificato e linee premium.
Anche i secchi - dall’olio alle conserve, fino agli ingredienti per topping - seguono la stessa logica: meno ampiezza, più selezione. Per il distributore questo significa non limitarsi a inserire il prodotto a listino, ma costruire un’offerta coerente con il posizionamento del cliente. Una pizzeria che lavora su impasti evoluti o su pizza gourmet avrà esigenze diverse rispetto a un locale ad alta rotazione, e la fornitura deve riflettere questa differenza.
Lo stesso vale per il beverage. La birra non è più solo “bionda alla spina”. Oggi anche la pizzeria è chiamata ad ampliare l’offerta, introducendo referenze come weiss, blanche, ambrate o rosse, capaci di accompagnare diversi stili di pizza e di intercettare gusti più articolati.
La presenza di più tipologie non è solo una leva commerciale, ma uno strumento per aumentare il valore medio della consumazione. Dal punto di vista del formato, la spina resta centrale. Garantisce rotazione, qualità percepita e soprattutto fidelizzazione: il cambio fusto obbliga il riordino e crea continuità nel rapporto con il distributore. Tuttavia, la bottiglia mantiene un ruolo strategico,
QUa N to Va L e UN a PIZZ er I a
Secondo stime condivise tra operatori del settore, una pizzeria rappresenta uno dei clienti più completi per il distributore beverage. I consumi settimanali possono superare i 200 litri di bevande, con una composizione che vede la birra come prodotto principale, affiancata da acqua e soft drink.
A questo si aggiunge un fabbisogno costante di materie prime food, che consente di ampliare la fornitura e aumentare il valore complessivo della relazione commerciale.
Dal punto di vista operativo, la regolarità degli acquisti e la prevedibilità dei consumi rendono la pizzeria uno dei clienti più efficienti anche sul piano logistico, contribuendo a ridurre l’incidenza dei costi di consegna.
In un mercato in rallentamento, resta uno dei pochi clienti in grado di garantire continuità e valore nel tempo.
soprattutto per ampliare la gamma e inserire referenze che difficilmente possono essere gestite alla spina. La combinazione tra i due formati diventa quindi la soluzione più efficace.
Questo approccio ha un impatto diretto anche sulla logistica. Le rilevazioni di settore indicano come il costo di una consegna nel canale Horeca possa oscillare tra i 15 e i 30 euro, mentre il carburante incide oggi tra il 25% e il 35% dei costi operativi del trasporto. In questo scenario, lavorare su forniture più complete e strutturate permette di ridurre l’incidenza dei costi e migliorare l’efficienza operativa.
La pizzeria, grazie alla regolarità degli acquisti
Far IN e P er PIZZ er I a : come co StrUI re L’ a SS ort I me N to
Nel mondo della pizzeria contemporanea la farina non è più una commodity, ma uno degli elementi chiave per differenziare il prodotto finale. Per il distributore questo significa selezionare un assortimento coerente, capace di rispondere a modelli di pizza e lavorazioni diverse. Il primo livello di lettura riguarda la classificazione per grado di raffinazione. Le farine tipo “00” e “0” restano le più utilizzate, soprattutto nei contesti ad alta rotazione, grazie alla loro lavorabilità e alla capacità di garantire impasti elastici e stabili. La “00”, più raffinata, offre una struttura morbida ed è adatta a lavorazioni rapide, mentre la “0” mantiene una maggiore presenza di proteine e quindi una migliore tenuta nelle lievitazioni più lunghe. Accanto a queste, cresce la richiesta di farine meno raffinate, come tipo “1”, tipo “2” e
integrali. Si tratta di prodotti che conservano una quota maggiore di crusca e germe di grano, e che restituiscono impasti più aromatici e strutturati. Queste farine permettono al pizzaiolo di lavorare su gusto, digeribilità e posizionamento del prodotto, soprattutto nelle pizzerie che puntano su impasti evoluti o pizza contemporanea. Un secondo elemento chiave è la forza della farina, indicata dal valore W, che misura la capacità dell’impasto di sostenere la lievitazione. Per la pizza, le farine utilizzate spaziano generalmente tra W 170 e W 350: valori più bassi per lavorazioni rapide, valori più alti per lunghe maturazioni e impasti indiretti. Per un grossista è fondamentale avere a catalogo almeno due o tre livelli di forza, così da coprire esigenze diverse. Sul fronte delle materie prime, si distingue
e alla possibilità di ampliare la gamma, rappresenta uno dei clienti più adatti a questo modello.
NUoVe LeVe DI SVILUPPo
Anche all’interno della pizzeria i comportamenti di consumo stanno cambiando. Le analisi di mercato più recenti evidenziano una crescente attenzione alla qualità e una progressiva diversificazione delle scelte. Accanto alle birre mainstream, il segmento delle specialità e delle artigianali mostra segnali di crescita, con incrementi stimati intorno al +4/+5% nel fuori casa, pur mantenendo una quota ancora limitata dei volumi complessivi.
tra farine di grano tenero, le più diffuse per pizza, e semole di grano duro, utilizzate per conferire maggiore croccantezza e struttura alla base. Le semole hanno una granulometria più grossa e una maggiore capacità di assorbimento dell’acqua, caratteristiche che le rendono interessanti per specifiche lavorazioni. Un tema sempre più presente è quello della macinazione. Le farine macinate a pietra vengono percepite come più “naturali” perché conservano una maggiore quantità di componenti del chicco, tra cui germe e crusca, contribuendo a un profilo aromatico più ricco. Allo stesso tempo, la macinazione a cilindri garantisce maggiore uniformità e standardizzazione del prodotto, aspetto rilevante nei contesti ad alta produttività. Per questo motivo, molti operatori
Questo andamento si inserisce in una dinamica più ampia: diverse indagini evidenziano come una quota significativa di consumatori stia riducendo la frequenza di consumo fuori casa, privilegiando occasioni più selezionate. Questo si riflette direttamente sulla gestione dei locali e sull’organizzazione dell’offerta. Per un grossista questo significa accompagnare il cliente in una logica più evoluta, in cui la costruzione dell’assortimento diventa centrale.
Non si tratta solo di garantire disponibilità di prodotto, ma di proporre soluzioni coerenti con l’evoluzione della domanda e con il posizionamento del locale.
Un ulteriore elemento riguarda la stabilità
lavorano oggi su una combinazione delle due tipologie, a seconda del posizionamento del locale. Cresce l’interesse per farine alternative o miscele: farro, segale, multicereali o blend specifici per alta idratazione e lunga lievitazione. Si tratta di prodotti che permettono alle pizzerie di differenziare l’offerta e aumentare il valore percepito. Diventa importante per il distributore costruire un assortimento ragionato. Avere poche referenze, ma ben posizionateuna base per alta rotazione, una per lunghe lievitazioni, una più “premium” o integrale - consente di rispondere alle esigenze della maggior parte delle pizzerie, evitando dispersione e facilitando la vendita. Oggi la differenza non è avere la farina, ma avere la farina giusta per il tipo di pizza che il cliente vuole proporre.
delle forniture. Le tensioni sulle filiere internazionali e l’aumento dei costi logistici continuano a incidere su alcune categorie, in particolare sulle referenze di importazione. In vista della stagione estiva, questo può tradursi in una maggiore variabilità nella disponibilità.
In questo contesto, la capacità di lavorare su alternative e di pianificare gli approvvigionamenti diventa un fattore competitivo. Il mercato si muove sempre più verso un modello in cui conta meno il numero di clienti e più il valore generato da ciascun cliente. E la pizzeria, per struttura e continuità, resta uno dei punti più solidi su cui costruire questa strategia.

SU rG i Va
Un anniVerSario all’inSeGna di CreSCiTa e SoSTeniBiliTÀ
P remio SU rG i Va : ai S C am Pania
al P rimo P o ST o
Nel cinquantesimo anniversario, Surgiva rinnova anche la collaborazione con l’Associazione Italiana Sommelier, premiando i progetti regionali distintisi nella diffusione della cultura del vino e del consumo consapevole. A vincere l’edizione 2025 è stata AIS Campania con il progetto Percorsi di vite, rivolto alle scuole e focalizzato su educazione, sostenibilità e responsabilità nel consumo. Sul podio anche AIS Sicilia e AIS Emilia-Romagna.
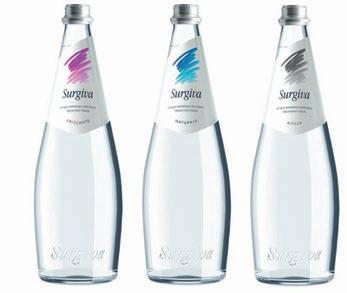
Cinquant’anni di storia costruiti attorno a una promessa precisa: portare sulle tavole dell’alta ristorazione un’acqua capace di distinguersi per esclusività, leggerezza e attenzione al territorio.
Surgiva ha celebrato nel 2025 il suo cinquantesimo anniversario, ripercorrendo un percorso iniziato nel 1975 a Carisolo, in Trentino, e diventato oggi un riferimento per ristorazione e hotellerie premium in Italia e all’estero.
Un passaggio decisivo arriva nel 1988 con l’ingresso nel Gruppo Lunelli, che imprime una direzione chiara al marchio: mentre il mercato spinge verso la plastica, Surgiva sceglie una strada diversa, puntando sul vetro bianco personalizzato, sul design distintivo e su un posizionamento esclusivamente orientato ai circuiti di qualità.
Il legame con la ristorazione resta uno degli elementi identitari del brand. Con un bassissimo residuo fisso e caratteristiche organolettiche ideali per accompagnare vino e cucina d’autore, Surgiva è stata scelta dall’Associazione Italiana Sommelier (AIS) come acqua ufficiale.
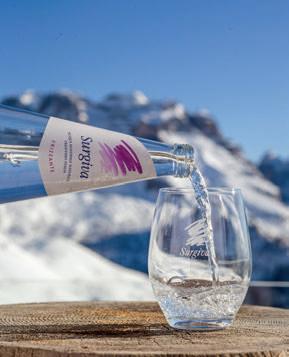
Parallelamente cresce l’attenzione verso la sostenibilità. L’azienda, la cui fonte è nel cuore del Parco Naturale Adamello Brenta, ha commissionato uno studio sul bacino della Val di Nambrone evidenziando l’assenza di stress idrico attraverso il calcolo dell’indice WEI (Water Exploitation Index). Dal 2023 collabora inoltre con la SATSocietà Alpinisti Tridentini - per il monitoraggio satellitare dei ghiacciai del Trentino, tema particolarmente attuale nel 2025, proclamato Anno Internazionale dei Ghiacciai. Sul fronte industriale, Surgiva ricicla il 98% dei rifiuti prodotti e utilizza esclusivamente energia proveniente da fonti rinnovabili. Un percorso culminato nel 2024 con l’ottenimento della certificazione Carbon Neutrality Scope 1, 2 e parzialmente 3 secondo lo standard Climate Partner. Accanto alla sostenibilità, emergono risultati di mercato significativi: quasi 42 milioni di bottiglie prodotte nel 2025, presenza in 40 Paesi e un incremento dell’export negli ultimi anni, trainato soprattutto dalla penisola araba.
www.surgiva.it
a Rte BI a NC a SU MISUR a
L a PIZZa
CoNteMPoRaNea e L a RICeRCa dI NUoVI
PRoFILI NUtRIZIoNaLI
StaNNo RIdeFINeNdo
IL MeRCato
deLLe FaRINe
PRoFeSSIoNaLI.
QUaLItÀ, SeRVIZIo e FoRMaZIoNe dIVeNtaNo LeVe
StRateGICHe
PeR L’HoReCa
d I M a RI a e L e N a d IP a C e
Se per anni la farina è stata considerata semplicemente una materia prima, oggi rappresenta uno degli elementi che più contribuiscono a definire l’identità di una pizzeria. Dalla pizza napoletana contemporanea alle lunghe lievitazioni, dai multicereali alle proposte a basso indice glicemico, il mercato richiede prodotti sempre più specializzati e capaci di rispondere a esigenze produttive molto diverse tra loro. Un’evoluzione che coinvolge produttori, distributori e operatori del fuori casa. A raccontarla è Michelangelo Spadoni, direzione commerciale e marketing di Molino Spadoni.
Come sta cambiando il mondo della pizza?
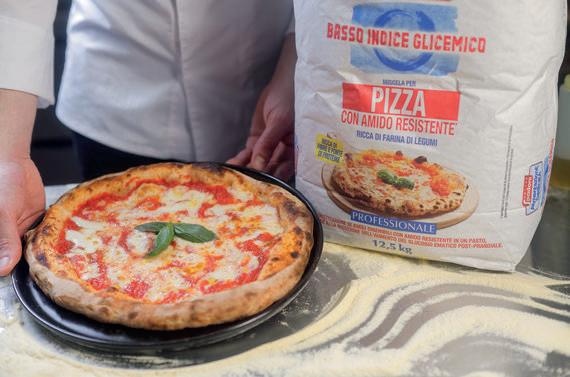
La pizza è uno dei simboli della cucina italiana ma, nonostante venga spesso citata al singolare, sarebbe più corretto parlarne al plurale. In questo contesto il nostro obiettivo è realizzare prodotti pensati per ogni tipologia di risultato e modalità di utilizzo, senza mai dimenticare l’alta qualità. Siamo inoltre alla costante ricerca di soluzioni innovative che rispondano alle diverse esigenze alimentari e che rendano la pizza sempre più inclusiva. Va in questa direzione la nostra linea a Basso Indice Glicemico con amido resistente, recentemente arricchita da una miscela specifica per pizza. Un progetto sposato
Michelangelo Spadoni
Direzione Commerciale e Marketing, Molino Spadoni
L a farina È DiVenTaTa
Una LeVa STraTeGiCa
da Diego Vitagliano, nostro ambassador e advisor tecnico, con cui condividiamo una continua ricerca del miglior equilibrio tra tradizione, gusto, leggerezza e benessere.
Quali prodotti stanno registrando il maggiore interesse?
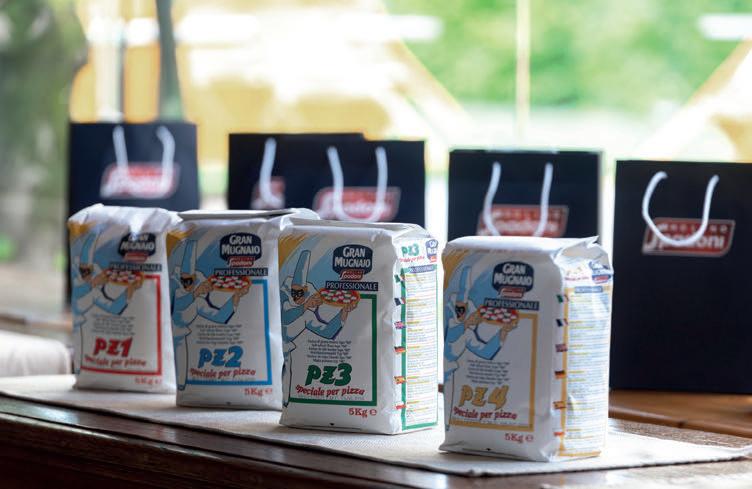
Sicuramente la Miscela per Pizza a Basso Indice Glicemico, ma anche la nostra linea PZ nelle quattro versioni dedicate a diverse tempistiche di lievitazione. Cresce l’interesse per la Miscela Professionale Gran Pinsa alla Romana, per la Farina Professionale XLL per lievitazioni fino a 72 ore, per il preparato SuperproteiN e per il Mix Pizza ai 7 Cereali. Tra le ultime novità, la Farina per pizza tipo “0” Chella llà, approvata dall’Associazione Verace Pizza Napoletana, ha conquistato rapidamente clienti italiani ed esteri. Alle farine si affiancano inoltre basi surgelate e palline gelo, che consentono di gestire gli impasti riducendo food cost e sprechi.
Per DifferenZiare
L’OfferTa e VaLOriZZare
L’iDenTiTÀ
DeLL a PiZZa
Cosa rende efficace una referenza per distributori e grossisti?
Oltre alla qualità, prerequisito imprescindibile, è importante offrire vasto assortimento, specializzazione e flessibilità produttiva, anche in termini di formato. Ai classici sacchi da 25 kg affianchiamo versioni da 12,5 e 5 kg che garantiscono rotazioni più veloci, facilità di stoccaggio e movimentazioni più gestibili. Fondamentale è poi la possibilità di fornire supporto tecnico e formazione.
Quanto conta la formazione?
Possiamo contare su una vera e propria Accademia diversificata per pizzeria, panificazione e pasticceria, oltre a numerosi corsi organizzati insieme a distributori, associazioni e professionisti. Solo attraverso il contatto diretto con chi utilizza il nostro prodotto siamo in grado di accogliere richieste e suggerimenti e sviluppare soluzioni efficaci. Quale ruolo avrà il distributore? Oggi il distributore è sempre più un partner strategico. Grazie al contatto diretto con il mercato rappresenta un osservatore privilegiato delle evoluzioni del settore e delle esigenze degli operatori. La scelta della farina influisce direttamente sulla qualità del prodotto, sull’organizzazione del lavoro e sul posizionamento del locale. Per questo il distributore può svolgere un ruolo fondamentale nell’orientare il professionista verso le soluzioni più coerenti con il proprio progetto imprenditoriale.
QUANDO LA BIRRA CREA VALORE
CRESCE L’ATTENZIONE VERSO QUALITÀ, VARIETÀ E ABBINAMENTI
TRA PIZZA E BIRRA. PER DISTRIBUTORI
E PIZZERIE SI APRE
UNA NUOVA SFIDA: COSTRUIRE OFFERTE PERSONALIZZATE
E A MAGGIOR VALORE AGGIUNTO
DI VERONICA FUMAROLA
Un mercato importante, ma stabile. A dispetto del processo chimico da cui nasce - la fermentazione - che indica fermento, quindi, in senso figurato, vivace movimento ed evoluzione, il mercato della birra - che secondo Assobirra raggiunge un valore complessivo di 10,4 miliardi di euro - vive un momento di consumi piuttosto stabile. Dai numeri emersi dalla prima edizione 2026 del Centro Informazione Birra presentati dall’Associazione all’ultima edizione di Beer&Food Attraction, il consumo complessivo appare flat: per il 75% dei gestori il consumo di birra nel proprio locale è rimasto invariato negli ultimi due-tre anni.
La clientela viene descritta come prevalentemente abitudinaria: solo il 26% degli
imprenditori del settore la percepisce come aperta e curiosa verso le novità, mentre il 74% la definisce conservatrice. Solo il 9,5% degli operatori ha introdotto nuove referenze o formati di birra negli ultimi 12 mesi, quasi sempre per iniziativa propria (85%) e raramente su richiesta dei clienti (15%). L’interesse per la birra viene confermato da una recente indagine di CGA by NIQ di dicembre 2025, da cui risulta che la birra si posiziona al terzo posto con il 33% tra le bevande bevute da coloro che sono usciti recandosi in un bar, ristorante o locale simile (dopo acque e aperitivi), e sempre al terzo posto con il 19% tra i nuovi drink provati da coloro che sono usciti per mangiare e bere. Un dato che conferma la centralità della categoria, pur in uno scenario di consumi più selettivi.
PIÙ DI UNA SCELTA ACCESSORIA
Se per i distributori la pizzeria continua a rappresentare un cliente strategico grazie a continuità e regolarità dei consumi, cambia invece il modo in cui viene costruita l’offerta beverage all’interno del locale. Parallelamente alla tenuta dei volumi, il mercato mostra una crescente attenzione verso ampiezza dell’offerta e valore percepito. In questo contesto c’è un binomio che resta comunque indissolubile: l’accoppiata pizza e birra, a cui si affiancano una maggiore attenzione alla qualità della birra e alle sue varietà e una tendenza a voler costruire abbinamenti studiati. Trend evidenziati già nel 2024 dalla ricerca di CGA by NIQ - Guida Horeca Italia - da cui emergeva che la pizzeria è il locale preferito dal 74% degli italiani, che la spesa birra in pizzeria sul totale fuori casa vale circa il 18% e che il 40% sceglie in abbinamento alla pizza birre locali o nazionali, mentre il 28% opta per birre importate o artigianali.
A questi dati si aggiungono quelli più recenti presentati da Assobirra in occasione di Beer&Food Attraction 2026: la birra accompagna soprattutto i momenti conviviali della giornata e viene scelta principalmente a cena (59%). Inoltre, si rafforza la sua dimensione gastronomica: il 63% dei gestori dichiara che nel proprio locale ci sono clienti che scelgono consapevolmente di abbinare la birra al cibo, quota che sale al 73% nei ristoranti e al 67% nel centro e nel sud.
Il gusto è il principale fattore che influenza la scelta della birra (per il 52% degli intervistati), seguito da marca/brand (24%) e prezzo (14%).
Un segnale di evoluzione culturale che avvicina sempre più la birra a logiche tradizionalmente associate al vino, trasformandola da una “voce accessoria del menu”, a elemento in grado di incidere in maniera rilevante su marginalità e ticket medio.
Di conseguenza, per una pizzeria diventa importante costruire una carta birre ad hoc per migliorare l’offerta, aumentare il valore percepito dei clienti e soddisfare gusti ed esigenze sempre più articolate.
LA DIFFERENZA SI GIOCA SULLA VARIETÀ
Il passo per fare la differenza è realizzare un’offerta su più livelli: dalla lager alla pils, dalla weiss alla blanche, passando per l’Ipa leggera, senza dimenticare la birra alla spina, quella artigianale ed eventuali specialità. Abbiamo già parlato nel precedente approfondimento (pag. 24) del valore della diversificazione dell’assortimento per rafforzare continuità e marginalità, qui il tema si amplia ulteriormente: aumentano infatti le richieste di varietà come leva per costruire esperienza e differenziazione percepita dal consumatore.
Secondo i dati del Centro Informazione Birra di Assobirra, la lager/pils resta la tipologia più richiesta (56%), ma si fanno spazio le birre artigianali locali, scelte dal 36% del campione. La birra alla spina si conferma una leva chiave per la qualità percepita e l’esperienza del cliente.
Oltre la metà dei gestori (52%) ritiene infatti che contribuisca molto o abbastanza a
LE BIRRE AMATE
IN ITALIA
Secondo quanto riportato dal sito di Assobirra, sono otto le tipologie più diffuse e richieste in Italia: Abbazia, Ale, Blanche, Bock, Lager, Pils, Weizen. A queste tipologie vanno ad aggiungersi le birre a bassa gradazione alcolica per chi non vuole o non può consumare alcol.
• Ale è prodotta soprattutto in Gran Bretagna e ricavata da un malto d’orzo con lieviti ad alta fermentazione che garantiscono un corpo pieno e fruttato, di moderato contenuto alcolico, da bere a temperatura di cantina.
• Blanche è realizzata in parti uguali di orzo maltato e frumento non maltato, cui si può aggiungere una percentuale variabile di avena che la rende morbida e quasi vellutata al palato. È una birra ricca di suggestioni olfattive e gustative.
• Bock proviene dall’area germanico-alpina e si caratterizza per la bassa fermentazione. È gradevole all’olfatto, caratterizzata da sentori mielati di malto e da un floreale fresco, ricco e vellutato al palato, con corpo strutturante e persistente.
• Ipa è una birra inglese nata per l’esportazione in India. Versione più alcolica e luppolata della Pale Ale, si caratterizza per l’intenso profilo aromatico e per un amaro deciso che la rende uno degli stili più riconoscibili del panorama brassicolo.
• Lager è una birra chiara, fresca, di media alcolicità, delicata negli aromi e nel gusto e dal colore oro pallido.
• Pils, nata nella città boema di Plzen, è di fatto la capostipite di oltre il 90% della birra oggi prodotta nel mondo, caratterizzandosi per l’aroma floreale, il gusto dal finale secco e pulito e la schiuma abbondante.
• Weizen, con un aspetto torbido e quasi lattiginoso, è a base di malti d’orzo e di frumento, che gli conferisce il tipico gusto acidulo, mentre l’amaro, data la scarsa presenza di luppolo, è impercettibile.
Fonte: Assobirra
iL CrESCENTE iNTErESSE
VErSO BirrE arTiGiaNaLi, GUSTO E aBBiNaMENTi
iMPONE ai DiSTriBUTOri
OFFErTE PErSONaLizzaTE, SUPEraNDO aSSOrTiMENTi
STaNDarDizzaTi
valorizzare l’esperienza nel locale, con percentuali trasversali tra aree geografiche e tipologie di esercizio. Un dato che conferma come la qualità percepita continui a incidere sul giudizio complessivo del consumatore e sulla capacità del locale di differenziare la proposta.
Anche la birra artigianale conferma vitalità e capacità di attrazione. Gli atti di acquisto sono passati da 159 milioni nel periodo pre-Covid a 183 milioni nel 2025, con un incremento del +15%, a testimonianza di un interesse che si mantiene stabile nonostante un contesto macroeconomico complesso.
Allo stesso tempo si stanno affermando anche le birre analcoliche, che dal periodo pre-Covid al 2025 hanno visto gli atti di acquisto crescere del +79%, passando da 28 a 49 milioni, con un ulteriore +18% nell’ultimo anno. Una dinamica che riflette una trasformazione più ampia nelle abitudini di consumo e una crescente attenzione verso moderazione e benessere.
UN NUOVO RUOLO
PER IL DISTRIBUTORE
Se il supporto consulenziale rappresenta già una leva crescente nella gestione delle pizzerie, oggi cambia il contenuto di quel supporto. Non basta garantire disponibilità di prodotto o costruire assortimenti
coerenti: cresce la necessità di affiancare il cliente nella lettura dei trend e nell’evoluzione dell’offerta.
I dati condivisi da Assobirra spingono a riflettere anche sul ruolo del distributore, chiamato a rivedere approcci spesso basati sull’idea di poter replicare gli stessi assortimenti per tutti i clienti. Il crescente interesse degli italiani verso le birre artigianali, il gusto e gli abbinamenti studiati rende infatti necessario superare le tradizionali dinamiche promozionali e puntare su offerte personalizzate in base alla tipologia di locale.
L’obiettivo è costruire proposte più articolate, capaci di permettere ai gestori delle pizzerie - da quelle tradizionali alle realtà d’asporto, dalle catene ai format gourmet - di rispondere alle diverse esigenze della clientela. Partendo proprio dai numeri, quindi, i distributori sono chiamati a ripensare assortimenti e modalità di supporto ai propri clienti, andando oltre il semplice ruolo di fornitori per assumere quello di consulenti, capaci di consigliare, spiegare e accompagnare l’evoluzione dell’offerta.
LA FORMAZIONE DIVENTA STRATEGICA
Accanto al tema della continuità commerciale e a quello dell’evoluzione dell’assortimento, emerge una seconda leva di valore: la formazione.
Secondo Assobirra, il 44% degli operatori considera utile il supporto di produttori e distributori - in termini di formazione, materiali e promozioni - per innovare l’offerta
birraria, quota che sale al 56% nei locali serali. Molti distributori, però, si limitano ancora alla semplice fornitura, senza proporre attività formative, suggerimenti di assortimento o supporto nella creazione di una carta delle birre dedicata.
Elementi che permetterebbero alle pizzerie di elevare la propria proposta, migliorare la percezione del cliente e aumentare il livello di soddisfazione dell’esperienza. Questo aspetto diventa particolarmente rilevante quando il personale è in grado di raccontare le diverse etichette, spiegare caratteristiche e suggerire gli abbinamenti più adatti. La costruzione dell’esperienza passa infatti sempre più dalla capacità di valorizzare il prodotto, andando oltre il semplice servizio.
Su questo fronte, le possibilità sono molteplici: si può lavorare per contrasto o per concordanza, ma anche seguendo la tradizione territoriale, accostando ai piatti locali le birre tipiche della stessa area, oppure valorizzando la stagionalità degli ingredienti. Oggi, quindi, il distributore non può più limitarsi a consegnare il prodotto: deve saper leggere i trend, interpretare gusti ed esigenze dei consumatori e costruire su queste basi assortimenti coerenti e funzionali. Allo stesso tempo è chiamato a supportare e formare i clienti, aiutandoli a creare un’offerta più completa e in linea con il menu, capace di elevare la proposta e contribuire al miglioramento dei margini.
La differenza non è più soltanto avere la birra giusta, ma sapere come valorizzarla.
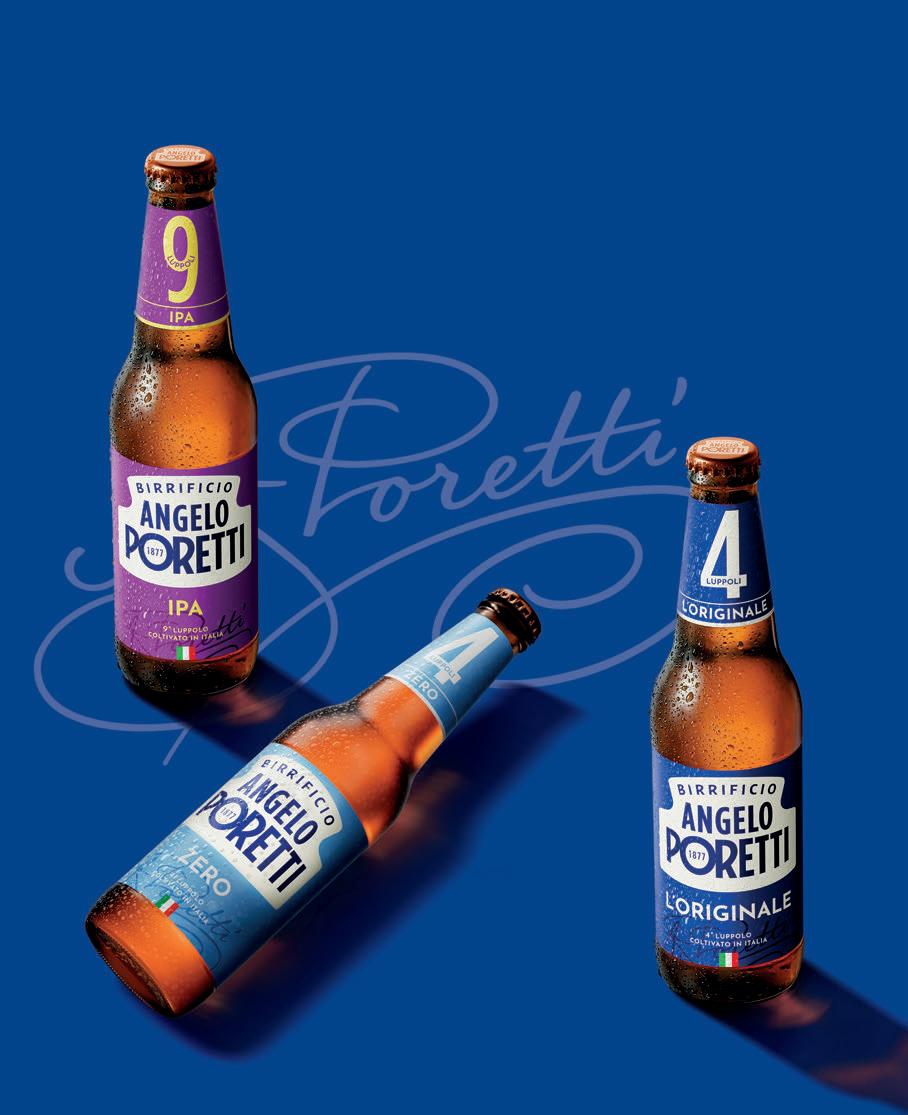
to P BI rre P er PIZZ a
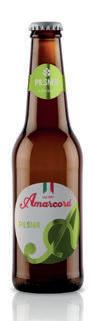
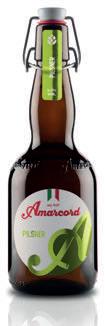
AMARCORD
Ispirata alla tradizione brassicola mitteleuropea e reinterpretata in chiave contemporanea, Amarcord Pilsner nasce da una ricetta essenziale che valorizza malto Pilsner e pregiati luppoli in fiore. La lunga fermentazione a bassa temperatura e la maturazione a freddo le conferiscono un profilo aromatico elegante e complesso, con un gusto pulito, equilibrato e particolarmente rinfrescante. Con i suoi 4,5% vol., si distingue per bevibilità e versatilità e, grazie al suo carattere fresco e al finale piacevolmente amaro, trova un abbinamento particolarmente efficace con la pizza. www.birraamarcord.it
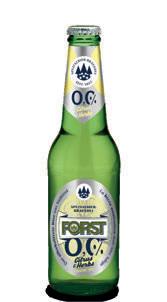
BIRRA FORST
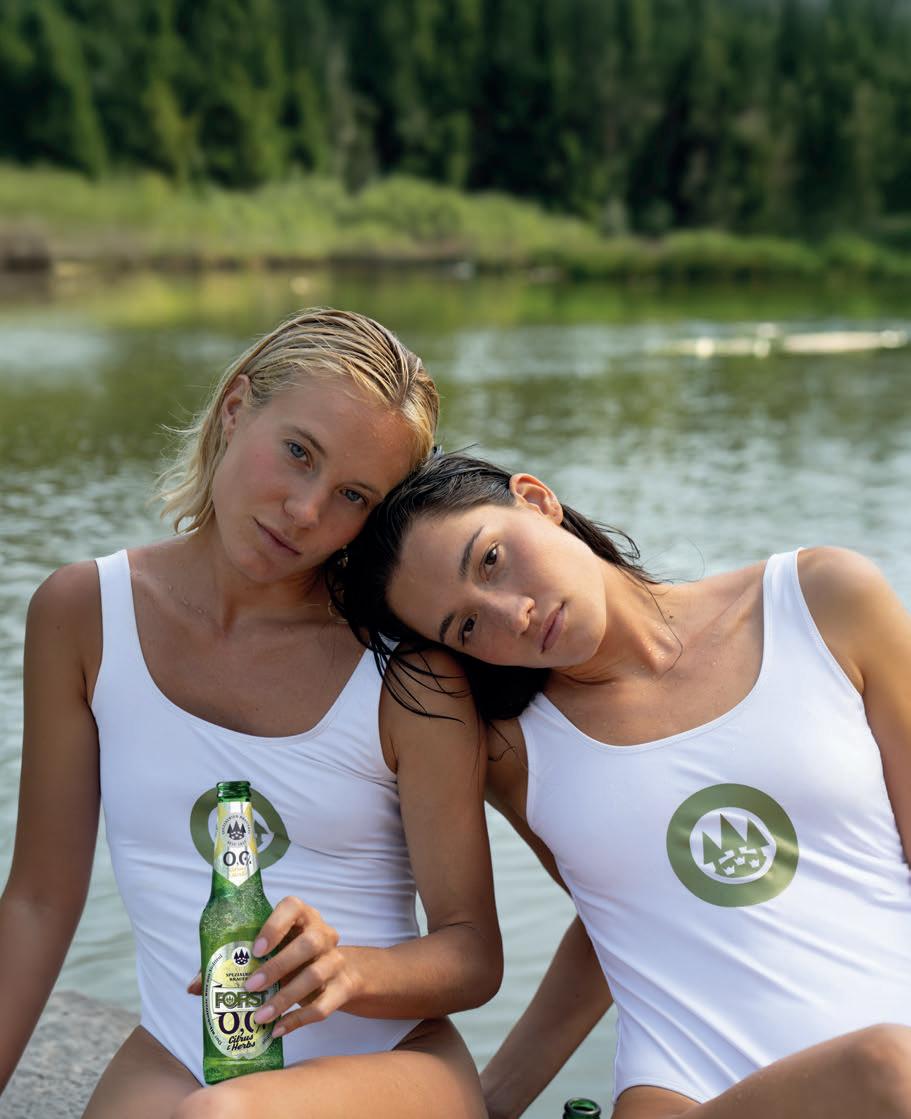
FORST amplia la propria offerta a zero alcol con FORST 0,0% Citrus&Herbs, una proposta pensata per chi desidera coniugare gusto, benessere e moderazione. Questa birra analcolica si distingue per un profilo fresco e sorprendente, dove aromi agrumati naturali ed estratti di erbe si integrano in modo armonioso, regalando una bevuta leggera e rigenerante. Con il suo equilibrio tra carattere e facilità di consumo, FORST 0,0% Citrus&Herbs intercetta la crescente domanda di alternative a zero alcol adatte a ogni momento della giornata, confermando l’attenzione del marchio verso le nuove esigenze del mercato. www.forst.it
CARLSBERG ITALIA
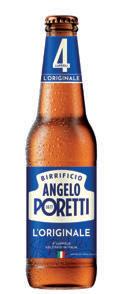
Birrificio Angelo Poretti 4 Luppoli è una pregiata lager dal corpo rotondo e generosamente luppolata, caratterizzata dall’impiego di una varietà di luppolo coltivato in Italia. La ricetta esprime un equilibrio tra bevibilità e intensità aromatica, valorizzando la tradizione brassicola del marchio. Con un grado alcolico del 5,0% vol., rappresenta una proposta versatile per il consumo fuori casa. www.carlsbergitalia.it
UNA RICETTA SENZA TEMPO CHE RINFRESCA IL PALATO
alc. 2,5% vol.
to P BI rre
P er PIZZ a
HEINEKEN ITALIA
Nel 1859 nasceva in Italia Birra Moretti Ricetta Originale, dando inizio a una lunga storia fatta di qualità, passione ed entusiasmo. Da allora il brand non ha mai smesso di essere un’icona riconosciuta per il suo carattere autentico, conviviale e per il suo inconfondibile stile italiano, sempre più apprezzato anche all’estero. Una birra a bassa fermentazione ottenuta dalla miscela di luppoli pregiati, che si abbina perfettamente ai grandi piatti della cucina italiana, a cominciare dalla pizza, simbolo di informalità e condivisione, proprio come una Birra Moretti. www.birramoretti.it
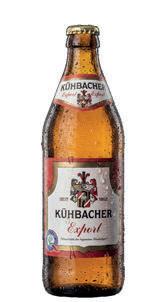
KÜHBACHER
KÜHBACHER Export è una lager a bassa fermentazione dal carattere autentico e versatile, pensata per il consumo fuori casa. Dal colore chiaro e brillante, offre un gusto pieno e corposo, con leggere note maltate e una schiuma persistente che valorizza ogni sorso. Con i suoi 5,5% vol., una bevuta equilibrata e un amaro delicato, è ideale per pizzerie, pub e ristorazione dinamica. La freschezza e la buona struttura la rendono perfetta in abbinamento alla pizza, dalle versioni classiche a quelle più ricche. www.kuhbacher.com
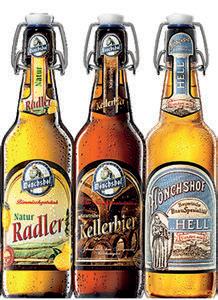
KULMBACHER BRAUEREI
La gamma Mönchshof rappresenta una proposta distintiva per le pizzerie che vogliono valorizzare l’offerta birraria. Dalla Pils Original alla Hell, fino alla Keller e a ricette tradizionali come Zwicklbier e Märzen, la gamma comprende anche Bock e Schwarz. A fare la differenza contribuiscono l’iconica bottiglia con tappo meccanico e il packaging riconoscibile. Mönchshof unisce quasi due secoli di tradizione brassicola in Franconia a competenze e consulenza dedicate a operatori e distributori. www.kulmbacher-brauerei-ag.it
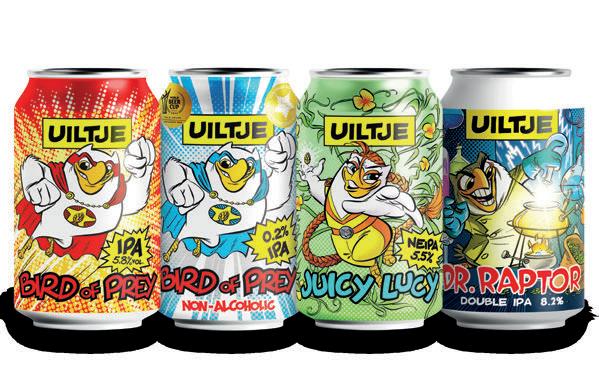
to P BI rre P er PIZZ a
MENABREA
In occasione dei 180 anni dalla fondazione, l’azienda celebra la propria storia con il lancio di Birra & Gazzosa alla Genziana, una panachè da 2,5% vol. che unisce la freschezza della gazzosa al gusto della birra, arricchita da una delicata nota amaricante di genziana. Una proposta pensata per intercettare nuove occasioni di consumo nel fuori casa, grazie a un profilo leggero, rinfrescante e adatto a un pubblico sempre più attento alla moderazione e alla bevibilità. Fondata a Biella nel 1846, continua a rappresentare un punto di riferimento nel panorama brassicolo italiano, coniugando tradizione, qualità e innovazione.
www.menabrea.it
PARTESA
Lo stile Beavertown è inconfondibile: moderno, giovanile e disinvolto. Si distingue per profumi floreali e fruttati, un’amarezza distinta e una bevibilità sempre piacevole. Neck Oil, la prima Session IPA del birrificio, ispirata inizialmente alle best bitter anglosassoni e successivamente reinterpretata in puro stile Beavertown, è facile, fresca e caratterizzata da una luppolatura importante ma elegante. Alla spillatura si presenta con un colore oro luminoso, brillante e invitante. Vivace e moderna, grazie alla gradazione alcolica moderata e alla freschezza in bocca è una birra che richiama un sorso dopo l’altro e, sempre responsabilmente, la pinta successiva.
www.partesa.it
PAULANER
Paulaner Münchner Hell è la bionda di Monaco color oro brillante, dal gusto armonioso e maltato. Beverina e delicata, con schiuma opalescente, è una birra rinfrescante e perfetta per esaltare i momenti speciali durante l’aperitivo o la pizza in compagnia, grazie alla leggerezza della gradazione alcolica del 4,9%. Questa Hell omaggia lo stile che il mondo identifica con la cultura birraia bavarese, simbolo di convivialità autentica. Si adatta a ogni occasione, rendendo il brindisi un piacere condiviso.
www.paulaner.it


to P BI rre P er PIZZ a
PERONI
Peroncino è la birra lager italiana firmata Peroni, pensata per chi ama la spontaneità e la convivialità tipiche dell’aperitivo. Si distingue per il suo formato mini da 25cl, ideale per essere consumato in diverse occasioni senza rinunciare al gusto autentico e inconfondibile di Peroni. È la scelta perfetta per chi cerca un momento di piacere e freschezza, fino all’ultimo sorso. www.peroni.it
SWINKELS ITALIA
Estaminet è una Belgian Lager da 5,2% vol., biondo dorata e dal profilo equilibrato. Le note morbide di malto si uniscono a un delicato tocco luppolato, grazie al luppolo Saaz e alla lunga maturazione che ne esaltano rotondità e bevibilità. Fresca e armoniosa, è la compagna ideale della pizza: valorizza impasti e condimenti senza coprirne i sapori, dalle versioni classiche a quelle più ricche. www.royalswinkels.com
WARSTEINER
Pura, digeribile e iconica: Warsteiner Premium Pils è il partner ideale dell’Horeca per l’abbinamento con la pizza. Prodotta con acqua purissima di sorgente e luppoli selezionati, questa Pilsner premium si distingue per un profilo bilanciato, una schiuma persistente e un gusto fresco e pulito. La sua straordinaria leggerezza accarezza il palato e sposa alla perfezione ogni impasto, dalle ricette classiche alle proposte gourmet, trasformando la convivialità fuori casa in un’esperienza di alta qualità. www.warsteiner.it
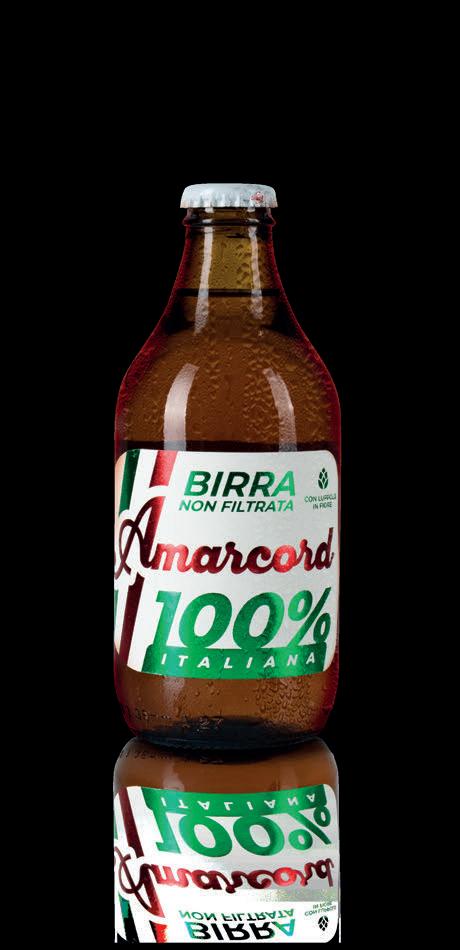
PIATTE SÌ MA SOLO DI NOME
SUCCHI DI FRUTTA E BEVANDE A BASE TÈ HANNO RISENTITO
DELLA FRENATA DEL FUORI CASA E CERCANO UN RILANCIO
ANCHE NELLE OCCASIONI DI CONSUMO SERALI. ENERGY DRINK AVANTI TUTTA, GRAZIE AI GIOVANI
DI DOMENICO APICELLA
Cogliere le opportunità quando si presentano. E fronteggiare le difficoltà che, inevitabilmente, prima o poi bussano alla porta. Il mestiere del distributore horeca richiede pragmatismo e flessibilità. Anche perché le variabili imprevedibili non mancano, persino in comparti merceologici dallo storico consolidato. Il mondo delle bevande piatte ne è un esempio, comprendendo nel perimetro quelle a base frutta o tè, le isotoniche e le energetiche. Queste categorie hanno attraversato, ciascuna con il proprio passo, un momento di mercato reso complesso dal sommarsi di diversi fattori economici e di scenario, capaci di frenare i consumi fuori casa. Situazione non certo ideale per i distributori, che però sembrano aver individuato spazi di manovra utili, lavorando sul canale di sbocco più rilevante per le bevande piatte
(il bar) senza trascurare quelli di prospettiva, in maniera da intercettare più occasioni di consumo e modalità di utilizzo.
Il dato emerge dall’analisi che Circana ha condotto per GBI, basata sulle vendite di bevande piatte a valore e a volume, sul prezzo medio e sul numero di referenze trattate mensilmente dai distributori. Ripercorrere quanto è accaduto nel recente passato aiuta infatti a individuare le aree su cui focalizzare l’attenzione nel prossimo futuro. Per cogliere il potenziale che anche categorie percepite come mature possono riservare. Il periodo preso in esame da Circana è l’anno terminante a novembre 2025, chiuso con una flessione dell’1,8% a volume per le bevande a base frutta - per un totale di quasi 36 milioni di litri - e del 4% per quelle a base tè, scese poco sotto i 59,5 milioni di litri. A valore le dinamiche appaiono contrapposte: succhi di frutta & co. perdono il 2,7% e si attestano a
91,5 milioni di euro al netto dell’Iva, mentre le base tè mettono a segno un incremento dell’1,1% e superano i 106 milioni di euro, sempre senza considerare l’imposta sul valore aggiunto. A spiegare questi risultati sono le divergenti variazioni del prezzo medio, calato dello 0,9% a quota 2,55 euro al litro al netto dell’Iva per le bevande a base frutta, salito del 5,3% per le base tè fino a toccare 1,80 euro al litro al netto dell’Iva. Di tutt’altro tenore sono i risultati delle bevande isotoniche ed energetiche, che archiviano l’anno con un saldo positivo del 4,1% a volume - oltrepassando la soglia dei 22,2 milioni di litri - e del 6,7% a valore, per un corrispettivo di 65,7 milioni di euro al netto dell’Iva. Trascinata dagli energy drink, questa fascia di referenze fa una corsa a parte rispetto alle bevande a base frutta e tè, ma anche con riguardo all’intero comparto beverage, come certificato dai dati Circana.
GBI M ERCAT O Bevande piatte
Matteo Figura, Executive Director Foodservice di Circana
Nel 2025 l’insieme di categorie alcoliche e analcoliche ha visto infatti diminuire le vendite veicolate dai distributori dell’1,2% a volume e dell’1,8% a valore. Ancora più deludente il bilancio del cash & carry, che sul totale del mondo beverage ha fatto segnare -5% a volume e -5,6% a valore.
L’EFFETTO METEO
FA LA DIFFERENZA
Riassumendo: i segni meno che hanno punteggiato la performance 2025 delle bevande piatte non rappresentano un’eccezione, bensì si inquadrano in una fase di mercato avara di soddisfazioni per l’intero fuori casa. Ad appesantire la tendenza ha sicuramente contribuito il meteo, alla luce della marcata piovosità e delle temperature instabili che hanno caratterizzato vari momenti dell’estate 2025 nelle regioni settentrionali. Fanno eccezione le bevande isotoniche ed energetiche, in netta crescita e che dunque meritano un discorso a parte. E poi c’è la questione dell’incremento a valore delle base tè, ma in questo caso - come già anticipato - a fare la differenza sono stati i prezzi in salita in tutte le principali famiglie di punti di consumo, dal +2,4% del bar (2,21 euro al litro al netto dell’Iva) al +4,1% dei ristoranti (2,20 euro), fino al +3,6% del mondo della notte (2,16 euro) e al +5,4% degli hotel (2,01 euro). Ribadito ancora una volta che le cifre elencate rappresentano il prezzo di cessione medio praticato dai distributori horeca alle diverse tipologie di clientela professionale, calcolato sull’anno terminante a novembre 2025, anche questo dato generale va contestualizzato secondo Matteo Figura,
Executive Director Foodservice di Circana: «Il mercato delle bevande a base tè appare concentrato intorno a pochi prodotti riconducibili a un numero ridottissimo di brand. Non a caso, sono appena 4,5 le referenze medie mensili diverse trattate dai distributori e la cifra è rimasta immutata nel confronto con i 12 mesi precedenti. In pratica, è sufficiente che ci sia un aggiornamento di listino da parte di una delle marche di riferimento per avere degli effetti sul prezzo medio dell’intera categoria».
Restando alle bevande a base frutta e tè, a indirizzare le performance sono anche le occasioni di consumo: «Un contributo positivo in termini di volumi può essere arrivato dalla colazione - fa notare Figura - che lo scorso anno ha tenuto. Ad avvantaggiarsene saranno state principalmente le bevande a base frutta, che meglio si addicono a questo momento di consumo. Di segno opposto è stato, invece, l’apporto delle pause mattutine e pomeridiane, sicuramente interessanti per tutte le bevande piatte, ma che da tempo registrano una riduzione delle presenze».
IL BAR RESTA IL PRIMO CANALE
Seppur con risultati molto differenziati, la colazione e la pausa - mattutina o pomeridiana che sia - si vivono entrambe tipicamente al bar, cioè in quella che i numeri dicono essere l’arena centrale per le bevande piatte. Nelle base frutta, la quota del bar è del 44,9% a volume e arriva al 52,9% a valore, grazie a un prezzo di 3,03 euro al litro al netto dell’Iva, superiore alla media di 2,55 euro al litro già indicata in precedenza. Lo stesso accade nelle base tè, dove il bar si aggiudica
il 38,3% a volume e una fetta ancora maggiore a valore (42,8%) proprio per effetto di un prezzo al litro superiore alla media di categoria. Nelle isotoniche ed energetiche, la quota del bar è del 34,4% a volume e del 37,6% a valore, con un prezzo di 3,50 euro al litro al netto dell’Iva rispetto ai 2,96 euro di media, sempre senza considerare l’imposta sul valore aggiunto.
I ristoranti si collocano al secondo posto tra le tipologie di punti di consumo sia nelle base frutta - con il 10,5% a volume e il 9,4% a valore - sia nelle base tè (9,8% a volume e 10,9% a valore), mentre nelle isotoniche ed energetiche si fermano al 4,8% a volume e al 5,6% a valore, sopravanzati dal mondo della notte con il 10,2% a volume e il 12,7% a valore. Con riguardo al mondo dei succhi di frutta, a mostrare un potenziale interessante è l’hotel: l’incidenza di questo specifico canale di sbocco sulle vendite effettuate dai distributori horeca è del 7,6% a volume, arrotondata al rialzo di 0,8 punti percentuali nei 12 mesi oggetto dell’analisi di Circana, grazie a un trend di crescita a doppia cifra (+11,7%) dei quantitativi consegnati. A valore la fetta
BEVANDE A BASE TÈ Trend positivo nel mondo della notte
degli hotel nelle bevande a base frutta è più circoscritta a pari al 5,9% per effetto di un prezzo medio di 1,99 euro al litro al netto dell’imposta sul valore aggiunto, considerevolmente più basso rispetto al dato medio di 2,55 euro al litro e in ulteriore calo (-6,1%). «Negli hotel l’occasione di consumo principale è la colazione - chiarisce Figura - e a fare da traino è stato il buon andamento del turismo e in particolare degli arrivi dall’estero».
Fonte: Circana Beverage Wholesalers
CONSUMI SERALI
DA VALORIZZARE
Della rilevanza del mondo della notte per le bevande isotoniche ed energetiche si è già detto, ma questa fascia di punti di consumo potrebbe essere foriera di opportunità interessanti, in termini di volumi e di creazione di valore, anche per le altre categorie ricomprese da Circana nel comparto delle bevande piatte.
Cominciamo col dire che i locali dell’intrattenimento serale valgono il 5,5% a volume e il 4,4% a valore per le base frutta. Quote rimaste praticamente immutate nell’arco dell’anno chiuso lo scorso novembre rispetto all’analogo periodo precedente. Sono però i dati relativi alle bevande a base tè a far intuire l’esistenza di un potenziale: per questa categoria di referenze, il mondo della notte significa un 4% a volume e un 4,4% a valore sul totale delle vendite realizzate dai grossisti. E qui c’è un primo aspetto, già più volte evidenziato: l’incidenza a valore superiore a quella fatta registrare a volume deriva da un prezzo più alto rispetto alla media di categoria. Il che, a sua volta, fa presupporre un acquisto di prodotti con posizionamento superiore. Sull’andamento dei prezzi delle bevande a base tè ci siamo già soffermati in precedenza e dunque ora è sufficiente ricordare che un litro di tè freddo venduto dai distributori horeca ai punti di consumo del mondo della notte costa mediamente 2,16 euro al netto dell’Iva, contro l’1,80 euro al litro che rappresenta il benchmark dell’intera categoria, perché calcolato come media su tutti i canali di sbocco rilevati da Circana. Secondo aspetto interessante è verificare
neL CaSO deLLe Bevande
a BaSe FRUtta, ad apRiRe SpaZi inteReSSanti
anCHe dOpO iL tRaMOntO
È L a MOdaLitÀ di UtiLiZZO
neLL a MiXOLOGY, a SUa vOLta FavORita
daLL a CReSCente tendenZa
a RidURRe iL tenORe
aLCOLiCO dei COCKtaiL
quanto e come variano le vendite, in particolare a volume, dato utile per comprendere l’orientamento complessivo epurandolo dall’effetto prezzi: nel caso delle bevande a base tè, i quantitativi consegnati dai grossisti ai locali del mondo della notte sono aumentati del 4,1% nell’anno chiuso lo scorso novembre. Si tratta del dato migliore per la categoria, visto che l’unico altro canale di sbocco a non avere patito una flessione sono le pizzerie, anch’esse in positivo ma in misura nettamente inferiore (+0,9%). Fermo restando che il trend andrà verificato in un lasso di tempo maggiore, un ruolo potrebbe averlo avuto la rivisitazione dell’offerta operata dall’industria di marca attraverso il lancio di referenze pensate proprio per il mondo della notte, con un’immagine e un packaging adeguati al contesto di un locale da dopocena, molto diverso da quello del bar diurno.
MENO ALCOOL, PIÙ SUCCHI
Nel caso delle bevande a base frutta, ad aprire spazi di crescita dopo il tramonto è la modalità di utilizzo nella mixology, che a sua volta si intreccia con un altro fenomeno di enorme portata nel fuori casa: «Nelle occasioni di consumo serali le bevande piatte
hanno beneficiato della latente disaffezione verso gli alcolici - osserva Figura -. Parliamo di una tendenza che, seppur lenta, esiste da tempo e coinvolge soprattutto la clientela più giovane. Nell’ultimo periodo, però, il fenomeno è diventato ancora più evidente. Il nuovo Codice della Strada, entrato in vigore a dicembre 2024, ha infatti inasprito le sanzioni per chi guida in stato di ebbrezza, favorendo la ricerca di alternative analcoliche e dunque di prodotti come le bevande piatte». Il tema della clientela giovane torna con ancora maggior forza con riguardo alle bevande isotoniche ed energetiche. Come accennato in precedenza, il mondo della notte è il secondo canale di sbocco per queste referenze, ma a sorprendere è soprattutto l’incremento fatto registrare nei 12 mesi presi in esame da Circana: +11,5% a volume e a valore, con un prezzo medio di 4 euro al litro al netto dell’Iva, considerevolmente più alto rispetto ai 2,96 euro di media. Numeri di cui fare tesoro, sempre nell’ottica di leggere il recente passato come una mappa capace di indicare la direzione verso il futuro o, meglio ancora, verso il target in prospettiva più rilevante. «Già da qualche anno - spiega Figura - registriamo un boom di vendite di energy drink, dovuto alla clientela giovane. Gli attori del mercato dovrebbero prendere in seria considerazione questo dato, perché le bevande energetiche possono essere un fattore di attrazione nei confronti di una fascia anagrafica che tendenzialmente consuma meno fuori casa rispetto alle generazioni precedenti». Una di quelle opportunità che, quando si presentano, i distributori horeca dovrebbero cogliere.
L’ a N a Lco LI co cre S ce e a P re NU oVI S ce
N ar I
Nel fuori casa c’è un segmento che, più di altri, sta cambiando pelle e incidendo direttamente sull’evoluzione dell’offerta nei locali. Si tratta del comparto delle bevande piatte, una categoria capace di interpretare nuovi stili di vita e una domanda sempre più orientata a qualità, varietà e identità del prodotto.
I consumatori sono più attenti e consapevoli, con una crescente sensibilità verso gusto, benessere e ingredienti. Allo stesso tempo, il comparto mantiene un forte legame con la tradizione e con il Made in Italy, che ne rafforzano il valore anche sul piano culturale, evocando convivialità e memoria e rappresentando un patrimonio riconosciuto anche oltre i confini nazionali. Nel frattempo, il settore ha avviato un percorso di innovazione che si traduce in una riformulazione delle ricette, in un ampliamento dell’offerta, sempre più orientata a varianti a ridotto contenuto di zucchero o sugar free e nell’utilizzo di ingredienti tipici o funzionali.
In questo scenario, tra evoluzione della domanda, innovazione e prospettive future, abbiamo raccolto il punto di vista di Giangiacomo Pierini, Presidente Assobibe.
Il consumo di bevande piatte nel Fuori Casa sta attraversando una fase di trasformazione. Quali sono oggi i segnali più evidenti che arrivano dal mercato?
Oggi il mondo del Fuori Casa si confronta con consumatori sempre più attenti, sensibili e con esigenze specifiche, sia per gusto che per stile di vita. Questo ha portato gli operatori a creare un’offerta articolata e diversificata, in grado di rispondere a ogni bisogno anche in base al momento della giornata o all’occasione di consumo. Il settore dei soft drink negli anni ha modificato profondamente le proprie strategie di prodotto e di comunicazione, investendo in ricerca e sviluppo. La capacità di innovare sarà uno dei fattori chiave di sviluppo del settore nei prossimi anni.
Nello specifico, come stanno cambiando le scelte dei consumatori quando consumano bevande analcoliche fuori casa?
I consumatori italiani sono già oggi i più moderati in Europa nel consumo di bevande analcoliche: l’Italia è all’ultimo posto per consumi pro-capite nell’Unione Europea. L’apporto calorico nella dieta quotidiana è marginale - circa 18 calorie al giorno per un adulto, pari allo 0,9% del fabbisogno - e il consumo medio corrisponde a poco più di
SPINto Da
INNoVaZIoNe e atteNZIoNe a SaLUte e QUaLItÀ, IL mercato
DeLLe BeVaNDe PIatte NeL FUorI caSa eVoLVe tra Zero
SUGar, eNerGY DrINK e mIXoLoGY aNaLcoLIca
DI mar I a e L e N a DIP ace
un quarto di bicchiere al giorno. In questo contesto di moderazione si registra un’evoluzione qualitativa molto chiara: i consumatori cercano un’offerta che rispetti le loro preferenze di gusto, le loro esigenze di salute e il contesto in cui si trovano.
Qual è oggi lo stato di salute del mercato delle bevande analcoliche nel canale Fuori Casa?
Il 2025 si è chiuso con un bilancio complessivamente negativo per il canale grossisti, che ha registrato un calo del -1,3% a volume rispetto al 2024, leggermente inferiore a quello della totalità dei canali, dove la contrazione è stata dell’1,5% a volume. Si tratta di un dato che assume rilevanza se confrontato con l’andamento dell’anno precedente: nel 2024, infatti, lo stesso canale grossisti aveva registrato una crescita del 4% a volume rispetto al 2023. Tra i prodotti che hanno
mantenuto maggiore dinamicità nel corso del 2025 troviamo gassosa, limonata, tonica, pompelmo ed energy drink, che continuano a essere tra le referenze più richieste dagli operatori del fuori casa. Per quanto riguarda le proiezioni per la stagione 2026, il nostro approccio è di cauto ottimismo. Una grande opportunità da cogliere è l’export, che negli ultimi 10 anni è cresciuto del 117% e del 20% nell’ultimo biennio. I nuovi accordi siglati dall’UE con il Mercosur e con l’India potrebbero aprire nuovi mercati interessanti. Un altro driver di crescita è rappresentato anche dall’innovazione di prodotto da parte delle aziende, per rispondere in modo sempre più attuale alle esigenze dei consumatori, come dimostra il crescente interesse verso le varianti low calories e zero zuccheri.
Entrando nel dettaglio delle categorie, quali stanno sostenendo maggiormente il mercato?
Nel 2025 il segmento più dinamico è stato senza dubbio quello degli energy drink che ha registrato una crescita dell’11,3% a volume, un risultato notevole in un mercato
complessivamente in flessione.
Le limonate hanno registrato una performance positiva (+1,5%) grazie all’incremento messo a segno nel canale dei grossisti. Una sostanziale stabilità si è registrata sulle cole (+0,2%), oltre alle toniche (+0,9%) e alle gassose (pari rispetto al 2024), che risultano in crescita esclusivamente nel canale Grossisti.
Negli ultimi anni le referenze senza zucchero sono cresciute rapidamente. Lo zero sugar è ancora un trend o possiamo considerarlo ormai un nuovo standard dell’offerta nei locali?
Lo zero sugar è di fatto un nuovo standard. Il consumatore non si aspetta più di trovare solo la versione classica di una bevanda analcolica, ma anche l’alternativa senza o a ridotto contenuto di zucchero. Osserviamo, inoltre, una nuova cultura del consumo consapevole che sta influenzando positivamente il mondo del bartending professionale: la miscelazione analcolica e i mocktail non sono più considerati un ripiego, ma rappresentano una proposta di qualità a tutti gli effetti, che trova sempre più spazio anche nelle carte dei locali di fascia premium. Come Associazione, promuoviamo collaborazioni e sperimentazioni che possano valorizzare il potenziale innovativo del comparto. Un esempio concreto in questa direzione è la collaborazione sviluppata con Bruno Vanzan sul tema del Dry January, un’iniziativa pensata proprio per mettere in evidenza il crescente interesse verso i mocktail.
Quanto pesa oggi lo zero sugar nelle vendite Horeca? È difficile isolare un dato specifico per il solo canale fuori casa, ma la direzione è chiara e
coerente con quanto osserviamo sull’intero mercato: lo zero sugar è sempre più richiesto e la sua presenza è sempre più consolidata nelle carte bevande dei locali. È importante però sottolineare un aspetto spesso trascurato nel dibattito pubblico: il settore ha raggiunto risultati virtuosi, come la riduzione dello zucchero e l’ampliamento delle varianti, grazie a investimenti volontari in ricerca e sviluppo, non per effetto di imposizioni fiscali. Questo dimostra che il cambiamento si costruisce con responsabilità industriale e dialogo con i propri stakeholder.
Quanto ha investito l’industria in innovazione per ridurre o eliminare gli zuccheri?
L’investimento è stato significativo e costante nel tempo e ha portato a risultati importanti: negli ultimi 15 anni lo zucchero immesso in consumo è stato ridotto del 41%. Solo nell’ultimo biennio le varianti senza zucchero sono cresciute del 65%. Sono numeri frutto di scelte industriali volontarie, non di imposizioni normative, siglate anche dagli accordi con il Ministero della Salute, che testimoniano la serietà e la continuità dell’impegno.
Dal punto di vista della filiera, e quindi anche dei distributori beverage, in che modo questa evoluzione sta cambiando gli assortimenti che i grossisti propongono ai locali del Fuori Casa?
La trasformazione ha reso l’offerta di bevande analcoliche molto più diversificata, con assortimenti che combinano ricette tradizionali, versioni a ridotto contenuto di zucchero e opzioni completamente sugar-free. Avere a disposizione un portafoglio ampio e
Giangiacomo Pierini, Presidente Assobibe
modulabile consente di intercettare diversi segmenti di domanda e di valorizzare la carta delle bevande come elemento distintivo della propria offerta, trasformando l’innovazione del settore in un reale vantaggio competitivo per il proprio business.
Quali effetti potrebbe avere l’introduzione della Sugar tax sul mercato delle bevande analcoliche e sull’equilibrio della filiera distributiva?
Il settore auspica fortemente che il Governo cancelli la cosiddetta Sugar tax - che dovrebbe entrare in vigore a gennaio 2027 - un’imposta che, ricordiamo, si applica solo alle bevande analcoliche, con e senza zucchero, penalizzando in modo indiscriminato l’intera categoria merceologica, senza tra l’altro portare benefici per la salute dei consumatori, considerando l’impatto limitato di questi prodotti nella dieta del consumatore italiano. Dati alla mano, l’imposta determina un carico fiscale rilevante sui produttori, che subirebbero un incremento del 28% di fiscalità su un litro, con effetti a cascata estremamente negativi come una contrazione delle vendite stimata del 16% e mettendo a rischio circa 5.000 posti di lavoro. Per quanto riguarda l’incremento sui prezzi al consumo finale, non siamo in grado di fornire previsioni precise, poiché le variabili in gioco sono molteplici. Ciò che è certo è che l’onere fiscale si rifletterà inevitabilmente lungo l’intera catena del valore, con conseguenze potenzialmente molto pesanti sia per gli operatori economici che per i cittadini. C’è un elemento paradossale che vale la pena sottolineare: questa imposta, così come è congegnata nel nostro Paese, si applica anche alle bevande analcoliche prive di zuccheri, colpendo
ZeRO SUGaR, eneRGY dRinK e Made in itaLY GUidanO L’evOLUZiOne dei SOFt dRinK
neL CanaLe
HOReCa, inteRCettandO
Una dOManda
SeMpRe piÙ ORientata
a QUaLitÀ e beneSSeRe
un segmento virtuoso che sta crescendo e che il Settore ha sviluppato con anni di investimenti. È un controsenso evidente. Per questo come ASSOBIBE non chiediamo un nuovo rinvio - siamo già all’ottavo - ma la cancellazione definitiva di una misura che non ha dimostrato alcuna efficacia nei Paesi che l’hanno adottata.
Oltre allo zero sugar, quali sono oggi i principali driver di innovazione nel comparto delle bevande analcoliche?
Oltre alla significativa riduzione dello zucchero, vale la pena evidenziare anche l’utilizzo di ingredienti funzionali. Si osserva anche una riscoperta degli ingredienti del territorio, dell’identità italiana del nostro comparto. Il chinotto, le aranciate, i bitter, gli aperitivi analcolici sono prodotti unici al mondo, legati a territori specifici e a una storia di competenze artigianali e industriali che non ha eguali. Valorizzarli, anche attraverso l’innovazione di prodotto, è una delle grandi sfide e opportunità del settore. Un altro driver rilevante è la mixology analcolica: i mocktail e i soft drink premium stanno conquistando spazio nelle carte dei locali di qualità, trainati da una nuova cultura del bere consapevole che non riguarda solo chi sceglie di non bere alcolici, ma chiunque cerchi un’esperienza di gusto elevata. Non
va inoltre dimenticato l’impegno verso la sostenibilità. Dalla riduzione dell’impiego di materie prime all’adozione di pratiche produttive a basso impatto ambientale, dalla valorizzazione degli ingredienti e delle filiere locali all’introduzione di nuovi formati di packaging, le aziende stanno portando avanti un percorso di responsabilità e di crescente consapevolezza delle tematiche ambientali, al quale contribuiscono in maniera significativa ormai da molti anni.
Per i distributori il beverage analcolico è una leva importante di rotazione e marginalità. Quali opportunità vede per la filiera nei prossimi anni?
I segmenti più dinamici, come lo zero sugar, gli energy drink, il no alcol e il Made in Italy di qualità, sono espressione di una domanda in costante espansione, che sta ridisegnando di conseguenza l’offerta. Gli operatori potranno presidiare questi spazi con assortimenti aggiornati e una proposta di valore coerente con un vantaggio competitivo reale.
Guardando al futuro, quindi, quale direzione prenderà il mercato dei soft drink nell’Horeca?
Il mercato sta attraversando una fase di trasformazione profonda, che ci invita a consolidare i valori che caratterizzano il nostro settore: qualità, varietà, Made in Italy, consapevolezza. Le aziende hanno dimostrato di saper innovare con responsabilità e in modo indipendente, per soddisfare le esigenze dei consumatori. Nel Fuori Casa, questa trasformazione sta ridefinendo l’approccio degli operatori, che stanno puntando sempre più sulla qualità e la differenziazione della propria offerta.
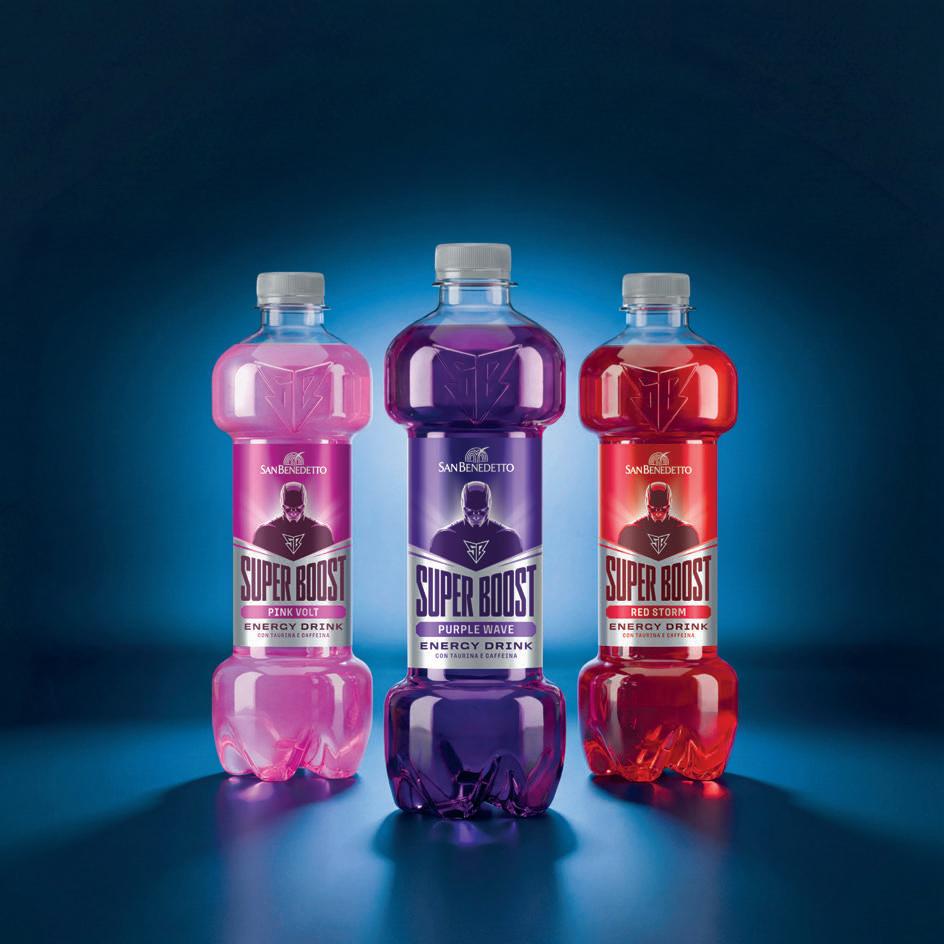
IL SETTORE SI TRASFORMA
TRA RICERCA DI BENESSERE, PREMIUMIZZAZIONE E NUOVE
OCCASIONI DI CONSUMO, IL MERCATO DEI SOFT DRINK CONTINUA A EVOLVERE
DI MARIA ELENA DIPACE
BIBITE BONA
ANDREA BONA, CEO Bibite Bona
GRUPPO CAFFO 1915
NUCCIO CAFFO, AD del Gruppo Caffo 1915
I PRINCIPALI
PLAYER FANNO IL PUNTO
SUL COMPARTO
“Nel canale Horeca stiamo osservando una crescente attenzione verso prodotti premium, referenze a ridotto contenuto di zuccheri e bevande funzionali. I locali richiedono assortimenti distintivi e prodotti capaci di valorizzare l’esperienza del consumatore, con una forte attenzione alla qualità e alla mixology. Per i distributori diventa fondamentale costruire assortimenti equilibrati, in grado di coniugare rotazione e marginalità, affiancando ai prodotti mainstream referenze specialistiche che rispondano a consumatori sempre più consapevoli. Nel nostro portafoglio stanno ottenendo risultati particolarmente positivi la Mandaranita & Lime della linea Specialità Siciliana dal 1947 Bona e The Limone & Rosa.”
“La crescita della mixology premium e dell’aperitivo contemporaneo sta sostenendo la domanda di toniche ad alto valore aggiunto, caratterizzate da ingredienti distintivi e forte identità territoriale. Per distributori e locali diventa sempre più importante proporre referenze capaci di differenziare l’offerta e valorizzare il drink finale. In questo scenario si distinguono le toniche Mediterranean e Bergamotto Bisleri, sempre più richieste nel canale Horeca. Tra le referenze che stanno ottenendo i risultati più interessanti spicca la Tonica al Bergamotto Bisleri, protagonista del Capo Tonic, il Clementino Tonic e Limoncino Tonic, due proposte che uniscono i liquori agli agrumi del Gruppo Caffo 1915 all’Acqua Tonica Mediterranean Bisleri, dando vita a drink freschi e a moderata gradazione alcolica, apprezzati nel consumo estivo”.
CONSERVE ITALIA
“La ricerca di bevande più naturali, con meno zuccheri e capaci di adattarsi a diverse occasioni di consumo sta orientando le scelte di locali e distributori. Cresce il fenomeno dei mocktail, che richiede prodotti ad alto contenuto di frutta e con una buona resa in miscelazione. In questo scenario il distributore è chiamato a costruire assortimenti equilibrati, capaci di coniugare rotazione, marginalità e differenziazione. Derby Blue sta crescendo con il lancio della linea Frutta Frizzante e il rilancio delle toniche, sostenuti da un importante restyling di gamma. Al tempo stesso Yoga, che quest’anno celebra gli 80 anni, continua a essere un pilastro del fuori casa con formati dedicati al consumo on the go come Yoga Zero ACE 500 ml e Yotea PET 500 ml. Il Gruppo continuerà a investire con nuovi sviluppi di prodotto e packaging per il canale Horeca”.
PIER GIORGIO MISSIROLI, marketing manager Horeca Conserve Italia
GOLDEN EAGLE DEL MONTE
GALAVERNA, Senior Marketing Manager Foods & Beverages Italy & South Europe
“La crescita delle categorie analcoliche nel fuori casa è guidata dalla ricerca di prodotti più naturali, dalla premiumizzazione e dal forte sviluppo delle bevande ready to drink, particolarmente apprezzate dalle generazioni più giovani. Per i distributori diventa fondamentale costruire assortimenti equilibrati, capaci di coniugare volumi, marginalità e innovazione, affiancando alle referenze mainstream prodotti premium e soluzioni better for you. Per massimizzare rotazioni e redditività risultano determinanti formati monodose e ready to drink per il consumo on the go, affiancati da referenze adatte al servizio e alla mixology, oltre a un packaging distintivo che rafforzi la percezione di qualità. Nel portafoglio Del Monte si distingue la linea in lattina, con Pineapple Crush tra le referenze più performanti grazie ai veri pezzetti di ananas e all’assenza di zuccheri aggiunti. Ottimi risultati arrivano anche da Bubble Tea, Energy Drink e Lemonade”.
“La domanda nel fuori casa si orienta sempre più verso prodotti con una forte identità, qualità percepita e ingredienti semplici. Accanto alla crescita del segmento energy, aumenta l’attenzione verso referenze naturali e senza zuccheri aggiunti. Per i distributori diventa quindi fondamentale costruire assortimenti equilibrati, capaci di coniugare rotazione e differenziazione, valorizzando brand riconoscibili e proposte ad alto valore aggiunto. Tra le nostre referenze più dinamiche spicca Golden Eagle Energy Drink, mentre prosegue l’espansione della gamma Natural 100%, linea di succhi 100% frutta in bottiglia di vetro nei formati da 200 e 750 ml, disponibile nelle varianti arancia, carota, ciliegia, fragola, mela, mela-carotaarancia, mirtillo, pera e pesca”.
MANIVA
“Nel canale Horeca osserviamo consumatori sempre più orientati verso qualità, ingredienti italiani, prodotti senza zuccheri e nuove occasioni di consumo, mentre crescono interesse per energy drink e richieste di proposte premium. Accanto alla tenuta delle bibite, registriamo anche un calo significativo nel consumo dei succhi di frutta. Per questo Maniva ha investito nelle nuove Bibite gassate Verna –Spume di Toscana, reinterpretando in chiave contemporanea le tradizionali spume toscane con ingredienti 100% italiani, acqua delle sorgenti del Parco delle Foreste Casentinesi e packaging dedicati, dal vetro 37,5 cl al vetro a rendere. Abbiamo inoltre introdotto versioni premix di Spuma bionda, Cedrata, Limonata e Tonica in fusti d’acciaio da 20 litri, soluzione già sperimentata con successo con Mineral Seltz, pensata per mescita e miscelazione nel fuori casa.”
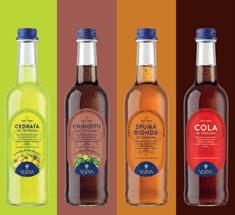
MICHELE FOGLIO, AD Maniva
FEDERICA GALLI, Sales Specialist Golden Eagle
ELISA



SAN BENEDETTO RED BULL FONTE PLOSE
“La crescente attenzione verso uno stile di vita sano continua a sostenere la domanda di prodotti naturali e biologici nel canale Horeca. In questo contesto la linea BioPlose, considerata una proposta premium e garanzia di qualità e genuinità italiana, continua a crescere affermandosi come riferimento in pasticcerie, hotel e strutture di ospitalità di alto livello. I clienti apprezzano l’ampiezza della gamma, la selezione degli ingredienti e il packaging in vetro. In un mercato delle sodate sempre più affollato, i distributori svolgono un ruolo fondamentale nel valorizzare prodotti distintivi e nel supportare i locali nella costruzione di un’offerta differenziante, andando oltre le referenze più mass market. In questa direzione si inserisce Alpex, il brand dedicato alla mixology e agli aperitivi analcolici, esclusivo per l’Horeca e supportato da un lavoro congiunto tra azienda e distributori per valorizzarne potenzialità e posizionamento”.
“Il mercato Horeca delle bevande analcoliche evolve verso un modello sempre più orientato al valore. Crescono gli energy drink, che registrano performance a doppia cifra e si confermano una categoria strategica per distributori e locali, mentre la premiumizzazione continua a incidere sulla composizione degli assortimenti. Accanto ai brand ad alta rotazione aumenta infatti il peso di referenze premium, prodotti a ridotto contenuto di zuccheri, segmenti Organics e bevande funzionali. Tra le categorie più dinamiche spiccano gli energy: Red Bull continua a guidare il mercato con una quota superiore all’87% e una crescita dell’8,22%. Nel comparto toniche si rafforza inoltre il ruolo delle referenze premium e specialistiche, sostenute dalla crescita della mixology. In questo scenario il distributore assume un ruolo sempre più consulenziale, orientando le scelte dei locali tra rotazione, marginalità e nuove occasioni di consumo”.
“Funzionalità, benessere e contenuto di servizio stanno guidando l’evoluzione delle bevande analcoliche nel canale Horeca. Tra i trend più dinamici spiccano il segmento Zero, in cui San Benedetto si conferma protagonista con un’offerta in continua evoluzione, e il mondo della mixology, sempre più orientato verso proposte low e zero alcol. Accanto alle bibite San Benedetto Zero, pensate per il consumo quotidiano, si distinguono le referenze premium Passione Italiana e prodotti funzionali come Energade. Nel comparto toniche e mixer, Schweppes continua a investire nell’innovazione con la linea Schweppes Selection, arricchita dalla Tonic Basil & Sicilian Lemon, proposta premium dedicata alla miscelazione. Il brand è protagonista nel 2026 come fornitore ufficiale del Roland-Garros, celebrato con una speciale limited edition che rafforza ulteriormente la visibilità del marchio nel fuori casa”.
VINCENZO TUNDO, Direttore Commerciale e Marketing Italia, San Benedetto
LUCA DOMENICI, Trade Marketing Distribution & Reach Red Bull
GIULIA CAMILLA WAGNER, responsabile Comunicazione e Marketing Fonte Plose
ACQUA S.BERNARDO
ANTONIO BIELLA, Direttore Generale Acqua S.Bernardo
“Nel canale Horeca cresce la richiesta di prodotti percepiti come sani, naturali e con un contenuto di zuccheri sempre più ridotto. Una tendenza che si accompagna alla preferenza per formati più contenuti, ma capaci di valorizzare qualità e immagine del prodotto. Anche sul fronte distributivo si rafforza l’interesse verso referenze premium, caratterizzate da packaging distintivi e da un posizionamento di alta qualità, mentre anche i prodotti mainstream puntano sempre più sulla differenziazione. Per Acqua S.Bernardo la chiave è proporre prodotti ricercati e innovativi, in grado di generare interesse e rotazione. In questa direzione si inserisce il lancio di Acqua di Luppolo, sviluppata in collaborazione con Baladin e proposta in un packaging in vetro dal forte impatto visivo. La referenza è disponibile sia nella versione regular sia nella variante Zero, senza zuccheri e senza alcol”.
ZUEGG TASSONI
GIUSEPPE D’ERCOLE, Wholesale Channel Director Italia, Gruppo Lunelli
“La richiesta di referenze a basso o nullo contenuto di zuccheri continua a guidare l’evoluzione del mercato Horeca. In questo scenario Tassoni ha ampliato la propria offerta con la Tonica Zero e, più recentemente, con la Cedrata Zero, oggi tra le referenze più dinamiche del portfolio. Per distributori e locali assumono crescente importanza prodotti capaci di coniugare qualità percepita, naturalità e forte identità. I locali privilegiano inoltre formati in vetro e monodose, considerati più coerenti con un’esperienza di consumo premium, con il servizio e con il posizionamento qualitativo dell’offerta. Tassoni punta su ingredienti naturali, italianità e legame con il territorio, elementi che contribuiscono a differenziare l’assortimento. Un ruolo centrale è svolto anche dalla formazione, attraverso attività di storytelling, degustazioni e incontri dedicati ai distributori, chiamati a guidare le scelte di assortimento e valorizzazione delle referenze nel canale fuori casa”.
“Nel canale Horeca il focus si sta spostando dalle singole categorie ai diversi momenti di consumo, che generano rotazioni differenti durante la giornata. Se gli energy drink continuano a crescere, il consumatore mostra un interesse sempre più marcato verso naturalità, basso contenuto di zuccheri, proposte no/low alcol e prodotti funzionali. In questo contesto la qualità diventa una leva competitiva sempre più importante. Zuegg presidia il canale con i brand Zuegg e Skipper Senza Zuccheri Aggiunti nel formato VAP 200 ml, coprendo nettari, succhi 100% e classici. Ottime le performance della linea Zuegg, mentre Skipper SZA continua a intercettare la crescente domanda di prodotti senza zuccheri aggiunti. Tra le novità spicca il lancio di SkipWater in PET 500 ml, pensata per Horeca, vending e consumo on-the-go, con l’obiettivo di ampliare le occasioni di consumo oltre la colazione e la pausa bar tradizionale”.
LUCA CREPALDI, Responsabile Vendite Italia Canale OOH, Zuegg
U n A n U oVA s FIDA o RGA n IZZAt IVA
stRUMentI e soLUZIonI sono
seMPRe PIÙ ACCessIBILI, MA IL VeRo
FAttoRe DIstIntIVo RestA LA CAPACItÀ
DeLLe AZIenDe DI eVoLVeRe PRoCessI, CoMPetenZe e MoDeLLI oRGAnIZZAtIVI.
È QUI CHe sI CostRUIsCe Un VAntAGGIo CoMPetItIVo DURAtURo
DI ste V en CR os A to
Oggi il problema non è la mancanza di opportunità, ma paradossalmente l’eccesso di possibilità e di offerta tecnologica: siamo esposti a continui stimoli legati all’intelligenza artificiale, a una miriade di software gestionali, al desiderio di automatizzare quanto più possibile. Ogni soluzione sembra promettere risultati straordinari, ma poche spiegano davvero quale sarà il reale risultato. Di fronte a questo scenario è normale avere dei dubbi: la paura di scegliere la tecnologia sbagliata, di investire male le proprie risorse o di affidarsi al classico fornitore di software, porta molte aziende a rimandare le decisioni continuando a scegliere il “come si è sempre fatto” come l’unica bussola disponibile. Per contro, risposte istintive della serie “dobbiamo digitalizzarci”, oppure “ci serve l’AI”, fotografano bene il problema sebbene non
indichino la strada. Perché portare tecnologia dentro un’organizzazione non preparata è come mettere un motore da Formula 1 in una carrozzeria arrugginita: potente sulla carta, ma inutile nei fatti. Lo dice chiaramente Flavio Danieli, AD di Neoma: “L’AI non è un gadget, ma un acceleratore di processi”. Acceleratore, non motore. È una distinzione che cambia tutto il ragionamento.
QUAnDo L’oRGAnIZZAZIone È IL PRoBLeMA
Osservando con obiettività la realtà della distribuzione Horeca, il quadro che emerge è che molte aziende del settore sono cresciute per aggregazioni successive: sulla carta gruppi solidi con ricavi importanti, ma spesso con bassa marginalità e problemi organizzativi non risolti. In pratica un arcipelago di silos decisionali, ognuno con le proprie logiche,
flussi operativi non omogenei, software non integrati tra loro e che richiedono continue azioni di controllo manuali. Il dato non circola, il know-how resta in testa a poche persone, e ogni decisione si prende più per esperienza pregressa che come risposta alle reali necessità. In questi casi il problema non è la mancanza di strumenti, ma la resistenza a mettere in discussione il modello organizzativo, confermando fiducia nel “sistema che ha sempre tenuto”, anche se non più adeguato a supportare la crescita della propria azienda.
Ma “tenere” non significa performare: nel mercato attuale - complici le aspettative dei consumatori che mutano continuamenteil costo dell’immobilismo è già una perdita contabilizzata e una sicura ipoteca sul futuro. Come uscirne? Decidere di iniziare un vero percorso di trasformazione digitale, che permetta di affrontare le sfide del mercato del futuro, partendo dalle fondamenta: dalle persone, dalla cultura e dai flussi di lavoro. Il futuro oggi si progetta partendo da un punto fondamentale: chiederci come sogniamo la nostra azienda prima di iniziare ad evolverla.
CInQUe LeVe PeR
LA tRAsFoRMAZIone DIGItALe
Chi ha adottato con successo un percorso di trasformazione digitale sa che la tecnologia è l’ultima cosa che entra in gioco.
l’innoVaZione cRea
ValoRe Solo QUanDo
PeRSone, PRoceSSi e Dati eVolVono
inSieMe alle eSigenZe
Del MeRcato
La tecnologia, infatti, non risolve problemi organizzativi: se mancano dati, metodo e una chiara comprensione dei processi, introdurre nuovi strumenti digitali significa semplicemente amplificare le inefficienze esistenti su una piattaforma più moderna.
Il MetodoNeoma si fonda su cinque elementi chiave che devono essere attivati nell’ordine giusto, ciascuno abilitante il successivo. Il punto di partenza è il cambio di mindset, dove il management matura la consapevolezza che il miglioramento sia un processo continuo e assume il coraggio di mettere in discussione ciò che non funziona più. Senza questo cambiamento, qualsiasi investimento
tecnologico diventa inefficace.
Poi arrivano i processi operativi: non per digitalizzarli così come sono, ma per ripensarli. La mappatura dei flussi è lo strumento indispensabile per capire le vere criticità e gli aspetti su cui intervenire per ripensare il tutto secondo un’ottica di fluidità.
Il terzo elemento è l’evoluzione del modello di business: uno degli aspetti fondamentali per evolvere consiste nel rispondere a questa domanda: “dove vogliamo portare l’azienda?”. Potrebbe apparire banale, ma è uno dei pilastri per poi costruire, insieme, un percorso di evoluzione aziendale coerente con gli obiettivi.
Quarto, la user experience: fondamentale, anche in chiave ESG, per migliorare l’esperienza non solo dei clienti, ma anche dei collaboratori.
Infine, la tecnologia che, come detto, non è più il punto di partenza, ma è una leva di efficienza, resilienza e sostenibilità. Al vertice di questo percorso si colloca l’Intelligenza Artificiale, ma solo quando si ha certezza
t RA s F o RMAZI one DIGI tAL e :
GLI ELEMENTI CHIAVE
1 Cambio di mindset
Una visione olistica, un approccio agile e “sperimentale”, la ricerca del miglioramento continuo
2 Processi operativi
Mappare criticità e punti di forza per ottimizzare i flussi operativi e rendere efficace l’adozione delle nuove tecnologie
3 Evoluzione del modello di business
Orientamento agli obiettivi e al contesto per la creazione di nuovo valore
4 Eperienza utente
Migliorare sensibilmente l’esperienza offerta a clienti e collaboratori
5 Integrazione della tecnologia
Come strumento per incrementare la resilienza e la sostenibilità dell’azienda
che sotto ci sono processi strutturati, dati affidabili, metriche chiare. È la Piramide dell’Innovazione che Neoma porta al centro del proprio metodo: ogni livello prepara il terreno per quello successivo, e l’intelligenza artificiale diventa efficace solo quando il terreno è già stato lavorato.
AssUMeRe L’AI CoMe sI AssUMe Un CoLLABoRAtoRe
Flavio Danieli usa un’immagine semplice e potente per descrivere il rapporto corretto
È consulente in grafica e comunicazione con un background tra architettura e moda attraverso il quale unisce visione progettuale e sensibilità estetica. In Neoma si occupa della comunicazione dei servizi dedicati al mercato Horeca & beverage, traducendo soluzioni tecnologiche e processi complessi in messaggi chiari, visivi ed efficaci. Nel suo lavoro aiuta le aziende a comunicare in maniera mirata e ad affrontare il cambiamento digitale, lavorando su marketing e sviluppo del brand.
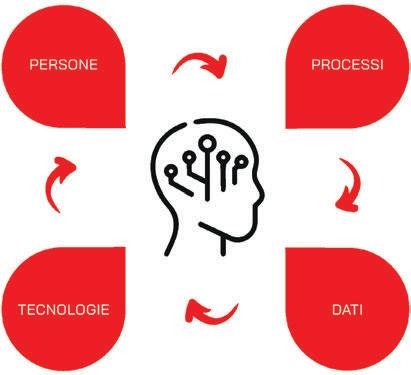
chi lavora in azienda: amplifica quello che le persone sanno già fare. Prende in carico le attività operative e ripetitive, restituendo tempo ed energia per ciò che conta davvero, ovvero relazioni, decisioni, strategie. Il risultato è una organizzazione perfetta, con minori costi operativi, con maggiore comunicazione e, conseguentemente, con più margine per crescere.
DAL FoGLIo DI CARtA
AL VAntAGGIo CoMPetItIVo
La trasformazione digitale nasce dall’equilibrio tra persone, processi, dati e tecnologie. Solo quando questi elementi lavorano insieme l’AI diventa un vero acceleratore di crescita
con l’intelligenza artificiale: bisogna trattarla come un nuovo assunto. Le si assegna un ruolo preciso, la si inserisce in un processo ottimizzato, le si forniscono dati di qualità su cui lavorare. Se manca anche solo una di queste condizioni, la performance sarà deludente, esattamente come accadrebbe con un essere umano inserito in un contesto caotico e privo di indicazioni chiare. Un agent AI ben configurato non sostituisce
I concetti si misurano sui risultati. E quelli raggiunti da alcuni distributori che già hanno intrapreso il percorso di trasformazione con Neoma, offrono un riscontro concreto di quanto questo approccio possa generare. Il cambiamento, in primis, non è stato tecnologico, ma organizzativo. Riprogettando il flusso dei processi, i distributori hanno mediamente diminuito del 20% i costi operativi, migliorato il servizio ai clienti e sostenuto la
crescita senza aumentare le risorse interne. Di rimando, oltre agli effetti positivi sui reparti operativi, la trasformazione digitale ha liberato la forza commerciale dalla gestione delle urgenze tecniche. Gli agenti hanno quindi recuperato tempo e concentrazione per fare ciò per cui sono davvero preziosi: costruire relazioni, identificare nuove opportunità, trasformarsi da “risolutori di problemi” a consulenti di fiducia. In un mercato dove la differenza non la fa più il listino, questa metamorfosi è già un vantaggio competitivo. Rimandare ha un costo. Non è una minaccia, è un dato oggettivo che si misura in opportunità perse, in talenti che preferiscono ambienti più evoluti, in clienti che trovano altrove il livello di servizio che cercano.
Steven Crosato steven crosato
DATI TECNOLOGIE
Supportiamo Industria e Distribuzione del mondo F&B con:
Power Up your Tools
Monitoraggio dei consumi Fuori Casa con insight su mercato, canali, occasioni e categorie
Modello predittivo su trend di visite e valore del mercato AFH e consumazioni delle principali categorie Food&Beverage
Measure your Market
Away From Home Outlook
Report annuale su struttura, numeri e trend del mercato Fuori Casa
Distribuzione F&B
nell’Away From Home
Censimento grossisti e analisi degli intermediari per scegliere i partner giusti
Unlock your Potential
Strumento di Pianificazione Strategica attraverso l’analisi dei mercati e dei potenziali provinciali
Piattaforma di Geomarketing con database qualificati dei punti di consumo Fuori Casa
Ristorazione in catena Osservatorio su caratteristiche e trend della ristorazione in catena e mappatura dei format
Canali indipendenti Insight su bisogni e performance dei canali indipendenti (bar, ristoranti/pizzerie, ...) del Fuori Casa
Supporto consulenziale a vendite, marketing e trade marketing con analisi, strategie e piani operativi su misura.
LA sosten IBILI tÀ PA ss A DAI n UM e RI
DALLA nUoVA stRAteGIA esG DI GRUPPo ‘BReWInG toMoRRoW’ AL tRAGUARDo ‘net ZeRo 2040’, PAssAnDo PeR AGRICoLtURA RIGeneRAtIVA, InnoVAZIone e RIDUZIone DeLLe eMIssIonI.
CARLsBeRG ItALIA RACContA UnA stRAteGIA CHe InteGRA GLI oBIettIVI AMBIentALI neL BUsIness, tRA RIsULtAtI ConCRetI e sFIDe AnCoRA APeRte
LUnGo LA FILIeRA
DI MARIA e L en A DIPAC e
Ibilanci di sostenibilità hanno smesso da tempo di essere semplici strumenti di rendicontazione. Sempre più spesso rappresentano una fotografia concreta delle priorità industriali, della capacità di misurare gli impatti e della coerenza tra obiettivi dichiarati e trasformazioni operative. Per le aziende del beverage, parlare di sostenibilità significa intervenire contemporaneamente su energia, acqua, packaging, logistica, agricoltura, persone e nuove abitudini di consumo. Temi che incidono direttamente sulla competitività e sul modo in cui il mercato percepisce il brand. È in questo contesto che si inserisce il percorso di rendicontazione ESG di
Carlsberg Italia, raccontato nel corso di un momento di confronto ospitato all’interno dello stabilimento di Induno Olona, dove management e responsabili aziendali hanno approfondito risultati raggiunti, nuove priorità e prospettive future. Più che una semplice presentazione del bilancio, l’incontro ha offerto una lettura più ampia del ruolo che sostenibilità, innovazione e filiera possono assumere nella strategia industriale del Gruppo. Il documento illustrato rappresenta inoltre il 15° Report ESG di Carlsberg Italia, tra le realtà pioniere della rendicontazione della sostenibilità nel comparto brassicolo nazionale. Per Alius Antulis, Managing Director di Carlsberg Italia, la sostenibilità si inserisce in una traiettoria di lungo periodo. Da questa visione prende forma Brewing Tomorrow, la nuova strategia ESG del Gruppo destinata a sostituire il precedente framework Together Towards Zero and Beyond. Non un cambio di direzione, quanto piuttosto un’evoluzione.
L’ambizione dichiarata resta quella di ridurre l’impatto sul pianeta, generare valore per le persone e affrontare temi centrali sia per il business sia per la società. La roadmap si sviluppa lungo quattro direttrici: riduzione delle emissioni di carbonio, tutela della natura, valorizzazione delle persone e promozione di scelte orientate al futuro. Secondo Antulis, i risultati raggiunti nel decennio precedente costituiscono la base su cui costruire gli obiettivi al 2030-2031. Un passaggio accompagnato dalla volontà di mantenere un dialogo costante con stakeholder e territori, continuando a rendicontare progressi, criticità e obiettivi futuri.
DAL net ZeRo
AL LUPPoLo ItALIAno
Lo stabilimento Carlsberg Italia di Induno Olona (VA), dove è stato presentato il 15° Report ESG dell’azienda
A entrare nel dettaglio della strategia è Serena Savoca, Marketing & Corporate Affairs Director di Carlsberg Italia, riportando al centro un concetto ricorrente: la sostenibilità deve uscire dai documenti e diventare pratica quotidiana. Il primo pilastro riguarda la decarbonizzazione. Non si parla soltanto di ridurre consumi energetici nei siti produttivi, ma di intervenire sull’intera catena del valore: processi, logistica,
L a sOstEnIBILItÀ
nOn sI MIsura sOLtantO nEI rIsuLtatI raGGIuntI, Ma nELL a CaPaCItÀ dI trasFOrMarE
PrOCEssI, FILIEra E CuLtura aZIEndaLE
packaging, economia circolare e modelli operativi. L’obiettivo resta il Net Zero entro il 2040, accompagnato da una maggiore resilienza ai cambiamenti climatici. Tra i target fissati rientra inoltre l’obiettivo di arrivare entro il 2032 a packaging completamente compostabili, riciclabili o riutilizzabili. La novità più rilevante emersa riguarda però il metodo di misurazione. La nuova strategia introduce KPI differenti e soprattutto il passaggio da obiettivi relativi a obiettivi assoluti: in futuro non conterà soltanto ridurre emissioni per ettolitro prodotto, ma abbassare le emissioni complessive anche in presenza di crescita produttiva. In altre parole, aumentare i volumi non potrà compensare un impatto ambientale maggiore. Il 2025 viene descritto come anno di transizione, necessario
per integrare nuovi parametri e obiettivi science-based. Il secondo pilastro riguarda la tutela della natura, tema particolarmente sensibile per un produttore di birra. L’acqua resta risorsa centrale, ma Savoca amplia il discorso alla rigenerazione degli ecosistemi. La sostenibilità non coincide soltanto con la protezione delle risorse, significa contribuire al loro ripristino. In questo quadro si inserisce il lavoro sull’agricoltura rigenerativa e sul luppolo italiano, sviluppato insieme a partner e centri di ricerca come CREA. L’obiettivo del Gruppo è arrivare entro il 2032 ad avere il 50% delle materie prime proveniente da pratiche di agricoltura rigenerativa. In Italia il percorso passa anche attraverso collaborazioni consolidate come quella con Italian Hops Company, che contribuisce a mantenere stabile al 17% l’utilizzo di luppolo coltivato nel nostro Paese. Il terzo pilastro riguarda invece le scelte consapevoli dei consumatori. Savoca sottolinea come gli stili di consumo stiano cambiando rapidamente e come l’azienda debba intercettare esigenze nuove, tra moderazione, benessere e maggiore attenzione alla qualità dell’esperienza. In quest’ottica il Gruppo prevede che entro il
2030 le birre analcoliche e a basso contenuto alcolico possano arrivare a rappresentare il 35% del portafoglio globale. Un ulteriore elemento evidenziato riguarda il ruolo dell’Italia all’interno del percorso ESG globale del Gruppo. Diversi progetti sviluppati nel nostro Paese hanno contribuito concretamente all’evoluzione della strategia internazionale. L’esempio principale è DraughtMaster, tecnologia di spillatura che l’Italia ha contribuito a sviluppare, misurare e validare sul piano ambientale fino a diventare piattaforma di riferimento per altri mercati europei.
eFFICIenZA, PeRsone e MoDeLLo oRGAnIZZAtIVo
Se Antulis ha definito la direzione strategica e Savoca ne ha illustrato i pilastri, Maria Grazia Fumagallo, Corporate Affairs Manager di Carlsberg Italia, ha riportato la sostenibilità sul terreno dei numeri e dei processi interni, delineando i principali risultati dell’ESG Report 2025. Nonostante un contesto economico complesso, Carlsberg Italia si conferma terzo produttore nazionale, con il Birrificio di Induno Olona che nel 2025 ha superato 1,14 milioni di ettolitri prodotti e
generato 234 milioni di euro di valore economico, consolidando crescita e modello industriale. Negli ultimi dieci anni l’azienda dichiara una riduzione del 27,5% nel consumo di gas metano, del 27% nei consumi energetici complessivi e del 31,6% nell’intensità delle emissioni dirette di CO2, risultati ottenuti attraverso interventi progressivi sui processi produttivi. Per il 2025 il lavoro prosegue con sistemi di recupero del calore e gestione della CO2 applicati allo stabilimento. Sul fronte delle risorse idriche, il report segnala inoltre una riduzione del 36,8% dei consumi complessivi di acqua rispetto al 2015, elemento centrale in una produzione come quella brassicola. Anche il packaging rientra nel piano di miglioramento continuo. L’azienda ha dichiarato un risparmio di 40 tonnellate di carta, ottenuto intervenendo su alleggerimento delle etichette e ottimizzazione dei materiali secondari. Tra i progetti più valorizzati compare ancora DraughtMaster. Secondo le analisi LCA condivise, ogni 100 litri di birra distribuita consentirebbero di evitare circa 14 kg di CO2, mentre i componenti integrano il 50% di plastica riciclata. Una parte significativa dell’intervento si è concentrata però sulle persone. Al centro del percorso resta la Growth Culture, modello organizzativo che punta su responsabilità, collaborazione e miglioramento continuo
e che l’azienda considera parte integrante dell’evoluzione ESG. Nel corso dell’anno risultano oltre 16.000 ore di formazione, dedicate a sicurezza, sviluppo manageriale e crescita professionale, pari a oltre 58 ore medie per dipendente. Sul fronte sicurezza le attività formative risultano in aumento dell’84%. Tra i dati condivisi emerge inoltre una presenza femminile significativa nei ruoli decisionali: 50% di donne nel Board e 42% nel management, percentuali che riflettono l’obiettivo del Gruppo di raggiungere entro il 2032 il 42% di presenza femminile nei ruoli senior. In questo quadro si inserisce anche “Generazioni in Armonia”, progetto nato per favorire dialogo e collaborazione tra quattro generazioni presenti contemporaneamente in azienda, trasformando la diversità anagrafica in leva organizzativa. L’idea che attraversa tutto l’intervento di Fumagallo è chiara: la sostenibilità viene descritta come parte integrante degli obiettivi dei dipartimenti e delle attività quotidiane, non come funzione separata dal business.
LA sFIDA RestA neLLA FILIeRA
Il momento forse più interessante emerge nel confronto finale con gli ospiti. Nel percorso verso il Net Zero, la parte più complessa non riguarda soltanto le emissioni generate direttamente dagli stabilimenti o
Da sinistra: Alius Antulis, Managing Director, Serena Savoca, Marketing & Corporate Affairs Director, Maria Grazia Fumagallo, Corporate Affairs Manager di Carlsberg Italia
l’energia acquistata, ma soprattutto quelle legate alla filiera: trasporti, fornitori, packaging, logistica e fine vita dei prodotti. È qui che, secondo l’azienda, si giocherà una parte decisiva del percorso verso gli obiettivi futuri. Lo stesso ragionamento emerge sul tema del deposito cauzionale per bottiglie e lattine. Pur osservando con interesse i sistemi attivi in altri Paesi europei, Carlsberg ritiene che l’Italia non disponga ancora di condizioni mature per una diffusione estesa.
Il messaggio espresso dal management è netto: “Una birreria non può farlo da sola”. Servirebbe un coordinamento tra industria, distributori, Horeca, GDO, logistica e istituzioni. Un manager con esperienza internazionale come Antulis ricorda come in altri mercati il deposito sia già applicato a vetro, plastica e lattine, ma sottolinea che servono anni per costruire infrastrutture condivise. Infine, il confronto si sposta sul segmento low e no alcohol, indicato come strategico ma ancora frenato da una barriera precisa: il gusto.
Gli investimenti si concentrano quindi su ricerca, sviluppo prodotto e miglioramento dell’esperienza sensoriale, con l’obiettivo di rendere queste proposte sempre più soddisfacenti per il consumatore.
È forse questo il messaggio più significativo emerso. La sostenibilità viene raccontata come insieme di obiettivi misurabili, ma anche come percorso fatto di tempi lunghi, cambiamenti culturali e responsabilità condivise. Un terreno in cui risultati e ambizioni convivono con la consapevolezza che molte delle sfide decisive si giocheranno oltre i confini dell’azienda stessa.
L’AI ACC en D e n U oV e s I ne RGI e
DALL’AssoRtIMento AL DeLIVeRY,
DALLA Rete VenDItA
ALLe PRoMoZIonI, IL BInoMIo
BIRRA-PIZZA entRA In UnA nUoVA
FAse. DAtI, sIMULAZIonI e AnALIsI
Consentono InFAttI DI PRenDeRe
DeCIsIonI PIÙ RAPIDe e MIRAte, MIGLIoRAnDo L’eFFICACIA
DeLLe stRAteGIe CoMMeRCIALI
LUnGo tUttA LA FILIeRA
DI MA tteo s A sse LLI
L’Intelligenza Artificiale entra oggi nella combo “birra & pizza” perché il Fuori Casa sta diventando più difficile da leggere nel punto esatto in cui deve decidere più in fretta: assortimenti, prezzi, promozioni, rotazioni, stagionalità, turismo, servizio, formati di consumo e marginalità si muovono insieme, spesso con tempi più rapidi rispetto ai cicli tradizionali della distribuzione.
Per chi produce, distribuisce o gestisce locali Horeca, birra e pizza rappresentano una delle occasioni di consumo più familiari e potenti. Proprio per questo, però, sono anche un banco di prova severo: quando una proposta funziona, entra nella routine del cliente; quando sbaglia tono, formato o momento, resta un’idea gradevole che non genera rotazione.
Per anni la forza del settore è stata l’intuizione commerciale: il venditore esperto conosceva il territorio; il distributore sapeva quali pizzerie lavoravano meglio il venerdì sera; il produttore leggeva il canale attraverso riunioni, storico ordini e relazioni personali. Questa competenza resta uno degli asset più preziosi, ma oggi da sola fatica a reggere la complessità.
Il cliente cambia fascia oraria, alterna consumo in sala e delivery, cerca birre più leggere in alcune occasioni e prodotti più distintivi in altre, guarda al prezzo ma premia il racconto quando lo percepisce autentico.
Il turismo modifica la domanda da quartiere a quartiere. Il meteo sposta flussi e consumi.
Gli eventi sportivi aprono picchi improvvisi. La stagione estiva concentra opportunità, ma anche rischi.
In questo scenario, decidere “a sensazione” significa spesso decidere troppo tardi o agire in maniera approssimativa.
Il valore dell’AI per la filiera birra-pizza nasce dalla capacità di mettere alla prova le ipotesi prima che diventino stock, listini, materiali trade o giornate della rete vendita. Una proposta di menù pizza e birra, una limited edition estiva, una nuova referenza low alcohol, una promozione per stabilimenti balneari, un kit per pizzerie smart o una campagna delivery possono essere simulati, confrontati, stressati e migliorati prima di impegnare tempo e risorse. Questo passaggio cambia profondamente il modo in cui industria e distribuzione costruiscono valore: l’errore viene intercettato prima del mercato, la scelta viene raffinata
Dati, teRRitoRio e SiMUlazioni aiUtano la FilieRa BiRRa-Pizza a tRaSFoRMaRe l’intUizione in DeCiSioni
PiÙ eFFiCaCi, MiSURaBili e oRientate alla CReSCita
prima del sell-in, la trattativa con il cliente si presenta con una logica più solida. Birra e pizza producono dati, venduti singolarmente o in combo.
L’industria conosce portafoglio, posizionamento, formati, costi, disponibilità produttiva, materiali e priorità dei brand. Il distributore vede frequenze d’ordine, rotture, rotazioni, marginalità, concentrazione dei volumi per zona, resa delle promozioni, differenze tra clienti stagionali e continuativi. Il locale vede coperti, scontrino medio, abbinamenti, orari, recensioni, riordini, performance delle piattaforme di delivery o prenotazione, piatti più ordinati e referenze lasciate in secondo piano. Ma quali sono le ragioni a monte?
L’AI permette di collegare questi segnali con elementi esterni: turismo, calendario, meteo, eventi, ricorrenze, flussi urbani, preferenze emergenti, sensibilità verso il low e no-alcohol, opportunità diverse prodotti diversi.
DALL’IntUIZIone AI DAtI
Nel binomio “birra/pizza” il primo terreno di applicazione è la route-to-market. Un produttore di birra, ad esempio, non può più limitarsi a spingere una referenza “stagionale” in maniera univoca. Deve capire dove quel prodotto ha più probabilità di
funzionare: pizzeria familiare ad alta rotazione, ristorante-pizzeria in località turistica, bar con aperitivo e forno, stabilimento balneare, locale serale con pizza fritta, delivery urbano nei weekend.
L’AI può aiutare a costruire mappe commerciali più intelligenti, segmentando i clienti per occasione d’uso e potenziale, e suggerendo a ciascuno una proposta coerente. In questo modo il distributore, guidato dall’industria, evita di caricare il catalogo con messaggi indistinti e comincia a lavorare per micro-scenari: cena conviviale, aperi-pizza, pranzo leggero, partita, turismo serale, spiaggia, delivery da gruppo.
Il secondo ambito riguarda l’assortimento.
Nel canale Horeca l’ampiezza non è sempre ricchezza: spesso è complessità che rallenta il venditore, confonde il cliente e riduce la qualità dell’esecuzione.
Una buona “architettura birraria” per la pizza può essere corta, leggibile e diversa a seconda del format: una lager o una pils altorotante, una blanche o weiss per il caldo intenso o le pizze più leggere, una ambrata o IPA per sapidità e fritti, una referenza locale o artigianale per spingere sullo story-telling, una zero alcol per il pranzo, per chi guida o per le nuove generazioni.
L’AI aiuta a capire dove questa architettura deve essere spinta, dove va semplificata e dove può sostenere un’offerta premium. Non decide al posto del category manager, ma gli mostra con maggiore velocità dove una referenza rischia di restare “decorativa” e dove invece può diventare potenziale.
Per il locale, parlare di “combo Birra & Pizza”
SINERGIE STRATEGICHE BIRRA & PIZZA
SFIDA DELLA FILIERACOME INTERVIENE L’AIVALORE GENERATO
Domanda variabile in funzione di turismo, meteo, eventi e fasce orarie
Assortimenti birra troppo ampi o confusi
Promozioni generiche “birra + pizza”
Incrocia ordini, fattori esogeni, stagionalità e occasioni di consumo
Analizza format di locale e performance delle referenze
Simula micro-scenari: aperi-pizza, delivery, spiaggia, partita, cena famiglia
Proposte più tempestive, meno invenduto, rotazioni più alte
Architettura chiara (lager, blanche, IPA, locale, low/no alcohol) e allocazione strategica per locale
Campagne più mirate e maggiore conversione
Un nUoVo VAntAGGIo CoMPetItIVo
Industria
Distributore
Locale Horeca
Storico ordini, rotazioni, marginalità, stock-out
Menù, recensioni, delivery, scontrino medio
Meteo, eventi sportivi, turismo, weekend
Testare nuovi concept, pack e scenari di business prima del lancio/sell-in
Preparare visite CRM con storico, referenze mancanti, rischio stock-out e proposte mirate
Usare AI per menù, upselling delivery, formazione sala e contenuti social
Tasso adozione trade, revisioni ridotte, grande velocità, genera idea per il lancio
Conversione visite, margine medio, riordini, km commerciali evitati
Scontrino medio, attachmentrate birra, rotazione referenze, recensioni positive
La stessa logica vale per il delivery. La pizza è una delle categorie più forti, ma l’up-selling “birra” resta spesso gestito in modo debole: una sezione poco visibile, fotografie trascurate, formati non adatti, promozioni generiche. In base al profilo utente, con l’AI si possono simulare bundle diversi per weekend, serate sportive, condizioni meteo, gruppi di acquisto, appartamenti turistici o studenti. Si può capire se conviene dare risalto ad una 33 cl artigianale, una 50 cl più accessibile, una senza alcol o un multipack. Si possono testare testi, immagini, soglie di spesa e formule combo prima di renderle operative. Il cliente troverà così l’up-selling giusto nel momento in cui sta già comprando.
Segmentazione per potenziale e occasione d’uso
Menu engineering e analisi degli abbinamenti
Simulazione domanda e combo dinamici
senza execution produce testi eleganti nei menù ma poca vendita in sala.
L’AI può invece supportare menu engineering, formazione e vendita assistita.
Può suggerire quale birra affiancare a una Margherita, a una Diavola, a una pizza fritta,
Lista clienti prioritari e proposta birre coerenti
Combo birra-pizza, descrizioni menù, script per camerieri
Promo per serate sportive, multipack delivery, kit estivi
a una proposta vegetariana o a una pizza di mare; può adattare il linguaggio al locale, dal ristorante turistico alla pizzeria contemporanea; può generare descrizioni brevi per il menù, script per camerieri, contenuti social e materiali per il tavolo.
Per i distributori, invece, il cambiamento forse più interessante riguarda la rete vendita. Un venditore entra ogni giorno in locali diversi: alcuni hanno bisogno di aumentare il valore medio, altri di semplificare il magazzino, altri di riempire una fascia oraria debole, altri ancora di preparare il picco estivo.
L’AI, meglio se abbinata a un CRM, può diventare un copilota capace di preparare la visita: storico cliente, prodotti ordinati, referenze mancanti, rischio di stock-out, abbinamenti suggerimenti, confronto con locali simili. Invece di presentare “la promozione del mese”, il venditore può arrivare con una proposta mirata: per questo tipo di pizzeria, in questa zona, con questi flussi e questi orari; la combinazione più promettente,
WH o ’ s WH o
Matteo Sasselli matteo-sasselli
Un professionista con oltre 20 anni di esperienza nel settore del Marketing, della Consulenza e dell’Intelligenza Artificiale (A.I.), maturata in contesti prestigiosi come Nestlé.
Dopo un percorso maturato in contesti multinazionali, oggi opera come advisor per aziende che vogliono rafforzare strategie di Sales & Marketing e crescere in nuovi canali e mercati, nazionali e internazionali.
Attraverso i brand HOORON e AmplifAI, supporta le imprese nell’utilizzo dell’AI come leva strategica per la validazione di nuovi scenari di business, prodotti, visual e design, e per la connessione strutturata tra clienti e fornitori. Il suo lavoro integra marketing, dati e tecnologia per facilitare decisioni più rapide, ridurre il rischio e costruire relazioni commerciali strategiche in oltre 60 Paesi.
referenza estiva, un packaging particolare, una referenza o un impasto studiato per il delivery, un programma dedicato agli stabilimenti balneari.
Attraverso la ricostruzione in maniera virtuale del profilo psicologico di clienti e consumatori, si possono simulare scenari e reazioni: il gestore di una pizzeria di quartiere, il titolare di un locale sul mare, il cliente giovane dell’aperitivo, il turista in centro storico, la famiglia che ordina da casa.
Queste simulazioni non sostituiscono il mercato reale, ma permettono di arrivarci con idee testate e validate, riducendo revisioni, sprechi e lanci costruiti su preferenze e congetture interne.
Questa disciplina può rafforzare le alleanze tra produttori, distributori e operatori. Il distributore che porta dati e simulazioni a un produttore non chiede soltanto condizioni migliori, ma propone un piano di crescita strutturato. Il produttore che condivide scenari e materiali testati e validati aumenta il commitment e le probabilità che il trade le usi davvero. Il locale, che riceve una proposta già adattata al suo formato, non percepisce l’innovazione come un esperimento calato dall’alto, ma come uno strumento per farlo lavorare meglio.
esterni, società specializzate o consulenti che combinano marketing strategico ed AI. Per questo, si può partire da un progetto circoscritto: ripensare un nuovo assortimento o un nuovo pack-system, costruire un kit estivo per cinquanta clienti top o per una catena della ristorazione, preparare la rete vendita a una campagna su low/no alcohol e il giusto abbinamento di birra.
Tra il 2026 e il 2027 vedremo probabilmente una separazione sempre più netta tra chi userà l’AI come tema di comunicazione e chi la userà come metodo decisionale.
Nel primo caso resteranno presentazioni, slogan e qualche automazione marginale. Nel secondo nasceranno processi più rapidi per scegliere prodotti, clienti, messaggi, investimenti e priorità.
con questi supporti e questi indicatori da misurare.
LA PRosPettIVA CAMBIA
AnCHe PeR L’InDUstRIA
I produttori possono usare l’AI per testare concept prima di portarli ai distributori: una
Ma questo vantaggio non riguarda solo le aziende più digitalizzate.
Molti distributori hanno sistemi informativi imperfetti, dati dispersi, gestionali storici e processi ancora molto umani. Questo non impedisce di iniziare. Alcune applicazioni possono essere sviluppate con partner
Birra e pizza, proprio perché appartengono alla quotidianità del Fuori Casa, offrono il contesto ideale per iniziare: abbastanza grandi da contare, abbastanza ripetibili da essere misurabili, abbastanza ricchi di varianti da generare nuove sinergie. Questa finestra è aperta adesso. Produttori, distributori e locali che cominceranno a testare prima di investire, a simulare prima di caricare magazzino, a validare prima di stampare materiali, a formare venditori e operatori su proposte più mirate, entreranno nel prossimo ciclo competitivo con un vantaggio difficile da copiare.
In un mercato in cui servizio e velocità conta quanto il prodotto, questa può diventare la differenza tra inseguire la domanda e guidarla.
partn E r , p IÙ
CHE F orn I tor I
In Un MErCato HorECa sEMprE pIÙ CoMpLEsso, aLIpranDI BEVEraGE
pUnta sU DIGItaL, aI, ForMaZIonE
E sostEnIBILItÀ
pEr aFFrontarE
LE nUoVE sFIDE
DEL sEttorE
DI VE ron IC a FUM aro L a
Da azienda vitivinicola a realtà specializzata dell’Horeca. Da distributore beverage a partner strategico per i locali. Gli ottantatre anni di Aliprandi Beverage, la cui attività è partita nel 1943, si potrebbero sintetizzare così. Un’evoluzione guidata anche dal passaggio generazionale, che ha permesso all’azienda di adattarsi ai cambiamenti del mercato ampliando servizi, struttura e assortimento. Oggi la società serve 1.100 clienti tra le province di Brescia, Mantova, Cremona, Lodi e Verona, con un fatturato di 20 milioni di euro. Ma soprattutto mira a rafforzare un modello in cui distribuzione, logistica, formazione e digitalizzazione diventano strumenti strategici per supportare i locali. Della crescita dell’azienda e dei progetti futuri parliamo con Paola Aliprandi, trade marketing manager.
Quali sono i passaggi più significativi che hanno segnato l’evoluzione fino a oggi?
Un momento importante arriva negli anni ’80, con l’avvio delle importazioni di birra, scelta che ha contribuito ad ampliare l’offerta e a rafforzare il posizionamento dell’azienda nel mondo beverage. Da allora il percorso di crescita è proseguito attraverso il consolidamento della rete distributiva Horeca, l’ampliamento della struttura logistica e del magazzino, il continuo sviluppo dell’assortimento e l’investimento costante nel servizio al cliente. Negli ultimi anni abbiamo inoltre investito in innovazione di processo, con particolare attenzione alla digitalizzazione dei sistemi aziendali e all’efficientamento della catena logistica. L’obiettivo è costruire un’organizzazione sempre più moderna, integrata ed efficiente, capace di affrontare un mercato in continua evoluzione mantenendo però i valori e l’approccio relazionale tipici di un’azienda familiare.
Guardate ad altri territori oltre quelli attualmente serviti?
Oggi siamo fortemente focalizzati sul consolidamento delle aree già presidiate attraverso un miglioramento continuo della qualità del servizio, dell’efficienza logistica e della vicinanza commerciale al cliente. Allo stesso tempo prevediamo espansioni future, purché coerenti con la nostra organizzazione, con il livello di servizio che vogliamo garantire e con una crescita sostenibile e ben
strutturata. Accanto alla distribuzione diretta, abbiamo sviluppato anche un’area ingrosso con cui operiamo in gran parte del Nord Italia. Cito, ad esempio, BQS, il nostro progetto che porta in Italia il meglio della birra internazionale, dalla Germania, dal Belgio e dall’Irlanda, ma anche dalla nostra Penisola. A questo si aggiungono alcuni progetti dedicati al mondo wine, che ci permettono di operare anche su scala nazionale con attività e collaborazioni mirate, come quella con maison Baron Dauvergne.
Quali altri servizi offrite insieme alla fornitura di prodotti beverage?
Tutto il nostro lavoro ruota attorno alla capacità di supportare il cliente nella gestione e nella crescita del proprio locale. Offriamo un supporto operativo e commerciale completo che comprende consulenza sull’assortimento, gestione delle forniture, servizi
tecnici e logistici rapidi e programmati, assistenza commerciale e attenzione costante alle esigenze del punto vendita. Negli ultimi anni abbiamo sviluppato in modo sempre più importante anche l’area della formazione, che oggi rappresenta uno degli aspetti più strategici e distintivi della nostra proposta, insieme all’ importanza del ruolo degli specialist di categoria.
Che tipo di argomenti trattate nei vari corsi di formazione?
La formazione non riguarda più soltanto il prodotto, ma soprattutto le competenze manageriali e gestionali necessarie per affrontare un mercato Horeca sempre più complesso e competitivo. Oggi i locali hanno bisogno non solo di fornitori, ma di partner capaci di supportarli nella crescita del business, nell’organizzazione del lavoro, nella gestione economica e nella costruzione di format sostenibili e moderni. Per questo collaboriamo con partner, professionisti e aziende produttrici per organizzare corsi, incontri, degustazioni e momenti di approfondimento che uniscono contenuti tecnici, visione di mercato e supporto manageriale.
Com’è organizzato il vostro sistema distributivo?
Siamo organizzati per garantire rapidità, flessibilità e continuità di servizio, aspetti oggi fondamentali. Negli anni abbiamo investito per costruire una struttura efficiente, flessibile e in grado di rispondere rapidamente alle esigenze dei clienti, garantendo continuità di servizio e affidabilità operativa. La gestione integrata dei processi logistici e commerciali ci consente di monitorare con maggiore precisione ordini, consegne e disponibilità prodotto, migliorando il coordinamento tra magazzino, ufficio commerciale e distribuzione. Riteniamo però che questo sarà soprattutto uno dei temi più strategici e delicati per il futuro del settore. La distribuzione Horeca richiederà infatti investimenti sempre più importanti, sia sul fronte delle competenze umane sia su quello tecnologico e digitale. Efficienza logistica, capacità organizzativa, utilizzo intelligente dei dati e integrazione dei sistemi saranno elementi sempre più determinanti per garantire puntualità, flessibilità e sostenibilità operativa in un mercato in continua evoluzione.
Quindi state investendo su digitale e AI?
Negli ultimi mesi abbiamo investito in un nuovo gestionale evoluto, pensato per rendere i processi aziendali sempre più integrati, veloci ed efficienti e per poter cogliere nel breve periodo anche i vantaggi legati all’integrazione dell’intelligenza artificiale. La nostra attività gestisce quotidianamente una grande quantità di dati, flussi logistici, informazioni commerciali e dinamiche operative. In questo contesto il supporto della digitalizzazione è fondamentale per poter organizzare, interpretare e valorizzare tutte queste informazioni, trasformandole in efficienza operativa e qualità del servizio. Siamo convinti che il digitale e l’AI sapranno supportarci a potenziare il valore umano, della relazione e del venditore.
Come selezionate i brand e le referenze da inserire in assortimento?
La selezione delle referenze parte sempre dall’ascolto del mercato e delle esigenze dei clienti. Cerchiamo prodotti che abbiano qualità, affidabilità, continuità e potenziale commerciale, ma oggi questo non basta più. In un settore che evolve molto rapidamente
Sopra da sinistra, Carlo, Giacomo, Paola, Matteo e Gaetano Aliprandi. A destra, un momento delle celebrazioni per gli 80 anni dell’azienda
oGGi il distributore
NoN VeNde
solo Prodotti, MA suPPortA
i loCAli CoN serViZi, dAti e CoMPeteNZe
IL PROFILO DI ALIPRANDI BEVERAGE
Fatturato
Mq magazzino
N. clienti serviti
N. referenze
Sito
è fondamentale avere capacità di innovazione e velocità nell’intercettare nuovi trend di consumo. Per questo lavoriamo costantemente per essere acceleratori di novità sul mercato, selezionando brand e prodotti che possano portare valore reale ai clienti e differenziare la loro offerta. Collaboriamo a stretto contatto con l’industria e con i partner produttivi per sviluppare percorsi di route to market efficaci, accompagnando il brand non solo nella distribuzione ma anche nella costruzione della presenza sul territorio e nel posizionamento presso il cliente finale. Allo stesso tempo manteniamo grande attenzione alle realtà del territorio, ai prodotti con identità forte e ai marchi capaci di creare connessione con il mercato locale. Crediamo infatti che oggi sia importante costruire assortimenti equilibrati, che sappiano unire innovazione, riconoscibilità e valore territoriale. Il nostro ruolo non è semplicemente inserire nuove referenze, ma
aiutare il cliente a costruire un assortimento coerente, distintivo e sostenibile nel tempo.
Quali sono i più attuali trend che stanno caratterizzando il mondo Horeca?
I locali cercano sempre più prodotti distintivi, servizio rapido e partner affidabili. Allo stesso tempo aumenta l’attenzione verso sostenibilità, controllo dei costi e ottimizzazione della gestione. Tra le principali sfide del settore vediamo l’aumento della complessità gestionale, la necessità di investire in innovazione e la capacità di adattarsi rapidamente ai cambiamenti del consumo. In questo contesto sarà sempre più importante avere organizzazioni solide, flessibili e capaci di investire in innovazione, digitalizzazione e qualità del servizio.
Come declinate il concetto di sostenibilità?
Per noi significa prima di tutto costruire un modello aziendale efficiente, responsabile e sostenibile nel lungo periodo, capace di coniugare crescita, organizzazione e attenzione all’impatto ambientale ed economico. Lavoriamo quotidianamente su diversi aspetti legati all’ottimizzazione logistica, alla
riduzione degli sprechi e all’efficientamento dei processi, con l’obiettivo di migliorare la sostenibilità complessiva della nostra attività. L’azienda persegue concretamente principi ed esempi di economia circolare, attraverso attività e investimenti che fanno parte della gestione operativa quotidiana. Tra questi rientrano il sistema del vuoto a rendere, il riutilizzo di casse e pallet, l’ottimizzazione dei giri di consegna per ridurre consumi ed emissioni e una gestione sempre più attenta alla riduzione degli sprechi di prodotto. Grande attenzione viene dedicata anche al recupero e alla rigenerazione delle attrezzature, come nel caso dei frigoriferi, oltre che all’efficienza energetica della struttura aziendale. Il nostro magazzino è dotato di impianto fotovoltaico e continuiamo a investire in soluzioni orientate a un’energia sempre più sostenibile, come muletti elettrici, ottimizzazione delle celle frigorifere e miglioramento dei consumi energetici. Anche la digitalizzazione documentale rappresenta un tassello importante di questo percorso, perché consente di ridurre sprechi, migliorare l’organizzazione e rendere i processi più efficienti e sostenibili.
Obiettivi per il prossimo futuro?
Nel medio periodo continueremo a investire sulla digitalizzazione, sul miglioramento della struttura organizzativa e logistica, dei processi e sull’innovazione dei sistemi aziendali. Particolare attenzione sarà dedicata all’efficienza operativa, al rafforzamento del servizio ai clienti e a progetti legati alla sostenibilità e all’economia circolare. L’obiettivo è continuare a crescere mantenendo elevati standard di affidabilità, qualità e vicinanza al cliente.
L’ARRIVO DI MARCO CAVAGNERA
ALLA DIREZIONE
GENERALE APRE
UNA NUOVA FASE
PER IL GRUPPO
LUNELLI: SVILUPPO INTERNAZIONALE, NUOVI CONSUMI
E RAPPORTI INTEGRATI
CON DISTRIBUTORI
E PARTNER
TRA LE PRIORITÀ.
SULLO SFONDO, UN PORTAFOGLIO PREMIUM
DA RAFFORZARE
DI MARIA ELENA DIPACE
UNA NUOVA GUIDA MANAGERIALE PER IL FUTURO
Dalle bollicine all’acqua minerale, passando per vini, soft drink e spirits, il Gruppo Lunelli ha costruito negli anni un ecosistema di marchi accomunati da una stessa visione: valorizzare identità, territorio e qualità all’interno di segmenti premium del beverage. Un percorso che oggi entra in una nuova fase di sviluppo, sostenuto anche da un rafforzamento manageriale.
Lo scorso marzo il Gruppo ha affidato il ruolo di direttore generale a Marco Cavagnera, manager con esperienze maturate in realtà internazionali come Heineken, Artsana e Campari.
Il suo ingresso si inserisce nel percorso di managerializzazione avviato dall’azienda e punta ad accompagnare crescita, internazionalizzazione e maggiore integrazione tra brand, distribuzione e occasioni di consumo. Lo abbiamo intervistato per approfondire visione, priorità e sfide future del Gruppo.
Con quale visione affronta il nuovo incarico alla direzione generale del Gruppo Lunelli?
Per me si tratta di una sfida estremamente stimolante. Parliamo di una realtà con un grande potenziale, con cui condivido valori profondi legati all’eccellenza, alla qualità e a un forte radicamento territoriale. Sono particolarmente orgoglioso di lavorare con marchi italiani che esprimono in modo autentico
l’identità e lo stile del nostro Paese. È anche un ritorno per me al mondo del vino, che considero particolarmente significativo. Il Gruppo ha tutte le caratteristiche per rafforzare ulteriormente il proprio posizionamento, soprattutto su mercati internazionali come America e Asia, e per intercettare in modo sempre più efficace le nuove tendenze di consumo, in particolare quelle delle giovani generazioni.
Che fotografia ha maturato del posizionamento dell’azienda e del suo portafoglio nel canale fuori casa?
Il Gruppo Lunelli si distingue per un portafoglio estremamente articolato e coerente, capace di coprire diverse occasioni di consumo nel canale fuori casa. Ferrari Trento rappresenta senza dubbio il marchio trainante ed è punto di riferimento nel Metodo Classico in Italia. Accanto a questo, realtà come Bisol1542, con il Prosecco Superiore, le Tenute Lunelli, con vini provenienti da Trentino, Toscana e Umbria, Surgiva e Tassoni contribuiscono a costruire un’offerta completa e versatile, in grado di adattarsi ai diversi contesti del consumo Horeca.
Alla luce della sua esperienza nel beverage, quali leve ritiene oggi più rilevanti per crescere nel fuori casa?
Oggi è fondamentale intercettare una crescente consapevolezza del consumatore, sempre più attento alla qualità e
all’esperienza. Diventa quindi centrale la capacità di presidiare le diverse occasioni di consumo e di leggere con rapidità le tendenze emergenti. In questo senso, il Gruppo si è già mosso in modo concreto: con Bisol1542, ad esempio, proponendo “I Gondolieri”, un Prosecco Superiore DOCG con il più basso contenuto alcolico consentito dal disciplinare e con Tassoni, sia tramite l’innovazione di gamma - come Cedrata e Tonica Superfine Zero - sia attraverso progetti come la Mocktail Competition, che ha riscosso grande successo.
Le bottiglie Ferrari Trento raccontano eccellenza italiana, territorio e cultura del metodo classico
All’interno del portafoglio, quali caratteristiche ritiene oggi fondamentali per valorizzare i brand nel fuori casa?
La chiave è distinguersi con posizionamenti chiari, autentici e coerenti con le aspettative del consumatore contemporaneo. Il portafoglio del Gruppo Lunelli si caratterizza per marchi dalla forte identità, uniti da un posizionamento premium. Questo si traduce in grande attenzione allo stile, alla qualità e all’esperienza complessiva. Nel canale fuori casa, questi elementi sono determinanti per costruire valore e fidelizzazione. In questo contesto, anche prodotti come Acqua Surgiva contribuiscono a rafforzare l’offerta: un’acqua che si distingue per purezza, leggerezza e design elegante, perfettamente in linea con le esigenze della ristorazione di alto livello e capace di valorizzare ulteriormente l’esperienza del consumatore.
Come vede evolvere il ruolo dei diversi marchi del Gruppo in relazione ai nuovi momenti di consumo?
Il consumatore è in continua evoluzione, così come i suoi momenti di consumo. I brand
devono quindi non solo adattarsi, ma anticipare le richieste di mercato. Un esempio è Tassoni, che sta interpretando in modo efficace il segmento dei mocktail, rispondendo alla crescente domanda di proposte a basso o zero alcol, senza rinunciare a qualità ed eleganza.
Quale approccio ritiene più efficace per presidiare i momenti diversi della giornata? Serve un approccio strategico e selettivo: mettere in relazione marchi, pubblico di riferimento e momenti di consumo per costruire offerte mirate.
Il nostro obiettivo è sviluppare veri e propri ecosistemi, in cui marketing e commerciale lavorano in sinergia per presidiare in modo efficace ogni momento della giornata con proposte dedicate e coerenti.
Venendo alla distribuzione, come immagina l’evoluzione del rapporto con i grossisti beverage?
Il rapporto deve evolvere verso una logica di collaborazione sempre più concreta e orientata al business condiviso. Stiamo
tra PrOseCCO sUPeriOre a BassO tenOre aLCOLiCO FirmatO BisOL1542 e L’innOvaZiOne
Di tassOni, iL grUPPO
LUneLLi interCetta nUOvi COnsUmi, amPLianDO
OCCasiOni e vaLOre neL FUOri Casa PremiUm
lavorando per costruire un’offerta integrata che permetta ai grossisti di operare con maggiore efficacia, grazie a strumenti, marginalità e supporto commerciale sempre più strutturati partendo da marchi chiave come Tassoni e Surgiva, per poi estendere questo approccio anche a realtà come Bisol1542 e Ferrari Trento.
In un contesto di crescente concentrazione, come possono evolvere le logiche di collaborazione con i distributori?
È necessario essere più selettivi: non è più possibile lavorare con tutti allo stesso modo. Servono partner strutturati, con cui condividere obiettivi, dati e strategie, sviluppando piani congiunti e una reale integrazione operativa.
Quale ruolo attribuisce al supporto al punto vendita nel rafforzare la presenza dei brand nel fuori casa?
Il punto vendita è il momento decisivo in cui il brand incontra il consumatore. Per questo, a prodotti di qualità e marchi distintivi deve sempre corrispondere un’esperienza di vendita capace di valorizzarli e raccontarli al meglio. È un ambito su cui siamo già attivi, ma su cui nei prossimi anni intendiamo investire con ancora maggiore intensità, perché siamo convinti che una presenza efficace e coinvolgente nei luoghi di consumo sia fondamentale per trasformare l’eccellenza del prodotto in esperienze memorabili e relazioni durature con il cliente.
Qual è oggi la principale sfida nella valorizzazione dei brand premium nel canale Horeca?
La vera sfida è riuscire a distinguersi con autenticità e visione. Valorizzare le proprie
radici e il proprio DNA è fondamentale, ma da solo non basta: è necessario guardare costantemente al futuro, evolvendo con rapidità e flessibilità per intercettare i nuovi bisogni. Le storie delle aziende del Gruppo Lunelli sono basi solide da cui partire per generare innovazione, senza diventarne un limite e devono essere il punto di partenza per costruire un futuro coerente con le aspettative di un consumatore che cambia ed evolve a una velocità senza precedenti.
In vista della stagione estiva, che ruolo può giocare il turismo internazionale nella diffusione dei marchi del Gruppo? Il turismo è un acceleratore fondamentale di notorietà.La presenza capillare del Gruppo nei canali Horeca e travel retail permette di intercettare consumatori internazionali in momenti esperienziali positivi, favorendo poi la replicabilità del consumo nei mercati di origine.
Il contesto economico e geopolitico resta complesso: quali dinamiche si aspetta possano influenzare il consumo fuori casa?
L’incertezza resta elevata e potrebbe incidere sui flussi turistici internazionali. Per questo sarà importante rafforzare anche il turismo domestico e adattare le strategie a uno scenario più variabile.
Che ruolo avranno formazione e attivazioni nel sostenere la crescita della categoria?
Formazione e presenza sul territorio sono leve fondamentali. Il Gruppo Lunelli continuerà a supportare distributori e partner Horeca con strumenti formativi e attività dedicate, per trasferire in modo efficace il valore dei prodotti e garantire un servizio sempre più efficiente e coerente con il nostro posizionamento.
Guardando ai prossimi mesi, quali saranno le direttrici principali del percorso che immagina per il Gruppo Lunelli?
Le direttrici strategiche sono chiaramente definite: una forte spinta all’internazionalizzazione per Ferrari Trento e Bisol1542, il consolidamento sul mercato italiano attraverso progetti mirati sia per il canale fuori casa sia per la GDO, con l’obiettivo di rafforzare ulteriormente la leadership nel metodo classico. Il continuo sviluppo di Tassoni e Surgiva sarà sostenuto da innovazione e dalla valorizzazione di nuove opportunità di mercato.
BRAND, CONSUMI E NUOVE OCCASIONI
BIRRA PERONI RACCONTA L’EVOLUZIONE DEL MERCATO HORECA TRA PREMIUMIZZAZIONE, NO ALCOHOL, SOSTENIBILITÀ E NUOVE DINAMICHE DI CONSUMO, IN UNO SCENARIO IN CUI IL RAPPORTO TRA INDUSTRIA E DISTRIBUZIONE DIVENTA SEMPRE PIÙ STRATEGICO
DI MARIA ELENA DIPACE
Centottanta anni di storia raccontano molto più dell’evoluzione di un brand. Raccontano i cambiamenti dei consumi, la trasformazione dei locali, l’evoluzione della distribuzione e il modo in cui il mercato birrario italiano è riuscito a costruire nel tempo un’identità sempre più articolata.
Birra Peroni arriva a questo traguardo in una fase particolarmente significativa per il comparto Horeca, in cui il consumatore ricerca qualità,
Tecnologia, competenze e attenzione ai dettagli caratterizzano le linee produttive Peroni e la qualità del prodotto
riconoscibilità, coerenza di marca ed esperienze di consumo sempre più differenziate. Un contesto che spinge produttori e distributori a ridefinire il proprio ruolo lungo la filiera, superando una logica puramente commerciale per costruire relazioni più integrate e consulenziali.
Ne abbiamo parlato con Andrea Tortella, Direttore Vendite Birra Peroni, approfondendo le principali trasformazioni che stanno interessando il mercato: dall’evoluzione del portfolio alla crescita del no alcohol, fino al ruolo di innovazione, sostenibilità e supporto al canale Horeca.
Quali momenti hanno segnato maggiormente l’evoluzione di Birra Peroni?
Sono molti i momenti che hanno segnato l’evoluzione di Birra Peroni. Ne scelgo tre. Il primo è l’apertura dello stabilimento di Roma nel 1864, prima dell’Unità d’Italia. Una scelta strategica che ha permesso all’azienda di intercettare i consumi del Centro-Sud, ampliando la base dei consumatori e rafforzando il radicamento sul territorio. Un altro passaggio chiave è il lancio di Peroni Nastro Azzurro nel 1963, un prodotto pensato fin dall’inizio per l’export, che ha contribuito a portare la birra italiana sui mercati internazionali. Più recentemente, il lancio nazionale di Raffo rappresenta la capacità dell’azienda di valorizzare le proprie radici in chiave contemporanea, costruendo un portfolio capace di dialogare con pubblici e occasioni di consumo sempre attuali.
Quanto è stato importante ampliare l’offerta affiancando ai brand storici nuove referenze e segmenti di consumo? È stato fondamentale, soprattutto in un mercato che richiede di interpretare esigenze molto diverse tra loro. Negli ultimi anni abbiamo investito molto nella costruzione del nostro portfolio prodotti, con l’obiettivo di intercettare trend differenti e accompagnare i partner Horeca nel rispondere alle diverse occasioni di consumo.
Quali segmenti mostrano oggi il maggiore dinamismo nel fuori casa?
Il segmento che mostra maggiore dinamismo e crescita è quello del no alcohol, che può rappresentare un elemento di trasformazione per l’intera categoria. È fondamentale lavorare sia sul piano culturale sia su quello delle occasioni di consumo. Il no alcohol non è più percepito come una rinuncia, ma come una scelta consapevole e coerente con gli attuali stili di vita. Inoltre si presta perfettamente a momenti come il pranzo o a contesti più informali, dove il consumatore non vuole rinunciare al gusto e alla socialità.
Come è cambiato il portfolio birra con la crescente attenzione verso qualità, esperienza e origine degli ingredienti?
Profondamente. Negli ultimi anni l’evoluzione della categoria ha inciso in modo significativo sul nostro approccio, spingendoci a evolvere sia nella costruzione del portfolio sia nella relazione con il canale Horeca. La strategia si è orientata verso la premiumizzazione, intesa non solo come valorizzazione delle referenze ma anche come capacità di offrire un servizio più qualificato ai partner. Questo significa accompagnare i clienti con competenze, consulenza e soluzioni capaci di elevare l’esperienza di consumo.
Quali segmenti mostrano oggi il potenziale più interessante nel fuori casa?
Oggi non esiste un solo trend dominante. Premium, territorialità, specialità e consumo quotidiano convivono e spesso si sovrappongono. Per questo è strategico avere un portfolio capace di presidiare più segmenti contemporaneamente. Peroni continua a essere un simbolo dell’italianità e della
convivialità. Peroni Nastro Azzurro presidia il mondo premium e internazionale, Raffo intercetta la crescente domanda di territorialità, mentre Kozel porta una proposta internazionale fortemente legata alla convivialità e alla musica. Per il canale Horeca avere un portfolio articolato significa costruire assortimenti più mirati e coerenti con le diverse occasioni di consumo.
In che modo l’evoluzione dei consumi e la crescita del no alcol stanno influenzando innovazione e sviluppo del portfolio Horeca?
Innovare non significa soltanto lanciare nuovi prodotti, ma lavorare anche su formati, comunicazione ed esperienza di consumo. Un esempio è Peroncino, il formato da 25 cl pensato per l’aperitivo e per un consumo più leggero e conviviale. Parallelamente stiamo investendo molto nel no alcohol, in particolare su Peroni Nastro Azzurro 0.0%, oggi al centro della nostra strategia di sviluppo anche grazie a partnership di forte visibilità come quella con Scuderia Ferrari HP.
In che modo sostenibilità, filiera e innovazione agricola stanno
influenzando le vostre scelte e il rapporto con il canale Horeca?
Per noi la sostenibilità, nelle sue dimensioni ambientale, sociale ed economica, rappresenta una leva strategica di competitività e crescita nel lungo periodo. Per questo l’abbiamo integrata in modo trasversale in tutte le aree del business. Anche nel rapporto con il canale Horeca lavoriamo sempre più in ottica di collaborazione, con l’obiettivo di costruire valore economico, ambientale e sociale. Stiamo lavorando sull’efficienza energetica, con frigovetrine e impianti di spillatura più efficienti, ma anche sullo sviluppo dei talenti attraverso programmi condivisi con il canale.
Quanto incidono oggi cultura aziendale e modelli organizzativi più aperti sulla capacità di innovare e crescere?
In un mercato in continua evoluzione, la capacità di innovare dipende sempre più dalle persone e da come vengono messe nelle condizioni di contribuire. Investire in un ambiente inclusivo e dinamico, dove le competenze vengono valorizzate e la circolazione delle idee è incoraggiata, ci ha permesso di essere più reattivi e di trasformare
Lo stabilimento Peroni di Roma, uno dei poli produttivi strategici del Gruppo in Italia
i cambiamenti del mercato in opportunità concrete. Allo stesso tempo, una leadership più orizzontale favorisce responsabilizzazione diffusa e processi decisionali più rapidi.
Come si è evoluto il rapporto tra produttore e distribuzione e quali supporti risultano oggi più efficaci?
Il rapporto tra produttore e distribuzione Horeca è diventato sempre più consulenziale. Oggi il distributore cerca un partner capace di affiancarlo nello sviluppo del business lungo tutta la filiera. Questo significa collaborare sulla costruzione dell’assortimento, sul posizionamento di prezzo e sulle occasioni di consumo a maggior valore. Sempre più importante è anche il supporto sul punto vendita, insieme a formazione sul prodotto e analisi dei dati, strumenti che aiutano distributori e operatori a prendere decisioni più consapevoli.
Quali saranno le principali sfide del comparto birrario Horeca nei prossimi anni?
Le sfide saranno molteplici. Da un lato la gestione dei costi lungo la filiera richiederà sempre più attenzione e collaborazione. Dall’altro sostenibilità e sviluppo dell’alcohol free rappresenteranno direttrici decisive per creare nuovo valore e ampliare le occasioni di consumo. La nostra priorità sarà continuare a investire in innovazione, nel rafforzamento del rapporto con il canale e nello sviluppo di un’offerta coerente con i nuovi trend di consumo, mantenendo uno sguardo costante verso il futuro.
IDENTITY
Italgrob, è l’associazione nazionale di riferimento che raggruppa tutti i Distributori e le associazioni consortili che operano nel fuori casa Italiano. A seguito dell’evoluzione del mercato e della stessa categoria, la sua identità si è meglio esplicitata con la dizione: Federazione Italiana Distributori Horeca.
VISION
Gli obiettivi di Italgrob, e nello specifico per quanto concerne il piano quadriennale, sono quelli di misurarsi in tre distinte aree di azione, contestuali alla propria mission.
• POLITICO ECONOMICO SOCIALE
• SINDACALE
• ATTIVITÀ DI SERVIZI A SUPPORTO DELLA
DISTRIBUZIONE FOOD & BEVERAGE CHE OPERA
SUL MERCATO HORECA
MISSION
La sua mission principale è quella di rappresentare i distributori del settore Horeca, tutti accumunati dallo svolgere lo stesso servizio di fornitura e supporto specialistico/informativo al punto vendita.
06.5913090
segreteria@italgrob.it www.italgrob.it
ORGANIGRAMMA
ANTONIO PORTACCIO PRESIDENTE
ANDREA MENICI PAST PRESIDENT
DINO DI MARINO DIRETTORE GENERALE
CONSIGLIO GENERALE
N. 219 GIUGNO - LUGLIO 2026
REDAZIONE
Giorgio Albonetti • Direttore responsabile
Maria Elena Dipace • Coordinamento editoriale m.dipace@lswr.it | tel. 345 0316665
Domenico Apicella • redazione d.apicella@lswr.it | tel. 349 3100181
Progetto grafico Elisabetta Delfini
Grafica e impaginazione Edra Edizioni
Immagini Shutterstock, Depositphotos, DALL-E (OpenAI), Adobe Firefly
COLLABORATORI
Angela Borghi, Steven Crosato, Dino Di Marino, Antonio Faralla, Veronica Fumarola, Antonio Portaccio, Matteo Sasselli
DIREZIONE COMMERCIALE dircom.quine@lswr.it
PUBBLICITÀ
Giorgio Lomuoio • Sales Manager Area Horeca g.lomuoio @lswr.it | tel. 335 7884503
Elena Cotos • Ufficio Traffico e.cotos@lswr.it | tel. 340 1367901
SERVIZIO ABBONAMENTI abbonamenti.quine@lswr.it | Tel. 02 864105
Abbonamento annuale 30 euro (6 numeri e annuario)
PRODUZIONE
Antonio Iovene | a.iovene@lswr.it Stampa New Press - Lomazzo (CO)
EDITORE Edra Edizioni Sede legale
Viale E. Forlanini 21 - 20134 Milano www.quine.it - info@quine.it - tel. 02 864105
Edra Edizioni è iscritta al Registro Operatori della Comunicazione n° 12191 del 29/10/2005.
GBI è registrato al Tribunale di Milano n°437 del 16/12/78 in corso di variazione.
Tutti i diritti di riproduzione degli articoli pubblicati sono riservati. Manoscritti, disegni e fotografie non si restituiscono.
Testata Associata
CIN CIN... CINZANO!
Con il suo gusto fresco, frizzante e fruttato, il suo profumo dolce e la sua morbidezza al palato, che sia il momento di festeggiare un’occasione o di accompagnare un pasto, condividere un Cinzano Prosecco D.O.C. italiano rappresenterà sempre il modo perfetto per brindare alle gioie della vita.
QUALITÀ DAL 1926
NITRITI <0,002 mg/l
RESIDUO FISSO 35,6 mg/l
SODIO 1 mg/l
NITRATI 1,4 mg/l
PH NEUTRO
SORGENTE A 1300 mt.
GIUGIARO DESIGN
BOSCHI DI CITTÀ
PRATI STABILI
ENERGIA EOLICA
CASTAGNETI DI GARESSIO