Head de Reforma Tributária na BWA Global;
Formado em Ciências Contábeis , com especialização em Reforma Tributária ; Acadêmico de direito; +20 anos de trajetória nas áreas fiscal, contábil, tributária, gestão e transformação de processos. @thiagosoaresdiniz @somosbwa
Como o novo modelo tributário vai impactar o caixa, a precificação e a gestão do comércio e dos serviços e o que fazer a partir de agora
@thiagosoaresdiniz @somosbwa
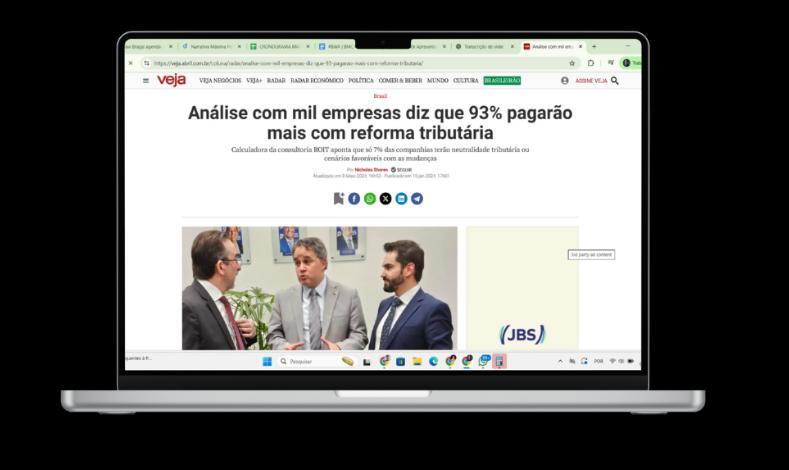
vão precisar de mais caixa com a Reforma Tributária
@thiagosoaresdiniz @somosbwa
O que acontece nesses prazos?
ainda
não avaliaram absolutamente nada da reforma tributária
“O grande perigo não é a reforma, o perigo é não conhecer nada sobre ela”
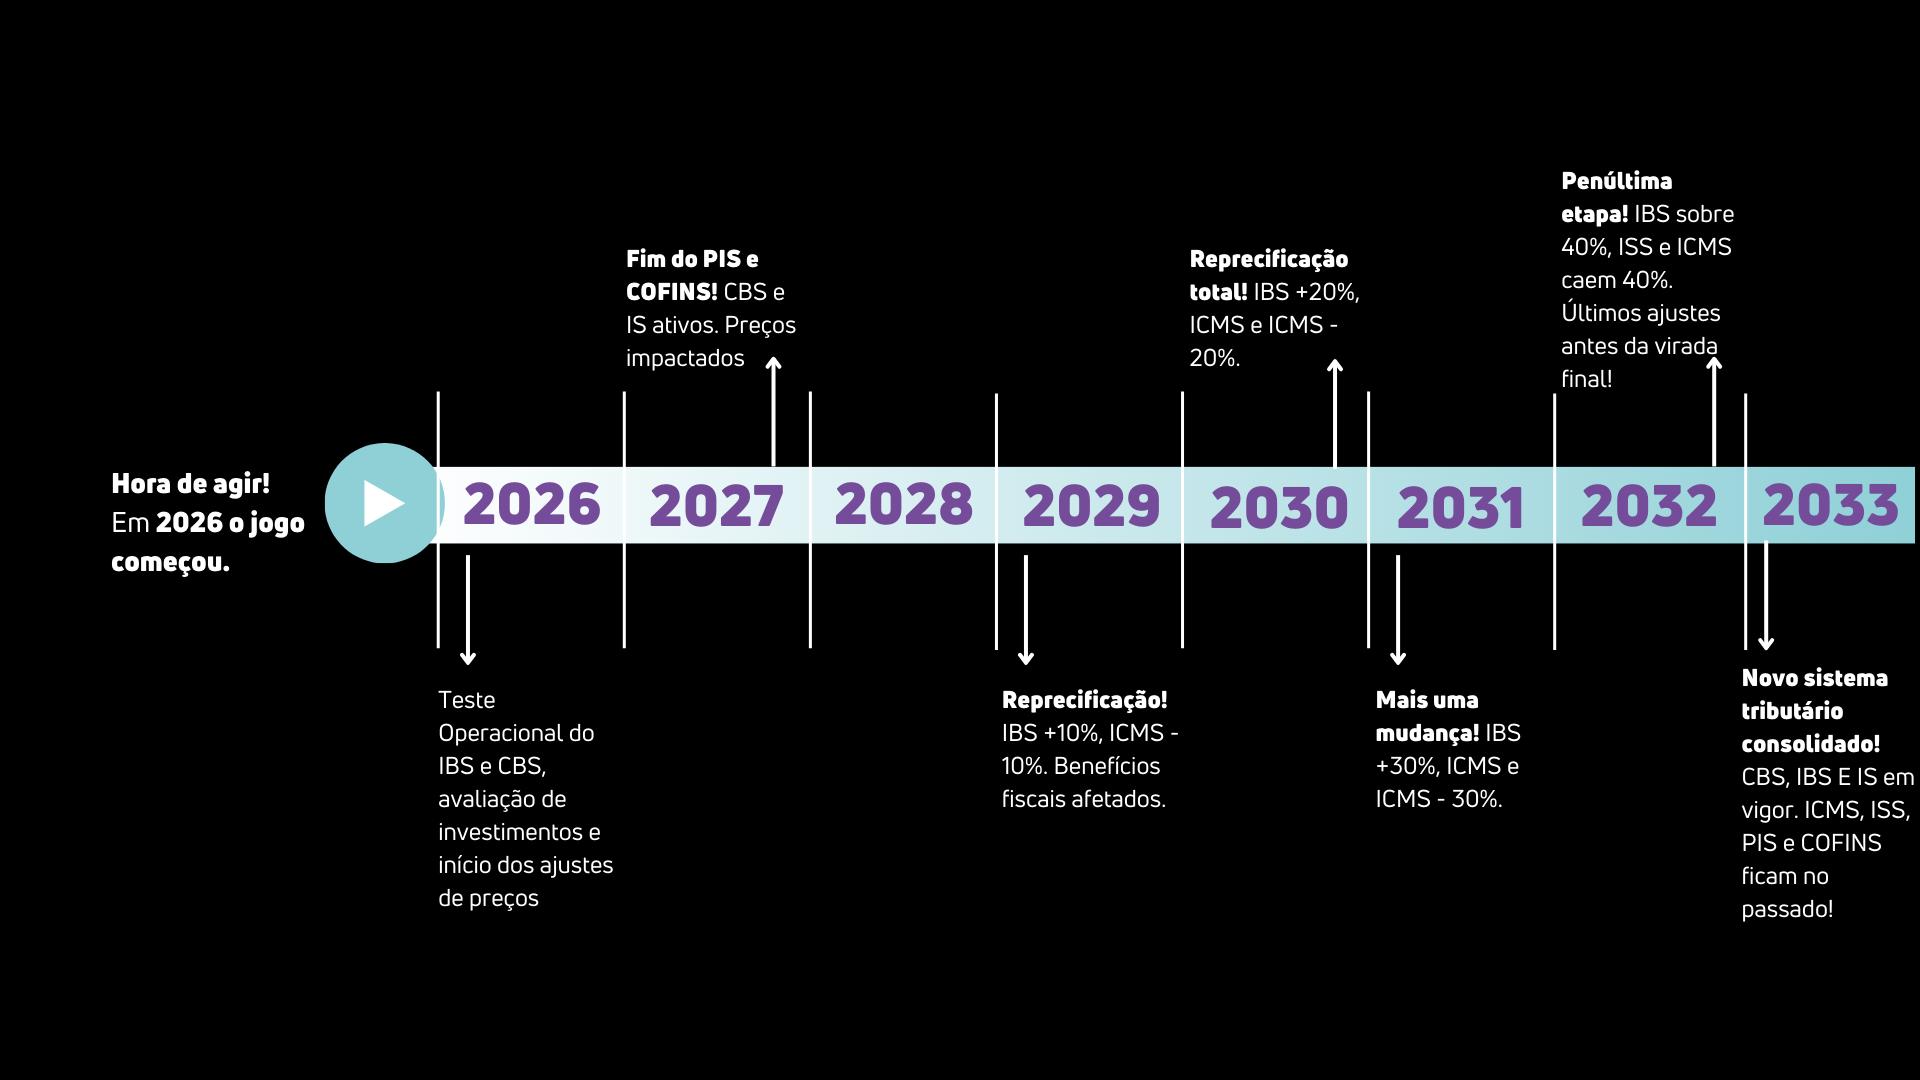
Substituição
dos Tributos
Alto impacto em margem de lucro
2% a 5%.
PIS/COFINS
Até 22% com fundo de comércio.
@thiagosoaresdiniz
@somosbwa
3,65% (cumulativo) e 9,25% (não cumulativo). Diversas alíquotas.
Alíquota referência atual de 28%, com reduções de 30%; 60% e 100%, a definir em regulamento próprio. A alíquota de IBS será definida através da decisão do município + estado. A definir em regulamento próprio. Produtos com similares na ZFM.
A reforma tributária já começou, e a maioria dos empresários ainda não olhou para o tema com a devida atenção. Falta de conhecimento e negligência, não a reforma em si, é o que coloca o negócio em risco. O primeiro impacto prático chega em agosto: quem não parametrizar o sistema com os novos campos fiscais simplesmente não vai conseguir emitir nota e não vai faturar.
O Segundo impacto prático chega em setembro e pode fechar as portas das empresas do Simples Nacional em 2027 se a decisão não for tomada com base em dados; O terceiro pode penalizar as empresas com perda de crédito e margem, por comprarem na informalizade
@thiagosoaresdiniz @somosbwa
AGOSTO/2026 SETEMBRO/2026 FEVEREIRO/2027
Sistemas e notas fiscais precisam ter os novos campos da reforma parametrizados. Sem isso, a empresa não emite nota.
Decisão sobre permanecer no Simples Nacional ou migrar de regime. Prazo para desistir da escolha: até novembro.
A PARTIR DE JUNHO /27 (B2B)
Chega o primeiro boleto do novo tributo. É quando a conta se torna real para quem não se planejou.
Arrecadação antecipada pelo governo no momento do recebimento. O fluxo de caixa muda de forma definitiva.
@thiagosoaresdiniz @somosbwa
Hoje, boa parte das empresas trabalha com o tributo já recebido do cliente antes de recolher ao governo: parcela, atrasa, usa o caixa como capital de giro.
Com o Split Payment, o governo recolhe o imposto no exato momento em que o pagamento cai na conta, via Pix, boleto, crédito ou transferência. O dinheiro do tributo nunca chega a ficar disponível para a empresa.
Cliente paga a nota (Pix, boleto, cartão ou transferência)
O valor do tributo é segregado automaticamente no instante do pagamento
EFEITO DIRETO
O governo recebe sua parte diretamente e a empresa nunca chega a movimentar esse valor Empresas que dependiam de parcelar ou atrasar tributos perdem essa margem de manobra: o caixa fica mais apertado exatamente no momento da transação, exigindo capital de giro estruturado.
Quem já opera de forma organizada sente menos o impacto. O choque é maior para quem hoje vive do tributo parcelado.
@thiagosoaresdiniz @somosbwa
No novo modelo, o tributo é destacado por fora do valor de compra. O que antes era custo embutido passa a aparecer como um acréscimo explícito. Sem gestão de crédito e política de preço definida, o caminho natural é repassar tudo ao consumidor.
Se todo mundo simplesmente repassa o novo tributo ao preço final, o efeito agregado é inflacionário e o consumidor sente primeiro.
Negócios vizinhos em regimes tributáriosdistintos(Simples x regime normal) podem ter estruturas de custo diferentese isso quebra a tabela padrão da rede.
Simular cadeia de fornecimento e crédito antes de repassar preço permite reduzir valor ao cliente e ainda aumentar o resultado líquido.
@thiagosoaresdiniz @somosbwa
Com o Split Payment e o rastreamento eletrônico das transações, negócios que compram ou vendem sem nota — para pagar menos imposto— ficam expostos: toda movimentação B2B passa pela arrecadação automática. Manter esse modelo tende a ficar cada vez mais inviável.
QUEM NÃO SE PREPARA
• Segue operando fora das regras e perde competitividade;
• Não sabe precificar considerando crédito tributário;
• É pego de surpresa pelo aumento de fiscalização estadual.
QUEM SE PREPARA
• Ganha diferencial frente a concorrentes desregularizados;
• Usa crédito tributário como vantagem de preço;
• Transforma regularidade em argumento comercial.
@thiagosoaresdiniz @somosbwa
A reforma simplifica a estrutura dos tributos mas transfere ao empresário uma responsabilidade que antes era só do contador.
Colocar o tributário dentro do planejamento estratégico — não só na contabilidade
Entender o novo modelo de precificação e crédito para negociar corretamente
Comparar fornecedores pelo preço líquido de crédito, não só pelo preço bruto
Ter DRE mensal organizada e projeção de fluxo de caixa considerando o Split Payment
Verificar se o sistema já emite notas com os novos campos fiscais da reforma
Definir, com projeção e não no achismo, se compensa permanecer/comprar no Simples Nacional
Fechar a DRE mensal e organizar o financeiro é a base de qualquer decisão tributária
Treinar CEO, comercial, compras e financeiro no novo modelo de crédito e precificação
Buscar assessoria especializada para montar o plano tributário junto ao plano estratégico
@thiagosoaresdiniz @somosbwa
“Aos preparados, sucesso. Aos despreparados, boa sorte.”
Para quem ignora o tema, mantém a informalidade ou resiste à mudança, a reforma tributária é uma grande ameaça. Para quem se organiza, treina o time e usa o crédito tributário a seu favor, ela é a maior oportunidade de crescimento e diferenciação dos próximos anos.
Escaneie para um
diagnóstico rápido do
Simples Nacional
Escaneie para acesso a um e-Book exclusivo da reforma tributária