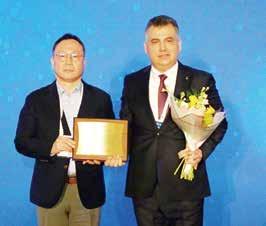
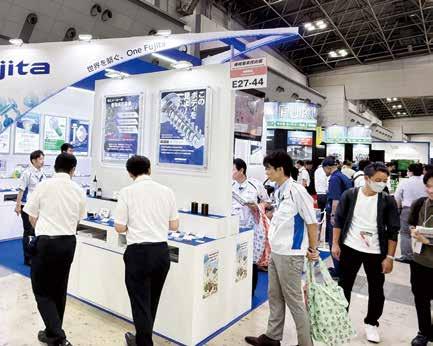
中鋼第3季螺絲業產銷會 螺絲公會蔡永裕理事長: 台灣螺絲該跳脫 拚價思維 了!
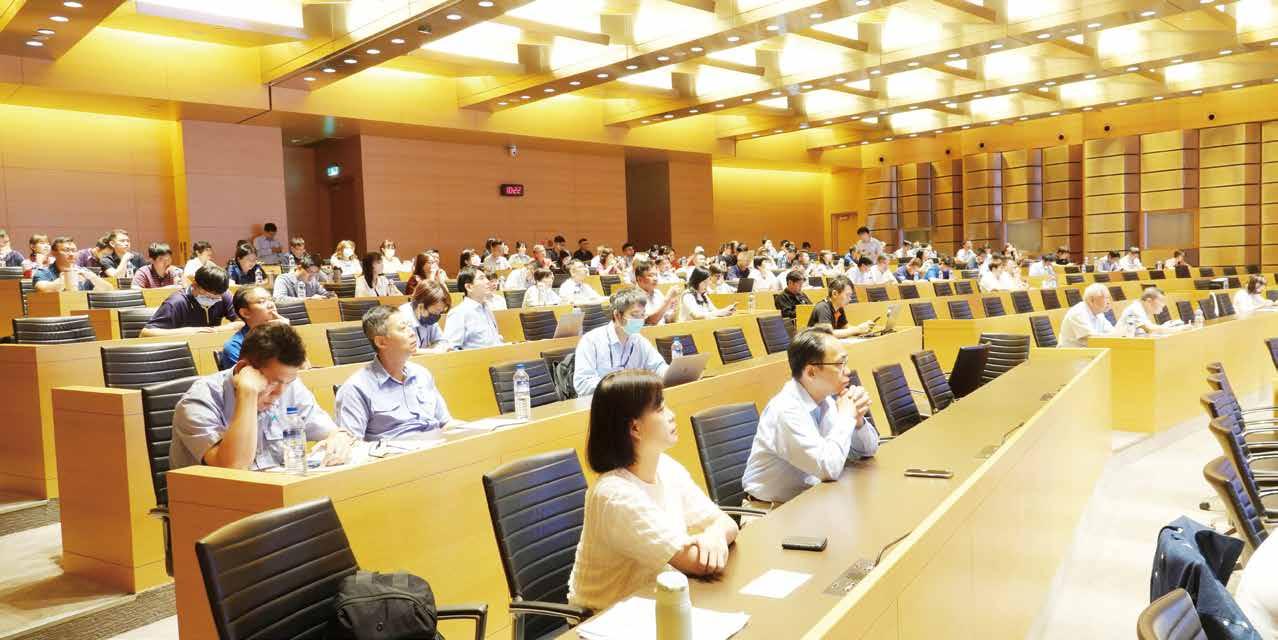
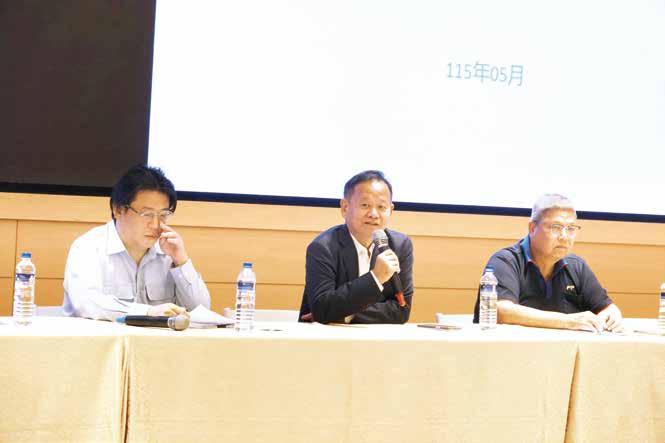
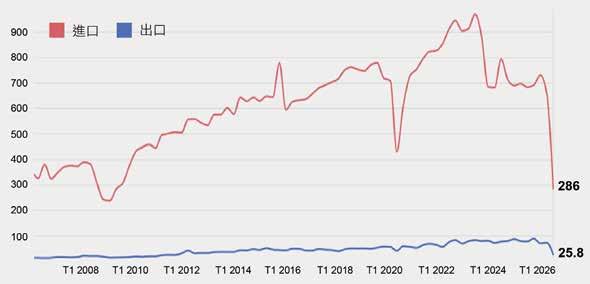
繼今年第 2 季中鋼每噸 ( 低碳、中高碳、冷打、低合金 ) 棒 線調漲新台幣 1,000 元後,最新第 3 季線材盤價也於 6 月中再 度調漲 1,000 元。今年 5 月台灣扣件出口跌破 9 萬噸至 8.9 萬噸 ( 今年 1-4 月約 36.3 萬噸,年減 11.15%),以及美國 232 條款的 50% 關稅、荷姆茲海峽封鎖間接產生的原物料成本高漲所衍生 的製造成本問題,讓此次與會業者特別關注中鋼第 3 季線材報 價走勢。不過,螺絲公會蔡永裕理事長特別提醒業者,目前 台 灣螺絲業面對的真正問題不是誰能賣得最便宜,廠商本身能為 客戶創造哪些價值應該才是台螺絲業未來發展商機所在。 會議 還特別邀請經濟部投資台灣事務所到場向業者說明政府最新推 動的三大投資補助方案,包含「歡迎台商回台投資行動方案」、 「根留台灣企業加速投資行動方案」、「中小企業加速投資行 動方案」,將對有興趣投資台灣、加速升級轉型的企業提供關 鍵支持。
● 國際經濟、鋼市、棒線及螺絲市場概況 數據顯示,目前 各國第一季GDP穩健、製造業活動持續擴 張,但受原油通膨、物流不確定性及關稅等因素影響,未來可 能會影響歐美成長動能。 觀察全球第一季表現,美國成長主要 受惠基建及 AI、歐洲受高能源成本影響持平、中國受惠外銷出
口穩定、日本外銷穩健、東南亞維持 4.6%GDP 預測 ; 鋼市部分,2026 年全球用鋼需求預計 17.24 億噸 (2027 有望 成長至 17.62 億噸 ),短期變數是貿易壁壘和煤鐵成本。中國鋼材出口的規模有縮減跡象 ; 新屋及車市部分,美國 4 月新屋開工年增 4.8%,惟新車銷售年減 6.0%。歐洲 4 月汽車銷量年增 5.1%; 台灣第一季棒線進口 19.6 萬噸,年 增 3%。螺絲螺帽今年前 4 個月出口 37.33 萬噸,年減 11.5%,平均單價每公斤 3.67 美元,年增 7.3%。
● 台灣價值非以價拚量
把握今年美國鳳凰城螺絲展機會 台灣價值在「信賴感」
面對當前市場激烈競爭,美對中的芬泰尼 20% 關稅取消、台幣升值導
致加工材料上漲等因素,許多業者認為降價搶單就能找回訂單,對此蔡永裕 理事長不認為這對台螺絲業的發展是長遠之計。他指出,這一波市場的漲價 幅度還遠不及前陣子運費暴漲所帶來的影響,如果當時國外客戶並無大力反 彈,為何台灣業者現在需以降價拚量 ? 尤其在台人力短缺等各種不利因素影
響螺絲業發展之際,應當想想如何讓客戶區別出台灣不同於其他競爭對手不 可取代的價值所在才是關鍵,如果只能順應客戶「中台 +1」的要求貿然投 資,到頭來可能是死路一條。蔡理事長強調,直接跟新興國家的競爭對手拚 價根本毫無意義,因為絕對拚不過,給客戶的「信賴感」才是台灣業者最不 能被取代的價值,尤其台灣螺絲業發展相較中、越等國更久,20-30 年經驗 老師傅比比皆是,把他們做出來的產品去跟對手比價實在不合理。
經營客戶關係有到位沒?
中鋼業務副總 李家丞
資訊發達的世代,很多廠商經常透過幾通電話和電郵來快速處理客戶訂單,蔡理事長認為跟客戶之間的面對面交 流和搏感情才能確保訂單源源不絕,而這次10月美國鳳凰城螺絲展就是台灣螺絲業鞏固開發客戶,讓客戶關係升溫 的最佳機會。
螺絲公會也把參展攤位數提高至 12 個,更開放給沒取得攤位的螺絲業會員登記使用擺放目錄、播放影 片,甚至邀請重要買主前來交流。蔡理事長提到,搭上美國川普總統擴大內需政策機遇,以及台灣經濟部貿易署和高 雄市政府等單位各提供 2000 萬參展行銷補助加持,對於台螺絲業者來說可說是千載難逢的機會,且如果螺絲業者的 客戶極具代表性,公會或許也能協調國貿署提供補助邀請其前來看展。
台灣的品質仍領先新興對手
歐美客戶以往向中國等客戶採購螺絲產品遇到品質問題時,供應商的解決辦法不是回收銷毀而是再出一批新貨, 如此一來,品質不佳的庫存是否會有流入市面的風險並衍生出更多客訴 ? 蔡理事長認為,不只台灣螺絲業,國外的採 購主也應該瞭解台灣的供應鏈在提供品質無虞的螺絲產品上相較於其他新興國家對手仍無法取代,如果只是一味地要 求台灣業者降價,最後高品質的台灣螺絲被迫消失市場,劣幣驅逐良幣對雙方都沒有好處。尤其是鋼價、電價等經營 成本持續上漲,螺絲更沒理由不能漲價!
台灣螺絲業者也要清楚認知到,如果價格是唯一問題癥點,為何先進國家螺 絲工廠仍可正常運作 ? 全球人口數十億,螺絲需求一直都在,明年度景氣預計也會慢慢回升。重點在於業者有沒有辦 法彰顯出自己真正的價值。訂單不好更要積極走出去,因為這才是機會所在。
● 適用關鍵零組件相關產業的投資台灣三大方案概要
1. 「歡迎台商回台投資行動方案」: 適用赴中國或他國投資台商,貸款額度新台幣 9,500 億。
2. 「根留台灣企業加速投資行動方案」: 非中小企業,且非第 1 項方案適用資格的企業,貸款額度新台幣 4,900 億。
3. 「中小企業加速投資行動方案」: 符合中小企業標準,且未申請第 1 項方案之企業。貸款額度新台幣 5,400 億。
以上 3 項方案補助期限 3 年,且能視情況取得移工增聘或用地需求、穩定供應水電和稅務專屬服務等優 惠措施。
更多補助細節,請參考 http://investtaiwan.org.tw
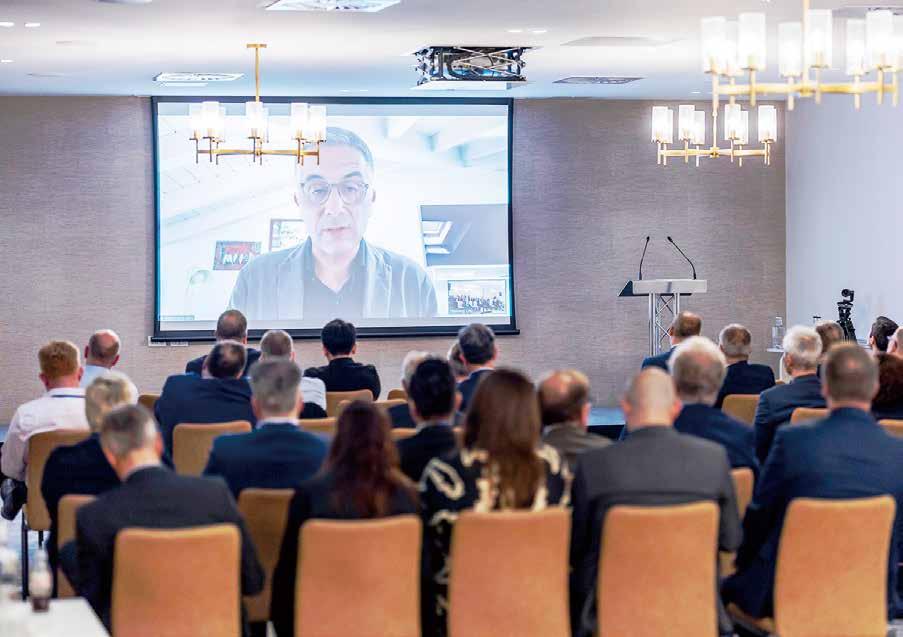
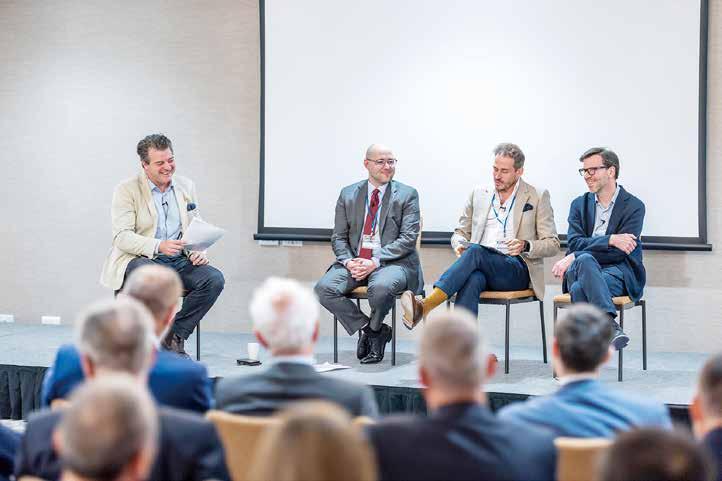
Massimiliano Salini 向台下 EIFI 聽眾發表演說
會員大會 歐洲大型扣件製造商大會於 倫敦召開 洲扣件業重量級領袖近日齊聚倫敦,就加強合作、自主生產以及來自遠東地區的低價進口產品所構成的威脅 等議題進行討論。
代表了僱用員工數達 113,000 名的 300 多家會員企業的歐洲工業扣件協會在英國首都舉行為期三天的會員大會。
影響製造業及其相關供應鏈的深刻轉型是所有討論的核心;歐洲與英國的工業未來,將取決於其能否集體將競 爭力、韌性與創新,與戰略自主性相結合。
無論是「汽車市場」還是「一般工業與分銷市場」的專題討論會,都探討了地緣政治動盪、貿易緊張局勢、競 爭力、永續發展、法規,以及全球工業價值鏈加速重組等議題。
他們同時也承認,儘管經濟壓力正帶來前所未有的不確定性,但在 建築、核能及國防領域卻正湧現新的機會。
為大會開場的 EIFI 理事長 Paolo Pozzi 解釋 :「倫敦為今年大會提供絕佳的背景,鑑於當前全球局勢的不確定性, 此次選址可謂恰逢其時。」
「我們佔歐洲扣件總產量的 75% ,因此現場有眾多業界專家齊聚一堂,共同 探討關 稅、能源價格上漲及其他關鍵議題,包括碳邊境調整機制以及人工智慧日益增大的 影響。」
他接著表示:「 GERPISA (國際汽車網絡)主任 Tommaso Pardi 發表了一 篇關鍵演講。他
探討了中國汽車出口的快速擴張、這對歐洲工業主權的影響, 以及加強『歐洲製造』工業政策與本地化內容策略的必要性。」
EIFI 是一個非營利組織,旨在代表歐洲扣件製造業及其供應鏈的利益。
該組織匯集了來自法國、德國、義大利、波蘭、西班牙及英國的六個 國家級產業協會,以及來自奧地利、比利時、克羅埃西亞、羅馬尼亞、瑞 典和瑞士的數家企業。
為會員提供的服務涵蓋智庫、反思論壇,以及技術活動的協調、市場 分析,以及在泛歐洲層面的遊說工作。
EIFI 理事長 Paolo Pozzi
具競爭力的歐洲
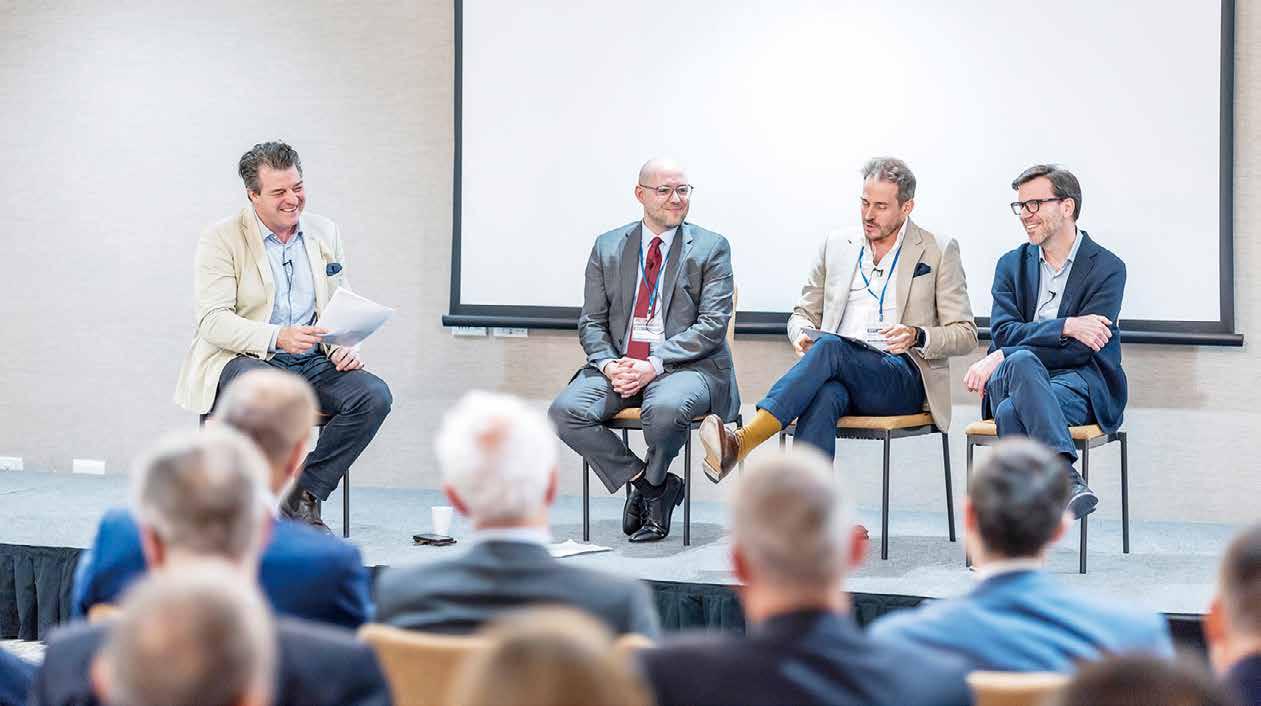
( 左至右 ) Liam Halligan(《每日電訊報》專欄作家暨經濟學家) 主持了一場關於英國脫歐的專題討論會,與會者包括 Jamie Mcleod (Crowe UK LLP)、Matthew Ogg(英國汽車製造商與經銷商協會 (SMMT))以及 Tommaso Pardi(GERPISA——國際汽車網絡)
2024 年,該協會會員共生產 170 萬噸產品,價值超過 100 億歐元。
主旨演講由歐洲議會議員暨報告人 Massimiliano Salini 發表,內容針對歐盟「 Fit for 55 」氣候方案下車輛的二氧化 碳排放標準。他著重強調,有必要制定更強而有力且更具競 爭力的歐洲產業政策,以保障戰略性製造業及其供應鏈。
Salini 先生在演說中探討了 當前歐洲辯論的核心議題, 包括產業競爭力、貿易防衛措施、技術中立性、能源轉型, 以及全球產能過剩對歐洲產業的影響。
EIFI 總經理 Hans Führlbeck 接著說道:「這三天行程緊 湊,舉行很多場討論與提出策略性見解,這點確實引起了與 會代表的共鳴;他們也抽空遊覽了倫敦及附近的溫莎城堡。」
「 CEMA 秘書長 Jelte Wiersma 針對全球農業機械市場、 國際貿易動態以及來自中國日益加劇的競爭壓力,進行深入 的概述;同時也分析了美國貿易政策帶來的影響,以及與加 拿大、南方共同市場( Mercosur )和印度簽署新貿易協定所 帶來的新興商機。」
「我們還聽取了 PwC UK 的 Alex Hawley 的分享,內容 涉及歐洲針對包裝的新合規框架、數位產品護照,以及數據 在我們整個產業中日益增長的重要性。」
「身處英國,我們必須探討『脫歐』十年後的現況,以 及兩黨在貿易領域加強協調所可能帶來的機遇。這場由《每 日電訊報》專欄作家暨知名經濟評論員 Liam Halligan 主持 的對話極具啟發性,也證明各界對深化合作抱有濃厚興趣。」
英國金屬成形業聯合會主席 Steve Morley 補充道: 「能接待 EIFI 始終是一項莫大的榮譽,我們與該組 織保持著極為緊密的合作關係,共同支持英國扣件製 造商。」
「歐洲始終是我們最親密的貿易夥伴之一,我們 可以採取許多措施,確保現行與未來的法規相互銜 接,從而達成並落實有利的貿易安排。對雙方而言, 最大的威脅來自遠東地區的低價進口商品, 而這正是 我們全體都致力於解決的問題。」
EIFI 即將於 2027 年慶祝成立 50 週年,目前正籌 備有史以來規模最大的大會來紀念這個里程碑。
EIFI 理事長 Paolo Pozzi 總結道:「所有討論均 證實,歐洲必須在持續追求氣候與永續發展目標的同 時,確保工業競爭力仍處於歐盟政策制定的核心位 置。」
「歐洲工業扣件產業及其供應鏈,對於許多戰略 性產業 ( 包括汽車、機械、建築及基礎設施 ) 至關重 要。」
「在日益嚴峻的全球環境下,製造商需要平衡、 務實且可預測的政策,以支持整個歐洲的投資、創新 與就業。」
「 EIFI 將持續支持強大且具競爭力的歐洲工業基 礎,並促進各機構與產業界之間的開放對話。」
如需進一步資訊,請瀏覽 www.eifi.org 。
社論
當對手攻城掠地 ,
台廠的「價值」被看見了嗎?
今年 1-4 月台灣扣件出口約 36.3 萬噸,較去年衰退 11% 多,換算金額約 13.3 億美金,也下滑 4.7% , 對台扣件業來說箇中原因值得探究,是大環境不佳 ? 對手搶單 ? 還是本身競爭力相對不足 ? 在市場訂單 低迷之際也要感謝台灣螺絲公會蔡永裕理事長,持續透過向政府爭取經費等方式希望為台灣扣件業外銷 衰退狀況止血,以及政府積極推動 AI 升級等課程來協助產業發展升級。以市場現況來看,中國競爭無 疑是主因之一,不只台灣受影響,歐美日等許多國家也都注意到中國低價傾銷的威脅紛紛祭出反傾銷。 但這也突顯一個問題,台灣扣件除了只能默默加入價格戰外,難道沒有其他價值可言了嗎 ? 尤其在匯達 近期更擴大前往中國、泰國、印尼、馬來西亞、日本、義大利等地國際展會後,更深深體會到其他國家
同業面對市場競爭和產業趨勢變動早已展現更積極態度去全球布局和轉型,台灣扣件業者若還在以過去 營運思維來因應未來挑戰,最後可能連杯羹都分不到。
跟上AI智慧化腳步 中國扣件廠「大躍進」時代儼然成形 20-30 年前台灣扣件製造、技術和管理確實比中國 佔優勢,但近幾年隨著許多中國扣件廠積極大手筆引 進最先進設備做智慧生產、 AI 倉儲、建立月產量動 輒萬噸的廠房,甚至挾著更便宜線材產地優勢和政 府一帶一路等政策支持在全球攻城掠地,搶走不 少國家競爭對手訂單 ( 台灣一年估計就被搶走 20%) 。另外,中國電動車的蓬勃發展也帶動產 業慢慢從低階標準件走向中高階零組件,同 步帶動往電子機械、造船、機械設備、半導體、國防領域的發展。中國扣件品質、 技術、營運效率在內外銷年產超過 1,000 萬噸龐大需求下,讓沒有龐大內銷市場 支撐的台灣扣件越來越難與其抗衡。
不只內銷部分, 中國廠商近幾年也卯足全勁往東南亞、歐洲、美洲等地投資布局,且積極搭上AI 機器人、自動化、精密車用零配件、智慧生產、無人化載具等熱門趨勢。 在泰國、馬來西亞、印尼 舉辦的展會甚至有超過 7 成的展商來自中國或與中國企業有關,除了受惠中國官方補助企業海外拓 銷甚至鼓勵國內展覽公司遠赴海外辦展外,中國企業因本身國內競爭就激烈,因此願意勇於投注 更大資本和精力去做全球布局找新市場也是關鍵。知己知彼,當市場上最大競爭對手都如此拚 的時候,台灣扣件業真的該認真思考。有位參展業者就指出,當今中國的扣件的確是非常具有 價位競爭性,連機械、模具、周邊相關設備更是比台灣便宜,所以整個 台灣扣件供應鏈都應 上、中、下游一起來檢視,找出我們台灣扣件產業未來發展的定位與方向。
「全球採購、全球行銷」將成未來產業趨勢
中國企業在全球默默佈局早已有跡可循。在汽車工業發達年產約 150 萬輛的泰國, 很多中國車廠和零件協力廠大舉搶市,帶動在地供應鏈成熟發展,對當地日韓供應鏈 也造成很大壓力,據悉泰國路上跑的電動車近七成都是中國品牌天下。在印尼或馬來 西亞也有越來越多中國企業前往投資設廠。不只東南亞,中國汽車大廠比亞迪也在歐 美等地廣設工廠,與在地供應鏈合作,靠著中低價位電動車搶占市場,且不只車廠,還 有很多中國企業也紛紛到海外設廠,顯示全球採購、全球銷售已是當今市場布局的新趨勢。 左表一顯示 2025 年中國汽車十大出口國。
表一. 2025年中國汽車十大出口國 (單位:
表二. 2024年東協扣件全球進出口表現 ( 單位 : 美元 )
幾家這次特地飛往泰國看展的歐美經銷大 廠也表示,在中台地緣政治因素影響下, 希望可以到東南亞找到更多供應來源,並 善用這些國家內銷市場的需求優勢作全球 採購全球行銷的布局。從左表二 2024 年 東協扣件全球進出口表現也能看到,東協 一些國家在扣件供應鏈中的影響力已經慢 慢被歐美買家看見。
台灣業者也能跟上這 個趨勢,或許能考慮跟可信賴長年合作的 歐美客戶合資一起到東南亞或其他國家設 立工廠,替自己創造更多取得長年供應合 約的機會。
關稅匯率衝擊, 但需求一直都在 爭取 OEM/ODM 供應鏈商機
川普總統美國製造政策推動下, 232 條款課徵的 50% 關稅確實對美國 進口商採購扣件上增加不少成本壓力, 短時間內也看不到降稅的可能性,不過 從各方數據觀察全球扣件產量並沒有明 顯萎縮來看,顯示全球經濟並沒徹底看 壞,只要今年下半後台幣不要像先前一 樣短期間內大幅度升值,扣件銷美應不 至於出現太大震盪。因此, 台灣扣件業
者當前應更加關心的是如何在客戶面前展現自己無可取代的價值和掌握市場利多消息來爭取更多訂單才是優先要務。 例 如 : 最近豐田汽車宣布將在台設立主力車種回銷日本市場的產線、鴻華先進的電動車。這些都是業者可以積極爭取布 局的利基市場。台灣扣件和相關零組件的技術仍有很強的優勢,只要能好好發揮優勢讓客戶看見,要再立一個「70% 特斯拉零件皆來自台灣」的產業里程碑並不難。儘管現在台灣在高科技業主導經濟發展下讓傳產經營更加辛苦,但 如果業者能踩著AI、車用、國防、精密機械等產業發展方向,切入更高階的OEM/ODM客戶供應鏈,不要只停留 在做貿易通路思維,應該仍大有可為。大廠也要發揮領頭羊角色,帶領協力小廠找出自己角色定位,目前國內 手工具、汽車零配件和 CNC 產業都逐漸搭上 AI 趨勢朝精密化少量多元方向發展,想辦法展現自己獨特的高附 加價值產品和服務價值,扣件業如果還只想著死守老本拚價輸出,最後真的只有挨打的份。
「中台+1」思維? 台灣 +1?
最後,我們也要呼籲歐美採購買主勿被市場訊息 誤導,所謂的 「中台+1」問題並不如外界傳言那麼 嚴重。 從數據來看,台灣各方產業 2025 年出口全球 貿易總額逾 6,400 億美金,預估在 2026 出口值將近 9,000 億美元, 80% 皆是半導體高科技產品,台灣扣件出口 2026 預估約為 40 億美元,微不足道 外,產品一旦受戰爭影響不能供貨,我們相信台灣扣件超越 90% 都可以在世界各國找到供應 商,不用怕到「中台 +1 」。更不用說還有很多 歐美日大廠持續以百億 、 千億美元的規模投資 台灣, 這都是經過縝密風險評估後所做的決定,顯見台灣各方面條件仍然備受國際大廠青 睞。台灣扣件絕對不是用價格可以衡量的,其優異的技術、品質管理和更具彈性的客戶服 務才是其真正的價值所在。
著作權所有: 惠達雜誌 撰文: 副總編輯 張剛豪
春日機械聯絡人 : 朱傳舜副總經理 rice@chunzu.com.tw
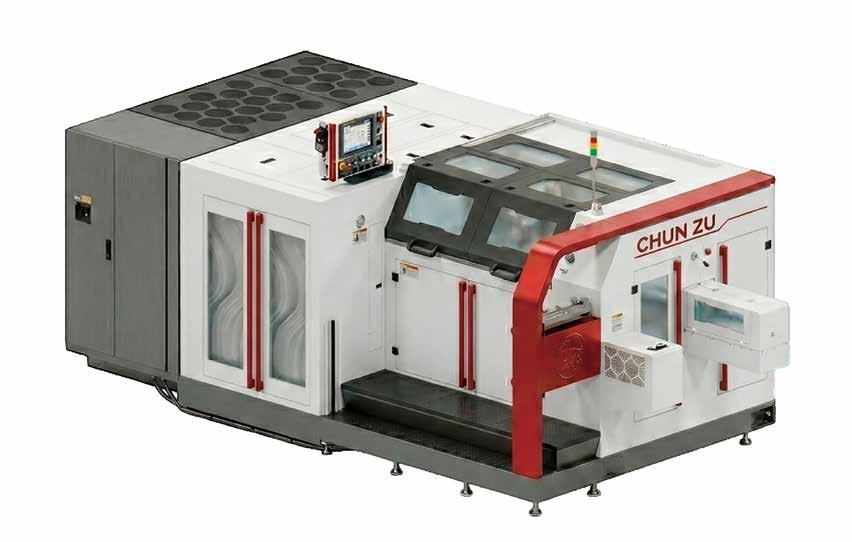
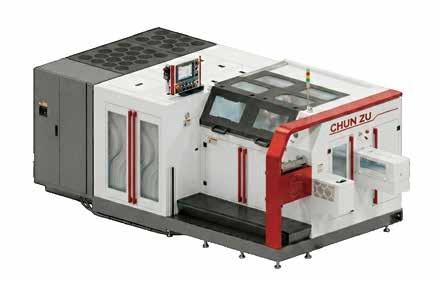
春日發表新世代智慧化螺絲成型機 台鋼集團旗下螺絲成型機第一品牌春日機械行銷全球市場 52 年,今年在德國和高雄展會上首次亮相的 CBF-84S螺絲成型機 再次引起市場關注。這不只是一款強調生產速度更快的機型,更是春日為因應中高階市場 精度要求快速變化所研發的首款新世代智慧化螺絲成型機。
「隨插即用」,更好保養維 修的單元式快拆設計
象徵春日正式邁入高階先進機種研發的CBF-84S 展現四大特色:
1. 整合傳統機型佔空間的樓梯、輸送帶和電 機箱,不需包裝,用標準貨櫃即可出貨。到貨後客 戶僅需插電加滿潤滑油就能啟動,免去工程人員專 程安裝。2. 機械佔地面積縮減15%,有效提升客 戶廠內坪米運用。3. 單元快拆式機體設計,針對 問題部分直接拆換,快速恢復生產 ( 未來更計畫朝 模組化設計,結合人機介面找出問題,透過更換 IC 版就能繼續生產 )。4. 因應歐美日高階市場需求, 採符合歐盟最高標準的靜音包覆設計,更有氣牆阻 絕油煙排放,體現對環保 ESG 目標的承諾。
在此 4 大標配基礎上,還可提供客戶 選配省 電節能設計 ,透過電能回收機制,預估可幫助客 戶省電至少 30% 以上。另外,針對人力短缺和歐
美人工成本高等問題, 也能加入智慧化全伺服控制模式 ,針對產線的離 峰和尖峰智慧化調整為最佳運作效率。
自動顯示建議調 整部分和參數,無需老師傅調校,新手簡單訓練後就能直接上線操作。
搶佔中高階扣件商機,「3新機、2方案」 最快年底發表 春日的高速機可達每分鐘240支產量,且仍持續優化內部機構, 希望在客戶可接受成本內提升至300-400支水準,最快11月可再發表 3款新機。
朱傳舜副總認為,人型機器人扣件等高精密領域都是極具開 發潛力的新市場,春日 2 年前早已嗅到商機,將卯足全力爭取市佔。春 日的優勢在於能協助客戶整合智慧化設備進行生產,採用更具成本效益 的「地端控制」運算,幫助客戶舊機改造 ( 包括因應 AI 世代去降低耗電、 提升油循環效率 ) ,以及透過外部整合 MES 和 ERP 系統優勢,讓客戶 發揮最大稼動率 ( 預計節省 75% 人力 ) 。
朱副總表示 : 「春日未來除了將強化歐美日中高階市場布局外,也 會針對製造業人力密集部分提供設備給有高速化和成本競爭力機型需求 的客戶。在講求智慧化自動化的時代,為客戶提供更好的解決方案。」
把設備做「精」,讓客戶有最棒的機械使用感受
因應市場「要快又要準」的趨勢,春日的團隊持續針對有市場需求量的機型加強開發,希望透過導入更多智慧化的設計 來幫助舊客戶進行產線優化升級,也希望透過更多新機型的推出,協助客戶把產品做到精。春日希望扮演的不只是一個設備 提供者角色,還是能協助客戶優化品質、成本和速度的最佳解決方案提供者。「我們甚至 還在設備中導入更精密的檢測機(用 與知名大廠基恩斯同規格的鏡頭做到0.01度旋轉檢測精度)來幫助客戶確保產品品質 」,朱副總如此說道。
朱副總強調 : 「春日成立 52 年確實累積不少經驗能量,但面對 AI 時代來臨,市場變化加遽,若不加緊腳步趕上,將被 智慧化趨勢取代。我們正努力跨越這個挑戰門檻,站在客戶角度思考,持續提供客戶最好的解決方案才是春日下一個 50 年的 發展基石。我們有很多已使用我們設備 40 年以上的忠實老客戶,除了繼續照顧他們提供服務以外,我們也期許自己能像大象 一樣,協助穩健帶領這些客戶一起跨過智慧化升級的門檻。我們知道研發永遠是企業核心生命力,未來我們將繼續加強新機 開發能量,積極應對供應鏈的挑戰,偕同客戶一起成長。」
連結萬物的 日本隱形冠軍 透過「人」、「使命」與不起眼的小螺絲 豎立國際事業
你是否想過如果沒有螺絲,生活會變什麼樣?在你周遭一公尺,至少有一顆 螺絲默默固定某個物件。少了這些看似微不足道的零件,幾乎所有產業都難以運 作。在支撐全球運轉卻少被人看見的貢獻者中,Sunco 作為日本最大的專業扣件 貿易商,堪稱真正的「隱形冠軍」。它的成長故事並非建立在冰冷數字之上,而是 建立在人之上。
奧山淑英社長
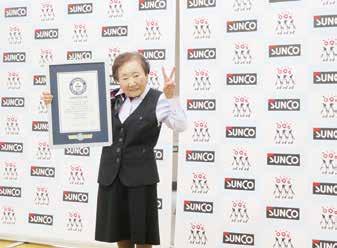
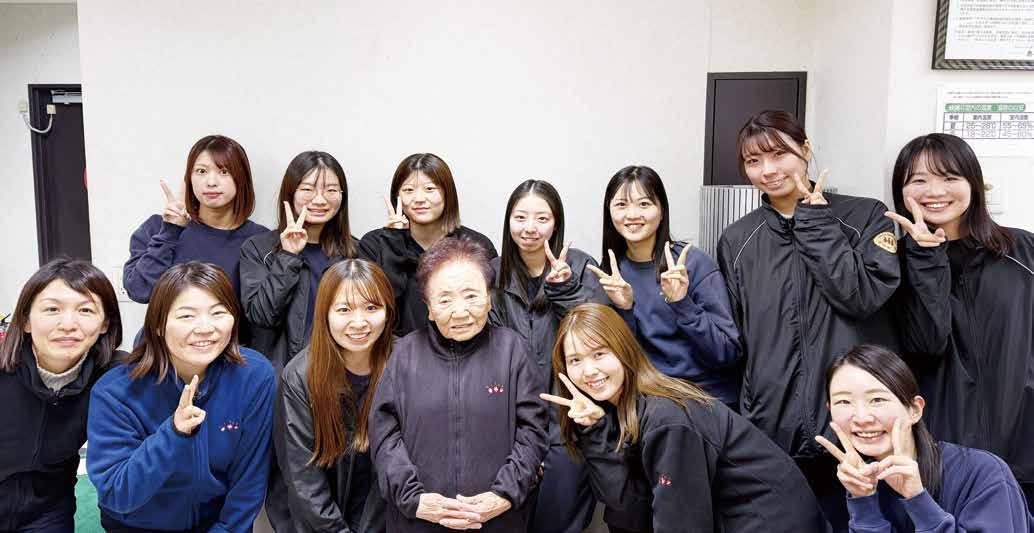
在這家公司,「人」不只是資產,更是企業存續的核心。95 歲的玉置泰子女士曾獲金氏紀錄認證為全球最高齡行 政職員,自公司創立一路服務至今。她每年寄出的賀年卡,總不忘向不同部門的同事表達感謝,即使雙方從未直接共 事。憑藉對每位員工及其工作內容的深刻理解,她成為企業文化的活字典,以親身經歷向後輩分享無法寫進報表與 數據中的故事與智慧,引領新世代前行。
玉置泰子課長 (金氏紀錄保持人)
「大屋根環」模型
公司對人才的重視遠不僅止於資深員工。 公司每年新進員工中超過半數為女性,並積 極建立制度鼓勵女性參與決策與流程改善。 公司同時取得日本「Kurumin」育兒支援認證, 將育嬰假與彈性工作制度視為企業文化的一 部分,而非特例。員工在人生重要階段後得以 順利重返職場,兼顧家庭與工作,也維持組織 的穩定與生產力。
公司每天向全球客戶出貨約 2,500 萬顆 螺絲,並維持高達 99.999% 出貨正確率。支撐 這項驚人成績的是公司的「人 × 科技」理念。 將先進物流系統與兼職員工的日常細緻作業 融合。部分員工甚至已服務超過 30 年。2018 年大阪地震期間,許多兼職員工短暫返家準 備晚餐後,又主動回到公司支援至深夜 11 點, 展現出對公司的信任。
Sunco Industries聯絡窗口: 國貿採購部
Email: export@sunco.co.jp
「盡情玩轉,創造強大成果」
奧山淑英社長的領導哲學簡潔有力:「盡情玩轉,創造強大成果。」 他認為工作應該支持人生,而非主宰人生。「人們工作,是為了享受 生活。」此理念為家庭主婦創造機會,並鼓勵長期就業,讓個人 ( 尤 其是大器晚成者 ) 能逐步發現自己真正的長處。
公司的創意不僅止於企業經營,從彩色樹脂螺絲裝置藝術、螺 絲馬賽克作品,到以 1,600 顆不鏽鋼螺絲打造的 2025 大阪世博「大 屋根環」模型,將螺絲轉化為藝術。海外拓銷也圍繞著「螺絲男孩」 這個戴著內六角螺絲、穿著藍色和風外套的吉祥角色,螺絲男孩已 成為公司的國際品牌標誌,也延伸出同名雜誌與專屬網站,向全球 介紹日本螺絲文化。
貫穿公司所有創新嘗試的是一種精神:創造產業中原本不存在 的事物。從擁有全球最高齡行政員工,到提供單顆螺絲即可出貨 的服務 ( 佔國內銷售超過六成 ),始終挑戰其他企業未曾嘗試的策 略。在追求短期績效與高度人才流動的時代,Sunco 證明一件事: 企業的存續、互相支持與終身參與,能帶來非凡成果。螺絲始終隱 身幕後,但默默支撐它們的人,絕非無名之輩。( 本文經授權並改編 自 Sunco 撰寫的五篇原版系列報導,刊於《 Business by LA Times Studios 》。)
著作權所有:惠達雜誌 / 撰文:曾柏勳
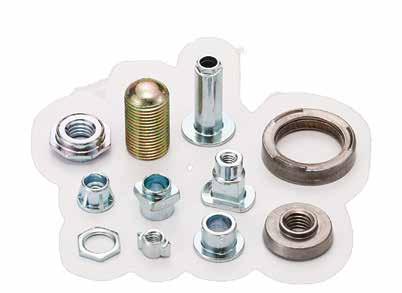
深耕冷打技術, 華 鋼金特殊扣件 躍升國際 華 鋼金憑藉超過 50 年的冷打製造經驗,專注於客製化特殊 扣件、螺帽及銅、鋁扣件的研發與生產,自 2010 年成立 以來,以深厚的技術底蘊與穩定品質,成為眾多海外客戶長期 合作的夥伴。該公司擁有約 1,000 坪廠房、 20 位專業員工,並 通過 ISO 9001 品質認證。生產設備包括 7 台螺帽成型機及 20 台穿透式攻牙機,搭配拉力測試機、洛氏硬度機、鑽尾測試機、 投影機以及各式牙規、環規,採取嚴謹管理以確保每批產品符 合客戶要求。
材料專業創造競爭優勢 客製化能力是公司最大的競爭優勢,超過半數產品皆依客 戶需求量身打造。
公司深知冷打製程兼具成本與產能優勢,但 也了解其在尺寸公差及成型形狀上的技術限制,因此在接獲特 殊產品需求時,會先依據產品設計提供最適化的製造建議,與 客戶討論可承製的公差範圍;若客戶仍需更高精度,公司亦能 透過增加二次加工方式達成設計要求,在品質、成本與製造效 率之間取得最佳平衡。
此外,公司熟知各類銅、鋁線材特性及冷打加工極限,能 精準評估材料是否符合客戶所需的機械性質及加工條件。結合 製程專業與材料知識的技術能力,讓公司在特殊扣件市場建立 高度競爭力。
產品廣泛用於交通工具、電子產品及建築,超過 80%外銷至歐美,充分展現獲高度肯定的品質。
公司秉持「品質第一、持續改善、客戶滿意」的理念,全 製程依據標準作業程序及製程管制計畫執行,並設定關鍵品質 管制點,落實自主檢查與巡檢,導入 IQC 進料檢驗、 IPQC 製 程檢驗及 FQC 最終檢驗,透過量測設備進行數位 化管理,確保尺寸、外觀及功能均 符合客戶圖面與規範要
求。
著作權所有:惠達雜誌
同時建立異常處理及矯正預防措施,改善製程,降 低品質風險。
客製扣件首選,邁向長期信賴夥伴 公司相信真正的競爭力來自技術、品質與服務 的完美結合;對於尋求特殊扣件解決方案的全球買 家,華鋼金無疑是值得信賴的最佳選擇。公司也重 視人才培育,定期實施品質意識、製程技術及檢驗 技能教育訓練,培養員工自主品保觀念與問題改善 能力,讓專業持續累積,成為長期競爭力的重要 基石。未來將持續拓展全球市場,開發更多產品種 類,服務全球客戶,持續朝向成為國際高品質特殊 扣件供應商的目標邁進。
華鋼金聯絡人: 陳昱廷先生 ,業務部
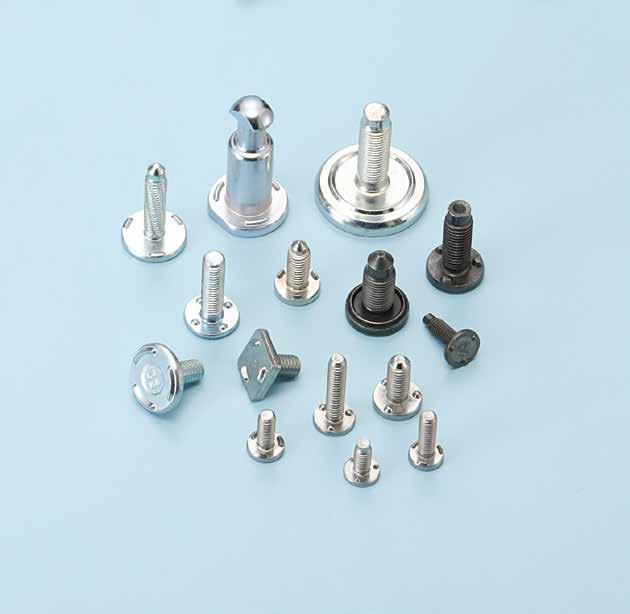
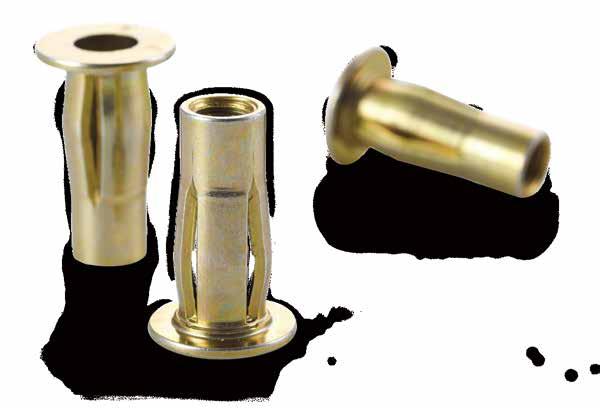
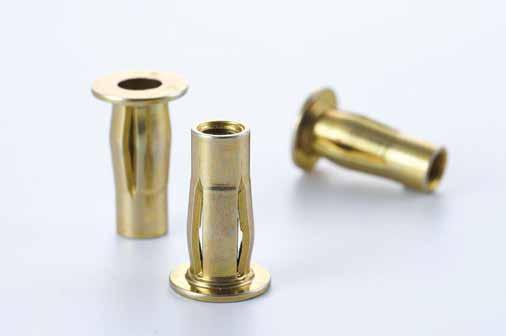
新菲斯 開叉拉帽- 以提供「創新 / 完整扣件解決方案」為宗旨,新菲斯自研的開叉拉 帽為客戶提供一個有別傳統扣件且更具優勢的鎖固新選擇。此款產 品不只完整體現新菲斯研發團隊對品質的高規堅持,也能一次滿足 客戶在省時、高效、高強度、穩定性、異質板材鎖固甚至節能減碳的 要求。推出迄今已在市場掀起高度關注,也是台灣極少數拉帽製造商 中所提供最具應用潛力的拉帽產品之一。
創新設計 X 高規品質
取代焊接螺帽 不傷對鎖件
焊接螺帽靠電焊鎖固車用板金,耗 時且僅可鎖固鐵件。新菲斯 開叉拉帽除 可鎖固車用板金,也適用軟裝內飾、塑 膠件、鋁、玻璃纖維等異材質,無損害 板材疑慮。提供常見鋁、不鏽鋼和黑鐵 材質,可拉板材厚度 0.5-7.1mm,幾乎 涵蓋多數應用範圍,一體成形 ( 非二次 加工 ) 所創造的極高穩定性尤其是一 大特色。透過特殊檢驗確保每批品質 良率達標,以符合 OEM/ODM 訂單需求。 擁 IATF16949 認證的新菲斯目前產品 除獲車廠採用外,也因應客戶節能減碳 和設備鎖固需求成功跨足家具辦公椅、 大型運動場、半導體等領域。新菲斯林 慶章總經理表示 : 「幫客戶解決問題是 我們的企業口號,我們的產品適合多種 應用場域,除完整保留舊有產品優勢 特性,還能依客戶要求彈性調整拉力、 扭力,提供客戶完整的測試報告。」
自研溯源管理系統 嚴格品管打入大廠供應鏈
平行不僵化的管理模式為新菲斯在產品交期、品質管銷成本控管上創造 極具競爭力的優勢,不只能充分應對半導體客戶少量多樣且交期要求迅速的 訂單,即使面對以嚴格品管標準聞名、令同業不敢輕易承接的美國客戶,亦能 從容處理各項品質要求,並獲得客戶信任。林總經理表示 :「為了確保品質,我 們 自行研發溯源管理系統,每批 出廠產品都有產品溯源碼,連自行開發的模 具和線材都有對應號碼和進出紀錄。最重要的加工製程必須在本廠監督下完 成,內部系統也盡可能電子化,確保資料整合隨調隨出。」如此積極的品管策 略為新菲斯贏得歐美多家一線拉帽大廠合作機會。
林總經理強調 :「產品的穩定性是設計出來的。品質也不是靠檢驗 把關,而是在製程中被建立出來的。我們希望品質從一開始就是最好。
未來我們期盼能進一步切入半導體設備、儲能設備、低軌衛星等高階 應用市場,把 MIT 的高效、低碳和高安全性開叉拉帽推薦給更多國客 戶使用。」
Email: stanleyliu@rivetfasteners.com.tw
以大帶小打團體戰,聯盟最快Q3成立 著作權所有 : 惠達雜誌 / 撰文 :
副總編輯 張剛豪
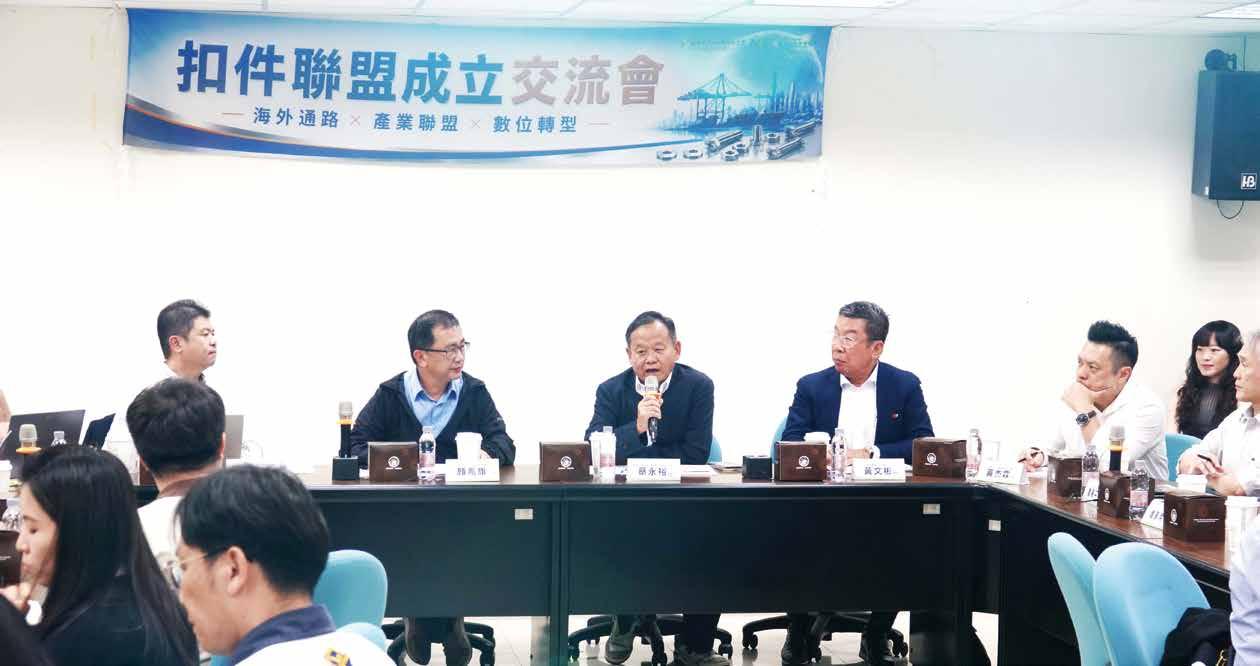
扣件聯盟成立交流會於06/09日在高雄岡山本洲工業園區服務中心舉辦,邀集產官學界專業人士和螺絲業者 一起針對當今全球市場供應鏈重整、海外競爭壓力升級以及客戶下單模式變化、通路拓展、資源整合以及升級數位 轉型的各種挑戰進行交流討論,目標讓台灣扣件業能繼續在國際市場維持關鍵角色,保持競爭優勢。另一方面也期 盼透過經濟部中小型新創企業署、台灣螺絲公會、金屬中心、中華民國全國創新創業總會等單位與扣件業者彼此間 的意見交換,促進產業上下游之間認識、交流和資源共享,最重要的是探索扣件產業聯盟合作的可能性。
顏鳳旗主任秘 書:以大帶小布局全球
經濟部中小型新創企業署顏鳳旗 主任秘書表示,因應美國 232 條款的 50% 關稅,盡速成立扣件聯盟有其 必要性。台灣扣件業可憑藉領頭企業 「以大帶小」模式 ( “打群架” ) 避免 在國際市場單打獨鬥。
聯盟也能協助進行數位 / 雙軸 / 淨零轉型和協助打開市 場通路,並待技術含量建立後,積極爭取海外訂單打入國 際供應鏈。中企署、貿易署和新創總會也可提供或協助爭 取資源 ( 像是轉型輔導、對外拓銷補助、參展費用、信保 基金 ) 來協助業者升級轉型,希望業者能認知到,台灣產 業要永續發展絕對要升級轉型走向國際,才能持續立足台 灣、布局全球和行銷全世界。
扣件聯盟可協助業者應對未來挑戰,爭取商機 聯盟資源共享優勢、5G「智」造解人力荒
蔡永裕理事長:彼此互補,爭取長約
台灣螺絲公會蔡永裕理事長表 示,目前企業除 10% 獲利外,其餘 9 成都是辛苦經營。目前業者普遍做的 是工廠降載、油耗和 AI 自動化改善 升級,但經濟部其實還有很多補助方 案。小企業可透過以大帶小方式一起 申請補助,尤其現在二代輩出,公會 也願意提供協助。未來企業勢必要走向大型化以因應中國和 東南亞等市場競爭,關鍵在於有良好技術的台灣要如何發揮 區域分工優勢。在 232
關稅下,美國客戶下單趨向少量多樣, 台灣扣件業可邀集志同道合企業跟客戶爭取供應長約,『一 次做好,需要再拿』來分散關稅壓力,也可考慮併購美企取 得優先供貨和議價權。蔡理事長強調,螺絲是不會過時的產 業,只要善用彼此互補性成立聯盟,相信能在當今戰爭和天 災地變影響所帶來的重建需求中找到商機,重點是企業主需 擺脫單打獨鬥觀念,積極尋求政府輔導升級。
◆ 鋐昇實業 黃文彬執行長:5G智慧製造、資源共享平台創造優勢
鋐昇實業黃文彬執行長表示,半導體和汽車零配件等產業早已透過聯盟模式在市場「打群架」了。
預計明年第 2 季五金共享平台也會完成建置,廠商可透過平台出貨收款,下單數量不必要一整個貨櫃 更具彈性。鋐昇也透過經濟部中小企業處補助計畫,建置 5G 智慧製造高性能金屬締結件生產研發廠, 整合線上下單報價、交貨、雲端 5G 、智慧倉儲、 AMR 無人搬運車、戰情中心,解決半導體進駐南台 灣所產生的人力荒問題,預計明年第 2 季啟用。不過黃執行長也提醒業者,電腦系統間連線更要注意 資安和資料備份問題,才不會像他公司 140 台電腦近期遭駭客入侵勒索 100 萬美金並威脅清空電腦出 貨資料的悲慘案例再次發生。
◆
新創總會 邱重威營運長:了解市場所在,產品加值
新創總會邱重威營運長表示,聯盟的推動必須要企業想做想要升級才行,「打群架」則是應 對現在國際競爭的最佳方式。以大帶小能協助企業有效拓展各國市場產業,布局海外市場,藉由 中大型企業打好基礎,打入供應鏈共同合作開發市場。新創總會也邀集創業楷模舉辦認證課程, 並和金屬中心和工研院等單位討論協助扣件廠商做產品加值化或技術對接的可能性,來強化聯盟 體質、串接產業市場,不過企業本身也要清楚知道自己想要的市場客戶和想要的產品升值項目是 什麼才是更重要的。
單位 / 代表
中企署 顏鳳旗主任秘書
螺絲公會 蔡永裕理事長
鋐昇實業 黃文彬執行長
新創總會 邱重威營運長
核心戰略方向
以大帶小避免單打獨鬥
彼此互補,爭取供應長約
5G智慧製造、資源共享平台創造優勢
了解市場所在,產品加值
具體支援與執行方案
引導雙軸/淨零轉型,
提供轉型輔導、拓銷及參展補助。
企業跟客戶爭取供應長約, 『一次做好,需要再拿』來分散關稅壓力。
整合線上下單、AGV 與戰情中心, 解決半導體進駐南台灣所產生的人力荒問題。
開辦創業楷模認證課程, 與金屬中心與工研院等單位討論協助扣件廠商。
中國扣件高 端轉型 全面加速 智能製造、材料突破到全球布局的產業升級
台灣掉 20% ,看看別人!這正是我們訂單流失的主因
過去十多年,全球對中國扣件產業的印象,多半仍停留在「低價、大量、標準品」的階段。然而,隨著中國製造業 全面升級、電動車產業爆發式成長,以及智慧製造技術快速導入, 中國扣件產業如今已不再只是全球供應鏈中的低階代 工角色,而是開始朝向高附加價值、高技術含量與全球化布局邁進。
值得注意的是,這一波升級並非局部轉型,而是從工廠設備、材料研發、應用市場到海外投資同步展開的結構性轉 型。對長期以技術與品質見長的台灣扣件產業而言,中國的高端化進程,正從以前的「追趕」,逐漸形成新的競爭壓力。
智慧化扣件工廠建設如火如荼
中國扣件產業近年最明顯的變化,就是智慧工廠的 建設速度。許久前不少中國工廠被認為停留在人工作業 與粗放管理階段,但如今不少新建廠房已直接對標歐美 智能工廠規格,從自動化倉儲、MES 系統、無人搬運車, 到數位化生產追溯,整體升級幅度相當明顯。
海迅的智能工廠便是一個代表案例。其工廠不僅導入 高度自動化產線,更強調數位管理與生產資訊即時化,讓 生產效率與品質穩定性同步提升。另一方面,中國首條大
直徑高強度螺栓智慧化產線在成都正式投產,其採用中國 國內首創的自研熱鍛線技術,生產效率提升 50%,這象徵 中國在大型高端扣件製造能力上的進一步突破。
這些投資反映出中國企業對「高端製造」的強烈企圖 心。相較之下,台灣不少中小型扣件廠製程未完全數位化, 甚至設備更新速度相對保守。過去台灣扣件業憑藉穩定品 質與彈性製造能力領先中國,但如今中國業者正透過「大 膽、大手筆、大規模」的資本投入,快速縮短差距。
此外,中國近年對智慧製造的支持,已從過去地方政府無序撒錢,轉為中央主導、地方配合的大規模產業升級工程, 包括設備補助、數位轉型補貼與產業園區建設等,都加速了整體產業升級速度。
這使得中國扣件產業的競爭力,不再只是低成本, 而開始轉向
「效率+技術+規模」 的綜合優勢。 積極研發高端扣件材料
除了製造端升級外,中國也正積極向高端材料領域突破。鞍鋼集團攀鋼成功開發出 1500MPa 級超高強韌鈦合金長線材,便是其中一例。這項材料突破的重要性,在於其已能 滿足航空領域對鈦合金扣件的需求。航空扣件向來被視為高端扣件中的金字塔頂端,不僅 要求極高強度,更必須兼顧輕量化、耐腐蝕與疲勞壽命,因此長期以來都掌握在歐美日少 數高端供應商手中。
如今中國開始在超高強韌鈦合金材料上取得突破,代表其已逐步切入航空航太、高端 軍工與新能源裝備等高附加價值市場。這不只是單一材料技術的進步,更意味 中國正從過 去「加工製造」,逐步向「材料技術」領域邁進。 未來若中國能進一步建立完整的高端材 料供應鏈,其對全球高端扣件市場的影響將更加深遠。因為材料能力,往往才是真正決定 產業技術高度的核心。
電動車浪潮帶來中國扣件升級契機
全球電動車市場快速擴張,也成為中國扣件產業升級的重要推手。中國電動車產業競爭焦點已從單純續航力,逐步轉 向智能座艙、自動駕駛與車內整合系統,帶動大量特殊扣件需求增加。浙江華遠便指出,隨著智能座艙功能需求提升,公 司高精密、高附加價值客製化扣件銷量快速成長。這顯示中國扣件企業已不再只是供應傳統汽車標準件,而是開始參與新 世代汽車結構設計與功能整合。
更重要的是,中國本身就是全球最大電動車市場,擁有龐大的本土需求與完整供應鏈優勢。從比亞迪到小米汽車,從 電池、電控到車體零件,中國企業形成高度在地化供應體系,讓扣件企業能快速參與新產品開發與驗證。這種「市場就在 身邊」的優勢,是許多出口導向型國家難以比擬的。當中國新能源車持續擴張,其高端車用扣件需求也將同步爆發,進一 步推動中國扣件產業技術升級。
加速海外分散投資 面對全球供應鏈重組與地緣政治風險, 中國扣件企業也開始積極推動海外布局,例 如山東騰達緊固科技規劃投資 2 億元人民 幣赴泰國設廠。此外,中國扣件企業近年也 頻繁考察馬來西亞高端製造與新能源汽車零 部件市場,希望藉由東南亞布局降低貿易風 險。中國品牌車近年也在南非市場快速崛 起,讓車用扣件需求同步增加。隨著中國汽 車品牌全球化,中國扣件供應鏈也可跟著整 車廠一起「出海」。
中國扣件企業的全球化已不再只是單純 出口,而是有能力進一步建立海外生產基 地、物流據點與在地供應。
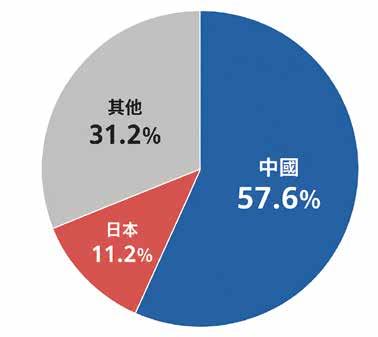
海外市佔率快速提升 中國扣件的出口競爭力近年也出現明顯躍升,正快速滲 透日本供應鏈。雖然中國出口日本的扣件金額近年維持在 3.3 至 3.4 億美元區間,但日本進口中國製扣件的重量市佔 率已突破七成,顯示日本市場對中國供應鏈依賴持續加深。 相較之下,台灣市佔率則逐年下滑。部分日本業者已警覺, 中國產品正逐步取代本土供應鏈。
未來十年日本扣件產業恐面臨 「中國衝擊」帶來的結構性挑戰。
在拉美地區,中國都是巴西、阿根廷、智利、祕魯的 第一大供應來源,也是墨西哥的第二大供應來源,市占率 20% 到 35% 不等。中國正逐漸稱霸中南美洲的扣件進口市 場,在美中關係緊張的背景下,川普任期內中國在中南美 洲 ( 甚至是全球 ) 的攻城略地已經白熱化。
單位:美金
AI機器人與無人機 成為新市場機會 中國 AI 機器人與無人機產業的快 速發展,也為扣件業帶來新藍海。人 形機器人、工業機器人與低空經濟相 關產業,對微型、高精密、輕量化扣 件需求高。尤其無人機產業大量使用 鋁合金、鈦合金與特殊結構件,更需 要高性能扣件配合。中國目前已是全 球無人機產業重鎮,加上 AI 機器人被 列為國家重點發展方向,未來相關扣 件需求將快速成長。對中國扣件企業 而言,若能提早切入這些新興產業供 應鏈,將有機會建立更高毛利與更高 技術門檻的市場定位。
中國扣件產業的未來機會
整體而言,中國扣件產業關注方向正從「製造」逐步轉向「技術」。 智慧工廠、高端材料、電動車、全球布局與 AI 新應用等多重力量,正 在共同推動其產業升級。然而,中國扣件產業仍面臨幾項挑戰,包括 高端品牌形象建立,以及國際市場對中國供應鏈的政治風險考量等。
未來中國扣件產業仍有幾項重要發展機會值得關注。首先是高端 航太與軍工市場的進一步突破;其次是新能源車需求帶來的新應用; 第三則是全球供應鏈重整下,中國企業建立海外在地化製造能力。中 國扣件產業正在快速進化,而這場轉型,才剛剛開始。
高端航太 與軍工市場
新能源車需求
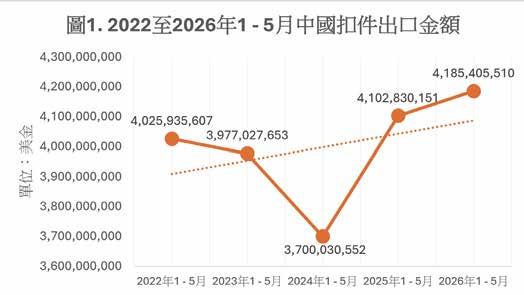
中國VS.台灣,上行下行兩樣情,競爭差距擴大 在「中國衝擊」實質進入全球化階段的脈絡下,與 中國長期角逐海外出口市場市佔率的台灣的生存空間 是否受到擠壓?我們可以從海關的統計數據中尋找出 端倪。中國海關總署的數據顯示 (圖1) , 2022 至 2026 年的一月至五月 ( 同期比較 ) ,中國對全球出口扣件的 金額分別為 40.25 億、 39.77 億、 37.00 億、 41.02 億、 41.85 億美金。換句話說, 2024 年之後全球扣件的採購 需求從谷底回彈,在海外買主採購量能回流時期,中國
單位:美金
的出口額從 37.00 億增長 10.8% 至 41.02 億,不僅突破 2022 年的 40.25 億水平,還在今年前 5 個月再往上突 破至 41.85 億美金,上行態勢確立。
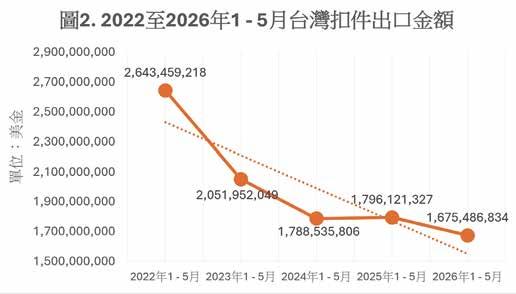
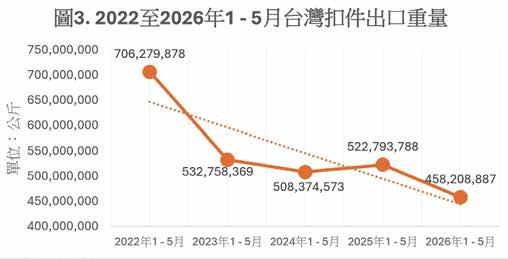
台灣對全球出口扣件的金額 (圖2) 卻完全反其道而行。2022 至 2026 年一月至五月的金額分別為 26.43 億、20.51 億、 17.88 億、17.96 億、16.75 億美金。換句話說,出口額在 2024 年觸底後,雖然在 2025 年回升,但回彈量能微乎其微 ( 僅 0.4%) ,在今年同期再落至新低點,仍未脫離下行態勢 ( 出口重量也是如此,見 圖3 ) 。中國作為全球第一大、台灣做為第 二大扣件出口市場, 2022 年同期兩者的出口額差距為 13.82 億美金,到了 2024 年差距為 19.11 億美金,到今年同期劇 增到 25.09 億美金。換句話說,過去 5 年兩者的出口競爭差距暴增 81.5% !
單位:美金
若要說 2023 到 2024 年全球扣件去庫存尚未完成使得台灣與中國的出口雙雙墜落,這倒還說得過去,但在那之後,兩者卻 剝離了以往的連動關係且差距加大,這就越發異常了,說明台灣的扣件出口競爭力不但尚未觸底,市場份額還被中國瓜分而去。 表1 與 表2 分別是同期中國與台灣的扣件前十大出口對象與金額,以及兩者的相互對比,其中金額較高者以紅色字體標 示。結果顯示,中國已轉向主攻新興市場,其出口對象市場的分散程度很高。台灣仍僅守著以歐美市場為主的策略。但 放在「中國衝擊全球化」的脈絡下,台灣的策略還可行嗎?
表1 顯示,中國出口至 新興國家的金額遠高於台灣, 而中國出口至德國 ( 其也是台 灣主攻的市場之一 ) 的金額 已超過台灣 37.6%,中國出 口至日本的金額也超過台灣 62.4%。在表 1 的前十大排名 中,台灣僅有在美國市場的 份額高出中國 32.9%,而這還 是因為眼下的美中政經局勢 尚對台灣有利。
表2 顯示,除了對美國 之外,台灣對荷蘭出口的金額 超過中國 49.1%,但中國出口 到台灣主攻的其他先進國家 的金額都高於台灣,這就是警 訊:台灣不僅沒在新興國家中 追趕上中國,連在作為主要 出口對象的歐美市場中都正 被中國超車!當中國扣件「遍 地開花」,台灣若僅死守「歐 美」的神主牌,恐怕以後真的 只剩手上僅有的牌可打了!
「中國衝擊」對台灣是危機還是轉機?你,千萬別再等了!
台灣長年享有高品質與服務的信譽,這一點讓中國在 過去一直難專美於前,但時至今日,中國的智能製造以 及光速轉型正在打破此僵局。不說假的,月產萬噸的中 國扣件企業已經越來越多,比台灣更先進、規模更大的 智能低碳工廠甚至成為中國建新廠的標配。中國廠商採 用電爐以及低碳線材,而台灣的中鋼仍在戮力研發與改 進低碳線材,且尚有中鋼的線材價格成本較高的問題。 在這些層面上,中國廠商早已向台灣直球對決,並開始 做出成效,前述的海關數據分析就是最好的驗證。
台灣面臨的問題還包括「五高」─土地租金、支付的 薪水、電費、原料成本、繳稅高。成本高築的台灣在價 格競爭力上面臨中國的挑戰。中國的腳步很快且已加速 主攻高附加價值市場,因此台灣沒有慢慢來的空間,必 須加大投注於高端、高價值的扣件產品。
對台灣來說,眼前有個值得借鏡的解決之道。韓國政 府已宣示透過價值高達新台幣 17 兆元的企業 ( 三星電子、 SK 海力士 ) 投資,在國內打造半導體生產基地,預計將 興建 4 座記憶體晶片廠,而台積電未來在美國的晶圓廠 建設也會持續進行。這些龍頭企業為了守住自己的命脈, 正在帶頭建立或強化「半導體生態系」。中國早在好幾 年前就打造出有許多扣件企業進駐的大型科研區,台灣 的扣件產業難道也不能由龍頭廠商引領並首先在東南亞 嘗試打造自己的「螺絲科學園區」嗎?中國的扣件巨象 一個個出現,台灣不能再單打獨鬥,必須與政府協作, 與中國知己知彼,迎面對擊,才能在由全球化轉向區域 化、採購更加分散化的當代全球市場中佔據一席之地。 別再「看狀況」,別再等待,才能將這場危機變成你的 轉機!
著作權所有:惠達雜誌 / 撰文:曾柏勳
扣件大廠財報 更新於2026年6月25日
Mahindra Fasteners 的 2026 年總收入為 17.10 億印度盧比,較 2025 年的 16.94 億盧比成長 0.9%。2026 年淨利為 1.45 億盧比,較 2025 年的 1.48 億盧比下滑 2.4%。總資產由 2025 年的 19.52 億盧比增加至 2026 年的 20.72 億盧比。
Panchmahal Steel Limited 的 2026 年總收入為 38.72 億盧比,較 2025 年的 38.58 億盧比成長 0.3% 。 2026 年淨 利虧損 2,263 萬盧比,對比 2025 年的 3,325 萬盧比獲利。總資產由 2025 年的 24.17 億盧比下降至 2026 年的 22.44 億盧比。
Sterling Tools Limited 的 2026 年總收入為 83.95 億盧比,較 2025 年的 103.79 億盧比下滑 19.1% 。 2026 年淨 利為 2.93 億印度盧比,較 2025 年的 5.82 億盧比下降 49.7% 。總資產由 2025 年的 79.06 億盧比增加至 2026 年的 82.11 億盧比。
Sundram Fasteners Limited 的 2026 年總收入為 628.88 億盧比,較 2025 年的 595.54 億盧比上升 5.5% 。 2026 年淨利為 59.28 億印度盧比,較 2025 年的 54.17 億盧比上升 9.4% 。總資產金額尚未揭露。
日本 ( 百萬日幣 ) 5.6% 。 NIFCO 的 2026 年營收為 3,526.50 億日圓,較
年的 3,530.38 億日圓微幅下滑
。
億日圓,較 2025 年的 447.67 億日圓下降 23.9% 。總資產由 2025 年的 3,798.16 億日圓增加至 2026 年的 3,935.90 億日圓。公司預估 2027 年營收為 3,670.00 億日圓,成長 4.1% 。
南韓 ( 百萬韓元 )
公司名 財務年度 銷售額 營業利潤 淨利
Taeyang Metal Industrial 的 2025 年銷售額為 3,491.05 億韓元,較 2024 年的 3,728.23 億韓元下降 6.4% 。 2025 年淨利為 46.21 億韓元,較 2024 年的 74.20 億韓元下滑 37.7% 。總資產由 2024 年的 4,085.73 億韓元增加至 2025 年的 5,008.75 億韓元。
馬來西亞 ( 百萬令吉 )
東和工業股份有限公司 ( 馬來西亞廠 ) 的 2025 年毛利為 3,345.5 萬馬來西亞令吉,較 2024 年的 2,945.5 萬令吉成長 13.6% 。 2025 年淨利為 575.6 萬令吉,較 2024 年的 168.2 萬令 吉大幅成長 242.2% 。總資產由 2024 年的 6.84 億令吉下降至 2025 年的 6.54 億令吉。
整理 / 惠達雜誌
扣件業終極盛會:
2026美國鳳凰城螺絲暨機械設備展
2026 年10月7- 9日 | 鳳凰城會議中心, 1–4館
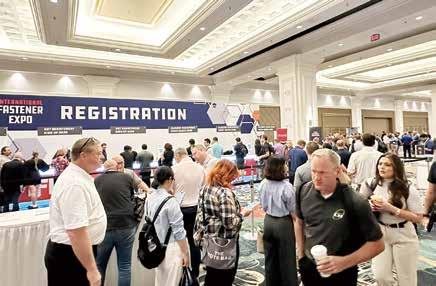
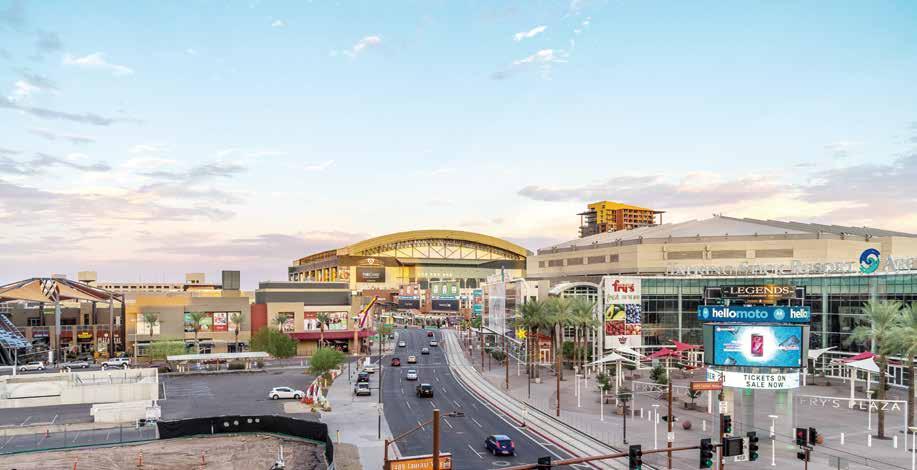
準備好迎接扣件業的里程碑盛事,這場活動將在嶄新地點同時展現傳統與創新。作為北美規模最 大、歷史最久的扣件業供應商、經銷商及 OEM 盛會,美國鳳凰城螺絲暨機械設備展 (IFE) 將於 2026 年 10 月 7- 9 日移師令人振奮的新地點:鳳凰城。我們非常興奮能首次將此展帶到鳳凰城,為您提供嶄新 機會,在北美市場建立聯繫、發掘新商業夥伴,並參與充滿活力的交流活動,同時與整個美洲大陸業界
IFE 不僅是貿易展會;更是扣件業創新與交流樞紐。此盛會持續 吸引來自 30 國 5,000 多名與會者, 他們代表著各產業,包括:建築、航太、軍事、電子、車用。
鳳凰城這處嶄新場地為合作機會與無與倫比的交流體驗開啟大門。無論是與會者還是參展商,都 將有機會與業界領袖、決策者及關鍵意見領袖互動,讓每次對話都具意義。鳳凰城充滿活力的氛圍與熱 情好客的待客之道,為令人難忘的交流酒會、教育研討會以及能推動您業務發展的即興交流,奠定完美 基礎。
鳳凰城見!
3537
盛融企業有限公司 www.aimreachfasteners.com
4045
錦茂金屬有限公司 www.alpro-metals.com
3942
安拓實業股份有限公司 www.anchorfast.com.tw
4138
全岑股份有限公司 www.angelray.com.tw
3232
A-PLUS SCREWS INC. www.a-plusscrewsinc.com.tw 3234
亞東公證有限公司 www.asiatec.com
3442
淳康國際股份有限公司 www.a-stainless.com.tw
3249
浤爵國際有限公司 www.auto-link.com.tw
3439
吉瞬興業股份有限公司 www.bi-mirth.com
3555
長益螺絲股份有限公司 www.changy.com.tw
詳閱下頁放大圖
常進工業股份有限公司 www.channg-chin.com.tw
長貴機械股份有限公司 www.cg-machinery.com.tw
3233
旗林股份有限公司 www.chi-ning.com
3641
錡瑞實業股份有限公司 www.chirek.com.tw
3449
尚余企業股份有限公司 www.chite.com.tw
3454
宗鉦企業股份有限公司 www.cfc.net.tw
3138
達宇股份有限公司 www.dar-yu.com.tw
3843
德慧螺絲工業股份有限公司 www.dehuiscrew.com
3842
得鑫五金股份有限公司 www.fastener-world.com/en/ supplier/dexin
金大鼎 螺絲公會 毅程
英德
豐鵬
威力寶
舜倡發
今湛 申特
宗鉦
豐益
吉立登
哲世法
金瑞盛
法斯訥
新廣盈
金萬盈
益實
日月星
伊瑪克
如保
台灣展商專區
3038
匯達實業有限公司 www.fastener-world.com
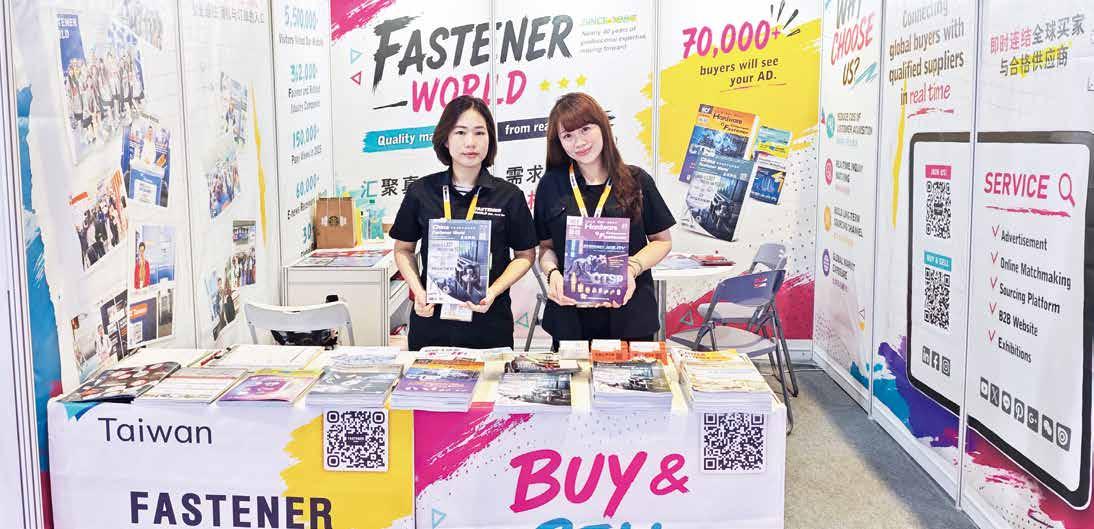
1987 年成立,匯達是國際馳名的扣 件、五金及零組件產業行銷媒體。近 40 年經驗的團隊提供全球產業最具效益的 市場行銷方案,更整合實體刊物、線上 e 化平台、國際展會代理和即時商訊服務, 為業界提供多元化行銷管道、提升企業 品牌能見度、促進接單。
3545
登琳實業股份有限公司 www.din-ling.com
3554
龍昌螺絲工廠股份有限公司 www.dragoniron.com.tw
3043
毅程工業股份有限公司 www.sqf.com.tw
3944
耀昇實業有限公司 www.elevate-hardware.com
3854
伊瑪克國際股份有限公司 www.emark.com.tw
3745
永德興股份有限公司 www.ydsevereon.com
3445
芳生螺絲股份有限公司 www.yfs.com.tw
4141
占賀五金股份有限公司 www.jamher.com
3452
豐益鋼鐵企業有限公司 www.fengyi-ti.com
3945
惠錄工業股份有限公司 www.filrox.com.tw
3143
豐鵬工業股份有限公司 www.fongprean.com
3541
鋒汶股份有限公司 www.fongwuns.com.tw
• 螺絲世界雙月刊(1/3/5/7/9 月發行 + 11 月年鑑特刊)
• 螺絲世界中國國際版(2/6/10 月發行)
• 五金工具、零組件、螺絲季刊(2/5/8/10 月發行)
• 全球新興國家螺絲特刊(一年一刊)
• 歐洲螺絲特刊(兩年一刊)
每期雜誌逾萬本發行全球 200 多國。每年參加 30 個以上國際 性展會,也是德國司徒加特螺絲展、美國拉斯維加斯(以及 2026 鳳凰城)螺絲暨機械設備展、波蘭克拉科夫螺絲展、印度扣件展、 墨西哥瓜達拉哈拉螺絲展等展會的在台獨家攤位銷售代理。
3443
鋒泉螺釘股份有限公司 www.fontec.com.tw
3743
富慶興業有限公司 www.foss-reach.com
3543
建典精密股份有限公司 www.gainden.com
3841
喬邁企業股份有限公司 www.gofast.com.tw
3556
隆騰精密企業有限公司 hilink99.com.tw
3744
宏穎企業股份有限公司 www.homnreen.com
3742
宏源包材有限公司 hy-pm.com.tw
3549
雄仁工業有限公司 www.hsiungjen.com
3542
如保興業股份有限公司 www.hupao.com.tw
3557
華興工業股份有限公司 www.hwahsing.com
4039
俊良貿易股份有限公司 www.jcgrand.com
3941
朝友工業股份有限公司 www.jauyeou.com
3844
捷禾企業有限公司 www.jetfast.com.tw
3544
吉立登實業有限公司 www.jldfasteners.com.tw
3656
哲世法股份有限公司 www.jfe-metalworking.com.tw 4043
榮燊科技股份有限公司 www.jungshen.com.tw 3645
健和興端子股份有限公司 www.ksterminals.com.tw 4041
鋼固企業股份有限公司 www.kangoodco.com
3746
濱井企業股份有限公司 www.katsuhana.com.tw
3756
金瑞盛實業有限公司 www.kindauspice.com.tw
3654
金萬盈科技股份有限公司 www.kingwin.tw
443
功福企業有限公司 www.konfu.com.tw
3145
寬仕工業股份有限公司 www.kwantex.com.tw
3141
金大鼎企業股份有限公司 www.lwfasteners.com.tw
3045
順承企業股份有限公司 www.linkwell.com.tw
3455
今湛企業股份有限公司 www.locksure.com.tw
3644
鑫瑞精密工業有限公司 www.machardware.com.tw
3238
貿詮實業有限公司 www.maochuan.com.tw
3235
金全益股份有限公司 www.jcy.com.tw
4038
信順企業有限公司 www.mhardwares.com
3655
法斯訥企業有限公司 www.fasteners.com.tw
3037
冠鑫貿易股份有限公司 www.molscorp.com.tw 4139
官田鋼鐵股份有限公司 www.quintain.com.tw
3237
瑞滬企業股份有限公司 www.ray-fu.com
3041
連宜股份有限公司 www.rexlen.com.tw
3855
日月星精密工業有限公司 www.riyuexing.com.tw
3451
嶸鎰企業有限公司 www.rongyih.com
246
三星科技股份有限公司 www.sanshing.com.tw
3552
銳禾工業股份有限公司 www.screwtech.com.tw
3334
劦發企業股份有限公司 www.sefascrew.com.tw
3438
紹光實業有限公司 www.shawguang.com.tw
3657
世豐螺絲股份有限公司 www.shehfung.com
3351
世鎧精密股份有限公司 www.shehkai.com
3741
神洲螺絲工業有限公司 shenchou.com.tw
3755
新廣盈企業有限公司 www.sgy.com.tw
3550
新展工廠股份有限公司 www.shinjaan.com.tw
3456
舜倡發企業股份有限公司 www.scffastener.com
4037
舜煜實業股份有限公司 www.shunyui.com
3643
翔笙精密工業有限公司 www.splasticinjectionmould.com
3457
申特實業有限公司 www.sintecmetal.com
3446
鴻錡興業股份有限公司 www.soonport.com
3538
友鋮股份有限公司 www.spec.com.tw
3441
恆昭企業股份有限公司 www.srcrivet.com
3551
至得工業股份有限公司 www.stddco.com
3044
鑫程椿股份有限公司 www.sqf.com.tw
3943
社團法人台灣螺絲貿易協會 www.tfta.com.tw
3241
台灣螺絲工業同業公會 www.fasteners.org.tw
3350
TAIWAN PRECISION FASTENER CO., LTD. www.taiwan-precisionfastener.com
3946
慶達科技股份有限公司 www.shanyin.com.tw
3144
英德工業股份有限公司 www.ticl.com.tw
4046
和泰產業股份有限公司 www.w-atai.com
3333
華盛螺絲股份有限公司 www.fastener-world.com/ en/supplier/wattson
3349
威力寶貿易股份有限公司 www.we-power.com.tw
3642
韋奕工業股份有限公司 www.weii-nut.com.tw
3846
運通工業股份有限公司 www.wingtone.com.tw
4137
燿暐企業有限公司 www.twyaoway.com
3754
益實企業有限公司 yishihscrew.com.tw
3338
振鋒企業股份有限公司 www.yoke.net
3437
太子螺絲股份有限公司 www.ycs.com.tw
3332
侑城股份有限公司 www.yowchern.com.tw
3251
鈺強五金實業有限公司 www.yuhchyang.com
惠達特搜 全球新聞 協會動態
Melissa Patel 當選 美國扣件經銷 商協會2026–2027 年度理事長
任職於 Field 公司 的 Melissa Patel 已當選為 2026–2027年度理事長。AFC
Industries 公司的 Angela Philippart 將擔任副理事長,
Atlas Distribution Services 公司的 Scott Camp 將出任 副主席,而 Wurth Industry USA 公司的 Ed Smith 則以 卸任理事長身分續任董事會成員。
此外,Martin Supply 公司的 Kevin Hochstetler、大 國鋼的 George Hunt III、LindFast Solutions 集團的 Tim Roberto,以及 NAPPCO Fastener Company 的 Brandon Wiley 已當選董事會成員,並自 2026 年 6 月 17 日起生 效。持續留任 NFDA 董事會的成員包括 Fasco Inc. 公司的 Harry Doherty、Goebel Fasteners 公司的 Christian Reich, 以及 Empire Bolt & Screw 公司的 Jennifer Sturm。
會中同時向即將卸任的董事會成員致意,包括大 國鋼的 Steve Andrasik、AMPG 公司的 Alex Goldberg、 Huyett 公司的 Scott Longfellow,以及 Martin Supply 公 司的 Scott McDaniel。
市場觀察:關稅
韓國扣件出口商面臨 美國鋼鐵關稅衝擊
美國調整鋼鐵 密集型產品的關稅 計算方式後,南韓中小型製造商正面臨更高的出口成 本。
根據韓國中小企業聯合會針對600家韓國企業所 進行的調查,20.8% 的受訪企業表示主要出口產品的 關稅提高,平均增加 16.2 個百分點。
其中,以扣件、模具及汽車零組件等高鋼材含量 產品受衝擊最為明顯。新制改以成品報關價格作為課 稅基礎,而非原先僅以鋼材價值計算。依規定,鋼、 鋁或銅含量達 100% 的產品須課徵 50% 關稅;含量 15% 以上的產品則按成品價格課徵 25% 關稅。
一家南韓扣件製造商表示,關稅負擔已由原先約 25% 大幅提高至 50%,在客戶不願共同分攤新增成本 的情況下,企業獲利空間受到進一步壓縮。另一家汽 車傳動零件業者也指出,美國客戶因關稅因素更傾向 採購本土供應商產品,使新訂單開發變得更加困難。
FWPA協會推出新版木構建築扣件測 試標準
澳洲森林與木 製品協會正式發布
FWPA T01標準,建立一套統一的木構建築扣件與連 接件性能測試方法。 該標準由昆士蘭大學旗下 ARC
Advance Timber Hub 與澳大拉西亞 (Australasia) 工程 木製品協會共同制定,提供一致性的測試程序,用於 評估木構連接件的強度、剛性、延展性及滑移行為。
T01
適用於鋸材及各類工程木材產品,涵蓋側向 與軸向載重測試,以及單一扣件與完整連接組件的性 能評估, 其測試數據可作為 AS 1720.1 木結構設計的 依據。該標準並非取代現行澳洲標準,而是作為補充, 提供業界在 AS 1649 完成下一次全面修訂前可採用的 可靠測試方法。2026 年首版目前涵蓋 A 類與 B 類扣 件,有助提升木構建築產業測試結果的一致性、透明 度與可比較性。
產業動態
印度扣件品質管制 引發業界反彈
印度全球貿易研究倡議 (GTRI)呼籲政府撤回扣件品 質管制命令(QCO),指出該制度推升成本、干 擾供應,卻未帶來明顯品質提升。GTRI表示, 現行「一產品一證照」制度不符扣件產業高度多 樣化與小批量生產特性,導致重複認證與流程延 宕。 扣件雖占製造成本不到 1%,卻廣泛應用於 汽車、建築及航太等產業,一旦短缺將影響整體 生產運作。
業界指出,多規格產品需分別取得認證,顯 著增加成本,對中小企業衝擊尤甚。同時,部分 外國供應商因法規負擔退出印度市場,導致特殊 扣件供應趨緊並推升價格。
GTRI 強調,印度扣件貿易呈現進出口並行 的互補結構,過度管制恐提高製造成本,削弱產 業競爭力,並影響「印度製造」政策推動。
歐盟7月起收緊鋼鐵進口防衛措 施 瑞士出口商受影響
歐盟已正式通過 新的鋼鐵進口防衛措 施,並自7月1日 起生效。新規將免關 稅進口配額縮減約
47%,並把超出配額部分的關稅由原本的25% 提高至50%。 根據新制度,歐盟每年仍允許約 1,830 萬公噸鋼鐵產品享有免關稅進口待遇,但 超過配額的進口鋼材將適用新的 50% 關稅。
由於瑞士並未獲得豁免,瑞士鋼鐵出口商 也將受到新措施影響。根據歐盟執委會表示, 目前瑞士與歐盟正就瑞士鋼鐵產品的免關稅配 額安排進行協商。歐盟表示,此次新措施旨在 進一步加強對歐洲鋼鐵產業的保護,同時也將 改變包括瑞士在內的海外鋼鐵供應商對歐盟市 場的出口環境。
併購資訊 Rox Capital 收購 Interstate Threaded Products 打造工業扣件平台
Rox Capital Partners 宣布收購美國 Interstate Threaded Products,正式啟動其工業扣件平台布局。Interstate 總部 位於達拉斯,專注於特殊螺紋扣件的製造與經銷,產品廣泛 應用於基礎建設、發電、建築、電信及工業製造等領域。
Interstate 創立於 1973 年,現由總裁 Rick Stone 領導,未來 將續任職務以確保營運穩定。公司在北美市場擁有穩固客戶 基礎,並具備多元終端應用優勢。
Rox表示,此次收購將作為平台基礎,未來將透過成長 與併購擴張版圖,並看好Interstate在市場地位與營運實力方 面的長期發展潛力。Rox 團隊具備扣件產業投資經驗,曾於 2017 年收購美國扣件通路商 Amifast,並於 2021 年出售。透 過本次布局,Rox 將進一步擴展特殊扣件市場版圖,掌握關鍵 產業需求成長契機。
廠商動態 春雨 5 月 28
春雨鋼結構扣件 訂單前景旺
日股東會指出,受惠國內科技廠擴建、商辦 及公共工程需求帶動,鋼構扣件訂單能見度延伸至明年,營運 體質穩健。春雨於台灣、中國及印尼布局生產據點,分別聚焦 內銷與東南亞市場,具備區域分工優勢。 公司在台建築扣件市 占領先,受台積電等擴廠效應支撐需求維持高檔。
儘管美國關稅不確定性使海外客戶偏保守,第 1 季仍維持 基本獲利能力。不過全球市場受高利率與庫存調整影響,需求 復甦緩慢。隨歐美庫存去化及基建、能源轉型需求釋出,下半 年市場有望改善,春雨亦已為景氣回溫預作準備。
恒耀搶攻智能車高階扣件市場 帶動營收長期成長 恒耀積極布局智能車領域,看好 AI 導入自動駕駛帶動高階 車用扣件需求。公司指出,隨電動車與自駕技術發展,產品對 精密度、抗疲勞與輕量化要求提高,高階扣件單價可達傳統燃
油車的 10 倍,成 為營收成長關鍵。
儘管車廠推動垂直整合與去零件化以降低用量, 但高階車款對品質與性能要求更高,有利高附加價值 產品發展。恒耀持續投入研發,強化技術優勢,布局 長期市場商機。營運方面,5 月營收 9.68 億元、年增 2.99%;前 5 個月營收 48.2 億元、年增 2.04%;首季 每股純益 0.61 元,整體營運維持穩健。
航太需求 爆發帶動
訂單滿載 豐達科營運動能強勁
豐達科受惠波音與空巴訂單創高,加上地緣政治 推升航線延長與零組件汰換需求,營運表現亮眼。5
月合併營收 4.69 億元,月增 11.86%、年增 56.16%; 前 5 月營收 20.93 億元,年增 32.13%,雙雙創同期 新高。
航太引擎與機身扣件供不應求,豐達科產能已滿 載,訂單能見度延伸至未來 5 年。公司同步推動產線 智慧化,並加速馬來西亞新廠投產,擴大產能支應需 求。在全球航太供應鏈受缺工與通膨影響下,產能逐 步向亞洲轉移,豐達科憑藉通過AS9100、Nadcap等 多項認證,成為少數具國際競爭力供應商。隨維修產 能吃緊與新品替換需求升溫,進一步推升訂單動能。
線材漲價助攻 營運回溫 聚亨產銷與獲利同步改善
聚亨於 6 月 23 日法說會指出,受惠中鋼調漲第 3 季線材價格每公噸 1,000 元,帶動庫存價值提升, 加上線材加工與高附加價值產品出貨成長,營運動能 明顯回升,後續獲利空間看增。公司表示,聚焦線材 加工、一條龍服務與產品升級策略,並透過台灣、泰 國、越南及中國多點布局,其中泰國據點鎖定東協市 場,需求穩定,成為重要成長動能。
財報顯示,第 1 季合併營收 34.6 億元,年增 57%、季增 35%,顯示接單與出貨同步改善。隨全球 扣件庫存持續去化、歐美需求回溫,加上中國的鋼鐵 減產政策推進,有助優化供需結構,聚亨可望優先受 惠產業復甦。
第三代接班 陳恆毅接掌雄順新董座 金屬線材加工上櫃公司雄順金屬因陳啟祥董事長暨總經 理任期屆滿卸任,於 6 月底召開董事會並提前改選新董座, 會中通過由瑞典知名家具 IKEA 螺絲供應大廠至盈實業第三 代年僅 28 歲的孫子陳恆毅先生接續擔任董事長職務,為目 前台灣上櫃企業中普遍由第一代或第二代掌舵的產業生態注 入難得的年輕活血。新董事長陳恆毅過去曾擔任陳啟祥董事 長特助角色,並在其培養帶領下學習企業經營及管理。
由陳啟祥董事長一手打造的雄順金屬可說是至盈實業全 球布局和打造完整螺絲製造供應鏈中非常重要的一環。以高 品質線材加工見長且在市場居影響力的雄順金屬自 2010 年 成立以來,以打造高規格生產線和穩定的產能為目標,專營 盤元線材專業加工,產品廣泛使用於下游螺絲螺帽、鋼線鋼 纜、手工具、汽車、機械零組件等製品之生產。近幾年更積 極投資熱處理和酸洗製程。業界也相當期待這位新加入的螺 絲業「超年輕新董座」能為台灣螺絲業界帶來哪些新氣象。
Packer Fastener 設立印第安納配送中心 擴大美國中西部布局
美國扣件與工業供應商
Packer Fastener 宣布,在印第 安納州萊巴嫩市設立一座 4 萬 平方英尺的配送中心,進一步強化其中西部市場布局與區域 供應能力。該公司表示, 新據點將支援商業承包商、製造商 及加工業者需求,特別是資料中心、再生能源及電力等快速 成長產業。
透過將庫存前移至關鍵製造區域,該配送中心可有效縮 短交期、提升配送效率,並強化供應鏈穩定性。公司強調, 將持續鎖定高成長市場,推動在地化庫存與服務布局,以提 升客戶支援能力。此次印第安納據點啟用,距離其於俄亥俄 州哥倫布設立配送中心僅約一年多,顯示公司正加速擴展全 美物流網絡,鞏固成長動能。
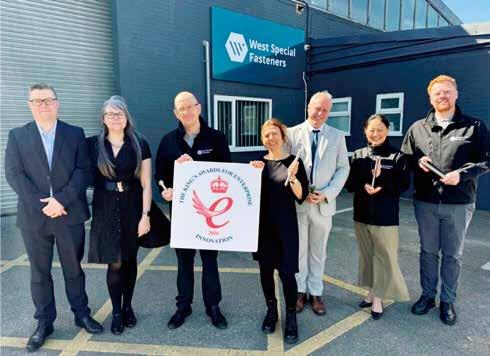
West Special Fasteners 公司榮獲英國國 王企業獎 創新鍛造技術獲肯定
英國高性能扣件與精密零件製造商 West Special Fasteners 榮獲 2026 年英國國王企業獎(King's Award for Enterprise)創新獎,這也是英國企業可獲得的最高榮譽之 一。
該公司憑藉自主開發的先進鍛造與熱處理製程獲得肯 定,成功實現以超級雙相不鏽鋼及高鎳合金等高耐蝕材料製 造扣件。
這項熱鍛技術不僅提升能源使用效率,更可將材料浪費 降低最高 40%。其產品廣泛應用於離岸能源、海底工程、核 能及國防等嚴苛環境,並已用於 Triton 深海潛水器、新加坡 螺旋橋(Helix Bridge)及英國樸茨茅斯三角帆塔(Spinnaker Tower)等知名工程。
West Special Fasteners 成立於 1999 年,總部位於英 國德比郡,目前每年生產約 85 萬支扣件。該公司表示,多 年來持續投入製程優化與材料技術創新,不僅提升產品競爭 力,也為全球極端作業環境提供更可靠的扣件解決方案。
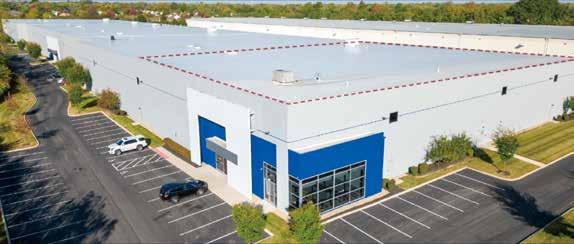
Super Screws啟用印度全新一體化扣件 製造廠 擴大高性能產品布局
Super Screws Pvt. Ltd. 正式啟用位於印度哈里亞 納邦巴瓦爾的新建一體化 冷鍛扣件製造廠,大幅提升生產規模與產品線。該廠採綠地 投資(Greenfield Project)方式興建,整合從原材料加工到 成品製造的完整生產流程,可進一步提升產品品質、生產效 率及供貨穩定性。
新廠可生產M2至M28、長度最高500mm 的各式扣件,滿足高性能及高精密應用需求,同時也正式跨 足精密工程零組件領域,強化一站式整合製造能力。
工廠配備先進冷鍛產線、整合式熱處理與表面處理 設備,以及自動化檢測與品質管制系統,以確保產品 品質與生產效率。此外,整座廠區依循 ESG 理念打造, 導入節能技術、資源最佳化利用、廢棄物管理及高標準 職業安全措施。Super Screws 表示,新廠將提升公司 的製造彈性與供應能力,更有效滿足印度及全球市場日 益增加的需求,並持續推動先進製造與永續發展策略。
Optimas 搬遷俄亥俄配送中心 提升供應鏈效率 Optimas Solutions 已將位於俄亥俄州洛克本 (Lockbourne)的配送中心遷至格羅夫市(Grove City) 一座全新的44,385平方英尺設施,以提升物流效率並 強化供應鏈反應能力。 新據點鄰近主要交通幹道,可 望為客戶、供應商及物流夥伴提供更快速的配送服務。
新配送中心依循 5S 工作場所管理原則規劃設計, 透過最佳化庫存配置、物料流動及作業空間,提高營 運效率與作業安全。原洛克本配送中心團隊將全數轉 移至新廠持續營運,確保搬遷期間及完成後皆能維持 穩定的服務品質。
此次搬遷是 Optimas 持續優化配送網絡、提升供 應鏈效率及支持未來成長策略的一環。總部位於美國伊 利諾州伍德戴爾(Wood Dale)的 Optimas,2025 年營 收達 5.77 億美元,主要提供扣件、C 零組件,以及製造、 配送、庫存管理、工程技術與品質管理等整合服務。
Hillman Solutions動工興建俄亥俄新 園區 整合物流與營運據點
Hillman Solutions Corp. 正式動工興建位於俄亥俄 州森林公園市(Forest Park)、面積約 71.5 萬平方英 尺的新園區,進一步擴大其在辛辛那提都會區的營運
布局。 新園區將作為公司的配送中心,並整合辦公 室及營運支援等多項功能。Hillman 將成為該設施的 唯一承租戶,並計畫將辛辛那提地區多個營運據點 整併至同一園區,以提升跨部門協作、營運效率及 客戶服務品質。此外,園區未來仍預留 16.2 萬平方 英尺的擴建空間,為後續成長預作準備。
該案由 Hillwood Investment Properties 開發, 基地位於原 Forest Fair Mall 舊址,預計於 2027 年 年中完工。Hillman 表示,新園區象徵公司邁向下一 階段發展的重要里程碑,不僅展現對員工、客戶及 當地社區的長期承諾,也將把舊商場基地轉型為現 代化的物流與營運中心,支援公司未來的持續成長。
Sterling Tools 任命
Sandeep Bist 擔任扣件 事業人資主管
Sterling Tools Limited 宣布任 命 Sandeep Bist 擔任扣件事業部人力資源與行政主 管,進一步強化公司的管理團隊,以支持汽車扣件 業務的持續發展。
Bist 擁有豐富的汽車與製造產業人力資源管 理經驗。加入 Sterling Tools 前,他曾任職 Spark Minda 人才招募主管,負責高階人才招募、雇主品牌 建立及人才管理等工作。此外,他也曾於 MOTUL、
RACL Geartech、Oerlikon Graziano
Trasmissioni India
Sons 及 Shriram Pistons & Rings 企業擔任資深人資職務,累積了人 才招募、績效管理、員工關係、組 織發展及人力資源策略 等專業經驗。
Sterling Tools 表示,Bist的加入將有助於強化公司的人 才發展與行政管理,進一步提升扣件事業的營運實力。 成立 於 1979 年的 Sterling Tools 是印度主要的汽車扣件製造商之 一,產品涵蓋標準扣件、底盤扣件及引擎專用扣件,供應印 度及美國、歐洲、南美洲與中東等海外市場的多家汽車原廠。
Vossloh取得加州 高鐵扣件系統訂單
布局美國高速鐵路市場 Vossloh AG取得價值超過4,000萬歐元的合約,將為加 州高鐵首段工程供應混凝土枕木及鐵路扣件系統。 這項工程 為美國首條專為高速鐵路打造的路線,象徵美國高速鐵路建 設的重要里程碑。此次合約涵蓋約 192 公里路段,內容包括 供應 33.5 萬根混凝土枕木,並搭配專為時速最高 350 公里 列車設計的整合式鐵路扣件系統。產品將於 Vossloh 位於美 國科羅拉多州普韋布洛的工廠生產,預計於今年第三季開始 交貨。
Vossloh 表示,其扣件系統著重於高可靠性、長使用壽 命及低維護需求,可滿足高速鐵路的嚴格技術要求。執行長
Oliver Schuster 指出,此案不僅是公司拓展美國市場的重要 里程碑,也將為未來參與更多美國高速鐵路建設奠定基礎。 這項合約同時反映美國持續加大高速鐵路基礎建設投資,也 凸顯國際軌道系統供應商在提供成熟高速鐵路技術方面的重 要角色。
MURO 透過 Colony Hardware 擴展美國 自動送料螺絲系統通路
加拿大扣件設備製造商 MURO 宣布,透過與 Colony Hardware 公司建立授權經銷合作關係,將其自動送料螺絲 鎖付系統在美國市場的供應範圍進一步擴大。 此合作讓美國 承包商與工業客戶可透過Colony Hardware遍及全美的供應 網絡,直接取得MURO全系列自 動送料工具與排釘式扣件產品。
MURO 產品專為高產能應用設計,涵蓋屋頂工程、結構 框架、船舶製造、交通運輸及基礎建設等領域。其整合式 系統結合螺絲起子與相容的排釘扣件,可提升作業效率,同 時降低採購複雜度與施工停機時間。此次擴展進一步強化 在北美市場的布局,並建立在已遍及 16 國以上的國 際銷售網絡之上。透過 Colony Hardware 既有的物流與銷售 MURO 期望提升產品可及性,為美國建築與工業客戶 提供更快速且穩定的供應服務。
日本新聞 日本新聞 新聞提供:小林穩乃
日本SOCKET BOY雜誌編輯 www.socketboy.com
品質、品牌與協作 — 日本扣件業者重新打造全球戰略
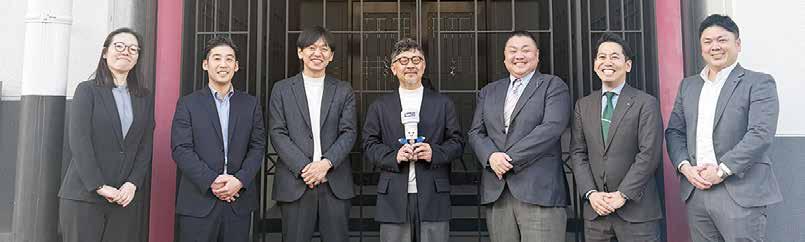
在大阪,近期由 Sunco Industries 主辦的一場圓桌會議中,7 位與會者描繪出日本扣件產業正穩步從內需導向, 轉向更積極面向全球市場的樣貌。他們的發言不僅反映出持續影響出口決策的各種挑戰,也展現出共同的信心:只 要企業能更清楚傳達自身價值、建立更強韌的組織,並適應變動中的市場環境,日本扣件在海外仍有相當大的成長 空間。
與會人員包括:
1. 中海工業株式會社,代表董事,谷口佳史
2. Unytite Corporation,代表董事,橋本篤
3. Nippon Fastener Corporation,扣件事業部 副部長,村上健夫
4. Kishu Fastener 集團,董事專務,芝大輔
5. QP Fastening Works ,常務董事,仮屋裕樹
6. Sunco Industries,經理,平岡美紀
7. Sunco Industries,國際貿易課助理課長,高田 知良
會中反覆被提到的主題是「品質」。QP Fastening Works 的仮屋裕樹表示,日本產品在海 外仍享有高度信賴,尤其是在歐洲,可靠性往往比價 格更重要。
對牙條製造商與精密扣件業者來說,價格 競爭依然激烈,但部分客戶已開始意識到,穩定的品質 足以抵銷些微的成本差距。正如中海工業株式會社的谷 口佳史所提到的,有歐洲買家曾表示,日本產品「無法被其他產品取代」, 因此也為他的公司帶來大批訂單。與會者認為,這類回饋正說明品質在海 外市場依然是關鍵差異化優勢。
不過,與會者也一致認為,單靠品質已不足以應對當前市場。品牌知名度與對外溝通能力, 正變得愈來愈重要。多位與談人指出,即使產品本身優秀,若企業在海外不夠知名,也可能被市 場忽略。因此,他們正更加重視於產業雜誌、多語網站、B2B 平台、社群媒體曝光,以及主動接
觸客戶等方式;例如中海工業就透過 IG 經營品牌形象。Sunco Industries 的高 田知良則指出,海外客戶除了會對產品 性能留下印象,也常對日本企業的客服 展現出的誠意與細心感到驚訝。從這個 角度來看,日本式服務正逐漸成為出口 價值的一部分。
這場圓桌會也點出了國際拓展背後 的企業組織課題。Unytite Corporation 的橋本篤強調,出口的成功不只取決於 銷售企圖心,更仰賴人才、內部制度與 知識共享。海外業務往往集中在少數部 門或個人身上,這會讓拓展變得脆弱。 為了改善這一點,平岡美紀表示,Sunco Industries 正嘗試建立跨部門架構,讓業 務、採購、生產與管理更廣泛參與其中。
與會者也多次提到,人才培育、英文溝通 以及資訊共享都是關鍵優先事項。接下 來的重要一步,是把海外業務從專門職 能轉化為全公司共同具備的能力。
製造競爭力也是另一個重要議題。 日本的人力短缺與成本上升,正推動部 分企業走向自動化與新工廠投資。Kishu Fastener 的芝大輔表示,公司正規劃一 座高度自動化的新工廠,以提升成本競爭 力,並建立能讓客戶主動選擇的生產體 系。Nippon Fastener Corporation 的村 上健夫則提到,公司正重新檢視過去的 出口經驗,並在不同條件下重新評估對美 出口的可能性。
與會者也從利基市場與制度框架中 看見機會。有些在日本相當常見的扣件, 在海外市場卻仍屬少見,因而為日本供應 商創造切入點。另一些人則指出,機器人、 工具機、建築與汽車等產業對品質與技 術要求極高,值得深入耕耘。區域機會同 樣各有不同:歐洲重視既有品質聲譽,中 東需要耐氣候型產品,美國兼具大市場 與利基潛力,而印度與印尼則被視為未 來需求成長的重要地區。
展望未來,與會者認為全球化不只是 「把更多產品賣出去」而已,而是一場更 全面的轉型,涵蓋品牌、組織、產品開發 與市場選擇。許多企業也正在尋求與產 業協會及公部門支援機制更緊密合作,因 為他們相信,集體力量往往比單打獨鬥 更能創造成果。這場圓桌會的訊息十分 明確:日本扣件業者仍有強而有力的發 展潛力,但未來的成功,將取決於他們能 否把熟悉的本土優勢,轉化為海外市場 一眼可見的競爭力。
新聞提供:後藤大器 日本金屬產業新聞社編輯 www.neji-bane.jp
大川精螺以全球布局與鍛造技術創新為核 心,目標百年達成百億日圓營收
大川精螺工業株式會社正加速推動邁向 2034 年創業 100 週年的 成長戰略。公司將透過強化海外生產網絡、深化冷間鍛造技術、擴大資 本投資及推動併購,以實現營 收達 100 億日圓的目標。截至 2025 年 12 月的會計年度,營收 年增 7.7%,達 70 億日圓,創下 歷史新高,營業利潤亦大幅成長。 成長動能主要來自於將國內設 備移轉至印尼新據點所帶動的 機械銷售收入,以及主力產品煞 車軟管接頭的銷售擴大。
代表取締役社長大川 當期公司預估營收為 69 億 日圓。雖然預測數字反映前一年 度一次性收益不再出現,但本業 成長動能預期將持續。公司計畫 於 8 月前後在日本啟動電動車充電連接器端子的量產,該產品運用核 心冷間鍛造技術開發,預期成為新的營收來源。其製程特色在於結合 鍛造與沖壓加工,將切削加工降至最低,是公司高階冷間鍛造技術的代 表性產品。
在海外布局方面, 大川精螺將於印尼卡拉旺設立新生產據點。公司 將承租當地一家扣件製造商的部分廠房並設置自有產線,預計年內啟 動量產。此項投資回應客戶在地生產需求,同時因應印尼對成品零件課 徵進口關稅的政策。在生產分工上,半成品將由泰國據點供應,而清洗、 組裝、硬焊等後段製程則在當地完成;泰國工廠仍將作為公司在東協地 區的主要生產基地。
中長期而言,公司亦 規劃進軍印度市場,並視其為重要成長引擎。 目前已展開市場調查與潛在併購機會評估。大川社長指出:「能否在擁 有龐大市場潛力的印度取得成功,將是實現長期穩定成長的關鍵。」他 亦表示,當地材料採購在品質方面仍存在課題,因此初期將採取進口冷 鍛毛坯,在印度進行後段加工的模式,客戶對象不僅限於日系企業,也 將涵蓋當地製造商。
三協株式會社加速推動以北美與印度為核心 的成長策略, 2030年營收達300億日圓
截至 2025 年 12 月的會計年度,合併營收年增 6%,達 265.8 億日圓。 2025 年 4 月收購專注於塑膠成型、組裝及沖壓加工的東業電機製作所 (群馬縣),為營收成長帶來貢獻。然而在日本市場,由於美國加徵進口 關稅導致北美汽車產量下滑,加上中國收緊出口管制使部分車廠暫時停 產,集團既有公司的銷售出現下滑。
海外方面,受惠於面向美國與墨西哥的強勁訂單,整體營收仍維持
成長;但中國與東南亞市場因日系車廠生產低迷,銷售持平或下滑。獲 利方面,日本市場因調整售價成功吸收原材料、能源與人力成本的上升,
收益有所改善;海外則受到美國關稅政策影響,美洲地區獲利下滑,整體海外收益能 力承壓。
展望本期,三協預期國內外經營環境仍充滿不確定性。美國追加關稅構成挑戰, 但北美地區車輛在地生產擴大則為利多因素。同時,隨著電動車補助政策取消,車廠 重新檢視 EV 策略,使原先預期接單產品的上市時程出現變數,公司正密切關注對銷 售計畫的影響。
海外布局方面,北美與印度被視為戰略成長據點。墨西哥正導入大型射出成型機 設備;印度在工廠擴建完成後,也已開始安裝成型設備。美國子公司本期預計營收為 14 億日圓,年增 9%;整體北美地區營收預計達約 36 億日圓,公司目標於 2030 年提 升至 60 億日圓。對於北美市場,山本社長表示:「北美正彌補中國及其他亞洲市場的 疲弱,具備高度成長潛力。雖然從貿易角度來看關稅仍是一項風險,但我們將善用已 在當地建立據點的銷售優勢。」
印度方面,公司預計將其打造為重要的塑膠成型生產基地,目標於 2030 年實現 20 億日圓營收。為達此目標,強 化貿易商功能被視為關鍵。隨著車廠加速在印度布局並提高在地採購比例,山本社長認為,供應商將逐漸分化為具備 高品質與高精度供應能力者與不具備者。公司計畫導入在中國累積的採購經驗,建立品質保證體系,對當地供應商產 品進行檢驗與認證。
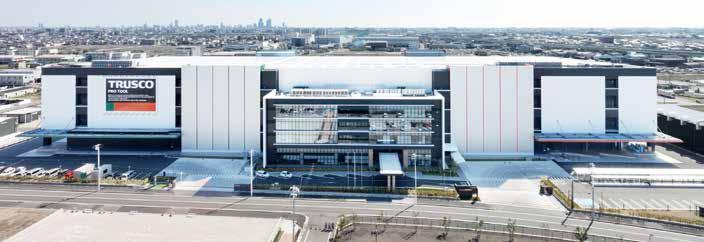
TRUSCO打造最大物流據點「Planet Aichi」,強化全國供應網絡
日本知名工業工具與設備批發商 TRUSCO 中山株式會社於 5 月 18 日正式啟用其規模最大的物流中心「Planet Aichi」。該據點被定位為強 化公司核心批發功能的關鍵基地,透過龐大的商品品項與出貨能力,目 標建立百萬件庫存體系,並提升全國供應能力。
該設施基地面積為 41,634 平方公尺,總樓地板面積達 89,162 平方公 尺,約相當於兩座東京巨蛋。開幕時庫存品項約為 62 萬件,未來計畫擴 增至超過 100 萬件。預計至 2026 年底,員工人數將達 150 人。規劃最大 出貨能力可達每日 10 萬筆。2026 年預估年出貨金額約為 120 億日圓,長 期則目標發展為年出貨規模達 1,000 億日圓的物流樞紐。總投資金額約 為 300 億日圓。
「Planet Aichi」具備三大功能:(1) 作為可向日本全國供應超過百萬 品項的物流中心;(2) 為日本重要製造聚落之一的中部地區提供集中支援, 包括公司自營配送服務;(3) 作為 TRUSCO 自有「合併出貨+直送用戶」 服務的拓展基地。
所謂「合併出貨+直送用戶」,是將多項產品整合為最少包裹,並直 接配送至製造現場。此模式跳過傳統經由零售商轉運的流程,有效提升 整體供應鏈效率,不僅減少分批出貨的包裹數,也可將交期、包裝材料、 運費、環境負擔與人力需求約減半。隨著 Planet Aichi 啟用,預期將進一 步強化該服務,同時提升對電商採用之直送業務的支援能力,並以位於 日本地理中心的愛知縣為據點,實現全國一致化服務。
日東精工第一季業績大 幅成長,車用扣件與 AI帶動資料中心需求 推升獲利
日東精工公布截至 2026 年第一 季合併財報,銷售與獲利雙雙成長。 公司核心的扣件事業表現穩健,在汽 車相關需求帶動下持續成長;機械工 具事業則受惠於 AI 投資擴大所帶動 的資料中心需求增加。 淨銷售年增 8.8%,達 125.94 億日圓;營業利益大 幅成長 82.5% 至 9.87 億日圓,經常利 益成長 79.9% 至 9.56 億日圓,歸屬母 公司股東之季度淨利更大增 149.4%, 達 6.04 億日圓。
在扣件事業方面,車用螺絲及相 關零組件銷售成長。遊戲機用精密螺 絲雖面臨客戶訂單調整,但需求仍維 持高檔。此外,去年 3 月透過併購納 入合併的兩家印度子公司開始貢獻業 績,加上去年同期所發生的併購相關 費用減少,帶動整體獲利改善。
機械工具事業方面,雖受到日本 汽車產業車型改款計畫案數減少的影 響,但 CASE( 車聯網、自駕、共享服務、 電動化 ) 相關需求與海外市場對螺絲 鎖固設備的需求提供支撐。通用引擎 製造商的大型設備專案亦為業績帶來 貢獻,同時資料中心相關應用在日本 與海外市場的銷售均持續擴大。
歐洲新聞 新聞提供: Fastener + Fixing Magazine www.fastenerand xing.com
Fontana 集團收購 KAMAX 集團
延續其擴張策略,Fontana 集團已簽署協議收購
KAMAX 集團,進一步鞏固其在扣件產業中作為具備卓越品 質與全球領導地位的重要角色。該交易仍需取得相關主管 機關核准。完成後,Fontana 將藉由 KAMAX 在德國、西班 牙、斯洛伐克、捷克、波蘭及中國的重要製造據點,進一步強 化其在歐洲及全球市場的布局。交易完成後,Fontana 集團 將擁有共 42 座工廠,員工人數超過 9,000 人,年營收約達 20 億歐元。
Fontana 集團執行長 Giuseppe Fontana 表示:「從策略、 產業與管理層面來看,此次收購為業務發展帶來重要契機, 不僅能強化我們在扣件產業中的差異化定位,也將創造顯著 的成長與價值提升潛力。KAMAX 擁有 15 座工廠,在技術能 力與專業 know-how 方面將為集團帶來重大貢獻。這項策 略性併購是我們全球擴張進程中的又一步,繼 2025 年完成 對印度 RTF 與美國 MNP 的收購之後,再次推進國際布局。」
KAMAX 集團諮詢委員會主席 Martin Burgholte 補充 表示:「歷經三代經營,KAMAX 已在全球扣件產業建立具 高度聲譽且擁有獨特 DNA 的成功企業。如今,股東決定將 全部股份轉讓給 Fontana 集團,開啟全新篇章。我們很高興 在此決策之下,KAMAX 將成為更強大組織的重要一員,並 持續由成功的家族企業經營。」
Martin 最後表示:「這並非出於必要的交易,而是基於 實力所做出的策略性決策。我們重視尋找一位共享價值觀、 並致力於延續與發展 KAMAX 傳承的合作夥伴。我們深信, 此舉是釋放雙方綜效、並在產業中確立永續領導地位最合 理且有效的方式。本次交易以『延續性』為核心,我們堅信 雙方團隊深厚的專業與經驗,將為未 來成長奠定穩固基礎。」
Hilti 集團以穩健態勢邁入 2026 會計年度
Hilti 集團在 2025 會計年度的銷售額以當地 貨幣計算成長 1.9%。然而,瑞士法郎大幅升值, 對銷售帶來 4 個百分點的負面匯率影響。整體 而言,Hilti 銷售額達 63 億瑞士法郎(約 68 億歐 元),年減 2.1%。在持續高額投資與匯率不利影 響下,營業利潤下降 5.3%,至 7.28 億瑞士法郎。
集團執行長 Jahangir Doongaji 表示:「在充滿 全球不確定性的年度中,我們成功因應劇烈變動 的關稅環境,提升營運生產力,並持續大力投資 未來發展。因此,我們能以穩健基礎邁入 2026 會計年度。憑藉高度投入的全球團隊,我們將持 續推進既定策略。」
各區域表現方面,美洲地區銷售額以當地貨 幣計算成長 9.3%,在關稅環境變動下,美國市 場仍實現雙位數穩健成長。歐洲地區在整體建 築市場疲弱的情況下,銷售額以當地貨幣計算下 滑 1.9%。中東/非洲地區受惠於中東建設活動 增長,銷售額成長 12.9%。亞太地區銷售則下降 2.1%,主要受到北亞市場環境挑戰影響。
此外,Hilti 集團持續強化創新產品布局, 2025 年推出超過 70 項新產品與服務。研發投 資達 4.59 億瑞士法郎,占集團銷售額的 7.3%。
軟體業務持續加速成長,年度經常性收入成長 28%,並累積超過 2.5 萬家客戶。此外,Hilti 亦進 一步擴展其在美洲、東歐及印度的生產與供應網 絡,以因應全球環境變動與複雜性,確保長期供 應鏈韌性。
展望 2026 年,建築市場發展預期仍將充 滿不確定性。在地緣政治不穩與貿易壁壘影響 下,瑞士法郎可能持續維持強勢。配合其「Lead 2030」策略,Hilti 將進一步強化在硬體、軟體及 服務領域的創新布局。
Würth 集團重回成長軌道 在 2024 年銷售略有下滑後,Würth 集團於 2025 年重返成 長。這家在裝配與扣件材料開發、生產與銷售領域居領導地位 的全球企業集團,2025 會計年度銷售額達 207 億歐元(2024 年: 202 億歐元),年增 2.3%;若排除匯率影響,成長率為 3.2%。
Würth 集團中央管理委員會主席 Robert Friedmann 表示:「全球挑戰並未減弱,但我們仍持續保持成長動能。
儘管製造業仍處於疲弱階段,限制了銷售進一步擴張,服務技術工匠與專業施工族群的業務單位則持續穩健發展。」
Würth 集團在德國的公司於 2025 年實現銷售額 80 億歐元,小幅成長 1%;德國以外的公司則成長 3.2%(排除 匯率影響為 4.7%),銷售額達 126 億歐元。電子商務部門亦取得高於平均的成長。透過集團數位銷售通路所創造的 銷售額達 52 億歐元,占集團總銷售比重提升至歷史新高的 25.2%。
Robert 進一步指出:「在充滿挑戰的環境下,客戶期待的是全面且智慧、實用的解決方案。我們持續運用現代技術、 數位化以及 AI,為客戶帶來實質效益並強化其競爭力。客戶正日益透過數位管道採購產品,同時,我們的業務代表仍 是與客戶互動的核心窗口。數位工具與 AI 使他們能更有效發揮這一角色。」
Böllhoff 收購 Stöger Automation 自 2026 年 4 月 1 日起,Böllhoff 已正式接手 Stöger Automation GmbH 的業務營運,藉此擴展其在接合技術領 域的產品組合,納入螺絲鎖附技術與流鑽嵌入系統。
總部位於德國巴伐利亞 Königsdorf 的 Stöger Automation,擁有超過 35 年經驗,是專精於鎖附、嵌入、鉚接及 送料技術的專業廠商。該公司將以獨立關聯企業的形式整合進 Böllhoff 集團。Stöger 位於 Königsdorf 的據點將持 續營運,確保巴伐利亞約 70 個工作機會,同時維持既有客戶關係與技術專長。
在 Böllhoff 集團內,Stöger 將與專注於各類扣件自動化加工系統的事業單位 Böllhoff Systemtechnik 緊密合作。 中期而言,此舉預期將推動集團在整體「安裝/設定技術」領域的成長,使所有客戶能享有更完整的服務組合。
Böllhoff Systemtechnik 董事總經理 Dr. Ralf Adenstedt 表示:「收購 Stöger 補足了我們技術版圖中的關鍵缺口, 並強化我們作為『360 °接合技術』能力領導者的地位。螺絲鎖附技術與流鑽嵌入系統是對我們產品線的合理延伸, 也清楚展現集團持續成長的動能。」
首個 CBAM 憑證價格正式公布 歐盟執委會已公布 2026 年第一季 CBAM 憑證價格,訂為每公噸二氧化碳當量 (tCO 2 e)75.36 歐元。此舉標誌著 CBAM 推動過程中的重要里程碑,並使企業在 計算相關成本時(尤其採用預設值時)能具備更高的確定性。
2026 年 CBAM 憑證價格將以季為單位訂定,因此全年將有四個價格(每季一 個)。各季度價格僅適用於該季度內進口至歐盟的 CBAM 商品所產生的排放量。
歐盟執委會表示:「每一季的價格將依歐盟排放交易體系(EU ETS)拍賣結算價格的平均值計算,以確保與歐盟 碳市場之間的公平且一致的連動。自 2027 年起,委員會將改為每週計算並公布價格。」
儘管經授權的 CBAM 申報人須自 2027 年 2 月起才需購買 CBAM 憑證(用以涵蓋其 2026 年的進口量),歐盟仍 希望提前公布相關價格,以提升市場透明度、提供利害關係人即時資訊,並降低市場上出現不一致或非官方價格估 算的風險。
歐盟執委會最後指出:「透過提前公布價格,我們為所有利害關係人建立了清晰且可靠的參考依據,協助其提前 規劃。2026 年所有價格發布時程的完整資訊亦已於線上公開。」
Fabory 收購 Metrik Fabory 已完成對 Metrik Fasteners B.V 與 Stern Instruments B.V(合稱 「Metrik」)的收購。此項併購強化了 Fabory 在比荷盧石化與能源市場中對 客戶的專業支援能力,並進一步鞏固其作為高品質關鍵緊固解決方案領導供應 商的地位。
Metrik 在安全性、法規遵循與可靠性要求極高的產業中建立了良好聲譽, 涵蓋石化、電力發電、再生能源及離岸產業。該公司以其技術專業、專精產品 組合以及與主要製造商的緊密合作而聞名。
Fabory 與 Metrik 的整合將為客戶在關鍵性能應用領域提供更深厚的技 術支援。Fabory 與 Stokvis 在大型停機檢修及維護、修理與營運供應方面已 具備強勢地位,而 Metrik 則在複雜緊固應用及專業能源專案方面帶來額外的 專長。
Fabory 執行長 Martin Verdegaal 表示:「我們很高興歡迎 Metrik 加入 Fabory。其在能源與石化市場的專業能力與我們拓展關鍵市場區隔的策略高 度契合。透過此次合作,我們將結合更強的技術實力、專業供應能力,以及對 可靠性與長期合作關係的共同承諾。」
������������� �����������M�� 鋼鐵生產
2026 年 4 月,土耳其粗鋼產量年增 9.4%,達 330 萬噸。
2026 年 1 至 4 月期間,累計產量年增 6.3%,達 1,300 萬噸。
鋼鐵消費
2026 年 4 月,成品鋼消費量較 2025 年同期成長 12%,達 330 萬噸。2026 年前四個月,成品鋼消費年增 9.7%,達 1,320 萬噸。
出口
Irem Yaren BAYSAL, Fastener Eurasia Magazine www.fastenereurope.com
2026 年 4 月,鋼鐵產品出口量較 2025 年同期增 加 11.3%,達 130 萬噸,出口金額成長 9.3%,達 8.855 億美元。2026 年 1 至 4 月期間,鋼鐵產品出口量年減 3.3% 至 480 萬噸,出口金額年減 5.5% 至 32 億美元。
進口
2026 年 4 月,鋼鐵產品進口量年增 17.7%,達 160 萬噸,進口金額增加 7.8% 至 11 億美元。2026 年 1 至 4 月期間,鋼鐵產品進口量年增 6.3% 至 590 萬噸,進 口金額小幅成長 0.9% 至 41 億美元。
貿易收支
2025 年 1 至 4 月出口對進口覆蓋率為 83.4%,2026
年同期下降至 78.1%。
全球鋼鐵生產
根據世界鋼鐵協會(worldsteel)數據,2026 年 4 月 全球粗鋼產量年減 1.9%,為 1 億 5,340 萬噸。2026 年 1 至 4 月期間,全球產量較去年同期下降 2%,達 6 億 1,330 萬噸。同期,中國粗鋼產量年減 4.1%,為 3 億 3,110 萬噸; 排名第二的印度產量年增 9.4%,達 5,870 萬噸;美國則成 長 6.6%,達 2,810 萬噸。
評析
2026 年前四個月,土耳其粗鋼產量表現優於全球平 均水準。然而,美國、以色列與伊朗之間的衝突推升能源 價格,加上碳邊境調整機制逐年產生的影響,預期將對產 業帶來不利衝擊。
儘管同期粗鋼產量年增 6.3% 至 1,300 萬噸,成品鋼 消費年增 9.7% 至 1,320 萬噸,但外貿數據顯示產業前景 趨於審慎。2026 年 1 至 4 月,鋼鐵產品出口量年減 3.3% 至 480 萬噸,而進口量則年增 6.3% 至 590 萬噸,使出口 對進口覆蓋率由 83.4% 降至 78.1%。
2026 年前四個月,在 CBAM 實施影響下,對歐盟市 場出口明顯惡化,出口量年減 16.3%、金額年減 17.5%。儘 管對南美出口成長 31%,仍不足以彌補整體出口下滑。
產量與需求降溫,土耳 其汽車產業進入調整期
2026 年 1 至 5 月期間,土耳其汽車總 產量較去年同期下降 10%,其中乘用車產 量下滑 20%。同期總產量為 538,718 輛,其 中乘用車產量為 301,367 輛。
2026 年 1 至 5 月,整體汽車市場年減 8% 至 468,507 輛;其中乘用車市場下滑 10%, 達 356,256 輛。
在商用車領域,2026 年 1 至 5 月產量 較去年同期成長 6%。其中重型商用車產量 增加 8%,輕型商用車產量成長 6%。同期商 用車市場規模與去年持平,為 112,251 輛; 輕型商用車市場成長 2%,重型商用車市場 則下滑 11%。
與去年同期相比,2026 年 1 至 5 月整體
汽車出口量年減 15%,其中乘用車出口更大 幅下滑 29%。同期汽車總出口量為 373,825
輛,其中乘用車出口為 180,849 輛。
在出口金額方面,2026 年 1 至 5 月汽車
出口總額年增 2%,達約 166 億美元;但乘
用車出口金額年減 8%,為 44 億美元。
隨著歐盟持續推動鋼鐵進口保護措施,其對土耳其鋼 鐵產業的負面影響日益明顯。
若未來對土耳其設定的配額 可能低於歷史水準,將意味著關稅同盟與自由貿易協定所帶 來的優勢正逐步被削弱,使土耳其鋼鐵業者處於不利競爭 的地位。
儘管在歐盟「Made in Europe」政策下,理論上有參與 公共採購的機會,但配額限制大幅壓縮土耳其對歐出口空 間,使相關機會難以實際發揮。相較之下,歐洲產品仍可在 無配額限制下進入土耳其市場,進一步加劇不對等競爭。
若未來與歐盟的協商未能取得具體成果,土耳其鋼鐵 出口壓力恐將持續升高。因此,有必要儘速採取類似美國 與歐盟等鋼鐵生產國所實施的貿易政策措施,以因應來自 歐盟限制及第三國進口增加對國內市場的衝擊。
Norm Fasteners獲現代汽車年度供應商 肯定,新專案開發能力躍上國際舞台
Norm Fasteners 再度在國際舞台上展現土耳其汽車供應鏈的實力, 榮獲現代汽車集團頒發的「2025 年度供應商」獎項,並於「新專案開發」 類別中獲得肯定。
現代汽車集團每年從其全球供應商中,表揚在各 項類別中表現卓越的企業,評選標準涵蓋績效表現、 創新能力以及以客戶為導向的專案管理能力。此獎項 象徵企業在品質、可靠度與全球供應鏈協作方面的卓 越成就,被視為汽車產業具國際權威性的榮譽之一。
Norm Fasteners 的重要全球成就 此次於「新專案開發」類別獲獎,顯示 Norm Fasteners 在新產品開發流程及工程技術能力方面已獲國際認可。在超過 100 家供應商參與評比的情況下,過去三年未曾有土耳其企業於該類別獲 獎,使此次成就更具指標性意義。
成功的關鍵在於為客戶提供在地化專案方案、有效的專案管理能力, 以及能夠依據汽車產業需求提供快速、靈活且可靠的解決方案。
穩固的全球供應鏈地位 Norm Fasteners 持續以創新解決方案與高品質標準,推動汽車產 業轉型。此次獲得現代汽車集團的肯定,不僅進一步鞏固其於國際市場 的地位,也象徵土耳其在製造與工程實力方面已獲全球認可。
美洲新聞 新聞提供:
John Wolz,FIN編輯(globalfastenernews.com)
Mike McNulty,FTI副總裁兼編輯(www.fastenertech.com)
美國關稅退還程序啟動
美國海關已啟用關稅退還申請入 口網站,展開第一階段退款作業,針對 先前被迫繳納、後經最高法院裁定違 憲的關稅,向美國企業退還款項。
並非所有在該非法關稅下進口的 商品都能立即符合退稅資格。美國海 關估計,總計應退還的關稅金額高達 1,660 億美元,其中第一階段將處理 大部分受影響的進口項目。據報導, 符合資格的進口商中,絕大多數(合計 約 1,270 億美元)已登記採用電子支 付(此為主管機關規定)。根據最新聯 邦指引,在退稅申請獲准後,資金返 還給進口商可能需時 60 至 90 天。
過去一年,美國關稅已導致扣件 價格出現雙位數上漲,同時也對扣件 及其他金屬製品製造企業的供應鏈造 成干擾。美國工業扣件協會(Industrial Fasteners Institute)即將卸任的主席 Larry Spelman 表示,這些關稅使美 國扣件產業面臨「驚濤駭浪」。
目前 美國仍高度依賴進口扣件,約 33% 的國內需求仰賴進口,主要來源 包括台灣、中國、日本、墨西哥與加拿 大。 2025 年,美國進口的扣件中至少 有 30%(約 120 萬噸)來自台灣。儘管 台美雙方已於 1 月重新協商對等關稅 至 15%,但台灣扣件出口仍受到川普 政府依據第 232 條款所施加的 50% 關稅影響。
業界人士估計,美國目前僅具備取 代約 20% 進口扣件的產能,主要受限 於技術工人短缺、機械設備積壓,以 及國內線材產能不足等因素。
Fastenal慶祝進軍墨西哥25週年
Fastenal 公司近日
慶祝其在墨西哥市場深 耕 25 週年。該公司於 2000 年決定進入墨西哥 市場,並於 2001 年在阿波達卡(Apodaca)設立分公司並開始營運。
國際業務副總裁 Nick Groth 回憶,創業初期面臨不少獨特挑戰。「當 時我們帶著『Big Blue』產品目錄四處拜訪、逐一介紹公司,」Groth 表示。 「但市場對 Fastenal 這個品牌並不熟悉,而且也沒有一個理想的西班牙 文對應名稱。我們最後採用了『sujetar todo』,大致意思是『固定一切』。」 Fastenal 團隊透過傾聽、學習並調整策略,逐步因應當地客戶(以製造 業為主)的需求。
2005 年,公司向西拓展,在下加州的墨西卡利(Mexicali)設立分支。 到了 2008 年,業務規模已擴大至足以在蒙特雷(Monterrey)郊區設立 配送中心。隔年,公司建立了專責的策略性業務團隊,以應對跨境物流、 複雜的法規遵循要求,以及高度緊湊的生產排程。2024 年,Fastenal 在 蒙特雷完成一座全新配送中心的建設。
多年來,這些在墨西哥市場淬鍊出的策略,推動 Fastenal 從傳統工 業通路商轉型為策略性供應鏈合作夥伴。現任 Fastenal 上海區域副總 裁 Mario Vargas 表示:「墨西哥市場促使 Fastenal 不斷進化。」
American Securities完成出售MW Components給Rosebank Industries 美國私募股權公司 American Securities LLC(總部位於紐約)已 完成將 MW Components(總部位於北卡羅來納州夏洛特)出售予英 國倫敦的 Rosebank Industries plc,此筆交易金額達 9.5 億美元。MW Components 為高度工程化特殊扣件、彈簧及精密金屬零組件的領導製 造商,其產品廣泛應用於航太與國防、電子、半導體、醫療、能源、農業 及其他多元工業終端市場中的關鍵任務應用。
自 American Securities 於 2017 年投資以來,MW Components 透 過策略性併購、營運優化,以及在人才、設備與技術方面的持續投入,成 功推動企業轉型。在其持有期間,MW Components 進一步拓展至高成 長終端市場,並透過開發專有「SNAP」軟體平台強化數位與電子商務能 力,以提升快速報價效率。此外,該公司亦完成 9 項策略性併購案,不僅 擴大產品組合,提升製造能力,亦強化其在北美市場的商業布局與市場觸 及範圍。
Bryan Wheeler
LSG公司晉升Bryan Wheeler與Alexis Euwema 美國明尼蘇達州布萊恩市的
Lindfast Solutions Group(LSG) 宣布, 晉升 Bryan Wheeler 為銷 售營運副總裁。Wheeler 擁有超 過十年的領導經驗,近期曾於 Star
Stainless Screw Company 擔任銷 售總監。在其任內,他展現出卓越的商 業洞察力、營運管理能力,以及透過協作 與創新推動企業發展的堅定承諾。
LSG 同時宣布, 晉升 Alexis Euwema 為企業財務規劃與分析副 總裁。在此擴展後的領導職務中, Euwema 將主導 LSG 整體企業層級 的 FP&A 策略,並與高階管理團隊 密切合作,以強化財務紀律、提升預 測能力,並推動組織的長期價值創造。
Euwema 於 2025 年隨著 LSG 收購 AZ Wire and Cable 而加入公司,當時其擔任該公司的財務長。
Crescent Manufacturing宣布擴建新廠 美國扣件製造商 Crescent Manufacturing 宣布,將 投資 300 萬美元,在美國康乃狄克州 伯靈頓(Burlington)興建一座面積 20,000 平方英呎的新廠房。
此項計畫展現公司持續推動 成長、創新以及強化美國製造實力的承諾。
本次擴建得以實現,有賴多方合作夥伴的支持,包括 AdvanceCT、康乃狄克州經濟與社區發展部(DECD)、M&T 銀行、 Borghesi Building & Engineering 建築工程公司、ConnSTEP,以及美國小型企業管理局(SBA)。此外,伯靈頓鎮政府 與康乃狄克州政府的支持亦在計畫推動過程中發揮關鍵作用。
此次擴建將提升 Crescent Manufacturing 的產能、改善營運效率,並使公司能因應航太、國防及基礎建設等多元產 業日益增長的需求。新廠同時也將導入先進製造技術與優化的作業流程系統。
公司負責人 Steven Wilson 表示:「此次擴建將使我們能更好地服務客戶,同時為未來 65 年的發展奠定更穩固的基 礎。我們感謝各項支持國內製造的合作夥伴與計畫,使像我們這樣的企業能夠更有信心地進行長期投資。」
目前工程已動工,預計於 2026 年 10 月完工。此次擴建為 Crescent Manufacturing 的重要里程碑,也展現公司對其 員工、合作夥伴及美國製造長期發展潛力的信心。
Alexis Euwema
巴西新聞 南韓成功模式的啟示
整體而言,
新聞提供: Sergio Milatias, Revista do Parafuso (巴西扣件雜誌)主編 revistadoparafuso@revistadoparafuso.com www.revistadoparafuso.com
1950 年代時較為富裕的巴西,如今人均 GDP 僅約為南韓 3.55 萬美元的 25%。 1950 年,巴西的人均所得高於南韓;然而如今情勢已完全逆轉。巴西的人均所得僅約為美國的 20%,而南韓已 達約 70%,其人均 GDP 更接近巴西的四倍。
這一差距反映出巴西長期以來在總體經濟穩定性上的挑戰。儘管政府支出規模龐大,但在 基礎建設、教育品質與生產力方面的成效有限。持續性的財政赤字推高了公共債務,也增加了 融資成本。
經濟學家指出,單純提高稅收已難以奏效,應著重於削減強制性支出與各類補貼。此 外,國內儲蓄率偏低,加上財政赤字進一步惡化,使投資與長期成長動能受到限制。
巴西正面臨高支出、低效率與成長受限的結構性困境,呈現出「未富先老」 的發展特徵,與南韓的成長軌跡形成鮮明對比。然而,未來仍存在改革與改善的空間。
消息來源:Ciser 董事長 Carlos Rodolfo Schneider (Ciser 是南美洲最重要的扣件大廠 之一 ) 。
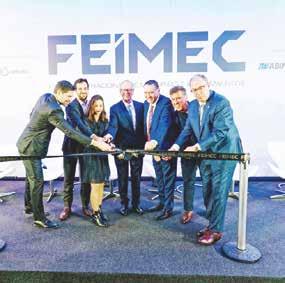
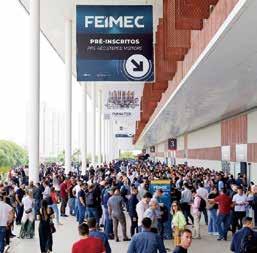
FEIMEC 2026吸引逾7萬名參觀者
打造機械、工具與設備產業的重要國際交流平台,來自 40 多國專業人士共襄盛舉。
接替 2016 年後停辦的「Feira da Mecânica」,巴西國際機械與設備展(FEIMEC)於 5 月在聖保羅舉辦第五屆雙年展。
本屆展會進一步鞏固其產業地位,五天展期共吸引超過 7 萬名參觀者、1,100 多個參 展品牌,以及來自 40 多個國家的專業人士。展會聚焦先進製造技術、產業鏈合作與工業 4.0 解決方案,成為重要的商務與技術交流平台。
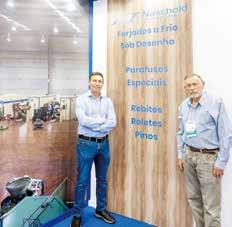
儘管巴西目前尚無專門的扣件展覽,FEIMEC 仍匯集多家機械 領域廠商,包括扣件製造商與通路業者。其中,成立於 1980 年 的 Naschold 為代表之一,現由創辦人與第二代共同經營。
Naschold 執行長 Rolando Naschold 表示:「FEIMEC 在 建立人脈、拓展商機及促進跨領域合作方面具有關鍵作用。
展會結束僅一個月,我們已透過後續聯繫與拜訪, 看到實質成果。」
圖片來源:FEIMEC 官方;攝 影者:Enio Piotto
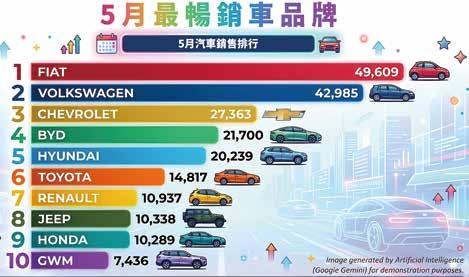
電動車擴張恐壓縮汽車扣件需求 巴西每年輕型車產量約維持在 250 萬輛。然而,市場結 構正出現變化。在本文撰寫當週,中國車廠比亞迪(BYD)自 2025 年才開始在巴西生產,已躍升為銷售排名第四的品牌。該 成績包含進口與本地組裝車輛,目前其生產仍高度依賴 CKD 與 SKD 等進口零組件。
2026 年 5 月銷售數據顯示,比亞迪售出 21,700 輛,排名 僅次於 Fiat(49,609 輛,自 1976 年在地生產)、Volkswagen (42,985 輛,自 1953 年)、以及 Chevrolet(27,363 輛,自 1925 年),並略高於 Hyundai(20,239 輛,自 2007 年)。
從扣件產業角度來看,此趨勢可能預示高附加價值扣件(如螺栓、螺絲與螺帽)需 求的潛在下滑。
特別是純電動車取消傳統動力系統(包含引擎與變速箱),使許多高 精度扣件的使用量相應減少。
在巴西大都會地區,電動車逐漸受到青睞,尤其在計程車與叫車服務族群中,因 其具備較佳的成本效益。
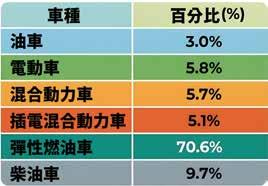
另一方面,巴西亦擁有替代能源優勢,特別是以甘蔗為基礎的乙醇燃料,其環保 效益可與電動車技術相媲美。目前巴西市場仍以可使用汽油與乙醇混合燃料的彈性 燃油車為主流。
中國品牌在巴西市 場的滲透速度超出 預期。
現行燃料車市場占比為:彈性燃料車 70.6%、柴油車 9.7%、純電動車 5.8%、油電混合車 5.7%、插電式混合動力 車 5.1%,以及純汽油車 3.0%。
中東歐需求攀升 波蘭克拉科夫螺絲展 動能強勁 2026 新 年是展開新計畫、迎接新挑戰與制定新 藍圖的時刻。若您正考慮在全球市場 拓展業務並開發新商機,不妨考慮參加 FASTENER POLAND® 波蘭克拉科夫螺絲展。這場 中東歐地區獨一無二的扣件與固定技術貿易展,將於 2026 年 10 月 14 日至 15 日在波蘭克拉科夫展覽中心 (EXPO Krakow)舉辦,屆時將迎來第九屆盛會。
波蘭工業每年消耗大量扣件。主要產業包括汽車、 航太及建築業。其中,建築業亦是重要的一環。工業發 展正推動對專業化、高品質扣件的需求持續增長。
多年來,波蘭克拉科夫螺絲展一直是扣件產業最 重要的交流盛會,也是關鍵採購決策的制定場所。在 上一屆展會中,來自 17 個國家的 170 多家參展商展示 了他們的產品。展位上展示的產品包括高強度螺絲、結 構鉚釘和雙頭扣件、鉚接工具、光學螺絲測量系統以 及汽車產業用的扣件。去年的活動吸引了來自 36 個國 家的 3,054 名參觀者。來自波蘭以外的企業中,以捷克、 斯洛伐克、義大利、德國和羅馬尼亞的企業家為數最 多。現場亦有來自沙烏地阿拉伯、日本及南韓等遙遠地 區的來賓。
波蘭克拉科夫螺絲展亦是獲取關於當前市場狀況 專業知識的良機。這場年度盛會吸引了眾多關注當前 及未來挑戰(例如碳邊境調整機制)的與會者。
此展的攤位及展覽空間銷售已正式展開。主辦單 位提供多種選擇,以滿足參展商的各項需求。欲知更多 展覽資訊,請聯繫主辦單位在台銷售代理匯達 (email: foreign@fastener-world.com.tw)。
1987年成立,匯達是國際馳名的扣件、五金及零組件產業行銷媒體。近40年經驗的團隊提供全球產業最具效益的市場行銷方案, 更整合實體刊物、線上e化平台、國際展會代理和即時商訊服務,為業界提供多元化行銷管道、提升企業品牌能見度、促進接單。
螺絲世界雙月刊 (1/3/5/7/9月發行+ 11月年鑑特刊)
五金工具、零組件、螺絲季刊 (2/5/8/10月發行)
歐洲螺絲特刊 (兩年一刊 )
螺絲世界中國國際版 (2/6/10月發行)
全球新興國家螺絲特刊 (一年一刊)
每期雜誌逾萬本發行全球200多國。每年參加30個以上國際性展會,也是德國司徒加特螺絲展、美國拉斯維加斯螺絲暨機 械設備展(以及今年10月美國鳳凰城螺絲暨機械設備展)、波蘭克拉科夫螺絲展、印度扣件展、墨西哥瓜達拉哈拉螺絲展等展會 的在台獨家攤位銷售代理。
台灣展區 D148 安喬模具有限公司
AN CHIAO MOLDS CO., LTD. www.an-chiao.com.tw chen.chinjen@msa.hinet.net
D094 伯獅精工股份有限公司 BOSS PRECISION WORKS CO., LTD. www.screwboss.com sales@screwboss.com
D113 友誠國際有限公司 C & H INTERNATIONAL CORP. www.chtaiwan.com.tw info@chtaiwan.com.tw
D076 鍵財機械企業股份有限公司 CHIEN TSAI MACHINERY ENTERPRISE CO., LTD. www.jiancai.com.tw jiancai@jiancai.com.tw
D075 尚余企業股份有限公司 CHITE ENTERPRISES CO., LTD. www.chite.com.tw chite@chite.com.tw
D077 達宇股份有限公司 DAR YU ENTERPRISE CO., LTD. www.dar-yu.com.tw info@dar-yu.com.tw
D127 宏穎企業股份有限公司 HOMN REEN ENTERPRISE CO., LTD. www.homnreen.com jliu@mail.homnreen.com.tw
D131 宏舜企業股份有限公司 Home Soon Enterprise Co., Ltd. www.homesoon.com.tw home.soon@msa.hinet.net
D149 泓盛興業有限公司
HONG SHENG CO., LTD. www.fastener-world.com/ zh/supplier/hongsheng hong1.sheng2@msa.hinet.net
D154 朝友工業股份有限公司
JAU YEOU INDUSTRY CO., LTD. www.jauyeou.com jau@ms10.hinet.net
D128 久可工業股份有限公司
JOKER INDUSTRIAL CO., LTD. www.joker-fastener.com info@joker.com.tw
D147 凱雍工業股份有限公司
KEY-USE INDUSTRIAL WORKS CO., LTD. www.keyuse.com.tw sales@keyuse.com.tw
D095 鼎富隆精密機械股份有限公司 KHEIRON CORP. www.dreihner.com kheiron.k460300@msa.hinet.net
D115 金大鼎企業股份有限公司 L & W FASTENERS COMPANY www.lwfasteners.com.tw king-lin@lwfasteners.com.tw
D117 順承企業股份有限公司
LINKWELL INDUSTRY CO., LTD. www.linkwell.com.tw service@linkwell.com.tw
D135 貿詮實業有限公司
MAO CHUAN INDUSTRIAL CO., LTD. www.maochuan.com.tw maochuan@maochuan.com.tw
D155 瑞滬企業股份有限公司
RAY FU ENTERPRISE CO., LTD. www.ray-fu.com export@ray-fu.com
D130 三永電熱機械股份有限公司
SAN YUNG ELECTRIC HEAT MACHINE CO., LTD. www.sanyung.com tsy@sanyung.com
D150 昇錩實業股份有限公司
SEN CHANG INDUSTRIAL CO., LTD. www.senchang.com sc337@ms6.hinet.net
D116 聖謙有限公司
SHENG QIAN CO., LTD. www.sheng-sy.com/ s698y2766@gmail.com
D132 恆昭企業股份有限公司 SPECIAL RIVETS CORP. www.srcrivet.com srcrivet@ms12.hinet.net
D153 三友璟工業有限公司
Sun Through Industrial Co., Ltd. www.sunthrough-industrial.com sunthrough@gmail.com
D093 台煇螺絲工業股份有限公司 TAI HUEI SCREW INDUSTRY CO., LTD. www.taihuei.com service@taihuei.com
D133 台灣螺絲工業同業公會 TAIWAN INDUSTRIAL FASTENERS INSTITUTE - TIFI www.fasteners.org.tw tifi.tw@msa.hinet.net
D129 台灣精密扣件有限公司 Taiwan Precision Fastener Co., Ltd. www.taiwan-precision-fastener.com sales@taiwan-precision-fastener.com
D152 緯紘精密工業股份有限公司 VERTEX PRECISION INDUSTRIAL CORP. www.vertexprecision.com.tw sales@vertexprecision.com.tw
Fastener World no.219/2026 惠達雜誌
螺絲是台重要出口 業者盼與 政 府 攜手 再造 產業 榮景 螺絲是支撐全球各個產業發展的重要基柱。不少專家學者近期舉辦的論壇座談會都在大談全球螺絲市場的景氣 未來可能會如何成長如何變好,也提出許多市場分析看法,希望能間接協助業者評估掌握未來潛力商機走向。不過由 於近期關稅、匯率和新興市場競爭者大舉搶市,對多數台灣螺絲業者來說,如何能在政府所推出的各種多元產業振興 和企業補助方案裡找出最適合自己的選項且從中受益才是當前解決產業挑戰困境的優先要務。全球 DIY 螺絲指標的鉑 川公司陳智元董事長在今年高雄扣件展會中受訪時表示,國內少數幾家指標大廠受惠其規模和市場佔有率,在許多資 源的取得上確實較容易迅速,但如果在產業佔比相對更大部分的中小企業能夠透過政府獲得跟這些指標廠一樣的支持力 道,絕對能在國際市場的拓銷和發展上更加如虎添翼。
兼顧產業金字塔各層發展 建構健全產業結構 為了振興扣件業發展,解決當前外銷接單熱度短期性冷卻的問題,經濟部產發 署正加碼推動 4 大輔導措施,包括 : 成立扣件產業輔導團 ( 由專責團隊協助企 業導入 AI 與推動低碳轉型,同時強化 AI 輔導能量,開發扣件業專屬 AI 模組 )、 加碼研發補助資源 ( 推動產業技術研發並結合汰舊換新補助,協助企業導入 更高效設備,強化產業技術升級動能 )、協助業者切入汽車、航太等高階領域 ( 輔導取得國際認證, 提升產品附加價值 )、強化全球行銷布局 ( 透過在許多國際指標展會中設立「台灣館」,以國家 隊形象整體推廣 MIT 品質,協助業者拓展海外市場 )。另外經濟部貿易署今年下半年也將加碼 海外參展補助,並擴大籌組「台灣國家隊」海外展團,採取「實質補助」與「精準拓銷」雙軌並進, 做業者最強後盾。高雄市政府今年也陸續推出「輔導產業升級轉型補助計畫」及「協助拓展國 際多元通路計畫」,協助業者分散市場風險、輔導產業升級轉型,強化整體國際競爭力。金屬中 心也針對台灣扣件產業提供一站式輔導,涵蓋智慧製造、淨零碳排(CBAM)、AI 技術導入與高 值化試製。其輔導資源協助業者克服國際低價競爭,並順利切入高階車用、航太等市場。
對此,鉑川陳董表示,高科技產業確實是當前台灣產業發展重心,但扣件業金字塔各層的市場 需求和比重不盡相同,能成功站上金字塔頂端市場的業者相對少數,塔尖商機僧多粥少很難讓所 有人都擠進這道窄門,而
在金字塔中段和底部佔了絕大多數的企業,觸及的產業領域卻更加多元,且 具高度出口導向,如果能讓相對多數的業者在本來的領域獲得更完整全面的政府支持,將可協助讓台 扣件業整體產業結構的發展更加健全完整。
盤元價格仍是影響業者競爭力關鍵 補貼中鋼或退稅可能是解方
綜觀中國、越南等主要扣件線材供應國報價普遍走低的 趨勢(例如:中國低碳盤元每噸約落在 500 至 550 美元,中高 碳及冷打盤元價格約在每噸 530-620 美元),台灣中鋼相對 偏高的季度盤價 ( 低碳線材約在每噸 850 美元,與中國線材 報價價差動輒 30% 以上 ) 確實讓國內業者因較高的生產成本 壓力較難向客戶報出比競爭對手更漂亮的價格。對此,鉑川陳 董認為,除了政府目前提供給扣件業的眾多補助方案外,如果 原料價格的問題可進一步透過政府的力量獲得根本解決,問題 或許可迎刃而解。
陳董建議,中鋼目前仍是以成本為基礎考量 進行報價,或許可以透過直接補助中鋼的方式鼓勵線材降價, 讓其能夠與越南等國的線材競爭,或是讓有出口繳稅的扣件 業者可獲得政府補貼,扣除企業稅收後不只政府實際上不用 提撥那麼多的補助金額,也能協助業者更容易接單。
業者與政府合作 發揮台扣件產地優勢
鉑川陳董強調,當前台灣扣
件業面臨的困境都是攸關整體產 業發展的國家級問題,且無須像
補助高科技產業發展一樣需要挹注數百億數千億的規 模才能推動。如果能透過政府更多和更全面性的政策 推動和資源挹注支持,讓國內業者在產品和價格等方 面都展現強大競爭實力,相信無須廣發邀請函,國際 買主自己就會「聞香而來」。擁有數十年發展歷史的台 灣扣件業是台灣產業發展非常重要的關鍵支柱,如果 國內業者在政府的支持下展現出口實力,排除眼前的 困境障礙,不只扣件製造業本身,連周邊電鍍、熱處 理等協力廠也都能一起受惠 !
鉑川董事長
2026年 美國扣件潛在需求市場: 聚焦工業機械與設備 著作權所有:惠達雜誌 / 撰文: Sabrina Rodriguez
隨 著美國製造業持續在經濟不確定性、貿易政策 變動與供應鏈策略調整中前行,扣件供應商正 密切關注下一波需求將從何處浮現。儘管汽車 與建築等傳統終端市場仍具重要性,但工業機械與設備領 域在 2026 年預期將成為扣件需求的重要成長動能。
工業機械涵蓋範圍廣泛,從機器人與工具機,到土方設 備與工業製程系統皆屬其中。儘管各子領域應用不同,但它 們具備一項共同特性:對扣件的高度依賴,無論在組裝、安裝、 維護或維修階段皆不可或缺。隨著製造商加大對自動化與產 線現代化的投資,並擴展基礎建設相關專案,工業用扣件需 求亦可望同步成長。
在眾多工業機械細分領域中,工廠自動化與機器人、 CNC工具機,以及建築與重型設備三大領域,特別被視 為2026年最具支撐扣件需求潛力的關鍵板塊。
工業機械為何對扣件供應商來說是關鍵 工業機械是製造業中扣件使用密度最高的領域之一。從
機械框架與結構件的組裝,到電氣系統、運動控制、防護系 統與液壓設備的安裝,幾乎每一個生產與運作階段都離不開 扣件。與部分以一次性採購為主的終端市場不同,工業機械 同時具備龐大的售後市場需求。設備在整個使用壽命期間, 需持續進行維護、維修、升級,甚至定期重建。因此,扣件需 求不僅來自新機生產,也來自設備離開工廠後長期持續的維 護活動。
這種「OEM +售後市場」的雙重需求結構,使工業機 械成為穩定且多元的扣件消耗來源。對於尋求 2026 年成 長機會的供應商而言,掌握哪些機械領域正吸引投資,將 有助於洞察未來扣件需求走向。
工廠自動化與機器人:投資於生產力
工廠自動化已成為各產業製造商的策略重點。長期的 人力短缺、勞動成本上升,以及對生產效率的更高要求,促 使企業加速導入自動化技術,以提升效率並降低營運風險。
工業機器人、自動化組裝系統、輸送網絡、機器視覺 系統與協作型機器人,正日益普及於現代製造場域。除了 協助企業解決人力問題外,也透過當地生產更具競爭力, 使這些技術支援「製造回流」(reshoring)的可行性。
對扣件供應商而言,自動化的成長不僅限於機器人本 體。自動化產線單元需要大量支援的基礎設施,包括機架 結構、防護系統、安裝支架、物料搬運設備與控制機櫃等, 而這些系統都仰賴多樣化的扣件,例如:機械螺絲、內六 角螺栓、止付螺帽、墊圈,以及具備抗震與高精度需求的 特殊緊固解決方案。
單一機器人產線單元往往包含數百甚至數千顆扣件, 分布於各類支援系統中。隨著自動化投資持續擴大,支撐 這些系統的扣件需求也將隨之成長。
製造擴張的基石 若說自動化代表製造業的未來,那麼 CNC 工具 機則是其基礎。加工機台、車床、銑床、磨床與各類 精密工具機,是整體工業體系中不可或缺的核心設 備。當製造商擴充產能、設立新廠或推動在地化生產 時,工具機投資往往隨之而來。這些設備使企業能以 高精度、高效率與一致性生產零組件,滿足當今競爭 環境的需求。
工具機本身為高度複雜的 組裝體系,對扣件依賴程度極 高。無論是結構框架、鈑金外 罩、運動系統、刀庫、電控櫃 或冷卻系統,皆需大量緊固解 決方案。
由於工具機性能 仰賴嚴格公差與 長期穩定性,因 此對扣件的精度 與可靠性要求尤 為嚴苛。
除了滿足製造和安裝階段的需求外,CNC 工具機 亦持續創造售後市場機會。在維護保養、設備升級與
從數據解讀:
HS 7318進口趨勢對2026年的啟示
改造過程中,扣件需定期更換。隨著製造商持續投資提升生 產力的技術,工具機預期仍將是工業扣件需求的重要來源。
2026年美國工業機械需求的驅動因素 幾項關鍵趨勢預期將在 2026 年支撐美國工業機械與 設備需求。首先,製造回流與本土產能投資持續推進,企業 為強化供應鏈韌性並擴展在地營運,積極採購生產設備、 工具機與工廠系統。同時,人力短缺與勞動成本上升的壓力, 正加速自動化技術的導入,包括工業機器人、自動化物料搬 運系統,以及智慧製造解決方案,以提升整體生產效率。另 一方面,AI
相關資料中心建設的快速成長、能源基礎設施 升級,以及更廣泛的工業開發,亦帶動對建築與重型設備 的需求,以支援這些大型專案。
綜合而言,這些趨勢正同時推動多個機械領域發展機 會,並進一步支撐用於設備組裝、安裝、維護與維修的扣件 需求。對扣件供應商而言,理解這些總體經濟與產業驅動 因素,將有助於掌握未來一年潛在需求的發展方向。
近期海關編碼 7318 的扣件進口數據顯示,邁入 2026 年之際,美國扣件需求呈現出較為分歧的訊號。若將 2026 年第一季與 2025 年同期相比 ( 表 1),美國 HS 7318 扣件進口總額(以 CIF 計)下滑 16.7%,由 17.8 億美元降至 14.9 億 美元。此一跌幅在多個主要供應國均有反映,包括台灣(-17.6%)、中國(-27.9%)與墨西哥(-36.5%),顯示相較於前 一年的高基期,進口需求出現降溫。
台灣與中國合 計仍占美國扣件進 口市場近一半的份 額,合計市占率達 48.8%。
儘管進口量出現下滑,台灣仍維持其作為美國市場最大供應來源的地位,於 2026 年第 一季占美國扣件進口總額的 32.4%。雖然美國自台灣進口的金額較去年同期減少,但其市 場占有率僅由 2025 年第一季的 32.8% 微幅下降至 32.4%,顯示台灣在供應美國工業及製 造業用扣件方面的重要性依然穩固。中國仍為美國第二大供應來源,但由於進口額大幅下 滑近 28%,其市場占有率也從 18.9% 降至 16.3%。整體而言,台灣與中國合計仍占美國扣
48.8%。
產品類別觀察 ( 表 2),最大宗且與工業機械應用高度相關的螺絲與螺栓(HS 7318.15)年減 18%;墊圈(HS 7318.22)下降 21%;木螺絲(HS 7318.11)則大幅下滑 31%。相較之下,自攻螺絲(HS 7318.12)為少數逆勢成長的品 項,期間成長 12.5%。
表2. 美國HS 7318扣件產品類別的進口總額 (2026第一季Vs. 2025第一季)
731815 - 其他鐵或鋼製螺紋螺絲和螺 栓,帶或不帶螺帽或墊圈
731816 - 鐵或鋼製螺紋螺帽
731814 - 鐵或鋼製自攻螺絲
- 其他非螺紋鐵或鋼製製品 (扣件)
然而,若以季對季比較 ( 表 3),短期趨勢則顯示出較為正面的訊號。2025 年第四季至 2026 年第一季期間,美 國扣件進口總額增加 5.3%。其中,來自墨西哥的進口成長 17.5%,印度、台灣與加拿大亦呈現季增,顯示 2026 年初 採購活動已有回溫跡象。月度數據亦呈現類似走勢:進口額自 1 月的 5.111 億美元下降至 2 月的 4.51 億美元,隨後 於 3 月反彈至 5.244 億美元,為該季單月最高。
進口結構 ( 表 4) 亦反映出工業與製造應用在美國市場的重要性。2026 年第一季,螺絲與螺栓(HS 7318.15)占 總進口額 43.8%,其次為螺帽(HS 7318.16)22.2%,以及自攻螺絲 16.6%。三者合計超過八成,凸顯機械、製造與 設備相關產業仍是支撐美國扣件需求的核心。
表3. 美國HS 7318扣件進口總額
表 4. 美國 HS 7318 扣件產品類別的進口總額 (2026 第一季 Vs. 2025 第四季 )
HS 海關編碼 2025 第四季 2026
731815 - 其他鐵或鋼製螺紋螺絲和 螺栓,帶或不帶螺帽或墊圈
- 鐵或鋼製螺紋螺帽
- 鐵或鋼製自攻螺絲
731829 - 其他非螺紋鐵或鋼製製品
挑戰與關鍵觀察因素 儘管工業機械與設備整體前景仍偏正向,但 2026 年扣件需求成長速度仍將受到多項因素影響。經濟不確定性、 利率水準、貿易政策變化以及資本支出決策,皆可能影響企業採購新設備與擴廠的時程。製造商雖持續優先投資提 升生產效率與營運效能,但整體經濟環境將左右投資規模與推進速度。其中,AI 相關基礎設施的持續擴張,是值得 特別關注的關鍵因素。資料中心、半導體廠、發電設施及其配套基礎建設的快速發展,已成為帶動工業機械、自動化 系統與重型設備需求的重要來源。這些大型專案不僅資本投入龐大,也進一步帶動設備製造、安裝與維護所需的扣 件需求。
未來最值得關注的因素之一,將是與 人工智慧相關基礎設施的持續成長。
隨著資料中心、半導體製造設施、發電項目及相關配套基礎建設快速 擴張,這些領域已逐漸成為工業機械、自動化系統及重型設備需求的重 要驅動力。這些大型專案不僅需要龐大的資本投入,也進一步帶動下游 需求,包括設備製造、安裝及維護過程中所需使用的各類扣件。因此,AI 基礎設施建設的蓬勃發展,正持續為扣件產 業創造新的成長機會。然而,工廠自動化與機器人、CNC 工具機,以及營建與重型設備等領域,預計仍將是 2026 年 支撐美國扣件需求最重要的工業機械產業之一。在製造業回流、製造升級現代化、基礎建設發展,以及持續提升生 產力投資的推動下,這些產業仍為尋求成長機會的扣件供應商提供相當可觀的市場潛力。雖然工業機械與設備產業 涵蓋的應用範圍十分廣泛,但其中部分領域特別具備支撐美國 2026 年扣件需求成長的優勢。隨著製造商持續追求 提高生產效率及降低人力依賴,工廠自動化與機器人產業的發展動能持續增強;同時,對 CNC 工具機的投資則反映 出企業擴充並現代化美國本土製造產能的持續努力。此外,基礎建設開發、工業建築工程以及重型設備市場,仍是 高強度及特殊規格扣件產品的重要需求來源。
近期 HS 7318(螺絲、螺栓、螺帽及其他鋼鐵製扣件)進口趨勢顯示,工業用扣件的需求仍與製造業及設備相關 產業的投資活動密切相關。儘管整體經濟環境及資本支出變化仍將影響市場成長速度,但推動自動化、製造業回流 及工業發展的長期因素依然穩固存在。對扣件供應商而言,隨著美國市場邁入 2026 年,這些與機械設備相關的產 業領域,將可能成為最具成長潛力的市場機會之一。
美以伊戰爭 對台灣扣件業之影響分析(二) 逆勢中的變化與蛻變
( 備註 : 本文第一部分刊登於螺絲世界雙月刊 2026 年 5 月號 84 頁 )
前言
常態化的 新賽局 01
地緣政治效應
上篇文章分析美以伊衝突衝擊荷姆茲海峽與全球航運體系、運輸成本與交期穩定 性,解讀中東地區海陸運輸受阻、能源價格上升與供應鏈斷鏈風險,中東與歐洲市場 在戰爭前後的扣件需求變化,直至今年六月,美伊談判仍陷膠著,短期衝突已逐漸定 型為長期地緣對抗的格局,顯示區域市場正由穩定成長轉向高度不確定與結構重組, 全球航運保險與紅海、中東航線風險依舊偏高。
因此,台灣扣件業仍面臨原料上漲與訂單波動等壓力,隨著地緣政治風險常態化 與客戶對供應鏈安全的重視提升,供應鏈短化與在地化已成為趨勢,單純出口導向模 式已難以因應變局;故本篇將探討中東戰時與戰後市場布局、歐洲供應鏈重構,及台 灣扣件業在全球供應鏈重組下的新定位。
戰事造成的供應短鏈化與在地化趨勢
【表一】 為 2025 年中東前三大進口國與交戰國之主要扣件供應國;在中 東戰事 升溫與全球物流風險加劇的背景下,供應鏈正由跨洲長鏈模式,轉向「短鏈化」與「在 地化」結構。 從 2025
年中東主要進口國數據觀察,土耳其的主要扣件供應來源以德 國( 20.6% )、中國( 15.8% )與美國( 10.2% )為主;沙烏地阿拉伯、阿聯酋與伊朗 則顯著高度依賴中國,但也同時拓展來自印度、美國及鄰近國家的多元供應來源,以 分散戰爭風險。以色列與伊朗在戰事影響下,供應來源集中特定國家,例如伊朗對中 國依賴達 60.8% ,其供應鏈有內縮化與政治化之趨勢。
沙烏地阿拉伯 阿聯酋 進口國
【表二】 為 2025 年歐洲主要扣件進口國之關鍵供應國;歐洲市場亦呈現供應鏈重組趨勢。德國進口來源分散於中 國( 12.9% )、義大利( 12.4% )與台灣( 11.6% ),顯示其仍維持全球化採購,但同時保留區域供應彈性;德國與英 國對中國依賴度較高(約 21% ),但歐洲內部的自給供應(如德國、義大利)亦占重要比重。特別是波蘭與義大利, 其主要供應來源多來自歐洲區域(如德國占比達 29.9% 、 27.2% ),顯示東歐與南歐正承接供應鏈在地化的發展趨勢。 戰爭使企業由追求最低成本轉向重視供應安全與交期穩定,中東市場傾向「多元分散 & 區域優先」之避險與地緣考量 趨勢,而歐洲則加速「區域整合 & 近岸採購」之短鏈與在地化趨勢。
表二 . 2025 年歐洲主要扣件進口國之關鍵供應國
【表三】 為 2025 年中東主要進口國與交戰國之扣件進口類別;根據 2025 年中東主要進口國與交戰國之扣件進口類別中,顯示區域需求結構仍以 「鋼鐵製螺釘及螺栓」為大宗,並搭配螺帽、墊圈與其他緊固件產品,中東 市場扣件需求以基礎建設、機械設備與維修工程為核心。如土耳其螺絲與螺 栓進口值約 3.03 億美元,沙烏地阿拉伯為 3.15 億美元,顯示大型經濟體對 標準扣件需求穩定且具規模;而以色列與伊朗雖整體規模較小,但仍以螺釘 與螺栓類產品為主需求,反映即便在戰事或制裁環境下,基礎維修與工業需 求仍具穩定性。
中東市場扣件需求 三大核心
基礎 建設 機械 設備 維修 工程
表三 . 2025
單位:億美元;%
沙烏地阿拉伯
在戰時情境的扣件需求則偏向「即時性維修或重建導向」,由於基礎設施受損與設備維護需求增加,標準化、可快 速供應的扣件品成為主要採購項目,同時採購過程將更重視交期與供應穩定性,而非單純價格取向。特別是以色列等交 戰國,對高強度或特殊規格扣件需求亦可能上升,以因應軍事與關鍵設施維護。進入戰後恢復期階段,需求則轉向「重 建與長期投資」。沙烏地與阿聯酋等國原已積極推動大型基礎建設計畫,戰後可能再加碼投資,包括結構用高強度螺栓 與工業級緊固件;土耳其則將憑藉其製造能量與轉運角色,成為區域重建供應鏈關鍵節點;而伊朗可能在制裁措施鬆動 後,釋放潛在重建需求。
市場策略二: 戰爭影響歐洲扣件韌性供應鏈結構
【表四】 為 2025 年歐洲主要進口國之扣件進口類別;雖然歐洲並非中東戰爭的直接交戰區域,但其作為全球製造 與消費重鎮,仍會在能源與供應鏈層面承受間接衝擊,進而加速韌性供應鏈的重構,德國、法國、英國等核心市場皆以 鋼鐵製螺釘與螺栓為大宗需求,其中德國進口金額高達 21.70 億美元,遠高於其他類別,其汽車與機械產業對標準緊固 扣件的高度依賴,歐洲整體需求仍以基礎工業應用為主軸,且具規模與穩定性。
然而,在中東戰爭引發不確定性增加的背景下,歐洲已逐步調整採購策略。首先,為降低長距離運輸風險,歐洲開 始強化區域內供應能力,特別是製造成本相對低的東歐國家 ( 如波蘭 ) 在供應鏈中的角色提升,帶動區域內扣件流通與 需求。其次,歐洲客戶傾向建立「多來源供應體系」,增加歐洲與鄰近地區供應比例,避免單一來源中斷。
表四 . 2025 年歐洲主要進口國之扣件類別與金額
進口國
德國
單位:億美元;%
結語: 逆勢下蛻變,重構台灣扣件全球新定位 面對美以伊戰爭引發的地緣政治動盪、能源價格飆升及全球供應鏈斷鏈風險,台灣扣件業正處於從傳統出口導向 轉型為區域化、高值化供應的轉折點,以下對台灣扣件業提出相關建議:
(一)
掌握中東重建與歐洲整合之契機:
在中東戰後重建方面,針對沙烏地阿拉伯、阿聯等 大型經濟體對扣件的穩定需求,業者可鎖定戰後重 建所需的基礎建設與機械設備維修商機。在歐洲市 場整合方面,隨著歐洲轉向「近岸採購」並提升東 歐的供應地位,可審慎評估鏈結歐洲主要扣件進口 國之供應據點,將台灣產品嵌入歐洲韌性供應鏈中。
(三) 減碳手段:
歐洲 CBAM 對綠色產品穩定性要求更高,業者可 考慮採用國內上游鋼廠開發的低碳鋼線材,並使 用廢料再循環技術,強化搶入歐洲市場的綠色門 票與綠色溢價轉型優勢。
(五) 跨領域整合與開發新產品:
(二) 以AI智慧化提升供應鏈敏捷性與韌性: 對於戰爭引發的交期不穩,導入 AI 預測模型以優 化庫存水位,確保在運輸受阻時仍能維持「交期 可靠性」這項採購關鍵,透過數位化模擬生產流 程,快速應對如以色列等交戰國對高強度或特殊 規格扣件的即時需求。
(四) 驗證與高值化手段: 針對以色列等國對軍事與關鍵設施維護的需求,業 者應爭取航太、國防級高強度緊固件驗證,從標準 件轉向高單價、不可替代性高的特殊扣件。歐洲市 場部分,台灣業者提供給歐洲企業一站式高規格解 決方案,建立多來源供應且需扣件產品組合。
扣件產品未來以輕量化、長效防腐、精密智慧化為趨勢,金屬類扣件目前市場佔比近半,但未來複合材料如鋁、鈦、
鎂合金材料替代進程持續加快,碳纖維複合材料扣件也逐步應用於航太、新能源汽車輕量化場景。而在材料環保性 能上,因全球全面禁用六價鉻塗層,而鐵氟龍、鋅鎳合金、達克羅等環保塗層成為主流,常規產品耐鹽霧性能提升 至一千小時以上,修復塗層有助讓風電與海事工程扣件延長三成的壽命時數。以下對各領域之扣件發展概述如下:
1.新能源車: 隨著動力電池、電控系統、換電技術普及,具高強度、高密封性、防鬆特性、承溫區間大的 特殊扣件需求增加,可取代傳統碳鋼的鋁、鈦合金輕量材料成為研發重點。
2.綠色能源: 海上風電專案對大規格、高強度螺栓需求旺盛,承受 10~12 級風與五千小時以上耐鹽霧防腐 力的扣件需求提高,而風機的裝機擴容與老舊設備更新等需求,也帶動配套品成長。
3.航太: 憑藉高附加價值扣件主打高端市場,商用飛機重新投產、各國國防製造在地化趨勢,拉動鈦合金、 高溫合金等高端扣件需求,其產品單價遠超過普通扣件。
4.全球基建: 歐美基建重啟、中印等亞太國家城市化速度加快、中東能源專案啟動,持續拉動高強度結構 螺栓、預埋錨栓、抗震扣件等產品需求。
5.智慧型扣件: 搭載 RFID 或二維碼的扣件可即時監測預緊力、溫度、振動數據等,微米級公差的微型螺釘 也廣泛應用於電子、半導體設備等,並應用在工程機械領域中,包括應用於機器人關節、液壓元件的精 密微型扣件等需求。
(六) 在地化併購與強化物流模式:
建立全球區域中心,評估在歐洲或中東設立發貨倉庫或組裝據點,或透過併購當地通路商,以在地化取代長距離 運輸。在物流路線方面,應對荷姆茲海峽被封鎖的長期風險,可建立多元化海空聯運模式,透過彈性定價抵銷海 運費與保險費波動衝擊。
2026 新版 ISO 9001 品質管理標準 轉換及應用 ISO 9001-2026要上路了!
一、前言 ISO 9001 是全球最具代表性的品質管 理系統(QMS)標準。自 1987 年首次發布以 來,歷經多次重大改版,從早期的製造業品 質保證發展為著重於風險管理、利害關係 人期待與組織策略整合的核心經營工具。
ISO 9001 品質管理系統(ISO 9001 Quality Management System,QMS)自 ISO 9001: 1987( 第 1 版 ) 公告發行後,後續改版如 下:ISO 9001:1994( 第 2 版 )、ISO 9001: 2000( 第 3 版 )、ISO 9001:2008( 第 4 版 )、 ISO 9001:2015( 第 5 版 ),改版週期平均落在 6-8 年,ISO 9001: 2026 是 ISO 9001: 2015 的 下一個版本,睽違逾 10 年。
ISO 品質管理標準修訂審查分為 7 個步 驟階段:(1) 初步階段、(2) 提案階段 (AWI)、 (3) 準備階段 (WD)、(4) 委員會階段 (CD)、(5) 草案階段 (DIS)、(6) 最終草案階段 (FDIS)、 (7) 正式版公布階段。目前已在最終草案階段 (FDIS),預告 ISO 9001 新版將會在 2026 年 下半年正式版公布。隨後將有一段過渡期間, 在此期間新舊兩個版本都將同時保持有效。過 渡期後應一律以最新正式版為品質管理標準 有效版本。
二、ISO 9001: 2026新版差異 目前 ISO 9001: 2026 已公布最終草案 (FDIS) 版本。依據既有 過往經驗,FDIS 版本主要內容幾乎均成為正式版公布。以 FDIS 版 本解讀對照既有 ISO 9001: 2015 之差異,新版並非顛覆 ISO 9001: 2015 版架構,而是在原有 ISO 管理系統的通用高階架構 (High Level Structure, HLS) 藍圖基礎上彈性以加入與滿足品質管理系 統更新升級之需求。ISO 9001: 2015 與 ISO 9001: 2026 (FDIS) 版本 各不同面向考量之主要差異對照如 表 1。
以品質管理系統更新升級之需求而言,新版 ISO 9001 強調延 續並優化品質管理系統範疇,包含:
1. 從「顧客滿意度」延伸至顧客體驗產品生命週期,預判需求、 創造價值,以顧客焦點更升級為顧客可能面對之氣候風險等 議題及相關顧客體驗。
2. 最高管理者主導,將品質文化、氣候風險應對納入品質管理 策略議題,強化領導參與及領導力。
3. 永續發展(ESG)、氣候變遷、AI 數位工具、技術創新活動、 品質文化、擴大利害關係人參與與產業關聯 ( 供應鏈、政府 主管機關、雇主、員工、股東 ) 等、也將被視為品質元素,納 入品質管理系統考量項目,
4. 強化風險與機會的辨識與管理,明確區分負面風險與正面機 會,提供組織更清晰的預防措施。適當時,以建立風險與機 會之策略導向,分別追蹤風險與機會之持續改善 KPI 績效。
表1. ISO 9001: 2015與ISO 9001: 2026 (FDIS)版本各不同面向考量之主要差異對照
差異項目
ISO 9001
差異關鍵 (第5版)2015版 (第6版) (FDIS)版
管理焦點 流程符合,滿足標準 價值創造+可持續發展
1.氣候變遷納入議題; 2.道德誠信管理納入條款;
新增要求
風險管理 風險與機會管理之機制
記錄管理 強調書面記錄保存或記錄 電子化保存
領導 表面型式上領導參與品質 管理之隱性要求
數位化技術工具應用 未考量數位化技術
供應鏈管理 僅涵蓋外包生產過程
變更管理及緊急應變 僅涵蓋系統管理面之變更
3.新興技術倫理新增要求; 4.生命週期及顧客體驗。
風險與機會之分別考量管理機制, 並依風險與機會之考量建立風險與 機會獨立之轉化預防措施機制。
允許記錄電子化及雲端保存及維護 並強調可追溯性。
要求實質主導品質管理, 明確高 層對品質文化、氣候應對的直接責 任。
適當考量AI、網際網路、物聯網等 數位技術, 適當開展技術倫理審 查。
涵蓋所有外部提供的產品/及服務, 要求依風險分級管控
適當考量各流程變更要求及應對突 發事件(如供應鏈事故、氣候衝 擊)的要求。
5. 適當時,品質管理系統納入 AI、自動化與物聯網(IoT)等新興科技的應 用管理及其風險管理。
6. 強調「韌性管理」與「預防導向」,提升組織應對突發事件(如供應鏈 中斷、氣候衝擊)的緊急應變能力。
三、新版ISO 9001品質管理系統更新升級之診斷 針對既有符合 ISO 9001: 2015 之企業組織,新版 ISO 9001 品質管理系統 新增要求是更新升級的重點項目,亦為轉換符合新版 ISO 9001 必要診斷稽查項 目。包含:
1. 氣候變遷納入議題 : 氣候風險、碳排放及溫室氣體政策、對生產 / 服務 的影響及要求、對供應鏈的影響及要求、氣候變遷相關評估及檢討。
2. 道德誠信及品質文化納入條款 : 適當之道德規範機制、組織及其供應 商符合道德規範之審查或管理流程機制。開展全員品質文化之機制及 方法。
3. 新興技術倫理新增要求 : 已於品質管理系統應用之 AI、網際網路、或 物聯網等數位技術,適當考量該類技術工具之風險及管理。使用新興 數位技術是否支援品質管控之審查及風險管控機制。
4. 生命週期及顧客體驗 : 生命週期是永續發展(ESG)考量及新版 ISO 9001 的共同議題元素,亦是氣候變遷意識下之顧客體驗因子之一。
另外,對於強化風險與機會的辨識與管理,明確區分負面風險與正面機會, 應於既有品質管理系統呈現更清晰明確的預防措施及績效追蹤。在辨識應對 突發事件(如 : 供應鏈事故、氣候衝擊)的風險後,應要求預防措施或緊急應變 機制。
考量新版 ISO 9001 品質管理系統流程要關聯業務價值之價值創造及持續 發展。各作業流程之績效目標業務價值如何設定及具體展現或適當之變更管理 規劃及運作機制,亦為新版 ISO 9001 品質管理系統不可或缺之一環。
避免為符合而符合,流程要關聯 業務價值
4項為新增要求。改版審核稽查 列為必要稽核項目,需優先建立 相關機制。
拆分風險與機會管理機制,既要 防控風險之預防措施,也要主動 挖掘機會之預防措施。
可簡化,重點關注於「可檢索、 可驗證、可追溯」
高層領導帶頭,企業策略納入品 質文化
數位化工具需按部就班,適當應 用、不盲目跟風,聚焦品質提升
按風險等級對供應商差異化管 理。注意氣候變遷議題綁定之供 應鏈減碳議題。
擴大變更管理範疇及強化緊急應 變風險韌性
四、總結 新版 ISO 9001 品質管理系 統,明確強調在組織運作品質管 理中展現品質文化。在要求顧客 體驗與價值導向的品質管理面 向,即是將品質管理涵蓋產品與 服務的生命週期,從設計、生產 到售後服務。每個環節的顧客體 驗價值均為顧客需求及滿意之 核心。因此,「顧客體驗」可考量 納入品質政策目標與績效量化 衡量或品質文化之呈現,強調持 續滿足顧客需求並超越滿意度 期望。
以經濟社會脈動企業發展 邁入「策略整合、數位智能、永 續發展」趨勢觀點而言,新版 ISO 9001 品質管理系統不僅延 續以顧客為核心的管理精神,已 考量納入 AI、自動化等新科技 之應用與管理,並將 ESG 及企 業永續等新興議題之共同元素 併入品質管理系統要求項目。使 新版 ISO 9001 品質管理系統標 準,進化為整合各類議題策略趨 勢而驅動創新永續的工具。
著作權所有 : 惠達雜誌 / 撰文 : 王維銘
從歐洲汽車
產業轉型
看台灣廠商 機會(下)
▲ 本篇的上集刊登於〈五金工具、零組件、螺絲季刊〉 2026 年 5 月號第 74 頁
(一)產品認證—E/e-mark認證
台灣對歐洲主要國家汽車零組件出口 (二)E/e-mark認證的程序與要求
與北美市場認證類似,世界各國對於進口的汽車零組 件要到其市場上販售,都要求產品必須經過當地相關規範 認證。各國對於汽車零組件的認證要求,整體的概念大 致相同,認證項目不外乎產品驗證、品質管理系統驗證、 以及出貨前的檢驗等。以下就歐洲市場的產品認證系統 簡要敘述。
根據歐洲框架指令 2007/46/EC ,只要汽車零組件 (Components 或 Separate Technical Units) 符合相關規 範並且正確標示 / 打刻,會員國應接受該產品在市場銷 售。框架指令包括車輛 (Vehicle) 、系統 (System) 以及零 組件 (Components 或 Separate Technical Units) ,並於 條款當中闡明,分別是道路用車輛或特殊用途車輛相關 個別指令或法規,其中又分成兩個部分,第一部分是歐
盟指令 (EC Directive) ,第二部分是對應的歐洲經濟委員 會法規 (ECE Regulation) 。遵循歐盟指令所進行的認證一 般稱作 EC 認證或 e-mark 認證,遵循歐洲經濟委員會法 規所執行的認證則稱為 ECE 認證或 E-mark 認證。
歐盟指令及歐洲經濟委員會法規規範,輸入歐洲會員 國之汽機車及其零組件都需要遵循各相關規範,才能滿足 歐盟對行車及環保的基本安全要求。產品上具 E/e-mark 驗證標誌,表示該產品符合其所屬發證國家相關規範。
各相關會員國須依照上述所屬組織的規範,將規範納入 該國法規,以確保製造商販售以及使用者所使用的汽機 車相關產品符合基本安全及環保要求。如果產品已有法 規規範,則必須執行測試,並取得證書及做適當標示 / 打 刻,若產品未標示 E/e-mark 者,則禁止於組織會員國市 面上販售使用。
製造廠商品質系統確認 (Initial Assessment)
首次申請時為確保廠商日後量產品的品質 與送測樣品期間無太大的品質差異,歐盟政府 交通部門確認該廠商具有相當程度的品質系統 運作。一般藉由下列方式確認: 一、廠商具備 ISO 9001/TS 16949 系列證書 二、廠商經由工廠評鑑,確認其品質系統。
產品檢測認證 (Type Test)
依據產品想申請認證的法規,進行相關認 證測試。
量產品一致性 (Conformity of Production, COP)
依據法規對量產品一致性要求,進行日後 量產品的品質控管。
(三)台灣對歐洲主要國家汽車零組件出口
根據台灣區車輛工業同業公會統計,過去五年台灣汽車零組件出口的金額逐年成長,美國是最大出口國家,其次依序是日 本、中國大陸、歐洲國家 ( 英國、德國、荷蘭、義大利 )、澳大利亞等。若以原廠 (OEM) 或售後服務 (AM) 市場做區隔,台灣又 以 AM 為主要市場。由於台灣 OEM 市場規模有限,使得國內發展 OEM 零組件相對受限。然而隨著近年來中國大陸經濟快速起 飛,伴隨著汽車或汽車零組件的內需市場大增,台灣許多廠商布局中國大陸市場,並且與中國大陸車廠有密切的合作。其次, 由於歐美車廠受到全球景氣影響以及成本考量,OEM 代工生產也漸漸轉往亞洲的國家,代工產品還是以非關鍵性零組件為主。
台灣汽車零組件上中下游供應鏈相當完整,大多數製造廠商具有彈性生產優勢,相較於傳統大量生產,廠商能夠更有 彈性及效率的滿足客戶端少量多樣需求。同時,隨著產線自動化和工業 4.0 發展,以及生產管理精進,例如精實生產或豐 田式生產系統等落實,台灣生產品質已達到國際水準。另外,隨著全球智慧汽車以及汽車主動安全系統興起,先進駕駛輔 助系統 (ADAS) 將成為汽車標準配備,而眾多台灣電子廠商早已布局投入 ADAS 開發行列,廠商憑藉著原有的研發能力及 產業完整供應鏈,讓 ADAS 成為台灣汽車零組件產業的明日之星。
2025年台灣對歐洲主要國家汽車零組件出口值比較
資料來源:財政部關務署資料庫 (2026/04)
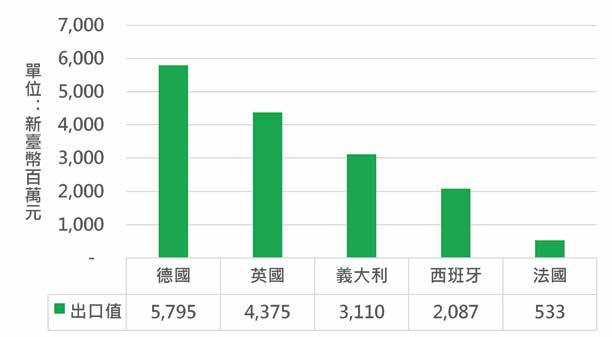
圖1 是2025年台灣對歐洲主要國家 汽車零組件出口值比較,依出口值大小依 序是德國、英國、義大利、西班牙、法國 等,以下簡要敘述出口國家與產品項目。
台灣是德國汽車零組件的重要供應來源, 特別是扣件、電動車零組件與售後維修市 場。德國車廠如VW、BMW、Mercedes-Benz 的生產需求直接影響台灣相關廠商營收, 台灣出口至德國的產品多集中售後市場, 具有少量多樣與彈性製造優勢,如汽車車 燈組,約占出口總值的一半,電氣零組件 包括汽車電子系統組件。機械與車體零組 件如傳動系統、輪胎及碰撞件(如保險桿、 鈑金)等。
英國是台灣汽車零組件第四大出口國,主要出口品項包括車輪、螺絲螺帽、電動車零組件等,市場聚 焦售後服務。
台灣廠商通常以高性價比及成熟供應鏈優勢,與英國本土經銷商合作,並符合歐盟或英國當 地的產品安全認證標準,特別是電子與安全相關零組件。主要產品計有車輪 (2025 年出口值新臺幣 22.5 億元 ) 、汽車扣件,如螺絲螺帽在英國市場具有競爭力。 AM 市場聚焦汽車燈具、碰撞件、傳動系統及電 子零組件等。隨著英國汽車產業轉型,電動車相關組件的需求亦增加。
台灣汽車零組件對義大利出口主要集中在售後維修市場,包含車燈、電器零件、輪胎與傳動系統 ,義 大利是台灣在歐洲的重要汽車零件貿易夥伴之一,台義合作密切,台灣不僅是義大利工具機第 8 大進口國, 相關汽車緊固件品質深受義大利肯定。其他出口產品包括車燈組、電氣零組件、輪胎、傳動系統與碰撞件 等。
台灣汽車零組件出口西班牙市場具有潛力,主要受益於台西雙邊產業互補性 ,西班牙是為歐洲第二大 汽車生產國,正執行電動車轉型 (PERTE 計畫 ) ,台灣零組件在金屬扣件 ( 螺絲、螺帽等 ) 、傳動系統、傳 動軸等領域具競爭力,雙方在售後服務與電動車零組件有合作空間。 出口產品與潛力關鍵零組件以零件及 附件 (HS Code 8714) 最為重要。 傳統汽車零組件包括鋼鐵製釘、螺釘、螺栓、螺帽 (HS Code 7318) 等, 是台灣的出口強項,在西班牙具有穩定售後市場需求。西班牙積極推動電動車轉型,並計畫到 2030 年將 汽車產業 GDP 比重提升至 15% ,電動車動力馬達、動力電池管理系統、充電設施等是潛在市場。
台灣對法國汽車零組件出口主要聚焦於售後服務市場與特定電子元件 ,雖非雙方貿易主軸,但具備 技術合作潛力。受法國汽車產業轉型 ( 如電動車 )
與歐盟法規影響,台灣在輕量化材料、車用電子與電 動車零組件方面正尋求與法商更多合作,以協助法國優化供應鏈。技術升級與轉型:法國汽車零件產 業正面臨快速轉型,致力於供應鏈數位化與綠色轉型,為台灣具備技術競爭力的電子與零組件廠商帶 來機會。法國車用電子系統大廠如 Valeo 等公司曾在台灣設廠或進行投資合作,未來可望在智能車輛 及電動化技術上深化雙方合作。
台灣汽車零組件擴大出口法國,需符合歐盟嚴格的 E-Mark 認證要求,以進入法國汽車製造商 ( 如 雷諾、 PSA 集團 ) 的供應鏈。隨著法國汽車貿易逆差擴大及中國汽車品牌進入, 法國產業更加重視供應 鏈韌性,台灣廠商可利用高技術零組件品質進入市場。
台灣汽車零組件廠商進入歐洲供應鏈探討
歐洲已成為全球發展快速的電動車市場,亦是生產電動車主要基地之一,為促使歐洲交通能逐漸達到「零碳排」從 而實現碳中和,宣佈 2026 年實施歐盟七期排放法規 (Euro 7) ,嚴格限制新車實施氮氧化物的排放量,促使車廠更積極投 入電動車的研發製造,台灣在已成功打入美國電動車大廠供應鏈的基礎下,亦具潛力成為未來歐盟電動車供應鏈夥伴。
以下簡要敘述台商進入歐洲電動車供應鏈實績與佈局機會。
台灣汽車零組件優勢:
售後服務 車載資通系統 自駕系統開發
關鍵零組件研製 垂直整合 認證對接
(一)台灣既有進入領導車廠供應體系方式
隨著電動車產業快速成長,帶動汽車電子系統占比,台灣汽車電子與零組件業者擁有交期準時、品質優異等優勢,具 備產業發展基礎,目前台灣資通訊與電子代工廠跨入汽車電子領域,以車載鏡頭、車用面板、行車電腦、車載資通訊系統 等進入國際市場,逐步擴大台灣在供應鏈的產業能量。台灣車載資通訊 (Telematics) 的影音娛樂系統在歐洲擁有 5 成市占率,
車用鏡頭已獲得歐洲領導車廠認證,不論是車用面板與導航系統在歐美等國都有很好的性價比表現,是進入歐洲市場優勢。
在動力系統和充電系統部分,台灣廠商品質與交期獲客戶認可,且積極配合開發新產品,已與歐洲電動車廠展開相 關合作並有實際導入的成功經驗。電源供應領導廠商與歐系車廠合作開發動力系統與充電基礎設施,另外,台商供貨 Infineon ,打入 BMW 與 Mercedes-Benz 供應體系,或與 Audi 進行充電樁開發合作。扣件領導廠商已供貨 VW 等歐系廠
商,藉由體系內互相推薦的方式,取得歐系車廠與供應鏈對台商較高接受度,進而縮短進入歐系原廠供應鏈時間,以提 高納入其採購名單機會。動力電池廠受限原材料與經濟規模,雖然在規範與規模產品相較中國大陸不具競爭力,台商在 特殊運用方面卻擁有進入客製化實績。
(二)平台整合與共同認證 VW 聯網與自駕雙頭並行,推進自駕電動車開發,並與微軟攜手打造雲端平台技術,運用微軟雲端技術於 VW 聯網汽 車,強化數位移動服務 ( 如共乘、租賃等 ) 競爭優勢,可更有效率推進遠端更新技術 (Over the Air, OTA) ,朝垂直整合模 式自行設計自駕車晶片,另外、為提高競爭力,廠商掌握自駕系統開發方向與策略,車用晶片應用環境嚴苛,車廠需同 時具備軟體與硬體技術的平台架構取得優勢。
資通安全方面,歐盟一般資料保護規範 (General Data Protection Regulation, GDPR) 指出聯網自駕車產生的大量資 料 ( 移動資訊、維修紀錄、保險、個人偏好等 ) ,牽涉資料所有權、使用權、隱私保護、反壟斷等議題, GDPR 規範包括 以自動化方式蒐集、處理及利用資料在保護使用者隱私前提下,交通與車輛數據能有效運用。另外,在車規標準認證, 除國際標準如 ISO 26262 、 IATF 16949 等為進入門票外,汽車電子可靠度及認證規範掌握在 Tier 1 與車廠,台灣驗證汽 車電子可靠度跟認證規範正與歐盟對接交互承認,在台灣驗證完後,至銷售地再驗證,有助歐洲商機拓展。
(三)協助新創車廠研製 關鍵零組件及模組
歐洲政府支持新創企業投入創新開發,進入新創車 廠研製關鍵零組件及模組,有助台商進入歐洲市場,如 德國新創車廠 Sono 瞄準利基型太陽能電動車市場,其 SION 的車款車身是太陽能高分子聚合材料,將太陽能的 概念結合到車子上,且其他的零組件都是利用外部供應 鏈降低成本,此類型公司主要係著重商業模式開發,因 初期資金有限,台廠可提供如動力系統、電能管理、充 電方案及電動車底盤等。
另外德國 Electric Brands 所推出的 e-Bussy 車種, 係運用特色模組,客製化車種,能在相同的底盤之下, 因應包含載人、載物或是露營車等不同需求,強調開發 特色模組、縮短開發時間或降低產品成本等客製化需求 是台灣廠商強項。
(四)複製特斯拉供應鏈進入模式 特斯拉以資通訊思維翻轉傳統車廠供應模式,台灣 因具高度垂直整合能力、高彈性與高配合度,與特斯拉 求新求快的需求特質相互謀合,成功進入特斯拉供應鏈。
台灣進入特斯拉供應鏈的成功經驗成為廠商進入其他車 廠的跳板,如 Mercedes-Benz 動力系統因採用特斯拉體 系產品,特斯拉供應鏈中台商所生產的馬達與傳動附件, 也隨之交貨 Mercedes-Benz ,開創台灣供應鏈的契機。
歐洲以傳統車廠為主,電動車平台成本高,台灣廠商運 用售服市場優勢、零組件供應實績,爭取合作機會。
廠商把握新創廠商的萌芽期,協助開發特色車款, 複製當年台商於特斯拉發展初期即參與概念車共同開發, 後續多家台商持續供應量產動力零組件 ( 電機與電控 ) 、 充電設備等,熟悉特斯拉相關產品測試驗證規範及需求, 爭取與歐系業者合作機會。
(五)借鏡鴻海與Stellantis合資模式
鴻海跟 Stellantis 合作思考台廠未來進入國際模式,鴻海集團旗下富士康,和全球第四大車廠 Stellantis 簽署合作 備忘錄,合資成立 Mobile Drive ,提供先進智慧座艙與車聯網服務解決方案,主要研發項目有車用資訊娛樂系統、車載 通訊解決方案及雲端服務平台、軟體涵蓋智慧座艙、AI 車載應用、5G 通訊及電子商務,藉由智慧座艙系統與相關技術, 串聯產業能量,提供系統 / 次系統解決方案。歐洲領導車廠的傳統供應鏈方式,須經由 Tier 2 、 Tier 1 層層關卡,不容 易與車廠直接對接,且交貨跟開發驗證時間長,台商進入歐洲市場或可思考結盟、合作開發與收購的模式。借鏡鴻海籌 組 MIH 聯盟概念,合作開發是與當地的大學或公司進行合作開發,間接取得歐系車款相關規格與未來組裝銷售機會,透 過收購則可直接獲得當地訂單,迅速取得德系品牌合約。
電池材料部份,運用跨國聯盟 ( 如 MIH) 佈局商機,在 MIH 當中電池廠商包括中國大陸 CATL 與 Samsung SDI 等, 台灣電池材料廠商參與 MIH 平台,相較 MIH 相關智慧座艙與車聯網服務解決方案,主要著眼於台灣 ICT 競爭力與快速 開發彈性,快速吸引車廠合作。
歐洲是擁有 27 個會員國 ( 歐盟 ) 的廣大經濟體,支撐汽車產業產銷與市場成長,在汽車生產方面需要眾多衛星工廠 形成產業供應鏈,當前歐洲主要國家面臨汽車電動化轉型,生產成本太高、關鍵零組件供應與調度、各國調整購買補助 政策、中國大陸電動車 ( 低價 ) 傾銷,傳統汽車產業衍生銷售衰退與裁減員工等諸多經濟課題,汽車產業環境快速演變 對台灣汽車零組件產業發展或許是布局契機。
台灣汽車產業相關沖壓模具與鎖固件製造精度高,精密製造技術與歐洲國家具備互補性,汽車零組件如電氣系統、 剎車系統零組件、鋁合金輪圈、汽車線束、車片、車燈製造等,得利於製造技術、優異品質與成本競爭優勢,或可填補 歐洲汽車零組件供應鏈缺口機會。
2026日本東京 市場需求穩定 高端應用 受關注 7月1至3日
日本東京工業展 2026 年 7 月 1-3 日在 Tokyo Big Sight 展覽館正式開 展。該展每年輪流在名古屋、東京、 大阪和福岡舉辦,是日本國內針對 機械零部件加工技術及表面處理、 產業 ODM/EMS 、醫療器械設備、設 計製造產品方案、數位和人工智慧、 工廠設備、 3D 列印、檢驗量測等產 業領域所舉辦的專業大型展會。
展會的屬性整體比較偏向拓展日本國內市場的展 會,扣件類的展商數不多,主要仍是以比較中高階的鈦 金屬、白鐵、 CNC 精密、車修、組合、非標準的零組件 產品,並以機械、半導體、軍用國防和其他高端產業應 用居多。
6 成 5 是日本展商,也有來自中國、台灣、南韓、 東南亞和歐美的國際展商。有些國外展商此行是希望在 日本尋找代理商,藉此打入日本市場。根據主辦單位會 後統計報告顯示, 2026 年的展商數為 2,109 家,訪客為
81,697 人次,本屆訪客大多來自日本當地。為期 3 天的展 期,主辦單位也邀請多位日本具指標性的企業代表舉辦專題 講座,分析當前產業技術與趨勢。在近期日本市場景氣維持 穩定下,今年的展況和人潮跟往年差不多。
除了匯達有到場發送專業採購專刊並與日本當地採購主 深入交流,蒐集在地市場情報以及觀察日本產業動向外,也 有幾家台灣展商 ( 像是友鋮、金全益、宗暉 ) 到場參展盼能 深化布局日本市場。
下一屆在東京舉辦的展會將恢復到 6 月舉行,
預計 2027 年 6 月 16-18 日在 Tokyo Big Sight 再次迎接各地展商和訪客到來。
車用扣件 供應鏈 變局觀察 一、前言:當車用供應鏈開始談風險而不只是成本 台灣扣件外銷比例高達 94% ,其中車用扣件佔了接近 4 成。自 2022 年因疫情短暫攀升的訂單消化完畢後,全球車 用扣件主要生產國的出口表現並未出現明顯爆發性成長。在看似平靜的市場數據背後,整車廠 (OEM) 與一階供應商 (Tier 1) 的採購邏輯正悄悄發生改變。
過去二十年間,全球汽車產業大多遵循全球最佳成本邏輯配置供應鏈,採購決策主要圍繞價格、品質與交期三大 指標展開,零組件生產也逐漸集中於具備成本、產能與產業聚落優勢的地區。在此模式下,供應鏈效率成為一種企業 競爭力。相較於過去追求最低成本的採購模式,供應鏈韌性與風險管理的重要性正快速提升。
以北美市場為例,部分車廠及零組件供應商已逐步 提高區域化生產比重,希望透過在地供應鏈降低跨境物 流、關稅與政策變動帶來的不確定性。歐洲車廠則在能 源價格波動、供應鏈安全以及電動車轉型壓力下,重新 檢視供應來源分散化的可能性。對車用扣件產業而言, 這類變化未必立即反映在訂單數量上,但可能率先出現 在詢價策略、供應商評選標準以及產地布局要求之中。
例如部分客戶開始要求供應商提出海外生產據點規劃、 原材料來源說明,甚至評估第二供應來源配置能力。換
言之,企業競爭力已不再只是價格與品質,而是能否協 助客戶降低供應鏈風險。
值得注意的是,儘管近年整車產能逐步向墨西哥、東 南亞等地區擴散,全球車用扣件供應鏈的技術能力、認證 體系與客戶關係仍主要掌握在歐美與日本企業手中。因 此,在探討車用扣件產業變局之前,或許應先回到全球主 要車用供應鏈體系本身,觀察其市場版圖與發展現況。
傳統上,扣件產業多以 HS 7318( 螺絲、螺栓、螺帽、墊圈及其他鐵鋼製扣件 ) 作為市場規模與貿易流向的主要觀 察指標,因此全球扣件產業分析、各國出口競爭力比較以及產業研究報告,多以 7318 數據作為基礎開展分析。然而, 若進一步聚焦於車用扣件市場,僅觀察 HS 7318 項下貿易數據,可能無法完整反映產業實況。依據美國海關及相關關 務實務見解,汽車專用螺栓、螺帽及緊固件原則上多歸類於 HS 7318 項下;但是在實際產業應用上,車用扣件需求往 往與汽車零組件產業景氣高度連動。
因此,若以 HS 8708( 汽車零組件 ) 貿易流向作為輔助觀察指標,其出口國排名與全球主要車用扣件供應商布局呈現 更高一致性,更能有效反映車用扣件需求所依附之汽車產業聚落與供應鏈分布。換言之, HS 7318 反映的是「產品市 場」,而 HS 8708 反映的則是「需求市場」,因此本研究以 HS 7318 作為全球扣件產業規模觀察基礎,同時輔以 HS 8708 汽車零組件貿易流向進行交叉驗證,以更貼近全球車用扣件供應鏈的實際競爭態勢。
【表1】 為全球 HS 8708 汽車零組件的前 15 大市場,有三大觀察點 : // 1. 歐系車用供應鏈雖完整,但中系車廠捲王出征//
首先,歐洲仍是全球最完整的汽車零組件生產聚落。 2025 年德國市占率達 13.9%,仍居全球第一;若進一步納入 波蘭 (4.5%)、捷克 (3.9%)、義大利 (3.5%)、法國 (3.0%)、西 班牙 (2.6%) 及匈牙利 (2.0%) 等歐洲主要汽車供應鏈國家,合 計市占率達 33.4%,約占全球三分之一。此一數據顯示,即 使中國汽車零組件出口快速崛起,歐洲仍憑藉德國、法國、 義大利等傳統汽車工業核心,以及中東歐近岸製造基地,維 持全球最大且最完整的汽車零組件供應鏈體系。
此一結構亦有助於解釋為何全球車用扣件領導廠商仍 高度集中於歐洲。德國 Kamax 、瑞典 Bulten 及法國 LISI 等業者,長期服務歐洲整車廠與 Tier 1 供應商,在高強度 螺栓、底盤扣件、動力系統扣件及結構連接件等領域累積 技術與認證優勢。換言之,歐洲車用扣件龍頭的競爭力並 非單一企業能力所形成,而是建立在歐洲龐大、完整且高 度專業分工的汽車供應鏈生態系之上。
值得注意的是,德國雖仍為全球最大汽車零組件出口國, 但中國近年快速追趕,2025 年出口規模已達 590.5 億美元, 與德國 627.3 億美元的差距縮小至 36.8 億美元。此一變化不 僅反映中國汽車零組件出口能力提升,更與中國電動車產業 鏈快速外溢高度相關。
近年中國車廠在電池、電控、軟體整合及成本控制上 形成高度競爭優勢,使歐美車廠面臨前所未有的價格與技 術壓力。福特執行長 Jim Farley 曾形容西方車廠正面臨中 國電動車競爭的生死之戰,並指出中國電動車在成本與產 品力上的進展,已迫使傳統車廠重新檢視自身工程設計與 供應鏈效率。由此可見,中國在 HS 8708 出口排名快速逼 近德國,並非單純的貿易數字變化,而是全球汽車供應鏈 重心受到中國電動車產業鏈重塑的具體訊號。
// 2. 北美供應鏈呈高度整合,USMCA金三角架構堅強 //
其次,北美市場呈現高度區域整合特徵。2025 年美 國、墨西哥及加拿大汽車零組件合計市占率達 21.3%,顯示 USMCA 架構下已形成緊密分工的北美汽車供應鏈體系。區 域價值含量是自由貿易協定中判定原產地資格的標準之一, 指某項產品在協定夥伴國境內「產生價值所佔的百分比」。
USMCA 將乘用車與輕型卡車的區域價值含量要求提高至 75%,使整車廠與零組件廠必須提高北美區域內採購比重, 進一步強化美墨加之間的產能配置與供應鏈連結。
此一趨勢對車用扣件業者尤其重要。墨西哥已不只是美 國車廠的低成本組裝基地,而是北美汽車零組件供應鏈的重 要製造平台。美國商務部資料指出,墨西哥汽車零組件產業
共有 2,135 家公司,其中超過 700 家為 Tier 1 供應商,顯示 大量直接供應整車廠的零組件廠已在墨西哥形成聚落。對車 用扣件而言,需求並不只來自整車廠本身,更來自煞車、底 盤、車身、座椅、電池盒、電控模組等 Tier 1 系統廠;因此, 墨西哥在北美供應鏈中的地位提升,也代表車用扣件採購、 認證與在地服務需求將同步向墨西哥集中。
換言之,若以 HS 8708 觀察北美市場,墨西哥的高排名 並非偶然,而是 USMCA 原產地規則、近岸生產與 Tier 1 供 應商群聚共同作用下的結果;對台灣車用扣件業者而言,墨 西哥已是切入北美車用供應鏈不可忽視的前進基地。
// 3. 東亞車用板塊崛起,觀察到日系供應鏈重心逐步外移 // 【表1】值得台灣車用扣件業者注意的是,日本汽車零組件出口規模由 2021 年的 325.5 億美元下降至 2025 年的 242.6 億 美元,四年間減少 82.9 億美元,降幅達 25.5%,為前 15 大出口國中跌幅最大的主要市場。然而,日本整體汽車產業並未出現 相同幅度衰退,顯示其變化並非源於市場需求萎縮,而是反映日本車廠近年持續推動海外生產與在地化採購策略。
主因是日本面臨人力短缺、歐洲製造成本上升、美國 強化關稅與原產地規範,以及中國供應鏈不確定性增加, 車廠開始重新檢視生產布局與供應鏈配置策略。其中,豐 田於 2026 年宣布將由台灣國瑞汽車桃園工廠生產 Noah 與 Voxy 車款並出口回日本市場,便是具有代表性的案例。
過去日本市場銷售的車輛多由日本當地生產,此次由台灣 生產再回銷日本的安排相當少見。其背後原因並非地緣政
治因素,而是反映日本汽車產業面臨缺工、生產成本上升 及產能調度等挑戰,促使車廠重新思考亞洲區域內的生產 配置與供應鏈彈性。
因此,隨著東協、北美及中國市場逐漸成為全球汽車 生產重鎮, Toyota 、 Honda 、 Nissan 等日系車廠將部分 產能與供應鏈逐步移轉至泰國、印尼、墨西哥及中國等 地,形成以日本研發、海外生產為主的全球布局模式。此 一趨勢亦使日本本土汽車零組件出口比重下降,而海外 生產基地的重要性持續提升。若進一步觀察市場結構, 日本 (5.4%) 、韓國 (3.9%) 及泰國 (2.2%) 合計市占率已達 11.5% ,超越美國 (9.6%) ,形成具有規模優勢供應鏈板塊。 對台灣扣件業者而言,未來除了日本市場外,更應同步關 注泰國及東協供應鏈發展機會。
三、3大車用供應鏈體系下的市場機會
由前述分析可知,目前全球車用扣件需求主要圍繞歐洲、北美及亞洲三大供應鏈體系發展,請參考 【表2】 。
供應鏈
體系 代表市場 代表車廠 標竿扣件企業 主要競爭優勢 台灣業者機會
歐洲 德國、法國、義大利、 波蘭、捷克
Volkswagen、BMW、 Mercedes-Benz、 Stellantis
Kamax、Bulten、LISI
北美 美國、墨西哥、 加拿大 GM、Ford、Tesla ITW、MacLean-Fogg 等
高值化、高強度扣件、 車廠認證、技術門檻高
USMCA 、近岸外包、 區域化生產、 供應鏈韌性
高值產品、特殊製程、 共同開發
墨西哥布局、 第二供應來源、在地服務 亞洲
日本、韓國、 泰國、印尼 Toyota、Honda、 Nissan、Hyundai、Kia
Meidoh、Aoyama、 Sungwoo 等
日本研發、海外生產、 區域分工 日系供應鏈、東協布局、 海外生產合作
資料來源:各公司公開資料 / 紀翔瀛整理 (2026 年 6 月 )
然而,若進一步觀察 HS 7318 ,也就是鋼鐵製螺釘、螺栓、螺帽、鉚釘及類似扣件。此海關碼涵蓋所有基礎工業中不 可或缺的扣件產品,在國際貿易中被廣泛應用於汽車、機械和建築等產業,可以發現各區域供應鏈在產品結構、客戶需求 及競爭模式上呈現不同特徵,因此值得觀察。
(一) 歐洲:高 值化與認證門檻最
歐洲仍為全球高階車用扣 件的重要市場,以 Kamax 、 Bulten 及 LISI 為代表,長期深 耕 BMW 、 Mercedes-Benz 、 Volkswagen 及 Stellantis 等歐 系車廠供應鏈,在高強度螺栓、 底盤、動力系統及車體結構件具 有深厚技術基礎。相較於價格競 爭,歐洲市場更重視品質、可靠 度及車廠認證能力,因此高附加 價值產品仍是主要競爭方向。
如 【表3】 所述,歐洲主要扣件生產國出口平均單價普遍維持高檔,其中德國由 2025 年第一季每公斤 8.7 美元逐步 提升至 2026 年第一季 9.8 美元;波蘭、捷克及比利時亦呈現穩步上升趨勢,顯示歐系扣件產品附加價值持續提升。另一 方面,法國、義大利等傳統車用扣件強國價格相對穩定,反映其已建立成熟的高值化產品結構。值得注意的是,英國及瑞 士出口平均單價分別達 26 美元 / 公斤及 21 美元 / 公斤,明顯高於其他國家,推測其出口產品以航太、高性能扣件、醫療 器材或其他特殊工業用高附加價值扣件為主,而非大量車用標準扣件。
(二) 北美:USMCA帶動區域化供應鏈
▼ 圖 1. 墨西哥 2008-2026 扣件進出口季度變化 ( 單位 : 百萬美元 ) USMCA 推動北美區域化生產,使墨西哥 逐漸由低成本組裝基地轉型為北美汽車供應鏈 的重要節點,然而,墨西哥雖為北美汽車供應 鏈重組下最重要的製造節點之一,但海關資訊 透明度偏低,僅能從其官方揭露部份扣件貿易 數據窺見趨勢。墨西哥扣件市場呈現長期進口 遠高於出口的結構, 2026 年進口約 2.86 億美 元,出口僅約 2,580 萬美元,顯示其本地扣件 需求高度仰賴外部供應。進口金額自 2010 年 後明顯擴大,並在 2022~2024 年間維持高檔, 反映墨西哥汽車、機械與製造業供應鏈擴張, 帶動扣件需求成長。
值得注意的是,2026 年第一季墨西哥扣件進口金額快速下滑,回落至近 15 年相對低檔水準。此一現象可能反映北美汽 車市場需求降溫、車廠庫存調整或供應鏈重新配置等短期因素,後續仍須持續觀察是否為景氣循環,或全球車用供應鏈出現 新的調整訊號。對扣件業者而言,真正改變的不只是生產基地,而是 OEM 與 Tier 1 重新檢視供應商的在地供貨能力、第二 供應來源及供應鏈韌性。因此,未來北美市場的競爭重點將由價格逐漸轉向區域布局與在地服務能力。
由【表4】可觀察到,美國扣件出口平均單價由 2025 年第一季每公斤 11 美元提升至 2026 年第一季 13 美元,整體呈現 穩定上升趨勢,顯示美國扣件出口仍以高附加價值產品為主,反映其在汽車、航太、國防及高階工業應用領域具備較高技術
與品質門檻。相較之下,加拿大 7318 系列扣 件出口平均單價由 0.4 美元 / 公斤回升至 2.4 美 元 / 公斤,但整體明顯低於美國,顯示其出口 產品結構與美國有所差異。
: ITC/ 紀翔瀛整理 (2026 年
月 ) ( 單位 : 美元 / 公斤 )
(三) 亞洲:日本海外布局帶動區域分工
由 【表5】 可觀察到,東亞主要扣件市場出口單價呈現明顯分層。日本長期維持每公斤約 8 美元,居亞洲主要市場之 首,顯示其仍以高精度、高可靠度及高附加價值車用扣件為主要競爭優勢;
)
南韓則維持約 4.7 至 4.8 美元,介於日本 與台灣之間,反映其在汽車及電子產業具備穩 定的中高階扣件供應能力。台灣出口平均單價 由 3.4 美元提升至 3.6 美元,呈現穩定成長, 顯示近年持續朝高值化產品發展。另一方面, 泰國約 3 美元、印度及馬來西亞約 2.4 美元, 出口單價相對較低,顯示其仍以標準化產品及 製造基地角色為主。
四、結論 近年全球車用扣件市場並未出現爆發性成長,反而因地緣政治、區域化生產及電動車轉型,使競爭規則逐漸改變。其中, 歐洲仍以高值化與車廠認證為核心競爭力;北美則受 USMCA 及近岸外包影響,加速建立區域化供應鏈;東亞則因日本車廠 海外布局,逐漸形成以日本、韓國及泰國為核心的區域生產網絡。因此,對台灣車用扣件供應商而言,真正值得關注的是生 產據點調整後,原有供應鏈是否面臨重新配置。當整車生產基地發生變動時,車廠與 Tier 1 供應商往往會重新檢視供應商的 跨國供貨能力、交期穩定性、原產地條件以及第二供應來源規劃能力,進而影響未來採購策略與供應商名單。
著作權所有: 惠達雜誌 / 撰文: 紀翔瀛
資料來源 : Secretaría de Economía
印尼 馬來西亞 著作權所有:惠達雜誌 / 撰文: Behrooz Lotfian
印尼與馬來西亞是東南亞最重要的兩大工業扣件市場,但兩者所呈現的商業機會本質上截然不同。
需求導向、在地化、進口替代策略 成為製造、經銷與區域出口樞紐 印尼主要是一個規模龐大、依賴進口的消費市場。其 建築業、汽車組裝、礦業、機械製造、造船、能源專案以
及整體製造基礎,對螺絲、螺栓、螺帽、墊圈、鉚釘及 工程用緊固系統產生龐大需求。在最新可完整比較的 HS 7318 年度數據中,印尼進口約 5.37 億美元的鋼鐵扣件, 而出口僅約 1.02 億美元,形成約 4.35 億美元的貿易逆差,
進出口比超過 5 比 1 。
馬來西亞同樣為淨進口國,但結構較為均衡。其市場 結合內需消費、委外製造、電子製造、汽車組裝、航太活 動、油氣服務、出口導向工程及區域物流經銷。馬來西亞 進口約 5.87 億美元的 HS 7318 產品,出口約 2.85 億美元, 貿易逆差約 3.02 億美元。儘管人口與國內經濟規模明顯 小於印尼,其出口基礎卻接近印尼的三倍。
兩國合計貿易規模(進口加出口)在最新可比較之數據中約為 15.1 億美元,其中合計進口約 11.2 億美元,出口接近 3.88 億美元。
印尼:進口依賴型的大型扣件市場
在最新完整年度數據中,印尼 HS 7318 扣件進口約為 5.37 億美元,較前一年的 5.89 億美元左右下降約 8.7% ,但仍占 該國商品進口總額約 0.24% 。 出口方面,印尼約為 1.02 億美元,年減約 11.9% ,扣件僅占其商品出口約 0.04% 。 5.37 億 美元的進口與 1.02 億美元的出口之間的差距顯示,印尼當地扣件產業在技術範圍、認證等級、品質穩定性及產能規模上, 尚未完全滿足其工業經濟需求。其進出口比約為 5.3 比 1 ,約 4.35 億美元的貿易逆差比馬來西亞高出約 44% 。
印尼主要扣件進口來源國包括:
此供應結構具有特殊且關鍵的戰略意義。在多數新興市場中,中國通常在標準扣件進口中占據壓倒性優勢;然而印尼 對日本的高度依賴,顯示其相當部分需求與日本汽車、機械及工業供應鏈高度連結。
日本汽車製造商與零組件供應商在印尼已深耕數十年,其供應體系通常要求經認證的材料、精密公差、受控的熱處 理、完整製程文件、可靠表面處理以及長期穩定的品質表現。這些條件使既存的供應商比起低成本的新進業者更具優勢。
中國仍具相當份額,並在通用型螺絲、建築用扣件、標準螺帽與螺栓、零售五金及價格敏感型工業應用中更具競爭力。 泰國則反映其與東協其他經濟體在汽車與工程產業的整合角色。
對出口商而言,印尼市場不應被視為單一同質市場,而至少可分為三個主要競爭領域:
中國供應商極難取代的價格導向的標準扣件市場
與日本供應鏈連動的汽車與機械領域,重視認證與穩定性高於最低價格
礦業、能源、基礎建設、海事及重工業的專案與維修需求,在供貨穩定、抗腐蝕性能與技術支援方面可創造 較高利潤
HS 731815 (其他有螺紋螺絲與螺栓),約 6,800 萬美元 (66%)
HS 731816 (螺帽),約 2,000 萬美元 (19.8%)
HS 731829 (其他非螺紋製品),約 700 萬美元
HS 731822 (普通墊圈),約 320 萬美元
菲律賓、泰國、馬來西亞與新加坡顯示印尼在東協區域供應鏈中的角色;德國與荷蘭則反映其參與歐洲工業與經銷 體系,但實際當地附加價值仍需審慎評估,部分出口可能涉及外資製造、代工生產或轉口貿易。在觀察年度中,印尼扣件 出口的下滑幅度大於進口,這並非正面的競爭訊號,顯示當地製造商尚未取得足夠國際市占以抵銷全球需求疲弱的影響。
2024年產品類別層級的貿易數據
更細分的產品數據顯示,中國在價格敏感型產品領域仍具主導地位。 2024 年,印尼在 HS 731814 (自攻鋼鐵螺絲)項下進口約 1,755 萬美元,其中中國 供應約 1,011 萬美元,占比接近 58% 。
日本供應約 196 萬美元,美國、新加坡與義大利亦為重要供應來源。不同 來源之單位價格差異,可能反映產品規格、塗層系統、材料、公差、認證要求 及出貨結構,而非單純利潤差異。
2025 年,一項商業貿易資料來源估計,印尼在更細分的 HS 73181590 項下 進口約 9,600 萬美元。此數據不可與整體 HS 7318 混為一談,因其僅涵蓋單一 稅則項目,但仍顯示一般螺絲與螺栓為印尼主要進口品類之一。
▼ 2024年印尼進口 HS 731814來源結構
馬來西亞:製造與區域貿易樞紐
在最新可完整比較的數據中,馬來西亞進口約 5.87 億美元的 HS 7318 扣件,較前一年的 6.03 億美元左右僅下降約 2.6%。 出口方面約為 2.85 億美元,較 3.54 億美元下滑約 19.4%。儘管出口出現下滑,馬來西亞仍明顯是比印尼更具實力的扣件出 口國。其進出口比約為 2.1 比 1,相較印尼的 5.3 比 1 更為均衡;出口約可覆蓋 49% 的進口,而印尼僅約 19%。此差異反映 馬來西亞作為出口導向製造經濟的定位。其扣件需求不僅來自國內建設,亦與電機電子產業、半導體設備、汽車製造、精 密工程、航太、醫療器材、油氣產業、金屬加工與機械設備等產業高度連動。
較新的市場數據顯示, 2025 年馬來西亞進口約 6.73 億美元的鐵製扣件。由於匯率換算、統計修訂及資料方法差異, 此數值不宜直接與歷史美元數列比較,但仍顯示馬來西亞持續為重要的扣件進口市場。
馬來西亞的主要扣件(HS 7318)進口來源國包括:
新加坡約 20% 的占比需審慎解讀。其為區域物流、倉儲、貿易與總部樞紐,部分標示為新加坡來源或經其轉運的進 口產品,實際可能產自其他國家。中國的主導地位顯示馬來西亞的採購結構較印尼更具價格競爭導向,但日本、美國與德 國仍占有一定比重,顯示高規格產品需求持續存在。
馬來西亞的出口對象國包括
整體而言,馬來西亞出口市場具有高度地域分散性,不僅限於東協,亦成功進入北美與歐洲市場。
在產品結構方面,HS 731815 約占出口 60% ,約 1.74 億美元;螺帽約 3,300 萬美元;HS 731819 其他螺紋產品約 2,500 萬美元。然而,出口下滑 19.4% 不容忽視。過去的出口優勢並不保證未來競爭力。在標準品領域,馬來西亞面臨來自中國、 越南、印度、泰國及台灣的競爭壓力,未來需朝精密化、認證化、工程協同與縮短區域交期等方向升級。
2026年印尼與馬來西亞「扣件」貿易統計 印尼進口強勁且持續依賴外部供應,2026 年前四個月,印尼扣件進口約 1.3098 億美元( 表1 ),平均每月進口約 3,275 萬美元, 4 月為最高點,達 3,629 萬美元,較 3 月增加約 24% ,較 1 月增加約 19% 。 4 月回升顯示 3 月的下滑未必代表需求 結構轉弱,可能與出貨節奏、庫存週期、專案排程或通關節奏有關。同期出口約 3,283 萬美元( 表2 )。
表 1. 印尼扣件進口( 2026 年 1–4 月),
表 2. 印尼扣件出口( 2026 年 1–4 月),
與進口不同,出口呈現明顯走弱,自 2 月約 1,008 萬美元降至 4 月約 601 萬美元,兩個月內減少約 40% ,且 4 月較 1 月低約 34% 。因此,2026 年 1 至 4
月印尼扣件貿易逆差約為 9,815 萬美元,出口僅覆蓋約 25% 的進口,亦即每出口 1 美元, 需進口約 4 美元。
這再次印證整體市場分析的核心結論: 印尼仍以消費市場與進口替代機會為主,而非主要出口基地。
若以前四個月的平均速度推估全年, 2026 年進口可能接近 3.93 億美元,出口約 9,800 萬美元。然而,此類線性推估 需審慎看待,因扣件貿易易受汽車生產節奏、大型基建專案、礦業投資、庫存補充及不規則工業出貨影響。
馬來西亞:較高貿易強度與更強出口基礎
2026 年前三個月,馬來西亞扣件進口約 1.848 億美元( 表3 ),平均每月約 6,160 萬美元,幾乎為印尼同期月均的兩倍。
1 月為高點, 2 月下降約 12% , 3 月則小幅回升至約 5,916 萬美元。此走勢顯示其需求基礎龐大且相對穩定,而非單月異 常波動所致。同期出口約 9,130 萬美元( 表4 )。
表 3. 馬來西亞扣件進口( 2026 年 1–4 月),
表 4. 馬來西亞扣件出口( 2026 年 1–4 月),
結論 印尼與馬來西亞的扣件市場皆具高度商業價值,但市 場結構與機會明顯不同。印尼主要為大型進口依賴市場, 由建築、汽車、礦業、基礎建設與一般製造業驅動。其長 期貿易逆差顯示當地供應在產量、品質、認證及技術範 圍上仍無法完全滿足需求,因而在進口替代、當地庫存布 局、技術型通路及特殊產品方面具備發展空間。
相較之下,馬來西亞的貿易結構較為均衡,且具備更 強的出口能力。其在電子、汽車、精密工程、油氣、航太 及區域物流體系中的角色,使其更適合作為高附加價值製 造、區域經銷與出口平台。 2026 年的部分數據進一步強 化此差異:印尼仍明顯以進口為主,而馬來西亞展現較高 的貿易強度與出口能力。
然而,兩個市場皆不存在「容易成長」的空間。在標準品領域,中國競爭依然激烈,而日本、歐洲、美國與台灣供應商在 高規格產品市場仍具優勢。因此,成功關鍵不僅在於價格,更取決於穩定品質、國際認證、當地庫存、快速交期、技術支援以 及明確的市場定位。印尼應以需求導向、在地化與進口替代策略切入;馬來西亞則應定位為製造、經銷與區域出口樞紐。
參考資料
1. 惠達雜誌 2026 年第 216 期, < 東協扣件貿易統計洞察:企業投資新機遇 , 統計資料依據 HS 7318 及國際貿易紀錄整理。
2. 聯合國統計司, UN Comtrade 資料庫,年度商品貿易統計。
3. 世界銀行,世界整合貿易解決方案( WITS ),基於 UN Comtrade 的產品與貿易夥伴統計。
4. 馬來西亞統計局,《對外貿易統計》, 2024 年資料及 2025 年月度對外貿易發布。
5. 印尼統計局,《 2025 年 12 月印尼進出口統計》。
6. 經濟複雜度觀測站, HS 7318 全球及雙邊產品分析資料。
7. 聯合國貿易和發展會議( UNCTAD ),《 2024 年國際貿易主要統計與趨勢》。
8. 世界貿易組織,關稅與貿易數據:馬來西亞國別資料。
2026馬來西亞 吉隆 坡 東協自動化與車用 商機湧現 5 月 20日至23 日
這場馬來西亞最具指標性的製造業與自動 化科技展覽已於 2026 年 5 月 20 日至 23 日在 馬來西亞國際貿易展覽中心( MITEC )圓滿閉 幕。本屆展會匯聚來自全球 19 國超過 1,500 家 品牌與企業,共同展示智慧製造、工業自動化、 機器人技術、金屬加工及先進工程領域的最新 創新成果,再次鞏固 METALTECH 作為東南亞 製造業重要交流平台的地位。
該展以「驅動工業卓越,重新定義智慧與永續製造」 為主軸,吸引來自 45 個國家與地區的專業買主、工程技 術人員及產業決策者參與。展出內容涵蓋金屬加工設備、 精密量測、雷射切割、工業 4.0、自動化控制、機器人應 用、智慧物流及 AI 製造解決方案等,全面呈現全球製造 業轉型升級的最新趨勢。展會期間,多家國際知名品牌與 產業領導企業發表最新技術與應用方案,現場商務交流熱 絡,促成跨國合作機會與商業媒合。
同步舉辦的論壇、技術研討會與產業峰會,也針對智 慧工廠、綠色製造、自動化整合與 ESG 永續發展等議題 進行深入探討。主辦單位表示,該展亦結合先進機械與工 程高峰會(AMES),進一步深化產官學研之間的交流合 作,為區域製造產業注入更多創新動能。
匯達參展人員在展場觀察到,此展的訪客以馬來西亞 當地人居多,其中大多數對扣件有需求的訪客,有鑑於 當今的關稅壓力和國際貨運風險,會希望海外供應商可 透過設廠在馬來西亞當地就地供應產品。現場訪客以採 購商、工程商為大宗;現場展商則主要來自自動化工程 產業,包括機械手臂、搬運車、 3D 列印。
隨著全球供應鏈重組與智慧製造需求快速提升,東南亞 市場正迎來新一波工業轉型契機,而馬來西亞也將持續扮演 區域製造中心的重要角色。
著作權所有:惠達雜誌 / 撰文:曾柏勳
2026印尼雅加達 東南亞供應鏈 重組趨勢浮現 5月20日至22日
印尼汽車、建築與製造業穩定成長,近年當 地進口扣件的金額規模平均達到 5.5 億美金,使 印尼在區域性及全球扣件供應鏈中逐漸成為新興 的重要參與者。2026 年印尼雅加達國際扣件五金 展於 5 月 20 日至 22 日在雅加達國際會展中心舉 辦,吸引扣件、工具、設備及五金產業人士參與。 此展為企業與專業人士提供一個展示產品、創新 與技術的平台,涵蓋各類緊固與固定解決方案以 及五金工具。
該展在佔地 8,000 平方公尺的會場上吸引超過 150 家展商,以及來自 15 國的 1.5 萬名訪客。現場展示了涵 蓋工業扣件、固定件、組裝與安裝系統,以及倉儲與物 流服務等多元產品與解決方案,充分反映扣件產業與汽 車、建築及製造業之間日益緊密的連結。
主辦單位表示,隨著印尼汽車與電動車產業快速成 長,當地市場對高品質工業扣件與固定系統的需求亦持 續攀升。印尼作為東南亞重要製造基地,積極推動新能 源車與工業升級政策,吸引全球供應鏈布局。此展不僅 成為企業拓展印尼市場的平台之一,也積極凸顯東協製 造市場在全球供應鏈中的戰略地位。
據匯達參展人員觀察,展會期間,來自印尼、中國、印 度、韓國及東南亞等地的製造商、貿易商與採購代表積極交 流,現場商談熱絡。展出範圍涵蓋工業扣件、汽車扣件、組 裝系統、安裝技術、倉儲物流設備及相關製造技術,完整呈 現產業鏈最新發展趨勢與技術應用。現場在惠達攤位收集到 的名片主要來自印尼當地買主,顯示此展是專攻印尼國內車 用零配件的專業展。此外,印尼扣件產業正受汽車、建築 與製造業的帶動而穩定成長,近年越來越多跨國採購需求轉 向東南亞市場,顯示區域供應鏈重組與產業轉移趨勢持續加 速。隨著印尼製造業持續成長,且汽車產業正朝向電動化轉 型,扣件與相關固定技術的市場需求可望持續擴大。
泰國扣件貿易數據更新: 進口壓力、 出口成長與 2026年市場考 驗 著作權所有:惠達雜誌
撰文:Shervin Shahidi Hamedani
泰國扣件市場在邁入 2026 年之際,呈現出強勁的工業需求、對進口供應的持續依賴,以及在特定海外市場 中逐步擴大的出口成果。儘管泰國進口的鋼鐵扣件仍遠高於出口,但最新的貿易夥伴數據顯示, 泰國供應商正逐 漸在歐盟、日本與美國等市場取得更大的能見度與市占。這使泰國成為值得關注的重要扣件市場。它不僅是螺絲、 螺栓、螺帽、華司與鉚釘等產品的內需消費市場,也正逐步成為亞洲產業鏈重組中的一個供應節點。對於在汽車 製造、電子、機械、建築、家電與工業組裝等領域活躍的國家而言,扣件雖小,卻是不可或缺的基礎零組件。一 旦製造活動擴張,扣件需求通常也會同步上升。
工業需求主導的扣件市場
最新完整的國家層級基準數據顯示泰國扣件需求的規模。 2024 年,泰國在 HS 7318 項目下的鋼鐵扣件進口金額為 10.37 億美元,出口為 5.945 億美元,形成約 4.428 億美元的貿易逆差,出口對進口的覆蓋率為 57.3% 。這組數據的意 義不在於將 2024 年作為核心敘事,而是用來呈現泰國在進入新一輪貿易循環前的市場體量。年進口額超過 10 億美元 的該國,代表其為全球供應商的重要目的地,同時也是東協區域關鍵市場之一。
泰國對進口的依賴 反映其製造業結構。工 業用戶需要不同等級、 表面處理、尺寸公差、 品質認證與客戶規格的 扣件產品。一部分產品 可由當地供應,但另一 些則因技術要求、客戶 認證或價格競爭力,仍 仰賴既有的海外來源。
中國與日本仍為供應核心
中國與日本依然是泰國扣件供應鏈的兩大外部支柱,但兩者在市場中的角色有所不同。中國持續主導大宗供應,而 日本則更集中於高價值產品。
2025 年前三季,中國對泰國出口扣件金額達 2.54 億美元,出口量約 10.7 萬噸。即便未計入第四季,泰國已是中國 第六大扣件出口市場,顯示其在大宗供應端的重要地位。日本同樣為關鍵供應國。 2025 年,日本對泰國出口扣件 33,797 噸,金額為 396.86 億日圓。以 2025 年平均匯率換算,約為 2.653 億美元。雖然總金額接近中國同期( 1 至 9 月)出口額, 但日本的出口量明顯較低得多,使其每噸單價顯著偏高。
▼表 2. 泰國供應端最新訊號
中國(2025年1月至9月)
2.54
億美元
日本(2025全年)
2.653 107,000 33,797
每噸價值2,347美元
每噸價值7,851美元
供應量強勁 高附加價值工業供應
註:日本的日圓金額係依據 2025 年全年平均匯率( 1 美元兌 149.5686 日圓)換算而得。中國的數據涵蓋 2025 年 1 月至 9 月期 間,日本的數據則涵蓋 2025 全年。
數據中最具參考價值的觀察之一。中國出口至泰國的產 品平均單價約為每噸 2,374 美元,而日本出口至泰國的產品平 均單價則約為每噸 7,851 美元。這並不代表其中一方的產品優 於另一方,而是反映出泰國自兩國進口的產品組合有所不同。
從數據來看,中國在大批量、價格競爭力高的供應方 面較具優勢;相較之下,日本則更著重於高附加價值扣件
泰國出口在主要市場逐步提升
的供應,這類產品多應用於對品質要求較高的領域,例如 汽車、機械設備及精密製造產業。
對泰國製造商而言,這種雙軌供應結構既有助益,也 帶來風險。中國提供成本與供應量的支持,日本則提供技 術可靠性與客戶認證的保障。如何在價格、品質、交期與 供應鏈韌性之間取得平衡,成為關鍵課題。
泰國在扣件出口方面的競爭地位,實際上比其進口逆差所呈現的情況更為強勁。來自貿易夥伴的最新數據顯示,泰 國在歐盟與日本等高要求市場中的表現持續改善,美國亦維持為重要出口目的地。
2025 年,歐盟自泰國進口 HS 7318 扣件金額為 1.1919 億歐元,高於 2024 年的 1.0347 億歐元;進口量則由 6,034 萬公斤增加至 7,437 萬公斤。以 2025 年平均匯率換算,約為 1.29 億美 元,平均單價約為每噸 1,734 美元。
日本方面也顯示成長, 2025 年 自泰國進口扣件 4,195 噸,金額為 48.42 億日圓,約合 3,240 萬美元, 平均單價約每噸 7,715 美元。 2024 年 則為 3,656 噸、 39.97 億日圓。 美國仍為另一重要市場。 2025 年 美國自泰國進口螺絲、螺栓、螺帽、 華司及類似鋼鐵製品金額達 1.1906 億美元。由於來源未提供數量數據, 因此無法計算單價。
出口單價顯示,泰國對日本的出貨單價明顯高於對歐盟,意味其出口產品在不同市場呈現差異化結構。日本市場可能 偏向技術含量或附加價值較高的產品,而歐盟則可能包含較多以量為導向的品項。這些數據具有高度商業意義,因為歐 盟、日本與美國皆屬高門檻市場,買方通常要求穩定品質、正確分類、可靠包裝、可追溯性、材料證明與穩定交期。 “
日本
技術含量或
附加價值較高的產品
歐盟
以量為導向的品項
泰國對歐盟及日本出口的持續成長,顯示泰國供應商已逐漸在這些市場中取得一席之地,
而其競爭優勢不僅來自價格,更在於可靠的供應能力與完善的文件管理體系。”
2026年初貿易情勢:出口強勁、進口壓力加重
2026 年初,泰國整體貿易數據顯示其工業環境活躍 但承受壓力。 2026 年 4 月出口達 315.83 億美元,年增 23.1% ;進口增幅更快,成長 45.0% 至 416.04 億美元, 導致當月貿易逆差達 100.21 億美元。 “ 對扣件業者而言,「工業產品」的成長特別關鍵 ” 4 月工業出口成長 27.5% ,前四個月成長 22.8% 。官方貿易數據亦顯示,多個與扣件需求密切相關的產品類別同步擴 張,包括電腦及設備、汽車與零件、電話與通訊元件、積體電路、機械與零件,以及橡膠製品。這並不代表扣件出口以相 同幅度成長,但顯示泰國工業基礎仍維持高度活躍。當汽車零組件、機械、電子與組裝相關出口增加時,扣件需求通常會 透過生產、替換、維修與出口製造等環節同步提升。
對供應商的意涵 最新數據顯示兩個層面的機會。對海外供應商而言, 泰國仍具吸引力,因其工業體系持續需要大量進口扣件。
中國與日本已占據穩固地位,但對於能提供認證產品、穩 定交期、防腐處理、技術支援及應用導向產品的供應商而 言,市場仍有空間。對泰國製造商而言,機會則較為選擇 性。與中國在基礎大宗產品上正面競爭不易,而與日本在 高認證、高精密領域競爭則需具備強大技術能力。較實際
的成長空間在於可靠的工業級扣件、彈性訂單、較短交期、 區域配送能力,以及符合出口要求的文件與認證。
對通路商而言,關鍵優勢在於庫存深度與技術服務能力。 泰國買家同時需要具價格競爭力的產品,以及用於汽車、機 械、電子、建築與工業組裝的高附加價值扣件。能降低採購 風險並提供選型支援的通路商,將持續扮演重要角色。
出口成長將取決於能力
泰國在歐盟與日本市場的出口成長,顯示其扣件製造 商已具備進入高門檻市場的能力。然而下一階段的競爭, 將不再僅取決於數量,而是品質體系、可追溯性、材質證 明、塗層資訊、產品測試與正確文件管理。
這一點愈發重要,因為出口市場正更密切關注原產 地、轉運與合規風險。對泰國供應商而言,透明且完整的 文件能力,將成為對美國、歐盟與日本客戶出口時的重要 競爭優勢。
風險與市場展望 泰國扣件市場前景活躍,但並非沒有風險。主要風險 在於供應集中度。中國與日本為關鍵供應來源,但過度依 賴少數國家,可能使買方面臨運輸中斷、匯率波動、關稅 變動與地緣政治不確定性。利潤壓力亦是一大挑戰。中國 的強勢供應使標準產品價格維持競爭激烈。若泰國製造商 仍停留在基礎產品領域,除非能提供更快交期、更佳服務 或更高技術價值,否則將面臨壓力。
整體而言, 2026 年展望仍偏正向但具選擇性。內需將 受製造業、出口生產、維修需求與基礎建設活動支撐。由 於許多泰國製造商仍依賴經認證的海外供應商,進口需求 預期將維持強勁。出口成長則應集中於能滿足品質、文件 與交期要求的供應商。最大的機會在於,不僅將泰國定位 為低成本生產基地,而是發展為服務東協及部分全球市場 的可靠區域扣件供應中心。
值得關注的產品類別 螺絲與螺栓仍是最核心的產品類別,廣泛應用於汽 車、機械、電子、金屬加工與建築領域。自攻螺絲亦具重 要性,因其廣泛使用於家電、薄板金、電氣產品與輕工業 製造。釘類、圖釘與訂書針則應分開觀察。雖同屬緊固相 關產品,但其需求驅動與價格結構與工業用螺絲、螺栓、 螺帽與華司不同。
結論 泰國扣件市場正呈現雙軌發展。一方面仍高度依賴來 自中國與日本的進口,另一方面其出口也在歐盟、日本與 美國等重要市場逐步擴大。最新數據顯示,市場由強勁工 業需求、進口壓力與選擇性出口成長所塑造。對扣件產業 而言,2026 年的泰國值得密切關注,因其反映亞洲製造格 局的轉變。買方不僅追求成本效率,也更加重視品質、文 件能力、交期穩定性與供應鏈韌性。
最有機會在此市場取得成功的企業,將是那些能夠提供 不僅僅是低價格優勢的供應商。穩定可靠的供貨能力、一 致的產品品質、完善的技術支援,以及齊全且符合規範的 文件管理,將成為推動泰國扣件貿易邁向下一階段發展的 關鍵因素。
參考資料 泰國商務部貿易政策與策略辦公室, Thai International Trade in April 2026 。 Yieh Corp., Thailand’s Fastener Market Expected to Grow in 2026 。 Trading Economics , United States Imports from Thailand of Screws, Bolts, Nuts, Washers and Similar Articles of Iron or Steel ,資料來源依據聯合國商品貿易 統計資料庫( UN Comtrade )。
Tilleke & Gibbins , Thailand’s US and EU Export Outlook for 2026: Transshipment, Origin Risks, and Enforcement 。
2026泰 國曼 谷 東協智慧製造與高端創新產品 市場潛力大 5月13至16日
號稱東協最大產業外包及商機 媒合盛會的泰國曼谷國際工業零組 件展今年 5 月 13-16 日在 BITEC 展覽場盛大開展,來自海內外共 233 家展商把握一年一度的難得機 會搶攻正在產業火熱發展勢頭上 的東協市場商機,還有泰國國際 工具機展 (INTERMACH) 和泰國國 際塑膠橡膠展 (Plastics & Rubber Thailand) 同期舉辦。
在這場匯聚工業 / 車用 / 電子 / 航太 / 醫療設備零組 件、扣件及模具、自動化、軟體和表面處理、工業用產 品及服務參展商以及相對應領域潛力買主的指標展會, 整合智慧製造、 AI 、自動化以及尖端技術所研發出的創 新產品應用方案成為 4 天展期中的熱門話題和關注亮點。
搭上全球產業邁向更智慧化、更環保低碳和更完整 鏈接生產的主流趨勢,泰國的外包和零組件供應產業這 幾年正逐漸成為這波轉型潮的關鍵驅動因素。延續上一 屆預估為產業帶來超過 220 億泰銖貿易產值的期待,今 年的泰國工業零組件展也在支持創新和創造更多新商機 夥伴關係方面提供一個指標交流平台,訪客也透過此渠 道了解泰國和鄰近大東協區域市場在工業技術、採購機 會和商業機會的需求和動向。加上此展由泰國投資促進 委員會直接擔任主辦方,眾多官方資源的投注吸引不少
海內外買主到訪 ( 例如 :Bossard (Thailand)) ,以及國際 展商和公協會 ( 例如 : 台灣機械工業同業公會 ) 參展。
據匯達參展人員觀察,此展除了展出許多工具機、 鈑金加工、自動化、機器人、塑膠和橡膠加工、智慧製 造以及工業零件採購等領域的尖端創新成果,也結合產 業上下游生態系,並透過舉辦研討會、多場買家媒合會、 國際展區 ( 像是台灣館、韓國館 ) 的模式來促進更多商業 對接、投資機會和策略合作。尤其是汽車、綠能電動車、 電子和製造技術、東協投資和數位解決方案都是本屆研 討會的熱門討論議題,比亞迪和長安汽車等多家中國車 企大廠高層代表也受邀與會探討同樣是泰國汽車產業未 來要面對的重要挑戰。
下一屆展會將在 2027 年 5 月 12-15 日在同地舉行,
東協正展現積極爭取在新世代智慧製造與高端產品創新全球舞台的話語權。
台灣扣件產業新策略: 波蘭物流與全球供應鏈重組的契機
台灣產業在全球市場中長期佔有舉足輕重的地位,尤其在螺絲、螺帽等鋼鐵扣件領域,出口量長居世界前列。
近年來,國際局勢因俄、烏戰爭而劇烈變動,歐洲供應鏈重組,波蘭在戰爭期間與預期戰後的物流角色已經顯著提升, 台灣扣件出口值自 2022 年的 6,140,351( 千美元 ) 到 2025 年 4,200,762( 千美元 ),已經慘跌了 31.59%( 請參考 表 1)。
再結合台灣與波蘭的鋼鐵扣件的貿易數據、波蘭進口結構 ( 請參考 表 2 ),可以看出台灣扣件產業的策略盲點,扣件 業者必須面對這個事實,重新調整策略改善業務方向面對波蘭物流與全球供應鏈重組的契機。
表 1、台灣鋼鐵扣件 (7318) 2021 年至 2025 年對全球出口與波蘭出口值比較表
根據 表 1 的數據,台灣鋼鐵扣件(HS 7318)在 2021 至 2025 年間的全球出口金額呈現波動,由 2021 年的 53.19 億美元上升至 2022 年的 61.40 億美元是近年的高峰值,但在 2023 年大幅下降至 45.99 億美元,之後持續下 滑至 2025 年的 42.00 億美元,顯示台灣鋼鐵扣件出口至全球市場在疫情後復甦與地緣政治影響下,需求出現明 顯的大幅波動。相較之下,台灣對波蘭的出口規模雖然僅佔出口全球的一小部分,2021 年出口額為 8,178 萬美元, 2022 年增至 9,073 萬美元,2023 年因市場波動下降至 6,604 萬美元,2024 年回升至 7,670 萬美元,2025 年則達到 7,884 萬美元,整體維持在 7,000 至 9,000 萬美元之間。這顯示波蘭市場雖然相對穩定,但顯現出台灣扣件業者對波 蘭市場的聚焦不足,導致市場開發成長有限。與德國、中國、美國等主要供應國相比,台灣在波蘭的出口份額偏低, 反映出業者在歐洲東部市場的布局不夠深入。若台灣扣件業者能更積極利用波蘭的物流樞紐地位,並結合烏克蘭重 建需求,將有機會提升在波蘭的市場份額,進而擴大在歐洲的影響力。
換言之,波蘭市場目前對台灣扣件產業而言仍 屬於「潛力未被充分開發」的區域,未來若能加強策略聚焦,將可能成為台灣扣件出口的新成長動能。
波蘭是位於中歐,人口約 3,750 萬,首都為華沙,官方語言是波蘭語,貨幣為茲羅提 PLN( 1 美元約為 3.6551 波 蘭茲羅提 )。它地處歐洲地緣政治與經濟的十字路口,2022 年 2 月 24 日因俄烏戰爭開打,而成為歐洲安全與物流的 前線。根據國際貿易中心 (International Trade Centre、ITC) 的統計,波蘭鋼鐵扣件 (7318 系列 ) 進口值自 2021 年 1,246,710 ( 千美元 ) 到 2025 年的 1,455,110 ( 千美元 ),成長 16.72%。台灣扣件出口到波蘭自 2021 年 97,177 ( 千美金 ) 到 2025 年的 91,954 ( 千美元 ) 是負成長 5.37%,請詳下 表 2 波蘭鋼鐵扣件產品 (7318)2021~2025 年進口值前 10 國 統計表。台灣扣件出口到波蘭金額自俄烏戰爭之後是負成長 5.37%,相比波蘭整年成長 16.72%,相對比值是衰退了 22.09%,說明台灣鋼鐵金屬業者沒有因應俄烏戰爭之後波蘭在供應鏈中角色更換的商機。
表 2、波蘭鋼鐵扣件產品
根據 表 2 的統計,波蘭在 2021 至 2025 年
間鋼鐵扣件產品(HS 7318)的進口金額呈現穩 定成長,由 2021 年的 12.47 億美元逐步增加 至 2025 年的 14.55 億美元,顯示波蘭市場對 扣件的需求因俄烏戰爭獲得實質的需求成長。
進口來源國中,德國始終位居第一,2025 年進 口額達 4.35 億美元,佔比約三成,反映出德國 在歐洲製造業與供應鏈中的核心地位。中國雖 然在 2022 年後進口額有所下降,但 2025 年仍 達 1.76 億美元,維持第二大供應國。義大利、 美國與台灣分別位居第三至第五,其中美國 在 2025 年進口額突破 1 億美元,顯示其市場 份額逐步提升;台灣則以 9,195 萬美元負成長 5.37%,展現出在波蘭扣件領域的持續競爭力 需要提升。其他如法國、捷克、越南、西班牙等 國家進口額介於 3 至 5 千萬美元之間,屬於次 要供應來源,但也反映出波蘭進口市場的多元 化。值得注意的是「非特定區域」的進口額在 2025 年達到 3,754 萬美元,顯示部分來源未明 確分類,可能涉及轉口或特殊貿易安排。整體 而言,波蘭的鋼鐵扣件進口結構呈現以德國為 主、中國與義大利為輔,美國逐步提升的格局, 市場需求穩定成長,對台灣扣件業者而言,波 蘭不僅是歐洲市場的重要出口目的地,是一個 值得持續深耕與拓展的戰略市場。
自 2022 年俄羅斯入侵烏克蘭以來,波蘭成為歐洲最前線 的支援國家之一。地緣位置使其直接承受戰爭的外溢效應,並 在難民安置、軍事物資轉運、能源供應重組等方面扮演關鍵角 色。隨著戰爭逐步進入尾聲,波蘭的戰後定位也逐漸清晰:它將 成為烏克蘭重建的門戶,以及歐洲東部物流與供應鏈的核心樞 紐。
戰爭爆發後,超過四百萬烏克蘭難民湧入波蘭,這對住房、 醫療、教育和社會福利系統造成巨大壓力,雖然波蘭政府與民 間展現高度包容,但長期而言,難民安置需要龐大的財政支出 與制度調整。也因為俄烏戰爭波蘭成為北約與美國軍援烏克蘭 的主要通道,武器、彈藥、裝備透過波蘭邊境進入烏克蘭,波蘭 的鐵路、道路與邊境口岸因此承受前所未有的運輸壓力。這也 促使波蘭加速基礎設施升級,提升軍民兩用的物流能力。波羅 的海港口如格丁尼亞(波蘭語:Gdynia)、希維諾伊希切(波蘭語: Ś winouj ś cie),與東部鐵路線成為戰略要地,不僅承擔軍事物 資,也負責糧食、能源與人道援助的運輸,這使波蘭在歐洲物 流版圖中的地位顯著提升。
下頁 圖 1 中顯示波蘭與德國、波羅的海國家、烏克蘭及中 歐鄰國的連結,凸顯其在戰後供應鏈重組與烏克蘭重建中的地 緣優勢。
預期俄烏戰爭結束後,烏克蘭的基礎建設、能源設施與城 市重建將需要龐大的物資投入,從建材、機械到能源設備,需 求量都將呈現爆炸性成長。在這樣的背景下,波蘭憑藉其地緣 位置與既有的交通基礎設施,將自然成為主要的集散地。大量
物資將透過波蘭的港口與鐵路進入烏克蘭,形成一 條穩定且高效的供應鏈。波蘭企業在工程承包、倉 儲物流與供應鏈管理等領域也將獲得龐大商機,進 一步鞏固其在歐洲東部的戰略地位。由於黑海航運 受限,歐洲供應鏈的重心逐漸北移,波蘭因而成為 東西歐之間的物流樞紐。未來,波蘭有望成為歐洲 東部的「物流門戶」,不僅連接德國與波羅的海國家, 更是烏克蘭重建的前線支援站。
對台灣扣件業者而 言,這意味著若能善用波蘭的轉運站角色,便能更 有效率地進入烏克蘭市場,並在歐洲供應鏈重組的 過程中找到新的成長契機。
台灣扣件產業未來策略方向:聚焦波蘭轉運角 色與烏克蘭重建需求。
在俄烏戰爭結束後,烏克蘭 的基礎建設、能源設施與城市重建將需要大量物 資,鋼鐵扣件作為建材、機械設備與工程施工不可 或缺的零件,需求將呈現爆炸性成長。波蘭因地緣 位置與交通基礎設施優勢,將成為主要的集散地, 建材、機械、能源設備等將透過波蘭港口與鐵路進 入烏克蘭。對台灣扣件業者而言,這是一個必須把 握的契機,未來策略可從以下幾方面展開:
★ 強化歐洲市場布局 : 台灣扣件業者應將波蘭 視為前進基地,利用其物流樞紐地位建立倉儲與分 銷中心,縮短供應鏈距離,提升交貨效率。同時,透 過波蘭進入烏克蘭市場,直接參與烏克蘭的重建工 程,滿足基礎建設與工業設備的龐大鋼鐵扣件需求。
★ 低碳轉型與永續競爭力 : 歐盟碳邊境調整機 制(CBAM)將成為出口挑戰,台灣業者必須導入綠 色製程,投資節能設備並使用再生能源,降低碳排。
同時建立碳足跡透明化制度,符合歐盟要求,提升 出口競爭力,確保在歐洲市場的長期立足。
★ 產品高值化與差異化 : 台灣扣件業者應將焦 點放在建築扣件的升級與創新上。隨著烏克蘭戰後 重建與歐洲基礎設施更新,建築用扣件的需求將急 速攀升,特別是在橋梁、鋼構、能源設施與城市建 設等領域。台灣業者可藉此機會,從傳統標準件轉 向高強度、耐腐蝕、抗震型扣件的開發,提升產品 附加價值。
★ 策略合作與供應鏈整合 : 台灣扣件業者可與 歐洲企業進行合資或技術合作,提升在歐洲市場的 信任度與影響力。並與波蘭物流企業建立夥伴關 係,確保供應鏈穩定,進一步強化波蘭作為轉運站 的角色。
★ 市場多元化 : 在聚焦波蘭與烏克蘭的同時, 台灣業者也應積極布局東南亞與中東市場,分散地
圖 1、波蘭在歐洲戰略位置地圖
瑞典
波羅的海國家
緣政治風險。並透過品牌國際化,強調品質與永續,避免僅以 低價競爭,提升台灣扣件在全球市場的形象。
俄烏戰爭徹底改變了歐洲供應鏈的格局,波蘭在戰後將成 為物流與重建的核心樞紐。對台灣扣件產業而言,這是一個重 新定位的契機。
未來策略必須聚焦於幾個方向:首先,以波蘭 作為前進基地,建立倉儲與分銷中心,利用其地緣優勢切入烏 克蘭的重建市場,滿足基礎建設、建材與機械設備對扣件的龐 大需求。其次,推動低碳轉型,導入綠色製程與再生能源,並建 立碳足跡透明化制度,以符合歐盟碳邊境調整機制(CBAM)的 政策要求,確保出口競爭力。再者,建築用高價螺絲的研發與升 級,隨著歐洲特別是烏克蘭戰後重建工程的展開,對高強度、 耐腐蝕、抗震型建築螺絲的需求將急速增加。這類產品不僅要 能承受大型鋼構與橋梁的結構應力,更需符合歐洲對安全與永 續建築的嚴格標準。第四,積極建立跨國合作與物流夥伴關係, 與歐洲企業合資或技術合作,並與波蘭物流業者形成穩定的供 應鏈網絡,確保在戰後重建與供應鏈重組中能快速反應。最後, 推動市場多元化,不僅深耕歐洲,也要積極拓展東南亞與中東 市場,分散地緣政治風險,並透過品牌國際化強調品質與永續, 避免僅以低價競爭。
透過這些策略,台灣扣件業者不僅能穩固全球大出口國的 地位,更能在歐洲供應鏈重組的浪潮中掌握主動權,將自身角 色從「代工供應者」提升為「高端解決方案提供者」。這不只是 維持現有優勢,而是一次重新定義國際定位的契機。當波蘭成 為烏克蘭重建的物流門戶,台灣扣件若能成功切入並展現低碳、 智慧化與高值化的競爭力,將在新一輪全球供應鏈格局中奠定 不可取代的地位,開創新的成長動能,並在國際市場上建立更 強勢、更清晰的品牌形象與戰略定位。
著作權所有 : 惠達雜誌 / 撰文 : 宋文龍博士
本圖為 Copilot AI 生成
全球汽車產業正加速邁向電動化,電動車已從政策驅動的新興產品,成為各國車廠競逐與消費者購車的重要選 項。在各國減碳目標、排放法規、電池技術進步及充電基礎設施持續完善等多重因素推動下,全球電動車市場近年來 維持成長態勢。然而,隨著市場逐漸成熟,不同地區的發展速度也開始出現分化:中國持續穩居全球最大電動車市場, 歐洲受到補助政策調整影響而成長放緩,美國則在產業政策支持下穩步擴張,新興市場亦逐漸展現成長潛力。
對於汽車供應鏈而言,電動車市場的快速發展不僅改變整車產業競爭格局,也帶動電池、電機、電力電子、充電 設備及相關零組件需求持續提升,進一步為扣件等關鍵零件供應商帶來新的商機與技術挑戰。
本文將從全球市場、 區域市場、主要國家及汽車製造大國等不同層面,分析近年電動車銷售表現與市場趨勢,並探討其對汽車產業及供應 鏈發展所帶來的影響。
全球電動車銷量,5年增超過兩倍 全球電動車市場近年持續保持成長態勢 ( 圖 1),銷量由 2021 年的 660 萬輛增加至 2025 年的 2,100 萬輛,短短 五年間成長 218%,顯示電動化已成為全球汽車產業的重要發展方向。其中,2021 至 2023 年間市場維持快速擴張, 2024 年成長幅度略有放緩,但 2025 年突破 2,000 萬輛大關,反映各國減碳政策、電池成本下降、車型日益多元以及 充電基礎設施持續完 善,仍持續帶動市場 需求。值得注意的是, 國際能源總署(IEA) 預估全球電動車銷量 至 2035 年將達 5,500 萬輛,較 2025 年仍 有 161% 的成長空間, 顯示 電動車滲透率 未來十年仍將持續提 升,也意味著汽車零 組件、電池、充電設備、 車用扣件及相關供應 鏈將迎來新一波成長 契機。
單位:輛
圖1. 全球電動車銷量 全球電動車競局重塑中,
從「供應商」到「夥伴」的 質變戰略
單位:輛
2,000,000 4,000,000 6,000,000 8,000,000 10,000,000
圖2. 特定區域別電動車銷量 特定區域別的電動車銷量,中國全面稱霸
從特定區域市場(圖 2)表現來看,全球電動車產業已逐漸呈現高 度集中於一個區域的發展格局,其中中國無疑是帶動全球市場成長的 核心引擎。中國 2025 年的銷量(1,300 萬輛)不僅遠遠領先歐洲(420 萬輛)與美國(150 萬輛),甚至已逼近歐洲 2035 年預估的 1,400 萬輛 市場規模,意味著 中國已較歐洲提前約十年達到相近的市場量級,充分 展現其在政策支持、供應鏈整合、電池技術、產品競爭力及市場需求等 多方面建立的領先優勢。相較之下,歐洲市場雖仍保持成長,但 2023 年至 2024 年間銷量出現停滯,反映補助政策調整及市場成熟所帶來的 挑戰;美國則維持穩健但相對溫和的成長步調。另一方面,東南亞與中 東目前市場規模雖然有限,但 2035 年東南亞預估銷量將成長至 270 萬 輛,中東銷量也可望持續擴大,顯示 新興市場正逐步成為全球電動車產 業下一階段的重要成長動能。
值得注意的是,中國市場的快速擴張也正深刻改變全球競爭版圖。 隨著中國品牌在國內建立龐大規模經濟,並積極向海外市場布局,其市 占率的快速提升勢必將對歐美、日本及韓國等傳統汽車製造國帶來更 大的競爭壓力,使 全球電動車市場從過去多強並立的局面,逐漸朝向由 中國主導的新競爭格局發展。
這種高度集中意味著,全球電動車需求、零組件採購、電池供應鏈 及相關產業的景氣循環,都將更容易受到中國市場政策、消費需求及產 業競爭變化的影響。對於電動車零組件與扣件供應商而言,這既代表龐 大的市場機會,也意味著供應鏈布局與客戶結構將越來越受到中國市場 動向所牽動。
數據來源:國際能源總署
主要國家的電動車銷量 中國是其他國家加總的 近三倍
若將全球電動車市場縮小至國家層 級觀察,其市場集中度之高更令人印象 深刻。2025 年,中國以 1,300 萬輛(圖 3) 的銷量穩居全球第一,占全球前十大電 動車市場總銷量高達 73.8%,幾乎等同 於其餘 9 個國家總和的近三倍。不僅如 此,中國的銷量更超過排名第二的美國 (150 萬輛)約 8.7 倍,是德國(86 萬輛) 的 15 倍以上。這項數據顯示,全球電 動車市場已由過去多個主要汽車製造 國共同競爭,逐漸轉變為由中國單一市 場主導的新格局。對全球汽車產業而言, 中國已不只是最大的消費市場,更成為 決定全球電動車需求、供應鏈布局、技 術發展及價格競爭的重要力量。隨著中 國品牌持續擴大全球布局,未來各國車 廠所面臨的挑戰,恐怕不再只是提升電 動化速度,而是如何在中國建立的規模 經濟、成本優勢及完整供應鏈體系下, 重新取得市場競爭力。
主要燃油車製造國的電動車銷量 若將焦點放在中國、美國、德國、韓國及日本 等傳統汽車製造大國,可以發現全球汽車產業正 經歷一場前所未有的權力重組。過去數十年,燃 油車市場長期由歐美、日、韓主導,但進入電動車 時代後,競爭優勢已逐漸向中國傾斜。中國電動 車銷量自 2021 年的 330 萬輛一路攀升至 2025 年的 1,300 萬輛( 圖 4),四年間成長近四倍,不 僅遙遙領先其他主要汽車製造國,更逐步拉大與 競爭對手的差距。相較之下,美國市場雖穩定成 長至 150 萬輛,但規模仍僅約為中國的九分之一;
德國則在市場需求波動與政策調整影響下,近年 銷量呈現起伏;至於曾主導全球燃油車市場的日 本與韓國,其電動車銷量始終維持在相對有限的 規模,顯示轉型步調明顯落後。這些數據反映,全 球汽車產業的競爭焦點已不再只是品牌歷史、引擎 技術或製造能力,而是電池供應鏈、軟體整合、智 慧製造及新能源生態系的全面競爭。誰能率先建 立完整的電動車產業鏈與規模經濟,誰就更有機會 主導下一個汽車時代,而從目前的市場表現來看, 中國已率先取得明顯的領先優勢。
你,不是「供應商」而是「問題解
決者」 從全球市場規模持續擴大、區域發展差異逐漸 拉開,到各國市占率高度集中,再到主要汽車製造 國的競爭態勢,不難發現全球電動車產業已邁入 全新的發展階段。這場變革已不再只是燃油車與電 動車之間的技術替代,而是全球汽車產業競爭秩序 的重新洗牌。中國憑藉龐大的內需市場、完整的電 池供應鏈、成熟的製造能力及政策支持,不僅成為 全球最大的電動車市場,更逐步建立起難以忽視 的規模經濟與產業優勢,使全球電動車市場呈現高 度集中化的趨勢。相較之下,美國、德國、日本及韓
單位:輛
0 2,000,000 4,000,000 6,000,000 8,000,000 10,000,000 12,000,000
年
圖3. 2025年電動車銷量前10大國家 國等傳統汽車強國雖仍具備深厚的品牌實力與技術基礎,但在 市場規模、供應鏈整合速度及電動化推進成效上,已面臨來自 中國前所未有的競爭壓力。
更值得關注的是,這場競爭的核心已不再只是整車銷售,而 是延伸至電池材料、功率半導體、充電基礎設施、智慧軟體及 零組件供應鏈等整個新能源生態系。誰能建立完整且具成本競 爭力的產業鏈,誰就更有機會掌握下一個汽車時代的主導權。
對全球供應鏈而言,
未來的競爭焦點將不只是「如何因應電動 車成長」,更是「如何在中國崛起所重塑的新市場秩序中找到自 身定位」。
圖4. 2021-2025年主要燃油車製造國的電動車銷量
對台灣扣件產業而言,這場變革既是挑戰,也是難得的機 遇。近年來,包括恒耀等業者已積極切入電動車扣件市場,顯示 台灣企業正逐步由傳統汽車扣件供應商轉型為新能源車供應 鏈的一員。然而,在中國龐大產能與成本優勢持續擴大的背景 下,台灣企業若僅以價格或標準品競爭,將難以建立長期優勢。 未來真正的競爭力,將來自高強度、輕量化、耐腐蝕及高可靠度 等高附加價值產品,以及與車廠共同開發、快速導入新平台、全 球品質管理與永續製造等整體工程能力。換言之,台灣扣件產 業要競爭的對象,不是中國的產能,而 是全球市場對高品質、高可靠性與技 術創新的需求。台灣扣件廠不能只把自 己定位成「電動車扣件供應商」,而要 定位成「為全球電動車廠解決問題的高 可靠度合作夥伴」!
可以預見,未來十年全球汽車產業 的競爭,將不再由引擎排氣量決定勝 負,而是由產業生態系的完整性、技術 創新能力與供應鏈韌性決定誰能引領 下一個世代。對台灣扣件產業而言,唯 有持續深化技術研發、提升產品附加 價值,並積極參與全球電動車供應鏈 的協同開發,才能在全球汽車版圖重 構的浪潮中,由追隨者成為不可或缺 的合作夥伴。
2023至2025年
台灣扣件廠商營收排行 ◢ 扣件 ◢ 線材 ◢ 設備
◢ 相關五金手工具
(1) 扣件製造商 台灣兩千大排名 ( 製造業 )
2
( 億元新台幣 )
在扣件製造商類別中, 2025 年共有 16 家企業入榜前兩千大台灣企業營收排行,對比 2024 年天下雜誌公告的 18 家入榜者,減少了 2 家,甚至還比 2023 年入榜的 20 家更少。 這已是連續第3次扣件製造商入榜家數減少, 換句話與 2022 年的峰值 (22 家 ) 相比總共減少了 6 家 ( 圖1 ) ,退回到接近 7 年前 (2018 年 ) 的水準。
圖 1. 入榜台灣前兩千大企業營收排行之 扣件製造商家數
從營收額規模來看,前三名分別是開曼東明控股、恒耀國際、 春雨工廠,其中東明與恒耀在 2025 年的名次排名再度互換。光是 這 3 家在 2025 年的營收額總和 (324.92 億新台幣 ) ,就佔了全部 16 家入榜者營收總額 (745.15 億新台幣 ) 的 43.6% 。
2025 年,營業額排名有上升的入榜者以向上的紅色箭頭做標 示,僅有 4 家,與 2024 年的狀況相同,比起 2022 年當時有 17 家 排名上升的入榜者,減少了超過 4 倍。 2025 年,營收額下跌的入 榜者多達 12 家,全 16 家入榜者的平均營收成長率為 - 4.02% ,雖 然已經比 2023 年的 - 14.6% 成長率好得多,但仍遠低於 2024 年 度的平均值 1.42% 。 2025 年平均獲利率為 4.09% ,遠低於 2024 年 的 9.11% ,也低於 2023 年的 8.78% 。此資料反映出台灣扣件營收 龍頭廠商在 2022 年接單量大增突破新高後,在 2023 年接單量大 落, 雖然在2025年仍維持平均獲利率正成長,但與全台灣兩千大 企業相較下,扣件業者整體的營收成長動能不強,入榜家數也持續 減少。
全球工業、建築及一般製造業需求雖已開始回溫,但復甦力道 仍不足以全面帶動台灣扣件企業大幅成長,普遍面臨營收下滑與排 名退步的情況,顯示台灣扣件企業仍處於調整階段。 然而,在整體 產業低迷的背景下,部分企業卻展現出亮眼的獲利能力。其中值得 關注的是三星科技。該公司 2025 年營收為 62.16 億元,雖較 2024 年減少 8.84%,但稅後純益高達 8.91 億元,獲利率達 14.33%,不 僅是本次統計中獲利最高的扣件企業,也是獲利率表現最佳的公司。
(2) 扣件貿易商 另一項值得注意的現象,是航太及 高階精密扣件供應鏈的表現明顯優於傳 統扣件市場。 豐達科技 2025 年營收成長 15.79% ,達 40.55 億元,稅後純益 3.31 億 元,獲利率達 8.16% ;鐿鈦科技營收 24.05 億元,獲利率更達 10.40% 。即使整體扣件 市場景氣尚未全面回暖,主攻航太業的豐達 科技以及供應給醫療產業的鐿鈦科技仍能 維持穩定成長與優異獲利表現。這也凸顯 航 太、醫療、精密機械及特殊工業應用領域, 已成為台灣扣件產業未來的重要發展方向。
2025 年,資產總額最高的前三大入選 者依序為恒耀國際、晉禾企業、開曼東明 控股,與 2024 年相同。若從資產運用效率 觀察,三星科技、友鋮、鐿鈦科技及豐達 科技等企業皆展現出較佳的資產報酬能力。 其中三星科技以不到 90 億元的資產創造近 9 億元獲利,經營效率遠優於部分資產規模 超過百億元的大型企業。這說明 在當前市場 環境下,企業競爭力已逐漸由「規模優勢」 轉向「技術優勢」與「價值優勢」。
綜觀 2025 年入榜者的營收表現,可以 歸納出三項重要趨勢。首先, 傳統標準扣件 市場仍未完全擺脫景氣低潮,多數大型廠商 仍面臨營收下滑壓力。其次, 高附加價值產 品已成為企業維持獲利的重要關鍵,高階扣 件表現明顯優於一般產品。最後, 產業兩極 化趨勢日益明顯,大型企業依靠規模與全球 布局維持市場地位,而中小型企業則透過技 術門檻與利基市場創造更高獲利能力 。未來 隨著全球供應鏈重組及製造業升級持續推 進,高值化與專業化將成為台灣扣件產業提 升國際競爭力的核心方向!
( 億元新台幣 )
在扣件貿易商類別中,僅有大成國際鋼鐵入榜,與 2024 年相同。 2025 年大成國際鋼鐵的營收額成長 2.29% ,達 232.29 億台幣,與 2024 年的營收額下跌 7.78% 相比已經明顯轉為成長。 2025 年的獲利率從 2024 年的 10% 增加到 13.47% ,仍維持兩位數的成長動能。
由於許多台灣扣件貿易商有在海外設立據點且無提報海外營收數據,且會以其他多個公司名稱的名義進行營運, 若非如此,還會有更多家入榜。
(3) 扣件相關原料、設備製造商 台灣兩千大排名 ( 製造業 )
企業名稱
1
2024 年有多達 6 家的營收額出現正成長,但到了 2025 年只剩 3 家有成長。其中聚亨企業集團 ( 泰國 ) 大眾的成長 幅度最高,達 39.62% 。震南鐵線的獲利率最高,達 6.32% 。
台灣扣件相關原料廠商的營收在 2024 年回歸正成長軌道 ( 平均成長 1.59%) 之後,在 2025 年的成長量能又縮減 (-3.7%) 。
(4) 手工具製造商
( 製造業 ) 企業名稱 營收額
在手工具類別中,史丹利七和國際的營收額繼 2024 年轉為成長 9.12% 之後,在 2025 年逆轉下跌 -18.07% ,反之, 車王電子從 2024 年的下跌 16.46% ,轉為成長 19.70% 。前者的營收額從 2024 年的 46.55 億減少到 38.14 億。後者從 33.45 億增加到 40.04 億。以資本額來看的話,史丹利七和國際的規模仍維持百億台幣。
資料來源/《第848期天下雜誌2026兩千大企業調查》
資料整理/惠達編輯部 ( 億元新台幣 ) ( 億元新台幣 )
哥斯大黎加扣件市場商機
1. 為何現在的哥斯大黎加有其重要性:宏觀經濟與產業背景
哥斯大黎加人口雖然較少(約 500 萬),但在出口精密度方面表現優於其規模。過去十年,該國成功吸引了在生 命科學(醫療器材)、精密電子與特種製造等領域的跨國製造商。僅醫療器材領域就已發展成為該國其中一大領先出 口產業,在 2023 年的出口額約為 76 億至 77 億美元,且佔製造出口的極大比重(報告顯示 2023 年醫療器材約佔總 出口的 42%)。該領域對高精度、具認證的元件的需求(包括醫療器材裝配線與裝置本身使用的專用扣件)持續拉動 需求。1
製造業對哥斯大黎加 GDP 的貢獻接近同類經濟體的全球平均水平。最新資料顯示其製造業占 GDP 約 13% (2023–2024 年期間),附加價值製造有所增加以支持出口成長。2
2. 哥斯大黎加扣件的需求驅動因素 驅動因素
醫療器材
電子/半導體
汽車零件
關鍵指標
90多家跨國公司;54,000名就業;約43%的出口(2023年約76億美元)
出口:879萬美元;進口:6,920萬美元(主要夥伴:美國、香港、中國、馬 來西亞)
自2010年以來車輛翻倍;製造業GDP:2024年13%左右;產出增長20.83% (2023年達117.8億美元);汽車進口增長40%(截至2024年8月);金屬機 械出口增長51%(過去十年)
建設/基礎設施 透過公路與再生能源推動成長;資金與執行方面的挑戰
a) 醫療器材與生命科學
醫療器材製造商需要高精度扣件(迷你螺絲、浮動扣件、特殊不鏽鋼與鈦螺絲、 鎖固式組裝件等),且對材料、可追溯性與滅菌相容性有嚴格要求。哥斯大黎加的醫 療器材與生命科學產業皆蓬勃發展,使其成為全球重要樞紐之一,聚集超過 90 家跨 國公司(其中含前 20 名原始設備製造商中的 13 家),創造超過 5.4 萬個工作崗位, 並約佔該國出口的 42–43%(2023 年約為 76 億美元)。
醫療
b) 電子與半導體 哥斯大黎加一直在強化電子與半導體生態系(包含政府執行路徑規劃與後端組裝與測試方面的投資)。半導體 裝置出口約為 879 萬美元(全球第 60 名),主要目的地為香港、 美國、中國;進口約 6,920 萬美元,主要進口自美國、 中國、馬來西亞。
c) 汽車零件與輕工業製造
當地汽車零件生產雖屬適度但存在;哥斯大黎加進口並在當地生產較小型的金屬元件與組裝件。扣件對售後市 場與當地裝配活動來說是持續消耗品。
• 市場成長 : 自 2010 年以來車輛數量倍增,推動零件需求。
• 製造比重 : 2024 年製造占 GDP 約 12.96%。
• 製造產出 : 2023 年增長 20.83%,達 111.78 億美元。
• 汽車零件進口 : 2023 年 9 月至 2024 年 8 月的 12 個月增長 40%,主要供應商為中國、 美國、 日本。
• 電動車影響 : 電動車進口激增,為特定零件帶來新需求。
• 出口 : 金屬機械出口在過去十年增長 51%,美國與多明尼加共和國為汽車零件主要目的地。
d) 建築、基礎設施與再生能源
哥斯大黎加的建築與基礎設施因政府在公路等方向的投資而成長,但也面臨以公共建設為首的道路品質、執行 瓶頸、資金的鴻溝等挑戰;近期資料顯示基礎設施透明度提升,運輸(鐵路、道路)現況持續現代化,但仍需大量投 資與規劃,私營部門即使在官僚體系中仍能看到機會。重點統計顯示,連結性、能源轉型(再生能源)與永續建築是 焦點,該建築產業有助於經濟多元化,但需要更高效的專案管理。
3. 市場規模估算與分割 進口 :
哥斯大黎加的總進口自 2020 年 至 2023 年呈現明顯成長的階段,從 3,405.2 萬美元增至 5,084.2 萬美元。
此成長顯著,反映了 2020 年後的復甦 與採購活動增加。然而,2024 年回落至 4,853.9 百萬美元,顯示市場已從單純 成長階段轉為較具選擇性、可能更具價 格敏感性的階段。
出口至哥斯大黎加的國家
以千美元計
現有數據無法再支持需求會自動持續上升的假設。
美國在整個期間仍是對哥斯大黎加出口量最大的國家,但表現波動較大。2020 與 2021 年穩健增長後,2022 年出 口急降,2023 年強勁回升,2024 年又再度下滑。美國在哥斯大黎加總進口中的佔比波動極大,介於約 39% 至 50% 以上。這種不穩定顯示 哥斯大黎加並非視美國為不可更動的供應商,當成本、供給安全或替代品變化時,會調整採購 來源。
中國的走勢則較具結構性特徵。2020 年至 2022 年間,中國對哥斯大黎加的出口成倍增長,顯示出一個有意圖且 成功的擴張,而非暫時性高峰。從 2023 年至 2024 年,中國的出口值穩定在約 1,450 萬美元附近,顯示當總進口下 降時仍具韌性。
雖然中國未超越美國,但已穩固占據相當份額的哥斯大黎加進口市場,成為長期、可信的供應國。
美國與中國的競爭動態在 2022 年最為明顯,當年二者對哥斯大黎加的出口額幾乎相同。此時彰顯哥斯大黎加的 積極分散策略與對主要來源國的平衡開放。美國在 2023 年重新取得領先但於 2024 年未能持續,而中國則保持相對 穩定。這意味著美國的優勢在於規模與反彈能力;中國的優勢在於成本控制與穩定性。
總體而言,數據顯示市場在成長中越發具競爭性與挑選性。
哥斯大黎加正在減少對任何單一來源國的依賴,採取 更大的採購彈性。對來源國而言,這意味著在該市場取得成功不能再僅靠以往主導地位或單靠價格。現在需要清晰 的價值主張,無論是基於可靠性、合規性、物流,或差異化。若忽視美國與中國雙重主導地位,或假設未來會自動增長, 其分析根據就很薄弱。
1. https://www.wipo.int/en/web/global-health/w/news/2024/costa-rica-s-medical-device-revolution?utm
2. https://www.theglobaleconomy.com/Costa-Rica/Share_of_manufacturing/?utm
出口 :
哥斯大黎加的總出口在 2020 與 2021 之間出現極端結構性巨 變。從 9.64 萬美元躍升至 1,594 萬美元的跳躍表明出現了新的出 口類別、重大合約,或貿易流向重 新分類。從分析角度看,2020 年 並非有用的基準。任何嚴謹的解 讀都應以 2021 年作為哥斯大黎 加目前出口模式的實質起點。
2021 年至 2022 年,出口從 1,594 萬美元小幅增長至 1,665 萬美元,顯示鞏固而非擴張。 2023 年急降至 1,170 萬美元,之 後 2024 年再降至 1,137 萬美元, 證實哥斯大黎加未能維持初期 出口激增的勢頭。這不是圍繞成 長趨勢的波動;而是明顯的收縮 階段。該國的出口遠低於 2021–2022 峰值,尚無恢復跡象。
儘管存在波動,美國仍成為 最穩定且策略上最重要的出口目 的地。2021 年出口至美國大幅上 升,2022 年下降,2023 年回升, 2024 年進一步增長至 4.28 百萬 美元。重要的是,雖然哥斯大黎 加的全球出口在 2022 年後整體 下降,但出口至美國金額卻在上 升。這意味著 美國正在吸收哥斯 大黎加縮減出口基礎中的更大份 額,並非僅僅搭乘整體市場成長 的列車。這顯示出結構性需求而 非機遇性購買。
馬來西亞呈現截然不同的 故事。2021 年突然出線,當時為 930 萬美元,2022 年增長至 1,120 萬美元,卻在 2023 年崩跌至 410 萬美元,2024 年降至 310 萬美元。 這是典型的專案型或機會性貿易 模式,而非持久的出口關係。馬來 西亞可能推動了出口高峰,其退 出很大程度上解釋了 2022 年後 全球出口的下降。任何把馬來西 亞視為長期穩定目的地的策略在 分析上都較為薄弱。
新加坡的數字在絕對值上雖 小,但趨勢上具有意義。2021–2022 年幾乎無出口,2023 年增 至 164 萬美元,2024 年增至 222 萬美元。這尚未達到規模,但顯 示方向性增長。與馬來西亞不同,
哥斯大黎加的出 口目的地
新加坡呈現逐步累積而非突發性增長後崩盤的特徵,顯示市場仍在初步發展階 段,而非一次性交易。因規模尚小而放棄此市場做法,將是短視的。
最重要的結論是:哥斯大黎加的出口收縮並非全面性需求驅動,而是由於失 去單一大型買家(馬來西亞)所致;同時對美國與新加坡的出口保持穩定或成長。 這意味著哥斯大黎加的問題在於集中風險,而非單純的競爭力不足。出口基礎狹 窄,一旦主要買家退出,總量就會迅速惡化。
總結來說,哥斯大黎加的出口結構較脆弱。高度依賴少數買家、缺乏多元化, 且在 2022 年後尚未取代失去的量。美國是唯一顯著具韌性的市場,馬來西亞 則警示過度依賴偶發性需求,新加坡則展現出穩步但潛在的策略性拓展路徑。
任何嚴謹設定出口策略的人都必須把穩定性放在總體量這種幻覺之上,否則下 一次經濟衰退不是風險,而是必然。
4. 結論:選擇性、以能力為本的機會——不是以 量取勝的市場 哥斯大黎加的扣件市場不允許用單純的成長假設作為獲利模式。產業領域 的擴張與貿易數據的持平或收縮並不矛盾,而是市場的核心特徵。需求僅在規 格要求嚴格、可追溯性不可或缺、供應可靠性至關重要的領域中成長,同時未 差異化、以價格為主的扣件量產則面臨激烈競爭、採購替代與利潤壓縮。
哥斯大黎加作為醫療器材、電子與高階製造的全球樞紐,反映出外資控股、 以出口為導向的生產模式存在,而非工業元件國內出口基礎的多元化。這一區 分至關重要。該國的製造精密度創造了對高精度扣件的穩定需求,但其出口結 構仍相對狹窄,且如 2022 年後由於失去一個大型買家而出現收縮,顯示出集中 風險。因此,市場脆弱性源於依賴性,而非競爭力下降。
貿易數據進一步強化了這點。雖然總進口在 2023 年達高點並在 2024 年回 落,中國供應的穩定性與美國出口的波動性顯示哥斯大黎加的主動採購紀律高 於需求疲弱。當買家遇到成本、供應安全、合規等優勢變動時,買家願意調整供 應商。相反,在出口端,美國是唯一穩健的目的地,吸收哥斯大黎加出口的份額。
馬來西亞的崩跌警示了依賴偶發專案需求的風險,而新加坡的逐步上升則指向 更可持續但增長較慢的多元化路徑。
綜合來看,這些動態定義了該市場的「機會」所代表的意義。對於尋求規模 與價格競爭的商品級扣件出口國而言,哥斯大黎加不是一個具吸引力的目的地。
但對於能符合嚴格品質標準、能整合到受規範的供應鏈、並提供物流因應與文 檔管控的供應國,哥斯大黎加是具有戰略價值的市場。
增長潛力仍存在,但集中 於醫療器材、生命科學、高階電子、電動車相關元件與特殊建設應用等領域,在 這些領域中,價值由可靠性與合規性決定,而非單純的量。
自鑽與自攻螺絲 的正確使用時機 你是否曾前往當地大型家居建材賣場選購螺絲,準備用於某項工程,卻在抵達後被琳瑯滿目的選擇 弄得手足無措?眼前是整面牆的各式選擇,許多產品都標榜適用於類似用途。當你發現那些聲稱能解決 你所需應用的螺絲,其設計卻截然不同時,困惑感更甚。你仔細檢視其中一款,發現螺紋一路收窄至尖 銳的尖端;而隔壁盒子裡的螺絲,尖端卻像短鑽頭般突起。究竟哪一款才是適合你需求的選擇?
本文將探討鑽孔螺絲與尖頭自攻螺絲的差異。若要嚴格遵循術語定義,我們必須承認這兩類螺絲皆 屬自攻螺絲範疇。事實上,自攻螺絲的本質就是能自行切削內螺紋的螺絲。無論是尖頭自攻螺絲(如 AB 型或具 17 型尖端的木螺絲),抑或鑽頭螺絲,皆能自行開鑿內螺紋通道,因此技術上均屬自攻螺絲 範疇。然而為利本文比較分析,我們暫且將其視為特性迥異的產品,各自具備適用於不同應用的優劣勢。
為此,我們需先建立對兩類螺絲的基本認知。
自攻螺絲 自攻螺絲分為兩種類型。一種是透過擠壓或讓材料位 移來形成螺紋的成形型;另一種透過切削材料來形成內螺 紋的切削型。
兩種類型的工作原理類似,都是利用特殊的 結構或螺紋設計來形成相互咬合的內螺紋。成型型自攻螺 絲的螺紋是連續的,依靠幾何形狀使基材流動或重新分佈 形成內螺紋。而切削型自攻螺絲則帶有凹槽或槽口,這些 凹槽或槽口形成類似刀具的鋒利邊緣,在基材上切削出螺 紋路徑。
最早的自攻螺絲源自於針對木材或金屬薄板應用的設 計。這些螺絲通常公差較大,螺紋輪廓角度也較大,以確 保在母材中施加應力時螺紋能提供所需強度要求以保持完 整。然而,這些特性也限制了這些較為原始的設計,導致 其精度較低,性能變化範圍較大,在某些材料或應用環境 中往往不可靠。
預鑽孔
應用 鑽孔螺絲的應用範圍非常廣泛,室內外皆可使用。
自攻螺絲通常需要預先鑽一個導孔。雖然有些 較軟的材料,例如木材,或非常薄的材料,例如金 屬薄板,可讓尖頭自攻螺絲在沒有導孔的情況下穿透 基材,但大多數情況下,如果沒有導孔則無法正常工 作。即使這些螺絲有時可以在沒有導孔的情況下工 作,但它們通常必須有導孔。例如,在沒有導孔的情 況下將螺絲擰入橡木等堅硬、紋理緊密的木材中,往 往會造成災難性的後果,因為應力過大會導致木材開 裂。同樣,如果板材厚度過大,自攻螺絲將無法穿透,安裝也就無法進行。因此,可以 肯定地說,除了極少數薄金屬或軟木材料外,這些螺絲都需要預鑽導孔才能成功安裝。
適用 : 軟質基材 薄金屬板 有預鑽導孔的應用
本文所指的自攻螺絲 是指螺紋輪廓接近 60º、 尖端鋒利,且在某些情況 下具有切削螺紋特徵以增 強其性能的螺絲。這類螺 絲通常被概稱為「鈑金螺 絲」、「木螺絲」、「通 用建築螺絲」、「甲板螺 絲」和「乾牆螺絲」。
自鑽螺絲 與通常需要預鑽孔或依靠尖銳尖端穿透材料的自攻 螺絲不同, 鑽孔螺絲末端帶有一個短鑽頭部(類似於短 鑽頭)。此鑽頭尺寸與螺絲直徑規格一致,能使鑽孔螺 絲自行鑽出導孔。這使得鑽孔螺絲能靈活地在較厚的金 屬上作用。
鑽孔螺絲也可用於在攻牙前清理木質構件。
其原理是在鑽頭上方增加兩個「翼片」,這兩個翼片會 在木質構件上鑽出一個大於螺紋直徑的間隙孔。當這些 翼片接觸到金屬構件時,它們會斷裂,從而避免對未攻 絲的導孔造成任何影響。
在預鑽孔和攻牙連接件不切實際或耗時的建築應用 中,鑽孔螺絲是一種用途廣泛且非常實用的扣件產品。
鑽孔螺絲無需預先鑽孔或接觸連接件背面,即可輕鬆安 裝到各種建材中。
鑽孔螺絲是室內應用的理想選擇,常用於將石膏板、木構件和 其他金屬部件固定在金屬結構構件和立柱上。
通常,室內環境可控,這些螺絲不會受到惡劣或嚴苛環境條件的影響。
鑽孔螺絲也深受金屬屋頂和被覆層安裝人員的青睞。鑽孔螺絲無需預先鑽導孔或間隙孔,即可輕鬆穿透金屬屋頂或覆 層板以及下方的鋼結構構件。然而,與室內環境不同,建築物的外部環境會受到所在氣候區各種多變環境條件的影響。
因此, 對於鑽孔螺絲而言,在室外應用中,這些通常具有挑戰性且可能惡劣的環境會帶來嚴重的腐蝕問題。
最 常見的腐蝕部位是裸露的螺絲頭部。該區域的腐蝕會導致屋頂或覆層材料出現難看的污漬,形成潛在的滲漏通道, 引發昂貴的維護工作,並普遍影響建築物的外觀。然而,螺絲頭部並非這種扣件唯一可能發生腐蝕的部位。在可能 暴露於外部或與潮濕的周圍建築材料接觸的螺桿部分,以及縫隙腐蝕中,也會出現腐蝕。與螺絲頭部腐蝕類似,緊 固件下部的腐蝕也會導致周圍表面出現污漬,降低扣件或接合處的機械強度,增加環境誘發應力腐蝕破裂的風險。
鑑於以上原因, 室外用鑽頭螺絲必須採用防護塗層或耐腐蝕材料製造。
雖然防護塗層是一種簡單且很可能經濟 有效的保護手段, 但實際上它們只能延長失效時間。
換句話說,失效最終是不可避免的,只是發生的時間可能會稍 長。因此,使用耐腐蝕不銹鋼是更好的選擇。然而,這種「解決方案」的問題在於, 雖然不銹鋼通常可以在螺紋部 分進行足夠的加工硬化,使螺紋能夠承受螺紋成形過程中施加的力,但其鑽尖部分卻無法得到足夠的強度來承受鑽 孔作業的強度。解決此問題的方案是雙金屬自鑽螺絲,它由不銹鋼本體和硬化碳鋼鑽尖組成。
雖然自鑽螺絲最常用於建築領域,但它們
也廣泛用於許多工業應用,尤其是在將金屬板 材或零件連接到結構框架構件的場合。這類連 接在暖通空調設備(如爐子和空調)以及家用 電器(如家用電器)中非常常見。事實上,許 多此類產品可能包含數百個自鑽螺絲。
自攻螺絲在一般的建築工地隨處可見。通 用建築螺絲和乾牆螺絲用於將各種材料連接到
厚木構件上,例如立柱、托樑、椽子和柱子。
這些應用通常不需要預先鑽導孔。然而,當需要更精確或 更關鍵的連接時,例如將櫥櫃部件或硬木裝飾板固定在一 起,則需要預先鑽孔導向孔。另一種常見的建築自攻螺絲 是甲板螺絲。這些螺絲通常採用 17 型螺絲尖頭,屬於切削 型螺絲。螺絲尖頭可以切出導孔,防止螺絲損壞甲板或下
結 語 適用 : 金屬厚度超過自攻螺 絲承受能力,或安裝 人員不希望或無法預 鑽導引孔的金屬零件 緊固。
方的結構構件。最後,用於 暖通空調管道的薄金屬板 通常使用鈑金螺絲而不是 鑽孔螺絲。鈑金螺絲的安 裝速度更快,通常也更容 易一些,但它們僅適用於特 定尺寸的薄金屬板。
與自鑽螺絲一樣,自攻 螺絲也常見於工業應用。軋 牙螺絲是一種螺紋成型螺絲,幾乎應用於所有類型 的工業領域。汽車產業尤其大量使用這種自攻螺絲。
AB 型鈑金螺絲在許多工業應用中也很常見。與自鑽 螺絲一樣,它們也常用於暖通空調和家電行業。這 些螺絲比自鑽螺絲更常用於薄的鈑金上。
自攻螺絲和自鑽螺絲在多種應用和市場領域都有廣泛的用途。雖然兩者存在一些重疊,但大多 數情況下,用戶會根據它們為特定應用提供的獨特解決方案來選擇其中一種。自攻螺絲尤其適用於 軟質基材、薄金屬板或有預鑽導孔的應用。自鑽螺絲則特別適用於金屬厚度超過自攻螺絲承受能 力,或安裝人員不希望或無法預鑽導引孔的金屬零件緊固。雖然這兩種扣件最常見的應用領域是建 築業,但它們在工業應用中也十分常見,因此都是廣受歡迎且用途廣泛的扣件選擇。
著作權所有 : 惠達雜誌 : Laurence Claus
2026中國上海 展商 擴大內需 、中東與東南亞布局 6月24 至 26日
中國上海緊固件專業展今年 06 月
24-26 日在國家會展中心 ( 上海 ) 盛大 舉行。本屆共開設 3 個館,包括 1.1 館和 2.1 館的緊固件成品展區和 3 館 緊固件設備、線材、模具及耗品展區。
約 1,400 家展商,使用逾 70,000 平方 公尺展館面積。
多年來已成功協助多家中國扣件企業打開國內市場渠 道和國際行銷管道的匯達今年也持續參與此展,現場提供 中國國內和海外高品質的緊固件成品、機械設備和週邊產 品的最新供應商情報,也與許多現場展商對中國市場和海
外拓銷部分進行意見交流。許多當地業者向匯達表示,由 於美國關稅持續拉高客戶進口成本,以及歐盟 CBAM 認證 規範繁複推升市場進入門檻,已將市場重心轉向國內內需 市場和東南亞及中東地區。
有汽車零件和機械展商表示,目前一半的營業額皆來 自中國內需訂單,且今年的訂單多已提前完成布局,今年 的經營策略普遍偏向保守,傾向先以觀望全球市場發展趨 勢為主。海外買主很多來自中東和印度等地,主要詢問緊 固件成品、機械設備等品項。展會期間主辦單位也安排多 場活動 : 包括 B2B 國際買家媒合、緊固件防鬆性能邀請賽 及防鬆技術論壇、全球緊固件產業生態大會⋯等。
扣件博士 —
比較鍍鋅、黑氧化、鋅片塗層、鈍化與
陽極處理及其抗腐蝕表現 在本期扣件博士專欄中,我將比較標題所述的幾種表面處理製程在抗腐蝕方面的表現。乍看之下,似乎只需依耐 蝕效能高低做個排序即可,但實際上並沒有那麼單純。原因在於這些製程彼此之間差異極大,無法簡單以「由好到差」 進行線性比較。因此,我將改採回答問題的方式,逐一說明各種製程與表面處理的優點與用途,藉此呈現它們在防止 氧化與腐蝕方面的作用,以及彼此之間的優劣差異。
問:這些製程是否有共通點? 答:有的。它們皆屬於鍍覆、塗層或轉化處理的一種, 主要目的都是為基材提供抗腐蝕或抗氧化保護。不過也必 須理解的是,這些製程除了耐蝕性之外,往往還能帶來其 他性能上的附加效益。
問:可以簡要介紹各種製程嗎? 答:可以。
• 鍍鋅:實際上是指鋅的電鍍處理。現今的鍍鋅產 品多為經過精密設計的一套「系統」,由多個關鍵 步驟構成。首先進行鋅電鍍,將純鋅沉積於鋼製 基材表面。鋅層厚度可依需求調整,一般商用鍍 鋅厚度約為 5 微米以下,而汽車等高要求應用則 可能達到 13 微米。電鍍完成後,通常會浸入三價 鉻鈍化溶液(現今多稱為鈍化處理),在表面形成 一層轉化膜,其化學性質較純鋅更為穩定,有助於 提升整體耐蝕性。最後,多數鍍鋅件還會再加上 一層封閉劑,進一步強化防腐效果。
• 黑氧化:此製程是生成一種鐵氧化物—磁鐵礦 (Fe 3 O 4)。其形成方式為將鋼材(或其他適用金屬) 浸入含氫氧化鈉及亞硝酸鹽、硝酸鹽的加熱溶液
中。該處理可產生深黑且具有質感的外觀。然 而,單純的黑氧化層本身幾乎不具備實質的防 蝕能力。若需要一定程度的防蝕效果,通常需 再進行油或蠟的浸潤處理,但其保護效果仍相 當有限。
• 鋅片塗層:此為一種通用型系列塗層,將燒結 鋅(或鋁)的微粒分散於類似塗料的黏結劑中, 通常透過浸鍍旋轉製程施加於扣件表面。工件 先浸入塗料中,再經旋轉去除多餘塗層以確保 厚度均勻,最後於低溫爐中固化。此類塗層通 常為多層結構,至少包含底層與一道面漆,有 些「系統」甚至超過兩層。由於其多層且類塗 料結構的特性,塗層厚度通常較厚,約 20 微 米以上。顏色常見為銀灰色或黑色。其耐蝕性 能依塗層設計與製程而異,在鹽霧試驗中從約 400 小時出現紅鏽起算,高階系統可達 2,000 小時。
• 鈍化處理:此製程專用於不鏽鋼。透過將工件 浸入酸性溶液,使其表面原本自然生成的氧化 層更加穩定(鈍化),從而提升抗氧化能力。常 見使用於扣件的酸包括檸檬酸、硝酸或醋酸。
• 陽極處理:主要應用於鋁與鈦材料。這些金屬 本身會形成自然且穩定的氧化層,而陽極處理 則進一步強化該氧化層的抗腐蝕能力,同時提 升表面硬度與耐磨性。
問:針對前三種製程,其防蝕能力如 何比較?
答:雖然實際表現會受到塗層厚度及整體系統設計影響,但 一般而言,其 耐蝕能力由高到低大致為:鋅片塗層 > 電鍍鋅 > 黑氧化。
如前所述,鋅片塗層具有高度客製化特性,部分系統在鹽霧 試驗箱中可穩定達到 1,500 至 2,000 小時才出現紅鏽。電鍍鋅的 表現則高度依賴鍍層厚度與封閉劑種類,一般約在 72 至 400 小 時之間,部分產品可超過 400 小時,但通常不會達到 1,000 小時。 不過,若採用鋅合金鍍層(例如鋅鎳合金),則有機會達到約 1,000 小時的表現。至於黑氧化,如前所述,本身幾乎不具備防蝕能力; 在乾燥環境中尚可維持表面狀態,但在中等或嚴苛環境下,則不 具備實用的耐蝕性能。
問:在前三種製程中,是否有不同顏 色可選? 答:可以說有,也可以說沒有。在這三者之中,電鍍鋅的顏色 選擇最多,但基本上仍以三種為主:銀色、黃色與黑色。電鍍鋅也 可以透過染色呈現其他顏色,例如綠色、藍色或紅色,但這些屬 於染料著色,並非永久性,尤其在日光紫外線照射下容易褪色。 鋅片塗層則主要提供黑色與銀灰色,而黑氧化則僅有黑色一種。
問:在前三種製程中,其供應情況如 何?
答:在以扣件製造為核心的產業聚落中,這三種表面處理都 不難找到合適的供應來源。其中,商業電鍍鋅廠最為普遍,因為 鍍鋅是全球最常見的扣件表面處理方式,因此供應商數量相當 充足。鋅片塗層近年來的應用已不再侷限於汽車產業,其市場需 求持續成長,過去二十年間相關產能也大幅擴充,因此找到具備 技術能力的塗佈廠並不困難。同樣地,黑氧化處理的供應亦相當 普及,不致構成問題。
總結 三種表面處理是否還 具備其他特殊功能?
答:鍍鋅與鋅片塗層產品通常會再進行 上蠟或添加潤滑劑,以達到摩擦係數調整 的效果,這在汽車產業中是備受關注的議 題。鍍鋅產品可提供多樣顏色選擇,因此在 電氣元件等產業中相當常見,例如將鍍鋅螺 絲染成綠色以標示接地端子。黑氧化則能呈 現深邃且質感佳的黑色外觀,在重視外觀 且使用環境乾燥或負載較低的應用中,是不 錯的選擇。同時,黑氧化具備消光效果,可 降低反射,因此在國防產業中,常用於外露 但需避免反光以防暴露位置的扣件。
問:為什麼不鏽鋼零件 需要進行鈍化處理?
答:鈍化處理具有多重作用。首先,它能 強化不鏽鋼表面的氧化鉻保護層,使零件更 能抵抗氧化,並防止接觸到鋼或鐵時因外來 鐵粒附著而產生表面鏽蝕。由此,鈍化同時 也具備清潔不鏽鋼零件的效果。在加工過 程中,不鏽鋼零件通常會被收集於鋼製容 器中,當零件在滾牙或成形機加工後與容器 的側面碰撞時,可能附著微小鐵粒。這些微 粒會氧化,導致零件表面出現鏽斑,容易被 客人誤認為材料本身生鏽。鈍化處理可有 效去除這些污染,同時提升氧化膜的穩定 性,避免未來發生汙染再次產生類似問題。
問:為什麼鋁件需要進 行陽極處理? 答:陽極處理同樣是為了強化氧化層的 性能,同時使該氧化層更加緻密,提升耐磨 性。此外,某些陽極處理會形成所謂的「多 孔結構氧化層」,其表面具有細微孔洞或凹 槽,能夠吸附潤滑劑或染料,這也是鋁製品 能呈現多樣化顏色的原因。
整體而言,這些製程皆屬於提升扣件抗腐蝕或抗氧化能力的不同方法。當然,實務上可選擇的表面處理方 式遠不止這五種,但上述幾類已涵蓋扣件產業中相當大比例的應用。如同許多與扣件相關的技術議題,使用者 與供應商都應充分了解各種選項,以及其各自的優缺點。
著作權所有:惠達雜誌 / 撰文:Laurence Claus
展後報導-義大利 2026義大利米蘭 螺絲展 迎接CBAM時代 ,台灣爭取歐陸扣件應用商機
6月24 至 25日
兩年一度的義大利米蘭螺絲展今年 06 月 24-25 日 在米蘭 CityLife-Allianz MiCo 展覽場再度展出,吸引 超過 200 家廠商報名參展。此展不只是南歐地區最專 業的扣件和緊固技術展會,也是許多指標扣件大廠指 定造訪的歐陸重要扣件產業盛會。作為一個匯聚製造 商、經銷商和末端用戶於一堂並提供產業交流互動的 重要平台,此展展出產品包括 : 工業用扣件和緊固元 件、建築緊固元件、組裝和安裝系統、扣件製造技術、 廠房設備及周邊。展商除了義大利和歐洲本地的企業 之外,今年來自亞洲的參展家數也有明顯增加。
匯達做為該展台灣獨家銷售代理,今年也帶領恒 耀、建世、崧勝、億萬年、峪億、聖謙、優德、金大鼎、 華興、宣大、銳禾、太子、瑞滬、萬淵、吉立登、錡 瑞、貿詮、紹光、運通共 19 家展商組成台灣參展團, 為注重品質和 CBAM 減碳的歐盟市場提供來自台灣更 具競爭力的產品和服務,促進歐盟採購買主與台灣優 質供應鏈的完整對接。
根據匯達參展人員現場回報,此次來匯達攤位的 買主除了詢問傳統螺絲產品外,也有航太應用螺絲的 採購需求。許多來訪買主向匯達表示,對台灣的扣件 品質印象一向很好,也希望在價格、品質和是否有反 傾銷等影響因素中和當前歐洲及義大利產業所面臨的 種種挑戰下找出最適合的採購來源和合作對象。
參展意願調查 :
展期中,主辦單位特別宣布此展未來舉辦的重要變革,下一屆將首度移師捷克布拉格舉辦,希望藉由布拉格鄰近德 國、波蘭和其他歐洲重要城市節點的重要性,以及位居中歐交通、車輛、重工業和電子業等產業重鎮的樞紐,把展覽模 式轉化為在不同國家巡迴舉辦的模式,串接展商與更多國家產業供應鏈合作的商機。 下屆展會將於 2028 年 4 月 26-27 日在捷克布拉格 PVA 展覽館再次舉辦。 更多即時展訊更新或欲報名下屆展會強化歐洲 市場布局,請洽該展台灣銷售總代理匯達公司