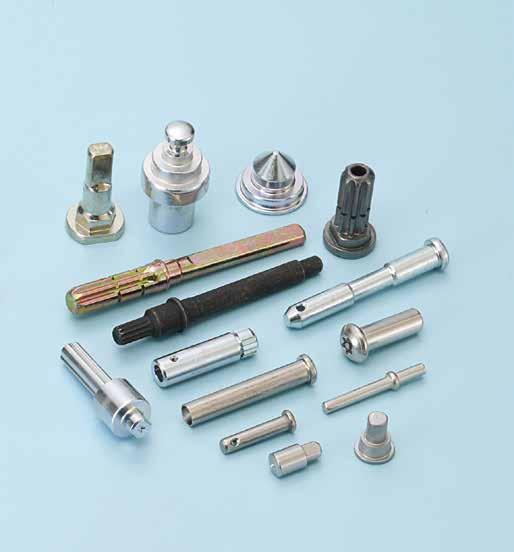
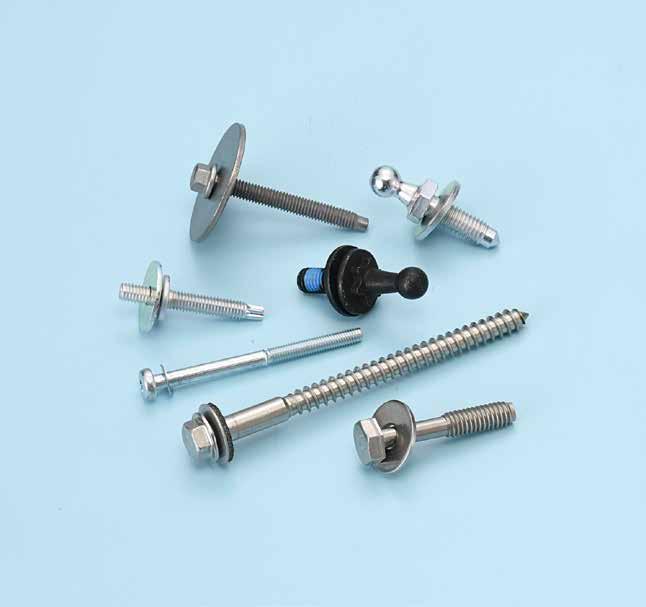
高耐蝕鋅鎳合金 與
高耐蝕鍍鋅三價鉻
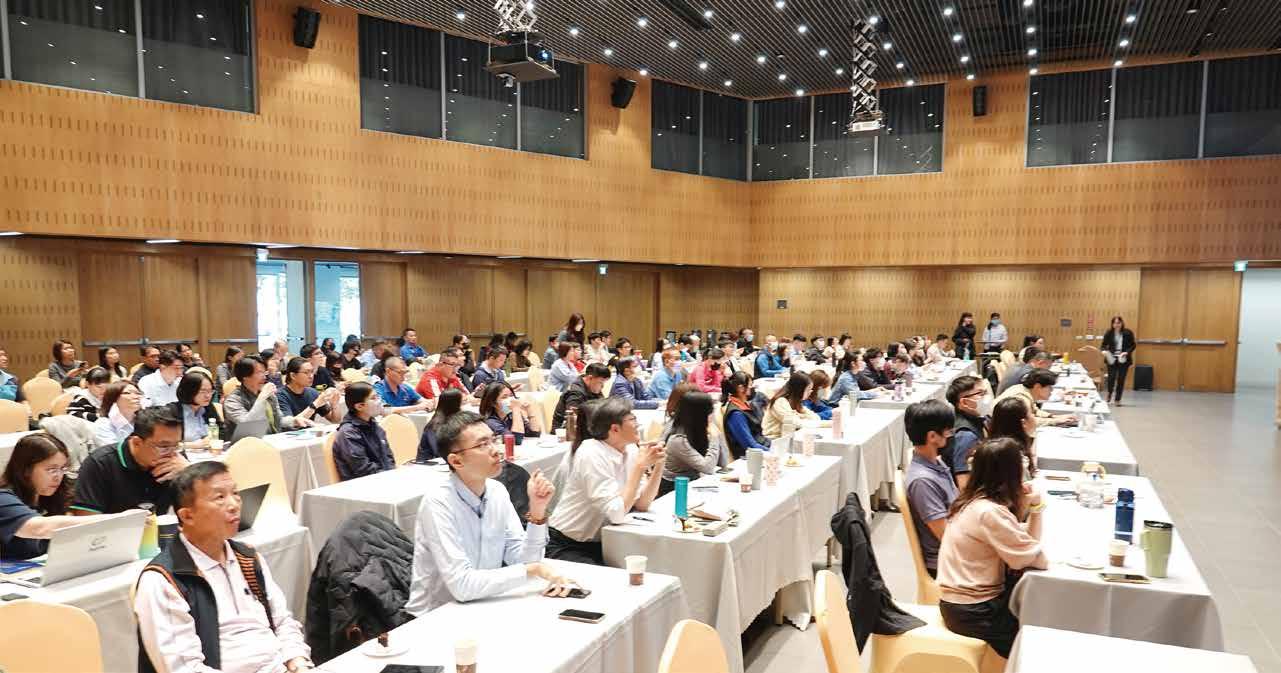
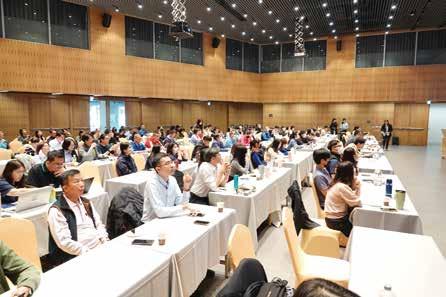
產業交流研討會歐盟公布最新簡化規範 為協助企業透過綠色製造管理提升節 能減碳效益、提早佈局淨零轉型以 符合國貿規範,同時透過製程改善落實淨 零排放長期目標及厚植產業綠色轉型交流 通道,經濟部產業發展署 115 年度大力推 動綠金產業閃耀加值計畫,並在今年 1 月 26 日委由台灣經濟研究院和工業技術研 究院主辦,台灣螺絲工業同業公會和金屬 工業研究發展中心協辦,在高雄經濟部產 業加值中心舉辦「歐盟 CBAM 產業交流 研討會」,吸引近百家螺絲產業相關業者 報名參加。在歐盟 CBAM 今年正式進入 申報且開始計算碳費階段之際,這次由深 諳 CBAM 法規動態學者專家所主講的研討 會對許多以輸歐為重心的業者來說更顯重 要。研討會由台經院徐恩仲組長、台經院 助理研究員陳又瑄和金工中心驗證組周希 瓴專案經理分別針對歐盟 CBAM 發展趨勢 與制度變化、歐盟 CBAM 產品計算方法學、 歐盟 CBAM 查驗證規範進行專題報告。
此次專題討論的內容全面且廣泛,包 括各國對 CBAM 的反應和對策、CBAM 過 渡期和正式實施期碳排計算的差異、最新 CBAM 的簡化規範和施行細則、CBAM 產 品碳含量的範疇和計算公式、供應商和 歐盟申報方的申報流程、歐盟公布的各國 CBAM 產品碳含量預設值和比較、2028 年 起可能擴大管制的範圍、CBAM 查證要求 和時間表、台灣目前在推動綠色金屬倡議 的努力、扣件製程碳排數據的取得計算和 文件繳交要求、查證機構的查核施行期程 和注意要點⋯等。
會中提到 CBAM申報的最新簡化規範,包括 :
1. 進口商年進口 CBAM 產品累積淨重未達 50 噸可免除申報義務。
2. 可自由選擇使用實際碳排或官方預設值申報。
3. 製程的系統邊界需與歐盟 ETS 所涵蓋邊界一致,並對鋼鋁製品排除碳排較 低之製造程序。
4. CBAM 申報和憑證繳交延遲至今年 9 月 30 日。
5. 允許獲授權的 CBAM 申報方將存取權限及 CBAM 申報權限委託第三方處理。
6. 在歐盟生產且已受 ETS 管制並支付碳費的前驅物,計算隱含碳排時排放量 設為零。
7. 取消使用預設值計算的隱含排放量進行查證要求。
8. 查驗證只適用使用實際排放量的產品碳含量。
9. 當無法獲得出口國可靠數據時,預設值基於「擁有最高排放強度數據的 10 個出口國的平均排放強度」。
10. 要求經認證的查證單位在 CBAM 登記系統中註冊。
11. 歐盟進口商購買 CBAM 憑證的義務延後至 2027 年 2 月 1 日 ( 但 2026 年仍 要申報,2027 年針對 2026 年申報內容購買憑證,憑證價格為 ETS 配額季 度平均價 )。
12. 抵扣資格擴大至在其他「第三國」實際支付的碳價,如使用預設值申報, 抵扣僅能參照年度預設碳價 ( 歐盟執委會將在 2027 年公布預設碳價 )。
會中也同步提醒業者,自 2028年起製造商須在CBAM平台完成登錄,進 口商方可使用實際碳排值計算碳費。
換句話說,進口商未來將無法自行輸入製 造商實際數據,必須透過系統拉取已登錄製造商的查證數據。製造商也可選擇 僅向進口商揭露必要摘要資訊。
Q&A
時間幾家廠商也針對 CBAM 申報提出多項疑問,像是「同一產品品項 含不同製程是否要分開申報 ?」、「是否有監測計畫書的公版中文範例 ?」、「電 鍍碳排是否納入計算 ?」、「金工中心是否有協助業者 CBAM 的查證和後續計 畫報告產出 ?」、「同一品項出貨產品涵蓋多家製造商碳排如何計算 ?」、「貿 易商出口申報是否也要提報配合製造商的碳排資料 ?」、「委外伸線製程是否 也要提供碳排數據 ?」、「熱處理的滲碳是否要計入碳排放量 ?」、「2024 年 製造的前驅物 2026 年出口時是否須申報 ?」這些問題都由講師現場逐一釋疑。
CBAM 對鋼鋁製品 ( 尤其是扣件產品 ) 的業者影響甚深,對於輸歐佔比高或 是想擴大歐洲市場的業者務必要多花一點心思去了解其規範和要求。台灣業者 除了可透過台經院、工研院、台灣螺絲公會或金工中心等單位的顧問專家進行 洽詢輔導外,也能逕自拜訪歐盟 CBAM官方網站(https://tinyurl.com/5przm3n8) 了解更即時的法規更新、文件下載和相關動態,避免在全球減碳的大趨勢下逐 漸喪失競爭優勢。
著作權所有:惠達雜誌 / 撰文:曾柏勳 從中東戰火到原料爭奪 扣件業迎擊「資源戰時代」
未來走向「資源戰」 2026 年開春首季,全球市場版圖再度被歷史性巨 變重塑。 3 月 5 日,中鋼螺絲業產銷聯誼會當天,美國 與以色列聯手猛轟伊朗,戰火熊熊。業界震驚:若荷姆 茲海峽封鎖、中東戰事拖延數月,供應鏈恐重演斷裂, 原油價漲將引爆通膨、製造成本飆升!台灣螺絲公會蔡 永裕理事長在開場致詞中,直指台灣扣件產業下一個轉 捩點:「掌握原料,就是下一個彎道超車的決勝關鍵!」 蔡
螺絲業產銷聯誼會:
理事長警示,中東戰爭直擊石油、天然氣、電力,對 96% 能源靠進口的台灣,影響相當大!從川 普戰前布局到重拳出擊,看得出他鐵腕掌控全球「戰略資源」,包括原料。他山之石,可為借鑑, 蔡理事長疾呼台灣扣件業者:世界已陷入川普引爆的「資源戰」——金、銀、銅、鐵、錫、鎳、鋼材、 線材,全線價格看漲!他直言 國際局勢宛若回到1962年古巴導彈危機,停滯性通膨陰影籠罩,「線材」 乃扣件生產成本的命脈,是「關鍵戰略資源」!未掌握線材的廠商,恐將在資源戰中出局!
蔡理事長進一步說明,眼下最大考驗是:誰能在最惡劣環境中,搶最多營收!他強烈號召:「跳脫 依賴貿易商、進口商的舊思維!深思「賣給誰?誰是最關鍵客戶?要找對夥伴!」台灣扣件,橫跨 70 年輝煌歷史,是守護人類生命安全、不會被淘汰的關鍵零件!「扣件不是低階零件,而是『精品』!扣 件的價值不是單用價格來衡量的,所以不要賤賣它!」
除了中東戰火的通膨威脅 之外,台灣業者還須抗衡中國 的低價傾銷,陷入價格戰只會 落入泥沼! 與其去搶只有3% 到5%獲利的訂單,努力爭取 高值化扣件的訂單,以台灣的 技術絕對可勝任! 蔡理事長疾 呼業者應透過溝通,讓海外客 戶知曉——台灣扣件賣的是精 品!要彰顯台灣值得信任、合 作默契高,值得深耕合作!
在經濟數據方面,中鋼簡報顯示,今年全球經濟成長率預估 2.7% 至 3% ,台灣則達 3% 至 7% 。除了中國持續結構性放緩外,美、 歐、印度三大經濟體復甦已底定。 去年的經濟成長是靠AI,今年 的主力則將轉向傳統產業。 惟川普策略難測、中東戰事波及範圍廣 大,復甦之際仍需嚴加監控戰局。
據公會統計, 2025 年台灣扣件 出口重量 123.98 萬噸,年減 4.1% ,
平均單價每公斤 3.53 美元,年增
0.8% 。
若從台灣海關的統計數據來看, 2025 年對全球五大洲扣件出口額全 面下滑,唯東協成長 9.7% ,成最大 動能區域。過去三年台灣扣件出口金
額連續下降 (圖1) ,減幅總和 8.3% ,
且 2025 年恐還尚未觸底,顯示台灣 扣件出口正明顯萎縮。
表1. 台灣螺絲公會的扣件統計數據 產品 出口量成長率 單價成長率 木螺絲 -4.13%
6,500,000,000
6,000,000,000
5,500,000,000
5,000,000,000
4,500,000,000
4,000,000,000
5,319,398,407 6,140,678,189 4,600,022,138 4,374,025,745 4,215,769,519
轉危機為轉機,
扣件精品揚帆 中東烽火、資源戰已然引 爆,台灣扣件業者當自強。面對 通膨隱憂以及中國低價競爭的 夾擊,掌握線材、鎖定高值夥 伴、拒絕賤賣,以 70 年工藝鑄 就台灣扣件「精品」價值,衝破 低價泥沼。亂事見真英雄,未來 是屬於勇敢轉型的贏家,在下一 個彎道超車,搶佔全球高地!
2026 CBAM最新動態- 歐盟 2025 年 12 月針對 CBAM 的相關實施細節規範作出部分調整並釋出官方公告。有鑑於目前 CBAM 已進入官方公
布的正式實施期,業者對於相關期程、產品涵蓋範圍、應繳交文件和各項實施細節仍有許多不清楚之處,以至於在碳排 計算和相關申報程序上似乎仍是無頭蒼蠅無所適從。編輯部在此特別整理出概要提供給讀者參考,盼能讓業者更快速了 解何時要做 ? 怎麼做 ? 誰來做 ? 要注意什麼 ? 的問題。
起源 歐盟於 2005 年起在歐盟境內實施排放交易計劃 (EU ETS),這是一項旨在促進溫室氣體減排,減少全球二氧化碳排放 所採用的市場機制。此機制限制受規範業者的總溫室氣體排放,在配額上限內業者可出售 / 購買額外額度,且須每年申報 額度內的排放,否則將面臨罰款。ETS 給歐盟業者的自由配額將逐年減少,並自 2026 起至 2034 年完全退場。儘管 ETS 已 實施多年,但多數非歐盟國家並無類似管控機制,因此為避免碳洩漏、促進各國減碳腳步一致,使從非歐盟國進口產品的 碳排成本能與歐盟企業站在公平競爭點,歐盟 2023 年通過碳邊境調整機制 (CBAM) 立法,並於同年 5 月正式生效。
CBAM的重要期程 歐盟 CBAM 主管機關理解到各國碳排放和產業組成存在巨大差異,此項立法生效後設定了不同階段期程,讓業者有 更足夠的時間去應對準備。
(2023/10/01-2025/12/31)
進口商僅需按「季度申報」所進口商品的供應鏈端直接碳排 ( 範疇一 ) 資料,但毋須承擔「支付碳費和憑 證交付」義務。申報書中所涵蓋的直接 / 間接碳排數據,僅作為正式實施前的資料收集和日後計算碳排標準 之用。
(2026/01/01起)
2026 年起進口商除須申報碳排資料外,也要依排放量購買和繳交憑證 ( 每張憑證代表 1 公噸 CO 2 排放 量 ) ,海關也會在產品入關前審查是否已具 CBAM 授權聲明 (Authorised Declarant Status) 。 CBAM 憑證將於 2027/02/01 起開始發行,且業者最晚須於 2027/09/30 前完成 2026 全年度的 CBAM 申報並繳交憑證,違者將 面臨罰款或禁止輸入。讀者看到這邊一定很疑惑,為何表定 2026 年初就須購買繳交憑證,但 2027/02/01 後 才能購買憑證 ? 這是因為碳費的「課徵年度」和「繳交 / 購買憑證年度」是分開的,近似所得稅計算概念。 也就是 2026 年會根據進口商的每一筆進口累積計算碳排責任,扣除在原產國已實際繳付碳費 ( 若有的話 ) , 並在翌年 9 月底前完成結清,這是避免業者邊做邊被罰或是進口商被迫用偏離實際值的預估值亂買憑證,達 到正確精算和避免貿易衝擊。 過
2026年正式實施後的申報規定
有別於 2023-2025 年過渡期的季度申報, 2026 年起改採「年度申報」 + 「繳交憑證」制。進口商 ( 須取得歐盟境內 授權申報人資格 ) 申報時須繳交 :
年度 申報
繳交 憑證 + 1. 依 CN 碼的年度進口 CBAM 產品總量
2. 各生產設施的實際排放 ( 範疇一 ) 、間接排放 ( 範疇二,採逐步納入 ) ( 備註 : 直接碳排放(範疇一):是指工廠在 生產過程中直接排放的溫室氣體,如燃料燃燒和煅燒等過程,也包含供熱和製冷產生的溫室氣體排放,無論其在哪裡產 生。間接碳排放(範疇二): CBAM 要求對生產過程中因消耗電力而產生的碳排放進行監測和計算,例如 : 發電廠等設 施生產電力時所產生的二氧化碳排放。 )
3. 排放計算方法
4. 在原產國已繳碳價可扣抵金額 ( 備註 : 台灣主管機關雖已有在跟歐盟針對 CBAM 碳費抵扣問題進行框架性原則溝 通,但歐盟針對互認的實施細節尚未有最終定案,預計可能在 2026 年中後才會更加明朗 ) 。
5. 經歐盟認可第三方查證機構查證後的排放報告 ( 內容須包含 : 生產設施、產品類別、所對應的年度排放量 )
6. 第三方查證聲明 ( 詳細載明 : 查證機構的身分與認證編號、查證範圍 ( 產品和工廠明細 ) 、查證的結論 )
7. 已繳交 CBAM 憑證紀錄 ( 包括 : 憑證數量、對應年度排放量、憑證價格 )
( 備註 : 若歐盟進口商(包括其報關代表人)在特定曆年所進口貨品之累計淨重未逾 50 噸,可豁免申報義務 )
所有碳排申報只能透過歐盟 CBAM 線上申 報系統 (CBAM Registry) 這個平台完成,且只 有歐盟境內進口商和其指定的間接報關代理可 透過線上申報和繳交憑證,再由歐盟主管機關 作後續審查,製造商自己不可以直接上線申報。
碳排放怎麼算? 這裡以螺絲業最關心的 7318 品項來說明。螺絲的碳 排計算須包括「上游鋼材煉鋼過程的內含排放 ( 約佔 7090%)」和「工廠製程的直接排放 ( 冷 / 熱鍛、熱處理、表面 處理、燃料燃燒 )+ 用電間接排放」,儘管製程端的碳排相較 鋼材的部分較少,但仍須納入計算。當前較常用的是直接排 放公式或使用 ( 可能使未來成本增加 ) 的歐盟預設參考值。
每噸螺絲碳排強度(tCO 2/ton)=
( 原料鋼材排放 + 製程直接排放 + 用電間接排放 ) ÷ 螺絲產量 ( 目前可不列入計算 )
* 原料鋼材排放 = 鋼材用量 X 鋼材碳排係數 ( 係數可由鋼廠提供 )
* 製程直接排放 = 燃料用量 × 排放因子 ( 天然氣:約 2.75 kgCO 2e / Nm³; 柴油:約 2.68 kgCO 2e / L)
* 用電間接排放 = 用電量( kWh ) × 電力排放係數( kgCO 2e / kWh ) ( 可參考台電官方年度係數 )
( 補充 ! 目前 CBAM 憑證的計算只計直接排放部分,間接排放僅作為資訊性申報。
不過如果直接排放數據異常偏低,也可能被要求補申報間接排放或採用預設值。 )
出口總噸數 X 每噸螺絲碳排強度 (tCO/ton) 後得到的數值就表示需要多少張憑證。
( 註 : 小數點直接進位,憑證價格以 EU ETS 配額之每週收盤平均價計算 ) 。
申報管道
如果無法提供直接排放數據怎麼辦?
倘若申報人無法提供實際排放數據或提供可核查的供應商排放數據,或是使用估算或模型化數據 ( 這項可能須第三方認 證 ),申報系統將會自動帶入歐盟官方公布的預設值去計算 ( 通常算出的成本會更高,廠商也需要購買更多憑證 )。且根據 歐盟 2025 年 12 月最新公告,如果申報人提供之排放數據被官方認定為不可信,可以強制採用國家或類別預設值計算。自 2026 年起 CBAM 預設值依據國別不同,為總排放量再加權 10%,2027 年加權 20%,2028 年 ( 含 ) 以後皆以加權 30% 計算。
以下列出歐盟前 5 大扣件進口來源 ( 台灣、中國、土耳其、越南、印度 ) 的碳排預設值概要。這 5 大進口國中,平均 預設值從高至低排序為印度、土耳其、中國、台灣、越南。
▼ 歐盟 5 大進口來源
7318 11 00 鋼鐵馬車螺絲
7318 16 鋼鐵螺帽 7318 12 10 不鏽鋼木螺絲 ( 除馬車螺絲 )
7318 19 00 鋼鐵螺紋部件 7318 12 90 鋼鐵木螺絲 ( 除馬車螺絲 )
7318 21 00 鋼鐵彈簧墊片和防鬆墊片
7318 13 00 鋼鐵螺絲鉤和螺絲環 7318 22 00 鋼鐵墊片 ( 除彈簧墊片和其他防鬆墊片 )
7318 14 10 不鏽鋼自攻螺絲 ( 除木螺絲 )
7318 14 91 鋼鐵寬螺距螺絲
7318 14 99 鋼鐵自攻螺絲 ( 除寬螺距螺絲和木螺絲 )
7318 23 00 鋼鐵拉釘 ( 除特定用途之中空或分叉拉釘 )
7318 24 00 鋼鐵銷及開口銷
7318 29 00 鋼鐵非螺紋部件 7318 15 不論有無螺帽和墊片的螺紋螺絲和螺栓 ( 除螺紋馬車螺絲和其他木螺絲、螺絲鉤和螺絲環、自攻螺絲、方頭木螺絲、塞及栓
; 中國在
其在 7318 12 10 、 7318 14 10 、 7318
; 越南在 7318 12 10 、 7318 14 10 、 7318 15 、 7318 16 、 7318 22 00 的預設值略高 ; 印度幾乎在各品項的預設值都不具競爭優勢。
台灣 土耳其 越南 經歐盟認可的CBAM第三方查證機構有哪些?
雖然 CBAM 申報時要求申報人需繳交第三方查證聲明,但目前歐盟官方尚未公布官方核可查證機構的完整清單。根據 CBAM 實施細則,CBAM 查證單位須取得歐盟認證,且須具備 ISO 14065 等溫室氣體查證能力,目前海內外已有公開提供 相關 CBAM 認證、預查證或查證準備服務的單位有 Applus+ Certification、RINA、TÜV SÜD⋯等 ( 注意 ! 這些單位目前仍非 歐盟認可單位 ),其他像是在 EU ETS 或 ISO 環境下已獲認可的驗證機構(DNV、SGS、Bureau Veritas、Intertek)未來或 許也可能有機會獲認可為查證單位。完整的認可名單預計於 2026 年第三季後登錄於 CBAM Registry 系統供申報人查核。
總結 歐盟 CBAM 的施行細則接下來幾個月將漸趨完備,未來廠商進行申報時將越來越沒有投機模糊的空間,建議 廠商應盡速建立自身的 CBAM 碳排數據資料庫以備日後官方查核之用。另外,雖然台灣等國的排放預設值相對於 多數國家看起來仍具優勢,但相較於採實際排放數據作申報,以預設值申報勢必會提高廠商未來購買憑證的成本 和風險,建議廠商應積極檢視自身和上游供應端的實際碳排狀況,若計算後顯示減碳成效不佳,應盡速找出一個 更具成本效益和競爭優勢的解決方案,讓減碳成為台灣業者在歐盟甚至是全世界開拓更多市場商機的關鍵要素。
著作權所有: 惠達雜誌 / 撰文: 副總編輯張剛豪
在
扣件功能性預塗膠 前瞻性價值解決方案提供者
全球扣件強調安全性與組裝效率的浪潮中,
TSLG 台灣耐落憑藉獨家核心競爭力與技術 ──功能性預塗膠,整合一站式解決方案,成功在 亞洲乃至全球市場中脫穎而出成為先驅。
除了 台灣(楊梅、台中、高雄)及 中國(昆 山、東莞、溫州、重慶)據點,耐落也成立 越南北寧 與 泰國春武里府 廠,結合客戶的需求與在地化生產, 從樣品驗證,到工程技術支援,同步連結台灣、中國、 東南亞的營運、生產及服務系統,實現當地或多地量 產,還可透過各據點在螺絲產品出口前完成預塗膠的 塗佈需求。藉由其全球最完整的預塗材料、工程設計 及驗證技術與設備,結合精密塗佈技術及完善的品質 系統,讓耐落成為全球預塗膠龍頭地位。
防鬆預塗膠分為物理與化學型,物理型如知名的
Nylok patch ,具備可重複使用與客製化扭力設計等特 性。化學型如業界代表品牌 precote® ,則預塗於螺絲 上,讓客戶取用即裝,兼具高強度一次性拆卸力,提 升產品安全並大幅提高產線效率。另有自主研發電動 車防漏與絕緣用的 T-71/66/69/94 等產品。耐落可依 客戶需求,針對防鬆、防漏、潤滑、防鏽蝕、防沾黏、 防高溫鎖死及絕緣等功能提供專屬預塗服務,打造真 正客製化解決方案。
耐落預塗膠技術在降低組裝成本與提高產品性能 保障層面均帶來效益。例如透過實驗室的震動測試、 摩擦係數及夾緊力數據來支援汽車產業客戶的設計決
策,確保組件 在高強度撞擊 下的安全性; 電子產業則仰 賴耐落精準的品質管控,預防螺絲鬆脫引發故障或 功能失效,減少大規模產品召回風險。這種將產品 安全與用戶安心結合的價值是耐落堅守的使命。
耐落聯絡人 : 謝依樺小姐
耐落以「均一品質、滿意服務」為品牌精神, 透過內部完善的營運及跨國製造基地,支援全球多 地量產需求,特別在外移趨勢明顯的產業中扮演 關鍵角色。此外耐落積極迎接未來挑戰,持續推動 塗膠應用於鋁鈦等新金屬材料及特殊規格 (M0.8 至 M200 內牙、各種零件形狀 ) 與智能化產線升級, 力求從價值解決方案提供者成為「前瞻性」價值解 決方案提供者,引領扣件業走向下一個創新高峰。
著作權所有:惠達雜誌
耐落集團除不斷提升塗佈科技應用於自動化、 電子產品輕薄化及電動車扣件預塗服務需求外,未 來將目光投向 AI+ 、低空經濟及機器人產業,結合 綠色永續,用科技及專業服務締造新標竿,讓每顆 螺絲都成為保障全球各個產業客戶產品安全的關鍵 力量。
撰文:曾柏勳
社論2026台螺絲業三大挑戰: 鋼鋁稅、CBAM、低價競爭 美國和伊朗的戰爭 2 月底才剛開打,但 50% 的鋼鋁稅對螺絲業者來說卻已經是打了快一年的硬仗。面對這場從 2025 年中開始且似乎是遙遙無期的關稅持久戰,台灣的螺絲業者不只有各項經銷成本攀升的問題仍待克服,來自歐
盟 CBAM 的減碳壓力、高科技產業熱潮引發的傳產人力荒、甚至還有來自中國和新興國家競爭對手在全球鋪天蓋地 的低價搶市,種種內憂外患讓這個曾享有一段輝煌時代的台螺絲產業面臨前所未有的生存壓力。有業者甚至不諱言, 這些問題若再不獲得重視和解決,所謂的未來黃金發展 10 年最終只會離台灣螺絲業越來越遠。
台螺絲2025出口略減 高成本懸而不決恐拖累競爭力
去年台灣螺絲出口近 120 萬噸,年比稍減約 4%,回顧前幾年的表現,客觀來看應屬正常漲跌。但若從今年 1 月出 口來看,前年比大減逾 13%,2 月出口因年假多可能降更多。前 20 大出口夥伴中許多歐美國家都出現至少 10% 以上 的萎縮 ( 美國減 12.29%、德國減 35.66%、荷蘭減 18.02%),顯示歐美主要採購主短期內對台採購需求出現減少信號, 全年度的表現尚待觀察。這樣情況若非當地市場景氣趨冷或單純淡季因素致需求降低,可能就要擔憂是否為訂單流 失或轉移的早期警訊了。
螺絲出口競爭力很大部分來自對成本的管控。螺絲製造 成本逾 6 成來自線材,雖然廠商不斷反映心聲,但台灣中鋼線 材每一季的報價似乎總讓廠商覺得不夠接地氣。儘管中鋼針 對忠實客戶提供較優惠的專案報價,但從今年台灣從韓國進 口的冷打線材突暴增近 4 倍的情況來看,一些業者似乎對優 惠下仍比韓國高 15-20% 的中鋼線材已不買單。加上今年歐盟 CBAM 已進入正式實施期 (2026 年起的碳排都需納入課徵碳 費申報和繳交憑證 ),為因應 CBAM 所衍生的各種作業成本大 增。在 CBAM 成本將成未來常態下,台螺絲業者若遲遲無法從 影響成本最大的原料端來拉近與其他低價搶市競爭對手的成 本差距,預期未來 3-5 年生意可能會越來越不好做,未來全年 度的出口表現驟降 20% 也不無可能。
台灣目前的產業發展環境對螺絲製造可說是越來越不友善,工業園區如雨後春筍般建起的高科技廠吸走許多人 才,年年高漲的土地成本和相較其他國家更高的用電成本也讓很多螺絲業者想賣便宜也沒有賣便宜的條件。台螺絲 出口最高曾飆至全年 165 萬噸,惟近幾年多徘徊在約 120 萬噸。過去廠商會選擇挑進口商或通路商的單做,現在則 是少量多樣、特殊設計、高技術門檻等來自 OEM/ODM 製造商的單能接就接,凸顯出 在美國市場需求沒有大幅提升, 歐洲市場景氣衰退、新興國家的砍價競爭、以及中資布局海外設廠及銷售據點搶市的大環境下,未來台灣業者若不想 失去訂單已沒有太多選擇的空間。
CBAM雖立意良善 細部規範應加速完善 歐盟 CBAM 雖然本意上是要推行產業減碳,並透過規範來要求 非歐盟國家業者一起努力,避免不公平競爭,惟執行面上仍有不少 難度。像是申報的授權認證單位未明、螺絲碳排申報需提交哪些文 件和複雜的計算方法、協力廠碳排資料的取得、不同國家之間的碳 費互抵問題
等,目前都還沒有人可以給出很精確的解答。台灣廠 商都非常願意遵循規定來做,也努力從各方面來節能減碳,甚至花 費不少資金人力申請 ISO14064、14067 等相關認證,但在很多方面 都還沒有明確解答的情況下,就算真的想要執行也顯得寸步難行, 成本壓力倍增。加上最近美伊戰爭讓許多輸歐貨櫃須通過的荷姆茲 海峽面臨全面封鎖危機,如果貨櫃需改道造成轉運時間拉長 1.5 倍, 廠商勢必要做好輸歐貨運成本可能拉高上千美元的心理準備。如果 CBAM 的各項細部規範能盡早公布讓廠商執行上有所本,相信能避免 ㄧ些不必要的運作成本產生。
扣件納入鋼鋁稅合理? 苦的將是美國消費者 同樣是鋼鐵衍生產品,手工具和零組件並沒有納入鋼鋁稅涵蓋項目,反而 是附加價值和利潤本身就不高的扣件產品須被課徵 50% 的額外關稅,看起來 似乎有進一步討論的空間。甚至有很多業者私下抱怨「對用於多數產業製造中 的基本必需品課徵如此高關稅根本毫無道理」。根據美國 232 條款的精神,品 項是否要納入鋼鋁稅考量的是 : 其鋼鐵含量、是否是鋼材的延伸型態、是否是 鋼鐵業發展的核心⋯等要素。手工具和零組件由於屬於附加價值遠高於原本材 料比例的功能性加工品,因此本質上不屬於鋼鋁稅範疇。理論上看似合理,但 如果 從美國螺絲產業的運作特性來看,對進口螺絲課徵如此高關稅,可能無法保 護到本土鋼鐵產業,反而會加劇本國消費者的扣件採購成本,畢竟美國 70% 以 上的進口扣件品項幾乎是本國業者沒有或不願意生產的。儘管川普政府鼓勵美 國製造,但美國較高的人力生產成本也讓製造成本本就不低的螺絲業者到美投 資設廠顯得不切實際。最終在成本轉嫁下,美國消費者盼來的可能是更高昂的 扣件價格。對於美國當地許多有扣件需求的製造產業來說,真的是好事嗎 ? 答 案不證自明。
4月高雄扣件展 有無歐美日訪客是關鍵
台灣國際扣件展即將在 04/22-24 日在高雄展覽館盛大舉辦,預計會有 300 多家台灣和海外業者到場參展,匯達 也會在南館 1202 攤位歡迎所有業界好朋友的到訪,現場可以索取到最新的扣件成品 / 半成品、原物料、工模具、機器 設備、二次加工、周邊服務的供應商資訊,我們也會有專業的行銷團隊在場協助採購媒合。許多業者表示對本屆的訪 客抱持高度期待。對做設備模具的廠商來說,期待可以看到新興國家的買主,對做成品的廠商來說,如果能有機會看 到更多來自歐美日等主要採購國家的買主到訪將是他們目前最迫切需要的。近幾年來,也有不少雜音傳出,希望高雄 展 3-4 年才舉辦一次,較符合台灣扣件產銷發展。
台灣扣件產業擁有全球獨一無二的完整供應鏈,絕對能滿足全球各 地買主的不同需求,我們誠心邀請您造訪。在當前充滿不確定因素的全球市場,穩定的台灣扣件供應鏈將是支持您 屹立不敗的最佳選擇。
惠達特搜全球新聞 輸美關稅50%不變
螺絲公會:台灣扣件轉戰
品質差異化 台美對等關稅敲定 15% ,但台灣
協會動態 螺絲扣件業仍適用美國 232 條款,輸美稅率維持 50% 。台灣螺絲工業同業公會總幹事楊芳益表示, 全世界鋼鐵業輸美皆為 50% ,
台灣業者須以高品質、產品差異化與國際競爭力因應衝擊。楊強調,
扣件業早在台美談判前已受影響,盼政府穩住台幣匯率,助產業渡難關。高雄市政府指出,高雄 為全國螺絲扣件生產重鎮,產值逾五成,北美市場佔比最高。市府持續攜手產業建立合作平台, 即時評估影響範圍與需求,並引導業者邁向高值化、數位化及低碳發展,提升全球競爭力。
市場觀察:川普關稅2.0
台對等關稅降至15%不疊加 汽車零件同步調降
台美關稅談判 01/15 日取得重要進展,在「台 對等關稅降至 15% 不疊加」、「半導體及其衍生品 等 232 關稅取得最優惠待遇」、「擴大供應鏈投資合 作」、「深化台美 AI 戰略夥伴關係」等部分達成四 項協議,並由駐美台北經濟文化代表處 (TECRO) 和美 國在台協會 (AIT) 代表在美國商務部簽署合作備忘錄。
對等關稅調降15%且不疊加部分將讓台灣獲得 與美國主要貿易逆差國中的「最優惠盟國待遇」,與 歐日韓等貿易夥伴相同。儘管此份協議大部分重點聚 焦台灣半導體、晶片和高科技產業未來的對美投資布 局和稅率優惠,但先前承受 20% 對等關稅的台灣手 工具、工具機傳統產業以及 2025 年 5 月起受 232 條 款影響承擔 25% 稅率的汽車零組件產業將同步降至 15%。此外,根據美國商務部公告,屬於對等關稅涵 蓋品項的航太零組件將享有 0% 的稅率,相關領域廠 商將因此受惠。
據台灣談判工作小組表示,美方承諾未來台企赴 美投資設廠及營運所需之原物料、設備 及零組件將可同步豁免對等關稅和 232 條款關稅。另外,針對日後 美國 232 條款可能新增之品項, 台美雙邊也同意會建立持續諮 商最優惠待遇的機制。
美國國際貿易法 院新訴訟:扣件 進口商挑戰美國海關232關稅估值法 美國伊利諾州扣件進口商 Express Fasteners, Ltd. 向 美國國際貿易法院( CIT )提起訴訟,質疑美國海關與邊境 保護局( CBP )對進口鋼鋁衍生產品 232 條款關稅的估值與 適用方式。 原告主張,其進口扣件遭CBP非法課徵50%鋼 鐵關稅,該局將稅率擴及產品全價值,包括加工、製造、工 廠間接成本等非鋼材部分,而非僅限鋼材含量。此舉未經公 告、公眾意見徵詢或規則制定程序,違反既有CSMS指引、 FAQ及海關裁定,屬任意違法變更。
訴訟核心為 CEE 於去年 12 月發布的內部未公開備忘錄, 該文件將製造、加工、間接成本與利潤皆視為「鋼材含量」, 導致關稅暴增。 Express 指控此備忘錄具普遍適用規則,須 經《行政程序法》公告程序, CBP 卻未履行。 Express 要求 法院宣告 CBP 估值無效,命重新清算僅以鋼材含量計稅, 並退還多收之關稅與利息。
中國2025破紀錄出口貿易順差抗美關稅
中國國家統計局公布, 2025 年經濟成長 5% ,達成目 標,全賴 1.19 兆美元史上最大貿易順差撐腰。 儘管第四季 僅4.5%,但出口力抗川普關稅、房市低迷以及消費疲軟。
然而分析師稱此為「雙速經濟」:製造出口強勁,但內 需房產拖後腿。 Capital Economics 指出,數據可能高估了 1.5 個點。加上生育僅 790 萬創歷史低點,人口減 340 萬至 14 億,雪上加霜。法國外貿銀行 Natixis 警告低價出口不可 持續。 2025 年 12 月房價跌 2.7% 、投資減 17.2% 、零售增 0.9% 。中國國家統計局局長承認供過於求,但預期穩定。中 國當局擬積極推出政策,穩信心、控債、降低出口依賴。
彭啟明訪歐確認CBAM豁免 2,600家台企鬆綁碳關稅 壓力
環境部長彭啟明 2 月 21 日訪問歐盟,針對碳邊境調整機制進行深入交流, 確認中小企業可適用簡化碳排放公式計算與少量豁免原則,台灣約 2,600 家輸歐 中小企業可受惠,年進口量低於 50 噸者可豁免,大幅減輕行政負擔。
彭部長以「台灣綠色戰略」為題,闡述淨零路徑、碳費機制與氣候治理規劃, 歐盟肯定台灣碳費涵蓋範疇二排放的扣減技術細節。 雙方聚焦三大議題:碳價扣 減計算證明、查驗機構互認及技術交流。歐盟透露多國反映查驗機構行政成本過高,正修法增訂互認條文,台 灣查驗證書未來有望獲認可。
據歐盟執委會公布過渡期前 20 大 CBAM 產品進口國,台灣排名第 13 ,產品總重量共 374 萬公噸,包括螺 絲扣件、不鏽鋼及碳鋼產品。氣候署表示,台灣碳費獲 CBAM 認可,但歐盟尚未公布扣減公式,盼明確計算方 式與證明要求。彭啟明強調台灣精密製造與城市礦山回收技術優勢,定位「全球綠色解方」,深化台歐氣候合作。
產業動態
中東戰火、價格戰與韓料進口暴增: 台灣扣件業遭運費飆升 與中國低價衝擊
美伊開戰導致荷姆茲海 峽幾近停航,多家航商停 收中東貨, 歐線現貨運價 漲1,000美元外加附加 費。 長榮海運表示維持 航線正常,但密切監控 中東、紅海與荷姆茲局 勢,將即時通知客戶調整。
在世界另一端,中國 2025 年扣件出口量達 623 萬 噸,年增 6.7% ,但均價跌至每公
斤 1.9 美元,較 2024 年 2 美元續跌。 台灣 業者指出中國低價傾銷與內捲嚴重,客戶持中國報價向 台灣廠商壓價。台灣高成本難敵,形成一般品「血流成 河」,選擇棄單避虧損。
在鋼材趨勢方面,中鋼統計顯示, 2025年自韓國 進口冷打材暴增395%, 達 26,857 噸。業者因韓料比 中鋼便宜 10-15% 而轉單,冷打材主用汽車冷鍛螺栓、 螺帽等。中鋼推專案平衡價差仍難敵韓料吸引力。
多重利空夾擊下,台灣扣件業面臨運費漲、中國低 價與鋼材進口替代三大挑戰,亟需轉型高值化方能突圍。
廠商動態
關稅降溫拚復甦 世德在歐洲設 廠助攻年營運回穩
車用扣件龍頭世德迎來轉機,今年獲利結 構大為改善,營運有望重返常態水準。世德去 年合併營收 25.54 億元,年減 7.64% ,主因墊 付高額關稅及德國廠待優化。世德 6~7 成營收 來自 OEM 客戶,去年台灣廠銷歐美訂單仍穩, 但先將貨品送美倉庫等待拉貨模式,導致須代 墊關稅,重創獲利。下半年世德積極協商,部 分客戶已同意支付關稅,其餘則調整出貨策略, 加上台美關稅定案,壓力明顯緩解。
世德公告德國子公司 MAX MOTHES GmbH 轉 投資 180 萬歐元,設立 100% 持股新子公司 Beco Group GmbH ,鎖定併購德國 OEM 客戶 供應商,每年可望新增 300~500 萬歐元營收, 直接拉抬今年營收獲利。美國廠也傳佳音,目 前進行客戶認證,預計第一季投產,配合在地 化生產需求。世德今年營運可期,市場看好雙 重利多帶動復甦。
Edson Manufacturing公司擴 廠,投資400萬美元進 駐康州新廠 美國康乃狄克州的 Edson Manufacturing 公司因業務急速成 長,宣布投資約 400 萬美元擴大生 將進駐超過38,000平方英呎的新廠 房,佔地逾36英畝,預計2026年中完成遷入。
結合既有設施後,總面積將超過78,000平方英呎,更能 提升客戶服務效能。
這家成立於 1964 年的製造商,從最初僅 5,200 平方 英呎工廠、7 名員工的小廠,蛻變為年產 4.5 億件扣件、 工具與零件的企業。目前員工逾 50 人,供應數千家跨產 業客戶,包括不鏽鋼、鋼鐵、鋁、銅與鎳銅合金材質的家 用盲鉚釘。公司自 1987 年起由現任業主經營,專注品質 保證、準時交貨、具競爭力的價格,以及卓越客戶服務。
ARP推出新款特殊螺帽與墊片系列
美國高性能扣件大廠 ARP 宣布,擴充螺帽與
墊片產品線, 2026 年將推出近 60 款新套件,搭配 其多樣螺栓與螺柱。 墊片涵蓋拋光不鏽鋼或黑氧 化8740鉻鉬鋼材,SAE規格從1/4至3/4吋,提
供標準或倒角款;公制M6至M18亦有售。另有 特殊嵌件墊片,防孔洞磨損或塌陷,適用熱門SAE 與公制尺寸。
成立於 1968 年的家族企業 ARP ,自製頂級螺 帽,符合最嚴格規格。產品包括拋光不鏽鋼、黑氧 化 8740 鉻鉬 12 角及 6 角螺帽( SAE 粗 / 細牙、 公制),另有 Nyloc 自鎖 6 角「 Jet 」螺帽、 12 角 「 K 」螺帽及鋸齒法蘭螺帽。
General Fasteners Company 新董事長上任 美國底特律市郊 的扣件與C類零件供 應商 General Fasteners 公司宣布,新任董事長為 John Hickey。 他先前擔任策略營運與銷售副董事 長,透過社群媒體公布此升遷消息。公司表示, Hickey 一直是營運、成長與企業文化的「驅動力 量」。Hickey 在聲明中說:「我深感榮幸接任此 職,將延續 General Fasteners 可靠、創新與夥伴 關係的傳統。」這家成立 70 年的供應商去年改名 為 General Fasteners,象徵從扣件擴展成為「全 球供應鏈管理值得信賴的夥伴」。
Simpson StrongTie擴大混凝土
美國結構固定系統領導 廠商 Simpson Strong-Tie 擴 充RFB螺栓產品線,新推出36級桿材直徑與長度更大 的款式,並首度提供55級、105級及304/316不鏽鋼 規格。 這些經過預切割、預清潔的螺紋桿已全組上螺帽 與墊片,搭配錨固膠即成完整配置,快速固定既有混凝 土與磚牆,大幅節省現場工時。 RFB 特色為雙端皆有清 晰標記:直徑 1/2 吋以上刻印長度(英吋),並依鋼材 等級區分色碼,便於辨識。搭配 Simpson 膠劑,提供工 程化錨固解決方案。
產品經理 Jerry Miller 表示:「工程師驗證安裝規格 時常遇困難,我們的 RFB 雙端標記與色碼設計,省時又 安心。新系列更靈活,涵蓋 3/8 吋直徑、1/2 至 3/4 吋短 長度款,以及 7/8 與 1 吋鋅鍍碳鋼,滿足多樣產能需求。」
瑞典Bulten集團投資設立泰米爾納德邦扣件廠
瑞典扣件龍頭 Bulten 集團透過印度子公司 PSM Fasteners India ,與泰 米爾納德邦政府簽署合作備忘錄,將投資 525 億盧比(約新台幣 21 億元)於奧拉加達姆 (Oragadam) 興建新廠。
泰米爾納德邦產業部長 T R B Rajaa 於社群媒體公布此消息,預計創造 2,000 個就業機會。
新廠將生產全系列微型扣件,滿足國內需求並主攻歐洲與美國出口市場。此舉強化 Bulten 在印度南部製造 基地, 結合先進技術與在地優勢,提升全球供應鏈競爭力,為當地經濟注入新動能。
Punch工業與Misumi集團啟動模具零件物流合作
Punch 工業株式會社自 2025 年 10 月起,將物流業務委託給 Misumi 集團的「 Misumi 東日本流通中心」。
Punch 集團原位於東京的物流中心已整合至 Misumi 的設施,由 Misumi 提供第三方物流服務。 成果顯著:每月縮短110小時卡車等待與裝卸時間,減少216台10噸卡車 進出,倉庫導入貨架搬運機器人與自動計數分揀車等自動化設備,大幅提升作業效率。
雙方透過貨量集中產生規模經濟,強化對客戶穩定持續供應能力。 Misumi 以 3,000 萬件商品供應全球
32.3 萬家企業,獲日本物流系統協會 2025 年「最優秀物流改善獎」。 未來將推共同採購、相互供貨,結合 Punch的精密加工技術與Misumi的數位技術,開拓海外市場。
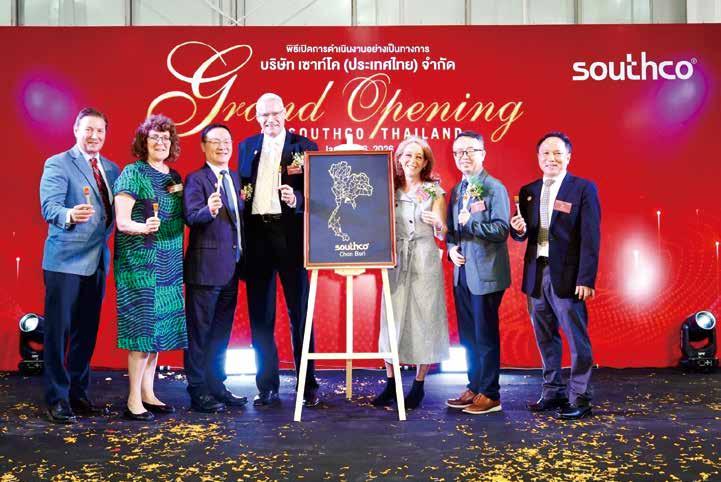
Southco泰國春武里新廠啟用 深耕東南亞扣件市場
全球工程解決方案廠商 Southco 宣布泰國春 武里府新廠盛大開幕,標誌公司東南亞擴張的重 要里程碑。 新廠面積逾2,255平方公尺,專注生 產浮動螺絲、電子存取解決方案、彈出器及快拆 轉接器,大幅縮短交期、強化供應鏈韌性,將世 界級製造能力移近快速成長市場。
此舉延續 Southco 去年全球紀錄成長與多廠 布局,新廠將扮演東南亞客戶尖端解決方案關鍵 角色,維持最高品質標準。該公司表示,新廠強 化在地化生產優勢,提升客戶服務效率。此擴張 彰顯公司長期深耕亞太的承諾,春武里廠將成為 區域製造重鎮,支援快速反應與客製化需求。
賓士重返螺絲組裝 取代膠合提升永續維修性 賓士在其 Tomorrow XX 計畫下,重新思考緊固技術, 將膠合組裝改成用 螺絲來固定,大幅提升車輛永續性與維修便利性。此舉旨在減少材料浪費、 簡化零件拆解,並響應車主對易修車款的需求。
計畫首推頭燈鏡片固定,由原本膠合改為螺絲組裝,損壞時僅需拆幾顆 螺絲即可單獨更換,避免整組頭燈報廢。此舉大幅降低資源消耗,並便利車 主自修。過去數十年,汽車業普遍採用膠合技術以減輕車重、降低油耗與碳排,但實務上造成維修困難,整組零 件廢棄,增加環境負擔。膠合亦阻礙材料分離,降低回收率。
賓士同時研究車門軟質面板,改用熱塑性鉚釘替代超音波焊接,便於鑽出拆解,利於維修或回收。工程師強 調,此回歸螺絲並非倒退,而是平衡技術、環保與使用者便利的最佳方案。未來賓士新車款將導入此設計,展現 百年品牌對創新的堅持與環境責任。
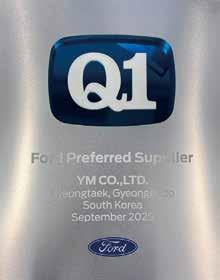
Young Mobility奪福特Q1認證 韓國螺絲業首例開拓全球商機
韓國扣件廠Young Mobility(YM)在2025年底 成為韓國首家獲得福特汽車最高等級Q1認證的企業。
此認證經全面評估品質、生產能力及供應鏈管理,象 徵正式首要合作夥伴資格,並開啟新業務投標權利。
YM 自去年 10 月組專案 小組,跨品質、生產、銷售 部門,歷經一年努力獲證。
目前供應福特歐洲(德國、 英國)動力系統螺栓,認證 後預計進軍北美及泰國福特 工廠,擴大訂單版圖。同時, 現代起亞(內燃機及電動化 最大客戶)、 Schaeffler 、
LG Magna 、 BorgWarner 等全球大廠新專案持續擴張。 YM 強化福特、通用、 Rivian 等海外銷售,出口營收穩步成長。
日本首家螺絲專門技術智庫 Faslab公司正式成立 日本扣件公司 Saima Corporation 宣布成立緊固技術顧問公司 Faslab,為機構設計師提供中立、 客觀的專業諮詢服務。此舉填補 螺絲、螺栓及螺栓接合件設計現場 常見的驗證與諮詢資源不足的困境。
Faslab 針對設計者實際需求,以理論、實測與 分析為基礎,提供包含檢驗分析的付費技術顧問服 務,不偏倚特定廠商立場。螺栓相關故障直接影響 產品品質與安全性,但設計現場往往缺乏專業諮詢 管道,該公司直球對決設計者的核心問題,提供實 務解決方案。
Saima Corporation 的緊固領域專業知識,將透 過此新服務模式,協助設計現場解決難題,提升製 造業可靠性。Faslab 各項服務預計今年 4 月起開辦。 此舉開創日本螺絲產業技術支援新紀元,有望成為 設計者不可或缺的專業智庫夥伴。
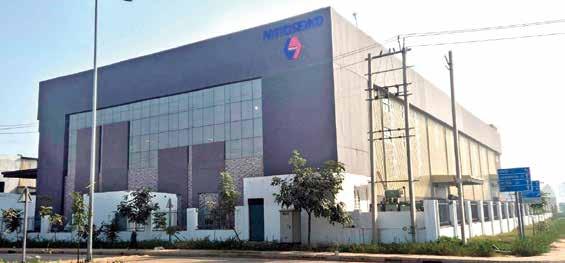
日東精工的印度Vulcan新廠啟用 強化壓鑄產能穩供日系客
日東精工公布,印度子公司 Vulcan Forge 的哈里亞納邦 Jhajjar 新廠於2025年12月投產。 以 5S 體系為基礎, 強化客戶互動,全面優化品質、交期與成本,融入集團運作,提升在地產能與供貨穩定。廠址位於 Reliance MET City 工業園,鄰首都圈,規劃智慧城市,日企雲集,助 Vulcan 擴大版圖。
新廠主產螺帽與特殊冷鍛零件,設計預留二樓未來擴建彈性。
未來規劃擴大客戶圈,確保日系穩定供應;加裝太陽能減電費 保護環境;整合總部機能,精準配置人力,壓縮交期降物流成本; 推行集團教育,凝聚現場團隊。其策略布 局深化日東在印度根基,支撐全球鍛造 供應鏈。
併購資訊
Applied Industrial Technologies 收購 Thompson Industrial Supply
Applied Industrial Technologies 於 1 月 27 日宣布收購 Thompson Industrial Supply。
Thompson 專營工業軸承、動力傳動、液壓、氣動、線性運動與輕量化傳動帶等產品及相 關服務,擁有 40 多名員工、兩處營運地點,服務食品飲料、消費品、製藥、生命科學等多 項產業。併入 Applied 美國服務中心後,首年預計貢獻 2,000 萬美元銷售額。
Applied 總裁暨執行長 Neil Schrimsher 表示:「 Thompson 是理想的互補收購案,將強化我們在 重要工業市場的據點。他們帶來深厚技術專業、相容的供應商關係,以及內部傳動帶與加工能力,提 升區域競爭力與增值服務。」在 MDM 2025 年頂尖經銷商榜單中, Applied 的工業用品排名第 7 、扣件 排第 10 。 此併購持續鞏固Applied當地服務中心優勢,強化動態控制解決方案的售後支援。
土耳其新聞 新聞提供:
Irem Yaren BAYSAL, Fastener Eurasia Magazine雜誌編輯 www.fastenereurope.com
2026土耳其扣件產業展望:在歐洲供應鏈中的定位、競爭與轉型
隨著土耳其扣件產業邁入 2026 年,其定位已不僅限於產量規模,
而是強調在歐洲供應生態系中以速度、彈性、交期與技術能力取勝。雖 然全球扣件市場在噸數的競爭上極為激烈,但 土耳其的優勢在於地理上 接近歐盟、深度融入汽車與機械產業,以及廣泛的製造基礎,能服務中 高附加價值的細分市場。
貿易格局:扣件與土耳其在全球的地位
在 HS 7318 分類(鋼鐵扣件,如螺栓、螺帽、螺絲、墊片與鉚釘)下, 土耳其在國際貿易統計中維持顯著地位。根據全球貿易資料來源,土耳 其在 2024 年的鐵製扣件出口國中名列前茅,出口額超過 8 億美元,全 球排名約第 12 位。雖然扣件僅佔土耳其總出口約 0.3%(以 HS 分類計), 但該產業因與高價值產業(如:汽車與機械)高度整合,而具戰略重要性。
同時,土耳其每年進口扣件約 7 億美元。此雙軌結構顯示,土耳其 出口具競爭力與專業化的扣件產品,同時依價格動態與產品規格,持續 進口某些類別,特別是標準品或成本導向的細分產品市場。
汽車產業:主要需求驅動力 土耳其扣件產業的最關鍵驅動力 仍是汽車產業。2025 年總車輛產量達 1,419,464 輛,汽車出口量為 1,057,920 萬 輛,帶來 415 億美元出口收入,此生態系 規模直接影響扣件需求。
汽車需求提升了整個扣件供應鏈的 產業標準,特別在以下領域:
• 高強度屬性等級(8.8、10.9、12.9 級以上)
• 結構與安全關鍵部件
• 先進耐腐蝕塗層(包含鋅片塗層)
• IATF 16949 下的完整追蹤與製 程驗證
2026 年,競爭不再僅以價格論英雄, 而是由品質一致性、交貨表現與工程支援 能力決定。
歐洲市場的近岸採購優勢
隨著歐洲製造商持續分散供應鏈並 降低對單一來源的依賴,土耳其的地理接 近性帶來可量化的優勢。較短運輸時間、 降低庫存需求,以及更快的工程修改,讓 土耳其成為歐盟買家的靈活替代方案。 歐洲部分地區的能源成本波動與產 能限制,更強化土耳其作為區域供應鏈中 互補製造樞紐的定位。
鋼材、成本結構與永續性方面的壓力
扣件的生產對於鋼線材的價格與能源成本非常敏感。土耳 其鋼鐵生產的動態直接影響下游扣件製造商的競爭力。2025 年前九個月土耳其全國粗鋼產量超過 2,800 萬噸,每月產量持 續維持 300 萬噸以上,供應持續性相對穩定。
永續議題日益成為核心。即使扣件未直接受碳邊境稅管制, 汽車與製造業 OEM 廠商仍日益要求供應商提供範疇 1 與範疇 2 的碳排放資料。因此,能源效率、可再生電力採購與碳核算實 務,正成為對出口導向扣件企業的標準要求。
技術與自動化:差異化關鍵
冷成型產線、光學分揀系統與自動包裝解決 方案的投資熱潮持續進行。針對面向歐洲市場的 製造商,正將作業對準近零缺陷目標,導入相機 型檢驗系統、數位追蹤與批次級文件系統,以符 合 OEM 稽核要求。
轉型不僅限於設備升級,還涵蓋更廣泛的製 程數位化與品質資料管理系統,強化與客戶的長 期整合。
從產量到價值導向:土耳其、台灣與中國如何塑造2026扣件格局 2026 年全球扣件產業不再僅以產量求勝,而是展現區域差異化優勢。
中國持續在大規模標準扣件生產與有競爭力的定價領先。台灣維持精密 扣件與高度多樣製造彈性的全球聲譽。土耳其位處亞歐之間,正日益專注於 高強度螺栓、車廠認證的生產,以及對歐盟市場來說更短的交期。
土耳其對冷成型、塗佈與數位化品管的投資浪潮,並非取代亞洲供應商, 而是反映供應鏈更廣泛的多樣化。歐洲買家日益採用雙區域或多區域採購策 略,依產品複雜度與交期需求,整合來自台灣、中國與土耳其的供應商。
此轉變顯示,2026 年將少有區域對抗,多為全球扣件生態系的結構性再 平衡。
土耳其對冷成型與塗層產能的投資熱潮持續
土耳其扣件供應邁入 2026
年,投資主軸明確:製造商與表面處理專家不僅擴大產能,還強化製程穩定性、自動化、 耐腐蝕性能,以及符合 OEM 等級的規範。最強烈的投資訊號來自兩個相連的領域:冷成型與鍛造的現代化,以及高性 能塗層產能,特別是汽車與重型應用日益需求的鋅片塗佈。
此投資周期的主要驅動力,是歐洲與全球
OEM
廠商對可重複品質、追蹤性與更高耐腐蝕性能的要求。實務上, 這意味更多的多站式成型能力、更嚴格的製程控制、升級的熱處理,以及提供高耐腐蝕性同時降低高強度扣件氫脆 風險的塗層技術。
塗層產能:鋅片塗佈與 OEM 級表面工程
在塗層方面,土耳其市場持續專注於汽車廣泛使 用的鋅片塗佈與先進系統。
Norm Coating 強調投資吊 架浸渡旋轉式鋅片塗層技術,將其定位為避免螺紋損 傷、提供高耐腐蝕性且層厚較薄、無氫脆風險的方式, 特別適合底盤相關塗層。
Norm Coating 的投資規劃也連結更廣泛的產業 塗層基礎設施,包括宣布興建新廠,佔地 20,000 平方 公尺的開放空間與 14,000 平方公尺封閉空間,規劃能 力涵蓋濕式噴塗、粉末塗層、電泳塗層、吊架鍍鋅,以 及鋅合金塗層,顯示 土耳其塗層業者正從「僅限扣件」 產線擴展至更廣的金屬零件表面處理生態系。
其他土耳其表面處理業者同樣鎖定鋅片塗佈領域 的成長。Tekno Metal Kaplama 公司的塗層投資包括 鋅片塗層產線,以及後續全自動鋅鹼性與鋅鎳塗層產 線,該公司也提及 IATF 16949 品質認證,這是面向汽 車塗層產能的重要訊號。
冷成型與鍛造:現代化以及製程可靠性 在製造方面,土耳其扣件生產商將產能擴張與更 深層數位化及嚴格製程控制相結合。最近與 Kaleliler Cıvata 公司訪談的報導,將 2025 年描述為「數位轉型 與產能成長」之年,較 2024 年噸位成長約 12%,並投 資新鍛造產線,提升大直徑螺栓的速度與精度,整合新 一代節能熱處理爐。
Kaleliler Cıvata 公司也將自動化與追蹤視為整合 生產策略的一部分,從原料驗收到包裝全程追蹤,並強 調內部測試能力,此作法日益見於服務安全性與高強 度細分市場的出口導向型土耳其扣件製造商。
永續報告揭露的產能數據也反映部分土耳其生產 商的規模。Mita ş Civata 公司發表的永續報告顯示年總 產能 61,500 噸,包括年產 48,500 噸冷鍛螺栓與 9,600 噸螺帽鍛造,顯示土耳其擁有具實質產業規模、多樣鍛 造產品組合的生產商。
同時,專攻冷成型的製造商也在擴廠與增產。據報,Teknoform 公司新廠目標年產 6,000 噸,並以冷鍛方式生產 直徑範圍(如 M5–M22)內的扣件,凸顯冷成型產能與產品廣度的持續投資熱度。
這些投資對國際買家的意義 綜合來看,這些投資顯示土耳其扣件生態系日益優化,符合 OEM 級供應端的預期,尤其是在歐洲鄰近採購策略 方面。塗層投資(鋅片與相關遮罩 / 黏合塗層,加上實驗室與製程控制)直接支援更高耐腐蝕性能與組裝可靠性;冷 成型與鍛造現代化則支援更緊密的公差、高強度等級產品,以及更穩定的交貨表現。
對買家而言,實務成果包括多類別更短交期的選項選擇、符合汽車需求的成熟塗層基礎,以及積極建構品保基 礎設施的產業,從數位製程監控,到內部測試與追蹤能力。
2025年土耳其汽車產業表現成果 2025 年,雖然當地各車種總產量較前一年成長 4%,但汽車產量下滑 4%。同期,總產量達 1,419,464 輛,汽車產量為 872,538 輛。
2025 年,市場整體年增 10%,達 1,413,903 輛。同期間,汽車市場較前 一年成長 11%,達 1,084,496 輛。
商用車組別中,2025 年產量成長 19%;輕型商用車產量上漲 21%,重 型商用車產量增 1%。2025 年商用車市場較前一年成長 8%,輕型商用車市 場增 10%,重型商用車市場則下滑 4%。
各車種總出口以輛數計年增 4%,汽車出口下滑 8%。同期,各車種總出 口達 1,057,920 輛,汽車出口為 599,687 輛。
依土耳其出口商總會(T İ M)數據,2025 年各車種總出口成長 12%,達 415 億美元。依烏魯達格汽車產業出口商協會(O İ B)數據,汽車出口成長 4%, 達 118 億美元。
美洲新聞 新聞提供:
John Wolz,FIN編輯(globalfastenernews.com)
Mike McNulty,FTI副總裁兼編輯(www.fastenertech.com)
Optimas Solutions 公司設立印度辦公室 Optimas Solutions 已在印度開設辦公室。執行長 Mike Tuffy 表示:「此 次擴張反映了我們持續投資於員工,並承諾在全球取得成長,同時確保為客 戶提供強大且在地化的支援」。印度辦公室強化了 Optimas 的全球布局,並 提升其以工程專業、供應鏈效率及卓越的營運來支援客戶的能力。
總部位於伊利諾州的 Optimas 為汽車、農業及醫療設備市場的 OEM 與一級供應商提供扣件及 C 類零件與服務。 Optimas 在美國 19 個州、墨西哥、歐洲及亞太地區設有據點。
Bisco Industries 公司開設墨西哥據點 Bisco Industries 在墨西哥奇瓦瓦州開設據點,這是其全球第 53 個據點。總部位於加州 的 Bisco 經銷扣件及電子零件,在北美擁有 52 個銷售辦公室、亞洲 1 個辦公室,以及 7 個配送 中心。其 National-Precision 部門向航空、製造及工業設備產業的 OEM 廠銷售電子硬體及商 用扣件;Fast-Cor 部門則專門向經銷商經銷扣件及零件。
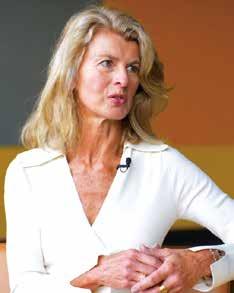
Foley憶起與雷根總統的一對一會談 Georgia Foley 在美國專業工具及扣件經銷商協會(STAFDA)服務 31 年,其 中 26 年擔任執行長,她最喜歡一段 STAFDA 的回憶,是她在協會全職就職前的一 個活動。1990 年,她當時管理另一協會時,她的父親兼 STAFDA 首位執行長 Morrie Halvorsen,將她留在後台休息室與主講人前美國總統雷根獨處。
Foley 回憶說:「當時雷根剛卸任。」在上台前,雷根喝著茶配蜂蜜時,兩人聊著「蜜蜂、 大自然及其他一般話題。他是最親切、最和藹的人,完全感覺不到他是剛卸任的美國總 統。我們大笑,聊得很愉快。」
Foley 後來受聘加入 STAFDA,並在 Halvorsen 退休後升任執行長。從 2026 年起, STAFDA 將由伊利諾州的協會管理公司 Frontline Co. 接手管理。面對會員公司合併的 浪潮,十年後貿易協會將何去何從? Foley 建議:「我們都得團結起來才能生存。」
Foley 表示:「毫無疑問。協會仍有重要角色,但我們至少在展會及聯合計劃上也需合併。」她形容擁有 1,900 會 員的 STAFDA 為「人際關係導向的組織」,並強調將持續如此。
Fastenal 公司公布扣件銷售雙位數成長 Fastenal 在 2025 年 12 月的扣件銷售雙位數成長,結束近兩年下滑後復甦的一年。12 月扣件銷售成長 10.8%, 達 1.86 億美元(佔總銷售 29.6%),較 11 月的 14.6% 成長略降。Fastenal 自 7 月以來持續公布雙位數扣件銷售成長。
2025 年第四季,扣件銷售成長 12.6%,達 6.14 億美元(佔總銷售 30.3%)。直銷產品表現優於間接產品,主要因 製造業客戶帶動的扣件銷售增加。整體第四季銷售成長 11.1%,達 20.3 億美元;營運收入成長 11.4%,達 3.84 億美元; 淨利成長 12.2%,達 2.94 億美元。
全年銷售成長 8.7%,達 82 億美元;營運收入成長 9.6%,達 16.5 億美元;淨利成長 9.4%,達 12.6 億美元。 銷售成長得益於漲價。同時,26% 受訪者表示供應商交期延遲(高於 11 月的 13%),但多數(69%)維持相似水準。至於客戶庫存水位,17% 受訪者認為「過 高」,較 11 月的 3% 增加。
Fastenal 公司宣布執行長交接 Fastenal 公司宣布,Daniel L. Florness 將於 2026 年 7 月 16 日卸 任執行長。Fastenal 董事會於 2025 年 12 月 19 日任命現任董事長暨銷售長 Jeffery M. Watts 接任執行長,自 2026 年 7 月 16 日起生效。
董事會主席 Scott Satterlee 表示:「董事會感謝 Daniel 為 Fastenal 服務 30 年,並讚揚他過去 10 年擔任執行 長期間為股東創造的價值。此次交接是自 2024 年 8 月 Jeff Watts 升任總裁以來,有序接班計劃的下一步。Daniel 及整個董事會相信 Jeff 將延續 Robert Kierlin 及創辦人數十年前建立的文化價值,領導 Fastenal 前進。」
Florness 將持續擔任新執行長的策略顧問,至 2028 年初。董事會計劃任命 Jeffery 為董事,填補 Florness 留 下的空缺。
Supply Technologies 公司興建配送中心 Park-Ohio Holdings Corp 公司旗下的 Supply Technologies 宣布,將在 俄亥俄州興建一座 375,000 平方英尺的北美配送中心。總部位於克里夫蘭 的 Supply Technologies 在全球擁有 70 多個倉庫。新設施將成為旗艦據點, 包含倉儲、品質檢驗、工程服務及創新中心,預計雇用逾 100 名員工,資本 投資超過 2,000 萬美元。
董事長 Brian Norris 表示:「我們對此設施的投資包括機器人自動化、更先進的倉儲系統,以及品質與工程實驗 室的最佳設備。」招聘將於 2026 年初展開,正式開幕目標為 2026 年 7 月 1 日。Supply Technologies 是一家全球供 應鏈管理公司,專營組裝零件及扣件。
美國扣件經銷商指數出現改善 扣件經銷商指數(FDI)在2025年12月跳升至 56.4,反映銷售、供應商交貨及客戶庫存等多數指標改善。這是 自 2024 年美國總統大選前最強勁的 FDI 讀數。
銷售、供應商交貨及客戶庫存均上揚,但就業水準拖累指數。雖然仍成長,就業指數降至 52.9(11 月為 54.8), 因 11%(先前為 3%)受訪者表示低於季節水準;不過多數(71%)仍稱符合水準。銷售趨勢特別強勁,指數升至 58.7(11 月僅 49.6),43% (11 月 23%)受訪者稱銷售超越季節水準,高於一整年平均 38%。 前瞻指標 12 月降至 51.2(11 月 55.4),主因為客戶庫存(17% 稱「過高」,11 月僅 3%),但多數(69%)稱正常。 儘管月比下滑,資料顯示六個月展望穩定,51% 預測趨勢將改善(11 月 52%,高於 24 個月平均 43%);僅 14% 預測 下滑(11 月 16%),其餘 34% 預期持穩(11 月 32%)。
2026 年展望偏正向。有一位受訪者寫道:「(2025 年)是我們至今最佳的一年,預期新年狀況類似。」在關稅方面, 有一位受訪者總結說:「關稅很討厭。」漲價在某些案例抵銷銷量下滑。「延續第二輪的關稅很具挑戰。」
加拿大關稅混亂更甚。「CBP 關稅計算完全混亂,導致定價不確定。進口商收到誤算通知,但美國海關及邊境保 衛局未澄清 232 條款的規則。」另一人指出:「加拿大匆促宣布,自 12 月 26 日起,對鋼鐵衍生品及所有扣件課徵全 球 25% 關稅。由於多數零件無本土來源,價格將大幅上漲。」
RivetKing 公司獲年度組裝緊固產品獎 Industrial Rivet & Fastener Co.(又稱 RivetKing)在 2025 年組裝件 展會中以緊固類別獲年度產品獎。新 MTC 控制器為全系列 FreeSet 無線 手工具提供製程控制及資料蒐集,包括 RK-777C(盲鉚釘)、RK-787C(鉚 帽)及 RK-797C(鎖栓)。
工程副總 Steven Sherman 表示:「MTC 控制器能計算安裝扣件數量, 並在需要時指導組裝員,避免遺漏。」Sherman 表示,新扣件將重返基礎設 施應用。「我們正開發太陽能農場及 AI 資料中心用的鎖栓與結構扣件。」
Williams 當選 YFP 2026 會長 Würth Industry USA 公司的 Zechariah Williams 當選青年扣件專家協會 (YFP)2026 年度會長。AmeriSteel Fastener 公司的 Nihar Sinha 為副會長,IFE Americas 公司的 Hristijan Georgievski 為前任會長。董事會續任成員包括 Beawest Fasteners 公司的 Craig Beaty、Sherex Fastening Solutions 公司的 Jake Glaser,以及 Advance Components 公司的 Mallory Nichols。YFP 成立於 2014 年,旨在透過教育、合 作及社交連結,賦能下一代扣件專業人士。
LindFast 公司完成 AZ Wire 公司收購 Nautic Partners 旗下的投資組合公司 LindFast Solutions 集團宣布 收購 MFG Partners 旗下的 AZ Wire & Cable 公司。執行長 Mike Spencer 表示, 此收購是 LindFast Solutions集團的關鍵時刻:「AZ Wire & Cable公司加入後,我們結合兩大領導者,打造更多元、可擴展的平台。此 收購擴大了產品的廣度及交叉銷售能力。」
AZ Wire & Cable 將維持現有領導階層的運作。成立於 1988 年的該公 司是工業、商用及特殊電線電纜總經銷商,提供切割、捲繞、並排、條紋化 及捲線服務。該公司位於伊利諾,另有紐約、北卡羅萊納、佛羅里達、德州、 科羅拉多、亞利桑那、加州及奧勒岡州八處據點。成立於 1983 年的明尼蘇 達州 LindFast Solutions 集團是特殊扣件總經銷商,Nautic Partners 於 2019 年與管理團隊合作進行收購。
NEFCO 公司收購 STS Industrial公司 STS Industrial 為美國全國煉油廠、化工設施、油氣營運商、工 業承包商及製造客戶供應扣件、管材、閥門配件、墊圈、管道支架 及切削工具。NEFCO 執行長 Matthew Gelles 表示,STS Industrial 公司「在墨西哥灣地區根基深厚,其專業與文化與 NEFCO 專注承 包商的速度、服務及技術解決方案高度契合。」STS Industrial 將向客戶引進 NEFCO 的擴充產品組合、製造能力、增值服務及透 過科技實現的解決方案。
成立於 1981 年的康乃狄克州的 NEFCO 是一家家族經營的建 築供應公司,在東岸及中西部擁有 20 多個據點。NEFCO 緊固解決 方案部門提供 OEM 庫存管理。
Faspac 關閉 Fastap Screw Products公司 Fastap Screw Products 的母公司 Faspac Inc. 結束 41 年營運,位 於華盛頓州的總部同時關閉線上商店 Screw Outfitters。「四十多年前, Faspac 的一群創辦人,在西雅圖郊區一間小型承包商供應店,向承包商提供 一款看似平凡的自攻螺絲產品。雖然外觀與當時一般『自攻螺絲』無異,但 其最大特色是材料設計與製造的絕對品質。」
五年後,公司遷至加州更名為 Faspac,提供 Fastap 自攻螺絲產品。他們開發新品 Fastap Plus 室外級自攻螺絲, 具專利聚合塗層「Duracoat」。該公司表示:「此塗層常見於汽車與航太製造,以抗鏽性能著稱,且避免鍍鋅產品的『氫 脆』問題,在木工領域成為了前所未聞的首創產品。」
American Ring 公司慶祝 50 週年 美國俄亥俄州的 American Ring 是扣環及零件製造商與經銷商,該公司 正慶祝以信任、毅力及解決客戶挑戰建立的五十年成長歷史。雖正式成立於 1976 年,但其發跡時間點更早。創辦人 Robert L. Morrissey 在二戰期間進 入扣件業,後獲客戶支持獨立創業。董事長 Jim Morrissey 表示:「父親戰時 進入扣件業支援戰爭相關產業,1958 年,有幾家公司給了他一些做生意的機會,讓他能自己創業、靠自己謀生。」
1960 年代,Robert 代理英國扣環廠商 Anderton,建立起國際關係並奠定技術基礎。到 1970 年代中,他與兒子 們從銷售轉為美國中西部經銷業務。American Ring 公司於 1976 年在俄亥俄州開業,1983 年傳承給兒子。Jim 表示: 「我父親說『若每月銷售達 4000 美元就很了不起』,如今,我們一小時內就能達成。」
American Ring 度過經濟衰退、製造轉移及供應鏈中斷。關鍵里程碑包括 1989 年收購 Precision Spring & Manufacturing公司、2017 年買下 Ring Master公司,以及 2018 年取得 S&M Retaining Ring 公司資產。將 更多製造能力內化,有助維持競爭力。
歐洲新聞 新聞提供: Fastener + Fixing Magazine www.fastenerandfixing.com
MEKR’S 收購 HOPE fix MEKR'S s.r.o. 公司已收購 HOPE fix A.S.,將該公司納入 MEKR'S 集團,並強 化其在扣件市場的地位,同時讓客戶能更 可靠地取得更大量的標準扣件。
位於捷克共和國的 HOPE fix 公司為批發業者供應標準扣件,包括螺絲、螺帽、螺栓、墊片、牙條、鉚釘、轉扣和 錨栓。HOPE fix 出口至中歐市場,如德國、奧地利、義大利、西班牙、斯洛伐克、匈牙利、波蘭、羅馬尼亞、英國、愛爾 蘭、芬蘭、瑞典、立陶宛、斯洛維尼亞、保加利亞和塞爾維亞。
HOPE fix 旗下擁有約 5,000 種標準扣件,這些將被加入 MEKR’S 約 60,000 項產品的型錄。雙方聯手後, MEKR’S 集團現在能供應更大量的常用產品,協助企業避免延遲和供應短缺。
MEKR'S 表示:「製造業、建築業和零售業客戶,將受益於更快的交貨速度和更穩定的必要扣件供應。此收購確 保專案能順利推進,所需材料隨時可取用。HOPE fix 加入 MEKR'S 集團後,我們能滿足標準扣件日益增長的需求, 為客戶提供更強大、更可靠的供應。」
Norm 躋身全球前十大績優企業 Norm Fasteners 入選2025 年 KAIZEN™ 全球獎項,躋身全球持續改善的績優企業前十強,達成重要的國際 里程碑。KAIZEN™ 獎項被視為精實管理和持續改善領域最受尊崇的榮譽,此表彰成功將 Kaizen(改善) 原則融入 營運與管理實務的組織。
Norm Fasteners 在 2025 土耳其 KAIZEN™ 獎中榮獲綜合冠軍後,鞏固了其在全球的地位。這項全國性成就來 自 KAIZEN™ 土耳其會議期間,由產業領袖與 Kaizen 專家組成的評審團評選。這讓該公司代表土耳其參加第 7 屆 KAIZEN™ 全球獎,與全球超過 1,500 件申請案中選出的 33 位全國冠軍競爭。經過全面且多面向的評估流程,Norm Fasteners 榮獲全球第 6 名,躋身全球前 10 大獲 Kaizen 認可的組織。
Norm Fasteners 扣件部門主管 M. Selim Göksu 表示:「以客戶為中心是我們的核心價值,Kaizen 已融入我們 日常運作。此榮譽反映團隊在營運、生產與流程管理上的承諾、紀律與主動性。繼我們在土耳其獲得成功後再獲全 球認可,對公司與國家而言都是極大榮耀。」
此成就進一步強化 Norm Fasteners 的精實轉型願景,以及全球競爭能力。透過導入 Kaizen 精神持續改善文 化,公司持續創造生產力、品質與長期績效的永續價值。
NORMA 啟動自願離職計畫 推行自願離職計畫,盡可能以社會友善的方式節省人 事成本。
61 至最多 70 個職位。
「NORMA 先供應商。我們檢討成本結構,並攜手確保成為客戶 優秀的合作夥伴與競爭力供應商。透過自願離職計畫, 我們與員工代表合作,推出具社會責任且在當前情勢 下最吸引人的方案。」
的受薪員工。
化德國作為生產基地的長期競爭力。在未來兩年內, 公司與工會委員會將共同制定改善措施,作為合作性 改善流程的一部分。
布的全球轉型計畫的一部份。
廠區產能,以重返長期獲利成長。依當前計畫,公司預 計至 2028 年在全球裁減約 400 個職位。轉型流程將 為公司在2028年節省 8,250 萬至 9,150 萬歐元。
CELO 擴大產能 投資現代製造技術,強化德國艾夏市的生產基地,包括 引進三台全新 Engel 高性能注塑機,兼顧最高效率與 永續節能。
CELO 的新機台提供更靈活的設定流程,並能在較 小噸位的機台上使用大型模具,這在日常運作中是重 大優勢。特別值得一提的是能源平衡,現代驅動技術 將能耗降低高達 70%,僅在實際需要時取電。
所有新機台均配備相同控制軟體。這讓員工能統 一高效培訓、縮短設定時間,並大幅標準化流程。同時, 為未來塑膠與橡膠技術製程技師創造最佳培訓條件, 他們從一開始就能接觸最先進技術。
此投資彰顯 CELO 對艾夏市的承諾,並秉持其標 準:最高水準生產 – 德國製造。
巴西新聞 新聞提供: Sergio Milatias,Revista do Parafuso (巴西扣件雜誌)主編 revistadoparafuso@revistadoparafuso.com www.revistadoparafuso.com
巴西扣件進口創年度新高
一如既往,中國以 28% 市佔領先
巴西發展、工業、貿易及服務部(MDIC)發布 2025 年兩項扣件進口紀錄:① 進口量達 25.94 萬公噸,較 2024 年 增長 2.5%;② 進口總值達 12 億美元,較 2024 年增長 5.2%(離岸價每公斤 4.6 美元)。
儘管這些數據顯示微幅增長,但其實 2024 年扣件進口量相較 2023 年就已呈現顯著攀升:① 進口量達 25.31 萬 公噸,較 2023 年增長 33.2%;② 進口值達 11 億美元,較 2023 年增長 15.8%(離岸價為每公斤 4.5 美元)。
關於扣件進口市佔部分,中國毫不意外在2025年仍以28.4%的佔比位居首位。不過,若將香港的 0.6% 及 770 萬美元納入計算,中國本土(含香港)的佔比將達 29%。
2025年巴西十大扣件進口夥伴 中國:3.378億美元/佔比28.4%
美國:1.82億美元/佔比16.1%
義大利:9,880萬美元/佔比8.3%
▓ 德國:9,810萬美元/佔比8.2%
▓ 日本:9,290萬美元/佔比7.8%
▓ 法國:7,330萬美元/佔比6.2%
▓ 台灣:4,010萬美元/佔比3.4%
▓ 南韓:3,060萬美元/佔比2.6%
▓ 印度:2,750萬美元/佔比2.3%
▓ 瑞典:2,640萬美元/佔比2.2%
出口 - 僅佔其扣件進口總值的 14.5%。巴西出口在 2025 年底達到 1.735 億美元(較 2024 年增長 7.6%)及 2.77 萬公噸(較 2024 年增長 6.6%),相當於每公斤離岸價 6.4 美元。前十大出口國排名不出所料,阿根廷以 22.2% 的市 佔率持續領先。
2025年巴西十大扣件出口夥伴
阿根廷:3,850萬美元/佔比22.2%
美國:3,790萬美元/佔比21.8%
巴拉圭:1,780萬美元/佔比10.3%
▓ 法國:1,380萬美元/佔比8.0%
▓ 德國:790萬美元/佔比4.6%
▓ 智利:650萬美元/佔比3.8%
▓ 烏拉圭:540萬美元/佔比3.1%
▓ 墨西哥:530萬美元/佔比3.1%
▓ 哥倫比亞:500萬美元/佔比2.9%
▓ 秘魯:380萬美元/佔比2.2%
巴西臨時進口稅率調升措施
巴西扣件製造商協會 : 扣件及原材料進口稅率調整
2025 年 12 月 18 日,巴西外貿議會(GECEX)執行管理委員會舉辦第 232 次例會, 會中公布多項貿易救濟措施,包含一項已核准之措施:將NCM 7318.12.00項目的 「其他木螺絲」進口稅率自14.4%暫時調升至25%,有效期為12個月(會議結束約 3日後立即生效)。
該措施屬於所謂的 DCC 清單(因週期性貿易失衡導致的臨時關稅上調),遵循 過去3年平均進口量加 30% 的規則,最長期限為 12 個月。該會議中對於 將其他螺 絲、螺帽及墊圈(海關編碼7318.14.00、7318.15.00、7318.16.00、 7318.21.00 及7318.22.00項)納入《共同外部關稅豁免清單》的申請決議駁回。
巴西當地扣件製造商協會(Sinpa)主席 Fernando Martins 先生表示:「後續 行動重點在於確保線材供應,以支持當地扣件生產。Sinpa 每月監測這些進口產品 的變化趨勢,並評估其是否可能適用貿易救濟措施的相關分類規則。」
Reyher委任Rivex為巴西銷售 代理商 自去年十二月起,德國漢堡的 F. Reyher Nchfg. GmbH & Co. KG 公司已簽訂協議,委任巴西 Rivex Commercial and Importing Ltda. 為其在巴西及南 美地區的正式代理。
Reyher 銷售副總 Michael Martsch 先生表示 : 「Rivex 執行長 Ivar Benazzi Jr. 擁有多年的南美市 場經驗。另一方面,Reyher 在歐洲、美國及亞洲(於 中國與台灣設有子公司)享有盛名。我們期待此次合 作能提升我們在南美洲的能見度。巴西幅員廣闊,因 此我們將從該國開始。雙方共同鎖定的目標客群是 零售業。我們已為合作協議做好充分準備,因此雙方 都對取得巨大成功充滿信心。」
Nord-Lock設立巴西分公司 透過建立在地庫存,該公司希望確保更大的產品供應量與更快 的交貨速度。
作為全球安全緊固解決方案的領導者,Nord-Lock 在巴西開設了分公司。
此舉是其在當地的戰略佈局,主要目標在強化物流體系,並為當地經銷商與轉 售商提供更完善的服務與支援。
新的分公司於 2025 年啟用,內部設有可大幅縮短交付時間的經銷中心。 此外,還配備可確保快速供貨的完整螺栓接合產品線庫存設施,尤其能滿足農 業、能源、重工業、採礦及運輸等主要營運領域的需求。
拉丁美洲區域銷售經理 Gediael Bernardes 先生描述 : 「進駐巴西不僅是 擴充物流能力,更在於建立更緊密的關係、提供在地支援,並確保客戶能快速 取得所需解決方案,以維持其營運安全和效率。」。
Gediael Bernardes
Michael Martsch
Fernando Martins
Ivar Benazzi Jr.
2026年台灣扣件產業 競爭力 再檢驗 著作權所有 : 惠達雜誌 / 撰文與數據整理 : 紀翔瀛 / 數據來源:ITC
2026 年第一季,全球製造業所面對的外部 環境,比過去幾年更加複雜且不穩定。一方面,美 國與以色列對伊朗的軍事衝突持續升高,牽動國 際油價、航運風險與市場避險情緒,對高度仰賴 跨境物流與原物料供應的製造業形成新的壓力; 另一方面,美國最高法院於 2026 年 2 月裁定川 普政府先前以緊急經濟權力法推動的全球性關 稅措施違法,但川普政府隨即轉向新的關稅安排 與貿易調查工具,顯示美國對外貿易保護主義並 未退場,而是進入另一種更具法制包裝與政策不 確定性的延續階段。
全球市場趨勢變化
在此背景下,全球扣件產業表面上雖仍維持一定的交易規模 與既有供應秩序,實際上其底層邏輯已快速改變。企業不再只比 較價格與品質,而是同步評估生產基地安全性、原產地身分、關 稅風險、交期韌性與客戶在地化要求。
對台灣而言,扣件出口表 現雖未明顯失速,但過去仰賴品質穩定與彈性製造所建立的競爭 優勢,正遭遇新一輪區域供應鏈重組與新興製造國崛起的再檢驗。 因此,本文擬從全球市場變化、主要競爭對手出口表現,以及台灣 出口結構與單價定位等面向切入,重新檢視台灣扣件產業在新一輪 國際競爭格局下的真實位置:究竟是仍具韌性的高信任供應者, 還是正處於表面平穩、底層動盪的轉折點?
表一. 全球扣件產業2025年出口金額前十大市場
從 表一 全球扣件出口前十大國家可觀察 到,2021 年至 2025 年間全球扣件供應格局表 面上仍維持既有排名結構,但從成長率與出口 結構來看,市場內部已出現明顯分化。中國大 陸以 122.9 億美元穩居全球第一,顯示其在產 能規模與供應鏈完整度上的領先地位仍難以 撼動。然而其五年複合成長率僅 0.8%,顯示在 全球需求波動與貿易限制影響下,出口規模雖 維持高位,但整體成長動能已趨於平緩。
歐洲方面,德國長期維持全球第二大出口 國地位,2025 年出口達 83.1 億美元,顯示其 在高精度工程與工業級扣件領域的技術優勢 仍具有高度市場黏著度。此外,法國與英國近 年出口成長相對明顯,五年複合成長率分別達 9.2% 與 7.9%,反映歐洲部分製造國在高附加 價值扣件市場仍持續擴張。整體而言,歐洲供 應體系在全球扣件市場中仍扮演高單價、高 技術門檻的重要角色。
值得注意的是,台灣雖仍位居全球第四大 出口國,但 2025 年出口金額為 43.8 億美元, 較去年同期下滑 3.6%,五年複合成長率亦呈 現負成長。與此同時,美國在基礎建設投資與 製造業回流政策帶動下,五年複合成長率達 7.9%,顯示 全球扣件需求結構正逐漸出現區域 化與在地化趨勢。然而,從年複合成長率觀察, 可以發現各國發展路徑逐漸分化。一方面,以 中國、越南為代表的國家,憑藉規模與成本優 勢持續擴張出口量,在全球市場中維持價格競 爭力;另一方面,德國、日本與部分歐洲國家 則維持較高的出口單價,反映其產品結構偏向 工程級或高附加價值扣件。至於印度、泰國等 新興製造基地,近年出口成長速度明顯高於成 熟供應國,顯示 全球供應鏈重組正逐步改變扣 件產業的競爭版圖。整體而言,全球扣件產業 的競爭已不再僅以產量為指標,而是逐漸呈現 「價格競爭」、「技術溢價」與「供應鏈地緣優 勢」三種不同發展模式。
整體而言,全 球扣件產業已經形 成「亞洲量產供應、 歐洲高值製造、美 洲需求擴張」的三 極化結構,而部分 新興製造基地亦在 供應鏈重組過程中逐步擴大其市占率。此一結 構變化,也使各國競爭模式不再單純以價格為 主,而是逐漸轉向技術能力、供應鏈位置與貿 易制度優勢的綜合競爭。
競爭對手分析 這場供應鏈重組戰爭中,中國憑內需市場與規模優勢仍佔據全球 第一,但印度、泰國、土耳其等地以成本與地緣優勢迅速崛起,成為美 國企業的「友岸製造」夥伴 之外,甚至在歐盟免稅與中東轉運方面享 有優勢,而另一個受到注目的是越南,台灣扣件大廠安拓與英德已在 當地深耕 20 年以上,近三年世豐、恒耀等大型一線扣件廠也在客戶 的期待中移往越南,因此本段亦將越南列入台灣的競爭分析對象。
(一) 中國 參照 表二,中國扣件產業在 2025 年仍維持全球最大供應能力, 其出口動能主要來自上游鋼鐵產能過剩所形成的成本優勢。中國鋼 鐵產量長期維持全球過半比例,使螺絲、螺帽等標準扣件在材料成本 上具備明顯競爭力。2025 年在房地產市場持續調整的情況下,部分 內需鋼材需求轉向外銷市場,間接強化扣件產品在國際市場的價格 競爭能力。
中國企業亦透過越南、泰 國等地設廠或轉口方式維 持市場份額,形成「中國製 造+海外出口基地」的供 應鏈模式,對全球價格形 成持續壓力。
另一方面,中國政府持續透過基 礎建設投資與新能源產業發展帶動工 業需求,例如電動車、風電設備與輸電 建設等領域,皆需要大量機械與工程 扣件,使得產業整體產能利用率仍維 持一定水準。然而在美歐貿易限制與 關稅壓力下,中國企業亦透過越南、 泰國等地設廠或轉口方式維持市場份 額,形成「中國製造+海外出口基地」的供應鏈模式,對全球價格形 成持續壓力。
在美國推動供應鏈「去 風險化(de-risking)」的 戰略背景下,各國企業 紛紛將產能從中國外移, 形成「中國+1」的區域 生產新模式
此外,亦明顯觀察到中國近三年對越 南的出口大幅提升,主因是國際地緣政 治緊張持續升溫,在美國推動供應鏈「去 風險化(de-risking)」的戰略背景下,各 國企業紛紛將產能從中國外移,形成「中 國 +1」的區域生產新模式,此模式下東南 亞成為承接新一波製造投資的焦點,尤 其中資企業大量前往越南、泰國兩地設 廠,除了設廠分散政治地緣風險,更可能意在規避歐美高關稅政策, 並藉由區域投資強化其在東協市場的影響力。不僅傳統代工產業,電 子產業、半導體、電動車等高科技製造業也移至越南,因此中國扣件 出口至越南的比例明顯增加。
各國競爭模式不再單 純以價格為主,而是 逐漸轉向技術能力、 供應鏈位置與貿易制 度優勢的綜合競爭。
其次是歐洲市場,中國出口到德國、英國、義大利等地的表現也很亮眼,主因是歐洲在許多方面確實依賴中國 製造,因為中國在成本效益和零件供應方面具有優勢,這對歐洲企業維持競爭力至關重要。然而,歐洲也正在採 取行動,試圖減少這種依賴,包括加強審查中國商品、尋找替代供應商、以及推動本土產業發展和資源回收。截至 2025 年 10 月,歐洲多國已針對中國電動車、太陽能板及鋼、鋁產品,展開反補貼或反傾銷調查。歐盟官員亦多次表態, 將加強防衛性貿易措施,以應對中國不對等市場環境,這種依賴與減少依賴的趨勢同時存在,反映中歐經貿關係的 複雜性。
(二)印度
印度製造十年有成,航太領域有 Hical Technologies 和 JJG Aero 等供應商為波音和雷神等國際公司提供零組 件;汽車產業則有 Maruti Suzuki 等汽車製造商,並有台灣的 OEM 廠商如上銀等與其合作。此外,電子製造業也在 蓬勃發展,例如蘋果公司將部分 iPhone 的生產轉移至印度。
印度扣件產業的崛起,與以上所述航太及高端製造業的快速擴張密切相關。近年來,印度成功吸引包括勞斯萊 斯(Rolls-Royce)與空中巴士(Airbus)等全球航太巨頭加大採購與投資。勞斯萊斯採購副總裁 Huw Morgan 曾在 媒體指出:「印度是解決供應鏈挑戰的最佳方案。」該公司計畫在未來五年內將印度採購量翻倍,反映出國際主流 企業對印度供應鏈穩定性與製造能力的信任。
空中巴士亦在 2024 年內第二次將飛機機門製造合約交由印度供應商執 行,其國際業務主管 Michel Narchi 表示印度在空中巴士供應鏈的貢獻已超 過 10 億歐元,幾乎每架空中巴士飛機都含有印度製零件。這些指標性企業的 動作,顯示印度製造業正從傳統零組件生產,邁向具設計與整合能力的高階 供應鏈角色。政府積極推動「印度製造 (Make in India)」與航太國防政策, 加上技術認證體系完善、英語商務環境與成本優勢,使印度扣件產業迅速擴 張,逐步成為全球航太與工程扣件供應鏈中的關鍵供應夥伴。
見 表三,印度 2025 年出口表現在美中貿易戰中可說是兩面討好, 2025 年上半年出口至美國與 2024 年同期比成長約 25%,這值得我國業 者警惕,尤其是標準品,因為我國出口第一大客戶亦是美國,同出口市場 與同品級的競爭條件下,自然就會比較價格,而價格由成本與品質決定, 台灣的生產要素成本的確比印度高,而印度在長期外資遷入、設備升級的 過程中,一定會成為美國客戶考慮取代台灣標準品的替代者。
表三. 印度近五年出口表現
(三)泰國 從 表四 可觀察到,近兩年泰國扣件出口至美國的表現變好,而泰國與 美國並無直接自由貿易協定,因此分析在 RCEP 與多國雙邊 FTA 的關稅 網絡下,泰國具有靈活優勢,再加上泰銖於 2024 年底貶值,使出口報價 更具競爭力,進一步促進外銷。
政府積極推動「印度製造 (Make in India)」與航太國防政策,加上 技術認證體系完善、英語商務環 境與成本優勢,使印度扣件產業迅 速擴張,逐步成為全球航太與工程 扣件供應鏈中的關鍵供應夥伴。
其次,泰國扣件產業長期受惠於 其成熟的汽車製造聚落,尤其日本汽 車品牌在當地設廠已形成完整零組 件供應鏈,使扣件需求具備相對穩定 的終端應用支撐。從 表四 可觀察到, 2025 年上半年泰國扣件出口金額為 7.7 億美元,較前年同期成長 2.4%,顯 示整體出口仍維持溫和成長。其中美 國仍為最大市場,出口金額達 2.0 億 美元,年增 3.5%,反映美國市場需求 在去庫存後逐漸回穩。
值得注意的是,泰國出口至印度 市場成長最為明顯,2025 年上半年達 0.9 億美元,年增 12.5%,顯示南亞與 東南亞區域製造鏈之間的零組件需求 正在同步擴張。相較之下,日本與印 尼市場則呈現小幅下滑,顯示部分區 域市場需求仍受到製造業景氣波動影 響。整體而言,泰國扣件產業的競爭優 勢並非單純來自價格,而是依附於汽車 產業聚落與區域供應鏈整合,使其在亞 洲製造體系中扮演重要的零組件供應 基地角色。
表四.
(四)土耳其 參照 表五,土耳其前十名出口國大部分都是歐洲國家, 顯見其占地利之便。然而出口至最大客戶德國顯示衰退,出 口至第二大客戶美國市場衰退更多,分析原因如下 : 首先雖 然歐洲 PMI 回升,但整體需求仍處在溫和復甦階段,汽車與 機械產業訂單仍未全面回升,進口商多以去化庫存為主。加 上能源成本偏高與通膨壓力,終端市場採購趨於保守,導致 土耳其扣件對德國、法國、波蘭、義大利等歐洲國家出口放 緩。其次美國延續「再工業化」與「友岸外包」等政策後,部 分進口商轉向墨西哥與印太地區採購。土耳雖屬北約盟友, 但距離與運輸成本劣勢仍在,加上美元強勢、航運成本上升, 使其價格競爭力下降。加上當地通膨率高、融資環境緊縮, 許多中小型扣件廠商面臨資金壓力,只能以量換價,造成單 價下滑但毛利惡化,出口動能難以維持。這使得土耳其出口 至美國市場表現衰退。
表五. 土耳其近五年出口表現 此外,注意到自 土耳其出口有兩個大幅成長的市場,分別 是捷克和羅馬尼亞,原因推估是歐洲製造業正推動「近岸供應」 (Nearshoring),中東歐成為替代德法高成本製造的新聚落, 土耳其扣件產品屬中價位,品質又可與歐洲標準接軌,價格具 明顯優勢,因此在這些新興歐盟成員國中市占率持續提升。
(五)越南 參照表六,越南 2025 年出口表現非常優異, 背後原因 主要有三 : 首先,越南近年已成為全球製造業轉移的重要目 的地,其扣件產業成長主要來自外資投資與自由貿易協定網 絡的支持。隨著美中貿易戰後企業加速推動「中國 +1」策略, 大量電子、機械與金屬加工企業在越南設廠,使當地工業基 礎迅速擴張,大量中、台、日企業在地設廠,使出口基盤擴大。
其次,越南擁有多項高效自由貿易協定,例如 EVFTA、 CPTPP、RCEP 等,降低進出口關稅、提升對歐美市場的 通行力。第三,政治穩定與政府積極招商政策,使外資導 入電子、機械及五金零組件產業,加上港口基建改善,出 口效率顯著提升。有趣的是 2025 年台灣成為越南第六 大出口市場,以往排不進前十名;近年不少台灣扣件企業 亦在越南投資設廠,形成台資與外資共同帶動的產業聚 落。對台灣而言,越南並非單純的競爭對手,而更像是全球 供應鏈重組過程中的分工節點,未來可能呈現台灣以技術 授能,越南補足產能的互補模式。
表六.
結語 2025 年各競爭國的表現,已不只是出口消長,而是各 自代表不同的威脅型態。中國與越南持續以價格與供應 鏈替代能力施壓台灣,其中中國憑規模、政策支持與低價 優勢穩住量能,越南則靠 EVFTA、CPTPP、RCEP 等多重 協定與外資設廠紅利快速放大出口能量;印度與泰國更 值得台灣警惕,因其不只是低成本國家,而是逐步形成外 商主導、終端產業帶動的在地製造基地,前者受惠 Make in India 與 PLI 政策,後者則倚賴日本車廠長年深耕的汽 車聚落。相較之下,土耳其雖具歐亞樞紐與對歐盟關稅同 盟優勢,但市場結構偏歐洲近岸供應,與台灣並非完全正 面競爭;真正對台灣形成長期壓力的,仍是具協定優勢、 終端應用支撐與價格彈性的亞洲競爭者。十年前,台灣對 標的競爭對手是日本、南韓,現在日韓則提醒台灣一個根 本問題:沒有強大的汽車、機械、電子等終端應用產業, 扣件業再強,仍較難像日韓那樣由本土需求反哺技術升 級與規格主導。因此,對台灣扣件產業而言,2026年不是 景氣回升與否的問題,而是對客戶重整定位的關鍵年。
台灣
短期內仍保有品質穩定、交期管理、模具能力與中高階製 造信任度等優勢,並未立即被取代;但若仍停留在標準品 思維,將同時受到中國、越南的價格擠壓,以及印度、泰 國承接外資訂單後的替代效應。
台灣扣件2026年的主軸,
應定調為高可靠度守護者:一方面鞏固汽車、機械、工程與 特殊應用件的中高階市場,降低純價格競爭曝險;另一方面, 必須補足自身缺乏終端產業牽引的弱點,主動連結電動 車、航太、半導體設備、能源工程等應用場景,把扣件從 零件供應商推進為解決方案參與者。換言之,2026 年台灣 不是拚量的一年,而是決定能否從高品質製造者升級為 被信任的關鍵供應鏈夥伴的一年。
扣件大廠財報 整理 / 惠達雜誌
更新於2026年3月2日
每股盈餘除外,其餘貨幣單位為百萬
美國 (百萬美金)
Alcoa 的 2025 年淨銷售額達 128.31 億美元,年增 7.8%,較 2024 年的 118.95 億美元成長。淨收入為 11.70 億美元, 年增 1,850%,較 2024 年的 6,000 萬美元大幅上升。總資產增至 162.12 億美元,高於 2024 年的 140.64 億美元。
EACO Corporation 的 2025 年營收達 4.27 億美元,年增 20.1%,較 2024 年的 3.56 億美元成長。淨收入為 3,465.00 萬美元,年增 7.5%,較 2024 年的 3,221.80 萬美元上升。總資產增至 2.30 億美元,高於 2024 年的 1.88 億美元。
Fastenal 的 2025 年淨銷售額達 82.00 億美元,年增 8.7%,較 2024 年的 75.46 億美元成長。淨收入為 12.58 億美元, 年增 9.4%,較 2024 年的 11.50 億美元上升。總資產增至 50.52 億美元,高於 2024 年的 46.98 億美元。
Nucor 的 2025 年淨銷售額達 324.94 億美元,年增 5.7%,較 2024 年的 307.34 億美元成長。淨收入為 17.44 億美元, 年減 13.9%,低於 2024 年的 20.27 億美元。總資產增至 351.04 億美元,高於 2024 年的 339.40 億美元。
Simpson Manufacturing 的 2025 年淨銷售額達 23.32 億美元,年增 4.5%,較 2024 年的 22.32 億美元成長。淨收入 為 3.45 億美元,年增 7.1%,較 2024 年的 3.22 億美元上升。總資產增至 30.73 億美元,高於 2024 年的 27.36 億美元。
日本 (百萬日幣) JPF
的 2025 年營收達 50.64 億日圓,年增 0.5%,較 2024 年的 50.40 億日圓成長。公司以 3 千萬日圓
淨損收尾,較 2024 年 5.09 億日圓淨利轉虧。總資產降至 56.19 億日圓,低於 2024 年的 57.85 億日圓。
公司預測 2026 年營收 53.00 億日圓,年增 4.7%。
Kyowa Kogyosyo ( 共和工業所 ) 的 2025 年營收達 104.57 億日圓,年減 4.7%,低於 2024 年的 109.72
億日圓。公司以 7.08 億日圓淨利收尾,年減 50.9%,較 2024 年的 14.43 億日圓下滑。總資產增至 181.51 億日圓,高於 2024 年的 179.03 億日圓。公司預測 2026 年營收 103.00 億日圓,年減 1.5%。
Mitsuchi 的 2025 年營收達 124.11 億日圓,年減 5.6%,低於 2024 年的 131.47 億日圓。公司以 9,500.00 萬日圓淨損收尾,較 2024 年 4.19 億日圓淨利轉虧。總資產降至 158.58 億日圓,低於 2024 年的 164.50 億日圓。公司預測 2026 年營收 125.22 億日圓,年增 0.9%。
Nitto Seiko ( 日東精工 ) 的 2025 年營收達 502.38 億日圓,年增 6.7%,較 2024 年的 470.69 億日圓成 長。公司以 21.52 億日圓淨利收尾,年減 2.2%,較 2024 年的 21.99 億日圓下滑。總資產增至 576.73 億日圓,高於 2024 年的 556.04 億日圓。公司預測 2026 年營收 520.00 億日圓,年增 3.5%。
Torq
的 2025 年營收達 225.38 億日圓,年增 0.6%,較 2024 年的 224.09 億日圓成長。公司以 9.04 億日 圓淨利收尾,年增 1.0%,較 2024 年的 8.95 億日圓上升。總資產增至 340.42 億日圓,高於 2024 年的 336.80 億日圓。公司預測 2026 年營收 210.00 億日圓,年減 6.8%。
歐洲 Bufab
的 2025 年淨銷售額達 80.72 億瑞典克朗,年增 0.4%,較 2024 年的 80.35 億瑞典克朗成長。淨利潤為 6.26 億瑞典克朗,年增 13.6%,較 2024 年的 5.51 億瑞典克朗上升。總資產增至 93.19 億瑞典克朗,高於 2024 年的 91.91 億瑞典克朗。
Bulten
的 2025 年淨銷售額達 50.45 億瑞典克朗,年減 13.1%,低於 2024 年的 58.07 億瑞典克朗。淨收入為 1,800.00 萬瑞典克朗,年減 88.8%,較 2024 年的 1.61 億瑞典克朗大幅下滑。總資產降至 44.47 億瑞典克朗, 低於 2024 年的 50.99 億瑞典克朗。
Trifast
的 2025 年營收達 2.23 億英鎊,年減 4.3%,低於 2024 年的 2.33 億英鎊。淨利潤為 104 萬英鎊,轉虧為盈, 較 2024 年的 444 萬英鎊淨損有所改善。總資產降至 411.65 億英鎊,低於 2024 年的 445.57 億英鎊。
TFTA 2026 春酒 聯誼 餐會 暨理事長交接 著作權所有 : 惠達雜誌 / 撰文 : 惠達副總編輯張剛豪
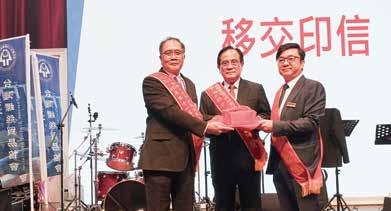
台灣螺絲貿易協會 (TFTA) 3/6 號於岡山舉 辦春酒聯誼餐會,同時舉辦第 11 屆和第 12 屆 理事長交接,在蘇深賢創會會長見證下,蔣國 清前理事長把印信交接給新理事長吳聰國。國 貿署盧慧珠主任、高市經發局陳怡良副局長、 台灣螺絲公會楊芳益總幹事、台灣螺絲協會謝 佳源理事長、台灣鋼線鋼纜公會吳燕卿理事長 等產官界代表出席。
▲ ( 左至右:蔣國清前理事長、蘇深賢創會會長、
吳聰國新理事長 )
國貿署盧主任表示,感謝在場螺絲業先進的付出帶動台灣經 濟發展。現在這時代,製造很重要,但賣出去更重要。這兩年螺 絲業很辛苦,政府也非常關心螺絲業者,因此也有一些支持業者 的政策方案來協助業者資金周轉、技術升級、拓展國際通路、加 強訂單和參加國際展會。
台灣鋼線鋼纜同業公會吳燕卿理事長也利用機會表達鋼鐵相 關業者心聲,他表示,中鋼是全球知名鋼廠之一,但經營成本等 因素致目前報價不利業者出口。業者想要賣出去原料成本一定要 低,中鋼如果能提供低價線材,業者才有力量在國外行銷,盼這 部分國家能支持產業提供更多協助。協會蔣前理事長表示,今年 螺絲業面臨很多困難,但相信在螺絲界前輩和後進繼續發揮螺絲 精神下,能繼續讓螺絲發揚光大。協會創會會長蘇深賢則期待協 會未來在新理事長帶領下能夠邁向新里程碑。
吳聰國理事長表示,交流傳承是接下來領導協會的兩大方向。
將增加國際委員會組成人數,擴大除歐美外的區域交流,強化與 國內螺絲、手工具、鋼線纜、表面處理及相關金屬加工產官學單 位的交流,辦理廠商和國際展會參訪,也將邀請各領域專家先進 舉辦因應不同會員需求的教育訓練。
此次活動是農曆春節後協會所舉辦的第一場會員聯誼,現場也安排岡山國小打鼓隊和舞獅表演炒熱氣氛, 象徵會務世代傳承以及對螺絲業景氣回暖的鼓勵期待。
( 第 12 屆協會幹部名單 : 副理事長王益方、祕書長黃傑霖、國際委員長邱柏菘、教育委員長黃慈萱、活動委員 長陳竺、中區分會長余岳信、北區分會長謝欣叡 )
台灣國際扣件展 2026年4月22-23日 | 高雄展覽館
「2026 台灣國際扣件展 Fastener Taiwan」為全球扣件產業的重要貿易平台,今年以「永續扣件,精 準實踐(Sustainable Fasteners, Precision in Action!)」為主題,聚焦環保、永續與智慧製造的實際應用, 帶動產業加速邁向淨零碳排的綠色未來。
面對淨零轉型與全球供應鏈重組的挑戰,台灣憑藉完整的產業聚落、精密製造實力與彈性供應鏈, 穩居全球第三大扣件出口國,並持續推動綠色製程、數位轉型與產品高值化。2026 年展覽將推升這波產 業升級浪潮,以「高值化」與「低碳化」為雙核心,鎖定創新研發、智慧製造與減碳應用,完整呈現扣件產 業在電動車、航太、半導體、醫療、建築等高階應用領域的最新技術與解決方案,預計吸引超過 10,000 名來自全球的專業買主與業者觀展與交流,探索跨國、跨領域商機。
S1202
匯達實業有限公司 www.fastener-world.com
1987 年成立,匯達是國際馳名的扣件、五金及 零組件產業行銷媒體。超過 35 年經驗的團隊提供 全球產業最具效益的市場行銷方案,更整合實體刊 物、線上 e 化平台、國際展會代理和即時商訊服務, 為業界提供多元化行銷管道、提升企業品牌能見度、 促進接單。
• 螺絲世界雙月刊(1/3/5/7/9 月發行 + 11 月年鑑特刊)
• 螺絲世界中國國際版(2/6/10 月發行)
• 五金工具、零組件、螺絲季刊(2/5/8/10 月發行)
• 全球新興國家螺絲特刊(一年一刊)
• 歐洲螺絲特刊(兩年一刊) 每期雜誌逾萬本發行全球 200 多國。每年參 加 30 個以上國際性展會,也是德國司徒加特螺 絲展、美國拉斯維加斯(以及 2026 鳳凰城)螺絲 暨機械設備展、波蘭克拉科夫螺絲展、印度扣件 展、墨西哥瓜達拉哈拉螺絲展等展會的在台獨家 攤位銷售代理。
鉑川新型態試驗工廠連細節都要SOP,打螺絲不再靠 「老師傅秘方」 「他們就是有辦法 想出讓人驚豔的新亮 點」,這幾乎是拜訪鉑川 的訪客的第一印象。鉑川 雖在台灣螺絲業發展光 譜屬較「年輕派」的企業, 但卻已在國際建築螺絲零售市場打上穩固 成長基樁。別人的交貨期一般長達 90 天, 但鉑川卻能把交期大幅壓縮至 45 天,更重 要的是,價格還超級具競爭力 ! 尤其在年初 燕巢新廠啟用和導入台灣螺絲業尚未嘗試 過的試驗性自動化工廠後,鉑川正為大家 示範一場可能在未來會成為台灣螺絲業升 級新典範的突破試驗。
攤位號 S1136
交期快一倍 高週轉率舒緩 客戶庫存壓力
鉑川之所以能提供比同業更具競爭力 的報價,驚人的交期周轉率無疑是大功臣, 客戶僅須用一半的時間就能取得貨品,把庫 存成本大幅降低 50%,客戶的成本優勢也 大為提升。鉑川陳智元董事長表示 :「大家 都說鉑川產品太便宜,但我認為競爭力和 專心提供忠實客戶服務才是問題核心 ! 我 們善於在激烈競爭市場中,創造出讓競爭 者無法有更多價格操作,但又能保有合理 獲利的空間。且有別於許多同業每樣產品 都包但做不精的模式,鉑川專注於建築 DIY 螺絲領域並協助客戶共同擴大市佔。」這種 無需擔心囤貨成本、可隨時到貨的優勢不 只讓鉑川一舉吃下美國 DIY 螺絲客戶 8 成 訂單,緊密的客戶黏著度也讓其連續多年 獲頒最佳供應商獎殊榮。
海外廠非必備 素人也能打 出高品質螺絲
在歐美客戶要求「中台 +1」的氛圍下, 堅持產品 100% MIT 的鉑川持續展現強大 經營力。陳董認為 :「越南等國的機器或不 動產成本確實較低,但台灣的電相對便宜, 又有完整衛星產業鏈可處理電鍍熱處理抽
新廠一隅圖
線,也不像海外廠易受產量限制。撇除關稅的短期和不可測影響,台 灣的前置成本仍較低,海外設廠卻可能衍生額外成本風險。」這次的 試驗產線從建立製程 SOP 開始,目標讓「不懂螺絲的人也能做出一 手好螺絲」。
整座試驗工廠配置義大利先進設備,在完全無老師傅帶 領下,讓非螺絲本科的資訊人員靠自身學識去操作摸索,同時採用進 口模具牙板,排除公差等外部因素,建立一體適用的標準化流程,讓 不懂原理的素人不靠前人經驗也能打出專業級螺絲。陳董強調 : 「有 問題的牙板靠老師傅經驗檢修或許堪用,但用不合規的東西做出合 規作品我不認為是厲害,用合規的東西做出合規產品才算。做螺絲 不需要『秘方』,而是『SOP』」。接下來 2-3 年,鉑川將採新舊產線 並行的方式做試驗,希望讓螺絲廠也能達到如同電子廠一般真正的 產線無人化。陳董表示 : 「很多人都有產業升級就是把東西賣貴的錯 誤認知,我認為把產線方方面面去提升才是真正的升級。」
樂觀試驗工廠成效 擴大市場布局 鉑川 預估試驗工廠可在 3-5 年後逐見顯著成效,屆時現場人員將 無需技術,只靠 SOP 參數設定和高度精良的設備即可操作,生產成 本可大幅降低,也能賦予鉑川未來從 DIY 螺絲進一步拓展至汽車零 件、航太⋯等更多產業領域的發展空間。
陳董表示 : 「若此次試驗成功,相同模式也將陸續導入鉑川其他 產線。不只是 DIY 市場,航太等其他高端市場產品的製造成本也能 被大幅降低,提供客戶更有競爭力的價格。鉑川成立以來一直都以 成功的大企業為學習榜樣,不管是產線的提升、提供員工安全舒適 的環境福利都是我們不斷精進的方向。並非我想與眾不同,而是這才 是企業的永續生存之道。」
著作權所有 : 惠達雜誌 / 撰文 : 副總編輯張剛豪
友鋮新廠AI升級 專利防鬆華司創新機 高雄展攤位主打:TEC-Washer 攤位號 S1226
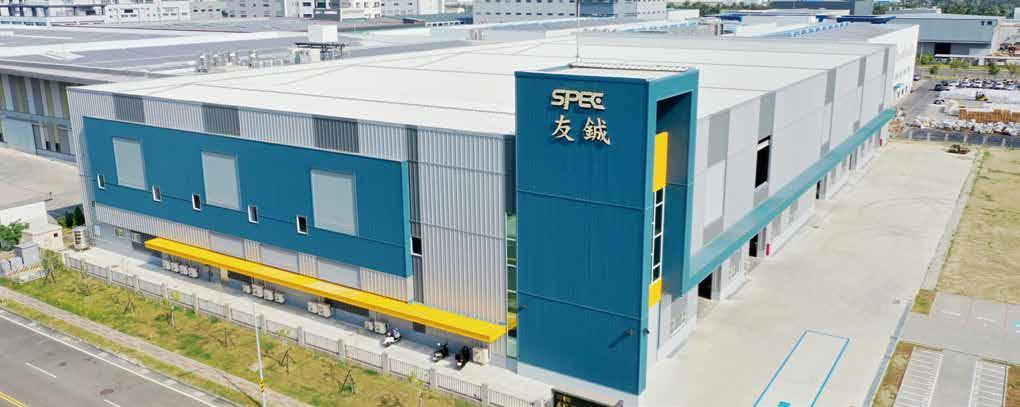
友鋮以全新姿態,再現即將熱鬧登場的高雄展,攤位將成為吸睛焦點。這家深耕 25 年的台 灣企業,不侷限傳統螺絲產品,也推廣零組件解決方案。去年它掛牌上櫃,跨足切入半導體設備 供貨晶圓代工大廠,創新多元發展!
高雄展攤位將主打台灣唯一 專利友鋮防鬆華司 (TEC-Washer),其創新技術顛覆傳統摩擦力 防鬆模式,透過精算大小齒角度設計,讓華司內齒角度大於螺紋角度,當組合件欲鬆開時,即產 生張力阻止螺絲旋轉,實現永久防鬆效果,誓言吸引汽車扣件及電子裝配買主駐足。此外還新增
VMI 庫存管理服務,幫客戶縮短交期、降低庫存成本。友鋮擅長處理每個圖面或樣品的特殊產品,管理高難度製程, 從產品設計、開發,到模具製作、零件設計及應用測試,一條龍服務。公司積極擁抱工業 4.0,將電子化管理和電子 商務平台融入製造與管理系統。它強調長期關係,已與數百家工廠及創新組織建立合作,將新科技內化應用。
面對國際買主,友鋮高喊口號:「專業/服務/多樣性!」每年出口 2.5 萬種規格扣件,展現無與倫比的產品多 樣性與客製化能力。這不僅是號召,更是承諾:選擇友鋮,等於選擇可靠夥伴,共同應對全球競爭。
新吉廠開啟自動化新紀元
最新消息是,友鋮位於臺南市 新吉工業區的新廠已於去年啟用,土地面積 4,000 坪,第一期廠房 2,000 坪,主攻 TEC-Washer 產品組裝線,包括塗膠、組裝、烘烤及雷射品號等製程;導入大型 6 模 6 沖成型機;生產折彎件與 U 型螺絲;強化包裝分檢。外銷範圍涵蓋全球,產能可大幅提升。
新廠定位在高端自動化,未來更將導入 AI 助理、自動搬運車及機器人,強化節能減碳。
目前正積極推進包裝光 學分檢產線自動化系統與自動組裝產線。目標提高接單自製率,並推動全製程自動化,讓傳統扣件產業單價與價值 提升!
新廠陸續投入設備,人員士氣高,皆能多工熟練操作多種機器。友鋮表示:扣件產業唯有更多自動化才能突圍, 同業間加強合作,方能抵禦海外低價競爭。」這番展望,點出台灣扣件製造的未來方向。
友鋮的轉型故事,正是台灣扣件業的縮影。在工業 4.0 浪潮下,這家企業以 TEC-WASHER 專利為利器,結合 VMI 服務、新廠自動化,專業服務與多樣性兼備。高雄展上,友鋮攤位將是買主必訪,見證台灣精密製造的創新力。
無論國際買主或國內夥伴,都值得關注友鋮這股扣件跨足半導體與 AI 浪潮的革新!
/ 撰文:曾柏勳
2026 美國夏洛特螺絲展 2026年5月5-6日 | 北卡夏洛特會議中心
作為北美首屈一指的扣件產業及其相關製造領域的貿易展覽和會議,美國 夏洛特螺絲展為供應鏈上的每位參與者提供絕佳平台,讓其能匯聚一堂,開展 合作,並建立新聯繫管道。
該展涵蓋了行業的各種面向,從製造商到大盤商、設備製造商、加工廠、包 裝廠和終端用戶。美國夏洛特螺絲展不僅是一場盛會,更是通往緊固技術和解 決方案未來發展的門戶。
參展理由 • 人脈拓展:此展為與會者提供獨特平台,讓其能與同行交流、分享想法 並建立新的業務關係。
• 產品展示:與會者可以探索扣件業最新產品技術,並深入了解新興趨 勢。
• 產業洞察:此展將舉辦專家主講的研討會和工作坊,提供關於最新產 業發展、最佳實踐和法規更新的寶貴見解。
• 供應商搜尋:與會者可以尋找新的供應商,評估產品服務,並比較價格, 從而做出明智的採購決策。
• 專業發展:此展為與會者提供提昇專業技能、拓展知識基礎以及掌握 產業趨勢和最新進展的機會。
涵蓋產業
• 先進製造業
• 航空航太
• 農業及非公路車輛
• 家電
• 汽車
• 建築
• 分銷
• 電子及電信
• 家具
• 工業機械
• 維護
• 船舶
• 軍事
• 再生能源
還有更多⋯
909
匯達實業有限公司 www.fastener-world.com
1987 年成立,匯達是國際馳名的 扣件、五金及零組件產業行銷媒體。
超過 35 年經驗的團隊提供全球產業 最具效益的市場行銷方案,更整合實 體刊物、線上 e 化平台、國際展會代 理和即時商訊服務,為業界提供多元 化行銷管道、提升企業品牌能見度、 促進接單。
• 螺絲世界雙月刊(1/3/5/7/9 月發行 + 11 月年鑑特刊)
• 螺絲世界中國國際版(2/6/10 月發行)
• 五金工具、零組件、螺絲季刊(2/5/8/10 月發行)
• 全球新興國家螺絲特刊(一年一刊)
• 歐洲螺絲特刊(兩年一刊)
每期雜誌逾萬本發行全球 200 多國。每年參加 30 個以上國際性展 會,也是德國司徒加特螺絲展、美國拉斯維加斯(以及 2026 鳳凰城) 螺絲暨機械設備展、波蘭克拉科夫螺絲展、印度扣件展、墨西哥瓜達拉 哈拉螺絲展等展會的在台獨家攤位銷售代理。
IATF認證工藝進軍夏洛特展 在精密製造領域,台灣零部件企業以精湛工藝聞名全球,而展 揚精密正以橫跨多元產業的產品陣容與頂尖車工技術,成為國際買 主信賴的加值夥伴。今年五月,展揚將在夏洛特展大放異彩,吸引 美國等主要買家的目光。無論車用、航太、醫療或半導體零件,展揚 皆以毫米級精度,滿足高端需求。
該公司有 6 個廠房,總計約 1,500 坪的龐大空間,配備 220 台 先進機台,專攻 CNC 車工件與客製化零件。產品外徑從僅 1mm 到 52mm,涵蓋微小精密到中大型零件,展現高度的加工彈性。不僅支 援少量多樣試作,也能因應大量生產。外銷市場早已橫跨歐洲(德國、 義大利)、美國、日本與加拿大,腳步站穩國際舞台。
面對海外買主嚴苛的客製化要求,展揚展現專業應變 力。公司專精銑床精密加工,能依客戶圖面、樣品或特殊規 格量身打造,提升產品效能並降低整體成本。其快速打樣與 彈性生產能力,可有效因應市場變化,提供穩定品質、準時 交期,並以即時訊息回饋及滾動式調整,確保客戶需求完美 落地。這種「可靠夥伴」模式,贏得無數國際訂單肯定。
展揚更講究對精度與安全性要求極高的領域,該公司達 標的關鍵在於全方位技術理念與嚴格管理。首先,加工材料 多元,包括鋁合金、不鏽鋼、碳鋼、銅及各類金屬,適應各種 環境應用。其次,已取得 ISO9001:2015 與 IATF16949 認證, 品質制度滴水不漏。
持續升級量測設備,強化製程管理,並 定期對員工進行專業教育訓練,確保每件產品精度穩定,符 合國際標準。這種「精準至上、持續進化」的理念,讓展揚 從台灣精密廠商,蛻變為全球供應鏈關鍵一環。
展揚聯絡人: 陳彥伶小姐
Email: linda@liang-ying.com
在夏洛特展,展揚的攤位將由兩位專業 業務領軍,展示高精密零件與手工具零件。 其目標明確:開發潛在顧客,面對面交流深 化合作;提升國際能見度;展示加工技術與 精密度;洞察美國產業趨勢,為未來布局鋪 路。此展作為北美製造業盛會,是展揚拓展 美洲市場的絕佳舞台。公司深信,面對全球 供應鏈重組,台灣精密製造的優勢將大放 異彩:「如果您在尋找穩定、專業、長期合 作的製造夥伴,誠摯邀您蒞臨攤位體驗展 揚工藝!」
「每個鎖固部位都應像狐狸護毛般全力維護」 這句(波蘭)格言可視為一個隱喻,用以強調設計者在選擇適當尺寸來鎖固螺栓接 合件時,其決策的重要性。若設計者未做出正確決定,即需對結構可能的崩塌負 責。那麼,設計者真正的責任是什麼?
鎖緊部位的維修更重視提前保養 責任分工 首先舉幾個例子:在高速公路行駛時,一輛卡車輪胎上的螺栓鬆脫,以全速撞破一輛轎車的車窗,重傷乘客。誰該負 責?大多數人可能會回答是卡車司機,因為規定要求駕駛前必須檢查車輛的狀況。然而,此案有個有趣的結局。卡車司 機提出發票,證明維修廠就在出發前才換了他的輪胎。但發票上註明,他應在行駛 50 至 100 公里後回廠檢查。然而,他 並未這麼做。儘管如此,仲裁者不接受此註記,並主張維修廠應另立文件並讓司機簽名。依法律規定,維修廠負有責任。
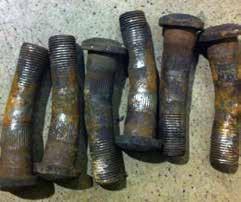
▼ 圖 1. 變形的車輪螺絲
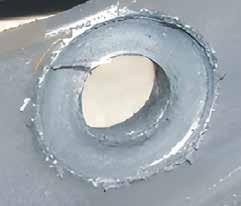
▼ 圖 2. 材料強度不足
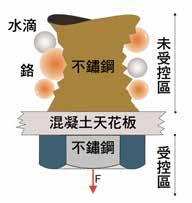
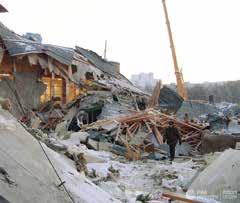
▼ 圖 3. 因 Cl- 導致的螺栓腐蝕 ▼ 圖 4. 游泳池屋頂損壞(維基百科)
更明確的案例是車輛超載,因為這可透過 圖1 精確證 明。除了圖 1 的特定案例外,這常見於明知故犯的超載或 運送沙子時遇雨等情況。此時按規定要求使用防水布。在 這兩種情況下,司機皆須負責任。 圖2 的案例很清楚,凹 陷是因材料強度不足所致。
不幸的是,室內游泳池設計者將沉重的混凝土天花板 懸掛在奧氏體( A2 )不鏽鋼螺絲上的這種致命錯誤( 圖 3 ),帶來了悲劇後果。他未考慮到侵蝕性 Cl- 陽離子滲 入天花板上方難以觸及的空間。如眾所知, A2 不鏽鋼對 Cl- 攻擊毫無防禦力。諷刺的是,從泳池區域觀察,一切 看似正常,因為螺絲頭部未受腐蝕影響。此案仲裁者的決 定毫不妥協。不幸的是,這並非個案( 圖4 )。
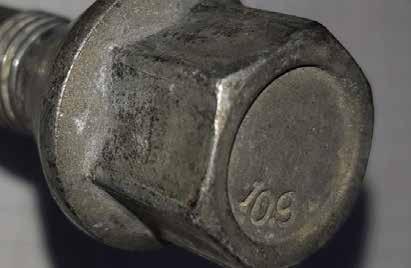
在不知情的狀況下使用仿冒品的責任更難判定。 圖5 顯示一輛行駛中卡車輪上的螺栓鬆脫。乍看之下,明顯 是仿冒品。依 ISO 898-1 規定,每個結構螺栓必須標示強 度等級與製造商標記。此案宣稱的 10.9 強度未獲證實, 且缺少製造商標記。大多數仿冒品供應商皆匿名。此類 情況下,誰負責?決定權在仲裁者手中。
▼ 圖 5. 仿冒品
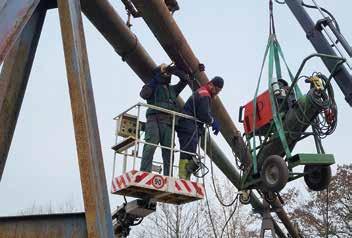
圖 7. 高處管線
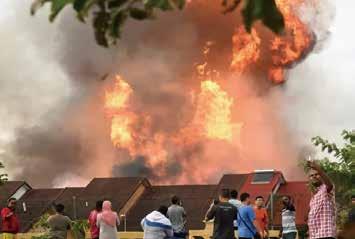
▼ 圖 8. 瓦斯爆炸(維基百科)
▼ 圖 6. 失效頻率
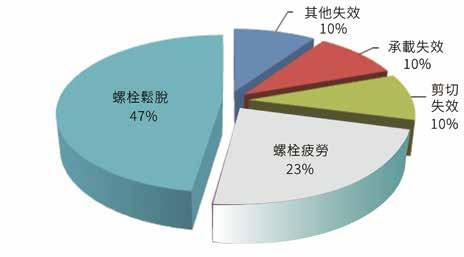
螺栓接合件失效導致整個結構崩塌的案例比比皆是,原因各異。依 SKF 經驗,最常見的是螺栓或螺帽的鬆脫,以及材料疲勞( 圖6 )。此 類複雜案例中,仲裁者會委託多家獨立專家機構提供專家意見。不幸的 是,這些意見常相互矛盾或不明確,因為學者通常不夠清楚掌握螺栓接 合件在組裝與運作期間的表現。他們徒勞用掃描電子顯微鏡( REM )檢 查材料變化,若無人察覺接觸面不平行( 圖11 ),即無濟於事。
法蘭接合處在難以觸及處喪失密封性的案例( 圖7 )中同樣複雜。
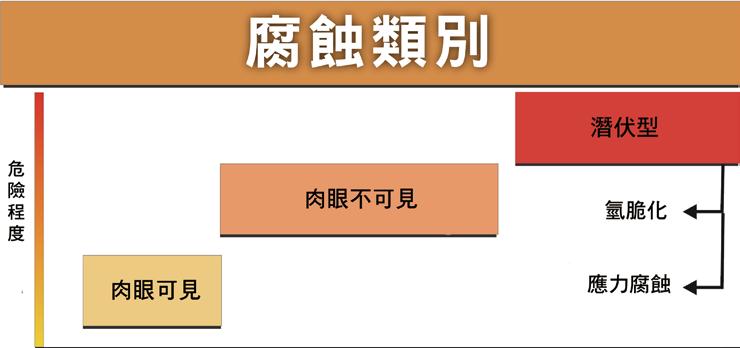
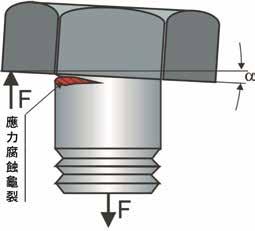
法蘭接合處的洩漏可能帶來致命後果,洩漏氣體爆炸摧毀周邊住宅樓( 圖 8 )。腐蝕亦極為危險,尤其對管路而言。有數種類型,受 ISO 8044 標 準(金屬與合金腐蝕)規範。本文將特定腐蝕類型分解如 圖9 所示。最 不危險的是肉眼可見的表面腐蝕。最危險的是所謂的「潛伏型」,因無 法辨識。最知名者為氫脆( 圖10 )與應力腐蝕( 圖11 )。此圖顯示螺 絲頭下裂縫源於接觸面不平行。
如上所示,
螺栓接合件的照護並不止於組裝。忽略定期檢查螺栓接 合件,可能招致嚴酷報復。對難以觸及處而言,這點更加適用,因為無 人知曉其內部狀況。未來研究與開發正應聚焦此類案例。
全球第一套工廠無人化
AI智能化金屬線材伸線生產線,實現24小時生產無人化操作,工廠遠端監控的生產模式,同時完全 掌控生產的線材品質,防止因為人為誤操作或管理不當所產生的不良品,同時降低全年度人工成本,提高 生產效率。『自動學習系統軟體』,讓沒有經驗的操作員容易上手操作。同時與MES系統軟體資訊連結, 結合ERP統計各項單筆生產成本相關資訊,若導入AI分析模組,日久亦可成為個人公司的ChatGPT。
本生產線組合由『中控SCADA軟體系統』 整合各項生產 線設備的程式語言,由機械設備:
『AGV自動升降壓縮輸送小車』、『智慧化翻轉電動送 料機』、『智能化機型手臂掛線裝置』、『智慧化送線校直 裝置』、『智慧化自動紮尖裝置』、『智慧化倒立式伸線機 系統』、『龍門式機械手臂出料輸送系統』、『智慧化壓縮 線材鋼帶打包、稱重、貼標系統』、『RGV滾筒輸送搬運車』 組合而成。
『中控SCADA系統』將生產所有資訊以數據存取, 集中在中控戰情室由監控員掌控整廠生產狀況,將各種不同 程式語言整合簡便的溝通平台,讓整個生產流程能夠全自動 化順暢作業,同時具有防撞及預防誤操作,及操作時的臨時 生產錯誤情況自動修正系統的智能化設計,每一道關卡都有 安全卡控,避免撞車及100%防止工安事故發生。
『自動學習系統軟體』
由操作員手動操作時,確認不同材料及直徑不同的機械特性,每一個流程隨時確 認做無誤後自動偏方程式存取,當下一次生產同一條件時,選擇偏方後自動將生產程式導入生產線,同時配合 MES系統,將生產工令直接送至指定的生產線,一併將生產偏方導入該生產線。生產線具備手動與自動切換,所
有的動作皆有數據資料紀錄,亦可配合AI分析模組,分析出設備最佳的操作程序、最佳效率生產流程、最佳用 電模式…等,自動接收MES資訊,亦可連結ERP統計各項單筆生產成本。透過中央監控戰情各項系統軟體整合 的數據,配生產線監控鏡頭,監督每一個動作及工程,配合SCADA系統交握訊息,掌控操作生產線的各項數據 透明化,做為追蹤、檢討及優化生產的依據。
搭建智慧工廠數位孿生系統 ,包括資料自動採集、工藝流程資料監測與分析、設備綜合效率分析(OEE)、 車間3D視覺化等部分組成, 對資料進行採集、分析、演算法處理,實現線材廠智慧生產線的數位化、智能化。
實現伸線智慧工廠的數位化及智能化生產,進而導入AI生產分析不斷的優化生產條件,使整個生產過程及管控 更加視覺化、透明化,賦予工廠成為一個有如生命體的AI智能自主管理系統,改變長期被冠上傳統產業的汙名。
線材伸線智慧生產線系統 ,由多個軟體系統組成,生產作業系統(中控SCADA系統),製程監控系統(L2 二級控制系統),線材稱重壓實打包系統。
生產過程中,與其他系統即時通訊,包括AGV無人搬運車調度系統, 熱處理球化流程生產資訊(MES L2二級控制系統)及上下線系統,智慧物流系統及智慧倉儲WME系統等,實現 整個工廠生產線的全自動智能運行。
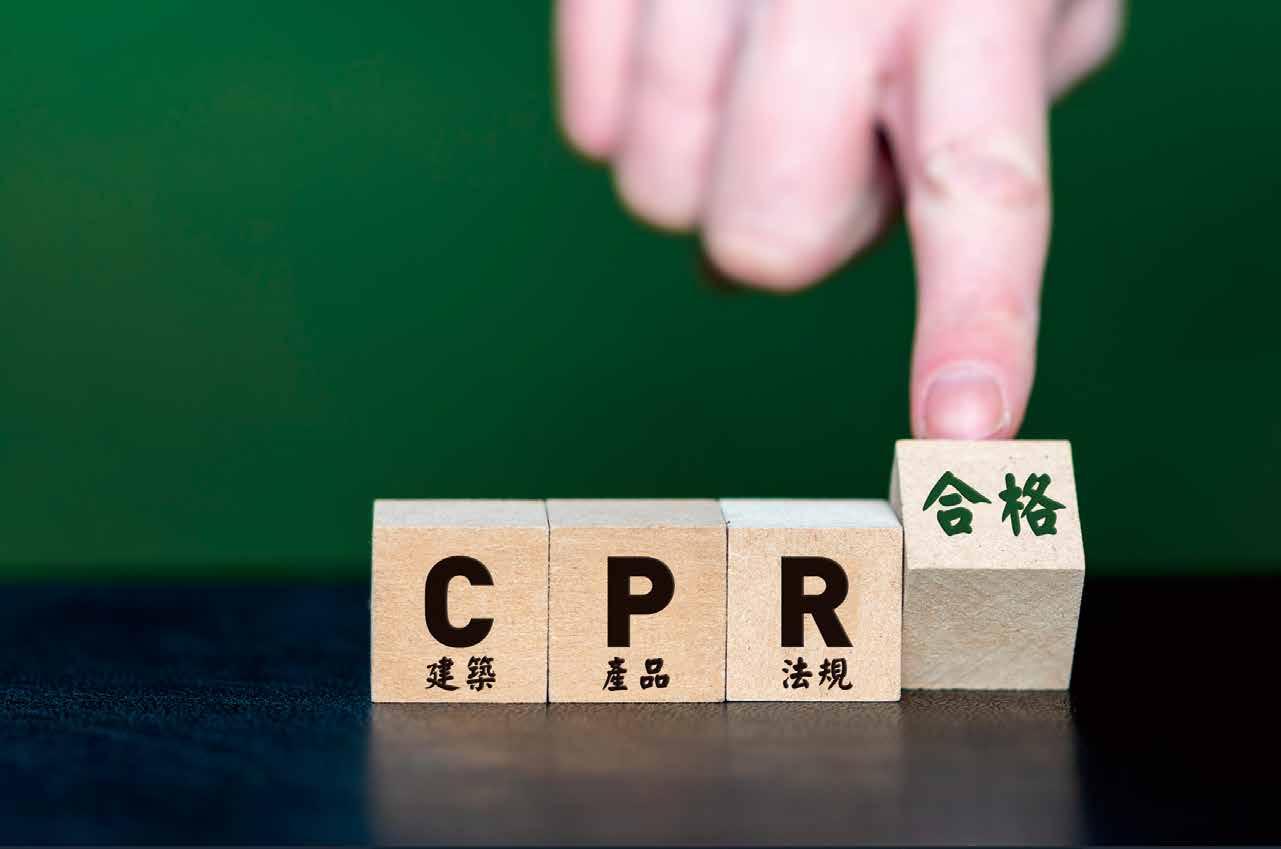
解析歐盟新建築產品法規
REGULATION (EU) 2024/3110 (第1部分:法規修訂實施)
歐洲為了嚴格執行建築產品 CE 驗 ( 認 ) 證,
自 2013 年 7 月 1 日起,歐盟頒佈的建築產品法
規 Construction Product Regulation 305/2011/ EU (簡稱 CPR )全面取代原來的建築產品指令 Construction Product Directive 89/106/EEC (簡
稱 CPD )。從執行 CPD 轉換為實施 CPR ,係為 CPR 法規在原來限制建築產品製造商的基礎上, 對貿易商、進口商和經銷商等與產品流通相關的環 節都有做全新的要求。所有符合 CPR 法規規定的 建築產品都必須加貼 CE 標誌,否則無法進入歐盟 市場流通。 CPR 是為了使得建築產品滿足 基本要求且有章可循, 只有擁有 CE 標誌 的建築產品才會被認為是安全且適用的, 在歐盟範圍內的自由貿易才不會被限制。
原先在 CPD 指令之下,必要強制要求 CE 標 誌的建築產品並無明確界定類別及型態, 而在 CPR 法規明確定義界定建築產品 範疇,包含於建築物直接使用之扣件 及建築工程用途上使用之相關扣件產 品,符合定義範疇的建築產品必需 滿足相關標準要求並加貼 CE 標誌 才被允許輸入歐盟。
歐盟官方公報編號OJ L, 18.12.2024公布新的CPR (EU) 2024/3110法規,取代自2013年7月1日起實施 的歐盟建築產品法規CPR 305/2011/EU。
歐盟新建築產 品法規 CPR (EU) 2024/3110 共計有 15 章節、96 條款、 11 附件。依據 CPR (EU) 2024/3110 條款 96 ,新法規 於官方公報發布後 20 日生效。條款依據其內容及轉換 實施進度,分別規定新建築產品法規條款強制實施期 程,所有條款應於 2027/01/08 完整強制實施。條款強 制實施期程如 表1 。
二、法規修訂:
歐洲在致力因應氣候變遷下,歐洲綠 色協議(European Green Deal)是歐盟在 2019 年提出的政策框架,旨在透過能源轉型、循 環經濟等措施,使歐盟在 2050 年前實現氣候中和 (溫室氣體淨零排放)的目標。歐洲綠色協議範疇 主要涵蓋以下不同層級:歐洲永續分類 (European taxonomy)、碳排放交易架構 (ETS, Emission Trading Scheme)、企業永續發展報告指令 (CSRD, Corporate Sustainability Reporting Directive)、企業永續發展盡 責盡職指令 (CSDDD, Corporate Sustainability Due Diligence Directive) 、歐盟碳邊境調整機制 (CBAM)、 歐盟永續產品生態設計法規 (ESPR, Ecodesign for
惠達雜誌
Sustainable Products Regulation)、產品法規 (Products Regulation)、環境產品宣告 (EPD, Environmental Product Declaration)。歐洲綠 色協議既已將建築納入重點項目,包含綠色 永續、推動永續產品設計、提高回收材料的 使用比例、發展維修與再利用服務,並考量 循環經濟制定相關法規。因此,建築產品法 規在歐洲綠色協議的架構下,屬於產品法規 層級予以修訂,如 圖1 。建築產品法規修訂亦 需考量碳排放相關層級要求。
新 CPR 是歐洲綠色協議的一部分,是這 套措施組合的一部分,目的在使歐洲公民和 企業從可持續的綠色轉型中受益。新的 CPR 以環境可持續性為重點,與綠色協定的目標 高度一致,也是歐盟 2050 年氣候中和的關鍵
重要部分。
新建 築產品法規
修訂主要在
於推動建築產
品向綠色轉型,解
決305/2011/EU舊法
規對綠色及永續發展之不 足。另外更新經濟運營商義
表1. CPR (EU) 2024/3110條款附件強制實施期程
條款 (Article)/ 附件 (Annex) 強制實施期程
條款 1 至 4,
條款 5(1) 至 (7) ,
條款 7(1),
條款 9,
條款 10,
條款 12(1) 第 1 個次章節 ,
條款 16(3),
條款 37(4),
條款 63,
條款 89, 條款 90,
附件 I, II, III, IV, VII, IX 與 X
其餘條款 ( 除條款 92 以外 )
條款 92,
圖1. 概觀歐洲綠色協議倡議、指令及法規關連性
歐洲綠色協議
歐洲永續分類
碳排放交易架構
企業永續發展報告指令
2025/01/07 ( 法規正式生效日 )
2026/01/08
除條款 92 外, 新法規條款應用起 始日期
2027/01/08 ( 全面替代原 CPR 法規的最後期限 )
務,增加市場監管條款,避免法 規重疊和矛盾,提高法律確定性, 減少行政負擔。規定建築產品的環境可 持續性要求,減少環境影響,提高資源利 用效率,助力歐盟氣候和迴圈經濟目標。適 應數位時代需求,建立高效資訊流動機制, 利用電子手段和機器可讀格式,確保產品性
能資訊透明準確傳遞,推動建築產品及行業 數位化進程。
三、新法規的架構變化:
企業永續發展盡責盡職指令
歐盟碳邊境調整機制
歐盟永續產品生態設計法規
建築產品法規
產品層級
供應鏈層級
企業層級
領域層級
2050 氣候中和
環境產品宣告 (資料來源 https://www.kiwa.com/ globalassets/dam/kiwa-corporate/ downloads/whitepaper-the-new-europeanconstruction-product-regulation-kiwa.pdf )
新法規 CPR (EU) 2024/3110 章節條款與舊法規 305/2011/EU 章節條款附件比較, 如 表2 。
新法規 CPR (EU) 2024/3110 附件與舊法規 305/2011/EU 附件比較,如 表3 。
從新舊法規章節條款分佈檢視新法規的架構變化, 新法規基本包含先前CPR 305/2011/EU之範圍,並延續先前CPR章節架構, 雖於新法規章節順序有所調整,但 新法規均涵蓋先前所有條款要求內容。 新法規以歐洲綠色協議各不同層級相關聯之要 求於修訂原先前CPR條款補充或增訂條款。 檢視新舊法規附件架構及內容,新法規補
充增訂多項附件,對建築營建產品之分類、基本要求、產品資 訊、產品認證評鑑要求⋯⋯等更詳細予以規範。新法規補充增
訂後之條款已於附件 11 詳列對照關聯表。新法規定義之建築 營建產品於附件 7 以產品家族 (product families) 予以分類區
分為 36 類,較先前建築營建產品 35 類增加 1 類。先前 35 類 建築營建產品範圍並未有變化,因此,扣件產品應遵守先前
CPR 法規者,亦應於新法規 CPR (EU) 2024/3110 條款強制實 施期程符合法規要求。
針對新法規 CPR (EU) 2024/3110 與先前 CPR 補充或 增訂條款核心修改 CPR 之核心要求,請參閱將於惠達未 來刊物中上刊的「歐盟新建築產品法規 REGULATION (EU) 2024/3110( 第 2 部分:核心要求 ) 」。
表2. CPR (EU) 2024/3110與305/2011/EU章節條款比較
CPR (EU) 2024/3110 CPR 305/2011/EU
第一章 總則 1~12 第一章 總則 1~3
第二章 程序、聲明及標記 13~19 第二章 性能聲明及 CE 標記 4~10
第三章
經濟經營者義務與權利 20~30 第三章 經濟經營者義務 11~16
第四章 歐洲評估文件 31~37 第四章 協調技術規範 17~28
第五章
技術評估機構 38~41
第六章
簡化程序 36~38
第七章
通知機構及認證機構 39~55
第八章 市場監視及保障程序 63~70
第九章 資訊及行政合作 71~74
第十章 數位產品護照 75~80
第十一章 國際合作 81
第十二章 激勵及公共採購 82~83
第十三章
產品法規地位 84
第十四章 緊急程序 85~88
第十五章
第五章 技術評估機構 29~35
第六章 通知機構及認證機構 42~58
第七章 簡化程序 59~62
第八章 市場監視及保障程序 56~59
表3. 新法規CPR (EU) 2024/3110附件與舊法規 305/2011/EU附件比較
CPR (EU) 2024/3110 CPR 305/2011/EU
附件 I
建築工程基本要求
附件 II
預定環境基本特性
附件 III
產品要求
附件 IV
一般產品資訊、使用說明及安全資訊
附件 V
第 15(1) 條提及之性能及符合性聲明
附件 VI
申請歐洲技術評估及採納歐洲評估文件 之程序
附件 VII
產品家族清單
附件 VIII
技術評估機構要求 附件 IX
評估及驗證系統 (AVS)
附件 I 建築工程基本要求
最終規定 89~96 第九章 最終規定 60~68
著作權所有:惠達雜誌
附件 III
性能聲明
附件 II
採納歐洲評估文件之
程序
附件 IV
技術評估機構之
產品範圍及要求
附件 V 性能持續性評估及驗證 附件 X 橫向基本特性
附件 XI 對照表
參考資料
1. 王維銘 , 2011.04,「歐盟建築產品指令 (CPD 指令 ) 動態報導」, 螺絲月刊 , vol.291, 台灣螺絲工業同業公會。
2. 王維銘 , 2011.05「「扣件 CPD 驗證認可模式 (AoC) 及 CPD 發證機構選 擇 , 螺絲月刊 , vol.291, 台灣螺絲工業同業公會。
3. 王維銘 林宗良 劉舜惠 , 2010.07, 扣件產品驗 ( 認 ) 證之挑戰與機會 , Fastener-World Magazine No. 123( 國際中文版 ), 惠達雜誌 , p.113~p.117。
4. Wei-Ming Wang, 2011.07, EU Supervision On the Use of CE Mark, Fastener-World Magazine No. 129( 國際英文版 ), 惠達雜誌 , p.382~p.390。
5. 王維銘 林宗良 陳敬海 , 2013.05, 歐盟 CPR 法規要求 , Fastener World Magazine No. 140( 國際中文版 ), 惠達雜誌 , p.109~112。
6. 王維銘 林宗良 陳敬海 , 2014.07, 歐盟 CPR 法規之 AVCP 技術法規條 文要求 , Fastener World Magazine No. 147( 國際中文版 ), 惠達雜誌 , p.82~85。
7. 王維銘 林宗良 陳敬海 , 2015.09, 建築扣件銷歐須知 - 歐盟 CPR 法規之 ETA 要求及申請流程 The ETA Requirements and ETA Application Process in Accordance with EU Construction Products Regulation (CPR, 305/2011/ EU), Fastener World Magazine No. 154( 國際中文版 ), 惠達雜誌 , p.66~69。
8. 王維銘 , 2018.09, 建築扣件產品相關 CE 認證之 ETA 評鑑文件 , Fastener World Magazine No. 172( 國際中文版 ), 惠達雜誌 , p.88~94。
9. OJ L, 18.12.2024, 歐盟官方公報。
市場潛望鏡 及緊固工具 市場需求 2025 德國居家修繕 2025年德國家居修繕市場 規模依然龐大,但需求分佈不均 且具選擇性。衡量緊固工具近 期需求的最可靠指標是DIY和 家居修繕零售通路的營業額。
2025年1月至9月,該通路營 業額為160.8億歐元,前年比下 降1.4%(同比下降1.2%)。該 年度並未出現強勁反彈:第二季 實現正成長,而第一季和第三季 則出現負成長。
對於緊固工具而言,這種模 式通常意味著必需品和消耗品 的需求相對穩定,而非必需品升 級和「錦上添花」的購買需求則 面臨壓力。同時,官方的住宅供 應和建築指標顯示,到2025年 底,建築許可和建築營業額將出 現改善的初步跡象。這些訊號 對緊固需求的影響往往存在滯 後性,這意味著它們對2026年 的規劃比對解釋2025年的零 售業績更為重要。
2025年DIY市場狀況 最新公開的 2025 年更新數據涵蓋 1 月至 9 月。
按季度細分是了解需求變化的最佳方式:
零售銷售量至關重要,因為它能即時反映家庭和小型商家的購買情況。
• 2025 年第一季:45.7 億歐元,年減 4.0%(同比減少 3.5%)。
• 2025 年第二季:64.7 億歐元,年增 1.2%(同比年增 1.4%)。
• 2025 年第三季:50.4 億歐元,年減 2.3%(同比年減 2.2%)。
• 2025 年 1 月至 9 月總計:160.8 億歐元,年減 1.4%(同比年減 1.2%)。
這反映了一個實際情況:需求在春季被激起,但市場未能將這種勢頭維持 到夏末。
表 1. 德國 DIY 與家居裝修零售營業額(所有數值均為總營業額) 期間 營業額 (10 億歐元)
著作權所有 : 惠達雜誌 / 撰文 : Shervin Shahidi Hamedani
如何解讀這些與緊固工具有關的訊號 緊固工具的需求並非只有單一類別。這是一條會根 據人們是進行大型翻修還是小型維修而改變的採購鏈。
在像 2025 年這樣的年度,有三個需求層次至關重要:
維護與更換 (最穩定)
小型項目和 季節性工作 (具高度季節性)
A 層次:維護與更換(最穩定)
大型項目翻 新與升級採購 (波動最大)
這是日常需求的層次。人們仍然需要安裝、維修、更 換、固定和加固。即使預算吃緊,這項工作也不會消失。
這支撐了對以下產品的穩定需求:
• 核心螺絲、錨栓、塞子、墊圈、支架
• 基本手動工具和小工具包
• 鑽頭、刀片和研磨劑等耗材
住房供應與建築:真正驅動項目 主導需求的因素
扣件和緊固工具屬於住房供應和建築業的下游 領域。官方指標有助於解釋為什麼 2025 年零售市 場即使一些上游跡象有所改善卻仍呈現謹慎態勢。
2024年住宅完工量下降
德國 2024 年住宅完工 251,900 套,前年比減少 14.4%。完工量至關重要,因為它會帶動後續消費: 裝修、入住以及一系列安裝工程。
積壓訂單依然龐大
截至 2024 年底,已獲批准但尚未完工的住宅 項目官方積壓訂單為 759,700 套,其中 330,000 套 已在建造中。大量的積壓訂單有利於中期市場活動, 但也可能顯示交付能力不足,需求分散。
B 層次:小型項目和季節性工作(具高度季節性) 這些是週末和家庭項目,通常在春季和初夏進行。
典型的例子有圍籬維修、花園工構、戶外設施、存儲空 間升級和小型木作。此層級支撐了對戶外緊固元件和耐 腐蝕五金件以及能夠加快工作速度的配件需求。
C 層次:大型項目翻新與升級採購(波動最大) 此層次推動了更大額的採購:多間房間的升級、廚 衛改造、地板翻新、大型石膏板工程以及大型結構改造。
此外,非必需的電動工具升級也發生在此層次。當零售 通路低迷且波動時,這一層級的消費通常會變得更加 謹慎。許多消費者可能會推遲計劃,縮小採購範圍,或 是降低消費級數。
因此,2025 年的趨勢並非「工具市場崩潰」,而是 消費結構可能更傾向於 A 、B 層次,同時在 C 層次的部 分保持謹慎。
2025年底許可證發放有所改善
建築許可證是一項領先指標。2025 年 10 月許可證 發放數量為 19,900 套住宅,前年比成長 6.8%。 2025 年1月至10月,許可證發放總數為195,400套,前年比 成長11.2%。這是一個正向訊號,但需求的影響通常會 在開工、完工和相關行業活動等後續階段才會顯現。 建築業營業額轉正
2025 年 10 月,主要建築業的名目營業額為 116 億 歐元,前年比成長 7.0%,實質營業額成長 4.5%。 2025 年 1 月至 10 月,實際營業額較前一年同期成長 1.8%。 這些指標有助於區分兩種現實:
• 2025 年零售需求將保持謹慎且受季節性影響。
• 上游訊號開始改善,為2026年更穩定的規劃提供 了支持。
表2. 與緊固需求相關的住房供應和建築指標
A B C
2025年的通路動態
貨源比品項更重要
在選擇性市場中,消費者耐心有限。他們需要正 確的尺寸、正確的錨栓以及正確的工具配件來完成工 作。核心尺寸的缺貨可能會導致整張採購單流失,而 不僅僅是其中一件產品而已。
促銷影響產品組合 市場略為下滑通常會引發促銷力道加大。促銷活 動可以提升銷量,但也會改變暢銷商品的類型:消費 者可能會轉向多件裝、入門級產品系列或任何正在促 銷的配件套裝。對於供應商而言,這使得以商品貨號 (SKU) 進行預測比預測整個品項類別更具波動性。
這對供應商和經銷商意味著什麼?
以下是 2025 年轉化為具體行動的啟示:
///將消耗品視為穩定銷量的工具
鑽頭、刀片、錨栓和核心緊固元件通常在特定年 份的周轉率最可被預測。首要任務是保障服務水準, 並減少暢銷產品彼此之間的差距。
///讓產品組合(而非類別)去符合常見作 業需求
零售客戶不會從「扣件」的角度來思考問題。他 們是從任務角度來思考,像是安裝電視、修理柵欄、
懸掛櫥櫃、修理鉸鏈、加固接頭。與作業所需相符的 包裝和貨架陳列圖即使在市場疲軟的情況下也能提 高轉換率。
///改善入門級到中階產品線
當市場轉為謹慎時,許多買家會減少高價商品的 購買,但仍會購買可靠的必需品。在這種情況下,中 端價值定位往往比僅銷售高階產品更具優勢。
///預計會有需求不穩的時候
2025 年第二季的成長強調出即使年初至今的整 體表現不佳,季節性活化仍然可能強勁。供應計劃應 重點關注春季戶外項目和維護高峰期的準備工作。
///關注上游指標以制定 2026 年製造規劃
許可證發放的改善和建築週轉率的成長表明,項 目主導型市場可能會在後期有所增強。如果這轉化 為實際活動,需求可能會轉向更大的商品、錨固系統 和較高生產工具的使用。
小額採購模式增多
當消費者延後更大規模的升 級時,他們會更頻繁地進行小額 採購。這有助於維持必需品的穩 定銷售量,但也凸顯了包裝形式 和貨架清晰度的重要性。在緊固 領域,「搜尋成本」至關重要。如 果選擇上令人困惑,顧客不是放 棄購買,就是選擇最簡單的選項。
/// 2026 年展望:清晰的預測框架
鑑於最新發布的 2025 年零售資料更新僅涵蓋了 該年的前九個月,本文並未提供 2025 年全年市場規模 預測。相反地,2026 年的展望是基於最新的零售趨勢、 房屋供應項目訊號和建築活動指標,將其視為最有可 能的發展方向。
2026 年,最有可能的結果是居家修繕市場趨於穩 定,隨著住房供應的改善,需求將逐漸從純粹的維護轉 向更多以項目為主導的作業。在這種環境下,緊固工具 的走勢至少應與整個家居修繕的管道保持一致,其中 消耗品和核心緊固元件將保持最強的韌性,而與項目 相關的銷售將隨著裝修信心的恢復而緩慢復甦。
這在運作上有何意涵 • 預計全年基本扣件、錨栓和補充包裝的需求將 保持穩定。
• 下半年需求預計將比上半年更加強勁,這主要 得益於項目進度和貿易活動的逐步改善,而非市場的 突然反彈。
• 優先考慮核心尺寸和高週轉率配件的品類管理 和供應,因為即使在市場趨於穩定的情況下,選擇性 購買行為仍然是決定性因素。
參考資料
• German DIY and garden retail trade association market reports (2024 results, 2025 updates).
• Destatis: housing completions and backlog (2024).
• Destatis: dwelling building permits (2025).
• Destatis: main construction industry turnover (2025).
2025 歐盟 新屋開工 及展望 2025 年未能為歐盟新建住宅 市場帶來全面而強勁的復甦。相 反地,該年更像是過渡期:價格 負擔能力的壓力、規劃與產能限 制,以及居高不下的融資成本持 續壓縮建案供應,而政策對住房 供應的關注度則逐步提升。對扣 件製造商與經銷商而言,此複合 效應至關重要,它將需求從純粹 的量化增長轉向更複合的模式: 部分市場中,大型且價格敏感的 新建項目數量減少,但與能源升 級、預先建造建築以及公共或半 公共住房計劃相關的領域則呈現 更穩定的需求復甦。
討論「歐盟住宅開工量」時, 關鍵限制在於數據可比較性。部 分國家將開工量作為標準指標發 布,其他國家則著重建築許可與 竣工量,且定義存在差異。因此 解讀 2025 年數據最實用的方法是 採用三角驗證法: (1) 參考可取得 的各國開工量數據, (2) 以建築許 可作為最接近的跨國領先指標, (3) 結合政策與宏觀信號判斷建築 許可是否轉化為實際開工。
2025年數據揭示的主要市場動向 法國:住宅開工持續承壓
法國是狀況比較清晰的案例之一,因官方 統計同時追蹤建築許可(許可證)與住宅開工 量。根據法國 SDES 數據, 2025 年全年共核發
德國:許可證數量仍低於需求,儘管 年末數據顯示趨於穩定
德國仍是影響歐盟住宅建築信心最重要的單
379,222 戶住宅許可,並且有 274,611 戶住宅開工。同期產業回顧 報告援引 SDES 數據時,亦強調了相同規模的數據,並將該年度定 位為較前一週期水準進一步下滑的階段。
對扣件的影響: 法國2025年與多戶住宅開工相關的結構及框架扣件需求 轉弱,但需求並未完全消失。
此趨勢將促使業務重心轉向翻新相關的緊固元 件、建築外牆應用及小批量分銷,尤其是那些承包商把能源效能工程視為優先 項目的地方。
對扣件的影響:德國經濟衰退改變了採購行為。
一關鍵市場,目前仍在經歷利率衝擊後的調整 期。根據 2025 年底引述的德國聯邦統計局數據摘要顯示, 2025 年 1 月至 10 月期間,德國共核發 286,300 戶住宅建築許可。與此同時, 更全面的現實是,建築項目儲備量在前一年已大幅下滑。路透社援 引德國聯邦研究機構(受官方委託)的研究指出, 2024 年僅核發約 21.6 萬份 建築許可,遠低於政府 40 萬套的年度目標,亦未達預估需求量。
市場不再依賴大型新建案 的長期穩定訂單,反而趨向更破碎化的市場與價格競爭, 需求倒向:(a) 小型
承包商、 (b) 翻新與能源升級領域,以及 (c) 工業化建造模式:建築商 透過場外生產與加速現場組裝來維護利潤空間。
西班牙:發展態勢更具建設性, 政策支持工業化交付進程
法國
德國
2025 年西班牙的住宅議題聚焦於 可負擔性與供應短缺,但相較於多個 北方市場,其供應端展現更強勁的動 能。根據西班牙交通部數據顯示, 2024 年新建許可證數
量攀升至 127,721 份,年增率達 17% 。 2025 年西班牙更 推動與社會住宅工業化建造相關的政策支持,此舉獲得歐盟多年期 資金挹注,明確目標是透過工廠化建造模式加速交付更多住宅單位。
對扣件的影響:工業化住宅建築在扣件使用方面與傳統建築存在 顯著差異。其 傾向採用更多標準化、符合規格的零組件,並更強調 品質一致性、防腐蝕保護及可追溯性。 這將有利於具備完善的技術 文件製作、穩定的塗層及為生產線優化包裝的供應商。
表1. 新建住宅動態指標(最新官方數據)
國家 計量公式 2025 數據 ( 戶 ) 前年比 涵蓋範圍 / 定義
新建許可 379,222 +15.0% 2025 全年 ( 許可 )
住宅開工 274,611 +5% 2025 全年 ( 開工, 早期預估 )
新建許可 ( 加總 ) 175,200 +13.9% 2025 一至十一月, 僅新建住宅
新建許可單戶住宅 40,700 +17.0% 2025 一至十一月
新建許可雙戶住宅 11,500 -1.6% 2025 一至十一月
新建許可多戶住宅 114,800 +13.5% 2025 一至十一月
西班牙 新建許可 122,122 +2.11%
三項關鍵展望要點
1. 法國: 建案核准量強勁反彈,但動工量僅溫和增長。此落差通常
預示著項目執行延遲及新建地的釋出趨於謹慎,因此需求 將偏向選擇性挑選建案階段,加上翻新與能源升級工程。
2. 德國: 建築項目較去年同期有所改善,但絕對量仍處於歷史低位。
許可證核淮仍以多戶住宅為主,此類項目隨著工程進度推 進,扣件需求通常集中於外牆系統、乾牆、樓板及機電設備。
3. 西班牙: 核准量持穩至微幅上升,市場狀況仍受限於交付能力與 價格負擔能力。這傾向於支持更穩定的錨栓、螺絲及緊固 元件使用,這些產品與持續的中層住宅產出相關,同時也 受復甦的影響。
在這些國家顯示出訊號之後,下一步則是 歐盟層級的影響要素。2025年,住房政策與價 格負擔能力逐漸成為歐盟經濟與社會議程的核 心議題。 此轉變對新屋開工量至關重要,因其 將影響許可證改革、公共融資工具,以及工業 化建築等交付模式。這些因素塑造建築項目進 度,進而牽動未來 6 至 24 個月的扣件需求。
2025年歐盟層級的影響要素: 住房負擔能力危機躍居政策核心
從歐盟層級的角度來看, 2025 年末釋出 了清晰無誤的訊號:住房負擔能力限制已不再 僅被視為地方性都市議題,而是對勞動力流動 性、社會濱變與競爭力的系統性拖累。歐盟委 員會隨《歐洲可負擔住房計劃》發布的工作文 件明確將此危機定位為全歐盟的問題,闡明需 求驅動因素與供給限制,並記錄分配壓力(例 如 : 住房成本負擔率及貧困風險群體承受的更 高負擔)。
這點對開工量之所以重要,在於政策重點 通常先於許可證改革、公共融資工具及加速交 付機制而確立。然而政策方向並不會立即轉化 為實際開工量。實際上,這種轉化取決於土地 供應量、規劃流程效率、勞動力產能,以及開 發商與買家的融資管道。
這對2025年扣件業的意義
1. 數量雖不均衡,但多項技術類別的產品組 合有所提升
當開工量趨緩時,與結構外牆相關的常用 扣件銷量可能下滑。同時,由於更多工程轉向 建築性能升級與法規要求的安裝項目,技術類 別的產品組合的部分獲得改善。即便在新建工 程疲軟的年份,以下領域的需求仍能保持韌性:
• 建築外牆緊固元件(外牆、覆面次結構、 隔熱系統)
• 門窗用扣件
• 屋頂與防水系統
• 機械、電氣及水電支撐件
• 現場電氣化與能源設備升級相關的五金件
2. 工業化建築是結構性而非短週期的助力
西班牙明確推動以及歐盟對加速住宅交付方式的 廣泛關注,顯示在供應短缺嚴峻的地區,預先建造與 模組化方式將持續擴大市占率。對扣件供應商而言, 這意味著銷售策略需轉向更早期的參與、規格制定工 作,以及可重複的物料清單供應。
3. 採購行為持續採取防禦性策略
在許多歐盟市場中,承包商與經銷商通常透過三 種方式管理風險:減少滯銷品項的庫存量、收緊供應 商條款,以及優先選擇供應穩定性經證實的產品。這 種策略往往會獎勵那些能提供高交貨率與穩定交貨週 期的供應商,即使整體建築量並未增長。
2026-2027年對開工量至關重要 的關鍵情境 基本情境:
在政策支持的供應擴增與金融壓力緩解帶 動下逐步改善
歐盟執委會的動向指出政策端持續施壓以擴大供 應、改善可及性並消除瓶頸。若此舉能轉化為更快速 的許可核發、更多公共或準公共項目,以及規模化的 工業化交付模式,即使缺乏私人開發商的快速增長, 新屋開工量仍可逐步回升。西班牙的發展方向正是當 前決策者希望複製的供應端回應方式的典範。
樂觀情境:
核心市場許可證轉為開工許可的速度加快
德國在此扮演核心角色。若建築項目趨於穩定, 且公共工具與規劃改革開始發揮效用,潛在住房需求 與實際供應量之間的差距將成為強勁驅動力。路透社 引述的研究報告估計,至 2030 年每年需新增約 32 萬 戶公寓,凸顯缺口之巨。若復甦步伐加快,將全面提 振建築扣件需求,同時通常會強化高規格認證產品的 定價能力。
不利情境: 建設能力與價格負擔能力仍為關鍵制約 因素
即使政策重點明確,若勞動力短缺、土地限制及融 資可負擔性持續構成阻礙,歐盟仍可能無法推動新屋 開工。歐盟委員會文件明確指出,供應未能跟上需求, 且平均數據可能掩蓋區域性緊缺的嚴峻狀況。在此情 況下,市場將維持選擇性發展:公共住宅與工業化項 目持續推進,而私有多戶住宅開發仍呈現零星分布。
扣件供應商未來12至24個月的 行動指南
• 將住宅供給視為投資組合而非單一週期: 在新建結構類 別與翻新 / 能源效能類別之間平衡投資曝險。
• 打造「隨時可工業化」的解決方案: 提供一致性塗層、
品質保證文件、符合生產線需求的包裝,以及穩定且可 重複供應的工廠式組裝方案。西班牙的政策方向使此舉 成為短期商業契機,而非僅是趨勢。
• 優先考慮轉換信號更明確的市場: 法國的官方開工數據
揭示市場底線,德國數據反映出需求未受到滿足的規 模,而西班牙則展現政策支持下的供應加速態勢。
• 密切關注公共計劃:
歐盟與國家層級的可負擔性應對措 施,可能催生出與私營開發截然不同的建築項目管道, 此類項目通常伴隨更嚴格的合規要求與招標規範。
結語 2025
年對歐盟住宅開工而言並非全面復甦之年。這 一年供應短缺已無法忽視,但建案進度仍受融資條件、規 劃流程及產能限制的滯後效應所制約。對扣件產業而言, 短期機遇不在於追逐整體產量增長,而在於搶佔不受週期 影響的持續增長領域與交付模式:建築外牆與性能工程、 標準化工業化建築,以及政策支持的住宅供應項目。
參考資料
SDES (France), Construction de logements: résultats à fin décembre 2025 (permits and starts), published 30 Jan 2026.
Destatis (Germany), Press Release No. 018: Building permits in new residential buildings, Jan–Nov 2025, published 16 Jan 2026.
CSCAE (Spain), Visados de dirección de obra 2025 (new-build approvals), published 5 Feb 2026.
European Commission, European Affordable Housing Plan and supporting Staff Working Document (Dec 2025).
Eurostat, Building permit index overview (indicator method and context).
Reuters, Spain industrialized social housing plan with EU funds (24 Apr 2025) and Germany housing need estimate (20 Mar 2025).
Shervin Shahidi Hamedani
2026 美國潛力扣件 需求市場 DIY 扣件 2026 美國DIY扣件需求
維修項目
老舊房屋 升級改造
扣件 很少成為市場的焦點,但它們幾乎在每項家居修繕活動中 都可看到。無論是屋主修理鬆動的甲板、安裝層架、更換 櫥櫃五金件,還是加固圍欄,螺絲、釘子、壁虎、螺栓和墊圈的使用必不 可少。隨著2026年的到來,美國DIY扣件的發展前景與更廣泛的住房 和改造趨勢密切相關,而非任何單一的貿易統計數據。由於HS編碼 是根據扣件的功能和物理特性進行分類的,例如: 螺絲和螺栓歸入 7318,釘子和U型釘歸入7317,而不是根據最終用途,因此無法直 接從貿易數據中分離出“DIY扣件”。取而代之,我們必須根據住房 活動、消費者行為和政策條件來推斷可能的需求。
根據目前的預測和市場訊號,2026年對於DIY扣件市場而言似 乎是謹慎穩定的一年。市場不太可能爆發式成長,但也沒有崩盤的跡象。
相反,預計需求將集中在維修項目、老舊房屋的升級改造以及房主在利率 仍然較高的環境下可以接受的小規模改造。同時,關稅的不確定性和持續 的貿易措施仍然是可能影響定價、採購和產品供應的關鍵因素。
小型改造項目的穩定性與韌性 2026 年 DIY 扣件需求的基礎在於房屋改造活動。主要住宅供給研究機構預測,儘管成長較往年放緩,但屋主整 體裝修支出仍將持續成長。
即使年增率放緩,預計年度支出仍將達到歷史新高。這表明,龐大的活躍裝修群體將繼續 消耗扣件產品,儘管不像經濟繁榮時期那樣具有緊迫性和投機性。抵押貸款利率預計將維持在歷史低點以上,徘徊 在 6% 左右。雖然這可能會限制大型的融資翻新項目,但卻強化了「鎖定效應」:早年獲得較低抵押貸款利率的房主 更不願意搬家,更有可能投資維護或升級現有房產。房屋老化進一步加劇了這一趨勢。美國房屋的平均房齡已超過 40 年,維修保養已不再是個 65 選項,而是不可避免的。老化的露台需要加固,圍欄需要部分更換,門需要重新安裝, 石膏板需要修補,外牆裝飾條也必須加固或更換。所有這些工作都需要大量使用扣件。
美國房屋的平均房齡已超過 40年,維修保養已不再是個 選項,而是不可避免的。
筆者認為,維修和保養項目將是 2026 年 DIY 扣件最可靠的需求來源。 這些並非可有可無的生活方式升級, 而是功能性必需品。即使在經濟低迷 時期,房主也會繼續購買木螺絲、磚石錨 栓、耐腐蝕外牆扣件和各種通用五金件,以 解決結構或安全問題。小型專案或許單價不高, 但整體而言,它們能帶來穩定的銷售量。
此外,在地老化 (aging-in-place) 改造正悄 悄擴大市場需求。隨著越來越多的房主對房屋進 行改造以適應長期居住,諸如 : 扶手、加固欄桿 和無障礙設施等安裝都需要牢固在牆柱或磚石 結構上。這些項目通常需要更高等級的錨栓和結 構扣件,推動了對更專業緊固解決方案的需求。 即使由專業承包商進行安裝,這些產品也經常透 過服務 DIY 客戶的相同零售通路銷售。
戶外生活和房屋外觀升級改造仍然是重要 的需求貢獻來源。當預算有限時,房主通常會優 先考慮一些易於管理、可見的改進項目,例如修 繕露台、更換圍欄板、升級涼棚或搭建棚屋。室 外工程通常需要使用耐腐蝕螺絲、鍍鋅釘、結構 連接件和經過耐候處理的扣件。季節性需求高峰 可能會持續存在,尤其是在春季和夏季,這將確 保零售店的銷售持續活躍。
因房屋交易產生的 DIY 需求也可能帶來額外 的支撐效應。雖然二手房銷售預計不會激增,但 庫存和交易量的適度增加可能會引發「入住前」 的各種裝修項目。新房主經常會進行一些快速安 裝,例如 : 安裝層架、窗簾桿、儲物系統以及更 換一些小型的五金件。這些看似不起眼的小地方 會轉化為牆壁錨栓、櫥櫃螺絲和各種緊固套組 的快速需求。即使是稍微的交易量成長,也會對 扣件需求產生漣漪效應。
總體而言,房屋改造和住房供給市場的整體 情況顯示 2026 年 DIY 扣件的需求更有可能保持 穩定或略有增長,而不是萎縮。成長或許會有點 不穩,但保養和小規模升級的結構性需求仍為其 提供了堅實的基礎。
關稅壓力、貿易政策和價格波動
儘管潛在需求看似穩定,但關稅動態為 2026 年的 前景帶來了複雜性。扣件產業高度依賴鋼鐵,而美國的 貿易政策仍在持續影響其成本結構。根據美國關稅條 款第 232 條,除英國等少數例外情況外,大多數國家的 受管制鋼鐵製品及其衍生產品的關稅已於 2025 年中期 從 25% 提高至 50%。這些關稅適用於廣泛的鋼鐵產品, 包括關稅表第 73 章中的許多扣件類別。
除了 232 條款外,與中國進口相關的第 301 條關稅 仍然有效,並將透過定期調整持續變動。在這些廣泛的 關稅框架之上,也疊加了針對特定產品的反傾銷稅,例 如針對來自中國的某些鋼釘和牙條的反傾銷稅。這些措 施共同影響進口商和零售商的採購策略、到岸成本和供 應鏈決策。
對於價格高度敏感且通常 在競爭激烈的零售環境中銷售 的 DIY 扣件而言,關稅引發的 成本波動會迅速影響其上架價 格。當原材料成本上漲時,零 售商面臨著是否自行承擔利潤 壓力,或是將其轉嫁給消費者 的抉擇。在消費者謹慎消費的 環境下,價格上漲可能會促使 他們縮減項目規模,而不是直 接取消項目。例如,房主可能 會選擇維修露台而不是更換, 或購買經濟包螺絲而不是高級 電鍍螺絲。
維持核心 庫存供應
採購 多元化
能針對影響 定價因素 進行清楚溝通
2026年更大的風險並非需 求崩潰,而是價格不穩定。
筆者認為,2026年更大的風險並非需求崩潰,而是價格不穩定。關稅調整、 與鋼鐵含量估值相關的合規複雜性以及貿易救濟措施的潛在變化都可能導致短期供應中斷。小型進口商和自有 品牌項目可能會承受不成比例的壓力,尤其是在採購管道必須迅速轉向其他國家的情況下。庫存週期可能會變 得不平衡,出現庫存積壓期,隨後買家會根據成本變化減少囤貨。
關稅的不確定性也會影響策略規劃。長期合約的精確定價變得更加困難,年度採購週期可能需要預留應急 資金。在這種環境下,供應鏈的彈性成為競爭優勢。能夠實現採購多元化、維持核心庫存供應並能針對影響定價 因素進行清楚溝通的公司更有可能脫穎而出。
展望:需求謹慎樂觀,在特定條件下可維持穩定
綜合考慮所有因素,2026 年美國 DIY 扣件市場前景可謂謹慎樂觀。房屋改造市場依然龐大,老舊房屋的數 量為維修活動提供了結構性支撐,而小規模項目也持續受到面臨高抵押貸款利率的房主青睞。外牆升級、適老 化改造及入住裝修等項目可望支撐各類常用扣件的銷售量。
然而,這樣的樂觀必須考慮關稅造成的波動性。根據 232 條款所提高的鋼鐵關稅、301 條款的持續調整以 及現有反傾銷措施意味著價格不會保持穩定。需求可能保持穩定,但成本結構可能會出現難以預測的變化。
實際上,2026 年的表現可能是銷量穩定成長,而非出現大幅擴張。成長可能主要集中在維修和安全導向產 品類別,而與大型改造相關的扣件需求可能仍會更加受融資環境的影響。在這種環境下,最終的贏家可能不是 那些追求激進銷售成長的企業,而是那些能夠維持產品供應、控制成本並採取靈活採購策略的企業。
最後,扣件擁有一個固有的優勢:它們不可或缺。房屋需要不斷維護,即使是適度的修繕也意味著需要持續 使用扣件。如果屋主繼續維修、加固和翻新他們的居住空間,即使在全球貿易政策持續存在不確定性的情況下, 2026 年美國對 DIY 扣件的基本需求也應會保持穩健。
著作權所有 : 惠達雜誌 / 撰文 : Sabrina Rodriguez
日本新屋開工統計及展望
著作權所有 : 惠達雜誌 / 撰文 :
2025年,日本住宅建築業迎來了 關鍵的一年。儘管短期波動顯示出零星 的活動高峰,但年度數據顯示,該產業 正處於持續的結構性萎縮之中。房屋開 工總量降至740,667戶,較2024年下 降6.5%,創下六十多年來最低的年度 總量。
2025日本新屋開工 740,667
這種下滑並非簡單的市場週期,而 是反映了持續的人口萎縮、消費者行為 的轉變、建築成本的上升以及住房需求 日益集中於主要城市中心等因素。日本 房地產市場並未崩潰,而是在經歷一個 長期的調整過程。
日本新屋開工的定義 新屋開工量是指在特定期間內正式啟動的新建住 宅項目數量。項目必須滿足最低規模和入住率要求才 能計入開工量。這些數據由日本國土交通省(MLIT) 收集和發布,是衡量建築業發展狀態和開發商信心的 可靠指標。
房屋開工量涵蓋多種類型的住宅項目:
• 自住獨棟住宅
• 出租公寓單元
• 公寓及分割式住宅
• 預製房屋和框架結構房屋
與房屋銷售或價格指數不同,房屋開工量預示著 即將發生的建築活動,通常能提前反映市場趨勢。
2025年度業績:全面下滑
2025年,房屋開工總量下降至740,667戶,低於 2024 年約792,000戶。這是連續第三年下降,使房屋開 工量降至20世紀60年代初以來的最低水平。
Sharareh Shahidi Hamedani 博士
◆ 類型分類
類型 2025 年 ( 戶數 ) 前年比
自住住宅 201,285 -7.7%
租賃住宅 324,991 -5.0%
公寓及待售單元 208,169 -7.6%
總計 740,667 -6.5%
所有主要類別均出現下滑:
• 自住房屋 大幅下降,反映新組成家庭數量減 少和借貸謹慎。
• 租賃房屋 小幅下降,顯示投資者需求疲軟。
• 公寓和待售單元 也顯著下降,顯示投機性需 求無法抵銷整體經濟放緩的影響。
沒有哪個類別表現出明顯的韌性。
月波動:假訊號 儘管全年呈下降趨勢,但 2025 年的月度數據仍 表現出相當大的波動,這可能會掩蓋潛在的趨勢。
2025 年部分每月房屋開工量
月份 戶數
一月 56,134
二月 60,583
3 月銷量年增 39.1%,達到近 9 萬戶,創下 2008 年以來的最高月紀錄。然而,這波成長勢頭曇花 一現。 4 月和 5 月銷量分別大幅下降 26.6% 和 34.4%。
這種波動可能反映了以下因素:
• 法規政策執行時間的影響,包括 2025 年 4 月 實施更嚴格的能源效率標準
• 專案進度調整
• 季節性因素與通報因素
個別月份的銷售量激增並不代表結構性復甦; 整體下降趨勢依然存在。
導致衰退的結構性因素
衰退 結構性 因素 家庭收入 和 消費支出
建築成本 和 勞動限制 人口萎縮
日本人口萎縮是住房需求下降的主要原因。家庭組成 與人口趨勢密切相關,因此年輕家庭數量的減少會直接 降低對新房屋的需求。
據預測,到 2050 年,日本人口可能降至 1 億以下。即 使採取雄心勃勃的政策干預措施,也很難在未來十年內 扭轉這一趨勢。房屋市場的規模最終受制於其人口基礎。
◆
家庭收入和消費支出 消費者信心依然脆弱。 2025 年底,家庭支出較去年 同期下降近 3%,是近年來降幅最大的時期之一。
可支配收入停滯不前、生活成本不斷上漲以及薪資成 長有限,導致購屋等大宗消費延後。抵押貸款的負擔能力 不僅取決於利率,還取決於工資;在城市地區,溫和的工 資增長不足以抵消建築和房地產價格的上漲。
◆ 建築成本和勞動限制 建築業面臨持續的勞動力短缺問題,原因包括:
• 勞動力老化
• 外籍技術勞工流入有限
• 國內勞動參與率下降
由於全球供應鏈問題和匯率波動,材料價格居高不 下。成本上漲擠壓了利潤空間,限制了項目的可行性,尤 其是在高價值城區以外的地區。即使需求趨於穩定,這些 供給面的限制也會限制建築業的擴張。
各區域動態 主要城市中心仍然是住房供給的主要中心,但即使是這 些地區也出現了下滑。
• 東京 2025 年的房屋開工量下降約 6%。
• 大阪(關西)和名古屋(中部)的房屋開工量也出現 下降。
◆ 城鄉差異
城市中心持續吸引國內人口遷移和外資,而 許多農村地區則面臨人口加速流失的困境。在 一些地區,拆除房屋的數量超過了新建房屋的數 量,進一步加劇了房屋需求向經濟中心的集中。
在主要城市以外擴張的可能性不大,這使得 日本的房屋市場在空間上越來越集中。
價格趨勢與開工量
儘管整體新房開工量下降,但東京市中心的 房價卻持續上漲,凸顯出差異:
• 城市土地稀缺和投資者持續的需求推高 了優質房產的價格。
• 房價上漲,加上新房開工量下降,顯示購 屋能力受到限制。
這是一個細分市場,而非規模擴張的市場。
強勁的房價保護了資產價值,但也限制了首次 購屋者的參與。
展望 (2026–2030年) 瑞穗金融集團的預測顯示,年度房屋開工量 將穩定在 70 萬戶左右,預計不會有明顯反彈。
Trading Economics 的模型顯示,到 20272028 年,每月新屋開工量仍將低於歷史平均值。
◆ 基礎情境
• 年度開工量:70 萬至 75 萬戶
• 每月波動持續
• 無持續上升趨勢
◆ 潛在風險
• 經濟衰退
• 更嚴格的抵押貸款政策
• 材料和勞動成本上漲
◆ 反彈條件
要實現有意義的復甦,需要:
• 大規模住房補貼
• 促進家庭組成的移民政策改革
• 建築技術生產力顯著提高
如果缺乏這些因素,結構性停滯將是最現 實的局面。
住房供給熱區
新興機會 即使是萎縮的市場,某些細分的領域預計仍將成長:
◆ 翻新及重建
日本老舊的住宅存量為翻新和重建提供了機會,尤 其是戰後建造的房屋,需要進行安全或效率升級。
◆
老年住宅
人口老化導致增加對以下類型房屋的需求:
• 輔助生活設施
• 小型無障礙住宅單元
• 提供醫療保健服務的綜合住房
這些細分市場將會擴張,但無法彌補整體人口下降 的影響。
◆ 高級城區住宅資產 東京的豪華投資公寓吸引國內外買家。雖然利潤豐 厚,但這些市場仍屬於小眾市場,對全國整體市場的影 響並不顯著。
歷史數據 2010 年代初期,每年的新屋開工量常超過 100 萬戶。之後這一趨勢持續下降:
• 十年中期跌破 90 萬戶
• 2024 年跌破 80 萬戶
• 2025 年達 740,667 戶
這反映的是結構性調整,而非週期性衰退。
戰略意涵 隨著新屋開工量放緩,需求集中在部分城市 區域,開發商的關注點從追求數量增長轉向提高效 率、專業化程度,並更加精準地瞄準終端用戶群。
開發商:
• 優先考慮成本效益和生產力
• 專注於城市中心和高需求地區
• 鎖定老年人口
政策制定者:
• 考慮有針對性的住房獎勵措施
• 解決建築業勞動力短缺問題
• 使供給與人口結構變化相互一致
投資者:
• 區分以數量為導向且以價格為保護的微型市場
• 避免假設歷史成長趨勢會持續下去 結語
日本 2025 年的新屋開工量顯示,市場正經歷結構性調整而 非暫時性下滑。總開工量降至 740,667 戶,較 2024 年下降 6.5%, 自住、租賃及公寓等各細分市場均下滑。月波動帶來了一些複雜 訊號,但並未改變市場的基本走向。更現實的預期是圍繞著較 低的基線趨於穩定,而非重返高規模擴張。人口萎縮仍然是長 期限制因素,而可負擔性壓力、高昂的建築成本和持續的勞動 力短缺則加劇了這一趨勢。因此,日本住宅建設市場正朝著品質、 更新和翻新、效率以及更精準的人口目標方向發展,需求也日益
參考資料
1. https://en.sedaily.com/international/2025/12/30/japans-births-on-track-to-fall-below-worst-case-scenario
2. https://www.nippon.com/en/japan-data/h02522/births-in-japan-hit-new-record-low-in-first-half-of-2025.html
3. https://apnews.com/article/japan-newborns-record-low-population-aging-87e3cea32daa398277751842ac9db471
4. https://www.rttnews.com/3601254/japan-household-spending-slumps-3-0-on-year-in-october.aspx
2025 年美國新建住宅開工 景氣與展望 什麼是住宅開工?為何重要?
美國房市經歷超過十年的結構性供不應求後,
進入 2025 年仍面臨持續的供給限制、價格負擔能 力的壓力,以及人口結構的逆風。2025 全年住宅開 工這項關鍵領先指標其表現維持在長期趨勢水準 以下,反映出持續存在的阻礙,而非週期性復甦。即 使局部出現改善,結構性因素如融資成本、勞力短 缺和法規障礙,仍壓抑了強勁反彈的潛力。
住宅開工衡量特定期間內開始動工的新住宅建 築項目數,由美國人口普查局(與美國住房及都市 發展部合作)每月發布。它是以下面向的領先指標:
• 建商信心
• 購屋者需求
• 與就業、建材、服務及建立家庭相關的經濟 活動
開工表示建商已取得融資、許可,並具備足夠市場信心動 工,但這並不意味已有可銷售的完工住宅。完工通常在開工數 月後發生,因此供給效應會有延遲。住宅開工的走勢至關重 要,因為它反映預期與投資的決策交會點。
2025 年:溫和市場活動伴隨顯著波動 美國市場表現反映趨勢
2025 年住宅開工並未加速至歷史強勁水準,而是徘徊在 受限範圍內,延續自 2024 年中以來相同模式。
分析年度數據:
年份 總開工 獨立屋
多戶住宅 (雙戶以上)
2023 ~142 萬戶 ~100 萬戶 ~42 萬戶
2024 ~135 萬戶 ~102 萬戶 ~33 萬戶
2025 ~125至132 萬戶 ~100至105 萬戶 ~25至30 萬戶
2025 年估值來自第三季數據,去推算全年範圍。
關鍵要點:
• 2023 年至 2024 年開工數總減少。
• 獨立屋開工穩定但未明顯增加。
• 多戶住宅開工大幅收縮,拉低總數。
這些數據顯示,2025 年是溫和活動的一年,未恢復疫情 前動能,也無助於顯著縮減住房短缺。
月度波動反映停滯現狀
檢視 2025 年特定月份(經季節調整年率):
月份 總開工 環比變化 備註
1 月 ~132 萬戶 +3% 較 2024 年底溫和回升
4 月 ~128 萬戶 2% 多戶住宅放緩導致疲軟
7 月 ~130 萬戶 +1% 平穩穩定
10 月 ~125 萬戶 4% 提前政策變數下滑
在狹窄範圍 (~124至132 萬戶) 內反覆波動,顯示停滯而非突 破趨勢。
獨立屋 vs. 多戶住宅:路徑分歧
獨立屋開工
2025 年獨立屋動工表現較穩健。人口需求與持續的價格 負擔壓力支撐了穩定需求。然而,儘管具韌性,獨立屋開工的 加速不足以縮減長期供給的缺口。
這點意義重大,因為美國超過十年來獨立屋供給落後於家 庭成家的數量,導致全國短缺,阻礙負擔能力和住宅流動性。
多戶住宅開工
多戶住宅(公寓及多單位建築)開工數更為波動。
原因包括:
• 對利率更敏感
• 資金成本壓力更大
• 完工庫存吸收延遲
因此,2025 年多戶住宅開工頻頻落後獨立屋,且 直到年底才趨穩。綜合效應是總開工數受多戶住宅 的減少拖累。
為何住宅開工仍重要
專注開工而非價格或銷售量看似枯燥,但開工 揭示了市場回應需求的容量。即使微小變化,也會 影響:
• 庫存水準
• 負擔能力
• 就業創造
• 建材與物流需求
儘管既有庫存低迷、需求壓力高,開工仍未加 速到足以改變住房可用性的程度——這反映更深層 的結構限制,而非短期市場情緒。
2025 年住宅開工的動能 1. 利率與負擔能力
抵押貸款利率是影響住房需求,進而影響建商 信心的強大槓桿。
雖然利率從高峰溫和回落,但相對於前十年低 利率環境仍偏高。高利率壓抑購屋負擔能力,減少 買家流量並延後購屋。這反過來削弱建商信心,減 緩新項目啟動。因此,利率 → 負擔能力 → 需求 → 開工的關係鏈在 2025 年全年保持疲弱但完整。
2. 庫存與完工延遲 常見的誤判是認為高住宅開工會直接轉化為高 可用庫存。事實上,開工需要時間來轉為完工、可銷 售的住宅單位。
2025 年,多個都會區報告未售完工住宅的庫存 相對較高,這些是前幾年啟動項目的積壓量,降低 了建商新項目急迫性。
這種動態使開工自短期庫存的改善脫鉤。
3. 經濟與人口因素
2025 年經濟預測顯示溫和成長,而非景氣熱 絡。例如:
• GDP 成長預估約 1.7%,與 2026 年類似。
• 消費者支出趨緩。
• 失業率小幅上升而非收緊。
在人口方面,美國人口成長放緩,主要因淨移民人數減少,直接影 響家庭形成。住房需求來自家庭形成而非總人口,因此人口成長減速 成為中期需求結構性限制。綜合結果:成長溫和,缺乏推動建築熱潮 的足夠動力。
平衡觀點:專家預測 不同機構的預測大致一致,指向溫和改善而非戲劇性反彈: 共識:開工復甦(如有)僅為漸進式。無預測指短期內會回歸至 2010 年代建築高峰或超過 150 萬戶水準。
機構 2025 年預測 2026 年展望
全國房屋建築商協會 ~130 萬戶 逐步增加
房利美 ~128 萬戶 溫和成長
抵押銀行家協會 ~125 萬戶 平穩至輕微增加
德勤 ~130 萬戶範圍 小幅增加
為何強勁開工如此難覓
關鍵問題:需求存在,為何開工未強力反映? 結構性逆風包括:
• 抵押利率負擔:高融資利率削減購買力。
• 勞力短缺:熟練建築勞工持續短絀,尤其在需求熱區。
• 建材成本上升:鋼鐵、木材、水泥等關鍵投入價格波動,提高 損益平衡點。
• 法規與城市規劃障礙:地方程序延緩核准並推升成本。
• 資金與貸款標準:建築貸款審核收緊,延遲項目或降低可行性。
這些綜合障礙造成即使有需求壓力,開工仍低迷,因為啟動市場 上新項目的成本高、耗時長、風險大於以往週期。
區域差異性的重要
全國平均數模糊了地理上的差異:
• 「太陽帶」州(德州、佛州、亞利桑那等)建商活動較強,受遷 入人口、低土地成本及寬鬆城市規劃的支撐。
• 「鐵鏽帶」與東北區開工較慢,因人口疲弱、高成本及法規。
• 海岸市場依地方政策冏異。
這些區域落差意味全國某區建商感受到動能,另一區卻陷停滯。
結語 結論:檢視現實 白話直說:
• 2025 年非住宅開工數爆發年。
• 活動在低於長期趨勢水平下受 限範圍內波動。
• 結構障礙、融資成本及人口動能 減緩可解釋大部分的現象。
• 2026 和 2027 預測顯示,頂多是 漸進改善,非大幅復甦。
實際意涵:
• 建商須應對成本壓力與需求不 確定。
• 投資人應調降住房產業快速加 速的預期。
• 購屋者面臨持續的負擔限制。
• 政策制定者有重大機會改變局 面,但需針對結構性改革,縮短 許可證發放延遲、降低成本並改 善融資動態。
2026–2027 年觀察重點 以下關鍵變數將形塑下一階段的開 工狀況:
• 抵押利率趨勢:持續降至 6% 以下,可解鎖潛在需求並刺激 開工。
• 人口成長趨勢:移民或家庭形 成反彈,可重振基礎需求。
• 城市規劃與許可證:加速許可 及城市規劃改革,可縮短開發 時程與成本。
• 基礎建設投資:將住房開發連 結交通、公用及區域規劃,可 開啟成長之路。
各變數仍不確定,因此此預測應視 為指引,而非預言。
2025 年美國住宅開工數並沒有大規模降低,亦非急速攀升。而是在建商、購屋者、融資者與政策制定者,共同 應對負擔逆風、人口轉變及多層結構摩擦,所產生的結構性平衡。
著作權所有 : 惠達雜誌 / 撰文 : Behrooz Lot an
2025 年 美加日台歐 扣件 進出口統計 HS 7318 鋼鐵螺絲、螺栓、螺帽、墊片等等 單位為百萬美金
來源: 美國商務部 依 2025 年數據排序
進口
- 美國螺絲進口總額 2024 年達高點後,2025 年小幅回落。
- 台灣仍為最大來源,但2025年明顯下滑;中國、日本 亦同步回落。
- 印度、義大利持續成長,供應鏈呈現多元化趨勢。
- 德國、加拿大 2025 年降幅較明顯。
出口
- 美國螺絲出口總額 2024 年成長、 2025 年持平微降。
- 墨西哥、加拿大仍為主要市場,但近兩年出口略為下滑。
- 歐洲市場(英國、法國、德國)持續成長,需求明顯增加。
- 巴西、日本與南韓穩定擴張,出口市場呈現分散化趨勢。
進口
- 歐盟螺絲進口總額 2024 年小幅下降, 2025 年回升,進口 量則持續增加,顯示該年需求回溫。
- 中國穩居最大供應國且持續成長,市占進一步擴大。
- 台灣仍為第二大來源,但 2024 年下滑後僅小幅回升。
- 越南進口值與量明顯成長,供應鏈向東南亞擴散趨勢明顯。
- 歐盟螺絲出口總額 2024 年成長、2025 年持平微降, 出口量則逐年下降,顯示單價上升。
- 美國仍為最大出口市場且持續成長。
- 對中國出口 2025 年明顯下滑,需求轉弱。
- 土耳其、印度、摩洛哥與挪威市場穩定成長,出口 市場逐漸多元化。
進口
- 台灣螺絲進口量逐年下降,但 2025 年進口金額大幅成長,顯示單價提升。
- 從中國進口的量與金額持續增加, 供應依賴度上升。
- 日本仍為主要來源,但進口量與金額逐年下滑。
- 美國與歐洲產品金額成長,顯示高值產品進口增加。
出口
- 台灣螺絲出口總量與出口額2025年雙雙下降,顯示整體需求疲軟。
- 美國仍為最大市場,但出口量與金額均下滑;歐洲市場(德國、荷蘭、英國)出口略降或持平。
- 加拿大出口穩定成長,顯示加拿大高價值需求增長。
- 日本出口量略增但金額波動有限,整體出口市場趨向集中且略微多元化。
出口
來源: Canada.ca 依 2025 年數據排序
進口 - 加拿大螺絲進口總額與總量 2023–2025 年基本持 平,顯示市場穩定。
- 美國仍為最大來源,但份額逐年下降;從中國、德 國、義大利進口逐步成長。
- 從台灣與日本進口略微下滑或波動,東南亞國家(越 南、印度)逐漸增加份額,供應來源多元化趨勢明顯。
出口 - 加拿大螺絲出口總量 2025 年明顯下降,尤其對美國 市場減幅最大。
- 對歐洲市場(德國、英國、法國、波蘭)出口逐步 上升,顯示歐洲需求增長。
- 新興市場如新加坡、澳大利亞與土耳其也呈現穩定 增長,出口市場逐漸多元化。
- 對中國與墨西哥出口下降,顯示部分傳統市場需求 減弱。
單位為美元
日本 來源:日本財務省
依 2025 年重量排序
進口
- 日本螺絲進口總量 2023–2025 年略增,進口金額持續上升, 顯示平均單價提高。
- 中國仍為最大來源且穩定成長, 台灣穩定居次位。
- 從越南與泰國進口的量小幅波 動,但金額逐年增加,顯示從 東南亞進口產品單價提升。
- 美國進口量下降,但金額大幅 上升,單價提升明顯;歐洲來 源(德國、義大利)的進口金 額增長,市場逐漸多元化。
出口
- 日本螺絲出口總量 2023–2025 年 逐年下降,但出口金額 2024 年 達高峰後略降,顯示單價提高。
- 美國仍為最大出口市場,金額 持續高位但略降,需求仍強。
- 對中國、印尼出口量下降,對 印度、巴西出口金額穩步增加, 顯示新興市場需求增長。
- 泰國、墨西哥出口量略波動, 市場逐漸多元化,對傳統市場 依賴度下降。
總結 以各區域的進出口數據總結來看,北美地區 ( 美加 ) 在 2023-2025 年期間的進出口大致呈現 2024 年成長、 2025 年回落的趨勢 ( 除了加拿大的進口呈現 2024 回落、 2025 回彈之外 ); 歐盟方面的 2025 年 進口則是呈現需求回升,且從中國採購增加明顯,出口單價也增加的態勢 ; 日本對中國和台灣的採購力 道顯示轉強趨勢,出口主力則著重在美國、中國和泰國。
雖然目前中國和台灣從數量和金額來看仍是全球各國扣件進出口貿易的主要合作夥伴,歐美作為全 球扣件需求主流市場的條件不變,但趨勢也顯示有些國家在不同階段會適時調整各國採購比重,也正在 逐步強化與更多新興國家貿易夥伴的合作。因此,如何強化自身在扣件採購中不被取代的角色,積極成 為歐美採購主全球採購策略框架下不可或缺的一員,將是未來扣件業者避免在更多新興競爭對手崛起之 際,逐漸喪失原有的價格和市場主導權的重要關鍵。
專利 驅動效率革命
吉瞬三新品 搶先亮相高雄扣件展
吉瞬每年以卓越技術創新與永續實踐,在 國際扣件舞台中脫穎而出。在本期封面故事,吉 瞬將揭露產品革新性能,以及通過 ESG 相關認 證的亮眼成果,不僅守護產品品質,更以「人本」 管理與綠色轉型,展現企業社會責任的風範。
防鏽耐腐蝕力大躍進
吉瞬 300 系列 (302/304/316) 不鏽鋼螺絲 全新升級:「超防鏽耐腐蝕螺絲」,遠超市場同 類產品。一般防鏽螺絲僅能在 24 至 48 小時內 不形成紅鏽,但此產品挑戰極限,長達 1,000 小時不生鏽,性能提升數十倍,可望成為建築 師與工程師的首選。
高雄扣件展亮點 三大新品吸睛 吉瞬將於今年高雄國際扣件展展示三項專 利新品。首先是「BM Drive起子頭」,採梅花形
頭部設計,以及它的 升級版「BM Drive Plus 起 子頭」,新增突出定位部位,兩者皆透過單手握 持即可實現「黏附固定、不晃動」,適用多種環 境,大幅提升操作便利性;第三是「Self-drilling Dowel自鑽銷」,專門固定夾在兩個木材間的鐵
板,無需預鑽孔即可攻鑽木頭與鐵 板,一次穿透固定。吉瞬邀 請訪客現場觀賞演示 並親身體驗。此外, 吉瞬正整合旗下 起子頭產品,目標
BM Drive 起子頭
Self-drilling
Dowel 自鑽銷
BM Drive Plus (升級版)
吉瞬ESG佈局 打造「一支起子頭 對應多種螺絲外 徑」的通用方案, 解決使用者痛點。 三箭齊發
BM Drive 起子頭應用示例
吉瞬聯絡人:施議傑副董事長 Email:tom@bimirth.com.tw 黏附、不晃動
通過ETA新認證、
C5等級烤漆實驗規劃中
至今吉瞬已通過 ETA、CE 及 ICC 等認證。它的「木材接水泥專 用螺絲」,已於 2025 年 11 月取得 ETA-25/0858 認證並正式開賣, 搭配將於今年第二季完成的設計軟體,可為使用者帶來無縫應用 體驗。公司還規劃未來進行烤漆 C5(油漆防腐蝕保護)等級實驗, 為未來發展再闢新路。
ESG布局 以人為本守護員工 吉瞬積極回應顧客期望,將 ESG 實踐推向國際標準。在環境 面,已通過 ISO 14064-1 溫室氣體盤查及 ISO 14000 環境管理認 證。最新里程碑是通過社會責任面的 ISO 45001 職業健康安全認 證,保護員工身心健康。此舉的動機源自多年持續優化企業管理, 為員工打造安全工作環境,提升企業形象與競爭力。
具體做法分為兩軌:一是聘請 ISO 45001 專家進駐廠內,全面 落實體制;二是特約醫療團隊,以科學視角分析產線環境化學物質, 提升工作環境。每週以護理師身分提供員工一對一健檢與諮詢,涵 蓋身心靈層面,強化員工歸屬感,讓吉瞬成為健康職場。在治理面, 公司正整合升級 ERP,並導入 CBAM 納管的歐盟稅號,讓製程效 率與碳排報告更精準流暢。
ISO 14064-1
ISO 14000
ISO 45001
CBAM ERP
綠色轉型有成 碳排量顯著降低 吉瞬的多年碳盤查顯示,間接碳排量有效降低。公司將油耗 車全數換成電動車,烤漆廠與螺絲廠已完成太陽能板建置,自產 自用電力。這些不僅降低營運成本,更彰顯吉瞬對地球責任的承 諾,以創新產品、嚴謹認證與前瞻視野邁向永續時代!
著作權所有:惠達雜誌 / 撰文:曾柏勳
Fastener
整理/惠達編輯部
扣件 新品 大道 ONSERT緊固元件 德國扣件廠商 Böllhoff 與高性能膠著劑廠商 DELO 聯手推出航空產業專屬輕量化緊固解決方案。Böllhoff的ONSERT緊 固元件結合DELO PHOTOBOND FB4151光固化膠,實現飛機內裝輕量、材料友善且符合阻燃規範的創新接合,為傳統螺絲與 鉚釘提供高效替代方案。
DELO PHOTOBOND FB4151 專為航空內裝開發,幾秒內固化,於航空常用塑膠與金屬表面達 20MPa 高強度,斷裂伸長 率 80% 兼具韌性。工作溫度範圍負 40℃到正 120℃,符合 FAR 25.853 阻燃、ABD0031 與低出氣、無溶劑且通過 RoHS 認證, 完美滿足航空嚴格規範。
ONSERT 技術整合黏接與機械式固定,無需鑽孔,避免複合材料損傷,8 秒內固化,支援自動化量產。透明塑膠元件直 接黏附輕質材料,固化後可輕鬆卡入電纜固定器等功能件,設計自由度極高。
Böllhoff 產品經理 Franz Drüke 表示:「此組合創造飛機內裝理想的量產技術。」DELO 產品經理 Sebastian Stasch 補充: 「光固化膠帶來較短循環週期與設計彈性。」技術已應用於固定 Recaro 商務艙座椅電纜,其他客艙設備正進行資格驗證中。
吊軌專用磁吸套筒 杜絕螺帽掉落 Top Kogyo 推出吊軌專用磁吸套筒「ECS-17LTM」,針對施工現場常 見的「螺帽掉落」問題,開發此安全高效解決方案,有效提升作業安全與效率。
產品規格嚴謹,對邊尺寸 17mm、全長 115mm、深度 70mm,採用六角表 面套筒設計。主要特色
包含兩個鈷磁鐵牢固吸附螺帽,避免拆卸時掉落;適用 D-1、D-2吊軌及低矮吊軌;電動與手動工具兩用,可裝在13mm棘輪扳手或梅
此創新設計大幅降低高空作業風險,特別適合電線槽道等施工情境。該公司 累積的專業製造技術,透過磁吸技術解決業界痛點,獲得現場作業員一致好評。
省空間型跑車汽缸蓋專用螺栓套件 美國 PRW Power 宣布,其專為省空間型跑車應用設計的汽缸 蓋螺栓螺柱套件已有現貨並出貨,針對性能引擎組裝與改裝 店打造,提供關鍵汽缸蓋組件的強度、一致性與可靠性。
精密螺紋咬合確保維持準確扭力與均勻夾緊力,提升 增壓與高壓縮引擎的缸墊密封程度。 每套完整包含螺柱、 硬化墊片及 12 角螺帽,提升夾緊負荷並簡化安裝。 採用 8740鉻鉬鋼材,抗拉強度達200,000 PSI,具優異耐磨性。
PRW 省空間型跑車缸蓋螺栓套件以頂級材質與性能, 搭配競爭價格,在當今性能扣件市場中創造高價值定位與 利潤空間。
SFS TDBL-nonut ® 扣件 英國 SFS 集團緊固技術推出 TDBL-nonut® 扣件,獲 ETA-11/0191 認證, 其專 利螺紋形狀、頭下鎖定結構與三角牙設計,確保扣件牢固無法鬆脫,成為傳統螺帽 螺栓革命性替代品。 單側安裝簡便,經完整測試驗證,廣受幕牆專家青睞,助滿足 《建築安全法》(BSA)目標與高效施工。
設計亮點在於三角牙,減低操作者扭矩負荷、手臂壓力;螺紋 360º 全周 有效咬合,衝擊過驅確保可靠接合。雙層熱處理成形螺紋,提升耐用性。直徑 8.6mm 長度 16mm、直徑 10.6mm 長度 23/30/50mm 款,以及新低矮平頭版, 適用鋼框架與基材固定。
近期兩層樓的商辦案例:在幕牆鋼框架專案中,取代傳統「tech screw」, TDBL-nonut® 提供《建築安全法》最佳螺紋所需數據,確保性能確定性。SFS 英國 行銷主管 Vincent Matthews 表示:「此設計從安裝到驗證,提供完整技術證明。」
專案團隊讚賞:「SFS 專家協助計算與挑選,『鑽入、驅動、鎖緊』三步驟簡易可靠,節省時間 並獲優異技術支援。」此產品強化建築安全與效率。
地面螺絲加速美國太陽能交期 美國垂直整合製造商 American Steel and Aluminum (ASA) 推出地面螺絲,為 太陽能工程總承包商與開發商提供可靠基礎設施,滿足日益增長的穩定工期需求。 此產品全程當地生產,縮短交期、降低風險,並確保能源基礎設施長期耐用性。
地面螺絲由 ASA 資深工程與太陽能團隊設計,解決施工進度延誤關鍵問題。 具完整追溯性、全美製造, 適用大多數追蹤器、固定傾斜支架與電纜管理平台, 亦提供A型框架組件。背後有超過 20 年跨資料儲存、能源儲存、造船與工業設備 合作經驗。
業務發展總監 Robert Souliere 表示:「地面螺絲針對太陽能開發初期延 誤與供應鏈風險進行設計,提供全程生產可視性與客製化彈性。」董事長 Sam Blatchford 補充:「新罕布夏州廠房提供了品質與可追溯的生產,完美契合國內 太陽能發展需求。」
ASA 準備在 2026 年的施工季出貨給工程總承包商、開發商、安裝商、經銷商 與 OEM。
革命性永久型扣件 全球航空與運輸工程解決方案領導廠商 Howmet Aerospace 隆重發表 R 扣件, 此為緊固技術重大突破,結合傳統鎖栓永久性與 標準扭力工具輕鬆拆卸的便利性,解決工程師長久以來的永久性與可維修性
這款最新鎖栓技術提供強勁抗振固定,無需特殊設備即可快速拆卸,不同 於傳統螺紋扣件或焊接。它搭配的直覺化安裝工具解決全球製造業技能缺口問 Jonathan Craven 表示:「Bobtail® R 將 Huck® 鎖栓的龐大 價值推廣給更廣的使用者,如需拆卸也能安全使用常規工具完成。」
主要特色包括:降低維護成本、防鬆脫減少保固問題;簡化訓練、提升接 合強度並實現傳統螺栓五倍疲勞壽命;用標準扭矩扳手即可拆卸。適用海洋、 重機、支撐車輛與結構等需兼顧安全、可靠與維修的組裝。
補充:「這不只是扣件,更是生產力工具:免維護、抗振,安裝簡便可靠。」Huck® 現提供多種直徑與塗層,也可自訂規格。
數據說明:本文數據來自美國普查貿易統計,數據分析了透過各種運輸方式的進 口。價格以到岸美元價( CIF )計算。 海關編碼 7318 涵蓋螺絲、螺栓、螺帽、馬 車螺絲、螺絲鉤、鉚釘、銷及開口銷、墊圈及類似的鋼鐵製品。本文著重在 7318 的所有子類別,包括 731811 、 731812 、 731813 、 731814 、 731815 、 731816 、 731819 、 731821 、 731822 、 731823 、 731824 和 731829 。
2025 年,美國扣件市場持續在受到關 稅、供應鏈調整和採購策略轉變影響的 複雜多變貿易環境中摸索前行。今年前 三季,美國海關編碼 7318 項目下的鋼鐵 扣件進口總額略高於 50 億美元,較 2024 年同期下降 5.6% 。儘管進口總額有所下 降,但供應商之間的競爭仍然激烈,台灣 已成為美國扣件進口額最大的貿易夥伴。
在貿易政策持續不確定性、成本壓力以及 美國買家努力以多樣化來平衡可靠性等 因素的背景下, 2025 年凸顯了扣件供應 鏈高度易受經濟和地緣政治因素所影響。
美國扣件進口 (按貿易夥伴和產品類別) 在 2025 年前三季,台灣持續保持其美國最大扣件貿易夥伴的地位, 約佔海關編碼 7318 項目下進口總額的 32% 。中國佔 18% 緊追在後,日 本 9% 、德國 5% 和韓國 5% ,名列主要供應國。儘管台灣在美國扣件進 口中所佔份額在 2025 年前九個月的月度環比保持顯著穩定性,但中國 的份額卻明顯下降,從 2025 年 1 月的 22% 降至 3 月的 16% ,之後在該 年度剩餘時間內穩定在 16%-18% 區間。這項變化與美國依據 301 條款 對中國扣件徵收高關稅持續產生的影響互相一致,這些關稅顯著增加了 中國供應商的到岸成本。相較之下,從台灣進口的扣件通常以較低的關 稅稅率進入美國,從而在貿易波動加劇的情況下保持了台灣的成本競爭 力。從每月進口活動來看,美國 2025 年 1 月進口額最高,達 6.23 億美元, 3 月為 6.06 億美元緊跟在後,而 6 月進口額最低,為 5.1 億美元。
表1. 2025年美國扣件每月進口 ( 按國別 )
/ 撰文: Sabrina Rodriguez
來源國
整體而言, 2025年前三季美國扣件進口 額較上季下降。第一季進口額為17.8億美元, 第二季降至16.2億美元,第三季進一步下滑至 16 億美元,反映出需求疲軟、庫存調整以及持 續的貿易不確定性。儘管進口額有所下降,但 產品組合維持高度穩定。
佔比最大的子類別是 海關編碼731815(螺紋螺絲和螺栓),佔進 口總額的44%,其次是海關編碼731816(鋼 鐵螺紋螺帽)佔22%,以及海關編碼731814 自攻螺絲佔18%。
這些子類別的進口額較上 月和季比波動均較小,顯示即使整體進口額下 降,核心工業和製造業的潛在需求仍穩定。
表2. 從物流角度來看,美國扣件進口仍集中在伊利諾州芝加哥,其次是加州洛杉磯,反映的是長期形成的供應鏈 效率,而非短期貿易轉移。洛杉磯仍然是美西跨太平洋貨物的主要門戶,是大量來自台灣和中國扣件的初始入 境點。相較之下,
芝加哥則受益於其優越的地理位置、發達的鐵路和多式聯運基礎設施,以及毗鄰汽車、工業 機械和設備製造等主要終端用戶產業的優勢,發揮重要的內陸分銷和製造中心作用。
許多進口商和分銷商在美 國中西部進行倉儲和轉運扣件以縮短運輸時間和降低成本,從而更好地服務於美東和美中區域的客戶,這進一 步鞏固芝加哥作為美國扣件供應鏈基石的地位。
表4. 2025年第一季至第三季美國各港口扣件進口
2025 年比較:扣件進口趨勢與近幾年比較 與 2024 年同期相比,2025 年前三季美國扣件進口額整體下降 5.6%。降幅最大的產品集中在部分類別,包 括:海關編碼 731829(非螺紋扣件)、 731823(鉚釘)和 731812(木螺絲),這些類別的前年比降幅均超過 16%。儘管 731815(螺紋螺絲和螺栓)、731816(螺帽)和 731814(自攻螺絲)在 2024 年和 2025 年仍是進口扣 件最多的類別,但這些主要子類別的合計進口額在 2025 年前三季平均下降了 5.3%。這一趨勢表明,整體成長放緩 更多是由於需求疲軟和成本壓力,而非對產品的偏好發生根本性轉變。
從更長的時間跨度來看,自 2021 年以來的趨勢凸顯了美國扣件市場的韌性和調整。與 2021 年前三季相比, 731815 的進口量在 2025 年同期成長了 4% ,反映出市場對核心工業扣件的持續需求。同期, 731816 的進口量 也略有淨成長,但進口量基本上維持穩定。相較之下, 731814 的進口量則是逐漸下降趨勢,佔進口總額的比例 從 2021 年的 21% 降至 2025 年的 18% 。儘管期間波動較大,美國扣件進口總額仍從 2021 年前三季度的 48.1 億 美元增加到 2025 年的 50.1 億美元。其中, 2022 年進口額達到峰值,飆升至 64 億美元,創下過去五年來的最高 水平,這主要得益於疫情後的庫存補充和工業需求的旺盛。
表5. 2021-2025年美國前三季扣件進口 (按國家/地區劃分)
在供應商方面,台灣一直是美國扣件進口的最大來源地,儘管其份額隨時間逐漸下降。 2021 年台灣的進口額 約占美國進口總額的
以及來自其他採購市場的競爭加劇。在過去相同的五年期間,包括韓國、印度和義大利在內的國家在每年前三季 均實現了進口份額的顯著增長。雖然這些供應商的絕對規模仍然較小,但它們的成長反映了更廣泛的趨勢,隨著 進口商在不斷變化的全球環境中尋求平衡成本、可靠性和貿易政策風險,採購來源正逐步多元化。
表6. 2021-2025年美國前三季扣件進口額(
海關編碼6碼
- 無論有無螺帽或墊圈的鋼 鐵螺絲和螺栓
01/01/202109/30/2021
按產品類別) 01/01/202209/30/2022
01/01/202309/30/2023
01/01/202409/30/2024
01/01/202509/30/2025
整體而言, 2025 年前三季美國扣件進口趨勢反映出市場正處於轉型期而非萎縮期。
儘管進口總額較去年同期 略有下降,但核心扣件類別的潛在需求保持穩定,長期進口水準仍高於2022年之前的正常水準。
台灣作為美國 最大的扣件貿易夥伴,其持續領先地位凸顯了可靠且具有關稅優勢供應鏈的重要性,即便隨著採購多元化程度的 提高,台灣的份額正在逐步下降。同時,對中國扣件課徵的高額關稅、成本結構的變化以及持續的貿易政策不確 定性,並持續影響供應商的動態和採購行為。隨著美國進口商在成本、風險和韌性之間尋求平衡, 2025 年的數
巴拿馬扣件市場 商機 1.
巴拿馬的經濟與產業狀況:需求的基礎
巴拿馬的扣件市場商機真實存在卻細微微妙,其根基奠基於該國穩健的經濟基礎、擴張中的建築與工業領域,以 及巴拿馬在全球物流體系中的戰略地位。扣件產業涵蓋螺栓、螺絲、螺帽、壁虎及相關機械連接元件,常被低估其重 要性,但其實際緊密關聯著宏觀經濟與產業趨勢,尤其與建築業、製造業、運輸基礎設施及貿易流動息息相關。
要理解巴拿馬的扣件市場,必須掌握其經濟的結構性背景:
◢ 總體經濟概覽 巴拿馬屬小型卻高度開放的經濟體、匯率兌美元 1 比 1 ,深度融入全球商業體系。服務業—尤其是與巴拿馬運河相 關的物流與金融業—主導著該國國內生產總值,而工業(包含製造業與建築業)則構成非服務業產出的主要驅動力。 最新數據顯示,巴拿馬 2024 年 GDP 增速從前幾年的高位驟降至約 2.9% 。此轉變源於特定因素,例如 : 某大型礦場關 閉衝擊整體工業活動,儘管運輸、房地產及建築等貿易相關產業仍維持正向貢獻。工業與建築活動雖仍具影響力,但 增長勢頭已不如過往強勁。
◢ 工業與建築業趨勢 巴拿馬的工業近期呈現波動性增長, 2024 年產出表現下滑。根據增長預估值,工業產出在歷年強勁擴張後,於 2024 年下降約 3.8% 。 1
相較之下,建築業仍屬產業領域中最具活力的貢獻者之一:
• 建築業佔該國國內生產總值相當可觀的比重,其活動增長反映了公共基礎設施投資、地鐵擴建(例如 : 第三號線)以 及巴拿馬運河上主要橋樑的建設。
• 2024 年建築業增長率預計約為 6.9% ,雖低於 2023 年近 20% 的飆升幅度。 2
• 未來數年間,在公共基礎建設與能源專案項目的支撐下,建築產值預計將維持 5.3% 的複合年均增長率( AAGR )並 持續至 2028 年。 3
此外,包含扣件等元件的五金建材市場表現強勁, 2025 年營收約達 10.4 億美元,至 2029 年期間年均增長率可望 維持在 4.2% 至 4.9% 之間。持續投入建築與基礎建設的資金,將直接帶動扣件及相關產品需求的加速增長。
2.工業扣件市場:全球與區域狀況
要評估巴拿馬的商機,必須將其置於全球及拉丁美洲扣件市場動態的脈絡中進行審視。
◢ 巴拿馬扣件進口: 數據(以千美元計)凸顯出該國扣件市場主要由專案項目驅動而非消費性的主導。總進口額從 2020 年的 1,765.5 萬美 元急遽攀升至 2022 年的峰值 4,832.5 萬美元,隨後於 2024 年回調至 3,130.9 萬美元。此發展軌跡反映疫情後基礎建設加速 推進,隨後經歷庫存調整及大型專案竣工。2022 年後下滑趨勢並非結構性需求疲軟,而是特殊採購週期後的正常化現象。
◢ 中國在價值層面的結構主導地位
中國持續鞏固在扣件進口結構中的價值主導地位。儘管 整體市場進口量萎縮,中國出口額仍從 2020 年的 518 萬美 元攀升至 2024 年的 1,795.1 萬美元。由此,中國在該國總 進口額中的佔比從期初約 29% 攀升至近 57%。這印證了中 國供應商已成為高產量扣件的主要來源,尤其當採購方在預 算壓力時期優先考量成本效益、交付速度及供應穩定性時。
◢ 美國:高值但不穩定的參與
以千美元計的美國出口額顯示顯著波動性。美國的出 貨量從 2020 年的 341.5 萬美元攀升至 2023 年的 938.7 萬 美元,隨後於 2024 年驟降至 346.7 萬美元。此波動模式 顯示,美國扣件出口與特定基礎建設、能源或工業專案密 切相關,而非源於持續性的基礎需求。一旦此類專案結束 或採購規格變更,進口量便會急速下滑。
◢ 德國在高規格扣件領域的崛起
德國的出口表現呈現結構性差異趨勢。出口額從 2020 年的 33.2 萬美元增長至 2024 年的 201.9 萬美元, 價值增幅超過五倍。儘管德國總出口量與中國相比仍屬溫 和,但持續增長的趨勢顯示,市場對應用於關鍵技術領域 的認證高規格扣件需求正不斷攀升。此趨勢反映出特定市 場領域正朝向品質導向採購模式轉型。
1https://www.focus-economics.com/country-indicator/panama/gdp-ind
◢ 台灣面臨競爭壓力 台灣出口額於 2022 年達到 205.4 萬美元高峰後,於 2024 年下滑至 149.4 萬美元。此發展軌跡凸顯中階供應商 面臨的戰略壓力。夾在中國成本優勢與德國技術專精之間 的台灣出口商,市佔正承受日益加劇的擠壓。若無法在規 格、認證或利基應用領域建立鮮明差異化,中階供應商恐 面臨市場地位逐步遭侵蝕的風險。
◢ 戰略意涵(進口部分)
綜合而言,以千美元為單位的數據揭示出扣件市場的 兩極化態勢。高值增長集中於兩端:一端是以中國為主導 的低成本、高產量市場;另一端則是由德國等歐洲供應商 引領的高端規格驅動市場。處於中間地帶的供應商若未能 重新定義其價值定位,將面臨市場影響力持續衰退的困境。
◢ 巴拿馬扣件出口: 巴拿馬扣件出口表現(以千美元計)反映出其屬物流 驅動的再分配市場,而非製造業主導的出口經濟體。總 出口額從 2020 年的 843.6 萬美元攀升至 2022 年的峰值 1,570.3 萬美元,隨後略有調整並於 2024 年穩定在 1,401.2 萬美元。此發展軌跡顯示,巴拿馬雖受惠於疫情後區域供 應鏈中斷及基礎建設活動,但其出口規模已觸及功能性上 限,此上限由其作為區域樞紐的角色所界定,而非取決於 可擴展的生產能力。
委內瑞拉一直是巴拿馬最大的出口目的地,出口額從 2020 年的 75.4 萬美元急遽攀升至 2022 年的 437.3 萬美元, 隨後於 2024 年回落至 296.3 萬美元。此趨勢凸顯委內瑞 拉需求具有不規律且以專案項目為導向的特性,這與基礎 設施老化、設備更新需求,以及直接接觸全球供應商的管 道受限有緊密關聯。儘管委內瑞拉在採購旺季能大幅推升 巴拿馬出口量,但該市場的波動性使其難以成為可靠的長 期增長引擎。
2Panama Construction Industry Report 2024: Output is 3Panama Construction Industry Report 2024: Output to Record an AAGR of 5.3% Between 2024 and 2028, Supported by Investments in Transport, Renewables, Green Hydrogen, and Telecoms Infrastructure - ResearchAndMarkets.com
對美國的出口呈現結構性差異趨勢。儘管 2020 年出口額僅 21.1 萬美元,基數偏低,但至 2024 年已大幅攀升至 185.8 萬美元。此增長並非顯示巴拿馬正與主要製造業出口國競爭,反而印證其作為次級採購與轉口平台的角色定位。美 國出口量的增長反映出市場對快速交付、庫存可得性及利基或專案專用扣件的需求,而巴拿馬的物流樞紐地位使其相較 於更長的全球供應鏈更具優勢。中美洲市場,尤其是哥斯大黎加與瓜地馬拉,構成巴拿馬出口結構中最穩定的基礎。對 哥斯大黎加的出口額從 2020 年的 111.1 萬美元增長至 2024 年的 167.3 萬美元,同期對瓜地馬拉的出口則從 68.3 萬美元 攀升至 102.8 萬美元。這些貿易流動的相對穩定性未出現極端高峰或崩跌,彰顯了巴拿馬作為可靠區域分銷中心的角色, 持續滿足鄰國建設與維護需求。
整體而言,以千美元計價的出口數據顯示巴拿馬在扣件市場的優勢在於供應穩定性、地理鄰近性與物流效率,而非 成本競爭力或生產規模。出口增長往往在區域供應中斷或專案緊急時期被啟動,待供應鏈恢復正常後便趨於穩定。因此, 巴拿馬扣件出口的未來擴張,將更少依賴產量增長,而更多取決於強化其作為高可靠性分銷樞紐的地位,該樞紐需具備 快速應對區域需求波動的能力。
3. 巴拿馬市場動態:供需因素 巴拿馬的扣件市場不僅受內部需求驅動因素影響,其作為物流樞紐的角色亦對市場產生深遠影響。
巴拿馬扣件需求因子
需求因子 關鍵專案項目 / 數據
預計影響 基礎建設 85 億美元運河計劃( 2027-2037 年);地鐵 3 號線;第四座大橋 2029 年後持續增長 工業設備 4.74 億美元美國機械進口額 物流園區、維護 居住 / 房地產 五金市場規模將於 2025 年突破 10 億美元;建築業成長率達 6.9% 持續的消耗品需求
基礎建設項目 持續投入的公共與私有基礎建設投資包 括地鐵延伸線、運河跨橋工程、再生能源基 礎設施及都市發展,直接推升了扣件的需求 量。巴拿馬的建築與基礎建設產業正蓬勃發 展,驅動力來自巴拿馬運河管理局耗資 85 億 美元( 2027-2037 年)的龐大投資計畫,涵 蓋新建港口、管線及供水系統,加上地鐵三 號線(隧道工程)與第四座運河大橋等重大 建設項目。預測顯示,在政府對交通、水務 及能源基礎建設的戰略規劃與巨額投資支持 下,該產業將持續成長至 2029 年後。
工業設備和機械
儘管巴拿馬的製造業基礎 在全球規模不大,但其物流園 區、倉儲組裝及設備維護等工 業領域的發展,仍需持續補充 機械扣件。該國曾因礦場關閉 與運河乾旱遭遇經濟衰退。具 體數據顯示,美國對巴拿馬的 機械、核反應爐及鍋爐出口額 約達 4.74 億美元,同時整體工 業物資與資本貨物進口量亦相 當可觀。
商業與住宅物業 巴拿馬 2024 年房地產呈現多元 趨勢:整體價格微幅下滑且賣方議 價空間擴大(尤其非豪華地段), 但如 Ocean Reef (每平方公尺逾 5,000 美元)等高端區域仍保持強 勁。建築業持續增長 (預測產出增 長 6.9% ),貿易活動與外籍人士需 求帶動整體市場投資吸引力提升。 巴拿馬五金建材市場規模於 2025 年 前突破 10 億美元,反映出對扣件等 建築消耗品的持續需求。
巴拿馬展現出真實的扣件市場商機,其基礎在於: ◎ 強勁的基礎建設與建築活動;◎ 戰略性物流與轉口貿易潛力;◎ 五金及建材領域的持續需求。
然而,商機並非自動降臨,它取決於嚴謹的市場分析、精準的市場區隔,以及在供應鏈限制與競爭壓力下採取的戰略 定位。客觀評估需同時考量巴拿馬市場環境的真實增長前景與侷限性。透過明確的目標定位與嚴謹的執行力,扣件供應商 能在巴拿馬建立穩固據點,並藉其作為通往更廣闊中美洲及加勒比海市場門戶的戰略地位。
著作權所有: 惠達雜誌 / 撰文: Behrooz Lotfian
4. 結論
台灣扣件產業未來的市場-
金磚的九國新局 (註: 本系列專文第一部已刊登於螺絲世界雙月刊216期中文版48頁)
2023 年 8 月 24
日在南非舉行的金磚國 家峰會上,埃及、衣索比亞、伊朗與阿聯酋 獲得正式接納,成為金磚國家的新成員,並 於 2024 年 1 月 1 日正式生效,金磚組織由 原本的五國(巴西、俄羅斯、印度、中國、 南非)擴展為九國的新局面。這次擴張不僅 是數量上的增加,更代表了新興市場在全球 治理架構中的代表性提升,以及對以美國為 主國際金融秩序的挑戰。
近年來,全球地緣政治與經濟格局出現顯著變化,美國與歐洲在國際金融體系中仍佔主導地位,美元依然是主要儲備貨 幣與結算工具。然而,加密貨幣的崛起,中美貿易競爭加劇、俄烏戰爭持續、能源與糧食安全問題升溫等衝突不斷,世界金 融的不確定性大大提升,許多新興國家希望尋求替代性平台,以減少對美元與西方金融體系的依賴。在此背景下,金磚國家 選擇擴張,接納中東、非洲與北非的重要國家,這不僅是成員數量的增加,更是戰略版圖的延伸,下 表1 是 2024 年新加入 金磚新四國的基本資料。
▼ 表
石油、天然氣、化工、 農產品(棉花、柑橘)
咖啡、芝麻、花卉、畜 牧產品
石油、天然氣、石化、 鋼鐵、農產品
石油、天然氣、鋁、金 融、旅遊、房地產
扣件商機 : 建築工程、 基礎建設、汽車維修
作為非洲人口超過一億的大國,地理位置極具戰略意涵,掌握著全球最重要的航運要 道之一「蘇伊士運河」。這條連接地中海與紅海的航道不僅是能源與貨物流通的命脈,也使埃及 在國際貿易中扮演不可或缺的角色。然而, 埃及本身的工業基礎仍相對有限,對金屬扣件的需求 主要集中在建築工程、基礎建設以及汽車維修等領域。 對台灣扣件產業而言,若能善用金磚平台 加強與埃及的貿易合作,便有機會在基礎建設與汽車零件市場找到新的出口契機。但同時也必須 面對挑戰:埃及市場價格敏感,中國扣件供應商已深耕多年,競爭相當激烈。台灣業者若要成功 切入,必須以品質優勢與技術差異化作為突破口,才能在這個新興市場中建立穩固的立足點。
新成員
扣件商機 : 基礎建設、 機械設備
扣件商機 : 汽車製造、 石化設備、重工業
扣件商機 : 區域轉口中心
衣索比亞 則是非洲人口第二大國,擁有超過 1.2 億人口,是非洲聯盟總部所在地,象徵 著非洲政治與區域合作的核心地位,雖然工業化仍在起步階段,但其龐大的基礎建設需求正持 續推動市場成長。
近年來,衣索比亞積極投入道路、鐵路與工業園區的建設 ,逐步展現出製造 業與基建的潛力。對台灣扣件產業而言,雖然目前工業需求有限,但隨著基建與製造業的發展, 未來對金屬扣件的需求勢必增加,透過金磚平台的合作,台灣扣件有機會在工程建設與機械設 備市場找到新的出口契機。然而,衣索比亞仍屬低收入國家,市場規模有限,短期內對台灣扣 件出口的影響不大,業者若要切入,需以長期布局與策略性合作為主,才能在未來市場成熟時 掌握先機。
伊朗 作為全球主要的石油與天然氣出口國之一,在中東能源市場中具有不可忽視的影響 力。儘管長期受到西方制裁,其龐大的能源儲備與出口潛力,使其成為金磚在能源安全與去美 元化結算上的關鍵角色。伊朗在中東地區的工業基礎相對完整,尤其是汽車產業規模居於區域 前列。這使得 伊朗在汽車製造、石化設備與重工業領域對扣件的需求相當龐大 ,應用範圍廣泛。 若金磚國家進一步推動「去美元化」與本幣結算機制,台灣企業可能透過第三方市場,例如 : 中國或俄羅斯,間接進入伊朗市場,分享其工業需求所帶來的商機。這也意味著,伊朗雖然具 備龐大潛力,但台灣扣件產業在進入該市場時需謹慎規劃,並以靈活的貿易策略來因應複雜的 國際環境。
阿聯酋
以金融與物流樞紐的角色聞名,尤其是杜拜與阿布達比,早已成為中東最重要的 貿易中心之一,為全球資金流動與貿易轉運的重要節點,具備強大的進出口再分銷能力。雖然 阿聯酋本身的工業規模有限, 對扣件的直接需求並不算龐大,但其作為區域轉口中心的地位, 使其成為台灣扣件進入中東與非洲市場的重要跳板 。若台灣扣件業者能在阿聯酋建立穩固的貿 易據點,不僅能利用其完善的物流與金融體系,還能透過杜拜的再出口網絡拓展更廣泛的區域 市場。然而,阿聯酋市場競爭激烈,中國扣件供應商已深耕多年,佔據價格優勢。台灣若要在 此突圍,必須強調高品質與特殊規格產品,並以技術差異化作為核心競爭力,才能在這個高度 國際化的市場中建立獨特定位。
本文將 2024 年台灣鋼鐵扣件產品 (7318) 外銷到新加 入的「金磚四國」整理如下 表2 , 台灣扣件總出口在新加
入的金磚四國市場中呈現「量少價低」的特徵。 2024 年阿 聯酋與伊朗的出口量占台灣出口量分別為 0.28% 、0.17% , 單價顯著低於全國平均,反映出這些市場的價格敏感度 高,台灣業者必須以規模與供應穩定性來維持競爭力。埃 及雖然進口量不及阿聯酋,但單價接近全國平均,顯示市 場對品質仍有一定要求,主要需求來自基礎建設與建材產
業。至於衣索比亞,尚未形成出口數據,代表台灣扣件在 該市場仍屬空白,未來可視為潛在開發目標。
整體而言, 台灣扣件在新金磚四國的出口策略應該聚 焦於量較大市場的價格競爭(伊朗、阿聯酋)與品質導向 的區域(埃及),同時探索新興市場(衣索比亞)。 這樣 的市場分布對於台灣扣件產業在全球供應鏈中的靈活性具 有很大的挑戰。
衣索比亞
2024 年 4 個新興國家的加入,使金磚國家在地理覆 蓋上橫跨南美洲、歐亞大陸、中東與非洲,形成更廣闊 的戰略網絡;在能源資源上,俄羅斯與伊朗的石油天然 氣、巴西與南非的礦產、埃及的運輸樞紐,共同構築出 多元且互補的資源基礎;在人口規模上,新增的埃及與 衣索比亞進一步擴大了金磚的總人口,使其在全球市場 中更具消費與勞動力優勢;在金融影響力方面,阿聯酋 的金融中心地位與中國的製造業出口相互呼應,為金磚 提供了更完整的「資源—市場—金融」三角架構。因此, 這次擴張不僅是象徵性的成員增加,而是一次具有深遠 戰略意涵的布局,它讓金磚國家在全球治理中更具代表 性,並在能源安全、金融結算、人口市場與地緣政治上 形成更強的話語權。未來,這樣的多元組合可能將成為 挑戰美元主導地位、推動多極化世界秩序的重要力量, 「金磚共同貨幣」的構想近年來受到高度關注,金磚國 家希望透過建立一種共同貨幣或支付系統,降低對美元 的依賴。 2024 年俄羅斯提出「跨境支付倡議」( BRICS
Cross-Border Payments Initiative 、 BCBPI ),強調以 各國本幣進行貿易結算,而非立即推出單一貨幣。 2025 年金磚峰會確認短期內不會推出歐元式的共同貨幣,現 階段重點在擴大本幣貿易與推動支付平台,金磚國家還 需要持續政治協調、財政穩定與央行合作,才可能實現
雖然 2024 年金磚組織擴張至九個成員國,提升了其 在全球舞台上的代表性與影響力,但仍面臨諸多挑戰。
首先,內部差異顯著,成員國之間在政治制度、經濟結 構與發展水平上存在巨大落差,難以形成統一的政策方 向。其次,地緣矛盾不容忽視,印度與中國的邊境衝突 持續,伊朗與阿聯酋的區域競爭也可能削弱合作的凝聚 力。再者,金融制度的不一致使得推動共同貨幣的難度 極高,缺乏統一的金融監管與貨幣政策,讓金磚在金 融整合上步履維艱。最後,外部壓力亦不可忽視,美國 與歐盟可能透過加強金融與貿易制裁來削弱金磚的影響 力,進一步增加成員國的合作成本。
綜合而言, 2024
年金磚九國雖然在規模與代表性上 都有所提升,但要真正發揮全球經濟秩序中的主導作用, 仍需克服內外部的多重挑戰,建立更深層次的制度協調 與政治互信。金磚九國的擴張,象徵全球治理正逐漸走 向多極化。雖然短期內難以取代美元或西方主導的金融 秩序,但其在能源、糧食、人口與市場方面的優勢,將 使其在全球經濟中扮演愈來愈重要的角色。
中國扣件強勢反撲! 台灣市佔告急: 2024-2025 外銷數據警訊 百億美元 大關 根據聯合國商品貿易統計資料庫( UN Comtrade )2024 年最新數據,全球扣件進口總額達 466 億美元、 出口總額逾 472 億美元,
顯示扣件貿易市場規模龐大且穩定。然而,在中美貿易摩擦與全球需求波動下, 中國 ( 在 2024 年全球市佔 20.5%) 與台灣 (9.3%) 作為兩大扣件出口強國,其外銷動能與市占率表現卻呈現 截然不同軌跡。
本文透過中國海關總署、經濟部國際貿易署 ( 更新至 2025 年 ) 及各區域貿易數據 ( 更新至 2024 年 ) ,剖析兩岸扣件對歐、美、亞、非、大洋洲的出口趨勢,並聚焦其在美洲、歐盟、東協與拉丁美 洲的市占比較,揭示競爭態勢與未來展望。
中國的扣件出口動能
2,900,000,000
2,800,000,000
2,700,000,000
2,600,000,000
2,500,000,000
2,400,000,000
2,300,000,000
2,200,000,000
2,100,000,000
2,000,000,000
3,000,000,000 3,200,000,000 3,400,000,000 3,600,000,000 3,800,000,000 4,000,000,000 4,200,000,000 4,400,000,000 4,600,000,000
3,289,653,216
圖1. 中國對全球五大洲的扣件出口金額 (資料來源:中國海關總署,數據公布至2025年;單位為美金)
2,900,000,000
2,800,000,000
2,700,000,000
2,600,000,000
2,500,000,000
2,400,000,000
2,300,000,000
2,200,000,000
2,100,000,000
2,000,000,000
2,362,846,834 2,307,219,088
中國對大洋洲出口扣件之金額
中國對大洋洲出口扣件之金額
中國對全球出口扣件之金額
中國對全球出口扣件之金額
11,500,000,000
11,000,000,000
10,500,000,000
10,000,000,000
9,500,000,000
9,000,000,000
9,000,000,000
8,500,000,000
8,500,000,000
8,000,000,000
8,000,000,000
1. 中國對歐洲、美洲、大洋洲的出口額呈現下滑的大趨勢, 對亞洲 ( 包括東協 ) 與非洲的出口額呈現上升的大趨勢。
台灣的扣件出口動能
台灣對歐洲出口扣件之金額
台灣對歐洲出口扣件之金額
2,000,000,000
2,000,000,000
1,900,000,000
1,900,000,000
1,800,000,000
1,800,000,000
1,700,000,000
1,700,000,000
1,600,000,000
1,500,000,000
1,400,000,000
2. 2025 年,中國除了對東協出口的金額同年成長 16.7% 並突破過去五年來的新高之外,對其他區域的出口額皆 未衝破同期的最高點。其中,其對歐洲、亞洲與非洲在 2025 年的出口額已正在趨近同期的最高點。
3. 中國對全球出口扣件之金額在過去三年逐年回升,增幅 總和 9.9%,並在 2025 年回到百億美元大關,值得關注 是否有望在 2026 年觸及 2022 年的高點。
4. 總體而言,中國扣件的出口動能正在明顯復甦,以五年 的長線來看,終究並未受到美國關稅太大的衝擊,在當 前的關稅未有太大變化的條件下,可望在數年後回到同 期的最高點並超越。
5. 一句話總結:中國扣件出口正從谷底翻身。
圖2. 台灣對全球五大洲的扣件出口金額
(資料來源:經濟部國際貿易署,數據公布至2025年;單位為美金)
台灣對美洲出口扣件之金額
台灣對美洲出口扣件之金額
1,718,362,325 1,946,492,973 1,455,692,052 1,347,588,843 1,330,053,249 1,000,000,000 1,100,000,000 1,200,000,000 1,300,000,000
1,718,362,325 1,946,492,973 1,455,692,052 1,347,588,843 1,330,053,249 1,000,000,000 1,100,000,000 1,200,000,000 1,300,000,000 1,400,000,000 1,500,000,000 1,600,000,000
台灣對拉丁美洲出口扣件之金額
台灣對拉丁美洲出口扣件之金額
3,400,000,000
2,332,224,502 2,285,599,599 2,151,411,463 2,000,000,000 2,200,000,000 2,400,000,000 2,600,000,000 2,800,000,000 3,000,000,000 3,200,000,000 3,400,000,000
2,609,339,924 3,148,645,536 2,332,224,502 2,285,599,599 2,151,411,463 2,000,000,000 2,200,000,000 2,400,000,000 2,600,000,000 2,800,000,000 3,000,000,000 3,200,000,000
台灣對亞洲出口扣件之金額
845,796,116 867,936,576
台灣對亞洲出口扣件之金額 台灣對非洲出口扣件之金額
845,796,116 867,936,576 680,280,834 631,800,385 634,707,218
台灣對非洲出口扣件之金額
台灣對大洋洲出口扣件之金額
台灣對非洲出口扣件之金額
台灣對東協出口扣件之金額
台灣對東協出口扣件之金額
台灣對大洋洲出口扣件之金額
台灣對全球出口扣件之金額
6,500,000,000
6,000,000,000
5,319,398,407 6,140,678,189 4,600,022,138 4,374,025,745 4,215,769,519 4,000,000,000 4,500,000,000 5,000,000,000 5,500,000,000
台灣對全球出口扣件之金額
1. 台灣對全球五大洲的出口額皆呈現下滑的大趨勢。
2. 值得注意的是東協。台灣對大亞洲的出口雖然大幅下降,但在 2025 年,對東協的出口成長 9.7%。東協是台灣扣件 出口動能最大的對象區域,這與近年台灣許多扣件廠商增加對東南亞設廠投資的趨勢相符。
4,600,022,138 4,374,025,745 4,215,769,519
3. 台灣對全球出口扣件之金額在過去三年逐年續降,減幅總和 8.3%,在 2025 年尚未看到底部的終點。
4. 總體而言,台灣扣件的出口動能正在明顯縮減。雖然台灣扣件在中美對立戰局下享有比中國扣件更好的條件,但對 美洲的出口額持續下降,對其他區域的出口額無法填補缺口。此顯示台灣扣件出口動能的下滑是因為全球對台灣扣 件的總體需求下降,與關稅無直接關聯。
5. 中國扣件的出口動能增加,意味者全球對中國扣件的需求回升,對台灣扣件的需求下降。台灣正面臨中國的強大競 爭的挑戰。
6. 一句話總結:台灣扣件出口仍在探底。
美國自中國進口扣件之金額
中國與台灣的海外扣件市佔
美國自中國進口扣件之金額
圖3. 中國與台灣在美洲的市佔
(資料來源:美國國際貿易總署,數據公布至2024年;單位為百萬美金)
美國自台灣進口扣件之金額
美國自中國進口扣件之金額
美國自中國進口扣件之金額
1. 2024 年,美國自全球進口扣件之總合為 6,617 百萬美金,同年美國自中國進口 11.87 億,中國市占率為17.9%。若將 中國在 2025 年對美國的出口額 (12.61 億 ),與 2024 年美國自全球進口扣件之總額相比,則市占率為 19.0%。
2. 美國進口中國扣件的需求雖呈現下降的大趨勢,但已在 2023 年築底並在 2024 年開始回升。
3. 2024 年,美國自台灣進口 21.71 億,台灣市占率為32.8%。若將台灣在 2025 年對美國的出口額 (18.08 億 ),與 2024 年美國自全球進口扣件之總額相比,則市占率為 27.3%。
4. 美國進口台灣扣件的需求也呈現下降的大趨勢,但在 2024 年仍在探底。
5. 截至 2024 年,台灣仍是美國的第一大扣件進口來源國,其次是中國。台灣於2024年在美國的市占仍高於中國,兩者 差距14.9%。
圖4. 中國與台灣在歐盟的市佔
(資料來源:歐盟執委會,數據公布至2024年;單位為美金)
歐盟自中國進口扣件之金額
2,700,000,000
歐盟自台灣進口扣件之金額
1,955,274,221 2,559,551,086
歐盟自中國進口扣件之金額
1,815,632,420 1,500,000,000 1,700,000,000 1,900,000,000 2,100,000,000 2,300,000,000 2,500,000,000
2,559,551,086 1,718,460,236 1,815,632,420 1,500,000,000 1,700,000,000 1,900,000,000 2,100,000,000 2,300,000,000 2,500,000,000 2,700,000,000
2,282,543,114 1,640,042,225 1,406,897,879 1,300,000,000 1,500,000,000 1,700,000,000 1,900,000,000 2,100,000,000 2,300,000,000 2,500,000,000
歐盟自台灣進口扣件之金額
1,560,030,200 2,282,543,114 1,640,042,225 1,406,897,879 1,300,000,000 1,500,000,000 1,700,000,000 1,900,000,000 2,100,000,000 2,300,000,000 2,500,000,000
1. 2024 年,歐盟自全球進口扣件之總合為 7,469,960,104 美金,同年歐盟自中國進口 1,815,632,420 美金,中國市占率為24.3%。 若將中國在 2025 年對歐盟的出口額 (2,652,129,356 美金 ),與 2024 年歐盟自全球進口扣件之總額相比,則市占率為 35.5%。
2. 歐盟進口中國扣件的需求雖呈現下降的大趨勢,但已在 2023 年築底並在 2024 年開始回升。
3. 2024 年,歐盟自台灣進口 1,406,897,879 美金,台灣市占率為18.8%。若將台灣在 2025 年對歐盟的出口額 (1,165,305,324 美金 ), 與 2024 年歐盟自全球進口扣件之總額相比,則市占率為 15.5%。
4. 歐盟進口台灣扣件的需求也呈現下降的大趨勢,但在 2024 年仍在探底。
5. 截至 2024 年,中國是歐盟的第一大扣件進口來源國,其次是台灣。台灣於2024年在歐盟的市占低於中國,兩者差距5.5%。
東協自中國進口扣件之金額
1,000,000,000 1,050,000,000 1,100,000,000 1,150,000,000 1,200,000,000 1,250,000,000 1,300,000,000 1,350,000,000 1,400,000,000 1,450,000,000 1,500,000,000
東協自中國進口扣件之金額
1,142,395,062 1,196,065,614 1,175,610,958 1,448,670,416 1,000,000,000 1,050,000,000 1,100,000,000 1,150,000,000 1,200,000,000 1,250,000,000 1,300,000,000 1,350,000,000 1,400,000,000 1,450,000,000 1,500,000,000
1,142,395,062 1,196,065,614
東協自台灣進口扣件之金額
東協自台灣進口扣件之金額
271,003,511 264,925,932
264,925,932 206,832,280
1. 2024 年,東協自全球進口扣件之總合為 3,927,396,093 美金,同年東協自中國進口
中國市占率為36.8%。 若將中國在 2025 年對東協的出口額 (1,775,744,391 美金 ),與 2024 年東協自全球進口扣件之總額相比,則市占率為 45.2%。
2. 東協進口中國扣件的需求增加,過去五年總共成長 26.8%。
3. 2024 年,東協自台灣進口 216,452,661 美金,台灣市占率為5.5%。若將台灣在 2025 年對東協的出口額 (178,011,757 美金 ),與 2024 年東協自全球進口扣件之總額相比,則市占率為 4.5%。
4. 東協進口台灣扣件的需求下降,過去五年總共下降 20.1%,但在 2024 年出現回升。
264,925,932 206,832,280 216,452,661
5. 截至 2024 年,中國是東協的第一大扣件進口來源國,其次是日本、美國,台灣排名第四。台灣於2024年在東 協的市占遠低於中國,兩者差距31.3%。
6. 台灣雖然近年加碼投資東南亞,但仍追不上中國的進軍速度。
墨西哥十大進口來源國
其他, 130,128,705, 5%
, 29,808,349, 1%
, 65,403,692, 2%
, 73,953,325, 3%
, 95,443,296, 3%
, 149,336,527, 5% 德國, 136,152,490, 5%
阿根廷十大進口來源國 法國, 7,231,091, 3%
台灣, 9,676,962, 4%
日本, 13,627,594, 6%
印度, 3,138,777, 2% 其他, 18,141,68 1, 8%
義大利, 14,725,750, 7%
德國, 15,586,257, 7%
美國, 27,255,384, 12%
, 42,835,528, 20%
巴西十大進口來源國 韓國, 29,409,724, 3%
瑞典, 31,235,539, 3%
印度, 23,121,750, 2% 其他, 157,920,958, 15%
台灣, 34,625,490, 3%
法國, 56,767,343, 5%
日本, 82,072,667, 8%
義大利, 82,196,243, 8%
, 91,254,155, 9%
智利十大進口來源國
加拿大, 2,405,816,
法國, 2,431,253, 1%
瑞典, 3,033,821,
日本, 3,463,048, 2%
義大利, 3,500,666, 2%
台灣, 3,851,861, 2%
巴西, 4,093,587, 2%
巴西, 37,631,616, 17%
泰國, 30,135,386, 14%
祕魯十大進口來源國
智利, 3,689,225, 2%
韓國, 3,752,144, 2%
瑞典, 4,162,139,
西班牙, 4,344,497, 2%
台灣, 4,347,725, 3%
日本, 4,635,490, 3%
德國, 7,358,842, 4%
義大利, 11,418,866, 7%
其他, 23,145,125, 13%
中國, 61,665,842, 35%
美國, 48,017,715, 27%
台灣扣件業亟需加緊突圍
,
其他, 28,796,053, 15%
中國, 70,124,689, 35%
德國, 10,208,129, 5%
美國, 66,374,213, 33%
1. 2024 年,前 15 大拉美國家自全球進口扣件之總合為 4,863,204,949 美金 ( 參閱惠達雜誌第 214 期 ),同年墨西 哥、巴西、阿根廷、智利、祕魯這前 5 大拉美國家自中 國進口 868,918,325 美金,粗估中國市占率約17.8%。
2. 同年,前 5 大拉美國家自台灣進口 390,369,449 美金, 台灣市占率約為8.0%。
3. 中國在巴西、阿根廷、智利、祕魯的市占第一,在墨西 哥的市佔第二並僅次於美國。
4. 台灣在東協的市占低於中國,兩者差距9.8%。台灣的排 名仍遠不及中國。
綜觀 2024-2025 年數據,中國扣件出口動能強勁復甦,對東協與非 洲出口屢創新高,其全球出口額重返百億美元關卡,並在歐盟(市占 35.5%)與東協(45.2%)市占領先台灣;反觀台灣出口全面下滑,對美洲市占雖仍居首(27.3%), 但對歐盟與東協市占明顯落後(15.5% 與 4.5%),整體動能探底未穩。 儘管台灣享有地緣優勢與東南 亞投資紅利,中國的區域滲透力與需求回溫仍構成強大競爭壓力。扣件產業當前挑戰在於全球需求重 分配,台灣廠商宜加速多元化布局與產品高值化升級,以因應中國復甦帶來的市占擠壓。
為什麼造船業是船舶扣件的最佳 需求信號
在造船業中,扣件並非只有單一種產品類別。它 們廣泛應用在船舶上各種區域,涵蓋結構和模組裝配 到管道系統、機械、甲板設備、生活區域以及電氣和 暖通空調系統⋯等。因此,分析需求的最佳方法是從 造船活動切入,然後將其轉換為扣件需求概況。
就中國而言,主要的需求驅動力來自新船建造,其 次是維修和改造工程。實際上,當船舶完工量增加且 船廠訂單量增加時,扣件需求會從以下三個方面獲得 增強:
• 數量影響:交付的船舶越多,扣件的總消耗用 量就越大。
• 綜合影響:更複雜的船舶(例如,液化氣運輸 船和替代燃料新船)往往會提高對高等級扣 件的需求,並增加對文件製作要求的嚴格程 度。
• 進度效應:高訂單量會延長採購窗口期,進而 提高交貨期管理、產能預留及供應商資格認 證的重要性。
列出這些要點是為了從實際角度解釋造船活動如 何轉化為船舶扣件需求。本文使用官方造船指標設定 中國基準,並根據相同的造船信號和廣泛使用的市場 報告對前景進行估算,因為船用扣件消耗量並未作為 獨立的公開統計數據發布。
中國造船需求基準:最新指標顯 示對扣件的影響
中國造船的「三大指標」典型上為:
• 船舶完工量(已交付產量)
• 新訂單(已簽訂合約)
• 訂單儲備(已持有訂單)
對於船舶扣件而言,船舶完工量最能代表特定年 份的消耗量,而訂單儲備和新訂單則影響未來的訂單 能見度和採購壓力。
2023-2024 年期間,中國的船舶完工量和訂單量 均大幅成長。2025 年(基於最新的報告),船舶完工 量持續同比增長,而新訂單量則在極高的基數上有所 放緩。對於扣件供應商而言,這種組合通常意味著:
• 短期需求保持穩定,因為交付量依然很高。
• 由於造船廠專注於交付執行和成本控制,價 格和交貨期方面的競爭壓力增加。
• 即使整體訂單量放緩,以規格為導向的細分 市場(不銹鋼、雙相鋼、認證可追溯批次、抗 疲勞螺栓和耐腐蝕系統)仍然具有吸引力。
最重要的結構性因素是,中國的訂單量仍然非常 龐大。龐大的訂單量並不能保證所有扣件類型的需求 完全相同,但它確實為用於建造和艤裝用的核心船舶 扣件類別提供了持續的使用基礎。
中國造船業船舶扣件 需求分析 : 惠達雜誌 /
著作權所有
撰文 : Shervin Shahidi Hamedani
船舶扣件的使用位置:實際需求圖
為了方便產業規劃,本文將 造船扣件的需求分為六個實用的消耗區域。
這種分類僅用於清晰闡述和規劃,並非正式的行業標準。
1. 模組化裝配和結構整合
• 在組裝夾具、結構連接件、 船體基礎和整合接點中 大量使用。
• 需求對船廠的生產節奏 和模組化建造方式非常 敏感。
2. 管路系統和流體處理
• 與法蘭、閥門、幫浦、過 濾器和系統介面相連的 螺栓和螺栓組件。
• 腐蝕環境和介質決定了 材料的選擇、文件製作和 塗層要求。
3. 機械基礎和旋轉設備接口
• 關鍵性更高:振動、疲勞、對準和維護是否容易通 常會影響扣件的選擇和防鬆方案。
4. 甲板設備和繫泊系統
• 受暴露環境影響:天氣、噴濺、鹽分和機械負荷。
• 通常需要更高的耐腐蝕性和可靠的表面保護。
5. 居住艙室及內部裝修
• 產品種類繁多,與機械區域相比,強度要求較低, 但對耐腐蝕性、外觀和一致性有很高的要求。
6. 電氣、暖通空調和纜線支撐系統
• 支架、支撐件、托盤和穿透件的數量非常多。
• 通常在後期艤裝階段採購量較大,此時進度風險最 高。
這張示意圖至關重要,因為中國船廠的組成以及全球朝 替代燃料轉型改變了船舶第 2 區至第 4 區的相對重量,而這 些區域更常見更高等級扣件使用和更嚴格的文件製作要求。
需求品質提升:去碳化與“單一船體價值”
即使船舶總數有所波動,扣件的「單一船體價值」也會因以下原因而提升:
• 更複雜的船舶設計和更高的系統密度
• 更高的文件製作需求(可追溯性、認證、測試報告)
• 更具腐蝕挑戰的系統和運作環境
• 更重視維護計畫和可靠性
一個有用的市場訊號是,即使在總訂單量放緩的時期,全球訂單中替代燃料船舶的份額仍然持續增長。這對扣 件至關重要,
因為替代燃料系統、燃料處理和相關安全系統往往會增加船舶特定部位對更高規格螺栓的使用。
對於供應商而言,這通常會推動市場朝著以下方向發展:
• 提高暴露區域的耐腐蝕性
• 增加對疲勞和振動敏感裝置機械性能的信心
• 加強文件管理,以配合船廠和船東的品質體系
中國採購現況:扣件需求的實際表現 中國造船業的船舶扣件需求並非透過單一採購管道實現。它通常透過以下方式組合來體現:
• 船廠直接採購核心耗材、標準化扣件套裝和合格供應商清單
• 扣件也被捆包在設備包套內的 OEM
和系統整合商採購(泵浦、閥門、引擎、甲板機械、暖通空調、電氣系統)
• 支援最終配送和急單補貨的分銷商和服務中心
由於交付和艤裝計劃會造成需求高峰,因此能同時滿足以下條件的供應商往往能夠在價格敏感的部分獲得持續 的市場份額:
• 穩定的產能
• 可控的交貨週期
• 一致的文檔品質
• 符合船廠工作流程的包裝
如何解讀 表 1 中的扣件資料:
• 船舶完工是當年新造船 相關扣件用量的最直接訊號。
表 1. 促進船舶扣件需求的中國造船活動指標 所有數據均來自所引用機構的報告。除非另有說明,單位均為百萬載重噸位。
高成長年;強勢進入2024年交貨週期
創紀錄的訂單規模與積壓訂單擴大
完工量仍逐年成長;新訂單量低於2024年 高峰;訂單儲備依然非常龐大。
• 訂單儲備支撐著持續的基本需求,並能提供更長遠的採購預期。
• 旺季年度後的新單回落並不會立即降低扣件消耗量,因為交付項目仍然很滿。
預測:2026-2027
年新船船舶扣件需求預期 船舶交付量是解讀中國近期船舶扣件需求最實用的方法。每艘交付的船舶都代表著船體建造和艤裝的完成,而 扣件的大量消耗正是在此階段發生的。由於中國船廠仍有大量訂單積壓,2026 年和 2027 年將會持續有交付項目。 即使新訂單量較 2024 年的高峰有所下降,新造船對扣件的基本需求依然強勁。
以下預測以需求範圍的形式呈現,而非單一數值。此指標是基於市場密切關注的兩項數據建構而成:一是產業報 告中中國 2025 年的完工預測,二是 Clarksons 發布的 2025-2027 年全球造船業成長預測。較差的情境反映了與近 期國內發展趨勢類似的穩定成長路徑,而較好的情境則反映了與全球生產前景一致的更快交付速度。基準情境介於
兩者之間,代表了較為平衡的市場觀 點。最終結果以指數形式呈現(2024 年 =100),以便採購團隊和供應商能 夠將其轉化為自身的產品組合和定價 假設。
這個預測的實際意義很簡單:市 場並非在決定是否有需求,而是在決 定交付量成長的速度。如果船廠產能 持續提升且交貨計畫保持繁忙,需求 可能會向預測區間的上限靠攏。如果 船廠優先考慮成本控制和進度安排, 而非激進的產能提升,則需求更有可 能處於預測區間的中低位。無論如何, 由於積壓的訂單仍然龐大,預計需求 下限仍將高於 2024 年。
結論 表2. 基於船舶完工量的中國新造船舶扣件需求指標(預測情境) 註:2024 年為實際數據,2025 年為產業展望,2026-2027 年的數據是基於已發布的造船 展望和全球成長訊號估算的情境。
對於扣件供應商而言,關鍵在於,在大量訂單和高交付量的支持下,預計 2026-2027 年中國新造船通路仍將維 持銷售成長。最大的機會在於能夠降低船廠交付風險的產品,特別是耐腐蝕和系統關鍵扣件套裝、一致的文檔和可 追溯性,以及後期艤裝可靠的交貨週期。那些定位為能夠確保交付進度的合作夥伴,而不僅僅是成本最低的供應商, 更有可能在船廠專注於將積壓訂單轉化為實際交付噸位時保持市場份額。
台灣扣件在半導體設備領域發展分析(二): 國內現況與發展策略
( 備註 : 本文第一部分刊登於螺絲世界雙月刊 2026 年 1 月號第 39 頁 )
一、前言 在前篇中已對半導體設備扣件的全球市場與產品特性做初步整理,說明該市場雖屬小型利基,卻具備高技術門 檻、高附加價值與客戶高黏著度等特性,並呈現需求集中於亞洲、關鍵技術與品牌由美日歐主導的產業結構。然而, 台灣扣件產業的美國市場長期以標準件為主,近年受美國鋼鋁衍生品關稅與供應鏈重組影響,既有成本與規模優勢 逐漸弱化,迫使業者重新評估由量轉質、由價格競爭轉向技術競爭的因應策略。本篇將對台灣半導體設備扣件市場 之供需、半導體製程之各類設備扣件特性與需求之概算、國內半導體設備扣件技術缺口與瓶頸、以及後續發展與應 對策略,通盤檢視台灣在材料、製程、潔淨、檢測與品質文件等面向的缺口,提出台灣扣件業切入半導體設備供應 鏈的對策,作為未來產業升級和布局之參考。
二、台灣半導體設備扣件市場供需現況
( 一 ) 台灣供應鏈現況與進入門檻 :
台灣扣件產業在碳鋼與標準件具成本與規模優勢,但 在半導體所需的高階材料、潔淨製程與驗證能力上,與國 際領先供應廠商仍有落差。
1. 國內供應商型態:
① 類型一 ( 通路與代理 ) : 部分國內廠商能供應高階 扣件,但多為進口品牌。
② 類型二 ( 本地製造 ) : 少數國內中小扣件廠,多具 螺絲加工能力,但在潔淨、真空規格與檢具文件系 統方面尚待加強。
2. 國外主要供應商的市場:
① 供應真空等級扣件與 Inconel / Hastelloy / Ti 等 特殊材質 : 主要由美國廠商供應。
② 精密螺絲、定位螺絲、無磁螺絲與真空扣件 : 主要 供應商來自日本、美國、英國等。
3. 每公斤單價坐落區間:
一般半導體 SUS 扣件約 1,500~3,000 元 / 公斤,高潔 淨 / 真空等級 3,000~6,000 元 / 公斤,鈦製扣件 5,000 元 / 公斤以上。
( 二 ) 台灣扣件產品在半導體設備市場之 實際參與情形
1. 直接供應設備原廠的一線市場:
① 優點: 單一客戶採購量大、規格穩定、可提高附加 價值。
② 挑戰: 需通過嚴格內部稽核與客戶認證,包含無塵 室的潔淨環境、真空與粒子測試、完整品質與追溯 系統。
2. 維修包與耗材的市場:
① 總成零件約有百種以上,扣件雖只占一小部分,卻 為高毛利耗材。
② 以典型維修包試算:每包約 15 種扣件 × 每種 200 支 × 每支約 10~25 元,約 3~8 萬元/包左右。
③ 以 M4 ~ M12 扣件折算,半導體用扣件依等級與用 途約每公斤 2,000~6,000 元不等,遠高於一般工業 用扣件。
3. 二手設備商與維修商:
由二手設備商負擔稽核壓力,扣件廠先切入維修與設 備翻新市場,作為累積半導體規格練兵經驗的前哨戰場。
台灣雖然是全球半導體製造重鎮,但「半導體設備扣件」目前僅以「維修市場」與「特定需求專案」為主,尚未形成 成熟產業鏈;現況可從供應面、需求面與市場切入模式進行分析。
1. 供應面現況:
材料與潔淨規格不足,仍以一般工業扣件為主 : 目前 台灣扣件廠強項集中於一般碳鋼螺絲、建築螺絲、汽車螺 絲等領域,具量產能力與成本優勢,惟在半導體領域所需 的高階材料與潔淨製程仍屬弱項,使得台灣扣件廠即使有 加工能力,也無法一次性取得半導體設備供應商認可。典 型限制包含:
① 缺乏 316L 、 A286 、 Inconel 、 Hastelloy 、 Ti 等高階
材料之加工能力
② 缺乏 ISO Class 5–7 清洗、真空乾燥、氮封等潔淨
製程產線
③ 表面處理多為常規鍍鋅、鍍鎳,不符合低出氣( low outgassing )要求
④ 缺乏 CMM 全檢、表面粗糙度、真空漏率等高階檢
測設備
⑤ 廠商未導入 IATF16949 、 FAI 、 CPK 、追溯系統等品
質制度
2. 需求面現況:
國內設備廠需求量小,規格多元且成長快速,台灣設 備廠逐步向前段製程(蝕刻、清洗、薄膜沉積)與先進封 裝設備這兩個方向擴張,其需求量雖不如標準件龐大,但 其規格要求高、附加價值高、客製化比例高,適合業者從
標準件升級而轉入;這兩種方式應能協助台灣扣件廠降低 一次投入成本、逐步提升技術能力、累積客戶文件與量測 紀錄,對扣件的需求包括:真空腔體螺柱、法蘭扣件、洩 氣螺絲、高溫 / 高腐蝕性環境用高鎖附力螺絲、高潔淨與 低粒子級扣件、高精度定位螺絲與對位銷、光學模組用非 磁性螺絲。
3. 現行切入模式:
目前台廠可行的切入點包括「維修包」與「二手設備 商」兩種方式:
① 維修用扣件 : 半導體設備維修包常包含 10~20 種 扣件,每種約百支,整包價值可達百萬元以上。 此外,規格固定、參數明確,適合作為扣件廠的 第一階段切入,結構性歲修週期約每 3 ~ 5 年一 次,部分高負載或關鍵設備可能 1 ~ 3 年便須進 行維修檢查。
② 二手設備商與維修商 : 多數半導體設備的工程可 用年限約為 10 ~ 15 年,若妥善維護,成熟製 程更可延長至 20 年以上,在設備維修階段,二 手設備商較願意使用台製扣件,稽核門檻也較 低;可累積半導體等級扣件的加工與檢驗經驗, 再向設備原廠推進。
三、各階段半導體設備之扣件需求量與需求特性
延續前篇所述, 2024 年半導體設備全球產值約 1,100 億美元,若半導體設備的物料清單 (BOM) 的比例,扣件占設備 價值約 0.5~1.5% 比率估算,半導體設備扣件之全球市場年產值約為 5~15 億美元左右,屬「小額但技術門檻高」的關鍵零 組件市場;以下將各製程的半導體設備做分層拆解並估算各類設備所需之扣件數量 : ( ) 前段製程 - 前段設備平均扣件量: 1,500~3,000 顆 / 台 :
製程別 設備名稱 主要用途 需求量(顆)/台 特性說明 晶圓清洗 濕式清洗槽 / 單晶圓清洗機 去汙、蝕刻前後清洗 800–2,000 不鏽鋼、耐化學、耐腐蝕 氧化/擴散 爐管 / 快速熱處理 氧化、摻雜活化 1,000–2,500 高溫用扣件、熱膨脹考量
光刻 步進機 / 掃描機 曝光成像 2,000–4,000 高精度、低震動、部分客製 顯影/塗佈 塗佈機 / 顯影機 塗佈光阻、顯影 1,200–2,500 模組結構、快拆件
薄膜沉積 化學氣相沉積 / 等離子體化學氣相 沉積 / 原子層沉積
薄膜沉積 1,500–3,500 真空、氣密、耐熱 物理沉積 物理氣相沉積
金屬沉積 1,200–3,000 真空腔體扣件多
表面平坦 1,000–2,500 高濕環境、防鏽 檢測/量測 臨界線寬掃描式電子顯微鏡/ 疊對 / 檢驗設備 尺寸與缺陷量測 800–1,800 高精度、低熱漂移 ( 三 ) 台灣扣件產品在半導體設備市場之現況分析 :
蝕刻 乾式蝕刻機 (反應離子蝕刻 / 電感耦合電漿) 圖形轉移 1,500–3,500 氣密+抗等離子腐蝕 離子佈植 離子植入機
雜質摻雜 2,000–4,000 重型結構、抗震 平坦化 化學機械研磨
( 二 ) 後段製程 ( 晶圓廠內 )- 後段設備平均扣件量: 1,200~2,500 顆 / 台 : 製程別 設備名稱 主要用途 需求量(顆)/台 特性說明
金屬化 電鍍 銅電鍍 1,200–2,500 耐化學 介電層沉積 電漿輔助化學氣相沉積/ 旋塗 ILD 沉積 1,200–2,800 與 FEOL 類似
蝕刻 通孔 / 溝槽蝕刻機 通孔/線路 1,500–3,000 高密封需求 CMP 銅化學機械研磨
金屬平坦化 1,000–2,300 防鏽、防震
檢測 電子束 / 自動光學檢驗 金屬層檢測 800–1,800 精密結構 ( 三 ) 後段封裝測試 ( 多於封裝廠內 )- 封裝設備平均扣件量: 800~2,000 顆 / 台 : 製程別 設備名稱 主要用途 需求量(顆)/台 特性說明 晶圓切割 切割鋸 分割成單晶粒
貼片 晶粒黏接機 晶粒固定基板
打線 打線機 晶粒電性連接
輕量化 封裝 模壓機
測試 測試處理機 / 測試機
( ) 材料技術不足:
四、台灣半導體設備扣件目前技術缺口與瓶頸
高性能金屬加工能量缺乏 : 半導體設備扣件主要材料
如 A286 、 Inconel 718 、 Hastelloy C-276 、 Ti-6Al-4V ,目 前台灣扣件廠能加工者比例極低,多數廠商在刀具、熱處 理、鍛造成型與 CNC 加工能力不足,故須具備:非磁性、 低出氣、高溫加工能力、高強度與耐蝕性。
( 三 ) 精度不足 ( 螺紋、同心度與粗糙度能力需升級 ): 半導體扣件需達到公差 ± 0.01 ~ 0.02 mm 、粗糙度 Ra ≤ 0.8 µ m 、 ISO 6H 或 JIS 2 級螺紋精度等,台灣業者 雖具備優良加工能力,但量產此等級精密扣件並兼顧良率 仍具挑戰。
( 五 ) 文件與品質管理系統落差:
( 二 ) 表面處理與潔淨製程落後: 國內業者在低出氣技術普遍尚不成熟,而半導體設備 用的扣件需要 : 不脫層、不產生微粒、表面無油脂與殘留 物、在高度真空下不產生化學氣體,得具備特定表面處理 技術需求,如:鈍化、 DLC 、 TiN 、 PEEK 塗布等,並需搭 配超純水清洗、超音波脫脂、真空烘烤與 ISO Class 5–7 包裝。
( 四 ) 檢測能力不足 ( 真空漏率、粒子測試設備缺乏 ) : 半導體設備扣件的檢測項目較多,目前此類設備多集 中於研究機構,扣件業者較少自行投資,因此無法提供客 戶完整檢測報告,所需要的檢測能力包含:漏洩偵測、出 氣 / 放氣測試、粒子產生測試、材質光譜檢驗、 CMM 高 精度尺寸量測。
半導體設備扣件供應鏈要求文件多,多數扣件廠仍以一般機械業標準運作,無法符合半導體客戶的文件要求。包括: 完整首件檢驗 (FAI) 、批次追溯、製程能力指標( CPK )、材料證書( MTR )、表面處理紀錄與包裝紀錄。
五、台灣發展半導體設備扣件的未來對策
( ) 技術面:三大技術平台同步建置 1. 高性能材料技術平台 : 協助業者導入鈦、 Inconel 、 A286 等高階材料的鍛造、熱處理與 CNC 加工技術;引入刀具與參數資料庫,依照各 廠特性與製程建立「高性能扣件加工手冊」。
2. 建置潔淨製程平台:
建置超音波清洗、循環純水、高真空乾燥、氮氣封裝設備等潔淨製程設備,由法人單位提供「扣件潔淨度檢測」與 「粒子檢測」服務,降低廠商投資成本。
3. 可靠度與真空檢測平台 :
提供漏洩偵測、放氣檢測、表面粗糙度測試等服務。建立「半導體扣件可靠度標準」與測試流程。
( 二 ) 產業面:從標準件走向精密件的三階段國產化模型
1. 第一階段 ( 維修包與耗材國產 化 ) : 以 SUS316L 不銹鋼、鈍 化螺絲、真空用墊圈等低門檻品 項開始,建立 50~100 項「基礎 半導體扣件」產品清單。
2. 第二階段 ( 高性能螺絲與法蘭 扣件國產化 ) : 包含 A286 、 Ti 、 Inconel 等材料,需具備定位 銷、法蘭夾具等複合結構製造能 力。
( 三 ) 供應鏈面: 3. 第三階段 ( 與設備原廠共同開 發特規扣件 ) : 包含極紫外光微 影 (EUV) 周邊模組、高溫模組、 充氣系統、流體模組等特規扣 件,逐步取代部分進口品。
建立扣件產業與設備廠的合作橋樑,政府主導「半導體設備扣件媒合計畫」,讓扣件廠與本土半導體設備廠合作, 鼓勵扣件廠加入半導體設備與材料產業協會 (SEMI) 、與國內外設備廠共同開發標準品;此外,建置品質可信賴的「合 格扣件供應商清單」,供本土設備廠參考。
( 四 ) 政策面:
建置完整的稽核輔導、技術補助與研發投資法規與制度,政府可評估對扣件廠導入「半導體稽核制度」之輔導動能。 以「產創條例第 10 條 ( 研發支出投資抵減 ) 和第 12 條 ( 研發支出加倍優惠 ) 支持扣件廠投入研發與材料技術升級,亦 可評估推動半導體扣件國產化專案計畫。
對等關稅下
台灣汽車零組件
外銷美國 分析與 因應之道 (上篇)
一、台灣汽車零組件產業屬性
台灣汽機車零組件產業自裕隆汽車創設之後展開,其間 由於車廠與生產車款日益增多以及消費品質意識抬頭,廠 商大多藉由局部製程自動化,發展出少量多樣彈性製造技 術,品質亦已迎頭趕上國際水準,產品技術更有顯著提升, 目前除少數引擎及傳動零組件外,台灣汽車零組件廠商已 有能力產製大部分汽車零組件,供應鏈相當完整。而台灣 汽車工業自發展以來,取得技術移轉的主要途徑都是與外 國廠商技術合作,其中又以日商最為密切,奠定台灣汽車 廠生產裝配的技術基礎。一般而言,汽車零組件可分為直 接供應整車的組裝原廠製造零組件與供應全球汽車售後維 修零組件。
以原廠委託製造 (Original Engineering Manufacturing , OEM) 市場觀察,台灣汽車零組件的 OEM 市場因受限於國 內市場規模小,加上原廠汽車零件品質要求與管控嚴格, 發展受到瓶頸。但近年來業者致力於研發,在生產技術及 產品品質上約已大幅提昇,部分零組件並具有國 際競爭力,已逐步走向全球市場發展。此外因
需配合整車廠新車款的推出,市場規模較售 後維修市場大,且訂單亦較穩定,不過相對
於車廠要求降價時,其議價能力較小;相較於 OEM 市 場的不易發展, 售後維修市場(After Market, AM)市場 成為台灣零組件發展主流,其中又以外銷至歐盟國家、 美國、日本等為主 , 與 OEM 市場比較, AM 自主性、 機動性較高,具少量多樣特性,售後維修市場產品大 都外銷,且不受限於原廠,但訂單不如 OEM 穩定。
台灣汽車零組件廠商多屬中小型企業,汽車產業 受限於內需市場,甚高比例從事全球零組件外銷,且 多以售後維修市場零組件為主,屬於少量多樣特性, 異於原廠委託製造零組件的少樣多量特性。 台灣汽車 零組件產業供應鏈相當完整,領導廠商多藉由製程自 動化,發展出少量多樣彈性製造技術,品質達到國際 水準,產品技術更有顯著提升,多年來致力於逆向設 計與客製化彈性製造, 越來越多具備產品優勢,藉由 各種行銷網路與據點、發貨倉庫、國外設廠現地供應、 技術合作、合資等方式,進入國際大型車廠原廠委託 製造零組件供應體系,無論是售後維修市場或原廠委 託製造,領導廠商布局全球市場多年,在全球市場上 嶄露頭角。
居於機械製造精度與模具製作技術精進等原因, 屬於售後維修市場的汽車零組件如車燈、保險桿、
後視鏡等橡膠 / 塑膠射出成型與各類 型板金件、沖壓零組件等,占北美與 歐洲售後維修市場 80% 以上比例。
表1 所示是台灣汽車零組件進入國
際市場種類,大致可分為傳統汽車零組件與汽車電子零組件兩大類,汽車電子零組件多與車載控制網路 (Controller Area Network, CAN BUS) 有密切關係,兩種類型零組件無論是認證 / 驗證、進入市場障礙、壽命週期、導入時程、投資回收 表1,台灣汽車零組件進入國際市場種類
台灣汽車零組件的外銷產品中,主要的類別包 括橡膠與塑膠件、沖壓金屬件、車燈、輪胎等 一般維修 零 組件, 其中又以 AM 為主要銷售市 場,台灣汽車零組件外銷市場穩定成長,主要 是受惠於成本競爭優勢及累積開模技術能力, 加上國際主要車廠分散採購,台灣汽車零組件 廠商明顯受惠,且持續擴展生產規模。
台灣加入 WTO 後,原本以外銷為主的台 灣汽車組件產業成本結構即佔優勢,市場開 放對國內廠商影響不大,受惠於 WTO 會員國 的貿易障礙減除,外銷競爭力大為提高,在中 國加入 WTO 與簽署海峽兩岸經濟合作架構協 議 (ECFA) 後,汽車零組件進入中國市場關稅 取消或大幅降低,汽車零組件廠商擁有更高的 獲利空間。目前除柴油引擎、引擎管理系統 (Engine Management System, EMS) 與電磁式 自動變速箱 (Electrical Continuously Variable Transmission. ECVT) 外, 台灣汽車零組件廠 商都有能力產製絕大多數汽車零組件,製造品 質符合歐美日先進國家水準。
本文論述的汽車零組件係以傳統汽車零組件 為主,其中包含部分汽車電子零組件。
二、台灣汽車零組件產銷 項次 傳統汽車零組件 汽車電子零組件
AM 售後維修 市場
認證或驗證 (AM)
OEM 原廠 委託製造
認證或驗證 (OEM)
進入障礙
非保安類外裝零組件 ( 多屬於 碰撞零組件如保險桿、車燈、 板金、後視鏡等 )
相關認證 ( 如車燈 ECE/SAE/ CAPA/AQRP) 電磁相容 (EMC)
供油系統 / 變速箱 / 傳動系統 /( 鍛造 ) 鋁合金輪圈
與車廠討論工程規格 / 供應鏈稽核
模具製作、製造品質、橡膠 / 塑膠 ( 射出成型 )、行銷通路、 價格競爭優勢、逆向設計精度
車載機器 ( 資通訊、影音娛 樂 )、衛星導航機
倒車影像雷達、胎壓監測系 統、引擎管理系統、先進駕駛 輔助系統 (ADAS)
與車廠討論工程規格 / 供應鏈
稽核 / 電磁相容 (EMC)
控制技術、感測器應用、 車輛規格、創新與服務、 產品 ( 價格 ) 差異化
壽命周期 受車型 ( 或外型改款 ) 影響 依 ( 零組件、模組或系統 ) 產品規範訂定
導入時程
短 ( 取決於模具製作 或快速製造 RP)
長 ( 數月 數年 )
投資回收 較快 緩慢
與車廠關連 性 無 (AM)
與車廠同步零組件研發 (OEM)
與車廠同步零組件研發 (OEM)
與車載控制網路 (CAN BUS) 連結
資料來源:工研院 產科國際所(2026/02)
台灣汽車零組件產業中心衛星體系完整,汽車零組件廠商同時兼具模具與彈性製造優勢, 除內需市場 ( 包含國內汽車整車組裝與維修 ) 外,近年來皆以外銷為發展重點,品質達到國際 水準,廠商陸續通過歐美地區售後維修零組件相關認證。
圖1,近5年台灣汽車零組件生產值
資料來源:經濟部統計處;工研院產科國際所(2026/02) 或與車廠的關聯性等,都有很明顯的差異性。
(一) 台灣汽車零組件生產 2024 年台灣汽車零組件生產值 新臺幣 2,728.4 億元,較 2023 年減少 3.5%,2024 年台灣汽車零組件主要生 產品項以其他類汽車零組件 ( 海關碼 HS:8708) 占 54.1% 比例最高、其次是 汽車車燈與零組件 15.3%、汽車電氣與 零組件 10.2%、汽車傳動系統與懸吊系 統及其零組件 5.87%、汽車輪圈與其 零組件 5.1%、汽車引擎及其零組件占 4.0%、貨車及其他車身 2.5%、煞車系 統與其零組件 2.2% 等。 圖1 所示,是近 5 年台灣汽車零組 件生產值;圖2 是台灣汽車零組件生產品項與占比。
資料來源:經濟部統計處;工研院產科國際所(2026/02)
圖3,台灣汽車零組件主要外銷國家與占比
資料來源:財政部關務署資料庫;工研院產科國際所(2026/02)
圖4,台灣主要外銷汽車零組件品項與佔比
(二)台灣汽車零組件外銷 2024 年台灣汽車零組件銷 售值新臺幣 3,072.7 億元,所有 生產零組件除提供國產車整車 組裝銷售與國內維修市場使用 外, 58.5% 零組件外銷歐美日 國家,其中以其他類汽車零組 件 (HS:8708) 新臺幣 1,476.1 億 元 ( 占比 54.1%) 最高。 2024 年 台灣汽車零組件外銷總值新臺 幣 1,873.2 億元,較 2023 年成 長 0.1% , 前五大汽車零組件外 銷國家依序是美國(52.3%)、日 本(4.6%)、墨西哥(3.6%)、德國 (3.3%)、英國(2.8%)、前5大汽 車零組件外銷國家占66.6%,圖3 是台灣汽車零組 件主要外銷國家與占比, 圖4 是台灣主要外銷汽 車零組件品項與占比。
三、台灣汽車零組件對美國外銷 由於台灣汽車零組件領導廠商生產橡塑膠碰撞 零組件 ( 如保險桿、車燈、後視鏡等 ) 或車身外裝 件 ( 如車身鈑金、葉子板等 ) 多數都能通過美國汽 車零組件產品驗證,具備產品競爭優勢,對美國汽 車零組件數量與外銷值逐年成長,圖5 是台灣零組 件外銷總值與外銷美國汽車零組件占比,外銷美國 占比自 2015 年 44.8% 成長至 2024 年的 52.3% , 美國居台灣汽車零組件外銷國家首位,台灣多數零 組件具備售後維修市場屬性 ( 如碰撞零組件或機械 加工零組件,如齒輪、傳動軸等,多由台灣接 單,台灣外銷 ) , 2025 年受到對等關稅談判預 期心理與匯率波動 ( 新臺幣升值 ) 影響,台灣 汽車零組件外銷美國占比可能衰退。
台灣對美國外銷汽車零組件的優勢品項有 橡膠 / 塑膠 ( 碰撞類 ) 汽車零組件 ( 保險桿、 前後車燈、後視鏡 ) 、車身板金 ( 葉子板等 ) 、 機械加工件 ( 傳動軸、齒輪等 ) 、板金與沖壓 件、煞車系統相關零組件 ( 剎車碟 / 支架 / 剎 車卡鉗等 ) 與鍛造鋁合金輪圈等, 台商競爭優 勢在於少量多樣(廠商擅長彈性製造或混線生 產,少至數件亦可接單)、品質穩定(零組件 需要全部檢驗,多數廠商不良率可達0ppm)、 精度與可靠度、交貨期(多數台商在美國都有 發貨倉庫,短時間內可交貨)等。 主要的競 圖2,台灣汽車零組件生產品項與占比 (生產值:新臺幣 2,728.4 億元)
資料來源:財政部關務署資料庫;工研院產科國際所(2026/02)
爭廠商有日系零組件廠商 ( 如 Aisin Seiki, Denso) 、 德系零組件廠商 ( 如 Hella, Continental) 、韓系 零組件廠商 ( 如 Hyundai Mobis) 等,領導廠商碰
撞零組件通過 SAE,CAPA 或 AQRP 等級認證,某種 程度上與中國外銷零組件 形成競爭區隔,這也是為
什麼 台灣售後維修汽車零 組件在北美市場占有率高 居80~90% ( 汽車車燈約 85% 、車身板金 80% 、保 險桿 90%) 的原因。
圖5,台灣零組件外銷總值與對美國汽車零組件外銷占比
資料來源:台經院產經資料庫;工研院產科國際所(2026/02)
圖6,2024年台灣對美國外銷汽車零組件主要品項與占比
資料來源:USITC;工研院產科國際所 (2026/02)
美國是台灣汽車零組件主要外銷國家,近年來都占最高外銷比例, 2024 年台灣汽車零組件外 銷美國總值新臺幣 978.9 億美元,較 2023 年衰退 1.1% ,屬於售後維修市場的碰撞零組件外銷美國 占比最高,主要品項有保險桿、板金、後視鏡、外飾件與各式鈑金件 ( 如車身、葉子版 ) 等,其中 汽車車燈占 60~70% ,橡膠 / 塑膠零組件 ( 含外飾件 )85% ,保險桿更高達 90% 。
外銷美國汽車零組件主要品項與占比分別是其他類汽車零組件 (HS:8708)(30.5%) 、貨車及其他 車身 (18.6%) 、汽車車燈與零組件 (15.8%) 、保險桿與其零組件 (8.7%) 、機動車輛用照明設備 (4.8%) 、 汽車傳動、懸吊系統及零件 (3.2%) 、汽車輪圈 (2.7%) ,其他品項 15.7% 。 圖6 是台灣汽車零組件外 銷美國主要品項與占比;機械加工汽車零組件如齒輪組、傳動軸、輸出軸、減 速機構、 煞車系統或 電氣系統零組件如發電機、啟動馬達、功率元件等。
(本文下半部精彩內容即將見刊,敬請期待。)
著作權所有: 惠達雜誌 / 撰文: 蕭瑞聖
了解扣件 抗拉強度 扣件博士- 問1: 什麼是極限抗拉強度?
答 : 要回答這個問題,我們必須考慮當沿 著扣件軸向施加逐漸增大的負荷時,扣 件會發生什麼變化。在載重增大的情況下,扣 件最初會像橡皮筋一樣拉伸。事實上,此時如 果我們鬆開拉力,扣件會恢復到其原始的未拉 伸長度。當扣件表現出這種特性時,我們稱之 為「彈性」。現在我們再次開始拉伸它,但這 次我們不鬆開載荷。最終,我們會達到一個臨 界點,此時零件不再表現出彈性,拉伸變成永 久性(進入所謂的塑性區)。一旦發生這種轉 變,我們可以說扣件開始降伏。發生這種轉變 的點稱為扣件的彈性極限。扣件仍然完全完 好,但一旦達到其彈性極限,拉伸就變成了塑 性變形,對於強度較低的螺栓來說,這種變形 可能會非常明顯。我們繼續拉伸,直到達到零 件斷裂前所能承受的極限應力。這稱為極限強 度或極限抗拉強度。因此,抗拉強度是指樣品
或零件在斷裂前或斷裂的同時所能承受的最 大拉伸應力或力道。
問2 : 為什麼M6螺栓和M39螺栓的抗拉強度 可以一樣? M39螺栓的強度不是比M6 螺栓高很多嗎?
答 : 要回答這個問題,我們必須先理解幾個概念。在制定通用標 準時,我們希望能夠規定適用於多種不同零件的通用屬性 / 特 性。對於扣件而言,我們的標準通常定義從單一強度等級或類別到 多個等級或類別不等。定義了外螺紋公制扣件強度等級的 ISO 898/1 標準包含大約六個不同的強度等級,但只有三個是主要等級: 5.8、 8.8 和 10.9。這些等級分別對應於低強度、中等強度和高強度扣件。
接下來需要理解的重要概念與機械性質有關。性能是指材料或 零件的特性,可分為機械性質、物理性質、電氣特性、熱性能、化 學性質和磁性。對扣件而言,我們通常主要關注其機械和物理性 能。我所見過對性能的最佳定義是:「無論零件大小皆可測量出的 東西就是屬性。」
最後一個概念是理解應力和強度的差異。應力定義為「零件單 位面積上抵抗變形的內部阻力」。在工程術語中,應力是力除以橫 截面積。由於應力值取決於尺寸,因此它不能被視為材料屬性。另 一方面,強度被定義為「材料在不發生失效情況下承受最大載荷的 能力」。顯然,這個數值與零件尺寸無關,這有助於理解為什麼 M6 螺栓和 M39 螺栓的強度可能相同。
因此,綜合所有訊息,我們可以看出, 尺寸差異顯著的兩個 零件可以具有相同的強度。然而,由於它們的截面積不同, 在相 同強度水平下,它們的承載能力將截然不同。以上述範例為例, 假設 M6 和 M39 的強度等級均為 8.8 。在這種情況下,標準牙距的 M6 零件可承受的拉伸負荷為 16,100 牛頓,而 M39 零件則可承受 810,000 牛頓。所以,回答這個問題,這兩個零件的強度相同,但 M39 的拉伸承載能力是 M6 的 50 倍。
問3 : 如果知道螺栓的強度等級和尺寸, 你能算出滿足該螺栓強度等級的 最小拉伸載荷嗎?
答 :
是的,有兩種方法可以解決這個問題。最簡單的方 法是直接參考標準。性能標準通常會提供一張(或一 系列)表格,列出不同強度等級下不同尺寸扣件的最小拉 伸載荷和驗證載荷,這為我們提供了便利。只需搭配三個
資訊:螺紋公稱尺寸、強度等級和牙距。但是,如果找不 到現成的表格,或者您想自己計算這些值,您也可以輕鬆 計算。請記住,應力定義為力(載重)除以橫截面積。對 於扣件零件而言,零件上的最小直徑通常是螺紋的小徑。
但是,請記住,螺紋必須傾斜才能推進。這意味著螺紋的 橫截面並不像人們想像的那麼簡單,因為它不是完美的圓 形。實際上,它更接近橢圓形。我們稱之為拉伸應力面積。
標準通常會有用於推導拉伸應力面積的公式,但通常也會 與展示載荷的表格一起發布。因此,可以重新排列強度公 式,並利用拉伸應力面積求解載重。
問 4 : 如何評估抗拉強度? 答 : 評估抗拉強度的 最佳方法是對螺 栓進行全尺寸軸向拉伸試驗。 具 體操作方法是將零件固定在拉伸試驗機 上,施加軸向載荷直到零件斷裂。斷裂 時的載荷即為拉伸載荷。將此試驗載重 與滿足最低抗拉強度要求的載重進行比 較,即可驗證零件是否符合標準要求。 大多數情況下,零件會在螺紋部份斷裂。
結語
抗拉強度是衡量扣件 品質的重要指標。雖然設 計人員可能更關注降伏強 度或剪切強度等其他材料 特性,但對於扣件的普通 用戶而言,抗拉強度仍然 是最重要的強度指標。
問5 : 這是測試抗拉強度的唯一方法嗎?
答 : 不是,也可以進行楔形拉伸試驗。
它類似於軸向拉伸試驗,差異在於
楔形試驗中,需要在螺栓頭下方放置一個符合標準規定角度的楔塊。同 樣,將螺栓頭固定在拉伸試驗機上,沿軸向拉伸至斷裂。驗收標準與軸向拉伸 試驗相同,斷裂點應位於螺紋處,且螺栓頭不得與本體分離。楔形拉伸試驗比 軸向拉伸試驗更為嚴格,因為置入楔塊不僅驗證了零件是否滿足所需的最小拉 伸強度,而且還檢驗了螺栓頭的完整性和延展性。
問6 : 如果零件太大或太小,無法進行拉伸試驗,會發 生什麼情況?
答 : 標準中對這兩種情況均有規定。 如果零件尺寸過大,超出現有載重框 架,可以從較大零件上加工出一個試樣進行拉伸試驗。 標準通常會提供 該試驗的指導,包括所需的性能要求以及加工試樣的特別指引。
如果零件尺寸 太小,超出試驗框架,則可以根據零件硬度預測其抗拉強度。
對於鋼材而言, 硬度和抗拉強度之間的關係是可靠的。需要注意的是,無論是使用硬度或加工 試樣, 試驗結果可能不如使用全尺寸零件進行試驗。
這是因為加工試樣和硬度 測試都只能取得零件局部截面的測試結果,而無法取得整個橫斷面的測試結 果。因此,如果出現任何爭議,全尺寸試驗始終被視為最終的判定方法。
著作權所有: 惠達雜誌 / 撰文: Laurence Claus