EMPODERE A SUS COMPRADORES
◆ Aumente el poder adquisitivo de sus clientes
◆ Venda más casas y aumente sus comisiones
◆ Conozca por qué el financiamiento tradicional o el pago en efectivo pueden no ser óptimos para los jubilados
2 La oportunidad: Los Baby Boomers en movimiento
4 ¿Qué es un préstamo H4P y cómo funciona?
6 Beneficios de un vistazo: para sus clientes y su negocio
8 H4P vs. otras opciones de financiación para la compra de vivienda
11 Requisitos de elegibilidad
12 Respuestas a las preguntas más frecuentes
15 Fairway de un vistazo
LA OPORTUNIDAD: BABY BOOMERS EN MOVIMIENTO
Los propietarios de viviendas estadounidenses de 62 años o más están sentados sobre una cantidad impresionante de valor neto de la vivienda,
Según un estudio reciente de la National Association of Realtors®, los baby boomers (personas entre 58 y 76 años) han superado a los millennials (entre 24 y 42 años) como el grupo más grande de compradores de vivienda, que ahora representan el 39% de todas las compras. Una ventaja que tienen la mayoría de los compradores de vivienda, que son adultos mayores, especialmente en un mercado competitivo, es el valor considerable de sus viviendas construida a lo largo de su vida laboral. Las ganancias netas de la venta de su casa actual pueden impulsarlos a su siguiente.
La mayoría de los compradores de vivienda utilizan el financiamiento para comprar sus casas, por lo que es esencial que los profesionales de bienes raíces tengan una sólida comprensión de los préstamos hipotecarios para guiar a los clientes de manera efectiva. En Fairway, con frecuencia asistimos a clientes adultos mayores que buscan asegurar una hipoteca para su próxima casa. Las personas mayores están en el movimiento, lo que presenta una oportunidad de oro para los profesionales inmobiliarios como usted. ¡Aproveche el momento y ayude a sus clientes a navegar sus opciones de financiamiento con confianza!
Tendencias de compra de vivienda para jubilados:
• Proximidad a familiares y amigos: el retiro a menudo trae el deseo de estar más cerca de los seres queridos.
• Redimensionamiento: muchos prefieren viviendas más pequeñas y manejables.
• Casas más nuevas: tienden a comprar propiedades más nuevas. Si bien el hogar actual de su cliente puede haber sido perfecto durante sus años de trabajo y crianza, podría ser menos adecuado para la jubilación: demasiado grande, obsoleto, necesita reparaciones costosas, etc. Una pregunta importante para hacerles es:
¿Su hogar actual proporciona un ambiente seguro y cómodo para envejecer en ese lugar?
Muchos propietarios de viviendas mayores dudan en mudarse a pesar de los beneficios potenciales. Las hipotecas de baja tasa de 20202021 hacen que millones disfruten de sus casas refinanciadas, lo que hace que las tasas actuales parezcan financieramente desalentadoras. Las preocupaciones acerca de ser sacado del mercado de la vivienda, asumir un nuevo pago hipotecario al jubilarse, sacrificar la mayor parte o la totalidad de los ingresos de su actual venta de vivienda o drenar los ahorros para la jubilación son barreras importantes. Las preocupaciones adicionales incluyen pagar la mudanza en medio de otras obligaciones financieras, el miedo a problemas crediticios pasados que dificultan la calificación hipotecaria y el malestar con los entornos actuales de vivienda y endeudamiento
Todos estos compradores, incluso aquellos con los medios para pagar todo en efectivo por su próxima vivienda, podrían beneficiarse de un préstamo de Hipoteca inversa para la compra de vivienda (H4P). Este préstamo, a veces llamado hipoteca inversa para compra de vivienda, ofrece una solución única. Si bien pagar todo en efectivo o asumir una nueva hipoteca que requiera pagos mensuales de principal e intereses (P&I) son opciones viables para los compradores de vivienda de 62 años o más, sigue leyendo para ver cómo los préstamos H4P ofrecen lo mejor de ambos mundos.
Los Desafíos
La Buena Noticia
¿QUÉ ES UN PRÉSTAMO H4P Y CÓMO FUNCIONA?
La Hipoteca inversa para la compra de vivienda (H4P) es un préstamo único diseñado para compradores de vivienda de 62 años y más. Introducida por el Gobierno de Estados Unidos en 2008, esta innovadora alternativa a las hipotecas tradicionales está disponible exclusivamente a través de prestamistas aprobados por la Administración Federal de Vivienda (FHA) como Fairway. Regulados por el Departamento de Vivienda y Desarrollo Urbano (HUD), los préstamos H4P están asegurados por la FHA y ayudan a los estadounidenses mayores a comprar viviendas más adecuadas mientras preservan sus ahorros.
Características clave
Sin pagos mensuales de hipoteca: A diferencia de las hipotecas tradicionales, los préstamos H4P no requieren pagos mensuales de capital e intereses. El reembolso del saldo del préstamo puede diferirse siempre y cuando el (los) prestatario (s) viva (n) en la vivienda, la mantenga como su residencia principal y cubra cargos esenciales de propiedad como impuestos y seguros.
Pago inicial/ingresos del préstamo: Los prestatarios necesitan hacer un pago inicial en efectivo de aproximadamente 45%-70% del precio de compra, siendo el saldo restante cubierto por el prestamista a través de los ingresos del préstamo. El pago inicial exacto depende de factores como la edad del prestatario más joven, las tasas de interés actuales y el valor de la vivienda. Por lo general, las tasas de interés más bajas y la edad avanzada resultan en un pago inicial más pequeño. Esta tabla muestra los fondos estimados del préstamo disponibles (expresados como un porcentaje del precio de compra de vivienda) al utilizar un préstamo H4P para comprar una nueva casa.
Edad del prestatario más joven
62
Para una estimación rápida del efectivo necesario para cerrar una propiedad, utilice nuestra calculadora de préstamos H4P en fairwayreverse.com/H4Pcalculator.
Estimaciones de ingresos por préstamos H4P
33.50% del precio de compra
65 35.69% del precio de compra
70
38.60% del precio de compra
75 42.19% del precio de compra
80 47.30% del precio de compra
1 El pago inicial requerido para el nuevo hogar de su cliente se determina en función de una serie de factores, incluida su edad (o la edad del cónyuge elegible no prestatario, si corresponde); las tasas de interés actuales; y el menor entre el valor de tasación o precio de compra de la vivienda. 2 Los porcentajes de desembolso del préstamo se basan en el valor de la vivienda hasta el límite de FHA de $1,249,125 y una tasa de interés esperada de 6.625% al 11/2/25. Esta información se proporciona como una guía y no refleja el resultado final para ningún comprador de vivienda o propiedad en particular. Los fondos disponibles de la hipoteca inversa real se basan en las tasas de interés actuales, los cargos actuales asociados con el préstamo, la fecha de nacimiento del prestatario (o cónyuge no prestatario, si corresponde), el precio de venta de la propiedad y el costo de cierre estándar. Las tasas de interés y las comisiones de los préstamos están sujetos a cambios sin previo aviso. Tras el cierre de la compra de vivienda, no se requerirán más pagos principales o de intereses siempre y cuando un prestatario ocupe la vivienda como su residencia principal y se adhiera a todos los lineamientos de préstamo del HUD. El prestatario debe mantenerse al día con los impuestos a la propiedad, el seguro de propietarios de vivienda (y las cuotas de la asociación de propietarios, si corresponde) y la vivienda debe mantenerse.
Intereses y Tasas
Una tasa de interés más alta afecta a los compradores que utilizan una hipoteca tradicional por medio de un pago mensual requerido más alto de capital e intereses. El préstamo H4P puede ser una tasa de interés fija o variable. El prestatario puede pagar tanto o tan poco al saldo del préstamo cada mes como quiera u optar por no hacer ningún pago hipotecario mensual (debe pagar cargos relacionados con la propiedad como impuestos y seguros). La tasa de interés no afecta cuánto debe pagar un prestatario cada mes porque puede pagar tan poco como $0 mensuales. Dicho esto, un préstamo H4P es dinero prestado, y cualquier dinero prestado que aún no se reembolse devenga intereses. Si el prestatario opta por no realizar prepagos voluntarios, los intereses y la prima del seguro hipotecario (MIP) se le suma al saldo del préstamo. El saldo del préstamo impagado crecerá con el tiempo (cuanto mayor sea la tasa de interés, más rápido crecerá el saldo), lo que puede destrabar la plusvalía en la vivienda. Si bien el valor neto de la vivienda de su cliente puede disminuir con el tiempo, su patrimonio neto total puede no hacerlo, ya que habrán liberado el flujo de efectivo para administrar, ahorrar y potencialmente crecer.
Reembolso de Préstamo
El préstamo H4P pasa a ser vencido y pagadero cuando ocurre uno de los siguientes eventos de vencimiento:
• La propiedad ya no es la residencia principal de al menos un prestatario. Por ejemplo, un préstamo H4P se vuelve vencido y pagadero si el último prestatario restante fallece o se muda permanentemente a un hogar de ancianos.
(Nota: El estado de vencimiento y exigibilidad del préstamo puede diferirse en ciertas situaciones en las que esté involucrado un cónyuge no prestatario elegible).
• Un prestatario no cumple con sus obligaciones bajo los términos del préstamo. Por ejemplo, un préstamo H4P se vence si el prestatario no paga sus impuestos predial de manera oportuna, un requisito para el cumplimiento del plazo del préstamo.
Cuando un préstamo H4P vence, generalmente se liquida vendiendo la casa. A diferencia de una hipoteca tradicional, un préstamo H4P incluye una salvaguardia para proteger al propietario y a sus herederos de adeudar más que el valor de la casa.3 Incluso si el saldo del préstamo excede el valor de la propiedad, la venta de la vivienda siempre cubrirá la deuda cuando vence el préstamo. Gracias al seguro de la FHA, la casa en sí representa la deuda, no el prestatario o sus herederos.
Opciones para los herederos:
• Vender la casa y embolsar cualquier ganancia
• Firmar una dación en pago en lugar de una ejecución hipotecaria y abandonar la casa (cuando no quieren la casa y no hay ningún beneficio financiero de venderla)
• Pagar el saldo de la hipoteca y conservar la vivienda
• Obtener una pequeña ganancia del 95% del valor actual de la vivienda (cuando quieran quedarse con la vivienda y el saldo exceda el valor de la vivienda)
3 Hay algunas circunstancias que harán que el préstamo venza y que el saldo llegue a ser exigible y pagadero. El prestatario sigue siendo responsable de pagar impuestos a la propiedad y seguros y mantener la vivienda. Crédito sujeto a la edad, propiedad y algunas calificaciones de deuda limitada. Las tarifas, comisiones, términos y condiciones del programa no están disponibles en todos los estados y están sujetos a cambios.

BENEFICIOS DE UN VISTAZO
Para sus clientes:
• Mejore la liquidez y conserve los ahorros: Evite realizar una compra totalmente en efectivo, permitiendo a sus clientes mantener activos más productivos para otros usos en lugar de atarlos a bienes raíces.
• Aumentar el flujo de efectivo mensual: Tomar una nueva hipoteca sin pagos mensuales de capitales e intereses puede mejorar significativamente la estrategia de flujo de caja en la jubilación de sus clientes. (Se deben pagar los gastos de la propiedad, como impuestos y seguros.)
• Comprar la casa deseada: con un mayor poder adquisitivo, sus clientes pueden comprar su casa ideal con las mejoras deseadas. Esta flexibilidad también puede agilizar la venta de su casa actual, ya que no necesariamente tendrán que esperar el precio más alto para asegurar su próxima casa.
Para su negocio:
• Destacar: sea el primer agente en su mercado local en educar a los consumidores sobre este producto de préstamo único.
• Aumentar el poder de compra: ayude a sus compradores a pagar casas de mayor precio con las comodidades que desean, lo que lleva a precios de venta promedio más altos y clientes más felices.
• Captar nuevos clientes: atraiga a las personas mayores que no desean un pago hipotecario mensual pero que dudan en usar la mayor parte de sus activos para comprar una nueva casa en efectivo .
• Menos rechazos en la evaluación crediticia: los requisitos de crédito e ingresos para los préstamos H4P suelen ser menos restrictivos que las hipotecas tradicionales.
OPCIÓN
1
Pagar todo en efectivo
Precio de Compra
$600,000
Ser propietaria de la casa totalmente paga
Sin pago mensual de hipoteca principal e intereses
Sin intereses en la compra
H4P VS. OTRAS OPCIONES DE FINANCIACIÓN PARA EL HOGAR
Un ejemplo hipotético:
NOTA: La historia es solo para fines ilustrativos. Las personas aquí representadas son ficticias y cualquier parecido con personas reales es una coincidencia.
Conozca a Sue, una propietaria jubilada de 73 años que quiere reubicarse. Ella puede obtener $500,000 por la venta de su casa existente ya pagada y tiene como objetivo comprar una casa de un solo piso de $600,000 más cercana a su familia.
Aquí están sus opciones:
Total desembolsado en 30 años
$600,000 (Precio de compra completo pagado por adelantado)
Dinero inmovilizado en un activo de baja liquidez
No hay protección contra la caída del valor de las viviendas
Costo de oportunidad de usar los ingresos de la venta de la casa
Perder beneficios fiscales potenciales por pagos de intereses hipotecarios
Sue podría usar todos sus ingresos de $500,000 y $100,000 adicionales de sus ahorros de jubilación de $200,000 para pagar la totalidad. Si bien evita el pago de una hipoteca, agota los ahorros para su retiro y congela el capital en su nuevo hogar, arriesgando su flexibilidad financiera.
OPCIÓN 2
Hipoteca tradicional de tasa fija a 30 años
Precio de Compra
$600,000
Pago inicial
$120,000
Monto del préstamo
$480,000
30 años de desembolso en efectivo
$1,263,019
(Pago inicial + Costos iniciales + Pagos mensuales totales de capital e intereses)
Costos de cierre
$12,000
30 YEARS
Pago mensual de la hipoteca (capital e intereses)
$3,142
Pros Contras
Menos desembolso de efectivo inicial requerido
Varias opciones: Convencional, VA, FHA
El saldo del préstamo disminuye con el tiempo
Pagos mensuales requeridos (el desembolso de efectivo potencialmente mayor a lo largo del tiempo)
Disminución del flujo de efectivo a lo largo del tiempo durante la jubilación
Riesgo de plusvalía negativa si el valor de la vivienda cae
Debe cumplir con todas las obligaciones del préstamo
El gravamen susbiste sobre la casa hasta que la hipoteca esté totalmente pagada
Alternativamente, Sue podría usar alrededor del 25% de las ganancias de la venta de su casa para un pago por adelantado y sacar una hipoteca convencional de tasa fija a 30 años por los $480,000 restantes. A una tasa de interés de 6.83%, su pago mensual de principal e intereses hipotecario sería de $3,142 dólares.
El uso de una hipoteca tradicional preserva más de sus ahorros para la jubilación por adelantado, pero la envuelve con un pago mensual significativo durante la jubilación, lo que hace que los gastos inesperados sean más difíciles de manejar. A lo largo de 30 años, podría terminar pagando hasta $1,131,019 en pagos de principal e intereses más su inversión monetaria inicial.
Precio de Compra
$600,000
Pago inicial
$357,000
6.625%
Monto del préstamo
$243,000
Total desembolsado en 30 años
$381,000 (Pago inicial + Costos iniciales)
Costos de cierre
$24,000
VIDA EN EL HOGAR
Pago mensual de la hipoteca (capital e intereses)
$0
Pros Contras
Mayor poder adquisitivo
Sin pagos mensuales de hipoteca (debe pagar cargos esenciales de propiedad, como impuestos y seguros)
Generalmente un préstamo más fácil de calificar en comparación con una hipoteca tradicional
Potencialmente menos desembolso de efectivo con el tiempo
Ayuda a preservar los activos de jubilación
Protección contra la caída del valor de las viviendas
Con un H4P, Sue podría usar 381,000 dólares de las ganancias de la venta de su casa para el pago inicial de la nueva casa, dejándola con $319,000 en ahorros. Financiamiento $243,000 a una tasa esperada de 6.625% para una tasa ajustable H4P,3 ella no tendría pagos mensuales principales e intereses, solo necesitaría cubrir cargos relacionados con la propiedad. El préstamo H4P le permite conservar más de sus ahorros para la jubilación por adelantado en comparación con una compra en efectivo, lo que le brinda flexibilidad financiera y un mayor poder adquisitivo. Este enfoque le permite competir por su casa deseada sin drenar sus ingresos ni asumir altos pagos mensuales hipotecarios. Uso
El saldo impagado devenga intereses y MIP, lo que reduce el valor neto de la vivienda
Requiere una inversión monetaria inicial más significativa en comparación con las hipotecas tradicionales
Debe cumplir con todas las obligaciones del préstamo. El gravamen subsiste sobre la vivienda hasta que la hipoteca esté totalmente pagada.
El gravamen permanece sobre la vivienda hasta que la hipoteca se haya pagado por completo
REQUISITOS DE ELEGIBILIDAD
Al igual que cualquier hipoteca, un préstamo H4P tiene calificaciones y requisitos que el posible prestatario debe cumplir.
Edad
Solo uno de los propietarios tiene que tener 62 años o más (un prestatario no es elegible para completar el proceso de préstamo hasta que cumpla oficialmente 62 años).
Residencia
El prestatario debe mudarse dentro de los 60 días posteriores a la compra de la casa y usarla como su residencia principal. El producto H4P cuenta con un proceso de certificación anual en el que el prestatario debe confirmar que la vivienda sigue siendo su residencia principal.
Crédito
Para calificar para un préstamo H4P, los prestatarios deben cumplir con los requisitos mínimos de crédito y no tener deuda federal morosa. El crédito importa porque el préstamo H4P debe ser una solución sustentable.
Aunque un préstamo H4P no requiere pagos mensuales de capital e intereses, los prestatarios deben poder cubrir los gastos continuos relacionados con la propiedad, como impuestos, seguros y cuotas de HOA. El incumplimiento de estas obligaciones puede dar lugar a un impago.
¿La buena noticia? Por lo general, es más fácil para los adultos mayores compradores de vivienda calificar para un préstamo H4P que para una hipoteca convencional. No hay requisito de puntaje de crédito mínimo. En su lugar, el prestamista evaluará el historial crediticio de su cliente, el historial de cargos a la propiedad y los ingresos residuales mensuales para determinar la aprobación del préstamo. Esta evaluación financiera asegura que el préstamo sea una opción sustentable para el prestatario
Tipos de Propiedad
Aquí tienes una lista de los tipos de propiedades generalmente aceptados (y no aceptados) para el producto H4P:
Generalmente elegibles
• Residencias unifamiliares
• Propiedades de 2 a 4 unidades
• Algunas casas manufacturadas
• Casas modulares
• Desarrollos de unidades planificadas (PUD)
• Casas adosadas (unidas a otra)
• Condominios aprobados
• Viviendas de construcción nueva
Generalmente no elegibles:
• Casas móviles
• Unidades cooperativas
• Propiedades comerciales
• Granjas de trabajo
• Inversión o segundas viviendas
• Proyectos de condominios de menos de dos unidades
• Condominios no incluidos en la lista aprobada
• Propiedades en reservas indias
RESPUESTAS A PREGUNTAS FRECUENTES
¿Hay una Prima de Seguro Hipotecario (MIP)?
Sí. Similar a una hipoteca tradicional de la FHA, a su comprador se le cobrarán primas iniciales y continuas de seguro hipotecario (MIP), que pueden ser incorporadas al préstamo. El MIP financia la función de no recurso, protegiéndolos a ellos y a sus herederos de deber más que el valor de la vivienda si el saldo del préstamo excede el precio de venta cuando vence el préstamo.4
¿Puede el vendedor acreditar al comprador las reparaciones requeridas?
No. Todas las reparaciones requeridas deben completarse antes del cierre a expensas del vendedor, ya que HUD no permite créditos de reparación en transacciones H4P.
¿Se permiten concesiones de vendedores?
Sí. Ahora la FHA permite a los interesados (vendedores de propiedades, agentes inmobiliarios, constructores o desarrolladores) aportar hasta 6% del precio de venta en las transacciones H4P. El límite de 6% en las contribuciones de los interesados puede aplicarse al costo de las tasas de originación, otros costos de cierre pagados fuera del cierre (por ejemplo, informe de crédito y tasación), pago de la prima inicial del seguro hipotecario y más.
¿Puede su comprador iniciar la aplicación H4P antes de que se construya una casa de nueva construcción?
Sí. Ellos pueden completar la solicitud H4P y comenzar el proceso de asegurar el préstamo. Ahora bien, el avalúo, y en consecuencia el cierre del préstamo, no puede ocurrir hasta que no se haya expedido el certificado de ocupación (o equivalente). Una vez expedido el certificado de ocupación, se finalizará la solicitud, y se ordenará la documentación de avalúo y título.
4 Hay algunas circunstancias que harán que el préstamo venza y que el saldo llegue a ser exigible y pagadero. El prestatario sigue siendo responsable de pagar impuestos a la propiedad y seguros y mantener la vivienda. Crédito sujeto a edad, propiedad y algunas calificaciones de deuda limitada. Las tarifas, comisiones, términos y condiciones del programa no están disponibles en todos los estados y están sujetos a cambios.
¿Qué tan rápido suele cerrarse un préstamo H4P?
Un préstamo H4P de Fairway generalmente se cierra en un plazo similar al de una hipoteca tradicional e incluye los pasos habituales, como precalificación, inspección, tasación y suscripción. Fairway guiará a su cliente a través de cada paso del proceso para ayudar a garantizar una financiación rápida y puntual.
¿Cuáles son las responsabilidades de mi cliente como prestatario?
Ellos deben:
• Vivir en la casa como su residencia principal.
• Mantener el hogar según los estándares de la FHA.
• Pagar impuestos a la propiedad, seguros y cualquier otro cargo aplicable a la propiedad, como HOA o tarifas de condominio.
¿Puede el solicitante entrar en un contrato de alquiler/ retroarrendamiento con el vendedor?
No. Deben ocupar la vivienda como su residencia principal dentro de los 60 días siguientes al cierre, sin que se permitan acuerdos de devolución de renta.
¿Mi cliente es dueño de la casa con un préstamo H4P?
Sí. Su cliente conserva la propiedad total de la casa. El préstamo H4P simplemente coloca un gravamen sobre la propiedad, al igual que una hipoteca tradicional o línea de crédito con garantía hipotecaria.
¿Puede mi cliente comprar una casa renovada para reventa con un préstamo H4P?
Sí, pero el contrato de compraventa debe ser firmado más de 90 días después de que el vendedor adquiera la propiedad.
SU PRÓXIMA CASA CON UN PODER DE COMPRA MEJORADO
Vea cómo los clientes de Fairway han utilizado los préstamos HECM for Purchase (H4P) para mejorar su futuro financiero, asegurar las casas de sus sueños y disfrutar de una jubilación más satisfactoria:
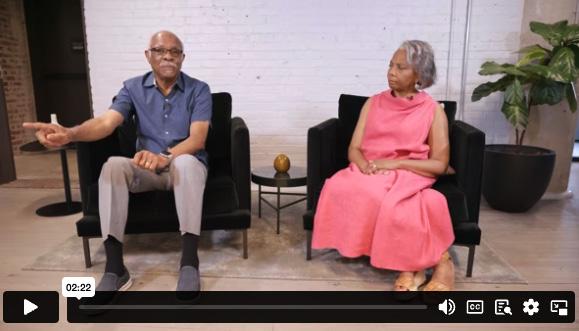
Bobby and Gloria: potenciaron su poder adquisitivo con un préstamo H4P para obtener su casa perfecta.
¡Mírelo ahora!
https://qr1.be/LZ0I
Colin:
Encontró estabilidad financiera y un nuevo hogar después de su divorcio, gracias a un préstamo H4P. ¡Mírelo ahora!
https://qr1.be/X67S
Cathy:
utilizó un préstamo H4P para comprar la casa de sus sueños y establecer una línea de crédito para mejoras en el hogar.
¡Mírelo ahora!
https://qr1.be/JT2Y
ESCUCHE SUS HISTORIAS Y MIRE DE QUÉ SE
TRATA LA EXPERIENCIA FAIRWAY
En Fairway Independent Mortgage Corporation, el servicio al cliente es nuestra forma de vida. Los oficiales de préstamos hipotecarios de #FairwayNation se dedican a encontrar excelentes tasas y opciones de préstamos para nuestros clientes a la vez que ofrecen algunos de los tiempos de giro más rápidos de la industria. Nuestro objetivo es actuar como un asesor hipotecario confiable, brindando un servicio altamente personalizado y comprometido con mejorar la forma en que se realiza la jubilación en este país al ayudar a los estadounidenses mayores a usar su valor hipotecario a través de HECM
u otros productos de préstamos hipotecarios para que puedan disfrutar de la jubilación que desean y merecen, ayudándoles en cada paso del proceso de préstamo, desde la solicitud hasta el cierre y más allá. Todo está diseñado para superar las expectativas, brindar satisfacción y ganar confianza. También estamos altamente comprometidos a mejorar la forma en que se realiza la jubilación en este país ayudando a los estadounidenses mayores a usar el valor neto de su vivienda a través de HECM u otros productos de préstamos hipotecarios para que puedan disfrutar de la jubilación que desean y merecen.
FAIRWAY DE UN VISTAZO
OBTENER UNA VENTAJA INSTANTÁNEA SOBRE
OTROS PROFESIONALES DE BIENES RAÍCES.
En Fairway, compartimos su compromiso de ayudar a los estadounidenses mayores a disfrutar del estilo de vida de vivienda de retiro de calidad que desean y merecen.
Copyright©2026 Fairway Independent Mortgage Corporation. NMLS#2289. 4750 S. Biltmore Lane, Madison, WI 53718, 1-866- 912-4800. Se prohíbe la distribución al público en general. Todos los derechos reservados. Igualdad de oportunidades en la vivienda. Licencia de Arizona #BK-0904162. Con licencia del Departamento de Protección e Innovación Financiera bajo la Ley de Préstamos Hipotecarios Residenciales de California, Licencia No 41DBO-78367. Con licencia del Departamento de Protección e Innovación Financiera bajo la Ley de Financiamiento de California, NMLS #2289. Préstamos realizados o gestionados de conformidad con una Licencia de la Ley de Préstamos Hipotecarios Residenciales de California Licenciatario de Hipotecas Residenciales de Georgia #21158. Para obtener información sobre licencias, visite www.nmlsconsumeraccess.org. MA Licencia de Corredor Hipotecario y Prestamista #MC2289. Prestamista Hipotecario de Nevada con licencia. Licenciado por el Departamento de Banca y Seguros de NJ. Corredor Hipotecario Licenciado — Departamento de Servicios Financieros de N.Y.S. Corredor y prestamista con licencia de Rhode Island. Fairway Independent Mortgage Corporation NMLS ID de Entidad #2289 (http://nmlsconsumeraccess.org/ entityDetails.aspx/Company/2289) Mejor prestamista de hipoteca inversa para