REDEFINICJA ODPORNOŚCI
TRENDY W SIECIACH DOSTAW I PRODUKCJI
6-7 maja 2026
Tylko przez dwa miesiące mogliśmy się łudzić, że rok 2026 będzie tym, który przyniesie upragnioną poprawę sytuacji w branży logistycznej. Atak USA i Izraela na Iran trafił w miękkie podbrzusze gospodarki i na nowo wzbudził obawy o to, czy przeciągająca się europejska recesja nie przerodzi się w głęboki kryzys.
Kruchość pokoju na Bliskim Wschodzie znana była od dziesięcioleci, ale nie przeszkadzało to w budowaniu globalnego systemu opartego o surowce wydobywane w rejonie Zatoki Perskiej. Dziś ponosimy tego konsekwencje, zaś pierwszą ofiarą jest transport, który natychmiast został dotknięty skokowym wzrostem cen paliw.
Cieśnina Ormuz stała się najczęściej wymienianym w światowych mediach terminem geograficznym, zaś w momencie oddawania tego wydania do druku nic nie wskazywało, aby jej blokada miała mieć się ku końcowi. A Polska w scenariuszu przedłużającego się konfliktu w Zatoce Perskiej Polska może ucierpieć najbardziej w regionie Europy Środkowo-Wschodniej. Import nośników energii nie tylko jest duży, ale w dużym stopniu z regionu podchodzi z krajów Zatoki Perskiej, większym niż w innych krajach regionu. Wysokie koszty obsługi zadłużenia, wynikające ze zwiększonej emisji obligacji na potrzeby wydatków obronnych i socjalnych, potęgują rosnące premie za ryzyko dla nabywców polskich obligacji, co sprawia, że sytuacja finansów kraju ma niepokojącą perspektywę.
Wojna w Iranie nie skasowała też strukturalnych problemów, przed którymi stoi europejska gospodarka. Jak wskazuje analiza Allianz Trade, w obliczu fundamentalnej transformacji światowej gospodarki, Europa staje przed koniecznością przedefiniowania swojej polityki handlowej, która przestaje być jedynie narzędziem wymiany dóbr, a staje się kluczowym instrumentem bezpieczeństwa gospodarczego i wpływu politycznego na arenie międzynarodowej.
Europejski silnik eksportowy zwalnia obroty, a w obliczu obserwowanych napięć geopolitycznych ryzyko przerwania krytycznych łańcuchów dostaw ze Wschodu budzi coraz większe obawy. Oby okazały się one płonne.
Z-ca redaktora naczelnego
Witold Zygmunt
ZARZĄDZANIE ŁAŃCUCHEM DOSTAW
JAKOŚĆ USŁUG ZAWSZE SIĘ OBRONI
Czy wyróżniał się rok 2025 na rynku transportowym? Dlaczego w strategii rozwoju firmy transportowej warto uwzględnić tworzenie sieci cross-docków? Jak na rynek przewozów międzynarodowych z wykorzystaniem busów wpłynie obowiązek stosowania w nich tachografów? O tym opowiada w wywiadzie Pawel Kowalski, Prezes Zarządu TVM Transport & Logistics.
STR. 17
AWERSJA DO NEGATYWNEGO PERFEKCJONIZMU EUROPEJCZYKÓW
Podczas XI Kongresu Ekonomistów PTE przedstawiam moją ocenę funkcjonowania europejskiego rynku usług transportu drogowego rzeczy oraz swoje poglądy dotyczące perspektywy zmian. Na tym rynku przewoźnicy zarejestrowani w Polsce zajmują dominującą pozycję, co jest efektem ich bardzo dużego zaangażowania w rozwój swojego biznesu. Na rynku obejmującym terytorium krajów członkowskich Unii Europejskiej zachowanie prywatnych przedsiębiorców jest zróżnicowane, a działania regulatora bywa nadmiernie aktywne i w wielu okazjach niekonsekwentne.
STR. 38
TRANSPORT
CYFRYZACJA
PORA NA KOLEJNY WZROST
Globalny rynek logistyki kontraktowej w 2025 r. zanotował skok dynamiki, choć jeszcze w połowie roku zapowiadano jej spadek. Pomimo braku znaczącego wzrostu wolumenów i trudnej sytuacji w handlu międzynarodowym, sektor i tak znalazł sposób na zwiększenie przychodów. Podobnie ma być w roku bieżącym, kiedy rynek zyska 4,1%, osiągając wartość ponad 320 mld euro. Nie pomoże w tym narastająca niepewność i eskalacja napięć geopolitycznych oraz cła, ale są też czynniki sprzyjające i kategorie produktowe, które zapewnią rozwój.
STR. 20
BEZPIECZEŃSTWO TO GRA ZESPOŁOWA
Michał Zych, Dyrektor ds. Technologii w Castorama Polska, opowiada nam o roli cyberbezpieczeństwa w dużej organizacji z branży retail, wyzwaniach związanych z efektywną współpracą z partnerami technologicznymi oraz rosnącej roli AI w pojawianiu się nowych cyberzagrożeń.
Eurologistics Media Group ul. Kubackiego 29A, 62‑002 Suchy Las tel. 61 892 63 60 www.eurologistics.pl
Wydawca/redaktor naczelny Adam Błuś adam.blus@eurologistics.pl
Zastępca redaktora naczelnego
Witold Zygmunt witold.zygmunt@eurologistics.pl
Dział marketingu i reklamy Monika Szafrańska Błuś monika.szafranska@eurologistics.pl
Agnieszka Szafrańska agnieszka.szafranska@eurologistics.pl
Autorzy Maciej Błaszak, Leszek Greń, Damian Kołata, Sławomir Lisiecki, Jana Pieriegud, Piotr Szreter, Artur Piotrowski, Marek Wiązowski, Witold Nieć, Krzysztof Oflakowski, Katarzyna Syta, Krystyna Kosak Burcon
Dział graficzny Olga Pushkareva grafik.eurologistics.pl@eurologistics.pl
PRENUMERATA tel. 61 892 63 60 finanse@eurologistics.pl
Fotografie: Katarzyna Rainka, Olga
Fotolia, Panthermedia, Shutterstock, Midjourney
Za treść nadesłanych reklam i ogłoszeń redakcja nie odpowiada. Zastrzegamy sobie prawo redagowania nadesłanych materiałów.
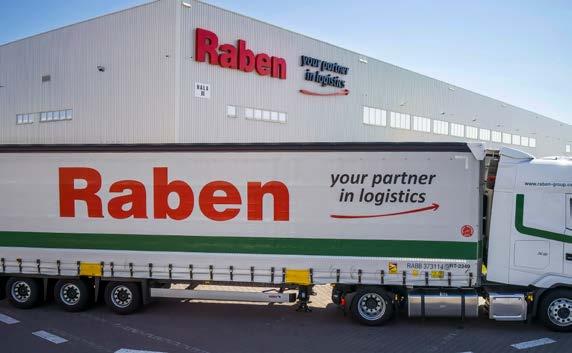
PODWÓJNY JUBILEUSZ
GRUPY RABEN
Grupa Raben świętuje w Polsce 35 lat obecności na rynku transportu i logistyki. Od momentu rozpoczęcia działalności 1 kwietnia 1991 roku firma konsekwentnie rozwija swoje kompetencje, budując silną pozycję jednego z liderów branży TSL. Jubileusz ten zbiega się z 95-leciem działalności Grupy w Europie, podkreślając jej stabilność i długofalową strategię rozwoju.
W 1991 r. Ewald Raben otworzył pierwszy oddział rodzin nej firmy w Polsce. Siedziba firmy mieściła się pierwotnie w Baranowie pod Poznaniem i stanowiła miejsce pracy dla 12 osób. Do dyspozycji był tylko jeden magazyn wynajmo wany od Zakładów Motoryzacyjnych w Poznaniu. Centralną rolę w strukturze Grupy w Polsce odgrywa Ra ben Logistics Polska – największa spółka odpowiadająca za kompleksową obsługę logistyczną klientów. Firma realizuje dystrybucję krajową i międzynarodową, rozwija logistykę kontraktową oraz oferuje szeroki zakres usług dodanych, takich jak co packing czy co manufacturing. – 35 lat Grupy Raben w Polsce to historia konsekwentnego rozwoju, budowania relacji z klientami i inwestowania w ja kość usług. Jako Raben Logistics Polska jesteśmy dumni, że możemy współtworzyć tę historię, rozwijając nowoczesne rozwiązania logistyczne i odpowiadając na dynamicznie zmieniające się potrzeby rynku. Ten jubileusz to także mo ment, aby docenić codzienny wysiłek naszych pracowni ków oraz pogratulować im wspólnie osiągniętych rezulta tów – to właśnie ich zaangażowanie i profesjonalizm stoją za sukcesem Raben Logistics Polska. Patrzymy w przyszłość z przekonaniem, że przed nami kolejne lata intensywnego wzrostu i innowacji – mówi Wojciech Szafran, Dyrektor Ge neralny Raben Logistics Polska – komentuje Wojciech Sza fran, Dyrektor Generalny Raben Logistics Polska. Istotnym filarem działalności pozostaje także Raben Trans port, która przez lata rozwijała segment transportu całopo jazdowego. Spółka inwestuje w nowoczesną flotę, zaplecze techniczne oraz rozwiązania niskoemisyjne, w tym wyko rzystanie biopaliwa HVO100 oraz rozwój transportu elek trycznego.
PIERWSZY AGENT AI W COMARCH ERP
Comarch uruchomił pilotaż wykorzystania agentów AI w swoim sztandarowym programie księgowym Comarch ERP Optima. Rozwiązanie automatyzuje kluczowe procesy księgowe, a towarzysząca mu platforma AI Hub ma stać się fundamentem dla sztucznej inteligencji w portfolio produktów sektora ERP.
Na obecnym etapie rozwiązania agentowe dostępne są w ra mach wewnętrznego pilotażu. Pozwala to dopracować je przed szerszym udostępnieniem, co ma wydarzyć się w ciągu kilku miesięcy. To ważny punkt w historii ekosystemu Comarch ERP, który rozwijany jest z myślą o budowie inteligentnych algoryt mów wspomagających codzienną pracę człowieka. – AI przestaje być dodatkiem – staje się fundamentem naszych produktów. Comarch ERP ewoluuje w kierunku systemów, które nie tylko rejestrują dane, ale aktywnie wspierają użytkownika i automatyzują jego pracę. Naszym celem jest budowa rozwią zań „AI driven”, które szybko przekładają się na realne uspraw nienia w codziennych procesach biznesowych – przekonuje To masz Stachlewski, Chief Technology Officer w Comarch. Pierwszy agent stworzony w ramach pilotażu Comarch ERP automatyzuje zadania użytkowników w Comarch ERP Optima, w szczególności w obszarze księgowym. Odpowiada za cały proces pracy z fakturą — od przypisania kategorii po wsparcie księgowania. Dzięki temu praca użytkowników staje się nie tylko szybsza, ale też bardziej spójna i dokładna. Agent działa w kon tekście danych firmy i przyjętych zasad księgowych, dostoso wując swoje działanie do specyfiki organizacji. Ogranicza liczbę błędów oraz wspiera wdrożenie nowych pracowników, którzy dzięki automatyzacji szybciej uczą się pracy w systemie. Wdro żenie agenta księgowego pozwala na automatyzację powtarzal nych procesów oraz zwiększenie spójności danych. Równolegle sektor Comarch ERP rozbudowuje platformę AI Hub, która umożliwia tworzenie i rozwój kolejnych agentów, go towych do wdrożenia we wszystkich produktach Comarch ERP. Premiera rynkowa nowego agenta księgowego od Comarch ERP odbędzie się w ciągu kilku miesięcy. Plany firmy nie ogranicza ją się jednak wyłącznie do niego; celem spółki jest zbudowanie szerokiej gamy agentów w różnych obszarach produktowych oraz dalsze rozwijanie kompetencji związanych z ich projekto waniem i wdrażaniem.
THIERRY LABROSSE NA CZELE FM LOGISTIC W EUROPIE CENTRALNEJ
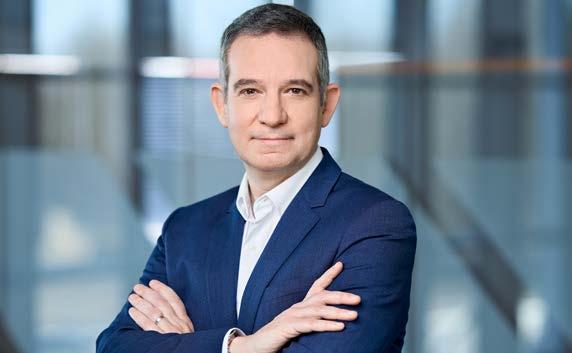
1 marca 2026 r. Thierry Labrosse objął stanowisko Dyrektora Zarządzającego FM Logistic w regionie Europy Centralnej. W ramach nowej funkcji będzie nadzorował działalność FM Logistic w Polsce, Czechach, Słowacji i na Węgrzech.
Jego głównym priorytetem będzie wzmacnianie pozycji FM Logistic na europejskich rynkach. Misja ta koncentruje się na trzech kluczowych filarach: budowanie zrównoważone go łańcucha dostaw. zapewnienie najwyższej wydajności operacyjnej oraz utrzymanie wysokiego poziomu satysfak cji klientów.
Thierry Labrosse posiada ponad 20 letnie doświadczenie w branży logistycznej i retail. Karierę zawodową rozpoczął w 2005 roku w hiszpańskiej sieci dyskontów Dia, gdzie rozwi jał kompetencje w działach finansów, łańcucha dostaw oraz zarządzania projektami. W 2015 roku związał się z francuską siecią Carrefour, w której zajmował stanowiska kierownicze m.in. w dziale kontrolingu oraz jako menedżer ds. metod i organizacji logistyki. Następnie przeszedł do bardziej ope racyjnych funkcji jako kierownik magazynów i regionalny dyrektor logistyki na południu Francji. W 2024 roku dołączył do FM Logistic jako dyrektor regionalny operacji logistycz nych na północy Francji. Jest absolwentem studiów magisterskich z finansów i kon trolingu na Uniwersytecie w Dijon, a swoje kompetencje z zakresu przywództwa rozwijał w ramach prestiżowych programów w ESSEC Business School oraz Sciences Po. – Rozwój FM Logistic w Europie Centralnej opiera się na łączeniu efektywności z dbałością o potrzeby naszych partnerów. Moim celem jest kontynuacja tej strategii przy jednoczesnym wdrażaniu innowacji wspierających zrówno ważony łańcuch dostaw – wskazuje Thierry Labrosse. FM Logistic Centralna Europa jest częścią Grupy FM, global nego lidera rozwiązań logistycznych powstałego we Francji, obecnego dzisiaj na 3 kontynentach, w 14 krajach na świe cie. W regionie Centralnej Europy firma działa w 4 krajach: w Polsce, Czechach, na Słowacji i na Węgrzech.
SEGRO POLAND Z KOLEJNYM ETAPEM CERTYFIKACJI
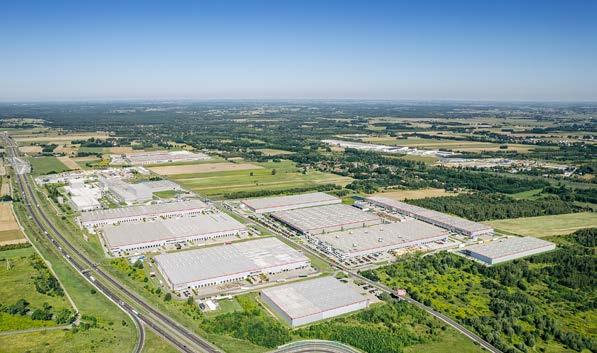
SEGRO kontynuuje certyfikację BREEAM In-Use swojego portfela w Polsce. W obecnym etapie proces obejmuje obiekty magazynowo-produkcyjne o łącznej powierzchni 290 tys. mkw.
W 2025 roku SEGRO rozpoczęło proces certyfikacji BREEAM In Use dla swoich istniejących nieruchomości w Polsce. Pierw szy etap uzyskiwania certyfikatów zakończył się jesienią ubie głego roku i objął 16 budynków o łącznej powierzchni 335 tys. mkw., zlokalizowanych w parkach SEGRO w całej Polsce. Kolejny etap projektu postępuje zgodnie z przyjętymi założe niami i już w pierwszym kwartale 2026 roku certyfikację uzy skało aż osiem budynków w parkach w Łodzi, Gliwicach, Stry kowie, we Wrocławiu oraz w warszawskim parku na Żeraniu. Bartosz Michalski, Director, Logistics, Poland w SEGRO, komentuje: – Certyfikacja BREEAM In Use jest dla nas ele mentem szerszego, konsekwentnie realizowanego podejścia do zarządzania nieruchomościami w Polsce. Działania w tym obszarze wspierają cele określone w strategii biznesowej SE GRO i programie Odpowiedzialne SEGRO. Warto podkreślić, że przy projekcie realizowanym w wielu lokalizacjach, kluczowe znaczenie ma dobra organizacja całego procesu, doświadcze nie naszych zespołów oraz współpraca z klientami, dzięki któ rym możemy sprawnie prowadzić kolejne etapy certyfikacji. BREEAM In Use obejmuje analizę parametrów środowisko wych i operacyjnych wybudowanych już obiektów, w tym m.in. efektywności energetycznej, gospodarowania zasobami czy komfortu użytkowników wewnątrz budynku. Z perspekty wy właściciela i zarządcy wspiera to długoterminowe, odpo wiedzialne zarządzanie budynkami, a dla klientów stanowi potwierdzenie standardu użytkowanych powierzchni. Zakoń czenie procesu certyfikacji starszych nieruchomości SEGRO w Polsce planowane jest na 2027 rok.
SEGRO od wielu lat dostarcza na rynek magazyny, które uzyskują certyfikat już na etapie budowy, a dodatkowo, od 2022 roku wszystkie nowe inwestycje spełniają wymaga nia certyfikacji BREEAM New Construction na poziomie mi nimum Excellent.
CAŁKOWICIE NOWY RAVAS
ICP PERFORMANCE
RAVAS wprowadza iCP Performance, całkowicie nowy i przełomowy system ważenia, który na nowo kształtuje rynek. To innowacyjne rozwiązanie po raz pierwszy wprowadza w pełni automatyczne ważenie podczas jazdy do wymagających procesów logistycznych. Dzięki temu przepływ pracy staje się szybszy, bezpieczniejszy i bardziej wydajny niż kiedykolwiek wcześniej.
iCP Performance został zbudowany w oparciu o odnowioną technologię RedBox, w której wszystkie komponenty zostały przeprojektowane pod kątem optymalnej wydajności. Nowy wskaźnik reaguje szybciej i dostarcza więcej informacji, a czte ry czujniki obciążenia 2D zapewniają wysoką dokładność i sta bilność, nawet przy zmiennym obciążeniu. Ultralekka, smukła rama poprawia widoczność dla operatora i zachowuje prawie całą pozostałą nośność wózka widłowego, dzięki czemu system idealnie nadaje się do intensywnego użytkowania w magazy nach i centrach dystrybucji. iCP Performance łączy najwyższą precyzję (od 1 kg do 2500 kg, zgodność z OIML, certyfikacja w toku) z płynną integracją cy frową i przyszłościowym oprogramowaniem. System zapewnia powtarzalne pomiary w trudnych warunkach i automatycznie łączy się z platformami WMS, TMS i ERP, dzięki czemu waga, znaczniki czasu i dane produktu są natychmiast rejestrowa
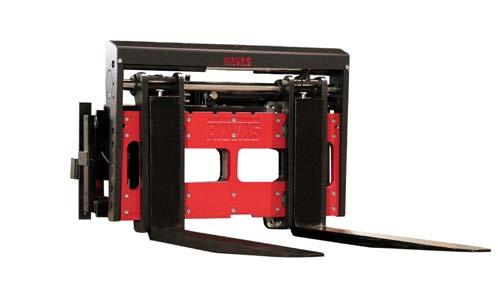
ne cyfrowo. Zmniejsza to ręczne wprowadzanie danych i liczbę błędów, przyspiesza administrację i zapewnia wgląd w przepływ materiałów w czasie rzeczywistym. Jednocze śnie rozwiązanie pozostaje aktualne dzięki aktualizacjom over the air i kalibracji cyfrowej za pośrednictwem RedBox lub urządzenia z systemem Android. Dzięki połączeniu ko munikacji bezprzewodowej i zintegrowanej elektroniki, iCP Performance w sposób zrównoważony rozwija się wraz ze zmieniającymi się procesami logistycznymi.
iCP Performance umożliwia całkowicie automatyczne waże nie palet podczas ruchu wózka widłowego. Oznacza to, że nie ma już potrzeby robienia przerw lub zatrzymywania się w celu zważenia poszczególnych ładunków. Skraca to cał kowity czas realizacji i pozwala na przetworzenie większej liczby palet na godzinę.
STRATEGICZNA REDEFINICJA ODPORNOŚCI HANDLOWEJ
Współczesna gospodarka światowa przechodzi fundamentalną transformację, odchodząc od porządku opartego na sztywnych regułach w stronę dynamicznego i często nieprzewidywalnego systemu opartego na sile. Zjawisko to, określane mianem „sekuronomii”, sprawia, że państwa coraz częściej przedkładają bezpieczeństwo narodowe i suwerenność nad ideę nieograniczonej globalizacji.
W tym nowym krajobrazie geopolitycznym Europa staje przed koniecznością przedefiniowania swojej polityki handlowej, która przestaje być jedynie narzędziem wy miany dóbr, a staje się kluczowym instrumentem bezpie czeństwa gospodarczego i wpływu politycznego na arenie międzynarodowej. Analizy wskazują, że choć europejski silnik eksportowy wciąż pracuje, jego fundamenty stają się coraz bardziej niezrównoważone, co wymaga odważ nych decyzji i głębokiej integracji wewnątrz wspólnoty.
Pułapka asymetrii: Między chińskim deficytem a amerykańskim popytem Obecna mapa handlowa Europy ujawnia niepokojącą dwoistość, którą można porównać do silnika działającego
na dwóch przeciwstawnych cylindrach. Z jednej strony, po pandemii deficyt handlowy dziesięciu największych gospodarek UE wobec Chin niemal się podwoił, osiąga jąc poziom blisko 300 mld EUR. Europa importuje z Chin „przyszłość” – elektronikę, maszyny i technologie przej ściowe – znacznie szybciej, niż jest w stanie je tam eks portować. Już jedna trzecia importu z tego kierunku sta nowi obszar krytycznego uzależnienia, co dotyczy blisko 400 kluczowych grup produktów. Szczególnie jaskrawym przykładem są Niemcy, gdzie deficyt z Chinami wzrósł w ciągu pięciu lat niemal pięciokrotnie.
Z drugiej strony, przeciwwagą dla tej zależności pozo stają Stany Zjednoczone, które pełnią rolę nieodzow nego motoru popytu i zewnętrznego amortyzatora dla
Paradoksalnie, najskuteczniejszym i najszybszym sposobem na zwiększenie odporności Europy na zewnętrzne wstrząsy jest głębsza integracja jej własnego rynku wewnętrznego
europejskiej gospodarki. Nadwyżka handlowa UE z USA wzrosła o 34%, osiągając 127 mld EUR, napędzana głównie przez sektor chemiczny, farmaceutyczny oraz produkty o wysokiej wartości dodanej. Co istotne, za leżność USA od kluczowego importu z Europy również rośnie, obejmując około 200 produktów w 2024 roku. Ta zmienna geometria handlu naraża jednak Europę na podwójne ryzyko: z jednej strony na przerwanie kry tycznych łańcuchów dostaw ze Wschodu, a z drugiej na narastający protekcjonizm i ewentualne cła ze strony Waszyngtonu.
Architektura nowej suwerenności:
Nearshoring i rola Europy Środkowej
W odpowiedzi na te wyzwania Komisja Europejska promuje dwutorowe podejście, którego celem jest bu dowa opłacalnej odporności bez wpadania w pułapkę izolacjonizmu. Kluczowym elementem tej strategii jest dywersyfikacja i skracanie łańcuchów dostaw poprzez nearshoring, czyli przenoszenie produkcji bliżej granic Unii. W tym kontekście kraje Europy Środkowo Wschod niej, w tym Polska, stają się naturalnym zapleczem produkcyjnym dla zachodnich potęg przemysłowych. Dane pokazują, że Polska jest jedynym europejskim źró dłem importu, które systematycznie zyskuje na znacze niu w wielu strategicznych sektorach, od motoryzacji po elektronikę.
Przekierowanie części importu z Chin do krajów takich jak Polska, Czechy czy Rumunia jest rozwiązaniem nie tylko bezpieczniejszym, ale i ekonomicznie uzasadnio nym. Choć koszty pracy w tym regionie są wyższe niż w Azji, są one częściowo niwelowane przez niższe koszty logistyki, mniejsze wymagania dotyczące zapasów oraz stabilność polityczną. Symulacje wskazują, że zastąpie nie 25% chińskiego importu produkcją z Europy Środko wej miałoby znikomy wpływ na inflację w strefie euro, a jednocześnie mogłoby zwiększyć unijne PKB o 0,1 0,25 punktu procentowego. Wyzwaniem pozostaje jednak na pięta sytuacja na lokalnych rynkach pracy, która ograni cza możliwości gwałtownego zwiększenia mocy wytwór czych bez głębokich reform strukturalnych.
Wewnętrzne wzmocnienie: Jednolity rynek jako tarcza antykryzysowa Paradoksalnie, najskuteczniejszym i najszybszym sposo bem na zwiększenie odporności Europy na zewnętrzne wstrząsy jest głębsza integracja jej własnego rynku we wnętrznego. Od czasu pandemii poziom handlu wewnątrz
UE ustabilizował się na poziomie około 61 62%, co suge ruje, że potencjał wspólnego rynku nie jest w pełni wyko rzystywany. Eksperci Allianz Trade podkreślają, że wzrost handlu wewnątrzunijnego o zaledwie 1,4 do 1,8 punktu procentowego wystarczyłby, aby całkowicie zrównoważyć negatywne skutki ewentualnego wprowadzenia 10 pro centowych ceł przez Stany Zjednoczone. Wzmocnienie handlu wewnątrz bloku wymaga jednak odejścia od myślenia o suwerenności „za wszelką cenę” na rzecz inwestycji o wysokim zwrocie i wspólnych platform zamówień publicznych. Niezbędne jest także budowanie suwerenności logistycznej w zakresie trans portu morskiego i lotnictwa towarowego oraz szersze wykorzystanie euro w rozliczeniach międzynarodowych. Europa musi nauczyć się efektywniej zarządzać swoimi strategicznymi zasobami, takimi jak półprzewodniki czy metale ziem rzadkich, których recykling wciąż pokrywa zaledwie 1% rocznego zużycia, podczas gdy celem na rok 2030 jest osiągnięcie poziomu 25%.
W obliczu rosnącej presji kosztowej i cen energii w UE, które pozostają 2-3 razy wyższe niż w USA, europejscy eksporterzy muszą stawiać na innowacyjność i specjalizację.
Dywersyfikacja bez granic: Nowe partnerstwa i horyzonty rozwoju Strategiczna autonomia nie oznacza odwrotu od świata, lecz proaktywne budowanie nowych, zróżnicowanych partnerstw handlowych. Europa musi wyjść poza tra dycyjne korytarze i zacieśnić współpracę z regionami o wysokim potencjale wzrostu. Umowy z Indiami oraz państwami Mercosur mogłyby przynieść unijnym eks porterom zyski rzędu 46 mld USD rocznie. Kolejne mi liardy mogłyby pochodzić z pogłębienia relacji z krajami ASEAN oraz integracji z rynkami CPTPP, obejmującymi m.in. Kanadę, Japonię czy Wietnam. W obliczu rosnącej presji kosztowej i cen energii w UE, które pozostają 2 3 razy wyższe niż w USA, europejscy eksporterzy muszą stawiać na innowacyjność i specjali zację. Odporność w sektorze technologii wymaga przy spieszenia regionalizacji i unikania koncentracji u jed nego dostawcy, zwłaszcza w obszarze baterii i platform obronnych, gdzie wciąż widoczne są luki produkcyjne. Ostatecznie, przyszłość „Made in Europe” zależy od zdol ności wspólnoty do przekucia geopolitycznych wyzwań w impuls do modernizacji przemysłu i stworzenia spój nej, horyzontalnej polityki przemysłowej, która pozwoli Europie nie tylko przetrwać w rozdrobnionym świecie, ale i odgrywać w nim wiodącą rolę.
Witold Zygmunt, na podstawie analizy Allianz Trade.
FILARY LOCAL CONTENT
Projekt „Local content. Z korzyścią dla Polski” to element rządowej filozofii gospodarczej i realizacja priorytetu Ministerstwa Aktywów Państwowych (MAP). Jego głównym celem jest polonizowanie łańcuchów dostaw, zwłaszcza w inwestycjach realizowanych przez spółki z udziałem Skarbu Państwa. W kwietniu poznaliśmy założenia stojące za tym projektem.
Największe polskie spółki z udziałem Skarbu Państwa przyłączyły się do projektu, m.in. poprzez organizację dni dostawców i działania zachęcające polskie firmy do aktywnego brania udziału w przetargach. MAP dąży do stworzenia ekosystemu gospodarczego, który z jednej strony ułatwi małym i średnim krajowym przedsiębior stwom, często działającym poza dużymi ośrodkami, włą czanie się w łańcuchy dostaw dużych koncernów, a z dru giej będzie premiował koncerny wdrażające takie zasady.
Społeczne i gospodarcze korzyści local content
Local content to także konkretny, pozytywny wpływ spo łeczny:
• bardziej odporne i elastyczne łańcuchy dostaw, mniej podatne na zawirowania geopolityczne i presję ce nową,
• większa stabilność zatrudnienia,
• rozwój kompetencji technicznych w mniejszych ośrodkach,
• wzrost zamówień u lokalnych MŚP,
• silniejsze budżety samorządów.
Włączenie zasad local content do polityki zakupowej państwa oznacza odejście od modelu „kupujemy najta niej” na rzecz „kupujemy najrozsądniej”, co ma przynosić długoterminowe korzyści dla gospodarki. To podejście stosują już największe i zaawansowane technologicznie gospodarki UE – od Niemiec i Francji po Danię – chroniąc i rozwijając swoje strategiczne sektory przemysłu.
– Nie dyskryminujemy, tylko promujemy. Wspieramy polskie firmy, ale też biznesy międzynarodowe, które zdecydują się głębiej osadzić w naszym kraju: założyć oddział, zatrudnić ludzi, stworzyć centra badawcze, pra cować z polskimi dostawcami czy reinwestować zyski w Polsce – mówi Minister Aktywów Państwowych Woj ciech Balczun.
Cztery filary local content
Systemowe podejście do local content opiera się na czte rech filarach:
1. Budowa pozycji rynkowej krajowych firm – włącza nie ich do łańcuchów dostaw wielkich inwestycji i wzmacnianie strategicznych kompetencji bizneso wych oraz produkcyjnych.
Włączenie zasad local content do polityki zakupowej państwa oznacza odejście od modelu „kupujemy najtaniej” na rzecz „kupujemy najrozsądniej”, co ma przynosić długoterminowe korzyści dla gospodarki.
2. Wzmacnianie bezpieczeństwa dostaw w czasach napiętej sytuacji geopolitycznej – szczególnie w sek torach strategicznych, takich jak energetyka, czy obronność.
3. Wieloletnia polityka zakupowa państwa – zamówie nia publiczne wspierają rozwój gospodarki.
4. Wsparcie zespołu ekspertów z kluczowych instytucji finansowych – opracowanie produktów wspierają cych przedsiębiorstwa w inwestycjach.
Narzędzia wspierające rozwój local content to m.in.:
1. Definicja i metodologia liczenia komponentu kra jowego (Główny Urząd Statystyczny (GUS) zmierzy wartość krajowego wkładu w inwestycje).
2. Kodeks Dobrych Praktyk pozwoli spółkom z udzia łem Skarbu Państwa wyrównywać szanse krajowych firm w konkurowaniu o zamówienia.
3. Kluczowe wskaźniki efektywności (KPI) – w spółkach z udziałem Skarbu Państwa rady nadzorcze będą roz liczać zarządy z realizacji priorytetu MAP.
4. Polityka Zakupowa Państwa przyjęta przez Radę Mi nistrów pod koniec marca.
„Komponent krajowy” to wartość towarów lub usług wyprodukowanych lub świadczonych przez podmiot krajowy. Najpierw w pilotażu dla branży energetycznej Zamawiający w rządowym projekcie inwestycyjnym oraz jego dostawcy i poddostawcy wypełnią formularz dla GUS, w którym ujawnią strukturę łańcucha dostaw w tym projekcie. Formularz ten będzie wysyłany po podpisaniu umowy, a formularze za kolejne lata realizacji umowy –po zakończeniu danego roku referencyjnego. W ten spo sób Zamawiający będzie mógł ustalić procent komponen tu krajowego.
Dodatkowo w procesie zapytania ofertowego, Zamawia jący będzie informował swoich oferentów o konieczności raportowania podwykonawstwa w projekcie.
Doświadczenie i wnioski z przeprowadzonego pilota żu w branży energetycznej będą stanowiły podstawę do kompleksowego wdrożenia sprawozdawczości local content w innych strategicznych sektorach gospodarki.
– Włączyliśmy myślenie po polsku w zarządach polskich spółek rządowych – wpływ na lokalną społeczność od grywa coraz większą rolę, ale podchodzimy do tej kwestii systemowo. Dzięki GUS będziemy wiedzieć, ile polskich, rządowych inwestycji faktycznie realizowanych jest przez polskie firmy i będziemy badać ich poziom na 3 pozio
mach wykonawstwa. Zachęcamy także polskie firmy pry watne, aby dołączały do programu local content – powie dział minister.
Komponent krajowy w ujęciu podmiotowym
W Kodeksie Dobrych Praktyk oprócz wskazania co w pro jekcie local content znaczy termin komponent krajowy przypisano również kryteria, które pomogą określać po ziom krajowości poszczególnych podmiotów, z którymi będą chciały współpracować spółki z udziałem Skarbu Państwa. Wskazanym kryteriom przypisano wagi pro centowe:
Waga 25% – kryterium dot. jednostki dominującej najwyż szego szczebla mającej siedzibę w Polsce, Waga 25% – kryterium dla głównego przedmiotu działal ności wykonywanego na terytorium Polski, Waga 15% – kryterium dla rezydencji podatkowej w Polsce, Waga 15% – kryterium dotyczące zatrudniania ponad 50% pracowników będących obywatelami RP lub mieszkańca mi Polski płacącymi w Polsce podatki i składki ZUS, Waga 10% – kryterium dotyczące siedziby w Polsce (KRS / CEIDG) i nieprzerwanej działalności przez ≥ 3 lata, Waga 10% – kryterium dla ponad 50% rocznych obrotów generowanych w Polsce.
Witold Zygmunt
ZAGROŻONY LIDER
W 2025 roku z taśm produkcyjnych w polskich zakładach zjechało łącznie 26 mln sztuk AGD, czyli o 4% mniej niż w 2024 roku – wynika z „Raportu rynku AGD 2025/2026” przygotowanego przez Związek Pracodawców AGD – APPLiA Polska. Eksperci podkreślają, że spadki są efektem mniejszego popytu, ale i zamykania kolejnych fabryk. Polskim firmom coraz trudniej konkurować z firmami spoza Unii Europejskiej, w tym z Chin. Przedstawiciele branży oceniają, że za kilka lat Polska może przestać być liderem produkcji w UE.
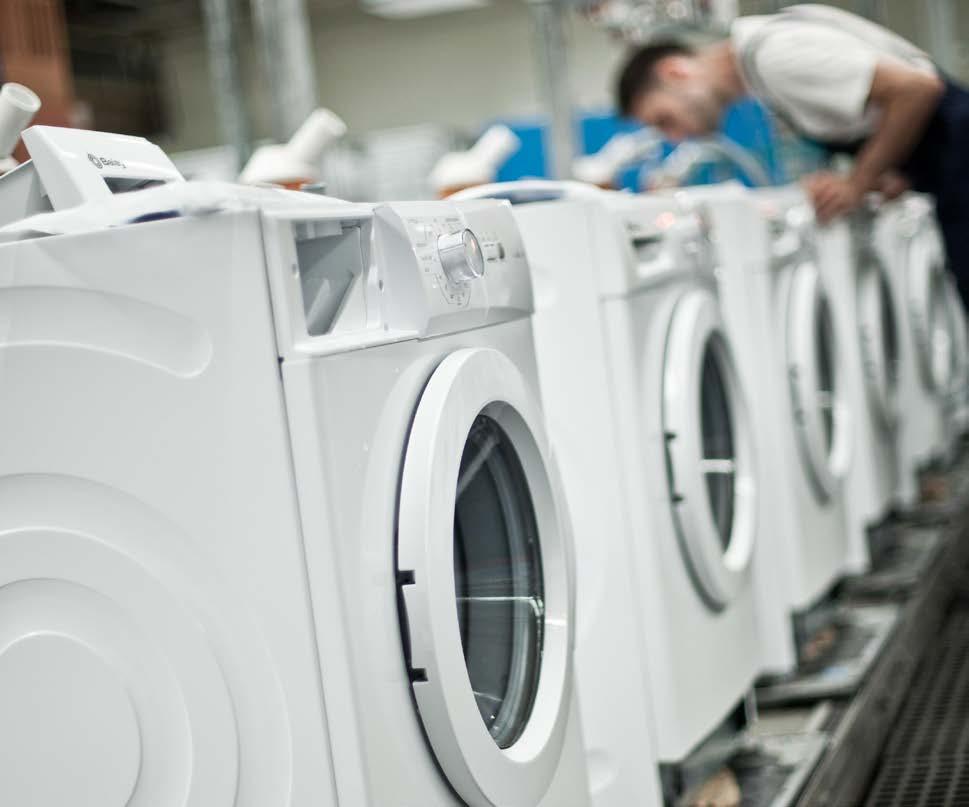
– Rynek AGD w Polsce podlega różnym fluktuacjom. Obec nie jesteśmy w fazie lekkiej stagnacji, a nawet regresu. Od kilku lat notujemy spadki konsumpcji, co jest trochę zwią zane z dużą sprzedażą, którą notowaliśmy w latach covido wych. Konsumenci remontując wówczas domy, mieszka nia, kupili więcej sprzętu niż normalnie, dlatego ten kryzys był przez nas przewidywany. Uważamy, że konsumpcja po winna się już od tego roku odrobinę odbić – mówi agencji Newseria Wojciech Konecki, prezes Związku Pracodawców AGD – APPLiA Polska.
Pięć zamkniętych fabryk
W 2025 roku w Polsce sprzedano 6,65 mln sztuk dużego AGD. To o 1% mniej niż rok wcześniej. Jednocześnie jest to lepszy wynik niż w 2019 roku, który poprzedzał pandemię, kiedy sprzedano 6,4 mln urządzeń wielkogabarytowych. Wartość tego segmentu w 2025 roku zmalała o 2% rok do roku, osiągając poziom 9,5 mld zł netto. Jednocześnie wzro sła wartość rynku sprzedaży małego AGD. W 2025 roku był wart około 6 mld zł netto, czyli o 9% więcej niż w 2024 roku. W tym segmencie sprzedano około 15 mln urządzeń. Hi
tem sprzedażowym były air fryery, których sprzedano po nad 1 mln sztuk.
– Jeżeli konsumpcja i sprzedaż spadają, to notujemy też spadki w produkcji. Były one związane z tym, że tylko w zeszłym roku zamknięto pięć fabryk. Zostały przenie sione do Turcji i Rumunii. Konkurencja nie śpi, nie tylko chińska, ale również lokalna, europejska. Dlatego rozma wiamy z ministerstwem i parlamentarzystami o wsparciu dla przemysłu – podkreśla Wojciech Konecki. W Polsce obecnie funkcjonuje 30 fabryk dużego AGD. Jak wskazują analitycy w raporcie APPLiA, coraz trudniej utrzymać im konkurencyjność względem zakładów spoza Unii Europejskiej. W dużej mierze wynika to z unijnych regulacji i związanych z nimi obciążeń, np. kosztów ETS, które obejmują nie tylko energię elektryczną, lecz także stal czy aluminium. To kluczowe surowce dla branży. Polska pozostaje największym producentem dużego AGD w UE, odpowiadając za 39% wolumenu produkcji. W ta kich kategoriach jak zmywarki, pralki i suszarki ten udział wynosi ponad 50% Pozycja naszego kraju – mimo spad ku produkcji – jest w UE coraz mocniejsza, ale wynika to z kurczącej się całej unijnej produkcji. W ciągu ostatnich pięciu lat w dużym AGD zmniejszyła się ona z 67 mln sztuk do 52 mln sztuk w 2024 roku. W ubiegłym roku produkcja Unii zaspokajała 56% sprzedaży tych sprzętów na wspól nym rynku. W 2024 roku było to 59% Importowane urzą dzenia dużego AGD wyprzedziły europejskie m.in. w kate gorii chłodnictwa, pralek i suszarek do ubrań.
W ujęciu ilościowym największy udział w dostawach du żego AGD (zarówno wewnątrzwspólnotowych, jak i spoza UE) do krajów unijnych mają Chiny – 43% w 2025 roku. Dla porównania Polska jako drugi największy dostawca ma 15% Wolumen eksportu znad Wisły wzrósł o 2% r/r, a z Chin o 13% r/r. W zestawieniu z 2019 rokiem jest o 90% większy. W przypadku dostaw małego AGD do UE 60% sta nowią dostawy z Chin.
– Zawsze jest ryzyko, że kolejne fabryki w Polsce mogą być zamykane. Oczywiście bronimy się i perswadujemy decy dentom, że powinniśmy być w jakiś sposób wspierani –wyjaśnia prezes APPLiA Polska.
W Polsce obecnie funkcjonuje
30 fabryk dużego AGD. Jak wskazują analitycy w raporcie APPLiA, coraz trudniej utrzymać im konkurencyjność względem zakładów spoza Unii Europejskiej.
Zagrożona pozycja
Jak podkreślają przedstawiciele sektora, bez koniecznych zmian za kilka lat Polska przestanie być liderem produkcji AGD w Unii Europejskiej.
– Przewidujemy też pewne trendy, chociażby w demogra fii, które nie są korzystne, a wręcz są alarmujące. Będzie my potrzebowali kilkudziesięciu tysięcy osób do pracy co
roku, a dzietność w Polsce jest zagrożona – mówi Wojciech Konecki.
Raport pokazuje, że cały sektor AGD w 2025 roku zapew niał zatrudnienie około 30 tys. osób (trzy lata temu było to 35,5 tys.). Większość z nich, bo 24,2 tys., to pracownicy fa bryk. Ich liczba skurczyła się w ciągu roku o 8% Biorąc pod uwagę poddostawców komponentów i usług, sprzedaw ców oraz pracowników serwisów napraw AGD, cały sektor generuje łącznie około 100 tys. miejsc pracy.
Mimo że większość zakładów produkcyjnych jest zlokalizo wana w dużych miastach lub ich sąsiedztwie, firmy zmaga ją się z brakami kadrowymi, szczególnie na stanowiskach produkcyjnych. Szacunki branży mówią o tym, że co roku z rynku pracy może znikać ok. 100 tys. osób rocznie.
– To będzie bardzo duży problem, którego nie da się przy kryć i rozwiązać wzrostem automatyki i robotyki. Nota bene ona też nie jest na najlepszym poziomie. Dlatego też powołaliśmy z Łódzką Strefą Ekonomiczną i Siecią Łukasiewicz Sektorową Radę do spraw Kompetencji, żeby szkolić nowe osoby. Staramy się odpowiadać na pytania rynkowe wcześniej, przewidywać problemy i tworzyć roz wiązania – tłumaczy prezes APPLiA Polska.
Jak wynika z najnowszych danych GUS, na koniec września 2025 roku średnia wieku pracujących w gospodarce narodo wej wyniosła 43,1 lat. Rok wcześniej było to 42,8. Ponadto według prognoz Polskiego Instytutu Ekonomicznego z paź dziernika 2024 roku, przy utrzymujących się trendach de mograficznych, do 2035 roku liczba pracowników zmniejszy się o 2,1 mln. Z samego sektora przemysłu odejdzie 805 tys. pracowników. Wejście na rynek pracy kolejnych roczników zrekompensuje te braki tylko w połowie (404,5 tys.).
Zawsze jest ryzyko, że kolejne fabryki w Polsce mogą być zamykane.
Kolejne chińskie zagrożenie
Ekspert zwraca także uwagę na sytuację na rynku dystry bucji AGD, który w najbliższym czasie może czekać wiele zmian.
– Opiera się on na dwóch głównych graczach odpowiada jących za trzy czwarte ogólnej sprzedaży. Teraz dołączy chińska firma, która wykupiła największego europejskie go dystrybutora – mówi Wojciech Konecki. Mowa o planowanym przejęciu właściciela sklepów Me diaMarkt przez chińską firmę JD.com.
– Po przejęciu mogą nastąpić pewne zmiany. Na półce produktowej mogą się pojawić nowe produkty i techno logie, szczególnie dalekowschodnie. To na pewno zmo bilizuje polskich i europejskich dystrybutorów do zwięk szenia aktywności. Summa summarum to może być korzystne dla konsumenta. Zobaczymy, czy rzeczywiście tak będzie i czy walka rynkowa będzie w ryzach wolnej konkurencji – mówi prezes Związku Pracodawców AGD –APPLiA Polska.
Oprac, WZ
ZARZĄDZANIE ŁAŃCUCHEM
JAKOŚĆ USŁUG
ZAWSZE SIĘ OBRONI
Czym wyróżniał się rok 2025 na rynku transportowym? Dlaczego w strategii rozwoju firmy transportowej warto uwzględnić tworzenie sieci cross-docków? Jak na rynek przewozów międzynarodowych z wykorzystaniem busów wpłynie obowiązek stosowania w nich tachografów?
O tym opowiada w wywiadzie Paweł Kowalski, Prezes Zarządu TVM Transport & Logistics.
Panie Pawle, zacznijmy rozmowę od spojrzenia wstecz. Wielokrotnie słyszeliśmy opinie, iż rok 2025 cechował się niezwykle dużą zmiennością popytu na rynku transportowym. Czy z perspektywy TVM Transport & Logistics można potwierdzić taką tezę?
Rzeczywiście wiele mówi się o dużej zmienności popytu w 2025 roku, natomiast na początku warto doprecyzować, co w praktyce oznacza „duża zmien ność” w naszej branży. Rynek usług transportowych charakteryzuje się bardzo niską marżowością, często na poziomie 2–3%. W takich warunkach każdy spadek popytu o 7–10%, utrzymujący się dłużej niż tydzień ma realny wpływ na wynik finansowy przed siębiorstwa. Z tej perspektywy rok 2025 rzeczywiście można uznać za ponadprzeciętnie zmienny. O ile sezonowość rynku pozostała niezmienna, to obserwowaliśmy wahania wolumenów w okresach, które historycznie cechowały się stabilnością –mam tu na myśli niezdarzające się wcześniej spadki popytu w takich miesiącach jak marzec i kwiecień, nawet o 9%. Dotyczyły one praktycznie wszystkich obsługiwanych przez nas rynków. W maju pojawiło się wyraźne, ponadprzeciętne odbicie, które ustabi lizowało sytuację w kolejnych miesiącach, natomiast w sierpniu, zgodnie z sezonowością, choć w większej skali niż zwykle, ponownie zanotowaliśmy istotne ograniczenie wolumenów, szczególnie na rynku włoskim. Co istotne, nie obserwowaliśmy wyraźnych różnic pomiędzy poszczególnymi kierunkami. Wy nika to z faktu, że struktura przewożonych przez nas towarów jest zbliżona, przez co zmiany popytu miały charakter bardziej systemowy niż lokalny. Przyczyn tej zmienności upatrywałbym przede wszystkim w dwóch obszarach. Po pierwsze, w decyzjach dużych koncernów przemysłowych –w szczególności z sektora automotive –dotyczących ograniczania lub czasowego wstrzymywania pro dukcji, co bezpośrednio przekładało się na popyt na transport. Po drugie, w procesach zachodzących po stronie podaży, czyli ograniczaniu działalności przez część firm transportowych, które nie poradziły sobie z pogorszeniem warunków rynkowych. Jednocze śnie warto podkreślić, że pomimo tej zmienności, w ujęciu całorocznym utrzymaliśmy wolumeny
na poziomie zbliżonym do roku 2024, co potwier dza, że odpowiednia dywersyfikacja oraz bieżące zarządzanie operacyjne pozwalają ograniczać wpływ nawet tak niestabilnego otoczenia rynkowego.
Wyniki badania Operator Logistyczny Roku wskazują, iż niezależnie od sytuacji rynkowej, TVM Transport & Logistics staje się coraz silniejszą marką. Gdzie firma szuka motywacji do tego, aby nieustannie poprawiać jakość oferowanych usług i poziom komunikacji z klientami?
Jakość usług jest dla nas obszarem, w którym nie musimy szukać dodatkowej motywacji. To jest fundament naszego modelu biznesowego i jeden z podstawowych elementów, na których budujemy naszą organizację od początku jej istnienia. Dla nas jakość w transporcie to przede wszystkim terminowy załadunek i dostawa, bezpieczeństwo przewożonego towaru, ale również poczucie bycia zaopiekowanym, które chcemy, żeby nasz klient miał na każdym eta pie realizacji zlecenia.
Nasi klienci pytani o powód, dla którego jesteśmy dla nich przewoźnikiem pierwszego wyboru, często mówią nam: „zlecam Wam transport, bo mam święty spokój” lub „po pracy nie muszę się martwić o reali zację, bo wiem, że zlecenie jest w dobrych rękach”. To są dla nas najważniejsze sygnały potwierdzające, że kierunek, który obraliśmy, jest właściwy. I to wła śnie takie opinie są największą motywacją do dalsze go utrzymywania najwyższego standardu.
Z naszej perspektywy dobra jakość usług zawsze się obroni, a poza tym po prostu się opłaca. W dłuższym okresie to ona zapewnia stabilność portfela zleceń, pozwala budować trwałe relacje i wyróżnia się na rynku, na którym zbyt często głównym kryterium wy boru pozostaje cena. Jednocześnie widzimy, że wraz z rozwojem technologii zmieniają się oczekiwania klientów – nie tylko w zakresie samej realizacji trans portu, ale również dostępu do informacji. Szybkość re akcji, transparentność, możliwość natychmiastowego dostępu do dokumentów czy statusu przesyłki stają się dziś standardem, a nie przewagą. Dlatego rozwijamy się również w tym obszarze, chcąc zapewnić naszym klientom maksymalny komfort współpracy.
Ważnym wydarzeniem w mijającym roku było dla TVM otwarcie kolejnych magazynów: w Gdańsku, Jeneč w Czechach i Senecu na Słowacji. To już 6 magazynów w Polsce i 5 za granicą. Jak z perspektywy czasu, budowa tej sieci wpłynęła na optymalizację Waszej podstawowej oferty, czyli transportu drogowego?
Rozbudowa naszej sieci magazynów ma dwa zasad nicze wymiary: operacyjny oraz legislacyjny – i oba z naszej perspektywy są równie istotne. W ujęciu operacyjnym magazyny pozwalają nam przede wszystkim znacząco poprawić efektywność wyko rzystania floty. Dzięki sieci cross docków jesteśmy w stanie lepiej zarządzać przestrzenią załadunkową, szczególnie na długich odcinkach transportowych, które realizowane są pomiędzy magazynami. Do każ dego obiektu magazynowego mamy przypisaną lokalną flotę, dzięki której mamy większe możliwo ści szybkiego podjęcia ładunku, co bezpośrednio przekłada się na krótszy czas reakcji na potrzeby klientów.
Istotnym elementem jest optymalizacja samego procesu transportowego. W naszym modelu dostaw bardzo często w realizacji jednego zlecenia uczest niczy kilka pojazdów – zazwyczaj trzy. Dzięki temu eliminujemy przestoje wynikające z ograniczeń cza su pracy kierowców na długich trasach. Ładunek jest przekazywany pomiędzy magazynami, co pozwala w pełni wykorzystać czas od załadunku do dostawy, a w efekcie skrócić całkowity czas realizacji. Drugi, równie ważny, aspekt to przygotowanie się na zmiany regulacyjne. Sukcesywna rozbudowa infrastruktury magazynowej jest elementem naszej długoterminowej strategii dostosowania się do prze pisów wynikających z Pakietu Mobilności, w tym w szczególności obowiązku stosowania tachografów w pojazdach dostawczych wykonujących transport międzynarodowy. Model oparty na sieci magazynów pozwala nam funkcjonować efektywnie również w bardziej sformalizowanym otoczeniu regulacyj nym, ograniczając wpływ nowych przepisów na ope racyjność i koszty działalności. W praktyce oznacza to, że rozwój infrastruktury magazynowej nie tylko zwiększa naszą efektywność dziś, ale również zabez piecza naszą konkurencyjność w kolejnych latach.
TVM Transport & Logistics stale się rozwija, ale warunkiem tego rozwoju jest możliwość pozyskiwania nowych kierowców. Tymczasem prognozy dotyczące dostępności takich pracowników rysują się w ponurych barwach. Czy widzi Pan szanse na odbudowę atrakcyjności tego zawodu?
Temat niedoboru kierowców w branży transportowej pojawia się w dyskusjach już od wielu lat i rzeczy wiście, prognozy w tym zakresie są niezmiennie pesymistyczne. Natomiast przyznam, być może nie skromnie, że z perspektywy naszej organizacji nie obserwujemy w tym obszarze istotnej zmienności.
Oczywiście widzimy proces starzenia się kadry kierowców, który dotyczy całej branży. Jednocześnie jednak stale pozyskujemy nowych pracowników i ro bimy to w oparciu o rynki lokalne, bez konieczności sięgania po kierowców spoza Unii Europejskiej. W mojej ocenie wynika to z kilku czynników. Po pierwsze, oferujemy systemy pracy, które pozwa lają kierowcom częściej przebywać w domu niż te, które standardowo są spotykane na rynku. To jest dziś jeden z kluczowych elementów decydujących o atrakcyjności tego zawodu.
Po drugie, aktywnie inwestujemy w rozwój przyszłych kierowców. Finansujemy uzyskanie uprawnień kierowcy zawodowego dla obecnych pracowników, którzy wyrażają chęć przekwalifikowania. Następnie zapewniamy kompleksowe szkolenie, wdrożenie, jak i opiekę doświadczonego kierowcy. Dzięki temu jesteśmy atrakcyjni również dla młodych osób, które nie mają jeszcze doświadczenia w zawodzie. W mojej ocenie, właśnie takie podejście – systemowe i długoterminowe – realnie wpływa na odbudowę atrakcyjności zawodu kierowcy. Samo oferowanie wysokich wynagrodzeń czy opieranie się na pra cownikach „sezonowych” nie jest rozwiązaniem. Kierowca musi dobrze czuć się w swojej pracy, iden tyfikować się z firmą, mieć możliwość regularnego kontaktu z bliskimi i jednocześnie godnie zarabiać. To musi być spójny model, a nie wybiórcze działania. Dlatego uważam, że jako branża powinniśmy w więk szym stopniu promować ten zawód i pokazywać jego realne znaczenie dla gospodarki. Kierowca powinien być dumny z wykonywanej pracy, bo w praktyce to od niego zaczyna się cały łańcuch dostaw.
Po weryfikacji rynku, związanej z kryzysem w branży i dużą liczbą upadłości przewoźników, szykuje się także spory niedobór mocy przewozowych w momencie, gdy europejska gospodarka wróci na właściwe tory. Czy w TVM Transport & Logistics przygotowujecie się na taki scenariusz?
Rzeczywiście, w ostatnim czasie obserwujemy zde cydowanie większą liczbę upadłości oraz restruk turyzacji firm transportowych niż miało to miejsce w poprzednich latach. Natomiast w mojej ocenie, dziś jest jeszcze za wcześnie, aby mówić o istotnym niedoborze mocy przewozowych na rynku. Z naszej perspektywy nadal mamy do czynienia z sytuacją, w której podaż usług transportowych przewyższa popyt. Widać to chociażby po utrzymującej się presji cenowej. Pomimo wysokich kosztów operacyjnych –w tym przede wszystkim paliwa – wciąż funkcjonuje duża grupa przewoźników oferujących stawki, które nie są adekwatne do rzeczywistych kosztów realizacji usługi. To pokazuje, że liczba dostępnych przewoź ników nadal przewyższa zapotrzebowanie rynku. Natomiast jestem przekonany, że ta sytuacja nie będzie trwała.
Brak świadomości kosztowej oraz niewłaściwa wycena usług transportowych prędzej czy później prowadzą do problemów finansowych. W efekcie, proces weryfikacji rynku będzie się pogłębiał, a licz ba podmiotów zdolnych do dalszego funkcjonowania w sposób stabilny będzie się zmniejszać. Wtedy rzeczywiście możemy mieć do czynienia z niedo borem dostępnej floty. Aktualnie widzimy pierwsze symptomy tego procesu, natomiast do momentu, w którym zacznie on realnie ograniczać dostępność mocy przewozowych, jest jeszcze pewna droga. Z naszej perspektywy kluczowe jest prowadzenie działalności w oparciu o rzetelną kalkulację kosztów. Rynek transportowy nie wybacza błędów w tym zakresie, w szczególności w okresie dekoniunktury. Tylko właściwa wycena usług pozwala na funkcjono wanie w sposób stabilny i tworzy warunki do uczci wej konkurencji, opartej nie na cenie, ale na jakości i wartości dodanej dla klienta.
1 lipca 2026 wchodzi przepis, który wywołuje gorące dyskusje w branży TSL – tachografy obowiązkowe w busach o DMC od 2,5 do 3,5 tony, wykonujących międzynarodowy zarobkowy transport rzeczy lub kabotaż. Jak Pana zdaniem nadchodząca rewolucja wpłynie na kształt rynku? Czy w TVM czujecie się na nią przygotowani?
Cieszę się, że pojawia się to pytanie, ponieważ w mo jej ocenie skala tej zmiany jest w branży niedoszaco wana.
Szacuje się, że w Polsce mamy około 40 tysięcy pojazdów dostawczych wykonujących transport mię dzynarodowy, co odpowiada za blisko 10% wszyst kich wypisów z licencji wspólnotowej. To oznacza, że mówimy o istotnej części rynku, która już za kilka miesięcy będzie funkcjonować w zupełnie nowych realiach. Pomimo tego temat ten relatywnie rzadko pojawia się w dyskusjach branżowych. Jeżeli przyj miemy, że pojazdy dostawcze wykorzystywane są głównie w tzw. transportach ekspresowych, to klu czowe pytanie brzmi: jaka część tych transportów rzeczywiście musi być realizowana w trybie „pil nym”, a jaka wynika z dotychczasowej elastyczności operacyjnej, którą umożliwiały przepisy. Po 1 lipca ta elastyczność znacząco się zmniej szy. Aby utrzymać dotychczasowe czasy dostaw, przedsiębiorcy będą zmuszeni stosować podwójne obsady – w praktyce może to być trudne operacyj nie. Bardziej prawdopodobnym scenariuszem jest jednak ograniczenie doładunków, co doprowadzi do niepełnego wykorzystania przestrzeni ładun kowej. W każdym przypadku, oznacza to istotny wzrost kosztów jednostkowych takich transportów. W mojej ocenie, to właśnie rynek zweryfikuje, które z tych usług są rzeczywiście niezbędne. Szacuję, że co najmniej 30% transportów ekspresowych przestanie mieć charakter „krytyczny” i zostanie
przeniesionych na transport ciężarowy w modelu doładunkowym.
Z informacji, które docierają do mnie z rynku, wśród przewoźników działających w segmencie pojazdów dostawczych można dziś wyróżnić trzy postawy. Pierwsza – wyczekująca: „zobaczymy, jak to będzie w praktyce”. Druga – rezygnacyjna: część firm zakłada, że po zmianach model ten przestanie być opłacalny. Trzecia – adaptacyjna: przygotowanie do nowych regulacji i inwestycje w tachografy oraz zmianę organizacji pracy. Proporcje tych postaw są stosunkowo wyrównane, co skłania mnie do wnio sku, że rynek czeka istotna weryfikacja i niewyklu czone, że nawet około połowa podmiotów działają cych w tym segmencie nie utrzyma się w dłuższym okresie.
Z perspektywy TVM zmiana ta nie ma charakteru re wolucyjnego. Do tych regulacji przygotowywaliśmy się od kilku lat, rozwijając model operacyjny oparty na sieci magazynów i efektywnym wykorzystaniu floty ciężarowej. W praktyce oznacza to, że jesteśmy w stanie utrzymać czasy dostaw na poziomie jedne go–dwóch dni w większości relacji, bez konieczności opierania się na modelu transportów ekspresowych realizowanych pojazdami dostawczymi.
W mojej ocenie nowe przepisy doprowadzą do dalszej profesjonalizacji rynku i wzmocnią pozycję firm, które już dziś działają w sposób uporządkowa ny i zgodny z regulacjami. Z tej perspektywy jeste śmy na te zmiany bardzo dobrze przygotowani.
Dziękuję za rozmowę.
Rozmawiał: Witold Zygmunt
PORA NA KOLEJNY
WZROST?
Globalny rynek logistyki kontraktowej w 2025 r. zanotował skok dynamiki, choć jeszcze w połowie roku zapowiadano jej spadek. Pomimo braku znaczącego wzrostu wolumenów i trudnej sytuacji w handlu międzynarodowym, sektor i tak znalazł sposób na zwiększenie przychodów. Podobnie ma być w roku bieżącym, kiedy rynek zyska 4,1%, osiągając wartość ponad 320 mld euro. Nie pomoże w tym narastająca niepewność i eskalacja napięć geopolitycznych oraz cła, ale są też czynniki sprzyjające i kategorie produktowe, które zapewnią rozwój.
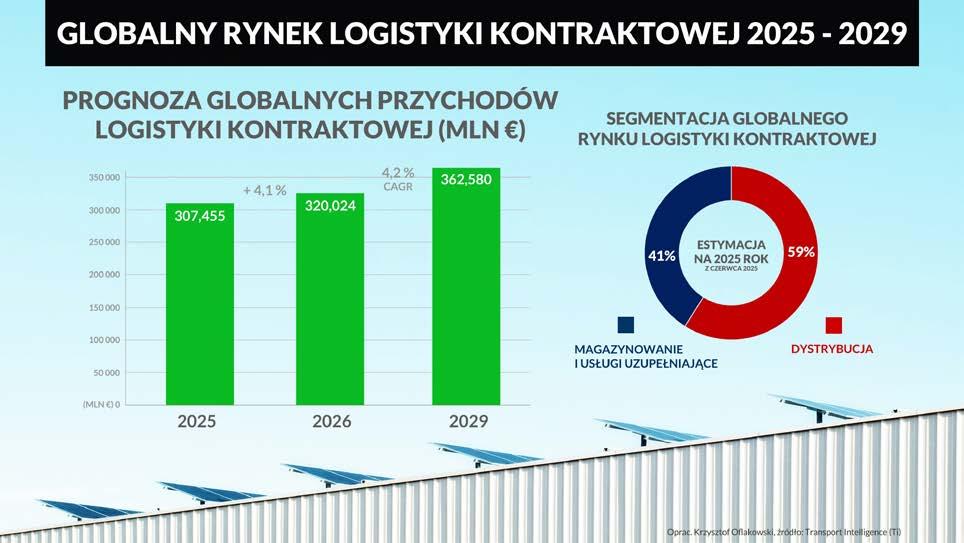
Według najnowszych danych Transport Intelligence (Ti) wartość globalnego rynku kontraktowego w 2025 r. osią gnie ok. 307,5 mld euro, co oznacza wzrost o 4% względem 2024 r., kiedy pula przychodów przebiła 295,6 mld euro. Wg Ti wzrost ten odbiega nieco od standardowego scena riusza odzwierciedlającego osłabienie lub ożywienie cyklu gospodarczego i jest raczej efektem strukturalnych czyn ników, takich jak przybierający na sile trend outsourcingu usług magazynowania i realizacji zamówień. Jest to rów nież rezultat postępującego skomplikowania operacyjnego w dystrybucji wielokanałowej i związanych z tym kosztów, rosnącego popytu na automatyzację oraz usługi o wartości dodanej, w tym zarządzanie zapasami oraz obsługę zwro tów w e commerce.
Standardową charakterystyką zeszłorocznych wyników jest natomiast nierównomierny wzrost pomiędzy główny mi regionami i obsługiwanymi sektorami. Lepiej wypadły segmenty rynku powiązane z konsumentami i ochroną zdrowia, które stwarzały lepsze warunki niż sektor prze mysłowy i dóbr uznaniowych np. artykułów luksusowych, na które popyt determinuje koniunktura gospodarcza.
Wyniki lepsze od prognoz z połowy 2025 r. Warto zaznaczyć, że nowe estymacje mówiące o wzroście sięgającym 4% w 2025 r. to wyniki lepsze niż te progno zowane w czerwcu, kiedy całoroczny rozwój rynku kon traktowego zakładano na poziomie 3,3%. Miała to być jednocześnie dynamika słabsza niż 3,6% w 2024 r., ale ostatecznie odnotowano wzrost.
Nie zmienił się natomiast regionalny układ sił na po dium. Pierwsze miejsce wciąż należy do Azji i Pacyfiku, pozostającej także liderem wzrostu. W połowie roku skok przychodów na tym rynku szacowano na prawie 6%, czyli wyraźnie powyżej światowej średniej. W tych samych sy mulacjach Europa pozostawała w stagnacji, ze wzrostem nieznacznie przekraczającym 1%.
W całym 2025 r. niewiele zmienił się również rozkład przy chodów w poszczególnych segmentach rynku kontrakto wego. Największy udział, przekraczający połowę wartości sektora, należał do dystrybucji (59%), a w czerwcu 2025 r. jego wzrost szacowano go na 3,5% rdr. Nieco niżej pod względem tempa wzrostu uplasowało się magazynowanie (3,2%) oraz usługi o wartości dodanej (2,5%).
Czego spodziewać się w 2026 r. i kolejnych latach?
Najnowsza analiza Ti wskazuje, że 2026 r. ma przynieść wzrost wartości rynku kontraktowego na poziomie ok. 4,1% do ok. 320 mld euro. W dłuższej perspektywie, tj. do 2029 r. globalny rynek osiągnie przychody sięgające 362,6 mld euro, co oznacza średnioroczny wzrost w latach 2025 2029 na poziomie 4,2% (CAGR). Będzie to utrzymanie jednocyfrowego trendu wzrostowego wspieranego przez outsourcing usług, rekonfigurację światowych sieci logi stycznych i zaopatrzeniowych oraz inwestycje w technolo gie wspierające procesy logistyczne.
Dane sugerują jednak, że mamy do czynienia z coraz doj rzalszym środowiskiem rynkowym, a wzrost w kolejnych latach będzie wynikał raczej z rozwoju usług, czynników konsolidacyjnych, inwestycji zwiększających wydajność, a nie bezpośrednio ze wzrostu wolumenów. Operatorzy, szczególnie na rynkach rozwiniętych pozostających w sta gnacji, wciąż będą mierzyli się z dyscypliną cenową i wy sokimi kosztami, które będą wywierały presję na marże. Globalna prognoza na 2026 r. (4,1%) oraz średniorocz ny wzrost do 2029 r. (4,2% CAGR) to wynik wyprzedający wzrost światowego PKB, ale jednocześnie rozwój nieco słabszy niż w latach 2020 2024, kiedy notowano skumulo wane średnie tempo wynoszące 4,6%.
Nie ma wątpliwości, że rynek kontraktowy powrócił już do ustawień fabrycznych po mocnym pandemicznym od biciu. Bieżące okoliczności rynkowe sprawiają jednak, że pojawiają się nowe czynniki umożliwiające rozwój, także w Europie. W opinii ekspertów szansę dla Starego Konty nentu stworzy geopolityka, postępująca ewolucja w global nych przepływach handlowych, trendy na rynku kontrak towym oraz umiejętność skalowania i multiplikowania zdolności operacyjnych.
– Pod względem geograficznym rynek logistyczny w Euro pie ma naturalnie mniejszy potencjał wzrostu, ponieważ jego gospodarka rozwija się wolniej, a rynek logistyki kon traktowej jest już bardziej dojrzały niż w innych regionach świata.
Chociaż potencjał wzrostu europejskiej logistyki kontrak towej jest niższy niż w innych regionach, nadal pozostaje perspektywiczny, ponieważ długoterminowe trendy (out sourcing, modernizacja i reorganizacja łańcucha dostaw) będą nadal aktywne. Uważamy również, że zmiany ge opolityczne doprowadzą do nowych potrzeb i możliwości w zakresie logistyki kontraktowej. Na przykład chińscy de taliści prawdopodobnie uruchomią bardzo duże magazyny w Europie a w szczególności w Polsce – aby dostosować się do nowych ograniczeń i obowiązków dotyczących im portowanych towarów. Szanse do rozwoju obecne są również na innych ryn kach poza Europą, ale wymagają odpowiedniej strategii. W przypadku ID Logistics kluczowym jej elementem jest bliskość naszych globalnych klientów i zapewnienie im rozwiązań opartych na „core model”, które można łatwo powielać, dostosowywać do każdego kraju i monitorować
Według najnowszych danych
Transport Intelligence (Ti) wartość globalnego rynku kontraktowego w 2025 r. osiągnie ok. 307,5 mld euro, co oznacza wzrost o 4% względem 2024 r., kiedy pula przychodów przebiła 295,6 mld euro. ZARZĄDZANIE
Nie ma wątpliwości, że rynek kontraktowy powrócił już do ustawień fabrycznych po mocnym pandemicznym odbiciu.
w skali globalnej. Mam tu na myśli międzynarodowych klientów, z którymi rozpoczęliśmy współpracę w jednym kraju, którzy są zadowoleni z naszych usług i współpracy, a następnie chętni do otwarcia nowych operacji z ID Lo gistics w innych krajach, ograniczając ten sposób ryzyko i czerpiąc korzyści z kapitalizowanych dobrych praktyk. Ponadto od kilku lat rozwijamy nasze usługi transporto we, dystrybucyjne i usługi o wartości dodanej jako samo dzielną lub uzupełniającą ofertę dla naszych klientów, aby zapewnić im kompleksowe rozwiązania. Chociaż takie usługi nadal stanowią mniejszą część naszej sprzedaży, dostrzegamy w nich wartość dla kontrahentów i znaczny potencjał dalszego rozwoju.
W Grupie ID Logistics, naszą podstawową działalnością wciąż pozostaje zarządzanie magazynami i zapasami, gdzie nadal widzimy duży potencjał rozwoju. Jest to rynek jeszcze daleki od nasycenia, na którym innowacyjne po dejście i bliskie relacje z klientami pozwalają zdobywać udziały w każdym obszarze geograficznym. Ten segment pozostaje także dość rozdrobniony, dlatego wciąż aktyw nie rozglądamy się za potencjalnymi akwizycjami, które mogłyby przyspieszyć nasz rozwój i zwiększyć wartość naszej oferty – mówi Yann Belgy, Dyrektor zarządzający w spółce ID Logistics Polska, świadczącej kompleksowe rozwiązania logistyczne i transportowe.
Nierównomierny rozwój rynków regionalnych
Analitycy z Transport Inteligent również zwracają uwagę, że rynek kontraktowy jest dość wyraźnie podzielony na dojrzałe regiony o niskim wzroście oraz rynki wschodzą ce, które charakteryzuje strukturalnie szybsza dynamika. Spośród kluczowych obszarów, tj. Azji i Pacyfiku, Ameryki Płn. oraz Europy, to niestety Stary Kontynent od kilku lat notuje najsłabsze wyniki, co wynika nie tylko z dojrzałego segmentu kontraktowego, ale także z przeciągających się problemów makroekonomicznych głównych gospodarek. Rezultatem tego jest niski wzrost, zasilany przede wszyst kim przez odnowienia umów, automatyzację oraz usługi o wartości dodanej, a nie bezpośredni wzrost wolumenu. Lepiej pod tym względem wypada Ameryka Płn., której umiarkowany profil wzrostowy wspiera większa struktu ralna odporność. Pomaga jej również wzrost gospodarczy oraz wsparcie płynące z sektora handlu internetowego. Według analiz Forrester udział e commerce w całym han dlu detalicznym w USA w 2030 r. sięgnie 29%, co będzie odpowiadało wpływom wynoszącym 1,8 bln dol. Prognozy dotyczące 2025 r. wskazują na udział 24% i wartość sprze daży e handlu na poziomie 1,2 bln dol.
To z pewnością ważny element układanki, który pomaga także w Europie, ale rynek kontraktowy w Ameryce Płn.
będzie się mierzył również z pewnymi ograniczeniami, wynikającymi m.in. z podatności na cykliczność warun ków makroekonomicznych i wysokiego poziomu pene tracji outsourcingu operacji logistycznych, które zawężają możliwość dynamicznego rozwoju. Nie można także za pomnieć o nieprzewidywalności polityk celnych i handlo wych.
Region Azji i Pacyfiku niezmiennie utrzymuje pozycję li dera i odgrywa rolę globalnego silnika wzrostu rynku kon traktowego, za czym przemawia dobry wzrost PKB, trend relokacji produkcji, niezłe wskaźniki konsumpcji oraz rozpędzony trend outsourcingu logistycznego. Czołowe pozycje w tej część świata zajmują Chiny oraz Indie, które napędzają zarówno wzrost regionalny, jak i globalny.
Dynamika rynku kontraktowego odbija się w globalnym PKB i handlu Znakiem szczególnym logistyki kontraktowej jest jej za leżność od trendów makroekonomicznych, stąd umiar kowane tempo wzrostu światowego PKB i handlu, w obu przypadkach w okolicach 3%, wpływa na wolumeny w kluczowych dla branży sektorach, m.in. przemysłowym i dóbr konsumpcyjnych. Utrzymująca się słabsza dynami ka będzie w dalszym ciągu moderować popyt na usługi lo gistyczne, rozwój nowych sieci dystrybucyjnych oraz usług o wartości dodanej. Ten wpływ będzie widoczny zwłaszcza w gospodarkach rozwiniętych.
Na horyzoncie pojawiają się jednak warunki sprzyjające wzrostowi PKB, a więc także logistyce kontraktowej, w tym topniejąca inflacja i obniżki stóp procentowych, które ła godzą koszty operacyjne, promując przy okazji inwestycje m.in. w automatyzację i cyfryzację procesów.
Zależność branży kontraktowej od PKB i handlu dobrze odzwierciedla klimat makroekonomiczny zapowiadany przez najważniejsze międzynarodowe instytucje. Stycznio wa prognoza Międzynarodowego Funduszu Walutowego (MFW) zakłada wzrost globalnego PKB na poziomie 3,3%
w 2025 r. oraz 2026 r., a rok później na 3,2%. To wyniki nieco lepsze niż dane z października, kiedy dynamikę w 2026 r. szacowano na 3,1%. Wśród kluczowych czynników pozy tywnych napędzających wzrost Fundusz wymienia m.in. potencjalne korzyści wynikające z inwestycji w AI i lepszą dostępność finansowania. To częściowo bilansuje nega tywnie oddziałującą eskalację napięć handlowych i geopo litycznych, które według licznych analiz stanowią główną barierę wzrostową w całym łańcuchu dostaw.
Rynek kontraktowy jest dość
wyraźnie podzielony na dojrzałe regiony o niskim wzroście oraz rynki wschodzące, które charakteryzuje strukturalnie szybsza dynamika.
Potwierdzenie zależności regionalnych przynoszą prognozy gospodarcze na 2026 r. Dynamikę na rynkach regionalnych dobrze odzwiercie dlają m.in. dane MFW dla Chin, które przez następne dwa lata mają rozwijać się w tempie 4,5% oraz 4%. Indie mają utrzymać tempo sięgające 6,4%. W obu przypadkach są to motory wzrostu na rynku logistyki kontraktowej nie tyl ko w Azji, ale również w ujęciu globalnym. Po drugiej stro nie Pacyfiku wzrost w USA oszacowano na 2,4% oraz 2%, co także widać w prognozach dla logistyki kontraktowej. W strefie euro nadal dominują problemy, co odzwiercie dla wzrost gospodarczy na poziomie 1,3% i 1,4%. Wyraźnie lepiej od strefy euro wypada za to Polska, której PKB ma rosnąć w tempie 3,5% w 2026 r. oraz 2,7% w 2027 r. Dla bie żącego roku to szacunki o 0,4% pp. lepsze niż założenia z października, jednak przyszły rok to wg MFW lekki spa dek o 0,2 pp.
Gospodarka Europy rozwija się wolniej, a rynek logistyki kontraktowej jest już bardziej dojrzały niż w innych regionach świata.
Jak widać regionalny układ wskaźników niemal dokładnie odpowiada sytuacji w sektorze kontraktowym. Najszyb ciej rozwijają się gospodarki położone w Azji, następnie w Ameryce Płn. i Europie. Przy obecnej nieprzewidywal ności warunków geopolitycznych sytuacja w nadchodzą cych latach może się jeszcze diametralnie zmienić, ale póki co, uwzględniając wysokie prawdopodobieństwo na głych zwrotów akcji na arenie międzynarodowej, całkiem nieźle w prognozie MFW prezentuje się kondycja w global nym handlu. Jego wzrost szacuje się na 2,6% w 2026 r. oraz 3,1% w 2027 r. Gospodarki rozwinięte będą rosły w tempie 1,9% oraz 2,4% i będzie to dynamika wyraźnie słabsza niż na rynkach wchodzących i wśród gospodarek rozwijają cych się, w których handel w tym roku ma zyskać 3,6% oraz 4,4% w 2027 r.
Zapowiadany wzrost nie oznacza braku poważnych wyzwań W styczniu swoje dane dotyczące handlu opublikował także Bank Światowy, według którego w latach 2026 2027 ma on rosnąć w tempie odpowiednio 2,2% oraz 2,7%, co jest wyraźnym spowolnieniem z 2025 r., kiedy handel zy skał 3,4%. Bank zwraca jednak uwagę na PKB, którego tegoroczny wzrost założono na 2,6% oraz 2,7% w 2027 r., podkreślając, że jeśli taka prognoza się utrzyma, to obecna dekada ma być najsłabsza od lat sześćdziesiątych ubiegłe go wieku. Według analiz Banku Światowego o ile w 2025 r. globalna gospodarka była napędzana zwyżkami w handlu wynikającymi ze strachu przed wprowadzaniem ceł oraz rekonfiguracji globalnych łańcuchów zaopatrzenia, to ten mechanizm raczej nie wystąpi w 2026 r., kiedy ma spowol nić zarówno handel, jak i popyt krajowy. Obawy dotyczące warunków gospodarczych ma także Konferencja Narodów Zjednoczonych ds. Handlu i Roz woju (UNCTAD), według której globalny wzrost pozostanie ospały, co wywoła spowolnienie perspektyw handlowych i przepływów inwestycyjnych. UNCTAD szacuje, że świa towe PKB utrzyma na poziomie 2,6% w 2025 i 2026 r., po mimo potencjalnych korzyści napływających ze strony AI. Organizacja martwi się o rosnący protekcjonizm, wylicza jąc, że średnia ważona stawka celna w 2025 r. w przemy śle wytwórczym wzrosła o 4,7%, a rządy, w tym zwłaszcza USA, nadal będą stosować bariery celne jako narzędzie realizacji celów przemysłowych i strategicznych. Tak znaczące zmiany w polityce handlowej wywołają lawinę niekorzystnych zjawisk, zwiększając niepewność, znie chęcając do inwestowania i zakłócając funkcjonowanie łańcuchów zaopatrzenia, co z pewnością odczuje logistyka kontraktowa.
Krzysztof Oflakowski
POLSKA JAKO MARKETPLACE
Współczesna gospodarka rynkowa w Polsce przechodzi proces głębokiej transformacji, w której tradycyjne podziały na handel stacjonarny i internetowy ulegają zatarciu. Kluczowym katalizatorem tych zmian stała się branża kurierska, która przestała być jedynie zapleczem logistycznym, a stała się strategicznym filarem rozwoju kraju. Raport "Analiza wpływu branży kurierskiej na krajową gospodarkę", przygotowany przez Zespół Doradców Gospodarczych "Tor", przy wsparciu DHL eCommerce, prześwietla aktualną kondycję firm kurierskich.
Jak wynika z raportu, sektor ten generuje wartość dodaną znacznie przekraczającą jego bezpośrednie przychody, co świadczy o wysokiej innowacyjności i ogromnym wpływie na efektywność innych gałęzi przemysłu. Polska, dzięki gę stej sieci automatów paczkowych i wysokiej dostępności usług, przekształciła się w jeden wielki marketplace, gdzie granica między zamówieniem a dostawą staje się niemal niezauważalna dla konsumenta.
Architektura wzrostu i realny wkład w PKB
Skala oddziaływania firm kurierskich na polskie finanse publiczne jest imponująca, zwłaszcza biorąc pod uwagę re latywnie wąski zakres ich podstawowej działalności. Szacu je się, że w 2025 roku branża ta wygeneruje blisko 27,2 mld złotych wartości dodanej, co będzie stanowiło około 0,75% krajowego PKB. Jest to wynik systematycznego wzrostu –jeszcze w 2024 roku wkład ten wynosił 24,7 mld złotych. Co istotne, sektor ten wykazuje dużą dynamikę wzrostu, osiągając blisko 10 procentowe zwiększenie wartości do danej rok do roku. Wkład ten nie ogranicza się jedynie do suchych liczb księgowych, ale obejmuje realne strumie nie pieniężne zasilające budżet państwa poprzez podatki VAT, CIT oraz składki na ubezpieczenia społeczne. Tylko
w 2024 roku sam podatek VAT odprowadzony przez wiodą cych graczy rynkowych wyniósł blisko 4,8 mld złotych. Tak znaczące kwoty są bezpośrednim efektem gigantycznego wolumenu przesyłek, który w 2024 roku osiągnął rekordo wy poziom 1,215 miliarda paczek, co oznacza wzrost o 15% w stosunku do roku poprzedniego.
Inwestycje jako silnik innowacji logistycznej
Potęga polskiego sektora kurierskiego jest budowana na fundamentach kapitałowych. W latach 2022–2024 firmy działające na tym rynku zainwestowały w Polsce blisko 4,7 mld złotych, a prognozy na sam rok 2025 przewidują wydatki inwestycyjne na poziomie 1,7 mld złotych. Środki te są kierowane przede wszystkim na budowę nowocze snych centrów logistycznych, rozwój flot transportowych oraz, co najbardziej widoczne z perspektywy obywatela, na rozbudowę sieci automatów paczkowych. Polska stała się światowym fenomenem pod względem nasycenia tymi urządzeniami – na koniec 2025 roku ich liczba ma przekro czyć 66 tysięcy. Tak intensywna rozbudowa infrastruktury nie tylko podnosi komfort życia konsumentów, ale również stymuluje rynek pracy, generując popyt na wysoko wy kwalifikowanych specjalistów w obszarach logistyki i IT.
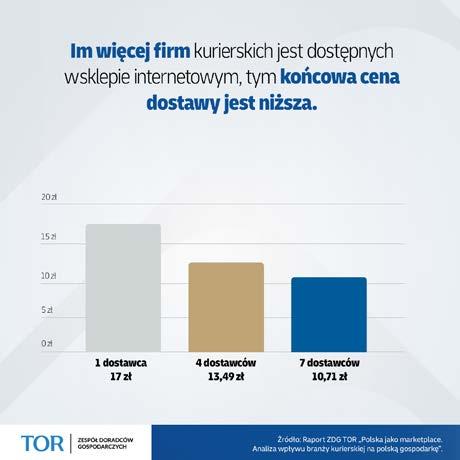
Wyniki analizy pokazują bardzo wyraźnie, że konkurencja na rynku usług kurierskich przekłada się na realne korzyści dla konsumentów i przedsiębiorców.
Branża ta zatrudnia bezpośrednio ponad 21 tysięcy osób na etatach, nie licząc ogromnej armii kurierów współpracują cych w modelu B2B, którzy stanowią o realnej sile operacyj nej całego systemu.
Mechanizmy rynkowe i korzyści
dla konsumenta
Jednym z najciekawszych wniosków płynących z analizy rynku jest bezpośrednia korelacja między liczbą dostęp nych dostawców a ceną usługi dla klienta końcowego. Pol skie e commerce odeszło od modelu zdominowanego przez jednego operatora na rzecz zdrowej konkurencji. Dane po kazują, że w sklepach internetowych oferujących szeroki wybór co najmniej siedmiu różnych przewoźników, średni koszt dostawy jest znacząco niższy niż w punktach ograni czających się do jednego dostawcy. To zjawisko wymusza na firmach kurierskich ciągłe poszukiwanie optymalizacji i wdrażanie trendów typu „convenience”, takich jak nadawa nie bez etykiet, przyspieszone dostawy tego samego dnia czy rozwiązania „mobile first”. Ewolucja ta sprawiła, że usługi kurierskie, które jeszcze dwie dekady temu były traktowane jako produkt luksusowy typu premium zarezerwowany dla biznesu, stały się dziś powszechnie dostępnym i tanim stan dardem, napędzającym codzienną konsumpcję.
Konkurencja wpływa nie tylko na ceny, ale także na dostęp ność i zakres usług, większy wybór form dostawy, krótsze czasy realizacji i większą elastyczność odbioru przesyłek. W 2024 roku w Polsce funkcjonowało 51 714 automatów paczkowych, a w 2025 roku ich liczba przekroczyła już 66 tys. urządzeń.
– Wyniki analizy pokazują bardzo wyraźnie, że konkuren cja na rynku usług kurierskich przekłada się na realne korzyści dla konsumentów i przedsiębiorców. Im większy wybór operatorów logistycznych, tym większa presja na ceny i jakość usług. To ważne szczególnie w kontekście dy namicznego rozwoju handlu internetowego, który jest dziś jednym z głównych motorów wzrostu dla branży kurier skiej. W praktyce mamy do czynienia z coraz silniejszym ekosystemem łączącym e commerce z handlem detalicz nym poprzez operatorów logistycznych. W takim modelu każda z tych branż wzajemnie napędza swój rozwój – pod sumowuje Adrian Furgalski, Prezes zarządu Zespołu Do radców Gospodarczych TOR.
Synergia handlu tradycyjnego z cyfrowym ekosystemem Nowoczesny rynek e commerce w Polsce wkracza w fazę dojrzałości, w której o sukcesie decyduje nie tylko cena produktu, ale przede wszystkim spójny ekosystem usług towarzyszących. Obserwujemy proces zacierania się gra
Perspektywy dla polskiej branży kurierskiej pozostają optymistyczne, mimo że czas dwucyfrowych wzrostów dobiega końca.
nic – sieci handlowe i markety stają się wielofunkcyjnymi hubami, łączącymi tradycyjną sprzedaż z funkcją punktów odbioru i nadawania paczek. Partnerstwa strategiczne, takie jak współpraca operatorów logistycznych z dużymi sieciami handlowymi, budują nową jakość wygody klienta, pozwalając na realizację wielu potrzeb w jednym miejscu. Jednocześnie sektor ten stoi przed nowymi wyzwaniami, takimi jak integracja sztucznej inteligencji, która ma zrewo lucjonizować sposób wyszukiwania produktów i optymali zację tras dostaw, choć – jak podkreślają eksperci – AI nie zastąpi fizycznej infrastruktury, a jedynie ją usprawni.
Przyszłość Polski jako centrum dystrybucyjnego Europy Perspektywy dla polskiej branży kurierskiej pozostają opty mistyczne, mimo że czas najłatwiejszych, dwucyfrowych wzrostów wynikających z prostej cyfryzacji społeczeństwa dobiega końca. Polska ma szansę umocnić swoją pozycję jako centrum dystrybucyjne nie tylko dla rodzimego rynku, ale dla całego regionu. Kluczem do dalszego rozwoju będzie handel transgraniczny oraz dalsza specjalizacja w nowych formach sprzedaży, takich jak e grocery. Branża kurierska udowodniła, że jest w stanie elastycznie reagować na szoki makroekonomiczne i rosnące koszty energii, utrzymując wysoką efektywność. W nadchodzących latach to właśnie innowacje w logistyce „ostatniej mili” oraz stopień zinte growania usług logistycznych z platformami marketplace będą decydować o tempie wzrostu całej polskiej gospodar ki, czyniąc z dostaw kurierskich jeden z jej najbardziej ży wotnych elementów.
Witold Zygmunt
KOMPETENCJE CYFROWE SĄ KLUCZEM
Jak wynika z Raportu płacowego 2026, opracowanego przez agencję doradztwa personalnego Hays Poland, odsetek firm planujących rekrutacje pozostaje wysoki i zbliżony do tego odnotowanego przed rokiem. Jednak już co piąta organizacja jako powód spodziewanych rekrutacji wskazuje zmiany strukturalne. Firmy przechodzą bowiem transformację technologiczną i dopasowują swoją strategię do aktualnych wyzwań. W praktyce oznacza to zmieniające się zapotrzebowanie kompetencyjne, które wpływa na decyzje HR i trendy płacowe.
Rynek pracy znajduje się w fazie stabilizacji, a na począt ku roku 2026 nie widać ani oznak nadchodzącego kryzy su, ani dynamicznego rozwoju. Równocześnie, wiele firm znajduje się w momencie transformacji – organizacyjnej, strukturalnej i cyfrowej, napędzanej m.in. przez niepew ność biznesową i rozwój sztucznej inteligencji. W związku z zachodzącymi zmianami, wykazują wysokie zapotrzebo wanie na efektywnych pracowników operacyjnych, z sil nym zapleczem kompetencyjnym.
Logistyka i zakupy - Trendy w HR Prognozy na 2026 rok wskazują na dalszy rozwój funkcji lo gistycznych i zakupowych, wynikający głównie z automa
tyzacji, zielonych technologii i nearshoringu. Firmy będą coraz mocniej stawiać na efektywność i zrównoważony rozwój, co otworzy nowe ścieżki kariery dla kandydatów gotowych na transformację. Wyzwaniem dla pracodaw ców może jednak być niedobór kandydatów z odpowied nimi kompetencjami cyfrowymi.
Branża logistyki i zakupów w 2026 r. będzie kształtowana przez dalszą automatyzację procesów, presję na budowę zrównoważonych łańcuchów dostaw oraz dynamiczny rozwój technologii cyfrowych. Firmy będą inwestować w inteligentne systemy planowania, rozwiązania oparte na AI i analizie danych, a także w automatyzację magazynów i transportu, co istotnie wpłynie na strukturę zatrudnienia.
Wyzwaniem dla pracodawców może jednak być niedobór kandydatów z odpowiednimi kompetencjami cyfrowymi.
Kluczowego znaczenia nabiorą kompetencje cyfrowe –umiejętność pracy z narzędziami do predykcji popytu, modelowania scenariuszy czy robotyzacji procesów. Wzrośnie zapotrzebowanie na analityków danych w lo gistyce, ekspertów ds. automatyzacji oraz kupców stra tegicznych, którzy dobrze rozumieją globalne ryzyka ge opolityczne i surowcowe.
Jednocześnie coraz większą rolę odgrywać będą kompe tencje miękkie, zwłaszcza umiejętność zarządzania w wa runkach niepewności, budowania relacji w rozproszonych łańcuchach dostaw oraz odporność psychiczna.
Postępująca cyfryzacja procesów logistyczno zakupo wych sprawia, że na polskim rynku pojawiają się nowe role, takie jak Supply Chain Data Scientist, Sustainability
Sourcing Manager, AI Procurement Specialist czy Logi stics Automation Coordinator. Dodatkowo pracodawcy coraz częściej poszukują profili hybrydowych, łączących wiedzę operacyjną z technologiczną. Rynek nie jest jednak w stanie zaspokoić bieżącego zapo trzebowania na takich kandydatów, co skłoni wiele firm do inwestycji w wewnętrzne programy szkoleniowe.
Poszukiwane specjalizacje
Obszar logistyki i zakupów doświadcza dynamicznych zmian, napędzanych przede wszystkim postępem tech nologicznym oraz rosnącą świadomością ekologiczną firm. Bezpośrednim efektem robotyzacji i automatyzacji magazynów jest wzrost zapotrzebowania na osoby peł niące rolę Automation Project Managera. Przedsiębior
stwa inwestują obecnie w nowoczesne rozwiązania, któ re zwiększają efektywność i redukują koszty operacyjne, co idzie w parze z nowym zapotrzebowaniem kompeten cyjnym.
Równolegle rośnie znaczenie kupców strategicznych posiadających wiedzę i kompetencje w zakresie ESG. Coraz więcej organizacji wdraża polityki zrównoważo nego rozwoju, a działy zakupów powinny dostosować swoje strategie do nowych wymogów środowiskowych i społecznych.
Kluczową rolę w tym ekosystemie odgrywa również ana lityk łańcucha dostaw, który dzięki analizie danych wspie ra optymalizację procesów i podejmowanie trafnych de cyzji biznesowych. To właśnie te trzy profile zawodowe najlepiej pokazują, jak technologia, analiza danych i od powiedzialność społeczna kształtują przyszłość branży.
Rośnie znaczenie kupców
strategicznych posiadających wiedzę i kompetencje w zakresie ESG.
Wynagrodzenia
Wynagrodzenia w sektorze utrzymują się na stabilnym poziomie, ze średnią waloryzacją ok. 5% Największe podwyżki rzędu 10 15% odnotowano wśród analityków łańcucha dostaw oraz kupców (Indirect – Direct). Wyższe wzrosty płac dotyczyły również stosunkowo nowych ról, umiejscowionych na przecięciu logistyki i automatyzacji, np. Warehouse Automation Engineer, co wynika z nie doboru kandydatów z kompetencjami cyfrowymi i tech nicznymi. W przypadku ról typowo operacyjnych pod wyżki najczęściej były symboliczne, w wysokości 2 3%
Oprac. AP
LPP PĘDZI W STRONĘ AUTOMATYZACJI
LPP Logistics, operator logistyczny polskiej grupy odzieżowej LPP, znacząco zwiększył liczbę robotów wspierających realizację zamówień e-commerce. W magazynach fulfillmentowych w Polsce - pod Bydgoszczą i na Podkarpaciu – oraz w niedawno uruchomionym obiekcie w Rumunii pracuje dziś ponad 3500 autonomicznych jednostek. Rozbudowa infrastruktury automatycznej oraz wdrożenie rozwiązań opartych na sztucznej inteligencji przełożyły się na wyraźny wzrost wydajności operacyjnej, lepsze wykorzystanie powierzchni magazynowej oraz wzmocnienie skalowalności procesów logistycznych spółki.
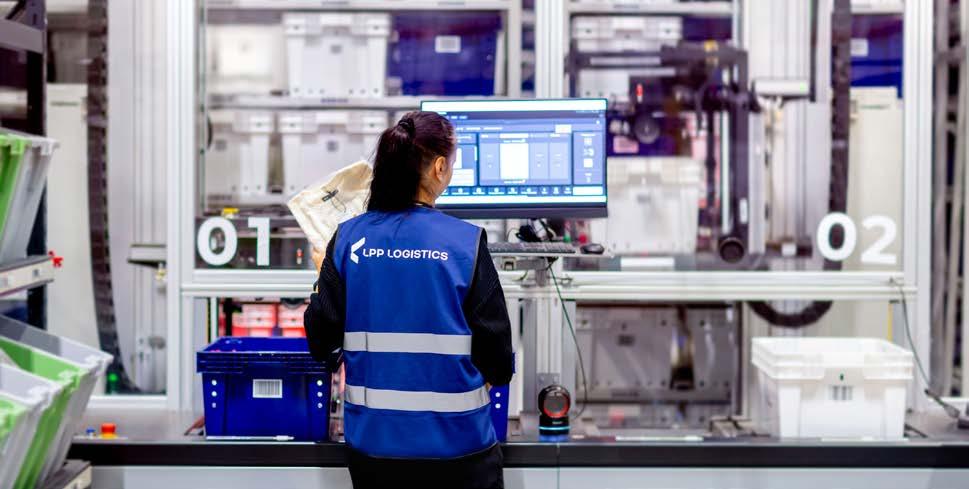
W okresie od stycznia do grudnia 2025 roku magazyny e commerce należące do LPP Logistics zrealizowały 60 milionów zamówień. Taka skala sprzedaży online wy maga zaplecza, które zapewnia nie tylko wysoką wydaj ność, ale także przewidywalność kosztów, elastyczność operacyjną i gotowość do dalszego rozwoju. Odpowiedzią na te wyzwania jest rozbudowana infrastruktura robo tyczna działająca w trzech magazynach zlokalizowanych w Polsce i w Rumunii, obsługująca operacje e commerce marek z portfolio Grupy LPP. Na przestrzeni 12 miesięcy ub.r. flota autonomicznych jednostek wspierających pro cesy kompletacji i sortowania towarów we wspomnianych obiektach wzrosła ponad sześciokrotnie – z 555 do ponad 3500 robotów.
– Robotyzacja magazynów jest dzisiaj jednym z kluczo wych filarów strategii rozwoju LPP Logistics. Inwestujemy w rozwiązania, które pozwalają nam dalej dynamicznie, a jednocześnie elastycznie skalować operacje e commer ce na 35 rynkach. Jestem przekonany, że jedna z najwięk szych i najszybciej rozwijających się flot robotycznych
w regionie daje nam istotną przewagę operacyjną. Dzięki niej możemy obsługiwać rosnący wolumen zamówień bez proporcjonalnego zwiększania powierzchni magazyno wej, a równocześnie jeszcze lepiej odpowiadać na potrze by naszych klientów e commerce mówi Sebastian Sołtys, prezes LPP Logistics.
Zintegrowana infrastruktura robotyczna Infrastruktura robotyczna wdrożona w magazynach LPP Logistics opiera się na ścisłej współpracy kilku wariantów robotów realizujących zadania w ramach jednego, zinte growanego systemu. Obejmuje ona roboty odpowiadające za transport, pobieranie i odkładanie ustandaryzowanych pojemników z towarem na regałach wysokiego składowa nia, autonomiczne jednostki dostarczające wskazane po jemniki do stacji kompletacyjnych oraz roboty sortujące pojedyncze sztuki towaru pod konkretne zamówienia. Kluczowym założeniem tego rozwiązania jest model tote to person, w którym towar automatycznie trafia do pra cownika, eliminując konieczność przemieszczania się
Na przestrzeni 12 miesięcy ub.r. flota autonomicznych jednostek wspierających procesy kompletacji i sortowania towarów wzrosła ponad sześciokrotnie.
po magazynie. W praktyce operator pozostaje przy stano wisku, a system – za pośrednictwem robotów – dostarcza dokładnie te produkty, które są potrzebne do realizacji zamówienia, zapewniając płynność oraz ciągłość całego procesu logistycznego.
– Wdrożenie robotyzacji zmieniło sposób organizacji pracy w magazynach. Operatorzy nie muszą już poko nywać kilkukilometrowych ścieżek pickingowych ani wchodzić w strefy wysokiego składowania – pracują przy ergonomicznych stacjach kompletacyjnych, do których towar dostarczają roboty. Takie rozwiązanie ogranicza obciążenie fizyczne, poprawia bezpieczeństwo pracy oraz pozwala wyraźnie oddzielić strefy operacyjne od stref przechowywania. Automatyzacja przejęła najbar dziej powtarzalne czynności, co przełożyło się na wzrost wydajności przy jednoczesnym zwiększeniu komfortu pracy całego zespołu – mówi Michał Moteka, Senior Lo gistics Process and Automation Development Manager LPP Logistics.
Skok efektywności w kluczowych procesach Automatyzacja przyniosła wyraźne efekty w obszarze ma gazynów wysokiego składowania. Podczas gdy w tradycyj nym, manualnym modelu możliwe jest przechowywanie około 65 sztuk towaru na mkw., zautomatyzowane syste my pozwalają na składowanie nawet 250 sztuk na mkw. –ponad czterokrotnie więcej. Roboty zapewniają przy tym stabilną, powtarzalną wydajność oraz pełną kontrolę nad lokalizacją towarów, minimalizując ryzyko błędów związa nych z odkładaniem produktów w niewłaściwe miejsca. Znaczący wzrost efektywności widać również na kolejnych etapach operacji magazynowych. Dzięki robotom i nowo czesnej automatyce proces kompletacji może być realizo wany nawet 4 5 razy szybciej. Podobnie jest w przypadku sortowania, gdzie wydajność operacyjna jest nawet trzy krotnie wyższa niż w systemie manualnym.
Wdrożenie w kilka miesięcy
Realizacja projektów automatyzacyjnych przebiegała eta powo – od określenia celów biznesowych, takich jak op tymalizacja kosztów i maksymalne wykorzystanie po wierzchni, przez analizę rynku i wybór sprawdzonych technologii, aż po ich dostosowanie do specyfiki asorty mentu LPP. Standardowe komponenty systemów zostały zmodyfikowane m.in. poprzez dopasowanie wielkości po jemników do specyfiki odzieży, co pozwoliło jeszcze lepiej wykorzystać dostępną przestrzeń magazynową. Szczególnie istotne było zaplanowanie płynnego przejścia z operacji manualnych na robotyczne oraz prowadzenie in stalacji etapowo – kolejne obszary były oddawane do użyt
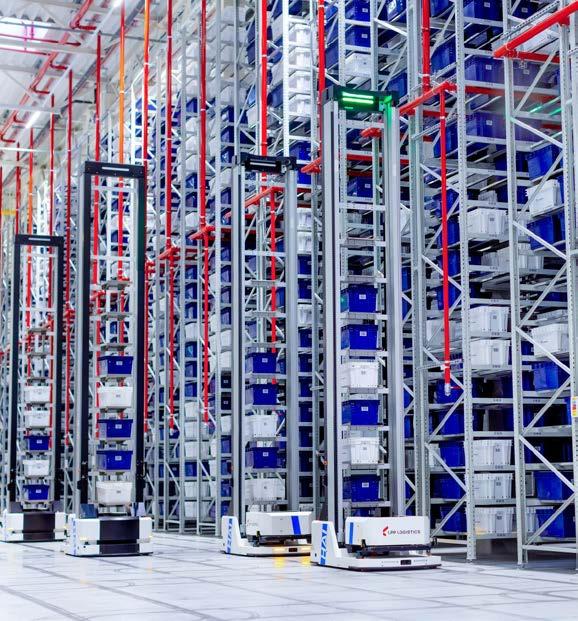
Dzięki robotom i nowoczesnej automatyce proces kompletacji może być realizowany nawet 4-5 razy szybciej.
ku operacyjnego natychmiast po zakończeniu montażu, nawet gdy prace trwały jeszcze w pozostałych strefach. – Jednym z głównych wyróżników tego projektu jest tem po realizacji. Tradycyjne wdrożenia automatyzacji logi stycznej trwają średnio od roku do półtora nam zajęło to nieco ponad sześć miesięcy i to w kilku lokalizacjach jed nocześnie. Priorytetem była dla nas dbałość o zachowanie ciągłości operacji. Każda faza była dokładnie testowana przed uruchomieniem produkcyjnym, co pozwoliło nam zminimalizować ryzyko operacyjne. Dziś infrastruktu ra pozostaje pod stałym monitoringiem, a my na bieżąco optymalizujemy jej działanie wspólnie z partnerami tech nologicznymi – podkreśla Piotr Pawlak, lider ds. robotyza cji procesów logistycznych w LPP Logistics. Realizacja projektów robotycznych to efekt ścisłej współ pracy zespołów LPP Logistics, odpowiedzialnych za rozwój procesów i automatyki logistycznej oraz specjalistów IT z Silky Coders. Projekt wymagał precyzyjnej koordynacji dziesiątek specjalistów pracujących równolegle w kilku krajach.
Dalsza rozbudowa infrastruktury robotycznej
W odpowiedzi na plany rozwoju Grupy LPP i dalszy wzrost skali operacji, spółka zamierza kontynuować rozbudowę infrastruktury robotycznej. W najbliższych miesiącach flo ta zostanie powiększona o kolejne autonomiczne jednostki, które dodatkowo wzmocnią potencjał operacyjny LPP Lo gistics.
Oprac, WZ
POD ZNAKIEM DOJRZAŁOŚCI
Jak wynika z najnowszego raportu największej polskiej firmy doradczej na rynku nieruchomości komercyjnych AXI IMMO pt.: „Rynek magazynowy w Polsce 2025”, sektor magazynowo-produkcyjny utrzymał silną pozycję pomimo umiarkowanego spowolnienia w pierwszej połowie roku. Całkowite zasoby nowoczesnej powierzchni osiągnęły na koniec 2025 r. 36,58 mln mkw., przy spadku nowej podaży do 1,68 mln mkw.
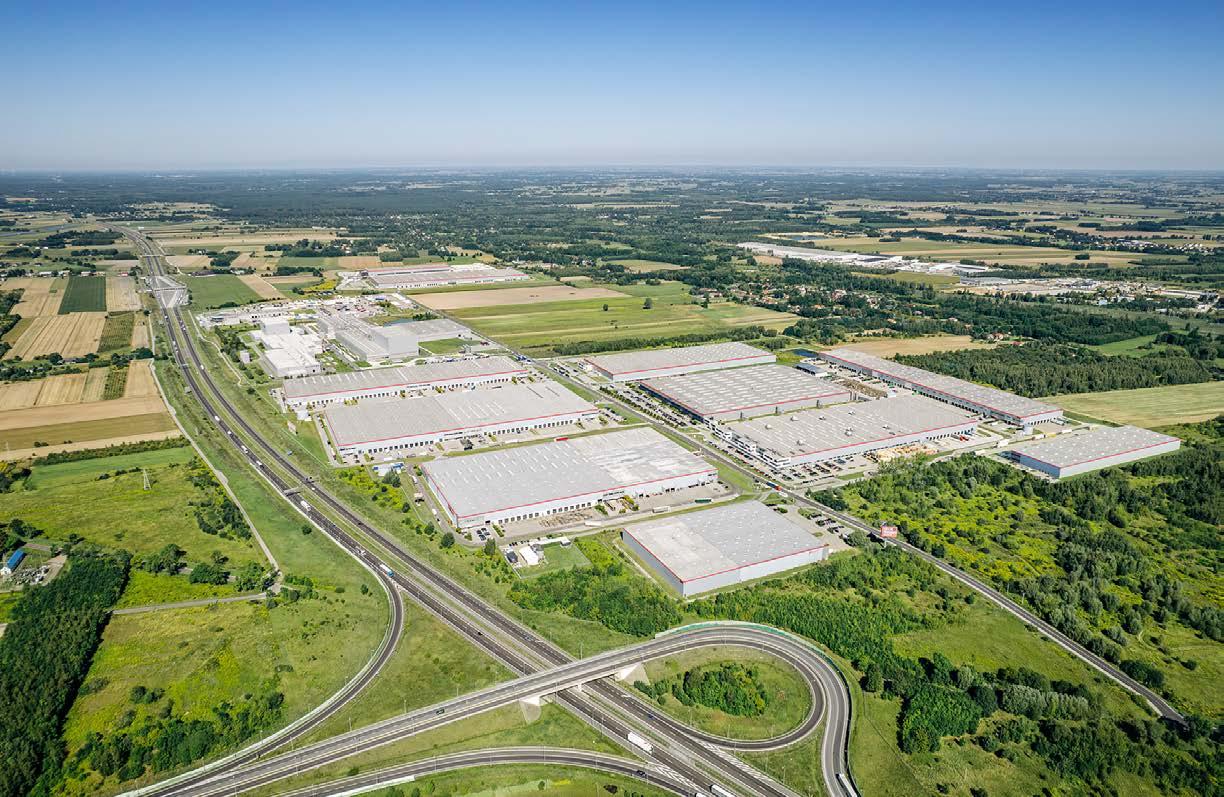
Popyt brutto wzrósł do 6,64 mln mkw., co stanowi trzeci najwyższy wynik w historii rynku, a współczynnik pusto stanów utrzymał się na stabilnym poziomie 7,4%. Na ryn ku inwestycyjnym natomiast sektor magazynowy uzyskał drugi co do wielkości wynik wyrażony zamknięciem trans akcji na poziomie 1,5 mld EUR. Monika Rykowska, Dyrektor Działu Badań i Analiz Rynko wych, AXI IMMO, mówi: Sektor magazynowy wchodzi w fazę większej selektywności. Obserwujemy utrzymanie
wysokiego udziału renegocjacji w strukturze popytu, kon trolę podaży spekulacyjnej oraz koncentrację inwestycji na najbardziej płynnych rynkach, czyli na Mazowszu, Ślą sku i w regionie łódzkim. Jednocześnie rośnie znaczenie hubów transgranicznych i portów takich jak Trójmiasto i Szczecin wspieranych przez rozwój infrastruktury trans portowej. W 2026 roku kluczowe dla wzrostu sektora będą: poprawa koniunktury w przemyśle europejskim i kon sumpcja wewnętrzna.
Obserwujemy utrzymanie wysokiego udziału renegocjacji w strukturze popytu, kontrolę podaży spekulacyjnej oraz koncentrację inwestycji na najbardziej płynnych rynkach.
Trzeci co do wielkości wynik popytu w historii W 2025 r. na rynku powierzchni przemysłowych i logi stycznych wynajęto 6,64 mln mkw. (+14% r/r). Rekordowy poziom osiągnęły renegocjacje – 3,46 mln mkw. – które stanowiły 52% całkowitego popytu (+10 p.p. r/r). Najwyż szą aktywność najemców odnotowano w woj. mazowiec kim (1,41 mln mkw.), łódzkim (1,17 mln mkw.) i śląskim (1,07 mln mkw.). Z kolei popyt netto wyniósł 3,18 mln mkw. ( 6% r/r), a wśród dominujących rynków znalazły się: woj. mazowieckie (729 tys. mkw.), woj. łódzkie (475 tys. mkw.) i woj. dolnośląskie (464 tys. mkw.). Wśród wy branych największych transakcji najmu w całym 2025 r. można wskazać m.in. przedłużenie i ekspansję sieci Aga ta Meble w Mapletree Piotrków II (łącznie 128 200 mkw.), przedłużenie umowy na 78 100 mkw. przez operatora logi stycznego ID Logistics w P3 Wrocław II, a także dwie nowe umowy, z których pierwsza dot. najmu 67 800 mkw. przez firmę z sektora 3PL w 7R Park Gdańsk III, z kolei najemca z branży motoryzacyjnej Schaeffler zdecydował o podpi saniu nowej umowy w Prologis Park Ujazd (63 400 mkw.). Anna Głowacz, Dyrektor Działu Powierzchni Przemysło wych i Logistycznych, AXI IMMO, komentuje: Struktura popytu w 2025 roku potwierdza coraz większą dojrzałość rynku w Polsce. Renegocjacje pięcioletnich umów zawie ranych w latach 2021–2022 stały się dominującym kompo nentem aktywności najemców. W 2026 r. nowy popyt bę dzie efektem zarówno ekspansji w wybranych branżach, jak i potrzeby konsolidacji powierzchni lub relokacji celem optymalizacji kosztów operacyjnych. Widzimy większą ak tywność firm z sektora handlu, e commerce i dystrybucji, przy umiarkowanej odbudowie popytu w segmencie ope ratorów logistycznych.
Najniższy poziom nowej podaży od 2016 roku Całkowite zasoby nowoczesnej powierzchni magazyno wej na koniec grudnia 2025 r. osiągnęły poziom 36,58 mln mkw. (+6% r/r), przy czym analitycy AXI IMMO wskazują, że nowa podaż w 2025 r. spadła do 1,68 mln mkw. ( 35% r/r), co oznacza najniższy wynik od 2016 r. Wśród największych wybranych nowych inwestycji znalazły się m.in. P3 Wro cław 95 000 mkw. w woj. dolnośląskim czy Hillwood Po znań Czempiń (53 700 mkw.) w woj. wielkopolskim. Z kolei na rynkach spoza tzw. wielkiej piątki należy wyróżnić 7R Park Lublin (57 500 mkw.) w woj. lubelskim czy Panattoni Park Szczecin Dunikowo (54 400 mkw.) w woj. zachodnio pomorskim. W budowie pozostaje 1,79 mln mkw. (+2% r/r)
przy wyraźnym ograniczeniu projektów spekulacyjnych do poziomu 38,6% (690 tys. mkw. 8,6 p.p. r/r). Najwięcej inwestycji realizowanych jest w woj. mazowieckim (648 tys. mkw.), pomorskim (221 tys. mkw.) i śląskim (192 tys. mkw.). Deweloperzy warunkują rozpoczęcie nowych pro jektów umowami przednajmu na poziomie 40–50%. Współczynnik pustostanów na koniec 2025 r. wyniósł 7,4% ( 0,1 p.p. r/r). Najniższy poziom dostępności odnotowano m.in. w woj. zachodniopomorskim (1,2%) i małopolskim (2,6%), a jednocześnie najwyższy wzrost pustostanów w woj. śląskim (+2,3 p.p. r/r). Stawki bazowe w projek tach typu big box utrzymywały się w przedziale 3,6–6,0 EUR/mkw./mies. przy czynszach efektywnych 3,0–4,5 EUR/mkw./mies. Konkurencja przeniosła się na poziom pakietów zachęt obejmujących 1 lub 2 miesiące wakacji czynszowych za każdy rok umowy.
Rynek inwestycyjny pod znakiem sale & leaseback Wolumen transakcji inwestycyjnych w sektorze magazyno wo produkcyjnym wyniósł 1,5 mld EUR (+15% r/r), co sta nowiło 34% całkowitego wolumenu inwestycyjnego w Pol sce i drugi pod względem wielkości udział wśród sektorów nieruchomości komercyjnych. Dominowały transakcje pojedynczych aktywów oraz sale & leaseback. W 2025 r. istotną rolę odgrywali inwestorzy z USA oraz z Czech. Grzegorz Chmielak, Dyrektor Działu Rynków Kapitało wych, AXI IMMO, mówi: Sektor magazynowy utrzymuje pozycję jednego z najbardziej stabilnych segmentów ryn ku inwestycyjnego. W 2025 roku obserwowaliśmy wyraźny wzrost aktywności w transakcjach typu sale & leaseback, co odzwierciedla potrzebę uwalniania kapitału przez fir my produkcyjne. W 2026 roku spodziewamy się dalszej po prawy płynności oraz delikatnej kompresji stóp kapitaliza cji dla aktywów prime z długimi umowami najmu.
W 2026 r. nowy popyt będzie efektem zarówno ekspansji w wybranych branżach, jak i potrzeby konsolidacji powierzchni lub relokacji celem optymalizacji kosztów operacyjnych.
Prognoza na 2026 rok
Analitycy AXI IMMO zakładają utrzymanie stabilnego po ziomu nowej podaży, stopniowy spadek pustostanów oraz selektywny wzrost czynszów w najlepszych lokalizacjach. Renegocjacje pozostaną dominującym elementem struk tury popytu, a nowe projekty będą w dużej mierze powią zane z ekspansjami i konsolidacją powierzchni.
Renata Osiecka, Właścicielka, Partner Zarządzająca, AXI IMMO, podsumowuje: Rynek magazynowy w Polsce po twierdził w 2025 roku swoją dojrzałość i odporność na wa hania koniunktury. Wysoki poziom popytu, kontrolowana podaż oraz rosnąca aktywność inwestorów tworzą stabilne
Podczas targów MIPIM w Cannes
Polska była postrzegana jako rynek, który przyciąga inwestorów, w tym zakresie możemy mówić o nowej fali optymizmu.
fundamenty pod dalszy rozwój sektora. Spodziewamy się kontynuacji pozytywnego trendu związanego ze wzrostem wolumenu transakcji na rynku inwestycyjnym, w tym transakcji portfelowych. W 2026 r. kluczowe będą inwesty cje infrastrukturalne, nearshoring oraz rosnące znaczenie jakości technicznej i standardów ESG. Polska pozostaje jednym z najbardziej perspektywicznych rynków magazy nowych w Europie.
Nadal atrakcyjni
Targi MIPIM 2026 w Cannes, najważniejsze wiosenne wy darzenie w obszarze nieruchomości, przyniosło sporo do brych wniosków dla naszego kraju. Jak podkreślają przed stawiciele AXI IMMO, zaufanie inwestorów do Polski nie tylko powraca, ale wręcz przyspiesza.
Podczas targów MIPIM w Cannes Polska była postrzega na jako rynek, który przyciąga inwestorów, w tym zakre sie możemy mówić o nowej fali optymizmu... Jest ogólne przekonanie, że warto w Polsce inwestować. Co więcej, sytuacja geopolityczna już od jakiegoś czasu, jest postrze gana jako nowa normalność, w której wszyscy muszą działać. Obok aktywnych inwestorów z CEE, w tym krajów bałtyckich, oraz inwestorów z Francji, powoli ożywia się kapitał core, sygnalizując gotowość do zakupów w drugiej połowie 2026 roku komentuje Grzegorz Chmielak, Head of Capital Markets and Valuation & Advisory, AXI IMMO. Jeśli chodzi o rynek magazynowy w Polsce, to jest bardzo
duży popyt na długie najmy tych powierzchni, szczególnie jeśli nieruchomość ma jednego najemcę z długim naj mem. W tym subsektorze inwestor może uzyskać najbar dziej atrakcyjne stopy zwrotu. To jest po prostu najbardziej pożądany produkt, w tym momencie jest to zdecydowanie prime wskazuje Joanna Lewandowska, Associate Direc tor, Capital Markets, AXI IMMO. Zmieniające się warunki geopolityczne mogą dodatkowo wygenerować popyt ze strony branż, które będą potrzebo wały większej powierzchni w związku z przekształceniami globalnych łańcuchów dostaw.
Oczywiście wspominano o nowej wojnie, m.in. w kon tekście kosztów finansowych, które mogą delikatnie wzra stać. Istnieje świadomość, że inflacja się pojawi na pewno, tylko pozostaje pytanie, w jakiej skali. Ogólnie widać dużą niepewność co do sytuacji na świecie. Nie pomaga też fakt, że rynek europejski dostanie w tej sytuacji »tylko« rykosze tem. Jak kula śnieżna dotrą do nas problemy z paliwami, z nawozami, środki ochrony roślin – szok inflacyjny jest realny zauważa Joanna Lewandowska Wśród przedstawicieli sektora finansowego wybrzmia ła bardzo wyraźnie gotowość do finansowania różnego typu aktywów, banki mają obecnie wysoką płynność i nie zmiennie chcą finansować dobre nieruchomości. Rozmowy prowadzone w Le Palais des Festivals były bar dziej selektywne i ukierunkowane niż w poprzednich latach — co wskazuje, że kapitał wraca, lecz z wyższymi wymaganiami i większą ostrożnością. Silnym trendem była rosnąca rola prywatnego długu: fundusze dłużne i do stawcy finansowania strukturyzowanego coraz częściej wypełniają lukę finansową, zwłaszcza w Niemczech, ale też stopniowo w całej Europie i w Polsce.
Oprac. WZ
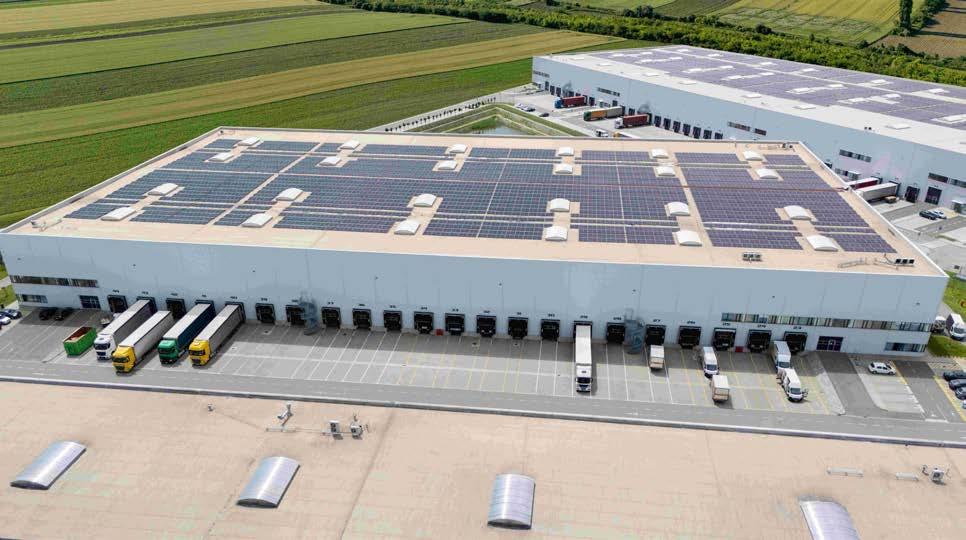
WELLBEING A WALKA O PRACOWNIKÓW MAGAZYNOWYCH
W polskich magazynach zaczyna się nowa rozmowa: obok efektywności i automatyzacji coraz głośniej wybrzmiewa temat dobrostanu pracowników. Praca magazyniera wciąż jest wymagająca fizycznie i organizacyjnie, ale coraz częściej obok regałów wysokiego składowania pojawiają się zielone strefy odpoczynku, lepsze zaplecze socjalne i programy dbające o komfort ludzi, a nie tylko o wskaźniki. Coraz mniej chodzi wyłącznie o to, ile palet pracownicy są w stanie obsłużyć w godzinę, a coraz bardziej o to, czy będą oni chcieli wracać do tej hali jutro, za miesiąc i za rok.
Skala problemu: dane nie pozostawiają złudzeń
Kondycja psychiczna polskich pracowników pozostaje na alarmująco niskim poziomie. Badania Mindgram z 2023 roku wskazują, że 78% polskich pracowników ma niski lub umiarkowany dobrostan psychiczny, a 45% doświadcza objawów wypalenia zawodowego. Skutki ekonomiczne są dramatyczne według raportu UCE Research i ePsycholo dzy.pl, absencja z powodu depresji kosztowała polską go spodarkę 2,8 mld zł w 2023 roku.
Jak wynika z najnowszego Barometru ManpowerGroup Perspektyw Zatrudnienia na II kwartał 2026 roku, sektor handlu i logistyki odnotowuje prognozy wzrostu zatrud nienia na poziomie +38%, co plasuje go w czołówce branż z największym zapotrzebowaniem na pracowników. Jed
nocześnie 41% polskich pracodawców planuje aktywne rekrutacje od kwietnia do czerwca 2026 roku, głównie w związku z rozwojem firm, zwiększeniem skali działal ności na nowe regiony oraz tworzeniem stanowisk wyma gających nowych kompetencji technologicznych. W takich warunkach inwestycje w wellbeing stają się koniecznością biznesową.
Strategie i rozwiązania
Jak pokazuje raport McKinsey Health Institute „Thriving Workplaces: How Employers Can Improve Productivi ty and Change Lives" organizacje, które konsekwentnie inwestują w zdrowie i dobre samopoczucie zespołów, notują nawet o 30% niższą rotację i wyższą efektywność operacyjną.
Wchodzimy w moment, w którym wellbeing w magazynie nie jest już dodatkiem do ogłoszenia o pracę, ale realnym wskaźnikiem jakości całego modelu operacyjnego.
– Wchodzimy w moment, w którym wellbeing w magazy nie nie jest już dodatkiem do ogłoszenia o pracę, ale real nym wskaźnikiem jakości całego modelu operacyjnego –od automatyzacji po ESG. Firmy, które potrafią połączyć te elementy, będą skuteczniej przyciągać kandydatów i pro wadzić rekrutacje szybciej oraz efektywniej, ponieważ będą postrzegane jako bardziej stabilni i atrakcyjni pra codawcy – komentuje Wiktor Lesiak, Senior Consultant w dziale powierzchni przemysłowo magazynowych, JLL. Obecnie można zaobserwować kilka kluczowych obsza rów, wokół których oscyluje temat dbałości o pracownika. Pierwszym z nich jest kwestia bezpieczeństwa i ergonomii. W nowych obiektach kładzie się duży nacisk na jakość pra cy już na etapie projektu przestrzeni magazynowej. Przy kładowo: separuje się ruch pieszy od transportu ciężkiego, stanowiska pracy są lepiej doświetlane oraz wyposażane w ergonomiczne stoły, a ścieżki kompletacji są dokładnie przemyślane. Coraz częściej za szkoleniami BHP i analizą incydentów/zdarzeń wypadkowych idą konkretne dzia łania – korekta układu regałów, zmiana organizacji pracy w najbardziej obciążających strefach czy lepsze oznakowa nie ciągów komunikacyjnych.
Drugi istotny wątek to sposób organizacji czasu i podziału obowiązków. Praca zmianowa była i będzie elementem lo gistyki, ale coraz bardziej rośnie świadomość, jak mocno nieregularne grafiki oraz nadgodziny wpływają na nasze zdrowie. Dlatego też część operatorów stawia na bardziej przewidywalne grafiki – z wyprzedzeniem ustalane har monogramy i mniejszą liczbę nagłych zmian – lepsze pla nowanie szczytów sezonu oraz rotację między zadaniami, tak aby nie doprowadzić do wypalenia zawodowego wśród pracowników.
Coraz więcej procesów przejmują także systemy goods to person (w których towar „podjeżdża” do pracownika), przenośniki oraz roboty kompletacyjne. Dobrze zaprojek towana automatyka ma zdejmować z pracowników najbar dziej obciążające zadania – tysiące kroków dziennie mię dzy alejkami, powtarzalne dźwiganie ciężkich ładunków, pracę w chłodzie bądź na dużej wysokości – i pozwolić im skupić się na nadzorze, jakości i współpracy z systemami. Trzeci filar to wellbeing rozumiany szerzej niż podstawo we benefity, takie jak kawa w biurze. Osoby zatrudnione w obiektach magazynowych coraz częściej mogą liczyć na pakiety medyczne, programy sportowe, wsparcie psy chologiczne, dostęp do platform wellbeingowych (cyfro we narzędzia łączące dostęp do specjalistów, materiałów edukacyjnych i ćwiczeń wspierających zdrowie fizyczne oraz psychiczne) lub szkoleń z zakresu radzenia sobie ze stresem. Nie są to już pojedyncze akcje wizerunkowe – dla
wielu pracodawców to sposób na ograniczenie absencji, rotacji i chronicznego zmęczenia zespołu.
Dbanie o wellbeing w magazynach staje się zatem efek tem jednoczesnych inwestycji w automatyzację, wdraża nia standardów ESG oraz lepszego wykorzystania danych o zdrowiu i rotacji załogi.
Różne potrzeby dla różnych grup pracowników Raporty pokazują dużą lukę między oczekiwaniami a rze czywistością: 72% pracowników oczekuje odpowiedniej temperatury, zapewnia ją tylko 28% pracodawców; dostęp do naturalnego światła chce 65%, a ma go 35%. Ponad poło wa pracowników planuje zmianę pracy, przy czym dla 24% istotna jest dobra lokalizacja, a dla 11% warunki pracy. – Widzimy wyraźnie, że w branży logistycznej wellbeing staje się jednym z kluczowych czynników wpływających na utrzymanie pracowników. Kandydaci coraz częściej oczekują nie tylko stabilnych warunków i przewidywal nych grafików, ale też komfortu pracy i realnego wspar cia w zakresie zdrowia fizycznego i psychicznego. Dane z naszych raportów potwierdzają, że inwestycje w ergono mię, nowoczesną infrastrukturę i benefity wellbeingowe znacząco zmniejszają rotację oraz zwiększają zaangażowa nie zespołów – mówi Magdalena Korek, Business Develop ment Manager Manpower. W kontekście rozwiązań mających na celu poprawę jako ści pracy w magazynach najczęściej mówi się o nowo po wstających obiektach. Warto jednak pamiętać, że w Polsce
72% pracowników oczekuje odpowiedniej temperatury, zapewnia ją tylko 28% pracodawców.
funkcjonuje dziś około 36 milionów metrów kwadrato wych powierzchni magazynowej, z których wiele powstało lata temu, zanim obecne technologie były powszechnie dostępne. Dlatego równie istotne jak rozwój nowych pro jektów jest odpowiedzialne zarządzanie istniejącym port folio oraz inwestowanie w modernizację obiektów tak, aby odpowiadały współczesnym standardom.
Praktyka pokazuje, że tam, gdzie wellbeing zostaje wpisa ny w strategię HR, operacyjną i inwestycyjną, polskie ma gazyny mogą stać się nie tylko miejscem pracy, lecz rów nież przestrzenią sprzyjającą codziennemu komfortowi, rozwojowi zawodowemu i utrzymaniu wysokiej motywa cji zespołów – bez względu na to, jak zmienne będą realia rynku pracy w najbliższych latach.
Magazyn nowej generacji: budynek, który pracuje także dla ludzi
W polskich magazynach zachodzi obecnie fundamentalna zmiana podejścia do zarządzania ludźmi i powierzchnią operacyjną. Wellbeing nie jest już postrzegany jako ele ment wizerunkowy, lecz jako kluczowy czynnik determi nujący biznesową stabilność i długoterminową konkuren cyjność. Coraz więcej firm świadomie traktuje inwestycje w komfort pracy – od stref relaksu, przez ergonomiczne stanowiska, po nowoczesne systemy automatyzacji i plat formy wellbeingowe – jako inwestycje, które przynoszą wymierne efekty: niższą rotację pracowników, mniejszą absencję i lepsze wyniki operacyjne. Zmieniają się prio rytety pracowników – wzrasta znaczenie przewidywalno ści, dobrych warunków socjalnych, jakości infrastruktury i wsparcia psychologicznego. Liczy się nie tylko wysokość wynagrodzenia, ale także stabilność, atmosfera zespołu czy dobry dojazd.
Wymuszane przez rynek zmiany sprawiają, że firmy – za równo operatorzy logistyczni, producenci, jak i dewelo
Największe pole do poprawy dobrostanu leży nie tylko w nowych inwestycjach, ale i we właściwym zarządzaniu oraz modernizacji istniejących obiektów.
perzy powierzchni magazynowych – muszą szukać prze wagi także poza technologią czy lokalizacją. Certyfikacje WELL/BREEAM, wdrażanie rozwiązań ESG i realna troska o dobrostan pracowników są dziś jednym z głównych kry teriów wyboru nowego magazynu. Staje się oczywiste, że w obliczu niedoboru kadr i wysokiej rotacji, koszt progra mów wsparcia czy modernizacji obiektów jest niższy niż stała rekrutacja, wdrażanie nowych pracowników i ryzyko zaburzeń ciągłości działania.
Warto pamiętać, że największe pole do poprawy do brostanu leży nie tylko w nowych inwestycjach, ale i we właściwym zarządzaniu oraz modernizacji istniejących obiektów – tak, aby odpowiadały współczesnym standar dom i oczekiwaniom zespołów. Nowoczesne strategie HR i dbałość o komfort pracowników są dziś równie istotne jak automatyzacja czy lokalizacja obiektów.
Nowa idea w CTP
Jednym z ciekawszych projektów w obszarze troski o well being pracowników zapowiada CTP. Deweloper planuje realizację kompleksu noclegowego, który, w zależności od potrzeb przyszłego najemcy, mógłby zapewnić zakwatero wanie dla ponad 270 osób. Projekt uzupełniłby ofertę par ku logistyczno przemysłowego CTPark Iłowa, stanowiąc dodatkowe wsparcie w obszarze organizacji pracy i zaple cza hotelowego dla pracowników. – Przez lata wiele obiektów przemysłowych budowano przede wszystkim z myślą o efektywności kosztowej i tem pie realizacji. Często oznaczało to rezygnację z przestrzeni wspólnych, terenów zewnętrznych czy rozwiązań, które nie generują bezpośredniego przychodu. Dziś jednak wy raźnie widać, że dobre warunki pracy mają strategiczne znaczenie. Dlatego nasze budynki projektujemy inaczej –są lepiej doświetlone, lepiej izolowane i po prostu bardziej komfortowe na co dzień. W wielu parkach w Europie roz wijamy także wielofunkcyjne strefy w formule Clubhaus, oferujące między innymi kantynę, sklepik czy miejsce spo tkań i szkoleń. Teraz idziemy o krok dalej, rozważając re alizację naszego pierwszego w Polsce hotelu mówi Piotr Flugel, Managing Director w CTP Polska. Kompleks noclegowy miałby składać się z czterech dwu kondygnacyjnych, wolnostojących budynków. Przewidzia no w nim pokoje 2 i 3 osobowe z prywatnymi łazienkami, wyposażeniem RTV i AGD, a także przestrzenie wspól ne przeznaczone do codziennego użytku mieszkańców. W każdym z budynków zaplanowano również lokal dosto sowany do potrzeb osób z niepełnosprawnościami.
Oprac. AP
RENEGOCJACJE JAK
NOWY KONTRAKT
Starszy doradca w dziale Powierzchni Przemysłowych i Magazynowych Newmark Polska.
Dane rynkowe są jednoznaczne. W całym 2025 roku renegocjacje odpowiadały za ponad 50% całkowitego wolumenu powierzchni wynajętej na rynku magazynowym, wobec 41,85% rok wcześniej. Skala tego zjawiska różni się w zależności od regionu – najwyższy udział renegocjacji w strukturze popytu, przekraczający 70%, odnotowano w województwie śląskim. Wysoki udział tego typu transakcji widoczny był również w województwach łódzkim i wielkopolskim, gdzie renegocjacje obejmowały blisko 60% wynajętej powierzchni.
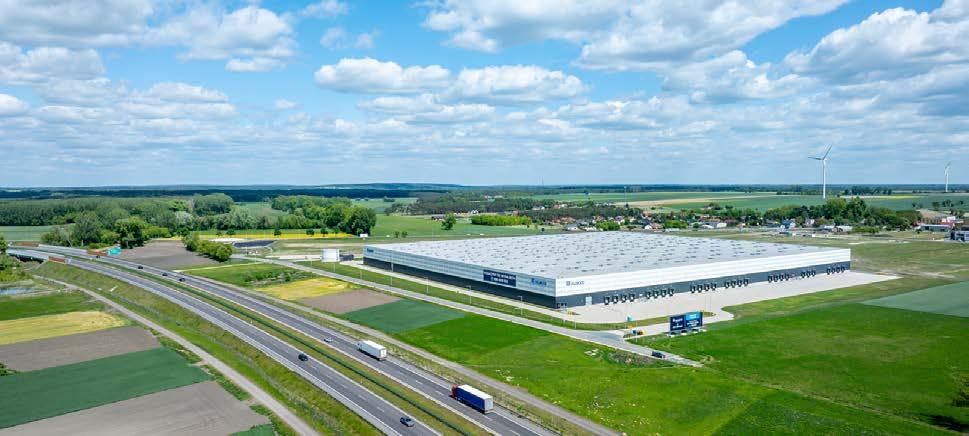
To sygnał, że rynek wchodzi w fazę większej dojrzałości, z mniejszą liczbą ekspansji i rosnącym naciskiem na opty malizację zajmowanej powierzchni. Łączny wolumen. powierzchni magazynowo przemysłowych przekroczył w ubiegłym roku 36,5 mln mkw., a wiele firm – zarówno globalnych marek obecnych na naszym rynku od lat, jak i rodzimych przedsiębiorstw – ma za sobą kilka procesów relokacji i ekspansji. To doświadczenie przekłada się dziś na bardziej świadome decyzje i precyzyjne definiowanie potrzeb najemców.
Jest wybór, chociaż nie wszędzie
Brak dostępnych alternatyw przestał decydować o pozo staniu w dotychczasowej lokalizacji, a ograniczony wybór
dotyczy dziś głównie wybranych rynków lokalnych. W skali kraju sytuacja pozostaje zrównoważona, mimo spadku wo lumenu nowej powierzchni oddawanej do użytku. Średni poziom pustostanów w Polsce utrzymuje się w przedziale 7 8%, co w większości przypadków pozwala znaleźć ma gazyn dopasowany do konkretnych potrzeb operacyjnych. Dobrym przykładem są województwa śląskie i wielkopol skie, gdzie poziom wakatów przekracza 8%, a jednocześnie notowany jest jeden z najwyższych udziałów renegocjacji w kraju.
Dlaczego firmy zostają?
Mimo dostępnych powierzchni, duża grupa najemców nie chętnie decyduje się na relokację poza sprawdzony obiekt,
Jan Olszewski
Nawet planując zmianę budynku, część firm w pierwszej kolejności szuka parków magazynowych „po sąsiedzku”.
który wcześniej wybrali ze względu na dobrą infrastruk turę drogową i dostęp do doświadczonej kadry. Dlatego nawet planując zmianę budynku, część firm w pierwszej kolejności szuka parków magazynowych „po sąsiedzku”. Według eksperta, dla pracowników dojeżdżających do ma gazynu, przeniesienie go zaledwie o 10 km dalej może stać się powodem do zmiany pracy. A przedsiębiorcy wiedzą, że utrata doświadczonych zespołów, koszty nowej rekrutacji oraz czas potrzebny na wdrożenie zatrudnionych często przewyższają nawet oszczędności wynikające z niższego czynszu.
Na pozostanie w dotychczasowym magazynie decydują się firmy, dla których stanowi on realną wartość operacyjną, a nie jedynie punkt na mapie. Im bardziej magazyn został dopasowany do konkretnych procesów najemcy, tym więk sza będzie jego skłonność do pozostania w obiekcie. Doty czy to zwłaszcza nieruchomości z dużą liczbą indywidual nych dostosowań, rozbudowanych instalacji technicznych czy istotnych inwestycji poniesionych przez najemcę. W ta kich przypadkach zmiana lokalizacji oznaczałaby nie tylko duży wysiłek logistyczny, ale również utratę poniesionych nakładów.
Relokacja zawsze oznacza dodatkowe koszty. Należą do nich m.in. wydatki związane z przywróceniem dotychcza sowego obiektu do pierwotnego stanu, demontaż i trans port infrastruktury, ponowna instalacja systemów oraz reorganizacja operacji. Na papierze nowy magazyn może wyglądać atrakcyjniej cenowo, ale po zsumowaniu wszyst kich elementów bilans nie zawsze wypada na korzyść prze prowadzki. To jednak nie oznacza, że relokacje tracą sens. Technologia coraz wyraźniej przemawia na korzyść no wych obiektów. Wyższa efektywność energetyczna, rozwią zania proekologiczne, nowoczesna infrastruktura i coraz bardziej reprezentacyjne części biurowe w najnowszych obiektach stanowią istotną wartość dodaną, szczególnie dla firm planujących automatyzację lub zmianę modelu operacyjnego.
Coraz częściej o ostatecznej decyzji przesądzają również koszty eksploatacyjne. Najemcy analizują nie tylko ich poziom, ale także sposób zarządzania obiektem i transpa rentność rozliczeń. To właśnie na tym etapie kluczowa staje się rola doradców, którzy pomagają precyzyjnie oszacować rzeczywisty, całkowity koszt zmiany lokalizacji w porówna niu z opcją pozostania w dotychczasowym budynku.
Najpierw liczby, potem decyzje
Decyzja o tym, czy pozostać w dotychczasowym magazy nie, czy przenieść operacje w nowe miejsce, wymaga czasu, rzetelnych danych i porównania realnych scenariuszy ryn kowych. Newmark Polska rekomenduje rozpoczęcie rene gocjacji na około 12 18 miesięcy przed końcem obowiązują
cej umowy. Taki horyzont daje najemcy komfort działania i pozwala przejść pełny proces decyzyjny bez presji czasu. Punktem wyjścia jest analiza aktualnej sytuacji operacyjnej i kosztowej – sprawdzenie, czy obecna powierzchnia nadal wspiera biznes i plany rozwoju. Równolegle warto zwery fikować dostępne na rynku alternatywy, nawet jeśli sce nariuszem bazowym jest pozostanie w dotychczasowym obiekcie. To pozwala realnie ocenić pozycję negocjacyjną i zakres możliwych ustępstw. W praktyce chodzi o porównanie kilku realnych opcji i spo kojne przejście przez nie krok po kroku. Pod uwagę brane są nie tylko stawki czynszu czy koszty adaptacji, ale też koszty pracy, relokacji, opłaty eksploatacyjne i ryzyka zwią zane z codziennym funkcjonowaniem operacji. Zadaniem doradcy jest zebranie tych wszystkich elementów w całość i pomoc w wyborze rozwiązań, które faktycznie mają sens z punktu widzenia biznesu. Na tej podstawie powstaje krót ka lista opcji, a dopiero potem rozpoczynają się właściwe negocjacje – najpierw warunków komercyjnych, a następ nie zapisów umowy.
Im bardziej magazyn został dopasowany do konkretnych procesów najemcy, tym większa będzie jego skłonność do pozostania w obiekcie.
Jakie tematy trafiają na stół?
Dla najemców kluczowe staje się kompleksowe dopaso wanie warunków umowy do aktualnych potrzeb firmy, a czynsz jest tylko jednym z elementów szerszej układanki. W praktyce na stole negocjacyjnym najczęściej pojawia ją się kwestie związane z zakresem i finansowaniem prac adaptacyjnych oraz ASTI (Above Standard Tenant Impro vements – ponadstandardowe dostosowania), zasadami indeksacji czynszu, wysokością i rozliczaniem opłat eks ploatacyjnych oraz strukturą zachęt finansowych. Według eksperta, coraz większą wagę zyskują również elementy techniczne. Najemcy renegocjują zakres modernizacji obiektów, odświeżenie powierzchni, poprawę parametrów posadzki czy możliwość instalacji nowych maszyn i linii technologicznych. W wielu przypadkach to właśnie te kwe stie przesądzają o decyzji o przedłużeniu umowy, ponieważ pozwalają dostosować istniejący magazyn do zmieniają cych się procesów bez konieczności kosztownej relokacji. Jednym z kluczowych czynników wpływających na wa runki komercyjne nadal pozostaje długość kontraktu. Im dłuższa umowa, tym większa skłonność wynajmujących do ustępstw – zarówno w zakresie czynszu, jak i pakietu za chęt czy zakresu prac adaptacyjnych. Dlatego też klauzule wcześniejszego wyjścia z umowy (tzw. break option) poja wiają się dosyć rzadko. Kontrakt pięcioletni z możliwością wypowiedzenia po trzech latach, dla właścicieli budynków, w praktyce oznacza umowę trzyletnią i tak też jest wyce niany pod względem ryzyka oraz oferowanych warunków.
AWERSJA DO NEGATYWNEGO PERFEKCJONIZMU EUROPEJCZYKÓW
Prof. dr hab. Wojciech Paprocki
Współzałożyciel ThinkBigThank
Podczas XI Kongresu Ekonomistów PTE przedstawiam moją ocenę funkcjonowania europejskiego rynku usług transportu drogowego rzeczy oraz swoje poglądy dotyczące perspektywy zmian. Na tym rynku przewoźnicy zarejestrowani w Polsce zajmują dominującą pozycję, co jest efektem ich bardzo dużego zaangażowania w rozwój swojego biznesu. Na rynku obejmującym terytorium krajów członkowskich Unii Europejskiej zachowanie prywatnych przedsiębiorców jest zróżnicowane, a działania regulatora bywa nadmiernie aktywne i w wielu okazjach niekonsekwentne. Funkcjonowanie rynku usług transportu drogowego rzeczy ma bardzo duże znaczenie gospodarcze, co uzasadnia wnikliwą analizę poświęconą perspektywom zmian na tym rynku.
W 2025 r. nasiliła się debata dotycząca sytuacji gospodar czej w Europie. Oczywiście w centrum zainteresowania są dane o wzroście gospodarczym głównych krajów. W Niem czech nie ma tego wzrostu, we Francji wzrost PKB z pozio mu 1,2% obniży się zapewne do 0,7% w 2025 r., we Wło szech wzrost PKB utrzymuje się w minionych kwartałach poniżej 1,0%. Coraz większa liczba komentatorów przy
łącza się do negatywnej oceny funkcjonowania UE, która została sformułowana z raporcie Draghiego opublikowa nym w lecie 2025 r. Jörg Kukies, były minister federalny finansów w Niemczech, wyraził bardzo ostrą krytykę, że w Europie, w przeciwieństwie do Azji, a przede wszystkim do USA, od lat dominuje tendencja, aby wszelkie działa nia społeczne i gospodarcze perfekcyjnie uregulować.
To prowadzi do dominacji kultury „negatywnego perfek cjonizmu”.
W Polsce ocenianie rozwoju gospodarczego, który trwa od zapoczątkowanej w 1989 r. transformacji ustrojowej, wśród wielu wątków analizy, uwzględnia zaangażowanie Polaków na rynku pracy u zachodniego sąsiada. W szczy towym okresie, tj. w latach 2011 2015, w Niemczech praco wało ponad 200 tysięcy Polaków. Ta liczba uległa istotnej redukcji, bowiem w 2024 r. w budownictwie i rolnictwie oraz w pozostałych gałęziach gospodarki w Niemczech było zatrudnionych już tylko 80 tysięcy Polaków. Publi kowane dane nie uwzględniają jednak jednego ważnego zjawiska. Otóż po drogach w Niemczech od lat porusza się duża liczba samochodów ciężarowych, które są zare jestrowane w Polsce, a zawód kierowcy w tej flocie wyko nują zarówno Polacy, jak i przebywający legalnie w Polsce Ukraińcy, Białorusini oraz przedstawiciele wielu innych krajów, głównie z Azji Centralnej. Biorąc pod uwagę, że po niemieckich drogach porusza się ponad 1,1 mln samocho dów ciężarowych o masie DMC powyżej 7,5 t, a 22,5% przy chodów z Maut (opłat drogowych) opłacają przewoźnicy zarejestrowani w Polsce, można szacować, że codziennie na terenie Niemiec znajduje się co najmniej 100 tysięcy kierowców zatrudnionych w Polsce. Zatem to kierowcy są najliczniejszą grupą zawodową pracowników polskich przedsiębiorstw, która na terenie Niemiec (oraz innych krajów Europy Zachodniej i Centralnej) wykonuje swoje obowiązki.
Stabilna flota
W 2024 r. w Europie było zarejestrowanych ok. 6,5 mln pojazdów użytkowych średniej (N2) i ciężkiej (N3) klasy. Liczebność tej floty od wielu lat jest względnie stabilna. W Polsce zarejestrowane jest 1,2 mln tych pojazdów, które są eksploatowane przede wszystkim przez przewoźników krajowych i międzynarodowych. Część tej floty użytku ją przedsiębiorstwa przemysłowe, budowlane i rolnicza, a także rzemieślnicy, organizacje handlowe i przedsię biorstwa komunalne, które preferują model samoobsłu gi transportowej. W przeciwieństwie do przewoźników zarobkowych należących głównie do grupy małych i mi kro przedsiębiorstw, użytkownicy taboru własnego nie koncentrują się na rachunku marży zysku jako kryterium mikroekonomicznej efektywności eksploatacji pojazdów. W ich ocenie najważniejszy jest efekt funkcjonalny wyni kający ze swobody dysponowania taborem. Zarówno w Polsce, jak i w innych krajach Europy, w bran ży transportu drogowego dominują małe i mikro przed siębiorstwa. Od 2018 r., z którego pochodzą dane zawarte w analizie struktury wielkości przewoźników drogowych, nie nastąpiły istotne zmiany. Średnia liczba pojazdów za rejestrowanych w jednym przedsiębiorstwie utrzymuje się w przedziale od 3,3 do 19,0 sztuk, przy czym w Polsce wy nosiła 7,8 pojazdu, gdy średnia dla UE była bardzo zbliżona i wynosiła 7,6 pojazdu.
W Europie przewozy drogowe realizowane poza krajem, w którym jest zarejestrowany przewoźnik, ale w obrębie
W 2024 r. w Europie było zarejestrowanych ok. 6,5 mln pojazdów użytkowych średniej (N2) i ciężkiej (N3) klasy. Liczebność tej floty od wielu lat jest względnie stabilna.
terytorium krajów członkowskich UE, traktuje się jako przewozy międzynarodowe zgodnie z konwencją o umo wie międzynarodowego przewozu drogowego towarów (CMR) z 1956 r. Choć w Traktacie o funkcjonowaniu Unii Europejskiej z 2012 r. zakazuje się stosowania ograniczeń w swobodnym świadczeniu usług, to przewoźnicy z każ dego kraju członkowskiego UE muszą ubiegać się o licen cję przewoźnika międzynarodowego aby móc wykonać usługę transgraniczną. Dodatkowo dla każdego zareje strowanego pojazdu użytego do wykonania przewozów międzynarodowych musi być wydany wypis z licencji przewoźnika. W Europie potrzeby logistyczne wynikające z prowadzenia wymiany towarowej między krajami człon kowskimi są duże, a szczególnie w relacjach sąsiedzkich, w tym polsko niemieckich. Istnienie bardzo szczegóło wych regulacji dotyczących międzynarodowych przewo zów drogowych wymusza tworzenie dużych zbiorów da nych prezentujących tę formę działalności gospodarczej. Wiadomo, że 31 grudnia 2024 r. w Polsce flota pojazdów dopuszczonych do przewozów międzynarodowych obej mowała 305,2 tysięcy samochodów ciężarowych o DMC powyżej 3,5 t oraz 37,7 tysięcy samochodów dostawczych o DMC między 2,5 a 3,5 t. Mimo obowiązywania wielu obowiązków sprawozdawczych w Europie dostępnych jest mniej danych o funkcjonowaniu rynku niż w USA. Wyni ka to z faktu, że władza publiczna na szczeblu unijnym i krajowym nie wykreowała kompetencji do analizy pro cesów gospodarczych, a koncentruje się na cyklicznym prezentowaniu statycznego obrazu gospodarki. Obsadę kierowców dla pojazdów wyjeżdżających za granicę prze woźnicy z Polski pozyskali w latach 90. minionego wieku rekrutując mężczyzn, którzy w trakcie służby wojskowej uzyskali odpowiednie kwalifikacje. W wielu regionach kraju utrzymywało się bezrobocie, a perspektywa pozy skania nowej pracy w okolicy była bardzo niska. Wówczas powstała duża zbiorowość kierowców, którzy godzili się na wykonywanie pracy wymagającej opuszczenie miejsce zamieszkania na wiele dni lub tygodni. Część tego czasu spędzali w kabinie samochodu oczekując nawet kilka dób na przekroczenie granicy między Polską a innymi kraja mi, położonymi zarówno za zachodnią i południową, jak i wschodnią granicą. Po 2004 r. doszło wyeliminowania odpraw na granicach wewnątrzunijnych, ale oczekiwa nie pozostało na granicy wschodniej. Wraz z postępującą ekspansją przewoźników zarejestrowanych w Polsce rosły potrzeby kadrowe. W pierwszej i drugiej dekadzie, a tak że na początku trzeciej dekady XXI w. pozyskano kierow ców ze Wschodu. Pod koniec 2022 r. zatrudnionych było
127,3 tysięcy Ukraińców oraz 28,5 tysięcy Białorusinów. W ciągu kolejnych 24 miesięcy liczebność kierowców się zmieniła, Ukraińców pozostało 76,3 tysiąca, natomiast przybyło Białorusinów – ich liczba wzrosła do 56,0 tysięcy kierowców. Odejście z pracy wielu Ukraińców nie zostało zrekompensowane w pełni, mimo, że w latach 2022 2024 wzrastało zatrudnienie kierowców z innych krajów, m.in. Uzbekistanu, Gruzji i Mołdawii.
W Europie potrzeby logistyczne wynikające z prowadzenia wymiany towarowej między krajami członkowskimi są duże, a szczególnie w relacjach sąsiedzkich, w tym polsko-niemieckich.
Pomijane zagadnienie
W literaturze z zakresu ekonomiki transportu lub z zakre su zarządzania przedsiębiorstwem transportowym pomi jane były do tej pory kwestie zróżnicowania charakteru pracy kierowcy i jego wpływu na organizację procesów przewozowych. W trzeciej dekadzie XXI w. dostrzeżono takie zjawisko i poddano je analizie. W Europie uwaga kon centruje się na zależnościach między czasem pracy i wy poczynku kierowcy a pożądanymi warunkami socjalnymi, które są lub powinny być zapewnione kierowcom. W USA od początku drugiej prezydentury D. Trumpa ważnym problemem stało się zróżnicowanie postawy kierowców ze grona ludności posiadającej stałe więzi z lokalnymi spo łecznościami, głównie ze środowisk angielskojęzycznych, wobec postawy kierowców z kręgu osób, które przybyły do USA z Ameryki Łacińskiej w ostatnich kilku latach. W obu regionach świata dostrzeżono, że kadrę kierowców dzieli się na dwie grupy. Pierwsza z nich, najliczniejsza, poszu kuje pracy, która jest wykonywana w systemie zmiano wym, co pozwala na codzienny powrót do stałego miejsca zamieszkania. Ci kierowcy są gotowi jedynie do wykony wania przewozów lokalnych, tzw. last mile, np. związa nych z dystrybucją paczek, realizacją dostaw z lokalnego centrum logistycznego do okolicznych placówek handlu detalicznego. Drugą grupę tworzą kierowcy, którzy są go towi wyruszać w trasę i wykonywać zadania zawodowe przez wiele dni lub nawet kilka tygodni. W ramach tej gru py wyłaniają się dwie podgrupy. Pierwszą tworzą kierow cy, którzy podejmują się realizacji przewozów regional nych, a nawet międzynarodowych o krótkim zasięgu. To kierowcy, którzy rozpoczynając transport na dystans 300 km lub dłuższy wiedzą, że w ciągu jednego dnia roboczego nie dotrą do miejsca rozładunku i w powrotnej drodze nie wykonają drugiego zadania transportowego. Ci kierowcy oczekują jednak, że termin ich powrotu będzie mieć miej sce w tym samym tygodniu, a weekend będą mogli spędzić w stałym miejscu zamieszkania. Ta podgrupa kierowców wykonuje przewozy tzw. first mile, czyli przewozów zaspo kajających potrzeby logistyczne stale współpracujących
partnerów łańcuchów dostaw, bądź też przewozów zwią zanych z obsługą transportową eksporterów i importerów zlokalizowanych w obrębie zaplecza portu morskiego. Drugą podgrupę kierowców tworzą „marynarze lądowi”. Są to mężczyźni (w tej zbiorowości kobiety stanowią bar dzo nieliczne wyjątki), którzy pracę w kabinie samochodu ciężarowego traktują jako formę realizacji swojej potrze by permanentnego ruchu i docierania do ciągle nowych celów. Obok motywów wynikających z nastawienia emo cjonalnego w tej podgrupie kierowców silną motywację stanowi chęć zarobienia w krótkim czasie relatywnie większych pieniędzy. Są gotowi ciężko i długo pracować, akceptują bardzo niski standard socjalny, ale chcą szybko uzbierać pieniądze niezbędne do życia po zakończeniu pracy w charakterze kierowcy. Ta podgrupa kierowców wykonuje zadania przewozowe tzw. middle mile, np. na stępujące po sobie przewozy między różnymi regionami kontynentu. Wyjeżdżają ze swojego kraju realizując prze wozy z eksportowanymi towarami, a kończą cykl zadań realizując przewozy z importowanymi towarami. W nie których przypadkach ci kierowcy pozostawiają samochód za granicą swojemu zmiennikowi i wracają do kraju auto busami lub samolotami. Przewoźnicy drogowi zarejestrowani w Polsce, należą przede wszystkim do polskich przedsiębiorców (kapitał krajowy), ponad 90% tych podmiotów jest zaliczane do małych i mikro przedsiębiorstw. Część przedsiębiorców, którzy podejmowali działalność gospodarczą jako biznes rodzinny, kontynuuje ją, mimo istotnego zwiększenia po tencjału swojego przedsiębiorstwa, jako zarejestrowaną działalność osoby fizycznej. W grupie średnich i dużych przedsiębiorstw, które w Polsce są zarejestrowane jako spółki prawa handlowego, jest kilkadziesiąt podmiotów z kapitałem zagranicznym. Są to najczęściej spółki córki należące do dużych organizacji prowadzących działalność przewoźnika drogowego obok innej działalności zaliczanej do branży logistycznej (spedycja, gospodarka magazyno wa, inne usługi). W minionych latach, wraz z coraz głębszą penetracją europejskiego rynku międzynarodowych prze wozów drogowych, przewoźnicy z Polski zwiększali wolu men pracy przewozowej (liczonej jako iloczyn masy ładun ku oraz odległości jego przewozu) w czterech segmentach rynku usług: w przewozach krajowych, w przewozach związanych z obsługą eksporterów i importerów ze swoje go kraju (export/import), w przewozach między nadawcą i odbiorcą ładunków zlokalizowanych w dwóch różnych krajach na terytorium UE (cross trade) oraz w przewozach wykonywanych wewnątrz innego kraju członkowskiego UE (cabotage). W 2024 r. praca przewozowa wykonywa na przez przewoźników zarejestrowanych w Polsce osią gnęła łącznie 368,3 mld tkm. Stanowiło to 19,35% pracy przewozowej wykonanej przez całą branżę transportową w krajach UE. Pozycja przewoźników z Polski jest jeszcze silniejsza, jeśli uwzględniona jest jedynie praca przewozo wa wykonywana w relacjach międzynarodowych (export/ import oraz cross trade) oraz na terenie innego kraju (ca botage). Oceniając działanie przewoźników z Polski w tych
segmentach rynku widać, że ich udział osiągnął 32,6%, co oznacza, że aż jedna trzecia ładunków w tych relacjach zo stała obsłużona przez usługodawcę z Polski.
W literaturze z zakresu ekonomiki transportu lub z zakresu zarządzania przedsiębiorstwem transportowym pomijane były do tej pory kwestie zróżnicowania charakteru pracy kierowcy i jego wpływu na organizację procesów przewozowych.
Ukryta dominacja
Wartości zagregowane nie dają wystarczająco wnikliwego obrazu, aby dostrzec dominującą pozycję przewoźników z Polski na wielu rynkach relacyjnych w Europie. Dane z lat 2023 i 2024 wskazują, że w czterech relacjach cross trade ponad 50% przewozów wykonują oni, a przewoźni cy z obu krajów prowadzących wymianę towarową łącznie nie obsługują nawet połowy tego potoku. Za kierownicą sa mochodów ciężarowych jeżdżących za granicą przeważają osoby, które ukończyły 55 lat. Do zawodu kierowcy zgła sza się jedynie nieliczna grupa młodych osób. Z prognoz dotyczących sytuacji na rynku pracy wynika, że z każdym rokiem bilans odejścia z zawodu i wejścia do tego zawo du będzie coraz bardziej ujemny. Nasila się zagrożenie, że w Europie Zachodniej zabraknie kierowców, którzy będą gotowi wykonywać przewozy cross trade.
W obliczu deficytu kierowców w Europie Zachodniej rosną szanse na sukces przewoźników z Polski. Jeśli będą dyspo nować odpowiednią liczną kadrą kierowców gotowych do wykonywania zadań pozostając przez wiele tygodni poza stałym miejscem zamieszkania, to mogą skutecznie akwi rować zlecenia wśród załadowców ze Skandynawii, Wiel kiej Brytanii i Irlandii oraz w krajach Europy Zachodniej łącznie z Włochami. Ich konkurentami są przede wszyst kim przewoźnicy z Litwy, gdzie funkcjonują silne przed siębiorstwa transportowe zatrudniające wielu imigrantów. Głębokie zmiany strukturalne występujące na europej skim rynku usług transportu drogowego rzeczy w minio nych 35 latach były kreowane przez wielu interesariuszy. Podstawową rolę odgrywały przedsiębiorstwa prywatne w Europie Zachodniej świadczące usługi przewozowe, które zderzyły się z konkurencją z powstałymi w Europie Centralnej nowymi usługodawcami, a także przedsiębior stwa prywatne z Europy Zachodniej, które występując w roli usługobiorców coraz powszechniej korzystały z tań szych usług świadczonych przez przewoźników z Europy Centralnej. Przewoźnicy i załadowcy z Europy Zachodniej ujawnili głęboki konflikt wzajemnych interesów, gdyż jed ni zostali zmuszeni do ograniczenia swojej roli na rynku i pomniejszyli swoje aktywa, a drudzy przestawiając się na import usług zaspokajali potrzeby logistyczne po niższych
kosztach mogli zwiększyć akumulację zysków. W całej UE ani po stronie podażowej, ani po stronie popytowej ryn ku usług, nie wyłoniły się podmioty, które miałyby na tyle duży potencjał gospodarczy, aby móc podjąć próbę narzu cenia praktyk monopolistycznych. Rozproszenie uczest ników rynku stanowi przesłankę, aby zgodnie z teoriami ekonomicznymi powstrzymać się od regulowania rynku. Jednak pokusa wykorzystania przez władzę publiczną oka zji do ingerowania w funkcjonowanie rynku była tak silna, że po 2004 r., tj. po rozszerzeniu UE, z dużym zaangażowa niem przedstawiciele progresywnych partii politycznych oraz wspierający ich urzędnicy aparatu unijnego, wprowa dzali z każdym rokiem coraz więcej regulacji. Podstawo wymi przesłankami były i są:
• troska o bezpieczeństwo ruchu drogowego, która uzasadnia stosowanie limitu czasu pracy za kierow nicą,
• troska o warunki socjalne kierowców, która uzasad nia regulowanie czasu odpoczynku kierowców oraz warunków socjalnych zapewnianych kierowcom w trakcie wykonywania zadań wymagających od nich pozostawanie wiele dni lub nawet tygodni poza stałym miejscem zamieszkania,
• promowanie nowych technologii, które pozwalają obniżyć emisję zanieczyszczeń, drgań i hałasu, a tak że emisję gazów cieplarnianych przez samochody ciężarowe.
Zbyt wiele regulacja
Liczba regulacji, które zostały wprowadzone na szczeblu unijnym oraz na szczeblu państwowym, a nawet na szcze blu terytorialnej władzy samorządowej, jest bardzo duża i w każdym roku wzrasta. W UE obowiązuje zbyt wiele re gulacji, które stały się gorsetem dla całego systemu spo łeczno gospodarczego w Europie. Środowiska biznesowe reprezentujące zarówno załadowców, czyli usługobiorców, jak i przewoźników i spedytorów oraz operatorów logi stycznych, czyli usługodawców, nie były i nie są w stanie skutecznie przeciwstawić się presji ze strony ustawodawcy oraz aparatu administracyjnego. Ciągle są przedstawiane nowe projekty regulacji, które są poddawane konsulta cjom. Ze względu na rozproszenie usługodawców, którzy reprezentują różne grupy biznesowe oraz grono przed siębiorstw z różnych krajów członkowskich, przewagą w procesie tworzenia kolejnych regulacji dysponują po litycy oraz urzędnicy. Efektem permanentnego procesu rozszerzania regulacji jest utrata kontroli, które z przepi sów faktycznie przyczyniają się do poprawy dobrostanu (wellbeing) mieszkańców UE oraz promują wzmacnianie zdolności europejskiej gospodarki do konkurowania na globalnym rynku. Trwa działanie, które można nazwać perfekcjonalizacją regulacji. Chodzi o coraz precyzyjniej sze sterowanie procesem dystrybucji zasobów, którymi dysponują mieszkańcy Europy, natomiast zaniedbywane jest działanie na rzecz podnoszenia innowacyjności i pro duktywności potencjału gospodarki krajów członkowskich UE. Deklarowane jest m.in. wspieranie sektora małych
i mikro przedsiębiorstw, a w rzeczywistości twory się re gulacje, które przygniatają te podmioty. Faktem jest, że po 2004 r. przewoźnicy zarejestrowani w Polsce, a także na Litwie i w Rumunii, wyparli z wielu segmentów rynku europejskiego przewoźników z Francji, Holandii i Niemiec. Przewoźnicy z Europy Zachodniej po zostają niezastąpieni w segmencie usług, które są realizo wane w relacjach regionalnych, tj. w segmencie „last mile”. Dystrybucja towarów do sieci tradycyjnych placówek han dlu detalicznego, obsługa transportowa placów budów i regionalnych producentów żywności w ponad 90% jest realizowana przez przewoźników kontynuujących dzia łalność rozpoczętą w okresie odbudowy i rozwoju gospo darek zachodnioeuropejskich, czyli w latach 50., 60. i 70. minionego wieku. W pozostałych segmentach usług trans portowych dominującą rolę przejęli przewoźnicy z Europy Centralnej, którzy korzystają z przewagi konkurencyjnej wynikającej z niższych – o ponad połowę w porównaniu z Europą Zachodnią – kosztów pracy.
W całej UE ani po stronie podażowej, ani po stronie popytowej rynku usług, nie wyłoniły się podmioty, które miałyby na tyle duży potencjał gospodarczy, aby móc podjąć próbę narzucenia praktyk monopolistycznych.
Wskazywanie niskich kosztów pracy w Polsce i innych kra jach Europy Centralnej w porównaniu z krajami Europy Zachodniej nie wyjaśnia fenomenu sukcesu, który w mi nionych 35 latach osiągnęli przewoźnicy zarejestrowani w Polsce. Przede wszystkim w Europie Centralnej na prze łomie lat 80. i 90. minionego wieku inicjatywę wykazali przedsiębiorcy, którzy poczuli, że „w ich żyłach płynie olej napędowy zamiast krwi”. Sami siedli za kierownicę samo chodów ciężarowych, jakie były w dyspozycji. To były pro dukty przemysłu motoryzacyjnego w RWPG, dominowały samochody ciężarowe z Czechosłowacji. Polskie Jelcze ze względu na słabą konstrukcję oraz wysoką zawodność nie nadawały się do wykonywania przewozów na dalekie odle głości. Wykonywanie zadań kierowcy nie wystarczało, aby zdobyć zleceniodawców. Konieczne było zaangażowanie się w pracę w warsztacie, aby własnymi rękoma zapew nić sprawność taboru. Obsada kolejnych samochodów była powierzana sąsiadom, którzy widzieli we właścicielu przedsiębiorstwa swojego opiekuna i instruktora. Bezpo średnie relacje interpersonalne były ważne wówczas i po zostały jednym z najważniejszych czynników kreujących przewagę małych i mikro przewoźników na rynku. Pionie rzy prywatnego transportu drogowego od początku swojej działalności wykazywali skłonność do działania na granicy prawa i ta cecha charakteryzuje ich nadal. Kto chciał funk cjonować zgodnie z wszystkimi przepisami, był skazany na
wyeliminowanie z rynku. Dotyczyło to regulacji o czasie pracy kierowcy, o warunkach socjalnych w miejscu odpo czynku, a także regulacji podatkowo celnych odnoszących się do obrotu paliwami, jak również przewozem różnych towarów przez granicę bez ich deklarowania służbom cel nym. Właściciele przedsiębiorstw przewozowych akcep towali zachowania kierowców, które były i są niezgodne z obowiązującymi przepisami.
Słabości polskich przewoźników Przedsiębiorcy w Polsce, podobnie jak we wszystkich kra jach w Europie, wykazują także słabości. Nie mają kom petencji, aby racjonalnie adoptować swój biznes do zmie niających się warunków. Wobec zmian, które zachodzą w związku z transformacją cyfrową i energetyczno klima tyczną przyjmują postawę obronną, wyrażając w imieniu dużej części swojego środowiska oczekiwanie, że władza publiczna podejmie kroki chroniące ich dorobek bizneso wy. W latach 10. dostrzegły w funkcjonowaniu cyfrowych giełd frachtowych nowe możliwości pozyskiwania zleceń od coraz szerszego kręgu usługobiorców. Kierując się chę cią zapewnienia lepszego wykorzystaniu swojego poten cjału preferowały budowanie nowych relacji bez należytej weryfikacji zleceniodawców oraz warunków wykonania usługi. Właściciele, którzy sami są zaangażowani w dzia łalność operacyjną swojego przedsiębiorstwa, ujawniają skłonność do akceptacji warunków handlowych, które sprzyjają powiększeniu obrotów (cash flow), ale nie zapew niają uzyskania ceny przewyższającej koszty bezpośrednie realizacji poszczególnych usług wraz z odpowiednim na rzutem kosztów pośrednich oraz marży zysku niezbędnej dla utrzymania przedsiębiorstwa w należytej kondycji. Popularne korzystanie z formy zarejestrowanej działal ności gospodarczej nie sprzyja zwiększaniu umiejętności poprawnej analizy ekonomicznej przedsiębiorstwa, w tym wyceny wartości netto posiadanych aktywów. Występują ce po 2021 r. zjawisko drastycznego obniżenia się marży zysku w branży spowodowało, że w Polsce, podobnie jak w innych krajach europejskich, pokolenie doświadczo nych przedsiębiorców często nie znajduje sukcesorów w swojej rodzinie. Jednocześnie nie potrafi sprzedać posia danego przedsiębiorstwa, gdyż nie jest w stanie przekonać potencjalnych inwestorów do przeprowadzenia koncen tracji kapitałowej i centralizacji organizacyjnej potencjału kadrowego i rzeczowego w transporcie drogowym.
Wskazywanie niskich kosztów pracy w Polsce i innych krajach Europy Centralnej w porównaniu z krajami Europy Zachodniej nie wyjaśnia fenomenu sukcesu, który w minionych 35 latach osiągnęli przewoźnicy zarejestrowani w Polsce.
Faktem jest, że po 2004 r. przewoźnicy zarejestrowani w Polsce, a także na Litwie i w Rumunii, wyparli z wielu segmentów rynku europejskiego przewoźników z Francji, Holandii i Niemiec.
W Europie występuje zróżnicowanie postaw przedsię biorców wobec tendencji rozbudowy regulacji. Zjawisko istotnego zmniejszania się liczby małych i mikro przedsię biorstw w Europie Zachodniej jest przejawem pasywnego podejścia do wprowadzanych przepisów. Lepiej jest się wy cofać z biznesu niż pozostawać pod presją kontroli, czy co raz bardziej skomplikowane i wzajemnie wykluczające się regulacje są bezbłędnie stosowane. W minionych trzech dekadach odmienne zachowanie było obserwowane w Eu ropie Centralnej, gdzie silna awersja przedsiębiorców do regulacji przejawiała się w oportunistycznym zachowaniu. Deklarowano dostosowywanie się do przepisów i kontynu owano stosowanie starych praktyk, licząc na to, że aparat administracji unijnej oraz poszczególnych państw człon kowskich nie jest w stanie skutecznie skontrolować setek tysięcy małych i mikro przedsiębiorstw. Transformacja cyfrowa powoduje, że jednak aparat administracyjny staje się jednak coraz sprawniejszy, a bardzo szczegółowe kon trole mogą być przeprowadzone bez konieczności bezpo średniego kontaktu urzędników z kierowcami oraz właści cielami przedsiębiorstw przewozowych.
Sukces polskich przewoźników drogowych nie jest do ceniany przez władze publiczne w Polsce. NBP oraz GUS dostarczają dane zagregowane. Skoro od lat 90. minio nego wieku brakuje w Polsce ośrodka badawczego, któ ry prowadziłby stałe monitorowanie działania tej grupy przedsiębiorstw, to nie dostrzega się, jak duże znaczenie makroekonomiczne mają usługi typowe dla gospodarki analogowej, czyli usługi przewozu drogowego ładunków. Jeśli z danych Eurostat wynika, że samochody ciężarowe zarejestrowane w Polsce w 2024 r. wykonały przebieg ok. 15 mld wozokilometrów, to można negatywnie weryfiko wać publikowane dane, że cała wartość eksportu usług w Polsce wynosiła 60 mld złotych. Przy wycenie, że war tość usługi związana z przebiegiem 1 km wykonanym przez samochód ciężarowy wynosi 1 euro, to eksport usług przewoźników międzynarodowych należy wycenić na co najmniej 65 mld złotych. Jeśli uzna się, że transformacja cyfrowa oraz energetyczno klimatyczna doprowadzi do podwyższenia wartości usług świadczonych przez prze woźników drogowych, to przy utrzymaniu wielkości pracy przewozowej świadczonej poza granicami Polski, wartość eksportu usług wzrośnie, a skala wzrostu może być bardzo dynamiczna.
Pojawienie się barier, które ograniczają funkcjonowanie gospodarki, staje się impulsem do zmian. Narastający deficyt kierowców gotowych do pracy na terenie Europy
Zachodniej wywołuje zaangażowanie się liderów branży transportowej do poszukiwania nowych rozwiązań prowa dzących do minimalizowania negatywnych konsekwencji tego deficytu. Rozwój i upowszechnienie technologii cy frowych otwiera nowe perspektywy. Aby móc wykorzysty wać duże zbiory danych, które pochodzą z różnych źródeł, konieczne jest zintegrowanie operacji, w których uczest niczą załadowcy (usługobiorcy) oraz przewoźnicy i inno wacyjni pośrednicy (usługodawcy). Dzięki zastosowaniu agentów AI (sztucznej inteligencji) są już wdrażane roz wiązania, które pozwalają lepiej wykorzystywać posiadane zasoby, w tym potencjał kadrowy kierowców. Podobnie jak w funkcjonowaniu zakładów wytwórczych (fabrykach), w procesie operacyjnym transportu drogowego można precyzyjnie planować i w czasie rzeczywistym (online) reagować na odstępstwa w realizacji zadań w stosunku do harmonogramu ich realizacji.
Konkluzje
1. Europejskim politykom i urzędnikom trudno jest się przyznać, że w wielu obszarach wywołali zjawiska i pro cesy znacznie odbiegające od wytyczonych celów polityk publicznych. Funkcjonowanie transportu drogowego obsługującego wymianę towarową między partnerami zlokalizowanymi w odległości powyżej 300 km charakte ryzuje ograniczona podatność na poddanie procesu ope racyjnego szczegółowej kontroli. Mimo rozwoju techno logii telekomunikacyjnych oraz przetwarzania danych, zachowanie kierowcy pozostającego przez wiele dni poza macierzystą bazą jest bardzo utrudnione. Im regulacje stawały się bardziej szczegółowe, tym kontrola ich prze strzegania stawała się trudniejsza. Skoro przewozów nie wykonują (jeszcze) pojazdy autonomiczne, to sukces na rynku uzyskują małe przedsiębiorstwa, których właści ciele ujawniają awersję do negatywnego perfekcjonizmu, wykazują natomiast zdolność do utrzymywania relacji in terpersonalnych z kierowcami kreatywnie wykonujący mi swoje zadania w ciągle zmieniających się warunkach. 2. W Polsce władze publiczne wykazują powściągliwość w adoptowaniu regulacji unijnych oraz zabiegają, choć nie zawsze skutecznie, aby nie wprowadzać kolejnych re gulacji. Jeśli dojdzie w Polsce do implementacji kolejnych regulacji oraz będą prowadzone na skalę powszechną kontrole ich stosowania, to reakcją przewoźników będzie zmniejszenie potencjału. Skutkiem będzie zmniejszenie sprzedaży usług na zlecenie zagranicznych usługobior ców, a tym samym zmniejszenie wartości eksportu usług przewozowych.
3. Ponieważ w Polsce jest zatrudnionych znacznie więcej kierowców, niż jest to niezbędne dla zaspokojenia po trzeb transportowych krajowych usługobiorców, to spa dek liczby kierowców wywołany zmianami demograficz nymi nie doprowadzi do wyraźnie odczuwanego deficytu kierowców w przewozach krajowych. Jeśli za granicą de ficyt kierowców będzie silnie odczuwany, to przewoźnicy zarejestrowani w Polsce będą zainteresowani kierowa niem swojego potencjału kadrowego i taboru do wykony
wania zadań transportowych w Europie Zachodniej. To może wywołać relatywny brak kierowców w kraju, zatem ci, którzy pozostaną mogą w przyszłości żądać relatywnie wyższego wynagrodzenia.
Pojawienie
się
barier, które
ograniczają funkcjonowanie gospodarki, staje się impulsem do zmian.
4. Zaostrzenie się niedoboru usług przewozowych w relacjach cross trade może wywołać wzrost stawek frachtowych, które przewoźnicy zarejestrowani w Polsce otrzymują od usługobiorców z Europy Zachodniej. Kon sekwencją może być wzrost rentowności działania prze woźników drogowych za granicą, co sprawi, że wartość ich usług będzie porównywalna z wartością usług bizne sowych także eksportowanych z Polski za granicę (choć nie tylko do Europy Zachodniej). W niektórych obszarach rozwijającej się gospodarki cyfrowej dojdzie do sytuacji, iż obsługa procesów analogowych (przewozy drogowe) przez kierowców o standardowych kompetencjach bę dzie porównywalnie wysoko rentowna jak świadczenie usług przy wykorzystaniu zaawansowanych technologii cyfrowych i zaangażowaniu pracowników o bardzo wyso kich kompetencjach.
5. W procesie operacyjnym, które jest realizowany w seg mencie przewozów cross trade, występuje wiele rezerw. Ich eliminowanie przyczyni się do podwyższenia efek tywności wykorzystania zasobów, w tym potencjału ka drowego. Małe i średnie przedsiębiorstwa z polskim kapi tałem mogą wykorzystać szanse, które powstały w wyniku rozwoju i upowszechnienia technologii cyfrowych. Te podmioty mogą potwierdzić zdolność do przygotowania
i wdrożenia innowacyjnych rozwiązań, których zalety wynikają z nowatorskiego wykorzystania wielu dużych zbiorów danych po zintegrowaniu działalności operacyj nej wielu podmiotów. W Europie, podobnie jak w USA i w Azji, dopiero rozpoczęła się era wykorzystywania rozwiązań sztucznej inteligencji. W segmencie B2B (bu siness to business), w przeciwieństwie do sytuacji w seg mencie B2C (business to consumer), liderzy high tech występujący w roli operatorów platform cyfrowych, nie dysponują przewagą nad małymi i średnimi innowatora mi. Doświadczenie dotyczące rozwoju i upowszechnia nia (pochodzącej z Niemiec) koncepcji Przemysł 4.0 na całym świecie wskazuje, że w segmencie B2B rozstrzyga jące znaczenie ma zdolność innowatorów do pozyskania zaufania ze strony partnerów biznesowych. W dużych i wielkich organizacjach budowanie więzi opartych na za ufaniu jest z tego powodu trudne, iż im większy jest krąg zaangażowanych partnerów, tym szybciej rośnie ryzyko wynikające ze zwiększającego się prawdopodobieństwa wystąpienia incydentów niszczących zaufanie.
6. Spedytorzy drogowi z polskim kapitałem, którzy będą ewoluować do roli integratorów procesów operacyjnych w przewozach drogowych i zapewnią zarówno wysoki po ziom jakości obsługi załadowców, jak i oczekiwany przez kierowców standard warunków pracy, w tym stabilnego harmonogramu powrotu do stałego miejsca zamieszka nia, mogą stworzyć nową grupę liderów w przewozach cross trade w Europie Zachodniej. Ich sukces spowoduje, że pozycja przewoźników drogowych zarejestrowanych w Polsce może być utrzymana na rynku europejskim. Ten sukces nie będzie wymuszony negatywnym perfekcjoni zmem unijnego regulatora, będzie natomiast efektem perfekcyjnego wykorzystywania rozwiązań gospodarki cyfrowej w zarządzaniu analogowymi procesami opera cyjnymi w transporcie drogowym rzeczy.
POLSKIE PORTY W GÓRĘ
W 2025 roku polskie porty odnotowały wzrost całkowitych obrotów w porównaniu z 2024 rokiem, choć rekordowy poziom z 2023 roku nie został osiągnięty. Łącznie przeładowano 141 mln ton ładunków, co jest drugim najwyższym wynikiem w historii polskich portów.
Ładunki drobnicowe były głównym motorem wzrostu, osiągając poziom 60,7 mln ton (+9,85%). Port Gdańsk od notował szczególnie silny wzrost (+16,58%), osiągnięty niemal w całości dzięki segmentowi kontenerowemu, ale odnotowano również bardzo dobre wyniki ro ro w Porcie Świnoujście.
W 2025 roku w polskich portach nastąpił dalszy spadek obrotów węgla i zboża, które zmniejszyły się odpowied nio o 10,98% i 16,97%. Wraz ze wzrostem przeładunków drobnicowych, zmiany te znacząco wpływają na strukturę ładunkową portów.
Obroty kontenerowe zakończyły rok 2025 wzrostem o 18,33% w porównaniu z 2024 rokiem, osiągając rekordo wy poziom 3 903 847 TEU. Port Gdańsk odnotował wzrost o aż 520 000 TEU (+23,22%). Port Gdynia po raz pierwszy przekroczył barierę 1 miliona TEU. Port Szczecin Świnouj ście również osiągnął rekord, notując prawie 110 000 TEU. W segmencie ładunków płynnych zaobserwowano wzrost o 5,25%, wynikający z rozwoju regularnych połączeń i mo dernizacji floty. Od 2024 roku Port Świnoujście obsługuje nowe regularne połączenie do Malmö, a prom Varsovia rozpoczął obsługę linii do Ystad. Z kolei Port Gdynia uru chomił połączenia do portów w południowej Szwecji, a także do portów w Europie Zachodniej. Ruch pasażerski pozostał stabilny, przy wzroście liczby pasażerów na regularnych liniach promowych o 0,95% i spadku liczby samochodów osobowych o 0,37%, co od
zwierciedla nieco wyższy wolumen ruchu pasażerów nie zmotoryzowanych. Obsłużono również łącznie 110 stat ków wycieczkowych, o 6 więcej niż w 2024 roku, z łączną liczbą 159 000 pasażerów na pokładzie.
Polskie porty wchodzą w rok 2026 z zaawansowanym port felem inwestycji infrastrukturalnych, obejmującym roz budowę terminali do obsługi drobnicowców, tankowców, gazowców i agro masowców. Projekty te mają na celu dal sze zwiększanie zdolności przeładunkowej, elastyczności operacyjnej i konkurencyjności portów w obsłudze zmie niającej się struktury ładunkowej.
Wyniki operacyjne polskich portów morskich
W 2025 roku polskie porty obsłużyły łącznie 140,9 mln ton, tj. o 3,13% więcej niż w 2024 roku (4,3 mln ton). Porty w Gdańsku i Szczecinie Świnoujściu odnotowały wzrosty odpowiednio o 3,93% i 7,53%. Port Gdynia zakończył rok z 4,43 procentowym spadkiem obrotów ładunkowych. Polskie porty konsekwentnie plasują się w pierwszej dzie siątce portów bałtyckich. Każdy z portów utrzymał swoją pozycję z 2024 roku – Port Gdańsk na drugim miejscu, Port Szczecin Świnoujście na siódmym, a Port Gdynia na dzie wiątym.
Ogółem polskie porty odnotowały wzrosty w drobnicy (+9,85%), paliwach (+2,70%) i pozostałych ładunkach masowych (+8,73%). Port Gdańsk odnotował szczególnie
wysokie obroty drobnicowe (+16,58%). Z kolei Port Szcze cin Świnoujście odnotował znaczny wzrost w paliwach płynnych (+22,71%), podczas gdy Port Gdynia odnotował dwucyfrowy spadek ( 20,11%) w tej samej grupie. W ciągu ostatniego roku zmienił się udział poszczególnych grup ładunkowych w polskich portach. Wszystkie porty ra zem odnotowały wzrost obrotów drobnicowych, co wzmoc niło udział tej grupy w strukturze ładunkowej. Dalsze spadki obrotów węgla i zboża jeszcze bardziej wzmocniły ten trend.
Polskie terminale kontenerowe
zakończyły rok 2025 wzrostem
o 18,33%.
Ładunki masowe
W 2025 roku węgiel i koks były grupą ładunkową o drugim największym spadku w ujęciu tonażowym – polskie porty obsłużyły o 1 154 400 ton mniej niż w 2024 roku. W przypad ku Portu Gdańsk spadek obrotów oznaczał o 849 400 ton mniej, w Porcie Gdynia – o 131 000 ton mniej, a w Porcie Szczecin Świnoujście – o 174 000 ton mniej. Spadek przeła dunków węgla w polskich portach w 2025 roku był konse kwencją połączenia czynników ekonomicznych i struktu ralnych. Obecny wolumen obsługiwany przez porty jest zbliżony do tego odnotowanego przed wybuchem wojny na Ukrainie w lutym 2022 roku. Po rekordowych latach 2022–2023 rynek przeszedł proces normalizacji, podczas którego przeładunki węgla były systematycznie ograniczane. Już w 2024 roku całkowity wolumen węgla i koksu w polskich portach spadł do poziomu odpowiadającego około połowie obrotów odnotowanych w rekordowych latach. W nadcho dzących latach należy spodziewać się dalszej redukcji obro tów węgla, co jest zgodne z prognozowanym spadkiem za potrzebowania na ten surowiec w sektorze energetycznym oraz trwającą transformacją struktury krajowej energetyki. Przeładunki zboża w 2025 roku spadły o 16,97%, co ozna czało spadek wolumenu o 1 787 700 ton. Największe zmniej szenie obrotów ładunkowych odnotowano w głównym porcie zbożowym Polski, Porcie Gdynia, gdzie wolumen spadł o 957 000 ton. Spadki odnotowano również w pozo stałych portach: w Porcie Szczecin Świnoujście o 19,67%, a w Porcie Gdańsk o 14,80%. Spadek przeładunków zboża w polskich portach w 2025 roku był wynikiem kilku czyn ników. Kluczowe znaczenie miały niskie ceny zboża na ryn ku światowym, które obniżyły konkurencyjność polskiego ziarna, a także poprawa sytuacji logistycznej dla eksportu ukraińskiego zboża. Jednocześnie rok 2025 przyniósł waż ne decyzje inwestycyjne w zakresie infrastruktury – Port Gdańsk ogłosił budowę Gdańskiego Agro Terminalu (GAT), obejmującą w pierwszym etapie budowę magazynu na Na brzeżu Szczecińskim, a w kolejnych etapach planowaną bu dowę kompleksu silosów na Nabrzeżu Wiślanym. Przeładunki rudy w polskich portach spadły w ubiegłym roku o 0,90%. Ruda jest obsługiwana głównie przez Port Szczecin Świnoujście, który odnotował spadek obrotów o 5,19%, co miało kluczowy wpływ na wynik całej grupy
ładunkowej w skali kraju. W ostatnich latach spadek prze ładunków rudy wiązał się przede wszystkim ze słabszym popytem ze strony krajowego przemysłu stalowego, wyni kającym ze spowolnienia w sektorach budownictwa i pro dukcji przemysłowej. Jednocześnie coraz większa część za potrzebowania na rudę żelaza jest zaspokajana dostawami lądowymi, w tym z Ukrainy, co w połączeniu z ogranicze niem importu od dostawców zamorskich znacząco zmniej szyło rolę polskich portów w obsłudze tego typu ładunków. Paliwa i drewno Obroty paliw w polskich portach osiągnęły 51 908,9 tys. ton, co stanowi wzrost o 2,70%. Największym portem paliwo wym pozostał Port Gdańsk z łączną ilością 39 643,9 tys. ton paliw (+0,39%). Kluczowy terminal, Naftoport, odnotował rekordowe 37,4 mln ton zaimportowanej ropy naftowej. Rok 2025 przyniósł znaczący postęp w realizacji inwestycji infrastrukturalnych w Porcie Gdańsk, w tym budowę sta nowiska nr 6 w Naftoporcie oraz projektu FSRU w Zatoce Gdańskiej. Zgodnie z harmonogramem, uruchomienie sta nowiska nr 6 planowane jest na drugą połowę 2028 roku, natomiast FSRU ma zostać oddane do użytku na przełomie lat 2027/2028. Inaczej sytuacja wyglądała w Porcie Gdy nia, gdzie odnotowano dwucyfrowy spadek obrotów pa liw ( 20,11%). Jednak pod koniec roku podpisano umowę na rozbudowę stanowiska paliwowego, co w przyszłości umożliwi obsługę największych tankowców operujących na Morzu Bałtyckim. Wzrost całkowitych przeładunków paliw w polskich portach wynikał w dużej mierze z Portu Szczecin Świnoujście, który odnotował wzrost o 22,71%. Było to wynikiem oddania do użytku drugiego nabrzeża i trzeciego zbiornika LNG na początku 2025 roku, co zwięk szyło roczną wydajność regazyfikacyjną terminalu z 6,2 do 8,3 mld m³.
W ubiegłym roku obroty drewnem w polskich portach spadły o 44,27% i wyniosły 345 600 ton. Tendencja spadko wa w tej grupie ładunkowej obserwowana jest od drugiej połowy 2022 roku i jest ściśle związana z ograniczeniem eksportu polskiego drewna na rynki pozaunijne. Zgodnie z informacjami przedstawionymi w „Raporcie o sytuacji leśnictwa i przemysłu drzewnego”, istotnym czynnikiem wpływającym na kondycję sektora pozostaje poziom cen surowca drzewnego, który stanowi znaczący składnik kosz tów operacyjnych i bezpośrednio wpływa na rentowność oraz konkurencyjność krajowego przemysłu drzewnego,
papierniczego i meblarskiego. Rok 2022 wyznaczył począ tek pogorszenia koniunktury w tych branżach, objawiający się spadkiem wolumenu produkcji oraz wartości produkcji sprzedanej.
Grupa pozostałych ładunków masowych odnotowała wzrost o 8,73% w porównaniu z wynikiem w analogicz nym okresie 2024 roku. Największe wolumeny w tej kate gorii odnotowały Port Szczecin Świnoujście (3 801 300 ton) oraz Port Gdańsk (3 749 000 ton). Ze względu na fakt, że ta kategoria ładunków nie jest jednorodna i obejmuje różne rodzaje towarów (w tym nawozy, kruszywa, produkty che miczne oraz niektóre produkty spożywcze), trudno jest zi dentyfikować konkretne trendy, które odpowiadałyby za wzrosty i spadki obrotów portowych. W 2025 roku polskie porty obsłużyły łącznie 60 692,1 tys. ton drobnicowców, co stanowi wzrost o 9,85%. Wzrost ob rotów drobnicowych był związany głównie z obsługą ładun ków skonteneryzowanych w Porcie Gdańsk oraz poprawą w segmencie ro ro (Port Świnoujście). W Porcie Gdańsk obroty drobnicowe wzrosły o 16,58%, tj. o 3 871,3 tys. ton. W Porcie Gdynia tempo wzrostu było niższe, ale wciąż do datnie – obroty drobnicowe wzrosły o 2,16%. Z kolei Port Szczecin Świnoujście odnotował wzrost o 7,71%, co odpo wiadało wzrostowi wolumenu o 1 225 600 ton.
Kontenery
Polskie terminale kontenerowe zakończyły rok 2025 wzro stem o 18,33%. Największy wzrost wolumenu odnotowano w Porcie Gdańsk, gdzie obsłużono o 519 854 TEU więcej (+23,22%). W Porcie Gdynia wzrost wyniósł 51 341 TEU (+5,27%), natomiast w Porcie Szczecin Świnoujście było to 33 446 TEU (+44,09%). Inwestycje infrastrukturalne zna cząco przyczyniły się do poprawy przepustowości portów i zwiększyły ich elastyczność operacyjną: uruchomienie terminalu T3 przez Baltic Hub w Porcie Gdańsk w czerw cu 2025 roku, a także oddanie do użytku nowej obrotnicy i zmodernizowanych odcinków Nabrzeża Helskiego w Por cie Gdynia. Port Szczecin Świnoujście również osiągnął bardzo dobre wyniki dzięki oddaniu do użytku wiosną 2025 roku nowo wybudowanego Nabrzeża Norweskiego – prze dłużenia Nabrzeża Fińskiego – co umożliwiło terminalowi obsługę większych kontenerowców. Rok 2025 przyniósł również istotne zmiany po stronie rynkowej, związane z wejściem w życie nowych sojuszy żeglugi kontenerowej i modyfikacją sieci połączeń. Powstanie sojuszy Gemini
W ostatnich latach spadek przeładunków rudy wiązał się przede wszystkim ze słabszym popytem ze strony krajowego przemysłu stalowego.
Cooperation (Maersk, Hapag Lloyd) oraz Premier Alliance (ONE, Yang Ming, HMM) doprowadziło do reorganizacji usług kontenerowych, co sprzyjało koncentracji wolume nów w portach posiadających odpowiednią infrastrukturę i możliwości operacyjne.
Regularny ruch promowy i ro-ro
W 2025 roku polskie porty obsłużyły łącznie 736 000 jedno stek frachtowych (+5,72%). Największy port ro ro, Szcze cin Świnoujście, odnotował wzrost o 5,25%, co może wska zywać na stabilny popyt na transport ro ro nie tylko do Ystad i Trelleborga, ale także do Malmö, które od II kwar tału 2024 roku znajduje się w sieci regularnych połączeń portu. Port Gdańsk ( 16,95%) obsługuje regularny ruch promowy na jednej trasie – do Nynäshamn w Szwecji. Port Gdynia od lat oferuje regularne połączenia do Karlskrony i Hanko. Od 2024 roku operator Lakeway Link oferuje zawi nięcia z Gdyni do szwedzkich portów Södertälje i Västerås, a w listopadzie zwiększył swoją flotę na tej linii o drugą jed nostkę. W czerwcu 2025 roku Finnlines uruchomił również nowy serwis z portu w Gdyni – do portów Europy Zachod niej, w tym do Bilbao, Zeebrugge, Antwerpii i Sheerness. Rozszerzenie oferty z pewnością znajduje odzwierciedlenie w zwiększonym ruchu jednostek frachtowych w tym porcie (+7,23%).
*W Porcie Gdańsk dane obejmują zarówno regularny ruch promowy, jak i pozostały ruch Ro Ro (z wyłączeniem pojaz dów importowo eksportowych na WOC).
Regularny ruch pasażerski
Regularny ruch pasażerski w polskich portach morskich utrzymał się na poziomie zbliżonym do ubiegłorocznego. Zmiana liczby obsłużonych pasażerów wyniosła +0,95%, a liczby samochodów osobowych 0,37%, co odzwierciedla nieco wyższy ruch pasażerów niezmotoryzowanych. W 2025 roku Port Szczecin Świnoujście obsłużył o 1,36% więcej pa sażerów i o 0,87% więcej samochodów, Port Gdańsk obsłu żył o 3,86% więcej pasażerów przy 5,19 procentowym spad ku ruchu samochodowego, natomiast w Porcie Gdynia obie kategorie spadły, odpowiednio o 0,47% i 1,19%.
Obsługa statków wycieczkowych
W 2025 roku polskie porty obsłużyły łącznie 110 statków wycieczkowych, o 6 więcej niż w 2024 roku. Port Gdańsk odnotował 57 zawinięć z łącznie 27 267 pasażerami na po kładzie, natomiast Port Gdynia odnotował 52 zawinięcia z łączną liczbą 131 088 pasażerów. Podobnie jak w 2024 roku, do Portu Szczecin Świnoujście zawinęła jedna jed nostka morska, MV Sirena.
Oprac. AP na podstawie raportu Actia Forum
W TRANSPORCIE
BEZ PRZEŁOMU
Branża transportu towarowego to jeden z kluczowych sektorów polskiej gospodarki, nie tylko zapewniający przepływ dóbr na rynku krajowym i międzynarodowym, ale również przynoszący duże wpływy z eksportu. Jak wskazuje w swojej analizie sektorowej PKO BP, rok 2025 prawdopodobnie przyniósł lekki spadek przychodów, co oznaczałoby kontynuację stagnacji obserwowanej od 2023.
W 1h25 wyniki finansowe uległy poprawie, głównie dzięki stabilizacji kosztów pracy oraz umiarkowanemu pozio mowi cen paliw i energii. Jednak transport morski odczuł negatywnie zakłócenia w globalnych łańcuchach dostaw oraz spadek stawek frachtowych. Prognozy na 2026 suge rują możliwe ustabilizowanie przychodów w większości gałęzi transportu, a w wybranych segmentach – powrót na ścieżkę wzrostu. W obszarze kosztów, z jednej strony osłabła presja płacowa, możliwa jest również stabilizacja cen paliw, a z drugiej wzrastają opłaty drogowe w Polsce i krajach UE oraz zwiększają się wydatki na modernizację floty samochodowej i taboru kolejowego.
Zróżnicowane trendy Patrząc na przewozy ładunków widzimy wyraźne zróżni cowanie trendów. W 2025 transport samochodowy odno tował 2. kolejny rok osłabienia, transport morski 4. rok mniejszych przewozów, a praca przewozowa kolei spadła już 3. raz z rzędu. Jednocześnie rosło znaczenie transportu intermodalnego, który osiągnął rekordowy udział w pracy
przewozowej kolei; wzrosły również przeładunki w pol skich portach morskich. W transporcie lotniczym zanoto wano w 2025 kontynuację zwiększenia wolumenów cargo on board.
Wyzwania strukturalne, tj. wysokie koszty pracy, duża kon kurencja oraz zmienność otoczenia regulacyjnego, nadal jednak będą determinować zdolność przedsiębiorstw do poprawy efektywności i marż. Równocześnie rosnąca zło żoność łańcuchów dostaw zwiększa znaczenie efektywno ści logistycznej oraz zdolności firm do szybkiej adaptacji. Polska branża transportu towarowego, będąca jednym z fundamentów krajowej gospodarki i kluczowym ekspor terem usług, znajduje się obecnie w punkcie zwrotnym. Po okresie dynamicznych wzrostów w latach 2021–2022, sektor od 2023 roku mierzy się ze stagnacją przychodów,
Dominująca pozycja transportu drogowego wiąże się z największą ekspozycją na trudności rynkowe.
które ustabilizowały się na poziomie około 130 mld zł rocznie. Rok 2025 nie przyniósł oczekiwanego przełomu, a wstępne prognozy na rok 2026 wskazują na utrzymanie się tego trendu z jedynie punktowymi szansami na popra wę w wybranych gałęziach. Mimo braku spektakularnych wzrostów sprzedaży, branża wykazuje niezwykłą odpor ność, co przejawia się w poprawie wyników finansowych netto. W pierwszej połowie 2025 roku łączny zysk sektora wzrósł o jedną czwartą rok do roku, osiągając poziom 2,39 mld zł. Sukces ten jest wynikiem stabilizacji kosztów pra cy oraz umiarkowanych cen paliw i energii, co pozwoliło przedsiębiorstwom na odzyskanie części marż utraconych w okresach wcześniejszych szoków gospodarczych.
Lider pod presją kosztową i regulacyjną Transport samochodowy pozostaje niekwestionowanym liderem, generując ponad 64% przychodów całego sekto ra i wykonując blisko 79% pracy przewozowej. Jednak ta dominująca pozycja wiąże się z największą ekspozycją na trudności rynkowe. Rok 2025 był drugim z kolei rokiem osłabienia wolumenów – szacuje się, że masa przewiezio nych ładunków spadła o 8% względem roku poprzedniego, a natężenie ruchu pojazdów ciężkich na głównych drogach malało średnio o 12%. Perspektywy na rok 2026 zakładają jedynie symboliczną poprawę przychodów o około 1%, co ma być stymulowane ożywieniem inwestycji w Polsce oraz lepszą koniunkturą w Europie Zachodniej. Kluczowym wyzwaniem dla przewoźników drogowych pozostaje gwałtowny wzrost kosztów infrastrukturalnych. Planowane na 2026 rok rozszerzenie sieci dróg płatnych w Polsce o 645 km (do łącznej długości 5900 km) oraz pod wyżki stawek myta w krajach takich jak Niemcy, Francja, Holandia czy Węgry, stanowią poważne obciążenie dla rentowności. Jednocześnie branża wciąż zmaga się z ba rierami kadrowymi. Mimo zatrudniania imigrantów, wy sokie koszty zatrudnienia są wskazywane jako najważniej sza bariera działalności przez 72% badanych firm. Warto jednak zaznaczyć, że polskie firmy z przewagą kapitału krajowego utrzymują wyższą rentowność sprzedaży (ROS) niż ich zagraniczni konkurenci (różnica ok. 2 p.p.), co po twierdza ich wysoką sprawność operacyjną.
W stronę zielonej transformacji
Transport kolejowy powoli wydobywa się z głębokiego za łamania, które dotknęło go w 2024 roku wskutek spadku przewozów węgla i produktów rolnych. Choć przychody w pierwszej połowie 2025 roku były o 7,4% niższe niż rok wcześniej, branża zdołała wypracować niewielki zysk net to (27 mln zł) dzięki rygorystycznej kontroli kosztów, któ re spadały szybciej niż przychody. Rok 2026 ma przynieść stabilizację, wspieraną przez ożywienie w budownictwie (przewozy kruszyw, rudy i stali) oraz zwiększone zapotrze bowanie na węgiel po mroźnej zimie. Najważniejszym punktem wzrostu na kolei jest transport intermodalny. Jego udział w pracy przewozowej osiągnął rekordowe 16,7% w 2025 roku (wobec 12,6% w 2019). Bran ża dąży do osiągnięcia 20 procentowego udziału w dłuż
szym terminie, co jest wspierane przez inwestycje w infra strukturę portową i terminale przeładunkowe. Ten trend wpisuje się w szerszy kontekst dekarbonizacji, która staje się koniecznością rynkową i regulacyjną.
Transport kolejowy powoli wydobywa się z głębokiego załamania, które dotknęło go w 2024 roku wskutek spadku przewozów węgla i produktów rolnych.
Kontrasty efektywności
Sektor morski prezentuje złożony obraz. Z jednej strony polskie porty radzą sobie doskonale, odnotowując w 2025 roku ponad 127 mln ton przeładunków i rekordowe wyniki w segmencie kontenerowym. Z drugiej strony, polscy ar matorzy systematycznie tracą udziały w rynku – ich prze wozy od czterech lat maleją o około 10% rocznie. Rentow ność transportu morskiego drastycznie spadła w 1H25 (do 0,8% z 7,6% rok wcześniej) pod wpływem niższych stawek frachtowych i zakłóceń na kluczowych szlakach żeglugo wych.
Zupełnie inne nastroje panują w transporcie lotniczym. Masa cargo on board w polskich portach przekroczyła w 2025 roku barierę 215 tys. ton. Wzrost ten jest napędzany przez dynamiczny rozwój e commerce, zapotrzebowanie na szybkie dostawy towarów wysokowartościowych oraz strategiczną rolę Polski w transporcie sprzętu wojskowe go, szczególnie przez port w Rzeszowie. Wyzwaniem dla tego segmentu pozostaje jednak dekarbonizacja i wymóg stosowania paliw SAF, które są obecnie ponad dwukrotnie droższe od tradycyjnych.
Cyfrowa przyszłość i perspektywy inwestycyjne
Prognozy na 2026 rok zakładają odbicie dynamiki inwe stycji w sektorze do poziomu około 8%, co ma być moż liwe m.in. dzięki środkom z Krajowego Planu Odbudowy (KPO). Firmy planują koncentrować wydatki na nowocze snych technologiach, takich jak systemy telematyczne, au tomatyzacja procesów logistycznych, AI w optymalizacji tras oraz modernizacja floty pod kątem wymogów ESG. Mimo osłabienia ogólnego pesymizmu, branża nadal oba wia się niejasnych przepisów prawnych oraz nadmiernej konkurencji.
Podsumowując, polski sektor TSL w 2026 roku będzie obszarem intensywnej walki o efektywność. Przewagę uzyskają te podmioty, które skutecznie wdrożą rozwiąza nia cyfrowe i poradzą sobie z rosnącą presją regulacyjną, przekuwając wyzwania dekarbonizacji w trwałą przewagę konkurencyjną na wymagającym rynku europejskim.
Witold Zygmunt
NOWE OBOWIĄZKI SENTZABOLEĆMOGĄ
Tomasz Kulas
Ekspert ds. cła i akcyzy, JGA Doradztwo Prawne i Podatkowe Od 17 marca 2026 r. system SENT obejmuje już nie tylko paliwa, alkohol czy wybrane chemikalia –do katalogu towarów objętych monitoringiem dołączono także odzież i obuwie. Jak wyjaśnia Tomasz Kulas, Ekspert ds. cła i akcyzy w JGA Doradztwo Prawne i Podatkowe, oznacza to bardzo konkretne skutki dla firm logistycznych, operatorów transportowych, spedytorów i samych przewoźników, a zgłaszanie przewozu odzieży i obuwia wymaga rejestracji firmy albo aktualizacji danych na PUESC.
Dla rynku TSL (Transport, Spedycja, Logistyka) to nie jest wyłącznie problem klienta, importera czy magazynu. Zda niem eksperta praktyka rynkowa pokazuje, że temat jest już aktualny biznesowo – pojawiają się pierwsze sygnały o przewozach wykonywanych bez prawidłowej weryfikacji obowiązków SENT.
Jakie towary od 17 marca 2026 r. podlegają SENT? Ekspert wskazuje, że nowe obowiązki dotyczą przewozu towarów z działu 61 CN, jeżeli masa brutto przesyłki prze kracza 10 kg; towarów z działu 62 CN, jeżeli masa brutto przesyłki przekracza 10 kg; towarów z kodu CN 6309 00 00,
Przewoźnik ma obowiązek zapewnić przekazywanie aktualnych danych geolokalizacyjnych przez całą trasę przewozu, a kierowca w razie awarii musi zatrzymać pojazd na najbliższym parkingu lub zatoce postojowej.
jeżeli masa brutto przesyłki przekracza 10 kg; towarów z działu 64 CN (z wyłączeniem pozycji CN 6406), jeżeli w przesyłce znajduje się więcej niż 20 sztuk obuwia; a tak że przesyłek mieszanych obejmujących towary z co naj mniej dwóch spośród działów 61, 62 lub 64 CN, jeżeli masa brutto całej przesyłki przekracza 10 kg.
SENT może objąć nie tylko pełne transporty do centrów dystrybucyjnych, ale również typowe przewozy zbiorcze, dystrybucję wielopunktową i część operacji cross docko wych. Dla branży logistycznej najważniejsze jest, czy prze kroczono ustawowy próg i jaki model przewozu faktycznie występuje.
Przewoźnik nie może założyć, że „to sprawa klienta"
W SENT przewoźnik nie jest biernym uczestnikiem łań cucha dostaw. W zależności od modelu przewozu musi on uzupełnić zgłoszenie o swoje dane, dane pojazdu, numer dokumentu przewozowego oraz numer lokalizatora albo urządzenia, a w przewozach przez Polskę – w określonych przypadkach – sam dokonuje zgłoszenia do rejestru. Usta wa zobowiązuje też przewoźnika do przekazania kierowcy numeru referencyjnego albo dokumentu zastępującego zgłoszenie, a kierowca ma obowiązek odmówić rozpoczę cia przewozu, jeśli tych danych nie otrzyma.
Co z tego wynika w praktyce? Odpowiedzialność po stro nie przewoźnika powstaje już na etapie przyjęcia zlecenia i organizacji przewozu, a nie dopiero podczas kontroli.
T1 nie zamyka automatycznie tematu SENT To, zdaniem Tomasza Kulasa, jedna z najważniejszych kwestii dla branży logistycznej. Wielu uczestników rynku wychodzi z założenia, że skoro przewóz odbywa się w pro cedurze tranzytu T1, to SENT odpada. W odniesieniu do odzieży i obuwia takie założenie może być błędne. Ekspert powołuje się na stanowisko PUESC: dla tej grupy towarów nie wystarczy samo powołanie się na T1, bo za stosowanie wyłączenia trzeba oceniać według szczegól nych zasad dotyczących odzieży i obuwia. PUESC wprost wskazuje również, że przywóz odzieży i obuwia spoza UE przemieszczanych przez Polskę w procedurze T1 do wła snego magazynu w Polsce podlega zgłoszeniu do SENT. Z punktu widzenia przewoźnika sama informacja, że to war jedzie „na T1", nie wystarcza do uznania, że obowiązku SENT nie ma. Tę okoliczność trzeba każdorazowo zweryfi kować.
Gdzie przewoźnik ponosi największe ryzyko?
Największe ryzyka w praktyce pojawiają się w czterech punktach: przyjęcie przewozu bez sprawdzenia, czy towar w ogóle podlega SENT oraz kto odpowiada za zgłoszenie; rozpoczęcie przewozu bez numeru referencyjnego albo bez prawidłowego uzupełnienia zgłoszenia; brak prawi dłowego przekazywania danych geolokalizacyjnych przez całą trasę; a także brak reakcji na awarię lokalizatora albo zewnętrznego systemu lokalizacji.
W kwestii geolokalizacji ekspert przywołuje stanowisko PUESC: przewoźnik ma obowiązek zapewnić przekazywa nie aktualnych danych geolokalizacyjnych przez całą trasę przewozu, a kierowca w razie awarii musi zatrzymać po jazd na najbliższym parkingu lub zatoce postojowej. PU ESC udostępnia również usługę pozwalającą sprawdzić, czy dane GPS są prawidłowo widoczne w SENT GEO.
Kary mogą być bardzo dotkliwe
Po stronie przewoźnika sankcje są realne i finansowo istotne. Ustawa przewiduje m.in. karę 20 000 zł za niedoko nanie zgłoszenia przez przewoźnika, 10 000 zł za nieuzu pełnienie zgłoszenia o wymagane dane oraz 10 000 zł za niewywiązywanie się z obowiązku przekazywania aktual nych danych geolokalizacyjnych. W przypadku niedostar czenia zgłoszonego towaru do miejsca dostarczenia albo miejsca zakończenia przewozu na terytorium kraju kara może wynieść 100 000 zł. Dodatkowo kierowca może po nieść odpowiedzialność mandatową za rozpoczęcie prze wozu bez wymaganych danych albo za naruszenie obo wiązków związanych z lokalizatorem.
Do tego, jak podkreśla ekspert, dochodzą skutki operacyj ne: zatrzymanie środka transportu lub towaru, opłaty za ich usunięcie i przechowywanie oraz ryzyko opóźnień, sporów z kontrahentami i odpowiedzialności kontraktowej.
Co firmy logistyczne powinny zrobić już teraz?
Dla branży TSL najbezpieczniejsze podejście jest dziś bar dzo praktyczne i obejmuje: wdrożenie krótkiej procedury kwalifikacji zlecenia do SENT; sprawdzenie, czy zespoły operacyjne prawidłowo rozróżniają przewóz krajowy, do Polski i przez Polskę; uporządkowanie dostępu do PUESC oraz obsługi zgłoszeń; potwierdzenie gotowości do SENT GEO i procedury awaryjnej dla kierowców; a także prze szkolenie dyspozytorów, spedytorów i kierowców z no wych obowiązków dotyczących odzieży i obuwia.
Podsumowanie
Zmiany w SENT obowiązujące od 17 marca 2026 r. wchodzą dziś w sam środek codziennych operacji transportowych i magazynowych. Dla przewoźników i firm logistycznych to nie jest temat poboczny, lecz obszar realnego ryzyka prawnego i operacyjnego. Szczególnie istotne jest to, że w odniesieniu do odzieży i obuwia sama procedura T1 nie wyłącza automatycznie SENT. Każdy taki przewóz trzeba ocenić indywidualnie.
BEZPIECZEŃSTWO TO GRA ZESPOŁOWA
Michał Zych, Dyrektor ds. Technologii w Castorama Polska, opowiada nam o roli cyberbezpieczeństwa w dużej organizacji z branży retail, wyzwaniach związanych z efektywną współpracą z partnerami technologicznymi oraz rosnącej roli AI w pojawianiu się nowych cyberzagrożeń.
Panie Michale, dziś wysoki priorytet przyznawany kwestiom cyberbezpieczeństwa to raczej oczywistość, szczególnie w dużych organizacjach. Jak jednak wygląda to z historycznego punktu widzenia? Kiedy w Castorama Polska cyberbezpieczeństwo stało się istotną kwestią? W dobie postępującej cyfryzacji, dynamicznego rozwoju sprzedaży omnikanałowej oraz rosnących zagrożeń w cyberprzestrzeni, cyberbezpieczeństwo staje się jednym z kluczowych wyzwań sektora retail, co ostatnie przykłady pokazują niezwykle klarownie. Wystarczy wspomnieć znane z ostatnich miesięcy incydenty w firmach Marks & Spencer, Adidas czy – z naszego podwórka Komfort. Casto rama Polska, jako lider rynku DIY, od lat rozwija i doskonali swoje podejście do ochrony infra struktury, danych i procesów oraz ludzi – zarówno w kontekście wewnętrznym, jak i w ekosystemie współpracy z partnerami. Od początku transformacji cyfrowej w Castorama Polska cyberbezpieczeństwo traktowane było jako podstawa działalności. Ewaluowało oczywiście wraz z rozwojem skali firmy i jej kontekstu działania, zmieniało się wraz z ilością sklepów i rodzajem kanałów sprzedaży i realizowanych usług. Naj pierw była to perspektywa ciągłości działania, dalej bezpieczeństwa danych, zwłaszcza klientów, a wraz z rozwojem kanału digital kompleksowa perspekty wa całej architektury platform i technologii, która stoi za dzisiejszym handlem. Pierwsze poważne działania w tej ostatniej perspektywie rozpoczęli śmy ponad dekadę temu, wraz z rozbudową naszych systemów sprzedażowych oraz integracją z cen tralnymi platformami Grupy Kingfisher. Z biegiem ostatnich lat, wraz ze wzrostem skali działalności, rodzajów usług jakie oferujemy (projektowanie wnętrz, wypożyczanie sprzętów, montaż, dostawy, program lojalnościowy itd.), rozwoju świata cyfro wego i pojawieniem się nowych zagrożeń, priorytet ten stale zyskiwał na znaczeniu. Cyberbezpieczeń stwo jest integralną częścią filozofii firmy, strategii technologicznej oraz zarządzania ryzykiem.
Czy decyzja o przywiązaniu większej uwagi do kwestii cyberbezpieczeństwa wynikała z konkretnych incydentów pojawiających się w organizacji, czy też była raczej
efektem obserwacji otoczenia biznesowego i technologicznego?
Decyzja o poświęceniu większej uwagi działaniom w zakresie cyberbezpieczeństwa była efektem zarówno obserwacji globalnych trendów, jak i kon kretnych doświadczeń z rynku. Nie czekaliśmy na poważny incydent – świadomość, profilaktyka oraz analiza przypadków z innych sektorów wystarczą do tego, aby inwestycje w bezpieczeństwo były uzasadnione. Widzimy i wiemy, jak ataki na firmy z branży retail mogą prowadzić do poważnych strat finansowych, utraty zaufania klientów oraz zakłó ceń w łańcuchu dostaw. Ja osobiście mam jeszcze jedno źródło motywacj, aby wiedza o cyberbezpie czeństwie była użyteczna dla naszych pracowni ków poza miejscem pracy, w życiu codziennym. Ochrona firmy to nasze zadanie, świadomość i wiedza o zagrożeniach zostaje z nami po wyjściu z pracy, gdzie nie ma wyspecjalizowanej technolo gii, procesów, grup reagowania. Są za to popularne przestępstwa, oparte na wyłudzeniach i phishin gu. DNA Castorama to szerzenie idei dobrego, bezpiecznego domu, pomagając tym, którzy tego potrzebują, budując tym samym lepsze warunki życia dla wszystkich.
Jakie są zatem fundamenty podejścia do cyberbezpieczeństwa w Castorama Polska? Jak długo trwało tworzenie funkcjonującej dziś polityki i struktury technicznej oraz personalnej?
Nasze podejście opiera się na trzech filarach: tech nologiach, skutecznych procedurach oraz kompe tencjach ludzi. Często na konferencjach powtarzam, że sama technologia nie wystarczy. I nie jest ważne czy dotykamy systemu sprzedażowego, zagadnień cyberbezpieczeństwa czy sztucznej inteligencji. Najlepsza technologia czy świetne rozwiązania AI, bez spójności z HI (ludzka inteligencja) nie będzie funkcjonować.
Budowa obecnej polityki trwała kilka lat i obejmo wała zarówno inwestycje w nowoczesne narzę dzia np. systemy SIEM (Security Information and Event Management), monitorowanie incydentów, automatyzację reakcji jak i rozwój struktur per sonalnych – powołanie dedykowanych zespołów
ds. bezpieczeństwa IT. Stawiamy na ciągłą eduka cję, regularne testy penetracyjne oraz aktualizację procedur zgodnie z praktykami branżowymi i wy darzeniami rynkowymi.
Jakie są Pana zadaniem szczególnie wyzwania cyberbezpieczeństwa, przed którymi stoi firma działająca w branży retail i posiadająca tak dużą skalę działalności jak Castorama Polska? Czy rosnący wolumen sprzedaży omnikanałowej zwiększa poziom tych wyzwań?
Branża retail jest szczególnie narażona na ataki ze względu na dużą ilość danych klientów, partne rów, rozproszoną infrastrukturę oraz wysoką dyna mikę operacji. Wyzwania obejmują m.in. ochronę danych osobowych, zabezpieczenie płatności online i offline, a także zapewnienie ciągłości działania sklepów stacjonarnych i platform e commerce.
Wzrost sprzedaży omnikanałowej zwiększa po wierzchnię potencjalnych ataków – wymaga to ści słej integracji zabezpieczeń na styku kanałów, a tak że szybkiego reagowania na nowe typy zagrożeń, zwłaszcza na phishing czy ataki w rozproszonej in frastrukturze sklepowej. Phishing i inne zagrożenia cyber mają swoją dużą skalę w branży retail z uwagi na ekosystem partnerów – zarówno handlowych jak i technologicznych, duży ekosystem partnerów to po prostu więcej potencjalnych punktów ataków.
Jakie znaczenie w tej całej układance ma współpraca z partnerami technologicznymi? Na czym opiera Pan decyzje o wyborze danego rozwiązania i jak wygląda proces wdrażania innowacji w środowisku o dużej skali operacyjnej.
Każdy proces wyboru dostawców osadzony jest w zasadzie „security by design” – już na etapie wy boru technologii, partnera, a potem projektowania, zespół ds. bezpieczeństwa wspiera zespoły w każdej fazie takiej pracy. Albo wybieramy rozwiązanie SaaS,
biorąc pod uwagę sprawdzenie wszystkich istotnych aspektów zarządzania bezpieczeństwem po stronie dostawcy, albo dostawcy pracują w naszej infrastruk turze chmurowej stosując się do naszych wytycz nych. W retailu mało kto jest i będzie samowystar czalny, dlatego wspólnie budujemy ekosystem, w którym bezpieczeństwo jest wartością nadrzędną. Ekosystem retail to sieć powiązań z partnerami, dostawcami technologii, operatorami płatności i innymi. Przykłady dużej skali ataków na sieć Home Depot, gdzie w 2014 roku skradziono około 53 milio nów danych klientów, Target 40 milionów klientów, a ataki odbyły się za pomocą firm trzecich (przejęcia credentiali – danych uwierzytelniających osób z firm trzecich) to prosty przekaz – bezpieczeństwo to gra zespołowa. Stosujemy odpowiednie kryteria wy boru partnerów, weryfikujemy ich procedury oraz prowadzimy regularne audyty. Dzielimy się wiedzą, prowadzimy wspólne testy penetracyjne. Wdrażamy także narzędzia umożliwiające monitorowanie prze pływu danych pomiędzy systemami wewnętrznymi a zewnętrznymi dostawcami. Współpraca oparta na zaufaniu i transparentności jest kluczowa dla sku tecznej ochrony całego łańcucha wartości. Ale to nie tylko o partnerów technologicznych cho dzi, phishing może być również bardzo skuteczny, kiedy myślimy, że korespondujemy z naszym part nerem biznesowym, a tymczasem ktoś przejął konto po drugiej stronie …
Niemal w każdym opracowaniu dotyczącym cyberzagrożeń powtarza się jednak hasło, iż najsłabszym ogniwem są ludzie, a nie samo oprogramowanie. Czy zgadza się Pan z tą opinią?
Nie zgadzam się z tezą postawioną w tak bezpośred ni sposób. Ważny jest kontekst. Tak jak wcześniej rozmawialiśmy, równie istotne są tu governan ce, technologia i ludzie. W szczególności te dwa
ostatnie czynniki mogą być najsłabszym ogniwem albo pierwszą linią obrony. Oczywiście jest pewna różnica, w kwestii: czy łatwiej złamać dobre zabez pieczenie techniczne, czy przekonać daną osobę do świadomego albo nieświadomego ominięcia proce dur? Instynktownie czujemy co może być prostsze, statystyki także pokazują, że więcej sukcesów cy berprzestępców wynika z błędów ludzkich. Dlatego w Castoramie inwestujemy w programy edukacyjne, kampanie uświadamiające oraz symulacje ataków socjotechnicznych (phishing, vishing). Budujemy kulturę bezpieczeństwa, w której każdy pracow nik czuje się odpowiedzialny za ochronę danych i systemów. Regularne szkolenia i testy podnoszą czujność oraz pomagają identyfikować potencjalne zagrożenia na wczesnym etapie. Bazą są oczywiście zabezpieczenia techniczne.
Od kilkunastu miesięcy sytuacja geopolityczna w znaczący sposób zmieniła charakter zagrożeń, stojących przed infrastrukturą IT. Jak zatem można budować odporność systemów IT w kontekście rosnących zagrożeń geopolitycznych i technologicznych, Faktycznie ostatnie lata przyniosły wzrost zagrożeń związanych z sytuacją geopolityczną – od ataków sponsorowanych przez państwa, po kampanie dezinformacyjne. W odpowiedzi wzmacniamy mo nitoring, współpracujemy z instytucjami branżowy mi i państwowymi, a także inwestujemy w rozwią zania i szkolenia. Czyli robimy to co zwykle tylko trochę mocniej i czujniej.
Cyberbezpieczeństwo wewnątrz organizacji to jedna kwestia, jednak nie może ono funkcjonować w oderwaniu od całego łańcucha dostaw firmy. Jak zbudowany jest szeroki cyfrowy ekosystem Castoramy? Czy wasi dostawcy, firmy transportowe etc. są połączeni z centralnymi systemami Castoramy? Nasz cyfrowy ekosystem obejmuje nie tylko central ne systemy IT, ale także sieć dostawców, firmy trans portowe i partnerów logistycznych. Współpracujemy na wielu płaszczyznach, integrując systemy w spo sób bezpieczny, z wykorzystaniem szyfrowanych połączeń i dedykowanych interfejsów API. Dostawcy mają dostęp wyłącznie do niezbędnych zasobów, a wszelkie integracje są poprzedzane szczegółową analizą ryzyka oraz testami bezpieczeństwa. Dzięki temu minimalizujemy ryzyko przenikania zagrożeń z zewnątrz do naszej infrastruktury.
Jak dbają Państwo o to, aby także po stronie innych uczestników łańcucha dostaw zachowywane były należyte środki ostrożności i procedury? Czy potencjalny nowy dostawca lub przewoźnik musi spełniać konkretne wymagania związane z cyberbezpieczeństwem? Każdy nowy dostawca musi spełniać jasno określo ne wymagania w zakresie cyberbezpieczeństwa.
Obejmują one m.in. stosowanie standardów ISO, prowadzenie regularnych audytów oraz wdrożenie procedur zarządzania incydentami. Prowadzimy także ocenę ryzyka związanego z integracją oraz oferujemy wsparcie i szkolenia dla partnerów. Jak mówiłem, wspólnie tworzymy bezpieczne środowi sko współpracy, w którym każdy uczestnik łańcucha dostaw musi być świadomy swojej roli w ochronie danych i procesów, ciągłości działania.
Na koniec proszę o kilka refleksji na temat tego, jak zagrożenia cybernetyczne mogą zmieniać biznes w nadchodzących latach.
Niczym zaskakującym nie jest to, że w kolejnych latach musimy liczyć się z dalszym wzrostem liczby i zaawansowania cyberzagrożeń – zarówno tych wy mierzonych w firmy, jak i klientów. Rozwój sztucz nej inteligencji, automatyzacja ataków i działań przestępców oraz pojawianie się nowych technolo gii po prostu potęgują ekspozycję na takie ryzyko. Jako branża wciąż nie w pełni wykorzystujemy i nie do końca kontrolujemy obszary takie jak Internet Rzeczy w retailu – choćby systemy zarządzania chłodzeniem w sklepach, które funkcjonują w sieci i tym samym mogą stać się celem ataku (też już były skuteczne próby w tym zakresie). A to tylko jeden z przykładów.
AI ułatwia tworzenie bardziej przekonujących prób wyłudzeń (phishing) i generowanie realistycznych deepfake’ów, a także automatyzuje same ataki. Pojawiają się też narzędzia takie jak WormGPT –określany przez niektórych jako „mroczny bliźniak” ChatGPT – wykorzystywane do automatyzacji tworzenia złośliwego oprogramowania. Kolejnym obszarem ryzyka jest nasze rosnące uzależnienie od chmury i globalnych dostawców. Jeśli jeden z nich ma awarię, jak w przypadku głośnych incydentów dotyczących CrowdStrike czy AWS, konsekwencje odczuwają organizacje na całym świecie – niezależ nie od tego, czy to wynik cyberataku, czy problemu technicznego. Zabezpieczenia i metody szyfrowania dziś w obliczu dostępu do komputerów kwantowych (szybkości łamania algorytmów szyfrujących), mogą już nie być wystarczające. Cyberbezpieczeństwo to już nie tylko warunek utrzymania zaufania klientów i stabilności biznesu o czym mówiłem na początku, ale to już w zasadzie element przewagi konkurencyjnej. Kluczowe jest inwestowanie w ludzi, technologię oraz partnerską współpracę w ekosystemie cyfrowym.
Jeśli ktoś się zastanawia nad zasadnością inwestycji w cybersecurity to mam taką radę, że „najlepszy czas na posadzenie drzewa był 20 lat temu, drugi najlepszy czas jest teraz.”
Dziękuję za rozmowę.
Rozmawiał: Witold Zygmunt
DANE ZAMIAST PAPIERU
Łukasz Małolepszy Process & Digitalisation Engineer, Cedo
Rosnąca presja kosztowa, konieczność skracania czasu reakcji i coraz wyższe wymagania jakościowe sprawiają, że firmy produkcyjne coraz częściej traktują digitalizację jako element strategii operacyjnej. Dane przestają być „produktem ubocznym” procesów, a stają się ich kluczowym zasobem. Jak w praktyce wygląda przejście od papierowych formularzy i rozproszonych arkuszy do zintegrowanego środowiska danych? O doświadczeniach z digitalizacji w obszarze produkcji mówi Łukasz Małolepszy, Process & Digitalisation Engineer w Cedo.
W warunkach silnej konkurencji cenowej i rosnących kosztów energii, pracy oraz surowców, firmy produk cyjne muszą maksymalnie wykorzystywać dostępne zasoby. Dane stają się jednym z kluczowych aktywów organizacji – pod warunkiem, że są kompletne, aktu alne i dostępne w czasie rzeczywistym. Brak spójnego środowiska danych oznacza nie tylko większe ryzyko błędów, ale również wolniejsze podejmowanie decy zji. Każde ręczne przepisywanie informacji, każda nie aktualna instrukcja czy nieudokumentowana przyczy na przestoju generuje ukryte koszty operacyjne. – W wielu zakładach produkcyjnych cyfrowa transfor macja nie zaczyna się od zaawansowanej analityki czy sztucznej inteligencji, lecz od uporządkowania pod stawowych przepływów informacji. Digitalizacja nie jest celem samym w sobie. To narzędzie do eliminowa nia marnotrawstwa – czasu, pracy i informacji. Jeżeli te same dane są kilka razy przepisywane lub trudno je później przeanalizować, to znaczy, że proces wyma ga uporządkowania. Dopiero na tej podstawie można mówić o realnej optymalizacji – mówi Łukasz Mało lepszy i dodaje: – Z perspektywy biznesowej korzyści są wielowymiarowe. Po pierwsze jako firma mamy większą transparentność procesów i szybszą identyfi kację problemów. Po drugie – możliwość analizy tren dów i budowania bazy danych historycznych, które wspierają decyzje inwestycyjne. Po trzecie następuje poprawa komunikacji między produkcją, jakością, utrzymaniem ruchu czy zarządzaniem. W dłuższej perspektywie digitalizacja stanowi również funda ment pod bardziej zaawansowane rozwiązania.
W wielu zakładach produkcyjnych cyfrowa transformacja nie zaczyna się od zaawansowanej analityki czy sztucznej inteligencji, lecz od uporządkowania podstawowych przepływów informacji.
Jak zaplanować digitalizację, aby przyniosła realną wartość?
Jednym z częstych błędów w projektach cyfryzacyj nych jest koncentracja na technologii zamiast na pro cesie. Skuteczna digitalizacja powinna zaczynać się od mapowania obszarów, w których występują luki informacyjne, powielanie pracy lub opóźnienia de cyzyjne.
– W Cedo nie zaczynaliśmy od wielkiej strategii IT. Najpierw przeanalizowaliśmy, gdzie dane są niepeł ne albo rozproszone. Dopiero później dobieraliśmy narzędzia. Technologia ma wspierać proces, a nie go definiować. Tak było w przypadku obsługi reklama cji wewnętrznych. Wcześniej informacje o wadach
produktu były rozproszone i trudne do dalszej ana lizy. Stworzona aplikacja pozwoliła na standaryzację całego procesu. Lider produkcji wprowadza dane bezpośrednio w systemie – wraz z dokumentacją fotograficzną – a informacja automatycznie trafia do wspólnej bazy dostępnej dla produkcji, jakości i kadry zarządzającej. Dziś możemy agregować dane, analizować trendy, szybciej identyfikować przyczyny źródłowe. To zupełnie inny poziom pracy z jakością –wyjaśnia ekspert i dodaje: kolejnym etapem była cy fryzacja audytów 5S, które dziś odbywają się bezpo średnio w aplikacji. Dane zapisują się automatycznie, a wyniki są natychmiast widoczne w dashboardzie. Zespół zarządzający może w czasie rzeczywistym zo baczyć, które obszary wymagają interwencji. Dzięki temu eliminujemy opóźnienia i ryzyko błędów wyni kających z ręcznego przepisywania danych. Jednym z bardziej widocznych kroków była także całkowita cyfryzacja kart mieszanek i dokumentacji produkcyj nej. Wdrożenie przemysłowych tabletów na liniach produkcyjnych pozwoliło uprościć zarządzanie doku mentacją i zredukować obciążenie administracyjne –mówi Process & Digitalisation Engineer.
W Cedo nie zaczynaliśmy od wielkiej strategii IT. Najpierw przeanalizowaliśmy, gdzie dane są niepełne albo rozproszone.
Skuteczna cyfryzacja zaczyna się od ludzi Kluczowe znaczenie w projektach digitalizacyjnych ma nie tylko sama technologia, co etap wdrożeniowy i praca z zespołem. Nawet najlepiej zaprojektowane na rzędzie nie przyniesie oczekiwanych efektów, jeśli pra cownicy nie będą z niego korzystać w codziennej pracy. – Trzeba pokazać zespołowi, że nowe rozwiązanie upraszcza ich pracę i daje realne wsparcie. Jeżeli wi dzą korzyści, adaptacja przebiega naturalnie. Dlatego wdrażanie powinno mieć charakter stopniowy – naj pierw testujemy rozwiązania w konkretnych obsza rach, a dopiero później je rozwijamy i skalujemy. War to pamiętać, że cyfryzacja obejmuje nie tylko obszary bezpośrednio związane z produkcją, ale również pro cesy organizacyjne i administracyjne. Na tym przykła dzie dobrze widać, że z czasem digitalizacja przestaje być projektem technologicznym, a staje się natural nym elementem funkcjonowania firmy. Pojawiają się kolejne pomysły na usprawnienia, często zgłaszane bezpośrednio przez pracowników. Wtedy widać, że or ganizacja zaczyna myśleć w kategoriach danych i cią głego doskonalenia, co w warunkach rosnącej presji efektywnościowej może przesądzać o długotermino wej konkurencyjności zakładów produkcyjnych – pod sumowuje Łukasz Małolepszy.
OPŁACALNY PREDICTIVE MAINTENANCE
Możliwość zapobiegania nieoczekiwanym awariom sprzętu oraz optymalnego planowania napraw to główny cel konserwacji predykcyjnej, która jest coraz częściej doceniana i stosowana przez zakłady przemysłowe.
Konserwacja predykcyjna różni się od profilaktycznej, ponieważ opiera się na faktycznym stanie sprzętu, a nie na przeciętnych lub oczekiwanych statystykach pozwala jących przewidzieć, kiedy będzie ona wymagana. Techniki konserwacji predykcyjnej mają za zadanie po móc w określeniu stanu eksploatacyjnego maszyn w celu oszacowania, kiedy należy przeprowadzić konserwację. Działania te są oparte na szacowanych stanach degrada cji określonych elementów urządzenia. – Pozwalają zapewnić zwiększone bezpieczeństwo insta lacji, odpowiednią żywotność sprzętu, mniej wypadków, również tych z negatywnym wpływem na środowisko oraz zoptymalizowane gospodarowanie częściami zamien
nymi – mówi Piotr Szopiński z ifm electronic. – Konser wacja predykcyjna pomaga również poprawić wydajność. Została również uznana za jeden ze sposobów wprowa dzenia modelu zarządzania just in time w produkcji.
Przydatne monitorowanie online i offline Konserwacja predykcyjna ocenia stan sprzętu poprzez okresowe (offline) lub bieżące (online) monitorowanie stanu sprzętu . Ostatecznym celem tego podejścia jest wykonanie konserwacji w zaplanowanym momencie, kiedy czynności te są najbardziej opłacalne i zanim ma szyny stracą wydajność w granicach wyznaczonego pro gu. Dzięki temu można zmniejszyć nieplanowane koszty
przestojów z powodu awarii, które w zależności od bran ży, mogą sięgać nawet setek tysięcy złotych dziennie. Większość kontroli predykcyjnych wykonuje się podczas pracy urządzenia, minimalizując w ten sposób zakłó cenie normalnego działania systemu. Aby ocenić stan sprzętu, wykorzystuje się tu nieinwazyjne technologie testowe, takie jak np. analiza wibracji, pomiary poziomu dźwięku lub ciśnienia i jakości oleju. Do tego niezbędne są m.in. właściwe czujniki.
Systemy monitorowania stanu służą do opartej na stanie rzeczywistym konserwacji maszyn i instalacji. Dostępny na rynku asortyment produktów obejmuje m.in. systemy monitorowania wibracji, jakości oleju, a także zużycia sprężonego powietrza i wody. Pomagają one odnaleźć uszkodzenia we właściwym czasie i zapobiegają kosztow nym uszkodzeniom wynikowym.
Konserwacja predykcyjna stanowi jedną z części Przemysłu 4.0, którego głównym założeniem jest wdrażanie takiej strategii, która umożliwi najbardziej efektywne wykorzystanie maszyn i urządzeń w zakładzie produkcyjnym
Nie tylko drgania pod kontrolą
Czujniki drgań wykrywają uszkodzenie łożysk i kół zęba tych elementów tocznych lub niewyważenie napędów i obracających się części maszyny. Wśród najnowocze śniejszych produktów do monitorowania drgań znajdują się również nowości od ifm electronic m.in. transmitery i czujniki drgań, akcelerometry oraz monitory kontrolne. Transmitery oraz czujniki drgań wykrywają uszkodzenia łożysk tocznych oraz niewyważenie napędów i wirujących elementów urządzeń. Akcelerometry, w połączeniu z elek troniką diagnostyczną, służą do kompleksowego monito rowania drgań w dużych napędach. Z kolei systemy monitorowania jakości oleju pomaga ją we wczesnym wykrywaniu wody i cząstek ściernych w cieczach hydraulicznych i smarach, aby zapobiec za kłóceniom pracy lub uszkodzeniom agregatów hydrau licznych, pomp, zaworów, cylindrów i maszyn. Specjalne monitory cząstek są w stanie weryfikować stopień czy stości i ewentualny poziom zanieczyszczenia olejów, ole jów hydraulicznych oraz cieczy chłodząco smarujących. Natomiast czujniki do pomiaru wilgotności oleju mogą mierzyć wilgotność względną w oleju. Produkty te przy czyniają się tym samym do zapewnienia optymalnego utrzymania ruchu w oparciu o stan rzeczywisty.
Media pod kontrolą
W gronie rozwiązań do monitorowania stanu rzeczywi stego znajdują się również nowoczesne przepływomie rze do sprężonego powietrza. Są one wykorzystywane
do zastosowań przemysłowych, do argonu, dwutlen ku węgla oraz azotu. Posiadają duży zakres pomiarów do 17500 Nm³/h oraz krótki czas i dużą czułość reakcji. Wskazują ilość przepływu objętościowego, ilość całkowi tą i temperaturę oraz ciśnienie. Parametryzacja odbywa się tu bezpośrednio za pomocą przycisków na czujniku. Ponadto czujniki mogą być parametryzowane również przez IO Link, np. za pomocą interfejsu USB.
Natomiast do pomiaru stanu i przepływu wody służą przepływomierze magnetyczno indukcyjne lub ultra dźwiękowe. Rejestrują one trzy parametry procesowe: wielkość przepływu, ilość zużywaną oraz temperaturę medium. Są często stosowane w obiegach chłodzenia, np. w hutach, w przemyśle motoryzacyjnym lub w pro dukcji szkła. W zastosowaniach w gospodarce wodnej oraz w urządzeniach przemysłowych czujniki są stosowa ne do pomiaru zużycia wody.
Konserwacja predykcyjna stanowi jedną z części Prze mysłu 4.0, którego głównym założeniem jest wdrażanie ta kiej strategii, która umożliwi najbardziej efektywne wyko rzystanie maszyn i urządzeń w zakładzie produkcyjnym. Eliminuje negatywne skutki awarii w postaci przestojów, a także usprawnia prace utrzymujące ruch poprzez prze prowadzanie regularnych badań stanu technicznego ma szyn. Wprowadzenie profilaktycznych działań, których celem jest ocena stanu technicznego urządzeń pozwala osiągnąć doskonałe wyniki związane z optymalnym utrzy maniem ruchu.
Sprawdza się w praktyce Specjaliści z ifm electronic wskazują na wiele wdrożeń, które przyniosły realne korzyści finansowe przedsiębior stwom, w których były realizowane. Jednym z przykła dów jest firma oponiarska, gdzie dzięki wprowadzeniu diagnostyki udało się zapobiec awarii przekładni mikse rów, gdyż prace remontowe zostały zaplanowane zanim doszło do poważnych uszkodzeń maszyn. Dodatkowo kontrolowanie drgań przy różnych mieszankach stoso wanych przy produkcji opon, pozwoliło im stwierdzić, jakiego rodzaju mieszanki najlepiej nadają się do produk cji i przy jakim obciążeniu powinny wówczas pracować maszyny.
Temat wibracji był również niezwykle istotny dla jednej z firm produkujących samochody. W lakierni jednego z zakładów została zaimplementowana diagnostyka wen tylatorów. Dzięki niej, możliwe było uniknięcie awaryj nego wstrzymania ich pracy, co mogłoby doprowadzić do przerwy w procesie lakierowania karoserii. To z kolei mogłoby narazić przedsiębiorstwo na duże straty. W tym przypadku mógłby to być nawet koszt produkcji jednego samochodu na 10 minut. Oczywiste jest więc, że przewi dzenie z wyprzedzeniem awarii tego typu maszyny przy nosi realne korzyści – podsumowuje Piotr Szopiński.
Oprac, WZ
CZYM JEST
INTELIGENCJA LUDZI I MASZYN?
Prof. UAM dr hab. Maciej Błaszak
Pracownik działu obsługi klienta odpowiada na setki telefonów tygodniowo. Klienta wkurza i stresuje niedotrzymanie terminu, uszkodzony i zagubiony towar, brak finansowej rekompensaty za niedogodności. Pracownik nie musi wysłuchiwać całej historii by w mig zrozumieć problem. W sekundę widzi wzorzec, przewiduje rozwiązanie i kieruje rozmową w stronę polubownego rozwiązania. Jego umysł skondensował złożoną społeczną sytuację w coś wykonalnego.
Jest to przykład inteligencji w działaniu: nie katalogowa nie detali, lecz ekstrakcja znaczeń. Pracownik jest eks pertem nie dlatego, że perfekcyjnie zapamiętuje, tylko dlatego, że wie co zapomnieć. Jego umysł potrafi wyde stylować strukturę z szumu, odrzucić to, co nieistotne i zachować wiedzę będącą podstawą predykcji, działania i rozumienia.
Mózg nie jest twardym dyskiem, a raczej zbiorem algorytmów kompresji, które coś zatrzymują, coś podsumowują, a z czegoś rezygnują.
Mózg nie jest twardym dyskiem
Kiedy aparat w komórce robi zdjęcie, przechowuje mi liony pikseli o detalach sceny. Kiedy umysł uchwytuje tę sama perspektywę, nie zachowuje dokładnych wartości barw, warunków oświetlenia czy szczegółów aranżacji przestrzeni. Zamiast tego, umysł wydobywa znaczenie: zachód nad morzem, twarz szczęśliwego przyjaciela, miejsce udanej biznesowej rozmowy.
Mózg nie jest twardym dyskiem, a raczej zbiorem algoryt mów kompresji, które coś zatrzymują, coś podsumowu ją, a z czegoś rezygnują. Przykładem są wspomnienia roz mowy. Rzadko pamiętamy całe dialogi, dokładnie słowo po słowie. Raczej emocjonalny ton i kluczowe spostrze żenia. Dzięki kompresji nie przechowujemy informacji, lecz tworzymy sens.
Zasada ta rozciąga się na uczenie się. Kiedy dziecko po znaje słowo „pies”, nie zapamiętuje każdego psa, którego widziało. Jego mózg wydobywa wspólne cechy takie jak cztery nogi, futro i szczekanie, jednocześnie odrzucając masę nieistotnych detali. Taka kompresja pozwala dziec ku natychmiast rozpoznać psa, nawet takiego, którego nigdy wcześniej nie widziało.
Duże modele językowe sztucznej inteligencji działają na tej samej zasadzie: nie zapamiętują każdego zdania w procesie trenowania sieci. Kompresują miliardy słów we wzorce skojarzeń, statystyczne regularności i struktu
ralne związki. To co się wyłania to nie perfekcyjne przy wołanie, ale coś znacznie bardziej wartościowego: zdol ność generowania spójnych, kontekstowo właściwych odpowiedzi na sytuacje przed którymi wcześniej nie zo stały postawione.
Idziemy na kompromis
Siła scalania i destylowania znaczeń najsilniej uwidacz nia się podczas transferu uczenia się do nowych sytuacji. Arcymistrz szachowy nie wygrywa bo pamięta każdą roz grywkę, którą rozegrał. Arcymistrz rozpoznaje wzorce, które powtarzają się w różnych grach: taktyczne motywy, strategiczne zasady, otwarcia i roszady. Stanowi to istotę uogólnień, kiedy stosujemy esencję wzorców do nowych kontekstów. Oczywiście uogólniając idziemy na kompro mis: wydobywając to, co uniwersalne, poświęcamy masę szczegółów. Niemniej dzięki uogólnieniom eksperci po dejmują szybkie decyzje w warunkach presji, czyli robią coś, czego wyczerpująca czasowo i energetycznie analiza nigdy nie osiągnie.
Wyzwaniem jest znalezienie właściwego poziomu kom presji. Zbyt słaba, i umysł zapamiętuje specyficzne przy kłady nie uogólniając. Zbyt silna, i następuje utrata waż nych rozróżnień na rzecz nieistotnych uogólnień. Sztuka budowania inteligentnych systemów polega na tym, by upraszczając nie zniekształcać rzeczywistości zbyt moc no i nie porzucać zbyt wielu detali. Rezultat ma służyć postawionym celom – umysły naturalne i sztuczne nie są idealnymi reprezentacjami świata, lecz jego użytecznymi uproszczeniami. Dlaczego istotą poznania jest przystosowawcze uprasz czanie? Każdy układ fizyczny pracuje w warunkach sil nych ograniczeń, napotykając rozmaitego typu „wąskie gardła”. Ludzka uwaga może być skupiona tylko na nie wielkim wycinku pola widzenia, pamięć robocza może
Skutkiem kompresji w mózgu i dużych modelach językowych jest wydajność, generalizacja i działanie w czasie rzeczywistym.
przechować zaledwie od 3 do 5 porcji informacji, a pa mięć długotrwała rekonstruuje przeszłość, a nie wiernie zapisuje. Podobnie narzędzia sztucznej inteligencji – ich moce obliczeniowe są ograniczone, czas trenowania skończony, a parametry modelu choć liczne, nie są w sta nie wyłapać każdego detalu ludzkiego języka.
Źródła kreatywności
Ograniczenia jednak rodzą kreatywność ludzi i maszyn. Skutkiem kompresji w mózgu i dużych modelach języ kowych jest wydajność, generalizacja i działanie w cza sie rzeczywistym. Układ, który by usiłował przechować i przetworzyć każdy detal, byłby zbyt wolny w działaniu aby być użytecznym. Widać to dobrze na przykładzie współczesnych dużych modeli językowych.
Chat GPT czy Grok nie przechowuje definicji lub zbio ru reguł użycia pojęcia „demokracja”. Zamiast tego uczy się wysokowymiarowej reprezentacji będącej wzorcem aktywacji tysięcy parametrów – która uchwytuje staty styczne relacje między „demokracją” a innymi pojęciami w zbiorze danych treningowych. Ta reprezentacja jest skompresowana, gdyż wychwytuje wzorce z milionów użyć „demokracji” w różnych kontekstach. Uchwytuje związki z „głosowaniem”, „wolnością”, czy „praworządno ścią”, kodując jednocześnie subtelniejsze związki z kon tekstem historycznym, kulturowym i mnogością filozo ficznych debat. Duże modele językowe nie reprezentują indywidualnych pojęć, ale relacje między nimi, syntak tyczne wzorce i semantyczne struktury, dzięki którym wygenerowana odpowiedź wydaje się znacząca i spójna, choć model nie dysponuje rozumieniem w takim sensie jak człowiek.
Jeśli inteligencję, ludzką i maszyn, zdefiniujemy jako kompresję informacji, wówczas myślenie przestaje być czymś zupełnie enigmatycznym. W tym ujęciu nie jest
Uczenie się nie jest prostą akumulacją informacji, lecz
odkrywaniem lepszych sposobów jej kompresji.
ani osiąganiem prawdy, ani dostępem do pełnej wiedzy, lecz raczej zdolnością budowania użytecznych modeli świata – użytecznych, czyli takich, które zapewniają przy stosowawcze przewidywanie i działanie. Zatem mniej się liczy czy AI na pewno rozumie to co robi, a bardziej czy dysponuje reprezentacjami umożliwiającymi wykonanie zadania.
Łączyć ludzką i sztuczną inteligencję
Tak rozumiana sztuczna inteligencja nie ma zastąpić i nie musi zastąpić ludzkiej, a raczej ma oferować odmienny sposób kompresji. Ludzkie umysły selekcjonują infor mację i wydobywają jej znaczenie drogą ucieleśnionej interakcji, emocjonalnej istotności i budowania narracyj nej struktury. Systemy AI kompresują metodą statystycz nych wzorców, analizy wielkoskalowej i matematycznej optymalizacji. Każda metoda ma zalety i wady. Ludzkie poznanie jest bogate w kontekst i znaczenie, ale ograni czone co do skali i spójności. Poznanie maszynowe prze twarza kolosalne ilości informacji, ale brakuje mu niu ansów, które ludzkie doświadczenie z łatwością wyłapuje. Najlepsze efekty da połączenie obydwu form kompresji: ludzkie spostrzeżenia co kluczowe i istotne, oraz maszy nowa analiza tego, co złożone. Uczenie się nie jest zatem prostą akumulacją informa cji, lecz odkrywaniem lepszych sposobów jej kompresji. Modele umysłów biologicznych i sztucznych mają być wystarczająco proste by były użyteczne i wystarczająco złożone, by były prawdziwe.
Twoje źródło informacji
QguarMES-ManufacturingExecutionSystem
QguarWMS-WarehouseManagementSystem ZARZĄDZANIE PRODUKCJĄ
QguarTMS-TransportManagementSystem