
MAI 2026
En ces temps de volatilité des prix et de tensions changeantes sur certains marchés, comment bien acheter pour protéger ses marges tout en conservant qualité de produits et niveau de service ?
Nos conseils
• Bien connaître le marché pour maîtriser les coûts c'est-à-dire être en capacité d'identifier les catégories inflationnistes, d'anticiper les hausses, savoir où acheter quel produit/service en fonction des caractéristiques de son établissement.
• Avoir une vision globale c'est-à-dire analyser ses achats et les challenger régulièrement (identification des optimisations possibles fournisseurs & produits, rationalisation du nombre de fournisseurs, diversification des sources de produits, fréquence des livraisons) tout en respectant la philosophie d'achat de votre établissement.
• Adapter ses achats et ses comportements en changeant de produit, rationalisant ses cartes, modifiant les conditionnements, jouant sur les livraisons, etc.
Pour mettre en place ces leviers et bien anticiper, nous vous détaillons la situation par catégorie avec les explications des marchés, les hausses à venir, les alternatives produits éventuelles et tous les conseils des acheteurs. Vous retrouverez cette analyse chaque mois, valable pour le mois en cours.
Depuis le 28 février 2026, l’offensive militaire menée contre l’Iran a déclenché un conflit régional d’une ampleur inédite, perturbant durablement le détroit d’Ormuz, par lequel transitent environ 30 à 35 % du commerce mondial de pétrole brut et près de 20 % du gaz naturel liquéfié. Malgré deux cessez-le-feu fragiles obtenus les 7 et 17 avril, la situation reste instable et continue de peser sur l’ensemble des chaînes d’approvisionnement mondiales Cette page fait le point sur les répercussions concrètes pour les fournisseurs référencés
La flambée des cours de l’énergie constitue le premier canal de transmission de la crise vers nos métiers. Selon la Banque Mondiale (rapport Commodity Markets Outlook d’avril 2026), les prix de l’énergie devraient bondir de 24 % sur l’année 2026, atteignant leur plus haut niveau depuis l’invasion de l’Ukraine en 2022 Le scénario de tension prolongée porterait le baril de Brent à 115 USD en moyenne sur l’année
Quelques repères clés :
• +10 % des coûts des carburants et des produits gaziers pour les opérateurs des filières fruits, légumes et pommes de terre
• 52 000 vols annulés et 13 % de la capacité cargo mondiale à l’arrêt début mars
• +15,4 % hausse attendue du prix repère du gaz qui risque de se qui se diffuser sur les coûts de production des industriels (chambres froides, cuissons, process).
à L’impact est large et déjà sensible sur le coût des fruits, des jus, des produits laitiers, des produits frais et des produits d’hygiène.
La flambée des prix des matières premières et les pénuries d’approvisionnement constituent des circonstances imprévisibles lors de la conclusion du contrat rendant l’exécution de celui-ci excessivement onéreuse Les répercussions touchent désormais toutes les strates de la chaîne agroalimentaire
La Banque Mondiale anticipe une hausse de 31 % des prix des engrais en 2026, portée par une envolée de près de 60 % du prix de l’urée. La FAO alerte sur un risque de baisse des rendements dès la seconde moitié de 2026 et en 2027, mécanisme comparable à celui observé après l’invasion de l’Ukraine.
L’indice mondial des prix alimentaires de la FAO a progressé de 1,6 % en avril 2026, soit le troisième mois consécutif de hausse Les huiles végétales (palme, soja, tournesol, colza) enregistrent la plus forte flambée avec +5,9 % sur un mois
Films plastiques, barquettes, blisters et conditionnement sous atmosphère subissent de plein fouet la hausse des cours du pétrole. Risque d’une hausse de 6 à 8 % des matériaux d’emballage.
Face aux incertitudes quant à la durée de ce conflit et de ses conséquences relevant de la force majeure, nous ne pouvons que vous assurer de notre volonté de faire au mieux pour protéger vos activités.
Sources : Banque Mondiale (Commodity Markets Outlook, avril 2026), FAO, FMI, OMC, ONU, Ministère de l’Agriculture, UFC-Que Choisir, Aneefel/Felcoop/Gefel/Fedepom, La France Agricole.

Avec un manque de visibilité géopolitique, le marché du F&L frais et 4ème gamme est compliqué à appréhender.
La production française sur les produits de maraîchage, courgettes, aubergines, petits pois, concombres, asperges, fraises est bien en place avec une météo très clémente, frais le matin et ensoleillé la journée. Les coûts de transport augmentent et ont tendance à se répercuter sur les prix.
Concombres : le marché est bas, il faut en profiter.
Courgettes, aubergines, poivrons : nous constatons de belles baisses en ce début de mois, la consommation n'est pas au rendez-vous.
Tomates : de belles baisses de prix mais elles restent au-dessus des cours normaux pour la période.
Choux-fleurs et poireaux : tension sur les prix surtout pour le chou-fleur, il est moins lourd et coute plus cher.
Carottes : les prix s'envolent.
Carottes de couleur et betteraves de couleur : rendez-vous cet automne.
Salades vertes : les ceintures maraichères locales sont rentrées en marché, les prix baissent.
Citrons : très forte augmentation, nous sommes sur un changement de variété.
Clémentines : fin de saison.
Pommes et poires : les hausses sont là, nous sommes sur des produits de frigo.
Raisins : d'Inde ou du Pérou, il faut le laisser et attendre la nouvelle campagne italienne et espagnole.
Oranges et pomelos : tension sur les prix avec bascule en hémisphère sud.
Fraises : la fraise française est en pleine production, la qualité est au top, il faut en profiter. Il y en a pour tous les goûts : Charlotte, Cléry, Mara des bois, etc....Les prix sont très raisonnables.
Framboises : une légère tendance à la hausse après avoir connu une détente fin avril.
La framboise fait partie des petits fruits rouges d’été. Tout comme les fraisiers, les framboisiers se divisent en variétés remontantes ou non remontantes. Les variétés non remontantes fructifient des mois de juin à août sur les tiges ayant poussé l’année précédente. Elles sont travaillées pour être fermes et parfumées, mais aussi pour qu’elles ne s’égrènent pas au ramassage. Les variétés remontantes produisent des framboises, d’août à octobre, sur la partie haute des tiges de l’année et une seconde fois l’année suivante, en juin et en juillet, dans la partie basse.
Plusieurs variétés de framboise : rouge vif, presque violette, il existe également des espèces qui tirent plus vers le brun, comme la “Surprise d’automne”, voire le jaune orange, comme la “Sucrée de Metz”. Plus rares, les framboises blanches, comme la “Merveille des quatre saisons”, sont tout aussi savoureuses.
Sucrée, parfumée, et légèrement acidulée, la framboise est un petit fruit rouge de quelques grammes seulement, mais gorgé de bienfaits. Avec seulement 38 kcal pour 100 grammes, cette baie est très riche en minéraux (magnésium, calcium, fer), ainsi qu’en vitamine C
La framboise est une baie extrêmement délicate. Son ramassage et sa conservation nécessitent donc certaines précautions. Souvent vendues en barquette, les framboises doivent présenter un aspect velouté et charnu, sans tache ni meurtrissure.
La framboise doit être brillante et ferme, elle se déguste rapidement, et peut donc être conservée 1 ou 2 jours maximum au réfrigérateur. Ce fruit d’été se congèle parfaitement, pour en savourer le goût toute l’année.
Les framboises fraîches se consomment généralement telles quelles, avec du sucre, voire de la crème Chantilly. Il n’est pas conseillé de les laver avant, car l’eau a tendance à les ramollir. Si vous souhaitez vraiment les laver, faites-le rapidement sous un léger filet d’eau, avant de les manger immédiatement.
Actualité marché porc
Après huit mois sans hausse, les marchés espagnol et allemand reprennent quelques centimes pour faire face à une profession en souffrance. Les éleveurs estiment qu’à moins de 20 à 25 € de plus par porc, la rentabilité des exploitations françaises ne sera pas atteinte sur ce premier semestre 2026. Avec près de 50 % des sites sous observation financière, les industriels en charcuterie demandent une revalorisation rapide des produits pour soutenir la filière face aux hausses des charges. La hausse se veut faible sur le trimestre 2, après la valorisation de janvier. Tension à prévoir sur les longes et travers, pur produit estival. Une nouvelle détente cyclique sera prévue sur octobre-décembre, période de l’année où le porc est au plus bas Les prévisions tablent sur un cours iso 2025 en fin d’année malgré la baisse des mises à disposition sur exploitation en France comme en UE.
Actualité marché bœuf / veau
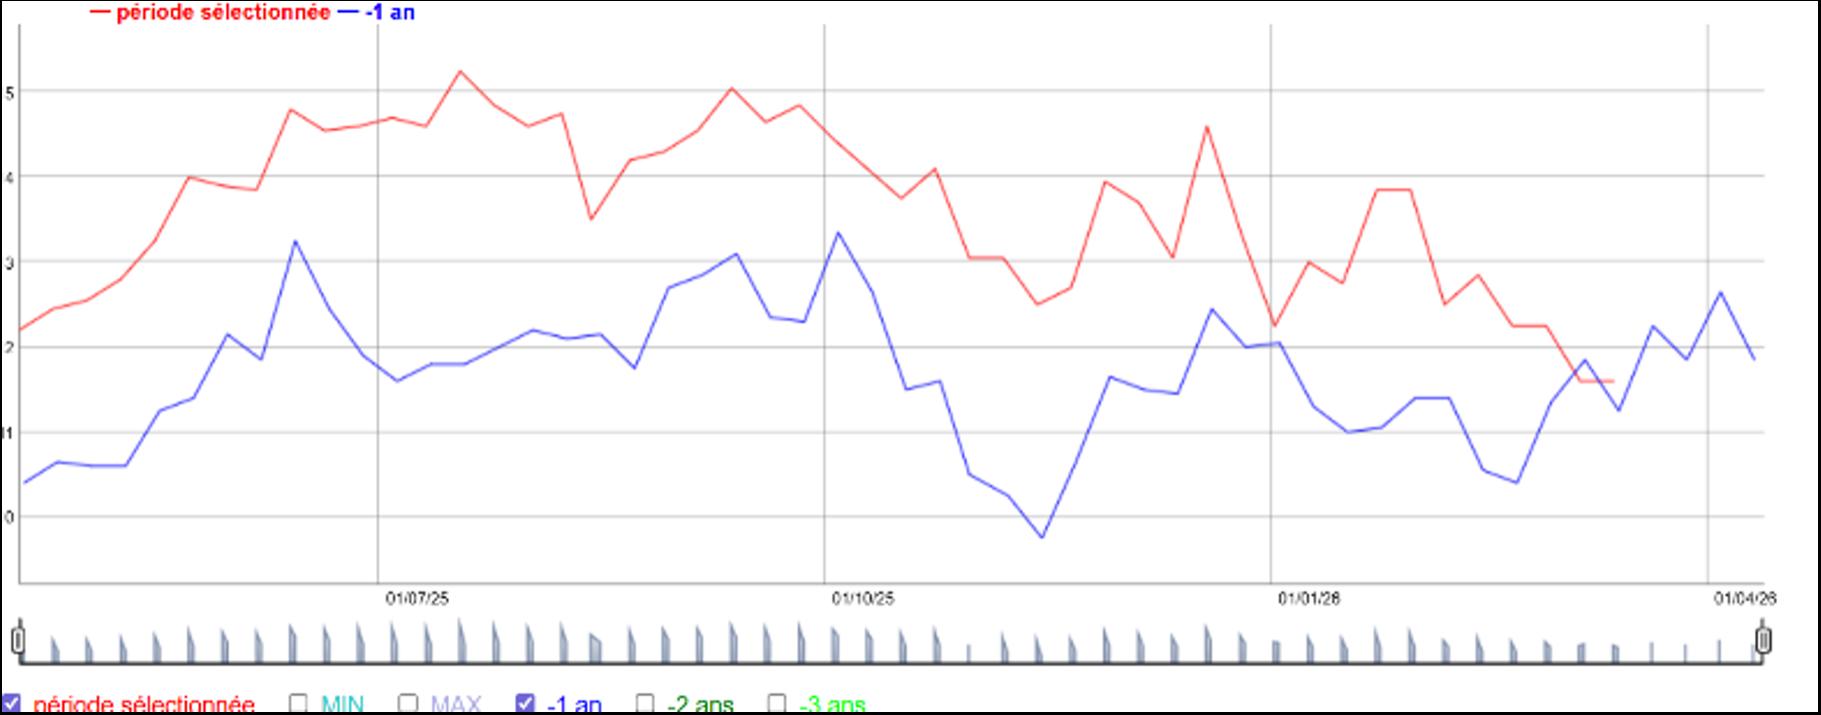
L’inflation sur les pièces à griller a démarré M-1, tout particulièrement sur les références phares comme l’entrecôte et la bavette. Nous avons acté sur avril des baisses mensuelles sur le faux filet et le rumsteak, profitant d’une détente temporaire sur les lignes car les pièces ont repris de la valeur cette semaine.
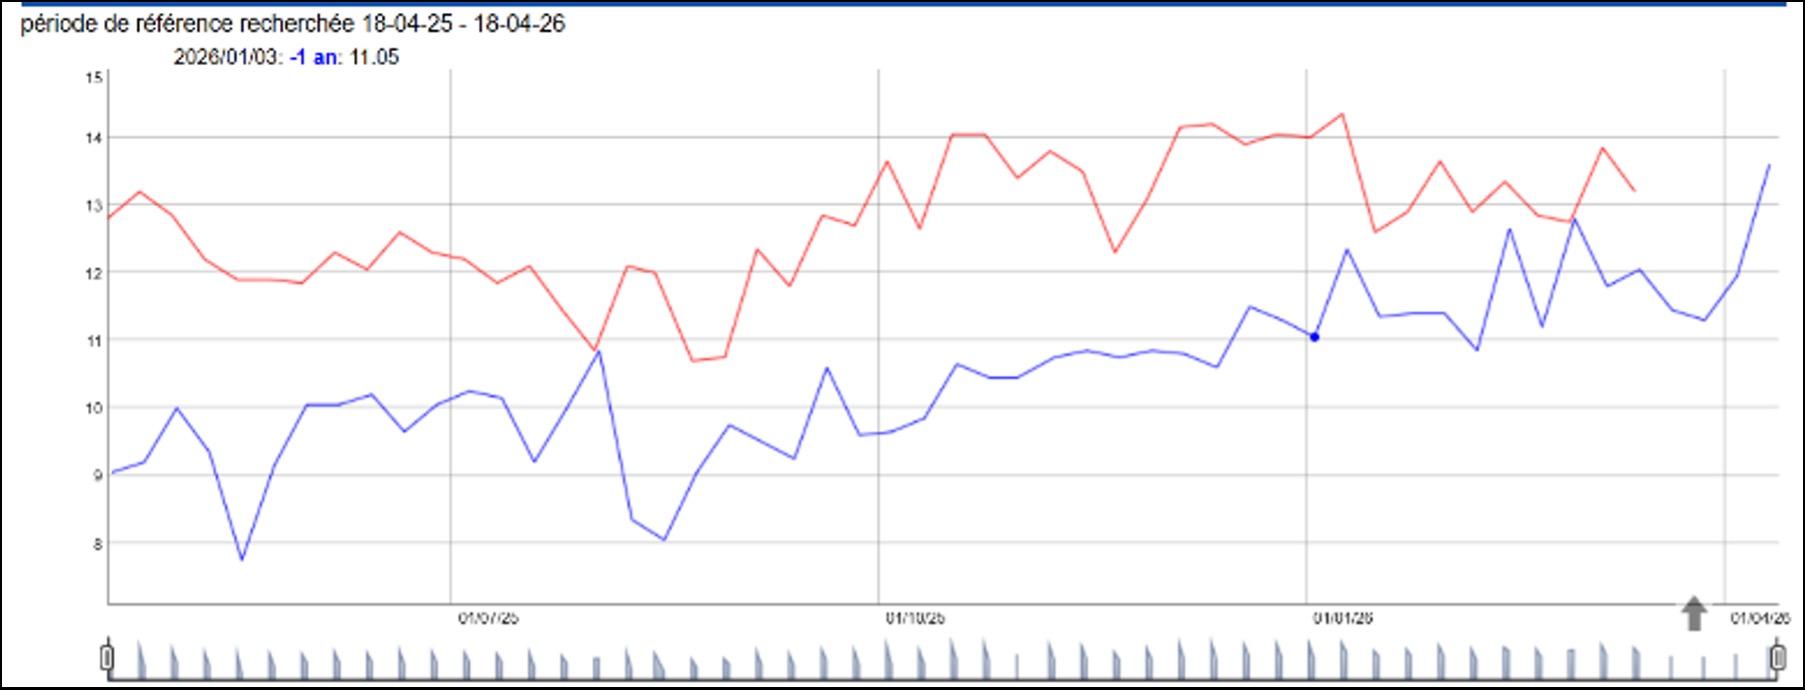
Courbes Faux filet UE(J-15)
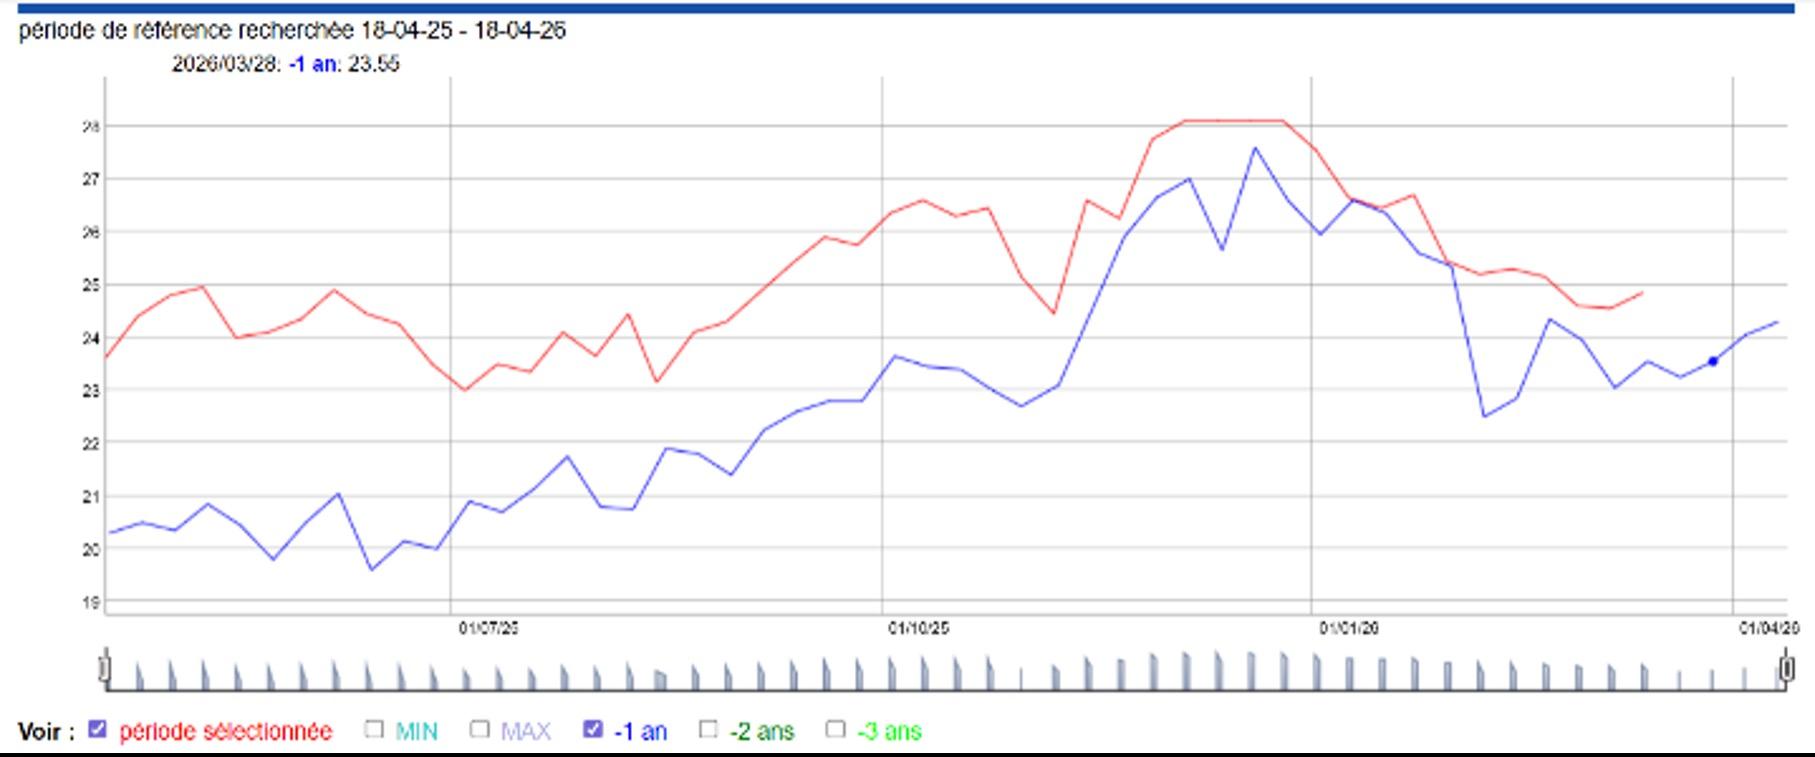
On note l’absence de déflation sur la joue et une tendance enfin baissière sur le paleron UE, normalement déflationnistes dès la mi-février. Les filets se détendent sur les petits calibres (1+ et 2+ , voir courbe), mais nous sommes loin des baisses saisonnières d’avant 2024 Les baisses sont plus modérées en filets 3+ . La production de bovins irlandais, très appréciée sur notre marché, a chuté en 2025 et devrait poursuivre sa baisse Pilotez donc à 3 mois une inflation sur les Angus IRL de 2 à 3 % au-dessus des tendances UE/FR (iso 2025).
Courbe RNM Filet de bœuf 1+ (J-15)
Les ateliers de découpe et les abattoirs ont vu leur rentabilité chuter depuis 2023, ne pouvant répercuter l’ensemble des hausses subies sur les consommateurs. La négociation est très serrée depuis un an et demi. Côté international, des accords d’élargissement des quotas d’importation de bœuf et d’agneau australiens sont en cours et devraient pénétrer le marché courant mars La selles d’agneau et le carré se tendent aux abords des trois paques. En l’état l’épaule arrive à se maintenir au prix mais la poitrine monte beaucoup. La tension sur le veau blanc et rose va se maintenir en 2026, malgré des prix historiquement élevés en N-1. La baisse structurelle des vêlages et le recul des vaches laitières impactent l’offre. On note néanmoins un tassement des quasi, noix , poitrine et carré et une détente des filets.
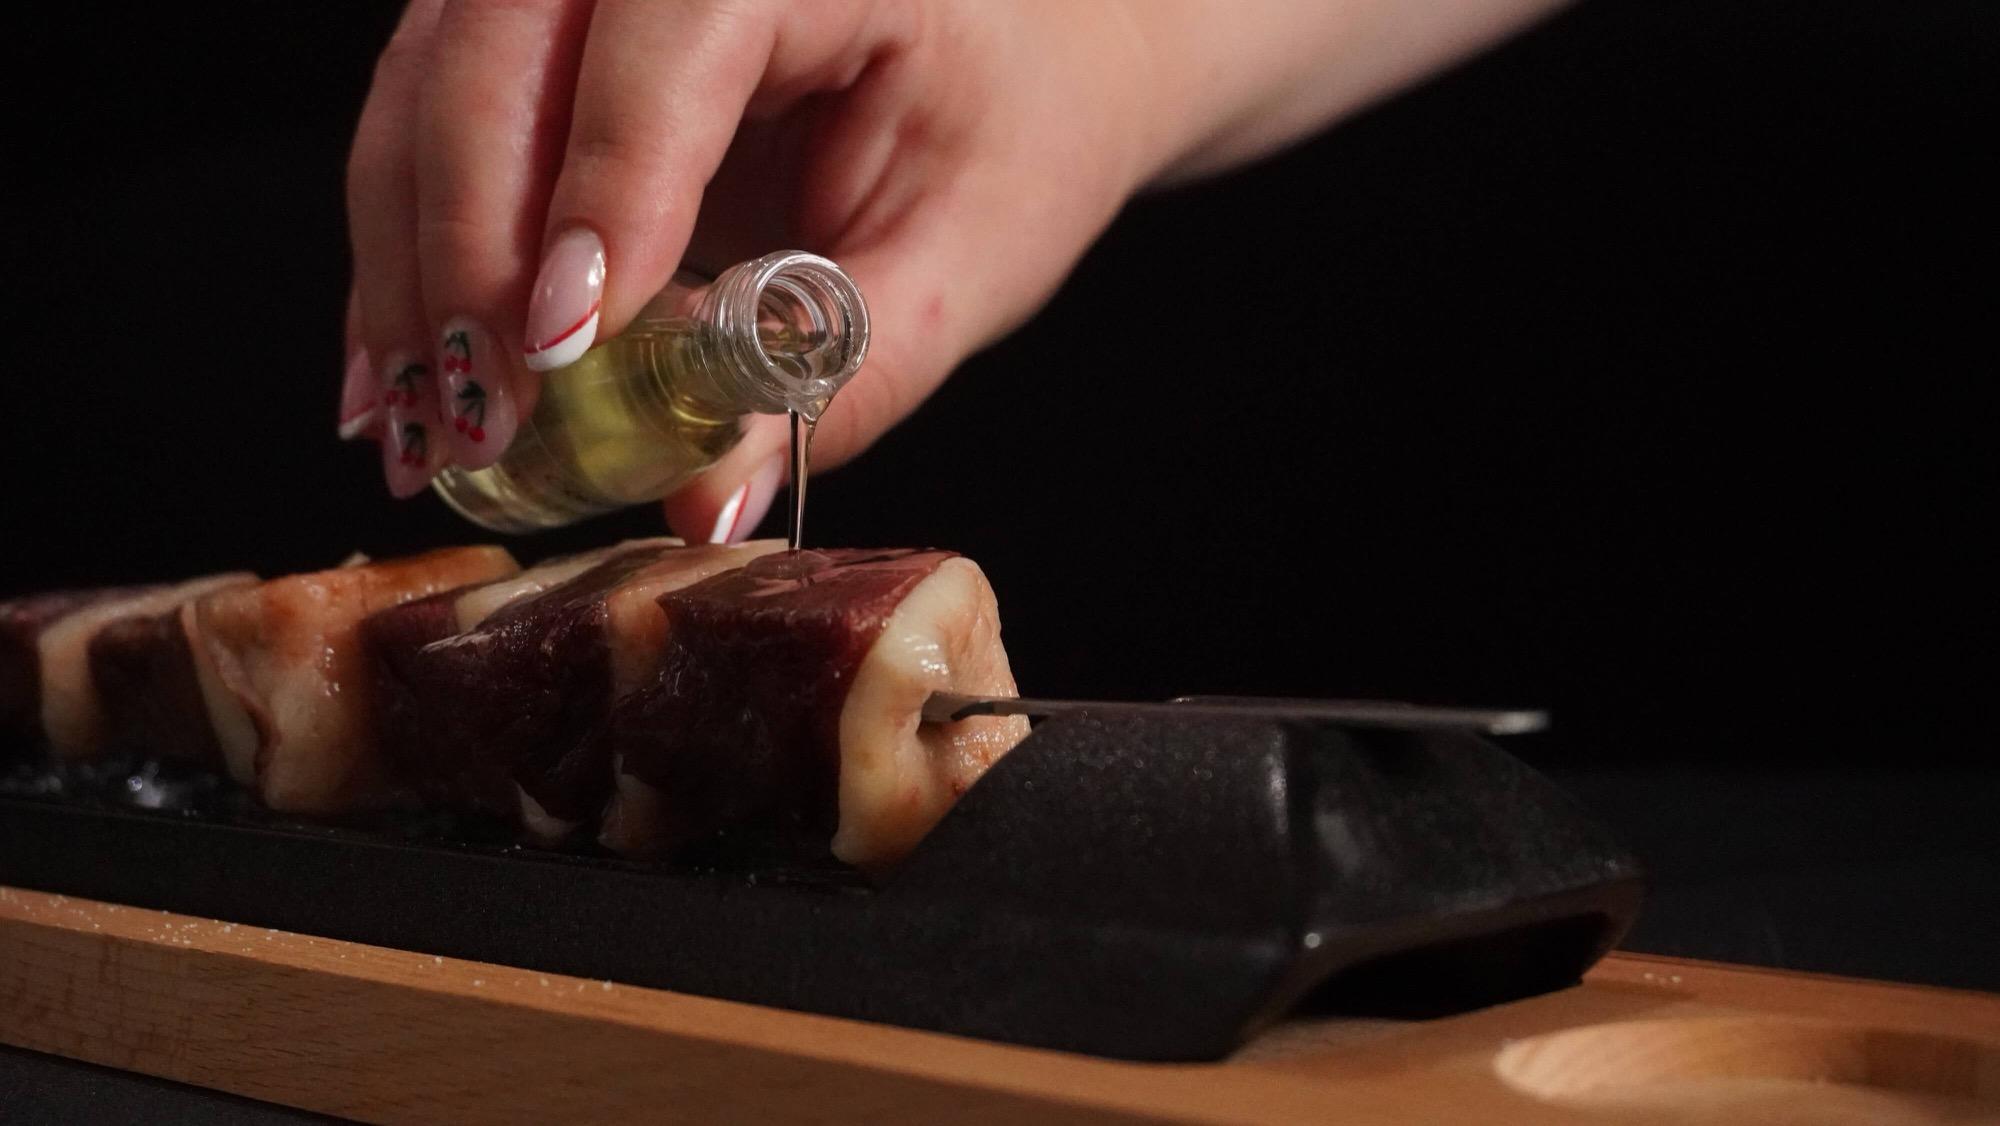
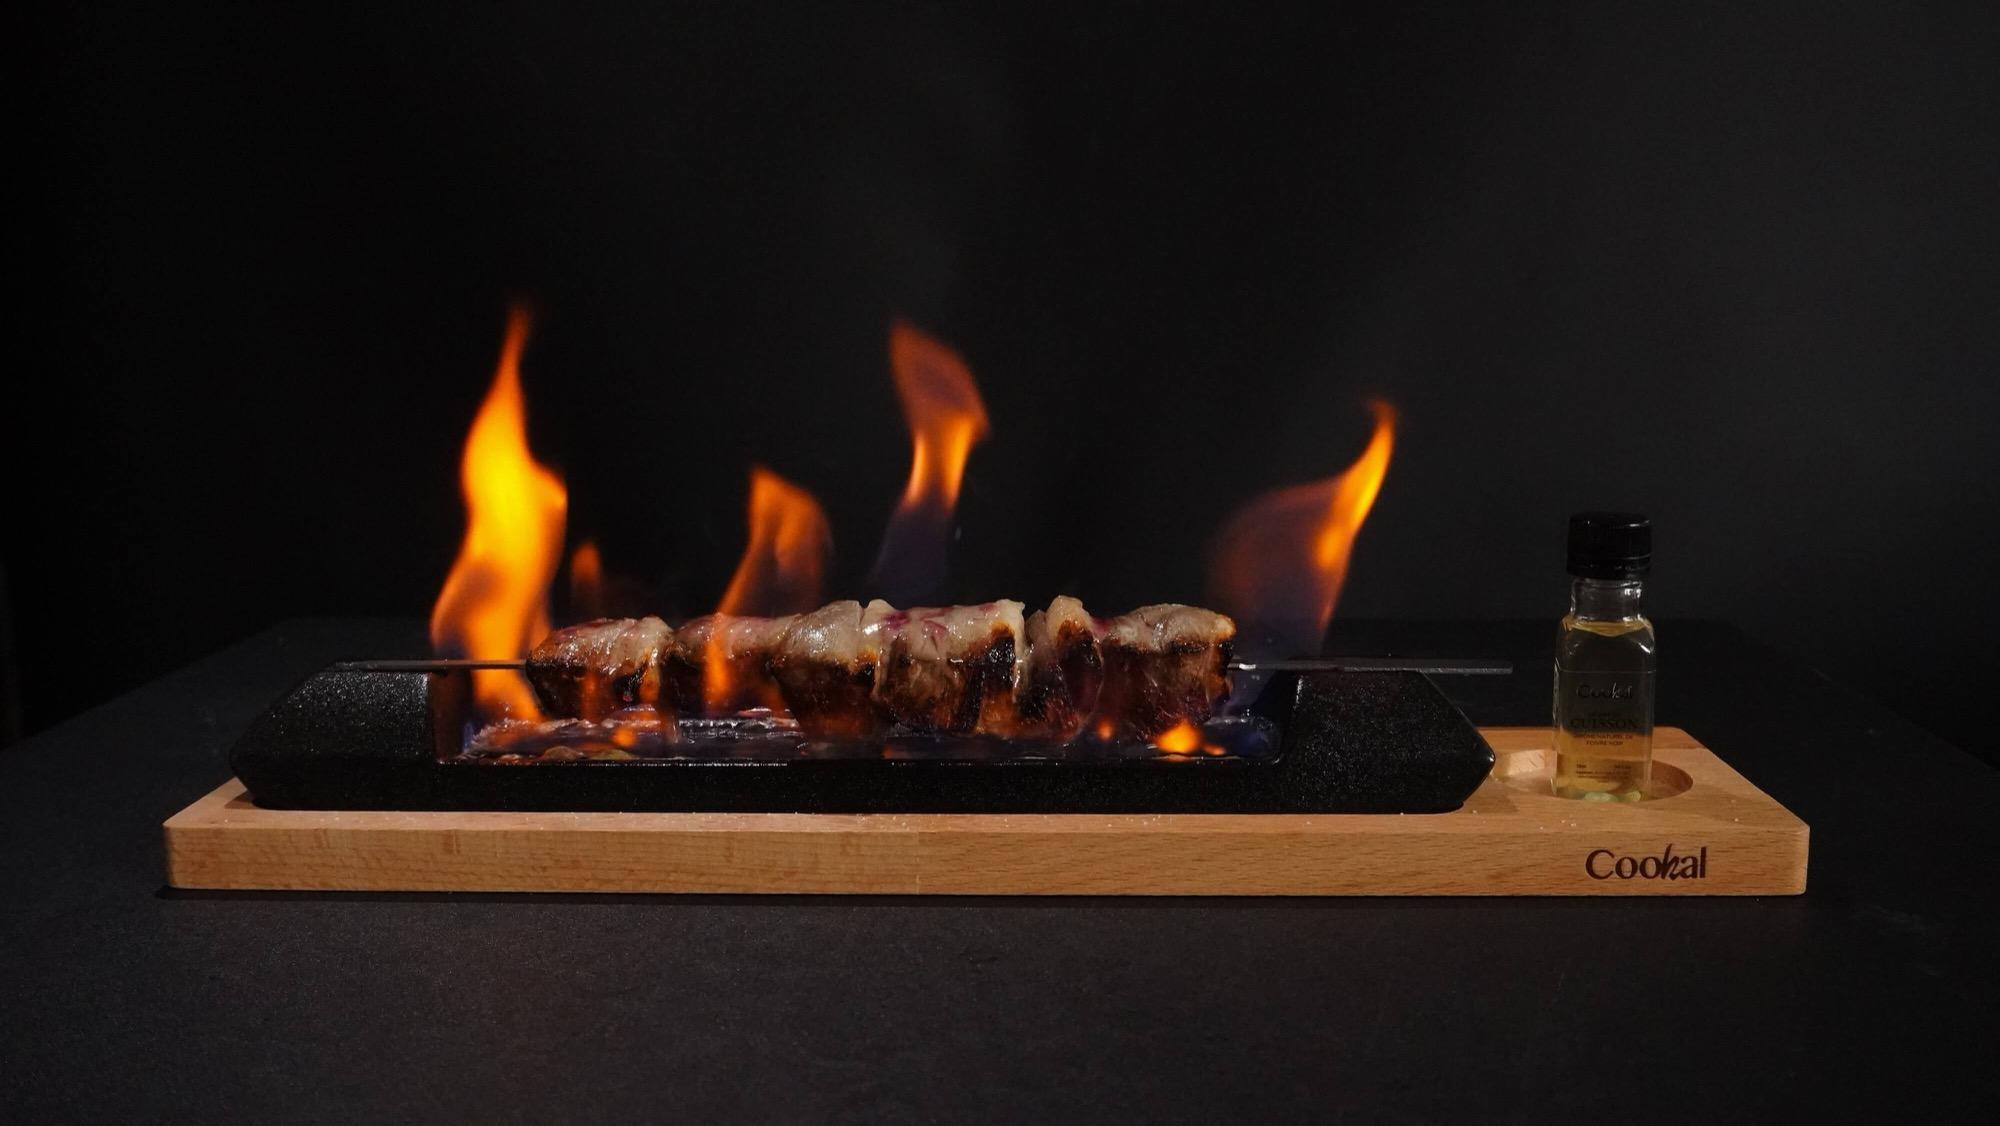
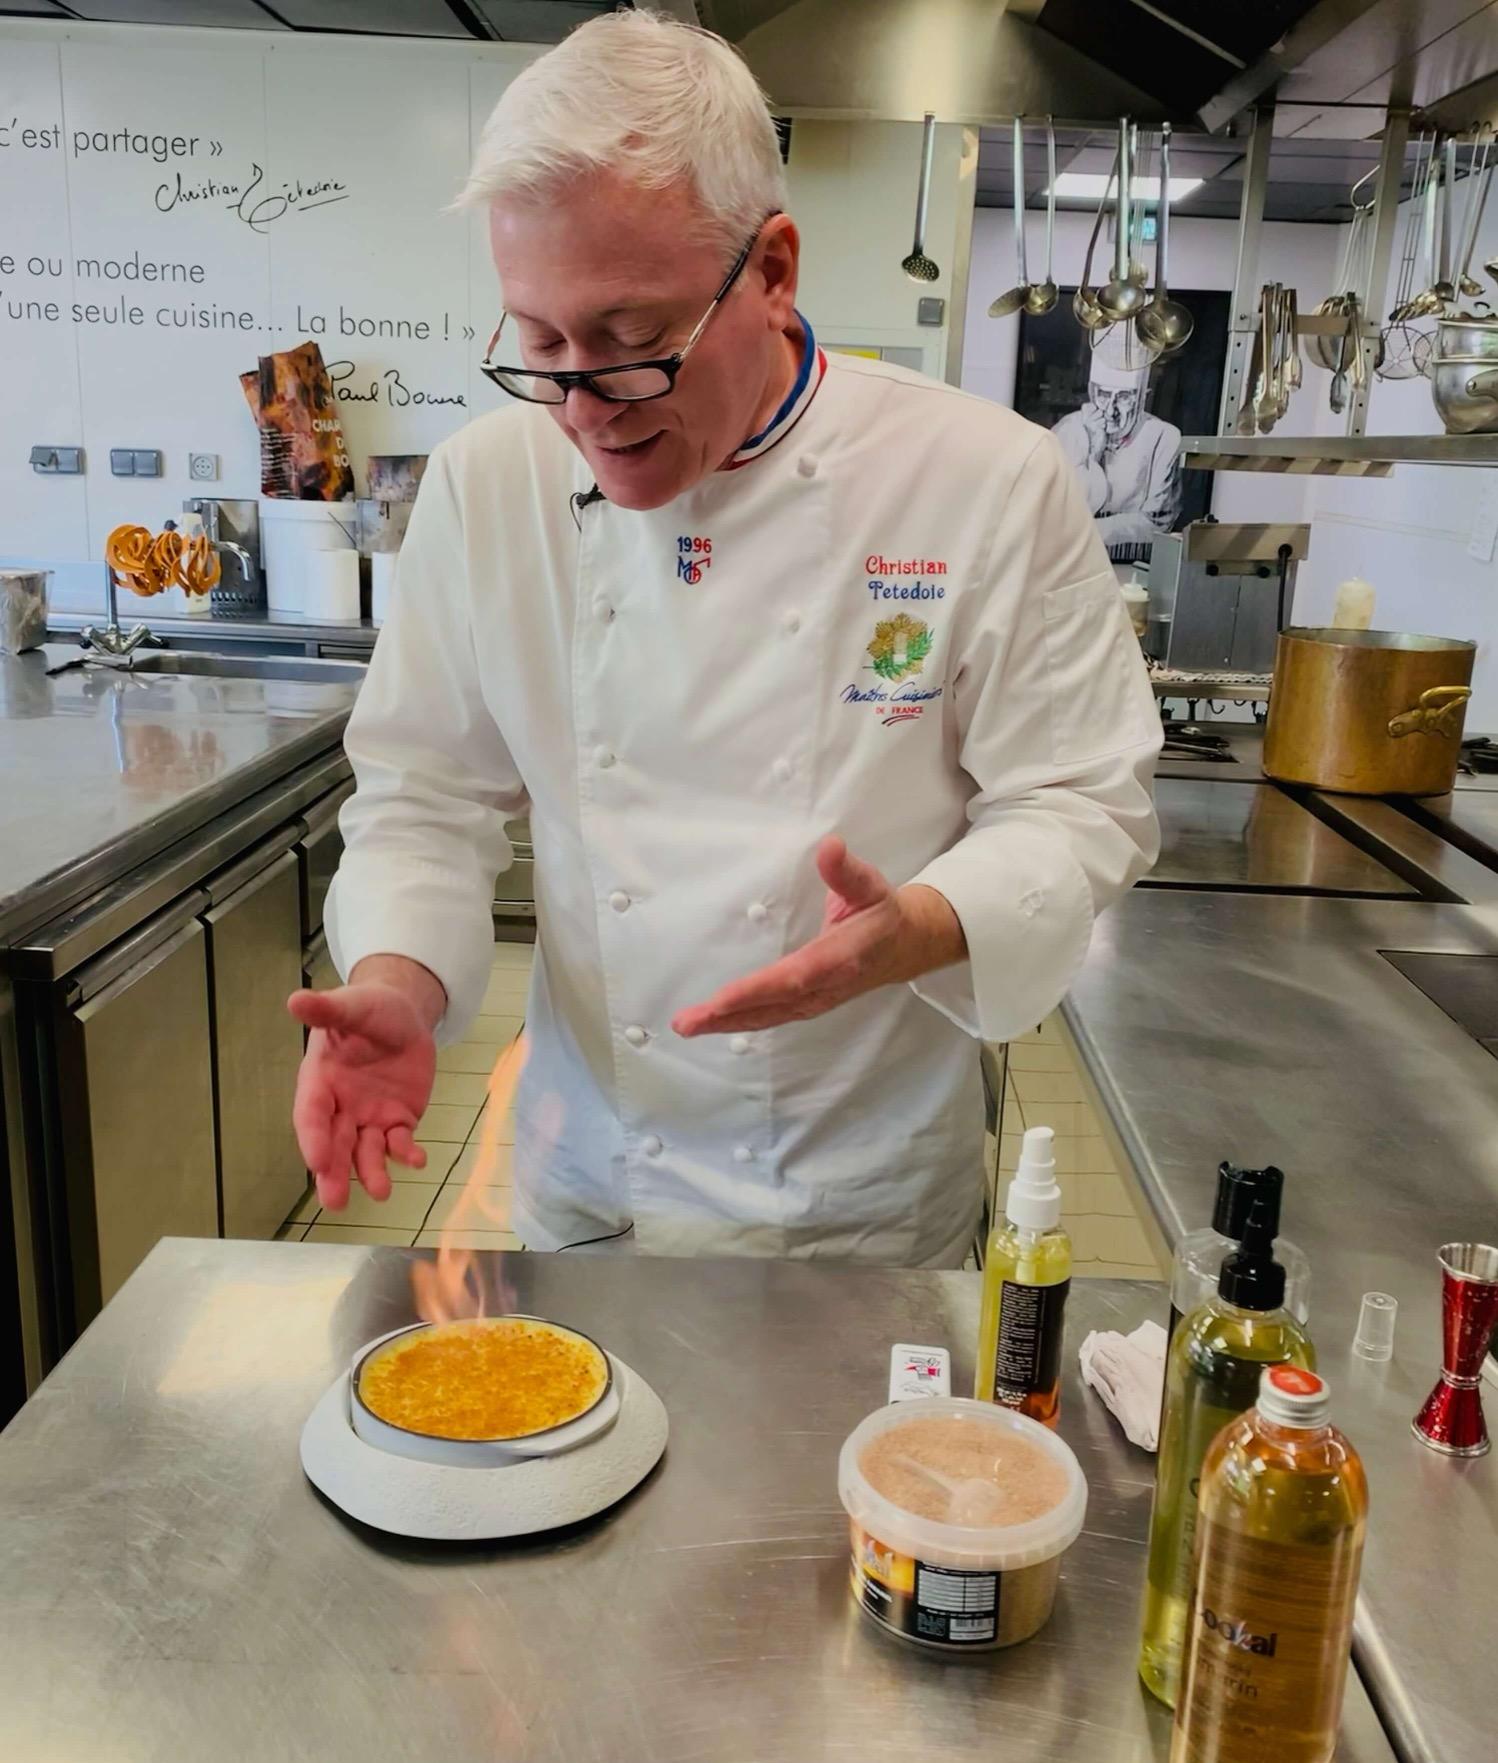
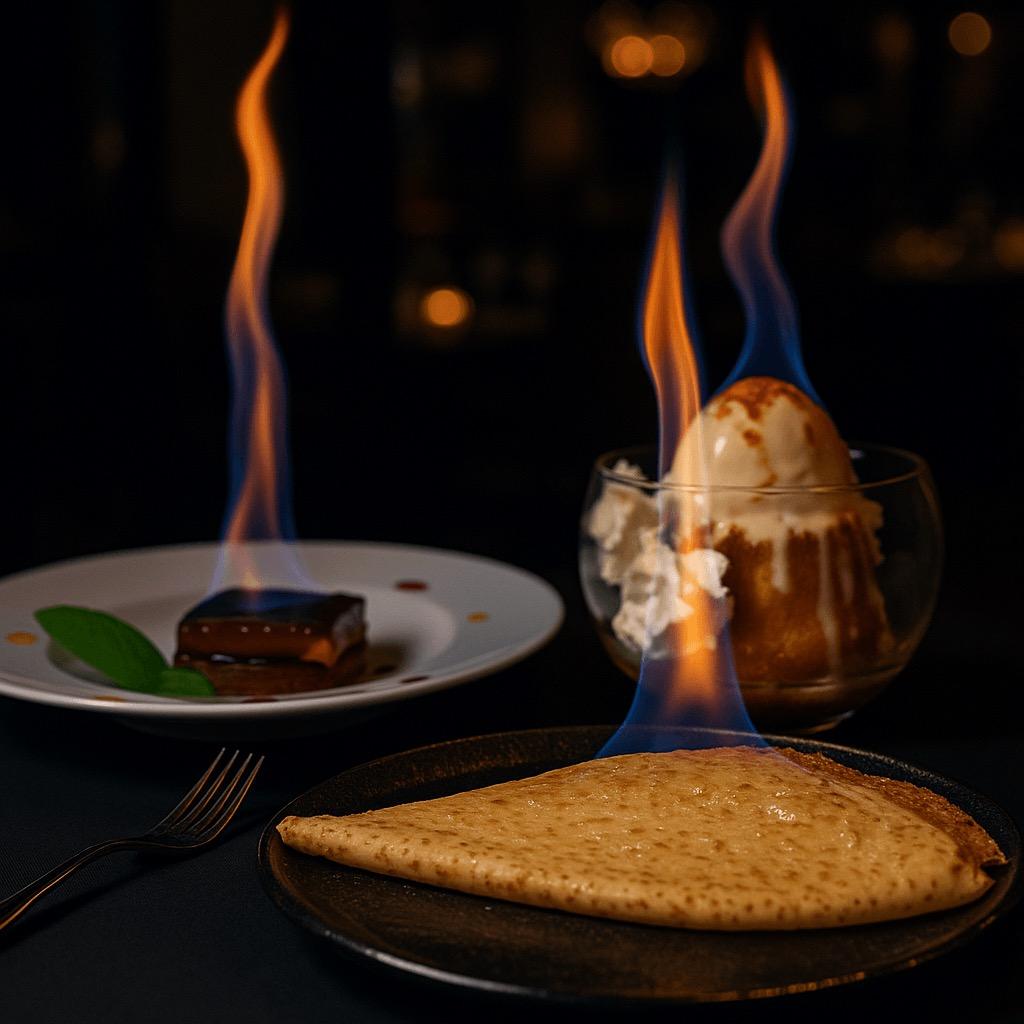
Dans un contexte où l’expérience client s’impose comme un levier clé de différenciation, Transgourmet accompagne les professionnels du CHR dans l’évolution de leurs pratiques culinaires. Avec Cookal, une solution intégrée à l’offre Smart Cuisine Food Innov, Transgourmet propose une nouvelle approche du spectacle culinaire en salle : une solution de flambage prête à l’usage, pensée pour conjuguer impact visuel, simplicité d’exécution et maîtrise opérationnelle. Flambage, cuisson aromatisée, mise en scène du geste : ces pratiques, longtemps associées à la haute gastronomie, trouvent aujourd’hui leur place dans des établissements en quête d’expériences mémorables, visibles et différenciantes. Le service devient alors un moment clé du parcours client, capable de marquer les esprits et de renforcer l’attractivité de l’offre.
Le spectacle culinaire, une tendance de fond en CHR
Cette montée en puissance du show en salle répond à une évolution profonde des attentes. Les clients ne recherchent plus uniquement un plat, mais des expériences visibles, émotionnelles et partageables. Dans un marché concurrentiel, ces animations participent à la fidélisation, à la montée en gamme et à la valorisation du savoir-faire des établissements.
Pour autant, cette tendance doit rester compatible avec les contraintes du terrain. Maîtrise des coûts, régularité d’exécution, pénurie de main-d’œuvre et fluidité du service imposent des solutions fiables, sécurisées et faciles à déployer. C’est précisément dans cette logique que s’inscrit l’offre Smart Cuisine Food Innov développée par Transgourmet.
Une solution prête à l’usage, pensée pour les réalités du terrain
Conçue pour la restauration, l’hôtellerie et l’événementiel, Cookal illustre l’approche Smart Cuisine Food Innov de Transgourmet : proposer des solutions culinaires innovantes, prêtes à l’usage et adaptées aux réalités opérationnelles.
Grâce à des consommables prédosés et prêts à l’emploi, le flambage et l’aromatisation sont réalisés directement en salle, sans formation spécifique ni matériel complexe, avec une exécution régulière et sans perte.
L’absence de fumée, d’odeurs et de résidu d’alcool garantit une utilisation fluide, conforme aux contraintes d’exploitation. La diversité des arômes, sucrés comme salés, ouvre de nombreuses
possibilités de création, en cohérence avec l’identité de chaque établissement.
Créée et fabriquée en France, la solution Cookal s’appuie sur l’expertise de Christian Têtedoie, Meilleur Ouvrier de France et Président des Maîtres Cuisiniers de France. Elle illustre une tendance forte du marché : proposer des expériences culinaires spectaculaires, prêtes à l’usage et maîtrisées, au service de la différenciation et de la performance en salle.
Pour en savoir plus : Smart Cuisine - Transgourmet
Actualité Volaille
Alors que la consommation domestique de volaille progresse, le taux d’auto-approvisionnèrent de la filière continue de reculer Entre la crise de la grippe aviaire et l’augmentation des importations, la souveraineté alimentaire française en viande de volaille est menacée demande augmenté de % à 2025, et la profession peine à trouver des éleveurs disposition en 2026
Résultat : des prix en tension sur le début d’année pour maintenir l’attractivité de la filière, et des prévisionnels haussiers sur le deuxième trimestre, particulièrement en canard. La profession poursuit également sa croissance sur la volaille bio et Label Rouge, après un +5 % en 2025 L’augmentation de la mise à disposition permet de tenir les prix sur le S1 mais des ajustements sont à prévoir au semestre 2.
NB : La tension se ressent tant sur la volaille que sur les Co produits, à savoir œuf coquille et œuf liquide. Cela impactera les produits élaboré (ex : mayonnaise de 5% en prévision) mais aussi le marché des pâtes, prévisionné en hausse de 10%.
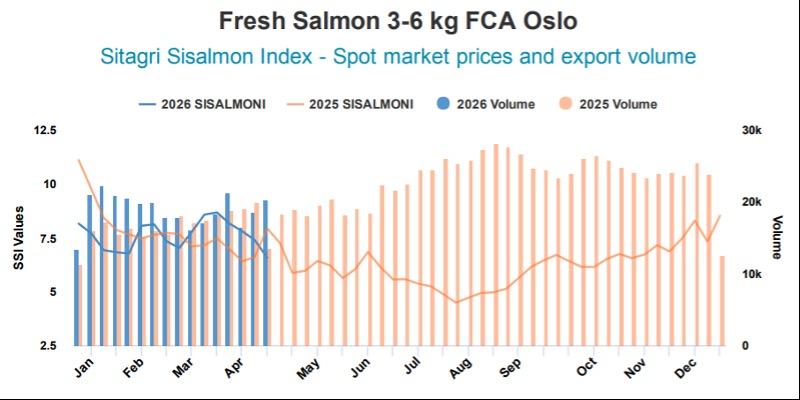
Le marché du saumon d’élevage (Norvége, Feroé, Islande) s’annonce aligné à l’exercice 2025 pour les 6 mois à venir. Des opportunités d’achats auront lieu sur les petits calibres jusqu’à fin juin.
Le marché Ecosse bien que légèrement plus haut en prix s’annonce aligné sur cette tendance . Attention néanmoins car le risque de rupture est supérieur. En cas d’achat Label Rouge, toujours garder en alternative d’achat le BOMLO, équivalent norvégien, si rupture.
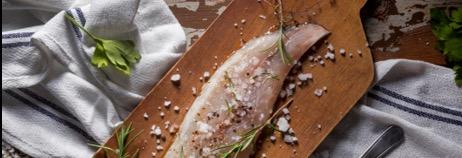
Le Bar et la Dorade d’élevage sont annoncé en légère hausse, conséquences des mouvement sociaux en Turquie fin 2025 et du contexte géopolitique sur les pays du Golfe actuellement. L’impact « essence » pilote des hausses de 4% sur la Dorade pour 7% en Bar. Aucune hausse annoncée sur les élevages premium Cannes Aquafrais, distribuées par nos partenaires. Seul élevage considéré comme solide alternative au sauvage.
Crevette, Thon et Espadon voient des hausses s’amorcer sous 6 mois de 10 à 14% selon espèce, principalement lié au delta essence et couts du fret Opportunités sur la préparation de thon depuis quelques semaines, arrivage avec opportunités de prix. Certaines gammes de « préparation » sont désormais consommables a cru, se rapprocher de nous pour plus de détail.
Cephalopode : opportunité d’achat en calamar et poulpe Les lignes sont accessibles aux abords de l’été, offre surgelée ou décongelée en focale, les pèches plus « locales » étant impactées par le mauvais temps ces derniers temps.
Lieu jaune : peu d’apport depuis des semaines et une fin de saison qui s’amorce Les prix vont rester tendus sur l’été.
Lieu noir : le réchauffement des milieux marins rend cette ressource halieutique de plus en plus complexe à pécher car rare. Pénurie sur les 800/1000 (pour filet 200/400), le marché est haut sur les 2/3 kg mais pleinement accessible sur les gros calibres Les volumes d’approvisionnement ont baissé de 60% ces dernières semaines. Autre point expliquant cette tendance et la baisse des pêches, les lignes Lieu noir MSC sont stoppées partout dans le monde, le principal armateur ayant perdu son accréditation MSC après pression ONG
Merlu et Colin : (hors surgelé) des prix accessibles et un impact moindre du contexte géopolitique actuel. La hausse du fret impacte très lourdement les offres surgelées sur cette espèce ainsi que sur le Cabillaud (+20% annuel au minima)
Cabillaud : fin de la saison du Skrei, réapprovisionnement progressif des lignes cabillaud mais forte tension à courts/moyens termes car baisse des quotas de 26% et impact lourd du cours du baril sur les sorties en mer du nord. Alternative possible en cabillaud d’élevage (filet 800/1000) chez certains de nos partenaires pour tenir un foodcost annuel
Huile d’olive : prix stable. Le marché de l’huile d’olive connaît une tendance baissière dans un contexte où les récoltes sont plus abondantes et où la demande est moins soutenue, notamment à cause de la pression économique sur les consommateurs. Les fortes hausses des précédentes périodes ont fortement impacté la demande en Europe de l’Ouest.
Les récoltes fin novembre s’annoncent bonnes ; on s’attend à des baisses conséquentes sans pour autant retrouver les niveaux d’avant-crise. À partir d’un certain niveau de baisse, les coopératives espagnoles, très influentes sur cette catégorie, feront en sorte qu’il n’y ait pas davantage de déflation C’est le cas depuis cet été et, vont rester stables.
Huile de tournesol : après une détente sur T2 et T3 2025, le tournesol repart à la hausse à partir du T2-2026. La récolte moins bonne que prévue est un facteur important mais c’est surtout la hausse de la demande qui met le marché en tension.
Pour rappel : l’évolution du conflit russo-ukrainien aura un fort impact sur le cours, le premier pays représentant 80 % de la production (même si une part importante de nos approvisionnements viennent de France et d’Espagne). La demande en tournesol est toujours aussi importante (Agrocarburant), ce qui engendre une légère baisse des prix malgré l’effet euro-dollar favorable.
Le Tournesol est coté sur deux récoltes :
• Celle de 2024 où les fins de stock sont très faibles et l’offre est très limitée => cours très haut.
• Celle à venir en 2025 qui a déjà été révisée à la baisse et les 1ers rendements sont décevants à cause des fortes chaleurs de cet été => Les cours sont également élevés sur la prochaine récolte et risquent de le rester en 2026.
Sucre de betterave :
Tendances 2026 : plutôt stable ou légèrement baissière, mais avec des pics possibles si le pétrole remonte ou si certains pays limitent leurs exportations. Les stocks mondiaux et comportements d’exportation (notamment les pays de canne) restent déterminants : un excès d’offre de canne à bas coût limite la marge de manœuvre sur les prix pour le sucre de betterave. À moyen/court terme, cette pression sur les cours pourrait provoquer des fermetures d’usine et une baisse des surfaces en Europe. Et donc une hausse du prix du sucre blanc de betterave.
Sucre de canne :
Globalement, le sucre de canne est resté soumis à une forte pression baissière en 2024 et 2025. Elle s’explique par une surproduction mondiale, notamment au Brésil, et des positions spéculatives prudentes. Une volatilité est apparue début 2025, avec une remontée des cours du sucre brut et raffiné, notamment sous l’effet de la demande et de facteurs géopolitiques. En France, la filière reste altérée : les prix sont bas, les usines ferment, mais l’UE a instauré des mesures protectionnistes avec des droits de douane sur les importations ukrainiennes. Les prix restent stables.
Blé France :
La récolte 2025 de blé tendre en France s’est redressée après la mauvaise année 2024 : la production atteint 33,4 millions de tonnes. La qualité du grain est globalement satisfaisante, ce qui rend le blé français attractif, y compris sur les marchés d’export. Le rendement moyen est l’un des meilleurs des dix dernières années, marquant un bon redressement après 2024. Rendement, production et qualité sont réunis.
La récolte 2025 confirme que la France maîtrise son potentiel agronomique volumes, rendements, qualité. Toutefois, le déséquilibre offre/demande mondiale entraîne :
• des prix bas stabilisés,
• des stocks importants à la fin de campagne,
• une rentabilité pour les producteurs jugée très modeste.
Blé UE & Mondial :
La récolte 2025 des autres principaux pays exportateurs a été bonne, notamment en Russie (forte production, capacité export abondante), en Ukraine (reprise partielle), et au Canada & Australie (productions importantes). Une offre mondiale excédentaire exerce une pression baissière sur les prix internationaux. Selon la FAO et l’USDA, les stocks mondiaux de blé restent élevés fin 2025, ce qui amortit toute tension sur les prix. De plus, la Russie, pratiquant des prix agressifs pour gagner des parts de marché, tire les prix internationaux vers le bas et force d’autres exportateurs (UE, USA) à s’aligner.
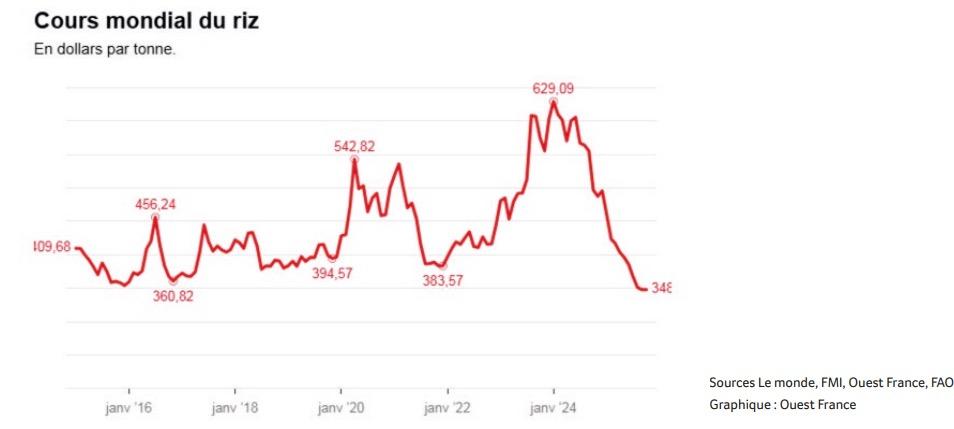
Riz :
Après avoir atteint des niveaux historiquement hauts entre 2022 et début de 2024, le cours du riz mondial a entamé sa descente depuis janvier 2024 pour atteindre un niveau historiquement bas en cette fin d’année 2025.
Les raisons de cette baisse particulièrement forte sont les suivantes :
• L’Inde, qui représente 40% du commerce de riz mondial, avait instauré des interdictions d’exportation. Ces dernières ont été levées à partir de septembre 2024, ce qui a fortement détendu le marché et contribué à la baisse des prix.
• Les très bonnes récoltes dans l’ensemble des pays producteurs, combinées à des stocks déjà abondants, ont créé une offre qui dépasse largement la demande. L’organisation des Nations unies pour l’alimentation et l’agriculture (FAO) estime un niveau de stock historique en 2026, à 215,4 millions de tonnes, soit 40 % de la demande mondiale annuelle.
La campagne de riz français, notamment celle de Camargue, est jugée très bonne grâce à une météo favorable et à l’élargissement des surfaces emblavées.
Abricots Secs :
De très importants gels ont eu lieu mi-avril en Turquie impactant la récolte 2025. L’impact est estimé entre -60% et80% par rapport à la récolte 2024 De ce fait, les agriculteurs ont dénoncé les contrats existants et/ou augmenté les tarifs des nouveaux contrats sur les stocks restants. L’ensemble des acteurs se sont reportés vers des sourcings alternatifs faisant ainsi augmenter les prix. Heureusement, les récoltes dans les pays de ces sourcings alternatifs (Ouzbékistan par exemple) ne font pas l’objet d’impacts météorologiques sur leurs récoltes.
Les variations sur les références d’abricots secs :
Abricot sec entier dénoyauté n°2 : hausse
Abricot sec entier dénoyauté n°8 : stabilité
Abricot sec dès : hausse
Abricot moelleux n°4 : hausse
Amandes :
Le marché de l’amande reste raisonnablement stable sur le T4 2025. Les prix ne progressent que légèrement. Les acteurs du marché interprètent différemment les données publiées : malgré des embarquements en recul de 5 % et des engagements en baisse de 16 %, les agriculteurs américains soulignent des stocks non engagés plus faibles qu’à la même période en 2024, et confirment une récolte 2025 nettement sous les attentes de 2,50 milliards de livres pour justifier les légères hausses des prix.
Par ailleurs, les deux plus gros marchés de consommation, à savoir l’Inde et les États-Unis, marquent des retraits respectifs des embarquements de -29 % et -21 % et des engagements à date quasi nul pour l’Inde et en retrait de -7 % pour les Etats-Unis. Il est important de surveiller ces deux marchés qui peuvent faire repartir les prix fortement à la hausse. En parallèle, les conditions météorologiques s’améliorent en Californie (région productrice majeure) après les récentes fortes pluies. De ce fait, ci-dessous l’état des variations tarifaires sur les références d’amandes sous ses différentes formes :
Amande entière émondée : légère hausse
Amande entière décortiquée : légère hausse
Amande poudre : légère hausse
Amande effilée : légère hausse
Amande hachée : légère hausse
Amande bâtonnet : légère hausse
Noisettes :
À la suite des importantes gelées en Turquie, la récolte 2025 de noisettes a été très fortement impactée. Les agriculteurs ont dénoncé les contrats existants et/ ou augmenté les tarifs des nouveaux contrats sur les stocks restants à partir du second semestre 2025. Les acteurs se sont reportés vers des sourcings alternatifs (Géorgie) faisant ainsi mécaniquement augmenter les prix. Pour notre part, les contrats couvraient nos besoins jusqu’à la fin du T4 2025. Les nouveaux contrats à compte du T1 2026 sont donc fortement haussiers car liés au cours du marché encore particulièrement haut
Ci-dessous l’état des variations tarifaires sur les références de noisettes dans ses différentes formes :
Noisette entière émondée : forte hausse
Noisette entière décortiquée : forte hausse
Noisette hachée : forte hausse Noisette poudre : forte hausse
Raisins secs :
Tout comme les abricots secs et la noisette, les raisins secs sultanines ont été impactés par les gelées de mi-avril en Turquie. Sur le même modèle que pour les abricots et les noisettes, les agriculteurs ont dénoncé les contrats existants et/ou augmenté les tarifs des nouveaux contrats sur les stocks restants. L’ensemble des acteurs se reportent vers des sourcings alternatifs faisant ainsi augmenter les prix. Heureusement, les récoltes dans les pays de ces sourcings alternatifs (exemple Ouzbékistan) n’ont pas subi d’impacts météorologiques.
Par ailleurs, des contrats ont été réengagés au T3 2025 ce qui apporte une stabilité tarifaire jusqu’à minima le deuxième trimestre 2026. Concernant les raisins golden choice, les engagements contractuels arrivant à leur terme en cette fin de T4 2025 ainsi que les mauvaises récoltes survenues en Afrique du Sud entraînent des hausses tarifaires conséquentes.
Ci-dessous l’état des variations tarifaires sur les différentes références de raisins secs :
Raisin sec sultanine : stabilité
Raisin sec golden choice : forte hausse
Raisin sec Corinthe : stabilité
Noix :
Les récoltes dans les principaux pays producteurs (Ukraine / Chili / Chine) ont été nettement meilleures que la récolte 2024. La consommation reste en forte croissance portée notamment par une demande croissante dans l’industrie agroalimentaire, mais aussi par des consommateurs sensibles à la nutrition et à la santé toujours plus nombreux.
Ci-dessous l’état des variations tarifaires sur les différentes références de cerneaux de noix :
Cerneau noix extra moitié import : forte baisse
Cerneau noix extra moitié AOP Périgord : forte baisse
Cerneau noix moitié arlequin import : forte baisse
Cerneau noix moitié arlequin France : forte baisse
Cerneau noix invalide blanc import : forte baisse
Cerneau noix invalide blanc France : forte baisse
Cerneau noix invalide arlequin import : forte baisse
Cerneau noix invalide arlequin France : forte baisse
Cerneau noix haché clair : forte baisse
Cerneau noix haché foncé : forte baisse
Noix de coco :
Le marché de la noix de coco connaît actuellement un pic de demande, notamment en provenance des États-Unis et de la Chine. Ce déséquilibre entre l’offre et la demande continue de faire grimper les prix. À l’échelle mondiale, les mauvaises conditions climatiques (sécheresse) dans les principaux pays producteurs (Philippines, Indonésie), ainsi que l’utilisation de la noix de coco dans le secteur des biocarburants (Philippines) exercent une forte tension sur la disponibilité matière.
Par ailleurs, la demande pour des produits naturels et végétaux à base de noix de coco reste élevée.
Nouvelle réglementation :
La Directive Petit Déjeuner, qui impose l’affichage obligatoire des origines du miel, entrera en vigueur le 14 juin 2026.
Famille Michaud appliquera ces nouvelles règles dès mars 2026.
Évolution des prix :
Les prix du miel augmenteront fortement en 2026, toutes origines confondues : France, Union européenne, Amérique du Sud.
Situation par origine :
France :
• Récoltes très faibles en raison de l’été caniculaire
• Tournesol : 9 kg/ruche au lieu de 25 kg habituellement > forte tension sur le marché et hausse des prix.
• Lavande IGP : volumes quasi inexistants.
Europe de l’Est :
• Récoltes catastrophiques (vagues de froid + canicule).
• Ukraine également touchée > hausse des prix.
• Hongrie (acacia) : pire récolte en 30 ans, prix multipliés par 3.
Argentine :
• Forte hausse des prix liée à l’augmentation des droits antidumping américains (de 16 % à 58 %).
Tendances et perspectives prix : hausse | risque de pénurie : important
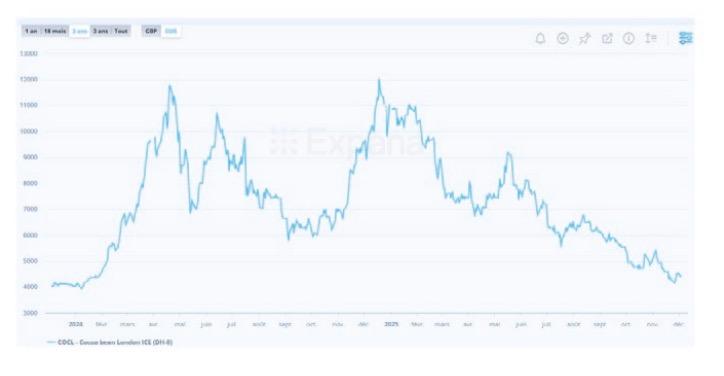
Le cours du cacao influe sur le prix du chocolat, mais ne représente pas la totalité des coûts. Il y a donc un décalage entre les baisses du cours et celles appliquées sur notre tarif. Les prix du cacao ont chuté de plus de 30 % en 2025, après un pic record autour de 12 900 $/t fin 2024. Selon l’International Cocoa Organization (ICCO), la récolte 2024/25 serait abondante (première année de surplus en 4 ans) avec une production mondiale estimée autour de 4,84 millions de tonnes.
Dans plusieurs zones productrices (Afrique de l’Ouest, mais aussi ailleurs), l’abondance de l’offre récente - ou l’anticipation d’une bonne récolte - pèse sur les cours. La demande des industriels du chocolat semble moins vigoureuse qu’à la période des pics.
• Offre mondiale confortable, faible risque de pénurie à court terme.
• Risques persistants : plantations vieillissantes, aléas climatiques, coûts en hausse.
• Prix attendus dans une fourchette modérée, loin des pics de 2024.


Comme le mois précédent, la cotation de l’œuf poursuit son ascension en raison d’un stock quasiinexistant face à une demande croissante.
La hausse des prix s’explique par le cumul de plusieurs facteurs : un contexte sanitaire toujours sous surveillance avec la grippe aviaire, des perturbations ponctuelles liées aux mobilisations agricoles et à l’épisode neigeux de ce début d’année, et surtout une demande très soutenue liée aux fêtes de fin d’année, prolongée par l’Épiphanie et la Chandeleur où la consommation est traditionnellement élevée.
À cela s’ajoutent les surcoûts liés à l’ovosexage qui sont librement intégrés dans les prix tout au long de la filière, depuis le 1er décembre 2025.Cette hausse structurelle des coûts de production limite ainsi la flexibilité de l’offre.
Notre conseil : anticiper une disponibilité fluctuante à court terme.
Lait : la collecte laitière en France reste généreuse et supérieure à celle de l’an dernier. C’est également le cas pour les principaux bassins exportateurs, ce qui crée une offre excédentaire par rapport à la demande mondiale et peut contribuer à une détente plus ou moins importante des prix des produits laitiers.
Toutefois, la diminution des revenus des producteurs, déjà fragilisés par des coûts de production élevés, pourrait limiter de nouvelles baisses dans les mois à venir.
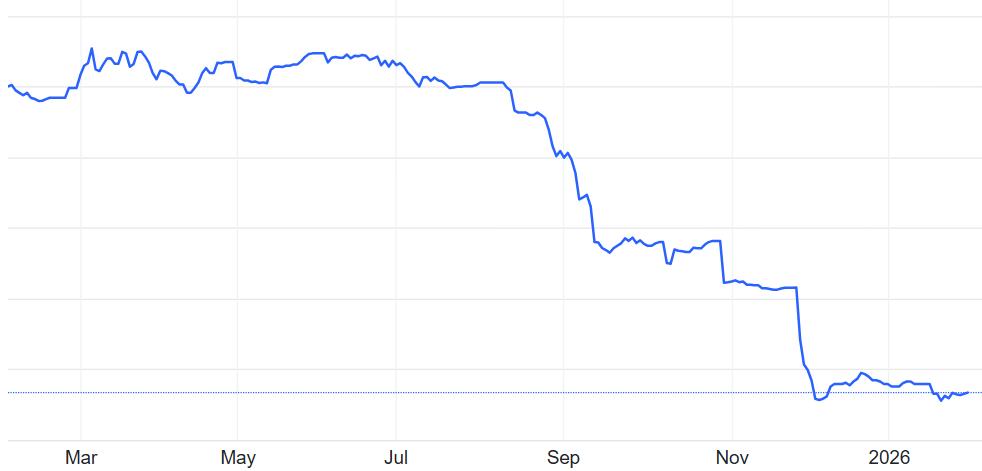
Beurre : le cours du beurre est en légère baisse en janvier (versus décembre 2025) mais tend à se stabiliser, après la forte détente depuis l’automne dernier.
Crème : les usages culinaires étant larges et la demande industrielle restant forte, les prix restent donc soutenus malgré une offre laitière abondante.
Fromage : les prix des fromages sont peu sensibles à l’excédent de lait. En effet, la production limitée par l’affinage crée une offre ferme, en particulier pour les AOP ou les spécialités dont les périodes d’affinage sont longues.
Fromages :
La tendance pour le 1er trimestre 2026 es également à la stabilité avec une exception pour :
• Le fromage de chèvre. Un acteur important a vu son usine bruler fin 2025. D’où un déséquilibre entre l’offre et la demande
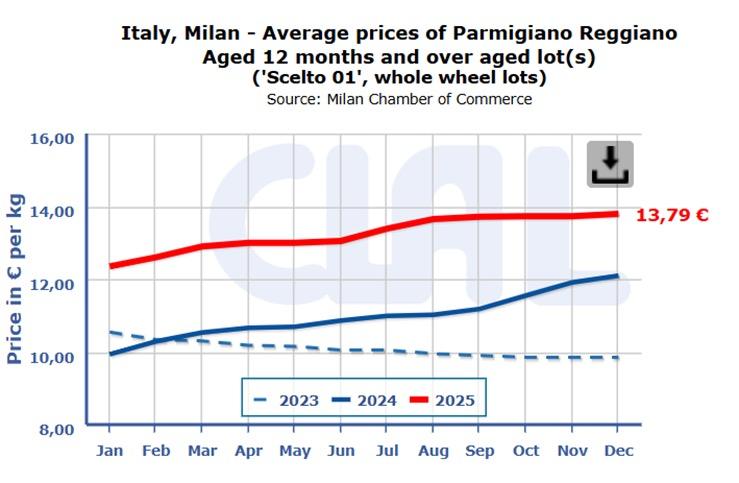
• Le Grana Padano et le Parmigiano Reggiano. Les prix continuent de grimper alors qu’ils sont déjà à des niveaux historiquement haut. Cette évolution s’explique par une offre limitée et par une demande internationale toujours soutenue.
Fruits : une année très difficile, en particulier pour les fruits rouges et les fruits à noyaux. Les aléas climatiques ont conduit à une forte baisse des volumes disponibles. 2026 sera une année à forte inflation.
Les produits les plus impactés par les hausses de tarifs et le manque de matière sont : framboise (+15 % à 60 % selon les variétés), griotte (+60 %), groseille (+45 %), myrtille (+100 %), cassis (+15 %).
Les seuls fruits sans alerte sont : rhubarbe, agrumes, raisin, ananas et mangue.
Pomme de terre : belle année pour la production : quantité et qualité sont au rendez-vous. L’augmentation des surfaces cultivées et de bonnes conditions de récolte induisent une très forte augmentation de la production.
Avec une demande en baisse, liée au ralentissement des exportations, les tarifs sur le marché spot sont en chute.
Les fabricants de frites surgelées sont liés à des contrats avec les producteurs, donc les tarifs ne chuteront pas, mais on peut quand même s’attendre à des baisses sur le 1er trimestre 2026.
Donc aucun souci de disponibilité pour les frites et autres spécialités à base de pomme de terre.
Bœuf : le marché fait face à une conjoncture complexe entraîne des augmentations de prix incontrôlées et une pénurie de matières premières, en origine UE comme France Cette situation est d’autant plus sensible sur le steak haché l’égréné en surgelé.
De nouvelles hausses tarifaires sont confirmées pour le trimestre 2026.
Veau : le marché suit les tendances du bœuf avec une demande constante et une offre en chute : prix en hausse problème de disponibilité matière.
Volaille : origine France, prix en hausse : très forte demande la production a du mal à suivre. 2026 s’annonce également tendue.
Volaille origine UE : stable, mais les prix restent élevés.
Poissons & crustacés : la réduction des quotas de pêche certaines espèces de poissons (cabillaud, merlu, colin d’Alaska…) et crustacés (crevette), les mauvaises pêches saumon sauvage et une demande qui reste forte conduisent des hausses de tarifs. Ces augmentations sont amplifiées la hausse des coûts du fret et les retards logistiques causés par les conflits géopolitiques et des grèves dans les ports.
La tension est particulièrement critique sur le Cabillaud. Avec la réduction des quotas sur le Cabillaud de l’Atlantique (-25 en 2025, -20 % en 2024) et la mauvaise pêche du Cabillaud Pacifique, la disponibilité entraîne des prix en hausse et problème de disponibilité matière.
Évolution taux d'accises et barèmes contributions sur les boissons non alcooliques pour 2026
Comme chaque année, au 1er janvier, le gouvernement met à jour les taxes sur les boissons alcoolisées, sucrées et avec édulcorants.
Ainsi, veuillez trouver en pièce jointe la circulaire des douanes relative aux taux d’accises, et ci-après les barèmes 2026 sur les contributions sur les boissons sucrées et sur la contribution sur les boissons édulcorées, parues au BOFiP : https://bofip.impots.gouv.fr/bofip/11575-PGP.html/identifiant=BOI-BAREME-000038-20251224
Vous trouverez ci-joint le tableau Excel récapitulatif de ces évolutions. Ces tarifs pour 2026 sont définitifs.
Rappel : à compter du 1er janvier 2026, deux tranches d’imposition s’appliquent selon la teneur en édulcorants mise en œuvre dans les boissons :
Teneur en édulcorants de synthèse (en milligrammes / litre)
Tarif au 1er janvier 2026 applicable en euros par hectolitre de boissons
Inférieure ou égale à 120 4,5
Supérieure à 120 6
Pour 2026, les produits en mercuriale baisseront en pondération de nos volumes de –5,7%. Privilégier les marques propres à SIDER.
Nos partenaires blanchisserie nous proposent des hausses à maximum +4 % pour l'année 2026.
La hausse est portée par les nécessités d'investissements RSE ainsi que les évolutions de salaires.
Nos équipes seront heureuses de vous aider à optimiser vos achats. Contactez-nous pour un rendez-vous sans engagement et regardons ensemble comment améliorer votre performance financière et opérationnelle.


