JUIN 2026
En ces temps de volatilité des prix et de tensions changeantes sur certains marchés, comment bien acheter pour protéger ses marges tout en conservant qualité de produits et niveau de service ?
Nos conseils
• Bien connaître le marché pour maîtriser les coûts c'est-à-dire être en capacité d'identifier les catégories inflationnistes, d'anticiper les hausses, savoir où acheter quel produit/service en fonction des caractéristiques de son établissement.
• Avoir une vision globale c'est-à-dire analyser ses achats et les challenger régulièrement (identification des optimisations possibles fournisseurs & produits, rationalisation du nombre de fournisseurs, diversification des sources de produits, fréquence des livraisons) tout en respectant la philosophie d'achat de votre établissement.
• Adapter ses achats et ses comportements en changeant de produit, rationalisant ses cartes, modifiant les conditionnements, jouant sur les livraisons, etc.
Pour mettre en place ces leviers et bien anticiper, nous vous détaillons la situation par catégorie avec les explications des marchés, les hausses à venir, les alternatives produits éventuelles et tous les conseils des acheteurs. Vous retrouverez cette analyse chaque mois, valable pour le mois en cours.

Le mois de juin annonce les fruits à noyau, le melon et la pastèque ainsi que les légumes de maraîchage
Nous sommes sur la fin de campagne de l'asperge, des choux et du poireau (bascule en nouvelle récolte plus cher) Les disponibilités en salade sont bonnes mais très dépendantes de la météo Le haricot vert frais arrive La campagne d'abricot et de cerise origine France a bien démarré Les melons et pastèques sont à la baisse avec un bonne qualité gustative. La mise en marché de la tomate française se fait progressivement, les cours vont diminuer. La fraise gariguette est en fin de campagne. Fin de la pomme et de la poire française pour beaucoup de variétés. Les premiers lots de pommes hémisphère sud ou Europe de l'Est arrivent, les prix montent. Le kiwi est passé en origine Nouvelle Zélande avec des prix élevés en début de campagne. Pour la carotte, il va falloir passer sur la carotte primeur origine Espagne en attendant l'origine France.
Concombres : peu cher début juin, il va avoir tendance à monter courant juin, lorsque l'origine France sera unique.
Courgettes, aubergines, poivrons : l'offre s'étoffe avec la mise en marché de l'origine France Il faut surveiller les prix
Tomates : l'offre import connait de belles baisses L'origine France se met en place avec des prix plus élevés Baisse sur les tomates de couleur, ananas, green, noire de Crimée
Choux-fleurs et poireaux : passage en choux-fleurs d'été, plus léger et plus cher. Le poireau est nouveau et en hausse.
Carottes : les prix s'envolent sur la carotte primeur.
Salades vertes : les ceintures maraichères régionales sont en place, les prix sont stables pour le début juin. La météo fera le reste.
Citrons : stabilité des prix , et qualité très moyenne
Oranges et Pomelos : tension sur les prix avec bascule en hémisphère sud
Fraises : la fraise connait un trou de production avec une tension sur les prix. L'origine Espagne va s'arrêter progressivement. L'offre produit est plus resserrée les prix grimpent.
Framboises et petits fruits rouges : l'offre origine France va se mettre en place, la météo fera les prix.
Melon - pastèque : nous sommes sur des prix de marché car les origines sont encore multiples début juin. La qualité gustative est au rendez-vous.
Abricot, pêche, nectarine : l'offre s'alourdie au fil des semaines Les prix vont baisser les quinze premiers jours de juin
L'origine France sera présente fin juin si la météo reste clémente
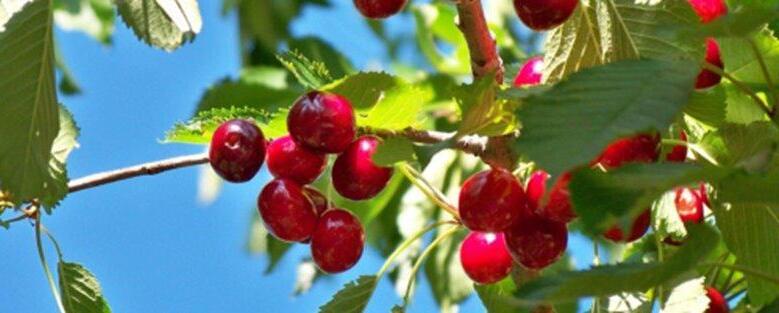
Cerise : c'est la saison, il faut en profiter
Le conseil de l'expert : C'est le mois de la cerise
Son histoire :
La cerise est cultivée en France depuis l’Antiquité, introduite par les Romains et largement développée dans les régions du Sud et de la vallée du Rhône Il existe aujourd’hui plus de 600 variétés, des plus douces comme la Burlat aux plus acidulées comme la griotte Fruit emblématique du printemps, elle séduit par sa chair juteuse, sucrée et légèrement acidulée
Son goût :
La saison des cerises françaises débute tout juste : les premières variétés arrivent du Sud de la France, avant l’arrivée des productions locales à partir de la fin mai
Ses bienfaits
Riche en antioxydants, Potassium, Vitamines C, Hydratant
Focus produit : Pomme de terre et dérivés
Dans le contexte géopolitique actuel et l'instabilité au Moyen-Orient, nous allons avoir de nombreuses répercutions sur les produits issus des matières agricoles. Entre autres, la pomme de terre et ses dérivés industriels (frites, lamelles, sautées,…) vont être touchés : pourquoi ?
Les produits phytosanitaires, fertilisants, gaz et huile font partie intégrante du process de fabrication de ses produits. Ils sont clairement touchés de plein fouet si le conflit dure (pour les 12 prochains mois)
- produits phyto et fertilisants : +35%
- gaz : +38%
- huiles : +20%
- coût de transport : +35 à 50%
Même si la campagne de récolte s'annonce comme être une bonne campagne, les produits périphériques liés au process ou au conditionnement vont subir de fortes hausses.

AGNEAU :
CARRÉ : inflationniste et légèrement au-dessus de 2025. La saison estivale va porter des prix en hausse sur les 2 mois à venir.
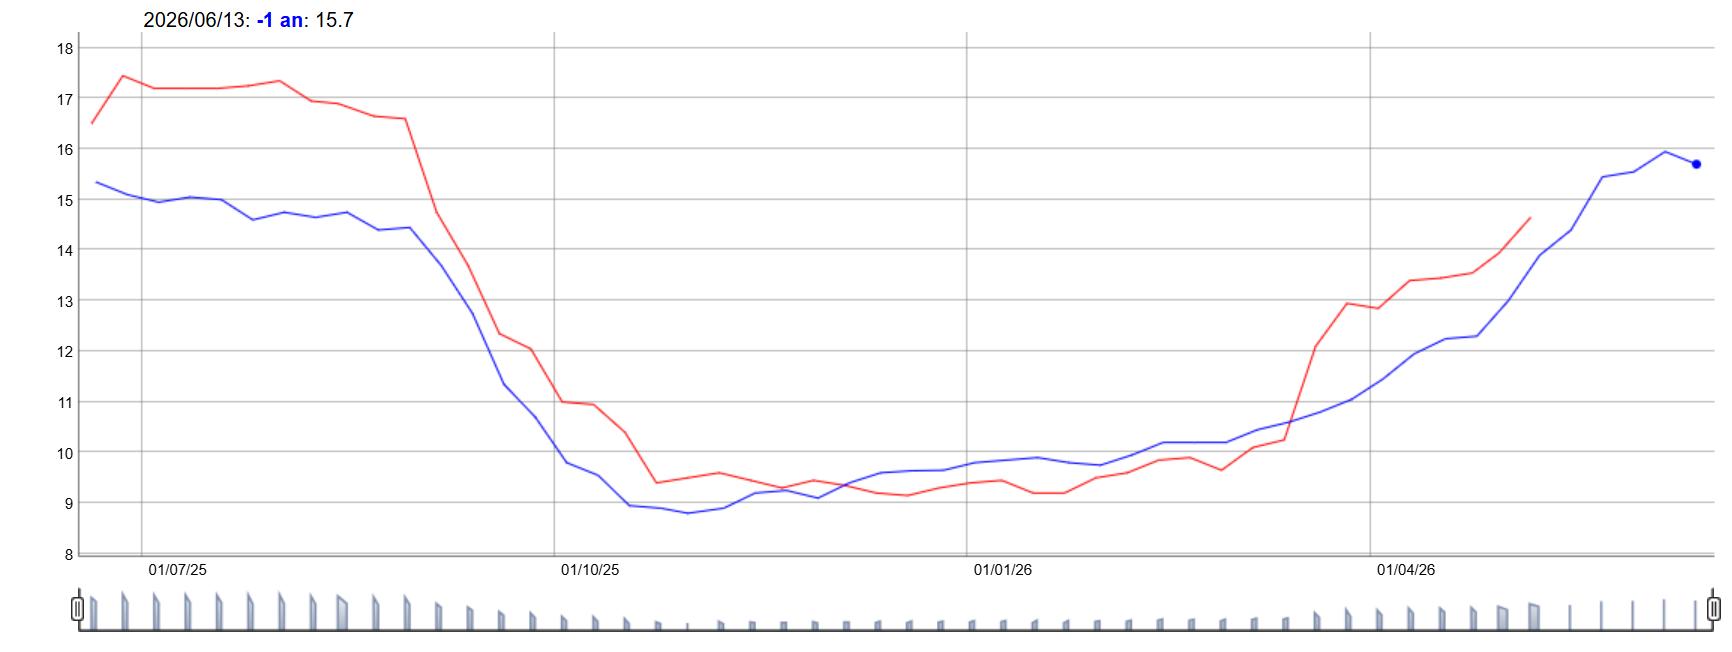
COLLIER : en détente mais toujours 1,6 € en dessus de 2025
ÉPAULE : UE à la baisse mais moins marqué que 2025 en l’état, la FR se veut stable et en détente faible mais devrait baisser à nouveau sous dizaine, les marchés étant actuellement trop haut pour cette période d’après Pâques.
BŒUF :
RUMSTEACK : relativement stable sur les mois à venir
FAUX FILET : en phase d’inflation prix , iso 2025 en pilotage sur l’été
ENTRECOTE : On va rester 1 € en dessus de l’offre 2025, au minima. Les offres UE standard sont à surveiller en termes de qualité car aléatoire et peu trié. L’entrecôte persillé de beau calibre , FR ou IRL/ ALL, se veut toujours chère et au dessus du panel prix 2025
ONGLET : en forte hausse, porté par les demandes saisonnières en grillade
FILET DE BŒUF : Toujours en phase de détente mais plus modéré On passe sous la barre de 2025 en termes de prix ce mois La détente est toujours plus légère sur les gros calibre 3+
PALERON : en détente ces dernières semaines il se stabilise aux niveau 2025
JOUE DE BŒUF : aucune détente
BAVETTE ALOYAU: en phase de tension saisonnière
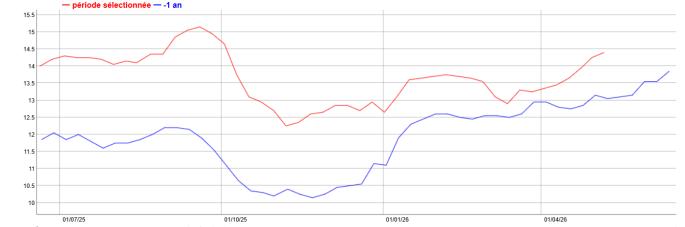
MACREUSE : repart sur des niveaux de prix 2025 et détente à prévoir sur l’été. Bien que pièce à mijoter , la macreuse peut être grillé et représente une opportunité prix en terrasse si le cours marché tombe sous les 10€/kg.
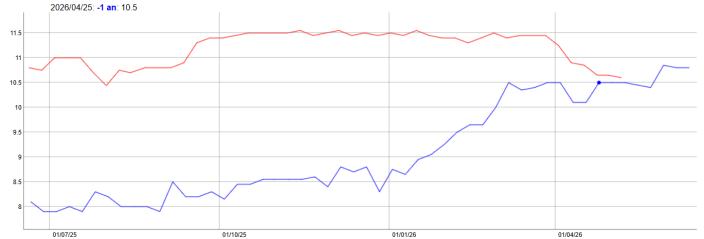
BAVETTE FLANCHET : en forte tension au delà des seuils marché habituels, report d’achat sur cette ligne
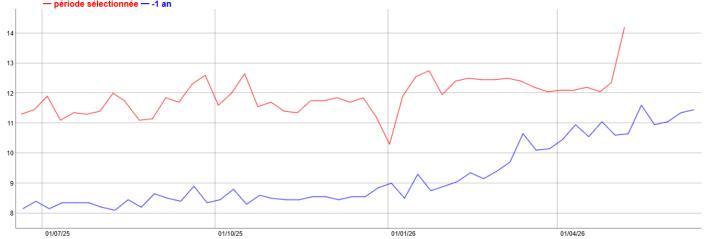
CÔTE DE BŒUF : en tension saisonnière mais moins marquée que 2025 On pilote une saison 2026 sous les cours 2025 en viande UE standard Les races à viandes FR suivent les courbes N-1
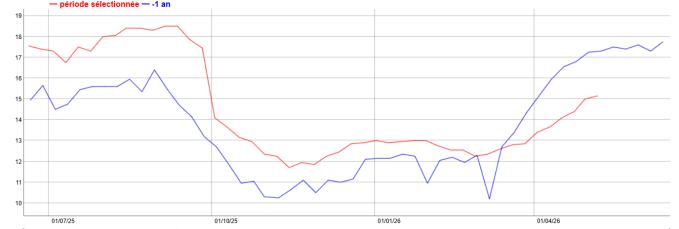
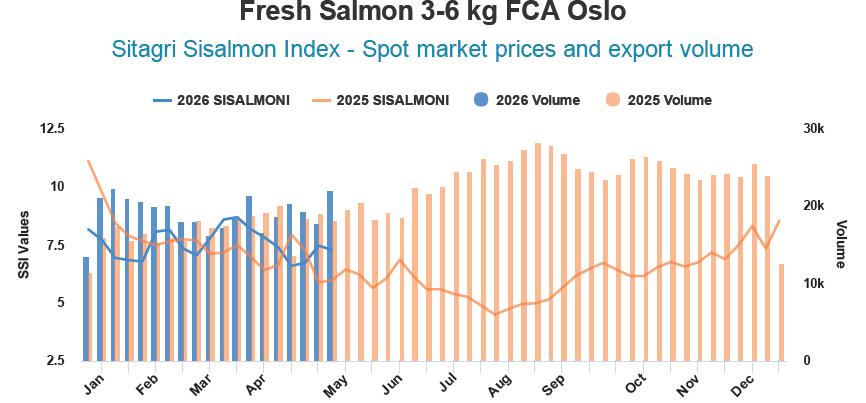
Le marché du saumon est actuellement stable, avec une légère tendance à la baisse attendue dans les prochaines semaines, principalement sur les cours écossais les mieux positionnés pour les gros calibres La consommation reste toutefois relativement atone en raison de niveaux de prix encore élevés, mais cette situation ne devrait pas perdurer au cours des prochaines semaines
Le marché du poisson blanc (cabillaud, merlu, lieu) demeure également stable, bien que les disponibilités soient actuellement limitées Les volumes en criée restent relativement faibles en Écosse et au Danemark, malgré des conditions de pêche favorables
En résumé, le marché reste attentiste, avec une demande modérée Quelques baisses des coûts des matières premières pourraient se répercuter au cours de l'été 2026, notamment sur des produits tels que la crevette et le saumon
BAR / DORADE : Le bar et la dorade d’élevage sont annoncés en légère hausse Cette évolution est notamment liée aux mouvements sociaux intervenus en Turquie fin 2025 ainsi qu’au contexte géopolitique actuel dans les pays du Golfe L’augmentation des coûts énergétiques entraîne des hausses estimées à +4 % sur la dorade et +7 % sur le bar
Aucune hausse n’est à ce jour annoncée sur les élevages premium Cannes Aquafrais, distribués par nos partenaires Ils constituent aujourd’hui l’une des rares alternatives solides aux produits sauvages
CREVETTE / THON / ESPADON : Des hausses comprises entre 10 et 14 % selon les espèces pourraient s’amorcer dans les six prochains mois, principalement sous l’effet de l’augmentation des coûts du carburant et du fret maritime
À noter toutefois, plusieurs opportunités d’achat sur certaines préparations de thon sont observées depuis quelques semaines grâce à de nouveaux arrivages Certaines gammes de produits transformés peuvent désormais être consommées crues N’hésitez pas à vous rapprocher de nos équipes pour obtenir davantage d'informations
CÉPHALOPODES : Le marché offre actuellement des opportunités d’achat sur le calamar et le poulpe Les disponibilités sont favorables à l’approche de la saison estivale, notamment sur les offres surgelées et décongelées. Les pêches plus locales restent quant à elles pénalisées par les conditions météorologiques défavorables observées ces dernières semaines
LIEU JAUNE : Les apports sont limités depuis plusieurs semaines et la fin de saison approche Les prix devraient donc rester sous tension durant toute la période estivale
LIEU NOIR : Le réchauffement des milieux marins rend cette ressource halieutique de plus en plus difficile à exploiter Une pénurie est actuellement constatée sur les calibres 800/1000 g (utilisés notamment pour les filets 200/400 g) Le marché demeure tendu sur les poissons de 2 à 3 kg, tandis que les gros calibres restent plus accessibles.
Les volumes d’approvisionnement ont diminué d’environ 60 % au cours des dernières semaines Cette situation est également liée à l’arrêt des filières de pêche certifiées MSC dans plusieurs zones du monde, à la suite du retrait de la certification du principal armateur concerné
MERLU / COLIN (hors surgelé)
Les prix demeurent accessibles sur les produits frais et sont relativement peu impactés par le contexte géopolitique actuel En revanche, les produits surgelés subissent fortement la hausse des coûts de fret, tout comme le cabillaud, dont les prix enregistrent une progression annuelle pouvant dépasser 20 %
CABILLAUD
Avec la fin de la saison du Skrei, les lignes d’approvisionnement en cabillaud se reconstituent progressivement Néanmoins, le marché reste fortement tendu à court et moyen terme en raison d’une baisse des quotas de pêche de 26 % et de l’impact des coûts énergétiques sur les campagnes de pêche en mer du Nord
Pour maîtriser le coût matière sur l’année, certaines alternatives existent, notamment le cabillaud d’élevage (filet 800/1000 g) proposé par plusieurs de nos partenaires

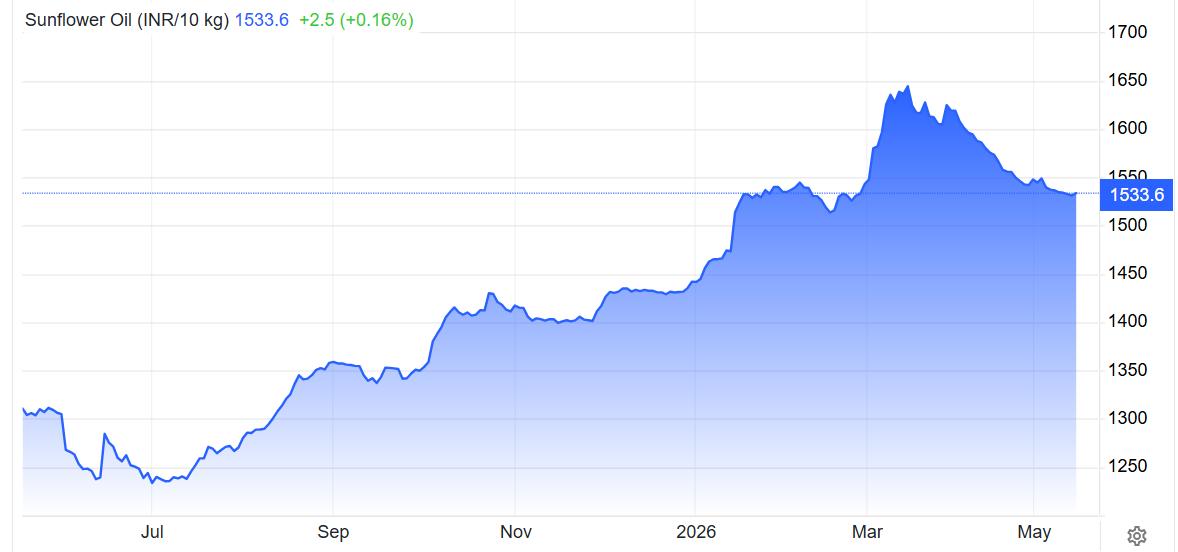
Huile de tournesol : fortement corrélé par les cours du pétrole, cette huile en forte hausse depuis 1 an devrait poursuivre sa tension sur les mois à venir
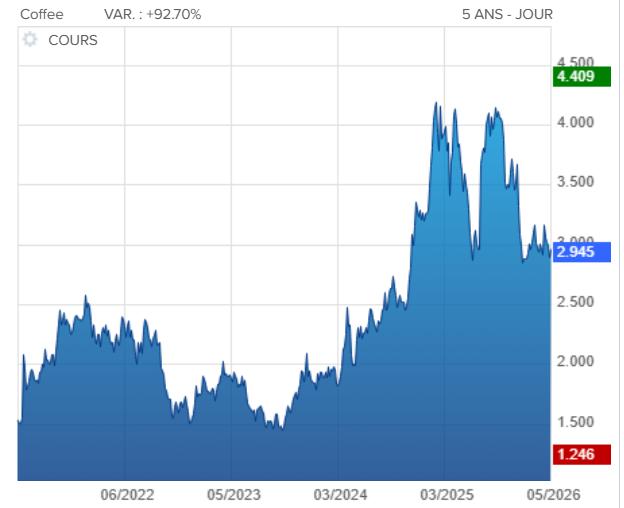
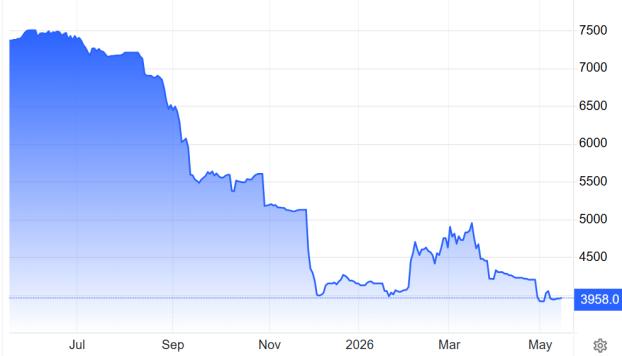
Café : le marché est en forte baisse, aussi bien pour le robusta que pour l’arabica (-30 % sur 6 mois), après une très forte hausse pendant la crise de 2024/2025 Les prix devraient continuer à baisser dans les six prochains mois
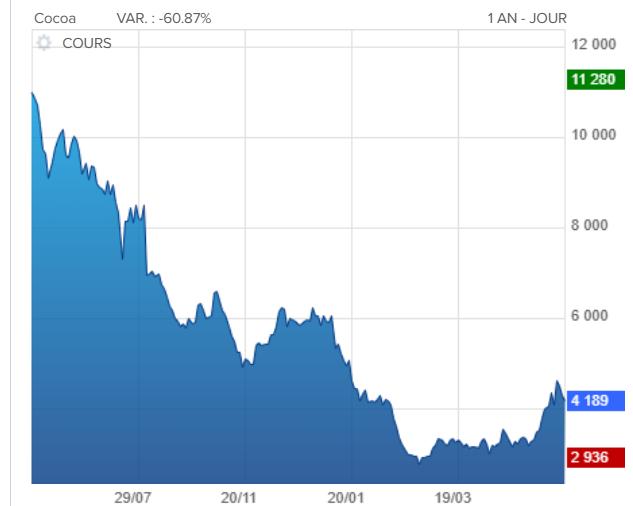
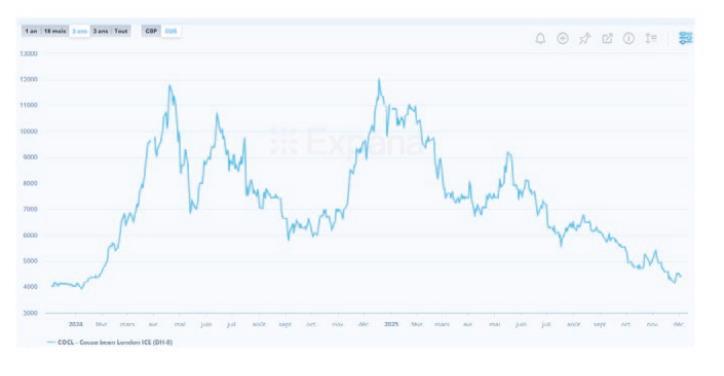
Cacao : après la forte baisse de fin 2025, les prix restent à des niveaux corrects mais le marché est instable et difficile à anticiper en raison des enjeux sur les ressources. Aucun retour aux hausses exceptionnelles de 2024/2025 n’est attendu, mais une légère tension est possible en septembre.
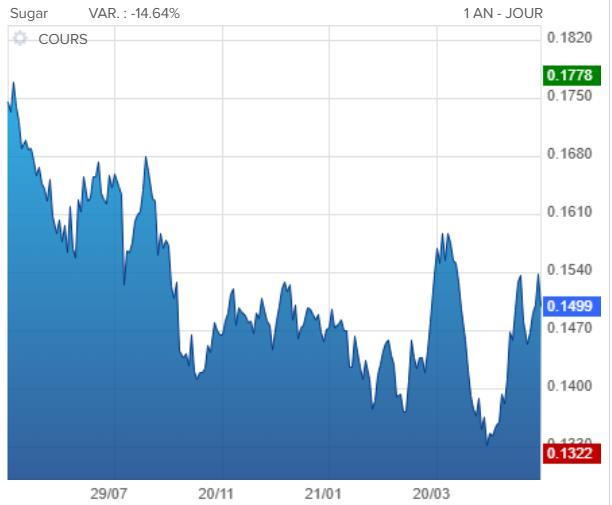
Sucre : les prix restent élevés après une forte hausse du marché à la mi-avril. Une baisse est cependant attendue dans les trois prochains mois.
Nouvelle réglementation :
La Directive Petit Déjeuner, qui impose l’affichage obligatoire des origines du miel, entrera en vigueur le 14 juin 2026.
Famille Michaud appliquera ces nouvelles règles dès mars 2026.
Évolution des prix :
Les prix du miel augmenteront fortement en 2026, toutes origines confondues : France, Union européenne, Amérique du Sud.
Situation par origine :
France :
• Récoltes très faibles en raison de l’été caniculaire
• Tournesol : 9 kg/ruche au lieu de 25 kg habituellement > forte tension sur le marché et hausse des prix.
• Lavande IGP : volumes quasi inexistants.
Europe de l’Est :
• Récoltes catastrophiques (vagues de froid + canicule).
• Ukraine également touchée > hausse des prix.
• Hongrie (acacia) : pire récolte en 30 ans, prix multipliés par 3.
Argentine :
• Forte hausse des prix liée à l’augmentation des droits antidumping américains (de 16 % à 58 %).
Tendances et perspectives prix : hausse | risque de pénurie : important
Le cours du cacao influe sur le prix du chocolat, mais ne représente pas la totalité des coûts. Il y a donc un décalage entre les baisses du cours et celles appliquées sur notre tarif. Les prix du cacao ont chuté de plus de 30 % en 2025, après un pic record autour de 12 900 $/t fin 2024. Selon l’International Cocoa Organization (ICCO), la récolte 2024/25 serait abondante (première année de surplus en 4 ans) avec une production mondiale estimée autour de 4,84 millions de tonnes. Dans plusieurs zones productrices (Afrique de l’Ouest, mais aussi ailleurs), l’abondance de l’offre récente ou l’anticipation d’une bonne récolte pèse sur les cours. La demande des industriels du chocolat semble moins vigoureuse qu’à la période des pics.
• Offre mondiale confortable, faible risque de pénurie à court terme.
• Risques persistants : plantations vieillissantes, aléas climatiques, coûts en hausse.
• Prix attendus dans une fourchette modérée, loin des pics de 2024.

Comme le mois précédent, la cotation de l’œuf poursuit son ascension en raison d’un stock quasi-inexistant face à une demande croissante.
La hausse des prix s’explique par le cumul de plusieurs facteurs : un contexte sanitaire toujours sous surveillance avec la grippe aviaire, des perturbations ponctuelles liées aux mobilisations agricoles et à l’épisode neigeux de ce début d’année, et surtout une demande très soutenue liée aux fêtes de fin d’année, prolongée par l’Épiphanie et la Chandeleur où la consommation est traditionnellement élevée.
À cela s’ajoutent les surcoûts liés à l’ovosexage qui sont librement intégrés dans les prix tout au long de la filière, depuis le 1er décembre 2025.Cette hausse structurelle des coûts de production limite ainsi la flexibilité de l’offre.
Notre conseil : anticiper une disponibilité fluctuante à court terme. → Marché tendu mais temporaire : stabilisation attendue début mars.

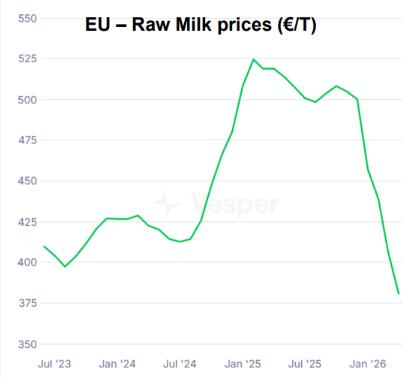
Lait : Après une forte baisse de 20% vs 2025, le marché est stable en pilotage 12 mois, mais pourrais basculer inflationniste si le contexte au moyen orient persiste (impact cours céréales) + forte chaleur estivale
Beurre : annoncé stable sur le trimestre
Produits laitiers : en forte demande mais stable en l’état Son marché est corrélé par le prix du lait à la prochaine récolte au T3 2026

Fruits : une année très difficile, en particulier pour les fruits rouges et les fruits à noyaux. Les aléas climatiques ont conduit à une forte baisse des volumes disponibles. 2026 sera une année à forte inflation.
Les produits les plus impactés par les hausses de tarifs et le manque de matière sont : framboise (+15 % à 60 % selon les variétés), griotte (+60 %), groseille (+45 %), myrtille (+100 %), cassis (+15 %). Les seuls fruits sans alerte sont : rhubarbe, agrumes, raisin, ananas et mangue.
Pomme de terre : belle année pour la production : quantité et qualité sont au rendez-vous. L’augmentation des surfaces cultivées et de bonnes conditions de récolte induisent une très forte augmentation de la production. Avec une demande en baisse, liée au ralentissement des exportations, les tarifs sur le marché spot sont en chute.
Les fabricants de frites surgelées sont liés à des contrats avec les producteurs, donc les tarifs ne chuteront pas, mais on peut quand même s’attendre à des baisses sur le 4e trimestre 2025 ou le 1er trimestre 2026.
Donc aucun souci de disponibilité pour les frites et autres spécialités à base de pomme de terre.
Légumes surgelés : dans l’ensemble, l’année est plutôt bonne avec des prix stables ou en légère hausse et une bonne disponibilité matière.
Stabilité : petits pois, haricots verts, épinards et carottes.
Hausse modérée : brocolis, choux-fleurs, poivrons, courgettes, tomates, ratatouilles, légumes grillés et bio, herbes et aromates.
Herbes & aromates : des hausses limitées entre 1 et 4 % selon les produits.
Bœuf : le marché fait face à une conjoncture complexe qui entraîne des augmentations de prix incontrôlées et une pénurie de matières premières, en origine UE comme France Cette situation est d’autant plus sensible sur le steak haché et l’égréné en surgelé
De nouvelles hausses tarifaires sont confirmées pour le 1er trimestre 2026
Veau : le marché suit les tendances du bœuf avec une demande constante et une offre en chute : prix en hausse et problème de disponibilité matière
Volaille : origine France, prix en hausse : très forte demande et la production a du mal à suivre 2026 s’annonce également tendue Volaille origine UE : stable, mais les prix restent élevés
Poissons & crustacés : la réduction des quotas de pêche sur certaines espèces de poissons (cabillaud, merlu, colin d’Alaska, ) et crustacés (crevette), les mauvaises pêches en saumon sauvage et une demande qui reste forte conduisent à des hausses de tarifs Ces augmentations sont amplifiées par la hausse des coûts du fret et les retards logistiques causés par les conflits géopolitiques et des grèves dans les ports
La tension est particulièrement critique sur le cabillaud Avec la réduction des quotas sur le cabillaud de l’Atlantique (-25 % en 2025,20 % en 2024) et la mauvaise pêche du cabillaud du Pacifique, la disponibilité entraîne des prix en hausse et un problème de disponibilité matière
France Boissons a mis en place d’une contribution énergie temporaire, rendue nécessaire par les répercussions significatives du contexte géopolitique au Moyen-Orient, ayant entraîné une hausse marquée des coûts de l’énergie et, par voie de conséquence, du transport.
Facturation de la contribution temporaire de 4€50 au 1er mai 2026.
À titre d’illustration, le cours moyen du Brent est passé d’environ 70 USD en moyenne sur 2025/début 2026 à 95 USD en mars, et le CNR projetait 110 USD en avril ; ces niveaux demeurent, à ce jour, durablement élevés.
Points clés :
• Les contrats à terme de l'Arabica autour de 2,70 $/lb reflètent déjà l'anticipation d'une offre plus abondante
• La baisse de plus de 20 % depuis le début de l'année montre que le marché intègre progressivement les nouvelles prévisions de récolte.
• Le facteur déterminant est la révision à la hausse des prévisions de production du Brésil avec 66,7 millions de sacs attendus pour la campagne 2026/27.
• La production d'Arabica atteindrait 45,8 millions de sacs, soit une hausse de 28 % sur un an, grâce au cycle biennal favorable des caféiers et à des conditions météorologiques jugées favorables.
• Sauf accident climatique majeur, le marché pourrait évoluer vers un surplus significatif. Tant que les prévisions de récolte record sont confirmées, la tendance fondamentale reste orientée vers :
• une pression baissière sur l'Arabica ;
• une normalisation des stocks mondiaux ;
• une volatilité principalement liée aux risques météorologiques au Brésil.
Si les estimations de récolte continuent d'être révisées à la hausse, le marché pourrait chercher des niveaux encore plus bas À l'inverse, tout choc climatique majeur au Brésil pourrait rapidement provoquer un rebond compte tenu de la sensibilité historique du marché du café aux conditions météorologiques.

Anett Kalhyge : hausse des coûts limitée à 0,3 % pour les adhérents Entegra et ses filiales à compter du 1er juillet
Grâce aux négociations menées, l'évolution tarifaire est contenue à +0,3 % pour les adhérents Entegra
À titre de comparaison, les clients bénéficiant de conditions en direct seront concernés par une hausse moyenne de 5%
Nos équipes seront heureuses de vous aider à optimiser vos achats. Contactez-nous pour un rendez-vous sans engagement et regardons ensemble comment améliorer votre performance financière et opérationnelle.


