Electromovilidad crece sin red pública Minerales críticos, la riqueza que México aún no define

Electromovilidad crece sin red pública Minerales críticos, la riqueza que México aún no define
México se coloca en el centro de la reorganización de las cadenas productivas de Norteamérica con la reolocalización industrial. A pesar de las tensiones geopolíticas y disrupciones logísticas, el nearshoring abre una oportunidad histórica.
Son 150 los proyectos industriales que eligieron a México para instalar o trasladar sus operaciones. Las inversiones superarían los 35 mil millones de dólares en la próxima década. Pero, más allá del entusiasmo por la llegada de nuevas plantas, la pregunta clave es: ¿está el país preparado energéticamente para sostener esta nueva ola industrial?
La expansión de parques industriales comienza a presionar la infraestructura disponible. Hoy existen 477 complejos que demandan alrededor de 13 mil 200 MW de capacidad eléctrica, cifra que crecerá conforme avancen nuevos desarrollos manufactureros.
El gas natural sigue siendo el eje del sistema eléctrico nacional. Entre 54% y 61% de la electricidad del país se genera con este combustible, lo que significa que cada nueva planta, centro logístico o data center incrementa la presión sobre el sistema gasífero. En tanto, la transición energética reabre el debate sobre minerales estratégicos, donde México posee recursos relevantes, pero aún sin una política clara para integrarlos a la nueva cadena de valor.
El nearshoring representa posibilidades. Convertirlas en desarrollo sostenido exigirá energía suficiente, infraestructura moderna y una estrategia que articule industria e innovación.
Director General
Osiel I. Cruz Pacheco
Director Comercial
Jorge Wade
Gerente de Administración
Norma A. Galindo Juárez
Director Editorial
Marisol García Fuentes
Redacción
José Adrián Arias Durón
Diseño
Jorge Humberto de la Rosa Salazar
Benito Suárez Loza
Síguenos en:
/energ21 @energ21mx @energy21mx
Energy21, Revista Marzo 2026. Editor
Responsable: Osiel Isaías Cruz Pacheco. Domicilio de la Publicación: Luz Saviñon N° 1707 Col. Narvarte, C.P. 03020, Benito Juárez, Ciudad de México, Tels. (55)5682 3989, 2455 3775 y 5536 9960 e-mail: dloredo@energy21.mx, Fecha de publicación Marzo 2026.
TODOS LOS DERECHOS RESERVADOS.
Prohibida la reproducción parcial o total sin el permiso expreso de los editores. Los artículos firmados son responsabilidad absoluta de los autores y no reflejan la posición de los editores.
Consejo Editorial
Adriana Muñoz
Subdirectora de SAC Transportes
Alejandro Montufar
CEO de PetroIntelligence
Alicia Zazueta
CEO de E-Services
Beatriz Marcelino
CEO de Grupo CIITA
Claudia González
Presidenta de la Comisión de Energía de COPARMEX Estado de México
Víctor Juárez
CEO de Edge Innovation
Eugenio Grandio
Presidente de la Electro Movilidad Asociación (EMA)
Erik Priego
CEO de la Firma Legal Priego Brito y Guzmán Asociados
Guillermo Gómez
Presidente del Consejo Nacional de Biogás
Isabel Studer
Presidenta de Sostenibilidad Global
Marcela Gastélum
Consultora independiente
Roberto Díaz de León
Director General de Combured
Rocío Robles
Presidenta Ejecutiva de la AMEXGAS
Emiliano Sánchez
Director de Suministro Calificado de Energía Real
Marketing
Alan Cruz Galindo
Publicidad
Enriqueta Lozano Izaguirre
Administración
Pamela Martínez González
Araceli Nieto Hernández
Socorro Mondragón Hernández
Informática
Luis Alberto González Hernández
ISO 50001: ventaja competitiva en la era del nearshoring
Un SGEn no es capturar recibos, sino gestionar el desempeño energético.
Transición energética y minería
México tiene cobre, plata y fluorita, pero sin política minera clara.
Permisos petrolíferos toman ritmo en 2026
Por: Alicia Zazueta
Gas natural define el nearshoring
Con 61% de la generación eléctrica, el gas es clave en México.
La relocalización productiva impulsa inversión y empleo, pero también presiona energía, logística y talento.
Electromovilidad crece sin red pública
México suma 56 mil cargadores, pero 90% son privados.
Rovesa gana terreno logístico en Trión
La firma mexicana asegura contratos en proyecto offshore.
México acelera la agenda renovable
Por: Luisa Sierra

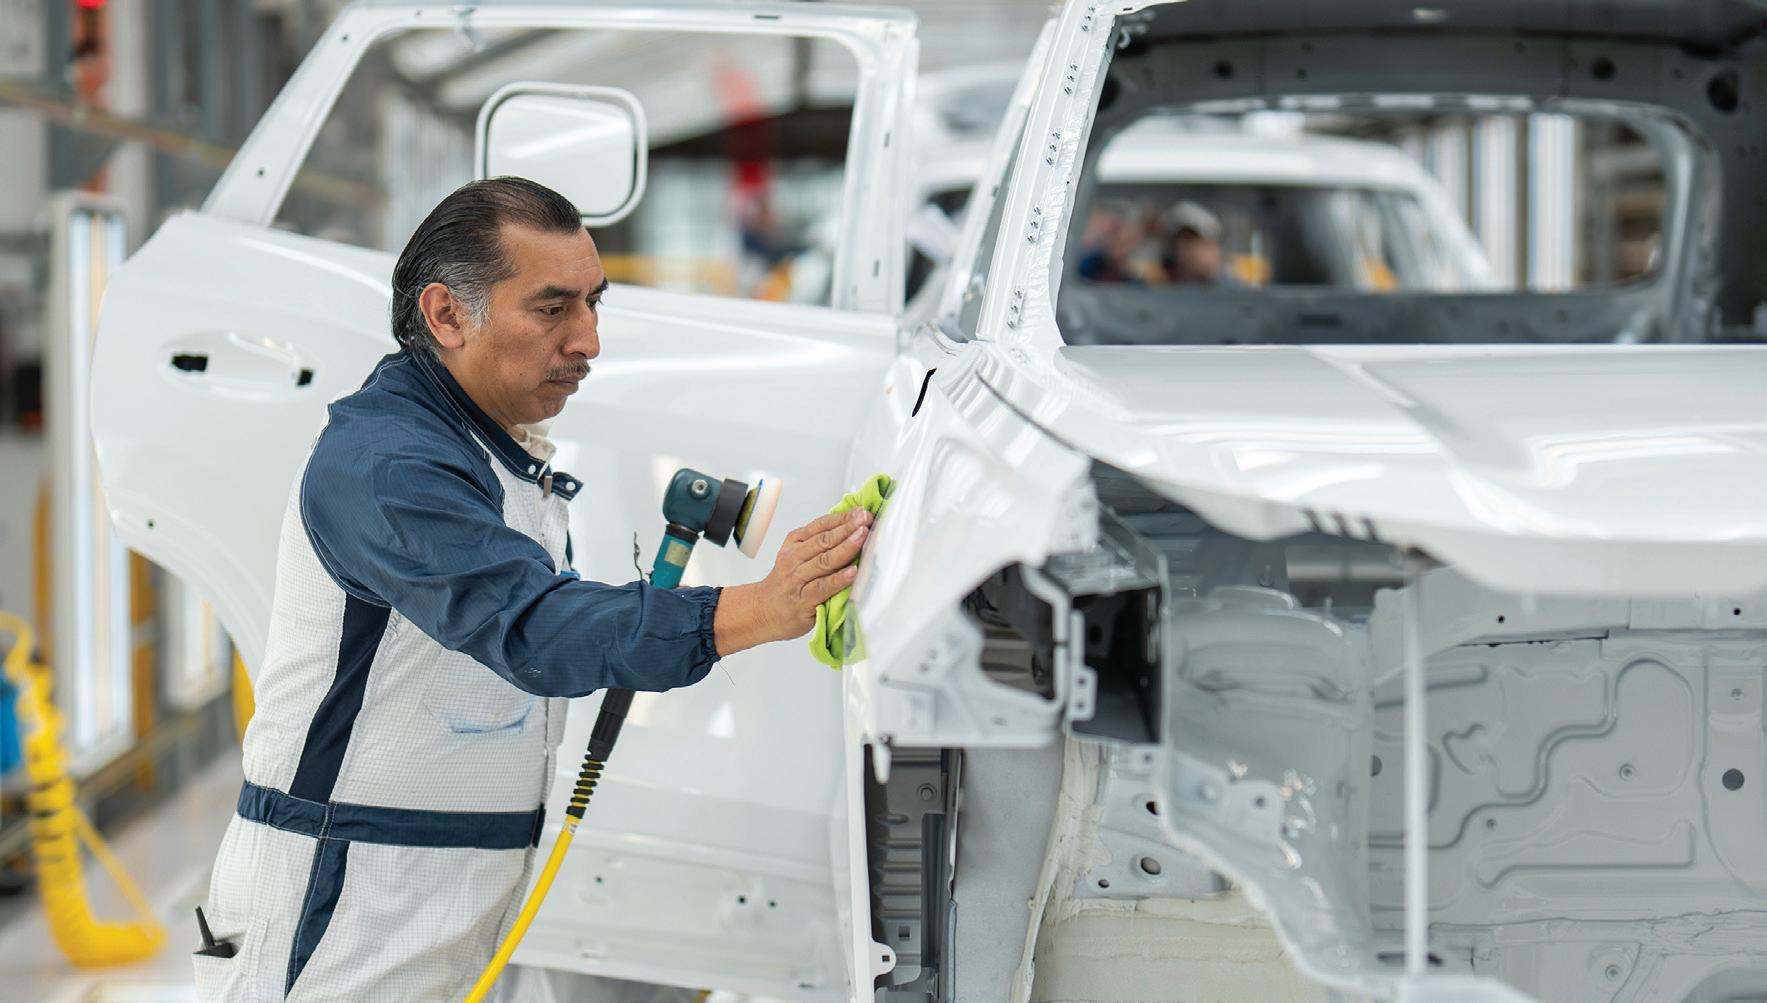
Volkswagen de México avanza en su estrategia de sustentabilidad industrial mediante la electrificación de procesos y el uso creciente de energía renovable en sus plantas. Al cierre de 2025, 88.56% de la electricidad utilizada en Puebla y Guana juato provino de fuentes renovables, prin cipalmente eólica, como parte de su ruta de descarbonización.
La empresa también reporta una reducción de 83% en emisiones de CO₂ frente a 2010, resultado de mejoras en eficiencia energética y modernización de infraestructura.
Entre los avances destaca la nueva nave de pintura 100% eléctrica en la planta de Puebla, que opera sin gas natural y reduce el impacto climático del proceso productivo.
La estrategia se complementa con el Sistema de Gestión de Cumplimiento Ambiental y Eficiencia Energética (ECMS), basado en estándares ISO 14001 e ISO 50001, además de acciones de economía circular orientadas a reducir residuos y aumentar el reciclaje.
Con estas medidas, la empresa busca avanzar hacia una producción neutral en carbono en sus plantas para 2040, alineada con la estrategia climática del Grupo Volkswagen.
Por: Redacción Energy21
Elgobierno de México anunció la renovación del acuerdo voluntario con gasolineras para mantener el precio de la gasolina regular por debajo de 24 pesos por litro durante seis meses más, informó la presidenta Claudia Sheinbaum.
La mandataria señaló que el pacto, respaldado por 96% de las estaciones de servicio del país, busca proteger el poder adquisitivo de las familias frente al encarecimiento internacional del petróleo.
El acuerdo forma parte de la estrategia del gobierno federal para contener el impacto de la volatilidad en los mercados energéticos globales sobre los combustibles domésticos.
La decisión se produce en un contexto de presión al alza en los precios del crudo por las tensiones geopolíticas en Medio Oriente, particularmente por los riesgos para el tránsito energético en el Estrecho de Ormuz, una ruta clave para el comercio petrolero mundial.
En México, además de los acuerdos con el sector gasolinero, el Gobierno mantiene como herramienta los estímulos fiscales al IEPS aplicable a gasolinas y diésel para mitigar aumentos en los precios al consumidor.
Por: Adrián Arias
El
Gobierno de México llamó a productoras y productores del campo a regularizar sus concesiones de aguas nacionales antes del 28 de abril de 2026, con el fin de acceder a programas federales como el Programa Especial de Energía para el Campo en materia de Energía Eléctrica de Uso Agrícola (PEUA).
La convocatoria está dirigida a titulares de concesiones de hasta 500 mil metros cúbicos anuales que hayan vencido entre 2017 y 2025. Mantener estos títulos en regla permite acceder a incentivos federales y garantizar la continuidad de actividades productivas en el sector agropecuario.
Uno de los principales beneficios es el acceso al PEUA, que ofrece tarifas de estímulo en el consumo de electricidad utilizada en sistemas de bombeo y rebombeo para riego agrícola, reduciendo los costos operativos de los productores y fortaleciendo la productividad del campo.
El proceso forma parte del Decreto de Facilidades Administrativas impulsado por la Secretaría de Agricultura, Conagua y CFE, que también contempla módulos de atención para orientar a los usuarios en el proceso de regularización.
Por: Redacción Energy21
KIO construirá data center sustentable
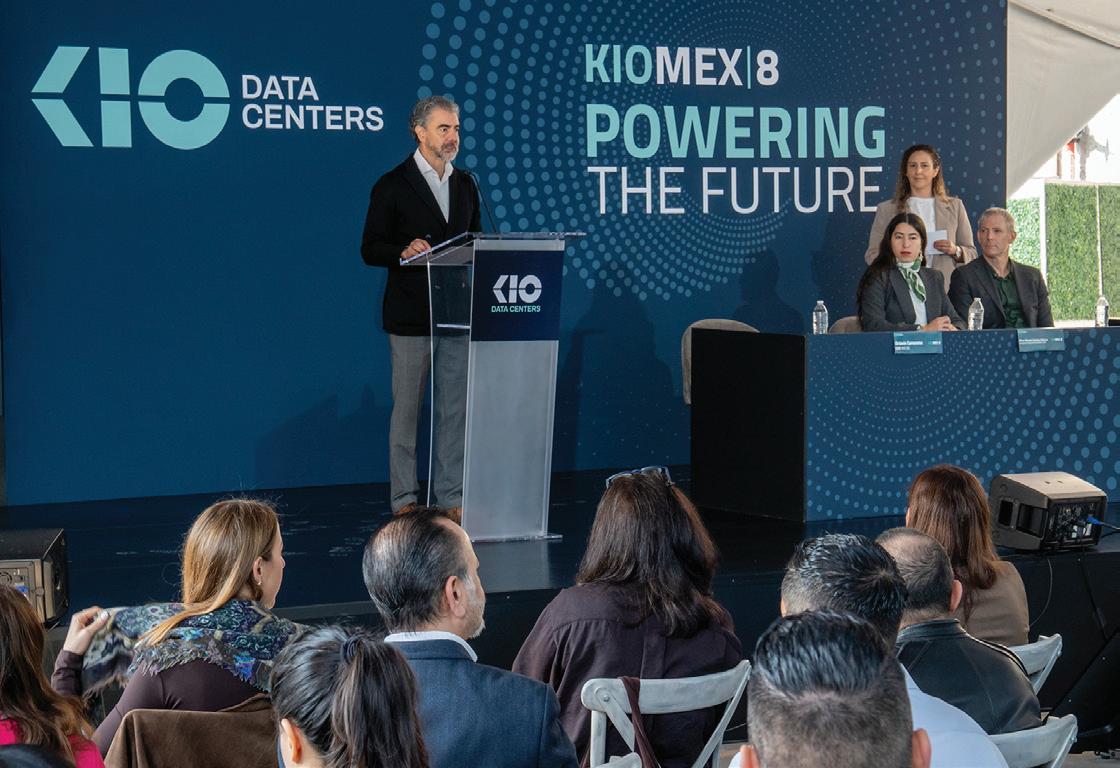
KIO Data Centers anunció una inversión de 70 millones de dólares para el desarrollo del centro de datos MEX8 en la Ciudad de México, un proyecto orientado a fortalecer la infraestructura digital con criterios de eficiencia energética y sostenibilidad.
El nuevo complejo permitirá mejorar la proximidad y latencia de plataformas digitales que respaldan sectores como comercio electrónico, fintech, salud, educación, ciberseguridad y logística.
Como parte de su estrategia ambiental, la empresa informó que 79% de la energía que utiliza actualmente proviene de fuentes renovables, porcentaje que busca incrementar conforme avance la transición energética de sus operaciones.
El centro de datos incorporará sistemas de enfriamiento de circuito cerrado, que reutilizan agua dentro del sistema para regular la temperatura de la infraestructura, reduciendo el consumo hídrico frente a tecnologías convencionales.
Durante la etapa de construcción, MEX8 generará alrededor de 3 mil empleos directos e indirectos, contribuyendo al dinamismo del sector tecnológico y de infraestructura.
Por: Adrián Arias
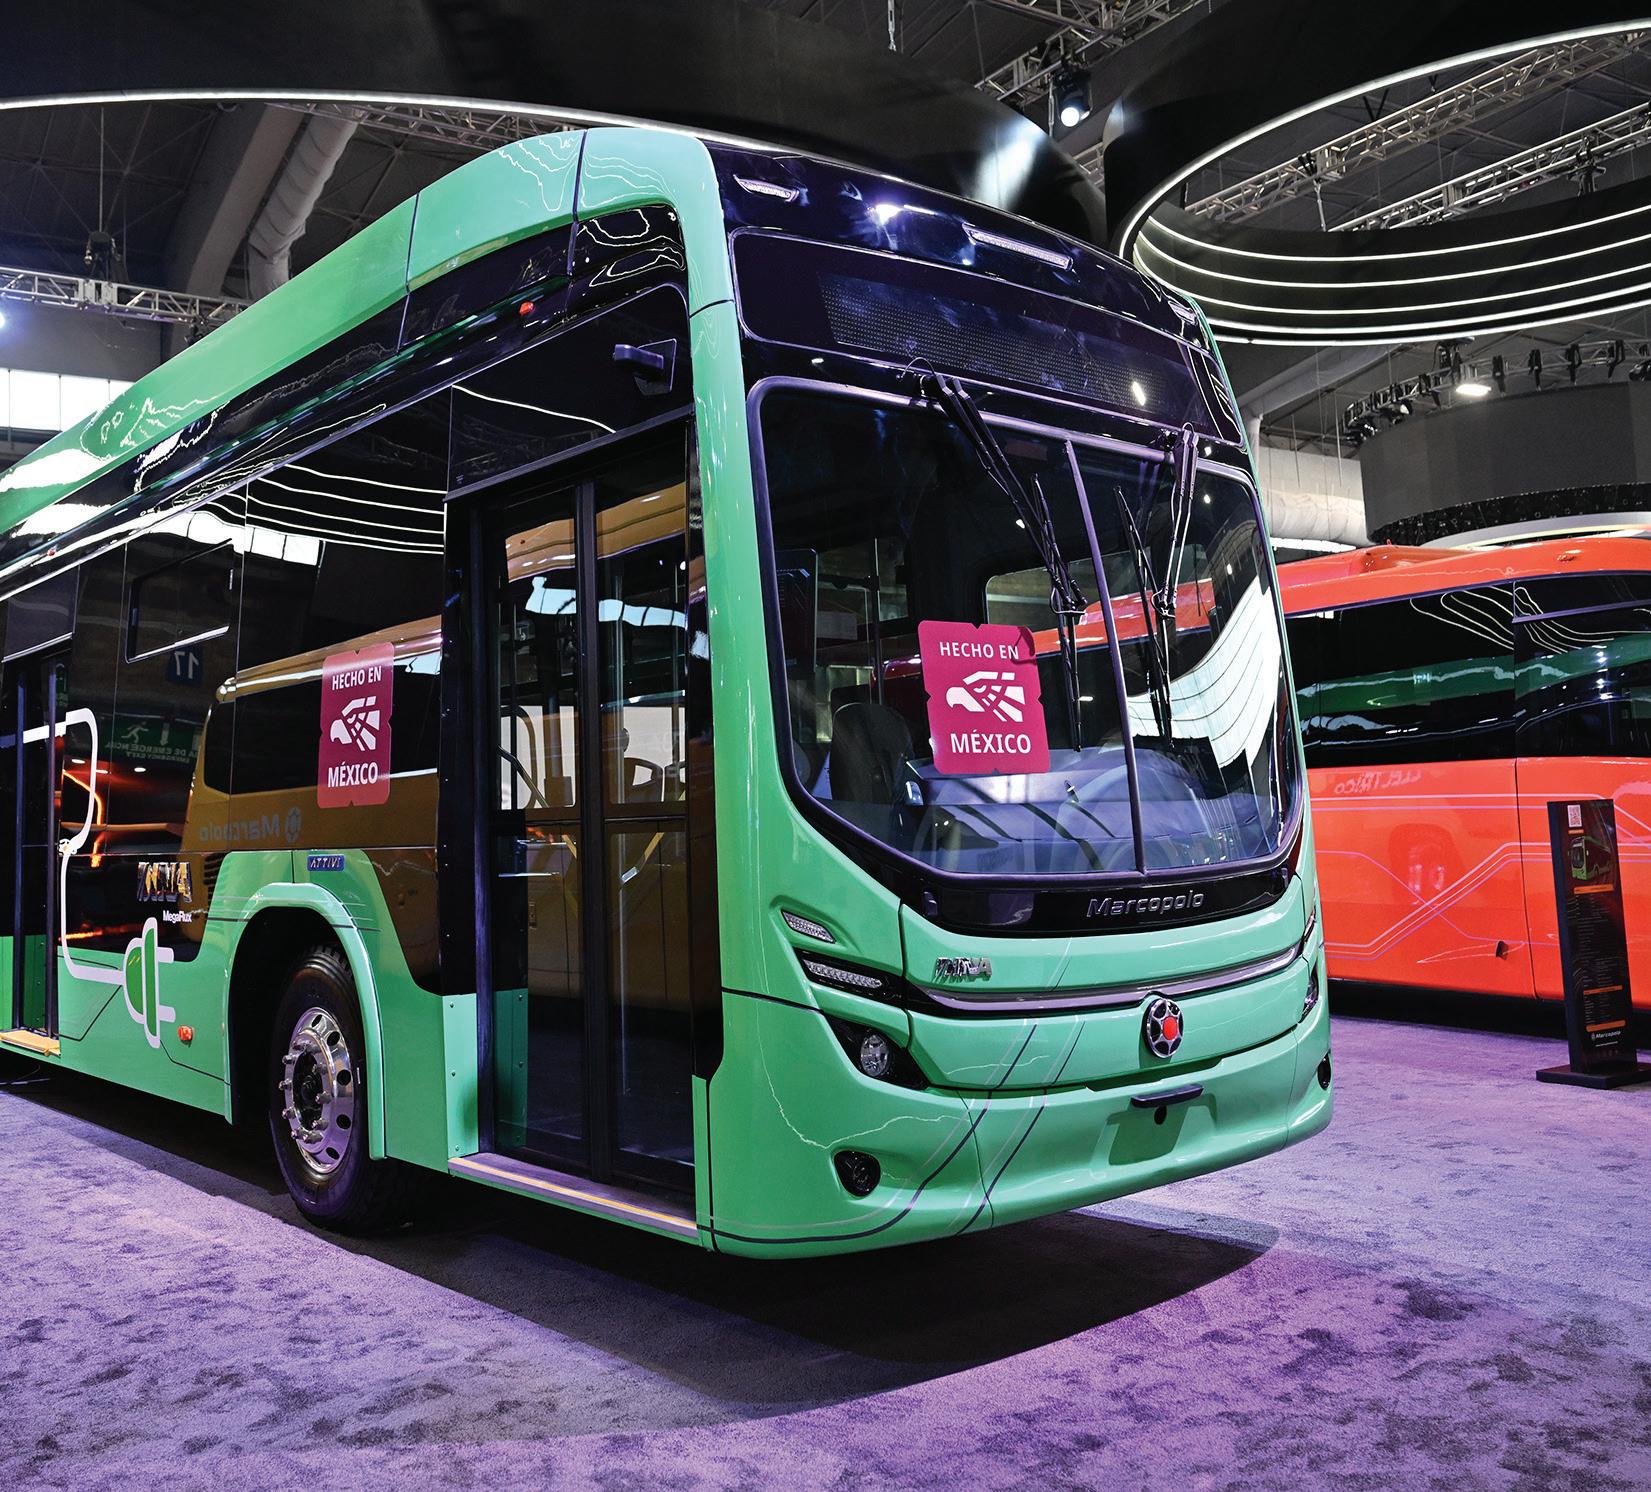
MegaFlux presentó en Expo Foro Movilidad 2026 una nueva unidad eléctrica de 12 metros con capacidad para 100 pasajeros, desarrollada en alianza con Marcopolo y DINA, como parte de su estrategia para impulsar la electromovilidad en el transporte público en México.
El anuncio se realizó en la Ciudad de México, en un contexto de transformación tecnológica del transporte urbano, donde los autobuses eléctricos de alta capacidad se perfilan como una alternativa para modernizar los sistemas de movilidad colectiva.
La unidad integra la ingeniería eléctrica desarrollada por MegaFlux con la experiencia de manufactura de Marcopolo y DINA. El vehículo incorpora un sistema eléctrico de 695.4 Vdc, baterías con capacidad de 329.4 kWh y recarga mediante conector CCS-2-DC, con un tiempo aproximado de cuatro horas para alcanzar el 100% de carga.
En desempeño, ofrece hasta 250 kilómetros de autonomía por carga y un motor eléctrico con potencia de 150 a 230 kW y torque de 720 a 1100 Nm. También integra frenos ABS, control de tracción y suspensión neumática tipo full air para mejorar estabilidad y confort en operación urbana.
Por: Redacción Energy21
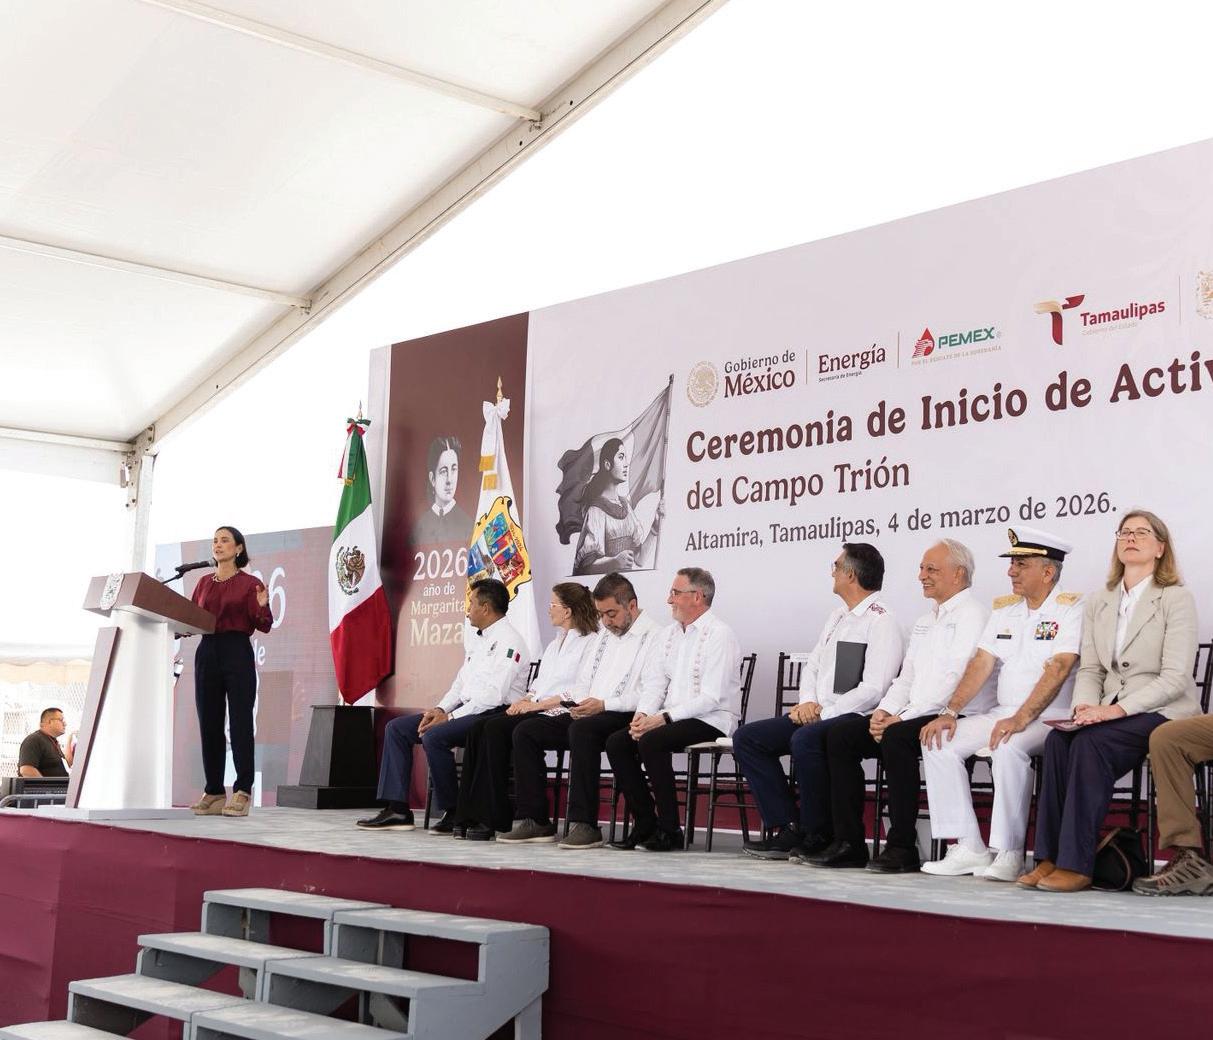
Elproyecto Trión, uno de los desarrollos en aguas profundas más relevantes de México, inició una nueva fase operativa con el arranque de actividades en el Patio de Puertos Integrales del Sureste (PISSA), en el puerto de Altamira, Tamaulipas.
El evento fue encabezado por Woodside Energy, operadora del proyecto, junto con PEMEX como socio estratégico, y contó con la participación de autoridades federales y estatales del sector energético.
Como parte del acto simbólico, funcionarios y directivos firmaron uno de los cabezales de pozo que será instalado en el lecho marino, marcando el inicio formal de actividades del proyecto en territorio nacional.
Trión contempla una inversión estimada de 10.4 mil millones de dólares, lo que lo posiciona entre los proyectos energéticos más relevantes del país.
Al cierre de 2025 el desarrollo reportaba 50% de avance, con el objetivo de alcanzar la producción del primer barril en 2028. Además de su impacto en la producción petrolera, el proyecto impulsará la actividad portuaria, logística y de proveeduría especializada en la región de Tamaulipas, consolidando a Altamira como un nodo clave para operaciones en aguas profundas del Golfo de México.
Por: Adrián Arias
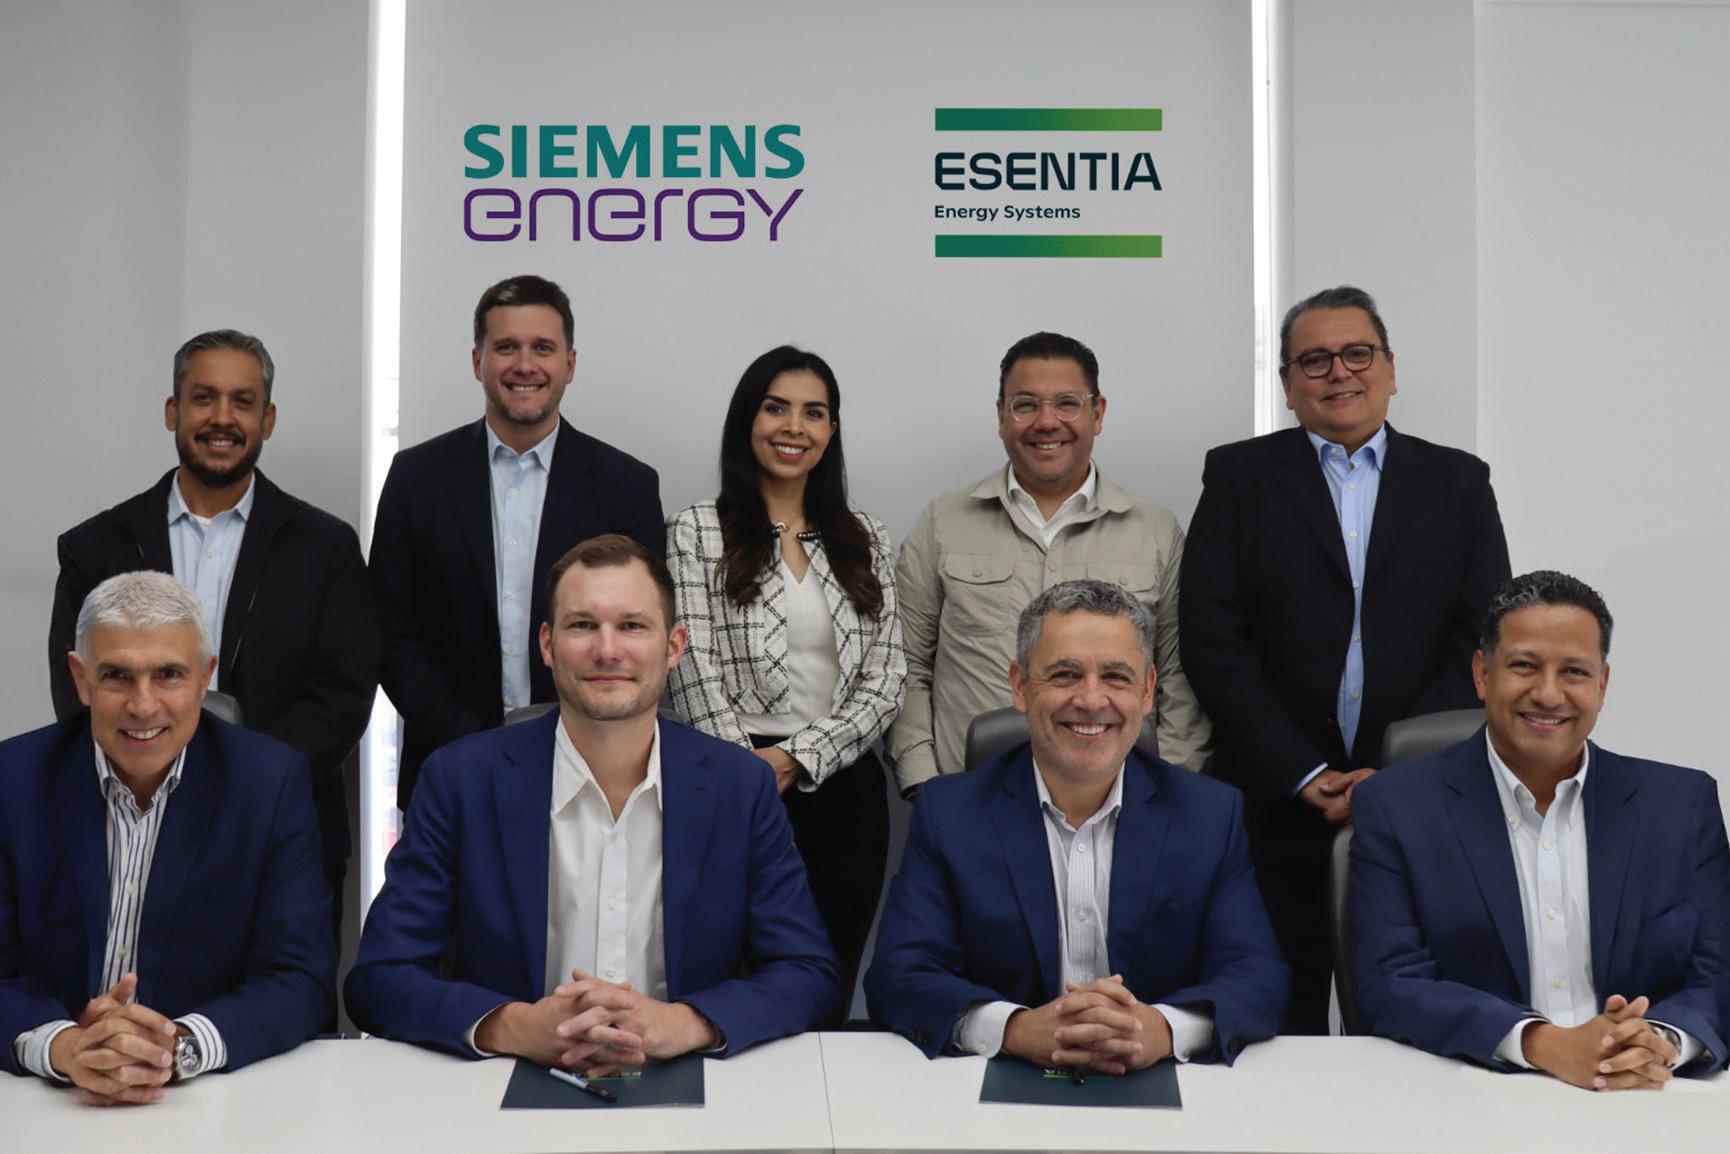
y Siemens Energy anunciaron avances en la Fase II del Plan de Expansión 2026-2028, un proyecto orientado a fortalecer la infraestructura de transporte de gas natural en México mediante la instalación de nuevas unidades de turbocompresión.
GSM-Bronco, S.A. de C.V., filial de Grupo Carso, se ha convertido en el vehículo con el que Carlos Slim regresa al negocio upstream de hidrocarburos en México, tras adjudicarse uno de los contratos mixtos más relevantes otorgados recientemente por PEMEX.
Creada en 2021, la empresa se ha posicionado como uno de los brazos operativos en perforación y desarrollo de campos terrestres, en un momento en que la petrolera estatal busca acelerar la producción en activos maduros mediante esquemas mixtos.
La compañía se especializa en perforación y terminación de pozos onshore, así como en ingeniería, procura y construcción de infraestructura vinculada a la extracción y manejo de hidrocarburos. Según datos de la empresa, ha participado en alrededor de 900 pozos y cuenta con una plantilla de entre 500 y mil trabajadores.
Entre sus contratos destaca el desarrollo del campo Macavil, considerado el activo más relevante del nuevo paquete de contratos. El proyecto tiene un horizonte operativo de hasta 20 años y proyecciones de producción de 393.2 millones de pies cúbicos de gas húmedo y 27.5 millones de barriles de condensados.
Por: Adrián Arias
Como parte del acuerdo de colaboración firmado en 2025, Siemens Energy instalará dos unidades de turbocompresión de 15 MW, que permitirán incrementar la capacidad y confiabilidad del sistema. Las unidades se ubicarán en las estaciones de compresión San Juan, en Chihuahua, y Aguascalientes, donde ya inició la construcción.
La expansión forma parte del Sistema Wahalajara, la red privada interconectada de gasoductos más extensa del país, con más de 2,000 kilómetros desde Texas hasta el centro-occidente de México y que abastece cerca de 16% de la demanda nacional de gas.
Con la incorporación de estas unidades, la capacidad de transporte podría aumentar de 1,300 a casi 2,000 millones de pies cúbicos diarios, una vez concluidas las tres fases del plan.
Por: Redacción Energy21
Por: Marcial Díaz Ibarra
@marcial_diaz
Abogado Consultor del Sector
Energía, con estudios en Administración Pública. Con 15 años de experiencia dentro del sector, colaboró en la Dirección Jurídica de PEMEX por más de 10 años, y como consultor ha colaborado en algunos proyectos como seguridad en ductos.
El petróleo no está subiendo por falta física de barriles.
Está subiendo por miedo.
La reciente escalada contra Irán volvió a colocar en el centro del sistema energético global al Estrecho de Ormuz, el punto más vulnerable del comercio petrolero mundial. Por esa franja marítima fluye aproximadamente una quinta parte del petróleo que se consume en el planeta.
No se trata de una guerra local. Es una tensión instalada en el cuello de botella energético del mundo.
El chokepoint que mueve la economía
Irán produce alrededor del 3–4% del petróleo mundial. Sin embargo, ese no es el verdadero foco del riesgo.
Lo estructuralmente crítico es que países como Arabia Saudita, Emiratos Árabes Unidos, Irak y Kuwait dependen del Estrecho de Ormuz para exportar su crudo hacia Asia, Europa y América.
Si el estrecho se cierra o se vuelve inseguro: Se dispara el costo del transporte marítimo, Incrementan las primas de seguro, reducen flujos efectivos y se activan compras especulativas.
El mercado reacciona antes de que falten barriles. La anticipación es el verdadero catalizador.
El precio: la prima del miedo
Antes de la escalada –a finales de febrero– el Brent cotizaba alrededor de 72–73 dólares por barril.
Al 3 de marzo, ronda los 83–85 dólares.
En menos de una semana, el mercado incorporó una prima geopolítica cercana a 10–12 dólares por barril.
Si el conflicto escala y existe afectación real a infraestructura o transporte, el Brent podría:
n Probar rápidamente niveles de 95–100 dólares.
n Superar los 110 dólares ante interrupciones prolongadas.
n Activar reservas estratégicas en economías consumidoras.
La variable determinante no es la intensidad inicial del conflicto, sino su duración.
Lo que realmente está en juego
Esta crisis no solo tiene implicaciones regionales. En el fondo se disputa:
n La influencia energética de China en Medio Oriente.
n La capacidad de Estados Unidos para reconfigurar el mapa petrolero.
n El equilibrio interno de la OPEP+.
n La estabilidad inflacionaria global.
Estados Unidos es hoy el mayor productor mundial de petróleo. Precios más altos fortalecen su industria shale, pero simultáneamente incrementan la presión inflacionaria doméstica. Es un juego de equilibrio delicado entre rentabilidad energética y estabilidad macroeconómica.
México: entre el beneficio y la vulnerabilidad
México no es protagonista militar en esta tensión, pero sí es un actor energético relevante.
Como exportador:
n Puede beneficiarse de mayores ingresos petroleros.
n La mezcla mexicana capturaría parte del rally de precios.
Como importador de combustibles:
n Enfrentaría presión en gasolinas y diésel.
n Aumentaría la tensión fiscal si se intenta contener precios.
n Se elevarían costos logísticos e inflacionarios.
México no controla el conflicto, pero sí puede decidir cómo fortalecer su resiliencia energética: diversificación de suministros, mayor almacenamiento estratégico y eficiencia en refinación.
La lección estructural
La transición energética no ha eliminado la centralidad del petróleo. Ha reducido su crecimiento estructural, pero no su poder sistémico.
Mientras 20% del crudo mundial dependa de un estrecho de apenas 39 kilómetros, la geopolítica seguirá teniendo la última palabra.
La pregunta no es si el precio subirá o bajará en los próximos días.
La pregunta es cuánto tiempo el mundo estará dispuesto a pagar la prima del miedo. Y, en energía, el miedo siempre cotiza.
Cuando el mercado deja de mirar inventarios y empieza a mirar misiles.
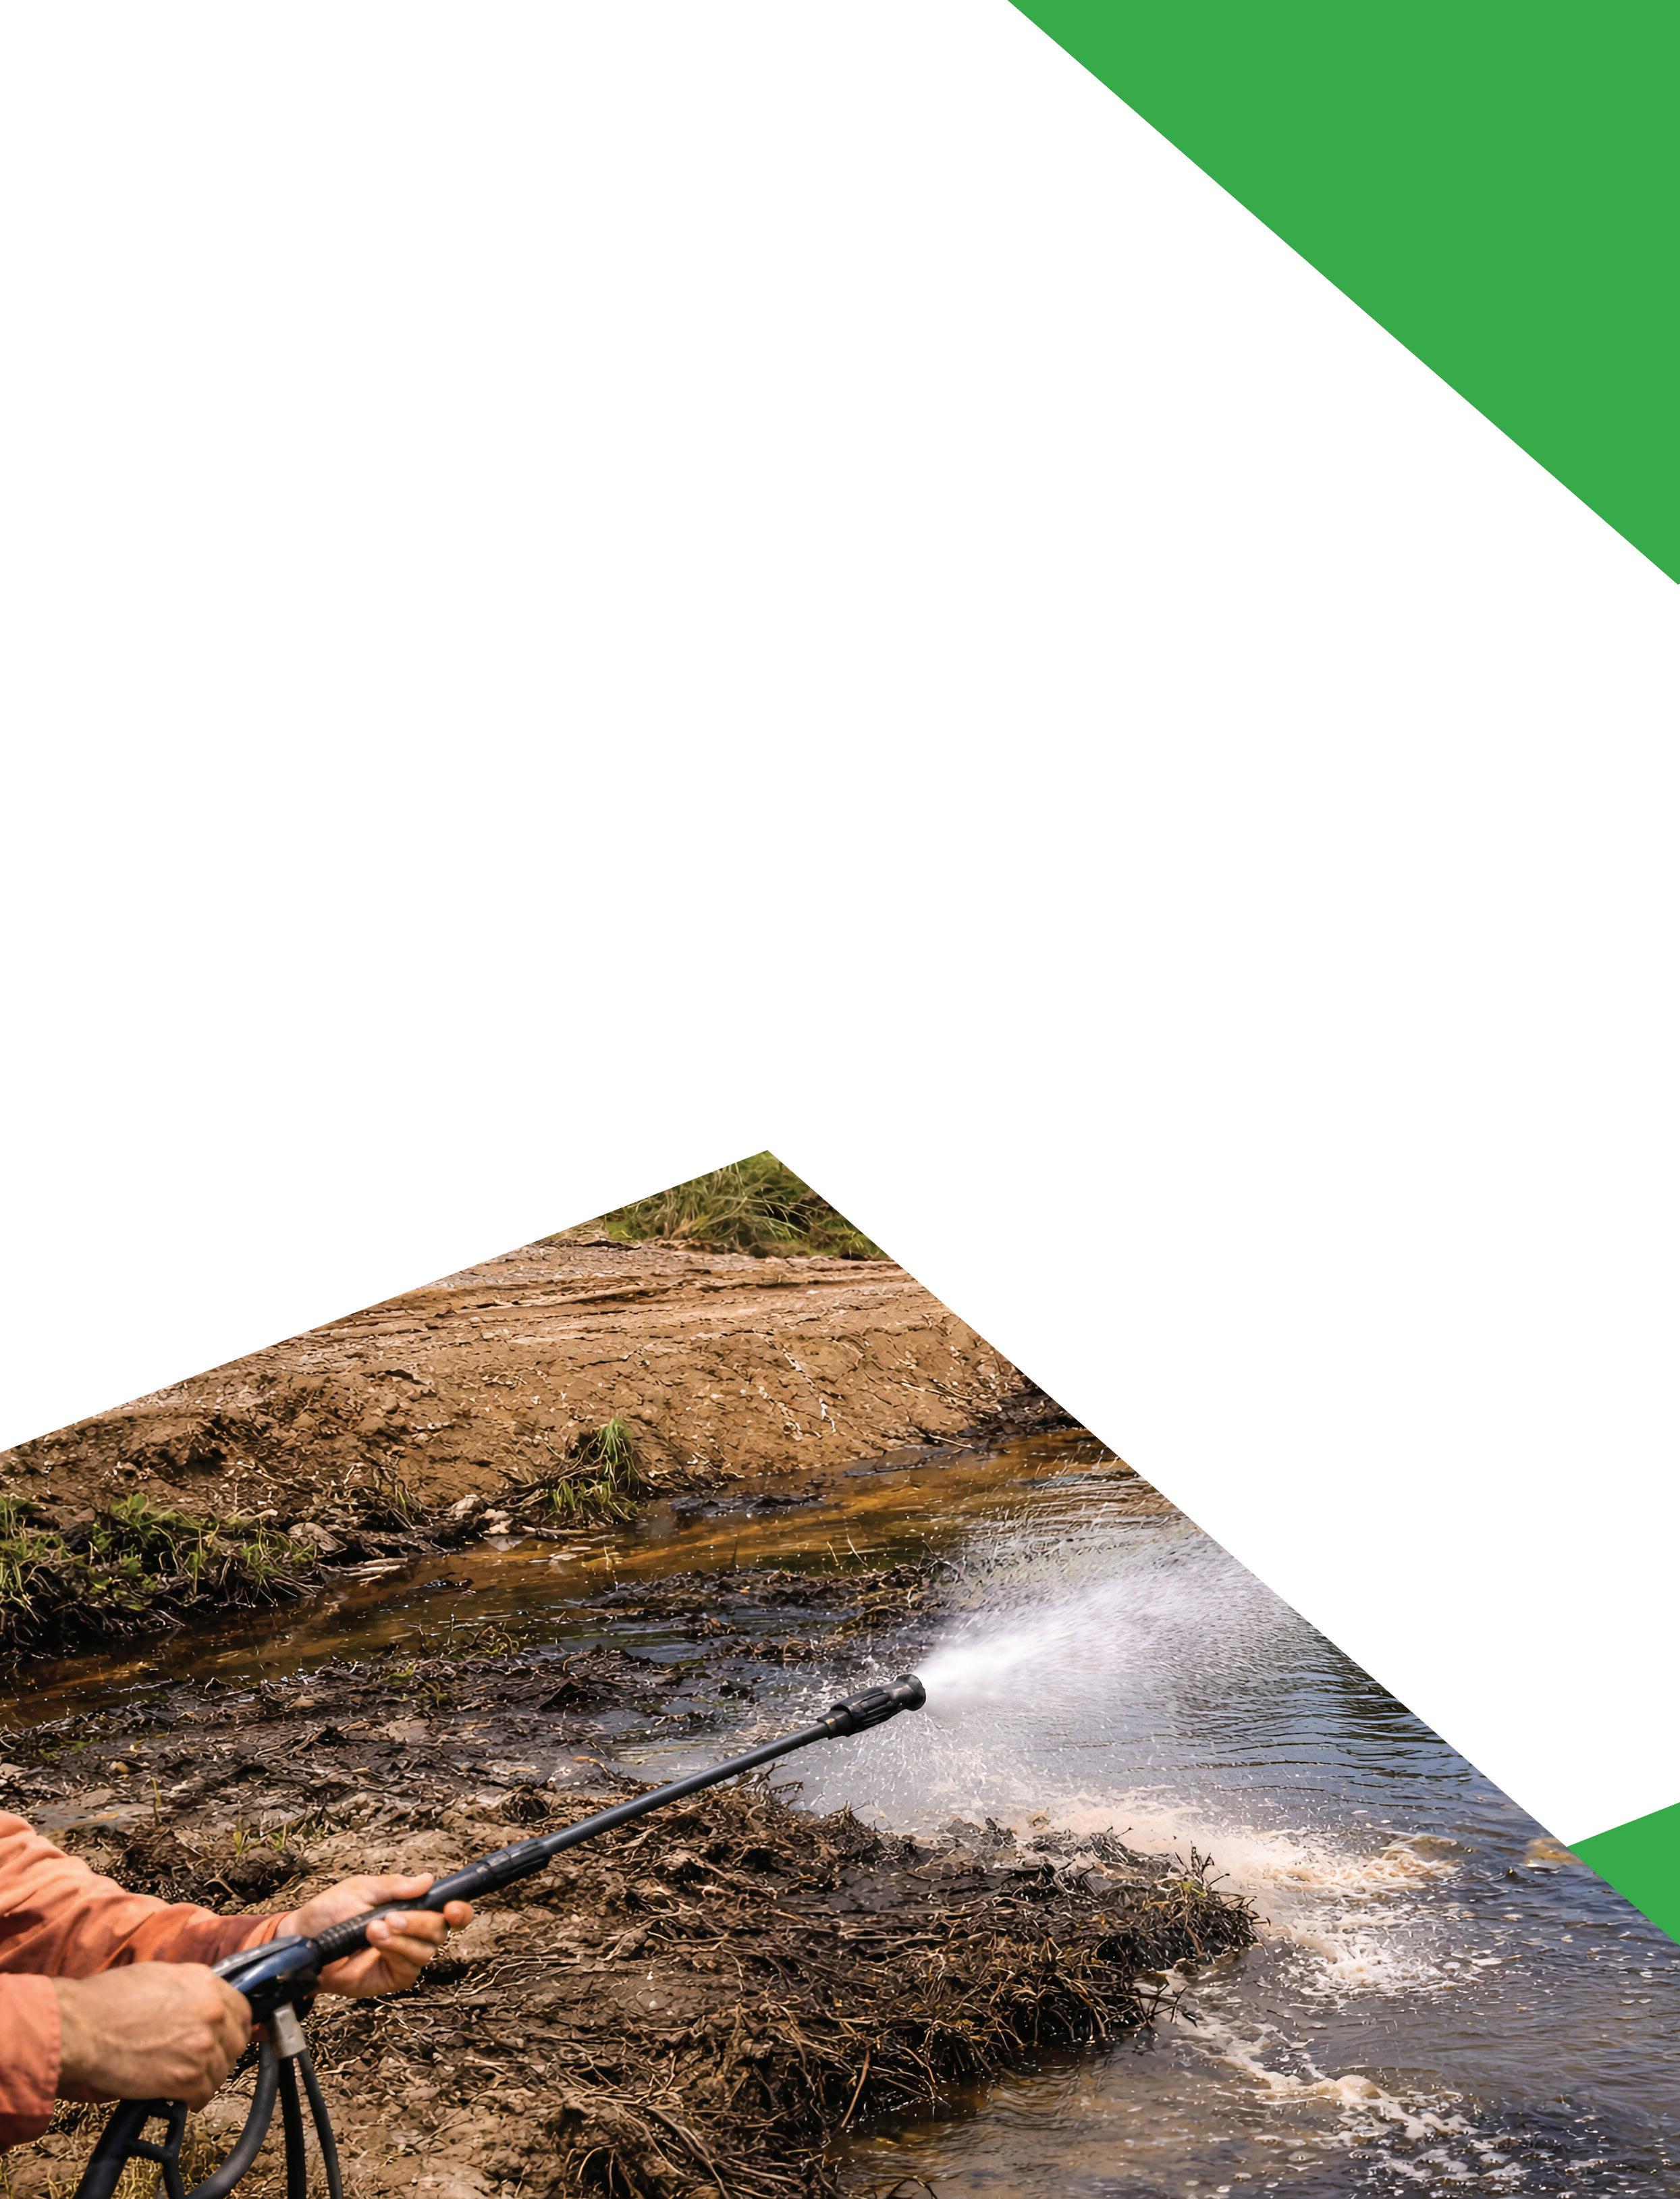
De un accidente en 2017 nació un degradador molecular mexicano, Disol-Eco, que promete remediar derrames en 10% del tiempo y con menor costo total.
EPor: Marisol García Fuentes
In: @MarisolGarcíaFuentes
países la tecnología degradación hidrocarburos.
n 2017, un conato de incendio cambió el rumbo de una empresa que hasta entonces se dedicaba a importar maquinaria pesada para la industria petrolera. Lo que parecía un accidente terminó por revelar una tecnología que hoy se presenta como un parteaguas en la remediación ambiental: un degradador molecular de hidrocarburos desarrollado en México.
Así nació Disol-Eco, un producto que, en palabras de su fundador, Gabriel Carlón, logró no solo mover la grasa, sino degradar el hidrocarburo.
La remediación de un acuífero o suelo contaminado puede superar los 800 mil dólares, dice el entrevistado. Disol-Eco reduce ese impacto económico con intervenciones que pasan de hasta dos años a apenas 15 días en suelos con hidrocarburo pesado.
25 países ya utilizan tecnología mexicana de degradación molecular de hidrocarburos.
Del desengrasante al “santo grial”
Antes del hallazgo, Importaciones Carlón enfrentaba un problema constante: la maquinaria llegaba impregnada de crudos recalcitrantes y combustibles pesados difíciles de remover. “Fabricábamos un desengrasante muy bueno, pero solo cambiaba la tensión superficial… seguía habiendo contaminación”, explica Gabriel. El 31 de marzo de 2017, durante un conato de incendio, aplicaron varias fórmulas y agua para sofocar el fuego. El resultado fue inesperado: “Vimos que el hidrocarburo perdió las propiedades físicas y químicas”.
Laboratorios en Estados Unidos y la Universidad Tecnológica de Panamá confirmaron el hallazgo. “Nos dijeron que estábamos ante el santo grial”.
La ruptura molecular
Disol-Eco se define como un degradador molecular de hidrocarburos.
15
días puede tardar la remediación de un suelo con Disol-Eco, frente a procesos tradicionales de hasta dos años.
Gabriel Carlón, fundador y CEO de Disol-Eco.
No es dispersante ni desengrasante tradicional. Su principio tecnológico es la hidrólisis (ruptura molecular inducida por agua).
Formulado a base de cítricos, soya, coco y aceites esenciales, incorpora un proceso de nanotecnología que optimiza la ruptura de enlaces covalentes. En términos prácticos, elimina la fase libre del hidrocarburo, modificando sus propiedades físicas y químicas. A diferencia de los dispersantes –que fragmentan el crudo en microgotas que precipitan– Disol-Eco actúa sobre la estructura molecular.
Ventajas frente a métodos tradicionales
El mercado de remediación ambiental ha operado históricamente con dispersantes, absorbentes y barreras físicas. Carlón sostiene que muchos dispersantes son tóxicos y generan residuos adicionales. “El 95% de los países ya prohibió el uso de dispersantes”. En contraste, Disol-Eco apunta a reducir tiempos y costos totales.
25
países ya utilizan la tecnología mexicana de degradación molecular de hidrocarburos.
“Nosotros lo hacemos en un 10% del tiempo”, puntualiza. En términos económicos, compara: “300 mil dólares versus 10 mil dólares”. Si bien reconoce que el producto es “10 o 15 veces más caro que un desengrasante”, sostiene que el costo-beneficio es superior al disminuir hasta 70% los residuos sólidos generados.
Expansión global y retos regulatorios
Panamá fue el primer país en validar la tecnología, con respaldo de la Universidad Tecnológica de Panamá y aplicación en operaciones vinculadas al Canal. Desde ahí, Disol-Eco se expandió a Colombia, Venezuela, Perú, Argentina, Ecuador, Paraguay, Uruguay, Brasil y Chile.
Hoy tiene presencia en 25 países y se utiliza en ocho refinerías relevantes, entre ellas YPF, Ecopetrol, Pemex
y Valero. Según Gabriel, autoridades marítimas como las de Singapur y Perú solicitan capacitaciones para su uso ante derrames.
El desarrollo es mexicano y fue descubierto por Carlón y su hijo, ambos licenciados en comercio internacional. La fórmula pertenece a Importaciones Carlón (Imcar) e Imacar & Disol-Eco; la patente está en trámite ante el IMPI.
El principal reto es regulatorio: en Estados Unidos no existe categoría para un degradador molecular y en México se les evalúa bajo criterios de dispersantes. “Estamos luchando por eso”, señala.
La estrategia comercial es directa: demostraciones en escenarios reales.
“Nuestro slogan es: Llévenos a su peor escenario”, dice Gabriel. La empresa proyecta que para 2028 su tecnología esté presente en 60% de los países del mundo. Ya ha recibido invitaciones de gobiernos africanos y participará en foros especializados en India, Singapur y Emiratos Árabes.
Más que capital, Carlón identifica como clave la agilización regulatoria para acelerar su escalamiento.
15
días puede tardar la remediación de un suelo con Disol-Eco, frente a procesos tradicionales de hasta dos años.
La relocalización productiva impulsa inversión y empleo, pero también presiona energía, logística y talento.
Por: Adrián Arias @ Adri_Telecom
La relocalización de cadenas productivas está transformando la economía mexicana. Impulsado por tensiones geopolíticas, disrupciones logísticas y la cercanía con Estados Unidos, el nearshoring ha detonado una nueva ola de inversión industrial, que coloca a México en el centro de la estrategia productiva de Norteamérica y que podría superar los 35 mil millones de dólares en la próxima década, según estimaciones del BID.
Al cierre de 2025, sumaban cerca de 150 proyectos de relocalización productiva, principalmente en los sectores automotriz, electrónico, de electrodomésticos y logística. Esta dinámica ha generado más de 100 mil empleos formales en el país para sostener las operaciones de empresas globales, según un análisis de BBVA.
Pero, detrás del entusiasmo por la llegada de nuevas inversiones, emergen retos estructurales que podrían definir el verdadero alcance del nearshoring en México.
Infraestructura industrial bajo presión
Claudia Esteves, directora general de la Asociación Mexicana de Parques Industriales Privados (AMPIP), señala que México vive uno de los momentos más dinámicos en desarrollo industrial, impulsado por la relocalización de cadenas productivas. No obstante, advierte que el ritmo de crecimiento comienza a presionar la infraestructura disponible.
“Estamos viendo una demanda histórica de espacios industriales. El interés de las empresas por instalarse en México es real y sostenido”, afirma.
Actualmente, la AMPIP agrupa 477 parques industriales en 28 entidades que requieren alrededor de 13 mil 200 MW de capacidad eléctrica para operar. A ello se suman 103 nuevos parques en construcción que demandarán otros 2 mil 434 MW.
proyectos industriales ya eligieron México para relocalizar su producción.
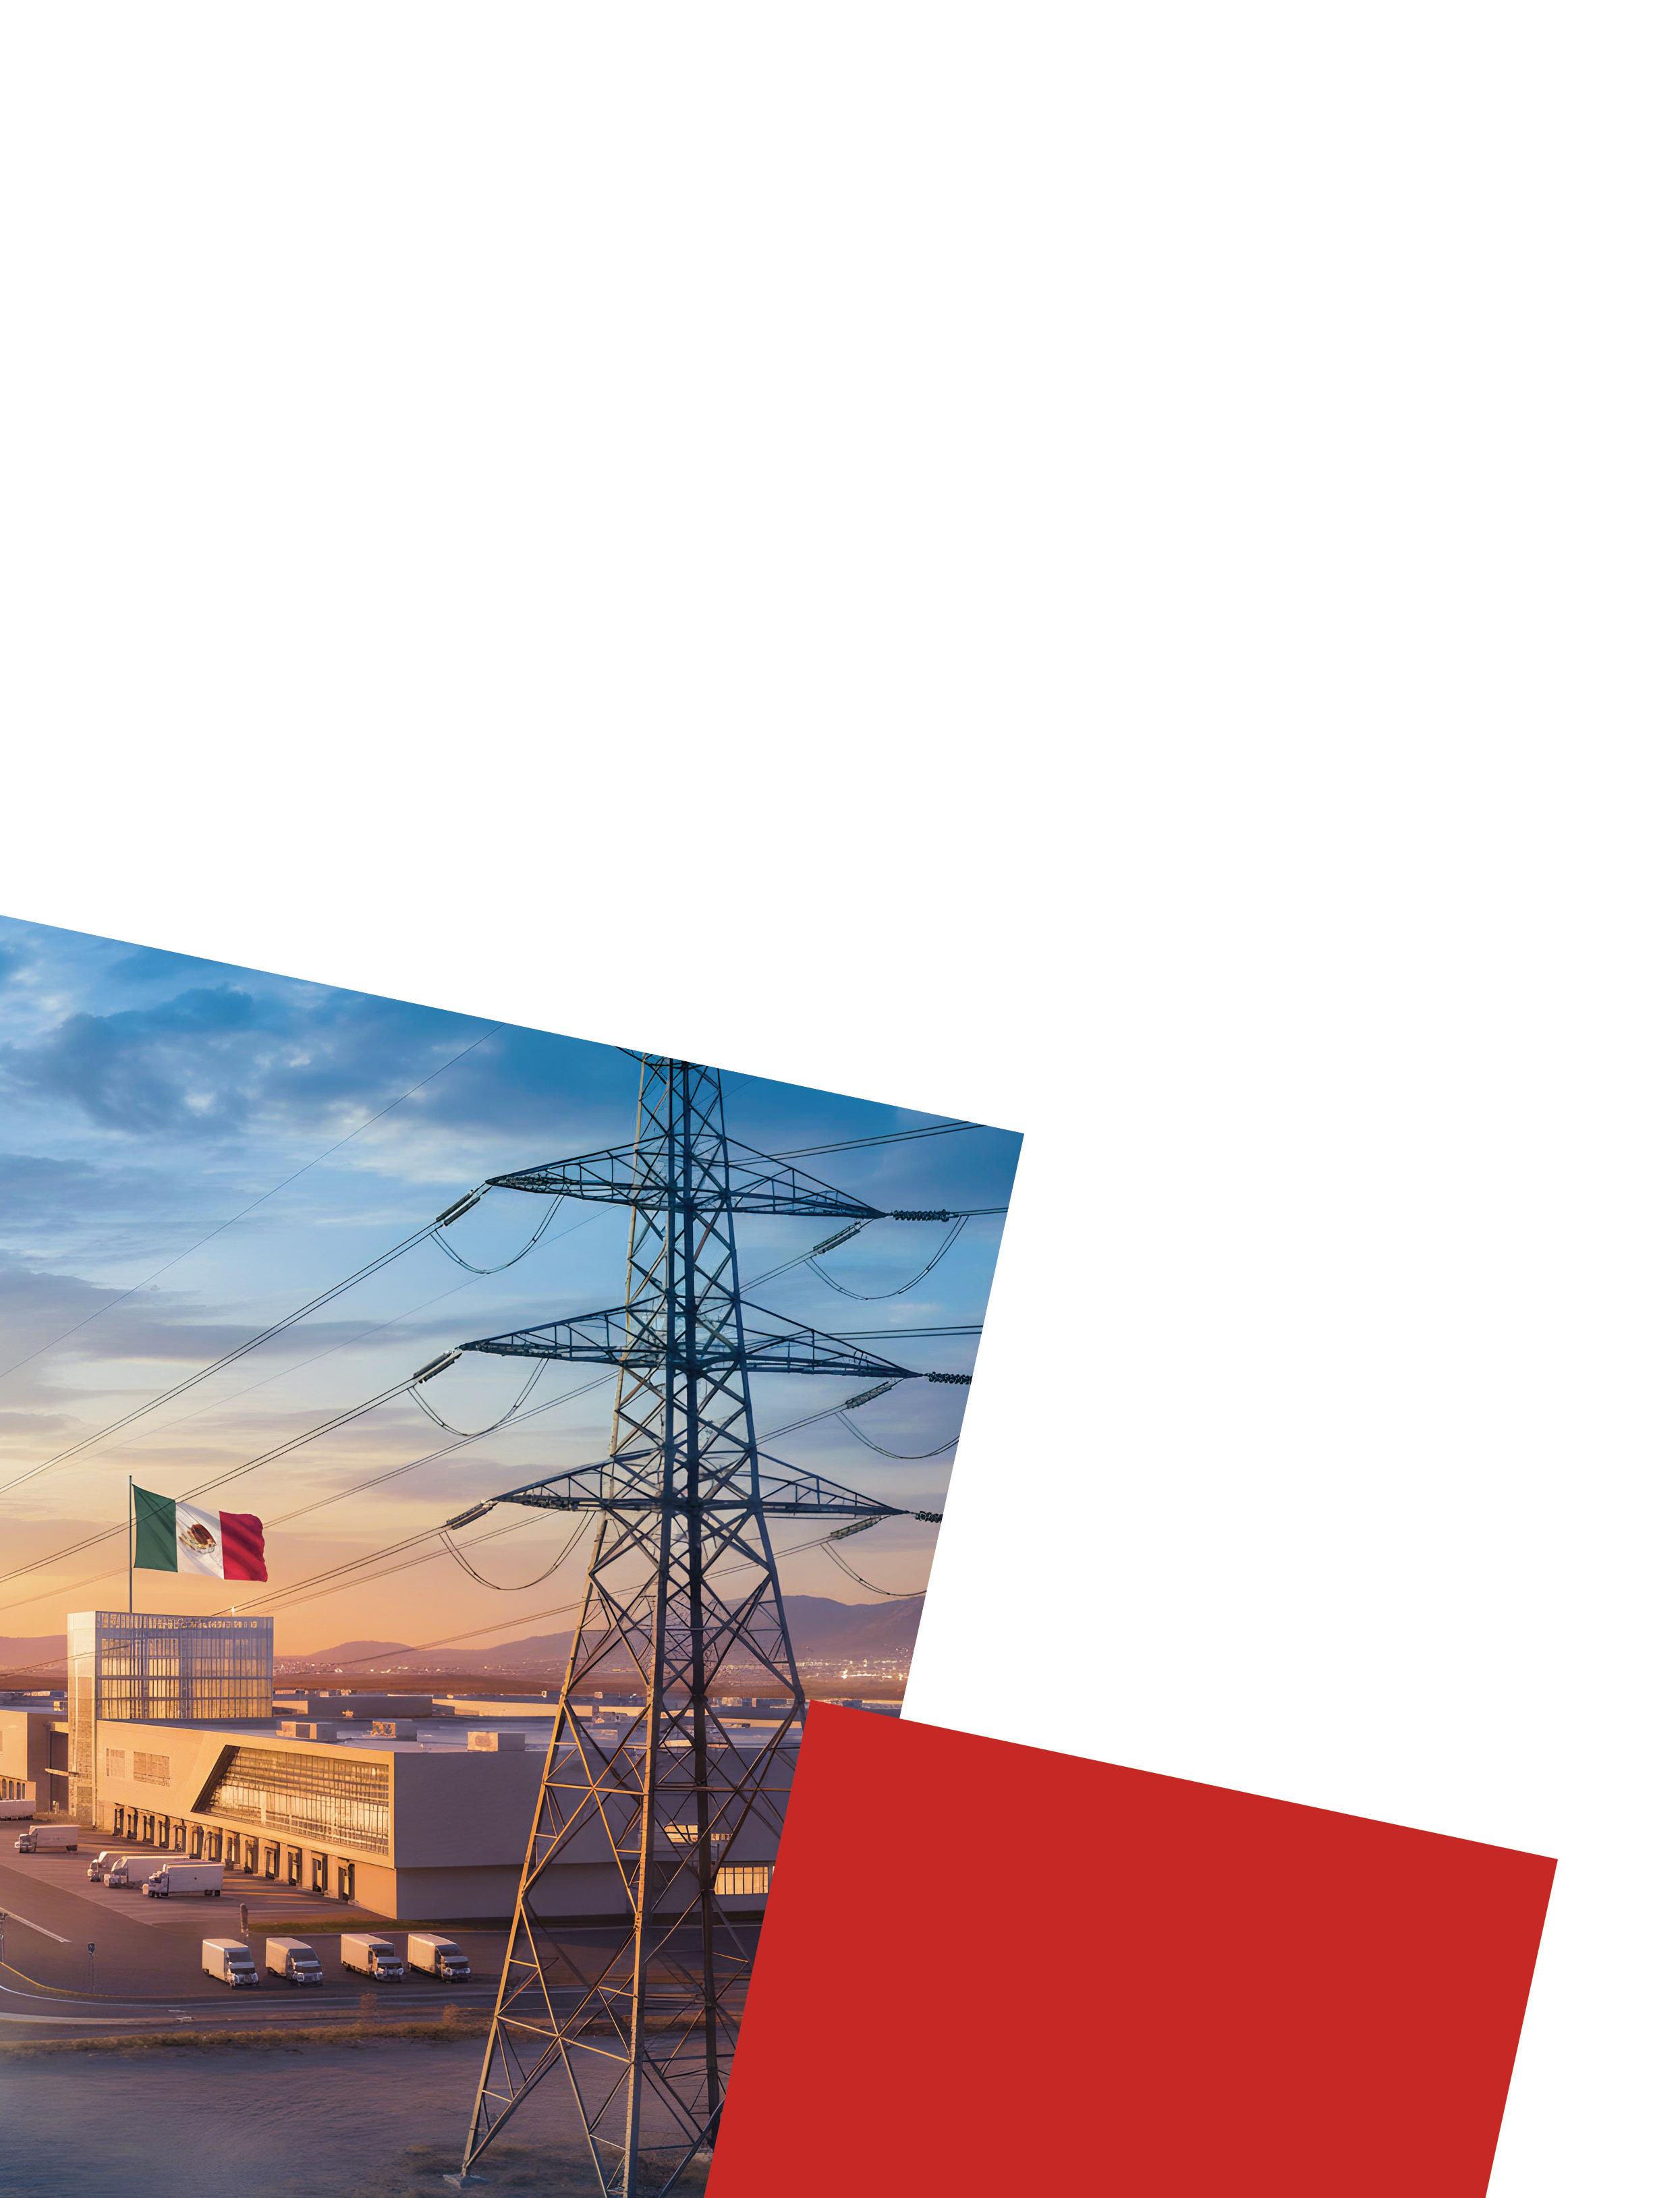
Ante este escenario, Esteves subraya que México enfrenta retos importantes en infraestructura y redes de transmisión para llevar energía a los polos industriales. Sin embargo, reconoce que la nueva legislación energética abre esquemas de generación que podrían ayudar a atender estas necesidades.
Ventajas comerciales
Sayonara Jarillo, consultora independiente en energía, considera que el atractivo de México radica en su posición estratégica en Norteamérica. La cercanía con Estados Unidos, el acceso preferencial al mercado mediante el T-MEC y la experiencia manufacturera del país lo convierten en un destino competitivo frente a otras regiones.
No obstante, advierte que el nearshoring no debe entenderse solo como el traslado de plantas, sino
como una transformación más profunda de las cadenas de valor, donde el reto será que empresas mexicanas se integren con mayor valor agregado.
En ese contexto, la disponibilidad de infraestructura energética emerge como uno de los factores críticos para sostener el crecimiento industrial. Enrique Loyo, director de UV Consulting Group, subraya que el nearshoring exige condiciones operativas que van más allá del espacio físico.
“Las empresas necesitan energía confiable, gas natural, agua, conectividad logística y talento especializado. Si alguno de esos elementos falla, la competitividad del país se ve comprometida”, afirma.
Smartshoring, la nueva tendencia
De acuerdo con un análisis de BBVA, la rápida instalación de nuevas operaciones industriales en México ha comenzado a evidenciar cuellos de botella en varias regiones, como la saturación de corredores logísticos, limitaciones en redes eléctricas y baja digitalización en empresas que aún operan con modelos tradicionales.
Ante este escenario, algunas compañías evolucionan hacia el smartshoring, que combina la cercanía del nearshoring con automatización, digitalización y cadenas de suministro más eficientes.
Relación con Estados Unidos
El nearshoring también está redefiniendo la integración económica de América del
35 mil millones de dólares podría captar México por nearshoring en 10 años, según el BID.
mil empleos formales ha generado la nueva ola de inversión industrial.
Norte. Larry Rubin, presidente de la American Society of Mexico, afirma que la región vive un momento clave para fortalecer sus cadenas productivas frente a la competencia global.
“Hoy existe una clara intención de producir más dentro de Norteamérica para reducir dependencias externas y asegurar cadenas de suministro más resilientes”, señala. Sectores como el automotriz y el de autopartes se perfilan entre los principales beneficiarios y pilares de la nueva industria manufacturera.
Empresas globales como Tesla, Samsung, LG y Whirlpool, junto con fabricantes asiáticos de autopartes, han ampliado o anunciado nuevas operaciones en México para integrarse a la cadena productiva regional. El norte del país, con estados como Nuevo León, Coahuila y Chihuahua, concentra gran parte de estas inversiones, mientras el Bajío, especialmente Guanajuato y Querétaro, se mantiene como polo manufacturero.
Al mismo tiempo, nuevas regiones comienzan a ganar protagonismo, especialmente el sureste con proyectos como el Corredor Interoceánico, que buscan atraer industrias y fortalecer la conectividad comercial.
Desafíos del nuevo ciclo industrial
El nearshoring también plantea desafíos para el mercado laboral. La creciente demanda de ingenieros, técnicos especia-
lizados y personal calificado está presionando a las empresas y a las instituciones educativas a acelerar la formación de talento. “Uno de los grandes retos será garantizar que exista capital humano suficiente para atender el crecimiento industrial”, advierte Loyo.
A pesar de los desafíos, el consenso entre especialistas es que México enfrenta una de las mayores oportunidades industriales de las últimas décadas. La combinación de proximidad geográfica, integración comercial y experiencia manufacturera coloca al país en una posición privilegiada dentro del nuevo mapa productivo global.
Para los analistas persiste la pregunta de si el país será capaz de construir la infraestructura, la energía y el talento necesarios para aprovechar plenamente esta nueva ola de industrialización, a medida que el mercado incrementa su demanda.
Por: Víctor Hugo
Juárez
Cuevas
El autor es CEO y Socio Fundador de Edge Innovation que asesora y da consultorías a empresas líderes del sector energético en México. Autor del libro: Fondo de desarrollo para los municipios fronterizos de México: Una visión de política pública que logró su implementación en el Congreso de la Unión.
En la economía global actual, países como Estados Unidos, China, India, el Reino Unido y la Zona Euro influyen en el desempeño de distintas regiones. Sin embargo, desde 2023 Estados Unidos y China se mantienen como los principales ejes de la dinámica económica mundial. En este contexto, la cercanía geográfica adquiere valor estratégico y el nearshoring ofrece ventajas logísticas y comerciales.
La cercanía geográfica también influye en dinámicas sociales y laborales, como la movilidad hacia economías con mayor estabilidad. En este contexto, México se posiciona como un destino atractivo para el nearshoring por su proximidad con Estados Unidos y Canadá y por el marco comercial del T-MEC, que abre oportunidades para fortalecer la integración productiva y las cadenas de suministro regionales.
En este contexto surge el friendshoring, una estrategia de integración regional que aprovecha la cercanía con Estados Unidos para fortalecer las relaciones comerciales entre países aliados y enfrentar los retos derivados de nuevas políticas comerciales y de seguridad. Este enfoque promueve la integración de cadenas de valor y suministro entre países vecinos, fortaleciendo el comercio regional y la producción de bienes y servicios destinados al mercado norteamericano. Para México, esta estrategia representa una oportunidad para atraer inversión extranjera directa mediante alianzas entre empresas nacionales y compañías de la región u otros continentes. Estas asociaciones pueden reducir costos, fortalecer la proveeduría regional y generar mayores ingresos fiscales. Además, frente a las restricciones comerciales aplicadas en Estados Unidos desde 2025, el friendshoring permite integrar productos regionales en las cadenas de suministro de América del Norte y aprovechar las reglas del T-MEC.
Además, a través de alianzas productivas y comerciales entre economías cercanas, se fortalecen las cadenas de suministro regionales y la competitividad frente a otros mercados. Un ejemplo es el modelo Friend-Near, impulsado por el gobierno estadounidense y el Banco Interamericano de Desarrollo para financiar proyectos de ensamblaje, prueba y empaquetado de semiconductores en Costa Rica, México y Panamá, con el fin de fortalecer una cadena regional para la industria tecnológica.
La integración regional también permite aprovechar el nearshoring de México con Estados Unidos mediante alianzas de proveeduría que fortalezcan la producción de bienes y servicios destinados al mercado norteamericano. Las restricciones comerciales hacia algunos países asiáticos abren espacio para que empresas de la región sustituyan parte de esas importaciones con producción regional.
En este sentido, el esquema Friend-Near entre México y Centroamérica puede impulsar el desarrollo de micro, pequeñas, medianas y grandes empresas orientadas a un mercado común, así como la generación de capacidades productivas y talento especializado. Otra oportunidad se encuentra en la industria automotriz, donde la producción de arneses eléctricos, componentes esenciales para los vehículos, podría desarrollarse mediante redes regionales de proveeduría organizadas en clusters industriales. Este modelo permitiría asegurar el suministro para plantas automotrices en la región y reducir costos logísticos frente a importaciones asiáticas.
Energía en la lógica del nearshoring
El nearshoring también ha impulsado el intercambio de productos del sector energético, como hidrocarburos, petrolíferos, petroquímicos y gas natural. En este contexto, México mantiene un intercambio relevante de refinados con Estados Unidos. El crudo maya, de tipo pesado, genera entre 30% y 40% de petrolíferos que se exportan para un segundo proceso de refinación. Además, la producción nacional de gas natural sigue siendo limitada, por lo que México importa principalmente desde Texas, Nuevo México y Arizona.
Estos productos se utilizan para atender la demanda interna a través de las empresas públicas del Estado, principalmente PEMEX y CFE. Con las nuevas leyes del sector energético promulgadas el 18 de marzo de 2025, se establecen esquemas que permiten desarrollar proyectos mediante contratos mixtos y programas de inversión en los que participan empresas privadas en conjunto con nacionales.
No obstante, para aprovechar plenamente el nearshoring energético en México es necesario garantizar condiciones de seguridad para las inversiones, fomentar la participación de particulares y fortalecer un entorno competitivo que responda tanto a las necesidades de los consumidores como a las de las empresas públicas.
Estas medidas permitirían ampliar la disponibilidad de petrolíferos con precios y calidades competitivas, reforzando el abastecimiento ante contingencias o tensiones geopolíticas. Al mismo tiempo, los programas de inversión buscan modernizar infraestructura energética e impulsar proyectos estratégicos en el sector.
Restricciones comerciales abren espacio a proveeduría regional.
Implementar un SGEn no es capturar recibos, es un método para planear, medir y mejorar el desempeño energético con liderazgo, roles y datos.
Por: Marisol García Fuentes
In: @MarisolGarcíaFuentes
El auge del nearshoring no solo demanda inversión en infraestructura física y talento, impulsa la demanda de energía industrial a niveles sin precedentes. Entre 2019 y 2025, la absorción neta industrial mostró un crecimiento histórico que ha puesto presión sobre la infraestructura eléctrica nacional, especialmente en zonas de parques industriales y regiones fronterizas.
Según datos de la International Energy Agency (IEA), el sector industrial representa aproximadamente el 58% del consumo final de electricidad en México (2023), superando incluso a sectores como el residencial y el comercial. El sector manufacturero –motor del nearshoring–es uno de los principales demandantes energéticos, donde procesos productivos eficientes son esenciales para sostener la competitividad regional.
Herramienta estratégica
En este contexto, implementar un sistema de gestión energética (SGEn) bajo la norma
ISO 50001 deja de ser una práctica deseable para convertirse en una herramienta estratégica no negociable para las plantas que operan bajo cadenas de valor globales.
No basta con recopilar recibos eléctricos o medir facturas, explica Karen Coronado, especialista en gestión energética de NRGY Solutions. “La gestión de energía va desde el planear, dirigir, controlar todo lo que tiene que ver con el uso, consumo de energía”, puntualiza.
ISO 50001 estructura esa gestión en un ciclo de mejora continua (planear, ha-
cer, verificar y actuar) para garantizar que las decisiones no se tomen por intuición, sino con datos y objetivos claros.
Nearshoring y energía
El crecimiento de operaciones manufactureras con enfoque nearshore exige energía confiable y competitiva. México, pese a sus ventajas geográficas, todavía enfrenta retos en el suministro que impactan directamente la competitividad industrial. El auge del nearshoring ha evidenciado que no solo se necesita más capacidad energética: se requiere gestión eficiente del consumo para sostener operaciones intensivas en energía sin aumentar costos y emisiones.
Un SGEn bien implementado es la respuesta a esta necesidad porque, además de optimizar el consumo, permite demostrar mejoras concretas en indicadores de desempeño energético, un elemento valorado por corporativos globales y requerimientos ESG.
ABC del ISO 50001
La implementación de ISO 50001 sigue una secuencia estructurada basada en el ciclo de mejora continua.
1. Diagnóstico. Identificar usos significativos de energía y entender cómo flu-
El nearshoring incrementa la demanda eléctrica, la gestión energética asegura que esa demanda sea sostenible y rentable.
ye el consumo dentro de la planta. Esto incluye variables como clima, turnos y procesos críticos.
2. Ejecutar con control. Establecer controles operacionales y proyectos de mejora –como eficiencia de equipos o mantenimiento predictivo– con el respaldo de un equipo multidisciplinario.
3. Verificar. “Necesitamos medirlo, es algo que se cuantifique”, dice la especialista. Sin infraestructura de medición adecuada, no se puede demostrar mejora. No siempre es necesario contar con sistemas sofisticados, se puede comenzar con medición básica de potencia y consumo, siempre documentando metodología y datos.
4. Aprender y repetir. Analizar resultados, corregir desviaciones y replicar lo que funciona, institucionalizando la mejora continua en los procesos energéticos.
Retos en el entorno industrial
La implementación no está exenta de desafíos:
• Inversión en medición, capacitación y tiempo.
• Cultura organizacional orientada a la mejora continua.
• Definición de perfiles (como el energy manager), que integren técnica y gestión. Coronado advierte, “no es un proyecto barato en todos los sentidos de los recursos que se requieren”. Además, sin una cultura organizacional que tenga claro si “sirvió o no”, un SGEn puede quedar en meras actividades sin impacto real.
México posee cobre, plata y fluorita estratégicos, pero sin definir minerales críticos ni política industrial clara.
Por: Adrián Arias
@Adri_Telecom
25 megatoneladas podría alcanzar la demanda mundial de minerales críticos en 2040; 90% se destinaría a redes eléctricas y baterías.
En la carrera global por asegurar minerales críticos para la transición energética, México se mantiene en una posición indefinida. Aunque cuenta con recursos estratégicos, ubicación geopolítica privilegiada y cercanía con Estados Unidos, aún no define qué minerales considera críticos ni el papel que asumirá en la cadena de valor, advierten especialistas.
La ambigüedad regulatoria, los rezagos tecnológicos y la tensión entre extractivismo, transición y soberanía configuran un escenario de alto potencial, pero sin dirección estratégica clara. “Declarar un mineral como estratégico implica establecer una política económica sobre lo que el país quiere desarrollar; de ahí deriva la lista de elementos críticos, y esa definición aún no existe”, afirma el geólogo Armando Alatorre.
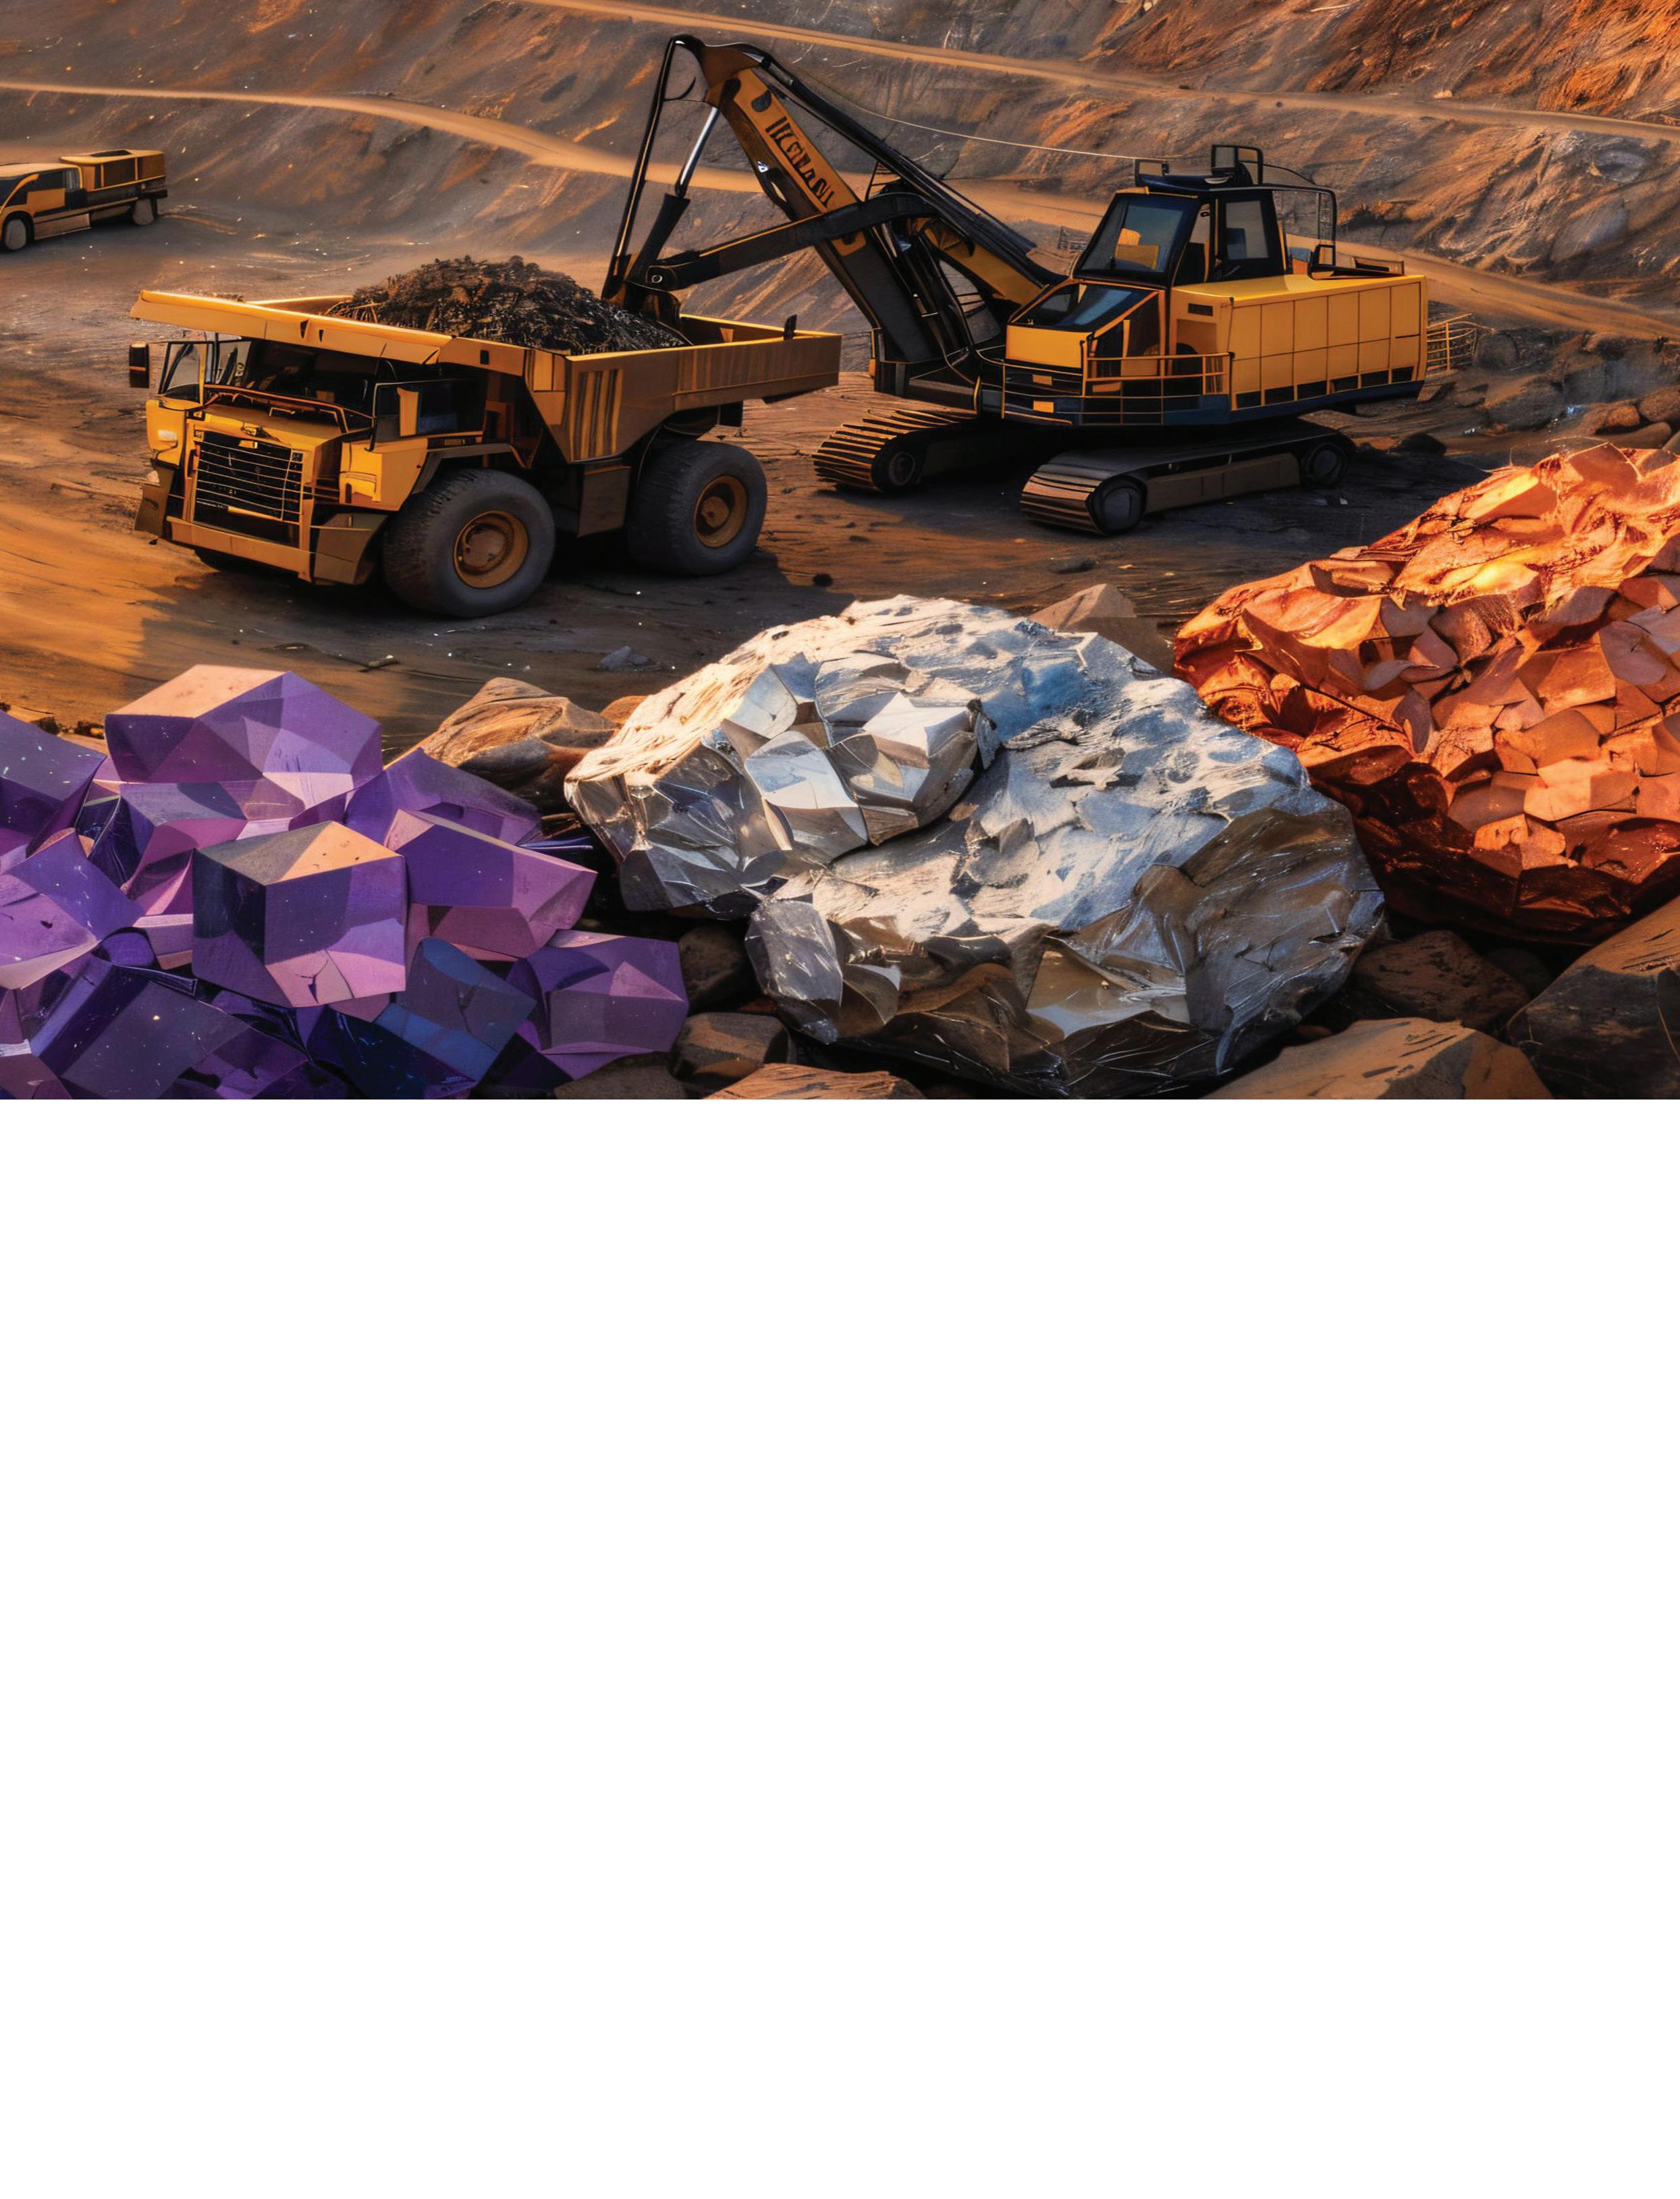
El debate cobra relevancia en un contexto internacional en el que la Agencia Internacional de Energía prevé que la demanda de minerales para tecnologías limpias, como litio, cobalto y níquel, podría cuadruplicarse hacia 2040, hasta 25 megatoneladas, destinadas principalmente a redes eléctricas y baterías para vehículos eléctricos.
México, potencia minera
En México no existe aún una declaratoria oficial de minerales críticos; sin embargo, cobre, plata, fluorita y litio destacan como prioritarios para la transición energética, dice Rubén del Pozo Mendoza, presidente de la Asociación de Ingenieros de Minas, Metalurgistas y Geólogos de México (AIMMGM).
El país mantiene liderazgo global en plata, con 25% de la producción mundial en 2024 –4 millones de kilogramos– equivalente a 47.9 mil millones de pesos, se -
gún el informe 2025 de la Cámara Minera de México (Camimex). También ocupa el segundo lugar en fluorita (12.6%), séptimo en oro (4%), sexto en zinc (6%) y quinto en cadmio (5%).
Para Manuel Llano, director de CartoCrítica, el debate no debe limitarse a minerales de transición, sino abarcar el modelo extractivo en su conjunto, dado su impacto social y ambiental. La ausencia de una política clara sobre minerales estratégicos, advierte, presiona la expansión de concesiones y proyectos mineros.
Litio: soberanía vs. viabilidad
El Gobierno ha posicionado al litio como emblema de soberanía energética; no obstante, especialistas advierten que su viabilidad económica y tecnológica es limitada en el corto plazo.
El principal obstáculo es geológico. En México, el litio se encuentra disperso en
arcillas, lo que complica su extracción comercial. “No existe aún tecnología probada y rentable para separarlo a gran escala”, explica Alatorre. De los 243 millones de toneladas de arcillas estimadas en Sonora, apenas 0.34% contiene litio potencialmente extraíble.
Manuel Llano señala que el mercado global muestra poco interés en desarrollar depósitos de baja ley y alto costo como los mexicanos. La industria privilegia proyectos en salmueras geotérmicas o en concentraciones más altas, con menores riesgos técnicos y financieros.
25% de la plata global y 12.6% de la fluorita mundial provienen de México, posicionándolo como actor clave en minerales estratégicos.
El desempeño de Litio para México –empresa estatal creada en el sexenio de Andrés Manuel López Obrador– refleja la brecha entre narrativa y resultados: no reporta producción ni avances tecnológicos relevantes. En el tercer trimestre de 2025, registró “gastos y otras pérdidas” por 10.2 millones de pesos.
En contraste, especialistas identifican al cobre como el mineral verdaderamente estratégico. Beatriz Olivera, directora de Engenera, destaca que 75% del cobre se destina a usos eléctricos y que un vehículo eléctrico requiere hasta 83 kilogramos, frente a 23 de uno convencional. La transición energética, dice, implica un aumento absoluto –no solo proporcional– en su demanda.
El aumento en la demanda de minerales críticos también implica mayores impactos ambientales, energéticos y sociales. Alatorre advierte que la práctica extractivista obliga a remover más material, consumir más agua y
energía y generar mayores emisiones para obtener la misma cantidad de cobre.
“Hoy se extraen más toneladas para producir lo mismo”, subraya, poniendo en entredicho la sostenibilidad del modelo extractivo asociado a la transición energética.
Desde la perspectiva territorial, Olivera advierte que la minería sigue altamente dependiente de combustibles fósiles. Más que una transición, afirma, se observa un aumento global en el consumo energético y en la presión sobre comunidades y ecosistemas.
Entre cooperación y soberanía
El diálogo entre México y Estados Unidos para fijar precios mínimos en minerales críticos introduce un componente geopolítico en la agenda minera. El objetivo es fortalecer cadenas de suministro estratégicas y garantizar insumos para industrias clave frente a la competencia tecnológica con China.
No obstante, especialistas advierten posibles impactos en soberanía y gobernanza. Manuel Llano señala que estos acuerdos podrían acelerar el extractivismo
0.34%
de las 243 millones de toneladas de arcillas en Sonora contiene litio potencialmente extraíble.
alineado a intereses externos, más que consolidar una política minera integral con enfoque territorial. Aunque se trata de un memorándum no vinculante, evidencia la intención de dinamizar el sector.
Regulación y presión internacional
La reforma a la Ley Minera de 2023, aún sin reglamentación completa, mantiene un entorno de incertidumbre institucional. Aunque se restringieron nuevas concesiones, la presión internacional por minerales estratégicos continúa en un contexto de altos precios del oro, cobre y otros metales.
Rubén del Pozo, presidente de la AIMMGM, sostiene que México tiene potencial relevante, pero requiere certeza jurídica, inversión y planeación técnica para integrarse a la cadena de valor más allá de la exportación de materias primas.
El país enfrenta así una encrucijada: cuenta con recursos clave para la electrificación global, pero la falta de una estrategia nacional clara sobre minerales críticos limita su papel en la transición energética.
El sector minero observa nuevas oportunidades de crecimiento tras destrabarse trámites regulatorios en México.
Por: Adrián Arias @Adri_Telecom
La liberación de permisos que permanecían detenidos en instancias regulatorias comienza a reactivar las expectativas de crecimiento del sector minero en México.
De acuerdo con la presidenta de Women in Mining México (WIM México), Marisol Barragán, esta reactivación podría traducirse en un crecimiento cercano a 70% en la actividad del sector durante este año.
“Ya se están liberando algunos permisos que se encontraban atorados con reguladores, lo que está generando nuevamente dinamismo en las empresas mineras que esperaban avanzar con sus proyectos”, explica en entrevista. En los últimos años, la industria ha enfrentado un entorno regulatorio más complejo, particularmente tras cambios en el marco legal y en los procesos de otorgamiento de concesiones.
Recientemente, el Gobierno mexicano anunció la recuperación de mil 126 concesiones mineras que abarcan 889 mil hectáreas para garantizar la protección de áreas naturales; sin embargo, la mayoría de estos títulos se encontraba inactiva o en desuso.
Barragán asegura que el acercamiento entre reguladores y empresas comienza a generar un diálogo más fluido sobre la operación del sector, sus impactos y su relevancia económica. “Cada vez vemos más involucramiento de las autoridades en conocer realmente lo que hacemos, cómo lo hacemos y cuáles son nuestros propósitos”, señala.
Ese entendimiento resulta clave en un momento en el que la minería busca posicionarse como un componente estraté -
concesiones mineras recuperó el gobierno; la mayoría estaban inactivas.
cooperación regional frente a retos comunes. Recientemente se anunció la creación de la Alianza Minera de América Latina (ALMA), una plataforma que reúne a países con amplia tradición minera: Chile, Perú, Ecuador y México, con el objetivo de compartir conocimiento, coordinar políticas sectoriales y enfrentar desafíos como la minería ilegal.
Marisol Barragán, presidenta de Women in Mining México.
gico dentro de la transición energética. La creciente demanda global de minerales utilizados en tecnologías limpias, desde electrificación hasta almacenamiento energético, coloca a los países productores en el centro de la discusión sobre seguridad de suministro.
“La minería es una industria estratégica para nuestro país y es una aliada en el tema de los minerales críticos vinculados con la transición energética”, explica.
Retos en litio
En este contexto, uno de los temas que genera mayor expectativa es el litio. Sin embargo, Barragán considera que el debate público en torno a este recurso aún está marcado por la especulación y la falta de información técnica concluyente. A su juicio, será necesario esperar los resultados de los estudios que realiza el Servicio Geológico Mexicano para conocer con mayor precisión el potencial real de los yacimientos en el país.
Mientras tanto, el sector minero también busca fortalecer la
La iniciativa pretende impulsar proyectos conjuntos en educación minera, intercambio de buenas prácticas regulatorias y desarrollo tecnológico, además de fortalecer las estrategias regionales para combatir la explotación ilegal de minerales, un fenómeno que afecta a diversas economías del continente.
Para la industria, esta coordinación cobra especial relevancia en un contexto global marcado por la creciente demanda de minerales estratégicos y por la necesidad de consolidar cadenas de suministro más resilientes.
En México, este escenario coincide con un momento en el que el sector busca fortalecer una narrativa asociada con la sostenibilidad y el desarrollo regional. Barragán señala que la minería no solo produce minerales, sino que también contribuye al desarrollo de infraestructura, la generación de empleo y la implementación de programas comunitarios en las zonas donde opera. Con permisos que comienzan a liberarse, mayor diálogo con reguladores y una creciente demanda global de minerales críticos, la industria vislumbra una oportunidad para recuperar dinamismo.
70%
podría crecer la actividad minera si continúan liberándose permisos.
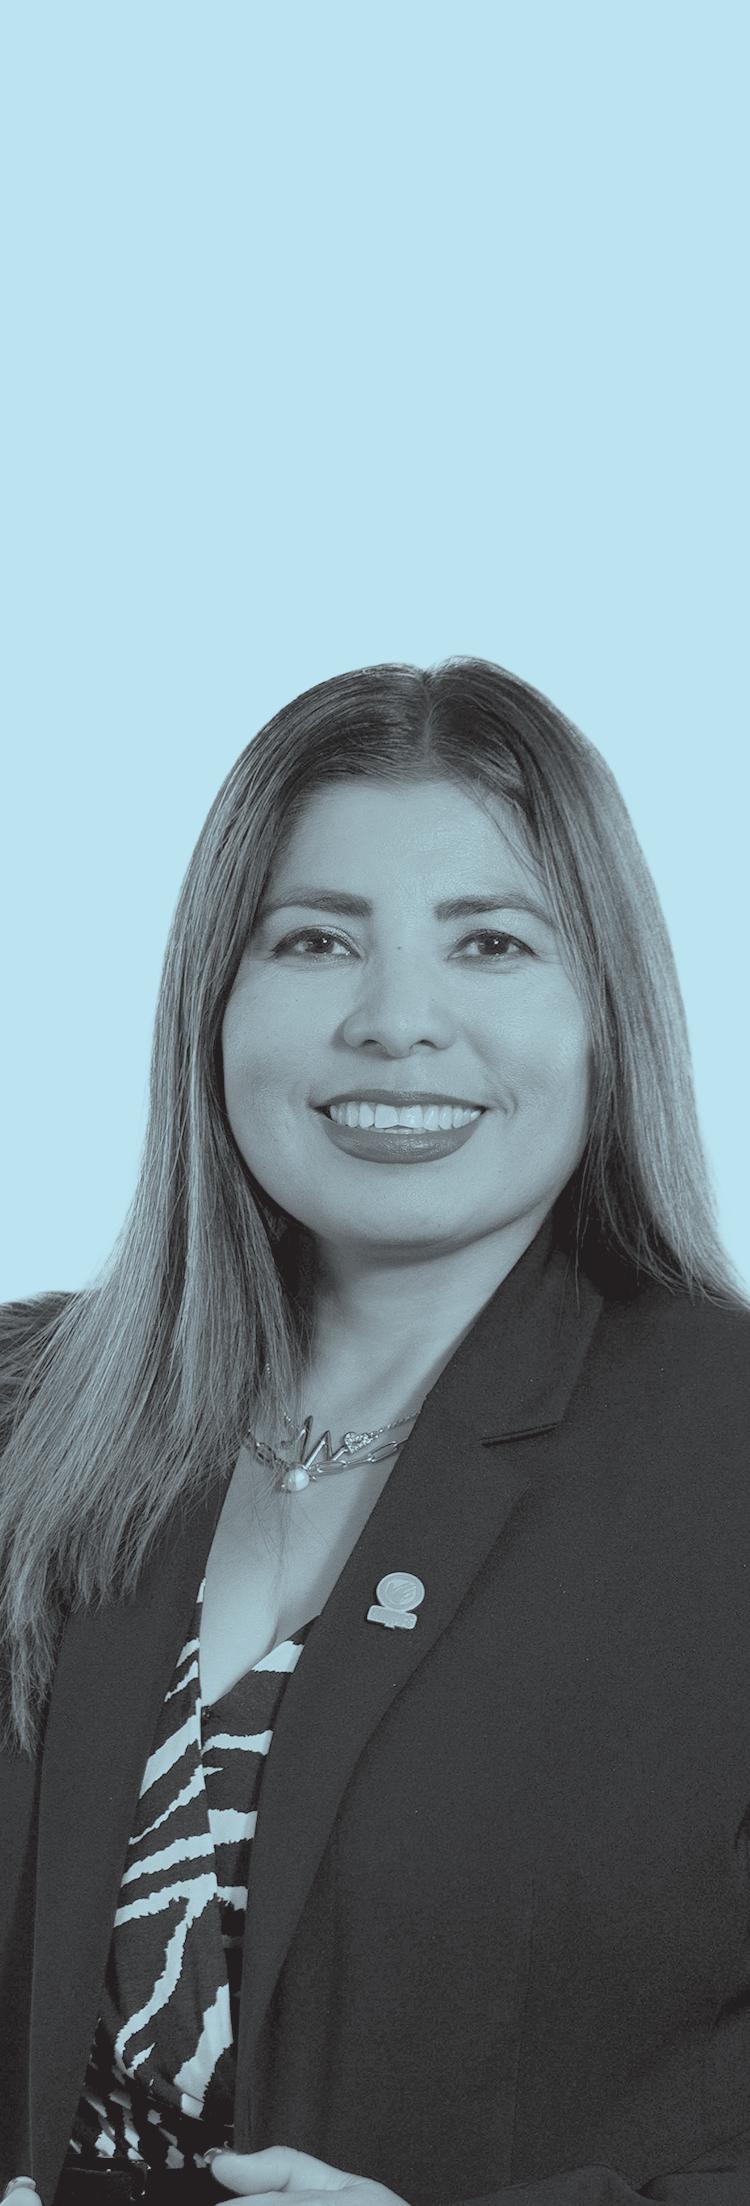
Por: Alicia Zazueta @AliciaZtaPayan
Se ha consolidado como una figura experta en el sector gasolinero gracias a sus más de 23 años de experiencia. Es socia fundadora y CEO de Equipos y Servicios Industriales Generales S.A. de C.V. (E-Services).
En un año marcado por la consolidación del nuevo marco energético y la reconfiguración del mercado downstream, la Comisión Nacional de Energía (CNE) inicia 2026 con un ritmo regulatorio dinámico. Al cierre de febrero y tras cuatro sesiones ordinarias de su Comité Técnico, se han aprobado 24 permisos de expendio al público de petrolíferos, 13 permisos de transporte por medios distintos a ductos, 13 permisos de actividades de despacho para auto consumo de petrolíferos, 2 permisos de comercialización, etc.
La cifra comportamiento refleja continuidad respecto a 2025, cuando en febrero se autorizaron 23 permisos de expendio al público de petrolíferos. La tendencia confirma una mayor agilidad institucional y una alineación con los objetivos de la Ley del Sector Hidrocarburos: promover competencia, fortalecer la seguridad operativa y garantizar el cumplimiento ambiental en el mercado de combustibles.
Distribución geográfica: expansión estratégica
El análisis territorial de los permisos otorgados muestra patrones relevantes. El Estado de México concentra tres nuevas autorizaciones y se consolida como nodo logístico del centro del país. Baja California Sur suma dos permisos, fortaleciendo infraestructura en una entidad con alta demanda turística, mientras Aguascalientes registra dos nuevas estaciones que refuerzan el corredor industrial del Bajío. Otros permisos se distribuyen en entidades como Ciudad de México, Hidalgo, Michoacán, Puebla, Sinaloa, Sonora, Tabasco, Quintana Roo, San Luis Potosí y Nuevo León, reflejando tanto la consolidación en mercados maduros como el crecimiento en regiones emergentes.
El dinamismo regulatorio no se limita al expendio al público. En lo que va del año también se han otorgado permisos de transporte por medios distintos a ducto, fortaleciendo la flexibilidad logística del sector. Asimismo, se han autorizado permisos de despacho para autoconsumo, principalmente orientados a empresas con flotas propias y operaciones intensivas en combustibles.
En materia de almacenamiento, destaca la autorización concedida en enero a una empresa de servicios portuarios en Minatitlán, Veracruz, lo que contribuye a optimizar la infraestructura estratégica en el Golfo de México y facilita operaciones de importación y distribución.
Este conjunto de autorizaciones muestra que el regulador no solo atiende la expansión minorista, sino que está fortaleciendo los eslabones críticos de la cadena de suministro.
Reconfiguración corporativa del sector
Un indicador del momento sectorial es el aumento en modificaciones a títulos de permiso, cesiones de derechos y cambios en estructuras accionarias. Estas resoluciones facilitan procesos de fusión, adquisición y reorganización empresarial, sobre todo entre jugadores medianos que buscan consolidar operaciones o mejorar eficiencia.
También se aprobaron cambios de marca, 13 permisos de transporte por medios distintos a ductos, dos de comercialización, además de ajustes técnicos y terminaciones anticipadas en actividades del sector. Estos movimientos reflejan una etapa de maduración del mercado.
Perspectivas para 2026
Las próximas sesiones del órgano regulador serán determinantes para confirmar la tendencia. La digitalización de procesos en la Plataforma CNE y la reducción de rezagos administrativos podrían generar un efecto multiplicador en la emisión de resoluciones durante el año.
Si el ritmo observado se mantiene, 2026 podría registrar un volumen de permisos comparable o incluso superior al año anterior, fortaleciendo la inversión en infraestructura gasolinera y logística en el país.
El arranque regulatorio de 2026 muestra que la Comisión Nacional de Energía no solo administra permisos, sino que marca el ritmo de expansión del mercado petrolífero. Para operadores e inversionistas, el entorno abre oportunidades, pero exige cumplimiento técnico, financiero y normativo riguroso.
El regulador acelera permisos y marca el ritmo del mercado petrolífero.
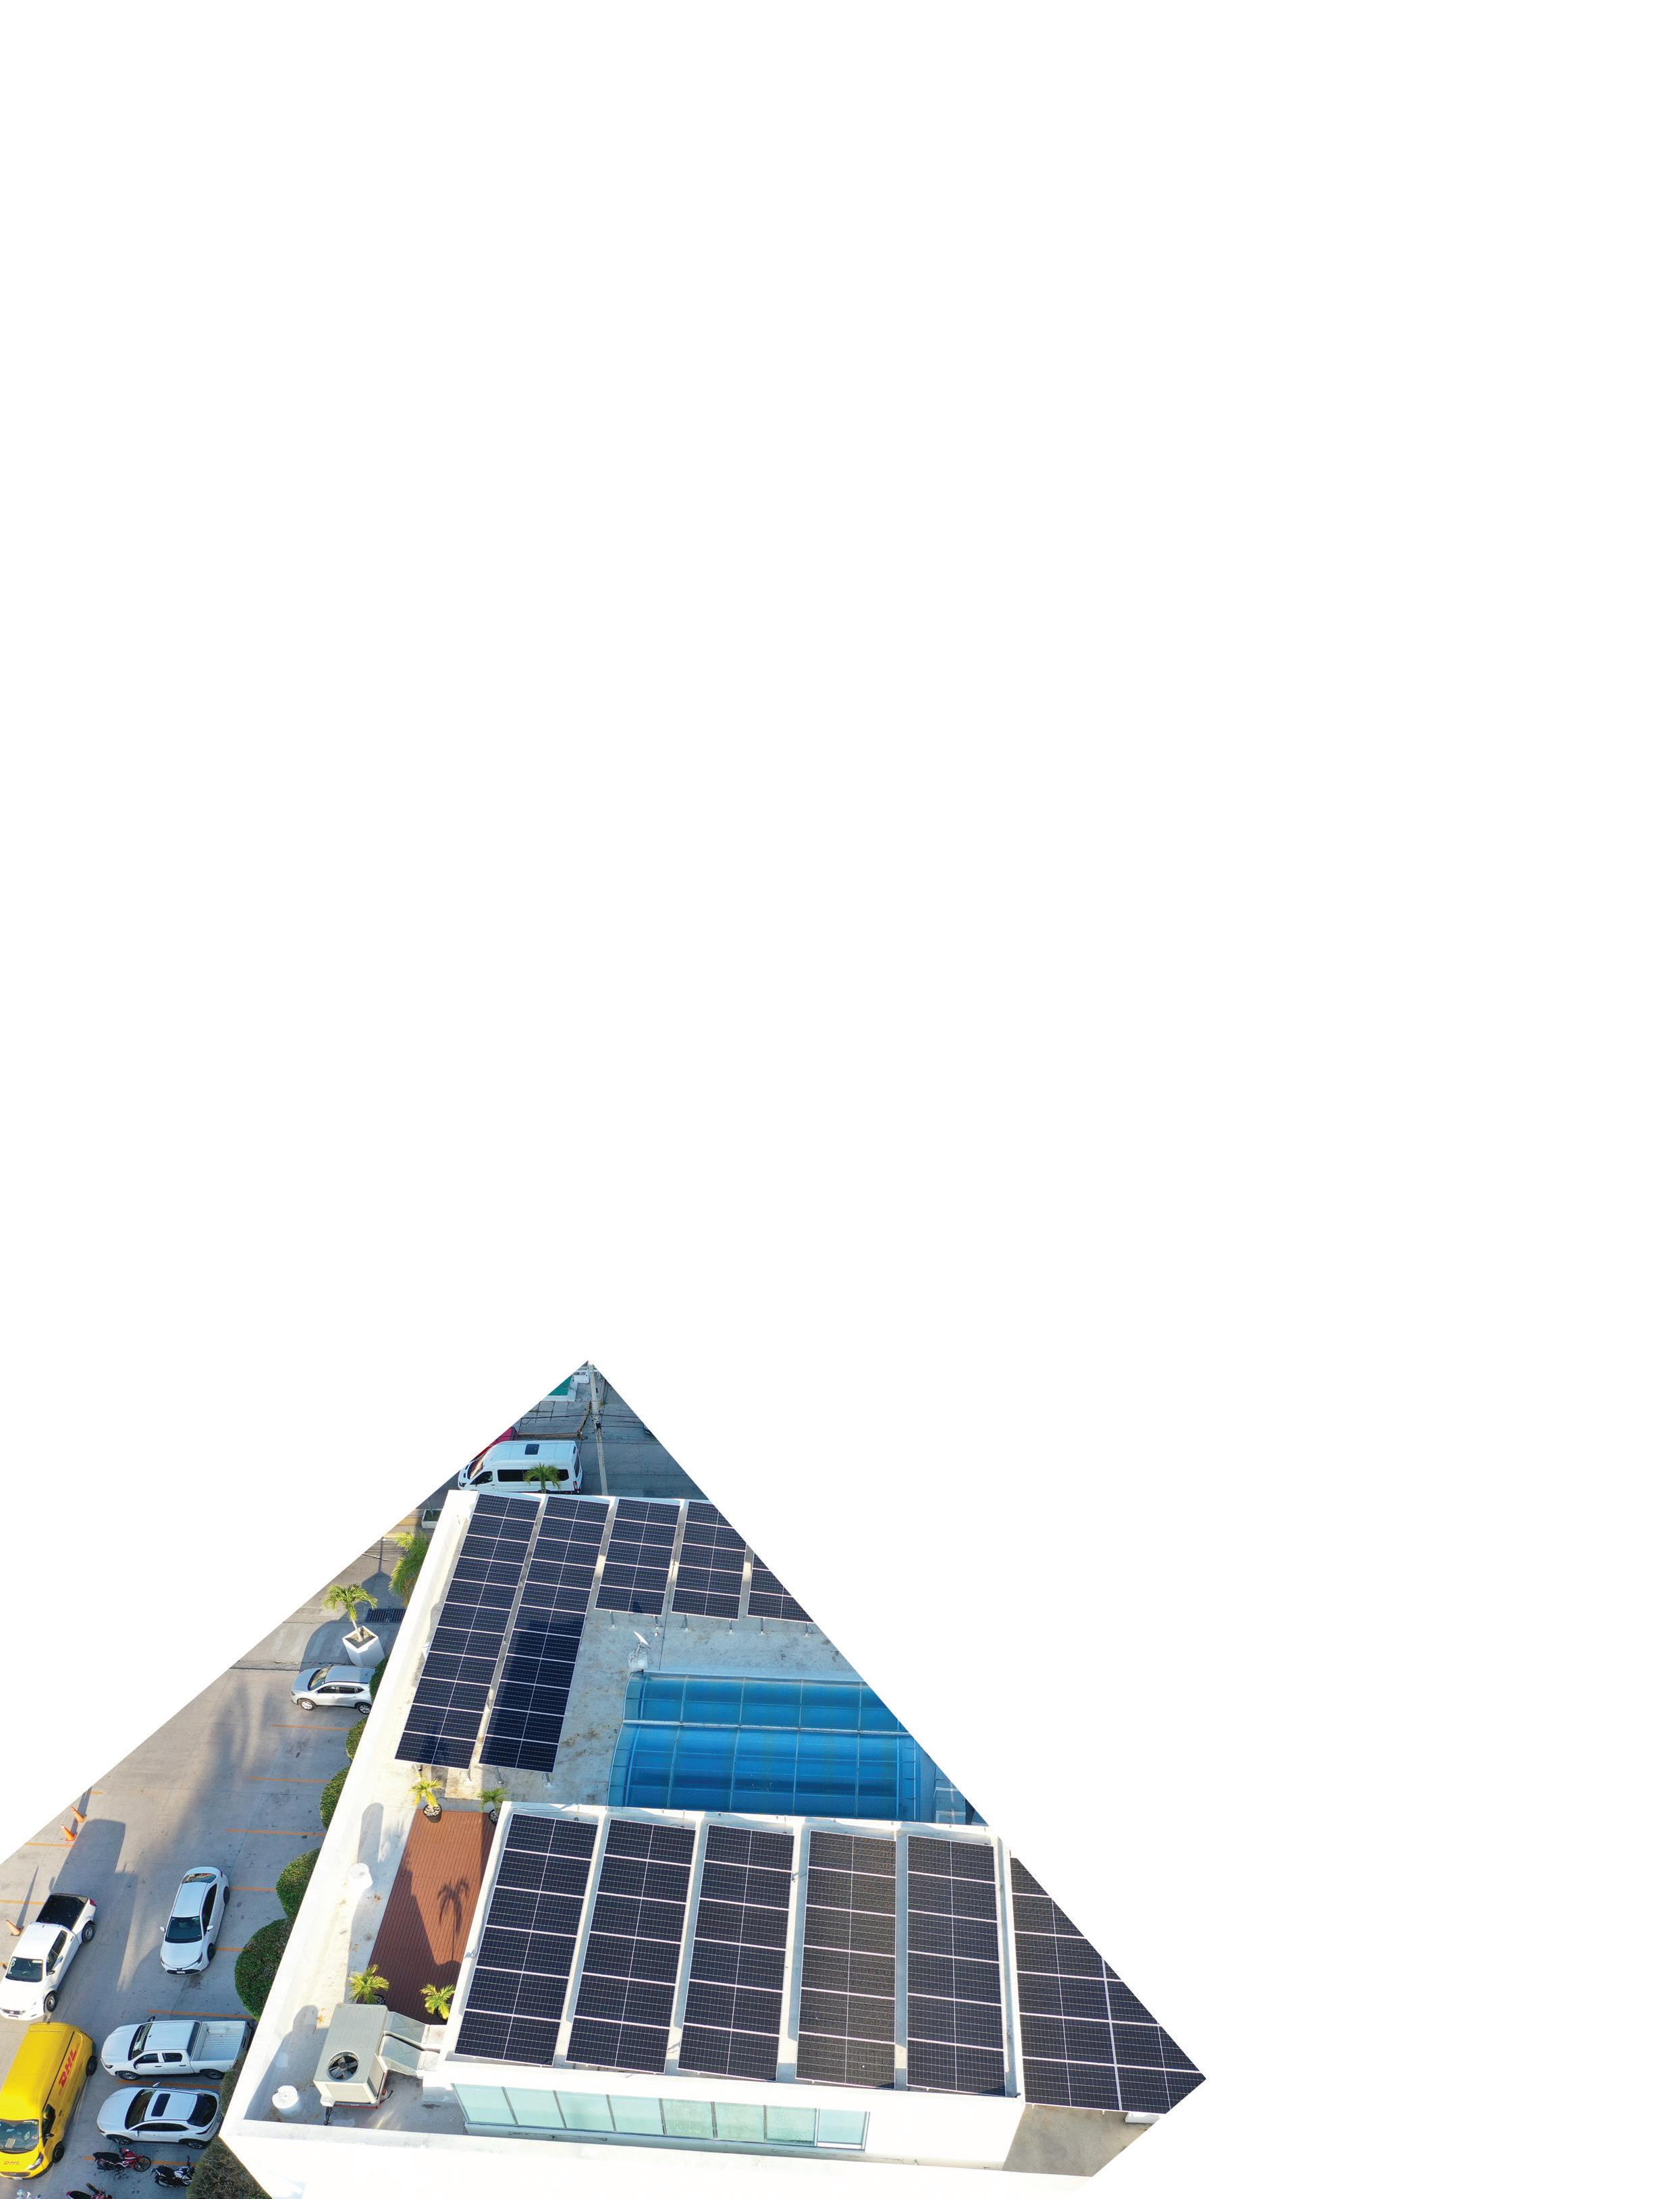
Cotemar recertifica su sistema de gestión de RSE bajo la Norma IQNet SR10 y fortalece su estrategia ASG con métricas, gobernanza y eficiencia energética.
Por: Adrián Arias
@Adri_Telecom
En una industria bajo constante escrutinio ambiental y reputacional, Cotemar fortalece su modelo de gestión y mejora de criterios Ambientales, Sociales y de Gobernanza (ASG) tras obtener la recertificación de su Sistema de Gestión de Responsabilidad Social Empresarial conforme a la norma internacional IQNet SR10.
La certificación fue otorgada por la casa auditora AENOR, luego de un proceso externo de evaluación en operaciones
terrestres y costa afuera, la cual tiene vigencia para el periodo 2026-2029.
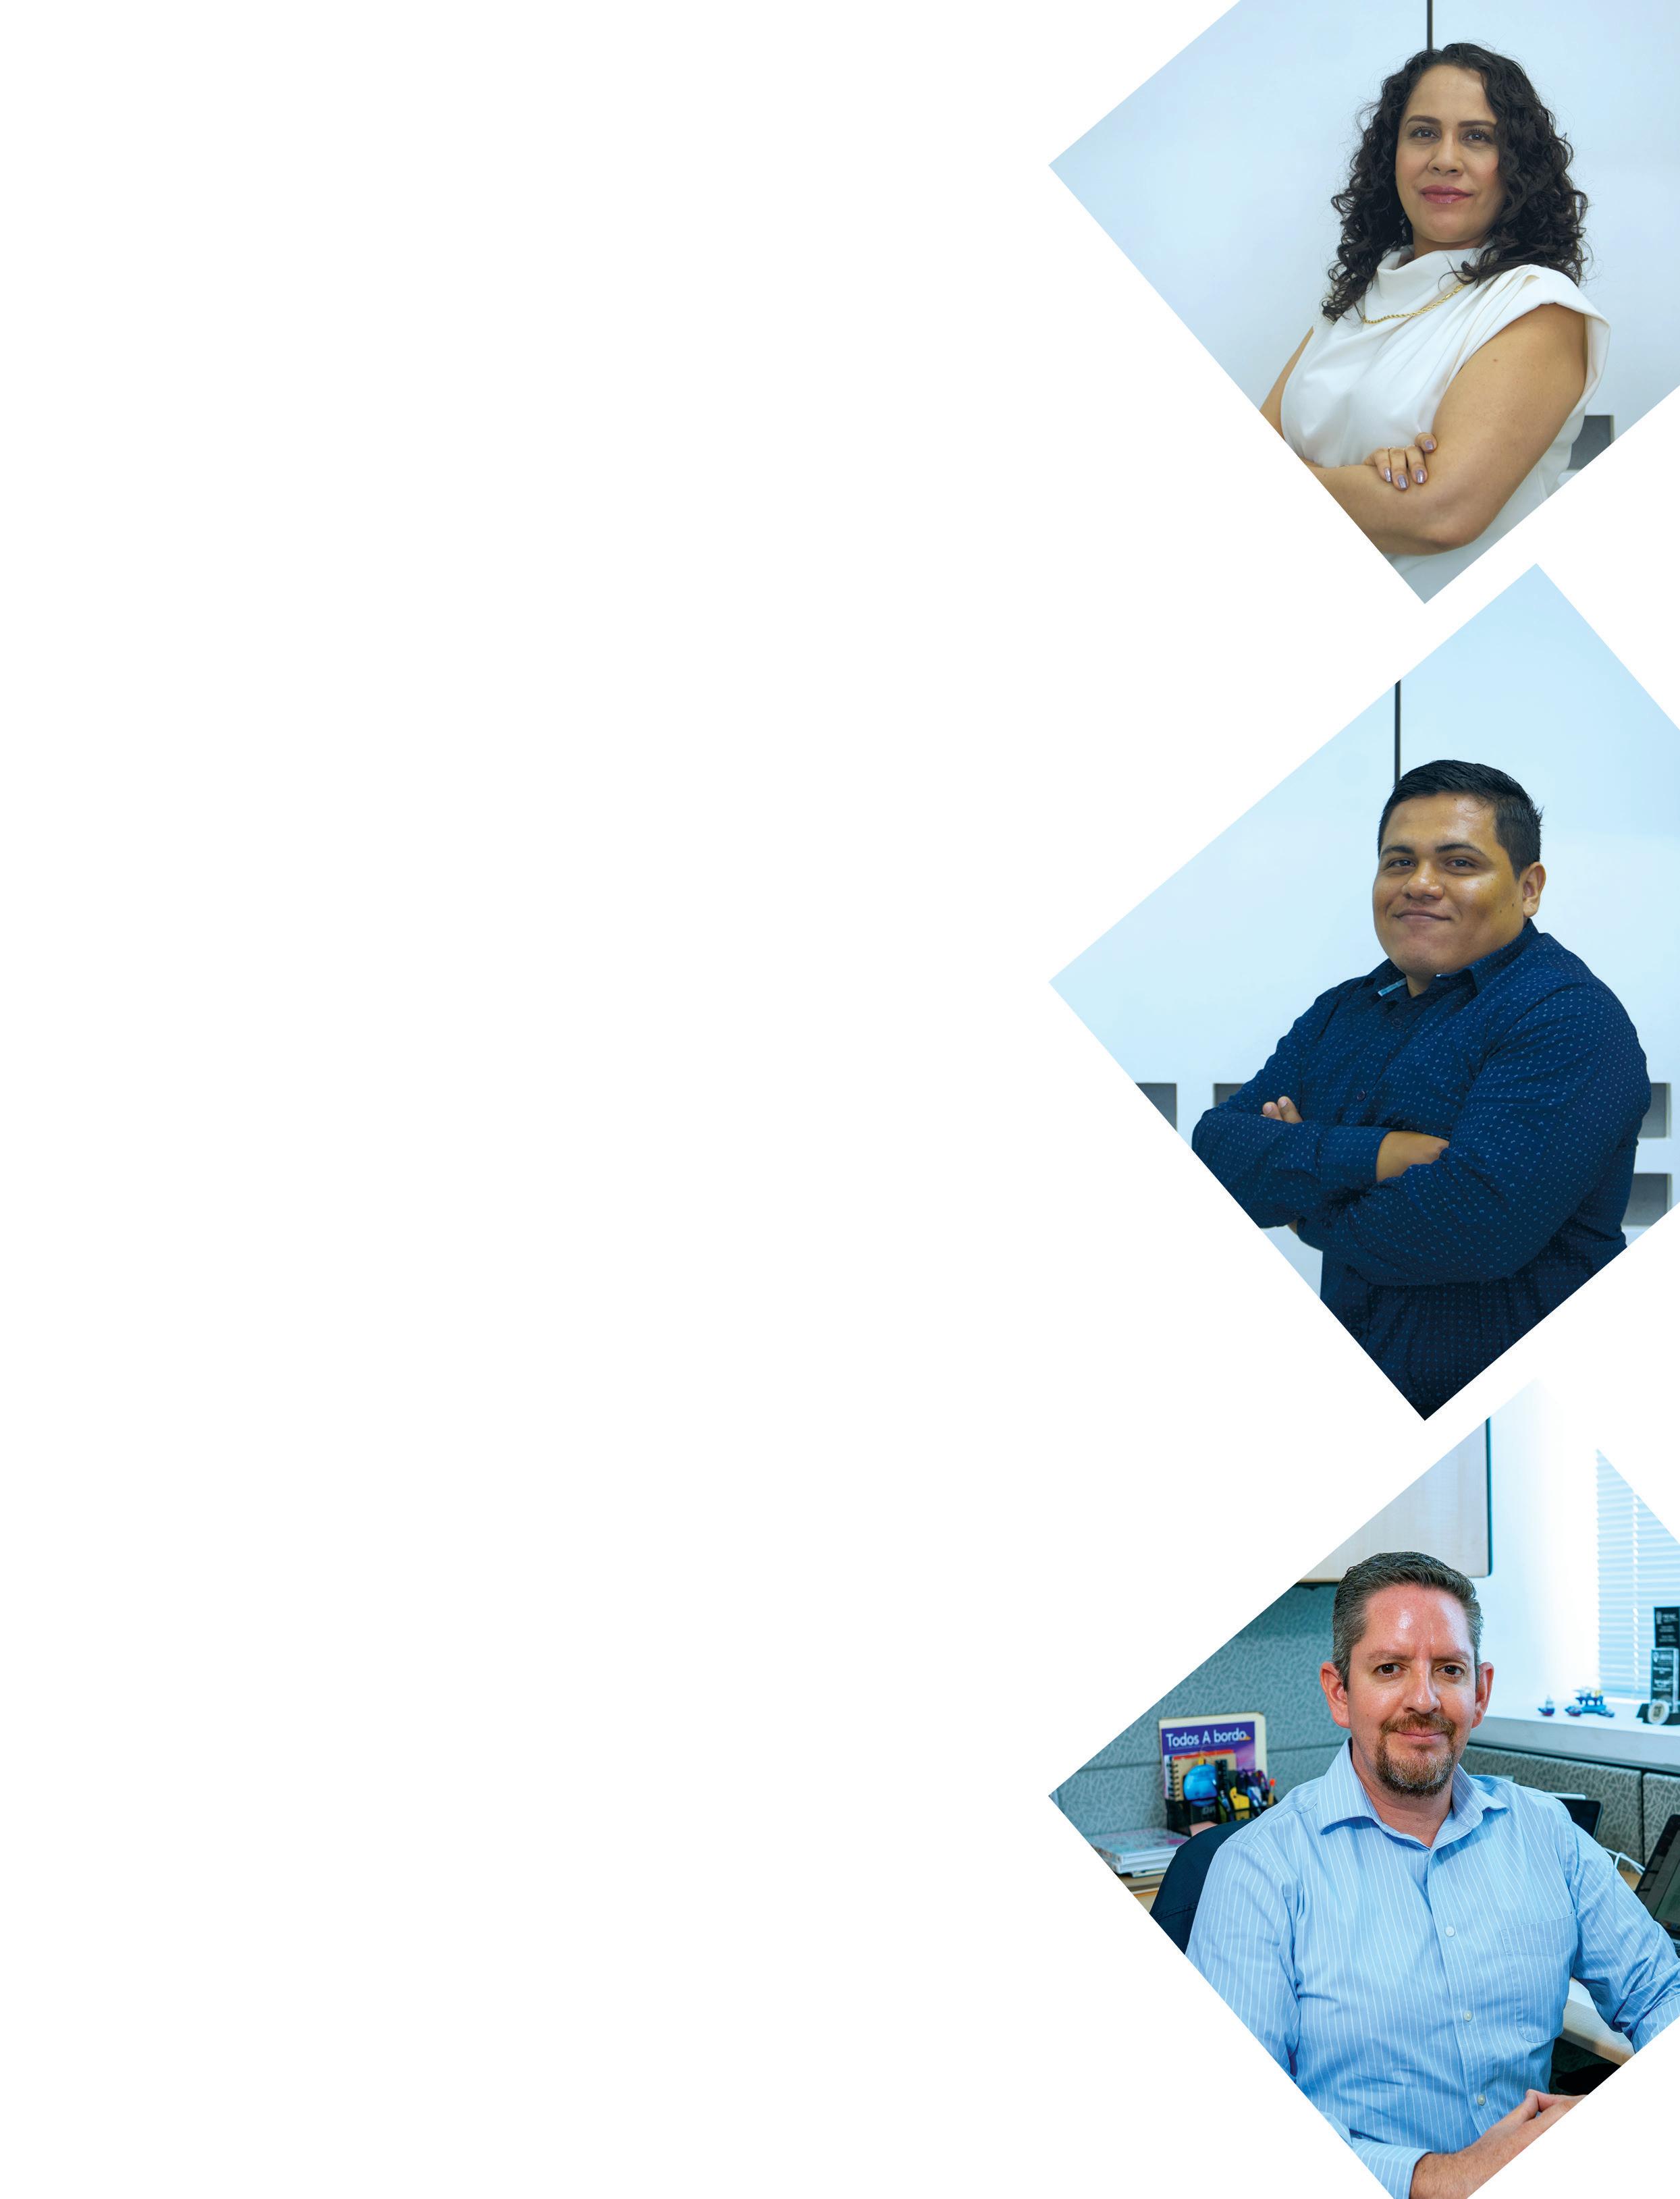
Con ello, la compañía se mantiene como la primera en México y la única del sector Oil & Gas en contar con este estándar, alineado a la guía ISO 26000 e integrado a un sistema de mejora continua, trazabilidad y verificación independiente, explica Alejandra Daza, Coordinadora de Sostenibilidad de Cotemar.
“La responsabilidad social deja de ser un conjunto de acciones aisladas y se convierte en un sistema estructurado, transversal y medible”, añade por su parte Samuel Díaz, Auxiliar de Sostenibilidad y Gobernanza.
La norma IQNet SR10 exige identificar y gestionar grupos de interés –colaboradores, clientes, proveedores, comunidades y financiadores–, así como evaluar riesgos y oportunidades ASG e integrarlos a procesos, controles e indicadores medibles.
Cotemar opera bajo un enfoque de doble materialidad: analiza tanto el impacto de sus operaciones en el entorno como la incidencia de factores ambientales y sociales en su desempeño financiero y estratégico, explica Óscar Hans Serrano, Superintendente ASG. El modelo parte de la alta dirección, con un Comité ESG que reporta al Consejo de Administración y se articula con Comités del Consejo: Auditoría, Finanzas y Estrategia, y Seguridad, así como de Comités Ejecutivos: Ética, Continuidad de Negocio, donde la gobernanza es el eje rector.
Cambio climático, eficiencia con datos
En el ámbito ambiental, la certificación exige evidencia verifica-
ble. Cotemar gestiona sus emisiones de gases de efecto invernadero y fortalece su estrategia de eficiencia energética.
Casi 30% de la electricidad que consume en tierra proviene de más de mil paneles solares instalados en sus centros operativos. También ha modernizado luminarias, optimizado el uso de agua y reforzado la gestión integral de residuos.
La versión 2024 de la norma eleva las exigencias en cambio climático, cumplimiento y derechos humanos, además de integrar estos criterios a la toma de decisiones, explicó Alejandra Daza.
Entre sus acciones, destaca el programa de conservación de tortuga marina en Isla Aguada, Campeche, donde en 2025 se protegieron 55 nidos, más de 4 mil 500 huevos y se liberaron más de 2 mil 750 crías con apoyo de voluntarios de Cotemar.
Educación para cerrar brechas
En el eje social, Cotemar fortalece el programa Becas Cotemar, en el que en 2025 se beneficiaron a 25 alumnos de la Universidad Autónoma del Carmen (UNACAR), a 37 estudiantes del CONALEP de Ciudad del Carmen y 20 estudiantes en la Universidad Autónoma de Nuevo León (UANL).
Los apoyos combinan excelencia académica y manutención para reducir la deserción en educación media y superior.
El proyecto Conocimiento en Acción complementa la estrategia: voluntarios comparten experiencia técnica con estudiantes y refuerzan el vínculo industria-academia.
Internamente, la Academia Cotemar impulsa que colaboradores concluyan secundaria o bachillerato con tutoría de sus propios compañeros, bajo la premisa de que la profesionalización inicia al interior de la organización.
Cultura, ética y transversalidad
La Norma IQNet SR10 trasciende el cumplimiento documental: exige una cultura organizacional sólida, coherente y transversal. En este sentido, “Cotemar fortalece permanentemente su Sistema de Gestión de Responsabilidad Social, sustentado en un Código de Ética, una línea de denuncia independiente y políticas claras en materia de derechos humanos, diversidad e inclusión”, indica Óscar Hans Serrano.
La capacitación continua del personal, tanto en tierra como costa afuera, garantiza que estos principios se traduzcan en prácticas concretas en las operaciones en tierra y costa afuera, promoviendo una cultura de integridad, respeto y corresponsabilidad.
Con 47 años de trayectoria en el sector energético, Cotemar reafirma que la sostenibilidad no es un componente accesorio, sino una ventaja competitiva estratégica. La integración de la gobernanza, la gestión ambiental, la gestión de riesgos y la generación de valor compartido en su modelo de negocio, consolida su liderazgo responsable y su compromiso con el desarrollo sostenible del sector. “La certificación no solo valida avances, también obliga a elevar el estándar”, concluye Alejandra Daza.
Alejandra Daza, Coordinadora de Sostenibilidad.
Samuel Díaz, Auxiliar de Sostenibilidad y Gobernanza.
Óscar Hans Serrano, Superintendente ASG.
Con 61% de la electricidad generada con gas, ampliar ductos y reservas será clave para sostener la relocalización industrial.
Por: Adrián Arias @Adri_Telecom
La relocalización industrial no se explica solo por geografía o tratados comerciales. Su viabilidad descansa, ante todo, en suministro firme, continuo y competitivo. En México, ese soporte se llama gas natural.
El plan quinquenal del Centro Nacional de Control del Gas Natural (Cenagas) –ya preaprobado y alineado al Programa Sectorial de Energía (ProSener)– cobra una dimensión estratégica: será determinante para sostener el crecimiento manufacturero del país.
Hoy, entre el 54% y el 61% de la electricidad que se consume en México se genera con gas natural, según datos de CFE Energía. Esto significa que cada nuevo parque industrial, data center, planta automotriz o complejo siderúrgico que se instala en territorio nacional incrementa directamente la presión sobre el sistema gasífero.
El plan del organismo refleja una visión estructural del gas natural como eje del sistema energético mexicano. La planeación contempla inversiones públicas por alrededor de 32 mil millones de pesos en infraestructura a lo largo del sexenio, dirigidas principalmente a rehabilitación de instalaciones, nuevas obras y expansión de gasoductos estratégicos.
Este componente de inversión pública se complementa con esquemas mixtos, particularmente
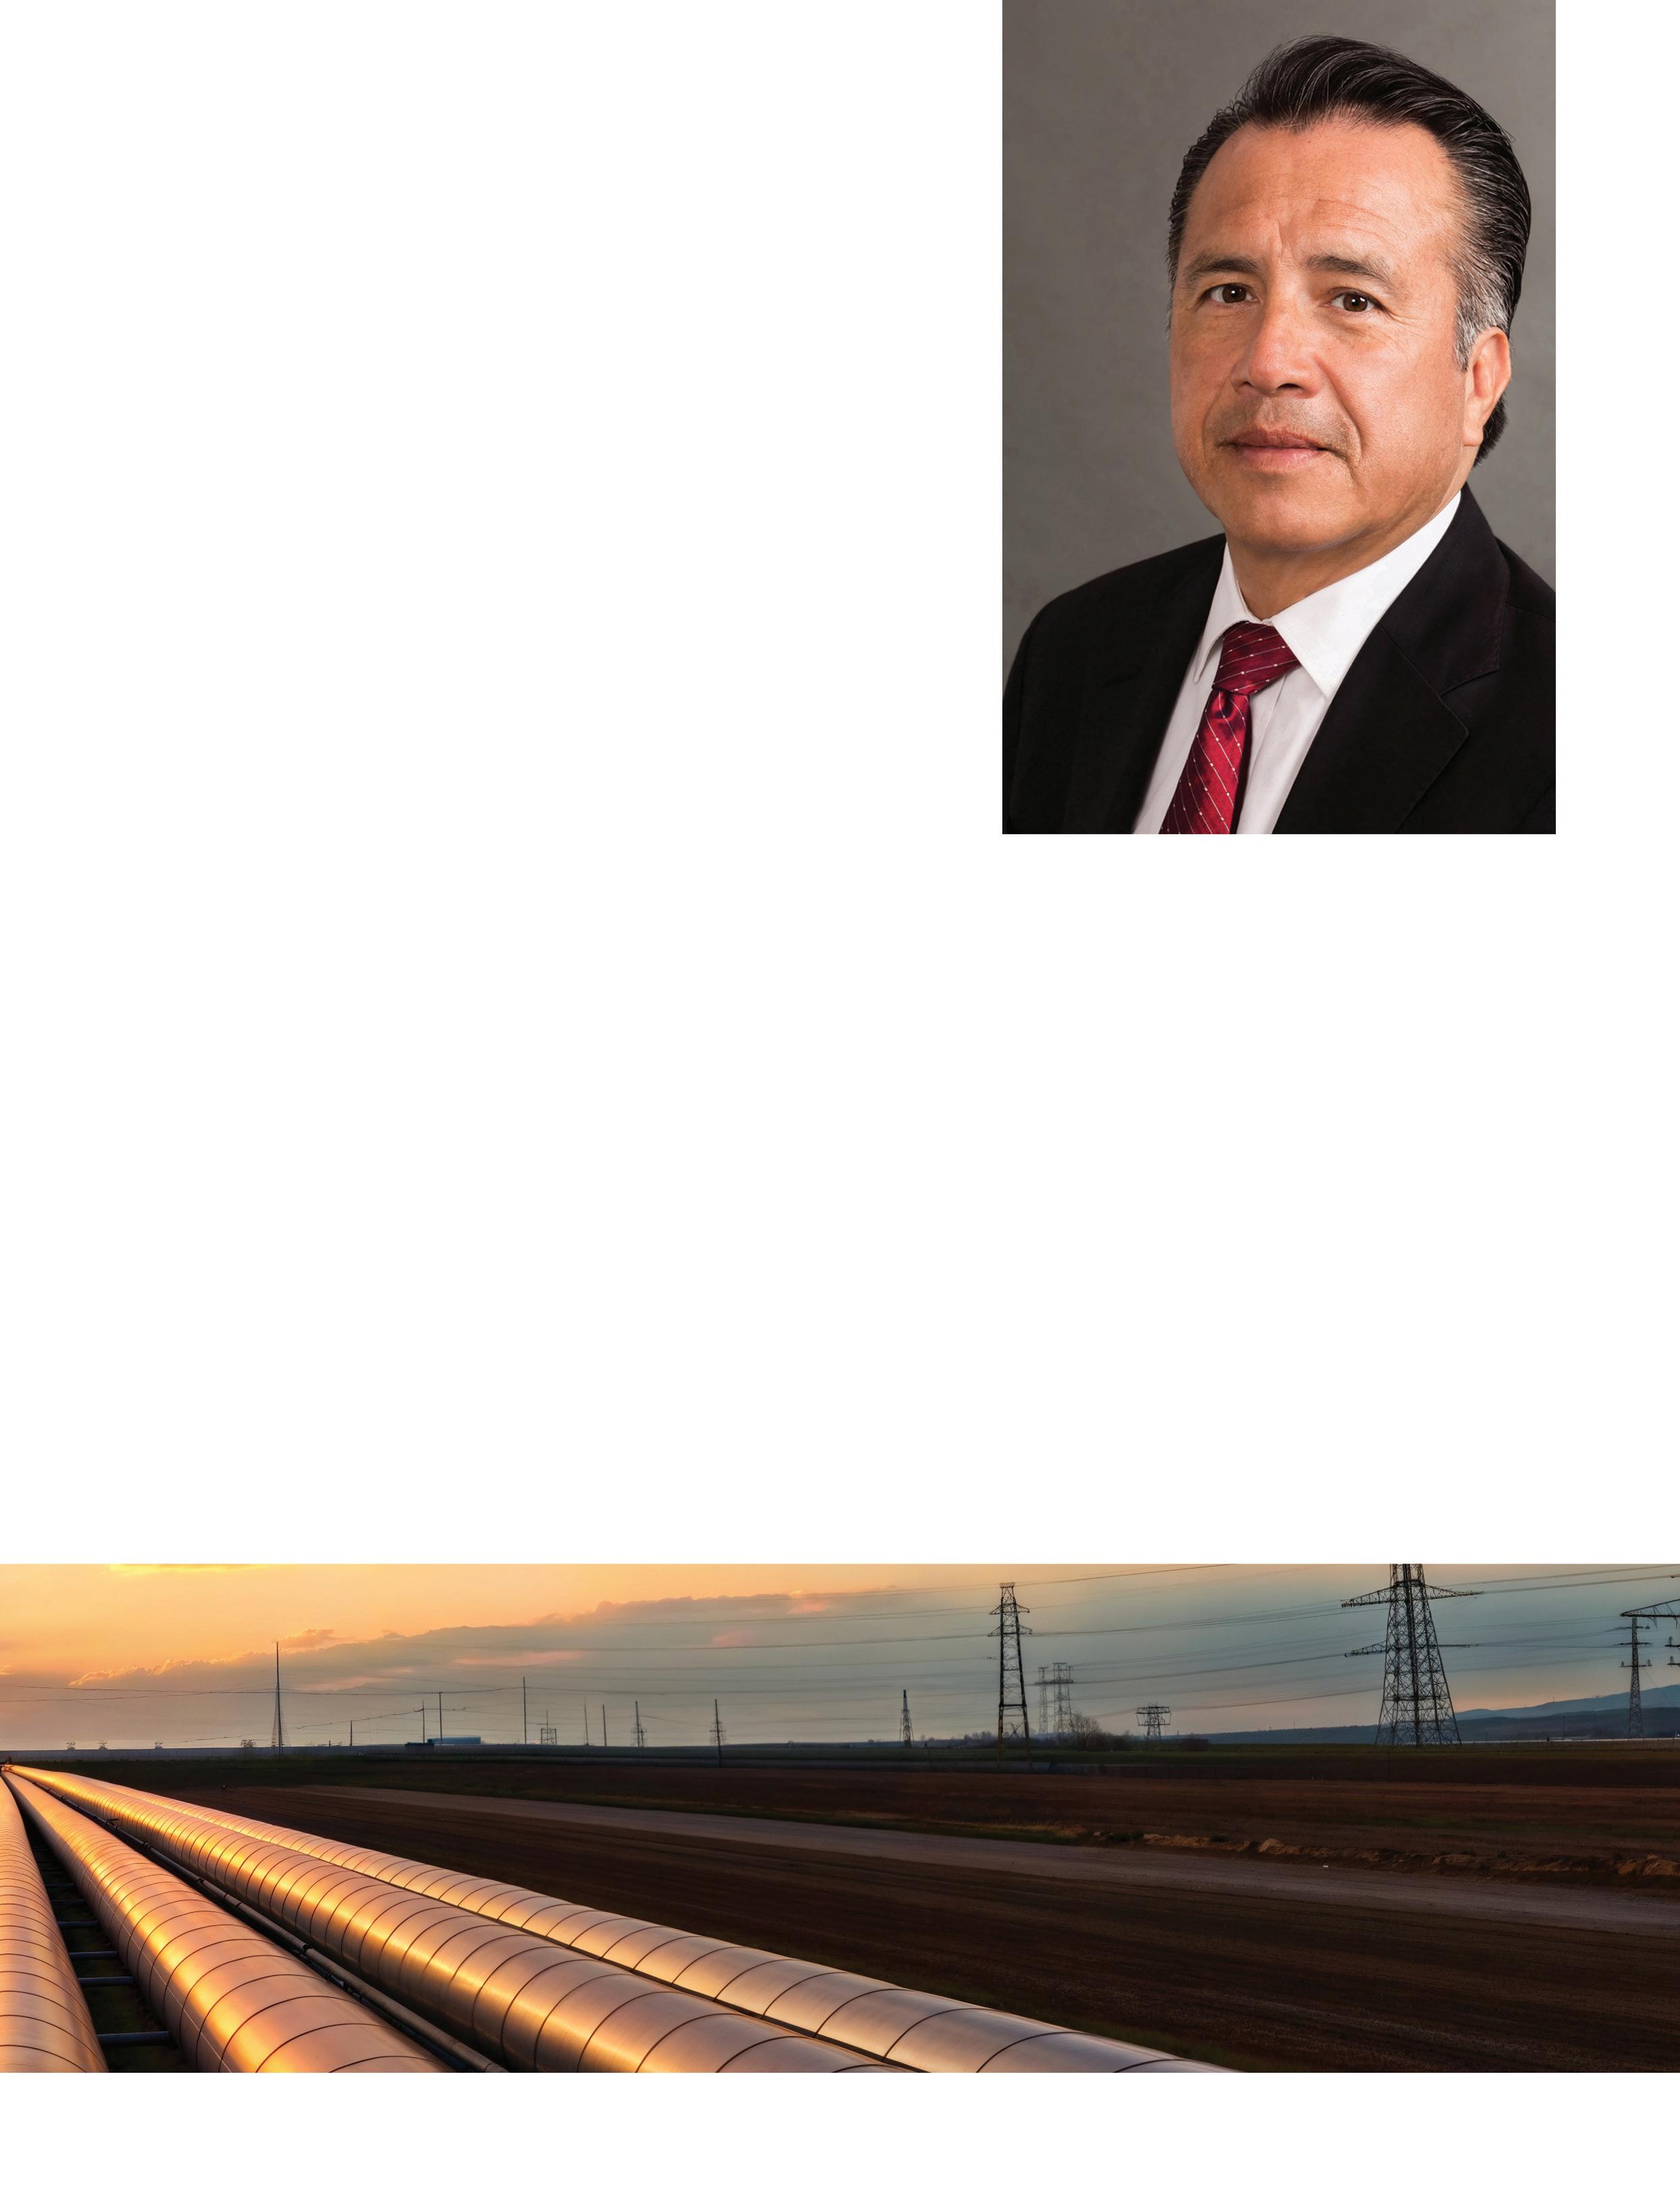
en almacenamiento, donde se prevé una participación relevante del capital privado bajo supervisión regulatoria, afirma Cuitláhuac García Jiménez, titular de Cenagas.
Almacenamiento estratégico
Uno de los pilares del plan es el desarrollo del almacenamiento estratégico de gas natural, un componente históricamente rezagado en México. Actualmente, el país cuenta con alrededor de 2.5 a 3 días de almacenamiento, una cifra limitada frente a estándares internacionales.
La meta institucional es superar los 10 días de reserva estratégica, e incluso ampliarla conforme maduren los proyectos y la tecnología aplicada.
“Para ello, Cenagas analiza alternativas técnicas como cavernas salinas y yacimientos agotados, distribuidos en tres regiones clave del norte, centro y sur, con el objetivo de robustecer la resiliencia del sistema interconectado de gasoductos”, indica el funcionario.
La aportación de gas de PEMEX al sistema aumentó de 34% a cerca de 40%, reduciendo parcialmente la dependencia de importaciones. Sin embargo, este incremento también genera presión sobre la capacidad de transporte e inyección al sistema, lo que justifica nuevas inversiones en ductos y procesamiento.
Infraestructura y competitividad
Las ampliaciones de infraestructura gasífera responden a la demanda energética regional y a la expansión del parque de generación eléctrica, particularmente de centrales de ciclo combinado.
“Hemos identificado proyectos en entidades como Tamaulipas, Puebla, Chiapas y el corredor Veracruz-Oaxaca, así como coordinación técnica con proyectos vinculados a la Comisión Federal de Electricidad y desarrolladores privados en el norte del país”, explica García.
El mensaje es claro: Sin gas suficiente y transporte robusto, no hay expansión eléctrica sostenible. Y sin esta, el nearshoring pierde tracción.
El plan quinquenal trasciende su carácter técnico y se perfila como una herramienta de planeación energética de largo plazo, orientada a equilibrar seguridad de suministro, expansión de infraestructura y mayor uso de la producción nacional.
Su alineación con el ProSener refuerza la coordinación entre política pública y operación del sistema gasífero, impulsando más almacenamiento estratégico y transporte robusto para sostener el desarrollo eléctrico e industrial.
3
días de almacenamiento respaldan el suministro nacional de gas.
Por: Adrián Arias @Adri_Telecom
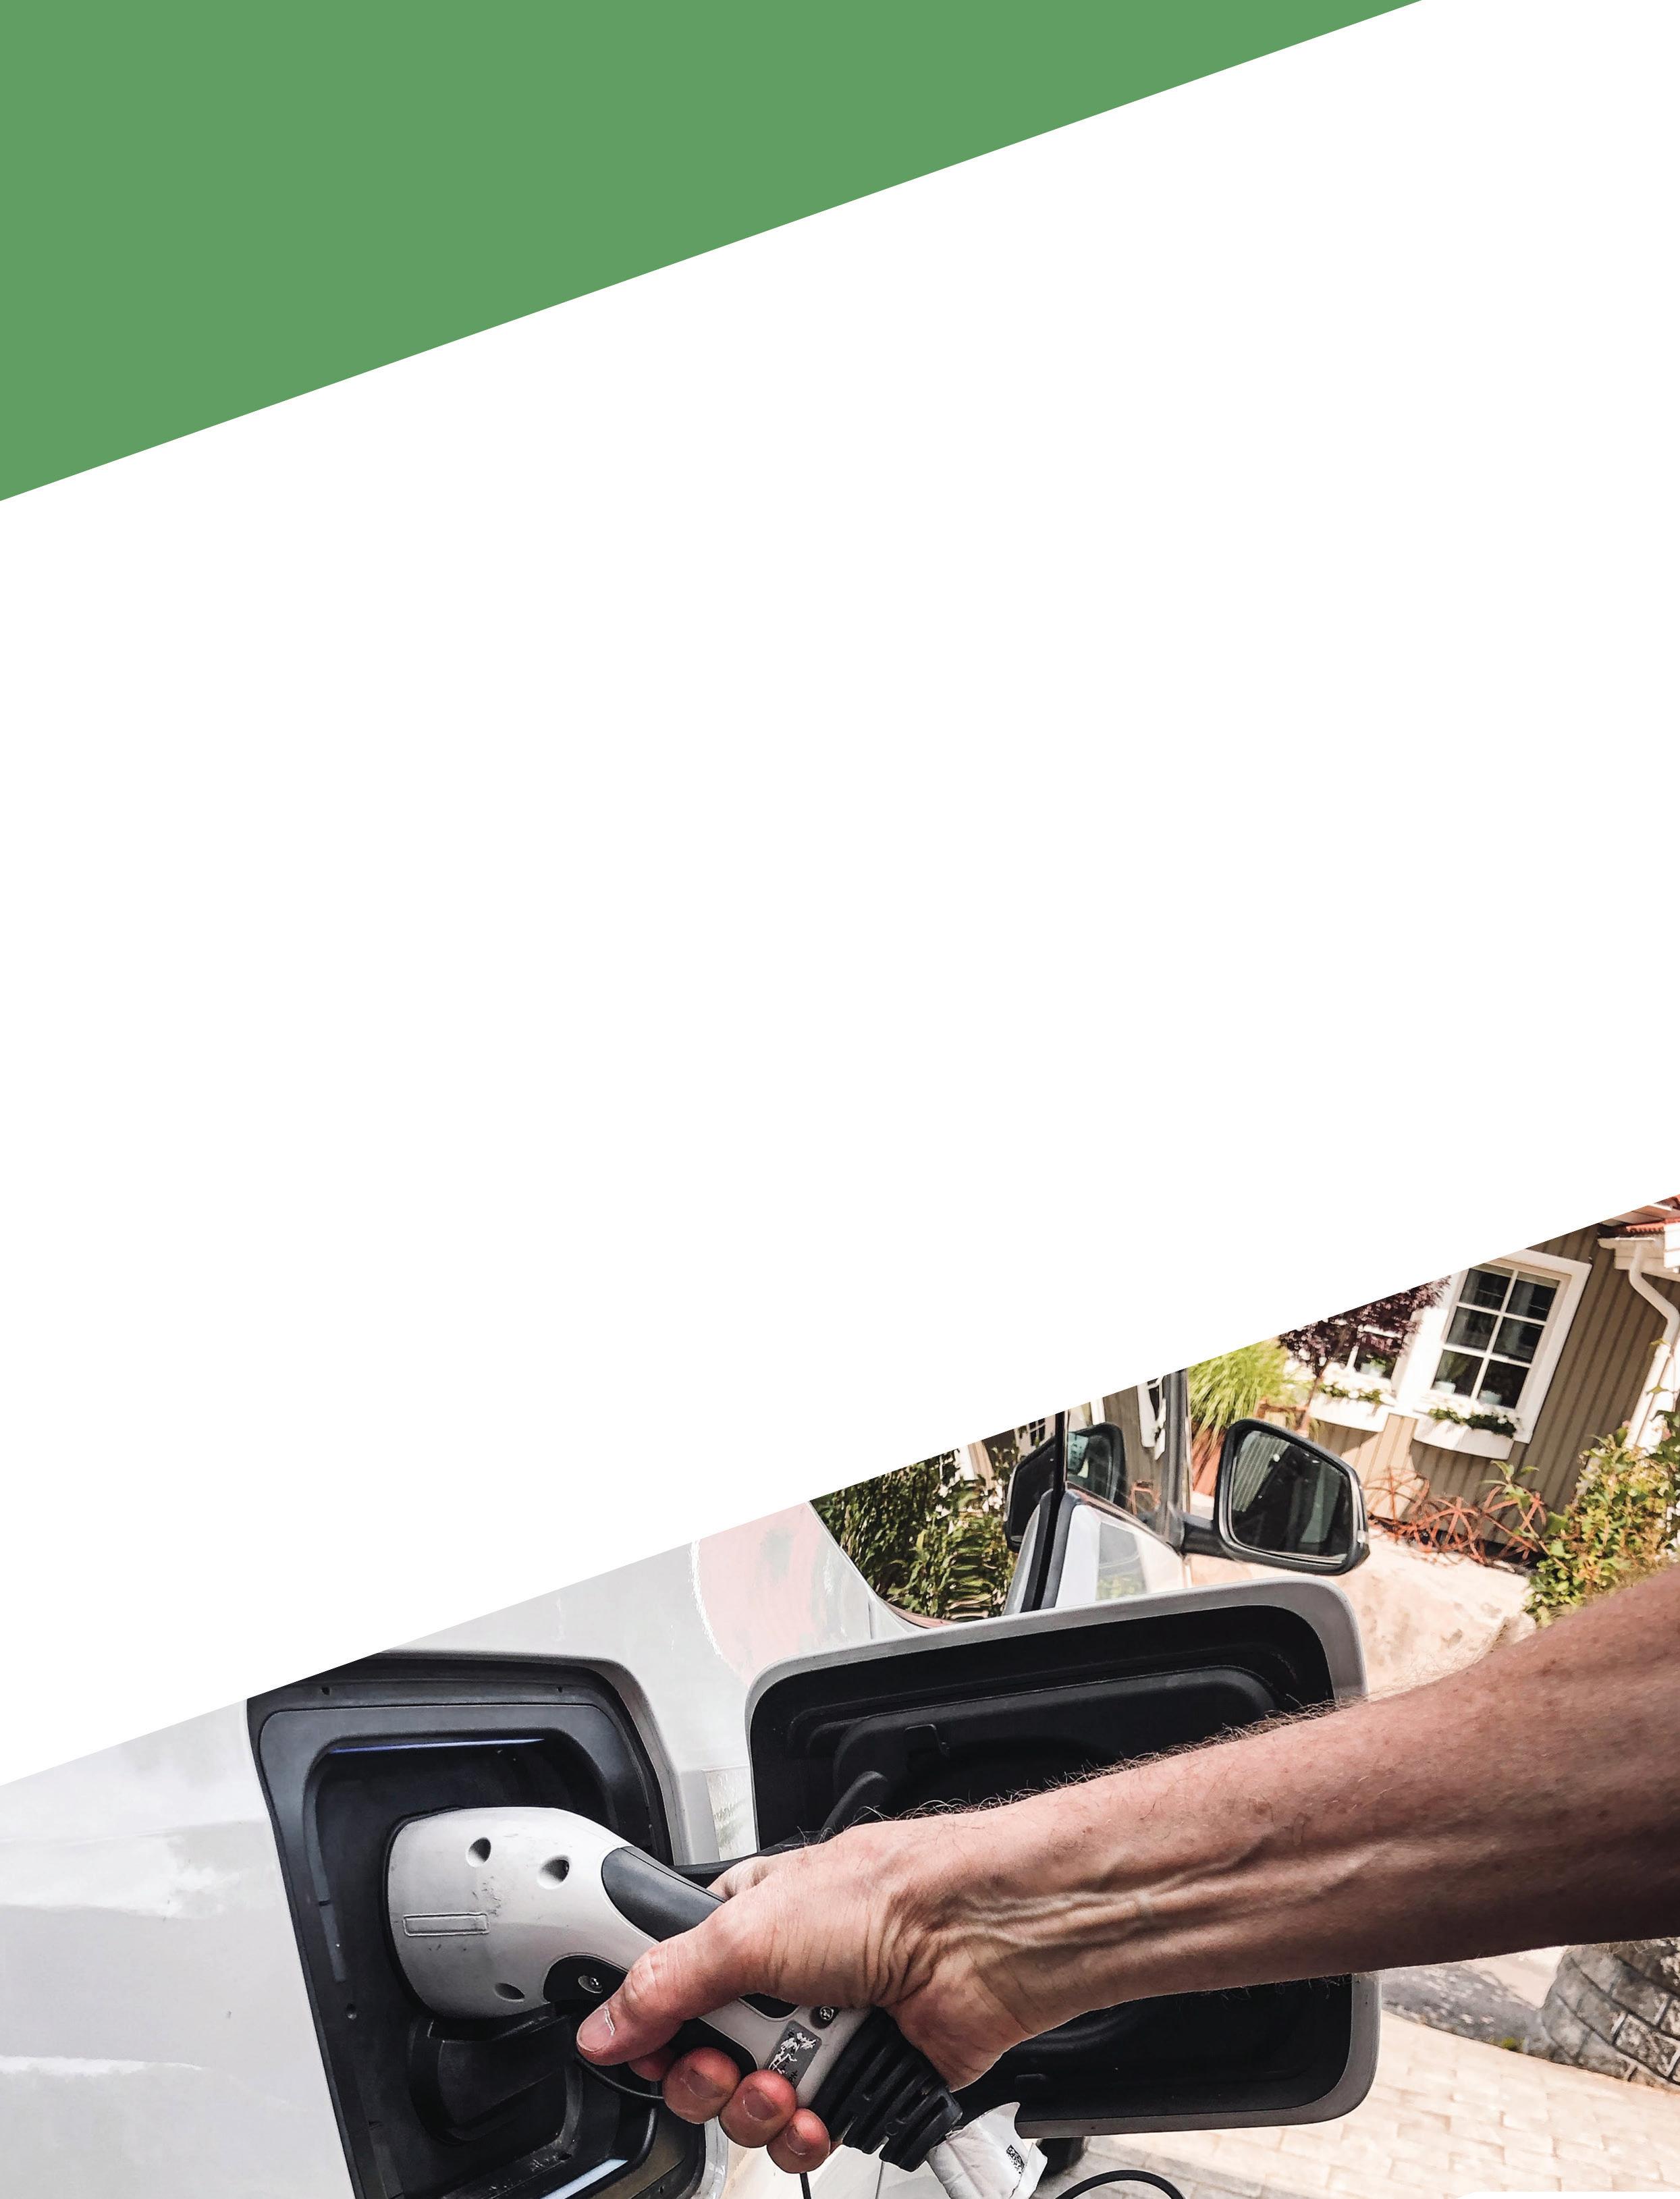
MMéxico suma 56 mil cargadores, pero 90% son privados y solo 20% de los públicos son de carga rápida.
éxico vive un boom de puntos de recarga para vehículos eléctricos, pero más del 90% de ellos son privados, y se encuentran en viviendas, flotas corporativas o instalaciones sin acceso al público en general, lo que representa una oportunidad para la masificación de este mercado, señalan en entrevista directivos de la firma ABB.
En el país existen 56 mil puntos de recarga para estos automóviles, sin embargo, las estaciones de carga pública real, conocidas como electrolineras, suman apenas entre 4 mil y 5 mil en todo el territorio, de los cuales solo alrededor del 20% son de carga rápida, capacidad crítica para la adopción masiva de vehículos eléctricos, explica
a Energy21 Rubén Martínez, Segment Sales Manager de ABB México.
El contraste con la infraestructura tradicional de combustibles fósiles es marcado, pues en México hay cerca de 14 mil gasolineras, que, aunque no son comparables uno a uno con los puntos de recarga eléctrica, evidencian una brecha en la disponibilidad de energía para el transporte.
“La infraestructura de carga eléctrica está concentrada en las grandes ciudades como Ciudad de México, Guadalajara y Monterrey, pero no hay cobertura homogénea en carreteras secundarias o estados más pequeños”, afirma Martínez.
Este desbalance no solo limita la movilidad interurbana, sino que condiciona la decisión de compra de los usuarios. Aunque la penetración de vehículos electrificados, incluidos eléctricos puros, híbridos e híbridos enchufables, ha tenido un incremento sólido, con más de 100 mil unidades vendidas en 2025 (casi el 10% del total de autos nuevos),
la falta de puntos públicos accesibles sigue siendo un freno estructural, explica a su vez Luis Eduardo López Rodríguez Product Manager Emobility México ABB.
Las cargas domésticas, si bien son la forma más común de recarga debido a su conveniencia y bajo costo, no sustituyen la necesidad de una red pública robusta que permita viajes largos y desplazamientos imprevistos, afirman los directivos.
La economía de operar un vehículo eléctrico también sorprende por su competitividad frente a los autos de combustión interna. Cargar un auto con una batería de 38 kWh en casa, con tarifas domésticas de alrededor de 3.20 pesos por kWh, puede costar aproximadamente 121 pesos, suficiente para un uso de dos semanas, aproximadamente.
En estaciones de carga pública, donde los precios por kWh oscilan entre 7.50 pesos y 12 pesos, una recarga comparable puede rondar los 370 pesos.
80%
menos puede costar la recarga doméstica frente al combustible tradicional.
de cada 5 puntos públicos es de carga rápida.
Aun así, estos costos siguen siendo significativamente menores que llenar un tanque de gasolina, que puede superar los 800 a mil 300 pesos para un tanque de 40 litros, explican los directivos.
A pesar de estas ventajas, dos factores limitan el crecimiento del sector. En primer lugar está la percepción del alto costo inicial de los vehículos eléctricos, cuyo precio para un SUV puede ir desde 600 mil pesos, mientras que uno de combustible puede costar desde 350 mil pesos.
“Este factor sigue pesando en la decisión del comprador promedio, quien tiende a priorizar el costo de compra por encima del costo de uso total”, afirma Rubén Martínez.
En segundo lugar, la infraestructura eléctrica del país no está diseñada para soportar una electrificación masiva del parque automotriz.
“No tenemos la infraestructura de generación y transmisión suficiente para que todos los vehículos fueran eléctricos sin estresar la red”, reconoce el directivo.
Además, la falta de homologación en los estándares de conectores complica la inversión y la operación de puntos de recarga. En México conviven hasta cinco tipos de conectores distintos, una variedad que obliga a los operadores a instalar múltiples tecnologías para atender a todos los modelos de vehículos, algo que no ocurre en mercados como China, donde un solo estándar facilita la expansión.
Mientras la venta de autos electrificados y la instalación de infraestructura crecen a ritmos saludables, el reto principal del sector está en transformar ese crecimiento cuantitativo en una red pública confiable y accesible que permita a los usuarios moverse con la misma libertad que hoy ofrece la gasolina.
Luis Eduardo López advierte, “sin esa red, el potencial real de la electromovilidad seguirá limitado a las grandes urbes y a usuarios con acceso a puntos privados”.
El hidrógeno podría abrir una nueva infraestructura
energética para el transporte, pero su desarrollo exige inversión, incentivos y coordinación.
Por: José Martín López @josemartin_mx
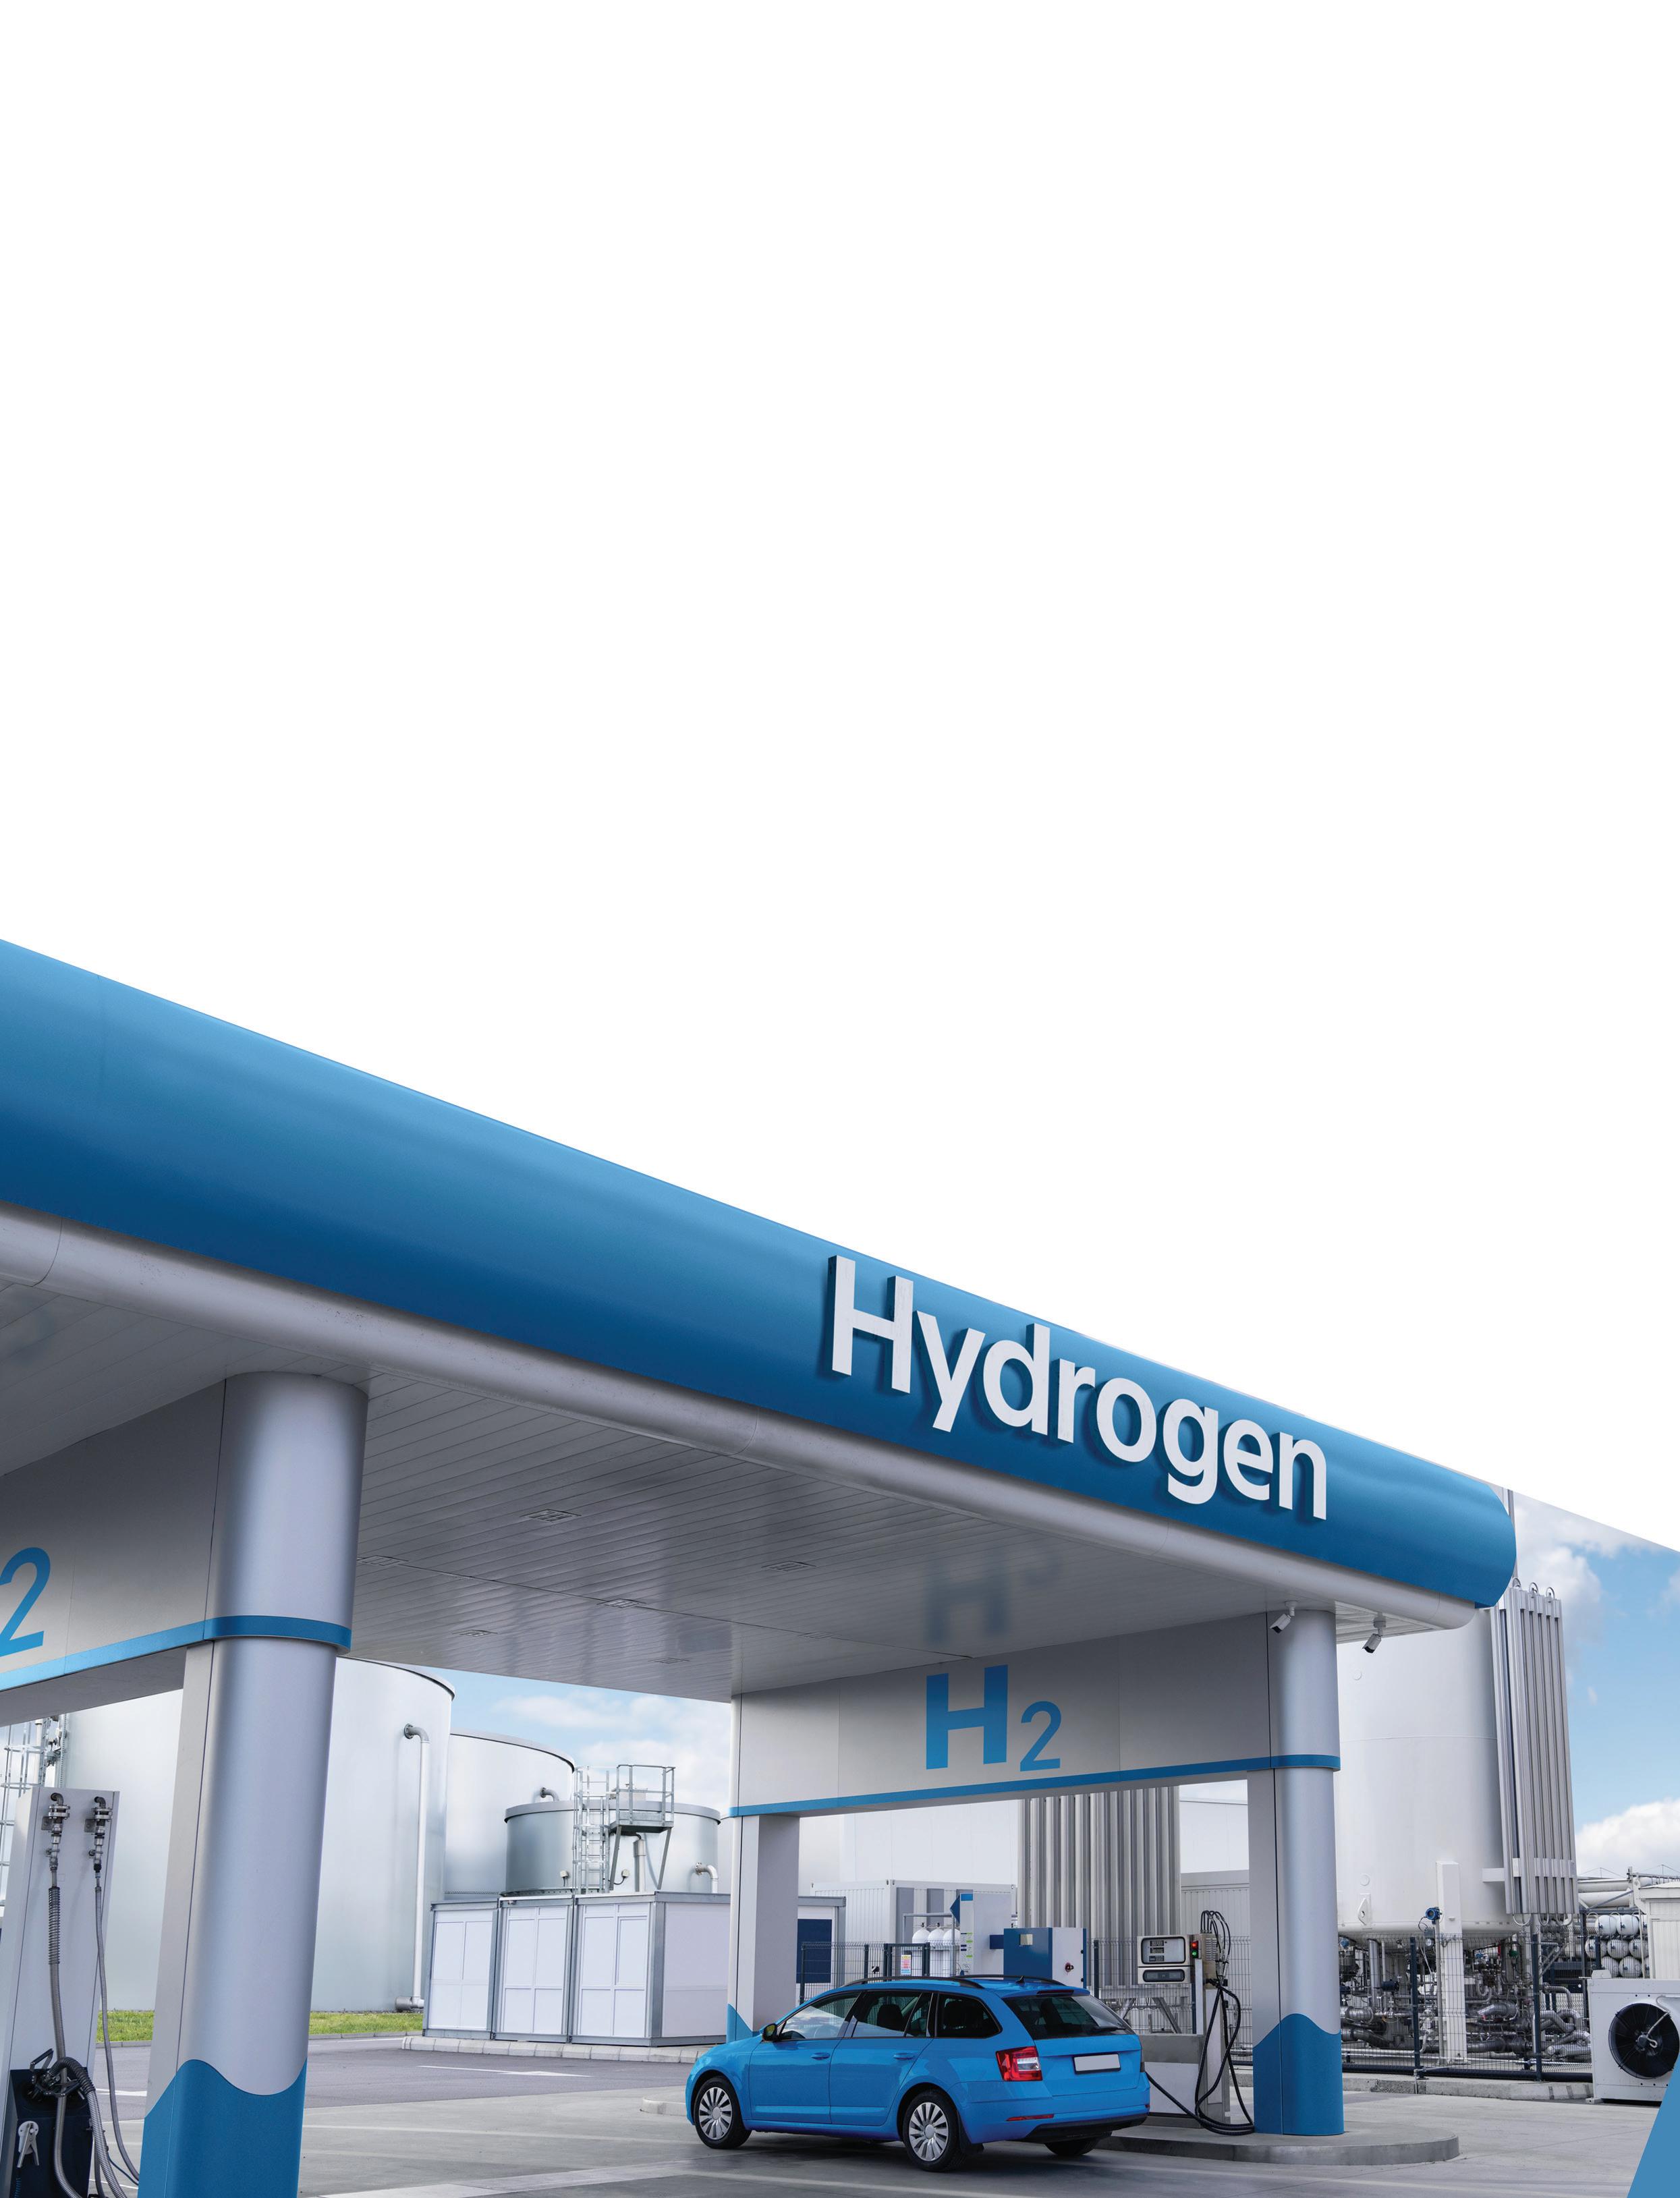
El desarrollo de hidrolineras en México podría materializarse en un plazo de cinco a 10 años, particularmente en sectores estratégicos como el transporte público y la logística industrial, señaló José Ysmael Verde Gómez, presidente de la Sociedad Americana del Hidrógeno.
En entrevista, el especialista explicó que una hidrolinera es una estación de suministro de hidrógeno para vehículos de carga, autobuses o automóviles que operan con celdas de combustible. La meta es que este energético provenga de fuentes renovables –como la energía solar o eólica– mediante procesos de electrólisis del agua que permiten producir hidrógeno verde, comprimirlo y distribuirlo de forma segura.
“En México, en un horizonte de cinco a 10 años, podríamos ver hidrolineras impulsadas por gobiernos estatales o municipales que apuesten por flotas de autobuses a hidrógeno, así como por empresas que busquen descarbonizar su transporte interno o de carga”, explicó.
No obstante, el despliegue de esta infraestructura requerirá inversiones relevantes, desarrollo tecnológico e incentivos fiscales que permitan detonar la participación del sector privado. Verde Gómez comparó este proceso con la expansión de los centros de carga para vehículos eléctricos en el país: un crecimiento gradual que comenzó en nichos específicos y que hoy avanza en diversas ciudades.
El dilema de infraestructura y vehículos
Uno de los principales retos para el desarrollo de hidrolineras es el conocido dilema de “huevo o gallina”: la infraestructura no se construye porque aún existen pocos vehículos a hidrógeno, mientras que la adopción de estas unidades se frena por la falta de estaciones de abastecimiento.
“Debe existir un acuerdo entre todos los participantes para invertir de manera paralela en estaciones y en unidades. Esa combinación permitirá consolidar el mercado”, señaló el especialista.
Las experiencias internacionales muestran que la política pública puede acelerar este proceso. En Europa, particularmente en España, el hidrógeno pasó de ser un sector experimental a convertirse en una industria
El hidrógeno podría convertirse en el combustible clave del transporte pesado. 5 a 10
años podría tardar México en tener sus primeras hidrolineras.
en expansión tras ser incorporado como prioridad estratégica.
En pocos años se detonaron inversiones a lo largo de la cadena de valor, desde el desarrollo de componentes tecnológicos hasta la fabricación de autobuses y la construcción de infraestructura de abastecimiento para proyectos de movilidad a gran escala.
Ventajas para producir hidrógeno México cuenta con condiciones favorables para desarrollar hidrógeno verde competitivo gracias a su alta irradiación solar y su potencial eólico. Estas características podrían traducirse en costos atractivos frente a otras regiones.
Actualmente, el precio internacional del hidrógeno ronda los seis dólares por kilogramo, aunque el objetivo global es reducirlo a cerca de dos dólares para hacerlo plenamente competitivo frente a otras fuentes energéticas.
“México podría aspirar a producir hidrógeno en un rango de dos a tres dólares por kilogramo si se establecen políticas públicas adecuadas y se escala la producción”, explicó Verde Gómez.
Hoy, la mayor parte del hidrógeno producido en el país se utiliza en procesos petroquímicos e industriales, mientras que los proyectos de hidrógeno verde y amoniaco verde apenas comienzan a consolidarse.
A diferencia de los vehículos eléctricos a batería –que pueden recargarse en casa–, los autos a hidrógeno requieren estaciones especializadas similares a una gasolinera. No obstante, el hidrógeno ofrece ventajas al ser un portador de energía abundante que puede producirse a partir de agua y energías renovables.
Para especialistas, la electrificación es un paso hacia las cero emisiones, pero el hidrógeno podría consolidarse como complemento estratégico si se impulsa con política pública y coordinación entre gobierno e industria.
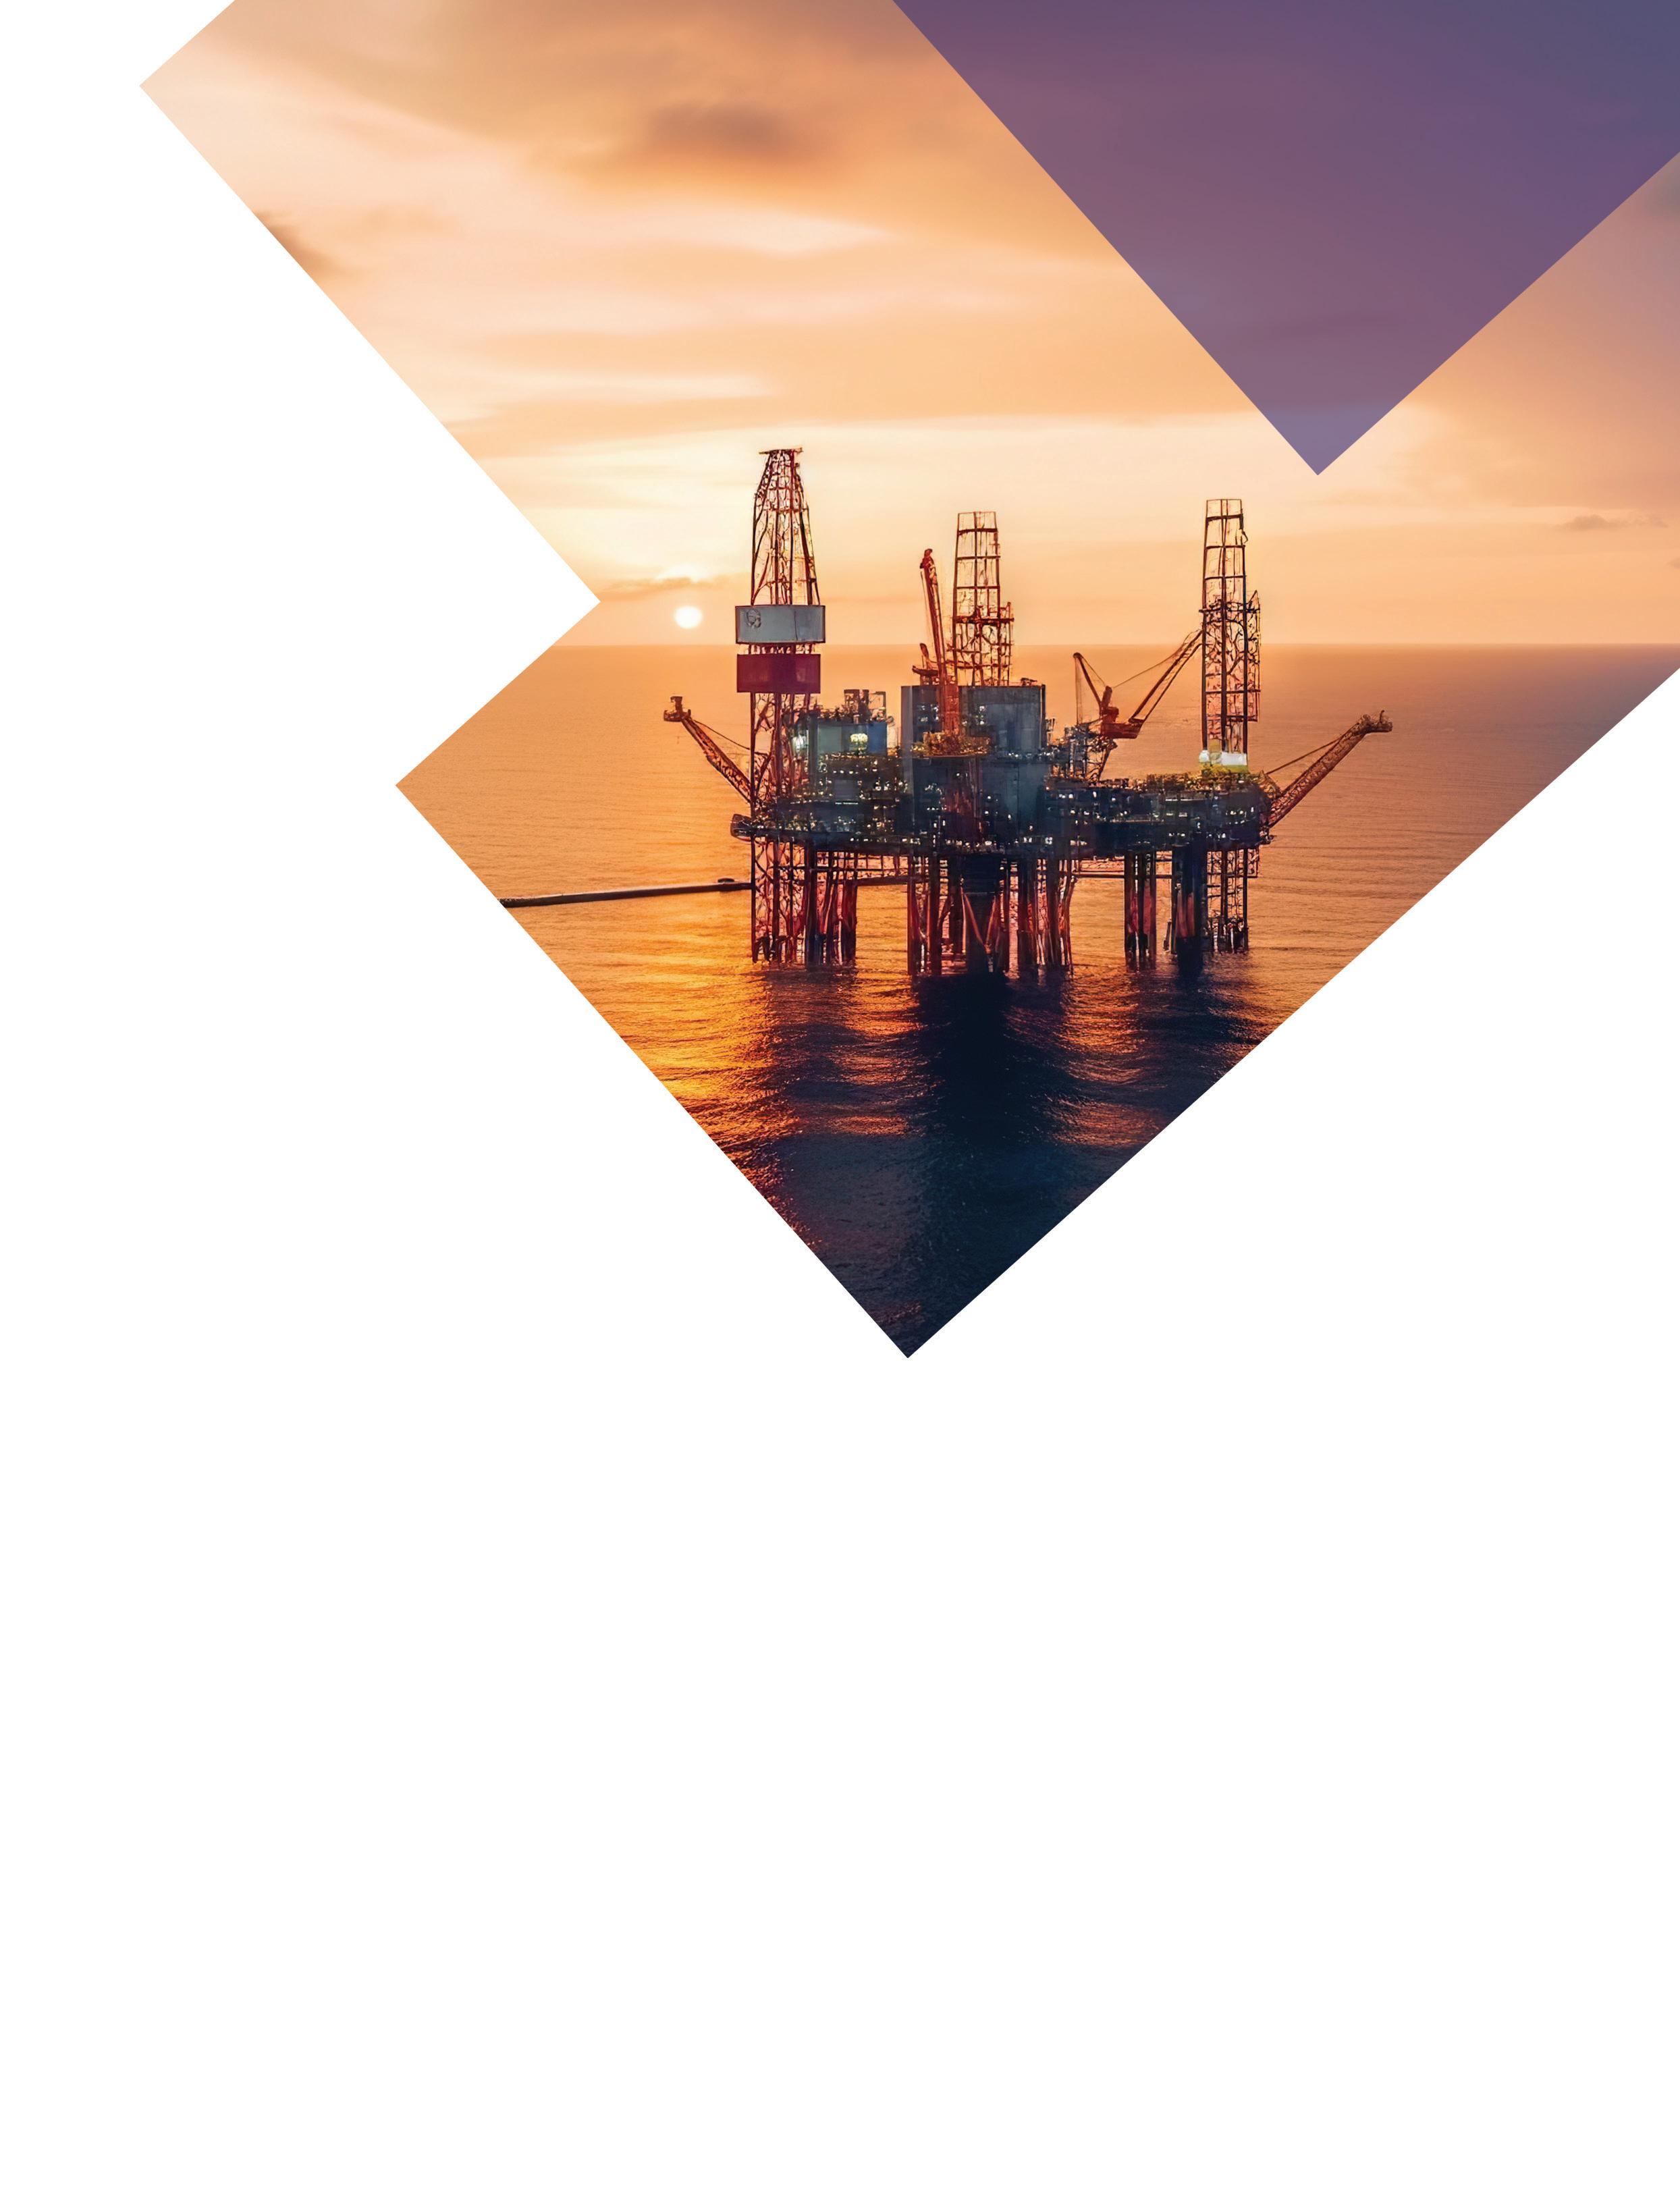
La firma mexicana asegura contratos clave de servicios marítimos y portuarios para el desarrollo de uno de los proyectos offshore más relevantes del Golfo de México.
Por: Adrián Arias @Adri_Telecom
Rovesa, empresa mexicana con más de 30 años de experiencia en servicios marítimos y portuarios, asegura contratos clave en el desarrollo del Campo Trión, uno de los proyectos de aguas profundas más relevantes del Golfo de México.
Con matriz en Tampico y presencia en puertos estratégicos del país, la compañía participa en la logística para la fase de construcción del proyecto, que marcará la primera producción de petróleo en aguas ultraprofundas de México.
“Ya tenemos algunos contratos incluso ganados”, señaló en entrevista Óscar Rojas Vela, director general de Rovesa.
Trión se ubica a unos 180 kilómetros de la costa mexicana, en aguas de hasta 2 mil 500 metros de profundidad, y representa uno de los desarrollos offshore más complejos en el país.
El proyecto es operado por Woodside Energy, con 60% de participación, mientras que PEMEX mantiene el 40%. La empresa estima la primera producción de crudo en 2028, con una capacidad inicial cercana a 110 mil barriles diarios.
El campo cuenta con reservas 2P (probadas y probables) estimadas en 478.7 millones de barriles de petróleo crudo equivalente (MMbpce), consolidándose como uno de los activos más prometedores surgidos del modelo de farm-out durante la administración de Enrique Peña Nieto.
La inversión estimada asciende a más de 10 mil millones de dólares y se prevé una recuperación de 434 millones de barriles de aceite y 219 mil millones de pies cúbicos (MMMpc) de gas para 2052. Dentro de este entorno, Rovesa se ha posicionado para proveer servicios logísticos, que incluyen permisología portuaria, atención a embarcaciones especializadas, gestión de fletamentos, procura de equipo y apoyo para personal en campo.
“Estamos en el centro de la operación portuaria y todo lo que requiere una embarcación para operar”, explica Rojas. Subraya el papel estratégico que tiene la compañía para asegurar que las fases iniciales de instalación, como el apoyo logístico al FSO ( Floating Storage and Offloading) y la preparación de ductos submarinos, transcurran sin contratiempos.
Rovesa ha participado en Trión desde etapas tempranas, como las batimetrías, sísmica y levantamientos geofísicos, lo que le ha permitido conocer de fondo la evolución técnica y los retos de un desarrollo costa afuera de esta magnitud.
Alcance logístico
Rovesa opera una red de puertos que cubre gran parte del litoral mexicano del Golfo de México, con presencia en Matamoros, Tampico, Altamira, Tuxpan, Veracruz, Coatzacoalcos, Dos Bocas y Ciudad del Carmen. También mantiene oficinas en puntos estratégicos del Pacífico, como Ensenada y Manzanillo.
Además, cuenta con certificaciones ISO 9001:2015 e ISO 45001:2018, que respaldan sus procesos de calidad y seguridad conforme a estándares internacionales en operaciones marítimas.
Trión registra cerca de 50% de avance y mantiene su objetivo de iniciar producción en 2028.
Rovesa ha diversificado su portafolio con servicios de agenciamiento de embarcaciones comerciales, manejo integral de carga internacional y consultoría en cumplimiento ambiental y regulatorio, lo que le permite ofrecer soluciones a lo largo de toda la cadena logística.
Como parte de su estrategia, la empresa evita depender exclusivamente de PEMEX y presta servicios a compañías internacionales como Eni, Harbor Energy, Shell y TotalEnergies, consolidándose como socio logístico para operadores con estándares globales.
En un contexto donde el sector energético mexicano enfrenta cambios regulatorios y debate el futuro del offshore, la actividad portuaria y logística se mantiene sólida, afirma Ebol Rojas. El proyecto Trión, con cerca de 50% de avance, continúa avanzando hacia su objetivo de producción en 2028.
Por: Luisa Sierra
Es directora ejecutiva del Instituto de Desarrollo, Energía y Ambiente (IDEA).
En el último año, México ha enviado señales relevantes en política energética. Durante la COP30, celebrada en Belém en noviembre de 2025, el país presentó su Contribución Determinada a Nivel Nacional 3.0 (NDC 3.0), que fija metas claras: generar 38.5% de electricidad con fuentes limpias para 2030 y 43.3% para 2035. Además, por primera vez estableció metas absolutas de emisiones netas –entre 364 y 404 millones de toneladas de CO₂ equivalente para 2035–, lo que implica mayor rigor en la implementación de políticas y en la rendición de cuentas sobre los avances climáticos.
Estos compromisos sólo cobran tracción cuando se traducen en política sectorial concreta. El sector eléctrico es el espacio más inmediato para avanzar: concentra una parte relevante de las emisiones nacionales y permite acelerar la transición energética a mayor escala. Por ello, la NDC 3.0 se articula con el Plan de Desarrollo del Sector Eléctrico (PLADESE) 2025–2039, publicado en el Diario Oficial de la Federación el 17 de octubre de 2025.
El PLADESE establece una hoja de ruta de 15 años que prevé incorporar 75,559 MW de nueva capacidad de generación, de los cuales 78% corresponderá a tecnologías limpias. Entre 2025 y 2030 se sumarían 33,555 MW adicionales –incluido almacenamiento– con predominio de energía solar y eólica. La alineación entre planeación eléctrica y política climática marca un avance institucional.
Las metas escritas solo cobran sentido cuando se acompañan de mecanismos concretos de implementación. Octubre de 2025 marcó un punto de partida.
La señal para reactivar el sector
El 17 de octubre de 2025, la Secretaría de Energía (SENER) publicó la Convocatoria para la Atención Prioritaria de Solicitudes de Permisos de Generación Eléctrica e Interconexión al Sistema Eléctrico Nacional, en alineación con la planeación vinculante. Se trató del primer mecanismo formal bajo el nuevo marco regulatorio para que la inversión privada pueda participar en la expansión renovable del país.
Los resultados anunciados en diciembre pasado por la secretaria Luz Elena González son elocuentes: 20 proyectos
aprobados –15 fotovoltaicos con 2,471 MW y cinco eólicos con 849 MW–, que suman una capacidad adicional de 3,320 MW. La inversión comprometida asciende a 4,058 millones de dólares (costo promedio estimado), distribuidos en 11 estados de la república. De estos 20 proyectos, dos no continuaron en el proceso, por lo que 18 proyectos con una capacidad de 3,090 MW son los que comenzarán de inmediato las obras, pues los proyectos ya cuentan con terrenos y permisos ambientales. El 78% entrará en operación en 2028.
Más allá de los megavatios, este ejercicio muestra que el sector privado está dispuesto a participar bajo las nuevas reglas. Esto cobra especial relevancia en un entorno económico global desafiante, donde cumplir las metas exige coordinación entre esfuerzos públicos y privados. Desde octubre se registraron 98 manifestaciones de interés. Pese a plazos acotados y requisitos rigurosos, la respuesta fue positiva y el resultado, tangible para la transición energética.
La convocatoria resultó en 3,090 MW de los 5,970 MW ofertados, es decir, 52% de la capacidad disponible en esta primera ronda. Es un inicio sólido, pero también una señal de que el desafío es mayor. El PLADESE estima que el sector privado deberá desarrollar 10,995 MW entre 2025 y 2030, de los cuales 7,405 MW serán de nueva capacidad. Así, esta primera convocatoria cubre solo una parte del camino y confirma que el capital privado deberá asumir un papel activo para completar la expansión prevista.
El PLADESE también prevé la incorporación de 5,551 MW en sistemas de almacenamiento con baterías hacia 2030, así como inversiones de alrededor de 191,750 millones de pesos en transmisión que son responsabilidad exclusiva del Estado a través de la Comisión Federal de Electricidad (CFE). La combinación de generación renovable con redes modernas y almacenamiento es lo que permitirá pasar de tener energía limpia instalada a tener energía limpia disponible cuando se necesita.
El resultado de esta primera convocatoria debe entenderse como un punto de partida para la implementación. El país requiere que las siguientes rondas sean ágiles, predecibles y cada vez más accesibles para una gama más amplia de desarrolladores, incluidas empresas medianas o cooperativas energéticas. La certidumbre regulatoria, la claridad en los costos de interconexión y el fortalecimiento continuo de la red de transmisión serán claves para sostener la participación del sector privado.
El avance de los proyectos se alinea con el objetivo de justicia energética y una distribución territorial de beneficios. Los 18 proyectos aprobados en esta primera ronda se ubican en 11 estados. Es un paso positivo. Sin embargo, la transición solo será realmente justa si los municipios y comunidades donde se instalen reciben beneficios de largo plazo: tarifas accesibles, infraestructura comunitaria y mecanismos de participación. Las Disposiciones Administrativas de Carácter General (DACG) establecen que al menos 0.5% de la inversión se destine a un Plan de Gestión Social. Ese piso es un avance; el reto es que sea un piso, no un techo.
El momento es ahora
México ha asumido compromisos climáticos ambiciosos cuyo cumplimiento también contribuye a la justicia y seguridad energética. Para avanzar, la actual administración ha impulsado instrumentos de planeación y mecanismos que permiten la participación de la iniciativa privada en la expansión de energías renovables. La primera convocatoria de la SENER mostró que, cuando existen señales claras, el mercado responde.
El reto ahora es mantener y mejorar estas convocatorias para avanzar a la velocidad que exigen las metas. Aprovechar el interés existente requiere continuidad en los procesos, visión de largo plazo y coordinación entre gobierno, sector privado y sociedad.
3,090 MW de nueva capacidad renovable arrancarán tras la primera convocatoria.