Especial: La logística del combustible
Reforma laboral: El reto de operar con 40 horas

Especial: La logística del combustible
Reforma laboral: El reto de operar con 40 horas
Con cerca de 75% de la generación eléctrica basada en combustibles fósiles y hasta 90% del gas natural importado, urge avanzar hacia la transición energética.
Aunque crecen las energías limpias, la electromovilidad genera ahorros tangibles y la inversión apunta a una transformación de largo plazo, persisten rezagos en redes, almacenamiento y planeación que condicionan el ritmo del cambio.
La reconfiguración energética está marcada por la volatilidad de los mercados, la geopolítica y decisiones de inversión que pueden extender el uso de combustibles fósiles. El gas natural se mantiene como aliado, pero también como una fuente de dependencia.
Al mismo tiempo, emergen nuevas rutas: biocombustibles, economía circular y electrificación del transporte, cuyo desarrollo, más que potencial requiere certidumbre, integración y visión.
La transición en México no es lineal, sino un proceso de equilibrios entre sostenibilidad, seguridad energética y competitividad. Mirando hacia adelante, el reto no será elegir una sola vía, sino integrar soluciones. Incluso el potencial del gas no convencional abre preguntas sobre cómo equilibrar mayor producción con menor impacto ambiental. La pregunta no es si el país transitará, sino cómo y a qué velocidad.
Director General
Osiel I. Cruz Pacheco
Director Comercial
Jorge Wade
Gerente de Administración
Norma A. Galindo Juárez
Director Editorial
Marisol García Fuentes
Redacción
José Adrián Arias Durón
Diseño
Jorge Humberto de la Rosa Salazar
Benito Suárez Loza
Síguenos en:
/energ21 @energ21mx @energy21mx
Energy21, Revista Abril 2026. Editor
Responsable: Osiel Isaías Cruz Pacheco. Domicilio de la Publicación: Luz Saviñon N° 1707 Col. Narvarte, C.P. 03020, Benito Juárez, Ciudad de México, Tels. (55)5682 3989, 2455 3775 y 5536 9960 e-mail: dloredo@energy21.mx, Fecha de publicación Abril 2026.
TODOS LOS DERECHOS RESERVADOS.
Prohibida la reproducción parcial o total sin el permiso expreso de los editores. Los artículos firmados son responsabilidad absoluta de los autores y no reflejan la posición de los editores.
Consejo Editorial
Adriana Muñoz
Subdirectora de SAC Transportes
Alejandro Montufar
CEO de PetroIntelligence
Alicia Zazueta
CEO de E-Services
Beatriz Marcelino
CEO de Grupo CIITA
Claudia González
Presidenta de la Comisión de Energía de COPARMEX Estado de México
Víctor Juárez
CEO de Edge Innovation
Eugenio Grandio
Presidente de la Electro Movilidad
Asociación (EMA)
Erik Priego
CEO de la Firma Legal Priego Brito y Guzmán Asociados
Guillermo Gómez
Presidente del Consejo Nacional de Biogás
Isabel Studer
Presidenta de Sostenibilidad Global
Marcela Gastélum
Consultora independiente
Roberto Díaz de León
Director General de Combured
Rocío Robles
Presidenta Ejecutiva de la AMEXGAS
Emiliano Sánchez
Director de Suministro Calificado de Energía Real
Marketing
Alan Cruz Galindo
Publicidad
Enriqueta Lozano Izaguirre
Administración
Pamela Martínez González
Araceli Nieto Hernández
Socorro Mondragón Hernández
Informática
Luis Alberto González Hernández
La logística del combustible
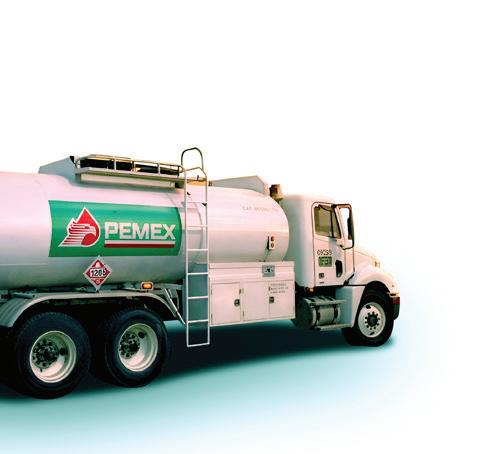
El parque vehicular que conecta terminales y estaciones en todo el país.
¿Qué es?
tensión
México avanza en energías limpias, pero la alta dependencia del gas y fósiles limita el ritmo y complejiza la seguridad energética.
El diésel no es un commodity político
Por: Marcial Díaz Ibarra
■ Técnica para extraer gas natural de lutitas (rocas no permeables).
■ El hidrocarburo permanece atrapado en la roca madre.
¿Cómo funciona?
■ Inyección de agua, arena y químicos a alta presión.
■ Se fractura la roca y se libera el shale gas.
■ Requiere mayor intervención que el gas convencional.
Del cómputo al kilowatt
¿Dónde está el potencial?
Por: José Alberto Llavot
¿Por qué es importante?
■ México importa 75% del gas que consume
■ 80% proviene de Texas (alta dependencia externa)
■ Es clave para:
– Generación eléctrica
– Industria
■ México cuenta con 141,494 MMMpc en recursos no convencionales
■ Principales regiones: – Cuenca de Burgos
– Tampico-Misantla
– Golfo de México
Plataforma de perforación Contenedores de gas
Huawei acelera su apuesta energética en México
La tecnológica fortalece su estrategia en almacenamiento y electromovilidad.
energéticas
■ Aprovecha recursos nacionales no explotados.
■ Reduce dependencia energética.
■ Impulsa desarrollo industrial y regional.
Radiografía del francking en México
Alternativa para fortalecer la soberanía energética.
Riesgos y controversias
Posible contaminación de mantos freáticos.
o consumo de agua.
Emisiones y manejo de químicos.
Riesgo de sismicidad inducida.
■ Uso de agua no potable o r
■ Sistemas cerrados para manejo de r
■ Monitor
Agua y químicos Aguas residuales
■ Mejores mat
El país tiene recursos, pero depende del exterior: 75% del gas que consume es importado. fracking se posiciona como
GNV: ahorro que impulsa transición
El gas natural vehicular avanza por su menor costo y fácil conversión.
Reforma laboral: el reto de operar con 40 horas
La reingeniería del trabajo en las organizaciones.

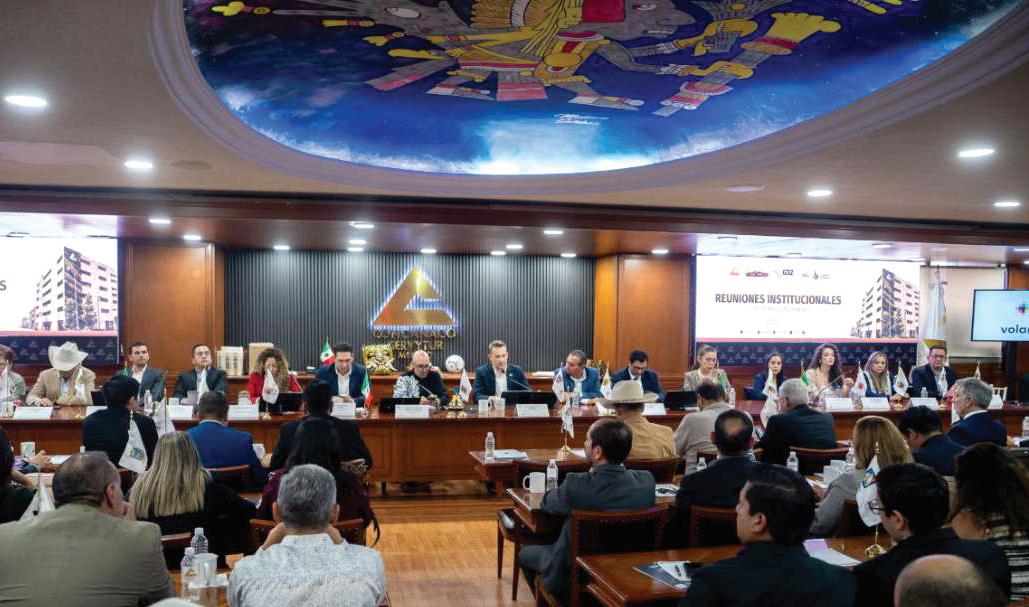
La alianza entre Pacto Global México y Concanaco Servytur busca impulsar la sostenibilidad y la responsabilidad empresarial en comercio, servicios y turismo, mediante la adopción de criterios ESG.
El acuerdo promueve los Diez Principios del Pacto Global para fortalecer la competitividad y alinear a las empresas con los Objetivos de Desarrollo Sostenible.
Mauricio Bonilla, director Ejecutivo de Pacto Global México, destacó que el sector empresarial es clave para construir un entorno más competitivo y sostenible, y que las empresas que perduran operan con principios sólidos y visión de largo plazo.
Octavio de la Torre, Presidente de CONCANACO SERVYTUR, subrayó que la sostenibilidad ya es un factor estratégico para la permanencia y competitividad empresarial.
El convenio impulsa buenas prácticas, desarrollo de capacidades y herramientas para integrar estándares en derechos humanos, medio ambiente y anticorrupción.
Por Redacción Energy21
Elmercado de vehículos eléctricos en México mantiene un crecimiento sostenido. En el primer trimestre de 2026 se vendieron 25,003 unidades, elevando el parque vehicular de eléctricos e híbridos conectables a más de 235,000 unidades.
“Cada vez más mexicanos se suman a la adopción de estas tecnologías”, señaló Eugenio Grandio, al destacar el avance del sector pese al entorno global incierto.
La oferta también se amplía: el mercado ya cuenta con más de 110 modelos eléctricos y 60 híbridos conectables, lo que mejora el acceso a esta movilidad.
El crecimiento está acompañado por mayor infraestructura. La red pública de recarga alcanzó 4,378 puntos (+24.6% anual) y la privada 55,224 (+25.7%).
Además, las estaciones de carga rápida aumentaron en ubicaciones y conectores, reduciendo tiempos de espera.
El financiamiento impulsa la adopción. En el trimestre se otorgaron 2,218 créditos para transporte por app, con casi 20,000 acumulados.
Este segmento generó 5.8 millones de viajes sin emisiones, equivalentes a 62.8 millones de kilómetros.
Por Redacción Energy21
La incorporación de tractocamiones eléctricos y el uso de energía renovable marcan un nuevo paso en la eficiencia energética de las operaciones en México de Unilever
La compañía moviliza más de 300 toneladas diarias con su primera flota eléctrica en el Valle de México, reduciendo emisiones en el segmento que concentra el 90% de su huella logística. Cada unidad evita hasta 100 toneladas de CO₂ al año.
“Impulsar eficiencia energética implica actuar donde el impacto es mayor”, señaló Regina Montes, directora de Operaciones.
En manufactura, su planta de aerosoles en CIVAC, Morelos, opera con energía 100% renovable y ha reducido más de 8,500 toneladas de CO₂ anuales mediante tecnologías como concentradores solares y sistemas inteligentes.
Además, la instalación opera sin extracción de agua de pozo, integrando criterios ambientales en su operación.
Estas acciones forman parte de su estrategia para avanzar hacia cero emisiones netas y una operación más eficiente.
Por Redacción Energy21
CFE Fibra E evalúa emitir capital
analiza una posible emisión de capital de CFE Fibra E en México y mercados internacionales para financiar la expansión de la red eléctrica hacia 2030.
De concretarse, sería la primera operación desde su salida a bolsa en 2018, consolidando a este instrumento como un vehículo clave de inversión en la Red Nacional de Transmisión de la CFE.
Los recursos se destinarían a un portafolio estimado en 8,500 millones de dólares, enfocado en 60 proyectos de modernización y expansión en zonas de alta demanda energética, en línea con el crecimiento industrial.
El interés del mercado ya ha sido probado. En 2025, una emisión internacional de deuda por 725 millones de dólares registró una sobredemanda cercana a 10 veces, con inversionistas de 32 países.
La operación está sujeta a autorizaciones regulatorias, incluida la aprobación de la CNBV, y dependerá de las condiciones del mercado.
De avanzar, fortalecería la capacidad de inversión en transmisión eléctrica, clave para la confiabilidad del sistema y la transición energética.
Por Redacción Energy21
Apartir de 2026, las emisoras en México deben integrar la sostenibilidad en sus reportes finan cieros bajo las normas IFRS S1 y S2, en línea con la regulación de la CNBV.
El cambio obliga a revelar infor mación sobre gobernanza, estrategia, riesgos y métricas climáticas con cri terios de materialidad financiera, para ofrecer datos comparables y verificables a inversionistas.
Uno de los principales retos es la generación de información confiable. En este contexto, el consumo energético se vuelve un indicador clave por su impacto en costos, eficiencia y emisiones.
“El desafío ya no es sólo reportar, sino hacerlo con datos consistentes y financieramente relevantes”, señaló Paulina Beck, Chief Legal Officer de Energía Real.
La adopción de estos estándares también abre oportunidades. La calidad de los reportes influye en el acceso a financiamiento y en la percepción de riesgo.
Herramientas como PPA, almacenamiento y CELs permiten mejorar la medición energética y documentar emisiones.
Por Redacción Energy21
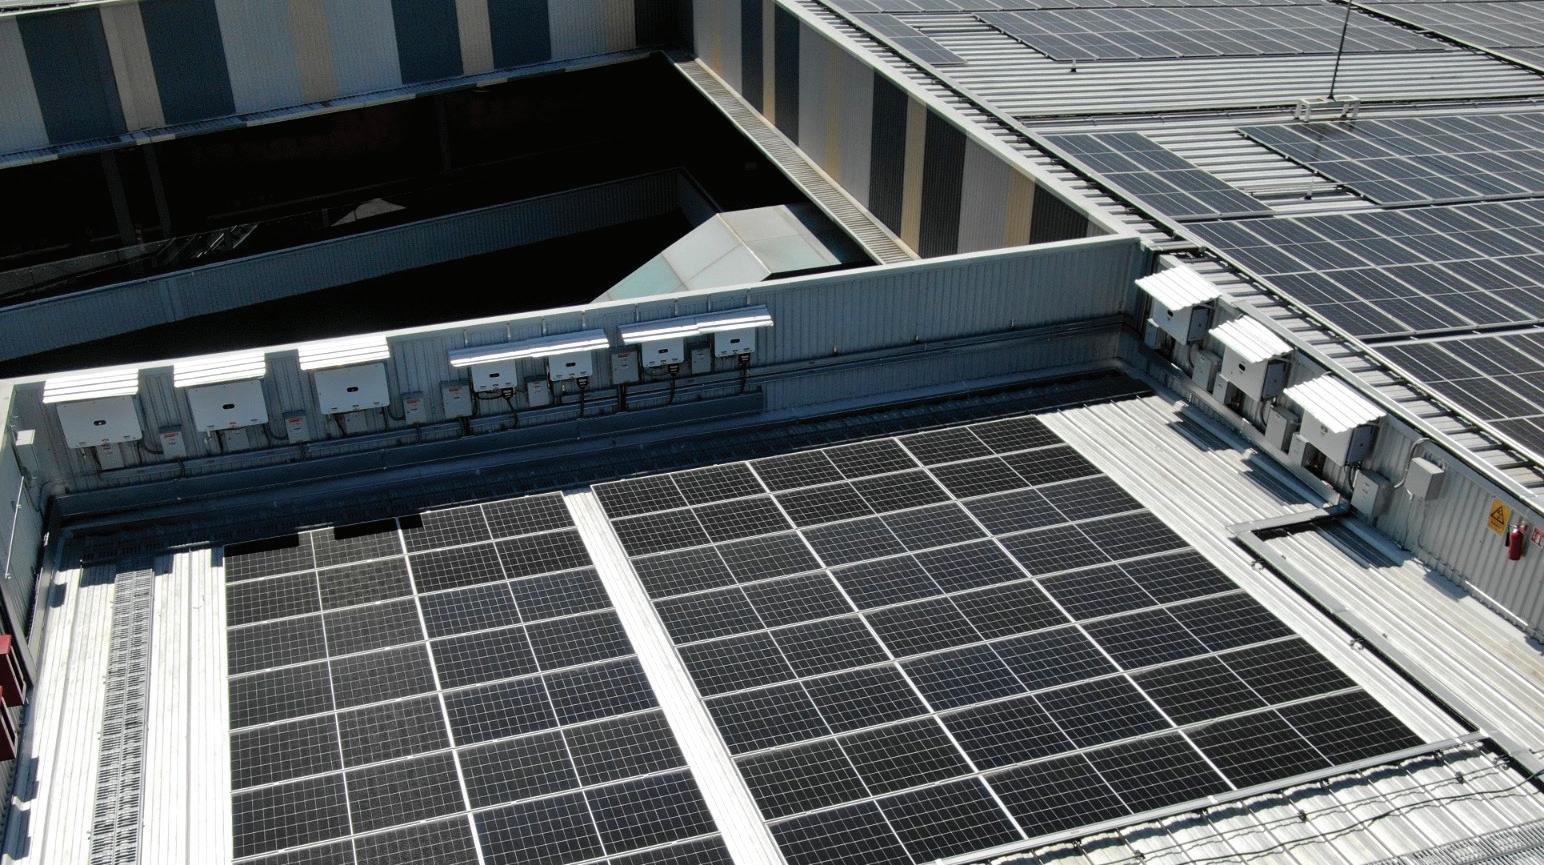
Enriquea Félix Robelo en Onexpo
Félix Robelo fue ratificado como presidente de Onexpo Nacional para el periodo 2026-2027, junto con la continuidad de su Comité Directivo y órganos regionales.
La organización agrupa a 53 asociaciones de empresarios gasolineros en las 32 entidades del país, consolidando su representación en el sector.
El dirigente planteó una agenda centrada en la simplificación de trámites, así como en la modernización y profesionalización de las estaciones de servicio, con el objetivo de fortalecer la competitividad.
Advirtió que el sector enfrenta un entorno complejo por la volatilidad en los precios internacionales del crudo, lo que impacta la operación de la cadena de petrolíferos.
En este contexto, subrayó que los mecanismos de control de precios deben considerar la viabilidad financiera de las empresas, clave para garantizar el abasto de combustibles en México.
Por Redacción Energy21
En PEMEX la seguridad ya es código de vestimento opcional. La foto del director Víctor Rodríguez Padilla en una refinería vestido de blanco, impecable como palomo, tenis y sin casco, denota su ligereza. En cualquier planta, el protocolo de seguridad es un requisito inquebrantable pero aquí parece sugerencia. Y ocurre justo después de dos incendios en Dos Bocas con cinco víctimas mortales. El mensaje es claro y peligroso, pues si el jefe de PEMEX entra como turista, el riesgo también se relaja. Luego vendrán los comunicados, las investigaciones y el clásico “todo bajo control”. Pero en operación industrial, el control empieza por el ejemplo. Sin casco arriba, hay descuido abajo. Y así, entre pasarelas improvisadas y discursos de rigor, PEMEX confirma que su mayor fuga no es de gas, sino de sentido común.
La ASEA cambió de misión, pues ahora de supervisar riesgos pasó a administrarlos, al menos internamente. Primero salió Armando Ocampo entre r umores de cobrar moches a través de un despacho. Luego, llegó Rebeca Olivia Sánchez Sandín y duró semanas por presuntamente no dar el ancho. Después, entró Andrea González Hernández que venía desde Profeco, despide a 60 empleados y rellena los puestos con sus allegados, que también vienen la procuraduría. Con la fama que la Profeco se hizo el sexenio pasado, cobrando moches a los gasolineros, los regulados están temblando porque ya saben lo que les espera. La ASEA debería dar certidumbre técnica, pero hoy ofrece incertidumbre administrativa. Y en energía, donde un error cuesta millones o vidas, la improvisación es riesgo. Si cada mes se reinicia el juego, nadie sabe a qué atenerse, salvo a que alguien siempre gana.
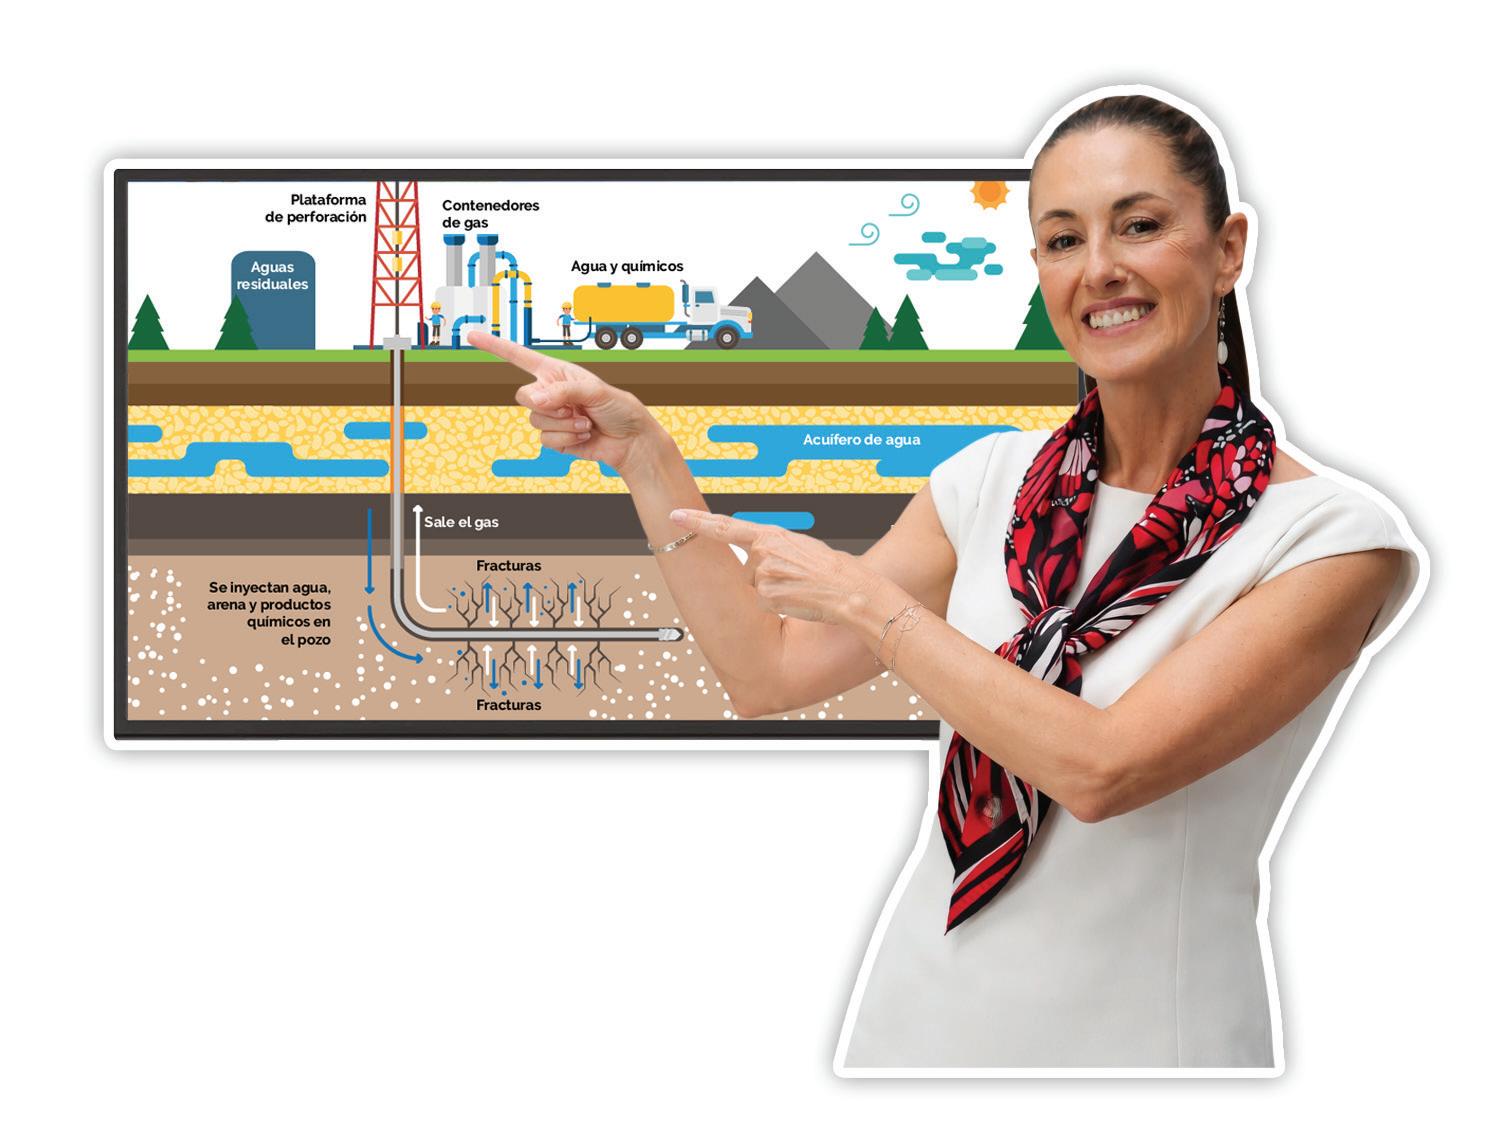
Elfracking pasó de prohibido a necesario sin escala. La presidenta Claudia Sheinbaum admite lo evidente, con 70% del gas importado, es claro que la ideología no prende turbinas. Así que habrá fractura hidráulica y participación privada. Exactamente lo que el discurso de Andrés Manuel López Obrador negaba. ¿Cambio de convicción o se le está subiendo a las barbas a su padrino político? No, más bien es un choque de la realidad. La soberanía no se declama, se produce. Y producir exige tecnología, capital y decisiones incómodas. El giro incomoda, sí, pero más incómoda es la dependencia. En energía, los dogmas duran hasta que llega la factura.
En PEMEX, una quinceañera destapó más que champaña. La empresa denunció penalmente a Virginia Guillén Ávalos por una fiesta de 45 millones de pesos. Este pachangón no lo tiene ni Obama: artistas, producción de lujo y una cuenta imposible que Virginia habría pagado con un salario de 38,000 pesos mensuales. Sume propiedades: un BMW al contado y vínculo con contratistas. La aritmética no da, pero la ostentación sí. PEMEX ahora “investiga”, como si el problema fuera el evento y no el sistema que lo permitió. La autoridad dirá si hay delito. Mientras tanto, queda la moraleja de que cuando el dinero baila tan alto, alguien más pagó la música, y muy caro.
Marcial Díaz Ibarra marcial.diaz.ibarra@gmail.com
Socio Director | QUA Energy Consultores, S.C.
En México, la discusión sobre combustibles suele caer en una simplificación peligrosa: asumir que todos pueden tratarse bajo la misma lógica política. Que lo que funciona para la gasolina puede replicarse en el diésel. Que intervenir precios es, por sí mismo, una solución.
No lo es. El diésel no es la gasolina. Y más importante aún: no es un commodity político.
Mientras la gasolina tiene un impacto directo en el consumidor –visible en cada carga, en cada ticket–, el diésel opera en otro nivel. Es un insumo productivo, transversal, silencioso, pero determinante. No se percibe en el bolsillo de manera inmediata, pero sí en todo lo que ese bolsillo termina pagando.
Está en el transporte de alimentos, en la distribución de mercancías, en la operación industrial, en la maquinaria agrícola y en la logística que sostiene la economía. México consume más de 90 millones de litros diarios de diésel, lo que lo convierte en uno de los pilares de la actividad económica nacional.
Por eso, intervenir su precio no es una medida aislada. Es una decisión que impacta toda la estructura productiva.
El error de politizar un insumo estratégico
La tentación de establecer un tope al precio del diésel responde a una preocupación legítima: contener la inflación. Si baja el costo del transporte, se busca evitar que suban los precios de bienes y servicios.
Pero esta lógica parte de un error de origen. El diésel no es un precio final. Es un costo intermedio.
Y cuando se manipula un costo intermedio, lo que se genera no es estabilidad, sino distorsión. Porque ese costo no desaparece. Se redistribuye. Se traslada a los márgenes de los comercializadores, a las finanzas públicas o a otros eslabones de la cadena. Pero nunca deja de existir.
El impacto en la cadena de valor
El diésel opera en un mercado más rígido que la gasolina: tiene mayores costos logísticos, márgenes más estrechos y una
demanda ligada a la actividad económica. Limitar su precio comprime los márgenes de transporte, almacenamiento y venta. El efecto inmediato es claro:
l Menor incentivo para mantener inventarios
l Reducción en la eficiencia logística
l Mayor riesgo de desabasto en ciertas regiones
Y en el mediano plazo, el efecto es aún más profundo:
l Se frena la inversión en infraestructura
l Se deteriora la calidad del servicio
l Se debilita la capacidad de expansión del mercado
Es un mercado más frágil.
La factura fiscal que nadie quiere ver
Uno de los puntos menos discutidos es su impacto en las finanzas públicas. Cuando el precio del diésel se fija o contiene artificialmente, alguien debe absorber la diferencia entre el costo real y el precio final. En México, esa carga suele recaer en el Estado, a través de:
l Estímulos al IEPS
l Reducción de la recaudación efectiva
l Transferencia de presión financiera a Pemex
Lo que no paga el consumidor, lo paga el erario.
Y en un entorno de alta presión presupuestaria, esto tiene implicaciones claras:
l Menores ingresos fiscales
l Menor margen de maniobra para política pública
l Mayor vulnerabilidad financiera
El costo no desaparece. Se socializa.
La ilusión de control
Quizá el mayor riesgo de tratar al diésel como un commodity político es la ilusión que genera: una aparente estabilidad de precios que, en realidad, no refleja el costo real del sistema. Pero esa estabilidad es temporal. Porque los costos acumulados eventualmente regresan:
l En forma de inflación diferida
l En problemas de suministro
l O en deterioro de la infraestructura logística
Es un efecto bien conocido en economía: los controles de precios no eliminan presiones, las desplazan en el tiempo.
Un combustible que define la competitividad
El diésel no solo mueve mercancías. Define la competitividad de un país. Cada variación en su precio impacta:
l Costos de transporte
l Precios de alimentos
l Estructuras industriales
l Márgenes de exportación
Por eso, intervenir su precio sin una estrategia integral no es una decisión menor.
Es una intervención en la economía real.
México requiere estabilidad energética sin distorsiones. El diésel responde a lógica económica, no política. Usarlo como herramienta de corto plazo no elimina costos: los multiplica.
México consume más de 90 millones de litros diarios de diésel
IA, descarbonización y nuevos modelos impulsan la transformación del sector.
Por: Marisol García Fuentes
In: @MarisolGarcíaFuentes
El sector energético atraviesa una transformación estructural impulsada por la transición energética, la presión regulatoria y la aceleración tecnológica. En este contexto, la innovación dejó de ser una función aislada para convertirse en el eje que redefine la competitividad de las empresas.
De acuerdo con el estudio Energy Trends de NTT DATA, la industria enfrenta una tensión constante entre sostenibilidad, seguridad energética y viabilidad económica, lo que obliga a operar en un entorno más complejo y volátil.
Hoy, innovar ya no es probar tecnologías en paralelo al negocio. Es integrar capa-
35% de la inversión en startups energéticas se dirige a descarbonización.
cidades digitales, datos y nuevas soluciones en toda la cadena de valor. Así, la innovación deja de ser una función táctica para convertirse en una capacidad estructural.
Escalar, medir y transformar cultura
El desafío no es menor. Las empresas energéticas ya no compiten solo por eficiencia, sino por su capacidad de transformar su modelo operativo.
Entre los principales retos destaca la dificultad de escalar la innovación. Muchas organizaciones logran pilotos exitosos, pero no consiguen llevarlos a operación real. “Si no puedo integrarla, por muy buena que sea, sin acción no es innovación”, advierte António Coutinho, CEO EDP Innovation, en el estudio. A esto se suma la necesidad de medir el impacto estratégico de la innovación y no solo la actividad. La presión por demostrar valor tangible obliga a vincular cada iniciativa con resultados de negocio. Otro frente crítico es la cultura. El sector, tradicionalmente orientado a la eficiencia y el control, enfrenta el reto de evolucionar hacia modelos más ágiles, abiertos al riesgo y al aprendizaje continuo.
En este entorno, también crece la complejidad tecnológica. “Muchas de las soluciones simplemente no existen o están en fases muy inmaduras”, destacó Fernando Ruiz, Chief Technology Officer & Corporate Venturing Director, Repsol. Esto obliga a las empresas a asumir riesgos tecnológicos que antes evitaban y a tomar decisiones en condiciones de alta incertidumbre.
El estudio identifica un cambio de fondo en la forma de innovar. La digitalización, con la inteligencia artificial como habilitador, se posiciona como uno de los principales motores de eficiencia operativa y toma de decisiones.
Al mismo tiempo, la inversión se está reorientando hacia tec-
La IA y los datos se consolidan como eje de eficiencia operativa.
nologías vinculadas con la descarbonización, que ya concentran más del 35% del capital destinado a startups energéticas.
Entre las principales líneas de innovación destacan: Hidrógeno y combustibles sintéticos; captura y almacenamiento de carbono; electrificación y energías renovables; y digitalización industrial.
Este movimiento no responde solo a objetivos ambientales. También busca construir nuevas cadenas de valor y fortalecer la resiliencia frente a riesgos regulatorios y geopolíticos.
En paralelo, la innovación abierta se consolida como un eje estratégico. Las empresas ya no desarrollan solas: colaboran con startups, centros de investigación y socios tecnológicos para acelerar soluciones.
El futuro del sector energético no se define por una sola tecnología, sino por la capacidad de integrar múltiples soluciones en un sistema cada vez más complejo. El estudio advierte que, para alcanzar la neutralidad en carbono en 2050, entre 50% y 70% de la tecnología necesaria aún no está disponible comercialmente.
En este contexto, la innovación deja de ser una opción y se convierte en una condición estructural. “El sector energético atraviesa una transformación profunda que exige una mirada integral: tecnología, personas y sostenibilidad deben avanzar de forma coordinada”, destaca Héctor Pinar, Global Head Energy & Utilities de NTT DATA.
Más que anticipar el futuro, la industria energética está obligada a construirlo en tiempo real, con nuevas capacidades, modelos de colaboración y decisiones estratégicas en escenarios de alta incertidumbre.
Por: Alicia Zazueta @AliciaZtaPayan
Se ha consolidado como una figura experta en el sector gasolinero gracias a sus más de 23 años de experiencia. Es socia fundadora y CEO de Equipos y Servicios Industriales Generales S.A. de C.V. (E-Services).
El Servicio de Administración Tributaria (SAT) incorporó el Complemento Concepto para Hidrocarburos y Petrolíferos dentro del CFDI, una medida que fortalece la trazabilidad en la comercialización de gasolina y diésel, y que eleva el nivel de control fiscal en una de las cadenas más sensibles del país.
A partir del 24 de abril de 2026, las estaciones de servicio y contribuyentes que enajenen estos productos deben integrar dicho complemento en sus facturas, conforme a la regla 2.7.1.48 de la Resolución Miscelánea Fiscal (RMF) 2026. Este cambio transforma al CFDI: deja de ser únicamente un comprobante fiscal para convertirse en una herramienta de validación regulatoria y operativa.
Marco normativo y alcance
La RMF 2026, publicada en el Diario Oficial de la Federación el 28 de diciembre de 2025 y vigente desde el 1 de enero de 2026, refuerza el vínculo entre facturación y control sectorial. No solo establece la obligación del complemento, sino que articula su relación con los controles volumétricos, dictámenes técnicos y registros contables aplicables a hidrocarburos y petrolíferos.
Este enfoque implica un cambio de fondo: ya no basta con emitir un CFDI correcto, sino que este debe estar respaldado por información consistente en términos operativos, regulatorios y documentales. El cumplimiento fiscal se integra, de manera directa, con el cumplimiento regulatorio. Es importante el uso correcto de los códigos de los productos, de acuerdo al catálogo vigente del SAT: “15101505 Combustible Diesel”, “15101514 Gasolina regular menor a 91 octanos” y “15101515 Gasolina premium mayor o igual a 91 octanos”.
Obligaciones para estaciones de servicio
Toda estación que venda gasolina o diésel deberá integrar el complemento en sus CFDI. Para ello, es clave contar con permisos vigentes y una correcta configuración de facturación. El cumplimiento implica la configuración del proveedor autorizado de certificación (PAC), validación de claves de producto, vigencia de permisos y consistencia en la información antes del timbrado.
Impacto operativo en la cadena
El impacto no es exclusivamente tecnológico. Este nuevo esquema obliga a integrar en un solo flujo la facturación, los inventarios, los controles volumétricos y el respaldo regulatorio. Una inconsistencia en cualquiera de estos elementos puede impedir la emisión del CFDI o generar observaciones fiscales relevantes.
Además, el cumplimiento se extiende a la cadena de suministro. La correcta emisión de CFDI por parte de proveedores es fundamental, ya que errores en origen pueden afectar la deducibilidad, trazabilidad y cumplimiento de las estaciones de servicio.
Un nuevo estándar de cumplimiento
La evolución del CFDI en 2026 confirma una tendencia clara: la autoridad fiscal está utilizando la facturación electrónica como eje de supervisión sectorial. Hoy, cada comprobante debe demostrar no solo una transacción, sino la legalidad y coherencia de toda la operación.
Para las empresas del sector, esto implica fortalecer cuatro frentes estratégicos:
1. Verificación de permisos vigentes.
2. Actualización de sistemas de facturación.
3. Validación de catálogos y claves de producto.
4. Conciliación entre CFDI, volúmenes e información contable.
Ignorar esta integración puede derivar en bloqueos operativos, contingencias fiscales y riesgos regulatorios.
Conclusión
El Complemento de Hidrocarburos y Petrolíferos va más allá de una actualización del CFDI: es un instrumento que integra fiscalización, regulación energética y combate al mercado ilícito. Para el sector, el mensaje es claro: en 2026 no basta facturar, es necesario demostrar trazabilidad y cumplimiento normativo.
2026: CFDI exige trazabilidad y validación regulatoria en combustibles.
El sector de combustibles suele analizarse por precios, pero detrás hay una red logística clave: el parque vehicular que conecta terminales y estaciones en todo el país. Con base en datos de la CNE, este análisis dimensiona su estructura y relación con el consumo.
Por: Gustavo Alfaro y Sergio Rivas PETROIntelligence
El sistema logístico de combustibles en México se articula a partir de los permisos de transporte y distribución por medios distintos a ducto otorgados por la CNE, que habilitan a los participantes para movilizar petrolíferos en el país.
Aunque cada permiso cumple funciones específicas, en la práctica la operación integra a transportistas y distribuidores. En distribución, algunos operadores cuentan con flotilla propia, mientras la mayoría depende de terceros.
Analizar ambos segmentos permite dimensionar la infraestructura y entender cómo se articula el movimiento de combustibles.
Datos de la CNE y PETROIntelligence indican que, a febrero de 2026, existen 2,075 permisos de transporte y 264 de distribución vigentes (ver tabla 1).
47,860
unidades sostienen la logística de combustibles en México.
Aunque los permisos se asignan por entidad, la operación no se limita a esa ubicación, ya que los permisionarios pueden prestar servicios en distintas regiones según lo autorizado por la CNE.
En cuanto al parque vehicular, a febrero de 2026, 2,148 permisos cuentan con al menos un vehículo registrado, mientras que 191 no reportan información disponible. En transporte, la mayoría de los permisos tiene flota propia; en distribución, varios no registran unidades y dependen de terceros.
Radiografía del parque vehicular
La capacidad logística del sector se basa en la infraestructura disponible para mover combustibles. La flota se concentra en autotanques, semirremolques y tractocamiones, base del autotransporte de petrolíferos en México.
El parque vehicular de transporte y distribución suma 47,860 unidades, lo que refleja la dimensión de la infraestructura que sostiene el abasto de combustibles en México. Esta escala confirma el papel crítico del transporte para garantizar suministro oportuno. También permite identificar a los actores que concentran más unidades y dimensionar su capacidad operativa (ver tabla 2).
En el mercado se identifican 2,072 empresas que administran los permisos de transporte. Dentro de este universo, destaca Pemex Logística como la empresa con el mayor número de unidades, con un total de 5,333 vehículos registrados, seguida por Trareysa, con 1,113 unidades y, en tercer lugar, Trans Energéticos, con 815 vehículos (ver tabla 3).
En el caso de distribución, se identifican 144 empresas con permisos vigentes. Energéticos Centrifugados del Norte concentra la mayor flota, con 350 unidades,
Tabla 1. Distribución de permisos vigentes en México
seguida por Grupo Comercial de México, con 95 y, Manuel Arroyo Ortega y Sucesores, con 57 vehículos.
El parque vehicular no se distribuye de forma homogénea: un grupo reducido concentra una parte relevante de las unidades, mientras una base amplia opera con flotas pequeñas.
En conjunto, los mayores volúmenes de unidades se ubican en empresas
S. A. de C. V.
Transportes Internacionales Tamaulipecos, S. A. de C. V.
Especializados Alanís, S. A. de C. V.
MG Transportes, S. A. de C. V.
Transportes y Equipos Asamaz, S. A. de C. V.
de transporte como Pemex Logística, Trareysa y Trans Energéticos. Esto responde a la lógica operativa del sector: en transporte, la flota es el activo central; en distribución, la operación puede apoyarse en terceros, sin requerir necesariamente vehículos propios.
Capacidad operativa
Si bien el número de unidades permite dimensionar el tamaño del parque vehicular, es la capacidad –expresada en litros– la que define el alcance operativo del sistema.
Al analizar la capacidad operativa, se observa que el transporte concentra la mayor parte de la capacidad cuantificable, al estar vinculada a unidades registradas. En distribución, la menor flota implica menor participación operativa.
Al respecto, se observa que Pemex Logística es la empresa con mayor capacidad operativa para el transporte, con un total de 99,040,000 litros, seguida por Trareysa, con
2,075 permisos de transporte concentran la mayor capacidad operativa.
21,281,270 litros y, Transportes y Servicios, con una capacidad de 17,627,468 litros.
En el segmento de distribución, Energéticos Centrifugados del Norte, encabeza la capacidad operativa con 7,869,600 litros, seguido por Grupo Comercial de México, con 1,598,500 y Manuel Arroyo Ortega y Sucesores, con 1,153,600 litros.
La capacidad no se distribuye de forma uniforme. Mientras algunos actores concentran volúmenes relevantes, existe un número amplio de permisos con capacidades reducidas, lo que refleja la coexistencia de operadores de escala nacional o regional con otros de alcance local. Así, aunque el número de permisos es elevado, la capacidad efectiva se concentra en pocos participantes.
En conjunto, las mayores capacidades se ubican en empresas de transporte como Pemex Logística, Trareysa y Transportes y Servicios S T N. Esto responde a la estructura del mercado: en transporte, la capacidad deriva de los activos de movilización, mientras que en distribución la participación es menor y puede apoyarse en terceros.
Capacidad operativa vs demanda
Comparar la capacidad de transporte y distribución con el volumen vendido permite dimensionar la relación entre infraestruc-
tura y demanda. En 2025, el consumo de combustibles en México se mantuvo alto, con miles de millones de litros comercializados.
El volumen anual de combustibles supera la capacidad operativa del parque vehicular, lo que responde a la dinámica del sistema, donde las unidades realizan múltiples ciclos de carga y descarga.
Así, la relación entre capacidad y ventas no refleja una limitación, sino la importancia de la operación continua y la coordinación logística para sostener el abasto.
del Norte, en distribución, como actores de mayor escala.
Detrás de cada litro de combustible vendido existe una red logística clave para el sector. El parque vehicular suma 47,860 unidades que conectan terminales, plantas y estaciones en todo el país. De este total, 2,075 permisos de transporte concentran 46,535 unidades, mientras 264 permisos de distribución reúnen 1,325.
Más que el volumen permisos y unidades, la eficiencia depende de su articulación: desde grandes operadores hasta esquemas apoyados en terceros. En este sistema destacan Pemex Logística, en transporte y Energéticos Centrifugados
En general, los permisionarios de transporte concentran más unidades y, por ello, mayor capacidad operativa, acorde con su función principal de movilizar petrolíferos. En distribución, esta actividad no es central. Ambos segmentos son clave para el abasto. Entender esta “logística invisible” permite dimensionar la complejidad detrás de cada litro que se consume.
Pemex Logística lidera con más de 5,300 unidades registradas.
México avanza en energías limpias, pero la alta dependencia del gas y fósiles limita el ritmo y complejiza la seguridad energética.
Por: Adrián Arias @Adri_Telecom
La transición energética en México camina en un difícil entorno marcado por rezagos estructurales, una creciente presión internacional sobre los mercados de hidrocarburos, particularmente del gas natural que será el eje del proceso de cambio en la matriz energética, además de la necesidad de fortalecer la red eléctrica para transportar la energía generada por fuentes limpias, coinciden expertos.
De acuerdo con la actualización de la Estrategia de Transición para Promover el Uso de Tecnologías y Combustibles más Limpios, publicada en el Diario Oficial de la Federación, la política energética del país plantea sustituir progresivamente la base fósil por un sistema sustentado en energías limpias, con horizontes de planeación de 15 y 30 años. Este proceso implica mejoras en la eficiencia energética, modernización del sistema eléctrico y el desarrollo de infraestructura como redes inteligentes, almacenamiento de energía y generación distribuida.
Los datos muestran avances, pero también límites estructurales. Entre 2016 y 2022, la capacidad instalada de generación eléctrica creció a una tasa promedio anual de 2.9%, mientras que las energías limpias lo hicieron a un ritmo de 6.8%. En ese mismo periodo, la generación eléctrica proveniente de fuentes limpias pasó de 20.3% a 31.2% del total. A la par, la capacidad instalada limpia alcanzó 36% del total del sistema eléctrico nacional. Sin embargo, la dependencia de combustibles
75.5%
de la generación eléctrica en México aún proviene de combustibles fósiles.
fósiles sigue siendo dominante, pues representan el 75.5% de la generación eléctrica, según el documento. El propio diagnóstico de la Estrategia reconoce que uno de los principales retos es esa dependencia estructural, junto con obstáculos para la interconexión de energías limpias, limitaciones en la planeación del sistema eléctrico y rezagos en infraestructura. A ello se suma que, aunque la electricidad ha incrementado su participación en el consumo final, al pasar de 17.64% en 2016 a 19.59% en 2021, el sistema energético en su conjunto sigue anclado a combustibles fósiles.
En este contexto, el gas natural ocupa un lugar ambiguo. Para algunos actores, es el combustible puente que permite reducir emisiones frente a opciones más intensivas como el combustóleo o el carbón. Sin embargo, su papel está lejos
de ser incuestionable y abre un debate sobre la velocidad real de la transición.
Susana Cazorla, directora y socia fundadora de SICEnrgy & Madero, advierte que el concepto de “combustible de transición” carece de una temporalidad definida. Señala que la inversión en infraestructura gasífera puede extender su uso durante décadas, al requerir hasta 25 años para su amortización, lo que termina por alargar la transición energética.
Además, subraya que el gas natural, particularmente por sus emisiones de metano, puede tener impactos ambientales relevantes en el corto plazo, lo que complica su papel como solución intermedia.
Cazorla también vincula la transición energética con la geopolítica global. Asegura que los eventos en Medio Oriente generan un “efecto mariposa” en los mercados energéticos, elevando precios, rompiendo cadenas de suministro y afectando costos logísticos.
“Los países necesitan petróleo y gas para su crecimiento económico, para electricidad, petroquímica y transporte”, apunta, al destacar que estos insumos siguen siendo indispensables para el funcionamiento de la economía global. En ese sentido, advierte que la transición “no ocurre en un vacío, sino en un entorno donde la seguridad energética sigue siendo prioritaria”.
La experta indica que no se han cumplido las metas de energías limpias y que la dependencia del gas natural importado,
80–90% del gas natural es importado y sostiene más del 60% de la generación.
de la electricidad ya es limpia; la capacidad instalada alcanza 36%.
que alcanza entre 80% y 90% del consumo, limita la soberanía energética. Además, apunta que la generación eléctrica depende en más de 60% de este combustible, lo que refuerza su papel estructural en la matriz energética.
El entorno global
Datos de PetroIntelligence confirman esta vulnerabilidad. El país importa alrededor del 70% del gas natural que consume, principalmente desde Estados Unidos, lo que lo expone a riesgos de suministro y a la dinámica del mercado norteamericano. Tan solo en 2025, las importaciones por ducto promediaron 6.6 mil millones de pies cúbicos diarios, mientras que la producción nacional se mantuvo limitada.
El análisis también advierte que el impacto de los conflictos en Medio Oriente no se limita a una reducción de oferta, sino a una disrupción en la capacidad del sistema global para responder a contingencias. Esto genera menor flexibilidad operativa, mayor competencia por cargamentos y un incremento sostenido en costos logísticos. En consecuencia, el mercado entra en una fase de mayor volatilidad estructural. En Europa el gas ha aumentado más de 100%, en Asia cerca de 70%, mientras que en América del Norte el incremento ha sido de alrededor de 9.5%, debido a su capacidad productiva y almacenamiento.
Para Adrián Calcáneo, vicepresidente de Energy & Feedstocks de OPIS, esta regionalización ha limitado el impacto inmediato en México. Explica que el mercado del gas natural no está completamente integrado a nivel global debido a restricciones en infraestructura de exportación e importación, lo que actúa como un amortiguador frente a choques externos. El gas natural se mantiene como un componente crítico del sistema eléctrico. “Cualquier alza en su precio impacta el costo de generación y, por ende, la transición energética. Es parte central de la matriz en el futuro”, advierte el especialista.
David Shields, consultor en energía, señala que un encarecimiento sostenido podría obligar al Gobierno a ajustar su estrategia, incluso recurriendo a combustibles más contaminantes o ampliando subsidios, lo que dificultaría cumplir las metas de descarbonización.
Así, la transición energética en México enfrenta un doble reto: avanzar en energías limpias sin comprometer la seguridad energética y reducir la dependencia estructural del gas natural, cuyo papel podría extenderse más de lo previsto.
Por: MBA. Víctor H. Juárez Cuevas.
CEO de Edge Innovation, que asesora y da consultorías a empresas líderes del sector energético en México. Participante en la integración de las reformas energéticas y estructurales de México.
Autor del libro: Fondo de desarrollo para los municipios fronterizos de México: Una visión de política pública que logró su implementación en el Congreso de la Unión.
El consumo energético global se basa en petróleo, carbón, gas y electricidad. El petróleo y carbón aportan 29% cada uno, seguidos por gas (23%), electricidad (10%) y biomasa (9%). En este contexto, las renovables ganan peso para reducir emisiones y dependencia de hidrocarburos. En México, la matriz es similar, con solo 24% de energía baja en carbono.
Según la OLACDE, el consumo energético en México se concentra en el transporte, seguido por la industria, a diferencia de Centroamérica, donde el sector doméstico ocupa el segundo lugar. El transporte domina el uso de derivados del petróleo, mientras que el sistema eléctrico enfrenta retos en generación, transmisión y distribución.
La transición impulsa energías más limpias como electricidad, gas natural, GNL y biocombustibles. Este proceso se sustenta en la Ley de Transición Energética, actualizada en 2025, que fija metas de 45% de energía limpia para 2036 y 60% para 2050.
La estrategia incluye desarrollo de renovables, eficiencia energética, modernización tecnológica y un límite de 65% a generación fósil.
Economía circular
La economía circular es un modelo de producción y consumo que busca reducir el uso de materias primas, aprovechar al máximo los recursos disponibles y reincorporar residuos mediante reciclaje o transformación para extender su vida útil.
En México, este enfoque se materializa en el proyecto de “centro de economía circular” en Tula, Hidalgo. El plan incluye la reconversión de la termoeléctrica “Francisco Pérez Ríos” a ciclo combinado, la instalación
de una coquizadora, el saneamiento del Río Tula y el aprovechamiento de residuos orgánicos.
El desarrollo contempla un parque industrial de residuos con tecnologías de separación, gasificación y carbonización, orientado a generar fertilizantes, carbón vegetal y materiales de construcción. El objetivo es transformar una de las regiones más contaminadas del país en un modelo de desarrollo sostenible.
La transición energética en México busca fortalecer el papel de las hidroeléctricas, incrementando su generación y su aporte al sistema regional, además de aprovechar la recuperación hídrica tras sequías. Estas plantas también ayudan a reducir costos al depender de recursos naturales.
En paralelo, la CFE impulsa dos plantas termosolares en Baja California Sur, que usan radiación solar y almacenamiento térmico para generar electricidad, incluso de noche, clave ante la alta demanda local.
Estas acciones se complementan con el plan 20262030, que contempla una inversión de 5.6 billones de pesos para diversificar la matriz energética y reducir emisiones.
Se prevé que, mediante biocombustibles y electricidad renovable, el sector transporte reduzca su demanda de petróleo en cerca de 4 MMbpd (Millones de Barriles de Petróleo por Día) para 2028, equivalente a más del 7% del consumo proyectado. Si se incorporan fuentes no renovables, la reducción podría acercarse al 9%. La electricidad renovable lidera esta tendencia, seguida por los biocombustibles, que en conjunto representarán la mayor parte del petróleo evitado, según la Agencia Internacional de Energía (AIE).
Ante el alza de los precios del petróleo, países como México impulsan los biocombustibles para reducir dependencia, diversificar su matriz energética, generar empleo y disminuir emisiones de CO₂.
Estos combustibles se obtienen de biomasa, es decir, materia orgánica de origen vegetal o animal, incluyendo cultivos, residuos agrícolas y forestales, que pueden transformarse en energía útil para el transporte.
De la biomasa se obtiene energía que puede transformarse en electricidad, calor y combustibles para transporte, principalmente etanol y biodiésel, además de otras fuentes renovables como solar, eólica, hidráulica y geotérmica.
El bioetanol se produce mediante fermentación de azúcares o almidones, mientras que el biodiésel se obtiene de aceites vegetales y grasas animales. Estos biocombustibles ganan relevancia como alternativa para reducir la dependencia del petróleo, mitigar emisiones y enfrentar el encarecimiento energético.
24% de la matriz energética en México proviene de energía limpia.
El etanol se utiliza como oxigenante en gasolinas bajo regulaciones específicas. Estados Unidos y Brasil lideran su producción, a partir de maíz y caña de azúcar, respectivamente.
En México, la producción de bioetanol es aún incipiente. Su beneficio económico depende de producir y mezclar el etanol localmente, ya que reduce el costo de la gasolina; este efecto se pierde con la importación de combustibles terminados.
Conclusiones
La transición hacia energías renovables es clave para un desarrollo sostenible y también una oportunidad para fortalecer la matriz energética de México. El país cuenta con condiciones favorables para producir cultivos energéticos y participar en la creciente demanda global de biocombustibles, lo que abre oportunidades para el sector agrícola.
Además, México ha avanzado en cogeneración eléctrica con proyectos solares, eólicos, la planta nuclear de Laguna Verde y ciclos combinados con gas natural.
Los biocombustibles ganan relevancia no solo por su contribución a la reducción de emisiones, sino por el crecimiento de su demanda global, que podría aumentar cerca de 30% entre 2023 y 2028, alcanzando 200,000 millones de litros. El etanol y el diésel renovable concentrarán la mayor parte de este crecimiento.
El uso de etanol en gasolinas también mejora el rendimiento por barril de petróleo, con incrementos de hasta 6.7% según el porcentaje de mezcla, sin requerir inversión adicional.
Además, el etanol cumple una doble función como oxigenante y componente de la gasolina. Su sustitución por aditivos como el MTBE podría generar ahorros cercanos a 900 millones de dólares anuales.
Los aditivos de última generación para gasolinas con etanol mejoran el rendimiento, reducen la presión de vapor y elevan el octanaje, eliminando barreras técnicas para usar mezclas de hasta 10% en México, con beneficios en costo y calidad del combustible.
En paralelo, el transporte avanza hacia energías más limpias como gas natural, GNL, biocombustibles y electricidad, lo que reduce la dependencia de fósiles y genera beneficios ambientales. Esta transformación también abre oportunidades en mercados de emisiones, aunque implica retos logísticos para el sector.
Biocombustibles podrían reducir en más de 7% el uso de derivados de petróleo en transporte.
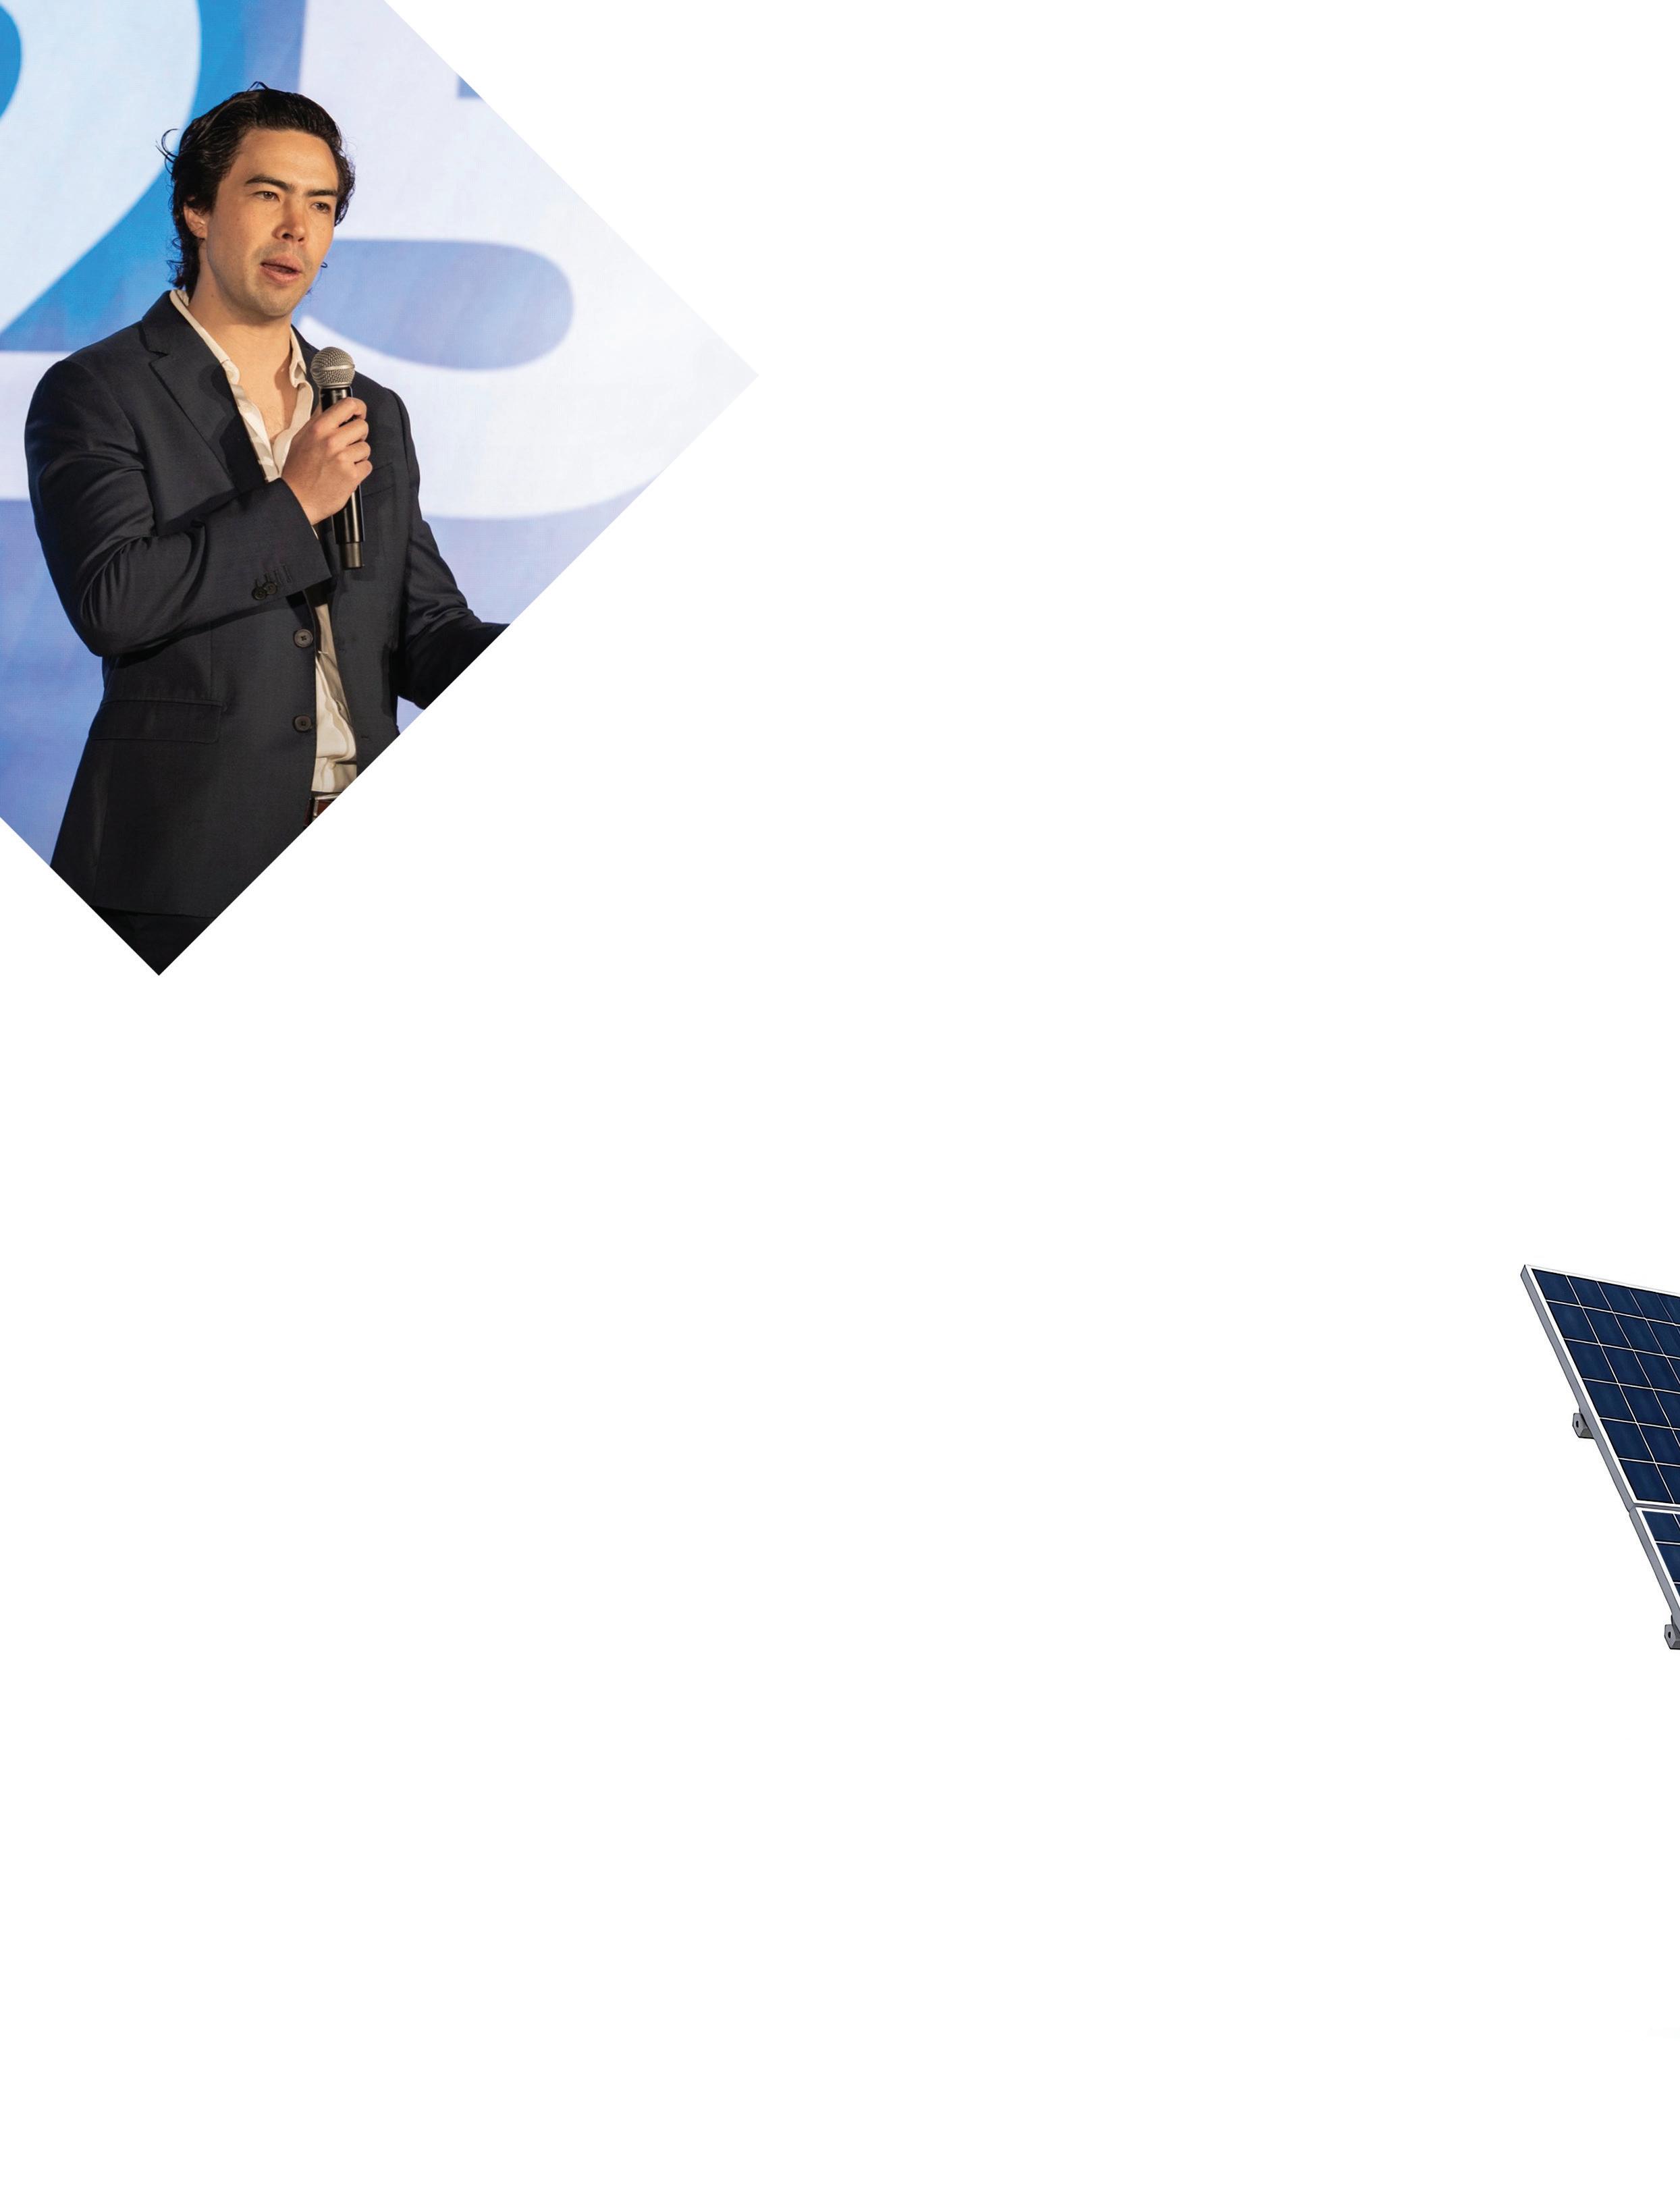
Gonzalo Gómez, gerente de desarrollo de negocios EV de Huawei.
La tecnológica fortalece su estrategia en almacenamiento
y electromovilidad ante el alza de costos eléctricos y la presión industrial del nearshoring.
Por: Marisol García Fuentes
in: @Marisol García Fuentes
Después de 25 años en el país, Huawei está entrando a una nueva etapa. La compañía, que inició en telecomunicaciones, hoy posiciona la energía como uno de sus ejes estratégicos en México.
El giro no es casual. En un entorno donde el costo de la electricidad aumenta, la demanda industrial se acelera y el nearshoring presiona la infraestructura, la energía dejó de ser un tema operativo para convertirse en una variable crítica de negocio. “Hoy la energía es parte de la estrategia de cualquier empresa”, resume Gonzalo Gómez, gerente de desarrollo de negocios EV de Huawei.
Energía inteligente: del ahorro a la estrategia Huawei ha avanzado rápido en el segmento comercial e industrial. Actualmente suma más de 300 MW instalados en México, con presencia en sectores como hotelería y manufactura.
Más de 30 hoteles ya operan con sus soluciones, en gran medida impulsados por el incremento sostenido en los costos eléctricos. En este contexto, la tecnología deja de ser una apuesta ambiental para convertirse en una decisión financiera.
El modelo que impulsa la compañía combina generación fotovoltaica, inversores inteligentes y almacenamiento de energía. La lógica es simple: producir energía más barata durante el día, almacenarla y utilizarla en los momentos de mayor costo.
El impacto es tangible. “Con el uso de baterías en horarios punta, se pueden lograr ahorros cercanos al 30%”, explica Gómez.
A esto se suma una capa digital que permite gestionar el sistema en tiempo real, optimizando consumo, eficiencia y seguridad energética.
Electromovilidad: crecer con infraestructura
El segundo frente es la movilidad eléctrica, donde la empresa avanza tanto en carga para vehículos ligeros como en soluciones para transporte pesado.
La compañía ya supera los 100 puntos de recarga en el país, con presencia en regiones clave como Ciudad de México, el norte, el bajío y la península de Yucatán.
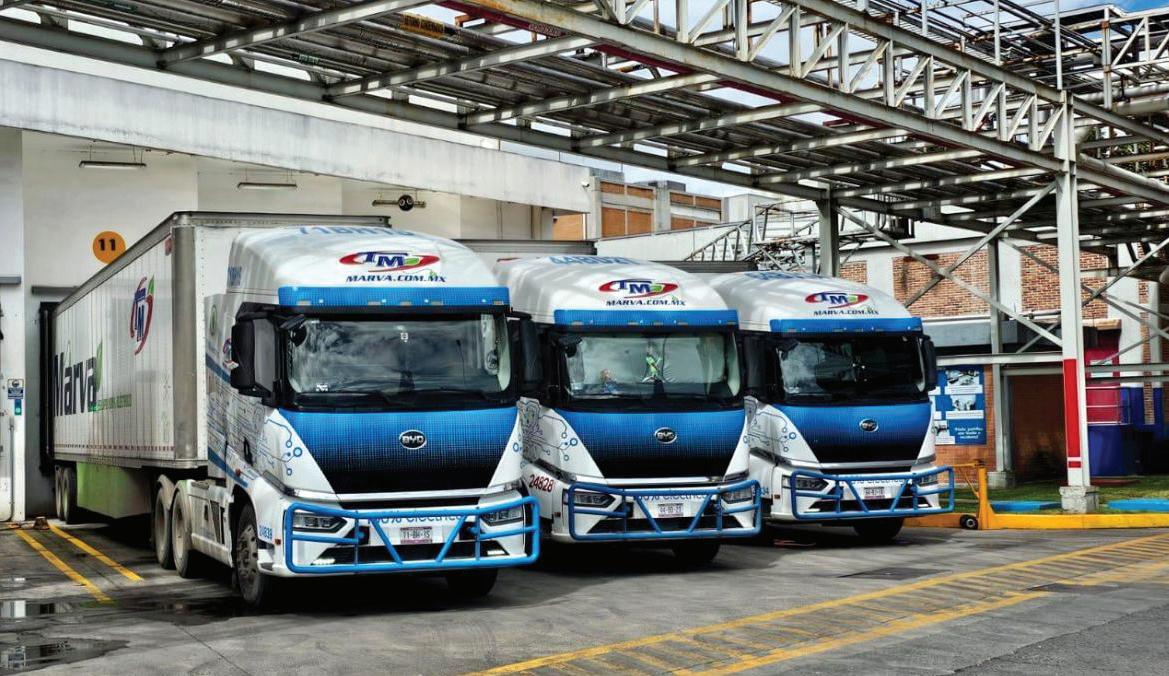
Uno de los desarrollos más relevantes está en flotas de camiones eléctricos, donde la electrificación del transporte logístico comienza a escalar. Uno de sus so -
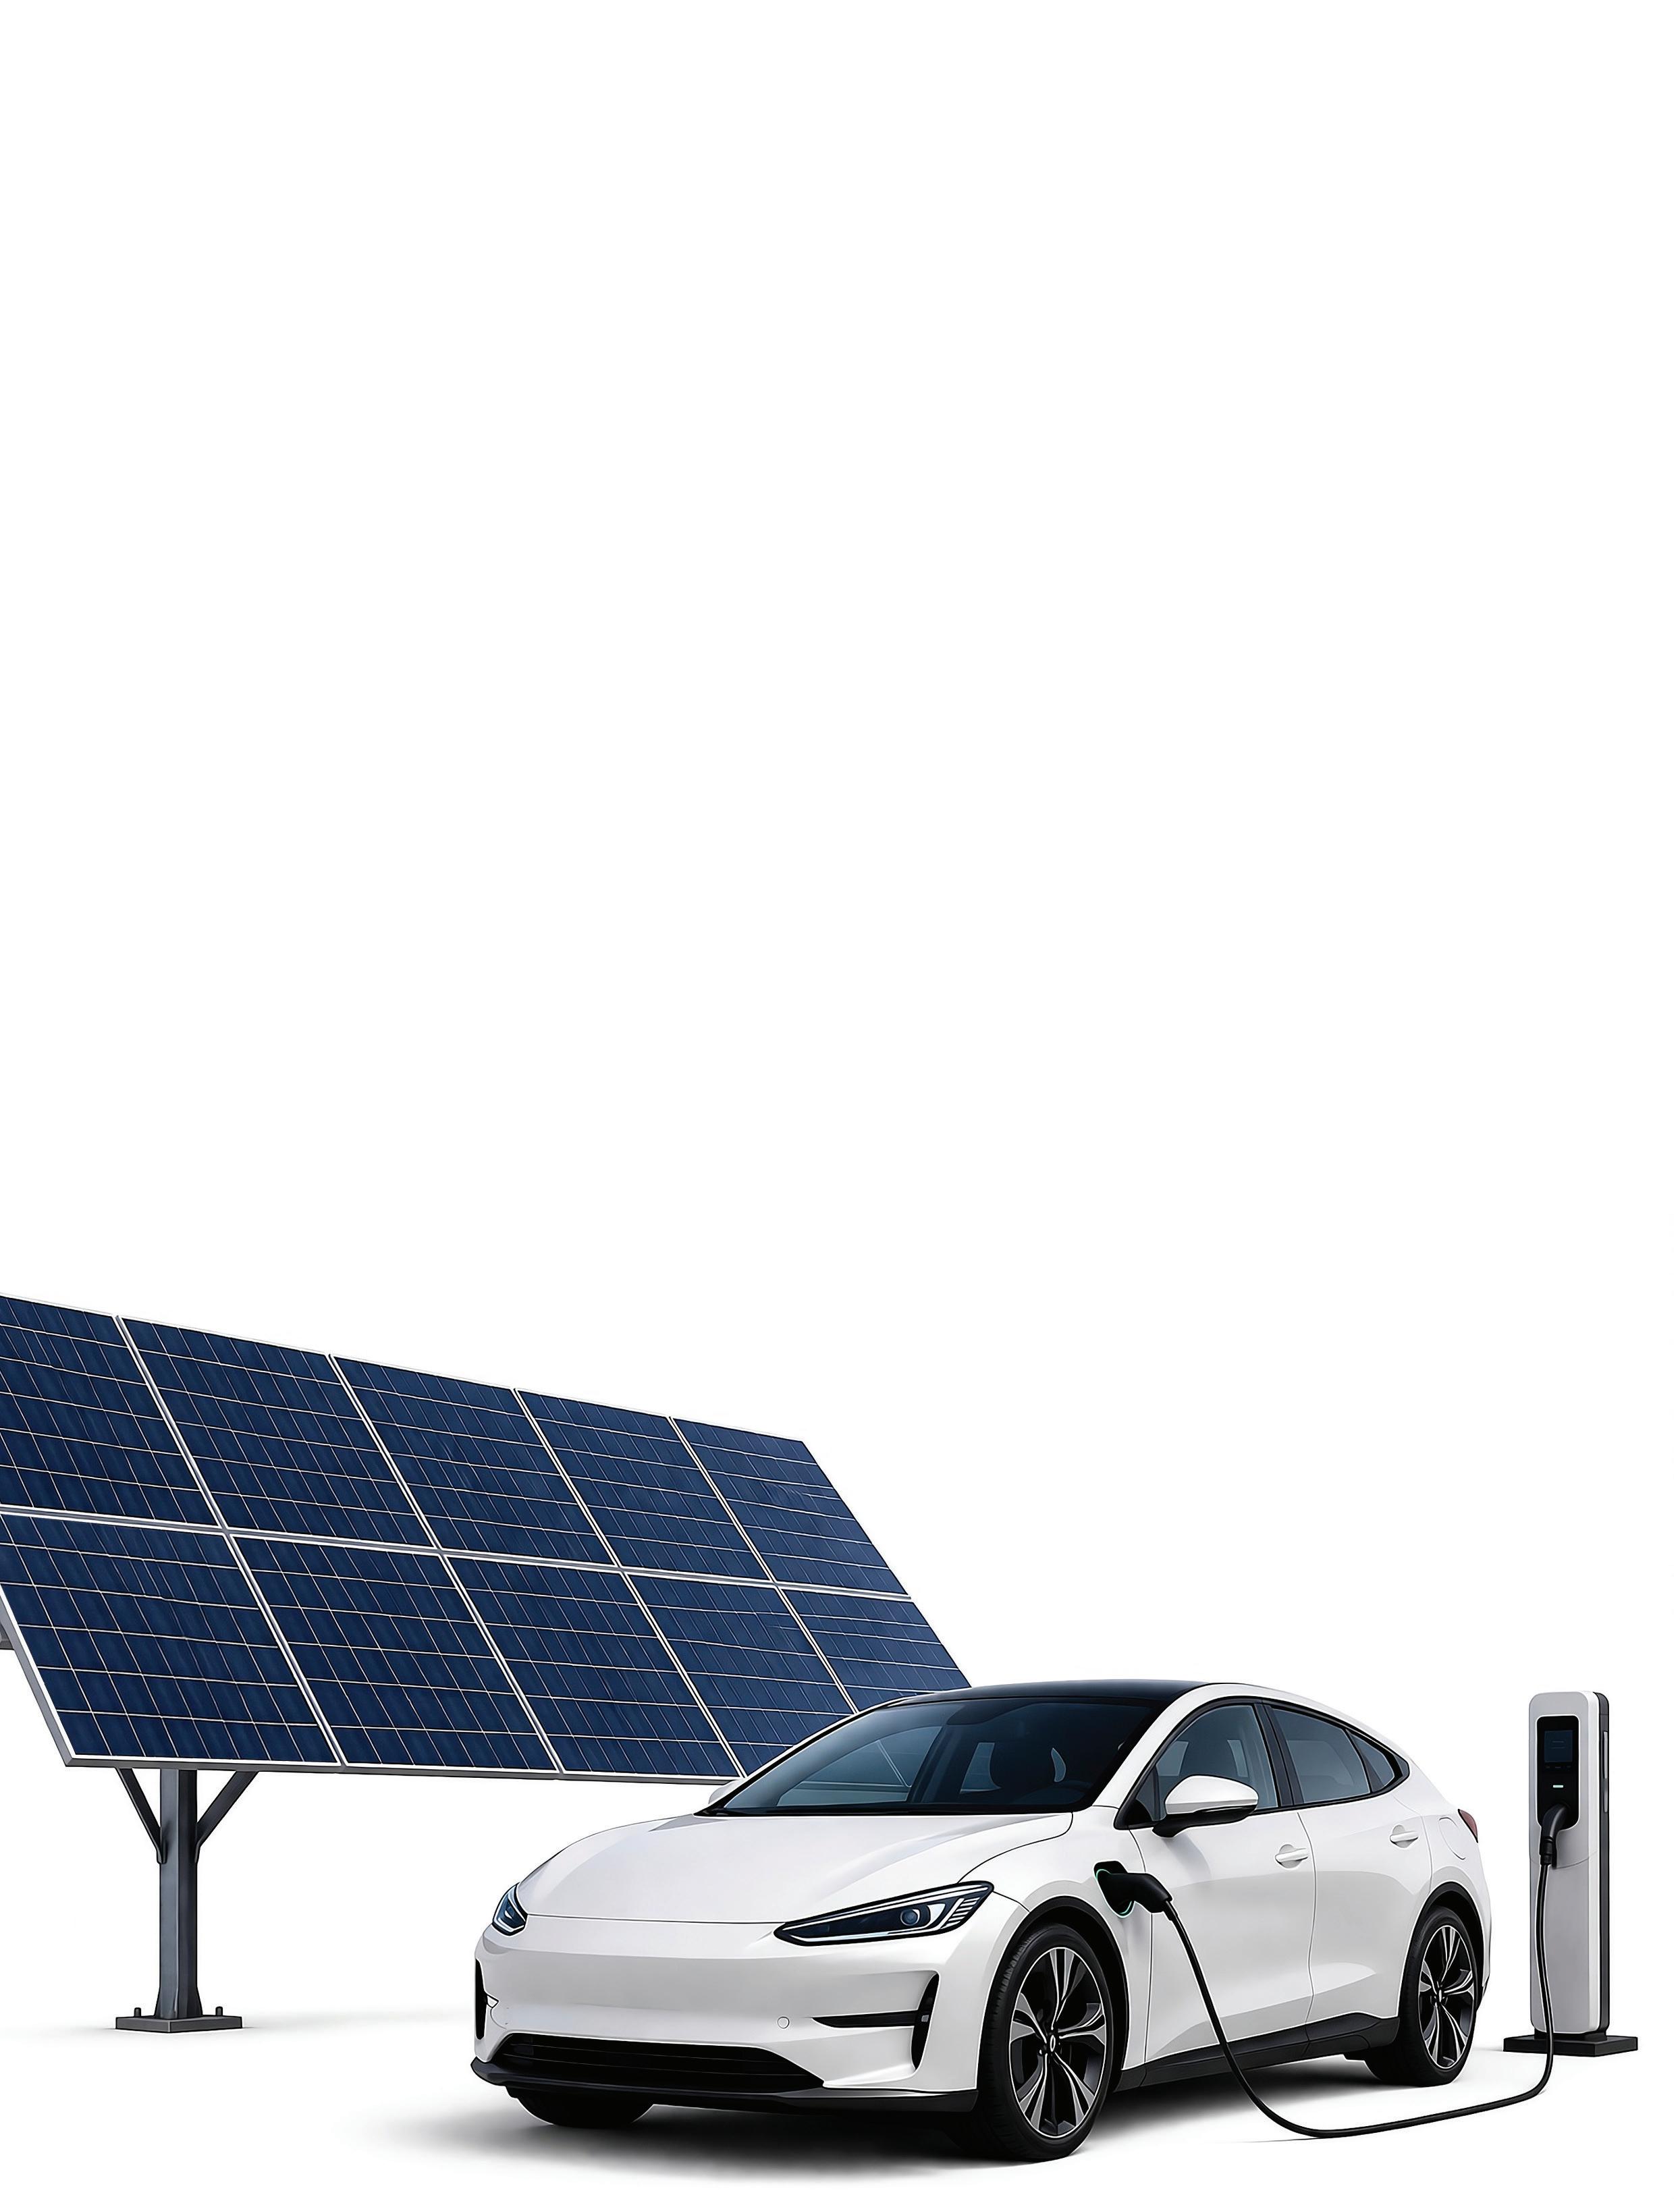
cios estratégicos es Transportes Marva, la flota más grande de transportes pesados a nivel continente.
Sin embargo, el crecimiento enfrenta un reto estructural: la infraestructura. “El desafío es contar con suficiente capacidad eléctrica y puntos de carga para los distintos usuarios”, reconoce el directivo.
Ante ello, la estrategia apunta a soluciones integradas que combinan generación y almacenamiento, reduciendo la dependencia de la red y facilitando el despliegue de estaciones.
Además, el incentivo económico empieza a jugar a favor: para conductores por aplicación, el uso de vehículos eléctricos puede reducir costos operativos hasta en 60%, lo que acelera su adopción.
Nearshoring y el nuevo mapa energético
La relocalización de cadenas productivas está cambiando las reglas del juego. Hoy, la disponibilidad de energía es tan relevante como la ubicación o la logística para cualquier inversión industrial.
Parques industriales, desarrollos manufactureros y nuevos proyectos enfrentan un mismo reto: asegurar suministro energético suficiente, estable y competitivo.
Hasta 30%
de ahorros al usar las baterías en horas pico
En este escenario, la firma identifica una oportunidad clara para escalar sus soluciones, particularmente en entornos donde la red eléctrica enfrenta límites.
México, asegura Gómez, tiene condiciones para convertirse en un referente en transición energética, impulsado por tres factores: la disponibilidad tecnológica, la presión de costos y una demanda creciente de soluciones eficientes.
Duplicar la apuesta: el plan inmediato
La hoja de ruta es clara. Para este año, Huawei busca duplicar su capacidad instalada en el país –de 300 MW a 600 MW– y acelerar el despliegue de infraestructura de recarga.
El crecimiento no será en solitario. La compañía apuesta por fortalecer su ecosistema de socios –desarrolladores, distribuidores e integradores– para escalar más rápido y con mayor capilaridad.
La estrategia combina inversión, transferencia de conocimiento y desarrollo de capacidades locales.
La apuesta de Huawei va más allá de vender tecnología. Se inserta en una transformación más amplia, donde energía, digitalización y movilidad comienzan a converger.
Aunque la energía solar sigue siendo viable, el aumento de costos alarga los periodos de recuperación y obliga a ajustar modelos de inversión.
Por: Adrián Arias
@Adri_Telecom
El avance de la energía solar y la transición energética en México enfrentan un nuevo obstáculo: el encarecimiento de hasta 20% de los paneles fotovoltaicos, derivado de tensiones geopolíticas y comerciales a nivel global. La guerra en Medio Oriente y la disputa comercial entre Estados Unidos y China presionan los costos de insumos clave como el aluminio y otros metales, impactando directamente a la industria.
“Estamos viendo incrementos significativos en el costo de los paneles solares, algo que no se había registrado en los últimos 10 años”, explica Juan Leoncio Hernández, director general de Integra Sun Power, y miembro del Consejo de Profesionales de Energía Fotovoltaica.
El ajuste rompe con una tendencia de más de una década en la que los costos de la tecnología fotovoltaica venían a la baja,
impulsando su adopción tanto en el sector residencial como industrial. En México, este comportamiento fue clave para el crecimiento de la generación distribuida, segmento que ha mantenido un dinamismo sostenido desde la reforma energética de 2013.
Datos de la Comisión Nacional de Energía (CNE) indican que la capacidad instalada de generación distribuida en México alcanza 4,759 MW, con 558,000 contratos interconectados al cierre del primer trimestre de 2025, principalmente en techos industriales, comercios y viviendas.
Este crecimiento ha sido impulsado por la caída sostenida de costos y la búsqueda de ahorros energéticos por parte de los usuarios. Desde 2017, la inversión acumulada en energía solar distribuida suma 11,400 millones de dólares.
No obstante, el entorno global comienza a modificar esta trayectoria. Leoncio Hernández señala que, además de los conflictos geopolíticos, la eliminación de subsidios en China, principal fabricante mundial, ha incrementado la presión sobre los precios. “Se conjuntan factores como aranceles, guerra comercial, logística y costos de metales, que impactan directamente en la industria”.
El panorama podría agravarse si las tensiones persisten. Estimaciones del Consejo de Profesionales de Energía Fotovoltaica advierten que el encarecimiento podría alcanzar hasta 40%, lo que representaría el mayor incremento desde la masificación de esta tecnología.
11,400
millones de dólares de inversión acumulada en energía solar distribuida desde 2017.
“Podríamos ver aumentos sin precedentes si la situación se mantiene. Sería un impacto relevante para el sector”, dice Hernández.
Retornos de inversión
Aun con el encarecimiento, la energía solar mantiene su competitividad, aunque con ajustes en los tiempos de retorno. “Antes hablábamos de 2.5 a 3 años; ahora los periodos se ubican a partir de 3.5 años. Sigue siendo viable, pero cambia la ecuación”, explica el directivo.
En México, el segmento más dinámico es la generación distribuida, especialmente en comercio e industria. La reciente reforma energética amplió el límite de capacidad para autoconsumo hasta 20 MW, abriendo la puerta a proyectos de mayor escala y a
empresas que antes enfrentaban restricciones técnicas.
Este cambio permite integrar soluciones más robustas. “Hoy puedes desarrollar proyectos más grandes y, si los combinas con almacenamiento, el potencial se multiplica”, dice el entrevistado. Sectores como el automotriz, metalmecánico, plástico y textil ya avanzan en esta ruta, con el objetivo de reducir costos y asegurar suministro frente a un sistema eléctrico cuya expansión no acompaña el ritmo de la demanda. “El consumo crece más rápido que la infraestructura, lo que obliga a buscar alternativas como renovables, almacenamiento y respaldo”, apunta.
El alza en los paneles llega en un momento clave para el país. Aunque no detiene la adopción, sí podría moderar el ritmo de crecimiento que la energía solar había sostenido en los últimos años.
Para Hernández, el reto será adaptarse a un nuevo entorno donde el financiamiento y los modelos de negocio jugarán un papel más relevante. “Hoy existen esquemas que permiten a las empresas invertir sin hacer grandes desembolsos iniciales. Eso será clave para mantener el crecimiento”, concluye.
Los paneles solares suben hasta 20%, con riesgo de alcanzar incrementos de hasta 40% si persisten las tensiones globales.
■ Técnica para extraer gas natural de lutitas (rocas no permeables).
■ El hidrocarburo permanece atrapado en la roca madre.
■ Inyección de agua, arena y químicos a alta presión.
■ Se fractura la roca y se libera el shale gas.
■ Requiere mayor intervención que el gas convencional.
■ México cuenta con 141,494 MMMpc en recursos no convencionales
■ México importa 75% del gas que consume
■ 80% proviene de Texas (alta dependencia externa)
■ Es clave para:
– Generación eléctrica
– Industria
■ Principales regiones:
– Cuenca de Burgos
– Tampico-Misantla
– Golfo de México
Plataforma de perforación Contenedores de gas
Aguas residuales
Se inyectan agua, arena y productos químicos en el pozo
■ Aprovecha recursos nacionales no explotados.
■ Reduce dependencia energética.
■ Impulsa desarrollo industrial y regional.
■ Uso de agua no potable o reciclada (hasta 80%).
■ Sistemas cerrados para manejo de residuos.
■ Monitoreo continuo de acuíferos.
■ Mejores materiales en pozos (cementación y tuberías).
y químicos
El país tiene recursos, pero depende del exterior: 75% del gas que consume es importado.
■ Posible contaminación de mantos freáticos.
■ Alto consumo de agua.
■ Emisiones y manejo de químicos.
■ Riesgo de sismicidad inducida.
El fracking se posiciona como una alternativa para fortalecer la soberanía energética, pero su desarrollo exige equilibrio entre seguridad de suministro y gestión ambiental.
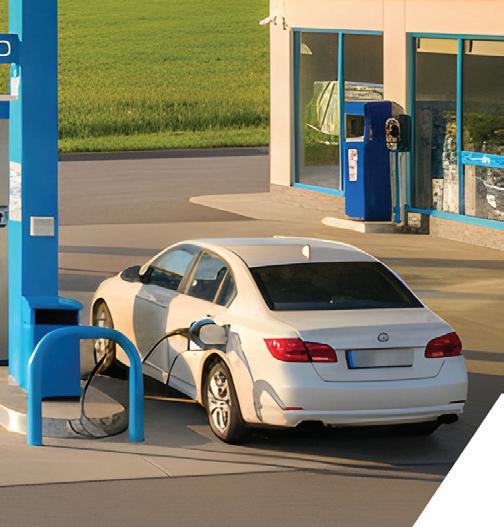
El gas natural vehicular avanza en México por su menor costo y fácil conversión. Aún enfrenta límites por infraestructura y regulación.
Por: Adrián Arias
@Adri_Telecom
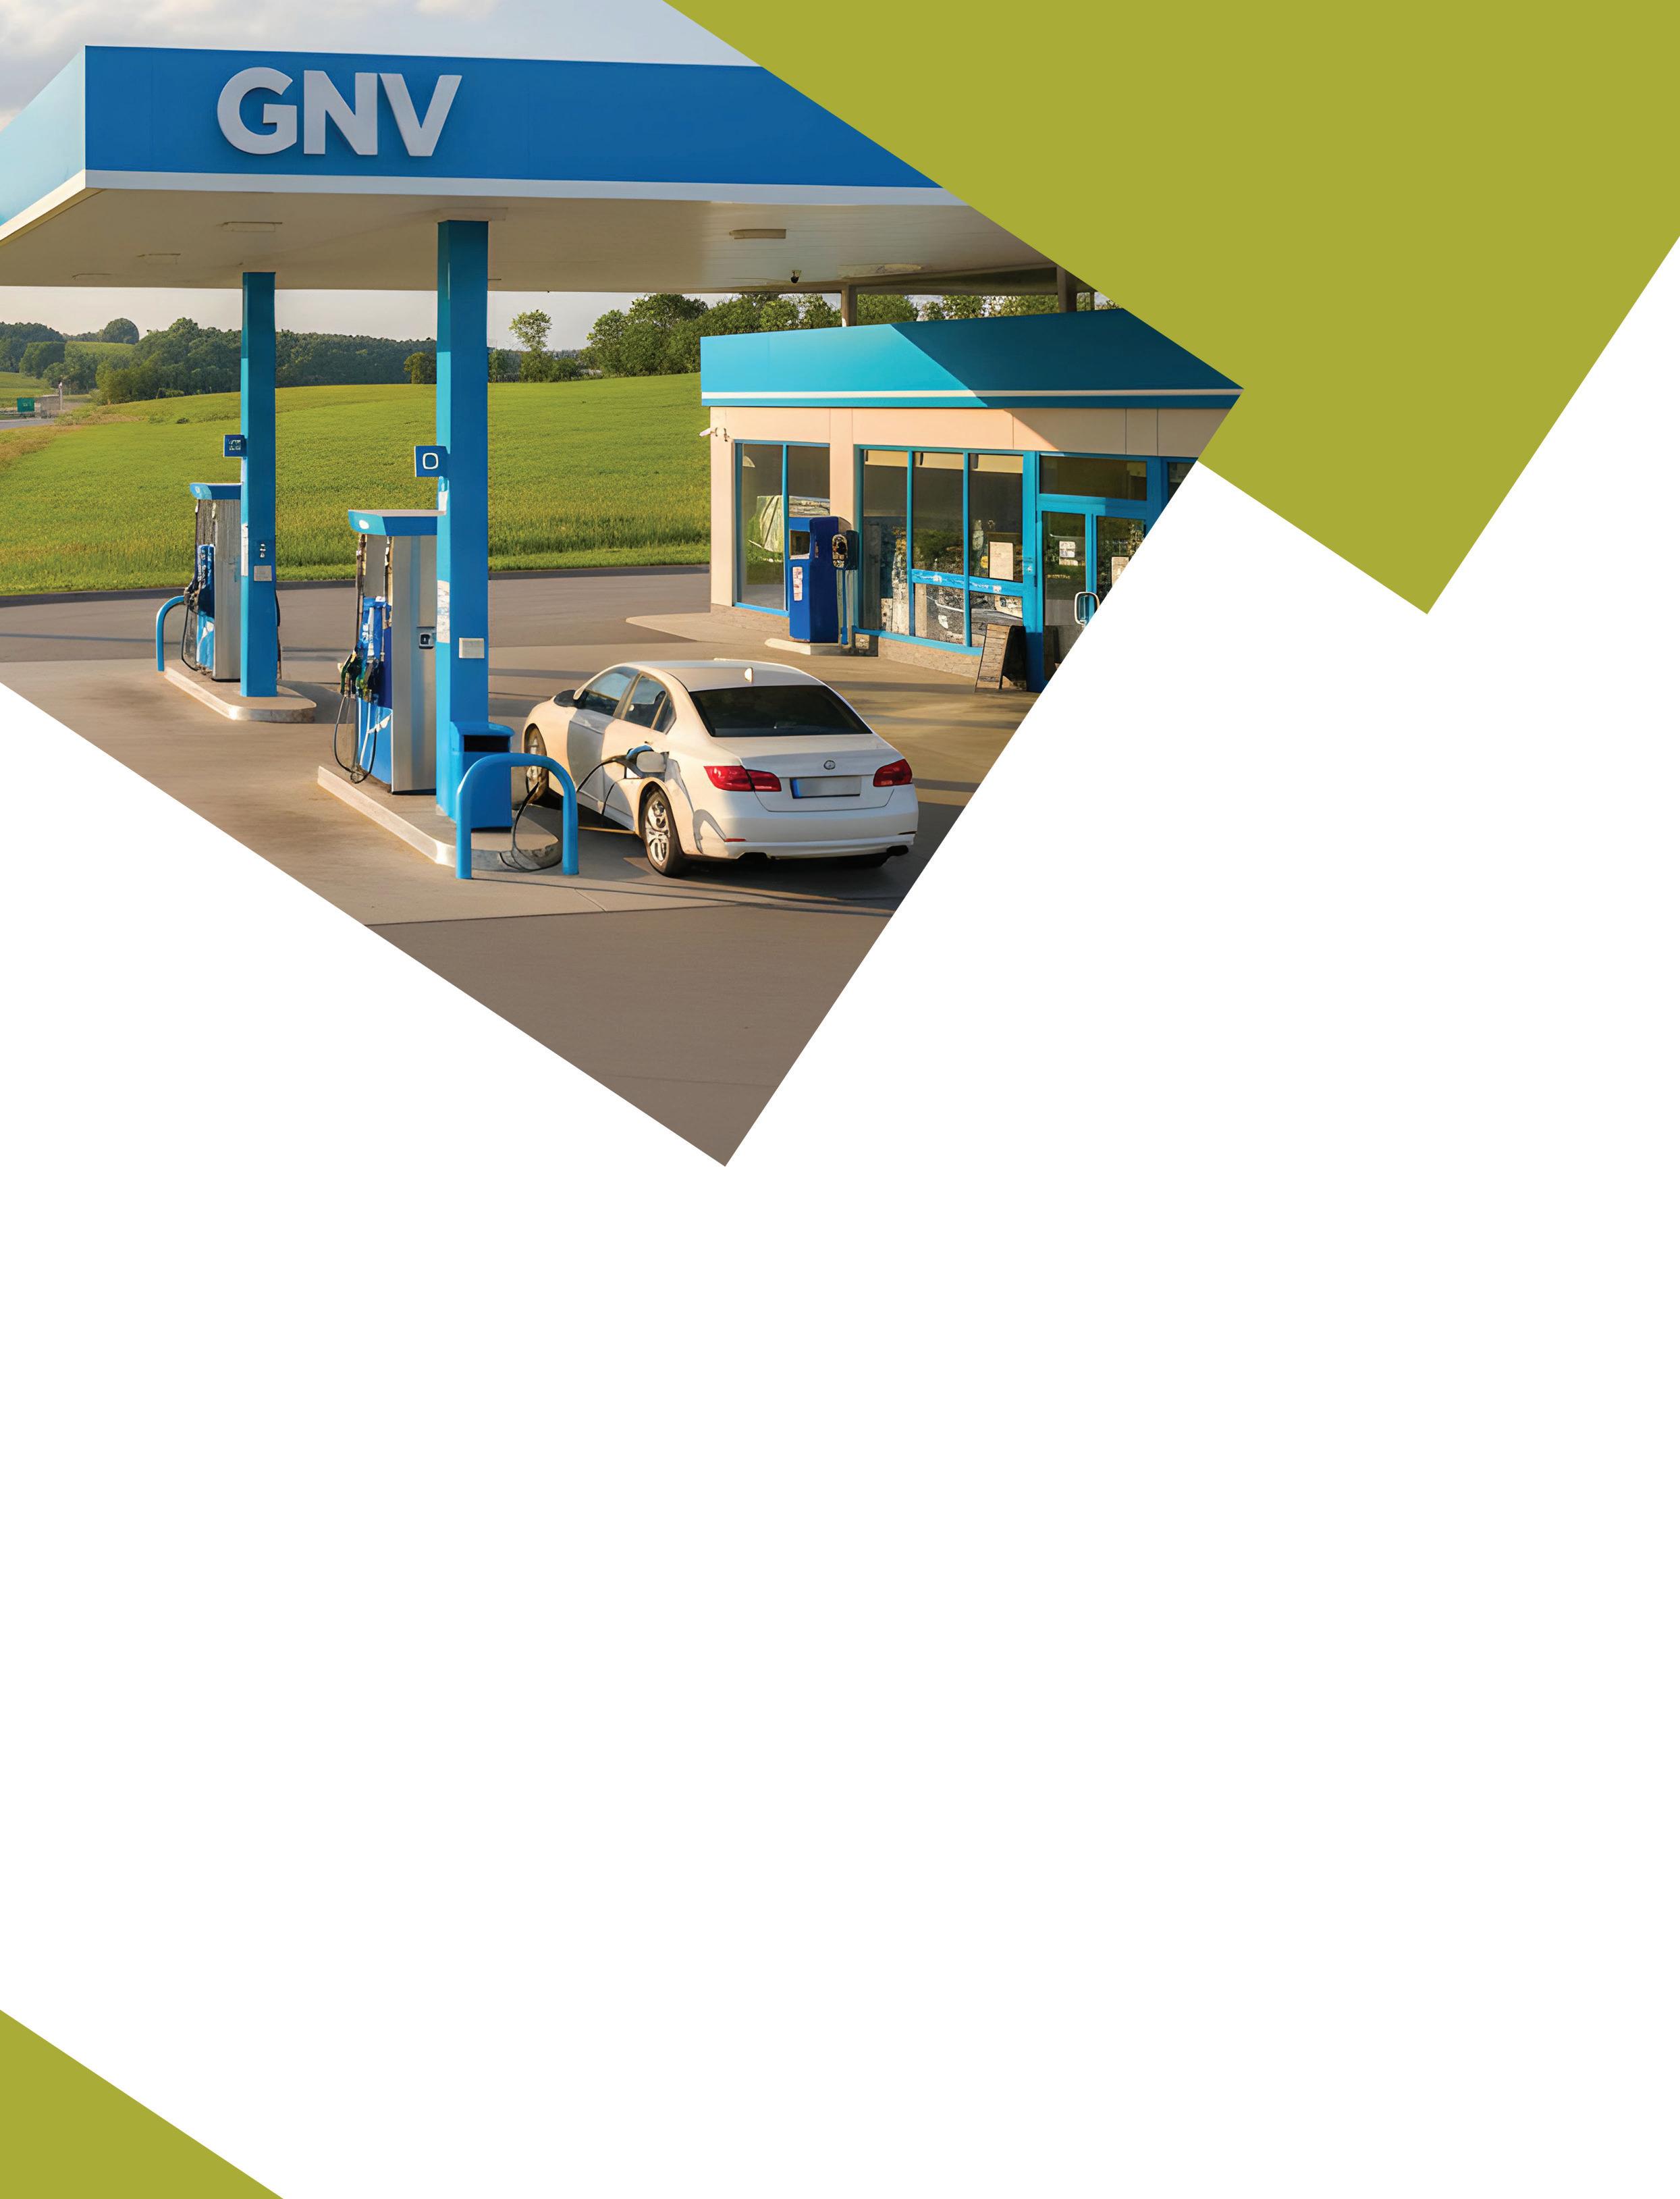
Convertir un sedán a gas natural cuesta cerca de 30,000 pesos y reduce el gasto en combustible casi a la mitad: el litro equivalente ronda 13 pesos, frente a 24 de la gasolina. Este diferencial, más allá del discurso ambiental, perfila al gas natural vehicular (GNV) como una opción viable de transición al alcance de los usuarios, según Enco GNV.
“Lo consideramos un combustible puente mientras avanzan tecnologías de cero emisiones”, señala René Pérez, subdirector General de la compañía. Su principal atractivo es el ahorro, cercano a 50%, especialmente para taxis, flotillas y transporte público.
Con más de 20 años en México, la empresa opera 28 estaciones de GNV en ciudades clave como Ciudad de México, Monterrey, Guadalajara, Puebla y Tijuana. Actualmente, atiende a 17,000 clientes y tiene alta presencia en transporte público, especialmente en Monterrey, donde cubre cerca del 60% de la demanda.
Una tecnología accesible
A diferencia de otras alternativas energéticas, el GNV no requiere sustituir completamente el vehículo. En el caso de automóviles a gasolina, la conversión es relativamente sencilla y de bajo costo. “Es una adaptación poco invasiva. Solo intervenimos la cámara de admisión para integrar el sistema de gas con el de gasolina”, explica Pérez.
El proceso consiste en instalar un sistema adicional que permite operar con gas y gasolina. El tanque se coloca en la cajuela sin eliminar el sistema original, lo que da flexibilidad. La conversión cuesta cerca de 30,000 pesos, aunque puede financiarse vía comodato. La instalación toma, en promedio, un día. El mercado se concentra en sedanes de uso intensivo, como taxis y plataformas, donde modelos como Aveo o Tsuru han sido los más adaptados.
Un mercado aún incipiente
Pese a sus ventajas, la penetración del gas natural vehicular sigue siendo limitada. En el país circulan cerca de 60,000 unidades que utilizan este combustible, lo que re-
13 pesos vs 24 pesos por litro equivalente, casi 50% de ahorro en combustible
presenta apenas el 1% del parque vehicular. De ese total, menos de 3,500 son vehículos fabricados originalmente para operar con gas natural.
La baja adopción responde a varios factores, como el desconocimiento. “Hay mucha confusión, incluso se mezcla o se le relaciona con el gas LP”, señala Pérez. El segundo es la infraestructura, pues actualmente existen cerca de 143 estaciones de GNV en todo el país, una cifra aún insuficiente para garantizar cobertura nacional. El tercero es regulatorio, con procesos que pueden retrasar la apertura de nuevas estaciones por varios años.
Aun así, el sector comienza a mostrar señales de dinamismo, particularmente en el segmento de unidades nacidas a gas, donde participan armadoras internacionales y proyectos de transporte público.
30,000 pesos cuesta convertir un auto a GNV.
El atractivo del GNV no se limita al ahorro. También ofrece beneficios ambientales relevantes. Aunque se trata de un combustible fósil, su composición, principalmente metano, permite reducir emisiones contaminantes en comparación con gasolina y diésel, al no generar óxidos de azufre y emitir menos monóxido de carbono.
Para Enco, el futuro inmediato pasa por expandir la infraestructura y consolidar corredores logísticos. La meta es conectar rutas clave del país con estaciones separadas por distancias de hasta 600 kilómetros, facilitando el uso del GNV en transporte de larga distancia.
En paralelo, la empresa impulsa modelos de negocio que reduzcan barreras de entrada, desde financiamiento hasta estaciones móviles que permiten abastecer flotas sin necesidad de conexión directa a ductos.
Para René Pérez, el gas natural vehicular emerge como una solución intermedia en el camino hacia la transición energética. Una alternativa que ya circula en las calles y que, de escalar, podría acelerar el uso de combustibles más amables para el medio ambiente.
México tiene potencial en energías derivadas de biomasa, pero enfrenta retos en costos, regulación y materia prima.
Marisol García Fuentes
in: @Marisol García Fuentes
La presión global por reducir emisiones, particularmente en sectores difíciles de descarbonizar como el transporte y la aviación, coloca a los biocombustibles en el centro de la agenda energética. México cuenta con recursos, conocimiento técnico y un marco legal incipiente, pero aún no logra escalar una industria competitiva frente a los combustibles fósiles.
Durante el webinar Retos y oportunidades de los biocombustibles en México, organizado por la Asociación Mexicana de Hidrógeno y Transformación Energética y Mitsubishi Corporation, el Dr. Jorge Arturo Aburto, de la Facultad de Química de la UNAM, subrayó que la transición energética implica generar más desarrollo con menor impacto ambiental.
El país mantiene una economía intensiva en carbono, alta dependencia de importaciones energéticas y un sector transporte con fuerte peso en las emisiones. En este contexto, los biocombustibles ofrecen una alternativa viable por su menor huella de carbono y su compatibilidad con la infraestructura existente.
Lo que frena el desarrollo
El principal obstáculo es estructural: la cadena de valor sigue fragmentada, lo
que limita la viabilidad financiera de los proyectos. Aunque existen avances regulatorios que permiten la mezcla con petrolíferos, el sector aún carece de integración productiva.
A esto se suma la estacionalidad de materias primas como la caña de azúcar, lo que obliga a diseñar esquemas que combinen residuos agrícolas, subproductos agroindustriales y sargazo para asegurar operación continua.
El factor económico también pesa. La estructura de costos, donde la materia prima representa hasta 70%, mantiene a los biocombustibles por encima de los fósiles, haciendo indispensables incentivos fiscales y mecanismos de apoyo.
En este sentido, Aburto fue claro: se requiere certidumbre para atraer capital. “Que haya inversionistas, que vean que esto tiene sentido y que cuentan con la seguridad económica y legislativa para poner ese dinero”.
El caso del sargazo ilustra el potencial. Hoteleros en Cancún destinan cerca de 150 millones de
dólares anuales a su recolección y disposición. La apuesta es convertir ese gasto en inversión productiva mediante su valorización energética.
Recursos y mercado
México dispone de una base relevante de biomasa: caña de azúcar, sorgo, aceites vegetales, residuos agrícolas y forestales, así como sargazo en el Caribe.
Se estima que esta disponibilidad permitiría producir entre 3.5 y 7 millones de barriles anuales de biocombustibles, equivalentes a entre 10% y 20% de la demanda actual. No obstante, el reto sigue siendo asegurar el suministro suficiente para escalar producción.
SAF: la oportunidad inmediata
El combustible sostenible de aviación (SAF) concentra el mayor dinamismo del sector. Aunque la avia -
70%
del costo de los biocombustibles proviene de la materia prima, lo que mantiene su precio por encima de los combustibles fósiles.
ción representa cerca del 1% de las emisiones, enfrenta una presión creciente para reducirlas.
En México ya se avanza en esta ruta. En coordinación con la Agencia Federal de Aviación Civil (AFAC) y Aeropuertos y Servicios Auxiliares (ASA), se desarrolla un proyecto piloto para producir SAF. Entre los planes destaca una biorrefinería en Veracruz, con una inversión estimada de 3.4 millones de dólares, donde los ingenios azucareros aportarían el etanol requerido.
En términos de costos, el SAF podría alcanzar un precio mínimo cercano a un dólar por litro en escalas industriales, mientras que el diésel verde se ubicaría alrededor de 0.8 dólares por litro.
Tecnologías en juego
El hidrotratamiento de aceites y grasas (HEFA) es hoy la ruta más viable en el corto plazo por su menor complejidad y costos, además de aprovechar capacidades existentes en refinación.
Otras opciones, como alcohol-to-jet y gasificación Fischer-Tropsch, permiten valorizar residuos y biomasa no alimentaria, aunque con mayor complejidad operativa. También se exploran alternativas como microalgas, macroalgas y residuos urbanos. En el caso del sargazo, el reto está en su recolección en altamar y su acondicionamiento para su conversión en combustibles.
El desarrollo de biocombustibles es, en esencia, una decisión de política pública y de mercado. Implica atraer inversión, detonar desarrollo regional y reducir la dependencia energética.
El alza en combustibles impulsa la electromovilidad en ALC, donde los vehículos eléctricos ya generan ahorros millonarios y fortalecen la resiliencia energética regional.
Por: Miroslava Callejas @miroslavacs
LAhorro energético que ya es tangible Esta cantidad equivale a evitar un gasto diario de 2.7 mdd en combustibles fósiles a los precios actuales. Antes de la guerra, el ahorro total regional se estimaba en apenas 457 mdd anuales.
El documento señala que, con los precios vigentes de electricidad y combustibles, la carga de un automóvil eléctrico liviano cuesta 0.15 dólares/kWh, lo que pera crisis en Asia Occidental ha provocado un fuerte incremento en los precios de los hidrocarburos. El diésel, que antes del conflicto bélico costaba 0.78 dólares por litro, hoy alcanza 1.30 dólares; la gasolina pasó de 0.77 a 1.29 dólares por litro.
Este encarecimiento golpea con mayor fuerza a los países dependientes de la importación de combustibles. En contraste, América Latina y el Caribe (ALC) ha encontrado en la energía eléctrica un blindaje financiero frente a la volatilidad.
De acuerdo con el informe Aumento de precio de combustibles: impacto en la electromovilidad en ALC, elaborado por la Organización Latinoamericana y Caribeña de Energía (OLACDE), el parque vehicular eléctrico regional, con aproximadamente 400,000 autos ligeros y unos 8,000 autobuses, genera un ahorro directo de 1,000 millones de dólares (mdd) al año.
Para este análisis de sensibilidad, el organismo consideró una variación porcentual del precio del diésel y la gasolina en el rango -50% a +50% respecto a los precios promedios ponderados actuales en ALC.
1,000
mdd anuales ahorra la electromovilidad en ALC frente a combustibles fósiles.
mite ahorros de hasta un 81% por kilómetro recorrido. En términos monetarios, cada vehículo eléctrico ligero ahorra 2,018 dólares anuales frente a uno de gasolina. Si los combustibles aumentaran un 50%, el ahorro escalaría a 3,308 dólares, un 64% más.
Electricidad gana frente a combustibles
Para los autobuses, el precio actual de la electricidad se ubica en 0.13 dólares/kWh, mientras que un bus diésel consume 35 litros por cada 100 km, uno eléctrico requiere 150 kWh para la misma distancia. Al precio actual, un bus eléctrico podría ahorra 26,000 dólares anuales frente a uno diésel; si los combustibles suben un 50%, el ahorro alcanzaría 48,750 dólares.
El alza del 40% en los combustibles ya ha incrementado el ahorro energético regional en más de 500 mdd, lo que representa un salto del 122% en beneficios económicos derivados del uso de tecnologías limpias.
El informe concluye que el porcentaje de ahorro por kilómetro no es lineal y tiende a estabilizarse en valores máximos. Estos límites máximos de ahorro se sitúan
Hasta 81% de ahorro por km en autos eléctricos frente a gasolina en la región.
ligeramente por encima del 70% para los buses eléctricos y cerca del 85% para los automóviles particulares.
Rentabilidad que impulsa adopción
El organismo remarcó que la inversión en vehículos eléctricos se ha vuelto mucho más rentable, triplicando el ahorro en buses y duplicándolo en autos livianos ante las alzas actuales. Esta coyuntura no solo mejora la economía de los usuarios, sino que incrementa la resiliencia energética de los países de ALC, especialmente aquellos con matrices eléctricas predominantemente renovables.
Según datos de la Asociación Latinoamericana de Distribuidores de Automotores (ALADDA), durante el primer bimestre de 2026, los vehículos electrificados (híbridos y eléctricos) representaron el 14.5% de las ventas totales en la región. Este crecimiento fue liderado por Uruguay, con una participación del 42.7%, seguido de Colombia, con 36%. En México, los vehículos electrificados obtuvieron una participación en el mercado del 10.9%, con un total de 27, 840 unidades.
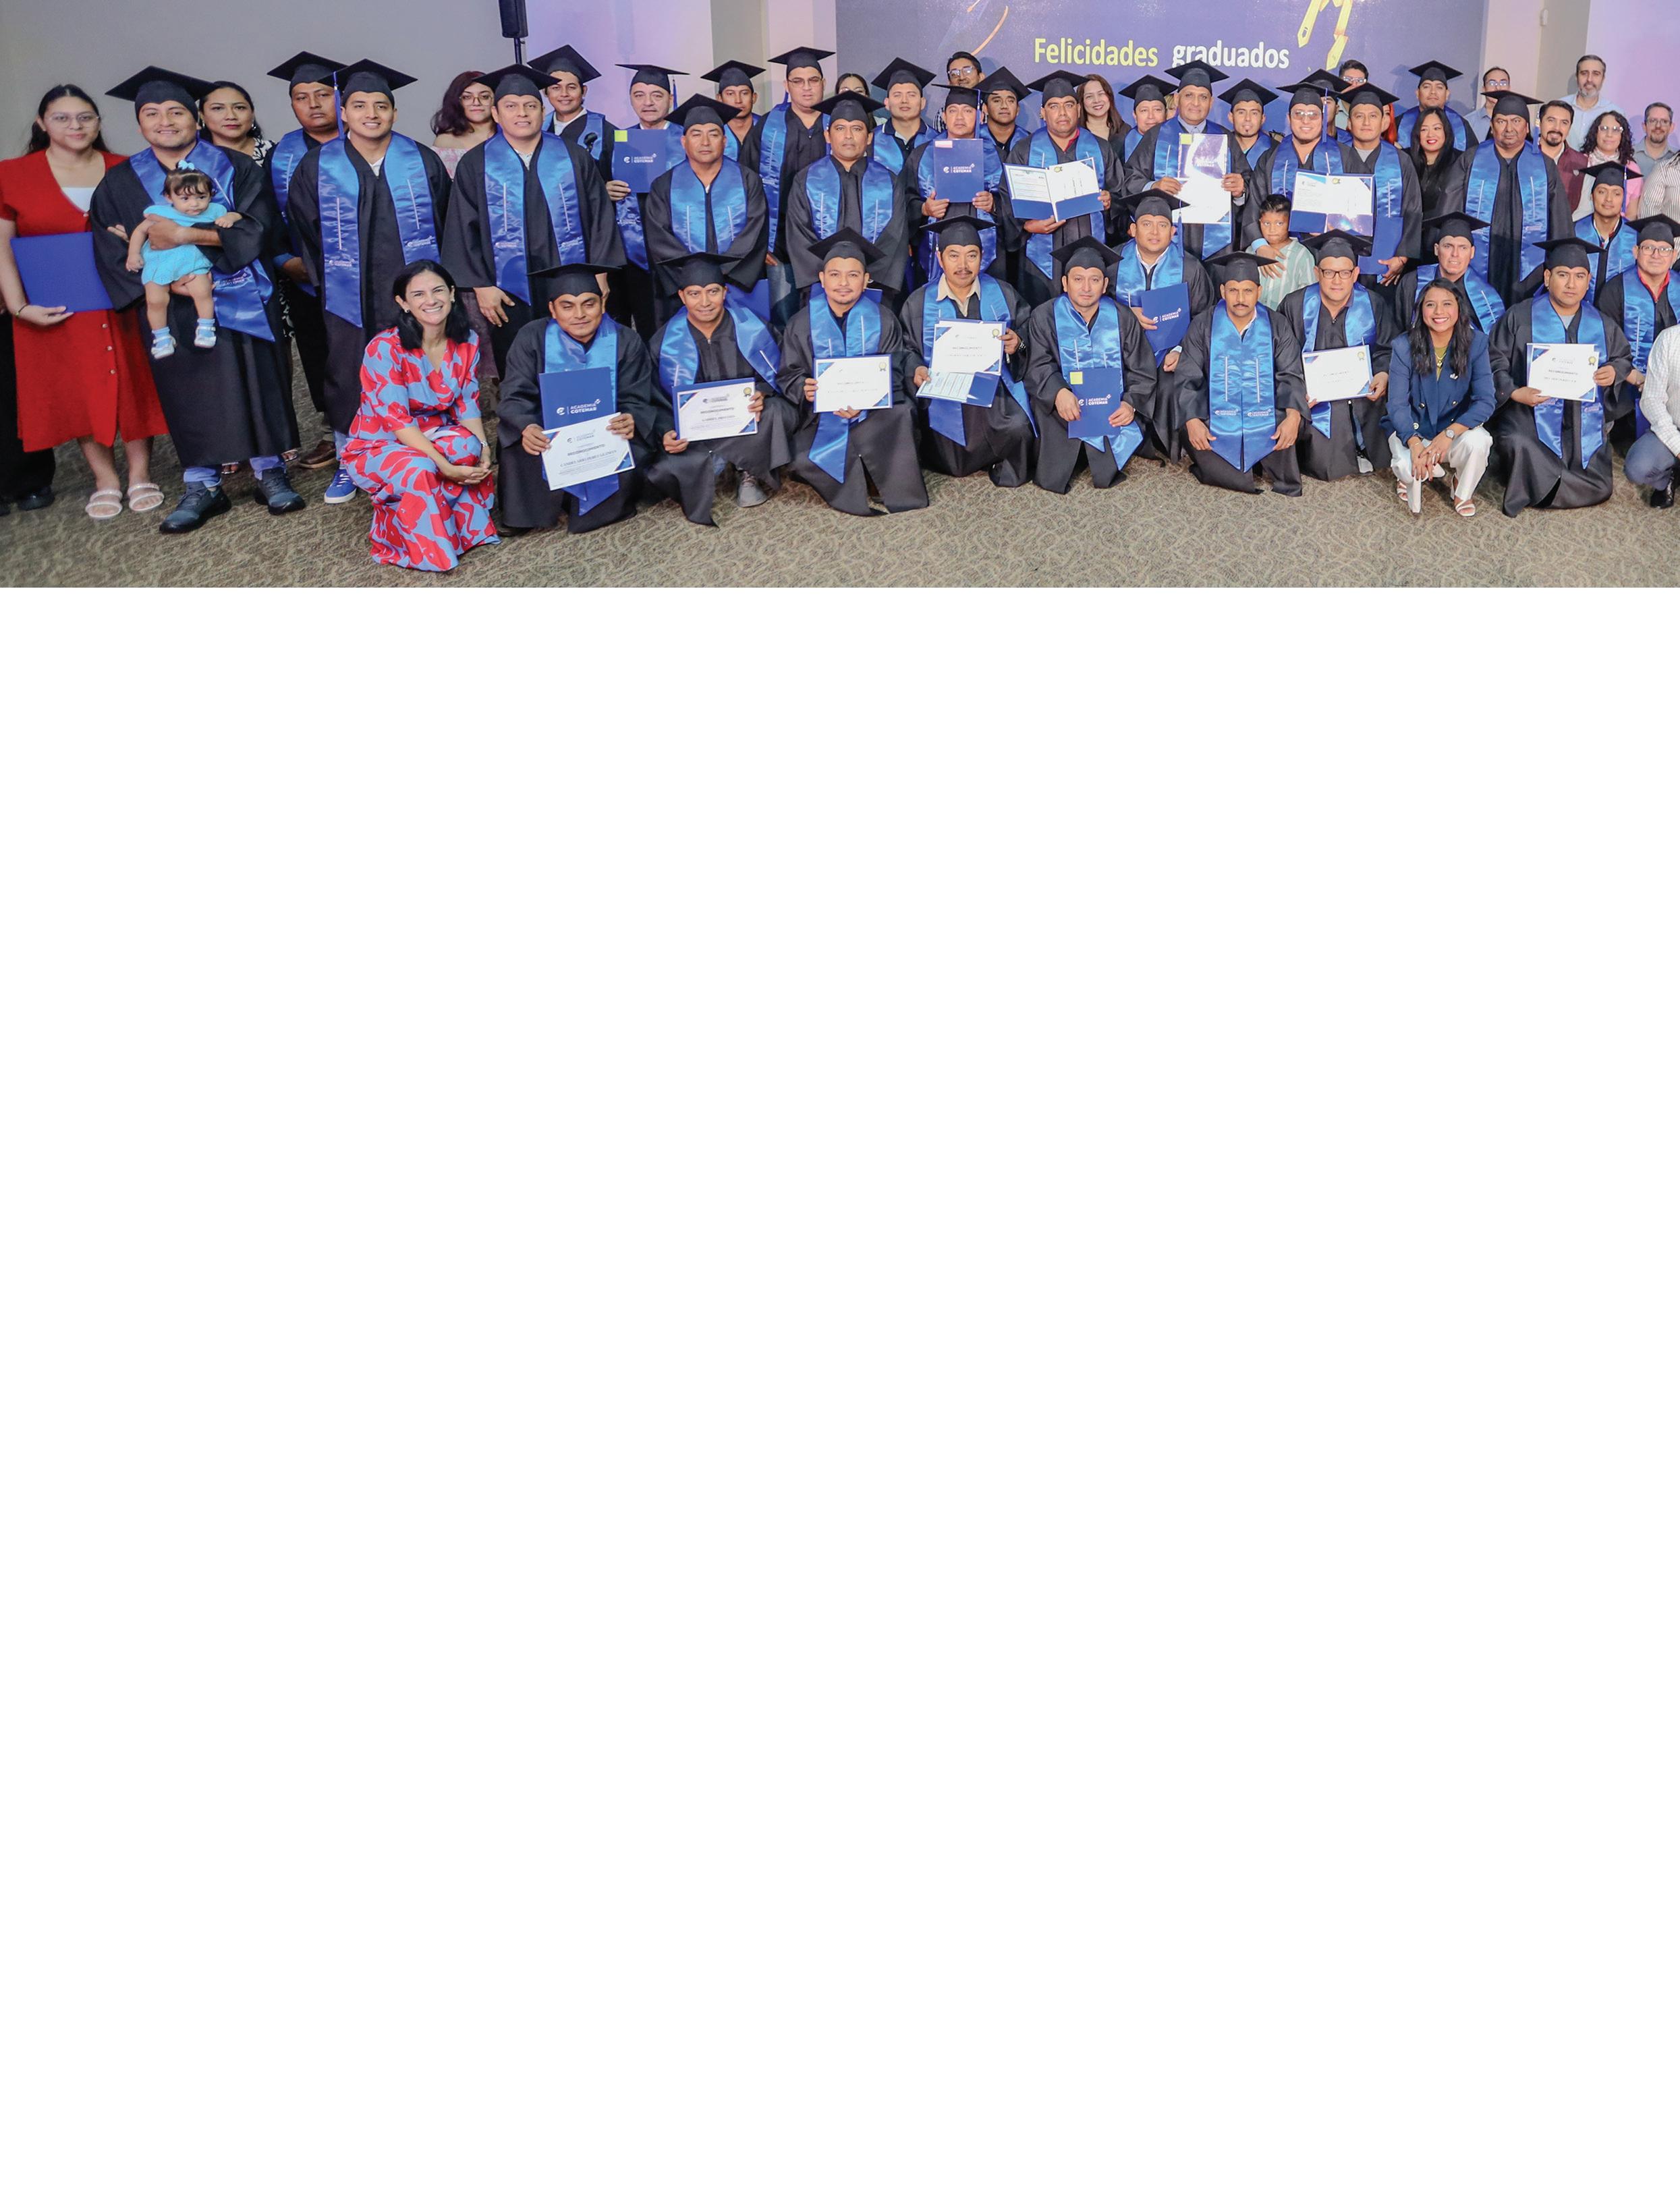
Programa corporativo impulsa formación técnica, habilidades y educación formal, fortaleciendo competencias, movilidad interna y desempeño operativo.
Por: Adrián Arias
@Adri_Telecom
En la industria energética el fortalecimiento continúo de habilidades técnicas convive con entornos de alta exigencia operativa, por lo que el desarrollo del capital humano se convierte en un activo estratégico. Bajo esa lógica, Cotemar impulsa Academia Cotemar, un programa que articula formación técnica, educativa y de habilidades organizacionales para fortalecer el crecimiento integral de sus colaboradores
La iniciativa toma forma como un modelo dual. Por un lado, atiende al personal operativo con rutas de desarrollo técnico, y por otro, incorpora al personal administrativo mediante programas enfocados en habilidades blandas. Ambas vertientes buscan elevar capacidades, cerrar brechas y generar oportunidades reales de crecimiento dentro de la organización.
Habilidades que transforman cultura
Fabiola Alcudia Jiménez, líder de Desarrollo
Organizacional de la empresa, explica que el programa responde a la necesidad histórica de profesionalizar las habilidades humanas en entornos corporativos. A través del modelo de “Atributos Cotemar”, más de 3 mil 500 colaboradores participan en procesos continuos de formación en seis ejes, que son pasión, determinación, visión, comunicación, innovación y colaboración.
La capacitación se estructura a lo largo del año mediante contenidos digitales acce-
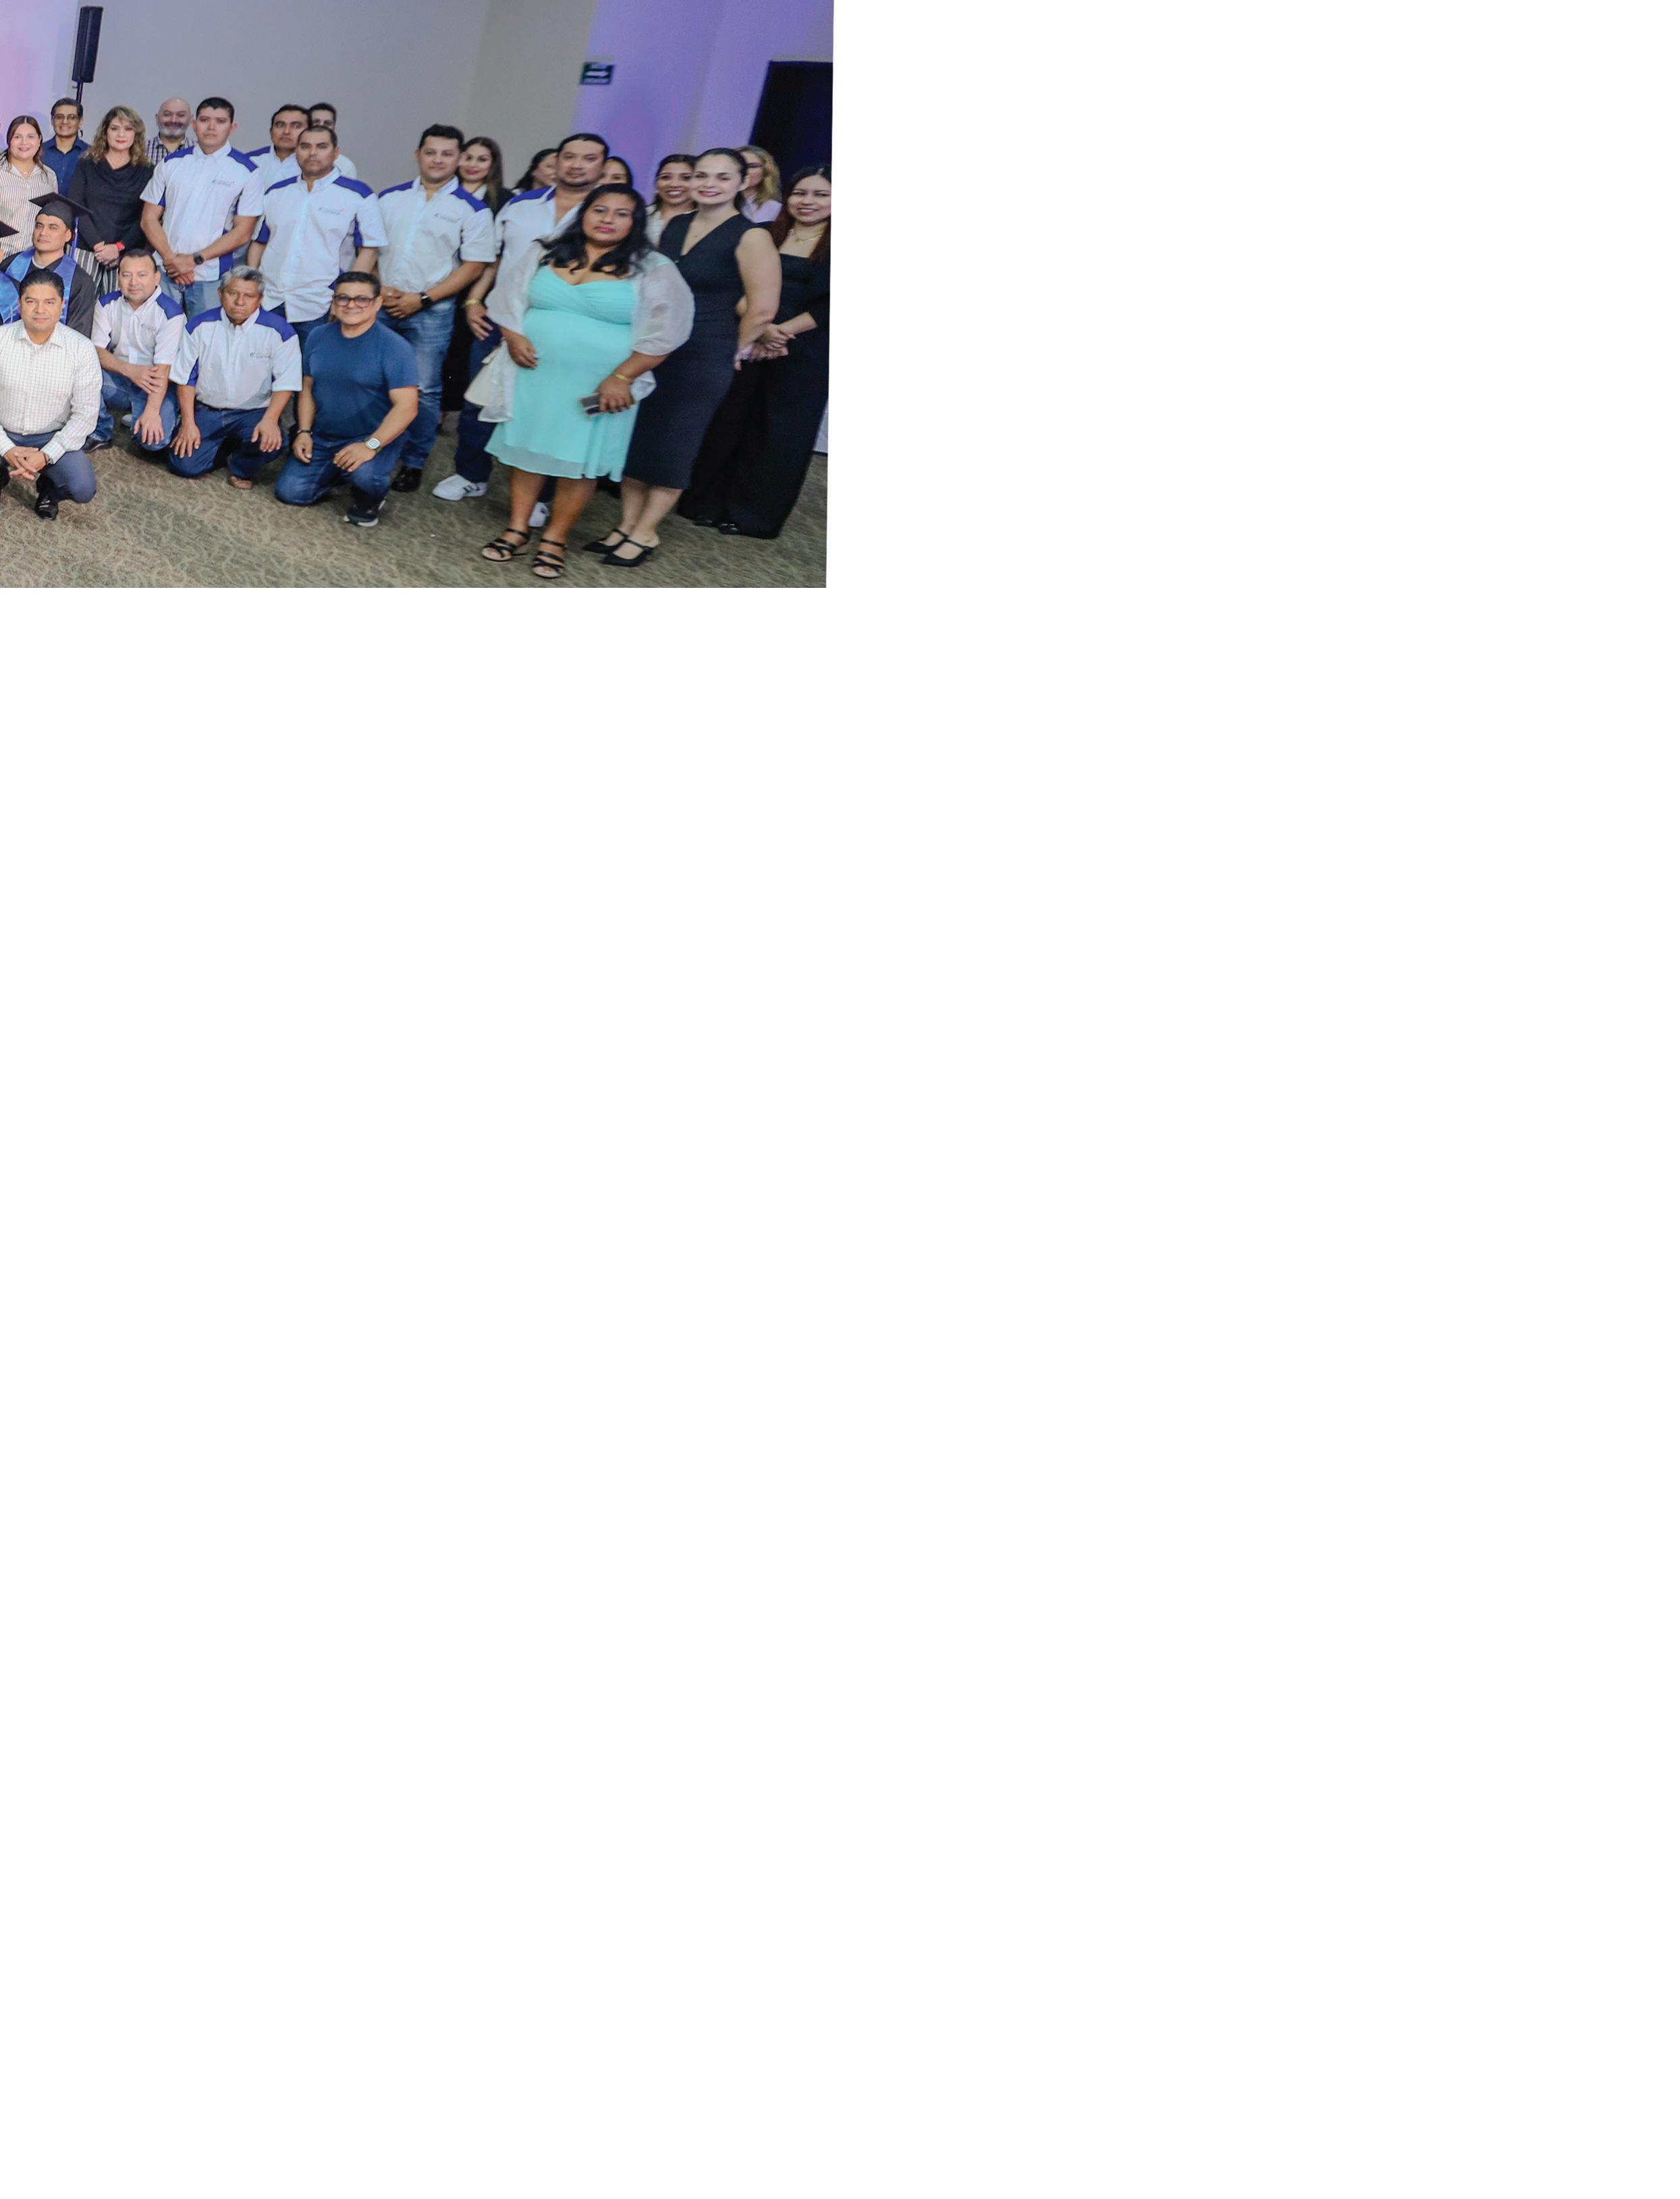
+ 3,500 empleados fortalecen competencias organizacionales continuamente.
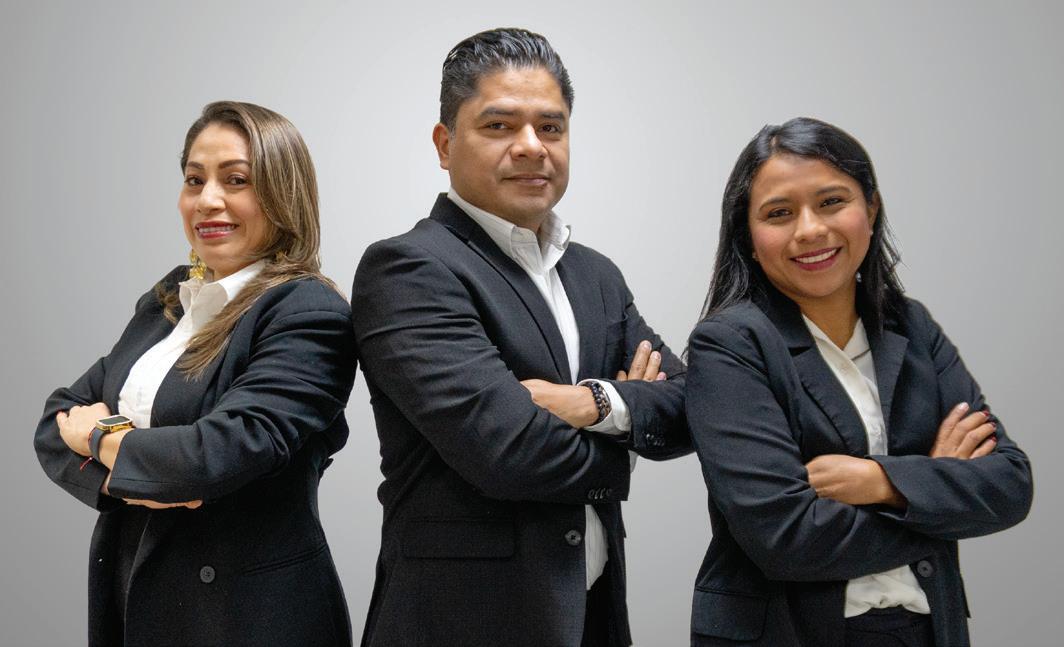
Fabiola Alcudia Jiménez, Líder de Desarrollo Organizacional, Roberto Lawrence Cabrera Galicia, Superintendente de Planeación y Desarrollo, Carmen Landero Ramírez, Líder de Desarrollo Operativo.
sibles, con cargas flexibles que permiten integrar el aprendizaje a la jornada laboral. Los avances se miden a través de evaluaciones 360, que permiten identificar mejoras en liderazgo, trabajo en equipo y comunicación interna, impactando directamente en el clima organizacional.
Ornela Landero Ramírez, líder de Desarrollo Operativo de Cotemar, dirige la parte del programa enfocada en la formación técnica especializada. Aquí, la Academia diseña rutas para que los colaboradores desarrollen competencias en posiciones técnicas críticas como Soldadura 6G y Tubería, así como perfiles más avanzados como ingeniería de campo. La formación es principalmente práctica, con acompañamiento de mentores y sesiones en centros de experiencia tanto en tierra como en plataformas.
“El objetivo no es otorgar promociones directas, sino brindar herramientas para que los colaboradores desarrollen múltiples habilidades que fortalezcan su valor y les permitan acceder a nuevas oportunidades dentro de la empresa”, señala Landero. Este enfoque fomenta la movilidad interna y la construcción de trayectorias profesionales sostenidas.
El programa también integra un componente educativo que trasciende lo laboral. En alianza con instituciones acredita-
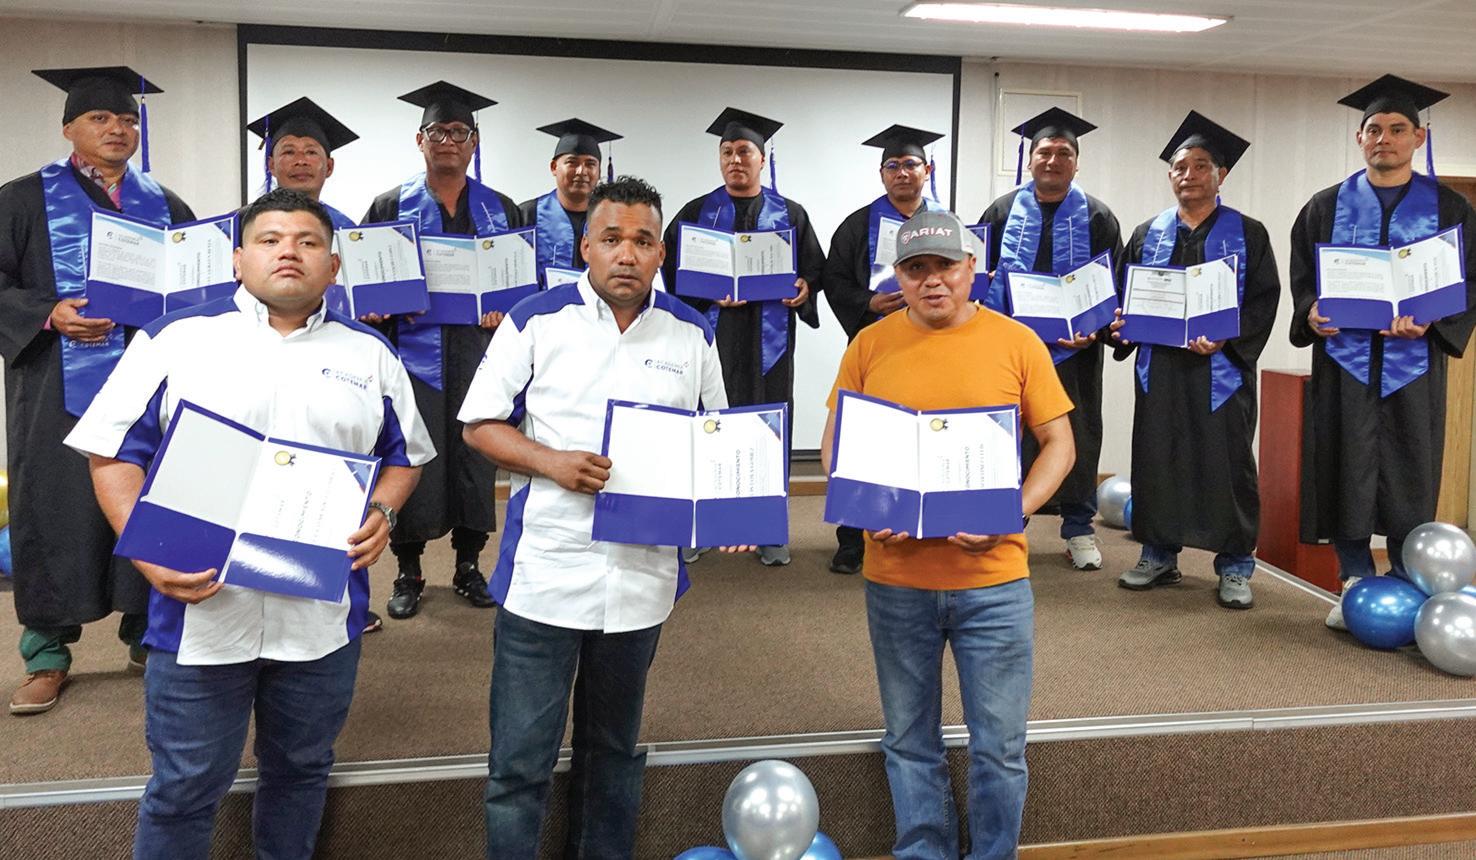
das, Cotemar facilita la conclusión de estudios básicos y medios superiores. Tan solo en su segunda generación, 88 colaboradores concluyeron sus programas, en donde 18 cursaron la secundaria, 36 la preparatoria y 34 hicieron estudios en especialidades técnicas.
Para Roberto Lawrence Cabrera Galicia, superintendente de Planeación y Desarrollo, el valor del programa radica en su carácter integral. “No se trata solo de capacitación técnica o cumplimiento normativo, sino de liberar el potencial de las personas y generar desarrollo real”, afirma.
Trayectorias que abren oportunidades
El impacto no se limita a indicadores de formación, ya que, al interior de la organización, Academia Cotemar comienza a reflejar cambios en la cultura laboral con mayor sentido de pertenencia, vínculos entre colaboradores y una participación creciente en los programas. La demanda supera expectativas y consolida una dinámica donde el aprendizaje se vuelve parte del día a día.
El reciente reconocimiento otorgado por el Instituto Estatal de Educación para los Adultos en Campeche refuerza este enfoque, al destacar la contribución de la empresa en el combate al rezago educativo.
A dos años de su implementación, Academia Cotemar evoluciona como una plataforma viva. Su crecimiento no solo se mide en generaciones graduadas, sino en la capacidad de transformar trayectorias individuales y, con ello, fortalecer la operación en una industria donde el talento sigue siendo el recurso más crítico, concluye Roberto Lawrence.
La jornada de 40 horas impactará a 30 millones de trabajadores. Con solo 18% de empresas listas, el reto será rediseñar turnos, costos y productividad.
Por: Marisol García Fuentes
In: @MarisolGarcíaFuentes
La reducción de la jornada laboral en México dejó de ser una discusión legislativa para convertirse en un desafío operativo de gran escala. Publicada el 3 de marzo de 2026, la reforma establece una transición gradual de 48 a 40 horas semanales entre 2026 y 2030, con una disminución progresiva de dos horas por año a partir de 2027 . El alcance es significativo: impacta a cerca de 30 millones de trabajadores, equivalentes al 73% de la población subordinada, en un mercado donde la jornada promedio aún ronda las 41.8 horas semanales. “No será una simple modificación técnica, sino una reingeniería de la forma en que se concibe, se organiza y se mide el trabajo”, advierten especialistas.
De la ley a la operación
La reforma no solo redefine el tiempo laboral, también introduce límites más estrictos a las horas extraordinarias y la obligación de implementar sistemas electrónicos de registro de jornada. Esto obliga a las organizaciones a revisar contratos, reglamentos internos y mecanismos de cumplimiento, elevando el estándar de control y transparencia.
Sin embargo, el verdadero desafío se traslada a la operación diaria. Con menos horas disponibles por trabajador, las empresas deberán reorganizar turnos, redistribuir cargas y, en algunos casos, contratar personal adicional para mantener la continuidad productiva.
En sectores como el energético, donde la operación es continua, el impacto adquiere una dimensión crítica. En México, emplea alrededor de 359,000 personas, cerca de 0.8% de la población ocupada, según INEGI. Pese a su tamaño, su operación es estratégica para la actividad económica.
Costos, productividad y presión financiera
La reforma establece que no habrá reducción de salarios ni prestaciones. Sin embargo, el costo por hora efectiva trabajada podría incrementarse si no se ajustan los procesos.
El diagnóstico empresarial muestra rezagos. De acuerdo con EY, solo el 18% de las empresas en México se considera lista para implementar la jornada de 40 horas, mientras que 72% no ha ejecutado acciones concretas.
El impacto financiero no es menor. Sin optimización operativa, el ajuste podría elevar la nómina entre 15% y 20%, especialmente en organizaciones que dependen del pago de tiempo extra, una condición en el 71% de las empresas analizadas. Luis Peña, socio de EY México, advierte que “muchas empresas esperan una ‘guía oficial’ de implementación que no llegará; cada organización deberá resolver sus propios ‘cómos’ y ‘cuándos’”.
De las horas a los resultados
Más allá del ajuste operativo, la reforma empuja un cambio de fondo: pasar de una cultura basada en horas trabajadas a un modelo centrado en resultados. De acuerdo con el reporte ¿Estamos listos para un México de 40 horas? El gran desafío de recursos humanos rumbo al 2030, elaborado por Mercer, el enfoque es que la reducción de la jornada laboral no es solo un cambio normativo, sino una oportunidad estratégica para transformar la cultura y los modelos de trabajo.
Hasta 20% podría aumentar la nómina sin ajustes operativos y control de horas extra.
de las empresas depende del pago de horas extra, lo que complica la transición.
Este giro implica fortalecer habilidades de autogestión, digitalización y liderazgo, al tiempo que se incorporan esquemas más flexibles, como teletrabajo o jornadas adaptativas.
Riesgos en la transición
El proceso no está exento de riesgos. Las organizaciones enfrentan posibles incrementos en costos operativos, desajustes en la cobertura de turnos y brechas en competencias digitales. A esto se suma la resistencia al cambio y el riesgo de afectar la calidad del servicio si la transición no se gestiona adecuadamente.
Para mitigar estos efectos, será necesario realizar auditorías internas de cargas de trabajo, invertir en capacitación continua y establecer indicadores que permitan ajustar la estrategia en tiempo real.
Uno de los puntos más sensibles será la gestión de expectativas de los colaboradores. La gradualidad del cambio, que se extenderá hasta 2030, puede generar confusión si no se comunica con claridad. Indeed recomienda transparencia; explicar el calendario de implementación, evitar suposiciones y abrir espacios de diálogo.
En un país que supera las 2,000 horas trabajadas al año, la reforma también introduce una narrativa de bienestar que las organizaciones deberán integrar, sin perder de vista la productividad.
Por: José Alberto Llavot
Gerente de Preventa y Desarrollador de Negocios en Schneider Electric para México y Centroamérica.
La expansión de la inteligencia artificial, el comercio digital y los servicios en la nube está transformando silenciosamente la forma en que se planifica la energía a nivel global. Hoy, detrás de cada interacción digital existe una infraestructura física que consume electricidad, genera calor y exige sistemas cada vez más sofisticados de suministro y gestión energética: los centros de datos.
Lo que durante años fue considerado principalmente infraestructura tecnológica se está convirtiendo también en un componente estratégico de la planificación energética. En otras palabras, el crecimiento del cómputo está redefiniendo la conversación sobre electricidad.
El cómputo intensivo y su impacto en la energía
Los centros de datos ya representan una parte relevante de la demanda eléctrica global. De acuerdo con la Agencia Internacional de Energía (IEA), estas instalaciones consumen actualmente alrededor del 1.5% de la electricidad mundial, una cifra que podría aumentar significativamente conforme se expanden las aplicaciones de inteligencia artificial, computación en la nube y servicios digitales.
La misma organización estima que el consumo energético de centros de datos podría alcanzar hasta 945TWh hacia 2030, impulsado principalmente por cargas de trabajo asociadas a inteligencia artificial y procesamiento masivo de datos.
Este crecimiento responde a una transformación estructural del ecosistema digital, tal es el caso de las aplicaciones actuales requieren cada vez mayor capacidad de procesamiento y, en consecuencia, mayor densidad energética dentro de los centros de datos.
Infraestructura energética necesaria
Este escenario está obligando a replantear la forma en que se planifican los sistemas energéticos. Tradicionalmente, el desarrollo de centros de datos se concentraba en variables como conectividad, disponibilidad de terreno o latencia de red. Hoy, el acceso a energía confiable, eficiente y sostenible se ha convertido en un factor decisivo.
En paralelo, la densidad energética dentro de los centros de datos ha aumentado significativamente. Los racks que hace algunos años operaban con cargas de 5 a 10kW ahora superan con frecuencia los 30kW por rack en entornos de inteligencia artificial, lo que incrementa las exigencias térmicas y eléctricas de estas instalaciones.
Este cambio ha provocado que operadores, desarrolladores y proveedores de infraestructura trabajen más estrechamente con utilities y autoridades energéticas para anticipar la demanda eléctrica de los nuevos desarrollos digitales.
El nuevo eje del diseño
Frente a este escenario, la eficiencia energética se ha convertido en uno de los principales ejes de innovación en la industria de centros de datos.
Las soluciones tecnológicas actuales buscan reducir el impacto energético sin comprometer el desempeño computacional. Entre las estrategias que están redefiniendo el diseño de estas instalaciones destacan:
l Sistemas de refrigeración líquida, capaces de disipar calor con mayor eficiencia que el enfriamiento tradicional por aire.
l Arquitecturas de infraestructura integradas, que optimizan la distribución eléctrica desde la red hasta el servidor.
l Plataformas de monitoreo energético en tiempo real, que permiten gestionar el consumo de manera dinámica.
l Infraestructura modular, que facilita escalar capacidad sin sobredimensionar el consumo energético.
De acuerdo con análisis de Schneider Electric, los centros de datos orientados a inteligencia artificial deben diseñarse integrando capacidad de cómputo, disponibilidad energética y eficiencia térmica para asegurar operaciones sostenibles.
En este contexto, la expansión digital impulsa la convergencia entre tecnología y energía, posicionando a estos complejos como nodos estratégicos que redefinen la planeación eléctrica e impulsan la modernización del sistema energético.
Centros de datos consumen 1.5% de la electricidad global, con alza por IA.