Franco Poma Orietta Vozzi
ECONOMIA FUTURO
per una crescita inclusiva
FINANZA PUBBLICA
5° anno
ESAME DI MATURITÀ
Orientamento e Intelligenza Artificiale IA Nuova Educazione civica
Didattica su 2 livelli

Didattica CLIL

Contenuti aggiornati alla Legge di Bilancio 2026
Costruire il futuro insieme
Il Gruppo Editoriale ELi
offre proposte editoriali che coprono tutti i gradi e i rami scolastici, all’insegna della qualità, del rigore e dell’innovazione.
INTELLIGENZA
ARTIFICIALE
Percorsi didattici con attività pratiche che mirano ad approfondire i principali strumenti di IA generativa per favorirne un utilizzo critico e il tool VELIA a disposizione dei docenti per personalizzare l’attività didattica.
EQUILIBRI
Progetto di ricerca costante che mira a eliminare gli stereotipi di genere nei testi scolastici ponendo particolare attenzione alla scelta dei contenuti, a una valutazione iconografica ragionata e all’utilizzo di un linguaggio testuale inclusivo.
INCLUSIONE

Sviluppo di una cultura dell’inclusione attraverso contenuti accessibili e adeguati ai diversi stili di apprendimento.
ORIENTAMENTO
Approccio educativo e formativo volto a favorire la conoscenza di sé, delle proprie attitudini e delle proprie capacità, oltre a sviluppare le competenze non cognitive e trasversali necessarie per le scelte del futuro.
EDUCAZIONE
CIVICA secondo le NUOVE Linee guida
Aggiornamento e ampliamento dei nuclei tematici attorno ai quali si articolano le competenze e gli obiettivi di apprendimento: Costituzione, Sviluppo economico e sostenibilità, Cittadinanza digitale
STEM/STEAM, CLIL

Attivazione del pensiero scientifico e computazionale, approccio interdisciplinare e laboratoriale, sviluppo della competenza multilinguistica, attraverso attività STEM, STEAM e CLIL.
DIGITALE
Acquisizione delle competenze digitali e dell’alfabetizzazione informatica come aiuto all’inclusione sociale e alla cittadinanza attiva.
EDUCAZIONE ALLE RELAZIONI
Percorsi incentrati sullo sviluppo di competenze relazionali che arricchiscono la consapevolezza del vissuto personale in relazione con la realtà circostante.
Gruppo Editoriale
ELi
ECONOMIA FUTURO
L’organizzazione in unità
Il volume comprende 6 unità tutte introdotte da conoscenze da apprendere, abilità da sviluppare, un caso reale per cominciare e una presentazione digitale dei prerequisiti.
definiremo i contenuti essenziali del bilancio dello Staai requisiti e alle funzioni di questo documenle scelte di politica economica del Governo di bilancio, per affrontare successivamente pareggio del bilancio. Nella parte finale approfondella politica fiscale o di bilancio, il principale pubblico nell’economia per conseguire gli obieteconomica, e la struttura del bilancio
I capitoli
bilancio dello Stato
Concetti generali sul bilancio dello Stato
In questo capitolo definiremo i contenuti essenziali del bilancio dello Stato, con particolare riguardo ai requisiti e alle funzioni di questo documento, fondamentale per capire le scelte di politica economica del Governo ha bisogno, all’inizio di ogni anno di gestione, di per il soddisfacimento spesa Contenuti digitali del
pubblica ha bisogno, all’inizio di ogni anno di gestione, di programmazione che prevede due momenti fondamentali: dell’ammontare delle risorse necessarie per il soddisfacimento nonché l’impiego delle stesse nel finanziamento della spesa
tributario fra i componenti della comunità, che sono tenuti Stato trova riscontro nel bilancio dello Stato
un documento contabile in cui vengono elencate –dalla legge – le entrate e le spese relative all’attività un periodo di tempo determinato.
Ogni unità è divisa in capitoli Il progetto per “uno studio su due livelli” prevede una pagina di sinistra di testo e una pagina di destra di “servizio” dove si trovano elementi per l’inclusione e per le eccellenze. Esempi, rubriche, lessico e domande in itinere rappresentano il “servizio”alla pagina testuale.
LESSICO
EVASIONE FISCALE
è un comportamento illecito si verifica quando
volontariamente il contribuente si sottrae in tutto (evasione totale) o in parte (evasione parziale) all’obbligo tributario, mediante comportamenti dolosi
sezioni contrapposte in cui sono elencate, in cifre, da una dall’altra tutte le spese. Dal loro confronto, il bilancio può risuldisavanzo o in avanzo. completo dell’intervento pubblico nell’economia: nelle sue le scelte fondamentali dell’attività finanziaria pubblica
CAUSE CONSEGUENZE
scarso senso etico scarsa educazione civica scarsa educazione fiscale
esercizio finanziario nel bilancio dello Stato devono riferirsi a fatti di gestiodeterminato arco di tempo, anche se l’attività dello Stato si cioè senza soluzione di continuità. Tale periodo è ordinariafinanziario
• debolezza della P.A. scarsa fiducia nello Stato scarsa percezione delle sanzioni tolleranza sociale
Economia sommersa Parte dell’attività produttiva non rilevata dalla contabilità nazionale. Oltre all’economia familiare o informale, comprende l’economia irregolare o illegale (lavoro nero, ecc.) e l’economia illecita o criminale (contrabbando, traffici illeciti, ecc.).
Le rubriche di approfondimento
• frequenti condoni
normalmente compreso tra il 1° gennaio e il 31 dicembre di ogni
periodo di tempo nel quale si svolge la gestione finanziaria
• lavoro nero economia sommersa
di anno finanziario è quello di esercizio finanziario: menconnotato puramente temporale, il secondo ha un contenuto eco-
costituito dal complesso delle operazioni contabili (e cioè spese) effettuate in un determinato anno finanziario. Contenuti digitali del capitolo e glossario inglese.
Concetti generali sul bilancio dello Stato
PLUS Approfondimenti, notizie storiche, opinioni di economisti ed esperti, documenti ufficiali Ulteriori approfondimenti sono scaricabili online.
Il bilancio dello Stato: una storia millenaria La prima “Costituzione” del mondo
L’evasione fiscale, intesa come tentativo, più o meno riuscito, di nascondere i propri redditi al fisco, è un comportamento che è stato sempre presente nell’attività di tutti i soggetti economici. Però va osservato che essa era comprensibile in presenza di Governi dittatoriali, che avevano l’unico scopo di sfruttare i cittadini: la stessa evasione, invece, assume significati ben diversi in uno Stato democratico qual è il nostro. Come sappiamo, l’obbligo tributario è sancito dalla nostra Costituzione; soprattutto, ciò che noi paghiamo allo Stato viene speso per garantire a tutti i cittadini i servizi di cui essi hanno bisogno e, contemporaneamente, per attenuare le disparità esistenti fra i diversi cittadini a livello economico e sociale. Da questo punto di vista, quindi, l’evasore non può che esser considerato alla stregua di un qualsiasi criminale che si mette contro la legge e, quindi, fuori dalla società. Anzi, a essere esatti, l’evasore fiscale dovrebbe essere considerato un criminale peggiore di altri: infatti il comune ladro in genere ruba solo a un singolo cittadino, mentre chi non fa il suo dovere nei riguardi del fisco ruba all’intera collettività.
pubblica expenditure Bilancio dello Stato State Anno finanziario Budget year
è un reato penale
• iniquità distorsioni del mercato eccessiva pressione fiscale sui cittadini onesti SUL CONTRIBUENTE SUL SISTEMA ECONOMICO
• minori risorse per la spesa pubblica
Lavoro nero Lavoro svolto in violazione delle norme tributarie e contributive, come per esempio il lavoro non dichiarato prestato da pensionati, casalinghe, dipendenti pubblici e privati che svolgono un doppio lavoro.
L’evasione fiscale in Italia
L’attivita finanziaria pubblica trova riscontro nel
Bilancio, espressione dell’intervento pubblico Dalle cifre elencate nel bilancio è pos ripartizione tributario fra le diverse categorie di con tribuenti, l’equilibrio fra le imposte dirette
L’analisi costi-benefici: progetti lungimiranti
non è determinabile
CONFRONTO TRA ANNO ED ESERCIZIO FINANZIARIO
Quali differenze vi sono nell’ACB applicato al settore pubblico e a quello privato?
La spesa pubblica svolge un ruolo chiave per raggiungere gli obiettivi di crescita e sviluppo.
periodo di tempo nel quale si svolge la gestione finanziaria dello Stato: 1° gennaio-31dicembre
una grinza se il nostro sistema fiscale fosse giusto, certo, semplice, realizzato in modo da non arrecare fastidi inutili ai contribuenti e, soprattutto, se le spese sostenute dallo Stato fossero tutte giustificate da precisi fini etico-sociali. Ma tutto ciò in Italia succede? Noi possiamo vantarci di possedere una Costituzione quasi perfetta. L’arroganza dello Stato può essere contrastata con gli strumenti che la Costituzione prevede. Le stesse massime autorità dello Stato sono sempre soggette al controllo della collettività grazie, per esempio, all’esistenza di una stampa libera che trova, sempre nella Costituzione, le maggiori garanzie alla sua attività. Qualche ombra però c’è sempre, e proprio in questi anni si devono segnalare due aspetti particolarmente negativi. Il primo è una legislazione troppo prolifica e qualche volta caotica che non agevola i cittadini e i contribuenti in particolare, ma talvolta addirittura sembra voler ostacolare la loro attività economica. Il secondo
Condono Provvedimento straordinario con cui lo Stato rinuncia a sanzionare determinate violazioni di legge, sanando retroattivamente situazioni irregolari in cambio del pagamento di una somma di denaro.
dell’attività finanziaria pubblica?
Concetto distinto da quello di anno finanziario è quello di esercizio finanziario: mentre il primo ha un connotato puramente temporale, il secondo ha un contenuto economico-giuridico. MAPPA
La spesa nel settore pubblico e nel settore privato
complesso di operazioni contabili effettuate in un determinato anno finanziario
5. Che cosa differenzia l’anno finanziario dall’esercizio finanziario?
LESSICO
L’analisi costi-benefici nelle grandi opere pubbliche “Le più grandi conquiste sono quelle che danno beneficio agli altri” (Denis Waitley)
L’esercizio finanziario è costituito dal complesso delle operazioni contabili (e cioè dalle entrate e dalle spese) effettuate in un determinato anno finanziario.

Nel settore privato, in particolare nelle famiglie, le decisioni di spesa vengono normalmente assunte in relazione alle entrate disponibili, anche perché le spese non essenziali possono essere rinviate al futuro, quando si immagina di poter disporre di maggiori mezzi finanziari.
• Stop all’evasione fiscale
• Evasione e corruzione
ECONOMIA E REALTÀ
Ciò non può accadere nel settore pubblico, dove spesso si manifesta l’urgenza di intervenire per soddisfare bisogni collettivi, urgenti e non
Gli aspetti più recenti della disciplina, anche con riferimenti all’Agenda 2030.
VERSO LE COMPETENZE
Rispondi
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
EDUCAZIONE
prevedibili: si pensi solo alle necessità di spese non rinviabili che tutti i Paesi hanno dovuto affrontare in occasione della pandemia. Per questa ragione, nella normalità dei casi gli organi rappresentativi (Parlamento, Governo) decidono il fabbisogno finanziario per assicurare il benessere dei cittadini e solo successivamente determinano le modalità per il reperimento delle risorse necessarie a fronteggiarlo.
Distribuzione del reddito
periodo di tempo nel quale si svolge la gestione finanziaria dello Stato: 1° gennaio-31dicembre
CIVICA
E ORIENTAMENTO
1. Quali sono i fattori culturali e sociali che favoriscono diffondersi dell’evasione?
PROFESSIONI E COMPETENZE DEL FUTURO Le grandi opere pubbliche implicano attività legate all’analisi degli impatti sociali e ambientali che la realizzazione EDUCAZIONE CIVICA E ORIENTAMENTO anno.
L’analisi costi-benefici della TAV, ossia il Treno ad Alta Velocità, relativa alla tratta Torino-Lione, è stata condotta per valutare la convenienza economica e sociale dell’opera. Essa, risalente al 2019 e contestata da esperti e politici, ha evidenziato risultati controversi: a fronte, infatti, di un elevato costo complessivo dell’opera (oltre 20 miliardi di euro stimati), sono stati considerati vantaggi (ipotizzati per un valore non superiore a 8 miliardi di (come ad esempio il calo la conseguente riduzione carattere economico (come sionamento dei tempi luppo territoriale) nonché esempio una più proficua ciale tra Italia e Francia).
IA
Alleniamo l’EDUCAZIONE FINANZIARIA
1. Per quali ragioni si segue un’opposta procedura nelle decisioni di spesa tra il settore privato e quello pubblico?
Ripartizione del reddito fra i titolari dei fattori produttivi (distribuzione funzionale), o fra i membri di una collettività (distribuzione personale), o fra le diverse aree geografiche (distribuzione territoriale), o ancora fra i vari settori produttivi (distribuzione settoriale). Immobilità sociale
Mancato passaggio di individui o gruppi da uno strato sociale all’altro, o da una posizione all’altra, che può essere di classe, di ceto o di stato.
ORIENTAMENTO Argomenti di educazione finanziaria, cittadinanza economica e approfondimenti critici sull’Intelligenza Artificiale completano il corso, con uno sguardo alle professioni future.
Rifletti
è da ricercarsi nel livello qualitativo e quantitativo della spesa pubblica che non può certo essere definita, in blocco, di sicuro valore etico-sociale.
2. Quali sono le principali fonti di evasione fiscale?
2. Nei sistemi democratici da chi sono prese le decisioni che riguardano la spesa pubblica e il fabbisogno finanziario?
Si formino in classe 2 gruppi: il primo analizzi, mediante un’opportuna ricerca, i benefici legati alla costruzione di una grande opera pubblica, quale il ponte sullo stretto, e il secondo raccolga informazioni relativamente ai costi che tale colossale infrastruttura potrebbe generare. Ogni gruppo prepari una presentazione multimediale riassuntiva con i dati raccolti e la commenti in classe, alla presenza dell’insegnante di economia politica, al fine di illustrare la convenienza economica di tale opera.
Secondo te, da chi dovrebbe essere presa una decisione così importante e incisiva come quella sulle modalità da privilegiare per reperire le risorse pubbliche? Motiva la tua risposta.
3. Qual è il principio costituzionale che viene violato in caso di evasione?
tecnica, in base al tasso sociale agevole immaginare,
e glossario inglese.
MAPPA
Prerequisiti CAPITOLO 1
Glossario inglese
Economia pubblica o scienza delle finanze?
CAPITOLO 2
E ORIENTAMENTO L’IA nel welfare: più efficienza, ma
tanti rischi
2.1 Premessa. La copertura finanziaria della spesa pubblica
2.2 Il patrimonio dello Stato e degli enti pubblici
ECONOMIA E REALTÀ La forma giuridica e la partecipazione dello Stato in Trenitalia 48 PLUS Monopoli privati e monopoli di Stato a confronto 51
2.4 Le imprese pubbliche e le privatizzazioni
ECONOMIA
2.5 Classificazione delle imprese pubbliche
EDUCAZIONE
Ascolta e ripassa
Esercizi interattivi
Glossario inglese
La valorizzazione del patrimonio pubblico
• I danni del monopolio privato • I monopoli legali e fiscali
Breve storia dell’impresa pubblica in Italia
• La crisi delle partecipazioni statali
• Gli enti pubblici economici
La forma giuridica e la partecipazione dello Stato nella Banca d’Italia
Ascolta e ripassa
Esercizi interattivi
CAPITOLO 1
Le politiche delle spese e delle entrate
Le spese pubbliche
CAPITOLO 2
68
1.1 Nozione di spesa pubblica 68
ECONOMIA E REALTÀ La spesa nel settore pubblico e nel settore privato 69
1.2 Classificazione delle spese pubbliche 70
ECONOMIA E REALTÀ Il federalismo fiscale 71
1.3 La spesa pubblica in Italia 72
EDUCAZIONE CIVICA La diffusione del diritto effettivo all’istruzione 75
1.4 Gli effetti economici delle variazioni della spesa pubblica 76
1.5 Il contenimento della spesa pubblica 78
ECONOMIA E REALTÀ Un caso di spending review 79
1.6 Il controllo di efficienza della spesa pubblica 80
ECONOMIA E REALTÀ Il project financing 81 PLUS L’analisi costi-benefici: progetti lungimiranti 82
EDUCAZIONE CIVICA E ORIENTAMENTO L’analisi costi-benefici nelle grandi opere pubbliche 82
ECONOMIA E ORIENTAMENTO L’IA entra negli acquisti della Pubblica amministrazione: efficienza e trasparenza al centro della riforma 83
SINTESI 84 MAPPA DA COMPLETARE 85 ESERCIZI 86
La spesa della sicurezza sociale
88
2.1 Spesa sociale e garanzie costituzionali 88
EDUCAZIONE CIVICA Art. 38 della Costituzione: assistenza e protezione (non solo) pubblica 89
2.2 Il finanziamento della sicurezza sociale 90 PLUS L’evoluzione storica della parafiscalità 90
2.3 Gli enti previdenziali italiani 93
2.4 La previdenza: il sistema pensionistico italiano 94
PLUS Sistema retributivo e sistema contributivo 95
2.5 L’assistenza: il sostegno al reddito e gli ammortizzatori sociali 97
ECONOMIA E REALTÀ Il problema pensionistico 97
2.6 La tutela della salute: il Servizio sanitario nazionale 99
ECONOMIA E REALTÀ Gli infortuni sul lavoro e le malattie professionali 99
EDUCAZIONE CIVICA E ORIENTAMENTO Sanità al bivio tra SSN e assicurazioni private 101
Prerequisiti
Glossario inglese
CAPITOLO 3
Le entrate pubbliche
106
3.1 Le entrate pubbliche: una scelta economica e politica 106
3.2 Nozione e classificazione delle entrate pubbliche 106
3.3 Prezzi privati, prezzi pubblici e prezzi politici 108
PLUS La classificazione delle entrate pubbliche 108
3.4 Il debito pubblico 110
PLUS La tariffa 111
3.5 I tributi: imposte, tasse e contributi 112
PLUS Differenza tra tassa e prezzo politico 115
SINTESI 116
DA COMPLETARE
Investimenti privati e investimenti pubblici
L’essenza dell’analisi costi-benefici
Ascolta e ripassa Esercizi interattivi
Glossario inglese
• I caratteri dello Stato sociale
• I falsi poveri
• Motivi dell’intervento pubblico
• Effetti della sicurezza sociale sullo sviluppo e sulla distribuzione La fiscalizzazione degli oneri sociali
• L’Italia, un Paese generoso nelle pensioni
• La previdenza integrativa La NASpI
Ascolta e ripassa Esercizi interattivi
Glossario inglese
Le entrate di uno Stato moderno Monopolio legale e monopolio fiscale
I tributi nell’antica Roma
Ascolta e ripassa Esercizi interattivi
CAPITOLO 1
L’imposta e le sue classificazioni
1.1 Gli elementi dell’imposta
1.2 Imposte dirette e indirette
Reddito effettivo e reddito normale
PLUS Le imposte dirette sul patrimonio
1.3 Imposte reali e personali
1.4 Imposte generali e speciali
1.5 Imposte proporzionali, progressive e regressive
ECONOMIA E REALTÀ L’imposta “piatta” favorisce lo sviluppo?
EDUCAZIONE CIVICA Le nuove eco-tasse
SINTESI
CAPITOLO 2
CAPITOLO 3
2.1 I principi giuridici
EDUCAZIONE CIVICA Regole come presidi di democrazia
2.2 La ripartizione del carico tributario e la capacità contributiva
2.3 Gli indicatori della capacità contributiva
E REALTÀ La no tax area
CIVICA E ORIENTAMENTO Gli enti del Terzo Settore: espressione concreta degli articoli 2 e 53 della Costituzione italiana
ECONOMIA E REALTÀ L’acqua e il secchio bucato 152
2.4 I principi amministrativi
2.5 L’autotassazione 154 PLUS La dichiarazione e il pagamento dell’imposta 155 SINTESI
Gli effetti economici delle imposte
3.1 Gli effetti dell’imposizione fiscale
3.2 La pressione del prelievo pubblico
3.3 La rimozione 166
3.4 L’erosione 166
3.5 La traslazione 168
3.6 L’elusione 170
3.7 L’evasione fiscale 171
EDUCAZIONE CIVICA L’evasione è mancanza di solidarietà 172
EDUCAZIONE CIVICA E ORIENTAMENTO I paradisi fiscali: gli orizzonti globali dell’evasione fiscale 173 PLUS L’evasione fiscale in Italia 175
ECONOMIA E REALTÀ La diffusione dell’imposta 176
ECONOMIA E ORIENTAMENTO Avatar fiscali e IA: i nuovi strumenti contro l’evasione 177 SINTESI
Prerequisiti
Glossario inglese
Ascolta e ripassa Esercizi interattivi
Glossario inglese
No taxation without representation Deroghe al principio di generalità
La telematica al servizio del fisco
Ascolta e ripassa Esercizi interattivi
Glossario inglese
• Imposte: stimolo o freno?
• I primi studi sugli effetti microeconomici: gli equilibri parziali La pressione fiscale sulle imprese
La traslazione nei diversi regimi di mercato
Tax compliance
• Stop all’evasione fiscale
• Evasione e corruzione
Ascolta e ripassa Esercizi interattivi
CAPITOLO 1
La contabilità pubblica
Concetti generali sul bilancio dello Stato
188
1.1 Nozione di bilancio dello Stato 188
1.2 Le funzioni del bilancio 190
PLUS Il diritto al bilancio 191
1.3 I principi del bilancio 192
PLUS L’art. 81 della Costituzione 193
ECONOMIA E REALTÀ I tributi di scopo 195
1.4 Tipi di bilancio 196
PLUS Bilancio di competenza e bilancio di cassa 199
1.5 Le principali teorie sul pareggio di bilancio 200
PLUS La teoria keynesiana della domanda aggregata 201
1.6 La politica di bilancio 202
ECONOMIA E REALTÀ Il pareggio del bilancio nella Costituzione 203
1.7 La struttura del bilancio 204
PLUS Gli strumenti della politica economica 205
ECONOMIA E ORIENTAMENTO IA e bilancio pubblico: i vantaggi di una contabilità di precisione 210
SINTESI 212 MAPPA DA COMPLETARE 213 ESERCIZI 214
Prerequisiti
Glossario inglese
Il bilancio dello Stato: una storia millenaria La prima “Costituzione” del mondo La gestione dei residui passivi
Come si distribuisce la spesa pubblica
CAPITOLO 2
Il sistema di bilancio e la governance europe
216
2.1 Il ciclo del bilancio 216
2.2 La prima fase: la programmazione e il DFP 216
PLUS Il Semestre europeo 217
PLUS Dalle previsioni al consuntivo: le quattro fasi del bilancio in sintesi 219
2.3 La seconda fase: la manovra finanziaria 220
PLUS Con il DFP e i BES parte la procedura di bilancio, con il DPFP si corregge 221
ECONOMIA E REALTÀ Legge finanziaria e Legge di bilancio: ieri e oggi 223
EDUCAZIONE CIVICA Decreto-legge “PNRRter”: parità di genere e spese sostenibili 227
ECONOMIA E REALTÀ Un caso storico 227
2.4 La terza fase: la gestione del bilancio 228
2.5 La quarta fase: il controllo del bilancio 228 PLUS La Tesoreria dello Stato 229
EDUCAZIONE CIVICA E ORIENTAMENTO La legge di bilancio e il ruolo delle istituzioni pubbliche: una “questione di fiducia” 233
SINTESI 234 MAPPA DA COMPLETARE 235 ESERCIZI 236
Ascolta e ripassa Esercizi interattivi
Glossario inglese
Il bilancio di genere
CAPITOLO 3
La finanza straordinaria e il debito pubblico 238
3.1 La finanza ordinaria e straordinaria 238
3.2 Gli strumenti della finanza straordinaria 240
ECONOMIA E REALTÀ Le dismissioni del patrimonio immobiliare pubblico 241
3.3 I prestiti pubblici 242
ECONOMIA E REALTÀ La notte del prelievo forzoso del 1992 243
3.4 Debito fluttuante e debito consolidato 244
ECONOMIA E REALTÀ Risparmio al servizio dello Stato 245
Ascolta e ripassa Esercizi interattivi
Glossario inglese
I rischi di un alto debito pubblico
Allo Stato conviene vendere i beni patrimoniali
Scelta fra imposta straordinaria e debito pubblico
PLUS I principali titoli di Stato
ECONOMIA E REALTÀ Il ripudio del debito pubblico
EDUCAZIONE CIVICA E ORIENTAMENTO
Indebitamento sostenibile: la “Grexit” e la crisi dei debiti sovrani
3.5 Controllo e riduzione del debito pubblico
PLUS Il rating internazionale
3.6 Disavanzo e vincoli europei
EDUCAZIONE CIVICA Next Generation EU: un progetto di solidarietà e cittadinanza europea
EDUCAZIONE CIVICA Il PNRR italiano
SINTESI
L’esplosione della spesa pubblica Le agenzie di rating
I parametri di convergenza
Le conseguenze di un ingente debito pubblico
Ascolta e ripassa
Esercizi interattivi CAPITOLO 4
La finanza europea e degli enti locali
4.1 Il bilancio dell’Unione europea
PLUS Struttura del bilancio dell’Unione europea
ECONOMIA E REALTÀ Le spese militari comuni: una questione di bilancio e di strategia economica
4.2 Le entrate dell’Unione europea
4.3 Le spese dell’Unione europea
La politica estera dell’Unione europea
4.4 L’armonizzazione fiscale e finanziaria
ECONOMIA E REALTÀ La spesa dell’UE negli aiuti internazionali
4.5 Le procedure di bilancio
4.6 Il controllo di bilancio
Il Quadro Finanziario Pluriennale (QFP)
4.7 Finanza centrale e finanza locale
ECONOMIA E REALTÀ Gli aggregati della finanza pubblica
4.9 Coordinamento finanziario e contabile
4.10 Il bilancio delle Regioni e dei Comuni
Le funzioni
Glossario inglese
• I Paesi aderenti all’Unione europea
• Il Consiglio europeo
• L’euro, la moneta unica europea
• Le spese dell’Unione europea
• Principali programmi e fondi nel quadro finanziario pluriennale
Il contrasto all’evasione a livello comunitario
La procedura di codecisione
I vincoli ai bilanci degli enti locali
Ascolta e ripassa
Esercizi interattivi
CAPITOLO 1
Prerequisiti
Glossario inglese
• Come dialogare con il fisco
• La compensazione
Il diritto di capire del contribuente
Ascolta e ripassa
Esercizi interattivi
CAPITOLO 3
L’imposta sul reddito
delle persone fisiche (IRPEF) 310
2.1 Caratteri generali 310
2.2 I soggetti passivi 312
2.3 Base imponibile e redditi esclusi 312
2.4 Il funzionamento dell’imposta 314
EDUCAZIONE CIVICA Tax compliance: che cos’è e perché conta 314
2.5 I redditi fondiari 316
2.6 I redditi di capitale 318
PLUS Il catasto: caratteristiche, organizzazione e rendita catastale 318
2.7 I redditi di lavoro dipendente 320
2.8 I redditi di lavoro autonomo 322
2.9 I redditi di impresa 324
ECONOMIA E REALTÀ I regimi fiscali in fase di accertamento 325
2.10 Redditi diversi 326
2.11 La determinazione del reddito imponibile 328
EDUCAZIONE CIVICA E ORIENTAMENTO Redditi fiscali “in gioco” 329
2.12 Il calcolo dell’imposta 330
2.13 La tassazione delle rendite finanziarie 332
2.14 Dichiarazione dei redditi e versamento dell’imposta 334
ECONOMIA E REALTÀ Il CAF: un alleato per la dichiarazione dei redditi 335
PLUS Il Modello Redditi 337
ECONOMIA E REALTÀ Gli indicatori di affidabilità fiscale (ISA) 339
SINTESI 340
L’imposta sul reddito delle società (IRES) 344
3.1 Caratteri generali 344
3.2 I soggetti passivi 346
3.3 Il reddito imponibile 348
PLUS Perché l’aliquota IRES è proporzionale? 349
3.4 La tassazione dei gruppi societari: i regimi opzionali 350
PLUS Spese per ricerca e sviluppo 351
PLUS I redditi esenti da IRES 351
3.5 La dichiarazione e il versamento dell’imposta 354 PLUS L’IRES nel terzo settore 354
ECONOMIA E ORIENTAMENTO Intelligenza Artificiale e imposte dirette: verso un fisco più giusto e digitale 355
SINTESI 356 MAPPA DA COMPLETARE 357 ESERCIZI 358 VERIFICA
Glossario inglese
• Critiche all’IRPEF
• Come si possono tassare le famiglie?
CAPITOLO 1
L’imposta sul valore aggiunto (IVA)
1.1 La classificazione delle imposte indirette
1.2 I caratteri dell’imposta sul valore aggiunto (IVA)
ECONOMIA E REALTÀ L’IVA nella vita quotidiana
1.3 I presupposti dell’IVA: le operazioni imponibili
1.4 Operazioni non imponibili, esenti ed escluse
Previdenza e assistenza
• I beni strumentali
• Il regime di contabilità semplificata
• Imprese in regime forfettario
Gli oneri detraibili
Ascolta e ripassa
Esercizi interattivi
Glossario inglese
Le ragioni del consolidato fiscale
Ascolta e ripassa
Esercizi interattivi
Prerequisiti
Glossario inglese
Gli obiettivi del Trattato di Roma
• Un mix non facile da dosare
• Il concetto di “stabile organizzazione”
PLUS Volume d’affari: che cos’è e a cosa serve
1.5 La base imponibile e le aliquote dell’imposta
PLUS L’IVA e l’armonizzazione fiscale europea
1.6 Il funzionamento dell’imposta
1.7 Volume d’affari e classificazione dei contribuenti 380
PLUS Volume d’affari e regimi IVA: perché contano davvero 383
1.8 Obblighi dei contribuenti e adempimenti contabili 384
1.9 Controllo e rettifica delle dichiarazioni IVA 386
EDUCAZIONE CIVICA E ORIENTAMENTO Lo scontrino fiscale parlante
ECONOMIA E REALTÀ Split payment e reverse charge 388
EDUCAZIONE CIVICA Gli strumenti antievasione 389
EDUCAZIONE CIVICA Le sanzioni amministrative e penali per violazioni della disciplina fiscale 390
ECONOMIA E ORIENTAMENTO Intelligenza Artificiale e imposte indirette: la rivoluzione digitale dell’IVA
2
Le imposte sui consumi e sui trasferimenti 396
2.1 Le imposte sui consumi: caratteri generali 396 PLUS Brevi cenni storici sulle imposte sui consumi 397
2.2 I monopoli fiscali 398
EDUCAZIONE CIVICA E ORIENTAMENTO
Sugar tax e plastic tax: esempi di imposte pigouviane
2.3 Le imposte di fabbricazione (o accise) e dazi
ECONOMIA E REALTÀ Il gioco del lotto in tempi di crisi
2.4 I tributi minori a riscossione immediata 402
PLUS Dalla dogana nazionale alla dogana UE 403
2.5 Le imposte sui trasferimenti a titolo gratuito 404
ECONOMIA E REALTÀ L’imposta di successione: che cosa si tassa e come si calcola 406
2.6 Le imposte sui trasferimenti a titolo oneroso 408
SINTESI
CAPITOLO 3
Le imposte locali
414
3.1 I diversi livelli di governo 414
PLUS La potestà legislativa ripartita tra Stato e Regioni 415
3.2 La finanza regionale 416
3.3 L’IRAP: caratteri generali 418 PLUS Le Regioni a statuto speciale 419
3.4 La determinazione dell’imponibile IRAP 422
ECONOMIA E REALTÀ L’IRAP delle banche, delle imprese di assicurazioni e per i professionisti 423
3.5 Aliquote, periodo di imposta e dichiarazione 424
3.6 L’imposta municipale propria (IMU) 424
3.7 Le altre entrate comunali 428
SINTESI 430 MAPPA DA COMPLETARE 431 ESERCIZI 432 VERIFICA DI FINE UNITÀ 434
I beni colpiti da IVA
La fatturazione elettronica
Obblighi del contribuente come strumenti antievasione
La dichiarazione tardiva
Ascolta e ripassa
Esercizi interattivi
Glossario inglese
La “tassa sulla fortuna” Le entrate statali derivanti dalle lotterie
Ascolta e ripassa Esercizi interattivi
Glossario inglese
L’autonomia finanziaria degli enti locali
Critiche all’IRAP
• Il principio di trasparenza amministrativa
• I moltiplicatori dell’IMU
Casi particolari relativi all’IMU
Ascolta e ripassa
Esercizi interattivi
CAPITOLO

1 2 3
APPENDICE
Accertamento, riscossione e contenzioso 438
L’accertamento e la riscossione delle imposte 438
1.1 L’accertamento delle imposte 438
1.2 L’accertamento nel nostro sistema tributario 439
1.3 La riscossione delle imposte 441
1.4 La riscossione nel nostro sistema tributario 441
Il rapporto contribuente-fisco 442
2.1 Il diritto di interpello 442
2.2 L’acquiescenza 443
2.3 Il concordato e la conciliazione giudiziale 444
2.4 Il ravvedimento operoso 445
Il contenzioso tributario 446
3.1 Gli illeciti tributari e le relative sanzioni 446
3.2 La tutela del contribuente nello Stato di diritto 446
EDUCAZIONE CIVICA E ORIENTAMENTO
La tutela dei cittadini nel contenzioso tributario 447
3.3 Le Corti di Giustizia Tributaria 449
3.4 I mezzi di impugnazione 450
ECONOMIA E ORIENTAMENTO
Fisco 4.0: l’Intelligenza Artificiale cambia le regole del gioco 451
ESERCIZI 452
CLIL UNITS
1
2
3
4
The role of Public Finance 454
Government Budget and National Debt 458
Taxation: Principles, Types, and Compliance 461
Taxation in Italy: Direct and Indirect Taxes 464
VERSO L’ESAME DI MATURITÀ
Il colloquio orale 468
1. Premessa 468
2. Le prove d’esame 468
3. L’Educazione civica 469
4. La Formazione Scuola-Lavoro 469
Scheda A La mia FSL per la Maturità: la relazione 470
Scheda B La mia FSL per la Maturità: la presentazione multimediale 472
5. L’orientamento e il Capolavoro 474
Scheda C Il mio Capolavoro 475
Esercizi interattivi
English listening
Digital text
1 UNITÀ
Teoria generale della finanza pubblica
Che cosa studierai in questa Unità
Questa Unità è dedicata alla conoscenza della finanza pubblica, del ruolo ricoperto dallo Stato nel sistema economico, delle diverse teorie sulla finanza pubblica, dei beni pubblici e delle imprese pubbliche:
• le connessioni tra il settore privato e il settore pubblico nel sistema economico
• gli elementi costitutivi dell’economia pubblica
• il ruolo dello Stato nell’economia
• le principali teorie sulla finanza pubblica
• gli obiettivi dell’attività finanziaria pubblica
• i fallimenti del mercato e le esternalità
• i beni pubblici
• i caratteri distintivi dei beni demaniali e dei beni patrimoniali
• le imprese pubbliche e le privatizzazioni
• la classificazione delle imprese pubbliche
Prerequisiti
Quali abilità acquisirai
Saprai:
• definire gli elementi costitutivi dell’economia pubblica
• individuare gli obiettivi della finanza pubblica
• comprendere l’evoluzione storica dell’intervento dello Stato
• spiegare le cause del fallimento del mercato
• classificare i servizi pubblici secondo il criterio della divisibilità
• individuare le esternalità e i merit goods
• illustrare la differenza tra i beni demaniali e i beni patrimoniali dello Stato
• riconoscere il ruolo, le caratteristiche delle imprese pubbliche e la loro evoluzione nel tempo
Capitoli
1 La finanza pubblica
2 I beni pubblici e le imprese pubbliche
Per cominciare
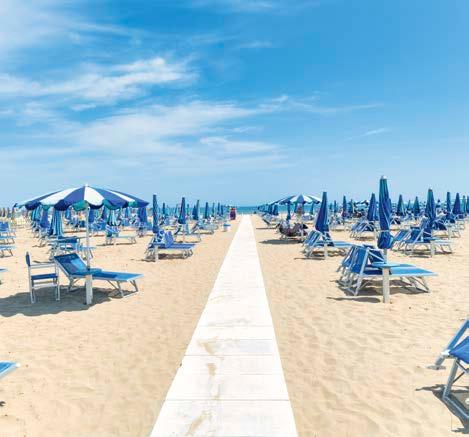
Spiagge, Stato e concessioni: chi gestisce il nostro mare?
In Italia, quando parliamo di spiagge non ci riferiamo solo a un luogo di svago o vacanza, ma a una parte del patrimonio pubblico più prezioso: il demanio marittimo. È lo Stato, infatti, il proprietario delle coste, delle spiagge e dei litorali. E proprio perché si tratta di beni pubblici, cioè di tutti, la loro gestione dovrebbe rispondere a criteri di utilità collettiva e di sostenibilità. Ma come funziona, in concreto, l’uso delle spiagge?
Nella gran parte dei casi lo Stato affida a soggetti privati — i cosiddetti concessionari — il diritto di utilizzare un tratto di litorale per costruire stabilimenti balneari, offrire servizi e ricavarne un profitto. Questo sistema, noto come “concessione balneare”, è ormai al centro di un acceso dibattito, sia giuridico sia politico.
Negli ultimi anni l’attenzione pubblica si è concentrata su vari aspetti: il numero limitato di gare pubbliche, i canoni spesso molto bassi rispetto ai ricavi ottenuti e la difficoltà di garantire trasparenza e concorrenza nel rilascio delle concessioni. La normativa europea, in particolare la Direttiva Bolkestein, chiede agli Stati di favorire l’accesso al mercato, evitando rendite di posizione e privilegi consolidati.
In particolare, sotto osservazione sono i rischi legati alla gestione non trasparente delle concessioni. Il primo di questi è la mancanza di concorrenza, che favorisce solo alcuni soggetti a scapito di altri, anche più innovativi o qualificati. Il secondo rischio è dato dal consolidarsi di rendite di posizione, cioè situazioni in cui lo stesso concessionario mantiene per anni la gestione di un bene pubblico senza adeguati controlli o investimenti.
Questa situazione a volte ha generato inefficienze, sprechi di risorse pubbliche e una percezione di ingiustizia da parte dei cittadini, che vedono, tra l’altro, fortemente ridotte le opportunità per i nuovi imprenditori. Inoltre, in assenza di trasparenza, è più difficile garantire il rispetto di criteri ambientali e la tutela del paesaggio costiero.
Sono anche da considerare il rischio di instabilità per chi già lavora nel settore e la difficoltà per i piccoli imprenditori locali di competere con i grandi gruppi imprenditoriali.
Per questo, la sfida è costruire un sistema equo e un equilibrio tra uso economico, interesse pubblico e tutela del territorio.
RISPONDI
1. Che cos’è il demanio marittimo e perché rientra tra i beni pubblici?
2. In che cosa consiste una concessione balneare?
3. Quali sono le principali critiche al sistema italiano delle concessioni balneari?
4. Che cosa prevede la Direttiva Bolkestein in merito alla gestione dei beni pubblici?
RIFLETTI
1. Quali sono i rischi di una gestione non trasparente delle concessioni?
2. Quali vantaggi e svantaggi possono derivare da una maggiore concorrenza nel rilascio delle concessioni balneari?
3. Secondo te è giusto che i privati gestiscano tratti di spiaggia pubblica? Perché?
In questa Unità acquisirai gli strumenti per interpretare queste e altre situazioni.
Settore pubblico Public sector
La finanza pubblica
In questo primo capitolo viene descritto il campo di studio della finanza pubblica, ossia dell’attività realizzata dallo Stato per reperire le risorse necessarie a soddisfare i bisogni collettivi e i criteri con i quali esso fornisce beni e servizi pubblici per soddisfare quei bisogni che sono avvertiti dai singoli, ma in quanto membri di una collettività. Dopo un breve excursus storico sulle principali teorie, che nel corso del tempo hanno cercato di spiegare l’attività finanziaria pubblica, vengono illustrati obiettivi e finalità che definiscono il ruolo dello Stato nel sistema economico.
1 . 1 Premessa. Il ruolo degli operatori economici
Contenuti digitali del capitolo e glossario inglese.
I soggetti che agiscono in un sistema economico vengono raggruppati, per comodità di analisi, in categorie che sono definite operatori dell’economia .
L’attività svolta dai singoli operatori si può così sintetizzare:
• le famiglie prestano lavoro alle imprese e allo Stato, ricevendo in cambio stipendi e salari, con i quali acquistano i beni e i servizi prodotti dalle imprese e pagano i tributi allo Stato. Se i loro consumi sono inferiori ai redditi percepiti, effettuano risparmi, che in genere depositano presso le banche;
• le imprese producono beni e servizi, che vendono sul mercato. Se sono efficienti, realizzano utili che in parte vengono reinvestiti nelle imprese, per aumentarne la capacità produttiva. Gli investimenti possono anche essere finanziati ricorrendo alle banche, che dispongono dei risparmi depositati dalle famiglie. Anche le imprese pagano i tributi allo Stato;
• lo Stato incassa i tributi dai due operatori precedenti e li utilizza per fornire servizi pubblici all’intera comunità, in cui operano le famiglie e le imprese;
• il resto del mondo comprende i flussi originati dai rapporti economici fra residenti in Italia e residenti nei Paesi stranieri, tendenti a intensificarsi in presenza della crescente integrazione economica e finanziaria a livello mondiale.
I rapporti fra i diversi operatori sono approfonditi dall’economia politica, scienza che studia la produzione e la distribuzione della ricchezza.
1 . 2 Settore privato e settore pubblico
Nel sistema economico, i rapporti di scambio tra i diversi operatori possono essere ricondotti a due diversi generi di attività economica:
• attività economica privata, se svolta dalle famiglie e dalle imprese per il soddisfacimento di bisogni sentiti dai singoli soggetti;
• attività economica pubblica, se svolta dallo Stato e dagli altri enti pubblici per il soddisfacimento di fini che riguardano l’intera società. MAPPA
Il settore privato (area di mercato) è caratterizzato da decisioni individuali o di gruppi ristretti di persone, effettuate per soddisfare obiettivi di singoli o di gruppi ristretti di persone. PER ESEMPIO 1
Il settore pubblico (area non di mercato) è invece caratterizzato, nelle democrazie parlamentari, da decisioni collettive, assunte dai rappresentanti del popolo, finalizzate al raggiungimento di obiettivi di interesse generale, cioè che tengono conto degli interessi dell’intera collettività. PER ESEMPIO 2
LESSICO
Sistema economico
Insieme di soggetti che, attraverso rapporti di collaborazione, svolgono l’attività economica in un certo territorio, nel quadro di comuni istituzioni giuridico-politiche, allo scopo di raggiungere obiettivi condivisi, quali lo sviluppo del reddito e la sua più equa distribuzione fra i soggetti che hanno concorso a produrlo.
Operatori dell’economia
Gruppi di soggetti economici (famiglie, imprese, Stato, resto del mondo) di cui si studiano le reciproche interrelazioni per capire come funziona il sistema economico. Operano in stretta interdipendenza, nel quadro di comuni istituzioni giuridico-politiche.
rispettivamente flussi reali e monetari privati rispettivamente flussi reali e monetari pubblici
1 Settore privato
Un consumatore acquista un bene per soddisfare un bisogno, massimizzando il proprio benessere mediante il consumo del bene stesso; un soggetto effettua risparmi per garantire il futuro per sé e per la propria famiglia; un’impresa combina i fattori produttivi per produrre beni da offrire sul mercato in vista di un profitto, oppure effettua un investimento per aumentare le prospettive di profitto nel futuro.
2 Settore pubblico
Un Comune decide di istituire una linea di autobus per coprire meglio gli spostamenti tra un quartiere in espansione e il centro cittadino; una Regione istituisce una borsa di studio per incentivare le iscrizioni in una certa scuola; uno Stato realizza uno scalo marittimo per far fronte all’aumento dei commerci in quell’area geografica.
Tributi
Insieme delle entrate dello Stato e degli altri enti territoriali. Comprendono tutti i prelievi riscossi in forma coattiva dall’Amministrazione finanziaria (tasse, imposte, canoni, contributi ecc.) nei confronti dei cittadini, in forza del potere sovrano dello Stato (potestà tributaria).
RAPPORTI DI SCAMBIO TRA PUBBLICO E PRIVATO
Attraverso l’attività finanziaria, lo Stato raccoglie i fondi necessari a rispondere alle necessità collettive.
Economia pubblica
Public finance
Naturalmente, i due settori sono strettamente connessi, costituendo un tutto coerente in reciproci rapporti di scambio che generano una serie continua di flussi reali e monetari. PER ESEMPIO MAPPA 1
Il settore pubblico dell’economia è studiato dall’economia pubblica, che si occupa dell’intervento pubblico nell’economia, cioè dell’attività svolta dallo Stato e dagli altri enti pubblici per raggiungere i loro fini.
In tutti i Paesi il settore pubblico opera accanto a quello privato, pur variando in ciascuno la dimensione relativa del primo rispetto al secondo. In Italia l’intervento pubblico nell’economia è molto alto: la spesa effettuata dallo Stato è di poco inferiore al 50% dell’intera produzione nazionale. In tutti i sistemi economici moderni lo Stato è il principale datore di lavoro, e il tema del ruolo dello Stato è oggi uno dei più dibattuti.
Per finanza pubblica (o attività finanziaria pubblica) si intende un insieme coordinato di attività con le quali le pubbliche amministrazioni, in particolare Stato e Regioni, da un lato reperiscono e dall’altro ripartiscono risorse per soddisfare i bisogni della collettività, perseguendo obiettivi di interesse pubblico. MAPPA 2

PLUS Economia pubblica o scienza delle finanze?
La maggior parte delle risorse affluiscono allo Stato attraverso i tributi, cioè il pagamento di imposte, tasse e contributi che lo Stato impone ai cittadini in virtù del suo potere di imperio, e mediante l’indebitamento.
Le risorse raccolte vengono erogate per servizi di interesse pubblico come, ad esempio, sanità, scuola e pensioni.
1 . 3 Gli elementi costitutivi dell’economia pubblica
Per poter funzionare regolarmente, il settore pubblico deve disporre di una serie di elementi, organizzati in vista di determinati obiettivi.
Lo Stato moderno si regge sulla base di un patto fiscale, che consiste nell’impegno assunto dai cittadini di pagare i tributi a fronte dei servizi pubblici resi dallo Stato.
Il sistema finanziario pubblico
L’attività che lo Stato e gli altri enti pubblici svolgono per raggiungere i loro fini presuppone l’esistenza di un sistema finanziario pubblico, costituito dai seguenti elementi:
• soggetti attivi dell’attività finanziaria, che in forza delle norme del diritto positivo sono dotati del potere di imporre tributi. Nel nostro sistema tributario tale potere compete allo Stato e alle Regioni, titolari di una potestà finanziaria autonoma, alle Province e ai Comuni, cui tale potere è delegato dallo Stato;
• soggetti passivi dell’attività finanziaria, costituiti da coloro che sono sottoposti al potere finanziario dei soggetti attivi, e cioè i contribuenti. Il rapporto fra soggetti attivi e soggetti passivi ha natura obbligatoria, nel senso che i primi sono dotati di precisi poteri – una tipica manifestazione della sovranità dello Stato – a cui i secondi non possono sottrarsi, pena una sanzione;
• beni economici di proprietà pubblica, che comprendono:
– i fattori produttivi appartenenti a enti pubblici (terreni, fabbricati, fonti di energia, strade, porti, imprese ecc.);
– i beni economici di proprietà pubblica (arredamenti degli uffici pubblici, aeromobili, quadri delle pinacoteche e libri delle biblioteche statali ecc.);
– il denaro delle casse pubbliche (e cioè dello Stato e degli altri enti pubblici). MAPPA 3
Connessione tra settore pubblico e privato
Per assicurare i servizi pubblici, lo Stato ha bisogno del lavoro delle famiglie, costituito dalle prestazioni dei dipendenti pubblici (insegnanti, magistrati, forze dell’ordine, medici del Servizio sanitario nazionale, impiegati degli uffici pubblici ecc.) ai quali corrisponde stipendi e salari.
Inoltre, ha bisogno di beni e servizi (arredi per le scuole, attrezzature degli uffici pubblici, infrastrutture come strade e ponti ecc.), che acquista dalle imprese pagando il relativo prezzo. A loro volta le famiglie e le imprese versano allo Stato imposte e tasse (tributi).
LESSICO
Diritto positivo Insieme delle norme elaborate dagli organi legislativi dello Stato, che costituiscono il diritto effettivamente vigente in un dato momento storico. Si contrappone al diritto naturale, che riguarda l’insieme dei principi eticosociali alla base di una comunità.
SETTORE PRIVATO area di mercato
decisioni individuali
INTERESSI PRIVATI
SETTORE PUBBLICO area non di mercato
decisioni collettive
INTERESSI COLLETTIVI
Sovranità Potere supremo dello Stato, che non riconosce un potere superiore al suo, e perciò è titolare di una posizione di supremazia nell’ambito di un popolo stanziato su un dato territorio.
reperimento
ATTIVITÀ FINANZIARIA di risorse di risorse
ripartizione
ENTRATE PUBBLICHE SPESA PUBBLICA per realizzare
obiettivi di interesse pubblico
SISTEMA FINANZIARIO PUBBLICO
soggetti attivi
Stato, Regioni
• denaro comprende che sono che sono che sono
soggetti passivi contribuenti
beni di proprietà pubblica
• fattori produttivi
• beni
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa si intende per attività finanziaria pubblica?
2. Quali sono i flussi monetari e quelli reali del settore pubblico?
3. Perché il settore pubblico si definisce anche “area non di mercato”?
4. Quali sono i soggetti dell’attività finanziaria?
5. Che cosa si intende per patto fiscale?
Grande depressione
Great depression
Ciclo economico
Economic cycle
1 . 4 Storia della finanza pubblica
Nel corso del tempo, il ruolo dello Stato all’interno del sistema economico è stato profondamente influenzato dalle teorie sociali ed economiche di volta in volta dominanti, che gli hanno attribuito funzioni di diversa ampiezza e importanza.
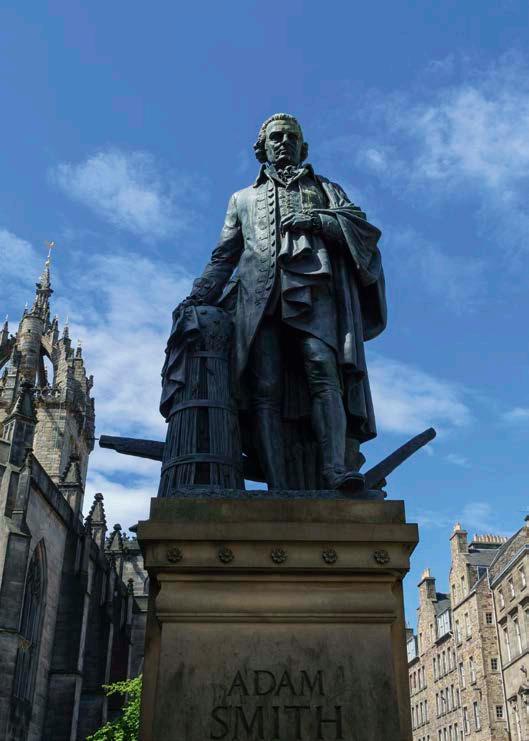
Nel XIX secolo si affermò la finanza neutrale, teorizzata precedentemente da Adam Smith e poi ripresa da Jean-Baptiste Say. Questo modello postulava il non intervento statale nell’economia, limitando il ruolo del soggetto pubblico ai soli servizi essenziali, come difesa e ordine pubblico. L’idea centrale era che lo Stato dovesse astenersi dall’ostacolare l’iniziativa economica privata, confidando nei meccanismi automatici del mercato per raggiungere l’equilibrio.
In netto contrasto, già nella seconda metà del XIX secolo, si diffuse la finanza sociale promossa dalla dottrina socialista e sostenuta dalla Chiesa cattolica, che invocava un ruolo attivo dello Stato nella tutela dei soggetti più vulnerabili. Questo approccio propugnava l’introduzione di imposte progressive sul reddito e di successione come strumenti per una più equa redistribuzione della ricchezza.
Successivamente, nella prima parte del XX secolo e in risposta alla Grande depressione originatasi negli Stati Uniti, si affermò la finanza congiunturale. Questa teoria sosteneva la necessità di interventi statali, ammettendo anche deficit di bilancio temporanei, per contrastare le fasi negative del ciclo economico , con l’obiettivo di raggiungere il pareggio nel lungo periodo.
Nella seconda metà del XX secolo, a partire dalla fine della Seconda guerra mondiale e della Grande depressione, si affermarono le idee di John M. Keynes sulla finanza funzionale. Essa rappresentò una rottura radicale con il principio del pareggio di bilancio in quanto teorizzava la necessità dell’indebitamento pubblico (deficit spending ) come strumento chiave per stabilizzare l’economia, sostenere l’occupazione e promuovere una distribuzione più equa della ricchezza.
Tra la fine del Novecento e l’inizio del nuovo millennio, di fronte all’espansione statale, percepita come eccessiva, e all’aumento incontrollato del debito pubblico, economisti di spicco come i premi Nobel Samuelson e Modigliani presero posizione rivalutando il ruolo della politica monetaria; essi proposero una rivisitazione delle teorie keynesiane, suggerendo un policy mix flessibile che impiegasse sia strumenti monetari sia fiscali per perseguire obiettivi economici ritenuti di volta in volta preminenti. MAPPA Questo argomento è trattato più diffusamente nel PLUS delle pagine seguenti.
periodo
lo Stato
prima metà del XX secolo XX secolo XIX secolo
non interviene e garantisce solo i servizi essenziali
seconda metà del XIX secolo
interviene per garantire le fasce più deboli
interviene per correggere squilibri temporanei
fine XX secolo inizio XXI
interviene in deficit per stabilizzare il sistema economico
interviene in modo flessibile per obiettivi ritenuti preminenti con politiche monetarie e fiscali
Le riforme di Nitti: dalla finanza neutrale alla finanza sociale
Francesco Saverio Nitti, economista e uomo politico meridionale, fu tra i protagonisti delle riforme dell’Italia giolittiana. Da ministro delle Finanze e, poi, da presidente del Consiglio cercò di trasformare uno Stato liberale “minimo” in uno Stato più attivo e moderno Le sue riforme puntavano a realizzare una finanza pubblica ispirata a criteri di equità: introdusse e rafforzò imposte progressive sui redditi più alti e sulle successioni, con l’obiettivo di colpire le grandi ricchezze e alleggerire il carico fiscale sui ceti popolari. Inoltre, sostenne la nazionalizzazione delle assicurazioni sulla vita
VERSO LE COMPETENZE
(creazione dell’INA, 1912) per convogliare il risparmio privato verso investimenti produttivi. Nitti riservò particolare attenzione alla “questione meridionale”: promosse interventi per infrastrutture, bonifiche, opere idrauliche e incentivi industriali nel Mezzogiorno, cercando di ridurre il divario tra Nord e Sud. Nel complesso, le riforme nittiane segnarono il passaggio da una semplice finanza di Stato a una finanza sociale, orientata non solo a coprire le spese pubbliche, ma anche a sostenere lo sviluppo economico e una più equa distribuzione della ricchezza.
1. Quali erano i principali obiettivi delle riforme fiscali promosse da Francesco Saverio Nitti?
2. In che modo la creazione dell’INA (Istituto Nazionale delle Assicurazioni) contribuiva a rafforzare il ruolo economico dello Stato?
3. Spiega che cosa si intende per “questione meridionale” e come Nitti cercò di affrontarla attraverso le politiche di finanza pubblica.
Il piano Obama del 2009: un esempio di deficit spending
Nel 2009, durante la Grande recessione, gli Stati Uniti applicarono una tipica politica di finanza congiunturale in deficit spending. Dopo il crollo dei mutui subprime e il fallimento di grandi banche, l’economia americana era in profonda crisi: PIL in calo, imprese in difficoltà, disoccupazione in forte aumento.
Il presidente Barack Obama approvò l’American Recovery and Reinvestment Act (ARRA): un enorme pacchetto di stimolo da centinaia di miliardi di dollari, finanziato in larga parte in disavanzo. Il piano prevedeva grandi spese per infrastrutture (strade, ponti, ferrovie), investimenti in energia rinnovabile, aiuti ai bilanci degli Stati federati, estensione dei sussidi di disoccupazione e una serie di riduzioni fiscali per fami-
VERSO LE COMPETENZE
glie e imprese a basso e medio reddito. L’idea, chiaramente ispirata al pensiero keynesiano, era che in fase di recessione lo Stato dovesse “prendere il posto” della domanda privata mancante, accettando un aumento del debito pubblico pur di sostenere occupazione e redditi. Negli anni successivi, con il ritorno alla crescita, l’obiettivo sarebbe stato quello di ridurre gradualmente deficit e debito. Secondo le stime di istituzioni indipendenti, il piano contribuì effettivamente a frenare la recessione e a salvare milioni di posti di lavoro, pur lasciando in eredità un debito pubblico più elevato. Questo esempio mostra bene come la finanza congiunturale utilizzi il bilancio pubblico in modo flessibile, adattandolo alle diverse fasi del ciclo economico.
1. In quale contesto di crisi economica nasce l’American Recovery and Reinvestment Act (ARRA) firmato dal presidente Obama nel 2009?
2. Quali tipi di interventi pubblici furono finanziati attraverso il deficit spending previsto dall’ARRA? Indica almeno due esempi.
3. Qual era l’obiettivo principale della politica di finanza congiunturale adottata dagli Stati Uniti con l’ARRA durante la Grande recessione?
LESSICO
Ciclo economico
Alternarsi delle fasi di espansione e di depressione nell’attività economica di un Paese. Ha in genere durata variabile da 4 a 10 anni, e i suoi caratteri cambiano in funzione di numerosi fattori.
Deficit spending
Eccedenza della spesa sulle entrate pubbliche, finanziata attraverso il ricorso al debito pubblico.
Policy mix
Politica economica che si riferisce alla combinazione di politiche fiscali e monetarie che un governo utilizza per gestire e influenzare l’andamento dell’economia di un Paese.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa sosteneva la teoria della finanza neutrale?
2. Qual è la principale innovazione introdotta dalla finanza funzionale?
3. In che cosa consiste il policy mix?
L’evoluzione storica della finanza pubblica
La concezione liberista: la finanza neutrale Sino alla grande crisi economica del 1929 lo Stato generalmente non interveniva come soggetto regolatore del sistema economico. Ciò perché era condivisa l’opinione secondo cui il mercato assicurava spontaneamente il massimo vantaggio alla collettività, risultando quindi dannoso ogni intervento pubblico nell’economia. Questa convinzione era stata così espressa da Adam Smith, fondatore della Scuola classica inglese: «Ogni individuo cerca di impiegare il suo capitale in modo che il prodotto aumenti di valore il più possibile. Generalmente non intende favorire l’interesse pubblico, ma pensa solo alla sua sicurezza, al suo guadagno. In questo è guidato da una mano invisibile , che tende a un fine che non fa parte delle sue intenzioni».
L’affermazione è illuminante per capire il ruolo dello Stato nella concezione liberista dell’economia: l’intervento pubblico non deve ostacolare l’iniziativa privata, ma occuparsi esclusivamente del mantenimento dell’ordine pubblico, della difesa nazionale e dell’amministrazione della giustizia, settori nei quali i privati non hanno possibilità o convenienza a intervenire. Solo per finanziare tali spese, pertanto, i cittadini erano tenuti al pagamento dei tributi.
Questa concezione, ripresa da Jean Baptiste Say, concepiva l’intervento dello Stato solo e unicamente per garantire il rispetto delle regole del mercato e per punire con sanzioni i trasgressori.
Gli ideali finanziari degli esponenti della Scuola classica si possono riassumere nell’aspirazione a una finanza neutrale, intendendo come tale una finanza che limita al massimo l’attività dello Stato e che non turba l’equilibrio economico globale attraverso una inopportuna attività di prelievo tributario e di spesa pubblica.
La concezione socialista: la finanza sociale
La finanza neutrale entra in crisi dopo la metà dell’Ottocento, a seguito degli attacchi sferrati dai pensatori della Scuola socialista: questi osservano che l’astensione dello Stato dall’economia favorisce le classi sociali più forti, a danno dei lavoratori e del proletariato in genere, indifesi di fronte allo strapotere dei capitalisti.
Lo Stato deve invece intervenire attivamente nell’economia, e perseguire, con interventi strutturali, obiettivi di redistribuzione della ricchezza fra le classi sociali
Tra le riforme suggerite, la principale è certamente costituita dal passaggio dall’imposizione proporzionale a quella progressiva.
Come vedremo più avanti, l’imposta può essere applicata con aliquota (percentuale):
• proporzionale se l’aliquota rimane la stessa per tutti i livelli di reddito o patrimonio, cioè
qualunque sia l’imponibile (ad esempio il 10% per tutti);
• progressiva se aumenta in misura più che proporzionale rispetto all’imponibile (ad esempio 10% per redditi fino a 10.000; 15% per redditi fino a 15.000; 22% per redditi fino a 30.000 e così via).
PER ESEMPIO
Redistribuzione del reddito mediante il sistema impositivo
Con il vecchio sistema impositivo a base proporzionale, un contribuente con un reddito di 20mila euro paga 3mila euro di tasse, e un contribuente con un reddito di 100mila euro ne paga 15mila: entrambi sono soggetti, infatti, alla stessa imposta del 15%. Introducendo, invece, un sistema impositivo a base progressiva, il contribuente con un reddito di 20mila euro pagherà ancora 3mila euro di tasse, ma quello con un reddito di 100mila euro (che è molto più benestante), attraverso particolari meccanismi ne pagherà poniamo 30mila: in questo caso l'imposta graverà per il 15% sul primo soggetto, mentre sul secondo graverà per il 30%.
Con l’imposta progressiva, lo Stato può attuare una politica redistributiva, perché preleva una proporzione di ricchezza maggiore dal contribuente più abbiente e, verosimilmente, attraverso sussidi e servizi aiuterà il contribuente meno ricco. Ciò ha la conseguenza di ridurre i divari nella distribuzione del reddito e procurare allo Stato maggiori entrate da utilizzare per interventi in campo sociale a vantaggio dei ceti meno abbienti.
In Italia gli interventi pubblici in campo sociale sono stati all’inizio timidi e contenuti, dato che le resistenze da superare erano notevoli, ma con il progressivo modificarsi della realtà, e le pressioni della Chiesa cattolica, è mutato l’atteggiamento dell’opinione pubblica per quanto attiene all’intervento dello Stato. Da molte parti si richiedeva un ruolo attivo dello Stato nella difesa dei soggetti più deboli, soprattutto i lavoratori, sia durante il rapporto di lavoro, sia successivamente quando la loro capacità lavorativa viene meno.
PER ESEMPIO
Redistribuzione del reddito mediante sussidi e servizi
Attraverso la spesa pubblica, lo Stato può promuovere la pubblica istruzione (come fatto in particolare in Italia subito dopo il raggiungimento dell’Unità, rendendola gratuita e obbligatoria) oppure effettuare investimenti in campo sanitario, introducendo l’assistenza sanitaria gratuita, così come interventi finalizzati ad assicurare condizioni idonee a prevenire la diffusione di epidemie o gravi malattie.
Accogliendo le tesi socialiste, la Germania è stata la prima a introdurre le assicurazioni sociali contro le malattie (1883), gli infortuni (1884), l’invalidità e la vecchiaia (1889). Il suo esempio è stato poi imitato dagli altri Paesi europei e dagli Stati Uniti, tanto che nei primi decenni del Novecento queste garanzie sono state estese a tutti i lavoratori.
Gli ideali finanziari degli esponenti della finanza sociale si possono riassumere nell’aspirazione a una più equa distribuzione della ricchezza attraverso l’imposizione progressiva e una protezione delle classi sociali più deboli, per mezzo di sussidi, servizi e assicurazioni sociali.
La finanza congiunturale
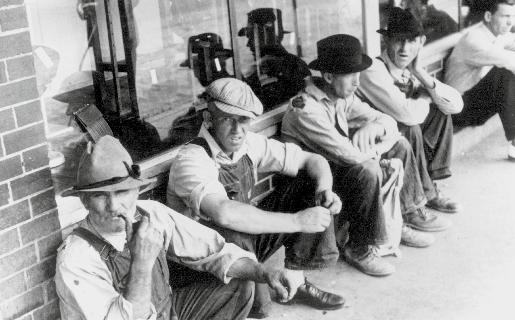
La Grande depressione del 1929-32, originatasi negli Stati Uniti e poi propagatasi rapidamente nei Paesi europei, scosse dalle fondamenta la convinzione dell’esistenza di meccanismi automatici tesi ad assicurare il pieno impiego dei fattori produttivi, come affermavano i sostenitori della finanza neutrale. Le grandi masse di lavoratori disoccupati costituivano la dimostrazione che il sistema economico era periodicamente turbato da gravi crisi, che potevano avere incalcolabili conseguenze sul piano economico e su quello politico, senza trovare al suo interno meccanismi per superarle autonomamente.
Lo Stato – secondo i sostenitori della teoria della finanza congiunturale – non può assistere inerte all’alternarsi delle fasi del ciclo economico: al contrario, esso deve invece intervenire per attenuare l’ampiezza del ciclo, combattendo in
LESSICO
Mano invisibile
Metafora impiegata da Adam Smith per indicare che la ricerca egoistica dell’interesse individuale giova a quello dell’intera società; rimanda al meccanismo per cui nel mercato di libera concorrenza il comportamento dei singoli operatori, teso al massimo guadagno, porta al benessere della collettività.
Regole del mercato
Norme che garantiscono la libera concorrenza, combattendo i monopoli e le barriere all’entrata.
Imponibile
Quota di reddito o di patrimonio su cui si calcola l’imposta.
Assicurazioni sociali
Insieme di norme a tutela dei lavoratori per proteggerli da eventi e situazioni previsti dall’art.
38 Cost. quali: « infortunio, malattia, invalidità e vecchiaia, disoccupazione involontaria».
particolare la disoccupazione congiunturale , che fa diminuire il prodotto nazionale e colpisce in vario modo la società nel suo insieme, provocando gravi perdite che potranno poi essere recuperate solo molto lentamente.
I danni provocati dalla depressione economica hanno spinto i governi ad abbracciare la dottrina keynesiana e a adottare una politica anticiclica, consistente in un insieme di strumenti idonei ad attenuare le onde del ciclo economico. I criteri finanziari suggeriti dalla finanza neutrale erano tali da aggravare le fluttuazioni: infatti, nella fase di espansione, essa faceva affluire alle casse dello Stato un maggior gettito tributario (in quanto nella congiuntura favorevole il reddito nazionale aumentava), determinando un eccesso di domanda rispetto all’offerta; al contrario, nella fase di depressione il minore reddito dei privati faceva diminuire il gettito tributario, contraendo la domanda pubblica e facendo scendere la domanda globale al di sotto del livello necessario ad assicurare la piena occupazione.
Secondo le prescrizioni della finanza congiunturale, lo Stato deve svolgere un’azione anticiclica: nella fase espansiva è necessario che lo Stato realizzi entrate superiori alle spese, accumulando con ciò avanzi che hanno lo scopo di raffreddare l’eccesso di domanda; mentre nelle fasi di depressione lo Stato deve sopportare anche ingenti disavanzi per finanziare la spesa pubblica, in modo da compensare la spesa privata insufficiente.
PER ESEMPIO
La finanza congiunturale
La finanza congiunturale ha trovato attuazione soprattutto nei Paesi scandinavi negli anni ’30 del secolo scorso (cioè dopo la Grande crisi del 1929-32), in cui la teoria tradizionale (che tendeva all’equilibrio annuale di bilancio, e cioè entrate = spese) era stata abbandonata per dare luogo a quella che aveva come scopo la realizzazione dell’equilibrio di bilancio pluriennale, esteso cioè alla durata del ciclo economico. In sostanza, i disavanzi che si accumulavano negli anni di depressione dovevano essere compensati dagli avanzi realizzati negli anni di espansione.
La finanza funzionale
La finanza congiunturale, appena esaminata, presuppone il pareggio del bilancio durante l’intero ciclo economico. Infatti, i disavanzi che si accumulano negli anni di depressione sono compensati dagli avanzi realizzati negli anni di espansione. Costituisce pertanto una deviazione solo apparente dal principio fondamentale degli economisti classici, secondo cui il bilancio dello Stato doveva essere ogni anno in pareggio: per la finanza congiunturale, infatti, il pareggio doveva essere comunque conseguito, ma durante l’arco di un ciclo economico.
La politica fiscale suggerita da John Maynard Keynes, e largamente adottata da tutti i Paesi industrializzati a partire dalla fine della Seconda guerra mondiale, contrasta nettamente con le prescrizioni della teoria tradizionale che sosteneva la necessità del pareggio annuale del bilancio.
Per combattere la sottoccupazione, Keynes sostiene la necessità di un intervento attivo dello Stato, anche se ciò comporta un deficit di bilancio che può durare nel tempo anche oltre i limiti del ciclo, fino a quando il sistema non raggiunge la piena occupazione dei fattori produttivi. La spesa pubblica va fatta in deficit, perché deve “aggiungersi” a quella dei privati (se fosse finanziata da imposte sarebbe soltanto “sostitutiva” e non vi sarebbe aumento della domanda globale).
PER ESEMPIO
La finanza funzionale supera la congiunturale
La finanza congiunturale prevede una situazione temporanea di deficit: infatti il deficit di bilancio che si realizza nei periodi di crisi, in cui lo Stato interviene con investimenti in opere pubbliche, viene poi recuperato nelle congiunture favorevoli, quando lo Stato accumula risorse.
Nella finanza funzionale, invece, l’intervento dello Stato è finalizzato a perseguire obiettivi di politica economica e sociale anche in situazione di deficit persistente
La spesa pubblica deve essere finalizzata alla costruzione di infrastrutture, ovvero opere che favoriscano le attività produttive dei privati, come strade, porti, elettrodotti, case, scuole e opere pubbliche in genere, e che migliorano la produttività globale del sistema. Per l’azione dei meccanismi cumulativi di espansione, e in particolare del moltiplicatore , la spesa pubblica iniziale produce un aumento della spesa privata, per cui la domanda globale, e quindi il reddito nazionale, aumentano di un multiplo della spesa finanziata dallo Stato.
Secondo le prescrizioni della finanza funzionale, lo Stato deve combattere l’equilibrio di sottoccupazione attraverso il sostegno della domanda globale, anche se ciò comporta un persistente deficit di bilancio (deficit spending).
I nuovi obiettivi della finanza pubblica Gli anni del secondo dopoguerra hanno assistito al passaggio da una finanza neutrale, intesa a distribuire un reddito nazionale fisso fra impieghi pubblici e impieghi privati, a una finanza funzionale, che ricorre alle manovre di bilancio per conseguire gli obiettivi dello sviluppo del reddito nazionale e della sua più equa ripartizione fra le classi sociali. Naturalmente, il cambiamento degli obiettivi ha determinato l’introduzione di nuovi strumenti finanziari accanto a quelli tradizionali, che in passato riguardavano unicamente l’attività di prelievo dei tributi e di erogazione delle somme prelevate per soddisfare i bisogni pubblici.
Si sono impiegati, in larga misura, nuovi strumenti di intervento: gli investimenti produttivi, la spesa pubblica a sostegno dei consumi, gli interventi a favore delle
esportazioni, l’impresa pubblica ecc., implementandoli insieme agli strumenti finanziari tradizionali.
L’ampio ricorso al deficit di bilancio ha avuto però conseguenze molto negative, per l’enorme accumulo del debito pubblico che in alcuni Paesi ha raggiunto livelli insostenibili (in Italia, come è noto, il debito pubblico ha superato ampiamente il livello del PIL). Contro l’eccessiva espansione dell’azione dello Stato nell’economia, che ha provocato una crescita incontrollata del debito pubblico, ha preso una decisa posizione, tra molte altre, la Scuola monetarista, il cui principale esponente è stato Milton Friedman (premio Nobel per l’economia nel 1976). Secondo questa scuola, nota anche come Scuola di Chicago, l’instabilità del sistema è dovuta essenzialmente a cause monetarie, per cui uno sviluppo stabile può essere garantito solo da manovre monetarie poste in essere dalla Banca centrale, intese a regolare la quantità di moneta in circolazione. Per questi economisti la manovra della spesa pubblica – essenziale per i seguaci della finanza funzionale sostenuta dai keynesiani – è invece inutile e dannosa.
Le serrate critiche alle teorie keynesiane hanno spinto diversi economisti, come Paul Samuelson, Franco Modigliani, Joseph Stiglitz (rispettivamente premi Nobel nel 1970, 1985 e 2001) a una riproposizione delle teorie keynesiane, rivalutando la funzione della politica monetaria. In particolare, questi economisti suggeriscono di usare, a seconda delle circostanze, sia la politica monetaria sia quella fiscale, in un policy mix capace di perseguire di volta in volta gli obiettivi considerati prioritari.
LESSICO
Disoccupazione congiunturale
Disoccupazione dovuta alla diminuzione della domanda tipica della fase depressiva del ciclo.
Moltiplicatore
In economia è il rapporto tra la variazione del reddito nazionale e la variazione della spesa autonoma che l’ha determinata.
Impresa pubblica
Impresa gestita dallo
Stato o da un altro ente pubblico. Può operare con finalità privatistiche, cioè per conseguire un profitto, o sociali.
Manovra monetaria
Serve a regolare l’attività economica attraverso la liquidità del sistema. Ha un’influenza indiretta sul livello del reddito nazionale, in quanto agisce sulla domanda di investimenti che a sua volta determina il livello del reddito.
Manovra della spesa pubblica
Detta anche politica fiscale o di bilancio, consiste nella manovra del bilancio pubblico, attraverso le sue componenti (entrate e spese pubbliche), per raggiungere fini di politica economica.
Fallimento del mercato Market failure
1 . 5 Il ruolo dello Stato nell’economia
Oggi esiste un ampio consenso sull’importanza di un adeguato intervento pubblico per garantire il corretto funzionamento dell’economia. In tutti i sistemi economici moderni, infatti, Stato e mercato convivono e si integrano. Uno Stato efficiente influenza positivamente la vita economica: promuove un ambiente favorevole alle attività produttive, valorizza il capitale umano tramite l’istruzione e la diffusione della cultura, realizza infrastrutture (strade, aeroporti, reti digitali ecc.), emette e controlla la moneta, contrasta le posizioni di monopolio, persegue politiche per la piena occupazione, favorisce una più equa distribuzione del reddito e regolamenta l’attività economica dei soggetti privati.
La finanza pubblica – o attività finanziaria pubblica – è il principale strumento attraverso cui lo Stato reperisce e impiega le risorse necessarie al raggiungimento dei propri obiettivi.
Questa attività si fonda su scelte di politica economica che, a partire dall’analisi dello Stato del sistema economico, definiscono finalità e strumenti per realizzarle. PER ESEMPIO 1 In uno Stato democratico, tali decisioni sono affidate a organi rappresentativi eletti dai cittadini e sono sottoposte sia a una valutazione tecnica sia a una valutazione politica da parte dell’elettorato. MAPPA
Le funzioni attribuite alla finanza pubblica vengono classificate in base alle finalità e agli obiettivi che si intende perseguire:
1. funzione allocativa: mira all’efficienza economica fornendo beni e servizi che il mercato non riesce a produrre in modo ottimale, come vedremo più avanti;
2. funzione di stabilizzazione: persegue stabilità e sviluppo, con interventi mirati ad attenuare gli effetti delle fluttuazioni cicliche dell’economia, promuovendo la crescita e contrastando disoccupazione e inflazione;
3. funzione redistributiva: persegue l’equità nella distribuzione della ricchezza, prelevando maggiori risorse dai redditi più elevati per finanziare servizi pubblici destinati alle fasce più deboli della popolazione e investimenti nelle aree depresse del Paese.
1 . 6 Funzione allocativa: il fallimento del mercato
Il mercato non sempre è in grado di garantire da solo risultati efficienti ed equi. In presenza di alcune distorsioni strutturali, il suo funzionamento spontaneo può portare a esiti insoddisfacenti per l’interesse collettivo.
In questi casi si parla di fallimento del mercato, ovvero dell’incapacità del sistema economico privato di raggiungere una allocazione ottimale delle risorse e una distribuzione equa del reddito.
Questo concetto giustifica e rende necessario l’intervento pubblico, volto a correggere le inefficienze e le disuguaglianze generate da un mercato imperfetto. Tra le principali cause di fallimento del mercato rientrano le esternalità positive e negative, i beni pubblici puri, monopoli e potere di mercato, le asimmetrie informative.
Esternalità positive e negative
Esternalità Externality
In molti casi, l’attività economica di un soggetto produce effetti indiretti su altri soggetti, senza che questi siano coinvolti nella transazione, né sia possibile quantificare o far pagare loro tali effetti. Questi effetti si chiamano esternalità.
Le esternalità positive (o economie esterne ) si verificano quando un comportamento individuale genera vantaggi per l’intera collettività PER ESEMPIO 2
FASI DELLA POLITICA ECONOMICA
scelta degli OBIETTIVI
scelta degli STRUMENTI
VALUTAZIONE ATTUAZIONE ANALISI
comprendere la situazione economica attuale attraverso la raccolta e l’interpretazione di dati
• allocazione
• sviluppo e stabilizzazione
• redistribuzione
1 Il finanziamento della sanità pubblica
Lo Stato, attraverso il bilancio, può decidere di destinare parte delle risorse raccolte tramite le imposte al potenziamento degli ospedali e dei servizi sanitari. Tale scelta risponde a una finalità pubblica – la tutela della salute – ed è frutto di un indirizzo politico-economico definito dal Parlamento, espressione della volontà popolare, al quale il Governo dà attuazione.
• politica monetaria
• politica fiscale
• indebitamento
• spesa pubblica
2 Esternalità positive
applicazione concreta degli strumenti decisi
In una città un’archistar internazionale ha progettato un edificio di grande valore architettonico; la sua realizzazione aumenta naturalmente quello delle case circostanti, ma il beneficio non è pagato dai proprietari delle case, che si avvantaggiano dell’iniziativa del costruttore dell’edificio. Un apicoltore ottiene un’abbondante produzione di miele di buona qualità anche perché i suoi alveari sono circondati da boschi e frutteti; per questo vantaggio l’apicoltore non paga alcun corrispettivo. La costruzione di una scuola o di un ospedale produce benefici non solo per gli utenti diretti, ma per tutta la comunità.
Inquinamento urbano: un esempio di esternalità negativa
Nelle grandi città italiane le esternalità sono sotto gli occhi di tutti, soprattutto quando si parla di inquinamento atmosferico. A causa del traffico intenso, del riscaldamento domestico e delle attività industriali, la Pianura Padana registra spesso livelli di polveri sottili (PM10 e PM2,5) superiori ai limiti consigliati: chi usa l’auto privata paga solo per il carburante, il bollo e l’assicurazione, ma non sostiene direttamente i costi sanitari dei danni che i gas di scarico provocano alla collettività. L’alta incidenza di asma, malattie cardio-
VERSO LE COMPETENZE
vascolari, giornate di lavoro perse e delle relative spese per il sistema sanitario: sono tutti costi esterni di cui il prezzo del viaggio in auto non tiene conto. Per questo molti Comuni scelgono di introdurre zone a traffico limitato, incentivi per il trasporto pubblico, bonus per veicoli meno inquinanti o per la mobilità ciclabile. Questi interventi servono a “far pagare” almeno in parte le esternalità negative a chi le genera e a indirizzare i cittadini verso comportamenti più sostenibili, avvicinando così l’interesse individuale al benessere collettivo.
1. In che senso l’uso dell’auto privata genera un’esternalità negativa nelle grandi città italiane?
2. Quali costi, legati all’inquinamento atmosferico, non vengono sostenuti direttamente da chi utilizza l’auto? Indicane almeno due.
3. In che modo misure come ZTL, incentivi al trasporto pubblico e mobilità ciclabile possono contribuire a ridurre le esternalità negative?
misura dell’efficacia degli interventi e delle politiche
LESSICO
LESSICO
Valutazione tecnica Analisi oggettiva e misurabile degli effetti di un intervento sul sistema economico.
Valutazione politica Analisi di aspetti più ampi e soggettivi legati ai risultati dell’intervento alla luce degli obiettivi politici, dei valori, delle priorità e del consenso sociale.
Politica economica Insieme delle scelte e degli interventi attuati dallo Stato o da altri enti pubblici per indirizzare l’andamento dell’economia verso obiettivi di interesse pubblico, quali la crescita, la piena occupazione, la stabilità dei prezzi e l’equità nella distribuzione del reddito.
Valutazione tecnica Analisi oggettiva e misurabile degli effetti di un intervento sul sistema economico. Essa mira a determinare se l’intervento ha raggiunto gli obiettivi prefissati in termini di efficacia (capacità di produrre gli effetti desiderati) ed efficienza (rapporto tra risorse impiegate e risultati ottenuti).
Valutazione politica Analisi di aspetti più ampi e soggettivi legati ai risultati dell’intervento alla luce degli obiettivi politici, dei valori, delle priorità e del consenso sociale.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Qual è la principale innovazione introdotta dalla finanza funzionale?
2. In che cosa consiste il policy mix?
Fallimento del mercato
3. Quali sono le funzioni attribuite alla finanza pubblica?
Situazione in cui il mercato – inteso come sistema di spontanea iniziativa individuale, senza intervento dello
4. Quali sono i rapporti tra Stato e mercato?
Stato – è incapace di utilizzare in modo ottimale le risorse, così come teorizzato dalla teoria liberista della “mano invisibile”.
5. Quali sono le fasi della politica economica?
→ par. 1.5
Tuttavia, per i privati, il costo di generare esternalità positive è quasi sempre superiore al beneficio individuale che ne deriva. Questa disparità fa sì che tali attività non vengano spontaneamente offerte dal mercato. PER ESEMPIO 1
È proprio per questo che lo Stato deve intervenire, promuovendole attraverso sussidi o incentivi.
Le esternalità negative (o diseconomie esterne ) si verificano quando l’attività di un soggetto impone costi alla collettività, senza che siano previste compensazioni per coloro che li subiscono.
In questi casi, lo Stato può ovviare agli effetti negativi imponendo imposte correttive (come la carbon tax), oppure obbligando le imprese a compiere “azioni positive” come dotarsi di sistemi di abbattimento delle emissioni inquinanti in atmosfera. PER ESEMPIO 2
In generale, senza un intervento pubblico, le esternalità generano distorsioni nell’allocazione delle risorse, e il mercato produce troppo poco (sottoproduzione) di ciò che è utile per tutti o troppo (sovraproduzione) di ciò che danneggia.
RIASSUNTIVA DELLE ESTERNALITÀ
Comportamenti di un soggetto che procura un vantaggio all’intera collettività, senza esserne ricompensato in modo specifico.
ESEMPI
Il restauro di edifici che riqualifica un’area urbana procurando un incremento del valore degli immobili circostanti.
La vaccinazione che permette a un soggetto di non contrarre una malattia (o ne riduce sensibilmente le probabilità) riducendo il rischio di contagio.
L’istruzione superiore che permette a uno studente di diventare medico, ricoprendo un ruolo utile a tutti.
Beni pubblici puri
Comportamenti di un soggetto che procura un danno all’intera collettività, senza essere direttamente tenuto a risarcirlo.
ESEMPI
Il fumo di sigarette che procura gravi danni all’organismo di chi ne ha l’abitudine, contaminando l’aria respirata anche da chi non fuma.
L’alcol che altera le percezioni di chi ne abusa e lo mette in pericolo qualora ad esempio si mettesse al volante, attentando anche alla sicurezza altrui.
L’inquinamento acustico che causa danni a chi lo provoca, disturbando la quiete e impedendo la concentrazione a chi si trova nelle vicinanze.
Si tratta di beni la cui peculiare natura di non escludibilità e non rivalità ne rende problematica la fornitura efficiente da parte del solo mercato. Poiché nessun soggetto privato ha convenienza a produrre questi beni (non potendo escludere i “free rider”), il mercato tende a sottoprodurli o a non fornirli affatto.
In questi casi lo Stato interviene direttamente per garantirne l’erogazione. PER ESEMPIO 3
Monopoli e potere di mercato
In alcuni settori, in particolare quelli in cui si realizzano delle economie di scala , può emergere un monopolio naturale o una posizione dominante. Il monopolista, in assenza di concorrenza, è in grado di fissare prezzi a livelli superiori al costo marginale, offrire quantità inferiori o ridurre la qualità del bene offerto, generando perdite di benessere per i consumatori.
L’intervento pubblico, attraverso autorità di regolazione, leggi antitrust o l’introduzione della concorrenza, serve a ristabilire l’equilibrio e tutelare il funzionamento efficiente del mercato.
TABELLA
1 Costo dell’esternalità positiva
Un’azienda decide di investire in ricerca e sviluppo per creare un nuovo farmaco salvavita. Sostiene costi enormi (personale qualificato, laboratori, test clinici ecc.), ma il beneficio individuale che l’azienda ne ricava direttamente è solo il profitto dalla vendita del farmaco. La scoperta di un nuovo farmaco genera un’enorme esternalità positiva per l’intera società: migliora la salute pubblica, riduce la spesa sanitaria a lungo termine e aumenta la produttività generale. Questi benefici per la collettività superano di
Free
gran lunga il profitto della singola azienda, ma l’azienda non viene compensata direttamente per essi.
2 Esternalità negativa
Una fabbrica inquinante danneggia la salute pubblica e genera spese sanitarie. Un aeroporto provoca rumore che riduce il valore degli immobili e il benessere dei residenti.
3 Beni pubblici puri
Si tratta di servizi indispensabili, come la difesa nazionale, l’illuminazione stradale, la sicurezza pubblica.
rider, il cavaliere libero
In mancanza di un’organizzazione statale non è possibile realizzare l’interesse della società, perché ciascuno tende a trarre il massimo beneficio dai risultati dell’azione comune senza sopportare alcun costo personale. In una situazione estrema, si potrebbe arrivare all’impossibilità di realizzare opere o fornire servizi pubblici data la mancanza di finanziamenti da parte dei cittadini.
A causa di questo atteggiamento egoistico, non sarebbe possibile effettuare interventi pubblici, perché ciascuno cercherebbe di fare la parte del free rider: l’espressione si traduce letteralmente come cavaliere libero, cioè che corre senza vincoli, ma in economia essa indica il soggetto che beneficia gratuitamente di un servizio pubblico,
cioè colui che trae benefici dalla spesa pubblica lasciando agli altri il relativo onere.
Se la maggioranza degli individui si comporta in questo modo, non sarà possibile conseguire alcun obiettivo. Anche in presenza di una organizzazione statale ben definita si rileva spesso lo stesso fenomeno (un esempio per tutti: il mancato pagamento di tributi), perché il singolo individuo tende a sottovalutare il beneficio che trae da un servizio pubblico e preferisce sottrarsi al relativo obbligo tributario. Proprio per queste ragioni i bisogni pubblici devono essere definiti dallo Stato, titolare della sovranità, e il loro finanziamento deve avvenire in modo coercitivo attraverso l’imposizione fiscale.
VERSO LE COMPETENZE
1. Perché, secondo il testo, non è possibile realizzare l’interesse collettivo in assenza di un’organizzazione statale?
2. Che cosa significa il termine “free rider” in ambito economico?
3. Qual è il comportamento tipico del free rider rispetto ai servizi pubblici?
4. Quale problema può derivare dal fatto che molti cittadini si comportano da free rider?
5. Hai mai osservato situazioni in cui qualcuno ha beneficiato di un servizio pubblico senza contribuire al suo costo? Fai un esempio.
LESSICO
Economie/ Diseconomie esterne Sono rispettivamente le influenze positive e negative che l’attività economica di un soggetto può esercitare sul benessere altrui, più in generale sulla collettività. Esse normalmente non vengono considerate tra i costi di produzione dell’impresa, ma le loro ricadute in termini economici sulla comunità sono comunque tangibili, ed è quindi necessario tenerne conto nel calcolo economico.
Economie di scala Vantaggi connessi alla diminuzione del costo di una unità di prodotto ottenuta all’aumentare della dimensione degli impianti e del volume della produzione.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono gli obiettivi e le finalità della funzione allocativa svolta dallo Stato?
2. Che cosa si intende per fallimento del mercato?
3. Quali sono le cause che lo determinano?
4. Che cosa sono le esternalità positive e negative?
5. Che cosa sono i beni pubblici puri?
Asimmetrie informative
In molti mercati, una delle parti (spesso il venditore) dispone di più informazioni rispetto all’altra (il compratore). Questa asimmetria informativa può condurre a scelte errate da parte dei consumatori, abusi di potere economico, sfiducia nel funzionamento del mercato. PER ESEMPIO 1
Per ridurre questi squilibri, lo Stato può imporre obblighi di trasparenza, standard minimi di qualità, sistemi di certificazione, regolamentazione delle informazioni fornite agli utenti.
TABELLA RIASSUNTIVA DEI FALLIMENTI DEL MERCATO
Tipo di fallimento
Esternalità positive
Esternalità negative
Beni pubblici puri
Monopoli/potere di mercato
Asimmetrie informative
Descrizione
Benefici collettivi non remunerati dal mercato
Costi imposti alla collettività senza compensazione
Non escludibili e non rivali: il mercato non ha interesse a fornirli
Mancanza di concorrenza: prezzi alti, scarsa efficienza
Una parte ha più informazioni dell’altra: squilibri e scelte inefficaci
Esempi
Vaccini, istruzione, arte pubblica, apicoltura
Inquinamento, rumore, traffico
Difesa, illuminazione stradale, sicurezza
Monopolio elettrico, trasporti ferroviari
Mercato dell’usato, assicurazioni, prodotti finanziari
Intervento pubblico
Sussidi, incentivi, produzione pubblica
Imposte correttive, normativa ambientale, sanzioni
Fornitura diretta da parte dello Stato
Antitrust, regolazione, apertura alla concorrenza
Trasparenza, certificazioni, obblighi informativi
1 . 7 Funzione di stabilizzazione e funzione redistributiva
Come abbiamo visto nel volume del secondo biennio, la crescita economica non segue un andamento regolare e continuo, ma si sviluppa attraverso cicli economici, durante i quali si alternano fasi di espansione e di recessione. Queste oscillazioni possono generare conseguenze significative sul livello di occupazione, sui prezzi e sul benessere collettivo.
Per questa ragione, in tutti i sistemi democratici avanzati, lo Stato svolge una funzione di stabilizzazione, intervenendo per mitigare gli effetti negativi delle fasi sfavorevoli del ciclo economico e per mantenere un equilibrio sostenibile nel lungo periodo. PER ESEMPIO 2
Gli strumenti di cui la funzione di stabilizzazione si avvale sono:
• le politiche fiscali (manovre sul bilancio pubblico, come variazioni di spesa o di imposte);
• le politiche monetarie (gestione della quantità di moneta e dei tassi di interesse, solitamente affidata alla Banca centrale).
L’obiettivo della funzione di stabilizzazione è duplice:
• sostenere la domanda aggregata e l’occupazione nelle fasi recessive mediante una politica espansiva;
• contenere l’inflazione e il surriscaldamento dell’economia nelle fasi espansive mediante una politica recessiva.
1 Asimmetrie informative
Si possono verificare nel mercato dell’usato, delle assicurazioni o di prodotti finanziari complessi
2 Interventi di stabilizzazione
In caso di congiuntura negativa caratterizzata da disoccupazione e stagnazione, lo Stato prenderà provvedimenti di politica monetaria e/o fiscale espansiva
aumentando la spesa pubblica o riducendo le imposte, così da stimolare la domanda e rilanciare la produzione; in caso di picchi di domanda in un sistema di piena occupazione, lo Stato adotterà una politica monetaria (o fiscale) restrittiva riducendo la spesa pubblica o aumentando le imposte per raffreddare la domanda e contenere i prezzi.
Il “mercato dei limoni”
Il fenomeno del “mercato dei limoni”, teorizzato dall’economista George Akerlof, illustra un fallimento del mercato dovuto ad asimmetria informativa tra venditori e acquirenti, prendendo come esempio il mercato delle auto usate.
Nel mercato delle auto usate, i venditori conoscono la reale qualità della loro auto (se è un buon affare, una “pesca”, o un “limone”, cioè un’auto difettosa). Al contrario, gli acquirenti hanno difficoltà a distinguere la qualità prima dell’acquisto.
Questa asimmetria porta a un problema di selezione avversa : gli acquirenti, consapevoli del rischio di comprare un “limone”, saranno disposti a pagare solo un prezzo medio, che riflette la qualità media percepita del mercato, e non si fideranno a offrire prezzi più
LESSICO
Selezione avversa Situazione in cui nel mercato, in presenza di informazione asimmetrica, la parte meno informata rischia maggiormente di interagire con la controparte peggiore, portando a inefficienze di mercato.
alti. I venditori di auto di buona qualità, ritenendo che il prezzo è troppo basso rispetto al valore reale della loro auto, potrebbero trovare più conveniente non venderla. Di conseguenza, il mercato tende a essere popolato principalmente da auto di bassa qualità (“limoni”), perché i venditori di queste ultime sono più propensi ad accettare il prezzo medio offerto.
Questo meccanismo può portare a una riduzione del numero di auto di buona qualità offerte e, in casi estremi, al collasso del mercato per le auto di buona qualità, poiché gli acquirenti diventano sempre più diffidenti e abbassano ulteriormente la loro disponibilità a pagare.
Il “mercato dei limoni” evidenzia come la mancanza di informazioni paritarie possa impedire transazioni efficienti e portare a risultati sub-ottimali per tutti gli attori coinvolti.
VERSO LE COMPETENZE
1. Perché in alcuni mercati gli acquirenti non sono disponibili ad acquistare a prezzi più alti del prezzo medio, nonostante, almeno apparentemente, il bene abbia caratteristiche superiori?
2. Che cosa si intende con il termine “limone” nel contesto del mercato delle auto usate?
3. Qual è il meccanismo alla base del collasso di alcuni mercati di qualità?
4. Quali conseguenze ha l’asimmetria informativa per i venditori di auto di buona qualità?
5. Riesci a pensare ad altri mercati (oltre a quello delle auto usate) in cui si verifica una situazione simile di asimmetria informativa? Fai un esempio.
6. Qual è, secondo il brano, il ruolo della fiducia nel corretto funzionamento del mercato?
Questi strumenti sono fondamentali per garantire una crescita economica sostenibile ed equilibrata, che tenga conto sia della stabilità macroeconomica sia del benessere dei cittadini nel tempo.
Un’altra funzione essenziale dell’intervento pubblico nell’economia è quella redistributiva, volta a promuovere equità sociale e a ridurre gli squilibri nella distribuzione della ricchezza.
Il mercato da solo, infatti, non è in grado di assicurare la giustizia sociale , bensì tende spontaneamente a concentrare le risorse dove esse sono già presenti, accentuando le disuguaglianze sia tra individui sia tra territori.
La politica anticiclica
La depressione comporta gravi costi, non solo dal punto di vista economico ma anche da quello sociale.
Dal lato economico, un prolungato periodo di crisi provoca la sottoutilizzazione dei fattori produttivi, in particolare del lavoro: molte imprese riducono o sospendono l’attività, gli investimenti privati diminuiscono, il prodotto nazionale cala e la società nel suo complesso perde risorse, che sarà in grado di recuperare solo con grande fatica, al momento della ripresa.
Dal lato sociale i danni sono ancora maggiori: la disoccupazione colpisce soprattutto le famiglie dei lavoratori – che sono i soggetti meno protetti – aumentando povertà, disuguaglianze e tensioni tra le categorie sociali. I gravi disagi che i singoli e le famiglie devono affrontare possono avere ripercussioni incontrollabili anche sulla stabilità politica del Paese.
VERSO LE COMPETENZE
Per queste ragioni si capisce perché tutti i governi scelgono di adottare una politica anticiclica, cioè predispongono un insieme di strumenti per attenuare l’ampiezza delle “onde” del ciclo economico. Si tratta di interventi di breve periodo, che mirano a riportare il reddito nazionale a un livello compatibile con la piena occupazione: spesa pubblica aggiuntiva (per esempio opere e servizi), ammortizzatori sociali e sussidi di disoccupazione, sistemi di imposte progressive e trasferimenti alle famiglie più fragili, incentivi agli investimenti, oltre a politiche monetarie espansive che riducono il costo del credito e sostengono consumi e attività produttive. A questi strumenti si affiancano i cosiddetti “stabilizzatori automatici” (come imposte e sussidi che variano in base al reddito), che aiutano a smorzare gli effetti delle fasi di boom e di recessione senza bisogno di continui interventi da parte del governo.
1. Secondo te è giusto che, durante le crisi, lo Stato aumenti la spesa pubblica e il deficit per difendere occupazione e redditi, anche se questo fa crescere il debito? Perché?
2. Hai mai percepito direttamente o indirettamente gli effetti di una crisi economica (sul lavoro, sulla famiglia, sui servizi pubblici)? In che modo questo influenza la tua opinione sulla necessità della politica anticiclica?
3. Se tu fossi al governo, quale strumento anticiclico considereresti prioritario tra spesa per opere pubbliche, sussidi di disoccupazione, tagli di imposte o politiche monetarie espansive? Motiva la tua scelta.
I “valori” nell’economia pubblica
L’economia pubblica studia il fenomeno finanziario mediante due tipi di analisi: la prima, detta positiva PER ESEMPIO 1 , esamina come funziona il sistema, la seconda, detta normativa PER ESEMPIO 2 , si interessa invece degli interventi che si possono attuare per migliorarlo.
L’analisi positiva ha carattere descrittivo, in quanto studia la realtà e cerca di interpretarla, cioè di scoprire le leggi che regolano gli interventi pubblici nell’economia e i loro effetti sul sistema economico. Ne sono esempi lo studio delle conseguenze di una nuova imposta sulla formazione del risparmio o dell’aumento del prezzo della benzina in relazione alla domanda di automobili.
L’analisi normativa ha invece carattere prescrittivo, dato che studia come dovrebbero essere le scelte pubbliche per
raggiungere determinati obiettivi giudicati desiderabili in una collettività. Sulla base dell’analisi positiva essa dà indicazioni all’autorità politica su come deve agire per raggiungere certi risultati. I giudizi di valore PER ESEMPIO 3 Per raggiungere gli obiettivi si possono percorrere strade diverse: si tratta, in concreto, di adottare le scelte più vantaggiose per la collettività, contemperando le esigenze del libero mercato con le finalità dello Stato. Poiché ogni scelta avvantaggia alcuni gruppi sociali danneggiandone altri, la bontà di ciascuna dipende da giudizi di valore di volta in volta assunti. Essi, dato che riguardano valutazioni etiche su come la società dovrebbe essere, dipendono dalla visione di chi li esprime. Quindi, in un’analisi corretta devono essere chiariti in modo esplicito.
VERSO LE COMPETENZE
1. Quali sono i due tipi di analisi che utilizza l’economia pubblica?
2. Fornisci un esempio di analisi positiva e uno di analisi normativa, come indicato nel testo.
3. Che cosa si intende per “giudizi di valore” nel contesto delle scelte di politica economica?
4. In che modo l’analisi positiva è utile per l’analisi normativa?
5. Perché è importante chiarire i giudizi di valore in modo esplicito durante un’analisi economica normativa?
1 Analisi positiva
Rientra nell’analisi positiva uno studio sugli effetti dell’aumento dell’IVA dal 22 al 23% sui consumi di beni alimentari delle famiglie italiane.
2 Analisi normativa
Ha questo carattere uno studio finalizzato a stabilire come deve essere congegnata un’imposta sul risparmio in modo da favorire i piccoli risparmiatori. Oppure uno studio che riguarda i possibili interventi
dello Stato in materia di lavoro per aumentare l’occupazione.
3 Giudizi di valore
Pensiamo a un problema di grande attualità: in che modo il carico tributario va ripartito fra i contribuenti per realizzare una più equa distribuzione del reddito. Qualsiasi scelta avvantaggia certi gruppi sociali e ne svantaggia altri. Alla base di ogni scelta vi sono quindi giudizi di valore, cioè giudizi legati all’assetto della società che si giudica migliore.
LESSICO
Giustizia sociale Situazione in cui ciascuno riceve ciò che gli spetta, a seconda dei bisogni suoi e della sua famiglia. La giustizia esige la corrispondenza fra il merito e la ricompensa, fra l’opera prestata e la retribuzione ricevuta.
Giudizi di valore Valutazioni legate a convincimenti soggettivi, che spesso resistono anche se smentite alla prova dei fatti. I giudizi di valore vanno perciò tenuti distinti dalle analisi positive, in modo da non compromettere la conoscenza della realtà e garantire una maggiore obiettività.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono gli obiettivi della funzione di stabilizzazione svolta dallo Stato?
2. Di quali strumenti si avvale?
3. Quali modalità può assumere?
Redistribuzione personale del reddito
Il sistema economico, lasciato agire senza correttivi, produce spesso forti disparità di reddito: alcune categorie accumulano grandi ricchezze, mentre altre faticano ad accedere ai beni essenziali. Lo Stato interviene attraverso la tassazione progressiva (chi ha redditi più alti paga una quota proporzionalmente maggiore) e attraverso trasferimenti monetari o servizi pubblici gratuiti o a basso costo destinati alle fasce sociali più deboli (per esempio sanità, istruzione, assistenza).
Tali strumenti mirano a garantire una giustizia distributiva, in base al principio che ogni cittadino debba poter contare su un livello minimo di benessere. I DATI PARLANO
Redistribuzione territoriale
Oltre alle disuguaglianze individuali, esistono divari territoriali rilevanti. È noto, infatti, che le imprese tendono a concentrare l’attività economica nelle zone favorite dalla presenza di infrastrutture, a danno di altre aree penalizzate dalla loro assenza, come le aree di montagna o le regioni storicamente arretrate. Questa concentrazione dell’attività economica nelle aree più sviluppate genera nuove e non previste esternalità negative, sia nelle zone più ricche (congestione urbana, inquinamento ambientale, rallentamento dei trasporti, crisi degli alloggi) che nelle aree povere, penalizzate dall’esodo della forza lavoro e dalla mancanza di servizi pubblici e privati efficienti. Tali effetti negativi non solo riducono il benessere collettivo, ma possono minare la coesione sociale. È quindi compito dello Stato riequilibrare queste tendenze, incentivando lo sviluppo delle aree meno avvantaggiate attraverso investimenti mirati, agevolazioni fiscali e piani infrastrutturali. MAPPA
L’obiettivo della stabilità monetaria
In molti Paesi industrializzati (anche in Italia, soprattutto negli anni dal 1974 al 1984) si sono verificate lunghe fasi di inflazione, con aumenti incontrollati dei prezzi.
Se in un’economia manca la stabilità monetaria, diventa molto difficile raggiungere obiettivi considerati importanti, come la lotta alla disoccupazione, la difesa del cambio, lo sviluppo del reddito e la sua più equa distribuzione. Proprio perché i danni provocati alla collettività da una prolungata inflazione sono ingenti, la stabilità monetaria
costituisce un importante obiettivo di finanza pubblica. Infatti la perdita di valore della moneta ha conseguenze molto negative: danneggia i gruppi più deboli, cioè i titolari di redditi fissi (lavoratori e pensionati), i risparmiatori e i creditori; riduce la competitività delle esportazioni; scoraggia il risparmio e porta a una cattiva allocazione delle risorse. In particolare, l’inflazione danneggia fortemente i risparmiatori, perché al momento del rimborso questi ricevono capitali aventi un potere di acquisto inferiore ai capitali prestati.
VERSO LE COMPETENZE
1. Quali obiettivi economici diventano difficili da raggiungere in assenza di stabilità monetaria? Citane almeno tre.
2. Perché la stabilità monetaria è considerata un importante obiettivo di finanza pubblica?
3. Elenca almeno tre conseguenze negative della perdita di valore della moneta, come descritto nel testo.
4. Ricerca quando e dove si sono verificate le lunghe fasi di inflazione a cui fa riferimento il testo (oltre che in Italia).
ALLOCATIVA
finalità
efficienza
obiettivi
CORREGGE
i fallimenti del mercato:
• esternalità
• beni pubblici puri
• monopoli
• asimmetrie informative
strumenti
Interventi pubblici specifici
funzioni
finalità finalità
equilibrio e sviluppo equità
obiettivi
MANTIENE l’equilibrio macroeconomico:
• crescita
• occupazione
• stabilità
strumenti
Politiche monetaria e fiscale
di tipo
espansivo (recessione) restrittivo (inflazione)
La distribuzione personale del reddito
Questa importante misura indica come il reddito nazionale viene ripartito fra le persone e le famiglie che compongono la società.
In ogni società la distribuzione del reddito presenta un grado di disuguaglianza più o meno marcato in funzione della diversità dei patrimoni posseduti, delle condizioni socioeconomiche delle famiglie e delle capacità professionali di ciascuno. In Italia la distribuzione del reddito è molto diseguale. Ciò dipende soprattutto dall’alta concentrazione della ricchezza nel nostro Paese: secondo una stima della Banca d’Italia, il 10% delle famiglie italiane possiede oltre il 60% della ricchezza complessiva. Recenti indagini confermano che la forbice dei redditi (ossia la distanza fra ricchi e poveri) è aumentata negli ultimi decenni in tutti i Paesi industrializzati, creando vaste aree di povertà anche negli Stati più ricchi. Per esempio, nei Paesi dell’Unione europea
VERSO LE COMPETENZE
il salario dei lavoratori con compiti esecutivi è diminuito di oltre il 30% in termini reali, mentre gli emolumenti di coloro che svolgono funzioni direttive sono aumentati di oltre l’80%. In generale, soprattutto nei momenti di crisi, la distanza fra ricchi e poveri aumenta.
È convinzione diffusa che il benessere di una società non dipende solo dall’aumento del reddito nazionale, ma anche dalla sua equa distribuzione fra i cittadini. Dato che le forze di mercato non realizzano spontaneamente un’equa distribuzione della ricchezza, lo Stato deve intervenire a fini redistributivi, attraverso trasferimenti di risorse alle categorie sociali più svantaggiate (pensioni sociali non connesse al versamento di contributi durante la vita lavorativa, indennità di disoccupazione, indennità di accompagnamento per gli invalidi, interventi di sostegno del reddito ai lavoratori disoccupati ecc.).
1. Quali fattori influenzano la disuguaglianza nella distribuzione del reddito in una società?
2. Che cosa si intende per “forbice dei redditi”?
3. Perché il benessere di una società non può essere valutato solo in base al reddito nazionale complessivo?
4. Qual è il ruolo dello Stato nella distribuzione della ricchezza, secondo il brano?
5. Cita almeno due strumenti che lo Stato utilizza per ridurre le disuguaglianze economiche.
obiettivi
RIDUCE le disuguaglianze
strumenti
• tasse progressive
• trasferimenti
• servizi collettivi
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono gli obiettivi della funzione di redistribuzione svolta dallo Stato?
2. Di quali strumenti si avvale?
3. Quali modalità può assumere?
4. Perché è necessario che lo Stato svolga anche una funzione redistributiva?
5. Sai fare un esempio di redistribuzione territoriale?
PER ESEMPIO
1 . 8 I bisogni e i servizi pubblici
I bisogni pubblici
L’attività finanziaria degli enti pubblici ha lo scopo primario di ottenere i mezzi indispensabili per far fronte alle spese in vista del soddisfacimento dei bisogni pubblici.
Dobbiamo ora approfondire il concetto di bisogno pubblico. Partiamo dal definire il bisogno.
Il concetto di bisogno è definito dagli economisti come il desiderio di disporre di un bene o di un servizio atto al soddisfacimento del bisogno stesso.
In relazione ai soggetti che li avvertono, i bisogni si distinguono in:
• privati (o individuali) se sono avvertiti singolarmente dall’individuo (nutrimento, vestiario, abitazione ecc.);
• pubblici (o collettivi) se sono avvertiti dai singoli, ma in quanto membri di una collettività (difesa nazionale, giustizia, ordine pubblico ecc.).
I bisogni privati e pubblici sono sentiti dai singoli contemporaneamente, in una combinazione che varia a seconda dei periodi storici e dei contesti sociali in cui i soggetti vivono.
In realtà, non è possibile introdurre un criterio oggettivo di differenziazione fra i due tipi di bisogni, come dimostra il fatto che il carattere privato o pubblico di un bisogno può variare nel tempo. Per differenziare i bisogni si fa perciò ricorso a un criterio soggettivo, che si basa sul soggetto che soddisfa i bisogni.
I bisogni pubblici sono quei bisogni, avvertiti da un’ampia parte di cittadini, che vengono soddisfatti dallo Stato o da altri enti pubblici; i bisogni privati sono quei bisogni soddisfatti direttamente dai singoli cittadini o dalle organizzazioni private.
Quando i bisogni pubblici possono essere soddisfatti esclusivamente dallo Stato sono detti puri. Se invece possono essere soddisfatti sia dallo Stato sia da privati (in genere imprese private) sono detti misti PER ESEMPIO
Bisogni pubblici misti
Alcuni bisogni pubblici possono essere soddisfatti esclusivamente dallo Stato (come la difesa, la giustizia, l’ordine pubblico).
Altri bisogni possono essere soddisfatti sia dallo Stato sia da privati (come l’istruzione e la sanità): accanto a scuole e a ospedali pubblici operano infatti scuole e cliniche private, e ciascun cittadino, per questi ultimi bisogni, può scegliere il soggetto che li soddisfa, pubblico o privato.
EDUCAZIONE CIVICA
Stato e mercato: competizione o cooperazione?
“Occorre garantire la persona umana contro l’onnipotenza dello Stato e la prepotenza dei privati”
(Luigi Einaudi)
I partenariati pubblico-privato sono collaborazioni tra enti pubblici e imprese private che mirano a realizzare progetti di interesse pubblico relativi a infrastrutture, servizi o opere pubbliche. Essi richiedono una gestione attenta e trasparente per evitare che i limiti della partnership superino i benefici di simili collaborazioni. I partenariati di questo tipo, permettono di condividere risorse, competenze e rischi, favoriscono l’innovazione e l’efficienza, accelerano
la realizzazione di grandi progetti, riducendo i tempi e i costi per lo Stato o le amministrazioni pubbliche. Nello stesso tempo, però, prevedono spesso lunghe procedure burocratiche, stante il rischio di conflitti di interesse o di scarsa trasparenza se si perdono di vista i reali bisogni della collettività. “Autostrade per l’Italia” rappresenta uno dei più noti esempi di partenariati pubblico-privato nel settore delle infrastrutture nella nostra penisola.
Alleniamo la CITTADINANZA ECONOMICA
Il dibattito tra Stato e mercato è da sempre presente e diventa via via più complesso. Per cercare di fare chiarezza sul punto, si divida la classe in due gruppi, affinché il primo gruppo individui – dopo un’opportuna ricerca e un doveroso confronto – i “pro” dell’intervento dello Stato in economia, mentre il secondo gruppo – con le medesime modalità operative – identifichi i “contro” del ruolo pubblico in campo economico. Si presentino poi in classe, dinanzi all’insegnante, due infografiche riepilogative delle attività svolte, propedeutiche a un possibile debate sull’argomento.
PROFESSIONI E COMPETENZE
DEL FUTURO
Al fine di generare efficienti ed efficaci collaborazioni tra Stato e mercato, sarebbe necessaria la presenza di specifiche figure professionali, come ad esempio, l’esperto in partenariati pubblico-privato, ossia una figura professionale specializzata nella progettazione, gestione e valutazione di partnership tra enti pubblici e aziende private. Questa figura potrebbe avere diverse qualifiche e ruoli, a seconda del contesto e dell’organizzazione in cui essa andrà a operare. Confrontatevi tra compagni di classe e con l’aiuto del docente per l’orientamento delineate in maniera dettagliata le competenze tipiche del settore pubblico e quelle caratterizzanti il settore privato richieste per tale particolare figura professionale.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Come possiamo definire il bisogno collettivo?
2. Come distinguiamo i bisogni pubblici da quelli privati?
3. Perché non è possibile differenziare i bisogni pubblici da quelli privati seguendo un criterio meramente oggettivo?
4. Come si caratterizzano i cosiddetti “bisogni pubblici puri”? Sapresti fornire degli esempi?
PER ESEMPIO
I servizi pubblici
I beni prodotti dallo Stato e dagli altri enti pubblici allo scopo di soddisfare i bisogni pubblici vengono chiamati servizi pubblici
I servizi pubblici possono essere classificati in diversi modi. La classificazione più importante è tuttavia quella che li distingue a seconda della divisibilità dei vantaggi che apportano ai cittadini.
Secondo questo criterio si possono avere:
• servizi pubblici divisibili, quando i servizi sono goduti dai singoli soggetti, i quali sono così in grado di valutare economicamente il vantaggio che a loro deriva. Ne sono esempi i servizi postale e ferroviario. In questi casi il cittadino, potendo determinare l’utilità del servizio resogli (per esempio, numero di lettere spedite), pagherà in relazione al godimento di tale servizio;
• servizi pubblici indivisibili, quando i servizi sono prestati all’intera collettività e goduti dai singoli in quanto partecipi di un aggregato sociale. Ne sono esempi la difesa dello Stato da nemici esterni, la tutela dell’ordine pubblico interno e l’amministrazione della giustizia. Nessun cittadino chiede questi servizi a titolo individuale, anche se ognuno ne beneficia; ma tale vantaggio non si può misurare, e quindi il vantaggio globale che la collettività trae da questi servizi non è divisibile. Questi servizi vengono offerti dallo Stato in quanto presentano le seguenti caratteristiche:
– non sono rivali nel consumo, nel senso che possono essere goduti contemporaneamente da tutti i cittadini in quanto il consumo di ciascuno è compatibile con quello di tutti gli altri;
– non sono escludibili in quanto non è possibile individuare ed escludere dal consumo coloro che non ne pagano il prezzo; pertanto nessuna azienda privata ne sosterrebbe il costo; PER ESEMPIO 1
• servizi pubblici parzialmente divisibili, se soddisfano bisogni in parte divisibili e in parte indivisibili. Ne è esempio l’istruzione superiore: infatti chi ne beneficia ottiene un vantaggio che è determinabile (calcolando il valore attuale del maggior reddito futuro che un titolo di studio procura a chi l’ha conseguito); è inoltre apprezzabile il beneficio che anche la collettività ne trae, in quanto essa potrà contare su professionisti preparati.
Fuori da questa classificazione, esistono i beni meritori (merit goods), cioè quei beni o servizi che lo Stato ritiene soddisfino bisogni così importanti per la collettività da giustificare un loro finanziamento, parziale o totale.
A differenza dei beni privati, il valore di un bene meritorio è definito dallo Stato stesso, indipendentemente dalle preferenze individuali dei consumatori, superando quindi il principio della “sovranità del consumatore”, ovvero la libertà di avvalersi o meno di un bene o di un servizio a vantaggio di interessi collettivi. Ne sono esempi le vaccinazioni e l’istruzione. PER ESEMPIO 2
Sono invece scoraggiati altri consumi considerati dannosi per la collettività, i cosiddetti beni di demerito (demerit goods). PER ESEMPIO 3
1 Non rivalità e non escludibilità
Il faro è un esempio perfetto di non rivalità e non escludibilità, perché il consumo del bene (la luce del faro) da parte di un’imbarcazione non impedisce o riduce la sua disponibilità per altre
imbarcazioni (non rivalità); inoltre, non è escludibile perché la luce è visibile a tutte le imbarcazioni sia che esse paghino il servizio sia che non lo paghino.
La “pubblicizzazione” dei bisogni
Numerosi bisogni oggi considerati pubblici erano in passato prevalentemente soddisfatti da privati: si pensi, per esempio, alla sicurezza, garantita nell’Ottocento (negli Stati Uniti e in altri Paesi) da organizzazioni private che mettevano i loro agenti a disposizione di chi aveva bisogno di essere difeso e protetto. Anche la cura degli anziani, dei malati o l’assistenza ai poveri era spesso affidata alla famiglia, alla Chiesa o ad associazioni di volontariato; l’istruzione veniva fornita da scuole private o religiose, accessibili solo a chi poteva permettersele. In queste condizioni la qualità dei servizi dipendeva in larga misura dal reddito delle persone e dal luogo in cui vivevano, con differenze molto marcate tra ceti abbienti e ceti popolari, città e campagne. Storicamente si è registrato il passaggio progressivo dei bisogni dalla sfera privata a quella pubblica, secondo quello che è stato chiamato processo di “pubblicizzazione” dei bisogni. Bisogni come la
VERSO LE COMPETENZE
sicurezza, la salute, l’istruzione ecc., che in passato erano privati, sono oggi considerati pubblici e vengono soddisfatti direttamente dallo Stato, attraverso le forze di polizia, i sistemi sanitari nazionali, le scuole dell’obbligo, ma anche mediante i trasporti pubblici, la tutela dell’ambiente e i sistemi di previdenza sociale.. Fondamentalmente, la distinzione dipende dai giudizi di valore che in un certo momento storico prevalgono nella società; ma dato che tali giudizi si basano su considerazioni etiche e politiche, possono variare con i mutamenti culturali culturali e con l’evoluzione economica. Non si tratta quindi di una distinzione “naturale”, ma di una scelta collettiva che riflette il livello di sviluppo e l’idea di cittadinanza di una comunità. Per questo, nel tempo alcuni bisogni da privati possono diventare pubblici (e viceversa), in base all’idea di giustizia sociale e di solidarietà condivisa in una determinata epoca.
1. Che cosa si intende per “pubblicizzazione” dei bisogni?
2. Quali sono alcuni esempi di bisogni che un tempo erano privati e oggi sono pubblici?
3. Da che cosa dipende la distinzione tra bisogno privato e bisogno pubblico, secondo il testo?
4. Perché i giudizi di valore possono cambiare nel tempo?
5. Conosci altri esempi di bisogni, oltre a quelli citati nel testo, che oggi sono considerati pubblici ma che un tempo non lo erano?
6. Secondo te, esistono oggi bisogni che sono ancora considerati privati ma che in futuro potrebbero diventare pubblici? Fai degli esempi.
2 L’istruzione pubblica come bene meritorio
Lo Stato investe in scuole, insegnanti e materiali didattici perché ritiene che l’accesso all’istruzione sia fondamentale per lo sviluppo individuale e per il progresso dell’intera società. Senza l’intervento pubblico, molte famiglie con redditi bassi non potrebbero permettersi un’istruzione adeguata per i propri figli. Inoltre, l’istruzione genera benefici che vanno oltre il singolo studente: una popolazione istruita è più produttiva, più consapevole dei propri diritti e più capace di partecipare alla vita democratica. Per questi motivi, anche se alcuni cittadini potrebbero non riconoscerne immediatamente l’importanza o non essere in grado di pagare, lo Stato garantisce a tutti l’istruzione gratuita e obbligatoria almeno fino a una certa età.
3 Beni di demerito
Allo scopo di indirizzare i cittadini verso stili di vita più sani, lo Stato fa pagare alte tasse su alcolici e sigarette, limita l’uso di sostanze inquinanti e vieta il consumo di droghe.
LESSICO
Valore attuale Valore al momento presente di una quantità di moneta che sarà disponibile a una data futura. È utile, tra le altre cose, per calcolare la convenienza economica di un possibile investimento.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa sono i servizi pubblici puri?
2. Che cosa sono i servizi pubblici misti?
3. Quali caratteristiche hanno i servizi pubblici indivisibili?
4. Che cosa sono i beni di merito?
1 . 9 Gli aspetti giuridici dell’economia pubblica
I soggetti che costituiscono il settore pubblico sono legati da rapporti giuridici . È quindi naturale che l’attività finanziaria presenti anche rilevanti aspetti giuridici
Degli aspetti giuridici si occupa il diritto finanziario, costituito dall’insieme di norme giuridiche che disciplinano la raccolta e la successiva erogazione delle risorse economiche necessarie all’attività degli enti pubblici.
Il diritto finanziario comprende tre nuclei fondamentali di norme:
• norme di diritto costituzionale, riguardanti l’attività finanziaria. Fra di esse sono particolarmente importanti l’articolo 53 della Costituzione, che fissa i criteri generali dell’imposizione tributaria, e l’articolo 81 della Costituzione, che disciplina l’approvazione del Bilancio dello Stato da parte del Parlamento;
• norme di diritto amministrativo, che regolano la contabilità pubblica e la formazione dei bilanci degli enti pubblici;
• norme di diritto tributario, relative ai rapporti giuridici sorgenti fra gli enti pubblici e i privati, connessi all’attività tributaria esplicata dagli stessi enti pubblici i quali, in forza del potere di supremazia loro riconosciuto, traggono dai privati i mezzi necessari al raggiungimento delle loro finalità. PER ESEMPIO
Rapporti con le altre discipline
Ogni scelta finanziaria pubblica ha il suo fondamento in una certa concezione del sistema economico; pertanto, l’economia pubblica è fondamentalmente in stretto rapporto con:
• la politica economica, cioè quel ramo dell’economia politica che studia gli interventi dello Stato nella vita economica in vista del conseguimento di determinati fini di carattere generale;
• la scienza della politica, che studia i rapporti fra i cittadini e le istituzioni. Infatti, come già abbiamo ricordato, le scelte finanziarie sono il risultato di decisioni politiche, che sono assunte dai rappresentanti del popolo designati mediante le elezioni.
Ricordiamo infine che una “buona economia” non può essere mai separata da una “buona politica”, perché una sana economia è sempre il risultato di buone scelte politiche. Anche per questo alle origini l’economia politica era conosciuta pure come “economia civile”.
Principi giuridici dell’economia pubblica.
È norma di diritto costituzionale il principio secondo cui il prelievo tributario deve essere progressivo, cioè la percentuale di reddito che il contribuente è tenuto a versare a titolo di imposta aumenta più che proporzionalmente all’aumentare del reddito.
È norma di diritto amministrativo il principio per cui l’imposta deve essere certa e non arbitraria: il tempo, i modi di pagamento e l’importo dovuto devono essere certi e chiari per il contribuente.
È norma di diritto tributario l’applicazione di una sanzione pecuniaria, consistente nel pagamento di una somma di denaro in caso di violazione di un adempimento fiscale.
L’IA nel welfare: più efficienza, ma anche tanti rischi
L’adozione dell’Intelligenza Artificiale (IA) nei sistemi di welfare pubblico sta diventando un tema centrale nel dibattito globale, che coinvolge governi, istituzioni accademiche, organizzazioni non governative e aziende tecnologiche.
L’integrazione dell’IA nei meccanismi di distribuzione dei benefici sociali promette di rivoluzionare il modo in cui i servizi sono erogati e gestiti, offrendo potenzialmente maggiore efficienza, personalizzazione e una gestione più equa delle risorse. Tuttavia, questa transizione solleva interrogativi e pone sfide giuridiche ed etiche che devono essere attentamente considerate.
Tra le preoccupazioni emergono la mancanza di trasparenza nei processi decisionali automatizzati, il rischio di bias e discriminazioni algoritmiche, le questioni relative alla privacy e alla sorveglianza dei cittadini, nonché la necessità di regolamentazioni adeguate e di un approccio etico all’uso dell’IA nel welfare.
L’introduzione dell’IA nei sistemi di welfare è spesso motivata dalla necessità di migliorare l’efficienza amministrativa e ridurre i costi. Gli algoritmi possono semplificare le procedure burocratiche, identificare rapidamente situazioni di necessità e garantire una maggiore equità nella distribuzione delle risorse. Ad esempio, attraverso l’analisi avanzata dei dati, le amministrazioni possono individuare tempestivamente le famiglie a rischio di povertà o le persone bisognose di assistenza
LEGGI E RIFLETTI
sanitaria, intervenendo in modo proattivo. Tuttavia, l’implementazione di queste tecnologie non è priva di rischi. L’automazione dei processi decisionali può portare a errori sistematici, discriminazioni involontarie e violazioni della privacy, soprattutto se gli algoritmi non sono progettati e gestiti con la dovuta attenzione. Inoltre, l’utilizzo dell’IA potrebbe sostituire il lavoro umano in alcune fasi amministrative, riducendo il ruolo degli operatori sociali a quello di meri esecutori. Questo cambiamento rischia di trasformare il welfare da strumento di supporto umano a freddo meccanismo automatizzato, privo della capacità di comprendere le complessità individuali. Adattato da https://www.agendadigitale.eu/ smart-city/lia-nel-welfare-piuefficienza-ma-anche-tanti-rischi/
• In che cosa consiste il “sistema di welfare”?
• In che modo l’IA potrebbe garantire efficienza, personalizzazione e una gestione più equa delle risorse nel soddisfacimento dei bisogni pubblici?
• In quali settori, secondo te, il lavoro umano è maggiormente a rischio di sostituzione da parte dell’IA?
METTITI ALLA PROVA
• Crea una presentazione digitale sull’evoluzione dello Stato sociale dalle origini ai giorni nostri, individuando alcuni possibili sviluppi futuri.
• Svolgi una ricerca in Internet sulle possibili applicazioni dell’IA nei servizi finalizzati al soddisfacimento dei bisogni pubblici.
• Discuti con i tuoi compagni di classe sui rischi derivanti dall’utilizzo dei sistemi di IA e sulle cautele necessarie nell’utilizzo di questi strumenti.
PROFESSIONI E COMPETENZE DEL FUTURO
Lavorare nella Pubblica amministrazione significa poter contare su una stabilità professionale che pochi altri settori riescono a garantire. Per ottenere un posto di lavoro nella PA occorre superare un concorso pubblico, salvo in casi eccezionali previsti dalla legge.
Fai una ricerca online su “Camilla”, l’assistente digitale basata sull’IA generativa, pensata per aiutare nella ricerca di concorsi pubblici. Prova a usarla per scoprire quali bandi di concorso sono attualmente aperti e accessibili per chi è in possesso di un diploma di scuola secondaria di secondo grado.
LESSICO
Rapporti giuridici Relazioni tra due o più soggetti tra loro o con i beni a cui l’ordinamento giuridico dà rilevanza in quanto di interesse meritevole di tutela.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Di che cosa si occupa il diritto finanziario?
2. Che tipi di norme comprende?
3. Di che cosa si occupa la politica economica?
4. Quali sono gli aspetti giuridici dell’attività finanziaria?
finanza pubblica
Sintesi
1 . 1 Premessa. Il ruolo degli operatori economici
Le famiglie prestano lavoro a imprese e Stato, acquistano beni e servizi dalle imprese, pagano i tributi allo Stato, risparmiano; le imprese producono beni e servizi, effettuano investimenti, pagano i tributi allo Stato; lo Stato riscuote i tributi impiegandoli per fornire i servizi pubblici; il resto del mondo comprende i flussi economici tra residenti in Italia e all’estero.
1 . 2 Settore privato e settore pubblico
Il settore privato è costituito da decisioni individuali per soddisfare i propri obiettivi. Il settore pubblico (studiato dall’economia pubblica) è caratterizzato da decisioni assunte dai rappresentanti del popolo per tutelare gli interessi della collettività. Con la finanza pubblica le pubbliche amministrazioni reperiscono risorse e le ripartiscono per soddisfare i bisogni collettivi.
1 . 3 Gli elementi costitutivi dell’economia pubblica
Gli elementi del settore pubblico sono i soggetti attivi (Stato e altri enti pubblici); i soggetti passivi (contribuenti); i beni economici di proprietà pubblica (che comprendono i fattori produttivi, gli altri beni economici e il denaro).
1 . 4 Storia della finanza pubblica
Nel XIX si affermò la finanza neutrale (non intervento statale); si diffuse, poi, nella seconda metà del XIX secolo la finanza sociale (ruolo attivo dello Stato); all’inizio del XX secolo emerse la finanza congiunturale (necessità di interventi statali); in seguito si affermarono le idee della finanza funzionale (necessità dell’indebitamento pubblico per stabilizzare l’economia).
1 . 5 Il ruolo dello Stato nell’economia
Oggi c’è generale accordo sulla necessità dell’intervento pubblico nell’economia ed è la finanza pubblica il principale strumento attraverso cui lo Stato reperisce e impiega le risorse per i propri obiettivi.
1 . 6 Funzione allocativa: il fallimento del mercato
Quando esistono inefficienze e disuguaglianze generate da un mercato imperfetto, si parla di “fallimento del mercato” ed è necessario l’intervento pubblico per correggerlo. Le principali cause di fallimento del mercato sono le esternalità positive e negative, i beni pubblici puri, monopoli e potere di mercato, le asimmetrie informative.
1 . 7 Funzione di stabilizzazione e funzione redistributiva
Con la funzione di stabilizzazione lo Stato interviene per mitigare gli effetti delle fasi sfavorevoli del ciclo economico e per mantenere un equilibrio sostenibile; gli strumenti usati sono le politiche fiscali e le politiche monetarie. La funzione redistributiva è finalizzata all’equità sociale e a ridurre gli squilibri nella distribuzione della ricchezza. Può essere una redistribuzione personale del reddito o una redistribuzione territoriale.
1 . 8 I bisogni e i servizi pubblici
I bisogni pubblici sono quelli avvertiti dalla collettività, e vengono soddisfatti dallo Stato e dagli altri enti pubblici con i servizi pubblici, che possono essere divisibili, indivisibili, parzialmente divisibili. I beni meritori sono beni o servizi che lo Stato ritiene soddisfino bisogni così importanti da giustificare un loro finanziamento.
1 . 9 Gli aspetti giuridici dell’economia pubblica
Il diritto finanziario è formato dall’insieme delle norme giuridiche che disciplinano le entrate e le spese dello Stato e degli altri enti pubblici. Comprende il diritto costituzionale, il diritto amministrativo e il diritto tributario.
Ascolta e ripassa
SETTORI ECONOMICI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
risorse • congiunturale • equilibrio • pubblico • privato • collettive • fallimenti • equità • intervento • reale • distribuzione
FINANZA PUBBLICA
FUNZIONI DELLO STATO
RUOLO DELLO STATO
decisioni individuali decisioni settore settore pubblico ALLOCATIVA
REDISTRIBUTIVA
corregge i ___________ del mercato persegue ________ personale e territoriale
EVOLUZIONE STORICA
STABILIZZATRICE mantiene un __________ sostenibile
pubblico necessario uso delle tramite la finanza pubblica
finanza neutrale finanza sociale finanza finanza funzionale
RISPONDI ORA ALLE DOMANDE
1. Quali operazioni svolgono le amministrazioni pubbliche attraverso la finanza pubblica?
2. Quali sono gli elementi costitutivi della finanza pubblica?
3. In che cosa consisteva la finanza neutrale?
4. Quali sono i principi della finanza funzionale?
5. Che cosa sono i “fallimenti del mercato”?
6. Quali sono gli strumenti utilizzati dalla funzione di stabilizzazione dello Stato?
7. Come può essere la funzione redistributiva dello Stato?
8. Perché oggi è necessario l’intervento pubblico nell’economia?
La finanza pubblica Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. L’intervento pubblico nell’economia per raggiungere fini di interesse generale è studiato dalla
a microeconomia
b politica economica
c economia dinamica
d economia statica
2. La convinzione che l’intervento pubblico nell’economia fosse dannoso era propria della scuola
a classica
b socialista c keynesiana d neokeynesiana
3. Per i sostenitori dell’economia congiunturale, l’obiettivo del pareggio di bilancio
a andava comunque ricercato e raggiunto per ogni operazione finanziaria
b andava comunque ricercato e raggiunto alla fine dell’anno finanziario
c era sufficiente raggiungerlo alla fine del ciclo economico
d non era indispensabile
4. Se un servizio pubblico come quello postale è goduto dai singoli soggetti, rientra tra i servizi pubblici
a divisibili
b indivisibili
c parzialmente divisibili
d parzialmente indivisibili
5. Per i sostenitori dell’economia funzionale
a l’indebitamento dello Stato causava problemi di instabilità economica
b l’indebitamento era necessario per raggiungere obiettivi di stabilità e redistribuzione
c l’indebitamento era ammesso, se necessario, ma con l’obiettivo del pareggio di bilancio alla fine del ciclo economico
d alla fine dell’anno finanziario era comunque necessario raggiungere il pareggio di bilancio
6. I fallimenti del mercato sono
a squilibri territoriali nella distribuzione
b settori economici che non riescono a soddisfare la domanda
c settori economici in cui l’offerta supera la domanda provocando chiusura delle imprese
d
situazioni in cui il mercato da solo non è in grado di assicurare efficienza e giustizia
COMPLETAMENTI
Esercizi interattivi
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. benefici • collettività • consumo • danni • diseconomie • economie • inquinante • istruzione • mercato • privato • produzione • pubblico • tutela • vantaggio
Capita spesso che l’attività economica di un soggetto avvantaggi l’intera ........................... e non solo coloro che sono gli utenti diretti di quel particolare servizio. È questo il caso dell’istituzione di un ospedale o di una scuola, che può arrecare ........................... a tutta la popolazione di un vasto territorio. Ma può anche capitare che il comportamento di un soggetto danneggi un’ampia area: si faccia il caso di un’impresa ........................... che scarica sulla collettività una parte dei suoi costi di ........................... Le esternalità positive (o ........................... esterne) nel primo caso e le esternalità negative (o ........................... esterne) nel secondo non possono essere compensate dal mercato, in quanto risulta impossibile sia identificare i soggetti avvantaggiati o svantaggiati, sia monetizzare il ........................... o il danno. Da qui la necessità dell’intervento dello Stato nell’economia: esso ha il compito di tutelare la sanità, assicurare la pubblica ..........................., come quello di intervenire a ........................... dell’ambiente. Proprio perché il mercato non è capace di internalizzare le utilità e i costi, è necessario l’intervento ...........................
ASSOCIAZIONE
3. Associa le seguenti espressioni a una sola tra le definizioni elencate. (Attenzione una definizione non corrisponde ad alcuna espressione)
1. Finanza pubblica 2. Economia pubblica
3. Politica economica 4. Area di mercato
5. Area non di mercato 6. Diritto finanziario
7. Diritto amministrativo
a. ___ Norme che disciplinano la raccolta e la successiva erogazione delle risorse economiche necessarie all’attività degli enti pubblici
b. ___ Norme per la contabilità pubblica e la formazione dei bilanci degli enti pubblici
c. ___ Strumento per mantenere al potere la classe dominante, che preleva i tributi nell’interesse proprio e delle classi sociali che la sostengono, facendo credere alla collettività che le spese pubbliche vadano a vantaggio di tutti
d. ___ Attività svolta dallo Stato e dagli altri enti pubblici per raggiungere i fini collettivi
e. ___ Decisioni individuali o di gruppi ristretti di persone, effettuate per soddisfare obiettivi di singoli o di gruppi ristretti di persone
f. ___ Insieme delle scelte e degli interventi attuati dallo Stato o da altri enti pubblici per indirizzare l’economia verso obiettivi di interesse pubblico
g. ___ Decisioni collettive, assunte dai rappresentanti del popolo, finalizzate al raggiungimento di obiettivi di interesse generale, cioè che tengono conto degli interessi dell’intera collettività
h. ___ Insieme coordinato di attività con le quali le pubbliche amministrazioni reperiscono e ripartiscono risorse per soddisfare i bisogni della collettività
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Che cosa studia l’economia pubblica? (1.1)
2. Quali sono i soggetti passivi del sistema finanziario pubblico? (1.3)
3. Perché il rapporto fra soggetti attivi e soggetti passivi dell’attività finanziaria pubblica ha natura obbligatoria per questi ultimi? (1.3)
4. Quali sono le differenze tra la finanza congiunturale e quella funzionale? (1.4)
5. Quali correttivi furono applicati a queste due politiche? (1.4)
6. Che cosa si intende con l’espressione “fallimento del mercato”? (1.6)
7. Che cosa sono i beni pubblici puri? (1.6)
8. Quali sono gli strumenti di cui si avvale la funzione di stabilizzazione? (1.7)
9. Come interviene lo Stato per favorire la redistribuzione dei redditi? (1.7)
10. Quali sono i caratteri dei bisogni pubblici? (1.8)
11. Come si classificano i servizi pubblici? (1.9)
12. Che cosa sono i beni meritori? (1.8)
13. Quali sono le principali articolazioni del diritto finanziario? (1.9)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Le entrate derivate. È bello pagare le tasse?
Tommaso Padoa-Schioppa (1940-2010), nel periodo in cui era Ministro del tesoro e delle finanze (2006-2008), ha affermato che «pagare le tasse è bello perché ti fa sentire cittadino della polis e ti dà modo di partecipare al bene comune». La frase suscitò molte polemiche, sia perché in Italia il carico fiscale è molto alto, sia per il fatto che il denaro dei tributi non è impiegato in modo ottimale.
Anche un grande economista dell’Ottocento, Francesco Ferrara (1810-1900), quando era Ministro delle Finanze del Regno d’Italia, aveva espresso un’idea simile, definendo l’economia finanziaria come «la scienza dell’amor di Patria».
1. Condividi le opinioni di questi due economisti? Ti sembrano fondate, in particolare, le obiezioni avanzate contro la posizione di Padoa-Schioppa?
2. In contrasto con le opinioni che precedono, George Orwell (1903-1950), scrittore inglese noto soprattutto per aver scritto il romanzo allegorico La fattoria degli animali (1945), ha invece sostenuto che «in materia di fisco nessuno è patriota».
3. A quale dei giudizi ti senti più vicino?
2. Economia e politica. Buona economia, buona politica
Durante una trasmissione televisiva, ascolti alcuni esponenti del mondo politico di maggioranza e di opposizione discutere su certi interventi di politica economica. Uno di loro pronuncia la seguente frase: «Una buona economia non può essere mai separata da una buona politica», che ricordi di aver già ascoltato in classe.
1. Qual è il significato di questa frase?
2. Quale rapporto c’è tra economia e politica?
3. A tuo avviso quale esponente potrebbe averla pronunciata e con quale intento?
3. Esternalità positive. Due iniziative interessanti
Il comune di Roma sta valutando l’impatto di due iniziative: l’ampliamento della rete di parchi pubblici e l’introduzione di incentivi per l’installazione di pannelli solari sui tetti dei condomini.
1. Quale delle due iniziative genera principalmente un’esternalità positiva? Spiega come.
2. Quale delle due iniziative si può considerare un “bene di merito”? Motiva la tua risposta.
3. In che modo l’intervento pubblico in questi due ambiti si distingue dalla fornitura di beni privati?
→ Unità 2
I
beni pubblici e le imprese pubbliche
In questo capitolo affrontiamo il discorso del patrimonio dello Stato, del quale sono parte i beni patrimoniali e quelli demaniali. Approfondiamo, poi, il ruolo dello Stato come produttore di servizi, nelle diverse forme che può assumere quando assolve questa funzione. Infine, verranno esaminati i caratteri fondamentali dell’impresa pubblica e la sua evoluzione nel tempo, in particolare le ragioni che hanno portato alle privatizzazioni. Il capitolo si conclude con la classificazione delle imprese pubbliche in aziende autonome, enti pubblici e imprese a partecipazione statale.
2 . 1 Premessa. La copertura finanziaria della spesa pubblica
Lo Stato e gli altri enti pubblici provvedono alla copertura finanziaria delle spese mediante le entrate pubbliche, ovvero l’insieme delle risorse che affluiscono agli enti pubblici per far fronte al fabbisogno finanziario della loro gestione.
Come vedremo più avanti, le spese pubbliche possono essere finanziate ricorrendo a risorse di diversa provenienza, e cioè:
• dai tributi e dalle pene pecuniarie, ovvero prelevamenti coattivi di risorse effettuati dallo Stato sui privati esercitando su di essi la potestà d’imperio che gli deriva dalla sovranità. Per questo motivo, sono classificati come entrate derivate e considerati entrate di diritto pubblico; PER ESEMPIO 1
• dal patrimonio dello Stato e degli altri enti pubblici o da un’attività svolta dagli stessi in campo economico agendo come soggetti privati, cioè senza porsi in un rapporto di supremazia nei confronti dei cittadini che, in questo caso, agiscono per propria volontà. Per questo motivo, sono classificate come entrate originarie e considerate entrate di diritto privato; PER ESEMPIO 2
• dal ricorso al debito pubblico, offrendo titoli di Stato ai cittadini per procurarsi entrate straordinarie. Anche in questo caso, i privati che prestano denaro allo Stato agiscono senza coercizione da parte dello Stato, ma per propria volontà. PER ESEMPIO 3
Contenuti digitali del capitolo e glossario inglese.
→ Unità 2
In questo Capitolo ci occuperemo del patrimonio dello Stato, rimandando alla prossima Unità la trattazione delle altre forme di entrata.
2 . 2 Il patrimonio dello Stato e degli enti pubblici
Le entrate originarie provengono, come abbiamo appena visto, dal patrimonio che lo Stato e gli altri enti pubblici possiedono a titolo di proprietà.
Infatti, la nostra Costituzione nell’art. 42 stabilisce che la proprietà può essere sia pubblica sia privata, intendendo per proprietà pubblica tutti quei beni che appartengono allo Stato o agli enti pubblici.
Sotto il profilo giuridico, i beni pubblici si classificano come segue.
1. Beni demaniali: si tratta di beni inalienabili e imprescrittibili (non possono, cioè, essere oggetto di compravendita né soggetti a usucapione ).
Questi beni si distinguono a loro volta in:
• demanio necessario, costituito dai beni che possono appartenere solo allo Stato, in quanto idonei al soddisfacimento diretto di un bisogno pubblico; PER ESEMPIO 4
• demanio accidentale, formato da beni capaci di soddisfare interessi pubblici e interessi privati, ma che diventano demaniali quando appartengono allo Stato o a enti pubblici. PER ESEMPIO 5
PER ESEMPIO
Le entrate originarie provengono dal patrimonio che lo Stato e gli altri enti pubblici possiedono a titolo di proprietà.
1 Entrate di diritto pubblico
È il caso delle entrate derivanti dal pagamento delle imposte sul reddito o dell’IVA su beni e servizi oppure dalle multe e le ammende che lo Stato effettua in caso di violazione delle leggi.
2 Entrate di diritto privato
È il caso delle entrate derivanti da canoni di locazione percepiti su immobili di proprietà statale, dei proventi connessi all’esercizio di imprese di proprietà pubblica ecc.
3 Ricorso al debito pubblico
È il caso dell’emissione di titoli pubblici (BOT, BTP, CCT, ecc.) che vengono acquistati volontariamente dai privati come forma di investimento dei propri risparmi.
4 Demanio necessario
Comprende il demanio marittimo, cioè spiagge, porti, lido del mare ecc., il demanio idrico, cioè fiumi, torrenti, laghi ecc. e il demanio militare, cioè le opere destinate alla difesa nazionale.
5 Demanio accidentale
Ne fanno parte strade, autostrade, ferrovie, aeroporti, immobili riconosciuti di interesse storico, archeologico e artistico, musei, pinacoteche, archivi, biblioteche.
LESSICO
Beni imprescrittibili
Beni non soggetti a prescrizione, istituto di diritto civile che produce l’estinzione di un diritto soggettivo per effetto del suo mancato esercizio da parte del legittimo titolare durante un periodo di tempo previsto dalla legge. Ad esempio, sono imprescrittibili i diritti della personalità (art. 2 Cost.), come il diritto al nome, all’integrità fisica, all’immagine.
Usucapione
Modo di acquisto della proprietà a titolo originario per effetto del possesso continuativo del bene.
PLUS La valorizzazione del patrimonio pubblico
2. Beni patrimoniali: si tratta di beni posseduti dallo Stato e dagli enti pubblici a titolo di proprietà privata e, pertanto, sono soggetti alle norme del diritto privato.
Si distinguono in:
• beni indisponibili, che possono essere venduti o sottratti al loro impiego soltanto osservando le norme specifiche di legge (è il caso di foreste, miniere, beni archeologici ecc.); PER ESEMPIO 1
• beni disponibili, che possono invece essere liberamente venduti, qualora gli enti pubblici lo ritengano opportuno. MAPPA 1
2 . 3 Le imprese pubbliche
Gli obiettivi di politica economica possono essere conseguiti, nelle moderne economie, anche attraverso la gestione pubblica di attività direttamente produttive.
Lo Stato assume iniziative imprenditoriali allo scopo di raggiungere dei fini che non possono essere conseguiti dalle imprese private, le quali, per loro propria natura, mirano alla massimizzazione del profitto.
In questi casi, lo Stato può agire:
• direttamente, quando eroga servizi all’interno del settore pubblico (per esempio difesa, istruzione, sanità e altri servizi pubblici) finanziandoli attraverso il prelievo fiscale e avvalendosi dell’attività dei propri dipendenti dislocati nelle diverse amministrazioni pubbliche; PER ESEMPIO 2
Impresa pubblica State-owned company
• indirettamente, quando fornisce servizi attraverso le imprese pubbliche, finanziati prevalentemente con i prezzi e le tariffe pagate da chi usufruisce di tali servizi. PER ESEMPIO 3 MAPPA 2
La forma giuridica e la partecipazione dello Stato in Trenitalia
Trenitalia S.p.A. è una società per azioni a capitale interamente pubblico, controllata dal Gruppo Ferrovie dello Stato Italiane (FSI), che a sua volta è posseduto al 100% dal Ministero dell’Economia e delle Finanze
Si tratta quindi di un’impresa pubblica, ma organizzata secondo le regole del diritto privato.
Costituita nel 2000 a seguito della riorganizzazione
del settore ferroviario, Trenitalia ha ereditato le funzioni operative delle Ferrovie dello Stato, azienda pubblica creata nel 1905. La separazione tra gestore della rete (Rete Ferroviaria Italiana) e operatore dei servizi (Trenitalia) è avvenuta per adeguarsi alle direttive europee sulla concorrenza nel trasporto ferroviario. Trenitalia gestisce sia i servizi ad alta velocità che quelli regionali e intercity, in parte in regime di mercato e in parte tramite contratti di servizio pubblico finanziati dallo Stato o dalle Regioni, per garantire la mobilità anche dove non sarebbe economicamente vantaggiosa.
Trenitalia S.p.A.
Forma giuridica Società per azioni
Controllo 100% pubblico tramite il Ministero dell’Economia e delle Finanze
Anno di nascita 2000
Funzioni Trasporto ferroviario passeggeri e merci
Fornitura di servizi
In parte a mercato, in parte tramite contratto di servizio pubblico
Gruppo di appartenenza Ferrovie dello Stato Italiane (FSI)
1 Beni indisponibili
Nel caso venisse avanzata una proposta di acquisto, non sarebbe possibile vendere il Colosseo o la Valle dei Templi o altri siti archeologici.
2 Servizi forniti direttamente dal settore pubblico
L’istruzione è fornita tramite il personale del Ministero dell’Istruzione e del Merito, senza che le famiglie degli studenti debbano sostenere un costo diretto. Il servizio è invece finanziato attraverso le imposte pagate da tutti i contribuenti.
3 Servizi erogati da imprese pubbliche
Il servizio pubblico di trasporto ferroviario erogato da Trenitalia viene fornito a pagamento: gli utenti contribuiscono direttamente ai costi sostenendo il prezzo del biglietto, sebbene si tratti di un’impresa controllata dallo Stato.
CLASSIFICAZIONE DEI BENI PUBBLICI
DEMANIALI
PATRIMONIALI
demanio necessario demanio accidentale disponibili indisponibili
• Demanio idrico
• Demanio marittimo
• Demanio militare
• Strade e ferrovie
• Porti e areoporti
• Patrimonio archeologico e artistico ecc.
• Miniere
• Foreste
• Reperti archeologici ecc.
STATO PRODUTTORE DI SERVIZI
Beni immobili o universalità di mobili appartenenti a enti pubblici territoriali
direttamente indirettamente
attraverso
SETTORE PUBBLICO
finanziandosi mediante
prelievo fiscale
IMPRESE PUBBLICHE agisce
finanziandosi mediante attraverso
tariffe a carico di chi ne usufruisce
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. In quale modo lo Stato finanzia le sue spese?
2. Qual è la differenza tra entrate originarie ed entrate derivate?
3. Perché le entrate derivate sono considerate entrate di diritto pubblico?
4. Quali caratteristiche hanno i beni demaniali?
5. Come si distinguono dai beni patrimoniali?
• I danni del monopolio privato
• I monopoli legali e fiscali
La produzione di beni e servizi: lo Stato imprenditore
Mediante l’impresa pubblica lo Stato esercita un’attività produttiva di beni e servizi volta al raggiungimento di fini di pubblico interesse, ottenendo da tale attività delle entrate originarie, in base ai prezzi di vendita dei beni e servizi prodotti.
Diverse sono le ragioni che spiegano l’assunzione, da parte dello Stato, di iniziative imprenditoriali. Fra di esse ne ricordiamo le principali, tutte riconducibili alle tre finalità dell’intervento pubblico che abbiamo trattato in precedenza
Le ragioni dell’impresa pubblica
Rispetto alla finalità allocativa: necessità di evitare monopoli privati. In determinati settori sono presenti monopoli naturali , dovuti al fatto che certe produzioni necessitano di tecniche produttive con elevati costi di impianto: si pensi alle ferrovie, alla rete telefonica, oppure ai trasporti marittimi o aerei. In questi casi, il monopolio privato può portare allo sfruttamento del consumatore, con la fissazione di un prezzo che massimizza il profitto ma limita il consumo, con evidente danno per l’intera comunità.
Rispetto alla finalità di stabilizzazione e sviluppo:
• attuazione di una politica anticongiunturale . L’impresa pubblica può essere impiegata, in collegamento con gli indirizzi generali della politica economica, per combattere le crisi economiche, che si rivelano particolarmente dannose per le categorie sociali più indifese;
• realizzazione di una politica di sviluppo. Lo sviluppo economico richiede massicci investimenti nei settori industriali di base (siderurgia, cantieristica, telecomunicazioni ecc.), la cui redditività è sovente molto dilazionata nel tempo. Gli investimenti in tali settori – che svolgono una funzione-pilota di stimolo alle imprese private – difficilmente possono essere affidati all’iniziativa di imprenditori privati orientati al profitto, ma devono essere attuati dallo Stato secondo un programma razionale di interventi. Rispetto alla finalità di redistribuzione:
• riduzione degli squilibri economici territoriali. Lo Stato ha fra i suoi obiettivi fondamentali lo sviluppo armonico delle diverse aree del Paese: si possono così spiegare gli interventi pubblici nel Mezzogiorno e nelle altre aree sottosviluppate per stimolare un autonomo processo di industrializzazione;
• incompatibilità fra interessi privati e interessi pubblici. Alcune iniziative possono presentare rilevanti vantaggi per la collettività e, quindi, dovrebbero essere attuate dallo Stato che ha fra i suoi obiettivi il benessere dei cittadini, anche quando sono scarsamente redditizie per l’imprenditore privato. Si pensi al caso della costruzione di case popolari o alla gestione di linee di trasporto urbano. PER ESEMPIO MAPPA
in base alle finalità
per per per
evitare i monopoli privati
attuare la politica anticongiunturale
incentivare lo sviluppo
ridurre gli squilibri territoriali
incentivare attività di interesse collettivo anche se poco redditizie
Incompatibilità fra interesse privato e interesse pubblico
La gestione del trasporto urbano è un caso tipico di incompatibilità fra interesse privato e interesse pubblico. Difficilmente un imprenditore privato, che ha l’obiettivo del profitto, si assume l’onere di garantire i collegamenti tra il centro di una città e la periferia, come pure tra la città e i centri minori vicini, per gli ingenti costi che l’attività comporta. Tale compito viene normalmente assunto da un ente pubblico che fornisce il servizio, sia direttamente, sia sovvenzionando eventuali imprenditori privati che vogliano assumersi tale onere. Altro caso: la produzione di alcuni beni è considerata strategica o di primaria importanza (energia, acqua) e lo Stato
deve assicurarne la fornitura anche in situazione di eventuale scarsità o eccessiva onerosità (energia per il funzionamento degli ospedali, carburante per i mezzi di soccorso).
Monopoli privati e monopoli di Stato a confronto
I monopoli privati sono sempre stati considerati con sfavore per i gravi danni che provocano al sistema economico. Questo regime infatti produce effetti negativi, che possiamo sintetizzare nei tre aspetti che seguono:
• provoca l’aumento dei prezzi, danneggiando soprattutto quei consumatori che dispongono di risorse economiche limitate;
• diminuisce l’efficienza del sistema, dato che l’imprenditore, operando in un mercato non concorrenziale, non è stimolato a migliorare l’organizzazione produttiva;
• crea gravi problemi all’autorità politica, spesso incapace di controllare i grandi gruppi (in molti casi di dimensioni multinazionali) esclusivamente dediti al conseguimento del massimo profitto.
Il monopolio legale è istituito allo scopo di garantire alla collettività una più soddisfacente realizzazione di un servizio pubblico. Le tariffe possono essere fissate in modo da non coprire interamente i costi di produzione, nei casi in cui l’interesse pubblico lo richieda: una situazione tipica è quando in certi settori vengono praticate tariffe ridotte per favorire le classi meno abbienti. Altra cosa è il monopolio fiscale, che si ha quando lo Stato si riserva il diritto esclusivo di produrre o vendere un particolare bene, allo scopo di procurarsi un’entrata fiscale Gli accordi comunitari hanno previsto una sostanziale riduzione dei monopoli fiscali, e il nostro Paese si è allineato a tali prescrizioni: oggi in Italia esistono solo tre monopoli fiscali, relativi al tabacco, al sale e al gioco del lotto.
LESSICO
Monopoli naturali Forme di mercato in cui un unico venditore controlla l’offerta di una risorsa o input.
Politica anticongiunturale Politica finalizzata a contrastare gli effetti negativi di una particolare situazione o fase del ciclo economico.
VERSO LE COMPETENZE
1. Quali sono i tre effetti negativi principali dei monopoli privati?
2. In che modo il monopolio legale differisce dal monopolio privato?
3. Perché, secondo il testo, in alcuni casi le tariffe del monopolio legale possono non coprire i costi di produzione?
4. Quali sono oggi in Italia i tre monopoli fiscali ancora esistenti?
5. Secondo te, in quali casi potrebbe essere giustificato un monopolio legale? Fai un esempio.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. I servizi offerti dalle imprese pubbliche provengono dallo Stato in modo diretto o indiretto?
2. Come vengono finanziate le imprese pubbliche?
3. In quale modo lo Stato, attraverso l’impresa pubblica, contribuisce allo sviluppo e a stabilizzare il sistema economico?
4. In quale modo vengono superate le incompatibilità fra interessi privati e interessi pubblici?
Breve storia dell’impresa pubblica in Italia
2 .4 Le imprese pubbliche e le privatizzazioni
In Italia, le imprese pubbliche hanno avuta la massima diffusione negli anni ’70 del secolo scorso, periodo nel quale contribuivano sensibilmente alla quota del PIL e ai livelli di occupazione.
Le forme giuridiche con cui operavano erano principalmente due:
• come società per azioni, con lo Stato o un ente pubblico come unico azionista;
• come imprese a partecipazione statale , un sistema di enti pubblici di gestione strutturati in holding , e considerate pubbliche non tanto per le finalità perseguite, ma perché di proprietà dello Stato.
Tale sistema comprendeva, oltre al Ministero delle Partecipazioni Statali a cui queste imprese facevano riferimento, tre grandi società finanziarie, l’ENI, l’IRI e l’EFIM, operanti in diversi settori e dalle quali dipendevano le singole imprese che agivano per realizzare gli obiettivi dell’intera holding. PER ESEMPIO
La crisi dell’impresa pubblica
A partire dall’inizio degli anni ’80, l’impresa pubblica italiana ha attraversato una profonda crisi. Le cause principali furono la scarsa efficienza gestionale e le sfavorevoli congiunture economiche internazionali.
Le perdite di gestione delle partecipazioni statali aumentarono notevolmente, generando forti disavanzi nei settori in cui la presenza pubblica era particolarmente rilevante. In molti casi, tali perdite venivano coperte con fondi pubblici, aggravando ulteriormente il bilancio dello Stato e contribuendo all’aumento del debito pubblico. Verso la fine degli anni ’80, la situazione si fece ancora più critica. Il continuo incremento del debito pubblico rese evidente l’insostenibilità del modello delle imprese pubbliche, spingendo verso la necessità di una profonda trasformazione del settore.
La crisi delle imprese pubbliche fu il principale motore del processo di privatizzazione, che prese l’avvio a partire dal 1993. Questo processo segnò il ritorno di molte imprese pubbliche al settore privato.
Lo strumento chiave adottato fu la promozione dell’azionariato diffuso , o popolare, incentivato attraverso agevolazioni fiscali a favore dei fondi comuni di investimento , piani di acquisto azionario riservati ai dipendenti e limiti alla concentrazione della proprietà delle azioni.
Ancora oggi, la privatizzazione rappresenta un tema di ampio dibattito e suscita opinioni contrastanti che mettono in evidenza sia i benefici, sia i possibili rischi associati a tale scelta.
Vantaggi e rischi delle privatizzazioni
I vantaggi connessi alla privatizzazione sono stati così individuati:
• aumenta l’efficienza dei settori industriali e dei servizi, che consente un miglior funzionamento del mercato;
• lo Stato realizza ingenti entrate ed evita le spese di ricapitalizzazione delle imprese privatizzate, contribuendo a frenare la crescita del debito pubblico;
• si afferma un azionariato diffuso, che può contribuire a un allargamento del ruolo della Borsa per il finanziamento delle iniziative economiche con capitali di rischio, anziché con i prestiti bancari, che risultano più costosi;
• aumenta l’integrazione dell’economia italiana nel sistema economico europeo.
Impresa a partecipazione statale
L’ENI (Ente Nazionale Idrocarburi) fu fondata nel 1953 su iniziativa di Enrico Mattei per gestire risorse energetiche (petrolio e gas) al fine di ridurre la dipendenza dall’estero. Oggi l’ENI è una società per azioni
quotata in Borsa, ma lo Stato italiano (tramite il Ministero dell’Economia e delle Finanze e la Cassa Depositi e Prestiti ne detiene ancora una quota significativa del capitale, mantenendo al suo interno un’influenza strategica.
La forma giuridica e la partecipazione dello Stato nella RAI
La RAI – Radiotelevisione Italiana S.p.A. – è una società per azioni a capitale pubblico, che svolge il servizio pubblico radiotelevisivo in Italia. Nata nel 1924 come URI (Unione Radiofonica Italiana), fu trasformata in EIAR e poi in RAI nel 1944, assumendo un ruolo centrale nella diffusione della cultura e dell’informazione nel dopoguerra.
La sua forma giuridica è quella di un’impresa pubblica, regolata dal diritto privato, ma sottoposta a specifici obblighi di servizio pubblico previsti dalla legge e dal contratto di servizio stipulato con lo Stato. Il principale azionista della RAI è la Società per la Gestione delle Partecipazioni in ambito radiotelevisivo (SGR), oggi denominata Rai Com S.p.A., interamente controllata dal Ministero dell’Economia e delle Finanze (MEF). In questo modo, lo Stato esercita il controllo diretto sulla società, pur mantenendo una gestione formalmente autonoma.
L’azienda si finanzia principalmente con i proventi del canone Rai (incluso nella bolletta elettrica, per ridurre l’evasione) che è un contributo obbligatorio dovuto da tutti i cittadini che possiedono una TV o un dispositivo atto a ricevere trasmissioni televisive.
Forma giuridica
Controllo
LESSICO
Partecipazioni statali
Insieme di imprese private, e quindi soggette alle norme del diritto privato, aventi forma giuridica di società per azioni, ma in tutto o in parte controllate dallo Stato attraverso un’impresa pubblica o un ente di gestione.
Inoltre, essa ottiene parte delle sue entrate anche dalla vendita di spazi pubblicitari sulle sue reti, ma deve sottostare a limiti più rigidi sulla quantità e sulla tipologia di pubblicità rispetto alle TV private, proprio per la sua natura di servizio pubblico. La partecipazione statale garantisce che la RAI persegua finalità di interesse generale, come l’informazione imparziale, l’educazione e la promozione della cultura. Tuttavia, questo assetto solleva questioni sul rischio di ingerenze politiche, che rendono necessaria una vigilanza indipendente, affidata all’AGCOM (Autorità per le Garanzie nelle Comunicazioni).
Radiotelevisione Italiana S.p.A.
Società per azioni (S.p.A.) a capitale pubblico
• Controllo politico: Parlamento e Governo
• Vigilanza tecnica: AGCOM (Autorità per le Garanzie nelle Comunicazioni)
• Contratto di servizio con lo Stato
Anno di nascita Fondata nel 1924 come URI, poi EIAR, assume il nome RAI nel 1944
Funzioni attuali
Gestione del servizio pubblico radiotelevisivo (TV, radio, contenuti digitali)
Finanziamento In parte tramite canone RAI, in parte da pubblicità
Proprietà
Partecipata al 99,56% dal MEF e allo 0,44% dalla Società italiana degli autori ed editori (Siae).
Holding
Società che possiede quote o azioni di altre imprese, con l’obiettivo di controllarne l’attività o coordinarne la gestione.
Azionariato diffuso
Diffusione delle azioni delle società privatizzate tra una moltitudine di sottoscrittori, fra cui i dipendenti, i piccoli risparmiatori, gli investitori istituzionali (come i fondi pensionistici) con il vantaggio di aumentare il grado di capitalizzazione in Borsa.
Fondo comune di investimento
Portafoglio di titoli gestiti da una società di intermediazione finanziaria che raccoglie i risparmi per investirli nell’interesse e per conto dei sottoscrittori; a essi viene riconosciuta la proprietà di un determinato numero di quote del fondo stesso, e proporzionalmente i guadagni o le perdite.
Ricapitalizzazione
Operazione con cui si aumenta il capitale sociale o si ricostituisce a seguito di perdite per fornire all’impresa nuove risorse e aumentare gli investimenti produttivi o per migliorare il rapporto tra mezzi propri (capitale netto) e mezzi di terzi (debiti).
• La crisi delle partecipazioni statali
• Gli enti pubblici economici
→ par. 2.4 PLUS
Le privatizzazioni di aziende pubbliche, pur potendo portare a maggiore efficienza e a riduzioni della spesa pubblica, presentano però diversi svantaggi e potenziali pericoli.
In Italia, nel corso degli anni, per contrastare tali svantaggi sono stati adottati diversi rimedi o correttivi, con efficacia variabile e spesso controversa.
I principali rischi connessi alla privatizzazione e i rimedi adottati per mitigarli sono:
• perdita di controllo pubblico su beni strategici. Privatizzare aziende in settori cruciali (energia, trasporti, acqua, sanità) può ridurre la capacità dello Stato di garantire servizi essenziali a tutta la popolazione e di intervenire in situazioni di crisi. Per rimediare a questo rischio esistono strumenti come:
– il Golden Power, cioè la possibilità per il Governo di bloccare o porre condizioni su acquisizioni estere o da parte di privati di aziende ritenute strategiche (energia, telecomunicazioni, difesa);
– le partecipazioni parziali o “azioni speciali”, che si realizzano quando lo Stato ha deciso di mantenere la partecipazione in alcuni settori sensibili per poter conservare poteri decisionali su determinate materie;
• controllo del mercato. La privatizzazione di imprese, spesso di grandi dimensioni, permette a queste ultime di esercitare un controllo sul mercato limitando la concorrenza e provocando l’aumento dei costi per i cittadini. Per porre un freno alla posizione dominante di tali imprese sono state create:
– le Autorità di regolazione indipendenti (o Authority): agenzie pubbliche operanti nei settori interessati dalle privatizzazioni, come ARERA (energia e ambiente) o AGCOM (comunicazioni), che vigilano sui prezzi e sull’accesso equo ai servizi. Le Authority sono organi indipendenti dal potere politico che operano in modalità collegiale adottando provvedimenti e comminando sanzioni;
– le Tariffe sociali: agevolazioni o sconti sul prezzo dei servizi essenziali (acqua, energia, trasporti) per le fasce più deboli;
• rischio di monopolio privato È un rischio connesso al precedente e alla posizione dominante di grandi imprese, che sono possibili fonti di abusi nel mercato. Per evitare questo pericolo si è provveduto:
– alla creazione dell’Autorità Antitrust (AGCM): interviene per garantire la concorrenza e limitare abusi di posizione dominante;
– alla separazione delle reti e dei servizi: in alcuni settori (per esempio, energia) si obbliga alla separazione tra chi gestisce l’infrastruttura e chi vende il servizio;
• perdita di occupazione o peggioramento delle condizioni lavorative in quanto le aziende private tendono a ridurre il personale per aumentare l’efficienza economica, con gravi conseguenze sulla dimensione dell’occupazione. Per mitigare questo rischio, si prevedono:
– le clausole sociali nei bandi che obbligano i nuovi gestori a mantenere i livelli occupazionali o a garantire la continuità contrattuale dei lavoratori;
– la Cassa integrazione e gli incentivi alla ricollocazione in caso di ristrutturazioni post-privatizzazione. TABELLA
2.5 Classificazione delle imprese pubbliche
Come abbiamo visto, l’intero settore delle imprese pubbliche ha subìto negli ultimi anni un radicale processo di trasformazione, sia in relazione alla privatizzazione di una parte del settore, sia in dipendenza della diversa configurazione assunta dalle stesse imprese, allo scopo di migliorarne l’efficienza gestionale. Le imprese pubbliche si possono ora classificare come segue.
PRIVATIZZAZIONI
VANTAGGI RISCHI
• Maggiore efficienza dei servizi
• Maggiori entrate per lo Stato e nessuna ricapitalizzazione
• Sviluppo dell’azionariato diffuso
• Maggiore integrazione europea
• Perdita di controllo pubblico su beni strategici
• Controllo del mercato
• Rischio di monopolio privato
• Perdita di occupazione
Privatizzazioni a confronto: luci e ombre
• Golden Power
RIMEDI
• Partecipazioni parziali
• Authority
• Tariffe speciali
• Autorità Antitrust (AGCM
• Separazione delle reti e dei servizi
• Clausole sociali nei bandi
• Cassa integrazione
• Incentivi alla ricollocazione
“Abbiamo bisogno della libertà per evitare gli abusi del potere dello Stato e abbiamo bisogno dello Stato per evitare l’abuso della libertà”
(Karl Popper)
Le privatizzazioni in Europa hanno rappresentato un fenomeno molto diffuso, a partire dagli anni ’80 e ’90 del secolo scorso; l’obiettivo era quello di aumentare l’efficienza delle aziende pubbliche e attrarre investimenti privati, in particolare nei settori dell’energia, dei trasporti e delle telecomunicazioni. L’approccio e l’entità delle privatizzazioni sono stati molto diversificati nei vari Paesi europei.
Nel Regno Unito, ad esempio, le privatizzazioni – avviate dal Governo Thatcher negli anni ’80 – sono state molto aggressive e di vasta portata, con la vendita di grandi aziende pubbliche come British Telecom, British Gas, British Airways e molte altre. In questo modo si
Alleniamo l’EDUCAZIONE
FINANZIARIA
è voluto ridurre il ruolo dello Stato nell’economia, promuovendo la concorrenza privata e la liberalizzazione dei mercati.
In Italia, invece, la stagione delle privatizzazioni è iniziata negli anni ’90 per cercare di ridurre il debito pubblico e avviare riforme strutturali; in questo processo lo Stato, pur distanziandosi dal mercato privato, ha mantenuto indirettamente una funzione di controllo e regolazione, tra difficili equilibri politici e partitici.
In Francia, infine, le privatizzazioni sono state meno radicali rispetto al Regno Unito e più graduali rispetto all’Italia, riservando allo Stato un controllo più diretto su settori considerati strategici come l’energia e i trasporti.
Dopo aver guardato il film “Paul, Mick e gli altri” (UK 2001), analizzate a gruppi la pellicola, sintetizzando la sua trama, evidenziando luci e ombre del fenomeno delle privatizzazioni in Gran Bretagna e descrivendo i principali personaggi. Quindi, redigete per il sito o il giornale della scuola una breve recensione, sotto la supervisione del docente di economia politica.
PROFESSIONI E COMPETENZE DEL FUTURO
I fenomeni delle privatizzazioni richiederebbero – in contesti sempre più flessibili e complessi come quelli odierni e futuri – figure specializzate, come ad esempio l’advisor esperto in strategie di dismissione patrimoniale: egli dovrebbe supportare le imprese o le istituzioni nel processo di vendita o di cessione di asset e patrimoni. Quali competenze dovrebbe possedere tale figura professionale? Discutetene in classe, unitamente al docente per l’orientamento, e stilate una lista delle competenze necessarie per svolgere tale attività, corredate da indicazioni su percorsi accademici ed esperienziali.
PLUS La forma giuridica e la partecipazione
dello Stato
nella Banca
d’Italia
Aziende autonome dello Stato e degli enti locali
Sono il tipo più vecchio di impresa pubblica e, pur costituendo articolazioni della Pubblica amministrazione, godono di una speciale autonomia contabile e finanziaria. Sono amministrate da un proprio Consiglio di amministrazione presieduto dal Ministro competente, oppure da un rappresentante dell’ente locale (Regione, Provincia o Comune). Non hanno quindi personalità giuridica distinta da quella dello Stato o dell’ente locale. Le aziende autonome compilano un proprio bilancio, che viene allegato al bilancio dello Stato o dell’ente locale di cui sono emanazione. Dispongono di proprio personale, inquadrato nello stato giuridico dei dipendenti pubblici.
Attualmente sopravvivono poche aziende autonome, dato che le più importanti di esse sono state trasformate in enti con personalità giuridica propria o in società per azioni a capitale pubblico.
Le principali aziende autonome operanti ora in Italia sono le seguenti:
• Amministrazione Autonoma dei Monopoli di Stato, che gestisce la commercializzazione del tabacco;
• Cassa Depositi e Prestiti, azienda autonoma istituita presso il Ministero dell’Economia per gestire il risparmio raccolto attraverso gli uffici postali e il suo successivo impiego per mutui agli enti locali, opere pubbliche e altri finanziamenti al Tesoro; nel 2004 è stata trasformata in società per azioni.
Tra le aziende autonome degli enti locali sono importanti le aziende municipalizzate che, in ambito locale, gestiscono determinati servizi di pubblica utilità, quali l’esercizio dei trasporti urbani, l’erogazione dell’acqua e del gas, la nettezza urbana, le farmacie comunali ecc.
Le aziende municipalizzate sono prive di personalità giuridica ed è loro conferita soltanto la facoltà negoziale di stipulare contratti, peraltro sotto il controllo degli organi dell’ente locale.
Enti pubblici economici
Sono enti pubblici in quanto perseguono fini di pubblico interesse, ma per ragioni di efficienza operativa agiscono come imprese private
Il rapporto di lavoro con i dipendenti è assimilato al rapporto di lavoro privato, hanno personalità giuridica, propri organi e un proprio patrimonio. Sono provvisti di un fondo di dotazione messo a disposizione dallo Stato. Hanno un proprio bilancio che viene allegato a quello dello Stato, ma non discusso e approvato dal Parlamento. A questo gruppo appartengono la Zecca e il Poligrafico dello Stato, la Banca d’Italia e l’ex Azienda autonoma delle foreste demaniali.
Imprese a partecipazione statale
Rappresentano la forma tipica dell’intervento pubblico in un sistema di economia di mercato.
In questo caso lo Stato diventa azionista di imprese, direttamente quando è esso stesso titolare del pacchetto azionario, oppure indirettamente quando crea una apposita holding finanziaria (ente di gestione), avente personalità giuridica, che diventa titolare delle azioni. Giuridicamente le imprese a partecipazione statale restano private e sono regolate dal diritto privato, come nel caso dell’ENI. PER ESEMPIO MAPPA
PER ESEMPIO
Stato titolare del pacchetto azionario
La RAI è una società per azioni partecipata al 99,56% dal Ministero dell’Economia e delle Finanze (MEF) e allo 0,44% dalla Società italiana degli autori ed editori (Siae).
CLASSIFICAZIONE DELLE IMPRESE PUBBLICHE
comprende
AZIENDE AUTONOME DELLO STATO
ENTI PUBBLICI ECONOMICI
IMPRESE A PARTECIPAZIONE STATALE
ne fanno parte ne fanno parte organizzate con
• Cassa Depositi e Prestiti
• Monopoli di Stato
• Zecca e Poligrafico
• Banca d’Italia
• Azienda Foreste demaniali
• unico azionista
• holding
EVOLUZIONE DELLE IMPRESE PUBBLICHE IN ITALIA
L’ETÀ D’ORO DELL’IMPRESA PUBBLICA
LE FORME GIURIDICHE
LE HOLDING PUBBLICHE
LA CRISI
IL COLLASSO DEL MODELLO
LA PRIVATIZZAZIONE
UN DIBATTITO ANCORA APERTO
LESSICO
Fondo di dotazione Insieme di mezzi finanziari e patrimoniali destinati alla gestione di enti dotati di personalità giuridica (ente pubblico o impresa a partecipazione statale), disposto dalla legge in genere contestualmente alla creazione dell’ente.
Negli anni ’70 le imprese pubbliche erano essenziali per l’economia italiana: contribuivano significativamente al PIL e all’occupazione.
Le imprese pubbliche si dividevano in società per azioni e imprese partecipate da enti pubblici, con forte controllo statale.
Il sistema statale includeva tre holding finanziarie: ENI (energia), IRI (industria e servizi), EFIM (alta tecnologia e difesa).
Negli anni ’80 inizia la crisi: inefficienze, perdite e cattivo uso di fondi pubblici portarono all’aumento del debito dello Stato.
Il crescente debito pubblico rese evidente l’insostenibilità del modello statalista, spingendo verso riforme profonde.
Dal 1993 inizia la privatizzazione. Lo Stato promuove l’azionariato diffuso per riportare le imprese nel mercato privato.
La privatizzazione resta oggetto di discussione: tra vantaggi economici e rischi per il controllo pubblico dei servizi strategici.
La Cassa Depositi e Prestiti
La Cassa Depositi e Prestiti S.p.A. (CDP) è una società per azioni a controllo pubblico, partecipata per circa l’83% dal Ministero dell’Economia e delle Finanze e per la parte restante da fondazioni bancarie. Fondata nel 1850 come ente pubblico, è stata trasformata in S.p.A. nel 2003, mantenendo però una missione di interesse generale CDP svolge un ruolo fondamentale nel sistema economico italiano, finanziando opere pubbliche,
Forma giuridica
infrastrutture, enti locali e imprese strategiche, con l’obiettivo di sostenere lo sviluppo economico e sociale del Paese. La principale fonte di finanziamento è il risparmio postale, raccolto tramite libretti e buoni fruttiferi gestiti da Poste Italiane. CDP può inoltre emettere obbligazioni per reperire capitali. Pur operando come soggetto privato, CDP è sottoposta alla vigilanza del Ministero dell’Economia e segue regole speciali per le attività di rilievo pubblico.
Società per azioni (S.p.A.) a controllo pubblico (Vigilanza del MEF che ne possiede l’83% e il restante è controllato da fondazioni bancarie)
Controllo Vigilanza del Ministero dell’Economia. Sottoposta a limiti e regole speciali per le attività di interesse pubblico
Anno di nascita Fondata nel 1850 come ente pubblico, trasformata in S.p.A. nel 2003
Funzioni attuali Finanziamento a lungo termine per lo Stato, gli enti locali e le infrastrutture
Sostegno alle imprese, soprattutto in settori strategici
Gestione del risparmio postale
Finanziamento Risparmio postale raccolto tramite Poste Italiane, emissione di obbligazioni e con capitale proprio e partecipazioni
Proprietà Azionista di maggioranza è il MEF, azionisti di minoranza sono le Fondazioni di origine bancaria
Cassa Depositi e Prestiti S.p.A.
Sintesi 2
I beni pubblici e le imprese pubbliche
Ascolta e ripassa
2 . 1 Premessa. La copertura finanziaria della spesa pubblica
Le entrate pubbliche sono l’insieme delle risorse che affluiscono allo Stato e agli altri enti pubblici per far fronte alle necessità della loro gestione. Le entrate pubbliche sono ordinate secondo questa classificazione: a seconda della fonte da cui provengono, si distinguono in originarie o derivate; sotto il profilo giuridico, possono essere di diritto privato o di diritto pubblico.
2 . 2 Il patrimonio dello Stato e degli enti pubblici
Le entrate originarie provengono dal patrimonio dello Stato. Sotto il profilo giuridico i beni pubblici si distinguono in:
• beni demaniali, che sono inalienabili e imprescrittibili; si distinguono a loro volta in demanio necessario e demanio accidentale;
• beni patrimoniali, posseduti dallo Stato a titolo di proprietà privata e quindi soggetti alle norme di diritto privato; si distinguono in beni disponibili e indisponibili
2 . 3 Le imprese pubbliche
Attraverso l’impresa pubblica lo Stato produce beni e servizi per fini di pubblico interesse. L’intervento dello Stato in campo economico mira a contrastare i monopoli privati; realizzare una politica economica anticongiunturale; ridurre gli squilibri economici territoriali del Paese.
2 . 4 Le imprese pubbliche e le privatizzazioni
A partire dall’inizio degli anni ’80 l’impresa pubblica in Italia ha attraversato una profonda crisi per la scarsa efficienza gestionale e le sfavorevoli congiunture economiche internazionali; questa ha dato avvio al processo di privatizzazione tramite il quale molte imprese pubbliche sono passate al settore privato. Fra i vantaggi delle privatizzazioni ci sono l’aumento dell’efficienza dei settori industriali e dei servizi, la realizzazione di ingenti entrate per lo Stato e l’azionariato diffuso; esistono però anche diversi svantaggi e potenziali rischi, fra cui la perdita del controllo pubblico su beni strategici e il rischio di monopolio privato.
2 . 5 Classificazione delle imprese pubbliche
Le imprese pubbliche possono essere di tre tipologie:
• aziende autonome dello Stato e degli enti locali, che godono di speciale autonomia contabile e finanziaria;
• enti pubblici economici, dotati di personalità giuridica, con propri organi e un proprio patrimonio;
• imprese a partecipazione statale, in cui lo Stato è azionista delle imprese.
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
internazionale • economici • monopoli • originarie • tributarie • monopoli • patrimonio • reddito • tributi • nazionale • azionariato • rischi • autonome
ENTRATE PUBBLICHE
PRIVATIZZAZIONI
DERIVATE
di diritto pubblico di diritto privato
dal dello Stato da e trasferimenti
beni demaniali
beni patrimoniali
CAUSE
• inefficienza
• congiuntura
VANTAGGI
• efficienza
• entrate per lo Stato
• diffuso
RISPONDI ORA ALLE DOMANDE
1. Che cosa sono le entrate pubbliche?
2. Che cosa sono i beni demaniali?
3. E i beni patrimoniali?
CLASSIFICAZIONE
DELLE IMPRESE PUBBLICHE
Imprese a partecipazione statale Aziende
Enti pubblici
• perdita del controllo pubblico
• rischio di privati
4. Come si possono classificare le entrate pubbliche?
5. Quali sono le finalità dell’impresa pubblica?
6. Per quali ragioni sono iniziate le privatizzazioni in Italia?
7. Che cosa sono gli enti pubblici economici?
8. Che tipo di autonomia hanno le aziende autonome pubbliche?
BENI PUBBLICI E IMPRESE PUBBLICHE
I beni pubblici e le imprese pubbliche Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Non fa parte del demanio necessario dello Stato
a il demanio idrico
b il demanio militare
c il demanio marittimo
d il demanio accidentale
2. Le entrate derivate dello Stato provengono
a dalla gestione del patrimonio dello Stato
b dalla vendita di beni patrimoniali dello Stato
c dalla vendita di beni prodotti dallo Stato
d dai tributi versati dai contribuenti
3. La crisi delle imprese pubbliche ha dato avvio, a partire dal 1993, al fenomeno delle
a nazionalizzazioni
b privatizzazioni
c regionalizzazioni
d statalizzazioni
4. Tra i vantaggi delle privatizzazioni non figura
a un aumento della capitalizzazione di Borsa
b un contributo alla diminuzione del debito pubblico
c un maggior controllo statale sulla produzione
d una maggior efficienza dei servizi privatizzati
5. Tra i vantaggi delle privatizzazioni non figura
la realizzazione di
a entrate per diminuire il debito pubblico
b un azionariato diffuso
c un miglior controllo della moneta in circolazione
d una maggior efficienza produttiva
6. I servizi di pubblica utilità, come i trasporti urbani, l’erogazione di acqua e gas, la nettezza urbana, sono gestiti in ambito locale dalle
a aziende autonome dello Stato
b imprese a partecipazione statale
c aziende municipalizzate
d aziende private provinciali
7. È uno dei principali rischi connessi alla privatizzazione e ai rimedi adottati per mitigarli
a aumento dei prezzi dei beni di prima necessità
b perdita di controllo pubblico su beni strategici
c peggioramento delle condizioni lavorative nel settore privato
d minore qualità dei servizi pubblici
Esercizi interattivi
8. È un possibile rimedio per la perdita di controllo pubblico su beni strategici
a l’aumento delle tariffe sociali
b l’intervento dell’Autorità Antitrust (AGCM)
c l’introduzione del Golden Power
d la separazione di reti e servizi
9. È competente per la vigilanza su prezzi e accesso ai servizi nei settori interessati dalla privatizzazione
a il Governo
b l’AGCM
c le Agenzie di regolazione indipendenti
d i sindacati
10. Non è un ente pubblico economico
a la Zecca e il Poligrafico dello Stato
b la Cassa depositi e prestiti
c la Banca d’Italia
d l’Azienda autonoma delle foreste demaniali
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti. alienato • beni • contratti • demanio • difesa • diritti • disponibile • economia • gestione • indisponibile • legge • miniere • privato • spiagge • tasse
Il patrimonio dello Stato comprende l’insieme dei mobili e immobili, e dei di cui lo Stato è titolare. Si distingue in …………........... pubblico e patrimonio caratterizzati da vincoli specifici, e patrimonio , che può essere più liberamente …………............ Il demanio include beni come , fiumi, laghi e opere destinate alla nazionale. Il patrimonio indisponibile, invece, comprende beni come foreste, e beni di rilevante interesse storico o artistico, la cui destinazione non può essere mutata se non nei modi previsti dalla . Una efficiente di tale patrimonio è cruciale per l’ del Paese e il benessere collettivo.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una definizione del secondo. (Non tutte le espressioni sono definite.)
1. Beni demaniali disponibili 2. Beni demaniali privati 3. Beni patrimoniali disponibili
4. Beni patrimoniali indisponibili 5. Demanio accidentale 6. Demanio necessario
a. ___ Beni capaci di soddisfare interessi sia pubblici sia privati, ma che sono demaniali se appartengono allo Stato o a enti pubblici (ferrovie, aeroporti, pinacoteche, archivi, biblioteche, immobili di interesse storico e artistico)
b. ___ Beni che possono appartenere solo allo Stato perché soddisfano direttamente un bisogno pubblico (demanio marittimo e idrico, demanio militare)
c. ___ Beni che possono essere liberamente venduti quando l’ente pubblico lo ritiene necessario
d. ___ Beni che possono essere venduti solo osservando specifiche norme di legge (foreste, miniere, beni archeologici)
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali sono i mezzi normali per finanziare la spesa pubblica? (2.1)
2. Quali sono i caratteri dei beni demaniali? (2.2)
3. Quali sono i caratteri dei beni patrimoniali? (2.2)
4. In quali diversi modi può agire lo Stato quando assume iniziative imprenditoriali? (2.3)
5. Che cos’è un’impresa pubblica? (2.3)
6. Quali sono le ragioni che spingono lo Stato ad agire attraverso l’impresa pubblica? (2.3)
7. Quali situazioni hanno causato la crisi dell’impresa pubblica? (2.4)
8. Quale fu lo strumento chiave adottato per privatizzare le imprese pubbliche? (2.4)
9. Quali vantaggi e quali possibili rischi comporta il fenomeno delle privatizzazioni? (2.4)
10. Quali possibili rimedi sono stati ipotizzati per ridurre i rischi delle privatizzazioni? (2.4)
11. Come si classificano le imprese pubbliche? (2.5)
12. Quali sono le aziende autonome rimaste fino a oggi allo Stato? (2.5)
13. Che cosa sono le aziende municipalizzate? (2.5)
14. Quali sono i settori di attività delle aziende municipalizzate? (2.5)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Entrate derivate. La congestione del traffico nelle grandi città
Per decongestionare il traffico nel centro di Londra, negli anni scorsi, si pensò di introdurre un’imposta, la London congestion charge, a carico degli automezzi privati che entravano nella città. L’idea ebbe successo e raggiunse i suoi obiettivi: riduzione del traffico, maggior uso dei mezzi di trasporto pubblici (autobus e metropolitana), raccolta di fondi da investire nelle infrastrutture pubbliche. Raddoppiò persino il numero dei ciclisti e si calcolò che le emissioni di carbonio erano diminuite di oltre 30mila tonnellate all’anno. Oggi un’auto che vuole entrare in centro tra le 07:00 e le 22:00 deve pagare 15 sterline, via Internet o nei negozi con un punto di pagamento (la multa di chi trasgredisce è di 160 sterline).
2. I rischi delle privatizzazioni.
1. Di quale categoria di entrate fa parte la London congestion charge?
2. Ti sembrano giuste multe così elevate?
3. Consiglieresti di estendere la misura anche a molte città italiane?
4. Conosci qualche città italiana che utilizza questo sistema di regolamentazione?
La privatizzazione dell’acqua
Il Governo decide di privatizzare la principale compagnia idrica nazionale, considerata un bene strategico. L’opposizione politica esprime preoccupazione riguardo alla possibilità che un privato possa aumentare eccessivamente le tariffe per massimizzare il profitto, rendendo l’accesso all’acqua meno agevole per le fasce più deboli della popolazione.
1. Quali strumenti potrebbe utilizzare il Governo per mitigare questo specifico rischio e garantire che la privatizzazione non danneggi l’interesse pubblico in termini di accesso e costi del servizio idrico?
2. A tuo avviso, la misura adottata (vedi domanda precedente) basterebbe a garantire prezzi accessibili a tutti oppure l’acqua, in quanto bene essenziale alla vita dovrebbe essere gestita interamente dallo Stato?
3. In Italia, la privatizzazione dell’acqua è stata oggetto di acceso dibattito e di un referendum. Ricerca informazioni sul tema e prepara un dossier.
1 UNITÀ Teoria generale della finanza pubblica
Verifica di fine Unità
COMPRENSIONE
Competenze attivate
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
• Imprenditorialità
1 IL PNRR E GLI SQUILIBRI TERRITORIALI IN ITALIA
In Italia persistono forti squilibri territoriali tra Nord e Sud, riscontrabili nei livelli di reddito, occupazione, istruzione, infrastrutture e accesso ai servizi pubblici. Il Piano Nazionale di Ripresa e Resilienza (PNRR), varato nel 2021 nell’ambito del programma europeo Next Generation EU, rappresenta un’importante risposta dello Stato finalizzata a ridurre tali disparità. Il piano prevede che almeno il 40% dei fondi venga destinato al Mezzogiorno, che soffre di cronici ritardi nello sviluppo economico.
Tra le principali linee di intervento si trovano il potenziamento delle infrastrutture ferroviarie, in particolare l’estensione dell’Alta Velocità fino a Reggio Calabria, il miglioramento dell’offerta educativa (nuovi asili nido, edilizia scolastica, formazione professionale) e la digitalizzazione della Pubblica amministrazione e delle imprese.
COMPLETAMENTO
L’obiettivo è non solo stimolare la crescita economica, ma anche garantire pari opportunità ai cittadini a prescindere dall’area geografica di residenza. Il PNRR è quindi un esempio concreto di politica pubblica redistributiva e correttiva, che mira a intervenire laddove il mercato fallisce nel riequilibrare le condizioni di partenza.
Rispondi.
1. Qual è il principale obiettivo dell’intervento pubblico descritto?
2. Perché il mercato da solo non è in grado di superare gli squilibri territoriali?
3. Quali settori di intervento sono stati individuati come prioritari nel Sud Italia?
4. In che modo il PNRR rappresenta un esempio di politica redistributiva?
Rifletti.
1. Ritieni che gli interventi pubblici come il PNRR siano sufficienti a colmare i divari territoriali? Perché? Esprimi il tuo parere in proposito.
2. La digitalizzazione della Pubblica amministrazione può davvero ridurre gli squilibri territoriali? Perché?
3. Pensi che il PNRR possa bastare da solo a superare i divari Nord-Sud? Quali altre misure potrebbero essere utili?
1 Facendo riferimento al diverso ruolo assegnato allo Stato dalle diverse correnti di pensiero, compila la seguente tabella. (Un tipo di finanza va inserita due volte).
ATTIVITÀ SVOLTA DALLO STATO
Correggere squilibri temporanei nel sistema economico
Stabilizzare il sistema economico anche in deficit
Garantire le fasce più deboli
Garantire solo i servizi essenziali
Intervenire in modo flessibile
Non intralciare l’attività dei privati
TIPO DI FINANZA
2 Facendo riferimento alle classificazioni del patrimonio dello Stato e degli enti pubblici, compila la seguente tabella.
BENE
Un torrente
Un museo
Un terreno agricolo dello Stato non utilizzato
Un’autostrada statale
Una miniera
Un porto
CATEGORIA ALTRO ESEMPIO
3
Facendo riferimento alle classificazioni delle imprese pubbliche, compila la seguente tabella.
IMPRESA PUBBLICA
Banca d’Italia
Monopoli di Stato
Aziende foreste demaniali
La metropolitana
Cassa Depositi e Prestiti
RAI
Una farmacia
ENI
CASI PRATICI
CATEGORIA ALTRO ESEMPIO
Competenze attivate complessivamente per tutti i casi
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
• Imprenditorialità
1 BENI MERITORI. VACCINAZIONE
OBBLIGATORIA: IL CASO DEL VAIOLO
Un esempio storico di bene meritorio è la vaccinazione antivaiolo, resa obbligatoria per i bambini in Italia fino alla fine degli anni ’70 del secolo scorso. In quegli anni, molte famiglie, per disinformazione o timori infondati, avrebbero potuto scegliere di non vaccinare i figli, mettendo però a rischio la salute pubblica. Lo Stato intervenne con una politica di sanità pubblica: rese la vaccinazione obbligatoria, gratuita e accessibile, agendo nell’interesse collettivo. Grazie a queste campagne, il vaiolo è stato eradicato e l’Italia ha eliminato il rischio di gravi epidemie. Questo caso mostra come un bene meritorio, come la prevenzione sanitaria, possa richiedere un intervento diretto del settore pubblico per superare i limiti del mercato e garantire il benessere sociale. Rispondi.
1. Che cos’è un bene meritorio? Fai due esempi oltre a quello della vaccinazione.
2. Perché lo Stato può decidere di rendere obbligatoria una vaccinazione?
3. Che cosa sarebbe potuto accadere se la vaccinazione antivaiolo non fosse stata obbligatoria?
4. Oggi quali altri beni o servizi ti sembrano meritori? Spiega perché.
5. Scrivi un breve testo su un altro esempio di intervento pubblico per un bene meritorio.
2 ESTERNALITÀ NEGATIVE.
L’INQUINAMENTO INDUSTRIALE
Una fabbrica di acciaio inquina l’aria di una piccola città. Gli abitanti iniziano a soffrire di problemi respiratori e si registra un sensibile calo nel turismo.
Rispondi.
1. Spiega in che modo questo caso rappresenta un fallimento del mercato.
2. Perché solo lo Stato ha gli strumenti necessari per correggere l’esternalità?
3. Quali strumenti di politica pubblica possono essere utilizzati per contrastare il fenomeno?
4. Un’impresa farmaceutica investe ingenti risorse nella ricerca e sviluppo di un nuovo farmaco per una malattia per la quale ancora non si è scoperta una terapia efficace. È una situazione paragonabile al caso prima proposto?
3
1 UNITÀ Teoria generale della finanza pubblica Verifica di fine Unità
BENI PUBBLICI. L’ILLUMINAZIONE STRADALE
In un quartiere residenziale è necessario incrementare l’illuminazione pubblica notturna, ma nessuno dei residenti vuole pagare di propria iniziativa per migliorare la situazione. Il Comune provvede a installare nuovi lampioni.
Rispondi.
1. Perché l’illuminazione stradale è considerata un bene pubblico
2. Perché il mercato privato fallirebbe nel fornire la quantità ottimale di illuminazione stradale?
3. Quali sono le caratteristiche chiave dell’illuminazione stradale?
4 BENI PUBBLICI E BISOGNI COLLETTIVI. SE PEDALI TU, PEDALO ANCH’IO
Una città ad alta densità abitativa ha un problema crescente di congestione del traffico e inquinamento atmosferico. Alcuni cittadini propongono di costruire una pista ciclabile urbana lunga 10 km, gratuita e aperta a tutti. Il progetto costa 1 milione di euro e i comitati cittadini sperano che venga interamente finanziata con fondi pubblici o con una tariffa per l’utilizzo.
Rispondi.
1. La pista ciclabile può essere considerata un bene pubblico puro? Motiva la risposta.
COMPITO DI REALTÀ
QUANDO IL MERCATO NON BASTA
Gruppi
Tempi
Competenze chiave attivate
2. Quale bisogno collettivo soddisfa la pista ciclabile?
3. Quale sarebbe il rischio se si lasciasse la realizzazione della pista ciclabile al solo mercato privato?
4. Se la pista ciclabile fosse utilizzata solo dal 40% dei cittadini, secondo te l’intervento pubblico sarebbe comunque giustificabile?
5 BENI DEMANIALI. TURISTI A… SCUOLA
Il Comune di un piccolo centro possiede un vecchio edificio scolastico inutilizzato. La Giunta comunale vorrebbe affittarlo a un privato per farne una struttura turistica ricettiva.
Rispondi.
1. Di che tipo di bene si tratta attualmente (demaniale, disponibile, indisponibile)?
2. È possibile darlo in affitto? A quali condizioni?
3. Quale procedura dovrebbe seguire il Comune per trasformarlo in bene disponibile, qualora fosse necessario?
4. Facendo riferimento a quanto hai studiato nel testo, spiega qual è la differenza tra demanio pubblico e patrimonio indisponibile e ciò che distingue un bene patrimoniale disponibile da uno indisponibile. Qual è la funzione economico-sociale dei beni pubblici indisponibili?
Eterogenei di 3 o 4 persone ciascuno
2 settimane se il lavoro è svolto a casa più 90’ per ascoltare le presentazioni dei gruppi
• Comunicazione nella madrelingua
• Competenza digitale
• Imparare a imparare
Diamo per scontato che il mercato sappia sempre allocare al meglio le risorse. Studiando le finalità dell’intervento dello Stato nel sistema economico, vi siete resi conto che in molte situazioni reali questo non accade. Inquinamento, monopoli, beni pubblici e asimmetrie informative sono solo alcuni esempi dei fallimenti del mercato ai quali lo Stato, intervenendo nel sistema economico, cerca di porre rimedio. Dopo aver studiato questo argomento, vi sentite più consapevoli e responsabili e vorreste fare qualcosa di concreto per sensibilizzare i vostri compagni del quarto e del quinto anno.
Consegna
• Competenza sociale e civica
• Consapevolezza ed espressione culturale
Divisi in gruppi da 3 o 4 studenti, ricercate dei casi di fallimento del mercato e sceglietene uno, analizzatelo, approfonditelo e preparate una campagna di sensibilizzazione rivolta ai vostri coetanei per spiegare:
• in che cosa consiste il fallimento del mercato nel caso scelto;
• perché il mercato da solo non riesce a risolverlo;
• quali sono le possibili soluzioni (intervento pubblico, regolamentazione ecc.);
• quali conseguenze comporta nella vita quotidiana delle persone.
ORGANIZZAZIONE DEL LAVORO
Tutti insieme, in classe
• mettete a fuoco quanto avete appreso sui fallimenti del mercato e sulla necessità dell’intervento dello Stato, ripassando insieme con l’insegnante;
• dividetevi in piccoli gruppi di 3 o 4 studenti ciascuno, secondo le indicazioni dell’insegnante, che stabilisce la data di consegna dei lavori;
• ogni gruppo sceglierà uno dei seguenti temi:
1. l’inquinamento ambientale (per esempio, smog, plastica negli oceani);
2. i beni pubblici (per esempio l’illuminazione stradale, la difesa);
3. i monopoli e la mancanza di concorrenza (per esempio, Big Tech, energia);
4. le esternalità negative (per esempio, trasporti, consumo di alcol);
5. le asimmetrie informative (per esempio, mercato assicurativo, sanità);
6. il problema della sanità o dell’istruzione in contesti di libero mercato (come garantire a tutti la stessa assistenza o istruzione?);
7. altro fallimento del mercato a vostra scelta;
• ogni gruppo preparerà una presentazione sul tema scelto, utilizzando il programma preferito (PowerPoint, Canva, Prezi…), anche inserendo, se presenti, titoli di articoli di giornale o di saggi inerenti all’argomento trattato. In alternativa, sarà possibile realizzare un video o un podcast.
Se la scuola ha a disposizione un laboratorio informatico, è possibile svolgere tutto il lavoro in classe, diversamente la fase che segue può essere svolta a casa.
A casa, il gruppo
Ogni gruppo organizza il lavoro da svolgere che dovrà essere pronto entro la data stabilita dall’insegnante. Tutte le presentazioni dovranno contenere una slide finale che, attraverso un percorso visivo, riassuma il loro contenuto.
Tutti insieme, in classe
Ogni gruppo espone il proprio lavoro e condivide il percorso visivo con tutti i compagni di classe inviandolo o caricandolo su una piattaforma comune.
CHECK LIST
CONTENUTO
Vengono indicati:
• il tipo di fallimento del mercato scelto;
• il motivo per cui il mercato da solo non riesce a risolverlo;
• le conseguenze sulla collettività e sul singolo individuo;
• eventuali soluzioni (esistenti o nuove).
ANALISI
• La situazione viene solo descritta.
• Vengono proposte soluzioni esistenti o nuove.
• Sono presenti anche esempi concreti, attuali o collegamenti alla vita quotidiana.
PRODOTTO FINALE
• La presentazione è chiara, ordinata e ben leggibile.
• Sono presenti immagini o grafici.
• Il podcast o il video rispettano i tempi.
• Il linguaggio usato è chiaro e corretto.
LAVORO DI GRUPPO
Tutti hanno dato il proprio contributo ed avete lavorato nel rispetto delle opinioni di tutti e in caso di divergenze vi siete accordati serenamente rispettando i tempi stabiliti. 1
TOTALE PUNTEGGIO ……/12
Le politiche delle spese e delle entrate
Che cosa studierai in questa Unità
Questa Unità è dedicata ai due temi centrali della finanza pubblica: la spesa e l’entrata. Innanzitutto, si delineano i caratteri delle spese pubbliche, tra le quali viene data particolarmente attenzione alla previdenza e alla sicurezza sociale. Si passa poi all’analisi delle entrate pubbliche, con particolare attenzione alle entrate originarie e a quelle derivate:
• il concetto di fabbisogno finanziario
• la classificazione della spesa pubblica
• la qualificazione della spesa pubblica
• l’analisi costi-benefici
• le entrate dello Stato
• le entrate originarie e le entrate derivate
• i prezzi e il debito pubblico
• la distinzione tra imposte, tasse e contributi
• i contributi sociali
Prerequisiti
UNITÀ
2
Quali abilità acquisirai
Saprai:
• spiegare il ruolo della spesa pubblica
• individuare le principali classificazioni delle spese e delle entrate pubbliche
• essere in grado di riconoscere l’andamento della spesa pubblica in Italia
• spiegare le diverse modalità di finanziamento della spesa pubblica
• distinguere le diverse fonti delle entrate
• esporre la differenza tra le diverse forme di entrate originarie
• esporre la differenza tra le diverse forme di entrate derivate
Capitoli
1 Le spese pubbliche
2 La spesa della sicurezza sociale
3 Le entrate pubbliche
Per cominciare
La valutazione dei progetti di investimento
Conviene alla collettività destinare una certa area a parco naturale? È veramente necessario costruire un nuovo tratto di autostrada? È più utile destinare una certa entità di fondi alla costruzione di un ospedale oppure di una scuola? È meglio costruire un ponte o attrezzare un territorio per le iniziative industriali?
Per rispondere a queste domande è necessario ricorrere all’analisi costi-benefici, un insieme di indagini che, mettendo a confronto costi e ricavi di un progetto, ha lo scopo di prevederne gli effetti economici per poi misurarli ed esprimere infine un parere sulla sua convenienza economica. Non esiste iniziativa economica di dimensioni più o meno rilevanti per la quale questa tecnica non sia utile per valutare la convenienza di tutti i progetti di investimento.
La principale differenza tra l’analisi costi-benefici e una normale tecnica di valutazione valida per il settore privato consiste essenzialmente in questo: nel settore privato si tiene conto esclusivamente degli effetti “interni” della spesa, riguardanti cioè la sfera dell’azienda o della persona che la effettua; nel settore pubblico, invece, la valutazione si allarga sino a comprendere gli effetti “esterni” o “sociali” di un determinato intervento. Tali sono gli effetti (positivi o negativi) che ricadono su soggetti diversi da quelli che decidono e attuano l’operazione.
Molte sono le sue applicazioni ai casi reali. Esaminiamone uno riguardante la sanità.
Settore privato
Una clinica privata decide di acquistare una nuova apparecchiatura diagnostica per la risonanza magnetica. Nella valutazione dell’investimento, la direzione tiene conto esclusivamente degli effetti interni: il costo dell’apparecchiatura, il potenziale aumento del numero di pazienti, l’incremento delle entrate derivanti dalle prestazioni rese. L’analisi si concentra sui benefici economici diretti per la struttura sanitaria. Non vengono invece considerati gli effetti esterni, come la riduzione dei tempi di attesa per i pazienti della zona o il minor carico per gli ospedali pubblici vicini: questi impatti positivi sulla collettività non rientrano nei criteri di decisione della clinica, poiché non influenzano direttamente i suoi profitti.
RISPONDI
1. Che cosa si intende per analisi costi-benefici?
2. In quali casi un progetto privato è valutato conveniente?
3. In quali casi un progetto pubblico è valutato conveniente?
4. Che cosa si intende per effetti sociali di una determinata opera?
Settore pubblico
Una ASL (Azienda sanitaria locale) decide di attivare un programma di prevenzione rivolto alla popolazione over 50.
Nell’analisi costi-benefici dell’intervento, oltre ai costi diretti (esami diagnostici, personale medico, ammortamento dei macchinari), vengono valutati anche gli effetti esterni: la riduzione del numero di ricoveri ospedalieri futuri, il miglioramento della qualità della vita dei cittadini, la diminuzione delle giornate di lavoro perse per malattia dai pazienti e, sul lungo periodo, il risparmio per il Servizio sanitario nazionale.
Questi effetti, che ricadono sull’intera collettività, sono fondamentali per giustificare l’intervento pubblico e rappresentano il cuore dell’approccio dell’analisi costi-benefici in ambito sanitario.
RIFLETTI
1. Considerando ciò che hai appreso negli anni precedenti studiando il bilancio sociale delle imprese e l’attenzione alla sostenibilità da parte delle giovani generazioni, ritieni che possano esistere forme di convergenza tra il settore privato e quello pubblico nel perseguimento del bene comune?
2. Nell’esempio della sanità pubblica presentato sopra, riesci a individuare un collegamento tra la spesa pubblica e il concetto di fallimento del mercato analizzato nell’unità precedente?
In questa Unità acquisirai gli strumenti per interpretare queste e altre situazioni.
Spesa pubblica Public expenditure
Le spese pubbliche
Definita la spesa pubblica e le sue più importanti classificazioni, approfondiamo in questa unità le ragioni dell’aumento della spesa pubblica nel tempo e i suoi effetti sia riguardo l’obiettivo di sviluppo, crescita e stabilità del sistema economico sia per quanto riguarda quello di una più equa distribuzione del reddito fra i membri della collettività. Esaminiamo poi i passi compiuti verso un contenimento della spesa che accomuna molti Paesi dell’Eurozona e la funzione dell’analisi costi-benefici, la tecnica oggi più diffusa per valutare la convenienza degli investimenti pubblici.
1 . 1 Nozione di spesa pubblica
Spesa pubblica e fabbisogno finanziario
Contenuti digitali del capitolo e glossario inglese.
I bisogni pubblici vengono soddisfatti dallo Stato mediante la produzione di beni e la prestazione di servizi, che come già sappiamo prendono il nome di servizi pubblici. Lo Stato, nell’apprestare tali servizi, sopporta un costo, cioè una spesa: l’insieme dei costi sostenuti dallo Stato costituisce la spesa pubblica.
La spesa pubblica è quindi il complesso delle erogazioni monetarie effettuate dallo Stato e dagli enti pubblici per soddisfare i bisogni della collettività
Il valore complessivo delle spese sostenute dallo Stato e dagli altri enti pubblici per il perseguimento dei propri fini istituzionali è definito dal fabbisogno finanziario che esprime in termini monetari la spesa pubblica.
Il fabbisogno finanziario è quindi l’ammontare delle risorse che lo Stato deve raccogliere per realizzare i suoi interventi e far fronte al saldo passivo tra entrate e spese.
Nel settore pubblico il fabbisogno finanziario viene determinato in funzione degli interventi programmati e degli obiettivi da raggiungere, ovvero è la spesa a determinare le necessità finanziarie, e non viceversa
Che cosa dice la dottrina
L’interesse degli studiosi per le spese pubbliche è piuttosto recente: fino alla metà del secolo scorso i testi tradizionali approfondivano l’analisi dell’imposta e in generale i problemi di tecnica fiscale (ossia quelli relativi alle modalità del prelievo tributario), trascurando i problemi della spesa.
La tesi tradizionale. Le ragioni di questo atteggiamento sono evidenti: per i seguaci della Scuola classica (la cui influenza è stata di gran lunga prevalente fino alla “rivoluzione keynesiana”) la spesa deve essere ridotta al minimo, e il problema fondamentale dell’economia pubblica risiede nel riparto ottimale del peso dei tributi fra i contribuenti, in modo tale da non modificare le posizioni relative di ciascuno di essi nella distribuzione del reddito , determinando in tal modo una certa immobilità sociale .
La posizione moderna. Il problema della spesa pubblica è oggi centrale, in quanto esercita un’influenza rilevante sul reddito nazionale: la manovra della spesa pubblica, che consente di effettuare investimenti pubblici aggiuntivi rispetto agli investimenti privati, accresce la domanda globale e quindi il reddito nazionale, realizzando obiettivi di stabilità ed equilibrio del mercato, nonché di crescita e sviluppo del Paese.
La spesa pubblica svolge un ruolo chiave per raggiungere gli obiettivi di crescita e sviluppo.
La spesa nel settore pubblico e nel settore privato
Nel settore privato, in particolare nelle famiglie, le decisioni di spesa vengono normalmente assunte in relazione alle entrate disponibili, anche perché le spese non essenziali possono essere rinviate al futuro, quando si immagina di poter disporre di maggiori mezzi finanziari.
Ciò non può accadere nel settore pubblico, dove spesso si manifesta l’urgenza di intervenire per soddisfare bisogni collettivi, urgenti e non
VERSO LE COMPETENZE
Rispondi
prevedibili: si pensi solo alle necessità di spese non rinviabili che tutti i Paesi hanno dovuto affrontare in occasione della pandemia.
Per questa ragione, nella normalità dei casi gli organi rappresentativi (Parlamento, Governo) decidono il fabbisogno finanziario per assicurare il benessere dei cittadini e solo successivamente determinano le modalità per il reperimento delle risorse necessarie a fronteggiarlo.
1. Per quali ragioni si segue un’opposta procedura nelle decisioni di spesa tra il settore privato e quello pubblico?
2. Nei sistemi democratici da chi sono prese le decisioni che riguardano la spesa pubblica e il fabbisogno finanziario?
Rifletti
Secondo te, da chi dovrebbe essere presa una decisione così importante e incisiva come quella sulle modalità da privilegiare per reperire le risorse pubbliche? Motiva la tua risposta.
LESSICO
Distribuzione del reddito
Ripartizione del reddito fra i titolari dei fattori produttivi (distribuzione funzionale), o fra i membri di una collettività (distribuzione personale), o fra le diverse aree geografiche (distribuzione territoriale), o ancora fra i vari settori produttivi (distribuzione settoriale).
Immobilità sociale Mancato passaggio di individui o gruppi da uno strato sociale all’altro, o da una posizione all’altra, che può essere di classe, di ceto o di stato.
→ Unità 4, cap. 4
Le istanze sociali richiedono il raggiungimento dell’obiettivo di una maggiore giustizia, che può sintetizzarsi nell’esigenza di una più equa redistribuzione del reddito, da attuarsi non solo attraverso la politica delle entrate basata su un sistema di imposte progressive , ma anche sull’espansione dei servizi pubblici a favore dei più poveri. Naturalmente, nei moderni sistemi democratici le politiche redistributive si fondano sul consenso della maggioranza, che si esprime nelle elezioni politiche. MAPPA
1 . 2 Classificazione delle spese pubbliche
A seconda degli aspetti di volta in volta presi in considerazione, le spese pubbliche possono essere diversamente classificate
In relazione all’ente che effettua la spesa pubblica
Le spese si distinguono in:
• spese statali se sono sostenute direttamente dallo Stato PER ESEMPIO 1
• spese locali se sono sostenute dagli enti pubblici territoriali come le Regioni, le Province e i Comuni. PER ESEMPIO 2
La distinzione è importante in relazione al problema del federalismo fiscale : nei moderni ordinamenti democratici la spesa locale è elevata, a causa delle sempre crescenti funzioni che vengono affidate agli enti territoriali stessi.
Si concorda in genere nel ritenere che il federalismo favorisca una più ampia partecipazione dei cittadini alla cosa pubblica; e, del resto, è noto che i regimi autoritari tendano al contrario ad accentrare gli interventi pubblici, allo scopo di poter controllare meglio l’attività dei cittadini.
Avremo modo di approfondire questo argomento in seguito.
In relazione al loro scopo
Le spese si distinguono in:
• spese di governo se sono relative al soddisfacimento dei bisogni pubblici. Solitamente vengono raggruppate in tre categorie:
– spese per l’organizzazione dello Stato, che riguardano gli esborsi sostenuti per il funzionamento degli organi costituzionali (Parlamento, Presidenza della Repubblica, Ministeri, Corte costituzionale, Consiglio di Stato, Corte dei conti);
– spese per la sicurezza interna ed esterna (spese per gli organi di polizia e per la difesa);
– spese per le altre funzioni pubbliche (giustizia, sanità, istruzione, lavori pubblici, industria, agricoltura ecc.); PER ESEMPIO3
• spese di esercizio quando riguardano il conseguimento e la gestione delle entrate.
Debito pubblico Public debt
PER ESEMPIO
1 Spese statali
Le spese per l’acquisto di mezzi militari sono gestite direttamente dagli organi centrali dello Stato e in particolare dal Ministero della Difesa.
2 Spese locali
La manutenzione delle strade comunali è effettuata dal Comune, così come la gestione degli asili nido o la raccolta dei rifiuti urbani.
3 Spese per altre funzioni
Si tratta di spese di accertamento e riscossione delle imposte, oneri finanziari relativi alla gestione del debito pubblico, costi di conservazione e amministrazione del demanio.
In relazione al loro ripetersi nel tempo
Le spese si distinguono in:
• ordinarie quando sono sostenute in ogni esercizio finanziario con una certa regolarità e costanza, sono quindi approssimativamente prevedibili nel loro ammontare; PER ESEMPIO 4
• straordinarie quando sono sostenute in relazione a eventi straordinari e quindi imprevedibili. PER ESEMPIO 5
4
Le spese ordinarie
Rientra nella gestione normale dello Stato il pagamento degli stipendi ai dipendenti pubblici (giudici, insegnanti, forze dell’ordine).
5
Le spese straordinarie
Si tratta di interventi determinati da inondazioni, terremoti o altre calamità naturali
secondo
SCUOLA CLASSICA
TEORIE MODERNE
persegue obiettivi di persegue obiettivi di
• contenimento di spesa
• ottimale riparto tra i contribuenti
• immobilità sociale
• stabilità e sviluppo
• redistribuzione della ricchezza
Il federalismo fiscale
Il federalismo fiscale riguarda la ripartizione della spesa fra Stato centrale ed enti locali: il primo deve fornire solo i servizi i cui benefici ricadono sull’intera collettività nazionale, mentre i secondi provvedono ai servizi utilizzati nelle rispettive aree territoriali. Secondo i principi del federalismo fiscale i servizi pubblici che rispondono ai bisogni di un territorio devono essere finanziati dai cittadini che lo abitano. In tale sistema l’ente locale ha una propria politica di bilancio, e decide in modo autonomo sia la destinazione delle risorse (politica della spesa), sia le fonti di finanziamento (politica dell’entrata). I cittadini possono così valutare i costi e i benefici delle scelte delle amministrazioni locali, rinnovando
VERSO LE COMPETENZE
Rispondi
loro la fiducia se sono soddisfatti dei servizi ricevuti.
Con il sistema del federalismo si possono però verificare notevoli sperequazioni nella distribuzione delle risorse, in quanto nelle aree più ricche il gettito tributario è più alto e quindi sono maggiori le possibilità di soddisfare i bisogni dei cittadini; il contrario avviene nelle aree più povere, che spesso non riescono a soddisfare neppure standard minimi di bisogni pubblici. Per correggere tali squilibri, sono stati istituiti dei fondi perequativi, a carico della collettività nazionale, allo scopo di trasferire alle zone più povere le risorse necessarie ad assicurare l’offerta dei servizi pubblici essenziali.
1. In che cosa consiste il federalismo fiscale?
2. Quali sono le motivazioni che lo giustificano?
3. Quali limiti presenta?
Rifletti
Quali tra le finalità dell’intervento pubblico vengono perseguite e quali ostacolate dal federalismo fiscale?
LESSICO
Imposta progressiva L’imposta è progressiva quando l’ammontare del tributo aumenta in modo più che proporzionale all’aumentare dell’imponibile, cioè l’importo sul quale si deve calcolare l’imposta.
Politica redistributiva Insieme degli interventi di politica economica volti a modificare la distribuzione della ricchezza, per aumentare il tenore di vita delle classi meno ricche.
Federalismo fiscale Insieme dei rapporti finanziari fra i diversi livelli di governo, con attenzione particolare alle modalità di finanziamento della spesa degli enti locali.
Accertamento Insieme degli atti dell’Amministrazione finanziaria per determinare l’esatto importo dell’imposta a carico del contribuente.
Riscossione Insieme delle attività attuate dall’Amministrazione finanziaria per raccogliere le imposte dovute.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Come si possono definire le spese pubbliche?
2. Qual è la differenza principale tra l’impostazione classica e quella moderna rispetto alla determinazione e all’uso della spesa pubblica?
3. In quali modi si può impiegare la spesa pubblica a fini redistributivi?
SPESA PUBBLICA
PLUS Investimenti
privati e investimenti pubblici
In relazione alla loro destinazione economica
Le spese si distinguono in:
• spese correnti quando riguardano la produzione dei servizi pubblici, e si traducono quindi in domanda di beni e servizi sul mercato, che vengono consumati e trasformati in servizi pubblici; PER ESEMPIO 1
• spese di investimento (o in conto capitale) quando riguardano la produzione, e possono consistere in investimenti diretti (per opere pubbliche) o indiretti (di particolare importanza sono le sovvenzioni alle imprese private e alle imprese di proprietà dello Stato). PER ESEMPIO 2
In relazione alle norme giuridiche che le regolano
Le spese si dividono in:
• obbligatorie se sono tassativamente imposte dal diritto positivo vigente, e lo Stato deve sostenerle secondo modalità stabilite direttamente dalla legge; PER ESEMPIO 3
• facoltative se rivestono il carattere della discrezionalità e possono essere sostenute o meno, a seconda del giudizio di opportunità politica ed economica del Governo in carica.
In relazione agli effetti economici
Le spese si distinguono in:
• spese produttive se consistono in pagamenti effettuati a determinati soggetti, in relazione a controprestazioni per l’acquisto di beni o remunerazioni per servizi forniti all’ente pubblico; PER ESEMPIO 4
• spese redistributive se riguardano invece trasferimenti di denaro effettuati dallo Stato e dagli enti territoriali a certe categorie di cittadini, a fini sociali. Le spese redistributive consistono quindi in un trasferimento di risorse da un gruppo di soggetti a un altro: non accrescono il reddito nazionale, ma ripartiscono diversamente il reddito fra le classi sociali. PER ESEMPIO 5
Una stessa spesa può appartenere a categorie diverse; ad esempio il pagamento degli stipendi ai dipendenti statali può essere considerato tra le spese obbligatorie sotto il profilo giuridico, tra quelle ordinarie rispetto alla ripetibilità nel tempo, tra quelle produttive per gli effetti economici che produce ecc. MAPPA
1 . 3 La spesa pubblica in Italia
Una forte tendenza all’aumento
In Italia, la spesa pubblica ha manifestato, nel tempo, una marcata tendenza all’aumento; all’inizio degli anni Sessanta essa si aggirava intorno al 30% del PIL, nel 2005 era intorno al 47,1%, raggiungendo un vero e proprio picco nel 20202021 (anni della pandemia da Covid-19: 56,8% nel 2020 e 56% nel 2021), per poi scendere gradualmente negli anni successivi (50,6% nel 2024).
Legge di Wagner
Wagner’s law
Prendendo come riferimento proprio l’anno 2021, si può osservare che, seppur con intensità diverse, in tutti i Paesi industrializzati si è registrato un ampliamento del ruolo del settore pubblico nell’economia. Questo fenomeno conferma la validità della legge di Wagner, secondo cui la spesa pubblica tende a crescere nel tempo. Tuttavia, come vedremo nei prossimi paragrafi, l’attuale tendenza in Italia è orientata verso una progressiva riduzione, con l’obiettivo di riportare la spesa pubblica al di sotto del 50% del PIL entro il 2027.
Statistiche sulla spesa pubblica
SPESA PUBBLICA IN ITALIA IN RAPPORTO AL PIL (2005-2024) 2005
LESSICO
Diritto positivo Insieme delle norme obbligatorie vigenti in un determinato momento in un certo ordinamento giuridico.
Discrezionalità Facoltà della Pubblica amministrazione di scegliere, nella cura di un interesse pubblico, il comportamento più opportuno.
Trasferimenti Somme erogate dalla Pubblica amministrazione senza controprestazione a determinate categorie di soggetti.
Enti territoriali Enti pubblici dotati di poteri autonomi, operanti in ambito territoriale limitato (sono perciò detti anche enti locali).
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1 Le spese correnti
Sono spese che consentono il normale funzionamento dei servizi pubblici, e pur ripetendosi periodicamente nel tempo, hanno efficacia in un certo esercizio, come il pagamento degli stipendi e delle pensioni ai dipendenti pubblici, l’acquisto di materiale di consumo, il pagamento degli interessi sul debito pubblico.
2 Le spese di investimento
Si tratta di spese per investimenti pubblici in certi settori, come le opere pubbliche o le spese per l’acquisto di strumenti scientifici per la ricerca.
3 Le spese obbligatorie
Riguardano il pagamento degli stipendi ai dipendenti pubblici e delle indennità ai membri delle Camere, la corresponsione degli interessi sul debito pubblico ecc.
4 Le spese produttive
Prendendo la scuola come riferimento, riguardano l’acquisto di LIM, mobilio, software per il registro elettronico, il pagamento di stipendi agli insegnanti ecc.
5 Le spese redistributive
Il caso tipico è costituito dalle prestazioni del sistema di sicurezza sociale: pensioni di invalidità e di vecchiaia, assicurazioni contro gli infortuni, sussidi di disoccupazione ecc.
1. Come si classificano le spese pubbliche in base allo scopo per il quale sono sostenute?
2. Le spese pubbliche vengono sostenute sulla base del giudizio di opportunità del Governo o sono imposte dalla legge?
3. Quali spese sono considerate investimenti diretti e quali indiretti?
4. Come si classificano le spese pubbliche in base agli effetti prodotti?
• spese statali
• spese
• spese di governo
• spese di esercizio
• spese ordinarie
• spese straordinarie
• spese correnti
• spese in conto capitale
• spese obbligatorie
• spese facoltative
• spese produttive
• spese redistributive
SPESA PUBBLICA IN RAPPORTO AL PIL IN ALCUNI PAESI DELL’EUROZONA
I giudizi sul volume massimo della spesa pubblica sono molto relativi perché sono condizionati dall'epoca in cui sono stati enunciati: alla fine dell’Ottocento Adolph Wagner e Paul Leroy-Beaulieu, di formazione liberale, concordavano nel ritenere che il 15% costituisse un limite invalicabile al rapporto tra spesa pubblica e reddito nazionale (all’epoca anche l’Italia era molto vicina a questo limite).
Oggi, Paesi come gli USA e il Giappone, che hanno una spesa pubblica molto più bassa rispetto a quelli europei, registrano valori più che doppi rispetto a quel limite.
Le ragioni dell’aumento della spesa pubblica
L’aumento della spesa pubblica è dovuto a un complesso di cause. Ricordiamo qui alcuni fenomeni e alcune situazioni che hanno determinato e modificato la spesa pubblica nell’ultimo secolo.
Il processo di democratizzazione dello Stato. Ha portato all’introduzione del suffragio universale, inizialmente solo maschile (in Italia nel 1912) con conseguente allargamento della base elettorale a categorie sociali che prima ne erano escluse, ad esempio, analfabeti e nullatenenti nella prima metà del secolo scorso e successivamente, nel 1946, anche alle donne.
Questo cambiamento politico ha realizzato una trasformazione delle priorità di spesa pubblica: per rispondere alle nuove esigenze degli elettori, i governi iniziarono a destinare più risorse alle politiche sociali, come l’istruzione pubblica, la sanità e la previdenza. PER ESEMPIO 1
L’industrializzazione e l’urbanesimo . Fenomeni tipici delle economie sviluppate, hanno fatto concentrare la popolazione in particolari settori (trasferimenti dall’agricoltura all’industria e al terziario) e aree territoriali (soprattutto in città di grandi dimensioni). Sono stati quindi necessari investimenti massicci in infrastrutture, per assicurare il soddisfacimento di bisogni pubblici essenziali (viabilità, trasporti ecc.). Altri investimenti si sono poi resi necessari per decongestionare le aree urbane e per il riequilibrio territoriale.
L’aumento dei consumi privati. Nuovi bisogni e nuovi comportamenti di consumo hanno trascinato verso l’alto la conseguente spesa pubblica. PER ESEMPIO 2
L’intervento pubblico a sostegno della domanda globale. Allo scopo di assorbire la disoccupazione, si richiedono azioni economiche tendenzialmente sempre più gravose: se lo Stato, durante la fase di depressione, espande la spesa pubblica, risulterà difficile contrarla successivamente. La spesa pubblica presenta quindi una certa rigidità, in quanto tende a consolidarsi e a sottrarsi alla possibilità di riduzione quando vengono meno le cause che ne hanno determinato l’aumento. PER ESEMPIO 3
Il consenso elettorale. Per mantenerlo, i governi che si succedono nel tempo spesso concedono servizi o benefici ai cittadini, che in seguito risulta difficile abolire senza perdere voti e popolarità. Pertanto, eventuali concessioni anche di natura temporanea non vengono mai ridimensionate, con conseguente dilatazione della spesa pubblica PER ESEMPIO 4
L’aumentato peso della burocrazia. La burocrazia ha ampliato il suo ruolo, condizionando talvolta la volontà dei politici a cui spettano le decisioni finali; politici e burocrati si scambiano favori, per soddisfare le istanze dei gruppi di pressione che ottengono così leggi sempre più vantaggiose. PER ESEMPIO 5
L’affermazione della famiglia nucleare . Costringe lo Stato a creare le necessarie strutture assistenziali (come asili nido, ricoveri per anziani e persone non autosufficienti ecc.). Invece, quando era diffuso il modello di famiglia patriarcale , queste funzioni erano espletate direttamente dalle famiglie, senza costi per lo Stato. PER ESEMPIO 6
1 Aumento delle spese sociali
In Italia si è verificato un graduale aumento della spesa per l’istruzione obbligatoria e per l’assistenza ai più poveri.
2 Nuovi consumi
Il caso tipico è costituito dall’aumento della circolazione automobilistica, che richiede un incremento della spesa per predisporre strade, autostrade e parcheggi.
3 Sostegno alla domanda globale
Durante la crisi del 2020 dovuta al Covid-19, lo Stato italiano ha varato misure straordinarie come il reddito di emergenza, la cassa integrazione speciale e il bonus a fondo perduto per imprese e lavoratori autonomi. Molti di questi strumenti, pensati come temporanei, hanno generato aspettative e pressioni per una loro proroga, rendendo difficile ridurre la spesa pubblica una volta superata l’emergenza.
4 Consenso elettorale
L’introduzione del Superbonus 110% nel 2020 ha avuto un fortissimo impatto sul bilancio pubblico. Malgrado le evidenti distorsioni e l’aumento dei costi, la misura è stata prorogata più volte anche per ragioni politiche, poiché molto popolare tra cittadini e imprese. Ridurre o cancellare misure simili può risultare impopolare e rischioso per chi governa.
5 Peso della burocrazia
La moltiplicazione degli enti pubblici e delle società partecipate locali, spesso con funzioni sovrapposte o scarsamente efficienti, è un esempio di come la burocrazia possa crescere a discapito dell’efficienza. In molti casi, le nomine dirigenziali avvengono per motivi politici o clientelari, con costi elevati e risultati discutibili.
6 Crisi della famiglia nucleare Il progressivo indebolimento delle reti familiari ha portato lo Stato a sviluppare servizi come asili nido comunali, RSA per anziani e assistenza domiciliare integrata. In passato, queste funzioni venivano spesso svolte all’interno della famiglia allargata, senza oneri per gli enti pubblici. Oggi, la domanda di tali servizi è in costante aumento.
La diffusione del diritto effettivo all’istruzione
Tra il 1900 e il 1914, in Italia la spesa pubblica per l’istruzione passò da circa 100 milioni a oltre 300 milioni di lire, quasi triplicando in termini nominali. Nel 1911 fu varata la riforma Daneo-Credaro, che trasformò molte scuole elementari da comunali a statali, rafforzando il ruolo centrale dello Stato nell’istruzione.
La legge prevedeva anche che lo Stato si facesse carico del finanziamento e della
VERSO LE COMPETENZE
gestione delle scuole nei comuni più poveri, in modo da garantire l’istruzione di base su tutto il territorio nazionale. Questi interventi segnarono una svolta importante: l’istruzione diventava una priorità della spesa pubblica, anche per rispondere alle nuove domande sociali espresse da un elettorato più ampio e meno elitario
1. Per quali motivi lo Stato decise di finanziare direttamente le scuole nei comuni più poveri?
2. In che modo l’ampliamento della base elettorale può influenzare le politiche pubbliche?
3. Che cosa si intende con l’espressione “domande sociali espresse da un elettorato più ampio e meno elitario”? Riesci a fare un esempio concreto?
VERSO LA CONSAPEVOLEZZA
1. Quali vantaggi potevano derivare per il Paese da un’istruzione più diffusa e accessibile a tutti?
2. Secondo te, oggi esistono ancora legami tra democrazia, spesa pubblica e istruzione? Spiega.
LESSICO
Urbanesimo Fenomeno storico, sociale e territoriale per cui una parte consistente della popolazione di un Paese si trasferisce dalle campagne nelle città.
Famiglia nucleare
Costituita dai coniugi e dagli eventuali figli, questo tipo di famiglia si afferma con la trasformazione della società da agricola in industriale.
Famiglia patriarcale
In questo tipo di famiglia, diffusa nella società contadina, il capofamiglia accentra i poteri decisionali, sovrintende a tutte le attività e cura la distribuzione dei compiti fra i diversi membri della famiglia.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. In base a quali criteri è possibile classificare la spesa pubblica?
2. Quali differenze ci sono tra le spese correnti e le spese in conto capitale?
3. Che cosa afferma la legge di Wagner a proposito della spesa pubblica?
4. Qual è stato l’andamento della spesa pubblica in Italia nel secondo dopoguerra?
5. Quali sono le ragioni che l’hanno determinato?
PER ESEMPIO
Nuovi bisogni da soddisfare. Infine, la complessità dei nostri giorni ha determinato il sorgere di bisogni che precedentemente erano assenti o non considerati meritevoli di intervento pubblico. PER ESEMPIO 1 MAPPA 1
Infine, l’aumento dei redditi individuali, che spesso accentua i divari fra le classi sociali, spinge lo Stato ad attuare politiche redistributive a favore dei ceti a basso reddito. Ciò produce un aumento della spesa pubblica, che viene finanziata mediante l’imposizione progressiva, col risultato di un corrispondente aumento del bilancio pubblico.
1 . 4 Gli effetti economici delle variazioni della spesa pubblica
Tutte le grandezze del sistema economico risentono della manovra della spesa pubblica; infatti, è uno degli strumenti principali di politica economica a disposizione dello Stato per influenzare tutto l’andamento dell’economia, a cominciare dal livello del reddito nazionale.
Le variazioni di questa spesa – sia in aumento sia in riduzione – hanno effetti significativi:
• sulla domanda aggregata e sulla crescita economica;
• sulla distribuzione della ricchezza e sul benessere sociale.
Effetti sulla domanda aggregata e sulla crescita economica
Un aumento della spesa pubblica può stimolare l’economia, in particolare in periodi di recessione o quando la crescita è stagnante.
Quando lo Stato aumenta la spesa pubblica, ad esempio per infrastrutture, sanità o istruzione, inietta liquidità nel sistema economico. Questo stimolo può generare un effetto moltiplicatore: i redditi percepiti dai lavoratori e dalle imprese coinvolte nei progetti pubblici vengono in parte spesi in beni e servizi, alimentando ulteriormente la domanda (propensione al consumo).
In periodi di recessione, questa politica espansiva contribuisce a rilanciare l’economia, a ridurre la disoccupazione e ad aumentare la produzione. Al contrario, se l’economia è già vicina alla piena occupazione (nessun ulteriore fattore produttivo da impiegare per aumentare il volume della produzione), l’effetto moltiplicatore potrebbe essere limitato, poiché l’aumento della domanda senza un adeguato aumento della produzione potrebbe causare pressioni inflazionistiche. PER ESEMPIO 2
Effetti sulla distribuzione della ricchezza e sul benessere sociale
Oltre agli effetti macroeconomici, la spesa pubblica è anche in grado di ridurre le disuguaglianze economiche e di promuovere una maggiore equità sociale.
MAPPA 2 MAPPA 3
1 Complessità e nuovi bisogni
Negli ultimi anni si sono diffusi programmi pubblici per affrontare problemi prima considerati privati, come il gioco d’azzardo patologico (ad esempio, i servizi dei SerD), la cura delle dipendenze, il contrasto al bullismo, e il sostegno all’inclusione di persone con disabilità o migranti vulnerabili. Tutti questi interventi comportano nuove spese pubbliche che non esistevano decenni fa.
2 Effetto economico
Il Governo decide di aumentare la spesa per costruire una nuova autostrada. Le imprese edili assumono più lavoratori, i quali spendono i loro salari in nuovi consumi, stimolando ulteriormente l’economia. Il risultato è un incremento della domanda e dell’occupazione, con un effetto positivo sulla crescita economica.
avvento della democrazia
diffusione di servizi pubblici
RAGIONI DELL’AUMENTO DELLA SPESA PUBBLICA
industrializzazione e urbanesimo
sostegno alla domanda globale
consenso elettorale
investimenti in infrastrutture
maggior peso della burocrazia
diffusione delle famiglie nucleari
bonus concessioni temporanee diventano ordinarie gruppi di pressione e scarsa efficienza
servizi di sostegno alla famiglia
maggiore complessità della società
aumento dei redditi individuali
nuovi bisogni da soddisfare
EFFETTI DELL'AUMENTO DELLA SPESA PUBBLICA
sono
• infrastrutture
• servizi pubblici
RISCHI
• aumento debito pubblico
• minore sostenibilità dei conti
iniezione di liquidità nel sistema economico (imprese e famiglie)
aumento della domanda
politiche redistributive
• minore domanda
• minore inflazione
a causa di mediante a causa di mediante
• trasferimenti sociali
• incremento dei servizi pubblici
attraverso determina determina attraverso attraverso determina determina effetto moltiplicatore
aumento del reddito delle fasce vulnerabili
• maggiore diffusione di benessere
• minore disuguaglianza nelle opportunità
EFFETTI DELLA DIMINUZIONE DELLA SPESA PUBBLICA
sono
RISCHI
• meno produzione
• più disoccupazione
attraverso
riduzione di liquidità nel sistema economico
contrazione della domanda
• minori trasferimenti sociali
• minore accesso ai servizi fondamentali
peggioramento del reddito delle fasce vulnerabili
disuguaglianza di opportunità
Gli strumenti principali attraverso cui la spesa pubblica svolge questa funzione sono:
• la progressività delle imposte;
• i trasferimenti sociali, come pensioni, sussidi di disoccupazione e indennità di povertà;
• i servizi pubblici a favore delle fasce di popolazione più vulnerabili, come l’istruzione gratuita o l'assistenza sanitaria.
Questi interventi tendono a migliorare il reddito delle persone con minori risorse economiche, garantendo loro l’accesso a beni e servizi fondamentali, favorendo il diffondersi di pari opportunità tra le classi sociali e riducendo l’immobilità sociale. PER ESEMPIO 1
Rischi legati all’aumento e alla riduzione della spesa pubblica
Un aumento della spesa pubblica può anche comportare rischi, in particolare se viene finanziato attraverso l’indebitamento.
L’aumento del debito pubblico può compromettere la sostenibilità del Paese, ossia la capacità di mantenere un livello di debito gestibile nel lungo periodo.
Al contrario, una riduzione della spesa pubblica ha il vantaggio di contenere il debito e l’inflazione, ma riduce la domanda aggregata con effetti recessivi e, peggiorando la distribuzione del reddito e l’accesso ai servizi essenziali, colpisce soprattutto le fasce deboli della popolazione. Va inoltre segnalato che alcune spese pubbliche sono rigide verso il basso, ossia non sono riducibili né procrastinabili, come nel caso degli stipendi dei dipendenti pubblici e delle pensioni. PER ESEMPIO 2
1 . 5 Il contenimento della spesa pubblica
Revisione della spesa
Spending review
PER ESEMPIO
Nell’ottica di far rientrare la spesa pubblica in una dimensione di sostenibilità e di efficienza, è stata introdotta nei nostri bilanci pubblici la revisione della spesa o, nel linguaggio corrente, spending review, una nuova tecnica per migliorare l’efficienza della spesa che mira a un controllo più preciso delle uscite. MAPPA
Con il termine spending review si intende il processo di revisione della spesa pubblica, finalizzato a migliorarne l’efficienza e a ridurre gli sprechi. Non si tratta semplicemente di “tagli” indiscriminati, ma di un’analisi sistematica delle uscite pubbliche per riallocare le risorse dove sono più utili, eliminando le spese superflue o poco efficaci.
La spending review si basa su tre principi:
1. valutare l’efficacia delle politiche pubbliche;
2. confrontare costi e benefici delle varie voci di spesa;
3. introdurre criteri di trasparenza ed efficienza nella gestione amministrativa.
L’obiettivo non è unicamente quello di ridurre il deficit, ma anche di liberare risorse per investimenti strategici, come istruzione, sanità e infrastrutture. PER ESEMPIO 3
Tuttavia, la spending review incontra spesso ostacoli politici e amministrativi, legati alla difficoltà di ridurre spese consolidate e ai vincoli normativi. La sua efficacia dipende dalla qualità delle analisi tecniche, dalla trasparenza delle scelte e dalla volontà politica di attuarle in modo coerente e continuativo nel tempo. PER ESEMPIO 4
1 Effetto redistributivo
Il Governo stabilisce l’erogazione di un sussidio per le famiglie a basso reddito. Questo aiuto economico consente alle famiglie di acquistare beni
essenziali, riducendo le disuguaglianze. Chi ha meno risorse beneficia direttamente della spesa pubblica, migliorando il proprio tenore di vita.
2 Rigidità dei trasferimenti
L’ammontare delle pensioni non può essere oggetto di tagli e neppure lo stipendio di un dipendente pubblico. Entrambi vanno pagati alle scadenze stabilite, senza possibilità di dilazionarli nel tempo. Una loro riduzione colpirebbe gli anziani e le famiglie provocando forti disagi e rischio di povertà di cui lo Stato dovrebbe farsi carico.
3 Qualificazione della spesa pubblica
In Italia i costi della Pubblica amministrazione sono enormi: da qui la necessità di razionalizzarla riducendo gli sprechi. Fra gli interventi più urgenti si segnala un maggior impiego delle procedure telematiche, l’introduzione della cultura del merito (per cui le promozioni devono dipendere dalle capacità personali e non da interessi clientelari),
l’acquisto in blocco di beni e servizi (come il materiale di cancelleria, gli apparecchi elettronici ecc.), la razionalizzazione dell’organizzazione periferica dello Stato (con l’accorpamento degli uffici sparsi sul territorio).
4 Ostacoli alla spending review
Nel 2014, il commissario Carlo Cottarelli ha proposto un piano per risparmiare oltre 30 miliardi di euro in tre anni. Tra le misure proposte: vi era anche il taglio delle auto blu. I risparmi ottenuti sono stati inferiori alle stime iniziali: si parlava di 300 milioni di euro, ma secondo varie fonti si è arrivati a poche decine di milioni. Molte amministrazioni hanno considerato le auto “essenziali” anche quando non lo erano, sono mancati controlli vincolanti e la misura, dopo l’annuncio iniziale, non è stata portata avanti con la forza e la determinazione che erano necessarie.
SPENDING REVIEW
che cosa è
un processo di analisi e revisione della spesa pubblica finalizzato a migliorarne l’efficienza e a ridurre gli sprechi
• contenimento della spesa
• riduzione del debito pubblico
• project financing persegue gli obiettivi di mediante attraverso le seguenti azioni
• valutare l’efficacia delle politiche pubbliche
• confrontare costi e benefici delle varie voci di spesa
• introdurre criteri di trasparenza ed efficienza nella gestione amministrativa
Un caso di spending review
Un esempio recente di manovra di spending review in Italia è contenuto nella Legge di Bilancio 2024, approvata dal Parlamento alla fine del 2023. Il governo Meloni ha inserito al suo interno alcune misure di razionalizzazione della spesa pubblica, che rientrano appunto in una logica di spending review.
Nel Documento Programmatico di Bilancio 2024 e nella Nota di aggiornamento al DEF 2023, il Governo ha previsto un intervento di riduzione delle spese discrezionali dei ministeri, per un valore stimato in circa 1 miliardo di euro nel triennio 2024-2026.
Vediamo la misura nel dettaglio:
• tagli lineari su spese non obbligatorie (funzionamento, consulenze, missioni, comunicazione ecc.);
• coinvolgimento diretto dei ministeri nella riqualificazione della spesa: non solo tagli, ma anche revisione dell’efficacia e destinazione delle risorse;
• obiettivo: finanziare misure prioritarie, come il taglio del cuneo fiscale e il rinnovo dei contratti del pubblico impiego.
Altri esempi di misure previste nella manovra:
• razionalizzazione del sistema pensionistico per le forze armate e di polizia;
• razionalizzazione delle singole spese
• revisione delle agevolazioni fiscali ritenute meno efficaci;
• digitalizzazione della Pubblica amministrazione, per ridurre i costi di gestione e semplificare i processi.
VERSO LE COMPETENZE Che differenza c’è tra la spending review e i tagli di spesa?
Analisi
costi-benefici
Cost-benefit analysis
1 . 6 Il controllo di efficienza della spesa pubblica
Il consistente aumento della spesa pubblica, che, come sappiamo, si è verificato negli ultimi decenni in concomitanza con l’enorme ampliamento dei compiti dello Stato, esige la predisposizione di strumenti di controllo dell’efficienza della spesa. Si tratta cioè di elaborare mezzi idonei a valutare in modo accurato se tale intervento generi benefici superiori ai costi sostenuti in relazione agli obiettivi che gli organi politici considerano prioritari. Per quanto riguarda in particolare la spesa pubblica, il problema della valutazione pone rilevanti difficoltà, perché i servizi offerti non hanno un prezzo di mercato, che possa misurare la loro importanza relativa per i singoli cittadini.
È proprio la mancanza di una serie di indici oggettivi capaci di valutare l’efficienza della spesa pubblica che ha spinto gli studiosi a elaborare una tecnica di analisi che offra degli elementi di giudizio sulla validità delle scelte economiche.
Questo processo è noto come cost-benefit analysis, ossia analisi costi-benefici (ACB). Esso consente di stimare l’efficienza di un progetto pubblico attraverso una doppia analisi:
1. da un lato, si considerano i costi, che includono non solo le spese finanziarie immediate, ma anche i costi indiretti, come eventuali impatti ambientali, sociali o economici negativi;
2. dall’altro, si valutano i benefici, ovvero gli effetti positivi attesi per la collettività, come il miglioramento della qualità della vita, l’incremento dell’occupazione o il risparmio di tempo e risorse. PER ESEMPIO 1
Perché sia progettualmente efficace, l’analisi deve adottare un orizzonte temporale ampio, considerando anche gli effetti futuri. È inoltre fondamentale quantificare i benefici in termini monetari, anche quando si tratta di aspetti non immediatamente misurabili, come la riduzione dell’inquinamento o l’aumento dell’equità sociale. PER ESEMPIO 2
L’ACB consente di confrontare progetti alternativi, aiutando a scegliere quelli che garantiscono il miglior rapporto tra benefici e costi.
Tuttavia, va ricordato che non sempre ciò che è economicamente efficiente è anche socialmente equo: per questo motivo, accanto all’efficienza, lo Stato deve considerare anche criteri di equità distributiva e priorità politica. MAPPA
PLUS L’essenza dell’analisi
costibenefici
PER ESEMPIO
Il complesso degli strumenti di controllo esaminati, insieme ad altri in continuo aggiornamento, è finalizzato alla ricerca di una maggiore efficienza della Pubblica amministrazione, dei suoi uomini, di uffici e procedure, in un’ottica di un continuo aggiornamento delle strutture e delle tecniche amministrative che realizzano il controllo di gestione
1 ACB per la costruzione di una linea metropolitana
Costi: investimento iniziale elevato, cantieri e disagi per la viabilità. Benefici: riduzione del traffico e dell’inquinamento, risparmio di tempo nei trasporti, aumento dell’occupazione durante la costruzione.
2 ACB per la campagna di prevenzione di malattie importanti
Costi: spesa per l’acquisto di macchinari, impiego di personale, logistica e altro. Benefici: riduzione dei casi di malattia, minori costi sanitari a lungo termine, aumento della produttività.
ANALISI COSTI-BENEFICI
SETTORE PRIVATO
valutare la redditività per l’impresa
ANALISI COSTI-BENEFICI
si rivolge al valuta
SETTORE PUBBLICO
per per allo scopo di allo scopo di
valutare l’utilità sociale dell’intervento
• diretti di realizzazione
• indiretti su altri soggetti
• opportunità a cui si rinuncia
• economici
• collettivi
• sociali
aumentare il profitto
aumentare il benessere collettivo
Il project financing
Il project financing (finanza di progetto) è una tecnica finanziaria che rende possibile il finanziamento di un’iniziativa economica sulla base dei flussi di cassa generati dalla realizzazione del progetto, che garantiscono il rimborso del debito contratto per la realizzazione dell’opera. Con questa tecnica si fa gravare la spesa di un intervento pubblico sui privati, che forniscono il capitale di rischio, e i costi di manutenzione sui soggetti che fruiscono del servizio, addossando loro il pagamento di un ticket o di una tariffa. Si raggiungono così due obiettivi:
• la Pubblica amministrazione non deve sobbarcarsi l’onere del finanziamento dell’opera (ma può eventualmente contribuirvi);
• il settore privato gestisce l’intervento, migliorandone l’efficienza progettuale e il rendimento in termini di servizi resi alla collettività.
È quindi uno strumento per il finanziamento, la realizzazione e la gestione di opere di pubblica utilità, con la partecipazione di privati per realizzare opere importanti (un porto, un’autostrada, un ponte di grandi dimensioni ecc.)
che possano garantire futuri flussi di cassa, tali da poter rimborsare i prestiti ricevuti e remunerare il capitale investito. Il tipo più noto di project financing è conosciuto come build, operate and transfer (costruisci, gestisci e trasferisci), che consiste nella costruzione dell’opera, nella sua gestione per un certo tempo e nel trasferimento finale della stessa all’ente pubblico concedente dopo un periodo concordato, di solito qualche decennio. Questa tecnica, nata negli Stati Uniti negli anni Venti del secolo scorso con una serie di progetti riguardanti il settore elettrico, è stata ampiamente adottata nel Regno Unito negli anni Ottanta, e ora è raccomandata dall’Unione europea quale strumento di finanziamento di progetti per lo sviluppo, in un momento, come l’attuale, in cui il capitale pubblico tende a essere insufficiente. In Italia essa ha assunto un notevole rilievo negli ultimi anni con la creazione della società Infrastrutture S.p.A., prevista dalla Legge finanziaria 2002, con l’obiettivo specifico di incentivare il coinvolgimento dei privati nella realizzazione e gestione delle infrastrutture.
LESSICO
Controllo di gestione
Attività diretta a verificare gli aspetti economicofinanziari della gestione aziendale, al fine di conseguire in modo efficiente e razionale gli obiettivi prefissati. Avviene valutando sistematicamente l’attuazione delle scelte direzionali da parte degli organi esecutivi.
VERSO LE COMPETENZE
1. Ti sembra utile il project financing come strumento per finanziare nuovi progetti di sviluppo?
2. Come si realizza nella pratica il progetto build, operate and transfer?
3. Sai indicare, nell’ambiente in cui vivi, un’opera di pubblica utilità che potrebbe essere finanziata con il project financing?
L’analisi costi-benefici: progetti lungimiranti
L’analisi costi-benefici è un metodo applicabile non solo alla spesa pubblica, ma a tutti i progetti di investimento, sia pubblici sia privati. I costi e i ricavi, per poter essere confrontati fra loro, vanno calcolati in base a una identica unità di misura: devono cioè essere ridotti allo stesso metro monetario. Per poterlo fare si devono risolvere problemi non banali: qualsiasi progetto si realizza in un arco di tempo più o meno lungo, e comporta costi e benefici che si protraggono nel tempo. Si pensi a un caso classico in materia, quello del controllo delle piene dei corsi d’acqua, studiato negli USA fin dai
VERSO LE COMPETENZE
tempi del New Deal: i costi e i benefici di un progetto di questo tipo si protraggono per numerosi decenni. Si tratta cioè di stimare le spese e i ricavi che si manifesteranno in futuro e che, quindi, si possono prevedere solo con un notevole margine di incertezza. Il confronto fra costi e ricavi richiede poi che i valori da raffrontare siano omogenei. Occorre calcolare cioè il valore attuale dei flussi di ricavi e di spese che si verificheranno in futuro. Tali valori attuali vengono ottenuti, secondo questa tecnica, in base al tasso sociale di sconto che, come è agevole immaginare, non è determinabile con facilità.
1. Quali differenze vi sono nell’ACB applicato al settore pubblico e a quello privato?
2. Quale requisito devono avere i dati per poterli confrontare?
L’analisi costi-benefici nelle grandi opere pubbliche
“Le più grandi conquiste sono quelle che danno beneficio agli altri” (Denis Waitley)
L’analisi costi-benefici della TAV, ossia il Treno ad Alta Velocità, relativa alla tratta Torino-Lione, è stata condotta per valutare la convenienza economica e sociale dell’opera. Essa, risalente al 2019 e contestata da esperti e politici, ha evidenziato risultati controversi: a fronte, infatti, di un elevato costo complessivo dell’opera (oltre 20 miliardi di euro stimati), sono stati considerati vantaggi (ipotizzati per un valore non
Alleniamo l’EDUCAZIONE FINANZIARIA
superiore a 8 miliardi di euro) di natura ambientale (come ad esempio il calo del traffico su gomma con la conseguente riduzione delle emissioni di CO2), di carattere economico (come ad esempio il ridimensionamento dei tempi di viaggio e il maggiore sviluppo territoriale) nonché di tipo strategico (come ad esempio una più proficua collaborazione commerciale tra Italia e Francia).
Si formino in classe 2 gruppi: il primo analizzi, mediante un’opportuna ricerca, i benefici legati alla costruzione di una grande opera pubblica, quale il ponte sullo stretto, e il secondo raccolga informazioni relativamente ai costi che tale colossale infrastruttura potrebbe generare. Ogni gruppo prepari una presentazione multimediale riassuntiva con i dati raccolti e la commenti in classe, alla presenza dell’insegnante di economia politica, al fine di illustrare la convenienza economica di tale opera.
PROFESSIONI
E
COMPETENZE DEL FUTURO
Le grandi opere pubbliche implicano attività legate all’analisi degli impatti sociali e ambientali che la realizzazione di simili progetti può avere sulle persone e sui territori. Rilevante, pertanto, potrebbe essere la figura professionale dell’analista dei processi di valutazione di sostenibilità delle opere pubbliche, al fine di autorizzare le stesse nel rispetto delle norme sociali e ambientali esistenti. Quali obiettivi facenti parte dell’Agenda 2030 delle Nazioni Unite sono di competenza di tale figura professionale? Con l’ausilio del docente per l’orientamento, individuateli e argomentateli.
L’IA entra negli acquisti della Pubblica amministrazione: efficienza e trasparenza al centro della riforma
La Pubblica amministrazione italiana si prepara a una rivoluzione nell’ambito degli acquisti pubblici grazie all’adozione dell’IA. Si tratta di un passaggio chiave nel percorso di digitalizzazione della macchina amministrativa, che punta a superare le attuali criticità nella gestione degli appalti e nell’allocazione delle risorse pubbliche.
Uno dei punti centrali del progetto è la capacità dell’IA di migliorare la gestione della spesa pubblica, riducendo sprechi e sovraccosti. I sistemi intelligenti potranno incrociare informazioni provenienti da diverse banche dati e individuare discrepanze nei prezzi, evidenziando anomalie che potrebbero suggerire inefficienze o pratiche non conformi. In questo modo, la PA potrà disporre di un quadro più preciso e dinamico delle proprie esigenze, evitando acquisti superflui e ottimizzando la distribuzione delle risorse disponibili.
La trasparenza è un altro pilastro della riforma. Grazie all’IA, sarà possibile rendere i processi di acquisto più accessibili e monitorabili, riducendo il rischio di pratiche opache o fraudolente. L’adozione di tecnologie di analisi predittiva permetterà di individuare eventuali irregolarità, come rialzi anomali nei costi di determinati beni o servizi, e segnalare tempestivamente situazioni che richiedono verifiche approfondite. Questo contribuirà non solo a una maggiore integrità nell’assegnazione degli appalti, ma anche a una gestione più equa e meritocratica della concorrenza tra fornitori.
L’utilizzo dell’Intelligenza Artificiale non si limiterà alla fase di acquisto, ma si estenderà anche alla valutazione delle performance dei
LEGGI E RIFLETTI
fornitori. Grazie all’elaborazione di dati storici e feedback sulle forniture precedenti, gli algoritmi potranno attribuire punteggi di affidabilità ai vari operatori economici, premiando quelli che garantiscono standard qualitativi elevati e penalizzando chi non rispetta gli impegni contrattuali. Questo meccanismo aiuterà a costruire un ecosistema più solido, in cui le imprese più efficienti e trasparenti avranno maggiore accesso agli appalti pubblici. Oltre agli aspetti tecnologici e normativi, sarà fondamentale un cambiamento culturale all’interno della Pubblica amministrazione. L’introduzione dell’IA negli acquisti pubblici richiede non solo nuove infrastrutture digitali, ma anche una formazione adeguata del personale amministrativo. I funzionari dovranno acquisire competenze specifiche per interagire con i nuovi strumenti, comprendere le logiche di funzionamento degli algoritmi e interpretare correttamente i dati forniti dall’IA. Senza un adeguato investimento sulle competenze, il rischio è che le tecnologie innovative rimangano sottoutilizzate o siano mal gestite, vanificando i benefici attesi. Adattato da https://italia-informa.com/ ai-pubblica-amministrazione-acquisti.aspx
• In quali modi l’IA consentirà di monitorare i processi di acquisto da parte degli enti pubblici?
• Che cos’è l’analisi predittiva e come potrà migliorare l’efficienza degli acquisti pubblici?
• Perché sarà necessario investire sulla formazione delle persone che lavorano nella Pubblica amministrazione?
METTITI ALLA PROVA
• Cerca in Internet alcune informazioni aggiornate circa le Linee guida per l’adozione dell’IA nella Pubblica amministrazione.
• Consulta la pagina web dell’Agenzia per l’Italia Digitale (https://www.aagid.gov/it/ambiti-intervento/intellligenza-artificiale) e verifica se sono stati avviati progetti di innovazione mediante l’IA.
• Elabora, con Canva o un altro strumento a tua scelta, una presentazione relativa al possibile impiego dell’IA
LESSICO
Tasso sociale di sconto Serve a calcolare il valore attuale dei flussi futuri di ricavi e spese connessi a un progetto di investimento; il termine “sociale” indica che si deve tener conto delle valutazioni dell’intera società.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono gli effetti dell’aumento della spesa pubblica?
2. In che modo la spesa pubblica può ridurre le disuguaglianze economiche?
3. Quali sono gli effetti della diminuzione della spesa pubblica?
4. In che modo è possibile realizzare un contenimento della spesa pubblica?
5. Quali sono gli strumenti di controllo?
per ottimizzare l’acquisto di beni e servizi da parte della Pubblica amministrazione e consentire il monitoraggio della spesa.
PROFESSIONI E COMPETENZE DEL FUTURO
Alcune Università italiane offrono l’opportunità di sviluppare competenze avanzate nell’ambito dell’innovazione digitale È possibile sia iscriversi a un corso di laurea specificamente dedicato all’Intelligenza Artificiale, sia acquisire crediti formativi universitari su questo tema all’interno di percorsi di studio di vario tipo. Dopo esserti documentato sulle opportunità formative legate all’IA in ambito universitario, discuti con la classe sulle ragioni per cui essere in possesso di competenze digitali certificate può rappresentare un vantaggio nella ricerca di un impiego.
Sintesi
1 . 1 Nozione di spesa pubblica
La spesa pubblica è costituita dall’insieme di erogazioni di denaro effettuate dallo Stato e dagli altri enti pubblici per soddisfare i bisogni della collettività
Il problema della spesa pubblica è oggi assai importante, per l’influenza che essa esercita sia sul livello del reddito nazionale, sia sulla sua distribuzione fra le classi sociali.
1 . 2 Classificazione delle spese pubbliche
Le spese pubbliche possono essere classificate in vari modi:
• in base all’ente che effettua la spesa, si hanno spese statali e spese locali;
• in relazione al loro scopo, si distinguono in spese di governo e spese di esercizio;
• in base al loro ripetersi nel tempo, si hanno spese ordinarie e spese straordinarie;
• in relazione alla loro destinazione economica, si dividono in spese correnti e spese in conto capitale (dette anche spese di investimento);
• riguardo alle norme giuridiche che le regolano, le spese pubbliche possono essere obbligatorie e facoltative;
• per quanto riguarda i loro effetti economici, le spese pubbliche si distinguono in produttive e redistributive
1 . 3 La spesa pubblica in Italia
Anche in Italia la spesa pubblica ha manifestato una pronunciata tendenza all’aumento, confermando così la legge di Wagner. Gli esborsi maggiori riguardano l’assistenza sanitaria e previdenziale, il costo dei dipendenti pubblici, il pagamento degli interessi sul debito pubblico.
Varie sono le ragioni dell’aumento della spesa pubblica nel nostro Paese:
• il processo di democratizzazione dello Stato;
• l’industrializzazione e l’urbanesimo;
• l’intervento pubblico a sostegno della domanda globale;
• l’esigenza dei governi di mantenere il consenso elettorale;
• l’aumentato peso della burocrazia;
• l’affermazione della famiglia nucleare;
• i nuovi bisogni da soddisfare;
• l’aumento dei redditi individuali.
1 . 4 Gli effetti economici delle variazioni della spesa pubblica
Le variazioni della spesa pubblica influenzano profondamente l’economia. Il suo aumento può stimolare la domanda aggregata, favorire la crescita e ridurre la disoccupazione, soprattutto in fasi recessive. Inoltre, attraverso imposte progressive, trasferimenti sociali e servizi pubblici, essa contribuisce a una maggiore equità sociale. Tuttavia, se finanziata con debito, può minare la sostenibilità fiscale. La sua riduzione può contenere debito e inflazione, ma rischia di deprimere l’economia e colpire le fasce sociali più deboli, soprattutto se riguarda spese rigide come pensioni e stipendi pubblici.
1 . 5 Il contenimento della spesa pubblica
La spending review è un processo di revisione della spesa pubblica volto a migliorarne l’efficienza, ridurre gli sprechi e riallocare le risorse in modo più utile. Punta a contenere il deficit e finanziare investimenti strategici, ma richiede analisi accurate e una forte volontà politica.
1 . 6 Il controllo di efficienza della spesa pubblica
Sono stati elaborati diversi strumenti per effettuare il controllo dell’efficienza della spesa pubblica; il più noto è l’analisi costi-benefici, che consiste nel confrontare costi e ricavi di ogni progetto, in modo da garantire il miglior risultato possibile.
Ascolta e ripassa
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
sprechi • gestione • locali • disoccupazione • destinazione • allocazione • redistributive • domanda • spesa • debito • patrimonio • costi-benefici • esercizio
SPESE PUBBLICHE
EFFETTI ECONOMICI
CLASSIFICAZIONE
ENTE
SCOPO
TEMPO
DELLE VARIAZIONI DELLA SPESA
CONTENIMENTO DELLA SPESA
NORME
EFFETTI
• statali
• • di governo
• di ________
• ordinarie
• straordinarie
• correnti
• in conto capitale
• obbligatorie
• facoltative
• produttive
• redistributive
analisi RIDUZIONE AUMENTO
• stimolo della ________ aggregata
• stimolo della crescita
• riduzione della
• contenimento del ________
• contenimento dell’inflazione
• indebolimento dell’economia
• svantaggi per le fasce più deboli
SPENDING REVIEW CONTROLLO DI EFFICIENZA
SCOPI
• miglioramento dell’efficienza
• riduzione degli _______
• riallocazione più funzionale delle risorse
RISPONDI ORA ALLE DOMANDE
1. Qual è lo scopo delle spese pubbliche?
2. Qual è la differenza tra spese ordinarie e straordinarie?
3. E la differenza tra spese correnti e in conto capitale?
4. In che modo l’aumento della spesa pubblica stimola la domanda e la crescita?
5. Perché con la riduzione della spesa pubblica l’economia si indebolisce?
6. Quali sono le ragioni dell’aumento della spesa pubblica nel nostro Paese?
7. Che cos’è la spending review?
8. Attraverso quali strumenti può essere effettuato il controllo della spesa pubblica?
Le spese pubbliche Esercizi 1
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Non rientrano nelle spese di esercizio gli esborsi sostenuti dallo Stato per assicurare
a il funzionamento delle Camere
b l’accertamento delle imposte
c la gestione del debito pubblico
d la riscossione delle imposte
2. Non rientrano nelle spese ordinarie quelle che lo Stato sostiene per
a gli interessi sul debito pubblico
b gli stipendi dei dipendenti pubblici
c l’acquisto di cancelleria per i Ministeri
d la ricostruzione delle case dei terremotati
3. La redistribuzione del reddito a favore delle classi sociali più povere si può effettuare attraverso l’introduzione di
a un’imposta progressiva
b un’imposta proporzionale
c un’imposta regressiva
d una riduzione della spesa pubblica
4. Fra le spese in conto capitale (o di investimento) dello Stato rientra
a il pagamento degli stipendi ai dipendenti pubblici
b l’acquisto di computer per un Ministero
c la costruzione di un nuovo ospedale
d la ristrutturazione di una caserma
5. La spesa per il pagamento degli interessi sul debito pubblico rientra nelle
a spese di governo
b spese facoltative
c spese locali d spese ordinarie
6. Le spese redistributive determinano
a l’invarianza della propensione al consumo
b un aumento della propensione al consumo
c un aumento della propensione al risparmio
d una diminuzione della propensione al consumo
7. L’acquisto di materiali, attrezzature e immobili da parte dello Stato rientra nelle spese
a concorrenti
b produttive
c per la sicurezza sociale
d redistributive
8. È un fattore di eccessivo aumento della spesa pubblica
a un aumento della propensione al consumo
b una diminuzione della propensione al risparmio
Esercizi interattivi
c il pericolo di non riuscire a controllare il livello di debito pubblico
d il pericolo di perdere il consenso elettorale
9. Non è un principio perseguito dalla spending review
a l’efficacia delle politiche pubbliche
b il confronto tra costi e benefici delle varie voci di spesa
c la trasparenza e l’efficienza nella gestione amministrativa
d l’incremento dei trasferimenti sociali
10. Rientra tra gli strumenti di contenimento della spesa pubblica
a la cost-benefit analysis
b il ricorso al debito
c la progressività delle imposte
d il moltiplicatore
11. Quando lo Stato aumenta la spesa pubblica
a si genera automaticamente un effetto regressivo a causa della concorrenza dello
Stato
b si genera un effetto moltiplicativo del reddito
c utilizza uno strumento di politica monetaria
d utilizza uno strumento di politica dei redditi
12. Non è un’azione che descrive i principi sui quali si basa la spending review
a valutare l’efficacia delle politiche pubbliche
b valutare la sostenibilità e l’equità dell’intervento
c introdurre criteri di trasparenza ed efficienza nella gestione amministrativa
d confrontare costi e benefici delle varie voci di spesa
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti.
benessere • collettivi • diversi • entrate • fabbisogno finanziario • maggiori • minori • privato • pubblico • spesa • spese • rappresentativi • reperimento • uguali
Nel settore , in particolare nelle famiglie, le decisioni di vengono normalmente assunte in relazione alle proprie …………..........., anche perché le spese non essenziali possono essere rinviate al futuro, quando si immagina di poter disporre di mezzi finanziari.
Ciò non può accadere nel settore , dove spesso si manifesta l’urgenza di intervenire per soddisfare bisogni …………..........., urgenti e non prevedibili: si pensi solo alle necessità di non
rinviabili che tutti i Paesi hanno dovuto affrontare in occasione della pandemia. Per questa ragione nella normalità dei casi gli organi (Parlamento, Governo) decidono il per assicurare il …………........... dei cittadini e solo dopo determinano le modalità per il …………........... delle risorse necessarie a fronteggiarlo.
ASSOCIAZIONE
3. Associa le tipologie di spese con una sola tra le definizioni elencate.
(Un’espressione non è definita)
1. Spese di esercizio 2. Spese di governo
3. Spese produttive 4. Spese generali 5. Spese locali 6. Spese statali 7. Spese obbligatorie
8. Spese redistributive
a. ___ Riguardano pagamenti effettuati a determinati soggetti, in relazione a beni o servizi forniti all’ente pubblico
b. ___ Riguardano il conseguimento e la gestione delle entrate pubbliche
c. ___ Riguardano il soddisfacimento di bisogni pubblici, come la sicurezza interna ed esterna, la giustizia, la sanità, l’istruzione e i lavori pubblici
d. ___ Sono trasferimenti di risorse da un gruppo di soggetti a un altro
e. ___ Sono sostenute dagli enti pubblici territoriali
f. ___ Sono sostenute dallo Stato centrale
g. ___ Sono tassativamente imposte dalla legge e devono essere sostenute osservando modalità stabilite (per esempio, il pagamento degli stipendi ai dipendenti pubblici, il pagamento degli interessi sul debito pubblico)
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Come si possono definire le spese pubbliche? E che cos’è il fabbisogno finanziario? (1.1)
2. In quali modi si può impiegare la spesa pubblica a fini redistributivi? (1.1)
3. In quali casi una spesa pubblica viene definita di investimento? (1.2)
4. Quali sono le principali ragioni che hanno causato l’aumento della spesa pubblica nel tempo? (1.3)
5. In che senso le spese pubbliche presentano il carattere della rigidità? (1.3)
6. Quali sono le conseguenze economiche dell’aumento e della diminuzione della spesa pubblica? (1.4)
7. In quali situazioni la spesa pubblica può favorire la crescita del reddito? (1.4)
8. In quale modo il fabbisogno finanziario è legato al debito pubblico? (1.4)
9. Su quali principi si basa la spending review? (1.5)
10. Perché è importante il controllo di efficienza della spesa pubblica? (1.6)
11. In che cosa consiste l’analisi costi-benefici? (1.6)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Relazione tra Stato e finanza pubblica. La buona politica fa la buona finanza
La frase del titolo è tratta dal discorso pronunciato da Massimo d’Azeglio al Senato, in occasione del trasferimento della capitale d’Italia da Torino a Firenze (Firenze fu capitale dal 1865 al 1871). Questo protagonista del nostro Risorgimento dichiarò fra l’altro: «Ricordiamoci che dalla questione delle finanze sempre nacque la salute come la rovina degli Stati». Questi rilievi hanno una lunga tradizione: per esempio, un
glossatore di epoca medievale, cioè un commentatore di testi giuridici, scrisse che «fiscus et respublica idem sunt» (il fisco e lo Stato sono la stessa cosa).
1. Che cosa voleva esattamente intendere Massimo d’Azeglio quando disse che «la buona politica fa la buona finanza»?
2. Perché il glossatore riteneva che la finanza pubblica e lo Stato fossero la stessa cosa?
2. La rigidità della spesa pubblica. Una manovra impopolare
Nell’ottica di raggiungere l’obiettivo del contenimento della spesa pubblica al di sotto del 50% che il Governo ha fissato per l’anno 2027, nella manovra finanziaria è prevista una stretta sulle patologie a cui è riconosciuta l’esenzione dal pagamento del ticket.
1. La manovra prevista è espansiva o restrittiva?
2. Quali fattori influenzano la capacità del Governo di ridurre la spesa sanitaria?
3. Quali potrebbero essere gli effetti immediati e a lungo termine della riduzione delle esenzioni dal ticket su alcune patologie?
4. In che modo la riduzione delle esenzioni potrebbe impattare sulle categorie sociali?
Sicurezza sociale
Social security
La spesa della sicurezza sociale
In questo capitolo affrontiamo uno dei compiti fondamentali dei moderni Stati democratici, cioè il tema del finanziamento della sicurezza sociale, nella sua ripartizione in previdenza, assistenza e tutela della salute. Successivamente esaminiamo il ruolo dei principali enti che operano nel campo della sicurezza sociale in Italia, soffermandoci in particolare sulle prestazioni erogate dall’INPS in tema di pensioni, ammortizzatori sociali e sostegno economico a famiglie e fragili. Infine, verranno delineati principi, caratteri e organizzazione della tutela della salute attraverso il sistema sanitario nazionale.
2 . 1 Spesa sociale e garanzie costituzionali
Contenuti digitali del capitolo e glossario inglese.
PLUS
• I caratteri dello Stato sociale
• I falsi poveri
Il problema della sicurezza sociale assume oggi una grandissima rilevanza: tutti gli Stati moderni dispongono di una serie di strumenti per garantire ai cittadini condizioni di vita dignitose, soprattutto nei momenti in cui viene a mancare il normale flusso di reddito da lavoro, vale a dire in caso di malattia, invalidità, vecchiaia, disoccupazione ecc.; tali strumenti rientrano nella nozione di sicurezza sociale.
La sicurezza sociale consiste in un insieme di prestazioni pubbliche dirette ad assicurare all’individuo e alla sua famiglia un reddito minimo e a proteggerli dai rischi più gravi dell’esistenza.
La sicurezza sociale è finanziata dallo Stato mediante la spesa pubblica, in particolare dalla cosiddetta spesa sociale.
La spesa sociale consiste nell’insieme delle uscite sostenute dallo Stato e dagli enti pubblici per finanziare interventi volti a garantire il benessere dei cittadini, in particolare nei settori della previdenza, dell’assistenza e della tutela della salute
L’Italia, in quanto Paese a economia mista, riconosce alla spesa sociale un ruolo centrale, poiché rappresenta l’insieme degli strumenti attraverso i quali lo Stato effettivamente promuove il benessere collettivo e tutela i diritti fondamentali dei cittadini. Complessivamente, la spesa sociale comprende:
1. la previdenza che provvede, dietro pagamento di un’assicurazione obbligatoria periodicamente versata mediante i contributi previdenziali dai datori di lavoro (e in parte dai lavoratori), alle risorse necessarie al soddisfacimento dei bisogni futuri dei lavoratori quando, raggiunta l’età o i requisiti necessari, cessano il rapporto di lavoro o si verificano infortuni sul lavoro o altri rischi per i quali sono assicurati;
2. l’assistenza per i cittadini che versano in una situazione di bisogno attuale, finanziata interamente dalla finanza pubblica, senza necessità di contributi;
3. la tutela della salute , che attraverso il Servizio sanitario nazionale garantisce a tutti il diritto alle cure e alla prevenzione, contribuendo al mantenimento della salute pubblica. MAPPA 1
In modo sostanziale, la spesa sociale:
• risponde al principio di solidarietà previsto dall’art. 2 della Costituzione italiana;
• persegue l’obiettivo di ridurre le disuguaglianze e promuovere l’equità sociale previsto dall’art. 3 Cost.;
• riconosce e garantisce assistenza e protezione a tutti i cittadini in caso di bisogno, come espressamente previsto dall’art. 38 Cost. MAPPA 2
88 U2 Le politiche delle spese e delle entrate . C2 La spesa della sicurezza sociale
La sicurezza sociale ha l’obiettivo di garantire gli individui dai rischi dell’esistenza.
SICUREZZA SOCIALE si realizza mediante
PREVIDENZA
ASSISTENZA TUTELA DELLA SALUTE
per bisogni futuri per bisogni attuali per cure e prevenzione
SPESA SOCIALE persegue obiettivi di promozione della solidarietà riduzione delle disuguaglianze tutela dei cittadini
LESSICO
Previdenza Forma di assicurazione contro determinati rischi prevedibili connessi all’attività lavorativa del soggetto (cessazione del lavoro per limiti di età, inabilità, infortuni, anzianità), finanziata dai contributi a carico dei datori di lavoro e, in misura minore, dei lavoratori.
Assistenza Soddisfacimento dei bisogni primari dei cittadini mediante l’erogazione di somme di denaro (sussidi, pensione sociale), oppure mediante prestazioni dirette offerte sotto forma di servizio pubblico, il cui onere è posto a carico della collettività come dovere di solidarietà sociale.
Tutela della salute Insieme di interventi e misure volte a garantire il diritto alla salute, che consiste nel prevenire le malattie e promuovere il benessere fisico e mentale della popolazione.
Art. 38 della Costituzione: assistenza e protezione (non solo) pubblica
ART. 38 COST.
Ogni cittadino inabile al lavoro e sprovvisto dei mezzi necessari per vivere ha diritto al mantenimento e all’assistenza sociale.
I lavoratori hanno diritto che siano preveduti ed assicurati mezzi adeguati alle loro esigenze di vita in caso di infortunio, malattia, invalidità e vecchiaia, disoccupazione involontaria.
Gli inabili ed i minorati hanno diritto all’educazione e all’avviamento professionale.
Ai compiti previsti in questo articolo provvedono organi ed istituti predisposti o integrati dallo Stato.
L’assistenza privata è libera.
Tramite l’articolo 38 viene riconosciuta la funzione pubblica dell’assistenza e della previdenza senza escludere forme private: sono consentite, infatti, purché sottoposte al controllo statale.
In Italia la previdenza obbligatoria copre la quasi totalità dei lavoratori (circa il 98% secondo l’INPS), ma esistono fondi pensione integrativi che raccolgono oltre 10 milioni di adesioni (dati COVIP). Questa coesistenza permette di bilanciare universalismo e personalizzazione: il sistema pubblico garantisce un livello minimo e uniforme di tutela, mentre
il privato consente di adeguare le prestazioni alle esigenze individuali.
Anche nell’assistenza sociale emergono collaborazioni con il privato sociale (cooperative, associazioni, fondazioni), che gestisce servizi in convenzione con i Comuni. Il principio costituzionale, dunque, non vieta l’iniziativa privata, ma ne disciplina l’azione per evitare disuguaglianze e garantire che resti strumento complementare, mai sostitutivo, dell’impegno pubblico verso i cittadini più fragili.
VERSO LE COMPETENZE
1. Che cosa prevede l’articolo 38 della Costituzione italiana riguardo all’assistenza e alla previdenza?
2. Qual è la funzione del sistema pubblico e quale ruolo ha quello privato nel sistema previdenziale italiano?
3. Quali dati recenti illustrano la diffusione dei fondi pensione complementari in Italia?
VERSO LA CONSAPEVOLEZZA
1. Secondo te è giusto che lo Stato controlli le forme private di previdenza? Perché?
2. A tuo parere la coesistenza tra pubblico e privato può ridurre o aumentare le disuguaglianze sociali? In che modo?
Art. 2 Cost.
Art. 3 Cost. c. 2
Art. 38 Cost.
Contributi
sociali
Social contributions
2 . 2 Il finanziamento della sicurezza sociale
In gran parte dei Paesi occidentali i sistemi di sicurezza sociale hanno avuto uno sviluppo molto rapido a partire dalla seconda guerra mondiale, sino a raggiungere livelli ritenuti abnormi da alcuni osservatori.
In ogni caso, l’intervento dello Stato nel campo della sicurezza sociale è giustificato da una serie di ragioni, ammesse anche da coloro che criticano l’eccesso di spese in questo ambito.
I metodi di finanziamento
Il finanziamento della sicurezza sociale avviene mediante il pagamento dei contributi sociali , versati dagli imprenditori e dai lavoratori agli enti previdenziali: sono queste le entrate parafiscali, da cui il termine di parafiscalità
L’evoluzione storica della parafiscalità
Il principio di solidarietà
L’attuale sistema di sicurezza sociale è il risultato di una lenta evoluzione storica. Con l’affermarsi della Rivoluzione industriale – dapprima in Inghilterra e successivamente nei Paesi dell’Europa continentale – appariva sempre più drammatica la condizione dei lavoratori, che non godevano di un’adeguata protezione contro i rischi connessi all’attività lavorativa.
Verso la fine dell’Ottocento erano sorte in Italia (e qualche decennio prima negli altri Paesi europei) varie associazioni volontarie e autogestite, fondate sul principio della solidarietà: i lavoratori versavano contributi che servivano per aiutare i lavoratori stessi e le loro famiglie in caso di invalidità, malattia, morte, vecchiaia ecc. Accanto a tali associazioni volontarie – che operavano secondo il sistema della mutua assicurazione – erano sorte numerose associazioni di assistenza e beneficenza, che si finanziavano soprattutto mediante donazioni di filantropi , con le medesime finalità delle associazioni volontarie dei lavoratori. Il sistema della mutua assicurazione appariva però inadeguato a far fronte alle molte necessità della massa operaia.

PLUS
• Motivi dell’intervento pubblico
• Effetti della sicurezza sociale sullo sviluppo e sulla
distribuzione
Le prime forme di assicurazione sociale obbligatoria sorgono in Germania, durante il cancellierato di Bismarck (assicurazioni sociali contro le malattie, 1883; contro gli infortuni, 1884; contro l’invalidità e la vecchiaia, 1889). Il sistema di assicurazione sociale obbligatoria differisce dal sistema di mutua assicurazione in quanto i lavoratori appartenenti a una determinata categoria sono obbligati a versare i contributi in relazione ai rischi cui sono soggetti e, quindi, anche chi manca di senso di previdenza viene forzatamente protetto.
La previdenza sociale
relazione ai salari dei lavoratori e non in funzione del rischio assicurato. Il finanziamento non si basa solo sui contributi dei lavoratori e dei datori di lavoro, ma è in parte anche a carico del bilancio statale: si ha cioè un concorso dei cittadini contribuenti. In questa forma tende a prevalere il criterio del bisogno sul criterio assicurativo: le prestazioni non si ricollegano più soltanto ai contributi versati, ma vengono erogate anche a favore di categorie di lavoratori che non hanno versato i contributi necessari al finanziamento della prestazione (in Italia si è verificata questa situazione nel caso della tutela degli artigiani, dei commercianti e dei coltivatori diretti, mezzadri e coloni).
Il “Welfare State” La fase finale dell’evoluzione storica si ha con il sistema della sicurezza sociale, teorizzato e attuato nei Paesi anglosassoni e scandinavi fino dagli anni ‘30 del secolo scorso (come abbiamo già visto nella precedente Unità). Con questo sistema è il cittadino in quanto tale ad avere diritto a condizioni minime di vita: ciascuno è protetto (attraverso l’assistenza sanitaria, la corresponsione di un reddito minimo, la fornitura di un’abitazione dignitosa ecc.), indipendentemente dai contributi versati. In questo Welfare State (Stato del benessere) il finanziamento della spesa avviene tramite le imposte.
Il processo mediante il quale l’onere di finanziare le prestazioni si sposta dalle categorie interessate all’intera collettività prende il nome di fiscalizzazione degli oneri sociali. Con ciò, la spesa per prestazioni sociali viene considerata una spesa pubblica, e la sicurezza sociale assume gli stessi caratteri di un servizio pubblico.
In Italia le prime forme di assicurazione obbligatoria si ebbero tra la fine dell’Ottocento e l’inizio del Novecento: si iniziò con l’assicurazione contro gli infortuni sul lavoro (nel 1898 per l’industria e nel PLUS Rivoluzione industriale Industrial revolution
Si perviene successivamente al sistema della previdenza sociale, in cui i contributi sono fissati in
Per quanto riguarda le relazioni fra i contributi versati e il trattamento previdenziale sussistono fondamentalmente due metodi di copertura della spesa:
• metodo della capitalizzazione, mediante il quale i contributi versati vengono accantonati e le prestazioni sono finanziate utilizzando le riserve costituite dalla capitalizzazione di tali versamenti. Presenta il difetto della riduzione del valore reale degli accantonamenti in periodi di inflazione;
• metodo della ripartizione, secondo cui le prestazioni effettuate durante un certo periodo sono finanziate mediante le entrate (contributi) realizzate nello stesso periodo. In tal modo sono le imprese e i lavoratori attivi che sostengono, con i contributi sociali obbligatori, la spesa per le pensioni dei lavoratori in quiescenza. Una riduzione di tali contributi farebbe pertanto diminuire le risorse destinate al finanziamento delle pensioni.
LESSICO
Contributi sociali
Prelevamenti coattivi a carico dei datori di lavoro e dei lavoratori effettuati da enti pubblici non territoriali (come INPS e INAIL) per finanziare la loro attività previdenziale e assicurativa.
Parafiscalità
Attività tributaria degli enti pubblici non territoriali (INPS, INAIL) relativa alle assicurazioni sociali obbligatorie.
Filantropo
Persona che, spinta da un sentimento di carità e di altruismo, si interessa al bene dell’umanità, aiutando chi si trova in stato di bisogno.
Cancellierato
1917 per l’agricoltura), per passare poi all’assicurazione per l’invalidità, la vecchiaia e la disoccupazione (1919). Seguirono nel 1927 l’assicurazione obbligatoria contro la tubercolosi, nel 1929 quella contro le malattie professionali degli operai dell’industria e nel 1939 il riconoscimento del diritto alla reversibilità della pensione. Nel 1937 sono stati istituiti gli assegni familiari, mentre nel 1941 è stata creata la Cassa integrazione guadagni per gli operai dell’industria. Nel 1943 è stata unificata la tutela per le malattie, nel 1950 è stata affidata all’INPS l’assicurazione per la maternità delle lavoratrici a domicilio e delle addette ai servizi
familiari, e nel 1958 è stata introdotta l’assicurazione per le malattie professionali nell’agricoltura. L’assicurazione contro le malattie e per la vecchiaia, l’invalidità e ai superstiti è stata quindi estesa ai coltivatori diretti, mezzadri e coloni (1943 e 1957), agli artigiani (1956 e 1959) e ai commercianti (1960 e 1966). Infine, con la Riforma sanitaria introdotta dalla legge n. 833/1978, è stato istituito il Servizio sanitario nazionale, che ha sostituito le precedenti forme assicurative mutualistiche, estendendo la protezione sanitaria a tutti i cittadini. Un passo importante nella realizzazione di un programma di sicurezza sociale è stata l’istituzione nel 1969 della pensione sociale a favore dei cittadini che hanno compiuto il sessantacinquesimo anno di età e sono sprovvisti di reddito: essa consiste in un assegno corrisposto indipendentemente dal versamento dei contributi (legge n. 153/1969). Per la sua natura, questa pensione rientra nella sfera dell’assistenza, e non in quella della previdenza, essendo totalmente sganciata dalla vita lavorativa precedente; proprio per queste ragioni non è né reversibile ai superstiti, né cedibile, né pignorabile. È finanziata a esclusivo carico del bilancio pubblico, mediante la costituzione di un fondo speciale gestito dall’INPS.
Periodo di permanenza in carica del capo del Governo negli Stati tedeschi (Germania e Austria).
Reversibilità
Principio in base al quale la pensione, alla morte del titolare, passa al coniuge o ai figli minori (o maggiorenni, se ancora studenti o inabili).
Il rapporto Beveridge (1942) ha rappresentato il fondamento della dottrina del Welfare State.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali obiettivi persegue la spesa pubblica?
2. Che cosa si intende per sicurezza sociale?
3. Che differenza c’è tra previdenza e assistenza?
PLUS
Le fonti di finanziamento
Il sistema di sicurezza sociale viene finanziato non solo dai contributi versati dai lavoratori e dai datori di lavoro nell’ambito dei settori coperti dalla protezione assicurativa, ma anche attraverso risorse provenienti dalla fiscalità generale, cioè mediante le imposte che gravano sull’intera collettività.
Il cuneo contributivo. In particolare, in Italia gli oneri sociali a carico dei lavoratori e dei datori di lavoro – che costituiscono il cosiddetto cuneo contributivo – sono obbligatori e vengono calcolati in percentuale sulla retribuzione del lavoratore. La quota più consistente è a carico del datore di lavoro, mentre una parte è trattenuta direttamente dalla busta paga del lavoratore. Questi contributi finanziano soprattutto le pensioni (gestite dall’INPS) e altre prestazioni legate al lavoro, come l’indennità di disoccupazione o di malattia. In Italia, sono più alti che altrove, anche perché il sistema pensionistico è prevalentemente finanziato da questi oneri, diversamente da altri Paesi nei quali sono più diffusi “fondi pensione” di carattere privatistico.
Un rimedio inteso a ridurre l’incidenza degli oneri sociali sull’attività economica è costituito dalla fiscalizzazione degli oneri sociali, consistente nel porre il finanziamento della sicurezza sociale a carico del bilancio pubblico, così da ridurre il costo del lavoro per le imprese e renderle più competitive a livello internazionale.
La riduzione della pressione contributiva (detta anche pressione sociale) che si realizza con la fiscalizzazione degli oneri sociali deve, ovviamente, trovare una compensazione economica da realizzarsi con due possibili interventi:
• con l’aumento delle imposte (quindi un aumento della pressione tributaria);
• con una riduzione di importo equivalente della spesa pubblica.
La fiscalizzazione degli oneri sociali 92 U2 Le politiche delle spese e delle entrate . C2 La spesa della sicurezza sociale
In mancanza di tale compensazione si registrerebbe, infatti, un aumento del deficit di bilancio. MAPPA 1
La fiscalità generale. Per le prestazioni assistenziali, come l’assegno sociale o le pensioni di invalidità civile, il finanziamento proviene invece dalla fiscalità generale, ossia dalle imposte versate da tutti i cittadini. Questo tipo di interventi non dipende dai contributi versati e ha la funzione di garantire un sostegno minimo a coloro che si trovano in condizioni di bisogno.
È bene anticipare qui una distinzione che ripenderemo più avanti, cioè quella che intercorre tra diverse grandezze, che spesso, nel parlare comune, vengono utilizzate come sinonimi, ma che in realtà misurano valori diversi tra loro in quanto indicano forme diverse della pressione esercitata sulla collettività dalle entrate pubbliche.
La pressione tributaria è data dal rapporto fra i tributi pagati dai contribuenti e l’ammontare del reddito nazionale in un determinato anno.
La pressione contributiva è data dal rapporto tra i contributi sociali pagati dai lavoratori e dagli imprenditori agli enti previdenziali (INPS, INAIL) e il reddito nazionale in un determinato anno.
La pressione fiscale è data dal rapporto tra il totale delle entrate tributarie e contributive e il reddito nazionale, sempre in un determinato anno. MAPPA 2
Da tempo esistono, oltre agli enti previdenziali pubblici, fondi previdenziali privati, sul modello già diffuso in altri Paesi dell’Unione europea: i contributi versati volontariamente dai lavoratori su tali fondi, in certi casi con il concorso dei datori di lavoro, assicurano una entrata tale da compensare le diminuite prestazioni della previdenza pubblica.
2
. 3 Gli enti previdenziali italiani
In Italia gli enti che operano nel settore della sicurezza sociale sono numerosi: qui ci soffermiamo soltanto su due di essi, INPS e INAIL, che sono i più importanti di tutti.
Istituto Nazionale della Previdenza Sociale (INPS)
Amministra circa l’80% delle prestazioni degli enti previdenziali italiani. Come vedremo più avanti nel capitolo, esso ha il compito di gestire le assicurazioni contro i seguenti rischi:
• invalidità, vecchiaia e superstiti: tutela gli assicurati mediante il pagamento di una pensione dal momento in cui diventano invalidi (per causa non dovuta al lavoro), o dal compimento dell’età pensionabile, o agli aventi diritto dal momento della morte dell’assicurato;
• disoccupazione involontaria: assicura per un certo periodo un sussidio ai disoccupati involontari;
FINANZIAMENTO DELLA SICUREZZA SOCIALE
metodi fonti
sono
CAPITALIZZAZIONE RIPARTIZIONE
sono
LESSICO
Cuneo contributivo Differenza fra il salario ricevuto dal lavoratore e il costo del lavoro per l’impresa. Detto anche, seppur impropriamente, cuneo fiscale, misura l’incidenza degli oneri contributivi sul costo del lavoro. In Italia è particolarmente alto.
Pressione contributiva
Detta anche pressione sociale o pressione parafiscale, è data dal rapporto fra il totale delle entrate parafiscali (costituite dai contributi sociali pagati dai lavoratori e dagli imprenditori agli enti previdenziali) e il reddito nazionale.
CONTRIBUTI FISCALITÀ GENERALE
avviene attraverso influiscono sulla
avviene attraverso influisce sulla
creando rischi
accantonamento dei contributi perdita del valore reale inflazione
contributi attuali
pressione contributiva
pressione fiscale
creando rischi si può ridurre mediante aumento
• aumento numero di pensionati
che provocano
TRIBUTI (T) RN
• riduzione dei lavoratori aumento della pressione contributiva
fiscalizzazione degli oneri sociali
riduzione che provocano che richiede
compensazione economica
spesa pubblica
può misurarsi tramite
PESO DELLE ENTRATE PUBBLICHE SULLA
• sospensione dal lavoro a causa di situazioni aziendali transitorie, o di ristrutturazioni o conversioni aziendali : assicura al lavoratore sospeso il pagamento di un salario ridotto mediante la cassa integrazione guadagni (CIG);
• malattia e maternità: in caso di malattia o maternità viene corrisposta al lavoratore un’indennità in sostituzione del salario.
All’INPS è stata anche attribuita la gestione di un servizio che a rigore non è previdenziale e neppure assicurativo: l’erogazione di misure a sostegno del reddito delle famiglie e dei lavoratori.
Oggi l’INPS si trova in una situazione delicata soprattutto a causa degli alti costi che deve sopportare per il sistema pensionistico, dovuti alle grandi trasformazioni che la nostra società sta vivendo in questi ultimi anni: si pensi per esempio al calo demografico, all’allungamento della vita media, alla diminuzione dei lavoratori dipendenti su cui grava l’onere contributivo.
Istituto Nazionale per l’Assicurazione contro gli Infortuni sul Lavoro (INAIL)
Ha il compito di gestire l’assicurazione obbligatoria contro gli infortuni sul lavoro e le malattie professionali per i dipendenti di imprese industriali e commerciali, e per tutti coloro (compresi i proprietari) che prestano opera manuale nell’agricoltura. L’ente deve inoltre fornire una speciale assistenza a favore dei grandi invalidi del lavoro.
Le prestazioni erogate consistono in un’indennità giornaliera nel caso di inabilità totale temporanea; in rendite, calcolate in base alla retribuzione, in caso di inabilità permanente totale o parziale; in rendite, commisurate alla retribuzione e alla composizione della famiglia, in caso di morte del lavoratore capofamiglia; in cure mediche e chirurgiche.
L’INAIL dispone di una propria organizzazione sanitaria per le cure medico-chirurgiche e ortopediche, e per la riabilitazione degli invalidi.
2 . 4 La previdenza: il sistema pensionistico italiano
L’istituto assicurativo che gestisce la quasi totalità delle assicurazioni di vecchiaia, invalidità e superstiti è – come già sappiamo – l’Istituto Nazionale della Previdenza Sociale (INPS)
Esso, accanto al Fondo pensioni lavoratori dipendenti, gestisce numerosi Fondi speciali sostitutivi che prevedono condizioni particolari per singole categorie (trasporti, telefonici, elettrici, clero ecc.). Gestioni speciali sono previste per i lavoratori autonomi (coltivatori diretti, artigiani e commercianti). In passato la previdenza dei dipendenti delle amministrazioni pubbliche era gestita dall’INPDAP. L’ente è stato soppresso con la riforma del 2011 e, dal 1° gennaio 2012, funzioni, contributi e pensioni del pubblico impiego sono passati all’INPS, garantendo continuità delle posizioni assicurative e semplificando le procedure.
Presso l’INPS è costituito il Fondo sociale, che provvede al pagamento delle pensioni sociali ai cittadini anziani sprovvisti di reddito.
Quest’ultima gestione opera secondo lo schema della sicurezza sociale, in quanto le prestazioni sono indipendenti dai contributi versati e gravano esclusivamente a carico del bilancio statale.
Tipi di pensione
I principali tipi di pensione sono i seguenti:
• la pensione di vecchiaia, che spetta ai lavoratori assicurati da almeno 20 anni e che abbiano compiuto i 67 anni di età (per i lavoratori addetti ad attività usuranti, come
minatori, lavoratori siderurgici, marittimi e pescatori, macchinisti ferroviari, infermieri con turni particolari ecc., l’età pensionabile è ridotta);
• la pensione anticipata, che viene corrisposta a coloro che, prima del compimento dell’età pensionabile per vecchiaia, hanno i requisiti contributivi previsti dalla legge sommando età anagrafica e un certo numero di anni di contributi;
• regimi particolari per anticipi di pensione previsti per situazioni e in condizioni particolari. I requisiti per poterne usufruire sono stati variati con frequenza nel corso degli anni. Ricordiamo l’anticipo pensionistico (Ape) per lavoratori precoci o con mansioni usuranti; si tratta di un’indennità (non una pensione) che permette ad alcune categorie di lavoratori di anticipare l’accesso alla pensione di vecchiaia, a partire dai 63 anni e 5 mesi di età, con specifici requisiti contributivi;
• la pensione di inabilità, che spetta ai lavoratori permanentemente inabili, che siano assicurati da almeno 5 anni; la legge considera inabili – ai fini del conseguimento del diritto alla pensione – i lavoratori che si trovano, a causa di infermità fisica o mentale, «nell’assoluta e permanente impossibilità di svolgere qualsiasi attività lavorativa»; ai lavoratori invalidi (che abbiano cioè una capacità di lavoro ridotta a meno di un terzo) spetta un assegno triennale di invalidità, confermabile per ulteriori periodi di tre anni qualora permangano le condizioni di invalidità;
Sistema retributivo e sistema contributivo
Il sistema retributivo è un metodo di calcolo della pensione in base alla retribuzione percepita: in pratica si calcola l’assegno pensionistico considerando la media delle retribuzioni degli ultimi anni di attività
Il sistema contributivo, introdotto nel 1995, invece, calcola la pensione sulla base dei contributi versati dal lavoratore nell’arco della sua vita lavorativa: su una sorta di conto corrente virtuale viene accumulata una percentuale della
retribuzione annua pensionabile, variabile a seconda della categoria dei lavoratori. Esso prevede un equilibrio attuariale tra contributi versati e prestazioni pagate; al momento del pensionamento i contributi versati costituiscono la base per il calcolo della pensione, determinata applicando coefficienti di trasformazione che tengono conto dell’età del lavoratore: in pratica, più si ritarda l’uscita dal lavoro, maggiore sarà l’importo annuo della pensione.
LESSICO
Ristrutturazione aziendale
Riorganizzazione dell’attività di un’impresa a seguito dell’introduzione di nuove tecnologie, o del prevalere di nuove condizioni di mercato.
Conversione aziendale
Modificazione della destinazione produttiva di un settore industriale, di un’azienda, di un suo ramo o di un impianto, resa necessaria dalle mutate condizioni di mercato.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i principali enti previdenziali?
2. Quali sono i principali tipi di pensione previsti dal nostro sistema previdenziale?
3. Quali sono i principali strumenti previsti a sostegno del reddito?
PLUS
• L’Italia, un Paese generoso nelle pensioni
• La previdenza integrativa
• la pensione ai superstiti (o di reversibilità), che spetta al coniuge, ai figli minori e ai figli maggiorenni inabili di una persona deceduta, nei casi previsti dalla legge. MAPPA La misura della pensione fa riferimento alla retribuzione pensionabile, con modalità di calcolo che variano in relazione alla data di pensionamento. In ogni caso, la pensione non può essere inferiore a un valore minimo, aumenta con l’aumentare degli anni di attività lavorativa ed è soggetta a rivalutazione annuale.
Va infine ricordato un principio fondamentale del sistema pensionistico, ovvero il principio dell’automaticità che consiste nella garanzia per i lavoratori che le prestazioni pensionistiche verranno erogate anche nel caso in cui i datori di lavoro abbiano omesso il regolare pagamento dei contributi.
Questi ultimi subiranno delle sanzioni, ma senza ripercussioni negative a carico dei lavoratori interessati.
L’invecchiamento della popolazione
Nei Paesi sviluppati l’invecchiamento della popolazione ha reso di stringente attualità il problema delle riforme necessarie per affrontare la crescente spesa pensionistica: studi recenti dimostrano che le spese legate all’invecchiamento (pensioni e cure sanitarie) potrebbero crescere nei prossimi decenni a livelli insostenibili.
L’aumento del numero degli anziani che percepiscono le pensioni e la progressiva diminuzione delle persone in età di lavoro che versano i contributi provoca uno squilibrio che pesa gravemente sui bilanci pubblici.
Perciò, si sono rese necessarie nuove e continue riforme per contenere eventuali aumenti di imposte o del debito pubblico, che hanno già raggiunto livelli elevati.
Per queste ragioni, fin dal 1995 la legge n. 335 aveva stabilito il calcolo della pensione per i nuovi assunti non più con il metodo della ripartizione, ma con il metodo della capitalizzazione, con riferimento al montante dei contributi versati nell’intera vita lavorativa, rivalutato a un tasso appositamente calcolato dall’Istat tenendo conto delle variazioni del PIL. L’età pensionabile era stata fissata tra i 57 e i 65 anni sia per gli uomini sia per le donne, con incentivi per chi sceglieva di andare in pensione dopo i 62 anni e disincentivi per chi sceglieva di andare prima.
Questi limiti sono stati poi gradualmente elevati, sino al 2018, quando l’età per il pensionamento è diventata di 67 anni, uguale per uomini e donne. Sono state tuttavia introdotte forme di uscita agevolata dal mondo del lavoro, così come esposto all’inizio di questo paragrafo.
La materia è comunque oggetto di continua valutazione e revisione.
PREVIDENZA
comprende
pensione di vecchiaia pensione anticipata Ape pensione di inabilità pensione ai superstiti
requisiti requisiti requisiti requisiti
• 67 anni di età o meno per lavori usuranti
• almeno 20 anni di contributi
• lavoratori precoci
• mansioni usuranti
• lavoratori inabili
• lavoratori invalidi
• coniuge
• figli minori e studenti
• figli inabili
2 . 5 L’assistenza: il sostegno al reddito e gli ammortizzatori sociali
All’INPS spetta anche l’erogazione di prestazioni a sostegno del reddito: per i nuclei familiari e per coloro che sono rimasti involontariamente senza lavoro (ammortizzatori sociali).
Sostegno alle famiglie
Si tratta di prestazioni che presentano aspetti comuni sia alla previdenza sia all’assistenza, e comprendono:
• l’assegno unico universale: contributo riconosciuto ed erogato dal 2021 alle famiglie con uno o più figli a carico. L’ importo varia in base al reddito ed è maggiorato a partire dal terzo figlio e nel caso in cui entrambi i genitori lavorino, per sostenere la natalità e il lavoro femminile. L’assegno, destinato ai lavoratori (autonomi e dipendenti) e agli immigrati con permesso di soggiorno, sostituisce le vecchie detrazioni fiscali per i figli a carico e gli assegni familiari. Viene corrisposto fino ai 21 anni di età di ogni figlio e senza limiti di età per i figli disabili.
Il problema pensionistico
Con il metodo della ripartizione, vigente in Italia, le pensioni pagate ogni anno ai pensionati erano finanziate con le entrate raccolte dai contributi pagati nello stesso anno dai lavoratori attivi: fondamentalmente, operava un principio di solidarietà fra generazioni Ma questo sistema ha un punto debole: se la popolazione invecchia si registra inevitabilmente un aumento del numero dei pensionati e una diminuzione di quello dei lavoratori; il che significa che i lavoratori in attività devono versare contributi sempre più alti da destinare alle pensioni.
È quanto è capitato in Italia, dove il tasso di attività, dato dal rapporto fra il numero dei lavoratori e la popolazione, è fra i più bassi del mondo; e l’età del pensionamento è pure molto bassa. Nel 1995 è stata introdotta una modifica radicale, che correla più strettamente i contributi pagati dai lavoratori alle prestazioni che verranno riconosciute durante il periodo di pensionamento.
Previdenza complementare. Per gravare meno sui lavoratori attivi, sono state introdotte le pensioni integrative, costituite da versamenti dei lavoratori in fondi pensione, che matureranno nel trattamento di fine rapporto (TFR).
Secondo il FMI «il sistema di protezione sociale costruito in Italia ha fallito il suo obiettivo primario, cioè
VERSO LE COMPETENZE
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali garanzie vengono offerte dal principio dell’automaticità?
2. Quali conseguenze comporta l’invecchiamento della popolazione?
3. Come è cambiato il metodo di calcolo della pensione con la legge 335/1995?
quello di garantire un effettivo sostegno per le fasce di popolazione maggiormente bisognose, e in particolare per coloro che non sono ancora riusciti a fare il loro ingresso nel mercato del lavoro». I fallimenti dello Stato sociale italiano possono essere facilmente misurati analizzando la tendenza all’espansione della fascia di povertà in Italia. Lo Stato sociale ha bisogno di correzioni incisive: deve diventare più selettivo, per dare di più a chi ha più bisogno, e di meno a chi riceve più di quanto gli è necessario.
1. Quali sono le motivazioni che, già nel 1995, hanno spinto a rivedere i criteri per l’accesso alla pensione?
2. Quali sono i limiti del sistema basato sulla solidarietà tra generazioni?
3. Che cosa sono le pensioni integrative?
La NASpI
• l’indennità di maternità: viene corrisposta alle madri lavoratrici durante il periodo di astensione obbligatoria dal lavoro per gravidanza e nei mesi successivi ad essa per puerperio. In talune situazioni, in alternativa, può essere corrisposta al padre;
• l’indennità di malattia: viene corrisposta al lavoratore che si assenta dal lavoro per malattia per un massimo di 180 giorni per anno solare;
• l’indennità di accompagnamento: spetta a coloro che presentano un grado di invalidità che non permette loro di compiere autonomamente ordinarie incombenze quotidiane a prescindere dal reddito percepito;
• l’assegno sociale: per coloro che sono al di sopra dei 65 anni e sono privi di altri redditi;
• le MIA (misure di inclusione attiva): prestazioni che negli ultimi anni hanno subito diverse modifiche. Istituite inizialmente sotto forma di reddito di cittadinanza per tutti coloro che erano sprovvisti di reddito, vi rientrano attualmente:
– l’assegno di inclusione, previsto per nuclei familiari con componenti fragili (bambini, anziani, disabili) di importo commisurato al numero dei componenti e al reddito; – il supporto per la formazione e il lavoro, previsto per coloro che sono sprovvisti di reddito e frequentano corsi di formazione di avviamento al lavoro.
Ammortizzatori sociali
Fanno parte di questo genere di prestazioni:
• la CIG (Cassa Integrazione Guadagni): è una prestazione economica a carico dell’INPS che integra (parzialmente) la retribuzione dei lavoratori sospesi o con orario ridotto, quando l’impresa è in crisi o affronta eventi straordinari, fino a un massimo di 24 mesi. Si declina in tre diverse situazioni:
– la CIGO (Cassa Integrazione Guadagni Ordinaria), strumento che tutela i lavoratori di aziende in difficoltà temporanea (per esempio per crisi di mercato, eventi meteo ecc.) riconoscendo loro un’indennità sostitutiva del salario in caso di riduzione o sospensione dell’attività lavorativa.
– la CIGS (Cassa Integrazione Guadagni Straordinaria), usata in casi di crisi più gravi o strutturali (per esempio per ristrutturazione, crisi aziendale, cessazione). Ha durata maggiore e richiede un piano di riorganizzazione aziendale. – il FIS (Fondo di Integrazione Salariale), sostegno per lavoratori di imprese non coperte da CIGO/CIGS. Offre un’integrazione salariale simile in caso di crisi o ristrutturazione.
• l’indennità mensile di disoccupazione (NASpI), generalmente non superiore ai 180 giorni, per chi ha perso involontariamente il lavoro. Dal 2025, per averne diritto, è necessario aver maturato 13 settimane di contribuzione negli ultimi 12 mesi. MAPPA
ASSISTENZA riguarda
SOSTEGNO
assegno unico universale
indennità di maternità indennità di malattia
Cassa integrazione NASpI attraverso attraverso
inclusione • formazione lavoro assegno sociale
indennità di accompagnamento
La legge n. 833/1978 ha istituito il Servizio sanitario nazionale, costituito «dal complesso delle funzioni, strutture, servizi e attività destinati alla promozione, al mantenimento e al recupero della salute fisica e psichica di tutta la popolazione, senza distinzione di condizioni individuali e sociali e secondo modalità che assicurino l’eguaglianza dei cittadini nei confronti del servizio» (art. 1).
I principi del Servizio sanitario nazionale
La stessa legge n. 833, che ha introdotto il SSN, ne ha istituito la struttura e definito i principi che ne guidano l’organizzazione e l’operato. Tra essi ricordiamo:
• universalità: ogni cittadino, indipendentemente da reddito, età, genere o provenienza geografica, ha diritto all’assistenza sanitaria. Questo riflette l’idea che la salute sia un diritto fondamentale dell’individuo e un interesse della collettività, come sancito dall’articolo 32 della Costituzione;
• uguaglianza: le prestazioni sanitarie devono essere erogate senza discriminazioni e garantire pari accesso a tutti. Il SSN si impegna a superare le disparità territoriali e sociali e a offrire cure di qualità su tutto il territorio nazionale;
Gli infortuni sul lavoro e le malattie professionali
L’assicurazione contro gli infortuni sul lavoro e le malattie professionali è gestita dall’INAIL, ed è obbligatoria per i lavoratori addetti a lavorazioni esposte al rischio di infortuni (addetti all’esercizio di apparecchi e impianti elettrici e termici, addetti ai trasporti ecc.), e di malattie professionali (come le lavorazioni di particolari sostanze chimiche o radioattive). I contributi sono pagati dai datori di lavoro, in misura variabile a seconda del tipo di lavorazione e al rischio connesso. La nozione di datore di lavoro è intesa in senso lato, tanto da comprendervi tutte le situazioni in cui il lavoratore è esposto a rischio. Così, per esempio, sono tenute a stipulare
questa assicurazione le scuole in cui si svolgono esercitazioni di laboratorio rischiose.
Le prestazioni consistono innanzitutto in interventi di carattere sanitario (cure mediche, chirurgiche, fornitura di apparecchi di protesi e altre prestazioni). Sono inoltre previsti interventi di carattere economico a favore del lavoratore per il periodo di inabilità temporanea. In caso di inabilità permanente viene corrisposta al lavoratore un’indennità proporzionale alla retribuzione. Se dall’infortunio consegue la morte del lavoratore assicurato, ai suoi familiari è corrisposta una rendita commisurata alla retribuzione del lavoratore e alla composizione della sua famiglia.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Qual è la differenza tra la previdenza e l’assistenza?
2. Quali sono le prestazioni a sostegno delle famiglie?
3. Quali sono gli ammortizzatori sociali?
4. Che differenza c’è tra la Cassa Integrazione Guadagni Ordinaria e quella straordinaria?
5. A quali principi si ispira il Sistema Sanitario Nazionale?
6. Come è organizzato il SSN?
Sussidiarietà
Subsidiarity
→ Unità 6, cap. 3
• gratuità relativa: le cure sono in larga parte gratuite al momento dell’erogazione, anche se esistono meccanismi di compartecipazione alla spesa (ticket) per alcune prestazioni, in base al reddito o alla condizione personale del paziente;
• solidarietà: tutti contribuiscono finanziariamente alle spese attraverso la fiscalità generale , che concorre ad arginare l’attuale vistosa crescita delle disuguaglianze;
• globalità: il SSN copre un’ampia gamma di servizi, dalla prevenzione alla riabilitazione, promuovendo la salute collettiva e individuale. È ritenuto, infatti, che la salute non sia solo un diritto individuale ma un mezzo per assicurare il benessere generale e, quindi, oggetto di interesse collettivo.
Le prestazioni del Servizio sanitario nazionale
L’assistenza spetta a tutti i cittadini e agli stranieri ammessi alle prestazioni: l’assistenza medica generica è gratuita, mentre per quanto riguarda l’assistenza specialistica e le analisi di laboratorio viene richiesta ai cittadini una partecipazione al costo delle prestazioni attraverso il pagamento di un ticket . Quanto ai farmaci, sono gratuiti quelli compresi nell’elenco del Prontuario farmaceutico nazionale, predisposto dal Ministero della Salute, rimborsabili in quanto assicurano ai cittadini la copertura delle principali patologie. Anche per questi farmaci le Regioni possono richiedere il pagamento di un ticket, che generalmente copre una piccola parte del costo sostenuto dalla Regione. Per alcune categorie sociali (famiglie a basso reddito, particolari tipologie di malati) sono previste esenzioni o riduzioni di pagamento. I ricoveri ospedalieri e gli interventi chirurgici sono gratuiti per tutti.
L’organizzazione del Servizio sanitario nazionale
L’organizzazione del Servizio Sanitario Nazionale si basa sul decentramento , con un forte coinvolgimento delle Regioni, alle quali spetta il compito di programmare, organizzare ed erogare i servizi sanitari in applicazione del federalismo fiscale.
Lo Stato definisce i livelli essenziali di assistenza (LEA), cioè le prestazioni e i servizi che devono essere garantiti uniformemente su tutto il territorio nazionale, ma le Regioni possono predisporre livelli di assistenza superiori a quelli essenziali finanziandoli con risorse proprie.
Le prestazioni erogate si devono basare sui principi di efficacia e di appropriatezza: il primo criterio riguarda l’efficacia della cura, cioè la sua utilità per ridurre o eliminare la malattia; il secondo riguarda il corretto impiego della cura per quella determinata patologia, per cui se diversi metodi terapeutici soddisfano entrambe le condizioni, si deve scegliere la cura più economica.
A livello operativo, l’organizzazione si articola in Aziende Sanitarie Locali (ASL) e Aziende Ospedaliere, che gestiscono i servizi sanitari sul territorio, come ambulatori, ospedali, consultori e servizi di prevenzione.
Le ASL, che sono enti pubblici, garantiscono l’assistenza di base e specialistica, mentre le Aziende Ospedaliere si occupano prevalentemente dell’assistenza ospedaliera. Accanto alle strutture pubbliche, operano anche strutture private accreditate, che offrono prestazioni sanitarie in convenzione con il SSN. Queste strutture devono rispettare standard qualitativi e quantitativi stabiliti dalle Regioni e consentono di ampliare l’offerta assistenziale, in un’ottica di sussidiarietà tra pubblico e privato. Il finanziamento spetta alle Regioni e proviene in gran parte dalla fiscalità generale, attraverso l’IRAP, l’imposta regionale sulle attività produttive che a partire dal 1998 ha sostituito la “tassa sulla salute”.
Lo Stato concorre mediante trasferimenti dal Fondo sanitario nazionale, ripartito tra le Regioni in base a criteri di popolazione, età media e fabbisogni sanitari.
Sanità al bivio tra SSN e assicurazioni private
“La salute non è tutto, ma senza salute tutto è niente”
(Arthur Schopenhauer)
In Italia il ricorso alle assicurazioni sanitarie private è in costante crescita, pur in presenza di un Servizio sanitario nazionale (SSN) pubblico e universalistico. Circa il 15% della popolazione italiana, infatti, possiede una polizza sanitaria privata e risultano in aumento le forme di sanità integrativa (fondi sanitari, casse mutua, assicurazioni collettive aziendali), al fine di poter coprire spese mediche elevate o per procedere con maggiore speditezza a effettuare visite specialistiche e ricoveri in strutture ospedaliere private. Tale situazione se, da un lato, soddisfa le esigenze della collettività, desiderosa di ricevere assistenza personalizzata in tempi rapidi, dall’altro aumenta le diseguaglianze sociali, frammentando la centralità del SSN e duplicando i costi per i contribuenti che necessitano di cure.
Alleniamo la CITTADINANZA ECONOMICA
In Italia il ricorso alle assicurazioni private in campo medico è un fenomeno ancora relativamente limitato rispetto ad altri Paesi, come gli Stati Uniti o la Francia. Si formino in classe 2 gruppi: il primo analizzi, mediante un’opportuna ricerca, la situazione della sanità pubblica e privata negli USA e l’altro gruppo raccolga informazioni relativamente alla gestione della sanità pubblica e privata in Francia. Ogni gruppo prepari una breve relazione (eventualmente anche in lingua inglese e francese) con i dati raccolti e, alla presenza dell’insegnante di economia politica, si confrontino i sistemi sanitari analizzati rispetto a quello italiano.
PROFESSIONI E COMPETENZE DEL FUTURO
La crescente domanda di assicurazioni private in campo sanitario fa emergere l’esigenza di una specializzazione in materia assicurativa: l’assicuratore sanitario è, infatti, un professionista che opera nel settore delle assicurazioni legate alla salute.
Quali competenze tecniche, giuridiche e relazionali dovrà possedere tale professionista rispetto all’agente assicurativo che opera a livello più generale su altri fronti di prevenzione dei rischi? Con l’ausilio del docente per l’orientamento, elencate tali competenze e individuate le modalità della loro acquisizione e del loro potenziamento.
LESSICO
Fiscalità generale Complesso delle entrate fiscali dello Stato che finanziano la spesa pubblica nel suo insieme, senza riguardo a una destinazione specifica. Ne sono esempi l’Imposta sul reddito delle persone fisiche (IRPEF) e l’Imposta sul valore aggiunto (IVA).
Ticket Tassa che indica il contributo dell’assistito di un ente mutualistico per acquisto di medicinali, assistenza medica specialistica e analisi di laboratorio.
Decentramento Principio affermato dall’art. 5 Cost. in base al quale la Repubblica italiana, una e indivisibile, riconosce e promuove le autonomie locali, attua nei servizi che dipendono dallo Stato la più ampia distribuzione territoriale.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali prestazioni del SSN sono gratuite e per quali, invece, è previsto il pagamento di un ticket?
2. Che cos’è il Prontuario farmaceutico nazionale e quali farmaci risultano gratuiti?
3. Che cosa sono i LEA e in che modo le Regioni possono differenziarsi rispetto ai livelli essenziali stabiliti dallo Stato?
4. Qual è la differenza tra ASL e Aziende Ospedaliere nell’organizzazione del SSN e quali servizi gestiscono sul territorio?
La spesa della sicurezza sociale
Sintesi
2 . 1 Spesa sociale e garanzie costituzionali
La spesa sociale è l’insieme degli interventi pubblici volti a garantire condizioni di vita dignitose ai cittadini, soprattutto nei momenti di bisogno (malattia, disoccupazione, vecchiaia). Comprende previdenza, assistenza e tutela della salute. In Italia, essa è uno strumento essenziale per attuare i principi costituzionali di solidarietà (art. 2), uguaglianza (art. 3) e diritto all’assistenza (art. 38).
2 . 2 Il finanziamento della sicurezza sociale
Il finanziamento della sicurezza sociale può avvenire con il metodo della capitalizzazione (le prestazioni sono finanziate con i contributi versati) o con il metodo della ripartizione (le prestazioni di un certo periodo sono finanziate con i contributi raccolti nello stesso periodo). Un rimedio inteso a ridurre gli oneri sociali è costituito dalla fiscalizzazione degli oneri sociali, che consiste nel porre il finanziamento della sicurezza sociale a carico del bilancio pubblico.
2 . 3 Gli enti previdenziali italiani
Gli enti previdenziali italiani sono principalmente l’INPS e l’INAIL, oltre ad altri enti minori.
• INPS: paga pensioni di invalidità, vecchiaia e reversibilità; assegni familiari; prestazioni contro disoccupazione, sospensione dal lavoro, malattia, e per maternità.
• INAIL: si occupa degli infortuni sul lavoro.
2 . 4 La previdenza: il sistema pensionistico italiano
Il sistema pensionistico italiano è gestito principalmente dall’INPS e comprende varie forme di pensione (vecchiaia, anticipata, inabilità, reversibilità). È finanziato da contributi versati durante la vita lavorativa. Per far fronte all’invecchiamento della popolazione e all’aumento della spesa, il sistema è stato riformato più volte, passando dal metodo retributivo al contributivo. L’età pensionabile è attualmente fissata a 67 anni, ma esistono forme di pensione anticipata per categorie particolari.
2 . 5 L’assistenza: il sostegno al reddito e gli ammortizzatori sociali
L’INPS eroga sostegni al reddito per famiglie (assegno unico, maternità, malattia, accompagnamento, assegno sociale) e per chi è in difficoltà economica (inclusione e formazione lavoro). Gli ammortizzatori sociali (CIG, CIGS, FIS, NASpI) tutelano i lavoratori in caso di disoccupazione o crisi aziendali.
2 . 6 La tutela della salute: il Servizio sanitario nazionale
Il Servizio sanitario nazionale (SSN), istituito nel 1978, garantisce a tutti i cittadini il diritto alla salute secondo i principi di universalità, uguaglianza, solidarietà e gratuità relativa. Organizzato su base regionale, offre cure essenziali e ospedaliere gratuite, con ticket per alcune prestazioni, e coinvolge anche strutture private accreditate.
Ascolta e ripassa
ASSISTENZA
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
disoccupazione • previdenza • ripartizione • valorizzazione • enti • INAIL • organi • contributi • prestazioni • assistenza • ammortizzatori
TUTELA DELLA SALUTE
sistema pensionistico
• sostegni al reddito
• sociali Sistema sanitario nazionale
CAPITALIZZAZIONE
prestazioni di un certo periodo finanziate con i contributi raccolti nello stesso periodo prestazioni finanziate con i ________ versati
infortuni sul lavoro
pensioni di invalidità, vecchiaia e reversibilità; assegno unico; prestazioni contro _____________, sospensione dal lavoro, malattia, per maternità
RISPONDI ORA ALLE DOMANDE
1. Che cos’è la spesa sociale?
2. A quali principi costituzionali si può riferire?
3. In che modo viene finanziato il sistema della sicurezza sociale?
4. In che cosa consiste la fiscalizzazione degli oneri sociali?
5. Qual è la differenza tra previdenza e assistenza?
6. Che cosa sono gli ammortizzatori sociali?
7. Quali sono le prestazioni erogate dall’INPS?
SPESA DELLA SICUREZZA SOCIALE
METODI DI FINANZIAMENTO
La spesa della sicurezza sociale Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Presupposti della pensione sociale sono
a aver compiuto 60 anni e avere redditi modesti
b aver compiuto 65 anni ed essere privi di reddito
c aver versato i contributi per almeno 10 anni
d aver versato i contributi per almeno 15 anni
2. L’assicurazione obbligatoria contro gli infortuni sul lavoro e le malattie legate all’esercizio di una professione è gestita dall’
a INPS
b INAIL
c INPDAP
d ASL
3. Le pensioni di invalidità, vecchiaia e superstiti sono gestite dall’
a INPS
b INAIL
c INPDAP
d ASL
4. Non rientra tra le misure economiche erogate dall’INPS
a MIA e assegno unico
b disoccupazione involontaria e CIG
c pensione di invalidità
d pensione di vecchiaia e superstiti
5. La pensione corrisposta a coloro che non sono ancora giunti all’età pensionabile, ma hanno maturato un numero minimo di anni di assicurazione
e contribuzione è detta pensione di
a anzianità
b inabilità
c invalidità
d vecchiaia
6. La pensione riservata al coniuge e ai figli minori (o inabili) di una persona deceduta si chiama
a pensione ai superstiti
b pensione di anzianità
c pensione di vecchiaia
d pensione di inabilità
7. Il finanziamento delle Aziende Sanitarie Locali (ASL) spetta
a allo Stato
b alle Regioni c alle Province d all’INPS
8. L’organizzazione del Servizio sanitario nazionale si basa sul principio di
a accentramento
b uniformità
c sussidiarietà tra pubblico e privato
d spesa minima
Esercizi interattivi
9. Allo scopo di contenere la spesa farmaceutica e sanitaria è stata disposta l’introduzione di
a accertamenti sull’uso dei farmaci più costosi
b un contributo per il vitto dei degenti
c un limite alla permanenza in ospedale
d un ticket sui medicinali
10. Una riforma del sistema pensionistico è auspicata per
a l’inadeguatezza dell’attuale gestione
b i frequenti errori di calcolo
c l’invecchiamento della popolazione
d l’adeguamento all’UE
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti. benessere • costi • datori di lavoro • economia • fiscalizzazione • investimenti • imposte • imprese • internazionali • lavoratori • livello • occupazione • maggiore • mercato • minore • prodotti • Stato
I contributi previdenziali e assistenziali obbligatori sono a carico dei datori di lavoro (per la parte ) e dei (per la parte ).
La …………........... degli oneri sociali consiste nel porre a carico del bilancio dello Stato i contributi a carico delle imprese. Si tratta di una misura di politica intesa a ridurre i costi di produzione (sgravi alla produzione) addossandoli allo
…………........... che li finanzia mediante …………........... a carico dell’intera collettività.
Scopo della fiscalizzazione è quello di ridurre i …………........... di produzione delle imprese, e renderne i più competitivi sui mercati
Essa consente perciò alle . di conseguire maggiori profitti, che favoriscono gli …………........... e l’ , creando un circuito virtuoso che porta maggior alla collettività.
ASSOCIAZIONE
3. Associa le prestazioni con una sola tra le definizioni elencate e indica con P le prestazioni previdenziali e con A quelle assistenziali. (Non tutte le prestazioni sono definite)
1. Pensione di vecchiaia 2. Pensione anticipata 3. Pensione di invalidità 4. Indennità di accompagnamento 5. Assegno unico
6. Assegno sociale 7. Assegno di inclusione
8. Pensione ai superstiti 9. NASPI 10. CIG
a. ___ Spetta alle famiglie con uno o più figli a carico. L’ importo varia in base al reddito
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
P A
b. ___ Spetta ai lavoratori assicurati che abbiano compiuto l’età pensionabile (ridotta per gli addetti ad attività usuranti)
c. ___ Spetta agli invalidi gravi a prescindere dal reddito
P A
P A
d. ___ Spetta ai nuclei familiari con componenti fragili, commisurato al reddito P A
e. ___ Spetta al coniuge e ai figli minori o maggiorenni inabili del lavoratore deceduto, nei casi previsti dalla legge P A
f. ___ Spetta a chi, prima del compimento dell’età pensionabile per vecchiaia, ha i requisiti contributivi previsti dalla legge sommando età anagrafica e un certo numero di anni di contributi P A
g. ___ Spetta a chi ha perso involontariamente il lavoro P A
h. ___ Spetta a chi ha superato i 65 anni ed è privo di altri redditi
P A
1. Quali sono le garanzie costituzionali in tema di spese sociali? (2.1)
2. Che cosa si intende per sicurezza sociale? (2.1)
3. Che cosa si intende per fiscalità generale? Che funzione svolge per la sicurezza sociale? (2.2)
4. Che cos’è la fiscalizzazione degli oneri sociali? (2.2)
5. Quali sono i più importanti enti previdenziali operanti in Italia? (2.3)
6. In che cosa consiste la pensione sociale? (2.4)
7. Perché lo Stato è molto presente nel campo della sicurezza sociale? (2.1 e 2.5)
8. Come si finanzia la spesa per la sicurezza sociale in Italia? (2.5)
9. Quali sono i principali tipi di pensione e i rispettivi requisisti per beneficiarne? (2.4)
10. Che cosa sono gli ammortizzatori sociali? (2.5)
11. Quali sono le prestazioni offerte dal Servizio sanitario nazionale? (2.6)
12. Come è finanziato il SSN? (2.6)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. La previdenza complementare. Una pensione “di scorta”
La previdenza complementare permette di integrare, nel momento in cui la persona si ritira dal lavoro, la pensione di base corrisposta dallo Stato con prestazioni pensionistiche aggiuntive. Gli aderenti a questa forma di assicurazione versano periodicamente ad appositi fondi contributi che vengono loro accreditati e investiti in strumenti finanziari, come obbligazioni, azioni, fondi comuni di investimento. Al momento del pensionamento il lavoratore riceve una prestazione calcolata sulla base del capitale maturato, che viene convertito in una rendita applicando coefficienti di trasformazione basati sulle sue aspettative di vita. Per tali caratteristiche lo Stato promuove questa forma di previdenza (chiamata anche “pensione di scorta” o “secondo pilatro pensionistico”) attraverso importanti agevolazioni fiscali.
1. Analizza le ragioni che spiegano l’attuale diffusione delle pensioni integrative.
2. Quali argomenti porteresti per convincere un amico già inserito nel mondo del lavoro dell’opportunità di crearsi una pensione complementare?
2. Previdenza e reddito nazionale. Il contribuente ha sempre la pressione alta.
Supponiamo che in un certo Stato, in un determinato anno, il reddito nazionale sia pari a 2.000 miliardi, mentre i tributi versati dai contribuenti ammontino a 600 miliardi e i contributi sociali pagati dai lavoratori e dagli imprenditori ammontino a 300 mIliardi.
1. Elenca e definisci le diverse forme di “pressione” che lo Stato esercita sui cittadini per finanziare il sistema di sicurezza sociale.
2. Calcola:
a. la pressione tributaria; b. la pressione contributiva; c. la pressione fiscale;
Le entrate pubbliche
In questo capitolo studiamo le entrate pubbliche e la loro classificazione, soffermandoci in particolare sulle entrate originarie e quelle derivate. Passiamo quindi ad esaminare i vari tipi di prezzo pagati dai cittadini come corrispettivo dei servizi pubblici goduti (prezzi privati, quasi privati, pubblici e politici), anche accennando alle entrate che derivano dall’indebitamento dello Stato. Dopo aver precisato le sostanziali differenze tra imposte, tasse e contributi, approfondiamo la funzione dei contributi sociali.
Contenuti digitali del capitolo e glossario inglese.
3 . 1 Le entrate pubbliche: una scelta economica e politica
Come sappiamo, le entrate pubbliche rappresentano le risorse di cui lo Stato e gli enti pubblici si dotano per finanziare la spesa pubblica quindi per:
• garantire servizi;
• redistribuire la ricchezza;
• sostenere l’economia.
Qualunque forma assumano — tasse, imposte, contributi, proventi da attività economiche o patrimoniali, ricorso al debito — le entrate pubbliche non sono mai puri e semplici strumenti tecnici: ciascuna riflette precise scelte politiche e un’“idea” di società da perseguire.
Infatti, determinare l’ammontare delle entrate pubbliche equivale a decidere:
• quante risorse sottrarre al circuito economico privato;
• come reperire le risorse: chi deve contribuire, in quale misura, e con quali criteri.
Sono quindi scelte che influenzano direttamente la distribuzione del reddito, stabiliscono priorità, modelli di giustizia sociale, rapporti tra cittadino e Stato. Sostanzialmente, significa incidere sugli equilibri sociali ed economici del Paese; infatti una fiscalità più progressiva favorisce l’equità, una centrata su imposte indirette può risultare più semplice ma anche più iniqua, l’uso di entrate non tributarie (come le tariffe o i proventi delle aziende pubbliche) pone interrogativi sull’efficienza e sull’accesso universale ai servizi, il ricorso al debito accresce il deficit pubblico.
3 . 2 Nozione e classificazione delle entrate pubbliche
Lo Stato e gli altri enti pubblici provvedono alla copertura finanziaria delle spese mediante le entrate pubbliche, che si possono definire come l’insieme delle risorse che affluiscono agli enti pubblici per far fronte al fabbisogno finanziario della loro gestione.
Analogamente alle spese, anche le entrate pubbliche si classificano in base a diversi criteri. In questa sede, ci limitiamo a evidenziare il criterio della fonte dalla quale provengono, rimandando al PLUS a pagina 108
Entrate originarie ed entrate derivate
Le spese pubbliche possono essere finanziate ricorrendo a tre mezzi fondamentali:
• i prezzi;
• il ricorso al debito pubblico;
• i tributi.
I prezzi pubblici e il debito pubblico sono considerati entrate originarie, in quanto derivano da rapporti di tipo volontario tra lo Stato e i soggetti privati. In particolare, queste entrate si realizzano quando i cittadini:
Le entrate pubbliche sono le risorse che lo Stato raccoglie per finanziare la spesa.
• acquistano beni pubblici o usufruiscono di servizi pubblici, dietro pagamento del corrispettivo prezzo: i cittadini possono acquistare beni di proprietà dello Stato posti in vendita, oppure pagare per l’utilizzo di servizi offerti da imprese pubbliche. In entrambi i casi, alla base del rapporto vi è uno scambio nel quale lo Stato è una delle parti: da qui discende il carattere contrattuale di questo genere di entrate e il termine prezzi con il quale sono generalmente indicate (ne parliamo diffusamente nel prossimo paragrafo). PER ESEMPIO 1
• sottoscrivono titoli di Stato: i cittadini, nelle scelte di investimento dei propri risparmi, tra le varie opzioni, possono investire acquistando titoli pubblici, come i BOT o i BTP: così facendo prestano denaro allo Stato e ne diventano creditori. Entrambe le parti traggono un vantaggio: lo Stato acquista la disponibilità del denaro, mentre i cittadini risparmiatori maturano il diritto a ricevere gli interessi sul capitale investito e, alla scadenza, la restituzione dell’importo prestato. PER ESEMPIO 2
I tributi rappresentano la principale fonte di entrata per lo Stato. Sono considerati entrate derivate in quanto provengono dal settore privato (cittadini, imprese) e da esso sono trasferiti allo Stato obbligatoriamente, in forza della sua potestà d’imperio, cioè di quel potere sovrano, esclusivamente riservato allo Stato, di imporre prelievi coattivi ai cittadini (monopolio della forza legittima). MAPPA
1 Prezzi
L’acquisto di un edificio pubblico dismesso oppure il biglietto per visitare un museo statale come gli Uffizi di Firenze o come, ad esempio, il biglietto del treno o dei trasporti urbani.
2 Sottoscrizione titoli di Stato
Un risparmiatore acquista 10.000 euro di BTP Italia con scadenza a 6 anni: ogni anno riceverà una cedola (interesse) e, alla scadenza, riavrà i 10.000 euro investiti.
ENTRATE PUBBLICHE si dividono in
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. A quali diverse funzioni assolvono le entrate pubbliche?
2. In base a quali criteri possono essere classificate le entrate?
3. In quale modo i cittadini volontariamente contribuiscono alle entrate delle Stato?
ORIGINARIE ENTRATE DERIVATE
nascono
dalla libera volontà delle parti
PREZZI
DEBITO PUBBLICO
nascono
dall’imposizione dello Stato
• imposte
• tasse • contributi TRIBUTI
3 . 3 Prezzi privati, prezzi pubblici e prezzi politici
Le entrate originarie (o di diritto privato), come abbiamo visto, rappresentano il corrispettivo versato dai cittadini per l’acquisto di beni e servizi prodotti e offerti dallo Stato o da imprese e enti pubblici.
Tali entrate nascono dunque da rapporti di mercato, in cui lo Stato partecipa nello scambio assumendo un ruolo simile a quello di un privato cittadino.
Il prezzo pagato dai cittadini costituisce la controprestazione per il beneficio ricevuto, mentre per lo Stato rappresenta un compenso per il sacrificio sostenuto nella produzione o nell’erogazione del bene o del servizio. MAPPA 1
Tuttavia, questo meccanismo non si applica in modo uniforme a tutte le situazioni. Esistono infatti numerosi casi in cui l’intervento dello Stato non è mosso da finalità di profitto, ma dall’esigenza di soddisfare un interesse collettivo o generale.
Proprio in base alle finalità dell’intervento pubblico, è possibile distinguere diverse tipologie di prezzi:
• prezzo privato si applica quando l’ente pubblico agisce allo scopo di ottenere un profitto e opera nel mercato in condizioni di perfetta parità con i privati: il prezzo che si forma è determinato dalla legge della domanda e dell’offerta e tiene conto del costo di produzione e del profitto atteso. Non è una situazione che si verifica frequentemente: riguarda la vendita di beni offerti da imprese o enti pubblici ai privati che ne fanno richiesta. PER ESEMPIO 1
• prezzo quasi privato si applica quando il prezzo si forma nel mercato ma, per l’ente pubblico, lo scopo di ottenere un profitto è secondario rispetto a una finalità di interesse generale considerata prioritaria. L’esempio classico è quello della vendita di legname. PER ESEMPIO 2
• prezzo pubblico si applica quando il prezzo praticato è inferiore al prezzo di mercato ed uguaglia (o mira a uguagliare) il costo di produzione. Il servizio è solitamente offerto da un ente pubblico o da un’impresa pubblica in condizioni di monopolio legale. Viene praticato per i beni e i servizi che si vogliono rendere accessibili alla generalità dei cittadini e che, se venissero prodotti dall’impresa privata, sarebbero più costosi perché offerti a prezzi di monopolio. PER ESEMPIO 3
La classificazione delle entrate pubbliche MAPPA
Analogamente alle spese pubbliche, anche le entrate pubbliche si classificano in base a diversi criteri Ne riportiamo i principali.
In relazione alla fonte da cui provengono, si dividono in:
• entrate originarie, che provengono dal patrimonio dello Stato e degli altri enti pubblici, oppure derivano da un’attività svolta dagli stessi in campo economico;
• entrate derivate, che consistono in prelevamenti coattivi di risorse dai privati, e comprendono le imposte, le tasse e i contributi (entrate tributarie).
In relazione alla loro ripetibilità nel tempo, si dividono in:
• entrate ordinarie PER ESEMPIO 4 , se si realizzano regolarmente in ogni esercizio finanziario;
• entrate straordinarie PER ESEMPIO 5 , se invece ricorrono saltuariamente, in relazione a nuove e impreviste esigenze di spesa, non sostenibili con entrate ordinarie.
2
In relazione al profilo giuridico, si dividono in:
• entrate di diritto privato PER ESEMPIO 6 , regolate dalle norme del diritto privato; lo Stato, per il loro conseguimento, agisce come un soggetto privato, non si pone, cioè, in un rapporto di supremazia nei confronti dei cittadini. Sono entrate di diritto privato le entrate originarie;
• entrate di diritto pubblico PER ESEMPIO 7 , che, viceversa, sono regolate dal diritto pubblico; lo Stato le preleva esercitando la sua potestà d’imperio (o sovranità). Sono entrate di diritto pubblico le entrate derivate.
In relazione all’obbligatorietà si dividono in:
• entrate obbligatorie PER ESEMPIO 8 , che sono richieste dallo Stato in base al suo potere d’imperio;
• entrate non coercitive PER ESEMPIO 9 , che vengono versate solo se volontariamente si usufruisce di un dato servizio.
una controprestazione per il beneficio ricevuto
rappresenta per
un compenso per il sacrificio sostenuto
in relazione a FONTE RIPETIBILITÀ
possono essere possono essere possono essere possono essere
• originarie
• derivate
1 Prezzo privato
• ordinarie
• straordinarie
È il caso di immobili dismessi da una Pubblica amministrazione e offerti a prezzi di mercato e in concorrenza con i privati, così come i beni e i servizi offerti da imprese pubbliche che sono in concorrenza con quelle private.
2 Prezzo quasi privato
Nella vendita del legname, il prezzo praticato è determinato dalla legge della domanda e dell’offerta, però quest’ultima è condizionata nei tempi e nelle quantità, dall’esigenza di preservare i boschi e l’ambiente.
3 Prezzo pubblico
È il caso delle cosiddette public utilities (gestione della rete idrica, smaltimento dei rifiuti, trasporto urbano, poste, telefoni ecc.), quando tali produzioni sono offerte a prezzo di costo solo da imprese pubbliche, come per esempio le aziende municipalizzate
4 Entrate ordinarie
Servono a far fronte alle spese ordinarie e si caratterizzano per il loro ripetersi in ogni esercizio finanziario. Sono principalmente costituite dalle entrate tributarie, come il gettito dell’Imposta sul reddito delle persone fisiche (IRPEF) e dell’Imposta sul reddito delle società (IRES).
• di diritto privato
• di diritto pubblico
5 Entrate straordinarie
Normalmente servono per far fronte alle spese straordinarie e ricorrono saltuariamente in relazione a determinate circostanze, come un’imposta una tantum, la vendita di beni patrimoniali dello Stato, il ricorso a prestiti pubblici. Negli ultimi anni, tuttavia, gli Stati hanno spesso fatto ricorso a prestiti pubblici (che in passato avevano carattere eccezionale) per ripianare i bilanci pubblici costantemente in deficit.
6 Entrate di diritto privato
È il caso delle entrate derivanti da canoni di locazione percepiti su immobili di proprietà statale, dei proventi connessi all’esercizio di imprese di proprietà pubblica ecc.
7 Entrate di diritto pubblico
È il caso, oltre ai tributi, delle pene pecuniarie (multe e ammende) che vengono inflitte in caso di violazioni delle leggi
8 Entrate obbligatorie
È il caso dei tributi o delle sanzioni nel caso si sia contravvenuto ad una disposizione di legge.
9 Entrate non coercitive
Sono i prezzi e il debito pubblico ai quali i privati ricorrono volontariamente e hanno natura contrattuale.
• obbligatorie
• non coercitive
LESSICO
Public utilities Insieme di servizi pubblici la cui fornitura richiede richiedenti notevoli investimenti tecnologici.
Aziende municipalizzate Aziende che gestiscono in ambito locale i servizi di pubblica utilità.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa rappresenta il prezzo per il cittadino?
E per lo Stato?
2. Quali diverse forme può assumere il prezzo?
PLUS Monopolio legale e monopolio fiscale
• il prezzo politico si applica quando il prezzo richiesto è inferiore al costo di produzione. Viene praticato nei casi in cui lo Stato e gli altri enti pubblici ritengano utile favorire l’accesso a beni e servizi ritenuti particolarmente meritevoli e che quindi vengono offerti sottocosto in vista di un interesse collettivo. MAPPA I costi non coperti dagli utenti vengono posti a carico del bilancio pubblico, e quindi della collettività. PER ESEMPIO 1
3 . 4 Il debito pubblico
→Unità 1, par. 1.4
→ Unità 4
Nell’unità precedente, abbiamo avuto modo di constatare come il passaggio dalla finanza neutrale alla finanza funzionale abbia notevolmente dilatato la spesa pubblica e reso necessario il ricorso al debito. Le teorie keynesiane, infatti, affermavano la necessità di ricorrere all’indebitamento pubblico come strumento chiave per stabilizzare l’economia, sostenere l’occupazione e promuovere una distribuzione più equa della ricchezza.
Questo argomento sarà trattato successivamente, ma vogliamo anticiparne qualche nozione in questa sede, in quanto il ricorso al debito fa parte delle entrate originarie dello Stato.
Lo Stato può procurarsi nuove entrate contraendo prestiti con sottoscrittori nazionali o stranieri, che acquistano i titoli del debito pubblico, cioè i titoli pubblici, dietro versamento di moneta. Si tratta, come è evidente, di uno scambio fra beni presenti (capitali versati dai sottoscrittori allo Stato) contro beni futuri (rimborso dei capitali e pagamento degli interessi da parte dello Stato).
Un’importante distinzione all’interno del debito pubblico si basa sulla causa che determina il ricorso al prestito e, conseguentemente, sulla durata dello stesso: si hanno così il debito fluttuante e il debito consolidato.
Il debito fluttuante è un prestito che viene emesso per far fronte a momentanee deficienze di cassa e perciò ha una durata inferiore all’anno finanziario.
Il debito consolidato è costituito da prestiti a scadenza lunga o indeterminata contratti allo scopo di far fronte a disavanzi durevoli del bilancio statale.
PER ESEMPIO 2
Ricordiamo, per averlo già spiegato in diverse occasioni, che lo Stato, quando vuole procurarsi nuove entrate, può anche far ricorso ad altri strumenti, e cioè: l’emissione di moneta e la vendita di beni patrimoniali che gli appartengono.
1 Prezzo politico
È il caso del prezzo dei biglietti d’ingresso ai musei, che copre solo una parte del costo del servizio, oppure di quelli del trasporto urbano. In passato il prezzo dei biglietti ferroviari copriva solo in minima parte il costo del servizio prestato, per agevolare gli spostamenti di particolari categorie sociali, come lavoratori pendolari, studenti, anziani ecc.
Dopo il risanamento attuato nell’azienda ferroviaria, trasformata ora in società per azioni, il prezzo dei biglietti non è più un prezzo politico, e sono dunque cessati i costi a carico della collettività.
2 Forme di debito
La forma principale di debito fluttuante è costituita dai Buoni Ordinari del Tesoro (BOT), che hanno scadenze di 3, 6 o 12 mesi, mentre sono titoli di debito consolidato i Buoni del Tesoro Poliennali (BTP), i Certificati di Credito del Tesoro (CCT) e i Certificati del Tesoro Zero Coupon (CTZ).
formazione del prezzo
prezzo di mercato (domanda/offerta)
CLASSIFICAZIONE DEI PREZZI
formazione del prezzo formazione del prezzo formazione del prezzo
prezzo di mercato con offerta regolamentata
obiettivi obiettivi obiettivi obiettivi
profitto
La tariffa
• finalità generali
• profitto
La tariffa è il corrispettivo per l’uso o il godimento di un bene pubblico o di un servizio destinabile alla vendita prodotto da un’impresa pubblica in condizioni di monopolio legale. Secondo i casi avrà natura di prezzo pubblico o di prezzo politico.
Il termine è impiegato per sottolineare il carattere impositivo (cioè non negoziabile) del prezzo. Tale carattere deriva sia dalla natura pubblica e monopolistica del soggetto che lo fissa, sia dal fatto che le imprese che forniscono public utilities fissano un tariffario in relazione al tipo di servizio richiesto o in considerazione delle diverse fasce di pubblico cui il servizio è rivolto. Nello Stato sociale, in particolare, le fasce deboli della popolazione possono ottenere i servizi pubblici a prezzo agevolato.
Il processo di privatizzazione di grandi imprese pubbliche già operanti in
VERSO LE COMPETENZE
1. Che cosa sono le tariffe?
2. Che cosa sono le cosiddette utilities?
finalità generali prezzo uguale ai costi prezzo minore dei costi
• finalità generali
• servizi e beni di merito
LESSICO
condizioni di monopolio legale (che in Italia è avvenuto per le Ferrovie dello Stato, l’Enel, l’Eni, la rete delle telecomunicazioni ecc.) assoggettando alla “legge del profitto” la gestione delle imprese che offrono public utilities, potrebbe portare a un aumento ingiustificato dei prezzi, favorito dal fatto che esse operano in condizioni non concorrenziali. Per evitare tale pericolo, sono state istituite delle Autorità di garanzia (Authorities), secondo il modello anglosassone, con il compito di garantire la concorrenza e controllare i livelli delle tariffe. Imprese, privati e associazioni di consumatori possono chiedere l’intervento dell’Autorità garante della concorrenza e del mercato a tutela dei loro interessi, quando il costo di un servizio è superiore al prezzo di concorrenza (come avviene nel caso di accordi collusivi fra imprese oligopolistiche).
3. Quali sono i rischi che derivano dalla privatizzazione di alcune imprese pubbliche di carattere strategico?
Privatizzazione Procedimento attraverso il quale un’azienda gestita da un soggetto pubblico viene trasferita a un soggetto privato.
Autorità garante della concorrenza e del mercato Organo collegiale con la funzione di vigilare sul rispetto della normativa antitrust.
Accordi collusivi Accordi di collaborazione conclusi fra imprese o organizzazioni che operano in mercati oligopolistici, allo scopo di accrescere il loro potere di mercato e massimizzare i profitti.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Perché il ricorso al debito pubblico è considerato un’entrata originaria e non derivata?
2. Come si distingue il debito pubblico in base alla durata?
3. Con quali altri strumenti lo Stato si procura nuove entrate, sia ordinarie sia straordinarie?
3 . 5 I tributi: imposte, tasse e contributi
Le entrate tributarie
Le entrate tributarie, che rappresentano di gran lunga la componente principale delle entrate pubbliche, derivano da disposizioni di legge e sono definite entrate derivate.
Si tratta, infatti, di somme che vengono trasferite obbligatoriamente dal settore privato – cittadini e imprese – allo Stato, il quale esercita su di esso la propria sovranità fiscale.
Tuttavia, questo potere non è arbitrario: secondo quanto stabilito dall’art. 23 della Costituzione «Nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge». Si tratta del cosiddetto principio della riserva di legge , che garantisce che ogni prelievo fiscale sia fondato su una norma approvata dal Parlamento, organo che rappresenta i cittadini sui quali verrà poi ripartito l’onere del pagamento.
In base alle loro caratteristiche, le entrate tributarie si suddividono in tre categorie principali:
• imposte;
• tasse;
• contributi.
L’imposta
Imposta Tax
Unità 3
L’imposta consiste in un prelevamento coattivo di ricchezza, effettuato dallo Stato e dagli altri enti pubblici allo scopo di ottenere i mezzi necessari alla produzione di servizi pubblici generali e indivisibili
Si tratta di servizi che non possono essere venduti né goduti singolarmente, e che producono benefici per l’intera collettività.
Il carattere coattivo dell’imposta significa che il pagamento è obbligatorio: l’ente pubblico stabilisce, secondo criteri di legge, come suddividere il costo dei servizi tra i cittadini, i quali, a loro volta, sono tenuti a contribuire. Chi si sottrae a questo obbligo è soggetto a sanzioni e pene.
L’imposta nasce quindi da un rapporto di soggezione del cittadino alla potestà impositiva dello Stato.
La non divisibilità dei servizi non permette di individuare chi e in quale misura usufruisce di ciascun servizio; ne discende che il pagamento dell’imposta non è legato ai benefici individuali ricevuti dai cittadini, ma alla loro capacità contributiva, ossia alla disponibilità economica di ciascuno. Torneremo nella prossima unità su questo argomento PER ESEMPIO 1
Da quanto detto, si possono desumere i caratteri dell’imposta che sono:
• la generalità del servizio prestato alla collettività: esso, infatti, è indivisibile e non individuabile;
• la coattività del pagamento;
• la mancanza di rapporto tra l’imposta e il servizio goduto.
Le finalità dell’imposta sono:
• fiscali: garantire le risorse necessarie per il funzionamento dei servizi pubblici; PER ESEMPIO 2
• extrafiscali: perseguire obiettivi di interesse generale. PER ESEMPIO 3
A differenza di quanto avviene con l’imposta, nella tassa il carattere di coattività è molto attenuato ed è presente solo se il servizio è richiesto dal contribuente: esiste, quindi, un rapporto fra ciò che il contribuente riceve e ciò che paga.
Tale rapporto è possibile in quanto il servizio reso dall’ente pubblico è divisibile e individuabile, e arreca vantaggio sia ai singoli sia alla collettività. L’importo della tassa non è commisurato al servizio, la parte eccedente (che è la più elevata) viene coperta dalla fiscalità generale. PER ESEMPIO 4
La tassa si può quindi definire come una controprestazione in denaro di un servizio speciale prestato dallo Stato e dagli altri enti pubblici a un privato.
I caratteri della tassa sono dunque:
• la specialità del servizio divisibile e individuabile in quanto prestato al singolo da un ufficio pubblico dietro sua richiesta, e da esso goduto;
• la spontaneità del pagamento, data la facoltà del cittadino di chiedere o meno il servizio; resta un margine di coattività quando il pagamento della tassa è condizione indispensabile per l’esercizio di un diritto;
• l’affinità con il prezzo politico, che comporta un prezzo inferiore al costo di produzione, con la conseguenza che parte dell’onere del servizio è sopportata dal singolo, parte dalla collettività, sotto forma di imposte (per le differenze, vedi il PLUS di pag 115);
1 L’imposta
La più conosciuta è certamente l’IRPEF (→ Unità 5, capitolo 2), che viene applicata al reddito delle persone fisiche. I suoi proventi servono a finanziare servizi pubblici generali e indivisibili (come sanità, istruzione, sicurezza, giustizia), di cui beneficiano tutti i cittadini, indipendentemente dal fatto che un singolo li utilizzi più o meno frequentemente. Il pagamento non è legato a un beneficio individuale, ma a un dovere collettivo, in base al principio della solidarietà. Infatti, la scuola viene finanziata anche da chi non ha figli oppure, pur avendoli, li iscrive in una scuola privata.
2 Imposta con scopo fiscale
L’IVA (Imposta sul valore aggiunto → Unità 6, capitolo 1) contribuisce a finanziare i servizi generali e indivisibili.
3 Imposta con scopo extrafiscale
La definizione si riferisce alle cosiddette “tasse ecologiche”, che hanno lo scopo di incentivare comportamenti “puliti”, disincentivando i consumi più inquinanti, la salute pubblica (ad esempio, le imposte su sigarette e alcolici) o la promozione della giustizia tributaria, cioè una distribuzione equa del carico fiscale.
4 Tasse dell’Esame di Stato
Tutti gli studenti che, possedendone i requisiti, intendono sostenere l’Esame di Stato devono pagare la tassa d’esame. Gli studenti che frequentano ancora il primo e il secondo biennio, no.
LESSICO
Principio della riserva di legge
Principio costituzionale secondo cui determinate materie possono essere regolate soltanto da fonti primarie (leggi, decreti legislativi, decreti-legge) e non da fonti di tipo secondario (regolamenti, usi e consuetudini, circolari ministeriali).
Coattività
Carattere delle norme giuridiche, per cui devono essere obbligatoriamente osservate (da qui il sinonimo di obbligatorietà), pena l’applicazione a carico del trasgressore di una sanzione, o l’utilizzo da parte dello Stato della forza per garantirne il rispetto.
→ cap. 2, par. 4
• la destinazione dell’introito alla fiscalità generale, in quanto l’ufficio che riscuote la tassa non può trattenere il provento per coprire le spese del servizio.
Le tasse vengono abitualmente raggruppate in quattro categorie:
• tasse amministrative, se riguardano servizi prestati dalla Pubblica amministrazione in relazione allo stato civile dei cittadini, alla pubblica istruzione, a concessioni amministrative (tasse per il rilascio del porto d’armi, della patente ecc.); PER ESEMPIO 1
• tasse giudiziarie, per servizi prestati dagli organi giurisdizionali; si distinguono in tasse per la giurisdizione civile, per quella penale e per quella amministrativa;
• tasse industriali, se riguardano gli introiti relativi all’esercizio di attività pubbliche che avvantaggiano la collettività, oltre che i richiedenti; PER ESEMPIO 2
• tasse ecologiche, poste a carico delle attività inquinanti; devono essere tali da incentivare la riconversione dei processi produttivi, senza ridurre la capacità di crescere dell’industria con danni all’occupazione. PER ESEMPIO 3
I contributi fiscali…
Infine, vi sono casi in cui, l’ente pubblico, eseguendo opere a favore dell’intera collettività, arreca indirettamente un particolare vantaggio ad alcuni soggetti, ai quali viene chiesto di contribuire obbligatoriamente a parziale copertura dei costi sostenuti. PER ESEMPIO 4
Pertanto, si può definire il contributo come un prelievo coattivo di denaro a carico di coloro che, anche se non ne hanno fatto richiesta, traggono un particolare vantaggio da un’opera pubblica di interesse generale.
… e quelli
sociali
Con il diffondersi degli enti di previdenza e assistenza che assicurano il lavoratore contro eventi che pregiudicano la sua capacità di guadagno (erogando pensioni, indennità e ammortizzatori sociali) sono notevolmente aumentati i contributi sociali
I contributi sociali sono prelievi a carico dei datori di lavoro e dei lavoratori, effettuati da enti pubblici non territoriali (INPS, INAIL ecc.), allo scopo di finanziare la loro attività assicurativa e previdenziale a favore dei lavoratori.
Essi gravano sui lavoratori e sulle imprese; sono obbligatori, pertanto vengono percepiti dai contribuenti come vere e proprie imposte. In considerazione delle loro finalità, questi contributi sono anche chiamati oneri sociali MAPPA
1 Tasse amministrative
Ne sono un esempio, per la scuola: le tasse di iscrizione alle scuole pubbliche, per l’ammissione a esami, per il rilascio di certificati scolastici ecc. Oppure, al Comune: le tasse per il rilascio dei certificati di nascita, di stato civile, di morte, delle carte di identità ecc.
2 Tasse industriali
Ne sono un esempio le tasse per l’applicazione del marchio sui prodotti in oro e argento, e le tasse per la verifica di pesi e misure
3 Tasse ecologiche
È il caso delle tasse sulla produzione di scorie e rifiuti velenosi, sulla produzione di sacchetti di plastica e altri contenitori non biodegradabili, sull’uso di fluorocarburi nelle bombolette spray, sul deposito in discarica di rifiuti solidi, sull’emissione di gas velenosi ecc.
4 Contributi fiscali
Un caso tipico è costituito dal contributo di urbanizzazione, che il proprietario di un immobile deve versare al Comune in relazione all’esecuzione di opere pubbliche (una strada, un ponte, un allacciamento alla metropolitana ecc.) che non solo migliorano la città per tutti i residenti, ma in particolare aumentano il valore degli immobili in quel quartiere, arrecando al proprietario un vantaggio ulteriore.
TRIBUTI
IMPOSTE
trovano fondamento
TASSE
trovano fondamento comprendono possono essere
CONTRIBUTI
nella legge in un contratto di miglioramento sociali
presentano i seguenti caratteri
• generalità
• coattività
• indivisibilità
finanziano
la fiscalità generale
presentano i seguenti caratteri
• individuabilità
• volontarietà
• divisibilità
presentano i seguenti caratteri
• generalità
• coattività
• indivisibilità
presentano i seguenti caratteri
• coattività
• divisibilità
finanziano servono per servono per
parte del costo di un servizio richiesto dal contribuente
Differenza tra tassa e prezzo politico
Sembrano molto simili: tassa e prezzo politico assicurano entrambi un servizio a un prezzo inferiore al costo di produzione. Esistono però delle differenze.
1. La tassa è un tributo obbligatorio che il cittadino paga alla Pubblica amministrazione in cambio di un servizio reso o messo a disposizione in modo non strettamente volontario: ad esempio la tassa sui rifiuti copre i costi del servizio di raccolta e smaltimento. Il prezzo politico, invece, ha natura contrattuale: è il corrispettivo pagato per un servizio pubblico offerto a condizioni di favore rispetto al mercato, e viene corrisposto solo se si richiede quel servizio (esempio: il biglietto dell’autobus). Non è quindi un tributo obbligatorio come la tassa, ma un prezzo calmierato deciso dall’ente pubblico per ragioni sociali o di equità che mira a rendere accessibili determinati servizi a tutti o a particolari categorie, riducendo le disparità economiche.
VERSO LE COMPETENZE
finanziare opere da cui il contribuente trae un vantaggio specifico
finanziare pensioni e ammortizzatori sociali
2. La tassa è un’entrata di diritto pubblico: il Parlamento la autorizza stabilendo entità e regole di riscossione (spesso con criteri di equità o progressività). Il prezzo, invece, è un’entrata di diritto privato: l’azienda che eroga il servizio ne fissa il prezzo, il quale, pur se fissato con criteri di politica sociale, risponde a una logica aziendale e gestionale in termini di bilanci e sostenibilità economica.
1. Qual è la principale differenza tra tassa e prezzo politico riguardo all’obbligatorietà del pagamento?
2. Perché l’ente pubblico può decidere di applicare un prezzo politico a certi servizi?
3. Riesci a fare un esempio, nella tua esperienza, di un servizio con prezzo politico e a spiegare perché viene applicato?
Le entrate pubbliche
3 . 1 Le entrate pubbliche: una scelta economica e politica
Le entrate pubbliche finanziano la spesa dello Stato per garantire servizi, redistribuire la ricchezza e sostenere l’economia. Ogni forma di entrata riflette scelte politiche e sociali: stabilisce chi deve contribuire, quanto e come, influenzando l’equilibrio economico e la giustizia sociale del Paese.
3 . 2 Nozione e classificazione delle entrate pubbliche
Le entrate pubbliche sono l’insieme delle risorse che affluiscono allo Stato e agli altri enti pubblici per far fronte alle necessità della loro gestione. Le entrate pubbliche sono ordinate secondo questa classificazione: a seconda della fonte da cui provengono, si distinguono in originarie o derivate; in base alla ripetibilità nel tempo, possono essere ordinarie o straordinarie; sotto il profilo giuridico, possono essere di diritto privato o di diritto pubblico; in relazione all’obbligatorietà si dividono in obbligatorie e non coercitive
3 . 3 Prezzi privati, prezzi pubblici e prezzi politici
Mentre il prezzo privato si forma liberamente sul mercato come risultato dell’incontro tra domanda e offerta, il prezzo pubblico è inferiore al prezzo di mercato e tende a eguagliare il costo di produzione. Si ha prezzo politico quando il prezzo è inferiore al costo di produzione.
3 . 4 Il debito pubblico
Lo Stato si finanzia anche contraendo prestiti attraverso l’emissione di titoli di debito pubblico, scambiando risorse presenti con obblighi futuri di rimborso e interessi. Il debito può essere fluttuante, per bisogni temporanei (durata inferiore a un anno), o consolidato, per coprire disavanzi duraturi con scadenze lunghe o indefinite. Altri strumenti di finanziamento sono l’emissione di moneta e la vendita di beni pubblici.
3 . 5 I tributi: imposte, tasse e contributi
L’imposta è un prelievo di ricchezza effettuato dallo Stato per ottenere le risorse necessarie a finanziare i servizi pubblici indivisibili. La tassa è il pagamento di un servizio che il privato richiede allo Stato o ad altri enti pubblici. Nel caso del contributo fiscale il pagamento all’ente pubblico è la controprestazione per il vantaggio particolare che il cittadino ha ricavato da opere di interesse generale eseguite dall’ente pubblico. I contributi sociali sono prelievi obbligatori, versati da datori di lavoro e lavoratori a enti come INPS e INAIL, per finanziare assicurazioni e prestazioni previdenziali a favore dei lavoratori.
Ascolta e ripassa
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
consolidato • giuridico • economico • servizi • debito • straordinarie • coercitive • volontarie • pubblico • tasse • economica • amministrativa
ENTRATE PUBBLICHE
FUNZIONE E POLITICA FORME
CLASSIFICAZIONE
• originarie
FONTE
• derivate garantiscono ______
RIPETIBILITÀ
• redistribuiscono la ricchezza
• ordinarie
PROFILO
PREZZI
PUBBLICO
• di diritto privato
• di diritto sostengono l’economia
TRIBUTI
• privati
• pubblici
• fluttuante
•
OBBLIGATORIETÀ
RISPONDI ORA ALLE DOMANDE
• obbligatorie
• non __________
1. Qual è la funzione delle entrate pubbliche?
2. Perché ogni forma di entrata riflette scelte politiche e sociali?
3. Qual è la differenza tra entrate originarie e derivate?
4. E fra entrate ordinarie e straordinarie?
5. Che cos’è il debito pubblico?
6. In che cosa consistono il debito fluttuante e il debito consolidato?
7. Che cos’è il cosiddetto “prezzo politico”?
8. Che cosa sono i contributi sociali?
• imposte
•
• contributi
Le entrate pubbliche Esercizi 3
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Le entrate derivate dello Stato provengono
a dalla gestione del patrimonio dello Stato
b dalla vendita di beni patrimoniali dello Stato
c dalla vendita di beni prodotti dallo Stato
d dalle imposte e tasse pagate dai contribuenti
2. Se l’ente pubblico opera in condizioni concorrenziali, il prezzo che si forma per effetto dell’incontro tra domanda e offerta si dice
a prezzo privato
b prezzo pubblico
c prezzo di monopolio
d prezzo politico
3. Se lo Stato e gli altri enti pubblici offrono un bene oppure un servizio a un prezzo inferiore al costo di produzione, si ha
a il prezzo privato
b il prezzo pubblico
c il prezzo di equilibrio
d il prezzo politico
4. Non è una fonte di entrata straordinaria
a il prestito pubblico
b l’emissione di moneta
c l’imposta sul reddito
d la vendita di beni patrimoniali
5. Se lo Stato preleva coattivamente dai cittadini risorse per finanziare servizi pubblici indivisibili, l’entrata tributaria è
a un’imposta
b una tassa
c un tributo
d un contributo
6. Il corrispettivo pagato allo Stato o a un altro ente pubblico per un servizio speciale richiesto dal privato si chiama
a imposta
b tassa
c tributo
d contributo
7. Se il Comune esegue opere di urbanizzazione, il soggetto che ne trae vantaggio è tenuto a pagare
a un’imposta
b una tassa
c un contributo fiscale
d un contributo sociale
Esercizi interattivi
8. Le tasse relative ai servizi di stato civile sono dette
a amministrative
b civili
c giudiziarie
d industriali
9. I servizi di pubblica utilità, come i trasporti urbani, l’erogazione di acqua e gas, la nettezza urbana, sono gestiti in ambito locale dalle
a aziende autonome dello Stato
b imprese a partecipazione statale
c aziende municipalizzate
d aziende private provinciali
10. Il pagamento del tributo per i rifiuti urbani
è considerato
a volontario, perché non è un’imposta ma una tassa
b obbligatorio, perché è un’imposta e non una tassa
c sempre volontario, non è un contributo
d obbligatorio quando è condizione indispensabile per l’esercizio di un diritto
11. Il costo del servizio eccedente l’importo della tassa viene coperto
a dalla fiscalità generale
b dalla parafiscalità
c dall’ente che fornisce il servizio
d non c’è parte eccedente
12. Il costo del servizio eccedente l’importo del prezzo politico viene coperto
a dalla fiscalità generale
b dalla parafiscalità
c dall’ente che fornisce il servizio
d non c’è parte eccedente
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti.
concessioni • contributi • controprestazione • funzioni • giudiziari • imposte • portuali • potere • prestazione • richiesta • secondari • servizio • tasse • utilità • vantaggio
Le tasse si differenziano dalle imposte perché sono applicate secondo il criterio della ………….............. , dato che è collegata alla da parte del singolo di una specifica .. da parte dell’ente pubblico e al …………............................ che il singolo trae da quest’ultima. Si differenzia dalla tariffa in quanto il , cui corrisponde il pagamento della tassa, è effettuato
dall’Amministrazione dello Stato nell’esercizio delle sue istituzionali, per il raggiungimento dei fini primari. Si tratta di servizi amministrativi, …………............................ o di pubblica che lo Stato presta in qualità di ente sovrano, dotato di impositivo. Le principali tasse del sistema tributario sono i tributi sulle governative che hanno per oggetto gli atti amministrativi. Vi sono poi tasse scolastiche, per l’ingresso in gallerie e musei, marittime, …………............................ e aeroportuali.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Non tutte le espressioni sono definite)
1. Contributi finanziari 2. Contributi fiscali 3. Contributi sociali 4. Imposte 5. Tasse
a. Controprestazione in denaro per un servizio speciale prestato dallo Stato a un privato
b. Prelevamento coattivo di ricchezza effettuato dallo Stato (o da un altro ente pubblico) per finanziare i servizi pubblici indivisibili che avvantaggiano la collettività
c. Prelievo coattivo a carico di un soggetto, giustificato dalla realizzazione di un’opera pubblica che lo avvantaggia
d. Sono pagati dai datori di lavoro e dai lavoratori per finanziare l’attività assicurativa e previdenziale di particolari enti istituzionali (come l’INPS e l’INAIL) a favore dei lavoratori
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Come si possono definire le entrate pubbliche? (3.1)
2. Perché le entrate pubbliche rappresentano una scelta di natura politica? (3.1)
3. Con quali mezzi normali viene finanziata la spesa pubblica? (3.2)
4. Qual è la differenza tra entrate originarie e entrate derivate? (3.2)
5. Che cos’è il prezzo pubblico? (3.3)
6. Quali finalità ha il prezzo politico? (3.3)
7. Con quali strumenti lo Stato ricorre al debito pubblico? (3.4)
8. Che cos’è il debito fluttuante? (3.4)
9. Quali sono i caratteri distintivi dell’imposta? Che cosa si intende per potestà impositiva? (3.5)
10. Quali sono le finalità delle imposte? (3.5)
11. Quali sono invece gli elementi caratteristici della tassa? (3.5)
12. Quali sono gli elementi che distinguono la tassa dall’imposta? (3.5)
13. In che cosa consiste il contributo di urbanizzazione e in base a quali elementi viene calcolato? (3.5)
14. Che cosa sono i contributi sociali? (3.5)
15. Come sono finanziate le assicurazioni e le prestazioni previdenziali? (3.5)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Prezzi e utilità sociale. Un tuffo a buon prezzo
Il Comune della tua città gestisce una piscina comunale con scopi sociali e non di lucro. L’ingresso costa 5 euro e copre interamente i costi, anche se non ci sono margini di profitto.
1. Quale tipo di entrata rappresenta il costo dell’ingresso in piscina?
2. Il pagamento dell’ingresso ha carattere coattivo?
3. Il Comune potrebbe trasformare l’ingresso in un servizio gratuito? Quali sarebbero le conseguenze?
4. Metti in evidenza i tratti comuni e le differenze tra il pagamento dell’ingresso e il pagamento della tassa sui rifiuti urbani.
2. Il debito pubblico e la spesa corrente. Il costo di pensioni e stipendi pubblici
Nel 2024 lo Stato italiano ha finanziato parte della spesa per pensioni e stipendi pubblici ricorrendo all’emissione di titoli di Stato, aumentando così il debito pubblico. Gli interessi da pagare l’anno successivo ammontano a 80 miliardi di euro.
1. A quali categoria di uscite appartiene la spesa per le pensioni e per gli stipendi dei dipendenti pubblici?
2. È sostenibile utilizzare il debito pubblico per finanziare le spese correnti?
3. Quali rischi comporta questa scelta per le future generazioni?
2 UNITÀ Le politiche delle spese e delle entrate Verifica di fine Unità
COMPRENSIONE
Competenze attivate
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
• Imprenditorialità
1 I CONTROLLI DI GESTIONE NELLA
PUBBLICA AMMINISTRAZIONE.
COME SALVARE LO STATO SOCIALE
Diverse indagini dimostrano che in Italia la spesa pubblica è in continuo aumento, soprattutto per quanto riguarda la parte corrente. Infatti, sono stati scarsi i risultati delle manovre di contenimento, che spesso hanno avuto efficacia solo nel breve periodo. Gli studi più aggiornati sottolineano che l’organizzazione dello Stato, sia a livello centrale sia a livello periferico, è ancora inefficiente. Buoni risultati si potrebbero ottenere con una maggior diffusione della cultura del merito, tale da premiare le capacità e l’iniziativa dei dipendenti pubblici; come pure con il diffondersi delle procedure telematiche, che potrebbero avviare un importante processo di razionalizzazione, con la conseguente riduzione dei costi amministrativi. Sono purtroppo ancora attuali le osservazioni di un noto economista italiano, che fotografano la nostra esperienza quotidiana: “Il settore pubblico è per sua natura più refrattario a innovare, perché le resistenze burocratiche e la mancanza del pungolo della concorrenza riducono l’efficienza; ma qualcosa di meglio, rispetto all’attuale situazione italiana, si può e si deve fare. L’unico modo di salvare lo Stato sociale del benessere, oggi minacciato da crisi fiscali e da gravi insufficienze qualitative, contro l’elefantiasi quantitativa, è di ridimensionarlo e razionalizzarlo”.
Fonte: Sergio Ricossa, Come si legge Il Sole-24Ore per capire l’economia
1. Rispondi alle seguenti domande.
a. Perché le manovre di contenimento della spesa pubblica hanno avuto un’efficacia limitata?
b. Quali sono le due principali carenze dell’organizzazione dello Stato, secondo il testo?
c. Quali vantaggi si prevede possano derivare dalla diffusione delle procedure telematiche?
d. Perché il settore pubblico è considerato “refrattario a innovare” secondo l’economista citato?
e. Qual è, secondo l’autore, l’unico modo per salvare lo Stato sociale?
2. Rifletti.
a. Sei d’accordo con l’affermazione che il settore pubblico è meno efficiente per la mancanza della concorrenza? Motiva la tua risposta.
b. Secondo te, quali ostacoli concreti impediscono la diffusione della cultura del merito nella Pubblica amministrazione italiana?
c. In che modo pensi che la digitalizzazione possa cambiare il rapporto tra cittadini e Pubblica amministrazione?
d. Hai mai avuto esperienze dirette (personali o familiari) con la burocrazia pubblica? Come valuteresti quell’esperienza?
2 L’INTERVENTO DELLO STATO NELLA
SICUREZZA SOCIALE. PRIMA NOI
O PRIMA IO?
I motivi che giustificano l’intervento pubblico nel campo della sicurezza sociale si possono così riassumere:
• motivi etico-sociali, che riguardano l’esigenza tipica degli Stati moderni di attuare politiche di redistribuzione del reddito più eque, riducendolo alle classi sociali più ricche (normalmente mediante l’aumento del prelievo fiscale) e aumentandolo a quelle più povere (mediante sgravi fiscali, erogazione di sussidi e contributi, offerta di servizi pubblici gratuiti o semigratuiti) tali da ridurre le sperequazioni sociali;
• motivi di efficienza economica, relativi alla maggior capacità (almeno a livello teorico) dello Stato di assolvere funzioni essenziali di interesse collettivo, correggendo anche eventuali distorsioni della spesa verso i consumi privati, in gran parte di carattere voluttuario;
• motivi di merito, che riguardano la protezione di alcune categorie di lavoratori, per il contributo dato allo sviluppo sociale (si pensi alla protezione dei lavoratori dai rischi professionali, oppure alle pensioni di vecchiaia).
L’articolo 2 della Costituzione riconosce e garantisce i diritti inviolabili dell’uomo, ma richiama anche i doveri inderogabili di solidarietà politica, economica e sociale. Da qui nasce la responsabilità di ciascun cittadino nel contribuire al benessere collettivo.
1. Rifletti e rispondi.
a. Secondo te, è giusto che lo Stato redistribuisca il reddito tra classi sociali diverse? Quali potrebbero essere i vantaggi e i rischi di questo tipo di intervento?
b. In che modo pensi che la spesa pubblica possa davvero correggere le “distorsioni” dei consumi privati? Lo Stato dovrebbe intervenire per orientare le scelte di consumo dei cittadini?
c. Pensi che oggi lo Stato italiano protegga adeguatamente le categorie di lavoratori più fragili o esposte a rischi? Motiva la tua risposta
d. Come giudichi il rapporto tra merito e protezione sociale? È corretto riservare tutele speciali ad alcune categorie di lavoratori per il loro contributo in ambito sociale?
COMPLETAMENTO
e. La solidarietà sociale dovrebbe essere una responsabilità individuale, collettiva o pubblica (cioè dello Stato)? Motiva la tua risposta.
f. Nella Costituzione c’è un riferimento molto esplicito rivolto a tutti i cittadini rispetto al dovere di solidarietà. Mettilo in relazione a quanto hai appreso in questa unità.
2. Discussione in classe
Fino a che punto siamo disposti a rinunciare a qualcosa per garantire più equità sociale?
La solidarietà si può imporre per legge o deve nascere da una scelta consapevole?
1. Facendo riferimento alle diverse forme di sicurezza sociale, compila la seguente tabella.
ATTIVITÀ SVOLTA
DALLO STATO
PREVIDENZA
ASSISTENZA
TUTELA
DELLA SALUTE
FINALITÀ ENTE
INTERVENTI
2. Facendo riferimento agli strumenti e agli effetti prodotti dalla variazione della spesa pubblica nel sistema economico, compila la seguente tabella.
VARIAZIONE DELLA SPESA PUBBLICA
AUMENTO
DIMINUZIONE
STRUMENTI
SULLA CRESCITA ECONOMICA
SUL BENESSERE SOCIALE POSSIBILI RISCHI
CASI PRATICI
Competenze attivate complessivamente per tutti i casi
• Comunicazione nella madrelingua
• Imparare a imparare
• Civiche e di cittadinanza
• Imprenditorialità
1 ANALISI COSTI-BENEFICI. QUANDO NE VALE LA PENA
Dopo aver studiato l’analisi costi-benefici e averne compreso l’importanza strategica ogni qualvolta si vuole intraprendere un progetto che com-
porta un costo, esamina quali potrebbero essere gli ipotetici costi e gli ipotetici benefici delle seguenti opere pubbliche.
ESEMPIO GUIDA
Realizzazione di una diga per la produzione di energia idroelettrica
Costi: impatto ambientale, spostamento di popolazioni locali, costi di costruzione.
Benefici: energia pulita e rinnovabile, riduzione della dipendenza da fonti fossili, stabilizzazione del sistema elettrico.
2 UNITÀ Le politiche delle spese e delle entrate Verifica di fine Unità
• Introduzione di un programma di vaccinazione pubblica
Costi:
Benefici:
• Bonifica di un’area industriale
Costi:
Benefici:
• Ristrutturazione e ampliamento di alcuni istituti tecnici superiori (ITS)
Costi:
Benefici:
2 TASSA DI SOGGIORNO. LE TASSE… VANNO IN VACANZA
In una città d’arte che ogni estate accoglie migliaia di visitatori, il Comune è in difficoltà nel finanziare gli ordinari servizi pubblici (pulizia urbana, sicurezza e soccorso, trasporto pubblico ecc.). Per sostenere le maggiori spese che l’incremento dei servizi richiede, decide di introdurre una tassa di soggiorno di 3 euro a notte per ogni turista che pernotti nelle strutture ricettive. I residenti sono favorevoli alla tassa, perché vogliono maggiore vivibilità e servizi pubblici più efficienti durante i mesi estivi. Gli albergatori invece protestano, temendo che la tassa faccia diminuire l’afflusso di turisti.
1. Tra le diverse tipologie di entrate pubbliche, a quali appartiene la tassa di soggiorno?
COMPITO DI REALTÀ
CHI PAGA CHE COSA? E SE NON PAGASSE PIÙ?
Gruppi
Tempi
Competenze-chiave di cittadinanza attivate
2. Qual è lo scopo principale dell’introduzione di questa tassa per il Comune?
3. Quali principi di giustizia fiscale sono coinvolti nella decisione di introdurre la tassa di soggiorno?
4. Quali effetti economici positivi e negativi potrebbe avere la tassa sul turismo locale?
5. Se tu fossi l’incaricato alla presentazione di questo provvedimento, quali parole useresti per convincere gli albergatori?
3 CONCESSIONI BALNEARI. TUTTI AL MARE
Lo Stato concede l’uso esclusivo di una porzione di spiaggia demaniale a un’impresa turistica per l’installazione di stabilimenti balneari per la durata di 5 anni. In cambio, lo Stato riceve un canone annuo che varia in base ai profitti dell’attività.
1. Questa entrata è originaria o derivata?
2. Rientra tra le entrate ordinarie o straordinarie?
4 NASPI E RICOLLOCAZIONE OBBLIGATORIA. IMPARARE A “RICICLARSI”
Dopo un licenziamento collettivo, 25 operai di un’azienda italiana in crisi ottengono la NASpI. L’INPS impone la partecipazione ai corsi di riqualificazione e ai servizi per l’impiego.
1. Qual è la funzione e la conseguenza sociale ed economica della NASpI in questo caso?
Eterogenei di 4 o5 persone ciascuno
• 50’ per lanciare il compito
• 2 settimane per realizzarlo
• 60’ per ascoltare le presentazioni dei gruppi
• Comunicazione nella madrelingua
• Comunicazione multilinguistica*
• Competenza digitale
*Se svolto in modalità CLIL o in classi con indirizzo Cambridge.
Tuo nonno ha compiuto 70 anni e ora viaggia gratis sugli autobus urbani. Il servizio pubblico di trasporti della vostra città, infatti, lo concede a tutti gli ultrasettantenni.
Anche per gli studenti vi sono delle agevolazioni: il tuo abbonamento e quello di tuo fratello godono infatti di una tariffa agevolata per studenti. In classe, dopo aver parlato di imprese pubbliche
• Imparare a imparare
• Competenza sociale e civica
• Consapevolezza ed espressione culturale
che nel tempo sono state privatizzate (→ Unità 1), avete ora affrontato il tema dei servizi offerti dallo Stato dietro il pagamento di tasse o di prezzi. Che cosa accadrebbe a livello micro e macroeconomico se questi servizi venissero gestiti solo dal settore privato? Sarebbero ancora accessibili a tutti? Funzionerebbero allo stesso modo? Quali vantaggi e quali svantaggi si creerebbero?
CONSEGNA
Divisi in gruppi di 3 o 4 studenti, con esempi reali della vostra esperienza quotidiana:
• identificate e descrivete le diverse situazioni in cui lo Stato o altri enti pubblici rendono possibile la fruizione, a voi e a tutti, di servizi indispensabili;
• evidenziate quali conseguenze provocherebbe la sospensione del finanziamento pubblico a questi servizi;
• preparate un servizio per un ipotetico telegiornale o un podcast per un quotidiano in cui affrontate questo tema.
ORGANIZZAZIONE
DEL LAVORO
Tutti insieme in classe:
• mettete a fuoco quanto avete appreso sulla spesa pubblica, la sicurezza sociale e le entrate pubbliche che le finanziano, ripassando insieme con l’insegnante quanto avete studiato;
• dividetevi in gruppi di 4 o 5 studenti ciascuno, secondo le indicazioni dell’insegnante che insieme alla consegna, stabilirà la data di esposizione del vostro lavoro.
In classe, il gruppo:
• organizza il proprio lavoro: identifica i servizi pubblici da inserire nel lavoro, le forme di finanziamento e le finalità per le quali essi vengono forniti dallo Stato;
• sceglie la modalità di comunicazione e la realizzazione della consegna (output finale).
A casa, il gruppo:
• organizza il lavoro da svolgere e da ultimare entro la data prevista dall’insegnante;
• realizza un servizio (in forma video, audio o attraverso una sceneggiatura scritta) per un ipotetico telegiornale o per un podcast della durata
CHECK LIST
Nel video o podcast (o sceneggiatura) avete inserito:
• il contenuto richiesto (almeno cinque servizi pubblici)
indicativa di circa 5’ in cui:
– viene data la notizia, da uno o più giornalisti, che i servizi pubblici che avete identificato nella prima fase del lavoro, e che prima venivano finanziati dallo Stato, saranno completamente privatizzati dal prossimo mese, spiegando le nuove modalità con le quali saranno disponibili; – sono intervistati: due esperti, sulle conseguenze di questa scelta sul sistema economico (un esperto a favore e uno contrario); alcuni cittadini, sulle conseguenze nella loro vita personale (almeno due); facoltativo: intervista a un esperto straniero in inglese o altra lingua studiata.* Il servizio si concluderà in modo libero, secondo la vostra fantasia.
*Se svolto in modalità CLIL o in classi con indirizzo Cambridge.
Tutti insieme in classe
Ciascun gruppo presenta il proprio lavoro sulla LIM.
DEBRIEFING
Tutti insieme in classe
Discussione su che cosa abbiamo imparato da questa attività, sull’importanza dei servizi pubblici e del loro finanziamento, in termini di conoscenza e consapevolezza.
Punteggio fino a
Da 0 a 2
• le fonti di finanziamento per ciascun servizio (tipologia di entrata)
• interviste reali o simulate a cittadini (coerenti, pertinenti, coinvolgenti)
• gli interventi degli esperti (coerenti, pertinenti, coinvolgenti)
Tutti hanno dato il proprio contributo e avete lavorato nel rispetto delle opinioni di tutti e in caso di divergenze vi siete accordati serenamente rispettando i tempi stabiliti
Da 0 a 2
Da 0 a 2
Da 0 a 3
1
Extra bonus: intervento di un esperto straniero in inglese (o altra lingua studiata a scuola) 1
TOTALE PUNTEGGIO
……/10 (+ bonus)
UNITÀ
3
L’imposta
Che cosa studierai in questa Unità
Questa Unità è dedicata all’imposta: si delineano i caratteri delle imposte, il principio di solidarietà e la capacità contributiva. Si passa poi all’esame dei principi giuridici e di quelli amministrativi e delle conseguenze dell’imposizione sul sistema economico, con particolare riguardo a quelle di tipo microeconomico:
Quali abilità acquisirai
Saprai:
• distinguere le varie categorie di imposte
• individuare la differenza tra imposte sul reddito e imposte sul patrimonio
• esporre i principi costituzionali a fondamento del rapporto fisco-contribuente
• individuare i principi giuridici e amministrativi delle imposte
• la classificazione delle imposte
• vantaggi e limiti delle imposte dirette e indirette
• l’importanza della progressività
• i principi giuridici delle imposte
• l’universalità e l’uniformità
• la capacità contributiva
• i principi amministrativi delle imposte
• la pressione fiscale
• gli effetti macro e microeconomici dell’imposizione
• la traslazione
• l’evasione fiscale
Prerequisiti
• spiegare i criteri alla base della distribuzione del carico fiscale
• spiegare il concetto e i fondamenti della capacità contributiva
• chiarire il concetto di pressione fiscale
• cogliere gli effetti della traslazione
• distinguere i fenomeni dell’evasione, dell’elusione e della rimozione
• individuare le cause dell’evasione fiscale e i danni che provoca
Capitoli
1 L’imposta e le sue classificazioni
2 I principi giuridici e amministrativi delle imposte
3 Gli effetti economici delle imposte
Per cominciare
La Tobin tax
Nota anche come tassa sulle transazioni finanziarie, la Tobin tax è stata proposta nel 1972 dal premio Nobel per l’economia James Tobin (1918-2002). Si tratta di una tassa che colpisce le transazioni sui mercati finanziari e riguarda la circolazione di valute estere, azioni, obbligazioni, derivati ecc., che raggiunge volumi di molti miliardi di dollari al giorno, un multiplo elevato rispetto alle transazioni commerciali. Essa ha l’effetto di scoraggiare la speculazione internazionale a breve termine (short selling ) senza produrre effetti negativi sugli investimenti a medio-lungo termine. Secondo le parole di Tobin, la tassa «getta qualche granello di sabbia fra le ruote della finanza internazionale», combattendo i massicci attacchi speculativi, che così gravi danni hanno provocato a molti Paesi del mondo (soprattutto i più deboli), con enormi guadagni per gli speculatori. Anche se applicata con un’aliquota bassa, non superiore allo 0,5% del volume delle transazioni, consente di raccogliere ingenti risorse, valutate in centinaia di miliardi di dollari all’anno, dato l’enorme volume delle transazioni colpite: è stato recentemente calcolato che a un tasso dello 0,1% questa tassa garantirebbe ogni anno quasi 170 miliardi di dollari. Secondo i suoi sostenitori la Tobin tax può conseguire tre importanti obiettivi: 1. aumentare la stabilità valutaria, dato che disincentiva le operazioni speculative, rendendo più improbabili le crisi finanziarie internazionali; 2. finanziare lo sviluppo dei Paesi poveri, dimezzando in pochi anni il numero dei morti per fame nel mondo; 3. consentire un maggior controllo dell’economia, soprattutto nei periodi di crisi, perché aumenta la capacità di manovra delle autorità monetarie nazionali nei riguardi della speculazione finanziaria internazionale. Data la sua difficoltà di applicazione per uno o pochi Paesi, viene spesso sottolineata la necessità che sia gestita da una istituzione internazionale come l’ONU, perché una tassazione a livello mondiale evita una fuga degli speculatori verso i Paesi che non l’adottano. Dal punto di vista gestionale non vi sono particolari difficoltà, in quanto l’esazione della tassa può avvenire automaticamente attraverso la rete elettronica utilizzata per attivare le transazioni finanziarie stesse.
Short selling (In italiano “vendita allo scoperto”) Operazione finanziaria consistente nella vendita di azioni, obbligazioni, valute ecc. senza averne la proprietà, con l’obiettivo di riacquistarle a breve a un prezzo inferiore. Si tratta di un gioco speculativo che punta a trarre profitto dalle tendenze ribassiste dei titoli.
RISPONDI
1. Qual è lo scopo principale della Tobin tax secondo James Tobin?
2. Qual è l’effetto atteso della tassa sulla speculazione finanziaria?
3. Perché la Tobin tax può raccogliere ingenti risorse anche con un’aliquota bassa?
4. A quale tra i tre obiettivi principali della Tobin tax daresti la priorità?
5. Perché si propone che la Tobin tax sia gestita da un’organizzazione internazionale come l’ONU?
RIFLETTI
1. Secondo te è giusto tassare le transazioni finanziarie per scoraggiare la speculazione, anche se questo può ridurre i guadagni di chi opera sui mercati? Perché?
2. Se davvero la Tobin tax permettesse di raccogliere risorse così elevate, pensi che sarebbe prioritario impiegarle per aiutare i Paesi poveri o per altri scopi (ambiente, scuola, sanità ecc.)? Argomenta la tua scelta.
3. Ti fideresti di un’istituzione internazionale (come l’ONU) incaricata di gestire una tassa mondiale sui movimenti di capitale? Quali vantaggi e quali rischi intravedi in un controllo così “globale” della finanza?
In questa Unità acquisirai gli strumenti per interpretare queste e altre situazioni.
L’imposta e le sue classificazioni
In questo capitolo conosceremo gli elementi costitutivi dell’imposta, per passare poi all’esame della classificazione delle imposte e delle diverse forme di progressività. Esamineremo specialmente le imposte dirette sul reddito e sul patrimonio con un’attenzione particolare all’equità tributaria, e agli altri criteri in base ai quali si distinguono le diverse imposte attualmente in vigore nel nostro Paese.
1 . 1 Gli elementi dell’imposta
Contenuti digitali del capitolo e glossario inglese.
Abbiamo definito l’imposta come un prelievo coattivo di ricchezza effettuato dallo Stato e dagli altri enti pubblici per finanziare la prestazione di servizi pubblici indivisibili.
I suoi elementi costitutivi sono:
• i soggetti, e in particolare:
– il soggetto attivo, lo Stato, dotato di potere impositivo. Talvolta, però, esso può demandare la facoltà di imporre tributi agli enti locali (Regioni, Comuni): per esempio, come vedremo più avanti, il soggetto attivo dell’IRPEF e dell’IRES è lo Stato, il soggetto attivo dell’IMU è il Comune;
– il soggetto passivo, che normalmente è il contribuente, sia egli persona fisica o giuridica, tenuto al pagamento dell’imposta. Talvolta può essere un soggetto diverso dal contribuente, come vedremo successivamente;
• il presupposto dell’imposta, costituito dalla situazione di fatto dalla quale, per legge, discende l’obbligo di pagare l’imposta. La Costituzione italiana, all’art. 53, individua quest’obbligo nella capacità contributiva, cioè quella concreta ed effettiva possibilità economica del cittadino di avere le risorse necessarie per contribuire alle spese dello Stato e pagare l’imposta. Questa possibilità risiede sostanzialmente nel possedere un reddito o un patrimonio ;
• la base imponibile o, più semplicemente, l’imponibile, che è il valore monetario sul quale si applica l’aliquota;
• l’aliquota, che è la percentuale applicata all’imponibile per calcolare l’imposta: l’ammontare dell’imposta da pagare si ottiene moltiplicando la base imponibile per la corrispondente aliquota;
• il debito di imposta, che è l’importo totale dell’onere posto a carico del contribuente in relazione a un dato tributo;
• la fonte dell’imposta, che è la ricchezza utilizzata per pagare la stessa. Generalmente il contribuente per pagare l’imposta attinge al proprio reddito, più raramente al patrimonio. Se il debito d’imposta è così alto che il contribuente deve intaccare il suo patrimonio per pagare l’imposta, la fonte è il patrimonio, con grave danno del contribuente che vede ridursi le sue possibilità di reddito in futuro. PER ESEMPIO MAPPA 1
Le imposte sono classificate secondo diversi criteri. La più comune classificazione è tra:
• imposte dirette e indirette;
• imposte reali e personali;
• imposte generali e speciali;
• imposte proporzionali, progressive e regressive. MAPPA 2
→ Unità 2, par. 3.5
L’ammontare dell’imposta dovuta si calcola applicando l’aliquota alla base imponibile.
Elementi dell’imposta
Una persona fisica ha un reddito imponibile di 15 mila euro, su cui deve pagare un’aliquota IRPEF del 23%. In questo caso il soggetto attivo è lo Stato, il soggetto passivo è il contribuente, il presupposto è la titolarità del reddito, la base
imponibile è il valore monetario del reddito al netto delle deduzioni, cioè 15 mila euro, l’aliquota è il 23%, il debito d’imposta è di 3.450 euro (15.000 × 0,23), la fonte dell’imposta è il reddito con cui il contribuente fa fronte al pagamento.
LESSICO
Patrimonio Insieme di beni mobili e immobili appartenenti a una persona o a una famiglia, accumulato nel tempo. Si tratta di uno stock di ricchezza considerata in un certo momento, e come tale si contrappone al concetto di reddito, che è il flusso di ricchezza relativo a un dato periodo di tempo, di solito un anno.
Base imponibile Valore su cui si applica l’aliquota per determinare l’imposta dovuta. Nelle imposte dirette (IRPEF, IRES) è dato dall’importo che rimane dopo aver applicato al reddito lordo le deduzioni previste; nel caso dell’IMU è un multiplo della rendita catastale rivalutata. Nelle imposte indirette la base imponibile varia da tributo a tributo.
dotato di potere impositivo (Stato o enti pubblici)
SOGGETTO PASSIVO
tenuto all’obbligo di pagare l’imposta
PRESUPPOSTO ALIQUOTA DEBITO DI IMPOSTA ELEMENTI DELL’IMPOSTA
situazione di fatto dalla quale discende l’obbligo di pagare l’imposta
valore monetario sul quale si applica l’aliquota
CLASSIFICAZIONE DELLE IMPOSTE
percentuale applicata all’imponibile
importo totale da pagare
ricchezza utilizzata per pagare l’imposta
capacità contributiva modalità di applicazione
i criteri sono sono situazione del contribuente sfera di applicazione
si dividono in si dividono in si dividono in si dividono in
IMPOSTE GENERALI
IMPOSTE INDIRETTE
IMPOSTE PERSONALI
IMPOSTE SPECIALI
IMPOSTE PROPORZIONALI
IMPOSTE PROGRESSIVE
IMPOSTE REGRESSIVE
Imposta diretta / indiretta
Direct tax / indirect tax
1 . 2 Imposte dirette e
indirette
La classificazione più importante, nell’ambito delle imposte, è quella che si basa sulle diverse manifestazioni della capacità contributiva. Tale distinzione comprende le imposte dirette e le imposte indirette.
Le imposte dirette colpiscono le manifestazioni immediate della capacità contributiva del soggetto, cioè il fatto stesso di percepire un reddito o possedere un patrimonio.
Quindi, esse colpiscono:
• il reddito, ovvero quel flusso di ricchezza che periodicamente affluisce a un soggetto, sotto forma di salario, profitto, interesse e rendita, in quanto percepito; PER ESEMPIO 1
• il patrimonio, ovvero la ricchezza accumulata in capitali, beni mobili e immobili, in quanto posseduto. PER ESEMPIO 2
In generale, vi è una prevalenza delle imposte sul reddito rispetto a quelle sul patrimonio, soprattutto per due ragioni:
• il reddito è l’indice più efficace per la determinazione della capacità contributiva, anche in ragione della sua facile accertabilità ;
• dato che il reddito è un flusso periodico di risorse, tassare il reddito significa decurtare una ricchezza che si riforma. In definitiva, colpire il reddito significa difendere la proprietà e il risparmio privato, perché normalmente le imposte vengono pagate con il reddito stesso senza intaccare il patrimonio che può generarlo.
Le imposte dirette sono:
• l’IRPEF (Imposta sul reddito delle persone fisiche);
• l’IRES (Imposta sui redditi delle società);
• l’IMU (Imposta municipale propria).
→ Unità 5
Saranno trattate singolarmente nell’Unità 5.
Le imposte indirette colpiscono le manifestazioni mediate (o indirette) della capacità contributiva, cioè il reddito e il patrimonio nel momento in cui vengono utilizzati.
In particolare, viene colpito:
• il reddito, quando viene impiegato nell’acquisto o nella produzione di beni e servizi, attraverso le imposte incorporate nei prezzi pagati (IVA, dazi); PER ESEMPIO 3
• il patrimonio, quando è oggetto di compravendita, trasferimento o scambio, attraverso le imposte sui trasferimenti. PER ESEMPIO 4
PER ESEMPIO
1 Imposte dirette sul reddito
L’IRPEF è un’imposta che colpisce il reddito in modo diretto, cioè per il solo fatto di averlo percepito. Pertanto, si applica sui salari, sui profitti di impresa, gli interessi percepiti sul capitale e sulle rendite percepite da fabbricati e terreni; l’IRES invece colpisce i redditi di impresa, cioè gli utili percepiti.
2 Imposte dirette sul patrimonio
L’IMU colpisce gli immobili che fanno parte del patrimonio del soggetto in base al valore catastale, anche se sono improduttivi come, ad esempio, gli
immobili usati solo dal proprietario come abitazione principale e come propria residenza estiva.
3 Imposte indirette sul reddito
L’IVA viene pagata sui beni e sui servizi attraverso i rispettivi prezzi, oppure le accise si pagano quando si immettono in circolazione benzina e liquori.
4 Imposte indirette sul patrimonio
L’imposta di registro viene corrisposta nella compravendita degli immobili o quando vengono dati in locazione.
Reddito effettivo e reddito normale
Le imposte sul reddito possono essere commisurate al reddito effettivo o al reddito normale:
• il reddito effettivo è dato dal reddito effettivamente realizzato in un certo periodo di tempo;
• il reddito normale risulta dal valore medio dei redditi dello stesso contribuente in una serie successiva di anni, oppure dei redditi effettivi, ripetuti nel tempo, di contribuenti diversi, o di determinati cespiti
Nei sistemi tributari concreti si applica normalmente il criterio del reddito effettivo, oggi considerato un indice più efficace della capacità contributiva, mentre il criterio del reddito normale si applica ancora nel caso delle imposte sui redditi degli immobili accertati in base al catasto
Tra gli studiosi di scienza delle finanze vi è stato, ed è tuttora in corso, un lungo dibattito su come individuare il reddito ai fini fiscali. Le tre modalità individuate sono
VERSO LE COMPETENZE
Rispondi
reddito come prodotto, come entrata e come consumo. Vediamole brevemente. Reddito come entrata: si tassa il reddito quando viene percepito (stipendi, pensioni, profitti, interessi) in modo progressivo ad esempio l’IRPEF.
Reddito come prodotto: si tassa ciò che viene prodotto o generato, indipendentemente dall’uso che se ne fa; quindi, è maggiormente legata alla capacità produttiva. Reddito come consumo: si tassa solo ciò che viene speso, non il risparmio. Le teorie che sostengono questo tipo di tassazione (l’americano Irving Fisher, l’italiano Luigi Einaudi e l’inglese Nicholas Kaldor attivi nel mondo accademico nel secolo scorso) sostenevano con diverse sfumature, che tassare solo (o maggiormente) il consumo, avrebbe incentivato il risparmio e di conseguenza gli investimenti. Chiaramente una tassazione del genere ha effetti regressivi perché colpisce proporzionalmente soprattutto i redditi bassi, che vengono in gran parte impiegati nel consumo.
1. Che differenza c’è tra reddito effettivo e reddito normale?
2. Quale criterio (reddito effettivo o normale) si usa di solito nei sistemi tributari? Per quale motivo?
3. Qual è la caratteristica principale della tassazione del reddito come consumo?
Rifletti
1. Quale tra le tre modalità (entrata, prodotto, consumo) pensi sia più giusta per definire la base imponibile? Perché?
2. Che cosa pensi degli effetti regressivi di una tassazione sul consumo? Ti sembrano un problema importante?
3. Secondo te, tassare il consumo può davvero incentivare il risparmio e gli investimenti? Perché?
LESSICO
Accertabilità Possibilità di effettuare l’accertamento, cioè l’insieme degli atti posti in essere dall’Amministrazione finanziaria per determinare l’imponibile e l’imposta dovuta dal contribuente.
Cespite Bene produttivo di ricchezza, cioè fonte di un reddito che si protrae nel tempo.
Catasto Registro delle proprietà e delle caratteristiche di terreni (catasto fondiario) e dei beni immobili (catasto edilizio) censiti in un certo ambito territoriale.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i soggetti e il presupposto delle imposte?
2. Quali sono le differenze principali tra imposte dirette e indirette?
3. Qual è la forma di ricchezza maggiormente colpita dall’imposta diretta?
Le imposte indirette hanno come caratteristica principale il fatto di essere:
• elastiche, perché con l’aumentare del reddito nazionale aumentano anche i consumi e lo Stato realizza automaticamente entrate crescenti, senza la necessità di procedere a nuovi accertamenti;
• divisibili, perché i contribuenti pagano queste imposte all’atto dell’acquisto dei beni e della prestazione dei servizi, e sono spesso una frazione trascurabile del prezzo totale del bene, tanto che il contribuente normalmente non ne avverte il sacrificio economico: per questa ragione sono meno frequenti gli stimoli all’evasione
Per tali motivi, le imposte indirette sono ancora largamente impiegate nei moderni sistemi tributari, anche se meno adatte delle imposte dirette a tener conto della capacità contributiva. Le più importanti sono: le imposte generali sugli scambi, le imposte speciali sui consumi e i dazi doganali sul reddito, le imposte sui trasferimenti sul patrimonio. Saranno trattate singolarmente più avanti. MAPPA 1
Le imposte dirette vengono periodicamente riscosse mediante ruoli nominativi dei contribuenti, mentre le imposte indirette sono riscosse in occasione di atti saltuari, cioè di ciascun acquisto, trasferimento o scambio e, quindi, sono irregolarmente distribuite nel tempo.
Gli studiosi hanno lungamente dibattuto sulle caratteristiche dei due tipi di imposte, entrambi presenti nel nostro sistema tributario, in particolare su vantaggi e svantaggi che manifestano nella loro applicazione.
Vantaggi e svantaggi delle imposte dirette
Le imposte dirette presentano indubbi vantaggi, in quanto:
• consentono di realizzare una maggiore equità fiscale; infatti, basandosi sul principio della capacità contributiva – dato che il reddito e il patrimonio sono indici concreti di tale capacità – consentono di esentare dal pagamento dei tributi i soggetti titolari di redditi minimi e aumentare l’aliquota con l’aumento del reddito (o del patrimonio), grazie al sistema della progressività;
• possono essere utilizzate come strumento antinflazionistico; infatti, in una situazione di inflazione da costi (spinta, cioè, dai salari), un aumento delle aliquote può avere l’effetto di raffreddare il sistema, diminuendo il volume della moneta in circolazione;
• assicurano il gettito tributario con continuità e a intervalli regolari
Tuttavia, le imposte dirette presentano anche dei limiti, infatti:
• come strumento di politica economica, si caratterizzano per un elevato grado di rigidità; infatti, le aliquote e i meccanismi di calcolo risultano difficili da modificare rapidamente, in quanto le imposte dirette vengono accertate e riscosse con cadenza annuale, cosicché gli effetti di eventuali modifiche non riescono ad incidere tempestivamente sul sistema economico;
• possono ostacolare la crescita; infatti, elevati prelievi sulla ricchezza privata possono comprimere consumo e risparmio, con possibili effetti negativi sulla domanda interna e sugli investimenti delle famiglie;
• generano resistenza e malcontento: gravando in modo evidente sull’importo complessivo del reddito dichiarato, rendono immediatamente visibile il peso del prelievo fiscale sopportato annualmente dalle famiglie;
• presentano alti costi di accertamento, con significativo rischio di evasione fiscale, dato che richiedono controlli complessi e capillari per verificare la correttezza delle dichiarazioni dei redditi. MAPPA 2 → Unità 6
→Unità 4, cap. 3
IMPOSTE SECONDO LA CAPACITÀ CONTRIBUTIVA
si dividono in
IMPOSTE DIRETTE
si applicano su
reddito percepito patrimonio posseduto
le più importanti sono
IRPEF IRES
IMU
IMPOSTE INDIRETTE
si applicano su
reddito speso o consumato patrimonio oggetto di affari
le più importanti sono
• imposte generali sugli scambi
• imposte speciali sui consumi
• dazi fiscali
IMPOSTE DIRETTE
imposte sui trasferimenti
LESSICO
Evasione
Comportamento attraverso il quale il contribuente si sottrae in tutto (evasione totale) o in parte (evasione parziale) all’imposizione fiscale. Nel caso dell’evasione totale il soggetto non paga alcuna imposta, nel caso dell’evasione parziale paga un’imposta inferiore a quella dovuta.
Ruolo nominativo Elenco dei debitori con l’indicazione delle somme da essi dovute per tributi e accessori. L’iscrizione a ruolo è predisposta dagli uffici dell’Amministrazione finanziaria ai fini della riscossione dei tributi dovuti dai contribuenti.
VANTAGGI SVANTAGGI
quanto in quanto
garantiscono maggiore equità sociale possono avere effetti anti inflazionistici
assicurano continuità del gettito tributario
hanno un elevato grado di rigidità comprimono la domanda e il risparmio sono poco accettate dai contribuenti
Le imposte dirette sul patrimonio
Le imposte sul patrimonio consistono in un prelievo commisurato al valore del patrimonio posseduto dal contribuente, considerato come fonte autonoma di capacità contributiva.
Sono relativamente rare, e, come vedremo più avanti, impiegate prevalentemente come strumenti della finanza straordinaria. Va tuttavia osservato che, soprattutto negli ultimi anni, molti economisti e politici hanno sostenuto la necessità di introdurre imposte patrimoniali sugli immobili a carico di titolari di grandi patrimoni, allo scopo di ridurre le enormi sperequazioni nella distribuzione della ricchezza.
L’imposta patrimoniale può essere ordinaria o straordinaria
L’imposta ordinaria sul patrimonio è annuale ed è
VERSO LE COMPETENZE
Rispondi
1. Con quale frequenza oggi in Italia è tassato il patrimonio?
2. Quali differenze ci sono tra la tassazione ordinaria e quella straordinaria sul patrimonio?
3. Per quale motivo il patrimonio viene tassato con aliquote proporzionali di entità ridotta?
hanno alti costi di accertamento dell’evasione fiscale
commisurata al valore del patrimonio netto del contribuente. L’imposta straordinaria sul patrimonio viene invece applicata in situazioni eccezionali, come calamità naturali o guerre.
Inoltre, l’imposta sul patrimonio è reale se colpisce una singola componente della ricchezza (per esempio le proprietà immobiliari del contribuente); personale, se colpisce la ricchezza complessiva, cioè tutto il patrimonio, sia mobiliare sia immobiliare.
L’imposta ordinaria sul patrimonio ha di solito aliquote proporzionali di entità ridotta, perché dovrebbe essere pagata attingendo al reddito e non intaccando il patrimonio stesso. Può essere impiegata per diminuire le disuguaglianze e raggiungere una più equa distribuzione della ricchezza.
Rifletti
1. Come mai si tende a tassare poco i patrimoni?
2. Quali utilizzi potrebbero essere fatti, e sono auspicati da molti economisti, della tassazione del patrimonio?
Vantaggi e svantaggi delle imposte indirette
Le caratteristiche proprie delle imposte indirette producono a loro volta diversi vantaggi, in quanto:
• assicurano un notevole gettito tributario e riducono, pur senza eliminarlo, il rischio di evasione, dato che sono prelevate con continuità;
• sono maggiormente accettate perché, essendo riscosse in modo frazionato e comprese nel prezzo di acquisto del bene o del servizio, vengono versate dal contribuente “senza che questi se ne accorga”;
• come strumento di politica economica, presentano un elevato grado di flessibilità, perché possono essere variate con rapidità a seconda delle esigenze, adattandole prontamente alle diverse fasi del ciclo economico;
• non scoraggiano gli investimenti produttivi, come invece potrebbe accadere nel caso di imposte dirette ad aliquota progressiva;
• i costi di accertamento e riscossione sono relativamente contenuti e semplici da attuare. Come le imposte dirette, anche le indirette hanno alcuni limiti, infatti:
• presentano una scarsa equità fiscale: essendo calcolate su manifestazioni mediate, quindi sugli acquisti compiuti, colpiscono tutti i contribuenti in maniera uguale anche in presenza di notevoli differenze di capacità contributiva.
In particolare, le imposte indirette, come l’IVA, hanno un effetto regressivo, perché incidono proporzionalmente di più sui contribuenti a basso reddito. Chi ha un reddito più basso, infatti, mostra un’alta propensione al consumo e deve destinare una quota molto elevata, se non la totalità, del proprio reddito, agli acquisti, senza possibilità di risparmio. In questo modo, l’incidenza proporzionale delle imposte indirette sul reddito di questi soggetti risulta particolarmente alta.
Al contrario, i contribuenti con redditi più elevati non devono destinare tutto il proprio reddito ai consumi. Dopo aver soddisfatto i bisogni essenziali e parte di quelli voluttuari, possono risparmiare una quota sempre maggiore del reddito residuo. Questo fa sì che la quota di reddito soggetta a imposte indirette sia proporzionalmente più bassa, riducendo così l’incidenza complessiva di queste imposte sul reddito di questi soggetti; PER ESEMPIO 1
• favoriscono il diffondersi dell’inflazione: un aumento delle imposte indirette, come avviene per l’IVA o per i dazi doganali , si traduce spesso in un incremento diretto dei prezzi di vendita, trasferendo l’incremento dell’imposta sul consumatore finale. I produttori e i commercianti, infatti, per coprire l’aumento del prelievo fiscale sui beni o sulle importazioni, trasferiscono questo costo, che colpisce la fase della produzione, ai prezzi di vendita. PER ESEMPIO 2 MAPPA
Ne parleremo più avanti, nel paragrafo dedicato alla traslazione.
Come abbiamo visto, le imposte dirette e le indirette hanno caratteristiche, ruoli e pesi diversi nell’intero sistema: questo spiega la loro coesistenza in tutti i sistemi tributari.
1 . 3 Imposte reali e personali
In base alla considerazione o meno delle condizioni personali del contribuente, si distinguono le imposte reali dalle imposte personali.
Le imposte reali colpiscono il reddito o il patrimonio senza prendere in considerazione le condizioni personali, economiche e sociali del contribuente, avendo riguardo unicamente al presupposto oggettivo (dal latino res = cosa).
Risulta evidente che queste imposte hanno un effetto più limitato sull’equità e sulla giustizia tributaria. Tuttavia, va anche rilevato che le aliquote applicate ai beni colpiti
dalle diverse imposte reali variano in modo significativo in base alla categoria di beni. PER ESEMPIO 3
Le imposte personali tengono in conto non solo delle condizioni economiche ma anche delle condizioni personali e sociali del soggetto. PER ESEMPIO 4
Vantaggi e svantaggi delle imposte personali
Le imposte personali, come le imposte dirette, commisurano l’aliquota sia al reddito sia alle condizioni soggettive del contribuente in grado di influenzare la sua capacità contributiva (numero dei componenti il nucleo familiare, condizioni economiche e sociali, spese mediche ecc.).
Dato che le imposte personali considerano la capacità contributiva, sono considerate maggiormente in grado di realizzare la giustizia tributaria.
Le imposte personali presentano però il limite di comportare alti costi di riscossione, per il fatto di richiedere maggiori controlli sulle dichiarazioni dei contribuenti. Per questo motivo, le imposte personali tendono a prevalere in società economicamente più avanzate, in cui le esigenze della giustizia tributaria sono maggiormente avvertite.
1 Effetto regressivo delle imposte indirette
Un soggetto con un reddito di 1.000 euro al mese è costretto a spenderlo quasi interamente, mentre chi ne guadagna 5.000 può decidere di spenderne solo 3.000 e di risparmiarne 2.000. Nel primo caso, l’incidenza dell’IVA è sulla totalità del reddito, nel secondo solo su una parte di esso.
2 Effetto sull’inflazione
Un aumento del 5% dell’IVA sui profumi, oppure dei dazi doganali sul caffè, fa crescere di quell’importo il prezzo al dettaglio dei profumi e del caffè, contribuendo al generale aumento del livello dei prezzi e, quindi, dell’inflazione.
3 L’imposta reale
L’IVA, che è un’imposta reale, si applica a tutti i contribuenti in modo indistinto, ma l’aliquota sui beni di lusso (come liquori e profumi) è molto più elevata rispetto a quella prevista per i beni di prima necessità (come i generi alimentari).
4 L’imposta personale
È un tipo di imposta che colpisce il reddito complessivo di una certa persona, senza riguardo alla fonte di provenienza. A parità di reddito, il prelievo è diverso a seconda delle situazioni personali e familiari del contribuente, perché questo tipo di imposta tiene conto della sua situazione soggettiva (familiari a carico, spese mediche ecc.) e del tipo di reddito (da lavoro o da capitale).
LESSICO
Dazio doganale Imposta indiretta che colpisce i beni e i servizi importati dall’estero. Esistono due tipologie di dazio doganale: ad valorem se commisurato a una certa percentuale del valore della merce importata; specifico se calcolato in base alla quantità della merce importata.
procurano elevati introiti
hanno un elevato grado di flessibilità sono bene accettate
IMPOSTE INDIRETTE
presentano
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i vantaggi delle imposte dirette e quali gli svantaggi?
2. Per quali motivi le imposte indirette sono meno eque di quelle dirette?
3. Per quali motivi le imposte indirette risultano maggiormente accettate dai contribuenti di quelle dirette?
4. Qual è la differenza principale tra le imposte reali e quelle personali? in quanto
hanno effetto regressivo favoriscono l’inflazione in quanto
hanno costi di accertamento contenuti
hanno scarsa equità
→ par. 4.6
Vantaggi e svantaggi delle imposte reali
Le imposte reali, invece, sono prevalentemente imposte indirette e colpiscono singolarmente e senza discriminazione i diversi tipi di reddito percepiti dal contribuente. Presentano quindi le stesse caratteristiche in termini di vantaggi e svantaggi delle imposte indirette
1 . 4 Imposte generali e speciali
In base alla loro sfera di applicazione, le imposte si distinguono in imposte generali e imposte speciali.
Le imposte generali colpiscono in modo ampio e uniforme la materia imponibile.
Tra le imposte dirette generali rientra l’IRPEF, che grava sul reddito complessivo delle persone fisiche, indipendentemente dalla sua fonte. Nell’ambito delle imposte indirette, l’IVA è l’esempio principale di imposta generale, perché si applica alla generalità dei beni e servizi acquistati dai consumatori.
Le imposte speciali hanno un ambito più ristretto e mirato: si applicano solo a particolari beni, attività o situazioni.
Tra le imposte dirette speciali troviamo l’imposta sul reddito delle società (IRES), che colpisce solo gli utili delle imprese. Tra le imposte indirette speciali ricordiamo le accise sui carburanti, sul tabacco o sull’alcol, pensate non solo per generare gettito ma anche per influenzare i comportamenti dei consumatori. Da questo punto di vista le imposte speciali hanno spesso una finalità extrafiscale, intervenendo in settori specifici dell’economia o della società. MAPPA
Come vedremo più avanti, la distinzione fra imposte generali e imposte speciali assume particolare rilievo nella teoria della traslazione dell’imposta
1 . 5 Imposte proporzionali, progressive e regressive
Imposta proporzionale / progressiva / regressiva
Proportional / progressive / regressive tax
A seconda delle modalità di applicazione dell’aliquota sulla base imponibile, le imposte si classificano in proporzionali, progressive e regressive.
L’imposta è proporzionale quando l’aliquota è costante, e cioè l’ammontare dell’imposta aumenta nella stessa proporzione dell’imponibile. PER ESEMPIO
È questo il caso della cosiddetta (e molto dibattuta) flat tax, un’imposta sul reddito basata su un’unica aliquota. Periodicamente se ne propone l’estensione anche al reddito delle persone fisiche, con l’argomento che favorirebbe l’iniziativa privata.
Tuttavia, questo sistema ha il limite di spostare una parte significativa del carico fiscale sulle imposte indirette, risultando così particolarmente svantaggioso per le famiglie a basso reddito, che hanno una maggiore propensione al consumo.
→ par. 1.2
PER ESEMPIO
Ciò, come abbiamo visto in precedenza, è in contrasto con il principio della capacità contributiva, che sarà ulteriormente approfondito nel prossimo capitolo.
Imposta proporzionale
In questo caso, chi ha un reddito imponibile di 10.000 euro paga 1.000 euro di imposta, chi ha un reddito imponibile di 20.000 euro paga 2.000 euro
di imposta, e via di seguito: l’aliquota rimane sempre la stessa, ovvero il 10%.
IMPOSTE SECONDO LA SFERA DI APPLICAZIONE
IMPOSTE GENERALI
si applicano
in modo ampio e uniforme su tutta la materia imponibile
si dividono in
IMPOSTE SPECIALI
la più importante è la più importante è si applicano
solo su particolari beni, attività o situazioni
IRPEF IRES
L’imposta “piatta” favorisce lo sviluppo?
Un caso particolare di imposta proporzionale è la flat tax (in italiano “tassa piatta”), calcolata come percentuale costante del reddito, che viene tassato in base a una aliquota fissa. Questo sistema di tassazione è stato ideato nel 1956 da Milton Friedman, il massimo esponente della Scuola monetarista. In molti Paesi dell’Est europeo (Repubbliche Baltiche, Romania, Slovacchia) è stata introdotta la flat tax, ossia un’imposta sui redditi delle persone e delle imprese basata su una sola aliquota molto bassa. Anche altri Paesi della “vecchia” Europa (Irlanda e Austria) hanno sperimentato sistemi fiscali basati su imposte dirette ad aliquote molto basse. Pure in Italia non mancano sostenitori di questo tipo di imposta, che produce un drastico taglio delle imposte ed è considerato una terapia risolutiva perché capace di dare una vigorosa spinta alla domanda di beni di consumo, che si traduce in un aumento del reddito.
Questa misura di politica economica, sostenuta dai monetaristi della Scuola di Chicago, si basa sull’assunto che diminuendo le imposte si favorisce la competitività del Paese.
Una bassa imposizione fiscale ha il vantaggio di favorire l’iniziativa privata, che può disporre di maggiori risorse da investire, promuovendo così lo sviluppo economico. In tal modo i cittadini sono padroni delle loro scelte anche in materia di sicurezza sociale, e sono liberi di
VERSO LE COMPETENZE
Rispondi
LESSICO
Accisa
Grava su certi prodotti come quelli energetici o gli alcolici. È commisurata alla quantità prodotta, a differenza dell’IVA che grava sul valore della stessa.
Traslazione dell’imposta Trasferimento dell’onere dell’imposta da un soggetto, contribuente di diritto, a un altro, contribuente di fatto. Si verifica quando gli operatori colpiti dall’imposta la trasferiscono ai consumatori aumentando i prezzi.
destinare le loro risorse alle assicurazioni private, ritenute più convenienti rispetto allo Stato sociale. Naturalmente la riduzione delle imposte dirette sposta il peso dell’imposizione sulle imposte indirette, cioè sui consumi, e ciò ha l’effetto di favorire l’accumulo del risparmio.
Da molti Stati dell’UE il comportamento dei Paesi che applicano basse aliquote è visto con molto sospetto: in particolare la Francia e la Germania lo considerano una forma di scorretto dumping fiscale per attirare capitali dall’estero a scapito dei Paesi con aliquote più alte; hanno quindi proposto un’aliquota minima da applicarsi a livello europeo e la riduzione dei contributi comunitari per chi pratica un fisco troppo leggero.
Tutto ciò anche in relazione alle critiche alla flat tax, ritenuta contraria ai principi di giustizia e di uguaglianza, essenziali per assicurare la tenuta del tessuto sociale: basse aliquote fiscali hanno come immediata conseguenza la riduzione dello Stato sociale, con il risultato di riportarci indietro di almeno due secoli, quando per i poveri non esisteva nessuna tutela. In definitiva, questo tipo di imposta deve considerarsi iniqua, perché favorisce i più ricchi e grava sulle classi medie, al contrario dell’imposta progressiva che trasferisce buona parte del carico tributario dalle classi medie ai benestanti.
1. Qual è l’idea di fondo dei monetaristi della Scuola di Chicago riguardo alla riduzione delle imposte?
2. Quale effetto ha la riduzione delle imposte dirette sul sistema delle imposte indirette?
3. In che cosa consiste l’accusa di dumping fiscale rivolta ad alcuni Paesi che applicano aliquote basse e quale proposta è stata avanzata per contrastarlo in Europa?
4. Qual è la principale critica sociale alla flat tax in termini di giustizia e uguaglianza?
Rifletti
1. Quali vantaggi individui in un sistema di flat tax?
2. Ritieni equo spostare il carico fiscale dalle imposte dirette alle imposte indirette sui consumi?
L’imposta è progressiva quando l’aliquota cresce con l’aumentare del reddito; quindi, l’ammontare dell’imposta aumenta in misura più che proporzionale all’aumentare dell’imponibile. PER ESEMPIO 1
La crescita progressiva dell’imposta all’aumentare del reddito potrebbe scoraggiare i contribuenti dal produrre unità aggiuntive di reddito creando, in questo modo, un danno alla crescita economica generale del Paese. Per scongiurare questo pericolo, nel tempo si sono sperimentate diverse forme di applicazione della progressività, fino ad arrivare a quello attualmente in vigore che è la progressione per scaglioni.
Progressione per scaglioni
Con questo sistema, attualmente applicato all’IRPEF, che è la nostra imposta principale, il reddito imponibile è suddiviso in più scaglioni : a ogni successivo scaglione si applica un’aliquota crescente.
In questo modo, al reddito imponibile si applicano le aliquote previste per i diversi scaglioni nei quali il reddito si divide. L’esempio e la tabella a fianco chiariscono questo concetto. PER ESEMPIO 2
Una volta raggiunto un certo livello di reddito imponibile, però, l’aliquota si ferma e rimane costante anche per i successivi aumenti dell’imponibile perché, se continuasse a salire, si arriverebbe a una aliquota del 100%, privando il contribuente di tutta la ricchezza afferente a quello scaglione di reddito. I DATI PARLANO 1 E 2
1 Imposta progressiva
In questo caso, chi ha un reddito imponibile di 10.000 euro paga un’imposta con aliquota del 10%, chi ha un reddito imponibile di 20.000 euro paga un’imposta con aliquota del 15% e così via. PER ESEMPIO
Le aliquote IRPEF
Dal 2026, per il calcolo dell’Imposta sul reddito delle persone fisiche in Italia abbiamo tre aliquote, che sono:
• 23% per i redditi fino a 28mila euro;
• 33% per i redditi superiori a 28mila e fino a 50mila euro, applicabile solo ai contribuenti con redditi fino a 200.000 euro;
• 43% sopra i 50mila euro.
Pertanto, con un reddito imponibile di 48.000 euro, un contribuente pagherà:
Mentre con un reddito di 98.000 euro, un contribuente pagherà:
2
Progressività per scaglioni
Date le aliquote fittizie indicate in tabella per diversi ipotetici scaglioni di reddito, 1un contribuente con un reddito imponibile di 48.000 euro pagherà:
• 1.000 euro per i primi 10mila euro;
• 1.500 per i successivi 10mila;
• 2.000 per i successivi 10mila;
• 2.500 per i successivi 10mila;
• 2.400 per gli ulteriori 8mila.
Sommando tutti gli importi, in totale vediamo che il contribuente pagherà un’imposta di 9.400 euro. In pratica, il calcolo si effettua applicando le diverse aliquote alle sole parti di reddito comprese in ogni scaglione
Scaglioni
Altre forme tecniche di progressività
Il criterio della progressività può essere applicato, nei singoli casi pratici, con modalità molto diverse. Esaminiamo di seguito le principali forme di progressività, diverse dalla progressività a scaglioni.
Progressività per classi. Si ha quando i redditi sono divisi in diverse classi e per ogni classe si applica un’aliquota crescente. A tutto il reddito del contribuente viene poi applicata l’aliquota corrispondente alla classe.
Consideriamo come esempio le seguenti aliquote:
Classe fino a euro Aliquota Imposta sul massimo della classe 10.000 10% 1.000
In questo caso il contribuente:
• con un reddito imponibile di 35.000 euro paga un’imposta di 8.750 euro;
• con un reddito imponibile di 45.000 paga un’imposta di 13.500 euro.
Il sistema presenta il grave inconveniente di colpire in misura molto pesante i redditi che superano di poco il limite superiore della classe, dato che l’imposta cresce in misura più che proporzionale all’aumento dell’imponibile: ciò perché il contribuente, passando alla classe superiore, deve versare la maggiore aliquota su tutto l’imponibile. Può anzi accadere che il contribuente che ha superato di poco il limite della classe, dopo il pagamento dell’imposta, venga a trovarsi in condizioni più svantaggiose di chi ha un reddito
LESSICO
Scaglione Ciascuna delle frazioni di reddito a cui si applica un’aliquota diversa.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Perché l’IVA è un’imposta generale?
2. Quali sono i limiti flat tax?
3. Quando un’imposta è progressiva?
imponibile uguale a tale limite o di poco inferiore. Secondo la tabella, un contribuente con un reddito imponibile di 30.000 euro pagherebbe un’imposta di 6.000 euro, mentre un altro soggetto con reddito imponibile di 30.100 euro pagherebbe un’imposta di 7.525. Progressività per detrazioni. In questo caso l’aliquota è costante, ed è applicata all’imponibile previa detrazione di una quota fissa. Immaginiamo un’aliquota costante del 20% e la quota detraibile di 10.000 euro. Avremo:
Applicazioni. La progressività per detrazioni è rapida all’inizio, ma diventa poco sensibile all’aumentare del reddito. Per questo motivo viene applicata in alcuni ordinamenti tributari per esentare i redditi più bassi; si tende tuttavia ad abbandonarla, perché per i redditi più elevati si trasforma sostanzialmente in un’imposta proporzionale.
Progressività continua. Con la progressività continua l’aliquota cresce gradualmente a ogni minimo incremento dell’imponibile. Tale tipo di progressività si attua applicando una formula matematica che collega l’aliquota al reddito (in analisi matematica si dice che l’aliquota è una funzione continua del reddito). Data la complessità del calcolo, questa forma di progressività è stata oggi abbandonata.
PER ESEMPIO
Concludiamo con l’imposta regressiva che, sostanzialmente, è l’opposto dell’imposta progressiva.
L’imposta è regressiva quando l’aliquota decresce all’aumentare del reddito imponibile, cioè l’ammontare dell’imposta aumenta in misura meno che proporzionale al crescere dell’imponibile. PER ESEMPIO 1
Risulta evidente che si tratta di un’imposta iniqua in quanto grava maggiormente su chi percepisce redditi bassi e infatti nell’ordinamento italiano non esistono più imposte formalmente regressive, anche se, come abbiamo già accennato parlando delle imposte indirette, alcune imposte fisse o proporzionali possono avere effetti regressivi dal punto di vista economico. Questo accade quando l’imposta, pur essendo uguale per tutti (come nel caso dell’imposta di bollo) o proporzionale (come l’IVA), finisce per incidere maggiormente sul reddito delle persone meno abbienti che utilizzano quote maggiori del proprio reddito per consumare, subendo quindi un peso fiscale relativamente più elevato. PER ESEMPIO 2 MAPPA
La nozione di aliquota marginale assume particolare rilevanza nello studio del comportamento del contribuente nel caso di imposta progressiva sul reddito: infatti il contribuente razionale prende le sue decisioni confrontando l’incremento di reddito che può realizzare e l’incremento di imposta che dovrà pagare su tale reddito aggiuntivo. Talvolta questo calcolo potrebbe scoraggiarlo dal produrre maggior reddito come vedremo più approfonditamente in seguito.
Accanto al concetto di aliquota media, che è il rapporto fra imposta e base imponibile, è rilevante il concetto di aliquota marginale, data dal rapporto fra l’incremento dell’imposta in presenza di un determinato aumento dell’imponibile, e questo stesso incremento dell’imponibile. I DATI PARLANO
Per concludere, possiamo affermare che in un sistema tributario che si basa sul criterio della capacità contributiva, l’imposta progressiva è quella che meglio garantisce il raggiungimento delle finalità di giustizia sociale, assunte come fondamentali nelle moderne concezioni finanziarie.
1 Imposta regressiva
In questo caso, chi ha un reddito imponibile di 10.000 euro paga 1.000 euro di imposta, mentre chi ha un reddito imponibile di 20.000 euro paga 1.500 euro di imposta: nel primo caso l’aliquota è del 10%, nel secondo è del 7,5%
2 Effetti regressivi
Supponiamo che l’imposta di bollo sui conti correnti bancari sia di 34,20 euro all’anno, uguale per tutti i titolari di conto. Per un correntista con un reddito annuo di 10.000 euro, l’imposta rappresenta lo 0,34% del reddito; per un correntista con un reddito annuo di 100.000 euro, l’imposta rappresenta lo 0,034% del reddito.
Aliquota media e aliquota marginale
Il calcolo dell’aliquota media è molto semplice, dato che si ottiene rapportando l’imposta alla base imponibile. Se, per esempio, si paga un’imposta di 300 su una base imponibile di 1.000, l’aliquota media è 0,30, cioè 30%. Il calcolo dell’aliquota marginale è un po’ più complesso perché comporta il calcolo dell’incremento dell’imposta a fronte dell’aumento dell’imponibile. Se, per esempio, l’imposta passa da 300 a 380 quando la base imponibile passa da 1.000 a 1.200, l’aliquota marginale è 0,40, cioè 40%.
DATI PARLANO
IMPOSTE SECONDO LA MODALITÀ DI APPLICAZIONE
IMPOSTE PROPORZIONALI
presentano
la più importante è aliquota costante
IRES
si dividono in
IMPOSTE PROGRESSIVE
presentano
aliquota crescente all’aumentare dell’imponibile
la più importante è
IRPEF
Le nuove eco-tasse
Nel 1991 in Svezia una pionieristica riforma tributaria introduceva un’imposta che colpiva i consumi energetici inquinanti, diminuendo contemporaneamente l’imposta sul reddito. Negli anni seguenti imposte analoghe furono introdotte in Olanda, Finlandia e Norvegia. In questi Paesi si era affermata la convinzione che si dovesse difendere l’ambiente, considerato come un insieme di risorse naturali indispensabili per tutti ma disponibili in quantità limitata. Attualmente molti Stati considerano con interesse l’introduzione di questo tipo di imposte, anche in relazione al fatto che l’imposizione personale sul reddito, che un tempo costituiva il perno dei sistemi tributari avanzati, attraversa da diversi anni una crisi profonda.
Sono così nate le tasse ecologiche (dette anche eco-tasse), che hanno lo scopo di favorire l’introduzione di tecnologie e prodotti puliti, disincentivando i consumi più inquinanti, in una visione di sviluppo sostenibile, cioè attento agli interessi delle generazioni presenti e di quelle future.
IMPOSTE REGRESSIVE
presentano
aliquota decrescente all’aumentare dell’imponibile
Le tasse ecologiche sono prelievi commisurati a determinate emissioni (anidride carbonica, anidride solforosa ecc.) allo scopo di indurre chi inquina a limitarle. Esse penalizzano le imprese che scaricano sulla collettività i costi ambientali e premiano quelle che li “internalizzano”, che cioè li riducono attraverso particolari trattamenti all’interno dei propri impianti. Vanno in questa direzione anche le tasse sulle discariche e le imposte sulle benzine non ecologiche, per le quali si introducono maggiorazioni di prezzo che penalizzano i carburanti con maggiori residui tossici.
In Italia, pur in assenza di una vera e propria carbon tax, sono in vigore accise ambientali sui carburanti e imposte sulle emissioni di CO2 per i veicoli più inquinanti. Negli ultimi anni si discute sull’opportunità di introdurre strumenti fiscali più incisivi per sostenere la transizione ecologica, ma la pressione fiscale già elevata e le resistenze sociali hanno finora limitato l’adozione di eco-tasse strutturate e diffuse.
VERSO LE COMPETENZE
Rispondi
1. Quale era il doppio obiettivo fiscale che voleva raggiungere la Svezia con l’introduzione dell’imposta ecologica?
2. Sai fare alcuni esempi di emissioni a cui sono commisurate le eco-tasse?
3. Che cosa si intende per “internalizzazione dei costi ambientali”?
4. In che modo lo Stato italiano ha applicato finora una forma di tassazione ecologica?
Rifletti
1. Sei d’accordo con l’idea di tassare maggiormente i consumi inquinanti? Perché?
2. Secondo te, le eco-tasse sono più efficaci come strumento educativo o come mezzo per finanziare la spesa pubblica?
3. Quali comportamenti o scelte personali potrebbero essere influenzati dall’introduzione di una tassa ecologica?
4. Immagina di proporre una nuova eco-tassa: su quale prodotto o attività la applicheresti? Motiva la tua scelta.
Sintesi
1 . 1 Gli elementi dell’imposta
L’imposta è un prelievo coattivo di ricchezza destinato al finanziamento di servizi pubblici indivisibili. I suoi elementi costitutivi sono: il soggetto attivo (Stato o enti locali), il soggetto passivo (contribuente o altro soggetto individuato dalla legge), il presupposto (la capacità contributiva, fondata su reddito o patrimonio), la base imponibile (valore monetario su cui si applica l’aliquota), l’aliquota (percentuale dell’imponibile), il debito d’imposta (onere complessivo) e la fonte (reddito o patrimonio impiegati per il pagamento). Le imposte si classificano in dirette/indirette, reali/personali, generali/speciali e proporzionali/progressive/regressive.
1 . 2 Imposte dirette e indirette
Le imposte dirette colpiscono il reddito percepito o il patrimonio posseduto; sono prevalenti quelle sul reddito, più adatte a misurare la capacità contributiva e a non intaccare la ricchezza accumulata. Rientrano in questa categoria IRPEF, IRES e IMU. Queste imposte garantiscono equità, continuità di gettito e possono fungere da strumento antinflazionistico, ma hanno costi di accertamento elevati e incidono visibilmente sui redditi.
Le imposte indirette colpiscono reddito e patrimonio quando vengono spesi o trasferiti (IVA, dazi, imposte sui trasferimenti). Sono elastiche e divisibili, quindi più facilmente accettate, ma meno eque poiché colpiscono tutti allo stesso modo. Le imposte indirette assicurano gettito costante, costi contenuti e flessibilità, ma risultano regressive e possono alimentare l’inflazione.
1 . 3 Imposte reali e personali
Le imposte reali colpiscono reddito o patrimonio senza considerare le condizioni personali del contribuente: sono meno eque, ma semplici da applicare e simili alle imposte indirette nei loro effetti.
Le imposte personali, invece, tengono conto di fattori soggettivi (famiglia, spese, condizioni sociali) e quindi garantiscono maggiore giustizia tributaria; tuttavia, comportano alti costi di riscossione e controlli più complessi, motivo per cui prevalgono nei Paesi economicamente più avanzati.
1 . 4 Imposte generali e speciali
Le imposte generali colpiscono l’intero reddito o il complesso dei consumi. Esempi: IRPEF (reddito delle persone fisiche) e IVA (beni e servizi). Le imposte speciali hanno ambito mirato: IRES (utili delle imprese) e accise su carburanti, tabacco e alcol, spesso con funzione extrafiscale di orientamento dei consumi o delle attività economiche.
1 . 5 Imposte proporzionali, progressive e regressive
Le imposte proporzionali applicano un’aliquota costante (ad esempio l’IRES); tra queste rientra anche la flat tax, che però rischia di gravare di più sui redditi bassi, in contrasto con il principio di capacità contributiva.
Le imposte progressive aumentano l’aliquota con il crescere del reddito, garantendo equità ma con il rischio di frenare la produzione di reddito. In Italia l’IRPEF è progressiva per scaglioni: ogni fascia di reddito ha un’aliquota crescente, fino a un limite massimo. Nel complesso, l’imposta progressiva è quella che meglio risponde al principio di giustizia sociale.
Le imposte regressive, invece, riducono l’aliquota all’aumentare del reddito: formalmente sono assenti nell’ordinamento anche se alcuni tributi fissi o proporzionali (ad esempio IVA, bollo) hanno effetti regressivi.
Centrale è il concetto di aliquota marginale, ossia l’imposta aggiuntiva su un incremento di reddito, decisiva nelle scelte economiche dei contribuenti.
Ascolta e ripassa
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
costante • variabile • aliquota • trasferimenti • riducono • speciali • locali • Stato • aumentare • reali • aumentano • contribuente • patrimonio
IMPOSTA
ELEMENTI COSTITUTIVI
SOGGETTO ATTIVO
• Stato • enti _______
CLASSIFICAZIONI
SOGGETTO PASSIVO
• • altro soggetto individuato dalla legge
PRESUPPOSTO capacità contributiva percentuale dell’imponibile
DEBITO D’IMPOSTA onere complessivo
FONTE
• reddito
•
RISPONDI ORA ALLE DOMANDE
1. A quale scopo è destinata l’imposta?
2. Che cos’è la capacità contributiva?
DIRETTE colpiscono il reddito percepito o il patrimonio posseduto
INDIRETTE colpiscono spese o ___________ di reddito e patrimonio
non considerano le condizioni personali del contribuente
PERSONALI considerano fattori soggettivi
GENERALI colpiscono l’intero reddito o il totale dei consumi hanno un ambito mirato
PROPORZIONALI applicano un’aliquota _______
PROGRESSIVE aumentano l’aliquota al crescere del reddito
REGRESSIVE __________ l’aliquota all’__________ del reddito
3. Quali sono le principali imposte dirette?
4. E le principali imposte indirette?
5. Perché le imposte reali sono considerate poco eque?
6. Quali svantaggi comportano le imposte personali?
7. Che cos’è la flat tax?
8. Qual è la principale imposta progressiva in Italia?
L’imposta e le sue classificazioni Esercizi 1
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. La ricchezza utilizzata per pagare l’imposta si chiama
a fonte dell’imposta
b aliquota
c presupposto dell’imposta
d base imponibile
2. La situazione di fatto (come la titolarità di un reddito o di un patrimonio) a cui la legge fa risalire l’obbligo per il contribuente di pagare l’imposta è detta
a aliquota
b base imponibile
c fonte dell’imposta
d presupposto dell’imposta
3. Le imposte dirette che colpiscono il reddito o il patrimonio del contribuente tenendo conto delle condizioni del soggetto si dicono
a generali
b personali
c reali
d speciali
4. Se un soggetto con un reddito imponibile di 100.000 euro paga 15.000 euro di imposta, e un altro soggetto con 200.000 euro di reddito imponibile paga 40.000 euro, l’imposta è
a progressiva
b regressiva
c proporzionale
d meno che proporzionale
5. Se un soggetto con un reddito imponibile di 100.000 euro paga 20.000 euro di imposta, l’aliquota media è
a 0,15
b 0,20
c 0,25
d 0,50
6. Non fanno parte delle imposte indirette
a le imposte generali sugli scambi
b le imposte speciali sui consumi
c le imposte sui trasferimenti
d le imposte sul patrimonio
7. Le imposte che colpiscono il reddito nel momento in cui viene speso sono
a le imposte speciali sui consumi
b le imposte generali sugli scambi
c le imposte sui trasferimenti
d le imposte sul patrimonio
Esercizi interattivi
8. Hanno un ambito più ristretto e mirato, infatti si applicano solo a particolari situazioni
a le imposte indirette
b le imposte reali
c le imposte speciali
d le imposte sul patrimonio
9. Nell’IRPEF, con l’aumentare del reddito imponibile, cresce
a la tassa
b l’aliquota
c il presupposto d l’accisa
10. Vengono considerate maggiormente in grado di realizzare la giustizia tributaria
a le imposte personali
b le imposte reali
c le imposte speciali
d le imposte indirette
11. Vengono considerate maggiormente in grado di realizzare la giustizia tributaria
a le imposte proporzionali
b le imposte progressive
c le imposte remissive
d le imposte regressive
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti.
3 • 23 • 53 • agiate • capacità • consumo • Costituzione • credito • debito • flusso • immobiliare • indice • tassa • imposta • normali • patrimonio • presupposti • reddito • risparmio • tributario
Il principio della …………........... contributiva, espressamente previsto dall’articolo …………........... della …………..........., rappresenta una garanzia per il contribuente, che può essere sottoposto a tassazione solo in presenza di …………........... che attestano la sua possibilità di pagare l’…………............ . Secondo una sentenza della Corte costituzionale il prelievo tributario si giustifica solo quando sono presenti «indici concretamente rivelatori di ricchezza». Tali indici sono il reddito, il patrimonio, il consumo. Il …………........... è uno stock di ricchezza (mobiliare e …………...........) che produce un …………........... di reddito. Il reddito è un flusso di ricchezza che può essere destinato al consumo e al risparmio. Il …………........... è la quota del reddito non risparmiata. Questi tre indici non sono alternativi: i moderni sistemi tributari, tra cui il nostro, li assumono contemporaneamente, anche se con diverso rilievo, in quanto ciascun …………........... ha caratteristiche proprie.
ASSOCIAZIONE
3. Associa i seguenti termini con una sola tra le definizioni elencate.
(Attenzione: non tutti i termini sono definiti)
1. Imposta personale 2. Imposta progressiva
3. Imposta proporzionale 4. Imposta regressiva
5. Imposta speciale
a. ___ L’aliquota cresce, cioè l’ammontare dell’imposta aumenta in misura più che proporzionale all’aumentare dell’imponibile
b. ___ L’aliquota decresce, cioè l’ammontare dell’imposta aumenta in modo meno che proporzionale al crescere dell’imponibile
c. ___ L’aliquota è costante, cioè l’ammontare dell’imposta aumenta nella stessa proporzione dell’imponibile
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali sono gli elementi dell’imposta? (1.1)
2. Che cos’è la capacità contributiva? (1.2)
3. Come si differenziano le imposte dirette dalle imposte indirette? (1.2)
4. Quali caratteristiche presentano le imposte indirette? (1.2)
5. Per quale motivo la tassazione colpisce maggiormente il reddito del patrimonio? (1.2)
6. Quali sono i vantaggi e gli svantaggi delle imposte dirette rispetto a quelle indirette? (1.2)
7. Quale elemento si considera quando si applica un’imposta reale? (1.3)
8. Che cosa differenzia le imposte generali da quelle speciali? (1.4)
9. Come varia l’aliquota nell’imposta proporzionale e nell’imposta progressiva? (1.5)
10. Perché l’imposta progressiva è in grado di rispondere meglio alle esigenze della giustizia tributaria? (1.5)
11. Come funziona il sistema della progressività per scaglioni? (1.5)
12. Che cosa si intende per flat tax? (1.5)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. L’equità attraverso le aliquote. Un’imposta negativa per assicurare il minimo vitale
Milton Friedman, con altri economisti della Scuola monetarista, ha proposto di introdurre nel sistema tributario un’imposta negativa, allo scopo di assicurare un reddito minimo garantito ai soggetti con un reddito inferiore a una certa soglia. Si tratta in pratica di un sussidio che viene erogato dallo Stato alle famiglie più svantaggiate per coprire la differenza fra un certo livello standard di reddito, considerato come minimo vitale, e l’effettivo reddito della famiglia. In tal modo, attraverso la tassazione delle famiglie più ricche è possibile attuare una redistribuzione del reddito in applicazione del principio di equità e conseguire una maggiore giustizia sociale.
1. Che cosa pensi dell’idea di Milton Friedman? Consideri corretto l’intervento dello Stato per assicurare a tutti un tenore di vita dignitoso?
2. Quali altri mezzi pensi potrebbero essere applicati per assicurare a tutti il livello del minimo vitale?
3. Quali tra le diverse categorie di imposte che studiato in questo capitolo trovi sia la più rispondente a criteri di equità e giustizia tributaria?
2. Imposte dirette. Reddito e patrimonio di una famiglia agiata
Maria è insegnante in una scuola statale. Risiede in una casa in centro città e ne possiede un’altra poco lontano che è locata a una famiglia e una terza al mare dove passa abitualmente le vacanze. Questo le permette di risparmiare una somma mensile che la banca investe per lei.
1. Distingui il suo reddito dal suo patrimonio. Da che cosa sono composti entrambi?
2. Quali imposte dirette è tenuta a pagare Maria?
Principi
giuridici della tassazione
Juridical principles of taxation
I principi giuridici e
amministrativi delle imposte
Contenuti digitali del capitolo e glossario inglese.
In questo capitolo studieremo il concetto di giustizia tributaria, che trova espressione nella nostra Costituzione, e conosceremo i principi giuridici delle imposte, e cioè il principio della generalità e il principio dell’uniformità, elaborati nel corso di una riflessione secolare da parte degli studiosi. Impareremo poi i criteri di Adam Smith sull’imposizione, ancora oggi di stringente attualità. Infine, analizzeremo i principi amministrativi delle imposte, con particolare riferimento al metodo dell’autotassazione.
2 . 1 I principi giuridici
I principi costituzionali in materia tributaria
I principi costituzionali che regolano l’imposizione tributaria rappresentano il fondamento del sistema fiscale italiano e al tempo stesso il limite invalicabile del potere dello Stato di prelevare risorse ai cittadini.
Sono principi che sanciscono regole chiare e inderogabili che mirano a garantire giustizia, equità e trasparenza dell’azione impositiva.
Il potere tributario, infatti, è uno degli strumenti più incisivi di cui dispone lo Stato per finanziare la spesa pubblica, ma proprio per la sua natura potenzialmente invasiva sui diritti individuali, deve essere esercitato entro confini rigorosi e rispettare le esigenze della giustizia tributaria
In Italia, tali esigenze trovano fondamento, appunto, nella Costituzione, che stabilisce i principi giuridici cui si deve attenere l’attività impositiva dello Stato. Essi sono:
• il principio di legalità;
• il principio di universalità o generalità dell’imposta;
• il principio di uniformità dell’imposta; dai quali discendono:
• il principio della progressività;
• il principio della capacità contributiva;
• il principio di solidarietà;
• il principio di uguaglianza
Esaminiamo tali principi singolarmente, insieme con l’articolo costituzionale dal quale traggono origine.
Nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge (art. 23).
Secondo il principio di legalità (o della riserva di legge), l’imposizione tributaria può essere attuata solo in forza di una legge, approvata dal Parlamento, cioè l’organo che esercita la funzione legislativa e che rappresenta la volontà popolare. Il Governo può istituire nuovi tributi o modificare quelli già esistenti, ma solo tramite i decreti legislativi e i decreti legge che, in base agli articoli 76 e 77 della Costituzione, sono atti aventi forza di legge sottoposti al controllo parlamentare
Questo principio ha lo scopo di sottrarre ai Governi la possibilità di attuare scelte tributarie tramite regolamenti o atti amministrativi e di assicurare che il potere impositivo sia esercitato dagli organi rappresentativi della volontà popolare.
Regole come presidi di democrazia
Le norme che fissano limiti e garanzie all’imposizione non sono solo regole tecniche, ma veri presidi a tutela della libertà e della dignità del contribuente: impediscono che il prelievo fiscale sia arbitrario, sproporzionato o discriminatorio. In questo senso, i principi costituzionali in materia tributaria svolgono una duplice funzione: permettono allo Stato di finanziare servizi e politiche di interesse generale, ma nello stesso tempo difendono i cittadini da abusi e ingiustizie, garantendo che l’imposizione avvenga sempre in modo giusto e rispettoso dei diritti fondamentali.
La Costituzione italiana fissa questi limiti e garanzie nei seguenti articoli chiave
ART. 2 COST.
La Repubblica riconosce e garantisce i diritti inviolabili dell’uomo, sia come singolo sia nelle formazioni sociali ove si svolge la sua personalità, e richiede l’adempimento dei doveri inderogabili di solidarietà politica, economica e sociale.
VERSO LA CONSAPEVOLEZZA
ART. 3 COST.
Tutti i cittadini hanno pari dignità sociale e sono eguali davanti alla legge, senza distinzione di sesso, di razza, di lingua, di religione, di opinioni politiche, di condizioni personali e sociali. È compito della Repubblica rimuovere gli ostacoli di ordine economico e sociale, che, limitando di fatto la libertà e l’eguaglianza dei cittadini, impediscono il pieno sviluppo della persona umana e l’effettiva partecipazione di tutti i lavoratori all’organizzazione politica, economica e sociale del Paese.
ART. 23 COST.
Nessuna prestazione personale o patrimoniale può essere imposta se non in base alla legge.
ART. 53 COST.
Tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva. Il sistema tributario è informato a criteri di progressività.
1. Perché pensi che la Costituzione abbia stabilito la riserva di legge per imporre tributi? Quali rischi si vogliono evitare?
2. Quali sono, secondo te, il senso e il valore della progressività dell’imposta in una società democratica?
3. Secondo te lo Stato dovrebbe avere più flessibilità nell’imporre tasse in caso di emergenze? Motiva la tua risposta.
4. Ritieni che il sistema tributario italiano rispetti sempre i principi costituzionali? Argomenta la tua opinione.
5. Come si potrebbe migliorare l’equità del sistema fiscale senza compromettere il gettito necessario per i servizi pubblici?
LESSICO
Decreto legislativo
Atto normativo del Governo con forza di legge, emanato su delega del Parlamento, che stabilisce principi e criteri direttivi, oltre ai tempi e all’oggetto della delega. Poiché ha forza di legge, può istituire tributi o modificarli, purché rientri nei limiti fissati dalla legge delega.
Decreto legge
Provvedimento provvisorio avente forza di legge adottato dal Governo sotto la propria responsabilità, in casi straordinari di necessità e urgenza.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Perché i principi costituzionali in materia tributaria sono definiti “fondamento” del sistema fiscale e “limite invalicabile” del potere dello Stato?
2. Quali sono i principi costituzionali elencati nel testo e quali “discendono” da quelli principali?
3. In cosa consiste il principio di legalità (art. 23 Cost.) e in quali modi il Governo può istituire o modificare tributi rispettando questo principio?
L’attività impositiva dello Stato deve rispettare i principi costituzionali.
Tuttavia, questo potere può essere delegato, per certe materie e in presenza di specifiche garanzie, agli enti territoriali minori, in conformità con l’autonomia stabilita dall’art. 5 e dall’art.117 Cost. PER ESEMPIO 1
Tutti sono tenuti a concorrere alle spese pubbliche… (art. 53).
Il principio di universalità o generalità dell’imposta sancisce che tutti (intendendo anche i cittadini stranieri residenti nel territorio dello Stato che usufruiscono dei servizi pubblici, o che nello Stato esercitano un’attività economica o professionale, oppure che vi possiedono delle proprietà) debbano contribuire alle spese dello Stato. PER ESEMPIO 2
… in ragione della loro capacità contributiva (art. 53).
Il principio dell’uniformità afferma che il carico tributario complessivo, costituito dall’insieme delle imposte pagate dai contribuenti, debba essere ripartito in modo che il sacrificio sopportato dalla massa dei contribuenti risulti equamente distribuito fra tutti coloro che sono tenuti al pagamento delle imposte. PER ESEMPIO 3
→ par. 2.2
Ne deriva il principio della capacità contributiva, secondo il quale le imposte devono essere suddivise fra i contribuenti in relazione alla loro effettiva possibilità di pagarle, desumendo tale possibilità da elementi oggettivi, come la titolarità di redditi e di patrimoni, e soggettivi, come, ad esempio, i carichi familiari. Alla capacità contributiva è dedicato il paragrafo seguente. PER ESEMPIO 4
Il sistema tributario è informato a criteri di progressività… (art. 53).
Il principio della progressività richiede l’applicazione di un meccanismo caratterizzato da aliquote crescenti all’aumentare del reddito imponibile. Esso rappresenta una concreta attuazione del principio della capacità contributiva e del principio di solidarietà. PER ESEMPIO 5
… e richiede l’adempimento dei doveri inderogabili di solidarietà politica, economica e sociale (art. 2).
Il principio di solidarietà afferma che ogni cittadino, poiché partecipa alla collettività nazionale che ha come obiettivo il conseguimento del bene comune , è tenuto al pagamento delle imposte, che diventano strumento per una più equa distribuzione del reddito in vista di una riduzione delle sperequazioni sociali. PER ESEMPIO 6 Infine, dobbiamo ricordare che i principi – già descritti – di universalità e di uniformità dell’imposta sono strettamente legati al principio di uguaglianza sancito dall’art. 3 della Costituzione.
Tutti i cittadini hanno pari dignità sociale e sono eguali davanti alla legge… (art. 3, c. 1).
L’uguaglianza formale trova concreta applicazione nella sfera fiscale con il principio di universalità: tutti i cittadini devono concorrere alle spese pubbliche e sono sottoposti alla legge tributaria senza discriminazioni arbitrarie.
È compito della Repubblica rimuovere gli ostacoli di ordine economico e sociale che, limitando di fatto la libertà e l’eguaglianza dei cittadini, impediscono il pieno sviluppo della persona umana ... (art. 3, c. 2).
L’uguaglianza sostanziale trova concreta applicazione nella sfera fiscale con il principio di uniformità: l’imposta deve colpire le diverse manifestazioni di capacità contributiva, in modo che chi ha di più contribuisca maggiormente di chi ha meno, così da ripartire equamente il sacrificio del pagamento delle imposte. PER ESEMPIO 7
1 Principio di legalità
L’IMU (Imposta municipale sugli immobili) è disciplinata da leggi statali che definiscono presupposto, base imponibile e aliquote minime/massime; il Comune può solo deliberare entro i limiti fissati dalla legge.
2 Principio di universalità
Un’impresa estera con stabile organizzazione in Italia è soggetta al pagamento dell’IRES per i redditi prodotti nel territorio dello Stato.
3 Principio dell’uniformità
Due contribuenti con pari reddito imponibile (ad esempio 40.000 euro annui di lavoro dipendente) sono soggetti alla stessa aliquota IRPEF e pagano lo stesso ammontare di imposta, indipendentemente da professione o genere.
4 Principio della capacità contributiva
Due contribuenti con lo stesso reddito e patrimonio, ma con situazioni familiari diverse, non pagano la stessa imposta: chi ha carichi familiari beneficia di detrazioni o deduzioni che riducono l’importo dovuto.
5 Principio della progressività dell’imposizione
L’IRPEF adotta un sistema a scaglioni con aliquote dal 23% al 43%, applicando aliquote crescenti sulle fasce di reddito imponibile per garantire maggiore prelievo dai redditi più alti.
6 Principio di solidarietà
Le imposte raccolte servono anche a finanziare servizi come la sanità pubblica o i sussidi di disoccupazione, aiutando chi si trova in difficoltà economica. Il gettito IRPEF finanzia trasferimenti perequativi alle Regioni meno sviluppate, contribuendo a ridurre i divari territoriali e sociali.
7 Principio di uguaglianza formale e sostanziale
Due contribuenti con lo stesso reddito e patrimonio, entrambi senza carichi familiari pagano la stessa imposta (uguaglianza formale); un terzo contribuente che ha due figli a carico paga un’imposta minore: le detrazioni per carichi di famiglia riducono l’imposta dovuta, consentendo una redistribuzione che allevia gli svantaggi economico-sociali (uguaglianza sostanziale).
LESSICO
Solidarietà
Principio elaborato dal pensiero sociale cristiano, e affermato dalla Costituzione nell’articolo 2, secondo cui tutti gli uomini sono interdipendenti, per cui ognuno è tenuto ad aiutare, nei limiti del possibile, coloro che sono in stato di bisogno. Il principio di solidarietà si realizza riconoscendo il ruolo delle formazioni sociali (famiglia, scuola, impresa, sindacato ecc.), dove si svolge la personalità di ciascuno.
Bene comune
Espressione elaborata dal pensiero sociale cristiano, che indica l’obiettivo a cui deve tendere la società organizzata in uno Stato: il progresso sotto il profilo economico, morale e sociale. Dato che gli operatori economici agiscono in sistemi interdipendenti, il bene comune esige la collaborazione di tutti.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa sostiene il principio della solidarietà economica e sociale?
2. In che cosa consiste il principio della capacità contributiva?
3. Qual è il contenuto del principio della generalità dell’imposta?
4. Quando sono ammesse deroghe al principio della generalità?
5. In che cosa consiste il principio dell’uniformità
PLUS Deroghe al principio di generalità
L’elaborazione di questi principi risale al periodo in cui talune classi sociali privilegiate (aristocrazia e clero) godevano di esenzioni, cosicché l’intero carico fiscale gravava sul popolo. Il criterio dell’universalità, comunque, non può essere applicato rigidamente: le attuali legislazioni riconoscono alle categorie più povere consistenti esenzioni fiscali, proprio per assicurare una maggior giustizia sociale e realizzare il principio di uguaglianza sancito dall’art.3. MAPPA
2 . 2 La ripartizione del carico tributario e la capacità contributiva
Difficoltà di applicazione
Prima di affrontare il tema della ripartizione del carico tributario , va osservato che qualsiasi decisione relativa ai modi di ripartizione dell’imposta fra i cittadini ha conseguenze immediate sul tenore di vita dei diversi gruppi sociali: quando la classe politica al governo prende delle decisioni in merito al sistema tributario, fa delle scelte che si ripercuotono sulla distribuzione del reddito fra i cittadini.
Qualsiasi scelta relativa alle entrate e alle spese modifica la situazione vigente e, quindi, favorisce determinati gruppi sociali a scapito di altri, con conseguenze immediate sul tenore di vita di ciascuno.
Pertanto, mentre sull’enunciazione teorica del principio di uniformità dell’imposta vi è stata larga concordanza di opinioni, notevoli difficoltà sono sorte, invece, al momento della sua applicazione pratica, ovvero nella scelta degli strumenti idonei a ripartire effettivamente il peso delle imposte sui contribuenti. Al riguardo, nel corso dell’Ottocento, sono state sviluppate alcune teorie che cercavano di giustificare la ripartizione del carico fiscale basandosi sul sacrificio sopportato dai contribuenti per pagare le imposte secondo diversi criteri (sacrificio uguale, proporzionale, minimo).
ART. 23 COST.
PRINCIPIO DI LEGALITÀ secondo il quale solo tramite legge si possono introdurre nuovi tributi
riserva di legge in materia tributaria
PRINCIPI GIURIDICI DEL SISTEMA TRIBUTARIO
derivano da
ART. 53 COST.
PRINCIPIO DI UNIVERSALITÀ O GENERALITÀ
ART. 2 COST.
ART. 3 COST.
PRINCIPIO DI UNIFORMITÀ secondo il quale secondo la propria capacità contributiva
PRINCIPIO DI PROGRESSIVITÀ
PRINCIPIO DI SOLIDARIETÀ PRINCIPIO DI UGUAGLIANZA
tutti sono tenuti al pagamento dei tributi mediante aliquote crescenti
PRINCIPIO DELLA CAPACITÀ CONTRIBUTIVA secondo il quale secondo il quale secondo il quale di tipo
tutti hanno il dovere di contribuire al bene comune formale e sostanziale
Secondo le teorie del sacrificio, le imposte dovevano essere distribuite in base all’entità del sacrificio individuale, ossia alla rinuncia che ciascun contribuente era chiamato a fare, in proporzione al proprio reddito.
Tuttavia, queste teorie si sono dimostrate di difficile applicazione, perché basate su valutazioni soggettive e prive di criteri oggettivi e uniformi. Era infatti complesso misurare in modo equo il sacrificio di ciascuno, e ciò poteva portare a gravi disuguaglianze nel trattamento fiscale tra soggetti con condizioni economiche differenti. Per questi motivi, le teorie del sacrificio sono state progressivamente superate a favore di criteri oggi ampiamente condivisi, come la progressività dell’imposta e la capacità contributiva, che permettono di tradurre il principio di giustizia tributaria in regole concrete ed efficaci.
2 . 3 Gli indicatori della capacità contributiva
Secondo la teoria della capacità contributiva, le imposte vanno ripartite fra i cittadini avendo riguardo alla loro idoneità a pagare le imposte, desumendola sia da elementi oggettivi, come il reddito o il patrimonio, sia da elementi soggettivi, come le condizioni personali e familiari del contribuente.
La no tax area
In Italia non esiste un’unica soglia di esenzione valida per tutti i tributi; tuttavia, per l’IRPEF – la principale imposta sul reddito delle persone fisiche – si parla di “no tax area”, cioè del livello di reddito annuo entro il quale, grazie alle detrazioni, l’imposta effettivamente dovuta è pari a zero.
Dal 2026, la no tax area è stata innalzata a 15.000 euro per tutti: lavoratori dipendenti, lavoratori autonomi e pensionati: ciò significa che fino a questo livello di reddito l’IRPEF si azzera grazie alle detrazioni specifiche
VERSO LE COMPETENZE
LESSICO
Carico tributario Valore complessivo del prelievo, cui il contribuente è soggetto in conseguenza dell’obbligo tributario.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Perché si è dimostrato difficile trovare un criterio comune per ripartire le imposte?
2. Perché le teorie del sacrificio sono difficili da applicare?
3. Quali principi le hanno sostituite?
per il lavoro dipendente, garantendo un minimo vitale non tassato.
È importante sottolineare che non si tratta di un’esenzione assoluta dall’obbligo di dichiarazione: anche chi rientra nella no tax area deve comunque presentare la dichiarazione dei redditi se obbligato, ma non pagherà l’imposta grazie alle detrazioni. Queste soglie sono aggiornate periodicamente e derivano dalle norme contenute nella Legge di Bilancio e nei decreti attuativi di riforma fiscale.
1. Che cosa ha spinto il legislatore a prevedere una no tax area?
2. Per quale motivo, a tuo avviso, le soglie sono diverse per lavoratori (dipendenti e autonomi) e pensionati?
3. Quali principi trovano attuazione nelle esenzioni?
Gli elementi oggettivi della capacità contributiva
Reddito
Income
Patrimonio
Assets
Ricchezza
Wealth
Utilità marginale Marginal utility
PER ESEMPIO
Gli elementi oggettivi si basano sul reddito e sul patrimonio, entrambi considerati in base:
• all’aspetto quantitativo, che si rifà all’entità della ricchezza, cioè al suo ammontare;
• all’aspetto qualitativo, che si rifà alla fonte dalla quale proviene la ricchezza, cioè al tipo di provenienza.
A partire da essi è possibile procedere a discriminare tra loro anche redditi di uguale ammontare e, quindi, considerarli in modo diverso. Vediamo come si realizza.
La discriminazione quantitativa dei redditi avviene attraverso due strumenti:
• la progressività delle imposte che, ripetiamo nuovamente, prevede aliquote crescenti all’aumentare dell’imponibile;
• l’esenzione dei redditi minimi, che solleva dall’obbligo tributario chi gode di un reddito appena sufficiente alle fondamentali necessità della vita. PER ESEMPIO
Discriminazione quantitativa
In Italia, l’IRPEF prevede un’aliquota del 23% per redditi fino a 28.000 euro, del 33% per redditi superiori fino a 50.000 euro, del 43% oltre tale somma.
Esiste poi una no tax area per redditi fino a 15.000 euro (l’importo varia a seconda della provenienza del reddito).
Il principio del sacrificio
Nel corso dell’Ottocento sono stati formulati tre criteri per la distribuzione del carico tributario. Ci soffermiamo ora su di essi, indicando le conseguenze della loro adozione sulla scelta del tipo di imposta, progressiva o proporzionale. Il principio del sacrificio uguale, enunciato da John Stuart Mill, afferma che ciascun contribuente deve pagare l’imposta in modo che il suo sacrificio sia uguale a quello di tutti gli altri contribuenti: l’utilità totale che l’imposta gli sottrae deve uguagliare quella sottratta a tutti gli altri soggetti. Questo criterio non porta però a conclusioni precise per quanto riguarda la scelta fra imposta proporzionale e imposta progressiva. Infatti tale scelta è la conseguenza delle valutazioni, effettuate dagli organi di governo, circa l’andamento della curva dell’utilità marginale del reddito. Il problema della scelta dell’imposta ottimale resta insoluto; lo stesso Mill non pervenne a conclusioni certe a favore dell’imposta progressiva, anche se nei suoi scritti si coglie la convinzione che il contribuente che paga l’imposta con le ultime dosi di un reddito elevato deve essere privato di una quota maggiore rispetto a chi la paga con le ultime dosi di un reddito meno elevato.
Secondo il principio del sacrificio proporzionale, formulato dall’olandese Arnold Cohen Stuart (1855-1921), l’imposta deve essere distribuita fra i cittadini in modo che ciascuno sopporti la stessa proporzione di sacrificio: ogni contribuente deve pagare l’imposta in modo che per tutti sia uguale il rapporto fra l’utilità totale sottratta dall’imposta
e l’utilità totale precedente il prelievo dell’imposta. L’attuazione di tale principio porta alla conclusione che l’imposta meglio rispondente a questo criterio è quella progressiva Il principio del sacrificio minimo, elaborato da Francis Ysidro Edgeworth, afferma che le imposte devono essere ripartite fra i contribuenti in modo che sia minimo il sacrificio totale causato dal prelievo delle stesse.
Esso si realizza quando le imposte vengono prelevate ai più ricchi, perché il sacrificio determinato dalla sottrazione di una parte di reddito è tanto minore quanto maggiori sono il reddito e la ricchezza posseduti dal contribuente. L’adozione di questo principio porta a un ordinamento basato su un’imposizione fortemente progressiva. Anzi, l’adozione di questo principio conduce – con il crescere della spesa pubblica e il conseguente ampliarsi del fabbisogno fiscale – al livellamento dei redditi.
Tuttavia, gli stessi sostenitori di questo principio hanno rilevato l’opportunità di non giungere, mediante l’imposta progressiva, al livellamento dei redditi di tutti i contribuenti; ciò perché un’imposta fortemente progressiva diminuisce la propensione al risparmio , pregiudicando la possibilità di accumulazione della ricchezza.
I criteri del sacrificio, elaborati dalla Scuola marginalista, non sono applicabili alle situazioni reali, non essendo l’utilità misurabile. Per questa ragione sono stati abbandonati in favore della teoria della capacità contributiva, più realistica e applicabile con maggior facilità.
Gli
Enti del Terzo Settore: espressione concreta degli articoli 2 e 53 della Costituzione italiana
“La
solidarietà non è dare, ma agire contro le ingiustizie”
(Abbé Pierre)
Gli articoli 2 e 53 della Costituzione italiana, che sanciscono rispettivamente i doveri di solidarietà e la contribuzione fiscale in base alla capacità contributiva e alla progressività, trovano applicazione concreta in molte realtà fiscali e sociali italiane. Tra queste ritroviamo gli Enti del Terzo Settore (ETS).
Si tratta di organizzazioni private senza scopo di lucro che perseguono finalità civiche, solidaristiche e di utilità sociale, operando a favore della collettività in vari ambiti (assistenza, cultura, sport, ambiente, inclusione ecc.).
All’interno della vasta categoria degli ETS vi sono le organizzazioni di volontariato (ODV), le associazioni di promozione sociale (APS), gli enti filantropici, le imprese sociali (incluse le cooperative sociali), le reti associative,
Alleniamo
la CITTADINANZA
le società di mutuo soccorso, nonché altri enti privati che perseguono finalità solidali (ad esempio fondazioni, associazioni culturali, enti religiosi ecc.) Gli ETS sono disciplinati dal Codice del Terzo Settore, di cui al D.Lgs. 117/2017, che ha riformato l’intero settore in Italia, stabilendo alcune misure fiscali di favore che vanno a personalizzare in senso solidaristico l’intervento che lo Stato effettua su tali realtà sociali ed economiche. Gli Enti del Terzo Settore, infatti, sono destinatari di agevolazioni fiscali e tributarie, possono accedere ai fondi del 5×1.000, hanno l’opportunità di ottenere la personalità giuridica e di partecipare a bandi pubblici, convenzioni e co-progettazioni con la PA ed è infine loro consentita la detraibilità e la deducibilità delle donazioni ricevute.
ECONOMICA
Si formino in classe 3 gruppi: 1) il primo tracci una mappatura degli ETS presenti in Italia; 2) il secondo individui la presenza degli ETS nella propria Regione; 3) il terzo svolga la medesima mappatura sugli ETS esistenti nel Comune in cui ha sede la scuola.
Sulla base dei risultati delle ricerche svolte ciascun gruppo elabori una presentazione multimediale o prepari una mostra nei locali della scuola, che possa fornire un quadro dell'attività degli Enti del Terzo Settore a livello statale, regionale e comunale.
PROFESSIONI E COMPETENZE DEL FUTURO
La presenza degli Enti del Terzo Settore nell’economia moderna interroga quest’ultima circa la necessità di disporre di figure professionali capaci di coniugare la conformità fiscale con i principi della giustizia sociale, supportando le imprese nel passaggio da una visione puramente economica del tributo a una prospettiva più ampia, che consideri il dovere impositivo uno strumento di equità, sviluppo e coesione. Tale figura professionale potrebbe essere quella dell’esperto in fiscalità etica e responsabilità d’impresa.
Con l’ausilio del docente per l’orientamento, provate a stendere un decalogo delle “buone pratiche” che un’impresa responsabile deve adottare per raggiungere le finalità sopra descritte, a cui l’esperto in fiscalità etica dovrà attenersi nello svolgimento del proprio lavoro.
LESSICO
Utilità totale È la somma delle utilità delle singole dosi (utilità dosali) di un bene. In base alla legge di Gossen, al crescere delle dosi disponibili di un bene anche la sua utilità totale aumenta, ma per incrementi via via decrescenti.
Utilità marginale È la variazione di utilità ottenuta da un soggetto dal consumo di una unità aggiuntiva di bene. È decrescente, in quanto, in base alla legge di Gossen, la soddisfazione dell’individuo si riduce progressivamente di intensità man mano che un bisogno viene soddisfatto.
Propensione al risparmio
La propensione media al risparmio è il rapporto tra il risparmio e il reddito, la propensione marginale al risparmio è il rapporto tra l’incremento del risparmio e l’incremento del reddito.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cos’è la capacità contributiva?
2. Che cosa sostiene il principio del sacrificio?
3. Da quali elementi oggettivi e soggettivi si può desumere la capacità contributiva?
4. In che cosa consiste la discriminazione quantitativa dei redditi?
5. Come si può applicare la discriminazione qualitativa dei redditi?
In base alla discriminazione qualitativa dei redditi, redditi di origine diversa sono trattati diversamente.
Un reddito da capitale deve essere trattato in modo più sfavorevole rispetto a un reddito da lavoro, perché il primo viene percepito con continuità e senza sforzo, mentre il secondo richiede un’attività faticosa ed è per sua natura temporaneo. Queste ragioni inducono a adottare un trattamento più favorevole verso i redditi da lavoro utilizzando due diversi strumenti:
• la differenziazione delle aliquote, di gran lunga quello più efficace, che consiste nell’applicare aliquote diverse ai redditi, discriminandoli in base alla fonte dalla quale provengono (redditi da lavoro e redditi da capitale); PER ESEMPIO 1
• anche le imposte sul patrimonio realizzano la discriminazione qualitativa in quanto colpiscono diversamente il patrimonio in base, ad esempio, alla sua destinazione. PER ESEMPIO 2
Gli elementi soggettivi della capacità contributiva
Gli elementi soggettivi prendono in considerazione le condizioni personali e familiari del contribuente.
Ai fini tributari, quindi, il contribuente deve essere trattato diversamente a seconda che sia celibe o sposato, con figli o senza, sano oppure invalido o con familiari invalidi a carico. Sono soprattutto le situazioni legate all’invalidità a richiedere un utilizzo diverso della ricchezza personale: una parte di essa deve infatti essere destinata all’accudimento personale o del familiare a carico. Per questo motivo il legislatore interviene sottraendo tali somme dalla capacità contributiva attraverso il meccanismo delle deduzioni e delle detrazioni MAPPA
L’acqua e il secchio bucato
L’imposta progressiva consente di modificare la distribuzione del reddito effettuata dal mercato: infatti se le imposte sono prelevate in base al principio della capacità contributiva e la spesa pubblica ha un forte connotato sociale (assistenza medica gratuita per i meno abbienti, istruzione gratuita, previdenza e assistenza, sostegno alle famiglie disagiate ecc.), una parte di ricchezza viene sottratta ai più ricchi e redistribuita ai più poveri. Ma una maggiore equità può andare a scapito dell’efficienza, perché lo Stato, nell’attività di redistribuzione, incorre in sprechi, dovuti agli alti costi amministrativi, alle intermediazioni clientelari, alle intromissioni della politica; va inoltre considerato che le politiche redistributive hanno sempre come conseguenza una diminuzione del risparmio. L’economista americano Arthur M. Okun (1928-1980) in un lavoro del 1975 ha così spiegato
VERSO LE COMPETENZE
Rispondi
l’inefficienza dello Stato nella sua attività redistributiva: «La ricchezza viene portata dal ricco al povero in un secchio bucato. Una parte di essa semplicemente si perde nel trasferimento, così che il povero riceve solo una modesta parte della ricchezza prelevata». È la metafora del “secchio bucato”, che esprime sinteticamente il concetto per il quale una maggiore giustizia può ridurre l’efficienza del mercato. Dato che «una parte della ricchezza sparisce lungo il tragitto» è necessario cercare un compromesso ragionevole tra equità ed efficienza. Secondo Okun, anche se il secchio è bucato, alla fine si ottengono risultati insieme più equi e più efficienti, perché maggiore eguaglianza alla fine produce maggiore efficienza, anche se inizialmente il perseguimento di politiche egualitarie avviene a spese dell’efficienza.
1. Che cosa rappresenta la metafora del “secchio bucato” secondo l’economista Arthur Okun?
2. Per quale motivo la redistribuzione del reddito da parte dello Stato può ridurre l’efficienza economica?
Rifletti
1. Pensi che sia giusto accettare una certa perdita di efficienza in cambio di una maggiore equità sociale? Perché?
2. In Italia pensi che le le imposte siano eque per tutti oppure che favoriscano qualcuno? Perché?
2 . 4 I principi amministrativi
Come abbiamo visto nel paragrafo precedente, i principi giuridici delle imposte riguardano i modi di ripartizione del carico tributario fra i membri della collettività, con particolare riguardo alla compatibilità fra una data distribuzione delle imposte e le finalità sociali ed economiche che lo Stato intende perseguire. Tali finalità devono essere raggiunte in modo efficiente, cioè nel miglior modo possibile.
L’efficienza si realizza quando lo Stato applica una serie di principi amministrativi che riguardano l’accertamento e la riscossione delle imposte.
Questi principi erano già stati individuati da Adam Smith (1723-1790), fondatore della Scuola classica, in un’opera fondamentale intitolata Indagine sulla natura e le cause della ricchezza delle Nazioni, pubblicata nel 1776.
1 Discriminazione qualitativa del reddito
Sono riconosciute detrazioni per i soli redditi da lavoro e nessuna detrazione, o solo detrazioni minori, per i redditi da capitale.
2 Discriminazione qualitativa del patrimonio
La prima casa, cioè l’abitazione di residenza, è esente dal pagamento dell’IMU (Imposta municipale sugli immobili), mentre le seconde case la pagano, anche se non sono produttive di reddito come, ad esempio, le seconde case adibite alle vacanze familiari. Un’ulteriore discriminazione si ha quando la prima casa appartiene alla categoria di lusso (cat. A/1): in questo caso, infatti, anche se adibita ad abitazione principale, è colpita dall’IMU.
LESSICO
Deduzioni
Possibilità di sottrarre determinate somme dal reddito diminuendo l’imponibile fiscale, ovvero la parte sottoposta ad imposta.
Detrazioni
Possibilità di sottrarre determinate somme dall’imposta lorda.
Principi amministrativi dell’imposizione
Administrative principles of taxation
PLUS
La scuola classica: le quattro regole di Adam Smith sulle imposte
INDICATORI DELLA CAPACITÀ CONTRIBUTIVA
sono
ELEMENTI OGGETTIVI
DISCRIMINAZIONE QUANTITATIVA reddito e patrimonio quali
mediante
mediante tra sui quali si applica
DISCRIMINAZIONE QUALITATIVA
detrazioni reddito da lavoro deduzioni reddito da capitale progressività esenzione redditi minimi aliquote differenziate patrimonio
ELEMENTI SOGGETTIVI
sui quali si applicano quali
detrazioni situazione personale situazione familiare deduzioni
Autotassazione
Autotaxation
Tali principi si possono così riassumere:
• principio della giustizia, secondo cui tutti i cittadini devono contribuire alle spese pubbliche in relazione al reddito di cui godono sotto la protezione dello Stato (Smith sosteneva l’opportunità dell’imposta proporzionale, in armonia con le concezioni allora dominanti; oggi, come ben sappiamo, tutti concordano sulla necessità di un’imposta progressiva, più idonea ad assicurare la giustizia sociale);
• principio della certezza, per il quale l’imposta da pagarsi deve essere certa e non arbitraria: «il tempo del pagamento, il modo di pagare, la somma dovuta dovrebbero essere chiari e semplici per il contribuente e per ogni altra persona»; PER ESEMPIO 1
• principio della comodità, nel senso che «ogni imposta deve essere riscossa nel tempo o nel modo in cui è più probabile che sia comodo pagarla per il contribuente»; PER ESEMPIO 2
• principio dell’economicità, per il quale le spese di accertamento e di riscossione devono essere ridotte al minimo, in modo da realizzare le più elevate entrate possibili. In altre parole, il funzionamento del sistema tributario deve risultare poco costoso per lo Stato. PER ESEMPIO3
Questi criteri sono ancora oggi pienamente validi, e costituiscono il fondamento di una sana amministrazione tributaria. MAPPA
2 . 5 L’autotassazione
Il ruolo del contribuente
L’entità dell’imposta dovuta si determina, come già sappiamo, applicando alla base imponibile l’aliquota stabilita dalla legge. La normativa tributaria può disporre che i calcoli per pervenire alla determinazione dell’imposta siano compiuti dallo stesso contribuente, il quale si trova così non solo a dichiarare l’imponibile, ma anche a effettuare il calcolo dell’imposta dovuta. È questo il sistema dell’autotassazione (che prende anche il nome di autoliquidazione), dato che l’importo viene calcolato e versato direttamente dal debitore, contestualmente alla presentazione della dichiarazione.
L’autotassazione (o autoliquidazione) consiste quindi nell’esecuzione diretta da parte del contribuente del calcolo e del successivo versamento delle imposte dovute, nei casi previsti dalla legge.
Appunto perché l’iniziativa è lasciata al contribuente, la procedura presenta notevoli vantaggi per il sistema fiscale e, in definitiva, per il bilancio pubblico:
→ Appendice
PLUS La telematica al servizio del fisco
• è agile, dato che gli uffici fiscali si limitano a controllare la dichiarazione e procedere all’eventuale rettifica, in caso di omissione o di irregolarità della dichiarazione (come approfondiremo più avanti);
• è poco costoso, in quanto si evitano gli oneri amministrativi e gestionali connessi alla riscossione degli importi dovuti;
• è efficiente, poiché consente all’erario di ottenere immediatamente le somme dovute, dato che il contribuente è tenuto a versare l’imposta, in tutto o in acconto, contestualmente alla presentazione della dichiarazione.
Per questa ragione il metodo dell’autotassazione è oggi molto diffuso in tutti i sistemi tributari, soprattutto per le imposte che devono essere pagate da un grande numero di contribuenti e a scadenze fisse; in Italia è utilizzato per le nostre imposte principali (IRPEF, IRES, IVA).
PER ESEMPIO
1 Il principio della certezza
L’IRPEF (imposta sul reddito delle persone fisiche) prevede scaglioni e aliquote chiaramente definite per fasce di reddito. Il contribuente sa in anticipo quanto deve pagare in base al reddito dichiarato.
2 Il principio della comodità
Le imposte sul reddito da lavoro dipendente sono trattenute direttamente in busta paga dal datore di lavoro (sistema del sostituto d’imposta), evitando al lavoratore di dover effettuare versamenti manuali.
3 Il principio dell’economicità
Il pagamento del canone RAI viene oggi addebitato automaticamente nella bolletta dell’energia elettrica. Questo sistema ha ridotto i costi di riscossione per lo Stato e ha aumentato il tasso di pagamento.
PRINCIPI AMMINISTRATIVI DEL SISTEMA TRIBUTARIO
PRINCIPIO DELLA GIUSTIZIA
PRINCIPIO
DELLA CERTEZZA
PRINCIPIO DELLA COMODITÀ secondo il quale secondo il quale secondo il quale secondo il quale
il pagamento deve essere proporzionato alle possibilità economiche del contribuente
l’imposta deve essere certa e non arbitraria
l’imposta deve essere riscossa con la modalità più comoda per il contribuente
La dichiarazione e il pagamento dell’imposta
I sistemi di pagamento dei tributi sono estremamente vari e, spesso, anche complicati, soprattutto per ciò che concerne le imposte. Per le tasse, infatti, la situazione è in genere più semplice, perché basta che colui il quale chiede il servizio provveda a pagare la somma relativa documentando poi, nei modi dovuti, che il pagamento è effettivamente avvenuto.
Il meccanismo più complesso è quello relativo al pagamento delle maggiori imposte e, in particolare, al pagamento dell’imposta sul reddito. Infatti, in questo caso, dovrebbe verificarsi questa successione:
1. accertamento: l’ufficio accerta, cioè viene a conoscenza del reddito del contribuente;
2. notificazione: l’ufficio comunica al contribuente il risultato di quanto accertato;
3. liquidazione: in base ai dati accertati viene stabilito l’esatto ammontare dell’imposta;
4. tassazione: il contribuente paga quanto stabilito. È evidente però che, in presenza di un procedimento così laborioso, le varie fasi richiedono molto tempo e, di conseguenza, il momento della produzione del reddito viene
VERSO LE COMPETENZE
Rispondi
PRINCIPIO DELL’ECONOMICITÀ
le spese di accertamento e riscossione devono essere ridotte al minimo
a essere molto lontano dal momento in cui si paga la relativa imposta. Per accelerare i tempi, in Italia il primo passo venne fatto intorno agli anni Cinquanta dello scorso secolo, quando venne introdotta la dichiarazione annuale Il contribuente ogni anno doveva presentare la denuncia dei redditi percepiti, dichiarando quanto aveva guadagnato l’anno precedente; in questo modo il processo iniziava da un documento ben preciso: la dichiarazione.
La semplice autodichiarazione, però, non era ancora sufficiente. Infatti con la riforma degli anni Settanta fu introdotta quella che può essere definita la vera grande novità che ha innalzato al massimo le entrate fiscali: l’autotassazione. In pratica, il contribuente non solo dichiara i suoi redditi, ma provvede anche al pagamento immediato della relativa imposta. La successione di operazioni elencate prima (accertamento, notificazione, liquidazione, tassazione) riguarda ormai soltanto l’intervento successivo dell’Amministrazione per rettificare eventuali dichiarazioni infedeli. In questo caso, dato che il contribuente ha già pagato (se non tutto almeno in parte), quelle operazioni possono svolgersi in un arco di tempo più lungo.
1. Quali sono le quattro fasi tradizionali del procedimento di pagamento dell’imposta sul reddito?
2. Perché la dichiarazione annuale introdotta negli anni Cinquanta ha rappresentato un passo avanti rispetto al sistema in vigore in precedenza?
3. In che cosa consiste l’autotassazione introdotta con la riforma degli anni Settanta e quale vantaggio ha comportato per l’amministrazione fiscale?
Rifletti
1. A tuo avviso, quali rischi comporta l’autotassazione per il contribuente e quali vantaggi per lo Stato?
2. Ritieni giusto che l’onere di calcolare e versare le imposte sia affidato direttamente al contribuente? Perché?
sono
I principi giuridici e amministrativi delle imposte
Sintesi
2 . 1 I principi giuridici
I principi costituzionali limitano il potere tributario, garantendo equità e giustizia. Sono:
• la legalità (art. 23), che impone che i tributi siano previsti da legge parlamentare, con deleghe limitate;
• l’universalità (art. 53), che obbliga tutti a concorrere alle spese pubbliche, compresi gli stranieri residenti e proprietari;
• l’uniformità (art. 53), che richiede equa ripartizione, collegata alla capacità contributiva, valutata su redditi, patrimoni e condizioni soggettive;
• la progressività (art. 53), che attua capacità contributiva e solidarietà (art. 2), imponendo aliquote crescenti;
• l’uguaglianza (art. 3), che si concretizza nell’universalità (formale: tutti pagano) e nell’uniformità (sostanziale: chi ha di più versa di più).
2 . 2 La ripartizione del carico tributario e la capacità contributiva
La distribuzione fiscale incide sul reddito dei cittadini, favorendo alcuni gruppi. Se il principio di uniformità è teoricamente condiviso, applicarlo è complesso. Nell’Ottocento furono elaborate le teorie del sacrificio (uguale, proporzionale, minimo), basate sulla rinuncia individuale, che si sono dimostrate inapplicabili per mancanza di criteri oggettivi. Furono sostituite da progressività e capacità contributiva
2 . 3 Gli indicatori della capacità contributiva
La capacità contributiva si misura con elementi oggettivi (reddito e patrimonio) e soggettivi (condizioni personali e familiari).
Gli elementi oggettivi hanno due aspetti: quantitativo (ammontare della ricchezza, con progressività delle aliquote ed esenzione dei redditi minimi) e qualitativo (fonte, con trattamento più favorevole per i redditi da lavoro rispetto a quelli da capitale e imposte differenziate sul patrimonio).
Gli elementi soggettivi riguardano stato civile, figli, salute o invalidità: parte del reddito serve a bisogni primari e la legge riduce l’imponibile tramite deduzioni e detrazioni
2 . 4 I principi amministrativi
Accanto ai principi giuridici, contano efficienza e semplicità. Adam Smith individuò quattro criteri ancora validi: giustizia (contributo proporzionale, oggi progressivo), certezza (importi e scadenze chiari), comodità (pagamento nei tempi più favorevoli), economicità (minimi costi di riscossione). Essi sono alla base di una corretta amministrazione tributaria.
2 . 5 L’autotassazione
L’autotassazione (o autoliquidazione) è il sistema in cui il contribuente calcola e versa direttamente l’imposta. Il metodo è agile, economico ed efficiente: l’Erario ottiene subito le somme dovute, mentre gli uffici fiscali controllano solo eventuali irregolarità. Diffuso nei moderni sistemi fiscali, in Italia riguarda le principali imposte (IRPEF, IRES, IVA).
Ascolta e ripassa
PRINCIPI GIURIDICI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
proporzionale • crescenti • discendenti • oneri • uguaglianza • legalità • detrazioni • agevolazioni • certezza • oggettivi • legge
PRINCIPI GIURIDICI E AMMINISTRATIVI DELL’IMPOSTA
INDICATORI DELLA CAPACITÀ CONTRIBUTIVA
PRINCIPI AMMINISTRATIVI
ELEMENTI
UNIVERSALITÀ tutti devono concorrere
• aspetto quantitativo
LEGALITÀ i tributi devono essere previsti per ________ GIUSTIZIA contributo importi e scadenze chiari
ELEMENTI SOGGETTIVI
UNIFORMITÀ richiede un’equa ripartizione
PROGRESSIVITÀ impone aliquote universalità e uniformità
• aspetto qualitativo
riducono l’imponibile tramite deduzioni e ________
ECONOMICITÀ minimi ________ di incasso COMODITÀ liquidazione in tempi favorevoli
RISPONDI ORA ALLE DOMANDE
1. Quali sono i limiti e le garanzie dei principi costituzionali rispetto al potere tributario?
2. Quali principi giuridici dell’imposta sono previsti dall’articolo 53 Cost.?
3. Come devono essere le aliquote in base al principio di progressività?
4. Quali sono gli elementi oggettivi e soggettivi della capacità contributiva?
5. Qual è la differenza tra l’aspetto quantitativo e qualitativo degli elementi oggettivi?
6. Che cosa sono le deduzioni e le detrazioni d’imposta?
7. Da chi furono inizialmente individuati i principi amministrativi dell’imposta?
8. In che cosa consiste l’economicità fra i principi amministrativi dell’imposta?
I principi giuridici e amministrativi delle imposte Esercizi 2
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Il principio di legalità in materia di imposizione tributaria stabilisce che
a le imposte devono essere proporzionali
b solo il Parlamento può istituire nuove imposte con una legge
c le imposte devono essere eque per tutti d i contribuenti devono versare le imposte solo se lo decidono
2. Secondo i principi di uguaglianza e giustizia fiscale
a tutti devono pagare la stessa somma, indipendentemente dal reddito
b chi guadagna di più deve contribuire in misura maggiore
c le imposte devono gravare sui consumi
d i contribuenti possono scegliere se aderire o no al sistema fiscale
3. Il principio giuridico per cui che ogni cittadino deve contribuire alle spese pubbliche in base alle proprie possibilità economiche è detto di
a equità
b legalità
c capacità contributiva d solidarietà
4. Il principio per il quale l’imposta deve essere certa nel tempo, nel modo di pagamento e nell’importo dovuto è quello
a di economicità
b di certezza c di comodità d di giustizia
5. Il principio per cui l’imposta va riscossa nel tempo o nel modo più agevole per il contribuente è detto di
a economicità
b certezza c comodità d giustizia
6. Il principio per cui le spese di accertamento e riscossione devono essere minime è detto
a di economicità
b di certezza c di comodità d di giustizia
7. Il criterio della capacità contributiva non si realizza se si adotta
a l’imposta regressiva
b l’imposta progressiva
c la discriminazione quantitativa del reddito
d la discriminazione qualitativa del reddito
8. La discriminazione qualitativa dei redditi non si attua su
a redditi da lavoro
b redditi da capitale c redditi minimi d patrimonio
COMPLETAMENTI
Esercizi interattivi
2. Completa il brano inserendo i termini appropriati tra quelli proposti. contributiva • diritto • dovere • entrate • imposte • legalità • progressività • proporzionalità • pubbliche • reddito • ricchezza • ripartizione • solidarietà • spese
Nei sistemi tributari moderni il principio della capacità contributiva è alla base della del carico fiscale fra i contribuenti. L’onere tributario viene infatti suddiviso a seconda della possibilità di ciascuno di pagare le ……........................... Indici diretti di tale capacità sono il e il patrimonio, mentre indici indiretti sono i consumi e i trasferimenti del contribuente. La nozione di capacità trae origine dall’articolo 53 della Costituzione che recita «Tutti sono tenuti a concorrere alle pubbliche in ragione della loro capacità contributiva». Il sistema tributario è informato a criteri di ……............................ Il ……........................... di tutti i cittadini di partecipare alle spese ……........................... rappresenta la garanzia del singolo a tutela della propria capacità contributiva. Il dovere di pagare le imposte, sancito dall’articolo 53 della Costituzione, si collega direttamente all’articolo 2, che afferma «l’adempimento di doveri inderogabili di politica, economica, sociale». Si esprime così efficacemente il primario dovere di solidarietà fra tutti i cittadini. La disposizione si collega anche all’articolo 3 della Costituzione, poiché riguarda tutti coloro che in qualsiasi modo hanno rapporti con lo Stato sotto il profilo tributario. Per questo la legge disciplina gli elementi essenziali dell’imposizione, nel rispetto dei principi di , di capacità contributiva, di uguaglianza.
ASSOCIAZIONE
3. Associa ogni principio del primo gruppo con una sola frase del secondo.
1. Economicità di gestione 2. Universalità (o generalità) 3. Certezza del diritto
4. Uniformità dell’imposta 5. Generalità dell’imposta 6. Riserva di legge
a. ___ Il carico tributario deve essere ripartito in modo che il sacrificio sopportato dai contribuenti sia equamente diviso fra i soggetti tenuti al pagamento delle imposte
b. ___ Le spese di accertamento e di riscossione devono essere ridotte al minimo, in modo da realizzare le più elevate entrate possibili
c. ___ L’imposizione tributaria può essere attuata solo in forza di una legge dello Stato, prodotta dagli organi titolari del potere legislativo
d. ___ Tutti coloro che traggono vantaggio dai servizi pubblici sono tenuti al pagamento delle imposte
e. ___ L’imposta da pagarsi deve essere certa e non arbitraria
f. ___ Tutti i cittadini devono concorrere alla spesa pubblica
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali articoli della Costituzione regolano le basi dell’attività impositiva dello Stato? (3.1)
2. Che cosa stabilisce, in particolare, l’articolo 53 della Costituzione? (2.1)
3. In che cosa consiste la riserva di legge, prevista in materia tributaria? (2.1)
4. Che cosa afferma il principio della generalità dell’imposta? (2.1)
5. In vista di quali obiettivi si ammettono deroghe al principio della generalità dell’imposta? (2.1)
6. In che cosa consiste il principio dell’uniformità dell’imposta? (2.1)
7. Perché il principio dell’uniformità dell’imposta non è facilmente applicabile? (2.2)
8. Quale criterio è oggi generalmente accolto in tema di ripartizione del carico tributario? (2.2)
9. Quali elementi concorrono a determinare la capacità contributiva? (2.3)
10. Quali strumenti permettono oggi, anche a parità di reddito, di discriminare i redditi? (2.3)
11. Che cosa implica il principio dell’economicità nell’accertamento e nella riscossione delle imposte? (2.4)
12. In che cosa consiste il principio della certezza? (2.4)
13. In che cosa consiste il sistema dell’autotassazione e quando ha iniziato a essere applicato? (2.5)
14. Quali sono i maggiori vantaggi offerti dal sistema dell’autotassazione? (2.5)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Principi giuridici dell’imposizione. Un salto indietro nel tempo
«L’uso antico era che il popolo contribuisse alla grandezza della Francia con i suoi beni, la nobiltà con il suo sangue e il clero con le sue preghiere».
• Spiega, argomentando, per quali motivi questa risposta data dall’Arcivescovo di Sens al Cardinale Richelieu nel 1600 oggi è profondamente fuori dal tempo e dalla Costituzione.
2. Equità di ripartizione del peso tributario. Sempre meno aliquote
Per semplificare il sistema di tassazione, il Ministro delle Finanze decide di diminuire il numero degli scaglioni di reddito, prevedendone due: uno al 28% e l’altro al 44%, ferma restando la no tax area.
1. Quali conseguenze potrebbe creare questa riforma nel sistema economico?
2. Quali conseguenze potrebbe avere questa riforma rispetto all’equità?
3. Questa riforma si potrebbe realizzare direttamente con un decreto?
3. Capacità contributiva e discriminazione dei redditi. Una scelta discutibile ma non discussa
Il Ministro delle Finanze decide di tassare con aliquote più basse i redditi derivanti da lavoro autonomo rispetto a quelli da lavoro dipendente e, senza fornire alcuna giustificazione economica o sociale, annuncia che la riforma sarà operativa a partire dai redditi prodotti nell’anno in corso.
• Con quali principi contrasta questa decisione?
4. Principi amministrativi dell’imposizione. Un tributo poco opportuno
Un nuovo tributo comunale prevede calcoli soggettivi da presentare da parte dei cittadini e, poi, il pagamento, con scadenze mensili, comportando così un aumento dei costi di gestione. Dato che i calcoli sono più complicati per i contribuenti, aumentano gli errori di compilazione con ulteriori costi di gestione per l’ente.
• Spiega, argomentando, quali principi vengono violati.
Aggregato economico
Economic aggregate
Gli effetti economici delle imposte
In questo capitolo studieremo gli effetti che i provvedimenti di finanza pubblica provocano sull’intero sistema economico e approfondiremo le conseguenze economiche dell’imposizione fiscale. Analizzeremo i comportamenti leciti e illeciti dei contribuenti, affrontando con particolare attenzione il problema dell’evasione fiscale, una tra le questioni più delicate che la nostra società deve affrontare.
3 . 1 Gli effetti dell’imposizione fiscale
PLUS
• Imposte: stimolo o freno?
• I primi studi sugli effetti microeconomici: gli equilibri parziali
→ Unità 4, cap. 2
→ Unità 1, cap. 3
Contenuti digitali del capitolo e glossario inglese.
L’attività finanziaria pubblica produce notevoli effetti sull’intero sistema economico, in quanto condiziona importanti aggregati economici come il reddito, i consumi, i risparmi e gli investimenti; inoltre, provoca trasferimenti di ricchezza fra le classi sociali, modifica il livello dei prezzi, dei salari e dei profitti.
L’economia di un Paese è dunque fortemente influenzata dall’attività finanziaria pubblica; pertanto, le conseguenze che il prelievo tributario provoca nell’equilibrio dei singoli operatori e dell’intera economia nazionale sono costantemente monitorate.
Gli effetti economici dell’attività finanziaria pubblica si distinguono in:
• effetti macroeconomici, se riguardano le conseguenze dell’introduzione dei tributi o del loro inasprimento sulle grandezze aggregate (reddito nazionale, consumi, risparmi, investimenti, occupazione), e cioè gli effetti dell’attività finanziaria pubblica sul sistema economico nel suo complesso;
• effetti microeconomici, se riguardano le reazioni di singoli operatori o di particolari mercati all’introduzione di un tributo o alle variazioni delle caratteristiche di un tributo già esistente. MAPPA
Gli effetti macroeconomici delle imposte sono il risultato delle scelte di politica economica che lo Stato effettua attraverso la manovra del bilancio pubblico per influire sulle grandezze aggregate, scelte che si rivelano strategiche nell’assicurare uno sviluppo equilibrato del sistema economico. Ad esse abbiamo dedicato ampio spazio nel volume del secondo biennio e le tratteremo ancora, anche se da un altro punto di vista, nell’Unità dedicata alla politica di bilancio . In queste pagine affronteremo in particolare gli effetti microeconomici.
3 . 2 La pressione del prelievo pubblico
L’enorme aumento delle spese pubbliche registratosi negli ultimi decenni ha determinato un corrispondente aumento della massa dei tributi a carico dei cittadini. Per valutare l’entità dell’onere che grava sui contribuenti, sono stati elaborati dei parametri in grado di esprimere sinteticamente il peso dell’imposizione fiscale: generalmente si riconosce la misura più valida di tale onere nel concetto di pressione tributaria.
La pressione tributaria
Dato che i tributi vengono prelevati periodicamente, è opportuno riferirsi al flusso di ricchezza che la collettività produce ogni anno, e cioè al reddito nazionale.
Prende il nome di pressione tributaria il rapporto fra l’ammontare dei tributi pagati dai contribuenti e quello del reddito nazionale in un determinato periodo di tempo (di solito un anno).
Se indichiamo con Pt la pressione tributaria, con T la somma dei tributi e con Y il reddito nazionale, avremo: Pt =
LESSICO
→ Unità
Al numeratore del rapporto vengono posti tutti i tributi pagati dai contribuenti, e cioè le entrate coattive della finanza pubblica (imposte dirette e indirette, tasse e contributi, a eccezione dei contributi sociali).
La pressione sociale
Il concetto di pressione tributaria può essere ampliato, comprendendo anche i contributi sociali versati coattivamente dai lavoratori e dagli imprenditori agli enti previdenziali (entrate parafiscali e fiscalità generale).
La pressione sociale (detta anche pressione contributiva o parafiscale) è data dal rapporto tra il totale delle entrate parafiscali e il reddito nazionale; quindi è data da: Ps = dove S sono le entrate parafiscali (cioè i contributi previdenziali). T Y
EFFETTI DELLE IMPOSTE
sul piano
sono determinati da sono determinati da si ripercuotono su si ripercuotono su MACROECONOMICO MICROECONOMICO
pressione fiscale complessiva
• reddito
• consumi
• risparmi
singole imposte
• investimenti
• occupazione singoli operatori economici
Aggregati economici Grandezze economiche globali ottenute sommando grandezze individuali. Vengono spesso impiegati nella realizzazione dei modelli economici.
Politica economica Ramo dell’economia politica che studia gli interventi dello Stato nell’economia per il raggiungimento di obiettivi di interesse generale (sviluppo del reddito, stabilizzazione dell’economia ecc.).
Politica di bilancio Detta anche politica fiscale, consiste nella manovra delle entrate e delle spese pubbliche per raggiungere i fini della politica economica.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali effetti produce l’imposizione fiscale sul sistema economico?
2. Che cos’è la pressione tributaria?
L’attività finanziaria pubblica influenza il sistema economico sia a livello macroeconomico sia microeconomico.
Pressione
fiscale
La pressione fiscale
Sommando la pressione tributaria con la pressione sociale si ha la pressione fiscale, data da Pf =
PLUS La pressione fiscale sulle imprese
Tax incidence T + S Y G Y
La pressione fiscale è data dal rapporto fra la somma complessiva delle entrate tributarie e contributive e il reddito nazionale.
In Italia la pressione fiscale è notevolmente aumentata a partire dal 1980, sino a raggiungere nel 1997 un massimo del 44,5% del PIL (nello stesso anno la pressione fiscale media dei Paesi comunitari era più bassa, attestandosi intorno al 42%).
Negli anni successivi ha manifestato un andamento decrescente fino al 2005, per aumentare successivamente, mantenendosi sempre a un livello più alto rispetto alla media dei Paesi comunitari. I DATI PARLANO
La pressione finanziaria
Negli ultimi anni, con il sensibile aumento della spesa pubblica in tutti i Paesi sviluppati, si è fatto sovente ricorso anche al concetto di pressione finanziaria, che è definita dal rapporto fra il totale della spesa pubblica e il reddito nazionale: R = dove R rappresenta la pressione finanziaria, e G la spesa pubblica.
Questo rapporto misura l’ampiezza del settore pubblico nell’economia. La pressione finanziaria è necessariamente superiore alla pressione fiscale nei Paesi, come il nostro, in cui la spesa pubblica (G) è superiore alle entrate tributarie (T) che devono necessariamente essere integrate dal debito pubblico (deficit di bilancio). PER ESEMPIO1
In sintesi, la pressione tributaria e la pressione finanziaria possono essere rappresentate con il seguente schema:
Relazioni tra pressione tributaria e pressione finanziaria
PRESSIONE TRIBUTARIA
PRESSIONE SOCIALE
PRESSIONE FISCALE
DEFICIT DI BILANCIO IN % DEL PIL
Il livello della pressione fiscale
PRESSIONE FINANZIARIA
I valori numerici assunti dalla pressione fiscale e dalla pressione finanziaria sono indici assai utili per stabilire se, in un certo Paese, le scelte economiche sono lasciate al mercato oppure allo Stato.
Se la pressione fiscale è bassa, lo Stato preleva poche imposte per finanziare la spesa pubblica, che non potrà raggiungere livelli elevati; il contrario si verifica nel caso di un’alta pressione fiscale.
Il livello della pressione fiscale, anche se fornisce importanti elementi conoscitivi sulla situazione economica e sociale di un Paese, non è comunque in grado da solo di offrire elementi di giudizio definitivi. Esso deve essere integrato da altri parametri, quali il reddito pro capite, la sua distribuzione fra le classi sociali, la composizione della spesa pubblica, la ripartizione del carico tributario e così via. PER ESEMPIO 2
1 Paese con G > T
Poniamo che in un Paese, in un certo anno, la spesa pubblica totale (G) sia di circa il 56% del PIL e le entrate tributarie e contributive (T) siano circa il 47% del PIL. In questo caso, la pressione finanziaria (cioè il rapporto tra spesa pubblica G e il PIL) è uguale a: G = 56% PIL
Il valore ci dà la misura di quanto pesa complessivamente il settore pubblico sull’economia (tutta la spesa).
Se la pressione fiscale (cioè il rapporto tra l’ammontare dei tributi T e il PIL), che misura quanto lo Stato preleva con imposte e contributi, è uguale a 47%, avremo uno
Stato che spende più di quanto incassa Ecco che la pressione finanziaria è maggiore della pressione fiscale. La differenza (circa 9 punti di PIL) verrà coperta con deficit di bilancio e, quindi, con nuovo debito pubblico.
2 Complessità dei parametri da considerare
La riduzione dei contributi previdenziali obbligatori può certamente diminuire la pressione fiscale complessiva, ma anche spostare direttamente sui cittadini – in misura maggiore o minore – l’onere delle assicurazioni pensionistiche e sanitarie
Pressione fiscale in Italia
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. In quali casi la pressione finanziaria è superiore alla pressione fiscale?
2. Quali conseguenze ha una pressione fiscale bassa per il sistema economico?
3. E una alta?
4. In che modo si misura la pressione sociale?
5. Qual è il significato della pressione finanziaria?
Pressione fiscale in Europa (in % del PIL, 2023)
Non è possibile dunque stabilire il livello ottimale della pressione fiscale, dato che in ogni contingenza storica moltissimi fattori concorrono a determinare l’incidenza globale delle imposte. È però possibile osservare che:
• la pressione fiscale non deve scendere al di sotto di un minimo, altrimenti la spesa pubblica non può raggiungere i suoi obiettivi, di tipo sia fiscale sia extra-fiscale;
• la pressione fiscale non deve neppure superare un certo livello massimo, perché una pressione troppo elevata può determinare effetti negativi per lo stesso sviluppo del sistema economico. MAPPA 1
Effetti negativi di un eccesso di pressione fiscale
Un livello troppo elevato di pressione fiscale può generare effetti negativi sia sul funzionamento dell’intero sistema economico (livello macroeconomico) sia sui comportamenti dei singoli operatori (livello microeconomico).
A livello macroeconomico, un’elevata imposizione fiscale può deprimere la crescita economica, diminuire la ricchezza delle famiglie, scoraggiare gli investimenti e ridurre la competitività del Paese, in quanto le imprese vedono ridotta la propria redditività e attrattività sul mercato internazionale.
Può inoltre alimentare l’inflazione soprattutto in caso di incremento delle imposte indirette in quanto i venditori tenderanno a scaricare l’aumento delle imposte sui compratori alzando i prezzi dei beni. Aumenteranno i casi di evasione fiscale e dilagherà l’economia sommersa, compromettendo la sostenibilità del sistema tributario stesso. MAPPA 2
Negli anni ’70 del secolo scorso, l’economista statunitense Arthur Laffer sosteneva che un’eccessiva tassazione scoraggia la produzione e può ridurre le entrate fiscali e che un sistema economico produce tanto di più, quanto minore è il prelievo tributario.
I DATI PARLANO
Sul piano microeconomico, una pressione fiscale eccessiva può ridurre il reddito disponibile delle famiglie e delle imprese, limitando i consumi, i risparmi e gli investimenti.
Di fronte a un aumento delle imposte, i singoli contribuenti potranno avere reazioni diverse: sentirsi disincentivati a lavorare se percepiscono che lo sforzo aggiuntivo verrà in gran parte eroso dalle imposte oppure produrre di più per compensare la perdita di ricchezza. Fenomeni di questo tipo possono portare a una riduzione dell’efficienza e della produttività, oltre che a fenomeni di elusione o evasione individuale. MAPPA 1
PRESSIONE FISCALE se troppo alta se troppo bassa
poche risorse per la spesa pubblica calo nello sviluppo del Paese
INTENSITÀ DELLA PRESSIONE FISCALE
SUL SISTEMA ECONOMICO
deprimere la crescita economica
EFFETTI MACROECONOMICI DELL’IMPOSIZIONE
un’imposizione troppo ELEVATA può
diminuire la ricchezza delle famiglie
scoraggiare gli investimenti
ridurre la competitività internazionale
alimentare:
• l’evasione fiscale
• l’economia sommersa
• il lavoro nero
La curva di Laffer
Negli anni ’70 del secolo scorso è stato molto dibattuto il problema dei rapporti fra il livello delle aliquote e il gettito fiscale. Una pressione fiscale troppo elevata può ridurre la produzione, con la conseguenza di un minor gettito. È facile capire che esiste un livello delle aliquote che rende massimo il gettito fiscale e che, quando questo livello è superato, si ha una riduzione del gettito stesso.
Il livello ottimale delle aliquote
Una rappresentazione formale di questo fenomeno intuitivo è stata data dall’economista americano Arthur Laffer (1940) all’inizio degli anni Ottanta del secolo scorso. Secondo tale teoria, un sistema economico produce tanto di più quanto minore è il prelievo tributario. Vediamolo rappresentato graficamente.
Nel grafico si vede che via via che l’aliquota aumenta, aumenta inizialmente anche il gettito complessivo, raggiungendo il massimo in corrispondenza dell’aliquota OA; a ogni ulteriore aumento dell’aliquota, il gettito si riduce, sino ad annullarsi. Il gettito tributario è nullo quando l’aliquota è pari allo 0%, come pure è nullo quando l’aliquota è pari al 100%, poiché nessuno è disposto a lavorare per dare tutto allo Stato.
Se l’aliquota è inferiore a OA, le imposte non sono in grado di assicurare allo Stato introiti sufficienti a fornire i servizi pubblici necessari; se l’aliquota è superiore a OA, si determinano disincentivi al lavoro e alla produzione del reddito (a destra del punto A si estende la zona critica). Dal grafico si vede che lo stesso gettito OG può essere prodotto da due aliquote, OB e OC, con la differenza però che con l’aliquota OB si accrescono gli incentivi a produrre più reddito aumentando, conseguentemente, la materia imponibile. Quindi, vi sono sempre due aliquote che producono lo stesso gettito, tranne nel caso dell’aliquota OA. Quando l’aliquota è OA, il gettito è massimo (OF) ed è questo «il punto oltre il quale l’elettorato non vuole essere tassato».
Negli Stati Uniti la teoria di Laffer è stata applicata in due momenti chiave: negli anni ’80 da Ronald Reagan e nel 2017 da Donald Trump. Entrambi introdussero tagli significativi alle imposte sul reddito e sulle imprese, con l’obiettivo
di stimolare investimenti, occupazione e crescita. I risultati furono controversi: se da un lato si registrò una spinta all’economia, dall’altro il deficit pubblico aumentò, sollevando dubbi sull’effettiva sostenibilità di tali politiche nel lungo periodo. Inoltre, i tagli favorirono unicamente i ceti abbienti aumentando e inasprendo le disuguaglianze sociali.
Le critiche a Laffer
La curva di Laffer è spesso criticata per la sua semplificazione eccessiva: non esiste infatti una prova empirica univoca del punto esatto in cui l’aliquota fiscale massimizza il gettito. Inoltre, l’idea che i tagli fiscali si ripaghino da soli è stata smentita da molte esperienze storiche, dove le riduzioni di imposta hanno aumentato il deficit.
La teoria sottovaluta anche l’importanza della spesa pubblica e i suoi effetti redistributivi, finendo per favorire i redditi più alti a scapito dell’equità sociale e della sostenibilità dei conti pubblici.
Gettito
Zona critica
Aliquota ottimale (perché assicura il gettito massimo)
Gli effetti microeconomici, cioè le reazioni dei contribuenti agli obblighi fiscali, sono riconducibili a due classi di fenomeni: MAPPA 1
1. reazioni legittime, che comprendono quei comportamenti finalizzati a diminuire l’onere dell’imposta, senza venir meno all’osservanza della legge; si tratta di:
• rimozione positiva e rimozione negativa;
• erosione;
• traslazione;
• ammortamento.
2. reazioni illegittime, cioè contrarie al diritto positivo vigente, e consistenti negli atti illeciti posti in essere dal contribuente per sottrarsi al dovere di pagare i tributi; si tratta di:
• elusione;
• evasione.
3 . 3 La rimozione
Di fronte a un aumento della pressione fiscale, il contribuente può reagire adottando due differenti comportamenti:
1. aumentare la propria attività lavorativa per incrementare il reddito (ad esempio facendo gli straordinari o trovando un secondo lavoro da svolgere nel tempo libero dal lavoro principale) al fine di colmare la riduzione della ricchezza causata dall’aumento delle imposte (rimozione positiva); PER ESEMPIO 1
2. diminuire la propria attività lavorativa per non aumentare l’imponibile e, quindi, l’aliquota con cui verrà tassato oppure, avendo meno denaro a disposizione, ridurre i consumi o, nel caso dell’aumento di un’imposta su di un determinato bene, ridurne il consumo (rimozione negativa). PER ESEMPIO 2
Mentre la rimozione positiva esercita effetti positivi sull’economia, perché promuove contemporaneamente lo sviluppo del sistema e un maggior afflusso di entrate nell’erario pubblico, la rimozione negativa determina effetti negativi per il sistema economico, perché da un lato riduce le entrate pubbliche e, quindi, la spesa pubblica, dall’altro causa una diminuzione della domanda e del risparmio. MAPPA 2
3 . 4 L’erosione
L’erosione è un comportamento lecito, che si verifica quando il tributo non viene pagato in tutto o in parte per effetto di norme che riconoscono riduzioni (o esenzioni) dell’imponibile o dell’imposta per determinate categorie di contribuenti, per certi beni, per certe zone del territorio nazionale.
I trattamenti agevolati sono previsti direttamente dalla legge e possono consistere in detrazioni per alcuni tipi di spese oppure nella possibilità di ripartire il reddito tra più contribuenti, per attenuare la progressività (come nel caso dell’impresa familiare ) e avvantaggiare alcune categorie. Si tratta, a volte, di agevolazioni motivate da fini sociali, altre volte di provvedimenti dovuti all’influenza di potenti gruppi di pressione (lobby) sulle autorità di governo. In questo caso sono dannosi per la collettività, in quanto riducono le entrate tributarie senza raggiungere obiettivi di equità fiscale. PER ESEMPIO 3 E 4
MAPPA 3
EFFETTI MICROECONOMICI DELL’IMPOSIZIONE
un’imposizione troppo ELEVATA può determinare
REAZIONI LEGITTIME
sono
REAZIONI ILLEGITTIME
sono
rimozione negativa erosione traslazione
rimozione positiva ammortamento
1 Rimozione positiva
Un caso di rimozione positiva è quello del contribuente, titolare di un reddito basso, che reagisce a un maggior prelievo fiscale lavorando di più, ricostruendo così il reddito sottratto dall’imposta per poter far fronte ai bisogni essenziali della sua famiglia. Questo comportamento è positivo, perché ha l’effetto di aumentare il reddito nazionale, favorendo lo sviluppo economico.
2 Rimozione negativa
Un caso di rimozione negativa si verifica quando un lavoratore rinuncia a svolgere ore di straordinario, nonostante queste siano retribuite con una maggiorazione del 30% rispetto alla paga ordinaria. Il motivo del rifiuto è legato all’aumento dell’aliquota IRPEF dovuto al maggior reddito: il lavoratore calcola che, al netto della tassazione aggiuntiva, il guadagno extra risulterebbe poco soddisfacente rispetto al valore attribuito al proprio tempo libero.
3 Erosione per fini sociali
Un caso tipico di erosione per fini sociali sono le detrazioni per spese mediche perché considerate una parte di reddito destinata alla cura, quelle per gli interessi passivi sui mutui per la prima casa, oppure quelle destinate al risparmio energetico ed altre ancora che di volta in volta soddisfano vari obiettivi sociali.
4 Erosione per gruppi di pressione
Un caso tipico di erosione è costituito dal trattamento di favore riservato ai redditi di capitale (interessi su titoli di Stato e obbligazioni, dividendi su azioni, redditi provenienti da depositi bancari e postali ecc.), sottoposti ad aliquote proporzionali, pagate come ritenute alla fonte a titolo definitivo. Tale trattamento, introdotto soprattutto per incentivare la formazione del risparmio, avvantaggia i titolari di tali redditi (in genere più ricchi), non gravati da imposta progressiva.
3
elusione evasione
LESSICO
Impresa familiare
Introdotta con la riforma del diritto di famiglia (art. 230 del Codice civile), è un’impresa individuale, caratterizzata dal rapporto di parentela che lega i collaboratori all’impresa: ne possono far parte il coniuge, i parenti entro il terzo grado (zii e nipoti in linea collaterale, nonni e nipoti in linea diretta) e gli affini entro il secondo grado (cognati).
RIMOZIONE
può essere
POSITIVA
NEGATIVA aumenta l’attività economica
riduce o non aumenta l’attività economica
compensare la diminuzione di reddito causata dal pagamento dell’imposta
effetti positivi per la crescita del sistema economico e lo sviluppo
effetti negativi per il sistema economico: riduce le entrate pubbliche, la spesa pubblica, consumi e investimenti il contribuente il contribuente al fine di al fine di produce produce
ridurre l’imponibile e non far scattare l’aliquota superiore
EROSIONE
si verifica quando attraverso che consistono in deduzioni detrazioni trattamenti agevolati previsti dalla legge per fini sociali o per pressione delle lobby il tributo non viene pagato in tutto o in parte
MAPPA
Traslazione dell’imposta
Tax shifting
3 . 5 La traslazione
La traslazione dell’imposta è il processo economico in forza del quale il contribuente colpito dall’imposta (contribuente di diritto o percosso) riesce a trasferire in tutto o in parte l’imposta su altri soggetti, fino a giungere a un ultimo soggetto che ne sopporta l’onere effettivo (contribuente di fatto o inciso).
I soggetti della traslazione sono dunque:
• contribuente di diritto, o percosso, cioè colui che per legge è tenuto al pagamento dell’imposta;
• contribuente di fatto, o inciso, cioè la persona che sopporta effettivamente in tutto o in parte l’onere dell’imposta in seguito a un rapporto economico con il contribuente di diritto e, quindi, subisce una diminuzione di ricchezza. PER ESEMPIO 1
Condizioni per la traslazione
La traslazione dell’imposta dal contribuente di diritto al contribuente di fatto è possibile se si verificano le seguenti tre condizioni:
1. l’imposta deve colpire beni e servizi oggetto di scambio, quindi si tratta prevalentemente di imposte indirette: la traslazione solo in pochi casi colpisce direttamente il reddito o il patrimonio; PER ESEMPIO 2
2. il prezzo dei beni e servizi può essere aumentato, quindi non è sottoposto a vincoli da parte dello Stato; PER ESEMPIO 3
Elasticità della domanda
Demand elasticity
3. la domanda del bene non deve essere caratterizzata da un’eccessiva elasticità poiché l’aumento del prezzo dei beni, soprattutto se di beni secondari, provoca una diminuzione della domanda; quindi, la traslazione non avviene perché il bene non viene più richiesto. PER ESEMPIO 4 MAPPA
Tipi di traslazione
A seconda della direzione del trasferimento dell’imposta, si hanno diversi tipi di traslazione, e cioè:
• traslazione progressiva o in avanti se segue il senso dello scambio, ovvero è nel medesimo senso del processo produttivo, dal produttore al venditore e da quest’ultimo al consumatore (contribuente di fatto o inciso): questa forma di trasferimento si realizza mediante un aumento dei prezzi; PER ESEMPIO 5
TRASLAZIONE
se sussistono le seguenti sui seguenti si verifica quando
l’imposta viene trasferita dal contribuente di diritto a quello di fatto che ne sopporta l’onere effettivo
CONDIZIONI
• l’imposta è su beni oggetto di scambio
• il prezzo non è soggetto a vincoli
PER ESEMPIO
SOGGETTI
in rapporto di scambio
• l’elasticità non è eccessiva inciso percosso
CONTRIBUENTE
DI DIRITTO colui sul quale per legge grava l’imposta
CONTRIBUENTE
DI FATTO colui che materialmente sopporta l’onere dell’imposta
1 Rapporto economico
Esempi tipici di rapporto economico tra i due soggetti (il percosso e l’inciso) possono essere: tra venditore (percosso) e acquirente (inciso) nel caso dell’IVA o al contrario, come vedremo, nel caso dell’ammortamento; oppure tra proprietario (percosso) e locatore (inciso).
• traslazione regressiva o all’indietro se va nel senso opposto, ovvero quando il venditore di un bene colpito da un aumento di imposta (inciso) è costretto a diminuirne il prezzo di vendita per indurre l’acquirente (percosso) a comprare ugualmente il bene; PER ESEMPIO 6
• traslazione obliqua (o laterale), se il trasferimento riguarda beni o servizi diversi da quello colpito dall’imposta, ma a questo collegati (beni e servizi a produzione o a consumo congiunti ) PER ESEMPIO 7 oppure si verifica quando un produttore di un bene gravato da un’imposta (percosso) decide di disinvestire nel settore in cui produceva quel bene per concentrarsi sulla produzione di un bene che appartiene ad un altro settore. In questo modo, il produttore percosso entra in concorrenza con chi già opera nel nuovo settore (inciso), costringendo quest’ultimo a ridurre i prezzi per non perdere clienti. PER ESEMPIO 8
2 Scambio di beni e servizi
L’esempio tipico è l’IVA che si applica nel momento in cui viene venduto un bene o prestato un servizio, entrambe situazioni in cui si realizza uno scambio
Un raro esempio che colpisce il reddito
è l’aumento delle imposte sul reddito da
locazione che gravano sul proprietario di una casa locata (ad esempio un aumento dell’imposta cosiddetta cedolare secca) che si traduce in un aumento del canone di locazione a danno del locatario.
3 Prezzi non modificabili, traslazione impossibile
Potrebbe accadere che si introduca una nuova imposta o una nuova accisa o un aumento di quelle già esistenti su un farmaco, il cui prezzo, per renderlo accessibile a tutti, è bloccato dallo Stato. In questo caso la traslazione non può avvenire.
4 Non eccessiva elasticità
Un aumento dei dazi di importazione sul caffè potrebbe provocare un aumento del prezzo della tazzina di caffè al bar che la maggior parte degli avventori (anche se non tutti) sopporterà, perché, in Italia, l’abitudine di prendere il caffè al bar è molto diffusa.
5 Traslazione in avanti
Un produttore di scarpe sostiene un’imposta di 10 euro su ogni paio prodotto. Per non ridurre il proprio guadagno, aumenta il prezzo di vendita al dettagliante di 10 euro. Il dettagliante, a sua volta, ribalta questo costo sul consumatore finale, che paga le scarpe a un prezzo più alto. In questo caso l’imposta è stata traslata in avanti lungo la catena produttiva fino al consumatore.
LESSICO
Elasticità
Misura come si modifica una variabile per effetto della variazione di un’altra variabile.
Beni a produzione congiunta
Sono i beni a offerta congiunta, cioè quelli che derivano dallo stesso processo produttivo; ne sono esempi il grano e la paglia, il latte e la panna, le galline e le uova, come pure la produzione di calore ed energia elettrica.
Beni a consumo congiunto
Sono i beni complementari, cioè quei beni che devono essere usati insieme per soddisfare un bisogno. Sono tali, per esempio l’automobile e la benzina, un elettrodomestico e l’energia elettrica, una console nintendo e i videogiochi.
6 Traslazione all’indietro
Ai supermercati viene imposta una tassa sulle vendite dei prodotti agricoli. Poiché la concorrenza è alta e non possono alzare i prezzi, i supermercati chiedono ai produttori agricoli di abbassare i prezzi d’acquisto. In questo caso l’imposta è solo formalmente pagata dal supermercato ma l’onere ricade sui produttori agricoli.
7 Traslazione obliqua con consumo congiunto
Un’impresa manifatturiera subisce un aumento delle imposte sull’energia. Non può né alzare i prezzi (traslazione in avanti), né abbassare i costi dei fattori della produzione (all’indietro); taglia quindi la spesa per la pubblicità o per servizi esterni come il servizio di trasporto.
8 Traslazione obliqua in altro settore
Una nuova imposta sulle lavanderie a gettone spinge un imprenditore del settore a cambiare campo di attività e ad aprire un servizio di toelettatura per cani, facendo concorrenza a quelli già esistenti che, per trattenere i propri clienti, dovranno ridurre i prezzi.
La traslazione nei diversi regimi di mercato
L’ammortamento
Una forma particolare di traslazione all’indietro è l’ammortamento dell’imposta che si verifica quando il compratore trasferisce l’intero carico dell’imposta sul venditore, acquistando il bene a un prezzo inferiore.
In tal modo il venditore assorbe in parte o totalmente il costo dell’imposta, riducendo il proprio margine di profitto. Accade spesso quando il mercato è molto competitivo o i prezzi sono regolati PER ESEMPIO 1 MAPPA
3 . 6 L’elusione
Elusione Tax avoidance Paradiso fiscale Tax heaven
L’elusione è un comportamento che si realizza quando un contribuente, sfruttando i difetti di una legislazione poco chiara o poco coerente, si mette in condizione di non pagare l’imposta con abili accorgimenti giuridico-amministrativi.
Il contribuente elude l’imposta (eludere significa evitare, schivare) con un comportamento lecito mettendo in atto azioni economiche aventi come unico scopo l’aggiramento del pagamento del tributo.
In Italia, questo comportamento non è considerato un reato penale, ma un comportamento illecito di natura amministrativa. Tuttavia, quando viene scoperta, l’elusione comporta conseguenze economiche molto rilevanti, perché viola lo spirito della legge pur senza infrangerla apertamente. PER ESEMPIO 2
Effetti negativi
L’elusione genera effetti negativi sull’economia, perché ostacola lo sviluppo del sistema economico e fa diminuire le entrate tributarie.
L’elusione implica infatti una diminuzione dell’imponibile, arrecando un danno sia per le finanze pubbliche sia, in molti casi, per lo sviluppo economico del Paese. Fra i molti esempi di elusione ricordiamo:
• la fusione di società al solo scopo di avvalersi di una normativa particolarmente favorevole (come il “riporto perdite ”);
• lo spostamento di attività produttive nei Paesi dove tali attività sono meno colpite dal fisco (da ciò la necessità di uniformare le politiche fiscali all’interno dell’Unione europea);
• la domiciliazione , puramente formale, di attività presso i cosiddetti “paradisi fiscali” , cioè in Stati in cui le imposte sul reddito sono molto basse o in cui sono previste agevolazioni per particolari categorie di redditi.
Rimedi all’elusione
Dato che l’elusione è possibile solo in un sistema tributario disorganico e incoerente, che consente al contribuente di approfittare delle smagliature del sistema, essa può essere fortemente ridotta attraverso una razionalizzazione della normativa fiscale.
Peraltro, al fine di ostacolare la domiciliazione puramente formale nei paradisi fiscali, il DM 4 maggio 1999 considera ancora (salvo prova contraria) residenti in Italia le persone che si sono cancellate dalle anagrafi dei residenti e si sono trasferite in uno di questi “paradisi”, indicati in una speciale “lista nera” comprendente, fra gli altri, Maldive, Bahamas, Bermuda e Isole Cayman.
Evasione fiscale
Tax evasion
3 . 7 L’evasione fiscale
L’evasione fiscale è un comportamento illecito che si realizza quando il contribuente, tenuto al pagamento dell’imposta, si sottrae in tutto (evasione totale) o in parte (evasione parziale) all’obbligo tributario, ricorrendo a comportamenti dolosi .
Tra questi comportamenti dolosi si ricordano l’omessa dichiarazione, l’occultamento del reddito, la simulazione di passività fittizie, il contrabbando, la fuga di capitali all’estero ecc.
L’evasione fiscale provoca gravi danni perché crea disuguaglianze fra i cittadini, distorce la concorrenza soprattutto nei settori più esposti alla concorrenza internazionale, alimenta un diffuso senso di illegalità e ostacola la realizzazione di un moderno sistema di infrastrutture. PER ESEMPIO 3
1 Ammortamento di un’imposta su un bene di lusso
Lo Stato introduce una tassa del 10% sulla compravendita dei motoscafi. Un venditore di motoscafi che prima vendeva ogni unità a 50.000 euro, temendo di perdere clienti in un mercato già debole, decide di non aumentare il prezzo. In questo modo, assorbe interamente la tassa, riducendo il suo margine di profitto a 45.000 euro.
2 Elusione
Un’impresa italiana trasferisce formalmente la propria sede legale in un Paese a fiscalità più favorevole (come l’Irlanda), pur continuando a svolgere le attività principali in Italia. In questo modo cerca di pagare meno imposte sui profitti. Tuttavia, poiché la sostanza economica dell’attività rimane in Italia, l’Agenzia delle Entrate può contestare l’operazione come elusiva, ritenendo che lo spostamento sia avvenuto solo per ottenere un vantaggio fiscale indebito, senza reali motivi economici.
3 Evasione fiscale
Costituisce evasione, per esempio, anche la dilatazione dei costi di produzione o la riduzione dei ricavi ottenuti dalla vendita dei prodotti, che hanno l’effetto di ridurre l’imponibile. Questo comportamento provoca una diminuzione del gettito dell’imposta, con la conseguenza di aumentare la pressione fiscale sui contribuenti onesti.
TIPI DI TRASLAZIONE
IN AVANTI
l’onere dell’imposta passa
dal venditore al compratore
ALL’INDIETRO
l’onere dell’imposta passa il trasferimento riguarda sono
dal compratore al venditore
AMMORTAMENTO
LESSICO
Fusione di società
Sostituzione di una sola società a una pluralità di società. Può attuarsi per incorporazione, se una società (incorporante) ne assorbe interamente un’altra (incorporata), acquisendone tutti i diritti e assumendone tutte le obbligazioni; per unione, se due o più società si estinguono, facendo sorgere dal loro patrimonio una nuova società.
Riporto perdite
Facoltà di portare la perdita di un periodo d’imposta in diminuzione del reddito degli esercizi successivi (comunque non oltre il quinto).
Domiciliazione
Scelta del domicilio con rilevanza ai fini fiscali: per le persone fisiche è quello del Comune di residenza, per le persone giuridiche è quello del Comune in cui si trova la sede legale.
Paradiso fiscale
Paese con regime fiscale privilegiato, caratterizzato da bassi livelli di tassazione per attrarre capitali dall’estero.
Dolo
Inganno o raggiro realizzato da un soggetto per far cadere in errore la controparte e indurla a concludere un contratto che, altrimenti, non avrebbe stipulato.
OBLIQUA
• beni di produzione
• beni a offerta congiunta
• altri settori di produzione
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono le conseguenze dell’elusione?
2. L’elusione è un reato?
3. Perché l’evasione provoca gravi danni?
Violazione della legge fiscale e conseguenze sul sistema economico
L’evasione è dunque un’infrazione volontaria della legge, e viene punita con sanzioni diverse a seconda della sua gravità (in relazione alla quale può assumere la figura di reato o di illecito amministrativo ).
Le conseguenze dell’evasione sono rilevanti:
• sulla finanza pubblica: essa non solo priva lo Stato di risorse tributarie fondamentali, ma ostacola anche il raggiungimento degli obiettivi della politica economica. La riduzione del gettito costringe spesso lo Stato a fare ricorso al debito pubblico, aggravando il disavanzo, frenando la crescita economica e rendendo necessari tagli alla spesa pubblica;
• dal punto di vista dell’equità: l’evasione determina gravi distorsioni nel sistema economico, perché altera la distribuzione del carico tributario fra i cittadini: i contribuenti onesti, infatti, si trovano a sostenere un onere fiscale maggiore, dovendo compensare il mancato gettito causato dagli evasori. In questo modo, il peso del finanziamento della spesa pubblica ricade in modo iniquo su chi rispetta le regole;
• rispetto al principio di uniformità (secondo il quale ogni cittadino dovrebbe contribuire alla spesa pubblica in proporzione alla propria capacità contributiva): chi evade, occultando parte del proprio reddito o patrimonio, non partecipa equamente al finanziamento dei servizi pubblici, continuando comunque a beneficiarne. Inoltre, può accedere indebitamente a prestazioni e misure di sostegno pensate per chi si trova realmente in condizioni di bisogno, sottraendo risorse a chi ne ha effettivamente diritto;
• dal punto di vista del mercato: l’evasione fiscale e quella contributiva alterano la libera concorrenza, creando condizioni di vantaggio sleale per le imprese non in regola. Le aziende che eludono gli obblighi fiscali o contributivi sostengono infatti costi di produzione inferiori e possono quindi offrire prezzi più bassi rispetto a quelle che rispettano le regole. Questo squilibrio compromette la competitività, penalizzando le imprese oneste e ostacolando il corretto funzionamento del mercato.
L’evasione è mancanza di solidarietà
Uno studio della Banca d’Italia rivela che nel nostro Paese l’evasione fiscale resta ancora una grave emergenza. Questa ricerca, che si fonda su un’indagine che ha interessato 3.796 capifamiglia italiani, dimostra che la propensione all’evasione è in continuo aumento: ancora oggi solo il 76% degli Italiani ritiene “grave o molto grave” non pagare le tasse. Come si spiega questo fenomeno che sembra interessare tutte le categorie sociali? Secondo i ricercatori della Banca d’Italia la tendenza «potrebbe aver risentito del frequente ricorso allo strumento dei condoni e al diffondersi della convinzione che al pagamento delle imposte devono corrispondere servizi adeguati e un comportamento
VERSO LA CONSAPEVOLEZZA
corretto e trasparente dell’amministrazione». Può aver influito sulla scarsa coscienza fiscale degli Italiani anche l’andamento della pressione fiscale, aumentata sensibilmente negli ultimi due decenni.
Lo studio rileva anche la presenza di un notevole divario fra l’Italia e gli altri Paesi: mentre in Italia solo il 56,6% dei contribuenti ritiene che l’evasione non è mai giustificabile, negli altri Paesi questa percentuale è sistematicamente superiore all’80%.
Ricordiamo che uno dei doveri di solidarietà, a cui ci richiama la nostra Costituzione, è il concorso alle spese pubbliche in base alla capacità contributiva di ciascuno (artt. 2 e 53 Cost.).
1. Quali fattori, secondo lo studio della Banca d’Italia, possono aver contribuito all’aumento della propensione all’evasione fiscale in Italia?
2. In che modo la percezione dei cittadini italiani sul pagamento delle tasse si differenzia da quella dei cittadini di altri Paesi, secondo i dati riportati?
3. Come si collega il fenomeno dell’evasione fiscale al principio costituzionale della solidarietà e al dovere di contribuire alle spese pubbliche?
I
paradisi fiscali: gli orizzonti globali dell’evasione fiscale
“Nessuno è patriottico quando si tratta di pagare le tasse”
(George Orwell)
L’Unione europea e l’Agenzia delle Entrate italiana redigono e aggiornano periodicamente un elenco dei paradisi fiscali esistenti al mondo, denominato “black list”.
Nella “lista nera” dei paradisi fiscali rientrano quei Paesi che adottano regimi fiscali privilegiati, caratterizzati da una tassazione bassa o addirittura nulla e da una scarsa cooperazione in materia di scambio di informazioni finanziarie. Questi Paesi sono spesso interessati da pratiche di evasione ed elusione fiscale, con un impatto negativo sui bilanci degli altri Stati.
La funzione principale della “black list” pertanto è quella di identificare e monitorare gli Stati che non rispettano gli standard internazionali di trasparenza fiscale e cooperazione economico-finanziaria.
Alleniamo l’ EDUCAZIONE FINANZIARIA
Si formino in classe 5 gruppi: 1) il primo scarichi la cartina geografica del continente europeo e individui – dopo un’opportuna ricerca – i paradisi fiscali che vi sono presenti; 2) il secondo faccia quanto previsto al punto 1) in riferimento al continente africano; 3) il terzo concentri la propria attenzione sul continente asiatico in riferimento alla medesima ricerca; 4) il quarto svolga il medesimo compito rivolgendosi al continente americano; 5) il quinto individui i paradisi fiscali esistenti in Oceania. Ciascun gruppo illustri, mediante idonei strumenti digitali, la propria ricerca in classe e al termine delle relazioni, con l’aiuto dell’insegnante di economia politica, si organizzi un incontro – anche on line – con un operatore della sede territorialmente competente dell’Agenzia delle EntrateRiscossioni, affinché quest’ultimo possa descrivere gli adempimenti fiscali dei contribuenti e la lotta all’evasione fiscale nel contesto locale. In questo modo la classe avrà una più precisa percezione del fenomeno dell’evasione in Italia e nel mondo.
PROFESSIONI E COMPETENZE DEL FUTURO
La Guardia di finanza è un Corpo di Polizia a ordinamento militare, che dipende direttamente dal Ministro dell’Economia e delle Finanze. Essa sostiene e favorisce lo sviluppo e la crescita del Paese attraverso il contrasto all’evasione e alle frodi nazionali e internazionali, nonché a qualunque altra forma di criminalità economica.
Con l’ausilio del docente per l’orientamento, cerca informazioni aggiornate disponibili online relative ai concorsi pubblici, per titoli ed esami, finalizzati al reclutamento di allievi finanzieri. Verifica anche quali sono i requisiti di accesso a tali concorsi (ad esempio età e titolo di studio).
LESSICO
Reato
Comportamento sanzionato dall’ordinamento giuridico. Deve essere espressamente previsto come tale dalla legge, in base al principio nullum crimen, nulla poena sine lege (senza legge nessun reato, nessuna pena), un caposaldo del sistema di garanzia del cittadino. Illecito amministrativo
Comportamento omissivo o commissivo, punito con una sanzione amministrativa (consistente nel pagamento di una somma di denaro). È meno grave del reato, che costituisce delitto o contravvenzione e comporta l’applicazione di sanzioni penali (reclusione o multa, arresto o ammenda).
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa hanno in comune l’elusione e l’evasione fiscale?
2. Quali sono i danni che provoca l’evasione fiscale nel sistema economico?
3. Perché l’evasione distorce il mercato?
Cause dell’evasione
In ogni sistema, l’evasione fiscale dipende da diversi fattori.
In Italia, in particolare, è un fenomeno complesso, che non può essere motivato solo dalla forte pressione fiscale o dalla scarsa efficacia delle sanzioni. È, invece, il risultato di un intreccio di fattori culturali, sociali, economici e istituzionali.
Ne elenchiamo alcuni, consapevoli di non riuscire a citarli tutti.
Il fattore culturale. In molte aree del Paese, soprattutto tra le giovani generazioni o nei contesti con minore scolarizzazione, manca una solida cultura della legalità fiscale. Pagare le tasse non è sempre percepito come un dovere verso la collettività, ma come un’imposizione da evitare, se possibile.
La tolleranza sociale verso l’evasione. In Italia, soprattutto in passato, l’evasore fiscale non è sempre stato percepito come un truffatore ai danni della collettività. Al contrario, è stato talvolta visto come un “furbo” che riesce a sfuggire al controllo statale, perfino come un modello da imitare. Questa concezione distorta ha contribuito a creare un clima culturale permissivo, che legittima comportamenti illeciti e riduce l’effetto deterrente delle norme.
Una scarsa educazione civica e fiscale. L’assenza di percorsi educativi specifici sull’impiego delle risorse pubbliche e sul legame tra tasse e servizi riduce il senso di responsabilità fiscale. Manca una precisa consapevolezza che una elevata evasione fiscale non permette allo Stato di fornire servizi efficienti ai più fragili, cioè a coloro che non possono rivolgersi al settore privato.
L’economia sommersa e il lavoro nero . Rappresentano le principali fonti di evasione. Settori come l’agricoltura, l’edilizia, i servizi alla persona (badanti, colf), ma anche alcuni segmenti del commercio e della ristorazione, spesso si reggono su rapporti di lavoro non dichiarati. Questo comporta non solo evasione fiscale, ma anche evasione contributiva, con gravi conseguenze sul sistema previdenziale e sul mercato del lavoro.
La debolezza della Pubblica amministrazione. La complessità del sistema tributario italiano, unita a una burocrazia spesso lenta e frammentata, rende difficile il rispetto delle norme anche per chi vorrebbe essere pienamente in regola. Le inefficienze degli uffici fiscali, la scarsa interoperabilità tra banche dati, e la mancanza di personale specializzato riducono la capacità dello Stato di controllare e prevenire l’evasione in modo sistematico.
La scarsa fiducia nello Stato. Così come la percezione di sprechi pubblici e la tolleranza sociale verso l’evasione alimentano comportamenti elusivi e riducono il senso di responsabilità collettiva. Anche lo scarso senso di responsabilità di personaggi pubblici in vari campi (politica, spettacolo, sport), nonché il frequente ricorso ai condoni e la scarsa incidenza delle sanzioni per gli evasori contribuiscono ad alimentare la percezione dell’evasione come illecito non grave.
La percezione di un basso rischio di sanzioni. È evidente che il contribuente sente maggiormente lo stimolo all’evasione, quando l’imposta dovuta è elevata e considera trascurabili i rischi di essere scoperto e di incorrere in sanzioni.
Di fatto, la causa di fondo dell’evasione fiscale è una scarsa coscienza civica, in particolare il disinteresse verso i «doveri inderogabili di solidarietà politica, economica e sociale» solennemente affermati nell’articolo 2 della Costituzione.
In campo fiscale tali doveri consistono nell’assolvimento dell’obbligo tributario, che permette allo Stato il raggiungimento delle sue finalità. MAPPA
EVASIONE FISCALE
è un
comportamento illecito si verifica quando
volontariamente il contribuente si sottrae in tutto (evasione totale) o in parte (evasione parziale) all’obbligo tributario, mediante comportamenti dolosi
CAUSE
• scarso senso etico
• scarsa educazione civica
• scarsa educazione fiscale
• debolezza della P.A.
• scarsa fiducia nello Stato
• scarsa percezione delle sanzioni
• tolleranza sociale
• frequenti condoni
• lavoro nero
• economia sommersa
CONSEGUENZE
SUL CONTRIBUENTE SUL SISTEMA ECONOMICO
è un reato penale
• minori risorse per la spesa pubblica
• iniquità
• distorsioni del mercato
• eccessiva pressione fiscale sui cittadini onesti
L’evasione fiscale in Italia
L’evasione fiscale, intesa come tentativo, più o meno riuscito, di nascondere i propri redditi al fisco, è un comportamento che è stato sempre presente nell’attività di tutti i soggetti economici. Però va osservato che essa era comprensibile in presenza di Governi dittatoriali, che avevano l’unico scopo di sfruttare i cittadini: la stessa evasione, invece, assume significati ben diversi in uno Stato democratico qual è il nostro. Come sappiamo, l’obbligo tributario è sancito dalla nostra Costituzione; soprattutto, ciò che noi paghiamo allo Stato viene speso per garantire a tutti i cittadini i servizi di cui essi hanno bisogno e, contemporaneamente, per attenuare le disparità esistenti fra i diversi cittadini a livello economico e sociale. Da questo punto di vista, quindi, l’evasore non può che esser considerato alla stregua di un qualsiasi criminale che si mette contro la legge e, quindi, fuori dalla società. Anzi, a essere esatti, l’evasore fiscale dovrebbe essere considerato un criminale peggiore di altri: infatti il comune ladro in genere ruba solo a un singolo cittadino, mentre chi non fa il suo dovere nei riguardi del fisco ruba all’intera collettività. Questo discorso non farebbe nemmeno
una grinza se il nostro sistema fiscale fosse giusto, certo, semplice, realizzato in modo da non arrecare fastidi inutili ai contribuenti e, soprattutto, se le spese sostenute dallo Stato fossero tutte giustificate da precisi fini etico-sociali. Ma tutto ciò in Italia succede? Noi possiamo vantarci di possedere una Costituzione quasi perfetta. L’arroganza dello Stato può essere contrastata con gli strumenti che la Costituzione prevede. Le stesse massime autorità dello Stato sono sempre soggette al controllo della collettività grazie, per esempio, all’esistenza di una stampa libera che trova, sempre nella Costituzione, le maggiori garanzie alla sua attività. Qualche ombra però c’è sempre, e proprio in questi anni si devono segnalare due aspetti particolarmente negativi. Il primo è una legislazione troppo prolifica e qualche volta caotica, che non agevola i cittadini e i contribuenti in particolare, ma talvolta addirittura sembra voler ostacolare la loro attività economica. Il secondo è da ricercarsi nel livello qualitativo e quantitativo della spesa pubblica che non può certo essere definita, in blocco, di sicuro valore etico-sociale. Elia Zamboni, Come si legge Il Sole 24 Ore, Milano
LESSICO
Economia sommersa
Parte dell’attività produttiva non rilevata dalla contabilità nazionale. Oltre all’economia familiare o informale, comprende l’economia irregolare o illegale (lavoro nero, ecc.) e l’economia illecita o criminale (contrabbando, traffici illeciti, ecc.).
Lavoro nero Lavoro svolto in violazione delle norme tributarie e contributive, come per esempio il lavoro non dichiarato prestato da pensionati, casalinghe, dipendenti pubblici e privati che svolgono un doppio lavoro.
Condono Provvedimento straordinario con cui lo Stato rinuncia a sanzionare determinate violazioni di legge, sanando retroattivamente situazioni irregolari in cambio del pagamento di una somma di denaro.
PLUS
• Stop all’evasione fiscale
• Evasione e corruzione
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i fattori culturali e sociali che favoriscono diffondersi dell’evasione?
2. Quali sono le principali fonti di evasione fiscale?
3. Qual è il principio costituzionale che viene violato in caso di evasione?
Diffusione dell’imposta Tax diffusion
ECONOMIA E REALTÀ
La diffusione dell’imposta
L’introduzione di qualsiasi imposta provoca, nelle situazioni reali, una serie di effetti in tutti i settori dell’economia: nei paragrafi precedenti ne abbiamo esaminati alcuni di particolare rilievo. Accanto a questi ultimi, l’imposta determina una serie di reazioni che si estendono all’intero sistema economico.
Si può determinare infatti un processo di diffusione degli effetti dell’imposta: l’introduzione di una nuova imposta in un certo settore dell’economia non determina solo effetti in quel settore, ma tali effetti si propagano nei settori ad esso collegati direttamente e, poi, gradualmente, in tutti gli altri settori dell’economia. Si immagini per esempio un’imposta su un bene che venga traslata sull’acquirente mediante l’aumento del prezzo. Ciò determinerà uno spostamento della domanda verso un bene succedaneo , il cui prezzo alla lunga aumenterà per effetto dell’aumento della domanda. Ma ciò determinerà anche un aumento della sua produzione, con il conseguente aumento della domanda dei fattori che vengono impiegati per produrlo: si realizza, cioè, un processo cumulativo , che alla lunga investe tutti i settori dell’economia.
La teoria dei sistemi
L’analisi degli effetti complessivi delle imposte comporta quindi l’applicazione di una procedura che tenga conto dell’equilibrio dell’intero
RISPONDI
1. In quale modo si avvia il processo di diffusione?
sistema economico; tale metodo di ricerca è studiato dalla teoria dei sistemi . Esso implica notevoli difficoltà, vista la necessità di esaminare il comportamento economico di numerosi soggetti, dato che si devono ipotizzare tutte le possibili reazioni e controreazioni che nascono all’interno del sistema (feed-back ). Con questo metodo non ci si limita pertanto a studiare gli effetti prodotti direttamente dall’imposta, ma si prendono in considerazione tutti gli effetti collaterali da essa causati all’interno dell’intero sistema economico.
PER ESEMPIO
Diffusione dei dazi doganali
In un Paese, per limitare l’importazione di auto dall’estero, il Governo decide di imporre un dazio doganale molto elevato. Ciò determina una catena di reazioni: aumenta il prezzo delle auto importate, che provoca una riduzione della domanda di auto straniere; aumentano sia gli acquisti di auto nazionali, che determinano un aumento dell’occupazione, sia la domanda di servizi di trasporto alternativi, che fanno aumentare gli acquisti di biglietti aerei. A sua volta l’aumento dell’occupazione fa crescere la domanda di beni di consumo, come l’aumento della domanda di voli aerei fa aumentare la produzione di velivoli, e così via in una catena infinita.
2. Quali effetti produce la traslazione di un bene colpito da un’imposta?
3. Che cosa studia la teoria dei sistemi?
Avatar fiscali e IA: i nuovi strumenti contro l’evasione
Gli “avatar fiscali”, intesi come algoritmi in grado di scovare anomalie contabili e fiscali, rappresentano la nuova frontiera della lotta all’evasione fiscale, un fenomeno sempre più sofisticato e complesso che necessita, pertanto, di un’adeguata strategia di contrasto. È infatti necessario individuare in tempo reale coloro che si sottraggono all’imposizione fiscale, recuperando le somme evase in modo sempre più efficiente.
Ma come funzionano gli “avatar fiscali”?
Alimentate dall’Intelligenza Artificiale, queste entità digitali vanno oltre la semplice raccolta e archiviazione passiva dei dati e, navigando tra miliardi di transazioni, sono in grado di individuare e segnalare, con alte percentuali di successo, le frodi. Grazie alla capacità di apprendere e anticipare, gli avatar agiscono come “detective” che identificano i tentativi di evasione fiscale, anche quelli più sottili. La loro vera forza, però, risiede nell’attività preventiva: grazie a tecniche di analisi predittiva e di modellazione comportamentale, possono rilevare i segnali precursori di frode, permettendo interventi tempestivi.
L’Italia è tra i Paesi che stanno investendo maggiormente nell’innovazione tecnologica per contrastare l’evasione fiscale e sono già stati avviati numerosi progetti pilota che stanno dando risultati incoraggianti.
L’Agenzia delle Entrate ha, ad esempio, sviluppato un sistema di IA in grado di passare al setaccio le fatture elettroniche e individuare quelle potenzialmente irregolari.
LEGGI E RIFLETTI
Altri esempi di utilizzo degli “avatar fiscali” arrivano dall’Estonia, che utilizza con successo soluzioni di IA sia per supportare il processo di dichiarazione e gestione dei redditi, sia per individuare le possibili frodi. Un altro Paese che ha introdotto strumenti di Intelligenza Artificiale al servizio della fiscalità è il Brasile, che ha ideato un avatar basato sull’apprendimento automatico, impiegato in ambito doganale per verificare la conformità legale delle importazioni. Un’altra applicazione dell’IA è quella del Fisco francese, che ha avviato il monitoraggio dei social network per verificare la congruenza tra le dichiarazioni dei redditi presentate dai contribuenti e il loro reale tenore di vita.
In Cina, invece, la sperimentazione ha raggiunto l’apice con l’introduzione di un giudice robot; si tratta di un algoritmo di Intelligenza Artificiale che è in grado di rilevare diverse tipologie di reati, tra cui quelli di natura fiscale.
Adattato da https://www.agendadigitale.eu/documenti/avatar-fiscali-e-ia-ecco-i-nuovi-strumenti-contro-levasione-fiscale/
• In che cosa consistono gli “avatar fiscali”?
• Quali progetti sono stati avviati in Italia per contrastare in modo innovativo l’evasione fiscale?
• Quale tra le sperimentazioni avviate in altri Paesi ti sembra più interessante? Motiva la tua risposta.
METTITI ALLA PROVA
• Effettua una ricerca online per reperire i dati più aggiornati sull’evasione fiscale, confrontando il tasso di evasione in Italia con quello degli altri Paesi europei.
• Utilizzando uno strumento multimediale, come ad esempio Canva, crea una presentazione sugli effetti dell’evasione fiscale.
• Discuti con i tuoi compagni di classe sui possibili metodi per contrastare l’evasione, evidenziandone opportunità e rischi.
LESSICO
Bene succedaneo
Bene che può essere utilizzato al posto di un altro per soddisfare un medesimo bisogno, come l’olio d’oliva e l’olio di semi, un’aranciata e un’acqua tonica, il treno e l’auto.
Processo cumulativo Serie di eventi che tendono ad autoalimentarsi nel tempo, diffondendo i loro effetti in tutti i settori del sistema economico.
Teoria dei sistemi Scienza che si occupa del funzionamento dei sistemi complessi allo scopo di prevederne l’evoluzione e ottimizzarne il funzionamento. Si distingue per il carattere interdisciplinare.
Feed-back
Detto anche effetto retroattivo, il termine indica gli effetti di ritorno che un determinato evento provoca su chi l’ha realizzato.
PROFESSIONI E COMPETENZE DEL FUTURO
Professioni del futuro per il contrasto all’evasione fiscale potrebbero nascere dall’integrazione tra competenze fiscali, data science e Intelligenza Artificiale; i “fiscal data scientist” sono esperti in analisi predittiva applicata alla lotta all’evasione.
Alcuni profili in via di sviluppo sono:
• analista di dati fiscali con AI: professionista capace di incrociare in tempo reale enormi quantità di dati (contabili, bancari, digitali, blockchain, fatturazione elettronica) per individuare schemi sospetti di evasione o frode;
• specialista in tracciabilità finanziaria blockchain: esperto che usa registri distribuiti e smart contract per monitorare transazioni, riducendo i margini per operazioni in nero;
• consulente etico-tecnologico per la fiscalità: professionista che supporta governi e aziende nell’uso responsabile delle nuove tecnologie per il contrasto all’evasione, bilanciando controllo e tutela della privacy;
• cyber-fiscal investigator: un ibrido tra investigatore finanziario e analista informatico, in grado di operare anche nel dark web o nel campo delle criptovalute.
Gli effetti economici delle imposte Sintesi
Ascolta e ripassa
3 . 1 Gli effetti dell’imposizione fiscale
L’attività finanziaria pubblica influenza profondamente l’economia, incidendo su reddito, consumi, risparmi, investimenti, prezzi, salari e profitti. Gli effetti fiscali si distinguono in macroeconomici (sulle grandezze aggregate, esito delle scelte di politica economica e di bilancio) e microeconomici (reazioni di operatori e mercati ai tributi).
3 . 2 La pressione del prelievo pubblico
L’onere fiscale si misura con la pressione tributaria (rapporto tra tributi e reddito nazionale). Sommando i contributi sociali si ottiene la pressione fiscale, mentre rapportando la spesa pubblica al reddito nazionale si calcola la pressione finanziaria, indice del peso del settore pubblico. Un’elevata imposizione genera effetti negativi macro (riduzione di crescita, consumi, investimenti, competitività; aumento di inflazione, evasione ed economia sommersa) e micro (riduzione di reddito disponibile, minori consumi e risparmi, incentivi a elusione o evasione). Le reazioni possono essere:
• legittime: rimozione (positiva: più lavoro; negativa: meno lavoro/consumi), erosione (agevolazioni ed esenzioni), traslazione (spostamento del tributo su altri soggetti tramite prezzi), ammortamento (riduzione del margine di profitto del venditore);
• illegittime: elusione ed evasione.
3 . 3 La rimozione
Di fronte a un aumento delle imposte, il contribuente può reagire in due modi:
• rimozione positiva: lavorare di più per compensare la perdita di reddito, con effetti favorevoli sia per l’economia, sia per le entrate fiscali;
• rimozione negativa: lavorare o consumare meno per ridurre l’imponibile, con effetti sfavorevoli sull’economia perché diminuiscono domanda, risparmio ed entrate pubbliche.
3 . 4 L’erosione
È lecita e prevista dalla legge: ad esempio tramite le agevolazioni fiscali (detrazioni, deduzioni, regimi particolari) si riduce il carico per categorie o settori. Può avere finalità sociali, ma anche derivare da pressioni lobbistiche, riducendo il gettito senza garantire equità.
3 . 5 La traslazione
È il trasferimento del tributo dal contribuente di diritto a quello di fatto. Richiede che il bene sia oggetto di scambio, che il prezzo possa variare e che la domanda non sia troppo elastica. Può essere progressiva (in avanti, dal produttore al consumatore), regressiva (all’indietro, con riduzione dei prezzi) o obliqua (su beni collegati).
L’ammortamento è una forma di traslazione all’indietro: il compratore paga meno, trasferendo il peso del tributo al venditore.
3 . 6 L’elusione
Consiste nello sfruttare lacune normative per evitare le imposte con mezzi leciti, ma contrari allo spirito della legge. Non è reato penale, bensì un illecito amministrativo, con gravi effetti negativi: riduce il gettito, ostacola lo sviluppo e alimenta concorrenza sleale. Sono esempi di elusione: fusioni societarie per vantaggi fiscali, delocalizzazioni, uso di paradisi fiscali. Si contrasta con leggi più organiche e controlli mirati.
3 . 7 L’evasione fiscale
È un illecito volontario e punito con sanzioni: il contribuente non paga in tutto o in parte l’imposta tramite occultamento, false dichiarazioni, contrabbando, fuga di capitali. L’evasione crea disuguaglianze, altera la concorrenza, riduce le risorse pubbliche e alimenta illegalità. Le sue cause sono molteplici: pressione fiscale elevata, complessità burocratica, economia sommersa, scarsa fiducia nello Stato, tolleranza sociale verso gli evasori, condoni frequenti, scarsa cultura civica e fiscale; alla radice c’è una carente coscienza dei doveri di solidarietà sanciti dalla Costituzione.
EFFETTI FISCALI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
finanziaria • grandezze • disponibilità • economica • ammortamento • spesa • pressione • reazioni • elusione • contributi • detrazioni
EFFETTI ECONOMICI DELL’IMPOSTA
DEL PRELIEVO PUBBLICO
MACROECONOMICI
su economiche, politiche economiche, politiche di bilancio
TRIBUTARIA rapporto tra tributi e reddito nazionale
MICROECONOMICI di operatori e mercati
REAZIONI ALL’IMPOSIZONE
LEGITTIME
• rimozione
• erosione
FISCALE somma tra pressione tributaria e rapporto tra pubblica e reddito nazionale
• traslazione
ILLEGITTIME
• • • evasione fiscale
RISPONDI ORA ALLE DOMANDE
1. Perché gli effetti dell’imposizione fiscale sono sia macroeconomici sia microeconomici?
2. Quali sono gli effetti macroeconomici di un’elevata imposizione?
3. E quelli microeconomici?
4. Qual è la differenza tra pressione tributaria, fiscale e finanziaria?
5. Qual è la differenza tra rimozione positiva e negativa?
6. Quali sono i tipi di traslazione?
7. L’elusione è un reato penale?
8. Quali sono le principali cause dell’evasione fiscale?
Gli effetti economici delle imposte Esercizi 3
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Gli effetti macroeconomici delle imposte dipendono dalle scelte
a dell’insieme degli operatori economici
b dell’insieme delle imprese
c di politica monetaria
d di politica economica
2. Il rapporto tra il totale delle entrate parafiscali e il reddito nazionale misura la pressione
a finanziaria
b fiscale
c sociale
d tributaria
3. Il rapporto tra il totale delle entrate tributarie e contributive e il reddito nazionale misura la pressione
a finanziaria
b fiscale
c sociale
d tributaria
4. La pressione finanziaria è data dal rapporto tra
a entrate contributive e reddito nazionale
b entrate parafiscali e reddito nazionale
c entrate tributarie e reddito nazionale
d spesa pubblica e reddito nazionale
5. Un eccesso di pressione fiscale porta a
a un aumento del reddito disponibile
b un aumento dell’evasione
c una diminuzione dell’evasione
d una diminuzione della spesa pubblica
6. Se un Paese ha un deficit di bilancio, la pressione finanziaria è, rispetto a quella tributaria
a più alta
b più bassa c uguale d variabile
7. La curva di Laffer esprime graficamente la tesi secondo cui quando si supera una certa aliquota il gettito fiscale
a aumenta
b diminuisce
c ha andamento casuale
d resta stazionario
8. Il comportamento del contribuente che, colpito dall’imposta, aumenta la sua attività per evitare una riduzione di reddito si chiama
a rimozione
b elusione
c erosione d evasione
9. Se un contribuente trasferisce in tutto o in parte l’imposta dovuta su altri soggetti, mediante l’aumento del prezzo del bene, si ha
a elisione
b elusione
c erosione d traslazione
Esercizi interattivi
10. Affinché la traslazione possa avvenire è necessario che
a il bene sia rigido
b il bene non sia eccessivamente elastico
c il bene non sia elastico
d il bene sia a prezzo calmierato
11. L’erosione è un comportamento che si verifica quando il tributo non viene pagato
a lecitamente per favorire alcune categorie
b illecitamente e costituisce un reato
c illecitamente ma non costituisce un reato
d illecitamente e costituisce solo un illecito amministrativo
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti. accorgimenti • amministrativa • aumentare • carico tributario • diretto • favorevoli • indiretto • inferiore • lacunose • legge • negativi • parziale • positivi • sfavorevoli • totale
L’evasione è il fenomeno che si verifica quando chi dispone di un certo reddito ne occulta una parte e paga un’imposta ………….......................... a quella che dovrebbe pagare (evasione ) oppure occulta tutto il reddito e non paga alcuna imposta (evasione …………..........................), non osservando così la normativa fiscale. In altre parole, il contribuente si sottrae al dovere fiscale mediante artifizi e ………….......................... più o meno fraudolenti, ai fini di pagare meno imposte. Le conseguenze del fenomeno sono molto negative, perché riduce fortemente le entrate dello Stato e sposta il sulle spalle dei cittadini onesti. L’elusione consiste nell’evitare l’applicazione integrale e sostanziale della norma. Quindi, significa sottrarsi con sottigliezza all’osservanza della …………........................... In campo fiscale è sinonimo di interpretazione maliziosa del sistema normativo o della singola disposizione, in modo che produca effetti ………….......................... al contribuente e dannosi all’erario, senza mettersi in contrasto con la legge. È tanto più facile quanto più dubbia e complessa è la formulazione della legge, ed è frequente nelle aree della disciplina. Produce effetti sull’economia, perché ostacola lo sviluppo del sistema e fa diminuire le entrate tributarie.
ASSOCIAZIONE
3. Associa ogni termine del primo gruppo con una sola definizione del secondo. (Un termine non è definito)
1. Rimozione 2. Elusione 3. Erosione 4. Evasione 5. Ammortamento
a. ___ Il contribuente non paga l’imposta perché le norme prevedono riduzioni o esenzioni dall’imponibile o dall’imposta
b. ___ Il contribuente reagisce all’aumento delle imposte aumentando la propria attività per evitare una diminuzione del reddito
c. ___ Il contribuente sfrutta lacune e incongruenze legislative per non pagare o per ridurre il pagamento dovuto
d. ___ Il contribuente si sottrae in tutto o in parte all’obbligo di pagare le imposte
e. ___ Il contribuente si fa carico dell’imposta su un bene, il cui pagamento spetta all’acquirente
1. Pressione tributaria 2. Pressione contributiva
3. Pressione fiscale 4. Pressione finanziaria
a. ___ Rapporto fra il totale della spesa pubblica e il reddito nazionale.
b. ___ Rapporto fra la somma complessiva delle entrate tributarie e contributive e il reddito nazionale
c. ___ Rapporto fra i tributi pagati dai contribuenti e l’ammontare del reddito nazionale
d. ___ Rapporto tra le entrate contributive e il reddito nazionale
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali differenti valutazioni vengono compiute attraverso l’analisi degli effetti microeconomici e macroeconomici delle imposte? (3.1)
2. Perché la pressione fiscale e quella finanziaria sono legate tra loro? (3.2)
3. Perché è importante valutare attentamente il livello della pressione fiscale? (3.2)
4. Quali reazioni positive per il sistema economico possono avere i contribuenti di fronte a un aumento improvviso delle imposte? (3.3)
5. L’erosione è un comportamento contrario alla legge? (3.4)
6. In che cosa consiste l’elusione? Sei in grado di fare un esempio? (3.6)
7. Quali differenti forme può assumere la traslazione? (3.5)
8. Quali sono le condizioni necessarie affinché si possa realizzare la traslazione? (3.5)
9. Che cosa si intende per ammortamento dell’imposta? (3.5)
10. Quali conseguenze ha l’evasione fiscale per il singolo contribuente e per l’economia? (3.7)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Effetti microeconomici delle imposte. Miele amaro
Paolo è un giovane apicultore che produce miele in montagna. Ha un laboratorio ben attrezzato, ma per motivi personali (per dedicare tempo allo sport e al volontariato) ha deciso di lavorare solo 4 giorni a settimana. Con questo ritmo di lavoro, produce 300 vasetti da 500g al mese, che vende a un prezzo medio di 6 euro ciascuno, comprensivo di IVA al 10%: ogni mese ha quindi ha un’entrata di 1.800 euro da cui deve sottrarre il 10% di imposte, pertanto l’entrata effettiva è di 1.620 euro.
Nel 2026, il Governo decide di aumentare l’IVA sul miele artigianale portandola dal 10% al 15%, per equipararla ad altri prodotti simili. Paolo non vorrebbe aumentare il
prezzo di vendita del miele a causa della forte concorrenza di altri prodotti dall’uso simile (marmellate, creme di arachidi ecc.) e cerca una soluzione.
1. Quale sarà la nuova entrata effettiva di Paolo?
2. Quale tra i comportamenti leciti che hai studiato potrebbe adottare per non subire una riduzione delle entrate effettive? Fornisci almeno due esempi diversi, spiegando in quale modo potrebbe spostare o compensare l’onere dell’imposta.
3. Rispetto alla domanda precedente, in caso di traslazione, individua il percosso e l’inciso.
2. Effetti microeconomici delle imposte. Far finta di essere onesti.
Il proprietario di una catena di ristoranti, pur dichiarando correttamente il fatturato, si serve di una società di comodo estera per ridurre il reddito imponibile e dedurre spese personali come viaggi e cene. Inoltre, non registra tutte le entrate in contanti e paga una parte dei dipendenti “in nero”.
1. Individua quali tra le diverse azioni descritte corrispondono al fenomeno dell’elusione e quali a quello dell’evasione.
2. Quali conseguenze legali deve affrontare l’imprenditore per l’elusione e l’evasione fiscale?
3. Quali conseguenze ha la sua azione per il sistema economico e la comunità nella quale operano i ristoranti?
Verifica di fine Unità
COMPRENSIONE
Competenze attivate
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
• Imprenditorialità
1 I VANTAGGI DELLA CASHLESS ECONOMY E LA SITUAZIONE IN EUROPA E IN ITALIA
Negli ultimi anni, una delle strategie più discusse per contrastare l’evasione fiscale, la corruzione, il lavoro nero e l’economia sommersa è il passaggio verso una cashless economy, ovvero un’economia in cui tutti i pagamenti avvengono principalmente con strumenti elettronici. Ridurre l’uso del contante significa aumentare la tracciabilità delle operazioni economiche, rendendo più difficile nascondere redditi o movimentare somme in modo illecito. Ciò si traduce in una maggiore equità fiscale, una riduzione del deficit pubblico e un aumento della fiducia dei cittadini verso lo Stato. I vantaggi non si limitano al contrasto dell’illegalità. Pagamenti elettronici sono più rapidi, sicuri e spesso più economici rispetto alla gestione del contante. Si riducono i costi legati a produzione, trasporto e protezione del denaro fisico, e si facilita l’accesso ai servizi finanziari anche da parte delle fasce più deboli della popolazione. Inoltre, l’uso di tecnologie digitali nei pagamenti incentiva lo sviluppo di soluzioni innovative, aumentando la competitività del sistema economico. In Europa, il trend verso una società senza contante è ormai ben avviato. Nel 2025 la Svezia ha raggiunto un livello record, con appena il 10% delle transazioni effettuate in contanti. Gran parte delle attività commerciali nel Paese non accetta più pagamenti in denaro fisico, e sistemi come l’app Swish (che è collegata direttamente al numero di telefono) sono usati dalla quasi totalità della popolazione. Anche la Norvegia, la Danimarca e i Paesi Bassi hanno compiuto progressi significativi, con meno del 20% delle transazioni in contanti. In Italia la situazione resta più complessa. Sebbene il 2025 registri una diminuzione rispetto agli anni precedenti, ancora circa il 75% delle transazioni in volume avviene in contanti, con un rapporto circolante/PIL tra i più alti dell’eurozona. Tuttavia, i pagamenti digitali sono in crescita: grazie all’obbligo del POS e agli incentivi per effettuare i pagamenti elettronici e alla diffusione dei mobile payments, sempre più cittadini scelgono soluzioni alternative al contante, soprattutto tra i giovani.
A frenare la transizione sono però alcuni fattori strutturali: la resistenza culturale di parte della popolazione, la scarsa digitalizzazione di molte microimprese, i costi ancora presenti per l’accettazione dei pagamenti elettronici e la mancanza, finora, di una strategia politica coerente e stabile. In 15 anni, la soglia per l’uso del contante è stata modificata otto volte, generando incertezza normativa. Per accelerare la transizione, l’Italia potrebbe seguire l’esempio svedese: aprire un tavolo permanente tra governo, banche, imprese e consumatori per costruire una strategia condivisa e duratura. Solo così sarà possibile affrontare con efficacia le sfide dell’economia sommersa e favorire uno sviluppo più trasparente e sostenibile.
1. Rispondi alle seguenti domande.
a. Quali sono i principali vantaggi della cashless economy per lo Stato e i cittadini?
b. Quali Paesi europei hanno già ridotto fortemente l’uso del contante entro il 2025?
c. Quali ostacoli rallentano la diffusione dei pagamenti digitali in Italia?
2. Rifletti.
a. Pensi che l’Italia dovrebbe eliminare del tutto il contante? Quali sarebbero secondo te i pro e i contro?
b. Tu personalmente usi più spesso contanti o pagamenti digitali? Perché?
2 TAX COMPLIANCE
L’espressione tax compliance, che in italiano si può tradurre “lealtà fiscale” o “fedeltà fiscale”, indica un insieme di comportamenti dei contribuenti, tali da assicurare equità ed efficienza al sistema tributario. Rappresenta il livello di adesione spontanea del contribuente agli adempimenti tributari. Se infatti nel sistema le leggi tributarie sono percepite come giuste e accettate da tutti, gli obblighi fiscali assolti in modo spontaneo dai contribuenti, l’amministrazione finanziaria è ritenuta affidabile e credibile, l’area non compliance, costituita da evasione ed elusione fiscale, si riduce.
Nella situazione attuale di crisi, che vede un drastico calo delle risorse disponibili e quindi un’altrettanto drastica riduzione delle entrate pubbliche, deve essere ancora più attento il controllo della qualità della spesa pubblica da parte dell’Amministrazione pubblica, contro gli sprechi e gli abusi, che si sono verificati così spesso in passato; come pure il contrasto all’evasione che sottrae un’enorme quantità di risorse all’economia. Il raggiungimento di questi obiettivi richiede quindi un
atteggiamento positivo del fisco, che da una parte deve combattere l’evasione, dall’altro deve prestare la necessaria assistenza al contribuente, per facilitarlo nell’adempimento dei suoi doveri fiscali. Ci si potrebbe chiedere se c’è un modo per misurare statisticamente la tax compliance. L’andamento delle entrate tributarie dipende, come già sappiamo, dall’andamento dell’economia: infatti, se aumenta il reddito nazionale, aumentano anche le entrate tributarie. Una volta misurata la parte di crescita delle entrate tributarie che è spiegata dall’andamento dell’economia, si può attribuire il residuo non spiegato a un cambiamento di atteggiamento da parte dei contribuenti, cioè a un aumento della fedeltà fiscale.
CASI PRATICI
Competenze attivate complessivamente per tutti i casi
• Comunicazione nella madrelingua
• Imparare a imparare
• Civiche e di cittadinanza
• Imprenditorialità
1 TRASLAZIONE. DOCCIA FREDDA SUGLI HOTEL
In vista dell’imminente stagione sciistica, il Governo introduce una nuova imposta ambientale a carico degli alberghi di montagna per ogni pernottamento in località attrezzate con impianti di risalita. L’imposta, pari a 5 euro, verrà versata direttamente dagli alberghi stessi.
La misura, pensata per sostenere la manutenzione dei territori montani, non viene applicata né ai B&B né agli appartamenti dati in locazione, nonostante siano entrambi presenti nella stessa zona in discreta quantità. Questa disparità genera forte malcontento tra gli albergatori, che si sentono penalizzati rispetto ai concorrenti esentati dall’imposta da imposta e che quindi risultano maggiormente competitivi nei prezzi.
All’Hotel Posta, un albergo ben noto nella stazione sciistica, il proprietario valuta come affrontare la situazione. L’hotel in questione:
• ha una clientela fedele, ma i prezzi sono già stati concordati con tour operator e clienti abituali; quindi, non può facilmente aumentarli;
• ha contratti vincolati con i fornitori di cibo, lavanderia e altri servizi essenziali; quindi, non può chiedere sconti o ribassi;
• offre una serie di servizi accessori: spa, animazione serale, baby-sitting, assistenza tecnica al materiale sciistico, convenzioni con le scuole di sci e altre attività locali.
1. Rispondi alle seguenti domande.
a. Che cosa si intende con il termine “tax compliance”?
b. Quando la tax compliance tende ad aumentare?
c. Qual è la conseguenza di una scarsa tax compliance?
d. Che cosa deve fare il fisco per favorire la tax compliance?
2. Rifletti.
a. Secondo te, perché alcune persone scelgono di non pagare le tasse?
b. Che cosa può indurre un cittadino a rispettare volontariamente gli obblighi fiscali?
Il proprietario non vuole rinunciare alle entrate previste e, insieme con il direttore dell’albergo, valuta come trasferire il peso dell’imposta su altri soggetti coinvolti.
1. Analizza la situazione individuando, se presenti, le condizioni per effettuare la traslazione.
2. Spiega, in base alle informazioni date, se sia possibile o meno attuare una traslazione in avanti o all’indietro, motivando la risposta.
3. Vi sono soggetti esterni all’albergo che potrebbero sopportare indirettamente il costo dell’imposta attraverso una traslazione obliqua? Fai almeno due esempi.
4. Questa strategia può avere impatti sull’economia locale, ad esempio per le attività affidate ad aziende esterne? In che modo?
5. Secondo te, l’imposta è equa? Giustifica la tua opinione anche considerando l’esclusione di altre strutture ricettive e ipotizzando una spiegazione.
2
L’IMPOSTA PATRIMONIALE. LO SOSTIENE ANCHE THE ECONOMIST…
Negli ultimi anni si sono diffuse molte voci, anche di formazione liberale, a favore dell’introduzione dell’imposta sui patrimoni, soprattutto in relazione ai frequenti momenti di crisi che si succedono nel mondo e che richiedono interventi di supporto alle economie.
The Economist, una fra le più autorevoli riviste economiche a livello mondiale, già da tempo sostiene la necessità di introdurre imposte sui patrimoni: «... È venuto il momento di tassare le ricchezze, che sono cresciute in modo sproporzionato in questi anni di globalizzazione... Occorre spostare
3 UNITÀ Le imposte
Verifica di fine Unità
il peso della tassazione dai redditi e dagli investimenti alla proprietà, in modo da raccogliere di più dai ricchi senza indebolire la predisposizione a rischiare e investire».
1. Quali sono le ragioni principali per cui si propone l’introduzione di un’imposta sui patrimoni in tempi di crisi, secondo l’autore?
2. Quale tipo di ricchezza colpiscono le imposte sul patrimonio?
3. In che modo una tassa sulla proprietà potrebbe “non indebolire la predisposizione a rischiare e investire”, secondo l’autore?
4. Quali potrebbero essere gli effetti positivi e negativi dell’imposizione di una tassa sulla ricchezza?
5. Pensi che una tassa patrimoniale sia più equa rispetto ad altre forme di tassazione? Perché?
6. Le imposte sul patrimonio sono di tipo diretto o indiretto o di entrambi i tipi? Fai degli esempi concreti.
COMPITO DI REALTÀ
LESS IS MORE: UNA TASSA SULLE DOLCI
Gruppi
Tempi
Competenze-chiave di cittadinanza attivate
ABITUDINI*
Eterogenei di 4 o 5 persone ciascuno
• 50’ per lanciare il compito
• 4 settimane per realizzarlo
• 90’ per ascoltare le presentazioni dei gruppi
• Comunicazione nella madrelingua
• Competenza digitale
• Competenza logica matematica
• Imparare a imparare
• Competenza sociale e civica
• Consapevolezza ed espressione culturale
* Nota per i docenti tutor dell’orientamento: questo compito, se realizzato in modo completo, si presta a diventare un capolavoro di classe.
Secondo il British Medical Journal (BMJ), negli ultimi 30 anni, nel mondo, il consumo di bevande zuccherate nei bambini e adolescenti è cresciuto del 23%, con un andamento speculare alla curva di crescita dell’obesità nella stessa fascia di popolazione. Da alcuni anni in Italia, i pediatri chiedono di introdurre un’imposta sulle bevande zuccherate, allo scopo di contrastare l’obesità infantile, e ridurre i costi sanitari. Anche la vostra scuola vuol far sentire la propria voce in tal senso e chiede alle classi quinte di studiarne la fattibilità attraverso una simulazione fatta da alcuni esperti del settore che prevede l’introduzione di un’imposta di 0,30 euro per litro sulle bevande zuccherate che, secondo i calcoli effettuati, dovrebbe comportare una riduzione dei consumi del 15% e un gettito fiscale annuo di 180 milioni di euro.
CONSEGNA
Il vostro compito è di:
• analizzare gli effetti economici della proposta e valutare questa tassa in termini di efficacia ed equità;
• preparare una campagna informativa che illustri gli effetti (vantaggi ed eventuali svantaggi), a livello economico e sociale, dell’introduzione della cosiddetta “sugar tax”;
• preparare il prodotto finale in una delle seguenti forme:
– una presentazione (Power Point, Canva, Prezi o altro a vostra scelta);
– una video-simulazione di un talk show con ospiti che sostengono opinioni diverse;
– un podcast;
– un manifesto.
L’elaborato deve contenere:
– gli obiettivi e l’eventuale applicazione della sugar tax (vedi situazione iniziale);
– un’analisi degli effetti microeconomici su consumatori e produttori. Chi sopporta maggiormente il peso dell’imposta? I produttori o i consumatori (analisi della traslazione sulla base dell’elasticità della domanda)?
– un’analisi degli effetti macroeconomici e sociali. Quali possono essere gli effetti sul profitto dei produttori e sull’occupazione nel settore? Come può l’introito dell’imposta influenzare il bilancio pubblico? In che modo il Governo potrebbe impiegare il gettito (per esempio, spesa sanitaria, campagne di prevenzione)? Ci sono effetti sull’equità? L’imposta ha un impatto maggiore sulle famiglie a basso reddito o su quelle ad alto reddito? Che cosa comporta la regressività delle imposte indirette?
– un report con i risultati del sondaggio effettuato da sottoporre agli studenti del biennio;
– uno slogan che aiuti a persuadere i consumatori degli effetti benefici di questa imposta.
I risultati del vostro lavoro verranno esposti a scuola come strumento di educazione alla salute.
ORGANIZZAZIONE
DEL LAVORO
Prima fase
Tutti insieme in classe:
• lancio dell’argomento a cura dell’insegnante che illustrerà la consegna e la finalità del vostro lavoro, mettendo a fuoco quanto avete appreso sugli effetti microeconomici e macroeconomici delle imposte;
• divisione in gruppi, secondo le indicazioni dell’insegnante che, insieme alla consegna, stabilirà la data di fine lavoro ed esposizione dei vostri prodotti. Ciascun gruppo organizza il
CHECK LIST
proprio lavoro e ipotizza la modalità di comunicazione e la realizzazione della consegna.
A casa ogni gruppo dovrà:
• trovare del materiale per verificare quanto sostenuto dal BMJ, cercando analisi e statistiche circa l’attuale consumo di tali bevande (età, quantità, distribuzione geografica e sociale, ecc.);
• sulla base di quanto appreso, preparare le domande che serviranno a realizzare in classe, tutti insieme, il sondaggio da sottoporre agli studenti del biennio per misurare il loro grado di consapevolezza sull’apporto calorico delle bevande zuccherate in relazione al fabbisogno giornaliero e sulla correlazione tra il consumo e il problema dell’obesità infantile.
Tutti insieme in classe:
• discutete su quanto appreso;
• sulla base delle domande preparate nei gruppi e lette in classe, selezionate le domande che verranno inserite nel sondaggio da sottoporre alle classi del biennio (con il consenso e la collaborazione degli insegnanti delle classi). Potete prepararlo e somministrarlo anche tramite Moduli Google.
N.B.: nel preparare le domande, tenete conto che il sondaggio dovrà anche servire a verificare il grado di elasticità della domanda di tali bevande. seconda fase
A casa, ogni gruppo dovrà:
• preparare il prodotto finale, facendo sempre riferimento alle domande poste nella consegna, mettendole in relazione con quanto appreso in questa unità di studio.
In classe, ogni gruppo dovrà:
• esporre il proprio prodotto.
DEBRIEFING
Riflessione sull’attività svolta.
Nel prodotto finale avete inserito: Punteggio da 0 fino a…
• l’analisi microeconomica 8
• l’analisi macroeconomica 8
• un report sui risultati del sondaggio 4
Il prodotto finale è:
• pertinente
• completo
• creativo 8 7 7
Nel sondaggio finale sono presenti almeno due domande tra quelle preparate nel gruppo 2
Il lavoro di gruppo svolto è stato rispettoso dei tempi 3
Tutti hanno dato il proprio contributo e avete lavorato nel rispetto delle opinioni di tutti e in caso di divergenze vi siete accordati serenamente 3
TOTALE PUNTEGGIO ……/50
La contabilità pubblica
Che cosa studierai in questa Unità
La prima parte di questa Unità è dedicata al bilancio dello Stato, che affrontiamo nei suoi caratteri generali e nella sua funzione di strumento di politica fiscale. Esaminiamo poi le principali norme che regolano il sistema italiano di bilancio e la governance europea, dando spazio alla finanza straordinaria e al debito pubblico. Affronteremo infine il bilancio europeo e i bilanci degli enti locali:
UNITÀ
4
• i concetti di federalismo fiscale e di sussidiarietà
• le fasi del processo di armonizzazione fiscale e finanziaria
Quali abilità acquisirai
Saprai:
• definire i requisiti, le funzioni, la struttura e le tipologie del bilancio dello Stato
• individuare gli obiettivi della politica di bilancio
• spiegare il ciclo del bilancio in conformità con la governance europea
• distinzione tra anno finanziario ed esercizio finanziario
• il bilancio annuale e il bilancio pluriennale
• la struttura del bilancio
• il ciclo di bilancio
• il controllo sul bilancio
• gli strumenti della finanza straordinaria
• i vari tipi di prestiti pubblici
• la dinamica del debito pubblico nell’UE
• le procedure di approvazione del bilancio dell’UE
• le principali voci del bilancio comunitario
• la differenza fra i tributi erariali e i tributi locali
Capitoli
• illustrare i contenuti dei principali documenti della programmazione di bilancio
• illustrare la classificazione economicofunzionale delle entrate e delle spese
• definire gli strumenti della finanza straordinaria
• classificare i vari tipi di prestiti pubblici e individuare i limiti richiesti dall’UE
• esporre le modalità di approvazione del bilancio comunitario
• individuare i tributi della finanza locale
1 Concetti generali sul bilancio dello Stato
Prerequisiti
2 La politica di bilancio e la governance europea
3 La finanza straordinaria e il debito pubblico
4 La finanza europea e degli enti locali
Il debito e le nuove generazioni
Riportiamo qui alcuni passi del discorso che pronunciò Mario Draghi davanti al Senato per chiedere la fiducia al suo Governo, nel febbraio del 2021.
“L’Italia si risollevò dal disastro della Seconda Guerra Mondiale con orgoglio e determinazione e mise le basi del miracolo economico grazie a investimenti e lavoro. Ma soprattutto grazie alla convinzione che il futuro delle generazioni successive sarebbe stato migliore per tutti. Nella fiducia reciproca, nella fratellanza nazionale, nel perseguimento di un riscatto civico e morale. A quella Ricostruzione collaborarono forze politiche ideologicamente lontane, se non contrapposte. (…) Questa è la nostra missione di italiani: consegnare un Paese migliore e più giusto ai figli e ai nipoti.
Spesso mi sono chiesto se noi, e mi riferisco prima di tutto alla mia generazione, abbiamo fatto e stiamo facendo per loro tutto quello che i nostri nonni e padri fecero per noi, sacrificandosi oltre misura. È una domanda che ci dobbiamo porre quando non facciamo tutto il necessario per promuovere al meglio il capitale umano , la formazione, la scuola, l’università e la cultura. Una domanda alla quale dobbiamo dare risposte concrete e urgenti quando deludiamo i nostri giovani costringendoli ad emigrare da un Paese che troppo spesso non sa valutare il merito e non ha ancora realizzato una effettiva parità di genere. Una domanda che non possiamo eludere quando aumentiamo il nostro debito pubblico senza aver speso e investito al meglio risorse che sono sempre scarse.
Ogni spreco oggi è un torto che facciamo alle prossime generazioni, una sottrazione dei loro diritti.
Esprimo davanti a voi, che siete i rappresentanti eletti degli italiani, l’auspicio che il desiderio e la necessità di costruire un futuro migliore orientino saggiamente le nostre decisioni. Nella speranza che i giovani italiani che prenderanno il nostro posto, anche qui in questa aula, ci ringrazino per il nostro lavoro e non abbiano di che rimproverarci per il nostro egoismo”.
Capitale umano
Conoscenze, abilità, competenze e altri attributi degli individui che facilitano la creazione di benessere personale, sociale ed economico (definizione Ocse).
RISPONDI
1. Quale esempio storico cita Draghi per ricordare la capacità dell’Italia di risollevarsi dalle difficoltà?
2. Quale missione affida Draghi agli italiani riguardo al futuro del Paese?
3. Quali sono, secondo Draghi, gli ambiti che devono essere potenziati per promuovere al meglio il capitale umano?
4. Quali sono i problemi che spingono molti giovani italiani a emigrare?
5. Perché l’aumento del debito pubblico, se non accompagnato da buoni investimenti, è considerato un torto alle prossime generazioni?
RIFLETTI
1. Secondo te, in che modo la gestione del bilancio pubblico incide sul futuro dei giovani?
2. Sei d’accordo con l’idea che ogni spreco di risorse pubbliche sia “una sottrazione di diritti” alle generazioni future? Perché?
3. Quali scelte politiche e culturali potrebbero incentivare i giovani a rimanere e a investire il loro talento in Italia?
4. In che senso il discorso di Draghi lega la responsabilità economica a quella morale e civica?
5. Riflettendo sul presente: pensi che oggi in Italia si stia facendo abbastanza per consegnare un Paese “migliore e più giusto” alle prossime generazioni?
In questa Unità acquisirai gli strumenti per interpretare queste e altre situazioni.
1
Concetti generali sul bilancio dello Stato
In questo capitolo definiremo i contenuti essenziali del bilancio dello Stato, con particolare riguardo ai requisiti e alle funzioni di questo documento, fondamentale per capire le scelte di politica economica del Governo Esamineremo poi i vari tipi di bilancio, per affrontare successivamente l’importante tema del pareggio del bilancio. Nella parte finale approfondiremo il funzionamento della politica fiscale o di bilancio, il principale strumento di intervento pubblico nell’economia per conseguire gli obiettivi della politica economica, e la struttura del bilancio
1 . 1 Nozione di bilancio dello Stato
Spesa pubblica
Public expenditure
Bilancio dello Stato
State Budget
PLUS Il bilancio dello Stato: una storia millenaria
PLUS La prima “Costituzione” del mondo
Anno finanziario Budget year
Contenuti digitali del capitolo e glossario inglese.
L’attività finanziaria pubblica ha bisogno, all’inizio di ogni anno di gestione, di un’ordinata programmazione che prevede due momenti fondamentali:
1. la determinazione dell’ammontare delle risorse necessarie per il soddisfacimento dei bisogni pubblici nonché l’impiego delle stesse nel finanziamento della spesa pubblica;
2. la ripartizione del carico tributario fra i componenti della comunità, che sono tenuti a pagare le imposte.
L’attività finanziaria dello Stato trova riscontro nel bilancio dello Stato.
Il bilancio dello Stato è un documento contabile in cui vengono elencate –secondo criteri prescritti dalla legge – le entrate e le spese relative all’attività finanziaria dello Stato in un periodo di tempo determinato.
Si tratta, in pratica, di due sezioni contrapposte in cui sono elencate, in cifre, da una parte tutte le entrate e dall’altra tutte le spese. Dal loro confronto, il bilancio può risultare in pareggio, in disavanzo o in avanzo.
Esso fornisce un quadro completo dell’intervento pubblico nell’economia: nelle sue cifre si rispecchiano infatti le scelte fondamentali dell’attività finanziaria pubblica. PER ESEMPIO 1
Anno finanziario ed esercizio finanziario
I valori contabili contenuti nel bilancio dello Stato devono riferirsi a fatti di gestione che si verificano in un determinato arco di tempo, anche se l’attività dello Stato si svolge ininterrottamente, cioè senza soluzione di continuità. Tale periodo è ordinariamente un anno, detto anno finanziario
L’anno finanziario è il periodo di tempo nel quale si svolge la gestione finanziaria dello Stato, normalmente compreso tra il 1° gennaio e il 31 dicembre di ogni anno.
Concetto distinto da quello di anno finanziario è quello di esercizio finanziario: mentre il primo ha un connotato puramente temporale, il secondo ha un contenuto economico-giuridico. MAPPA
L’esercizio finanziario è costituito dal complesso delle operazioni contabili (e cioè dalle entrate e dalle spese) effettuate in un determinato anno finanziario.
Bilancio, espressione dell’intervento pubblico nell’economia
Dalle cifre elencate nel bilancio è possibile intuire quali sono le priorità fra i diversi obiettivi, la ripartizione del carico tributario fra le diverse categorie di contribuenti, l’equilibrio fra le imposte dirette
e le imposte indirette, il trattamento dei dipendenti pubblici, le modalità di organizzazione dei servizi pubblici. In sintesi, le poste del bilancio dello Stato esprimono le scelte che riguardano l’intera società.
LESSICO
Attività finanziaria pubblica
Attività dello Stato e degli altri enti pubblici rivolta all’ottenimento dei mezzi necessari per soddisfare i bisogni della collettività, in modo da portare a uno sviluppo della società nel suo insieme.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Da quali momenti è composta la programmazione dell’attività finanziaria dello Stato?
2. Perché è importante determinare l’ammontare delle risorse necessarie?
3. Che cos’è il bilancio dello Stato?
periodo di tempo nel quale si svolge la gestione finanziaria dello Stato: 1° gennaio-31dicembre
elemento economico-giuridico
complesso di operazioni contabili effettuate in un determinato anno finanziario
4. Con quali strumenti è possibile capire quali sono le scelte fondamentali dell’attività finanziaria pubblica?
5. Che cosa differenzia l’anno finanziario dall’esercizio finanziario?
L’attivita finanziaria pubblica trova riscontro nel bilancio dello Stato.
CONFRONTO TRA ANNO FINANZIARIO
ED ESERCIZIO FINANZIARIO
→ Unità 3, cap. 2
1 . 2 Le funzioni del bilancio
Il bilancio in democrazia
Il bilancio dello Stato non è solo un documento contabile: esso ha assunto un’importanza notevolissima negli Stati democratici , in quanto l’approvazione del bilancio da parte delle assemblee rappresentative costituisce il più significativo momento di verifica dell’indirizzo di politica economica fatto proprio dal Governo. Il bilancio assolve, pertanto, a diverse funzioni.
La funzione politica
La prima funzione riguarda il suo significato politico sia perché lo Stato è l’espressione diretta della collettività, sia per il ruolo che la moderna finanza gli affida. Esso riflette le scelte politiche di Governo e Parlamento su come usare le risorse pubbliche per raggiungere gli obiettivi (ad esempio: piena occupazione, giustizia sociale, sanità, sicurezza, tutela dell’ambiente ecc.). Inoltre, poiché non tutti gli obiettivi possono essere raggiunti allo stesso tempo e con la stessa intensità, il bilancio mostra quali sono le priorità del Governo e aiuta a capire quali scelte sono state fatte. PER ESEMPIO 1
La funzione politica permette di conoscere in quale modo e con quali priorità il Governo intende perseguire gli obiettivi generali di politica economica con le risorse a disposizione e di controllare che i fondi siano effettivamente destinati agli scopi previsti.
L’esistenza di conflittualità di interessi fra le diverse classi sociali spiega il dibattito, spesso aspro, che accompagna la discussione del bilancio dello Stato.
La funzione di garanzia e controllo contabile
Il bilancio svolge anche una fondamentale funzione di garanzia, che gli deriva dal principio di legalità, sancito dalla Costituzione, secondo il quale ogni spesa ed entrata pubblica devono essere autorizzate con una legge approvata dal Parlamento e devono essere ad essa conformi.
Sostanzialmente, nella gestione delle risorse pubbliche, il Governo viene vincolato alla legge di bilancio che diventa così un piano di autorizzazione dell’attività del Governo in termini contabili (effettuare spese e incassare le entrate) controllando, ad esempio, che il potere esecutivo non ecceda gli stanziamenti autorizzati. PER ESEMPIO 2
La funzione di garanzia permette, mediante l’approvazione del bilancio da parte del Parlamento, di sottoporre a un controllo democratico l’uso delle risorse pubbliche da parte del Governo, tutelando i cittadini da eventuali interventi arbitrari e garantendo l’equilibrio tra i poteri dello Stato.
La funzione di controllo finanziario permette di vigilare sull’attività amministrativa di gestione del denaro pubblico.
La funzione di programmazione politica economica
L’ultima funzione del bilancio dello Stato è quella di essere uno strumento di programmazione politica economica, che consiste nel valutare se quanto stabilito dalla legge di bilancio sia atto a raggiungere gli obiettivi della politica economica nel modo più conveniente. Nelle moderne democrazie, in cui il ruolo dello Stato è fondamentale per lo sviluppo del reddito e la sua equa ripartizione, il bilancio pubblico è il principale strumento di programmazione economica. La sua analisi, infatti, permette di valutare gli effetti dell’attività finanziaria dello Stato sulla realtà economica, orientando
1 Funzione politica
Il Governo decide di aumentare le risorse destinate alla transizione ecologica, inserendo nel bilancio annuale ingenti stanziamenti in favore delle energie rinnovabili. Durante il processo di approvazione del bilancio, il Parlamento esamina queste spese per assicurarsi che siano in linea con le promesse elettorali e gli impegni presi nei confronti degli elettori. Se i deputati e i senatori ritengono che la proposta di spesa non risponda adeguatamente agli obiettivi di sostenibilità, potrebbero decidere di ridurre i fondi o di modificarne la destinazione.
Il diritto al bilancio
Soltanto con la scomparsa dello Stato assoluto, dopo la Rivoluzione francese, al popolo venne riconosciuto il diritto al bilancio, cioè il potere di approvare le leggi relative al prelievo fiscale. Si può anzi dire che l’acquisizione di tale diritto segna il passaggio dallo Stato assoluto ai moderni Stati democratici. È significativo il fatto che la guerra di indipendenza americana fosse stata dichiarata al grido di “no taxation without representation”. Del resto, una prima rivendicazione del diritto al bilancio risale alla Magna Charta del 1215, in cui si proclamava la regola secondo la quale nessun tributo poteva essere imposto dal re senza l’approvazione del Consiglio del Regno, formato da rappresentanti dei feudatari. In origine, il bilancio dello Stato aveva la funzione di costituire un limite all’azione
2 Controllo giuridico finanziario
Il Ministero dell’Istruzione e del Merito riceve un finanziamento per incrementare le attività contro la dispersione scolastica. Il controllo operativo verifica che le risorse vengano effettivamente spese per incrementare la frequenza degli studenti e non per altre finalità.
Se una parte del budget viene utilizzata in modo improprio o inefficace, l’organo di controllo preposto può intervenire per correggere la gestione delle risorse.
LESSICO
Stato democratico Stato in cui vige il principio della sovranità popolare e dove sono garantite le libertà fondamentali; tutti godono dei diritti civili e politici e partecipano alla vita dello Stato. È retto da una Costituzione, patto tra le forze politiche e sociali, che si impegnano ad accettare regole comuni e condivise.
del Governo, dato che le assemblee rappresentative, mediante il bilancio, approvavano il prelievo di imposte per il finanziamento delle spese. La situazione era sintetizzata dal principio secondo cui «il Governo propone e il Parlamento acconsente».
Con l’affermazione dei sistemi democratici, basati sui partiti e sui gruppi di pressione di cui sovente questi sono espressione, si è operata una profonda trasformazione nei rapporti fra le assemblee rappresentative e i Governi: le assemblee rappresentative che in passato avevano la funzione di frenare le spese del Governo sono diventate un fattore di propulsione delle spese, mentre al Governo (in particolare al Ministro delle Finanze) compete la funzione di resistere alla tendenza del Parlamento all’aumento della spesa.
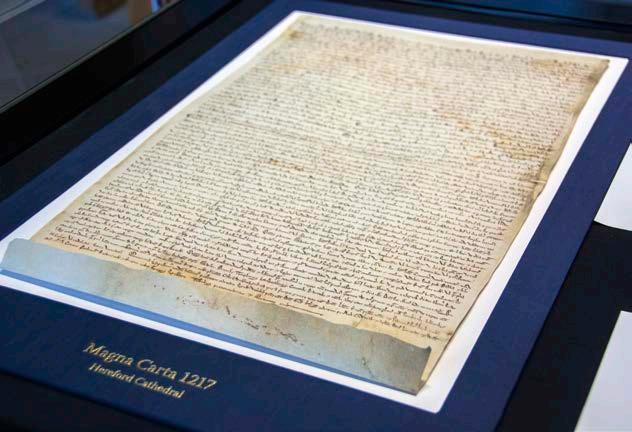
Magna Charta Documento concesso nel 1215 dal re inglese Giovanni Senza Terra (1166-1216), che riconosceva i diritti dei baroni, della Chiesa, delle città e di tutti gli uomini liberi. È considerato il primo strumento diretto a limitare i poteri del sovrano attraverso il riconoscimento di vari diritti fondamentali ai sudditi.
Stanziamento Destinazione di una somma di denaro a un determinato scopo nel bilancio di previsione dello Stato o di un altro ente pubblico territoriale.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa rende così importante in una democrazia la predisposizione di un bilancio?
2. Per quali caratteristiche il bilancio assolve una funzione politica?
3. Perché il bilancio è uno strumento di garanzia democratica?
4. In che cosa consiste la politica economica?
→ Capitolo 2, par. 3
gli interventi di politica economica al raggiungimento degli obiettivi: ciò perché il bilancio dello Stato espone in un unico documento l’intero quadro della finanza pubblica. PER ESEMPIO 1
La funzione di controllo politico-economico permette di valutare nel concreto i modi migliori per raggiungere gli obiettivi della politica economica e orientare l’azione pubblica in modo razionale e misurabile, evitando sprechi e ottimizzando l’impiego delle risorse. MAPPA
1 . 3 I principi del bilancio
Il bilancio, per la sua importanza politica ed economica, deve essere improntato al rispetto di taluni requisiti essenziali, detti anche principi del bilancio. Tali principi, presenti nella Costituzione, in particolare nell’art. 81, e nelle norme relative alla contabilità di Stato, sono frutto di una lunga tradizione dottrinale preoccupata di consentire ai cittadini il più ampio controllo sulla gestione della finanza pubblica. Nella Costituzione, troviamo i seguenti principi.
Equilibrio e copertura finanziaria
Secondo il principio dell’equilibrio del bilancio, sancito dal comma 2 dell’art. 81, lo Stato non può spendere più di quanto incassa, ma realizzare il pareggio tra entrate e uscite.
L’articolo 81 è stato rafforzato dalla riforma costituzionale del 2012, che ha recepito l’obbligo di pareggio richiesto dall’Unione europea (comma 1). Sono previste deroghe in casi eccezionali come, ad esempio, crisi economiche o eventi straordinari che l’articolo individua come “fasi avverse del ciclo economico”, in cui è consentito ricorrere al debito, ma solo con l’autorizzazione del Parlamento (comma 1). PER ESEMPIO 2
Secondo il principio della copertura finanziaria, sancito dal comma 3 dell’art. 81, ogni legge che prevede nuove spese deve indicare con precisionei mezzi per farvi fronte, cioè come queste verranno finanziate. PER ESEMPIO 3
Annualità
Secondo il principio dell’annualità, sancito dal comma 4 dell’art. 81, ogni anno le Camere approvano i bilanci preventivi e il rendiconto consuntivo presentati dal Governo.
Lo scopo dell’obbligo di approvazione annuale da parte delle assemblee rappresentative garantisce la frequenza del controllo sull’attività del Governo.
Il riferimento annuale risponde all’esigenza di garantire la possibilità di confrontare i risultati raggiunti ogni anno rispetto agli anni precedenti, e di prevedere gli sviluppi futuri disponendo di un ragionevole arco di tempo.
Attualmente è molto sentita l’esigenza di adeguare la durata del bilancio dello Stato a quella dei programmi economici, o dei più importanti programmi di settore elaborati dalle autorità di politica economica. Da qui il rilievo assunto dal bilancio pluriennale di previsione, su cui ci soffermeremo più avanti
Lo stesso articolo, dispone anche che si possa andare in esercizio provvisorio nel caso in cui non si avvenga ad una approvazione entro la fine dell’anno finanziario, ma per un periodo non superiore ai quattro mesi (comma 5). PER ESEMPIO 4
L’art. 81 della Costituzione
«Lo Stato assicura l’equilibrio tra le entrate e le spese del proprio bilancio, tenendo conto delle fasi avverse e delle fasi favorevoli del ciclo economico.
Il ricorso all’indebitamento è consentito solo al fine di considerare gli effetti del ciclo economico e, previa autorizzazione delle Camere adottata a maggioranza assoluta dei rispettivi componenti, al verificarsi di eventi eccezionali.
Ogni legge che importi nuovi o maggiori oneri provvede ai mezzi per farvi fronte. Le Camere ogni anno approvano con legge il bilancio e il rendiconto consuntivo presentati dal Governo.
L’esercizio provvisorio del bilancio non può essere concesso se non per legge e per periodi non superiori complessivamente a quattro mesi.
Il contenuto della legge di bilancio, le norme fondamentali e i criteri volti ad assicurare l’equilibrio tra le entrate e le spese dei bilanci e la sostenibilità del debito del complesso delle pubbliche amministrazioni sono stabiliti con legge approvata a maggioranza assoluta dei componenti di ciascuna Camera, nel rispetto dei princìpi definiti con legge costituzionale».
1 Controllo operativo
Per ridurre la disoccupazione giovanile, il governo può scegliere, attraverso il bilancio, se destinare risorse a incentivi per le assunzioni, alla formazione professionale o al sostegno per l’autoimpiego. Il bilancio consente di confrontare i costi e i benefici di ciascuna opzione e di monitorare se i fondi siano spesi in modo efficiente, aiutando così a scegliere la modalità più conveniente per raggiungere l’obiettivo.
2 Deroghe all’obbligo di pareggio
Durante la pandemia da Covid-19, l’Italia – come gli altri Paesi europei – ha sospeso temporaneamente il vincolo del pareggio di bilancio. Lo Stato ha potuto così finanziare con nuovo debito ingenti misure di sostegno a famiglie, imprese e sanità, accettando un disavanzo pubblico molto elevato.
3 Copertura finanziaria
Se il Parlamento approvasse una legge per aumentare gli stipendi degli insegnanti senza indicare le risorse necessarie, violerebbe l’art. 81 Cost. Per rispettarlo, dovrebbe specificare la copertura finanziaria, ad esempio prevedendo un aumento di alcune accise o una riduzione di altre spese pubbliche.
4 Esercizio provvisorio
Nel caso in cui la legge annuale di bilancio non venga approvata entro il 31 dicembre, il Governo può ricorrere all’esercizio provvisorio, autorizzato dal Parlamento per un massimo di quattro mesi. In questo periodo le spese possono essere effettuate solo per dodicesimi e limitatamente a quelle necessarie, per garantire la continuità dell’azione pubblica.
PRINCIPALI FUNZIONI DEL BILANCIO
sono
POLITICA
permette di verificare in che modo il Governo interviene rispetto agli obiettivi generali della politica economica
il bilancio soggiace al principio di legalità, pertanto ogni nuova entrata e ogni nuova uscita deve essere autorizzata
dal Parlamento
controllo sull’uso dei fondi pubblici mediante la registrazione delle entrate e delle spese
PROGRAMMAZIONE
permette di valutare nel concreto i modi migliori per raggiungere gli obiettivi della politica economica e orientare l’azione pubblica ottimizzando l’uso delle risorse
GARANZIA CONTROLLO CONTABILE
Nella normativa relativa alla contabilità di Stato, troviamo inoltre i seguenti principi:
• principi che derivano dalla Costituzione;
• principi che derivano dalle norme di contabilità
Universalità
Secondo il principio dell’universalità tutte le entrate e tutte le spese devono essere, senza eccezioni, iscritte a bilancio.
Scopo del principio di universalità è consentire al Parlamento di controllare interamente la gestione del denaro pubblico. Sono vietate tassativamente le gestioni di fondi al di fuori del bilancio, a eccezione dei casi espressamente autorizzati da leggi speciali. PER ESEMPIO 1
Integrità
Secondo il principio dell’integrità tutte le entrate e tutte le spese devono essere iscritte a bilancio per intero, al lordo delle spese e delle entrate che, rispettivamente, possono originare.
Scopo di questo principio è evitare eventuali compensazioni fra entrate e uscite, così da poter cogliere la loro effettiva consistenza e valutarne l’economicità di gestione. Si tratta di un principio importante soprattutto in tema di entrate tributarie, perché la loro contabilizzazione al lordo consente di accertare per ciascuna voce il relativo costo di riscossione, consentendo di valutarne la convenienza: infatti se le entrate sono modeste rispetto alle spese sostenute per percepirle, si può considerare la soppressione di un’imposta scarsamente conveniente. PER ESEMPIO 2
Unità
Secondo il principio dell’unità tutte le entrate e le spese si devono presentare rispettivamente come due entità unitarie, senza che si possano collegare singole voci di entrata a singole voci di spesa. PER ESEMPIO 3
Sono quindi vietati i cosiddetti tributi di scopo, ossia quei tributi che sono espressamente istituiti per finanziare una determinata spesa. Eventuali eccezioni sono previste solo per legge. Questo principio assicura trasparenza e flessibilità nella gestione del bilancio pubblico, permettendo allo Stato di destinare le risorse dove risultano più necessarie. In tal modo si evita la frammentazione dei fondi e si garantisce una visione complessiva dell’attività finanziaria.
Specializzazione
Secondo il principio della specializzazione le voci di entrata e di spesa non possono essere indicate nel bilancio nel loro complesso, ma devono essere distinte così da poter rappresentare ciascuna un’unità di voto distinta.
Scopo di questo principio è ridurre il margine di discrezionalità della Pubblica amministrazione e consentire agli organi di controllo di accertare la corrispondenza fra le spese effettuate dal Governo e l’autorizzazione parlamentare contenuta nell’approvazione del bilancio preventivo. In questo modo si impedisce che le somme stanziate per una determinata spesa vengano utilizzate per scopi diversi da quelli per cui sono state autorizzate dalle Camere (divieto di storno ).
Il divieto di storno da un capitolo all’altro del bilancio ha lo scopo di evitare che la Pubblica amministrazione possa modificare in modo arbitrario quanto stabilito dalla legge di bilancio. PER ESEMPIO 3
1 Universalità
Le entrate derivanti da un’imposta sull’energia devono confluire nel bilancio dello Stato e non possono finanziare direttamente un fondo speciale presso il Ministero dell’Ambiente. Il principio di universalità vieta i fondi extra bilancio, garantendo unità e trasparenza dei conti pubblici.
2 Integrità
Non sarebbe facile valutare il sacrificio sopportato dai contribuenti per il pagamento di un’imposta, se questa fosse iscritta a bilancio al netto delle spese di accertamento e riscossione, che a volte sono molto elevate.
I tributi di scopo
I tributi di scopo hanno la funzione di finanziare particolari progetti determinati in modo specifico, dato che viene stabilito a priori l’impiego dei proventi della tassazione; si differenziano dalle imposte, che sono prelevamenti coattivi di ricchezza effettuati dallo Stato per reperire i mezzi necessari a finanziare i servizi pubblici indivisibili. Il tributo di scopo realizza quindi un collegamento diretto tra imposizione fiscale e destinazione del gettito ottenuto. In pratica, il contribuente paga sapendo per che cosa verranno utilizzati i soldi: per esempio la costruzione di una nuova scuola, il rifacimento di una strada, la messa in sicurezza di un ponte, la realizzazione di una pista ciclabile o di un impianto sportivo. Di solito questi tributi hanno durata limitata nel tempo e vengono eliminati
VERSO LE COMPETENZE
3 Eccezione al principio di unità
Un decreto legislativo del 2011 sul Federalismo fiscale, permette ai Comuni di istituire tributi specifici a parziale copertura di un’opera pubblica nel proprio territorio.
4 Specializzazione
Se il Parlamento ha stanziato 50 miliardi per il potenziamento dell’apprendimento delle lingue straniere, questi fondi non possono essere spostati dal Ministero dell’Istruzione e del Merito al Ministero della Difesa per acquistare mezzi militari. Il divieto di storno tutela la destinazione vincolata delle risorse approvate.
una volta conclusa l’opera per la quale sono stati istituiti.
I tributi di scopo non sono ammessi nel bilancio dello Stato, in base al principio dell’unità, ma sono stati introdotti in anni recenti da diversi enti territoriali (Regioni, Province e Comuni) come conseguenza della diminuzione dei trasferimenti statali, con l’obiettivo di finanziare opere pubbliche attraverso uno strumento legato al principio del beneficio, in cui è molto stretto il collegamento tra il tributo pagato e il servizio ricevuto dal contribuente. Proprio per questo alcuni cittadini li considerano più “accettabili” delle imposte generiche, mentre altri li criticano perché temono un aumento del prelievo complessivo o il rischio che il tributo diventi permanente.
1. Che cosa sono i tributi di scopo e in che cosa si differenziano dalle imposte “ordinarie” dello Stato?
2. Per quali motivi Regioni, Province e Comuni hanno introdotto i tributi di scopo negli ultimi anni? Quale problema cercavano di risolvere?
3. In che modo i tributi di scopo sono collegati al principio del beneficio? Spiega il rapporto tra tributo pagato e servizio ricevuto.
VERSO LA CONSAPEVOLEZZA
Ti sembrano più “accettabili” per i cittadini i tributi di scopo rispetto alle imposte generiche? Argomenta la tua risposta facendo riferimento a esempi concreti.
LESSICO
Discrezionalità Si ha quando la legge non prevede con precisione il comportamento di un organo della Pubblica amministrazione, che può così valutare in concreto caso per caso il proprio comportamento in relazione a un pubblico interesse.
Storno Operazione contabile che consiste nel trasferimento di una somma stanziata da un capitolo di spesa a un altro capitolo dello stesso bilancio di previsione, senza portare a modifiche dello stanziamento totale.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i principi del bilancio contenuti nella Costituzione? Spiegali uno per uno.
2. Che cosa sono i tributi di scopo?
3. Quali deroghe sono previste nell’art. 81 Cost.?
4. Come mai nel bilancio vi è sempre l’anno come riferimento temporale?
5. Per quale motivo è stato introdotto il principio della specializzazione?
Pubblicità
Secondo il principio della pubblicità il bilancio, una volta approvato dal Parlamento mediante legge formale, viene pubblicato sulla Gazzetta Ufficiale e sui siti internet delle Amministrazioni pubbliche
Scopo di questo principio è di portare a conoscenza dei cittadini la Legge di bilancio, in modo che tutti siano in condizione di conoscere il suo contenuto, in quanto rappresenta il documento che maggiormente rivela i caratteri qualitativi e quantitativi dell’attività finanziaria dello Stato. PER ESEMPIO 1 MAPPA
1 . 4 Tipi di bilancio
Dal punto di vista tecnico-finanziario, il bilancio dello Stato può classificarsi in diversi modi.
Bilancio preventivo e consuntivo
Riguardo al periodo di tempo cui si riferisce, il bilancio si distingue in preventivo e consuntivo.
Il bilancio preventivo (o di previsione) si riferisce all’esercizio successivo a quello in cui viene redatto, e contiene l’indicazione delle entrate che si prevede di realizzare e delle spese che si prevede di sostenere nell’esercizio che sta per iniziare.
Viene compilato dal Governo prima dell’inizio dell’anno finanziario, e costituisce il piano delle entrate e delle spese, approvato dal Parlamento, a cui il Governo dovrà attenersi nell’assolvere la sua attività finanziaria. PER ESEMPIO 2
Il bilancio consuntivo (o successivo) si riferisce invece a un esercizio già concluso, e contiene l’indicazione delle entrate effettivamente realizzate e delle spese effettivamente sostenute in tale periodo.
Poiché consente di svolgere un controllo a posteriori della gestione, esso viene comunemente chiamato anche rendiconto. Il bilancio consuntivo indica come sono stati realizzati gli obiettivi pubblici e rappresenta una valida base per programmare gli interventi futuri. Permette, inoltre, di valutare come il Governo ha svolto la sua attività di prelievo e di spesa e di individuarne eventuali responsabilità nella gestione delle entrate e nell’erogazione delle uscite. PER ESEMPIO 3
Bilancio annuale e pluriennale
Riguardo alla durata, il bilancio il bilancio si distingue in annuale o pluriennale.
Il bilancio annuale prende in considerazione le entrate e le spese che si prevede verranno effettuate nel corso dell’anno finanziario.
Il bilancio pluriennale copre un periodo più lungo, generalmente tra i tre e i cinque anni, ed esprime in termini finanziari le scelte di politica economica.
Il bilancio pluriennale opera una sintesi degli obiettivi di politica economica di breve e medio periodo con le previsioni di sviluppo dell’economia nazionale e internazionale. Serve quindi per articolare la politica pluriennale rendendola coerente con le decisioni di breve termine. Non viene redatto nella sua interezza ogni tre anni, ma semplicemente aggiornato per scorrimento di anno in anno, adeguando le previsioni all’andamento dell’economia PER ESEMPIO 4
1 Pubblicità
Il bilancio non può essere adottato con atto amministrativo, ma solo con legge di iniziativa del Governo. Si tratta di una legge formale perché è approvata dal Parlamento, promulgata dal Presidente della Repubblica e pubblicata sulla Gazzetta Ufficiale. Ha un carattere particolare, dato che non può modificare l’ordinamento giuridico (cioè non può innovare rispetto alla legislazione preesistente), ma solo registrare e rendere contabilmente visibili le decisioni legislative già assunte.
2 Bilancio preventivo
Il Governo presenta il bilancio preventivo per il 2027. Si prevede che le entrate tributarie (imposte, tasse e contributi) ammontino a 900 miliardi di euro e che le spese complessive (stipendi pubblici, pensioni, servizi, investimenti ecc.) siano pari a 950 miliardi di euro. Il disavanzo previsto risulta quindi di 50 miliardi.
3 Bilancio consuntivo
Il bilancio consuntivo, redatto alla fine del 2027, riporta i dati effettivi. Le
entrate reali risultano essere, ad esempio, pari a 880 miliardi (perché la crescita economica dell’anno è stata più bassa del previsto), mentre le spese totali ammontano a 960 miliardi (a causa di maggiori spese dovute, per esempio, a calamità naturali). Il disavanzo effettivo risulta quindi di 80 miliardi.
4 Bilancio annuale e pluriennale
Nel mese di dicembre del 2026 è stato approvato il bilancio annuale di previsione per il 2027 e quello pluriennale per il triennio 2027-2030. A dicembre del 2027, si approva il bilancio annuale di previsione per il 2028 e quello pluriennale per il triennio 2029-2031, aggiornando le previsioni presenti nel pluriennale precedente ai dati effettivamente registrati nel 2027. E così si va avanti negli anni seguenti, elaborando ogni anno nuovi bilanci annuali e aggiornando quello pluriennale con i dati di un nuovo anno.
EQUILIBRIO
il bilancio deve risultare in pareggio
ART. 81 DELLA COSTITUZIONE
PRINCIPI DEL BILANCIO
sono in base a
COPERTURA FINANZIARIA
tutte le nuove spese introdotte in bilancio devono indicare la copertura
ANNUALITÀ
il bilancio dello Stato deve essere approvato dalle Camere ogni anno
NORME DI CONTABILITÀ PUBBLICA
tutte le entrate e tutte le spese devono essere iscritte a bilancio senza eccezioni
tutte le entrate e tutte le spese devono essere iscritte a bilancio per intero (al lordo)
UNITÀ SPECIALIZZAZIONE
le entrate e le spese si devono presentare come un tutto unitario, senza che si possano collegare singole voci
tutte le voci di entrata e di spesa non possono essere indicate nel loro complesso, ma devono essere articolate analiticamente
il bilancio, dopo l’approvazione del Parlamento, viene pubblicato sulla Gazzetta Ufficiale
Bilancio di competenza e di cassa
Riguardo al contenuto, il bilancio si distingue in bilancio di competenza e di cassa
Per comprendere la distinzione, bisogna ricordare che entrate e spese pubbliche attraversano due fasi principali:
1. Fase di diritto che considera:
• per le entrate, l’accertamento, cioè il momento in cui la Pubblica amministrazione acquisisce il diritto a riscuotere una somma;
• per le spese, l’impegno, ossia l’obbligo dello Stato di effettuare un pagamento, accompagnato dalla liquidazione, che ne determina l’ammontare.
2. Fase di adempimento che considera:
• per le entrate, la riscossione, cioè l’incasso effettivo;
• per le spese, il pagamento, ovvero l’erogazione della somma dovuta.
Tra queste fasi può intercorrere un certo tempo e, talvolta, si verificano in esercizi finanziari diversi.
Fatta tale premessa, ecco la differenza che intercorre tra le due tipologie di bilancio.
FASI ENTRATE SPESE TIPO DI BILANCIO
Fase di diritto
Accertamento
Impegno
Liquidazione
Fase di adempimento
Riscossione
Pagamento
BILANCIO
DI COMPETENZA
BILANCIO DI CASSA
Bilancio annuale di previsione
Il bilancio di competenza considera le entrate nel momento dell’accertamento e le spese nel momento dell’impegno relative all’esercizio finanziario a cui si riferisce il bilancio di previsione (anche se le entrate e le spese non si sono ancora materialmente verificate). PER ESEMPIO 1
Il bilancio di competenza comprende quindi la sola fase di diritto ed infatti consente al Parlamento un controllo dell’azione del Governo sotto il profilo giuridico ed economico.
Il bilancio di cassa comprende invece tutte le entrate e tutte le spese che effettivamente saranno riscosse o pagate nel corso dell’anno finanziario, anche se si riferiscono ad altri esercizi. PER ESEMPIO 2
Il bilancio di cassa comprende quindi la sola fase dell’adempimento e infatti consente al Parlamento un controllo dell’azione del Governo sotto il profilo della gestione economica e del governo della liquidità: è uno strumento per conoscere i movimenti finanziari effettivi e per valutare l’impatto reale della spesa pubblica e delle entrate, sia tributarie che extra-tributarie, sulla collettività.
Il bilancio annuale di previsione e il bilancio consuntivo sono compilati sia in termini di competenza sia di cassa. MAPPA 1
Liquidità Liquidity PLUS La gestione dei residui passivi
I residui
Abbiamo visto che non tutte le entrate accertate in un certo esercizio finanziario vengono riscosse, come pure non tutte le uscite impegnate vengono erogate.
Le entrate accertate ma non ancora riscosse danno luogo ai residui attivi; le spese impegnate ma non ancora erogate originano i residui passivi.
I residui sono quindi connessi al solo bilancio di competenza: è infatti possibile che alcune entrate o spese, iscritte nel bilancio di previsione, non vengano poi accertate o impegnate nel medesimo anno finanziario. Per questo motivo, si può affermare che i residui registrino la misura dei ritardi che la Pubblica amministrazione incontra nell’espletamento della sua attività finanziaria. MAPPA 2
TIPOLOGIE DI BILANCIO
periodo di tempo contenuto durata
BILANCIO PREVENTIVO
BILANCIO DI COMPETENZA in relazione a può essere può essere può essere
BILANCIO CONSUNTIVO
1 Bilancio di competenza
Il bilancio di competenza del 2026 può contenere entrate e spese che verranno riscosse o pagate nel 2027, purché siano state accertate o impegnate nel 2026.
2 Bilancio di cassa
Il bilancio di cassa del 2026 può contenere una spesa impegnata nel 2025, purché pagata nel 2026, o un’entrata accertata nel 2025 ma riscossa nel 2026.
BILANCIO ANNUALE
Bilancio di competenza e bilancio di cassa
Il bilancio di competenza (detto anche “alla francese”, perché adottato per la prima volta in Francia) prende anche il nome di “bilancio giuridico”, dato che stabilisce il diritto a riscuotere e l’obbligo di pagare, indipendentemente dall’effettivo verificarsi delle spese e delle entrate. Presenta il vantaggio di consentire un controllo del Parlamento, permettendo di evidenziare le eventuali responsabilità di gestione da parte del Governo, che non può effettuare spese superiori agli stanziamenti previsti.
Il bilancio di cassa (detto anche all’“inglese”, perché da molto tempo in uso in quel Paese) prende anche il nome di “bilancio materiale” (o “di fatto”), poiché considera le entrate effettivamente riscosse e le spese effettivamente erogate durante l’esercizio finanziario, anche se si riferiscono a esercizi diversi. Questo bilancio consente di conoscere i movimenti finanziari che si riferiscono a un determinato esercizio; è quindi uno strumento importante sotto il profilo economico, perché consente di avere un quadro dei movimenti finanziari, mettendo in evidenza i flussi di denaro erogati o prelevati dallo Stato. Data l’enorme entità di tali flussi, ne individua gli effetti sulla moneta in circolazione, e quindi sul suo valore, e la sua influenza sulla domanda globale e sullo sviluppo del reddito.
BILANCIO DI CASSA
BILANCIO PLURIANNUALE
RESIDUI
entrate accertate in un certo esercizio finanziario ma non ancora riscosse sono danno luogo ai danno luogo ai
uscite impegnate in un certo esercizio finanziario ma non ancora erogate
Avanzo di bilancio
Budget surplus
Deficit di bilancio
Budget deficit
La teoria classica del pareggio di bilancio
Per tutto l’Ottocento, in linea con le economie liberiste dell’epoca, la teoria dominante sul bilancio è stata la teoria classica.
Secondo la teoria classica, il bilancio dello Stato doveva essere in pareggio: le entrate servivano a coprire le spese, evitando sia un eccesso di entrate sulle spese (avanzi di bilancio) che avrebbe sottratto inutilmente risorse al mercato, sia un eccesso di spese rispetto alle entrate (disavanzi o deficit di bilancio).
L’esigenza di pareggio era ritenuta compatibile con l’economia liberista dell’epoca improntata alla neutralità dello Stato nel sistema economico: lo Stato ricorreva alla finanza straordinaria solo in casi di eventi temporanei ed eccezionali, come, ad esempio, guerre e carestie.
La crisi della teoria classica
→ Unità 1, par. 1.4
La finanza tradizionale viene messa in crisi dalla teoria del moltiplicatore di Keynes, elaborata sotto l’influenza della Grande crisi del 1929-32. Le masse di disoccupati che affollavano il mercato del lavoro erano la dimostrazione più evidente e drammatica dei limiti della teoria classica, secondo la quale i meccanismi spontanei del mercato assicuravano automaticamente la piena occupazione delle risorse e la stabilità dei prezzi.
Ci volle tempo perché gli economisti mettessero in discussione il dogma del bilancio in pareggio; il cambio avvenne gradualmente, in più fasi.
La teoria del doppio bilancio. La prima proposta fu la teoria del doppio bilancio, avanzata da economisti scandinavi e americani all’inizio degli anni Trenta che, sebbene con alcuni aggiustamenti, era ancora legata al pareggio.
Secondo la teoria del doppio bilancio, il pareggio va conseguito solo per la parte corrente (entrate e spese ordinarie), ammettendo invece un disavanzo nella sezione in conto capitale, destinata a investimenti e opere pubbliche.
La teoria della finanza congiunturale (o del bilancio ciclico). La vera rottura con la tradizione fu introdotta da Keynes, che liberò il bilancio dall’obbligo del pareggio e lo concepì come strumento di politica economica, in particolare di politica anticiclica . In questa prospettiva si affermò la teoria del bilancio ciclico
Secondo la teoria del bilancio ciclico, durante le fasi di espansione, il bilancio deve produrre avanzi per raffreddare l’economia e compensare i disavanzi che si creano nei periodi di crisi, quando è necessario aumentare la spesa pubblica per sostenere la domanda, anche a costo di un deficit di bilancio.
La teoria della finanza funzionale
Un’ulteriore evoluzione si affermò nel secondo dopoguerra ad opera dell’economista britannico/americano Abba Ptachya Lerner che, nel 1944, si spinse oltre la teoria del bilancio ciclico, elaborando la teoria del bilancio funzionale.
Secondo la teoria del bilancio funzionale, il deficit può essere utilizzato non solo per contrastare le oscillazioni del ciclo economico, ma anche per finanziare servizi pubblici e attività economiche utili alla collettività.
La teoria keynesiana della domanda aggregata
Con la pubblicazione della Teoria generale dell’occupazione, dell’interesse e della moneta (1936), John Maynard
Keynes mise in discussione uno dei principi cardine della teoria classica: la legge di Say o “legge degli sbocchi”. Secondo Say, la produzione crea la propria domanda: ogni bene prodotto genera reddito sufficiente ad acquistarlo, per cui il sistema tende spontaneamente al pieno impiego dei fattori produttivi. Eventuali squilibri tra domanda e offerta sarebbero solo temporanei, destinati a rientrare grazie ai meccanismi di mercato. Keynes ribaltò questa visione. Egli affermò che l’equilibrio di piena occupazione non rappresenta la condizione normale dell’economia, ma un caso eccezionale, raggiungibile solo con un intervento pubblico attivo. In condizioni ordinarie, il sistema tende piuttosto a un equilibrio di sottoccupazione , caratterizzato da una domanda globale insufficiente ad assorbire tutta la produzione. Ciò accade perché, man mano che il reddito aumenta, i consumi crescono in misura meno che proporzionale, lasciando una parte della produzione invenduta se non intervengono investimenti adeguati. In questo contesto lo Stato ha un ruolo decisivo: deve stimolare la domanda
Teoria classica
La produzione crea la propria domanda (legge di Say).
aggregata, anche ricorrendo a una politica di bilancio in disavanzo. La spesa pubblica, infatti, attiva il meccanismo del moltiplicatore: un aumento iniziale della spesa genera un incremento più che proporzionale del reddito e dell’occupazione. Per Keynes, quindi, il vincolo del pareggio di bilancio non può essere considerato un dogma. Nelle fasi di recessione è necessario accettare il deficit spending, ossia il ricorso al debito pubblico, come strumento per rilanciare la crescita e ridurre la disoccupazione.
L’idea innovativa è che il bilancio dello Stato non debba mirare alla neutralità, come voleva l’economia liberista, ma possa diventare un potente strumento di politica economica, finalizzato a garantire stabilità, sviluppo e soprattutto piena occupazione.
Teoria keynesiana
La domanda globale può essere insufficiente.
Il pieno impiego è la situazione normale. L’equilibrio più probabile è la sottoccupazione.
Gli squilibri si riassorbono spontaneamente.
VERSO LE COMPETENZE
Senza intervento pubblico il sistema non raggiunge il pieno impiego.
1. In che modo la legge di Say interpreta il rapporto tra produzione e domanda e come Keynes ribalta questa visione?
2. Secondo i classici il mercato tende spontaneamente al pieno impiego, mentre per Keynes è necessario l’intervento pubblico. Quale delle due prospettive ti sembra più convincente e perché?
3. Perché, secondo Keynes, l’equilibrio di piena occupazione è difficile da raggiungere?
4. Qual è la differenza tra l’equilibrio di piena occupazione e l’equilibrio di sottoccupazione?
RIFLETTI
1. Secondo Keynes lo Stato deve intervenire attivamente nell’economia, anche ricorrendo al deficit spending. Ritieni che questo approccio sia ancora valido oggi? In quali situazioni?
2. Il pareggio di bilancio è spesso considerato un obiettivo prioritario dai governi. A tuo avviso, è più importante garantire la stabilità dei conti pubblici o stimolare occupazione e crescita economica? Perché?
LESSICO
Politica anticiclica Insieme di interventi pubblici per raggiungere determinati obiettivi di politica economica nel corso di un certo ciclo. L’orizzonte è di breve periodo, a differenza degli interventi strutturali che durano nel tempo.
Raffreddare l’economia
Espressione che indica il tentativo di rallentare la crescita economica per abbattere l’inflazione.
Equilibrio di piena occupazione
Situazione teorizzata dagli economisti classici in cui tutti i fattori produttivi, in particolare il lavoro, risultano pienamente occupati grazie all’azione di meccanismi automatici di mercato.
Equilibrio di sottoccupazione
Situazione in cui l’occupazione è inferiore a quella che il sistema potrebbe assicurare.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali tipologie di bilancio esistono?
2. Quando viene messa in crisi la finanza tradizionale?
3. Quali sono le principali teorie sull’equilibrio di bilancio?
4. Che cosa prevede la teoria del bilancio ciclico?
PLUS Come si distribuisce la spesa pubblica
Politica di bilancio Fiscal policy
Politica fiscale espansiva
Expansionary fiscal policy
Politica fiscale restrittiva
Contractionary fiscal policy
In conclusione, vediamo come le teorie keynesiane sul deficit di bilancio, siano esse anticicliche o funzionali, perseguono l’obiettivo sostanziale di favorire un equilibrio fra domanda e offerta globale tale da garantire la piena occupazione dei fattori produttivi, lo sviluppo del reddito nazionale e una sua più equa ripartizione fra le classi sociali.
A tal fine, la manovra delle entrate tributarie e delle spese pubbliche deve essere utilizzata – insieme alle altre politiche – allo scopo di conseguire finalità specifiche. È questa la politica di bilancio (o fiscale) largamente impiegata nella politica economica dei moderni Paesi industrializzati.
È necessario chiarire, però, che esistono dei limiti all’abbandono del principio del pareggio del bilancio. È evidente che il debito pubblico non può crescere all’infinito; infatti il Trattato di Maastricht ha posto il limite di guardia al 60% del PIL: la spesa in disavanzo , o deficit spending, utile per sviluppare l’economia, a un certo punto diviene incompatibile con l’esigenza di rientro dal debito e di stabilità del sistema. MAPPA 1
1 . 6 La politica di bilancio
La politica di bilancio (o politica fiscale) è costituita dalla manovra del bilancio pubblico (attraverso le sue componenti: spese ed entrate) con l’obiettivo di controllare il livello della produzione e dell’occupazione del sistema economico.
La politica fiscale può essere espansiva o restrittiva.
• La politica fiscale espansiva consiste in un aumento della spesa pubblica o in una riduzione del prelievo fiscale. Il suo scopo primario è stimolare l’attività produttiva.
• La politica fiscale restrittiva consiste, al contrario, in una diminuzione della spesa pubblica oppure in un aumento del prelievo fiscale. Essa può essere utilizzata per combattere l’inflazione da domanda
TEORIE LEGATE AL PAREGGIO
sono
TEORIA CLASSICA
il bilancio in pareggio: entrate = spese, evitando avanzi (che sottraggono risorse al mercato) e disavanzi (che provocano deficit di bilancio)
TEORIA DEL DOPPIO BILANCIO
riguardano
TEORIE CHE SUPERANO IL PAREGGIO
TEORIA DEL BILANCIO CICLICO
TEORIA DEL BILANCIO FUNZIONALE
economisti classici economisti scandinavi Keynes Lerner prevedono elaborata da elaborata da elaborata da elaborata da prevedono prevedono prevedono
pareggio solo nella parte corrente (entrate e spese ordinarie); disavanzo nella sezione in conto capitale (investimenti e opere pubbliche)
avanzi nelle fasi di espansione per compensare i disavanzi delle crisi; la spesa pubblica sostiene la domanda; occorre più spesa pubblica per sostenere la domanda
’800 inizio anni ’30 dagli anni ’30
Il deficit può finanziare servizi pubblici ed attività utili alla collettività, non solo per contrastare il ciclo economico
PRINCIPALI TEORIE SUL BILANCIO
La politica fiscale si propone di:
• favorire lo sviluppo, investendo le risorse in servizi pubblici (istruzione e formazione, trasporti e comunicazioni ecc.) e infrastrutture (strade, ferrovie, porti ecc.);
• stabilizzare l’economia, riducendo le imposte in fase di recessione e aumentandole in fase di espansione;
• redistribuire i redditi, attraverso l’imposizione progressiva che colpisce i redditi più elevati, favorendo quelli più bassi.
Gli Stati contemporanei controllano un’ingente quantità di risorse (in Italia le Amministrazioni pubbliche spendono circa la metà del reddito nazionale), in quanto prestano ai cittadini un’ampia gamma di servizi.
Le scelte di politica economica (quali e quanti servizi pubblici prestare e come finanziarli) spettano agli organi rappresentativi della volontà popolare, cioè al Parlamento e al Governo. MAPPA 2
POLITICA DI BILANCIO
POLITICA FISCALE
può essere
ESPANSIVA
stimolare l’attività produttiva
LESSICO
Spesa in disavanzo ( Deficit spending ) Finanziamento delle spese pubbliche in disavanzo per assicurare la piena occupazione, grazie al ricorso al debito pubblico. In Italia il suo abuso ha però provocato un’enorme espansione del debito pubblico.
Inflazione da domanda
Si verifica quando la domanda globale è in eccesso rispetto all’offerta globale: se i fattori produttivi sono pienamente occupati, la sovrabbondanza di moneta in circolazione rispetto alla quantità di beni prodotti provoca un aumento generalizzato dei prezzi, cioè inflazione.
RESTRITTIVA
combattere l’inflazione da domanda ha lo scopo di mediante mediante ha lo scopo di
• aumento della spesa pubblica
• riduzione del prelievo fiscale
• diminuzione della spesa pubblica
• aumento del prelievo fiscale
Il pareggio del bilancio nella Costituzione
Nel 2009 la Germania ha introdotto nella Costituzione l’obbligo del pareggio del bilancio: il disavanzo doveva diminuire progressivamente, sino ad arrivare allo 0,35% del PIL entro il 2016, tetto che non potrà essere superato se non in situazioni di grave crisi. I singoli Stati che la compongono (Länder) non possono più presentare bilanci in deficit a partire dal 2020. La stessa Germania ha proposto di estendere a tutti i Paesi dell’Eurozona l’obiettivo del pareggio.
Nel 2011 la Spagna, alle prese con una grave crisi finanziaria, ha costituzionalizzato l’obbligo del pareggio del bilancio.
VERSO LE COMPETENZE
Anche la Francia ha introdotto nella propria Costituzione il principio dell’equilibrio annuale di bilancio.
In Italia è stato introdotto un vincolo costituzionale al bilancio, con la modifica dell’articolo 81 della Costituzione, introdotta nell’aprile 2012: «il ricorso all’indebitamento è consentito solo al fine di considerare gli effetti del ciclo economico e, previa autorizzazione delle Camere adottata a maggioranza assoluta dei rispettivi componenti, al verificarsi di eventi eccezionali».
La proposta di prevedere nelle Costituzioni un limite ai disavanzi risale a James Buchanan, premio Nobel per l’economia nel 1986.
1. Ti sembra giusto introdurre il vincolo del pareggio del bilancio nella Costituzione?
2. A tuo avviso, questo vincolo può limitare l’intervento dello Stato in campo sociale? Motiva la tua risposta.
3. Perché i sostenitori della teoria keynesiana sono contrari all’introduzione del vincolo del pareggio?
Scuola
monetarista Monetarism
Le critiche dei monetaristi
Le politiche espansive keynesiane sono state criticate dalla Scuola monetarista, che fa capo all’economista statunitense Milton Friedman.
Secondo questa scuola il sostegno in disavanzo della domanda si traduce in una diminuzione della spesa del settore privato: per i monetaristi opera un effetto di spiazzamento (crowding-out) perché l’intervento pubblico spiazza l’iniziativa privata, sottraendole risorse che sarebbero state altrimenti impiegate con maggior profitto dal mercato.
La sfida che oggi dobbiamo affrontare è di stabilire un livello di intervento dello Stato tale da consentirgli di raggiungere i suoi obiettivi, senza togliere spazio al mercato.
1 . 7 La struttura del bilancio
Il bilancio annuale di previsione è organizzato in modo tale da consentire una visione chiara delle fonti di finanziamento (entrate) e delle destinazioni della spesa pubblica (spese) che si intendono realizzare nel corso dell’esercizio. Comprende anche la misurazione dei saldi di bilancio che riflettono l’equilibrio o lo squilibrio dei conti pubblici. È composto da una tabella generale delle entrate e una tabella generale delle uscite, tante quanti sono i Ministeri con portafoglio, articolate in unità previsionali
Le unità previsionali di base (UPB) sono le unità elementari del bilancio per il controllo politico; sono determinate, sia per le entrate, sia per le spese, con riferimento ad aree omogenee di attività e di risorse e affidate alla gestione di un unico centro di responsabilità amministrativa
Le entrate
Le entrate dello Stato sono accorpate in una tabella detta “stato previsionale delle entrate”, nella quale sono classificate su tre livelli
Il 1° livello segue il criterio della provenienza, ovvero la fonte economica.
In base alla provenienza le entrate sono suddivise in quattro titoli:
• Titolo I: entrate tributarie, cioè le imposte e le tasse. Qui rientrano le imposte dirette (come IRPEF e IRES), che colpiscono il reddito e il patrimonio, e le imposte indirette (come IVA, accise, imposta di registro), che gravano sui consumi e sulle transazioni;
• Titolo II: entrate extratributarie, cioè i proventi derivanti dalla gestione di beni e servizi dello Stato, i redditi di imprese pubbliche, i proventi da monopoli e lotterie, nonché i trasferimenti correnti da altri enti;
• Titolo III: entrate in conto capitale, che derivano da operazioni straordinarie come la vendita di beni patrimoniali, la riscossione di crediti o i trasferimenti di capitale ricevuti da altri enti;
• Titolo IV: entrate da accensione di prestiti, ossia dal ricorso al mercato finanziario attraverso l’emissione di titoli di Stato o la contrazione di mutui.
Il 2° livello analizza la continuità delle entrate nel tempo.
In base alla continuità nel tempo possiamo distinguere:
• entrate ricorrenti, cioè quelle che lo Stato incassa ogni anno in modo regolare e che quindi garantiscono una base stabile per finanziare le spese pubbliche; PER ESEMPIO 1
• entrate non ricorrenti, cioè quelle entrate straordinarie o occasionali che derivano da operazioni che non si ripetono tutti gli anni e che non possono essere considerate una fonte stabile di finanziamento. PER ESEMPIO 2
1 Entrate ricorrenti
Sono soprattutto le imposte dirette (come IRPEF e IRES), le imposte indirette (come IVA e accise), i contributi sociali e, in generale, le tasse e i tributi che i cittadini e le imprese pagano periodicamente.
2 Entrate non ricorrenti
La vendita di beni patrimoniali, la riscossione di crediti, i condoni fiscali , e soprattutto le entrate da accensione di prestiti, cioè il ricorso al debito pubblico attraverso l’emissione di titoli di Stato.
Gli strumenti della politica economica
La politica economica è quella parte dell’economia politica che studia l’intervento pubblico nell’economia. Per il raggiungimento degli obiettivi di stabilità e di sviluppo considerati prioritari, essa si avvale principalmente dei seguenti strumenti:
• politica fiscale (o di bilancio);
• politica monetaria e creditizia;
• politica dei redditi
La più incisiva è la politica monetaria e creditizia, che consiste nel controllo della circolazione monetaria, può essere espansiva o restrittiva, a seconda che si proponga di aumentare o di diminuire l’offerta di moneta.
In caso di politica espansiva, la Banca centrale aumenta la quantità di moneta in circolazione attraverso le seguenti azioni:
• diminuisce il tasso di riferimento;
• acquista sul mercato titoli pubblici;
• oppure riduce il coefficiente di riserva obbligatoria delle banche ordinarie.
Il risultato è una diminuzione del tasso di interesse, con conseguente stimolo degli investimenti (e quindi del reddito e dell’occupazione); si possono però verificare effetti negativi sulla bilancia dei pagamenti, sul cambio e sulla stabilità monetaria.
PARLAMENTO
OBIETTIVI
• Piena occupazione
• Stabilità monetaria e valutaria
• Sviluppo del reddito
• Equa distribuzione del reddito
• Riequilibrio territoriale
In caso di politica restrittiva, la Banca centrale diminuisce la quantità di moneta in circolazione attraverso le seguenti azioni:
• aumenta il tasso di riferimento;
• vende sul mercato titoli pubblici;
• oppure aumenta il coefficiente di riserva obbligatoria.
Il risultato è un aumento del tasso di interesse, che deprime gli investimenti e attira capitali dall’estero, contribuendo così alla difesa del cambio e del valore della moneta; si verificano però effetti negativi sull’occupazione e sullo sviluppo economico.
La politica dei redditi consiste in un accordo fra le parti sociali (lavoratori, imprenditori, Governo) finalizzato a combattere l’inflazione attraverso un contenimento della crescita dei salari e dei prezzi e la definizione della politica fiscale e monetaria del Governo.
Lo schema visualizza il modo di operare della politica economica per conseguire obiettivi giudicati desiderabili dalla collettività. Esso evidenzia che:
• gli obiettivi sono decisi dal Parlamento, quale organo rappresentativo della collettività;
• la scelta degli strumenti di politica economica compete al Governo, in accordo con il Parlamento.
LA POLITICA ECONOMICA
GOVERNO
LESSICO
Effetto di spiazzamento
Concetto elaborato dalla Scuola monetarista, indica la sottrazione di risorse al settore privato operata dallo Stato che attua politiche keynesiane di sostegno in disavanzo della domanda.
Centro di responsabilità amministrativa
Costituito dai massimi uffici dirigenziali dei ministeri, è direttamente responsabile della realizzazione degli interventi e del conseguimento degli obiettivi espressi dalle unità previsionali di base deliberate dal Parlamento.
Condono fiscale
Misura straordinaria adottata dal Governo per consentire ai contribuenti, persone fisiche o imprese, che, per diverse ragioni, non hanno adempiuto ai propri obblighi tributari di regolarizzare la propria posizione con il fisco.
Politica economica
Politica fiscale
Politica dei redditi
Politica monetaria e creditiza
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i fondamenti delle principali teorie sul pareggio di bilancio?
2. Quali sono la struttura e i livelli delle entrate e delle spese?
3. Che differenze ci sono tra saldi e residui?
4. Che cos’è la politica di bilancio?
5. Quali sono le finalità della politica di bilancio?
Questa distinzione è molto importante perché permette di capire se lo Stato finanzia le proprie spese con entrate stabili e durature oppure se si affida troppo a risorse straordinarie e temporanee, che non garantiscono equilibrio nel lungo periodo.
Il 3° livello riguarda la distinzione delle entrate per tipologia che specifica la natura economica delle singole entrate e il contenuto.
Le tipologie rappresentano le unità previsionali di base (UPB) su cui vota il Parlamento. Le UPB sono a loro volta articolate in capitoli, che rappresentano il dettaglio operativo dell’entrata. PER ESEMPIO 1 MAPPA I DATI PARLANO
Le spese
Le spese si classificano in due modi diversi ma complementari.
Da un lato, secondo la natura economica, le spese sono suddivise in tre titoli
• Titolo I: spese correnti (ad esempio: stipendi, pensioni, beni e servizi, trasferimenti, interessi sul debito);
• Titolo II: spese in conto capitale (ad esempio: investimenti, contributi per opere pubbliche, partecipazioni azionarie);
• Titolo III: spese per il rimborso dei prestiti (ad esempio: restituzione del capitale dei titoli di Stato e di altri debiti).
Dall’altro lato, le spese sono organizzate secondo una classificazione funzionale e gestionale, articolata su tre livelli.
Il 1° livello comprende le missioni, che rappresentano i grandi obiettivi di lungo periodo perseguiti dallo Stato (ad esempio: istruzione, sanità, difesa, ordine pubblico, previdenza). Ogni missione è perseguita da uno o più Ministeri in uno o più programmi di spesa.
Risponde alla domanda: per che cosa si spende la somma stanziata?
1 Tipologie
Il 2° livello individua i programmi che specificano le attività concrete necessarie per realizzare le missioni. L’aggregazione di secondo livello costituisce, dal 2011, l’unità previsionale di base (UPB) su cui vota il Parlamento: la somma stanziata per la spesa che si intende realizzare e indicata nell’UPB costituisce il limite di spesa da non superare. PER ESEMPIO 2 Risponde alla domanda: a quanto ammonta la somma stanziata?
All’interno delle entrate tributarie si distinguono imposte dirette, imposte indirette e contributi sociali; nelle entrate extratributarie si trovano redditi da beni e servizi, utili di enti pubblici e sanzioni; nelle entrate in conto capitale rientrano alienazioni patrimoniali e riscossione di crediti; nelle entrate da prestiti ci sono le diverse forme di indebitamento.
2 Missioni e programmi
La missione “Ordine pubblico e sicurezza” coinvolge i Ministeri dell’interno, dell’economia e finanze, delle politiche agricole, dei trasporti, e si articola in quattro programmi: contrasto al crimine, ordine pubblico e sicurezza, prevenzione generale e controllo del territorio.
3 Centro di responsabilità amministrativa
La voce di spesa per la retribuzione degli insegnanti delle scuole medie statali è imputata al Ministero dell’Istruzione e del Merito e assegnata al Dipartimento per il sistema educativo di istruzione e di formazione che ha competenza sul personale scolastico.
Il 3° livello è il Centro di Responsabilità Amministrativa (CRA) che individua la struttura amministrativa del ministero e, in particolare, il soggetto responsabile della gestione della spesa, normalmente il Direttore generale del ministero. Permette di valutare l’azione amministrativa e i mezzi a disposizione, rendendo più semplice e più rapida l’approvazione da parte del Parlamento. PER ESEMPIO 3 Risponde alla domanda: quale struttura (e con quali modalità) spende la somma stanziata?
Le due classificazioni (in base alla natura della spesa e in base alla gestione amministrativa) permettono di classificare ogni spesa due volte: una prima volta in base al titolo, che ne
LESSICO
ENTRATE
1° LIVELLO in base alla fonte
TITOLI
E. tributarie
E. extratributarie
E. conto capitale
E. accensione prestiti
2° LIVELLO in base alla continuità
possono essere
E. RICORRENTI
E. NON RICORRENTI
3° LIVELLO in base al contenuto si classificano in che comprendono si classificano in che diventano
TIPOLOGIE
UPB (unità previsionali di base su cui vota il Parlamento)
Unità previsionali di base
Gruppi omogenei di entrate e spese, strutturate in modo da rendere chiaro e intelligibile il bilancio. Le entrate sono distinte da un particolare codice numerico composto da tre cifre, che facilita il controllo di gestione.
Analisi delle entrate Sintesi delle entrate - Previsione 2025- 2o27 (dati in milioni di euro)
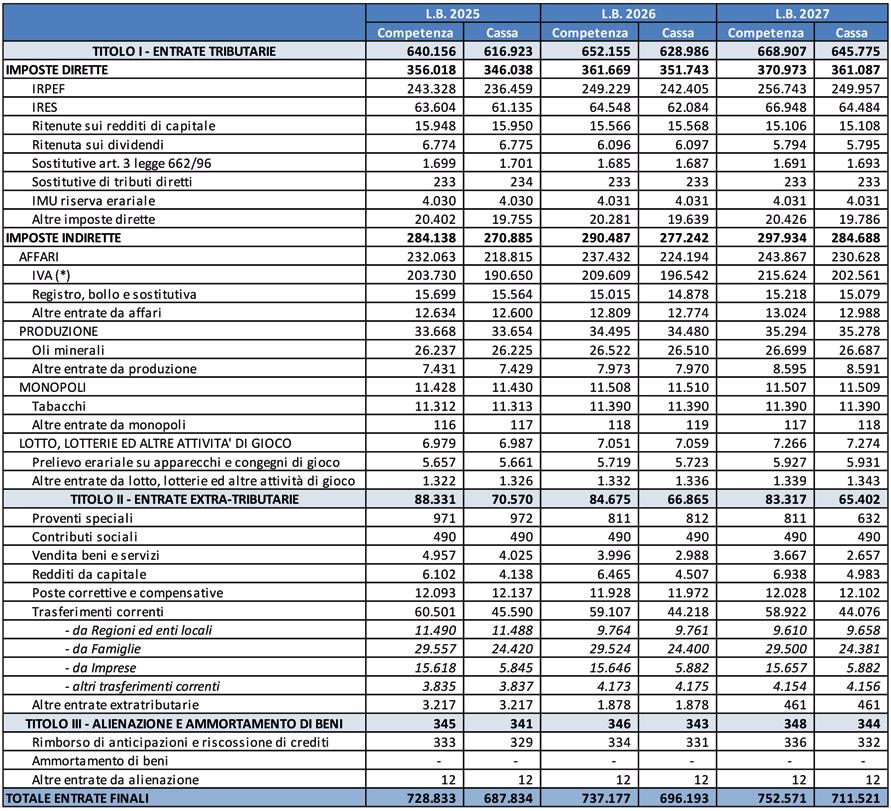
sono ordinate in Fonte: MEF.
(*) Le previsioni risultano al netto della quota da destinare alla U.E. pari a mln. di euro 3.800, 3.500 e 3.600 rispettivamente per gli anni 2025, 2026 e 2027, che è considerata tra le “poste correttive e corrispettive” NB: eventuali scostamenti sono derivati da arrotondamenti. .
→ Capitoli 2 e 3
definisce la natura economica, e una seconda volta in base a missioni, programmi e UPB, che ne spiegano lo scopo e la gestione. PER ESEMPIO 1 MAPPA I
DATI PARLANO
I saldi
La differenza tra entrate (gettito fiscale) e uscite (spesa pubblica) è detta saldo pubblico. Le leggi di riforma del bilancio hanno rimosso l’uso delle espressioni tradizionali di pareggio, avanzo e disavanzo (o deficit) di bilancio, introducendo al loro posto l’espressione risultato differenziale.
L’analisi di queste grandezze contabili è fondamentale per valutare la solidità della finanza pubblica e l’impatto delle politiche economiche, perché da essi dipendono la stabilità economica del Paese, il livello del debito pubblico e la possibilità di rispettare i vincoli imposti dall’Unione europea in materia di finanza pubblica. Data l’importanza che assumono i saldi, la legge prescrive che, nel quadro generale riassuntivo del bilancio, vengano indicati quattro distinti risultati differenziali.
1. Il risparmio pubblico è la differenza tra il totale delle entrate correnti (tributarie ed extratributarie) e il totale delle spese correnti.
→ Capitolo 3
Se positivo, questo risultato misura il contributo delle Amministrazioni pubbliche al risparmio complessivo dell’economia. Se è negativo, lo Stato deve allora chiedere prestiti alle famiglie, che con i propri risparmi finanziano l’attività pubblica invece di indirizzarli agli investimenti delle imprese. PER ESEMPIO 2
2. L’indebitamento netto (o accreditamento netto) è la differenza fra tutte le entrate e tutte le spese nette (sono escluse le operazioni relative alle partecipazioni azionarie e ai conferimenti, nonché la concessione e la riscossione di crediti e l’accensione e il rimborso di prestiti).
Questo saldo è un indicatore dell’assorbimento di risorse reali, in quanto non considera le risorse necessarie per l’erogazione e il rimborso dei prestiti a favore di altri operatori dell’economia. A differenza del saldo precedente, qui sono incluse le entrate e le spese in conto capitale. Il risultato mostra il contributo, positivo o negativo, dello Stato alla formazione di risorse reali (cioè non finanziarie) dell’economia.
1 Doppia classificazione
La costruzione di una scuola rientra nel Titolo II (spese in conto capitale), ma allo stesso tempo fa parte della missione “istruzione”, del programma “edilizia scolastica” e della relativa UPB del Ministero dell’Istruzione e del Merito.
2 Risparmio netto Spesso le spese dello Stato sono superiori alle sue entrate.
Per coprire il disavanzo, lo Stato emette i Titoli di Stato quali i BOT Buoni Ordinari del Tesoro, i BTP (Buoni del Tesoro Poliennali) o i CCT (Certificati di Credito del Tesoro).
in base alla natura economica
quanto si spende si classificano si articolano in
in base alla gestione economica
la spesa che comprendono si articolano in che comprende che comprende che comprende
2°
PROGRAMMI
S. correnti
S. in conto capitale
S. rimborso prestiti
obiettivi di lungo periodo
CENTRO DI RESPONSABILITÀ AMMINISTRATIVA
attività concrete per realizzare le missioni struttura amministrativa che gestisce la somma
SPESE
1° LIVELLO per cosa si spende
TITOLI
3° LIVELLO chi gestisce
MISSIONI
LIVELLO
Analisi delle spese per missioni e programmi
Riepilogo Missioni - Previsione Legge di bilancio 2025- 2o27 (dati in milioni di euro)
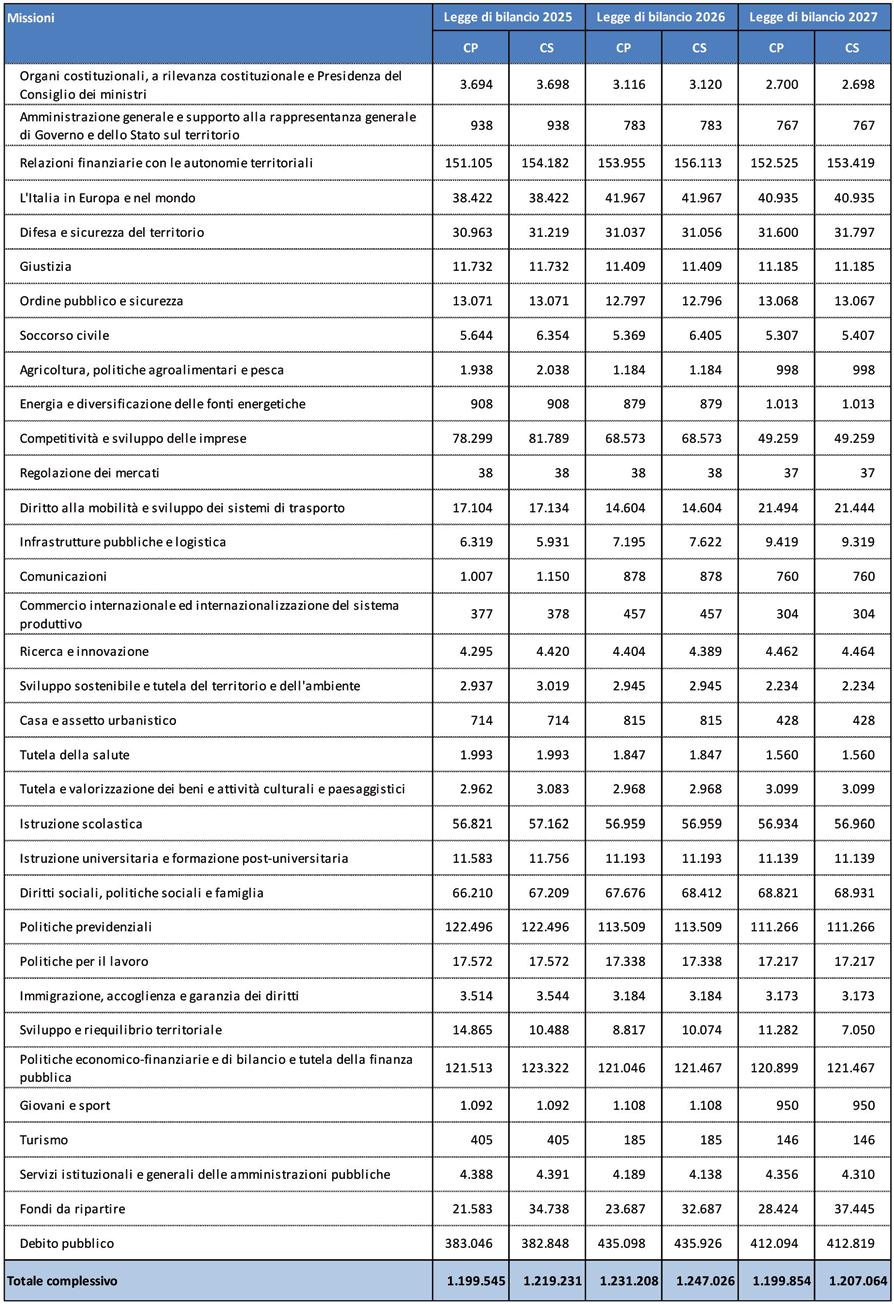
Fonte: MEF.
3. Il saldo netto da finanziare o fabbisogno è dato dalla differenza tra le spese finali (escluse le operazioni di accensione e di rimborso dei prestiti) e le entrate finali.
Tale risultato misura, quindi, l’aumento del debito dello Stato per effetto della gestione del bilancio. Questo saldo misura l’entità del ricorso dello Stato al prestito pubblico per fronteggiare le spese sostenute per svolgere la sua attività finanziaria, quando le entrate risultano insufficienti. Il termine fabbisogno ci suggerisce che normalmente il saldo fra entrate e spese è negativo. Teoricamente, potrebbe anche essere positivo, in tal caso indica la somma da impiegare.
4. Il ricorso al mercato rappresenta il risultato differenziale fra il totale delle entrate finali e il totale delle spese finali.
Esso si calcola sommando al saldo netto da finanziare l’ammontare dei prestiti in scadenza nell’anno finanziario a cui il bilancio si riferisce. In sostanza, questo risultato differenziale indica la somma che lo Stato deve prendere in prestito dal mercato finanziario per pagare l’eccedenza delle spese sulle entrate e l’ammontare dei prestiti in scadenza (rimborsi e pagamento degli interessi). MAPPA I DATI PARLANO
sono
RISPARMIO PUBBLICO RICORSO AL MERCATO
entrate correnti –spese correnti
entrate correnti –spese nette
saldo positivo
possono realizzare
saldo negativo
saldo zero entrate totali –spese totali spese totali + prestiti da rimborsare – entrate totali
IA e bilancio pubblico: i vantaggi di una contabilità di precisione
Le tecnologie di Intelligenza Artificiale (IA) possono rivoluzionare la gestione del bilancio pubblico. Attraverso l’impiego di algoritmi intelligenti e tecniche di predizione, è possibile avvicinare previsione e risultato, migliorando l’efficienza e la trasparenza. Questo approccio smart può ridurre il divario tra settore pubblico e privato, valorizzando il processo democratico. Le aziende private utilizzano sempre più l’Intelligenza Artificiale nei servizi finanziari e di contabilità. Il divario tra il settore privato ed il settore pubblico rischia di allargarsi anche con riguardo a questi servizi; basta riflettere sull’impatto delle nuove tecnologie nella nostra vita quotidiana, sulla loro facilità di utilizzo contrapposta con le barriere che ancora esistono nell’interazione con le amministrazioni pubbliche.
Eppure sono proprio le tecnologie digitali e di Intelligenza Artificiale che possono restituire capacità ed effettività all’azione pubblica. Infatti, esse possono consentire, per mezzo dell’applicazione di algoritmi intelligenti e di tecniche di predizione, di costruire una programmazione economica capace di avvicinare previsione e risultato effettivamente conseguito. Possono cioè aiutare a riavvicinare governi ed elettori sulla base di una maggiore effettività dell’azione di governo.
La razionalizzazione del processo di bilancio è un’esigenza avvertita dai governi ai vari livelli. Essi hanno la necessità di adottare uno schema di programmazione che ricomponga l’attuale divaricazione tra competenza e cassa, per ottenere bilanci pubblici orientati agli equilibri di bilancio.
SALDI DIFFERENZIALI
AVANZO DISAVANZO PAREGGIO
Totali e risultati differenziali del bilancio dello Stato
Previsione Legge di bilancio 2025- 2o27 (dati in milioni di euro)
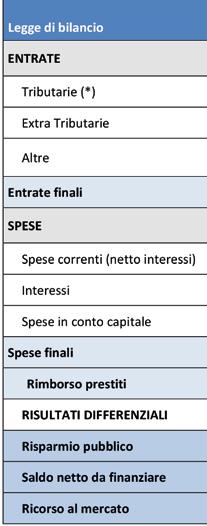
Fonte: MEF.
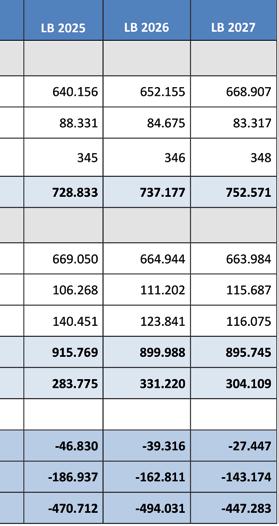
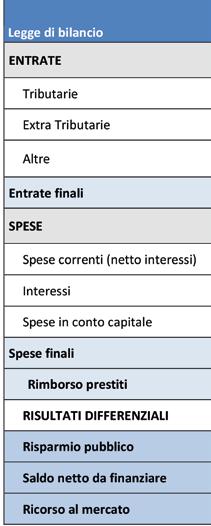
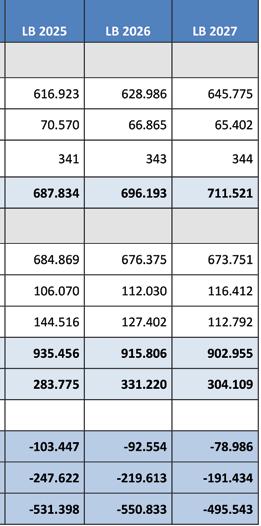
(*) Le previsioni risultano al netto della quota da destinare alla U.E. pari a mln. di euro 3.800, 3.500 e 3.600 rispettivamente per gli anni 2025, 2026 e 2027, che è considerata tra le “poste correttive e corrispettive”.
L’utilizzo dell’IA può dare un notevole contributo verso una maggiore effettività delle previsioni contabili ed efficacia delle politiche pubbliche. Il problema della necessità di una gestione dinamica delle risorse si pone, infatti, anche in conseguenza del sempre maggiore razionamento di risorse dal livello centrale ai livelli territoriali.
L’uso dei “big data” nel processo che sovrintende al bilancio pubblico può aumentare l’efficienza e l’efficacia dell’azione amministrativa, riducendo i costi. Lo “smart budgeting” è visto come un processo sistematico che raccoglie informazioni pertinenti e utilizza modelli algoritmici per sviluppare un budget e produrre scenari a supporto del processo decisionale.
L’IA può dunque essere un prezioso alleato delle amministrazioni pubbliche poiché accresce la capacità previsionale e di implementazione, assicurando, così, effettività e trasparenza delle regole finanziarie e dei risultati delle politiche pubbliche.
Adattato da https://www.agendadigitale.eu/ cittadinanza-digitale/ia-e-bilancio-pubblico-i-vantaggi-di-una-contabilita-di-precisione/
LEGGI E RIFLETTI
• Che cosa si intende per “big data” e quale ruolo giocano nel processo di bilancio pubblico?
• In quali modi i sistemi di IA possono rivoluzionare la gestione del bilancio pubblico?
• Quali benefici concreti può portare l’uso dell’IA alla trasparenza e all’efficacia delle politiche pubbliche?
METTITI ALLA PROVA
• Utilizzando un’applicazione basata sull’IA (ad esempio Gamma oppure Prezi), crea una presentazione relativa ai principi e alle funzioni del Bilancio dello Stato. Ricordati di citare le fonti, dichiarando che hai impiegato un sistema di IA nella realizzazione dell’elaborato.
• Cerca un articolo pubblicato in rete relativo all’ultima legge di bilancio approvata; successivamente crea una sintesi del testo individuato utilizzando un sistema di IA (ad esempio ChatGPT o NotebookLM).
• Discuti con i tuoi compagni sull’importanza economica dei big data evidenziando opportunità e rischi connessi alla gestione degli stessi.
PROFESSIONI E COMPETENZE DEL FUTURO
Il revisore contabile è un professionista che opera per conto di imprese commerciali, enti pubblici e organizzazioni del terzo settore che, per scelta o previsione normativa, sottopongono le proprie scritture contabili a verifica sulla base dell’applicazione di specifici principi nazionali o internazionali. Cerca informazioni on line relative al percorso formativo richiesto per diventare revisore contabile soffermandoti sui requisiti necessari per effettuare l’iscrizione nell’apposito registro tenuto presso il MEF (Ministero dell’Economia e delle Finanze).
Concetti generali sul bilancio dello Stato
Sintesi
1 . 1 Nozione di bilancio dello Stato
Il bilancio è il documento contabile che registra tutte le entrate e le spese dello Stato in un anno finanziario (1° gennaio-31 dicembre). Dal confronto tra uscite ed entrate può risultare in avanzo, pareggio o disavanzo. Oltre al profilo tecnico, riflette l’intervento pubblico nell’economia e le scelte politiche e sociali.
1 . 2 Le funzioni del bilancio
Il bilancio ha rilievo politico: la sua approvazione rappresenta un momento di verifica delle priorità del Governo e di confronto tra forze sociali. Ha funzione di garanzia e controllo contabile, poiché ogni spesa o entrata deve essere autorizzata per legge, tutelando i cittadini da usi arbitrari delle risorse pubbliche. Svolge anche funzione di programmazione economica, consentendo di valutare se gli obiettivi di crescita, occupazione, equità e tutela ambientale siano compatibili con le risorse disponibili.
1 . 3 I principi del bilancio
La Costituzione e la contabilità di Stato fissano principi che garantiscono equilibrio, trasparenza e controllo democratico. Il principio dell’equilibrio (art. 81) impone il pareggio tra entrate e uscite, salvo eventi straordinari. Quello della copertura finanziaria obbliga a indicare le fonti per ogni nuova spesa. L’annualità prevede approvazione e rendiconto ogni anno, con esercizio provvisorio limitato. Seguono universalità (tutte le entrate e spese), integrità (registrazione al lordo), unità (no collegamenti diretti entrate-spese), specializzazione (analiticità e limiti di variazione) e pubblicità (pubblicazione in Gazzetta Ufficiale e online).
1 . 4 Tipi di bilancio
Il bilancio può essere preventivo, che riguarda l’anno successivo, o consuntivo, che riporta i risultati effettivi. Può essere annuale o pluriennale, di competenza o di cassa. I residui attivi e passivi, cioè risorse accertate ma non riscosse e spese impegnate ma non pagate, segnalano ritardi nell’amministrazione.
1 . 5 Le principali teorie sul pareggio di bilancio
Nell’Ottocento dominava la teoria classica del pareggio, coerente con lo Stato minimo: le spese dovevano essere coperte da entrate ordinarie, con ricorso al debito solo in casi eccezionali. La crisi del 1929 mostrò i limiti di tale impostazione. Keynes propose l’uso del bilancio come strumento di politica economica, accettando il deficit per stimolare domanda e crescita. Nacquero poi teorie intermedie, come il doppio bilancio (spese correnti con entrate ordinarie e investimenti a debito) e la finanza funzionale, che giudica il disavanzo in base ai suoi effetti sull’economia.
1 . 6 La politica di bilancio
La politica di bilancio regola spese ed entrate pubbliche per controllare produzione e occupazione. Può essere espansiva (più spesa o meno tasse) o restrittiva (meno spesa o più tasse) e mira a sviluppo, stabilità e redistribuzione del reddito. I monetaristi criticano l’eccesso di intervento statale per l’effetto di “spiazzamento” del settore privato.
1 . 7 La struttura del bilancio
Comprende entrate (tributarie, extratributarie, in conto capitale e da prestiti) e spese (correnti, in conto capitale, per rimborsi) organizzate per missioni, programmi e centri di responsabilità. I saldi di bilancio – risparmio pubblico, indebitamento netto, saldo netto da finanziare e ricorso al mercato – misurano l’equilibrio dei conti e la solidità della finanza pubblica.
Ascolta e ripassa
BILANCIO DELLO STATO
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
previsioni • effettivi • priorità • scadenze • obiettivi • credito • debito • spesa • entrata • cassa • programmazione • risorse • competenza • integrità
POLITICA
FUNZIONI
GARANZIA E CONTROLLO
EQUILIBRIO
COPERTURA FINANZIARIA
ANNUALITÀ
UNIVERSALITÀ
PRINCIPI
SPECIALIZZAZIONE UNITÀ
PUBBLICITÀ
PREVENTIVO
CONSUNTIVO
ANNUALE
PLURIENNALE
DI DI CASSA
RISPONDI ORA ALLE DOMANDE
riflette le scelte di Governo e Parlamento sulle economiche
ogni spesa o entrata deve essere autorizzata con legge
orienta gli interventi pubblici per raggiungere gli della politica economica
• entrate = spese
• ammesso solo in casi eccezionali
ogni nuova spesa deve indicare le che la finanziano
approvazione e controllo del bilancio ogni anno
tutte le entrate e spese devono essere iscritte al bilancio iscrizione al lordo, senza compensazioni
un solo bilancio complessivo dello Stato voci distinte per singole autorizzazioni di
pubblicazione su Gazzetta Ufficiale e siti istituzionali
previsioni per l’anno successivo verifica risultati e confronto con
riferito a un solo esercizio approvazione e controllo del bilancio ogni anno
registra diritti e obblighi dell’anno registra incassi e pagamenti
1. Qual è la funzione principale del bilancio dello Stato nell’ambito della politica economica?
2. Quali sono i principi fondamentali che regolano la formazione e la gestione del bilancio pubblico?
3. In che cosa consiste il principio dell’universalità del bilancio?
4. Perché il principio della pubblicità è importante per la trasparenza dell’azione pubblica?
5. Qual è la differenza tra bilancio di competenza e bilancio di cassa?
6. Qual è il ruolo della legge di approvazione e controllo del bilancio annuale?
7. In quali casi è ammesso il ricorso al debito pubblico secondo i principi di equilibrio finanziario?
8. Come influisce la programmazione economica sulla definizione del bilancio preventivo e consuntivo dello Stato?
Concetti generali sul bilancio dello Stato Esercizi 1
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. In Italia l’anno finanziario inizia il
a 1° giugno
b 1° marzo c 1° maggio d 1° gennaio
2. Secondo la teoria classica il bilancio dello Stato doveva essere sempre
a in attivo
b in deficit
c in pareggio d in passivo
3. Il principio secondo cui nel bilancio le poste vanno iscritte al lordo delle spese e delle entrate che possono originare si chiama
a integrità
b pubblicità
c specializzazione d universalità
4. La manovra delle spese e delle entrate pubbliche allo scopo di controllare il livello della produzione e dell’occupazione è nota come
a politica dei redditi
b politica economica
c politica fiscale
d politica monetaria
5. Il bilancio che comprende le entrate che si ha diritto di riscuotere (entrate accertate) e le spese che si ha l’obbligo di pagare (spese impegnate), anche se non si sono ancora verificate, è un bilancio
a consuntivo
b di cassa c di competenza d preventivo
6. L’attività del Parlamento per verificare la conformità della spesa pubblica alle leggi si chiama controllo
a amministrativo
b contabile c operativo d politico
7. Il bilancio è formato da
a entrate e spese ricorrenti
b entrate e spese ricorrenti e non ricorrenti
c tutte le tipologie di entrate e di spese
d entrate, spese e saldi
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti. bilancio • domanda • economica • entrate • espansiva • inferiore • monetaria • offerta • politica • privata • pubblica • redditi • reddito • redistribuzione • spesa • stabilizzazione • tenore • superiore • sviluppo • tassazione
Tra gli strumenti della ...................... economica il più importante è costituito dalla politica di ......................, attraverso cui, manovrando le
Esercizi interattivi
entrate e la ...................... pubblica il Governo può conseguire gli obiettivi della ...................... dell’economia, della ...................... del reddito e dello ...................... economico. Stabilizzare l’economia significa regolare il livello della ...................... per evitare eccessive fluttuazioni nell’attività ...................... e nell’occupazione. Nelle fasi di recessione, il Governo può attuare una politica di bilancio ......................, diminuendo la tassazione e aumentando la spesa per stimolare la domanda globale; nelle fasi di espansione può attuare una politica di bilancio restrittiva, aumentando la ...................... e diminuendo la spesa pubblica, per raffreddare l’economia e combattere l’inflazione da domanda. L’obiettivo della redistribuzione del ...................... può essere raggiunto fornendo servizi gratuiti a chi ha un reddito ...................... a un certo livello, per consentirgli un ...................... di vita dignitoso.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Non tutte le espressioni sono definite)
1. Teoria classica 2. Teoria marginalista
3. Teoria del doppio bilancio 4. Teoria del bilancio ciclico 5. Teoria della finanza funzionale 6. Teoria monetarista
a. ___ Il bilancio pubblico deve essere in pareggio nell’arco del ciclo economico: gli avanzi realizzati negli anni di espansione servono a coprire i disavanzi che si accumulano negli anni di depressione, svolgendo così un’importante funzione stabilizzatrice
b. ___ Il bilancio pubblico deve essere in pareggio perché un avanzo sottrae risorse al mercato, un deficit produce debito pubblico e sottrae risorse agli investimenti privati
c. ___ Il bilancio pubblico va impiegato per sostenere la domanda globale o per ridurla, per realizzare gli obiettivi della politica economica
d. ___ Il pareggio si deve realizzare nella parte corrente del bilancio e non nel conto capitale, perché nel bilancio corrente si imputa solo la quota d’ammortamento dei beni durevoli
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Che cos’è il bilancio dello Stato? (1.1)
2. Che cosa si intende per “esercizio finanziario”? (1.1)
3. Il concetto di “anno finanziario” è diverso da quello di “esercizio finanziario”? (1.1)
4. In che cosa consiste il “diritto al bilancio”? (1.2)
5. Quali sono le funzioni del bilancio? (1.2)
6. In che modo il bilancio funziona come strumento di controllo finanziario? (1.2)
7. Quali sono i principali requisiti del bilancio dello Stato? (1.3)
8. Che cosa sono i tributi di scopo? (1.3)
9. In che cosa consiste il principio (o requisito) di specializzazione? (1.3)
10. Qual è la differenza fra bilancio di competenza e bilancio di cassa? (1.4)
11. Che cosa sosteneva la teoria classica riguardo al pareggio del bilancio? (1.5)
12. Quali sono i contenuti principali della teoria del bilancio ciclico? (1.5)
13. Come va usato il bilancio secondo la teoria della finanza funzionale? (1.5)
14. L’applicazione indiscriminata della finanza funzionale potrebbe avere conseguenze negative? (1.5)
15. Che cos’è la politica fiscale? (1.6)
16. Quali sono gli effetti di una politica fiscale espansiva? (1.6)
17. Qual è la struttura delle entrate e delle spese con cui è organizzato il bilancio annuale di previsione? (1.7)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Gli strumenti della politica economica. Tutti pazzi per lo shopping
In un sistema economico è presente un’alta inflazione provocata da un eccesso di domanda di beni e servizi sulla corrispondente offerta. I provvedimenti di politica monetaria, già attuati per contrastarla, non hanno sortito gli effetti desiderati, ragione per cui si decide di intervenire con la politica di bilancio.
1. Consiglieresti di attuare una politica di bilancio espansiva o restrittiva?
2. Sai indicare quali interventi di politica di bilancio sarebbe consigliabile proporre?
2. Funzioni del bilancio. Sulla crisi energetica interviene il bilancio dello Stato
Nel 2026, a causa di un forte aumento dei prezzi internazionali dell’energia, molte famiglie italiane faticano a pagare le bollette e diverse imprese rischiano di dover ridurre la produzione.
Il Governo deve decidere come intervenire, utilizzando le funzioni del bilancio dello Stato:
a. aumentare temporaneamente la spesa pubblica per sostenere la domanda interna ed evitare una recessione;
b. destinare risorse per finanziare investimenti in energie rinnovabili e ridurre la dipendenza dall’estero;
c. introdurre sussidi o bonus per le famiglie a basso reddito, in modo da garantire l’accesso a beni essenziali come luce e riscaldamento.
1. A quali funzioni del bilancio fa riferimento il testo?
2. Sapresti indicare a quale obiettivo dell’intervento pubblico (allocativo, redistributivo e di stabilizzazione) si riferisce ciascun intervento proposto?
3. Se tu fossi il Ministro dell’Economia, quali misure adotteresti prioritariamente? Motiva la tua scelta
4. Quale funzione del bilancio sarebbe maggiormente implicata nella tua scelta?
3. Principi del bilancio. Tutti a scuola di economia pubblica
Un Comune deve approvare il bilancio preventivo per l’anno 2027. Durante la stesura, emergono alcuni problemi.
a. L’ufficio tecnico propone di finanziare una nuova pista ciclabile con introiti provenienti da un fondo non registrato ufficialmente nel bilancio, ma tenuto “a parte” per urgenze.
b. Il sindaco vorrebbe approvare il bilancio per due anni consecutivi (2027-2028) così da avere maggiore flessibilità e non doverlo votare ogni anno.
c. Un assessore suggerisce di non riportare tutte le spese minori (meno di 500 €) per semplificare il documento.
d. I cittadini lamentano che il bilancio è difficile da consultare e chiedono una versione più chiara e trasparente sul sito del Comune.
1. Quali principi del bilancio vengono violati nelle quattro situazioni descritte?
2. Come si potrebbe intervenire per rispettare i principi che sono stati violati?
3. Perché il rispetto di questi principi è fondamentale per garantire trasparenza e correttezza nella gestione delle risorse pubbliche?
2
Il sistema di bilancio e la governance europea
Contabilità nazionale
National accounting
Contenuti digitali del capitolo e glossario inglese.
In questo capitolo studieremo il ciclo del bilancio, ovvero l’iter per la sua approvazione, recentemente modificato da una riforma decisa dagli Stati membri della UE. Partendo dalla fase della programmazione, seguiremo tutto il percorso che la Legge di bilancio affronta in conformità con quanto disposto dalla governance europea. Cominceremo quindi dai contenuti del Documento di finanza pubblica, il principale strumento di programmazione per il raggiungimento degli obiettivi di politica economica, per arrivare ai contenuti della Legge di bilancio e alla sua approvazione da parte del Parlamento; quindi, esamineremo la gestione da parte del Governo e i controlli interni ed esterni sull’esecuzione del bilancio.
2 . 1 Il ciclo del bilancio
Come abbiamo visto, l’attività finanziaria dello Stato si svolge in base al bilancio annuale di previsione, riferito all’anno finanziario che decorre dal 1° gennaio al 31 dicembre dell’anno successivo
Il ciclo di bilancio è un percorso articolato che conduce all’approvazione della Legge di bilancio dello Stato e si sviluppa attraverso una serie di documenti programmatori
Oggi il processo comprende:
• il Documento di finanza pubblica (DFP) che avvia la programmazione annuale in primavera;
• il Documento programmatico di finanza pubblica (DPFP) che prepara la manovra nella fase autunnale;
• la Legge di bilancio, attraverso cui vengono definite le misure di entrata e di spesa per il successivo triennio.
Secondo la legge di contabilità e finanza pubblica n. 196 del 2009, il ciclo di bilancio è scandito in quattro fasi, che, come vedremo, seguono un preciso calendario:
1. la programmazione a livello nazionale ed europeo;
2. la manovra finanziaria (anno t–1 );
3. la gestione del bilancio (anno t );
4. la rendicontazione (anno t+1 ). PER ESEMPIO Tempi e strumenti non dipendono soltanto da decisioni interne: soprattutto per i Paesi che hanno aderito alla moneta unica (UEM), le procedure sono infatti fortemente influenzate dalle regole della governance economica europea e, in particolare, dal Semestre europeo, che dal 2011, coordina le politiche economiche e di bilancio dei Paesi membri. Con l’introduzione dell’euro, le decisioni di bilancio nazionali non possono più essere considerate scelte esclusivamente interne: un aumento eccessivo del deficit o del debito di un Paese avrebbe infatti effetti negativi su tutta l’area dell’euro.
2 . 2 La prima fase: la programmazione e il DFP
La prima fase è quindi rappresentata dalla programmazione di bilancio, attraverso la quale il Governo definisce gli obiettivi di politica economica e finanziaria del Paese e stabilisce il percorso da seguire per conseguirli. Non si tratta di un momento isolato, ma di un processo continuo, scandito da scadenze nazionali ed europee: si tratta, infatti, della fase in cui l’influenza dell’Unione europea è più forte.
→ Unità 1, cap. 1
L’attivita finanziaria dello Stato si svolge in base al bilancio annuale di previsione, riferito all’anno finanziario.
Il punto di partenza è l’Indagine annuale sulla crescita (Annual Growth Survey) elaborata dalla Commissione europea che, ogni gennaio, avvia il Semestre europeo, definendo le priorità economiche dell’Unione in termini di crescita, occupazione e sostenibilità.
Successivamente, tra febbraio e marzo, interviene il Consiglio europeo, che stabilisce le linee guida di politica economica e di bilancio, valide sia a livello dell’Unione sia per i singoli Stati membri.
A seguito della riforma del Patto di stabilità e crescita , decisa dagli Stati membri della UE nel 2024, la programmazione economica dei singoli Stati ha dovuto adeguarsi a nuovi parametri e scadenze.
Bilancio annuale di previsione
La Legge di bilancio per l’anno t (ad esempio 2027) deve essere discussa e approvata nell’anno t–1 (2026), così da entrare in vigore
Il Semestre europeo
L’Unione europea, allo scopo di rafforzare il coordinamento delle politiche economiche nazionali, ha introdotto il principio della condivisione preventiva delle politiche di bilancio dei singoli Stati membri.
In particolare, dopo l’introduzione dell’euro, le decisioni di bilancio degli Stati non possono essere considerate esclusivamente nazionali: i comportamenti di uno Stato incidono sulla stabilità di tutta l’Unione. Per questo è stata creata la governance economica europea, cioè l’insieme delle regole e dei meccanismi che coordinano le politiche di bilancio degli Stati membri. Tra questi, il Semestre europeo rappresenta lo strumento di attuazione più efficace per coordinare e scandire i tempi e la programmazione economica degli Stati membri.
Timing del Semestre europeo rispetto all’Italia
• Entro il 30 aprile gli Stati membri presentano alla Commissione il Piano strutturale di bilancio a medio termine (PSB) oppure, se il PSB è già in vigore, la Relazione
dal 1° gennaio dell’anno previsto, mentre verrà rendicontata e sottoposta a controllo l’anno successivo (t+1, cioè il 2028).
LESSICO
t–1
Indica l’anno precedente a quello di riferimento (t) in cui la manovra viene approvata.
t
Indica l’anno di riferimento.
t+1
Indica l’anno successivo a quello di riferimento (t) in cui la manovra viene applicata.
Governance economica europea Insieme delle regole e dei meccanismi che coordinano le politiche di bilancio dei Paesi membri.
annuale sui progressi (Annual Progress Report) sull’attuazione del piano.
• A maggio la Commissione pubblica il pacchetto di primavera (rapporti per Paese e proposte di Raccomandazioni specifiche per Paese).
• Tra giugno e luglio Consiglio eurozona e Consiglio europeo formulano raccomandazioni specifiche di politica economica e di bilancio rivolte ai singoli Stati membri.
• Entro il 2 ottobre, nel caso in cui siano sopraggiunte variazioni della situazione economica del Paese, oppure siano state rivolte al DFP delle raccomandazioni da parte degli organismi europei, il Governo presenta al Parlamento una nota di aggiornamento tramite il DPFP che diventa, a sua volta, un documento propedeutico alla manovra.
• Entro fine anno i Paesi approvano le rispettive Leggi di bilancio, tenendo conto delle raccomandazioni UE e del percorso pluriennale definito nel PSB (o monitorato nell’Annual Progress Report).
Deficit Flusso che misura la differenza negativa tra entrate e uscite di un Paese in un anno.
Debito Ammontare complessivo (stock) accumulatosi nel tempo dell’indebitamento annuo di un Paese.
Patto di stabilità e crescita (PSC) Approvato nel 1997, fissa due limiti fondamentali: deficit pubblico massimo al 3% del PIL e debito pubblico non oltre il 60% del PIL (o ridotto progressivamente se più alto). Prevede controlli e anche sanzioni.
In primis, è stato introdotto l’obbligo di presentare un Piano strutturale di bilancio a medio termine (PSB), che è il nuovo strumento cardine della governance economica europea.
Il Piano strutturale di bilancio a medio termine è un documento attraverso cui ogni Stato membro definisce, per un orizzonte pluriennale compreso tra quattro e sette anni, il percorso di sostenibilità delle proprie finanze pubbliche e la strategia complessiva di politica economica.
È quindi il documento che, più di ogni altro, orienta la politica di bilancio nazionale. Una volta concordato con la Commissione e approvato dal Consiglio, il PSB diventa il riferimento vincolante per la programmazione annuale degli Stati membri. Tutti gli altri strumenti di bilancio devono collocarsi all’interno dello spazio di manovra definito dal Piano e rispettarne la traiettoria. In questo senso, il PSB è la cornice strategica che assicura coerenza tra programmazione pluriennale ed esercizi di bilancio annuali, garantendo trasparenza, prevedibilità e sostenibilità delle finanze pubbliche. Tale documento deve essere approvato entro il 30 aprile dell’ultimo anno di validità del piano in corso. PER ESEMPIO
Il Documento di finanza pubblica (DFP)
Ogni anno deve essere poi predisposto il Documento di finanza pubblica (DFP), strumento di programmazione che ha sostituito dal 2025 il precedente Documento di economia e finanza (DEF).
Il Documento di finanza pubblica (DFP) è un documento programmatorio, che rappresenta l’atto centrale di indirizzo della politica economica e di bilancio del Governo.
Il DFP contiene:
• il quadro macroeconomico tendenziale e programmatico;
• gli obiettivi di finanza pubblica nel medio periodo;
• l’impostazione della strategia di riforme e investimenti;
• il raccordo con i documenti di programmazione europei.
Il DPF è predisposto annualmente, adottato dal Consiglio dei ministri e presentato alle Camere entro il 10 aprile di ogni anno, ai fini della discussione parlamentare e dell’approvazione delle risoluzioni di indirizzo.
Al DFP è allegata una relazione sull’andamento e sulle tendenze degli indicatori di benessere equo e sostenibile (BES), elaborati da un apposito Comitato. Inoltre, entro il 15 febbraio di ciascun anno, il Governo presenta alle Camere una relazione sull’impatto della Legge di bilancio sull’evoluzione dei medesimi indicatori.
Il DFP svolge una duplice funzione:
• in Italia, orienta la successiva manovra di bilancio e permette al Parlamento di discutere le priorità economiche del Governo;
• in Europa, consente alla Commissione e al Consiglio dell’UE di verificare se i programmi nazionali sono compatibili con gli impegni assunti dagli Stati membri.
Con questo documento prende avvio l’intero ciclo di bilancio dell’anno successivo, a cui si collegano, nella fase autunnale, gli strumenti programmatori più operativi. MAPPA
Il Documento
programmatico di finanza pubblica (DPFP)
A questa fase segue poi il Documento programmatico di finanza pubblica (DPFP) che ha sostituito (potenziandone sensibilmente il contenuto informativo) la precedente Nota di aggiornamento del DEF (NADEF); deve essere predisposto entro il 2 ottobre.
Dalle previsioni al consuntivo: le quattro fasi del bilancio in sintesi
Il bilancio dello Stato segue un ciclo continuo che si articola in quattro fasi.
1. Programmazione (anno t–1): il Governo definisce gli obiettivi economici e di finanza pubblica nei documenti programmatici (DFP, DPFP, DFB) e presenta al Parlamento la Legge di bilancio.
2. Manovra finanziaria (anno t–1): il Parlamento approva la Legge di bilancio entro il 31 dicembre, fissando entrate e spese per l’anno successivo.
3. Gestione (anno t): le amministrazioni pubbliche riscuotono le entrate e sostengono le spese autorizzate, con possibili assestamenti e interventi straordinari.
4. Rendicontazione (anno t+1): il Governo presenta il Rendiconto generale dello Stato; la Corte dei Conti esprime il giudizio di parificazione; il Parlamento approva la Legge di parificazione.
In questo modo, dalle previsioni iniziali si arriva al consuntivo finale, garantendo legalità, trasparenza e controllo democratico.
si compie in quattro fasi
1. PROGRAMMAZIONE t–1
il Governo il Parlamento
definizione e presentazione: del DFP 10 aprile del PSB 30 aprile del DPFP 2 ottobre del DPB 15 ottobre
PSB
3.
t
coinvolgendo coinvolgendo
il Parlamento
Amministrazioni pubbliche
4. RENDICONTAZIONE t+1
coinvolgendo nella nella le quali i quali
approvazione della Legge di bilancio 31 dicembre
Uno Stato membro con un debito pubblico molto elevato e un disavanzo annuo del 4% del PIL stabilisce nel suo PSB a 5 anni, che, grazie a una serie di misure (riduzione di alcune spese inefficaci, lotta all’evasione fiscale, incentivi agli investimenti), il disavanzo dovrà scendere gradualmente fino al 2% del PIL e il debito iniziare a diminuire. Una volta che questo percorso viene concordato con la Commissione e approvato
può essere aggiornato con il DPFP
coinvolgendo
Corte dei conti Ragioneria dello Stato Parlamento
riscuotono le entrate sostengono le spese
dal Consiglio, tutte le leggi di bilancio annuali di quello Stato dovranno rispettare quella traiettoria: se un nuovo governo volesse introdurre una grande riduzione di imposte o un nuovo programma di spesa, dovrebbe farlo senza superare i margini definiti dal Piano, oppure chiedere di rivedere il PSB. In questo modo il Piano diventa la “mappa” che orienta, anno per anno, le decisioni di finanza pubblica.
DOCUMENTO DI FINANZA PUBBLICA DFP
l’atto centrale di indirizzo della politica economica e di bilancio del Governo
funzioni
in Italia orienta la successiva manovra di bilancio e permette al Parlamento di discutere le priorità economiche del Governo in Europaconsente di verificare se i programmi nazionali sono compatibili con gli impegni assunti dagli Stati membri
apre il Semestre europeo
controlli interni effettuano controlli esterni
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cos’è il ciclo del bilancio e con quale atto finale si conclude?
2. Quali sono i tre principali documenti programmatori e in quale momento dell’anno intervengono?
3. Quali sono le quattro fasi del ciclo di bilancio previste dalla legge n. 196/2009 e a quali anni “t” corrispondono?
4. Perché, per i Paesi dell’area euro (UEM), le decisioni di bilancio non sono considerate scelte esclusivamente interne?
5. In cosa consiste la prima fase del ciclo di bilancio e qual è il ruolo dell’Unione europea in questa fase?
CICLO DEL BILANCIO in breve
2. MANOVRA FINANZIARIA
GESTIONE DEL BILANCIO
Obiettivi programmatici Economic planning
Il Documento programmatico di finanza pubblica (DPFP) costituisce l’atto preliminare e indispensabile alla presentazione della manovra di finanza pubblica per il triennio successivo.
Infatti, in tale documento, il Governo, per il tramite del Ministero dell’Economia e delle Finanze:
• aggiorna il quadro macroeconomico internazionale
• ricalibra le previsioni di finanza pubblica
• definisce gli spazi di intervento disponibili per la politica economica. PER ESEMPIO 1
Come anticipato, l’intero impianto programmatorio nazionale si inserisce nel contesto della nuova governance economica europea, decisa nel 2024. In questo quadro, gli atti di indirizzo del Governo (il DFP e il DPFP) devono costituire la “messa a terra” del Piano strutturale di bilancio a medio termine, il PSB appunto.
Il Documento programmatico di bilancio (DPB)
A completare il quadro si colloca il Documento programmatico di bilancio (DPB), che l’Italia è tenuta a trasmettere alla Commissione europea entro il 15 ottobre di ogni anno.
Il DPB presenta in forma sintetica e comparabile per l’anno l’insieme delle misure della manovra e i loro effetti sui saldi del bilancio successivo. Esso serve alla Commissione per valutare la conformità della manovra nazionale con la traiettoria del PSB e con le regole fiscali europee.
Il coordinamento tra DPFP e DPB è particolarmente stretto, infatti:
• il DPFP definisce a livello interno la cornice programmatica e le previsioni macroeconomiche e finanziarie, preparando il terreno alla manovra;
• il DPB, invece, traduce quella cornice in un documento destinato alle istituzioni europee, illustrando in modo standardizzato le misure concrete della manovra e il loro impatto.
Si delinea così un sistema integrato:
• il Piano strutturale di bilancio a medio termine delinea gli obiettivi programmatici pluriennali e la programmazione; PER ESEMPIO 2
• il Documento di finanza pubblica avvia la fase programmatoria annuale; PER ESEMPIO 3
• il Documento programmatico di finanza pubblica prepara operativamente la manovra sulla base delle nuove regole di bilancio; PER ESEMPIO4
• il Documento programmatico di bilancio verifica la coerenza della legge di bilancio ai parametri europei prima dell’esame parlamentare. PER ESEMPIO 5
In questo modo, la programmazione nazionale e quella europea risultano pienamente coordinate, rafforzando la coerenza e il raccordo delle finanze pubbliche alle politiche europee. MAPPA
2 . 3 La seconda fase: la manovra finanziaria
La manovra finanziaria rappresenta il momento in cui la programmazione economica si traduce in decisioni concrete di politica di bilancio.
1 Variazioni della situazione economica
2 PSB
Nel PSB 2026-2030 il Governo stabilisce che il debito deve scendere dal 140% al 132% del PIL in cinque anni e che ogni anno verrà destinato almeno l’1,5% del PIL a investimenti in transizione ecologica e digitale PER ESEMPIO
Le variazioni possono essere causate da fattori interni come, per esempio, l’andamento delle entrate fiscali o la dinamica dell’occupazione; oppure a fattori esterni come, per esempio, i tassi di interesse, le crisi internazionali, i prezzi delle materie prime.
3 DFP
Il DFP traduce questi obiettivi pluriennali in target annuali: deficit al 2,9% del PIL, aumento degli investimenti green di 3 miliardi e blocco della crescita di alcune spese correnti.
4 DPFP
Indica concretamente le misure per raggiungere quei target: riduzione di alcune agevolazioni fiscali, revisione dei bonus, piano di assunzioni mirate nella PA, nuovo programma di investimenti infrastrutturali. Devono essere
Documento di finanza pubblica DFP
SEZIONE 1
coerenti con le esigenze interne di sviluppo, occupazione, e equità sociale e rispettare le richieste che vengono dall’UE per il contenimento del deficit e il risanamento dei conti pubblici
5 DPB
Verifica che la bozza di legge di bilancio, con quelle misure, mantenga il deficit al 2,9% e la crescita della spesa entro i limiti concordati con l’UE, prima che il testo venga inviato al Parlamento.
DOCUMENTI DELLA PROGRAMMAZIONE (t–1)
sono
Documento programmatico di finanza pubblica DPFP
Documento programmatico di bilancio DPB
è composto da aggiorna contiene
Relazione annuale sui progressi compiuti nell’anno precedente
SEZIONE 2
Analisi e tendenze di finanza pubblica
Indici di Benessere equo e sostenibile BES
• le previsioni macroeconomiche
• gli obiettivi di finanza pubblica
• le politiche fiscali e di spesa secondo le indicazioni dell’UE
a cui si allegano
Con il DFP e i BES parte la procedura di bilancio, con il DPFP si corregge
Il Documento di finanza pubblica (DFP) è l’atto iniziale della procedura di bilancio: sulla sua base viene impostato il bilancio e costruita la manovra di finanza pubblica per il periodo corrispondente a quello del bilancio pluriennale. Ha lo scopo di individuare i dati macroeconomici che definiscono le prospettive di sviluppo: una volta confrontati gli andamenti dell’economia con gli obiettivi previsti, il documento propone gli interventi necessari.
Più in dettaglio, esso indica:
• gli obiettivi macroeconomici, con particolare riguardo alla crescita e all’occupazione;
• le previsioni tendenziali per i flussi di entrata e di spesa a legislazione vigente;
• gli obiettivi di finanza pubblica in termini di indebitamento netto della Pubblica amministrazione.
Gli indici di benessere equo e sostenibile (BES) misurano la qualità della vita dei cittadini andando oltre il solo PIL: riguardano aspetti economici, sociali e ambientali come occupazione, istruzione, salute, sicurezza, ambiente, innovazione, qualità dei servizi e disuguaglianze.
Attraverso l’analisi di un ampio set di indicatori suddivisi in 12 domini, valutano
il progresso della società non solo sotto il profilo economico, ma anche sotto l’aspetto sociale e ambientale, e integrano il PIL come misura del benessere. Alcuni di questi indicatori sono inseriti ogni anno nel DFP per valutare come le politiche economiche influenzino non solo la crescita, ma anche la coesione sociale e la sostenibilità.
L’obiettivo è fornire una visione più completa del progresso del Paese, che tenga conto sia dello sviluppo economico sia del benessere diffuso dei cittadini e delle future generazioni.
Il DPFP assolve a tre funzioni principali:
1. aggiornare le previsioni macroeconomiche e di finanza pubblica formulate nel DEF, sulla base degli ultimi dati macroeconomici disponibili (PIL, deficit, debito, inflazione, disoccupazione);
2. eventualmente modificare gli obiettivi programmatici, tenendo conto dell’andamento dell’economia e delle raccomandazioni europee;
3. indicare gli spazi di manovra per la successiva Legge di bilancio, cioè quali risorse potranno essere utilizzate per nuove spese o riduzioni.
• gli obiettivi di finanza pubblica
• le entrate e le spese previste
• le politiche fiscali e di spesa
• l’impatto delle nuove misure
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa si intende per ciclo di bilancio?
2. Qual è la funzione del Documento programmatico di finanza pubblica?
3. Che cosa contiene il DPB?
4. In che cosa consiste il controllo europeo?
5. Che cosa si intende con il termine “manovra”?
La manovra è costituita dall’insieme degli atti normativi adottati (annualmente) dal Governo per incidere sulla finanza pubblica e sul sistema economico in generale.
La manovra si realizza attraverso il Disegno di Legge di bilancio, che deve essere presentato dal Governo al Parlamento entro il 20 ottobre e approvato entro il 31 dicembre dell’anno precedente a quello di riferimento (t–1).
La manovra ha un duplice obiettivo:
• garantire il rispetto degli impegni europei (deficit e debito nei limiti stabiliti dal Patto di stabilità e dal Fiscal Compact);
• rispondere alle esigenze interne del Paese (crescita, occupazione, equità sociale, investimenti in settori strategici ecc.). MAPPA
Bilancio a legislazione vigente e bilancio di previsione programmatico
Per comprendere la predisposizione della manovra è necessario mettere in luce la differenza tra il bilancio a legislazione vigente e quello programmatico.
1. Il Bilancio a legislazione vigente è la descrizione dei conti pubblici senza nuove misure, cioè, ipotizzando che rimangano in vigore solo le leggi già approvate. Mostra quindi l’andamento “tendenziale” di entrate e spese. PER ESEMPIO 1
Il bilancio a legislazione vigente rappresenta la situazione di partenza: serve a valutare quali effetti si produrrebbero con le politiche del Governo se non si realizzasse nessuna modifica.
2. Il Bilancio di previsione programmatico comprende gli effetti derivanti dagli interventi proposti nella manovra, cioè la situazione dopo, ad esempio, modifiche fiscali, nuove spese, tagli, incentivi. PER ESEMPIO 2
Il bilancio di previsione programmatico rappresenta la situazione che si creerebbe dopo l’attuazione delle politiche decise dalla manovra: serve a valutare l’effetto delle politiche del Governo sull’andamento futuro di deficit e debito.
La Legge di bilancio
La Legge di bilancio ha lo scopo di raggiungere gli obiettivi della politica economica attraverso la politica fiscale (o di bilancio) e costituisce la manovra di finanza pubblica per il triennio di riferimento.
La Legge di bilancio è l’atto con cui lo Stato prevede e autorizza entrate e spese pubbliche, e rappresenta lo strumento principale di attuazione degli obiettivi programmatici definiti dal DFP.
Essa contiene:
• il bilancio di previsione annuale (entrate e spese per l’anno successivo);
• il bilancio pluriennale, cioè la programmazione delle entrate e spese su un orizzonte triennale a iniziare dall’anno al quale è riferito il bilancio annuale. È scorrevole, viene cioè elaborato ogni anno spostandone la decorrenza e il termine in avanti di un anno, in modo da poterlo aggiornare con gli elementi di valutazione emersi nel corso dell’anno e tenendo conto delle modifiche legislative nel frattempo intervenute;
• le misure di politica economica e finanziaria individuate dal DFP.
È organizzata in due sezioni:
• la Sezione I, che contiene le norme di carattere sostanziale già previste nel DFP per realizzare gli obiettivi programmatici di finanza pubblica per ciascuno dei tre anni di pre-
insieme degli atti normativi adottati (annualmente) dal Governo per incidere sulla finanza pubblica e sul sistema economico
riassunti nel
MANOVRA FINANZIARIA
consiste in ha la funzione di attraverso
garantire il rispetto degli impegni europei provvedere alle esigenze interne
Disegno di Legge di bilancio
che diventerà
LEGGE DI BILANCIO
1 Bilancio a legislazione vigente
Lo stanziamento per i FSL nelle scuole nell’anno in corso equivale a una certa somma.
Nell’elaborazione del bilancio pluriennale a legislazione vigente dovrà ricomparire la stessa somma.
2 Bilancio di previsione programmatico
Nel caso si volesse aumentare nel prossimo triennio lo stanziamento per la Formazione Scuola-Lavoro con somme crescenti nei diversi anni, nel bilancio programmatico andranno indicate le nuove somme anche se non sono state ancora approvate dalla legge di bilancio.
mediante l’approvazione del Parlamento
Legge finanziaria e Legge di bilancio: ieri e oggi
Facciamo chiarezza su un tema che può generare confusione a causa delle molte riforme che si sono succedute in Italia in tema di approvazione di bilancio. Faremo riferimento solo all’ultima riforma.
Fino al 2009 esistevano due documenti distinti:
1. la Legge finanziaria che serviva a introdurre nuove norme di spesa o di entrata per attuare la manovra economica;
2. il bilancio con le previsioni di entrata e spesa
In pratica, la legge finanziaria serviva ad approvare le misure necessarie a realizzare la manovra e contenute nelle previsioni del bilancio.
Dal 2010 una riforma (legge 196/2009) ha sostituito la legge finanziaria con un unico documento: la Legge di bilancio che comprende sia le previsioni annuali e triennali, sia le norme di finanza pubblica che prima erano indicate nella finanziaria; questo viene presentato dal Governo sotto forma di disegno di legge e, una volta approvato, diventa Legge di bilancio
PRIMA DEL 2010
BILANCIO
DELLO STATO
LEGGE FINANZIARIA
DELLO STATO
prevedeva entrate e spese conteneva le norme per modificare entrate e spese
DOPO IL 2010
UN UNICO
DISEGNO DI LEGGE DI BILANCIO
• Bilancio di previsione annuale
• Bilancio pluriennale
• Misure di finanza pubblica
Liquidità
Liquidity
visione. Nell’articolo 1 è fissata una delle funzioni più rilevanti della legge stessa: la determinazione di un “tetto” alla spesa pubblica, con l’indicazione esplicita del livello massimo del saldo netto da finanziare e del ricorso al mercato per finanziare il debito; • la Sezione II, che espone lo stato di previsione per le entrate (in un unico stato di previsione) e quello per le spese (articolato per missioni e programmi di ciascun Ministero) in termini di competenza e di cassa per ciascuno dei tre anni. Spetta al Ministro dell’Economia e delle Finanze verificare che i risultati attesi nel raggiungere gli obiettivi dei singoli ministeri siano proporzionati alle somme stanziate. Il bilancio per competenza consente l’esercizio del controllo politico e finanziario sull’attività del Governo, ma ha una scarsa significatività dal punto di vista della politica economica; il bilancio preventivo di cassa, invece, è uno strumento essenziale per il governo della liquidità e il controllo della spesa pubblica.
Gli stati di previsione di entrate e spese devono avere tra loro una corrispondenza, secondo quanto previsto dalla Costituzione, che sancisce: “l’equilibrio tra le entrate e le spese dei bilanci e la sostenibilità del debito del complesso delle pubbliche amministrazioni” (art. 81 c. 4).
MAPPA I DATI PARLANO
L’approvazione della Legge di bilancio
Riepilogo Missioni e Programmi
Riepilogo missioni e programmi - Legge di Bilancio 2025-2027 (dati in milioni di euro) (7/10)
MISURE DI POLITICA ECONOMICA E FINANZIARIA INDIVIDUATE DAL DFP
LEGGE DI BILANCIO
comprende
BILANCIO DI PREVISIONE ANNUALE
BILANCIO DI PREVISIONE PLURIENNALE
comprende comprende
obiettivi programmatici di finanza pubblica per ciascuno dei tre anni di previsione
si tratta di sono presenti nella
SEZIONE I
che stabilisce anche
il livello massimo:
• del saldo netto da finanziare
• del ricorso al mercato per finanziare il debito
entrate e spese per l’anno successivo
sono presenti nella
SEZIONE II
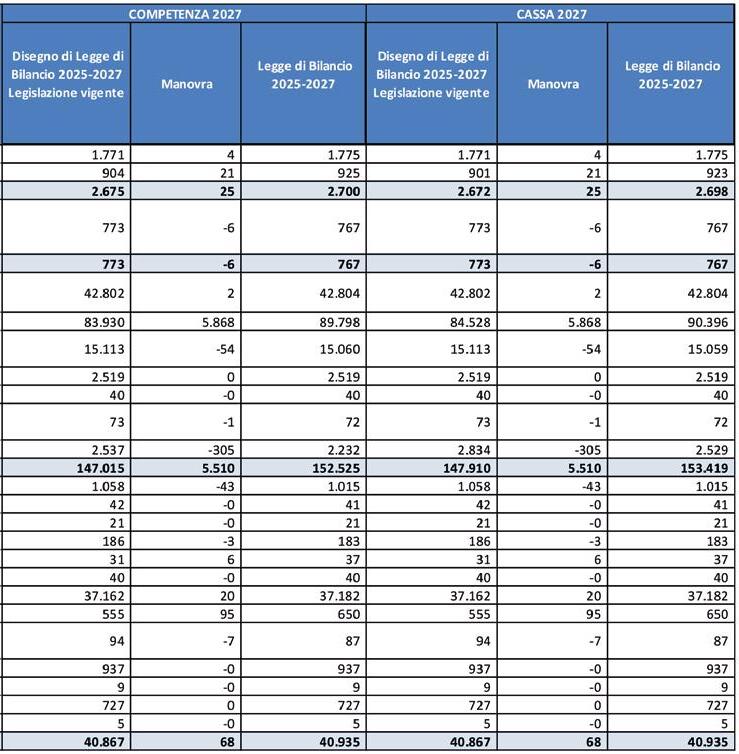
la programmazione delle entrate e spese del prossimo triennio
LESSICO
Liquidità
Disponibilità di denaro contante o di altre attività facilmente convertibili in denaro. Riferita allo Stato indica la pronta disponibilità di mezzi per finanziare la spesa pubblica.
Disegno di legge
Iniziativa di legge presentata dal Governo al Parlamento. Gli atti di iniziativa legislativa presentati dagli altri soggetti sono detti proposte di legge.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che differenza c’è tra il bilancio a legislazione vigente e il bilancio programmatico?
2. Che cosa contiene la Legge di bilancio?
3. Qual è la sua funzione?
4. Come avviene la sua approvazione?
Fonte: MEF.
PLUS Il bilancio di genere
La proposta di bilancio viene sottoposta alla discussione parlamentare sotto forma di disegno di legge ; pertanto, deve prima passare per l’approvazione dal Consiglio dei Ministri. Dopo l’approvazione del Consiglio dei Ministri, entro il 20 ottobre il Governo presenta al Parlamento il disegno di legge di bilancio e il bilancio pluriennale dello Stato. Insieme al disegno di legge, possono essere approvati anche provvedimenti collegati, che integrano la strategia economica complessiva del Governo. PER ESEMPIO
Vista l’importanza politica ed economica della Legge di bilancio, presso le Camere è previsto un periodo di tempo detto sessione di bilancio, in cui i lavori parlamentari sono destinati all’approvazione della manovra economica. Durante questo periodo, il disegno di legge viene esaminato da tutte le commissioni permanenti, ognuna delle quali lo analizza per la materia di sua competenza e propone eventuali emendamenti ; poi, si passa all’esame finale da parte della Commissione bilancio.
Infine, la legge approda in Parlamento per essere ancora emendata e discussa.
Il Parlamento è chiamato ad approvare il bilancio per programmi e singole unità previsionali di base che sono determinate, sia per le entrate, sia per le spese, con riferimento ad aree omogenee e affidate alla gestione di un unico centro di responsabilità amministrativa .
L’approvazione avviene per ciascuno dei tre anni, vincolando giuridicamente però solo il primo anno, in quanto per i successivi due, il Governo ha solo una responsabilità politica di attuazione davanti ai propri elettori.
Relativamente al primo anno, con l’approvazione della Legge di bilancio, il Parlamento autorizza il Governo a accertare e riscuotere le entrate e a impegnare e liquidare le spese; lo vincola ad effettuare atti conformi alle previsioni, che diversamente possono essere annullati.
Relativamente ai due anni successivi il Governo ha solo un impegno politico di conseguire gli obiettivi contenuti nella Legge di bilancio
L’iter deve concludersi entro il 31 dicembre, in modo che la legge entri in vigore dal 1° gennaio dell’anno successivo.
L’esercizio provvisorio
Nel caso la Legge di bilancio non venga approvata, la Costituzione stabilisce che, in assenza di approvazione, il Parlamento può autorizzare, mediante una legge formale, il cosiddetto esercizio provvisorio del bilancio (art. 81, c. 2).
Si tratta di una misura temporanea della durata massima di quattro mesi, che permette allo Stato di continuare a riscuotere le entrate e sostenere le spese necessarie. Durante l’esercizio provvisorio è possibile gestire solo le spese indifferibili e già autorizzate, mentre non si possono introdurre nuove politiche, perché è uno strumento di emergenza che assicura la continuità dell’attività dello Stato, ma limita fortemente la
PER ESEMPIO
Provvedimenti collegati alla Legge di bilancio
Secondo quanto previsto dal cosiddetto decreto-legge PNRRter, a decorrere dal 2023, il Ministro dell’Economia e delle
Finanze trasmette alle Camere, entro 30 giorni dalla presentazione del disegno di legge di bilancio, appositi allegati conoscitivi che illustrano il prospetto delle spese relative alla promozione della parità di genere e delle spese aventi un impatto ambientale
Decreto-legge “PNRRter”: parità di genere e spese sostenibili
Il cosiddetto “PNRRter” è un decreto-legge adottato per rafforzare l’attuazione del Piano Nazionale di Ripresa e Resilienza (PNRR). Tra le misure più rilevanti, figura il rafforzamento del sistema di certificazione della parità di genere: le imprese in possesso di questa certificazione possono beneficiare di agevolazioni nelle gare d’appalto, come la riduzione della cauzione provvisoria. Sul fronte ambientale, il decreto ha esteso le semplificazioni già previste per i progetti PNRR anche alle procedure di Valutazione di Impatto Ambientale (VIA)
e Valutazione Ambientale Strategica (VAS). Questo intervento mira a snellire i processi autorizzativi per gli investimenti a forte impatto ambientale, integrando le attività della Commissione Tecnica PNIEC con quelle relative al PNRR.
In questo modo il decreto combina inclusione sociale (parità di genere) e sostenibilità ambientale, due pilastri centrali del PNRR.
I cambiamenti tra il “prima” e il “dopo” sono stati notevoli come si può vedere dalla tabella che segue.
PRIMA DOPO
Le imprese non avevano vantaggi specifici legati alla certificazione della parità di genere
Le procedure di Valutazione di Impatto
Ambientale (VIA) e Valutazione Ambientale
Strategica (VAS) erano spesso lunghe e complesse, con tempi che rallentavano l’attuazione dei progetti.
La certificazione di parità di genere diventa un criterio premiale: le imprese certificate ottengono agevolazioni nelle gare pubbliche (ad esempio cauzioni ridotte).
Le procedure ambientali per i progetti finanziati dal PNRR vengono accelerate e coordinate da una Commissione tecnica unica, con l’obiettivo di rendere più rapida la realizzazione degli investimenti.
Il decreto è stato emanato nel 2023 ed è entrato in vigore dal 2024.
RIFLETTI E RISPONDI
1. Perché il decreto-legge PNRR-ter collega la certificazione della parità di genere alle gare d’appalto pubbliche? Quale effetto positivo può avere questa scelta sul mercato del lavoro?
2. In che modo le nuove regole sulle valutazioni ambientali (VIA e VAS) contribuiscono ad accelerare i progetti del PNRR?
3. Secondo te, quali vantaggi si ottengono collegando inclusione sociale (parità di genere) e sostenibilità ambientale all’interno di uno stesso provvedimento?
Un caso storico
L’ultimo esercizio provvisorio in Italia risale al 1988, durante il governo Goria.
A causa di contrasti politici nella maggioranza, la Legge di bilancio non fu approvata entro il 31 dicembre 1987. Il Parlamento dovette quindi autorizzare l’esercizio provvisorio per i primi mesi del 1988.
In quel periodo lo Stato poteva solo sostenere le spese essenziali e già autorizzate, senza introdurre nuove misure di politica economica. Da allora, i governi hanno sempre evitato questa soluzione, perché trasmette un segnale di instabilità politica e limita la capacità di programmare gli interventi economici.
LESSICO
Emendamento Proposta di parziale modifica di un disegno di legge, prima della votazione con cui diventerà legge a tutti gli effetti.
Centro di responsabilità amministrativa Costituito dai massimi uffici dirigenziali dei ministeri, è direttamente responsabile della realizzazione degli interventi e del conseguimento degli obiettivi espressi dalle unità previsionali di base deliberate dal Parlamento.
Responsabilità politica Obbligo delle istituzioni o dei titolari di cariche pubbliche di rispondere del proprio operato di fronte agli organi rappresentativi.
→ Unità 3, cap. 2
capacità di azione del Governo. Per questo motivo, nella prassi, i governi cercano sempre di evitare di ricorrervi e puntano all’approvazione della Legge di bilancio entro i termini.
2 . 4 La terza fase: la gestione del bilancio
Si passa quindi alla terza fase che avviene nell’anno di riferimento (anno t): dopo la programmazione e l’approvazione della manovra finanziaria, è il momento in cui le previsioni diventano azioni concrete. La gestione del bilancio spetta al Governo: si tratta di un momento delicato, perché mette alla prova la coerenza tra previsioni e realtà, a volte evidenziando alcuni scostamenti che dovranno poi emergere nella fase di rendicontazione.
Con l’approvazione da parte del Parlamento mediante legge ordinaria, e la sua pubblicazione sulla Gazzetta Ufficiale, il bilancio diventa esecutivo e il Governo è autorizzato a erogare le spese e a riscuotere le entrate previste.
All’esecuzione provvedono i diversi Ministeri secondo le rispettive competenze, sulla base dei valori iscritti a bilancio.
La gestione deve rispettare il principio di legalità: non si possono riscuotere entrate né effettuare spese se non sono state autorizzate dalla Legge di bilancio.
Le entrate vengono riscosse principalmente tramite le Agenzie fiscali (entrate tributarie e contributive).
La gestione delle spese è affidata alle amministrazioni pubbliche (Ministeri, agenzie fiscali, enti pubblici), coordinate dal Ministero dell’Economia e delle Finanze (MEF)
→ Capitolo 1, par. 7
Ogni Ministero è responsabile dell’utilizzo delle risorse assegnate: i dirigenti dei centri di responsabilità, mediante propri decreti, acquisiscono le risorse e le spendono, in base a missioni e programmi stabiliti nella Legge di bilancio
Al servizio di cassa, cioè l’effettuazione materiale dei pagamenti e alla riscossione delle entrate, provvede la Tesoreria dello Stato
Assestamenti in corso d’anno
Poiché l’economia è dinamica, in corso d’anno possono emergere variazioni rispetto alle previsioni iniziali. Nel caso in cui non sia possibile ricorrere ai fondi di riserva , il Ministro dell’Economia e delle Finanze può entro il 30 giugno presentare al Parlamento un disegno di legge per l’assestamento del bilancio in corso, allo scopo di fare approvare le modifiche necessarie a coprire le nuove spese prive di stanziamento. Se invece si presentano esigenze urgenti e impreviste il Ministro può presentare un decreto-legge. PER ESEMPIO
2 . 5 La quarta fase: il controllo del bilancio
L’attività di gestione del Governo è sottoposta a controllo interno ed esterno alla Pubblica amministrazione, sia durante il suo svolgimento (anno t), sia al termine dell’anno finanziario (anno t+1).
Il controllo interno alla Pubblica amministrazione spetta alla Ragioneria generale dello Stato che esercita il controllo sugli atti di entrata e di spesa, al fine di assicurarne la conformità alla Legge di bilancio.
Il controllo esterno è di tipo politico e di tipo giurisdizionale.
Il controllo esterno spetta al Parlamento che esercita il controllo politico e alla Corte dei conti che esercita il controllo giurisdizionale.
Assestamento di bilancio
Nel corso dell’anno t, il Governo nota che le previsioni della Legge di bilancio non corrispondono più alla realtà, in quanto l’economia cresce meno del previsto, pertanto le entrate fiscali risultano inferiori. Allo stesso tempo, scoppia un’emergenza sanitaria che richiede maggiori spese per
ospedali e farmaci. Per far fronte a questa situazione, il Governo presenta al Parlamento un disegno di legge di assestamento: le previsioni di entrata e di spesa vengono aggiornate, e alcune risorse vengono riallocate (ad esempio, tagliando spese meno urgenti per coprire quelle sanitarie).
La Tesoreria dello Stato
La gestione di cassa del bilancio dello Stato, e cioè la cura di tutti i pagamenti e di tutte le riscossioni, è effettuata dalla Tesoreria dello Stato, che consta di una Tesoreria centrale e delle Sezioni di tesoreria provinciali, il cui servizio è affidato alla Banca d’Italia. Al servizio di tesoreria sovraintende il Dipartimento del Tesoro, che dipende dal Ministero dell’Economia e delle Finanze pur godendo di un’ampia autonomia amministrativa , che gli conferisce una competenza generale sulle operazioni finanziarie dello Stato.
L’amministrazione del Tesoro comprende due gestioni distinte, la gestione del bilancio e la gestione extrabilancio:
• la gestione del bilancio include tutte le operazioni di bilancio, e cioè tutti gli esborsi e gli incassi dipendenti dalla gestione del bilancio;
• la gestione extrabilancio riguarda invece le operazioni realizzate per fronteggiare eventuali deficienze di cassa di natura momentanea: tali operazioni danno luogo alla formazione del debito fluttuante dello Stato.
LESSICO
Esecutività
La Legge di bilancio, dopo l’approvazione del Parlamento, viene promulgata dal Presidente della Repubblica e quindi pubblicata nella Gazzetta Ufficiale. Dopo la pubblicazione la Legge di bilancio entra in vigore, ed è immediatamente applicabile.
Tesoreria dello Stato
È il servizio, gestito dalla Banca d’Italia, che provvede materialmente alla riscossione delle entrate e al pagamento delle spese dello Stato.
Fondi di riserva
Sono somme stanziate nello stato di previsione della spesa del Ministero dell’Economia e delle Finanze per garantire una certa elasticità alla gestione del bilancio.
Autonomia amministrativa
Potere dell’ente di compiere gli atti amministrativi necessari per attuare gli orientamenti assunti autonomamente nelle materie di sua competenza.
Debito fluttuante Parte del debito pubblico a breve scadenza (non superiore a 12 mesi); si chiama fluttuante perché varia a seconda delle momentanee deficienze di cassa dello Stato.
Il controllo politico consiste nel diritto delle Camere nell’anno t+1 di verificare la rendicontazione di entrate e spese svolte durante l’anno t.
Il Rendiconto generale dello Stato è il documento attraverso il quale il Governo rende conto al Parlamento dei risultati della gestione finanziaria.
Un’altra forma di controllo parlamentare è costituita dalla richiesta di chiarimenti, fatta durante la gestione del bilancio, da parte dei singoli membri delle Camere, che possono rivolgere interrogazioni al Governo per ottenere informazioni sulla gestione del bilancio.
Il controllo parlamentare ha natura squisitamente politica, e si esercita in modo non continuativo.
Il Rendiconto generale dello Stato
Il Rendiconto generale dello Stato è costituito da:
• bilancio consuntivo, che espone la gestione svolta nel precedente esercizio finanziario, con riferimento alle gestioni di competenza, di cassa e dei residui . Esso riporta, per ciascun Ministero, l’ammontare degli stanziamenti; le entrate accertate, riscosse e da riscuotere; le spese impegnate, pagate e da pagare, separatamente per operazioni relative agli stanziamenti dell’anno (conto della competenza) e agli stanziamenti degli anni precedenti (conto dei residui). In pratica, mette a confronto le entrate e le spese previste (di cassa e di competenza) con quelle realmente effettuate;
• conto generale del patrimonio dello Stato, che riporta le variazioni intervenute nel patrimonio dello Stato nel corso dell’esercizio precedente. In pratica, descrive la situazione complessiva dei beni, dei crediti e dei debiti dello Stato.
Viene redatto a cura della Ragioneria generale dello Stato e deve essere trasmesso alla Corte dei Conti entro il 31 maggio dal Ministro dell’Economia e delle Finanze.
La Corte dei Conti verifica la regolarità dei dati e la conformità delle spese alle autorizzazioni parlamentari. Se non rileva irregolarità, emette il giudizio di parificazione
Il Rendiconto – una volta parificato – deve essere presentato alle Camere, unitamente alla relazione della Corte dei conti, entro il 30 giugno a cura del ministro stesso, e approvato dal Parlamento con la Legge di parificazione PER ESEMPIO 1
Il controllo giurisdizionale non si limita al giudizio di parificazione. Essa esercita anche un:
• controllo preventivo di legittimità per verificare se una determinata spesa sia conforme o meno alla legge. Se l’atto è corretto, appone il visto di legittimità, permettendone l’entrata in vigore, altrimenti ne blocca l’efficacia; PER ESEMPIO 2
• controllo successivo di merito per verificare se la gestione è stata efficace, efficiente ed economica. Valuta se gli obiettivi fissati dalla legge siano stati raggiunti nei modi previsti. PER ESEMPIO 3
Il ciclo del bilancio si conclude con atti di controllo che assicurano trasparenza, legalità e responsabilità nell’impiego dei fondi pubblici. MAPPA
1 Approvazione del Rendiconto
Il Parlamento, approvando il Rendiconto, verifica se il Governo nella gestione delle entrate e delle spese si è effettivamente attenuto alle autorizzazioni
ricevute con la Legge di bilancio, che aveva stabilito i limiti entro cui doveva condursi l’azione finanziaria del Governo. PER ESEMPIO
2 Controllo preventivo di legittimità
Un decreto-legge che autorizza nuove spese per infrastrutture è controllato dalla Corte prima di essere attuato, per accertarne la copertura finanziaria e la coerenza con la normativa vigente.
3 Controllo successivo di merito
A consuntivo, la Corte esamina se i progetti infrastrutturali finanziati con il decreto-legge sono stati realizzati nei tempi e nei costi previsti, e se la spesa è conforme alla normativa
LESSICO
Residui Somme non riscosse o non pagate entro la fine dell’anno: i residui attivi sono le entrate accertate ma non ancora incassate; i residui passivi sono le spese impegnate ma non ancora pagate. Non vanno confusi con i saldi che invece indicano la differenza tra entrate e spese.
Ragioneria generale dello Stato (RGS)
È una direzione generale del Ministero dell’Economia e delle Finanze. Predispone il bilancio dello Stato, vigila sull’attuazione della spesa, verifica la regolarità contabile degli atti e coordina la finanza pubblica per garantire equilibrio e trasparenza.
Corte dei Conti È il massimo organo di controllo dello Stato, che «esercita il controllo preventivo di legittimità sugli atti del Governo
e quello successivo sulla gestione del bilancio» (art. 100 Cost. c.2). Esercita inoltre la funzione giurisdizionale nei confronti dei dipendenti pubblici.
Parificazione
In fase di controllo successivo, la Corte dei conti controlla l’intera gestione finanziaria pubblica e verifica la conformità alla legge dei conti riepilogativi dei diversi ministeri.
Controllo di legittimità
Verifica della conformità dell’atto alle norme giuridiche, per impedire l’emanazione di atti contrari alla legge.
Controllo di merito
Verifica la conformità dell’atto a criteri di opportunità e convenienza, cioè la sua idoneità a realizzare gli obiettivi della Pubblica amministrazione usando in modo efficiente ed efficace le risorse pubbliche.
è di tipo
INTERNO
ESTERNO
effettuato da è di tipo
GIURISDIZIONALE
Ragioneria dello Stato POLITICO Parlamento
Corte dei conti
effettuato da effettuato da attraverso
Rendiconto dello Stato
contiene
deve ottenere esprime è di tipo
legge di parificazione giudizio di parificazione preventivo di legittimità successivo di merito
che diventa
Bilancio consuntivo Conto generale del patrimonio dello Stato
CONTROLLO SUL BILANCIO
Nel mese di gennaio
Nei mesi di febbraio e marzo
Entro il 10 aprile
Entro il 2 ottobre
Entro il 15 ottobre
Entro il 20 ottobre
Nei mesi di novembre e dicembre
È presentata dalla Commissione europea l’Indagine annuale sulla crescita
Il Consiglio europeo stabilisce le linee guida di politica economica e di bilancio a livello europeo e degli Stati membri
Il Governo presenta il Documento di finanza pubblica (DFP) al Parlamento
Viene predisposto il Documento Programmatico di finanza pubblica con aggiornamenti su crescita, deficit e debito (DPFP)
Il DFP indica le strategie di economia e finanza pubblica per il triennio
In base alle raccomandazioni e alla situazione attuale, si aggiornano dati e obiettivi
Viene trasmesso alla Commissione europea il Documento programmatico di bilancio (DPB)
Il Governo presenta alle Camere il disegno di Legge di bilancio
Le Camere discutono il disegno di legge Sessione di bilancio
Entro il 31 dicembre
La Legge di bilancio deve essere approvata
Se non viene approvata, si passa all’esercizio provvisorio per massimo 4 mesi
Entro il 30 giugno successivo
Rendiconto generale dello Stato
Verifica su entrate e spese e su come è stato attuato il bilancio
La Legge
di bilancio e il ruolo delle istituzioni pubbliche: una “questione di fiducia”
“Nelle democrazie tutte le istituzioni, senza eccezione, possono affermarsi e prosperare solo se sorrette dal consenso dei cittadini”
(Sergio Mattarella)
In Italia, la “questione di fiducia” – ossia quel meccanismo previsto dalla Costituzione all’art. 94 con cui il Governo “sfida” il Parlamento chiedendo di confermargli il sostegno politico, altrimenti si dimetterà – è uno strumento spesso utilizzato in relazione all’approvazione della Legge di bilancio. Poiché la Legge di bilancio deve essere votata entro la fine dell’anno, allo scopo di evitare l’esercizio provvisorio, i Governi spesso pongono la fiducia su questo provvedimento per velocizzare l’iter parlamentare, impedire la presentazione di emendamenti che possano snaturarne il testo o ritardarne l’entrata in vigore, rafforzare la stabilità politica, mostrando la compattezza
Alleniamo la CITTADINANZA ECONOMICA
La Legge di bilancio non è solo un atto contabile, ma un atto normativo di carattere politico ed economico, frutto di un lavoro sinergico tra diverse istituzioni pubbliche, ciascuna con ruoli e responsabilità ben definiti, nel rispetto delle regole costituzionali, del diritto europeo e dei vincoli di finanza pubblica. Governo, Parlamento, Presidente della Repubblica, Corte dei Conti, Ragioneria generale dello Stato, Consiglio e Commissione dell’UE intervengono nella manovra finanziaria pubblica.
Si formino in classe 6 piccoli gruppi: 1) il primo descriva il ruolo del Governo nella manovra finanziaria; 2) il secondo illustri il ruolo del Parlamento nell’iter componente la manovra finanziaria pubblica; 3) il
PROFESSIONI E COMPETENZE DEL FUTURO
Il ruolo del ragioniere pubblico – oggi definito funzionario amministrativo-contabile o analista di bilancio pubblico – sta rapidamente evolvendo, soprattutto in risposta alla digitalizzazione della Pubblica amministrazione, alle riforme della contabilità pubblica, all’applicazione di criteri sempre più stringenti di sostenibilità e trasparenza nonché alla necessità di gestire fondi europei (come, ad esempio, i fondi PNRR).
Con l’aiuto del docente per l’orientamento, provate a individuare le nuove competenze tecniche che il funzionario addetto alle Ragionerie delle P.A. deve possedere e invitate in classe per un confronto la dirigente scolastica, così da verificare sul campo quali sfide evolutive attendono il personale amministrativo-contabile del settore pubblico.
della maggioranza governativa. La pratica di ricorrere spesso alla “questione di fiducia” è stata, però, ampiamente criticata, perché di fatto riduce il dibattito parlamentare di fronte a questioni importanti che meriterebbero un confronto politico.
terzo presenti il ruolo del Presidente della Repubblica in riferimento alla medesima ricerca; 4) il quarto si concentri sul ruolo della Corte dei Conti in materia di contabilità dello Stato; 5) il quinto tratti dell’attività svolta dalla ragioneria Generale dello Stato; 6) il sesto descriva il ruolo delle istituzioni comunitarie (Consiglio e Commissione UE) in materia di bilancio pubblico italiano.
Con l’ausilio del/i docente/i di economia politica e diritto, si preparino – sulla scorta delle ricerche sopra individuate che dovranno essere condivise tra i gruppi di studenti – delle schede giuridico-economiche che possano essere utilizzate dall’intera classe nell’attività di ripasso, in vista degli Esami di Stato.
Il sistema di bilancio e la governance europea Sintesi
2 . 1 Il ciclo del bilancio
e ripassa
Il bilancio dello Stato segue un ciclo annuale scandito in quattro fasi: programmazione, manovra, gestione e rendicontazione. A livello nazionale, i tempi sono fissati dalla legge di contabilità e finanza pubblica (n. 196/2009); a livello europeo, dal 2011, interviene il Semestre europeo, che coordina le politiche economiche degli Stati membri per garantire stabilità e sostenibilità. Con l’euro, infatti, le decisioni di bilancio nazionali non hanno solo effetti interni: deficit e debito eccessivi incidono sull’intera area monetaria.
2 . 2 La prima fase: la programmazione e il DFP
La programmazione è la fase in cui è maggiore l’influenza delle istituzioni comunitarie. Ogni anno la Commissione avvia il Semestre europeo con l’Indagine sulla crescita; il Consiglio europeo definisce le linee guida che orientano le scelte nazionali. In Italia, il MEF elabora analisi e previsioni che oggi confluiscono nel Documento di finanza pubblica (DFP), che ha sostituito il precedente Documento di economia e finanza come principale strumento di programmazione economico-finanziaria annuale. Il DFP definisce gli obiettivi di politica fiscale e il quadro macroeconomico di riferimento, in coerenza con il nuovo Piano strutturale di bilancio a medio termine (PSB), che vincola la programmazione nazionale alla traiettoria della spesa netta e agli impegni pluriennali di riforme e investimenti. Al DFP segue in autunno il Documento programmatico di finanza pubblica (DPFP), che adegua previsioni e obiettivi anche in base ai rilievi comunitari e agli sviluppi macroeconomici. Da ultimo, il Documento programmatico di bilancio (DPB) anticipa i contenuti e gli impatti della manovra, illustrando gli obiettivi su deficit e debito, le principali misure fiscali e di spesa e gli effetti attesi su crescita e occupazione.
2 . 3 La seconda fase: la manovra finanziaria e la Legge di bilancio
La manovra traduce la programmazione in atti concreti. Il Disegno di legge di bilancio, presentato al Parlamento entro il 20 ottobre, deve essere approvato entro il 31 dicembre. Ha un duplice scopo: rispettare i vincoli UE (Patto di stabilità, Fiscal Compact) e rispondere a esigenze interne (crescita, equità, investimenti strategici). Si distingue tra bilancio a legislazione vigente, che fotografa entrate e spese senza nuove misure, e bilancio di previsione programmatico, che include gli effetti della manovra. La Legge di bilancio, articolata in due sezioni, contiene sia obiettivi e limiti di finanza pubblica, sia gli stati di previsione delle entrate e delle spese, redatti per missioni e programmi.
2 . 4 La terza fase: la gestione del bilancio
Consiste nell’attuazione pratica delle decisioni, attraverso la riscossione delle entrate e l’erogazione delle spese. Le fasi di accertamento, impegno, riscossione e pagamento devono rispettare gli stanziamenti approvati. La gestione, affidata al Governo e ai ministeri, è sottoposta al controllo della Ragioneria generale, che vigila sulla regolarità dei flussi finanziari e sulla coerenza con gli obiettivi stabiliti.
2 . 5 La quarta fase: il controllo del bilancio
Il controllo è sia interno, esercitato dagli organi amministrativi, sia esterno, affidato al Parlamento e alla Corte dei conti. Quest’ultima verifica non solo la regolarità formale ma anche l’efficacia della gestione, valutando l’impatto delle politiche pubbliche. A livello europeo, Commissione e Consiglio monitorano costantemente l’andamento dei conti nazionali. L’insieme dei controlli assicura il rispetto del principio costituzionale di equilibrio e sostenibilità del debito e rafforza la fiducia dei cittadini nell’uso delle risorse pubbliche.
Ascolta
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
previsione • Commissione • Semestre • controllo • Parlamento • programma • crescita • strategia • DPFP • vigente • revisione • Ragioneria • corrente • legge
PROGRAMMAZIONE
In Europa:
• la Commissione europea avvia il ___________ europeo con l’Indagine sulla crescita
• il Consiglio europeo definisce le linee guida
DOCUMENTO DI FINANZA PUBBLICA (DFP) In Italia: il MEF elabora il
MANOVRA FINANZIARIA
DISEGNO DI ___________ DI BILANCIO
Bilancio a legislazione Bilancio di previsione programmatico
obiettivi e limiti di finanza pubblica stati di previsione delle entrate e delle spese
• quadro macroeconomico
• obiettivi di finanza pubblica
• ___________ di riforme e investimenti
• raccordo con programmazione UE
RISPONDI ORA ALLE DOMANDE
• riscossione delle entrate
• erogazione delle spese
controllo della ___________ generale GESTIONE DEL BILANCIO
DOCUMENTO PROGRAMMATICO DI FINANZA PUBBLICA (______)
1. Qual è la finalità principale del ciclo di bilancio dello Stato?
2. Quali documenti vengono elaborati nella prima fase del ciclo di bilancio?
DEL
BILANCIO
interno: organi amministrativi esterno: Parlamento e corte de conti
a livello europeo: controllo di e Consiglio
DOCUMENTO PROGRAMMATICO DI BILANCIO (DPB)
3. Che cosa rappresenta il Documento di finanza pubblica (DFP) e quali sono i suoi contenuti principali?
4. A che cosa serve il Documento programmatico di finanza pubblica (DPFP) e quando viene presentato?
5. Che cosa contiene il Documento programmatico di bilancio (DPB)?
6. Quali sono le differenze tra il bilancio a legislazione vigente e il bilancio di previsione programmatico?
7. In che cosa consiste la gestione del bilancio e quali sono i controlli previsti a livello interno ed europeo?
8. Qual è lo scopo della manovra finanziaria e in quale fase del ciclo di bilancio viene approvata?
CICLO DI BILANCIO
CAPITOLO
Il sistema di bilancio e la governance europea Esercizi 2
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Il bilancio annuale di previsione è composto
a da tanti stati di previsione delle entrate e da tanti stati di previsione delle spese
b da tanti stati di previsione delle entrate e da un unico stato di previsione delle spese
c da un unico stato di previsione delle entrate e da tanti stati di previsione delle spese
d da un unico stato di previsione delle entrate e da un unico stato di previsione delle spese
2. Il bilancio dello Stato deve essere approvato
a dal Governo
b dal Parlamento c dalla Corte dei conti d dal Senato
3. La gestione del bilancio dello Stato compete al
a Governo
b Ministero dell’Economia e delle Finanze
c Ministero delle Attività Produttive
d Parlamento
4. Il bilancio pluriennale di previsione è un bilancio
a di cassa per un periodo da 2 a 4 anni
b di cassa per un periodo da 3 a 5 anni
c di competenza per un periodo da 2 a 4 anni
d di competenza per un periodo di 3 anni
5. La legge di bilancio fissa il limite massimo
a dell’emissione di moneta
b della pressione fiscale
c della spesa degli enti previdenziali
d del saldo netto da finanziare e del ricorso al mercato
6. L’approvazione del bilancio dello Stato da parte del Parlamento deve avvenire mediante
a decreto legislativo
b decreto-legge c legge costituzionale d legge formale
7. Il Parlamento non può autorizzare l’esercizio provvisorio per un periodo superiore a
a un mese
b tre mesi
c quattro mesi
d sei mesi
8. Il documento che espone la gestione svolta nel precedente esercizio finanziario, con riferimento alle gestioni di competenza, di cassa e dei residui è il
a bilancio consuntivo
b bilancio preventivo a legislazione vigente
c documento di finanza pubblica (DFP)
d conto generale del patrimonio dello Stato
Esercizi interattivi
9. Il controllo interno alla Pubblica amministrazione è esercitato dalla
a Ragioneria generale dello Stato
b Corte dei conti
c Corte costituzionale
d Tesoreria dello Stato
10. La gestione di cassa del bilancio dello Stato, cioè la cura dei pagamenti e delle riscossioni, compete alla
a Banca d’Italia
b Corte dei conti
c Ragioneria generale dello Stato
d Tesoreria dello Stato
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti. analitico • annuale • autorizzazioni • bilancio • breve • cassa • correnti • flussi • governativa • medio • Parlamento • pluriennale • Presidente della Repubblica • sintetico • successivo • tributarie • tributi • uscite
Contestualmente al bilancio annuale per l’esercizio ………….......................... viene presentato al Parlamento anche un ………….......................... pluriennale, che contiene entrate e spese per un triennio a partire dall’anno al quale si riferisce il bilancio . Si caratterizza per essere molto più rispetto al bilancio annuale. In primo luogo, perché viene compilato solo per competenza e non per …………..........................; inoltre, perché indica per grandi voci le entità dei sia in entrata sia uscita. Per fare un esempio, è sufficiente che le uscite siano distinte in e in conto capitale, così come le entrate siano distinte tra quelle ………….......................... e quelle extra tributarie. La sinteticità del bilancio ………….......................... si spiega tenendo conto della sua diversa funzione rispetto al bilancio annuale: mentre quest’ultimo delimita le alla riscossione delle entrate e al pagamento delle , i bilanci pluriennali costituiscono la rappresentazione contabile degli obiettivi che Governo e Parlamento dovrebbero perseguire nel periodo. Il bilancio pluriennale non è giuridicamente vincolante, anche se deve essere tenuto presente nell’azione , in modo che gli obiettivi ivi indicati siano perseguiti secondo le indicazioni del .
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Non tutte le espressioni sono definite)
1. Controllo di merito del Parlamento
2. Controllo esterno politico 3. Controllo giurisdizionale preventivo 4. Controllo giurisdizionale successivo 5. Controllo interno alla Pubblica amministrazione 6. Controllo successivo di merito
a. Esercitato dal Parlamento, che approva il Rendiconto generale dello Stato
b. Esercitato dalla Corte dei conti per verificare se una spesa è conforme alla legge
c. Esercitato dalla Corte dei conti sul Rendiconto generale dello Stato per verificarne la rispondenza con il bilancio preventivo annuale
d. Esercitato dalla Ragioneria generale dello Stato durante la gestione del bilancio, per assicurare la conformità degli atti di entrata e di spesa alla legge di bilancio e agli eventuali provvedimenti modificativi
e. ___ Esercitato dalla Corte dei conti per verificare se la gestione è stata efficace, efficiente e economica.
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Che cosa si intende per “ciclo del bilancio”? (2.1)
2. In quale modo la programmazione del bilancio è influenzata dalla politica economica dell’Unione europea? (2.1)
3. Qual è il contenuto del documento principale della fase di programmazione? (2.2)
4. Quali sono le funzioni del DFP? (2.2)
5. Qual è il controllo che esercita l’Unione europea nel ciclo del bilancio? (2.2)
6. Qual è la funzione del DPFP? (2.2)
7. Qual è la funzione del Progetto di bilancio? (2.2)
8. Qual è il ruolo del MEF nel ciclo del bilancio? (trasversale)
9. Come avviene la manovra di bilancio? (2.3)
10. Che cosa contiene il disegno di legge di bilancio? (2.3)
11. Qual è la differenza tra bilancio a legislazione vigente e il bilancio di previsione programmatico? (2.3)
12. Qual è l’iter dell’approvazione della legge di bilancio? (2.3)
13. In che cosa consiste la gestione del bilancio?
A quali organi compete? (2.4)
14. Quali forme di controllo esercita la Corte dei conti? (2.5)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Il Documento di finanza pubblica. Ciclo del bilancio allo start
Nel mese di aprile 2025, il Ministero dell’Economia e delle Finanze presenta al Parlamento il Documento di finanza pubblica. Nel documento sono indicate le previsioni sull’andamento del PIL (+1,2% nel prossimo anno), il rapporto deficit/PIL (3,8%) e gli obiettivi di riduzione del debito pubblico. Il DFP include anche il Programma di stabilità, che deve essere trasmesso alla Commissione europea, e il Programma nazionale di riforma, con le misure per favorire la crescita e l’occupazione.
1. Qual è la funzione principale del DFP?
2. Perché deve essere approvato dal Parlamento e trasmesso all’UE?
3. Quali conseguenze si verificherebbero se il DFP non venisse approvato?
2. La gestione del bilancio. Previsioni… poco previste
Riprendiamo il caso precedente. Compiuto tutto il ciclo di bilancio, il 30 dicembre 2025, viene approvata la Legge di bilancio con le seguenti previsioni:
• entrate previste: 900 miliardi di euro;
• spese previste: 950 miliardi di euro;
• deficit previsto: 50 miliardi di euro. Nel 2026, la gestione effettiva del bilancio si discosta dalle previsioni:
• entrate realmente riscosse: 880 miliardi;
• spese realmente sostenute: 960 miliardi.
1. A quanto ammonta il deficit effettivo?
2. Qual è lo scostamento rispetto le previsioni?
3. Quale tra i due è l’anno t?
4. L’altro anno è t–1 oppure t+1?
5. Quali potrebbero essere le cause di queste differenze per le entrate e per le spese?
3 La finanza straordinaria e il debito pubblico
→ Unità 1, cap. 1.6
→ Unità 1, cap. 1.6
Debito pubblico Public debt
Contenuti digitali del capitolo e glossario inglese.
Questo capitolo è dedicato agli strumenti della finanza straordinaria: dopo aver definito le operazioni che rivestivano una certa importanza nel passato (emissione di moneta e vendita di beni patrimoniali dello Stato), esamineremo gli strumenti dell’imposta straordinaria e del prestito pubblico, approfondendo il tema – oggi di particolare attualità – del controllo del debito pubblico. Nella parte finale affronteremo il tema del disavanzo in rapporto agli accordi e ai trattati dell’Unione europea.
3 . 1 La finanza ordinaria e straordinaria
La concezione classica della finanza pubblica distingueva la finanza ordinaria da quella straordinaria.
Secondo la concezione classica rientrava nella finanza straordinaria tutta l’attività finanziaria posta in essere dallo Stato in situazioni eccezionali (guerre, calamità naturali ecc.), le quali richiedevano l’impiego di mezzi straordinari che non potevano essere forniti dalle entrate ordinarie.
Infatti, la teoria della finanza neutrale sosteneva che in tempi normali l’attività finanziaria doveva assicurare il pareggio del bilancio: le spese ordinarie dovevano essere finanziate esclusivamente con le entrate ordinarie, evitando il deficit di bilancio . Se un evento imprevisto rompeva l’equilibrio fra entrate e uscite, lo Stato doveva finanziare le spese straordinarie con entrate di carattere eccezionale, appunto le entrate straordinarie.
Nell’economia moderna la distinzione tra finanza straordinaria e finanza ordinaria ha perso importanza.
L’applicazione dei principi della finanza funzionale neutrale ha invece portato a considerare come normale la condizione di deficit di bilancio, allo scopo di assicurare il pieno impiego delle risorse, soprattutto del lavoro. Come già sappiamo la finanza keynesiana considera infatti le entrate pubbliche non soltanto come mezzi di finanziamento delle spese pubbliche, ma come strumento insostituibile per il conseguimento degli obiettivi di politica economica . MAPPA
Dalla fine della Seconda guerra mondiale tutti gli Stati occidentali, e in particolare l’Italia, hanno fatto spesso ricorso alle entrate straordinarie non solo per fronteggiare le spese straordinarie – come sarebbe stato normale nella concezione classica della finanza pubblica – ma anche in tutte le occasioni in cui le entrate ordinarie non erano in grado di finanziare le spese ordinarie, in relazione al nuovo ruolo riconosciuto allo Stato quale propulsore dello sviluppo economico. A causa di ciò, negli anni 1970-80 si sono susseguiti cronici deficit di bilancio, non soltanto nei periodi di depressione (durante i quali secondo Keynes si doveva ricorrere al deficit spending per sostenere la domanda globale), ma anche nei periodi di espansione dell’economia.
Per finanziare le spese ordinarie, che avevano subìto un aumento rilevante, lo Stato italiano ha fatto abituale ricorso ai prestiti pubblici, emettendo soprattutto BOT e CCT . Si è accumulato così un ingente debito pubblico che ha provocato gravi squilibri nei conti dello Stato, di cui ancora oggi paghiamo duramente le conseguenze. Il debito pubblico elevato costringe infatti lo Stato a destinare al pagamento degli interessi una parte consistente delle entrate: si riducono in tal modo le risorse da destinare agli investimenti pubblici. PER ESEMPIO
Andamento del debito pubblico
Dal 1950 al 1970 il deficit del nostro bilancio pubblico si è mantenuto piuttosto basso; con la crisi petrolifera dei primi anni Settanta i disavanzi sono aumentati a ritmo sostenuto, sia per l’aumento vertiginoso della spesa pubblica, sia per gli elevati interessi che lo Stato ha dovuto pagare ai portatori dei titoli pubblici. Nel
1990 il debito pubblico ha così raggiunto il livello del reddito nazionale, mostrando negli anni successivi una pericolosa crescita, fino a superare il 150% del Prodotto Nazionale nel 2020, anno in cui è scoppiata la pandemia da Covid-19. Negli anni successivi, ha iniziato una lieve discesa, stabilizzandosi intorno al 140% nel 2025.
TEORIE DI FINANZA STRAORDINARIA
CONCEZIONE
solamente per eventi eccezionali
principalmente sono
CLASSICA
CONCEZIONE KEYNESIANA
prevede utilizza
Finanza ordinaria
Finanza straordinaria in situazione normale Deficit spending prevede prevede da impiegare da impiegare
per coprire disavanzi
LESSICO
Deficit di bilancio Differenza contabile fra le entrate (imposte, tasse e contributi) e le spese dello Stato in un certo esercizio finanziario. Il termine deriva dal latino (deficit = ciò che manca) ed è l’equivalente di disavanzo.
Obiettivi di politica economica
Sono gli scopi dell’intervento pubblico nell’economia, e riguardano lo sviluppo del reddito, la piena occupazione, la stabilità dei prezzi, l’equilibrio della bilancia dei pagamenti, l’equa distribuzione del reddito.
Deficit spending Nella terminologia keynesiana indica un’eccedenza della spesa sulle entrate, finanziata attraverso il ricorso al debito pubblico. Ha lo scopo di stimolare l’attività economica e l’occupazione nei periodi in cui il sistema si trova in equilibrio di sottoccupazione.
BOT (Buoni Ordinari del Tesoro)
Titoli di Stato a breve termine, con durata fino a 12 mesi, privi di cedola e collocati sotto la pari; il rendimento deriva dalla differenza tra prezzo di emissione e rimborso.
CCT (Certificati di Credito del Tesoro)
Titoli di Stato a mediolungo termine (7 anni) con cedola semestrale variabile, indicizzata al rendimento dei BOT più un margine fisso.
come strumento di politica economica
Il ricorso ai prestiti per finanziare le spese ordinarie ha prodotto l’aumento incontrollato del debito pubblico.
PLUS I rischi di un alto debito pubblico
3 . 2 Gli strumenti della finanza straordinaria
Le principali fonti straordinarie di entrata sono:
• l’emissione di moneta;
• la vendita di beni patrimoniali dello Stato;
• l’imposta straordinaria;
• i prestiti pubblici.
L’emissione di moneta
Uno strumento della finanza straordinaria, a cui si è fatto ampio ricorso in passato, è costituito dall’emissione di moneta legale , ora affidata alle istituzioni comunitarie. In Italia il finanziamento del settore pubblico tramite l’emissione di moneta avviene attualmente attraverso due canali distinti:
• un canale diretto, costituito dalla coniazione di monete metalliche (moneta divisionale ) a potere liberatorio limitato da parte della Zecca di Stato, che dipende dal Ministero dell’Economia e delle Finanze;
• un canale indiretto, costituito dall’emissione di moneta cartacea (moneta legale) a potere liberatorio illimitato da parte della Banca centrale europea (BCE). Questo canale è di gran lunga prevalente rispetto al canale diretto.
Necessità di emissioni monetarie. L’emissione di moneta legale rappresenta, formalmente, l’accensione di un debito dello Stato nei confronti dei possessori della moneta, ma, nei limiti delle normali esigenze degli scambi, assicura all’economia la necessaria liquidità per garantire al sistema il regolare funzionamento. Essa, infatti, affluisce al sistema bancario, e per questa via alle imprese, che possono così espandere la produzione e contribuire alla crescita del prodotto nazionale, alimentando nuovi flussi di entrate tributarie per lo Stato.
Le emissioni monetarie che rispondono al fabbisogno finanziario dell’economia giovano quindi allo sviluppo del sistema. Gravi problemi sorgono invece quando l’emissione di moneta è superiore al fabbisogno dell’economia.
In questo caso si provoca l’inflazione, che può raggiungere livelli altissimi in rapporto all’entità e alle reiterazioni dell’emissione.
La nuova situazione in Europa. Con l’istituzione dell’euro, la moneta unica europea, i Paesi UE che hanno aderito all’Unione economica e monetaria (UEM) hanno sottratto alle rispettive Banche centrali nazionali le decisioni relative alle emissioni monetarie, affidandole al Sistema europeo delle Banche centrali (SEBC) e alla Banca centrale europea (BCE), organismi autonomi dai Governi nazionali, che hanno il compito di assicurare la stabilità della moneta. Con tale scelta, i Paesi dell’euro hanno rinunciato alle emissioni monetarie come fonte inflazionistica di entrate. PER ESEMPIO 1
PLUS Allo Stato conviene vendere i beni patrimoniali
La vendita di beni patrimoniali dello Stato
In alcuni periodi storici la vendita ai privati di beni immobili di proprietà pubblica ha assicurato consistenti entrate straordinarie al bilancio dello Stato. Questa fonte di entrata non è oggi molto importante, data la consistenza, relativamente esigua, del patrimonio immobiliare dello Stato; inoltre, essa costituisce un’entrata di entità non rilevante rispetto ad altre e impoverisce il patrimonio dello Stato. PER ESEMPIO 2
L’imposta straordinaria
Il ricorso all’imposta straordinaria, per sua natura solo temporaneo, può avvenire secondo due modalità:
• l’introduzione di una nuova imposta a termine;
• l’inasprimento temporaneo di imposte già esistenti.
1 La politica monetaria dell’UE
È diretta dal Sistema europeo delle Banche centrali (SEBC), che agisce in condizioni di autonomia sia dai Governi nazionali sia dalle istituzioni comunitarie. Questo organismo ha il compito di
autorizzare l’emissione di banconote e orientare i tassi di interesse bancari, allo scopo di controllare la quantità di moneta in circolazione per garantire la stabilità monetaria
2 Alienazione del patrimonio dello Stato
Oggi si discute molto della possibile cessione a privati di beni del patrimonio pubblico, per assicurare allo Stato entrate straordinarie utili a colmare i gravi deficit di bilancio. L’esperienza passata ha visto vendere a prezzi spesso non adeguati beni del patrimonio disponibile
senza realizzare un vantaggio effettivo per lo Stato (per il prezzo praticato, spesso non adeguato, e per le dimensioni del buco da colmare); questo processo ha avvantaggiato soprattutto i grandi gruppi societari che hanno potuto acquistare a prezzi molto vantaggiosi.
Le dismissioni del patrimonio immobiliare pubblico
Tra il 2002 e il 2006, il Governo italiano avviò una delle fasi più significative di dismissione del patrimonio immobiliare pubblico, con l’obiettivo di ridurre il debito e di rendere più efficiente la gestione dei beni dello Stato.
Le operazioni più rilevanti di quel periodo furono denominate SCIP 1 (Società Cartolarizzazione Immobili Pubblici, 2001) e SCIP 2 (2002). Questi programmi riguardavano migliaia di edifici residenziali, uffici pubblici, caserme dismesse e altri immobili non più utilizzati, per un valore complessivo superiore a 8 miliardi di euro
A partire dal 2004, la politica di dismissione si è evoluta creando strumenti maggiormente orientati alla valorizzazione del patrimonio, e non solo alla vendita. Così è stato creato il Fondo Patrimonio Uno, con l’obiettivo di trasformare in risorse economiche immobili di pregio e aree militari
inutilizzate. I fondi come questo cercavano di conciliare l’esigenza di ottenere entrate immediate con quella di preservare e riutilizzare il patrimonio pubblico, favorendo spesso operazioni di rigenerazione urbana, riconversione turistica o uso sociale dei beni ceduti. In questo modo, lo Stato è passato gradualmente da una logica di vendita rapida per fare cassa a un approccio più strategico e sostenibile, in cui la gestione del patrimonio immobiliare diventava parte integrante della politica economica nazionale. Secondo le stime del MEF, le dismissioni immobiliari hanno prodotto entrate per un totale di circa 50 miliardi in vent’anni. Complessivamente le entrate sono state inferiori alle attese; molti economisti le considerano misure una tantum che non sostituiscono le riforme strutturali necessarie per migliorare la finanza pubblica.
LESSICO
Moneta legale Moneta emessa dall’istituto di emissione in condizioni di monopolio.
Moneta divisionale Moneta metallica (in genere di nichel o acciaio) di piccolo taglio adatta ai pagamenti di importo limitato, emessa dalla Zecca dello Stato. Nell’Area euro tali sono le monete metalliche fino a due euro.
Potere liberatorio Capacità della moneta legale di estinguere tutti i tipi di debiti, dato che non può essere rifiutata dal creditore. Le monete metalliche (moneta divisionaria) hanno invece un potere liberatorio limitato, perché possono essere usate solo per pagamenti di piccoli importi.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Perché i classici distinguevano la finanza ordinaria da quella straordinaria?
2. Qual è il ruolo assegnato da Keynes al deficit spending?
3. Quali sono i principali strumenti della finanza straordinaria?
4. Con quali criteri viene gestita l’emissione di moneta?
5. Quali problemi può creare un’emissione di moneta superiore al fabbisogno?
Politica economica Economic policy
Sorge, almeno a livello teorico, il problema della scelta fra le due diverse modalità. Dal punto di vista dell’economicità di gestione, il metodo dell’inasprimento delle aliquote di imposte già esistenti è preferibile, perché:
• evita le spese di accertamento connesse all’introduzione di una nuova imposta;
• consente di prevedere con maggiore approssimazione il gettito supplementare;
• è accettato con minore ostilità dai contribuenti.
Se invece i tributi che si vogliono incassare sono elevati, e se le aliquote sulle imposte vigenti sono già gravose, può essere preferibile l’introduzione di una nuova imposta. Ogni imposta, infatti, non può oltrepassare certi limiti di tollerabilità, oltre i quali si producono effetti indesiderati (evasione fiscale, diminuzione della produzione ecc.). Si osservi infine che normalmente l’introduzione di un’imposta straordinaria viene utilizzata non solo per ottenere un’entrata straordinaria, ma anche per conseguire determinati fini giudicati utili per la politica economica (riduzione di alcuni consumi, sussidi a determinati rami produttivi ecc.); la scelta fra le due diverse modalità dipende anche dalla loro idoneità a raggiungere tali obiettivi. PER ESEMPIO MAPPA
3 . 3 I prestiti pubblici
Titolo pubblico Public bond
Lo Stato può procurarsi nuove entrate contraendo prestiti con sottoscrittori nazionali o stranieri, che acquistano i titoli del debito pubblico, cioè i titoli pubblici, dietro versamento di moneta. Si tratta, come è evidente, di uno scambio di beni presenti (capitali versati dai sottoscrittori allo Stato) contro beni futuri (rimborso dei capitali e pagamento degli interessi da parte dello Stato).
I prestiti pubblici possono essere classificati in base a diverse caratteristiche.
Classificazione dei prestiti pubblici
Riguardo al luogo in cui il prestito viene sottoscritto si hanno:
• prestiti interni, quando vengono collocati sul mercato interno del Paese;
• prestiti esteri, quando lo Stato si rivolge per la sottoscrizione al mercato di altri Paesi.
In genere lo Stato ricorre al secondo tipo di prestito quando il mercato estero pratica tassi di interesse più bassi di quello interno, o quando il mercato interno non dispone di capitali sufficienti. Si osservi che l’eccessivo indebitamento nei confronti di privati o di organizzazioni estere può creare una forma di dipendenza verso gli Stati creditori, con ripercussioni negative sul piano politico.
Riguardo alle modalità di sottoscrizione i prestiti si distinguono in:
• prestiti forzosi: sono imposti coattivamente dal Governo, in rapporto al patrimonio dei contribuenti o all’ammontare delle imposte dirette pagate; il ricorso a questo tipo di prestito è oggi molto raro;
• prestiti volontari: vengono invece sottoscritti liberamente dai risparmiatori ai quali lo Stato offre un tasso di interesse competitivo con quello di mercato, oltre a speciali agevolazioni fiscali, che li rendono appetibili ai sottoscrittori;
• prestiti patriottici: si basano su legami dei sottoscrittori con la Patria, per indurli ad accettare condizioni di sfavore (un tasso di interesse inferiore a quello corrente).
Gli Stati moderni ricorrono attualmente solo ai prestiti volontari, essendo le altre due forme ormai storicamente superate. I prestiti patriottici, per esempio, venivano utilizzati quasi esclusivamente solo nei periodi bellici.
Riguardo ai sistemi di emissione i prestiti pubblici possono essere:
• a emissione diretta, se lo Stato colloca direttamente i titoli presso i sottoscrittori, correndo il rischio che il prestito non sia interamente sottoscritto;
EMISSIONE DI MONETA
mediante
canale diretto canale indiretto
Zecca dello Stato BCE
Imposta straordinaria
STRUMENTI DI FINANZA STRAORDINARIA
possono essere
ALIENAZIONE PATRIMONIO DISPONIBILE IMPOSTE STRAORDINARIE
PRESTITI PUBBLICI
mediante mediante mediante
vendita di beni Privatizzazioni
introduzione nuova imposta
inasprimento imposte esistenti
acquisto titoli pubblici
LESSICO
Spesso l’imposta straordinaria viene utilizzata per scoraggiare l’acquisto di certi beni considerati dannosi per la collettività, su cui lo Stato fa pagare tributi elevati per limitarne il consumo: è il caso delle sigarette e degli alcolici. Essi sono detti beni demeritori (demerit goods), contrapposti ai beni meritori (merit goods), come l’arte, la cultura, la corretta informazione ecc., considerati funzionali al progresso della società e quindi favoriti dal fisco.
La notte del prelievo forzoso del 1992
Nella notte tra il 9 e il 10 luglio 1992, in piena tempesta sui mercati, il Governo guidato da Giuliano Amato varò un’imposta straordinaria sui depositi bancari e postali, passata alla storia come “prelievo forzoso”. L’Italia affrontava un mix esplosivo: cambio della lira sotto pressione nello Sme, rendimenti dei titoli pubblici in forte rialzo, disavanzo elevato e debito oltre il 100% del PIL. Il rischio percepito era quello di un rapido deterioramento dei conti e di una crisi di fiducia irreversibile.
Il decreto d’urgenza dispose un prelievo del 6 per mille (0,6%) su giacenze e conti correnti, applicato notte tempo direttamente dagli intermediari. La scelta di un’aliquota contenuta ma con una base imponibile amplissima mirava a ottenere un gettito immediato, stimato in circa 11.000 miliardi di lire, rafforzando la liquidità del Tesoro e inviando un segnale di credibilità fiscale ai partner europei e agli investitori internazionali.
Sul piano economico-contabile, la misura accresceva le entrate in modo una tantum, contribuendo a
VERSO LE COMPETENZE
Accertamento Insieme degli atti adottati dall’Amministrazione finanziaria per determinare l’esatto ammontare dell’imposta a carico del contribuente. La procedura si conclude normalmente con la notifica dell’importo da pagare attraverso un apposito avviso al contribuente.
contenere il fabbisogno nell’anno e a frenare la dinamica degli interessi. Politicamente, costituiva parte di un più ampio tentativo di stabilizzazione: accompagnare il risanamento di bilancio, difendere la moneta e preservare l’accesso ai mercati. Poche settimane dopo, tuttavia, le tensioni culminarono nella crisi valutaria di settembre e nell’uscita temporanea della lira dallo Sme, segno di un quadro internazionale più forte della sola manovra.
L’imposta suscitò forti critiche: fu percepita come improvvisa, penalizzante per i risparmiatori e potenzialmente lesiva della fiducia nel sistema bancario. Eppure, resta un caso emblematico di intervento emergenziale di finanza pubblica: un provvedimento una tantum, rapido nell’esecuzione, capace di produrre effetti contabili immediati pur con costi reputazionali significativi. La lezione? Nei momenti di crisi, la qualità del mix tra misure temporanee, riforme strutturali e comunicazione istituzionale è decisiva quanto l’ammontare del gettito raccolto.
1. Quali erano le principali condizioni economiche e finanziarie dell’Italia nel luglio 1992?
2. In che cosa consisteva tecnicamente il prelievo forzoso e quale aliquota fu applicata?
3. Quali obiettivi immediati voleva perseguire il Governo Amato con questa misura?
4. Perché il provvedimento suscitò critiche e sfiducia tra i cittadini?
• a emissione indiretta, quando lo Stato si avvale di intermediari (in genere un sindacato bancario) che sottoscrivono interamente il prestito per poi collocarlo in tutto o in parte sul mercato: in questo caso lo Stato ha la garanzia della copertura totale del prestito, ma deve pagare le spese di intermediazione;
• a emissione mista, nel caso in cui lo Stato collochi direttamente per pubblica sottoscrizione una parte del prestito, mentre il resto viene ceduto alle banche.
Riguardo ai modi di emissione, i prestiti possono essere:
• emessi alla pari quando il sottoscrittore, per l’acquisto del titolo, paga un prezzo uguale al suo valore nominale ;
• emessi sotto la pari quando il sottoscrittore corrisponde una somma inferiore al valore nominale del titolo.
L’emissione sotto la pari invoglia maggiormente il risparmiatore a sottoscrivere il titolo (per questo motivo, oggi è la più praticata); tuttavia, essa è più costosa per lo Stato, che alla scadenza deve rimborsare una somma superiore a quella ricevuta. All’emissione sotto la pari l’Amministrazione ricorre anche quando il potere legislativo fissa un tasso massimo al quale devono essere emessi i titoli di Stato. PER ESEMPIO 1
Riguardo alla natura giuridica, e quindi alle modalità di trasferimento, i titoli del debito pubblico si distinguono in:
• titoli nominativi: sono intestati al nome del proprietario, e solo questi (o un suo rappresentante legale) può riscuoterli;
• titoli al portatore: non recano il nome del titolare, e si trasferiscono mediante semplice consegna: il loro trasferimento è quindi molto facile, ma in caso di perdita non si può procedere al loro ammortamento.
Riguardo alla durata dello stesso si ha:
• il debito fluttuante se è di breve durata;
• il debito consolidato se è a lunga o indeterminata durata.
Su questa ultima distinzione ci soffermiamo più a lungo. MAPPA
3 . 4 Debito fluttuante e debito consolidato
Il debito fluttuante
Il debito fluttuante è un prestito che viene emesso per far fronte a momentanee deficienze di cassa (il nome deriva appunto dal fatto che il suo ammontare varia continuamente nel corso dell’esercizio finanziario). La sua durata è perciò inferiore all’anno finanziario.
La forma principale di tale debito è costituita dai Buoni Ordinari del Tesoro (BOT), che hanno scadenze di 3, 6 o 12 mesi. Si tratta di titoli di credito che recano la promessa di pagare una certa somma a una scadenza prefissata, e che fruttano interessi (variabili a seconda della durata) corrisposti in via anticipata. Sono titoli a breve termine privi di cedole , il cui rendimento è costituito dallo scarto di emissione (la differenza fra 100 e il prezzo a cui si acquista il titolo). L’assegnazione avviene mediante aste competitive , cui possono partecipare le banche, le società di intermediazione mobiliare e le imprese di investimento (italiane, comunitarie ed extracomunitarie), autorizzate dalla Banca d’Italia. La ritenuta fiscale, pari al 12,5%, viene applicata al momento dell’acquisto. I risparmiatori privati li acquistano tramite le banche. PER ESEMPIO 2 Fanno parte del debito fluttuante anche le anticipazioni al Tesoro da parte della Banca d’Italia, della Cassa Depositi e Prestiti e di altri istituti di credito. La Cassa Depositi e Prestiti è alimentata dai depositi postali, una forma diffusa di risparmio.
ECONOMIA
LUOGO SOTTOSCRIZIONE
CLASSIFICAZIONE DEI PRESTITI PUBBLICI
MODALITÀ
SOTTOSCRIZIONE
possono essere possono essere
• interni
• esteri
in relazione a
SISTEMA DI EMISSIONE
MODO DI EMISSIONE
possono essere possono essere
• diretti
• indiretti
• misti
• forzosi
• volontari
• patriottici
1 Emissione sotto la pari
Se per esempio un prestito del valore nominale di 1.000 euro è emesso a 960 euro e il suo rendimento nominale è del 3%, il suo rendimento effettivo al momento dell’emissione è del 3,125%.
NATURA GIURIDICA
• alla pari
• sotto la pari
DURATA
possono essere
possono essere
• titoli nominativi
• titoli al portatore
• fluttuanti
• consolidati
2 Interessi sui BOT
Lo scarto di emissione è dato dalla differenza tra il valore nominale di un titolo e il suo prezzo di emissione. Se un titolo ha valore nominale di 1.000 euro e il suo prezzo di emissione è 975 euro, lo scarto di emissione è uguale a 25 euro.
Risparmio al servizio dello Stato
I BTP Valore rappresentano una delle innovazioni più significative nella gestione del debito pubblico italiano degli ultimi anni. Questi titoli di Stato a medio termine sono stati concepiti per creare un ponte di fiducia stabile tra lo Stato e le famiglie italiane
La loro struttura è semplice e trasparente: sono titoli a tasso fisso con cedole trimestrali crescenti nel tempo, secondo il meccanismo cosiddetto “step-up”. Ciò significa che il rendimento aumenta progressivamente man mano che ci si avvicina alla scadenza, premiando chi mantiene l’investimento più a lungo. A ciò si aggiunge un premio fedeltà, riconosciuto a chi conserva il titolo fino alla scadenza, che rafforza il legame tra investitore e Stato.
Sul piano operativo, i BTP Valore sono quotati alla pari (100) e acquistabili con un taglio minimo di 1.000 euro, senza costi di commissione durante il periodo di collocamento. Offrono inoltre vantaggi fiscali importanti:
VERSO LE COMPETENZE
1. A chi si rivolgono i BTP valore?
tassazione agevolata al 12,5% su cedole e premi, esenzione dalle imposte di successione e, in molti casi, esclusione dal calcolo dell’ISEE fino a una certa soglia. Questa impostazione li ha resi uno strumento di investimento sicuro e accessibile, ideale per chi desiderava impiegare i propri risparmi in modo produttivo e utile al Paese.
Negli anni i risparmiatori hanno risposto con una partecipazione ampia e convinta, riconoscendo nel titolo anche un atto di responsabilità collettiva
Un esempio concreto è stato l’emissione collocata dal 20 al 24 ottobre 2025, con durata settennale, cedole step-up secondo lo schema “3+2+2 anni” e un premio fedeltà dello 0,8%. Il collocamento, riservato al pubblico retail, ha superato le aspettative del Tesoro, raccogliendo decine di miliardi di euro e confermando la propensione degli italiani a investire nel debito nazionale.
2. In che cosa consiste la struttura “step-up”?
3. Quali sono i principali vantaggi rispetto ad altri investimenti?
4. In che modo i BTP Valore hanno contribuito a rafforzare il rapporto di fiducia tra Stato e cittadini?
LESSICO
Valore nominale Importo stampato sul titolo, che sarà rimborsato alla scadenza; sui titoli a reddito fisso rappresenta la somma su cui si calcolano gli interessi al tasso prestabilito.
Cedole
Le cedole azionarie danno diritto a incassare i dividendi deliberati dall’assemblea degli azionisti, mentre quelle delle obbligazioni permettono di incassare gli interessi maturati alle scadenze prefissate.
Asta competitiva Vendita in cui il venditore (banditore) invita i potenziali acquirenti a competere fra loro per aggiudicarsi il bene. Nelle operazioni di mercato aperto dell’Eurosistema, per il collocamento dei BOT viene utilizzato. Il metodo all’olandese dell’asta competitiva, prevede un prezzo massimo stabilito dal banditore che si abbassa gradualmente fino a trovare un compratore.
Nella maggior parte dei Paesi avanzati, ma specialmente in Italia, il debito fluttuante è molto aumentato negli ultimi anni, in quanto viene utilizzato per la copertura dei deficit, ormai cronici, della finanza pubblica. In pratica, pur conservando l’aspetto giuridico del debito a breve scadenza, il debito fluttuante viene continuamente rinnovato fino a raggiungere una consistenza notevole.
Il debito consolidato
Il debito consolidato (detto anche iscritto o fondato) è costituito da prestiti a scadenza lunga o indeterminata contratti allo scopo di far fronte a disavanzi durevoli del bilancio statale.
Per questo motivo tali prestiti figurano nel Bilancio dello Stato, sia per il pagamento degli interessi, sia per il rimborso del capitale. Il debito consolidato si distingue a sua volta in redimibile e irredimibile (o perpetuo).
Il consolidato redimibile (o debito redimibile) è costituito dai tipi di indebitamento a media e a lunga scadenza, nei quali lo Stato si impegna a rimborsare ai sottoscrittori la somma mutuata.
Il rimborso può avvenire:
• a scadenza fissa, se lo Stato rimborsa l’intero prestito a una scadenza predeterminata. Questo sistema presenta l’inconveniente di concentrare a certe scadenze ingenti impegni finanziari per lo Stato, il quale può dover far fronte agli oneri del rimborso mediante emissione di un nuovo prestito. Sono di questo tipo i Buoni del Tesoro Poliennali (BTP), i Certificati di Credito del Tesoro (CCT) e i Certificati del Tesoro Zero Coupon (CTZ);
• a rimborso graduale, quando lo Stato paga una quota annua (comprensiva di capitali e interessi) ai portatori dei titoli del debito pubblico;
• mediante cartelle ammortizzabili, se ogni anno vengono estratti a sorte un certo numero di titoli in circolazione, e integralmente rimborsati, fino a completa estinzione del prestito (ammortamento del debito pubblico ).
Con il consolidato irredimibile (o debito irredimibile), lo Stato si obbliga a corrispondere ai sottoscrittori, nella moneta stabilita all’atto della sottoscrizione, l’interesse annuo (che costituisce una rendita perpetua), senza impegnarsi a restituire il capitale.
Attualmente nessuna forma di debito irredimibile ha importanza negli Stati moderni. PER ESEMPIO MAPPA
La conversione del debito
La conversione del debito pubblico consiste nella sostituzione di un debito pubblico a un certo interesse con un altro tipo di debito a interesse inferiore; oppure nella trasformazione di un debito redimibile in un altro irredimibile; oppure ancora nel consolidamento, cioè nella trasformazione di un debito a breve in un debito a medio e lungo termine.
La conversione può essere facoltativa, forzosa o mascherata. Ecco le caratteristiche di ciascuna tipologia.
La conversione è facoltativa quando lo Stato propone ai portatori del debito pubblico la scelta fra il rimborso del capitale o la riduzione del tasso di interesse.
PRESTITI PUBBLICI
danno origine a
DEBITO FLUTTUANTE
Buoni ordinari del Tesoro BOT
Anticipazioni al Tesoro
Buoni pluriennali del Tesoro BTP
a breve scadenza è sono
Certificati Credito del Tesoro CCT
I titoli del debito irredimibile
DEBITO CONSOLIDATO
può essere
a media lunga scadenza senza scadenza
Redimibile
Non redimibile
possono avere attribuiscono
• scadenza fissa
• rimborso graduale
• cartelle ammortizzabili
Erano diffusi nei periodi in cui il valore della moneta era stabile nel tempo; sono caduti in disuso dopo la fine della Seconda
I principali titoli di Stato
BOT (Buoni Ordinari del Tesoro): sono titoli di Stato a breve termine, con scadenze che variano tra 3 e 12 mesi. Questi strumenti non prevedono il pagamento di cedole, bensì vengono emessi sotto la pari e rimborsati al valore nominale di 100, determinando così un rendimento pari alla differenza tra il prezzo di emissione e quello di rimborso.
CCT (Certificati di Credito del Tesoro): sono titoli di Stato con una durata media di 5-7 anni, caratterizzati dal pagamento di cedole semestrali indicizzate a un tasso di riferimento variabile, solitamente l’Euribor, cui viene applicato uno spread definito in fase di emissione.
rendita perpetua
guerra mondiale, in quanto la progressiva perdita di valore della moneta rendeva poco conveniente la loro sottoscrizione.
LESSICO
Debito consolidato In finanza pubblica, si intende un debito pubblico nato come debito a breve termine e successivamente trasformato in debito a lunga scadenza per evitare il pericolo di immediate e massicce domande di rimborso che potrebbero danneggiare l’equilibrio di bilancio.
Ammortamento del debito pubblico Estinzione del debito dello Stato attraverso il rimborso ai portatori dei titoli del debito redimibile. Il rimborso può avvenire in tre modi: o utilizzando eventuali avanzi di bilancio, o mediante stanziamenti annuali o ancora acquistando i titoli in Borsa.
BTP (Buoni del Tesoro Poliennali): sono titoli a medio-lungo termine, con durate che variano da 3 a 50 anni, caratterizzati dal pagamento di cedole fisse semestrali. Rappresentano il fulcro del finanziamento del debito pubblico italiano, poiché consentono al Tesoro di raccogliere capitali per periodi prolungati, contribuendo alla gestione della stabilità fiscale del Paese.
CTZ (Certificati del Tesoro Zero Coupon): sono titoli con durata all’emissione di 24 mesi, soggetti a riaperture che possono ridurne la durata originaria. La remunerazione è interamente determinata dallo scarto di emissione, pari alla differenza tra il valore nominale e il prezzo corrisposto.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Come si classificano i prestiti pubblici?
2. Perché l’eccessivo indebitamento nei confronti di privati o di organizzazioni estere può creare una forma di dipendenza verso gli Stati creditori?
3. Che cos’è il debito fluttuante?
4. Che cos’è il debito consolidato?
5. In che cosa consiste la conversione del debito?
PLUS Scelta fra imposta straordinaria e debito pubblico
La conversione è forzosa quando lo Stato si avvale del suo potere per alterare coattivamente le condizioni del prestito a danno dei sottoscrittori.
Si tratta di una violazione unilaterale dei patti contrattuali, che potrà avere profonde ripercussioni nei rapporti fra Stato e cittadini.
La conseguente perdita di fiducia dei cittadini, infatti, renderà problematica l’emissione di nuovi prestiti pubblici; proprio per questo motivo lo Stato ricorrerà a tale forma di conversione in situazioni veramente eccezionali. PER ESEMPIO 1
La conversione è mascherata quando lo Stato riduce gli interessi sul debito pubblico mediante provvedimenti apparentemente legali, ma che in sostanza si risolvono in violazioni dei suoi impegni contrattuali.
Fra tali provvedimenti, ricordiamo i seguenti:
• introduzione di un’imposta speciale sugli interessi del debito pubblico, che in modo arbitrario riduce i proventi netti dei portatori dei titoli del debito pubblico;
• riduzione del potere di acquisto della moneta, che lascia inalterato il valore nominale del debito e degli interessi corrisposti, ma produce una diminuzione del loro valore reale, cioè in termini della loro capacità di acquisto. PER ESEMPIO 2
Il ripudio del debito
Ripudio del debito
Repudiation of debt
ECONOMIA E REALTÀ
È storicamente accaduto che alcuni Stati si rifiutassero di pagare gli interessi periodici o di rimborsare alla scadenza il capitale ottenuto in prestito, non mantenendo gli impegni assunti con i sottoscrittori (ripudio del debito). Se ciò si verifica lo Stato perde la sua credibilità, pregiudicando le sue possibilità future di ricorrere al credito internazionale.
In anni più recenti diversi Paesi poveri, a causa di gravi crisi interne, hanno richiesto la sospensione del pagamento degli interessi e del rimborso del capitale.
In generale, nei casi meno gravi, i debiti possono essere rinegoziati con la richiesta di un allungamento dei tempi di rimborso, una riduzione dei tassi di interesse o il taglio del valore nominale del debito. In questi casi si parla di ristrutturazione del debito.
Il ripudio del debito pubblico
Anche se in generale si pensa che i prestiti garantiti dallo Stato presentino un basso grado di rischio avendo un’elevata probabilità di essere rimborsati, nella storia non sono mancati casi clamorosi di insolvenza: la Spagna, per esempio, dichiarò bancarotta per ben 16 volte fra la metà dell’Ottocento e i primi decenni del Novecento.
Che cosa accade quando uno Stato non è in grado di rimborsare il debito pubblico e ripudia il proprio debito? I risparmiatori vedono svanire quasi interamente i loro risparmi, come è avvenuto a danno dei sottoscrittori dei bond argentini.
Nei casi meno gravi e fortunatamente più frequenti, quando il “servizio del debito” – cioè la quota capitale più gli interessi da rimborsare alla scadenza ai portatori dei titoli del debito pubblico – è diventato gravoso ma non del tutto insostenibile per le finanze pubbliche, lo Stato può ricorrere alla conversione del debito, nelle due forme di conversione forzosa o di conversione mascherata
1 Conversione forzosa
Proprio a causa della pericolosità di questa soluzione e delle gravi ripercussioni che può provocare nel futuro, gli esempi di conversione forzosa sono molto rari; in Italia nel 1906 ebbe un esito soddisfacente la conversione della rendita dal 5% lordo al 3,5% netto, avvenuto durante il Governo Giolitti, mentre non ebbe successo il consolidamento forzoso del debito avvenuto nel 1926.
2 Conversione mascherata
Supponiamo che lo Stato corrisponda un interesse del 4% su un titolo da 1.000 euro. Se viene introdotta un’imposta speciale sugli interessi del 25%, il sottoscrittore deve pagare allo Stato un’imposta pari al 25% dei 40 euro percepiti come interessi, cioè 10 euro. Dopo questo prelievo l’interesse effettivamente percepito non sarà più del 4%, ma del 3%: infatti 30 euro sono il 3% del valore del titolo.
LESSICO
Bond
Titoli obbligazionari emessi dallo Stato, da banche o da società private. Attribuiscono al possessore il diritto al rimborso del capitale alla scadenza (al valore nominale) e agli interessi liquidati periodicamente (trimestralmente, semestralmente o annualmente).
Indebitamento insostenibile: la “Grexit” e la crisi dei debiti sovrani
“Mi rifiuto di lasciare i nostri figli con un debito che non potranno ripagare”
(Barack Obama)
Nel 2010 diversi Paesi dell’Eurozona hanno attraversato un periodo di profonda difficoltà economico-finanziaria, ribattezzata “crisi dei debiti sovrani”. Questa situazione è stata innescata da un elevato indebitamento pubblico, una crescita economica debole e una vulnerabilità del sistema bancario, esacerbati dalla crisi finanziaria globale del 2008.
In particolare, appariva piuttosto grave in quegli anni la situazione della Grecia, tanto che tra il 2010 e il 2015 si ipotizzò che tale Stato potesse lasciare l’Unione Europea.
La Grecia, infatti, dopo anni di deficit elevati e debito pubblico crescente, rivelò nel 2009 di avere riportato dati di bilancio non pienamente rispondenti al vero, denunciando un valore reale del deficit
Alleniamo l’EDUCAZIONE FINANZIARIA
Si formino in classe 4 gruppi: 1) il primo presenti una ricerca di carattere infografico che illustri i livelli di deficit e debito pubblico italiano negli ultimi 5 anni; 2) il secondo faccia quanto previsto al punto 1) in riferimento ai livelli di indebitamento dello Stato francese; 3) il terzo concentri la propria attenzione sulla situazione spagnola in riferimento alla medesima
PROFESSIONI E COMPETENZE DEL FUTURO
In materia di debito sovrano, esistono delle agenzie di rating indipendenti che valutano la capacità di uno Stato di onorare i propri obblighi finanziari di rimborso del capitale e pagamento degli interessi. Queste valutazioni, espresse attraverso un sistema di punteggi alfanumerici, influenzano significativamente la percezione dei mercati finanziari sulla solvibilità di un Paese e, di conseguenza, il costo del suo indebitamento. Con l’ausilio del docente per l’orientamento, cercate nomi e ambiti di operatività delle maggiori agenzie di rating esistenti e delineate l’identikit (titoli di studio, competenze disciplinari e trasversali) dello specialista in debito sovrano che potrebbe lavorare per esse.
superiore al 15% del PIL, molto oltre i limiti imposti dai trattati dell’UE.
Lo Stato greco ricevette alcuni pacchetti di salvataggio dalla “troika” (Commissione europea, BCE, FMI) per oltre 300 miliardi di euro, in cambio di pesanti misure di austerity, aspramente criticate dal popolo greco anche attraverso una consultazione referendaria.
Nel luglio 2015, dopo un intenso braccio di ferro con l’UE e la minaccia di una reale “Grexit” (fusione delle parole Greece e Exit), il governo greco accettò un piano di salvataggio da 86 miliardi di euro, che con ulteriori riforme e tagli evitò l’uscita dall’euro, a fronte di grandi sacrifici da parte della popolazione greca.
ricerca; 4) il quarto svolga il medesimo compito rivolgendosi alla repubblica tedesca.
Ciascun gruppo, con l’aiuto del docente di economia politica e dell’insegnante di lingua inglese, presenti il proprio lavoro utilizzando la lingua inglese secondo la metodologia CLIL, sottolineando cause, effetti e prospettive in relazione alla situazione contabile analizzata.
→ Unità 2, par. 1.3
3 . 5 Controllo e riduzione del debito pubblico
Lo Stato fa fronte ai deficit (o disavanzi) del bilancio pubblico contraendo prestiti, il cui accumulo nel tempo dà origine al debito pubblico. Ci soffermiamo ora su questa forma di entrata straordinaria, che, purtroppo, ha rappresentato per l’Italia degli ultimi decenni un mezzo normale di finanziamento dei disavanzi.
Il livello del debito pubblico
In Italia, il debito pubblico ha raggiunto livelli molto alti e tali da costituire uno dei problemi più assillanti della nostra economia. Come già abbiamo visto in precedenza, il pagamento degli interessi sul debito costituisce una delle voci più consistenti della nostra spesa pubblica. I DATI PARLANO
Il processo di autoriproduzione del debito
Il continuo ricorso all’emissione di titoli del debito pubblico innesca un processo di autoriproduzione del debito; l’aumento della spesa per interessi a sua volta fa aumentare il disavanzo, che deve essere fronteggiato con una nuova emissione di titoli, seguendo l’iter a fianco schematizzato. MAPPA
Servizio del debito
Debt service
→ Unità 3, par. 3.7
È da notare che il servizio del debito non comprende solo la corresponsione degli interessi previsti sui titoli emessi, ma anche il rimborso a scadenza del capitale sottoscritto. L’onere può raggiungere quindi livelli molto alti, e ciò ha prodotto ingenti danni a molte economie avanzate, e in particolare a quella italiana.
La riduzione del debito pubblico
La riduzione del debito pubblico costituisce oggi uno degli obiettivi centrali della politica economica, in Italia come in molti altri Paesi europei. Un debito troppo elevato, infatti, limita la possibilità dello Stato di intervenire con nuove politiche di spesa, aumenta la vulnerabilità rispetto ai mercati finanziari e riduce la fiducia degli investitori internazionali. In linea generale, la riduzione del debito può avvenire se lo Stato riesce a trasformare i disavanzi primari in avanzi primari . Per farlo, ha due strade: mediante un aumento delle entrate e/o mediante una diminuzione delle spese pubbliche.
L’aumento delle entrate. Per aumentare le entrate si possono percorrere le seguenti strade:
• aumentare le imposte dirette e indirette e instaurare un periodo di austerità: questa strada non è facilmente percorribile, in quanto un ulteriore aumento dell’imposizione potrebbe avere conseguenze negative per l’economia, dato il livello già raggiunto dalla pressione tributaria. Questa scelta, tuttavia, è molto delicata: se da un lato permette di incrementare rapidamente il gettito, dall’altro può ridurre la capacità di spesa delle famiglie e la competitività delle imprese, con possibili effetti negativi sulla crescita economica;
• lotta all’evasione fiscale: questa scelta prevede il recupero di risorse che già dovrebbero affluire alle casse dello Stato ma che sfuggono al fisco. In Italia, questo tema ha un peso particolarmente rilevante, poiché l’evasione ammonta a decine di miliardi di euro ogni anno. Politiche efficaci di contrasto, basate su controlli più stringenti e sull’uso di tecnologie digitali, possono quindi contribuire in modo significativo al rientro dal debito;
• stimolare la crescita del PIL: quando l’economia cresce aumenta automaticamente il gettito fiscale senza bisogno di alzare le aliquote e, nello stesso tempo, il rapporto debito/PIL tende a ridursi. Investimenti pubblici ben mirati, incentivi all’innovazione e politiche per l’occupazione possono favorire un ciclo virtuoso di crescita e consolidamento dei conti pubblici;
• vendere beni di proprietà pubblica: come immobili, partecipazioni in società o concessioni, trasformando così patrimonio in liquidità utile a ridurre il debito. Questa strategia, però, ha carattere straordinario e non può essere ripetuta indefinitamente: inoltre, priva lo Stato di risorse che potrebbero generare reddito futuro.
L’andamento storico del debito pubblico in Italia
L’andamento storico del debito pubblico in Italia ha sempre mostrato una tendenza alla crescita di lungo periodo, con brevi fasi di riduzione legate a forte sviluppo economico o a politiche di risanamento straordinario. In realtà, il nostro debito pubblico ha una lunga storia, che riflette le vicende economiche e politiche del Paese.
Dall’Unità al secondo dopoguerra. Al momento dell’Unificazione (1861) il debito era già consistente, pari al 45% del PIL, ed è cresciuto progressivamente fino a superare in alcuni momenti la soglia del 100%. Soltanto nel periodo del secondo dopoguerra, grazie a una fase di forte crescita economica e a politiche finanziarie prudenti, il rapporto debito/PIL si mantenne relativamente contenuto. Tra gli anni ’50 e ’60, infatti, la rapida espansione del Prodotto interno lordo consentì di ridurre il peso del debito, nonostante il suo aumento in valore assoluto.
Dagli anni ’70 agli anni ’90: l’esplosione del debito. Con la crisi petrolifera degli anni Settanta, l’aumento della spesa pubblica e i tassi d’interesse molto elevati portarono a un forte peggioramento dei conti. Negli anni Ottanta e
Novanta il rapporto debito/PIL superò la soglia del 100%, ponendo l’Italia tra i Paesi più indebitati d’Europa. Dagli anni ’90 ai primi anni 2000: risanamento parziale. Le politiche di consolidamento fiscale, adottate per rispettare i criteri di Maastricht e accedere all’euro, portarono a una fase di contenimento del deficit e a un rallentamento della crescita del debito. Tuttavia, il peso degli interessi sul debito pregresso continuò a limitare i margini di manovra. La crisi del 2008 e la pandemia da Covid-19. La grande crisi finanziaria del 2008 e, soprattutto, la pandemia di Covid-19 hanno determinato un nuovo forte incremento del debito pubblico. Il rapporto debito/PIL è salito oltre il 155% nel 2020, massimo storico dell’Italia contemporanea. Negli anni successivi, grazie a una, seppur lenta, ripresa economica e all’inflazione che ha “gonfiato” i valori nominali del PIL , il rapporto è sceso gradualmente, attestandosi intorno al 137% nel 2024, per poi raggiungere il 136% nel 2025. L’Italia, insieme con Grecia e Portogallo, registra comunque uno dei debiti pubblici più alti nell’Unione europea.
Italia - Rapporto fra debito pubblico e prodotto interno lordo 1861-2024
LESSICO
Disavanzi primari
Entrate correnti inferiori alle spese correnti.
Avanzi primari
Entrate correnti maggiori delle spese correnti, al netto degli interessi.
PIL nominale
Valore complessivo dei beni e servizi prodotti in un Paese in un anno, calcolato a prezzi correnti, cioè senza tenere conto dell’inflazione.
L’esplosione della spesa pubblica
Le agenzie di rating
La contrazione delle spese. Anche in questo caso, le difficoltà non mancano, poiché si tratta di incidere su settori essenziali per la vita del Paese, come la sanità, l’istruzione o la previdenza: la misura può avere effetti negativi sulla società se comporta una contrazione degli interventi a favore delle classi sociali più povere, o effetti negativi sull’economia se è ottenuta riducendo gli investimenti pubblici. In Italia la spesa per la protezione sociale e per investimenti pubblici è già inferiore alla media europea e non è ulteriormente comprimibile. Un notevole risparmio può invece essere ancora realizzato rendendo più efficiente la spesa pubblica, riducendo gli sprechi, razionalizzando le spese non prioritarie e migliorando la qualità della spesa. MAPPA 1
Lo spread
Il termine spread, che in inglese significa “differenza” o “scarto”, in economia e finanza indica il divario tra due valori collegati tra loro. Nel linguaggio comune, lo spread misura la differenza di rendimento tra i titoli di Stato di un Paese e quelli di un Paese considerato più affidabile. Per l’Italia e per gli altri Paesi dell’area euro, il confronto avviene con i Bund tedeschi, cioè i titoli di Stato a lungo termine emessi dalla Germania. Il motivo è che la Germania è ritenuta dagli investitori uno Stato molto sicuro, con finanze pubbliche solide e bassa probabilità di insolvenza.
Lo spread si esprime in punti base: 1 punto base corrisponde allo 0,01%. PER ESEMPIO 1
Lo spread ha un ruolo cruciale perché rappresenta una sorta di “termometro” della fiducia dei mercati nella capacità di uno Stato di ripagare il proprio debito. Uno spread basso significa che i mercati percepiscono un Paese come relativamente sicuro, mentre uno spread elevato indica timori di instabilità finanziaria o di difficoltà future. Le conseguenze dello spread si riflettono direttamente sulla finanza pubblica.
Se lo spread aumenta, lo Stato deve offrire interessi più alti per convincere gli investitori ad acquistare i propri titoli. Questo comporta una maggiore spesa per interessi sul debito pubblico e riduce le risorse disponibili per altre politiche economiche e sociali. Al contrario, un calo dello spread consente di rifinanziare il debito a tassi più bassi, alleggerendo il peso del debito stesso.
Lo spread è influenzato da diversi fattori: l’andamento dell’economia nazionale, la stabilità politica, le decisioni di politica economica e di bilancio, ma anche gli orientamenti della Banca centrale europea (BCE). PER ESEMPIO 2 MAPPA 2
Il rating internazionale
La capacità degli Stati di far fronte al servizio del debito (cioè di rimborsare il capitale alla scadenza prevista e di pagare gli interessi ai portatori dei titoli del debito pubblico) è valutata da apposite agenzie internazionali di rating, che giudicano la solvibilità dei singoli Paesi in relazione allo stato di salute dei conti pubblici e dell’economia nazionale nel suo complesso. In tal modo i titoli vengono classificati in base al livello di rischio che presentano per chi li ha sottoscritti: si parla in tal caso di rischio sovrano , proprio perché viene valutata la qualità del debito pubblico di Stati sovrani.
Per un Paese con un alto debito e con un conseguente pesante fardello di interessi passivi, il giudizio delle agenzie riveste un ruolo fondamentale. I Governi oggi si preoccupano molto dei rating negativi, che potrebbero innescare un circolo vizioso, provocando un aumento della spesa per interessi
(dato che gli investitori stranieri, per investire nei titoli pubblici dei Paesi con i conti pubblici fuori controllo, richiedono solitamente un più alto “premio per il rischio”) e, quindi, portare a un ulteriore e inevitabile peggioramento dello stato della finanza pubblica.
aumento imposte
RIENTRO DAL DEBITO PUBBLICO
possibilità
AUMENTO DELLE ENTRATE
mediante
dismissione patrimonio pubblico
lotta all’evasione fiscale
RIDUZIONE DELLE SPESE
mediante
crescita del PIL migliore qualità della spesa
gestione più efficiente
eliminazione sprechi
razionalizzazione spese non prioritarie
LESSICO
percezione di rischio da parte dei mercati finanziari su un Paese
se lo Stato viene percepito economicamente stabile
lo spread scende
1 Punti base
conseguenze è la
Se il rendimento decennale dei BTP italiani è, ad esempio, del 4% e quello dei Bund tedeschi è del 2%, lo spread è pari a 200 punti base (cioè 2 punti percentuali).
se lo Stato viene percepito economicamente instabile
lo spread sale
Rischio sovrano Rischio che uno Stato non onori i propri debiti o ne modifichi unilateralmente le condizioni in forza della propria sovranità.
Quantitative easing Strumento di politica monetaria con cui la Banca centrale crea moneta acquistando titoli, anche di altri Stati, per aumentare la liquidità.
2 Influenza dello spread
Quando la BCE attua politiche di acquisto di titoli di Stato (quantitative easing ), lo spread tende a ridursi perché la domanda di titoli aumenta. Viceversa, quando la BCE alza i tassi di interesse o riduce i suoi acquisti, i Paesi percepiti come più deboli possono vedere crescere lo spread.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa provoca il processo di autoriproduzione del debito?
2. In quali modi lo Stato può trasformare i disavanzi primari in avanzi primari?
3. In un’economia sana, lo spread è alto o basso?
3 . 6 Disavanzo e vincoli europei
Un disavanzo pubblico o deficit di bilancio contenuto può essere considerato fisiologico, soprattutto se è finalizzato a finanziare investimenti produttivi che stimolano la crescita economica. Tuttavia, disavanzi eccessivi e ripetuti nel tempo mettono a rischio la stabilità finanziaria del Paese e la sostenibilità del debito.
Per questa ragione, l’Unione europea ha stabilito una serie di regole comuni, volte a garantire disciplina di bilancio e coordinamento tra gli Stati membri.
Il quadro normativo nasce con il Trattato di Maastricht del 1992, che ha definito i cosiddetti parametri di convergenza per l’ingresso dei Paesi nell’Unione economica e monetaria.
PLUS I parametri di convergenza
→ Capitolo 2, par. 2.1
I principali parametri di convergenza definiti con il trattato di Maastricht sono:
• disavanzo pubblico annuo non superiore al 3% del PIL;
• debito pubblico non oltre il 60% del PIL, o almeno in diminuzione verso tale soglia;
• inflazione al di sotto del 2%
Questi criteri, insieme agli altri parametri di stabilità, hanno posto le basi per l’introduzione dell’euro e per rafforzare il coordinamento dei bilanci pubblici.
Sono stati successivamente integrati con ulteriori trattati o accordi, come segue. 1977 – Trattato di Amsterdam. Viene firmato il Patto di stabilità e crescita che conferma e rafforza i vincoli, stabilendo che:
• gli Stati devono perseguire bilanci pubblici in equilibrio o in avanzo almeno nel medio periodo, salvo deroghe temporanee in caso di gravi recessioni o eventi eccezionali;
• per i Paesi che registrano un disavanzo eccessivo (oltre il 3% del PIL), si introducono la procedura per disavanzo eccessivo , che prevede sanzioni per i Paesi che non rispettano i parametri, e la clausola del no bail out, cioè il divieto per l’Unione europea o per un altro Stato membro di assumersi il debito di un altro Stato. Obiettivi di quest’ultima misura sono responsabilizzare i governi nazionali, che devono gestire in modo prudente i propri conti pubblici senza fare affidamento su aiuti esterni, ed evitare comportamenti opportunistici: se gli Stati sapessero di poter essere salvati, potrebbero essere tentati di spendere senza disciplina, trasferendo i costi sugli altri. PER ESEMPIO Il contenuto degli accordi siglati a Maastricht e ad Amsterdam ha sollevato molte discussioni durante la crisi del debito sovrano (2010-2012), rendendo necessaria l’emanazione dei successivi seguenti accordi.
2011 – Istituzione del Semestre europeo, un meccanismo di coordinamento che prevede il monitoraggio delle politiche di bilancio, attraverso l’invio delle previsioni di bilancio alle istituzioni europee e la successiva formulazione di raccomandazioni indirizzate ai Paesi membri.
2012 – Firma del Patto di bilancio (Fiscal Compact ), che ha introdotto l’obbligo di inserire nei sistemi giuridici nazionali il principio del pareggio di bilancio, tradotto in Italia nella riforma dell’art. 81 della Costituzione. Il rispetto dei vincoli è monitorato dalla Commissione europea. Le regole sul disavanzo, pur ritenute necessarie per garantire la stabilità dell’euro e prevenire crisi di fiducia, hanno suscitato ampi dibattiti perché considerate da alcuni troppo rigide e limitanti per le politiche anticicliche.
PLUS
Le conseguenze di un ingente debito pubblico
2020-2022 – Firma della Escape Clause, che, negli anni della pandemia, ha portato una maggiore flessibilità: così sono state introdotte clausole di sospensione dei vincoli, consentendo agli Stati di aumentare i disavanzi per fronteggiare emergenze straordinarie.
2024 – Firma della Riforma Economic Governance, che ribadisce la necessità di contenere i disavanzi e ripianare il debito per favorire una crescita inclusiva, maggiore responsabilità e semplificazione.
PRINCIPALI TRATTATI E RIFORME UE
Maastricht (1992)
Patto di stabilità e crescita (1997)
Semestre europeo (2011)
Fiscal Compact (2012)
Two-Pack (2013)
Escape Clause (2020-2022)
Riforma Economic Governance (2024)
No bail out
SULLA DISCIPLINA FISCALE
Definizione parametri di convergenza, tra i quali:
• deficit ≤ 3% PIL
• debito ≤ 60% PIL (o in riduzione)
Operatività continua dei criteri di Maastricht Procedura per disavanzo eccessivo
Possibili sanzioni
Coordinamento preventivo annuale delle politiche di bilancio
Valutazioni e raccomandazioni della Commissione
Pareggio di bilancio strutturale (deficit ≤ 0,5% PIL)
Recepimento in Costituzione (es. Italia art. 81)
Meccanismi correttivi automatici
Rafforzamento del coordinamento economico; Sorveglianza preventiva e correttiva dei bilanci nazionali
Sospensione temporanea dei vincoli del PSC durante emergenze (per esempio Covid-19)
Nuovi regolamenti e direttive
Obiettivi: sostenibilità del debito, crescita inclusiva, maggiore responsabilità e semplificazione
sull’aiuto finanziario degli altri Paesi membri o su quello delle istituzioni europee per poter coprire le proprie passività. PER ESEMPIO
Se un Paese accumula deficit e debito eccessivi, non può contare automaticamente
Perché lo spread è sceso: nel 2025 equilibrio ritrovato tra Italia e Germania
Negli ultimi mesi lo spread tra BTP e Bund si è ridotto sensibilmente, raggiungendo i livelli più bassi degli ultimi anni. Questo calo non è dovuto a un singolo fattore, ma a una combinazione di due dinamiche: da un lato l’andamento dei titoli tedeschi, dall’altro il miglioramento della percezione dell’Italia sui mercati. Lo spread, infatti, misura la differenza tra il rendimento dei titoli di Stato italiani e quello dei titoli tedeschi. Può diminuire sia quando i BTP rendono meno (cioè quando cresce la fiducia verso l’Italia), sia quando i Bund rendono di più. Negli ultimi tempi si è verificata soprattutto la seconda condizione: la Germania, dopo anni di rigore, ha annunciato nuove spese per investimenti pubblici e transizione energetica, allentando parzialmente la disciplina di bilancio. Questa prospettiva ha portato a un aumento dei rendimenti dei Bund,
VERSO LE COMPETENZE
1. Che cosa indica lo spread BTP-Bund?
riducendo automaticamente la distanza con quelli italiani.
Allo stesso tempo, anche l’Italia ha offerto segnali di stabilità: una crescita economica più solida del previsto, un contenimento del deficit e un clima di maggiore fiducia nelle istituzioni economiche hanno favorito il calo dei rendimenti dei BTP. Le agenzie di rating hanno espresso giudizi più positivi e gli investitori internazionali hanno ridotto la percezione di rischio sul nostro debito pubblico.
L’insieme di queste situazioni – rialzo dei rendimenti tedeschi e tenuta dei titoli italiani – ha determinato la discesa dello spread. Più che un segnale di crisi in Germania, è stato il riflesso di una fase di equilibrio più favorevole per l’Italia, che oggi appare un Paese più credibile e stabile agli occhi dei mercati finanziari europei. Fonte: Reuters, 5 marzo 2025.
2. Quali decisioni di politica economica prese dalla Germania hanno contribuito a far salire i rendimenti dei Bund?
3. Quali segnali hanno aumentato la fiducia nell’economia italiana?
4. Perché la discesa dello spread non è da attribuire a una “crisi” dell’economia tedesca?
5. Perché il calo dello spread riflette un nuovo equilibrio tra Italia e Germania nel contesto europeo?
LESSICO
Deficit
Variabile di flusso, misurata annualmente, si distingue dal debito che è una variabile di stock e si riferisce all’ammontare totale esistente in un dato momento.
Procedura per disavanzo eccessivo
Meccanismo volto a garantire che gli Stati membri ristabiliscano o mantengano la disciplina nei rispettivi bilanci pubblici; indica le misure che il Paese interessato deve adottare entro sei mesi, per evitare un’ammenda fino allo 0,05% del PIL dell’anno precedente.
Fiscal compact Espressione inglese che indica l’accordo stipulato dai Paesi dell’area euro per rendere più severi i controlli sui bilanci pubblici, prevedendo sanzioni a carico di quelli che vìolano le regole.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i parametri di convergenza fissati dal Trattato di Maastricht?
2. Quali tappe hanno portato a elaborare una disciplina fiscale comune agli Stati membri dell’Unione?
3. Che cosa stabilisce il Fiscal Compact?
4. Che conseguenze ha avuto il Fiscal Compact sul piano costituzionale?
Next Generation EU: un progetto di solidarietà e cittadinanza europea
La pandemia da Covid-19 ha messo a dura prova le economie e le società di tutto il mondo. L’Unione europea ha reagito implementando uno strumento senza precedenti: il Next Generation EU (NGEU), conosciuto anche come Recovery Fund
Approvato nel luglio 2020, esso rappresenta un fondo straordinario che, per la prima volta, ha visto l’Unione raccogliere risorse comuni sui mercati finanziari. Quindi, non si tratta solo di un piano di sostegno economico, ma anche di un passo storico verso una maggiore integrazione europea, fondata sulla solidarietà fra Stati membri.
Le risorse vengono distribuite attraverso sovvenzioni e prestiti agevolati e devono essere utilizzate entro il 2026. Ogni Paese ha presentato un proprio Piano nazionale di ripresa e resilienza (PNRR), che definisce investimenti e riforme in linea con le priorità condivise dall’UE:
• transizione ecologica;
• trasformazione digitale;
• inclusione sociale e territoriale.
Gli obiettivi vincolanti del NGEU riflettono gli stessi valori e i diritti riconosciuti anche dall’Agenda 2030 dell’ONU e dalla nostra Costituzione, che promuove solidarietà, giustizia sociale e cooperazione internazionale (art. 2 e art. 11).
Essi prevedono:
• almeno il 37% delle risorse per progetti ambientali e lotta al cambiamento climatico;
• almeno il 20% per la digitalizzazione e l’innovazione;
• il resto per sostenere istruzione, ricerca, sanità, lavoro e coesione sociale.
Il Recovery Fund non è quindi solo un intervento economico: è anche uno strumento che rafforza l’idea di cittadinanza europea, perché dimostra che i Paesi dell’Unione possono affrontare insieme le crisi, condividendo risorse, responsabilità e diritti.
VERSO LA CONSAPEVOLEZZA
1. Perché il Next Generation EU è considerato un passo storico verso una maggiore integrazione europea?
2. Quali diritti e doveri dei cittadini europei vengono rafforzati da questo strumento?
3. Perché l’UE ha scelto di legare una parte consistente dei fondi alla transizione verde e digitale?
4. In che modo la solidarietà finanziaria tra Stati membri può contribuire a costruire un’identità e una cittadinanza europea condivisa?
Il PNRR italiano
L’Italia è il principale beneficiario del Next Generation EU, con un totale di circa 191,5 miliardi di euro tra sovvenzioni e prestiti. Per utilizzare queste risorse, nel 2021 il Governo ha predisposto il Piano Nazionale di Ripresa e Resilienza (PNRR), approvato dalla Commissione europea a luglio dello stesso anno.
Il PNRR italiano, nella sua versione originale, si articolava in sei missioni, alle quali, nel dicembre 2023, si è aggiunta la nuova Missione 7, il RePowerEU, per ridurre la dipendenza energetica dalla Russia e accelerare la transizione verde.
Ciascuna delle sette missioni, infatti, comprende investimenti e riforme strategiche, coprendo i settori chiave per il futuro del Paese: digitalizzazione, transizione ecologica, infrastrutture per la mobilità sostenibile, istruzione e ricerca, inclusione e coesione sociale, salute. Accanto agli investimenti, sono previste riforme strutturali fondamentali per modernizzare il Paese: dalla giustizia (per ridurre i tempi dei processi), alla Pubblica amministrazione (per semplificare procedure e digitalizzare i servizi), fino alla concorrenza e al fisco
Il PNRR non è solo un elenco di spese, ma un vero contratto con l’Europa: le risorse vengono erogate a tranche semestrali, solo al raggiungimento di precisi obiettivi e traguardi (milestone e target). Questo
vincolo assicura serietà nell’attuazione, ma rende anche il piano molto impegnativo: l’Italia deve dimostrare di saper realizzare in tempi rapidi progetti spesso rimandati da anni.
Il successo del PNRR sarà cruciale per affrontare i ritardi storici del Paese: bassa produttività, divari territoriali, scarsa efficienza amministrativa. È una sfida che riguarda non solo il Governo, ma l’intera società, chiamata a trasformare una crisi in un’occasione di rilancio e modernizzazione.
Le sette missioni
1. Digitalizzazione, innovazione, cultura e turismo
2. Rivoluzione verde e transizione ecologica
3. Infrastrutture per la mobilità sostenibile
4. Istruzione e ricerca
5. Inclusione e coesione (occupazione, parità di genere, Mezzogiorno)
6. Salute (rafforzamento sanità e medicina territoriale)
7. RePowerEU
Le riforme collegate
• Pubblica amministrazione
• Giustizia
• Concorrenza
• Fisco
VERSO LA CONSAPEVOLEZZA
1. Quali effetti positivi può avere il PNRR sulla vita quotidiana dei cittadini (scuola, sanità, lavoro, ambiente)?
2. Quali rischi corre l’Italia se non rispetta le milestone e i target fissati dall’UE?
3. Perché è importante che il PNRR non sia percepito solo come “un’elargizione di soldi dall’Europa”, ma piuttosto come un impegno di responsabilità per le istituzioni italiane?
4. Nell’ultima frase del testo, si dice che è l’intera società che è chiamata a trasformare la crisi in rilancio. In quale modo ti senti chiamata/o in causa?
5. Quali settori consideri prioritari per impiegare i fondi del PNRR? Motiva la tua risposta.
La finanza straordinaria e il debito pubblico
Sintesi
3 . 1 Finanza ordinaria e straordinaria
e ripassa
Nella concezione classica, la finanza ordinaria copriva le spese correnti con entrate ordinarie, mentre la finanza straordinaria serviva in situazioni eccezionali (guerre, calamità). La teoria del pareggio imponeva il divieto di deficit salvo in caso di emergenze. Nell’economia moderna, invece, il deficit è divenuto strumento ordinario per stimolare occupazione e crescita (finanza keynesiana). In Italia, dagli anni ’70, il ricorso a prestiti anche per spese ordinarie ha prodotto un debito pubblico elevato, con gravi costi per interessi e riduzione delle risorse per gli investimenti.
3 . 2 Gli strumenti della finanza straordinaria
Le entrate straordinarie principali sono:
• emissione di moneta: garantisce liquidità all’economia, ma se eccede il fabbisogno genera inflazione. Con l’euro, le emissioni sono regolate da BCE e SEBC, sottratte agli Stati;
• vendita di beni patrimoniali: le cessioni di immobili pubblici hanno dato entrate temporanee, ma riducono il patrimonio statale e hanno oggi scarso rilievo;
• imposta straordinaria: può essere una nuova imposta temporanea o l’aumento di imposte esistenti. La seconda modalità è più economica e prevedibile, ma entrambe hanno limiti di sostenibilità fiscale. Spesso soddisfano anche obiettivi economici (riduzione di consumi, sostegno settoriale);
• prestiti pubblici: la forma più diffusa, attraverso emissione di titoli del debito pubblico.
3 . 3 I prestiti pubblici
Lo Stato raccoglie risorse collocando titoli in cambio di capitali, con l’obbligo di restituzione e interessi. Possono essere: interni (mercato nazionale) o esteri (mercati stranieri, talvolta più vantaggiosi ma rischiosi per dipendenza politica). Quanto alla sottoscrizione: forzosi (ormai abbandonati), volontari (i più diffusi, con rendimenti e incentivi fiscali), patriottici (usati in passato, soprattutto in guerra). Quanto all’emissione: diretta (con rischio di sottoscrizione parziale), indiretta (tramite banche che garantiscono il collocamento) o mista. Quanto al prezzo: alla pari (prezzo uguale al valore nominale) o sotto la pari (più appetibili ma più onerosi per lo Stato). I titoli possono essere nominativi o al portatore
3 . 4 Debito fluttuante e consolidato
Il debito fluttuante finanzia esigenze temporanee con titoli a breve (soprattutto BOT), spesso rinnovati, tanto da coprire deficit cronici. Comprende anche le anticipazioni di istituti come la Cassa Depositi e Prestiti. Il debito consolidato copre disavanzi strutturali con titoli a lunga scadenza (BTP, CCT, CTZ). Può essere redimibile (rimborso a scadenza fissa, graduale o tramite estrazione a sorte) o irredimibile (rendite perpetue, oggi marginali).
3 . 5 La conversione del debito
È la sostituzione di debiti esistenti con altri a condizioni più favorevoli. Può ridurre i tassi di interesse, trasformare un prestito redimibile in irredimibile, o consolidare debiti a breve in prestiti a lungo termine. Può essere facoltativa (i risparmiatori scelgono se accettare), forzosa (imposta dallo Stato) o mascherata (attuata indirettamente con nuove emissioni).
3 . 6 Disavanzo e vincoli europei
Il ricorso strutturale al deficit ha accresciuto il debito, inducendo l’UE a imporre vincoli con il Patto di stabilità e crescita e con il Fiscal Compact: limiti a deficit e debito, obbligo di equilibrio di bilancio e monitoraggio costante (Semestre europeo).
Ascolta
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
fluttuante • ordinaria • forzoso • straordinaria • patrimoniali • reddituali • beni • aumento • riduzione • consolidamento • ristrutturazione • inflazione • spesa
FINANZA STRAORDINARIA
ENTRATE STRAORDINARIE
DEBITO PUBBLICO
DEFINIZIONE
FINALITÀ
STRUMENTI
mezzi eccezionali utilizzati dallo Stato per affrontare spese impreviste o situazioni di emergenza
fronteggiare eventi eccezionali, ma ormai ___________
• prestiti pubblici
• alienazioni ___________
• tassazioni straordinarie
• interventi finanziari speciali
garantisce liquidità, ma se eccede il fabbisogno genera EMISSIONE MONETA
VENDITA _____ PATRIMONIALI
IMPOSTA STRAORDINARIA
PRESTITI PUBBLICI
DEFINIZIONE
COMPOSIZIONE
CLASSIFICAZIONE
EFFETTI ECONOMICI
GESTIONE DEL DEBITO
RISPONDI ORA ALLE DOMANDE
dà entrate temporanee e ha scarso rilievo
nuova imposta temporanea o ___________ di imposte esistenti
emissione di titoli del debito pubblico
totale dei debiti contratti dallo Stato per finanziare la ___________ pubblica
• titoli di Stato
• mutui e obbligazioni
• interno / estero → in base al luogo e alla valuta di emissione
• volontario / ___________ → secondo la libertà di adesione dei sottoscrittori
• consolidato / ___________ → in base alla durata (lungo o breve termine)
• stimolo alla domanda interna se contenuto
• rischio di inflazione o perdita di fiducia se eccessivo
• rimborso → pagamento alla scadenza dei titoli
• rinnovo → emissione di nuovi titoli per coprire quelli scaduti
• conversione → modifica del tasso d’interesse o della scadenza
• _____________ → trasformazione di debiti a breve in debiti a lungo termine
1. Che cosa si intende per finanza straordinaria e in quali casi viene utilizzata dallo Stato?
2. Quali sono gli strumenti principali della finanza straordinaria?
3. In che modo la vendita di beni patrimoniali e le imposte straordinarie contribuiscono alle entrate dello Stato?
4. Qual è la definizione di debito pubblico e perché si ricorre ad esso?
5. Quali sono le principali distinzioni del debito pubblico in base al luogo, alla libertà di adesione e alla durata?
6. Quali effetti economici può generare un debito pubblico eccessivo?
7. In che cosa consiste la gestione del debito pubblico e quali operazioni ne fanno parte?
8. Qual è la finalità economica dell’emissione di moneta e quali rischi comporta se viene usata più del necessario?
La finanza straordinaria e il debito pubblico Esercizi 3
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Non è una fonte di entrata straordinaria
a il prestito pubblico
b l’emissione di moneta
c l’imposta sul reddito
d la vendita di beni patrimoniali dello Stato
2. L’emissione di moneta in quantità superiore al fabbisogno dell’economia provoca
a deflazione
b depressione c espansione d inflazione
3. Con l’introduzione dell’euro le decisioni di politica monetaria competono
a ai ministri dell’economia dei governi nazionali
b ai singoli governi nazionali
c al Sistema europeo di Banche centrali (SEBC)
d alle singole banche centrali nazionali
4. I Certificati di Credito del Tesoro (CCT) sono titoli emessi dal Governo per finanziare il debito pubblico, con scadenza fissata a
a 3, 6, 12 mesi
b 24 mesi
c l7 anni
d 3, 5, 10, 15, 30 anni
5. I Buoni Ordinari del Tesoro (BOT) sono titoli con scadenza a
a 3, 6, 12 mesi
b 24 mesi
c più anni
d 3, 5, 10, 15, 30 anni
6. I Buoni del Tesoro Poliennali (BTP) sono titoli con scadenza a
a 3, 6, 12 mesi
b 24 mesi
c più anni
d 3, 5, 10, 15, 30 anni
7. Non fanno parte del debito pubblico consolidato i seguenti titoli
a BOT
b BTP
c CCT
d CTZ
8. Il debito fluttuante è costituito dai seguenti titoli
a BOT
b BTP e CCT
c BTP e CTZ
d CTZ
Esercizi interattivi
9. L’operazione con la quale si procede all’annullamento di un titolo di credito andato perso (per smarrimento, distruzione, furto) e alla sua sostituzione con un nuovo titolo si chiama
a ammortamento
b rinnovamento
c risarcimento
d traslazione
10. Il continuo ricorso all’emissione di titoli del debito pubblico provoca
a ristrutturazione del debito
b conversione del debito
c ripudio del debito
d autoriproduzione del debito
11. La procedura per disavanzo eccessivo è stata introdotta
a dal trattato di Maastricht
b dal trattato di Amsterdam
c dall’introduzione del semestre europeo
d con il Patto di bilancio
12. La conversione del debito non può essere
a annullabile
b facoltativa
c mascherata
d forzosa
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati tra quelli proposti.
bilancio • conti • copertura • credito • debito • deficit • economia • estero • insolvenza • relativo • titoli
Il debito pubblico è il dello Stato nei confronti di altri soggetti che hanno sottoscritto
sotto forma di
di Stato (quali BOT, BTP, CCT) per coprire il nel bilancio dello Stato. Quando il debito è contratto con soggetti economici di Stati esteri si parla di debito , viceversa quando è contratto con soggetti economici interni allo stesso Stato si parla di debito interno: normalmente entrambe le componenti sono presenti in misura variabile all’interno del debito pubblico di uno Stato. La presenza di un debito nei
pubblici statali impone la necessità da parte dello Stato, oltre alla sua finanziaria nei tempi e modalità di scadenza prestabilite dai titoli stessi, di tenerlo sotto controllo per non cadere nel rischio di , ovvero fallimento.
ASSOCIAZIONE
3. Associa le espressioni elencate con una sola definizione data. (Una definizione non va inserita)
1. Emissione di moneta 2. Vendita di beni patrimoniali dello Stato 3. Imposta straordinaria 4. Prestiti pubblici
a. ___ Può avvenire attraverso nuova introduzione o per inasprimento
b. ___ Può avvenire attraverso un canale diretto o uno indiretto
c. ___ Lo Stato diventa debitore
d. ___ Modalità poco praticata e di scarso effetto
e. ___ Avviene attraverso procedura europea
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali teorie si contrappongono in merito al bilancio dello Stato? (3.1)
2. Quale differenza c’è tra deficit di bilancio e debito di bilancio? (3.1)
3. Quali sono gli strumenti più importanti della finanza straordinaria? (3.2)
4. Attraverso quali canali avviene in Italia l’emissione di moneta? (3.2)
5. Come si è giunti al processo di privatizzazione delle imprese pubbliche? (3.2)
6. In quali modi può avvenire il ricorso all’imposta straordinaria? (3.2)
7. Che cosa sono i prestiti pubblici? (3.3)
8. Quali sono le principali classificazioni dei prestiti pubblici? (3.3)
9. Qual è la differenza fra debito fluttuante e debito consolidato? (3.4)
10. In che cosa consiste la conversione del debito? (3.4)
11. Che cosa si intende per processo di autoriproduzione del debito? (3.5)
12. Quali danni sono provocati da un alto livello di debito? (3.5)
13. Che cosa esprime lo spread? (3.5)
14. Quali vie si possono percorrere per ridurre il debito pubblico? (3.5)
15. Quali sono le principali riforme approvate dall’Unione europea per contenere il debito dei Paesi membri? (3.6)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Riduzione del debito pubblico. Frequenze e telefoni per abbassare il debito
La Legge n. 482/1993 ha istituito il Fondo per l’ammortamento dei titoli di Stato, con l’obiettivo di ridurre l’ammontare dei titoli del debito pubblico in circolazione. Al suo finanziamento hanno concorso, tra gli altri, i ricavi dalle vendite delle frequenze della telefonia mobile e i proventi delle privatizzazioni, ma vi possono partecipare anche i privati, attraverso donazioni e testamenti.
2. No bail out. Saper dire di no
Uno Stato membro dell’Unione europea e dell’Eurozona ha accumulato negli ultimi anni un forte debito pubblico. A causa di scelte di spesa poco sostenibili, non riesce più a collocare i propri titoli di Stato sul mercato: gli investitori chiedono interessi molto alti perché temono che il Paese non sia in grado di restituire il debito. Il governo dello Stato chiede aiuto agli altri Paesi dell’Eurozona, domandando che l’Unione o gli Stati più solidi, come la Germania, si facciano carico di una parte del suo debito.
1. Informati sull’entità delle somme raccolte e del loro impiego con una ricerca in rete ed esprimi il tuo giudizio sulla validità di questa iniziativa.
1. Secondo il principio del no bail out, gli altri Stati membri e l’UE possono assumersi il debito?
2. Qual è lo scopo di questo principio?
3. Quali alternative potrebbero essere introdotte per aiutare lo Stato membro senza violare il no bail out?
PLUS
• I Paesi aderenti all’Unione europea
• Il Consiglio europeo
• L’euro, la moneta
unica europea
La finanza europea e degli enti locali
Contenuti digitali del capitolo e glossario inglese.
Questo capitolo è dedicato ai rapporti tra finanza centrale, finanze dell’Unione europea e finanza locale. Dopo un esame del funzionamento delle istituzioni europee, analizzeremo il bilancio comunitario, studiandone la struttura, le procedure di approvazione e controllo, soffermandoci sul problema dell’armonizzazione delle politiche fiscali e finanziarie della UE. Passeremo quindi ad affrontare la finanza degli enti locali: dopo aver individuato i diversi enti locali, i relativi bilanci e sistemi di finanziamento, ci dedicheremo ai temi del coordinamento della politica finanziaria, del federalismo fiscale e della sussidiarietà.
4 . 1 Il bilancio dell’Unione europea
Le istituzioni comunitarie
L’economia di ogni Stato comunitario è inserita in un quadro sovranazionale, in relazione alla gestione complessiva dell’economia europea. Un singolo Paese, dunque, non può agire sulla propria economia in modo unilaterale, ma deve armonizzare la propria politica economica con quella degli altri Paesi dell’Unione. Oltre agli specifici accordi a livello europeo, questo coordinamento è ancor più significativo se si considera che l’economia si muove ormai su una scala globale e, quindi, la realizzazione di politiche economiche efficaci richiede il concorso di più Stati.
Per la comprensione dei meccanismi finanziari operanti nell’ambito dell’Unione europea è necessario premettere un breve esame della struttura e del funzionamento degli organi comunitari.
L’unità dell’Europa è nata dai seguenti trattati:
• il Trattato di Parigi (1951), che ha creato la Comunità europea del carbone e dell’acciaio (CECA);
• il Trattato di Roma (1957), che ha creato la Comunità economica europea (CEE);
• il Trattato di Maastricht (1992), con il quale la CEE è stata trasformata nell’Unione europea (UE); con questo Trattato l’Unione si è inoltre impegnata a evolvere in unione politica, economica e monetaria, e a creare la Banca centrale europea (BCE) e il Sistema europeo di Banche centrali (SEBC).
Nel quadro di questi Trattati, provvedono al funzionamento della UE diverse istituzioni, che qui esponiamo in sintesi nella tabella a fianco.
L’Unione monetaria e il bilancio dell’UE
La costruzione dell’Unione europea non si è limitata a creare un mercato unico, ma ha puntato anche a realizzare una progressiva integrazione economica e finanziaria. Uno dei passaggi più rilevanti è stato l’avvio dell’Unione economica e monetaria (UEM), con l’introduzione dell’euro come moneta unica a partire dal 1999 e la sua successiva adozione da parte della maggior parte degli Stati membri.
L’Unione monetaria ha reso necessario definire regole comuni per garantire stabilità e fiducia reciproca tra i Paesi partecipanti, evitando che gli squilibri nazionali potessero compromettere la solidità complessiva dell’area euro.
A questo scopo, già con il Trattato di Maastricht (1992), sono stati stabiliti i cosiddetti parametri di convergenza , criteri quantitativi che gli Stati devono rispettare per entrare e restare nell’Unione monetaria. I principali riguardano:
• un deficit pubblico annuo non superiore al 3% del PIL;
• un debito pubblico non oltre il 60% del PIL (o in riduzione verso tale soglia);
L’economia di ogni Stato membro si deve integrare nel sistema economico dell’Unione europea.
ORGANI DELL’UNIONE EUROPEA
LESSICO
Parametri di convergenza Requisiti macroeconomici, fissati dal Trattato di Maastricht, che gli Stati dell’UE devono rispettare per entrare e mantenersi all’interno dell’area dell’euro.
Organo
Consiglio europeo Capi di Governo, assistiti dai Ministri degli Esteri
Commissione europea Membri nominati di comune accordo dagli Stati aderenti
Consiglio dei Ministri Ministri degli Stati aderenti
Parlamento europeo Eletto a suffragio universale diretto dai cittadini europei; i suoi membri sono organizzati in gruppi di parlamentari di uguale tendenza ideologica
Corte dei conti
Corte di giustizia
Comitato economico e sociale
Definizione degli indirizzi politici generali
Organo esecutivo con sede a Bruxelles, promuove la politica comunitaria, opera nell’esclusivo interesse della UE; ha funzioni esecutive, di vigilanza e di proposta legislativa
Organo legislativo con sede a Bruxelles, la sua composizione varia, essendo formato dai Ministri degli Stati membri competenti secondo le materie di volta in volta in discussione
Organo, con sede a Strasburgo, con poteri legislativi in concertazione con la Commissione europea. Controlla la Commissione e approva il bilancio comunitario
Membri nominati dal Consiglio dei Ministri Organo, con sede in Lussemburgo, che ha il compito di controllare l’esecuzione del bilancio comunitario, verificando la legalità delle entrate e delle spese
Membri nominati di comune accordo fra gli Stati aderenti
Rappresentanti dei diversi gruppi sociali, nominati dal Consiglio dei Ministri
Organo giudiziario della UE con sede in Lussemburgo, può annullare gli atti ritenuti incompatibili con i Trattati e pronunciarsi sull’interpretazione del diritto comunitario
Organo consultivo con sede a Bruxelles, composto dai rappresentanti dei datori di lavoro, dei sindacati e dei diversi gruppi sociali; ha funzioni consultive sulle proposte della Commissione europea
Comitato delle Regioni Rappresentanti delle collettività locali Funzioni consultive su temi di interesse locale
Banca europea degli investimenti Consiglio di amministrazione costituito da un membro per ogni Paese dell’Unione, oltre a un rappresentante della Commissione europea
Istituto finanziario che eroga o garantisce prestiti per progetti di investimento per favorire lo sviluppo equilibrato delle diverse aree della UE. Finanzia progetti per migliorare le telecomunicazioni, tutelare l’ambiente, favorire la competitività delle imprese
→ Capitolo 2, par. 1
• stabilità dei prezzi, con un tasso di inflazione vicino ma non superiore a quello dei Paesi più virtuosi;
• tassi di interesse a lungo termine stabili;
• partecipazione per almeno due anni al meccanismo di cambio europeo senza svalutazioni.
Questi vincoli, confermati poi dal Patto di stabilità e crescita e dal successivo Semestre europeo, hanno avuto un forte impatto anche sul modo in cui viene concepita e gestita la finanza pubblica a livello comunitario. La logica è quella del coordinamento: se i bilanci nazionali devono rispettare regole stringenti per non compromettere l’equilibrio dell’area euro, anche il bilancio dell’UE deve rispondere a criteri di stabilità, trasparenza e sostenibilità.
Il bilancio dell’Unione europea non è solo un insieme di entrate e spese, ma lo strumento con cui l’Unione persegue i suoi obiettivi strategici, mantenendo al tempo stesso l’equilibrio richiesto per la stabilità della moneta unica e la fiducia reciproca tra i suoi membri.
→ par. 4.4
Il bilancio UE è uno strumento peculiare: da un lato, ha dimensioni ridotte rispetto ai bilanci nazionali (circa l’1% del PIL europeo); dall’altro, finanzia politiche comuni che nessuno Stato potrebbe sostenere da solo, come avremo modo di trattare più avanti. Inoltre, si finanzia con risorse proprie (dazi, quota IVA, contributi RNL) e deve essere in pareggio. Le spese seguono il principio del valore aggiunto europeo: finanziare dove l’azione comune rende di più rispetto a tanti interventi nazionali separati.
La struttura del bilancio comunitario
→ Capitolo 1, par. 3
Il bilancio della UE riporta sia i valori riferiti alla competenza, sia quelli riferiti alla cassa, e contiene anche il confronto fra gli stanziamenti del bilancio di previsione e il consuntivo dell’esercizio precedente. Deve rispettare gli stessi principi che abbiamo illustrato a proposito del bilancio dello Stato; ne ricordiamo qui i principali:
• principio di unità: tutte le entrate e le spese devono essere incluse nel bilancio;
• principio di annualità: tutte le operazioni di bilancio devono essere riferite a un anno;
• principio di equilibrio: le spese non devono eccedere le entrate;
• principio di veridicità: tutte le voci devono corrispondere a rappresentazioni veritiere delle voci di entrata e spesa;
• principio di universalità: tutte le entrate e le spese devono essere iscritte a bilancio, senza eccezioni;
• principio della specializzazione, le voci di entrata e di spesa non possono essere indicate nel bilancio nel loro complesso, ma devono essere distinte così da poter rappresentare ciascuna un’unità di voto distinta;
• principio della pubblicità, il bilancio, una volta approvato deve essere pubblicato, entro due mesi dall’adozione da parte del Parlamento europeo, sulla Gazzetta Ufficiale dell’UE.
Il bilancio della UE è suddiviso nelle seguenti voci:
• entrate, classificate in: titoli, secondo la natura dell’entrata; capitoli, secondo la provenienza; articoli, secondo il soggetto;
• spese, classificate in: titoli, secondo le finalità generali della spesa; sottotitoli, secondo le finalità specifiche della spesa; capitoli, secondo i soggetti destinatari o l’oggetto; articoli, secondo l’oggetto specifico.
Struttura del bilancio dell’Unione europea
In analogia con il bilancio dello Stato e degli enti territoriali, il bilancio dell’Unione è formato da due sezioni contrapposte, le entrate e le spese, che sono così organizzate, secondo criteri di chiarezza, trasparenza e sistematicità contabile.
Classificazione delle entrate
Le entrate sono classificate in:
• titoli, definiti secondo la natura delle entrate;
• capitoli, definiti in base alla provenienza delle entrate;
• articoli, definiti in base ai soggetti.
Classificazione delle spese
Le spese sono classificate in:
• titoli, secondo le finalità generali della spesa;
• sottotitoli, secondo le finalità specifiche della spesa;
• capitoli, secondo i soggetti destinatari o l’oggetto;
• articoli, secondo l’oggetto specifico.
Le spese militari comuni: una questione di bilancio e di strategia economica
L’aggressione russa all’Ucraina ha segnato una svolta decisiva per la politica europea. Le mire espansionistiche di Vladimir Putin hanno mostrato in modo evidente quanto la sicurezza del continente non possa più essere data per scontata, né delegata esclusivamente all’Alleanza Atlantica. Tuttavia, più che un problema puramente militare, la nuova fase che si apre per l’Unione europea è anche – e soprattutto – una questione economica e di bilancio: come finanziare in modo condiviso le spese per la difesa, evitando gli sprechi e rafforzando la coesione tra i Paesi membri.
Finora, le politiche di difesa sono rimaste in larga parte competenza nazionale, con risultati disomogenei e costi elevati. L’Europa spende complessivamente in armamenti e sicurezza quasi quanto gli Stati Uniti, ma lo fa in modo frammentato, con ventisette bilanci separati, duplicazioni industriali e sistemi non interoperabili. Questa dispersione di risorse riduce l’efficacia complessiva della spesa e impedisce di creare un vero mercato europeo della difesa. L’idea di sviluppare spese militari comuni, quindi, nasce non solo dall’urgenza di fronteggiare una minaccia esterna, ma anche dalla necessità di razionalizzare la gestione delle risorse
VERSO LE COMPETENZE
pubbliche. Una politica europea della difesa implica la definizione di un bilancio condiviso, strumenti finanziari comuni e, soprattutto, una visione unitaria degli investimenti strategici. Il Fondo europeo per la difesa, già avviato negli ultimi anni, va in questa direzione: finanzia progetti di ricerca e sviluppo congiunti e incentiva la cooperazione industriale tra Stati membri e imprese del settore. L’obiettivo è duplice: da un lato, rafforzare l’autonomia strategica dell’Unione; dall’altro, garantire che le risorse destinate alla difesa contribuiscano anche alla crescita economica e all’innovazione tecnologica. Una spesa comune, infatti, non deve essere letta come un mero incremento del bilancio militare, ma come un investimento in infrastrutture, ricerca, formazione e produzione avanzata. Il bilancio europeo, ancora limitato rispetto ai bisogni comuni, dovrà quindi evolversi. Se l’Unione vuole essere in grado di rispondere alle sfide geopolitiche del futuro, dovrà dotarsi di strumenti fiscali più solidi e di una capacità di indebitamento comune, simile a quella sperimentata con il Next Generation EU. L’esperienza del debito condiviso per la ripresa economica post-pandemica può diventare un modello anche per la sicurezza collettiva.
1. Qual è la tesi centrale del testo riguardo alle spese militari comuni dell’UE?
2. Quali inefficienze derivano dalla frammentazione delle spese di difesa tra i 27 bilanci nazionali (cita almeno due esempi dal testo)?
3. Quali strumenti/soluzioni di bilancio vengono proposti o richiamati per finanziare in comune la difesa?
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i principali trattati che hanno dato vita all’Unione europea?
2. Qual è stato l’evento determinante per la creazione dell’UEM?
3. Qual è la funzione del bilancio dell’Unione europea?
4. Quali sono i principi che regolano il bilancio dell’Unione europea?
5. Come si articolano le entrate e le spese all’interno del bilancio?
Dazi doganali Customs duties
4 . 2 Le entrate dell’Unione europea
L’Unione europea non si finanzia attraverso le imposte, ma attraverso risorse messe a disposizione dagli Stati membri previa consultazione del Parlamento europeo.
Le principali entrate comunitarie sono le seguenti:
• risorse PIL: questa entrata, commisurata al PIL di tutti gli Stati membri, si colloca oggi al primo posto per importanza. Ogni Stato membro contribuisce in proporzione al suo PIL, secondo un’aliquota stabilita annualmente in relazione alle altre entrate dell’Unione. Questa voce rappresenta circa il 70% del totale delle entrate;
• dazi doganali: il trasferimento all’Unione delle entrate doganali è una diretta conseguenza dell’obiettivo del Trattato di Roma di costituire gli Stati membri in unione doganale . Nell’unione doganale, il Paese in cui entra una merce importata da un Paese terzo non è necessariamente il Paese di destinazione finale di tale merce. Di conseguenza, sovente la riscossione dei dazi avviene alla frontiera di un Paese diverso da quello di destinazione o di consumo della merce. Pertanto, i dazi prelevati dagli uffici doganali degli Stati aderenti sulle merci immesse nel territorio della Comunità devono essere versati al bilancio della stessa, appunto perché le merci, una volta entrate in uno Stato comunitario, possono circolare liberamente in tutti i Paesi membri. I dazi rappresentano circa il 10% del totale delle entrate; • compartecipazione al gettito IVA degli Stati membri: l’entità della cifra che gli Stati membri devono versare non viene calcolata in base a un’aliquota fissa, ma dipende dalle necessità finanziarie dell’Unione. L’aliquota, variabile di anno in anno, non si applica sull’imponibile effettivo, ma su quello teorico che corrisponde alle norme della legislazione armonizzata comunitaria. Ciò significa che, se uno Stato esenta un certo imponibile dall’IVA, mentre tale imponibile dovrebbe essere colpito da imposta secondo la normativa comunitaria, esso rientra nell’imponibile teorico su cui va calcolato il contributo. È tra le entrate principali dell’Unione, dato che rappresenta in media, circa il 10% del totale delle entrate;
• prelievi agricoli: riscossi sulle importazioni di prodotti agricoli provenienti da Paesi terzi, sono dazi protettivi che rispondono alla finalità di proteggere l’agricoltura degli Stati membri, fissando per le produzioni extracomunitarie un prezzo minimo, in modo che i beni importati non costino meno dei beni prodotti all’interno dell’Unione. Queste entrate hanno un peso limitato nel bilancio comunitario, e sono andate via via riducendosi con la progressiva liberalizzazione degli scambi internazionali. Oggi costituiscono circa l’1% del totale delle entrate; PER ESEMPIO 1
• risorsa basata sui rifiuti di plastica non riciclati: istituita dal 2021, ha lo scopo di ridurre il consumo di plastica monouso, promuovere il riciclaggio e stimolare l’economia circolare in linea con gli obiettivi della politica ambientale. È calcolata in base al peso dei rifiuti di imballaggio di plastica non riciclati di ciascuno Stato membro, con un’aliquota di prelievo di 0,80 euro per chilogrammo. Le entrate provenienti da questa risorsa rappresentano circa il 4% del bilancio UE; PER ESEMPIO 2
Obbligazioni Bonds
• accensione di prestiti: una notevole importanza hanno le entrate che la Banca europea degli investimenti (BEI) ottiene emettendo obbligazioni in euro sul mercato dei capitali. Queste entrate servono a finanziare gli investimenti necessari allo sviluppo dell’Unione e a concedere prestiti ai Paesi del Terzo Mondo e dell’Europa centro-orientale. MAPPA
L’importo versato da ciascun Paese varia ogni anno in base alla crescita economica e agli aggiornamenti statistici sul PIL, ma ciononostante garantisce stabilità e prevedibilità al bilancio dell’UE. Questa risorsa è considerata la più equa e trasparente, perché rispecchia la reale capacità economica degli Stati membri.
1 Dazio protettivo
Un carico di grano proveniente da un Paese extra-UE entra nel mercato europeo. Per evitare che il prezzo troppo basso penalizzi gli agricoltori europei, l’UE applica un dazio doganale del 15% sul valore del prodotto importato. In questo
modo, il prezzo del grano estero si avvicina a quello europeo, garantendo una concorrenza più equilibrata. Il gettito del dazio confluisce nel bilancio dell’Unione europea, costituendo una delle cosiddette risorse proprie tradizionali.
2 Plastic tax
Dal 1° gennaio 2021, l’UE ha introdotto una risorsa propria basata sui rifiuti di imballaggi in plastica non riciclati: ogni Stato membro deve versare 0,80 euro per ogni kg raccolto non riciclato. L’UE non impone una tassa plastica uniforme a livello nazionale; ogni Paese può decidere come trasferire questo costo ai produttori o ai consumatori interni: alcuni Paesi, come la Germania, stanno già introducendo misure fiscali nazionali per recuperare questi costi. l’Italia ha previsto una plastic tax nazionale, introdotta con la legge di Bilancio 2020 ma la sua applicazione è stata rimandata più volte, da ultimo al dicembre 2026.
LESSICO
Unione doganale Forma di integrazione economica tra due o più Paesi che prevede la libera circolazione di beni e persone come un unico spazio doganale, senza dazi e le barriere doganali. A differenza dell’Area di libero scambio, applicano una tariffa doganale esterna comune.
Dazio protettivo Imposta mirante a proteggere la produzione interna dalla concorrenza straniera. Si distingue dal dazio fiscale, finalizzato invece a procurare allo Stato un’entrata finanziaria.
Banca europea degli investimenti (BEI) Istituto finanziario con il compito di contribuire, ricorrendo alle risorse proprie e al mercato dei capitali, allo sviluppo equilibrato dell’Unione europea.
provengono da
risorse PIL dazi doganali da Paesi terzi
prelievi agricoli da Paesi terzi compartecipazione al gettito IVA
risorse sui rifiuti plastici
PLUS
• Le spese dell’Unione europea
• Principali programmi e fondi nel quadro finanziario pluriennale
4 . 3 Le spese dell’Unione europea
Le spese della UE – che negli ultimi anni, a seguito dell’ampliamento per l’ingresso di nuovi Paesi, sono molto aumentate – possono essere classificate in due grandi categorie:
• spese di intervento, che riguardano il finanziamento dei diversi settori (agricolo, sociale, della ricerca, della cooperazione per lo sviluppo ecc.) in cui l’Unione opera per raggiungere gli obiettivi comunitari; PER ESEMPIO 1
• spese di funzionamento, che riguardano i costi per il personale e per il funzionamento delle istituzioni comunitarie. In totale lo stanziamento per le spese di funzionamento raggiunge una cifra di scarsa entità. PER ESEMPIO 2
La quota più ingente della spesa è destinata a stimolare la crescita e l’occupazione e a ridurre le disparità economiche tra le diverse aree dell’UE.
Una percentuale significativa è poi attribuita all’agricoltura; altri settori di spesa includono la lotta al terrorismo, alla criminalità organizzata e all’immigrazione clandestina.
Le spese di intervento rappresentano la parte preponderante del bilancio comunitario e sono ripartite in cinque categorie:
• agricoltura e ambiente;
• politica di coesione economica e sociale;
• altre politiche interne;
• ampliamento dell’Unione;
• azioni esterne.
Spese agricole. L’Unione si fa carico di una quota preminente del finanziamento dell’agricoltura europea: la spesa del Fondo agricolo rappresenta circa il 40% delle spese di intervento. Il Fondo europeo di orientamento e garanzia agricolo (FEOGA) ha fondamentalmente due compiti: da un lato erogare sovvenzioni e acquistare le eccedenze di prodotti agricoli, attuando così una politica di sostegno dei prezzi (sezione garanzia); dall’altro, effettuare investimenti nel settore agricolo per migliorare la produttività (sezione orientamento). PER ESEMPIO 3
Politica di coesione economica e sociale. Ha lo scopo di ridurre le disuguaglianze di ricchezza fra le regioni, migliorare la situazione dell’occupazione, favorire lo sviluppo equilibrato delle diverse aree, proteggere e migliorare l’ambiente, in modo che tutti i cittadini europei possano beneficiare dei vantaggi del mercato comune e dell’Unione economica e monetaria (UEM).
Altre politiche interne. Gli interventi sono finalizzati alla modernizzazione del grande mercato interno: l’UE promuove la ricerca e l’innovazione tecnologica, considerate strategiche per lo sviluppo. I settori di intervento riguardano l’informazione e le comunicazioni, le biotecnologie, l’energia, l’ambiente e la salute, la tutela dei consumatori, la sicurezza sul lavoro.
Importanti sono anche gli interventi sulle reti transeuropee dei trasporti e delle telecomunicazioni. L’obiettivo è la creazione di una rete globale che favorisca la competitività dell’economia, il miglioramento dell’occupazione e della coesione economica e sociale dell’Europa per uno sviluppo sostenibile.
Le spese destinate ai settori dell’istruzione e della formazione professionale sono anch’esse rilevanti: l’Unione promuove la mobilità degli studenti incoraggiandoli a svolgere una parte dei loro studi in un altro Stato membro. PER ESEMPIO 4
Ampliamento dell’Unione. Un particolare programma è stato predisposto per modernizzare l’agricoltura dei Paesi entrati nell’UE a partire dal 2004, rafforzando la sicurezza dei prodotti e promuovendo la tutela ambientale. L’Unione inoltre aiuta questi Paesi a dotarsi, nel settore dei trasporti, di strutture compatibili con quelle comunitarie.
La politica estera dell’Unione europea
L’Unione europea, con una popolazione di circa 500 milioni di abitanti, rappresenta un quarto della ricchezza economica mondiale, costituisce la più grande zona di scambi commerciali e dà il maggior contributo agli aiuti per lo sviluppo dei Paesi poveri e per il finanziamento delle missioni di pace.
1
Spese di intervento
L’Unione europea finanzia un programma di sostegno agli agricoltori per incentivare pratiche agricole sostenibili e ridurre l’impatto ambientale.
2 Spese di di funzionamento
Il bilancio UE copre i costi del personale che lavora nelle istituzioni comunitarie di Bruxelles e Strasburgo, oltre alle spese per uffici, strutture e servizi informatici.
Grazie alla sua politica commerciale, l’UE esercita una notevole influenza sull’economia mondiale. Essa cerca inoltre di esercitare un’influenza politica, che le conferisce una responsabilità in materia di sviluppo sostenibile, di sradicamento della povertà e di mantenimento della pace. Tutto questo si realizza per mezzo di una struttura molto agile e leggera: si pensi che l’organico totale di tutte le istituzioni europee è di circa 40.000 persone, una cifra comparabile al numero di impiegati pubblici di una grande città europea. L’amministrazione della UE rappresenta meno del 6% del bilancio, ivi comprese le spese di funzionamento di tutte le istituzioni comunitarie, nonché le spese correlate alle traduzioni dei documenti nelle 24 lingue ufficiali della UE.
VERSO LE COMPETENZE
1. Che cosa si intende per “influenza economica” e per “influenza politica”? A tuo avviso, quale delle due è più importante? Motiva la tua risposta.
2. Quali sono i settori in cui l’Unione europea riesce a esercitare la propria influenza politica?
3. Qual è il vantaggio di poter contare su una struttura “agile e leggera”?
3 Politica Agricola Comune
Attraverso sussidi e finanziamenti vengono realizzati progetti per ridurre l’uso di pesticidi, incentivare l’agricoltura biologica e favorire lo sviluppo delle aree rurali.
4 Settore istruzione
Sono finanziati corsi di aggiornamento professionale, progetti contro l’abbandono scolastico e interventi a sostegno delle categorie svantaggiate, come disoccupati di lungo periodo o persone con disabilità.
Tassazione
nel Paese d’origine
Origin principle of taxation
Accise
Excise duties taxation
Azioni esterne. Si è rafforzato l’aiuto allo sviluppo dei Paesi del Terzo Mondo e il sostegno ai Paesi candidati a entrare nella UE. L’Unione presta aiuti alimentari alle popolazioni vittime di gravi catastrofi; finanzia anche interventi a favore della democrazia e dei diritti dell’uomo e misure di salvaguardia delle foreste tropicali e dell’ambiente. Se si considerano anche gli interventi individuali dei singoli Stati comunitari, gli aiuti globali dell’Unione ai Paesi poveri sono pari a circa quattro volte quelli degli Stati Uniti. MAPPA
4 . 4 L’armonizzazione fiscale e finanziaria
Un importante campo di azione della politica comunitaria è il processo di armonizzazione fra le legislazioni fiscali e le politiche di bilancio dei Paesi aderenti.
Anche se l’esigenza di un coordinamento dei diversi sistemi fiscali è stata da tempo riconosciuta da tutti i Paesi comunitari, in concreto si sono presentate notevoli difficoltà per quanto riguarda l’armonizzazione delle aliquote IVA, delle imposte di fabbricazione, e delle ritenute sui redditi di capitale. Il processo di armonizzazione dell’IVA si è già in parte realizzato per mezzo di una serie di direttive comunitarie (Prima, Seconda e Sesta Direttiva) che hanno fissato i lineamenti fondamentali del tributo e uniformato le basi imponibili. Restano da armonizzare le aliquote, e vi è l’esigenza di passare dal principio della tassazione nel Paese di destinazione a quello della tassazione nel Paese d’origine: dopo un periodo transitorio, l’IVA colpirà le esportazioni e non le importazioni. Per quanto riguarda le aliquote, l’armonizzazione prevede che esse siano ridotte a due: una normale (tra il 14 e il 20%) e una ridotta (tra il 4 e il 9%). PER ESEMPIO I DATI PARLANO
In materia di imposte di fabbricazione, è stato raggiunto un accordo per quanto riguarda il riavvicinamento delle accise sulle bevande alcoliche, sugli oli minerali e sul gas metano, sulle sigarette e sugli altri tabacchi lavorati.
Le ritenute sui redditi di capitale. Con il mercato unico ciascuno può spostare liberamente i capitali verso i Paesi che non applicano ritenute fiscali. Se ogni Paese comunitario
La spesa dell’UE negli aiuti internazionali
Anche se spesso si tende a parlare solo di politiche interne, l’Unione europea ha una dimensione esterna rilevante che merita attenzione: essa svolge un ruolo centrale nel campo della cooperazione internazionale, offrendo aiuti alimentari, supporto alla democrazia e ai diritti umani, tutela dell’ambiente e protezione delle foreste tropicali.
Gli aiuti dell’UE ai Paesi poveri
Nel 2023, l’Unione europea – insieme ai suoi Stati membri – ha fornito circa 95,9 miliardi di euro di assistenza pubblica allo sviluppo (ODA), confermandosi il primo donatore mondiale, con una quota del 42% dell’intero aiuto globale. Questo dato evidenzia quanto l’impegno europeo superi quello di nazioni come gli Stati Uniti, soprattutto in relazione al Prodotto interno lordo degli Stati stessi.
Programmi specifici
Gli aiuti europei includono interventi alimentari urgenti nelle zone colpite da catastrofi – siano esse guerre, calamità naturali o crisi economiche.
Sussidi destinati alla promozione della democrazia, dello stato di diritto e dei diritti umani Finanziamenti per la tutela dell’ambiente, in particolare per contrastare la deforestazione nelle aree tropicali.
L’UE ha istituito strumenti come il vecchio European Development Fund (EDF), ora assorbito nel bilancio comunitario, con strategie come “Agenda for Change” per rendere gli aiuti più efficaci, inclusivi e sostenibili, anche in collaborazione con le regioni Africa, Caraibi e Pacifico.
Una leadership internazionale
Tale impegno europeo supera – in proporzione
LESSICO
SPESE DELL’UNIONE
EUROPEA
SPESE DI INTERVENTO SPESE DI FUNZIONAMENTO
• agricoltura e ambiente
• politica di coesione economica e sociale
• altre politiche interne
• ampliamento dell’Unione
• azioni esterne
Armonizzazione dell’IVA
Un’impresa italiana vende prodotti in Francia: con il principio di destinazione l’IVA si paga in Francia, cioè nel Paese del consumatore. Con il passaggio al principio
Le aliquote IVA nell’Unione europea
Attualmente l’aliquota minima obbligatoria prevista dalle direttive UE è del 15% ma In pratica, gli Stati membri applicano aliquote diverse, tipicamente comprese tra 17% e 27% con un’aliquota media standard intorno al 21-22%
Gli Stati membri possono applicare una o due aliquote ridotte. Nella tabella, le aliquote standard e le ridotte di alcuni Paesi.
organizzazione e gestione delle istituzioni europee
di origine, invece, l’IVA si pagherebbe in Italia, cioè nel Paese del produttore, rendendo più semplice la gestione fiscale interna all’UE.
Direttiva comunitaria
Norma non direttamente operante nei Paesi membri ma che vincola i Parlamenti nazionali a modificare la propria normativa per recepirla e applicarla.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono le diverse categorie di spese che affronta l’UE?
2. Quali sono gli obiettivi principali che l’Unione europea intende raggiungere con le sue politiche interne?
3. Quali obiettivi persegue con le azioni esterne?
4. Quali difficoltà ha incontrato il processo di armonizzazione fiscale tra i Paesi membri?
5. Quali progressi sono stati compiuti nell’armonizzazione dell’IVA e delle accise, e quali obiettivi restano ancora da raggiungere?
al Reddito nazionale lordo – quello degli Stati Uniti: mentre l’UE e i suoi membri destinano all’ODA circa lo 0,57% del loro reddito nazionale lordo, gli Stati Uniti registrano una quota inferiore (intorno allo 0,22-0,24%).
Le tensioni recenti e le sfide emergenti Purtroppo, il quadro non è del tutto positivo. Secondo i dati più recenti, gli stanziamenti ODA dell’UE per il 2024 sono diminuiti del 8,6% in termini reali, arrivando a 88,7 miliardi di dollari e rappresentando lo 0,47% del Reddito nazionale lordo, sotto la soglia dello 0,7% concordata come riferimento nel 1970. Questa contrazione coincide con tagli anche da parte di altri grandi donatori, inclusi Stati Uniti, Francia, Germania e Spagna. In particolare, la cancellazione di molti programmi USAID ha creato un vuoto difficile da colmare, aumentato dalle riduzioni alla cooperazione internazionale nei Paesi meno sviluppati
VERSO LE COMPETENZE
1. In quali principali ambiti intervengono i programmi di aiuto europei verso i Paesi poveri?
2. Qual è stata la recente difficoltà dell’UE nel settore degli aiuti internazionali, legata al 2024-2025?
RIFLETTI
1. Perché pensi che l’UE destini una parte così rilevante del proprio bilancio alla cooperazione internazionale?
2. Secondo te, gli aiuti europei dovrebbero essere concentrati su regole ambientali più rigide (come contro la deforestazione) oppure su sostegno diretto a salute, istruzione e alimentazione?
3. In un periodo di difficoltà economiche interne, credi che sia giusto ridurre gli aiuti ai Paesi poveri o l’UE dovrebbe mantenere comunque il suo ruolo di “grande donatore globale”?
sono
PLUS Il contrasto all’evasione a livello comunitario
PLUS
La procedura di codecisione
fosse libero di applicare le ritenute a suo piacimento, i capitali affluirebbero nei Paesi dove il trattamento fiscale è più favorevole. I Governi degli Stati comunitari hanno concordato un programma di armonizzazione fiscale dei capital gain (detti anche “guadagni in conto capitale”) da realizzare nel corso dei prossimi anni, ma ancora non sono stati fatti passi avanti.
4 . 5 Le procedure di bilancio
Le modalità di approvazione del bilancio comunitario riflettono la particolare struttura delle istituzioni comunitarie, e quindi divergono dalle procedure di bilancio dei singoli Stati nazionali.
Il Parlamento europeo e il Consiglio dei Ministri costituiscono insieme l’autorità di bilancio dell’UE che stabilisce annualmente le spese e le entrate comunitarie. La procedura d’esame e la successiva adozione del bilancio si svolgono tra maggio e dicembre di ogni anno.
L’approvazione del bilancio
Le procedure da osservare per l’approvazione del bilancio comunitario sono previste da specifiche disposizioni dei Trattati istitutivi e dai successivi accordi fra gli Stati membri. Il progetto di bilancio deve seguire l’iter evidenziato nello schema qui a fianco. MAPPA
La procedura di codecisione
Le norme per l’approvazione del bilancio si basano sulla procedura di codecisione, cioè sull’accordo fra i tre organi istituzionali (Commissione, Parlamento e Consiglio). Dato che le decisioni in sede europea vengono assunte secondo la regola dell’unanimità, e non secondo la regola della maggioranza, l’accordo è sovente frutto di un compromesso, che può andare a scapito dell’efficienza delle decisioni. Il bilancio, una volta approvato, viene pubblicato sulla Gazzetta Ufficiale dell’Unione Europea. Il bilancio comunitario è nel complesso molto modesto; dunque, non disponendo di una massa di manovra consistente, l’UE non può esercitare una politica di bilancio rilevante ai fini anticongiunturali.
4 . 6 Il controllo di bilancio
Nell’ordinamento comunitario sono previsti due tipi di controllo:
• il controllo interno, esercitato da speciali funzionari che operano all’interno di ciascuna istituzione; viene attuato dalle istituzioni stesse nel momento in cui vengono compiute le operazioni e si concretizza nel visto che il controllore appone sui documenti;
• il controllo esterno, esercitato dalla Corte dei conti, che deve presentare ogni anno una relazione dettagliata al Parlamento europeo.
La Commissione per il controllo dei bilanci è una commissione permanente del Parlamento europeo che verifica come sono state spese le risorse e ne riferisce al Parlamento, a cui spetta l’approvazione del bilancio.
Il processo di approvazione è noto come procedura di discarico : il Parlamento esamina il bilancio e la relazione annuale della Corte dei conti e, nel caso in cui sia necessario formulare rilievi sulla gestione del bilancio da parte della Commissione, può rinviare la concessione del discarico.
Il controllo parlamentare sull’esecuzione del bilancio si esercita anche durante l’esercizio finanziario, dato che la Commissione deve presentare ogni mese una relazione sull’esecuzione del bilancio, e ogni trimestre relazioni su eventuali frodi e irregolarità a danno delle finanze comunitarie.
LA PROCEDURA DI APPROVAZIONE DEL BILANCIO EUROPEO
Parlamento europeo (1a lettura)
Se vi sono proposte di emendamenti sulle spese obbligatorie
Corte dei conti: controllo contabile e di legittimità
Sulle spese obbligatorie è definitiva la decisione del Consiglio
PROGETTO DELLA COMMISSIONE
Consiglio dei Ministri (1a lettura)
La Commissione elabora il progetto sulla base delle previsioni delle diverse istituzioni comunitarie
Parlamento europeo (1a lettura)
Se non vi sono emendamenti il Parlamento approva
Consiglio dei Ministri (2a lettura)
Consiglio dei Ministri (2a lettura)
Se il Consiglio accetta gli emendamenti il bilancio è approvato
Se modifica gli emendamenti
Sulle spese facoltative decide in via definitiva il Parlamento
Il Quadro Finanziario Pluriennale (QFP)
L’Unione europea elabora un quadro finanziario pluriennale (per un periodo di almeno cinque anni, attualmente sette) con il duplice obiettivo di:
• dare concretezza finanziaria agli obiettivi e alle priorità delle politiche dell’UE;
• assicurare un ordinato andamento delle spese comunitarie entro i limiti delle proprie risorse.
Il quadro finanziario fissa gli importi dei massimali annui degli stanziamenti per impegni, suddivisi poi per categoria di spesa e degli stanziamenti per pagamenti
Le categorie di spesa, in numero limitato, corrispondono ai grandi settori di attività collegate alle priorità dell’Unione. Il quadro finanziario prevede ogni altra disposizione utile per il corretto svolgimento della procedura annuale di bilancio.
Il bilancio annuale dell’Unione è stabilito nel rispetto del quadro finanziario pluriennale: non corrisponde a esso ma è sempre lievemente inferiore per assicurare la possibilità di far fronte a emergenze o imprevisti.
Nel corso della complessa procedura di adozione del quadro finanziario, il Parlamento europeo, il Consiglio e la Commissione adottano ogni misura necessaria a facilitare l’adozione stessa, in modo da evitare rallentamenti delle attività comunitarie.
Il Quadro Finanziario Pluriennale (QFP) 2021-2027 dell’Unione europea rappresenta la cornice di bilancio settennale che stabilisce limiti di spesa e priorità strategiche. Approvato nel dicembre 2020, prevede una dotazione complessiva di circa 1.074 miliardi di euro (a prezzi 2018), a cui si affianca lo strumento straordinario Next Generation
LESSICO
Capital gain
Guadagno di capitale ottenuto quando uno strumento finanziario come le azioni, le obbligazioni o i titoli di Stato, viene rivenduto a un prezzo superiore a quello di acquisto.
Procedura di discarico
Approvazione del bilancio UE da parte del Parlamento europeo, su raccomandazione della Commissione per il controllo dei bilanci. Il rifiuto equivale a una mozione di sfiducia.
EU da 750 miliardi di euro per la ripresa post-Covid-19. Le principali aree di spesa riguardano: coesione, resilienza e valori (circa un terzo del bilancio), risorse naturali e ambiente (in particolare PAC e pesca), mercato unico, innovazione e digitale, migrazione e gestione delle frontiere, sicurezza e difesa, e l’azione esterna dell’UE.
Una quota significativa è destinata anche a strumenti orizzontali come l’amministrazione dell’UE. Il QFP 2021-2027 riflette nuove priorità comuni: transizione verde, digitalizzazione, rafforzamento della resilienza economica e sociale, e il consolidamento del ruolo geopolitico europeo.
Vicini e mondo (azione esterna) 9,8% Amministrazione UE 4,5%
Sicurezza e difesa 1,2%
Migrazione e gestione delle frontiere 2,1%
Mercato unico, innovazione e digitale 13,0%
Coesione, resilienza e valori
37,5%
Risorse naturali e ambiente (PAC e pesca) 31,9%
Su tale attività di controllo la Corte dei conti redige una relazione dopo la chiusura di ogni esercizio finanziario. MAPPA 1
4 . 7 Finanza centrale e finanza locale
Lo Stato non soddisfa la totalità dei bisogni pubblici direttamente attraverso i suoi organi istituzionali. Molti bisogni pubblici – o a causa della loro stessa natura, o perché si presentano diversamente nelle varie aree di un Paese – sono soddisfatti da enti locali , di limitata estensione territoriale. Questi enti, dotati di autonomia finanziaria, sono in grado di provvedere meglio al soddisfacimento di esigenze prevalentemente o esclusivamente locali. Per svolgere tale funzione, essi dispongono di proprie forme di autonomia normativa, organizzativa e finanziaria in base al decentramento amministrativo previsto dall’art. 5 Cost. che prevede il trasferimento di compiti, funzioni, poteri dagli organi centrali agli enti locali.
La finanza locale comprende l’attività finanziaria posta in essere dagli enti locali territoriali.
Tipologie di enti locali
Gli enti locali si dividono in due grandi categorie:
• enti territoriali, che si identificano e distinguono tra loro mediante l’elemento territorio. Ad essi lo Stato affida funzioni amministrative di interesse locale, come l’erogazione di servizi sociali, scolastici o di trasporto pubblico. La Costituzione prevede come enti territoriali principali le Regioni, le Province, le Città metropolitane e i Comuni (art. 114 Cost.);
• enti non territoriali, che sono istituiti dagli enti territoriali, dai quali dipendono, per svolgere funzioni specifiche di tipo amministrativo a livello locale o nazionale. Ne sono esempi le Camere di commercio, le aziende sanitarie locali o gli ordini professionali. MAPPA 2
Ragioni della finanza locale
Nelle singole situazioni storiche, la ripartizione dell’attività finanziaria fra enti territoriali di diversa dimensione (Stato ed enti territoriali minori) è il risultato della valutazione di diversi fattori. Ricordiamo i principali.
• Partecipazione democratica: il sistema di governo locale permette ai cittadini di partecipare più direttamente alla vita politica, soprattutto per le questioni a loro più vicine. Inoltre, favorisce l’educazione civica, abituando i cittadini a contribuire in modo democratico alla gestione della cosa pubblica;
progetto di bilancio entrate e uscite
Rendiconto annuale
approva e controlla con approva con il Parlamento si svolge attraverso
Bilancio annuale
Relazione annuale elabora e gestisce verifica regolarità ed efficienza
Procedura di discarico
ENTI PUBBLICI
nominano
ENTI TERRITORIALI
Regioni Province
si dividono in che svolgono sono
ENTI NON TERRITORIALI
dipendono
Comuni
Città metropolitane funzioni amministrative a livello locale e nazionale
Gli aggregati della finanza pubblica
La finanza pubblica comprende sia l’attività finanziaria dello Stato, sia quella di numerosi altri enti pubblici, operanti a livello nazionale e locale, ciascuno dei quali presenta una propria struttura organizzativa, e quindi una propria contabilità e un proprio bilancio.
Per raggiungere gli obiettivi della politica economica, è necessaria una considerazione unitaria delle operazioni finanziarie (entrate/spese) dello
Stato e degli altri enti pubblici.
Per tale ragione, i bilanci di tutti questi enti vanno consolidati attraverso un processo di aggregazione (naturalmente eliminando a vicenda i rapporti di debito e credito fra enti che fanno parte dello stesso aggregato).
Gli aggregati rilevanti nei documenti della programmazione di bilancio ed economico-finanziaria sono i seguenti.
Settore statale, che comprende gli organi costituzionali dello Stato, i ministeri e altri organismi centrali, quali la Cassa Depositi e Prestiti.
Settore pubblico, comprendente sia il settore statale, sia tutti gli enti delle amministrazioni pubbliche. Fra questi ricordiamo in particolare:
• gli enti autonomi dell’Amministrazione locale, come gli enti territoriali (Regioni, Province, Città metropolitane e Comuni);
• gli enti locali come le Camere di commercio, le Aziende sanitarie territoriali locali, gli Enti provinciali per il turismo ecc.;
• gli enti previdenziali, preposti all’erogazione delle pensioni.
I settori a cui si fa oggi riferimento sono presentati sinteticamente nello schema proposto.
LESSICO
Enti locali Sono enti autonomi territoriali con competenza limitata a un dato territorio. Godono di: autonomia normativa vincolante, autonomia statutaria, autonomia amministrativa.
Decentramento amministrativo
Principio sancito dall’art. 5 Cost., secondo cui lo Stato esercita le funzioni amministrative attraverso organi periferici.
Stato (Organi costituzionali, Ministeri) 1
4 ex Aziende autonome (Anas) 2
SETTORE STATALE AMMINISTRAZIONI PUBBLICHE
Enti territoriali (Regioni, Città metropolitane, Comuni)
Altri Enti Amministrazione locale (CCIAA, Università) 5 3 6
Altri Enti Amministrazione centrale (ISTAT, CNR, ENEA)
Enti di Previdenza (INPS, INAIL, IMPDAP)
SETTORE PUBBLICO
AMM.NE CENTRALE (1 + 2 + 3)
AMM.NE LOCALE (4 + 5 + 6)
AREA PUBBLICA
Ente
locale
Local authority
• Controllo dell’operato del governo locale: i cittadini hanno più facilità a rendersi conto e a valutare l’efficienza dei provvedimenti presi o la qualità dei servizi offerti nella realtà quotidiana a livello locale.
• Equilibrio dei poteri: il decentramento consente una distribuzione più bilanciata del potere politico. I partiti all’opposizione a livello centrale, infatti, possono esercitare un ruolo di governo nelle realtà territoriali in cui risultano maggioranza;
• Adattabilità alle esigenze locali: rispetto allo Stato, l’ente locale è maggiormente in grado di adattare la sua azione amministrativa alle diverse necessità presenti nelle varie aree del Paese; ha quindi un’elasticità (e cioè una maggior capacità di rispondere ai bisogni locali) nel fornire servizi pubblici più elevata di quella dello Stato, che deve invece provvedere a bisogni pubblici che si estendono sull’intero territorio nazionale.PER ESEMPIO 1
I modelli di finanziamento degli enti locali
Il finanziamento della spesa degli enti locali può avvenire in diversi modi. Si distinguono tre modelli principali.
• Sistema dell’indipendenza: gli enti locali dispongono di tributi propri (tributi locali ) e distinti da quelli statali (tributi erariali ). Questo sistema ha il vantaggio di garantire un’ampia autonomia, ma accresce le disuguaglianze tra diverse aree del Paese, in quanto quelle ricche dispongono di maggiori entrate e quindi possono fornire standard più elevati di servizi, al contrario di quanto accade per le aree più povere. PER ESEMPIO 2
• Sistema della dipendenza: gli enti locali non hanno tributi propri, ma partecipano al gettito statale tramite sovraimposizione (gli enti locali aggiungono aliquote proprie a quelle applicate dallo Stato) o tramite trasferimenti, (una parte del gettito dell’imposta pagata allo Stato viene trasferita all’ente locale). Lo svantaggio fondamentale di tale sistema è che un collegamento così stretto fra finanza centrale e finanza locale diminuisce l’autonomia amministrativa degli enti locali. PER ESEMPIO 3
• Sistema misto: combina i due modelli precedenti. In questo caso si ha una netta separazione delle fonti di entrata: il gettito di alcune imposte affluisce al governo centrale (tributi erariali), mentre il gettito di altre imposte è assegnato agli enti locali (tributi locali). PER ESEMPIO 4
Federalismo
fiscale
Fiscal federalism
• In Italia il sistema misto si è esteso attraverso varie riforme che hanno portato al federalismo fiscale. MAPPA
4 . 8 Il federalismo fiscale
I rapporti finanziari fra i diversi livelli di governo e i criteri per regolare il decentramento amministrativo fra il governo centrale e i diversi livelli locali sono regolati dal federalismo fiscale.
Il federalismo fiscale è un modello secondo cui ogni livello di governo (Stato ed enti territoriali) deve disporre di risorse finanziarie proprie e adeguate per poter esercitare le funzioni di sua competenza e ridurre la dipendenza dai trasferimenti statali.
In pratica il federalismo fiscale consiste nella sostituzione della maggior parte dei trasferimenti statali con tributi locali.
Per evitare che le differenze di ricchezza tra le aree del Paese si traducano in disuguaglianze nei servizi pubblici, la Costituzione (art. 119, c. 3) prevede l’istituzione di un fondo perequativo . Questo strumento serve a sostenere le aree economicamente più deboli, garantendo a tutti i cittadini l’accesso a servizi essenziali di qualità.
1 Il soddisfacimento dei bisogni locali
Il governo centrale normalmente fornisce servizi pubblici in modo uniforme a tutto il territorio nazionale; una finanza locale è quindi necessaria per soddisfare
in modo più efficace i bisogni dei residenti nelle diverse aree del Paese, ottenendo così il miglior risultato dall’uso delle risorse disponibili.¡
2 Il caso inglese
È questo l’ordinamento finanziario della Gran Bretagna, in cui la finanza degli enti locali è largamente indipendente da quella statale, ma solleva critiche da parte di alcuni cittadini.
3 Il caso francese
È questo l’ordinamento finanziario della Francia: i trasferimenti sono commisurati alle imposte pagate, quindi le zone con poche risorse avranno entrate limitate, mentre le aree ricche disporranno di risorse superiori al fabbisogno.
4 Il caso italiano
È questo l’ordinamento finanziario dell’Italia: poiché alla finanza locale sono attribuite entrate autonome e quote di entrate erariali, il sistema attuato dal nostro Paese tende a limitare gli inconvenienti propri dell’indipendenza e della dipendenza.
possono essere
sistema dell’indipendenza
sistema della dipendenza
tributi erariali + tributi locali sovraimposizione o trasferimenti
LESSICO
Tributi erariali Sono i tributi istituiti e gestiti direttamente dallo Stato, che provvede all’accertamento, alla liquidazione e alla riscossione.
Tributi locali Sono i tributi di competenza degli enti territoriali diversi dallo Stato e comprendono sia i tributi istituiti direttamente dagli enti locali sia i tributi erariali il cui gettito affluisce allo Stato ma viene attribuito in tutto o in parte agli enti locali.
Sovraimposizione Maggiorazione della somma dovuta a titolo di imposta (calcolata normalmente come percentuale dell’imposta stessa), il cui gettito affluisce agli enti locali come addizionale dell’imposta erariale.
Fondo perequativo
Strumento che compensa gli squilibri delle entrate tributarie tra le Regioni e garantisce il rispetto degli stessi standard nella erogazione dei servizi essenziali.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono gli organi della finanza locale?
2. Perché il governo locale favorisce la partecipazione democratica?
3. Perché a livello locale è più facile controllare la qualità dei servizi pubblici?
sistema misto
attraverso applicato nel applicato nel applicato nel attraverso attraverso
sistema inglese
sistema francese
trasferimenti + tributi locali
sistema italiano
4. Che cosa caratterizza il sistema dell’indipendenza nel finanziamento degli enti locali?
5. Qual è lo svantaggio principale del sistema della dipendenza?
6. Quale modello prevale oggi in Italia?
Sussidiarietà
Subsidiarity
Politica anticiclica
Anti-cyclical policy
Il federalismo fiscale riguarda tutte le situazioni in cui vi sono enti politico-amministrativi territoriali dotati di autonomia finanziaria, cioè di propri poteri di prelievo e di spesa e si basa sul principio di sussidarietà
Il principio di sussidiarietà stabilisce che un’autorità di livello superiore deve intervenire solo quando quella di livello inferiore non riesce a operare con la stessa efficacia di quella superiore.
Ciò significa che i servizi devono essere garantiti dal livello di governo più vicino ai cittadini, ma lo Stato mantiene la funzione di assicurare la coesione economica e sociale del Paese.
L’obiettivo del federalismo fiscale è quindi duplice: da un lato, favorire l’autonomia decisionale e la responsabilizzazione degli enti locali, avvicinando i cittadini ai luoghi in cui si prendono le decisioni; dall’altro, assicurare equità tra territori ricchi e svantaggiati, grazie a meccanismi di perequazione che bilanciano le differenze di reddito e risorse. MAPPA
4 . 9 Coordinamento finanziario e contabile
Il coordinamento economico e finanziario
Lo sviluppo economico non è automatico, ma richiede un intervento diretto dell’iniziativa pubblica allo scopo di favorirlo. Lo Stato organizza razionalmente i suoi interventi nell’economia mediante una programmazione, la quale esplicita:
• gli obiettivi che la comunità intende raggiungere;
• le politiche che si vogliono attuare per raggiungere tali obiettivi;
• gli strumenti necessari all’attuazione di tali politiche e le modalità del loro impiego da parte degli organi preposti alla programmazione economica.
Se la politica economica nazionale si propone il raggiungimento di determinati obiettivi, è necessario che le politiche realizzate dagli enti locali siano compatibili con gli obiettivi che si perseguono a livello nazionale.
Se, infatti, gli enti locali non tengono conto degli obiettivi generali del Paese nella loro azione, ogni attività intrapresa dal Governo centrale in vista del perseguimento di determinati obiettivi risulta vanificata. PER ESEMPIO 1
Tipici esempi di politiche non coerenti alle politiche nazionali sono:
• la politica congiunturale degli enti locali, nel caso in cui contrasti con la politica anticiclica adottata dal Governo centrale; PER ESEMPIO 2
• la difformità nella politica territoriale nel caso in cui un’azione degli enti locali intesa a incentivare l’industrializzazione di determinate aree, sia in contrasto con la politica del Governo centrale tendente a ridurre gli squilibri nel livello di sviluppo delle diverse aree all’interno del Paese. PER ESEMPIO 3
I patti di stabilità. Per favorire il coordinamento il Governo centrale ha stretto intese e “patti di stabilità interna ” con le Regioni. PER ESEMPIO 4 In Italia, in particolare, la Conferenza Stato-Regioni si riunisce ai fini del coordinamento fra le Regioni e fra queste e il Governo centrale.
Anche nell’UE sono stati fissati dei “patti di convergenza” o “stabilità” fra i Paesi membri dell’Unione, appunto per rispondere all’esigenza del coordinamento (come è noto, i parametri di convergenza riguardano l’equilibrio dei bilanci pubblici, la riduzione del debito pubblico e il controllo della stabilità dei prezzi). PER ESEMPIO 5
FEDERALISMO FISCALE
si basa su
principio di sussidiarietà
autonomia finanziaria a ogni livello di governo di disporre di risorse finanziarie proprie e adeguate a esercitare le funzioni di sua competenza
1 Obiettivi generali del Paese
Possono essere: piena occupazione, stabilità monetaria, sviluppo economico,
realizza i seguenti obiettivi
permette mediante
maggiore autonomia
superamento degli squilibri nella distribuzione personale e territoriale del reddito.
2 La politica anticiclica
Se gli enti locali aumentano le proprie spese in fase di espansione (oppure le diminuiscono in fase di depressione), l’efficacia della politica anticiclica intrapresa a livello centrale viene fortemente ridotta, con gravi danni per l’intero sistema economico.
3 La difformità nella politica territoriale
Il Governo può disporre una serie di incentivi finalizzati a favorire l’insediamento di attività produttive nelle zone più povere. Se gli enti locali delle aree più ricche a loro volta adottano provvedimenti allo scopo di attirare ulteriori iniziative industriali, oltre a quelle che già esistono in abbondanza nel loro territorio, l’azione del Governo centrale perde di efficacia.
4 Patto di stabilità interno (Italia, Stato-Regioni)
Una Regione sottoscrive col Governo un obiettivo di saldo (pareggio) per l’anno 2026. Per rispettarlo: blocca la crescita della spesa corrente (personale, acquisti) entro
un tetto prefissato; scagliona alcuni pagamenti non urgenti al trimestre successivo; concentra gli investimenti su opere già cantierate e rinvia quelle prive di progettazione esecutiva. Se a fine anno la Regione centra il saldo, accede a maggiori spazi finanziari l’anno successivo; se lo sfora, scattano le limitazioni (niente nuove assunzioni, taglio agli spazi di spesa ecc.).
5 Patto di convergenza/ stabilità UE (fra Stati membri) Un Paese dell’Unione prevede un disavanzo al 3,8% del PIL (oltre il limite del 3%). Presenta alla Commissione un Programma di Stabilità con misure correttive: una manovra che riduce il deficit di 0,8 punti (ad es. attuando tagli a sussidi inefficienti e revisione della spesa), un piano per riportare il debito su un trend discendente (ad es. privatizzazioni, surplus primario), riforme per la stabilità dei prezzi. La Commissione valuta i progressi: se il percorso è credibile, chiude la procedura; in caso contrario può proporre sanzioni o richieste di aggiustamento aggiuntive.
maggiore equità fondo perequativo coinvolge i cittadini
LESSICO
Patto di stabilità interno
Accordo fra Stato ed enti locali per coordinare l’azione delle amministrazioni locali nel perseguimento degli obiettivi concordati in sede europea. È stato oggi superato dal fiscal compact
Conferenza
Stato-Regioni
Organo di raccordo tra Stato, Regioni e Province autonome, in cui il Governo acquisisce i pareri regionali, promuove la leale collaborazione istituzionale e coordina le politiche di interesse comune, anche in ambito europeo.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cos’è il federalismo fiscale?
2. Quale problema mira a risolvere rispetto ai trasferimenti statali?
3. Perché la Costituzione prevede un fondo perequativo e quale funzione svolge?
4. Che cosa stabilisce il principio di sussidiarietà e che ruolo resta comunque allo Stato?
5. Perché è necessario il coordinamento economico e finanziario tra Governo centrale ed enti locali?
PLUS I vincoli ai bilanci degli enti locali
Il coordinamento contabile e di bilancio
La necessità di disciplinare in maniera uniforme l’ordinamento contabile dello Stato e degli enti territoriali è resa evidente dal fatto che la finanza regionale concorre con la finanza statale e locale al raggiungimento degli obiettivi di convergenza e di stabilità connessi all’appartenenza dell’Italia all’Unione europea.
L’adozione di una contabilità omogenea consente la rilevazione unitaria della gestione sotto il duplice profilo finanziario ed economico, assicura trasparenza e risponde al principio di armonizzazione dei bilanci.
Per garantire la stabilità e l’equilibrio della finanza pubblica, attraverso diversi decreti legislativi, che si sono succeduti a partire dall’anno 2009, è stato introdotto il cosiddetto “bilancio armonizzato”, che prevede un piano dei conti valido per l’intera Pubblica amministrazione italiana e che coordina tra loro le politiche di entrata e di spesa dello Stato e degli enti territoriali. Il compito di assicurare l’armonizzazione dei sistemi contabili tra i bilanci degli enti territoriali è demandato allo Stato che in tal modo garantisce la possibilità concreta di comparare bilanci di enti diversi.
4 . 10 Il bilancio delle Regioni e dei Comuni
Le Regioni
Nell’ambito della Regione vengono normalmente applicati i principi del sistema di contabilità generale dello Stato, in considerazione del fatto che la finanza regionale si inquadra nella finanza statale.
Le Regioni devono adottare ogni anno il bilancio di previsione finanziario, riferito a un orizzonte temporale di almeno tre anni, elaborato sulla base delle linee strategiche e delle politiche contenute nel Documento di economia e finanza regionale (DEFR). Devono anche adottare una Legge di stabilità regionale, che contiene il quadro di riferimento finanziario per il periodo compreso nel bilancio di previsione.
Ciascuna Regione deve redigere ogni anno:
• il bilancio annuale di previsione, in termini di competenza e di cassa che va redatto sulla base del programma regionale di sviluppo. Le previsioni di bilancio sono articolate, per l’entrata e la spesa, in unità previsionali di base, determinate con riferimento ad aree omogenee di attività in cui si articolano le competenze delle Regioni;
• il bilancio triennale di previsione, che consiste nella previsione e nella coordinazione delle risorse e delle spese della Regione, sia in base alla normativa statale e regionale vigente, sia in base ai previsti interventi legislativi; esso è dunque un insostituibile strumento di programmazione, in grado di razionalizzare le scelte dell’ente locale e coordinarle con quelle assunte a livello nazionale;
• il rendiconto generale annuale, che espone i risultati della gestione trascorsa. È costituito dal conto finanziario della gestione del bilancio annuale e dal conto generale del patrimonio della Regione. Il primo presenta i dati relativi alla gestione finanziaria dell’esercizio trascorso (entità iniziale dei residui, previsioni iniziali e finali di competenza e di cassa, accertamenti di entrata e impegni di spesa, pagamenti e riscossioni, eventuali minori entrate e minori spese, residui attivi e passivi). Il conto generale del patrimonio raccoglie i valori delle attività e passività finanziarie, dei beni mobili e immobili, di ogni altra attività e passività.
I saldi tra le entrate correnti e le spese correnti e il saldo tra le entrate finali e le spese finali devono essere in pareggio.
Le funzioni del bilancio degli enti locali
Il bilancio è un documento contabile di previsione che espone le entrate e le uscite dell’amministrazione locale, relative a un determinato periodo di tempo. In esso si rispecchiano le scelte della finanza locale relative ai bisogni della collettività, alle priorità dei diversi obiettivi, alla pressione fiscale a carico dei contribuenti ecc., in analogia con il bilancio dello Stato.
È deliberato dai Comuni, dalle Città metropolitane, dalle Province e dalle Regioni e approvato sia dalle rispettive giunte, sia dai consigli.
Ecco le sue principali funzioni:
• funzione politica: il bilancio non è solo un semplice strumento di rilevazione contabile, ma rappresenta le scelte che ciascun ente locale considera prioritarie;
• funzione giuridica: il bilancio è un atto di autorizzazione, mediante il quale gli organi dell’ente locale gestiscono la spesa pubblica e riscuotono le entrate; gli stanziamenti di bilancio segnano il limite entro cui deve svolgersi la gestione amministrativa, dato che il bilancio è vincolante per tutta l’attività della Pubblica amministrazione;
• funzione economica: il bilancio è uno strumento di programmazione, che permette di valutare gli effetti dell’attività finanziaria sui diversi aspetti della vita
VERSO LE COMPETENZE
economico-sociale e di orientare gli interventi di politica economica verso gli obiettivi desiderati, in analogia con il Documento di finanza pubblica (DFP) a livello statale.
1. Perché il bilancio degli enti locali non può essere considerato un semplice documento contabile, ma ha anche una funzione politica ed economica?
2. In che senso il bilancio rappresenta un atto giuridico di autorizzazione e quale limite pone alla gestione della spesa pubblica?
Le Città metropolitane in Italia
Le Città metropolitane sono enti pubblici territoriali di area vasta, introdotti in Italia per migliorare il governo delle grandi aree urbane e rendere più efficiente la gestione dei servizi pubblici. Sono state istituite con la Legge n. 56 del 2014 (nota come “Legge Delrio”), hanno sostituito le province nelle principali aree metropolitane del Paese. Oggi le Città metropolitane sono 15, tra cui Roma, Milano, Napoli, Torino, Bologna, Firenze, Bari, Catania e Venezia. L’obiettivo principale di questo livello di governo è coordinare le politiche e le funzioni che interessano un territorio più ampio rispetto a quello del singolo comune, ma troppo complesso per essere gestito dallo Stato centrale. Le Città metropolitane si occupano, ad esempio, di pianificazione territoriale e ambientale, mobilità e trasporti, sviluppo economico, reti infrastrutturali e servizi pubblici locali
VERSO LE COMPETENZE
Il loro organo di vertice è il Sindaco metropolitano, che coincide con il sindaco del capoluogo.
Accanto a lui operano il Consiglio metropolitano, composto da sindaci e consiglieri dei Comuni del territorio, e la Conferenza metropolitana, che riunisce tutti i sindaci della zona.
Questo modello di governance mira a garantire una gestione più coordinata e condivisa delle scelte strategiche.
Dal punto di vista economico, le Città metropolitane gestiscono un proprio bilancio, alimentato da tributi locali (come l’imposta di registro e l’imposta provinciale di trascrizione), trasferimenti statali e risorse europee.
Tuttavia, molte di esse incontrano difficoltà finanziarie dovute ai limiti di spesa e alla riduzione dei trasferimenti pubblici.
1. Quali sono le principali funzioni affidate alle Città metropolitane?
2. Chi ricopre la carica di Sindaco metropolitano e da chi è composto il Consiglio metropolitano?
3. Quali sono le principali fonti di finanziamento delle Città metropolitane?
In caso di un saldo negativo, l’ente deve adottare provvedimenti tali da assicurare il recupero nel triennio successivo. L’indebitamento è consentito solo per finanziare spese di investimento e non per spese correnti. PER ESEMPIO
Nelle fasi sfavorevoli del ciclo o nel caso di eventi eccezionali, lo Stato può contribuire al finanziamento dei livelli essenziali delle prestazioni e delle funzioni fondamentali inerenti ai diritti civili e sociali.
I Comuni
L’armonizzazione dei bilanci non riguarda soltanto le Regioni, ma si estende anche ai Comuni, che rappresentano il livello di governo più vicino ai cittadini. Essi hanno un ruolo centrale nella gestione dei servizi pubblici locali e, per questo, sono chiamati a redigere i propri documenti contabili secondo regole comuni e principi uniformi. L’adozione di criteri contabili armonizzati garantisce la trasparenza e la comparabilità dei bilanci comunali con quelli degli altri enti territoriali, consentendo così un controllo unitario dei conti pubblici e assicurando la coerenza con gli obiettivi di finanza nazionale ed europea.
Anche i Comuni, come le Regioni, devono redigere ogni anno il bilancio di previsione, che ha carattere autorizzatorio e consente di programmare le entrate e le spese necessarie allo svolgimento delle funzioni comunali. Il bilancio deve avere un orizzonte triennale, ma viene aggiornato ogni anno. Oltre al bilancio di previsione, i Comuni devono approvare:
• il Documento unico di programmazione (DUP), che individua gli obiettivi strategici e operativi dell’ente locale ed è il presupposto necessario per la predisposizione del bilancio;
• il rendiconto della gestione, che rappresenta i risultati finanziari, economici e patrimoniali dell’attività svolta nell’esercizio.
Struttura del bilancio degli enti territoriali
In analogia con il Bilancio dello Stato, il bilancio degli enti territoriali è formato da due sezioni contrapposte, le entrate e le spese, che sono organizzate come segue.
Classificazione delle entrate
Nel bilancio delle Regioni e dei Comuni le entrate sono classificate in:
• titoli, definiti secondo la fonte di provenienza delle entrate;
• tipologie, definite in base alla natura delle entrate, nell’ambito di ciascuna fonte di provenienza, ai fini dell’approvazione in termini di unità di voto.
Ai fini della gestione, le tipologie sono ripartite in:
• categorie, capitoli ed eventualmente in articoli (se presenti, sono un’articolazione dei capitoli).
Classificazione delle spese
Nel bilancio delle Regioni e dei Comuni le spese sono classificate in:
• missioni, per le funzioni principali e gli obiettivi strategici;
• programmi, per gli aggregati omogenei di attività volte a perseguire gli obiettivi nell’ambito delle missioni, ai fini dell’approvazione in termini di unità di voto.
Ai fini della gestione, i programmi sono ripartiti in:
• macroaggregati, capitoli ed eventualmente in articoli (se presenti, sono un’articolazione dei capitoli).
L’indebitamento per spese di investimento
L’ente locale può finanziare l‘ampliamento di un ospedale (spesa di investimento) ma non il materiale sanitario di consumo o gli stipendi del personale (spesa corrente).
I problemi degli enti locali
In quasi tutti i Paesi, soprattutto a partire dall’inizio degli anni ’70 del Novecento, la finanza degli enti locali ha dovuto fronteggiare gravi problemi, collegati al fatto che le spese di tali istituzioni sono aumentate a dismisura.
I deficit di bilancio degli enti locali
Il diverso andamento delle spese e delle entrate ha determinato una sensibile crescita del deficit degli enti locali.
Alla base dei deficit va posta la crescente spesa per la fornitura dei servizi pubblici (strade, fognature, acquedotti, servizi sociali in genere), in relazione al generale miglioramento del tenore di vita della popolazione e alla dinamica demografica.
In particolare, è stato impressionante l’aumento del deficit delle aziende municipalizzate (elettricità, gas, acqua, trasporti, nettezza urbana ecc.), le cui entrate sono rimaste congelate (in quanto i loro servizi erano offerti ai cittadini a prezzo politico), a fronte dell’enorme aumento dei costi. Si pensi che nel 1985 soltanto il 50% dei costi, in media, era coperto dai ricavi; da allora si è attuato un processo di adeguamento delle tariffe e, in molti casi, di privatizzazione delle aziende
VERSO LE COMPETENZE
municipalizzate. La produttività delle aziende che forniscono servizi pubblici locali, infatti, è normalmente più bassa rispetto a quella che si riscontra nelle aziende private, come dimostrano gli alti deficit di bilancio di molte di esse (per molti anni i servizi di trasporto urbano soprattutto delle grandi città hanno fatto registrare notevoli perdite, puntualmente ripianate dai Comuni).
Anche i flussi migratori interni hanno comportato alti costi: esse hanno determinato la concentrazione della popolazione in grossi centri urbani, che per fronteggiare le nuove necessità sono stati costretti a sostenere spese enormi.
Infine, un’altra causa dell’aumento delle spese degli enti locali è stata individuata, soprattutto in passato, nel considerevole incremento dei dipendenti degli enti territoriali, determinato soprattutto dai crescenti compiti delegati dallo Stato a tali enti; ciò ha portato a numerose assunzioni di nuovo personale (a volte giustificate più da motivazioni politiche che da necessità reali), con conseguenti forti oneri. Solo negli ultimi anni si è avuta una sensibile riduzione delle assunzioni, che in certi casi si è accompagnata a un calo dei servizi offerti ai cittadini.
1. Quali erano le principali cause dell’aumento del deficit degli enti locali a partire dagli anni ’70?
2. Perché le aziende municipalizzate hanno accumulato deficit così elevati negli anni ‘80?
3. In che modo i flussi migratori interni hanno inciso sulla spesa degli enti locali?
RIFLETTI
1. Secondo te, è giustificato che i servizi pubblici locali vengano offerti a prezzo politico, anche se questo comporta deficit per gli enti locali?
2. Quali rischi e conseguenze può avere, per i cittadini, una forte riduzione del personale negli enti locali?
Ascolta e ripassa
4 . 1 Il bilancio dell’Unione europea
L’Unione economica e monetaria ha imposto agli Stati dei parametri di convergenza (deficit ≤3% del PIL, debito ≤60%, stabilità di prezzi e tassi, disciplina dei cambi) per garantire stabilità. Il bilancio UE è regolato da principi comuni: unità, annualità, equilibrio, universalità, specializzazione, veridicità e pubblicità.
4 . 2 Le entrate dell’Unione europea
La principale fonte è la risorsa basata sul PIL degli Stati (circa il 70% delle entrate). Seguono i dazi doganali riscossi sulle importazioni, la compartecipazione al gettito IVA armonizzata, i prelievi agricoli e la nuova risorsa sui rifiuti plastici non riciclati. A queste si aggiungono i prestiti erogati tramite la Banca europea per gli investimenti.
4 . 3 Le spese dell’Unione europea
Le spese si dividono in spese di funzionamento, limitate al mantenimento delle istituzioni, e spese di intervento, dirette a politiche comuni e programmi di crescita. Le voci principali sono: politica agricola comune e tutela ambientale, politica di coesione economica e sociale, politiche interne come ricerca, innovazione, reti transeuropee, istruzione e formazione, oltre a risorse destinate all’ampliamento dell’Unione e alle azioni esterne.
4 . 4 L’armonizzazione fiscale e finanziaria
L’IVA è stata uniformata con una base imponibile comune, con l’obiettivo di ridurre le aliquote a due. Le accise su alcolici, tabacchi ed energia sono state parzialmente uniformate, mentre restano difficoltà sulla tassazione dei redditi di capitale.
4 . 5 Le procedure di bilancio
La Commissione europea elabora il progetto di bilancio, che viene poi approvato in codecisione da Parlamento europeo e Consiglio dei Ministri. Il bilancio definitivo è pubblicato sulla Gazzetta ufficiale dell’UE e vincola le politiche comunitarie per l’anno successivo.
4 . 6 Il controllo di bilancio
Il controllo interno è esercitato da funzionari e servizi contabili delle stesse istituzioni comunitarie. Quello esterno è affidato alla Corte dei conti europea.
4 . 7 Finanza centrale e finanza locale
Molti bisogni pubblici sono gestiti da enti locali (Regioni, Province, Città metropolitane, Comuni) con autonomia garantita dal decentramento amministrativo (art. 5 Cost.). Le funzioni della finanza locale sono favorire partecipazione e controllo dei cittadini, equilibrio dei poteri, adattamento alle esigenze del territorio.
4 . 8 Federalismo fiscale
Ogni livello di governo deve avere risorse proprie. I trasferimenti sono sostituiti da tributi locali ed è previsto un fondo perequativo (art. 119 Cost.) per ridurre le disuguaglianze. Si basa sul principio di sussidiarietà
4 . 9 Coordinamento finanziario e contabile
Le politiche locali devono essere coerenti con quelle nazionali. Gli strumenti principali sono i Patti di stabilità interna e le Conferenza Stato-Regioni. L’armonizzazione contabile assicura trasparenza, comparabilità e controllo unitario dei bilanci pubblici.
4 . 10 Bilancio delle Regioni e dei Comuni
Regioni: redigono bilancio annuale e triennale di previsione e rendiconto generale; i conti devono essere in pareggio. L’indebitamento è ammesso solo per investimenti. Comuni: adottano criteri contabili armonizzati e redigono bilancio di previsione, Documento unico di programmazione (DUP) e rendiconto della gestione.
FINANZA EUROPEA
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
risorse • finanze • perequazione • PIL • RNL • disavanzo • avanzo • politiche • PNRR • trasferimenti • obbligatorie • Parlamento • Commissione • vincolate
BILANCIO
• risorse e spese dell’UE finalizzate al raggiungimento degli obiettivi comuni dei Paesi membri
• dazi doganali e prelievi agricoli → derivano dagli scambi con Paesi extra-UE
• quota IVA → percentuale delle entrate IVA versata dagli Stati membri
• contributi nazionali sul _____ → principale fonte di finanziamento
• nuove risorse proprie → come la plastic tax o il contributo sulle emissioni di CO₂
• approvazione annuale → da ___________ e Consiglio dell’UE
• struttura → bilancio preventivo e consuntivo
• Quadro finanziario pluriennale (QFP) → pianificazione settennale delle spese
• principio di equilibrio → nessun ___________ ammesso
obiettivi
• coesione economica, sociale e territoriale
• sviluppo sostenibile e competitività
• innovazione, occupazione, transizione ecologica e digitale
FINANZA LOCALE
AUTONOMIA FINANZIARIA
• entrate e spese gestite da Regioni, Province, Comuni e Città metropolitane
• gli enti locali dispongono di ___________ proprie e di autonomia di spesa
• lo Stato assicura la perequazione tra territori con diversa capacità fiscale
• tributarie → imposte proprie (IMU, addizionali IRPEF ecc.)
• extratributarie → tariffe, canoni, proventi da servizi pubblici
• ___________ → risorse statali o regionali in conto capitale → mutui, alienazioni di beni, fondi UE
• correnti → personale, servizi pubblici, manutenzioni
• in conto capitale → investimenti, opere pubbliche
• ___________ → imposte da normative o fondi specifici
TRASFERIMENTI
E _______________ strumenti
• Fondo sociale europeo (FSE) → formazione e occupazione.
• Fondo europeo di sviluppo regionale (FESR) → infrastrutture e innovazione
• Fondo di coesione → sostegno ai Paesi con reddito inferiore alla media UE
• PAC – Politica agricola comune → sostegno ai redditi agricoli e alla produzione
• _______ → piano straordinario finanziato dal Next Generation EU
RISPONDI ORA ALLE DOMANDE
1. Quali sono le principali fonti di finanziamento dell’Unione europea?
• Fondo di solidarietà comunale → redistribuzione delle risorse tra Comuni
• Fondo perequativo → garantisce livelli essenziali di servizi
• obiettivi → riequilibrio territoriale, efficienza ed equità fiscale
• vincoli di bilancio locale → rispetto del pareggio e dei limiti di spesa
2. Che cosa si intende per Quadro finanziario pluriennale (QFP) e quale funzione svolge?
3. In che modo il bilancio dell’Unione europea garantisce il principio di equilibrio?
4. Quali sono le principali politiche dell’UE finanziate attraverso il bilancio europeo?
5. Che cosa si intende per finanza locale e quali enti rientrano in questa categoria?
6. Quali sono le principali entrate degli enti locali e da quali fonti provengono?
7. Qual è la funzione dei fondi di perequazione e in che modo favoriscono l’equità territoriale?
8. Quali obiettivi perseguono i fondi europei come FSE, FESR, Fondo di coesione, PAC e PNRR?
FINANZA EUROPEA E DEGLI ENTI LOCALI
La finanza europea e degli enti locali Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Il bilancio dell’Unione Europea è approvato
a sia dal Parlamento europeo sia dal Consiglio dei Ministri
b dal Parlamento europeo e dalla Corte dei conti
c solo dal Consiglio dei Ministri
d solo dal Parlamento europeo
2. Il controllo sull’esecuzione del bilancio, unitamente al potere di verificare la legalità e la regolarità di entrate e spese comunitarie, è esercitato dalla
a Banca centrale europea
b Commissione delle Comunità europee
c Corte dei Conti
d Corte di giustizia
3. La più importante entrata del bilancio comunitario è costituita
a dai dazi doganali esterni
b dai prelievi agricoli
c dalle risorse PIL
d dalla compartecipazione al gettito dell’IVA
4. La più importante spesa del bilancio comunitario è costituita dagli interventi per finanziare
a l’agricoltura europea
b l’aiuto ai Paesi sottosviluppati
c la crescita e l’occupazione e ridurre le disparità tra le diverse aree dell’Ue
d per la lotta al terrorismo
5. Se nel porto di Palermo arriva un carico di banane dalla Tunisia i relativi dazi doganali affluiscono al bilancio
a della Regione Sicilia
b della Provincia di Palermo
c dello Stato italiano
d dell’Unione europea
6. Si dicono erariali i tributi che affluiscono
a agli enti locali
b allo Stato
c all’Unione europea
d agli enti previdenziali
7. Si definiscono locali i tributi che affluiscono
a a Regioni e Comuni
b agli enti previdenziali
c all’Unione europea
d allo Stato
Esercizi interattivi
8. L’insieme dei rapporti finanziari tra i diversi livelli di Governo si chiama
a decentramento
b devoluzione
c esternalità positiva
d federalismo fiscale
9. Il documento di bilancio redatto ogni anno in base al programma regionale di sviluppo, che prevede e coordina le risorse e le spese della
Regione è detto
a bilancio annuale di previsione
b bilancio triennale di previsione
c conto generale del patrimonio
d rendiconto generale annuale
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. coesione • Corte di giustizia • doganali • entrate • finanziaria • interni • investimenti • IRPEF • IVA • ampliamento • difesa • membri • poveri• politica • prima • protettivi • reale • teorico • terzi • uscite
Il bilancio dell’Unione europea viene finanziato con ………….......................... che garantiscono all’Unione l’autonomia
Le principali entrate sono:
• le risorse PIL, versate da ogni Stato aderente in proporzione del suo PIL;
• le compartecipazioni al gettito ………….........................., con aliquota variabile ogni anno;
• i dazi esterni, derivanti dalle riscossioni alle frontiere per importazioni da Paesi terzi;
• i prelievi agricoli, commisurati alle importazioni di prodotti agricoli da Paesi …………..........................
Le spese comunitarie riguardano:
• gli interventi a favore dell’agricoltura, per erogare sovvenzioni ed effettuare …………..........................
nel settore agricolo;
• le spese per le politiche di economica e sociale, per promuovere lo sviluppo e l’innovazione intervenendo nel settore dell’istruzione e della formazione professionale;
• l’ dell’Unione, in aiuto ai Paesi candidati all’ingresso, per dotarli di strutture più efficienti;
• le azioni esterne a favore dei Paesi , per interventi a sostegno della democrazia e dei diritti dell’uomo.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Attenzione due espressioni non vanno inserite)
1. Sistema della completa dipendenza della finanza locale da quella centrale 2. Sistema della completa indipendenza della finanza locale da quella centrale 3. Sistema misto
4. Sistema svedese del coordinamento finanziario fra enti locali 5. Sistema tedesco del coordinamento sovranazionale
a. ___ Agli enti locali è assegnata una partecipazione al gettito di imposte erariali, sia mediante sovrimposizione, sia mediante partecipazione alle entrate tributarie statali e successivo trasferimento di una quota delle imposte pagate allo Stato
b. ___Il gettito di certe imposte affluisce al governo centrale, quello di altre imposte affluisce agli enti locali
c. ___ L’ente locale dispone sia di tributi autonomi, sia di tributi non autonomi provenienti da trasferimenti statali
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quale iter deve seguire il progetto di bilancio dell’Unione europea? (4.2)
2. Quali sono le principali entrate nel bilancio della UE? (4.3)
3. Sono rilevanti gli aiuti comunitari ai Paesi in via di sviluppo? (4.4)
4. Quali sono gli scopi del FEOGA? (4.4)
5. Quali settori vengono finanziati attraverso le spese di intervento? (4.4)
6. Perché è importante l’armonizzazione delle politiche di bilancio? (4.5)
7. Come avviene il controllo del bilancio comunitario? (4.6)
8. Che cosa si intende per finanza locale? (4.7)
9. Quali vantaggi presenta l’autonomia locale? (4.7)
10. In quali modi può avvenire il finanziamento della spesa degli enti locali? (4.7)
11. In che cosa consiste il federalismo fiscale? (4.8)
12. Perché è necessario il coordinamento fra le politiche finanziarie? (4.9)
13. A che cosa serve il patto di stabilità interna? (4.9)
14. A che cosa serve il cosiddetto bilancio armonizzato? (4.9)
15. Quali documenti finanziari devono redigere ogni anno gli enti territoriali? (4.10)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Politiche agricole UE. Il futuro è biologico
Due giovani laureati in Agraria, uno spagnolo e uno inglese, dopo aver frequentato insieme un master presso l’Università di Viterbo, tornano al loro Paese e decidono di convertire i propri campi al biologico, riducendo l’uso di pesticidi e diversificando le colture, per approfittare di un bando dell’UE che prevede l’erogazione di fondi per i giovani agricoltori.
2. Sussidiarietà. Chi paga?
Alcuni Comuni vogliono istituire un servizio di assistenza domiciliare per anziani; la Regione gli propone la gestione centralizzata. I Comuni, pur non disponendo delle risorse necessarie per agire in proprio, vogliono comunque intervenire nella gestione del servizio.
1. Hanno entrambi diritto ai fondi?
2. In quale politica UE rientra questa misura?
3. Quali sono gli obiettivi della PAC?
4. Quali benefici economici e ambientali può avere l’agricoltura biologica?
5. Perché l’UE investe molto in questo settore?
1. Secondo il principio di sussidiarietà, chi dovrebbe gestire il servizio?
2. In quali casi può intervenire la Regione?
3. Quali vantaggi comporta la gestione a livello comunale?
4. Quali rischi ci sono se i piccoli Comuni non hanno risorse sufficienti?
4 UNITÀ La contabilità pubblica Verifica di fine Unità
COMPRENSIONE
Competenze attivate
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
• Imprenditorialità
IL PAREGGIO DI BILANCIO
Con la legge costituzionale n. 1/2012 è stato modificato l’articolo 81 della Costituzione, con l’introduzione nell’ordinamento di un principio di carattere generale, secondo il quale tutte le Amministrazioni pubbliche devono assicurare l’equilibrio tra entrate e spese del bilancio e la sostenibilità del debito, nell’osservanza delle regole dell’Unione europea in materia economico-finanziaria.
In particolare, per quanto riguarda il bilancio dello Stato, deve essere assicurato l’equilibrio tra le entrate e le spese, tenendo conto delle diverse fasi del ciclo economico, in linea con quanto previsto dall’ordinamento europeo. Il ricorso all’indebitamento è dunque previsto solo entro i limiti degli effetti negativi sul bilancio derivanti dall’andamento del ciclo economico o al verificarsi di eventi eccezionali (gravi recessioni economiche, crisi finanziarie e gravi calamità naturali, pandemie ecc.) previa autorizzazione del Parlamento, mediante l’approvazione di deliberazioni conformi delle due Camere sulla base di una procedura aggravata, che prevede un voto a maggioranza assoluta dei rispettivi componenti. Ciò per tenere conto del fatto che i periodi di crisi provocano quasi automaticamente una serie di maggiori spese e di minori entrate.
Giorgio La Malfa, economista e ministro dell’Economia negli anni ’80, commentava: «Il vincolo del pareggio va posto solo sulla spesa corrente. È giusto vietare che non si possa ipotecare il futuro contraendo debiti per pagare le spese correnti delle Pubbliche amministrazioni, ma questo divieto non può valere e non deve valere per le spese di investimento, che servono a migliorare la produttività futura di un sistema economico: le strade, le scuole, la rete di comunicazione e così via.»
Più recentemente, nel mese di agosto del 2025, Mario Draghi aggiunge: «Il debito cattivo finanzia il consumo corrente lasciandone il peso alle future generazioni. Il debito buono serve a finanziare investimenti nelle priorità strategiche e nell’aumento della produttività. Esso genera la crescita che servirà a ripagarlo. Oggi in alcuni settori il
debito buono non è più possibile a livello nazionale poiché gli investimenti fatti in isolamento non possono raggiungere la dimensione necessaria per aumentare la produttività e giustificare il debito. Soltanto forme di debito comune possono sostenere progetti europei di grande ampiezza che sforzi nazionali frammentati insufficienti non riuscirebbero mai ad attuare».
Opinioni che sostengono o confutano David Ricardo che nel 1820 scriveva: «Il debito pubblico è uno dei flagelli più terribili che sia mai stato inventato per affliggere una nazione»?
1. Rispondi alle seguenti domande.
a. Quale modifica è stata introdotta dall’art. 81 della Costituzione con la legge costituzionale n. 1/2012?
b. In quali casi è consentito il ricorso all’indebitamento dello Stato e con quali modalità di approvazione parlamentare?
c. Qual è la posizione di Giorgio La Malfa riguardo al pareggio di bilancio?
d. Come distingue Mario Draghi tra “debito buono” e “debito cattivo”?
2. Rifletti.
a. Perché, secondo te, è importante distinguere tra spese correnti e spese di investimento quando si parla di debito pubblico?
b. Sei d’accordo con l’idea di Draghi che alcuni investimenti possono essere sostenibili solo se finanziati a livello europeo? Perché?
c. Quali rischi potrebbero derivare dall’imporre un pareggio di bilancio troppo rigido in tempi di crisi economica?
d. Quali differenze noti tra la visione “storica” di Ricardo e quella più recente di Draghi?
e. Secondo te, chi è più convincente: chi considera il debito un “flagello” o chi lo distingue in “buono” e “cattivo”? Motiva la tua risposta.
3. Attività di gruppo Divisi a coppie, compilate questa tabella: AUTORE EPOCA IDEA DI FONDO PAROLE CHIAVE
David Ricardo
Giorgio La Malfa
Mario Draghi
COMPLETAMENTO
• Completa la tabella sul Bilancio dello Stato, della UE e degli enti territoriali:
ASPETTI STATO UNIONE EUROPEA REGIONI COMUNI Documento programmatico
Bilancio di previsione finanziario
Orizzonte temporale
Legge o atto collegato
Rendicontazione
Principi contabili
ASSOCIAZIONE
• Associa le date della prima colonna con una sola espressione del primo gruppo e una sola definizione del secondo. Esempio nella prima riga
1992 Maastricht
1997
2011
2012
2013
2020-2022
2024
Primo gruppo
a. Fiscal compact
b. Patto di stabilità e crescita
c. Escape Clause
d. Riforma Economic governance
e. Semestre europeo Secondo gruppo
a. Nuovi regolamenti e obiettivi: sostenibilità del debito, crescita inclusiva,
Definizione parametri di convergenza:
- Deficit ≤ 3% PIL
- Debito ≤ 60% PIL (o in riduzione)
maggiore responsabilità e semplificazione
b. Procedura per disavanzo eccessivo con eventuali sanzioni
c. Sospensione temporanea dei vincoli del PSC durante emergenze
d. Coordinamento preventivo annuale delle politiche di bilancio; Valutazioni e
raccomandazioni della Commissione
e. Pareggio di bilancio strutturale (deficit > 0,5% PIL); Recepimento in Costituzione, Meccanismi correttivi automatici
f. Rafforzamento del coordinamento economico; Sorveglianza preventiva e correttiva dei bilanci nazionali
4 UNITÀ La contabilità pubblica Verifica di fine Unità
CASI PRATICI
Competenze attivate complessivamente per tutti i casi
• Comunicazione nella madrelingua
• Imparare a imparare
• Civiche e di cittadinanza
• Imprenditorialità
1 BILANCIO DELL’ UNIONE EUROPEA. CONTI STORTI, PREVISIONI DRITTE
Nel progetto di bilancio 2026, vengono destinate molte risorse alla transizione ecologica e digitale. Dopo la discussione, il bilancio viene approvato. Durante l’anno, la Commissione europea gestisce le spese, ma emergono segnalazioni di possibili irregolarità nell’uso dei fondi per la formazione digitale in alcuni Stati membri. A fine anno, nella fase di controllo della gestione, vengono analizzati i documenti e pubblicata una relazione, sottolineando che alcuni fondi non sono stati utilizzati in modo efficiente.
1. Quale istituzione ha elaborato il progetto di bilancio?
2. Chi ha il compito di approvarlo e quale procedura segue?
3. Qual è l’organo che è demandato al controllo della gestione del bilancio?
4. In che cosa consiste il controllo effettuato?
5. Perché è importante che il bilancio UE sia controllato?
2 BILANCIO DELLO STATO. IL BILANCIO CON IL CORRETTORE A METÀ ANNO
Nel 2025 il Governo italiano, durante la fase di programmazione, prevede nel DFP una crescita del PIL del 2% e un deficit pari al 3% del PIL. Nel DPFP, però, a causa dell’aumento dei prezzi dell’energia, le previsioni vengono riviste al ribasso: il PIL crescerà solo dell’1,2% e le entrate fiscali saranno inferiori di 10 miliardi rispetto alle stime iniziali. Con la Legge di bilancio, il Parlamento approva nuovi stanziamenti per 8 miliardi a sostegno delle famiglie e delle imprese colpite dal caro-bollette. Il bilancio programmatico prevede quindi un deficit leggermente superiore a quello a legislazione vigente.
Durante l’anno di gestione, le spese per i bonus energetici si rivelano più alte del previsto (10 miliardi anziché 8), mentre le entrate fiscali effettive restano più basse di 5 miliardi rispetto alle stime. Per mantenere in equilibrio i conti, a giugno viene
approvato un assestamento di bilancio, che riduce altri capitoli di spesa meno urgenti (–5 miliardi).
A gestione terminata, il Governo presenta il Rendiconto generale dello Stato: il deficit effettivo risulta di 78 miliardi, contro i 70 miliardi previsti. Il rendiconto viene approvato.
1. In quale fase del ciclo di bilancio il Governo ha rivisto al ribasso le stime di crescita e di entrate fiscali?
2. Con quale documento e in quale momento dell’anno?
3. Perché si parla di differenza tra “bilancio a legislazione vigente” e “bilancio programmatico” nel caso della Legge di bilancio approvata?
4. Quale strumento è stato utilizzato in corso d’anno per adeguare il bilancio alla nuova realtà economica?
5. In quale anno è stato presentato il Rendiconto?
6. Che cosa ha mostrato il Rendiconto generale dello Stato e perché è importante la verifica della Corte dei conti?
7. Secondo te, quali rischi può comportare per un Paese l’aumento imprevisto del deficit rispetto alle previsioni iniziali?
8. A quali anni effettivi corrispondono gli indici t–1; t; t+1?
9. Come avviene l’approvazione del Rendiconto?
3 SOSTENIBILITÀ DEL DEBITO PUBBLICO. UN OSPITE FISSO
Nel 2024 il debito pubblico italiano ammontava a circa 2.850 miliardi di euro, pari al 138% del PIL. Con la manovra 2025, il Governo prevede un deficit pari al 4% del PIL, che farà crescere ulteriormente il debito. Allo stesso tempo, vengono programmati investimenti pubblici per stimolare la crescita economica e migliorare le infrastrutture. L’Unione europea raccomanda all’Italia di ridurre progressivamente il debito in rapporto al PIL, in linea con le regole del Patto di stabilità e del Fiscal compact, per garantire la sostenibilità dei conti pubblici.
1. Che cosa si intende per debito pubblico?
2. Perché un debito pari al 138% del PIL può preoccupare l’Unione europea?
3. Secondo te, quali misure possono aiutare a ridurre il rapporto debito/PIL senza bloccare la crescita economica?
4. Nel titolo è menzionato un ospite. A chi o a che cosa si riferisce?
5. Tutti insieme in classe discutete sul tema: “Secondo noi, quale di queste scelte è più adatta all’Italia di oggi?”
COMPITO DI REALTÀ
UNA GRANDE OPPORTUNITÀ PER TUTTI
Gruppi Eterogenei di 4 o5 persone ciascuno
Tempi
Competenze-chiave di cittadinanza attivate
• 50’ per lanciare il compito
• 2 settimane per realizzarlo
• Comunicazione nella madrelingua
• Competenza digitale
• Imparare a imparare
I rappresentanti d’Istituto hanno convocato le classi quinte per chiedere supporto nel pubblicizzare i corsi di formazione che si terranno nella vostra scuola, finanziati con i fondi del PNRR. Per aumentare la partecipazione e renderla più consapevole, durante la prossima Assemblea di Istituto, si parlerà di Next Generation EU-Recovery Fund e PNRR.
CONSEGNA
Divisi in gruppi, dovrete:
1. Preparare una presentazione multimediale che spieghi in modo semplice e chiaro:
• che cos’è il Next Generation EU (NGEU);
• che cos’è il PNRR;
• quali sono le 7 missioni che sono state individuate come oggetto dei finanziamenti;
• il quadro finanziario 2021-2027 previsto: fonti di finanziamento, stanziamenti ecc.;
• i beneficiari;
• quali sono le ricadute concrete per la scuola e per i giovani nel nostro Paese.
2. Presentare il vostro lavoro in classe: verranno scelte le slide più efficaci da trasformare in infografiche, che verranno stampate ed esposte nei luoghi comuni della scuola (atrio, corridoi, Aula magna) per informare tutti gli studenti.
• 60’ per ascoltare le presentazioni dei gruppi
• Competenza sociale e civica
• Consapevolezza ed espressione culturale
ORGANIZZAZIONE DEL LAVORO
Tutti insieme in classe: lancio dell’attività
(Tempo: 50’)
Con l’insegnante, consultate le due schede alle pagine 256-257 e dividetevi in gruppi secondo le sue indicazioni.
Ogni gruppo sceglierà uno dei seguenti argomenti da trattare:
1. presentazione generale del NGEU e del PNRR;
2. una (o più*) missione a scelta, ma diversa per ciascun gruppo, che conterrà:
- gli obiettivi e i risultati attesi;
- i finanziamenti ottenuti;
- le azioni già realizzate, quelle in corso d’opera e quella previste in Italia;
*Nel caso i gruppi siano pochi.
A casa, il gruppo: organizza e realizza il lavoro da svolgere che dovrà essere pronto entro la data stabilita.
In classe, tutti insieme (2 ore di lezione)
Ogni gruppo espone il proprio lavoro. La classe sceglie quali slide per ciascun gruppo risultano più idonee a essere trasformate in infografiche per l’esposizione.
In classe, tutti insieme Debriefing e confronto sul lavoro svolto.
CHECK LIST
Nella presentazione Punteggio fino a…
• abbiamo spiegato la missione scelta come indicato dalla consegna 3
• le slide sono ordinate e leggibili con poche parole chiave e immagini pertinenti 1
La comunicazione in classe è chiara e coinvolgente 3
L’infografica:
• è in prevalenza visuale e sintetica, non troppo testuale 1
• è facilmente leggibile da un corridoio o da una bacheca scolastica 1
Lavoro di gruppo
Tutti hanno dato il proprio contributo e avete lavorato nel rispetto delle opinioni di tutti e in caso di divergenze vi siete accordati serenamente rispettando i tempi stabiliti 1
TOTALE PUNTEGGIO ……/10
tributario italiano
L’ordinamento tributario italiano e le imposte dirette
Che cosa studierai in questa Unità
Che cosa studierai in questa Unità
Questa Unità è dedicata a presentare i caratteri principali del sistema tributario italiano e le due imposte dirette principali: l’imposta sul reddito delle persone fisiche (IRPEF) e quella sul reddito delle società (IRES). Di entrambe analizzeremo i caratteri di base, i soggetti, la struttura, la composizione del reddito imponibile nonché le modalità previste per la dichiarazione e il versamento, senza tralasciare l’esposizione dei diritti sanciti dallo Statuto del contribuente:
Questa Unità è dedicata a presentare i caratteri principali del sistema tributario italiano e le due imposte dirette principali: l’imposta sul reddito delle persone fisiche (IRPEF) e quella sul reddito delle società (IRES). Di entrambe analizzeremo i caratteri di base, i soggetti, la struttura, la composizione del reddito imponibile nonché le modalità previste per la dichiarazione e il versamento, senza tralasciare l’esposizione dei diritti sanciti dallo Statuto del contribuente:
• la dichiarazione e il versamento dell’imposta
• i soggetti passivi residenti e non residenti
• il calcolo dell’imponibile IRPEF/IRES
• la differenza tra imposte dirette e indirette e le ragioni della loro coesistenza
• la differenza tra imposte dirette e indirette e le ragioni della loro coesistenza
• le funzioni dell’anagrafe tributaria e del codice fiscale
• lo Statuto del contribuente
• le funzioni dell’anagrafe tributaria e del codice fiscale
• lo Statuto del contribuente
• la determinazione dell’imponibile IRPEF/ IRES e dell’imposta
• i redditi sottoposti all’IRPEF e quelli esenti
• la determinazione dell’imponibile IRPEF/ IRES e dell’imposta
• i redditi sottoposti all’IRPEF e quelli esenti
• la differenza tra deduzioni e detrazioni d’imposta
Prerequisiti
Capitoli
• il consolidamento degli imponibili
• il regime della trasparenza
• la dichiarazione e il versamento dell’imposta
• i soggetti passivi residenti e non residenti
• il calcolo dell’imponibile IRPEF/IRES
Quali abilità acquisirai
• il consolidamento degli imponibili
Saprai:
• il regime della trasparenza
• definire gli elementi costitutivi del nostro sistema tributario
Quali abilità acquisirai
• spiegare le funzioni dell’anagrafe tributaria
Saprai:
• riconoscere i principali diritti del contribuente
• definire gli elementi costitutivi del nostro sistema tributario
• riconoscere i caratteri fondamentali dell’IRPEF e dell’IRES
• spiegare le funzioni dell’anagrafe tributaria
• riconoscere i principali diritti del contribuente
• individuare i soggetti passivi delle due imposte dirette
• definire il reddito imponibile dell’IRPEF e dell’IRES
• riconoscere i caratteri fondamentali dell’IRPEF e dell’IRES
• orientarti nel calcolo dell’imposta dovuta
• individuare i soggetti passivi delle due imposte dirette
• spiegare le ragioni della proporzionalità dell’imposta sulle rendite finanziarie
• definire il reddito imponibile dell’IRPEF e dell’IRES
• riconoscere la differenza tra il consolidamento e il regime della trasparenza
1 I caratteri fondamentali dell’ordinamento tributario
2 L’imposta sul reddito delle persone fisiche (IRPEF)
3 L’imposta sul reddito delle società (IRES)
Per cominciare
“Le tasse sono una cosa bellissima e civilissima” (cit.)1
Pagare le tasse non è una punizione: è la versione adulta del “mettere in comune”. Da soli non potremmo comprare un ospedale, spegnere un incendio in montagna, costruire una metropolitana, garantire un vaccino a chi non se lo può permettere. Insieme sì. Le tasse sono l’abbonamento che ogni cittadino versa per tenere accesa la città: strade sicure, scuola pubblica, pronto soccorso, trasporti, università, tutela dell’ambiente, cultura.
È “bello” pagare le tasse perché rende liberi: i diritti non dipendono dal portafoglio dei genitori.
Una scuola di qualità, un autobus che arriva anche in periferia, una borsa di studio, un consultorio, una biblioteca aperta la sera: tutto questo trasforma le possibilità di vita di chi nasce con meno. Le tasse sono il modo con cui una comunità dice: “nessuno resta indietro”. È bello anche perché è giusto. Il principio è semplice: chi ha di più contribuisce di più, secondo la propria capacità. Non per colpevolizzare il successo, ma per dare a tutti un campo da gioco più equilibrato. La progressività non toglie valore, lo redistribuisce dove genera più opportunità: infanzia, formazione, ricerca, sicurezza, fragilità. Pagare le tasse è poi un atto di fiducia attiva. Non significa chiudere gli occhi: al contrario, dà il diritto di pretendere trasparenza, semplicità, risultati. Lo scontrino chiesto al bar e la fattura elettronica sono piccoli gesti politici: dicono che la regola vale per tutti, che l’evasione non è “furbizia” ma un danno agli altri. Se io pago e tu no, il costo dei servizi ricade su chi resta onesto. C’è una bellezza civica in tutto questo: quando verso le imposte, riconosco che i confini della mia casa non finiscono alla porta. La mia strada è anche la tua, l’aria che respiro è la tua, il medico che
mi cura è pagato da noi. Ogni euro raccolto bene e speso bene è un mattone di fiducia. E la fiducia è il capitale invisibile che rende possibile tutto il resto: investimenti, lavoro, innovazione.
Pagare le tasse, dunque, non è solo “dovere”: è la forma più concreta con cui trasformiamo l’io in noi: «Taxes, after all, are dues that we pay for the privileges of membership in an organized society”». (cit.)2
(cit.)2
1 Tommaso Padoa-Schioppa (2007), intervista TV “In mezz’ora” su Rai 3
1 Tommaso (2007), TV 3. 2 Franklin Roosevelt, degli
2 Franklin D. Roosevelt, Presidente degli Stati Uniti, Discorso di campagna a Worcester, 1936.
RISPONDI
1. Quali due articoli della Costituzione collegheresti alle idee del brano e perché?
Spiegalo con due esempi concreti
concreti.
2. Scegli un gesto quotidiano citato o coerente col brano (es. chiedere lo scontrino, usare fattura elettronica, segnalare un disservizio) e spiega come questo gesto traduce l’idea che «le tasse sono un bene comune». Descrivi brevemente due effetti attesi per la comunità
comunità.
3. Che cosa vuol dire l’affermazione dell’ultimo paragrafo: è la forma più concreta con cui trasformiamo l’io in noi
paragrafo: “è la forma più noi”?
RIFLETTI
RIFLETTI
1. Individua due immagini o metafore usate nel testo e spiega quale effetto producono nel lettore
1. Individua due immagini o metafore usate nel testo e spiega quale effetto producono nel lettore.
2. Un tuo compagno risponde: «Pagare le tasse non è bello, perché lo Stato spreca». Formula una confutazione argomentata: indica almeno due condizioni che rendono giusto e “bello” pagare.
2. Un tuo compagno obietta: «Pagare le tasse non è bello, perché lo Stato spreca». Formula una confutazione argomentata: indica almeno due condizioni che rendono giusto e “bello” pagare.
3. Qual è il significato di questa frase: È “bello” pagare le tasse perché rende liberi. Liberi da che cosa? Che cos’altro, a tuo avviso, rende liberi?
3. Qual è il significato di questa frase: «È “bello” pagare le tasse perché rende liberi». Liberi da che cosa? Che cos’altro, a tuo avviso, rende liberi?
In questa Unità acquisirai gli strumenti per interpretare queste e altre situazioni.
1 I caratteri fondamentali dell’ordinamento tributario
In questo capitolo definiremo i caratteri principali del sistema tributario italiano, con particolare riguardo alla coesistenza di imposte dirette e indirette che consente alla politica economica di perseguire il duplice obiettivo dell’equità e della sostenibilità finanziaria. Esamineremo poi gli strumenti necessari per identificare i contribuenti e lo Statuto del contribuente che ne tutela i diritti vincolando gli enti preposti a osservare la riserva di legge.
1 . 1 Il sistema tributario italiano
Il sistema tributario italiano rappresenta l’insieme delle norme e dei meccanismi attraverso cui lo Stato e gli enti pubblici reperiscono le risorse necessarie a finanziare la spesa pubblica
Si tratta di un insieme articolato, che non ha soltanto la funzione di coprire i costi di servizi fondamentali come istruzione, sanità, sicurezza e infrastrutture e del funzionamento dello Stato, ma svolge anche un ruolo di redistribuzione della ricchezza e di orientamento delle scelte economiche dei cittadini e delle imprese.
→ Unità 3, cap. 2
→ Unità 3, cap. 1
Alla base del sistema tributario vi è il principio di capacità contributiva sancito dalla Costituzione: ogni individuo è chiamato a contribuire alle spese pubbliche in misura proporzionale alle proprie possibilità economiche. Per rendere concreto il principio della capacità contributiva, il legislatore ha scelto di distinguere i tributi principalmente in due grandi categorie: le imposte dirette e le imposte indirette.
Le imposte dirette colpiscono la ricchezza nel momento in cui viene prodotta o posseduta.
Tra le imposte dirette spicca l’IRPEF (Imposta sul reddito delle persone fisiche), che interessa lavoratori dipendenti, autonomi e pensionati, e prevede aliquote progressive in base ai redditi dichiarati. A fianco dell’IRPEF opera l’IRES (Imposta sul reddito delle società), che grava sugli utili delle società di capitali, e l’IMU (Imposta municipale unica), che colpisce il patrimonio immobiliare e rappresenta un’importante fonte di finanziamento per i Comuni e pilastro del federalismo municipale . Ad esse si aggiungono altre imposte dirette minori. PER ESEMPIO 1
Le imposte dirette sono considerate più eque perché sono legate direttamente alla capacità economica del contribuente, ma richiedono meccanismi di accertamento e controllo complessi. Come abbiamo visto, esse colpiscono sia il reddito che, più raramente, il patrimonio. Per quanto riguarda la classificazione delle imposte, rimandiamo all’Unità 3.
Le imposte indirette colpiscono la ricchezza quando viene utilizzata, pertanto gravano sui consumi e sulle transazioni.
La più rilevante è senza dubbio l’IVA (Imposta sul valore aggiunto) che colpisce la maggior parte delle transazioni di beni e servizi e costituisce una delle principali fonti di entrate per lo Stato. A essa si affiancano le accise, imposte che gravano su specifici beni di largo consumo come carburanti, tabacchi e alcolici, spesso con una finalità anche extrafiscale (ad esempio ambientale o sanitaria). Ulteriori imposte indirette sono l’imposta di bollo, che colpisce determinati atti e documenti, i tributi sulle transazioni finanziarie e i dazi doganali. PER ESEMPIO 2
Contenuti digitali del capitolo e glossario inglese.
PER ESEMPIO
Nel sistema tributario italiano coesistono imposte dirette e indirette.
1 Imposte dirette
IRPEF: un lavoratore dipendente che guadagna 25.000 € l’anno paga l’IRPEF in base a scaglioni di reddito progressivi. IRES: una società di capitali che realizza un utile di 100.000 € è tenuta a versare l’IRES al 24%. IMU: il proprietario di una seconda casa deve versare annualmente l’IMU al Comune competente.
2 Imposte indirette
IVA: un cliente che acquista un paio di scarpe da 100 € paga anche l’IVA al 22%.
Accise: quando si fa il pieno di carburante, una parte del prezzo è costituita dalle accise.
Imposta di bollo: un contratto di affitto registrato deve includere l’imposta di bollo sui documenti. Imposta sulle transazioni finanziarie: chi acquista azioni in Borsa paga l’imposta sulle transazioni finanziarie.
Dazi doganali: l’importazione di prodotti extra-UE può essere soggetta a dazi doganali.
LESSICO
Federalismo municipale Ripartizione delle competenze finanziarie fra lo Stato e gli enti locali, in particolare i Comuni, in modo sia attribuita a tali enti una parte consistente dei tributi versati dai cittadini.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono le funzioni del sistema tributario?
2. In quali modi le imposte dirette e indirette colpiscono la ricchezza?
3. Quali sono le principali imposte dirette?
4. Perché sono considerate più eque?
5. Quali sono le principali imposte indirette?
Le imposte indirette sono più semplici da riscuotere e garantiscono entrate costanti, ma, essendo quasi sempre proporzionali, risultano meno eque perché gravano nella stessa misura su persone con redditi diversi. PER ESEMPIO MAPPA
La coesistenza di imposte dirette e indirette consente al sistema tributario italiano di perseguire un duplice obiettivo: equità e sostenibilità finanziaria, bilanciando il prelievo tra capacità contributiva e necessità di garantire stabilità alle entrate pubbliche. I DATI PARLANO
Completano il quadro i contributi sociali che, pur non essendo imposte in senso stretto, concorrono alla pressione fiscale complessiva e finanziano la previdenza e l’assistenza.
IL SISTEMA TRIBUTARIO ITALIANO
Imposte dirette
Imposta sul reddito delle persone fisiche (IRPEF)
Imposta sul reddito delle società (IRES)
Imposta sul valore aggiunto (IVA)
Imposte di fabbricazione (accise)
Monopoli fiscali
Dazi doganali
Imposta sostitutiva sui redditi da capitale
Imposte indirette
Imposte sulle successioni e donazioni
Imposta di registro
Imposta di bollo
Imposte ipotecarie e catastali
Tributi locali
Imposta regionale sulle attività produttive (IRAP)
Imposta comunale sugli immobili (IMU)
Imposta comunale sui rifiuti (TARI)
Imposta comunale sui servizi indivisibili (TASI)
Imposta provinciale sulle assicurazioni RCA
Tasse automobilistiche regionali
Addizionali IRPEF regionale e comunale
Ripartizione delle entrate tributarie tra imposte dirette e indirette
Nel periodo gennaio-maggio 2025, le entrate tributarie erariali rilevate si sono attestate complessivamente a 217.129 milioni di euro (dati MEF). Di queste, 116.868 milioni provengono da imposte dirette (come IRPEF, IRES, imposte sostitutive, ritenute) e 100.261 milioni da imposte indirette (come IVA, accise, imposte sugli affari).
Alla luce di questi dati, possiamo costruire due grafici che mostrano la composizione dei tributi.
Categoria Valore (milioni €) Percentuale stimata rispetto al totale
Imposte dirette 116.868 ~ 53,8 %
Imposte indirette 100.261 ~ 46,2 %
(Le percentuali sono calcolate dividendo il valore di ciascuna categoria per il totale 217.129 milioni e arrotondando).
VERSO LE COMPETENZE
Osservando i dati, possiamo notare che:
• in termini percentuali, le imposte dirette rappresentano una quota leggermente superiore rispetto alle indirette nel mix delle entrate tributarie in questo arco temporale;
• il “peso” relativo delle imposte indirette rimane però rilevante: quasi metà del gettito;
• confrontando con anni precedenti, può essere interessante indagare se la quota diretta sia in crescita o in calo, e quali imposte (IRPEF, IVA, accise ecc.) stiano contribuendo maggiormente alle variazioni.
1. Quale categoria di entrate ha il peso maggiore nel bilancio preventivo 2025 e perché, secondo te, lo Stato ricorre soprattutto a questa fonte di gettito?
2. Se sommiamo imposte dirette e imposte indirette, qual è la percentuale approssimativa sul totale delle entrate? Che cosa ci dice questo dato sulla struttura del bilancio pubblico italiano?
definizione composizione che insieme garantiscono si basa sul
insieme di norme e meccanismi con cui lo Stato e gli enti pubblici reperiscono le risorse necessarie a finanziare la spesa pubblica imposte dirette equità imposte indirette
sostenibilità finanziaria principio della capacità contributiva
1 IVA imposta poco equa?
Mario, operaio che guadagna 1.200 euro al mese, e Anna, dirigente che ne guadagna 6.000, devono entrambi comprare un frigorifero che costa 1.000 euro + IVA al 22% = 1.220 euro. Mentre Mario spende
1.220 euro, cioè più dell’intero stipendio mensile, Anna spende la stessa cifra (1.220 euro), che però rappresenta solo il 20% del suo stipendio. Quindi, l’imposta (IVA = 220 euro), pur essendo identica per entrambi, pesa molto di più sul reddito basso.
Entrate dello Stato - Bilancio preventivo 2025
Alienazioni / ammortamenti 0,1% Entrate
Ripartizione delle entrate tributarie (Imposte dirette vs indirette, milioni di euro)
Imposte dirette - ripartizione pecentuale
Sostitutiva su redditi da capitale e plusvalenze 1,1%
Sostitutiva sui redditi e ritenute su interessi e altri redditi da capitale 8,0%
Imposte indirette - ripartizione percentuale (milioni di euro)
Ipoteche, catasto e concessioni 1,5%
SISTEMA TRIBUTARIO ITALIANO
L’evoluzione del sistema tributario in Italia
Una lunga evoluzione
Ogni sistema tributario è il risultato di un lungo processo evolutivo che parte dalle epoche più lontane. Il nostro ordinamento non sfugge a questa regola: si può anzi affermare che il sistema italiano è il più ricco di precedenti storici, in quanto è possibile ravvisare una linea di sviluppo che partendo dall’antica Roma giunge, attraverso esperienze successive, sino ai nostri giorni.
È chiaro, tuttavia, che solo in epoca relativamente recente si perviene a un sistema tributario organico, basato su leggi certe in grado di offrire ai contribuenti il quadro completo dei loro obblighi tributari.
Dopo l’Unità d’Italia
Al momento della dichiarazione dell’Unità d’Italia (1861), la situazione nei diversi Stati era molto differenziata. In seguito alla nascita del Regno d’Italia (1861) il fisco ereditò sistemi diversi e frammentati. Le entrate poggiavano su imposte patrimoniali e di prodotto (imposta fondiaria, imposta di ricchezza mobile, dazi e poi la contestata “tassa sul macinato”): prelievi semplici da gestire ma socialmente regressivi e poco adatti a un’economia che si stava industrializzando. Tra Otto e Novecento si susseguirono ritocchi e riordini, senza però un disegno davvero unitario: l’evasione strutturale e l’iniquità rimasero problemi aperti.
Il secondo dopoguerra
Dopo la Seconda guerra mondiale la Costituzione (1948) alzò l’asticella: l’art. 53 chiese che tutti concorressero alle spese pubbliche in ragione della capacità contributiva e che il sistema fosse progressivo; gli artt. 23, 81 e 97 vincolarono il prelievo alla legge, all’equilibrio di bilancio e al buon andamento dell’amministrazione. Occorreva tradurre questi principi in imposte moderne e in un rapporto nuovo tra fisco e cittadini.
Riforma Vanoni, prima fase
Qui si inserisce la riforma Vanoni, che va letta in due tempi
Primo tempo (inizio anni ’50). Con Ezio Vanoni ministro delle Finanze si avvia la costruzione del rapporto fisco–cittadino: si generalizza l’uso della dichiarazione dei redditi, si rafforza l’accertamento, si diffondono le ritenute alla fonte sui redditi di lavoro, si lavora a una anagrafe dei contribuenti e a procedure più razionali. L’obiettivo è far emergere basi imponibili e preparare un’imposta personale sul reddito davvero universale. Restavano, però, inconvenienti rilevanti: un mosaico di tributi sovrapposti, scarsa coerenza, forte evasione e, soprattutto, un’imposta sulla cifra d’affari (l’IGE) che distorceva prezzi e catene di produzione. Questi limiti resero inevitabile una riforma organica.
Riforma Vanoni, seconda fase
Secondo tempo (grande riforma dei primi anni ’70). Con la legge-delega del 1971 si varò il disegno che ancora struttura il fisco italiano:
• l’IVA (DPR 633/1972) sostituisce l’IGE con un’imposta sul valore aggiunto plurifase e neutrale rispetto alla produzione;
• l’IRPEF (DPR 597/1973) diventa la grande imposta personale e progressiva sui redditi, con categorie omogenee, scaglioni e detrazioni, dando piena attuazione all’art. 53;
• l’IRPEG (DPR 598/1973) disciplina il prelievo sul reddito delle persone giuridiche con un’imposta proporzionale distinta da quella delle persone fisiche;
• l’ILOR (DPR 599/1973) affianca temporaneamente il sistema come imposta reale, poi destinata a essere superata. La riforma introduce procedure più chiare, rafforza il contraddittorio e porta in massa i cittadini dentro un circuito di dichiarazione–accertamento–versamento comprensibile. Il suo ruolo storico è duplice: dare coerenza al prelievo (neutralità sui consumi, personalità e progressività sui redditi) e costruire una cultura fiscale moderna, nella quale il cittadino contribuisce ma può anche comprendere e controllare
Anni ’90 e 2000
Dagli anni ’90 in poi il sistema è stato ritoccato più volte per rispondere a integrazione europea, decentramento e nuove economie. Tra i passaggi principali:
• l’abolizione dell’ILOR e l’introduzione dell’IRAP (19971998) per finanziare in parte i servizi regionali;
• lo Statuto dei diritti del contribuente (2000), che codifica chiarezza degli atti, tempi certi e contraddittorio;
• la trasformazione dell’imposta societaria da IRPEG a IRES (2004), con regole più attente all’equilibrio tra bilancio e imponibile;
• il consolidato fiscale per i gruppi e la progressiva armonizzazione con le direttive UE;
• la stagione della digitalizzazione (fattura elettronica verso la PA e poi tra privati, scontrino telematico, cassetto fiscale) e dei controlli risk-based , nati per ridurre l’evasione premiando la compliance;
• le misure di federalismo fiscale e la crescita delle imposte locali;
• gli aggiustamenti periodici dell’IRPEF (scaglioni, detrazioni, trasferimenti) per sostenere lavoro e famiglie.
Più di recente, i dibattiti su semplificazione, rimodulazione delle aliquote personali, incentivi agli investimenti e cooperative compliance per i grandi contribuenti mostrano la direzione: un fisco più semplice, digitale e trasparente, capace di finanziare i diritti sociali evitando distorsioni, e di chiedere ai contribuenti non solo di pagare, ma anche di partecipare con consapevolezza al patto fiscale.
ANNO IMPOSTA
1940 IGE – Imposta generale sull’entrata
1972 IVA – Imposta sul valore aggiunto
1973 IRPEF
1973 IRPEG
1973 ILOR
1992 ICI
1998 IRAP
2004 IRES
2011 Cedolare secca
2011 IVIE
2011 IVAFE
2011 Imposta di soggiorno
2012 IMU
2013 TARES
2014 TARI
2014 TASI
2020 Imposta sui servizi digitali
2020 Nuova IMU
2021 Canone unico patrimoniale
I TRIBUTI NELLA STORIA D’ITALIA
STATO LIVELLO NOTE
Sostituita Naz. Imposta a cascata; sostituita da IVA (1972).
Attiva Naz/UE Plurifase con rivalsa e detrazione; armonizzata UE.
Attiva Naz. Imposta personale e progressiva sul reddito delle persone fisiche.
Sostituita Naz. Sostituita da IRES (2004).
Abrogata Naz. Imposta reale; superata con l’introduzione dell’IRAP (1998).
Sostituita Com. Sostituita da IMU (2012).
Attiva Reg. Imposta regionale sul valore della produzione.
Attiva Naz. Imposta sul reddito delle società; sostituisce IRPEG.
Attiva Naz. Imposta sostitutiva su locazioni abitative (persone fisiche).
Attiva Naz. Imposta su immobili all’estero delle persone fisiche.
Attiva Naz. Imposta su attività finanziarie estere delle persone fisiche.
Attiva Com. Tributo sul pernottamento turistico (delibera comunale).
Attiva Com. Imposta municipale propria; riformata come “nuova IMU” dal 2020.
Sostituita Com. Tributo rifiuti e servizi; sostituito da TARI (2014).
Attiva Com. Tassa rifiuti (comunale).
Sostituita Com. Tributo servizi indivisibili; abolito nel 2020 (confluito in nuova IMU).
Attiva Naz. Prelievo sui ricavi di taluni servizi digitali (“web tax”).
Attiva Com. Unifica IMU e abroga TASI.
Attiva Com. Sostituisce Tosap/Cosap e imposta pubblicità/affissioni.
Fonte: MEF – Dipartimento delle Finanze, sezione «Fisco e storia» – “I tributi nella storia d’Italia”.
VERSO LE COMPETENZE
Rispondi
1. Dopo l’Unità d’Italia, quali caratteristiche aveva il sistema tributario (tipi di imposte prevalenti e criticità principali) e perché risultava inadeguato per un’economia in via di industrializzazione?
2. Riforma Vanoni – prima fase (anni ’50): quali strumenti cambiarono il rapporto fiscocittadini (dichiarazione, ritenute, anagrafe) e quali inconvenienti rimasero irrisolti (per es. imposta a cascata)?
3. Grande riforma anni ’70: indica le quattro imposte cardine introdotte/riordinate (IVA, IRPEF, IRPEG, ILOR) e spiega che problema risolve ciascuna (neutralità sui consumi; personalità/progressività; tassazione società; imposta reale transitoria).
4. Dal 1990 in poi: cita almeno tre tappe e il loro scopo (per esempio abolizione ILOR e nascita IRAP; Statuto dei diritti del contribuente 2000; passaggio da IRPEG a IRES; digitalizzazione e controlli risk-based; federalismo fiscale; ritocchi IRPEF).
Rifletti
1. In che modo digitalizzazione (fattura elettronica, scontrino telematico, cassetto fiscale) e Statuto dei diritti del contribuente possono aumentare fiducia e compliance? Indica un beneficio e un possibile rischio per ciascuna misura.
2. Tra progressività (equità) e semplicità (comprensibilità/costi di adempimento) spesso c’è tensione: proponi una misura concreta che tenga insieme i due obiettivi e spiega perché sarebbe credibile per cittadini e imprese.
LESSICO
Controllo risk based Accertamento mirato che seleziona i contribuenti da verificare in base al rischio di evasione o irregolarità stimato con indicatori e analisi dei dati.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa ha spinto il legislatore a prevedere la coesistenza di imposte dirette e imposte indirette?
2. Che cosa viene finanziato dai contributi sociali?
3. Come è articolato il sistema tributario italiano tra imposte dirette, indirette e locali?
1 . 2 L’Anagrafe tributaria e il codice fiscale
Per consentire un corretto funzionamento del sistema fiscale italiano, negli anni ’70 sono stati creati l’Anagrafe tributaria e il codice fiscale.
L’Anagrafe tributaria è la grande banca dati informatica del Ministero dell’Economia e delle Finanze che raccoglie e gestisce tutte le informazioni di carattere fiscale relative ai cittadini, alle imprese e agli enti.
Rappresenta lo strumento fondamentale a disposizione dell’Agenzia delle Entrate per assicurare l’efficienza e l’equità del sistema tributario. Attraverso l’Anagrafe tributaria confluiscono in un unico archivio le dichiarazioni dei redditi, i versamenti effettuati, i dati catastali, le registrazioni di contratti e atti, le comunicazioni relative ai conti correnti bancari e molte altre informazioni che permettono di ricomporre – mediante accertamenti incrociati – la capacità contributiva dei diversi soggetti, al fine di combattere l’evasione.
Oltre alle funzioni di accertamento e controllo, questo patrimonio di dati favorisce lo scambio di dati utili a fini statistici, previdenziali e di sicurezza economica con altri enti pubblici e consente all’amministrazione di offrire ai contribuenti servizi personalizzati, come, ad esempio, la predisposizione del modello 730 precompilato.
Il codice fiscale e la partita IVA
Collegato strettamente all’Anagrafe tributaria è il codice fiscale, introdotto nel 1973 e assegnato a ogni cittadino italiano, ai soggetti stranieri che ne facciano richiesta e a tutti i soggetti giuridici. Si tratta di un codice alfanumerico univoco di 16 caratteri, generato sulla base di nome, cognome, data e luogo di nascita. PER ESEMPIO 1
La sua funzione è quella di identificare con precisione ciascun contribuente nei rapporti con la Pubblica amministrazione e con i soggetti privati: non solo per fini fiscali, ma anche per attività quotidiane come aprire un conto corrente, stipulare un contratto di lavoro o usufruire dei servizi sanitari. Il codice fiscale dei soggetti diversi dalle persone fisiche è formato da una espressione numerica di undici cifre, e corrisponde al numero della partita IVA.
Le prime sette cifre della partita IVA coincidono con il numero assegnato al contribuente, le seguenti tre con il codice identificativo dell’ufficio locale dell’Agenzia delle entrate che ha assegnato il numero; l’undicesima cifra ha funzione di controllo. PER ESEMPIO 2
La tessera sanitaria
Il Ministero dell’economia e delle finanze, in collaborazione con l’Agenzia delle entrate, provvede a consegnare una tessera sanitaria a ogni cittadino italiano, allo scopo di assicurare migliori servizi e di tenere sotto controllo la relativa spesa.
La tessera, che permette il monitoraggio della spesa sanitaria, viene utilizzata dal contribuente per le visite mediche, l’acquisto di medicinali, gli esami di laboratorio, e ogni volta che deve comunicare il proprio codice fiscale. Strettamente personale, consente di ottenere i servizi sanitari anche negli altri Stati dell’Unione europea.
Lo Spid
Diversa dalle precedenti è invece la funzione dello Spid (Sistema pubblico di identità digitale), un sistema unico di accesso ai servizi online dell’Amministrazione pubblica locale e centrale. Il suo utilizzo non è strettamente collegato alla posizione di contribuente di ogni cittadino: il sistema offre a cittadini e imprese la possibilità di accedere a diversi servizi con una identità digitale unica attraverso l’utilizzo di un dispositivo mobile.
1 Codice fiscale
Per costruire il c.f. di Marco Rossi, nato a Roma il 12 luglio 1987, si prendono tre consonanti del cognome e tre del nome (se sono meno di tre si completa con le vocali): RSSMRC. Si aggiungono le ultime due cifre dell’anno di nascita: 87; una lettera corrispondente al mese: per luglio è L; poi il giorno di nascita (per le donne sommato a 40): 12; la sigla assegnata al Comune di nascita: per Roma è H501; termina con una lettera calcolata automaticamente con un algoritmo sui 15 caratteri precedenti, per evitare errori o falsi codici: in questo caso, poniamo sia X. Quindi il c.f. è RSSMRC87L12H501X.
Come attivare lo Spid
Per richiedere e ottenere le credenziali Spid è necessario essere maggiorenni e disporre di:
• un indirizzo e-mail;
• un numero di cellulare;
• un documento di identità valido (carta di identità, patente, passaporto);
• la tessera sanitaria con il codice fiscale.
Per ottenere lo Spid è necessario scegliere uno tra gli identity provider (i portali autorizzati a rilasciare il servizio) e registrarsi sul loro sito (Poste italiane, Aruba, Infocert, TIM, Sielte, Namirial Register.it).
La registrazione comporta tre passaggi:
• inserimento dei dati anagrafici;
• creazione delle credenziali Spid personali;
• riconoscimento personale attraverso un procedimento a scelta: di persona, online o firma digitale.
I tempi di rilascio dell’identità digitale dipendono dai singoli identity provider. In alternativa è possibile presentarsi a un ufficio della Pubblica amministrazione adibito a svolgere le procedure utili alla registrazione e al rilascio dello Spid.
Un’unica credenziale (username e password) rappresenta l’identità digitale e personale con cui ogni cittadino viene riconosciuto dalla Pubblica amministrazione per utilizzare in maniera personalizzata e sicura i servizi digitali.
Tramite Spid è possibile anche l’accesso ai servizi pubblici degli Stati membri dell’Unione europea e di imprese o commercianti che l’hanno scelto come strumento di identificazione.
Con il sistema di accesso su cui si basa Spid, la Pubblica amministrazione è ancora più vicina ai cittadini. Garantendo a tutti una modalità di accesso online, che è sempre uguale ed intuitiva, lo Spid facilita la fruizione dei servizi pubblici e semplifica il rapporto dei cittadini con la Pubblica amministrazione.
VERSO LE COMPETENZE
1. Quali requisiti deve possedere un cittadino per richiedere lo Spid?
2 Partita IVA
Se il contribuente possiede il numero di partita IVA 12359650187, 1235965 è il numero progressivo assegnato al contribuente; 018 è il codice identificativo del locale ufficio delle Entrate; 7 è il numero con funzione di controllo, calcolato sulla base dei primi dieci numeri.
2. Quali sono le principali fasi della registrazione per ottenere lo Spid?
3. Quali vantaggi offre lo Spid nell’accesso ai servizi della Pubblica amministrazione e dell’Unione europea?
VERSO LA CONSAPEVOLEZZA
1. In che modo pensi che lo Spid possa rendere più semplice il rapporto tra cittadini e Pubblica amministrazione?
2. Secondo te, quali rischi o difficoltà potrebbero incontrare le persone meno abituate alle tecnologie digitali nell’utilizzo dello Spid?
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cos’è l’Anagrafe tributaria?
2. Qual è la funzione del codice fiscale e della partita IVA?
3. A che cosa serve lo Spid?
Nell’ambito del Ministero dell’Economia e delle Finanze (MEF) è particolarmente importante il Dipartimento delle finanze che presiede all’attività di Agenzie operative.
Il Dipartimento ha il compito di procurare le entrate necessarie a finanziare la spesa pubblica e curare la gestione dei beni patrimoniali dello Stato.
Le articolazioni del Dipartimento delle finanze
In particolare, al Dipartimento sono affidate funzioni di indirizzo, funzioni di vigilanza e controllo sulle Agenzie fiscali, funzioni di coordinamento e integrazione fra Ministero, Agenzie fiscali e Guardia di finanza, oltre a funzioni di comunicazione con il contribuente.
Le Agenzie sono enti pubblici che svolgono la loro attività in un quadro di accentuata autonomia dal punto di vista gestionale, patrimoniale, organizzativo e finanziario, anche se operano sotto il controllo contabile della Corte dei conti. Le Agenzie, che costituiscono dunque gli strumenti operativi del Dipartimento, sono le seguenti:
• Agenzia delle entrate, cui fa capo la gestione, la riscossione e il contenzioso dei tributi statali, eccetto quelli attribuiti al Dipartimento delle dogane;
• Agenzia delle dogane e dei monopoli, competente in materia di scambi commerciali con l’estero, dazi doganali, imposte di fabbricazione (accise) e per le attività inerenti i monopoli statali;
L’AMMINISTRAZIONE FINANZIARIA ITALIANA
MINISTERO DELL’ECONOMIA E DELLE FINANZE (MEF)
UFFICI CENTRALI
Uffici periferici
Uffici operativi
DIPARTIMENTO DELLE FINANZE
AGENZIA DELLE ENTRATE
Direzioni regionali delle entrate
AGENZIA DELLE DOGANE E DEI MONOPOLI
Direzioni regionali delle dogane
Uffici locali delle entrate Uffici doganali e UTIF
AGENZIA DEL DEMANIO
Direzioni territoriali del demanio
Sedi distaccate del demanio
1 . 4 I diritti del contribuente
Lo Statuto dei contribuenti
• Agenzia del demanio, competente in materia di patrimonio immobiliare dello Stato.
L’organizzazione periferica, che rispecchia la stessa ripartizione delle Agenzie centrali, si articola nelle rispettive Direzioni regionali che, a loro volta, si avvalgono di uffici locali, come da schema riportato a fianco.
Infine, rimane da segnalare che alle dipendenze del Ministero dell’Economia e delle Finanze vi è la Guardia di finanza, corpo militare con compiti di polizia tributaria . Ha la funzione di reprimere le frodi fiscali, compreso il contrabbando, e cioè tutti i comportamenti contrari alla legge. Procede perciò a indagini, ispezioni, verifiche per prevenire, accertare e reprimere le violazioni amministrative e penali in materia tributaria, doganale e fiscale in genere. Dipende gerarchicamente dal Comando generale, che ha sede a Roma.
Per migliorare i rapporti tra cittadini e fisco, il Parlamento ha approvato lo Statuto del contribuente (legge n. 212/2000, poi integrata dal D.Lgs. n. 32/2001), un documento che rappresenta una vera e propria “Carta dei diritti” dei cittadini in materia fiscale.
Lo Statuto non tutela solo il contribuente, ma stabilisce principi, regole e garanzie per assicurare correttezza, trasparenza e collaborazione nei rapporti con l’Agenzia delle Entrate. Rappresenta uno strumento fondamentale per garantire equilibrio e fiducia nei rapporti tra Stato e cittadini, promuovendo trasparenza, correttezza e rispetto reciproco.
Ecco i principali diritti riconosciuti.
• Diritto all’informazione e alla trasparenza. Il cittadino deve ricevere comunicazioni chiare e tempestive sugli atti che lo riguardano. L’Amministrazione deve renderli facilmente accessibili e recapitarli al domicilio effettivo o a quello speciale scelto dal contribuente. In particolare, per comunicare con il fisco il contribuente può ricorrere al sito dell’Agenzia delle Entrate, da cui è possibile, ricevere informazioni, scaricare moduli, effettuare i propri adempimenti tributari e molto altro ancora. PER ESEMPIO
Agenzia delle Entrate
Attraverso il sito dell’Agenzia delle Entrate (www.agenziaentrate.gov.it), è possibile effettuare i propri adempimenti tributari, quali ad esempio la presentazione
di dichiarazioni, i pagamenti d’imposta, le registrazioni di contratti di locazione, consultare i dati castali dei propri immobili, ecc.
Le garanzie per il contribuente
Lo Statuto del contribuente introduce una serie di principi generali che hanno lo scopo di attuare gli artt. 3, 23 e 53 della Costituzione, a lungo disattesi nel nostro ordinamento tributario. Come integrazione e sintesi di quelli già illustrati nel testo, si richiamano qui alcune sue importanti disposizioni:
• le modifiche ai tributi periodici si applicano solo a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore delle disposizioni che le prevedono;
• i nuovi tributi non possono essere disposti con provvedimenti d’urgenza; in particolare non è concesso il ricorso al decreto legge in materia fiscale;
VERSO LE COMPETENZE
LESSICO
Contenzioso tributario
Controversie tra i contribuenti e l’Amministrazione tributaria riguardanti l’accertamento, la liquidazione e la riscossione dei tributi, nonché l’applicazione di sanzioni.
Polizia tributaria
Servizio al quale è affidato l’accertamento di violazioni tributarie non costituenti reato, mentre per quelle costituenti reato vi può essere la collaborazione della polizia giudiziaria.
Domicilio
Luogo in cui la persona ha stabilito la sede principale dei suoi affari e interessi.
• le leggi interpretative sono ammesse solo in casi eccezionali;
• la Pubblica amministrazione non può richiedere documenti già in suo possesso;
• gli atti notificati devono indicare il responsabile del provvedimento e l’ufficio presso il quale è possibile ottenere informazioni;
• le norme tributarie non possono avere efficacia retroattiva;
• i termini di prescrizione e di decadenza per gli accertamenti non possono essere prorogati;
• le norme devono essere chiare in modo da consentire il corretto adempimento dell’obbligo tributario con il minor numero possibile di adempimenti.
1. Secondo lo Statuto, da quando si applicano le modifiche ai tributi periodici e perché non è ammesso introdurre nuovi tributi con decreti-legge?
2. Individua almeno tre tra le tutele elencate (es. no retroattività, termini non prorogabili, niente richiesta di documenti già posseduti dalla PA, atti con responsabile e ufficio, norme chiare, leggi interpretative solo in casi eccezionali) e spiega, in una riga ciascuna, quale problema pratico risolvono.
VERSO LA CONSAPEVOLEZZA
1. Lo Statuto vieta nuovi tributi con provvedimenti d’urgenza e la retroattività. In una crisi grave, quale valore ritieni prioritario, certezza del diritto o rapidità d’intervento? Argomenta pro e contro e indica una soluzione che rispetti lo Statuto.
2. Individua due principi tra quelli elencati (chiarezza, niente retroattività e documenti duplicati, atti con il nome del responsabile, termini non prorogabili…) che aumenterebbero la tua disponibilità a rispettare le regole. Spiega perché e proponi un indicatore per verificare che la PA li rispetti.
3. Immagina di ricevere un atto poco chiaro, senza il nominativo del responsabile, che richiede documenti già in possesso della PA. Come ti comporteresti e quali diritti attiveresti (accesso, chiarimenti, autotutela)? Spiega perché questi diritti rappresentano una garanzia per tutti i contribuenti.
PLUS
• Come dialogare con il fisco
• La compensazione
Uno strumento particolarmente utile per il contribuente è la consultazione del cassetto fiscale I DATI PARLANO
• Diritto alla motivazione . Ogni atto del fisco deve spiegare le ragioni di fatto e di diritto che lo giustificano, oltre a indicare a chi rivolgersi in caso di ricorso o riesame in autotutela
• Tutela del patrimonio e compensazione . Se il contribuente paga un’imposta non dovuta (o pagata in misura eccessiva), ha diritto al rimborso delle somme e delle spese sostenute per ottenere sospensioni o rateizzazioni.
• Principio di buona fede. I rapporti tra contribuente e fisco devono basarsi sulla collaborazione reciproca. Non possono essere applicate sanzioni se l’errore è dipeso da indicazioni sbagliate dell’Amministrazione, da suoi ritardi od omissioni, o da situazioni di oggettiva incertezza normativa.
• Diritto di interpello. Il cittadino può chiedere in anticipo un parere scritto all’Amministrazione su come comportarsi in casi dubbi. In assenza di risposta entro i termini (90 giorni per l’interpello ordinario), non possono essergli applicate sanzioni. Questo strumento favorisce la prevenzione dei conflitti.
• Diritti durante le verifiche fiscali. I controlli presso il domicilio del contribuente per verificare il regolare adempimento degli obblighi tributari presso la sede del cittadino sottoposto a controllo devono essere motivati da reali esigenze, arrecare il minor disturbo possibile e durare, di norma, non oltre 30 giorni (prorogabili a 60 in casi complessi).
• Il Garante del contribuente. Presso ogni Direzione regionale delle Entrate opera un organo collegiale indipendente, formato da tre esperti, con funzioni di tutela e mediazione. Il Garante può chiedere chiarimenti all’Amministrazione, avviare procedimenti disciplinari in caso di gravi irregolarità e proporre miglioramenti organizzativi. Ogni cittadino può rivolgersi a lui per segnalare disfunzioni, irregolarità o comportamenti scorretti da parte degli uffici fiscali.
1 . 5 I doveri del legislatore
Lo Statuto del contribuente prevede anche una serie di vincoli per il legislatore.
Ne riportiamo alcuni.
• Limitazione della facoltà interpretativa. In materia tributaria l’interpretazione è ammessa in casi eccezionali e solo con legge ordinaria, in ossequio al disposto costituzionale (art. 23 Cost.) secondo cui l’imposizione tributaria può attuarsi solo in forza di legge (art. 1 dello Statuto del contribuente). Quindi, diversamente da quanto accade in altri ambiti, dove la Pubblica amministrazione può interpretare una norma con più discrezionalità, in campo tributario l’interpretazione è soggetta a maggiori vincoli: ciò costituisce un vantaggio per il contribuente.
• Chiarezza delle disposizioni tributarie. Il titolo di una legge tributaria deve essere esplicito e citare l’oggetto. Leggi che non hanno oggetto tributario non possono contenere disposizioni tributarie. Se è necessario richiamare altre disposizioni, bisogna indicarne il contenuto sintetico.
PLUS
Il diritto di capire del contribuente
• Irretroattività della norma fiscale. Le modifiche introdotte ai tributi periodici si applicano solo a partire dal periodo d’imposta successivo a quello in corso alla data di entrata in vigore delle leggi che le prevedono. In ogni caso, le norme non possono imporre ai contribuenti adempimenti che scadano prima di 60 giorni dalla loro entrata in vigore.
• Riserva di legge. La riserva di legge è il principio secondo cui determinate materie possono essere regolate soltanto da fonti primarie (legge in senso formale, decreti legislativi, decreti legge) e non da fonti di tipo secondario (regolamenti, usi e consuetudini,
circolari ministeriali). Ciò garantisce che le decisioni particolarmente rilevanti, come nel caso dei diritti fondamentali del cittadino, vengano prese dal Parlamento, l’organo rappresentativo del popolo. In particolare, in materia fiscale non è possibile neppure il ricorso ai decreti-legge, dato che le modifiche di leggi tributarie non possono essere introdotte con provvedimenti d’urgenza (art. 4). MAPPA
STATUTO DEL CONTRIBUENTE
prevede
DIRITTI per i contribuenti
diritto alla motivazione e alla trasparenza
tutela del patrimonio
principio di buona fede
DOVERI per il legislatore
limiti all’interpretazione
irretroattività delle norme fiscali
chiarezza della normativa
diritto di interpello riserva di legge
Nel cassetto fiscale “i dati parlano”
Il cassetto fiscale è un servizio telematico messo a disposizione dall’Agenzia delle Entrate che consente a cittadini, professionisti e imprese di consultare in modo semplice e sicuro tutte le informazioni relative alla propria posizione tributaria. Nato per agevolare il rapporto tra contribuenti e amministrazione finanziaria, il cassetto fiscale è uno strumento digitale che garantisce trasparenza, accessibilità e riduzione degli adempimenti burocratici.
Attraverso il cassetto fiscale è possibile accedere a un’ampia gamma di dati personali e dichiarativi. Il contribuente vi trova le proprie dichiarazioni fiscali (modelli 730, Redditi, IVA, IRAP), i versamenti effettuati tramite modello F24, i rimborsi erogati, nonché le certificazioni uniche trasmesse dai sostituti d’imposta. Sono inoltre disponibili i dati catastali degli immobili di proprietà, le comunicazioni inviate dall’Agenzia delle Entrate e le informazioni relative alle eventuali cartelle esattoriali.
Uno degli aspetti più utili del cassetto fiscale è la possibilità di consultare in tempo reale lo stato dei pagamenti e di verificare la corretta registrazione dei versamenti. Ciò riduce i
VERSO LE COMPETENZE
LESSICO
Motivazione
Spiegazione delle ragioni che hanno indotto l’Amministrazione finanziaria a prendere un dato provvedimento.
Autotutela
Possibilità di ogni organo della Pubblica amministrazione di correggere un proprio errore d’ufficio o su richiesta di un contribuente, senza ricorrere al giudice, attraverso: la revoca, l’annullamento, la sospensione, la proroga o la rinnovazione dell’atto.
Compensazione
Possibilità accordata al contribuente di far valere i propri crediti per ridurre l’importo di imposte, sanzioni e contributi dovuti.
margini di errore e consente al contribuente di monitorare costantemente la propria posizione, evitando sanzioni dovute a irregolarità o dimenticanze. Allo stesso tempo, l’Agenzia delle Entrate può sfruttare questa piattaforma per comunicare direttamente con i cittadini, inviando avvisi e segnalazioni.
L’accesso al cassetto fiscale avviene tramite credenziali personali: SPID, Carta d’Identità Elettronica (CIE) o Carta Nazionale dei Servizi (CNS). Per le imprese e i professionisti è possibile conferire delega ai consulenti fiscali, in modo da consentire loro di gestire le pratiche per conto del cliente. In questo modo il cassetto diventa un punto di riferimento non solo per il singolo contribuente, ma anche per chi offre assistenza fiscale.
Il cassetto fiscale si inserisce nel più ampio processo di digitalizzazione della Pubblica amministrazione: riduce la necessità di recarsi fisicamente agli sportelli, semplifica i rapporti con l’Agenzia delle Entrate e garantisce maggiore efficienza. È quindi uno strumento che non solo contribuisce a facilitare gli adempimenti fiscali, ma anche a rafforzare il rapporto di fiducia e collaborazione tra cittadini e Stato.
1. Quali sono le credenziali digitali che permettono di accedere al cassetto fiscale?
2. A chi può essere concessa la delega per l’accesso, in particolare da parte di imprese e professionisti?
3. Indica almeno tre vantaggi che il cassetto fiscale offre rispetto ai metodi tradizionali.
4. Collegati al sito dell’Agenzia delle Entrate e cerca in quale sezione del cassetto fiscale è possibile trovare le seguenti informazioni:
• i dati relativi alla dichiarazione dei redditi presentata;
• i versamenti effettuati tramite modello F24;
• la Certificazione Unica rilasciata dal datore di lavoro;
• i dati catastali relativi a un immobile di proprietà.
Sintesi
1 . 1 Il sistema tributario italiano
Il sistema tributario è l’insieme di norme e strumenti con cui lo Stato e gli enti pubblici finanziano la spesa per servizi come istruzione, sanità e sicurezza. Oltre alla funzione finanziaria, svolge un ruolo redistributivo e orienta le scelte economiche. Alla base vi è il principio di capacità contributiva, secondo cui ognuno contribuisce in proporzione alla propria ricchezza. I tributi si distinguono in imposte dirette e indirette. Le dirette (IRPEF, IRES, IMU) colpiscono redditi e patrimoni, sono più eque ma complesse da accertare. Le indirette (IVA, accise, dazi, bollo) gravano sui consumi: garantiscono entrate costanti ma sono meno eque. La coesistenza di imposte dirette e indirette assicura equilibrio tra equità e stabilità delle entrate. A queste si aggiungono i contributi sociali, destinati a previdenza e assistenza, che concorrono alla pressione fiscale complessiva.
1 . 2 L’Anagrafe tributaria e il codice fiscale
L’Anagrafe tributaria, banca dati del Ministero dell’Economia, raccoglie informazioni fiscali su cittadini e imprese (redditi, versamenti, dati catastali, conti correnti). Permette controlli incrociati contro l’evasione e fornisce servizi digitali come il 730 precompilato. Il codice fiscale identifica ogni persona fisica o giuridica nei rapporti con la Pubblica amministrazione.
Per le imprese coincide con la partita IVA, numero di undici cifre che individua il contribuente e l’ufficio dell’Agenzia delle Entrate.
La tessera sanitaria, legata al codice fiscale, consente l’accesso ai servizi sanitari in Italia e in Europa e il monitoraggio della spesa.
Infine, lo Spid offre un’unica identità digitale per accedere ai servizi online della Pubblica amministrazione.
1 . 3 L’Amministrazione
finanziaria italiana
Il MEF, tramite il Dipartimento delle finanze, coordina e controlla le Agenzie fiscali e garantisce le entrate pubbliche. Vi operano l’Agenzia delle Entrate, delle Dogane e del Demanio. La Guardia di finanza vigila su frodi e violazioni tributarie.
1 . 4 I diritti del contribuente
Lo Statuto del contribuente (legge n. 212/2000) è la “Carta dei diritti” fiscali che regola i rapporti tra cittadini e fisco secondo correttezza, trasparenza e collaborazione. Riconosce il diritto all’informazione, con atti chiari e accessibili; il diritto alla motivazione degli atti; la tutela del patrimonio, con rimborsi per somme non dovute; e il principio di buona fede, che esclude sanzioni in caso di errore indotto dall’Amministrazione. Il contribuente può presentare interpello preventivo per chiarire dubbi interpretativi e beneficia di garanzie durante le verifiche fiscali, che devono essere motivate e limitate nel tempo. Il Garante del contribuente, presente in ogni regione, tutela i cittadini da irregolarità e propone miglioramenti organizzativi.
1 . 5 I doveri del legislatore
Lo Statuto impone vincoli anche al Parlamento, in nome della legalità tributaria
L’interpretazione delle norme è ammessa solo per legge, limitando la discrezionalità amministrativa. Le disposizioni devono essere chiare e coerenti con l’oggetto della legge. Vige il principio di irretroattività, che vieta di applicare nuove regole ai periodi precedenti e impone almeno 60 giorni per adeguarsi alle novità.
Infine, la riserva di legge stabilisce che solo leggi e decreti legislativi possano istituire o modificare tributi, a garanzia che le decisioni fiscali spettino al Parlamento, organo rappresentativo dei cittadini.
Ascolta e ripassa
CARATTERI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
redditi • risparmi • informazione • legalità • irretroattività • retroattività • interpello • redistributiva • allocativa • norme • consumi
DEFINIZIONE
FUNZIONI
insieme di e strumenti che finanziano la spesa per servizi
DIRITTI DEL CONTRIBUENTE
• chiara
• motivazione degli atti
DIRITTI
• rimborso somme non dovute
• buona fede: niente sanzioni per errore indotto
DOVERI DEL LEGISLATORE
TRIBUTARIA
tributi solo con legge
• finanziaria
• • di orientamento delle scelte economiche
PRINCIPI capacità contributiva
STRUMENTI
• preventivo
• Garante del contribuente
CHIAREZZA NORMATIVA
testi coerenti e comprensibili
norme non applicabili al passato
TRIBUTI
TEMPI DI ADEGUAMENTO imposte dirette imposte indirette
colpiscono e patrimoni colpiscono i
RISPONDI ORA ALLE DOMANDE
almeno 60 giorni per nuovi obblighi
1. Che cosa si intende per sistema tributario e quali funzioni svolge, oltre a quella finanziaria?
2. Spiega la differenza tra imposte dirette e imposte indirette, facendo almeno un esempio per ciascuna categoria.
3. Che ruolo hanno i contributi sociali nel finanziamento della spesa pubblica?
4. Che cosa si intende per principio di capacità contributiva e perché rappresenta un pilastro di equità nel sistema tributario?
5. Quali diritti sono garantiti dallo Statuto del contribuente?
6. Che cos’è l’interpello preventivo e a che cosa serve?
7. Chi è il Garante del contribuente e quale ruolo svolge nella tutela dei diritti dei cittadini nei confronti del fisco?
8. Che cosa si intende per principio di irretroattività e perché è importante nel sistema tributario?
ORDINAMENTO TRIBUTARIO ITALIANO
I caratteri fondamentali
dell’ordinamento tributario
Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. La coesistenza di imposte dirette e indirette è in ragione del fatto di
a ottenere il massimo gettito possibile
b perseguire un duplice obiettivo di equità e sostenibilità finanziaria
c permettere a tutti i cittadini di contribuire alle spese dello Stato
d permettere ai cittadini di scegliere come contribuire alle spese dello Stato
2. Il sistema tributario italiano serve principalmente a
a organizzare la spesa pubblica
b garantire le entrate necessarie per la spesa pubblica
c redistribuire equamente il reddito tra i cittadini
d stabilizzare l’economia in modo progressivo
3. Per rendere concreto il principio di capacità contributiva, il legislatore distingue i tributi in
a imposte dirette e imposte indirette
b tasse scolastiche e tasse universitarie
c contributi previdenziali e contributi sindacali
d dazi doganali e imposte patrimoniali
4. Il sistema tributario italiano si base sul principio della
a uguaglianza dei cittadini davanti alla legge penale
b capacità contributiva sancita dalla Costituzione
c libera scelta del contribuente
d armonizzazione dei tributi tra i Paesi europei
5. Il codice fiscale delle persone fisiche è un numero di matricola costituito da una serie di
a quindici caratteri, l’ultimo dei quali alfabetico
b quindici caratteri, l’ultimo dei quali numerico
c sedici caratteri, l’ultimo dei quali alfabetico
d sedici caratteri, l’ultimo dei quali numerico
6. Il codice fiscale di un soggetto diverso dalle persone fisiche è formato da una espressione
a alfabetica di dieci cifre
Esercizi interattivi
b alfabetica di undici cifre
c numerica di dieci cifre
d numerica di undici cifre
7. L’Anagrafe tributaria è
a una banca dati informatica del Ministero dell’Economia e delle finanze
b una banca dati relativa alla nascita dei contribuenti
C una sezione dell’Agenzia delle Entrate
D una banca dove vengono versati i tributi pagati dai cittadini
8. Le modifiche relative ai tributi periodici possono entrare in vigore a partire
a dal periodo d’imposta precedente
b dal periodo d’imposta successivo
C dallo stesso periodo d’imposta
D dopo i 15 giorni di vacatio legis
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. amministrazioni • Anagrafe • codice • denuncia • dogane • ente • entrate • maggiorenne • minorenne • numeri • privato • pubblico • sanitario • territorio • tessera • tributaria • ufficio
Il codice fiscale è costituito da un insieme di ………….......................... e lettere che identifica a fini fiscali una persona fisica residente nel dello Stato. È assegnato d’ufficio dall’Amministrazione tributaria oppure lo si può richiedere a qualsiasi ………….......................... dell’Agenzia delle . Al suo rilascio corrisponde l’iscrizione all’Anagrafe . Il codice viene richiesto obbligatoriamente in tutti i rapporti sia con le ………….......................... pubbliche, sia con gli enti privati: apertura di un conto corrente, acquisto di titoli azionari, registrazione di atti pubblici, richieste di autorizzazioni amministrative, di successione, iscrizione a un albo professionale ecc. Anche un ha il codice fiscale; viene attribuito dai Comuni ai neonati, al momento della prima iscrizione nei registri anagrafici della popolazione residente attraverso il sistema telematico di collegamento con l’ tributaria. Anche la
sanitaria contiene il codice fiscale e quindi sostituisce il tesserino del codice fiscale per tutti i cittadini aventi diritto alle prestazioni del Servizio nazionale.
ASSOCIAZIONE
3. Associa le situazioni della terza colonna inserendo la tipologia e il tributo corrispondente nelle rispettive colonne, come mostrato nell’esempio. Non tutte le voci proposte vanno inserite.
TIPOLOGIA TRIBUTO SITUAZIONE
Imposte dirette IRPEF Salario di un lavoratore dipendente
Utile di una società
Il proprietario di una seconda casa
Un acquirente di un immobile
Un erede
Un cliente in un negozio
Un automobilista in una stazione di rifornimento
Un locatore
Un acquirente in Borsa
Un acquirente di beni extra-UE
TIPOLOGIA: imposte dirette • imposte indirette • contributi
TRIBUTO: IVA • IRPEF • IRES • IMU • dazi doganali • imposta di bollo • accisa • imposta sulle transazioni finanziarie • imposta sulle successioni • imposta di registro
CASI PRATICI
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento
1. Da quali imposte è costituito il nostro sistema tributario? (1.1)
2. Perché nel nostro ordinamento sono previste sia le imposte dirette che le indirette? (1.1)
3. Quali obiettivi intende conseguire l’anagrafe tributaria? (1.2)
4. Quali sono gli scopi del codice fiscale? (1.2)
5. Com’è formato il codice fiscale? (1.2)
6. A che cosa serve lo Spid? (1.2)
7. Quali sono le articolazioni del Dipartimento delle finanze? (1.3)
8. Quali sono gli obiettivi principali dello Statuto del contribuente? (1.4)
9. In che cosa consiste il diritto alla motivazione? (1.4)
10. Quali diritti ha il contribuente quando viene sottoposto a verifica fiscale? (1.4)
11. In che cosa consiste il diritto di interpello riconosciuto dalla legge al contribuente? (1.4)
12. Quali sono le più importanti funzioni del Garante del contribuente? (1.4)
13. Quali sono i principali vincoli per il legislatore in campo tributario? (1.5)
14. Quali conseguenze comporta la irretroattività della norma fiscale? (1.5)
15. In quale modo si applica il principio della riserva di legge in campo tributario? (1.5)
... per sviluppare le competenze
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Statuto del contribuente. Ricorrere o non ricorrere?
Tua zia ha ricevuto dal fisco l’ingiunzione di pagare una forte somma. Leggendo con attenzione il documento, ti accorgi che l’atto presenta una motivazione incompleta; inoltre non sono indicati l’autorità a cui ricorrere, i termini e le modalità del ricorso. Lo studio di questo capitolo ti permette di darle il consiglio giusto.
2. Lo Spid e la tessera sanitaria. Spid anch’io
Ora che hai compiuto 18 anni, puoi accedere personalmente a portali e piattaforme e consultare le diverse informazioni che riguardano bonus, borse di studio, orientamento giovani e altro per capire, in autonomia, se hai diritto a usufruire o meno di opportunità specificatamente pensate per i giovani. Per poter accedere, ti viene chiesto di inserire le credenziali dello Spid o della CIE (carta di identità elettronica), ma tu non possiedi nessuna delle due. Inoltre, per poter prenotare una visita medica ti chiedono di inserire il numero e le credenziali della tessera sanitaria, che hai perso una settimana fa.
1. Quale consiglio puoi dare alla zia?
2. Quali sono i diritti che tua zia può vantare, come contribuente, nei confronti dell’Agenzia delle Entrate?
3. Quali sono i limiti per il legislatore In materia tributaria?
1. Qual è il documento che attesta il tuo codice fiscale?
2. Qual è l’organo che rilascia la tessera sanitaria?
3. A che cosa servono lo Spid e la tessera sanitaria (oltre che in questo caso specifico)?
4. Fai una breve ricerca sul web e descrivi la procedura per ottenere una nuova tessera sanitaria al posto di quella che hai perduto e la procedura per ottenere lo Spid e la Carta di identità elettronica.
→ Unità 3, cap. 1
L’imposta sul reddito delle persone fisiche (IRPEF)
Questo capitolo è dedicato allo studio dell’imposta sul reddito delle persone fisiche (IRPEF) che, assicurando la quota maggiore del gettito, è uno dei due pilastri del nostro sistema tributario. Definiti i suoi caratteri generali, studieremo i soggetti passivi e la base imponibile dell’imposta, per poi illustrarne lo schema di funzionamento, dalla determinazione del reddito complessivo lordo fino al calcolo dell’imposta da pagare. Poi, presenteremo le modalità di compilazione della dichiarazione dei redditi e di versamento dell’imposta, per chiudere con l’esame della tassazione delle rendite finanziarie.
2 . 1 Caratteri generali
Il valore sociale dell’imposta
L’IRPEF (Imposta sul Reddito delle Persone Fisiche) è considerata lo strumento principe per la realizzazione di un sistema tributario efficiente e democratico al tempo stesso, in quanto racchiude tutti gli elementi che ne fanno il miglior indice della capacità contributiva dei privati. Inoltre, la sua struttura consente l’applicazione dei criteri di progressività, semplicità, flessibilità che costituiscono un punto di arrivo delle varie riforme attuate nel corso del tempo in materia tributaria.
In tutti i Paesi avanzati l’imposta personale sul reddito rappresenta la voce più consistente delle entrate tributarie: essa è il traguardo dell’evoluzione dell’imposizione diretta, che fino a un passato non lontano si basava quasi esclusivamente su imposte reali. PER ESEMPIO 1
Nel sistema tributario italiano il tributo più importante è costituito dall’imposta sul reddito delle persone fisiche (IRPEF), la cui disciplina è regolata dal Testo Unico delle imposte sui redditi (TUIR).
Per questo motivo, tutti gli articoli citati nel corso di questo capitolo si intendono riferiti al TUIR.
I caratteri fondamentali
→ Unità 3, cap. 1
PLUS
• Critiche all’IRPEF
• Come si possono tassare le famiglie?
Facendo riferimento alla classificazione delle imposte, possiamo inquadrare l’IRPEF come un’imposta:
• diretta, perché colpisce manifestazioni immediate della capacità contributiva del soggetto, cioè il fatto stesso di percepire un reddito; PER ESEMPIO 2
• generale, perché grava sul reddito complessivo del contribuente, indipendentemente dalla sua fonte. Come vedremo nelle prossime pagine, il reddito complessivo ai fini IRPEF si ottiene infatti sommando le sei categorie previste dal TUIR (redditi fondiari, di capitale, di lavoro dipendente, di lavoro autonomo, d’impresa e diversi);
• personale, in quanto colpisce in modo ampio e uniforme tutta la materia imponibile e non i singoli redditi di cui un soggetto è titolare, cioè tutto l’insieme dei redditi percepiti dal contribuente, dai quali si detraggono gli importi spettanti (per lavoro o pensione, per carichi di famiglia e gli oneri detraibili);
• progressiva, perché l’aliquota cresce con l’aumentare del reddito, facendo aumentare l’ammontare dell’imposta in misura più che proporzionale all’aumentare dell’imponibile, così come previsto dall’articolo 53 della Costituzione. Nell’IRPEF, la progressività adottata è quella per scaglioni. PER ESEMPIO 3 MAPPA
Contenuti digitali del capitolo e glossario inglese.
L’IRPEF soddisfa i criteri di progressività sanciti dalla Costituzione.
1 Dimensione del gettito IRPEF
L’IRPEF assicura ingenti entrate tributarie, sia per l’estensione della sua base imponibile, che comprende tutte le fonti di reddito della persona, sia per il grande numero dei soggetti colpiti dall’imposta.
2 IRPEF come imposta diretta
L’IRPEF è un’imposta che colpisce il reddito in modo diretto, cioè per il solo fatto di averlo percepito. Pertanto, si applica sui
salari, sui profitti di impresa, gli interessi percepiti sul capitale e sulle rendite percepite da fabbricati e terreni.
3 Imposta progressiva
Il reddito imponibile è suddiviso in più scaglioni: a ogni successivo scaglione si applica un’aliquota crescente. In questo modo, al reddito imponibile si applicano le aliquote previste per i diversi scaglioni nei quali il reddito si divide.
è un’imposta
DIRETTA
in quanto
pertanto in particolare in quanto in quanto in quanto colpisce manifestazioni immediate della capacità contributiva l’aliquota cresce con l’aumentare dell’imponibile
il reddito percepito
colpisce la capacità contributiva delle persone fisiche
colpisce il reddito complessivo delle persone fisiche, qualunque ne sia la fonte
l’imposta cresce in modo più che proporzionale rispetto l’imponibile
IRPEF
2 . 2 I soggetti passivi
Sono soggetti passivi dell’imposta:
• le persone fisiche residenti nel territorio dello Stato, per tutti i redditi, comunque, e dovunque prodotti: ne discende che si applica anche ai redditi prodotti all’estero. Ciò avviene in base al principio della tassazione del reddito mondiale o World Wide Principle, secondo il quale l’imposta va calcolata su tutti i redditi prodotti, sia in Italia sia all’estero dalle persone fisiche residenti in Italia; PER ESEMPIO 1
• le persone fisiche non residenti, cioè stranieri dimoranti in Italia o italiani stabilmente emigrati all’estero, limitatamente ai redditi prodotti nello Stato. Si considerano residenti le persone che per la maggior parte del periodo di imposta sono iscritte nell’anagrafe della popolazione residente, oppure hanno il domicilio o la residenza nel territorio dello Stato (art. 2 DPR n. 917/1986). PER ESEMPIO 2
Tra i soggetti passivi, sono compresi anche i seguenti soggetti passivi impropri:
• le società di persone, cioè le società semplici, le società in nome collettivo e le società in accomandita semplice e altre fattispecie (come, ad esempio, le associazioni tra artisti e professionisti). Il reddito prodotto da queste società, prive di personalità giuridica, è accertato dalle società stesse, che sono tenute all’obbligo della dichiarazione annuale (Modello Redditi SP); ma il debito di imposta sorge nei confronti dei singoli soci. Infatti, il reddito viene imputato ai soci, in proporzione alla rispettiva quota di partecipazione agli utili, e concorre a formare il reddito personale complessivo dei soci stessi, unitamente agli altri eventuali redditi; PER ESEMPIO 3
• le imprese familiari, cioè quelle in cui collaborano in modo continuativo, oltre al titolare, il coniuge, i parenti entro il 3° grado e gli affini (cioè, i parenti del coniuge) entro il 2°. In base all’articolo 5 del Testo Unico sulle imposte sui redditi (TUIR), i redditi dell’impresa familiare sono imputati per il 51% dell’ammontare al titolare, e per il 49% ai familiari che abbiano prestato in modo continuativo e prevalente la loro attività di lavoro nell’impresa, proporzionalmente alla quota di partecipazione di ciascuno di loro agli utili. MAPPA
2 . 3 Base imponibile e redditi esclusi
La base imponibile IRPEF è il reddito complessivo annuale, cioè la somma di tutti i redditi conseguiti dal soggetto passivo, al netto degli oneri deducibili.
Non concorrono alla formazione del reddito complessivo nonostante siano stati percepiti dal soggetto:
• i redditi esenti per ragioni di equità sociale o economica, come ad esempio: le pensioni agli invalidi civili, le pensioni sociali e i sussidi corrisposti dagli enti pubblici di assistenza; l’assegno unico e gli assegni periodici spettanti al coniuge separato e destinati al mantenimento dei figli; le borse di studio erogate dallo Stato e altri enti pubblici, mentre dal 7 giugno 2025 non sono più esenti le borse e gli assegni di ricerca post lauream; PER ESEMPIO 4
• i redditi soggetti a ritenuta alla fonte a titolo di imposta, come ad esempio: le vincite alle lotterie e ai concorsi. L’imposta viene trattenuta dal soggetto che eroga il reddito (sostituto di imposta) che poi la verserà all’erario nei termini di legge;
• i redditi di capitale delle persone fisiche soggetti a imposta sostitutiva, come i redditi da azioni e obbligazioni, i depositi e conti correnti bancari o postali, i titoli dello Stato, i fondi comuni di investimento;
PER ESEMPIO
1 Redditi prodotti all’estero
Per evitare la doppia imposizione (nel Paese in cui sono stati prodotti e in Italia), è riconosciuto al contribuente un credito di imposta nei confronti dell’amministrazione finanziaria italiana per i tributi pagati all’estero sui redditi ivi prodotti.
2 Residenza a scopo di evasione
Un imprenditore dichiara di essersi trasferito a Montecarlo per beneficiare della tassazione molto più bassa. In realtà, continua a vivere e a svolgere la sua attività in Italia, mantenendo qui la famiglia e gli interessi economici principali.
4 Redditi esenti
Supponiamo che in un certo anno un contribuente sia titolare di un reddito di lavoro autonomo pari a 9.000 euro, di redditi fondiari pari a 1.500 euro, di redditi di capitale soggetti a ritenuta alla fonte pari a 2.000 euro, di una pensione di invalidità civile di 12.000 euro. Alla formazione del reddito
3 Soggetti passivi impropri
Una società in nome collettivo è formata da tre soci: A, con la partecipazione del 50%, B con la partecipazione del 30% e C con la partecipazione del 20%. Se in un certo anno produce un reddito imponibile di 60 mila euro, la società deve presentare la dichiarazione e subire l’eventuale accertamento, ma non deve pagare l’IRPEF, che sarà invece a carico del socio A per 30 mila euro, del socio B per 18 mila euro, del socio C per 12 mila euro. Nella loro dichiarazione dei redditi, i soci dovranno includere il reddito derivante dalla loro partecipazione nella società.
complessivo concorrono solo il reddito di lavoro autonomo e i redditi fondiari: la sua base imponibile, da denunciare in sede di dichiarazione dei redditi, è quindi costituita da 10.500 euro, che è il risultato della somma di 9.000 euro di lavoro autonomo più 1.500 euro di redditi fondiari.
LESSICO
Principio della tassazione del reddito mondiale
Questo principio, che si applica alle persone fisiche residenti in Italia, afferma che l’imposta va calcolata su tutti i redditi prodotti, sia in Italia sia all’estero.
Debito di imposta
Somma che il contribuente è tenuto a versare quando ricorrono specifici presupposti determinati dalla legge. Normalmente è calcolato applicando l’aliquota alla base imponibile, anche se talvolta è determinato in misura fissa.
Doppia imposizione
Si verifica quando sullo stesso imponibile gravano due prelievi di imposte.
Credito di imposta
Credito derivante da imposte pagate per conto del contribuente da altri soggetti, come nel caso di imposte pagate all’estero su redditi prodotti da cittadini italiani all’estero.
per i redditi prodotti in Italia e all’estero
propri
PASSIVI DELL’IRPEF
possono essere
solo per i redditi prodotti in Italia in proporzione alla quota di utili percepita 51% al titolare 49% ai familiari impropri
SOGGETTI
Reddito imponibile
Taxable income
→ par. 2.11
• i redditi soggetti a tassazione separata. Rientrano in questa categoria i redditi che si formano nel corso di più anni, ma che vengono percepiti in un unico momento o in un periodo ristretto. Un esempio tipico è il TFR (trattamento di fine rapporto), ma vi rientrano anche alcune plusvalenze . Se questi redditi venissero sommati al reddito complessivo dell’anno in cui sono incassati, andrebbero a far crescere notevolmente lo scaglione IRPEF e, di conseguenza, l’aliquota applicata sarebbe molto più alta. Per evitare questa distorsione, essi sono tassati separatamente, con regole specifiche e aliquote calcolate in modo da rispecchiare con maggiore precisione il periodo pluriennale in cui si sono formati. PER ESEMPIO 1 MAPPA 1
2 . 4 Il funzionamento dell’imposta
Le fasi per la determinazione dell’imposta
Il calcolo dell’imposta da pagare richiede il passaggio attraverso le fasi seguenti.
1. Determinazione del reddito complessivo lordo: il legislatore raggruppa i redditi che concorrono a formare il reddito complessivo lordo in sei categorie:
• Redditi fondiari;
• Redditi di capitale;
• Redditi di lavoro dipendente;
• Redditi di lavoro autonomo;
• Redditi di impresa;
• Redditi diversi. MAPPA 2
Il reddito complessivo lordo risulta dalla somma dei diversi redditi netti percepiti dal contribuente, con esclusione dei redditi esenti, dei redditi soggetti a tassazione separata e dei redditi soggetti a ritenuta alla fonte a titolo di imposta, o a imposta sostitutiva . PER ESEMPIO 2
2. Determinazione del reddito imponibile: il reddito (o base) imponibile risulta dalla differenza tra il reddito complessivo lordo e gli oneri deducibili (deduzioni).
3. Determinazione dell’imposta lorda: l’imposta lorda risulta dall’applicazione delle aliquote per scaglioni al reddito imponibile.
4. Determinazione dell’imposta da pagare: l’imposta da pagare risulta dalla differenza tra l’imposta lorda e le detrazioni, le ritenute d’acconto , e gli eventuali acconti e crediti di imposta.
Tutti gli articoli citati nel corso dei prossimi paragrafi si intendono riferiti al TUIR.
Tax compliance: che cos’è e perché conta
La tax compliance è l’insieme di condizioni che porta persone e imprese a rispettare spontaneamente le regole fiscali: dichiarare in modo corretto e completo, versare nei tempi, conservare e tracciare i documenti. Funziona quando si combinano servizi, semplicità e controllo: non solo sanzioni, ma regole chiare, costi di adempimento bassi e assistenza efficace.
Per lo Stato, puntare sulla compliance significa passare da “prendere dopo” a “prevenire prima”: dichiarazione precompilata, fattura e scontrino elettronici, pagamenti tracciati (pagoPA), sportelli digitali e risposte rapide riducono errori ed evasione. I controlli diventano risk-based: più intensi dove i rischi sono alti, più leggeri per chi è affidabile. Per i grandi contribuenti esistono modelli di adempimento collaborativo: si condividono in anticipo rischi e soluzioni, in cambio di certezza e minori contenziosi.
Per il contribuente, la compliance è anche tutela: Statuto del contribuente, atti motivati e comprensibili, contraddittorio prima delle sanzioni, rateizzazioni e autotutela. La trasparenza sulla spesa pubblica rafforza la fiducia: sapere “dove vanno i soldi” aumenta la tax morale, la motivazione etica a contribuire. Così il patto fiscale diventa credibile: chi paga ha servizi migliori e regole uguali per tutti, chi evade danneggia la comunità e altera la concorrenza. Il rischio da evitare è la iper-burocrazia: troppi adempimenti, scadenze confuse, linguaggio oscuro. Una buona politica fiscale taglia i costi inutili, stabilizza le norme, usa i dati per aiutare i contribuenti onesti e concentrare l’azione su chi non rispetta le regole. In sintesi, la tax compliance è un equilibrio fra fiducia, semplicità e fermezza: quando c’è, le entrate crescono in modo sostenibile e i diritti diventano più esigibili per tutti.
→ par. 2.12
sono
• pensioni sociali
• pensioni invalidità
• sussidi
• assegno unico
• assegni
• di mantenimento
• borse di studio da Stato e enti pubblici
REDDITI
• redditi da azioni e obbligazioni
• depositi e conti correnti bancari o postali
• titoli dello Stato
• fondi comuni
• di investimento
• vincite e lotterie il sostituto d’imposta la trattiene al momento dell’erogazione e la versa successivamente all’erario
Redditi che si formano nel corso di più anni, ma che vengono percepiti in un unico momento
• Plusvalenze
• TFR
1 Tassazione separata
Un dipendente dopo 20 anni di lavoro in un’azienda ha maturato un TFR complessivo di 40.000 euro. Quando lascia il lavoro, riceve l’intera somma in un’unica soluzione. Se i 40.000 euro venissero sommati al reddito di quell’anno (ad esempio 25.000 euro di stipendio), il reddito totale sarebbe 65.000 euro. Questo la porterebbe in uno scaglione IRPEF
VERSO LE COMPETENZE
molto alto, facendole pagare più tasse di quanto avrebbe pagato se i redditi fossero stati distribuiti nei 20 anni.
2 Reddito complessivo
Luca percepisce un reddito da lavoro dipendente pari a 20.000 euro, una borsa di studio di 1.000 euro erogata dallo Stato e 12.000 euro da una locazione. Il suo reddito è 32.000 euro, in quanto la borsa di studio erogata dallo Stato è esente
1. Definisci tax compliance e indica due strumenti che la favoriscono.
2. Che cosa significa controlli risk-based e quale vantaggio producono?
3. Quali diritti del contribuente sono richiamati nel testo e perché sono rilevanti per la compliance?
VERSO LA CONSAPEVOLEZZA
1. Pensa a un adempimento fiscale che ti riguarda (es. ricevute, pagamenti digitali): cosa rende facile farlo bene e cosa lo rende difficile?
2. Se potessi proporre una sola semplificazione per aumentare la compliance nella tua città/scuola, quale sarebbe e come misureresti l’effetto?
3. Una maggiore trasparenza e comunicazione sull’impiego delle risorse nella spesa pubblica ti incentiverebbe a chiedere sempre lo scontrino?
LESSICO
Plusvalenza
Differenza positiva tra il prezzo di vendita e quello di acquisto di uno strumento finanziario.
Ritenuta alla fonte
Somma trattenuta dal reddito a opera di chi lo eroga (sostituto d’imposta) e che rappresenta (diversamente dalla ritenuta d’acconto) l’imposta dovuta. Il contribuente, quindi, non ha più l’obbligo di dichiarare il reddito in questione.
Imposta sostitutiva Imposta che viene pagata al posto di una o più imposte diverse.
Ritenuta d’acconto Somma trattenuta sul reddito del contribuente dal soggetto che glielo eroga. Dal momento che non tiene conto di tutti gli altri redditi del contribuente, rappresenta solo un acconto delle imposte dovute.
→ Unità 6, par. 3.6
. 5 I redditi fondiari
I redditi fondiari derivano dai terreni e dai fabbricati situati nel territorio dello
Stato, iscritti nel catasto dei terreni e nel catasto edilizio.
Essi si distinguono in:
• redditi dominicali che derivano dal possesso (a titolo di proprietà, usufrutto o altro diritto reale) di terreni atti alla produzione agricola. Il termine deriva dal latino dominus, che significa proprietario di fondo;
• redditi agrari che derivano dall’esercizio dell’impresa agricola da parte dell’imprenditore che opera su terreni posseduti a titolo di proprietà o altro diritto reale, oppure condotti in affitto. Si tratta, in altre parole, del profitto dell’imprenditore agricolo (da non confondere con il reddito dominicale che compete invece al proprietario del fondo) determinato, però, non in base al reddito effettivo prodotto, ma calcolato sulla base di tariffe catastali che tengono conto del potenziale agricolo, cioè del reddito medio ordinario ottenibile dal terreno con l’esercizio dell’agricoltura; PER ESEMPIO 1
• redditi dei fabbricati, che derivano dal possesso, a titolo di proprietà, di usufrutto o di altro diritto reale, di costruzioni stabili di qualsiasi specie e destinazione che generino reddito autonomo.
Sono escluse quindi le costruzioni rurali utilizzati all’interno di attività agricola e quelle adibite ad attività commerciali che rientrano rispettivamente nel reddito agrario e nel reddito d’impresa. PER ESEMPIO 2
La determinazione dei redditi fondiari avviene attraverso il catasto.
Il catasto è una sorta di elenco dei beni immobili censiti all’interno di uno Stato e compilato per accertarne la proprietà, evidenziarne le variazioni e stabilire una base per determinarne il reddito.
Il reddito dominicale e il reddito agrario vengono determinati mediante il metodo del catasto, cioè attraverso operazioni che consentono il calcolo del reddito medio ordinario ottenibile dal terreno con l’esercizio dell’agricoltura. Tale reddito viene determinato moltiplicando i valori catastali per gli ettari di superficie del terreno. I DATI PARLANO
Rendita catastale dei fabbricati
Anche la determinazione del reddito dei fabbricati avviene con il sistema del catasto, il cui scopo è quello di accertare la proprietà immobiliare e determinarne la rendita.
La rendita catastale viene determinata tenendo conto di vari parametri e calcola il reddito medio ordinario che il proprietario può trarre dall’unità immobiliare.
• Per gli immobili destinati ad abitazione principale o “prima casa” del contribuente e dei suoi familiari, il reddito fondiario è costituito dalla rendita catastale, rivalutata per tener conto dell’inflazione monetaria. La rendita della “prima casa” non è soggetta all’IMU, ed è esente da IRPEF (deduzione per abitazione principale ).
• Per gli immobili dati in locazione si effettua una distinzione in base al tipo di locazione:
– se sono locati a libero mercato, l’ammontare del canone, ridotto forfettariamente del 5% a titolo di spese, deve essere confrontato con la rendita catastale, e ai fini dell’imponibile deve essere assunto l’importo maggiore; PER ESEMPIO 3
– se sono locati in regime di cedolare secca, l’imposta da pagare è pari al 21% del canone (10% in caso di locazione a “canone concordato”), in sostituzione dell’aliquota
316 U5 L’ordinamento tributario italiano e le imposte dirette . C2 L’imposta sul reddito delle persone fisiche (IRPEF)
1 Reddito dominicale e reddito agrario
Un proprietario concede un terreno in affitto a un imprenditore agricolo al canone annuo di 7.000 euro. L’impresa, nell’anno, realizza un utile effettivo di 5.000 euro. Il potenziale agricolo del terreno, calcolato dal catasto in base al reddito medio ordinario ottenibile dal terreno con l’esercizio dell’agricoltura, prevede una tariffa di RA (Reddito Agrario) pari a 1.200 euro. Mentre il reddito catastale del terreno (reddito dominicale) prevede un RD (Reddito Dominicale) di 800 euro indipendente dal canone incassato. Pertanto, ai fini IRPEF, proprietario e imprenditore agricolo dichiarano rispettivamente: RA 1200 euro e RD 800 euro.
2 Costruzioni rurali
Non rientrano nel reddito da fabbricati le abitazioni di addetti alle coltivazioni,
le costruzioni per il ricovero di animali, la custodia di attrezzi o la conservazione di prodotti agricoli.
3 Rendita imponibile dei fabbricati locati
Se l’immobile è locato a libero mercato, nel caso in cui il reddito effettivo (cioè quello realmente previsto dal contratto) è superiore alla rendita catastale, l’imposta si calcola su quello effettivo; se viceversa è superiore quello catastale, si applica su quello catastale
Metodo di calcolo del catasto sui redditi fondiari dominicale e agrario
Il catasto dei terreni serve a determinare il reddito imponibile derivante dai beni agricoli attraverso il reddito dominicale, che spetta al proprietario del terreno e il reddito agrario, che spetta al conduttore (coltivatore diretto o affittuario) per l’attività agricola svolta.
Il reddito dominicale è attribuito in virtù del possesso del terreno, indipendentemente dall’attività agricola. Il suo valore è calcolato dal catasto in base a:
• qualità e classe del terreno (tipo di coltura, fertilità, produttività);
• ubicazione geografica (zona censuaria o comune);
• tariffe d’estimo , cioè i valori medi di redditività stabiliti dall’Agenzia delle Entrate.
Per il calcolo si applica una formula di base:
• Reddito dominicale = Tariffa d’estimo dominicale × Superficie del terreno (in ettari o frazioni)
LESSICO
Deduzione per abitazione principale È la sottrazione dal reddito complessivo lordo della rendita dell’abitazione principale (e delle relative pertinenze), prevista dal diritto tributario.
Locazione Contratto con il quale una parte (locatore) si obbliga a far godere all’altra (locatario o conduttore) una cosa mobile o immobile per un certo tempo verso un determinato corrispettivo, detto canone.
Estimo catastale Rendita dei terreni e dei fabbricati calcolata per fini fiscali in base al valore di un determinato periodo.
Il reddito agrario è attribuito in virtù del potenziale prodotto ricavabile dalla lavorazione e organizzazione agricola
Anche questo viene calcolato con riferimento alle tariffe d’estimo, ma con valori specifici per l’attività agricola.
Per il calcolo si applica una formula di base:
• Reddito agrario = Tariffa d’estimo agraria × Superficie del terreno
I redditi dominicale e agrario vengono periodicamente rivalutati per legge (ad esempio, del 70% o 80%) per adeguarli ai valori economici attuali e calcolare correttamente le imposte (come IRPEF e IMU).
PER ESEMPIO
Redditi fondiari
Prendiamo come esempio un terreno agricolo di 2 ettari, classificato nel catasto come seminativo irriguo di prima classe. Esso ha le seguenti tariffe d’estimo stabilite dal catasto:
• Tariffa dominicale: 250 euro per ettaro;
• Tariffa agraria: 200 euro per ettaro.
• Reddito dominicale: tariffa dominicale × n. ettari, cioè 250 × 2 = 500 euro.
• Reddito agrario: tariffa agraria × n. ettari, cioè 200 × 2 = 400 euro.
Applichiamo ora il coefficiente di rivalutazione, stabilito in +80% per il reddito dominicale e +70% per il reddito agrario, e otteniamo:
• Reddito dominicale:
500 + (500 × 0,80) = 500 + 400 = 900 euro
• Reddito agrario:
400 + (400 × 0,70) = 400 + 280 = 680 euro
• Reddito fondiario totale = 900 + 680 = 1.580 euro
progressiva sul reddito del locatore, delle addizionali, delle imposte di bollo e di registro dovute sui contratti di locazione. PER
ESEMPIO MAPPA
2 . 6 I redditi di capitale
I redditi di capitale derivano da quanto percepito attraverso l’impiego del risparmio.
In particolare, ne fanno parte (articolo 44 TUIR):
• interessi e altri proventi derivanti da mutui, depositi e conti correnti, obbligazioni e titoli similari;
• compensi per prestazioni di fideiussione o di altra garanzia;
• utili derivanti dalla partecipazione in società di capitali ed enti soggetti all’imposta sul reddito delle società;
• ogni altro provento derivante dall’impiego di capitale.
Non costituiscono redditi di capitale gli interessi, gli utili e gli altri proventi conseguiti nell’esercizio di imprese commerciali o da società in nome collettivo e in accomandita semplice, in quanto costituiscono componenti del reddito d’impresa.
I redditi di capitale, determinati nella misura risultante dai relativi titoli, concorrono a formare il reddito complessivo, senza alcuna deduzione.
Il catasto: caratteristiche, organizzazione e rendita catastale
Il catasto è un archivio pubblico che raccoglie e aggiorna in modo sistematico tutte le informazioni relative ai beni immobili situati nel territorio dello
Stato. Si tratta di un insieme di registri, mappe e documenti che descrivono, per ciascun immobile, le caratteristiche fisiche, economiche e giuridiche.
La sua funzione principale è quella di garantire certezza nei rapporti patrimoniali e di costituire la base per l’applicazione delle imposte sugli immobili.
L’organizzazione del catasto prevede due grandi sezioni:
1. Catasto dei terreni, che registra i beni fondiari destinati a uso agricolo, con l’indicazione della qualità del suolo, della sua estensione e della produttività. Per ogni terreno vengono determinati il reddito dominicale (riconducibile al proprietario) e il reddito agrario (riconducibile all’attività dell’imprenditore agricolo).
2. Catasto edilizio urbano (CEU), che riguarda i fabbricati e le unità immobiliari urbane. Ogni immobile è identificato attraverso una serie di dati tecnici e riceve l’attribuzione di una rendita catastale.
Gli elementi fondamentali del catasto sono:
• l’intestazione, che indica il proprietario o il titolare di diritti reali sull’immobile;
• la descrizione, che riporta l’ubicazione, la superficie, i confini e i dati identificativi come foglio, particella e subalterno;
• la classificazione, che colloca l’immobile in una categoria e classe in base all’uso e alle caratteristiche (abitazioni, uffici, negozi, capannoni, terreni agricoli ecc.);
• la rendita catastale per i fabbricati e il reddito dominicale e agrario per i terreni, cioè il valore economico attribuito dal catasto e utilizzato per calcolare le imposte.
L’organizzazione del catasto prevede in due grandi sezioni:
1. Catasto dei terreni, che registra i beni fondiari destinati a uso agricolo, con l’indicazione della qualità del suolo, della sua estensione e della produttività. Per ogni terreno vengono determinati il reddito dominicale (riconducibile al proprietario) e il reddito agrario (riconducibile all’attività dell’imprenditore agricolo).
2. Catasto edilizio urbano (CEU), che riguarda i fabbricati e le unità immobiliari urbane. Ogni immobile è identificato attraverso una serie di dati tecnici e riceve l’attribuzione di una rendita catastale.
Entrambi i settori sono gestiti dall’Agenzia delle Entrate, che cura anche l’aggiornamento delle banche dati, oggi informatizzate e accessibili tramite i servizi telematici.
La rendita catastale rappresenta il valore teorico attribuito a ciascun immobile urbano in base al suo potenziale reddito medio ordinario. Non corrisponde quindi al valore di mercato, ma è un dato convenzionale sul quale si calcolano diverse imposte, come l’IMU, l’imposta di registro o le imposte di successione e donazione
La determinazione della rendita catastale avviene attraverso un procedimento che considera:
• la categoria catastale, che individua la tipologia di immobile (abitazioni, uffici, negozi, magazzini,
Cedolare secca
Se l’immobile è locato con contratto transitorio per studenti, è possibile optare per la cedolare secca: pagando un’imposta sostitutiva sul canone incassato, pari al
REDDITI DOMINICALI
derivano da
possesso di terreni atti alla produzione agricola
21% (regime libero) oppure al 10% se il contratto è a canone concordato. Con questa scelta l’affitto non si somma al resto del reddito IRPEF e non fa salire l’aliquota per scaglioni.
REDDITI FONDIARI
ne fanno parte
REDDITI AGRARI
derivano da
esercizio di attività agricola
REDDITI DEI FABBRICATI
derivano da
• immobili locati a libero mercato
• immobili non locati nello stesso Comune dell’abitazione principale
laboratori, immobili a destinazione speciale o particolare);
• la classe, che riflette il livello qualitativo e la posizione dell’immobile rispetto ad altri simili;
• la consistenza, misurata in vani catastali, metri quadrati o metri cubi a seconda della tipologia;
• le tariffe d’estimo, fissate a livello comunale in base alle caratteristiche medie della zona.
• La formula semplificata è: Rendita catastale = consistenza × tariffa d’estimo
VERSO LE COMPETENZE
Per esempio: un appartamento di 5 vani, con tariffa d’estimo comunale di 300 euro per vano, avrà una rendita catastale di 1.500 euro.
Il catasto non ha valore probatorio in senso assoluto (non certifica la proprietà, che si acquisisce tramite i registri immobiliari), ma svolge un ruolo essenziale per il sistema tributario e per la conoscenza del patrimonio immobiliare nazionale. Esso garantisce trasparenza, permette il corretto calcolo delle imposte e fornisce un quadro aggiornato e affidabile del territorio e degli immobili.
1. Quali sono i principali elementi caratteristici del catasto e a cosa servono?
2. Qual è la differenza tra catasto dei terreni e catasto edilizio urbano?
3. Che cos’è la rendita catastale e come viene determinata?
4. Perché il catasto è importante per il sistema tributario, pur non avendo valore probatorio della proprietà?
LESSICO
Fideiussione
Negozio giuridico con il quale un soggetto (chiamato fideiussore) garantisce a un creditore l’adempimento di una obbligazione altrui, rispondendo nei confronti del creditore con tutto il proprio patrimonio fino all’ammontare del credito garantito (art. 1936 c.c.).
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Perché l’IRPEF è considerata la principale imposta del nostro sistema tributario?
2. Quali sono le sue caratteristiche principali?
3. Quali sono i soggetti passivi IRPEF?
4. Quali redditi compongono la base imponibile IRPEF e quali invece ne sono esclusi?
5. Come si calcola l’IRPEF da pagare?
6. Qual è la differenza tra redditi dominicali e redditi agrari?
7. Che cosa comprendono i redditi da capitale?
Dividendo
Dividend
PLUS Previdenza e assistenza
I dividendi
In Italia i dividendi sono considerati redditi di capitale e sono soggetti a specifica tassazione.
Per le persone fisiche non imprenditori, i dividendi derivanti da partecipazioni sono tassati con una ritenuta a titolo d’imposta del 26%, applicata direttamente dalla banca o dall’intermediario che li accredita. Questo significa che l’imposta è definitiva e il contribuente non deve dichiarare il reddito nella propria dichiarazione IRPEF.
Per le imprese e i professionisti, invece, i dividendi ricevuti concorrono in parte al reddito imponibile, secondo regole e percentuali differenti a seconda del tipo di partecipazione e della natura del soggetto.
I redditi da capitale investito in titoli del debito pubblico sono soggetti a un’imposta sostitutiva mediante ritenuta alla fonte e quindi sottratti all’IRPEF. Il soggetto che ha emesso i titoli dovrà trattenere una quota degli interessi maturati dal contribuente e versarli all’erario. PER ESEMPIO 1
2 . 7 I redditi di lavoro dipendente
I redditi di lavoro dipendente derivano dal compenso per il lavoro subordinato, cioè prestato con qualsiasi qualifica alle dipendenze e sotto la direzione di altri.
In particolare, ne fanno parte (articolo 49 TUIR): salari (o stipendi), tredicesime mensilità, compensi per il lavoro straordinario, indennità a vario titolo percepite, compensi per il lavoro a domicilio (qualora considerato dipendente), pensioni e assegni a essi equiparati.
Redditi assimilati
Sono assimilati ai redditi di lavoro dipendente:
• i redditi derivanti da rapporti di collaborazione continuata, quali per esempio i redditi percepiti come amministratore, sindaco, revisore dei conti di società ed enti, o quelli derivanti dalla collaborazione a giornali, riviste e simili; PER ESEMPIO 2
• i compensi percepiti, entro i limiti dei salari correnti maggiorati del 20%, dai lavoratori soci di cooperative di lavoro, agricole e di servizi;
• le borse di studio e i sussidi per fini di addestramento professionale;
• le indennità percepite dai membri del Parlamento, dai giudici costituzionali e dai titolari di cariche elettive presso gli enti locali;
• le rendite vitalizie o a tempo determinato, costituite a titolo oneroso;
• gli assegni periodici di qualunque natura, alla cui produzione non concorrano né capitale, né lavoro (come, per esempio, gli assegni percepiti dal coniuge legalmente separato o divorziato).
Non concorrono a formare il reddito di lavoro dipendente gli assegni familiari e i contributi versati dal datore di lavoro e dal lavoratore a enti o casse aventi esclusivamente fine previdenziale o assistenziale. PER ESEMPIO 3
I fringe benefit
I fringe benefit (in italiano benefici accessori) sono beni o servizi che un datore di lavoro concede ai propri dipendenti oltre alla retribuzione in denaro. Non sono somme liquide, ma redditi in natura, come, per esempio, un’auto aziendale, un computer, l’uso del telefono, buoni pasto, alloggi, prestiti a condizioni agevolate, polizze assicurative, ecc. L’idea dietro ai fringe benefit è offrire un incentivo non monetario per migliorare il
benessere del lavoratore, e nello stesso tempo, ottenere un trattamento fiscale più favorevole rispetto a un equivalente aumento di stipendio.
Anche la disciplina fiscale dei fringe benefit in Italia è regolata dal TUIR (art. 51), il quale stabilisce che i fringe benefit sono soggetti a IRPEF e contributi previdenziali e, quindi, concorrono a formare il reddito di lavoro dipendente, salvo che non rientrino in specifiche soglie di esenzione previste dalla legge.
A partire dal 2025 la soglia esentasse è stata innalzata a 1.000 euro annui per la generalità dei lavoratori dipendenti e a 2.000 euro annui per i dipendenti con figli fiscalmente a carico.
Se il valore dei fringe benefit attribuiti nel corso dell’anno resta entro questi limiti, non si applica tassazione IRPEF né contributi. Ma se si supera la soglia, l’intero ammontare dei fringe benefit diventa imponibile ai fini IRPEF e contributivi: non vale “solo la parte eccedente”, ma l’intero valore. PER ESEMPIO 4
1 Tassazione dividendi
Un soggetto possiede 1.000 azioni di una società che ha distribuito un dividendo lordo di 0,25 euro per azione. Il dividendo lordo complessivo del soggetto è di 250 euro, su cui viene trattenuto alla fonte in via definitiva il 26%, cioè 65 euro. Al soggetto viene quindi liquidato un dividendo netto di 185 euro.
2 Compenso ad amministratore (collaborazione continuata)
La società Alfa S.r.l. corrisponde all’amministratore euro 18.000/anno. Il compenso è reddito assimilato al lavoro dipendente: la società fa da sostituto d’imposta applicando le ritenute IRPEF (e le addizionali) e rilascia la CU a fine anno.
3 Assegno di mantenimento
Mario versa alla ex coniuge euro 800/mese in base a una sentenza. Per la ex coniuge gli euro 9.600/anno sono reddito assimilato tassato da IRPEF; per Mario l’assegno è deducibile dal reddito complessivo (restano esclusi gli importi destinati ai figli).
4 Fringe benefit
Nel 2025 l’azienda per la quale lavora riconosce a Maria alcuni benefit dei quali fa un uso promiscuo, cioè li utilizza non solo per impegni di lavoro ma anche per accompagnare i figli a scuola, fare la spesa la famiglia ecc. I benefit sono: buoni carburante 1.800 euro, parcheggio aziendale 450 euro, gift card supermercato 500 euro, per un totale parziale di 2.750 euro. Poiché il totale annuo (2.750 euro) supera la soglia, diventa imponibile l’intero ammontare dei fringe benefit del periodo d’imposta, cioè 2.750 euro. In busta paga (di solito a conguaglio) il datore di lavoro calcola IRPEF e contributi su 2.750 euro. Se invece i benefit si fossero fermati a 2.000 euro o al di sotto di questo importo, non si sarebbero applicati né la tassazione, né i contributi.
LESSICO
Dividendi
Profitti distribuiti da una società ai propri soci o azionisti in proporzione alle quote possedute.
FACCIAMO
IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. A quale categoria di reddito appartengono i dividendi e come vengono tassati?
2. Quali sono i redditi di lavoro dipendente e gli assimilati?
3. Quali redditi invece non vengono considerati “di lavoro dipendente”?
4. Che cosa sono i fringe benefit e in che modo concorrono alla formazione del reddito di lavoro dipendente?
Il sostituto di imposta
I redditi di lavoro dipendente vengono tassati mediante ritenuta alla fonte, operata dal datore di lavoro (sostituto di imposta) che trattiene dal compenso mensile le ritenute spettanti al fisco, calcolate in relazione all’ammontare del reddito e certificate mediante la CU (Certificazione unica) ; a sua volta, il datore di lavoro versa all’erario le ritenute.
Con questo sistema, l’imposta dovuta affluisce rapidamente alle casse erariali, con il vantaggio ulteriore di rendere minima l’area di evasione. MAPPA 1
Se il lavoratore dipendente non ha altri redditi, la ritenuta opera a titolo di imposta come ritenuta definitiva , e il lavoratore non è soggetto a ulteriore imposizione PER ESEMPIO 1 ; se invece il lavoratore ha altri redditi da dichiarare, la ritenuta opera come acconto: infatti, essendo l’IRPEF un’imposta progressiva, l’aliquota aumenta all’aumentare dell’imponibile. PER ESEMPIO 2
2 . 8 I redditi di lavoro autonomo
I redditi di lavoro autonomo derivano dall’esercizio di arti e professioni, anche in forma associata.
L’esercizio deve essere abituale, anche se non esclusivo, senza vincolo di subordinazione, e riguardare attività diverse dall’agricoltura e dalla gestione di imprese commerciali; pertanto, sono compresi i redditi percepiti da:
• artisti che esercitano sia in modo individuale sia in forma associata;
• professionisti che esercitano sia in modo individuale sia in forma associata;
• autori o inventori che hanno il diritto di sfruttare economicamente opere dell’ingegno o invenzioni industriali, purché non le abbiano realizzate nell’esercizio di impresa.
Determinazione del reddito
Il reddito derivante dall’esercizio di arti e professioni è costituito dalla differenza tra i compensi percepiti nel periodo di imposta e le spese inerenti all’attività stessa effettivamente sostenute nel periodo.
Sono deducibili le quote annuali di ammortamento, applicando al costo dei beni i coefficienti stabiliti (per categorie di beni omogenei) con decreto ministeriale. Per quanto riguarda gli immobili strumentali (uffici, laboratori ecc.), sono integralmente deducibili le spese di locazione.
L’accertamento e i regimi fiscali
L’accertamento del reddito avviene sulla base della contabilità, la quale può essere tenuta con modalità diverse a seconda del regime fiscale adottato. Per quanto riguarda i requisiti per accedere ai diversi regimi, si rimanda alla tabella qui sotto.
Il reddito di lavoro autonomo è soggetto a una ritenuta alla fonte del 20% a titolo di acconto. MAPPA 2
Regime Ricavi (attività prestazione servizi) Ricavi (altre attività)
1 Ritenuta definitiva
Chiara percepisce 20.000 euro di stipendio. Il datore di lavoro trattiene 2.000 euro di IRPEF in busta paga e li versa allo Stato. Chiara non ha altri redditi: quella ritenuta è a titolo di imposta (definitiva), cioè non c’è nulla da aggiungere.
2 Ritenuta acconto
Chiara ha lo stesso stipendio (ritenute 2.000 euro), ma in più percepisce 5.000 euro per un canone di locazione, tassato da IRPEF. L’IRPEF totale sul suo reddito complessivo (25.000 euro) risulta, poniamo, di 2.700 euro (aliquota media più alta). Le ritenute in busta sono un acconto: in dichiarazione dovrà versare 700 euro di conguaglio
REDDITI DI LAVORO DIPENDENTE
sono costituiti da
redditi monetari salari redditi reali fringe benefit datore di lavoro
certificati da mediante
Certificazione unica CU redditi assimilati
SOGGETTI PASSIVI
REDDITI DI LAVORO AUTONOMO
presentano
LESSICO
CU (Certificazione unica)
Documento rilasciato dal sostituito di imposta relativo ai redditi soggetti a ritenuta alla fonte; è una certificazione anche ai fini dei contributi INPS, dato che attesta l’ammontare complessivo dei redditi corrisposti al lavoratore e delle ritenute operate, delle detrazioni d’imposta effettuate e dei contributi previdenziali e assistenziali versati.
Ritenuta definitiva Somma sottratta al reddito a opera del sostituto di imposta, che rappresenta l’intera imposta dovuta, senza che il contribuente abbia più l’obbligo di dichiarare tale reddito.
REGIMI CONTABILI
artisti professionisti autori e inventori
contabilità ordinaria contabilità semplificata regime forfettario
>500.000 >800.000
tenuta separata delle scritture contabili
<500.000
<800.000 max 85.000
tenuta unificata delle scritture contabili
sono possono essere con ricavi contabilità con ricavi contabilità possibilità di con ricavi contabilità
accertamenti induttivi
nessuna scrittura contabile
2 . 9 I redditi di impresa
• I beni strumentali
• Il regime di contabilità semplificata
• Imprese in regime forfettario
Balance sheet PLUS
I redditi di impresa derivano dall’esercizio per professione abituale, ancorché non esclusiva, di un’attività commerciale ai sensi dell’art. 2195 Cod. civ. e comprendono anche imprenditori individuali o società di persone.
Sostanzialmente, per reddito di impresa si intende quello prodotto svolgendo un’attività commerciale anche se non organizzata sotto forma di impresa.
La determinazione del reddito di impresa avviene per mezzo delle scritture contabili in due modi differenti:
• con regime di contabilità ordinaria in via generale per tutte le imprese commerciali;
• con contabilità semplificata per le imprese minori, cioè gli imprenditori individuali e le società di persone con oggetto prestazioni di servizi che hanno conseguito un ricavo non superiore a 500.000 euro. Il reddito di impresa non è dato solo dal risultato di bilancio, ma è il frutto di un processo che unisce regole contabili e norme fiscali, con l’obiettivo di rappresentare in modo equo la reale capacità contributiva dell’imprenditore. Vediamo come.
La determinazione dell’imponibile
Bilancio civilistico
PER ESEMPIO
La determinazione del reddito d’impresa parte dal bilancio civilistico, cioè dal conto economico che l’imprenditore redige ogni anno. Su questo risultato contabile si effettuano poi una serie di correzioni fiscali previste dal Testo Unico allo scopo di adeguare il reddito al criterio fiscale. PER ESEMPIO 1
Il principio fondamentale è quello della competenza economica: si considerano ricavi e costi non nel momento in cui vengono incassati o pagati, ma nell’anno in cui sono “maturati”. Allo stesso modo, un costo si deduce nell’anno a cui si riferisce, che non è necessariamente quello in cui viene pagato. PER ESEMPIO 2 Inoltre, non tutti i costi risultanti dal bilancio sono deducibili fiscalmente: alcune spese hanno limiti o sono totalmente escluse (ad esempio multe e sanzioni, costi personali dell’imprenditore, parte delle spese di rappresentanza). Viceversa, certi componenti positivi o negativi di reddito che non emergono dal bilancio devono essere aggiunti o sottratti.
1 Valutazione delle rimanenze
La valutazione delle rimanenze di magazzino è regolata dalle norme dell’art. 92 del TUIR, che riguarda le rimanenze di prodotti finiti e merci, quelle di materie prime e sussidiarie e materiali di consumo.
2 Principio della competenza economica
Riprende il concetto di bilancio di competenza e di cassa: una fattura emessa nel 2025 (competenza) per una vendita effettuata a dicembre 2025 rientra nel reddito di quell’anno, anche se sarà pagata nel 2026 (cassa).
ECONOMIA E REALTÀ
I regimi fiscali in fase di accertamento
A seconda dell’entità del fatturato, si possono adottare diversi regimi fiscali, ciascuno con una contabilità diversa, e più precisamente i seguenti.
1. Regime di contabilità ordinaria: si applica quando i professionisti lo scelgono e comporta la tenuta separata delle seguenti scritture contabili:
• registro cronologico dei componenti di reddito e dei movimenti finanziari, dove vengono annotate in modo analitico le entrate e le uscite di cassa, oltre ai versamenti e ai prelevamenti in conto corrente bancario;
• registro degli acquisti e registro degli onorari (o delle fatture emesse) validi sia ai fini dell’IRPEF sia a quelli dell’IVA;
• registro dei beni ammortizzabili; in alternativa è consentita la registrazione delle relative annotazioni nel registro degli acquisti.
2. Regime di contabilità semplificata: si applica ai professionisti che non optano per la contabilità ordinaria, e comporta la tenuta unificata delle seguenti scritture contabili:
• registro unico degli acquisti e dei pagamenti;
• registro unico degli onorari e degli incassi
VERSO LE COMPETENZE
Entrambi i registri sono validi ai fini IRPEF e IVA.
I contribuenti in regime di contabilità semplificata possono essere sottoposti dagli uffici fiscali ad accertamenti induttivi , qualora l’ammontare dei compensi dichiarati sia inferiore a quello che si può ritenere non congruo in base agli indicatori di affidabilità fiscale, che tengono conto dell’attività svolta. Tali accertamenti non sono previsti per i contribuenti in regime di contabilità ordinaria (salvo eccezioni, per esempio nel caso di contabilità inattendibile).
3. Regime forfettario: esonera dalla tenuta delle scritture contabili; devono essere solo conservate e numerate le fatture emesse e ricevute. I contribuenti che vi aderiscono godono di molti vantaggi sia contabili sia fiscali, anche se per potervi accedere sono richiesti molti requisiti. Il regime forfettario permette, infatti, una determinazione forfettaria del reddito, tassato con un’imposta del 15% (ridotta al 5% per i primi 5 anni se l’attività svolta possiede i requisiti richiesti) sul reddito al netto delle spese determinate secondo un coefficiente fisso che varia a seconda dell’attività.
1. Quali scritture contabili deve tenere un professionista in contabilità ordinaria? E quali nel regime semplificato? Fai un elenco.
2. In quale regime sono possibili gli accertamenti induttivi da parte degli uffici fiscali e sulla base di quali elementi? Sono previsti anche per la contabilità ordinaria?
VERSO LA CONSAPEVOLEZZA
1. Sei tu fossi un professionista con ricavi modesti e desiderio di poca burocrazia: tra contabilità semplificata e regime forfettario, quale sceglieresti e perché, sulla base di quanto hai letto nel testo (obblighi contabili, modalità di tassazione, vantaggi/limiti)?
LESSICO
Attività commerciale
L’art 2195 del Codice civile definisce come commerciali le seguenti attività: industriale, intermediaria nella circolazione di beni; di trasporto per terra, per acqua o per aria; bancaria o assicurativa e altre attività ausiliarie alle precedenti.
Contabilità semplificata
Consiste nell’utilizzo della contabilità IVA anche ai fini delle imposte dirette, integrandola con le operazioni rilevanti ai fini della determinazione del reddito.
Accertamento induttivo
Si verifica quando l’amministrazione fiscale determina l’imponibile in base a presunzioni precise e concordanti, nei casi in cui l’incompletezza degli elementi indicati nella dichiarazione risulti da ispezioni o verifiche compiute nei confronti del contribuente.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Come vengono tassati i redditi con ritenuta alla fonte?
2. Come si determina il reddito di lavoro autonomo?
3. Come si determina il reddito di impresa?
4. Come si calcola il reddito imponibile di impresa?
5. Come si applica il principio della competenza economica per calcolare il reddito imponibile?
6. Quali costi risultanti dal bilancio non sono deducibili fiscalmente?
Una volta effettuate queste variazioni, si ottiene il reddito imponibile di impresa, che confluisce nel reddito complessivo del soggetto. Per le società di persone viene ripartito tra i soci, mentre per l’imprenditore individuale costituisce direttamente la sua base imponibile IRPEF. I
DATI PARLANO
2 . 10 Redditi diversi
I redditi diversi sono quelli che sono frutto di situazioni occasionali o di attività non inquadrabili in nessuna delle categorie precedenti
Se non sono conseguiti nell’esercizio di arti o professioni o di imprese commerciali, o da società di persone, né in relazione alla qualità di lavoratore dipendente, rientrano in questa categoria diversi gruppi di redditi:
• le plusvalenze immobiliari che comprendono:
– lottizzazione dei terreni, cessione a titolo oneroso di beni immobili acquistati o costruiti da non più di cinque anni e non adibiti ad abitazione principale del cedente o dei suoi familiari;
– i redditi dei beni immobili situati all’estero;
– i redditi derivanti dalla concessione in usufrutto o dalla sublocazione di beni immobili, dall’affitto di beni mobili, dall’affitto o dalla concessione in usufrutto di aziende;
• le plusvalenze finanziarie che comprendono:
– redditi realizzati mediante cessione a titolo oneroso di partecipazioni sociali;
– cessione o permuta di criptovalute;
– cessione di partecipazioni societarie;
– cessione o permuta di valute straniere,
– cessione di strumenti finanziari;
• altre plusvalenze che comprendono:
– i redditi derivanti dall’utilizzazione economica di opere dell’ingegno, percepiti da soggetti diversi dall’autore o inventore;
– i redditi derivanti da attività commerciali o di lavoro autonomo non esercitate abitualmente;
– le indennità di trasferta e i rimborsi forfettari di spesa, percepiti da soggetti che svolgono attività sportiva dilettantistica; MAPPA
Sono esclusi dall’imponibile IRPEF, in quanto soggetti a ritenuta alla fonte a titolo di imposta i redditi da vincite delle lotterie, dei concorsi a premio e dei giochi organizzati per il pubblico, o i premi derivanti da prove di abilità o dalla sorte, nonché quelli attribuiti in riconoscimento di particolari meriti artistici, scientifici o sociali.
• cessioni di immobili a vario titolo
• redditi di beni immobili situati all’estero
• concessione in usufrutto, sublocazione
• cessione di strumenti finanziari
• cessione a titolo oneroso di partecipazioni sociali
• cessione o permuta di criptovalute
• cessione di partecipazioni societarie
• cessione o permuta di valute straniere,
• cessione di strumenti finanziari;
• attività commerciali o di lavoro autonomo non esercitate abitualmente
• trasferte e rimborsi forfettari
• sfruttamento di opere e invenzioni non proprie
→ par. 2.13
MAPPA
sono
redditi derivanti da
redditi derivanti da redditi derivanti da
REDDITI DIVERSI
LESSICO
I DATI PARLANO I componenti del reddito
Componenti positivi del reddito
Sono costituiti dalle seguenti voci:
• ricavi dell’impresa, composti principalmente da:
– i corrispettivi delle cessioni di beni e delle prestazioni di servizi alla cui produzione o al cui scambio è diretta l’attività dell’impresa;
– i corrispettivi delle cessioni di materie prime, di semilavorati e di altri beni mobili, esclusi quelli strumentali, acquistati o prodotti per essere impiegati nella produzione;
PER ESEMPIO Plusvalenza
• plusvalenze patrimoniali, derivanti dalla vendita di beni strumentali, costituite dal maggior valore di realizzo di tali beni rispetto al loro costo non ammortizzato;
• sopravvenienze attive, come per esempio le somme derivanti dal conseguimento di proventi a fronte di spese dedotte in precedenti periodi di imposta;
• dividendi e interessi;
• redditi degli immobili che non costituiscono beni strumentali per l’esercizio dell’impresa.
Vediamo nel dettaglio come si calcola una plusvalenza patrimoniale: Corrispettivo ottenuto dall’alienazione del bene
– costo storico
–
150.000 +
– costi incrementativi (riparazioni, miglioramenti ecc.) 20.000 =
– costo complessivo
– quote di ammortamento già effettuate
Costo non ammortizzato (valore contabile)
Plusvalenza
Come interpretare la tabella
Ai ricavi ottenuti dalla vendita del bene (40.000 euro), sottraiamo i costi complessivi per 170.000 euro, calcolati sommando al costo storico gli ulteriori costi incrementativi. Da questo importo dobbiamo scalare le quote di ammortamento già pagate (155.000 euro) ottenendo un costo non ammortizzato di 15.000 euro. A questo punto, dal ricavo per l’alienazione del bene strumentale di 40.000 euro, togliamo il costo non ancora ammortizzato di 15.000 euro e troviamo la plusvalenza di 25.000 euro
Componenti negativi del reddito
Tra i componenti negativi la normativa fiscale considera:
• i costi per l’acquisto di beni e servizi dai quali traggono origine i ricavi;
• le spese per prestazioni di lavoro dipendente;
• gli interessi passivi, per la parte relativa ai ricavi e altri proventi che concorrono a formare il reddito imponibile;
PER ESEMPIO Minusvalenza
170.000 –
155.000
15.000
25.000
• gli oneri fiscali e contributivi, escluse le imposte sul reddito;
• le minusvalenze patrimoniali, derivanti dal realizzo, in occasione della cessione di beni strumentali, di un minor valore rispetto al costo non ammortizzato;
• le sopravvenienze passive derivanti dal mancato conseguimento di ricavi che hanno concorso a formare il reddito di esercizi precedenti, come pure il sostenimento di spese, perdite o oneri a fronte di ricavi o altri proventi che hanno concorso a formare il reddito in precedenti esercizi;
• gli ammortamenti, cioè le quote del costo dei beni strumentali e delle spese pluriennali imputabili a ogni esercizio;
• gli accantonamenti di quiescenza e previdenza del personale dipendente per le quote maturate nel corso dell’esercizio e quelli relativi alle indennità di fine rapporto;
• gli accantonamenti per i rischi su crediti in percentuale dei crediti risultanti in bilancio in ciascun periodo di imposta.
Torniamo all’esempio precedente: se nella stessa situazione il corrispettivo ottenuto dall’alienazione del bene fosse stato di 10.000 euro, la minusvalenza sarebbe ammontata a 5.000 euro, calcolati sottraendo dal ricavo di 10.000 euro, i costi non ammortizzati di 15.000 euro e ottenendo così una perdita di 5.000 euro.
Cessione a titolo oneroso
Trasferimento di un diritto, che comporta un sacrificio da parte di chi lo riceve.
Sopravvenienza
Componente positiva o negativa di reddito di carattere straordinario, che sorge in modo accidentale e fortuito. Si ha sopravvenienza attiva se tale componente aumenta il patrimonio (come, per esempio, una donazione); si ha invece sopravvenienza passiva se diminuisce il patrimonio (per esempio un furto di beni non assicurati).
Minusvalenza
Differenza negativa tra il corrispettivo di realizzo e il valore fiscale (netto contabile) di un bene dell’impresa ceduto/dismesso. È una componente negativa che riduce l’imponibile solo se realizzata (vendita, risarcimento, radiazione).
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Da quali fonti derivano i cosiddetti redditi diversi?
2. Quali sono le principali categorie di plusvalenze che rientrano nei redditi diversi?
3. Quali redditi rientrano nelle plusvalenze immobiliari?
4. Quali redditi rientrano nelle plusvalenze finanziarie?
5. Quali redditi sono esclusi dall’imponibile IRPEF perché soggetti a ritenuta alla fonte a titolo d’imposta?
Oneri deducibili
Deductions
→ par. 2.12
2 . 11 La determinazione del reddito imponibile
Per determinare il reddito imponibile, che costituisce la base di applicazione delle aliquote per il calcolo dell’imposta dovuta, occorre in via preliminare calcolare l’ammontare del reddito complessivo.
Il reddito complessivo è dato dalla somma dei redditi netti di ogni categoria che concorre a formarlo, sottratte le eventuali perdite derivanti dall’esercizio di imprese commerciali e dall’esercizio di arti e professioni.
Se l’ammontare della perdita derivante dall’esercizio di imprese commerciali supera l’ammontare dei redditi, la differenza può essere portata in diminuzione del reddito complessivo dei periodi di imposta successivi, ma non oltre il quinto.
Dal reddito complessivo si giunge al reddito imponibile, deducendo oneri e spese sostenuti durante la formazione del reddito (indicati tassativamente dalla legge) e la deduzione per la prima casa, il cui reddito è totalmente esente da IRPEF.
Dagli oneri deducibili (deduzioni) vanno tenuti distinti gli oneri detraibili (detrazioni), cioè le detrazioni di imposta per altri oneri: questi oneri non sono dedotti dal reddito, ma detratti direttamente dall’imposta lorda in una percentuale fissa.
Rientrano fra gli oneri deducibili dal reddito complessivo tutte quelle spese che:
• diminuiscono la capacità contributiva del soggetto, quali ad esempio le spese mediche, gli assegni corrisposti al coniuge, in conseguenza di separazione o divorzio, i contributi previdenziali e assistenziali obbligatori e facoltativi; i contributi previdenziali obbligatori pagati per gli addetti ai servizi domestici (colf, baby sitter, badanti); i contributi versati a forme pensionistiche complementari e individuali;
• alimentano la solidarietà, quali ad esempio le erogazioni liberali a favore delle Chiese, ai Paesi in via di sviluppo, alle Onlus. La ragione della deducibilità risiede nel voler compensare e premiare il cittadino che concorre insieme con lo Stato in interventi di carattere sociale.
Per un confronto tra le due diverse tipologie di oneri, rimandiamo alla tabella qui sotto.
ONERI DEDUCIBILI
Definizione
Effetto fiscale
Chi beneficia maggiormente
Modalità di utilizzo
Spese che si sottraggono dal reddito complessivo imponibile, riducendo la base su cui si calcola l’IRPEF.
Diminuiscono il reddito imponibile → incidono sull’imposta in modo proporzionale all’aliquota IRPEF del contribuente.
I contribuenti con redditi più alti, perché hanno aliquote marginali IRPEF più elevate → la deduzione produce un risparmio maggiore.
Si applicano prima del calcolo dell’imposta → riducono l’imponibile.
ONERI DETRAIBILI
Spese che danno diritto a sottrarre direttamente una percentuale dall’imposta lorda.
Diminuiscono l’imposta da pagare → lo sconto è uguale per tutti, indipendentemente dal reddito.
Tutti i contribuenti allo stesso modo (es. 19% di 1.000 euro = 190 euro di risparmio per chiunque).
Si applicano dopo il calcolo dell’imposta lorda → riducono direttamente l’imposta. Esempi principali
Contributi previdenziali e assistenziali obbligatori. Contributi a forme pensionistiche complementari (entro certi limiti). Assegni periodici corrisposti al coniuge separato/divorziato. Spese mediche per persone con disabilità. Erogazioni liberali a ONLUS o enti religiosi (in parte deducibili).
Spese sanitarie oltre la franchigia di 129,11 euro (detrazione 19%).
Interessi passivi su mutui prima casa (19% su max 4.000 euro).
Spese universitarie e scolastiche (19%).
Spese funebri (19% su max 1.550 euro per evento).
Premi assicurativi vita/infortuni (19% entro limiti).
Interventi edilizi/energetici (50%, 65% o più, secondo le norme).
Redditi fiscali “in gioco”
“Se qualcuno al lotto può vincere una fortuna in una notte, è perché il lotto vince diverse fortune in una sola notte”
(Fabrizio Caramagna)
Nel 2024 le entrate fiscali derivanti dal gioco pubblico (lotterie, gratta e vinci, scommesse sportive, slot machine, bingo ecc.), oggi anche in versione online, hanno raggiunto quasi 12 miliardi di euro, evidenziando l’importanza economica del settore per lo Stato. Stante la delicatezza del tipo di servizio proposto, le autorità fiscali italiane stanno riformando e rafforzando il sistema dei controlli, con l’obiettivo di garantire trasparenza, sicurezza e tutela dei
consumatori. L’Agenzia delle Dogane e dei Monopoli ha infatti potenziato le misure di controllo e prevenzione, con particolare attenzione alla tutela dei minori e al contrasto al fenomeno della ludopatia. Sono state quindi introdotte restrizioni sulla pubblicità delle slot online e si è intensificata l’azione sinergica sia con la Guardia di Finanza, sia con il Gambling Regulators European Forum per contrastare gli illeciti nel settore del gioco pubblico.
Alleniamo l’ EDUCAZIONE FINANZIARIA
LESSICO
Oneri deducibili
Spese che la legge consente di dedurre dal reddito complessivo per calcolare il reddito imponibile.
Oneri detraibili
Spese che la legge consente di detrarre percentualmente dall’imposta lorda.
Erogazione liberale
Offerta volontaria allo Stato, oppure ad associazioni o enti benefici.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Come viene calcolato il reddito complessivo ai fini IRPEF?
2. Qual è la differenza tra oneri deducibili e oneri detraibili ai fini del calcolo dell’imposta?
3. Qual è l’effetto fiscale che producono entrambi?
4. Quali spese sono ammesse tra gli oneri deducibili dal reddito complessivo?
Il gioco viene presentato come un’attività inevitabile e naturale. Per questo lo Stato lo gestisce e lo indirizza, piuttosto che vietarlo. L’idea paternalistica dello Stato è che il cittadino, lasciato a se stesso, può incorrere in pericoli peggiori: l’autorità pubblica, quindi, propone il gioco d’azzardo, invitando i cittadini a non abusarne. Dividete la classe in gruppi e cercate alcuni video pubblicitari che promuovono un approccio consapevole al gioco gestito dallo Stato. Con l’ausilio del docente di economia politica, raccogliete tutti i video e caricateli sul sito istituzionale o sui social della scuola per contribuire a diffondere buone pratiche civiche.
PROFESSIONI E COMPETENZE DEL FUTURO
Il tema del gioco d’azzardo e dei suoi abusi ci interroga sia sul piano del nostro grado di tolleranza al rischio, sia sull’esercizio del valore della prudenza nelle scelte economiche. Per ciò che concerne la tolleranza al rischio mettetevi alla prova con una serie di test (ad esempio quelli proposti dalla Consob https://www.consob.it/web/investor-education/risk-tolerance) per conoscere meglio voi stessi e la vostra propensione al rischio nelle scelte economico-finanziarie.
In secondo luogo, con l’aiuto del docente per l’orientamento, riflettete sul valore della prudenza, legato all’assioma rischio-rendimento, e individuate alcune strategie concrete per allenare tale competenza, sempre più necessaria per prendere decisioni economiche ponderate e razionali.
Aliquota effettiva
/ marginale
Effective / marginal tax rate
→ Unità 3, cap. 1
L’imposta lorda
Sul reddito imponibile, costituito dal reddito complessivo al netto degli oneri deducibili, viene calcolata l’imposta lorda, progressiva per scaglioni, con aliquote che variano da un minimo del 23% a un massimo del 43%.
Ciò significa che le aliquote dell’imposta non si applicano all’intero ammontare del reddito imponibile, ma solo alla parte di esso che rientra nello scaglione corrispondente; per cui l’aliquota effettiva dell’imposta risulta inferiore all’aliquota marginale, che è l’aliquota applicata sull’ultimo scaglione.
Il meccanismo delle imposte progressive è stato trattato in precedenza PER ESEMPIO 1
Le aliquote IRPEF
Le aliquote dei diversi scaglioni (escluse l’addizionale regionale e quella comunale) sono quelle indicate nella tabella della pagina a fianco.
Per calcolare l’IRPEF è necessario innanzitutto individuare in tabella il rigo dello scaglione in cui è compreso l’imponibile del quale si desidera conoscere l’imposta; quindi, si somma all’imposta corrispondente al limite inferiore dello scaglione l’imposta determinata moltiplicando la parte del reddito eccedente tale limite per l’aliquota indicata nello stesso rigo.
L’importo che ne risulta è l’imposta lorda (o imposta complessiva). PER ESEMPIO 2
Dopo aver individuato l’imposta lorda, bisogna verificare se vi siano le condizioni per usufruire delle detrazioni di imposta da sottrarre.
Il TUIR prevede che vi siano le seguenti detrazioni.
1. Detrazioni per carichi di famiglia
Si calcolano in funzione della composizione della famiglia (coniuge, figli o altri familiari a carico), al numero dei figli, all’età o alle condizioni di disagio, come la presenza di particolari disabilità, e del livello complessivo del reddito del contribuente. Le detrazioni sono rapportate ai mesi, e spettano a condizione che le persone a cui si riferiscono siano fiscalmente a carico, e cioè possiedano un reddito complessivo, al lordo degli oneri deducibili, non superiore a 2.840,51 euro.
La regola generale prevede che la detrazione per i figli a carico sia ripartita nella misura del 50% tra i genitori non legalmente ed effettivamente separati, ovvero, previo accordo fra i genitori, spetta al genitore titolare del reddito più alto. In caso di separazione legale ed effettiva o di annullamento, scioglimento o cessazione degli effetti civili del matrimonio, la detrazione spetta, in mancanza di diverso accordo, al genitore affidatario. Nel caso di affidamento congiunto o condiviso, la detrazione spetta nella misura del 50% a ciascun genitore, salvo diverso accordo.
2. Detrazioni per lavoro dipendente
La detrazione per redditi da lavoro dipendente fino a 15.000 euro è pari a 1.880 euro, a 1.955 per i pensionati per redditi fino a 8.500 euro e a 1.265 euro per i lavoratori autonomi per redditi fino a 5.550 euro.
Il termine no tax area si riferisce alla soglia di reddito entro la quale l’imposta dovuta è pari a zero e varia a seconda delle diverse categorie di contribuenti.
Per i lavoratori dipendenti tale limite è individuato in 8.000 euro annui, per i pensionati e i lavoratori autonomi in 5.550 euro annui. Al di sotto di tali soglie, i redditi non sono sottoposti al pagamento dell’IRPEF in quanto le detrazioni azzerano l’imposta.
Reddito per scaglioni in euro Aliquota nominale % Calcolo delle singole parti eccedenti
dovuta per ciascuno scaglione
Da 28.001 fino a 50.000 (50.000 – 28.000 = 22.000)
Oltre 50.000
1 Aliquota marginale e aliquota effettiva
Su un reddito di 72 mila euro l’aliquota marginale è il 43%, mentre l’aliquota media effettiva è pari al 33,1% (totale imposta 23.860 / 72.000 × 100),
2 Calcolo dell’IRPEF
di 28.000 33% di 22.000 43% della parte eccedente 6.440+ 7.260+ da calcolare di volta in volta da calcolare di volta in volta
sensibilmente inferiore, quindi, rispetto all’aliquota marginale. Per il calcolo dell’imposta si veda la tabella che segue e l’esempio successivo.
Supponiamo di dover calcolare l’imposta su un imponibile di 72.000 euro. Innanzitutto, è necessario individuare in tabella il rigo dello scaglione in cui è compreso l’imponibile del quale si desidera conoscere l’imposta; quindi, si somma all’imposta corrispondente al limite inferiore dello scaglione l’imposta determinata moltiplicando la parte del reddito eccedente tale limite per l’aliquota indicata nello stesso rigo. Si avrà:
Scaglioni di reddito
sui primi 28.000 euro si applica l’aliquota del 23% 28.000 × 0,23 6.440 sui successivi 22.000 euro (da 28.001 a 50.000) si applica l’aliquota del 33% 22.000 × 0,33 7.260 sui successivi 22.000 euro (oltre 50.000) si applica l’aliquota del 43% 22.000 × 0,43 9.460
IRPEF lorda complessiva 23.160
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Per quale motivo l’aliquota effettiva dell’imposta risulta inferiore all’aliquota marginale?
2. Qual è il procedimento per calcolarel’imposta lorda?
3. Con quale criterio si calcolano le detrazioni per carichi di famiglia?
4. Che cosa si intende per no tax area?
3. Detrazioni per oneri
Dall’imposta lorda è possibile detrarre vari oneri sostenuti dal contribuente, per un importo pari al 19% del loro ammontare. Si tratta di spese effettuate dal soggetto relativamente a determinati settori stabiliti dalla legge come, ad esempio, il risparmio energetico. La riforma del 2020 ha introdotto il limite di reddito di 120.000 euro annui per poter applicare interamente le detrazioni, che si riducono fino ad azzerarsi per redditi superiori ai 240.000 euro.
Gli oneri detraibili dall’imposta, così come gli oneri deducibili dal reddito lordo, devono essere effettivamente a carico del contribuente, che deve pagarli con mezzi monetari tracciabili. PER ESEMPIO
L’imposta netta si ricava dopo aver sottratto dall’imposta lorda tutte le eventuali detrazioni. MAPPA
2 . 13 La tassazione delle rendite finanziarie
L’imposta sostitutiva
Alcuni redditi delle persone fisiche sono esclusi dal calcolo del reddito complessivo ai fini IRPEF e sono soggetti a una imposta sostitutiva , che viene applicata mediante ritenuta alla fonte con obbligo di rivalsa.
Oggetto di questa imposta sono le rendite finanziarie che fiscalmente possono essere distinte in redditi di capitale (interessi, utili e proventi derivanti dall’impiego di un capitale) e redditi diversi di natura finanziaria (plusvalenze).
Carattere distintivo di questa imposta è di non essere un acconto sull’IRPEF, ma di essere pagata come ritenuta alla fonte a titolo definitivo con aliquote proporzionali, senza l’obbligo del successivo conguaglio al momento della dichiarazione dei redditi: perciò viene anche chiamata ritenuta secca (o definitiva).
Il legislatore ricorre a questo tipo di imposta, che viene meno al principio della progressività, per tre ragioni fondamentali:
• assicura un gettito rapido, con ridotte possibilità di evasione;
• alleggerisce la fiscalità sul risparmio, favorendone la formazione;
• contribuisce al mantenimento della riservatezza su queste forme di impiego dei capitali, condizione utile per incrementare il risparmio privato.
Gli interessi e le cedole
Gli interessi su conti correnti bancari e postali, dei depositi di risparmio e dei certificati di deposito, le cedole su obbligazioni e i capital gain su fondi immobiliari italiani, derivati, pronti contro termine, polizze vita sono soggetti a una imposta del 26%.
I titoli pubblici italiani ed equiparati, i buoni fruttiferi postali, i proventi percepiti dai fondi pensione, i titoli di risparmio per l’economia meridionale sono tassati nella misura del 12,5%.
Le plusvalenze
Le plusvalenze costituiscono redditi diversi se conseguite da persone fisiche, società semplici e soggetti equiparati, o da enti non commerciali.
Questi soggetti possono esercitare l’opzione per il regime del risparmio amministrato per gli strumenti finanziari affidati a intermediari italiani, senza delegarne la gestione, che dovranno calcolare una imposta sostitutiva del 26% su ciascuna plusvalenza
PLUS
Gli oneri detraibili
Oneri detraibili
Sono detraibili le spese mediche, gli interessi del mutuo per la prima casa, la spesa sostenuta dagli inquilini per il pagamento del canone di locazione, i premi delle assicurazioni, le spese per il risparmio energetico, per i lavori di riqualificazione dei condomini, e molti altri ancora.
SCHEMA PER IL CALCOLO DELL’IMPOSTA
1a FASE
DETERMINAZIONE DEL REDDITO COMPLESSIVO
Cat. A – Redditi fondiari
+ Cat. B – Redditi di capitale
+ Cat. C – Redditi di lavoro dipendente
+ Cat. D – Redditi di lavoro autonomo
+ Cat. E – Redditi di impresa
+ Cat. F – Redditi diversi
= REDDITO COMPLESSIVO
2a FASE DETERMINAZIONE DEL REDDITO IMPONIBILE
REDDITO COMPLESSIVO
– ONERI DEDUCIBILI (art. 10 TUIR)
= REDDITO IMPONIBILE
3a FASE
DETERMINAZIONE DELL’IMPOSTA LORDA
= REDDITO IMPONIBILE × aliquota d’imposta
= IMPOSTA LORDA
4a FASE
DETERMINAZIONE DELL’IMPOSTA DA PAGARE
– IMPOSTA LORDA
– DETRAZIONI PER CARICHI DI FAMIGLIA (art. 12 MA)
– DETRAZIONI PER TIPOLOGIA DI REDDITO (art. 13 MA)
– DETRAZIONI PER ONERI (art. 15 MA)
– DETRAZIONI PER CANONI DI LOCAZIONE (art. 16 MA)
= IMPOSTA NETTA
– RITENUTE D’ACCONTO
– ACCONTI DI IMPOSTA
– CREDITI DI IMPOSTA
= IMPOSTA DOVUTA
se positiva:
• si versa alle scadenze prescritte
se negativa: scelta fra
• chiedere il rimborso
• compensare con altri tributi o contributi
• portare a credito per l’anno seguente
LESSICO
Imposta sostitutiva
Particolare imposta che “sostituisce” l’imposta applicabile, come l’imposta di bollo, di registro, ipotecaria o catastale.
Il caso tipico è l’imposta sostitutiva dell’IRPEF per la tassazione delle rendite finanziarie.
Capital gain
Differenza tra il prezzo di acquisto e il prezzo di vendita di titoli mobiliari. La plusvalenza costituisce il guadagno realizzato dagli investitori in operazioni di Borsa.
Risparmio amministrato
Regime di tassazione dei capital gain in base al quale il soggetto a cui sono affidati in custodia o in amministrazione i titoli applica l’imposta sostitutiva alle plusvalenze effettivamente realizzate.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Qual è il limite di reddito oltre il quale le detrazioni si azzerano completamente?
2. Che cosa si intende per imposta sostitutiva?
3. Con quale aliquota sono tassati gli interessi su conti correnti e obbligazioni?
realizzata. Se invece optano per il regime del risparmio gestito , affidando i propri capitali a intermediari (banche, società di gestione del risparmio, assicurazioni, promotori finanziari), sul risultato della gestione l’imposta è del 26%, a eccezione degli interessi sui titoli di Stato, per i quali il prelievo è del 12,5%.
I regimi di tassazione
Ai fini dell’applicazione dell’imposta sostitutiva è prevista la possibilità per il contribuente di scegliere fra tre differenti regimi:
• regime della dichiarazione: è caratterizzato dalla tassazione con imposta sostitutiva dovuta dal contribuente in dichiarazione, e si applica con il sistema dell’autotassazione;
• regime del risparmio amministrato: è caratterizzato dall’applicazione dell’imposta sostitutiva su ogni singola operazione da parte degli intermediari presso i quali i titoli o gli altri strumenti finanziari sono depositati;
• regime del risparmio gestito: l’imposta sostitutiva non viene applicata sulle singole operazioni realizzate nell’ambito della gestione, ma sul risultato di gestione maturato al termine di ciascun periodo di imposta, a opera di intermediari abilitati ai quali il contribuente abbia conferito l’incarico di gestire masse patrimoniali, cioè somme di denaro o beni non relativi all’impresa. MAPPA
2 . 14 Dichiarazione dei redditi e versamento dell’imposta
In Italia le imposte si pagano con il sistema dell’autotassazione: ogni contribuente compila e presenta ogni anno la dichiarazione dei redditi all’Agenzia delle Entrate, che poi ne verifica la correttezza.
Il modello principale per le persone fisiche è il Modello Redditi PF, che consente anche la compensazione tra debiti e crediti d’imposta o contributivi. Non occorre allegare la documentazione (ricevute mediche, interessi mutui, premi assicurativi ecc.), che però va conservata per 4 anni e mostrata in caso di controlli.
I soggetti esonerati dalla dichiarazione
In alcuni casi la legge prevede l’esonero dall’obbligo della presentazione della denuncia dei redditi. Per esempio, non sono tenuti all’obbligo della dichiarazione:
• persone fisiche che non hanno percepito redditi o ha avuto solo redditi esenti (come le rendite dell’INAIL) o già tassati alla fonte (come gli interessi bancari);
• lavoratori dipendenti e pensionati con un unico sostituto d’imposta che ha già effettuato le ritenute;
• chi possiede solo la casa propria e dei familiari (“prima casa”), oltre al reddito da lavoro o pensione.
La dichiarazione dei lavoratori dipendenti e pensionati: il Modello 730
Anziché col Modello Redditi PF, i lavoratori dipendenti e i pensionati possono fare la dichiarazione dei redditi con il Modello 730, utilizzando l’assistenza fiscale del proprio datore di lavoro o dell’ente che eroga la pensione (sostituti di imposta); è possibile inoltre rivolgersi a un Centro autorizzato di assistenza fiscale (CAF) per lavoratori dipendenti e pensionati, oppure ricorrere a professionisti abilitati (commercialisti, consulenti del lavoro ecc.).
I sostituti di imposta, i CAF o i professionisti abilitati devono controllare la regolarità formale della dichiarazione (anche rispetto alla documentazione), eseguire la liquidazione dell’imposta ed effettuare i conseguenti conguagli. Il debito (o il credito)
derivante dalla liquidazione sarà aggiunto (o detratto) alle ritenute d’acconto relative al periodo di imposta.
Il Modello 730 presenta numerosi vantaggi:
• è più semplice da compilare, considerando che il calcolo lo fa il CAF o un professionista;
• permette rimborsi rapidi attraverso lo stipendio o la pensione già nei mesi successivi;
• offre la possibilità di dichiarazione congiunta dei coniugi;
• comprende una copertura assicurativa in caso di errori del CAF o del professionista.
LESSICO
Risparmio gestito Regime di tassazione dei capital gain in base al quale il gestore del patrimonio (banca, società fiduciarie ecc.) applica l’imposta sostitutiva al risultato della gestione.
Intermediari abilitati
a scelta tra mediante un si applica su redditi di capitale plusvalenze
della dichiarazione del risparmio gestito del risparmio amministrato IMPOSTA SOSTITUTIVA
Il CAF: un alleato per la dichiarazione dei redditi
Il CAF (Centro di assistenza fiscale) è un’organizzazione autorizzata dal Ministero dell’Economia e delle Finanze che aiuta cittadini, lavoratori e pensionati a svolgere correttamente i principali adempimenti fiscali. In pratica fa da “intermediario” tra il contribuente e l’Agenzia delle Entrate. Il servizio più conosciuto è l’aiuto nella compilazione e nell’invio del Modello 730 per la dichiarazione dei redditi, ma nei CAF si possono richiedere anche il calcolo e l’invio dell’ISEE e di altre dichiarazioni necessarie per ottenere agevolazioni e bonus, il calcolo di IMU e di altre imposte sulla casa, la registrazione dei contratti di affitto e la gestione di pratiche come successioni o volture.
VERSO LE COMPETENZE
Istituzioni che detengono disponibilità monetarie di persone e di altri soggetti, di cui si avvalgono per effettuare prestiti e altri investimenti finanziari (assunzioni di partecipazioni, concessioni di finanziamenti, leasing ecc.).
Il CAF controlla che i dati inseriti nelle dichiarazioni siano coerenti con i documenti presentati (ricevute di spesa, certificazioni, contratti) e, se tutto è corretto, invia telematicamente la dichiarazione allo Stato, assumendosi la responsabilità di eventuali errori formali. Per alcuni servizi il cittadino non deve pagare nulla perché il CAF viene remunerato direttamente dall’Erario; altri servizi invece sono a pagamento. Rivolgersi a un CAF significa quindi ridurre il rischio di errori, evitare perdite di tempo e sfruttare al meglio le detrazioni e le agevolazioni previste dalla legge, anche quando le regole fiscali sono complesse e cambiano spesso. Per questo i CAF rappresentano un importante strumento di tutela dei diritti fiscali dei contribuenti.
1. Quale ruolo svolge il CAF tra contribuente e Agenzia delle Entrate?
2. Elenca almeno tre tipi di pratiche che si possono svolgere presso un CAF
3. Perché il controllo dei documenti da parte del CAF è utile per il contribuente?
4. In che cosa differiscono, per il cittadino, i servizi gratuiti da quelli a pagamento offerti dal CAF?
VERSO LA CONSAPEVOLEZZA
1. Immagina di dover presentare la tua prima dichiarazione dei redditi: ti affideresti a un CAF?
2. Spiega quali vantaggi ti aspetti di avere e quali attenzioni avresti prima di firmare la dichiarazione.
REGIME DI TASSAZIONE
La dichiarazione dei redditi viene fornita in modalità precompilata, sistema che consente ai contribuenti di ricevere la dichiarazione dei redditi già compilata, lasciando loro la possibilità di accettarla così come proposta oppure di modificarla o integrarla prima di inviarla all’Amministrazione finanziaria.
Il modello dichiarativo reso disponibile dall’Agenzia delle Entrate è molto completo, grazie ai dati presenti nell’Anagrafe tributaria e, grazie alla massiccia quantità di informazioni trasmesse ogni anno all’Amministrazione finanziaria da soggetti quali datori di lavoro, medici, farmacie, banche e così via, contribuisce a fornire all’Amministrazione finanziaria tutte le informazioni necessarie alla lotta all’evasione.
L’autotassazione
Il contribuente che dichiara il reddito imponibile sul Modello Redditi PF deve pagare nei termini prescritti l’imposta relativa, utilizzando il Modello F24 unificato.
È questo il sistema dell’autotassazione, che consiste nella liquidazione dell’IRPEF da parte dello stesso contribuente, e nel versamento del tributo allo Stato.
Il contribuente deve inoltre versare un acconto di imposta pari al 100% dell’imposta relativa al periodo di imposta precedente. Nel caso il contribuente preveda di dichiarare un’imposta minore nella dichiarazione successiva (per esempio per effetto di maggiori oneri sostenuti o di minori redditi percepiti), può determinare gli acconti da versare sulla base di tale minore imposta.
Se il contribuente obbligato alla dichiarazione sul Modello Redditi PF è in credito per l’IRPEF e in debito per l’IVA, può compensare gli importi relativi. Lo stesso può fare nel caso inverso, o in relazione all’IRAP e ai contributi. La compensazione tra i vari tributi e contributi va eseguita su questo modello, che riunisce in un documento unico i versamenti all’Erario, a INPS e INAIL, alle Regioni e agli enti locali.
Presentazione e versamenti
La dichiarazione delle persone fisiche è presentata tramite banca, ufficio postale, CAF o altri intermediari abilitati.
La copia della relativa documentazione deve essere conservata dal contribuente fino alla scadenza dei termini entro cui gli uffici possono verificare la dichiarazione, e cioè entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione.
Le dichiarazioni dei redditi pervengono all’Amministrazione solo per via telematica. Il Modello Redditi PF deve essere presentato entro il 31 ottobre se per via telematica direttamente dal contribuente, ovvero se viene trasmesso da un intermediario abilitato alla trasmissione dei dati. Il Modello 730 deve essere presentato entro il 30 settembre. L’acconto per l’anno in corso deve essere versato in una o due rate, a seconda dell’importo. MAPPA
Il controllo delle dichiarazioni
Il controllo delle dichiarazioni avviene attualmente in più fasi. Controllo automatizzato. L’Amministrazione finanziaria, una volta ricevuti i dati relativi alla dichiarazione, provvede a controllarli e nel caso in cui dalla liquidazione emerga un risultato diverso da quello dichiarato, provvede a inviare al contribuente una comunicazione di irregolarità in modo da consentirgli di regolarizzare la dichiarazione. Se, invece, la liquidazione automatica non ha riscontrato alcun errore, al contribuente viene inviata una comunicazione di regolarità. PER ESEMPIO
LESSICO
Controllo automatizzato
Marco invia il Modello 730. Il sistema incrocia i suoi dati con quelli trasmessi da banca e datore di lavoro. Esito A (irregolarità): la banca ha comunicato interessi-mutuo per 900 euro, Marco ha indicato
1.200 euro. Arriva una comunicazione di irregolarità con ricalcolo dell’imposta e sanzione ridotta se Marco paga entro i termini. Esito B (regolarità): tutti i dati coincidono, pertanto viene data comunicazione di regolarità (nessun adempimento).
MODELLO REDDITI - F24
liquidazione dell’IRPEF da parte del contribuente e versamento del tributo allo Stato
con
acconto del 100% dell’imposta dovuta l’anno precedente
• ha sopportato oneri maggiori
• ha ricavato redditi minori
con dichiarazione permette acconto di imposta minore se:
presso ufficio postale entro 30 giugno
Il Modello Redditi
da: • contribuente
Il Modello Redditi è il modello “generale” per dichiarare i redditi in Italia, alternativo al Modello 730. Si usa quando la situazione fiscale è più complessa (per esempio con presenza di reddito d’impresa, di lavoro autonomo con partita IVA, di partecipazioni in società e redditi esteri) oppure quando non si hanno i requisiti per utilizzare il 730.
Esistono diverse versioni del Modello Redditi, a seconda del tipo di contribuente. Il più diffuso è il Modello Redditi PF (Persone Fisiche): lo utilizzano le persone fisiche che non possono o non vogliono presentare il 730, come molti titolari di partita IVA, professionisti e piccoli imprenditori. Serve a dichiarare tutti i redditi
VERSO LE COMPETENZE
con compensazione se è in credito IRPEF e debito IVA
• intermediario abilitato entro 30 novembre
Modello F24 Serve al versamento di tributi, contributi e premi, definito “unificato” perché consente di effettuare con un’unica operazione il pagamento di quanto dovuto, compensando il versamento con eventuali crediti; va usato per pagare le imposte sui redditi (IRPEF, IRES), le ritenute sui redditi di lavoro e sui redditi di capitale, l’IVA, l’IRAP, le addizionali regionali e comunali, l’ICI, le accise, le imposte di fabbricazione e i contributi.
della persona (di lavoro, fabbricati, impresa, partecipazioni, capitali ecc.) e consente comunque di fruire di detrazioni e deduzioni.
Accanto al modello PF ci sono altri modelli, destinati a soggetti diversi: il Modello Redditi SP è riservato alle società di persone (come S.n.c. e S.a.s.); il Modello Redditi SC riservato alle società di capitali (per esempio S.r.l., S.p.A.): il Modello Redditi ENC per gli enti non commerciali (associazioni, fondazioni, alcuni enti del terzo settore). La struttura è simile, ma i quadri sono adattati al tipo di soggetto e di reddito: ciò che cambia non è il principio – dichiarare il reddito imponibile e calcolare le imposte – ma il tipo di contribuente a cui il modello è rivolto.
1. In quali situazioni un contribuente è più portato a utilizzare il Modello Redditi invece del 730?
2. A chi è destinato il Modello Redditi PF e quali tipi di reddito può raccogliere?
3. Qual è la differenza principale tra Modello Redditi PF, SP e SC dal punto di vista del soggetto che li utilizza?
4. Perché esistono modelli diversi (PF, SP, SC, ENC) invece di un unico modello uguale per tutti i contribuenti?
VERSO LA CONSAPEVOLEZZA
1. Immagina di essere una/un giovane lavoratrice/lavoratore autonoma/o con partita IVA: quale modello di dichiarazione dei redditi dovresti presentare e di quali informazioni avresti più bisogno di chiarirti prima di compilarlo o farlo compilare?
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Con quale modello il contribuente versa l’imposta dovuta allo Stato?
2. Che cosa significa il termine autotassazione?
3. Entro quale data deve essere presentato il Modello Redditi PF per via telematica?
4. Che cosa fa l’Amministrazione finanziaria se trova errori nella dichiarazione?
cartacea telematica
→ Appendice
Controllo formale. Verifica la conformità dei dati esposti in dichiarazione alla documentazione conservata dal contribuente: in caso di difformità, il contribuente è invitato a esibire o a trasmettere la documentazione che attesta la correttezza dei dati dichiarati e a fornire chiarimenti. PER ESEMPIO 1
Controllo sostanziale. Avviene solo per un numero limitato di dichiarazioni e riguarda l’insieme della posizione fiscale del contribuente (imposte dirette, IVA, registro) e l’attività economica esercitata. PER ESEMPIO2
Per contrastare l’evasione fiscale senza infierire sui contribuenti sono stati successivamente messi a punto dei parametri il più possibile attendibili attraverso gli studi di settore, oggi diventati indicatori di affidabilità fiscale (indici sintetici di affidabilità, ISA ), a cui sono state invitate a collaborare le associazioni di categoria e gli stessi contribuenti.
Per i redditi di impresa e di lavoro autonomo dei contribuenti in contabilità ordinaria, l’ufficio procede, in modo analitico, alla rettifica dei componenti positivi e negativi, se gli elementi indicati nella dichiarazione non corrispondono a quelli del bilancio contabile , o se non sono state applicate le disposizioni relative alla determinazione del reddito.
Accertamento induttivo dei redditi di impresa
Si ricorre comunque all’accertamento induttivo in situazioni di grave inadempienza, come per esempio reddito non indicato, mancanza dei dati di bilancio o manomissione delle scritture contabili.
Gli accertamenti in rettifica delle dichiarazioni dei contribuenti, e gli accertamenti d’ufficio nel caso di omessa dichiarazione, devono essere notificati al contribuente, a pena di decadenza , rispettivamente entro il 31 dicembre del quinto e del settimo anno successivi a quello in cui è stata fatta – o avrebbe dovuto essere fatta – la dichiarazione. Trascorsi questi termini senza che sia stato notificato l’avviso di accertamento, l’imponibile dichiarato dal contribuente resta definitivo, oppure, nel caso di mancata presentazione della dichiarazione, il contribuente non può essere perseguito per il pagamento dell’imposta. Naturalmente, contro gli accertamenti del fisco, il contribuente può ricorrere all’autotutela o agli organi del contenzioso tributario
Le ispezioni e le verifiche degli uffici fiscali
La legge disciplina la facoltà di “accesso” del fisco nelle sedi del contribuente, al fine di eseguire ispezioni, verifiche, ricerche e ogni altra rilevazione ritenuta utile per l’accertamento dell’imposta e per la repressione dell’evasione e delle altre violazioni. La facoltà di accesso per eseguire verifiche può essere esercitata dagli uffici fiscali e dalla Guardia di Finanza, previa autorizzazione. È previsto un diverso livello di autorizzazioni a seconda dei luoghi in cui l’accesso dovrà essere eseguito, in modo da tutelare maggiormente.
PER ESEMPIO
1 Controllo formale
Nella sua dichiarazione dei redditi Alice ha detratto 800 euro di spese mediche e 400 euro di spese universitarie. L’ufficio richiede di esibire scontrini parlanti/fatture e ricevute universitarie. Alice invia i documenti: le spese mediche risultano regolari, ma per l’università manca il codice fiscale sul bollettino, pertanto quella detrazione viene stralciata e arriva un avviso di pagamento (imposta più interessi più sanzione ridotta).
2 Controllo sostanziale
La ditta “Alfa” che ha optato per il regime ordinario viene selezionata per rischio: i ricavi dichiarati sono molto inferiori ai pagamenti elettronici incassati. L’azione dell’ufficio comprende: analisi completa della posizione fiscale (IRPEF/IRES, IVA, imposta di registro), accesso ai locali, confronto con corrispettivi telematici e movimenti bancari.
Esito: dalle verifiche effettuate emergono ricavi non contabilizzati e IVA non versata. L’ufficio formula un processo verbale di constatazione; in contraddittorio l’impresa corregge parte delle contestazioni e definisce con adesione, pagando imposta, interessi e sanzioni ridotte.
ECONOMIA
Gli indicatori di affidabilità fiscale (ISA)
Gli ISA sono strumenti statistico-economici approvati annualmente con decreto ministeriale, che attribuiscono a imprese e professionisti un punteggio da 1 a 10 sulla loro affidabilità fiscale, calcolato a partire da dati dichiarati (contabili e strutturali) e informazioni di fonte esterna.
Introdotti mediante l’art. 9-bis del DL n. 50/2017, hanno sostituito gli studi di settore con l’obiettivo di:
• favorire l’emersione spontanea delle basi imponibili e stimolare l’assolvimento degli obblighi tributari da parte dei contribuenti;
• rafforzare la collaborazione tra contribuenti e Amministrazione finanziaria.
Come funziona il punteggio
Per ciascun codice attività si applica un modello che confronta la performance del contribuente con i comportamenti attesi del settore – “indicatori elementari di affidabilità” (ad esempio, margini, ricarichi, coerenze IVA, durata magazzino, struttura dei costi ecc.) – e gli “indicatori elementari di anomalia”, che segnalano situazioni di gravi incongruenze contabili e gestionali o disallineamenti tra dati e informazioni presenti nei diversi modelli di dichiarazione, o che emergono dal confronto con banche dati esterne.
Il risultato è un voto ISA: più è alto, più il profilo appare regolare e trasparente; punteggi bassi possono orientare selezioni per i controlli fiscali e far emergere posizioni considerate a rischio. Il legislatore collega ai punteggi benefici graduali (le soglie cambiano nel tempo), per chi ottiene punteggi alti, la ricompensa è meno burocrazia, riduzione dei termini di accertamento, esonero dal visto di conformità per compensazioni/rimborsi entro certi tetti, esclusione da alcune tipologie di accertamento e da norme anti-evasione “di massa” (per esempio, società non operative).
VERSO LA CONSAPEVOLEZZA
Per garantire collaborazione e trasparenza, il decreto-legge n. 50/2017 ha previsto anche l’istituzione di una “Commissione di esperti”, alla quale è richiesto un parere sulla capacità degli ISA di rappresentare le realtà cui si riferiscono.
Gli esperti sono nominati dal Ministro dell’Economia e delle Finanze, tenuto conto anche delle segnalazioni dell’Amministrazione finanziaria, delle organizzazioni economiche di categoria e degli ordini professionali.
Alcuni semplici esempi
Parrucchiere (servizi): margine e ricarichi allineati al settore, giornate di apertura coerenti, pagamenti elettronici prevalenti ISA 8,6: accesso a riduzione termini e soglie più alte per compensazioni senza visto. Bar con magazzino “piatto” e incassi elettronici inferiori ai corrispettivi attesi: incongruenze su ricarichi e su rapporti costi/ricavi ISA 5,2: il consulente spiega i motivi (lavori di ristrutturazione, apertura ridotta) o suggerisce di integrare i dati per migliorare il profilo.
Secondo te gli ISA possono realmente favorire una relazione più collaborativa tra contribuenti e Amministrazione finanziaria? Argomenta in 6-8 righe citando un vantaggio (per esempio, meno burocrazia per chi è affidabile) e un rischio (per esempio, punteggi che non colgono le specificità dell’attività), anche proponendo eventuali modifiche per far sì che il sistema sia percepito come più equo e trasparente.
LESSICO
Indici sintetici di affidabilità (ISA)
Indicatori che consentono di misurare, attraverso metodi statistici, dati e informazioni, la correttezza del comportamento dei contribuenti (professioni, imprese, società) nell’adempimento dei loro doveri tributari.
Bilancio contabile
Documento che, al termine di ogni esercizio, sintetizza il risultato di gestione e rappresenta la situazione patrimoniale, finanziaria ed economica dell’impresa.
Decadenza
Estinzione automatica di un diritto per il decorrere del tempo, a causa del suo mancato esercizio da parte del titolare nei termini previsti.
Autotutela
Potere dell’Amministrazione finanziaria di correggere un proprio errore e di annullare il proprio operato. La correzione può avvenire su richiesta del contribuente o d’ufficio.
L’imposta sul reddito delle persone fisiche (IRPEF)
Sintesi
2 . 1 Caratteri generali
Ascolta e ripassa
L’IRPEF misura la capacità contributiva dei cittadini. È diretta, generale, personale e progressiva; si applica al reddito complessivo con aliquote crescenti per scaglioni.
2 . 2 I soggetti passivi
Sono soggetti all’imposta le persone fisiche residenti (tassate su tutti i redditi, anche esteri) e i non residenti per quelli prodotti in Italia. Tra i soggetti “impropri” rientrano società di persone e imprese familiari
2 . 3 Base imponibile e redditi esclusi
La base imponibile è il reddito complessivo annuo, al netto delle deduzioni. Sono esclusi i redditi esenti (pensioni sociali ecc.), quelli con ritenuta a titolo d’imposta, i redditi di capitale con imposta sostitutiva e quelli a tassazione separata (TFR).
2 . 4 Schema di funzionamento dell’imposta
Il calcolo IRPEF segue quattro fasi: 1. Somma dei redditi in sei categorie; 2. Sottrazione degli oneri deducibili → reddito imponibile; 3. Applicazione delle aliquote per scaglioni → imposta lorda; 4. Detrazioni e crediti → imposta netta.
2 . 5 I redditi fondiari
Derivano da terreni e fabbricati. Sono redditi dominicali, agrari e dei fabbricati.
2 . 6 I redditi di capitale
Per i privati la tassazione avviene con ritenuta del 26% (12,5% sui titoli di Stato).
2 . 7 I redditi di lavoro dipendente
Sono stipendi, pensioni e indennità, tassati dal datore di lavoro come sostituto d’imposta.
2 . 8 I redditi di lavoro autonomo
Riguardano arti e professioni. Il reddito è dato da compensi meno spese; è soggetto a ritenuta d’acconto del 20% e varia secondo il regime fiscale adottato.
2 . 9 I redditi di impresa
Derivano da attività commerciali (art. 2195 c.c.). Il reddito si calcola dal bilancio con correzioni fiscali secondo il principio di competenza; alcune spese non sono deducibili.
2 . 10 I redditi diversi
Sono redditi occasionali o non classificabili: plusvalenze immobiliari e finanziarie ecc.
2 . 11 La determinazione del reddito imponibile
Si ottiene sommando i redditi netti e sottraendo le perdite compensabili entro cinque anni. Gli oneri deducibili (spese mediche, contributi, assegni, donazioni) riducono il reddito, mentre le detrazioni si sottraggono dall’imposta lorda.
2 . 12 Il calcolo dell’imposta
Dall’imposta lorda si tolgono le detrazioni e si ottiene l’imposta netta
2 . 13 La tassazione delle rendite finanziarie
Sono tassate con imposta sostitutiva proporzionale (26% o 12,5%). Il contribuente può scegliere tra tre regimi: dichiarazione, risparmio amministrato o gestito
2 . 14 Dichiarazione dei redditi e versamento dell’imposta
L’imposta si paga con autotassazione: dichiarazione annuale con Modello 730 (per dipendenti e pensionati) o Redditi PF (gli altri). I versamenti si effettuano con F24.
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
esteri • detrazioni • fondiari • occasionali • imponibile • edilizi • commercio • netto • scaglioni • professioni • lorda • esenti
IMPOSTA SUL REDDITO DELLE PERSONE FISICHE (IRPEF)
GENERALITÀ CALCOLO DELL’IMPOSTA
• diretta
• generale
CARATTERI
• personale
• progressiva per
SOGGETTI PASSIVI
REDDITI ESCLUSI
FASI DI CALCOLO
• persone fisiche residenti per tutti i redditi
• non residenti per redditi prodotti in Italia
• redditi
• redditi con ritenuta a titolo d’imposta
• redditi di capitale con imposta sostitutiva
• redditi a tassazione separata
1. somma categorie di reddito
2. sottrazione oneri deducibili
3. applicazione aliquote per scaglioni
4. applicazione e crediti
5. = imposta netta
RISPONDI ORA ALLE DOMANDE
CATEGORIE DI REDDITI
• dominicali
• agrari
• dei fabbricati
• interessi
• dividendi
DI CAPITALE
DI LAVORO DIPENDENTE
• utili
• titoli
• stipendi
• pensioni
• indennità
DI LAVORO AUTONOMO arti e
DIVERSI redditi o non classificabili
sul si applicano le ottenendo sottraendo le
REDDITO reddito complessivo al netto degli oneri deducibili
ALIQUOTE
IMPOSTA
DETRAZIONI
si ottiene
da un minimo del 23% a un massimo del 43%
• per carichi di famiglia
• per lavoro dipendente
• per oneri
autotassazione IMPOSTA NETTA
1. Quali sono le caratteristiche che definiscono l’IRPEF come imposta diretta, generale, personale e progressiva?
2. Qual è la differenza tra la tassazione dei residenti e quella dei non residenti ai fini IRPEF?
3. Che cosa si intende per base imponibile IRPEF e quali sono alcuni tipi di redditi che ne restano esclusi?
4. Quali sono le quattro fasi principali per cacolare l’IRPEF, dallo studio del reddito alla determinazione dell’imposta netta?
5. Che cosa sono i redditi fondiari e in quali categorie si suddividono?
6. In che cosa consiste la ritenuta d’acconto per i redditi di lavoro autonomo e come si determina il reddito imponibile per questi professionisti?
7. Qual è la differenza tra oneri deducibili e detrazioni fiscali, e come incidono rispettivamente sul calcolo dell’IRPEF?
8. Quali modelli si possono utilizzare per la dichiarazione dei redditi e quali controlli può effettuare l’Amministrazione finanziaria?
Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Non rientra fra i caratteri dell’IRPEF
a la globalità
b la personalità c la progressività d la proporzionalità
2. Al titolare dell’impresa familiare deve essere attribuita almeno una quota del reddito non inferiore al
a 49% b 50% c 51% d 52%
3. Sono soggetti passivi impropri dell’IRPEF
a le persone fisiche non residenti
b le persone fisiche residenti
c le società di capitali
d le società di persone
4. Se un’abitazione è usata come residenza secondaria, o comunque tenuta a disposizione, concorre alla determinazione del reddito complessivo il suo
a reddito catastale
b reddito catastale aumentato di 1/3
c reddito catastale aumentato di 1/2
d reddito catastale diminuito di 1/3
5. Il reddito imponibile si ottiene togliendo dal reddito complessivo lordo
a gli oneri deducibili
b gli oneri detraibili
c i redditi esenti
d le ritenute d’acconto
6. Un agricoltore su un terreno di sua proprietà produce pomodori che vende sia a negozi di frutta e verdura, sia ad alcuni fruttivendoli ambulanti. In sede di dichiarazione annuale dei redditi IRPEF deve dichiarare
a il reddito di lavoro autonomo
b sia il reddito dominicale, sia il reddito agrario
c solo il reddito agrario
d solo il reddito dominicale
7. L’IRPEF è un’imposta progressiva per
a classi
b detrazione
c progressività continua
d scaglioni
8. Il reddito di lavoro dipendente viene
a esentato dall’IRPEF
b tassato con ritenuta alla fonte a titolo di acconto
c tassato se il lavoratore ha una casa di proprietà
d tassato solo se supera una soglia minima
COMPLETAMENTI
Esercizi interattivi
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. 10 • 30 • 40 • capitale • complessivo • deducibili • deduzioni • detrazioni • fisiche • giuridiche • imponibile • lorda • natura • netta • non risiede • persone • progressiva • proporzionale • qualitativa • quantitativa • reddito • risiede
L’imposta sul reddito delle persone fisiche (IRPEF) colpisce le persone e le società di
, che però la versano attraverso i soci. Chi ………….......................... in Italia paga sui redditi prodotti in Italia o all’estero, mentre chi paga per i redditi prodotti nel territorio italiano. Il suo gettito è molto alto, circa il % del totale delle entrate tributarie complessive. Si tratta di un’imposta ………….........................., in quanto la percentuale del prelievo aumenta in base al reddito, realizzando così l’articolo 53 della Costituzione; personale, in quanto si riferisce alla persona del contribuente, e ciò consente di commisurare l’imposta all’entità del suo reddito e delle sue necessità, realizzando così la discriminazione ………….......................... del reddito; globale, perché non colpisce i redditi singolarmente considerati, ma l’insieme dei redditi di cui il contribuente è titolare.
L’imposta si applica al possesso di redditi in denaro o in rientranti nelle categorie dei redditi fondiari, di ………….........................., di lavoro dipendente, di lavoro autonomo, di impresa e dei redditi diversi. La somma dei redditi di queste sei categorie costituisce il reddito ; sottraendo dal reddito complessivo gli oneri si ottiene il reddito . Applicando al reddito imponibile le aliquote per scaglioni si ottiene l’imposta …………........................... Sottraendo da quest’ultima le si ottiene l’imposta dovuta.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Due espressione non sono definite)
1. Redditi assimilati ai redditi di lavoro dipendente 2. Redditi di capitale 3. Redditi di impresa 4. Redditi di lavoro autonomo 5. Redditi di lavoro dipendente 6. Redditi diversi 7. Redditi dominicali dei fabbricati 8. Redditi fondiari
a. ___ Ne fanno parte i redditi derivanti da rapporti di collaborazione continuativa, le borse di studio e i sussidi per addestramento professionale, l’assegno percepito dal coniuge legalmente separato o divorziato
b. ___ Derivano dall’esercizio di arti e professioni, prestato senza vincolo di subordinazione, per attività diverse dall’agricoltura e dalla gestione di imprese commerciali
c. ___ Sono determinati in base a tariffe catastali (il catasto ha lo scopo di accertare la proprietà immobiliare e determinarne la rendita)
d. ___ Sono determinati apportando al risultato netto del conto economico le variazioni (in aumento o in diminuzione) conseguenti all’applicazione dei criteri stabiliti dalle disposizioni fiscali
e. ___ Sono redditi eterogenei, espressamente previsti dalla normativa tributaria, non conseguiti nell’esercizio di arti e professioni o di imprese commerciali o da società di persone, né in relazione alla qualità di lavoratore
f. ___ Derivano dal lavoro prestato alle dipendenze e sotto la direzione di altri, e ne fanno parte anche le pensioni e gli emolumenti a esse equiparati
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali sono i soggetti passivi dell’IRPEF? (2.2)
2. Qual è la base imponibile dell’IRPEF? (2.3)
3. Come si giunge al calcolo dell’imposta dovuta? (2.4)
4. Che cosa sono i redditi fondiari? (2.5)
5. Come sono tassati i redditi di capitale? (2.6)
6. In che modo i redditi di lavoro dipendente sono tassati mediante ritenuta alla fonte? (2.7)
7. Che cos’è il reddito di lavoro autonomo? (2.8)
8. Da quali attività derivano i redditi di impresa? (2.9)
9. In quali modi può avvenire la determinazione del reddito di impresa? (2.9)
10. In che cosa consistono gli oneri deducibili? Sai fare un esempio? (2.11)
11. Che cosa sono le detrazioni per carichi di famiglia? (2.12)
12. Con quali modalità sono detraibili le spese sanitarie sostenute dal contribuente? (2.12)
13. Come si classificano e come sono tassate le rendite finanziarie? (2.13)
14. Quali soggetti sono esonerati dall’obbligo di presentare la dichiarazione? (2.13)
15. Quali vantaggi presenta per il fisco il sistema dell’autotassazione? (2.13)
16. Come avviene il controllo delle dichiarazioni dei redditi da parte degli uffici fiscali? (2.13)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Funzione delle imposte nel sistema economico. Einstein aveva ragione
Si racconta che Albert Einstein abbia detto una volta che l’imposta sul reddito era «the hardest thing in the world to understand». Ma le imposte, anche se talvolta qualcuno la pensa come il grande fisico, sono indispensabili per finanziare la spesa pubblica, un fenomeno straordinario degli Stati moderni, con un enorme rilievo economico e sociale, che è la base dello Stato di diritto e della convivenza civile.
2. Redditi fondiari. Un anno sfortunato
Carmela possiede un terreno agricolo di 15 ettari interamente dedicato alla coltivazione di pomodori. Il reddito domenicale è stabilito in euro 45 per ettaro, mentre quello agrario in euro 48.
1. Quali sono i redditi fondiari soggetti all’IRPEF?
2. Come si dichiarano i redditi che provengono dai terreni atti alla coltivazione?
1. Sei d’accordo con l’osservazione di Einstein?
2. Come giustifichi la tua opinione?
3. Come andrebbe riformato, secondo te, il sistema tributario italiano, alla luce di quanto hai appreso sino a oggi dai tuoi studi di economia pubblica?
3. Considerando che Carmela coltiva personalmente il fondo, qual è il reddito fondiario complessivo che dovrà dichiarare?
4. Nel 2025, a causa di meteo avverso, il raccolto di Carmela è stato più scarso del solito. Il reddito agrario viene ricalcolato con un coefficiente più basso?
5. Dall’anno prossimo, Carmela, ormai anziana, intende cedere al vicino la coltivazione del fondo pur mantenendo la proprietà del terreno. Come si modificherà il suo reddito fondiario?
Imposta sul reddito delle società
Corporate income tax
L’imposta sul reddito delle società (IRES)
In questo capitolo viene presentata l’imposta sul reddito delle società (IRES), di cui approfondiremo i caratteri di base, i soggetti passivi, i soggetti esenti e la struttura. Passeremo poi ad analizzare la composizione del reddito imponibile e il regime della trasparenza, il cui effetto più rilevante è l’eliminazione della doppia tassazione sugli utili. Infine, esamineremo le modalità previste per la dichiarazione e il versamento dell’imposta.
3 . 1 Caratteri generali
→ Unità 3, cap. 1
Reddito imponibile
Taxable income
Contenuti digitali del capitolo e glossario inglese.
L’imposta sul reddito delle società (IRES) ha sostituito la precedente imposta sul reddito delle persone giuridiche (IRPEG), profondamente riformata secondo le raccomandazioni formulate nel Documento del Consiglio europeo di Lisbona (2000), allo scopo di armonizzare il nostro sistema tributario con quello degli altri Paesi europei. L’IRES, oltre a garantire coerenza con i sistemi fiscali europei, mira anche a evitare distorsioni nella concorrenza tra imprese operanti in diversi Stati membri. La sua applicazione uniforme consente di confrontare in modo più trasparente la redditività delle società, favorendo gli investimenti internazionali.
L’imposta sul reddito delle società (IRES) è un’imposta che colpisce con un’aliquota proporzionale (attualmente) del 24% il reddito complessivo netto delle società di capitali e degli enti assimilati.
È regolata dal Testo Unico delle imposte sui redditi (TUIR, artt. 72-161).
Rispetto alla classificazione delle imposte presentata in precedenza, possiamo inquadrare l’IRES come un’imposta:
• diretta, perché colpisce manifestazioni immediate della capacità contributiva del soggetto, cioè il fatto stesso di percepire un reddito; PER ESEMPIO 1
• generale, perché colpisce il reddito complessivo delle persone giuridiche, qualunque ne sia la fonte; PER ESEMPIO 2
• personale, in quanto colpisce la capacità contributiva delle persone giuridiche, tenendo conto dell’ammontare del reddito, della natura, delle finalità di società ed enti; PER ESEMPIO 3
• proporzionale, in quanto il suo ammontare aumenta proporzionalmente all’aumentare del reddito imponibile MAPPA
Il carattere di proporzionalità scelto del legislatore al momento dell’introduzione di questa imposta nel nostro sistema tributario non contrasta con il principio costituzionale di progressività, ma lo completa.
Inoltre, l’imposta si collega strettamente ai principi di neutralità e di equità fiscale fondamentali per la corretta ripartizione del carico tributario.
L’IRES, infatti, è concepita come un’integrazione dell’IRPEF: il reddito prodotto dalle società e dagli enti tassato, come vedremo, dall’IRES, viene poi distribuito ai soci (persone fisiche) sotto forma di dividendi, e come tale tassato nuovamente dall’IRPEF. La scelta della proporzionalità evita una doppia progressività a carico dei soci, ma concorre, aumentandone l’imponibile, a completare la discriminazione dei redditi. Infatti: • l’IRES colpisce i redditi delle società di capitali, normalmente dotate di una notevole capacità di reddito, attuando così la discriminazione qualitativa dei redditi;
1 Diretta
Una S.r.l. incassa ricavi, paga i costi e chiude l’esercizio con un utile di 200.000 euro: l’imposta colpisce direttamente questo reddito (manifestazione immediata di capacità contributiva).
2 Generale
La stessa S.r.l. ottiene interessi attivi, canoni di locazione di un magazzino e plusvalenze da vendita di un macchinario: tutti questi redditi, di qualunque fonte, confluiscono nel reddito complessivo su cui si calcola l’imposta
3 Personale
Un’associazione non profit con finalità sportive realizza un utile modesto dall’attività istituzionale e qualche provento marginale commerciale: la disciplina tiene conto della natura e delle finalità dell’ente (agevolazioni/esenzioni per l’attività istituzionale; tassazione solo per l’eventuale area commerciale), modulando così il prelievo sulla capacità contributiva dell’ente.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Qual è l’imposta che l’IRES ha sostituito?
2. Qual è attualmente l’aliquota IRES?
3. A quali soggetti viene applicata l’IRES?
4. Perché l’IRES è considerata un’imposta proporzionale e non progressiva?
5. In che modo l’IRES si integra con l’IRPEF nel sistema fiscale italiano?
IRES
è un’imposta in quanto in quanto in quanto in quanto
colpisce manifestazioni immediate della capacità contributiva
colpisce la capacità tributaria delle persone giuridiche
colpisce il reddito complessivo delle persone giuridiche, qualunque ne sia la fonte
l’aliquota è unica, l’imposta aumenta proporzionalmente con l’aumentare dell’imponibile
L’IRES è stata riformata per armonizzazione con i sistemi tributari europei.
Società cooperativa Cooperative society
• l’IRPEF colpisce il reddito complessivo del contribuente (compresi i redditi di impresa), attuando così la discriminazione quantitativa dei redditi. PER ESEMPIO
La tabella a destra ci permette di chiarire e mettere a confronto i vari aspetti delle due imposte.
3 . 2 I soggetti passivi
I soggetti passivi sono individuati in base a due caratteristiche: la residenza e l’attività commerciale.
Residenza
Si considerano residenti le società e gli enti che per la maggior parte del periodo di imposta hanno la sede legale o la sede amministrativa o l’oggetto principale nel territorio dello Stato
In base al criterio della residenza, sono soggetti passivi IRES:
• le società di capitali (cioè, le società per azioni, in accomandita per azioni e a responsabilità limitata), le società cooperative e le società di mutua assicurazione , residenti nel territorio dello Stato, anche se la loro attività si svolge al di fuori dei confini nazionali;
• gli enti commerciali equiparati alle società di capitali, e cioè gli enti pubblici e privati aventi per oggetto esclusivo o principale l’esercizio di attività commerciali, residenti nel territorio dello Stato;
• gli enti non commerciali, e cioè gli enti pubblici e privati (per esempio gli enti previdenziali privati) che non hanno per oggetto esclusivo o principale l’esercizio di attività commerciali, ma sono residenti nel territorio dello Stato (criterio della residenza).
Commercialità dell’attività
Per rientrare nella sfera di applicazione dell’imposta, il soggetto passivo deve avere come oggetto esclusivo o principale l’esercizio di un’attività commerciale, cioè produttiva di reddito d’impresa.
Rientrano in questa fattispecie: le società e gli enti non residenti in Italia, e cioè le società di ogni tipo, con o senza personalità giuridica , non residenti nel territorio dello Stato ma che producono un reddito nel suo territorio. MAPPA 1 Come si può notare, l’ambito di applicazione dell’imposta è quindi più ampio di quello che si potrebbe desumere dalla denominazione del tributo: in realtà il legislatore ha inteso attribuire all’IRES un carattere residuale, nel senso di far rientrare fra i soggetti passivi tutti quelli non colpiti dall’IRPEF.
Soggetti esenti
Sono esclusi dall’imposta, in quanto sarebbero al tempo stesso soggetto attivo e soggetto passivo: gli organi e le amministrazioni dello Stato; i Comuni e gli altri enti territoriali, i consorzi tra enti locali; le associazioni e gli enti gestori del demanio pubblico. Inoltre, non costituisce inoltre attività commerciale l’esercizio di funzioni statali e di attività previdenziali e assistenziali da parte di enti pubblici, comprese le aziende sanitarie locali. Sono escluse anche le società semplici, in nome collettivo, in accomandita semplice e società equiparate, e le associazioni in partecipazione, in quanto il loro reddito viene imputato a ciascun socio e, quindi, soggetto all’IRPEF. MAPPA 2
PER ESEMPIO
Caratteristiche IRPEF IRES
Soggetti Persone fisiche (lavoratori dipendenti, autonomi, imprenditori individuali, soci di società di persone, pensionati ecc.).
Natura Imposta personale e progressiva
Base imponibile Reddito complessivo della persona fisica (somma di tutte le categorie di reddito).
Aliquote Progressive per scaglioni (dal 23% al 43%)
Funzione Garantire progressività in base alla quantità di reddito → discriminazione quantitativa.
Finalità nel sistema
Tassa i cittadini in base alla loro capacità contributiva personale.
Discriminazione dei redditi
Il contribuente A ha un reddito annuo di 20.000 euro; il contribuente B ha un reddito annuo di 80.000 euro. Applicando le aliquote IRPEF (23% fino a 28.000 euro, 33% da 28.001 a 50.000 euro, 43% oltre 50.000 euro) il contribuente A pagherà imposte del 23% per tutto il proprio reddito, mentre il contribuente B, avendo un reddito più alto, pagherà il 23% sulla
Società di capitali (S.p.A., S.r.l., S.a.pa., cooperative), enti commerciali e non commerciali.
Imposta reale e proporzionale
Reddito d’impresa della società/ente.
Aliquota fissa del 24%
Colpire specificamente i redditi delle società, in genere elevati → discriminazione qualitativa.
Integra l’IRPEF aumentando la progressività complessiva del sistema, tassando le imprese con redditi più alti e “forti”.
prima fascia di reddito, il 33% sulla parte intermedia e il 43% sulla parte eccedente i 50.000 euro.
Risultato: anche se entrambi pagano l’IRPEF, il contribuente con il reddito più elevato sostiene un prelievo proporzionalmente maggiore. Questo meccanismo realizza la cosiddetta discriminazione quantitativa dei redditi, cioè un diverso trattamento fiscale basato sull’ammontare del reddito percepito
SOGGETTI PASSIVI DELL’IRES
sono individuati mediante
criterio della RESIDENZA IN ITALIA
sede legale o sede amministrativa o oggetto principale dell’attività è in Italia
criterio della ATTIVITÀ ECONOMICA
società o enti non residenti per il reddito prodotto in Italia sotto forma di mediante applicabile per chi ha applicabile per
società di capitali cooperative enti commerciali equiparati alle società di capitali
SOGGETTI ESENTI DALL’IRES
sono
ORGANI E ENTI PUBBLICI
• organi e amministrazioni dello Stato
• enti territoriali
• gestori del demanio pubblico
enti non commerciali pubblici e privati
SOCIETÀ DI PERSONE
quindi quindi in quanto in quanto
• sarebbero allo stesso tempo soggetto attivo e soggetto passivo
• agiscono nell’esercizio di funzioni pubbliche e non di attività commerciali
• società semplici
• società in nome collettivo
• società in accomandita semplice
il loro reddito conseguito viene imputato a ciascun socio e quindi è soggetto all’IRPEF
attività commerciale svolta in modo esclusivo o principale
LESSICO
Società di mutua assicurazione
Società cooperativa a responsabilità limitata caratterizzata dalla natura assicurativa delle prestazioni, e dal fatto che l’assicurato ne diventa socio.
Personalità giuridica
Qualità dei soggetti di diritto (associazioni, società, fondazioni) diversi dalle persone fisiche, che sono tuttavia titolari di diritti e di doveri e quindi centri autonomi di rapporti giuridici.
→ Cap. 2, par. 11
3 . 3 Il reddito imponibile
Presupposto e aliquota
Il presupposto dell’IRES è indicato nell’art. 7 del TU che lo identifica nel possesso di redditi in denaro o in natura, rientranti nelle stesse categorie previste per l’IRPEF.
In quanto imposta proporzionale, l’IRES è ad aliquota costante, ordinariamente del 24%. Essa si applica alla base imponibile determinando l’imposta lorda, alla quale si apportano le detrazioni previste dalla legge, che determinano l’imposta netta
Dal 2025 è stata introdotta un’aliquota ridotta al 20% per premiare le imprese virtuose che rispettano precisi requisiti (accantonamento e reinvestimento degli utili, investimenti 4.0/5.0, incremento occupazionale). PER ESEMPIO
Determinazione della base imponibile
Per determinare il reddito imponibile, che costituisce la base di applicazione dell’aliquota per il calcolo dell’imposta dovuta, occorre in via preliminare calcolare l’ammontare del reddito complessivo.
Infatti, la base imponibile dell’IRES è data dal reddito complessivo netto che si calcola in modo diverso in relazione al tipo di società o ente economico preso in esame.
In particolare:
• per le società e gli enti commerciali residenti in Italia, il reddito imponibile si ottiene partendo dall’utile (o perdita) del conto economico, che comprende tutti i ricavi e proventi dell’esercizio, cioè tutti i redditi percepiti, qualunque ne sia la fonte: si individua così il reddito complessivo lordo. A questo valore si applicano le variazioni fiscali in aumento o in diminuzione previste dalla legge (artt. 81-142 TUIR), perché l’IRES non prevede deduzioni dal reddito (come l’IRPEF) o detrazioni dall’imposta lorda: si individua così il reddito complessivo netto, cioè la base imponibile;
• per gli enti non commerciali residenti in Italia, la base imponibile è formata dalla somma dei redditi fondiari, di capitale, di impresa e diversi, ciascuno dei quali deve essere calcolato separatamente;
• per le società ed enti non residenti con una stabile organizzazione in Italia, l’imponibile è costituito dal reddito d’impresa prodotto nel territorio dello Stato e determinato in base a un apposito conto economico relativo alla gestione svolta;
• per le società ed enti non residenti a cui manca una stabile organizzazione, l’imponibile si determina sommando le singole categorie di redditi (artt. 151-154). MAPPA
Aliquota ridotta al 20%
La Sigma S.p.A. (residente) chiude il 2026 con un reddito imponibile IRES di 5 milioni, accantona utili a riserva vincolata e li reinveste in beni/tecnologie 4.0/5.0 (ordini e collaudi documentati) e realizza un incremento occupazionale netto (media annua) rispetto al 2025. Sigma rispetta i requisiti richiesti dalla misura premiale, pertanto, potrà godere della riduzione di imposta.
BASE IMPONIBILE IRES
SOCIETÀ ED ENTI RESIDENTI
è diversa per
SOCIETÀ ED ENTI NON RESIDENTI
ENTI COMMERCIALI ENTI NON COMMERCIALI con stabile organizzazione in Italia
è dato da deriva da è dato da è dato da è dato da reddito complessivo netto
somma di:
• redditi fondiari,
• redditi di capitale
• redditi di impresa
• redditi diversi
• reddito complessivo lordo
• variazioni fiscali
reddito di impresa determinato da apposito conto economico relativo alla gestione svolta nel territorio dello Stato
senza stabile organizzazione in Italia somma di:
• redditi fondiari
• redditi di capitale
• redditi di impresa
• redditi diversi prodotti in Italia
Perché l’aliquota IRES è proporzionale?
L’aliquota ordinaria dell’IRES è del 24%, proporzionale al reddito complessivo.
Nell’imposizione dei redditi societari non ha senso l’applicazione del criterio della progressività. Bisogna considerare infatti non la società di capitali nel suo complesso, ma la situazione dei singoli azionisti: se una grande società per azioni che realizza ingenti profitti venisse colpita con un’imposta progressiva, i piccoli azionisti vedrebbero il loro dividendo netto notevolmente ridimensionato; per contro, se le azioni di una società di medie dimensioni fossero concentrate nelle mani di uno o pochi azionisti, l’aliquota più bassa – calcolata in relazione al minore reddito – favorirebbe ingiustamente tali detentori di una notevole frazione del capitale societario.
Il criterio della progressività, affermato dall’articolo 53 della Costituzione, viene attuato invece nel momento in cui si sottopone a tassazione il reddito delle persone fisiche, alle quali in definitiva perviene il reddito prodotto dalle imprese societarie, sotto forma di dividendi.
L’ammontare dell’imposta, calcolato nella misura sopra
VERSO LE COMPETENZE
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i soggetti passivi IRES in base al criterio della residenza?
2. Quali sono i soggetti passivi IRES in base al criterio della commercialità dell’attività?
3. Quali sono i soggetti esclusi dall’IRES?
4. Quali sono i presupposti per l’applicazione delle due aliquote previste per l’IRES?
5. Come si calcola la base imponibile nei diversi soggetti passivi?
ricordata, deve essere diminuito dell’eventuale credito di imposta sui redditi prodotti all’estero e ivi tassati, e delle somme pagate per ritenute d’acconto.
Se l’ammontare dei crediti di imposta, delle ritenute d’acconto e degli acconti di imposta è superiore all’imposta dovuta si può, a scelta, portare in detrazione l’eccedenza dall’imposta relativa al periodo successivo, oppure chiederne il rimborso.
Le riduzioni di imposta
Una riduzione dell’imposta pari al 50% è prevista per particolari categorie di soggetti passivi:
• consorzi di bonifica, di miglioramento, di irrigazione e consorzi per opere idrauliche;
• istituti di istruzione, accademie, fondazioni e associazioni storiche, letterarie e scientifiche;
• aziende che gestiscono servizi di interesse pubblico, costituite da enti territoriali, Camere di commercio e loro consorzi;
• cooperative di produzione e lavoro, consorzi artigiani.
1. Qual è l’aliquota ordinaria dell’IRES e su quale base imponibile viene applicata?
2. Perché non si applica il criterio della progressività nell’imposizione dei redditi societari?
3. Che cosa può fare una società se i crediti d’imposta e le ritenute superano l’imposta dovuta?
VERSO LA CONSAPEVOLEZZA
1. In che modo la scelta di un’imposta proporzionale (IRES), invece di un’imposta progressiva, può influire sulla percezione di equità del sistema tributario?
2. Secondo te, è giusto che alcune categorie di soggetti (come cooperative e consorzi) godano di una riduzione del 50% dell’imposta? Perché?
Ricerca e sviluppo (R&S)
Research and development (R&D)
Credito di imposta
Tax credit
→ Cap. 2, par. 1.9
Dal reddito imponibile vengono naturalmente esclusi i redditi esenti e quelli soggetti a ritenuta alla fonte a titolo d’imposta o a imposta sostitutiva.
Le imprese che effettuano investimenti in attività di ricerca e sviluppo o che attuano incrementi occupazionali fino a un massimo prefissato godono di un credito di imposta. Tale credito non concorre alla formazione della base imponibile IRES.
Per le società di capitali e gli enti commerciali equiparati (vedi paragrafo precedente), il reddito complessivo, da qualsiasi fonte provenga, è considerato reddito di impresa. Per quanto riguarda i criteri di determinazione del reddito di impresa, si rinvia a quanto detto a proposito dell’IRPEF, salvo talune norme particolari e specifiche per l’imposta sul reddito delle società.
Non sono deducibili gli interessi passivi (al netto degli interessi attivi) per l’importo che eccede il 30% del ROL (risultato operativo lordo), dato dalla differenza tra il valore della produzione e i costi della produzione, calcolata al lordo di ammortamenti e canoni leasing . Gli oneri non dedotti in un determinato periodo di imposta possono essere dedotti in quelli successivi, sempre nei limiti del 30%. La nuova disciplina prevede inoltre l’indetraibilità della parte non deducibile. Dalla nuova disciplina sulla deducibilità degli interessi restano escluse le società di persone, nei cui confronti continua a operare il pro-rata previsto dall’articolo 61 del TUIR. PER ESEMPIO
Periodo di imposta
Il periodo di imposta corrisponde all’esercizio o periodo di gestione del soggetto passivo, determinato dalla legge o dall’atto costitutivo.
Se la durata dell’esercizio o periodo di gestione non è determinata dalla legge o dall’atto costitutivo, oppure è determinata in due o più anni, il periodo di imposta è costituito dall’anno solare.
3 . 4 La tassazione dei gruppi societari: i regimi opzionali
La tassazione dei gruppi societari, in assenza di scelte particolari, considera ogni società del gruppo come un contribuente IRES autonomo che determina il proprio reddito imponibile e paga l’imposta separatamente dalle altre società del gruppo.
L’ordinamento, però, offre due regimi opzionali per rendere la tassazione più coerente con l’organizzazione economica in due casi:
• quando più società di capitali operano in modo coordinato, possono accedere al consolidato nazionale;
• quando le società di capitali hanno un azionariato stabile e trasparente, si può utilizzare il regime della trasparenza fiscale.
Quota deducibile
Nel periodo di imposta una società per azioni presenta un valore della produzione di 25 milioni e costi della produzione di 22 milioni.
I costi della produzione comprendono ammortamenti per 1,5 milioni (deducibili) e canoni leasing (non deducibili) per 0,5 milioni.
Gli interessi passivi, al netto di quelli attivi, sono pari a 1,8 milioni.
Per calcolare la quota deducibile si procede come segue:
• si calcola il 30% del ROL, che costituisce la soglia di deduzione: (25 – 22 + 1,5 + 0,5) × 0,30 = 1,5 milioni;
• l’eccedenza di interessi non deducibile è pari a 0,3 milioni, e ciò comporta un maggior esborso pari a: (0,3 milioni × 24%) = 0,072 milioni (72.000 euro). PER ESEMPIO
Spese per ricerca e sviluppo
L’esclusione ai fini IRES dal reddito imponibile delle società delle spese sostenute per il personale addetto a ricerca e sviluppo (R&S) si giustifica per la particolare ricaduta di questo settore sulle innovazioni nei processi produttivi e nei prodotti finali, elementi che consentono di affrontare al meglio la concorrenza nazionale e internazionale. Dal punto di vista dell’intero sistema economico, le innovazioni tecniche giocano un ruolo fondamentale nel processo di sviluppo, con effetti in tutti i settori dell’economia. Per questi motivi il nostro sistema tributario tutela gli investimenti in tali settori. Le innovazioni possono essere:
• di processo, se riguardano le fasi del ciclo produttivo, ossia una diversa organizzazione del lavoro, degli impianti ecc.;
• di prodotto, se invece riguardano la creazione o la modificazione di un prodotto e permettono quindi in un ampliamento della gamma produttiva dell’azienda.
La gran parte delle innovazioni sono contemporaneamente di processo e di prodotto. L’impegno in R&S è oggi imponente: basti pensare a ciò che in termini di ricerca sta dietro ai nuovi prodotti (telefoni cellulari, videocamere, computer, nuovi materiali, biotecnologie, telematica, microelettronica, robotica, nuove fonti di energia ecc.) per rendersi conto dell’importanza di questa funzione aziendale.
I redditi esenti da IRES
Nel calcolo della base imponibile IRES si parte dall’utile (o perdita) civilistico e lo si “pulisce” con le variazioni fiscali. La prima variazione riguarda ciò che non deve entrare nel reddito imponibile: i redditi esenti e quelli già tassati altrove in via definitiva.
Per redditi esenti si intendono proventi che una norma esclude espressamente dall’imposizione (per finalità sociali, culturali, di politica economica). Se un ente riceve, ad esempio, un contributo istituzionale esente, quel ricavo resta in bilancio ma non concorre all’IRES: in dichiarazione si effettua una variazione in diminuzione. L’esenzione evita la doppia tassazione e orienta comportamenti ritenuti meritevoli.
Diverso è il caso dei redditi assoggettati a ritenuta alla fonte a titolo d’imposta o a imposta sostitutiva. Qui il legislatore ha scelto di tassare “a monte”: l’intermediario (banca, assicurazione, emittente) trattiene l’imposta e la versa allo Stato. Poiché l’imposizione è definitiva, quel reddito non rientra nel calcolo dell’IRES. Pensiamo a interessi su depositi o ad alcuni proventi finanziari: la società li contabilizza, ma ai fini fiscali elimina la quota già assoggettata a ritenuta/imposta sostitutiva.
Da non confondere con la ritenuta d’acconto, che è un anticipo e, quindi, non esclude il reddito: in quel caso il
VERSO LE COMPETENZE
1. Che cos’è l’imposta sostitutiva?
LESSICO
Leasing
Contratto con il quale una parte concede all’altra il godimento di un bene verso il corrispettivo di un canone periodico per un certo periodo di tempo.
provento è imponibile e la ritenuta si scomputa dall’imposta da pagare.
Accanto alle esclusioni, il sistema prevede incentivi sotto forma di crediti d’imposta. Un esempio tipico riguarda gli investimenti in ricerca e sviluppo o gli incrementi occupazionali: se l’impresa sostiene costi ammissibili o aumenta l’organico secondo parametri fissati (plafond, periodi minimi, documentazione), matura un credito che può ridurre le imposte da versare o essere compensato in F24 con altri tributi/contributi.
La logica è diversa dalle deduzioni: la deduzione abbassa l’imponibile; il credito abbatte l’imposta. Per questo la normativa precisa che il credito d’imposta non concorre alla formazione della base imponibile IRES: non è un “ricavo”, ma un beneficio fiscale che agisce a valle del calcolo dell’imposta lorda.
Operativamente: l’impresa contabilizza i costi di R&S o del nuovo personale nel conto economico secondo i principi contabili; calcola l’IRES sul reddito imponibile senza includere il credito; poi scomputa il credito dall’IRES lorda (o lo compensa) nei limiti e con le modalità previste. Servono tracciabilità delle spese, documenti probatori e, spesso, comunicazioni/quadri dichiarativi dedicati.
2. Che differenza corre tra redditi esenti, oneri deducibili e credito d’imposta?
VERSO LA CONSAPEVOLEZZA
1. Il fatto che i crediti d’imposta riducano l’imposta (e non l’imponibile) ti sembra più trasparente/equo rispetto a una deduzione? Argomenta in 6-8 righe con un pro e un contro riferendoti a imprese di dimensioni diverse.
2. L’esclusione dal reddito dei proventi già tassati alla fonte evita doppie imposizioni. In che modo questa regola influisce sulla tua percezione della correttezza del sistema? Motiva la tua risposta.
I due regimi sono diversi tra loro e non si possono applicare insieme: la scelta dipende da struttura proprietaria, obiettivi e profilo dei soci. Esaminiamoli separatamente.
PLUS Le ragioni del consolidato fiscale
→ Cap. 2, par. 6
Il consolidato nazionale
Questo regime può applicarsi nel caso di gruppi societari. Per gruppo societario si intende l’insieme formato da una società capogruppo e una o più società controllate
La società capogruppo si identifica con la società del gruppo che:
• possiede la maggioranza dei voti in assemblea (controllo di diritto);
• oppure esercita un’influenza dominante anche senza maggioranza (controllo di fatto);
• oppure dispone di tale influenza in virtù di vincoli contrattuali di un’altra (o più) società del gruppo, le società controllate.
Il consolidato nazionale è un regime facoltativo e triennale che consente di sommare algebricamente i risultati fiscali delle società incluse in un perimetro di consolidamento. PER ESEMPIO 1
La capogruppo diventa consolidante, le altre società sono consolidate (TUIR, artt. 117-129).
Come si applica. 1. Ogni società calcola il proprio reddito fiscale secondo le regole ordinarie (variazioni in aumento o diminuzione, art. 83 e seguenti). 2. I singoli redditi/perdite si trasferiscono alla consolidante, che forma un imponibile complessivo del gruppo: le perdite di una consolidata possono così compensare gli utili di altre nell’anno. 3. La consolidante liquida e versa l’IRES sull’imponibile complessivo e gestisce acconti/saldi per tutti. Un accordo interno ripartisce l’onere d’imposta tra le società. I DATI PARLANO
Vincoli. L’opzione del consolidato vincola per tre esercizi e comporta responsabilità solidale (entro limiti di legge) tra consolidante e consolidate per imposta, sanzioni e interessi. Le perdite pregresse maturate prima dell’ingresso non si trasferiscono automaticamente al gruppo, ma restano, in linea generale, utilizzabili dalla società che le ha generate secondo i limiti ordinari.
Vantaggi. Si realizzano una compensazione immediata fra utili e perdite del perimetro, con una minore IRES corrente e una semplificazione dei versamenti e della gestione unitaria degli acconti di imposta.
Il regime della trasparenza
Il reddito imponibile della società può essere imputato direttamente ai soci in proporzione delle rispettive quote di partecipazione agli utili, senza che l’IRES venga applicata nei confronti della società partecipata.
Si tratta di un regime simile a quello già studiato per le società di persone a proposito dell’IRPEF. L’istituto della trasparenza fiscale riguarda:
• le società partecipate da altre società di capitali; • le società a responsabilità limitata a ristretta base proprietaria. Come si applica. Nel regime della trasparenza la società di capitali diventa, di fatto, un pass-through (passa attraverso): il reddito prodotto non è tassato in capo alla società, ma viene imputato direttamente ai soci, in proporzione alle loro quote, e tassato nel loro reddito (IRES o IRPEF, a seconda del soggetto). Così si evita la doppia imposizione tipica “utile societario + dividendo”. PER ESEMPIO 2
Vincoli. L’opzione è facoltativa e dura tre esercizi. Il regime prevede vincoli (stabilità della compagine, rapporti “trasparenti” con i soci) e responsabilità per l’esatto trasferimento delle quote di reddito.
PER ESEMPIO
Vantaggi. Un effetto importante del regime della trasparenza è l’eliminazione della doppia tassazione sugli utili, che altrimenti verrebbero tassati prima presso la società, e successivamente verrebbero inclusi, almeno parzialmente, nel reddito imponibile dei soci che li percepiscono; con il nuovo regime invece sono colpiti una sola volta, in capo ai singoli soci. MAPPA
Il regime del consolidamento
Il Gruppo Alfa S.p.A. (consolidante) possiede il 70% di Beta S.r.l. (residente). Alfa opta per il consolidato nazionale; Beta aderisce come “consolidata”. Dopo un anno, Beta determina il suo reddito fiscale = +300 (dopo le proprie variazioni). Lo trasferisce ad Alfa. Un’altra consolidata residente
Gamma s.r.l. ha un reddito fiscale di –120
Il Gruppo Alfa somma +300 –120 = +180 e versa l’IRES su 180 per il 24% = 43,2.
VERSO LE COMPETENZE
Se non avessero aderito al consolidato (aliquota IRES ordinaria 24%, niente altre variabili):
• Beta S.r.l. (reddito +300): IRES = 300 × 24% = 72
• Altra società (perdita –120): IRES = 0 (perdita riportabile agli anni futuri, secondo i limiti vigenti).
Totale di gruppo (senza consolidato) = 72
Spiega, con parole tue, quali meccanismi del consolidato nazionale permettono al Gruppo Alfa di pagare 43,2 invece di 72. Indica: come funziona la compensazione tra utili e perdite; quali requisiti servono per stare nel perimetro.
1 Perimetro di consolidamento
Insieme delle società IRES residenti per le quali è esercitata l’opzione di consolidato nazionale (controllo >50% per la maggior parte dell’esercizio), i cui redditi/perdite sono sommati dalla consolidante nel triennio.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Come avviene la tassazione dei gruppi societari che operano in modo coordinato?
2. Come avviene la tassazione dei gruppi societari che hanno un azionariato stabile e trasparente?
3. In base a quali criteri si identificano la società consolidante e le consolidate nel consolidato nazionale?
4. Quali vincoli e quali vantaggi sono presenti nel regime consolidato?
5. Come si applica il regime della trasparenza?
6. Quali vincoli e quali vantaggi presenta?
2 Regime della trasparenza
Se la società realizza 100 di reddito, ognuno ne dichiara la propria quota; quando quegli utili saranno distribuiti come dividendi, non saranno ritassati (perché già tassati “a monte”). Restano in capo alla società gli adempimenti contabili e dichiarativi, ma l’imposta è assolta dai soci.
REGIMI OPZIONALI
possono essere
CONSOLIDATO NAZIONALE
REGIME DELLA TRASPARENZA riguarda presenta procedura procedura presenta
1. ogni società calcola il proprio reddito fiscale
2. lo invia alla consolidante (capogruppo)
3. la consolidante compensa perdite e utili e forma l’imponibile complessivo
4. la consolidante liquida e versa l’IRES e ripartisce l’onere tra le società
Vantaggi:
• semplificazione
• compensazione immediata
Limiti:
• vincola al regime per tre esercizi
• responsabilità solidale tra consolidate per imposta, sanzioni e interessi
società partecipate da altre società di capitali
società a responsabilità limitata con ristretta base proprietaria
Vantaggio:
• elimina la doppia tassazione
Limiti:
• dura tre esercizi
• richiede vincoli strabili
• trasparenza e responsabilità per il trasferimento esatto delle quote
• il reddito prodotto non è tassato alla società
• viene imputato ai singoli soci in base alla quota conferita
• è tassato nel reddito dei soci come IRPEF o IRES
3 . 5 La dichiarazione e il versamento dell’imposta
Dichiarazione. La dichiarazione va compilata sull’apposito Modello Redditi SC (società di capitali) e va inviata obbligatoriamente per via telematica dai soggetti IRES con attività commerciali (con invio diretto o tramite intermediario abilitato all’invio telematico). Sono obbligati all’invio telematico anche i soggetti non commerciali tenuti a presentare la dichiarazione dei sostituti di imposta (Modello 770). Tutti i soggetti conserveranno l’originale cartaceo firmato nei propri archivi, con la relativa documentazione, per 4 anni, tempo limite per eventuali controlli del fisco.
Termini di presentazione. La dichiarazione va presentata entro l’ultimo giorno del decimo mese successivo a quello della chiusura del periodo di imposta. Pertanto, se la società o ente ha l’esercizio che coincide con l’anno solare (31 dicembre) il termine di presentazione è il 31 ottobre.
Termini di versamento. I termini entro i quali deve essere eseguito il pagamento dell’IRES sono legati:
• alla data di chiusura dell’esercizio;
• alla data di approvazione del bilancio d’esercizio.
In base al Codice civile, le società di capitali ed enti equiparati devono convocare l’assemblea per approvare il bilancio d’esercizio entro il termine stabilito dallo statuto (o atto) costitutivo, comunque non superiore a 120 giorni dalla chiusura dell’esercizio o 180 giorni in caso di particolari esigenze.
I versamenti a saldo e l’eventuale primo acconto devono essere eseguiti entro l’ultimo giorno del sesto mese successivo a quello di chiusura del periodo d’imposta (quindi entro il 30 giugno in caso di esercizio coincidente con l’anno solare), oppure entro il trentesimo giorno successivo, maggiorando le somme dello 0,40% a titolo di interesse corrispettivo.
I soggetti che approvano il bilancio oltre il termine di 120 giorni dalla chiusura dell’esercizio devono versare il saldo e il primo acconto entro l’ultimo giorno del mese successivo alla data di approvazione del bilancio.
L’acconto IRES è fissato nella misura del 100%. L’acconto è pagato in due rate, salvo che il versamento da eseguire alla scadenza della prima non superi i 103 euro. Il primo versamento pari al 40% dell’acconto dovuto è versato alla scadenza del saldo e il secondo entro il 30 novembre.
L’IRES nel terzo settore
Nel terzo settore l’IRES si applica in modo diverso rispetto alle imprese tradizionali. Negli enti del Terzo settore (ETS), l’IRES viene applicata con modalità differenti a seconda della natura dell’ente che può svolgere in tutto o in parte (o affatto) attività di tipo commerciale.
Gli enti non commerciali svolgono principalmente un’attività che non è considerata commerciale, ma di interesse generale, pertanto non sono soggetti a IRES. L’imposta colpisce solo le eventuali attività accessorie svolte con modalità commerciali. Gli enti che, invece, assumono natura commerciale avranno tutto il reddito d’impresa tassato con l’aliquota ordinaria IRES (attualmente il 24%).
Riguardo la tipologia di entrate degli ETS, il Codice del Terzo settore distingue con precisione tra entrate “istituzionali” (quote associative, erogazioni
liberali, contributi pubblici per attività di interesse generale) e corrispettivi di vere e proprie prestazioni di servizi o cessioni di beni a pagamento: solo queste ultime, se svolte in modo abituale e organizzato, generano reddito imponibile ai fini IRES. In questo modo il fisco cerca di tutelare la funzione sociale degli ETS, evitando però che godano di vantaggi fiscali ingiustificati rispetto alle imprese lucrative.
Intelligenza Artificiale e imposte dirette: verso un fisco più giusto e digitale
L’Intelligenza Artificiale (IA) sta cambiando il modo in cui lo Stato gestisce le imposte dirette, come l’IRPEF per le persone fisiche e l’IRES per le imprese. Attraverso sistemi di analisi automatica dei dati, l’amministrazione finanziaria può esaminare in tempo reale le dichiarazioni dei redditi, le fatture elettroniche e le informazioni provenienti da diverse banche dati. Gli algoritmi sono in grado di individuare errori o anomalie, segnalando possibili casi di evasione o elusione.
Per i cittadini e le imprese, l’IA può rappresentare un valido supporto: permette di calcolare in modo più accurato le imposte dovute, simulare diverse ipotesi di reddito in base a scenari economici differenti e variabili nel tempo e migliorare la pianificazione fiscale. Inoltre, riduce gli adempimenti burocratici e accelera la comunicazione con gli uffici tributari. Tuttavia, l’Intelligenza Artificiale porta con
sé anche sfide etiche e giuridiche: è necessario assicurare la trasparenza degli algoritmi, la protezione dei dati personali e il controllo umano sulle decisioni automatizzate.
Il fisco del futuro sarà sempre più digitale, ma dovrà rimanere anche umano e responsabile, per garantire equità e fiducia nei rapporti tra Stato e cittadini.
RIFLETTI E RISPONDI
• In che modo l’IA può contribuire a rendere più efficace la lotta all’evasione fiscale?
• Quali rischi si corrono se le decisioni fiscali sono affidate esclusivamente agli algoritmi?
• Secondo te, l’automazione rende il fisco più vicino o più distante dai cittadini?
METTITI ALLA PROVA
• In classe, simulate e, poi, discutete un caso in cui un errore informatico abbia causato problemi nel calcolo delle imposte: come avrebbe potuto intervenire l’IA per prevenirlo?
PROFESSIONI E COMPETENZE DEL FUTURO
La diffusione dell’IA nel settore tributario richiede nuove competenze e figure professionali; alcune fra quelle che potrebbero essere più richieste sono:
• data analyst fiscale: analizza grandi quantità di dati per migliorare i controlli e le previsioni di gettito;
• consulente fiscale digitale: utilizza software intelligenti per assistere contribuenti e imprese;
• esperto di etica e diritto dell’IA: studia le implicazioni giuridiche e morali delle decisioni automatizzate;
• funzionario del fisco digitale: gestisce processi automatizzati e verifica l’affidabilità degli algoritmi.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Su quale modello va compilata la dichiarazione delle società di capitali soggette a IRES?
2. Per quanti anni la società deve conservare la dichiarazione cartacea e la documentazione?
3. Se l’esercizio coincide con l’anno solare (31 dicembre), qual è il termine per presentare la dichiarazione?
4. Di norma, in quante rate si paga l’acconto IRES?
5. Con quali criteri vengono tassati gli enti del Terzo Settore?
L’imposta sul reddito delle società (IRES)
Sintesi
3 . 1 Caratteri generali
Ascolta e ripassa
L’IRES ha sostituito l’IRPEG per armonizzare il sistema fiscale italiano a quello europeo. È un’imposta diretta, generale, personale e proporzionale che colpisce con aliquota del 24% il reddito complessivo netto delle società di capitali e degli enti assimilati. La proporzionalità non contrasta con la progressività: l’IRES integra l’IRPEF, colpendo il reddito societario prima della distribuzione ai soci, realizzando una distinzione tra redditi personali e d’impresa senza duplicare la progressività.
3 . 2 Soggetti passivi ed esenti
Sono soggetti IRES le società di capitali, le cooperative, le mutue assicuratrici, gli enti commerciali e non commerciali residenti in Italia e i non residenti con redditi prodotti nel territorio. La residenza si determina in base a sede legale, amministrativa o oggetto principale. Sono esenti lo Stato, gli enti pubblici territoriali, i consorzi tra enti locali e gli organismi che svolgono funzioni pubbliche o previdenziali. L’IRES ha carattere residuale, comprendendo i soggetti non assoggettati all’IRPEF.
3 . 3 Reddito imponibile e aliquota
Il presupposto è il possesso di redditi in denaro o natura. L’aliquota ordinaria è del 24%, ridotta al 20% per imprese virtuose che reinvestono utili o aumentano l’occupazione.
Per le società commerciali residenti, la base imponibile deriva dall’utile di bilancio corretto dalle variazioni fiscali del TUIR; per gli enti non commerciali, è la somma dei redditi fondiari, di capitale, d’impresa e diversi.
Per i non residenti, si rilevano solo i redditi prodotti in Italia. Sono esclusi i redditi esenti o già tassati alla fonte. Gli interessi passivi sono deducibili entro il 30% del ROL, con possibilità di riporto. Il periodo d’imposta coincide con l’esercizio sociale o, in mancanza, con l’anno solare.
3 . 4 La tassazione dei gruppi societari: i regimi opzionali
Ogni società del gruppo è di norma tassata separatamente, ma sono previsti due regimi opzionali:
• consolidato nazionale: la capogruppo somma redditi e perdite delle controllate, compensandoli. Dura tre anni e comporta responsabilità solidale.
• Trasparenza fiscale: il reddito della società è imputato ai soci in proporzione alle quote, evitando la doppia imposizione su utili e dividendi. È riservato a società di capitali partecipate da altre società o con ristretta base proprietaria.
3 . 5 La dichiarazione e il versamento dell’imposta
La dichiarazione IRES si presenta con il Modello Redditi SC, solo in via telematica
Il termine è il decimo mese successivo alla chiusura dell’esercizio (31 ottobre per anno solare).
Il saldo e primo acconto si versano entro il 30 giugno o entro 30 giorni con lo 0,4% di maggiorazione. L’acconto complessivo è pari al 100% dell’imposta, versato in due rate (40% e 60%).
La documentazione va conservata per quattro anni ai fini dei controlli fiscali.
CARATTERI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
imponibile • diretta • indiretta • Stato • sostitutiva • consolidato • esenti • obbligati • persone • capitali • IRPEF • IVA • strutturato
IMPOSTA SUL REDDITO DELLE SOCIETÀ (IRES)
REDDITO TASSATO
CARATTERI
reddito complessivo netto delle società di e degli enti assimilati
• • generale
• personale
• proporzionale
individuati in base a:
SOGGETTI PASSIVI
SOGGETTI
• residenza
• attività economica
• organi e amministrazioni dello
• Comuni e altri enti territoriali, consorzi tra enti locali
• associazioni ed enti gestori del demanio pubblico
RISPONDI ORA ALLE DOMANDE
REDDITO redditi in denaro o natura (stesse categorie )
REDDITI ESCLUSI
ALIQUOTE
VERSAMENTO
TASSAZIONE GRUPPI SOCIETARI
TASSAZIONE regimi opzionali
redditi esenti e quelli soggetti a ritenuta alla fonte a titolo d’imposta o a imposta
• ordinaria 24%
• ridotta 20%
• acconto 100% versato in due rate
• saldo e 1° acconto entro il 30/6
• ____________ nazionale
• trasparenza fiscale
1. Quali caratteristiche definiscono l’IRES e quale imposta ha sostituito per armonizzare il sistema tributario italiano a quello europeo?
2. In che modo l’IRES e l’IRPEF si integrano nell’imposizione del reddito d’impresa, evitando una duplicazione della progressività?
3. Chi sono i soggetti passivi dell’IRES e in base a quali elementi si determina la residenza fiscale di una società o ente?
4. Quali enti risultano esenti dal pagamento dell’IRES e per quale motivo?
5. Come si calcola la base imponibile dell’IRES per una società di capitali residente e qual è l’aliquota ordinaria prevista?
6. Quali limitazioni sono previste per la deducibilità degli interessi passivi e che cos’è il ROL?
7. Che cosa si intende per consolidato nazionale nei gruppi societari e quali effetti comporta sul piano fiscale?
8. Quale modello si utilizza per la dichiarazione IRES, quali sono i principali termini di versamento, e per quanto tempo deve essere conservata la documentazione?
L’imposta sul reddito delle società (IRES)
Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Sono esclusi dall’imposta sul reddito delle società (IRES)
a gli enti non commerciali
b gli enti locali
c le società di capitali
d le società e gli enti non residenti in Italia
2. Tra i caratteri generali caratterizzanti l’IRES non è presente quello della
a globalità
b personalità
c progressività
d proporzionalità
3. Il presupposto dell’IRES è
a il possesso di redditi in denaro o in natura
b il possesso di un patrimonio
c l’esercizio di un’attività organizzata
d lo scambio di beni e servizi
4. Una società non residente in Italia è soggetta a IRES
a per tutti i redditi prodotti in Italia e all’estero
b solo per i redditi di impresa, non per quelli di capitale e fondiari
c solo per i redditi prodotti all’estero
d solo per i redditi prodotti in Italia
5. L’IRES è un’imposta
a fissa
b progressiva per classi
c progressiva per scaglioni
d proporzionale
6. Quando il bilancio di un gruppo di imprese non residenti viene considerato a fini fiscali come un unico bilancio, con l’eliminazione delle transazioni fra le singole imprese del gruppo si ha
a il consolidato mondiale
b il consolidato nazionale
c il regime della trasparenza
d il riporto delle perdite
7. Nel consolidato nazionale, i risultati fiscali delle società del perimetro vengono sommati algebricamente e l’IRES è versata
a da un’unica consolidante sul reddito complessivo
b da ciascuna società sulla propria quota
c dai soci, in regime di trasparenza
d dall’Agenzia delle Entrate per conto del gruppo
Esercizi interattivi
8. I soggetti IRES devono inviare la dichiarazione compilata sull’apposito Modello Redditi SC
a esclusivamente in via telematica
b tramite gli Uffici comunali
c per posta ordinaria
d per posta raccomandata
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. 24% • 30% • attività • attivo • aumento • capitali • imponibile IRPEF • IRPEG • passivo • patrimonio • personale • persone • progressiva • proporzionale • reale • reddito • territorio
L’imposta sul ............................... delle società (IRES) è un’imposta ............................... e ............................... che ha un’aliquota pari al ............................... L’oggetto dell’imposta è il reddito percepito dalle seguenti tipologie di entità fiscali: le società di ............................... ed enti commerciali equiparati, gli enti non commerciali residenti nel territorio dello Stato che non hanno per oggetto esclusivo o principale l’esercizio di ............................... commerciali, le società e gli enti non residenti che producono un reddito nel ............................... dello Stato. Questa imposta, subentrata all’............................... è entrata in vigore con lo scopo di armonizzare il regime fiscale cui sono sottoposti i redditi di capitale nell’ambito dell’Unione europea. Il reddito ............................... è calcolato apportando all’utile o alla perdita dell’esercizio le variazioni in ............................... o in diminuzione previste dalla normativa fiscale. Il periodo di imposta corrisponde all’esercizio del soggetto ..............................., determinato dalla legge o dall’atto costitutivo.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Una definizione non è associata)
1. Enti commerciali equiparati alle società di capitali 2. Enti non commerciali 3. Società di capitali 4. Società di persone 5. Società ed enti non residenti in Italia
a. ___ Non hanno sede legale o amministrativa o l’oggetto principale nel territorio dello Stato per la maggior parte del periodo d’imposta, sono soggetti a IRES solo per i redditi prodotti nel territorio dello Stato
b. ___ Sono esclusi dall’IRES, unitamente a Regioni, Province, Comuni, Comunità montane, consorzi tra enti locali
c. ___ Sono gli enti pubblici e privati aventi per oggetto esclusivo o principale l’esercizio di attività commerciali e sono pertanto soggetti a IRES
d. ___ Sono gli enti pubblici e privati che non hanno come oggetto esclusivo o principale l’esercizio di attività commerciali; sono soggetti a IRES per i redditi fondiari, di capitale, di impresa e diversi
e. ___ Sono le società per azioni, le società in accomandita per azioni, le società a responsabilità limitata, le cooperative e le società di mutua assicurazione e sono soggette a IRES
f. ___ Sono le società semplici, in nome collettivo, in accomandita semplice e le società equiparate in cui il reddito è accertato nei confronti della società, ma il debito di imposta sorge nei confronti dei soci
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali sono i caratteri dell’IRES? (3.1)
2. Quali sono le finalità di questa imposta? (3.1)
3. In base a quali caratteristiche sono individuati i soggetti passivi? (3.2)
4. Quali sono i soggetti passivi dell’IRES? (3.2)
5. Qual è il reddito imponibile dell’IRES? (3.3)
6. Da che cosa è costituito l’imponibile degli enti commerciali? (3.3)
7. Da che cosa è costituito il reddito complessivo degli enti non commerciali? (3.3)
8. Perché l’IRES è proporzionale e non progressiva? (3.3)
9. È prevista un’aliquota ridotta per particolari categorie di soggetti passivi? Se sì, quali? (3.3)
10. Quali sono gli istituti caratterizzanti la riforma dell’imposta sulle società? (3.3)
11. Come avvengono la dichiarazione e il versamento dell’IRES? (3.5)
12. In base a quali elementi sono definiti i termini entro i quali deve essere eseguito il pagamento dell’IRES? (3.5)
13. A quanto ammonta la percentuale di acconto? (3.5)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. IRES a confronto. La ricerca delle parole giuste
In Italia l’imposta sul reddito delle società (IRES) risulta molto alta, soprattutto se viene confrontata con quella vigente in altri Paesi. Ti viene richiesto un parere sulla scelta fra mantenere l’aliquota inalterata, oppure ridurla.
2. Soggetti passivi. Italia-Spagna e ritorno
L’Aurora S.p.A. ha la sede legale a Bologna con direzione operativa in Italia. Vende in Italia e possiede una filiale in Spagna che tiene contabilità propria. Perché Aurora è residente ai fini IRES? Quale criterio prevale?
1. Con quali argomenti puoi sostenere l’opportunità di una sua riduzione?
1. Su quali redditi Aurora S.p.A. è tassata in Italia? Solo su quelli italiani?
2. Dove vengono tassati in prima battuta i profitti della branch spagnola?
3. E, lato Italia, come si evita la doppia imposizione in linea di principio?
4. A che cosa serve tenere contabilità separata per la branch?
e le imposte dirette
Verifica di fine Unità
COMPRENSIONE
Competenze attivate
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
1 CEDOLARE SECCA: CHE COS’È, QUANDO CONVIENE, CHE COSA COMPORTA
La cedolare secca è un modo diverso di tassare gli affitti delle abitazioni. Invece di sommare il canone al tuo reddito IRPEF e farlo salire negli scaglioni, puoi scegliere un’imposta sostitutiva a aliquota fissa: di norma il 21%, che scende al 10% quando il contratto è a canone concordato secondo l’accordo del tuo Comune. L’idea è semplice: paghi un’aliquota piatta e, in cambio, alcune imposte spariscono dal quadro – l’IRPEF (e relative addizionali) su quel reddito, l’imposta di registro e l’imposta di bollo sul contratto.
La scelta, però, non è per tutti e non vale per ogni immobile. La cedolare è pensata per i locatori persone fisiche che affittano abitazioni (categorie “A”, tranne A/10 uffici) fuori dall’attività d’impresa; se l’immobile è destinato a uso diverso dall’abitativo, il regime ordinario resta la strada normale. Di solito l’opzione si esercita quando registri il contratto, ma puoi farlo anche alle proroghe o alle annualità successive.
C’è una contropartita importante: finché scegli la cedolare, rinunci agli aggiornamenti del canone, compreso l’adeguamento ISTAT. È un patto di stabilità: meno burocrazia e tassazione più lineare per il locatore, canone prevedibile per l’inquilino. Attenzione: la cedolare riguarda la tassazione del reddito da locazione, non tocca eventuali imposte patrimoniali come l’IMU (se dovuta). I versamenti avvengono con acconti e saldo tramite F24, proprio come per gli altri tributi. Quando conviene? In genere quando la tua aliquota IRPEF effettiva sarebbe più alta dell’aliquota della cedolare, oppure quando non ti servono particolari deduzioni o detrazioni collegate a quel reddito. Al contrario, se sei in una fascia IRPEF bassa o hai benefici che “valgono” di più in ordinario, è utile fare qualche simulazione prima di decidere. Nei canoni concordati, grazie all’aliquota ridotta, la convenienza tende ad aumentare, ma va rispettata la cornice dell’accordo territoriale (con attestazioni e requisiti formali).
Infine, la cedolare è una scelta reversibile: vale per l’annualità e può essere revocata per gli anni seguenti. In quel caso tornano registro, bollo e, se
previsto, l’aggiornamento del canone. Come tutte le opzioni fiscali, funziona bene quando è consapevole: conoscere il contratto, le scadenze e gli effetti economici aiuta a evitare sorprese e a costruire rapporti più trasparenti tra proprietario e inquilino.
1. Rispondi alle seguenti domande
a. Quali imposte sostituisce la cedolare secca e su quali contratti può essere scelta?
b. Quali sono gli effetti principali che produce?
c. Perché, optando per la cedolare, il locatore non può aggiornare il canone (ISTAT) nei periodi di opzione?
d. In quali casi si applica l’aliquota ridotta e quale documentazione locale serve di norma?
2. Rifletti
a. Sei un locatore con aliquota IRPEF alta: quali pro e contro consideri prima di scegliere la cedolare?
b. Sei un inquilino: in che modo la rinuncia agli adeguamenti ti avvantaggia e che cosa offrirai in cambio (durata, cura dell’immobile, puntualità)?
c. Che effetto può avere la cedolare sulla trasparenza dei contratti nella tua città?
3. Completa la tabella sulla base delle informazioni contenute nel testo. Una riga va completata con più opzioni.
TASSAZIONE TIPOLOGIA IMMOBILE ALIQUOTA
Box autonomo
Ufficio con box di pertinenza
Immobile uso abitativo con box di pertinenza
10%
È soggetto all’IRPEF
Cedolare secca ordinaria
4. Attività con il/la compagno/a di banco
Simulate una negoziazione locatore-conduttore su: canone, durata e stato dell’immobile, regime della locazione (con o senza cedolare?), scegliendo quale ruolo interpretare (chi farà il conduttore e chi il locatore?) e l’immobile sul quale elaborare il contratto di locazione.
Ricercate online la disciplina e i modelli di contratti di locazione nelle due fattispecie e scrivete due mini-contratti (uno a canone libero e l’altro a
canone concordato). Descrivete brevemente quali sono le differenze tra i regimi applicabili al caso specifico, motivando la scelta per la quale optate.
Attenzione: dovrete rispettare le caratteristiche e i vincoli imposti dalla cedolare secca in tema di con-
COMPLETAMENTO
dizioni del contratto e requisiti dell’abitazione!
Mappa locale: trovate l’accordo territoriale del vostro Comune sugli importi e i requisiti per optare per la cedolare secca e riepilogate le informazioni in una tabella.
1. Facendo riferimento alle categorie di redditi soggetti all’IRPEF, compila le caselle interessate nella seguente tabella.
Redditi compresi Presupposto Eventuali esenzioni Determinazione dell’imponibile
Redditi fondiari
Redditi di capitale
Redditi di lavoro dipendente
Redditi di lavoro autonomo
Redditi di impresa
Redditi diversi
CASI PRATICI
Competenze attivate complessivamente per tutti i casi
• Comunicazione nella madrelingua
• Competenza matematica
• Imparare a imparare
• Civiche e di cittadinanza
• Imprenditorialità
1 CODICE FISCALE E ALTRI STRUMENTI
DI IDENTIFICAZIONE. PAOLO ESCE
ALLO SCOPERTO
Paolo ha 19 anni ed è al primo anno di università. Deve iscriversi al portale dell’Agenzia delle Entrate per scaricare il modello CU che gli serve per un lavoro estivo.
Per farlo, gli servono alcuni strumenti di identificazione.
La tessera sanitaria con il CF: indispensabile per ogni pratica fiscale o sanitaria.
Lo SPID: che gli consente di accedere in modo sicuro al sito dell’Agenzia delle Entrate e agli altri servizi online della Pubblica amministrazione. Qualche mese dopo, Paolo decide di aprire un’attività di e-commerce con un amico. In questo caso dovrà richiedere anche la partita IVA all’Agenzia delle Entrate, per poter operare legalmente come imprenditore. Scopre che è possibile farlo anche online.
1. CU, SPID, CF e IVA sono acronimi di…?
2. Quale funzione svolge la tessera sanitaria con il codice fiscale per un cittadino come Paolo?
3. Perché lo SPID è necessario per accedere ai servizi dell’Agenzia delle Entrate?
4. Che cosa distingue il codice fiscale dalla partita IVA e in quali situazioni si usano?
5. Secondo te poter svolgere queste pratiche (CU, apertura partita IVA) online invece di recarsi di persona agli uffici quali vantaggi offre per il contribuente e per la collettività in generale?
2 SOCIETÀ NON RESIDENTE. IN CERCA DI STABILITÀ
La società irlandese XXX vende macchinari per imprese tessili a clienti italiani solo attraverso Marketplace e un distributore indipendente; nessun ufficio o personale in Italia.
La sua concorrente belga, la YYY, apre a Milano un ufficio vendite con personale che conclude contratti per YYY e gestisce il post-vendita.
1. Si può affermare che le due imprese hanno una stabile organizzazione in Italia?
2. In caso affermativo, chi è il soggetto passivo IRES e su che base viene tassato?
3. In caso negativo, devono pagare l’IRES in Italia? Quali imposte possono comunque colpire i redditi di fonte italiana?
3 IRPEF. STRAORDINARI SÌ O STRAORDINARI NO?
Marta, single e senza familiari a carico, è una dipendente a tempo pieno presso una società per azioni e ha un reddito lordo da lavoro dipendente di 31.800 euro. I contributi previdenziali a suo carico sono pari a 2.226 euro, mentre quelli per la
tributario italiano e le imposte dirette
Verifica di fine Unità
pensione complementare ammontano a 880 euro. Da due anni circa, ha acquistato un appartamento accendendo un mutuo “prima casa” con interessi passivi di 1.000 euro annui. Le spese sanitarie effettuate sono di 850 euro. Il suo capo dipartimento le propone di svolgere delle ore di lavoro straordinario. Marta è indecisa…
Dopo aver ripassato il secondo capitolo di questa unità, rispondi alle seguenti domande ed esegui quanto richiesto.
1. A quale categoria appartiene il reddito di Marta?
2. Che differenza c’è tra deduzioni e detrazioni?
COMPITO DI REALTÀ
3. Qual è la sequenza corretta per calcolare la base imponibile IRPEF?
4. A quanto ammontano il reddito complessivo, gli oneri deducibili e l’imponibile IRPEF?
5. Calcola l’imposta lorda e poi l’imposta netta specificando quali deduzioni e/o detrazioni hai operato, indicando semplicemente (senza calcolo) la detrazione per lavoro dipendente.
6. Spiega, in 5 righe, la differenza tra aliquota media effettiva e aliquota marginale; senza calcolarle indica quale delle due in particolare potrebbe aiutare Marta a decidere se accettare o meno di svolgere le ore di straordinario.
IO TRA 10 ANNI: PAGO LE IMPOSTE E PRETENDO DIRITTI
Gruppi Eterogenei di 3 o 4 persone ciascuno
Tempi
Competenze-chiave di cittadinanza attivate
• 50’ per lanciare il compito
• 2 settimane per realizzarlo
• 60’ per ascoltare le presentazioni dei gruppi
• Comunicazione nella madrelingua
• Competenza matematica
• Competenza digitale
Siete in Formazione Scuola-Lavoro presso l’Agenzia delle Entrate. Vi viene affidato un incarico: preparare un dossier da consegnare nelle scuole del vostro territorio che spieghi in modo semplice e chiaro agli studenti del quinto anno come si pagano le imposte e quali diritti hanno i contribuenti. Per realizzarlo, ciascun gruppo creerà degli avatar e, usando modelli vicini alla vita reale, mostrerà degli esempi di dichiarazione dei redditi uniti a un piccolo opuscolo.
CONSEGNA
Divisi in gruppi da 3-4 studenti, producete un pacchetto informativo chiaro e creativo composto da:
• un dossier con spiegazioni e riferimenti al testo (vedi istruzioni a pagina seguente);
• un avatar a testa scelto secondo la vostra fantasia e immaginazione, che sia:
– di età compresa tra i 35 e i 60 anni;
– single o con famiglia;
– inserito nel mondo del lavoro in uno dei seguenti profili e situazioni.
A. Dipendente con contratto a tempo indeterminato: ipotizzate una retribuzione annua lorda plausibile, qualche detrazione (ad esempio, spese sanitarie, interessi mutuo), eventuali altre forme di reddito.
• Imparare a imparare
• Competenza sociale e civica
• Consapevolezza ed espressione culturale
B. Freelance o lavoratore autonomo: attività, compensi annui, costi/INPS ipotizzati, eventuali altre forme di reddito.
C. Piccola S.r.l. (voi soci): ricavi/costi essenziali, poche variazioni fiscali tipiche (sanzioni indeducibili, ammortamenti entro limite).
Attraverso le loro diverse occupazioni, mostrerete come si creano le basi imponibili che permettono loro di pagare le imposte dovute.
ORGANIZZAZIONE DEL LAVORO
Tutti insieme in classe
• Mettete a fuoco quanto avete appreso sul sistema tributario, sull’IRPEF e sull’IRES, ripassando insieme con l’insegnante;
• Dividetevi in gruppi di 3 persone, secondo le indicazioni dell’insegnante che, insieme alla consegna, stabilirà la data di scadenza lavori e di esposizione dei vostri prodotti.
• Ciascun gruppo discute sulla scelta degli avatar, inquadrandoli ciascuno in una professione, assegnando loro un reddito realistico, tenendo presente che, salvo diversa indicazione dell’insegnante, tutte e tre le tipologie devono essere
rappresentate (eventuali gruppi da 4 persone presenteranno 2 avatar con stesso profilo, ma con diverse situazioni economiche e/o familiari).
Insieme, ogni gruppo a casa
Lavora al dossier Sistema tributario & diritti che dovrà contenere:
• 10 righe circa sui principi costituzionali;
• 10 righe circa su imposte dirette/indirette;
• 10 righe circa sui diritti riconosciuti dallo Statuto del contribuente.
Lavora sugli avatar
Assegna un’identità:
• all’avatar A, mediante dati anagrafici, codice fiscale, una retribuzione annua lorda plausibile per il tipo di lavoro svolto, eventuali altre forme di reddito (per esempio: immobili in locazione ecc.) e di detrazione (per esempio: spese sanitarie, interessi mutuo);
• all’avatar B con dati anagrafici, partita IVA, attività, compensi annui, costi/INPS ipotizzati, eventuali altre forme di reddito;
• all’avatar C ipotizzando il reddito complessivo lordo ed eventuali variazioni fiscali.
CHECK LIST
DESCRITTORI
IL DOSSIER SISTEMA TRIBUTARIO & DIRITTI È COMPLETO
Di principi costituzionali (artt. 23–53)
imposte
diritti dello Statuto del contribuente
I CALCOLI PER GLI AVATAR Gli avatar sono completi di CF o partita Iva
base imponibile
Sono state calcolate le aliquote media e marginale
Sono presenti esempi di diritti pretesi e richiesti
IL PRODOTTO FINALE
È pertinente e completo
È creativo e chiaro (slide/ leggibili, avatar originali ecc.)
LA PRESENTAZIONE ALLA CLASSE
È coinvolgente, entro 8 minuti
Tutti parlano, risposte alle domande chiare
IL GRUPPO
Ha lavorato nel rispetto delle opinioni di tutti
Tutti i componenti hanno lavorato e dato il proprio contributo
Extra bonus
Per i gruppi che presentano tutte e tre le tipologie di avatar
Per avatar in imprese consolidate
TOTALE PUNTEGGIO
ATTENZIONE: per la tutela della privacy, tutti i nomi e i dati degli avatar devono essere fittizi e non di persone reali o società esistenti.
• Calcola l’IRPEF per l’avatar A e per l’avatar B (dall’imponibile, trovate l’imposta lorda e poi, applicando eventuali detrazioni, trovate l’imposta netta. Per i calcoli usate scaglioni e detrazioni del libro; ignorate le addizionali salvo diverse indicazioni dell’insegnante.
• Calcola l’IRES al 24% standard per l’avatar C (sul reddito complessivo lordo ipotizzato, applicando 2-3 variazioni fiscali in aumento o in diminuzione), la base imponibile e l’imposta.
• Prepara una presentazione degli avatar alla classe (completa delle rispettive dichiarazioni dei redditi), scegliendo il mezzo di comunicazione ritenuto più efficace.
Tutti insieme in classe
Ogni gruppo espone (8’ per gruppo). Tutti i membri parlano almeno una volta.
fino a
(+ bonus)
6 UNITÀ
Le imposte indirette e le imposte locali
Che cosa studierai in questa Unità
Questa Unità è dedicata alle imposte indirette: inizieremo con l’esame dell’imposta sul valore aggiunto (IVA) e delle altre imposte sui consumi, per poi passare alle imposte sui trasferimenti. La parte finale è dedicata alle principali imposte locali, in particolare l’IRAP e l’IMU:
• i caratteri, i presupposti e il funzionamento dell’IVA
• le operazioni soggette all’IVA e le diverse tipologie di contribuenti
• la determinazione della base imponibile IVA e le aliquote dell’IVA
• le imposte indirette sui consumi
• i monopoli fiscali
• le imposte di fabbricazione (accise)
• i dazi doganali
• le imposte indirette sui trasferimenti
• le imposte sulle successioni e sulle donazioni
Prerequisiti
• le imposte di bollo e di registro
• le imposte indirette minori
• la finanza locale: IMU e IRAP
Quali abilità acquisirai
Saprai:
• distinguere le imposte indirette sui consumi da quelle sui trasferimenti
• definire i caratteri generali dell’IVA e il suo funzionamento
• individuare la differenza tra contribuente di diritto e di fatto
• esporre il funzionamento delle imposte di fabbricazione
• esporre il meccanismo di calcolo dell’imposta sulle successioni e sulle donazioni
• riconoscere il ruolo delle imposte di registro, di bollo, ipotecarie e catastali
• definire il sistema della finanza locale
• riconoscere i caratteri generali dell’IRAP e dell’IMU
Capitoli
1 L’imposta sul valore aggiunto (IVA)
2 Le imposte indirette sui consumi e sui trasferimenti
3 La finanza locale
Per cominciare
“Ereditare sta diventando importante quasi quanto lavorare”
“Inheriting is becoming nearly as important as working”, titolava The Economist nel marzo 2025. L’idea è semplice e dirompente: nei Paesi ricchi sta arrivando la più grande ondata di eredità mai vista (si stima pari a circa il 10% del PIL nei Paesi più ricchi), ricchezze costruite in passato che passano ai figli senza alcun reddito da lavoro. Questo cambiamento non è neutrale: influenza crescita, meritocrazia e disuguaglianze.
In Italia il tema pesa ancora di più, perché l’imposta sulle successioni è tra le più basse d’Europa. Su questo punto concordano molti studiosi. Giacomo Gabbuti (ricercatore presso la Scuola Superiore S. Anna di Pisa) riprende la tesi dell’economista francese Thomas Piketty: quando contano soprattutto i patrimoni ereditati, la società tende a diventare una “società degli eredi”. La mobilità sociale rallenta: non è il talento a decidere chi ce la fa, ma l’origine familiare. Ecco perché i sistemi fiscali, oltre a finanziare i servizi pubblici, provano a correggere queste dinamiche. Nel nostro Paese, però, nell’ultimo quarto di secolo si è andati in direzione opposta. Nel 2000 il governo di Giuliano Amato ridusse l’imposta, l’anno dopo il governo Berlusconi la abolì del tutto. Fu nel 2006 l’esecutivo guidato da Romano Prodi a ripristinarla, ma in misura “soft”. Proprio qui torniamo al punto di partenza. Se ereditare “pesa” quasi quanto lavorare, è legittimo chiedersi come e quanto tassare questi passaggi, con quali franchigie per tutelare i legami familiari e con quali finalità: finanziare opportunità per chi parte svantaggiato? Ridurre squilibri tra territori? Sostenere investimenti utili a tutti? Come vedremo nelle prossime pagine, le imposte indirette offrono strumenti diversi per rispondere a queste domande. Le incontriamo ogni giorno (pensate all’IVA sullo scontrino o alle accise sui carburanti), ma svolgono ruoli diversi: alcune regolano i prezzi e orientano i comportamenti (ad esempio su ambiente o salute), altre danno certezza giuridica agli atti (ad esempio l’imposta di registro), altre ancora intervengono quando la ricchezza cambia proprietario: è il caso delle imposte su successioni e donazioni. Nelle pagine di questa unità, vedremo come funzionano e quando possono diventare impopolari o, al contrario, più accettabili perché “nascoste” nel prezzo. Capiremo perché due atti apparentemente simili – comprare una casa ed ereditare una casa – generano imposte diverse e quali effetti producono su famiglie e imprese.
Franchigia (fiscale)
Soglia di valore entro la quale non si paga l’imposta. Il tributo si applica solo sulla parte che supera la franchigia. Esempio: nell’imposta di successione per coniuge e figli (franchigia 1.000.000 euro), si tassa solo l’eccedenza oltre tale soglia.
RISPONDI
1. Qual è la tesi principale dell’articolo di The Economist e perché è definita “dirompente”?
2. Secondo Piketty e Gabbuti, come l’aumento del peso delle eredità incide sulla mobilità sociale? Spiega in 3-4 righe.
3. Che cosa si intende per “società degli eredi”?
4. Mediante opportune ricerche, ricostruisci, in ordine, come è cambiata in Italia l’imposta di successione nell’ultimo secolo e qual è la situazione attuale.
5. Nel testo si citano varie imposte indirette: ricordando quanto appreso nell’Unità 5, capitolo 1, spiega quali motivazioni sono alla base della coesistenza nel nostro sistema tributario di imposte dirette e indirette e in quale modo entrambe colpiscono la capacità contributiva dei soggetti.
RIFLETTI
1. Se “ereditare sta diventando importante quasi quanto lavorare”, quale combinazione di aliquote e franchigie ti sembrerebbe equa per l’Italia? Motiva pensando a tutela familiare e pari opportunità.
2. Quali potrebbero essere gli effetti collaterali (positivi o negativi) di un aumento dell’imposta di successione su risparmio, donazioni in vita e investimenti di lungo periodo?
In questa Unità acquisirai gli strumenti per interpretare queste e altre situazioni.
L’imposta sul valore aggiunto (IVA)
Questo capitolo tratta i caratteri dell’imposta sul valore aggiunto (IVA), spiegandone l’importante ruolo nel nostro ordinamento tributario. Ne sono individuati i presupposti (soggettivo, oggettivo, territoriale), i soggetti passivi e le operazioni soggette; si definiscono poi la base imponibile, le aliquote e il funzionamento dell’imposta, con particolare attenzione agli obblighi delle diverse categorie di contribuenti e agli adempimenti contabili richiesti.
1 . 1 La classificazione delle imposte indirette
Come esposto nell’unità precedente, ricordiamo che il nostro sistema tributario si compone di varie tipologie di imposte.
Rispetto a come si manifesta la capacità contributiva, esistono imposte dirette e imposte indirette
Le imposte dirette colpiscono la ricchezza nel momento in cui viene prodotta o posseduta, cioè gravano su reddito (come l’IRPEF e l’IRES, che abbiamo trattato in precedenza), e sul patrimonio (come l’IMU, l’Imposta municipale propria destinata al patrimonio immobiliare, che tratteremo nel capitolo 3 dedicato alle imposte locali).
Le imposte indirette, invece, colpiscono la ricchezza nel momento in cui viene utilizzata; pertanto, gravano sui consumi e sui trasferimenti. Sono imposte dalla riscossione più agevole, accettate più facilmente dai contribuenti (che spesso non ne percepiscono il peso, confondendole con variazioni del prezzo). Queste imposte garantiscono entrate costanti, ma – lo ricordiamo – essendo quasi sempre proporzionali, risultano meno eque. Sulle particolarità delle imposte indirette, le differenze con le imposte dirette, i vantaggi o gli svantaggi che comportano, rimandiamo al succitato capitolo 1 dell’Unità 5. MAPPA
Le imposte indirette comprendono due tipologie di tassazione.
1. Imposte sui consumi
Le imposte sui consumi nascono quando si acquista o si utilizza un bene o un servizio: è lì che lo Stato individua una manifestazione, sebbene indiretta, della capacità contributiva
Le imposte sui consumi sono: l’IVA, che tratteremo in questo capitolo, le accise, i dazi e le imposte di fabbricazione, che rimandiamo al capitolo successivo.
La loro funzione non è solo quella di ottenere un’entrata in modo stabile e su una base molto ampia; servono anche a orientare i comportamenti (per esempio su salute e ambiente) senza intervenire direttamente sul reddito.
Per questo non sono tutte uguali, infatti: PER ESEMPIO 1
• alcune sono generali e proporzionali al prezzo, come l’IVA, che accompagna la filiera dal produttore al consumatore con il meccanismo della rivalsa e della detrazione; PER ESEMPIO 2
• altre sono specifiche per unità (le accise su energia, alcolici, tabacchi) proprio perché mirano a incidere su quantità e frequenza dei consumi; PER ESEMPIO 3
• esistono poi prelievi “mirati” su settori particolari, come i giochi o i premi assicurativi.
→ Unità 5, cap. 1
→ Unità 5, cap. 2 e cap. 3
Contenuti digitali del capitolo e glossario inglese.
L’IVA è un’imposta che accompagna la filiera dal produttore al consumatore.
1 Funzioni delle imposte sui consumi
Facendo rifornimento di benzina, scatta un’imposta sui consumi: sul prezzo si paga l’IVA (22%) e un’accisa fissa per litro. In questo caso, lo Stato considera il consumo di carburante come segnale (indiretto) di capacità contributiva. Inoltre, l’accisa ha una funzione di orientamento, in quanto rende relativamente più costosi i combustibili inquinanti per spingere verso minori consumi o alternative più pulite. Per questo i prelievi non sono uguali fra tutti i beni: sul carburante si applica IVA piena + accisa specifica, mentre su beni “essenziali” come il pane o i libri l’IVA è ridotta
Stessa logica, ma aliquote diverse in base agli obiettivi (finanziari, ambientali, sociali).
2 Generale e proporzionale (IVA)
Un negozio vende una felpa a 50 euro + IVA 22%: il cliente paga 61 euro. Il negozio addebita l’IVA al cliente (11 euro) ma detrae l’IVA pagata ai fornitori; allo Stato versa solo la differenza
3 Specifica per unità (accise)
Un bar acquista 100 litri di alcol per preparazioni. L’accisa è di X euro/litro: l’importo non dipende dal prezzo, ma dai litri acquistati. Più quantità equivale a più imposta, a prescindere dal costo unitario.
ricchezza nel momento in cui viene utilizzata si applicano alla possono essere si applicano alla possono essere
ricchezza nel momento in cui viene prodotta o posseduta imposte sul reddito imposte sul patrimonio imposte sui consumi imposte sui trasferimenti
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Qual è la differenza fondamentale tra imposte dirette e imposte indirette rispetto al modo con il quale si manifesta la capacità contributiva?
2. In quale modo incidono rispettivamente le imposte dirette e le imposte indirette su reddito, patrimonio, consumi, trasferimenti?
3. Perché le imposte indirette sono considerate più “agevoli” da riscuotere e spesso più facilmente accettate dai contribuenti?
4. Quali vantaggi e quali limiti presentano le imposte indirette?
5. Con quali imposte si individua la capacità contributiva acquistando o utilizzando un bene?
6. Quali funzioni assolvono le imposte sui consumi?
PLUS
Gli obiettivi del Trattato di Roma
Inoltre, colpendo il reddito nell’impiego, in attività di consumo, indirettamente favoriscono gli investimenti. MAPPA 1
Anche la modalità di riscossione varia:
• l’IVA è un’imposta plurifase con rivalsa che si versa lungo i passaggi commerciali;
• le accise sono in genere monofase e si pagano al momento dell’immissione in consumo (quando il prodotto esce dal deposito o entra nel mercato);
• i prelievi settoriali, infine, sono spesso riscossi alla fonte da concessionari o intermediari.
2 Imposte sui trasferimenti
Le imposte sui trasferimenti, invece, sorgono quando cambia la titolarità della ricchezza o si costituiscono/trasferiscono diritti: compravendite, permute, atti e contratti, ma anche successioni e donazioni.
In questo caso i tributi rispondono a una duplice esigenza: tassare un passaggio di valore evidente e, allo stesso tempo, finanziare la registrazione e la pubblicità giuridica che rendono sicuri gli scambi.
Queste imposte, pur molto diverse tra loro, hanno un tratto comune: intervengono nei momenti in cui la ricchezza “cambia mano” e il legislatore ritiene opportuno lasciare una traccia formale dell’operazione. L’onere fiscale, infatti, si collega spesso alla necessità di redigere, registrare e conservare atti giuridici, che a loro volta tutelano le parti coinvolte e i terzi. Pensiamo al contratto di compravendita di un bene immobile come una casa o un terreno, alla cessione di un’azienda o al passaggio generazionale di un patrimonio familiare.
Le imposte sui trasferimenti si possono leggere in diverse chiavi:
• per natura del trasferimento, distinguendo tra passaggi onerosi (a pagamento) e gratuiti; PER ESEMPIO 1
• per oggetto, se riguardano immobili con le connesse esigenze di trascrizione e aggiornamento catastale oppure beni mobili, crediti, aziende; PER ESEMPIO 2
• per tecnica di prelievo, oscillando tra imposte proporzionali (una percentuale sul valore) e imposte fisse o d’atto (legate alla formazione e registrazione del documento).
In questa categoria, che analizzeremo poi nel dettaglio, rientrano l’imposta di registro, le imposte ipotecaria e catastale, l’imposta di bollo e l’imposta sulle successioni e donazioni. PER ESEMPIO 3 MAPPA 2
In questo capitolo ci dedicheremo alla trattazione dell’imposta indiretta più importante, cioè l’IVA, rimandando al capitolo successivo tutte le altre imposte sui consumi e sui trasferimenti. MAPPA 3
1 . 2 I caratteri dell’imposta sul valore aggiunto (IVA)
L’introduzione dell’IVA, che ha sostituito la vecchia imposta generale sull’entrata (IGE), è stata la più importante innovazione nel campo delle imposte indirette, e uno dei capisaldi fondamentali della riforma tributaria che la istituì (Decreto del Presidente della Repubblica 26 ottobre 1972, n. 633).
L’imposta sul valore aggiunto (IVA) è un’imposta indiretta generale sugli scambi, plurifase, proporzionale (con aliquote differenziate), tendenzialmente neutra e trasparente.
1 Secondo la natura
Oneroso: Anna compra un appartamento da Marco. Si applicano le imposte di registro (in percentuale), ipotecaria e catastale. Gratuito: Anna dona al figlio una quota di immobile. Si applicano l’imposta sulle donazioni (con franchigie), ipotecaria e catastale.
2 Secondo l’oggetto
Immobile: vendita di un box auto prevede il pagamento di un’imposta di registro proporzionale + le imposte ipotecaria e catastale per la trascrizione e l’aggiornamento nel catasto. Bene mobile/azienda: la cessione di un ramo
d’azienda prevede solo il pagamento di un’imposta di registro e di un’imposta di bollo sugli atti; poiché non esiste il catasto, non si applicano imposte ipocatastali.
3 Secondo la tecnica di prelievo
Prelievo su valore: l’acquisto di un terreno agricolo richiede un’imposta di registro calcolata in percentuale sul valore. Prelievo fisso: la registrazione di un contratto di comodato comporta il pagamento dell’imposta di registro fissa e bollo in misura fissa, perché il tributo è legato alla formazione/registrazione del documento, non al valore trasferito.
IMPOSTE SUL CONSUMO
ottenere un’entrata stabile e certa
le attività economiche tendono a crescere nel tempo e pertanto anche il relativo gettito
hanno la funzione di orientare i comportamenti perché
mediante aliquote diverse per categorie di beni o servizi in base alla necessità perché
favorire gli investimenti
colpiscono trasferimenti di tipo perché
NATURA
IMPOSTE SUI TRASFERIMENTI
si considerano in base a OGGETTO
colpiscono trasferimenti di
colpisce solo il consumo, favorendo l’accumulo di ricchezza
PRELIEVO
a cessione gratuita a titolo oneroso mobili immobili proporzionale fisso
CLASSIFICAZIONE
IMPOSTE SUI CONSUMI reddito colpiscono
attraverso sono attraverso sono
IMPOSTE SUI TRASFERIMENTI patrimonio
IVA accise dazi imposte di fabbricazione imposta di bollo imposta di registro imposta sulle successioni sulle donazioni
Imposta plurifase
Cascade tax
Valore aggiunto
Value added
I caratteri essenziali dell’IVA la individuano come:
• un’imposta indiretta generale, perché colpisce le manifestazioni mediate (o indirette) della capacità contributiva, e cioè la spesa per beni di consumo e servizi; ha un vastissimo campo di applicazione – è quindi un’imposta generale – a differenza di altre imposte indirette che colpiscono solo alcuni settori produttivi;
• un’imposta plurifase, in quanto si applica a ogni fase del ciclo produttivo e del ciclo distributivo , e ogni volta colpisce il maggior valore (o valore aggiunto) che il bene acquista nei diversi passaggi;
• un’imposta proporzionale con aliquote differenziate, in quanto si applica in proporzione al valore aggiunto nel ciclo produttivo. Le aliquote applicate sono diversificate per categoria di beni allo scopo di graduare l’onere fiscale secondo il carattere di necessità dei beni colpiti;
• un’imposta trasparente, poiché in ogni fase degli scambi è possibile determinare con facilità l’ammontare dell’imposta che grava sul bene o servizio;
→ par. 1.6 → par. 1.4 → par. 1.6
• un’imposta neutra per il consumatore finale: grazie al meccanismo di rivalsa e detrazione, in ogni passaggio del processo produttivo l’imposta viene incrementata del solo valore aggiunto creato in quella singola fase di lavorazione (da cui il nome imposta “sul valore aggiunto”). Di conseguenza, il prezzo finale incorpora sempre la stessa IVA, a prescindere da quante fasi di produzione e distribuzione attraversi il bene;
• un’imposta neutra per le imprese perché il meccanismo di traslazione in avanti fa sì che l’onere effettivo cada sul consumatore finale. MAPPA
Vantaggi
L’IVA presenta diversi vantaggi:
• i costi di riscossione sono bassi rispetto all’ingente gettito che assicura allo Stato;
• le aliquote sono manovrabili, cioè possono essere modificate rapidamente per raggiungere gli obiettivi di politica economica previsti;
• le aliquote possono essere differenziate per favorire certi settori di attività economica o determinati consumi (per esempio sono ridotte per i beni di prima necessità, come il pane, la pasta o lo zucchero) o per disincentivarne altri.
A questi si aggiunge il fatto che l’IVA garantisce un gettito relativamente stabile anche nelle fasi di rallentamento dell’economia, perché colpisce la spesa corrente delle famiglie. Il sistema dei controlli incrociati tra fatture emesse e ricevute favorisce l’emersione delle basi imponibili e contrasta l’evasione.
Infine, l’armonizzazione delle regole a livello dell’Unione europea facilita gli scambi tra imprese di Paesi diversi, riducendo gli ostacoli fiscali al commercio.
I soggetti passivi
I soggetti passivi dell’IVA, intesi come coloro che di fatto sopportano l’onere tributario, cioè i contribuenti incisi , sono i consumatori finali dei beni e dei servizi, mentre le persone tenute al pagamento dell’imposta, cioè i contribuenti percossi , sono analiticamente individuati dalla legge in base all’esistenza simultanea di tre presupposti.
Infatti, come vedremo analiticamente, l’IVA incide sul consumatore finale, ma viene riscossa, in ogni stadio del ciclo produttivo, sull’incremento di valore del bene o servizio, cioè sul valore aggiunto: l’imprenditore, che è il soggetto passivo di diritto, paga l’imposta in relazione al valore che si è aggiunto grazie alla sua attività produttiva, diventando così esattore per conto dello Stato.
In ogni caso, affinché un’operazione sia assoggettata a IVA, i tre presupposti devono ricorrere simultaneamente. Vediamoli con maggior dettaglio.
ECONOMIA
L’IVA nella vita quotidiana
Ogni volta che noi consumatori finali acquistiamo un prodotto o un servizio, l’IVA è normalmente inclusa nel prezzo pagato. Il rivenditore incassa l’imposta e la versa allo Stato, fungendo da intermediario. Questo rende l’IVA una fonte di gettito particolarmente stabile.
Un ulteriore aspetto rilevante riguarda la flessibilità delle aliquote. Le autorità pubbliche possono intervenire modificando, anche in tempi relativamente rapidi, le aliquote applicate a determinati beni o servizi per perseguire obiettivi di politica economica: ad esempio, contenere l’aumento di alcuni prezzi o reperire risorse incrementando il prelievo sui consumi non essenziali.
Nella pratica quotidiana risulta significativo anche il criterio di differenziazione delle aliquote. Anche nel nostro ordinamento i beni di prima necessità (come alcuni generi alimentari e prodotti farmaceutici) sono assoggettati ad aliquote ridotte, per tutelare il potere d’acquisto
VERSO LE COMPETENZE
delle famiglie. Viceversa, beni e servizi non essenziali sopportano spesso aliquote più elevate. Così l’IVA contribuisce a distribuire il carico fiscale sui consumi. Il meccanismo della rivalsa e della detrazione comporta la registrazione sistematica delle operazioni economiche e favorisce una maggiore trasparenza. Per imprese commerciali, artigiane, agricole o di servizi, l’emissione della fattura o del documento commerciale di vendita (lo scontrino) non rappresenta soltanto un adempimento formale, ma uno strumento che collega il consumo privato al finanziamento dei servizi pubblici. Infine, l’armonizzazione delle regole in materia di IVA a livello dell’Unione europea agevola la circolazione di beni e servizi tra Stati membri e riduce gli ostacoli fiscali agli scambi. Dietro la voce “IVA” riportata sui documenti commerciali si cela un’imposta centrale per il funzionamento del sistema economico.
1. Perché l’IVA rappresenta una fonte di gettito particolarmente stabili?
2. In che modo la differenziazione delle aliquote IVA contribuisce a tutelare il potere d’acquisto delle famiglie?
3. Qual è il ruolo dell’obbligo di fatturazione e di emissione dei documenti commerciali?
VERSO LA CONSAPEVOLEZZA
In quali situazioni della tua vita quotidiana ti accorgi maggiormente della presenza dell’IVA nei prezzi dei beni e dei servizi che acquisti?
LESSICO
Ciclo produttivo Insieme delle operazioni realizzate dall’imprenditore per trasformare i fattori produttivi in prodotto finito.
Ciclo distributivo Insieme dei passaggi che hanno lo scopo di trasferire il prodotto finito dal produttore al consumatore, che ne è l’utilizzatore finale.
Contribuente inciso (o contribuente di fatto) è il soggetto che sopporta effettivamente l’onere dell’imposta.
Contribuente percosso (o contribuente di diritto) è il soggetto che per legge è tenuto al pagamento dell’imposta.
INDIRETTA
colpisce
il reddito quando viene consumato il patrimonio quando viene trasferito
GENERALE PLURIFASE in ciascuna fase del processo produttivo ma solo il valore aggiunto
caratteri si applica per consumatori imprese si applica presenta i seguenti per cui applicazione colpisce
NEUTRA
TRASPARENTE
l’incidenza sul prezzo finale è sempre la stessa qualunque sia il numero di passaggi subiti l’onere effettivo cade sul consumatore finale facilmente in ciascuna fase del processo produttivo
PROPORZIONALE
ha un vasto campo di applicazione in proporzione al valore aggiunto con aliquote differenziate
IMPOSTA SUL VALORE AGGIUNTO
PLUS
• Un mix non facile da dosare
• Il concetto di “stabile organizzazione”
L’imposta sul valore aggiunto si applica sulle cessioni di beni e sulle prestazioni di servizi effettuate nel territorio dello Stato nell’esercizio di imprese o di arti e professioni e sulle importazioni da chiunque effettuate (DPR n. 633/1972, art. 1).
Dalla lettura della norma si evince che si possono considerare operazioni imponibili IVA solo quelle nelle quali sono presenti tre presupposti: uno soggettivo, uno oggettivo e uno territoriale. L’assenza anche di uno solo di essi fa venir meno l’applicazione dell’imposta.
ll presupposto soggettivo
Il presupposto soggettivo dell’IVA consiste nell’esercizio abituale, anche se non esclusivo, di:
• impresa;
• arte o professione;
• attività di importazione.
È necessario, cioè, che l’esercizio dell’attività sia abituale, quindi continuato, pur potendo rappresentare solo una delle attività del contribuente.
Vediamo con maggior dettaglio quali soggetti passivi vengono individuati in ciascuna modalità di esercizio.
Per esercizio di impresa si intende la pratica (cioè l’esercizio, per professione abituale, anche se non esclusiva) di attività commerciali o agricole (artt. 2135 e 2195 del Codice civile), nonché l’esercizio di attività dirette alla prestazione di servizi organizzate in forma di impresa, anche se non rientrano tra le attività commerciali. PER ESEMPIO 1
Per esercizio di arti e professioni si intende l’esercizio (per professione abituale, anche se non esclusiva) di qualsiasi lavoro autonomo da parte di persone fisiche, o da parte di società semplici o associazioni senza personalità giuridica costituite per l’esercizio in forma associata delle attività stesse. PER ESEMPIO 2
Per quanto riguarda le attività di importazione dai Paesi al di fuori dell’Unione europea, queste sono sempre assoggettate all’imposta, anche se non assolvono il presupposto soggettivo, cioè non sono effettuate da imprenditori o da chi esercita arti o professioni, ma da semplici persone fisiche. PER ESEMPIO 3
L’imposta viene pagata in dogana: il documento rilasciato a tal fine è la bolla doganale, che comprova l’avvenuto pagamento dell’imposta sul valore aggiunto e dei diritti dovuti. MAPPA
Il presupposto oggettivo
Il presupposto oggettivo dell’IVA è costituito da:
• cessioni a titolo oneroso di beni;
• prestazioni di servizi;
• importazioni da chiunque vengano effettuate (anche da un privato).
Per cessioni di beni nell’ambito dell’esercizio di impresa si intendono quegli atti a titolo oneroso che comportano trasferimento della proprietà, oppure costituzione o trasferimento di diritti reali di godimento (usufrutto, uso, abitazione) su qualsiasi tipo di bene. PER ESEMPIO 4 PER ESEMPIO 5
U6 Le imposte indirette e le imposte locali . C1 L’imposta sul valore aggiunto (IVA)
PER ESEMPIO
1 Esercizio di impresa
Assolvono questo presupposto, e quindi sono soggetti passivi di diritto, gli imprenditori commerciali, i piccoli imprenditori e gli imprenditori agricoli, cui sono assimilati gli enti pubblici e privati diversi dalle società (anche quando non hanno per oggetto esclusivo o principale l’esercizio di attività commerciali o agricole), nonché le stabili organizzazioni nel territorio dello Stato di soggetti non residenti.
2 Esercizio di arti e professioni
Assolvono questo presupposto, e quindi sono soggetti passivi di diritto, i professionisti iscritti agli albi professionali (commercialisti, ragionieri, avvocati, ingegneri ecc.), quelli non tenuti all’iscrizione (come i corrispondenti in lingue straniere), oltre agli artisti (per esempio i pittori, che sono soggetti a IVA quando vendono un quadro).
3 Importazione
Un privato che, per ragioni di studio, fa arrivare una pubblicazione dagli Stati Uniti è tenuto al pagamento dell’IVA sul valore del bene importato, oltre ai diritti doganali.
4 Cessioni di beni a titolo oneroso
È soggetta al pagamento dell’IVA la segheria Verde S.r.l. che vende 100 pannelli di legno a Mobilarredi S.p.A. per 12.000 euro (corrispettivo). Con la vendita si trasferisce la proprietà dei pannelli.
5 Trasferimento di diritti reali a titolo oneroso
È soggetta al pagamento dell’IVA la Rosso S.r.l., proprietaria di un capannone, che costituisce un usufrutto quinquennale a favore di Mobilarredi S.p.A. in cambio di un canone annuo di 18.000 euro.
LESSICO
Cessione di beni Trasferimento della proprietà di un bene o della titolarità di un diritto. Nel linguaggio giuridico, colui che effettua la cessione si dice cedente, colui a favore del quale si effettua la cessione si dice cessionario
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i caratteri dell’IVA?
2. Quali vantaggi presenta l’IVA?
3. Chi sono i soggetti passivi?
4. Chi sono il soggetto percosso e quello inciso?
5. Quali sono i presupposti oggettivi e soggettivi dell’IVA?
imprenditori
coloro che esercitano arti o professioni
sono
coloro che importano da Paesi extracomunitari
coloro che importano da Paesi UE
cioè
• agricoli
cioè cioè
• commerciali
• piccoli imprenditori
• artigiani
• persone fisiche che esercitano attività commerciali
• enti pubblici e privati assimilati
persone fisiche che esercitano in modo abituale (anche non esclusivo) un lavoro autonomo:
• professionale
• artistico
cioè
qualunque soggetto che importa beni dall’estero
soggetti che acquistano beni o servizi accessori da Paesi UE
SOGGETTI PASSIVI DELL’IVA
L’articolo 2 del decreto n. 633/1972 elenca in dettaglio gli atti che sono comunque considerati cessioni; tra questi figurano le vendite con riserva di proprietà e le cessioni gratuite di beni la cui produzione o il cui commercio rientrano nell’attività propria dell’impresa. PER ESEMPIO 1
Per prestazioni di servizi si intendono le prestazioni verso corrispettivo che dipendono da contratti d’opera, appalto, trasporto, mandato, spedizione, agenzia, mediazione o deposito, oppure prestazioni che in genere dipendono da obbligazioni di fare, non fare o permettere, quale ne sia la fonte.
Come specifica l’art. 3 della medesima legge, sono considerate prestazioni di servizi, se effettuate verso corrispettivo, anche le concessioni di beni in locazione, affitto e noleggio, le somministrazioni di alimenti e bevande e le cessioni di contratti di ogni tipo e oggetto. PER ESEMPIO 2
Il presupposto della territorialità
Il presupposto della territorialità implica che l’imponibilità è limitata al territorio dello Stato, cioè circoscritta agli spazi soggetti alla sovranità statale.
Si considerano effettuate nel territorio dello Stato:
• le cessioni di beni immobili o di beni mobili esistenti nel territorio dello Stato;
• le prestazioni di servizi, quando sono rese da operatori soggetti a IVA che hanno il domicilio nel territorio dello Stato, anche se non ne hanno la residenza;
• le prestazioni di servizi, quando sono rese da soggetti residenti che non hanno stabilito il domicilio all’estero. PER ESEMPIO 3 MAPPA
1 . 4 Operazioni non imponibili, esenti ed escluse
L’IVA non viene applicata ad alcune operazioni che, per loro caratteristiche oggettive o soggettive, hanno un trattamento particolare nella normativa fiscale o sono del tutto estranee al tributo.
Esse si distinguono in:
• operazioni non imponibili;
• operazioni esenti;
• operazioni escluse;
• operazioni estranee.
Gli aggettivi che distinguono tali operazioni sembrano sinonimi, ma in realtà individuano specifiche operazioni e differenziano i loro effetti ai fini dell’IVA.
Operazioni non imponibili
Sono non imponibili tutte le operazioni effettuate fuori dal territorio dello Stato, cioè le esportazioni e le operazioni a esse assimilate o a queste assimilabili: mancando il presupposto della territorialità, non viene applicata l’imposta.
Il regime di non imponibilità è stato adottato in base alla regola per cui questa categoria di beni e servizi deve essere assoggettata al tributo nel Paese di destinazione. Sono considerate esportazioni solo le cessioni verso Paesi extra Unione europea, in quanto quelle verso quest’ultima sono considerate cessioni intracomunitarie e pertanto sono soggette a un regime diverso.
1 Cessioni gratuite
È soggetta al pagamento dell’IVA la Mobilarredi S.p.A., che produce mobili (aliquota IVA 22%) e che, per Natale, regala ai clienti 4 sedie senza corrispettivo
2 Prestazioni di servizi
Contratto d’opera: un architetto progetta un soppalco per 2.000 euro a cui aggiunge l’IVA 22% (totale = 2.440 euro, IVA inclusa); Trasporto: un vettore consegna merci per 800 euro a cui aggiunge l’IVA 22% (totale = 976 euro, IVA inclusa). Obbligo di non fare: patto di non concorrenza remunerato 10.000 euro, a cui si aggiunge l’IVA 22% (totale = 12.200 euro, IVA inclusa). Obbligo di permettere: licenza d’uso software annuale per 1.200 euro, a cui si aggiunge l’IVA 22% (totale = 1.464 euro, IVA inclusa). Noleggio di una piattaforma elevatrice per cantiere per 900 euro, a cui si aggiunge l’IVA 22% (totale = 1.098 euro, IVA inclusa) Somministrazione di alimenti e bevande: pranzo
al ristorante per 200 euro, a cui si aggiunge l’IVA 10% ad aliquota ridotta (totale = 220 euro, IVA inclusa). Cessione di contratto: Alfa S.r.l. cede a Beta S.r.l. un contratto di manutenzione (residuo 12 mesi) in cambio di 2.500 euro a cui SU aggiunge l’IVA 22% (totale = 3.050 euro IVA inclusa).
3 La territorialità
Servizio reso da soggetto con domicilio in Italia (non residente): un consulente svizzero, domiciliato a Milano con partita IVA italiana, svolge una consulenza per un’azienda di Verona: è territoriale in Italia perché il prestatore ha il domicilio nel territorio dello Stato. Servizio reso da soggetto residente che non ha stabilito domicilio all’estero: un ingegnere residente a Bologna, in missione per sei mesi all’estero senza aprire domicilio estero, progetta un impianto per un cliente di Firenze: è territoriale in Italia perché il prestatore è residente e non ha domicilio all’estero.
LESSICO
Territorialità Elemento costitutivo dello Stato, unitamente al popolo e alla sovranità (o potestà d’impero). Il territorio nazionale è delimitato dai confini; dal lato del mare il confine è rappresentato dalle acque territoriali, stabilito secondo le consuetudini internazionali. Il territorio nazionale comprende anche lo spazio aereo e il sottosuolo.
consiste in esercizio abituale di è costituito da considera sono di tipo
SOGGETTIVO TERRITORIALITÀ
impresa
arte o professione
attività di importazione
OGGETTIVO
cessione a titolo oneroso di beni
prestazione di servizi
importazioni
cessioni di beni presenti nel territorio dello Stato prestazioni effettuate da:
• operatori domiciliati in Italia anche se non residenti
• operatori residenti in Italia anche se non domiciliati
PRESUPPOSTI DELL’IVA
Le operazioni non imponibili rientrano però nel volume d’affari e pertanto sono fiscalmente rilevanti: devono essere regolarmente fatturate e registrate, anche al fine di consentire la detrazione dell’IVA assolta sugli acquisti.
Operazioni esenti
Sono operazioni tassativamente elencate dalla legge e che, sulla base delle direttive UE e per ragioni economiche, politiche e sociali, sono state del tutto esentate dall’IVA.
Anche per queste operazioni permangono gli obblighi formali di fatturazione e registrazione, dato che concorrono a formare il volume d’affari, ma – a differenza delle operazioni non imponibili – non è consentita la detrazione dell’IVA assolta sugli acquisti.
La ragione dell’esenzione risiede nel carattere di particolare utilità sociale che esse rivestono nel sistema economico (ad esempio: trasporto ambulanze, rifiuti solidi, attività didattiche, previdenza ecc.) o nel fine di armonizzare l’imposta con il sistema europeo (cessione di oro non lavorato, operazioni di credito ecc.). PER ESEMPIO
Operazioni escluse
Si tratta di operazioni che non devono essere fatturate e registrate, perché prive del presupposto oggettivo e che quindi non concorrono alla determinazione del volume d’affari.
La normativa fiscale le esclude dal tributo per la loro particolare natura. Rientrano in questo gruppo, a titolo d’esempio:
• le cessioni di denaro o di crediti in denaro;
• le cessioni di aziende o di singoli rami dell’impresa;
• i conferimenti in società;
• le cessioni di valori bollati e postali.
Operazioni estranee
Le operazioni estranee al campo di applicazione dell’IVA si possono individuare, per mancanza del presupposto soggettivo, dal disposto della normativa e sono costituite da:
• cessioni di beni o prestazioni di servizi effettuate da soggetti che non esercitano l’attività di impresa né esercitano arti o professioni;
• operazioni che non rientrano né nelle cessioni di beni, né nelle prestazioni di servizi. MAPPA
Operazioni esenti
Sono esenti: le operazioni di credito e finanziamento, compresi lo sconto di crediti, le cambiali o gli assegni bancari e la gestione di fondi comuni di investimento; le operazioni di assicurazione e di riassicurazione ; le operazioni relative a valute estere, a eccezione di monete e biglietti da collezione; le operazioni relative ad azioni, obbligazioni o altri titoli non rappresentativi di merci e a quote sociali, eccettuate la custodia e l’amministrazione dei titoli; le operazioni inerenti e connesse all’organizzazione e all’esercizio del lotto, delle lotterie nazionali e dei giochi di abilità o dei concorsi pronostici; le locazioni e gli affitti di beni immobili, comprese le pertinenze (questa esenzione non
si applica agli affitti di aziende commerciali e alle locazioni finanziarie); le cessioni di oro in qualsiasi forma; le prestazioni di trasporto con autoambulanze; le prestazioni di raccolta, trasporto e smaltimento dei rifiuti solidi urbani; le prestazioni sanitarie di ricovero e cura rese da enti ospedalieri o da cliniche e case di cura convenzionate; le prestazioni didattiche di ogni genere, anche per la riqualificazione professionale; le prestazioni proprie delle biblioteche, discoteche e simili, e quelle inerenti alla visita di musei, gallerie, monumenti, ville, palazzi, parchi, giardini zoologici e simili; le prestazioni previdenziali e assistenziali a favore del personale dipendente.
operazioni NON IMPONIBILI
a causa di
esportazioni verso Paesi extracomunitari mancanza del presupposto territoriale
NON APPLICABILITÀ DELL’IVA
in caso di
operazioni ESENTI
motivi politicoeconomico-sociali
operazioni ESTRANEE
mancanza del presupposto soggettivo
operazioni ESCLUSE
in particolare per in particolare per in particolare per in particolare per a causa di a causa di a causa di
operazioni elencate dalla legge in base alle direttive UE
attività di soggetti che non esercitano l’attività di impresa né esercitano arti o professioni
Volume d’affari: che cos’è e a cosa serve
Nel lessico IVA, il volume d’affari è un totale annuo: la somma, al netto dell’IVA, di tutte le cessioni di beni e prestazioni di servizi effettuate nell’anno e registrate (o da registrare) ai fini IVA. Dentro ci finiscono quindi non solo le operazioni imponibili, ma anche le non imponibili (esportazioni, cessioni intracomunitarie) e le esenti (ad esempio taluni servizi finanziari o sanitari). Il volume d’affari è un indicatore “amministrativo”: non misura l’imposta, ma serve per soglie e regole (periodicità delle liquidazioni, plafond esportatori, accesso a regimi agevolati o speciali, obblighi comunicativi).
Che differenza c’è con la base imponibile IVA?
La base imponibile è puntuale: riguarda la singola operazione e indica l’importo su cui si calcola l’IVA di quella vendita/servizio (corrispettivo netto, più oneri accessori, meno sconti documentati). Si determina volta per volta e genera l’IVA dovuta su quella specifica transazione. Il volume d’affari, invece, è aggregato e riguarda l’intero anno: somma i corrispettivi al netto IVA di tutte le operazioni rilevanti (imponibili, non imponibili, esenti).
VERSO LE COMPETENZE
Che differenza c’è con il volume dei ricavi (bilancio/contabilità)?
mancanza del presupposto oggettivo
• cessioni di denaro o di crediti in denaro
• cessioni di aziende o di singoli rami dell’impresa
• conferimenti in società
• cessioni di valori bollati e postali
Il volume dei ricavi nasce dal conto economico e segue le regole civilistiche/contabili (principi OIC/IFRS): include ricavi da vendite e servizi e può comprendere proventi che non si rilevano ai fini IVA (contributi, indennizzi, partite fuori campo). Al contrario, il volume d’affari include anche operazioni non imponibili o esenti registrate ai fini IVA ed esclude talune poste contabili che, pur essendo ricavi, non sono operazioni IVA da sommare (si vedano gli esempi sotto).
Esempi di inclusioni ed esclusioni tipiche
• Inclusioni: vendite interne imponibili; esportazioni e cessioni intracomunitarie (non imponibili); prestazioni esenti registrate.
• Esclusioni: cessioni di beni strumentali ammortizzabili; passaggi interni tra attività separate; operazioni fuori campo non soggette a registrazione IVA come cessioni di denaro o crediti, cessioni d’azienda o di ramo, conferimenti d’azienda e cessioni di valori bollati/postali. (Restano invece nel volume d’affari eventuali conferimenti che si qualificano come vere cessioni di beni o servizi imponibili e, quindi, registrate ai fini IVA).
LESSICO
Corrispettivo
Somma che l’imprenditore riceve in cambio dei beni e dei servizi ceduti ai clienti, al lordo delle spese e degli oneri connessi alla cessione e all’esecuzione del contratto.
Sconto cambiario
Operazione con la quale viene anticipato l’ammontare di un credito non ancora scaduto, al netto di una percentuale (tasso di sconto) e di altre provvigioni, dietro cessione del credito stesso.
Riassicurazione
Contratto con il quale l’assicuratore si assicura a sua volta per il rischio di pagare l’indennizzo previsto dal contratto di assicurazione che ha stipulato con il cliente.
Pertinenze
Terreni e fabbricati (giardini, cortili, cantine, box ecc.) destinati a essere utilizzati in modo durevole al servizio o a ornamento di un fabbricato principale (art. 817 del Codice civile).
1. Che cosa si intende per volume d’affari ai fini IVA e quali tipi di operazioni (imponibili, non imponibili, esenti) vi confluiscono?
2. In che cosa il volume d’affari si differenzia dalla base imponibile IVA di una singola operazione?
3. Perché il volume d’affari può non coincidere con il volume dei ricavi civilistici? Indica almeno due motivi.
1 . 5 La base imponibile e le aliquote dell’imposta
La composizione della base imponibile
La base imponibile dell’IVA è costituita dall’ammontare complessivo dei corrispettivi dovuti al cedente o prestatore, secondo le condizioni contrattuali, compresi le spese e gli oneri inerenti all’esecuzione.
La base imponibile è costituita da:
• prezzo del bene o del servizio;
• spese e prestazioni accessorie sopportate dal cedente o prestatore (come, per esempio, le spese di trasporto e di posa in opera);
• eventuali oneri gravanti sull’operazione.
Aliquote proporzionali differenziate
L’IVA è un’imposta proporzionale con aliquote differenziate.
Si calcola sul valore della base imponibile, applicando l’aliquota stabilita dalla legge, e l’aliquota è differente a seconda della natura dei beni e servizi colpiti.
Evidenti ragioni di carattere sociale impongono aliquote meno elevate per i consumi di prima necessità o che il legislatore ritiene opportuno agevolare, e aliquote più elevate per i beni considerati meno necessari. Ciò consente la realizzazione di finalità redistributive. Le aliquote sono attualmente quattro:
• un’aliquota ridotta, stabilita nella misura del 4% sui beni e servizi considerati di prima necessità o di largo consumo; rientrano in questa categoria molti generi alimentari (pane, pasta e farine, latte, frutta e ortaggi), i fabbricati destinati a prima casa, un’ampia serie di materiali sanitari e prestazioni sociosanitarie rivolte a fasce sociali disagiate, quotidiani e libri;
• un’aliquota agevolata del 5% per: prestazioni sociosanitarie, assistenziali ed educative rese da cooperative sociali; abbigliamento protettivo per finalità sanitarie; alcuni prodotti agricoli specifici; alcuni servizi di trasporto e, dal luglio 2025, cessioni, importazioni e acquisti intracomunitari di oggetti d’arte, di antiquariato e da collezione;
• un’aliquota media, fissata nella misura del 10%, che comprende tra l’altro i trasporti urbani diversi dai taxi (i taxi sono esenti da IVA, salvo esplicita richiesta del cliente), i medicinali, l’energia elettrica per uso domestico, le bevande e gli alimenti serviti nei pubblici esercizi e altri generi alimentari (carne e pesce, salse, uova, pasticceria, zucchero, miele e marmellate);
• un’aliquota ordinaria del 22% in cui rientra la maggioranza dei generi di consumo, dalle calzature ai veicoli, dai prodotti elettrici ed elettronici ai gioielli; sono compresi in questa fascia, a titolo d’esempio, i capi d’abbigliamento, i cosmetici, i materiali per edilizia e il software per computer; tra gli alimenti rientrano nella fascia “ordinaria” vini e liquori, caffè e alcuni articoli particolarmente ricercati come aragoste, caviale e tartufi.
Aliquote IVA
4% Aliquota applicata ai generi alimentari di prima necessità come il pane
5% Aliquota applicata a determinati beni e servizi sanitari o di genere protetto per motivi diversi
10% Aliquota media applicata per esempio ai prodotti di pasticceria
22% Aliquota applicata alla generalità dei beni e servizi
Aliquota minima
Aliquota agevolata
Aliquota ridotta
Aliquota ordinaria
L’IVA e l’armonizzazione fiscale europea
Con l’abolizione delle barriere doganali fra i Paesi comunitari è stato creato il Mercato unico europeo, definito come lo spazio in cui le persone, le merci e i capitali possono circolare liberamente.
Ciò ha avuto conseguenze importanti sulla struttura delle imposte indirette nei Paesi dell’Unione europea. Prima tra tutte, è nata l’esigenza dell’armonizzazione fiscale dei Paesi comunitari, un processo difficile e complesso, dato che è demandata agli Stati membri la competenza a emanare norme in tale ambito.
Principio del Paese d’origine
Per quanto in particolare riguarda l’IVA, la Direttiva CEE n. 680/91 prevedeva che a partire dal 1° gennaio 1997, per i beni e i servizi prodotti all’interno della UE, fosse adottato il principio della tassazione nel Paese di origine, allo scopo di eliminare ogni controllo all’entrata nei Paesi importatori e facilitare così la circolazione dei beni e servizi in un mercato senza frontiere; in linea di principio, è più razionale infatti che sia il Paese produttore a prelevare l’imposta, per coprire i costi collettivi necessari per produrre il bene.
Regime dei beni inviati all’estero L’IVA, in linea generale, non viene applicata sulle cessioni di beni inviati all’estero:
i beni escono dal territorio nazionale liberi da IVA e saranno colpiti dalle imposte sugli scambi nel Paese di arrivo. Tale norma sancisce che le cessioni intracomunitarie di beni sono non imponibili IVA in quanto a tali operazioni si applica il regime di tassazione a destinazione ovvero l’IVA deve essere assolta nello Stato UE di destinazione del bene.
I requisiti per qualificare un’operazione come cessione intra-UE, con conseguente non imponibilità nello Stato membro di origine, sono:
• onerosità dell’operazione;
• trasferimento fisico del bene da uno Stato membro all’altro;
• status di operatore economico di entrambi i soggetti coinvolti nell’operazione (tramite iscrizione al VIES – VAT Information Exchange System);
• compilazione di un documento periodico riepilogativo degli scambi avvenuti durante il periodo di riferimento (Modello Intrastat).
Tuttavia, negli ultimi anni, ci sono state novità rilevanti sull’armonizzazione IVA in Unione europea riunite nel pacchetto “VAT in the Digital Age (ViDA)”. Nel novembre 2024, infatti, il Consiglio di Economia e Finanze dell’UE (ECOFIN) alla presenza dei ministri UE ha trovato l’accordo politico su ViDA.
Tra i pilastri: e-invoicing come standard europeo e digital reporting quasi in tempo reale per le operazioni intra-UE, per ridurre frodi e oneri amministrativi.
Il pacchetto prevede una convergenza dei sistemi nazionali di fatturazione elettronica (senza più autorizzazioni preventive della Commissione), un reporting elettronico standard per le vendite all’interno dell’UE, aggiustamenti per la platform economy e rafforzamenti dell’IOSS per gli acquisti dall’estero.
La Commissione stima fino a 11 miliardi di euro/anno di frodi IVA in meno e 4,1 miliardi di euro/anno di costi in meno per le imprese.
LESSICO
Armonizzazione fiscale
Coordinamento dei regimi fiscali dei diversi Paesi per realizzare il mercato unico, in modo da evitare situazioni di concorrenza fra le varie politiche fiscali nazionali, con gravi danni per il mercato interno e gli scambi commerciali.
VERSO LE COMPETENZE
1. Spiega la differenza tra principio del Paese d’origine e tassazione a destinazione e indica quale regime si applica oggi alle cessioni intra-UE di beni.
2. Quali sono i requisiti necessari perché una cessione sia non imponibile in Italia come operazione intra-UE?
3. Quali sono i tre pilastri del pacchetto ViDA?
4. Perché sono funzionali all’armonizzazione?
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali differenze intercorrono tra le operazioni esenti e quelle escluse?
2. Perché le operazioni effettuate fuori dal territorio dello Stato non sono imponibili rispetto all’IVA?
3. Che cos’è la base imponibile IVA?
4. Quali elementi la determinano?
5. Perché le aliquote sui vari beni sono diverse?
Ciclo produttivo Productive cycle
1 . 6 Il funzionamento dell’imposta
L’IVA nasce come imposta sulla produzione e sullo scambio di beni e servizi, in quanto viene applicata in ogni stadio del ciclo produttivo, colpendo il valore aggiunto generato in ogni fase del processo produttivo.
Per il suo meccanismo di funzionamento, l’onere economico dell’imposta non resta a carico di chi materialmente versa il relativo importo allo Stato, cioè l’impresa (contribuente percosso, o di diritto), ma viene traslato in avanti sul prezzo finale.
Vediamo come: ciascuna impresa, nelle diverse fasi della produzione, applica l’imposta sull’incremento di valore (IVA a debito) che il bene acquista in quella determinata fase della lavorazione, detraendo però l’IVA pagata all’impresa della fase precedente in base all’incremento di valore determinato dalla lavorazione effettuata da quest’ultima (IVA a credito).
Questo meccanismo di detrazione fa sì che l’onere sia traslato in avanti nel prezzo, fino a ricadere sul consumatore finale, che, non potendo traslare l’imposta a nessun altro soggetto, ne sostiene effettivamente il peso (contribuente inciso, o di fatto).
Il box a fianco chiarirà quanto esposto. I DATI
PARLANO
I soggetti passivi dell’IVA, cioè coloro che di fatto ne sopportano l’onere tributario, sono quindi i consumatori finali dei beni e dei servizi. MAPPA 1
Il principio di detrazione
L’imposta da versare all’erario si ottiene, quindi, facendo la differenza fra l’imposta sul valore aggiunto addebitata dall’operatore economico ai clienti nelle vendite effettuate (imposta a debito) e l’imposta sul valore aggiunto addebitata dai fornitori all’operatore economico per gli acquisti effettuati (imposta a credito).
La differenza fra l’imposta a debito e l’imposta a credito è il debito di imposta dell’imprenditore, da versare all’erario. MAPPA 2
Può accadere che l’imposta a credito sia maggiore dell’imposta a debito, nei casi in cui nel mese o nel trimestre l’imprenditore abbia venduto meno di quanto ha acquistato (come accade nella situazione in cui l’imprenditore ha effettuato scorte oppure nella fase di costituzione di una nuova impresa quando non sono ancora state effettuate vendite). Si avrà allora un credito di imposta, da riportare al periodo successivo. L’applicazione del principio della detrazione evidenzia concretamente come l’imposta pagata ai fornitori non costituisce un costo per l’imprenditore, ma un credito nei confronti dell’erario. Viceversa, l’IVA rappresenta un costo per il consumatore finale, che non può detrarre l’imposta pagata ai fornitori di beni e servizi.
1 . 7 Volume d’affari e classificazione dei contribuenti
I soggetti che intendono dare inizio a un’attività di produzione di beni o servizi devono presentare in via telematica all’Ufficio competente, entro 30 giorni dall’inizio effettivo, una denuncia contenente i dati riguardanti la nuova attività (comunicazione di inizio attività).
In tale comunicazione si deve indicare la ditta, il codice fiscale, l’oggetto dell’attività esercitata e il luogo in cui sono tenuti i registri e i documenti.
→ Unità 3, cap. 3.5
Il funzionamento dell’IVA
Seguiamo una filiera del legno — dal silvicoltore che vende legname grezzo, all’impresa che lo trasforma in fogli di legno, poi ai semilavorati per mobilifici e infine al rivenditore — per vedere con i numeri come funziona l’IVA. L’imposta colpisce il valore aggiunto di ogni fase: ciascuna impresa addebita l’IVA sulle vendite (IVA a debito) e detrae quella pagata sugli acquisti (IVA a credito), risultando neutrale rispetto all’imposta. La somma dell’IVA versata lungo la filiera coincide con l’IVA pagata dal consumatore finale: l’onere viene traslato in avanti, per cui le imprese sono contribuenti di diritto, mentre il consumatore è il contribuente di fatto. Nell’esempio che segue, osserva come l’importo versato da ciascun anello della catena dipende esclusivamente dal proprio valore aggiunto
Silvicoltore Impresa che produce fogli di legno (sfogliatura)
• Prezzo legname grezzo: 10.000 euro; IVA 22%: 2.200 euro; totale: 12.200 euro.
• IVA a credito: 0; IVA a debito: 2.200 euro versa 2.200 euro (non ha acquisti imponibili a monte).
Impresa fogli di legno Impresa di semilavorati per mobilifici
• Prezzo fogli di legno: 11.000 euro; IVA 22%: 2.420 euro; totale: 13.420 euro.
• IVA a credito: 2.200 euro; IVA a debito: 2.420 euro versa 220 euro (= 22% di 1.000 euro di valore aggiunto).
Impresa semilavorati Mobilificio/Rivenditore
• Prezzo semilavorati: 11.700 euro; IVA 22%: 2.574 euro; totale: 14.274 euro.
• IVA a credito: 2.420 euro; IVA a debito: 2.574 euro versa 154 euro (= 22% di 700 euro di valore aggiunto).
Mobilificio/Rivenditore Consumatore finale
• Prezzo mobile finito: 12.000 euro; IVA 22%: 2.640 euro; totale pagato dal consumatore: 14.640 euro.
• IVA a credito: 2.574 euro; IVA a debito: 2.640 euro versa 66 euro (= 22% di 300 euro di valore aggiunto).
L’IVA versata allo Stato lungo la filiera è 2.200 + 220 + 154 + 66 = 2.640 euro, esattamente l’IVA pagata dal consumatore finale (22% di 12.000 euro).
Ogni impresa versa l’IVA solo sul proprio valore aggiunto; l’imposta è neutrale per gli operatori e si trasla in avanti fino a gravare sul consumatore (contribuente di fatto), mentre gli operatori economici sono i contribuenti di diritto: l’imprenditore ha ricevuto dal consumatore finale 2.640 euro, ne ha versati 2.200 all’acquisto della materia prima e 440 allo Stato (in termini di IVA non ha ricavato né perso nulla).
Il consumatore finale, invece, che non rivende la merce, ma la utilizza per i suoi scopi, sopporta interamente l’onere dell’IVA, senza potere detrarre nulla.
SOGGETTI PASSIVI DELL’IVA
si considerano
CONTRIBUENTE PERCOSSO
colui che per legge è tenuto al versamento dell’imposta.
imprenditori importatori coloro che esercitano arti o professioni
SCHEMA DI APPLICAZIONE DELL’IVA
CONTRIBUENTE INCISO
colui che di fatto sopporta l’onere dell’imposta
consumatore finale
IMPOSTA A DEBITO
Imponibile vendite: 10.000 euro
IVA 22% = 2.200 euro
IMPOSTA A CREDITO
Imponibile acquisti: 6.000 euro
IVA 22% = 1.320 euro
DEBITO DI IMPOSTA
2.200 – 1.320 = 880 euro
IVA DA VERSARE ALLO STATO se< 1 → credito di imposta
La partita IVA
L’Ufficio assegna al contribuente la partita IVA, che dovrà essere indicata in ogni comunicazione con gli uffici fiscali.
Il numero di partita IVA è composto da undici cifre, di cui le prime sette rappresentano un numero progressivo, le tre seguenti individuano l’Ufficio competente, mentre l’ultima cifra ha funzione di controllo. Questo numero dovrà essere indicato in tutte le fatture che il contribuente emetterà, così come in tutte le attività che compirà come soggetto passivo IVA.
Inoltre, il nuovo contribuente dovrà comunicare il regime di contabilità scelto.
I regimi IVA
Per regime IVA si intende l’insieme di regole applicative che disciplinano come il soggetto passivo gestisce l’imposta: modalità di fatturazione e registri, periodicità delle liquidazioni, tipi di adempimenti e (se previste) semplificazioni o regole speciali per certi settori.
La scelta del regime non è arbitraria: dipende dalle dimensioni dell’attività (volume d’affari atteso), dalla natura del soggetto e dei beni/servizi offerti, dalla struttura organizzativa, dal grado di semplificazione desiderato e sostenibile, oltre a eventuali limiti/condizioni di legge.
Per questo, all’avvio, il nuovo contribuente deve comunicare il regime di contabilità prescelto, coerente con il regime IVA applicabile. Infatti, i contribuenti sono classificati in base al volume d’affari realizzato nell’anno precedente.
Il volume d’affari è costituito dall’ammontare complessivo del valore delle cessioni di beni e delle prestazioni di servizi imponibili, non imponibili ed esenti effettuate e soggette a registrazione nel corso dell’anno solare.
È da notare che il volume d’affari non coincide con il volume dei ricavi.
Il volume dei ricavi è dato dalla sommatoria delle operazioni attive rilevate per competenza. Il volume d’affari, invece, considera le operazioni effettuate e registrate o soggette a registrazione nell’anno solare, indipendentemente dalla competenza economica. I contribuenti si distinguono in tre categorie, in base alle diverse modalità di applicazione dell’imposta. MAPPA
• contribuenti soggetti al regime ordinario: sono le imprese che nell’anno precedente hanno realizzato un volume d’affari superiore a 500 mila euro se imprese di servizi, o superiore a 800 mila euro se rivolte ad altre attività; vi rientrano inoltre quei professionisti che optano per il regime ordinario;
• contribuenti soggetti al regime semplificato: sono le imprese con volume d’affari inferiore a 500 mila euro se imprese di servizi, o inferiore a 800 mila euro se rivolte ad altre attività; a esse si aggiungono i professionisti. Questi contribuenti tengono la contabilità solo sui libri IVA, validi anche ai fini IRPEF, e liquidano l’imposta ogni tre mesi. I professionisti con volume d’affari superiore a 500 mila euro devono però liquidare l’IVA mensilmente;
• contribuenti soggetti a regime forfettario: per professionisti e imprenditori di dimensioni minori (i ricavi o i compensi non devono superare gli 85 mila euro) è stato introdotto un regime forfettario con l’obiettivo di ridurre i costi di amministrazione derivanti dalla tenuta delle scritture contabili. Con questo regime, il contribuente non deve tenere libri contabili (è tenuto solo a emettere le fatture e a conservare U6 Le imposte indirette e le imposte locali . C1 L’imposta sul valore aggiunto (IVA)
quelle ricevute) e non deve applicare l’IVA né procedere a liquidazioni periodiche di questa imposta; ha solo l’obbligo di presentare la dichiarazione dei redditi e pagare i contributi previdenziali INPS se dovuti. L’imposta è sostitutiva dell’imposta sui redditi, delle addizionali regionali e comunali e dell’IRAP.
Possono applicare il regime forfettario i titolari di partita IVA che, con riferimento all’anno d’imposta precedente, rispettano i seguenti requisiti:
• hanno conseguito ricavi o percepito compensi, ragguagliati ad anno, non superiori a 85 mila euro;
• hanno sostenuto spese per un importo complessivo non superiore a 20 mila euro lordi per lavoro accessorio, lavoro dipendente e compensi a collaboratori;
Volume d’affari e regimi IVA: perché contano davvero
Nel linguaggio dell’IVA, il volume d’affari non è un semplice dato numerico, ma un vero e proprio indicatore di “dimensione fiscale” dell’attività. Esso rappresenta l’ammontare complessivo delle operazioni attive effettuate e soggette a registrazione nell’anno solare: vi rientrano quindi le cessioni di beni e le prestazioni di servizi imponibili, non imponibili ed esenti, a prescindere dal momento in cui si manifestano i ricavi sul piano economico È importante non confondere il volume d’affari con il volume dei ricavi. Quest’ultimo segue il criterio della competenza economica ed è rilevante ai fini delle imposte sui redditi; il volume d’affari, invece, risponde a una logica tributaria e amministrativa, legata all’IVA e ai suoi adempimenti. Per questo motivo due imprese con ricavi simili possono avere volumi d’affari diversi, ad esempio se effettuano operazioni
esenti o registrano operazioni in anni solari differenti.
Il volume d’affari è decisivo perché determina il regime IVA applicabile. La normativa distingue i contribuenti in base a soglie prefissate: superare o meno determinati limiti comporta obblighi contabili differenti, una diversa periodicità delle liquidazioni e, in alcuni casi, l’accesso a regimi agevolati. In particolare, le imprese e i professionisti di minori dimensioni possono applicare il regime forfettario, che semplifica notevolmente gli adempimenti e prevede un’imposta sostitutiva, escludendo l’applicazione dell’IVA .
Comprendere il ruolo del volume d’affari significa quindi cogliere il collegamento tra IVA, organizzazione dell’attività e carico amministrativo: non è solo una somma di operazioni, ma un vero e proprio strumento che orienta le scelte fiscali e contabili del contribuente.
ADEMPIMENTI CONTABILI IVA
dipendono da vi sono soggetti vi sono soggetti
• imprenditori di società di capitali
• Imprenditori individuali
• società di persone
con fatturato > 500.000 euro
• imprenditori società di persone
• Imprenditori individuali
• professionisti con fatturato < 500.000 euro (servizi) con fatturato < 800.000 euro (altre attività)
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Su quale fase della produzione grava l’IVA?
2. Come si forma il debito di imposta?
3. A che cosa serve la partita IVA?
4. Che cos’è il volume d’affari?
5. Quali sono i criteri per scegliere il regime IVA da applicare?
• imprenditori
• professionisti
• artisti
ricavi < 85.000 euro spese < 20.000 euro redditi < 30.000 euro
PLUS
La fatturazione elettronica
• non superano il limite di 30 mila euro relativo ai redditi da lavoro dipendente o assimilati e pensioni percepiti. Fanno eccezione i lavoratori dimessi o licenziati.
I contributi previdenziali si possono dedurre per intero dal reddito, ed è ammessa la compensazione di perdite riportate da anni precedenti. PER ESEMPIO MAPPA
1 . 8 Obblighi dei contribuenti e adempimenti contabili
Dichiarazione di inizio attività
Entro trenta giorni dall’inizio dell’attività chi intende intraprendere l’esercizio di una impresa o di una attività di lavoro autonomo deve presentare in via telematica al Registro delle imprese la comunicazione unica (vanno osservati gli stessi termini anche per le comunicazioni di variazione o di cessazione dell’attività). Essa deve contenere tutte le informazioni fiscali, previdenziali e assicurative necessarie all’assolvimento degli adempimenti sia legali sia fiscali del richiedente.
Gli obblighi dei contribuenti variano in relazione al volume d’affari e al regime.
Regime ordinario
Il contribuente soggetto al regime ordinario deve adempiere ai seguenti obblighi:
• fatturazione delle operazioni;
• registrazione delle vendite e degli acquisti;
• liquidazioni e versamenti mensili;
• dichiarazione annuale e versamento a conguaglio.
Vediamo singolarmente ognuna di queste operazioni.
• Fatturazione delle operazioni: per ogni operazione imponibile deve essere emessa una fattura; il contribuente calcola l’ammontare dell’imposta dovuta (autoaccertamento). Ciascuna fattura deve indicare il numero progressivo, l’ammontare dell’imponibile e dell’imposta (distinti secondo l’aliquota applicata), la ditta , denominazione o ragione sociale del cessionario del bene o del committente del servizio.
• Registrazione delle vendite e degli acquisti: le fatture emesse devono essere registrate entro il giorno 15 del mese successivo a quello dello svolgimento dell’operazione. Nel registro degli acquisti vanno riportate tutte le fatture, le autofatture e le bollette doganali relative ai beni e servizi acquistati. La registrazione deve avvenire entro il 15 di ogni mese, cioè prima della liquidazione periodica, nella quale è esercitato il diritto alla detrazione dell’imposta.
• Liquidazioni e versamenti mensili: l’imposta deve essere liquidata ogni mese, entro il giorno 16 del mese successivo; per esempio, il versamento dell’IVA relativa alle operazioni di settembre deve essere effettuato entro il 16 ottobre. Il contribuente deve calcolare, sulla base delle fatture emesse e delle fatture ricevute durante il mese precedente, la differenza fra l’ammontare complessivo dell’imposta relativa alle operazioni imponibili e l’ammontare complessivo dell’imposta detraibile, e deve versare l’importo della differenza. Entro il 27 dicembre va inoltre versato un acconto dell’88% dell’imposta dovuta secondo due modalità: metodo storico: rispetto all’imposta dovuta per il mese di dicembre dell’anno precedente; metodo personale: se rispetto al dicembre precedente, il contribuente ritiene di dovere un importo inferiore, verserà l’acconto dell’88% relativo a quest’ultimo. Se l’importo non supera il limite di 103,29 euro, non è dovuto nessun acconto.
• Dichiarazione annuale e versamento a conguaglio: entro il 16 marzo di ogni anno il contribuente deve effettuare il versamento dell’imposta ancora dovuta a conguaglio e redigere la dichiarazione annuale IVA, cioè una dichiarazione riepilogativa relativa all’imposta dell’anno solare precedente e presentarla in via telematica tra il 1° febbraio e il 30 aprile.
Regime semplificato
I contribuenti in contabilità semplificata possono limitare la contabilità ai registri IVA e liquidare e versare l’IVA trimestralmente.
LESSICO
I professionisti possono sempre tenere una contabilità semplificata, ma il versamento trimestrale dell’imposta è consentito solo se il volume d’affari annuale è inferiore a 500 mila euro.
I versamenti vanno effettuati mensilmente entro il giorno 16 oppure trimestralmente nel secondo mese successivo a ciascun trimestre In quest’ultimo caso, le scadenze dei versamenti IVA trimestrali sono dunque 16 maggio, 16 agosto e 16 novembre e avvengono con una maggiorazione dell’1% del debito di imposta. In sede di dichiarazione annuale si versa il saldo entro il 16 marzo dell’anno successivo. Nel mese di dicembre i contribuenti trimestrali devono versare un acconto sull’ultimo trimestre. → par. 1.6
Scelta del regime IVA
Paolo apre nel 2026 un piccolo studio di grafica freelance. Prevede 15.000 euro di compensi l’anno, lavora da solo, pochi costi e clienti italiani con fatture semplici. Il commercialista, dopo aver verificato che rientri nei requisiti di legge (soglia di ricavi, nessuna partecipazione in società ecc.), gli consiglia il regime forfettario, con contabilità molto semplificata e senza applicazione dell’IVA in fattura
Se invece Paolo prevedesse 200.000 euro di volume d’affari, più dipendenti e attrezzature, non potrebbe usare il forfettario: all’avvio dovrebbe optare per il regime ordinario (o semplificato), applicando l’IVA e tenendo i registri secondo le regole complete.
Fatturazione delle operazioni
• Fattura per ogni operazione imponibile
• Autoaccertamento IVA: indicazione imponibile, imposta, aliquote, dati di cedente e cessionario/committente
Registrazione vendite e acquisti
• Fatture emesse: registrazione entro il 15 del mese successivo
• Registro acquisti: fatture, autofatture, bollette doganali
• Registrazione entro il 15 del mese della liquidazione (per esercitare la detrazione)
Liquidazioni e versamenti mensili
• Liquidazione IVA entro il 16 del mese successivo
• Versamento della differenza tra IVA a debito e IVA a credito
• Acconto entro il 27 dicembre (88% dell’imposta dovuta: metodo storico o previsionale; non dovuto se ≤ 103,29 €
Contabilità ridotta
• Tenuta dei soli registri IVA
Liquidazioni e versamenti
• Possibilità di versamento trimestrale
• Professionisti: sempre contabilità semplificata
• Saldo in dichiarazione annuale entro il 16 marzo
• Acconto IVA di dicembre sull’ultimo trimestre
Ditta Nome con il quale l’imprenditore svolge la sua attività commerciale. È il segno distintivo dell’impresa individuale, allo stesso modo in cui il nome identifica la persona fisica.
Denominazione sociale
Elemento di identificazione delle società di capitali (società per azioni, a responsabilità limitata e in accomandita per azioni); è costituita dal nome sotto il quale tali società agiscono.
Ragione sociale
Elemento di identificazione delle società di persone, cioè la società in nome collettivo o in accomandita semplice. Deve contenere il nome di uno o più soci, esclusi quelli che non rispondono illimitatamente delle obbligazioni sociali.
Semplificazioni IVA
• Non addebitano IVA in fattura → non esercitano il diritto alla detrazione
• No obbligo di registrare fatture, corrispettivi e acquisti
• No obbligo di fatturazione elettronica
Liquidazioni e versamenti mensili
• Esclusi da: liquidazioni periodiche e molti adempimenti contabili
PLUS Obblighi del contribuente come strumenti antievasione
→ Appendice
Indipendentemente dal volume di affari, i commercianti al minuto, per il fatto di rivolgersi prevalentemente a consumatori finali, non sono tenuti a emettere fattura, salvo eventuale richiesta del cliente al momento dell’operazione. Hanno però l’obbligo di memorizzare elettronicamente le entrate giornaliere indicando gli importi e l’IVA applicata.
Al posto del registro delle fatture, la memorizzazione elettronica dei corrispettivi avviene mediante un apposito registratore di cassa telematico, il quale trasmette le entrate giornaliere all’Agenzia delle Entrate e provvede all’emissione del documento commerciale elettronico da consegnare al cliente.
Questa disposizione si applica anche ad albergatori, ristoratori, tassisti, parrucchieri, riparatori di auto, artigiani e simili.
Regime forfettario
I contribuenti che applicano il regime forfettario hanno diritto di fruire di molte semplificazioni ai fini IVA.
Infatti:
• non addebitano l’IVA in fattura ai propri clienti, ma per questo motivo non possono detrarre l’imposta assolta sugli acquisti;
• sono esonerati dagli obblighi di liquidazione e versamento dell’imposta e di presentazione della dichiarazione annuale;
• non sono tenuti a registrare le fatture emesse, i corrispettivi e gli acquisti;
• non hanno l’obbligo di fatturazione elettronica.
Tuttavia, per i contribuenti in regime forfettario che utilizzano esclusivamente la fattura elettronica è previsto un regime premiale: il termine di decadenza per la notifica degli avvisi di accertamento è ridotto di un anno.
L’Agenzia delle Entrate predispone la bozza di dichiarazione (c.d. dichiarazione precompilata), con i relativi prospetti e calcoli, oltre ai prospetti periodici di liquidazione e le bozze dei modelli F24 di versamento.
1 . 9 Controllo e rettifica delle dichiarazioni IVA
Il controllo delle dichiarazioni presentate e l’individuazione dei soggetti che ne hanno omesso la presentazione sono effettuati sulla base di criteri selettivi fissati annualmente dal Ministro dell’Economia e delle Finanze.
Controllo
Gli uffici controllano le dichiarazioni presentate e i versamenti eseguiti dai contribuenti, ne rilevano l’eventuale omissione e provvedono all’accertamento e alla riscossione delle imposte dovute; vigilano sull’osservanza degli obblighi relativi alla fatturazione e registrazione delle operazioni, alla tenuta della contabilità, e sugli altri obblighi stabiliti dalla legge.
Rettifica
L’ufficio rettifica la dichiarazione annuale quando ritiene che ne risulti un’imposta inferiore a quella dovuta, oppure un’eccedenza detraibile o rimborsabile superiore a quella spettante.
L’infedeltà della dichiarazione, qualora non emerga direttamente dal suo contenuto, deve essere accertata mediante il confronto tra gli elementi indicati nella dichiarazione e quelli annotati nei registri, mediante il controllo della completezza, esattezza e
EDUCAZIONE CIVICA
E ORIENTAMENTO
Lo scontrino fiscale parlante
“Il prezzo è quello che paghi. Il valore è quello che ottieni” (Warren Buffet)
Lo scontrino (ora definito più precisamente “documento commerciale”) parlante – così chiamato poiché, oltre alla descrizione del prodotto con la quantità e il relativo importo, prevede l’indicazione del codice fiscale dell’acquirente – è stato introdotto al fine di rendere più chiara e trasparente la documentazione relativa agli acquisti, soprattutto in ambito sanitario. La sua utilità pratica è legata, da un lato, alla detraibilità delle spese mediche per il contribuente e, dall’altro lato, alla semplicità dei controlli per l’Agenzia delle Entrate. Infatti, quando viene emesso uno scontrino parlante, l’esercente trasmette i relativi dati al Sistema Tessera Sanitaria che poi li inoltra all’Agenzia delle Entrate. Questi dati, una volta validati, confluiscono automaticamente nel cassetto fiscale del cittadino, sotto la voce “spese sanitarie detraibili”, e vengono precompilati nel modello 730 dell’anno successivo.
Alleniamo l’EDUCAZIONE FINANZIARIA
Lo scontrino parlante è un documento fiscale che rende trasparente e tracciabile l’IVA su determinati beni o servizi, specialmente quando è necessario per fini di detrazione fiscale. Provate a svolgere la seguente attività, dividendovi in due gruppi, guidati dal docente di economia politica.
1. Il primo gruppo si occupi di leggere, comprendere e riferire alla restante parte della classe i risultati della propria attività didattica: leggete lo scontrino parlante sotto riportato e rispondete alle seguenti domande, esponendole oralmente in classe.
FARMACIA SALUTE PLUS
Via Einaudi 3 – CAP 20100 Milano
P.IVA 012345678910
Data 08/03/2025 – Ora 10:30
Codice fiscale: VRDMRA90D15F205U
1 Paracetamolo 500 mg € 5,10
IVA 10% (€ 0,51)
1 Termometro infrarossi a distanza € 14,70
IVA 22% (€ 3,23)
TOTALE IVA € 3,74
TOTALE ACQUISTO € 23,54
PROFESSIONI E COMPETENZE DEL FUTURO
LESSICO
Corrispettivi Ricavi conseguiti dai commercianti al dettaglio, per i quali non sussiste l’obbligo di emissione di fattura a meno che non venga espressamente richiesta dal cliente.
a. Quali sono le aliquote IVA applicate sui prodotti acquistati e perché appaiono differenti?
b. Lo scontrino in esame permette la detrazione fiscale nella dichiarazione dei redditi? Per quale ragione?
2. Il secondo gruppo simuli la situazione sotto riportata e ne riferisca i risultati alla restante parte della classe: immaginate di effettuare un altro acquisto in farmacia con i seguenti prodotti e rispondete alle domande riportate, esponendole oralmente in classe.
1 Confezione di acido acetilsalicilico 200 mg € 8,40 (IVA 10%)
1 Saturimetro da dito € 20,90 (IVA 22%)
1 Acqua ossigenata 250 ml € 1,25 (IVA 22%)
a. Qual è l’ammontare dell’IVA per ciascun prodotto e il totale dell’acquisto effettuato?
b. Come apparirebbe lo scontrino parlante relativo agli acquisti sopra indicati? Redigetelo.
Nell’era digitale, la professione del commercialista sta vivendo una profonda trasformazione. Oltre alle tradizionali attività contabili e fiscali, il professionista di oggi deve saper utilizzare strumenti digitali avanzati, interpretare dati economici e offrire consulenze strategiche alle imprese. La diffusione dell’intelligenza artificiale, della fatturazione elettronica e dei sistemi di gestione in cloud richiede nuove competenze digitali, ma anche abilità trasversali come la comunicazione, il problem solving e l’aggiornamento continuo. Il commercialista diventa così un consulente capace di affiancare le aziende nei processi di innovazione e sostenibilità. Con l’aiuto del docente per l’orientamento, individuate i nuovi ambiti di operatività di questa professione e le competenze necessarie per affrontarli. Potreste infine organizzare un incontro, in presenza oppure online, con un ex alunno che opera nel settore, per approfondire come la professione si stia evolvendo.
veridicità delle registrazioni, sulla scorta delle fatture, delle risultanze di altre scritture contabili, e di altri dati, documenti e notizie raccolti. Le omissioni e le indicazioni false o inesatte possono essere indirettamente desunte da tali risultanze o anche sulla base di presunzioni semplici, purché queste siano gravi, precise e concordanti. L’ufficio può procedere alla rettifica indipendentemente da ispezioni della contabilità del contribuente qualora l’esistenza di operazioni imponibili, per un ammontare superiore a quello dichiarato, risulti in modo certo e diretto dalle dichiarazioni di altri contribuenti o da verbali di ispezioni eseguite presso altri contribuenti.
Nei confronti dei contribuenti in regime di contabilità ordinaria l’Amministrazione finanziaria può effettuare accertamenti quando l’ammontare dei compensi e ricavi dichiarati risulta inferiore a particolari parametri, per cui è ragionevole supporre che una considerevole parte delle operazioni non sia stata fatturata.
Split payment e reverse charge
ECONOMIA E REALTÀ
Accanto ai tre regimi di applicazione dell’IVA, vi sono delle procedure diverse per casi particolari.
Lo split payment è un particolare meccanismo di liquidazione dell’IVA che si applica nei rapporti tra imprese e professionisti e Pubblica amministrazione; esso prevede la scissione del pagamento in due parti: in base a questo meccanismo le fatture emesse nei confronti della Pubblica amministrazione non comportano la liquidazione dell’IVA a carico del fornitore emittente: l’imposta dovrà essere versata da parte del cessionario committente. In pratica, l’impresa o il professionista incassano l’ammontare dell’operazione al netto dell’IVA dalla Pubblica amministrazione, che a sua volta la verserà per la stessa operazione.
Il reverse charge è un meccanismo di applicazione dell’IVA che consente di spostare il carico tributario dal venditore all’acquirente, con la conseguenza che l’imposta viene pagata dall’acquirente: è il destinatario del bene o servizio a pagare l’imposta e non il cedente o prestatore (reverse charge, in italiano inversione contabile, si riferisce alla diversa modalità di annotazione contabile, dato che è il compratore che dovrà dichiarare l’acquisto attraverso un’autofatturazione, ossia un documento non emesso dal cedente, ma redatto dallo stesso acquirente). Questo meccanismo, introdotto per contrastare l’evasione, si applica a particolari operazioni quali la cessione di rottami, cascami e avanzi di metalli ferrosi e non ferrosi, prestazioni rese nel settore edile e nei settori dell’energia e del gas.
VERSO LE COMPETENZE
Il regime IVA per cassa
Questo regime opzionale, introdotto dalla legge n. 134/2012 in attuazione della Direttiva europea n. 45/2010, è previsto per i soggetti IVA con volumi d’affari fino a 2 milioni di euro, che possono liquidare l’IVA relativa a operazioni con altre imprese al momento in cui avviene l’incasso del relativo corrispettivo.
Presenta il vantaggio per gli aderenti di liquidare l’IVA con il criterio di cassa sia sulle operazioni attive sia su quelle passive, confrontando cioè le fatture attive incassate con le fatture passive pagate.
La ventilazione dei corrispettivi
Se i contribuenti in possesso di una serie di requisiti soggettivi e oggettivi (in genere commercianti al minuto) vendono beni soggetti a diverse aliquote IVA possono registrare i corrispettivi in un unico importo giornaliero, inclusa l’IVA, senza la necessità di distinguere per aliquota di imposta, con la successiva ripartizione in proporzione agli acquisti effettuati nell’anno. Se il contribuente non è obbligato all’emissione di fattura e opta per avvalersene non deve fare alcuna comunicazione all’Amministrazione finanziaria.
Per ciascuno dei seguenti casi scegli tra split payment, reverse charge, IVA per cassa, ventilazione dei corrispettivi e spiega perché.
1. Impresa edile subappalta lavori a un’altra impresa.
2. Fornitore di PC fattura a un Ministero.
3. Negozio di casalinghi vende al minuto beni al 5%, 10% e 22% senza emettere fattura.
Gli strumenti antievasione
Evitare l’evasione IVA significa rendere tracciabili vendite, incassi e movimenti di merci, così che l’imposta a debito/credito sia verificabile in ogni passaggio.
Regole comuni di registrazione digitale, invio telematico e pagamenti tracciati creano una catena documentale continua tra vendita, incasso e consegna, che rende l’IVA controllabile per differenza e scoraggia l’evasione senza bloccare l’operatività delle imprese.
In Italia gli strumenti principali sono i seguenti.
Fattura elettronica (SdI).
Dal 2019 la fattura passa per il Sistema di Interscambio: è firmata digitalmente, ha campi standard (aliquota, natura, imponibile) e un tracciato unico. Questo consente controlli incrociati automatici tra fornitori e clienti, riduce fatture false o duplicate, abilita la precompilata IVA e accelera i rimborsi. Le integrazioni per operazioni con l’estero e i codici documento (autofatture, reverse charge, integrazioni) estendono la tracciabilità anche fuori dai confini.
Registratori telematici e corrispettivi elettronici.
Gli scontrini non sono più solo “cartacei”: il registratore invia i corrispettivi giornalieri all’Agenzia delle Entrate.
Così si chiude il “buco” tra incasso e dichiarazione IVA, si riducono gli omessi corrispettivi e la Pubblica amministrazione può fare analisi di rischio quasi
in tempo reale. La lotteria degli scontrini aggiunge un incentivo “gentile” al rilascio del documento fiscale.
POS e pagamenti elettronici. L’obbligo di accettare carte e app di pagamento (con sanzioni in caso di rifiuto) aumenta la tracciabilità degli incassi; abbinato a corrispettivi e e-fatture, rende più difficile occultare ricavi. Anche nei controlli, l’incrocio fra flussi bancari e dati fiscali evidenzia anomalie (ad es. incassi elettronici inferiori ai corrispettivi dichiarati).
Trasporto delle merci.
Il Documento di trasporto (DDT) identifica mittente, destinatario, quantità e data: è la “prova di movimento” che collega fattura e consegna. In filiere sensibili operano tracciati speciali: il DAS telematico per i prodotti energetici, gli adempimenti accise e, in dogana, i sistemi digitali di sdoganamento; in ambito logistico si diffonde l’e-CMR (lettera di vettura elettronica). Tutto ciò riduce frodi carosello e triangolazioni fittizie
Altri meccanismi mirati.
Il reverse charge (inversione contabile) e lo split payment spostano il versamento dell’IVA al cliente “forte” (Pubblica amministrazione), tagliando le frodi da mancato riversamento. Le comunicazioni periodiche (LIPE) e l’interoperabilità con banche dati (anagrafe, dogane, accise) completano il quadro.
RIFLETTI
1. Quali benefici pubblici derivano dal pacchetto di strumenti descritto?
2. Per una microimpresa in una zona con connettività scarsa, quali strumenti sono più gravosi? Che soluzioni adatteresti?
3. La maggiore tracciabilità di vendite, incassi e trasporti può generare timori su privacy e uso dei dati. Quali garanzie, a tuo avviso, potrebbero rendere il sistema più accettabile per i contribuenti e i loro clienti?
4. Quale contributo puoi dare, da consumatore, alla lotta all’evasione dell’IVA?
LESSICO
Presunzione Deduzione dell’esistenza di un fatto ignoto a partire da fatti conosciuti e provati. La presunzione può essere di due tipi: si dice legale quando la legge prevede le conseguenze da trarne, semplice se lascia alla valutazione del giudice il compito di definirle.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i criteri che determinano l’applicazione dei diversi regimi IVA?
2. A quali obblighi è soggetto un contribuente IVA con regime ordinario?
3. A quali semplificazioni hanno diritto i contribuenti IVA con regime forfettario?
4. Come avviene il controllo delle dichiarazioni IVA?
5. Che cosa accade quando viene accertato un importo inferiore o una detrazione superiore all’ammontare dell’imposta dovuta?
Le sanzioni amministrative e penali per violazioni della
disciplina fiscale
Al fine di combattere l’evasione, la legge prevede una serie di sanzioni a carico di chi vìola gli obblighi stabiliti, graduandole in relazione all’entità dell’infrazione.
Le sanzioni possono essere amministrative o penali; queste ultime si applicano nei casi di più grave trasgressione alle disposizioni fiscali.
Le sanzioni penali in ambito tributario possono derivare da comportamenti illeciti, ma anche, nella maggioranza dei casi, dal superamento di determinate soglie di imposta evasa. Le sanzioni penali scattano esclusivamente al verificarsi di alcuni atti commessi dal contribuente (cosiddetti illeciti), che possono consistere nell’emissione di fatture false, nella registrazione di costi inesistenti allo scopo di abbattere il reddito imponibile, nell’omesso versamento di imposte.
Per l’omesso versamento dell’IVA la soglia di rilevanza penale è di 250 mila euro, riferita all’IVA dovuta e non versata per ogni periodo di imposta. Il reato di omesso versamento dell’IVA è punito con la reclusione da 6 mesi a 2 anni.
Le sanzioni penali sono irrogate dall’autorità giudiziaria, quelle amministrative dalla Pubblica amministrazione. Nei casi di omessa presentazione della dichiarazione si applica la sanzione amministrativa pari al 120% dell’ammontare delle imposte dovute, con un minimo di 250 euro. Se non sono dovute imposte si applica la sanzione da 250 euro a 2.000 euro. In presenza di redditi prodotti all’estero permane la consueta maggiorazione di 1/3 della sanzione.
Nei casi di dichiarazione infedele, che si verificano quando il contribuente omette di indicare nella dichiarazione validamente presentata alcuni componenti positivi di reddito, la sanzione è pari al 70% della maggiore imposta dovuta o della differenza del credito utilizzato.
In caso di omessa fatturazione si applica una sanzione amministrativa pecuniaria. Se i corrispettivi non fatturati superano i limiti previsti dalla legge si
VERSO LE COMPETENZE
applicano anche sanzioni penali (arresto e ammenda). I comportamenti fraudolenti, come per esempio l’emissione di fattura per operazioni inesistenti, sono puniti con la reclusione.
Il ravvedimento operoso riduce l’applicazione delle sanzioni amministrative previste per le infrazioni sanate. A seconda dell’entità del ritardo e del tipo di infrazione sanata, le sanzioni pecuniarie vengono notevolmente ridotte (vedi Appendice).
Un ruolo importante nella lotta all’evasione ha ora la dichiarazione unificata per IRPEF, IVA e contributi. Essa ha reso più trasparente la posizione del contribuente nei confronti dell’erario, più facili i controlli e i riscontri, più difficile e rischiosa l’alterazione dei dati sostanziali delle dichiarazioni.
La mancata o infedele emissione di ricevute fiscali o documenti di trasporto prevede l’irrogazione di una sanzione amministrativa pari al 70% dell’imposta coincidente al corrispettivo non documentato, con un minimo di 500 euro per ciascuna violazione.
1. Qual è la differenza tra sanzioni amministrative e penali in ambito tributario e chi le irroga?
2. Indica due casi e le relative misure previste dal testo per: a. omessa presentazione della dichiarazione; b. omesso versamento IVA (soglia e pena).
VERSO LA CONSAPEVOLEZZA
1. Le soglie penali (per esempio 250.000 euro per l’IVA non versata) sono un buon deterrente o rischiano di spingere taluni a “giocare sottosoglia”*? Argomenta in 5-6 righe.
2. In che modo la gradazione delle sanzioni incide sul comportamento dei contribuenti “borderline”? Proporresti premi per chi si ravvede rapidamente?
3. Dove collocheresti il confine etico tra errore/trascuratezza (sanzione amministrativa) e frode (penale)? Descrivi un criterio pratico per distinguere i due casi e per prevenirli in uno studio/impresa.
*Sottosoglia significa evadere, ma fermarsi prima di quel tetto (soglia) per evitare il penale.
Intelligenza Artificiale e imposte indirette: la rivoluzione digitale dell’IVA
L’Intelligenza Artificiale (IA) sta trasformando anche il sistema delle imposte indirette, come l’IVA.
Grazie alla fatturazione elettronica e ai pagamenti digitali, l’amministrazione finanziaria raccoglie oggi milioni di dati in tempo reale. I sistemi di IA possono analizzarli rapidamente, confrontando vendite, acquisti e versamenti dell’imposta.
In questo modo è possibile individuare errori (che consistono nello sfruttare il meccanismo dell’IVA intracomunitaria per non versare l’imposta incassata e, allo stesso tempo, detrarre o ottenere rimborsi IVA non dovuti), incongruenze o tentativi di evasione, come le frodi carosello, che danneggiano lo Stato e i contribuenti onesti. Per le imprese, l’IA è un aiuto concreto: automatizza la contabilità IVA, calcola i saldi da versare, controlla la correttezza dei documenti fiscali e riduce il rischio di sanzioni.
Inoltre, i software intelligenti possono simulare scenari fiscali e adattarsi alle modifiche normative.
L’uso dell’IA richiede però attenzione e responsabilità. È essenziale proteggere i dati sensibili, evitare che gli algoritmi prendano decisioni opache e garantire sempre il controllo umano.
Il futuro dell’IVA sarà quindi digitale e trasparente, ma dovrà restare anche etico e inclusivo, per non escludere cittadini o imprese meno digitalizzati.
LESSICO
Ravvedimento operoso
Strumento a disposizione del contribuente per regolarizzare spontaneamente violazioni, irregolarità o omissioni tributarie commesse; da qui il termine “operoso”. Offre la possibilità di ridurre sensibilmente le sanzioni da versare.
RIFLETTI E RISPONDI
• In che modo l’Intelligenza Artificiale può rendere più efficiente la gestione dell’IVA?
• Quali rischi possono derivare da un uso non controllato degli algoritmi fiscali?
• Ritieni che un fisco digitale renda la società più giusta? Spiega il tuo punto di vista.
METTITI ALLA PROVA
• Discutete in classe un caso reale o simulato di evasione IVA scoperto grazie a strumenti digitali. Quali sono i vantaggi e quali i limiti?
• In piccoli gruppi, progettate una start-up immaginaria che utilizza l’IA per semplificare la vita fiscale delle imprese: quali servizi potrebbe offrire?
• Confrontate il ruolo umano e quello dell’algoritmo: dove serve ancora il giudizio umano nel fisco del futuro?
PROFESSIONI E COMPETENZE
DEL FUTURO
Come già visto nell’Unità 5, l’uso dell’IA nel sistema tributario apre nuove prospettive di lavoro per molte figure professionali, fra cui le seguenti:
• esperto in fiscalità digitale: progetta e utilizza software per la gestione automatizzata dell’IVA;
• data analyst fiscale: interpreta i dati raccolti dal fisco per individuare frodi e migliorare la trasparenza;
• consulente per la trasformazione digitale delle imprese: affianca aziende e professionisti nell’adozione di soluzioni di intelligenza artificiale. In piccoli gruppi, create una mappa delle competenze necessarie per lavorare nel fisco del futuro.
Sintesi
1 . 1 La classificazione delle imposte indirette
e ripassa
Le imposte indirette colpiscono la ricchezza quando viene spesa o trasferita. Si distinguono in imposte sui consumi e imposte sui trasferimenti
1 . 2 I caratteri dell’imposta sul valore aggiunto (IVA)
L’IVA è l’imposta indiretta principale del sistema tributario. È generale perché colpisce la maggior parte delle operazioni di scambio; plurifase perché si applica in ogni fase di produzione e distribuzione; proporzionale, calcolata in percentuale sul valore dell’operazione; trasparente, poiché il suo importo è individuabile; neutra, perché il peso economico ricade solo sul consumatore finale grazie al meccanismo della detrazione.
1 . 3 I presupposti dell’IVA: le operazioni imponibili
L’IVA si applica solo quando sono presenti contemporaneamente: presupposto soggettivo, cioè attività svolta abitualmente come impresa, arte o professione; presupposto oggettivo, cioè cessione di beni, prestazione di servizi o importazioni; presupposto territoriale, cioè operazione effettuata nel territorio dello Stato.
1 . 4 Operazioni non imponibili, esenti ed escluse
Le operazioni non imponibili non applicano l’imposta ma restano rilevanti ai fini formali. Le operazioni esenti non comportano IVA e non consentono la detrazione dell’imposta sugli acquisti.
Le operazioni escluse non rientrano nel campo di applicazione e non vanno registrate. Sono estranee le operazioni dei soggetti che non esercitano attività rilevanti ai fini IVA.
1 . 5 La base imponibile e le aliquote dell’imposta
La base imponibile è l’ammontare complessivo dovuto per il bene o servizio, comprensivo delle spese accessorie. L’IVA si applica con aliquote differenziate, stabilite per graduare il peso fiscale in base alla natura e alla necessità dei beni: più ridotte per quelli essenziali, più elevate per quelli considerati meno necessari.
1 . 6 Il funzionamento dell’imposta
L’impresa applica l’IVA sulle vendite (IVA a debito) e detrae quella pagata sugli acquisti (IVA a credito). La differenza è l’imposta da versare allo Stato o il credito da riportare.
1 . 7 Volume d’affari e classificazione dei contribuenti
Il volume d’affari è l’ammontare delle operazioni rilevanti effettuate nell’anno. In base a esso i contribuenti applicano diversi regimi IVA:
• ordinario: contabilità completa e liquidazioni periodiche;
• semplificato: adempimenti ridotti per imprese minori;
• forfettario: non si applica l’IVA e la contabilità è semplificata, riservato ad attività di piccole dimensioni.
1 . 8 Obblighi dei contribuenti e adempimenti contabili
Chi avvia un’attività deve comunicarlo e ottenere la partita IVA. Gli obblighi dei contribuenti variano secondo il regime: fatturazione delle operazioni, registrazione nei registri previsti, liquidazioni e versamenti periodici, dichiarazione annuale. I regimi semplificati riducono tali obblighi, mentre nel forfettario essi sono molto limitati.
1 . 9 Controllo e rettifica delle dichiarazioni IVA
L’Amministrazione finanziaria verifica la correttezza delle dichiarazioni e dei versamenti, controlla registrazioni e documenti e può rettificare quando emergono errori, omissioni o incongruenze.
Ascolta
CLASSIFICAZIONE
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
proporzionale • progressiva • territoriale • importazioni • esportazioni • detrazione • neutra • indiretta • diretta • presupposti • ordinaria • prezzo
IMPOSTA SUL VALORE AGGIUNTO (IVA) DELL’IMPOSTA
imposta ___________ generale
imposta plurifase
imposta ____________ con aliquote differenziate
imposta trasparente
imposta ________ per imprese e consumatori
SOGGETTIVO
OGGETTIVO
esercizio abituale di:
• impresa
• arti o professioni
BASE IMPONIBILE
• cessioni di beni
• prestazioni di servizi
•
TERRITORIALE operazioni effettuate nel territorio dello Stato
RISPONDI ORA ALLE DOMANDE
ALIQUOTE
• del bene o servizio
• spese accessorie
• oneri contrattuali
• 4% (beni di prima necessità)
• 5% (beni e servizi specifici)
• 10% (beni e servizi medi)
• 22% (aliquota )
• IVA a debito
• IVA a credito
MECCANISMO OPERATIVO
1. Che cosa identifica l’IVA come imposta indiretta generale?
2. Per quale motivo l’IVA viene definita un’imposta plurifase?
•
• debito/credito di imposta
3. In che cosa consiste il meccanismo della rivalsa e della detrazione e perché rende l’IVA neutrale per le imprese?
4. Quali sono i tre presupposti che devono verificarsi affinché un’operazione sia imponibile ai fini IVA?
5. Che cosa si intende per base imponibile IVA e quali elementi la compongono?
6. Perché le aliquote IVA sono differenziate?
7. Che differenza c’è tra IVA a debito e IVA a credito?
8. n quali casi un’operazione può essere considerata non imponibile, esente o esclusa dall’IVA?
L’imposta sul valore aggiunto (IVA)
Esercizi 1
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. L’IVA è un’imposta indiretta che colpisce
a il reddito
b il patrimonio c gli scambi d le esportazioni
2. Le operazioni effettuate fuori dal territorio dello Stato, a cui non viene applicata l’imposta, pur dovendo essere regolarmente fatturate e registrate, si dicono operazioni
a escluse
b esenti
c estranee d non imponibili
3. Ai fini dell’IVA la cessione di beni, la prestazione di servizi e l’importazione costituiscono il presupposto
a soggettivo
b oggettivo c territoriale d finanziario
4. Non devono essere fatturate e registrate e non concorrono alla determinazione del volume di affari le operazioni
a non imponibili
b esenti
c escluse d estranee
5. L’aliquota ridotta dell’IVA, applicata ai beni e servizi di prima necessità, come il pane e la pasta, il latte fresco, l’olio, le prestazioni sociosanitarie
ecc., è pari al
a 2%
b 3%
c 4%
d 5%
6. L’IVA, lungo la catena produttiva e commerciale, è un’imposta applicata in modo
a cumulativo
b progressivo
c plurifase con detrazione d regressivo
7. La base imponibile IVA è di norma costituita dal a costo storico del bene o servizio
b corrispettivo pagato per il bene o servizio
c prezzo di listino del bene o servizio d margine lordo del bene o servizio
8. In Italia, l’aliquota IVA ordinaria è pari al
a 20%
b 22% c 24% d 18%
9. Un’impresa industriale con sede sociale a Roma, che nell’anno precedente a quello considerato ha realizzato un volume d’affari di 900 mila euro, ai fini IVA è soggetta al regime
a straordinario
b ordinario c semplificato d forfettario
Esercizi interattivi
10. Un commercialista che nell’anno precedente ha realizzato un volume d’affari di 250 mila euro è soggetto al regime
a straordinario b ordinario c semplificato d forfettario
11. La rivalsa IVA è il diritto/dovere del venditore nei confronti del compratore di a trattenere l’IVA dovuta sull’operazione b rimborsare l’IVA dovuta sull’operazione c esentare l’IVA dovuta sull’operazione d addebitare l’IVA dovuta sull’operazione
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. attivo • beni • consumatore • costo • diritti • diritto • esportazioni • evasione • fase • fatto • generale • importazioni • maggior • obblighi • passivo • prestazioni • professione • servizi
L’IVA è un’imposta sui consumi, che colpisce le cessioni di e le di servizi rese nel territorio dello Stato, nell’esercizio di imprese o di arti o professioni, e le da chiunque effettuate. Si applica a ogni del ciclo della produzione fino ad arrivare al consumo finale del bene o del servizio, e ogni volta colpisce il valore che il bene acquista nei diversi passaggi. Attraverso un sistema di detrazione e rivalsa, l’imposta grava completamente sul finale: il soggetto d’imposta, cioè colui che cede beni o servizi, può difatti detrarre l’imposta pagata sugli acquisti di beni e servizi effettuati nell’esercizio d’impresa, arte o dall’imposta addebitata agli acquirenti dei beni o dei servizi prestati. L’IVA pertanto rappresenta un solamente per i soggetti che non possono esercitare il diritto alla detrazione e quindi, in generale, per i consumatori finali. Nell’applicazione dell’imposta sul valore aggiunto occorre quindi distinguere il contribuente di (il consumatore finale), che pur non essendo soggetto passivo dell’imposta ne sopporta l’onere economico e il contribuente di (di norma un imprenditore o un professionista) su cui gravano tutti gli del soggetto passivo d’imposta, sebbene dal punto di vista economico resti neutrale. Poiché il pagamento dell’IVA è basato largamente su ricevute fiscali e fatture, l’IVA è una delle imposte per le quali è più diffuso il fenomeno dell’
ASSOCIAZIONE
3. Completa la tabella inserendo nella seconda colonna una sola definizione del primo gruppo e nella terza colonna un solo esempio contenuto nel secondo gruppo. (Un criterio e un esempio non sono collocabili)
OPERAZIONI IVA CRITERIO NO IVA UN ESEMPIO
NON IMPONIBILI
ESCLUSE
ESTRANEE
ESENTI
PRIMO GRUPPO
• Operazioni comprese nell’ambito IVA ma escluse dal tributo per finalità sociali o di sistema
• Operazioni effettuate fuori dal territorio dello Stato
• Manca il presupposto generale
• Manca il presupposto soggettivo
• Manca il presupposto oggettivo
SECONDO GRUPPO
• Prestazioni sanitarie, servizi finanziari/assicurativi, locazioni di immobili
• Cessioni di aziende o di singoli rami dell’impresa
• Servizio reso a privato extra UE non territoriale
• Importazione da parte di una persona fisica
• Export extra UE
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Perché l’IVA non ha una sola aliquota? (1.2)
2. Quali sono i soggetti passivi? (1.2)
3. Quali operazioni sono assoggettate all’IVA? (1.3)
4. Quale presupposto manca alle operazioni non imponibili? (1.4)
5. Quali sono gli elementi che compongono la base imponibile? (1.5)
6. Quali sono le aliquote IVA attualmente in vigore in Italia? (1.5)
7. Come si calcola l’imposta? (1.6)
8. Come si classificano i contribuenti? (1.6)
9. Quando un contribuente IVA è soggetto al regime ordinario? (1.7)
10. Quali sono gli obblighi a cui sono sottoposti i contribuenti ordinari? (1.8)
11. Quali sono gli obblighi dei contribuenti in regime di contabilità semplificata? (1.8)
12. Quali modalità è necessario seguire per presentare la dichiarazione annuale nel regime ordinario? (1.8)
13. A chi è imposto l’uso dei registratori di cassa? (1.8)
14. In che modo gli uffici fiscali controllano le dichiarazioni annuali IVA? (1.9)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Base imponibile e calcolo dell’IVA. Tutti i numeri dell’avvocato Bianchi
L’avvocato Bianchi ha scelto il regime semplificato; in aprile:
• ha emesso:
1. una parcella per assistenza giudiziale a un cliente italiano: onorario di 2.000 euro;
2. una parcella per una consulenza contrattuale a una società francese: onorario di 4.000 euro;
• ha svolto gratuitamente un’attività di consulenza per una ONG italiana;
• ha acquistato:
1. un software gestionale da un fornitore italiano a 1.200 euro + IVA 22%;
2. un’edizione commentata del codice civile e altri libri
di materia giuridica per 200 euro + IVA (editoria) al 4%.
1. Rispetto alla prima parcella calcola:
a. la base imponibile ai fini IVA;
b. l’IVA a debito;
c. la somma totale, comprensiva di IVA, che l’avvocato deve incassare dal cliente.
2. Rispetto alla seconda parcella (consulenza a società francese) e alla terza (consulenza alla ONG) determina se e a chi è dovuta l’IVA e in quale misura.
3. Alla luce delle operazioni svolte, quali tra le spese effettuate è possibile detrarre?
4. A quanto ammonta la liquidazione del mese di aprile?
2. Volume d’affari e volume dei ricavi. Tutti i numeri dell’impresa Gamma
Nel 2025 la società Gamma ha effettuato: vendite imponibili per 200.000 euro, cessioni intra UE per 50.000 euro, prestazioni esenti per 20.000 euro, la vendita di un macchinario per 10.000 euro, un conferimento di ramo d’azienda per 30.000 euro; riscuote interessi attivi bancari per 2.000 euro.
1. Descrivi come si calcola il volume d’affari ai fini IVA.
2. Descrivi come si calcola il volume dei ricavi ai fini IVA.
3. Calcolali entrambi.
2
Le imposte sui consumi e sui trasferimenti
Imposta sui consumi
Purchase tax
Contenuti digitali del capitolo e glossario inglese.
Questo capitolo delinea i caratteri delle imposte indirette sui consumi, partendo dall’esame dei monopoli fiscali (tabacco, sale, giochi di sorte), di cui lo Stato è titolare esclusivo. Studieremo poi le imposte di fabbricazione, che colpiscono particolari prodotti (oli e gas minerali, alcolici), per trattare successivamente i dazi doganali e alcune imposte minori. Si passa quindi alle imposte sui trasferimenti, rappresentate dall’imposta sulle successioni e sulle donazioni, dall’imposta di registro, di bollo e dalle imposte ipotecarie e catastali.
2 . 1 Le imposte sui consumi: caratteri generali
Premessa e presupposto
Riprendiamo la classificazione delle imposte indirette del capitolo precedente: ricordiamo che le imposte indirette colpiscono la ricchezza quando viene utilizzata; quindi, nel caso in cui venga spesa per il consumo (imposte indirette sui consumi) o nel caso in cui venga trasferita la titolarità di un diritto reale da un soggetto all’altro (imposte indirette sui trasferimenti).
Questi due accadimenti – consumo e trasferimento – rappresentano i presupposti che fanno sorgere l’obbligo tributario. MAPPA
Affrontiamo ora le imposte sui consumi, mentre tratteremo più avanti di quelle sui trasferimenti.
Le imposte indirette sui consumi colpiscono il reddito del soggetto nel momento in cui viene consumato, e cioè quando il soggetto utilizza il reddito all’atto della spesa.
Il nostro sistema tributario prevede, accanto all’IVA che abbiamo già trattato nel capitolo precedente, altre imposte sui consumi che presentano caratteristiche comuni tra loro. Le principali sono le imposte di fabbricazione (o accise), i monopoli e i dazi, alle quali se ne aggiungono altre minori.
Vantaggi
A differenza dell’IVA, esse sono tutte imposte monofase, in quanto si applicano a una sola fase del ciclo produttivo, vale a dire nel momento in cui il bene viene materialmente fabbricato oppure quando viene introdotto per la prima volta nel territorio dello Stato, cioè prima dell’inizio della successiva distribuzione commerciale.
Presentano un elevato grado di elasticità , perché il loro gettito aumenta con l’aumentare del reddito nazionale (in quanto colpiscono i consumi, che sono una componente del reddito nazionale) e, rispetto alle imposte dirette, sono accettate più facilmente dai contribuenti, che sovente non percepiscono eventuali aumenti del tributo, confondendoli con semplici variazioni di prezzo. Ciononostante, il loro aumento non può spingersi oltre un certo limite, in quanto il superamento di un determinato livello potrebbe incentivare una rilevante evasione fiscale oppure provocare fenomeni di rimozione dell’imposta. PER ESEMPIO
Brevi cenni storici sulle imposte sui consumi
Le imposte indirette sono antichi tributi applicati largamente nei sistemi tributari dell’Ottocento per il cospicuo gettito che erano in grado di assicurare. In passato venivano applicate a beni di prima necessità o di largo consumo; quindi, danneggiavano le classi sociali più povere, il cui scarso reddito era in gran parte impiegato per acquistare beni di questo tipo. Da qui l’esplosione del malcontento nelle classi popolari, che a volte sfociava in vere sommosse. Ricordiamo in particolare la tassa sul macinato, introdotta nel 1869 per far fronte ai disavanzi di bilancio causati dalle guerre contro l’Austria, che colpiva le farine che uscivano dal mulino. Estremamente gravosa per le classi popolari, era talmente invisa da provocare contestazioni e gravi tumulti con morti e feriti. Venne definitivamente abolita nel 1884.
L’evoluzione
Nei sistemi tributari moderni le imposte sui consumi sono state mantenute, per via di alcune loro caratteristiche che le
Elasticità dell’imposta sui consumi
Quando aumenta il prezzo delle sigarette, molti fumatori percepiscono l’aumento come un normale rincaro e non come “più tasse”, perciò l’imposta è spesso accettata più facilmente delle imposte dirette. Se però l’aliquota sale troppo, scattano effetti limite: acquisti oltreconfine, passaggio al mercato illegale o a prodotti sostitutivi e riduzione dei consumi: il gettito cala (in questo caso, con beneficio per la salute) e l’evasione aumenta.
rendono indispensabili alla finanza pubblica. Hanno però subìto un processo di riqualificazione, nel senso che non colpiscono più consumi essenziali e popolari, ma alcuni tipi di spesa di carattere voluttuario, oppure certi consumi che si vogliono scoraggiare, i cosiddetti demerit goods, perché ritenuti dannosi allo sviluppo della società, come, ad esempio, le sigarette e gli alcolici, gravati da accise elevate. Alle imposte sui consumi si sono aggiunti i monopoli fiscali.
I monopoli
I monopoli fiscali si ricollegano storicamente alle prerogative dei sovrani, riconosciute fin dalla più remota antichità a chi esercitava il potere assoluto. Diversi monopoli sono sopravvissuti fino agli anni recenti, dato che lo Stato – riservando a sé la produzione e la vendita di determinati beni o servizi – otteneva una notevole fonte di entrata.
Oggi i Trattati europei li hanno molto limitati, per favorire la libera concorrenza in ambito comunitario.
LESSICO
Elasticità dell’imposta Adattabilità di un’imposta a modificazioni, per cui l’imposta si presta a essere variata facilmente e rapidamente in relazione alle esigenze della politica economica; ciò assicura in tempi brevi maggiori o minori entrate tributarie.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali presupposti fanno sorgere l’obbligo nelle imposte indirette?
imposte sui consumi imposte sui trasferimenti IMPOSTE INDIRETTE
colpiscono la ricchezza nel momento in cui viene utilizzata possono essere
2. Perché le imposte sui consumi sono accettate più facilmente dai contribuenti?
3. Quali sono gli effetti provocati dagli aumenti eccessivi delle imposte?
I dazi doganali colpiscono le merci nel momento in cui attraversano i confini dello Stato.
→ Unità 3, cap. 3
Soggetti passivi
Quando applicate, le imposte sui consumi provocano una traslazione in avanti: il debito tributario è a carico del produttore o dell’importatore, soggetto passivo o contribuente di diritto (percosso), che a sua volta lo trasferisce sul prezzo di vendita del bene e quindi sul compratore, che è il contribuente di fatto (inciso).
L’aumento del prezzo dei beni colpiti dall’incremento dell’imposta ha naturalmente ripercussioni sia sulla domanda degli stessi sia su quella dei beni concorrenti e complementari, determinando fenomeni di diffusione che possono riguardare l’intero sistema economico. PER ESEMPIO 1
Classificazione
Oltre all’IVA, le imposte sui consumi sono i monopoli fiscali, le imposte di fabbricazione (o accise), i dazi e altri tributi minori a riscossione immediata.
Tradizionalmente, esse vengono classificate in tre categorie, a seconda del metodo di riscossione:
• imposte riscosse con il sistema del monopolio fiscale: sono riscosse direttamente dallo Stato, che si riserva il monopolio della produzione e della vendita dei beni che si vogliono colpire. In tal caso, il prezzo di vendita comprende una quota a titolo di imposta;
• imposte a riscossione mediata: non vengono versate allo Stato direttamente dai consumatori, bensì dai produttori (imposte di fabbricazione) o dai commercianti (imposte sugli scambi, IVA, dazi). I produttori e i commercianti si rivalgono poi sui consumatori, in quanto includono l’ammontare del tributo nel prezzo di vendita;
• imposte a riscossione immediata: sono pagate direttamente dal contribuente; sono tali le imposte automobilistiche versate alle Regioni e il canone RAI. MAPPA
2 . 2 I monopoli fiscali
Il monopolio fiscale è il diritto esclusivo che lo Stato si riserva di produrre e vendere un particolare bene, allo scopo di procurarsi un’entrata fiscale.
Questa finalità distingue i monopoli fiscali dalle imprese pubbliche: i primi sono gestiti al solo scopo di ottenere un’entrata finanziaria PER ESEMPIO 2 , l’impresa pubblica è invece uno strumento con cui lo Stato si propone di ottenere finalità economico-sociali. PER ESEMPIO 3
1 Aumento delle accise e diffusione
2
Monopolio fiscale
Ferrovie dello Stato gestisce trasporto passeggeri e merci. Anche se può generare utili, l’obiettivo primario è fornire un servizio con finalità economico-sociali (mobilità, coesione territoriale) e non creare entrate fiscali. PER ESEMPIO
Lo Stato aumenta l’accisa sui carburanti di 0,10 euro/litro. Il soggetto passivo è il deposito/raffineria (produttore/importatore), che versa l’imposta ma alza il prezzo di cessione. La stazione di servizio trasferisce l’aumento al cliente finale: il consumatore paga 0,10 euro in più al litro e diventa il contribuente di fatto. Effetti di diffusione: calano (un po’) i consumi di benzina, cresce l’interesse per carburanti alternativi o trasporto pubblico (beni sostituti); aumentano anche i costi dei trasporti e dei beni che li usano (beni complementari).
Lo Stato è l’unico autorizzato a importare e vendere tabacchi. Compra all’ingrosso, applica un ricarico amministrato e rivende tramite rivendite; il fine non è gestire un servizio, ma ottenere gettito (il margine va al bilancio pubblico).
3 Impresa pubblica
commercianti
IMPOSTE SUI CONSUMI
sono
DAZI ACCISE
a riscossione mediata
sono versate da
produttori importatori
Sugar tax e plastic tax: esempi di imposte pigouviane
ALTRE MINORI
a riscossione diretta dello Stato a riscossione immediata
“La nostra sfida più grande in questo nuovo secolo è di adottare un’idea che sembra astratta: sviluppo sostenibile” (Kofi Annan)
Le imposte pigouviane, dal nome dell’economista Arthur Pigou (1877-1959), sono tributi che mirano a contenere gli effetti negativi dei costi sociali causati da attività economiche (le cosiddette esternalità negative, come l’inquinamento, l’obesità e lo spreco di risorse), correggendo i comportamenti distorsivi dei contribuenti, al fine di migliorare l’efficienza del mercato. Sugar tax e plastic tax – più volte oggetto di rinvio applicativo da parte del governo italiano, ma presenti a pieno regime in molti ordinamenti stranieri e auspicabilmente, a breve, anche in Italia – rappresentano due esempi concreti di imposte pigouviane: la prima, infatti, tassa lo zucchero contenuto nelle bevande analcoliche e negli alimenti, con lo scopo di ridurre il consumo eccessivo di dolcificanti e contrastare problemi quali l’obesità e il diabete; la seconda, invece, interviene sull’impiego di plastica monouso o di imballaggi non riciclabili per diminuire la produzione e il consumo di plastica dannosa per l’ambiente e incentivare nel contempo l’utilizzo di materiali riciclabili o biodegradabili.
Alleniamo l’EDUCAZIONE FINANZIARIA
Le accise, ossia le imposte indirette che gravano sulla produzione e sull’importazione di alcuni prodotti, possono essere considerate pigouviane quando presentano anche una finalità correttiva, oltre che fiscale. Dividete la classe in due gruppi e – dopo un’opportuna ricerca, monitorata dal docente di economia politica – create delle infografiche sul tema
PROFESSIONI E COMPETENZE DEL FUTURO
sono versate dal consumatore
delle accise italiane (il primo gruppo in riferimento alla benzina e ai combustibili ed il secondo gruppo in materia di alcolici), cercando di distinguere l’aspetto più marcatamente pigouviano di correzione dei fallimenti del mercato dall’obiettivo fiscale dello Stato di “far cassa” per raccolgiere entrate pubbliche da destinare ai servizi per la collettività.
In un’epoca segnata dalla transizione ecologica e dalla crescente attenzione alla sostenibilità ambientale, anche il mondo del lavoro sta cambiando rapidamente. Tra le nuove figure emergenti potrebbe assumere grande importanza quella dello specialista delle accise ambientali, un professionista capace di gestire gli aspetti fiscali legati ai consumi energetici e alle imposte ecologiche. Con il supporto del docente per l’orientamento, provate a riflettere su come ci si possa formare per intraprendere questa professione: quali percorsi di studio (universitari o di specializzazione) potrebbero essere utili? Individuate inoltre quali competenze tecniche (ad esempio conoscenze di diritto tributario, economia ambientale e normativa europea) e abilità trasversali (come analisi dei dati, comunicazione e problem solving) siano necessarie. Infine, ipotizzate quali mansioni concrete tale figura potrebbe svolgere nelle aziende o nelle istituzioni pubbliche, ad esempio la gestione delle imposte su emissioni e consumi, la consulenza sulla fiscalità verde o il supporto nella redazione di bilanci di sostenibilità.
IVA
MONOPOLI
PLUS
• La “tassa sulla fortuna”
• Le entrate statali derivanti dalle lotterie
Gli accordi comunitari hanno previsto una sostanziale riduzione dei monopoli fiscali, e l’Italia si è allineata alle indicazioni europee. Oggi nel nostro Paese esistono soltanto tre monopoli fiscali, relativi al tabacco, al sale e al lotto: vediamoli singolarmente.
Il monopolio del tabacco. Tra i monopoli fiscali il più importante è sempre stato quello del tabacco, un bene largamente richiesto (benché oggi fortunatamente il suo consumo sia in flessione), ma di carattere esclusivamente voluttuario e con effetti dannosi sulla salute. Per queste caratteristiche il consumo del tabacco è sempre stato gravato da un’alta imposta, che ha raggiunto anche i 4/5 del valore del prodotto.
Lo Stato italiano ha privatizzato le strutture produttive e di commercializzazione uscendo dal settore, e ora si limita a percepire l’imposta di consumo: il monopolio si esercita soltanto sulla rivendita dei tabacchi lavorati, che lo Stato riserva in esclusiva ai titolari della relativa concessione amministrativa (tabaccherie) che effettuano il pagamento dell’imposta.
Il monopolio del sale. È monopolio di Stato la produzione del sale in qualunque modo effettuata e la preparazione delle relative confezioni. Dal 1° gennaio 1974 non è invece più monopolio la vendita del sale. Da tale monopolio sono escluse alcune aree geografiche: la Sicilia, la Sardegna e i comuni di Livigno e Campione d’Italia. PER ESEMPIO 1
Il monopolio del lotto. Il gioco del lotto è esercitato dallo Stato in condizioni di monopolio, con divieto di esercizio ai privati; tale divieto si estende anche alle tombole e alle lotterie, che tuttavia possono essere gestite dai privati se appositamente autorizzati.
Il prelievo tributario è la differenza tra la somma che lo Stato paga in caso di vincita e quella che dovrebbe pagare come premio matematico in caso di gioco equo , cioè la somma a cui il giocatore avrebbe diritto in base al calcolo delle probabilità, salvo la deduzione di una percentuale per le spese di gestione. PER ESEMPIO 2
2 . 3 Le imposte di fabbricazione (o accise) e i dazi
Le imposte di fabbricazione sono tributi monofase commisurati alla quantità prodotta di particolari beni, scelti in modo da facilitare l’accertamento e la riscossione dell’imposta.
Accise
Excise duties
PER ESEMPIO
Si tratta di imposte indirette speciali a riscossione mediata, in quanto il debito di imposta sorge al verificarsi del presupposto, che coincide con la fabbricazione. Esse sono pagate dai produttori, che le trasferiscono sui consumatori mediante il corrispondente aumento del prezzo di vendita del prodotto. Sono chiamate anche accise
1 Monopoli
Per quanto riguarda il tabacco e il sale ci troviamo in situazioni opposte: nel caso del tabacco il monopolio riguarda la sola vendita del prodotto finito, mentre nel caso del sale il monopolio riguarda solo la produzione e il confezionamento.
2 Monopolio del lotto e gioco equo
Se gioco un euro a testa o croce sulla possibilità che esca testa, se esce testa la vincita equa sarebbe di due euro (perché una moneta ha due facce, quindi c’è una possibilità su due che esca testa); se gioco un euro a dadi sulla possibilità che esca il numero 3, se uscisse 3 la vincita equa sarebbe di sei euro (perché il dado ha sei facce; quindi, il 3 ha 1/6 di possibilità di uscire).
Il gioco del lotto in tempi di crisi
Le giocate del lotto si effettuano su 10 “ruote”, indicate con il nome di altrettante città, e sull’estrazione per ogni ruota dei numeri dall’1 al 90. Il giocatore punta una somma di denaro su una determinata estrazione in una delle ruote; il prelievo tributario consiste nella differenza tra la somma che lo Stato paga in caso di vincita e quanto in realtà dovrebbe pagare come premio matematico in caso di gioco equo, cioè quella somma a cui il giocatore avrebbe diritto in base al calcolo delle probabilità. Si dice “equo” perché la vincita effettiva, cioè quanto effettivamente percepito, è uguale alla speranza matematica, calcolata in base alle probabilità. Nel lotto, invece, così come in altri giochi di sorte, la differenza tra vincita effettiva e speranza matematica è molto forte, per cui non si tratta di giochi equi. Le somme spese per il gioco del lotto non sono solo una tassa sull’ignoranza, dato che non si tratta di un “gioco equo”, ma
costituiscono anche un tributo re-gressivo, cioè pagato in misura tanto maggiore quanto minore è il reddito di chi gioca. Infatti, tutte le ricerche dimostrano che le masse di giocatori che affollano le ricevitorie sono in genere titolari di redditi medio-bassi. I più poveri hanno una maggiore propensione ad acquistare i biglietti delle lotterie, perché il costo sostenuto non ne modifica sostanzialmente il reddito, ma in caso di vincita il loro tenore di vita può migliorare sensibilmente: i titolari di bassi redditi rischiano quindi somme modeste, pur essendo consapevoli che le probabilità di vincere sono molto ridotte. In genere, i ricchi non tentano i giochi di sorte, perché, anche in caso divincita, il loro vantaggio pratico sarebbe insignificante. Nella tabella che segue sono riportati i premi corrisposti dallo Stato in caso di vincita, confrontati ai premi che dovrebbero essere pagati se il gioco fosse equo (premio matematico).
Estratto semplice 11,23 volte la posta 18 volte la posta
Ambo 250 volte la posta 400 volte la posta
Terno 4.250 volte la posta 11.748 volte la posta
Quaterna 80.000 volte la posta 511.038 volte la posta
Cinquina 1.000.000 volte la posta 43.949.268 volte la posta
La differenza a vantaggio dello Stato è molto marcata: nel caso dell’estratto semplice lo Stato trattiene sulla vincita il 41,2%; questa percentuale cresce assai rapidamente per le altre giocate, fino a raggiungere il 98% nel caso della cinquina. Se poi si considerano le trattenute operate sulla vincita, tali valori sono ancora più alti. Il gioco del lotto è stato molto
VERSO LE COMPETENZE
criticato perché incoraggia la passione per il gioco d’azzardo e, quindi, può portare alla rovina economica Perché allora lo Stato continua ad amministrare il lotto? La risposta è tutta nella tabella precedente: il monopolio del lotto, come del resto quello del tabacco, viene mantenuto in quanto assicura allo Stato una forte entrata tributaria.
1. Che cosa si intende per gioco equo e in che cosa il gioco del lotto se ne differenzia?
2. Perché le persone con redditi più bassi sono più propense a giocare al lotto rispetto a quelle più abbienti?
3. Qual è la principale ragione per cui lo Stato continua ad amministrare il monopolio del lotto, nonostante le critiche?
VERSO LA CONSAPEVOLEZZA
1. Ritieni giusto che lo Stato tragga profitto da un gioco che non è “equo”? Motiva la tua opinione.
2. Il testo definisce il gioco del lotto come una “tassa sull’ignoranza” e un “tributo regressivo”. Sei d’accordo con questa definizione? Spiega perché.
3. Secondo te, sarebbe meglio che lo Stato vietasse o limitasse i giochi d’azzardo, oppure che ne incoraggiasse una gestione più “responsabile”? Argomenta la tua risposta.
LESSICO
Concessione amministrativa Provvedimento con il quale la Pubblica amministrazione trasferisce a soggetti privati diritti di cui è originariamente titolare l’ente pubblico.
Gioco equo Si realizza quando la vincita effettiva, cioè quanto effettivamente percepito, è uguale alla speranza matematica, calcolata in base alle probabilità.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Che differenza c’è tra monopoli fiscali e imprese pubbliche?
2. Quali sono i più importanti monopoli di Stato?
3. Che cosa sono le accise?
Le principali imposte di fabbricazione vigenti in Italia sono:
• l’imposta di fabbricazione sugli oli minerali e loro derivati, di notevole importanza, colpisce il petrolio, la benzina, gli oli lubrificanti, il metano e altri prodotti simili;
• l’imposta di fabbricazione sugli spiriti (o alcoli) colpisce le bevande alcoliche destinate a uso voluttuario. PER ESEMPIO 1
I dazi doganali sono tributi indiretti che colpiscono le merci all’atto in cui attraversano i confini dello Stato, e più precisamente la linea doganale.
Sono tributi a riscossione mediata, in quanto pagati dagli importatori, che li trasferiscono sui consumatori aumentando i prezzi di vendita.
Si distinguono, a seconda delle loro finalità, in:
• fiscali, quando hanno l’unico scopo di procurare allo Stato un’entrata finanziaria, senza voler proteggere un particolare settore economico nazionale; PER ESEMPIO 2
• protettivi, quando hanno lo scopo di proteggere la produzione nazionale.
In genere, i dazi sono contemporaneamente protettivi e fiscali: si parla quindi in questi casi di dazi misti. PER ESEMPIO 3
Invece, in base alla modalità di applicazione, i dazi doganali si distinguono in:
• dazi specifici, se sono commisurati alle quantità importate;
• dazi ad valorem, se sono commisurati al valore del bene. MAPPA
2 . 4 I tributi minori a riscossione immediata
Vi sono, infine, imposte indirette a riscossione immediata. Formano un gruppo poco omogeneo: alcune si avvicinano alle imposte sui consumi, altre sono simili alle tasse. La loro rilevanza in termini quantitativi è scarsa.
La tassa di circolazione colpisce il possesso di autoveicoli, motoveicoli e imbarcazioni, ed è dovuta anche se essi non circolano (esclusi i ciclomotori). I veicoli a motore elettrico o alimentati a gas liquido, e dunque meno inquinanti, godono di particolari esenzioni.
Il canone RAI è dovuto per il semplice possesso di apparecchi radio-televisivi idonei alla ricezione. Il pagamento del canone Rai avviene mediante addebito sulla bolletta elettrica, di cui costituisce una voce distinta. Grava sulle utenze domestiche, cioè sulle prime case, una sola volta anche in presenza di più apparecchi di ricezione.
1 Accise
Tra le principali accise, troviamo l’imposta di fabbricazione sugli spiriti e sulla birra, l’imposta di fabbricazione sugli oli minerali, le imposte di consumo sull’energia elettrica, sul gas metano, sugli oli lubrificanti. È commisurata alla quantità prodotta (peso, volume), a differenza dell’IVA che grava sul valore della stessa. Dal latino accisia = taglio.
2 Dazio fiscale
Lo Stato applica un dazio di 5 euro per ogni bottiglia di vino importata, indipendentemente dal prezzo o dal Paese d’origine. L’aliquota è bassa e non scoraggia effettivamente le importazioni: serve soprattutto a fare cassa per lo Stato.
3 Dazio protettivo/misto
Per proteggere i produttori di zucchero nazionali, lo Stato impone un dazio del 40% sul valore dello zucchero importato. Il prezzo del prodotto estero sale molto, rendendo più conveniente quello nazionale. Lo Stato incassa entrate, ma l’obiettivo principale è difendere la produzione interna. Esso è quindi un dazio protettivo (e anche fiscale, quindi “misto”).
CLASSIFICAZIONE DEI DAZI
Dalla dogana nazionale alla dogana UE
Per lungo tempo i dazi doganali sono stati lo strumento principale del protezionismo ; in tempi più recenti gli Stati, a causa della progressiva riduzione dei dazi, hanno fatto ricorso a nuovi strumenti per contrastare l’ingresso di merci straniere (nuovo protezionismo): fra di essi vanno ricordati i sussidi statali all’industria, poi vietati dall’Unione europea in quanto contrari ai principi della libera concorrenza, e l’introduzione di nuove formalità burocratiche, a volte volutamente esasperate; in questa strategia rientrano le richieste di particolari standard qualitativi, che rendono più difficoltosa la libera circolazione delle merci.
Negli anni successivi alla Seconda guerra mondiale tutti i Paesi industrializzati hanno progressivamente liberalizzato gli scambi, riducendo le barriere doganali che, nel periodo fra le due guerre, impedivano la circolazione delle merci fra i diversi Paesi. L’Italia si è avviata con decisione sulla via del liberismo e della cooperazione commerciale internazionale sin dai primi anni della ripresa post-bellica. In particolare, va segnalato l’impegno sottoscritto con la stipulazione del Trattato di Roma (1957) istitutivo della Comunità economica europea (CEE).
Tra tali impegni, i seguenti erano molto rilevanti per la politica doganale nel nostro Paese:
• la graduale riduzione delle dogane sulle importazioni dai Paesi comunitari, sino a giungere alla loro abolizione totale;
• l’avvicinamento graduale delle tariffe doganali praticate sulle merci importate dai Paesi terzi a una tariffa doganale comune, premessa di una politica commerciale comunitaria.
Tributo proprio dell’UE
Oggi le merci prodotte nell’Unione circolano liberamente al suo interno e le entrate doganali prelevate da ogni Stato su merci provenienti da Paesi extra-comunitari
vengono versate all’Unione europea, e costituiscono un tributo proprio che rappresenta una fonte significativa delle finanze dell’Unione.
La destinazione di tali entrate alle finanze comunitarie è logica, in quanto le merci, una volta entrate in un Paese della UE, possono dirigersi verso gli altri Paesi senza che questi possano pretendere alcun diritto doganale. L’attribuzione dei proventi doganali esterni ai Paesi destinatari avrebbe comportato il rimborso dei diritti doganali sulle merci in transito all’interno della Comunità, con notevoli complicazioni contabili. È poi da tenere presente che le importazioni dai Paesi terzi avvengono in genere in considerazione della dislocazione geografica di questi ultimi e della rete di comunicazioni (porti, ferrovie, autostrade ecc.) all’interno della Comunità, per cui molte merci entrano effettivamente in un Paese ma sono solo in transito. Prendiamo come esempio una merce prodotta in un Paese dell’Africa settentrionale diretta in Francia e che, per praticità, entra in Italia via mare, per poi proseguire verso destinazione in treno o su gomma. Sarebbe illogico che l’Italia percepisse il dazio su una merce che poi potrebbe entrare in Francia senza oneri doganali.
LESSICO
Dazio doganale Il termine (dal latino datio = atto di dare, consegnare)
indica un prelievo fiscale molto antico. Riguardava il movimento delle merci all’interno di un territorio, e in epoca feudale e comunale, insieme al pedaggio, costituiva la maggior fonte di entrata tributaria.
Protezionismo
Politica commerciale di sostegno ai produttori nazionali, che si realizza attraverso restrizioni di varia natura all’entrata di prodotti provenienti dall’estero.
Liberismo
Politica commerciale che riconosce agli operatori economici la piena libertà di importare ed esportare, non sottoponendo ad alcuna restrizione il commercio internazionale. È una concezione opposta al protezionismo
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa sono i dazi doganali e quando si applicano?
2. Perché i dazi sono considerati tributi indiretti “a riscossione mediata”?
3. Qual è la differenza tra dazi fiscali, protettivi e misti e qual è il caso più frequente?
4. In base alla modalità di applicazione, come si distinguono i dazi specifici e i dazi ad valorem?
5. Quali esempi di imposte indirette a riscossione immediata puoi citare e su che cosa gravano?
Tariffa
Le tasse sulle concessioni governative comprendono un gruppo eterogeneo di voci: in alcuni casi si tratta di veri e propri servizi prestati dallo Stato, per i quali viene pagata una tassa; in altri casi l’importo del tributo è molto più elevato del costo del servizio reso dallo Stato, e quindi riveste il carattere di imposta. PER ESEMPIO 1 L’imposta sulle assicurazioni colpisce le assicurazioni stipulate in Italia da assicuratori nazionali e stranieri operanti in Italia, le assicurazioni contratte all’estero (se riguardano beni esistenti in Italia), e le assicurazioni su veicoli a motore e natanti. Il tributo deve essere pagato dall’impresa assicuratrice, che funge da sostituto d’imposta, con diritto di rivalsa nei confronti del contraente. L’imposta è proporzionale e si applica a premi e relativi accessori. PER ESEMPIO 2 MAPPA 1
2 . 5 Le imposte sui trasferimenti a titolo gratuito
Le imposte sui trasferimenti colpiscono indirettamente il reddito risparmiato e accumulato, assicurando un’entrata tributaria allo Stato nel momento in cui la capacità contributiva si manifesta attraverso il trasferimento o l’affare.
Le imposte indirette sui trasferimenti e sugli affari colpiscono gli atti di trasmissione della proprietà, di costituzione di diritti reali di godimento, di costituzione di diritti reali sulla cosa altrui e molti altri atti di diverso tipo, la cui natura non sempre è di agevole classificazione.
Questi tributi non sono omogenei fra loro e diverso è di volta in volta il loro fondamento logico.
Le imposte indirette sui trasferimenti e sugli affari possono essere classificate a seconda del sistema di riscossione, oppure a seconda del titolo di trasferimento.
A seconda del sistema di riscossione, tali imposte si classificano in:
• imposte riscosse mediante la registrazione degli atti, quando vengono riscosse al momento della registrazione degli atti e dei contratti in genere; imposte riscosse mediante il bollo, quando il contribuente è tenuto a usare la carta bollata o ad apporre la marca da bollo su carta libera, o a pagare la somma dovuta direttamente all’erario (bollo virtuale).
La classificazione più comunemente adottata si basa invece sul titolo di trasferimento. Si hanno così due diversi tipi di imposte:
• le imposte sui trasferimenti a titolo gratuito;
• le imposte sui trasferimenti a titolo oneroso. MAPPA 2
Lo scopo fondamentale delle imposte sui trasferimenti a titolo gratuito è di effettuare un prelievo tributario in occasione del passaggio di titolarità del diritto di proprietà o di altro diritto reale.
Queste imposte vengono pagate quando il contribuente muore o dona un immobile che fa parte del suo patrimonio, e hanno quindi la natura di imposte patrimoniali a periodi irregolari. Dal punto di vista economico, queste imposte fanno parte delle imposte sul reddito o sul patrimonio, dato che colpiscono il reddito o l’incremento di patrimonio conseguito dagli eredi , legatari e dai beneficiari delle donazioni.
L’imposta sulle successioni e sulle donazioni
Nei vari sistemi tributari, le successioni per causa di morte e le donazioni sono tendenzialmente sottoposte alla medesima disciplina fiscale, perché fra successione e
2
donazione esistono vincoli strettissimi; infatti, se le imposte sulle successioni fossero più elevate di quelle sulle donazioni, una donazione in vita sarebbe sufficiente per evitare il pagamento dell’imposta sulle successioni.
Entrambe le imposte perseguono una duplice finalità:
• la prima, di natura fiscale, si propone di colpire l’incremento di capacità contributiva, e in definitiva di procurare un’entrata erariale;
• la seconda, di natura sociale, mira a colpire i patrimoni elevati e perciò a realizzare una società in cui la ricchezza sia più equamente distribuita. L’imposta, riducendo la ricchezza ereditata, tende a perseguire una maggiore uguaglianza fra i cittadini, nell’ottica di una migliore giustizia sociale.
1 Tassa sulle concessioni governative (“quasi servizio”)
Per il rilascio del passaporto, il cittadino paga una somma che copre in parte i costi di istruttoria, controlli e stampa del documento. Qui la tassa è legata in modo abbastanza diretto a un servizio specifico reso dallo Stato.
2 Imposta sulle assicurazioni
Chiara stipula una polizza RC auto con premio annuo di 400 euro. Nel premio è inclusa l’imposta sulle assicurazioni (con aliquota prevista per quel tipo di rischio). L’impresa assicuratrice versa l’imposta allo Stato ma la ribalta nel premio: di fatto la paga il contraente tramite la compagnia, che agisce come sostituto d’imposta
LESSICO
Diritti reali
Diritti sulle cose che permettono al titolare di utilizzare e di godere della cosa oggetto del suo diritto in vari modi, escludendola dalla disponibilità dei terzi.
Erede
O successore a titolo universale, è colui che acquisisce l’intero patrimonio del defunto (de cuius) o una sua quota (1/2, 1/3 ecc.).
Legatario
O successore a titolo particolare, è colui che acquisisce a causa della morte del testatore uno o più diritti patrimoniali determinati dallo stesso.
MONOPOLI
SUI CONSUMI
sono
imposte di fabbricazione
tabacchi lotto sali minerali alcolici specifici ad valorem fiscali protettivi circolazione canone Rai concessioni governative
principali sono su principali sono su sono classificati come sono assicurative
IMPOSTE SUI TRASFERIMENTI
bollo oneroso gratuito si classificano secondo sistema di riscossione titolo di trasferimento
registrazione degli atti
Imposta sulle successioni Inhertance tax
L’imposta sulle successioni e sulle donazioni, regolata nel nostro sistema con la legge n. 286/2006, è dovuta per il trasferimento della proprietà o di altri diritti quando un soggetto gode di un arricchimento patrimoniale a causa di morte o a titolo di liberalità.
La normativa fiscale sottopone al medesimo regime i trasferimenti a causa di morte e gli atti di liberalità tra viventi, ossia le donazioni.
L’imposta sulle successioni
Nel caso di successione, la base imponibile è costituita dal valore totale netto dell’asse ereditario , cioè dal valore dei beni e dei diritti oggetto della successione al netto delle passività e degli oneri deducibili (debiti del de cuius, spese mediche e funerarie).
Soggetti passivi dell’imposta sono gli eredi e i legatari che sono tenuti al pagamento dell’imposta calcolata con aliquote differenziate a seconda del grado di parentela dei successori.
L’imposta sulle donazioni
Nel caso di donazione, la base imponibile è pari al valore globale dei beni e dei diritti, diminuito degli oneri a carico del beneficiario, calcolato con gli stessi criteri visti per le successioni.
Imposta sulle donazioni Gift tax
Le aliquote da utilizzare per determinare l’imposta sulle donazioni sono le stesse previste per le successioni MAPPA
L’imposta di successione: che cosa si tassa e come si calcola
Alla morte di una persona (de cuius), il suo patrimonio passa agli aventi diritto secondo legge (successione legittima) o testamento (successione testamentaria).
Su quanto ricevono, eredi e legatari sono tenuti all’imposta di successione. In termini economici, il trasferimento comporta un incremento patrimoniale per i beneficiari, per questo il prelievo trova giustificazione soprattutto quando il vantaggio è inatteso (parenti lontani o estranei).
Che cosa può essere ereditato
Rientrano nell’imponibile:
• immobili e diritti reali immobiliari;
• azioni/quote e aziende (di regola al patrimonio netto; per aziende e partecipazioni trasmesse a discendenti sono previste condizioni di esenzione);
• crediti, obbligazioni e quote di fondi (esclusa la parte riferita a titoli di Stato);
• denaro e altri beni mobili (gioielli, opere d’arte, imbarcazioni, aeromobili; auto e moto seguono regole proprie).
Base imponibile
Il valore netto dell’asse ereditario è costituito dal valore dei beni e diritti meno passività ed oneri deducibili (debiti del de cuius documentati, spese mediche e funerarie entro i limiti).
Vengono applicate le seguenti aliquote e franchigie (sono le medesime per successioni e per donazioni):
• 4% per coniuge e parenti in linea retta, con franchigia 1.000.000 € per ciascun beneficiario.
• 6% per fratelli e sorelle, con franchigia 100.000 euro ciascuno.
• 6% (senza franchigia) per altri parenti fino al 4° grado e affini in linea retta o collaterale fino al 3° grado.
• 8% (senza franchigia) per altri soggetti
Se il beneficiario è portatore di handicap grave (L. 104/1992), l’imposta si applica solo oltre 1,5 milioni di euro, che costituiscono la franchigia applicabile sulla sua quota o legato.
Quando si trasferiscono immobili, oltre all’imposta di successione si pagano:
• imposta ipotecaria 2% e catastale 1% sul valore catastale;
• in caso di agevolazione “prima casa”, entrambe sono dovute in misura fissa (200 € ciascuna) Queste imposte spettano a prescindere dal grado di parentela.
Nell’intento del legislatore, Il risultato è un prelievo proporzionato al legame familiare e al valore effettivo di quanto ricevuto, con tutele specifiche per la prima casa e per chi si trova in condizioni di maggiore fragilità
TRASFERIMENTI A TITOLO GRATUITO
IMPOSTA DI SUCCESSIONE
sono colpiti da hanno finalità
A IMPOSTA DI DONAZIONE
di natura fiscale di natura sociale
cioè
procurare un’entrata
base imponibile
asse ereditario
LESSICO
Asse ereditario Complesso dei beni e dei diritti appartenuti al defunto (de cuius), che identifica l’insieme del patrimonio caduto in successione; comprende i beni, i diritti e le obbligazioni di cui il defunto era titolare. L’asse ereditario comprende sia le attività sia le passività.
redistrbuire la ricchezza
base imponibile cioè
valore della ricchezza trasferita
VERSO LE COMPETENZE
1. Che cosa si intende per successione legittima e per successione testamentaria?
2. Indica almeno tre categorie di beni che rientrano nell’imponibile dell’imposta di successione.
3. Spiega in che modo cambiano le aliquote e le franchigie in base al grado di parentela tra il defunto e il beneficiario.
VERSO LA CONSAPEVOLEZZA
1. L’imposta di successione colpisce l’incremento patrimoniale ricevuto da chi eredita: secondo te è una forma di tassazione giusta o ingiusta? Motiva la tua risposta.
2. Nel testo si parla di “tutele specifiche per la prima casa e per chi si trova in condizioni di maggiore fragilità”. Ti sembra corretto che lo Stato introduca queste agevolazioni? Perché?
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Come vengono tassati gli atti di trasmissione o costituzione di diritti reali?
2. Qual è la funzione dell’imposta sui trasferimenti a titolo gratuito?
3. In base a quali criteri è possibile classificare le imposte sui trasferimenti?
4. Come si forma la base imponibile per l’imposta di successione?
5. Come si determina l’imposta sui trasferimenti mediante donazione?
6. Quali diverse finalità assolvono le imposte di successione e quelle per donazione?
7. Perché le donazioni e le successioni sono sottoposte allo stesso regime fiscale?
2 . 6 Le imposte sui trasferimenti a titolo oneroso
L’imposta di registro
L’imposta di registro, che si paga all’atto della registrazione cronologica di determinati atti, è una tipica imposta sui trasferimenti per atti tra vivi a titolo oneroso.
Essa colpisce la capacità contributiva che risulta indirettamente dallo scambio di ricchezza, e quindi in definitiva ha natura di imposta indiretta sul patrimonio.
La registrazione è l’annotazione degli atti in pubblici registri, tenuti da dipendenti dell’Amministrazione finanziaria (direttori del registro), allo scopo di accertare l’esistenza legale degli atti, attribuire loro una data certa di fronte ai terzi e conservarne nel tempo gli estremi.
Si osservi che questa imposta si pone in parte come il corrispettivo di un servizio fornito dallo Stato, il suo presupposto, infatti, è quello, cioè di dare certezza giuridica agli atti dei privati attraverso la trascrizione nei pubblici registri: perciò vi sono presenti anche elementi della tassa. Tuttavia, dato che l’ammontare dell’imposta è di gran lunga superiore al costo del servizio, il carattere di imposta è senz’altro prevalente. PER ESEMPIO 1
La base dell’imposta è costituita da due categorie di atti:
• atti che devono essere registrati obbligatoriamente;
• atti registrati volontariamente: per questi la legge non richiede la registrazione, neppure in caso d’uso, e il soggetto può registrarli in qualsiasi momento, pagando la relativa imposta.
Le aliquote dell’imposta sono numerose, a seconda degli atti di cui si chiede la registrazione. L’imposta può essere:
• fissa, se è indipendente dal valore del bene o diritto oggetto della disposizione contenuta nell’atto;
• proporzionale all’imponibile.
L’imposta di bollo
L’imposta di bollo ha natura composita: in parte può essere considerata come un’imposta sui trasferimenti per atti tra vivi; in parte ha invece i caratteri della tassa, in quanto corrisponde a servizi resi dallo Stato con atti amministrativi e giudiziari.
Sono sottoposti al bollo gli atti scritti civili e commerciali, giudiziali e stragiudiziali, gli scritti, i documenti, le stampe e i registri indicati dalla legge (DPR n. 642/1972 e successive modifiche). Il presupposto dell’imposta di bollo è la costituzione di tali atti o registri. Alcuni atti sono sottoposti al bollo sin dalla loro origine, per altri dipende dall’uso per il quale sono realizzati. PER ESEMPIO 2
Le imposte ipotecarie e catastali
Le imposte ipotecarie e catastali sono tributi che colpiscono gli atti trascritti nei registri immobiliari, tenuti dalle Conservatorie o dagli Uffici del Catasto.
Si configurano come il corrispettivo richiesto dallo Stato per i servizi prestati ai cittadini che godono dei servizi resi con la tenuta di tali registri. Sono molto simili alle imposte di registro, specialmente in relazione ai metodi di riscossione.
Le imposte ipotecarie hanno per oggetto le iscrizioni, le rinnovazioni, le trascrizioni e le cancellazioni che vengono eseguite nei pubblici registri immobiliari. A seconda degli atti, l’imposta è proporzionale o fissa. Le imposte ipotecarie non sono molto elevate. Le imposte catastali sono dovute per l’esecuzione delle volture catastali . Sono commisurate al valore dei beni immobili accertato agli effetti delle imposte di registro o di quelle sui trasferimenti a titolo gratuito. PER ESEMPIO3 MAPPA
1 Registrazione e certezza giuridica
Marco e Lucia stipulano un contratto di locazione per 4 anni. Entro 30 giorni lo registrano all’Agenzia delle Entrate: l’atto viene annotato nel registro, riceve un numero e una data certa, ed è opponibile ai terzi (utile, ad esempio, per agevolazioni o in caso di controversie). Per la registrazione versano l’imposta di registro: in parte remunera il servizio di pubblicità legale, ma l’importo è superiore al costo del servizio, perciò prevale la natura di imposta
2 Imposta di bollo
Un notaio, una piccola associazione culturale e una società di servizi digitali si trovano a pagare l’imposta di bollo in modi diversi.
Carta bollata (bollo “incorporato” nella carta)
Il notaio deve redigere una scrittura privata autenticata su cui la legge prevede l’imposta di bollo fin dall’origine. Acquista fogli di carta bollata da 16 € (importo solo esemplificativo) e redige l’atto direttamente su quella carta: l’imposta è già “compresa” nel valore della carta. In questo caso, l’imposta è riscossa mediante il bollo sulla carta bollata.
Marca da bollo su carta libera
L’associazione culturale rilascia a un socio una ricevuta superiore a 77,47 € (es. quota
di partecipazione a un corso da 120 €), per la quale è dovuta l’imposta di bollo. Compila la ricevuta su carta semplice e applica una marca da bollo da 2 € sulla ricevuta, con data pari o antecedente all’emissione. In questo caso, l’imposta è riscossa mediante l’applicazione della marca da bollo su carta libera.
Bollo virtuale (pagamento diretto all’erario)
Una società di servizi digitali emette ogni anno centinaia di fatture elettroniche per le quali è dovuta l’imposta di bollo. Non può materialmente applicare marche su documenti elettronici, pertanto chiede l’autorizzazione all’uso del bollo virtuale (o segue la procedura prevista per il pagamento dell’imposta sulle fatture elettroniche). In questo modo, verserà periodicamente all’Erario l’importo complessivo del bollo dovuto, utilizzando il modello di pagamento telematico. L’imposta è riscossa in modo virtuale, senza carta o marche fisiche, ma con il versamento diretto allo Stato.
3 Imposta catastale
Marco acquista il suo primo appartamento da un privato con le agevolazioni “prima casa”. Oltre all’imposta di registro e agli altri oneri, sull’atto di trasferimento è dovuta l’imposta catastale in misura fissa (50 euro), che si paga al momento della registrazione dell’atto dal notaio.
LESSICO
Conservatorie
Sono gli uffici pubblici che registrano e rendono pubblici gli atti relativi agli immobili (compravendite, ipoteche, pignoramenti), così che chiunque può verificare chi è proprietario e se l’immobile ha vincoli.
Volture catastali Comunicazioni con cui si aggiorna il Catasto quando cambia il titolare di un immobile (per vendita, donazione, successione, divisione ecc.), in modo che l’intestazione catastale corrisponda al nuovo proprietario.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono le imposte sui trasferimenti a titolo oneroso?
2. Che cosa colpisce l’imposta di registro?
3. Qual è il suo presupposto?
4. Quali sono le aliquote dell’imposta di registro?
5. Qual è la natura dell’imposta di registro? E di quella di bollo?
6. Quali diverse finalità assolvono le imposte di successione e quelle per donazione?
7. Qual è l’oggetto delle imposte catastali? E quello delle imposte ipotecarie?
sono colpiti da
relativa a con aliquota per atti soggetti
registrazione obbligatoria registrazione volontaria fissa proporzionale dall’origine in caso d’uso beni ipotecati volture catastali
IMPOSTA DI REGISTRO
IMPOSTA
IMPOSTA DI BOLLO
IMPOSTA CATASTALE
Le imposte sui consumi e sui trasferimenti
Sintesi 2
2 . 1 Le imposte sui consumi: caratteri generali
Le imposte sui consumi colpiscono la ricchezza quando viene spesa, cioè al momento in cui il contribuente utilizza il proprio reddito per acquistare beni o servizi. Accanto all’IVA esistono altre imposte sui consumi, tra cui accise, monopoli fiscali e dazi. Sono generalmente monofase, cioè applicate in un solo momento del ciclo produttivo (di solito durante la fabbricazione o l’importazione) e si caratterizzano per la traslazione in avanti: il produttore o importatore versa l’imposta, ma la trasferisce sul consumatore attraverso il prezzo. Sono elastiche rispetto all’andamento dei consumi e quindi del reddito nazionale.
2 . 2 I monopoli fiscali
Il monopolio fiscale dà allo Stato l’esclusiva produzione o vendita di certi beni per ottenere entrate finanziarie. Si tratta quindi di una modalità di prelievo.
In Italia i principali monopoli sono su tabacco, sale e lotto. Nel tabacco lo Stato non produce più direttamente, ma controlla la distribuzione e incassa l’imposta incorporata nel prezzo. Il sale è monopolio nella fase produttiva e di confezionamento. Nel lotto lo Stato gestisce esclusivamente il gioco, trattenendo una quota sul totale giocato.
2 . 3 Le imposte di fabbricazione (accise) e i dazi
Le accise sono imposte applicate alla produzione o immissione in consumo di determinati beni (come carburanti e bevande alcoliche). Sono pagate dal produttore, ma trasferite sul consumatore attraverso il prezzo.
I dazi doganali colpiscono le merci quando attraversano il confine nazionale. Sono versati dall’importatore, che li trasferisce anch’egli sul consumatore. Possono essere:
• fiscali, se mirano a fornire entrate allo Stato;
• protettivi, se mirano a tutelare la produzione interna;
• misti, quando svolgono entrambe le funzioni.
Sono specifici (calcolati sulla quantità) o ad valorem (percentuale sul valore).
2 . 4 I tributi minori a riscossione immediata
Rientrano qui tributi vari, generalmente pagati direttamente dal contribuente.
La tassa di circolazione colpisce il possesso di veicoli.
Il canone RAI è dovuto per il possesso di apparecchi radio o TV.
Le tasse sulle concessioni governative riguardano il rilascio di permessi o autorizzazioni.
L’imposta sulle assicurazioni grava sui premi e viene versata dall’assicuratore con diritto di rivalsa sul contraente.
2 . 5 Le imposte sui trasferimenti a titolo gratuito
Colpiscono i trasferimenti di ricchezza senza corrispettivo, cioè successioni e donazioni. Mirano sia a fornire entrate allo Stato, sia a limitare l’eccessiva concentrazione patrimoniale.
L’imposta sulle successioni si applica sul valore netto dell’eredità (beni meno passività).
L’imposta sulle donazioni si applica ai trasferimenti volontari tra vivi.
In entrambe si applicano aliquote che variano secondo il grado di parentela tra chi trasferisce e chi riceve.
2 . 6 Le imposte sui trasferimenti a titolo oneroso
Colpiscono i trasferimenti accompagnati da pagamento.
L’imposta di registro si paga quando un atto viene registrato; può essere fissa o proporzionale, e serve a dare certezza giuridica all’atto.
L’imposta di bollo si applica a documenti e atti previsti dalla legge; ha natura in parte fiscale, in parte di corrispettivo.
Le imposte ipotecarie e catastali riguardano la trascrizione e l’aggiornamento degli atti relativi ai beni immobili; rappresentano il corrispettivo per la tenuta degli archivi e possono essere fisse o proporzionali.
Ascolta e ripassa
IMPOSTE SUI CONSUMI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
successioni • catastali • reddito • patrimonio • entrate • uscite • indiretti • diretti • monofase • plurifase • metodo • minori • accise
IMPOSTE SUI CONSUMI E SUI TRASFERIMENTI
IMPOSTE DI FARBBRICAZIONE, MONOPOLI E DAZI
• tributi monofase
IMPOSTE DI
FABBRICAZIONE
IMPOSTE SUI TRASFERIMENTI
• colpiscono la quantità prodotta
PRESUPPOSTO utilizzo del _________ per il consumo A TITOLO GRATUITO
( )
• imposte di fabbricazione
• monopoli fiscali
TIPOLOGIE
• dazi doganali
• tributi a riscossione immediata
• imposte
CARATTERI
CLASSIFICAZIONE PER ___________ DI RISCOSSIONE
• elasticità del gettito
• traslazione in avanti sul consumatore
• monopolio fiscale
• riscossione mediata
• riscossione immediata
RISPONDI ORA ALLE DOMANDE
MONOPOLI FISCALI
• esempi: oli minerali, alcoli
• finalità: ottenere fiscali
• tipologie attuali: tabacco, sale, lotto
A TITOLO ONEROSO
• imposte su e donazioni
• finalità: prelievo patrimoniale, redistribuzione
• base imponibile: asse ereditario, valore dei beni donati
• imposta di registro
• imposta di bollo
• imposte ipotecarie e
DAZI DOGANALI
• tributi su beni in ingresso
• funzioni: fiscali, protettivi, misti
• tipologie: specifici, ad valorem
1. Qual è il presupposto che fa sorgere l’obbligo tributario nelle imposte sui consumi?
2. Quali sono le principali forme di imposte sui consumi diverse dall’IVA?
3. Perché le imposte sui consumi vengono definite “monofase”?
4. Che cosa distingue le imposte riscosse tramite monopolio fiscale da quelle a riscossione mediata?
5. Quali beni sono attualmente soggetti a monopolio fiscale in Italia?
6. Che differenza esiste tra accise (imposte di fabbricazione) e dazi doganali?
7. In che cosa si differenziano i dazi fiscali, protettivi e misti?
8. Qual è la finalità dell’imposta sulle successioni e sulle donazioni e come cambia la base imponibile nei due casi?
Le imposte sui consumi e sui trasferimenti Esercizi 2
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Con il monopolio fiscale lo Stato consegue l’obiettivo di
a combattere i monopoli privati
b combattere l’inflazione
c conseguire entrate tributarie
d migliorare un servizio pubblico
2. Non è monopolio di Stato
a l’estrazione del sale
b la preparazione del sale
c la produzione del sale
d la vendita del sale
3. L’imposta sulla benzina e il gasolio per le auto è
a un’imposta di fabbricazione
b un’imposta di registro
c un’IVA ad aliquota maggiorata
d un dazio doganale
4. Le accise sono imposte indirette
a generali a riscossione immediata
b generali plurifase
c speciali a riscossione immediata
d speciali a riscossione mediata
5. Un dazio doganale che colpisce il caffè proveniente dalla Colombia è un dazio
a fiscale
b protettivo
c ad valorem d specifico
6. Le entrate doganali prelevate da un ufficio doganale in Sicilia sulle banane provenienti dalla Tunisia affluiscono al bilancio
a dell’Italia
b dell’Unione europea
c del Comune del porto
d della Sicilia
7. Sui beni immobili ereditati
a sono dovute l’imposta ipotecaria e quella catastale
b è dovuta solo l’imposta catastale
c è dovuta solo l’imposta ipotecaria
d non è dovuta imposta ipotecaria né catastale
8. Nell’imposta di successione le aliquote da applicare alla base imponibile sono, rispetto all’imposta sulle donazioni
a più alte
b più basse
c uguali
d progressive
Esercizi interattivi
9. Il presupposto dell’imposta di registro è quello di
a accertare la proprietà di un immobile ricevuto in donazione o in eredità
b dare certezza giuridica agli atti dei privati mediante la trascrizione in pubblici registri
c percepire un reddito derivante dallo sfruttamento economico di un immobile
d possedere una proprietà immobiliare di cui si intende cedere l’usufrutto ad altri
10. Le imposte di bollo rientrano nella categoria delle
a imposte dirette sul patrimonio
b imposte dirette sul reddito
c imposte indirette sui consumi
d imposte indirette sui trasferimenti
11. L’imposta dovuta per l’esecuzione delle volture catastali si chiama
a imposta ipotecaria
b imposta catastale
c imposta di bollo
d imposta di registro
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. attività • concorrenza • costo • direttive • economica • entrate • imposizioni • imposta • lotterie • monopolio • oligopolio • prezzo • servizi • tassa • uscite
Con il fiscale lo Stato si riserva il diritto di produrre e/o vendere determinati beni e , vietando a terzi l’esercizio di tale …………........................... Lo scopo non è quello di raggiungere obiettivi di politica ………….......................... o sociale, ma di reperire tributarie, dato che il prezzo di vendita praticato è spesso molto al di sopra del normale di produzione, classificandosi per la parte eccedente il costo come una vera di consumo. Dato che i monopoli fiscali ostacolano la libera , le comunitarie ne hanno ridotto l’applicazione, e il loro numero è progressivamente diminuito. Attualmente in Italia sono monopoli fiscali quelli relativi alla vendita di prodotti a base di tabacco, alla produzione del sale, all’esercizio del gioco del lotto e delle nazionali, all’esercizio dei giochi di abilità e dei concorsi pronostici. Il monopolio del tabacco si esercita attualmente solo sulla vendita del tabacco e dei prodotti derivati.
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una o più definizioni del secondo.
1. Imposte di fabbricazione 2. Dazi doganali
3. Imposte di circolazione 4. Monopoli fiscali
a. ___ Alcoli ad uso voluttuario
b. ___ Concorsi pronostici
c. ___ Fabbricazione di mobili d’ufficio
d. ___ Gioco del lotto
e. ___ Produzione di automobili
f. ___ Produzione di trattori
g. ___ Esportazione della birra
h. ___ Produzione e vendita di oli minerali
i. ___ Rivendita di tabacchi lavorati
l. ___ Trasformazione del tabacco greggio
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Che cosa colpiscono le imposte indirette sui consumi? (2.1)
2. Come si classificano secondo il modo di riscossione le imposte indirette sui consumi? (2.1)
3. Che cos’è un monopolio fiscale? (2.2)
4. Quali sono i più importanti monopoli fiscali
che sono attualmente in vigore in Italia? (2.2)
5. Come avviene il prelievo tributario da parte dello Stato nel gioco del lotto? (2.2)
6. Che cosa sono le imposte di fabbricazione? Sai fare un esempio? (2.3)
7. Le imposte di fabbricazione assicurano un gettito consistente all’erario? (2.3)
8. Che cosa sono i dazi doganali? (2.3)
9. Quando un dazio è esclusivamente fiscale? Sai fare un esempio? (2.3)
10. Quali sono le imposte indirette a riscossione immediata? (2.4)
11. Qual è l’oggetto delle imposte indirette sui trasferimenti? (2.5)
12. Come si classificano le imposte sui trasferimenti in base al titolo? (2.5)
13. Perché le successioni e le donazioni sono sottoposte al medesimo regime fiscale? (2.5)
14. Quali sono le finalità delle imposte sulle successioni e sulle donazioni? (2.5)
15. In che cosa consiste e quale specifica finalità ha la registrazione di determinati atti tra vivi che riguardano i trasferimenti a titolo oneroso? (2.6)
16. Quale oggetto hanno le imposte ipotecarie e le imposte catastali? (2.6)
... per sviluppare le competenze
CASICASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Monopolio del lotto e delle lotterie. Una tassa sull’ignoranza
Milton Friedman, Nobel per l’economia e fondatore della Scuola di Chicago, in un articolo del 1948 sosteneva che chi ha un reddito basso ha una maggiore propensione ad acquistare i biglietti delle lotterie e dei giochi in genere. Oggi si discute molto sulle modalità per prevenire le patologie legate alle scommesse (ludopatia). Le persone più a rischio sono le più fragili, i disoccupati, i pensionati, gli adolescenti, i giovani senza lavoro, che nel gioco d’azzardo coltivano l’illusione di arricchirsi. Con ragione si afferma che le scommesse sono una vera tassa sull’ignoranza, se
si pensa – solo per fare un esempio – che la probabilità di vincere al Superenalotto con una sestina è una su oltre 622 milioni.
1. Perché le scommesse sono una tassa sull’ignoranza?
2. Per quale motivo sono proprio le persone a basso reddito a giocare più frequentemente?
3. Per quale motivo le possibilità di vincita sono irrisorie?
4. Che cosa suggeriresti per contrastare il fenomeno della ludopatia?
2. Imposta di successione. Un’inaspettata consulenza
Un vicino di casa, già avanti negli anni, e con il quale i tuoi genitori sono in amicizia, è venuto a domandargli un parere. I tuoi genitori sono fuori casa ed egli si confida con te. Sentendo che gli anni passano, ha una forte preoccupazione: ha investito ingenti capitali in titoli di Stato (BOT, CCT, CTZ e altri titoli simili) ed è assillato dal problema delle tasse di successione che la moglie e i figli dovranno pagare al momento della sua scomparsa. In attesa del rientro dei tuoi genitori, ti senti in grado di dargli tutte
le informazioni necessarie e il tuo vicino, dopo averti ascoltato e aver compreso tutte le informazioni che gli hai fornito, ti ringrazia complimentandosi per la tua competenza e torna a casa senza aspettare il rientro dei tuoi genitori.
1. Dopo il colloquio il tuo vicino torna a casa rassicurato o deciso a cambiare tipo di investimenti?
2. Motiva la risposta precedente, esponendo le regole della successione tra familiari di primo grado e quelle che riguardano la tassazione dei titoli di Stato.
→ Unità 4, cap. 3
Le imposte locali
Questo capitolo esamina la finanza locale, cioè le entrate degli enti territoriali. Si parte dalle imposte regionali, in particolare dall’IRAP (caratteristiche, presupposto, soggetti e modalità di applicazione), per poi passare alle altre fonti di finanziamento regionali e alle entrate dei Comuni, a cominciare dall’IMU che è la loro imposta principale.
3 . 1 I diversi livelli di governo
Sovraimposta Surtax
Contenuti digitali del capitolo e glossario inglese.
Non tutti i bisogni pubblici vengono soddisfatti direttamente dallo Stato centrale; molti di essi – in considerazione della loro natura, o perché si presentano in modo diverso nelle varie aree del Paese – sono soddisfatti da enti locali, generalmente ritenuti più adatti a fronteggiare le esigenze di prevalente o esclusivo interesse locale.
Per questa ragione in ogni Stato moderno esiste, accanto alla finanza del Governo centrale, una finanza degli enti territoriali minori.
In Italia operano, in ambiti territoriali più circoscritti rispetto al territorio nazionale, enti pubblici dotati di potestà tributaria , cioè di poteri in materia fiscale; naturalmente la loro potestà è derivata dallo Stato, unico soggetto titolare della sovranità
Le entrate degli enti locali comprendono le tariffe, i tributi e i trasferimenti da altri livelli di governo. Vediamoli in dettaglio.
Le tariffe sono entrate di natura contrattuale, e costituiscono il prezzo pubblico per la fornitura di servizi (come l’erogazione di energia elettrica, acqua, gas ecc.).
I tributi sono costituiti dalle tasse, se corrispondono a un servizio individualizzato, e dalle imposte, se riferite a beni e servizi prestati a favore della generalità dei cittadini.
Nel primo gruppo rientrano, per esempio, lo smaltimento dei rifiuti solidi urbani, nel secondo la costruzione delle opere pubbliche, come una linea metropolitana.
Le entrate tributarie possono essere proprie (come nel caso dell’IMU) o compartecipazioni al gettito di imposte dello Stato, che si attua con i meccanismi dell’addizionale o della sovraimposta .
La Costituzione italiana prevede quattro enti territoriali dotati di autonomia amministrativa e finanziaria: Regioni, Province, Città metropolitane e Comuni.
Sono definiti come «enti autonomi con propri statuti, poteri e funzioni secondo i principi fissati dalla Costituzione» (art. 114). Tra questi assume notevole rilievo la Regione, sia per la sua estensione territoriale, sia per la potestà legislativa che le compete nei limiti dei principi fondamentali stabiliti dalle leggi dello Stato.
Principio di sussidarietà
Subsidiarity principle PLUS L’autonomia finanziaria degli enti locali
PER ESEMPIO
Secondo l’articolo 117, infatti, alle Regioni spetta la potestà legislativa esclusiva in ogni materia non espressamente riservata alla legislazione statale, in applicazione del principio di sussidiarietà. Per questa ragione, tale potestà è detta anche residuale. PER ESEMPIO
Potestà legislativa residuale
La Regione Calabria decide di emanare una legge per promuovere e sostenere le attività turistiche locali, una materia che non è espressamente riservata alla legislazione dello Stato.
In base al principio di sussidiarietà spetta alla Regione intervenire con norme proprie, che sono maggiormente in sintonia con le esigenze del territorio.
tributaria e soddisfano i bisogni pubblici di interesse locale.
La potestà legislativa ripartita tra Stato e Regioni
La Legge costituzionale n. 3/2001, che ha riscritto l’intero Titolo V della Parte II della Costituzione, ha modificato la ripartizione delle competenze legislative fra Stato e Regioni.
Attualmente la potestà legislativa appartiene allo Stato e alle Regioni, con competenza attribuita per materie
Sono state individuate tre aree:
• in una prima area lo Stato ha potestà legislativa esclusiva (articolo 117 Cost., comma 2): vi rientrano materie quali l’organizzazione dello Stato, i rapporti internazionali, la politica economica, la sicurezza, la giustizia, la tutela dell’ambiente; in esse le Regioni non hanno alcuna potestà legislativa;
• in una seconda area le Regioni hanno potestà legislativa concorrente (articolo 117 Cost., comma 3): per le materie qui comprese lo Stato determina i principi fondamentali e le Regioni possono
VERSO LE COMPETENZE
legiferare nel rispetto della Costituzione, dei vincoli derivanti dall’ordinamento dell’Unione europea e dagli obblighi internazionali;
• in una terza area residuale le Regioni hanno potestà legislativa esclusiva (articolo 117 Cost., comma 4): vi confluiscono tutte le materie non espressamente riservate alle due aree precedenti; in esse le Regioni possono legiferare con l’unico vincolo del rispetto della Costituzione, dell’ordinamento dell’Unione europea e degli obblighi internazionali.
Prima di questa riforma costituzionale le Regioni a statuto ordinario (quelle speciali già avevano poteri esclusivi) potevano esercitare il potere legislativo solo nelle materie tassativamente indicate nell’articolo 117 della Costituzione e soltanto nei limiti di una legge statale che fissava i principi fondamentali della materia.
1. Come è cambiata la ripartizione delle competenze legislative tra Stato e Regioni?
2. Sai citare una materia per ciascun tipo di competenza legislativa (esclusiva dello Stato, concorrente, esclusiva della Regione)?
LESSICO
Potestà tributaria Insieme di poteri spettanti all’ente impositore, che può istituire tributi e realizzare le procedure amministrative per applicarli.
Prezzo pubblico È inferiore a quello di mercato, ma tende a uguagliare il costo di produzione. Riguarda beni e servizi offerti da enti pubblici in condizioni di monopolio legale.
Addizionale Imposta che si calcola sull’imponibile e si aggiunge all’aliquota base.
Sovraimposta
Tributo autonomo commisurato alla base imponibile di un’altra imposta.
Città metropolitane
Nascono dalla fusione del Comune capoluogo con altri Comuni vicini, simili per caratteri ambientali, relazioni sociali e culturali, attività economiche, servizi essenziali a favore dei cittadini.
Gli enti pubblici territoriali hanno potestà
3 . 2 La finanza regionale
Il primo comma dell’articolo 119 della Costituzione stabilisce che «i Comuni, le Province, le Città metropolitane e le Regioni hanno autonomia finanziaria di entrata e di spesa».
Per il finanziamento delle spese inerenti alle loro funzioni, che riguardano la sanità, l’assistenza, l’istruzione e il trasporto pubblico locale, le Regioni dispongono, secondo il dettato dell’articolo 119, delle seguenti fonti di entrata: MAPPA
• tributi propri;
• quote di tributi erariali;
• contributi speciali.
Tributi propri
I tributi propri della Regione sono i seguenti.
• Addizionale IRPEF, un’imposta dovuta dalle persone fisiche determinata applicando un’aliquota fissa al reddito assoggettato all’IRPEF. Viene destinata alla Regione (addizionale regionale) con la possibilità per le Regioni di maggiorare l’aliquota base entro i limiti fissati dalla legge o al Comune di domicilio fiscale (addizionale comunale). I DATI PARLANO
• Imposta regionale sulle attività produttive (IRAP), con possibilità per le Regioni di ridurla sino ad azzerarla. Ne parleremo più avanti
• Compartecipazione all’IVA per cui una parte del gettito proveniente da una Regione compete alla Regione stessa.
• Imposta sul gas e sull’energia elettrica per uso domestico; è pagata dagli erogatori con diritto di rivalsa sugli utenti.
• Tassa automobilistica regionale (tassa di circolazione), ossia l’imposta di possesso di autoveicoli commisurata alla potenza del motore.
• Tassa “verde”, un tributo introdotto per scoraggiare i consumi non eco-compatibili che internalizza i costi sociali della protezione ambientale; è tenuto al pagamento di questa imposta il gestore dell’impresa di stoccaggio, che deposita in discarica i rifiuti solidi. PER ESEMPIO 1
• Tassa sulle concessioni regionali, che si applica agli atti e ai provvedimenti adottati dalle Regioni nell’esercizio delle loro funzioni, corrispondenti a quelli già di competenza statale (tasse sulle concessioni governative). PER ESEMPIO 2
Quote di tributi erariali
Alle Regioni è attribuita una quota di compartecipazione all’IVA, per garantire il gettito minimo sufficiente a finanziare il fabbisogno corrispondente ai livelli essenziali delle prestazioni.
Una quota di essa andrà ad alimentare il Fondo perequativo nazionale, destinato a realizzare gli obiettivi di solidarietà interregionale, per controbilanciare le minori entrate delle Regioni più povere. Il riparto fra Regioni avverrà in base a parametri riferiti alla popolazione residente, alla capacità fiscale, ai fabbisogni sanitari e alla dimensione geografica di ogni Regione. A favore delle Regioni con insufficiente capacità fiscale dovrà essere garantita la copertura della spesa di fabbisogno sanitario. Le Regioni economicamente meno sviluppate possono inoltre beneficiare della fiscalità di vantaggio, un trattamento fiscale di favore riconosciuto ad aree particolarmente svantaggiate, tesa a superare il divario con le Regioni più ricche. PER ESEMPIO 3
Come vengono applicate le addizionali
Di seguito, un esempio numerico semplificato sulle modalità di applicazione delle addizionali.
• Reddito imponibile IRPEF: 28.000 euro.
• Aliquota regionale deliberata: 1,8%.
• Aliquota comunale deliberata: 0,8% (esenzione fino a 12.000 euro).
1 Tassa verde
• Addizionale regionale: 28.000 × 1,8% = 504 euro.
• Addizionale comunale: (28.000 − 12.000) × 0,8% = 128 euro.
• Totale addizionali: 632 euro (liquidate con acconti/saldo insieme all’IRPEF).
La carbon-tax sugli oli di combustione è stata introdotta per favorire l’uso di combustibili puliti e varare disincentivi fiscali contro l’uso di pesticidi cancerogeni.
2 Tassa sulle concessioni regionali
Un cittadino richiede alla Regione Toscana la concessione per l’apertura di una cava di marmo nel territorio regionale. Poiché si tratta di un atto amministrativo rilasciato dalla Regione nell’esercizio delle sue funzioni, il richiedente deve versare la tassa sulle concessioni regionali, che corrisponde alla tassa sulle concessioni governative prevista a livello statale per atti analoghi.
3
Fondo perequativo nazionale
Una parte del gettito dell’IVA riscossa in Lombardia viene trattenuta dalla Regione per contribuire al finanziamento dei servizi pubblici essenziali, come sanità e istruzione. Un’altra quota di quell’IVA viene invece destinata al Fondo perequativo nazionale, che serve a sostenere le Regioni con minori entrate fiscali, in modo da garantire a tutti i cittadini italiani livelli essenziali di prestazioni omogenei, indipendentemente dalla ricchezza del territorio in cui vivono.
• IRAP
• addizionale regionale
• imposta su gas e energia elettrica
• tassa di circolazione
• tassa sulle concessioni regionali
• Fondo perequativo regionale
• contributi dell’Unione europea
• sanità
• assistenza
• istruzione
• trasporto pubblico locale
FINANZA REGIONALE
→ Unità 4, cap. 3
Contributi speciali. A partire dal 2014 è istituito il Fondo perequativo regionale, alimentato dal gettito della compartecipazione all’IVA, in modo da garantire in ogni Regione il finanziamento integrale delle spese relative ai livelli essenziali delle prestazioni in materia di sanità, istruzione, trasporto pubblico locale.
Contributi dell’Unione europea. Ai contributi dallo Stato si possono aggiungere quelli erogati dai Fondi strutturali comunitari (FESR) per il finanziamento di programmi specifici, allo scopo di superare gli squilibri tra le aree forti e le aree deboli all’interno della UE. PER ESEMPIO 1
3 . 3 L’IRAP: caratteri generali
L’imposta regionale sulle attività produttive (IRAP), introdotta con il D.lgs. n. 446 del 1997, colpisce il valore della produzione delle imprese (cioè la produzione o lo scambio di beni oppure la prestazione di servizi), ossia il reddito prodotto al lordo dei costi per il personale e degli oneri o dei proventi di natura finanziaria.
L’IRAP è un’imposta:
• reale, dato che la capacità contributiva è determinata su basi oggettive;
• locale, perché si applica ad attività produttive svolte nel territorio della Regione che ne percepisce il gettito;
• diretta, dato che colpisce l’esistenza di una struttura produttiva;
PLUS Critiche all’IRAP
• proporzionale, perché la sua aliquota è costante, proporzionale al fatturato e non commisurata all’utile di esercizio.
Dato che grava su una base imponibile molto vasta, è un’imposta che assicura a ciascuna Regione un’entrata ingente; il 90% del gettito ottenuto viene attribuito alle Regioni stesse allo scopo di partecipare al finanziamento del Fondo sanitario nazionale.
Finalità
L’imposta è stata introdotta per realizzare questi scopi:
• garantire autonomia finanziaria alle Regioni;
• incentivare l’uso del capitale di rischio , rendendo meno favorevole il ricorso all’indebitamento; PER ESEMPIO 2
• semplificare il sistema fiscale, mediante l’abolizione di più tributi;
• ridurre il costo del lavoro , con l’abolizione dei contributi sanitari. MAPPA
IRAP presenta le seguenti
CARATTERISTICHE
• locale
• diretta
• reale
• proporzionale
FINALITÀ
• garantire autonomia alle Regioni
• incentivare l’uso di capitale di rischio
• semplificare il sistema fiscale
• ridurre il costo del lavoro
Le Regioni a statuto speciale
L’ordinamento tributario delle Regioni a statuto speciale è influenzato dal diverso grado di autonomia, e perciò il sistema che regola il loro finanziamento non è uniforme. La fonte principale delle loro entrate è comunque costituita dalla partecipazione al gettito dei tributi statali. Esaminiamo qui di seguito le principali voci di entrata di ogni Regione a statuto speciale.
Regione autonoma Sicilia
Gode di una autonomia finanziaria assai ampia. Le sue fonti di entrata sono:
• l’intero gettito delle imposte erariali riscosse nell’isola, escluse quelle di fabbricazione e i proventi del monopolio dei tabacchi e del lotto;
• il Contributo annuo di solidarietà nazionale, versato dallo Stato per «bilanciare il minore ammontare dei redditi di lavoro nella Regione in confronto alla media nazionale» (art. 38 dello Statuto siciliano).
Regione autonoma Sardegna
Ampia è pure l’autonomia finanziaria di questa Regione, che annovera fra le sue fonti di entrata:
• dal 70 al 90% del gettito delle imposte erariali riscosse nell’isola, comprese le imposte di fabbricazione e i proventi dei monopoli;
• l’intero gettito dei canoni per concessioni idroelettriche;
• il contributo straordinario dello Stato alla Regione, in quanto «territorio a economia pastorale».
VERSO LE COMPETENZE
Regione autonoma Valle d’Aosta
Le entrate di questa Regione sono:
• l’intero gettito delle imposte erariali riscosse nella Regione;
• i proventi derivanti dallo sfruttamento di miniere e bacini idroelettrici;
• i proventi del Casinò di Saint Vincent;
• il Contributo di solidarietà nazionale, assegnato dallo Stato per il raggiungimento di finalità determinate, non rientranti nelle attribuzioni della Regione.
Regione autonoma Trentino-Alto Adige/ Südtirol
Il suo ordinamento tributario si differenzia da quelli sin qui esaminati. Le sue entrate sono:
• la compartecipazione al gettito di vari tributi erariali;
• l’intero gettito dell’imposta erariale sul gas e sull’energia elettrica;
• l’intero gettito delle imposte ipotecarie percepite dallo Stato nel territorio regionale.
Regione autonoma Friuli-Venezia Giulia Questa Regione dispone delle seguenti entrate:
• l’imposta erariale sul consumo del gas e dell’energia elettrica e dei canoni per le concessioni idroelettriche riscossi nella Regione;
• la quota di partecipazione ai tributi statali, compresi i proventi del monopolio dei tabacchi.
1. In che cosa consiste, in generale, la maggiore autonomia finanziaria delle Regioni a statuto speciale rispetto a quelle a statuto ordinario?
2. Qual è la principale fonte di entrata delle Regioni a statuto speciale indicata nel testo?
3. Individua, tra quelle elencate nel testo, una voce di entrata specifica per ciascuna delle Regioni a statuto speciale.
VERSO LA CONSAPEVOLEZZA
1. Per quali motivi, secondo te, lo Stato ha previsto un’autonomia finanziaria più ampia per alcune Regioni (a statuto speciale) rispetto alle altre?
2. Ti sembra equo che alcune Regioni trattengano una quota più elevata delle imposte riscosse sul proprio territorio? Motiva la tua opinione facendo riferimento al brano.
1 Contributi FESR
La Regione Sicilia riceve contributi dal Fondo europeo di sviluppo regionale (FESR) per finanziare un progetto di modernizzazione delle infrastrutture portuali. Questi fondi, che si aggiungono ai contributi statali, hanno lo scopo di ridurre il divario economico tra le regioni più sviluppate del Nord Europa e quelle più svantaggiate del Sud, favorendo una crescita equilibrata all’interno dell’Unione europea.
LESSICO
Capitale di rischio Capitale azionario (capitale proprio), costituito dai mezzi finanziari a lungo termine investiti da un imprenditore o dai soci di società per azioni, e quindi soggetto al rischio d’impresa.
Costo del lavoro Insieme di tutte le spese che l’impresa sostiene per ogni lavoratore: retribuzione lorda, contributi previdenziali e assicurativi, TFR, eventuali indennità e benefit, più gli oneri legati a ferie, malattia e altre tutele previste dal contratto.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono le tipologie di entrata degli enti locali?
2. Quali sono le spese inerenti alle funzioni proprie delle Regioni?
3. Come vengono finanziate?
4. Quali sono i tributi propri delle Regioni?
5. In quali casi alle Regioni spetta una parte del fondo perequativo nazionale?
6. Quali sono i caratteri generali dell’IRAP?
7. Per quali scopi è stata introdotta?
2 Incentivo all’uso del capitale di rischio
Un’impresa che vuole ampliare la propria attività può scegliere se finanziarsi con un prestito bancario oppure aumentare il capitale sociale con i versamenti dei soci. Poiché con l’IRAP gli interessi passivi sui debiti non sono deducibili, il ricorso all’indebitamento risulta meno conveniente. Di conseguenza, l’impresa è incentivata a utilizzare più capitale di rischio, cioè risorse proprie o dei soci, invece di fare ricorso ai prestiti bancari.
Presupposto
L’IRAP non colpisce la titolarità di un reddito (come avviene per l’IRPEF e l’IRES) o il consumo (come l’IVA), ma l’esistenza di un’organizzazione produttiva privata o pubblica, commerciale o non commerciale, a fini di lucro o non lucrativa svolta abitualmente e professionalmente.
Il presupposto dell’imposta è l’esercizio abituale di un’attività autonomamente organizzata per la produzione e lo scambio di beni o la prestazione di servizi.
Riguarda sia le attività a fini di lucro svolte nell’esercizio di imprese, arti o professioni da imprenditori individuali, società ed enti commerciali, sia le attività non lucrative degli enti non commerciali, le prestazioni di utilità sociale e l’esercizio di funzioni e servizi pubblici, compresi gli organi e le amministrazioni dello Stato.
Per gli imprenditori individuali, i lavoratori autonomi e i professionisti, il debito d’imposta nasce solo in presenza di un’autonoma organizzazione (le società sono in ogni caso soggette all’imposta) la quale si deduce principalmente dall’utilizzo di una quantità di beni strumentali superiori al minimo necessario, e dalla presenza di lavoratori dipendenti o di collaboratori continuativi.
Colpisce il valore aggiunto della produzione (produzione netta) ottenuto grazie all’attività svolta nel territorio della Regione, ed è indeducibile ai fini delle imposte sui redditi. PER ESEMPIO 1
Quando l’attività è esercitata in più Regioni , il valore della produzione netta tassabile da ogni singola Regione si determina in base alle retribuzioni corrisposte al personale dipendente impiegato nella Regione stessa, compresi i compensi ai collaboratori.
Per quanto riguarda gli istituti di credito, il riparto dell’imposta va calcolato sulla raccolta (depositi) conseguita nelle diverse sedi regionali; le imprese di assicurazione devono invece tener conto dei premi raccolti presso le sedi degli uffici. PER ESEMPIO 2
Soggetti passivi
Sono assoggettate al pagamento dell’imposta le seguenti categorie di contribuenti:
• le imprese (società di capitali, società di persone, ditte individuali);
• gli artisti e i professionisti (studi associati e individuali);
• gli enti non commerciali pubblici e privati (per esempio gli enti previdenziali);
• gli organi e le amministrazioni dello Stato e le amministrazioni pubbliche (Regioni, Province, Città metropolitane, Comuni);
• le società e gli enti non residenti che esercitano un’attività nel territorio dello Stato;
• le associazioni sportive e dilettantistiche, le associazioni senza scopo di lucro e le pro-loco;
• i produttori agricoli titolari di reddito agrario.
I soggetti esonerati dall’applicazione dell’IRAP sono i contribuenti che esercitano attività d’impresa, arti o professioni che hanno aderito al regime forfettario, gli incaricati di vendita a domicilio soggetti alla ritenuta a titolo d’imposta, gli agenti di commercio e i promotori finanziari, quando la loro attività non è autonomamente organizzata.
Sono infine esclusi dall’applicazione dell’IRAP i fondi comuni di investimento, i fondi pensione e i Gruppi europei di interesse economico (GEIE) , in quanto essi non sono soggetti passivi d’imposta, ma lo sono i singoli partecipanti, dato che il valore della produzione netta viene imputato in proporzione ai singoli componenti. MAPPA
1 Autonoma organizzazione
Un architetto che lavora da solo nel proprio studio, utilizzando solo un computer e pochi strumenti essenziali, non dispone di un’autonoma organizzazione: il suo reddito deriva principalmente dal lavoro personale. Al contrario, un secondo architetto, che possiede più postazioni di lavoro, impiega dipendenti e collaboratori fissi e dispone di attrezzature costose, si considera titolare di un’attività con autonoma organizzazione. In questo secondo caso l’architetto diventa soggetto passivo dell’IRAP, poiché l’attività assume le caratteristiche di una vera e propria impresa, e, quindi, sorge il debito d’imposta.
2 Attività in più Regioni
Una società, che opera nel settore biomedicale con sede a Bologna, dispone di centri di produzione a Bologna (EmiliaRomagna), Firenze (Toscana) e Bari (Puglia); ha corrisposto al personale dipendente che lavora presso le sedi nelle tre Regioni rispettivamente 4 milioni, 3 milioni e 2 milioni di euro.
Se il valore della produzione netta è stato di 18 milioni di euro, la base imponibile va suddivisa fra le tre Regioni come segue:
• Emilia-Romagna: 8 milioni;
• Toscana: 6 milioni;
• Puglia: 4 milioni di euro.
IMPRESE E SOCIETÀ
possono essere
ARTISTI E PROFESSIONISTI
ENTI NON COMMERCIALI
SOGGETTI PASSIVI IRAP
possono essere
possono essere
sono
SOGGETTI NON TENUTI IRAP
possono essere
LESSICO
Autonoma organizzazione Presupposto per l’applicazione dell’IRAP che sussiste quando il contribuente è il responsabile dell’organizzazione, impiega beni strumentali eccedenti il minimo ordinario per l’esercizio dell’attività oppure si avvale non occasionalmente del lavoro di dipendenti o collaboratori che non svolgono mansioni esecutive.
• società di capitali (S.p.A., S.r.l., S.a.p.a.)
• società di persone (S.n.c., S.a.s.)
• ditte individuali
• studi associati
• studi individuali
• pubblici
• privati
possono essere
SOCIETA E ENTI NON RESIDENTI
ASSOCIAZIONI
PRODUTTORI AGRICOLI
ESONERATI
PUBBLICHE AMMINISTRAZIONI sono sono
ESCLUSI
• organi
• enti territoriali
soggetti che hanno aderito al regime forfettario
Gruppo europeo di interesse economico (GEIE) Ente giuridico introdotto nell’ordinamento europeo allo scopo di unire le conoscenze e le risorse delle piccole e medie imprese (PMI) di almeno due Stati membri per partecipare a progetti più grandi di quanto permetterebbero le loro dimensioni.
Ha il fine di agevolare e sviluppare, mediante la cooperazione, l’attività economica delle imprese partecipanti e non quello di conseguire un profitto.
FACCIAMO IL PUNTO Hai compreso l’argomento se sai rispondere a queste domande.
1. Qual è il presupposto dell’IRAP?
• promotori finanziari
• agenti di commercio
fondi comuni di investimento
fondi pensione
Gruppi europei di interesse economico venditori a domicilio
2. In che modo si differenzia da quelli di IRPEF, IRES e IVA?
3. Come si calcola l’imposta per le società con attività esercitata in più Regioni?
4. Quali sono le diverse categorie di soggetti passivi?
5. Quali soggetti sono esonerati dall’IRAP?
6. Chi sono i soggetti esenti dall’IRAP?
3 . 4 La determinazione dell’imponibile IRAP
La base imponibile IRAP (cioè il valore della produzione netta) si calcola in modo diverso a seconda che si tratti di imprese, di enti non commerciali o di professionisti.
L’imponibile delle imprese commerciali
Per le imprese commerciali, la base imponibile ai fini IRAP si determina partendo dal bilancio di esercizio (art. 2425 del Codice civile), con alcune importanti differenze rispetto al bilancio civilistico per quanto riguarda i costi, alcuni dei quali non sono deducibili dall’imponibile. In particolare, nell’impresa commerciale l’imponibile viene calcolato come differenza tra le voci classificabili nel valore della produzione, in base a quanto stabilito nello schema di bilancio di cui al Codice civile, e quelle classificabili nei costi della produzione.
A. Valore della produzione (lettera A del conto economico - Articolo 2425 c.c.). Costituiscono questo gruppo i ricavi delle vendite e delle prestazioni; le variazioni delle rimanenze di prodotti in corso di lavorazione, semilavorati e finiti; la variazione dei lavori in corso su ordinazione; gli incrementi di immobilizzazioni per lavori interni; altri ricavi e proventi.
Al totale del valore della produzione si sottraggono alcuni costi, sostenuti per la produzione stessa.
B. Costi della produzione (lettera B del conto economico - Articolo 2425 c.c.). Costituiscono questo gruppo i costi per il personale dipendente con contratto a tempo indeterminato; per materie prime, sussidiarie e di consumo; per servizi; per godimento di beni di terzi (leasing); gli ammortamenti delle immobilizzazioni materiali e immateriali; le variazioni delle rimanenze di materie prime; gli oneri diversi di gestione. Ai fini IRAP non sono considerati deducibili i costi per il personale e i collaboratori continuativi e occasionali (restano invece deducibili gli oneri per i collaboratori a tempo indeterminato). Ugualmente, non sono deducibili gli interessi passivi e gli oneri finanziari connessi all’indebitamento; le perdite sui crediti; le svalutazioni delle immobilizzazioni e dei crediti; gli oneri straordinari e gli accantonamenti. PER ESEMPIO
I costi deducibili
Dalla base imponibile sono tuttavia esclusi il costo dei contratti di apprendistato , il costo dei dipendenti disabili, il costo dei contratti di formazione-lavoro e i contributi per le assicurazioni obbligatorie contro gli infortuni sul lavoro.
Ulteriori deduzioni sono ammesse per le attività con redditi limitati.
BASE IMPONIBILE
A causa della diversa deducibilità dei costi della produzione, e specialmente dei costi del personale e degli interessi passivi, le basi imponibili dell’IRES e dell’IRAP possono essere assai diverse.
L’imponibile degli enti non commerciali
La base imponibile IRAP degli enti non commerciali – pubblici e privati – e delle Amministrazioni pubbliche è costituita dalle retribuzioni spettanti al personale dipendente e assimilato, come per esempio le retribuzioni spettanti ai collaboratori occasionali.
VALORE DELLA PRODUZIONE
COSTI DELLA PRODUZIONE
Costi di produzione
Un mobilificio sostiene diversi costi: paga stipendi ai dipendenti a tempo indeterminato, acquista legno e vernici, paga il leasing per i macchinari e registra ammortamenti per le attrezzature. Tutti questi
costi sono deducibili ai fini IRAP. Non sono invece deducibili i compensi ai collaboratori occasionali, gli interessi passivi sui prestiti bancari e le perdite su crediti derivanti da clienti insolventi.
L’IRAP delle banche, delle imprese di assicurazioni e per i professionisti
Banche, enti e società finanziarie
Per le banche, gli enti e le società finanziarie (SIM, società di gestione di fondi comuni di investimento) la base imponibile IRAP si determina come differenza da un lato tra la somma degli interessi attivi, dei proventi di quote di partecipazione ai fondi comuni di investimento, dei profitti da operazioni finanziarie, degli altri proventi di gestione, e dall’altro dalla somma degli interessi passivi, delle commissioni passive, delle perdite da operazioni finanziarie, degli ammortamenti, delle spese amministrative diverse da quelle relative al personale dipendente, degli ammortamenti e degli altri oneri di gestione.
Imprese di assicurazione
Per le assicurazioni la base imponibile IRAP è data dalla differenza tra la somma dei premi assicurativi e dei proventi derivanti da investimenti che non siano azioni o quote, e la somma degli oneri relativi a sinistri, delle provvigioni, delle variazioni di riserve tecniche obbligatorie, degli ammortamenti e delle altre spese amministrative.
Professionisti
Per i professionisti la base imponibile IRAP è determinata dall’ammontare
VERSO LE COMPETENZE
dei compensi percepiti, diminuito dell’importo dei costi sostenuti per l’attività esercitata, compreso l’ammortamento dei beni materiali e immateriali (fatta eccezione per il costo del personale dipendente e gli interessi passivi).
Sono ammessi in deduzione dalla base imponibile, nei limiti del 70%, i contributi per le assicurazioni obbligatorie stipulate contro gli infortuni sul lavoro, le spese relative agli apprendisti e quelle per il personale assunto con contratti di formazione-lavoro. L’assicurazione RC professionale è deducibile al 100% dalla base imponibile.
Trattamenti agevolati
Sono ammessi in deduzione dal calcolo della base imponibile IRAP i contributi per le assicurazioni obbligatorie contro gli infortuni sul lavoro; una deduzione forfetaria per ciascun dipendente assunto a tempo indeterminato, le spese per apprendisti, disabili, personale assunto con contratto di formazione-lavoro e addetti alla ricerca e sviluppo. Riduzioni di imposta sono anche previste per le attività produttive svolte nel Mezzogiorno, per le cooperative edilizie, per le cooperative sociali e per le nuove iniziative economiche.
1. Banche: indica due componenti positivi e due negativi della base imponibile IRAP.
2. Assicurazioni: quali voci rientrano tra i componenti negativi della base imponibile IRAP?
3. Professionisti: indica un costo deducibile e uno non deducibile dalla base imponibile IRAP.
4. Trattamenti agevolati: elenca due soggetti o spese che beneficiano di deduzioni o riduzioni IRAP.
LESSICO
Contratto di apprendistato Contratto di lavoro subordinato finalizzato alla formazione e all’occupazione dei giovani: il soggetto lavora e, nello stesso tempo, può ottenere una qualifica professionale.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Che cosa rappresenta la base imponibile IRAP?
2. Come viene calcolata per le imprese commerciali?
3. Quali costi si possono dedurre?
4. Quali costi non sono deducibili?
3 . 5 Aliquote, periodo di imposta e dichiarazione
L’aliquota proporzionale
L’imposta dovuta si ottiene applicando alla base imponibile l’aliquota fissata nella misura del 3,9% (che le singole Regioni possono variare al massimo dello 0,92%).
Si tratta dunque di un’imposta proporzionale.
A banche e altri enti e società finanziarie si applica l’aliquota del 4,65%, mentre per le imprese di assicurazione l’aliquota sale al 5,90%.
Il periodo di imposta
Per i contribuenti soggetti all’IRPEF il periodo di imposta coincide sempre con l’anno solare, mentre per i contribuenti soggetti all’IRES il periodo d’imposta è costituito dall’anno solare se non è diversamente stabilito dalla legge o dall’atto costitutivo.
L’IRAP si applica per autotassazione e versamento diretto con riferimento al periodo di imposta, e gli adempimenti del contribuente coincidono con quelli previsti per le imposte sui redditi.
Dichiarazione e presentazione
Le modalità della dichiarazione e presentazione sono le stesse previste per l’IRPEF e l’IRES, e analogo è il regime dei versamenti e delle sanzioni amministrative e penali.
La dichiarazione IRAP va presentata in via telematica entro il 30 novembre dell’anno successivo a quello di chiusura del periodo di imposta direttamente, tramite i servizi dell’Agenzia delle Entrate oppure tramite intermediari abilitati (professionisti, associazioni di categoria, Caf ecc.). È inoltre possibile presentare la dichiarazione tramite gli uffici dell’Agenzia delle Entrate, che forniscono assistenza anche per la compilazione. Ai fini della presentazione non assume rilevanza la data di approvazione del bilancio o del rendiconto, ma soltanto la data di chiusura del periodo di imposta. MAPPA 1
Con l’IRAP abbiamo concluso la trattazione delle imposte dirette:
• IRPEF imposta diretta statale sul reddito delle persone fisiche;
• IRES imposta diretta statale sul reddito delle società;
• IRAP imposta diretta regionale sulle attività produttive.
Si rappresenta ora sinteticamente la tassazione a cui sono soggette nel nostro ordinamento le società di persone e le società di capitali (IRPEF, IRES, IRAP), il tipo di dichiarazione e il modello da utilizzare dal contribuente. MAPPA 2
3 . 6 L’imposta municipale propria (IMU)
L’imposta municipale propria (IMU) costituisce il “primo pilastro” su cui si fonda il federalismo municipale : è la principale entrata propria dei Comuni, fondamentale per assicurarne l’autonomia tributaria e la trasparenza amministrativa. L’attività del Comune, infatti, può essere immediatamente controllata dai cittadini, che possono effettuare un confronto diretto tra l’imposta pagata e i servizi resi dal Comune.
L’IMU colpisce i fabbricati e le aree fabbricabili situati nel territorio comunale con esclusione dell’abitazione principale purché non considerata casa di lusso, dei terreni agricoli e dei fabbricati rurali.
Tassa locale Local tax
Sono esenti gli immobili posseduti dallo Stato e dagli enti territoriali destinati a scopi istituzionali, i fabbricati destinati ad attività religiosa o a usi culturali, e determinati terreni situati in zone disagiate. L’IMU è un’imposta reale, dato che la capacità contributiva è determinata su base oggettiva, cioè sul possesso degli immobili; è locale, in quanto si applica agli immobili situati nel territorio del Comune, che ne percepisce il gettito; è diretta per base documentale e gestione (dichiarazione, periodo di imposta, versamenti, sanzioni); è proporzionale, perché la sua aliquota è costante, ossia non varia al variare del valore dell’immobile.
Presupposto dell’imposta è il possesso di fabbricati, terreni agricoli e aree fabbricabili, a qualunque uso essi siano destinati, compresi quelli strumentali e quelli che appartengono all’impresa.
IRAP: UN QUADRO D’INSIEME
si individua attraverso i seguenti
LESSICO
Federalismo municipale Ripartizione delle competenze finanziarie fra lo Stato e gli enti locali, in particolare i Comuni, in modo che in base al principio dell’autonomia fiscale sia attribuita a tali enti una parte consistente dei tributi versati dai cittadini residenti.
CARATTERI ALIQUOTE
• locale
• diretta
• reale
• proporzionale
esercizio abituale di un’attività organizzata per la produzione e lo scambio di beni e per la prestazione di servizi
SOCIETÀ DI PERSONE
• Società in nome collettivo (S.n.c.)
• imprese commerciali
• enti non commerciali
• imprese individuali
• artisti e professionisti
• altri soggetti IRES
valore della produzione netta ricavato con modalità diverse secondo il tipo di soggetto passivo
• ordinaria: 3,9%
• banche: 4,65%
• assicurazioni: 5,90%
TRATTAMENTO FISCALE DELLE SOCIETÀ SOCIETÀ DI CAPITALI
• Società in accomandita semplice (S.a.s.)
Imposte a carico della società
IRAP 3,90% Imposte a carico dei soci
IRPEF, sulla quota di reddito attribuita a ciascun socio
• Società per azioni (S.p.A.)
• Società a responsabilità limitata (S.r.l.)
• Società in accomandita per azioni (S.a.p.a.)
Imposte a carico della società Imposte a carico dei soci
IRAP 3,90% IRES 24%
DICHIARAZIONE MODELLO REDDITI
In caso di effettiva distribuzione degli utili:
• IRPEF, se il socio è persona fisica
• IRES, se il socio è persona giuridica
PLUS
• Il principio della trasparenza amministrativa
• I moltiplicatori dell’IMU
Soggetti passivi e soggetto attivo
Sono tenuti all’obbligo tributario, mediante autotassazione, le seguenti categorie di contribuenti:
• i proprietari degli immobili;
• i titolari di diritti reali di godimento sugli immobili (usufrutto, uso e abitazione , enfiteusi, superficie);
• i concessionari delle aree demaniali.
Se l’immobile è posseduto in comproprietà da più soggetti, debitore dell’imposta è ciascun comproprietario in relazione alle rispettive quote.
Soggetto attivo dell’imposta è il Comune nel cui territorio si trova l’immobile. Dato che l’imposta è reale e locale, chi possiede immobili in Comuni diversi deve assolvere l’obbligo tributario nei confronti di ciascun Comune.
Base imponibile e aliquote
La base imponibile è costituita dal valore patrimoniale dell’immobile, e si calcola sulla base delle rendite catastali (reddito dei fabbricati e reddito dominicale dei terreni) rivalutate del 5% e moltiplicate per un coefficiente moltiplicatore diverso a seconda della categoria e della classe catastale, con valori variabili da 55 a 160. MAPPA
L’aliquota è fissata al 7,6 per mille per le unità immobiliari non destinate ad abitazione principale e sue pertinenze; è soggetta a imposta l’abitazione principale se considerata casa di lusso.
I Comuni possono variare le aliquote tra il 2 e il 6 per mille per l’abitazione principale se considerata casa di lusso, tra il 7,6 e il 10,6 per mille per gli altri immobili.
I Comuni possono fissare aliquote diverse in relazione al tipo di immobile e prevedere aliquote agevolate, anche inferiori al 4 per mille, per tre anni dall’inizio dei lavori, in favore dei proprietari che eseguono particolari tipi di interventi, come il recupero di case inagibili, il recupero di immobili di interesse artistico o architettonico nei centri storici, la realizzazione di autorimesse o posti auto, l’utilizzo di sottotetti. PER ESEMPIO
I Comuni hanno anche il potere di disciplinare casi particolari, come prevedere diversi termini di versamento per particolari situazioni, ridurre l’imposta per le ONLUS e per le famiglie con disabili gravi; possono inoltre deliberare aliquote diversificate per gli immobili non abitativi.
Per gli immobili situati all’estero di proprietà di persone fisiche residenti in Italia, imprenditori individuali e professionisti, si applica l’aliquota unica del 7,6 per mille sul valore del terreno o del fabbricato. La base imponibile è determinata con riferimento al costo risultante dall’atto di acquisto o, in mancanza, al valore di mercato. L’imposta è dovuta per il possesso, a titolo di proprietà o altro diritto reale sull’immobile, e deve essere ragguagliata alla quota di possesso e ai mesi dell’anno.
Calcolo dell’IMU
L’intero gettito dell’imposta affluisce ai Comuni, per i quali costituisce la maggiore fonte di entrata.
L’aliquota si applica sulla base imponibile, che si ottiene moltiplicando la rendita catastale, rivalutata al 5%, per il coefficiente di rivalutazione (moltiplicatore):
IMU = rendita catastale rivalutata del 5% × coefficiente di rivalutazione × aliquota. I DATI PARLANO
Aliquote diverse
A livello nazionale sono fissate aliquote standard, che possono essere aumentate o ridotte dai Comuni. Così un Comune con un grave deficit di bilancio e un forte debito nei confronti di banche e istituti finanziari può aumentare l’aliquota fissata a livello nazionale fino al livello consentito dalla legge; un Comune, invece, con un bilancio in equilibrio e senza debiti significativi può diminuire l’aliquota oppure aumentare la detrazione fino ad azzerare l’imposta.
Alcuni casi reali di applicazione dell’IMU*
1. Locale adibito a ufficio di assicurazioni (moltiplicatore 80), con rendita catastale non rivalutata di 1.300 euro:
• rendita catastale rivalutata del 5%:
1.300 × 1,05 = 1.365;
• base imponibile (valore catastale): 1.365 × 80 = 109.200;
• applicazione aliquota: 7,6‰ di 109.200 = 829,92.
2. Garage che non costituisce pertinenza di abitazione principale (moltiplicatore 160), con rendita catastale non rivalutata di 300 euro:
• rendita catastale rivalutata del 5%: 300 × 1,05 = 315 euro;
• base imponibile (valore catastale): 315 × 160 = 50.400 euro;
• applicazione aliquota: 7,6‰ di 50.400 = 383,04 euro.
*Negli esempi riportati si applicano le aliquote deliberate dal Comune, nell’ipotesi che siano accolti i valori base dettati dalla legge. Come sappiamo, tuttavia, i Comuni possono modificare sensibilmente tali valori.
3. Locale adibito a laboratorio artigianale (moltiplicatore 140), con rendita catastale non rivalutata di 200 euro:
• rendita catastale rivalutata del 5%: 200 × 1,05 = 210 euro;
• base imponibile (valore catastale): 210 × 140 = 29.400 euro;
• applicazione aliquota: 7,6 ‰ di 29.400 = 223,44 euro.
4. Casa a Parigi di un contribuente residente a Milano, valore riportato nell’atto di acquisto 800.000 euro:
• calcolo IMU: 7,6‰ di 800.000 = 6.080 euro.
LESSICO
Uso
Diritto reale di godimento che attribuisce al suo titolare il potere di servirsi di un bene e, se fruttifero, di raccoglierne i frutti, limitatamente a quanto occorre ai bisogni suoi e della sua famiglia.
Abitazione
Diritto reale di godimento su cosa altrui consistente nel diritto di abitare una casa limitatamente ai bisogni del titolare e della sua famiglia. Non può essere ceduto, né locato, né sottoposto a sequestro.
Comproprietà
Situazione in cui il diritto di proprietà su un bene spetta contemporaneamente a più soggetti, per quote e senza suddivisione materiale del bene stesso.
Abitazione principale È l’unica unità immobiliare in cui il contribuente ha la residenza anagrafica e dimora abitualmente. Beneficia di particolari agevolazioni.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Quali sono i soggetti attivi e passivi dell’IMU?
2. Come si compone la base imponibile IMU?
CARATTERI
• locale
• diretta
• reale
• proporzionale
IMU:
UN QUADRO D’INSIEME
si individua attraverso i seguenti
possesso di un immobile o di altro diritto reale
• proprietari di immobili
• titolari di diritti reali di godimento
• concessionari di aree demaniali
rendita catastale rivalutata al 25% terreni al 5% fabbricati
Periodo di imposta, dichiarazione e versamento
L’imposta è dovuta per anni solari, in proporzione al numero di mesi in cui vi è stato il possesso dell’immobile nel corso dell’anno; il mese in cui il possesso è durato per almeno 15 giorni è calcolato per intero.
La dichiarazione IMU deve essere presentata nell’anno in cui il possesso ha avuto inizio; successivamente l’obbligo della dichiarazione sussiste solo se vi sono variazioni. Il versamento, da effettuarsi con Modello F24, avviene ogni anno in due rate:
• la prima rata, in acconto e pari al 50% dell’imposta dovuta per l’anno precedente, deve essere versata entro il 16 giugno;
• la seconda rata deve essere versata entro il 16 dicembre, a saldo dell’imposta dovuta per l’intero anno.
Il tributo può essere versato anche in un’unica soluzione entro il termine di scadenza della prima rata.
Ravvedimento
Il contribuente che non esegue il pagamento, o lo esegue in ritardo, se regolarizza spontaneamente la violazione commessa prima che sia iniziato l’accertamento, è assoggettato a una sanzione ridotta; tale sanzione va versata insieme alla regolarizzazione del pagamento del tributo e degli interessi di mora, calcolati al tasso di interesse legale PER ESEMPIO 1
3 . 7 Le altre entrate comunali
Il bilancio comunale si finanzia anche attraverso una serie di altre entrate.
Vediamole in dettaglio.
• La TASI (tassa sui servizi indivisibili), introdotta allo scopo di finanziare i servizi indivisibili prestati dal Comune, è stata abolita dalla legge di bilancio 2020. Essa è stata successivamente compresa nell’IMU, che diventa un’unica tassa, semplificando così i pagamenti, garantendo al tempo stesso l’invarianza del gettito fiscale.
• La TARI (tassa sui rifiuti), che colpisce i soggetti che occupano o detengono locali e aree scoperte esistenti nel territorio comunale in cui è attivato il servizio di smaltimento dei rifiuti solidi urbani. La tassa, stabilita in modo diverso a seconda della classe demografica di appartenenza, è dovuta ai Comuni, che hanno l’obbligo di esercitare le attività inerenti allo smaltimento dei rifiuti.
• L’addizionale IRPEF municipale è divisa in due quote distinte: una, obbligatoria e uguale per tutti i Comuni, è definita ogni anno dallo Stato; l’altra è lasciata alla discrezionalità dei Comuni, che possono decidere di variare la misura dell’aliquota fino allo 0,8% nel triennio. L’addizionale deve essere determinata e versata dal contribuente, mediante autotassazione, in sede di dichiarazione dei redditi; per i redditi di lavoro dipendente e assimilati essa è trattenuta, mediante ritenuta alla fonte, dai sostituti di imposta che provvedono al successivo versamento allo Stato. Le aliquote sono applicate alla base imponibile IRPEF (reddito complessivo al netto degli oneri deducibili). PER ESEMPIO 2
• I contributi per le opere di urbanizzazione, connessi al rilascio del permesso di costruire, conseguono un duplice scopo: da un lato sottopongono a tassazione il maggior valore acquisito dalle aree a seguito della concessione della facoltà di edificare, dall’altro contribuiscono alla copertura delle spese sostenute dal Comune per predisporre le infrastrutture necessarie allo sviluppo urbanistico. PLUS Casi particolari relativi all’IMU
• A decorrere dal 1° gennaio 2021 è stato istituito il nuovo canone patrimoniale di concessione , autorizzazione o esposizione pubblicitaria, denominato comunemente canone unico, che si riferisce in generale alle occupazioni di suolo pubblico e riunisce in una sola forma di prelievo le entrate relative all’occupazione di aree pubbliche e alla diffusione di messaggi pubblicitari.
• Chiude la trattazione dei tributi locali, la tassa di scopo istituita per finanziare la realizzazione di specifici interventi pubblici comunali, tassativamente indicati dalla legge. Si applica come addizionale IMU, sulla stessa base imponibile, con aliquota non superiore allo 0,5 per mille. PER ESEMPIO 3 MAPPA
1 Ravvedimento
Carlo Bianchi doveva versare il saldo
IRPEF di 1.000 euro entro il 30 giugno, ma paga il 20 luglio, senza aver ricevuto alcun avviso. Per regolarizzarsi spontaneamente versa, nello stesso F24: imposta: 1.000 euro; sanzione ridotta (ravvedimento per ritardo breve, in misura agevolata rispetto al 30% ordinario); interessi: calcolati al tasso legale pro-quota dal 1° luglio al 20 luglio. Così evita la sanzione piena: la violazione è sanata perché ha pagato imposta + sanzione ridotta + interessi legali prima di ogni controllo.
2 Addizionali
Un contribuente ha dichiarato ai fini IRPEF un reddito complessivo, al netto degli oneri deducibili, di 80 mila euro. Se l’addizionale regionale è dell’1,23% e l’addizionale comunale è dello 0,8%, il debito di imposta nei confronti della Regione è di 984 euro, mentre quello nei confronti del Comune è di 640 euro.
3 Tributi di scopo
I Comuni possono istituire i tributi di scopo per finanziare queste tipologie di interventi: opere per il trasporto pubblico urbano, opere viarie e di arredo urbano; sistemazione parchi e giardini; realizzazione parcheggi pubblici; restauro e conservazione di beni artistici e architettonici; opere relative a nuovi spazi per eventi e attività culturali, musei e biblioteche; edilizia scolastica; investimenti nei servizi sociali e finanziamento degli oneri derivanti da eventi particolari, quali flussi turistici e mobilità urbana.
Tassa su aree coperte e scoperte possedute o occupate servite da smaltimento dei rifiuti
quota uguale per tutti i Comuni definita dallo Stato
quota liberamente determinata dai Comuni
connessi al permesso di costruire
per occupare il suolo pubblico
per specifici interventi pubblici comunali
LESSICO
Interesse legale
Tasso di interesse stabilito per legge, si applica nei rapporti tra cittadino e Pubblica amministrazione, e quando le parti non fissano contrattualmente un tasso di interesse.
Sostituto di imposta
Soggetto (datore di lavoro o ente pensionistico) che per legge trattiene le imposte dovute da compensi, salari, pensioni o altri redditi erogati, e le versa successivamente allo Stato, semplificando e velocizzando le procedure.
Concessione
Provvedimento della Pubblica amministrazione che fa nascere nel destinatario un nuovo diritto o una nuova facoltà; ne sono esempi la concessione della cittadinanza, la facoltà di aprire una farmacia, di occupare il suolo pubblico per edificare un’edicola o estrarre sabbia da una spiaggia.
FACCIAMO IL PUNTO
Hai compreso l’argomento se sai rispondere a queste domande.
1. Come si calcola l’IMU?
2. Come si presenta la dichiarazione IMU?
3. A quali vantaggi si può accedere in caso di ravvedimento?
4. Quali sono i tributi municipali attualmente in vigore?
Le imposte locali Sintesi
3 . 1 I diversi livelli di governo
Ascolta e ripassa
Nel nostro Paese, alcuni servizi sono gestiti dallo Stato centrale, mentre altri, legati a bisogni locali, sono affidati agli enti territoriali. Questi enti dispongono di autonomia finanziaria, ma la loro potestà tributaria deriva comunque dallo Stato.
Le loro entrate si distinguono in:
• tariffe, cioè corrispettivi per servizi forniti (per esempio acqua, raccolta dei rifiuti);
• tributi, cioè tasse (per servizi individuali) e imposte (per servizi collettivi);
• trasferimenti dallo Stato o da altri enti.
Le entrate tributarie possono essere proprie (per esempio l’IMU) o compartecipate a tributi statali (per esempio le addizionali IRPEF).
3 . 2 La finanza regionale
Le Regioni finanziano le proprie funzioni (sanità, assistenza, trasporti, istruzione) tramite:
• tributi propri: addizionale regionale IRPEF, IRAP sulle attività produttive, quote del gettito IVA maturato sul territorio, Imposta sul gas e sull’energia elettrica, Tassa automobilistica regionale, altri tributi ambientali o sulle concessioni;
• quote di tributi erariali, cioè una parte di imposte statali riscossa nella Regione;
• contributi speciali, spesso con finalità perequative, per ridurre i divari territoriali. Si aggiungono i finanziamenti dell’Unione europea destinati allo sviluppo regionale.
3 . 3 L’IRAP: caratteri generali
L’IRAP colpisce il valore della produzione delle attività economiche. È reale, perché si basa su elementi oggettivi; locale, perché il gettito spetta alla Regione; diretta, perché colpisce l’esistenza dell’organizzazione produttiva; proporzionale, con aliquota uniforme.
Il presupposto è l’esercizio abituale di un’attività autonomamente organizzata di produzione o scambio di beni o servizi, a fini lucrativi o non lucrativi. Sono soggetti: imprese, professionisti con organizzazione autonoma, enti non commerciali e pubbliche amministrazioni.
3 . 4 La determinazione dell’imponibile IRAP
La base imponibile si calcola diversamente a seconda del tipo di contribuente. Per le imprese commerciali, deriva dal valore della produzione meno alcuni costi della produzione; non sono deducibili le spese per il personale, gli interessi passivi e altri costi finanziari, che quindi aumentano la base imponibile. Per gli enti pubblici e quelli non commerciali, l’imponibile è determinato principalmente dalle retribuzioni corrisposte.
3 . 5 Aliquote, periodo di imposta e dichiarazione
L’aliquota ordinaria è proporzionale, con possibilità per le Regioni di modificarla entro limiti stabiliti. L’imposta si calcola per periodo d’imposta e si autoversa con le stesse modalità previste per IRPEF e IRES, tramite dichiarazione annuale telematica.
3 . 6 L’imposta municipale propria (IMU)
L’IMU è la principale imposta dei Comuni. Colpisce il possesso di fabbricati, terreni e aree edificabili, con esclusione dell’abitazione principale (salvo categorie di lusso). Sono soggetti passivi i proprietari e i titolari di diritti reali sugli immobili. La base imponibile deriva dalla rendita catastale rivalutata e moltiplicata per un coefficiente; l’aliquota è stabilita dal Comune entro limiti previsti dalla legge.
3 . 7 Le altre entrate comunali
Oltre all’IMU, i Comuni percepiscono:
• TARI, per la gestione dei rifiuti urbani;
• addizionale comunale IRPEF, calcolata sul reddito imponibile;
• contributi di urbanizzazione, legati ai permessi edilizi;
• canone unico per l’occupazione di suolo pubblico e la pubblicità;
• tassa di scopo, destinata a finanziare interventi pubblici specifici.
IMPOSTE LOCALI
Mappa da completare
Dopo aver ripassato i contenuti dell’Unità, completa la mappa inserendo correttamente gli elementi mancanti scelti tra i seguenti.
commerciali • non commerciali • dazi • potestà • addizionali • costi • propri • proporzionale • rendita • professionisti • immobili • ricavi • progressiva
ENTI TERRITORIALI
CON __________ TRIBUTARIA
FINANZA LOCALE E LIVELLI DI GOVERNO
ENTRATE TRIBUTARIE
TRIBUTI _______ REGIONALI
• Regioni
• Province
• Città metropolitane
• Comuni
• tariffe (servizi individuali)
• tributi: tasse e imposte
• trasferimenti
• proprie (es. IMU)
• ____________ e sovraimposte
• addizionale IRPEF
• IRAP
• compartecipazione IVA
• imposta su gas ed energia
• tassa automobilistica regionale
• tassa “verde”
• tassa sulle concessioni regionali
• imposta reale, locale, diretta, ____________
FINANZA REGIONALE E IRAP
IRAP: CARATTERI E PRESUPPOSTO
IMPOSTA MUNICIPALE PROPRIA (IMU)
IMPONIBILE IRAP
CARATTERI E PRESUPPOSTO
SOGGETTI PASSIVI E ATTIVI
BASE IMPONIBILE E ALIQUOTE
RISPONDI ORA ALLE DOMANDE
• finalità: autonomia finanziaria regionale, semplificazione, riduzione costo del lavoro
• presupposto: attività produttiva autonomamente organizzata
• soggetti passivi: imprese, ____________, enti non commerciali, pubbliche amministrazioni
• imprese: differenza tra valore e _______ della produzione
• enti _________________: retribuzioni al personale
• aliquote: ordinaria 3,9%, banche 4,65%, assicurazioni 5,90%
• imposta reale, locale, proporzionale
• presupposto: possesso di __________
• esenzioni: abitazione principale (non di lusso), immobili pubblici, immobili religiosi e culturali
• passivi: proprietari, titolari di diritti reali, concessionari aree demaniali
• attivo: Comune in cui è situato l’immobile
• formula: __________ catastale × 1,05 × coefficiente
• aliquote: base: 7,6‰ (modificabile dai Comuni), agevolazioni per interventi edilizi
1. Quali sono i principali livelli di governo dotati di autonomia finanziaria?
2. Qual è la differenza tra tariffe, tasse e imposte nelle entrate degli enti locali?
3. Quali sono i principali tributi propri delle Regioni?
4. Quali caratteristiche definiscono l’IRAP come imposta reale, locale, diretta e proporzionale?
5. Qual è il presupposto dell’IRAP e quali soggetti sono tenuti al pagamento dell’imposta?
6. Come si calcola la base imponibile IRAP per le imprese commerciali?
7. Quali immobili sono soggetti all’IMU e quali sono invece esenti?
8. Come si determina la base imponibile IMU e in che modo i Comuni possono intervenire sulle aliquote?
TIPI DI ENTRATE
Le imposte locali Esercizi 3
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Le tariffe che i cittadini pagano per i servizi pubblici, come la fornitura dell’acqua o del gas, corrispondono al
a prezzo di mercato
b prezzo politico c prezzo privato d prezzo pubblico
2. Secondo il dettato della nostra Costituzione le Regioni hanno potestà legislativa esclusiva
a nelle materie non espressamente riservate alla legislazione statale
b solo in materia ambientale
c solo in materia di agricoltura
d solo in materia di caccia e pesca
3. Non rientra tra gli obiettivi dell’imposta regionale sulle attività produttive quello di
a assicurare la progressività del sistema tributario
b garantire autonomia finanziaria alle Regioni
c incentivare l’uso del capitale di rischio
d semplificare il sistema fiscale
4. L’addizionale IRPEF a favore della Regione e del Comune deve essere determinata e versata dal contribuente
a direttamente alla Regione e al Comune
b direttamente presso l’Ufficio delle entrate
c mediante autotassazione, in sede di dichiarazione dei redditi
d mediante pagamento agli esattori
5. L’IRAP è un’imposta che si caratterizza per il fatto di essere
a patrimoniale, locale, proporzionale
b personale, locale, progressiva
c reale, locale e proporzionale
d speciale, locale, progressiva
6. L’aliquota dell’IRAP è
a proporzionale
b progressiva
c regressiva
d all’inizio proporzionale, poi progressiva
7. Non sono deducibili dal valore della produzione per il calcolo della base imponibile IRAP
a gli ammortamenti
b i costi dei servizi
c i costi delle materie prime
d i costi per il personale
8. Fanno parte del valore della produzione
a i costi delle materie prime
b gli ammortamenti
Esercizi interattivi
c i costi per servizi
d i ricavi delle vendite
9. La base imponibile ai fini IRAP risulta da
a Valore della produzione + Costi deducibili
b Valore della produzione – Costi deducibili
c Valore della produzione + Costi non deducibili
d Valore della produzione – Costi non deducibili
10. L’IMU è un’imposta
a reale e diretta
b reale e indiretta
c personale e locale d personale e indiretta
11. Se un soggetto è titolare del diritto di usufrutto su un immobile, l’IMU sarà a carico
a totalmente dell’usufruttuario
b dell’usufruttuario e del nudo proprietario in parti uguali
c di chi effettivamente utilizza l’immobile
d totalmente del nudo proprietario
12. Quando il Comune istituisce uno speciale tributo per finanziare la realizzazione di una specifica opera pubblica, come per esempio la sistemazione di un parcheggio pubblico, la costruzione di una nuova scuola o un edificio di arredo urbano, applica
a un contributo di urbanizzazione
b un’addizionale IRPEF
c un’addizionale IVA
d una tassa di scopo
COMPLETAMENTI
2. Completa il brano inserendo i termini appropriati scelti tra quelli proposti. aliquota • aliquote • attivo • base imponibile • Comune • dicembre • federalismo • fiscale • gettito • municipale • novembre • ordinaria • passivi • passivo • presupposto • principale • secondaria • statale
L’imposta ………….......................... propria (IMU) è stata introdotta in sostituzione dell’ICI e dell’IRPEF sui redditi fondiari delle seconde case. Le possono essere fissate da ciascun aumentando o diminuendo l’aliquota, e ciò in base al principio dell’autonomia tributaria, che è uno dei cardini del federalismo . Questa imposta colpisce sia gli immobili residenziali sia gli immobili commerciali. Non colpisce anche l’abitazione , con l’eccezione delle abitazioni considerate di lusso. Il dell’imposta è il possesso di fabbricati o terreni. Il soggetto dell’imposta è il Comune. I soggetti del tributo sono i proprietari e i titolari del diritto di usufrutto, uso, abitazione,
enfiteusi e superficie secondo le rispettive quote di possesso. La determinazione dell’importo avviene applicando l’ alla e il versamento avviene ogni anno in due rate, rispettivamente entro il 16 giugno, e il 16
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. (Alcune definizioni vanno inserite più volte.)
1. Base imponibile IRAP per gli enti non commerciali 2. Base imponibile IRAP per i fondi comuni di investimento 3. Base imponibile IRAP per i fondi pensione 4. Base imponibile IRAP per i professionisti 5. Base imponibile IRAP per le banche e le società finanziarie 6. Base imponibile IRAP per le imprese commerciali 7. Base imponibile IRAP per le imprese di assicurazione
a. ___ Differenza tra il valore della produzione e i costi della produzione quali risultano dal bilancio di esercizio, tenendo conto dell’indeducibilità di alcuni costi (costo del lavoro, interessi passivi, perdite su crediti)
b. ___ Differenza tra l’ammontare dei compensi percepiti e l’importo dei costi sostenuti, compreso l’ammortamento
c. ___ Differenza tra la somma degli interessi attivi, delle commissioni attive, dei profitti da operazioni finanziarie e la somma degli interessi passivi, delle perdite da operazioni finanziarie, degli ammortamenti, delle spese amministrative
d. ___ Differenza tra la somma dei premi e la somma degli oneri relativi a sinistri, delle provvigioni e dei costi di gestione, compresi gli ammortamenti e le spese di amministrazione
e. ___ Retribuzioni del personale dipendente, comprese le retribuzioni spettanti ai collaboratori occasionali
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Che cosa sono la potestà tributaria e la potestà legislativa? (3.1)
2. Quali sono le finalità dell’autonomia fiscale delle Regioni? (3.1)
3. Quali sono i tributi propri della Regione? (3.2)
4. Quali sono i caratteri dell’IRAP? (3.3)
5. Qual è il presupposto dell’IRAP? (3.3)
6. Quali sono i soggetti passivi dell’IRAP? (3.3)
7. Perché le basi imponibili a fini IRES e a fini IRAP sono diverse? (3.4)
8. Qual è la base imponibile IRAP per le Amministrazioni pubbliche? (3.4)
9. Quali sono le aliquote IRAP? (3.5)
10. Perché l’IMU è un’imposta reale? (3.6)
11. Quali immobili sono esenti dall’IMU? (3.6)
12. Qual è il presupposto dell’IMU? (3.6)
13. Quali sono i soggetti passivi dell’IMU? (3.6)
14. A chi affluisce il gettito dell’IMU? (3.6)
15. Da che cosa è costituita la base imponibile dell’IMU? Come si calcola? (3.6)
16. Quali altre entrate affluiscono ai Comuni? (3.7)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. IRAP e utili di impresa. Due discoteche a confronto
In una nota spiaggia romagnola sono attive due discoteche: la prima, che ha avuto l’idea di impiegare un eccezionale disk-jokey realizza grandi profitti, la seconda è sempre in perdita. Entrambe dovranno pagare l’IRAP, dato che fruiscono dei servizi della Regione e quindi devono contribuire al loro finanziamento.
2. Tassa di scopo. Quando è utile derogare
Nel tuo Comune si è avvertita la necessità di allestire un nuovo museo per raccogliere, documentare ed esporre una serie di importanti reperti archeologici appena riportati alla luce. I costi da affrontare sono molto alti, e nel bilancio comunale è impossibile trovare le risorse necessarie.
1. Che consiglio daresti al titolare della seconda discoteca?
1. Quali consigli sei in grado di dare per risolvere questo problema?
2. La tassa di scopo rappresenta una deroga al principio dell’unità del bilancio, secondo cui le entrate e le spese si devono presentare come un tutto unitario, senza collegamenti fra singole voci di entrata e singole voci di spesa. Come spiegheresti le ragioni di questa deroga?
Verifica di fine Unità
COMPRENSIONE
Competenze attivate
• Comunicazione nella madrelingua
• Imparare a imparare
• Competenze civiche e di cittadinanza
• Imprenditorialità
1 IRAP O IRAP-INA?
L’IRAP è un’imposta che ha indubbiamente il vantaggio di assicurare un alto gettito alle Regioni in quanto, pur essendo applicata con un’aliquota piuttosto bassa, colpisce un imponibile elevato, che fa riferimento a una vasta platea di contribuenti (vedi par. 3 di questa Unità). Presenta, però, inconvenienti non lievi, che possiamo così sintetizzare:
• è un’imposta onerosa, anche a causa della sua indeducibilità;
• grava su tutte le società, anche quelle che non conseguono utili;
• penalizza le imprese ad alta intensità di lavoro, scoraggiando l’occupazione;
• svantaggia eccessivamente le imprese che ricorrono all’indebitamento.
Molte critiche all’IRAP nascono quindi dal fatto che non tassa l’utile, ma il valore della produzione. Questo significa che un’impresa può trovarsi a pagare l’IRAP anche quando il bilancio è in perdita: agli occhi degli imprenditori ciò appare distante dal principio della “capacità contributiva”. La sensazione d’ingiustizia aumenta perché alcuni costi rilevanti – storicamente il costo del lavoro e gli oneri finanziari – non sono o non sono stati pienamente deducibili: chi impiega molto personale o ha interessi passivi elevati può risultare più penalizzato di chi ha la stessa cifra d’affari ma una struttura diversa. Un altro punto dolente è la complessità. L’IRAP si calcola partendo dal conto economico civilistico, però con regole proprie, diverse da quelle applicate per l’IRES: servono riconciliazioni, aggiunte e esclusioni che fanno perdere tempo e aprono spazi al contenzioso. Inoltre, le regole cambiano a seconda del settore (banche, assicurazioni, PA, professionisti), dando l’idea di un mosaico poco omogeneo. A ciò si sommano le differenze regionali su aliquote e deduzioni: utili per l’autonomia, ma fonte di incertezza per chi opera in più territori.
Sul piano congiunturale, l’IRAP è percepita come poco “elastica”: se i margini si assottigliano, il
tributo continua a pesare sulla liquidità, proprio quando servirebbero risorse per resistere alla crisi. Non stupisce quindi che, soprattutto da professionisti e piccole realtà, l’imposta sia stata vissuta come un onere poco coerente con la loro attività (limite in parte superato dalle riforme che hanno escluso molte persone fisiche).
Va detto che alcuni correttivi hanno attenuato le criticità: deduzioni sul costo del lavoro (apprendisti, disabili, tempo indeterminato, R&S) e alleggerimenti mirati. Resta però l’impressione diffusa: l’IRAP, più di altre imposte, appare sganciata dal profitto e quindi meno accettabile, soprattutto quando l’economia rallenta.
Per queste ragioni da più parti si chiede una riforma dell’imposta, capace di avvicinarla alle diverse forme di tassazione locale delle attività produttive presenti in altri Paesi europei.
1. Rispondi alle seguenti domande.
a. Perché si dice che l’IRAP non tassa l’utile ma il valore della produzione? Spiega la differenza in 3-4 righe.
b. In che modo la non piena deducibilità del costo del lavoro e degli oneri finanziari può far risultare dovuta l’IRAP anche con il bilancio in perdita?
c. Perché il calcolo dell’IRAP è percepito come complesso rispetto all’IRES? Cita almeno due motivi (es. regole diverse, settori speciali).
d. Quali effetti possono derivare dalle differenze regionali (aliquote/deduzioni) per imprese che operano in più territori?
2. Rifletti.
a. Secondo te è equo tassare il valore aggiunto anche quando l’impresa non ha utile?
Proponi una modifica che salvaguardi il principio di capacità contributiva.
b. Se dovessi scegliere una priorità di riforma, punteresti su maggiore deducibilità del lavoro, su aliquote più basse, o su semplificazioni del calcolo?
Motiva in 5-6 righe.
c. L’IRAP è accusata di pesare sulla liquidità nei periodi di crisi. Quali meccanismi anticiclici (es. sospensioni, crediti d’imposta) proporresti per attenuarne l’impatto senza azzerarla?
d. Considera tre profili d’impresa: (a) laboratorio artigiano con numerosa clientela; (b) società molto indebitata; (c) azienda con capitale elevato e pochi dipendenti. Chi è più penalizzato dall’IRAP e perché? Proponi una misura per riequilibrare.
3. Attività di gruppo.
Dividetevi in coppie e compilate la seguente tabella.
IRES
Che cos’è
Caratteri
Soggetti attivi
Soggetti passivi
Aliquota base
Base imponibile
Che cosa colpisce
COMPLETAMENTO
IRAP
• Facendo riferimento a quanto hai studiato a proposito dell’IVA, compila la seguente tabella.
Aspetto Regime ordinario Regime semplificato (contabilità semplificata) Regime forfettario*
A chi si applica
Fatturazione
Registri IVA
Liquidazioni IVA
Detrazione IVA su acquisti
Operazioni non imponibili/esenti
Adempimenti periodici
ASSOCIAZIONE
• Associa le espressioni del primo gruppo con una sola definizione del secondo. Motiva la mancata associazione di una delle espressioni.
Primo gruppo
a. Potestà esclusiva dello Stato
b. Potestà esclusiva delle Regioni
c. Potestà esclusiva dei Comuni
d. Potestà legislativa concorrente
Secondo gruppo
a. ____ Riguarda materie espressamente indicate dall’articolo 117 della Costituzione, come politica estera e rapporti internazionali,
difesa e forze armate, governo della moneta e tutela del risparmio, ordine pubblico e sicurezza, giurisdizione e norme processuali, legislazione elettorale e tutela dell’ambiente, organizzazione amministrativa dello Stato
b. ____ Riguarda materie in cui spetta alle Regioni la potestà legislativa, nel quadro di principi fondamentali stabiliti dalla legislazione dello Stato, come tutela e sicurezza del lavoro, tutela della salute, ordinamento sportivo, protezione civile, governo del territorio, valorizzazione dei beni culturali e ambientali
c. ____ In base al principio di sussidiarietà, riguarda ogni materia non espressamente riservata alla legislazione statale
6 UNITÀ Le imposte indirette e le imposte locali
Verifica di fine Unità
CASI PRATICI
Competenze attivate complessivamente per tutti i casi
• Comunicazione nella madrelingua
• Imparare a imparare
• Civiche e di cittadinanza
• Imprenditorialità
1 IRAP SU AZIENDA CON STABILIMENTI IN PIÙ REGIONI. UN PO’ PER UNO NON FA MALE A NESSUNO
Una società con uno stabilimento nel Lazio e uno nel Molise ha corrisposto al personale operante nelle due Regioni rispettivamente 3 milioni e 2 milioni di euro. Il valore della produzione netta è stato di 4 milioni di euro.
1. Con quale criterio va ripartita la base imponibile dell’IRAP tra due Regioni?
2. Calcola la quota per ciascuna Regione.
2 OPERAZIONI RILEVANTI IVA E VOLUME D’AFFARI. LA MEDTECH S.R.L. FA I CONTI
MedTech S.r.l., soggetto passivo IVA mensile, sede a Parma, codice ATECO Produzione apparecchi elettromedicali, vende in Italia a grossisti e ospedali; effettua anche spedizioni intra-UE. Emette e-fatture via SdI, tiene registri IVA e presenta elenchi Intrastat. Registra le seguenti operazioni:
• vendite interne imponibili a Ospedale San Luca 120.000;
• cessioni intracomunitarie 30.000;
• canoni di noleggio operativo e uso in reparto reso da personale sanitario dell’impresa (prestazioni sanitarie esenti) 10.000;
• vendita di un macchinario ammortizzabile 8.000;
• conferimento del ramo d’azienda “sterilizzazione” alla NewSter S.r.l. 20.000;
• interessi attivi bancari 1.500.
1. Indica per ciascuna voce se entra o non entra nel volume d’affari IVA e perché (imponibile/ non imponibile/esente/fuori campo/esclusa).
2. Calcola il volume d’affari dell’anno sommando solo le voci rilevanti.
3 CALCOLO ED ESENZIONI DELL’IMU. L’IMU DI VERDESPAZIO
La famiglia Bianchi vive nel Comune Verdespazio. È composta da due genitori e una figlia universitaria. Possiedono il seguente patrimonio immobiliare.
• Abitazione principale (dove risiedono e dimorano) Categoria: A/2 – rendita catastale 650 euro.
• Pertinenze: C/6 (box auto – rendita 70 euro) e C/2 (cantina – rendita 55 euro).
• Aliquote Comune Verdespazio: abitazione principale non di lusso → ESENTE IMU; pertinenze (max 1 per categoria C/2, C/6, C/7) incluse nell’esenzione.
• Negozio di famiglia nel Comune Verdespazio. Categoria: C/1 – rendita catastale euro 1.200. Aliquota Comune per C/1: 9,6‰ (0,96%).
1. Conferma se l’IMU è dovuta o esente su abitazione A/2 e sulle due pertinenze (C/6 e C/2). Spiega il limite “una per categoria”.
2. Qual è l’importo IMU che deve essere versato per il locale adibito a negozio?
3. Se il negozio non venisse più utilizzato dalla famiglia Bianchi e rimanesse sfitto per l’anno, l’IMU sarebbe dovuta comunque?
4. Se i coniugi trasferissero residenza e dimora in Comuni diversi (ognuno in un immobile di proprietà), l’abitazione principale resterebbe esente per entrambi? Argomenta brevemente secondo le regole attuali. COMPITO
Gruppi Eterogenei
Tempi
Competenze-chiave di cittadinanza attivate
• 50’ per lanciare il compito
• 2 settimane per realizzarlo
• Comunicazione nella madrelingua
• Competenza matematica
• Competenza digitale
Siete maggiorenni e quasi… maturi: ormai mancano poche settimane e comincerà la vita dopo la scuola. Fate un salto di qualche mese ed immaginatevi a fine ottobre prossimo a ricordare almeno
• 60’ per ascoltare le presentazioni dei gruppi
• Imparare a imparare
• Competenza sociale e civica
• Consapevolezza ed espressione culturale
sei spese tipiche che avete effettuato: benzina, pizzeria/ristorante, libri di studio, acquisti online da un sito estero, abbigliamento… lasciate correre la fantasia.
CONSEGNA
Il vostro compito è riconoscere in quali importi è contenuta IVA, chi la paga davvero e perché.
In particolare, dovete:
• riconoscere che cos’è l’IVA e quando si applica;
• distinguere aliquote diverse e casi NO IVA (esenti/non imponibili/extra-UE);
• capire imposta a debito/credito (ad esempio fornitore → pizzeria).
Divisi in gruppi, dovrete preparare:
1. un poster “Il nostro carrello” con sei spese reali (scontrino/fattura veri o simulati) e per ciascuna indicare: prezzo, aliquota, IVA inclusa e perché (1 riga);
2. una minitabella (una pagina) con:
• operazione (per esempio: pizza, concerto, jeans, benzina, spesa, acquisto online);
• aliquota/natura (10% ristorazione, 22% abbigliamento, 5% pane ecc.);
• imponibile, IVA, totale (importi arrotondati);
• note (UE/extra-UE/esente/non imponibile);
3. una microstoria di 5 righe B2B (Business to Business, cioè non consumatore finale).
Esempio: La pizzeria compra farina a … euro + IVA 10% e vende pizze a … euro + IVA 10%:
• l’IVA a debito è ...;
• l’IVA a credito è ...;
• la differenza da versare è ... . (Usate numeri piccoli, basta l’idea).
CHECK LIST
DESCRITTORI
Nella presentazione:
ORGANIZZAZIONE DEL LAVORO
Tutti insieme in classe, lancio dell’attività
Consegna, divisione ruoli, scelta delle sei spese.
A casa individualmente tra una lezione di Economia e l’altra
Raccolta scontrini di spese realmente effettuate o preparazione di scontrini e fatture simulate.
A casa o a scuola* il gruppo
Esamina degli scontrini veri o simulati portati da casa e simulazioni delle spese da listini online, calcoli dell’IVA, prepara poster/slide.
*se ha a disposizione un laboratorio informatico.
In classe, tutti insieme
Ogni gruppo espone il proprio lavoro in circa 5’ e risponde a una domanda a sorpresa dell’insegnante.
In classe, tutti insieme
Debriefing
Confronto sul lavoro svolto (difficoltà incontrate, curiosità esaudite…).
Suggerimenti
Per poter confrontare beni con aliquote diverse, raccogliete scontrini veri o simulati:
• del supermercato (pane/latte hanno aliquote ridotte rispetto a bibite o cioccolata);
• di una pizzeria;
• del carburante (accise);
• di acquisti on line da sito UE o extra UE.
Punteggio fino a
• abbiamo spiegato che cos’è l’IVA, chi è soggetto passivo e contribuente di fatto, con parole semplici 2
• slide/poster sono ordinati e leggibili con poche parole chiave e immagini pertinenti 1
La comunicazione in classe è chiara e coinvolgente 1
Il poster “Il nostro carrello”:
• riporta sei spese reali/simulate con aliquota corretta e calcolo imponibile + IVA 2
• evidenzia almeno un caso UE/extra UE o NO IVA con breve motivazione 1
La minitabella:
• è completa e leggibile (operazione, aliquota/natura, imponibile, IVA, totale, note) 1
La microstoria B2B (IVA a debito/credito)
• è corretta e sintetica (mostra differenza IVA da versare) 1
Lavoro di gruppo
Tutti hanno dato il proprio contributo ed avete lavorato nel rispetto delle opinioni di tutti e in caso di divergenze vi siete accordati serenamente rispettando i tempi stabiliti. 1
Extra bonus per il gruppo che:
• ha suscitato maggiore curiosità e domande tra i compagni;
• ha usato scontrini/fatture o fonti ufficiali citate
TOTALE PUNTEGGIO
……/10 (+ eventuale extra bonus)
Accertamento, riscossione e contenzioso
Questa sezione è dedicata all’esame dei delicati rapporti fra il fisco e il contribuente. Cominceremo dalle procedure attuate per determinare l’imponibile e calcolare l’imposta dovuta e dalle modalità di riscossione delle somme che il contribuente è tenuto a versare all’erario, illustrando inoltre i metodi impiegati per contrastare il fenomeno dell’evasione. Vedremo poi alcuni importanti istituti introdotti per evitare le liti fra contribuente e fisco, riducendo al minimo le controversie fiscali
La parte finale di questa appendice riguarda il contenzioso tributario che consente al contribuente di difendersi dalle pretese del fisco che considera ingiuste.
1 L’accertamento e la riscossione delle imposte
1 . 1 L’accertamento delle imposte
L’accertamento delle imposte è il procedimento dell’Amministrazione finanziaria diretto a determinare con esattezza la materia imponibile e l’imposta dovuta, utilizzando, oltre agli elementi indicati dal contribuente, anche informazioni acquisite d’ufficio.
Le operazioni di accertamento comprendono le seguenti fasi:
1. determinazione dell’imponibile;
2. liquidazione dell’imposta;
3. notificazione degli addebiti al contribuente.
Vediamole singolarmente.
Determinazione dell’imponibile
Il debito di imposta può essere accertato in due modi: con il metodo sintetico (o induttivo) e con il metodo analitico.
Con il metodo sintetico, la materia imponibile viene desunta indirettamente in base a indizi e a elementi presuntivi.
PER ESEMPIO Metodo sintetico
Il reddito individuale può essere stimato sulla base del tenore di vita del soggetto, e cioè dell’alloggio, dell’automobile, del personale di servizio ecc.; analogamente la quantità di beni prodotti da un’impresa si può dedurre da elementi indiziari quali il numero dei dipendenti, il valore del macchinario impiegato, la quantità di materia prima utilizzata, l’energia motrice consumata, e così via.
Con il metodo analitico invece la materia imponibile viene valutata in modo diretto, mediante una ricerca particolareggiata dei singoli elementi che costituiscono l’imponibile stesso.
Amministrazione finanziaria
Insieme delle strutture amministrative incaricate della riscossione e gestione delle entrate dello Stato. È articolata in modo gerarchico, con al vertice il Ministero dell’Economia e delle Finanze (MEF). Nel linguaggio corrente “fisco” indica gli uffici che si occupano dei tributi ed “erario” si riferisce alle casse dello Stato.
Con il metodo analitico l’accertamento può avvenire:
• d’ufficio, se gli organi dell’Amministrazione finanziaria procedono di propria iniziativa all’accertamento dell’imponibile e alla sua tassazione;
• in base a denuncia verificata, quando il contribuente ha l’obbligo di dichiarare agli uffici fiscali l’entità dell’imponibile, ferma restando la facoltà dell’Amministrazione fiscale di procedere a verifica e a eventuale rettifica della dichiarazione.
PER ESEMPIO Metodo analitico
Nel nostro sistema, basato sull’autoliquidazione mediante dichiarazione da parte del contribuente, l’accertamento d’ufficio è puramente eventuale e avviene solo quando non viene presentata la dichiarazione, o viene presentata una dichiarazione nulla. L’accertamento in base a denuncia verificata è invece la procedura normale, che si attua quando gli uffici intervengono per rettificare le dichiarazioni risultate irregolari (accertamento in rettifica).
Il metodo sintetico presenta lo svantaggio di una scarsa precisione, e può portare a valutazioni errate della capacità contributiva soprattutto per quanto riguarda l’accertamento del reddito individuale (può accadere infatti che persone titolari di redditi elevati vivano modestamente, e viceversa); tuttavia, esso presenta il vantaggio di una notevole facilità di applicazione, in quanto comporta bassi costi per l’Amministrazione fiscale. A causa della sua scarsa precisione, è stato quasi del tutto abbandonato nei moderni sistemi tributari.
Liquidazione dell’imposta
La liquidazione dell’imposta consiste nella determinazione dell’esatto ammontare dell’imposta dovuta dal contribuente.
Lo Stato determina l’aliquota, che viene applicata all’imponibile netto. L’imposta, dunque, varia al variare della materia imponibile.
Notificazione al contribuente
Quando l’accertamento avviene d’ufficio, l’Amministrazione finanziaria può esigere il pagamento dell’imposta solo dopo il momento in cui il contribuente viene a conoscere l’ammontare preciso dell’imposta, ossia dopo l’avvenuta notificazione dell’avviso di accertamento.
Contro i contribuenti morosi operano particolari meccanismi che rendono rapido il procedimento coattivo di riscossione; per i crediti di imposta è prevista una procedura privilegiata e con termini abbreviati. Il contribuente può ricorrere contro l’accertamento d’ufficio nei modi stabiliti dalla legge.
1 . 2 L’accertamento nel nostro sistema tributario
L’accertamento consiste in un insieme di atti adottati dagli uffici fiscali allo scopo di verificare nei confronti di un dato contribuente l’esistenza del presupposto dell’imposta, nel determinare la base imponibile e nel calcolare l’imposta dovuta.
Se la dichiarazione non è stata presentata, oppure risulta incompleta o riporta imponibili inferiori a quelli reali, gli uffici dell’Agenzia delle Entrate procedono alla determinazione dell’imponibile utilizzando, oltre agli elementi forniti dal contribuente, anche informazioni acquisite d’ufficio.
Gli interventi possibili
Gli uffici possono effettuare queste operazioni:
• richiedere dati e informazioni al contribuente, convocandolo di persona o invitandolo a far pervenire atti, documenti e scritture contabili, o ancora inviandogli questionari da restituire compilati e firmati;
• disporre ispezioni nei locali dove si svolge l’attività del contribuente, per effettuare verifiche utili all’accertamento;
Notificazione
Attività con la quale si portano a conoscenza dei destinatari gli atti della Pubblica amministrazione. L’avviso di accertamento può essere notificato per posta o direttamente, con obbligo di consegna dell’atto e sua sottoscrizione da parte del ricevente, garantendo la riservatezza dell’atto notificato.
Contribuenti morosi Sono i contribuenti che non assolvono la loro obbligazione tributaria nei termini indicati dalla legge. Deriva dal latino mora, che significa ritardo. In caso di violazioni di norme tributarie sono previste sanzioni amministrative o penali.
• richiedere informazioni e notizie a Pubbliche amministrazioni, enti e società che svolgono attività di gestione e intermediazione finanziaria ;
• richiedere alle banche copia dei conti intrattenuti con il contribuente;
• richiedere copie o estratti di atti o documenti a notai o altri pubblici ufficiali.
Come viene rettificata la dichiarazione
Se l’ufficio fiscale ritiene – sulla base di documenti, informazioni o notizie – che nella dichiarazione sia stato indicato un reddito inferiore a quello effettivo, oppure che non competano le deduzioni e le detrazioni indicate, procede al cosiddetto accertamento in rettifica
Se il reddito è determinato in base a scritture contabili (redditi d’impresa, di lavoro autonomo, di enti e società soggetti a IRES), l’accertamento in rettifica è ammesso in caso di contabilità non attendibile. Per i soggetti in regime di contabilità ordinaria l’accertamento deve essere effettuato in modo analitico, con riferimento ai singoli componenti positivi e negativi di reddito, e avendo riguardo non solo alle scritture contabili, ma a tutti gli atti relativi all’impresa e ai dati raccolti dall’ufficio (informazioni, ispezioni, verifiche, questionari ecc.).
L’accertamento induttivo si verifica quando il reddito non viene determinato in base a scritture contabili, ma sinteticamente, desumendo indirettamente la materia imponibile da elementi esteriori, che hanno in ogni caso il valore di indizi attendibili.
PER ESEMPIO Accertamento induttivo
Il numero dei lavoratori dipendenti, il consumo di energia, le scorte di materie prime ecc. danno indicazioni per stabilire il fatturato di un’impresa e sono considerati indizi attendibili.
Si esercita nei confronti dei soggetti a contabilità ordinaria in presenza di elementi che possono far presumere un comportamento evasivo.
PER ESEMPIO Comportamento evasivo
La mancanza di scritture contabili, omissioni, falsificazioni e irregolarità nelle scritture contabili; oppure la mancata presentazione del conto economico fanno presumere un comportamento evasivo.
L’accertamento d’ufficio si effettua quando il contribuente non ha presentato la dichiarazione, o quando la dichiarazione è nulla (non è sottoscritta, oppure non è redatta su apposito modello). Il reddito viene determinato induttivamente, utilizzando i dati comunque disponibili, come quelli contenuti nella stessa dichiarazione, se presentata, o quelli contenuti nelle dichiarazioni degli anni precedenti.
La collaborazione dei Comuni. All’attività di accertamento possono collaborare i Comuni, ai quali gli uffici locali dell’Agenzia delle Entrate devono inviare copia delle dichiarazioni dei redditi presentate dai contribuenti. Il Comune e la Regione possono segnalare all’anagrafe tributaria dati e notizie rilevanti, anche per i soggetti che non hanno presentato la dichiarazione, formulando proposte motivate di aumento degli imponibili.
Intermediazione finanziaria
Attività svolta dai soggetti che raccolgono denaro da persone e istituzioni e lo impiegano per effettuare prestiti e altri investimenti ad altri soggetti. Si distingue solitamente tra intermediari appartenenti al settore bancario e intermediari appartenenti al settore non bancario
Lo schema d’atto. A partire dalla primavera 2024, l’Agenzia delle Entrate, prima di notificare ad un contribuente l’atto definitivo con il quale contesta le maggiori imposte oltre che relative sanzioni e interessi, è tenuta a notificargli uno schema d’atto. Entro 60 giorni dalla ricezione dello schema d’atto il contribuente può presentare le proprie osservazioni che devono essere obbligatoriamente valutate dall’Agenzia delle Entrate; altrimenti lo schema d’atto si consolida e il contribuente riceve l’avviso di accertamento.
L’avviso di accertamento. La procedura si conclude con l’avviso di accertamento, che è l’atto amministrativo con cui l’ufficio fiscale notifica formalmente un addebito nei confronti del contribuente. In base alla
→ Unità 5,
motivazione il contribuente può valutare la legittimità del comportamento dell’Amministrazione finanziaria e, se ritiene che l’atto sia viziato, può ricorrere utilizzando vari mezzi.
L’avviso di accertamento deve essere notificato, a pena di decadenza , entro il 31 dicembre del quinto anno successivo al termine stabilito per la presentazione della dichiarazione.
1 . 3 La riscossione delle imposte
Le modalità di riscossione
La riscossione delle imposte (detta anche esazione) può avvenire con modalità diverse. Vediamo di seguito le varie tipologie.
• Mediante autotassazione e successivo versamento agli uffici fiscali
PER ESEMPIO Autotassazione
Per i versamenti di IRPEF e IRAP, il contribuente stesso calcola l’imposta dovuta in base alla dichiarazione presentata, e ne versa l’importo tramite un istituto di credito;
• Mediante ritenuta con rivalsa, se l’imposta viene riscossa presso un soggetto diverso da quello colpito, il quale può rivalersi sul soggetto che si intende colpire.
PER ESEMPIO Ritenuta con rivalsa
L’imposta sui redditi da lavoro dipendente viene addebitata all’imprenditore, che a sua volta effettua la ritenuta sul reddito dei propri dipendenti.
Motivazione
Spiegazione delle ragioni che hanno indotto l’Amministrazione finanziaria a prendere un dato provvedimento. Se la motivazione manca o è insufficiente il provvedimento è illegittimo, e può essere annullato dal giudice amministrativo.
Decadenza
Perdita della possibilità di esercitare un diritto come conseguenza del decorrere di un determinato lasso di tempo; non sono ammesse interruzioni e sospensioni. Serve a limitare i tempi di incertezza delle situazioni giuridiche.
Il soggetto tenuto al versamento dell’imposta allo Stato per conto del contribuente, che trattiene dai salari, le imposte dovute (ritenute alla fonte), è chiamato sostituto di imposta.
• Mediante ritenuta diretta, quando l’imposta colpisce redditi corrisposti dallo Stato (stipendi, pensioni, interessi su titoli pubblici) e viene trattenuta direttamente dallo Stato.
• Tramite uffici fiscali: questo metodo viene soprattutto usato per le imposte indirette, e consiste nella riscossione del tributo da parte degli uffici statali (così, le imposte di registro sono incassate dagli uffici locali delle Agenzie delle Entrate, i dazi dagli uffici doganali ecc.).
→
• Mediante bollo, quando l’imposta viene pagata attraverso l’uso di carta bollata o tramite marche da bollo.
• Mediante appalto a esattori , cioè persone fisiche o giuridiche a cui lo Stato e gli enti impositori affidano il compito di riscuotere certe imposte.
Nel nostro sistema fiscale sono specialmente diffuse la riscossione per ritenuta e quella per autotassazione.
1 . 4 La riscossione nel nostro sistema tributario
Nel nostro sistema tributario la riscossione avviene di regola su iniziativa del contribuente o del sostituto di imposta (autotassazione), che versa la somma dovuta ai concessionari della riscossione. Sulle modalità della riscossione si rimanda alle unità dedicate alle singole imposte IRPEF, IRES, IRAP e IMU.
PER ESEMPIO Sostituto d’imposta
Il sostituto di imposta è il datore di lavoro o l’ente pensionistico, che sostituiscono il lavoratore o il pensionato nei rapporti con l’Amministrazione finanziaria. Essi trattengono le imposte dovute dai salari o dalle pensioni e, poi, le versano allo Stato.
Esattori
Soggetti che per appalto curano la riscossione delle imposte. In Italia avevano il compito di riscuotere le imposte dirette sulla base di ruoli emessi dalle Intendenze di finanza. La loro attività è cessata con l’introduzione dell’autotassazione IRPEF, e la riscossione è stata successivamente affidata in concessione a un’apposita società (Concessionari della riscossione). Attualmente il servizio è svolto da Agenzia delle Entrate - Riscossione.
cap. 2
Unità 6, cap. 2
L’iscrizione a ruolo
Se l’imposta è determinata dagli uffici fiscali, la riscossione avviene mediante l’iscrizione in un ruolo, che deve indicare l’ente creditore, il codice fiscale e i dati anagrafici del debitore, l’importo delle componenti del debito di imposta con interessi e sanzioni, il periodo di imposta, le rate con il relativo importo, l’indicazione del concessionario competente alla riscossione, il riferimento all’atto di accertamento, la data in cui il ruolo diventa esecutivo. La riscossione delle imposte è gestita da Agenzia delle Entrate - Riscossione, alle dirette dipendenze del Ministero dell’Economia e delle Finanze.
Se il contribuente non paga entro 60 giorni dalla notifica, l’Agenzia può procedere all’esecuzione forzata sui suoi beni, con una procedura semplificata rispetto al procedimento esecutivo ordinario: il credito per le imposte iscritte a ruolo gode infatti di privilegio rispetto agli altri crediti.
Se il contribuente ritiene infondato l’addebito, può presentare ricorso entro 60 giorni dalla notifica.
Per i contribuenti muniti di partita IVA è istituito, presso il concessionario, il conto corrente fiscale in cui si possono effettuare i versamenti IRPEF, IRES e IVA, oltre a quelli dovuti dai sostituti di imposta.
Le somme dovute, al netto della compensazione, vanno versate al concessionario o a una banca convenzionata, che successivamente ripartirà il gettito fra gli enti destinatari.
Le eventuali eccedenze a credito possono essere portate in diminuzione del primo versamento successivo oppure, in alternativa, può essere chiesto il rimborso al concessionario, che vi provvede mediante accreditamento sul conto corrente fiscale intestato al contribuente.
Esecuzione forzata
Procedimento coattivo
attivato dal concessionario della riscossione a seguito della morosità del contribuente. Consiste nella vendita all’asta di beni di sua proprietà di valore sufficiente ad assicurare la soddisfazione del credito.
Tax compliance
Insieme di norme legislative, sociali e morali che promuovono la lealtà fiscale del contribuente. Per contrastare l’evasione l’Amministrazione tributaria non deve reprimere, bensì agevolare il contribuente assistendolo nell’adempimento dei suoi doveri, semplificando le procedure e premiandone la fedeltà fiscale.
Come si effettuano i versamenti
I versamenti per imposte, interessi e sanzioni in caso di liquidazione e controllo formale della dichiarazione, avviso di accertamento, accertamento con adesione, conciliazione giudiziale e ravvedimento (di cui parleremo più avanti) possono essere effettuati per via telematica (F24 online) compensando gli eventuali crediti, oppure presso le banche convenzionate, gli uffici postali e i concessionari della riscossione.
Per utilizzare il pagamento online è sufficiente possedere il codice PIN o essere utenti del servizio Entratel, e scaricare l’apposito software direttamente dal sito web www.agenziaentrate.gov.it.
2
Il rapporto contribuente-fisco
2 . 1 Il diritto di interpello
Allo scopo di porre i rapporti fra cittadino e fisco su un piano di lealtà e di collaborazione reciproca sono state introdotte numerose norme mirate a ridurre l’evasione e aiutare il contribuente ad assolvere i suoi obblighi tributari, realizzando cioè quella che con termine moderno si definisce fedeltà fiscale o, più frequentemente, tax compliance . In quest’ottica lo Statuto del contribuente all’articolo 11 ha delineato uno strumento particolarmente utile per migliorare i rapporti del cittadino con l’Amministrazione tributaria: è il diritto di interpello (ruling), di cui il contribuente può avvalersi quando è incerto su come comportarsi in una situazione concreta.
Il diritto di interpello consiste nella possibilità riconosciuta al contribuente di richiedere il parere dell’Amministrazione finanziaria prima di compiere un determinato atto, in presenza di una situazione di incertezza circa l’applicazione della normativa.
Il contribuente evita così di commettere errori, che possono essere anche pesantemente sanzionati, ottenendo il parere degli uffici fiscali prima di porre in atto un certo comportamento.
PER ESEMPIO Interpello
Un giovane imprenditore avvia una piccola start-up che vende online kit per laboratori scolastici. Un Comune gli propone un contratto di fornitura con posa in opera dentro le aule. Data l’inesperienza, l’imprenditore non è sicuro se applicare IVA 22% (beni) o 10% (prestazione assimilata a servizi di installazione scolastica) e non sa come fatturare il trasporto. Per evitare errori e sanzioni, invia un interpello ordinario all’Agenzia delle Entrate via PEC: descrive il caso concreto, allega il capitolato del Comune e spiega la sua interpretazione (per lui è fornitura con posa → IVA 22%).
L’Agenzia risponde entro i 90 giorni: conferma l’IVA 22% e indica che il trasporto va compreso nell’imponibile. Risultato: la start-up fattura correttamente fin dalla prima fornitura, è in regola (tax compliance) e, avendo seguito il parere, non rischia sanzioni per un’eventuale interpretazione sbagliata.
La presentazione dell’interpello non ha effetto sulle scadenze tributarie, quindi il contribuente non potrà sottrarsi al pagamento di quanto dovuto per il solo fatto di essere in attesa di una risposta da parte dell’Amministrazione finanziaria. La risposta dell’Agenzia delle Entrate ha efficacia esclusivamente nei confronti del contribuente che ha inoltrato l’istanza di interpello, limitatamente al caso concreto e personale prospettato. Il contribuente può anche non adeguarsi alla risposta ricevuta, essendo libero di adottare un diverso comportamento, mentre invece la risposta vincola l’Amministrazione finanziaria, che non può emettere atti di accertamento in contrasto con essa.
2 . 2 L’acquiescenza
L’esperienza del passato ha dimostrato che molti contribuenti ricorrevano al contenzioso tributario anche contro gli avvisi di accertamento esatti, fondati su valutazioni corrette dell’Amministrazione finanziaria. Lo scopo di tali ricorsi era spesso solo quello di “guadagnare tempo”, in modo da rimandare a una data più lontana il pagamento delle somme dovute; questi comportamenti provocavano però un sovraccarico di ricorsi ingiustificati, che costituivano un ostacolo al buon funzionamento della giustizia tributaria. Allo scopo di scoraggiare le liti aventi unicamente fini dilatori, la riforma del contenzioso tributario ha reso il ricorso più costoso, obbligando il ricorrente ad avvalersi di un difensore e prevedendo la possibilità della condanna al pagamento delle spese in caso di soccombenza.
Ha inoltre introdotto l’acquiescenza, un istituto che consente un trattamento favorevole al contribuente che versa entro i termini prescritti le somme dovute a seguito di un accertamento dell’ufficio fiscale.
Infatti, con questo istituto, il contribuente che rinuncia al contenzioso gode di:
• riduzione a un terzo delle sanzioni irrogate dagli uffici con l’avviso di accertamento;
• possibilità di versare ratealmente, le somme dovute (maggiorate degli interessi legali), fornendo garanzie di solvibilità.
Ricorso
Atto mediante il quale il contribuente si oppone, entro il termine di 60 giorni, a un provvedimento emesso dall’Amministrazione finanziaria e ritenuto non corretto. Il ricorso deve essere redatto in carta da bollo e sottoscritto sia dal ricorrente sia dal difensore, nei casi in cui venga richiesto.
PER ESEMPIO Acquiescenza
Un contribuente riceve un avviso di accertamento: imposta dovuta € 4.000, sanzione 30% = € 1.200, interessi € 80. Dopo aver verificato che l’atto è corretto, rinuncia a fare ricorso e sceglie l’acquiescenza, pagando entro 60 giorni. Con l’acquiescenza la sanzione si riduce a 1/3: da € 1.200 a € 400. Pertanto, il totale da versare è: € 4.000 (imposta) + € 400 (sanzione ridotta) + € 80 (interessi) = € 4.480 (invece di € 5.280 se andasse a contenzioso e perdesse). Inoltre, se preferisce, può rateizzare l’importo (con interessi legali) fornendo garanzia di solvibilità. Risultato: il contribuente paga meno sanzioni e chiude subito la posizione, evitando tempi e costi del contenzioso.
2 . 3 Il concordato e la conciliazione giudiziale
Procedure per prevenire le controversie
Allo scopo di ridurre al minimo le controversie fra contribuente e fisco sono state introdotte alcune procedure per consentire di:
• prevenire le controversie (concordato);
• chiuderle una volta iniziate (conciliazione giudiziale), dato che sono previste forti riduzioni delle sanzioni.
Entrambe le soluzioni possono essere proposte sia dal contribuente sia dal fisco.
Concordato o accertamento con adesione
Istituito con lo scopo dichiarato di instaurare un clima di maggiore collaborazione tra le parti del rapporto fiscale, il concordato si propone di definire l’ammontare delle imposte dovute attraverso un contraddittorio tra contribuente e fisco.
Con il concordato, detto tecnicamente “accertamento con adesione”, si può patteggiare l’imponibile quando si è ricevuto un accertamento, evitando così il ricorso alle corti di giustizia tributaria ; la controversia si chiude con la riduzione delle sanzioni a un terzo del minimo, e viene esclusa la punibilità dei reati tributari meno gravi.
Il concordato è ammesso per tutte le più importanti imposte dirette e indirette. Su istanza del contribuente nei cui confronti sono stati effettuati accessi o verifiche, oppure nei cui confronti sia stato notificato avviso di accertamento non preceduto da invito a comparire.
Corte di giustizia tributaria
Organo giurisdizionale specializzato nelle controversie tra contribuenti e amministrazione finanziaria in materia di imposte, tributi e sanzioni fiscali.
Impugnazione
Strumento che la legge mette a disposizione della parte soccombente in giudizio per rimediare a una sentenza ritenuta ingiusta. Il suo utilizzo è solo eventuale, dato che la parte può anche accettare la sentenza sfavorevole che, se non impugnata, diventa definitiva. Se viene attivata l’impugnazione si aprono ulteriori fasi processuali, che possono anche capovolgere la prima sentenza.
L’accertamento così definito non è soggetto a impugnazione , e non può essere modificato dagli uffici fiscali. Comporta per il contribuente il vantaggio di una riduzione delle sanzioni a un terzo del minimo stabilito dalla legge, e la possibilità di rateizzare le somme definite con il concordato.
PER ESEMPIO Accertamento con adesione
La società Beta S.r.l. riceve un avviso di accertamento perIRES: maggiorimponibile 50.000 euro, imposta 12.000 euro, sanzioni minime 30% € 3.600 euro + interessi. Il consulente fiscale dell’azienda ritiene alcune riprese parzialmente esagerate. Beta chiede l’accertamento con adesione: si apre il contraddittorio con l’Ufficio, si esibiscono documenti e le riprese vengono ridotte a € 40.000 (imposta 9.600 euro). Con l’adesione:
• sanzioni ridotte a 1/3 del minimo → da € 3.600 a € 1.200;
• interessi dovuti fino alla data dell’accordo;
• niente ricorso alle Corti tributarie e, per i profili minori, non punibilità penale. Totale da versare: € 9.600 (imposta) + € 1.200 (sanzioni ridotte) + interessi.
La Beta S.r.l. può rateizzare gli importi. L’atto diventa definitivo (non impugnabile) e l’Ufficio non può più modificarlo.
Conciliazione giudiziale
La lite fiscale può chiudersi con una conciliazione tributaria:
• fuori udienza , mediante istanza congiunta delle parti, in cui il giudice dichiara la cessazione della materia (o emette ordinanza in caso di accordo parziale);
• in udienza, se chiesta dalle parti o su proposta della Corte. Raggiunto l’accordo, si redige verbale che vale come titolo per la riscossione e il giudizio si estingue. Il pagamento va fatto entro 20 giorni e le sanzioni sono ridotte, con misura variabile a seconda del grado di giudizio.
La Corte può proporre la conciliazione d’ufficio.
Vantaggi offerti dai due istituti
Ciascuno dei due istituti presenta indubbi vantaggi per il contribuente.
Il concordato:
• chiude definitivamente la controversia;
• le sanzioni sono ridotte a un terzo del minimo per ciascun tributo e per ciascun periodo di imposta.
La conciliazione giudiziale:
• può chiudere una controversia anche parzialmente, lasciando aperti gli aspetti più complessi che verranno chiariti con le normali procedure;
• permette al contribuente di usufruire di una riduzione delle sanzioni amministrative del 60% in primo grado, del 50% in secondo grado e del 40% nel corso dei giudizi di Cassazione.
2 . 4 Il ravvedimento operoso
Lo strumento del ravvedimento operoso contribuisce a diminuire il contenzioso, in quanto consente al contribuente di integrare la dichiarazione dei redditi già presentata con una successiva dichiarazione, che corregge gli errori commessi nella prima dichiarazione.
Con il ravvedimento si possono sanare, entro precisi limiti di tempo, eventuali omissioni o irregolarità, beneficiando di riduzioni delle sanzioni amministrative.
Il ravvedimento non è consentito se la violazione è già stata contestata, oppure se sono già iniziate le attività di accertamento da parte dell’Agenzia delle Entrate. Il pagamento e la regolarizzazione non precludono comunque l’inizio o la prosecuzione di accessi, ispezioni, verifiche o altre attività amministrative di controllo e accertamento.
Per regolarizzare l’omesso o insufficiente pagamento occorre versare spontaneamente l’imposta dovuta, oltre agli interessi di mora calcolati al tasso legale per tutto il periodo di ritardato pagamento e alla sanzione in misura ridotta. In caso di omesso o insufficiente versamento delle imposte dovute, la sanzione (normalmente prevista nella misura del 30%) viene ridotta in misura variabile in relazione al ritardo del pagamento.
PER ESEMPIO Ravvedimento operoso
Udienza Momento in cui il giudice, alla presenza delle parti o dei loro difensori, ascolta le difese, assume i vari provvedimenti, raccoglie e valuta le prove. L’udienza è diretta dal Presidente del collegio giudicante, nel caso del processo tributario dal Presidente della Commissione tributaria provinciale o regionale. Di solito l’udienza è pubblica, ma in alcuni casi può svolgersi a porte chiuse. Ravvedimento Strumento a disposizione del contribuente per regolarizzare spontaneamente le violazioni commesse (per questo viene anche chiamato “ravvedimento operoso”). Ha lo scopo di evitare le liti fra contribuente e fisco e prevenire così il contenzioso, oneroso per entrambe le parti.
Un contribuente doveva versare il saldo IRPEF di € 1.000 entro il 30 giugno, ma paga il 10 settembre (ritardo di 72 giorni). Non ci sono controlli in corso. In questo caso il contribuente calcola: 1) Imposta dovuta: € 1.000; 2) Sanzione ridotta (ravvedimento “entro 90 giorni”), la sanzione ordinaria è il 30% ma con il ravvedimento entro 90 giorni diventa 1/9 del 30% = 3,33%. Quindi: € 1.000 × 3,33% = € 33,30; 3) Interessi legali (poniamo il tasso legale del 2,5% annuo), quindi: € 1.000 × 2,5% × (72/365) ≈ € 4,93. Totale da versare con ravvedimento: € 1.000 (imposta) + € 33,30 (sanzione ridotta) + € 4,93 (interessi) = € 1.038,23. Se il contribuente avesse pagato entro 30 giorni, la sanzione sarebbe stata del 3% (1/10 del 30%); entro 1 anno, del 3,75% (1/8 del 30%). Se invece l’Agenzia avesse già contestato la violazione o avviato l’accertamento, il ravvedimento non sarebbe stato possibile.
3 Il contenzioso tributario
3 . 1 Gli illeciti tributari e le relative sanzioni
Quando il contribuente non osserva una legge fiscale compie un illecito tributario.
La violazione delle leggi comporta delle sanzioni, che possono essere considerate come un deterrente per indurre il contribuente a comportarsi secondo la normativa fiscale.
Le sanzioni
Le sanzioni tributarie possono essere penali o amministrative.
• Le sanzioni penali si hanno quando l’illecito commesso costituisce reato; esso è punito con la reclusione e la multa in caso di fattispecie delittuose. Le sanzioni penali sono irrogate dall’autorità giudiziaria ordinaria su denuncia dell’Amministrazione finanziaria.
• Le sanzioni amministrative riguardano la violazione di un adempimento tributario, e consistono nel pagamento di una sanzione pecuniaria, cioè l’obbligo di pagare allo Stato una somma determinata dalla legge entro un minimo e un massimo, oppure di interessi di mora, per ritardato pagamento del debito di imposta. Le sanzioni amministrative sono irrogate direttamente dalla Pubblica amministrazione. Il nostro ordinamento tributario prevede anche sanzioni accessorie che si aggiungono alla sanzione principale, sia penale sia amministrativa; tra queste sanzioni ricordiamo l’interdizione dai pubblici uffici, la cancellazione dagli albi professionali, la sospensione della capacità di contrattare con la Pubblica amministrazione, la destituzione da cariche pubbliche, la chiusura di uno stabilimento o di un pubblico esercizio ecc.
Principi del sistema sanzionatorio
Il sistema sanzionatorio è caratterizzato dai seguenti principi, derivati dal diritto penale:
• principio di legalità, secondo cui la sanzione può essere irrogata solo in forza di una legge entrata in vigore prima che la violazione sia stata commessa, ed esclusivamente nei casi da essa previsti;
• principio del favor rei, secondo cui se le leggi in vigore al momento della violazione e le leggi posteriori prevedono pene di diversa entità, si applica la legge più favorevole, escludendo dalla sanzione il fatto che secondo una legge posteriore non costituisce violazione.
3 . 2 La tutela del contribuente nello Stato di diritto
Fra lo Stato, soggetto attivo dell’obbligo tributario, e il contribuente, soggetto passivo di tale obbligo, possono sorgere delle controversie riguardanti l’esatta interpretazione della normativa, oppure circa l’esatto ammontare del debito d’imposta.
Sulla necessità che i rapporti tra contribuente e fisco siano improntati a reciproca lealtà, chiarezza e trasparenza ci siamo già ampiamente soffermati nei paragrafi precedenti. In uno Stato di diritto il contribuente che ritenga lesi i suoi diritti e interessi può ricorrere contro il fisco in sede di contenzioso.
Si chiama contenzioso tributario l’insieme delle procedure previste per risolvere le controversie che possono sorgere in materia di tributi fra il contribuente e l’Amministrazione finanziaria.
La tutela dei cittadini nel contenzioso tributario
“Le liti non durerebbero mai a lungo, se il torto fosse da una parte sola” (François de La Rochefoucauld)
Lo Statuto dei diritti del contribuente (L. n. 212/2000, riformata anche dal D.Lgs. n. 219/2023) riconosce e tutela il diritto dei cittadini di ricorrere alla giustizia tributaria per difendere i propri diritti e interessi nei confronti dell’amministrazione finanziaria. Il contribuente, infatti, può impugnare gli atti dell’amministrazione finanziaria davanti alle Corti di Giustizia Tributaria, garantendo così un controllo giurisdizionale sull’operato del fisco. Negli ultimi anni, il numero di ricorsi pendenti dinanzi a tali organi giudiziari risulta in calo: a fine 2023, secondo
Alleniamo la CITTADINANZA ECONOMICA
le stime del MEF, erano circa 200.000 i ricorsi ancora aperti, rispetto ai quasi 600.000 del 2015. Tale riduzione trova le sue ragioni nella maggiore digitalizzazione del contenzioso tributario e degli accertamenti fiscali, nonché nell’impiego di strumenti deflattivi e alternativi di giustizia (quali la definizione agevolata e la mediazione). Anche se migliorata, la durata media di una controversia fiscale resta comunque lunga: un anno e mezzo in primo grado, oltre 2 anni in secondo grado e fino a 5 anni e oltre se si dovesse giungere in Cassazione.
CASO PRATICO La GreenFuture S.r.l., operante nel settore dell’innovazione ecologica, ha presentato la dichiarazione IVA per l’anno 2023, inserendo una detrazione di 100.000 euro a titolo di IVA a credito, derivante da acquisti di impianti fotovoltaici. L’Agenzia delle Entrate, a seguito di un controllo, contesta la detrazione, sostenendo che uno dei fornitori indicati è risultato inesistente alla data della fattura, a fronte inoltre di un’inadeguata documentazione dell’effettiva esecuzione dell’operazione. Per tale ragione l’autorità emette un avviso di accertamento, con il quale viene disconosciuta la detrazione operata, chiedendo il pagamento dell’imposta dovuta, più interessi e sanzioni. La GreenFuture decide di impugnare l’avviso entro 60 giorni e presenta ricorso, sostenendo che la fornitura è stata realmente effettuata (tanto che sussistono DDT, bonifici bancari, e-mail, fotografie ecc.) e che la società ha agito in buona fede, non avendo strumenti per accertare la presunta irregolarità del fornitore.
Dividete la classe in tre gruppi (uno che sostenga le ragioni dello Stato, resistente in giudizio; uno che rappresenti l’impresa contribuente, ricorrente nel medesimo contenzioso; uno che vesta i panni del giudice tributario) e simulate il processo dinanzi alla Corte di Giustizia Tributaria di primo grado, con la supervisione del/i docente/i di economia politica e diritto, così che al termine sia possibile intavolare un debriefing sull’attività svolta.
PROFESSIONI E COMPETENZE DEL FUTURO
Nel contenzioso tributario opera una figura altamente specializzata: l’avvocato tributarista, professionista capace di destreggiarsi tra diritto, economia e strumenti digitali. Rispetto ad altri ambiti giuridici, il settore tributario richiede un aggiornamento costante, poiché le norme fiscali, le procedure e le tecnologie evolvono rapidamente.
Per orientarsi verso questa professione è utile distinguere tre aree fondamentali:
• Conoscenze
Normativa tributaria nazionale ed europea, diritto civile e amministrativo.
Economia aziendale, bilancio, principi contabili e funzionamento dei controlli fiscali.
Procedure digitali (processo tributario telematico, banche dati, AI applicata all’analisi documentale).
• Abilità
Saper analizzare atti fiscali, bilanci e documentazione tecnica complessa.
Raccogliere e organizzare prove, redigere ricorsi e memorie in maniera chiara e rigorosa.
Utilizzare piattaforme digitali per depositi telematici, notifiche e gestione degli atti.
• Competenze trasversali
Pensiero critico e capacità di valutare rischi e alternative.
Comunicazione efficace con imprese, consulenti e organi giudiziari.
Etica professionale, capacità di mediazione e gestione del conflitto.
L’incontro con un avvocato dell’Ordine del vostro territorio, insieme al docente per l’orientamento, potrà aiutarvi a comprendere concretamente come queste competenze si intrecciano nella pratica quotidiana e quali percorsi formativi permettono di svilupparle nel futuro mercato del lavoro.
Le Corti di Giustizia Tributaria
Il processo tributario è quindi un procedimento che viene promosso dal contribuente nei confronti della Pubblica amministrazione per ottenere la rimozione di atti ritenuti illegittimi. Egli può rivolgersi alle Corti di Giustizia Tributaria per chiedere l’annullamento totale o parziale dell’atto.
I tipi di controversie
Le controversie possono essere:
• di diritto, se riguardano l’interpretazione e l’applicazione della norma tributaria, e cioè l’obbligo del contribuente di pagare o meno il tributo;
• di fatto, se riguardano la situazione che sta alla base della determinazione dell’imponibile, e in questo caso la controversia si propone di stabilire il dovuto.
I tipi di ricorso
La tutela del contribuente, si fonda oggi sui seguenti rimedi:
• ricorso alle Corti di Giustizia Tributaria, che hanno una competenza generale;
• ricorso all’autorità giudiziaria (Tribunale, Corte d’appello e Corte di cassazione), ma solo per questioni di diritto che riguardino l’accertamento, la tassazione o l’esecuzione.
PER ESEMPIO Ricorsi
Contro una sentenza della Corte di Giustizia Tributaria di secondo grado è possibile ricorrere alla Corte di cassazione solo per violazioni di norme di diritto. Si pensi al caso in cui, a giudizio del ricorrente, i giudici di grado inferiore non abbiano applicato correttamente la legge perché il dispositivo della sentenza, cioè il contenuto della decisione giurisdizionale, è privo della motivazione.
L’autotutela
Il contribuente potrà scegliere la strada del ricorso dopo che sia stata inutilmente esperita la via informale dell’autotutela.
L’autotutela è il potere dell’Amministrazione finanziaria di correggere un proprio errore e di annullare il proprio operato, quando verifica di aver commesso tale errore a danno del contribuente.
Annullamento
Nel diritto amministrativo è l’atto con il quale si elimina un provvedimento posto in essere da un soggetto della Pubblica amministrazione.
Nel diritto civile è il provvedimento del giudice che, dopo aver accertato l’esistenza di una valida causa, pone nel nulla un atto o un negozio giuridico.
Atto illegittimo
Atto amministrativo inficiato da vizi di legittimità, che ricorrono nei casi espressamente previsti dalla legge (incompetenza, violazione di legge, eccesso di potere).
Tali vizi possono portare all’annullamento dell’atto, per iniziativa dell’Amministrazione stessa (annullamento d’ufficio) o in sede di ricorso da parte del contribuente.
L’Amministrazione può provvedere all’autotutela in via autonoma (d’ufficio) o dietro iniziativa del contribuente. Lo stesso Ufficio che ha emanato l’atto è competente ad annullarlo. Se questi senza giustificato motivo omette di provvedere all’annullamento , vi può provvedere in via sostitutiva la Direzione regionale da cui l’Ufficio dipende. Il potere di annullamento sorge in tutti i casi di illegittimità dell’atto
Casi tipici di illegittimità sono l’errore di persona, l’errore logico o di calcolo, l’errore sul presupposto dell’imposta, la mancata considerazione di precedenti pagamenti regolarmente eseguiti, la mancanza di documentazione successivamente sanata, l’errore materiale del contribuente facilmente riconoscibile.
L’annullamento dell’atto illegittimo comporta l’annullamento degli atti a esso consequenziali e l’obbligo di restituzione delle somme indebitamente riscosse e relativi interessi.
PER ESEMPIO Annullamento per illegittimità
Giulia riceve una cartella per IRPEF 2022: imposta: 1.800 euro, sanzioni/interessi: 360 euro. Motivo indicato: “mancato versamento del saldo”. La contribuente però ha pagato con F24 nei termini, ma l’Agenzia non ha “agganciato” il versamento per un errore nel codice tributo inserito dalla banca. In questo caso, la contribuente:
1. presenta una istanza di autotutela (PEC o raccomandata) alla Direzione provinciale dell’Agenzia delle Entrate che ha emesso l’atto;
2. indica: numero e data della cartella, i motivi di illegittimità (“pagamento già eseguito”), la richiesta di annullamento;
3. allega le ricevute F24 e l’estratto conto bancario.
Esito: l’Ufficio verifica nei propri archivi che il pagamento c’è stato (errato solo l’abbinamento per codice tributo). Emette provvedimento di annullamento in autotutela e trasmette al Riscossore lo sgravio totale della cartella. Giulia riceve comunicazione di archiviazione; nulla è più dovuto.
3 . 3 Le Corti di Giustizia Tributaria
Gli organi del nuovo processo tributario sono le Corti di Giustizia Tributaria.
• Le Corti di Giustizia Tributaria di primo grado sono presenti in tutte le Province, tranne in quelle di nuova istituzione.
• Le Corti di Giustizia Tributaria di secondo grado hanno sede presso il capoluogo di ogni Regione. In alcuni Comuni con sedi di Corte d’appello e distanti almeno 100 km dal capoluogo regionale sono state, inoltre, istituite delle sezioni staccate.
La struttura delle Corti
Per lo svolgimento delle proprie funzioni, la Corte di Giustizia Tributaria è articolata in sezioni giudicanti. All’interno di ogni sezione, le cause sono decise da un collegio giudicante formato da tre componenti, presieduto dal presidente o dal vicepresidente della sezione. Sono state previste numerose situazioni di incompatibilità
Gli atti impugnabili
L’oggetto della giurisdizione delle Corti di Giustizia Tributaria si estende ai tributi comunali e locali e comprende anche le sovrimposte e ogni altro accessorio.
Gli atti impugnabili presso le Corti di Giustizia Tributaria sono:
• l’avviso di accertamento e liquidazione del tributo, cioè gli atti con i quali viene portato a conoscenza del contribuente l’ammontare dell’imposta e l’invito a pagarla;
• il provvedimento che irroga le sanzioni amministrative (pene pecuniarie e sovrattasse). Le sanzioni sono applicate nel caso di violazioni sostanziali (dichiarazioni tributarie incomplete o infedeli), mentre nel caso di violazioni formali (quelle, cioè, che non incidono sulla determinazione della base imponibile dell’imposta e sul versamento del tributo) lo Statuto del contribuente ha stabilito la non punibilità.
PER ESEMPIO Violazioni sostanziali
Sono gli errori di calcolo dell’imponibile e dell’imposta, l’indicazione in misura superiore a quella spettante di detrazioni di imposta, di oneri deducibili o detraibili, di ritenute d’acconto e di crediti di imposta.
PER ESEMPIO Violazioni formali
Sono l’omessa o l’errata indicazione di dati rilevanti per l’individuazione del contribuente, oppure la compilazione della dichiarazione su modello non conforme a quello stabilito.
Incompatibilità Divieto espressamente stabilito dalla legge di ricoprire contemporaneamente più cariche pubbliche, in modo da evitare un accentramento di poteri nelle mani di una sola persona; in tali casi questa è obbligata a scegliere una delle due cariche a cui è stata eletta o nominata.
• il ruolo e la cartella di pagamento . L’iscrizione a ruolo costituisce il titolo esecutivo per la riscossione coattiva, dato che attribuisce all’Amministrazione finanziaria il potere di procedere, in caso di mancato pagamento, all’esecuzione forzata, cioè al pignoramento e alla vendita all’asta dei beni del debitore in modo da soddisfare il credito tributario mediante il ricavato della vendita;
• l’avviso di mora, con cui si intima al contribuente di pagare la somma in esso indicata entro cinque giorni dalla notifica;
• gli atti relativi alle operazioni catastali, cioè intestazione, delimitazione, classamento e attribuzione della rendita catastale.
Il termine per proporre ricorso è di 60 giorni, a decorrere dalla notificazione dell’atto che si intende impugnare.
Il Presidente della sezione fissa la data di trattazione della controversia e nomina il relatore.
La sentenza che pone fine al giudizio deve contenere l’esposizione dei motivi della decisione.
Con il ricorso il contribuente può:
• chiedere alla Corte di Giustizia la sospensione dell’esecuzione dell’atto impugnato;
• promuovere, in caso di sentenza definitiva a lui favorevole, il cosiddetto giudizio di ottemperanza per obbligare gli uffici a adeguarsi alle decisioni emesse dalle Corte di Giustizia Tributaria.
3 . 4 I mezzi di impugnazione
L’impugnazione è un rimedio giuridico che la legge mette a disposizione della parte che intende rimuovere gli effetti dannosi derivanti da una sentenza.
Contro la sentenza della Corte di Giustizia Tributaria di primo grado il soccombente può esercitare le seguenti impugnazioni:
• appello alla Corte di Giustizia Tributaria di secondo grado competente;
• ricorso per Cassazione, solo per motivi di legittimità ;
• revocazione per le sentenze non impugnabili o non impugnate, per sopravvenuta conoscenza di fatti.
La revocazione è l’ultimo rimedio contro le sentenze emesse dal giudice tributario, e si rivolge alla stessa Corte di Giustizia Tributaria che ha pronunciato la sentenza impugnata per chiederne l’annullamento e la sostituzione.
Cartella di pagamento
Comunicazione notificata dagli agenti al contribuente, riguardante l’invito al pagamento entro 60 giorni delle somme iscritte a ruolo.
Motivi di legittimità
Riguardano le violazioni di legge, cioè l’applicazione corretta delle leggi da parte del giudice di appello, sia quelle che disciplinano lo svolgimento del procedimento, sia quelle che vengono applicate per emanare la sentenza, senza che la Cassazione riprenda in esame i fatti oggetto dei primi due procedimenti.
Fisco 4.0: l’Intelligenza Artificiale cambia le regole del gioco
Il futuro del fisco italiano passa per l’Intelligenza Artificiale. L’Agenzia delle Entrate ha infatti avviato un processo di trasformazione che mira a integrare le nuove tecnologie nei meccanismi tradizionali di gestione e controllo fiscale. Non è più un’ipotesi o una suggestione futuristica: l’IA è già realtà nei software che elaborano dati, nelle piattaforme che supportano gli adempimenti e nei sistemi predittivi che individuano potenziali anomalie. È una rivoluzione silenziosa, ma destinata a lasciare un segno profondo nella relazione tra Stato e contribuente.
Uno degli obiettivi principali dell’uso dell’IA è la semplificazione degli adempimenti. Gli algoritmi possono affiancare i cittadini nella compilazione delle dichiarazioni, suggerendo detrazioni applicabili, segnalando incongruenze, evitando errori formali. Questo significa, in prospettiva, una riduzione sensibile delle sanzioni e delle rettifiche postume, a tutto vantaggio della trasparenza e della collaborazione. Il fisco non solo punisce, ma diventa un alleato nella gestione dei doveri tributari.
La vera svolta però riguarda il fronte dell’accertamento. Grazie all’analisi automatizzata di milioni di dati, i controlli possono essere sempre più mirati. Il fisco, con strumenti predittivi e analitici, è in grado di concentrare le verifiche dove ci sono segnali concreti di rischio, lasciando in pace i contribuenti regolari. È un cambio di paradigma: non più controlli a tappeto, ma un’azione chirurgica, più giusta e più efficiente. Resta però aperta una questione che è tanto tecnica quanto
LEGGI E RIFLETTI
politica: come tutelare la privacy dei cittadini in un sistema dove l’intelligenza artificiale analizza in profondità abitudini di consumo, redditi, spese, investimenti? Le garanzie giuridiche dovranno evolversi insieme agli strumenti tecnologici, per evitare che la potenza della macchina si trasformi in un abuso di potere. Le regole europee sul trattamento dei dati personali saranno fondamentali per bilanciare efficacia e diritti. Quella che si profila non è solo una riforma degli strumenti fiscali, ma una prova generale di pubblica amministrazione digitale. Se l’esperimento riuscirà, si aprirà la strada a una gestione più razionale e meno conflittuale del rapporto tra cittadino e Stato. L’IA diventa così non solo un mezzo per scovare gli evasori, ma anche un’occasione per ridisegnare un fisco più umano nella sua efficienza e meno opprimente nella sua presenza.
Adattato da https://italia-informa.com/fisco-4-0-ai.aspx
• Quali sono i principali vantaggi dell’uso dell’Intelligenza artificiale nel sistema fiscale, secondo il testo?
• In che modo l’IA sta cambiando il rapporto tra cittadino e fisco?
• Quali rischi vengono evidenziati riguardo all’uso dell’Intelligenza Artificiale nel controllo fiscale e quali soluzioni vengono suggerite?
METTITI ALLA PROVA
• Crea una mappa concettuale digitale divisa in tre sezioni: a. funzioni attuali dell’IA nel fisco; b. benefici per cittadini e amministrazione; c. questioni etiche e giuridiche.
• Confrontati con i tuoi compagni sulle opportunità e i possibili rischi legati all’uso dell’Intelligenza Artificiale nel sistema fiscale.
• Indaga, attraverso fonti online affidabili, gli sviluppi più recenti dell’impiego dell’IA nei processi di accertamento fiscale e sintetizza i risultati in una presentazione digitale.
PROFESSIONI E COMPETENZE DEL FUTURO
L’Intelligenza Artificiale sta cambiando in modo significativo anche il lavoro del funzionario dell’Agenzia delle Entrate, soprattutto nelle aree dedicate all’analisi dei dati e ai controlli automatizzati. Questa figura professionale utilizza piattaforme digitali, algoritmi predittivi e sistemi intelligenti per individuare incoerenze, prevenire frodi, migliorare l’efficienza degli accertamenti e offrire servizi più rapidi ai cittadini. Cerca informazioni sul percorso di accesso al ruolo (titoli di studio richiesti, concorsi pubblici, competenze economiche, giuridiche e informatiche). Analizza poi come la diffusione crescente dell’IA possa trasformare le attività quotidiane di questa figura professionale trasformandola sempre più in un esperto nell’interpretazione dei big data fiscali, nella gestione dei sistemi digitali e nella tutela della correttezza dei processi amministrativi.
Accertamento, riscossione e contenzioso Esercizi
Consolidiamo le conoscenze...
SCELTA MULTIPLA
1. Completa l’affermazione scegliendo la frase corretta fra quelle proposte.
1. Il procedimento amministrativo attraverso cui gli Uffici delle entrate determinano l’imponibile e l’imposta dovuta si chiama
a accertamento
b liquidazione c notificazione d riscossione
2. La determinazione dell’esatto ammontare dell’imposta dovuta dal contribuente si chiama a accertamento
b liquidazione c notificazione d riscossione
3. L’atto con il quale l’Amministrazione finanziaria porta a conoscenza del contribuente l’ammontare preciso dell’imposta si chiama
a accertamento
b liquidazione c notificazione d riscossione
4. Quando non è stata presentata la dichiarazione, la notificazione dell’avviso di accertamento deve avvenire entro il 31 dicembre
a del terzo anno successivo b del quarto anno successivo
c del quinto anno successivo d del sesto anno successivo
5. Quando l’imposta colpisce redditi corrisposti direttamente dallo Stato, come nel caso di stipendi, pensioni, interessi sui titoli del debito pubblico, l’imposta viene corrisposta per a ritenuta diretta
b ritenuta con rivalsa
c pagamento tramite gli uffici fiscali
d autotassazione
6. Se il contribuente non impugna l’avviso di accertamento e rinuncia a presentare istanza di accertamento con adesione, è prevista la riduzione delle sanzioni irrogate dagli uffici con l’avviso di accertamento nella misura pari a
a un terzo
b un quarto c un quinto d un sesto
7. L’istituto che consente di patteggiare l’imponibile quando si è ricevuto un accertamento, evitando così il ricorso alle Commissioni tributarie, si chiama
a concordato
b conciliazione giudiziale
c acquiescenza
d ravvedimento
Esercizi interattivi
8. L’istituto che consente di sanare le eventuali omissioni e irregolarità, beneficiando della riduzione delle sanzioni amministrative, si chiama
a accertamento con adesione
b acquiescenza
c concordato
d ravvedimento operoso
9. L’istituto che fa cessare una controversia già iniziata, evitando lunghe procedure, si chiama
a accertamento con adesione
b conciliazione
c concordato
d ravvedimento operoso
10. Il ravvedimento operoso consente di regolarizzare l’omesso o insufficiente pagamento versando spontaneamente, oltre all’imposta
a gli interessi di mora e la sanzione amministrativa in misura piena
b gli interessi di mora e la sanzione amministrativa in misura ridotta
c solo gli interessi di mora calcolati al tasso legale per il periodo di ritardato pagamento
d solo la sanzione amministrativa in misura ridotta
ASSOCIAZIONE
3. Associa le espressioni del primo gruppo con una sola definizione del secondo. Non tutte le espressioni sono definite.
1. Accertamento 2. Accertamento induttivo 3. Notificazione 4. Avviso di accertamento 5. Interpello 6. Autotutela 7. Acquiescenza
a. ___ Possibilità riconosciuta al contribuente di richiedere il parere dell’Amministrazione finanziaria prima di compiere un determinato atto, in presenza di una situazione di incertezza circa l’applicazione della normativa
b. ___ Atto amministrativo mediante il quale l’ufficio fiscale notifica formalmente un addebito nei confronti del contribuente
c. ___ Procedimento amministrativo mediante il quale gli uffici dell’Agenzia delle Entrate determinano l’imponibile e l’imposta dovuta
d. ___ Si ha quando il reddito viene determinato sinteticamente e non in base a scritture contabili, nei confronti dei soggetti a contabilità ordinaria, in presenza di elementi che possono far presumere un comportamento evasivo, come la mancata tenuta o l’irregolarità delle scritture contabili o l’omessa presentazione del conto economico
e. ___ Attività con la quale l’Amministrazione finanziaria porta a conoscenza del contribuente i risultati dell’attività di accertamento
f. ___ Consente un trattamento favorevole al contribuente che versa entro i termini prescritti le somme dovute a seguito di un accertamento dell’ufficio fiscale
g. ___ Potere dell’Amministrazione finanziaria di correggere un proprio errore e di annullare il proprio operato, quando verifica di aver commesso tale errore a danno del contribuente
PREPARATI ALLA PROVA ORALE
4. Tra parentesi i paragrafi di riferimento.
1. Quali diverse fasi comprendono le operazioni di accertamento delle imposte? (1.1)
2. In quali modi si può determinare l’imponibile? (1.1)
3. In quali modi avviene l’accertamento in rettifica? (1.2)
4. A che cosa serve la riscossione delle imposte? E come può avvenire? (1.3)
5. In che cosa consiste l’iscrizione a ruolo? (1.4)
6. In che cosa consiste il diritto di interpello?
E quando è possibile farvi ricorso? (2.1)
7. Perché l’istituto dell’acquiescenza riesce a evitare il contenzioso tributario? (2.2)
8. Quali vantaggi presenta l’istituto del concordato per il contribuente? (2.3)
9. In che cosa consiste la conciliazione giudiziale? (2.3)
10. Quali vantaggi presenta la conciliazione giudiziale per il contribuente? (2.4)
11. In che cosa consiste il ravvedimento? (2.4)
12. Che cos’è un illecito tributario? (3.1)
13. Come possono essere le sanzioni tributarie? Che cosa sono le sanzioni accessorie? (3.1)
14. In quali modi viene garantita la tutela del contribuente? (3.2)
15. Che ruolo hanno e come sono organizzate le Corti di Giustizia Tributaria? (3.3)
16. Quali sono gli atti impugnabili presso le Corti di Giustizia Tributaria? (3.3)
17. Quali sono i tipi di impugnazione? (3.4)
... per sviluppare le competenze
CASI PRATICI
5. Esamina ciascun caso e fornisci delle soluzioni o rispondi motivando.
1. Iscrizione a ruolo. Pagare o non pagare?
Un tuo amico ha ricevuto la notizia dell’iscrizione a ruolo di un suo debito di imposta, con l’indicazione della data in cui il ruolo diventa esecutivo. Ti chiede un consiglio, incerto se pagare o meno l’importo richiesto dagli uffici fiscali.
1. Che cosa gli consiglieresti, soprattutto in relazione alle procedure che l’Agenzia delle Entrate - Riscossione può impiegare per ottenere il pagamento?
2. Ravvedimento operoso. È possibile rimediare agli errori?
Un contribuente ha omesso di dichiarare un reddito da lavoro autonomo in sede di dichiarazione dei redditi a fini IRPEF. Ti chiede un consiglio, dato che ha sentito parlare della possibilità di un ravvedimento operoso, cioè di presentare una successiva dichiarazione a integrazione della sua prima dichiarazione, allo scopo di correggere l’errore commesso in questa.
1. Che cosa gli consigli di fare?
2. Che cosa dovrebbe fare il contribuente per regolarizzare l’insufficiente pagamento?
3. Che cosa sai dirgli per quanto riguarda le sanzioni da versare?
3. Atti impugnabili presso le Corti di Giustizia Tributaria. Un contribuente distratto
Un lavoratore dipendente presenta alla Agenzia delle Entrate il Modello 730/2026 relativo all’anno 2025, con il solo reddito da lavoro dipendente:
• dimenticando di indicare € 1.800 di compensi da prestazioni occasionali (con CU del committente);
• lasciando in bianco la casella della scelta del 5 per mille;
• indicando un domicilio fiscale errato.
Il 10 aprile 2027 riceve:
• avviso di accertamento e liquidazione IRPEF con
maggiore imposta, interessi e invito a pagare;
• provvedimento di irrogazione sanzioni per dichiarazione infedele.
1. Quali atti può impugnare il lavoratore?
2. Qual è il giudice competente?
3. Quali violazioni sono sostanziali e quali formali (non punibili)?
4. Quali motivi di ricorso può proporre?
5. Entro quando può proporre ricorso?
CLIL UNITS
Economic agent person, company, or institution making decisions about money and resources.
Income money a person receives, usually from work or investments.
Revenue money collected by the government, mainly from taxes.
Public service a service provided by the government for citizens.
The Role of Public Finance
Economic Agents
In every economy, there are actors called economic agents who make decisions about how to use resources and money. These include individuals, who decide how to spend their income; firms, which produce goods and services; and governments, which collect revenue and provide public services
Economic agents make three key decisions: what to produce, how to produce, and for whom production should be made. Individuals decide on consumption and saving, firms decide on investment and production methods, and governments decide on taxation, spending, and regulations. The interaction of these agents determines how resources are allocated and how the economy functions as a whole.
For example, if many individuals save more and spend less, firms may produce fewer goods, affecting employment. Similarly, government investments in infrastructure can create jobs and stimulate economic activity. These interactions show how individual decisions collectively shape the national economy.
Private and Public Sectors
Private sector part of the economy owned by individuals and companies. Public sector part of the economy managed by the government.
Economic activity takes place in two main areas: the private sector and the public sector. The private sector consists of households and companies operating for profit, offering goods and services to consumers. The public sector is controlled by the government and provides public services and collective goods, such as education, healthcare, and security. The balance between these two sectors differs across countries. In Italy, education and healthcare are largely provided by the State, while in the United States, most healthcare is private, with limited public programs like Medicare and Medicaid. The United Kingdom follows an intermediate model, offering universal public healthcare through the NHS while allowing private options. These examples illustrate that governments play different roles depending on their policies, economic resources, and historical development.
The interaction between private and public sectors is important because markets alone cannot always satisfy social needs. While private companies focus on profit, the State addresses areas where individual incentives do not produce socially optimal outcomes.
The Role of the State in the Economy
Welfare help given by the State to improve living conditions.
The State plays a central role in modern economies. It collects revenue, redistributes wealth, and finances public services to ensure social welfare. The government also regulates markets, protects competition, and ensures that no group is excluded from basic rights and services. Government action does not oppose the market but complements it. For example, the market may fail to provide enough education or healthcare, so the State intervenes. Similarly, infrastructure such as roads and bridges, or public safety and environmental protection, often require government investment because private funding would be insufficient.
Modern governments also promote long-term economic growth. Through policies such as research funding, industrial development programs, and incentives for innovation, the State supports sectors that would otherwise be underdeveloped. In addition, governments respond to emergencies, such as natural disasters or economic crises, ensuring stability when the private sector alone cannot act.
Allocation and Market Failure
One of the main reasons for government intervention is market failure, which occurs when the free market does not allocate resources efficiently, leading to an under- or over-provision of goods and services. Market failure arises in several areas:
Public goods
These are goods available to everyone, like national defence or street lighting. Private firms are unwilling to provide them because they cannot charge users and prevent others from benefiting without paying (the free-rider problem).
Merit goods
People underestimate the benefit of goods such as education, vaccinations, or basic healthcare, for this reason they are subsidized or directly provided by governments.
Market failure when markets do not provide goods or services efficiently. Public goods goods available to everyone, from which no one can be excluded.
Merit good a good that benefits society but is under-consumed without government support. Taxation system of collecting money from people to pay for public services.
Externalities
Some activities give benefits (less congestion from cycling) or impose costs (cancer from passive smoking) on third parties. When these costs or benefits are not reflected in the market price, it leads to negative (overproduction) or positive (underproduction) externalities.
To correct market failure, the government provides goods and services financed through taxation. For example, roads, bridges, and public hospitals are mostly financed collectively because charging each user directly would be too costly or impractical. Similarly, subsidies for renewable energy or public transport encourage behaviours that benefit society as a whole.
Stabilization and Redistribution
Market economies naturally experience business cycles, with periods of growth (expansion) and decline (recession). During these cycles, unemployment and inflation fluctuate. Governments implement fiscal policy — adjusting public spending and taxation — to stabilize the economy while central banks are responsible for monetary policy.
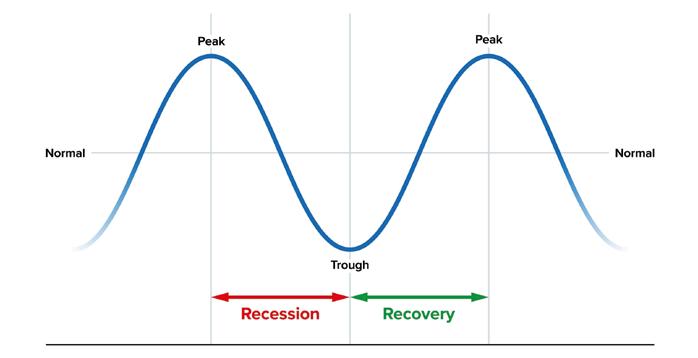
Business cycle downward and upward movement of Gross domestic product (GDP, Italian PIL) around its long-term trend. These fluctuations typically involve natural rise and fall of economic activity (expansion and recession). Fiscal policy government use of spending and taxation to influence the economy. Monetary policy the actions taken by a central bank or monetary authority to control the money supply and interest rates, ensuring price stability, supporting economic growth, reducing unemployment, and maintaining a balanced exchange rate.
Aggregate demand total spending on goods and services in an economy.
Redistribution transferring wealth from richer to poorer groups to reduce inequality.
Inequality unfair differences in income or wealth among people.
During recessions, governments adopt expansionary policies, increasing spending or reducing taxes to stimulate aggregate demand and production. In contrast, during periods of rapid growth, contractionary policies reduce spending or increase taxes to prevent inflation.
Redistribution is another key function. Governments can reallocate income through transfer payments or by designing tax systems that treat high-income and low-income households differently. Progressive taxation and welfare programs reduce inequality, ensuring that citizens can access basic services and have a minimum standard of living. Different countries implement redistribution differently. For instance, Northern European countries have extensive welfare coverage, while the United States emphasizes private responsibility with limited public support. Redistribution also addresses social risks. Social protection measures support the elderly, the disabled, and unemployed individuals, reducing vulnerability and improving economic stability.
Public Needs and Public Services
Public need something essential for society as a whole.
Certain needs are essential for social cohesion, known as public needs
The government meets these needs through public services, including education, healthcare, transport, defence, and security.
Many public services are free at the point of use, as in most European education systems. In other cases, citizens contribute partially, as is the case of healthcare tickets in Italy. By providing these services, the government ensures equal access, social stability, and a decent standard of living. Government spending on public services also reflects broader social goals. For example, investing in early childhood education improves long-term productivity, while healthcare spending increases life expectancy and reduces illness-related economic costs.
Objectives of Public Finance
Public finance aims to:
• Stabilize the economy, reducing the extremes of booms and recessions.
• Ensure a fair distribution of income, using taxes and welfare programs to reduce inequalities.
• Promote efficient allocation of resources, making the best use of scarce resources to maximize social benefits.
By addressing market failures, providing merit goods, stabilizing the economy, and supporting redistribution, public finance underpins equity, welfare, and long-term growth.
Bibliography
• Musgrave, R.A., & Musgrave, P.B. (1989). Public Finance in Theory and Practice. McGraw-Hill Education.
• Stiglitz, J.E. (2015). Economics of the Public Sector. W.W. Norton & Company.
• Rosen, H.S., & Gayer, T. (2014). Public Finance McGraw-Hill Education.
• Samuelson, P.A., & Nordhaus, W.D. (2010). Economics. McGraw-Hill Education.
• OECD (2020). Government at a Glance 2020. OECD
Publishing.
• Baldini, M. (2021). Finanza pubblica e ruolo dello Stato Bologna: Il Mulino.
• HM Treasury (UK). (2021). Public Spending and the Role of Government. London: HMSO.
• U.S. Government (2021). The Budget of the United States Government. Washington, DC.
EXERCISES
A. Multiple Choice Questions (MCQ)
1. Vaccinations are considered a merit good because:
a. They are consumed equally by all individuals.
b. They generate benefits for society beyond the individual receiving them.
c. The market produces them efficiently without government intervention.
d. They have no effect on public health.
2. A government wants to reduce unemployment during a recession. Which fiscal policy would be most effective?
a. Decreasing public spending and increasing taxes.
b. Increasing public spending and reducing taxes.
c. Raising interest rates.
d. Eliminating welfare programs.
3. The United Kingdom’s National Health Service (NHS) is an example of:
a. A fully private healthcare system.
b. A fully public healthcare system with no private option.
c. A mixed system where the government provides universal coverage but private services are available.
d. A system financed entirely by private insurance.
4. National defence is considered a public good because:
a. Everyone benefits from it and non-payers cannot be excluded.
b. Only the government needs it.
c. It is consumed only by those who pay for it.
d. It generates profits for private companies.
5. Progressive taxation contributes to:
a. Maximizing profits for corporations.
b. Reducing income inequality and funding social welfare programs.
c. Encouraging only wealthy individuals to invest.
d. Reducing government involvement in the economy.
B. Cloze Test
Complete the sentences with the correct word(s).
1. The government collects to fund public services. 2. Market failure occurs when the free market cannot allocate efficiently. 3. Aggregate represents total spending on goods and services in an economy. 4. The State provides merit goods because they generate positive for society. 5. During a recession, the government may adopt an fiscal policy to stimulate demand.
C. Matching
Match each term with its definition.
TERM
1. Welfare State
2. Public goods
3. Market failure
4. Merit good
5. Fiscal policy
DEFINITION
a. When markets do not provide goods or services efficiently
b. System ensuring a minimum standard of living through services like health and education
c. Goods available to everyone, from which no one can be excluded
d. A good or service under-consumed by the market but beneficial for society
e. Government use of spending and taxation to influence the economy
Public expenses money spent by the government on goods, services, and investments.
Budget deficit situation where government spending is higher than revenues.
Bond loan made by an investor to a borrower, repaid with interest after a fixed time.
Budget surplus situation where revenues are higher than spending.
Unemployment condition of people who are able to work but cannot find a job.
Government Budget and National Debt
The Role of the Government Budget
In the past, the main function of the government budget was simply to collect enough revenue to meet the state’s financial needs, so public expenses had to remain within the limits of taxation. However, after the Great Depression of 1929–1932, the British economist John Maynard Keynes transformed the way budgets were seen. He argued that fiscal policy could play a crucial role in regulating economic activity and supporting growth.
Budget Deficit and Its Effects
A budget deficit occurs when government spending exceeds its revenues. To cover this gap, governments usually borrow money by issuing bonds. While a deficit is the opposite of a budget surplus, it is often used as a tool to support the economy during a downturn. Increasing public spending can create jobs, while cutting taxes raises people’s purchasing power, stimulating demand.
Deficits are closely linked to the economic cycle, which alternates between expansion and recession. During recessions, deficit spending helps to reduce unemployment and encourages consumption, while in times of growth, governments may reduce spending or increase taxes to control inflation.
Classical vs. Keynesian Economics
Equilibrium state where supply and demand are balanced.
Stabilization policy measure to reduce economic fluctuations and crises.
Propensity to consume the proportion of income spent rather than saved.
Deficit spending government spending financed through borrowing instead of taxation.
Multiplier effect process where an increase in spending generates more income and further spending.
Monetarist school economic theory emphasizing control of money supply rather than government spending.
Before Keynes, the Classical theory believed in a natural economic equilibrium, where “supply creates its own demand” (Say’s Law). According to this view, governments should always run a balanced budget, because deficits would require higher taxes in the future. Keynes challenged this view. In his General Theory of Employment, Interest and Money (1936), he argued that recessions were caused by insufficient demand, not by wages being too high. He promoted an active stabilization policy, where governments should use spending to support economic activity and reduce unemployment.
The Consequences of Keynes’ Theory
Between the 1930s and 1950s, Keynesian policies were widely adopted. Governments increased expenditure to fight economic crises: they cut taxes to boost the propensity to consume, invested in infrastructure, and promoted innovation. To finance these measures, they borrowed money through bonds, accepting higher debt in exchange for growth. After the 1960s, deficit spending became a standard tool to fight recessions. The idea was supported by the multiplier effect: an increase in government spending generates income for consumers, who then spend more, creating further growth. However, in the 1970s, the Monetarist school criticized this approach, warning that excessive intervention could destabilize the economy.
English listening
Public Debt: Definition and Growth
Public debt (or national debt) represents the total money owed by a government, mainly to its citizens but also to foreign creditors. It is essentially the accumulation of budget deficits over time. Governments finance it by issuing securities, such as Treasury bills, bonds, and notes. Countries with low credit ratings may borrow from international institutions like the World Bank (WB) or the International Monetary Fund (IMF). Since the 2008 financial crisis, public debt has grown sharply worldwide. In Italy, for example, it reached almost 130% of Gross Domestic Product (GDP, Italian PIL). Rising social costs, ageing populations, and the use of fiscal policies to stabilize economies have all contributed to this increase.
Types of Public Debt
Public debt can be divided into five different categories, depending on how it is created and managed.
LOCATION Debt may be internal or external. Internal debt is money owed to lenders inside the country, such as citizens, banks, or national institutions. In this case, the transfer of resources happens within the national borders, from taxpayers to debt holders. External debt, instead, is owed to foreign lenders, and therefore represents a flow of resources outside the country.
CHOICE OF THE HOLDERS
Public loans
can be either voluntary or compulsory. Most borrowing is voluntary, since individuals and institutions freely choose to purchase government securities. However, in exceptional circumstances, a government may resort to compulsory debt, when citizens are obliged to lend money to the state through coercive methods.
REDEMPTION We distinguish between redeemable debt and irredeemable debt. Redeemable debts are those that the government promises to repay on a specific future date. Irredeemable debts, on the other hand, have no fixed maturity date: the government pays interest regularly but makes no commitment to repay the capital.
Securities financial instruments like bonds, stocks, or treasury bills.
Treasury bills short-term securities issued by the government, usually for one year or less.
Rating evaluation of a debtor’s ability to repay debt.
World Bank institution that provides loans for development projects in poorer countries.
International Monetary Fund agency that supports countries in financial difficulty.
Gross Domestic Product (GDP) the total monetary value of all final goods and services produced within a country’s borders in one year, regardless of whether the producers are domestic or foreign-owned.
BY
TYPE OF INVESTMENT
We distinguish between productive and unproductive debt. Productive debt is used to fund projects that contribute to economic growth and generate income, like railways, irrigation systems, or scientific research. Over time, these investments can repay themselves by strengthening the economy. Unproductive debt, instead, is created when the government borrows for activities that do not increase the country’s productive capacity, such as wars or excessive spending on public administration. In this case, public debt becomes a permanent burden without offering long-term benefits.
MATURITY Debts can be short-term, mediumterm, or long-term debt. Short-term debt, usually lasting from three months to one year, is often used to cover temporary budget deficits and usually takes the form of Treasury bills. Medium-term debt extends up to ten years, while long-term debt may last for decades. Longer maturities are generally preferred for financing development projects such as infrastructure, education, or healthcare, even though they normally involve higher interest rates.
The Current Debate
Economists disagree about how much debt is safe. Some argue that borrowing is necessary in situations where raising taxes would be politically or socially impossible, such as during wars or for major infrastructure projects. Others warn that excessive debt can weigh heavily on future generations.
In Italy, public debt has been particularly problematic: between 2007 and 2021, it rose from 103% to 154% of GNP.
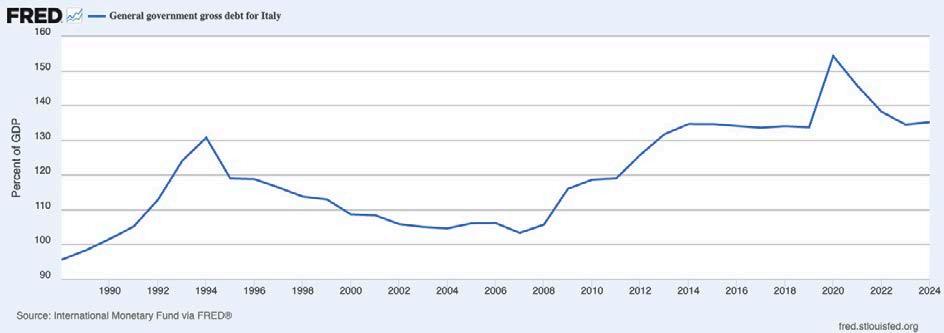
Bibliography
• Keynes, J. M. (1936). The General Theory of Employment, Interest and Money Macmillan.
• Blanchard, O. (2017). Macroeconomics. Pearson.
• European Commission (2022). EU Public Debt Statistics
• IMF (2021). Fiscal Monitor: Policies for Sustainable Growth
• World Bank (2020). Global Economic Prospects.
EXERCISES
A. TEXT-BASED QUESTIONS
Answer the following questions based on the text.
1. What is the difference between internal and external debt?
2. How does deficit spending help during a recession?
3. Give an example of productive debt and explain why it is beneficial.
B. PROBLEM-SOLVING
Imagine that your country is facing a serious economic recession with high unemployment. You are an economic advisor to the government. Suggest two measures (related to spending or taxation) that the government could adopt to improve the situation. Explain why you think these measures would be effective.
C. TRUE OR FALSE? JUSTIFY YOUR ANSWER
Read the statements below and decide if they are true (T) or false (F). In each case, explain briefly why.
1. Irredeemable debt means that the government never has to pay interest.
2. According to Keynes, reducing wages is the best way to solve a recession.
3. Productive debt is more beneficial to a country’s economy than unproductive debt.
4. Internal debt is owed only to foreign lenders.
5. Governments should always run a balanced budget, according to Keynesian economics.
Taxation: Principles, Types, and Compliance
In recent decades, governments have focused on controlling economic activity and ensuring stability through taxation. Taxes are compulsory financial charges imposed to raise revenue for public spending. There are different types of taxes, which can be classified based on how they are applied, who pays them, and according to their economic effects. Key topics include direct and indirect taxes, progressive, proportional, and regressive taxes, as well as the Laffer curve and flat tax.
Fundamental Principles of Taxation
The principles guiding taxation ensure fairness, efficiency, and compliance. Adam Smith outlined four key principles: taxes should be based on the taxpayer’s ability to pay, collected at convenient times and places, predictable in advance, and economical to administer. Modern systems add further characteristics, such as progressive taxation, flexibility, avoidance of excessive burden, and public acceptability.
Neutrality: Taxes should not distort business decisions and should allow optimal allocation of resources.
Efficiency: Costs to businesses and governments should be minimized, and voluntary compliance encouraged.
Certainty and Simplicity: Tax rules should be clear to make obligations and entitlements understandable.
Effectiveness and Fairness: Taxes should be collected properly and avoid double taxation, evasion, or underpayment.
Flexibility: Tax systems should adapt to technological and economic changes.
Equity: Horizontal equity means taxpayers in similar situations pay similar amounts; vertical equity suggests those with higher incomes pay proportionally more.
Types of Taxes
are levied on specific individuals or institutions, with the burden falling on them, e.g., income tax.
INDIRECT TAXES
are levied on transactions or production, and the burden can be shifted to consumers, e.g., sales tax or excise duties.
Taxes compulsory payments made to a government by individuals or institutions to fund public services. Public spending money spent by the government on goods, services, and investments.
Equity fairness in the distribution of tax burdens.
Proportional tax flat tax rate applied equally to all taxpayers.
Regressive tax a tax in which the tax rate decreases as income increases.
TAXES
increase with income, so higher earners pay a larger proportion. Proportional taxes charge the same percentage regardless of income, while regressive taxes take a larger percentage from lower earners.
Laffer curve theory that there is an optimal tax rate that maximizes government revenue. Optimal tax rate the tax rate that maximizes revenue without discouraging economic activity.
The Laffer Curve and Tax Revenue
The Laffer curve is a graphical representation that shows the relationship between tax rates and the amount of revenue collected by the government. It suggests that starting from a zero-tax rate, increasing taxes raises revenue, but beyond a certain point, higher tax rates discourage work, investment, and production, reducing taxable income and overall revenue. The optimal tax rate is the rate that maximizes revenue without discouraging economic activity.
Tax revenue is the total amount of money collected by the government through taxation. It can be divided into:
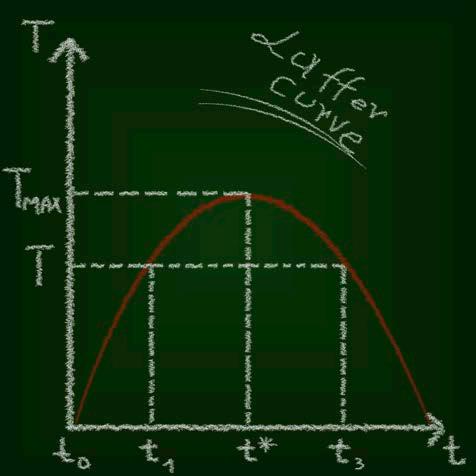
Compliance voluntary adherence to tax laws.
• Taxes on income and wealth (e.g., personal and corporate income taxes, capital gains taxes).
• Taxes on production and imports (e.g., VAT, excise duties, import duties).
• Capital taxes (e.g., inheritance tax, gifts tax).
• Social contributions (e.g., pensions, health insurance).
In comparison, the UK relies heavily on income tax and VAT, with a progressive system, while the USA uses federal and state-level taxes, including income tax, payroll taxes, and consumption taxes, with notable differences in rates and deductions.
Tax Evasion and Compliance
Tax evasion is the illegal underpayment or non-payment of taxes by misreporting income, profits, or gains, or by overstating deductions and credits. It reduces government revenue and undermines the fairness of the tax system.
Tax avoidance uses legal methods to reduce tax liability, such as deductions, allowances, or incentives designed by law. While legal, aggressive tax avoidance may be considered unethical.
The hidden economy contributes significantly to non-compliance. Factors influencing tax evasion include high tax rates, unemployment, perceived unfairness, and weak tax administration. Corruption by tax officials can exacerbate evasion.
Tax havens are jurisdictions with very low or zero taxes, often combined with financial secrecy laws. Companies and individuals may use them for legal tax avoidance to reduce tax liabilities, although such practices can significantly affect other countries’ revenues. Well-known tax havens include the Cayman Islands, Bermuda, and Luxembourg. Tax havens can also create tax competition between countries, sometimes eroding the tax base of higher-tax jurisdictions.
In comparison, tax evasion is lower in the UK due to strict enforcement and reporting systems, whereas in some regions of the USA, state-level differences can create gaps that may be exploited.
Bibliography
• Smith, A. (1776). The Wealth of Nations.
• Becker, G. (1968). Crime and Punishment: An Economic Approach
• OECD (2021). Tax Administration and Compliance Studies
• European Commission (2022). Taxation Trends in the EU.
• R. Heilbroner and L. Thurow, Economics Explained. Everything You Need to Know About How the Economy Works and Where It’s Going, Touchstone, New York.
• J. Black, N. Hashimzade, G. Myles, Oxford Dictionary of Economics, Oxford University Press, Oxford.
• OECD, Fundamental Principles of Taxation. Addressing the tax challenges of the digital economy, Series “Base Erosion and Profit Shifting”.
EXERCISES
A. SHORT ANSWER QUESTIONS
1. Explain the difference between direct and indirect taxes with an example.
2. What are the key principles of taxation proposed by Adam Smith?
3. Give an example of progressive, proportional, and regressive taxes.
4. What is the purpose of the Laffer curve?
5. Define tax evasion and tax avoidance, explaining the difference.
B. SCENARIO ANALYSIS
In a country many citizens avoid paying taxes due to perceived unfairness and a complex tax system. Suggest three specific policy measures based on taxation principles that the government could implement to improve compliance, and explain how each measure could positively influence taxpayers’ behaviour.
C. FILL IN THE TABLE
Low/no tax jurisdiction used to reduce tax liability
4
Taxation in Italy: Direct and Indirect Taxes
Fiscal system the way a government organizes taxation and public revenues.
Worldwide income all income earned, both domestically and abroad.
Fringe benefit nonmonetary advantages provided to employees in addition to salary.
The Italian fiscal system is divided into direct and indirect taxes. These are collected by the Italian Revenue Agency (Agenzia delle Entrate) and are a major source of government income. Direct taxes are applied to income and wealth, while indirect taxes are related to consumption and transactions. This dual structure is similar to many other countries, but the Italian system has its own peculiar rules and complexity.
Direct Taxes in Italy
IRPEF – Personal Income Tax
IRPEF (Imposta sui redditi delle persone fisiche) is the main direct tax in Italy. It applies to Italian residents on their worldwide income, while foreign residents in Italy pay only on income generated within the country.
The taxable income is divided into categories: real estate, capital, employment, independent work, business income, and other income.
IRPEF is a progressive tax, ranging from 23% to 43%. This means that higher incomes are taxed at higher rates. Taxpayers can reduce their taxable income by claiming deductions, for example medical expenses or loan interest. Some fringe benefits, such as health services or education provided by employers, are excluded from taxation under certain conditions.
In comparison, in the United States, federal income tax is also progressive, with rates from 10% up to 37%, plus additional state taxes depending on the state. In the United Kingdom, income tax is progressive too, with rates of 20%, 40%, and 45%, applied after personal allowances (0%).
Both systems also use progressive rates, but Italy’s top rate (43%) applies at a lower income threshold than in the USA or UK.
English listening
IRES – Corporate Income Tax
IRES (Imposta sui redditi delle società) applies to Public Limited Companies (Plc., Italian S.p.A.) and to Private Limited Companies (Ltd., Italian S.r.l.). Resident companies are taxed on income earned worldwide, while non-resident companies pay only on Italian income. Taxable income is calculated on the basis of the company’s balance sheet, adjusted according to tax law. The tax rate is flat at 24%.
In comparison, in the United States, the federal corporate tax rate amounts to 21% and in the United Kingdom, the main rate is 25%.
IRAP – Regional Tax on Productive Activities
IRAP (Imposta regionale sulle attività produttive) is a regional tax applied at 3.9%, with variations allowed by local authorities. It focuses on productive activities and is unique compared to many other countries.
Neither the USA nor the UK has a direct equivalent to IRAP. In the US, states may impose separate business taxes, but not in the form of a regional tax on productive activities. The UK does not apply a specific regional production tax either.
Indirect Taxes in Italy
VAT – Value Added Tax
Balance sheet a financial document showing a company’s assets, liabilities, and capital.
The Value Added Tax (VAT), Italian IVA, was introduced in 1972 and is harmonized with EU rules. It applies to most goods and services at different rates: 22% (standard), 10%, 5%, and 4% (super reduced). Some operations (such as education or healthcare) are exempt, others are nontax-able (such as exports), and some are zero-rated, meaning no tax is charged but input VAT can be reclaimed. VAT is paid by businesses but ultimately borne by the final consumer, since it is included in the price of goods and services.
In the United Kingdom VAT also exists with a standard rate of 20%, a reduced rate of 5% and a zero rate 0%. In the United States, there is no federal VAT. Instead, each state applies a sales tax, usually between 2.9% and 7.25%. Unlike VAT, sales tax is only charged at the final consumer level and is not deductible for businesses.
Regional tax a tax applied by local governments rather than at the national level.
Exempt operations not subject to tax.
Non-taxable operations outside the scope of VAT but allowing deduction of input tax.
Zero-rated operations taxed at 0%, allowing recovery of VAT on purchases.
Sales tax a tax on goods and services, applied at the point of sale (used in the US).
Excise duties taxes on specific goods, usually harmful to health or environment.
Customs duties taxes on goods imported from abroad. Inheritance tax a tax paid on property or money passed after someone’s death. Stamp duties charges that make legal documents valid.
Other Indirect Taxes
Besides VAT, Italy applies other indirect taxes:
applied to goods like alcohol and tobacco, usually to discourage consumption.
applied to imported goods, either to protect local industries or raise revenue.
paid when property is transferred by inheritance or donation. Rates vary from 4% to 8%.
due when registering legal contracts such as buying a property.
taxes levied on certain legal documents, transactions, or transfers of property or assets.
due on property transfers, recorded in public registers.
Both the USA and the UK also apply excise duties (for example, on alcohol and tobacco). The USA applies customs duties at the federal level, similar to Italy. The UK also has Inheritance Tax (up to 40% on estates above a threshold), while the US applies Estate Tax (up to 40% for very high-value estates). Italy’s rates (4-8%) are lower than those applied in both systems.
Conclusion
The Italian taxation system combines direct taxes on income and corporate profits with indirect taxes on consumption and transactions. While the Italian system shares many features with the American and British ones, such as progressive income tax and excise duties, others such as IRAP or high VAT rates are unique to Italy and the EU. Both taxes ensure public revenues to finance services and infrastructure, highlighting the balance between taxation on wealth creation and on spending.
Bibliography
• European Union, VAT Directive and Harmonization of Fiscal Laws, https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en
• Italian Civil Code and Testo Unico delle Imposte sui Redditi (TUIR), Il Fisco, 2025
• Internal Revenue Service (IRS), U.S. Federal Tax Guidelines, https://www.irs.gov/ privacy-disclosure/tax-code-regulations-and-official-guidance
• HM Revenue & Customs (HMRC), UK Tax System Overview, https://www.gov.uk/ income-tax
• OECD, “Revenues Statistics”, http://stats.oecd.org/
EXERCISES
A. DEBATE SIMULATION – FAIRNESS OF TAXES
Work in pairs or small groups. Imagine you are preparing a debate on the following question. After the debate, choose the most convincing argument and explain why (5-6 sentences).
“Are direct taxes (like IRPEF and IRES) fairer than indirect ones (like VAT and excise duties)?”
Group A: argue that direct taxes are fairer because they are progressive and based on income.
Group B: argue that indirect taxes are fairer because everyone contributes when consuming goods and services.
B. TAX PUZZLE – MATCH AND EXPLAIN
Match each tax to the correct definition, then write one extra sentence to explain how it works in Italy.
Taxes: IRPEF – IRES – IRAP – VAT – Excise Duties – Inheritance Tax
Definitions:
a. A tax applied to goods such as alcohol and tobacco.
b. A progressive tax on personal income.
c. A tax on company profits.
d. A regional tax on productive activities.
e. A tax on goods and services, added to selling prices.
f. A tax paid when property is transferred after someone’s death.
C. GLOSSARY IN CONTEXT
Match the glossary words from the text with the correct situation. Write your answers in complete sentences.
1. A company must record its financial performance in a document showing assets and liabilities.
2. You buy cigarettes in Italy and pay a high price because of a specific tax.
3. A person living in Italy receives income from a property in London: which rule applies?
4. Your grandmother leaves you her house when she dies, and you have to pay a tax before registering it.
5. In the USA, you buy clothes at a retail shop and pay an extra 7% at the counter.
Digital tests
VERSO L’ESAME DI MATURITÀ
Il colloquio orale
L’Educazione civica, la Formazione Scuola-Lavoro (FSL), l’orientamento, in chiave di Economia pubblica
1. Premessa
Dal sito del Ministero dell’Istruzione e del Merito https://www.istruzione.it/esami-di-primo-e-secondo-ciclo-2025-2026/Esami%20di%20primo%20e%20 secondo%20ciclo%202025-2026.html#
Torna l’Esame di Maturità Il nuovo esame verifica conoscenze, abilità e competenze specifiche di ogni indirizzo di studio, ma anche il grado di maturazione personale, autonomia e responsabilità degli studenti.
Tiene conto dell’impegno dimostrato nell’ambito scolastico, della partecipazione alle attività di Formazione Scuola-Lavoro, dello sviluppo delle competenze digitali, di quelle maturate nell’ambito dell’educazione civica e in altre attività coerenti con il percorso di studio, in una prospettiva di sviluppo integrale della persona.
La Formazione Scuola-Lavoro assume un ruolo fondamentale, in quanto testimonia l’impegno in esperienze coerenti col percorso di studi.
Il Curriculum dello studente diventa elemento di valorizzazione nel colloquio orale.
Funzione orientativa La nuova Maturità non è solo una verifica finale delle conoscenze, delle abilità e delle competenze acquisite, ma assume anche una funzione orientativa per la prosecuzione degli studi o l’inserimento nel mondo del lavoro: accompagna lo studente nelle scelte future, lo aiuta a valutare con più consapevolezza se continuare gli studi a livello universitario, nelle istituzioni AFAM o negli ITS Academy, oppure se iniziare un percorso professionale. […]
La Formazione Scuola-Lavoro si connette alla funzione orientativa dell’Esame di maturità, in quanto propone esperienze che aiutano a sviluppare competenze trasversali e a orientare le scelte post-diploma.
Validità dell’Esame di maturità L’esame è considerato valido solo se il candidato svolge regolarmente tutte le prove previste.
2. Le prove d’esame
Prove scritte Sono confermate le due prove scritte, che non subiscono cambiamenti:
• la prima prova consiste in una prova di italiano, uguale per tutti gli indirizzi, che verifica le competenze di comprensione, analisi e produzione scritta attraverso diverse tipologie testuali;
• la seconda prova riguarda le materie di indirizzo.
Colloquio orale rinnovato Dall’anno scolastico 2025/26, il colloquio orale si svolge su quattro discipline scelte ogni anno dal Ministero, entro il mese di gennaio.
Il colloquio mira a verificare l’apprendimento in ciascuna disciplina, la capacità di utilizzare e raccordare le conoscenze acquisite e di argomentare in modo critico e personale, nonché il grado di responsabilità e maturità raggiunto.
Tiene conto dell’impegno dimostrato in ambito scolastico e in altre attività coerenti con il percorso di studio, nonché dell’impegno evidenziato in azioni particolarmente meritevoli, in una prospettiva di sviluppo integrale della persona.
Riguardo alle modalità dello svolgimento del colloquio, in una prospettiva di sviluppo integrale della persona, il candidato dovrà dimostrare di:
• aver acquisito i contenuti e i metodi propri delle singole discipline;
• aver partecipato con impegno alle attività di Formazione Scuola-Lavoro, a quelle maturate nell’ambito dell’Educazione civica e in altre attività coerenti con il percorso di studio, di sviluppo delle competenze digitali (vedi par. 3-4-5).
Entro la fine del mese di gennaio vengono forniti i dettagli da parte del Ministero dell’Istruzione e del Merito (scelta della materia, conduzione del colloquio e altro), ai quali ciascuno studente deve rivolgere la massima attenzione per valorizzare ed orientare con efficienza il proprio impegno.
3. L’Educazione civica
L’Esame di Maturità tiene conto delle competenze maturate nell’ambito dell’insegnamento dell’Educazione civica. La commissione d’esame tiene, altresì, conto delle competenze maturate nell’insegnamento trasversale dell’Educazione civica, come definite nel curricolo d’istituto e documentate dalle attività indicate nel documento del consiglio di classe (art. 1 DL 127/2025).
Nel nuovo Esame di Maturità il colloquio orale non è più una semplice “interrogazione finale”, ma un momento in cui la commissione valuta anche il percorso complessivo del candidato, tenendo conto del contributo della Formazione Scuola-Lavoro e delle competenze di Educazione civica maturate nel triennio.
Questo significa che ciò che fai:
• quando ti prepari un intervento su un tema di attualità economica,
• quando partecipi a un progetto di educazione alla legalità o alla sostenibilità,
• quando impari a usare in modo consapevole piattaforme e servizi digitali pubblici,
• quando rifletti su diritti e doveri legati alle imposte, al lavoro, alla previdenza, non è solo “corredo” del tuo curriculum, ma entra a pieno titolo nella valutazione finale della tua maturità civica
In altre parole, l’Educazione civica – letta attraverso la lente dell’Economia pubblica – ti chiede di arrivare all’Esame non solo come studente o studentessa che sa ripetere definizioni, ma come cittadino o cittadina capace di orientarsi tra Stato, mercato, diritti, doveri e tecnologie digitali.
È questo il cuore della maturità, non solo come nome dell’esame, ma come obiettivo formativo del tuo percorso di studi.
4. La Formazione Scuola-Lavoro
In relazione al profilo educativo, culturale e professionale specifico di ogni indirizzo di studi, (l’Esame di Maturità) tiene conto anche della partecipazione alle attività di Formazione Scuola-Lavoro, dello sviluppo delle competenze digitali e del percorso dello studente (art. 1 DL 127/2025).
Che cos’è la Formazione Scuola-Lavoro (FSL) oggi Negli ultimi anni il rapporto tra scuola e mondo del lavoro è stato oggetto di una profonda revisione. Quello che per molto tempo è stato chiamato Alternanza scuola-lavoro e poi Percorsi per le Competenze Trasversali e per l’Orientamento (PCTO) viene oggi indicato con l’espressione Formazione Scuola-Lavoro (FSL).
Il cambio di nome non è solo formale: vuole mettere in evidenza che l’esperienza in azienda, in ente pubblico o nel terzo settore non è “lavoro a basso costo”, ma una parte integrante del percorso formativo dello studente con una forte valenza orientativa, perché permette agli studenti di confrontarsi con contesti di lavoro reali, di scoprire nuovi interessi e limiti, di “testare” le proprie attitudini.
Consiglio
Puoi compilare la relazione per iscritto e poi usarla come traccia per l’esposizione orale.
Ne derivano:
• una forte attenzione alla formazione: l’esperienza deve essere progettata dalla scuola, insieme al soggetto ospitante, con obiettivi formativi chiari e coerenti con il profilo di uscita dell’indirizzo di studi;
• la centralità delle competenze trasversali (soft skills): capacità di lavorare in gruppo, comunicare in modo efficace, rispettare tempi e consegne, risolvere problemi imprevisti;
• il rafforzamento della sicurezza: gli studenti non possono essere coinvolti in attività pericolose o non adeguate alla loro età e alla loro formazione;
• la necessità di documentare e valutare l’esperienza, in modo che non si riduca a “qualche giorno di presenza in azienda”, ma diventi un vero percorso di apprendimento
In particolare, per chi studia Economia pubblica, la FSL è un’occasione concreta per osservare da vicino come funzionano le organizzazioni – pubbliche e private – che operano nel territorio, come si finanziano, quali servizi offrono ai cittadini e quali rapporti intrattengono con lo Stato e con gli enti locali.
Per prepararti al colloquio di Maturità è importante imparare a raccontare la tua esperienza di Formazione Scuola-Lavoro in modo chiaro, sintetico e collegato alle discipline che hai studiato, in particolare all’Economia pubblica, al Diritto e all’Educazione civica.
Scheda A La mia FSL per la Maturità: la relazione
Questa scheda ti aiuta a organizzare le idee e a costruire un breve discorso da presentare alla Commissione, possibilmente arricchendo con una presentazione multimediale (vedi Scheda B) che, oltre a facilitare l’ascolto e tenere viva l’attenzione su ciò che descrivi, darà alla Commissione l’opportunità di valutare/apprezzare le tue competenze digitali.
1. Il contesto della mia esperienza
Inizia presentando la lista di tutte le esperienze di FSL che hai svolto nell’ultimo anno o anche nel triennio (in quest’ultimo caso, suddividendole per anno di svolgimento). Scegli l’esperienza più significativa sulla quale vuoi concentrare l’esposizione, comincia descrivendo il luogo in cui hai svolto l’attività.
Consiglio
Immagina di dover spiegare a qualcuno che non li conosce i seguenti punti.
• Dove ero?
Descrivi l’ente, l’azienda o l’organizzazione: “Ho svolto la mia esperienza di Formazione Scuola-Lavoro presso … (nome dell’ente/azienda), che si occupa di … (settore di attività).”
• Che tipo di organizzazione è?
Specifica se si tratta di:
– ente pubblico (Comune, ASL, Agenzia delle entrate, CAF, Università, Ente pubblico economico…);
– impresa privata (azienda di produzione, commercio, servizi, studio professionale…);
– soggetto del Terzo settore (cooperativa sociale, associazione di volontariato, fondazione…).
Puoi anche aggiungere, in una frase, perché questa distinzione è rilevante dal punto di vista dell’Economia pubblica (per esempio: ente pubblico che fornisce beni e servizi pubblici, impresa che opera in un mercato regolato, ente del Terzo settore che integra il welfare).
• A quali bisogni risponde?
Spiega brevemente quali bisogni dei cittadini o delle imprese vengono soddisfatti: “L’organizzazione presso cui ho svolto la FSL offre il servizio di …, che è importante per i cittadini perché …”.
Consiglio
Specifica che cosa hai imparato da ciascuna o da alcune di esse.
Consiglio
Questo ti aiuterà a valorizzare, al colloquio, anche le tue competenze digitali.
Consiglio
Questo passaggio è utile per collegarti alle norme studiate in Educazione civica e alle regole che disciplinano l’attività economica.
Consiglio
Prova a descrivere un episodio significativo per uno di questi aspetti.
Consiglio
Anche se il tuo ruolo era solo quello di osservatore, puoi descrivere ciò che hai compreso dei meccanismi economici in gioco.
2. Le attività che ho svolto
In questa parte racconta che cosa hai fatto concretamente durante l’esperienza, evitando sia l’elenco freddo sia le frasi troppo generiche.
• Compiti principali
Descrivi una o due attività significative (accoglienza utenti, gestione documenti, inserimento dati, affiancamento a un operatore, supporto in magazzino, osservazione di riunioni, ecc.).
• Strumenti utilizzati
Indica gli strumenti – soprattutto digitali – che hai usato: computer, gestionale aziendale, foglio di calcolo, posta elettronica, piattaforme online, strumenti di collaborazione (drive, cloud, chat, AI), casse elettroniche, dispositivi di magazzino ecc.
• Regole e procedure
Cita qualche regola o procedura che ti ha colpito: norme di sicurezza, privacy dei dati, modalità di registrazione di documenti, orari, gerarchie interne.
3. Competenze che ho sviluppato
Qui rifletti su ciò che hai imparato, distinguendo tra competenze trasversali, economiche e di cittadinanza
• Competenze trasversali (soft skills)
Pensa a situazioni in cui hai dovuto:
– lavorare in gruppo;
– comunicare in modo chiaro (con colleghi, tutor, utenti);
– risolvere un piccolo problema pratico;
– gestire il tempo e rispettare scadenze.
• Competenze economiche e organizzative
Collega ciò che hai visto alle discipline di indirizzo:
– hai assistito alla gestione di un budget o del magazzino?
– ti sei confrontato con documenti fiscali (fatture, ricevute, scontrini) o con l’applicazione dell’IVA?
– hai visto come si prendono decisioni su prezzi, orari, livelli di servizio?
• Competenze di cittadinanza
Rifletti su come l’esperienza ti ha aiutato a diventare più consapevole come cittadino:
– hai percepito l’importanza del rispetto delle regole e della sicurezza?
– hai avuto contatti con utenti in difficoltà o con bisogni particolari?
– hai osservato come l’organizzazione si rapporta con lo Stato, gli enti locali, le norme fiscali o ambientali?
4. Collegamenti con il programma di Economia pubblica e con Educazione civica
Questa parte è fondamentale per il colloquio di Maturità, perché ti permette di trasformare il semplice racconto dell’esperienza in una riflessione disciplinare, soprattutto se ti viene chiesto di raccontare la tua esperienza di FSL in apertura di colloquio.
• Un tema di Economia pubblica
Scegli uno o due concetti chiave studiati a lezione (per esempio beni pubblici, esternalità, welfare state, sistema fiscale, spesa sanitaria, tributi e servizi locali) e spiega come li hai ritrovati nella tua esperienza: “La mia esperienza mi ha permesso di vedere concretamente il tema dei beni pubblici, perché l’ente presso cui ho svolto la FSL…”.
Consiglio
L’obiettivo non è fare “effetti speciali”, ma aiutare la Commissione a seguire il tuo racconto, rendendolo più concreto e facile da memorizzare.
Consiglio
Immagina che le slide siano la tua scaletta visiva: se togliessi l’audio, non dovrebbero comunque sembrare un libro di testo.
Consiglio
Non dimenticare di mettere quest’ultimo dato in evidenza: alla Commissione interessa capire che cosa hai tratto dalla tua esperienza di FSL e se ti ha orientato in qualche modo per le scelte tue future.
• Un riferimento costituzionale
Individua uno o più articoli della Costituzione collegati alla tua esperienza (per esempio art. 3 uguaglianza, art. 32 salute, art. 35 tutela del lavoro, art. 41 iniziativa economica, art. 53 sistema tributario, art. 97 buon andamento della PA) e spiega il perché del collegamento.
• Un riferimento alla cittadinanza digitale (se pertinente)
Se durante la FSL hai utilizzato piattaforme online, banche dati, servizi digitali della PA o strumenti di comunicazione, metti in evidenza come ciò si collega alla cittadinanza digitale: uso consapevole dei dati, protezione della privacy, verifica delle fonti, ecc.
Nel caso in cui tu voglia esporre la tua esperienza di FSL tramite una relazione, seguendo questo schema sarai in grado di esporre in pochi minuti una presentazione della tua FSL che non sia un puro e semplice elenco di attività, ma un vero racconto formativo, capace di mostrare alla Commissione come l’esperienza di Formazione
Scuola-Lavoro abbia contribuito allo sviluppo delle tue competenze professionali, digitali e di cittadinanza, in coerenza con il percorso di Economia pubblica.
Scheda B La
mia
FSL
per la
Maturità: la presentazione multimediale
Un’opzione solitamente molto gradita alla commissione è quella di esporre la tua esperienza di FSL mediante una presentazione multimediale: poche slide chiare, ben strutturate, da impiegare come supporto durante il colloquio o come “Capolavoro” nel proprio portfolio.
1. Prima regola: meno testo, più idee chiare.
Una presentazione efficace non è un testo word caricato su PowerPoint. Ecco alcune regole di base.
• Usa poche parole per slide: titoletti, elenchi puntati brevi, parole-chiave.
• Evita frasi lunghe e paragrafi interi: quelli li dici a voce.
• Ogni slide dovrebbe comunicare un’idea principale (per esempio “Dove ho svolto la FSL”, “Che cosa ho fatto”, “Che cosa ho imparato”).
• Evidenzia i concetti chiave con grassetto o dimensione maggiore, evita le frasi colorate e difficili da leggere.
2. Racconta la tua esperienza con immagini significative
Nel raccontare la tua esperienza, puoi seguire la scheda del paragrafo precedente: le immagini ti aiuteranno a rendere viva l’esperienza e a fissare i concetti. Ecco alcuni suggerimenti.
• Foto dell’esperienza (se hai il permesso di usarle): esterno dell’ente, logo, ambienti di lavoro, materiali, strumenti (computer, macchine, scaffali, sportelli, ecc.).
• Immagini evocative: se non hai foto reali, puoi usare icone o immagini che rappresentino:
– il tipo di organizzazione (Comune, azienda, cooperativa…);
– il settore (sanità, istruzione, servizi sociali, commercio…);
– il pubblico a cui si rivolge (cittadini, studenti, anziani, famiglie, imprese).
• Grafici o schemi semplici: per esempio un diagramma che mostra i rapporti tra ente, cittadini e Stato;
• Evidenzia con una piccola tabella il “prima/dopo”: che cosa sapevi prima e che cosa hai imparato dopo la FSL.
3. Struttura consigliata delle slide
Ecco un esempio di struttura tipo (5-8 slide), che rispetta quanto esposto finora.
• Titolo e presentazione
– “La mia esperienza di Formazione Scuola-Lavoro presso …”.
– Nome e classe.
– Eventuale logo dell’ente/azienda.
• Dove ero e che cosa fa l’organizzazione
– 2-3 bullet.
– Tipo di ente (pubblico/privato/Terzo settore).
– Servizi offerti.
– Immagine del luogo, logo o una icona rappresentativa.
• Che cosa ho fatto concretamente (da 1 a massimo 3 slide)
– Elenco breve (3-4 attività significative).
– Foto/immagini degli ambienti o degli strumenti di lavoro.
– Eventuale richiamo a strumenti digitali utilizzati (gestionale, fogli di calcolo, piattaforme ecc.).
• Competenze che ho sviluppato
– Una colonna “Competenze trasversali” (lavoro in gruppo, puntualità, comunicazione, problem solving).
– Una colonna “Competenze professionali/economiche” (documenti contabili, bilancio, rapporti con utenti ecc.).
– Usare icone o simboli per ogni competenza.
• Collegamenti con Economia pubblica
– 2-3 bullet.
– Un tema (per esempio beni pubblici, welfare, sistema fiscale, servizi locali…).
– Come lo hai visto in pratica nella FSL
• Collegamenti con Educazione civica
– Richiamo di 1-2 articoli di Costituzione (per esempio artt. 3, 32, 41, 53, 97).
– Un riferimento alla cittadinanza digitale (se pertinente): uso dati, privacy, servizi online.
– Eventuale obiettivo Agenda 2030 collegato.
• Che cosa mi porto a casa
– Tre parole-chiave finali (per esempio “Responsabilità” – “Servizio” – Cittadinanza”)
Un’immagine che accompagni la tua frase di conclusione dell’esposizione.
4. Cura la grafica, ma senza esagerare
L’aspetto visivo è importante, ma non deve distrarre. Alcune regole semplici.
• Scegli un modello grafico coerente (un solo template, stessi colori per tutte le slide).
• Usa pochi colori, ben contrastati (sfondo chiaro + testo scuro o viceversa).
• Non cambiare font in ogni slide: uno per i titoli, uno per il testo è più che sufficiente.
• Evita effetti di transizione troppo vistosi: l’attenzione deve rimanere sul contenuto.
• Mantieni margini e spazi vuoti: una slide troppo piena crea confusione.
5. Prepara l’esposizione orale con la presentazione
La presentazione è un supporto, non un sostituto del tuo intervento. Per usarla bene segui questi punti.
• Non leggere le slide: guardale solo ogni tanto, come promemoria.
• Prova a casa l’esposizione cronometro alla mano (per esmpio 5-7 minuti).
Consiglio
Se la risposta alla maggior parte di queste domande è sì, la presentazione è pronta per diventare un ottimo supporto al colloquio di Maturità e un tassello importante del tuo percorso di orientamento.
• Allena il passaggio tra una slide e l’altra con frasi ponte, tipo:
“Dopo aver spiegato dove ho svolto la FSL, passo ora a raccontare che cosa facevo concretamente…”
– “Finora vi ho parlato delle attività: adesso vediamo che cosa ho imparato in termini di competenze e di Economia pubblica…”
• Ricorda di far emergere:
– un episodio concreto che ti ha colpito;
– almeno un collegamento esplicito a un tema di Economia pubblica;
– almeno un riferimento a Educazione civica (Costituzione, diritti/doveri, sostenibilità, cittadinanza digitale).
Breve check-list per la tua presentazione
Prima di considerarla pronta, fatti le seguenti domande.
• Ogni slide ha un solo messaggio chiaro?
• Ho limitato il testo a poche righe per slide?
• Ho inserito almeno una immagine significativa ogni 1-2 slide?
• Ci sono riferimenti espliciti a:
– FSL (cosa ho fatto, dove, con chi);
– Economia pubblica (un concetto chiave collegato);
– Educazione civica (Costituzione, cittadinanza, digitale, sostenibilità)?
• Se togliessi le slide, sarei comunque in grado di raccontare la mia esperienza in modo fluido?
5. L’orientamento e il Capolavoro
La funzione principale dell’E-Portfolio è “di valorizzare le competenze acquisite, di avere a disposizione le più importanti prove di una trasformazione di sé, delle relazioni con la cultura, il sociale, gli altri e il mondo esterno, a partire dal mondo del lavoro e del Terzo settore”. Lo studente è chiamato in prima persona alla sua definizione anche tramite l’individuazione “a sua scelta di almeno un prodotto riconosciuto criticamente dallo studente in ciascun anno scolastico e formativo come il proprio Capolavoro”. Linee guida per l’Orientamento 2022 (DM 22 dicembre 2022 n. 328).
Che cos’è il Capolavoro?
È un prodotto di qualsiasi tipo, compiuto anche in ambito extrascolastico, rappresentativo dei progressi fatti e delle competenze raggiunte in un dato ambito. Viene scelto in autonomia da studente/studentessa confrontandosi con il proprio docente tutor, e caricato nel proprio E-Portfolio sulla piattaforma UNICA.
Si presenta come un lavoro (testo, progetto, presentazione, video, prodotto multimediale, esito di FSL, ecc.) che lo studente considera particolarmente rappresentativo dei propri progressi e delle competenze sviluppate. Non è una cosa in più da fare o una quarta prova di esame, ma un prodotto originale in grado di orientare sé stesso verso il proprio futuro.
Che cosa c’entra con l’Esame di Maturità?
Per lo studente il Capolavoro rappresenta il momento in cui raccontarsi; è la sua pagina personale, l’immagine di sé che desidera trasmettere in quanto maggiormente rappresentativa di un percorso effettuato. Il Capolavoro è l’impronta che vogliamo lasciare.
Consiglio
Queste informazioni ti serviranno sia per compilare la sezione del Capolavoro, sia per parlarne con sicurezza al colloquio: non stai mostrando un compito “perfetto”, ma un pezzo di strada che racconta la tua crescita.
Scheda C Il mio Capolavoro
1. Come scegliere il Capolavoro?
Il Capolavoro non è necessariamente il lavoro con il voto più alto: è il lavoro che meglio racconta il tuo percorso, le tue passioni e la direzione che hai scelto di seguire dopo il diploma.
Le Linee guida per l’orientamento prevedono che tu scelga ogni anno almeno un prodotto significativo, con il supporto del tutor o dei docenti di riferimento da caricare in piattaforma.
Quando devi decidere qual è il tuo Capolavoro, qual è il lavoro giusto da presentare alla Commissione, nel caso te lo chieda, domandati:
• in quale lavoro ho messo più impegno personale (idee, tempo, energia)?
• in quale attività ho sentito di crescere di più, anche se magari il voto che hai preso non è stato perfetto?
• quale prodotto è più vicino al mio progetto futuro (università, ITS, lavoro)?
• quale lavoro mi permette di far vedere competenze diverse: disciplinari, trasversali, digitali, di cittadinanza?
In ambito scolastico, può essere, ad esempio:
• un project work di Economia pubblica (bilancio del Comune, sistema fiscale, welfare, PNRR nel territorio);
• un prodotto legato alla FSL (relazione, presentazione, video sull’esperienza);
• un percorso di Educazione civica (ricerca su Costituzione, sostenibilità, cittadinanza digitale);
• un elaborato interdisciplinare che unisce più materie.
2. Valorizza il percorso, non solo il risultato
Nel Capolavoro non conta solo “com’è venuto” il prodotto finale, ma anche come ci sei arrivato. Nell’E-Portfolio ti viene chiesto proprio di riflettere in chiave valutativa e auto valutativa sul tuo percorso.
Nel caso tu sia un atleta, uno sportivo, non è detto che il tuo Capolavoro sia necessariamente una vittoria: se da una gara andata male, se da una sconfitta hai tratto una lezione importante, se ti è servita a maturare, a migliorare, a crescere o a darti nuovi e diversi traguardi, può essere proprio quello il tuo Capolavoro. Così come lo può essere una vittoria, un traguardo raggiunto con fatica, allenamento e voglia di migliorare, una consapevolezza raggiunta dei tuoi limiti e delle tue possibilità. Può essere utile annotare (anche in bozza, prima di caricare):
• da dove sei partito: l’idea iniziale, la consegna data dal docente, le difficoltà previste;
• quali passi intermedi hai fatto: ricerche, incontri, prove, revisioni, cambi di direzione;
• quali problemi hai incontrato e come li hai risolti;
• che cosa, con il senno di poi, faresti diversamente.
3. Metti in evidenza le competenze (non solo il contenuto)
Consiglio
Nel colloquio, prova a non fermarti a “che cosa ho fatto”, ma a “che cosa dimostra che so fare questo lavoro”.
Le Linee operative sul Capolavoro insistono sul fatto che esso deve rappresentare le competenze che hai sviluppato, non solo il contenuto disciplinare.
Quindi, mentre prepari il tuo Capolavoro chiediti:
• quali competenze disciplinari mostra? Per esempio: saper leggere dati economici, interpretare un bilancio, usare correttamente concetti di Economia pubblica (tasse, spesa, welfare, beni pubblici…);
Consiglio
Se hai in mente questa scaletta, il Capolavoro non sarà solo un “file da caricare”, ma diventerà una narrazione coerente del tuo profilo.
• quali competenze trasversali emergono? Per esempio: lavoro in gruppo, gestione del tempo, problem solving, comunicazione efficace, gestione di un progetto;
• quali competenze digitali sono in gioco? Per esempio: ricerca e valutazione di fonti online, uso di strumenti digitali (foglio di calcolo, grafici, piattaforme, software di presentazione o di montaggio video);
• quali aspetti di Educazione civica vi si riconoscono? Per esempio: collegamenti alla Costituzione, allo sviluppo sostenibile, alla cittadinanza digitale, alla legalità, alla solidarietà…
4. Pensa al Capolavoro come a un racconto breve su di te Immagina che il Capolavoro sia una storia di 3-4 minuti che puoi raccontare alla Commissione, se ti viene chiesto di parlarne.
Ecco una struttura possibile.
• Titolo e contesto: “Il mio Capolavoro è una presentazione/ricerca/video su…, realizzato in classe quinta durante il progetto…”.
• Obiettivo: “Lo scopo era… (analizzare…, raccontare…, progettare…) e io ho deciso di concentrarmi su…”.
• Percorso di lavoro: “Ho iniziato da…, poi ho raccolto dati da…, ho collaborato con…, ho modificato la mia idea quando…”.
• Risultato: “Il prodotto finale è…” (spiega brevemente che cosa si vede/legge/ascolta).
• Competenze e collegamenti: “Questo lavoro mostra che ho imparato a… (competenze disciplinari, digitali, trasversali) e si collega a… (un tema di Economia pubblica, un articolo della Costituzione, un obiettivo dell’Agenda 2030…)”.
• Orientamento: “Mi ha aiutato a capire che in futuro mi piacerebbe…” (facoltà universitaria, itinerario ITS, ambito professionale…).
5. Cura anche la forma (soprattutto se è un prodotto multimediale)
Consiglio
Ricorda che Capolavoro ed E-Portfolio sono strumenti pensati anche per accompagnarti oltre la Maturità (nel curriculum, nei colloqui per l’università o il lavoro).
Se il tuo Capolavoro è una presentazione, un video, un podcast o un prodotto digitale, qualche accortezza tecnica fa la differenza.
• Scegli un formato che conosci bene: meglio una presentazione semplice ma chiara che un video complicatissimo e incompleto.
• Verifica la leggibilità e la chiarezza: poco testo per slide, font ben leggibili, colori contrastati, audio nitido, immagini non sgranate, grafici comprensibili.
• Controlla gli aspetti tecnici in vista del colloquio: il file si apre senza problemi (formato diffuso: PDF, MP4, PPTX…)?
• Serve connessione internet o puoi portare una copia offline? Hai una versione “stampabile” o riassuntiva, nel caso non fosse possibile proiettare?
6. Breve check-list prima dell’Esame
Consiglio
Se la maggior parte delle risposte è “sì”, il tuo Capolavoro è pronto non solo per la piattaforma, ma anche – se necessario – per entrare nel tuo colloquio di Maturità, come biglietto da visita delle tue competenze e del tuo progetto di vita.
Prima dell’Esame di Maturità, puoi verificare se il tuo Capolavoro è davvero pronto con alcune domande veloci.
• So spiegare in 3-4 minuti che cos’è il mio Capolavoro e perché l’ho scelto?
• Riesco a indicare almeno due competenze che emergono chiaramente dal lavoro?
• So collegarlo a un argomento di Economia politica pubblica studiato in classe?
• So richiamare almeno un riferimento di Educazione civica (Costituzione, sostenibilità, cittadinanza digitale…)?
• Ho controllato la qualità tecnica del prodotto (leggibilità, audio, immagini, formato)?
• L’ho caricato correttamente nella sezione E-Portfolio → Capolavoro sulla piattaforma UNICA?
Indice dei lemmi
Italiano
A
Abitazione 427
Abitazione principale 427
Accertabilità 129
Accertamento 71, 243
Accertamento induttivo 325
Accisa 135
Accordi collusivi 111
Addizionale 415
Aggregati economici 161
Amministrazione finanziaria 438
Ammortamento del debito pubblico 247
Annullamento 448
Armonizzazione fiscale 379
Asse ereditario 407
Assicurazioni sociali 23
Assistenza 89
Asta competitiva 245
Attività commerciale 325
Attività finanziaria pubblica 189
Atto illegittimo 448
Autonoma organizzazione 421
Autonomia amministrativa 229
Autorità garante della concorrenza e del mercato 111
Autotutela 305, 339
Avanzi primari 251
Aziende municipalizzate 109
Azionariato diffuso 53
B
Banca europea degli investimenti (BEI) 267
Base imponibile 127
Bene comune 147
Bene succedaneo 177
Beni a consumo congiunto 169
Beni a produzione congiunta 169
Beni imprescrittibili 47
Bilancio contabile 339
Bond 249
BOT (Buoni Ordinari del Tesoro) 239
c
Cancellierato 91
Capital gain 273, 333
Capitale di rischio 419
Carico tributario 149
Cartella di pagamento 450
Catasto 129
CCT (Certificati di Credito del Tesoro) 239
Cedole 245
Centro di responsabilità amministrativa 205, 227
Cespite 129
Cessione a titolo oneroso 327
Cessione di beni 373
Ciclo distributivo 371
Ciclo economico 21
Ciclo produttivo 371
Città metropolitane 415
Coattività 113
Compensazione 305
Comproprietà 427
Concessione 429
Concessione amministrativa 401
Condono 175
Condono fiscale 205
Conferenza Stato-Regioni 279
Conservatorie 409
Contabilità semplificata 325
Contenzioso tributario 303
Contratto di apprendistato 423
Contribuente inciso 371
Contribuente percosso 371
Contribuenti morosi 439
Contributi sociali 91
Controllo di gestione 81
Controllo di legittimità 231
Controllo di merito 231
Controllo risk based 299
Conversione aziendale 95
Corrispettivi 387
Corrispettivo 377
Corte dei Conti 231
Corte di giustizia tributaria 444
Costo del lavoro 419
Credito di imposta 313
CU (Certificazione Unica) 323
Cuneo contributivo 93
D
Dazio doganale 133 403
Dazio protettivo 267
Debito 217
Debito consolidato 247
Debito di imposta 313
Debito fluttuante 229
Decadenza 339, 441
Decentramento 101
Decentramento amministrativo 275
Decreto legge 145
Decreto legislativo 145
Deduzione per abitazione principale 317
Deduzioni 153
Deficit 217, 255
Deficit di bilancio 239
Deficit spending 21, 239
Denominazione sociale 385
Detrazioni 153
Direttiva comunitaria 271
Diritti reali 405
Diritto positivo 19, 73
Disavanzi primari 251
Discrezionalità 73, 195
Disegno di legge 225
Disoccupazione congiunturale 25
Distribuzione del reddito 69
Ditta 385
Dividendi 321
Dolo 171
Domiciliazione 171
Domicilio 303
Doppia imposizione 313
EEconomia sommersa 175
Economie di scala 29
Economie/Diseconomie esterne 29
Effetto di spiazzamento 205
Elasticità 169
Elastictà dell’imposta 397
Emendamento 227
Enti locali 275
Enti territoriali 73
Equilibrio di piena occupazione 201
Equilibrio di sottoccupazione 201
Erede 405
Erogazione liberale 329
Esattori 441
Esecutività 229
Esecuzione forzata 442
Estimo catastale 317
Evasione 131
F
Famiglia nucleare 75
Famiglia patriarcale 75
Federalismo fiscale 71
Federalismo municipale 295, 425
Feed-back 177
Fideiussione 319
Filantropo 91
Fiscal compact 255
Fiscalità generale 101
Fondi di riserva 229
Fondo comune di investimento 53
Fondo di dotazione 57
Fondo perequativo 277
Fusione di società 171
G
Gioco equo 401
Giudizi di valore 33
Giustizia sociale 33
Governance economica europea 217
Gruppo europeo di interesse economico (GEIE) 421
H
Holding 53
I
Illecito amministrativo 173
Immobilità sociale 69
Imponibile 23
Imposta progressiva 71
Imposta sostitutiva 315, 333
Impresa familiare 167
Impresa pubblica 25
Impugnazione 444
Incompatibilità 449
Indici sintetici di affidabilità (ISA) 339
Inflazione di domanda 203
Interesse legale 429
Intermediari abilitati 335
Intermediazione finanziaria 440
L
Lavoro nero 175
Leasing 351
Legatario 405
Liberismo 403
Liquidità 225
Locazione 317
M
Magna Charta 191
Mano invisibile 23
Manovra della spesa pubblica 25
Manovra monetaria 25
Minusvalenza 327
Modello F24 337
Moltiplicatore 25
Moneta divisionale 241
Moneta legale 241
Monopoli naturali 51
Motivazione 305, 441
Motivi di legittimità 450
N
Notificazione 439
O
Obiettivi di politica economica 239
Oneri deducibili 329
Oneri detraibili 329
Operatori dell’economia 17
P
Paradiso fiscale 171
Parafiscalità 91
Parametri di convergenza 263
Parificazione 231
Partecipazioni statali 53
Patrimonio 127
Patto di stabilità e crescita (PSC) 217
Patto di stabilità interno 279
Personalità giuridica 347
Pertinenze 377
PIL nominale 251
Plusvalenza 315
Policy mix 21
Politica anticiclica 201
Politica anticongiunturale 51
Politica di bilancio 161
Politica economica 161
Politica redistributiva 71
Polizia tributaria 303
Potere liberatorio 241
Potestà tributaria 415
Pressione contributiva 93
Presunzione 389
Previdenza 89
Prezzo pubblico 415
Principio della riserva di legge 113
Principio della tassazione del reddito mondiale 313
Privatizzazione 111
Procedura di discarico 273
Procedura per disavanzo eccessivo 255
Processo cumulativo 177
Propensione al risparmio 151
Protezionismo 403
Public utilities 109
QQuantitative easing 253
Raffreddare l’economia 291
Ragione sociale 385
Ragioneria generale dello Stato (RGS) 231
Rapporti giuridici 41
Ravvedimento 445
Ravvedimento operoso 391
Reato 173
Regole del mercato 23
Residui 231
Responsabilità politica 227
Reversibilità 91
Riassicurazione 377
Ricapitalizzazione 53
Ricorso 443
Riporto perdite 171
Rischio sovrano 253
Riscossione 71
Risparmio amministrato 333
Risparmio gestito 335
Ristrutturazione aziendale 95
Ritenuta alla fonte 315
Ritenuta d’acconto 315
Ritenuta definitiva 323
Ruolo nominativo 131
SScaglione 137
Sconto cambiario 377
Selezione avversa 31
Short selling 125
Sistema economico 17
Società di mutua assicurazione 347
Solidarietà 147
Sopravvenienza 327
Sostituto di imposta 429
Sovraimposizione 277
Sovraimposta 415
Sovranità 19
Spesa in disavanzo (Deficit spending) 203
Stanziamento 191
Stato democratico 191
Storno 195
Tt 217
t+1 217
t-1 217
Tasso sociale di sconto 83
Tax compliance 442
Teoria dei sistemi 177
Territorialità 375
Tesoreria dello Stato 229
Ticket 101
Trasferimenti 73
Traslazione dell’imposta 135
Tributi 17
Tributi erariali 277
Tributi locali 277
Tutela della salute 89
U
Udienza 445
Unione doganale 267
Unità marginale 151
Unità previsionali di base 207
Unità totale 151
Inglese
Nella versione eBook+ selezionando il termine inglese è possibile accedere a una finestra con la spiegazione in lingua del termine stesso.
A
Administrative principles of taxation 153
Anti-cyclical 278
Assets 150
Autotaxation 154
B
Balance sheet 324
Bonds 266
Budget deficit 200
Budget surplus 200
Budget year 188
C
Cascade tax 370
Common external tariff 403
Contractionary fiscal policy 202
Cooperative society 346
Corporate income tax 344
Cost-benefit analysis 80
Customs duties 266
D
Debt service 250
Deductions 328
Demand elasticity 168
Direct tax / indirect tax 128
Dividend 320
E
Economic aggregate 160
Economic cycle 20
Economic planning 220
Urbanesimo 75
Uso 427
Usucapione 47
Utilità marginale 151
Utilità totale 151
V
Valore attuale 39
Valore nominale 245
Valutazione politica 27
Valutazione tecnica 27
Volture catastali 409
Economic policy 242
Effective / marginal tax rate 330
Equity 461
Excise duties 400
Excise duties taxation 270
Expansionary fiscal policy 202
Externality 26
F
Fiscal federalism 276 Fiscal policy 202 G
Gift tax 406 Great depression 20
I
Income 150
Industrial revolution 90 Inheritance tax 406
Juridical principles of taxation 144
Liquidity 198, 224 Local authoriry 276 Local tax 425
Marginal utility 150 Market failure 26 Monetarism 204
National accounting 216
Origin principle of taxation 270
Productive cycle 380
Proportional / progressive / regressive tax 134
Public bond 242
Public debt 70, 238
Public expenditure 68, 188
Public finance 18
Public sector 16
Purchase tax 396
R
Repudiation of debt 248
Research and development (R&D) 350
S
Social contribution 90
Social security 88
Spending review 78
State budget 188
State-owned company 48
Subsidiarity 100
Subsidiarity 278
Subsidiarity principle 414
Surtax 414 T
Tax 112
Tax avoidance 170
Tax credit 350
Tax diffusion 176
Tax evasion 171
Tax haven 170
Tax incidence 162
Tax shifting 168
Taxable income 314, 344
Value added 370 W
Wagner’s law 72
Wealth 150
Coordinamento redazionale: Marco Mauri
Responsabile editoriale: Martina Mirabella
Redazione: Paola Fagnani
Art director: Enrica Bologni
Progetto grafico: Enrica Bologni
Impaginazione: Marinella Carzaniga
Copertina: Enrica Bologni
Ricerca iconografica: Maria Grazia Ferri, Paola Bollani
Immagine di copertina: Shutterstock
Si ringrazia Federico Zanni per la collaborazione redazionale.
Le rubriche Educazione civica e orientamento e EconomIA e orientamento sono state curate, rispettivamente, da Stefania Rotundo e Luisa Broli.
La sezione CLIL UNITS è stata curata da Maria Bloise.
Referenze iconografiche: Shutterstock, Alamy.
Tutte le altre immagini provengono dall’Archivio Principato.
Per le riproduzioni di testi e immagini appartenenti a terzi, inserite in quest’opera, l’editore è a disposizione degli aventi diritto non potuti reperire, nonché per eventuali non volute omissioni e/o errori di attribuzione nei riferimenti.
Contenuti digitali
Realizzazione: bSmart labs
Prima edizione: febbraio 2026
Printed in Italy
© 2026 - Proprietà letteraria riservata. È vietata la riproduzione, anche parziale, con qualsiasi mezzo effettuata, compresa la fotocopia, anche ad uso interno o didattico, non autorizzata. Le fotocopie per uso personale del lettore possono essere effettuate nei limiti del 15% di ciascun volume dietro pagamento alla SIAE del compenso previsto dall’art. 68, commi 4 e 5, della legge 22 aprile 1941 n. 633. Le riproduzioni per finalità di carattere professionale, economico o commerciale o comunque per uso diverso da quello personale, possono essere effettuate a seguito di specifica autorizzazione rilasciata da CLEARedi (Centro licenze e autorizzazioni per le riproduzioni editoriali), corso di Porta Romana 108, 20122 Milano, e-mail autorizzazioni@clearedi. org e sito web www.clearedi.org
L’editore fornisce – per il tramite dei testi scolastici da esso pubblicati e attraverso i relativi supporti o nel sito www.gruppoeli.it – materiali e link a siti di terze parti esclusivamente per fini didattici o perché indicati e consigliati da altri siti istituzionali. Pertanto l’editore non è responsabile, neppure indirettamente, del contenuto e delle immagini riprodotte su tali siti in data successiva a quella della pubblicazione, dopo aver controllato la correttezza degli indirizzi web ai quali si rimanda.
Casa Editrice G. Principato sito web: www.gruppoeli.it Viale E. Jenner 17 - 20159 Milano e-mail: info@gruppoeli.it
La casa editrice attua procedure idonee ad assicurare la qualità nel processo di progettazione, realizzazione e distribuzione dei prodotti editoriali. La realizzazione di un libro scolastico è infatti un’attività complessa che comporta controlli di varia natura. È pertanto possibile che, dopo la pubblicazione, siano riscontrabili errori e imprecisioni. La casa editrice ringrazia fin da ora chi vorrà segnalarli a: Servizio clienti Principato e-mail: info@gruppoeli.it
Stampa: Tecnostampa - Pigini Group Printing Division - Loreto - Trevi 26.85.062.0