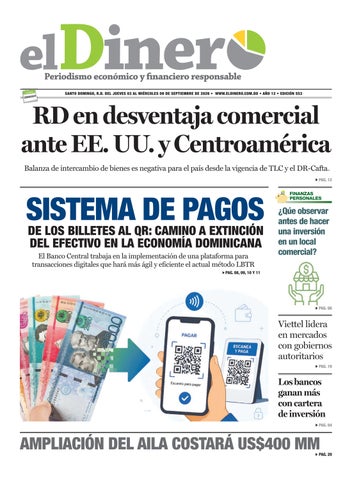
SANTO DOMINGO, R.D. DEL JUEVES 03 AL MIÉRCOLES 09 DE SEPTIEMBRE DE 2026 • WWW.ELDINERO.COM.DO • AÑO 12 • EDICIÓN 553
RD en desventaja comercial ante EE. UU. y Centroamérica Balanza de intercambio de bienes es negativa para el país desde la vigencia de TLC y el DR-Cafta PAG. 12
SISTEMA DE PAGOS DE LOS BILLETES AL QR: CAMINO A EXTINCIÓN DEL EFECTIVO EN LA ECONOMÍA DOMINICANA El Banco Central trabaja en la implementación de una plataforma para transacciones digitales que hará más ágil y eficiente el actual método LBTR
FINANZAS PERSONALES
¿Qúe observar antes de hacer una inversión en un local comercial?
PAG. 08, 09, 10 Y 11
PAG. 06
Viettel lidera en mercados con gobiernos autoritarios PAG. 19
Los bancos ganan más con cartera de inversión PAG. 04
AMPLIACIÓN DEL AILA COSTARÁ US$400 MM
PAG. 20
2
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
PALESTRA ECONÓMICA
Jairon Severino jseverino@eldinero.com.do
El triunfo de la meritocracia en la supervisión financiera
L
a designación de Enmanuel Cedeño Brea como superintendente de Bancos representa un hito de enorme trascendencia institucional para República Dominicana. En un escenario donde las decisiones de alta política suelen verse influenciadas por dinámicas de corte partida-
..
rio, o de cualquier otra índole no necesariamente apegada a la ética, es de estricta justicia reconocerle al Gobierno que la meritocracia primó en la elección para una función tan fundamental en la estabilidad macroeconómica de la nación. Se trata de una señal clara de madurez y de un firme compromiso con la continuidad del fortalecimiento institucional. Cedeño Brea ha demostrado con creces ser un profesional completo, íntegro, cercano y con un perfil analítico profundo. Su trayectoria combina el rigor del derecho con la precisión de la economía, ostentando un doctorado en Derecho y Economía, además de maestrías en Derecho y Finanzas, y Derecho Bancario y Regulación Financiera. Desde 2020, su rol como asesor general lo convirtió en pieza clave de la exitosa gestión liderada por Alejandro Fernández W., un período caracterizado por reformas multidimensionales donde sobresale el robustecimiento del
cuerpo técnico y la especialización del talento humano para dar respuesta a los complejos desafíos del sistema financiero. Podría afirmarse que su ascenso no es fortuito, sino la evolución natural de un técnico excepcional que ya habitaba las entrañas de la entidad supervisora.Esta transición llega en un momento crucial en el que el sistema financiero dominicano experimenta transformaciones profundas y vertiginosas, empujadas por la digitalización y el auge de nuevos canales informáticos. Hoy más que nunca, la arquitectura reguladora local debe alinearse de manera rigurosa con las exigencias internacionales, implementando con éxito la agenda de Basilea III hacia 2027 y consolidando la denominada Supervisión Basada en Riesgos (SBR). Ante contingencias globales tan complejas, delegar el timón a una figura con semejante solvencia técnica y metodológica mitiga los riesgos y robustece la confianza del merca-
do. Precisamente por su idoneidad, el nombramiento ha contado con el beneplácito unánime de todos los actores del sistema de intermediación financiera. Ya me habían soltado una que otra “orejita” por ahí. El sector bancario dominicano, maduro y consciente de las elevadas demandas que enfrenta, reconoce en Cedeño Brea al interlocutor técnico ideal: un supervisor firme pero anclado en el debido proceso y la disciplina del mercado. Al apostar por la meritocracia en la Superintendencia de Bancos, el Estado no solo asegura una gestión de excelencia, sino que consolida un legado duradero donde las instituciones trascienden con éxito a las personas. Si hay algo que necesita el sistema financiero, y con ello la economía, es certidumbre. Este sector es fundamental, pues conecta a todos los sectores productivos. Un ente regulador técnica fuerte y consciente de su deber, genera confianza, firmeza y autoridad.
Personaje de la semana
“No tener un diagnóstico sobre el potencial del negocio es uno de los principales errores que puede cometer un empresario dominicano cuando decide incursionar en mercados externos. Debe conocer cuáles son las reglas que debe cumplir y qué requerimientos logísticos debe afrontar”. FANTINO POLANCO. VICEPRESIDENTE EJECUTIVO CCPSD.
DE LA SEMANA DESIGNACIÓN DE CEDEÑO BREA ES VALORADA POR SECTOR FINANCIERO
«
SANTO DOMINGO. La Asociación de Bancos Múltiples (ABA) valoró la designación de Enmanuel Cedeño Brea como superintendente de Bancos, por el presidente Luis Abinader, y destacó que su experiencia y co-
nocimiento del sistema financiero permitirán seguir impulsando la modernización del organismo supervisor y el desarrollo del sector. La ABA resaltó que Cedeño Brea cuenta con una amplia trayectoria profesional y un profundo cono-
cimiento de la Superintendencia de Bancos, donde ha desempeñado distintas responsabilidades, entre ellas la Subgerencia de Regulación e Innovación y, más recientemente, asesor general del superintendente. El gremio consideró que su designación favorece la continuidad de los avances en los últimos años en materia de modernización de la supervisión. Afirmó que el sistema bancario dominicano mantiene elevados niveles de solvencia y resiliencia, resultado del compromiso y el trabajo conjunto de las autoridades y las entidades financieras,
«La expresión “tormenta tifones. Además, se reserva la
«Tormenta tropical Dolly» Son comillas.
tropical Dolly” se escribe sin comillas en el nombre propio y con minúscula en las palabras “tormenta” y “tropical”. Es oportuno recordar que, de acuerdo con la “Ortografía de la lengua española”, no es preciso destacar con cursivas ni entrecomillar los nombres con los que se conocen los huracanes, tormentas, ciclones y
«LA CIFRA ECONÓMICA
26,710
Millones. La deuda pública
consolidada ha aumentado en US$26,710.1 millones entre el cierre de 2020 y junio de 2026, al pasar de US$54,469.3 millones a US$81,179.4 millones, lo que
significa un incremento relativo de un 49%. Sin embargo, aunque en términos absolutos ha habido un aumento de casi un 50%, respecto al valor nominal del producto interno bruto (PIB), pasó de representar un 69.4% en diciembre de 2020 a un 57.7% al cierre de junio de este año.
mayúscula para el nombre del fenómeno, pero los sustantivos genéricos como “huracán”, “ciclón” o “tormenta” y los adjetivos que lo acompañen se escriben en minúscula.
por lo que valoró la importancia de continuar fortaleciendo el marco institucional y de supervisión que sustenta su estabilidad y evolución. “Desde la banca múltiple valoramos la designación de Enmanuel Cedeño Brea, un profesional de amplia experiencia, profundo conocimiento del sistema financiero y una destacada trayectoria dentro de la Superintendencia de Bancos. Su experiencia y conocimiento institucional contribuirán a dar continuidad al proceso de modernización y fortalecimiento de la supervisión”, expresó Christopher Paniagua, presidente en funciones.
Siguenos en:
@eldinerodo eldinerodo Periodico elDinero
Completo en: www.fundeu.do
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
Presidente: CARLOS JOSÉ MARTÍ RAMOS Vicepresidente: CHRISTIAN EMILIO FARACH Gerente Comercial: STEPHANY ORTIZ REDACCIÓN elDinero: Director: JAIRON SEVERINO Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ Fotografía: ELIANNY MENDOZA
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
DÉ SU OPINIÓN EN ¿Ha sentido usted un aumento en la facturación eléctrica entre los meses de junio y agosto de este año? RESULTADOS DE LA SEMANA ANTERIOR
¿Qué siente usted que ha aumentado más de precio en este año? Alimentos: 69% Electricidad: 23% Salud: 5% Telecomunicaciones: 2% Otros: 1%
3
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
15
Santo Domingo, República Dominicana. Año 12. Nº 542, jueves 18 de junio de 2026
FORO ECONÓMICO 2
0
2
6
FORO ECONÓMICO LA NUEVA FISCALIDAD:
2RETOS 0 IMPOSTERGABLES 2 6 PARA LA ECONOMÍA DOMINICANA
¡PREPÁRATE!
¿CUÁL ES LA RECETA DE LA SOSTENIBILIDAD FISCAL? 11 NOVIEMBRE 2025 • HOTEL INTERCONTINENTAL • 2:30 PM 17 DE NOVIEMBRE DEL 2026
NOVIEMBRE PARA INFORMACIÓN
PARA INFORMACIÓN
CON EL APOYO DE
CON EL APOYO DE
2:30 PM
HOTEL INTERCONTINENTAL
4
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
FINANZAS Este renglón es el 25.8% de los activos del sector financiero y aporta 50.7% a su crecimiento
Ganancias de los bancos crecen más por inversiones «INDICADORES
Esteban Delgado
8.1%
edelgado@eldinero.com.do Santo Domingo
L
a principal actividad productiva y generadora de ingresos del sector financiero nacional es la de conceder préstamos con base a los recursos que capta en forma de depósitos de los ahorrantes. La cartera de créditos de los bancos representa poco más de la mitad de sus activos totales. Al 31 de julio de este año los activos del sector financiero nacional muestran un monto de RD$4 billones 451,964 millones, para un crecimiento interanual de 9.4%. Sin embargo, además de la cartera de créditos, hay otro segmento al que los bancos recurren para obtener beneficios: las inversiones. De hecho, en lo que va de este año, las inversiones representan poco más de una cuarta parte (25.8%) de los activos del sector financiero nacional (bancos múltiples, asociaciones de ahorros y préstamos, bancos de ahorro y crédito, corporaciones de crédito y el estatal Banco de Desarrollo de las Exportaciones -Bandex-). ¿De dónde salen los recursos? La cartera de captaciones de la banca equivale, más o menos, a la suma de la cartera de crédito y la de inversiones. Incluso, las inversiones son alrededor de un tercio y los préstamos dos tercios. De ahí que, alrededor de un tercio de las ganancias de los bancos proviene de su cartera de inversión. ¿EN QUÉ INVIERTEN? De acuerdo con cifras de la Superintendencia de Bancos (SB), el sector financiero mantiene, en inversiones, un monto de RD$1 billón 148,695 millones, a julio de este año. De esa cantidad, el 94.5% está invertido en instrumentos de deuda del Estado (certificados del Banco Central y emisiones del Ministerio de Hacienda y Economía). El 5.5% restante está invertido en instrumentos de deudas de empresas privadas, especialmente en las áreas de energética, turística y construcción.
Préstamos. La cartera de créditos de la banca dominicana creció 8.1% interanual al cierre de julio de este año.
19.7%
Inversiones. Los bancos del país incrementaron sus inversiones en un 19.7% interanual al cierre de julio de este año.
16.9%
Ganancias. Las utilidades del
sector financiero llevan un crecimiento de 16.9% en lo que va de este año, según datos de la SB. El sector turístico dominicano es uno de los más dinámicos de la economía dominicana.
Composición de los activos del sistema financiero en República Dominicana En millones de pesos y en porcentaje.
A julio de 2026.
Otros 103,561 2.3%
Provisiones 84,181 1.9%
Participación en OS 34,922 0.8%
Disponibilidades 682,390 15.3%
Inversiones 1,148,695 25.8%
Cartera de créditos 2,398,215 53.9%
Total de activos: RD$4 billones 451,964 millones. Fuente: sdsfdkjflml,dsmfdlvcknbmsd,
Pero, dado que la mayoría de los recursos destinados a inversión de parte del sector financiero está en instrumentos de deuda del Estado y que alrededor de un tercio de las ganancias de los bancos proviene de las inversiones, se pone de manifiesto el peso que tiene la política de endeudamiento del Gobierno sobre las ganancias del sector financiero nacional. Destinar partidas para inver-
CRECIMIENTO Solvencia. El sector
bancario dominicano muestra buenos nieveles de solvencia, con rentabilidad favorable y cobertura de demanda de créditos acorde con la demanda de los actores económicos y el público en general. Aunque el crecimiento de la cartera de créditos es de 8.1% en el último año (julio 2025 a julio 2026), los indicadores de rentabilidad muestran niveles mayores, lo cual puede traducirse en una mayor eficiencia operativa, aunque también en el componente de rendimiento de sus inversiones y alzas en las tasas de interés activas, frente a muy bajas tasas de interés pasivas para sus depositantes.
Luilly Luis Reyes-elDinero
siones es para la banca local una estrategia de alta rentabilidad y menor riesgo, pues solo se decide dónde colocar los recursos, determinar la tasa de rendimiento que pagarán esos instrumentos y los plazos establecidos más convenientes. En lo referente a la cartera de créditos, los bancos, antes de aprobar un préstamo, deben hacer las evaluaciones correspondientes del cliente, deter-
minar sus niveles de solvencia, la legitimidad de sus negocios, además de reservar una parte de su cartera de las captaciones para provisiones, en los casos de morosidad, encaje legal y fondo de contingencia. A eso se agrega que la cartera de créditos depende de la demanda de los clientes y su capacidad para pagar sobre las tasas de interés en cada sector de destino y plazos.
Todo lo anterior podría justificar el hecho de que, hasta el cierre de julio de este año, la cartera de créditos de los bancos creció en un 8.1% interanual, mientras que la cartera de inversión, en el mismo período, creció un 19.7%. Las mismas estadísticas de la SB indican que las inversiones, a pesar de ser el 25.8% de los activos de los bancos, contribuye en un 50.7% al crecimiento de esos activos. En tanto, la cartera de crédito, que es el 53.9% de los activos, contribuye en un 46.9% a su crecimiento. Los reportes indican que este año las ganancias del sector financiero llevan un crecimiento favorable de un 16.9% hasta el 31 de julio. En términos absolutos, las ganancias de los bancos en los primeros siete meses de 2025 sumaban RD$97,972 millones, mientras que, en el mismo período de este año van por RD$114,842 millones. El nivel de ganancias de los bancos, antes de impuestos, durante los primeros siete meses de este año es superior a los RD$102,031 millones logrados durante el 2025 completo. En siete meses de este año, las ganancias brutas del sector financiero superan en un 12.2% lo que se ganaron durante los 12 meses del 2025.
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
5
6
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
[
FINANZAS PERSONALES Versatilidad, restricciones de uso y legalidad de la propiedad antes de comprar son elementos a considerar Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
I
nvertir en bienes raíces suele ser una de las alternativas preferidas por quienes buscan ingresos adicionales y proteger su patrimonio. Sin embargo, al momento de elegir entre una vivienda para alquiler o un local comercial, muchos inversionistas se preguntan cuál ofrece mejores oportunidades de rentabilidad. La respuesta no depende solo del precio de compra o del monto del alquiler, sino de una combinación de factores que pueden influir en el flujo de caja y en la valorización de la propiedad a largo plazo. Para Marbel Lugo, quien cuenta con más de 25 años de experiencia en el sector inmobiliario, la principal diferencia entre una propiedad residencial y un local comercial radica en el papel que desempeña el inmueble dentro de la actividad económica del inquilino. “La gran diferencia es que, para una empresa, el local no es solamente un espacio: forma parte de su operación y de su capacidad de generar ingresos”, explica Lugo a elDinero. Esto significa que, cuando un negocio encuentra una ubicación adecuada, suele invertir en adecuaciones, mobiliario, señalización y posicionamiento, factores que reducen los incentivos para mudarse con frecuencia. Por esa razón, los contratos comerciales suelen ofrecer una mayor estabilidad para el propietario. La también directora ejecutiva de Dominican Properties destaca además que la ubicación puede convertirse en un activo por sí sola. “La dirección del negocio es fundamental, ya que dependiendo de la naturaleza del negocio se convierte en lo que llamamos en el argot ‘punto comercial’”, señala. RENTABILIDAD Y ALQUILER Uno de los errores más frecuentes entre inversionistas
LOCALES COMERCIALES ¿QUE CONSIDERA PARA INVERTIR SIN PONER EN RIESGO SU DINERO? Complemento
A TENER PRESENTE:
1
Ubicación. Un retorno atractivo no garantiza una buena inversión. Hay que considerar el potencial de salida en caso de una venta.
3
Usos diversos. Mientras
más tipos de negocios puedan operar en el inmueble, menor será el riesgo de baja rentabilidad.
5
Legalidad. Verifique títulos, reglamentos, cargas y restricciones de uso. Algunos inmuebles limitan ciertas actividades comerciales.
principiantes es enfocarse únicamente en el porcentaje de rentabilidad anunciado. “Una rentabilidad aparentemente alta puede esconder un riesgo alto. Por eso, no compre solamente renta; compre ubicación, demanda y capacidad de sustitución del inquilino”, recomienda Lugo. En inversiones inmobiliarias y desarrollo de proyectos residenciales, comerciales y turísticos un local comercial bien ubicado puede generar una renta por metro cuadrado superior a la de un apartamento, debido a que el inquilino no solo paga por el espacio físico, sino también por la visibilidad, el acceso y el valor comercial de la zona. Como referencia general, señala que un local comercial en
2
Inquilino. Las empresas pueden mudarse, fusionarse o cerrar. El valor de la inversión debe estar en la propiedad y no en quien la ocupa.
4
Costos reales. La rentabilidad neta es más importante que la rentabilidad anunciada. Incluya otros costos a considerar.
6
Largo plazo. Una buena
inversión debe generar ingresos y aumentar su valor con el tiempo. Analice qué tan fácil sería alquilar o vender.
zonas consolidadas de Santo Domingo puede generar entre un 6% y un 10% de rentabilidad anual, dependiendo de factores como la ubicación, el precio de adquisición y las condiciones del contrato. Sin embargo, advierte que el análisis no debe quedarse en la rentabilidad bruta. Se debe considerar gastos como mantenimiento, seguros, impuestos, períodos sin inquilino, reparaciones y costos de administración para conocer el rendimiento real de la inversión. Una creencia común es que un local ubicado en una avenida con alto flujo vehicular garantiza automáticamente el éxito comercial. Lugo considera que esta idea puede conducir a decisiones equivocadas. “Y
“
No compre solamente pensando en la renta; compre ubicación, demanda y capacidad de sustitución del inquilino”. MARBEL LUGO, CEO DE DOMINICAN PROPERTIES Y ESPECIALISTA EN INVERSIONES INMOBILIARIAS.
aquí hay una diferencia importantísima: tráfico no significa clientes”, afirma. La especialista explica que la relevancia del flujo vehicular depende del tipo de negocio que ocupará el inmueble. Por ejemplo, una oficina corporativa, un centro de llamadas o una nave industrial pueden tener necesidades muy distintas a las de una tienda minorista o un restaurante. “Lo importante es que una vez decida invertir en un local comercial tengas claro la naturaleza o tipos de usos o negocios que se pueden instalar allí para que sea más rentable”, agrega. QUÉ EVALUAR AL COMPRAR Antes de adquirir un local comercial, Lugo recomienda analizar aspectos físicos y ope-
«COORDINACIÓN Massiel de Jesús
mdejesus@eldinero.com.do • 809.562.0555 • Ext.: 5012
rativos que pueden influir en su capacidad para atraer inquilinos. Entre ellos menciona la ubicación, accesibilidad, visibilidad, cantidad de estacionamientos, distribución interior, capacidad eléctrica, suministro de agua, drenaje y facilidad para carga y descarga. Asimismo, aconseja verificar cuántos tipos de negocios podrían operar razonablemente en el espacio. Mientras más usos admita un inmueble, mayores serán las probabilidades de encontrar nuevos inquilinos en caso de vacancia. “Mientras mayor sea la cantidad de usos razonables que pueda admitir el inmueble, mayor será normalmente su capacidad de defenderse frente a una vacancia”, explica. Otro paso fundamental antes de invertir es revisar cuidadosamente la documentación legal de la propiedad. “No basta con revisar que exista un título”, advierte Lugo. La especialista recomienda verificar cargas y gravámenes, situación jurídica, impuestos aplicables, reglamentos de copropiedad y restricciones relacionadas con el uso del inmueble. También sugiere confirmar que la actividad comercial prevista esté permitida antes de cerrar la compra. “El error costoso es comprar primero y preguntar después si el negocio que queremos instalar está permitido”, señala. PREGUNTA POR HACER Para Lugo, existe una pregunta sencilla que puede ayudar a evaluar la calidad de una inversión inmobiliaria comercial. “Si mañana se va el inquilino, ¿seguiría queriendo ser propietaria de este local?”, plantea. La respuesta permite determinar si la decisión está basada en la calidad del inmueble o únicamente en la presencia del arrendatario actual. Según explica, un buen activo debe conservar valor independientemente de quién lo ocupe y mantener potencial de valorización con el paso del tiempo. “Si la respuesta es no, posiblemente no estamos comprando un buen inmueble; estamos comprando un contrato de alquiler”, afirma. Por ello, recomienda identificar previamente varios perfiles de inquilinos potenciales y analizar cuánto estarían dispuestos a pagar por el espacio en las condiciones actuales del mercado.
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
7
8
FINANZAS
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
PAGOS EN EFECTIVO
LA SENTENCIA ESTÁ ESCRITA: 2027 MARCARÁ EL INICIO DE SU FIN EN RD
El Banco Central establece que la Ley 183-02 le otorga la potestad exclusiva del sistema de pagos Jairon Severino
jseverino@eldinero.com.do Santo Domingo
N
o hay vuelta atrás: el Banco Central (BCRD) dio el banderazo que marca la ruta hacia la implementación de un nuevo sistema de pagos instantáneo (y minorista). ¿Objetivos? Reducir el uso del efectivo y los costos asociados a su manejo. Las autoridades monetarias esperan que la plataforma esté lista en el primer semestre de 2027, inicialmente con transferencias de fondos entre personas físicas y jurídicas. En esencia, se trata de la modernización del Sistema de Pago y Liquidación de Valores de la República Dominicana (SIPARD), una etapa que promete fomentar la bancarización y la inclusión financiera. La segunda fase de este salto tecnológico contempla pagos a comercio a través de QR; de gobierno, interoperabilidad de terminales de puntos de venta y cajeros automáticos, entre
Tendencia
«OTROS DATOS
Registro
176
“
Constituye una tendencia mundial la implementación de políticas públicas (...) orientadas a promover los pagos instantáneos”. ÁNGEL GONZÁLEZ TEJADA. TÉCNICO DEL BANCO CENTRAL.
otros. Desde 2014, el BCRD habilitó el servicio de pagos al instante a través del sistema liquidación bruta en tiempo real (LBTR), el cual permite transacciones en pesos dominicanos, dólares estadounidenses y euros, con acreditación en minutos y participación de todas las entidades financieras. Desde su implementación registró un crecimiento promedio anual de un 62%. Respecto al LBTR, la Autoridad Monetaria destaca que se constituyó en la plataforma concentradora de la liquidación de las operaciones de todos los sistemas de pago del país y de los sectores bancarios, de seguridad social y valores, procesan-
Millones. Brasil, con Pix, ha logrado ser un ejemplo. Ya cuenta con 176 millones de usuarios, que equivalen al 80% de la población brasileña.
660
Millones. La data oficial establece que cada mes registra más de 7,000 millones de transacciones por casi 3.4 billones de reales (US$660 millones),
do tan sólo durante el año pasado 46 millones de pagos, como resultado de un crecimiento promedio anual de 46.1% desde su puesta en funcionamiento en el año 2008. No obstante, admite el Banco Central, como todo servicio proclive a mejoras, se han iniciado nuevas iniciativas tendentes a su renovación, cónsonas con las innovaciones surgidas en otros sistemas de pago de América Latina y el resto del mundo, que permitirán al BCRD garantizar a largo plazo la sostenibilidad del servicio, así como extender su horario de operaciones y expandir sus funcionalidades de uso y acceso. Todo indica que, además, hay un tema relaciona-
“
Un colmado que hoy no califica para crédito por falta de estados financieros, con 6 meses de flujo vía SGPI generar un perfil verificable”. ALIRO ÁLVAREZ. ASESOR FINANCIERO CORPORATIVO.
do con costos y competencia de por medio. Sobre el nuevo sistema de pago minorista, las autoridades señalan que la Ley 183-02, que norma el sistema monetario, cambiario y financiero del país, dispone que en República Dominicana los sistemas de pago son un servicio público de titularidad exclusiva del BCRD. En este orden, sostiene que, como tal, constituye una prioridad para la Institución el promover iniciativas orientadas a fortalecer la eficiencia y seguridad de los sistemas de pago. Fue en noviembre de 2024 cuando el gobernador del Banco Central y presidente de la Junta Monetaria, Héctor Val-
dez Albizu, anunció el inicio del proceso de adquisición e implementación del Sistema de Gestión de Pagos Instantáneos (SGPI). Además de impulsar los pagos electrónicos en el país, el objetivo es reducir la brecha de exclusión en el uso y acceso de los servicios financieros. Por supuesto, el proyecto garantiza la participación de los proveedores de servicios de pago (PSP) bancarios y no bancarios en un contexto regulado e interoperable. En el espacio Página Abierta, el técnico del BCRD Ángel González Tejada explica que constituye una tendencia mundial la implementación de políticas públicas por parte de los bancos centrales, orientadas a promover plataformas de pagos instantáneos que faciliten el acceso y uso de los servicios financieros y de pagos. Como ejemplo destaca los casos de Brasil, Colombia, Costa Rica, Paraguay y México. BANCOS MÚLTIPLES En el ámbito local el tema ha tomado cuerpo. Consultada sobre el nuevo sistema, la Asociación de Bancos Múltiples de República Dominicana (ABA) informó que, en virtud de sus ventajas y beneficios, todas las entidades están colaborando intensamente con el Banco Central en su desarrollo para
que pueda estar operable para mediados del año 2027. “Desde que se inició Pagos al Instante, mediante el sistema LBTR del Banco Central, y se hizo el acceso a este servicio a todos los clientes y con operaciones de trasferencias de cualquier monto, se entendía que se debía de establecer diferenciación de pagos de bajo valor y alto valor, por lo que esta nueva forma de pagos que está impulsando el Banco Central es bien acogida por nuestras entidades”, sostuvo la ABA en respuesta a preguntas de elDinero. La experiencia más conocida en América Latina es Pix, un sistema de pago instantáneo similar creado y gestionado por el Banco Central de Brasi. Como el propuesto por el BCRD, permite transferir dinero entre cuentas en segundos, a cualquier hora, por lo que se caracteriza por la rapidez. La ABA explica que con Pix la similitud del propuesto por el BCRD es bastante directa, porque ambos son esquemas de pago diseñados y gobernados por el Banco Central como infraestructura abierta a la que se conectan bancos, entidades financieras no bancarias y proveedores de servicios de pago (fintech) en igualdad de condiciones, en lugar de ser el producto de una sola empresa. En el escenario entra TOKE, del Banco Popular, un servicio de pago instantáneo propio, aunque con las mismas características, que seguirá dando servicio a sus clientes que decidan incorporarlo y que podría coexistir con el SGPI. Según la ABA, el SGPI adopta la misma lógica de "alias" que hizo popular a Pix: en vez de número de cuenta, el usuario puede recibir dinero usando su celular, correo electrónico, cédula/RNC o un código alfanumérico, con validación previa del nombre del beneficiario antes de confirmar el envío. Resalta que también coincide en la promesa de disponibilidad continua, 24 horas, 365 días, sin ventanas de mantenimiento, y en acreditar en segundos en lugar de los minutos del sistema actual. Explica que los objetivos declarados calzan con reducir el uso de efectivo, ampliar la inclusión financiera, especialmente hacia la mipymes y sectores no bancarizados, y bajar los costos transaccionales. Sin embargo, la ABA considera que con AliPay, de China, el parecido es más superficial, ya que no es un riel interbancario regulado por un Canco Central, sino una billetera digital
9
FINANZAS
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
TRANSACCIONES MÓVILES EN EL SISTEMA DE PAGOS DOMINICANO Datos en pesos dominicanos.
Año
Pagos móviles-volumen
Pagos móviles - valor
Pagos móviles transferencia de fondos - valor
Terminales en operación (POS)-virtuales
2020
11,888,451
11,226,909,865.55
8,255,298,628.46
7,761
2021
10,879,531
11,289,446,539.17
8,638,109,732.10
11,635
2022
11,492,759
12,755,784,213.36
10,037,404,378.48
15,505
2023
11,643,193
12,935,857,020.00
10,397,649,426.00
15,559
2024
10,935,064
11,697,113,825.00
9,449,772,241.00
20,551
2025
9,758,958
11,408,237,017.29
9,445,647,920.66
25,839
2026
4,288,324
5,267,150,680.59
4,434,301,078.61
28,695
Total
70,886,280
76,580,499,160.96
60,658,183,405.31
28,695
Fuente: Banco Central dominicano.
Pagos rápidos y efectivo en circulación
PAGOS RÁPIDOS Y EFECTIVO EN CIRCULACIÓN
Los pagos rápidos aumentan con fuerza, mientras el efectivo en circulación disminuye en varias jurisdicciones
Los pagos rápidos aumentan con fuerza, mientras el efectivo en circulación disminuye en varias jurisdicciones. A. Transacciones de pagos rápidos
Transacciones por cápita
B. Efectivo en circulación
Año de implementación = 100
32
100
24
80
16
60
8
40
0
20 2014
2015
2016
BR CR
HK IN
2017
2018
2019
2020
2021
2022
2023
0
1
2
3
4
5
6
7
8
9
Años desde la implementación AR AU
JP KR
MY MX
PF SE
TH
AR AU
BR IN
JP KR
MX SE
Promedio global
Fuente: Bancos centrales individuales; FMI; Banco Mundial; NPCI; Hong Kong Interbank Clearing Limited; estadísticas del CPMI Red Book; cálculos de los autores. Reconstrucción vectorial basada en la figura proporcionada. Las curvas conservan la escala, las tendencias y los valores visibles de la referencia. Fuente indicada en la figura original: bancos centrales individuales; FMI; Banco Mundial; NPCI; Hong Kong Interbank Clearing Limited; estadísticas del CPMI Red Book; cálculos de los autores.
CMA SMALL SYSTEMS, LA QUE TIENE EXPERIENCIA GLOBAL
CMA Small Systems, la cual ha provisto soluciones de pagos instantáneos para Paraguay, Azerbaiyán, Mauricio, Moldavia, Serbia, Pakistán, Vietnam, Tayikistán, entre otros países. Además, se realizaron dos foros de pagos instantáneos para conocer las experiencias de los bancos centrales de Brasil,
Colombia, Costa Rica y Paraguay, así como la panorámica internacional de parte de especialistas del Banco Mundial; y se habilitó un sandbox o entorno de prueba para el BCRD y los proveedores de servicios de pago. CMA Small Systems ha llevado a cabo una importante labor durante el último año para modernizar los sistemas de pago en todo el mundo, con mejoras en los pagos de alto valor en países que van desde Pakistán hasta Uganda y en los pagos de bajo valor en naciones que van desde Moldavia hasta Paraguay. La empresa sueca afirma que ha colaborado con más de 55 bancos centrales para apoyar el desarrollo de una infraestructura de mercado que desempeña un papel fundamental para la eficiencia.
no”, tituló la entidad un artículo que publica en su portal institucional. Destaca que la plataforma sustituirá progresivamente el actual servicio de Pagos al Instante y representa un nuevo paso en la modernización del sistema nacional de pagos. “La iniciativa responde a una transformación que ya forma parte de la vida cotidiana. Personas y empresas esperan poder administrar su dinero con rapi-
dez, sencillez y disponibilidad permanente. En ese contexto, la evolución de la infraestructura de pagos acompaña una economía cada vez más digital e interconectada”, afirma la Lidaapi. Para el gremio que agrupa a las asociaciones de ahorros y préstamos, las implicaciones de este cambio trascienden la velocidad de una transferencia. A su entender, la puesta en marcha del SGPI constituye, por
Confianza.
La decisión por parte del Banco Central y la Junta Monetaria de implementar una plataforma de pagos instantáneos se tomó luego de desplegadas diferentes acciones apegadas a las mejores prácticas internacionales para el logro exitoso de dicho objetivo. La entidad destaca la conformación de equipos de trabajo multidisciplinarios del BCRD y de los proveedores de servicios de pago para la implementación del proyecto, reuniones con representantes de otros bancos centrales que operan estas soluciones, así como convocatoria de una licitación internacional dirigida a proveedores con experiencia en implementaciones en otros bancos centrales, siendo seleccionada la empresa sueca
privada operada por Ant Group (afiliada a Alibaba) que se apoya sobre los sistemas bancarios y de tarjetas chinos y sobre su propio saldo interno. LIDAAPI La Liga Dominicana de Asociaciones de Ahorros y Préstamos (Lidaapi) dejó claro que está a gusto con al SGPI que liderará el Banco Central. “Pagos en segundos: una nueva etapa del sistema financiero dominica-
La firma fue seleccionada por el Banco Central.
tanto, un proyecto de alcance nacional. La institución considera que su valor no se medirá únicamente por la rapidez con la que se acrediten las operaciones, sino también por su capacidad para hacer que los pagos sean más accesibles, confiables y seguros. La interoperabilidad añade otra dimensión relevante. La organización afirma que cuando distintas entidades y proveedores pueden conectarse mediante una infraestructura común, se amplían las posibilidades de innovación y se facilita que los usuarios accedan a servicios con estándares compartidos de rapidez y disponibilidad. “La experiencia financiera se vuelve así más sencilla, sin que el usuario tenga que conocer la complejidad tecnológica que hace posible cada operación”, sostiene la Lidaapi. INTERNACIONAL Según informe de la firma Research and Markets, el tamaño del mercado de pagos instantáneos ha crecido exponencialmente en los últimos años. Pasará de US$84,310 millones en 2025 a US$104,800 millones en 2026, con una tasa de crecimiento anual compuesto del 24.3%. El crecimiento registrado durante el periodo histórico puede atribuirse a la expansión de la adopción de pagos digitales, al aumento del uso de la banca móvil, a la creciente demanda de transferencias de fondos más rápidas, al desarrollo de infraestructuras nacionales de pago y a la creciente penetración de Internet y de los teléfonos inteligentes. De acuerdo con la institución, se espera que el mercado de pagos instantáneos experimente un crecimiento exponencial en los próximos años. Alcanzará un valor de US$247,710 millones en 2030, con una tasa de crecimiento anual del 24%. Este crecimiento durante el periodo de previsión puede atribuirse a la creciente adopción de pagos instantáneos transfronterizos, la mayor demanda de ecosistemas de pago basados en API, la expansión de iniciativas gubernamentales de pagos instantáneos, el creciente enfoque en mejorar la seguridad de los pagos y el uso cada vez mayor de sistemas de monitoreo de transacciones basados en inteligencia artificial. La firma destaca que entre las principales tendencias para el periodo de previsión destacan la creciente adopción de infraestructuras de pago en tiempo real, la mayor integración
10 de herramientas de detección de fraude y análisis de riesgos, la expansión de soluciones de pago instantáneo móvil, el uso creciente de plataformas de pago nativas de la nube y un mayor énfasis en la interoperabilidad. De hecho, el éxito de Pix se ha sustentado, fundamentalmente, en la disminución de los costos para los comercios y usuarios. Apenas cobra 0.22%, mientras que las tarjetas de débito como las de Visa o Mastercard les cobran a los comercios comisiones superiores al 1%, mientras que las de crédito cobran un 2.2% en Brasil, de acuerdo con un informe del Banco de Pagos Internacionales citado por la agencia Reuters. De acuerdo con un reporte para clientes de Goldman Sachs, el crecimiento de Pix "puede limitar el uso de tarjetas de crédito y de prepago". Ya cuenta con 176 millones de usuarios, que equivalen al 80% de la población brasileña. La data oficial establece que cada mes registra más de 7,000 millones de transacciones por casi 3.4 billones de reales (US$660 millones), tomando en cuenta el promedio del primer semestre de este año. Se ha convertido en el segundo método de pago más utilizado entre los brasileños, medido por el monto total de transacciones, y solo lo superan las transferencias interbancarias tradicionales. PIX DE BRASIL En Estados Unidos existe la plataforma FedNow, un servicio de pagos en tiempo real desarrollado por la Reserva Federal que permite a particulares y empresas enviar y recibir pagos instantáneos las 24 horas del día a través de instituciones financieras participantes. También está el RTP (RealTime Payments o Pagos en Tiempo Real), una red de infraestructura bancaria que permite transferir dinero de una cuenta a otra de forma instantánea, las 24 horas del día, los 365 días del año. Según la firma Modern Treasury, tanto FedNow como RTP ofrecen servicios de pagos rápidos que permiten transferencias de dinero casi instantáneas entre cuentas bancarias, garantizando la disponibilidad inmediata de los fondos y la confirmación de la transacción tanto para el remitente como para el destinatario. Sin embargo, ambos utilizan modelos de liquidación y gestión de liquidez diferentes. RTP se basa en una cuenta conjunta prefinanciada en la Reserva Federal, donde
FINANZAS
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
CARACTERÍSTICAS DE LOS FPS INCLUIDOS EN LA MUESTRA Y REGRESIONES (EN 2023) FPS: Sistemas de pagos rápidos. País
Nombre de FPS
Número de casos de uso
Conexiones transfronterizas
Liquidación
Participación de IFNB
Propiedad
Argentina
Transferencias 3.0
4
0
RTGS
Sí
No pública
Australia
New Payments Platform (NPP)
3
0
RTGS
Sí
No pública
Pix
5
0
RTGS
Sí
Pública
SINPE Móvil
7
0
DNS
Sí
Pública
Faster Payment System (FPS)
4
1
RTGS
Sí
Pública
India
Unified Payments Interface (UPI)
5
4
DNS
Sí
No pública
Japón
Zengin System
5
0
DNS
Sí
No pública
Malasia
DuitNow
4
3
DNS
Sí
No pública
México
CoDi
4
0
RTGS
No
Pública
Transferencias Inmediatas
2
0
DNS
Sí
No pública
Electronic Banking System (EBS)
4
0
DNS
Sí
No pública
Swish
2
0
RTGS
No
No pública
PromptPay
6
6
DNS
Sí
No pública
Brasil Costa Rica Hong Kong SAR
Perú Corea del Sur Suecia Tailandia
Fuentes: Bancos centrales individuales; CPMI (2021); Banco Mundial, Project FASTT, Global Tracker; National Payments Corporation of India; Hong Kong Interbank Clearing Limited.
IMPORTANCIA DE LA ESTRUCTURA PARA LOS USUARIOS Explicación de una experta.
Priscilla Koo Wilkens y Vatsala Shreeti, en un artículo publicado en BIS, titulado “Pagos rápidos: diseño y adopción”, explican que el usuario final se sitúa en el centro del diseño de los sistemas de pago rápido (FPS, siglas en inglés) y de la adopción de estos pagos. Un enfoque de diseño centrado en el usuario permite anticipar las carencias de la oferta del mercado y adaptarse a las necesidades cambiantes de los usuarios. Un ejemplo de este enfoque es habilitar una amplia gama de casos de uso que aporten valor al usuario final, como los pagos a comercios, el pago de facturas, las transferencias entre particulares (P2P) y los pagos de la administración pública a particulares (G2P). Destacan que los alias constituyen otra característica de diseño que
Priscila Koo Wilkens, del equipo técnico del BIS.
aporta valor añadido a los usuarios finales. Se trata de alternativas a los números de cuenta bancaria que pueden utilizarse para iniciar pagos. Por ejemplo, CoDi, en México, ofrece la opción de utilizar números de teléfono móvil para iniciar y recibir pagos. En Tailandia, PromptPay ofrece otros alias además de los números de teléfono móvil, como el número de
«DATOS PARA TOMAR EN CUENTA
identificación nacional, el número de monedero electrónico y el número de identificación corporativa para empresas. Las expertas explican que las funcionalidades transfronterizas pueden ampliar la utilidad de los FPS más allá de las transacciones nacionales, pues permiten a los usuarios realizar operaciones sin fricciones entre distintas jurisdicciones, mejorando así la comodidad y la eficiencia de las transacciones internacionales. Consideran que el enfoque centrado en el usuario puede incluir la puesta a disposición de aplicaciones móviles estandarizadas e interfaces de programación de aplicaciones (API) abiertas. Las aplicaciones estandarizadas pueden favorecer la facilidad de uso de instrumentos para beneficio de los usuarios.
10
24/7
que ofrece este tipo de plataforma, además de la disminución en los costos, es que la transacción se valida en 10 segundos.
dad y disponibilidad permanente es otra de las ventajas, ya que está siempre hábil 24 horas los siete días de la semana.
Minutos. El sistema LBTR actual, que confirma en 8 minutos la transacción, ha sido una de las mejores apuestas por la modernización en el sector.
banco central y ofreciendo herramientas para la gestión de liquidez intradía. Como resultado, FedNow supone una menor carga de liquidez para los participantes de menor tamaño. Según Priscilla Koo Wilkens y Vatsala Shreeti, en un artículo publicado en la página institucional del Banco de Pagos Internacionales (BIS, siglas en inglés), titulado “Pagos rápidos:
diseño y adopción”, el panorama evoluciona rápidamente y los sistemas han surgido como una innovación clave. Las jurisdicciones difieren en su enfoque para diseñarlos y en la adopción por parte de los usuarios. Destacan que, en las últimas décadas, el mercado de los pagos minoristas ha experimentado cambios significativos, al tiempo de señalar que, impul-
Segundos. Una de las ventajas
las instituciones financieras participantes deben depositar fondos bancarios comerciales por adelantado. Esto garantiza una liquidación instantánea, pero genera costos de liquidez y exige la asignación previa y activa de fondos. Por el contrario, FedNow liquida los pagos directamente en la cuenta maestra de cada banco en la Reserva Federal, utilizando dinero del
Disponibilidad. La conectivi-
8
sados por los avances tecnológicos y las preferencias cambiantes de los usuarios, los pagos digitales han ganado cada vez más popularidad. Refieren estudios que lo demuestran. Afirma que la pandemia del covid-19 aceleró aún más la digitalización de los pagos. Entre los países con mayores avances, en cuanto a las transacciones por persona por mes, están: Tailandia (35), Brasil (27) y Corea del Sur (21), destacando que el aumento en el uso de los sistemas de pagos inmediatos ha coincidido con una disminución del uso de efectivo en muchos de estos países. Otro artículo publicado por el BIS, titulado “Bancos centrales, sistema monetario e infraestructuras públicas de pago: lecciones del Pix de Brasil”, bajo las firmas de Angelo Duarte, Jon Frost, Leonardo Gambacorta, Priscilla Koo Wilkens y Hyun Song Shin, destaca que la digitalización de los pagos minoristas en Brasil cobró impulso tras la aprobación de una ley en 2013 que otorgó al Banco Central de Brasil (BCB) la competencia para regular los pagos minoristas conforme a los principios de eficiencia, seguridad, interoperabilidad e inclusión financiera. Reconoce que históricamente los proveedores de servicios de pago (PSP) privados han desempeñado un papel fundamental en el fomento de la inclusión financiera de los hogares y los pequeños emprendedores. Explican que Pix se ha desarrollado sobre la base de esta estructura de dos niveles. Incluso, sostienen que antes de
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
Instant Payments Market
Market forecast to grow at a CAGR of 24.0%
su introducción, una mayor Mercado de pagos instantáneos competencia en el mercado de adquirencia y los límites a las Se prevé que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 24% tasas de intercambio habían US$104.8 mil millones USD 247.71 Billion US$247.71 mil millones reducido las comisiones medias que pagaban los comercios por las tarjetas de crédito. Además, el porcentaje de adultos que disponían de una cuenta para realizar transacciones aumenUS$104.8 milBillion millones USD 104.8 tó del 56% en 2011 al 70% en 2017. No obstante, resaltan que aun cuando la tecnología evoluciona, los bajos costos y la inclusión no están garantizados en ausencia de una competen2026 2030 cia efectiva. De hecho, nuevos Se proyecta un crecimiento anual compuesto del 24% hasta 2030 actores han ingresado al merca- Fuente: Research and Markets Luilly Luis Reyes-elDinero do de pagos y ofrecen servicios en sistemas de circuito cerrado, Dominicana, el lanzamiento de exclusiva del BCRD, así que en Brasil precedido, los cuales requieren que tanto cualquier actor privado (Toke Source referencePix in provided image: estuvo Research and Markets report 6170739 reconstruction on the graphic; for a cleaner presentation. junio desupplied 2020, porredesigned el lanzalos pagadores como losVector benefi - enbased incluido) siempre operó sabienciarios sean clientes de la mis- miento de un servicio de pagos do que el riel troncal interopema institución. El uso de estos de una gran empresa tecnológi- rable sería del Banco Central, servicios puede derivar en una ca que proponía comisiones a no de un banco individual. concentración del mercado, a los comercios del 3.99%. A su entender, la apuesta del medida que un número reduciAliro Álvarez es asesor de fi- Popular con Toke probabledo de actores adquiere poder de nanzas corporativas con más de mente no fue "competir con el monopolio y cobra comisiones 15 años de experiencia. Explica BC", sino ganar cuota de merelevadas. que la Ley 183-02 es clara en cado y datos de comportamienCoincidentemente, como su- que los sistemas de pago son to de pago antes de que llegara cedió con Toke en República servicio público de titularidad la interoperabilidad obligato-
11
FINANZAS
«DATOS
56%
Aumento. En Brasil, el porcen-
taje de adultos que disponían de una cuenta para realizar transacciones aumentó del 56% en 2011 al 70% en 2017.
35
Operaciones. Tailandia es el país que lidera el número de transacciones por mes per cápita con 35 a través de estos nuevos sistema de pagos digitales. ria, que fue exactamente lo que hicieron los grandes bancos brasileños con sus propias billeteras antes de Pix. “Cuando Pix llegó, esas billeteras no desaparecieron: se conectaron al riel de Pix y compitieron en experiencia de usuario, no en infraestructura. Yo esperaría lo mismo acá: Toke probablemente termine como una capa de PSP (proveedor de servicios de pagos) sobre
el SGPI, no como competidor del SGPI. De lo que sí está seguro es de que el SGPI ataca dos fricciones que hoy empujan al efectivo: costo de transferir y disponibilidad 24/7. Con Global Findex 2025 mostrando 65% de bancarización, el margen está justo en el segmento informal, tales como vendedores ambulantes, colmados, motoconchistas, que hoy no aceptan transferencia porque el ecosistema actual (LBTR/Pagos al Instante) no fue diseñado para micropagos instantáneos entre personas. Sostiene que un QR interoperable con liquidación en menos de 10 segundos sí compite con el efectivo en fricción, y eso genera rastro digital de operaciones que hoy son invisibles para la Dirección de Impuestos Internos (DGII) y para el propio sistema financiero. En todo este proceso, las autoridades monetarias dominicanas no han informado si las transferencias realizadas por el nuevo sistema estarán sujetas al pago del impuesto del 0.20% que se cobra actualmente.
¿CÓMO BENEFICIA A LA FORMALIZACIÓN E INCLUSIÓN FINANCIERA EN RD? LO QUE CONSIDERA LA ABA
«POSICIÓN INSTITUCIONAL. La
Asociación de Bancos Múltiples (ABA) considera que el impulso de la formalización e inclusión financiera con el nuevo sistema de pagos instantáneos descansa en un conjunto de atributos de diseño como son: • Identificación por alias: el uso de celular, correo, cédula/RNC o código alfanumérico elimina la ne-
cesidad de compartir o memorizar un número de cuenta, una barrera de entrada real para quien nunca ha tenido una relación bancaria formal. • ¿Cuánto costará para los participantes?: Menor costo para el usuario en las transferencias de persona a persona, lo que retira el argumento del costo como disuasivo frente al efectivo, ya que
una gran cantidad de personas aún prefiere esta forma de pago. • Democratización Apertura a entidades no bancarias y proveedores de servicios de pago (fintechs) bajo las mismas reglas técnicas que los bancos, lo que permite que billeteras móviles y operadores no bancarios alcancen a población que la banca tradicional no bancariza con facilidad.
• Conexión entre participantes: Interoperabilidad obligatoria entre todas las entidades reguladas: cualquier persona puede cobrar o pagar sin efectivo sin importar en qué institución esté su contraparte, generando un efecto de red que atrae a los segmentos hoy excluidos. • Siempre conectado: Disponibilidad 24 horas, 365 días, con liquida-
ción en segundos, lo que favorece su uso por comercios informales y economía de subsistencia cuya actividad no se ciñe al horario bancario. • Efectividad: Incorporación progresiva de QR y de pagos gubernamentales, orientada a las mipymes, y a que el Estado distribuya subsidios con mayor precisión y menor costo operativo.
Toke: ¿la misma propuesta? Santo Domingo
En marzo de este año, el Banco Popular lanzó Toke, su nueva solución integral de pagos digitales, diseñada para transformar la manera en que las personas y los negocios intercambian dinero. Su apuesta es acelerar la inclusión financiera a escala nacional. Más que una billetera digital, según la institución, Toke es un ecosistema de pagos orientado a conectar personas y comercios en un mismo entorno digital, eliminando fricciones, simplificando transacciones y reduciendo la dependencia del efectivo, que hoy representa el 75% de los pagos cotidianos en el país. Es la misma propuesta de la plataforma que liderará el Banco Central, que ha dejado claro que tiene la exclusividad de los sistemas de pagos.
El Banco Popular dispone de un producto similar que podría continuar en operación entre clientes.
La iniciativa nace en un contexto en el que más del 35% de la población local permanece no bancarizada o utiliza escasamente servicios financieros formales, según datos del Global Findex Database del Banco Mundial. Frente a esta realidad, Toke tiene como objetivo integrar más personas y mipymes
al sistema financiero formal, impulsando el acceso, la trazabilidad y la seguridad en las transacciones diarias. Esta infraestructura de pagos digitales, aprobada por la Superintendencia de Bancos, permite efectuar pagos, transferencias y cobros desde el celular a cualquier persona, esté o
no bancarizada, de forma fácil, rápida y segura, las 24 horas del día y los 365 días del año. Su diseño responde a una visión clara: democratizar el acceso a los servicios financieros, simplificar la experiencia del usuario y crear nuevas oportunidades económicas para millones de dominicanos.
En este sentido, el presidente ejecutivo del Banco Popular, Christopher Paniagua, señaló que Toke forma parte de la estrategia de transformación digital de los servicios financieros de la organización para seguir extendiendo la bancarización de la población. “Ampliamos nuestras soluciones digitales a millones de usuarios con este servicio claramente orientado a la inclusión financiera y el crecimiento económico, porque Toke conecta a todo tipo de personas y comercios dentro de un mismo entorno digital, impulsando los pagos digitales y promoviendo mayor eficiencia, trazabilidad y seguridad en las transacciones cotidianas. Cuando simplificamos los pagos, no solo modernizamos la economía: abrimos oportunidades y cambiamos vidas", expresó.
12
COMERCIO EXTERIOR
El DR-Cafta y el TLC con los cinco países de Centroamérica no han sido bien aprovechados
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
RD tiene déficit comercial negativo ante EE. UU. y CA Intercambio comercial de República Dominicana con Centroamérica
Esteban Delgado
edelgado@eldinero.com.do Santo Domingo
En millones de dólares.
R
epública dominicana mantiene una balanza comercial activa, pero negativa, con sus países socios de Centroamérica y su principal aliado, Estados Unidos. Esto, a pesar de que existen dos tratados de libre comercio con esas naciones, sobre los que el aprovechamiento comercial no ha sido tan favorable para el país. Esta el caso del Tratado de Libre Comercio (TLC) con Centroamérica (Honduras, Guatemala, El Salvador, Nicaragua y Costa Rica), por medio del cual República Dominicana registró un intercambio el año pasado por valor de US$1,093.6 millones, con una balanza comercial negativa en una proporción 85.2 a favor de ese bloque y solo 14.8 para este país. Esto indica que solo en 2025 las exportaciones de República Dominicana hacia los cinco países de Centroamérica solo sumaron US$161,5 millones, mientras que las importaciones desde esas naciones alcanzaron los US$932.1 millones. No solo es una balanza comercial negativa para el país, es, además, un tratado poco aprovechado en cuanto al potencial de intercambio comercial, si se toma en cuenta que fue firmado en noviembre de 1998 y entró en vigencia de forma gradual entre 2001 y 2002. Tal es el caso de Honduras, cuyo presidente Nasry Asfura Zablah, visitó República Dominica la semana pasada. El año pasado, de acuerdo con cifras de la Dirección General de Aduanas (DGA), las exportaciones dominicanas hacia esa nación apenas sumaron US$37.9 millones, mientras que las importaciones desde allá alcanzaron los US$189.1 millones, una balanza negativa para este país de US$151.2 millones. SOBRE EL DR-CAFTA El tratado de libre comercio entre Estados Unidos, Centroamérica y República Dominicana (DR-Cafta) es otra ventana para el intercambio de mercancías y servicios entre las naciones firmantes del TLC y con la gran nación del norte.
Año 2025.
Exportaciones e importaciones de República Dominicana.
Exportaciones Costa Rica
Honduras
Nicaragua
Guatemala
El Salvador
República Dominicana puede ampliar más sus exporataciones.
«CIFRAS A TOMAR EN CUENTA
85.3%
36.9%
llones de intercambio de RD con Centroamérica en 2025, el 85.3% fue de importaciones.
ciones de RD hacia Estados Unidos solo fueron el 36.9% del intercambio total.
Balanza. De los US$1,093 mi-
Importaciones
51.1
37.9
31.8
-30.3
62.1 28.8
11.9
-124.1
135.9
Luilly Luis Reyes-elDinero
Intercambio comercial de Centroamérica y RD con Estados Unidos En millones de dólares.
Año 2025.
Exportaciones e importaciones hacia y desde Estados Unidos.
Exportaciones
Importaciones
13,900.4
Costa Rica
10,187.8 7,564.9 12,905.2
Honduras
Guatemala
Nicaragua
El Salvador
5,504.1 6,951.6 5,173.2 9,960.7 4,958.8 2,432.9 2,278.8 4,551.4
Fuente: Bureau Census United States.
Las cifras de la Oficina de Estadística de Estados Unidos indican que República Dominicana es el segundo mayor exportador de bienes hacia esa nación, solo superada por Costa Rica, que casi duplica el monto local (año 2025). La diferencia está en que República Dominicana mantiene un déficit comercial con la nación del norte, ya que sus exportaciones sumaron US$7,564.9 millones, pero las importaciones alcanzaron US$12,905.2 millones, una balanza negativa de US$5,340.9 millones. Costa Rica, en cambio, exportó hacia Estados Unidos US$13,900 millones en 2025 e
importó desde allá US$10,187.8 millones; su balanza es positiva en US$3,712.4 millones. Incluso, el año pasado, solo dos países de Centroamérica mostraron balanza positiva frente a Estados Unidos; además de Costa Rica, está en caso de Nicaragua que, a pesar de su cuestionable sistema de gobierno, goza de unas preferencias comerciales especiales de parte de estados Unidos. Esa nación exportó hacia Estados Unidos US$4,958.8 millones e importó desde allá US$2,432.9 millones, para un margen positivo de US$2,525 millones. Los restantes países (Guatemala, Honduras y El
-240.6
269.4
DEPENDENCIA ECONÓMICA EN VARIOS SECTORES Unidos sigue siendo el principal y más importante socio económico para República Dominicana. Las estadísticas del Banco Central indican que Estados Unidos es el principal emisor de turistas hacia este país, con una ponderación que ronda el 50% del total de visitantes. A eso se agrega el hecho de que es el receptor del 50% de las exportaciones, especialmente de bienes de zonas francas. Las
-151.2
189.1
Fuente: Dirección General de Aduanas (DGA).
Déficit. En 2025 las exporta-
cifras indican que el 90% de las exportaciones de zonas francas de República Dominicana tienen como destino a la ciudad del norte. Estados Unidos también es el principal emisor de inversión extranjera directa hacia República Dominicana, con una ponderación que ronda el 25% en los últimos 15 años, mientras que, de las remesas que recibe el país, al menos el 82% proviene de dominicanos residentes en la nación norteamericana.
-224.5
275.6
Rep. Dom.
«SOCIO ESTRATÉGICO. Estados
Balanza
Salvador) también tienen balanza comercial negativa frente a Estados Unidos, pero en menor proporción que República Dominica, que muestra el déficit más elevado. Aunque los datos corresponden al 2025, las estadísticas oficiales muestran tendencias similares para este año, según se observa en las cifras publicadas hasta junio. El DR-Cafta fue firmado por República Dominicana en el año 2004, luego de un proceso de gestión gubernamental para apresurar la entrada, pues las negociaciones entre Estados Unidos y Centroamérica se venían realizado durante varios años antes.
Balanza 3,712.4
-5,340.9
-1,447.4
-4,787.5
2,525.9
-2,292.5
Luilly Luis Reyes-elDinero
El Gobierno dominicano, advertido de que ese tratado le restaría competitividad frente a Estados Unidos, aceleró a última hora sus gestiones para no quedar fuera del tratado y no dejarse desplazar de los países centroamericanos en la oferta de bienes a esa nación. Sin embargo, aunque se logró la entrada del país al DR-Cafta, y el inicio de su vigencia a partir de 2007, luego de cumplir una serie de requisitos legales e institucionales, el aprovechamiento comercial no ha sido tan efectivo de parte de República Dominicana, tomando en cuenta los indicadores del intercambio comercial.
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
13
14
OPINIÓN
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
EDITORIAL
Más cerca del dinero digital
L
as autoridades monetarias, lideradas por el Banco Central, han decidido que ya es hora de que República Dominicana comience a transitar, más de lleno, hacia el futuro del dinero. Todo está planificado y estructurado, partiendo de lo que ya es tendencia global, para que desde mediados de 2027 comience una nueva forma de transar en la economía, aunque ya el país viene utilizando el Sistema de Liquidación Bruta en Tiempo Real (LBTR), que ha sido exitoso y asimilado per-
VISIÓN EMPRESARIAL
Franklin Vásquez fevro@hotmail.com
E
l Panorama Macroeconómico 2026-2030, publicado en agosto por el Ministerio de Hacienda y Economía, y consensuado con el Banco Central, introduce cambios importantes respecto al escenario de junio. La señal principal es positiva: el Gobierno revisa sustancialmente al alza el crecimiento económico de 2026, pero mantiene un cuadro de riesgos que obliga a interpretar las nuevas proyecciones
fectamente por prácticamente todos los entes económicos. Sin embargo, como todo servicio proclive a mejoras, se han iniciado nuevas iniciativas tendentes a su renovación, cónsonas con las innovaciones surgidas en otros sistemas de pago de América Latina y el resto del mundo. Es harto conocido que el sistema actual no fue diseñado para pagos pequeños ni entre personas fuera del sistema. Ahora se trata de algo más amplio, inclusivo y moderno, pues
la plataforma que se implementará garantiza acceso a todos, sin importar si es informal o no, si tiene cuenta o no. La buena nueva vale la pena valorarla en su justa dimensión. El Banco Central ha anunciado el inicio del proceso de adquisición e implementación del Sistema de Gestión de Pagos Instantáneos (SGPI). Además de impulsar los pagos electrónicos en el país, el objetivo es reducir la brecha de exclusión en el uso y acceso de los servicios financieros.
El proyecto garantiza la participación de los proveedores de servicios de pago (PSP) bancarios y no bancarios en un contexto regulado e interoperable. Sin duda, este paso es una demostración de que República Dominicana está enfocada en seguir siendo una economía inclusiva, que ofrece garantías para que todos los agentes productivos participen. De hecho, la banca así lo ha entendido no sólo desde la perspectiva del negocio, sino por su compromiso con la in-
Un dato relevante es que el nuevo sistema permitirá al BCRD garantizar a largo plazo la sostenibilidad del servicio, así como extender su horario de operaciones y expandir sus funcionalidades de uso y acceso. En lo que llega la fecha para que este sistema se implente, toca a las autoridades socializarlo no sólo entre los agentes económicos, sino también entre la población en general.
La economía mejora, pero riesgos no desaparecen con prudencia. La modificación más relevante es el crecimiento del PIB real. En junio se proyectaba 3.75%; ahora se estima 4.50%, un incremento de 0.75 puntos porcentuales. Para 2027 se mantiene en 4.75% y, desde 2028 hasta 2030, se supone una convergencia hacia el crecimiento tendencial de 5%, coincidiendo con la expansión potencial de la economía. La revisión encuentra respaldo en el desempeño observado: durante enero-julio la economía creció 4.5%, destacándose construcción, 6.9%; servicios, 4.7%; intermediación financiera, 7.6%; enseñanza, 7.3%; y hoteles, bares y restaurantes, 5.7%. Esto fortalece la hipótesis de resiliencia interna frente a un contexto internacional adverso y complicado. También mejora notablemente el escenario cambiario. En junio
CARTA AL DIRECTOR
se esperaba un tipo de cambio promedio de RD$61.65 por dólar para 2026; agosto lo reduce a RD$60.15, equivalente a una apreciación interanual de 2.98%, lo cual es buena noticia para importadores y mala para los exportadores. Para 2027, la proyección baja de RD$65.05 a RD$62.60. El mayor ingreso de divisas (US$26,525.7 millones durante el primer semestre, 11.8% superior al año anterior) y una inversión extranjera directa de US$3,276.5 millones ayudan a explicar esta fortaleza cambiaria. De su lado, en inflación aparece una combinación menos cómoda. Aunque la proyección promedio para 2026 disminuye ligeramente, de 5.20% a 5.10%, el cierre permanece en 4.75%. La inflación interanual todavía alcanzaba 5.47% en julio, por encima del rango meta,
aunque la subyacente se situaba en 4.96%. Las condiciones financieras muestran alguna mejoría. Mientras la tasa activa promedio de la banca múltiple se redujo a 13.79% y la pasiva a 7.38%; el crédito privado superó los RD$2.6 billones y creció 8.6%, con los préstamos comerciales aumentando 10.1%. Es positivo para inversión y actividad empresarial, aunque el costo del dinero continúa siendo relevante. En materia fiscal, sin embargo, conviene mirar debajo del crecimiento. Los ingresos aumentaron 7.3% en el primer semestre, pero los gastos lo hicieron 8.5%; el endeudamiento neto alcanzó RD$73,680.7 millones y la deuda del Sector Público No Financiero representó 46.6% del PIB. Positivamente, el gasto de capital creció 17.5%. Finalmente, el panora-
jseverino@eldinero.com.do
La Telefónica reconoce hijos de socios
S
clusión financiera y la estrategia que impulsan las autoridades reguladoras.
eñor director, hacemos llegar esta comunicación para informarle que la Cooperativa de Servicios Múltiples La Telefónica reconoció a 101 estudiantes hijos de socios de la entidad por su destacado desempeño académico. Esto fue durante la entrega del Programa de Apoyo Educativo CulturA+ 2026, celebrada en el Auditorio Corporativo de Claro. Como parte de la iniciativa, cada estudiante recibió un bono de RD$15,000, para una inversión total de RD$1,515,000, aportada por la cooperativa. El presidente del consejo de administración de la Coo-
perativa, Guillermo Rotestán, resaltó la importancia de promover oportunidades educativas para las nuevas generaciones y destacó la continuidad del programa por segundo año consecutivo. Creemos firmemente que la educación es una de las herramientas más poderosas para transformar vidas y la continuidad de este programa durante dos años consecutivos lo demuestra.
COMUNICACIONES DE LA TELEFÓNICA
Plan anticrisis y lo que se necesita
L
as buenas nuevas deben celebrars. El Banco Mundial felicitó al Gobierno dominicano, a través del Ministerio de Hacienda y Economía (MHE), por lograr el consenso social y político necesario para la aprobación de la Ley 30-26 sobre
ma internacional sigue siendo la principal vulnerabilidad. El crecimiento mundial se proyecta entre 2.5% y 3.0%, mientras el WTI esperado para 2026 baja de US$86.1 en junio a US$83.5. Persisten, sin embargo, riesgos geopolíticos, comerciales, energéticos y climáticos. El nuevo panorama es, por tanto, mejor que el de junio, pero no necesariamente más seguro. Mayor crecimiento, apreciación cambiaria y mejores condiciones financieras son buenas noticias; inflación todavía elevada, presión fiscal y aumento de incertidumbre externa constituyen la contraparte. El verdadero desafío será mantener la estabilidad macroeconómica en el país aun con el entorno internacional que sigue siendo hostil. EL AUTOR ES ECONOMISTA
Medidas Procrecimiento Económico, Simplificación Fiscal y Mitigación de la Crisis Internacional (Plan anticrisis), la cual fue calificada por el organismo como un importante paso para la modernidad fiscal de República Dominicana. En una misiva dirigida al ministro Magín Díaz, el Grupo Banco Mundial reconoció de manera puntual cada uno de los aspectos positivos de esta legislación que llega en un momento determinante tomando en cuenta los crecientes desafíos económicos internacionales. Ahora bien, lo que hay que tener en cuenta es que este plan fiscal no se asoma, ni en lo mínimo, a lo que realmente necesita la economía.
LA ESCUELA ECONÓMICA
ECONOLEGALES
Esteban Delgado
Jaime M. Senior Fernández
edelgadoq@gmail.com
jsenior@headrick.com.do
Niños haitianos y su acceso a las escuelas del sector público
E
n las últimas semanas, a propósito del inicio del año escolar, en República Dominicana se ha forzado un debate en torno a la supuestamente exagerada cantidad de niños haitianos en los centros educativos del país. El tema viene a cuento, porque el senador del Distrito Nacional, Omar Fernández, representante del opositor partido Fuerza del Pueblo, ha denunciado que en las escuelas públicas los niños haitianos están desplazando a los dominicanos. El Ministerio de Educación, bajo la administración de Luis Miguel de Camps, lo niega, aunque cuidándose de no hacer mucho ruido, pues, viéndolo desde el punto de vista político, tal vez, esa sea la intención del joven legislador. Pero, más allá del debate, es bueno tomar en consideración algunos aspectos. Lo primero es sobre el acceso que, por derecho constitucional y universal, deben tener todos los niños a la educación en un Estado que, como el dominicano, es democrático. A eso se agrega la importancia de que “así sea”. Esto así, porque en República Dominicana es posible que al menos el 12% de la población sea de ciudadanos haitianos, ya sean inmigrantes o nacidos aquí sin documentos, por lo que carecen de nacionalidad, pero no de lugar de nacimiento. De ser así, entonces sería lógico que, en las escuelas del país al menos el 12% de la matrícula estudiantil esté integrada por niños haitianos. Y, sin embargo, la proporción está muy por debajo de ese porcentaje. Entonces, ¿deberíamos tener más niños haitianos en las escuelas públicas? Posiblemente sí. No solo por la proporcionalidad poblacional, sino, más bien, porque si vamos a tener niños haitianos en el país, como los tenemos, lo ideal es que sean educados, alfabetizados, ya que así serán entes productivos de adultos y reproductores de pobreza, hacinamiento y delincuencia. Yo, como dominicano, quisiera que aquí no haya inmigrantes indocumentados; pero como sí los hay, entonces prefiero que estén alfabetizados. La otra parte tiene que ver con la versión mitológica de que en las escuelas los niños haitianos están desplazando a los dominicanos en cuanto al cupo se refiere. Eso no es cierto. Afirmarlo es escapar del sentido común. ¿A qué director de escuela se le puede ocurrir darle
15
OPINIÓN
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
preferencia a un niño haitiano sobre un dominicano durante un proceso de inscripción? Es verdad que no se le está negando la educación a los niños haitianos, pero también es verdad que ellos entran cuando ya está completa la matrícula de niños dominicanos. Lo demás es cuento. Pero hay más. Se trata de la cantidad real de niños haitianos en las escuelas. ¿Son todos haitianos o hay entre ellos muchos “rayanos”, es decir, hijos de padre dominicano y madre haitiana o de madre dominicana y padre haitiano? En ese caso, estamos hablando de niños nacidos aquí, de origen haitiano, pero con derecho a ser reconocidos como dominicanos. ¿Cuántos son haitianos? ¿Cuántos son “rayanos”? ¿Cuántos son hijos de haitianos, pero nacidos en territorio dominicano? ¿Acaso no tienen derecho a ser educados en esta nación, aun cuando no se les conceda formalmente la nacionalidad? Y el orto aspecto es la versión de que hay escuelas con más niños haitianos o de origen haitiano que dominicanos. Sí. Eso es posible. Pues, ocurre que, en algunos centros educativos ubicados en comunidades dominicanas cercanas a la frontera, hay poblaciones donde la cantidad de dominicanos se ha reducido. Entonces, cuando se abren las inscripciones en una escuela para 250 alumnos, por poner un ejemplo, acuden 100 niños dominicanos a inscribirse y quedan 150 cupos, es decir, espacios libres. En ese caso, es posible que se presenten 150 niños haitianos o de origen haitiano y la Dirección de ese centro procede a inscribirlos. No es que se les dio más espacio a los haitianos; es que no había suficientes dominicanos y los espacios libres fueron cedidos a los menores extranjeros. Eso es todo. Lo demás es completa especulación de parte de personas que, en su afán de mantener la narrativa anti haitiana, se acomodan ahí en lugar de enfocarse en la parte incómoda, que es la de reclamar a las autoridades “dominicanas”, al Gobierno “dominicano” que se ocupe de fortalecer la política migratoria con base, no solo en las repatriaciones selectivas, sino en los procesos de regularización y verificación de la documentación de esos ciudadanos. En ningún país los extranjeros desplazan a los nativos. Son los nativos que dejan espacios vacíos en su mismo país y ellos, entonces, llenan ese vacío.
Concesiones largas y seguridad jurídica
L
a decisión del Tribunal Superior Administrativo (TSA) que ordenó terminar los contratos de concesión minera a Falcondo plantea una discusión que va más allá de esa empresa. La pregunta de fondo es cuánto debe durar la seguridad de un contrato de largo plazo y cuánto margen debe conservar el Estado cuando aparecen incumplimientos relevantes. En esa tensión se juega la confianza que necesita una economía para atraer capital. Las concesiones mineras, energéticas o de infraestructura requieren inversiones cuantiosas cuyo retorno suele producirse a largo plazo. Una vez colocado ese capital, buena parte de la inversión queda atada al proyecto y no puede trasladarse fácilmente. Por eso, la estabilidad contractual es una condición económica de la inversión. Quien compromete recursos por 20, 30 o 40 años no mira solo la rentabilidad esperada. También quiere saber qué ocurrirá si cambia el gobierno o surge una controversia. Esa incertidumbre se traduce en precio: cuanto mayor sea el riesgo jurídico, mayor será el rendimiento exigido para invertir. Pero seguridad jurídica tampoco significa que un contrato deba quedar congelado. El Estado administra recursos ligados al interés general y conserva el derecho de exigir que quienes reciben una concesión cumplan sus obligaciones. Si dejan de cumplirse, la antigüedad del contrato no puede convertirse en una protección absoluta. Eso es lo interesante en el caso Falcondo. El TSA no terminó los contratos por su antigüedad, sino porque entendió acreditados incumplimientos de explotación, obligaciones laborales, y entrega de información técnica. La dis-
cusión no es si el Estado puede revisar un contrato, sino cómo hacerlo. Nuestro país necesita inversión extranjera y capital de largo plazo. El inversionista compara retornos, pero también instituciones y seguridad jurídica. Una jurisdicción donde los contratos parecen fácilmente revisables termina pagando esa percepción mediante una prima de riesgo mayor. El extremo contrario tampoco es saludable, pues un Estado atado indefinidamente a relaciones incumplidas, pierde capacidad para defender el interés público. La seguridad jurídica protege la inversión, pero no puede convertirse en impunidad contractual. Ahí adquieren importancia el debido proceso y la proporcionalidad. Mientras más extensa sea la concesión y mayor el capital comprometido, más claras deben ser las causas que permiten su revisión o terminación. Esa claridad beneficia al Estado y al inversionista. Las concesiones de largo plazo son contratos con gobiernos y accionistas que todavía no existen cuando se firman. Esa realidad obliga a diseñarlas con estabilidad para sobrevivir a cambios políticos y económicos, pero también con mecanismos para responder ante incumplimientos reales. El reto está en encontrar ese equilibrio. La enseñanza es sencilla, aunque su aplicación no lo sea. Un país que altera contratos sin razones claras destruye confianza. Uno que nunca puede revisar una relación incumplida renuncia a gobernar. La seguridad jurídica está justamente en medio: contratos con reglas claras, decisiones motivadas de la administración pública, y consecuencias previsibles para ambas partes. EL AUTOR ES ABOGADO
OBSERVACIONES
Al menos, ha cuidado la economía
L
a gestión del presidente Luis Abinader puede ser criticada por muchos frentes, pues no ha sido de las más eficientes en cuanto a la administración completa del Estado. Sin embargo, hay algo que se le debe reconocer: se ha cuidado de no provocar situaciones de inestabilidad sobre los fundamentos macroeconómicos. La principal señal es la relativa a la selección de los funcionarios en el equipo económico del Gobierno. Ahí, el Presidente no ha inventado ni impro-
visado con designaciones equivocadas. Ha tenido la suficiente madurez como para poner funcionarios nuevos y conservar y hasta reintegrar a otros que sirvieron en pasadas gestiones. Eso ha garantizado la importante estabilidad macroeconómica que muestra en país durante décadas. Lástima que no fue así con el delicado gabinete energético, donde, a principios de su gestión, puso a gente incapaz que descompuso lo poco bueno que se había logrado hasta el 2020.
16
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
ANÁLISIS
Pensión mañana, empleo hoy: la lógica detras de las AFP Santo Domingo
ALIRO DAVID ÁLVAREZ EXPERTO EN FINANZAS CORPORATIVAS.
Las AFP dominicanas administran RD$1.6 billones, más del 20% del PIB. En Estados Unidos, los fondos y cuentas de retiro mueven US$49.1 billones, más del 170% del PIB estadounidense. La escala cambia, pero el mecanismo es el mismo: es la inversión de hoy la que genera el empleo formal que permite cotizar para una pensión mañana.
CONTACTO CON EL AUTOR • X (TWITTER): @ALIRODAVID • A.ALVAREZ@ASQUAREFO.COM
L
lamar a las administradoras de fondos de pensiones (AFP) “inversionistas institucionales” no es solo una etiqueta técnica. Un inversionista institucional administra, de forma profesional, el dinero de terceros -no el suyo- bajo reglas de diversificación y supervisión regulatoria. Ahí caben aseguradoras, fondos mutuos y soberanos, frente al inversionista individual. Lo que distingue a una AFP es el origen de sus recursos: cada peso viene de una deducción salarial que, por ley, no puede retirarse hasta la jubilación del trabajador. Dinero ajeno, obligatorio y de horizonte de décadas: esa combinación la convierte en uno de los pocos inversionistas dispuestos a financiar proyectos que tardan años en madurar, como un hotel o una planta eléctrica. Y ahí está el punto central de este artículo: la Ley 87-01, de Seguridad Social, obliga primero a ahorrar, pero hoy, con el fondo ya maduro, la inversión que llega al sector privado no es un efecto secundario de tener una pensión, es la causa de que exista una pensión que cobrar. En República Dominicana solo cotiza quien tiene empleo formal. Primero la AFP invierte; esa inversión crea más empleos, y solo entonces el trabajador empieza a acumular su propio fondo. 20 AÑOS: CAPITAL MÁS GRANDE El sistema de capitalización individual nació a mediados de 2003. Dos décadas después, el fondo cerró 2025 en RD$1.6 billones, tras colocar RD$208,000 millones en nuevas inversiones, 40% más que en 2024. Tiene 5.6 millones de afiliados, pero la informalidad laboral -53.4% según el Banco Central, un mínimo históricoreduce la densidad de cotización a apenas 41%. Buena parte de ese ritmo de colocación es formación de capital productivo, uno de los motores detrás del crecimiento dominicano -de los más altos de la región, con el Fondo Monetario Internacional (FMI) proyectando 3.7% para 2026- y multiplica empleos formales más
allá de sus proyectos directos. Para dimensionar esa magnitud: los RD$208,000 millones colocados en 2025 equivalen a 67% de la inversión extranjera directa de ese año (US$5,032.3 millones al tipo de cambio promedio, según el Banco Central), en el mismo orden que el capital extranjero.
2,000 empleos directos, dentro de RD$227,000 millones aprobados en proyectos turísticos en un período de dos años. Vale reconocer la crítica más común al sistema: cerca de dos tercios del fondo sigue en bonos del Estado, así que las AFP financian el déficit fiscal, no solo el empleo privado.
EE. UU., EN OTRA ESCALA Los activos de retiro estadounidenses -IRA, 401(k), pensiones públicas y privadas- cerraron 2025 en US$49.1 billones, más del 170% del producto interno bruto (PIB) -en República Dominicana, ronda el 20%-. Gran parte está en renta variable: el ahorro para el retiro es uno de los mayores dueños del mercado accionario estadounidense. En República Dominicana, con apenas 0.30% de la cartera en acciones a enero de 2025, el resto son bonos, fideicomisos y fondos que financian proyectos nuevos en vez de comprar participación en empresas establecidas.
LA OPORTUNIDAD PENDIENTE Aquí está la oportunidad que el debate suele pasar por alto: las AFP recaudan más rápido de lo que invierten. De los RD$1.6 billones del fondo, apenas RD$446,532 millones -menos de un tercio- están autorizados en oferta pública al sector privado; el resto va a deuda pública no por ser la mejor opción de rentabilidad, sino porque faltan proyectos calificados en el mercado local. Lo que le hace falta al mercado es atraer más emisores para “crear mayor oferta”. Esa escasez tiene un costo: más capital compitiendo por los mismos proyectos -hoy, sobre todo turismo- tiende a inflar valoraciones y comprimir el rendimiento del afiliado. Hay una segunda puerta que República Dominicana casi no ha abierto: el exterior. El reglamento local solo permite hasta 10% en deuda de organismos multilaterales, y solo si financian proyectos dentro del país, así que no hay diversificación internacional real. La región va en dirección contraria: Chile permite hasta 80% del fondo afuera (tope agregado de sus multifondos); Perú lo elevó a 51% a inicios de 2026; México, más con-
TURISMO Y ENERGÍA El turismo concentra hoy el 34% de las inversiones de las AFP y respalda más de 25 proyectos hoteleros; a eso se suman 23 proyectos eléctricos. Cuando una AFP compra el bono que financia un hotel o una planta eléctrica, ese capital paga la construcción, los empleos y el efecto multiplicador sobre proveedores locales, antes de que exista pensionado que cobrar. El dato concreto: los hoteles de playa recibieron más de RD$20,000 millones de las AFP y generaron más de
servador, 20%. La Federación Internacional de AFP (FIAFP) agrupa a República Dominicana entre los países con más restricciones y concentración en activos nacionales, y advierte que ese sesgo limita el riesgo y retorno del afiliado. Ampliar el menú local y diversificar afuera no compiten entre sí: uno sigue generando empleo; el otro alivia la presión sobre los mismos activos que son escasos. RIESGOS QUE ESTÁN A LA VISTA La rentabilidad promedio cayó de 9.79% en marzo de 2025 a 7.92% en marzo de 2026, presionada por el alza de tasas internacionales -el costo normal de diversificar-. Esa cifra es además bruta: la AFP descuenta una comisión anual, sobre el saldo administrado, que baja gradualmente de 1.20% en 2020 a 0.75% en 2029, bajo la Ley 13-20. Y mientras la informalidad se mantenga por encima de 50%, esa porción de la fuerza laboral seguirá sin poder cotizar. El 28 de agosto, la Comisión Clasificadora de Riesgos y Límites de Inversión de la Superintendencia de Pensiones (Sipen) aclaró que los fondos pertenecen a los afiliados cotizantes, no a las AFP. Vale la pena leer esa aclaración junto con todo lo anterior: el dinero es de cada trabajador, pero antes de ser pensión, pasa por una fase que construye empleo -de otra persona o del propio afiliado- sin el cual ese sistema no tendría cómo sostenerse. Ese orden importa más de lo que el debate suele reconocerle.
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
17
18
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
ANÁLISIS
Viettel y el nuevo equilibrio de las telecomunicaciones dominicanas Santo Domingo
LEONARDO PEROZO ECONOMISTA, CONSULTOR FINANCIERO Y SUBDIRECTOR ADMINISTRATIVO DE PROMIPYME.
La entrada de Viettel al mercado dominicano, justifica un escrutino riguroso en seguridad y regulación. Al mismo tiempo, la profundidad de la relación económica y tecnológica entre Estados Unidos y Vietnam, el proceso conducido por Indotel y el caso peruano invitan a situar el debate local en un terreno más objetivo: evidencia, competencia efectiva y bienestar del consumidor.
CONTACTO CON EL AUTOR
• LPEROZOSUAZO@GMAIL.COM
E
n el análisis geopolítico, la memoria pesa; los intereses nacionales, sin embargo, terminan reordenándola. 51 años después de la guerra de Vietnam y 31 después de la normalización diplomática entre Washington y Hanói, resulta difícil interpretar la relación bilateral con las categorías ideológicas de 1975. Estados Unidos y Vietnam no son aliados militares, pero mantienen una asociación estratégica integral; comercian más de US$200,000 millones al año y cooperan en semiconductores, inteligencia artificial, cadenas de suministro, ciberseguridad y tecnologías de nueva generación, mientras negocian aranceles, acceso a mercados y desequilibrios comerciales. Ese contexto es indispensable para analizar la entrada de Viettel al mercado dominicano. La discusión es legítima: las telecomunicaciones son infraestructura crítica y Viettel es una empresa 100% estatal adscrita al Ministerio de Defensa de Vietnam (Viettel, s. f.). En tal razón, está sujeta a estándares rigurosos de ciberseguridad, gobierno de datos, trazabilidad de proveedores y supervisión regulatoria. Identificar un riesgo, sin embargo, no equivale a demostrar una amenaza; la propiedad estatal de una compañía no constituye evidencia suficiente para una conclusión de naturaleza geopolítica. El desafío analítico aparece cuando una alerta razonable deja de formularse como hipótesis y se presenta como conclusión sin evidencia suficiente. DE LA GUERRA A LA ASOCIACIÓN Estados Unidos y Vietnam normalizaron relaciones diplomáticas en 1995. En 2000 firmaron el Acuerdo Bilateral de Comercio, que entró en vigor en diciembre de 2001. Vietnam ingresó a la Organización Mundial del Comercio en 2007 y ese mismo año ambos países establecieron el Trade and Investment Framework Agreement (TIFA) para profundizar comercio, inversión y reformas. La relación continuó escalando: Comprehensive Part-
nership en 2013 y, durante la visita del presidente Joe Biden a Hanói en septiembre de 2023, Comprehensive Strategic Partnership, el nivel más alto de asociación diplomática que Vietnam concede. El cambio de administración en Washington no deshizo esa arquitectura. En octubre de 2025, en el segundo mandato de Donald Trump, ambos gobiernos anunciaron un marco para un Acuerdo de Comercio Recíproco, Justo y Equilibrado. Washington mantuvo un arancel recíproco de 20% sobre numerosos bienes vietnamitas, mientras Hanói se comprometió a ampliar el acceso para exportaciones industriales y agrícolas estadounidenses. La relación tampoco está exenta de fricciones: en 2026 USTR designó a Vietnam “Priority Foreign Country” por preocupaciones sobre propiedad intelectual, incluso mientras proseguían las negociaciones comerciales. Esa tensión no invalida la asociación; la describe con mayor precisión: estratégica, profunda y negociada. Los números son todavía más elocuentes. Según el U.S. Census Bureau, el comercio de bienes pasó de US$451.3 millones en 1995 a US$209,483 millones en 2025: unas 464 veces el nivel observado al normalizarse las relaciones. Hay, ciertamente, un desequilibrio: el déficit estadounidense de bienes con Vietnam alcanzó US$178,276 millones en 2025. Esa es una de las razones de las negociaciones arancelarias actuales. Es una relación económica que Washington procura reequilibrar, no desvincular. TECNOLOGÍA Y VIETTEL La evidencia tecnológica también aconseja evitar lecturas binarias. Desde 2022, Qualcomm Technologies y Viettel desarrollan conjuntamente infraestructura 5G Open RAN, utilizando, entre otras, plataformas estadounidenses Qualcomm X100 y QRU100 para unidades distribuidas y radios Massive MIMO. En marzo de 2026, Viettel apareció entre las compañías globales que respaldan junto
con Qualcomm una hoja de ruta hacia 6G comercial a partir de 2029 (Qualcomm, 2026). A la vez, la Asociación Estratégica Integral de 2023 incorporó cooperación en semiconductores y formación de capital humano, vinculada al Chips and Science Act (U.S. Department of State, 2025). Nada de esto exime a Viettel del escrutinio, pero demuestra algo más preciso: el ecosistema tecnológico vietnamita no está aislado del estadounidense. INDOTEL: TRANSPARENCIA En República Dominicana, el análisis debe volver al expediente. La Licitación Pública Internacional Indotel/LPI-0012026 fue convocada mediante la Resolución 013-2026, del 26 de febrero, con un pliego definido para asignar concesiones y frecuencias en distintas bandas del espectro. El proceso contó con comité evaluador, criterios legales, técnicos y económicos y modificaciones de cronograma formalizadas mediante resoluciones públicas. La fase económica quedó igualmente documentada. Claro y Viettel superaron las evaluaciones requeridas; Trilogy Dominicana (Viva) fue excluida por no cumplir criterios de evaluación económica. La apertura y lectura de ofertas económicas se realizó el 18 de agosto ante el Comité Evaluador y una notaria pública, que instrumentó el acta correspondiente. El 19 de agosto, el Consejo Directivo adjudicó por unanimidad, mediante la Resolución 073-2026, 240 MHz a Viettel -40 MHz en 700 MHz, 100 MHz en 2.3 GHz y 100 MHz en 3.6 GHz- por 20 años, y 20 MHz adicionales en 700 MHz a Claro por el período restante de su concesión. Otros 30 MHz de AWS fueron declarados desiertos al no recibirse ofertas. En este contexto, transparencia no significa ausencia de controversia ni excluye auditorías posteriores. Significa que una decisión pública puede reconstruirse y verificarse mediante una secuencia documental: convocatoria, pliego, criterios, comité, resoluciones, apertura de ofertas, calificación, acta notarial y decisión final.
La fiscalización debe continuar, pero la discusión debe partir de esa evidencia. ESTRUCTURA CONCENTRADA Al cierre de 2025, República Dominicana tenía 11,003,354 líneas móviles activas. Claro con 63.7%, Altice 33.5% y Viva apenas 2.8%. En conjunto, Claro y Altice representaban 97.2% de las líneas (elDinero). Aplicando el Índice de concentración de Herfindahl-Hirschman (HHI) -la suma de los cuadrados de las participaciones- el mercado móvil dominicano alcanza 5,188 puntos. Como referencia, las guías de competencia estadounidenses utilizan 1,800 puntos como umbral de alta concentración. No se trata de trasladar esa normativa al país ni de inferir una conducta anticompetitiva; se trata de dimensionar una estructura en la que dos operadores concentran prácticamente todo el mercado. Por eso la entrada potencial importa. Un nuevo operador con espectro suficiente, capital y capacidad tecnológica puede modificar los incentivos de los operadores establecidos: obliga a defender clientes mediante precios, cobertura, velocidad, gigabytes incluidos, calidad del servicio, innovación e inversión. En telecomunicaciones, el beneficio competitivo no siempre se manifiesta como una reducción nominal inmediata de la factura; también puede aparecer como menor precio por gigabyte, más velocidad, mejores paquetes o menores costos. Perú ofrece un precedente especialmente útil. Bitel, marca de Viettel, inició operaciones comerciales en 2014, en un mercado que también incorporó a Entel y fortaleció la portabilidad numérica. En septiembre de ese año, Telefónica y Claro controlaban aproximadamente 95.6% de las líneas móviles y Bitel apenas 0.2%. Para el primer trimestre de 2026, la distribución había cambiado de forma sustancial: Claro 33.3%, Bitel 24%, Entel 22.5% y Movistar 19.8%. El HHI calculado con esas participaciones ronda 2,589 puntos, casi la mitad del dominicano (OSIPTEL, 2026). Completo: elDinero.com.do
TELECOMUNICACIONES
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
Viettel lidera en mercados con regímenes autoritarios En por lo menos 7 de los 10 países donde opera hay dictaduras, juntas militares o caos institucional Jairon Severino
jseverino@eldinero.com.do Santo Domingo
V
iettel, autorizada por el Estado dominicano para ingresar como nuevo actor al mercado local de las telecomunicaciones, no es una empresa cualquiera. Es una gigante estatal vietnamita, fundada en 1989 en Hanói por el Ministerio de Defensa de Vietnam. Su entrada al mercado local, por sus características, ha generado todo tipo de especulaciones. Participó en la licitación internacional LPI-001-2026, convocada por el Instituto Dominicano de las Telecomunicaciones (Indotel), destinada a la asignación de frecuencias y al otorgamiento de concesiones para la prestación de servicios públicos de telecomunicaciones. Viettel obtuvo 240 MHz en las bandas de 700 MHz, 2.3 GHz y 3.6 GHz, mientras Claro Dominicana adquirió 20 MHz en la banda de 700 MHz. Su promesa de inversión ronda los US$650 millones. Viettel forma parte del Military Industry and Telecoms Group (Viettel Group). Su expansión internacional se gestiona a través de Viettel Global Investment Joint Stock Company, conocida como Viettel Global, entidad que aprobó la creación de Viettel Dominicana. En términos comerciales, Vietnam, con un sistema de partido único y similar al de China, es un aliado de Estados Unidos. La Oficina del Censo estadunidense (Census Bureau) informó que en la primera mitad de este año el país asiático acumuló un superávit de US$114,028 millones con Estados Unidos, superando a México que fue de US$102,581 millones. Según una investigación de elDinero, Viettel opera en al menos diez mercados fuera de Vietnam. En la mayoría hay una constante: son países di-
19
EXPANSIÓN GLOBAL
«INVERSIONES. El sitio oficial
de Vietnam reporta que durante más de dos décadas, Viettel Global ha labrado una sólida reputación en el panorama internacional de las telecomunicaciones, con más de 220,000 km de cable de fibra óptica, 40,000 estaciones base y una red de servicio de aproximadamente 90 millones de clientes. Esta presencia se complementa con una amplia experiencia en la construcción, operación y mantenimiento de redes en diversos entornos geográficos, económicos y sociales. Esta capacidad se hace especialmente evidente en momentos difíciles, como la rápida restauración de las redes tras grandes desastres naturales. Viettel Haiti, bajo la marca Natcom, inició oficialmente sus operaciones el 7 de septiembre de 2011. Tras 15 años de funcionamiento, se ha convertido en la empresa número uno en los mercados de telefonía móvil y monederos electrónicos, y en la número uno en infraestructura de estaciones base. Fue clave en la recuperación de los servicios tras el terremoto que afectó a ese país.
Viettel es propiedad del Ministerio de Defensa de Vietnam.
Competencia
«OTROS DATOS
Transparencia
650
Millones. La empresa Viettel,
“
En lo único en lo que el Gobierno está interesado es en una competencia sana para que mejore la calidad y bajen los precios”. LUIS ABINADER. PRESIDENTE DE LA REPÚBLICA.
rigidos por partidos únicos, dictaduras, junta militar o regímenes absolutistas, así como sin instituciones finales, como es el caso de Haití donde lidera frente a Digicel. En Perú, con un 23.2% del mercado; Timor Oriental y Tanzania son los únicos países donde hay estabilidad política y democracia. La empresa vietnamita es líder en Myanmar con Mytel. En 2021, con Viettel ya instalada, las fuerzas armadas ejecutaron un golpe de Estado derrocando el gobierno civil electo. El ejército controla directamente el socio local de la telefónica. En Camboya opera con Metfone y lidera el mercado. Hay un régimen autoritario aliado incondicional y estrecho de China en el sudeste asiático,
de propiedad estatal, tiene planes de invertir, de entrada, US$650 millones en sus operaciones en
114,028 Millones. Vietnam es un aliado
estratégico de Estados Unidos. El país asiático registró un superávit de US$14,028 millones durante el primer semestre de 2026.
recibiendo masivas inversiones en infraestructura. Laos, donde también es número uno, gobierna una dictadura. La relación con China es considera alta, además de compartir frontera. Viettel opera en Mozambique a través de Movitel. Es un país con estrechos lazos con China. El gobierno es dominado históricamente por el Partido Frelimo, aunque enfrenta una insurgencia armada sin lograr dar el golpe de Estado. En Camerún, donde participa con Nextel, compite con las gigantes MTN y Orange. Es gobernado por un régimen autoritario y Beijín absorbe gran parte de sus exportaciones de materias primas y financia puertos de aguas profundas e infraestructura vial.
“
La preocupación estadounidense no tiene que ver con Viettel. La presencia de capital vietnamita es compatible con las relaciones”. GUIDO GÓMEZ MAZARA. PRESIDENET DE INDOTEL.
El otro caso es Burundi, cuya presencia en el mercado es con Lumitel. Es líder absoluto, aunque compite con Econet Leo y Onatel. China le otorga constante asistencia agrícola, sanitaria y tecnológica a cambio de apoyo recíproco en foros internacionales. El Gobierno dominicano ha defendido el proceso de licitación mediante el cual Viettel resultó ganadora de 240 MHZ para ofrecer servicios de telecomunicaciones. Al ser cuestionado al respecto en el Palacio Nacional, el presidente Luis Abinader considero que la falta de competencia en el mercado local sólo ha provocado que la factura sea, en promedio más alta que en los países de la región. Sostuvo que con el de in-
greso otra compañía al espectro se busca abaratar los costos de esos servicios en el país. Los servicios de telecomunicaciones tienen una carga tributaria del 30%, una de las más altas de América Latina. "En lo único en lo que el Gobierno está interesado es en una competencia sana para que mejore la calidad y bajen los precios de las telecomunicaciones en República Dominicana, que es a lo que le teme mucha gente", dijo Abinader. El presidente del Indotel, Guido Gómez Mazara, defendió el proceso y descartó que una publicación en X de la embajada de Estados Unidos, que advierte sobre posibles riesgos de espionaje asociado al uso de la tecnología china, guarde relación con la autorización de Viettel a operar en el país. Sobre este tema, dirigente político y abogado Pelegrín Castillo llamó la atención del Gobierno para que analice bien este proceso de concesión de espacio radioeléctrico a una empresa militar vietnamita y con vínculos con China. “Queremos hacer un llamado al gobierno dominicano a que lleve ante el Consejo de Seguridad y Defensa Nacional el análisis de la licitación pública internacional efectuada por Indotel, que fue ganada recientemente por la empresa estatal militar Viettel, de la República de Vietnam”, alertó.
20
EXPANSIÓN
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
Elianny Mendoza | elDinero
La obra tendrá capacidad para atender cuatro millones de viajeros al año Mariel Alcántara
malcantara@eldinero.com.do Santo Domingo
L
a construcción de la nueva terminal de pasajeros del Aeropuerto Internacional de Las Américas José Francisco Peña Gómez (AILA) avanza con una inversión de US$400 millones, como parte del plan de expansión que desarrolla Aeropuertos Dominicanos Siglo XXI (Aerodom), concesionaria de los aeropuertos bajo la administración de Vinci Airports en República Dominicana. El director general de Aerodom, Cyril Girot, explicó a elDinero que la obra forma parte de los proyectos que desarrolla la empresa para acompañar el crecimiento del país y estimular el tráfico aéreo mediante la incorporación de nuevas aerolíneas y rutas. “El objetivo es continuar acompañando el desarrollo del país y atraer más aerolíneas, más rutas y desarrollar más el tráfico”, afirmó. Prevista para concluir en 2028, la nueva terminal tendrá capacidad para manejar cuatro millones de pasajeros al año. El proyecto contempla además una nueva plataforma, un nuevo taxiway y 10 puentes de embarque adicionales, lo que permitirá ampliar la capacidad para atender más aeronaves de manera simultánea. Girot indicó que las obras avanzan actualmente en seis frentes, entre ellos el sistema de drenaje, la construcción de una laguna, excavaciones y trabajos de inyección en el terreno para solidificar el suelo. El ejecutivo señaló que estas inyecciones permiten rellenar las cavidades existentes debajo de la superficie y preparar el terreno antes de continuar con la construcción de las estructuras de la terminal. La nueva infraestructura se desarrolla de manera independiente a la terminal actual, por lo que las obras no interfieren con las operaciones del aeropuerto. La ampliación responde también al crecimiento del tráfico. En 2025, el Aeropuerto de Las Américas recibió 5.3 millones de pasajeros, de acuerdo con los datos ofrecidos durante la entrevista.
El proyecto contempla plataforma, taxiway y puentes de embarque adicionales.
Inversión en nueva terminal AILA será de US$400 MM PROYECTO
El director general de Aerodom, Cyril Girot.
Mientras se construye la nueva terminal, Aerodom ejecuta proyectos en las instalaciones actuales. Entre ellos se encuentra la renovación del sistema de manejo de equipaje, con una inversión de US$20 millones. Girot informó que el proyecto busca mejorar la rapidez y eficiencia del procesamiento de maletas, aumentar la seguridad y elevar en un 80% la capacidad de manejo del equipaje respecto al sistema actual. La renovación también permitirá aumentar la capacidad para atender el crecimiento futuro del tráfico y mejorar la
confiabilidad de las operaciones relacionadas con el equipaje. Indicó que a este proyecto se suma la renovación de la pista de aterrizaje, con una inversión de US$20 millones. La pista tiene una longitud de 3.5 kilómetros y puede recibir aeronaves de hasta categoría E, incluyendo modelos como el Airbus A350 y el Boeing 777. EMPLEOS La construcción de la nueva terminal también genera empleos vinculados directamente con la ejecución de la obra. Actualmente, cerca de 300 perso-
Sostenibilidad. Como parte de la expansión, Aerodom construirá una nueva planta solar que, junto a la capacidad existente, permitirá alcanzar 17 megavatios de generación solar para el Aeropuerto de Las Américas. El proyecto responde al enfoque de Vinci Airports de reducir su huella de carbono y cumplir compromisos internacionales, mediante la aplicación de prácticas de sostenibilidad en el desarrollo de sus operaciones. Girot señaló que la empresa busca aplicar en el país los mismos estándares de servicio que mantiene en sus aeropuertos en otros países.
nas trabajan a tiempo completo en el proyecto y Aerodom prevé que la cantidad aumente a unas 700 para finales de este año, a medida que se activen los diferentes frentes de trabajo. Girot subrayó que la actividad laboral del Aeropuerto de Las Américas es mayor cuando se consideran las distintas empresas y entidades que operan en sus instalaciones. Aerodom cuenta con alrededor de 570 empleados, mientras que más de 9,000 personas tienen carnés emitidos para trabajar en el Aeropuerto de Las Américas, según los datos
ofrecidos durante la entrevista. En las operaciones participan más de 20 entidades públicas, además de aerolíneas, empresas de rampa, abastecimiento de combustible, alimentación y otros proveedores de servicios relacionados con la actividad aeroportuaria. CONEXIONES El aumento de la capacidad aeroportuaria también busca acompañar el desarrollo de las conexiones internacionales. Girot explicó que los aeropuertos de la red ya reciben pasajeros de correspondencia y que la ampliación permitirá aumentar la capacidad para atender este tipo de viajeros. Aerodom explicó que Arajet tiene su base en el Aeropuerto de Las Américas y conecta pasajeros procedentes de Centroamérica, Sudamérica y el Caribe con otros destinos, incluidos Estados Unidos. También recibe pasajeros de islas del Caribe que llegan a Santo Domingo para conectar con vuelos hacia Europa y otros destinos. Además del movimiento de pasajeros, el Aeropuerto de Las Américas tiene un papel relevante en el transporte de mercancías. Cerca del 75% de la carga aérea que entra y sale de República Dominicana pasa por esta terminal.
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
ALGO GRANDE SE ESTÁ PREPARANDO…
elDinero Mujer
SUMMIT ¡GUÁRDALO! O CT U BR E 2026
21
22
ENTREVISTA Luis David Flores
lflores@eldinero.com.do Santo Domingo
L
a exportación puede convertirse en una vía para que las empresas dominicanas eleven sus estándares, amplíen sus mercados y evolucionen hasta convertirse en exportadores netos. El planteamiento pertenece al vicepresidente ejecutivo de la Cámara de Comercio y Producción de Santo Domingo (CCPSD), Fantino Polanco, en entrevista con elDinero. Según el ejecutivo, vender fuera del país obliga a las empresas a aumentar su capacidad productiva, cumplir requisitos, capacitarse y conocer las tendencias de los mercados internacionales. A su juicio, ese proceso también contribuye a que los negocios sean más formales y generen empleos formales. Explicó que una empresa que logra colocar un producto en mercados exigentes adquiere capacidades que luego puede aplicar en otros destinos. Citó como ejemplos un aguacate que ingresa a Estados Unidos, un champú que llega a Puerto Rico o un traje de baño fabricado en Moca. Para el representante empresarial, la experiencia exportadora permite que las compañías conozcan las exigencias internacionales y mejoren sus procesos. Amplía su mercado y sus clientes. “Si todas nuestras empresas nacieran o decidieran después de nacidas en convertirse en exportadora, eso es futuro para estas”, señaló. ENCADENAMIENTOS El vicepresidente ejecutivo de la CCPSD planteó que el país también debe formar exportadores a partir de los encadenamientos productivos. Explicó que muchos grandes exportadores comenzaron como suplidores de otras empresas y aprendieron los requisitos de los mercados externos. En ese sentido, consideró que desarrollar proveedores locales dentro de cadenas de exportación puede ayudar a crear futuros exportadores. Un emprendimiento puede comenzar suministrando un componente a otra empresa y, con el tiempo, adquirir las capacidades para producir un bien completo o permanecer integrado en una cadena de mayor escala. La asociatividad también puede reducir algunas barreras para los pequeños negocios. Señaló que un emprendedor que no puede consolidar una carga puede asociarse con otros productores para reunir mercancía
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
Al exportar, las empresas se hacen más competitivas La actividad obliga a los negocios a mejorar sus estándares y capacitarse
«EN CIFRAS
9,277
Exportaciones. Las exportaciones dominicanas alcanzaron un récord de US$9,277.0 millones en enero-julio de 2026.
1,029.1
Ventas. En enero-julio de este
año se generaron US$1,029.1 millones adicionales, respecto al mismo período de 2025.
5,253.1
Zonas francas. Las ventas
en el exterior de zonas francas alcanzaron US$5,253.1 millones en enero-julio de este año.
3,408 La cultura exportadora exige elevar estándares, incorporar tecnología y fortalecer encadenamientos.
Transformación
“
Las exportaciones dominicanas abren mercados, imponen disciplina, impulsan la formalidad y distribuyen el crecimiento”. FANTINO POLANCO. VICEPRESIDENTE EJECUTIVO DE LA CCPSD.
y facilitar la operación logística. A esto se suma la necesidad de conocer las regulaciones de los mercados de destino. En sectores como alimentos y bebidas, explicó, los obstáculos técnicos al comercio establecen requisitos relacionados con la salud y las características de los productos. Desconocer esas reglas puede dificultar el acceso a otros países. TECNOLOGÍA El ejecutivo vinculó este proceso con la incorporación de herramientas de tecnología
EL VALOR DE LO DOMINICANO
«AUTENTICIDAD. La autenticidad
del producto dominicano forma parte de su valor agregado. La manera de producir, las materias primas utilizadas y las capacidades desarrolladas localmente contribuyen a diferenciar lo que se fabrica en el país. Ese valor también se construye mediante los encadenamientos productivos. Una empresa puede fabricar la caja, otra la etiqueta, otra los vasos y otra la tapa. La participación de distintos proveedores locales permite que un mismo producto incorpore capacidades generadas en República
informática. Señaló que la inteligencia artificial ya tiene un acceso real y gratuito para los empresarios, pero consideró necesario pasar de las consultas básicas a aplicaciones que apoyen la toma de decisiones. Entre los usos que mencionó están las proyecciones financieras, la estimación de ingresos, las necesidades de financiamiento y el análisis de costos para mejorar la productividad y la eficiencia. “Escalemos el uso de la inteligencia artificial”, propuso, para incorporarla a los procesos de
Dominicana. Esta articulación entre empresas representa una ventaja competitiva que puede fortalecerse cuando los negocios locales logran integrarse a cadenas de producción y exportación. La meta es que más empresas pasen de ser suplidoras a convertirse, con el tiempo, en exportadoras.
decisión e inversión. También destacó que estas capacidades deben extenderse a la formación y que que la CCPSD prepara, junto con Amazon Web Services y con instituciones del sector público, un programa de 50,000 becas para cursos virtuales gratuitos sobre inteligencia artificial generativa y computación en nube. El programa, según explicó, incluye cursos de 30 minutos a 100 horas y está dirigido a ciudadanos de todas las edades. El lanzamiento está previsto para el 9 de septiembre.
Empresas. En lo que va de este año, 3,408 empresas exportadoras colocaron la oferta dominicana en 162 mercados en exterior. OFERTA AMPLIADA La apuesta por exportar ocurre en un contexto internacional marcado por cambios geopolíticos, aranceles e incertidumbre. Sin embargo, sostuvo que las empresas dominicanas continúan colocando productos en otros mercados. Mencionó cosméticos, alimentos, cemento, varillas de acero, aparatos médicos y productos eléctricos entre los bienes que están llegando al exterior. A su juicio, esa actividad muestra que las empresas pueden seguir haciendo negocios aunque el escenario internacional sea cambiante. El efecto de las exportaciones trasciende a las empresas. Al aumentar la producción, las compañías compran más materias primas, contratan trabajadores y generan actividad económica hacia otras áreas. Por eso, Polanco resumió: “las exportaciones son una especie de generador de bienestar social”, al distribuir el impacto del crecimiento hacia sectores de la economía.
Las AFP quieren autorización para invertir en el exterior Raúl Hernández Báez, ejecutivo de la ADAFP, dijo que hay que diversificar los fondos elDinero
APORTES
Santo Domingo
L
as administradoras de fondos de pensiones (AFP) han aprovechado todos los instrumentos de inversión regulados del país para la colocación de los recursos que ahorran los trabajadores, a través de sus cotizaciones en el sistema de seguridad social. Sin embargo, aunque existen fuentes de inversión que garantizan la diversificación de las inversiones de los fondos de pensiones, las AFP necesitan más fuentes de colocación, no solo para adquirir más rendimiento en beneficio de los trabajadores, sino, además, para garantizar más seguridad. Así lo expresó el economista Raúl Hernández Báez, director técnico de la Asociación Dominicana de Administradoras de Fondos de Pensiones (ADAFP), quien recordó la famosa expre-
La naturaleza no se venga: nosotros construimos el desastre La ciudad está sumamente caliente, hace mucho calor y la sensación térmica por la humedad es mayor. Todos nos estamos quejando, culpables o no, pero nadie se detiene a pensar qué tanta culpa tenemos por la forma en que estamos gestionando nuestros recursos naturales. He visto a vecinos de nuestras ciudades, empresas y hasta instituciones del Estado cortar árboles para construir parqueos, o cualquier vecino seca o corta un árbol para que las personas no se detengan debajo de su sombra, porque están frente a su casa. Los beneficios inmediatos y particulares de una persona se están imponiendo al derecho o beneficio de la comunidad. Cortar el árbol produce madera, dinero hoy, o el parqueo, etc., pero conservarlo produce agua, sombra, frutos, suelo fértil, captura de carbono, etc., porque solo estamos valorando más lo que obtenemos de inmediato, sin tomar en cuenta el futuro. Pero tampoco tenemos políticas de conservación, y menos tenemos conciencia de las necesidades de la comunidad. Hemos secado el mangle, la laguna para construir edificios o cualquier otra obra que nos dé beneficios inmediatos, como desforestar las montañas o la ribera de los ríos, y no estamos calculando que las catástrofes nos van a costar mucho más que
«
AVANCES. Rita Plá dijo que solo en 2025 un total de 15,325 afiliados recibieron más de RD$5,389 millones por pensiones y devolución de su fondo acumulado, en distintas modalidades, ya fuera por fallecimiento, discapacidad o retiro. La gerente general de AFP Crecer destacó la intención de ofrecer un mejor servicio, ampliar el acceso de sus afiliados a la educación previsional “y responder con transparencia y responsabilidad a la confianza que han depositado en nosotros”. Raúl Hernández, director técnico de la ADAFP.
sión de que "no es bueno poner todos los huevos en una misma canasta", con forma de destacar la importancia de la diversificación de la inversión. El ejecutivo abogó por que las autoridades regulatorias del
país establezcan los mecanismos para que en algún momento las AFP puedan invertir parte de los fondos de pensiones en el exterior. "Para invertir más hay que diversificar y para diversificar hay que ir hacia afuera",
Hablemos de MINERÍA Seguros J. Osiris Mota
osirismota@gmail.com
tomar las medidas para no impactar negativamente el entorno. Cada vez las noticias de calamidades producto de la conducta individualista y egoísta de los individuos en diferentes lugares se parecen más a nosotros, pero creemos que eso a nosotros no nos pasará. La peor tragedia que estamos sufriendo es la falta de criterio y sentido común al manejar nuestros recursos naturales, sin la conciencia y cuidado debido, sin tomar las reservas, sin cumplir las leyes que las autoridades no supervisan. ¿Confundimos el desarrollo con la explotación, construyendo cosas, extrayendo minerales, ampliando ciudades, etc., sin tomar
23
PANORAMA
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
las medidas y solo viendo cuánto podemos obtener? Sin preguntarnos: ¿Cuánto podemos extraer sin destruir el capital natural que necesitaremos en el futuro para nuestras próximas generaciones? Necesitamos revertir el daño, necesitamos autoridades más conscientes del papel que deben jugar. Tenemos ya muchos eventos producto de nuestro mal manejo. Las estadísticas están llenas de ejemplos. Después que hemos tenido grandes inundaciones, sequía, deslizamientos de tierra, nos preocupamos un tiempo, no hacemos nada y solo olvidamos los muertos y las pérdidas económicas. La sociedad asume los costos y
dijo Hernández en referencia a la inversión en el exterior. El doctor Henándrez habló durante la ponencia masterclass “Creciendo con Perspectiva de Futuro”, que ofreció durante un encuentro periodistas
muchas veces el gobierno o Estado, quienes se mantienen de brazos cruzados, a veces limitándose solo a hacer políticas con las desgracias para ganar simpatía sin soluciones reales, ya que evitar que las cosas ocurran, la planificación, nadie lo valora como debe ser. La naturaleza no se está vengando, nosotros estamos construyendo la vulnerabilidad, y ya la estamos sintiendo con más frecuencia y mayor impacto, pero aún los beneficios de los que ostentan el poder o tienen las decisiones superan el rechazo o la reacción de la sociedad. Quienes estamos conscientes de la situación, como debe estarlo el mercado asegurador, debemos asumir algún compromiso para que las cosas cambien; no basta con abrir la ventana, debemos involucrarnos.
LA AUTOR ES EXPERTO SEGUROS.
de economía organizado por la AFP Crecer para presentar sus memorias del 2025. Hernández hizo una exposición histórica desde el inicio de los sistemas de pensiones de cuentas de capitalización individual (CCI) en Chile en 1981, que ya se ha extendido como modelo en más de 30 paises, incluida la República Dominicana, a partir de 2003. AFP CRECER La administradora de fondos de pensiones AFP Crecer presentó sus memorias del año 2025, en las que se destacó la superación de los RD$300,000 millones en patrimonio administrado, con un crecimiento de RD$40,000 millones y la incorporación de 46,000 nuevos cotizantes. Con estos logros, AFP Crecer alcanzó el 26% de participación en el mercado. Rita Plá, gerente general de AFP Crecer, resaltó el impacto generado en favor de los afiliados, ya que desde el inicio de sus operaciones ha entregado más de RD$15m563 millones en beneficios a 169,000 trabajadores y sus dependientes. “Cada cifra representa a una persona que ha confiado en nosotros”, dijo la ejecutiva.
Abancord felicita a Cedeño por asumir SB elDinero
Santo Domingo
La Asociación de Bancos de Ahorro y Crédito y Corporaciones de Crédito (Abancord) felicitó a Víctor Enmanuel Cedeño Brea tras su designación como superintendente de Bancos y valoró la decisión oficial como una señal de continuidad y respeto al rigor técnico que ha caracterizado a la supervisión financiera dominicana. Cedeño Brea llega al cargo tras una trayectoria construida dentro de la propia Superintendencia de Bancos (SB), donde ocupó la Subgerencia de Regulación e Innovación y, más recientemente, la asesoría general del Despacho del superintendente. Esa experiencia se combina con una sólida formación académica en áreas afines a la banca y la regulación financiera, lo que le confiere una lectura técnica y precisa del sistema que ahora está llamado a dirigir.
24
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
HENRI HEBRARD EL AUTOR ES ECONOMISTA.
PETROLEO Y MONEDA
[
Marco macroeconómico a agosto del año 2026: acelera crecimiento Santo Domingo
L
Esperamos la presentación del proyecto de ley de Presupuesto 2027 para entender cómo el Gobierno enfrentará los crecientes déficits del sector energía, donde las precariedades en combustibles (por los subsidios) y en electricidad (por las pérdidas de las EDE), habría de provisionar en torno a los RD$200,000 millones para cubrir estas brechas fiscales.
CONTACTO CON EL AUTOR • H.HEBRARD@HENRIHEBRARD.COM • X: @HEBRARDH
uego de que la Comisión Económica para América Latinal y el Caribe (CEPAL) haya mantenido sin cambio a 4% la perspectiva de crecimiento del producto interno bruto (PIB) de la República Dominicana para 2026, en su más reciente revisión a sus proyecciones, y que, al contrario, la Junta Monetaria (JM) haya revisado al alza sus proyecciones de crecimiento al 4.5% en su último comunicado de política monetaria, habían crecido las expectativas por conocer cuál sería finalmente el nuevo Marco Macroeconómico Plurianual 2026-2030 (MMP) que trimestralmente revisa y actualiza una comisión conjunta del Ministerio de Hacienda y Economía (MHE) y del Banco Central de la República Dominicana (BCRD). Y más especialmente, las expectativas de saber cuánto esta misma revisión serviría como base para confeccionar el muy esperado proyecto de ley de presupuesto de ingresos y gastos para el año 2027. Bueno, y sin sorpresa, en cuanto al crecimiento económico, este nuevo MMP de agosto 2026 ha confirmado el mejor desempeño de la economía dominicana, gracias, entre otros factores, a la recuperación del vital subsector “Construcción”, revisando de este modo al alza las tres métricas más relevantes para medir la evolución del PIB para 2026 y 2027 En el caso del PIB real, se confirma que quedó atrás la ralentización del crecimiento de la economía que, inicialmente, había obligado a reducir desde el crecimiento del PIB de un 4.5% contenido en el Presupuesto 2026, a tan solo 3.75% en los MMP anteriores de fecha marzo y junio 2026; tomando ahora en cuenta de que el PIB habrá crecido realmente 4.56% de manera acumulada durante el período de siete meses que va de enero hasta julio 2026, al pasar el promedio del índice de volumen de 126.9945 (enero-julio 2025) a 132.7670 (enero-julio 2026), se deduce que, al proyectar este nuevo MMP un crecimiento total del año en
4.5%, contempla entonces que, durante el período agosto-diciembre, el crecimiento del PIB se ralentizaría un poquito en torno a 4.44% al pasar el índice de volumen de 126.8037 (agosto-diciembre 2025) a 132.4289 (agosto-diciembre 2026). Esta nueva proyección oficial luce conservadora, y eventualmente, en caso de que se acelere un poquito hasta 5% el crecimiento de los últimos cinco meses del año, se pudiese alcanzar más bien un crecimiento de 4.73% para el año 2026 completo. En cuanto al año 2027, si bien el nuevo MMP mantiene sin cambio en 4.75% la proyección de crecimiento del PIB (lo que compara con 5% en el MMP de marzo 2026 y 4.75% en el MMP de junio 2026), sí se produce un leve incremento del PIB real al pasar el índice de 137.9288 (MMP de junio) a 138.9251 (MMP de agosto). En el caso del PIB nominal en RD$, que es el resultado de combinar lo anterior con el comportamiento del deflactor de inflación, el nuevo MMP proyecta ahora un valor de RD$8,723,358.7 millones para 2026, ligeramente superior a los RD$8,677,138.3 millones del MMP anterior (junio 2026), equivalente ahora a un crecimiento nominal de 10.46% (en vez de 9.87% en el MMP anterior), en comparación con el valor de RD$7 billones 897,551.3 millones al cierre oficial de 2025; en el Presupuesto 2026 se había proyectado originalmente un valor de RD$8 billones 659,731 millones, equivalente a un crecimiento de 8.68%. En cuanto al año 2027, el nuevo MMP proyecta ahora un valor de RD$9 billones 594,604.2 millones, ligeramente superior al monto de RD$9 billones 561,946.1 millones del MMP anterior; este nuevo valor proyecta entonces un crecimiento nominal de un 9.99% para 2027, muy levemente por debajo del crecimiento de 10.20% contenido en el MMP anterior. Es en el caso del PIB nominal en US$ que se observan las mayores variaciones a favor, gracias al neto fortalecimiento del peso dominicano frente a
la divisa estadounidense: este MMP incrementa nuevamente de manera muy sensible el valor proyectado para 2026, inicialmente desde US$134,789.4 millones (MMP de marzo 2026) a US$140,737.2 millones (MMP de junio 2026) y ahora hasta US$145,026.7 millones (MMP de agosto 2026) un crecimiento nominal de 13.42% en comparación con el valor de US$127,861.4 millones al cierre ya oficial de 2025, lo que contrasta muy netamente con el Presupuesto 2026 que proyectaba originalmente un valor de apenas US$132,209.6 millones para 2026. En otras palabras, el nuevo crecimiento absoluto de 2026 vs. 2025 saltaría de apenas US$3,782.5 millones adicionales (presupuesto 2026) a US$17,165.3 millones (ahora), en otras palabras, el crecimiento en US$ terminaría creciendo 4.5 veces más de lo que se había presupuestado inicialmente. En el caso del año 2027, este nuevo MMP proyecta ahora un crecimiento nominal en US$ de 5.69%, al pasar el PIB nominal de US$145,026.7 millones (2026) a US$153,273.1 millones (2027), superando la proyección contenida inicialmente en el Presupuesto 2026 (US$138,820.1 millones) o en el MMP de junio 2026 (US$147,003 millones). Finalmente, este nuevo MMP contiene importantes ajustes a una de las variables de mayor sensibilidad y relevancia: el tipo de cambio (promedio) del dólar estadounidense en RD$. Las sucesivas revisiones a la baja a partir de marzo 2026 confirman la fortaleza que nuevamente viene exhibiendo la moneda nacional frente al dólar desde el inicio del año. Mientras el Presupuesto 2026 (o sea el MMP de agosto 2025) proyectaba un valor promedio de RD$65.50, valor que fue revisado a la baja a RD$63.95 (MMP de marzo 2026), y luego otra vez a la baja a RD$61.65 (MMP de junio 2026), la nueva versión del MMP recorta un poquito más la proyección del dólar a apenas RD$60.15; de materializarse esta nueva proyección, esto equivaldría a una apreciación promedio del RD$ frente al
US$ muy significativa en torno a 2.98% vs. el promedio real de RD$62.00 del año 2025. La volatilidad del tipo de cambio ha sido nuevamente la regla del juego en el mercado cambiario desde inicio del año: luego de iniciar el año en RD$63.30 y subir hasta un primer valor pico de RD$63.98 (12 de enero 2026), el dólar sufrió un primer desplome hasta un valor mínimo de RD$59.78 el 3 de marzo 2026, para luego dispararse nuevamente hasta alcanzar un segundo valor pico de RD$62.42 (el 12 de marzo 2026) y registrar a partir de ahí una tendencia a la baja que llevará el dólar a su más bajo nivel del año ( RD$58.34 el 24 de aogsto 2026). Como referencia importante al cierre del mes de agosto 2026, el US$ alcanzaba un valor promedio de RD$60.28 por lo que iba del año, por lo que la nueva proyección de RD$60.15 para el año 2026 completo luce razonable. Para 2027, este nuevo MMP proyecta ahora un valor promedio de RD$62.60, muy sensiblemente por debajo de las proyecciones anteriores de RD$68.15 (MMP de marzo 2026) y RD$65.05 (MMP de junio 2026), lo que proyectaría entonces una devaluación promedio del peso dominicano de 4.07%, en comparación con el nuevo promedio de RD$60.15 proyectado ahora para 2026. En todos los casos, será necesario esperar una (¿muy eventual?) resolución de la guerra en el Medio Oriente y su impacto en los precios de los principales commodities para apreciar el nivel de riesgo sobre este nuevo MMP. Esperamos la presentación dentro de unas semanas del proyecto de ley de Presupuesto 2027, y más especialmente para entender cómo las autoridades contemplan enfrentar los crecientes déficits del sector energético, donde, sin reformas profundas, y manteniendo las terrible precariedades actuales, tanto en combustibles (por los subsidios) como en electricidad (por las abismales pérdidas de las EDE), habría de provisionar en torno a unos RD$200,000 millones en 2027 para cubrir estas brechas fiscales del sector energético.
25
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
ANÁLISIS
Fusión nuclear: desafíos y futuro energético de RD (4) Santo Domingo
JOSÉ RA. PEÑA, FÍSICO, INVESTIGADOR Y ARTICULISTA INDEPENDIENTE.
Ante un colapso drástico, estas diferencias solapadas pueden reactivarse con violencia. Por lo tanto, blindar la resiliencia hídrica y garantizar la seguridad energética no es solo un objetivo técnico para República Dominicana, sino una política de Estado innegociable para contener los impulsos primitivos de las masas y preservar la seguridad nacional.
CONTACTO CON EL AUTOR
• JOSERAPENA007@GMAIL.COM
E
n un planeta interconectado, la escasez de agua para refrigerar la tecnología del futuro -donde el despliegue masivo de la inteligencia artificial ya exige un consumo hídrico colosal para disipar el calor extremo de sus centros de datos- termina por desenterrar los fantasmas más primitivos de la humanidad: la falta de alimento y la inestabilidad social a escala global. Este desabastecimiento de recursos no se limita a un mero indicador económico; actúa como el catalizador definitivo para un descalabro social sistémico. La historia demuestra que la línea que separa a la civilización de la barbarie es delgada, rompiéndose cuando la escasez golpea el estómago. Ante apagones prolongados y anaqueles vacíos, el miedo colectivo se transforma en instinto salvaje de conservación, fracturando el contrato social y dando paso a escenarios de violencia civil. Conceptualizo este escenario como una tensión vectorial de riesgo, definido por la decisión crítica entre el peligro -un vector de daño de carácter levógiro- y la conveniencia o mitigación -un vector de avance de carácter dextrógiro-. Cuando el sistema se inclina hacia el sentido levógiro, los colectivos humanos más agresivos y letales son precisamente aquellos que operan bajo la certeza de que el hambre terminará por destruirlos; esta convicción de muerte inminente anula el miedo al costo del conflicto y desata un deseo visceral de pelear hasta el final. Se configuran así fuerzas violentas e indiferentes al riesgo, donde los códigos éticos se disuelven. En este entorno hostil, la competencia por la supervivencia se vuelve descarnada. La desesperación desata enfrentamientos directos entre ciudadanos por el control de los últimos suministros de agua potable, alimentos y fuentes de energía portátiles. Esta violencia horizontal se expande hacia estructuras criminales y mercados negros que capitalizan la miseria humana, mientras las fuerzas del orden se ven superadas por
disturbios, saqueos masivos y el colapso de los servicios públicos básicos. En última instancia, la ausencia de una infraestructura energética y de agua resiliente no solo destruye la economía de las naciones; despoja a los individuos de su barniz cultural, reduciendo la convivencia humana a una lucha violenta y darwiniana donde el prójimo deja de ser un par para convertirse en el principal obstáculo para la propia subsistencia. En mi artículo El octavo puente (Revista Verde 2, Unapec), definí un panorama referido a las consecuencias de las hambrunas, la ausencia de agua y energía y sistemas estatales de control para la distribución o adquisición de bienes alimentarios. Las restricciones gubernamentales sobre el tipo de alimentos que se pueden consumir, junto con la frecuencia de su adquisición, determinarán escenarios caóticos donde prevalecerá el instinto sobre la racionalidad. Debemos considerar que, por encima de cualquier otro impulso primario, prevalece el instinto de perpetuación de la especie, enmarcado en el instinto de supervivencia. La supremacía de este factor sobre todas las demás necesidades -incluyendo la alimentación, el saciamiento de la sed, el resguardo y la reproducción- determina comportamientos que anulan cualquier costumbre moral o nivel educativo. La historia ofrece testimonios crudos de este descalabro. En el año 757 d. C., durante el asedio de Suiyang en China por parte de fuerzas rebeldes, la desesperación extrema llevó a la población a consumir carne humana, registrándose incluso el intercambio de hijos entre familias para garantizar la subsistencia. Aunque desde una perspectiva actual esto parece un acto de extrema crueldad, desde la lógica del colapso civilizatorio constituyó una trágica estrategia de supervivencia. En un contexto mucho más cercano, durante la tragedia de los Andes en octubre de 1972, los sobrevivientes del accidente aéreo uruguayo se vieron obligados a consumir los restos de sus compañeros fallecidos para
resistir las condiciones extremas de la cordillera. Un escenario igualmente patético y desgarrador ocurrió durante el Sitio de Leningrado (1941-1944). Confinados por el ejército enemigo y desprovistos de suministros, miles de ciudadanos consumieron carne humana a través del mercado negro, engañados por proveedores clandestinos que ocultaban su procedencia. Los testimonios de los sobrevivientes reflejan el horror de una población hambrienta que dependía de lo que los comerciantes afirmaban que era carne animal. En la realidad de la administración soviética de la época, la situación no se zanjó con una simple tolerancia. Para los comisarios políticos y las autoridades militares, el canibalismo constituía un tabú inadmisible que debía ocultarse; por lo tanto, las fuerzas de seguridad interna implementaron brigadas especiales que detuvieron y ejecutaron de manera sumaria a los proveedores que comerciaban con restos humanos. Este control extremo demostró que, mientras los ciudadanos intentaban mantener un velo de ignorancia para asegurar su subsistencia, la estructura del Estado operaba con una represión implacable para sepultar el colapso absoluto de la condición humana en la ciudad asediada. Frente a estos escenarios, no se requiere intervención foránea para desencadenar el caos institucional; la propia dinámica del desabastecimiento energético operará de forma interna a través de una reacción en cadena que destruye el tejido nacional en tres etapas sucesivas: la crisis económica, la social y la política. En la fase económica, la parálisis golpea a industrias y comercios que no pueden producir sin electricidad o combustibles, frenando el desarrollo. Al contraerse la oferta, los costes de producción se disparan debido a las importaciones energéticas caras y el incremento de fletes, desatando inflacióne. Esto evoluciona hacia una crisis social. Los apagones y la escasez provocan el colapso de infraestructuras hospitalarias y servicios públicos. Al destruirse las condiciones mínimas de
habitabilidad y movilidad, el descontento de la población se propaga de manera exponencial, reduciendo a cero la tolerancia civil. En la etapa final, el colapso deviene en una crisis de gobernabilidad donde el Estado pierde legitimidad. La energía se consolida como un servicio vital e innegociable. Un reflejo actual se observa en Alemania, que pasó de ser locomotora industrial de Europa a convertirse en pieza inerte de museo debido a su quiebra energética estructural. En este punto de inestabilidad, las protestas por apagones se tornan caóticas, violentas y difíciles de contener. La única solución es restablecer el suministro; si el Estado carece de medios para acceder a este recurso, el vandalismo y los enfrentamientos letales se volverán crónicos. Este agotamiento define un escenario humano terminal, caracterizado por la disolución de barreras morales y del pudor colectivo; un punto de quiebre donde se anula la opinión ajena y el recato civil. Sin los límites jurídicos, la criminalidad y el vandalismo se normalizan, y los abusos comienzan a percibirse como dinámicas naturales de coexistencia. La contemporaneidad ya ofrece indicios de esta deshumanización ética: la obsesión por asegurar posición o ventaja individual, sin reparar en el daño al bienestar común. En este abismo, la garantía de la vida se extingue, desvaneciéndose la certeza de retornar a la normalidad civilizada. Esta carencia simultánea de energía, agua y alimentación resultará devastadora al proyectarse sobre realidades locales, en especial cuando ocurre en entornos insulares o fronterizos donde coexisten identidades nacionales y étnicas con tensiones históricas latentes. Ante un colapso drástico, estas diferencias solapadas pueden reactivarse con violencia. Por lo tanto, blindar la resiliencia hídrica y garantizar la seguridad energética no es solo un objetivo técnico para República Dominicana, sino una política de Estado innegociable para contener los impulsos primitivos de las masas y preservar la seguridad nacional.
26
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
TECNOLOGÍA Pilar Pereira indica que las identidades sintéticas y los deepfakes elevan de sofisticación de los delitos en la red
La IA transforma el fraude digital y reta la verificación
Randy Jiménez
rjimenez@eldinero.com.do Santo Domingo
L
a inteligencia artificial (IA) generativa está cambiando la forma en que se cometen los fraudes digitales y, al mismo tiempo, obligando a las empresas a fortalecer sus mecanismos de verificación de identidad. Así lo explicó la directora estratégica de Alianzas y Partnerships para Latinoamérica en Jumio, Pilar Pereira, durante una entrevista con el periódico elDinero, en la que detalló que uno de los principales desafíos de los servicios digitales es determinar quién es realmente la persona que está detrás de una identidad y comprobar que efectivamente es quien dice ser. Pereira señaló que la IA generativa está haciendo más compleja esta tarea porque permite crear identidades sintéticas y utilizar “deepfakes” para suplantar a personas. Explicó que un defraudador puede utilizar los datos reales de una persona, tomar una fotografía disponible en internet y hacerse pasar por ella. Además, indicó que puede crear una identidad completamente nueva a partir de un rostro generado artificialmente, utilizando nombres y otros datos reales. “Los delincuentes pueden construir durante un período de tiempo un comportamiento aparentemente normal, realizando transacciones dentro de determinados rangos, operando en ciertos horarios y creando un perfil de riesgo bajo. Cuando ya han generado suficiente confianza, pueden intentar cometer el fraude y demostrar que, en realidad, no eran la persona que decían ser”, declaró. Advirtió que la suplantación de identidad puede generar problemas legales, ya que hacerse pasar por otra persona constituye un delito. Asimismo, dijo que las entidades tienen la obligación de proteger, custodiar y evitar el uso indebido de la información sensible de sus
De La evolución de las tecnologías digitales plantea nuevos desafíos para la seguridad y la protección de la identidad.
«REGULACIÓN Y EDUCACIÓN INFORMÁTICA Digital. Pilar Pereira explica que la combinación entre inteligencia artificial, el uso de nuevas tecnologías de detección, regulación, colaboración entre entidades y educación de los usuarios será determinante para enfrentar la próxima generación de fraudes digitales.
Además, la experta sostuvo que el desafío ya no consiste únicamente en comprobar si un documento es auténtico o si una selfie corresponde a una persona, sino en determinar de manera continua si la persona que está utilizando un servicio sigue siendo realmente quien dice ser.
usuarios. Sin embargo, considera que también existe una responsabilidad por parte de las empresas que ofrecen servicios digitales, especialmente cuando ponen a disposición plataformas que no cuentan con mecanismos adecuados para verificar la identidad.
o detectar que sus plataformas están siendo vulneradas. Destacó que estas tecnologías no son algo inalcanzable ni exclusivo de las grandes compañías, ya que actualmente pueden ser utilizadas por “startups”, “fintechs”, bancos pequeños y grandes instituciones para fortalecer sus mecanismos de seguridad. Entre las modalidades de suplantación que Pereira identifica como una de las principales amenazas se encuentra la identidad sintética. Explicó que esta modalidad permite tomar un rostro real o crear uno completamente nuevo mediante inteligencia artificial y construir alrededor de él una identidad que puede utilizarse posteriormente para intentar cometer un fraude. No obstante, señaló que las modalidades tradicionales continúan vigentes, entre ellas, menciona la utilización de documentos falsificados, el phishing y la ingeniería social. “Los delincuentes todavía recurren a mecanismos mediante los cuales engañan directamente a los usuarios para ob-
DETECCIÓN Sostuvo que la industria tecnológica ya cuenta con herramientas para detectar deepfakes y ataques de inyección. Entre las soluciones existentes, menciona mecanismos como mapas de calor que permiten identificar señales asociadas a la manipulación o inyección de video. Sin embargo, considera que el reto no está únicamente en la existencia de la tecnología, sino en que las empresas decidan incorporarla. Manifestó que las instituciones financieras suelen estar a la vanguardia porque son especialmente sensibles al fraude, mientras que otras industrias pueden comenzar a adoptar estas herramientas únicamente después de sufrir un ataque
tener sus datos o credenciales”, expresó, al tiempo de afirmar que la expansión de los pagos inmediatos también puede generar nuevos escenarios de riesgo. Agregó que a medida que las personas incorporan nuevas formas de realizar pagos, los defraudadores también buscan nuevas maneras de aprovecharlas, especialmente cuando las transacciones son difíciles de revertir. En este contexto, señaló que existe una responsabilidad compartida entre los usuarios y las empresas. Asimismo, indicó que los usuarios deben conocer las medidas básicas de seguridad, como identificar enlaces sospechosos, evitar entregar claves y desconfiar de mensajes que soliciten información sensible. “Las entidades tienen la responsabilidad de capacitar a sus clientes y establecer mecanismos adecuados de protección”, dijo. La experta explicó que verificar un documento de identidad y una selfie ya no es suficiente para determinar que una per-
sona es realmente quien dice ser. A su juicio, ese proceso continúa siendo una primera línea de defensa, pero las empresas deben incorporar otras variables asociadas a la identidad. “Si un usuario cambia de dispositivo, una entidad podría solicitar una nueva validación antes de permitirle continuar. De la misma manera, si una persona utiliza un correo electrónico creado apenas unos días antes, esa información puede convertirse en una señal de riesgo”, manifestó. Pereira explicó que esta nueva tendencia apunta hacia una inteligencia de identidad continua, en la que la identidad de una persona no se verifica únicamente al inicio de una relación con una empresa, sino que se monitorea de manera permanente para detectar cambios que puedan representar un riesgo. Planteó que, si una persona ya ha sido identificada como un cliente confiable en una institución y posteriormente abre una cuenta en otra, podrían existir mecanismos para compartir señales de confianza sin revelar información específica o sensible. Explicó que una entidad podría alertar a otra sobre la existencia de un posible defraudador que haya intentado vulnerar diferentes plataformas, sin necesidad de revelar quiénes fueron los clientes afectados ni exponer sus datos. Detalló que esta evolución coincide con una tendencia global hacia un mayor control de las personas sobre sus propios datos. También, señaló que las nuevas normas de protección de datos buscan establecer mayores controles sobre la información personal y sobre los fines para los cuales puede ser utilizada. Además, dijo que, si una persona ya fue verificada por una entidad, determinados modelos podrían permitir que esa identidad sea reutilizada posteriormente, evitando que el usuario tenga que repetir constantemente el mismo proceso de identificación.
ALyC duplica su capacidad de almacenar electricidad Chile suma 2,389 megavatos en fase de pruebas hasta junio y lidera la región EFE
Quito
L
a región de América Latina y el Caribe (ALyC) duplicó en menos de un año su capacidad para almacenar energía en baterías (BESS), al pasar de 1,683 megavatios (MW) en 2025 a 3,408 megavatios en agosto de 2026, según la Organización Latinoamericana y Caribeña de la Energía (Olacde). La Olacde precisó que "el incremento marca el tránsito desde proyectos puntuales hacia una nueva etapa en la que el almacenamiento comienza a ganar escala y a desempeñar un papel creciente en la integración de energías renovables
Olacde atribuye crecimiento a expansión de energía solar y eólica.
y la flexibilidad de los sistemas eléctricos". Chile lidera el desarrollo del almacenamiento con baterías en la región, con 2,291 megavatios en operación, equivalente a cerca de dos tercios del total regional identificado. A junio de 2026, el país suma 2,389 megavatios en fase de pruebas y 4,960 MW en construcción, alcanzando
aproximadamente 9.6 gigavatios (GW) de capacidad entre proyectos operativos, en pruebas y en construcción. La Olacde afirmó que este crecimiento responde, principalmente, a la rápida expansión de fuentes renovables como la energía solar y eólica y a la necesidad de aprovechar mejor la generación renovable disponible. El organismo ex-
Hablemos de Desarrollo Leritza Monsanto Abreu
linkedin.com/in/leritza-monsanto-abreu
Alianzas público-privadas: de las reglas a los resultados República Dominicana acaba de abrir una nueva etapa en su apuesta por las alianzas público-privadas (APP). Una reforma que busca reducir a entre 10 y 18 meses procesos de evaluación, licitación y adjudicación que hoy pueden extenderse entre 24 y 76 meses. También crea un fondo especializado para preparar proyectos y fortalece la capacidad de la Dirección General de Alianzas Público-Privadas (DGAPP) para estructurarlos desde etapas tempranas. Reducir esos tiempos puede ayudar. Meta RD 2036 requerirá más inversión y capacidad de ejecución que no puede descansar solo sobre el presupuesto público. Pero la experiencia regional muestra que una buena regulación, por sí sola, no garantiza buenos proyectos. El Infrascope 2023/24, un índice comparativo elaborado por Economist Impact con el apoyo del Banco Interamericano de Desarrollo (BID), mide la capacidad de los países para desarrollar APP sostenibles y eficientes. República Dominicana ocupa la posición 13 de 26 países de la región, con un contraste importante: alcanza 86.8 puntos en regulación e institucionalidad, sexto lugar regional, frente a 34.2 en preparación y sostenibilidad de proyectos y 27.7 en evaluación de desempeño e impacto. La medición deja una señal útil: hemos avanzado más en construir las reglas que en desarrollar toda la capacidad necesaria para convertirlas sistemáticamente en proyectos maduros. La reforma puede ayudar a cerrar parte de esa
27
MERCADO GLOBAL
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026
brecha si, además de acortar procesos, mejora la calidad de los proyectos con antelación. Y ahí importa el orden. Primero hay que determinar si un proyecto responde a una prioridad nacional y genera suficiente valor económico y social. Solo entonces corresponde decidir si una APP es lo conveniente. El capital privado tiene un costo y los contratos pueden comprometer recursos y riesgos durante décadas. Su conveniencia debe demostrarse frente a las alternativas. La capacidad pública tampoco termina con la firma. Una APP exige gestionar contratos durante años, supervisar niveles de servicio y administrar renegociaciones. La próxima etapa debería concentrarse en una cartera vinculada a las prioridades de 2036, mejores estudios antes de salir al mercado, transparencia sobre riesgos fiscales y seguimiento de resultados a lo largo del contrato. Las APP pueden movilizar capital hacia sectores estratégicos, pero su éxito no se demostrará por cuántas firmemos ni por cuánto tardemos en hacerlo, sino por el valor público que logremos generar con ellas. La verdadera prueba vendrá después: que dentro de una o dos décadas esos proyectos sigan ofreciendo los niveles de servicio comprometidos, con riesgos fiscales manejables y resultados que justifiquen la decisión de haberlos estructurado como APP. Pasar de las reglas a los resultados supone, precisamente, construir esa capacidad. LA AUTORA ES ECONOMISTA.
plicó que las baterías permiten almacenar la energía producida en momentos de alta oferta y utilizarla posteriormente, cuando aumenta la demanda, contribuyendo además a reducir los vertimientos de energía y aliviar las restricciones de la red de transmisión. La expansión también comienza a extenderse por la región, aunque con modelos diferentes, apuntó la Olacde. Por un lado, México prevé incorporar 2,216 megavatios de almacenamiento hacia 2030 a través de la Comisión Federal de Electricidad, mientras que Argentina ha adjudicado más de 1,400 megavatios mediante mecanismos competitivos. Honduras desarrolla un sistema de 75 megavatios y 300 megavatios hora (MWh), con cuatro horas de almacenamiento, para fortalecer la red y su confiabilidad. En el Caribe, Jamaica avanza en la incorporación de 110 MW/220 MWh de capacidad, asociados a 220 megavatios de nueva generación renovable. Brasil, por su parte, está avanzando en regulación y mecanismos competitivos específicos para almacenamiento.
En EE. UU., las empresas crearon más empleos Europa Press EE.UU.
El sector privado de Estados Unidos generó 38,000 nuevos puestos de trabajo en agosto de 2026, lo que supone el menor ritmo de creación de empleo desde enero, según la consultora ADP.El sector de la producción de bienes destruyó 10,000 empleos durante el mes, con hasta 17,000 personas menos contratadas en la industria y otros 5,000 menos en el sector de los recursos naturales y la minería. El punto positivo lo deja la construcción, con 12,000 nuevos trabajadores. En cuanto a los servicios, el saldo neto deja 48,000 puestos de trabajo más, impulsados sobre todo por los servicios educativos y sanitarios (45,000 más) y ocio y hostelería sobre los 16,000.
Hablemos de Calidad
MINERÍA Dr. Julio Santana
santju2012@gmail.com
El INABIE y el bien mayor (1) “Obra de tal modo que trates a la humanidad, tanto en tu persona como en la de cualquier otro, siempre como un fin y nunca solamente como un medio” Immanuel Kant.
Todo funcionario que asume una institución pública debería resistir la tentación de sustituir personas, modificar estructuras o imprimir el sello de su gestión antes de comprender para qué existe la misión recibida. Muchas veces “aplicar el propio librito” termina siendo otra manera de hacer más de lo mismo y, lamentablemente, esa práctica ha sido habitual y dañina en la Administración dominicana. Presupuesto, estructuras, contratos, procedimientos y recursos humanos son instrumentos y en el INABIE también lo son el almuerzo escolar, la utilería y los servicios de salud y estudiantiles, aunque a veces se olvide su carácter instrumental. Todos son indispensables, pero ninguno constituye la razón última de la institución. La práctica de años ha sido concentrarse en los medios; lo criticable es perder de vista que el fin es el estudiante. Los medios adquieren sentido cuando contribuyen a que los escolares permanezcan en la escuela, aprendan mejor y desarrollen sus capacidades con dignidad. Pero, lamentablemente, para muchos gerentes, basta con saber cuánto se gastó o cuántos bienes fueron distribuidos, sin igual esfuerzo por determinar resultados y
documentar sus impactos en la vida escolar. A esta finalidad superior la hemos llamado bien mayor, que no es una abstracción grandilocuente ni una fórmula para justificar cualquier decisión en nombre de una causa colectiva; lo entendemos como el propósito que debe permanecer por encima de coyunturas políticas, cambios de gobierno, intereses empresariales y prioridades circunstanciales. Esa permanencia es continuidad del Estado bien entendida. ¿Tendría legitimidad una política destinada a proteger estudiantes si violara la ley, desconociera el debido proceso, discriminara oferentes o administrara irresponsablemente los recursos públicos? Evidentemente no. Legalidad, transparencia, eficiencia y rendición de cuentas también protegen al estudiante, porque cada irregularidad compromete recursos, continuidad y confianza, sembrando de escollos el camino hacia el bien mayor. Es comprensible que el debate público se concentre en contratos, suplidores y pagos, haciendo énfasis en que las empresas son necesarias y muchas son mipymes familiares. Pero, como se destacó al inicio de la gestión de Víctor Castro, el Inabie no fue creado como un gran mercado para garantizar la supervivencia o expansión de sus proveedores. El hecho fundamental reside en que las empresas forman parte de la cadena, pero no constituyen su destino final.
Completo en eldinero.com.do
LA AUTOR ES EXPERTO EN CALIDAD.
28
Santo Domingo, República Dominicana. Año 12. Nº 553 jueves 03 de septiembre de 2026