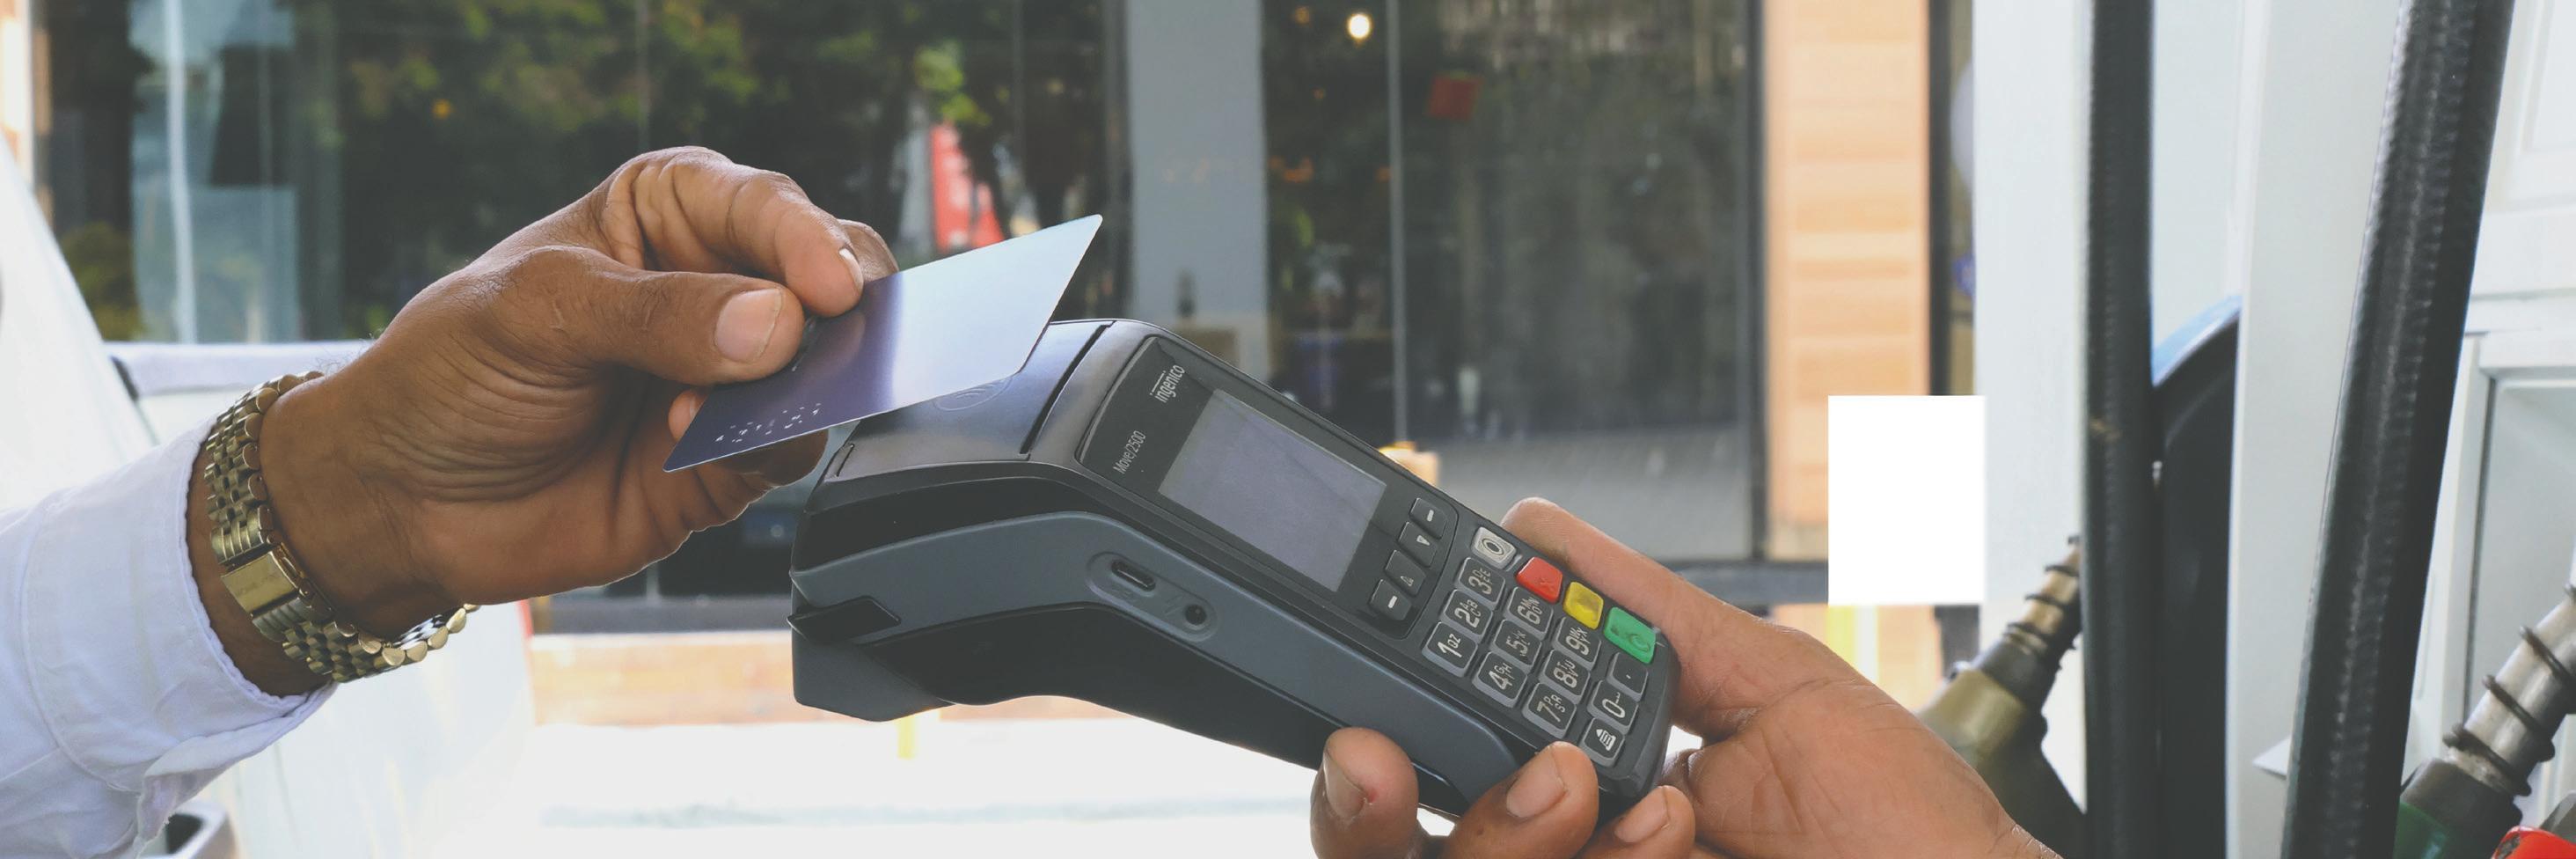
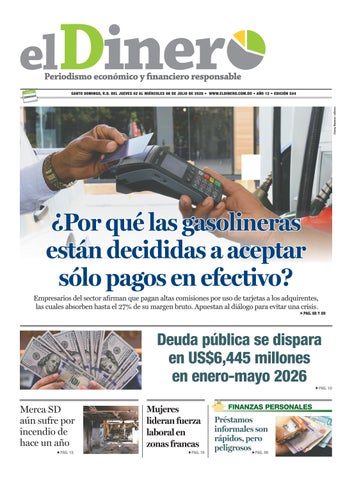
Empresarios del sector afirman que pagan altas comisiones por uso de tarjetas a los adquirentes, las cuales absorben hasta el 27% de su margen bruto. Apuestan al diálogo para evitar una crisis
Deuda pública se dispara en US$6,445 millones en enero-mayo 2026
Merca SD aún sufre por incendio de hace un año Mujeres lideran fuerza laboral en zonas francas
FINANZAS PERSONALES
Préstamos informales son rápidos, pero peligrosos
Jairon Severino

jseverino@eldinero.com.do
Intrant y el “sálvese quien pueda” en las calles dominicanas
Transitar por cualquiera de las calles de las principales ciudades de República Dominicana se ha convertido en una odisea diaria que desborda los límites de la cordura. Lejos de las promesas de modernización y de los gráficos relucientes presentados en los escritorios institucionales, la
realidad vial del país es un reflejo inequívoco de una gestión deficiente. El Instituto Nacional de Tránsito y Transporte Terrestre (Intrant), bajo la dirección ejecutiva de Milton Morrison, exhibe una desconexión incuestionable entre lo que se planifica en sus oficinas y las necesidades urgentes de los ciudadanos que padecen el asfalto. El panorama actual en Santo Domingo, Santiago y otros centros urbanos importantes es alarmante. Salir a las avenidas principales ya no es un simple desplazamiento, sino un desafío absoluto a la paciencia. En materia de tránsito, el entorno es un ambiente caótico, peligroso y profundamente estresante, donde el irrespeto a las leyes de tránsito por parte de conductores y motoristas ocurre ante la mirada pasiva de las autoridades. Los tapones interminables y el desorden generalizado en las intersecciones y calles demuestran que las medidas implementadas hasta la fecha han sido insuficientes para mitigar el colapso
«SANTO DOMINGO. La Ciudad
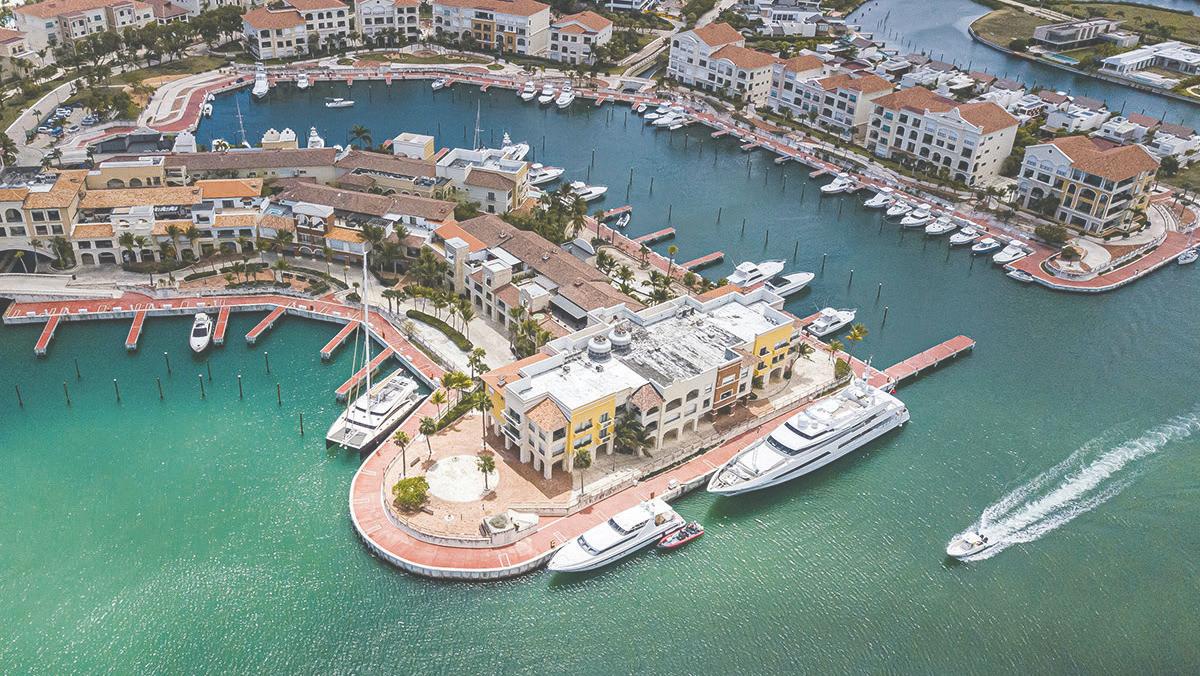
Destino Cap Cana, a través de la consolidación del turismo deportivo, ha reafirmado su compromiso con la diversificación de la oferta país, con una estrategia centrada en el desarrollo de
eventos de clase mundial que ha atraído la República Dominicana turistas de todo el mundo. El presidente ejecutivo de Cap Cana, Jorge Subero Medina, expresó que este 2026 el destino se posiciona como una platafor-
«A propósito de los recientes terremotos en Venezuela, la República Dominicana y otras partes del mundo, se ofrecen algunos consejos para una redacción más precisa de las noticias sobre estos fenómenos naturales.
vial.Esta crisis de movilidad no es un inconveniente menor; tiene un impacto directo en el desarrollo de la nación y en las finanzas de cada hogar. De acuerdo con el Banco Interamericano de Desarrollo (BID), la congestión vehicular en Santo Domingo genera un costo anual estimado en unos US$180 millones, lo que equivale a casi medio millón de dólares diarios diluidos en el asfalto junto a una demora agregada de 75 millones de horas anuales para los viajeros. ¡Un fracaso! A nivel individual, y es sin quizá la parte más dura, este descalabro lo paga directamente el ciudadano de su propio bolsillo. Análisis sobre la movilidad urbana publicados por medios locales revelan que un conductor promedio en el Gran Santo Domingo gasta cerca de RD$2,000 adicionales cada mes únicamente en el combustible extra que se quema en los tapones, lo que representa un sobrecosto anual que ronda los RD$24,000 por vehículo.
Este dinero y tiempo perdidos en los embotellamientos restan tranquilidad a las familias dominicanas, pero también laceran severamente la competitividad y la productividad de los sectores económicos. Las horas operativas se diluyen entre bocinazos y maniobras temerarias. Ya no se trata únicamente del malestar de llegar tarde al destino, sino del riesgo constante de sufrir una situación de peligro inminente cada vez que se enciende un motor. Todos hemos sido testigos de actos que ponen en peligro la vida de personas.
El indicador más trágico e irrefutable de este escenario es que República Dominicana lidera de forma persistente las cifras de muertes por accidentes de tránsito a nivel internacional. Este dato lúgubre le da de frente a las autoridades del Intrant, evidenciando que las campañas preventivas y los planes anunciados no logran contener la pérdida de vidas humanas en las carreteras.
CAP CANA SE POSICIONA COMO UN REFERENTE EN TURISMO DEPORTIVO
ma integral, donde el deporte de élite se fusiona con el exclusivo estilo de vida, gracias a la infraestructura sobre la cual ha crecido este destino en los últimos 24 años. “Esta apuesta estratégica no es un hecho aislado, sino un pilar fundamental de un modelo de negocio que busca atraer a un viajero sofisticado, cuya estancia prolongada y alto nivel de gasto dinamizan directamente la economía local. Con más de US$4,758 millones invertidos a lo largo de su historia, Cap Cana ha entrado en una fase de madurez operativa, sus instalaciones sirven de base para una agenda
tanto “sismo” como “seísmo”. Ambas formas se documentan en los medios dominicanos: “El seísmo pudo sentirse en Santo Domingo y parte de la zona sureste del país”, “El sismo se registró a 34 kilómetros de la isla Saona”.
Completo en: www.fundeu.do «terremotos, claves de redacción»
1. “Sismo” y “seísmo”, opciones válidas Para nombrar los temblores o terremotos pueden emplearse
63.3%
de eventos internacionales que elevan la competitividad de la República Dominicana frente a otros destinos globales. Sólo este año eventos como el ATP Challenger 175 de Cap Cana atrajo a más de 30 nacionalidades, mientras que el IRONMAN 70.3 Cap Cana atrajo a más de 60”. “Acabamos de salir del MICFootball, que estuvo representado por más de 18 países. Un campamento internacional con jóvenes que vienen subiendo hacia una nueva generacion del fútbol, entre ellos hijos de los más aclamados futbolistas hoy en el mundo”, dijo.
Siguenos en: @eldinerodo eldinerodo
Periodico elDinero
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
“Los oficiales de cumplimiento de bancos, empresas y otras entidades obligadas a prevenir el lavado de activos no deberían ser llamados a testificar en procesos penales solo por haber entregado información requerida por el Ministerio Público”.
Presidente: CARLOS JOSÉ MARTÍ RAMOS
Vicepresidente: CHRISTIAN EMILIO FARACH
Gerente Comercial: STEPHANY ORTIZ
REDACCIÓN elDinero: Director: JAIRON SEVERINO
Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ
Fotografía: REDACCIÓN
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
¿Cómo califica usted la gestión del Intrant en materia de solución al caos del tránsito en las principales ciudades del país?
RESULTADOS DE LA SEMANA ANTERIOR Ejecución. Al cierre de la primera mitad de este año el sector eléctrico estatal ya consumió el 63.3% de los recursos disponibles para el subsidio que cubre el déficit de las empresas distribuidoras
de electricidad (EDE). Datos de la Dirección General de Presupuesto (Digepres) indican que, al 19 de junio, el subsidio eléctrico había consumido RD$58,851.3 millones de los RD$92,475.8 millones presupuestados. A ese ritmo, el monto total necesario podría llegar a los US$127,000 millones.
El Gobierno eliminó el selectivo a los seguros de vida. ¿Considera usted que esta decisión impulsará este sector entre los dominicanos?
Sí: 67% No: 33%


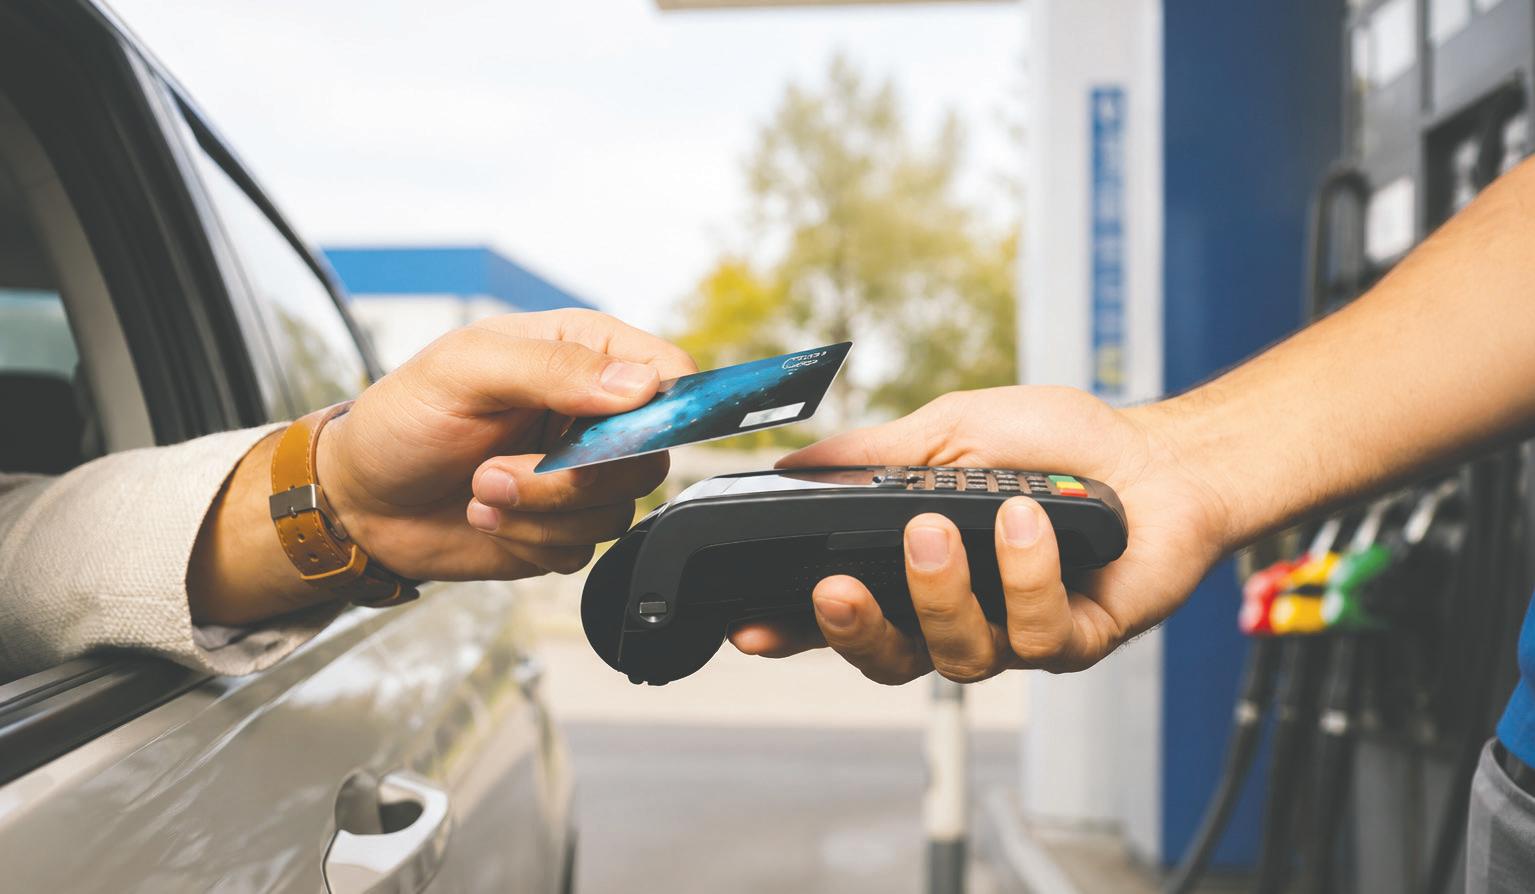
A mayo de 2026, este sector registró RD$41,002 millones en pagos con verifone, según datos del BC
Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
Recientemente, la Asociación Nacional de Detallistas de Gasolinas (Anadegas) advirtió que podría retirar de manera masiva los terminales de pago electrónico (POS), conocidos popularmente como “verifone”, de sus 780 estaciones de combustibles, debido a lo que califica como “cobros excesivos” por parte de las entidades financieras que administran ese servicio. El gremio sostiene que las comisiones por pagos electrónicos consumen el 27% de la ganancia bruta de los detallistas.
La advertencia abre el debate sobre la importancia que tienen actualmente los pagos electrónicos dentro del sector de expendio de combustibles y el peso que este segmento mantiene dentro del ecosistema nacional de pagos con tarjetas. También plantea interrogantes sobre los posibles efectos que tendría una eventual reducción o eliminación de estos terminales en las estaciones de servicio y sobre los inconvenientes que podría generar a miles de consumidores que utilizan tarjetas como principal medio de pago para abastecer sus vehículos.
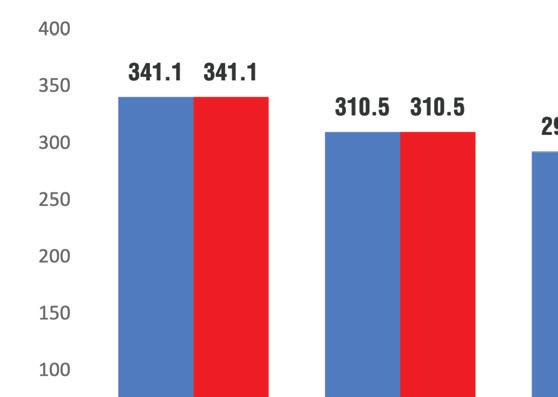
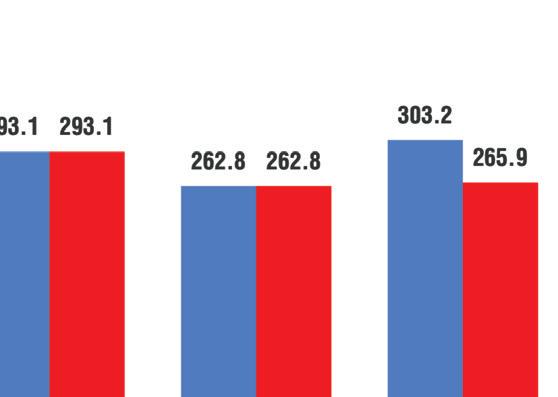
De acuerdo con datos del Banco Central, a través del Sistema de Pagos de la República Dominicana (Sipard), a mayo de 2026 se registran en el país 239,086 terminales de punto de venta o “verifone”. Esta cifra representa un incremento absoluto de 9,415 dispositivos adicionales con relación al mismo período del año anterior, equivalente a un crecimiento de 4%.
La expansión de estos terminales evidencia el avance de los medios de pago electrónicos en la economía dominicana y su creciente utilización por parte de consumidores y comercios. A través de estos casi 240,000 dispositivos, las operaciones realizadas mediante tarjetas, mayoritariamente de crédito, continúan ganando espacio dentro de las transacciones cotidianas de la población.
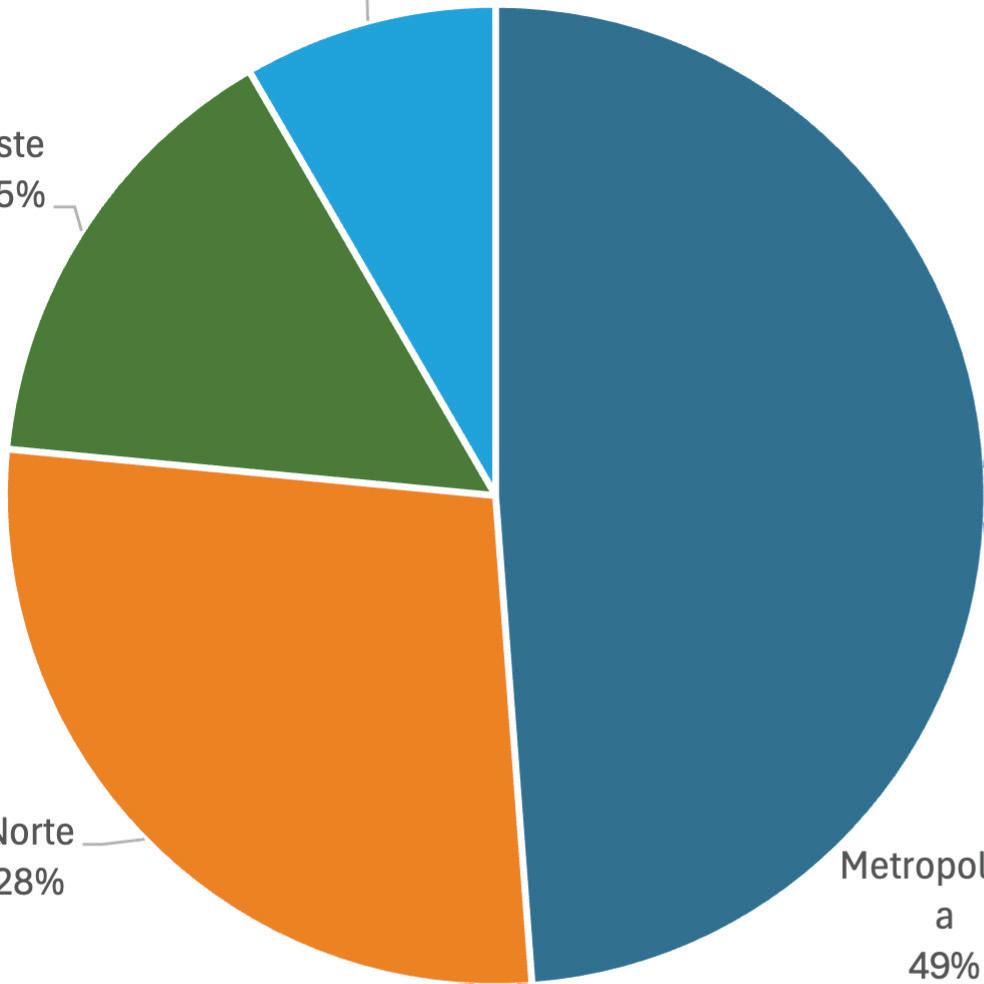
Cantidad de puntos de venta o verifone por región en República Dominicana
Los registros del Banco Central muestran que el consumo mediante tarjetas alcanzó RD$57,454.3 millones a mayo de este año, distribuidos en más de 272.6 millones de transacciones. Dentro de este universo de operaciones, los sectores de servicios, supermercados, tiendas minoristas y combustibles figuran entre las actividades económicas con mayor participación en los pagos procesados mediante terminales POS. En el caso específico de las estaciones de combustibles, los datos reflejan que acumularon pagos por RD$41,002.1 millo-
«OTROS DATOS
88.1%
Verifone físicos. Los verifone físicos representan el 88.1% de los más de 239,000 POS o aparagos para cobro registrados en el país a mayo de 2026, según datos del Banco Central.
10%
Combustibles. A mayo de 2026, los usuarios de tarjetas electrónicas realizaron 27,527,130 transacciones en estaciones de combustibles, equivalentes al 10% del volumen total.
vía POS en el país.
Mercado. De acuerdo con datos del Banco Central al cierre de abril de 2026 existían alrededor de 13.8 millones de tarjetas vigentes y activas, incluyendo tarjetas de débito, crédito, prepagadas y subsidiadas. Las tarjetas de débito continúan siendo el principal instrumento de pago electrónico, al sumar aproximadamente 8.2 millones de plásticos, equivalentes al 59.4% del total. Las tarjetas de crédito, por su parte, superan los cuatro millones de unidades activas y representan el 29.2% del universo de tarjetas vigentes en el sistema financiero nacional.
dos y tiendas minoristas. Esto explica que las estaciones de combustibles representen una proporción mayor del volumen de operaciones que del monto total transado.
Al analizar la composición general de los pagos electrónicos, se observa que cuatro sectores concentran prácticamente la totalidad de las operaciones realizadas mediante terminales POS. Los sectores de servicios, supermercados, tiendas minoristas y combustibles acumularon conjuntamente RD$549,064.3 millones a mayo de 2026, equivalentes al 95.2% del total de pagos con tarjetas realizados a través de estos dispositivos.
nes, distribuidos en 27,527,130 transacciones. Estas operaciones representan el 10% del volumen total de transacciones realizadas a través de los terminales de pago electrónico y el 7.11% del monto total transado en el país.
alto nivel de utilización de estos medios de pago por parte de los consumidores al momento de adquirir combustibles.
49%
A mayo de 2026, la zona metropolitana concentra el 49% de los terminales de puntos de venta o verifone de República Dominicana.
Las cifras colocan a las estaciones de combustibles como el cuarto sector con mayor incidencia dentro de los pagos realizados con tarjetas de débito y crédito mediante POS. Además, evidencian el
El comportamiento de este sector también muestra una característica particular: aunque concentra una elevada cantidad de operaciones, el valor promedio de cada transacción es inferior al observado en otras actividades económicas de gran peso dentro del sistema de pagos, como servicios, supermerca-
Dentro de este grupo, las actividades de servicios ocupan el primer lugar. Este sector registró pagos por RD$260,401.1 millones, distribuidos en 126,273,415 transacciones, concentrando el 45.1% del total transado mediante POS. Los supermercados ocupan la segunda posición, con pagos acumulados por RD$127,722.7 millones, equivalentes al 22% del monto total registrado por este canal. Se trata de uno de los sectores con mayor presencia dentro del sistema de pagos electrónicos. Por su parte, las tiendas minoristas acumularon pagos por RD$119,938.3 millones, representando el 21% del monto total.
Precalifícate








Antes de solicitar un crédito al prestamista analice sus riesgos y su capacidad de pago
Massiel De Jesús
Acosta mdejesus@eldinero.com.do Santo Domingo
María, nombre ficticio, necesitaba dinero con urgencia para cubrir una emergencia médica de su hijo. Como no calificaba para un préstamo bancario y requería el efectivo de inmediato, aceptó la oferta de un prestamista de su comunidad.
El dinero llegó en cuestión de horas, pero también lo hicieron las cuotas elevadas, los intereses crecientes y la presión constante para cumplir con los pagos. Lo que parecía una salida “sencilla” terminó convirtiéndose en una carga que afectó su estabilidad económica durante meses.
Cuando surge una necesidad urgente de dinero, muchas personas recurren a préstamos informales como una alternativa rápida para obtener financiamiento. Sin embargo, detrás de esa aparente facilidad existen riesgos significativos que pueden comprometer seriamente la salud financiera de quienes los utilizan.
Los préstamos informales son aquellos que se otorgan fuera del sistema financiero regulado. Entre las modalidades más comunes se encuentran los créditos otorgados por familiares o amigos, las casas de empeño, el llamado “fiao” y los prestamistas particulares. Aunque estas opciones suelen requerir menos trámites y ofrecen una aprobación casi inmediata, operan sin la supervisión ni las garantías que caracterizan a las entidades financieras formales.
Uno de los principales problemas es su elevado costo. En muchos casos, las tasas de interés pueden superar el 240 % anual, lo que provoca que el prestatario termine pagando hasta tres veces el monto originalmente recibido.
Esta situación favorece el sobreendeudamiento y dificulta la capacidad de cumplir con otros compromisos financieros esenciales, como alimentación y vivienda. Además del costo económico, existen otros ries-
1 - Capacidad de pago. Antes de solicitar cualquier préstamo, calcule cuánto puede destinar mensualmente al pago de la deuda. Asegúrese de que la cuota no comprometa gastos esenciales.
2 - Compare. No se quede con la primera alternativa que encuentre. Investigue las condiciones de bancos, cooperativas y otras entidades reguladas. Una tasa de interés más baja hace la diferencia.
gos que suelen pasar desapercibidos. Los acuerdos de pago frecuentemente carecen de claridad, lo que puede generar conflictos entre las partes involucradas.
También es común que no exista documentación formal que respalde las condiciones pactadas, dejando al deudor en una posición vulnerable ante cambios arbitrarios o exigencias inesperadas. Otro aspecto importante es que este tipo de financiamiento no contribuye a la construcción de un historial crediticio. Esto
3 - Acuerdos. Antes de aceptar dinero prestado, conozca con claridad las condiciones de pago. Solicite que los acuerdos queden por escrito, incluso si se trata de familiares o amigos.
4- Evite endeudarse más. Si ya enfrenta dificultades para pagar un préstamo, no recurra a otro para cubrirlo. Acumular obligaciones financieras suele agravar el problema.
significa que, aun cumpliendo con los pagos, la persona no genera antecedentes que le permitan acceder posteriormente a créditos formales con mejores condiciones, tasas más bajas y mayores plazos de pago.
En los casos más extremos, algunos prestamistas informales utilizan mecanismos de cobro agresivos que pueden incluir amenazas, extorsión e incluso violencia física.
Estas prácticas representan un riesgo adicional para la seguridad y el bienestar de quienes enfrentan dificultades para
5 - Fondo de emergencia. Destine una parte de sus ingresos mensuales al ahorro, aunque sea una cantidad pequeña. Esto ayudará a no recurrir a préstamos costosos e informales.
6 - Saldar deudas. Organice sus compromisos financieros y establezca una estrategia de pago. Puede optar por el método bola de nieve o avalancha, según sus necesidades, pero con disciplina.
cumplir con sus obligaciones. Antes de aceptar un préstamo de este tipo, es recomendable analizar detenidamente la situación financiera personal. Algunas preguntas clave pueden ayudar a tomar una decisión más informada: ¿qué porcentaje del ingreso mensual se destinará al pago de la deuda? ¿Quedarán recursos suficientes para cubrir los gastos esenciales? ¿Qué ocurrirá si surge un imprevisto que impida pagar a tiempo? ¿Existen alternativas menos costosas y más seguras? ¿Ha comprado la tasa de inte-
rés que pagará con la que cobra la banca formal?
¿CÓMO SALIR DE AHÍ?
Para quienes ya se encuentran atrapados en una deuda informal, es fundamental actuar con estrategia. Una opción es negociar nuevas condiciones con el acreedor y dejar cualquier acuerdo por escrito para evitar malentendidos. También puede considerarse la posibilidad de sustituir la deuda mediante un préstamo en una entidad regulada, siempre que las condiciones sean más favorables.
Solicitar apoyo temporal a familiares o amigos para liquidar una obligación especialmente onerosa puede ser otra alternativa viable. Sin embargo, es indispensable cumplir los compromisos adquiridos para preservar la confianza en las relaciones personales.
Asimismo, conviene evitar la contratación de nuevos créditos mientras exista una deuda pendiente. Concentrarse en reducir los compromisos actuales facilita recuperar el equilibrio financiero y disminuye el riesgo de caer en un círculo de endeudamiento.
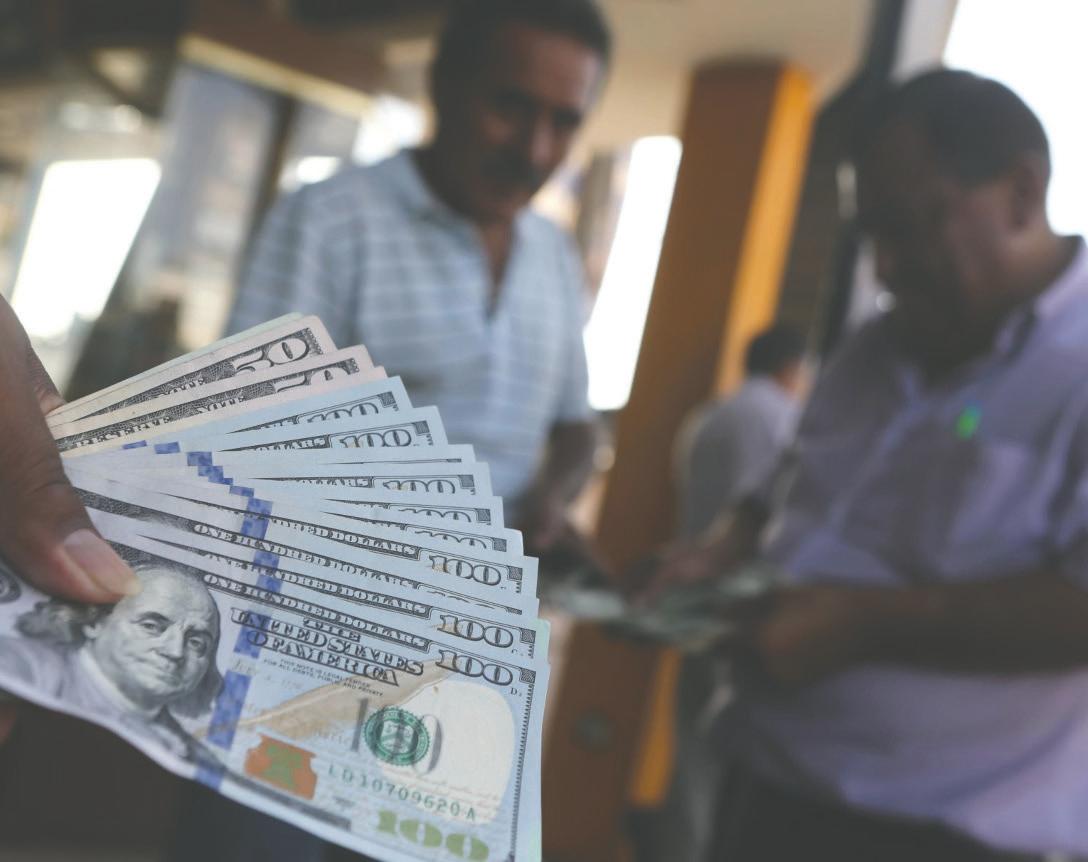
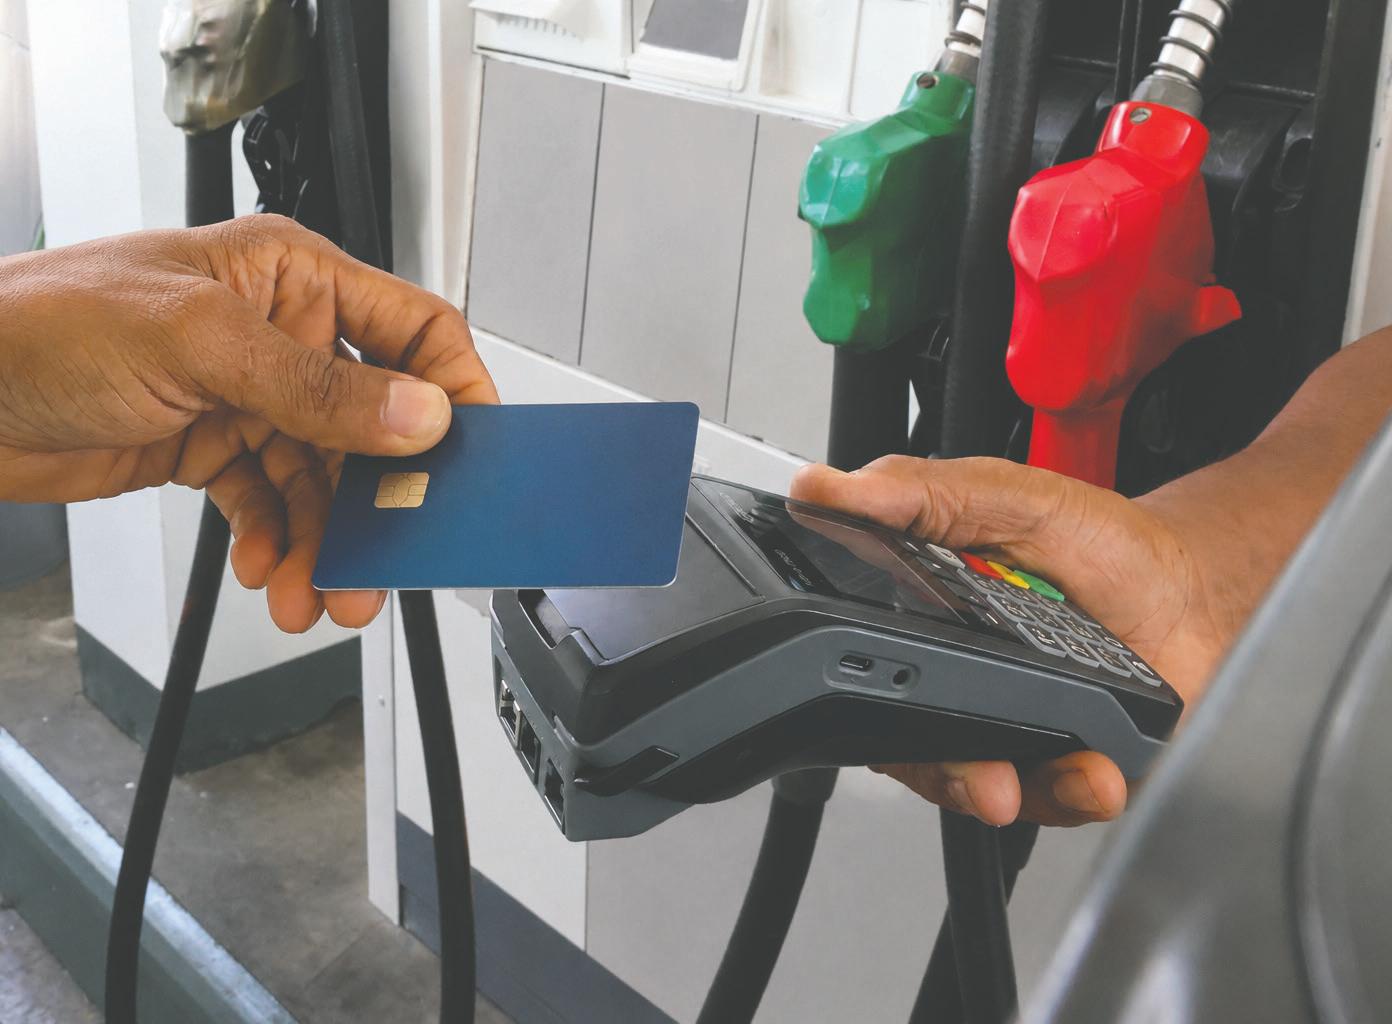
Los detallistas de combustibles afirman que comisiones cobradas por adquirentes son insostenibles
Jairon Severino jseverino@eldinero.com.do Santo Domingo
Los números hablan por sí mismos: recibir pagos con tarjetas de crédito y débito se está volviendo cada vez más insostenible para los detallistas de combustibles. El costo que les representa este medio de pagos se está llevando cerca del 27% de su margen bruto. Y peor: la rentabilidad de los negocios ha caído conforme aumentan los precios de los hidrocarburos.
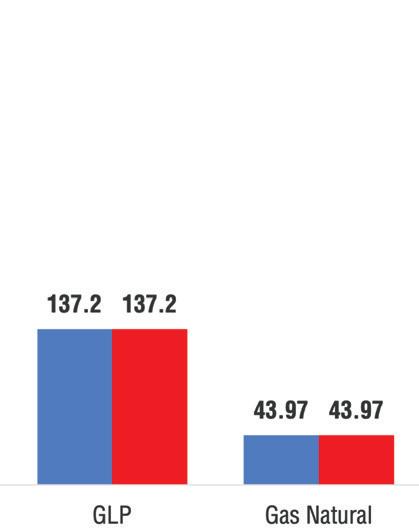
Cálculos preliminares, basados en datos financieros suministrados a elDinero, establecen que los detallistas reciben un margen bruto de apenas RD$25 por cada galón de combustible vendido, de los cuales deben pagarles RD$6.75 promedio por galón a las empresas adquirentes de tarjetas por concepto de una comisión de alrededor de 2.5%.
El contexto financiero en que operan las empresas detallistas ha obligado a los propietarios de las estaciones de expendio de combustibles líquidos y de gas licuado de petróleo (GLP) a preguntarse si vale la pena aceptar las tarjetas de crédito y débito como medio de pago. Este sector genera cerca de 30,000 empleos formales.
Por lo transversal del servicio que ofrecen los detallistas de combustibles, una parálisis operativa de este sector o un cambio drástico en las modalidades de cobro, como sería no aceptar pagos con tarjetas de crédito ni débito, desataría una inestabilidad inmediata en la cadena de distribución.
Eso afectaría directamente al transporte público, comercio, educación, salud, industrias y el día a día de millones de ciudadanos. En todo caso, representantes del sector entienden que la crisis es evitable. Al menos tres de los gremios represen-
alrededor de RD$3,000 millones al año.
El presidente de Anadegas, Juan Elías Pérez, advirtió ese gremio ha puesto sobre la mesa la posibilidad de retirar, más temprano que tarde, los pagos con verifone de sus 780 estaciones de combustibles miembro en todo el país. El dirigente califica como excesivas las comisiones cobradas por parte de las empresas financieras que administran ese servicio.
Pérez recordó que Anadegas ya aplicó una medida similar en el pasado contra una de las empresas proveedoras del servicio, desconectando sus terminales de pago en todas las estaciones afiliadas. Aseguró que el gremio está dispuesto a repetir esa decisión si no se logra una solución satisfactoria, pues los detallistas de combustibles no resisten más costos.
Participación. Según el Sipard, las tarjetas de crédito emitidas son 4.1 millones, un 29.2% del total, mientras que las de débito suman 8.3 millones, un 59.6%.
Recordatorio
Anadegas ya aplicó una medida similar en el pasado contra una de las proveedoras del servicio, desconectando sus terminales”.
Juan Elías PérEz PrEsidEntE dE anadEgas
tativos del sector aseguran que el golpe a las finanzas de esas empresas ha llevado a analizar la posibilidad de retirar los verifones.
Aseguran que son afectados porque las comisiones se calculan sobre el valor total de la venta y no sobre el margen regula-
Tipos. Las tarjetas relacionadas con subsidios del gobierno son 1,539,759, equivalente a un 11% y las prepagadas sólo son 31,383, según el Banco Central.
Consideramos necesario revisar el impacto que los cargos por transacciones electrónicas tienen sobre el costo del sector”.
daniEla Collado dirECtora EJECuiva dE la sEC.
do, por lo que cada incremento en el precio del combustible reduce el valor real del margen disponible para operar.
La Asociación Nacional de Detallistas de Gasolinas (Anadegas) y la Sociedad de Empresas de Combustibles y Derivados (SEC) coinciden en que
Crecimiento. Datos oficiales establecen que las tarjetas de crédito registraron un incremento acumulado superior al 74% desde 2021 hasta finales de 2025.
Reclamo
Nos hemos quedado durante muchos años por el impacto que tienen las altas comisiones transacciones sobre el margen del negocio”.
guillErmo CoChón PrEsidEntE dE a-agas
las altas comisiones que pagan a los adquirentes de tarjetas de crédito y débito, que son las empresas que montan los verifones, han provocado una caída que califican de estrepitosa en los márgenes. Datos preliminares establecen que las comisiones les representan costos por
Reiteró su llamado a las entidades financieras y a las autoridades correspondientes para que intervengan y permitan alcanzar un acuerdo que garantice condiciones más justas para los detallistas de combustibles y evite inconvenientes a los consumidores.
Entre las propuestas surgidas a raíz de esta situación está que, en lugar del esquema porcentual actual, se establezca un cobro fijo de 30 centavos por transacción, lo que, según Anadegas, sería más equitativo para los detallistas.
La directora ejecutiva de la SEC, Daniela Collado, reconoce los beneficios de los pagos electrónicos como herramienta para fortalecer la seguridad, la eficiencia, la inclusión financiera y la trazabilidad de las operaciones comerciales. Sin embargo, considera necesario revisar el impacto que los cargos por transacciones electrónicas tienen sobre el sector de los combustibles, cuya comercialización opera bajo un esquema de margen regulado y fijo. Sostiene que los pagos electrónicos favorecen la formalización de la economía y fortalecen los mecanismos de control y fiscalización del Estado. “La posición de la SEC no es cuestionar estos medios de pago, sino procurar un esquema de costos más equilibrado para todos los
actores. El margen de comercialización de los combustibles está regulado por el Estado y permanece fijo, independientemente de las variaciones en el precio del combustible. Las estaciones de servicio no pueden trasladar nuevos costos al precio final”, explicó a elDinero.
Al referir el impacto de los cargos por transacciones electrónicas, explicó que el costo promedio acordado es de aproximadamente 2.5% y que a finales de pasado mes de mayo la comisión promedio ascendía a RD$6.75 sobre un margen bruto de sólo RD$25, representando más del 25%.
Al referirse a la realidad operativa del sector, la cual justifica su reclamo por una disminución en la comisión que pagan a las empresas adquirentes de tarjetas de crédito, Collado explicó que las estaciones de servicio realizan importantes inversiones para garantizar seguridad industrial y operacional; protección ambiental, mantenimiento e infraestructura, tecnología y sistemas de pago, así como cumplimiento regulatorio y capacitación del personal, entre otras acciones que implican costos.
En este orden, sostiene que la reducción del margen disponible limita la capacidad de continuar realizando estas inversiones esenciales para ofrecer un servicio seguro y eficiente. Además, refirió que el incremento en los precios de los combustibles responde a un contexto internacional complejo que ha exigido esfuerzos y sacrificios de todos los sectores de la economía.
En este escenario, sostiene, resulta oportuno revisar aquellos esquemas de costos que generan una presión creciente sobre sectores con márgenes regulados. “El objetivo debe ser que los esfuerzos derivados de la coyuntura sean compartidos de manera equilibrada entre todos los actores de la cadena de valor”, expresó la directora ejecutiva de la SEC. Collado aseguró que ese gremio favorece un diálogo técnico entre autoridades, entidades financieras, adquirentes y representantes del sector para evaluar alternativas que preserven los beneficios de los pagos electrónicos, especialmente por su importancia en mantener la trazabilidad y la formalización.
“Reiteramos nuestro respaldo a la digitalización y a los medios de pago electrónicos. Lo que proponemos es revisar una estructura de costos que, en el contexto actual y tratándose de un sector con márgenes regula-
2016-2026
Fuente: SIPARD/BC
Consenso. En abril de este año, la presidente de México, Claudia Sheinbaum, firmó un acuerdo entre el Gobierno y las asociaciones de Bancos de México (ABM) y la de Sociedades de Vales (Aseval) para que, del 1 de mayo al 31 de octubre 2026, se reduzcan las comisiones en el pago de gasolinas y diésel con tarjetas y vales en beneficio de la economía de las familias mexicanas.
“Es la demostración de que cuando se trabaja juntos por las y los mexicanos sacamos muy buenas cosas. Hoy vamos a anunciar la
dos, genera una carga creciente que afecta la sostenibilidad de una actividad esencial para el país”, dice la vocera de la SEC. Para el presidente de la Asociación de Distribuidoras de Gas Licuado de Petróleo (A-GAS), Guillermo Cochón, es un tema que llama la atención a ese sector, aunque reconoce que en el caso de esas estaciones el impacto no es tan significativo.
“Nosotros como sector nos hemos estado quejando durante años sobre esta situación de las comisiones por transacciones vía las tarjetas de crédito. El impacto afecta nuestros márgenes de comercialización. Ha sido un golpe muy fuerte para el sector de los combustibles”, expresó.
Cochón adelantó que esa institución está en consonancia con las quejas del sector porque indudablemente es tema que afecta a todos. Sin embargo, dijo que, en lo que compete a A-GAS, las tarjetas tienen una “implicación social aún más complicada” porque no se pue-
disminución de las comisiones en el pago de las gasolinas y del diésel, tanto para aquellos que pagan con tarjeta de crédito o débito como para aquellos que pagan con vales”, expresó la jefa de Estado
de olivar que el pago del Bonogás se hace con tarjetas.
Para Cochón, este tema debe ser abordado en una mesa en la que participen todos los actores, incluyendo a las autoridades de todas las instituciones que tienen que ver con este sector tan importante para que funcione la economía.
La crisis está planteada por los empresarios del sector, quienes han solicitado al Ministerio de Industria, Comercio y Mipymes (MICM) intervenir para evitar que la situación escale a peor. Y no es algo de ahora. Este proceso de reclamo lleva más de una década.
Este medio tiene copia de una comunicación enviada por la SEC a Eduardo Sanz Lavatón, ministro del MICM, en la que hace referencia a dos aspectos: solicitud de ajuste de márgenes de las distribuidoras e impacto de costos financieros por transacciones electrónicas. En el documento refieren una
en un comunicado de prensa de la Presidencia de la República. Sheinbaum refirió que en el acuerdo participaron el Banco de México y las distintas asociaciones, destacando que el proceso estuvo coordinado por la Secretaría de Hacienda. Lo consideró importante porque, al disminuir las comisiones, bajaría todavía más el precio de la gasolina y el diésel. El objetivo, sostuvo, es seguir disminuyendo sobre todo el precio del diésel y, lo más importante, apoyar la economía de las familias mexicanas.
comunicación anterior del 3 de marzo de este año. La entidad indica que que, si bien el pasado año se dispuso un ajuste en los márgenes de los segmentos de Detallistas y Transporte, aún permanece pendiente la actualización correspondiente al segmento de las Distribuidoras, eslabón responsable de sostener la inversión en infraestructura, seguridad y cumplimiento ambiental del sector.
Destaca que a esta situación se suma un factor que ha intensificado de manera relevante la presión sobre los márgenes: el efecto combinado del aumento en los precios de los combustibles y el costo de las transacciones con tarjetas de crédito.
“Dado que las comisiones se calculan como un porcentaje del precio de venta, cada incremento en el precio por galón genera un aumento automático en el costo financiero. En términos ilustrativos: Si el precio del galón aumenta en RD$10 y la comisión promedio por uso de tarjeta es de aproxima-
damente 2.5%, el costo adicional por transacción equivale a RD$0.25 por galón”, establece la comunicación entregada al Sanz Lovatón.
Destaca que si este efecto se multiplica por el volumen total de galones vendidos bajo modalidad de pago electrónico, que representa un 75% del volumen total, el impacto agregado resulta considerable y directamente erosiona el margen neto. Para la SEC, este fenómeno, sumado al desfase histórico en los márgenes de las distribuidoras y al incremento sostenido de costos operativos, limita la sostenibilidad de las operaciones e impacta la capacidad de continuar invirtiendo en infraestructura y mejoras. En este sentido, solicitó al funcionario proceder con la actualización del margen, incorporando el impacto de los costos financieros asociados a medios de pago electrónicos.
Otro aspecto que sugieren en la comunicación es la necesidad de considerar un mecanismo de revisión periódica que incluya la variación en los precios de los combustibles y en costos operativos y financieros.
La ponderación de las tarjetas de crédito y débito en la comercialización de combustibles en algunos casos supera el 90%, especialmente en estaciones del Gran Santo Domingo y Santiago.
Según datos a mayo de este año del Sistema de Pago y Liquidación de Valores de la República Dominicana (SIPARD), del Banco Central, hay activas 13.9 millones de plásticos emitidos, entre tarjetas de crédito, débito, prepagadas y de subsidios del gobierno.
El PIB nominal muestra inusual aumento en el mismo período, según el MHE
Esteban Delgado edelgado@eldinero.com.do Santo Domingo
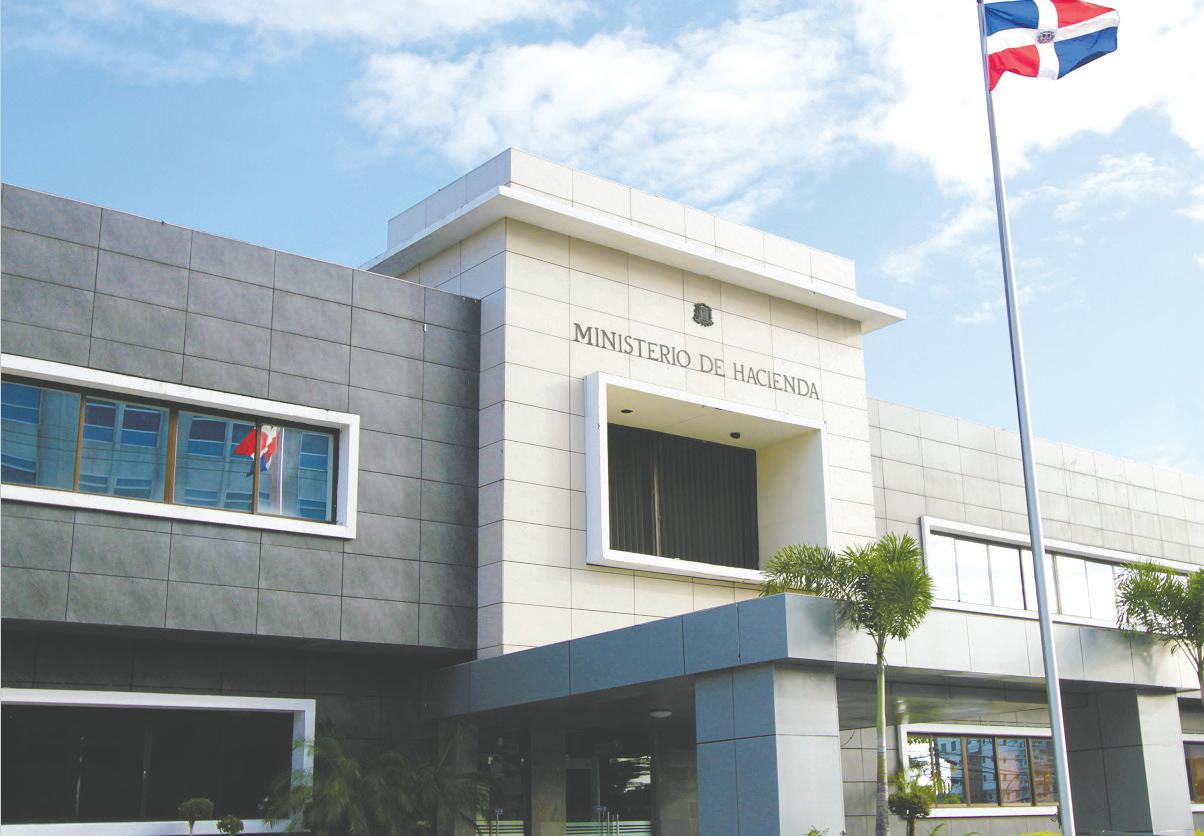
En los primeros cinco meses de este año la deuda del sector público no financiero (SPNF) se incrementó en US$6,445.2 millones. Esa cantidad de incremento en cinco meses es casi el doble de la proporción en que viene aumentando desde el 2021 al 2025 durante cada año completo en promedio.
Las estadísticas de la Dirección de Crédito Público del Ministerio de Hacienda y Economía (MHE) indican que cada año la deuda del SPNF aumenta en una proporción de US$3,385.5 millones. Sin embargo, en solo cinco meses de este 2026 el aumento supera ese monto en un 90.3%, con US$6,445.2 millones más.
De esa forma, la deuda pasó de US$61,549.9 millones al 31 de diciembre de 2025 hasta los US$67,995.5 millones al 31 de mayo de este año.
Sin embargo, aunque el aumento de la deuda del SPNF ha sido tan alto en estos cinco meses, su incremento como proporción del producto interno bruto (PIB) fue ligeramente leve, pues pasó de 48.1% a 48.3%, indican los datos.
VALOR SORPRENDENTE DEL PIB
Cuando se observa el cálculo que hacen las autoridades fiscales para determinar el valor nominal del PIB dominicano, se tiene que en los primeros cinco meses de este año su crecimiento fue soprendentemente elevado, pues ha sido en un monto casi igual al acumulado de los cuatro años anteriores juntos. Entre el año 2022 y el 2025 el valor nominal del PIB pasó de US$113,908.1 millones a US$127,861.4 millones. Esto es un aumento absoluto de US$13,953 millones en cuatro años acumulados.
«EN DATOS
90.3%
Incremento. El aumento de la deuda en cinco meses de este año es 90.3% superior al promedio de cada año completo desde 2021 al 2025.
12,876
PIB nominal. En cinco meses de 2026 el PIB nominal aumentó en US$12,876 millones. En cinco años anteriores juntos había aumentado US$13,952 millones.
DEUDA COMO % DEL PIB
Aunque no hay forma de determinar los parámetros utilizados por las autoridades económicas del Gobierno para valorar en un nivel tan alto el PIB nominal en dólares del país, su incremento permite disimular un poco el aumento de la deuda del SPNF como proporción de ese producto interno bruto.
Nota: cifras en millones de dólares. El dato de 2026 corresponde al acumulado hasta mayo.
Fuente: Ministerio de Hacienda y Economía.
Pero resulta que en solo cinco meses de 2026, el valor del PIB nominal pasó de US$127,861.4 millones a US$140.737.2 millones, es decir, un incremento de US$12,876 millones, casi lo mismo que a la economía le tomó en cuatro años pasados. La explicación pudiera estar en el hecho de que, además del crecimiento promedio de 4.2% que lleva la economía real en lo
Fuente:
que va de este año, está la inflación de 5.35% acumulada en el mismo período. Eso puede hacer que el valor nominal en dólares de los bienes y servicios que produce la economía se in-
cremente. Sin embargo, sucede que durante el mismo período el peso se ha apreciado frente al dólar en alrededor de un 5%, lo cual indica que el valor nominal del PIB, en lugar de aumentar,
No se sabe. Recientemente, el economista Andrés -Andy- Dauhajre hacía recerencia a que no se sabe cuáles son los elementos de cálculo que utilizan las autoridades monetarias y fiscales para determinar el valor del PIB nominal del país, pues en ocasiones resulta en niveles más elevados de lo que el tiempo y los indicadores visibles permiten aceptar. Un ejemplo pudiera ser el de los primeros cinco meses de este año.
debería reducirse o mantenerse en los mismos niveles. Pero ha ocurrido lo contrario, su incremento ha sido sorprendentemente elevado en un corto período de cinco meses.
Por ejemplo, en el año 2025 completo el valor nominal del PIB se incrementó en US$3,607 millones, hasta llegar a los US$127,861.4 millones. Si en cinco meses, no en el año completo como ocurrió en 2025, el valor del PIB nominal se hubiera incrementado en ese mismo monto, habría llegado a US$131,468.4 millones.
Entonces, con el incremento que ha tenido la deuda del SPNF en lo que va de este año, su proporción con respecto al PIB habría sido de un 51.7% y no de un 48.3% como indica la Dirección de Crédito Público en su informe estadístico.
Lo anterior indica que, en la medida en que el valor nominal del PIB es incrementado, se reduce la ponderación porcentual de la deuda pública. Si la intención del Gobierno es mostrar un nivel de deuda del SPNF más reducido como proporción del PIB, basta con que ese PIB aumente de valor en una elevada cantidad, para que el indicador porcentual del endeudamiento sea menor, aunque en términos absulutos se haya incrementado en proporciones que duplican en promedio anual del último lustro.
El sector detallista de combustibles en República Dominicana se encuentra al borde de un colapso operativo sin precedentes. Podría parecer exageración, pero es la pura realidad del mercado.
No se trata de un simple bache financiero transitorio, sino de una profunda distorsión estructural que amenaza de forma directa la estabilidad económica nacional. El corazón del problema radica en el costo insostenible de procesar los pagos con tarjetas de crédito y débito, un servicio básico que hoy devora la rentabilidad de un sector de vital importancia. Los números disponibles
Franklin Vásquez fevro@hotmail.com
Un informe reciente de la Superintendencia de Bancos (SIB) de la República Dominicana revela un panorama auspicioso en cuanto al financiamiento para las micro, pequeñas y medianas empresas (mipymes). En efecto, y según lo planteado en el informe de marras, al cierre de abril de 2026 se evidencia una aceleración crediticia, una reducción en los costos financieros y una relativa estabilidad en los indi-

hablan con absoluta claridad. Las empresas adquirentes cobran una comisión promedio del 2.5% por cada transacción electrónica realizada en las estaciones. En la práctica, esto se traduce en un costo de aproximadamente RD$6.75 por cada galón de combustible comercializado.
Si el margen bruto para los detallistas es de apenas RD$25 por galón, el resultado matemático es devastador: las comisiones bancarias se están tragando cerca del 27% del margen bruto total de estos empresarios. Esta realidad empeora por una paradoja perversa: a mayor precio de los hidrocarburos, menor es
la rentabilidad real de las estaciones de servicio locales. Al ser la comisión un porcentaje fijo sobre el precio final de venta al público, cualquier aumento en el costo del combustible eleva automáticamente el monto en pesos que retienen las tarjetas, mientras que el margen en pesos del detallista se mantiene congelado y severamente disminuido.
Ante este panorama financiero tan asfixiante, los propietarios de estaciones de combustibles se preguntan si vale la pena seguir aceptando el plástico como medio de pago. Dejar de recibir tarjetas provocaría de inmediato un caos logístico de
gran magnitud y un malestar masivo en la población consumidora.
Sin embargo, mantener el sistema actual bajo estas reglas de juego tan desiguales implica marchar hacia una quiebra técnica inevitable para cientos de negocios. No estamos ante un conflicto menor entre entidades particulares. El sector detallista de combustibles es un pilar socioeconómico esencial que sostiene cerca de 30,000 empleos formales en todo el territorio dominicano. Una parálisis operativa o un cambio drástico en las modalidades de cobro desataría una inestabilidad inmediata en la cadena de
distribución, afectando directamente al transporte público, el comercio, las industrias y el día a día de millones de ciudadanos. En este caso, la crisis es evitable.
El combustible es la sangre que moviliza la economía nacional; bloquear su flujo por asfixia financiera es jugar abiertamente con fuego. Es urgente que las autoridades monetarias, el sector financiero y los adquirentes se sienten a la mesa con los detallistas para estructurar una salida viable. El mercado requiere una revisión profunda de estas tasas de intercambio, reconociendo su naturaleza de alto volumen y bajos márgenes.
¿Está el crédito a mipymes a prueba de terremotos?
cadores de riesgo en cuanto a la cartera de préstamos que conforma este importante sector de la economía.
De hecho, se afirma que la cartera de crédito comercial destinada a las mipymes alcanzó un saldo adeudado de RD$576,837 millones, consolidándose como un actor clave al representar el 44.2% del saldo de la cartera comercial privada del sistema financiero nacional. Este monto equivale a un crecimiento interanual nominal del 9.1% (3.8% en términos reales), lo que refleja una notable aceleración respecto al dinamismo registrado en el mismo período del año anterior.
Sin embargo, el estudio de la SIB también destaca que el comportamiento interno de esta cartera muestra realidades heterogéneas. Por ejemplo, las medianas empresas lideraron
CARTA AL DIRECTOR
sólidamente la expansión con un incremento real del 12.5%, seguidas por las microempresas que crecieron un 6.7%. En contraste, las pequeñas empresas y la categoría "Otros Pyme" experimentaron contracciones reales de -5.6% y -5.8%, respectivamente. A pesar de esto, las pequeñas empresas muestran una clara tendencia de recuperación tras haber tocado fondo en meses previos, respaldadas por un incremento del 2.1% en su número de deudores únicos. Geográficamente, el financiamiento refleja una marcada disparidad tanto en volumen como en ritmo de crecimiento. La región Metropolitana continúa concentrando la mayor parte de los recursos, con el 55% de la cartera total, seguida por la región Norte con un 25.7%, en tanto la región Este se posicionó a la vanguardia
jseverino@eldinero.com.do
Señor director, queremos informar a sus lectores que Barrick Pueblo Viejo realizó una jornada de reforestación en la comunidad de Hatillo, fortaleciendo las acciones de restauración ambiental que impulsa junto a comunidades, autoridades e instituciones aliadas.
Destacamos que con esta iniciativa, la empresa suma cinco jornadas de reforestación desarrolladas en los últimos años como parte de su Programa de Manejo
Ambiental y su Plan de Compensación Forestal.
La actividad fue liderada por Gisselle Valera, presidenta, e Isaac Luciano, gerente general, ambos de Pueblo Viejo, quienes junto a más de 200 participantes sembraron unas 1,581 plantas de especies nativas como el candongo, cacao, guama, algarrobo, mara y palo de indio.
con una extraordinaria expansión del saldo adeudado del 66.9% interanual.
Una de las noticias más favorables es el descenso que ha ocurrido en la tasa de interés promedio ponderada para las mipymes, que se redujo al 13.5%, lo que representa una baja de 0.9 puntos porcentuales frente a abril de 2025.
Hasta ahí todo muy bonito y muy bien ubicado, pero ¿qué pasaría si, de repente, nos toca un fenómeno de la naturaleza, tipo los ocurridos en Venezuela la semana pasada? ¿Cuántas mipymes correrían el riesgo de desaparecer por no tener un seguro ante desastres naturales? ¿Cuánto dinero de esta cartera de crédito comercial se perdería y cuántos empleos dejarían de existir? Sé que estas preguntas son provocadoras y, hasta cierto punto, alarmistas, pero sucede
El otro anticipo que también subió 50%
Las microempresas no pagarán el anticipo del ISR. ¡Bravo! Pero no se puede celebrar. Pudo haber sido un "caramelito",
que la nación dominicana está situada encima de fallas tectónicas activas, similares a las que provocaron los sismos del país vecino, y un fenómeno similar puede ocurrir en cualquier momento.
De ahí la necesidad de crear instrumentos de mitigación de riesgos ante desastres naturales de modo que se reduzca la vulnerabilidad del crédito. Si un evento devastador afectara al país, la interrupción en el 98.5% del tejido empresarial provocaría una crisis de desempleo y desabastecimiento inmediata. Por tal razón, proteger a las mipymes con instrumentos de transferencia de riesgo no es un lujo, es una medida de seguridad nacional para evitar el colapso del 32% del producto interno bruto.
pues las retenciones para todo tipo de actividades pasan de 10% a 15%, es decir, un aumento de un 50%. En la práctica, aunque no lo denominemos así, vendría a ser como un pago por adelantado a la renta. El Estado retiene un porcentaje al momento del cobro del servicio, el cual podrá ser luego deducido al presentar la declaración anual. Y lo mejor del caso, por decirlo de alguna manera, la legislación establece que se aplicará a cualquier otro tipo de renta no contemplado expresamente. En fin, del anticipo nadie que reporte se escapa.
Esteban Delgado edelgadoq@gmail.com
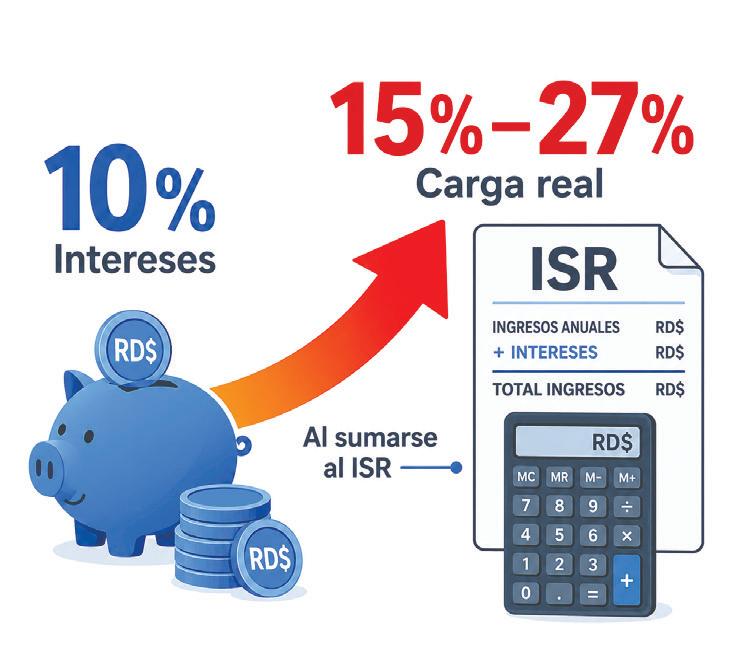
Todos los impuestos son indeseados; pero hay unos más que otros. Uno de ellos es el gravamen de 10% que pesa sobre los intereses de los ahorros o inversiones que tienen las personas en cualquier instrumento financiero que genere renta.
Desde su creación, ese impuesto generó reacciones diversas, especialmente de representantes del sector financiero que alegaban podría causar un desincentivo al ahorro. Puede que esas críticas fueran justificadas, pero al final la autoridad impuso el impuesto.
El tema es que, aunque en términos específicos ese gravamen es de un 10% sobre los intereses que generan los ahorros, la realidad es que su aplicación resulta en tasas más altas, que pueden ir desde un 15% hasta un 27%.
¿Cómo así? Bueno, resulta que si usted está registrado como persona física, cuando va a la Dirección General de Impuestos Internos (DGII) a presentar su declaración jurada anual, esta institución le pide constancia de todos los ingresos que usted recibió en el año: salario, si es empleado; pagos por servicios prestados; intereses de los ahorros que tenga en el banco o cualquier otra entidad, entre otros.
Cuando usted lleva todas las constancias de ingresos donde le retuvieron impuestos, como el 15% actual, que antes era 10% (Ley 30-26) o las retenciones del 10% a los intereses que le hace el banco o puesto de bolsa o cualquier otra entidad; una vez verificadas todas esas fuentes de ingresos y retenciones, la DGII las suma y con base en la cantidad recibida por usted en el año, establece la tabla de impuesto sobre la renta (ISR) que indica la ley.
Para los fines actuales, si sus ingresos totales (sumados todos) resultaron en menos de RD$34,685 mensuales, entonces no pagaría ISR (a partir del 2027 el monto exento será hasta RD$40,000 mensuales).
Sin embargo, en caso de que la suma de sus ingresos resulte superior a esa cantidad, pagaría 15% de ISR hasta llegar a poco más de RD$52,000 mensuales. Desde ese monto y hasta los RD$74,000, más o menos, paga 20% de ISR y si supera esa cantidad, el pago sobre lo adicional es de 25%.
Entonces, puede que dentro de los montos que le suma la DGII como ingresos estén los que usted recibió de intereses por sus ahorros, sobre los que le retuvieorn un impuesto de 10%, pero que, si al sumarlo con otros ingresos, supera las cantidades mensuales men-
cionadas, el 10% sube a un 15%, 20% y hasta 25% o más.
Claro que, esto se aplica para aquellos que se registran como personas físicas. Si usted no está registrado en la DGII y tiene ahorros que le generan intereses mensuales, solo paga el 10% que le retiene el banco y nada más, porque no tiene que hacer reportes de declaración jurada anual. Eso es así, independientemente de que sus ingresos acumulados superen los montos mensuales gravables ya mencionados.
Pero para los que son personas físicas registradas ante la DGII, el ISR se aplica a la suma de todos los ingresos, independientemente de que su procedencia esté gravada o no, o de que las tasas sean menores a las que finalmente se aplican con base en los montos recibidos.
De ahí que ya el Gobierno ha dejado de considerar modificaciones a tasas impositivas relacionadas con los ingresos, porque, de todas formas, terminan en niveles mayores a los que están escritos en el papel.
Eso pasa con el aumento de la retención del ISR por servicios prestados, que pasó de 10% a 15%. Para el Estado eso no es un ingreso extra, porque al final termina cobrando más que ese 10% y más que ese 15%, dependiendo de los ingresos que reciba el declarante.
Lo que pasa es que, como se eliminó el adelanto de ISR que conocemos como “anticipo” en las microempresas, el Gobierno creó una especie de “anticipo sustituto” con la retención de un 5% adicional al 10%, que le garantizará un flujo de caja mensual parecido al anticipo que pagaban las microempresas.
Al final, no se trató de un aumento del ISR a los ingresos de las personas físicas, sino un adelanto mayor que para los contribuyentes se cuadra al cierre de cada año cuando hacen su declaración jurada de ingresos y pagan las tasas impositivas correspondientes con base en su ingreso promedio mensual. Es como se dice en los casinos: “la casa pierde y aun así se ríe”.
Jaime M. Senior Fernández jsenior@headrick.com.do
El nuevo Código Penal dominicano ha abierto una discusión que trasciende al gremio médico. A raíz de la acción anunciada por el Colegio Médico Dominicano (CMD) ante el Tribunal Constitucional (TC), el país vuelve a enfrentar una pregunta difícil: cómo sancionar la negligencia médica sin convertir cada resultado adverso en un expediente penal.
El punto de partida debe ser claro. El Código no crea, propiamente, un delito llamado “mala práctica médica”. Lo que hace es establecer reglas generales sobre homicidio involuntario, lesiones culposas, omisiones penalmente relevantes, responsabilidad de personas jurídicas y otros tipos que pueden aplicarse al acto médico. Esa diferencia importa, porque no toda complicación clínica es negligencia, y no toda negligencia debe terminar en prisión.
En medicina, el riesgo nunca desaparece. Hay diagnósticos inciertos, tratamientos con márgenes de error, emergencias con información incompleta y decisiones que se toman en minutos. Por eso, el derecho penal debe intervenir con cuidado.
El debate constitucional gira alrededor de la posición de garante. Esta figura permite sancionar no solo a quien causa activamente un daño, también a quien deja de actuar teniendo un deber jurídico especial de hacerlo. Un médico frente a un paciente bajo su cuidado puede estar en esa posición. La pregunta es hasta dónde llega ese deber y cómo evitar que su interpretación sea tan amplia que termine absorbiendo fallas institucionales, falta de recursos o complicaciones inevitables.
También preocupa la responsabilidad penal de clínicas y hospitales. En
Tprincipio, no es extraño que las personas jurídicas respondan penalmente. Pero en salud el reto es mayor, porque muchas decisiones dependen de protocolos, equipos, turnos, insumos, supervisión y cultura institucional. Si el sistema falla, la investigación no puede limitarse al médico o a la clínica. El otro lado de la discusión no debe ignorarse. Los pacientes tienen derecho a mecanismos eficaces de protección. La negligencia grave existe, produce daños irreparables y no puede quedar cubierta por un manto de solidaridad gremial. Una sociedad madura debe poder exigir responsabilidad a los profesionales sin caer en linchamientos penales ni en impunidad técnica. El riesgo económico está en la medicina defensiva. Si el médico percibe que cada decisión clínica puede convertirse en delito, tenderá a ordenar más pruebas, referir más casos, evitar pacientes complejos y practicar una medicina más costosa. Eso afectaría a los pacientes, a los seguros, a las clínicas privadas y al sistema público de salud. Por eso, el TC tendrá una tarea delicada. No se trata de decidir si los médicos deben responder con culpa penalmente. La cuestión es si las normas son suficientemente claras, proporcionales y previsibles. En derecho penal, la ambigüedad no es un defecto menor: es una amenaza a la libertad. El país necesita un equilibrio razonable. Proteger al paciente, sí; criminalizar la incertidumbre médica, no. La línea entre una mala práctica sancionable y un resultado adverso inevitable debe ser precisa. De esa frontera dependerán la confianza en los médicos, la protección de los pacientes y el costo de la salud.
EL AUTOR ES ABOGADO
ras casi un año para corregir aspectos del nuevo Código Penal, parece que nadie se había dado cuenta de que era necesario hacerle cambios. Faltando poco más de un mes para su entrada en vigencia, surgen las preocupaciones y planteamientos de necesarias modificaciones.
Como solución, hay quieres proponen extender un año más el plazo previo a su entrada en vigencia y aprovechar ese tiempo para los cambios necesarios. Otros se oponen, pues no hay
seguridad de que ese año adicional no corra la misma suerte del recién pasado. En todo caso, es verdad que el Código requiere cambios. Sin embargo, el Gobierno ya demostró que puede agilizar procesos en el Congreso Nacional (el paquetito fiscal se aprobó en seis días), por lo que se puede aprovechar este mes faltante para hacer esas necesarias mejoras y correcciones. De posponer la entrada en vigencia, se abrirá una ventana para más reclamos de los ya conocidos. Ya veremos.
Luis David Flores lflores@eldinero.com.do Santo Domingo
La transformación digital está modificando la forma en que las empresas gestionan el talento y elevando la demanda de nuevas competencias en el mercado laboral. En un escenario marcado por la inteligencia artificial, la automatización y los modelos híbridos de trabajo, las organizaciones buscan equilibrar la adopción tecnológica con el desarrollo de capacidades que las máquinas no pueden sustituir.
En ese contexto, Lorna Hernández, directora ejecutiva de Recursos Humanos para Norteamérica en la empresa de soluciones digitales Ricoh, considera que las habilidades humanas serán el principal diferenciador para que República Dominicana mantenga su competitividad como centro logístico y de servicios. En entrevista con elDinero, afirmó que la comunicación, la curiosidad, el aprendizaje continuo y la inclusión serán determinantes para responder a la velocidad con que evolucionan los negocios.
CAPACITACIÓN
Hernández explicó que la rapidez con la que avanzan las tecnologías hace insuficiente la estrategia de buscar únicamente profesionales con las competencias requeridas.
Esta visión coincide con datos del Foro Económico Mundial, que advierte que el 44% de las habilidades laborales clave cambiarán en los próximos años, obligando a las empresas a reentrenar a su personal de manera interna.
“La estrategia de talento no va a ser suficiente decir: 'Voy a ir al mercado a conseguir este talento', porque siempre va a haber una brecha de conocimiento que la empresa tiene que tratar de cubrir”, indicó.
Ante esa realidad, señaló que las organizaciones están fortaleciendo programas de especialización y reciclaje profesional para actualizar las competencias de sus colaboradores. Sin embargo, entiende que el esfuerzo debe ser compartido entre la empresa y cada empleado.
“La empresa te va a dar muchas herramientas, pero el empleado tiene que mantener esa curiosidad y ese aprendizaje continuo”, sostuvo.
INCLUSIÓN
Para Hernández, uno de los principales beneficios de construir entornos laborales inclusivos es la capacidad de generar soluciones innovadoras.
Las organizaciones deben fortalecer culturas inclusivas y aprovechar la tecnología para aumentar su productividad
nente de retención. Lo mismo que el salario; ninguno de los dos es suficiente por sí solo”, afirmó.
Los datos globales lo respaldan: el Índice de Tendencias Laborales de Microsoft señala que más del 50% de los profesionales remotos o híbridos considerarían buscar otro empleo si pierden la flexibilidad, lo que eleva la barra para las empresas locales.
A su entender, las empresas necesitan construir culturas organizacionales sólidas, fortalecer el liderazgo y ofrecer oportunidades de desarrollo profesional si desean competir con organizaciones internacionales que reclutan talento remoto.
“Las habilidades humanas serán el principal diferenciador para que República Dominicana mantenga su competitividad frente a los nuevos desafíos”.
Lorna Hernández directora de rr. HH. de ricoH
Explicó que reunir equipos integrados por personas de distintas generaciones, culturas y áreas funcionales permite analizar los problemas desde diferentes perspectivas y encontrar respuestas que difícilmente surgirían en estructuras tradicionales.
De hecho, firmas como McKinsey & Company han demostrado que las organizaciones con alta diversidad en sus equipos tienen hasta un 36% más de probabilidades de superar financieramente a sus competidores gracias a su capacidad de innovación.
“Ahí es donde está el poder, cuando juntamos personas en equipos multidisciplinarios que pueden ver un problema desde diferentes perspectivas y traer soluciones”, expresó. En contraste, advirtió que las em-
Incremento. La productividad laboral podría aumentar en un 40% por la inteligencia artificial y la automatización.
40% 36% 50% 44%
Empleados. Más del 50% de los profesionales remotos o híbridos buscarían otro empleo si pierden la flexibilidad laboral.
presas que mantienen modelos excesivamente jerárquicos limitan el intercambio de ideas y reducen sus posibilidades de innovar.
TECNOLOGÍA
La ejecutiva sostuvo que la digitalización debe entenderse como una herramienta para aumentar la capacidad de las personas y no como un reemplazo del talento humano.
“La tecnología vino para aumentar la capacidad humana”, afirmó. En este sentido, proyecciones de Gartner apuntan a que el uso de IA y automatización incrementará la productividad laboral en un 40%, liberando a los colaboradores de cargas operativas.
A juicio de la especialista, automatizar tareas permite que los colaboradores dediquen
Diversidad. Empresas con equipos diversos tienen 36% más probabilidades de superar en finanzas a competidores.
Habilidades. Un 44% de las habilidades laborales clave cambiarán en los próximos años, según el WEF.
más tiempo a actividades relacionadas con la creatividad, la innovación y la generación de valor para los clientes y las organizaciones.
Indicó que las empresas comienzan a medir ese impacto mediante indicadores como la productividad, el compromiso de los colaboradores, las eficiencias operativas y los resultados financieros.
TRABAJO HÍBRIDO
Respecto a los nuevos esquemas laborales, Hernández considera que el modelo híbrido llegó para quedarse y continuará siendo un elemento relevante para atraer y retener talento. No obstante, aclaró que la flexibilidad, por sí sola, no garantiza la permanencia de los colaboradores. “El trabajo híbrido es solamente un compo-
Frente al incremento de herramientas tecnológicas y procesos digitales, Hernández considera que las organizaciones deben incorporar a sus colaboradores en la toma de decisiones para evitar el agotamiento laboral. Explicó que, durante implementaciones tecnológicas complejas, su empresa consulta a los equipos directamente involucrados para conocer qué ajustes requieren, desde cambios en los cronogramas hasta pausas adicionales o refuerzo de personal.
“En lugar de asumir qué necesitan las personas, preguntamos qué necesitan realmente y evaluamos cómo incorporarlo”, señaló.
Para Hernández, las empresas locales también pueden competir por talento sin entrar en una guerra salarial si ofrecen una propuesta de valor más amplia. Considera que factores como el desarrollo profesional, la sostenibilidad, el liderazgo, la flexibilidad y una cultura organizacional alineada con los valores de las personas pesan cada vez más en la decisión de permanecer en una empresa.
“Las estrategias de talento más integrales, que incorporan todos estos componentes que hoy preocupan a las personas, son las estrategias ganadoras”, concluyó la experna en gestión humana de Ricoh.
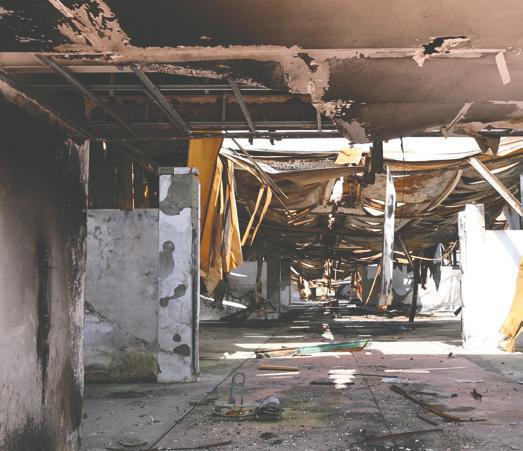
La nave F-1 sigue igual luego del fuego que provocó pérdidas por más de RD$700 millones
Mariel Alcantara malcantara@eldinero.com.do Santo Domingo
El domingo 15 de junio de 2025 marcó un antes y un después para decenas de comerciantes que operaban en la nave F-1 del Mercado Dominicano de Abasto Agropecuario (Mercadom) o Merca Santo Domingo. Ese día, un incendio consumió más de 7,000 metros cuadrados de la estructura, destruyó mercancías valoradas entre RD$700 millones y RD$800 millones y obligó a más de 60 comerciantes mayoristas a suspender sus operaciones.
Un año después, el impacto del siniestro aún se refleja en el mercado. Mientras la nave permanece fuera de servicio, comerciantes y clientes aseguran que el mercado aún no recupera el dinamismo comercial que tenía antes del incendio.
La disminución de las ventas en los negocios afectados, la ausencia de seguros y las deficiencias en algunas áreas de la infraestructura figuran entre las principales preocupaciones de quienes dependen diariamente de la actividad económica de uno de los principales centros de distribución agroalimentaria del país.
A nivel general, las cifras de Mercadom reflejan un comportamiento diferente. En 2025, el mercado registró ventas por RD$9,972.6 millones, un incremento de 32.9% respecto a los RD$7,505.3 millones de 2024. El flujo de consumidores también aumentó: recibió 938,544 visitantes, 217,169 más que en 2024, equivalente a un crecimiento de 30.1%.
Sin embargo, ese crecimiento no se refleja de la misma manera entre los comerciantes, quienes afirman que el incendio de la nave F-1 cambió el comportamiento de sus clientes y redujo significativamente sus ingresos.
Juana García, quien desde hace más de una década comercializa frutos secos y especias en Mercadom, manifestó que sus ventas diarias se redujeron a la mitad. "Antes del incendio, en un día bueno hacía hasta RD$25,000. Ahora apenas alcanzo RD$12,000 o menos", relató. La comerciante atribuye
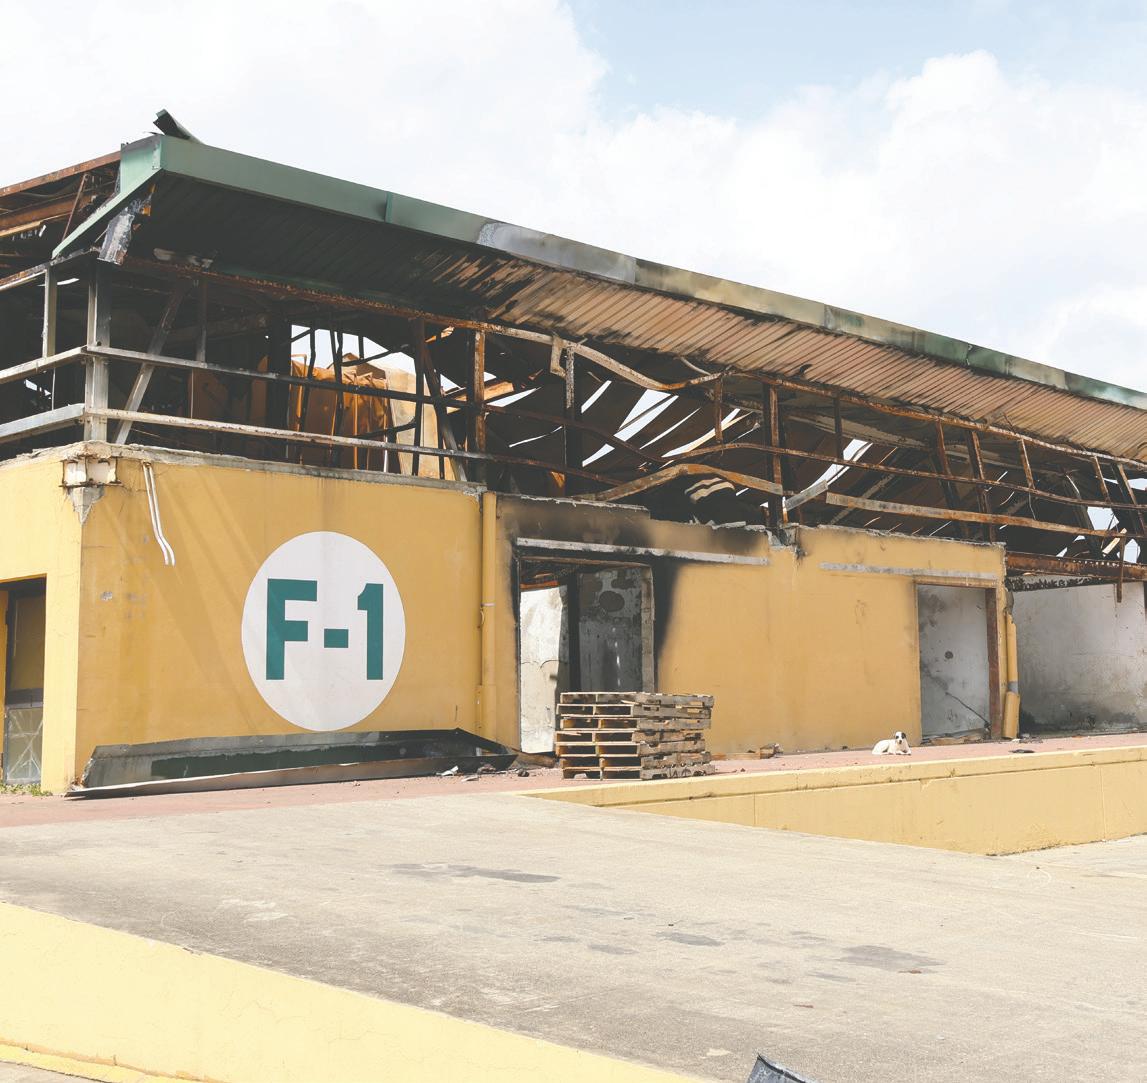
aún se refleja en el mercado.
DATOS
9,972
Ventas. En 2025, el mercado registró ventas por RD$9,972.6 millones, un incremento de 32.9% respecto a los RD$7,505.3 millones de 2024.
esa reducción a la salida de varios suplidores que operaban en la nave afectada y a la disminución del flujo de compradores que frecuentaban esa área del mercado.
La situación no es exclusiva de los vendedores de frutos secos. Nataly Gabriel, quien lleva cinco años trabajando en Mercadom, aseguró que también experimentó una caída en sus ingresos. Antes del incendio registraba ventas de entre RD$15,000 y RD$20,000 durante una buena jornada. Actualmente apenas alcanza entre RD$7,000 y RD$8,000.
"Muchos clientes pensaban que se había quemado el mercado entero. Eso afectó muchísimo las ventas", explicó.
El panorama se repite entre otros comerciantes afectados por el siniestro. Eridania Rodríguez, dedicada a la comercialización de huevos desde hace cuatro años, sostuvo que la actividad comercial continúa por debajo de los niveles previos al incendio. Según indicó, considera un buen día vender entre RD$8,000 y RD$10,000, cifras inferiores a
938,544
Visitantes. El flujo de consumidores también aumentó: recibió 938,544 visitantes, 217,169 más que en 2024, equivalente a un crecimiento de 30.1%.
las que obtenía antes del incendio. Las preocupaciones de los comerciantes no se limitan a las ventas. Al ser entrevistados por elDinero, denunciaron problemas de infraestructura, entre ellos filtraciones, deterioro de carritos, falta de seguros y dificultades para acceder al mercado en transporte público.
Diomedes Encarnación comentó que cuando llueve debe proteger parte de su mercancía para evitar pérdidas. "Cuando cae un aguacero tengo que cubrir los productos porque se dañan", dijo.
Además, subrayó la necesidad de contar con un seguro que proteja su negocio ante cualquier eventualidad. Señaló que actualmente no dispone de esa cobertura y que le gustaría tenerla en caso de que ocurra otro incendio. Al igual que Encarnación, la mayoría de los comerciantes entrevistados expresó la necesidad de contar con un seguro para proteger sus establecimientos.
Mientras tanto, William Tineo planteó que uno de los principales desafíos es facilitar el acceso al mercado. "Deberían
Locales.
De acuerdo con cifras suministradas por Mercadom, el mercado cuenta con 615 locales ocupados como parte de su estructura operativa. La administración informó que todos los puestos tienen propietario y que, en algunos casos, un mismo comerciante o productor ocupa más de un módulo para desarrollar sus operaciones. Además, en sus instalaciones operan 148 productores minoristas y 19 suplidores, quienes contribuyen al abastecimiento de frutas, vegetales, víveres y otros productos agropecuarios que diariamente llegan a comerciantes y consumidores a través de este centro de distribución.
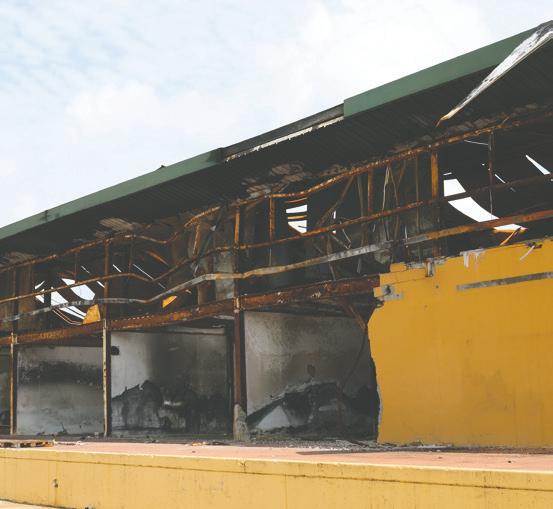
Estado actual de la nave F-1.
poner un autobús gratuito para que la gente pueda venir a comprar porque el transporte aquí es malo", sugirió.
La inquietud de los comerciantes encuentra eco entre los compradores que visitan regularmente el mercado. Elba Pérez, quien acude al Mercadom dos veces por semana, señaló que el aumento de los precios continúa siendo una de las principales inquietudes de los consumidores. "Los precios están para arriba todos los días".
Aunque entiende que las condiciones del mercado son aceptables, considera que cualquier mejora en los servicios y la organización contribuiría a fortalecer la experiencia de compra.
Su percepción coincide con la de varios comerciantes, quienes sostienen que la recuperación total del mercado dependerá no solo de la reconstrucción física de las áreas afectadas, sino también de la recuperación de la confianza de los compradores.
RECUPERACIÓN
Frente a las preocupaciones expresadas por los comerciantes,
la Dirección General de Mercadom asegura que el proceso de recuperación continúa y que la reconstrucción de la nave F-1 entrará en una nueva etapa tras concluir los estudios técnicos requeridos.
El director de Mercadom, Sócrates Díaz Castillo, explicó que, tras concluir los estudios técnicos, las evaluaciones estructurales y el proceso de atención a los afectados, el Ministerio de Vivienda y Edificaciones (Mived) fue designado para construir una nueva nave con mejores condiciones de seguridad, lo que permitirá que los comerciantes afectados regresen a sus espacios una vez finalicen los trabajos.
Aunque no precisó el monto de las inversiones ejecutadas desde el incendio, sostuvo que la recuperación ha requerido recursos materiales y asistencia a los comerciantes perjudicados por el incendio.
Subrayó que, durante el último año, Mercadom ha ampliado su actividad comercial mediante la habilitación de nuevos puestos de venta, la expansión de las áreas de estacionamiento y la incorporación de nuevos servicios para trabajadores y visitantes.
Asimismo, subrayó que se han fortalecido los controles de inocuidad de los alimentos, los sistemas de seguridad y la coordinación con las instituciones que integran la Red Nacional Alimentaria (RENA).
Respecto a las críticas de algunos comerciantes sobre la lenta recuperación de la nave F-1, indicó que la reconstrucción ha requerido peritajes técnicos, evaluaciones sociales y económicas.
En materia de prevención, reconoció que uno de los principales retos sigue siendo promover la cultura del aseguramiento entre los comerciantes. Señaló que la institución trabaja en la búsqueda de mecanismos que faciliten el acceso a pólizas de seguros, aunque admitió que todavía no existe un programa consolidado y que muchos negocios operan sin esa protección.
Como parte de las medidas para evitar situaciones similares, informó que la nueva nave incorporará tecnología moderna de protección contra incendios y otros riesgos.
Luis David Flores lflores@eldinero.com.do Santo Domingo
El régimen de zonas francas no solo lidera las exportaciones nacionales, sino que también se consolida como uno de los principales generadores de empleo formal en República Dominicana.
El sector generó 1,685 nuevos empleos en 2025, establece el Informe Estadístico de Zonas Francas 2025, elaborado por el Consejo Nacional de Zonas Francas de Exportación (CNZFE), que indica, además, que el año pasado los empleos alcanzaron los 200,237 puestos de trabajo, equivalente a un incremento interanual de un 0.8%.
De acuerdo con el documento, las zonas francas de administración privada continúan siendo el principal generador de empleos del sector en el país. Al cierre de 2025, este tipo de parques concentró 109,218 puestos de trabajo, equivalente al 54.5% del total de empleos directos registrados.
Los datos del informe muestran que los parques de administración mixta aportaron 22,990 empleos el año pasado (11.5%), mientras que los de administración pública generaron 21,931 plazas, para una participación de 11%.
En tanto que las denominadas zonas francas especiales (ZFE) sumaron 25,549 empleos, equivalente al 12.8% del total, y las zonas francas de servicios (ZFS) alcanzaron 20,549 trabajadores, con una participación de 10.3%.
Desde la perspectiva de la ubicación de las empresas, los parques de zonas francas concentran la mayor parte de la fuerza laboral del régimen. En estos operan 148,884 trabajadores, lo que representa el 74.4% del empleo total.
GÉNERO
En cuanto a la distribución por género, las mujeres mantienen una participación mayoritaria en el sector. De los 200,237 empleos registrados, 106,827 corresponden a trabajadoras, equivalente al 53% del total, mientras que los hombres ocupan 93,410 puestos, con una participación de 47%.
La mayor presencia femenina se observa en las empresas instaladas en parques de zonas francas, donde las mujeres representan el 80.1% del empleo femenino del régimen, con 85,593 trabajadoras. En contraste, los hombres tienen una mayor participación en las zonas francas especiales y
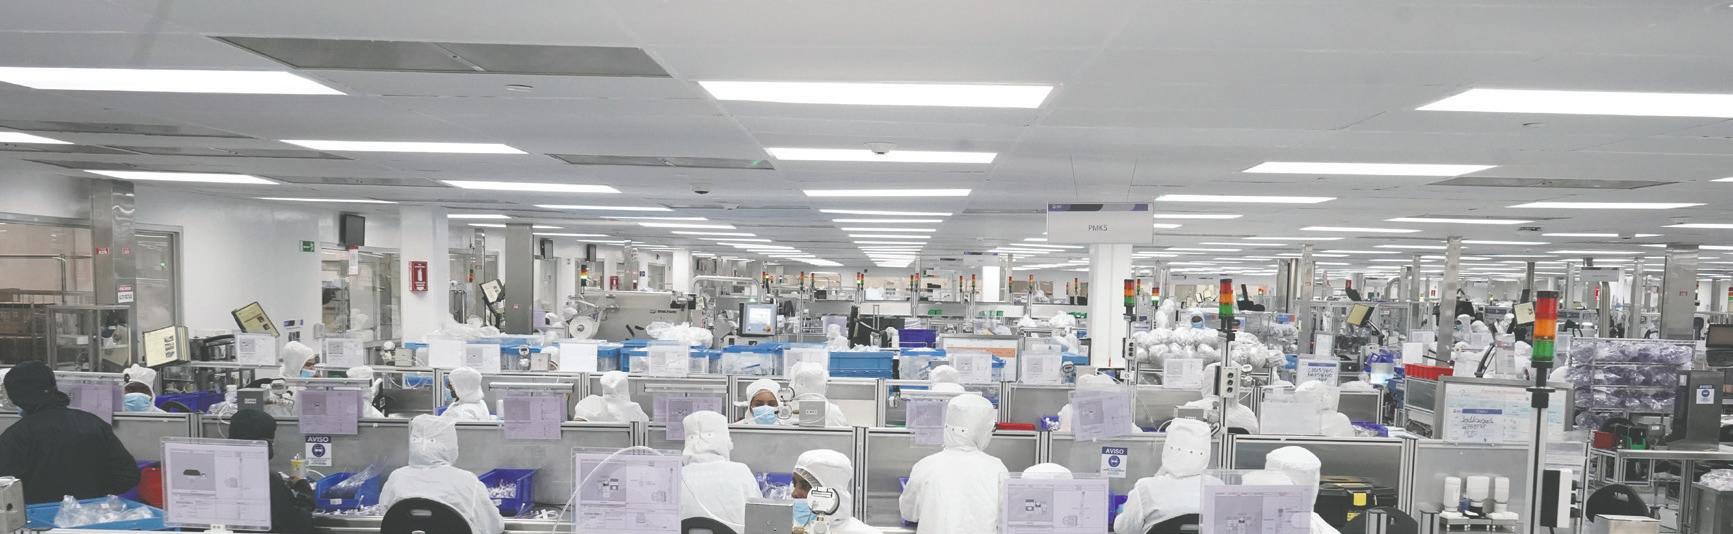
Un informe estadístico del CNZFE indica que el régimen cerró 2025 con 200,237 puestos de trabajo formales
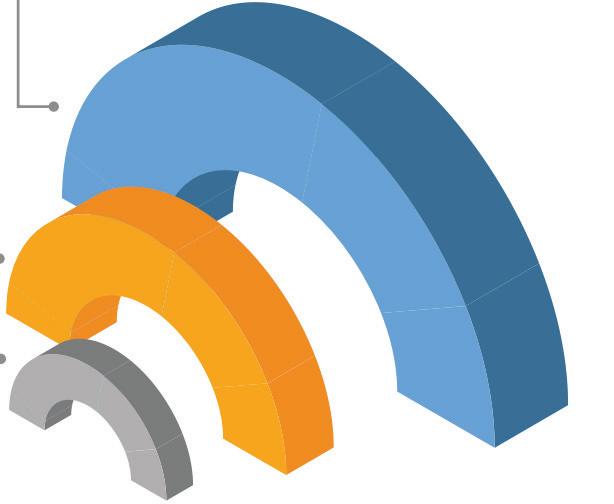
Distribución de empleos por categoría ocupacional 2025
OBREROS
ADMINISTRATIVOS 63% 26% 11%
Fuente: Informe Estadístico del CNZFE 2026.
TÉCNICOS
RÉGIMEN DE ZF
«REGIONES. La distribución territorial del empleo muestra que la región norte continúa concentrando la mayor cantidad de puestos de trabajo del régimen. Al cierre de 2025, esta zona registró 73,931 empleos, equivalente al 36.9% del total nacional.
Le sigue la región Ozama o metropolitana, la cual comprende el Distrito Nacional y la provincia Santo Domingo, con 71,014 trabajadores (35.5%). En tanto, la región sur contabilizó 32,267 empleos (16.1%) y la región este alcanzó 23,025 puestos de trabajo, para una participación de 11.5%.
En todas las regiones las mujeres superan en número a los hombres. En el norte se registraron 38,695 trabajadoras frente a 35,236 hombres, mientras que en Ozama o metropolitana laboran 37,728 mujeres y 33,286 hombres. La misma tendencia se observa en el sur, con 17,893 mujeres y 14,374 hombres, y en el este, donde las féminas suman 12,511 frente a 10,514 trabajadores.
tos médicos y farmacéuticos, donde ocupan 22,171 puestos, y en confecciones y textiles, con 20,172 trabajadoras. En contraste, los hombres son mayoría en los “call centers”/BPO, con 20,717 empleos, y en el renglón de servicios con 5,425 trabajadores.
Fuerza laboral. El 18.6% de la fuerza laboral trabaja en los "call centers" y otros centros de servicio a clientes, indican los datos publicados por el CNZFE. «EN DATOS 36.9% 53% 18.6%
Región. De acuerdo con el Informe Estadístico de Zonas Francas de 2025, del CNZFE, el 36.9% del empleo en el sector se ubica en la región norte.
en las empresas operadoras de parques, donde concentran el 15.1% y el 4.8% de los empleos masculinos, respectivamente.
Las cifras reflejan que la actividad continúa sustentándose principalmente en los parques de administración privada y que las mujeres siguen siendo el grupo con mayor participación dentro del empleo formal generado por el régimen de zonas francas en el país.
No obstante, los datos muestran que, aunque las trabajadoras son más en número en el sector, ocupan puestos de obreras. De hecho, las obreras son
Mujeres. El Consejo Nacional de Zonas Francas de Exportación señala que el 53% de la fuerza laboral del sector está integrada por mujeres.
75,498, mientras que los obreros son 46,687. En cuanto a la categoría ocupacional de técnicos, los hombres son 30,777 frente a 20,268 féminas, en tanto que en los puestos administrativos hay 11,499 hombres y 10,253 mujeres.
ACTIVIDAD
Por actividad económica, tabaco y sus derivados se mantiene como el principal empleador del régimen de zonas francas, con 38,622 puestos de trabajo, equivalente al 19.3% del total nacional. Le siguen los “call centers”/BPO, con 37,218 em-
pleos (18.6%), las confecciones y textiles con 34,321 trabajadores (17.1%), y los productos médicos y farmacéuticos, que generaron 33,454 empleos, para una participación de 16.7%.
En un segundo grupo figuran productos eléctricos y electrónicos, con 10,216 empleos (5.1%), y servicios con 8,749 trabajadores (4.4%). El resto de las actividades registra participaciones inferiores al 3%.
La composición por género varía según la actividad. Las mujeres predominan en tabaco y sus derivados con 23,818 empleos, así como en produc-
Los salarios promedio semanales también presentan diferencias según la actividad económica y la categoría ocupacional. Entre los operarios, los mayores ingresos corresponden a productos médicos y farmacéuticos, con un salario promedio semanal de RD$5,251.14 en 2025. Le siguen calzados y sus componentes (RD$5,241.72), joyería (RD$5,070.25), tabaco y sus derivados (RD$4,910.21), confecciones y textiles (RD$4,938.34) y productos eléctricos y electrónicos (RD$4,815.69).
En el caso de los técnicos, el mayor salario promedio semanal también se registra en productos médicos y farmacéuticos, con RD$9,463.20. A continuación se ubican calzados y sus componentes (RD$8,989.77), confecciones y textiles (RD$8,559.75), productos eléctricos y electrónicos (RD$8,440.45), tabaco y sus derivados (RD$8,415.32) y joyería (RD$8,204.86).
Las cifras presentadas por el CNZFE muestran, además, que todas estas actividades registraron incrementos salariales respecto a 2024 tanto para operarios como para técnicos.
ALIRO DAVID ÁLVAREZ EXPERTO EN FINANZAS CORPORATIVAS
Santo Domingo
EEl grado de avance de una civilización se mide por la energía que es capaz de dominar. Conviene mirar, bajo esa luz, las tres grandes apuestas tecnológicas del país.
n 1964, el astrofísico soviético Nikolái Kardashev propuso una forma insólita de medir el avance de una civilización: no por su conocimiento ni su riqueza, sino por la energía que es capaz de capturar y dirigir. En su escala, una civilización asciende a medida que domina primero la energía de su planeta, luego la de su estrella y, por último, la de su galaxia; la Tierra entera, estimó Carl Sagan, no alcanza aún el primer peldaño. La idea, nacida para pensar el cosmos, encierra una verdad terrenal: todo avance tecnológico es, en el fondo, energía disciplinada. Conviene tener esa escala en mente al mirar lo que ocurre en Pedernales, una de las provincias más pobres de la República Dominicana. Allí, en el municipio de Oviedo, la empresa estadounidense Launch On Demand levantará el primer puerto espacial comercial del país: una inversión privada superior a los 600 millones de dólares que aspira a lanzar su primer cohete antes de mayo de 2028. Pero antes de construir una sola rampa de lanzamiento, el proyecto deberá construir otra cosa: una planta eléctrica de 200 megavatios y una desalinizadora. La base espacial tendrá que fabricar su propia energía antes de fabricar cualquier otra cosa.
Ese detalle, fácil de pasar por alto, contiene la historia económica más importante del país en esta década. La República Dominicana celebra en 2026 tres conquistas tecnológicas como si fueran noticias independientes: un memorando de cooperación nuclear con Estados Unidos, una Estrategia Nacional de Semiconductores con rango de prioridad nacional y el puerto espacial de Oviedo. No son independientes. Las tres descansan sobre la única variable que el país nunca terminó de resolver, la misma que Kardashev puso en el centro: una energía estable, confiable y a precio competitivo.
El escepticismo fácil es tan estéril como el optimismo acrítico, y las tres apuestas son serias. La estrategia de semiconductores se apoya en una base exportadora de zonas francas que superó los 8,600 millones de dólares en 2024 y en una
revisión de la OCDE de marzo de 2026. El memorando nuclear señala una confianza estratégica de Washington poco común para una economía de este tamaño. Y el puerto espacial es capital privado, no gasto público. El país dio un giro real, y negarlo sería injusto.
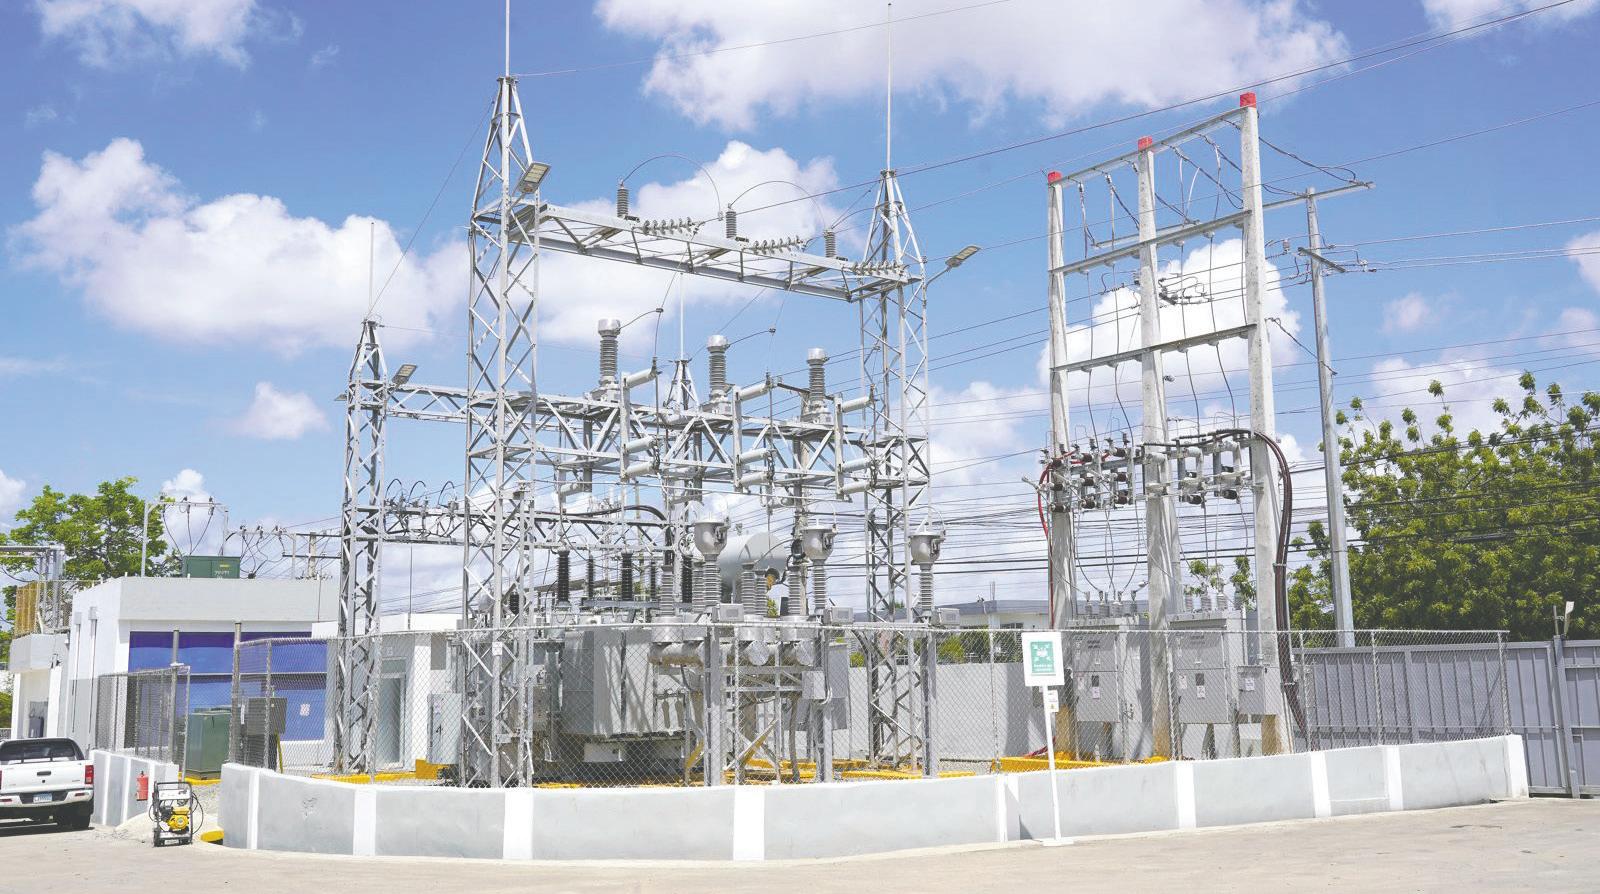
El problema aparece al mirar la infraestructura sobre la que todo eso debe sostenerse. Según el Organismo Coordinador y la Superintendencia de Electricidad (SIE), el gas natural, el carbón y el fuel oil aportaron en 2024 el 83.2% de la energía generada: combustibles fósiles, casi todos importados. La distribución arrastra, además, dos males distintos. Uno es fiscal y estructural: las pérdidas técnicas y no técnicas -redes deterioradas, fraude, circuitos informales- rondan el 37%, según el Ministerio de Energía y Minas, frente a un promedio latinoamericano de 10% a 15%. El otro es de fiabilidad: la propia SIE reportó en 2024 interrupciones de entre cinco y ocho horas mensuales por distribuidora. La meta oficial de cubrir una cuarta parte de la generación con renovables para 2025 quedó incumplida. El resultado es una energía cara y, sobre todo, poco previsible. Y aquí está el matiz que el debate suele perder. La manufactura avanzada no necesita simplemente más electricidad; necesita electricidad de una calidad que esa segunda falla pone en duda. Una fábrica de semiconductores no tolera un microcorte: una caída de tensión de milisegundos puede arruinar un lote completo de obleas. Un centro de datos exige una disponibilidad cercana a la perfección.
Estas industrias no piden volumen; piden fiabilidad. Y la fiabilidad es, precisamente, lo que la matriz dominicana no garantiza hoy.
Por eso Launch On Demand construirá sus propios 200 megavatios, y su propia desalinizadora. Es verdad que las instalaciones críticas se autogeneran en todo el mundo, incluso sobre redes excelentes, por redundancia operativa. Pero la diferencia importa: donde la red es robusta, autogenerar es una póliza de seguro; en Pedernales es una condición de viabilidad. Cuando un proyecto de 600 millones de dólares decide producir su propia energía y agua en lugar de confiar en la red nacional, emite el diagnóstico más honesto disponible sobre ella. Cuando una inversión de 600 millones de dólares debe construir su propia planta eléctrica antes que su plataforma de lanzamiento, dice en voz alta lo que el discurso oficial calla: la red nacional no basta. Aquí la escala de Kardashev revela su límite, y de paso afina nuestra tesis. Kardashev cuenta los vatios brutos: cuánta energía captura una civilización. Pero el caso dominicano enseña que la magnitud no basta: de poco sirve generar más si la energía no llega sin interrupción, sin pérdidas y a un precio sostenible. El avance no lo escriben quienes capturan más energía, sino quienes la dominan mejor.
Kardashev contó los vatios que una civilización captura; la historia del siglo XXI la escribirán los que sepan entregarlos sin interrupción.
Un optimista podría objetar, con razón parcial, que el país ha sumado capacidad, convertido plantas al gas y visto crecer las renovables. Es cierto. Pero el cuello de botella no está en la generación: la propia industria eléctrica insiste en que no existe déficit de oferta, con plantas disponibles muy por encima de la demanda.
El problema está en la transmisión, en las pérdidas, en la previsibilidad y en el precio. Y esas pérdidas se traducen, además, en un subsidio estatal que en 2024 superó los 1,500 millones de dólares. Añadir megavatios a una red que desperdicia semejante porción de lo que transporta no resuelve lo que la manufactura de alta tecnología reclama.
De ahí que la política industrial de la próxima década no se decida en los incentivos fiscales -que ya existen, y son generosos- sino en la infraestructura energética. Y esa decisión es también geopolítica: a mi juicio, quien financie y construya esa capacidad -Estados Unidos a través del marco nuclear, o alternativas chinas o rusas- moldeará la alineación estratégica del país por una generación. El camino no es un misterio: invertir en transmisión, reducir las pérdidas y reformar el precio. En suma, tratar la energía como precondición del desarrollo, no como un complemento que se resolverá solo. México, el referente regional del nearshoring, choca hoy con este mismo obstáculo. La República Dominicana puede aprender de ese tropiezo antes de repetirlo.
Cuando el primer cohete despegue de Oviedo, lo hará impulsado por una energía que el país tuvo que construir al margen de su propia red. La imagen es elocuente: en la escalera de Kardashev, una nación no asciende lanzando cohetes mientras pierde un tercio de su electricidad en el camino.
La verdadera pregunta no es si la República Dominicana puede llegar al espacio; es si algún día el resto del país funcionará con la misma energía confiable que enciende el cohete.
Leído en esta clave, el memorando nuclear con Estados Unidos resulta más revelador de lo que parece. Los expertos citados por el propio Departamento de Estado mencionan reactores modulares pequeños, del tamaño adecuado para una red como la dominicana. En mi opinión, ese memorando es menos un trofeo diplomático que un reconocimiento tácito: la matriz actual no puede con la ambición del país. Conviene precisar que es un marco que no autoriza transferencia de material ni tecnología, y que esos reactores son aún una caracterización de especialistas, no un plan firmado.
Santo Domingo
En las dos entregas anteriores analizamos los primeros factores del Modelo de Sun Tzu aplicado al ámbito empresarial: la Unidad de Propósito y el Conocimiento del Entorno.
El liderazgo efectivo no es solo gestionar lo que ocurre hoy, es asegurar que la organización avance hacia el futuro que ha definido para sí misma. La real transformación del sector eléctrico dominicano dependerá de la capacidad del liderazgo para alinear personas, procesos y decisiones alrededor de una estrategia común.
Sin embargo, incluso cuando una organización posee claridad estratégica y comprende adecuadamente su entorno, permanece una pregunta fundamental: ¿quién convierte ese conocimiento en resultados?
La respuesta nos conduce al tercer factor identificado por el el doctor Fernández García: la Competencia del Liderazgo. Para Sun Tzu, la victoria no dependía únicamente de la calidad de la estrategia ni del conocimiento del terreno, también de la capacidad del líder para movilizar a sus tropas, coordinar esfuerzos y transformar la intención estratégica en acción disciplinada. En términos empresariales, el liderazgo constituye el puente entre lo que una organización planifica y lo que realmente logra ejecutar.
EL LIDERAZGO SEGÚN SUN TZU
Con frecuencia se asocia el liderazgo con la autoridad formal o la posición jerárquica dentro de una organización. Para Sun Tzu era mucho más profunda, liderar significaba generar cohesión, inspirar confianza, mantener la disciplina y asegurar que todos los integrantes avanzaran en una misma dirección.
Este enfoque es relevante para las empresas distribuidoras de electricidad (EDE), dada la complejidad de sus operaciones, la diversidad de actores involucrados y los desafíos propios del sector que exigen mucho más que capacidad administrativa; requieren un liderazgo capaz de integrar áreas funcionales, coordinar esfuerzos y mantener el enfoque estratégico a lo largo del tiempo. Cuando el liderazgo es efectivo, la organización convierte sus planes en resultados; cuando falla, los planes pueden quedarse en documentos.
PEI: VISIÓN MÁS AMBICIOSA Los planes estratégicos institucionales (PEI) 2025-2028
reflejan una evolución importante respecto al contexto analizado durante la investigación. Las EDE plantean iniciativas relacionadas con inteligencia artificial, analítica avanzada, integración de sistemas, telemedición, automatización de procesos, gestión de datos y modernización. Asimismo, reconocen la importancia del desarrollo de capacidades institucionales, la mejora continua y el fortalecimiento de la gestión basada en información. Sin embargo, para valorar adecuadamente estos avances es necesario observarlos dentro de una perspectiva histórica más amplia, pues durante las últimas décadas estas empresas han operado bajo distintos esquemas de administración. En un primer momento, producto del proceso de capitalización del sector eléctrico, fueron gestionadas por operadores privados internacionales, posteriormente, se implementaron períodos de administración estatal con ejecutivos internacionales y más recientemente las empresas han sido dirigidas por equipos gerenciales designados por las distintas administraciones gubernamentales.
A pesar de las diferencias entre estos modelos de gestión, los problemas estructurales de pérdidas, falta de ingresos, insostenibilidad financiera y calidad del servicio han persistido. Esta realidad sugiere que el desafío trasciende la discusión sobre quién administra las empresas y obliga a concentrar la atención en la capacidad de liderazgo para ejecutar estrategias de manera consistente, mantener prioridades estables y movilizar a toda la organización hacia objetivos comunes.
Por ello, la pregunta relevante no es si las estrategias actuales son más sofisticadas que las de hace una década, sino si las organizaciones poseen las capacidades de liderazgo necesarias para convertir esa visión en resultados sostenibles.
La historia de la gestión empresarial está llena de ejemplos de estrategias técnicamente correctas que fracasaron durante la implementación, donde el factor diferenciador rara vez fue la calidad del plan, sino la capa-
cidad del liderazgo para movilizar a la organización y sostener el esfuerzo de transformación durante el tiempo necesario.
LA TRANSFORMACIÓN DIGITAL
Uno de los riesgos más frecuentes en los procesos de modernización consiste en asumir que la transformación digital es, ante todo, un proyecto tecnológico. Y no es así, la realidad es más compleja.
La tecnología puede automatizar procesos, mejorar la calidad de la información y ampliar la capacidad analítica de una organización, pero por sí sola no modifica comportamientos, no elimina resistencias al cambio ni garantiza una mejor ejecución de la estrategia, es decir, la tecnología cambia herramientas, mientras el liderazgo cambia organizaciones.
Este planteamiento adquiere especial relevancia para las EDE, pues los factores que la investigación doctoral identificó como barreras para la implementación de la estrategia -alineamiento, seguimiento, compromiso y ejecución- continúan siendo determinantes para el éxito de cualquier iniciativa de transformación digital. La incorporación de IA, telemedición o analítica avanzada difícilmente producirá los resultados esperados si no está acompañada por una gestión efectiva en lo organizacional.
DEL CONTROL AL LIDERAZGO
Otro aspecto importante es la necesidad de evolucionar desde una visión centrada exclusivamente en el control operativo hacia una concepción más amplia del liderazgo estratégico, para asegurar que la alta dirección, las gerencias, los niveles de supervisión y el personal operativo comprenden cómo sus decisiones contribuyen al logro de los objetivos.
Los planteamientos de Kaplan y Norton mantienen plena vigencia: la estrategia solo genera resultados cuando logra descender desde los niveles directivos hasta las actividades cotidianas más bajas. Los problemas de desempeño rara vez son consecuencia de una única decisión equivocada; con frecuencia representan el resul-
tado acumulado de múltiples decisiones, prioridades y comportamientos que, con el tiempo, terminan alejándose de la dirección estratégica prevista.
CONCLUSIÓN
Los Planes Estratégicos Institucionales 2025-2028 muestran que las EDE comprenden mejor su entorno que hace una década y poseen una visión más clara de la transformación que desean alcanzar. Sin embargo, la experiencia acumulada del sector demuestra que las estrategias generan valor únicamente cuando son ejecutadas de manera consistente por toda la organización.
La evidencia histórica resulta particularmente ilustrativa, pues en más de 20 años las distribuidoras han operado bajo administraciones privadas, bajo la conducción de expertos internacionales y bajo administraciones designadas por los distintos gobiernos, pero ninguno de estos modelos ha logrado producir mejoras sostenibles equivalentes a los desafíos que enfrenta el sector.
En términos de Sun Tzu, el conocimiento del terreno es indispensable, pero la victoria depende de la capacidad del líder para convertir ese conocimiento en acción coordinada. La lección es clara: los problemas de desempeño no se explican únicamente por la propiedad de las empresas ni por el origen de sus directivos, sino por la capacidad de construir liderazgo efectivo, alineamiento institucional y disciplina en la ejecución. La verdadera transformación del sector eléctrico dominicano no dependerá exclusivamente de la inteligencia artificial, los sistemas avanzados de medición o la analítica de datos; dependerá, sobre todo, de la capacidad del liderazgo para alinear personas, procesos y decisiones alrededor de una estrategia común y constante. Porque las organizaciones no cambian necesariamente cuando cambian sus planes o sus administradores; sino cuando cambian sus comportamientos, y es precisamente ahí donde el liderazgo se convierte en el principal multiplicador de buenos resultados.
FRANKLIN GLASS
PRESIDENTE DE CADOAR
Santo Domingo
HLas instituciones no se construyen con discursos, sino con perseverancia. Este resultado no nació de una sola reunión ni de una sola reforma. Es el fruto de años de estudios, estadísticas, comparaciones internacionales, propuestas técnicas y un diálogo permanente entre el sector privado y las autoridades. Esa es la mejor demostración de que la institucionalidad, cuando trabaja con evidencia y propósito, puede producir cambios que benefician al país.
ay decisiones de política pública cuyos efectos trascienden el ámbito tributario y terminan impactando la protección de las familias, la inversión nacional, el empleo formal y la capacidad de una economía para construir riqueza de largo plazo. La aprobación de la Ley 3026 es una de ellas. Dentro de una reforma fiscal que incorpora nuevas cargas para distintos sectores económicos, existe una medida que merece ser reconocida por su visión de futuro: el desmonte gradual del impuesto al seguro de vida individual, reduciéndolo del 16% actual a 11% en 2027, 6% en 2028 y eliminándolo a partir de 2029.
Para quienes somos parte del sector asegurador, esta decisión representa mucho más que una modificación tributaria; es la corrección de una distorsión histórica que durante más de cuatro décadas limitó el desarrollo del seguro de vida individual en República Dominicana. Pero, sobre todo, representa una oportunidad para el país.
El seguro de vida no es un producto cualquiera. Es un instrumento de protección familiar, de estabilidad económica y de ahorro de largo plazo. Su propósito es permitir que, ante la pérdida de quien genera los ingresos de un hogar, la familia pueda continuar con su proyecto de vida, preservar la educación de sus hijos, mantener su patrimonio y enfrentar el futuro con mayor seguridad.
Precisamente por esa función social, la mayoría de los países incentivan su desarrollo mediante regímenes tributarios diferenciados.
En la década de los 80 ya el seguro de vida tenía una leve carga impositiva, luego en 1992, con la entrada en vigor del Código Tributario, sigue sufriendo nuevas cargas impositivas, hasta quedar con una tasa del 16% de impuesto selectivo al consumo (ISC) actual.
AMÉRICA LATINA Y EL MUNDO
Los países de la región reconocieron el valor social del seguro de vida y optaron por mantenerlo exento de este tipo de gra-
vámenes. República Dominicana es una de las pocas naciones que mantenía gravado el ramo de vida mediante un impuesto específico sobre las primas.
Las estadísticas históricas muestran que el seguro de vida individual pasó de representar aproximadamente el 29% del mercado asegurador dominicano en la década de los 80 a apenas una fracción de ese tamaño en la actualidad.
Lo que ocurrió fue que una parte importante de esa protección comenzó a contratarse fuera del país. Miles de dominicanos continuaron adquiriendo seguros de vida, pero en otros mercados, trasladando también hacia el exterior importantes recursos financieros que pudieron permanecer invertidos en nuestra economía.
Las estimaciones elaboradas por Cadoar muestran que más de US$300 millones salen anualmente de República Dominicana a buscar cobertura de vida en otros países.
La eliminación gradual de este impuesto abre la puerta para reconstruir un mercado con enorme potencial de un crecimiento que trasciende al propio sector asegurador. Cada póliza de vida emitida localmente genera reservas técnicas que permanecen en el sistema financiero nacional. Esas reservas se convierten en inversión, financian proyectos productivos, respaldan emisiones de deuda pública.
En otras palabras, cuando el ahorro permanece en República Dominicana, también permanece su capacidad de financiar el desarrollo nacional.
LAS FAMILIAS
La mayor ganancia de esta decisión no será para las aseguradoras, será para las familias dominicanas. Más personas podrán acceder a protección financiera, más profesionales independientes podrán asegurar el bienestar de sus hogares, más emprendedores podrán proteger el patrimonio que han construido durante años, más familias podrán enfrentar situaciones difíciles sin depender exclusivamente de sus propios recursos o del presupuesto público y cada familia adecuada-
mente protegida representa menor presión futura sobre las finanzas del Estado. Porque cuando existe protección privada suficiente, las contingencias personales dejan de convertirse, con tanta frecuencia, en necesidades que finalmente terminan siendo asumidas por toda la sociedad. Por eso el seguro de vida no debe verse únicamente como un producto financiero.
Las oportunidades que se abren son igualmente importantes para el desarrollo económico nacional: República Dominicana vuelve a convertirse en un mercado atractivo para desarrollar el ramo de vida. Esto puede traducirse en nuevas inversiones, mayor innovación, nuevos productos, mayor competencia, más inclusión financiera, mayor educación aseguradora, más penetración del seguro, más empleo formal de calidad y una industria aún más sólida para respaldar el crecimiento económico del país. Nuestro sector es, además, una industria completamente formal, lo que ayuda a seguir generando miles de empleos de calidad. Cumple rigurosamente con sus obligaciones tributarias y de seguridad social, invierte localmente y cada año aporta importantes recursos fiscales al Estado dominicano.
EVIDENCIA
Durante muchos años, desde Cadoar sostuvimos una posición técnica clara. Nunca planteamos la eliminación del impuesto como una reivindicación sectorial. La defendimos porque entendíamos que existía abundante evidencia económica e internacional de que gravar el seguro de vida terminaba produciendo el efecto contrario al buscado: menor producción local, menor ahorro nacional, menor inversión y protección para las familias.
Los datos históricos, la experiencia comparada y el análisis técnico respaldaban esa conclusión. Por eso es justo reconocer que esta decisión es también el resultado del diálogo institucional entre los sectores público y privado.
En tiempos donde con frecuencia se duda de la capacidad
para construir consensos, esta medida demuestra que sí es posible avanzar cuando las decisiones descansan sobre evidencia, análisis técnico y una visión compartida de país.
La aprobación de la Ley 3026 no representa el final de este proceso, representa su punto de partida. Durante muchos años sostuvimos que, eliminando esta distorsión histórica, República Dominicana tendría la oportunidad de reconstruir un mercado de seguros de vida mucho más robusto, ahora corresponde al sector demostrarlo: innovar, diseñar soluciones más accesibles, llegar a segmentos históricamente desatendidos, aprovechar la tecnología, fortalecer la educación financiera, crear nuevos canales de distribución y hacer que millones de dominicanos descubran el valor de proteger aquello que más aman.
El verdadero éxito será que, dentro de algunos años, podamos mirar hacia atrás y comprobar que más familias dominicanas están protegidas, que más ahorro permanece invertido en nuestro país, que el mercado asegurador se fortaleció, que llegaron nuevas inversiones, que se generaron más empleos formales y que el seguro de vida volvió a ocupar el lugar que merece dentro del desarrollo económico y social de República Dominicana. Porque, al final, las mejores políticas públicas no son aquellas que simplemente recaudan más. Son aquellas que crean las condiciones para que las personas prosperen, las familias vivan con mayor tranquilidad y la riqueza que se genera en nuestro país permanezca aquí, financiando nuestro propio futuro.
Hoy no celebramos únicamente el desmonte gradual de un impuesto. Celebramos la oportunidad de iniciar una nueva etapa para el seguro de vida en la República Dominicana; una etapa donde proteger a las familias, fortalecer el ahorro nacional e impulsar el desarrollo económico dejan de ser objetivos separados para convertirse en una visión de país.
HENRI HEBRARD
Santo Domingo
CLa lectura de los datos del Banco Central deja tres claras señales para entender el entorno económico: se ha iniciado un nuevo ciclo de remontada en las tasas de interés en los Estados Unidos; se confirman caídas en las cotizaciones internacionales de materias primas, y la economía dominicana empezó a “reacelerar” a partir del primer trimestre 2026.
omo cada mes, la publicación del comunicado de política monetaria (CPM) de la Junta Monetaria (JM) genera expectativas en cuanto a cómo las autoridades evalúan el entorno económico del momento, así como las proyecciones de corto y mediano plazo. En esta entrega que corresponde a la reunión de política monetaria de junio de 2026 se tiene la primera evaluación de la JM luego de que se anunciara un proceso de negociaciones de paz en la guerra entre Israel y Estados Unidos de un lado, y la República Islámica de Irán del otro lado.
A continuación, se aplicará la metodología de lectura comparativa de este comunicado mensual con el CPM del mes anterior, de modo que se puedan destacar los cambios más relevantes y detectar posibles cambios de postura de la Junta Monetaria de cara al cambiante panorama internacional.
El CPM de junio conserva la misma estructura de catorce (14) párrafos, empezando con el anuncio de mantener nuevamente sin cambios las tres (3) tasas de interés de referencia: la TPM se mantiene en 5.25% anual; mientras la tasa de facilidad permanente de expansión de liquidez (Repos a 1 día) sigue en 5.75% anual; y, la tasa de depósitos remunerados (Overnight) continúa en 4.50% anual. Comentario: los últimos cambios se habían producido: en la reunión de octubre 2025 cuando se redujeron en 25 puntos básicos tanto la TPM como la Repos; en cuanto a la Overnight, hay que remontarse mucho más atrás hasta la reunión de noviembre de 2024.
aumentó hasta 3.2% en mayo” (vs. 3.0% el mes pasado); y, iii) señala el “incremento de la tasa del Banco Central Europeo en 25 puntos básicos en junio” y “los analistas del mercado (…) esperan un aumento adicional en lo que resta del año”.
En América Latina (quinto párrafo) se mantiene todo sin cambio, con crecimiento “moderado” de 2.0% en 2026.
CONTACTO CON EL AUTOR
• H HEBRARD@HENRIHEBRARD COM
•
De hecho, el balance de novedades va, sin duda alguna, hacia lo positivo, a pesar de que este CPM subraya el riesgo de que, lejos de bajar las tasas de interés en los Estados Unidos, se anticipa un primer incremento de la tasa de política antes de finalizar el año 2026. A pesar de este dato que no permitirá nuevos recortes en la tasa de política monetaria (TPM) en República Dominicana por lo que queda del año 2026, la muy buena noticia es que se ha confirmado la “reaceleración” de la economía dominicana durante los cinco primeros meses del presente año, con el Indicador mensual de actividad económica (IMAE) de mayo que alcanza +4.73%, muy por encima del crecimiento de +3.13% registrado en el mismo mes del año pasado, y que permite entonces que el crecimiento acumulado por lo que va del año suba de +4.05% (hasta abril) a +4.19% (hasta mayo), superando de este modo la proyección oficial de +3.75% para el año 2026 completo de acuerdo al nuevo Marco Macroeconómico Plurianual (MMP) publicado en junio 2026 por el Ministerio de Hacienda y Economía (MHE).
En el segundo párrafo en el cual se motiva la decisión de no modificar las tasas vigentes, se hace una nueva mención a un entorno geopolítico ahora más favorable: “el precio del crudo recientemente se ha reducido de forma significativa ante el acuerdo alcanzado en Medio Oriente.” Comentario: si bien los precios del barril de petróleo han bajado cerca de US$40 desde su pico más reciente (US$108.66 el pasado 18 de mayo), se encuentran todavía unos US$10 arriba del cierre del año pasado (US$57.42).
En el tercer párrafo, se revisa ligeramente al alza el crecimiento para Estados Unidos (EEUU) en el 1º trimestre 2026 (T1-2026) de 2.6% (mes pasado) a 2.7% (ahora) proyectando además “una expansión de 2.1% para 2026 según Consensus Forecast”. Igualmente, en el caso de la inflación, el ritmo anual subió fuertemente de “3.8% en abril” a “4.2% en mayo”. Finalmente, como cambio más desfavorable en cuanto a EE. UU., el CPM modificó drásticamente la postura de la JM, desde “(…) la Fed mantendría sin cambios su tasa de referencia en los próximos meses’’ a “La Fed (…) podría realizar un aumento de 25 puntos básicos en el segundo semestre del año”. Para la Zona Euro (cuarto párrafo), siguen deteriorándose las perspectivas: i) “el crecimiento se desaceleraría hasta 0.6% en 2026 (vs. 0.8% el mes pasado); ii) la inflación
Para materias primas (sexto párrafo) destacan profundos cambios: para el petróleo se saluda que “el WTI continúo disminuyendo (…) de unos US$90 al cierre de mayo, a unos US$70 en la actualidad”. Mientras en el caso del oro, el CPM destaca que “(…) el oro (…) se ha moderado en torno a los US$4,000” (este mes), lo que contrasta con los niveles de US$4,600 de finales de mayo o los US$5,000 a inicios de 2026.
En cuanto a inflación local (séptimo y noveno párrafos), se reporta otra ligera subida: de 5.11% (mes anterior) a 5.35% (ahora); mientras la inflación subyacente bajaba muy levemente de 4.87% (abril) a 4.86% (mayo). Se proyecta ahora una ralentización del ritmo de inflación que retornaría a su rango objetivo de 4.0% +/- 1.0% “en el transcurso del segundo semestre” (ahora) en vez de “en el cuarto trimestre del año” (mes pasado). Sin sorpresa, en el octavo párrafo, el CPM menciona la promulgación de la “Ley con medidas orientadas a incrementar las recaudaciones e incentivar la inversión privada”.
En cuanto a otras perspectivas (décimo y undécimo párrafos), el CPM solamente ha completado la redacción para subrayar que el crecimiento de 9.0% del crédito privado es “impulsado principalmente por el financiamiento a los sectores productivos”.
En cuanto al crecimiento económico hasta mayo 2026 (decimosegundo párrafo), la narrativa del CPM es ahora mucho más positiva al mencionar ahora: “(…) el IMAE se ha dinamizado (…) con un crecimiento interanual de 4.7% en mayo, y una expansión promedio de 4.2% en enero-mayo” en vez de “el IMAE ha registrado una mejoría y (…) un
crecimiento promedio de 4.0% durante enero-abril”. Y mucho mejor, cuando el mes pasado proyectaba que “la actividad económica se expanda en torno a 3.5%-4.0% para 2026”, ahora es más optimista al proyectar: “en torno al extremo superior del rango de 3.5% - 4.0%”. Finalmente, en cuanto a actividades generadoras de divisas (decimotercer párrafo) esas pasan de “dinamismo” a “comportamiento favorable”, destacando como impacto favorable “(…) la apreciación acumulada del peso dominicano en torno a 5% al cierre de junio 2026” (ahora) vs. “(…) una apreciación en torno a 8.0% al cierre de mayo 2026”. Mientras para las reservas internacionales, indica una muy ligera baja desde “se ubican en US$15,900 millones” (mes pasado) a “se ubican en US$15,800 millones” (ahora), con lo que, como porcentaje del PIB, también se reduce levemente, al pasar de 12.0% del PIB (mes pasado) a 11.0% del PIB (ahora). Como de costumbre, se cierra con el último párrafo (sin modificaciones) donde el Banco Central de la República Dominicana (BCRD) “continuará dando seguimiento a la coyuntura internacional y su potencial impacto económico, reiterando su compromiso con su objetivo de inflación y con la estabilidad macroeconómica”. En resumidas cuentas, la lectura comparativa de los dos pasados CPM del BCRD deja tres claras señales para entender el actual entorno económico, y su esperada evolución en los próximos meses: i) Es probable que se haya iniciado un nuevo ciclo de remontada en las tasas de interés en los Estados Unidos; ii) Se confirman importantes caídas en las cotizaciones internacionales de materias primas de enorme relevancia para República Dominicana; y, iii) La economía dominicana empezó a “reacelerar” a partir del 1 trimestre 2026 con lo que luce posible superar ligeramente la última proyección de crecimiento para 2026 (+3.75% en último MMP) con un producto interno bruto (PIB) que crezca no menos de +4.0% (2026) y +4.5% (2027).
Estados Unidos y China reúnen más del 50% en prosperidad personal global
La riqueza personal mundial creció un 10.8% en 2025, el mayor incremento registrado desde 2017, impulsada por la evolución de los mercados financieros y el aumento del valor de los activos, según el Global Wealth Report 2026 publicado por el banco suizo UBS.
En este contexto, España se mantiene entre los países con mayores niveles de riqueza de Europa, al situarse en el puesto 20 a nivel mundial por riqueza media por adulto, con US$306,412, y en la posición 17 por riqueza mediana, con US$111,575, un indicador este
Europa, Oriente Medio y África tienen mayor crecimiento de riqueza.
último que refleja una distribución patrimonial más equilibrada entre la población. Al respecto, el director general de UBS Wealth Management en España, Pablo Carrasco, destacó que el país sobresale por la amplitud y el equilibrio en la distribución de su patrimonio. Carrasco agregó que el menor peso de los activos fi-
nancieros respecto a otras economías avanzadas muestra que hay un amplio margen para seguir desarrollando la gestión patrimonial en España a medida que continúa creciendo la riqueza de los hogares. El informe destaca que Estados Unidos ocupa el segundo puesto mundial en riqueza media por adulto, con casi
La supervisión evita las pérdidas
El incendio acaecido el viernes pasado en un hotel de Bayahibe, no es el último evento que tendremos donde se pierden propiedades y personas. Siempre queda la duda si los mismos pudieron evitarse. Como nos gustan las referencias, la reciente discusión internacional sobre la responsabilidad penal de directivos y empresas por el incendio ocurrido en Hong Kong, donde 168 personas perdieron la vida debido a fallas de supervisión y al uso de materiales inadecuados, y el proceso a los directivos del Jet Set, debe llamar la atención.
Las leyes dominicanas establecen claramente obligaciones de supervisión y control en las actividades de construcción, espectáculos públicos, hoteles, centros de diversión y establecimientos abiertos al público.
La Ley 687-82 sobre Construcciones, los reglamentos técnicos del Ministerio de Vivienda y Edificaciones, las normas de los cuerpos de bomberos, así como las disposiciones sobre seguridad laboral y protección civil, imponen responsabilidades a propietarios, ingenieros, administradores, contratistas y autoridades competentes.
La tragedia del Jet Set puso sobre la mesa precisamente ese debate. Más allá de las responsabilidades que determinen los tribunales, la sociedad dominicana se pregunta si
J. Osiris Mota
osirismota@gmail.com
US$700,000, pero desciende hasta la posición 28 en riqueza mediana, lo que indica que el patrimonio del estadounidense situado en el centro de la distribución es muy inferior al que sugiere la media.
A escala mundial y bajo esa misma lógica, Suiza ocupa el primer puesto en riqueza media por adulto, con US$910,382, pero Luxemburgo está a la cabeza por riqueza mediana, que en su caso es de US$394,000.
Por otra parte, el estudio señala que el número de millonarios en dólares aumentó un 1.5% en 2025, lo que representó cerca de un millón de nuevos millonarios, más de 2,600 al día. Casi la mitad de ellos se concentró en EE.UU., con más de 440,000 nuevos millonarios.
Estados Unidos. y China continental reúnen más de la mitad de toda la riqueza personal del mundo, sostiene el estudio de UBS. Por regiones, Europa, Oriente Medio y África registraron el mayor crecimiento de la riqueza, con un aumento del 17.5%, seguidas por América, con un 8.5%, y Asia-Pacífico, con un 5.9%.
EFE París
El comercio digital creció un 35.3% en diez años en la Organización para la Cooperación y el Desarrollo Económico (OCDE) y pasó a representar casi el 26% del comercio total en 2024, sobre todo por el incremento de los servicios recibidos por vía electrónica que se dispararon durante la pandemia de covid-19 y que, después de un retroceso posterior, vuelven a repuntar.
En un informe la OCDE explica que el comercio encargado por vía electrónica -tanto de productos y servicios materiales como digitales- experimentó una progresión menos fuerte en esos diez años (del 26.6%), pero más lineal, y suponía un 12.7% en en año 2024.
existieron inspecciones adecuadas, si las condiciones estructurales y de seguridad fueron verificadas oportunamente y si quienes tenían la obligación de supervisar cumplieron con su deber. Cuando una instalación recibe a cientos o miles de personas, la prevención deja de ser una opción para convertirse en un compromiso ineludible con la seguridad y el Estado es el principal responsable de que se cumpla la supervisión. El incendio de Bayahíbe, es un hecho que vuelve a encender las alarmas sobre la importancia de los protocolos de prevención, los sistemas contra incendios, las rutas de evacuación,
los planes de emergencia y las inspecciones periódicas, lo que debe asumir el mercado asegurador. La industria turística dominicana es uno de los principales motores económicos del país y su sostenibilidad depende, entre otros factores, de la confianza de visitantes y ciudadanos en que los establecimientos cumplen rigurosamente las normas de seguridad. Lo que acaba de suceder en Hong Kong, debe ser un ejemplo de que los directivos, propietarios y miembros de consejos, son responsables de las decisiones y no pueden desconocer la supervisión de los procesos y acciones de sus empresas y sus em-
pleados. Son responsables de cuestiones civiles como penales cuando se producen pérdidas humanas. Las investigaciones en Rep. Dominicana sobre eventos de gran impacto deben implementarse y servir para fortalecer la cultura de prevención y no limitarse a la búsqueda de culpables después de la tragedia. La supervisión efectiva requiere inspecciones independientes, mantenimiento documentado, cumplimiento estricto de las normas técnicas y una actitud permanente de vigilancia. Evitemos las tragedias. Cada permiso otorgado, cada inspección realizada, cada informe técnico firmado y cada decisión administrativa tiene consecuencias reales sobre la seguridad de las personas. Los casos de la explosión de San Cristóbal, la caída del techo del Jet Set y del incendio en Bayahíbe recuerdan que la negligencia puede ser tan destructiva como la explosión del fuego o el colapso de una estructura. Cuando se trata de proteger vidas humanas, la responsabilidad de supervisar no es un escudo para evitar problemas; es un deber que la ley y la sociedad exigen cumplir con la mayor diligencia posible de parte de los responsables, y el Estado debe garantizar.
Europa Press Washington
El sector privado de Estados Unidos generó 98,000 nuevos emplesos en junio, por debajo de las previsiones de los mercados y un dato menor al obtenido el mes anterior, comunicó la consultora ADP. La creación de empleo en junio fue desigual y destaca el sector servicios con 96,000 nuevas contrataciones, con especial desempeño de los servicios educativos y sanitarios, 48,000 más; comercio, transporte y servicios públicos, 15,000 más, y las actividades financieras con 14,000 nuevas personas trabajando. Por su parte, la producción de bienes registró un saldo neto de 2,000 nuevos puestos de trabajo, con la industria con 5,000 empleos más y el sector de la construcción, 2,000 más; mientras que se redujeron en 5,000 contratos en el sector de los recursos naturales y la minería.
N/D N/D N/D
13.95% 18.00% 20.00%
N/D N/D N/D BONAO 12.95% 15.95% 23.00%