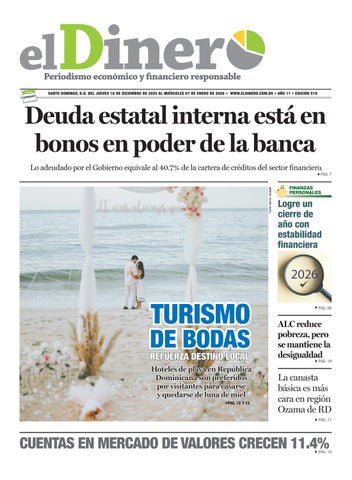
SANTO DOMINGO, R.D. DEL JUEVES 18 DE DICIEMBRE DE 2025 AL MIÉRCOLES 07 DE ENERO DE 2026 • WWW.ELDINERO.COM.DO • AÑO 11 • EDICIÓN 519
Deuda estatal interna está en bonos en poder de la banca Lo adeudado por el Gobierno equivale al 40.7% de la cartera de créditos del sector financiero Fuente externa: Unsplash
PAG. 7
TURISMO
DE BODAS REFUERZA DESTINO LOCAL
Hoteles de playa en República Dominicana son preferidos por visitantes para casarse y quedarse de luna de miel PAG. 12 Y 13
FINANZAS PERSONALES
Logre un cierre de año con estabilidad financiera
PAG. 06
ALC reduce pobreza, pero se mantiene la desigualdad
PAG. 16
La canasta básica es más cara en región Ozama de RD PAG. 17
CUENTAS EN MERCADO DE VALORES CRECEN 11.4%
PAG. 10
2
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
PALESTRA ECONÓMICA
Jairon Severino jseverino@eldinero.com.do
Cuba: implosión y colapso inevitable de un modelo fallido
C
uba atraviesa hoy una de las crisis más profundas y desesperanzadoras de su historia moderna. En buen dominicano: ¡Los cubanos se están tragando un cable! Lo que el discurso oficial intenta maquillar como "dificultades coyunturales" es, en
..
realidad, el fracaso sistémico de un modelo económico centralizado en el Estado que, tras casi 70 años, solo ha logrado institucionalizar la ineficiencia. Y cabe la pregunta: ¿Hasta dónde, coño, llega la testarudez que insiste en lo imposible? La cruda realidad del cubano hoy se define por estantes vacíos, un sistema de salud en ruinas y una asfixiante falta de libertades civiles, de prensa y de empresa. Las familias hacen magia para comer y el sistema educativo es un desastre. El sector eléctrico ha colapsado. La gravedad de la situación ha obligado incluso a Miguel Díaz-Canel a admitir un panorama calamitoso. Sin embargo, su retórica sigue anclada en el pasado: quejas constantes y el señalamiento recurrente a Estados Unidos como único culpable. Esta narrativa choca con la realidad de un gobierno que no ofrece soluciones, solo resistencia ideológica a costa del hambre y penurias del pueblo. A diferencia de otros periodos,
Cuba se encuentra hoy en un aislamiento financiero total. Sin crédito en organismos internacionales y con aliados históricos como Rusia limitando su apoyo, la dictadura se ha quedado sin oxígeno. La situación se ha agravado tras el despliegue de operaciones antidrogas de EE. UU. en la región y el bloqueo a los petroleros sancionados que conectan a la isla con la dictadura venezolana, su principal suministrador de energía. Sin el subsidio venezolano, la fragilidad del sistema eléctrico y productivo cubano ha quedado al desnudo. El síntoma más doloroso de este colapso es el éxodo masivo. Cuba está perdiendo su recurso más valioso: el talento joven. Miles de profesionales y jóvenes productivos abandonan la isla cada mes porque no ven futuro para sus familias bajo un sistema que penaliza la iniciativa privada y premia la lealtad política sobre la capacidad. Una nación que se queda sin jóvenes es una nación que hipoteca su mañana.
Hay quienes se atreven a cuestionar la actitud pasiva de su gente ante lo que les oprime y dificulta respirar en paz. Duele decirlo, pero los cubanos aprendieron a resistir y las inyecciones ideológicas funcionaron tan bien que es ahora cuando están despertando. ¡Ojalá suceda lo que tiene que suceder! La historia es implacable: los resultados de siete décadas de centralismo estatal demuestran que el modelo no funciona ni funcionará. No se trata de "perfeccionar el socialismo", sino de entender que la única salida real a la crisis es un cambio estructural, tanto económico como político. Cuba necesita abrirse a la libertad de empresa, restaurar el Estado de derecho y permitir que sus ciudadanos sean los dueños de su destino. Seguir postergando lo inevitable sólo prolongará la agonía de un pueblo que ya no puede esperar más. No hay dudas de que el único destino de Cuba es la implosión de una estructura que no resiste más.
Personaje de la semana
“Hacemos un llamado a Asonahores para que todas las cadenas y establecimientos hoteleros regularicen y mantengan al día sus procesos ante el Ministerio de Turismio. Eso incluye la obtención y vigencia de licencias de operación y subsanación de las observaciones levantadas durante las inspecciones”. DAVID COLLADO. MINISTRO DE TURISMO.
DE LA SEMANA INTERVAL PUESTO DE BOLSA ES RECONOCIDO EN PREMIOS BVRD
«
SANTO DOMINGO. Interval Puesto de Bolsa fue reconocido por quinto año consecutivo como mayor negociador de renta fija durante la VII Edición de los Premios BVRD 2025, organizada por la Bolsa de Valores de la República Dominicana (BVRD), consolidando su liderazgo sos-
tenido en el mercado de valores dominicano. Según una nota de prensa, este reconocimiento reafirma la confianza del mercado en la institución, así como la solidez de su estrategia de intermediación y la consistencia de su desempeño en el segmento de renta fija. El
galardón fue recibido por Nelson M. Guerrero, gerente general de Interval, quien estuvo acompañado por ejecutivos de la entidad durante una ceremonia que destacó la excelencia y el aporte de los principales actores del mercado de capitales. “Este logro representa nuestro compromiso con una gestión responsable, ética y orientada a generar valor real para nuestros clientes y para el mercado. Ser el mayor negociador de renta fija por quinto año consecutivo es resultado del trabajo de un equipo altamente especializado y de una visión clara enfocada en
«Los adverbios recomenda- guilla del fútbol dominicano»,
«adelante», mejor que «alante»
dos en la lengua general son adelante y delante; alante solo es apropiado en contextos informales o coloquiales. Sin embargo, no es raro encontrar en los medios de comunicación ejemplos como estos: «Licey, Estrellas y Águilas pican alante en el Torneo de Béisbol Invernal», «El club Pantoja sigue alante en la li-
«LA CIFRA ECONÓMICA
2.4%
Laboral. El Banco Central informó que el nivel total de ocupados se ubicó en 5,149,829 trabajadores, para un incremento interanual de 2.4%, equivalente a 119,965 ocupados netos con respecto
al período julio-septiembre de 2024. La tasa de ocupación (TO), es decir, la relación entre el total de ocupados y la población en edad de trabajar (PET), se situó en 63.1% para julio-septiembre de 2025, superando en 1.0 punto porcentual a la tasa observada en el tercer trimestre del año 2024.
«Hoy miramos hacia alante, y hemos conseguido una economía sólida» o «Espalda recta, piernas ligeramente flexionadas, levanta los brazos hacia alante y luego hacia los lados».
fortalecer la salud financiera de las personas y el desarrollo del mercado de valores dominicano”, expresó Guerrero. Los Premios BVRD constituyen la más alta distinción del sector bursátil nacional y destacan el desempeño de las instituciones que contribuyen activamente al crecimiento, la transparencia y la eficiencia del mercado. En ese contexto, afirma la institución, el reconocimiento a Interval ratifica su rol como uno de los principales referentes en intermediación financiera y negociación de instrumentos de renta fija en República Dominicana.
Siguenos en:
@eldinerodo eldinerodo Periodico elDinero
Completo en: www.fundeu.do
Le llevamos elDinero a su dirección. Llámenos al 809-562-0555
Presidente: CARLOS JOSÉ MARTÍ RAMOS Vicepresidente: CHRISTIAN EMILIO FARACH Gerente Comercial: YUDELKIS LAJARA REDACCIÓN elDinero: Director: JAIRON SEVERINO Subdirector: ESTEBAN DELGADO Mercadeo y Plataforma Digital: OMAR MARTE Diseño editorial: KATERINNE VÁSQUEZ Fotografía: RONNY CRUZ
elDinero, Fundado el 2 de febrero de 2015, es una publicación bajo la responsabilidad de Editorial CM, S.R.L. Av. Winston Churchill esq. Rafael Augusto Sánchez, 7mo piso, Corporativo MARTÍ, Piantini, D.N. Santo Domingo. • Teléfono: 809-562-0555 / www.eldinero.com.do
DÉ SU OPINIÓN EN El mercado de valores dominicano ha avanzado y sigue madurando. ¿Cuán familiarizado está usted con este sector? RESULTADOS DE LA SEMANA ANTERIOR
Hagamos un ejercicio de sinceridad: ¿Se considera usted una persona organizada en el manejo de sus finanzas? Sí: 65% No: 35%
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
con el banco de Cambia tus dólares, euros y remesas con Banreservas, el banco de todos los dominicanos.
Más de
300 oficinas
en todo el territorio nacional
3
4
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
FINANZAS Massiel de Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
L
as micro, pequeñas y medianas empresas (mipymes) continúan desempeñando un papel estratégico en la inclusión financiera y la equidad económica del país. A marzo de este año, este segmento representa el 45.6% del crédito comercial privado y el 78.6% de la cantidad de préstamos al sector, con un saldo adeudado de RD$534,988 millones, lo que supone un crecimiento interanual del 8.4%. Sin embargo, pese a su relevancia en el sistema financiero nacional, debido a su aporte en la generación de alrededor de 3.05 millones de empleos, equivalente al 61.6% del empleo total, solo el 11% de las entidades de intermediación financiera (EIF) ofrece productos o servicios diseñados específicamente para mipymes lideradas por mujeres, según un reciente informe de la Superintendencia de Bancos (SB). Entre las principales barreras identificadas por las EIF para que este grupo acceda a productos financieros se encuentran la falta de historial crediticio (41%), las garantías insuficientes (41%) y la falta de información o de capacitación sobre el negocio (39%). En tanto, el 12% de las empresas lideradas por mujeres encuestadas afirma haber enfrentado dificultades para acceder a servicios financieros. Entre las principales razones destacan los requisitos de documentación muy estrictos (54%) y las barreras tecnológicas o digitales (15%), lo que puede verse influido por la limitada educación financiera y alfabetización digital. Agrega que el 36% de las empresarias señala el acceso limitado a garantías, como propiedades o activos a su nombre, como la principal traba. Asimismo, un 34% mencionó los estereotipos de género como un obstáculo, al percibir que ser mujer dificulta la obtención de crédito o la credibilidad ante las entidades financieras. Por otro lado, el 5% de las mipymes indicó haber solicitado un crédito que fue rechazado, señalando la falta de historial crediticio (36%) y los ingresos insuficientes (27%) como las causas predominantes. Otras razones, aunque menos frecuentes, incluyen altas
Poca garantía resta acceso de créditos a mipymes mujeres Más del 85% de las microempresas tiene dificultad para “entrar” a la banca formal
«DESAFÍOS
43%
Flexibles. El 43% de las mipymes de mujeres destacó la necesidad de créditos más accesibles y flexibles para tener mayor acceso bancario.
41%
Falta de historial. El 41% de las EIF dicen que la falta de historial y garantía (41%) son las principales barreras de las mipymes de mujeres.
54%
Papeleo. El 54% de las
El 61% de las mipymes de mujeres realiza sus pagos por transferencias, según informe de la SB.
Razones de rechazo de crédito de las mipymes de mujeres en RD (Valor es en porcentaje) (Datos de la demanda-mipymes encuestadas)
Encuesta de la SB realizada a usuarios financieros 2025.
ESTRATEGIAS PARA ROMPER ESTAS BARRERAS DE ACCESO Mipymes de mujeres. Las empre-
sarias encuestadas consideran necesario aumentar las líneas de financiamiento y ajustar los montos a las necesidades de la empresa. Esto, aseguran, permite que la compañía pueda invertir en inventario, equipos y crecimiento, sin comprometer sus ingresos. Indicaron que, para que las pymes
tengan un mejor acceso a los servicios financieros, se deben ofrecer tasas competitivas y diferenciadas, a fin de mejorar la rentabilidad y reducir el riesgo de sobreendeudamiento. Insisten en que se deben simplificar los formularios y que los requisitos y la documentación se adapten al tamaño de la empresa;
es decir, menos papeleo y requisitos más flexibles. “Es necesario reducir los tiempos de evaluación y desembolso del préstamo. Para ello, son primordiales los plazos claros y las notificaciones sobre el estado de la solicitud”, precisan, al sugerir mayor educación financiera a través de los medios disponibles.
tasas de interés, falta de garantías y requisitos no cumplidos. “El 34% de las dueñas de empresas percibe que el hecho de ser mujer representa una barrera adicional para el acceso al
crédito”, expresa el informe. No obstante, hay que enfatizar que, durante el último año, el 66% no había solicitado ningún tipo de crédito. Esto, explica la SB, coincide con hallazgos previos
que indican que muchas mujeres empresarias muestran mayor aversión al endeudamiento, optando por financiar sus negocios con recursos propios o mediante canales informales.
empresarias citan los requisitos de documentación muy estrictos como principal traba para acceder al crédito formal.
“Esta preferencia puede estar relacionada tanto con una percepción más cautelosa del riesgo financiero como con la falta de confianza o experiencia previa con las entidades financieras”, precisa el informe. ALFABETIZACIÓN DIGITAL Pese a los avances y al esfuerzo del sistema financiero, el informe de la SB indica que persiste una brecha en la alfabetización digital y financiera, especialmente entre las microempresas, lo que restringe el uso pleno de canales digitales y de servicios más sofisticados. Pese a ello, destaca que la adopción de herramientas como las transferencias electrónicas demuestra un cambio positivo hacia la digitalización, ya que el 61% utiliza las transferencias para sus pagos; el 30%, efectivo, y solo el 9%, cheques. La baja participación en programas de capacitación y alianzas estratégicas refleja la necesidad de fortalecer la articulación entre las EIF, los organismos públicos y las redes empresariales femeninas.
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
5
6
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
[
FINANZAS PERSONALES El economista Martínez indica que identificar las alertas a tiempo le permitirá corregir el rumbo y tomar el control de su economía Massiel De Jesús Acosta mdejesus@eldinero.com.do Santo Domingo
C
on el fin de año a la vista, muchos dominicanos realizan un balance “rápido” de sus finanzas personales y llegan a una conclusión que les brinda tranquilidad: “estoy pagando todo”. Sin atrasos, sin llamadas de cobro y con las cuotas aparentemente bajo control, se genera una sensación de estabilidad. Sin embargo, estar al día con las facturas y otros compromisos financieros no siempre es sinónimo de salud financiera. Para el economista y consultor financiero Jesús Geraldo Martínez, esta percepción puede ocultar problemas más profundos que requieren atención para asegurar un futuro económico sólido. Entonces, ¿cómo identificar si sus finanzas van por un camino peligroso o poco halagüeño? “Una de las lecciones más importantes que deja la educación financiera es que pagar a tiempo no siempre significa estar bien. Existen señales claras, aunque silenciosas, que indican que las finanzas personales pueden estar entrando en un camino peligroso, aun cuando no haya morosidad”, advierte el economista y consultor financiero Jesús Geraldo Martínez, al sostener que es crucial mirar más allá de la superficie y evaluar la verdadera salud de sus finanzas. El experto cita como primera señal de alerta tener el ingreso mensual casi totalmente comprometido. “Si al recibir el salario, la mayor parte se va automáticamente en préstamos, tarjetas, compras a plazos y otros compromisos financieros, la persona pierde margen de maniobra ante imprevistos económicos”, expresa Martínez a elDinero. Explica que, en ese escenario, cualquier imprevisto, por pequeño o simple que pudiera ser, deja de ser una “molestia” y se
CIERRE DE AÑO
¿ES SUFICIENTE ESTAR AL DÍA CON SUS PAGOS PARA TENER ESTABILIDAD FINANCIERA? El economista afirma que cerrar 2025 con conciencia es, quizás, el mejor propósito financiero.
Bienestar
SEÑALES DE QUE ESTÁ MEJORANDO...
1
“
La verdadera salud financiera no se mide solo por pagar a tiempo, sino por la capacidad de vivir con equilibrio, enfrentar imprevistos sin miedo y no depender del crédito”. JESÚS GERALDO MARTÍNEZ. ECONOMISTA Y CONSULTOR FINANCIERO.
convierte en una crisis. Agrega que vivir sin espacio financiero es una forma de fragilidad que muchas veces se normaliza hasta que ya es tarde. Otra señal grave es cuando se empieza a utilizar el crédito, además del ingreso mensual, para cubrir gastos esenciales. “Cuando la tarjeta de crédito sirve para pagar el supermerca-
Ingreso estable. Es señal
de que sus gastos son menores que sus ingresos, por lo que se se ajustan a sus posibilidades económicas.
3
Registro. Por más pequeño e insignificante que parezca llevar un control de sus consumos le permite un mejor manejo.
5
2
Pago total. Evita los pagos mínimos de su tarjeta de crédito y no se atrasa en el pago de sus cuotas mensuales, lo cual es positivo.
4
Ahorro. Por menos que
gane al mes, siempre procure, primero ahorrar al menos el 10% de sus ingresos, para alcanzar objetivos.
6
Fondo de emergencia. Es consciente de que nadie escapa a imprevistos y emergencias que requieren de dinero casi de forma inmediata.
Inversión. La inversión segura es fundamental en las finanzas para conservar el poder adquisitivo de su dinero e incrementarlo.
do, los servicios básicos, el combustible o los medicamentos, el problema no es la tarjeta, sino que los ingresos ya no alcanzan para cubrir la vida cotidiana”, señala el economista. Añade que el endeudamiento deja de ser una herramienta de apoyo puntual y pasa a ser un mecanismo para sostener el “día a día”.
RECURRENCIAS COSTOSAS Un indicio peligroso, según el asesor financiero, es pagar deudas contrayendo nuevas deudas. Martínez aclara que refinanciar, consolidar o transferir saldos puede ser útil en situaciones específicas, pero cuando se convierte en una práctica recurrente, lo que ocurre es que la deuda no se reduce, solo se
«COORDINACIÓN Massiel de Jesús
mdejesus@eldinero.com.do • 809.562.0555 • Ext.: 5012
disfraza. “El alivio inmediato suele venir acompañado de plazos más largos, mayores intereses acumulados y una falsa sensación de control”, advierte, al señalar que otra “bandera roja” en las finanzas personales es la ausencia de ahorro, independientemente de que se piense que se gana poco o que el salario no alcanza. “Si no existe un fondo de emergencia, si los ahorros se utilizan para pagar cuotas o si cualquier ingreso extraordinario se destina automáticamente a tapar huecos financieros, la persona queda completamente expuesta”, expresa. Insiste en que sin ahorro no hay “colchón financiero”, y sin colchón cualquier variación en los ingresos o gastos empuja a tomar decisiones apresuradas y costosas. Martínez advierte que un síntoma menos evidente, pero muy revelador, es la dependencia emocional del crédito. “Cuando la tranquilidad personal depende de que el banco apruebe un aumento de límite, una nueva tarjeta o una prórroga, el control financiero deja de estar en manos propias”, ejemplifica, al indicar que en ese punto el crédito ya no es una herramienta al servicio del bienestar, sino un sostén artificial del estilo de vida. A esto, subraya, se suma una narrativa interna peligrosa que suele acompañar el endeudamiento creciente. Frases como “todo el mundo vive así”, “mientras pueda pagar no hay problema” o “el año que viene me organizo” funcionan como mecanismos de autojustificación que postergan decisiones necesarias. El camino peligroso rara vez se percibe como tal mientras se transita; se disfraza de “normalidad” hasta que el sistema colapsa. Identificar estas señales a tiempo permite corregir el rumbo sin trauma. “De cara a 2026, el mejor paso no es eliminar el crédito, sino recuperar el control. Revisar con honestidad cuánto del ingreso está comprometido, establecer límites claros al uso de las tarjetas, priorizar la reducción de deudas de consumo, reconstruir un fondo de emergencia y ajustar el nivel de gasto a la realidad del ingreso son decisiones que devuelven libertad financiera”, enfatiza. Afirma que cerrar 2025 con conciencia es, quizás, el mejor propósito financiero.
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
Usted necesita a alguien como usted, QUE RECONOZCA SU CAPACIDAD TRANSFORMADORA Innovemos, crezcamos, avancemos juntos.
bhd.com.do
Más información al 809-243-5000 bancaempresarial@bhd.com.do
7
8
FINANZAS
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
Deuda estatal con la banca es 28.4% de la cartera total Los compromisos del sector público están concentrados en certificados y bonos en poder del sector financiero Esteban Delgado
edelgado@eldinero.com.do Santo Domingo
E
l Gobierno dominicano varió desde hace un buen tiempo la forma de tomar financiamientos en la banca local, de forma que, a la hora de evaluar la cartera de créditos del sistema financiero nacional, se destaca que el 98.5% está destinada al sector privado y solo un 1.5% al sector público o estatal. De esa forma, se da la impresión de que prácticamente todos los préstamos que se toman en los bancos son para asuntos vinculados a la producción y al consumo, lo cual es una muestra del dinamismo de la economía. Si la cartera al sector público es alta, se trata de endeudamiento estatal, algo no del todo productivo, porque en su mayoría es para cubrir déficit presupuestario. Sin embargo, las cifras de la cartera de crédito no indican que el Gobierno haya reducido su endeudamiento con los bancos locales. La realidad es que ha variado la forma de financiarse; en vez de tomar préstamos a los bancos, el Estado les emite bonos y certificados a plazo, que son otra forma directa de endeudamiento. Así se destaca en las estadísticas de la Superintendencia de Bancos (SB) sobre el sector financiero nacional. De un lado está la cartera de créditos con un monto de RD$2 billones 384,979 millones al cierre de noviembre de este año. De esa cantidad, solo RD$35,642 millones corresponde a créditos al sector público, mientras el grueso de RD$2 billones 349,337 es de financiamientos al sector privado. CARTERA DE INVERSIÓN Pero los bancos tienen otra forma de financiar a sectores: adquiriendo los bonos y certificados que empresas e instituciones públicas y privadas emiten como deudas a plazo
Poco más de un cuarto de la deuda total del Gobierno es con acreedores internos.
Activos de intermediación financiera del sector bancario dominicano En millones de pesos y en porcentaje.
A noviembre de 2025
Cartera de créditos y de inversiones del sector finacniero
Cartera de créditos por sector de destino
Título del gráfico
Título del gráfico
Público
35,642 1.5%
Inversiones
1,033,734 30.2%
Créditos
2,384,979 69.8%
Privado
2,349,337 98.5%
TOTAL: 3,418,713 Créditos
TOTAL: 2,384,979
Inversiones
Público
Privado
Cartera de inversiones por sector de destino Privado
63,684 6%
Título del gráfico
COMPROMISO Deuda interna. La deu-
da del sector público no financiero, es decir, la del Gobierno excluyendo al Banco Central, asciende a US$61,360.2 millones al cierre de octubre de este año. De esa cantidad, el 25.7% es deuda interna, es decir, US$15,869.6 millones, mientras que el restante 74.3% corresponde a deuda externa por US$45,490.6 millones. En cuanto al Banco Central, cuya deuda acumulada ronda los US$15,038.4 millones, se tiene que el 93.4% (alrededor de US$14,045 millones) es deuda interna y solo el 6.6% corresponde a compromisos externos.
«EN CIFRAS
40.7%
Público
971,177 94%
Equivalencia. La deuda del sector público en bonos con los bancos equivale al 40.7% de la cartera de créditos de la banca.
TOTAL: 1,033,734 Público
Fuente: Superintendencia de Bancos (SB).
para recibir capital fresco. En el sector financiero esa forma de financiamiento se identifica como “inversiones”. Así, la suma de la cartera de créditos y las inversiones de los bancos se pueden definir como “activos generadores de ingresos”, o “activos de intermediación financiera”, es decir, las
Privado
Luilly Luis Reyes-elDinero.
actividades y operaciones de los bancos que tienen un resultado productivo (ganancias). Las estadísticas de la SB indican que al cierre de noviembre la cartera de inversión del sector financiero sumaba RD$1 billón 33,734 millones. Eso equivale al 43.3% de la cartera de crédito, además de que implica una
ponderación de 30.2% del consolidado de activos generadores de ingresos (la suma de créditos más inversiones). Entonces, del total de inversiones de los bancos, los certificados y bonos del sector público suman RD$971,177 millones, es decir, el 94%. Incluso, dentro del consolidado de activos ge-
neradores de ingresos del sector financiero (sus financiamientos totales consolidados), la deuda del Estado es el 28.4%. EN AUMENTO La deuda del sector público con la banca local, a través de inversiones, viene aumentando año tras año. A noviembre de 2024 estaba en RD$862,893 millones, lo que indica que, con el monto de los doce meses siguientes, el incremento ha sido de un 12.5%, es decir, RD$108,284 millones más. La mayoría de esa deuda está expresa en certificados a plazo y bonos emitidos por el Banco Central y el Ministerio de Hacienda y Economía. El monto sería mayor si se agregaran otros depósitos que el sector financiero tiene depositados en el Banco Central. Sin embargo, ya no se agregan, porque, de acuerdo con una explicación en las estadísticas de la SB sobre los cambios implementados en el Manual de Contabilidad, “los fondos que las entidades mantienen en el Banco Central como depósitos overnight y letras de un día, anteriormente clasificados como Inversiones, pasan a ser considerados como Disponibilidades, explicando la disminución en las inversiones observada a partir de enero 2022”. VENTAJAS A AMBOS LADOS La deuda estatal con los bancos a través de emisiones de certificados y bonos resulta favorable para el Gobierno, debido a que se establece un plazo y es a su término cuando se salda el capital. En tanto, el pago de los intereses se realiza, por lo general, en dos partidas anuales. Si fuera deuda en forma de préstamo, el Estado tendría que pagar cada mes capital e intereses, lo cual afectaría más su fijo de caja, es decir, disponibilidad de dinero en plazos muy cortos. En tanto para los bancos también es una ventaja financiar al Estado a través de inversión y no de préstamos. Esto así, porque los bonos y certificados, generalmente pagan tasas de interés más elevadas que el promedio de las tasas pasivas. Así, por ejemplo, si un banco recibe un depósito de un cliente para un certificado financiero, le paga una tasa que puede rondar el 8% anual (por ejemplo) y tomar ese mismo dinero para financiar al Estado adquiriendo un certificado que posiblemente paga un 12% de interés. Ese margen de 4 puntos porcentuales resulta en beneficio para el banco, sin la necesidad de arriesgar capital.
9
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
¡FELIZ NAVIDAD! Gracias por acompañarnos cada día, por confiar en nuestro trabajo y permitirnos informarles con responsabilidad, cercanía y compromiso. Que esta Navidad ilumine nuestros hogares con esperanza, unidad y alegría, y que el nuevo año traiga prosperidad para todos. Les desea
10
FINANZAS
En custodia hay RD$3.07 billones y el volumen liquidado llega a RD$11.3 billones
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
Mercado de valores sube un 11.4% cuentas registradas «OTROS DATOS
Jairon Severino
jseverino@eldinero.com.do Santo Domingo
7,988
E
Millones. La Bolsa de Valores de la República Dominicana destaca que en 2024 el promedio mensual de colocaciones se ubicó en RD$7,988.45 millones.
176,733
Aperturas. La Superintendencia del Mercado de Valores destaca que la fecha hay 176,733 cuentas abiertas, es decir, 18,088 respecto al cierre del año pasado.
El mercado de valores es fundamental para que sectores importantes financien sus actividades.
Volumen total liquidado como porcentaje del PIB
Volumen en custodia de valores de oferta pública
(2020 - 05/12/2025)
(2020 - 05/12/2025)
Billones de pesos
Volumen total liquidado como porcentaje del PIB (2020 - 05/12/2025) 14.29
14
192%
Billones de pesos
Volumen en custodia de valores de oferta pública (2020 - 05/12/2025)
3.0
13.52
12
Billones de DOP
148%
8 6.55 4.84 4
3.67
2.89
2024
6 dic 2024
2.26
10.07
6
3.07
2.93 2.61
2.5
11.3
10 Billones de DOP
l mercado de valores, aún anclado principalmente en las emisiones del Estado (Banco Central y Ministerio de Hacienda y Economía), en su mayoría adquiridas por las administradoras de fondos de pensiones (AFP), se ha consolidado como uno de los principales negocios financieros de República Dominicana. La Superintendencia del Mercado de Valores (SIMV) destaca que, a diciembre de este 2025, hay 432 participantes, de los cuales 283 son corredores activos, 45 emisores de valores, 30 promotores de inversiones físicos activos y 15 puestos de bolsa, así como 13 sociedades administradoras de fondos de inversión (AFI). A la fecha hay 147,083 titulares y 176,733 cuentas registradas, para un aumento neto de 18,088, en comparación con las 158,645 que había al cierre de 2024, un 11.4% al 5 de diciembre de 2025. Si la comparación es anualizada, del 6 de diciembre de 2024 al 5 del mismo mes de este año, entonces el aumento absoluto fue de 19,083 cuentas, equivalente a un crecimiento de un 12.1%. Los valores en custodia, de acuerdo con la SIMV, cerraron 2024 en RD$2.93 billones, mientras que en la primera semana de este mes el monto llegó a RD$3.07 billones. El volumen total liquidado al 5 de este mes fue de RD$11.3 billones. La cantidad de transacciones liquidadas en el mercado de valores es uno de los principales indicadores para monitorear su comportamiento. Entre 2020 y 2024 pasó de 239,949 a 710,061, para un aumento neto de 470,112, equivalente a un 195.9% en este período. Respecto a 2023 el crecimiento absoluto fue de 205,813, para un 40.8%. Las memorias de 2024 de la Bolsa de Valores de la República Dominicana (BVRD) establecen que el monto total transado a través de los mecanismos que administra esa institución alcanzó los RD$4,868,015 millones (RD$4.86 billones), para un crecimiento de 42.45% respecto al año anterior.
105%
2.0
1.87 1.65
1.5 1.0
90%
82%
0.5
2 0
2020
2021
2022
Fuente: SIMV
2023 Año
2024
6 dic 2024
0.0
5 dic 2025
Luilly Luis Reyes-elDinero
2020
2021
2022
Fuente: SIMV
EL PATRIMONIO DE LOS PUESTOS DE BOLSA Crecimiento constante. La Superintendencia del Mercado de Valores (SIMV) establece que los puestos de bolsa, en su resumen financiero consolidado, registran un patrimonio de RD$36,474 millones con pasivos por RD$322,054 millones y activos por RD$365,447 millones. En cuanto al patrimonio neto administrado por las sociedades administradoras de fondos de inversión, la institución señala que el total, al 12 de septiembre de
este año, estaba en RD$410,002 millones, de los que RD$304,638 millones son cerrados (74.3%) y RD$105,365 millones en la modalidad abiertos, para un 25.7%. Este segmento es liderad por AFI Universal con un total de RD$87,447 millones, según la data a septiembre. Esta entidad es seguida por Altio con RD$58,828 millones y luego está Reservas con RD$56,816 millones. Sin embargo, por la cantidad de aportantes a las AFI, BHD Fondos
lidera con 28,346 y luego está Reservas con 13,754. Aunque estos datos no especifican cuántas están activas, sí dan una señal de que están más diversificadas o que los aportantes son de menores montos. En tercer lugar está Universal con 8,164 aportantes, seguida por Excel con 4,669 y JMMB con 4,074. En total, hay 63,374 aportantes inscritos, de los cuales 60,496, un 95.5%, son abiertos, mientras que 2,878 son cerrados.
Destaca que los emisores de valores captaron recursos en el mercado por RD$95,861.4 millones, un incremento de un 34% comparado con los RD$71,464.9 millones del 2023. El promedio mensual de colocaciones se ubicó en RD$7,988.45 millones. Según la data disponible, las emisiones de renta variable aumentaron en un 30% al pasar de RD$50,507.2 millones en
2023 a RD $65,599.1 millones en 2024 y las colocaciones de renta fija se ubicaron en RD$30,262.3 millones al cierre de 2024 con un aumento del 44% frente al 2023. El documento explica que para las emisiones de renta variable se captaron recursos por RD$34,998.1 millones equivalente al 58% del total, mientras que en dólares se emitieron US$512.1 millones, un 85%
del total. Indica que en renta fija se captaron recursos por RD$24,857.8 millones (42% del total), mientras que en dólares se emitieron US$90.02 millones, para un 15% del total. De acuerdo con la BVRD, este avance fue impulsado por un mayor dinamismo en la cantidad de transacciones y en los volúmenes negociados en todos los mercados, tales como primario de renta fija (RF), varia-
2023 Año
5 dic 2025
Luilly Luis Reyes-elDinero
ble (RV); secundario de renta fija y renta variable, así como el Programa de Creadores de Mercado del Ministerio de Hacienda. Las utilidades netas crecieron un 27%. Por segmento, el documento de la BVRD detalla que en el mercado secundario de renta fija se negociaron RD$1,530,247 millones, mientras que en el secundario de renta variable el monto cerró en RD$149,168 millones. En cuanto a lo transado en el mercado primario, la entidad señala que fueron RD$95,861 millones, tanto de en renta fija como variable. Destaca que a través del Programa de Creadores de Mercado del Ministerio de Hacienda se transaron RD$3,092,738 millones y se ejecutaron con éxito 105 procesos de colocación primaria, de los cuales 18 correspondieron a instrumentos de renta fija y 87 a los de renta variable, con una efectividad operativa del 100%.
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
11
12
Santo Domingo, República Dominicana. Año 11. Nº 503, jueves 28 de agosto de 2025
TURISMO El gasto promedio por ceremonia nupcial de extranjeros en el país se estima en US$5,735 Joan Sebastián Vallejo jvallejo@eldinero.com.do Santo Domingo
D
esde las aguas cristalinas y el sol cálido de las playas, hasta el clima acogedor de las montañas y los 500 años de historia como telón de fondo en la Ciudad Colonial, cada rincón de República Dominicana ofrece una oportunidad para impulsar una de las alternativas más románticas dentro de la diversificación turística. Se trata del turismo de bodas. Este segmento sí puede representar un verdadero “todo incluido”, no solo para los visitantes que llegan a contraer matrimonio, sino también para una industria que busca atraer más viajeros a medida que amplía su infraestructura hotelera. Las bodas de destino (como se les denomina) generan cerca de US$90,000 millones a nivel mundial, según el ministro de Turismo, David Collado. En el caso de República Dominicana, el gasto promedio por ceremonia se estima en US$5,735, de acuerdo con datos suministrados a elDinero por el Ministerio de Turismo (Mitur). Solo entre enero y noviembre de 2025, los destinos locales registraron 946 ceremonias, lo que representa una derrama económica que podría estar superando los US$5.4 millones. Estas cifras podrían responder a lo que Collado ha señalado sobre el posicionamiento del país como número uno en el Caribe y cuarto a nivel mundial en turismo de bodas. Pero ¿cómo llegamos a este punto? PLANIFICACIÓN La viceministra Técnica de Turismo, Jaqueline Mora, explicó que la oferta de bodas se ha consolidado como una de las de mayor crecimiento en República Dominicana, especialmente después de la pandemia. Señaló que la recuperación global impulsó un aumento significativo en la demanda, ya que muchos países mantenían restricciones de aforo mientras el país ofrecía
TURISMO DE BODAS LA OFERTA MÁS ROMÁNTICA PARA EL OCIO EN RD «OTROS DATOS
Matrimonios en cifras
107 39,172
Datos enero - noviembre 2025
946
Bodas registradas. En el período enero a noviembre de 2025 se registraron 946 bodas de turistas,
16,031
Habitaciones reservadas.
La ocupación hotelera, gracias a estas bodas, registró 16,031 habitaciones reservadas.
Asistentes. De acuerdo con Mitur, la cantidad de invitados alcanzó los 39,172 invitados este año.
5,735 Presupuesto promedio.
El presupuesto promedio de una boda de destino es de US$5,735
Fuente: Ministerio de Turismo de República Dominicana (Mitur)
Salones. De acuerdo con datos del Mitur, en República Dominicana se registran un total de 107 salones de eventos para la realización de bodas dentro de los hoteles.
1,457
Promedio. En promedio, entre enero y noviembre del 2025, se reservaron de forma mesual un total de 1,457 habitaciones hoteleras para invitados de los matrimonios entre turistas en el país.
Luilly Luis Reyes-elDinero
MARCA PAÍS RDBridalWeeek: RD Bridal Week,
creada en el año 2000, nació con el propósito de visibilizar la cadena de valor vinculada a la industria de bodas y eventos en República Dominicana. De acuerdo con su presidente, Sócrates McKinney, la disponibilidad de datos generados por el plan estadístico impulsado por el Ministerio de Turismo ha permitido cuantificar la relevancia del segmento. Según estas cifras
oficiales, alrededor del 4% de los visitantes que llegan al país se relacionan con el turismo de bodas y romance. La organización afirma que trabaja para fortalecer el posicionamiento de República Dominicana como un destino competitivo en la región, al tiempo que presenta una industria conformada por profesionales capacitados y certificados por asociaciones internacionales del
sector. El evento también integra la moda nupcial como un componente complementario de este mercado. En su más reciente edición incorporó la participación de países cercanos con el objetivo de promover el concepto de multidestino nupcial. Puerto Rico fue el país invitado, una iniciativa que, según la organización, continuará con el apoyo de la conectividad aérea que ofrece la aerolínea Arajet.
mayor flexibilidad para la realización de eventos. Se trata de una realidad respaldada por el sector privado. La vicepresidenta ejecutiva de
Asociación de Hoteles y Turismo de República Dominicana (Asonahores), Aguie Lendor, coincidió al explicar que las bodas de destino se han con-
vertido en una de las principales apuestas del sector turístico dominicano dentro del proceso de diversificación, al igual que el turismo de alto lujo.
Señaló que, aunque el país es reconocido por su fortaleza en la oferta de sol y playa, cada vez existe una mayor conciencia sobre las oportunidades que presentan las diferentes locaciones del territorio. Que hoy el país cuente con una oferta solidificada no es una coincidencia. Tanto desde el sector público como privado muestran que se trata de una iniciativa en conjunto. Mora indicó que República Dominicana cuenta con acuerdos con las principales asociaciones internacionales de turoperadores y agentes de viaje especializados en bodas, sobre todo en Estados Unidos, Canadá y mercados de América Latina. Estas alianzas permiten captar organizadores que luego son invitados al destino con viajes de promoción para conocer la oferta local y los hoteles especializados. De acuerdo con los datos suministrados a este medio, además de las paradisiacas playas y escenarios en montañas, a nivel nacional, existen 107 salones de eventos habilitados para bodas, lo que refleja la capacidad instalada del país para seguir fortaleciendo este segmento. Lendor explicó que regiones como Samaná, Santiago, Puerto Plata y Punta Cana ofrecen propuestas diferenciadas, un factor que también influye en el turismo de bodas. Justo estos destinos se posicionan entre los
TURISMO
13
Bodas como componente turístico efectuadas por provincias
diversificación y un estándar más alto en la experiencia del visitante. Sobre la participación de la diáspora, explicó que muchos dominicanos residentes en el exterior eligen casarse en el país, incluso en segundas nupcias, combinando ceremonias en República Dominicana y en la nación de origen de su pareja.
Santo Domingo, República Dominicana. Año 11. Nº 503, jueves 28 de agosto de 2025
que registraron más ceremonias de extranjeros en 2025, con 22, 10, 14 y 761 bodas, respectivamente. La región Este, junto al Gran Santo Domingo (que contabilizó 84), encabezan la lista de provincias favoritas para celebrar matrimonios entre extranjeros. Esta diversidad, dijo Lendor, amplía las posibilidades para posicionar al país en nichos especializados y permite diseñar experiencias adaptadas a cada entorno. DERRAMA ECONÓMICA Durante los primeros once meses del año, las bodas realizadas en República Dominicana por extranjeros implicaron 39,172 asistentes, con un promedio de 41 invitados por boda. El 86.8% de estos fueron internacionales, mientras el 7.4% correspondió a visitantes locales y 5.8% a grupos mixtos. Esta composición confirma que el turismo de bodas es un segmento fuertemente orientado a viajeros extranjeros, lo que incrementa su valor estratégico por la generación de divisas y el uso intensivo de servicios turísticos como alojamiento, transporte y actividades complementarias. Hasta la fecha, este nicho ha implicado 16,031 habitaciones reservadas. En promedio, las bodas generaron 1,457 habitaciones ocupadas por mes, lo que incide directamente en la demanda hotelera del destino. “El gasto promedio de una boda de destino de aproximadamente 100 asistentes ronda los US$100,000 solo en el evento”, explica la presidente de la International Association of Destination Wedding Profesional (IADWP), Kitzia Morales. “Los invitados se quedan entre tres y cuatro noches, gastando en promedio US$1,400 por persona antes de los vuelos”, aunque aclaró que depende del nivel de producción del evento. Incluso, muchos prolongan su estadía o regresan posteriormente como turistas. Lo anterior se debe a la tendencia conocida como guest moon (cuando los invitados acompañan a los novios durante parte de su luna de miel) y amplía aún más ese impacto, alargando la estadía y el gasto. Aunque pudiera pensarse que las parejas asumen los gastos de sus invitados, la especialista aclara que ese no es el comportamiento habitual. “En el 80% de las bodas, los invitados pagan sus gastos de hospedaje y transporte”, indica Morales. Los novios suelen asumir “la recepción y una o dos actividades previas o posteriores”.
Hasta noviembre 2025
Puerto Plata
14 Samaná
10
22
Santiago
El Seibo
11 La Altagracia
84
761
16
28
La Romana San Pedro de Macorís Santo Domingo
Fuente: Ministerio de Turismo de República Dominicana
Ceremonia
“
Luilly Luis Reyes-elDinero
Encadenamiento
Bodas
Una boda de destino no es solo una ceremonia; implica hospitalidad, floristería, fotografía, alimentos y bebidas, transporte y compras”.
Este segmento permite integrar servicios y bienes diferenciados y profundizar el encadenamiento productivo vinculados al turismo”.
“
“
Kitzia Morales. Presidenta IADWP.
Aguie Lendor. Vicepresidenta Asonahores.
Jaqueline Mora. Viceministra Técnica de Turismo.
«INVITADOS A LAS BODAS DE DESTINO
86.8%
7.4%
Ser un destino de bodas implica más que el lugar de la ceremonia. Es un producto muy detallado y con una cadena de valor amplia”.
5.8%
Internacionales. El 86.8% de los invitados a las bodas eran turistas internacionales.
Locales. En las bodas realizadas en 2025, el 7.4% estaba compuesto de invitados locales.
Mixto. De acuerdo con Mitur, el 5.8% de los invitados a las bodas eran mixto.
De hecho, la experta sostiene que “muchísimos de los invitados nunca vendrían a República Dominicana si no fuera por la boda”. La elección del destino tiene así un valor multiplicador que trasciende el evento. La decisión de casarse en el país de origen responde a factores afectivos, culturales y económicos dice Morales. Agrega que migrantes de diversas nacionalidades reproducen el mismo patrón. Sin embargo, también advierte que algunas diásporas escogen otros destinos, como México, por temas de accesibilidad, precios o experiencias.
Un punto clave es el vínculo emocional entre los países emisores y sus comunidades migrantes. La especialista identifica esta oportunidad directamente. “Es la diáspora dominicana en todo el mundo. ¿Cómo hacemos para que quieran venir a República Dominicana?”, expresa Morales. Esto abre un espacio para que República Dominicana desarrolle estrategias específicas para atraer bodas desde su propia diáspora, segmentando por mercados, frecuencia de vuelos, costos y aspiraciones de quienes viven en el extranjero, recomienda Morales.
Ante esto, Mora respondió destacando el trabajo que realizan desde Mitur con el marketing segmentado, que incluye campañas dirigidas específicamente a golf, bodas, actividades acuáticas y otros nichos. Sin embargo, reiteró que, en el caso de las bodas, la estrategia clave es la relación directa con los agentes especializados, quienes finalmente influyen en la elección del destino. Señaló que los turoperadores emisivos captan a las parejas en su país de origen y los receptivos coordinan todo el evento en territorio dominicano. Esta estructura permite especialización,
ENCADENAMIENTO “Para nosotros es un compromiso aumentar el encadenamiento en República Dominicana. No se trata solo de recibir más turistas o de tener más asientos en aviones, sino de integrar a los productores locales: industriales, agroindustriales, textiles y otros sectores que también pueden beneficiarse del turismo”, sostuvo Lendor. La ejecutiva destacó que la diversificación turística también impulsa el desarrollo de sectores complementarios en las provincias. En el caso del turismo de bodas, señaló que esta actividad genera una cadena de valor más amplia, integrando servicios como wedding planners y proveedores especializados, además de bienes diferenciados que aumentan la profundidad del encadenamiento productivo. Estos profesionales lideraron por tipo de organizador, con un 50% de las ceremonias efectuadas, seguidas por hoteles con un 39%. En ese sentido, Mora destacó que el sector es “altamente detallado”, pues no solo abarca la ceremonia, sino también las despedidas de soltero y todas las actividades asociadas a la estadía del grupo. “Una boda implica coordinación desde la llegada al aeropuerto, el transporte, las actividades dentro y fuera del hotel, el banquete, la música y la logística completa”, precisó. En la actualidad, está industria está integrada por más de 400 profesionales del sector, que abarca bodas, lunas de miel y aniversarios. Morales es aún más específica. Indica que “una boda de destino permea en 72 actividades económicas”. Es así como el turismo de bodas presenta una ventaja comparativa evidente. Combina gasto elevado, estadías prolongadas, visitantes altamente activos y una promoción orgánica difícil de replicar en otros segmentos. Para República Dominicana, que posee suficiente y adecuada infraestructura hotelera, conectividad creciente y una diáspora influyente, el potencial de crecimiento es significativo, incluso, en otras áreas de ocio.
14
OPINIÓN
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
EDITORIAL
Inversión financiera de la banca y el crédito público
E
l financiamiento estatal en República Dominicana ha experimentado una transformación estructural que redefine la relación entre el Gobierno y la banca privada. Ha cambiado la forma, pero no el fondo. Lejos de las líneas de crédito tradicionales, a través del Ministerio de Hacienda y Economía y el Banco Central de la República Dominicana (BCRD), la administración estatal ha consolidado una estrategia basada en la emisión deuda vía los títulos y los bonos.
Hay que decirlo: son, a toda luz, una fórmula expedita, toda vez que la banca busca rentabilidad y el Gobierno tiene la necesidad de financiar el Presupuesto. Estos instrumentos son absorbidos por la banca bajo la denominación de "inversiones", una clasificación técnica que, aunque precisa en términos contables, diluye ante la opinión pública la percepción de un endeudamiento directo. Esta fórmula ha demostrado ser un mecanismo de eficiencia bidireccional. Por un lado, permite al Estado cubrir sus ne-
VISIÓN EMPRESARIAL
Franklin Vásquez fevro@hotmail.com
S
egún Stalman, A. (2025), estamos viviendo una era singular para el emprendimiento. Una era en la que hay más dinero que ideas y más ideas que emprendedores. De hecho, casi todo el mundo habla de emprender, de iniciar un negocio, aunque muy pocos se arriesgan y recorren ese, muchas veces, tortuoso camino. Y es que, ciertamente, la autopista del emprendedor puede estar repleta de curvas peligro-
cesidades presupuestarias y financiar actividades estratégicas a mejores costos, a veces más competitivos que los del mercado internacional partiendo de que no hay riesgo cambiario. Por otro, para las entidades financieras, estas colocaciones representan activos de "riesgo cero" o nulo, al estar garantizados por el Estado, lo que fortalece sus balances sin comprometer sus indicadores de solvencia. El impacto de esta simbiosis en la rentabilidad banca-
ria es innegable. Durante el transcurso de 2025, el sistema financiero ha mostrado una robustez excepcional. Los activos totales del sistema superaron los RD$3.97 billones en el segundo semestre del año. Sólo la cartera de créditos es de alrededor de RD$2 billones 384,979 millones al cierre de noviembre. La cartera de inversiones total asciende a un billón RD$33,734 millones, de los cuales RD$971,177 millones está en el sector público, es decir, un 94%. Específicamente, para la banca múltiple, esta
Informes de desempeño de la Superintendencia de Bancos (SB) indican que los activos crecieron un 10.5% interanual a inicios de año, una tendencia que se ha mantenido firme gracias a que el 59.7% de las inversiones del sistema están colocadas en títulos de Hacienda.
El tortuoso camino de un emprendedor sas, de inesperados contratiempos aunque, también, quizás nos lleve hasta la cumbre. Sin embargo, cuando uno lee las estadísticas con relación a las posibilidades de éxito de un emprendedor, se encuentra con cifras escalofriantes que enfrían a cualquier mente brillante. En efecto, según datos del Bureau of Labor Statistics de los Estados Unidos, se estima que, a nivel global, alrededor del 50% de las nuevas empresas fracasan en los primeros cinco años, en tanto que aproximadamente el 20% de los emprendimientos cierran en el primer año debido a falta de planificación, financiamiento insuficiente o problemas en el modelo de negocio. Después de 10 años, solo un 30% de las empresas sigue operando. Las startups tecnológicas suelen tener una tasa de fracaso aún más alta, ya que
CARTA AL DIRECTOR
operan en entornos de rápido cambio y alta competencia. Sin embargo, emprendimientos bien planificados pueden superar estos promedios. Pero, dónde es que están las raíces de los problemas que suelen tener los nuevos emprendimientos y cuáles son los principales errores de los emprendedores? Partiendo de lo que dice Kawasaki, G. (2022), comúnmente los emprendedores tienden a exagerar sus expectativas de ganancia futura, y apuestan a lograr un porcentaje del mercado más allá de sus posibilidades reales. La solución que se plantea para corregir este error es establecer una meta conservadora, de modo que si se supera crea un efecto positivo, contrario a si se queda muy por debajo de lo esperado. Otro error de los emprendedores, siguiendo en la lógica
de Kawasaki, es querer “escalar la infraestructura y contratar recursos de la producción pensando en un éxito gigantesco, inevitable e inminente”. La mayoría de los emprendedores desconocen la existencia de las deseconomías de escala, que no es más que el aumento de los costos unitarios debido a una expansión inusitada de la producción, provocando un déficit financiero temporal, lo que normalmente asusta a dichos emprendedores. La solución posible frente a este error es no escalar hasta tener seguridad de ventas futuras, de modo que se garanticen los ingresos suficientes que sustenten los costos. Otro desliz del individuo emprendedor es pensar que su mayor problema es conseguir financiamiento, confundiendo muchas veces esto con el bienestar del negocio.
jseverino@eldinero.com.do
Prudencia durante la Navidad
S
dinámica ha impulsado utilidades netas que reflejan el éxito de las operaciones en el mercado de valores. Al cierre del primer semestre de 2025, la rentabilidad y calidad de activos de la banca múltiple se mantuvieron en niveles de liderazgo regional.
eñor director, en este espacio que nos ofrece quiero pedir a la ciudadanía que tenga cuidado al moverse por las carreteras en estos días. Además de que somos un país líder en accidentes, en estos días aumentan las personas sin escrúpulos en las autopistas y carreteras. Debemos evitar la pena y el dólar de familias por la irresponsabilidad de muchos que no entienden que el año termina, pero que comienza otro, mientras las familias esperan a sus seres queridos. Además, para nadie es un secreto que las autoridades han todo lo posible por evitar
situaciones lamentables en estos días, pero la irresponsabilidad es mayúscula, por lo que resulta difícil. Los accidentes, además de la pena que genera en las familias, sin importar la gravedad, también generan un problema económico para muchos. Pido a las autoridades estar atentas y al mismo tiempo felicitarlas por su labor. Pido prudencia a todos.
JUAN LUCAS VÁSQUEZ, CONTADOR.
¿Hay necesidad de que el FEDA cueste tanto?
E
l Fondo Especial de Desarrollo Agropecuario (FEDA) es una institución adscrita a la Presidencia de la República que tiene como misión promover e impulsar el desarrollo sostenible en el ámbito rural a través de innovaciones
Kawasaki refiere que “el éxito del emprendedor consiste en construir una empresa”, no en la búsqueda de financiación, así como en gestionarla adecuadamente, darle una direccionalidad y crear las condiciones para su permanencia en el mercado. Las experiencias revelan que un emprendedor exitoso siempre encontrará financiamiento. Finalmente, independientemente de errores que cometan los emprendedores, estos tienen la virtud de ser creativos, innovadores, proactivos, con sentido de urgencia, enfocados, y tienden a generar toda una corriente positiva que impacta el mercado en donde interactúan. Definitivamente, los emprendedores son personas especiales, que llevan el éxito a cuestas, así como sus sueños. EL AUTOR ES ECONOMISTA
y transferencia tecnológica. Apoya mediante financiamiento a la pequeña y micro empresa agropecuaria que operan bajo sistema asociativo. A juzgar por los resultados, es decir, para que lo sirve y hace, hay que revisar su justificación. ¿Por qué no está entre las que deben ser fundidas o eliminadas? Sólo de empleados fijos, la nómina cuenta con cerca de 480 personas. Son más de RD$165 millones al año. ¿Por qué tanto gasto corriente? ¿Dónde está la calidad del gasto que tanto se ha prometido? Para lo único que ha servido el FEDA, por las fotos y notas que mandan a los medios, es para sembrar matas. ¿Para qué más?
LA ESCUELA ECONÓMICA
ECONOLEGALES
Esteban Delgado
Jaime M. Senior Fernández
edelgadoq@gmail.com
jsenior@headrick.com.do
¿Las pensiones se heredan, sí o no? Eso depende
E
l sistema dominicano de pensiones es algo complicado y confuso, debido a que no es uniforme. De un lado está el sistema de pensiones para trabajadores del Estado, pero a ese se suman otros “sistemas de pensiones independientes” o separados que tienen determinadas instituciones y sectores del Estado. Entonces, también está el sistema de pensiones, que podríamos llamar más común, que es el de capitalización individual de la Ley 87-01, que aplica a los trabajadores formales de los sectores público y privado que cotizan a la seguridad social. Entonces, la pregunta es si las pensiones se heredan. Vamos primero con las pensiones que se conceden a trabajadores del Estado, que están amparadas en la Ley 379-81. Según indica el Artículo 6 de esta ley, si el pensionado muere, entonces su cónyuge y sus hijos tienen derecho a recibir el equivalente de doce meses de pensión, es decir, un año. Sin embargo, un párrafo de ese artículo indica que el pensionado del Estado tiene el derecho de autorizar un descuento de 2% de su pensión mensual, con lo cual se establece el derecho de que sus dependientes “hereden” la pensión al momento de su muerte. En ese caso, se distribuye en un 40% para el cónyuge, 30% para los hijos y 30% para sus padres, si estuvieran vivos. Para este caso, lo ideal es que, si usted recibe una pensión del Estado, inmediatamente autorice el descuento del 2% para hacer que su pensión sea hereditaria, pues, de lo contrario, sus dependientes solo recibirían un año de pensión. En los casos de sistemas de pensiones separados en sectores del Estado como la universidad estatal, los maestros, el Poder Judicial, la Junta Central Electoral, el Poder Legislativo y otros, es posible que la forma de “herencia” de la pensión sea similar a lo que se establece en el Ley 379-81, aunque también puede que tengan procedimientos distintos, de acuerdo con sus normativas internas. Pero en el caso del fondo de capitalización individual para el plan de pensiones vigente en la Ley 87-01, el tema es distinto. Si el trabajador llega a las cotizaciones suficientes y la edad mínima establecida para retirarse, la administradora de fondos de pensiones (AFP) le concede la pensión en una de dos modalidades: puede que se le entregue una pensión por un monto específico, con base en el fondo que tenga acumulado, y se le pagaría hasta agotar la cantidad acumulada. En ese caso, si el pensiona-
15
OPINIÓN
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
do muere antes de que se agote el fondo, sus familiares más cercanos (principalmente hijos y cónyuge) reciben la devolución de los recursos que queden en el fondo. No hay herencia de pensión, pero sí devolución de dinero restante. La otra opción que tiene el trabajador retirado es acogerse a una pensión vitalicia, es decir, no hasta que se acabe el fondo acumulado, sino hasta su muerte. Para eso se establece un contrato con una aseguradora, donde el trabajador cede los derechos de su fondo acumulado y recibe la pensión mientras viva. Si el trabajador muere, su familia no recibe ni un centavo, pues cuando el contrato es para pensión vitalicia, el fondo que tenía acumulado en la AFP pasa al control de la aseguradora. Se puede decir que eso es injusto, pues lo ideal es que los dependientes reciban el dinero acumulado en el fondo, pero dado que sería una garantía de pensión de por vida, la aseguradora debe quedarse con fondo. Esto así, porque se puede dar el caso de que un trabajador se retire a los 65 años (por poner un ejemplo) y que dure vivo hasta los 95 años. En ese caso, la aseguradora tendría que darle una pensión durante 30 años, aunque el fondo que puso a disposición sea insuficiente y se haya agotado. Pero como los seguros se basan en medición de riesgos, la aseguradora tendría ventaja en caso de que ese mismo trabajador, que se retiró a los 65 años, fallezca a los 68 (por ejemplo). En ese caso, la pensión otorgada fue solo durante tres años y la aseguradora se queda con el fondo que hasta esa fecha todavía esté en un monto favorable. Entonces, por eso, al hablar de si las pensiones se heredan o no, la respuesta es variada, pues para el Estado es de forma parcial y para la seguridad social hay también ciertas condicionalidades y desventajas.
Riesgos económicos externos y decisiones de cara a 2026
L
a economía dominicana ha demostrado resiliencia frente a choques externos durante la última década. Sin embargo, de cara a 2026, el entorno internacional plantea riesgos macroeconómicos que ya no pueden tratarse como episodios transitorios. Inflación global, tasas de interés elevadas y tensiones geopolíticas configuran un escenario que exige anticipación regulatoria y disciplina económica. Aunque nuestra inflación ha mostrado moderación, los precios internacionales de alimentos, energía y transporte continúan sujetos a shocks externos. Para un país altamente dependiente de importaciones, como el nuestro, esto obliga a una coordinación más fina entre políticas monetaria, fiscal y regulación de mercados clave. La estabilidad cambiaria ha sido un ancla de confianza para inversionistas y agentes económicos, pero su sostenibilidad depende de flujos externos robustos. En un contexto de dólar fuerte y financiamiento internacional caro, la gestión de reservas y la comunicación del Banco Central serán tan importantes como las decisiones de tasa. La dependencia estructural del turismo, las remesas y las exportaciones son fortalezas y, a la vez, vulnerabilidad. Una desaceleración en Estados Unidos o Europa tendría efectos inmediatos sobre ingreso de divisas, consumo interno y recaudación fiscal. De cara a 2026, el reto no es eliminar esa dependencia, sino diversificarla. Desde la política monetaria, el margen de maniobra será más estrecho. Las decisiones de la Reserva Federal estadounidense continuarán influyendo sobre las tasas, crédito y tipo de cambio locales. En ese contexto, la credibilidad
institucional del Banco Central y su independencia seguirán siendo activos esenciales que deben protegerse. En el plano regulatorio, 2026 debería marcar un giro hacia marcos más contracíclicos. Regulaciones financieras, prudenciales y de supervisión deben diseñarse para absorber shocks, no para amplificarlos. La política fiscal también tendrá que adaptarse al nuevo entorno externo. El espacio para endeudamiento barato ya no existe, lo que obliga a priorizar gasto, mejorar eficiencia y reforzar ingresos estructurales. Para 2026, la sostenibilidad fiscal será menos un debate técnico y más una condición de estabilidad macroeconómica. El diseño regulatorio debe incorporar escenarios de volatilidad prolongada. Normas sobre precios regulados, subsidios y mercados estratégicos no pueden basarse en supuestos de estabilidad externa permanente. La flexibilidad regulatoria, bien diseñada, puede ser una herramienta de estabilidad. Finalmente, el gran desafío para República Dominicana será convertir la gestión de riesgos externos en una política de Estado. Anticipar escenarios, fortalecer instituciones y coordinar decisiones será clave para preservar crecimiento y estabilidad. El 2026 no exige improvisación, sino preparación. La economía dominicana no controla la inflación global ni las tasas internacionales, pero sí la calidad de sus decisiones internas. En un mundo más volátil, la diferencia entre resiliencia y vulnerabilidad estará en la capacidad de anticipar y decidir con visión de largo plazo. Ese es el verdadero desafío económico y legal que se avecina. EL AUTOR ES ABOGADO
OBSERVACIONES
Los “cambios” de data en Turismo
R
ecientemente elDinero publicó un reportaje sobre la cantidad de hoteles que operan sin licencias o con licencias vencidas o en proceso e incompletas (70%), solo un 30% vigentes, según estadísticas del Ministerio de Turismo (Mitur). Luego de la poblicación, que no le agradó a “una alta” autoridad del Mitur, de repente las condiciones cambiaron, pues la institución aplicó una variación de la data en su portal web y ahora solo aparecen estadísticas sobre las licencias
que están activas, las inactivas y las que no aplican. Todas las que estaban incompletas y vencidas, fueron colocadas en la condición de “en proceso”. Desde aquí, tenemos la esperanza de que el trabajo de elDinero haya motivado a los propietarios de hoteles a agilizar los procesos para sus licencias, más tomando en cuenta que la situación llamó la atención del ministro David Collado, quien en su cuenta de X exhortó a los miembros de Asonahores a actualizar sus licencias, so pena de sanciones.
16
DESARROLLO
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
América Latina reduce la pobreza, no la desigualdad Según el Banco Mundial, el empleo precario e iniquidades son obstáculos Wigny Santos
wsantos@eldinero.com.do Santo Domingo
A
Inequidad. Como con-
secuencia de que los beneficios no se han distribuido de forma equitativa, amplios sectores están en situación de vulnerabilidad. En cifras, en ALC la clase vulnerable se ha mantenido estable en un 32%, pero la clase media continúa creciendo, con un 42.3% en 2024. La expansión de la clase media se ha pronunciado especialmente en República Dominicana y Costa Rica, con incrementos de 13.8% y 8.9%, respectivamente, según el Banco Mundial. Esta fragilidad se evidencia en factores como la inflación, la desaceleración del comercio internacional o el endurecimiento de las condiciones financieras, que impactan con mayor fuerza a trabajadores informales y hogares de menos ingresos.
América Latina y el Caribe tiene lla segunda tasa de pobreza más baja a nivel mundial.
mostrando un 9.6% para 2024 y un 10% en 2022.
Tasa de pobreza mundial, ingresos de US$8.30/día (PPA2021) Figura 2. Tasa pobreza por región, $8.30/día (PPA 2021) Porcentaje de ladepoblación. Años seleccionados, 2016 25
2016-2025
100
80
2016
2022
2025e
2024
88.3 88.3 78.1 78.1
Porcentaje de la población
pesar del crecimiento del producto interno bruto (PIB) de 2.2 % en 2024, la reducción de la pobreza en América Latina y el Caribe (ALC) ha avanzado a un ritmo más lento durante los últimos quince años, especialmente en comparación con Asia Oriental y el Pacífico. No obstante, entre 2022 y 2024 los indicadores sociales mejoraron en 18 países de la región, ubicándola como la segunda con la menor tasa de pobreza a nivel mundial, solo detrás de Europa y Asia Central. Sin embargo, estos avances conviven con persistentes brechas estructurales que limitan un progreso social sostenido. Así lo evidencia el informe “Tendencias recientes de pobreza y desigualdad en América Latina y el Caribe”, elaborado por el Banco Mundial, el cual demuestra que la región alcanzó su mejor punto en lo que va del siglo, en comparación con la mayoría de las demás regiones del mundo, a pesar de descenso en años anteriores y las dificultades latentes. La reducción estuvo impulsada por las economías regionales de Brasil y México, con una caída de pobreza de 4.7 y 5.7 puntos porcentuales (p.p.), respectivamente. Asimismo, otros países mostraron notables reducciones en el período, como República Dominicana con una disminución de un 6.2 p. p., Paraguay con 5.3 p. p., Costa Rica con 4.5 p. p., y Colombia con 3.2 p. p. También el informe destaca que, a partir de 2022, los avances sociales en ALC comenzaron a acelerarse de manera sostenida. Tomando como referencia la línea internacional de US$8.30 diarios, los indicadores mostraron una mejora continua, con una caída de 2.4 p. p entre 2023 y 2024, lo que permitió situar la región en 25.5 % en la tasa de pobreza, de acuer-
DETALLES
60
49.0 49.0
40
46.3 46.3
28.9 28.9
20
0
25.5 25.5
9.6 9.6 África Subsahariana
Asia Meridional
Medio Oriente y África del Norte
Mundo
Asia Oriental y Pacífico
América Latina y el Caribe
Fuente: Sedlac (Cedlas y el Banco Mundial)
Europa y Asia Central Luilly Luis Reyes-elDinero
«CIFRAS SOBRE DESIGUALDAD EN LA REGIÓN
20%
25.5%
20%
Riqueza. El 20% de hogares de más ingresos concentra más de la mitad de lo que se genera.
Tasa. Indicadores mostraron mejora en la tasa de pobreza, lo que situó la región en 25.5%.
Pobreza. El 20 % más pobre
do con los registros de la Base de Datos Socioeconómicos para América Latina y el Caribe (Sedlac, siglas en inglés). En esa misma línea, los datos de la Sedlac posicionan a África Subsahariana como la región con la tasa de pobreza más alta a nivel mundial, con una disminución mínima entre 2022 y 2024. En 2022, presentó un 88.3%, lo que converge con el porcentaje del 2024 (87% aproximadamente).
En tanto que Asia Meridional, en comparación con el 2022, presentó una ligera mejora en el 2024. En 2022, figuraba con alrededor de un 81% en la tasa de pobreza, mientras que para el 2024 se redujo a un 78.1% de personas que viven con menos de US$8.30 al día. Seguido de esta, Medio Oriente y África del Norte mostró un 49.0% en 2024, con una reducción lento respecto al 2022. En contraste, según la data, la
pobreza global figuró con un 46.3% en 2024 con una diferencia notable con la cifra proyectada en el 2022 (48% aproximadamente). Por su parte, Asia Oriental y Pacífico destacó por su rápida reducción de la pobreza, bajando hasta 28.9% en 2024, resultado de un crecimiento económico sostenido. A su vez, Europa y Asia Central se posicionaron en el primer puesto de la tasa de pobreza mundial,
recibe solo el 4% del ingreso total, lo que refleja desigualdades.
CAUSAS Aunque el PIB ha mostrado crecimiento, ALC continúa enfrentando limitaciones estructurales que han desacelerado la reducción de la pobreza durante los últimos quince años. El informe del Banco Mundial señala que este desempeño económico, aunque positivo, no ha sido suficiente para generar empleos de calidad ni para reducir las brechas sociales. El desempleo, la informalidad laboral y la baja productividad siguen afectando a gran parte de la población, lo que limita la capacidad de los hogares para salir de la pobreza permanentemente. A esto se suma la persistente desigualdad en la distribución del ingreso. En ese sentido, ALC se encuentra entre las regiones más desiguales del mundo, según el informe. El 20% de los hogares con mayores ingresos recibe más de la mitad del dinero que se genera (54%), mientras que el 20% más pobre recibe solo el 4% del ingreso total, una proporción reducida que refleja desigualdad. El informe destaca que, aunque desde 2022 los avances sociales en ALC se aceleraron, esta recuperación parte de una base débil, marcada por años de poco crecimiento y estancamiento social. La región muestra avances recientes, pero aún con el desafío de transformar las brechas estructurales que reduzcan el desempleo, la desigualdad y la vulnerabilidad social.
Mariel Alcántara
malcantara@eldinero.com.do Santo Domingo
L
a canasta básica familiar en República Dominicana representa más que un conjunto de productos, servicios y alimentos de primera necesidad, es un indicador del bienestar económico de las familias. Es, además, un indicador de la capacidad de consumo de la población. De acuerdo con datos del Banco Central de República Dominicana (BCRD), la región Ozama se mantiene como la más costosa del país en este 2025. En enero, el valor de la canasta básica familiar alcanzó los RD$53,595.5 y fue aumentando hasta noviembre, cuando llegó a RD$55,522.9, mostrando un incremento de aproximadamente RD$1,927.4 en once meses, equivalente a un 3.6%. Esta región comprende el Distrito Nacional y la provincia de Santo Domingo. Por su parte, la región Norte o Cibao presentó valores intermedios en el costo de la canasta familiar, comenzando el año en RD$44,310.1 y alcanzando RD$45,993.1 en noviembre. En términos absolutos aumentó RD$1,683.01. es decir, un 3.8%. Esto evidencia un aumento constante y moderado a lo largo de los meses. Durante el primer trimestre, de enero a marzo, la canasta en esta región creció de manera lenta: febrero registró RD$44,425.5 y marzo RD$44,535.86. Para el segundo trimestre, los incrementos continuaron de forma gradual: abril RD$44,591.63, mayo RD$44,611.7 y junio RD$44,675.9. La región este también experimentó un comportamiento similar, iniciando en enero con RD$42,897.80 y cerrando noviembre en RD$44,621.59. Entre abril y junio, los aumentos fueron más notorios, pasando de RD$43,323.8 en abril a RD$43,531.9 en junio. Esta región, abarca provincias como La Altagracia, La Romana, Hato Mayor y El Seibo. En cuanto a la región Sur, compuesta por Elías Piña, San Juan, Bahoruco, Independencia, Pedernales, Barahona, Azua, San José de Ocoa y Peravia, la canasta básica familiar registró los valores más bajos de todas las provincias, aunque también con incrementos sostenidos. Comenzó el año en RD$37,455.19 y cerró noviembre en RD$38,779.2. El crecimiento mensual en esta zona fue más moderado que en el resto del país, pero refleja un aumento de 3.5%.
17
INFLACIÓN
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
La canasta básica: ¿en qué región del país cuesta más? Las localidades identificadas en la zona Ozama mantuvieron el valor más elevado, cerrando noviembre con RD$55,522.9
Los productos que más incidieron en el aumento de precios son los plátanos y otros comestibles agrícolas, como ajíes, papas y tomates.
LA REGIÓN OZAMA ES LA MÁS COSTOSA En pesos mensuales.
A Noviembre 2025.
55,522.89
Región Ozama Región Norte o Cibao
45,993.13
Región Este
44,621.59
Región Sur
38,779.17
«EN CIFRAS
48,138 87 Artículos. El costo de los
artículos básicos que conforman la canasta básica familiar cerró en RD$48,138.3, lo que representó un desafios a las familias.
Fuente: Elaborado en base a los resultados de la Encuesta Nacional de Gastos e Ingresos de los Hogares (ENGIH 2018) realizada por el Banco Central de la RD.
PRODUCTOS DE CONSUMO BÁSICO La Federación Dominicana de Comerciantes (FDC) aseguró, mediante una rueda de prensa, que en el país hay disponibilidad suficiente de productos de consumo básico para la temporada navideña a precios asequibles para los consumidores. Según la entidad, el 60% de los importadores y distribuidores de carne de cerdo comercializan en el mercado de Los Minas y cuentan con inventario suficiente para
abastecer el mercado nacional. Los precios registrados son los siguientes: la pierna de cerdo importada oscila entre RD$105 y RD$110 la libra, y en supermercados y colmados entre RD$120 y RD$130. Por su parte, la chuleta de cerdo fresca tiene un valor de RD$95 y RD$110 la libra, y en establecimientos entre RD$120 y RD$130; la costillita de cerdo con piel a RD$150 la libra y sin piel a RD$175.
En cuanto al pollo, los precios varían entre RD$78 y RD$87 la libra. Los productores ofrecen 25 millones de unidades para diciembre y han incrementado la oferta en 3 millones adicionales para cubrir la demanda, informó la FDC. En el interior del país, la carne de pollo fresca se vende a RD$78 la libra, mientras que en el Gran Santo Domingo alcanza los RD$87. Por su parte, el pollo de marcas de procesadoras se comercializa entre RD$95 y RD$100 la libra.
ARTÍCULOS Entre septiembre y noviembre los datos detallan un alza más marcada, con Ozama superando los RD$55,000 y la región Este alcanzando los RD$44,621.6. A noviembre de 2025, el costo de los artículos básicos
que conforman la canasta familiar dominicana cerró en RD$48,138.3, una cifra que representa un desafío para las familias de bajos ingresos, quienes destinan la mayor parte de sus recursos a la compra de alimentos. Entre los productos que más incidieron en el au-
mento de precios se encuentran los plátanos y otros comestibles agrícolas, como ajíes, papas, tomates y cebollas, afectados por las intensas lluvias de octubre y la tormenta Melissa. Estos se suman a los grupos de transporte, bienes y servicios diversos, restaurantes, hoteles y
Precios.
Alimentos. En cuanto al pollo, los precios varían entre RD$78 y RD$87 la libra. Los productores ofrecen 25 millones de unidades para diciembre.
salud, que también impactaron el índice de precios al consumidor (IPC). En términos interanuales, la inflación medida a noviembre se situó en 4.81%. El reporte mensual, que es elaborado por técnicos del Banco Central dominican, indica que los grupos con mayor incidencia en la inflación fueron Alimentos y Bebidas No Alcohólicas, Transporte, Bienes y Servicios Diversos, Restaurantes y Hoteles y Salud. En sentido contrario, los grupos de Comunicaciones, Prendas de Vestir y Calzado, y Muebles y Artículos para el Hogar contribuyeron a atenuar la magnitud de la inflación general del mes. Por regiones geográficas, la inflación en noviembre, comparada con octubre, mostró las siguientes variaciones: Ozama registró 0.72%, norte o Cibao 0.70% y este 0.67% .
18
COMERCIO
https://infochannel.info/
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
Es una época que los ciberdelincuentes aprovechan para intensificar sus engaños y ataques.
Fraude digital aumenta en Navidad: ¿cómo evitarlos? Estos esquemas se repiten cada año en esta temporada de alto consumo, pero con variaciones más refinadas Mariel Alcántara
malcantara@eldinero.com.do Santo Domingo
L
a llegada de la Navidad no solo incrementa la actividad comercial, sino también el nivel de exposición de los consumidores a fraudes digitales. En estos días festivos, las compras se aceleran, las personas buscan ofertas de último minuto y la presión por “no dejar pasar la oportunidad” se convierte en un terreno vulnerable para los ciberdelincuentes, quienes aprovechan el impulso y la distracción para ejecutar estafas cada vez más sofisticadas. Los esquemas se repiten cada año, pero con variaciones más refinadas. Páginas falsas diseñadas para imitar comercios reconocidos, anuncios engañosos en redes sociales, enlaces maliciosos enviados por correo o mensaje de texto, promociones que prometen descuentos, suplantación de marcas mediante perfiles falsos y captación de datos a través de notificaciones de envíos inexistentes forman parte de un ecosistema digital cada vez más fraudulento. Los consumidores navegan entre cientos de anuncios en cuestión de minutos, y en ese mar de estímulos, la “compra rápida” se vuelve un riesgo real cuando no se validan elementos
«EN DATOS
Estafas
“
80%
Hace años fui víctima de una estafa por no identificar señales básicas, como un dominio sospechoso o la ausencia de un intermediario de pago. Comprar con calma y validar siempre las fuentes reduce el riesgo".
Julissa Mateo. Experta en ciberseguridad.
Consumidores.Según encuesta el 80% de los consumidores mantiene alta preocupación por el uso de su información personal, por temor al robo de identidad.
básicos como autenticidad del sitio, reputación del comercio o seguridad del método de pago. En ese contexto, la experta en ciberseguridad Julissa Mateo expresó a elDinero que la seguridad comienza con la verificación. Asegura que la primera acción del usuario debe ser revisar que el sitio web sea auténtico y que la URL inicie con https, además de evitar redes wifi-públicas y utilizar métodos de pago que no expongan directamente la tarjeta. Mateo afirma que la educación del consumidor es fundamental. “Es importante entender qué información puede compartirse y cuál nunca debe ser solicitada por una tienda legítima”, dijo. Del mismo modo, la experta subrayó que incluso quienes trabajan en el área pueden caer. “Hace años fui víctima de una estafa por no identificar señales básicas, como un dominio sos-
pechoso o la ausencia de un intermediario de pago. Comprar con calma y validar siempre la fuente reduce significativamente el riesgo”, admitió. A su vez, Lisandro Ubiedo, analista senior de seguridad, indicó que en la época de ofertas existe una tendencia mundial clara: “el fraude digital se intensifica durante las temporadas de alto consumo, como la Navidad”. Agregó que, en República Dominicana, los intentos de estafa mediante mensajes falsos aumentaron un 14% en el período 2024-2025, registrándose cuatros millones de detecciones. Ubiedo enfatizó que, en general, en América Latina la adopción tecnológica avanza más rápido que la implementación de políticas de seguridad digital. Señaló que un estudio reciente revela que el 64% de las empresas latinoamerica-
nas enfrenta dificultades para adaptarse al nivel actual de amenazas, especialmente por el uso de inteligencia artificial en fraudes y ataques automatizados. Asimismo, La Superintendencia de Bancos (SB), en una nota informativa, detalla el programa “Verifica primero, protege tus datos”, orientado a alertar y educar al público sobre el incremento de estafas digitales, robo de datos y manipulación a través de internet y telefonía móvil. El objetivo es proteger especialmente a los usuarios más vulnerables, proporcionándoles técnicas simples para identificar mensajes maliciosos y comprender la facilidad con la que pueden ser víctimas de fraude sin darse cuenta. El documento indica que, hasta agosto de 2025, alrededor de 4,114 personas accedieron al enlace enviado por correo elec-
ESTAFAS Riesgos. La encuesta
Consumer Pulse de TransUnion detalla que en el segundo trimestre de 2025, el 21% de los encuestados fue objeto de intentos de fraude digital, mientras que un 11% fue víctima en los últimos tres meses. Entre las amenazas que más inquietan se encuentran el robo de identidad, el fraude con tarjetas y las filtraciones de datos. Los esquemas más comunes reportados incluyen estafas con tarjetas de regalo, fraudes en plataformas legítimas, llamadas fraudulentas, mensajes de texto engañosos y cargos no autorizados en tarjetas de crédito. El estudio también señala que el 80% de los consumidores mantiene un alto nivel de preocupación por el uso de su información personal, principalmente por temor al robo de identidad, invasión a la privacidad y exposición a comunicaciones no deseadas. En Navidad aumenta la disponibiliad de dinero en manos de los consumidores.
trónico, 3,616 a través de mensajes de texto y 152 escanearon códigos QR de los afiches, para un alcance superior a las 7,800 interacciones. RECOMENDACIONES La Asociación de Bancos Múltiples de República Dominicana (ABA) llamó a los consumidores a reforzar sus medidas de seguridad al realizar compras en línea, como en fechas como el Black Friday y la temporada navideña. A través de un comunicado, la entidad advirtió que en estos días festivos aumentan las transacciones digitales y, con ellas, los intentos de fraude y robo de información. Entre las medidas clave, el gremio aconseja usar contraseñas únicas y robustas, no repetirlas entre plataformas y activar la autenticación en dos pasos. Recomienda verificar la autenticidad de las tiendas antes de comprar y asegurarse de que la página cuente con dirección https:// y el candado de seguridad. Además, sugiere desconfiar de promociones que parezcan demasiado buenas, revisar las opiniones de otros compradores y confirmar que el comercio sea legítimo, es importante priorizar métodos de pago seguros, como tarjetas virtuales o billeteras digitales.
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
ENOÉ DOMÍNGUEZ EL AUTOR ES ABOGADO Y EXPERTO EN FINANZAS.
EL ANÁLISIS DE ENOÉ
[
19
Justicia congestionada: la economía procesal y la Cuarta Sala en la SCJ Santo Domingo
L
Según el derecho comparado, los sistemas que separan y especializan lo contencioso administrativo y lo tributario logran mayor coherencia, mayor técnica y mejores tiempos. Los litigios tributarios prolongados impiden certeza sobre ingresos y obligaciones y pueden incentivar decisiones administrativas menos disciplinadas.
CONTACTO CON EL AUTOR • X: @ENOEDOMINGUEZ77
a Suprema Corte de Justicia (SCJ) de la República Dominicana enfrenta una disfunción estructural debido a que la Tercera Sala asume recursos de casación en materias sumamente disímiles: laboral, inmobiliario, contencioso-administrativo y tributario. Juristas y legisladores coinciden en que esta combinación de asuntos contraviene principios fundamentales del proceso judicial, como la economía procesal y la especialización. No es casual, por ello, que se haya advertido de forma reiterada que tal dispersión menoscaba la capacidad del alto tribunal para construir una jurisprudencia sólida, coherente y verdaderamente avanzada. La acumulación de competencias dispares compromete directamente la eficiencia y la calidad de la justicia. La falta de especialización y la sobrecarga de casos provocan demoras significativas, lo que constituye un detrimento para los justiciables y vulnera el derecho a una tutela efectiva, tal como lo expresa el aforismo de Carnelutti: “justicia retardada es justicia denegada”. La solución propuesta es la creación de una Cuarta Sala especializada, sustentada en la economía procesal, que exige una pronta solución de los litigios con celeridad, y la especialización judicial, que garantiza un dominio profundo de la materia y la producción de decisiones más técnicas y coherentes. Expertos como Doménech Pascual y Mora-Sanguinetti señalan que la especialización reduce el esfuerzo y el tiempo requeridos por caso, pues el juez aplica la experiencia acumulada, lo que se traduce en mayor rapidez y mejor calidad de los fallos. A pesar de que el ordenamiento jurídico (incluyendo el Artículo 152 de la Constitución) permite a la SCJ organizarse en salas y ya existen jurisdicciones especializadas en instancias inferiores (como el Tribunal Superior Administrativo), la especialización se diluye al con-
verger todas las casaciones en la Tercera Sala. Esto obstaculiza el desarrollo de una jurisprudencia sólida y uniforme, manteniendo un efecto negativo sobre la eficacia del sistema. La congestión derivada de la falta de especialización erosiona el derecho a una respuesta oportuna y convierte el tiempo en un factor de desigualdad, porque quien puede resistir años de litigio, resiste, y quien no, cede. Esta realidad impacta de forma especial los conflictos frente al Estado y el fisco, donde la asimetría de poder exige un juez técnicamente preparado y un trámite concentrado. El argumento jurídico central a favor de una Cuarta Sala descansa en dos pilares: economía procesal y especialización judicial, ambos orientados a una tutela efectiva en plazo razonable. La economía procesal, en su formulación clásica, exige la mayor concentración posible de actos para alcanzar el fin del proceso con el mínimo de actuaciones y en el menor tiempo razonable. Sin embargo, cuando un mismo órgano alterna, en secuencia, dogmáticas y procedimientos tan distintos como lo laboral, lo tributario y lo administrativo, la celeridad deja de ser alcanzable como regla y se vuelve excepción. En paralelo, la especialización reduce el esfuerzo requerido para resolver casos similares: Mauro Cappelletti, en su obra sobre el papel del juez en la sociedad moderna y la necesidad de una justicia eficiente, subraya que “la ventaja fundamental de la especialización judicial es que permite la concentración de la experiencia, reduciendo así los tiempos de aprendizaje y decisión”. Esto se traduce en decisiones más rápidas y mejor construidas, con menor costo marginal por sentencia. Constitucionalmente, la reforma es viable y deseable: el artículo 152 permite organizar la SCJ en salas, y el artículo 69 exige tutela judicial efectiva con decisión en plazo razonable. El sistema ya reconoce especialización en instancias inferiores, por ejemplo, mediante el Tri-
bunal Superior Administrativo, pero esa especialización se diluye al llegar a la casación, porque múltiples flujos confluyen en la Tercera Sala. Esta incoherencia estructural debilita la producción de jurisprudencia pública uniforme y afecta la seguridad jurídica, precisamente donde el ciudadano necesita previsibilidad frente a la Administración. Marcello Caetano, en su obra “Do Contencioso Administrativo em Portugal”, advirtió que dispersar lo contencioso administrativo en órganos ordinarios “pone en peligro la unidad de la jurisprudencia” y reaviva tensiones entre justicia y Administración; una Cuarta Sala especializada corrige esa fragilidad en la cúspide, sin exigir reforma constitucional. La dimensión económica confirma el diagnóstico: la justicia tardía genera pérdidas privadas, distorsiones públicas y un clima de incertidumbre que penaliza inversión y cumplimiento. Para el ciudadano o la empresa que impugna multas, licencias denegadas o devoluciones tributarias, años de espera paralizan proyectos, elevan gastos legales y consumen oportunidades: “el tiempo es dinero”, y la tutela tardía deprecia el valor real del derecho reclamado. Eduardo J. Couture lo sintetizó con precisión: “el tiempo es enemigo de la justicia”. Para el Estado, los litigios tributarios prolongados impiden certeza sobre ingresos y obligaciones, afectan planificación y pueden incentivar decisiones administrativas menos disciplinadas si el control jurisdiccional tarda demasiado. En consonancia, el Tribunal Constitucional español (STC 125/2022) consideró vulnerado el derecho a un proceso sin dilaciones indebidas ante demoras superiores a tres años en un caso no complejo, y el Tribunal Constitucional dominicano, en su sentencia TC/0657/25, advirtió que los casos deben tramitarse sin retrasos innecesarios para decidir en tiempo razonable. La especialización no es un lujo, es un mecanismo
de cumplimiento constitucional y de eficiencia pública. El derecho comparado refuerza la conclusión: los sistemas que separan y especializan lo contencioso administrativo y lo tributario logran mayor coherencia, mayor técnica y mejores tiempos. España organiza su Tribunal Supremo con una Sala Tercera de lo Contencioso Administrativo; Colombia ubica la cúspide administrativa en el Consejo de Estado; Italia impulsa reformas con mayor estructura y especialización tributaria; Alemania mantiene jurisdicciones administrativas y fiscales diferenciadas (con tribunales fiscales y su tribunal federal). Incluso en la región se observan iniciativas similares, como el proyecto peruano de una Sala Suprema contencioso administrativa. República Dominicana no necesita inventar el camino, solo alinearse con estándares ya probados: juez especializado para conflictos especializados. Crear una Cuarta Sala Contencioso-Administrativa y Tributaria en la Suprema Corte de Justicia no es una opción decorativa ni un ajuste burocrático más. Es una reforma impostergable que permitiría ordenar competencias, reducir la mora judicial, elevar la calidad técnica de las decisiones y fortalecer la seguridad jurídica frente al poder público. Cuando la justicia tarda, no solo se acumulan expedientes: se erosionan derechos, se paraliza la economía y se debilita la confianza ciudadana en las instituciones. No se trata de un rediseño cosmético, sino de una respuesta institucional a una sobrecarga estructural que hoy impide una tutela efectiva. Tal como advirtió Warren E. Burger, entonces presidente de la Corte Suprema de Estados Unidos, “una demora excesiva puede vaciar de contenido incluso la sentencia más justa”, pues cuando la decisión llega tarde, la justicia pierde su capacidad de reparar, ordenar y pacificar los conflictos sociales. Completo en el www.eldinero.com.do
20
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
HENRI HEBRARD EL AUTOR ES ECONOMISTA.
PETROLEO Y MONEDA
[
Proyecciones 2026: CEPAL, FMI, Fitch vs. los del patio. ¿Quiénes acertarán? (1) Santo Domingo
C En cuanto a las proyecciones del PIB para la economía local, la CEPAL se muestra un poco fuera de foco: de un lado, estima que, luego de crecer 5% en 2024, cerraría en un nivel que parece muy alto (2.9%) en 2025; y del otro lado, al revés de todas las demás proyecciones, considera que el rebote de la economía será muy limitado para alcanzar tan solo 3.6% en 2026, lo que parece demasiado conservador.
CONTACTO CON EL AUTOR • H.HEBRARD@HENRIHEBRARD.COM • X: @HEBRARDH
omo cada año el mes de diciembre abre la temporada de mayor excitación para el público que sigue a los economistas: ¿qué proyecciones se leen en las bolas de cristal para el año a punto de empezar? Muy recientemente, se dieron a conocer las últimas actualizaciones de la Comisión Económica para América Latina y el Caribe (CEPAL), del Fondo Monetario Internacional (FMI) y de la agencia de notación Fitch Ratings (Fitch), a las que convendría contraponer las estadísticas oficiales de “los del patio”, contenidas en el Marco Macroeconómico Multianual (MMM) que sirvió de base para elaborar el Presupuesto de 2026. Dado que hay un rango amplio de variación en cada uno de los indicadores económicos proyectados, vamos a presentar y discutir los de mayor relevancia: el producto interno bruto (PIB); la paridad cambiaria (US$ vs. RD$); la tasa de inflación; y los precios del petróleo y el nivel de déficit fiscal. Antes de todo, no se pueden hacer estimaciones serias sin vincular el desempeño local con las expectativas a nivel del PIB de la economía global. En este sentido, la CEPAL proyecta que, luego de crecer 3.3% en 2024 y 3.2% en 2025, la economía mundial continuará su tendencia a la desaceleración para alcanzar apenas 3% en 2026; y en el caso de la economía estadounidense, estima que no logrará repuntar en 2026, al pasar de 1.8% (2025) a 1.7% (2026) luego del fuerte resbalón de 2025 desde el crecimiento de 2.8% logrado en 2024. Del lado del FMI se proyecta para la economía global los mismos datos que la CEPAL: 3.3% en 2024 y 3.2% en 2025, sin embargo, el descenso para 2026 es ligeramente inferior, ya que el FMI proyecta 3.1% para 2026 (contra 3% por parte de la CEPAL). Donde sí se evidencia una divergencia importante entre FMI y CEPAL es en cuanto al desempeño de la economía estadounidense para la cual el FMI se nota mucho más opti-
mista que la CEPAL al proyectar tasas de crecimiento de 2% (2025) y 2.1% (2026). Finalmente, FITCH sorprende con números muy bajos, al proyectar la economía global con crecimiento muy reducido: 2.9% (2024), 2.4% (2025) y 2.3% (2026); lo mismo aconteciendo en sus proyecciones para la economía de Estados Unidos: apenas 1.6% para 2025 y 2026. En cuanto al MMM de “los del patio”, pronóstico desarrollado muy temprano en agosto 2025, y que sirve de base oficial a la elaboración del Presupuesto 2026, contempla que la economía estadounidense tendría crecimientos relativamente bajos de 1.6% y 1.7% para 2025 y 2026, respectivamente. En resumidas cuentas, en el caso del PIB de Estados Unidos para 2026, se tiene un rango de valor que va desde un valor mínimo de 1.6% (Fitch) y un valor máximo de +2.1% (FMI), por lo que el valor usado en República Dominicana (1.7%) se encuentra en el rango bajo, y pudiera existir un potencial hacia arriba en torno a tres decimales, lo que equivaldría a un posible crecimiento adicional para República Dominicana en torno a 0.5% asumiendo que la economía estadounidense crezca entre 2% y 2.1% en 2026; esta es una primera buena noticia. En cuanto a las proyecciones del PIB para la economía dominicana, la CEPAL se muestra un poco fuera de foco: de un lado, estima que, luego de crecer 5% en 2024, cerraría en un nivel que parece demasiado alto (2.9%) en 2025; y del otro lado, al revés de todas las demás proyecciones, considera que el rebote de la economía dominicana será muy limitado para alcanzar tan solo 3.6% en 2026, lo que parece demasiado conservador. A su vez, Fitch luce probablemente más realista que la CEPAL: para 2025, vislumbra un crecimiento cerrando a un nivel más bajo (2.5%) pero con un muy favorable rebote a 4% para 2026, sobre la base de una evaluación bastante favorable de la situación macroeconómica de la República Dominicana; y en este mismo orden, FITCH estima que el PIB Nominal en US$
pasaría de unos US$124,200 millones (2024) a US$125,160 millones (2025) a US$129,630 millones (2026). En cuanto al FMI, si bien proyectaba en su revisión de octubre 2025 unos datos que lucían bastante optimistas, con tasas de crecimiento del PIB dominicano de 3% y 4.5% para 2025 y 2026, respectivamente, su informe correspondiente a la visita anual de Consulta del Artículo IV confirmó estas favorables expectativas a la baja; además, en esta publicación de noviembre 2025, estima que el PIB nominal en pesos pasaría de RD$7 billones 402,900 millones (2024) a RD$7 billones 977,000 millones (2025) equivalente a un crecimiento nominal de 7.75% vs. 2024, para luego alcanzar un valor de RD$8 billones 701,000 millones (2026) para un crecimiento nominal de 9.08% vs. 2025; con lo que los valores de PIB nominales en dólares correspondientes serían los siguientes: US$124,600 millones (2024), US$129,950 millones (2025) o sea un sensible incremento nominal de 4.3% en dólares, y US$138,310 millones (2026) o sea un fuerte crecimiento de 6.4% en dólares. En cuanto a las proyecciones de “los del patio”, tenemos que para el cierre de 2025, mientras el Presupuesto 2026 contempló una base de 2025 con un crecimiento de 3%, al pasar el índice de volumen del Banco Central dominicano (BCRD) de 124.3 (2024) a 128.0 (2025), para luego rebotar muy fuertemente a 4.5% (2026) lo que llevaría el índice de volumen a un valor de 133.8 (2026), las expectativas oficiales revisadas a la baja apuntan ahora a un crecimiento máximo de 2.5% para 2025, con posibilidad no descartable de que cierre finalmente apenas entre 2.3% y 2.4% en 2025; esto quiere decir que los valores nominales oficialmente proyectados en el MMM apuntan a que el PIB nominal en pesos pase de RD$7 billones 402,890 millones (2024) a RD$7 billones 968,100 millones (2025) equivalente a un crecimiento nominal del 7.63% vs. 2024, y luego a RD$8 billones 659,730 millones (2026) para un creci-
miento nominal de un 8.68% vs. 2025; con lo que los valores de PIB nominales en dólares correspondientes serían los siguientes: US$124,250 millones (2024), US$128,420 millones (2025) o sea un sensible incremento nominal de 3.4% en dólares, y US$132,210 millones (2026) o sea un sensible crecimiento de 2.95% en dólares. En resumidas cuentas, en el caso del PIB de la República Dominicana para 2026, se tiene un rango de valor que va desde un valor mínimo de 3.6% (CEPAL) y un valor máximo de 4.5% (FMI y Presupuesto 2026), por lo que se pudiera asumir un rango bastante confiable de crecimiento real entre 4% y 4.5%, tomando en cuenta tres factores favorables: los parámetros de comparación son mucho más favorables en 2026 ya que se comparará con un año de bajo crecimiento; los recortes en la tasa de interés empezarán a dar sus frutos favorables a partir del T1 y T2 2026; y, el rebote esperado del sector de la construcción que ha venido cayendo por al menos cuatro trimestres consecutivos. Finalmente, se puede proyectar que el valor nominal en dólares para 2026 tiene un potencial de superar en cerca de US$3,000 mil millones el valor proyectado en el Presupuesto 2026 oficial (US$132,210 millones) por lo que se pudiese apostar razonablemente a un valor nominal en torno a US$135,000 millones, o sea unos US$7,000 millones por encima del estimado en torno a US$128,000 millones al cierre de 2025, o sea un muy positivo crecimiento nominal en US$ de 5.5%; esta es definitivamente una segunda buena noticia. En una segunda entrega la semana próxima, se revisarán los demás indicadores de mayor relevancia, tales como: la paridad cambiaria (US$ vs. RD$); la tasa de inflación; y los precios del petróleo; y el nivel de déficit fiscal. Y con todo esto, tendremos los elementos para determinar al final del año 2026 quienes mejor habrán acertado en sus proyecciones: ¿los de allá (CEPAL, FMI y Fitch)? o bien ¿los del patio?
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
[
HORACIO ÁLVAREZ LOPEZ EXPERTO ES ANALISTA FINANCIERO.
21
Economía 2025 y perspectivas 2026: resiliencia y transformación tecnológica Santo Domingo
E
En este cierre de año, cuando la Navidad invita a la reflexión, los avances económicos de 2025 y las perspectivas de un 2026 más estable ofrecen razones para mirar el futuro con esperanza. República Dominicana entra a un nuevo ciclo con bases firmes, sectores dinámicos y espíritu resiliente que caracteriza a nuestra gente.
CONTACTO CON EL AUTOR • ALVAREZ-HORACIO@HOTMAIL.COM
l año 2025 cerró con un crecimiento económico global estimado en alrededor del 3.2%, según las proyecciones más recientes del Fondo Monetario Internacional (FMI). Esta tasa, aunque moderada, refleja señales de estabilidad tras varios años de ajustes monetarios, inflación y tensiones geopolíticas. El comercio internacional exhibió una expansión prudente, impulsado por la recuperación del consumo y la disminución de costos logísticos, aunque la incertidumbre geopolítica continuó influyendo en las decisiones de inversión y las rutas de abastecimiento. La inflación retrocedió de manera importante respecto a los picos observados entre 2022 y 2024, aunque persistió cierta rigidez en rubros como energía, alimentos y servicios. Aun así, 2025 puede considerarse un año de reacomodo económico. INFLACIÓN Y TASAS DE INTERÉS Durante 2025 se produjo un cambio relevante en la orientación de los bancos centrales. Con la inflación retrocediendo de forma sostenida, la Reserva Federal, el Banco Central Europeo y otras autoridades monetarias iniciaron una reducción gradual de las tasas de interés, dejando atrás la etapa más estricta del endurecimiento monetario. Este giro contribuyó a aliviar los costos de financiamiento en diversos sectores. El crédito corporativo mostró señales de revitalización, mientras que la recuperación del crédito al consumo avanzó con mayor lentitud debido al endeudamiento de años anteriores y a la persistencia de precios elevados en servicios esenciales. Sin embargo, hacia el cierre del año se observó una mejora en el crédito hipotecario, anticipando un repunte más claro en 2026. A pesar de este ambiente favorable, los bancos centrales mantienen la cautela. SECTOR INMOBILIARIO Los mercados financieros mantuvieron una tendencia favorable durante 2025, impulsando
Crecimiento Promedio Proyectadodel del PIB: PIB: Crecimiento promedio proyectado Economías Avanzadas vs Emergentes (2026– Economías avanzadas vs. emergentes 2029)
(2026–2029)
Economías avanzadas. Económias avanzadas
Economías emergentes. Económias emergentes
4.10 %
4.20 %
4.30 %
4.40 %
1.60 %
1.70 %
1.80 %
1.90 %
2026
2027
2028
2029
Fuente: Fondo Monetario Internacional (FMI). World Economic Outlook (WEO), actualización 2025.
una mayor disponibilidad de crédito y una reducción gradual en las tasas de interés. Este entorno contribuyó a mejorar las condiciones de financiamiento para proyectos residenciales y comerciales, facilitando la recuperación progresiva del sector inmobiliario. No obstante, el incremento en el costo de la vivienda, causado principalmente por el encarecimiento de los materiales de construcción, la limitada disponibilidad de suelo urbano y mayores costos operativos siguió representando un desafío para el mercado inmobiliario. Aun así, la estabilización reciente de los precios y el mayor acceso al crédito permitieron reactivar gradualmente la demanda, anticipando un 2026 más dinámico si continúan consolidándose políticas monetarias menos restrictivas. La inteligencia artificial se consolidó en 2025 como el principal motor estructural del crecimiento económico global. La adopción acelerada de modelos generativos, sistemas automatizados y algoritmos avanzados transformó sectores como salud, manufactura, finanzas, logística, agricultura y minería. Empresas líderes en tecnología jugaron un papel decisivo en esta revolución. El incremento explosivo en la demanda de chips avanzados y capacidad de cómputo convirtió a Nvidia en una referencia indispensable para la infraestructura digital global. Su tecnología impulsó avances en centros de datos, automatización industrial y aplicaciones empresariales que buscan
mejorar eficiencia, reducir costos y elevar la productividad. La expansión del ecosistema CUDA generó impactos multiplicadores en sectores complementarios, consolidando la innovación tecnológica como eje de competitividad económica internacional. El comercio mundial mostró una recuperación más estable en 2025, impulsada por la normalización de los costos logísticos y la reorganización de cadenas de suministro. Estrategias como el nearshoring y el friendshoring ganaron relevancia ante la necesidad de fortalecer la resiliencia comercial y reducir vulnerabilidades. En este contexto, la minería adquirió un papel crucial. La demanda internacional por minerales críticos para la transición energética como litio, cobre y níquel aumentó significativamente, elevando la importancia geoeconómica de países con reservas abundantes. Además, el precio del oro registró incrementos históricos durante 2025, impulsado por la incertidumbre geopolítica y la búsqueda de activos refugio por parte de inversionistas institucionales. Este aumento fortaleció la posición financiera de países productores y dinamizó la inversión en exploración y el desarrollo minero. 2025 Y PERSPECTIVAS 2026 República Dominicana cerró 2025 con un desempeño económico sólido que la posicionó como una de las economías más estables y del Caribe. El turismo mantuvo su papel protagónico, impulsado por el
aumento de visitantes internacionales y la ampliación de la oferta hotelera y residencial. Las zonas francas registraron un crecimiento en manufactura ligera, dispositivos médicos, servicios digitales y exportaciones de valor agregado. La política monetaria orientada a la flexibilización, junto con una inflación moderada y un control del gasto público, fortaleció la estabilidad macroeconómica. La inversión pública en infraestructura energética, vial e hidráulica contribuyó a la productividad nacional. De cara a 2026, el país se beneficia de un entorno favorable para atraer inversión extranjera directa, impulsar la diversificación productiva y promover sectores emergentes como logística regional y minería. PERSPECTIVAS GLOBALES Para 2026, las proyecciones económicas apuntan hacia un escenario más optimista sustentado en la normalización monetaria, la reducción consistente de la inflación y el impulso de la innovación tecnológica. Las economías avanzadas podrían mostrar una recuperación moderada, mientras que los mercados emergentes tendrían un potencial de crecimiento superior si logran sostener estabilidad macroeconómica y atraer inversiones orientadas a productividad e infraestructura. Los principales riesgos continúan siendo la incertidumbre geopolítica, la volatilidad de los precios energéticos y el cambio climático. En este cierre de año, cuando la Navidad invita a la reflexión, los avances económicos de 2025 y las perspectivas de un 2026 más estable ofrecen razones para mirar el futuro con esperanza. República Dominicana entra a un nuevo ciclo con bases firmes, sectores dinámicos y con el espíritu resiliente que caracteriza a nuestra gente. Que esta temporada navideña fortalezca la unidad en los hogares, renueve la confianza en nuestras capacidades y nos inspire a seguir construyendo un país próspero, solidario y lleno de oportunidades para todas las familias dominicanas.
22
DESARROLLO
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
RD será evaluada sobre su transparencia en la minería El EITI hará el examen en 2026 con nuevas exigencias sobre transición energética y anticorrupción Joan Sebastián Vallejo jvallejo@eldinero.com.do Santo Domingo
P
ara ser un país donde sólo las recaudaciones del sector minero representan casi RD$30,000 millones y más del 15% de las exportaciones, República Dominicana no se presenta al mundo como un destino que respalde esa industria. Sin embargo, no quiere decir que no trabaje para fortalecerla. De hecho, actualmente se prepara para una tercera validación del Estándar Iniciativa de Transparencia en la Industria Extractiva (EITI), un proceso que medirá no solo la divulgación histórica del sector extractivo, sino también su capacidad para responder a nuevas normas que amplían el foco hacia transparencia ambiental, beneficiarios reales y políticas anticorrupción. Esta media isla caribeña forma parte del grupo de 55 países, 11 de ellos en América Latina, que implementan esa iniciativa, un estándar global que busca fortalecer el acceso público a datos sobre ingresos, contratos, impuestos, flujos financieros y responsabilidades socioambientales del sector. La evaluación que se realizará en 2026 marcará “un punto de inflexión”, ya que el estándar introdujo nuevas provisiones en 2023 que ahora serán parte obligatoria del proceso. Así lo explicó a elDinero Esteban Manteca Melgarejo, gerente país para América Latina y el Caribe de EITI, quien señaló que la iniciativa “se centra en toda la cadena de valor de las actividades extractivas” y que su propósito es “la divulgación del marco legal, los ingresos que se generan, los pagos que se hacen de impuestos, cómo se manejan esos flujos y la información del impacto social y ambiental en términos financieros”.
Esteban Manteca Melgarejo, gerente país para América Latina y el Caribe de EITI.
RETOS PENDIENTES Desafíos. En el sector minero
con mucha especificidad”, lo que requiere “ser un lector entrenado” para aprovecharla plenamente. Esto ha impulsado debates dentro de la comisión sobre la necesidad de una estrategia más activa para acercar los datos a la población. Otro desafío recurrente, presente en validaciones anteriores, es la divulgación de beneficiarios reales, es decir, las personas físicas
dueñas de empresas extractivas o proveedoras. Manteca Melgarejo explicó que este punto “ha llevado más tiempo” y sigue siendo un área sobre la cual se analizará el progreso. Este tema es especialmente relevante para el estándar, que considera la información sobre beneficiarios finales como un elemento central para combatir riesgos de corrupción.
A su vez, destacó que el principio fundamental del estándar es que “los recursos les pertenecen a los ciudadanos” y, por tanto, la información debe estar disponible para permitir “un debate público informado sobre cómo se manejan estos recursos”.
país para América Latina y el Caribe, recordó que en la página “están todos los informes, los cinco informes que ha presentado República Dominicana”, los cuales pueden descargarse íntegramente. Un rasgo central de EITI es su gobernanza multiactor. Manteca Melgarejo explicó que en cada país existe “un grupo multipartícipe en el que están representados en igualdad de condiciones la sociedad civil, la industria y el gobierno”. Ese organismo, conocido localmente como la Comisión Nacional EITI RD, define prioridades, aprueba contenidos y discute cuáles informaciones adicionales pueden incorporarse. Buendía Sánchez precisó que, en República Dominicana,
los miembros de sociedad civil y de industria “tienen un proceso de elección”, mientras que los representantes gubernamentales permanecen como titulares fijos conforme al decreto que creó la iniciativa en el país. La validación, que es la herramienta de evaluación periódica de EITI, analiza cómo se implementa el estándar, si la información está disponible, cómo opera la comisión nacional y cuál es el impacto del proceso en el debate público. Según Manteca Melgarejo, en validaciones anteriores el país “ha salido bastante bien”, aunque persisten aspectos que avanzan más lentos por razones legales o institucionales. Sin embargo, destacó que República Dominicana ha sido “punta
persisten desafíos. Entre ellos, la brecha entre la disponibilidad técnica de la información y su capacidad de llegar a la ciudadanía en un formato comprensible. Según Manteca Melgarejo, uno de los retos es que la información, tal como se publica, puede resultar “muy técnica” o exigir “leer un informe muy largo para poder tomarse
INFORMES Hasta la fecha, el país ha elaborado cinco informes nacionales que consolidan datos fiscales, contractuales, regulatorios y de gobernanza del sector. Estos documentos, elaborados cada dos años, forman parte del cumplimiento formal del estándar y están disponibles en la plataforma oficial de EITI República Dominicana. Jessica Buendía Sánchez, oficial de
de lanza en la divulgación de contratos”, un avance significativo si se compara con otros países de la región. Señaló que “no en todos los países están disponibles los contratos del sector extractivo, y en República Dominicana sí”. Otro punto en el que el país ha mostrado consistencia es la divulgación fiscal. Los informes consolidan datos sobre la recaudación, las obligaciones económicas de las empresas y los compromisos establecidos en los contratos. Manteca Melgarejo afirmó que existe “información sobre los pagos, sobre la recaudación fiscal” y que también se documentan “todas las responsabilidades que tienen las empresas”. EVALUACIÓN La minería no metálica también entró en el radar de la próxima evaluación. Como parte de la misión técnica, en conversación con elDinero se indicó que la comisión realizó un “primer esfuerzo por recopilar información” sobre ese segmento y asumió el compromiso de hacer un análisis más detallado el próximo año, incluyendo su impacto financiero. Buendía Sánchez explicó que la próxima evaluación usará el estándar EITI 2023, que introduce requisitos adicionales. Entre ellos, que las empresas cuenten con políticas anticorrupción públicas, claridad sobre la propiedad accionaria y mayores prácticas de debida diligencia. También recordó que la validación previa identificó faltantes en materia de estados financieros auditados. El nuevo estándar incorpora, además, temas de transición energética, emisiones de gases de efecto invernadero, procesos de consulta previa cuando la ley lo exija y medidas de prevención de corrupción. Según Manteca Melgarejo, estos cambios añaden elementos como “información ambiental”, “datos sobre emisiones” y “consulta previa e informada”, que ahora deberán ser divulgados y discutidos dentro del grupo multipartícipe. De cara a 2026, Manteca Melgarejo explicó que la validación ofrecerá ‘una primera foto’ del avance del país frente a las nuevas exigencias, con énfasis en medir progreso y mejoras en áreas pendientes. pública. Buendía Sánchez añadió que, tras la evaluación, el país recibirá nuevas recomendaciones que guiarán los siguientes años de trabajo, en un proceso orientado a fortalecer la transparencia, la confianza institucional y el debate público.
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
ACTUALIDAD
Hablemos de Seguros MINERÍA
Municipalidad 360 MINERÍA
osirismota@gmail.com
elsiemlopezmgm@gmail.com
Elsie López López
J. Osiris Mota
Soluciones comunes para problemas comunes El Instituto Interamericano de Cooperación para la Agricultura (IICA) es un organismo especializado de la OEA que agrupa a casi todos los países del continente americano, incluyendo naciones de América del Sur como Argentina, Brasil, Chile, Paraguay y Uruguay. Su misión es fortalecer la agricultura, la seguridad alimentaria y el desarrollo rural mediante la cooperación técnica, la innovación y la transferencia de conocimientos en la región. En ese contexto, el Consejo Agropecuario del Sur (CAS) se consolida como un foro ministerial clave para la coordinación de políticas agrícolas entre Argentina, Bolivia, Brasil, Chile, Paraguay y Uruguay, contando con el apoyo técnico del IICA. Este espacio promueve la integración regional, la seguridad alimentaria y la cooperación fitosanitaria para enfrentar desafíos comunes. El CAS cuenta además con un órgano técnico denominado Red de Coordinación de Políticas Agropecuarias (REDPA), que actúa como instancia regional de apoyo especializado. A través de esta red, los países miembros, junto al Banco Mundial y el IICA, analizan la creación de un mecanismo común destinado a cubrir pérdidas provocadas por sequías, heladas y otros fenómenos climáticos que afectan tanto la producción agrícola como los medios de vida rurales. En este marco, se estudia la viabilidad de un seguro regional que permita amortiguar los im-
23
pactos de los eventos climáticos extremos sobre la actividad agropecuaria. Esta iniciativa comenzó a tomar forma en Brasilia, donde representantes de Argentina, Brasil, Bolivia, Chile, Paraguay y Uruguay participaron en una nueva reunión de la REDPA. El calentamiento global y sus efectos adversos sobre la agricultura ponen en riesgo la seguridad alimentaria mundial, afectando de manera desigual a los países y golpeando con mayor fuerza a los productores de materias primas, quienes resultan ser los más vulnerables. El objetivo central es construir un sistema escalable a todo el Cono Sur, con un esquema de gestión a cargo de los ministerios de Agricultura de cada país. La propuesta se basa en la identificación de riesgos con una probabilidad de ocurrencia de uno en veinte años, los cuales serían transferidos a aseguradoras y reaseguradoras internacionales. Para ello, se analizan parámetros de indexación, modelos jurídicos y mecanismos de activación de pagos que permitan evitar procesos burocráticos extensos y asegurar que los recursos lleguen oportunamente a los productores afectados. Completo en eldinero.com.do LA AUTOR ES EXPERTO SEGUROS
Generación de ingresos propios y fiscalización de obras “La gestión de proyectos es como el ajedrez: necesitas pensar varios pasos por delante”. Autor desconocido
En el escrito Promesas Incumplidas. América Latina Hoy, en relación a la construcción del continente, según Chinchilla (2019), Fuentes (1992) dijo: América es una obra que sigue igual de inconclusa “creciendo pero inacabada, enérgica pero llena de problemas en apariencia irresolubles”. La expresidenta de Costa Rica reflexiona y plantea algunas de las causas raíz de los signos de desventura en Latinoamerica: “Nuestra incapacidad para cumplir planes y objetivos, nuestra dificultad para terminar las cosas, nuestra propensión a improvisar y a preferir la salida fácil por sobre las soluciones de largo plazo” A propósito de construcción, sobre carga de edificaciones e improvisación en lugar de planificación de largo plazo traemos al recuerdo de nuestros lectores varios siniestros por vicios de construcción y de remodelaciones improvisadas: el derrumbe de una edificación en construcción en el sector Villa Nazareth, La Romana (2025), dos trabajadores murieron y tres resultaron heridos. Se informó que la obra no contaba con los permisos del Gobierno Local, lo cual no sería suficiente para haber
evitado el colapso, es necesaria la fiscalización constante. El ampliamente conocido caso del derrumbe de la icónica Discoteca Jet Set en abril de 2025. Una parte de la estructura del Puerto Don Diego, ubicado en la avenida Francisco Alberto Caamaño, colapsó, sin que se reportaran víctimas (2023). Derrumbe de una estructura de cuatro plantas que alojaba la tienda Multi Muebles en La Vega, una empleada murió y otros resultaron heridos (2023). Edificio de cuatro niveles mientras se vertía concreto en el último piso colapsó en la calle Los Maestros No. 16, Villa Valdez, San Cristóbal (2023). Posterior a dichos eventos una noticia ampliamente conocida fue el cierre de algunos establecimientos comerciales en el Gran Santo Domingo y Santiago, como medidas de seguridad implementada por el Ministerio de Vivienda y Edificaciones al realizar inspección de fiscalización. Reflexiono y pregunto: ¿Qué estamos diseñando para extender la supervisión de todo tipo de obras hacia cada rincón de República Dominicana? Los gobiernos locales están llamados a buscar mecanismos de generación de ingresos propios, ¿Es la fiscalización de obras un posible arbitrio? Completo en eldinero.com.do LA AUTORA ES EXPERTA EN MUNICIPALIDAD
24
SOCIEDAD
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
Centro Cultural BanReservas lleva oferta de arte a Santiago Con inversión de RD$340 millones, el antiguo hotel Mercedes ahora es la sede de la entidad
“
Nuestra institución ha dedicado una cantidad respetable en términos financieros, pero que palidece frente a la envergadura de esta obra como referente cultural”. Leonardo Aguilera Presidente Ejecutivo de Banreservas.
Luis David Flores
lflores@eldinero.com.do Santiago
L
a provincia Santiago, al norte de República Dominicana, tiene un aporte importante al producto interno bruto (PIB) nacional, pero, además, exhibe uno de los mayores potenciales para desarrollar turismo cultural, de salud y de negocios. El Centro Cultural BanReservas, en la Ciudad Corazón, se erige como un espacio de promoción de la cultura, el cual se ubica en el antiguo hotel Mercedes, uno de los lugares más emblemáticos de esa ciudad y apreciado por los santiagueros. Es en el mismo edificio donde se encuentra, además, el Museo de Arte de Santiago. Allí también hay espacios para celebrar eventos culturales de forma gratuita, así como “coworking”, un café y una tienda de regalos. Durante un recorrido realizado por elDinero, el gerente de la División de Cultura del Banco de Reservas, Mijail Peralta, declaró que el Centro Cultural apuesta por ampliar la conversación cultural en la provincia, conectando la tradición dominicana con temas contemporáneos de identidad y memoria. “El Centro busca que la cultura sea motor de crecimiento y transformación”, afirmó al tiempo de indicar que el éxito no solo se mide en asistencia, sino en la profundidad de los debates generados, el apoyo directo a los artistas y la formación de nuevos públicos que aseguren el futuro de las artes en el país. Peralta expresó que la entidad apuesta por trabajar con artistas, gestores y portadores de saberes, pero, además, contribuir con el fortalecimiento del ecosistema cultural de Santiago (y del país), lo cual, implica colaborar con instituciones locales, colectivos artísticos, universidades y gestores independientes. De su lado, la directora del Museo de Arte de Santiago,
Inversión
Difusión
“
El Centro Cultural Banreservas integra espacios expositivos, museo y áreas para 'coworking'.
Gina Rodríguez. Directora del Museo de Arte de Santiago.
CRECIMIENTO Visitas y actividades.
En 2024, se celebraron 156 actividades en el Centro Cultural Banreservas de Santo Domingo. De ese total, se llevaron a cabo seis exposiciones de arte, 51 proyecciones cinematográficas, 24 actividades de danza, teatro y conciertos, seis talleres formativos, 17
«EN DATOS
29,963
Asistencias. Según las memorias de Banreservas, el Centro Cultural de Santo Domingo recibió 29,963 personas en el período 2021-2023. Gina Rodríguez, comentó a este medio que se trata de un espacio “repleto” de vitalidad, que activa la memoria y la identidad dominicana, a través de la exposición “Cibaeños en la colección de artes visuales de Banreservas”. “Gracias a este importante legado de adquisición y conservación, podemos difundir la diversidad y la autenticidad de nuestros artistas”, expresó al tiempo de añadir que la institución tiene el enfoque prioritario de fortalecer vínculos con la comunidad y difundir la producción creadora de los ar-
El MAS tiene prioridad de difundir la producción creadora de los artistas dominicanos de Santiago, del Cibao, del país, así como de la diáspora”.
charlas, ocho visitas guiadas, así como siete puestas en circulación. Ese mismo año se inauguró la primera sala de realidad virtual en el país, permitiendo a los visitantes sumergirse en experiencias multisensoriales que resaltan la diversidad natural, histórica y cultural criolla. El año pasado se
registró un total de 16,398 visitantes, siendo noviembre y diciembre (3,088 y 2,794) los meses con mayor asistencia del público, seguidos por febrero y marzo (1,942 y 1,607). En el período 2021-2023, se registraron 29,963 visitantes, siendo 2021 el de menor asistencia.
260
16,398
Inversión. El Banco de Reservas de la República Dominicana ha invertido en actividades culturales un monto que supera los RD$260 millones.
tistas dominicanos de Santiago, del Cibao, del país, así como de la diáspora. Asimismo, busca impulsar programas educativos estéticos con curadores y museólogos, visitas guiadas y conversatorios. Las obras exhibidas pertenecen al patrimonio de la colección permanente del Banreservas, las cuales fueron restauradas por la curadora y museóloga Margarita González Auffant. INVERSIÓN De acuerdo con el presidente ejecutivo de Banreservas, Leo-
Visitas. En 2024, se registraron 16,398 visitas al Centro Cultural Banreservas de Santo Domingo, siendo el año con más asistencias en la historia. nardo Aguilera, la inversión de adquisición y transformación del antiguo hotel, que ahora es Centro Cultural, superó los RD$340 millones. “Nuestra institución ha dedicado esta cuantiosa inversión en esta renovación; una cantidad respetable en términos financieros, pero que palidece frente a la envergadura de esta obra como referente cultural y de proyección inimaginable”, expresó Aguilera. Asimismo, la entidad bancaria ha destinado más de RD$260 millones en promoción del arte y la cultura en Re-
Impulso
“
Desde el Centro Cultural Banreservas estamos poniendo a circular la economía naranja a través de tres vías principales: visibilidad, formación y conexión”. Mijail Peralta. Gerente División de Cultura Banreservas.
pública Dominicana a través del respaldo y promociónd e múltiples actividades en coordinación con otras entiadades. EXPOSICIÓN El Centro Cultural Banreservas abrió con la exposición Caminos de luz, caminos de tierra, del fotógrafo Domingo Batista, combinando arte y tecnología, mediante el encuentro de la obra del artista con la técnica inmersiva. En el caso del Museo de Arte de Santiago, se trata de una exposición temporal que resalta a los artistas del Cibao.
25
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
MERCADO GLOBAL
«COORDINACIÓN Freddy Martínez
fmartinez@eldinero.com.do • 809.562.0555 • Ext.: 5012
CEPAL: Latinoamérica Warner se va con Netflix y rechaza a Paramount crecerá 2.4% en 2025 EFE
Venezuela lidera crecimiento económico latinoamericano, según Cepal EFE
Santiago de Chile
L
a Comisión Económica para América Latina y el Caribe (CEPAL) mantuvo en 2.4% su previsión de crecimiento de producto interno bruto (PIB) regional de 2025, ligeramente superior al 2.3% observado el año pasado. Para 2026, la CEPAL proyectó una expansión del PIB de América Latina y el Caribe del 2.3%, manteniéndose el año que viene una "dinámica de bajo crecimiento" en un contexto internacional que "aún resulta incierto". Con estos indicadores "se completaría una secuencia de cuatro años con tasas cercanas al 2.3%, lo que confirma el hecho de que la región continúa en una trampa de baja capacidad para crecer", dijo la Cepal en el informe “Balance Preliminar de las Economías de América Latina y el Caribe 2025”. PIB "LIGERAMENTE MAYOR" Como resultado de la "trampa" del bajo crecimiento, "el PIB per cápita de hoy día en la región es ligeramente mayor que el de hace 10 años, la pobreza detuvo su ritmo de reducción, hay una baja tasa de creación de empleos y se detuvo también la tendencia a la reducción de la
Senasa o cuando la corrupción rompe el contrato social “Cuando el poder se separa de la responsabilidad, la corrupción deja de ser una anomalía y se convierte en sistema” . Montesquieu. Únicamente, hasta donde tenemos noticias, en las administraciones de Danilo Medina un caso de corrupción había reunido tantos elementos de gravedad institucional, daño social y erosión moral como el destapado en el Seguro Nacional de Salud (Senasa). No estamos solo frente a cifras escandalosas -que por sí solas estremecen-, sino ante la quiebra de la confianza ciudadana en un pilar esencial del Estado social: el derecho a la salud, especialmente de los estratos más vulnerables de la sociedad dominicana.
América Latina se instala en la "trampa" del bajo crecimiento.
CUBA Y HAITÍ A LA BAJA EN 2025
«GUYANA CRECERÁ 15.2%.
En promedio, las islas del Caribe proyectan un crecimiento del 1.9% para 2025 sin Guyana, que crecerá 15.2%, lejos del 43.6% de 2024. Las economías de Cuba (-1.5%) y Haití (-2.3) son las únicas que decrecerán en 2025, según indica el informe del organismo internacional.
informalidad", dijo el secretario ejecutivo del organismo, Manuel Salazar-Xirinachs. Un dato considerado sorprendente por analistas es que, eegún prevé la CEPAL, Venezuela lidera el crecimiento entres los países de América Latina con un (6.5%), Paraguay (5.5%), Argentina (4.3%) y Costa Rica (4%).
Hablemos de Calidad Dr. Julio Santana
santju2012@gmail.com
La llamada Operación Cobra, encabezada por el Ministerio Público, revela de forma descarnada la existencia de un entramado criminal instalado en la mayor aseguradora pública del país. Según el expediente, una estructura dirigida desde la alta gerencia de Senasa habría desviado, manipulado y lavado recursos públicos mediante contratos amañados, facturación falsa, sobornos sistemáticos y la adulteración crónica de los estados financieros. Las estimaciones preliminares hablan de un fraude de al menos RD$15,900 millones, aunque investigaciones perio-
Latinoamérica, la región más desigual del mundo, creció un 6.9% en 2021, como rebote tras el desplome de la pandemia, pero en 2022 se desaceleró hasta el 3.7% y en 2023 cerró con un crecimiento del 2.3%, la misma cifra que en 2024 y la misma que la CEPAL proyecta para el 2026.
Les siguen Guatemala (3.9%), Honduras (3.8%), Panamá (3.8%), El Salvador (3.5%), Nicaragua (3.5%), Perú (3.2%) y Ecuador (3.2%) en el medio de la tabla. Rezagados, pero aún con cifras positivas, se encuentran República Dominicana (2.9%), Colombia (2.6%), Chile (2.5%), Brasil (2.5%) y Uruguay (2.2%).
Nueva York
El consejo de administración de Warner Bros. Discovery (WBD) rechazó por unanimidad la opa formulada por Paramount Skydance al considerar que no beneficia a sus accionistas ni mejora el acuerdo de fusión suscrito con Netflix, según informó el grupo de entretenimiento en un comunicado. El consejo recomienda a sus accionistas que no acudan a la
opa de Paramount y defiende además el acuerdo de fusión con Netflix. La fusión con Netflix está respaldada por una empresa de más de US$400,000 millones en capitalización bursátil. WBD alcanzó un acuerdo con Netflix a principios de mes para vender la empresa por US$82,700 millones, incluyendo deuda, tras lo cual entró Paramount en el escenario con una opa hostil por US$108,000 millones.
AL avanza hacia matriz energética más limpia EFE
Quito
América Latina y el Caribe avanza de manera sostenida hacia una matriz energética más limpia, donde las energías renovables siguen expandiéndose, el gas natural se consolida como la principal fuente de energía, y la movilidad eléctrica marca una expansión sin precedentes. Así lo aseveró la Organización Latinoamericana y Caribeña de la Energía (Olacde) al presentar el informe del Panorama Energético. La Olacde apunta que en 2025 la capacidad de generación renovable se incrementó en un 7% respecto a 2024.
procedimientos oncológicos inflados, intervenciones cardiovasculares innecesarias y diagnósticos ficticios. En este caso, la corrupción no fue abstracta. Sin duda, tiene rostro humano y consecuencias clínicas reales. El impacto sobre la confianza ciudadana es devastador. Cuando una dísticas apuntan a que el saqueo a los institución diseñada para proteger la contribuyentes podría ser superior. vida se convierte en vehículo de enriLa dimensión más perturbadora del quecimiento ilícito, el daño trasciende al caso no es únicamente económica. Se- gobierno de turno y se proyecta sobre nasa administra recursos destinados a todo el sistema democrático. garantizar atención médica a cientos de La reacción institucional, aunque miles de dominicanos de bajos ingresos. tardía, marca un punto de inflexión. La Cada peso desviado significó menos decisión del presidente Luis Abinader medicamentos, menos tratamientos de destituir a la cúpula de Senasa, oportunos, hospitales públicos asfixiados respaldar la acción penal y ordenar la financieramente y, sobre todo, expecrecuperación de los fondos robados tativas vitales frustradas. El Ministerio no deja de ser políticamente relevanPúblico documenta prácticas particular- te. También lo es el anuncio de un mente siniestras, como la facturación de “Senasa 2.0”, orientado a reconstruir servicios médicos a personas fallecidas, controles, transparencia y gobernanza.
Energía solar gana espacio.
Además, el 68% de la nueva capacidad instalada en 2025 fue renovable y el 67% de la electricidad proviene de fuentes limpias. La generación con energía eólica y solar aumentó este año un 19%. El consumo final de electricidad en 2025 es 3.7% superior al registrado en 2024.
Sin embargo, la magnitud del daño exige una reforma integral que cierre las brechas legales, fortalezca la fiscalización y haga imposible que una red similar vuelva a operar. Este caso quedará como una prueba decisiva para la democracia dominicana. Si se imponen sanciones ejemplares, se recuperan los recursos, se transforma la institucionalidad y se destierra el clientelismo prevaleciente, tan perverso como osado, el sistema habrá demostrado capacidad de autocorrección. Si no, Senasa se sumará a la larga lista de escándalos que consolidan la idea de que la corrupción es estructural e impune. De ello, hace tiempo, muchos ya estamos convencidos.
LA AUTORA ES ESPECIALISTA EN IMPUESTOS
26
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
El Heredero, de Frank Perozo, se estrenó en 2024. Si se suman ambos años, acumula RD$54,990,526 en taquilla.
Cines recaudaron RD$461 millones hasta noviembre de este año Joan Sebastián Vallejo jvallejo@eldinero.com.do Santo Domingo
C
omo cada año, la Dirección General de Cine (DGCine) publica la lista de las 20 películas más taquilleras y sin ser cinéfilo, no resulta difícil predecir cuáles títulos podrían liderar ese ranking. Tampoco es pesimismo reconocer que, para muchos, sí resulta fácil intuir que las producciones dominicanas no estarán entre las más destacadas, tratándose de una clasificación que se basa el monto recaudado en taquillas. Es como comparar a República Dominicana con grandes potencias, sin menospreciar lo local. No es un juicio de valor, es una cuestión de escala. Pero siendo realistas, la pregunta sigue ahí: ¿podemos realmente comparar una película local con un fenómeno familiar como Lilo y Stitch o una secuela de culto como Final Destination? En 2025, la respuesta es sí. De hecho, en los últimos cuatro años, desde que, para muchos, empezó la edad “dorada” del cine dominicano, es la primera vez que dos producciones con el sello “hecho en RD” ocupan un espacio entre las cinco películas que más atrajeron espectadores a las salas de cine. Esto se tradujo en ingresos económicos que desplazaron grandes estrenos como Minecraft, Final Destination, Captain America: New World Order, How to Train Your Dragon y F1 a nivel nacional. Se trata de Los Rechazados que recaudó RD$53,257,643 y El Heredero, que reportó RD$32,934,868 en taquillas, y ocuparon el segundo y tercer lugar este año, respectivamente. Si bien la suma de ambas producciones no supera el primer lugar que lo tiene Lilo y Stitch con RD$108,358,511, es un avance que sugiere un interés de los dominicanos por las producciones locales. HISTÓRICO Según las estadísticas hasta noviembre de la DGCine, en entradas a salas de proyección, el cine
Dos películas dominicanas lideran la taquilla en 2025 Recaudación por filme en cines dominicanos en 2025 0.00
En pesos dominicanos, hasta noviembre 2025.
40,000,000.00
80,000,000.00
108,358,511 108,358,511.00
Lilo LiloYYStitch Stitch Los LosRechazados* Rechazados*
53,257,643 53,257,643.00
El Heredero*
El Heredero*
32,934,868 32,934,868.00
Minecraft
32,844,968 32,844,968.00
Final Destination
30,002,570.00 30,002,570
Minecraft
Final Destination
Captain America: New World Order
26,443,056 26,443,056.00
Sonic 3
24,247,870 24,247,870.00
Sanky Panky 4*
21,562,428.00 21,562,428
Thunderbolts
19,474,531 19,474,531.00
Captain America: New World Order Sonic 3
Sanky Panky 4* Thunderbolts Moana 2
Moana 2
How To Train Your Dragon
How To Train Your Dragon
Missi on Im possible 8: The Final Reckoning
Mission Impossible 8: The Final Reckoning Mufasa: The Lion King
120,000,000.00
CARTELERA Semanas.
14,571,669 14,571,669.00 14,322,500 14,322,500.00 14,022,611 14,022,611.00 9,493,283 9,493,283.00
Ballerina Snow White
9,200,674.00 9,200,674
Snow White Sinners
7,649,527.00 7,649,527
Sinners Interestellar (Re-Estreno)
7,473,672 7,473,672.00
F1 Interestellar (Re-Estreno)
7,364,504.00 7,364,504
A Working Man F1
7,040,639 7,040,639.00
La Batalla De Santo Domi ngo A Working Man
5,880,508.00 5,880,508
30
Estrenos. Hasta noviembre de 2025, un total de 30 películas dominicanas llegaron a las salas de cine locales.
15,537,979.00 15,537,979
Mufasa: TheBallerina Lion King
«FILMES
Total RD$461,684,011
Durante el 2025, “Pérez Rodríguez” es la producción con mayor duración en cartelera, al acumular 21 semanas. Le sigue “El heredero” con 18 semanas y “Los rechazados” con 12 semanas. “La Grande (Fefita)”, duró 11 semanas y “La bachata de Biónico” alcanzó 10 semanas en cartelera. En un segundo nivel de permanencia se ubican “Día 8”, con 9 semanas, y “Sanky Panky 4”, con 7 semanas.
Nota: * Películas Dominicanas Fuente: Dirección General de Cine (DGCINE)
generó más RD$461,684,011 en las principales películas del año. Si bien es una suma que aún no supera la totalidad del 2024, cuando el monto alcanzó los RD$531,089,323, muestra indicadores positivos para una industria que está tomando una curva de “normalización” luego del boom que vivió en 2023. El año pasado, El Heredero (RD$22,055,658), cuando se estrenó, y Perdiendo El Juicio (RD$21,964,495), apenas ingresaron a las 10 más taquilleras, justamente en los puestos noveno y décimo. Aunque estas dos quedaron en el Top 10, hubo una marcada diferencia respecto a Inside Out 2, que lideró el año con RD$147,136,940. De
Monto
hecho, esta producción es la que ostenta el título de la película más taquillera de la historia del cine dominicano. En 2023, aunque Colao 2 (puesto 12) superó en recaudación a las producciones locales de 2024, con RD$27,122,082, no logró entrar al Top 10. Ese año, el mercado estuvo totalmente dominado por Super Mario Bros, que se convirtió en un fenómeno de taquilla al sumar RD$120,101,329. Aun así, otras producciones dominicanas también mostraron un desempeño sólido. Malos Padres recaudó RD$26,384,527 (puesto 14) y Teacher Mechy alcanzó RD$21,672,1690 (puesto 17). El 2022 fue uno
Katerinne Vásquez-elDinero
de los mejores años para el cine nacional, con cuatro producciones dominicanas dentro del ranking. La Trampa se ubicó en el puesto nueve con RD$35,147,181.00 y Flow Calle en el diez con RD$32,537,205. Más abajo aparecieron El Brujo (RD$20,133,1530) y nuevamente La Vida de los Reyes (RD$16,702,725). Aunque ninguna logró acercarse a las cifras de Doctor Strange in the Multiverse of Madness, que encabezó el año con RD$66,371,569. El 2021, dos producciones locales entraron en el Top 20. El estreno de La Vida de los Reyes, que se posicionó en el séptimo lugar con RD$17,212,0480, y La Bruja, en el vigésimo
puesto con RD$4,860,964. Ambas quedaron muy por detrás de Spider-Man: No Way Home, que dominó la taquilla con RD$56,765,075. En 2020, solo una película dominicana logró entrar en el listado. Se trató de Me Gusta la Tuya, que recaudó RD$9,416,186 y alcanzó el puesto número cuatro del Top 20. Ese año, la distancia con la líder, Bad Boys for Life (RD$43,155,090), mostró el amplio margen que separaba al cine local de los títulos más consumidos por el público dominicano. Hasta la fecha, la película dominicana más taquillera ha sido Que León, que recaudó RD$102,102,710 en 2018.
27
CINE FINANCIERO
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025
Luis David Flores
lflores@eldinero.com.do Santo Domingo
L
a comedia es el género por excelencia en República Dominicana. Aunque la industria cinematográfica se está consolidando con otros géneros como el drama, las películas biográficas, los documentales y hasta acción y animación, la comedia sigue siendo la “fórmula perfecta”, no solo porque su rentabilidad es más alta, sino que también conecta más con el público dominicano. De acuerdo con el cineasta Yoel Morales, quien dirigió el filme “Medias Hermanas”, la comedia criolla tiene como elemento principal la idiosincrasia dominicana. “Tenemos una perspectiva de la vida muy particular, incluso afrontamos el dolor desde el humor”, expresa a elDinero. Morales subraya que, aunque es uno de los más difíciles de producir debido a las especificaciones que tiene, exhibe el mayor potencial para desarrollar la industria cinematográfica dominicana. La Dirección General de Cine (DGCine), en el Portal de Datos Abiertos, informa que 12 filmes criollos de comedia recaudaron RD$267.7 millones en el período 2020-2025. Los más taquilleros han sido “Los rechazados” (RD$53,257,643), “Colao 2” (RD$27,122,082), “Malos padres” (RD$26,384,527), “El heredero” (RD$22,055,658), así como “Perdiendo el juicio” (RD$21,964,495). Sin embargo, el cineasta ve positivo que se exploren otros géneros como terror, ciencia ficción, así como fantasía. Además, explica que a menudo el drama se convierte en el vehículo más adecuado para presentar las historias de denuncia, no obstante, la comedia podría ser ideal para hacer una crítica social. El director afirma que República Dominicana cuenta con condiciones para exportar sus producciones cinematográficas. “Durante los primeros años, la comedia fue muy pensada para el público local y la diáspora, pero se están haciendo muchos esfuerzos para que nuestras historias sean universales y puedan conectar con público de América Latina y de otros países”, enfatiza. La DGCine detalla que en el país se han producido más de 98 películas del género comedia en los últimos 15 años. Desde una perspectiva actoral, Nashla Bogaert, quien protagoniza “Medias Herma-
Con más de 98 películas producidas en 15 años, la comedia se mantiene como el género insignia del cine en República Dominicana.
La comedia sigue siendo el motor del cine dominicano Entre 2020 y 2025, 12 filmes de ese género recaudaron RD$267.7 millones Trabajo
“
Internacional
“
Emociones
“
La química no se puede forzar ni ensayar al milímetro, simplemente sucede y permea la escena cuando nos escuchamos de verdad”.
Se están haciendo esfuerzos para que nuestras historias sean universales y puedan conectar con público de otros países”.
Yoli experimenta un arco emocional del rechazo a la aceptación, al pasar de una vida aislada a forjar un vínculo con su hermana Vicky”.
NASHLA BOGAERT. ACTRIZ.
YOEL MORALES. CINEASTA.
RAMCELIS DE JESÚS. ACTRIZ.
«EN DATOS
53.2
3.5
59
nas”, declara a este medio que la química entre los actores es fundamental para que la comedia funcione. “La química no se puede forzar ni ensayar al milímetro, simplemente sucede y permea la escena cuando nos escuchamos de verdad, nos damos espacio y confiamos mutuamente”, asegura al tiempo de considerar que este género necesita un ritmo calculado en las escenas para que funcione. Al preguntársele sobre la “línea fina” entre ser divertido y
exagerar, Bogaert indica que “su termómetro siempre será la verdad del personaje”, pero la dirección es clave en este proceso. Para ella, el diálogo constante con el director es fundamental para lograr la esencia del personaje, en este caso de Victoria, a quien encarna en el largometraje. Ella está consciente de que la comedia física exige lo que define como una precisión brutal del cuerpo y el tiempo, mientras que la del diálogo es más quirúrgica, porque depende
del oído, la intención y la pausa exacta en el momento justo.
Taquilla. La película 'Los rechazados' es la más taquillera del año con RD$53,257,643, de acuerdo con el Portal de Datos Abiertos de la DGCine.
Asistencia. Acorde con datos oficiales, más de 3.5 millones de personas fueron al cine en 2024, con una recaudación en boletería de RD$1,056 millones.
Rodaje. En 2024, se rodaron 59 largometrajes en República Dominicana.De ese total, 49 son nacionales, mientras que 10 son extranjeros, según la ONE.
MEDIAS HERMANAS La intérprete de Vicky detalla que el humor de Medias Hermanas viene de un choque de heridas y no de un chiste fácil. “Es una comedia que se ríe de lo incómodo, de lo que duele”, subraya. Agrega, también: “Victoria no es graciosa porque quiere serlo, es graciosa porque no sabe manejar lo que siente”. Asimismo, Ramcelis de Jesús, quien coprotagoniza el
FICHA TÉCNICA Dirección: Yoel Morales. Guion original: Italo Cordano. Intérpretes: Nashla Bogaert, Ramcelis de Jesús, Frank Perozo, Irving Alberti, Michael Silfa y Denisse Tejeda. Adaptación: Kendy Yanoreth Calcaño. Dirección fotografía: Francis Adámez. Año: 2025.
largometraje, cuenta que el trabajo de mesa fue fundamental para trabajar la química entre ella y Bogaert en pantalla. “Desde que empezamos a enriquecer los personajes en los ensayos nos fuimos dando cuenta de que tenemos muchas cosas en común y eso hizo que todo fluyera muchísimo más fácil”, sostiene. El personaje de Yoli experimenta un arco emocional central del rechazo a la aceptación, al pasar de una vida aislada de su media hermana a forjar un vínculo con ella tras una adversa coincidencia. De Jesús señala una fuerte conexión personal con el personaje, afirmando que “impregnarle un poco de mi esencia, mi estilo y jerga” ayudó a que se sintiera cercana al público. Yoli es un personaje alegre y chispeante, pero la actriz destaca el desafío de manejar sus extremos emocionales. “Hay momentos donde Yoli se pone seria, fuerte, firme”, explica.
28
Santo Domingo, República Dominicana. Año 11. Nº 519, jueves 18 de diciembre de 2025