Hanno collaborato a questo numero Olivier Abou-Nader, Ettore Accenti, Nicolò Bacchi, Matteo Baiocchi, Alessandro Beggio, Marco Betocchi, Julia Biller, Ignazio Bonoli, Simone Gianini, Andreas Grandi, Giacomo Keller, Michel Maconi, Leandro Noi, Simone Oltolina, Frank Pagano, Stelio Pesciallo, Rocco Rigozzi, Adriano A. Sala
Logistica e amministrazione amministrazione@eidosmedia.ch
Chiusura redazionale: 29 maggio 2026
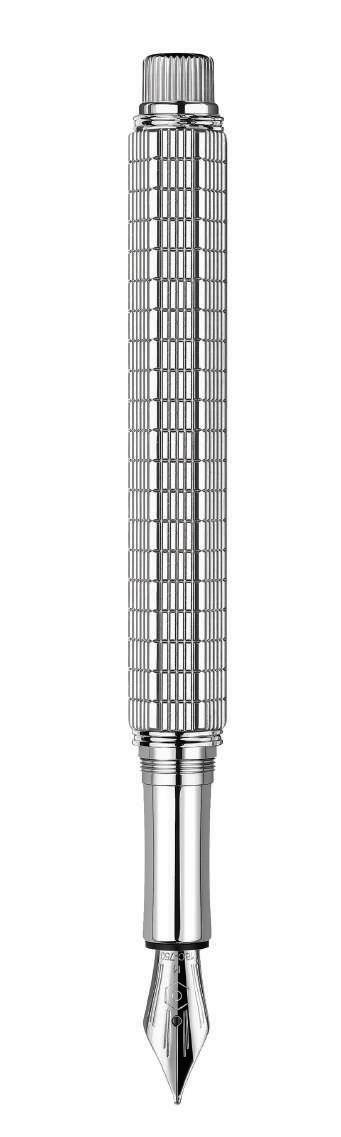
CARAN D’ACHE
L’idraulico e l’emigrato
Probabilmente l’indice di maturità di una democrazia si misura nella sua capacità di trovare consenso o, per meglio dire, di non scontentare troppo, concentrandosi nel dibattere di questioni spesso idealmente comprensibili, ma nella pratica futili, imboscando quelli che sono i sostanziali e palesi problemi.
Le scorte di petrolio mondiali vanno assottigliandosi, eppure inevitabilmente l’attenzione si è spostata sul come organizzarsi per le vacanze. Dunque, chi passa a prendere chi, per che ora, come riempire la valigia, cercando di vaticinare il meteo, all’occorrenza esorcizzandolo. Comprensibile, è giugno, il rubinetto di Hormuz si è chiuso a febbraio. L’idraulico annuncia di aver trovato il problema e ripristinato la tubatura già 10 minuti fa… ma anche 10 ore fa, 10 giorni fa e 10 settimane fa. Soluzioni? Non sembrano molte quelle sul tavolo, eppure d’estate si è ancora più energivori che in inverno.
Di stretta nostrana attualità, il dibattito si è invece concentrato sull’affaire . All’attenzione di una manciata di esperti di pianificazione economica, demografica, previdenziale e immobiliare, con chiaramente un solido pedigree in diritto. La questione è mal posta, quanto meno nelle tempistiche. Nei prossimi anni milioni di persone lasceranno la Svizzera, pensionati che non potendo più permettersi i costi elvetici, emigreranno. Si tratterà dunque di fissare un tetto minimo di residenti costretti a vivere (immobiliare), consumare (Iva) e lavorare (Lpp ed Avs), trovando dunque immigrati disponibili a mantenere emigrati, in un Paese già oggi molto straniero. Affascinante, no? Non sarebbe più opportuno domandarsi come evitare questa emigrazione forzosa?
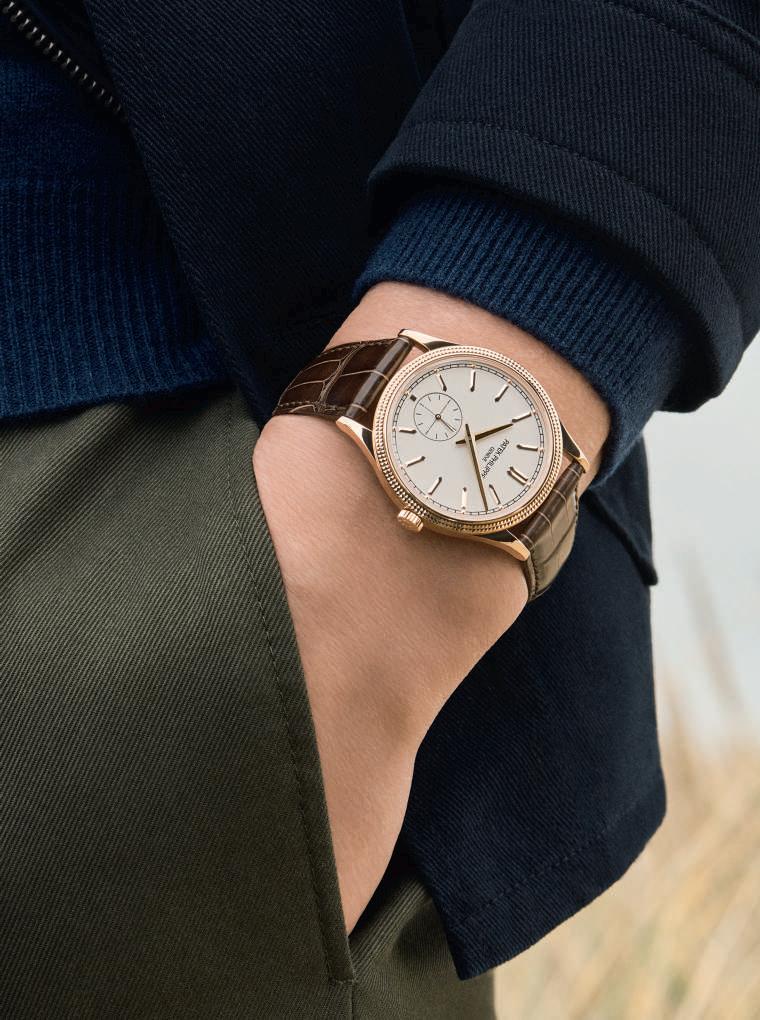
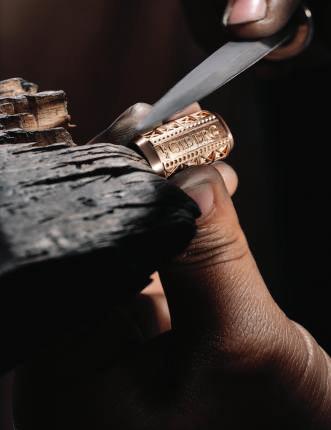
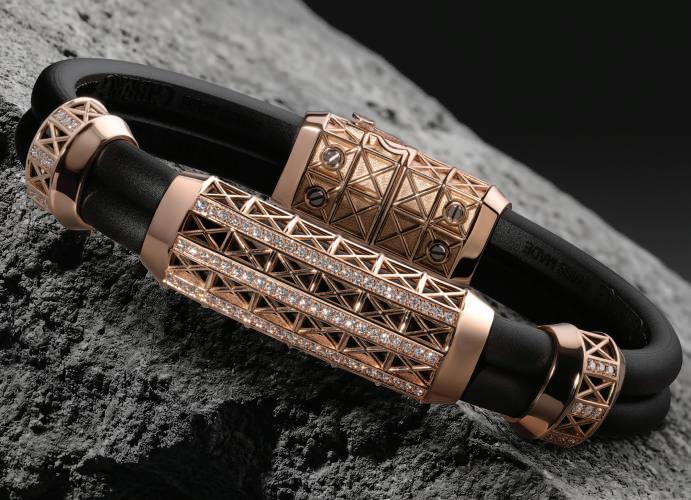
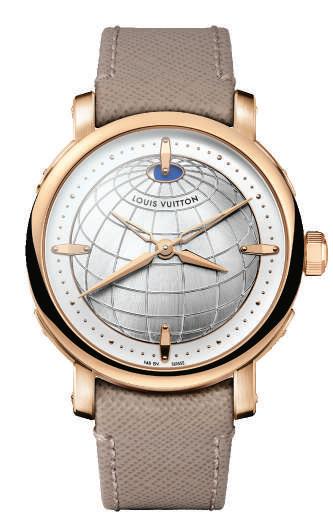
Varius™ Lights: realizzato con la tecnica del guilloché ‘diamante baguette’, questo strumento di Haute Écriture trae ispirazione dai codici dell’orologeria e della gioielleria.
Un’Edizione Limitata. Editoriale
Un’ultima suggestione. La Confederazione è un’azienda, con: 800 anni di esperienza, 7 Executive Director, 26 membri nel board e un azionariato diffuso molto partecipativo di 6,8 milioni di persone. L’Unione europea è invece una cooperativa, che ambisce a diventare azienda, con 33 anni di vita e qualcuno in più di storia, 7 Executive Director e 27 soci. In teoria ci sono anche 450 milioni di clienti, ma è un dettaglio. Quali sono dunque le differenze, se non l’età?
Federico Introzzi
Cover story
L’Alta Gioielleria si confronta oggi con epocali sfide: cambia il pubblico, come restare rilevante?
Eureka
La sezione dedicata all’innovazione, alla tecnologia e al Venture Capital.
Cultura
I protagonisti del grande mondo dell’arte, della cultura e del lifestyle.
Opinionisti
Le voci degli esperti che accompagnano i lettori con costanza.
Finanza
Riflettori accesi su indipendenti, banche e asset management.
Eventi
La sezione web-only dedicata a pre e post eventi.
Economia
Tutti gli articoli dedicati all’analisi di temi economici dalle aziende alla consulenza.
Osservatorio
La rubrica di approfondimento finanziario si amplia.
Speciali
La sezione dedicata a tutti gli Speciali degli ultimi mesi.
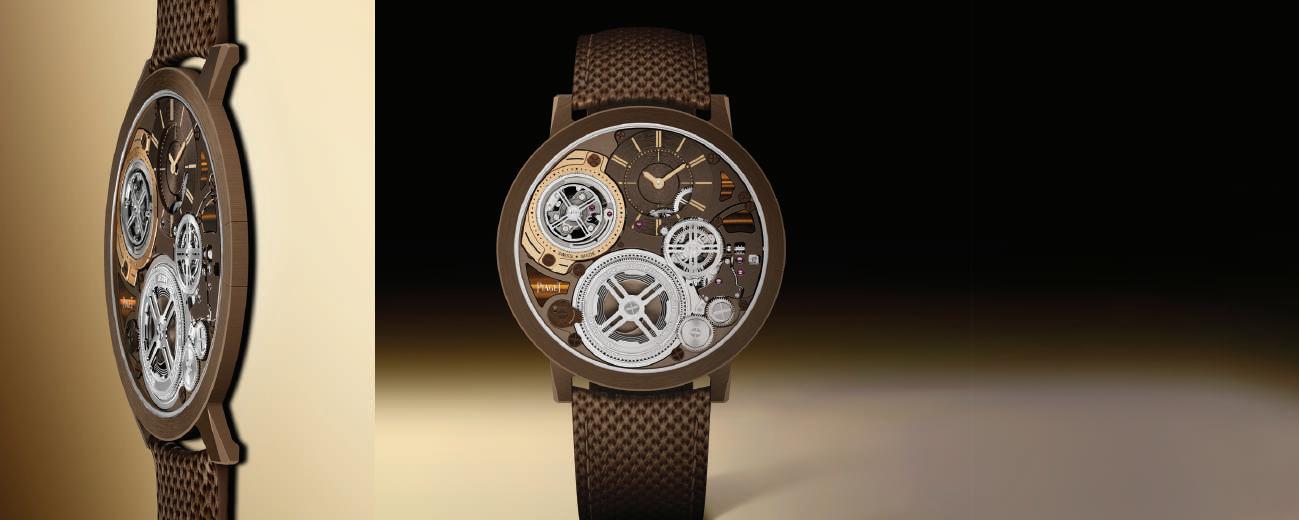
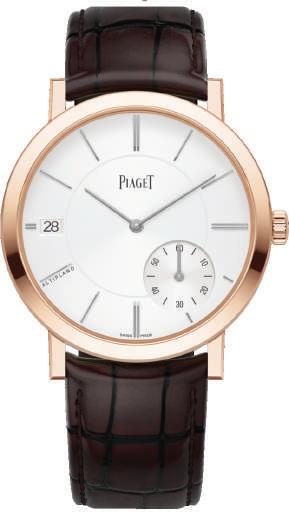
PIAGET
Altiplano Ultimate Concept Tourbillon
Tiger Eye stone
Uno degli orologi tourbillon più sottili al mondo: 2 mm, una fusione totale tra cassa e movimento.
La nuova creazione integra pietre decorative nel suo profilo da record. Il segnatempo, in oro rosa, con cassa in lega di cobalto, ha quadrante e ponti marroni impreziositi da pietre ornamentali ‘occhio di tigre’. Movimento tourbillon meccanico a carica manuale ultra-sottile
Piaget Manufacture 970P-UC.
Una nuova dimensione tecnica ed estetica. Racchiusa in appena due millimetri.
La perfetta guida dell’internauta. Un vivace dialogo è iniziato, da un lato Ticino Management cartaceo dall’altro suo fratello minore digitale, l’obiettivo? Che siano sempre più connessi. Tra l’uscita di un’edizione e la successiva tutti gli articoli del cartaceo saranno pubblicati a cadenza regolare, insieme a contenuti studiati appositamente per essere nativamente digitali.
Using EIDOS colors
E IDOS G R AY # 8a8 d8 e
C: 0 M: 0 Y: 0 K : 57
R :137 G:14 0 B:142 PANTONE 87 7
E IDOS R E D
#e4 0 02b
C: 0 M:10 0 Y: 8 0 K : 0 R :2 28 G: 0 B:4 3
18 5
Testimoni del tempo
Il mondo dell’Alta Gioielleria si trova in una delicata fase storica: cambia il pubblico, la sua cultura, i suoi codici estetici, e anche il significato del gioiello. Le pietre assumono un nuovo ruolo, e si ritrovano testimoni del cambiamento.
Opinioni
12 Ettore Accenti. Ai? Ogni giorno nascono nuove vecchie domande (e risposte).
14 Simone Gianini. Il diritto di esecuzione e fallimenti, fra i più precoci a cogliere il potenziale del digitale.
16 Stelio Pesciallo. Nuovi requisiti di capitale e regole per le banche sistemiche in Svizzera. Ma con quali rischi, e con quali potenziali ripercussioni competitive?
18 Ignazio Bonoli. Ripensare i rapporti tra Cantoni e Confederazione non è un’eresia, ma forse una necessità.
20 Matteo Baiocchi. Semiconduttori e memorie scarseggiano, i leader di settore si muovono. Ma le valutazioni?
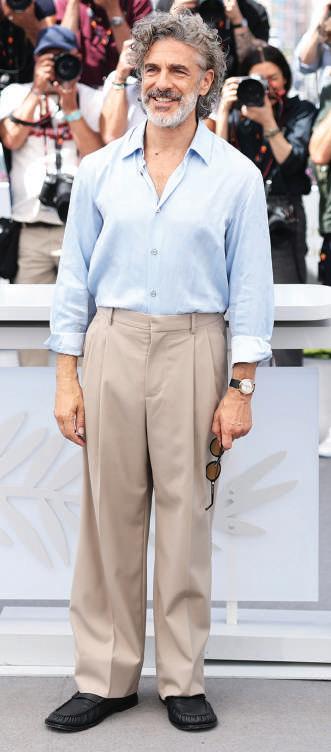
22 Leandro Noi (in foto). Le infiltrazioni mafiose in Svizzera non sono una rarità, e maggiore attenzione dovrebbe essere prestata dalle autorità. Si muove Berna.
Economia
44 Internazionale. Costruire relazioni, cooperare, tutelando i propri interessi. Non è impossibile, dovrebbe essere la base.
46 Sanità. Il digitale può offrire efficienza, qualità e sicurezza, a patto che le soluzioni siano sistemiche.
48 Sanità. Per spingere le cure ambulatoriali, servono già soluzioni innovative a sostegno della riforma Efas.
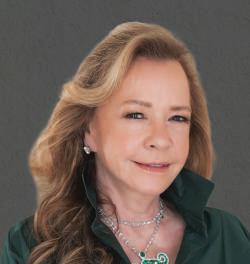
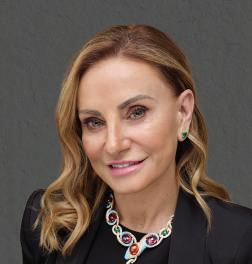
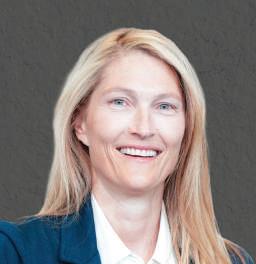
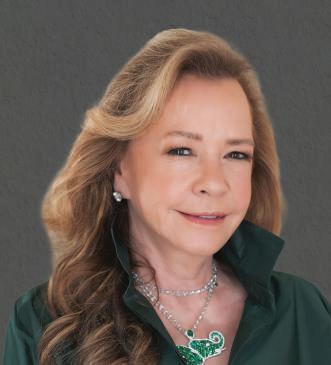
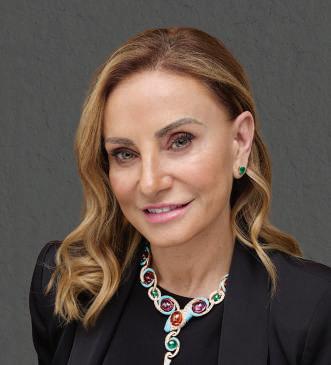
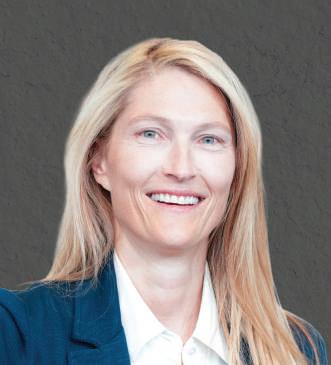
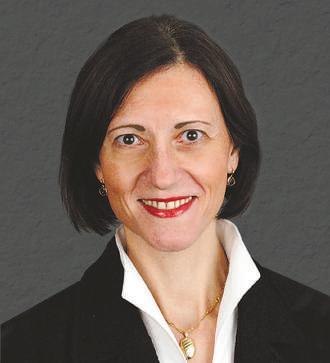
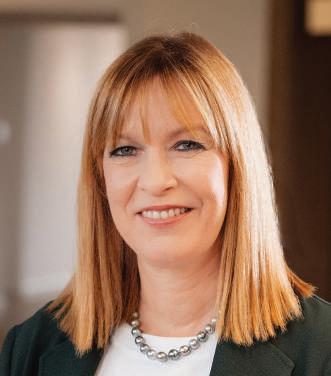
Da sinistra, Caroline Scheufele, Copresidente di Chopard; Lucia Silvestri, Jewelry Creative and Gems Buying Director di Bvlgari; Ida Färber, Cofondatrice di GemGenève; ed Elena Guglielmin, Cio di Ubs Wealth Management.
Osservatorio
94 Settori . I semiconduttori hanno cambiato il volto dell’economia mondiale. Ci è voluto tempo, ma!
97 Macro (in foto, Maria Paola Toschi). Il rally impazza e le borse continuano a rimanere in quota, ma per quanto?
98 Bond. La concentrazione degli indici intorno all’Ai apre a nuovi problemi, che le obbligazioni convertibili potrebbero risolvere.
100 Azionario. Quando non tutto sale, l’abilità del gestore affiora. Bisogna però aver trovato quello giusto!
102 Energia. Il mondo chiede energia, l’attenzione torna al nucleare. Ma se la fissione rimane osteggiata, la fusione sta conoscendo un nuovo rinascimento.
108 Settori. La Wellness Economy sarà uno dei traini dei prossimi anni, dunque?
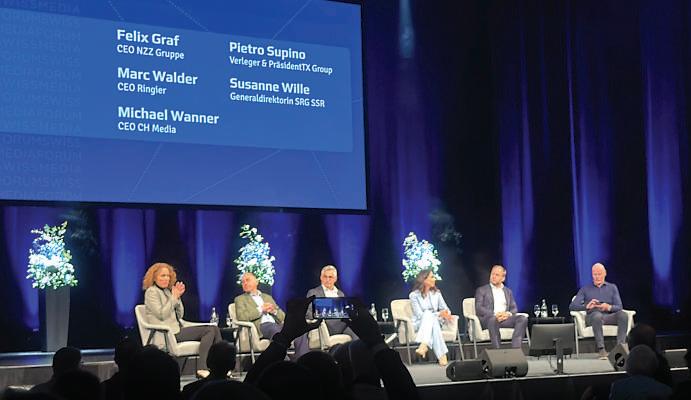
52 Eventi. I Media svizzeri sono chiamati a ripensarsi e trovare nuove strade. Qualcuno ci prova, e gli altri?
54 Immobiliare. La Lafe torna al centro del dibattito, e qualche modifica potrebbe essere opportuna.
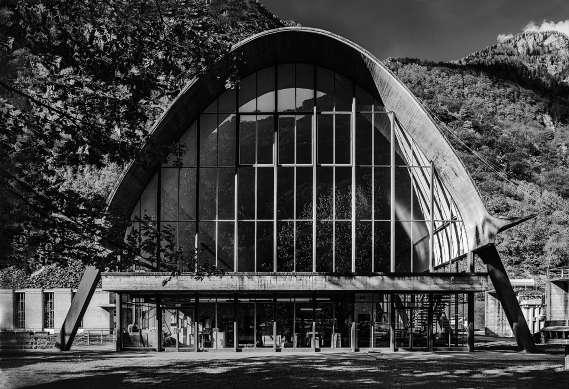
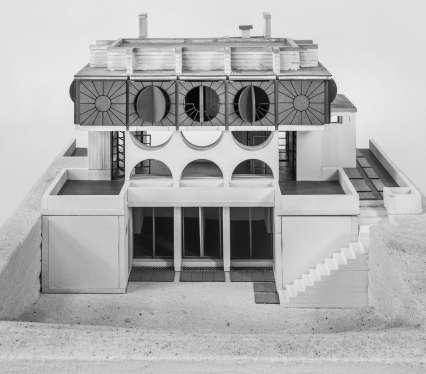
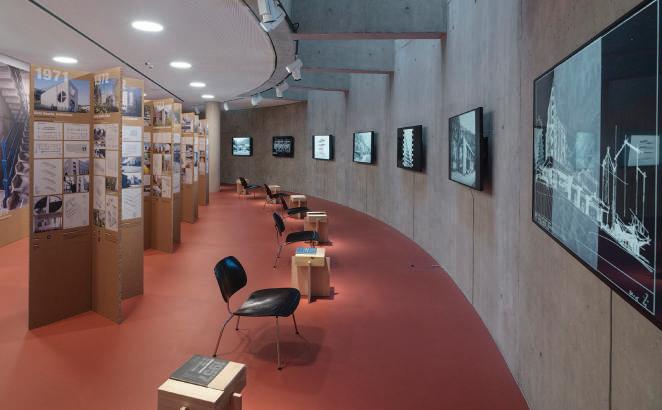
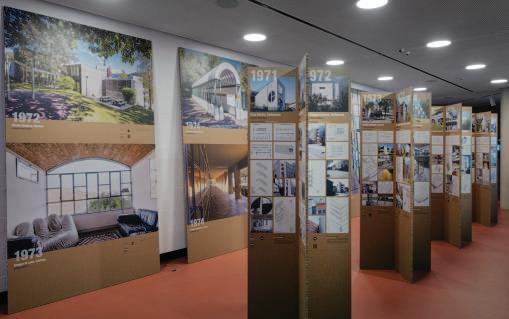
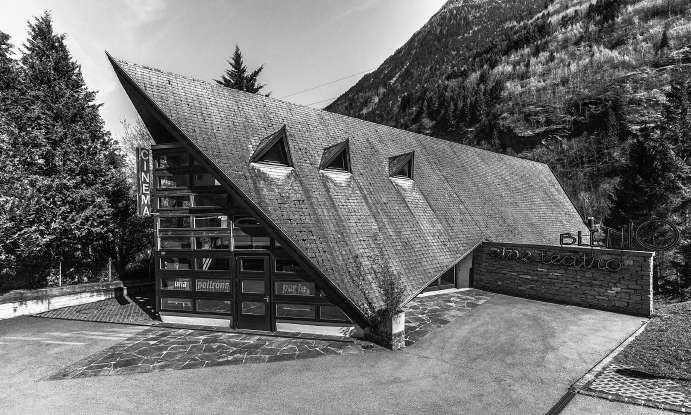
56 Architettura. Il secondo Novecento in Ticino ha visto il fiorire di un’inaspettata ricchezza.
60 Architettura. Un progetto si trova sempre al centro di un delicato equilibrio tra spazio e tempo.
Eureka
70 Imprenditore . Pur tra molte sfide, serve coraggio per riuscire a coniugare estetica e prestazioni.
72 Start up. Il MedTech si conferma fucina di grandi opportunità.
74 Marketing. Nel Tech si sta diffondendo una nuova sensibilità, nei confronti della comunicazione.
75 Studenti. Complementarietà di intelligenze: è questa la chiave.
Non
solo Gioco p.
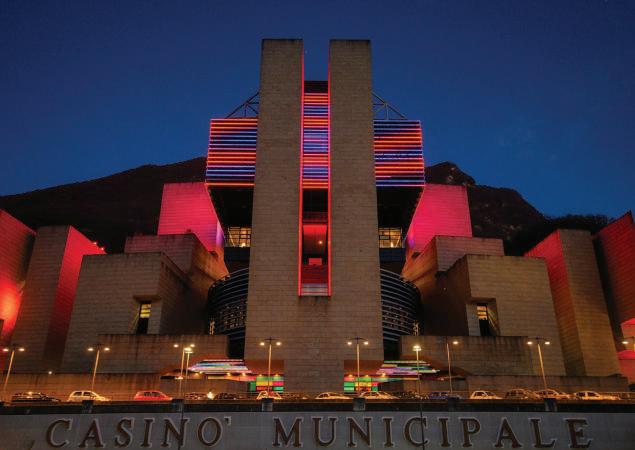
La roulette è da poco tornata a girare, ma i risultati già ci sono, e una strategia molto più ambiziosa sta prendendo forma. Numeri e risultati devono trovare un nuovo equilibrio. A lato, Roberto Maria Guarini, Presidente del Board del Casinò di Campione.
36
Assicurare e prevenire p. 40
Dal cambiamento climatico alle minacce cyber, con l’emergere di nuovi rischi la sfida non è solo coprire i danni, ma prevenirli e rafforzare la resilienza. A lato, Michèle Rodoni, Ceo della Mobiliare, che nel 2026 festeggia il suo bicentenario.
Cultura del design p. 64
La sfida per il settore dell'arredo? Non più inseguire la novità a tutti i costi, ma costruire oggetti, spazi e linguaggi che resistano all'usura delle mode. Senza rinnegare l'identità del singolo Marchio. A lato, Angelo Meroni, presidente di Lema.
76 Studenti. Aziende transnazionali e diritti umani: come difenderli?
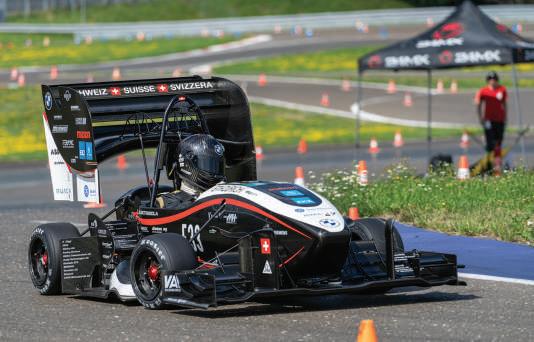
77 Studenti. La Formula Student come acceleratore di competenze.
78 Studi. Il FinTech tra soluzioni data-driven e Ai deve trovare la quadra con normative e scalabilità.
82 Digitale. I rischi Cyber non sono un dettaglio, anche per reputazione.
84 Innovazione. Tra i wearable gli smart glasses avanzano.
Una nuova Cina
Il mercato cinese negli anni è molto cambiato, e si trova oggi confrontato a un cambio di paradigma. Il rallentamento è un costo, che si vuole pagare. Ma è certamente tornato investibile. A lato, Lan Wang Simond, Head of Total Return Mandarin di Pictet Asset Management.
Alto artigianato p. 110
Metalli preziosi in Svizzera: una delle infrastrutture industriali più sofisticate al mondo. Tra i protagonisti, realtà che sintetizzano una cultura manifatturiera di spessore. A lato, da destra a sinistra, Andreas Altmann fondatore del marchio di gioielli Giberg, e Zino Spinedi, direttore generale.
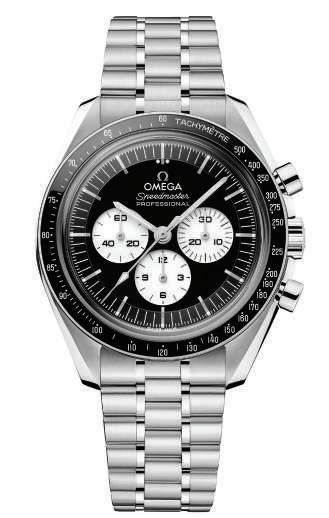
Orologi da red carpet p. 114
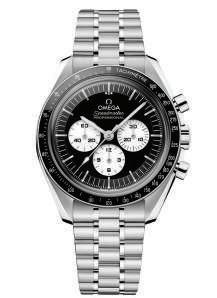
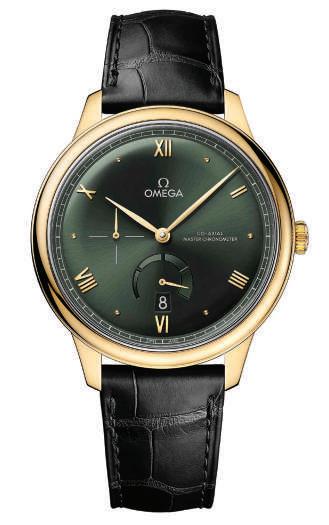
Al Festival del Film di Cannes l’orologeria ha incontrato la narrazione, in tutti i sensi. Sulla Croisette hanno sfilato segantempo iconici, silenziosi eppure affascinanti ambasciatori di stile. A lato, Omega, Speedmaster Moonwatch Professional, 42 mm, acciaio su acciaio.
Finanza
88 Analisi. La trasmissione dell’abitazione di proprietà non è scontato sia accettata o avvenga senza problemi.
90 Previdenza. Capitale umano per capitale finanziario: il baratto funziona, ma occhio al lungo periodo.
99 Settori. Trasmettere i dati con la luce? Possibile, già da stasera!
104 Materie prime. Il nuovo equilibrio dell’instabilità gestita.
Cultura&Lifestyle
116 Mercato. Trend da New York.
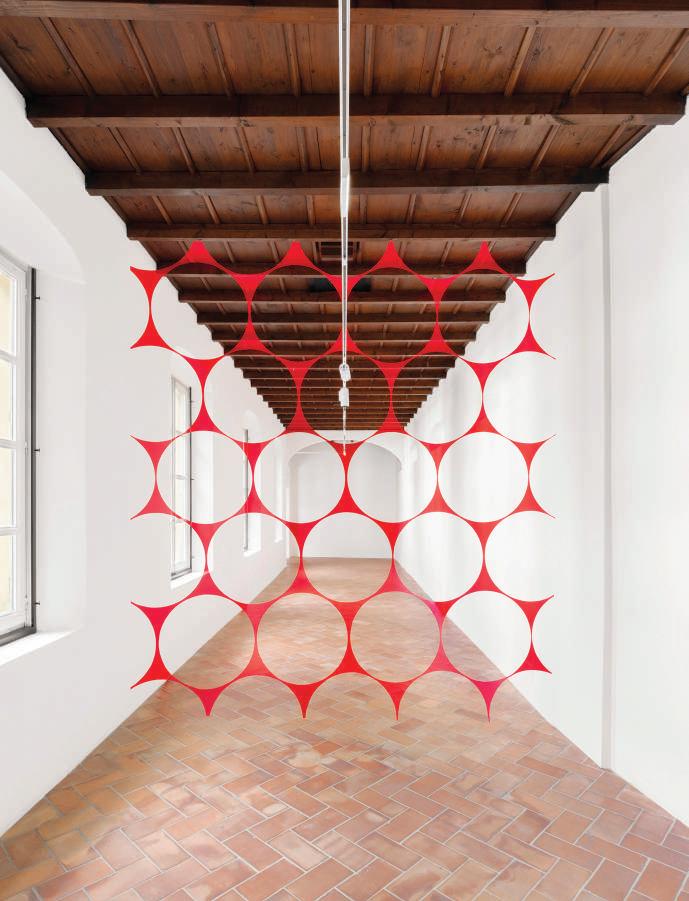
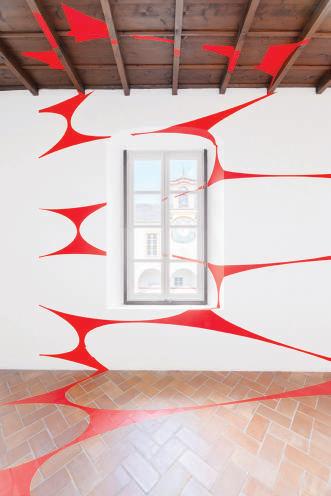
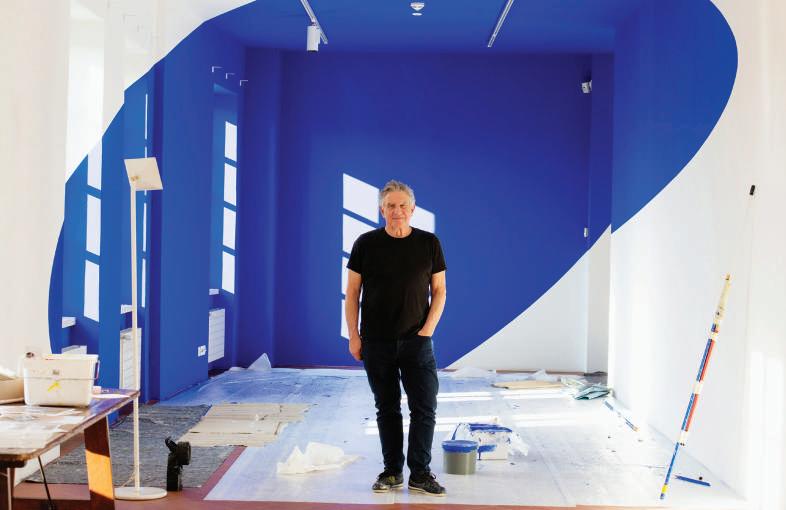
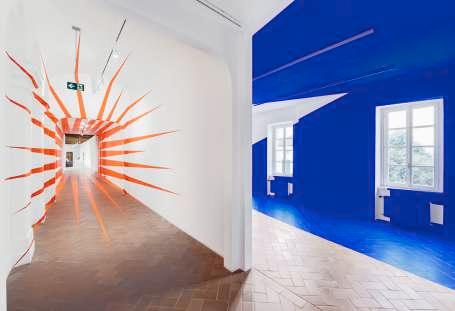
118 Mostre. Lo spazio di Felice Varini.
122 Turismo. Vacanze all inclusive
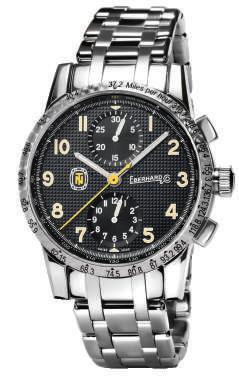
126 Auto. La Vernasca Silver Flag.
Rubriche
10 Ceo Confidential
120 Appuntamenti
128 Auto
... in un LAMPO
Piena primavera, dopo un inverno freddo e difficile. La Svizzera ha già superato l’Overshoot Day. Alcuni passi avanti e molti temi macro e micro ancora in sospeso. È un anno intenso. Ecco dieci temi chiave del mese, che dovrebbero essere all’ordine del giorno di ogni Ceo per giugno 2026.
USA meglio che nel 2026
Guidano con una crescita robusta della loro economia, nonostante tutto. Rispetto al 2025, Pil Usa a +2,7% (700 punti base in più rispetto al mese scorso), Pil Ue a +0,8%, con tutti i mercati in positivo (ma leggermente meno del mese scorso).
Inflazione sotto controllo. Tasso di disoccupazione un po’ alto, soprattutto nell’Ue, considerata la crescita delle principali economie globali; quindi, è un segnale di attenzione. Mercati azionari tornati a una tendenza positiva, tranne nell’Ue, con Francia e Germania in calo rispetto al 2025. Tassi di interesse (obbligazioni a 10 anni) alti: 4,5% Usa, 3,1% Ue. Il sentiment complessivo resta prudente. Le elezioni Usa di metà mandato diranno come sta andando l’amministrazione Trump.
Il processo È iniziato il processo che vede protagonisti Elon Musk, l’individuo più ricco del mondo e parte del gruppo fondatore originario di OpenAI, e Sam Altman, Ceo di OpenAI. Musk accusa Altman di aver violato lo statuto originario, dando priorità ai profitti commerciali rispetto alla sicurezza. Musk chiede un risarcimento danni e la rimozione di Altman dal suo ruolo di Ceo. Comunque vada, è una buona opportunità per i concorrenti di recuperare terreno, dato che il Ceo di OpenAI potrebbe essere impegnato a difendersi da Musk e dai media.
Chiamami
Royal Pop Il 16 maggio, Swatch e Audemars Piguet hanno lanciato il loro Royal Pop: serie di 8 orologi che rendono il modello più famoso di AP, il Royal Oak, disponibile per le nuove generazioni – si spera –, a circa 350 Chf l’uno. Solo nei negozi Swatch. Si punta così a rafforzare il segmento dei giovani, i cui polsi sembrano preferire gadget tecnologici piuttosto che accessori Swiss made. Il lusso inizia un dialogo con i fan più giovani, prima che sia troppo tardi. Se sei un Ceo che opera nel lusso, osserva attentamente questo progetto.
Secondo alcune fonti del settore e varie indiscrezioni, OpenAI potrebbe stare sviluppando un proprio telefono. Il nuovo dispositivo dovrebbe essere pronto già nel 2027, in parallelo con i piani di Ipo dell’azienda. Un dispositivo proprietario permetterebbe a OpenAI di non dipendere da Apple o Alphabet, con il telefono destinato a diventare una porta d’accesso ai futuri agenti e servizi di OpenAI. Una mossa costosa e rischiosa, ma che colpirebbe direttamente al cuore i grandi attori globali della tecnologia.
Giugno
Il nuovo Ceo di Apple Apple, la seconda azienda a più alta capitalizzazione del mondo dopo Nvidia, cambierà Ceo a settembre. John Ternus, Senior VP Hardware Engineering, diventerà il prossimo capo di Apple, mentre il signor Cook assumerà il ruolo di Executive Chairman. I cambiamenti al vertice sono naturali.
Probabilmente ora serve una figura esperta di hardware e ingegneria, dal momento che AI e robotica, e quindi l’hardware, stanno diventando il focus di gran parte di investitori, clienti e consumatori.
Il futuro della finanza Il futuro dei pagamenti? Più economico e più digitale. Le stablecoin hanno già superato le reti tradizionali delle carte di credito nel 2025, muovendo circa 33 trilioni di dollari di volume transato (contro i 25 trilioni di dollari per Visa e Mastercard). Nel 2026 si salirà a oltre 50 trilioni di dollari. Il banking deve essere operativo 24/7, a basso costo, cross-border B2B/ B2C, con Tether (Usdt) e Usdc come protagonisti di un nuovo modo di pagare e trasferire valore. Ceo delle banche tradizionali: iniziate a cambiare i vostri portafogli.
Apocalisse del lavoro.
L’avvento di robot e AI sta aprendo alla perdita massiccia di posti di lavoro? La risposta è forse sì. The Economist ha dedicato al tema un rapporto speciale. I licenziamenti nelle aziende tecnologiche, per esempio, continuano anche nel secondo trimestre del 2026, con casi come PayPal e Meta, dopo i grandi annunci del primo trimestre da parte di Amazon e di una lunga lista di operatori statunitensi. L’AI cambierà il modo in cui lavoriamo. Nessuno conosce il futuro, ma il cambiamento è già iniziato sotto i nostri occhi, proprio ora. I Ceo dovrebbero prenderne nota.
Guarda il mondo con le orecchie
La battaglia per vestire le nostre teste è iniziata. Meta è impegnata a costruire gli occhiali più leggeri, intelligenti e alla moda, cercando al tempo stesso di superare i limiti legati alla privacy e all’autonomia delle batterie. Apple sta testando telecamere integrate negli AirPods. Queste permetteranno a Siri e alle app e ai servizi Apple di vedere il mondo attorno a ogni utente, dato che il telefono si trova spesso in tasche o borse.
L’AI fisica e la comprensione del mondo sono una delle prossime frontiere per tutti i leader tecnologici.
FIFA Time
La Coppa del Mondo di calcio si avvicina. Si terrà in Nord America. I brand, dall’abbigliamento alla birra, hanno già iniziato la loro guerra di marketing. Se operi nello sport, o in qualsiasi altro business adiacente, dalla longevità al food & beverage, è il momento di beneficiare della febbre che conquisterà il mondo quando inizierà il gioco più bello del mondo. C’è persino una canzone ufficiale, di Shakira, e ci sarà uno Half-time Show, all’americana. Si spera che il mondo, per un mese, si unisca dietro le proprie squadre e i propri giocatori preferiti, e magari smetta di pensare ad altro. I problemi del mondo resteranno comunque lì, e questa è tutta un’altra partita.
Robot
Meta ha acquisito Assured Robot Intelligence (Ari), una start up specializzata in modelli di AI per robot umanoidi, per rafforzare le proprie iniziative nell’AI e nella robotica. Ancora una volta, gli umanoidi e il software potenziato dall’AI che legge il mondo e può aiutarci ad agire al suo interno sono un campo di battaglia che Meta non può permettersi di perdere.
La mossa conferma il forte legame tra hardware e software e uno sviluppo dell’AI a tutto tondo, che include mondi digitali e fisici.
/ l’esperto di tecnologia
E l’umana intelligenza?
Di intelligenza artificiale molti parlano, ma in pochi ricordano e ancora meno riflettono. Rifuggendo ogni sensazionalismo, si dovrebbe invece partire dal definire l’intelligenza naturale.
Da autore, imprenditore tecnologico e utilizzatore dell’intelligenza artificiale, seguo questo tema da diversi decenni e osservo con sorpresa il modo in cui oggi il dibattito pubblico sull’Ai venga spesso presentato come se fosse nato improvvisamente con ChatGpt.
Si ripetono domande apparentemente nuove: l’Ai supererà l’uomo? Distruggerà il lavoro? Ha una coscienza? Deve essere regolamentata? ecc. Sono domande legittime, ma di molte si discute da decenni.
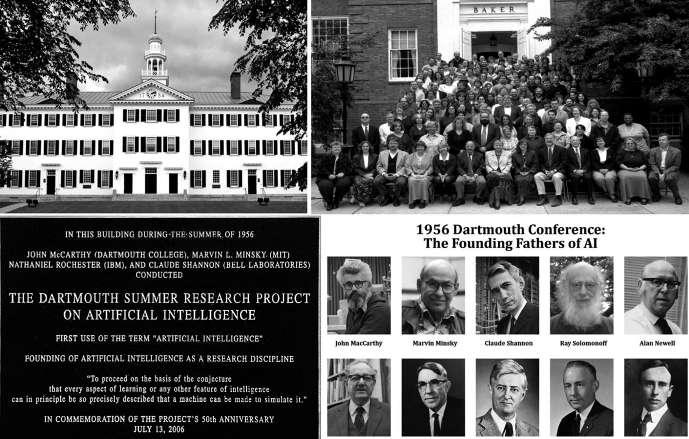
L’espressione “artificial intelligence” nasce formalmente nel 1956 al Dartmouth College, quando un gruppo di scienziati si riunì per discutere la possibilità che molti aspetti dell’intelligenza potessero essere descritti con precisione sufficiente da essere simulati da una macchina. Tra i protagonisti vi furono nomi famosi nell’informatica come John McCarthy, Marvin Minsky, Nathaniel Rochester, Claude Shannon, Allen Newell, Herbert Simon e Arthur Samuel.
Rileggendo quei documenti colpisce l’audacia delle previsioni che anticipavano come in pochi decenni i computer avrebbero potuto raggiungere, e forse superare, molte capacità dell’intelligenza umana. Allora si parlava di macchine enormi, primitive e a valvole, infinitamente meno potenti di uno smartphone odierno, eppure già allora si discuteva di apprendimento, linguaggio, ragionamento, gioco, traduzione automatica e simulazione del pensiero.
Sono passati quasi settant’anni, i computer sono diventati miliardi di volte più potenti e nonostante oggi si disponga di reti neurali, cloud computing, Gpu, supercomputer, big data e sistemi generativi, ma una cosa fondamentale non è ancora accaduta: non abbiamo chiarito davvero che cosa sia l’intelligenza umana.
Si parla di Ai “più intelligente dell’uomo”, ma raramente si definisce cosa si intenda per intelligenza. Se parliamo di calcolo, memoria o riconoscimento statistico, le macchine hanno già superato da
Ettore Accenti, esperto di tecnologia. Blog: http://bit.ly/1qZ9SeK Ogni rivoluzione tecnologica è anche culturale: l’intelligenza artificiale dovrebbe essere uno stimolo a riflettere su cosa sia quella umana.
tempo l’uomo in molti campi. Ma l’intelligenza umana è solo questo? Oppure include coscienza, intenzionalità, giudizio morale, esperienza vissuta, libero arbitrio, creatività autentica e capacità di dare senso al mondo?
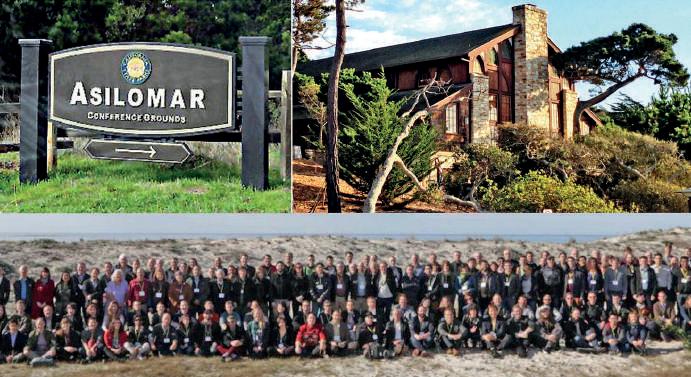
Si discute su domande come fossero nuove senza sapere che sono già state poste molte volte nel passato. Nel 2006, cinquant’anni dopo Dartmouth, la conferenza “AI@50, The Dartmouth Artificial Intelligence Conference: The Next Fifty Years” rifletteva proprio sui problemi aperti dell’Ai, come apprendimento, linguaggio, coscienza, autonomia, limiti dei modelli, rapporto tra simboli e dati, relazione tra intelligenza artificiale e intelligenza umana. Oggi molti politici, commentatori e manager trattano questi argomenti come fossero nuovi, mentre dovrebbero sapere che il progresso tecnologico non deve cancellare la memoria storica ma, caso mai, renderla più attuale aggiornandola, non reinventandosi la storia stessa.
Incredibile è poi che nella richiesta di una normativa alcuni vedano un freno all’innovazione, mentre altri invocano divieti generici e seminano panico morale. Entrambe le posizioni sono semplicemente ingenue. Ogni tecnologia importante viene regolamentata: aerei, farmaci, automobili, banche, telecomunicazioni, dispositivi medici, … perché
Di Ai si parla in realtà ormai da 70 anni. L’espressione è stata coniata nel 1956, da dieci scienziati riunitisi al Dartmouth College (New Hampshire), che intuirono come ogni aspetto dell’apprendimento o di qualsiasi altra caratteristica dell’intelligenza può essere descritto così precisamente da rendere una macchina in grado di simularlo”. A 50 anni di distanza, nel 2006, si è tenuta ad Asilomar una grande conferenza intitolata Dartmouth Artificial Intelligence Conference: The Next Fifty Years (AI@50): le considerazioni presentate dai 175 partecipanti, tra scienziati e industriali, hanno ancora molto da insegnare a chi pontifica su minacce dell’Ai o, al contrario, ne paventa la regolamentazione.
mai l’intelligenza artificiale dovrebbe fare eccezione? Regolamentare però, non significa bloccare, ma stabilire responsabilità, trasparenza, sicurezza, limiti d’uso e tutela dei cittadini. In poche parole il problema non è se regolamentare l’Ai, ma come regolamentarla senza ignoranza tecnica.
Attualmente e spesso si tratta l’Ai come una creatura autonoma affermando “l’Ai decide”, “l’Ai vuole”, “l’Ai ci sostituirà”. Ma l’intelligenza artificiale è costruita da uomini, addestrata su dati prodotti da uomini, gestita da aziende, finanziata da capitali, usata da governi e inserita in mercati. Quando un algoritmo discrimina o produce disinformazione, dietro ci sono scelte progettuali, dati, obiettivi, piattaforme e responsabilità umane e attribuirle alla macchina può diventare un modo comodo per assolvere gli uomini.
L’intelligenza artificiale non va pensata come fosse una magia, i modelli generativi sono impressionanti, ma sotto la loro apparenza non c’è un oracolo, ma matematica, statistica, calcolo distribuito, dati, reti neurali, ottimizzazione e hardware specializzato. L’Ai è una straordinaria evoluzione dell’informatica, non una manifestazione soprannaturale sorta per caso!
Temerla oggi per quanto farà nel futuro è ridicolo, significa trascurare il presente perdendo tempo a parlare di superintelligenza, coscienza artificiale e macchine fuori controllo da fantascienza! È molto meglio discutere dei rischi odierni, che sono quelli di sempre e che riguardano
l’eccessiva concentrazione del potere tecnologico, la dipendenza dell’Ai da poche piattaforme, l’uso militare, la manipolazione dell’informazione, la sorveglianza, il plagio, l’opacità decisionale e, soprattutto, la perdita di competenze e uso irresponsabile nella scuola, nella medicina, nella giustizia e nel lavoro.
Va ricordato che ogni rivoluzione tecnologica è immancabilmente anche culturale e infatti l’Ai ci obbliga a chiederci che cosa siano lavoro, creatività, conoscenza, autorevolezza ed educazione. Se una macchina può scrivere un testo plausibile, generare immagini o assistere un medico, dobbiamo ridefinire il valore del pensiero umano, della competenza e della responsabilità in un ambiente in cui l’Ai opera e continuerà a operare ineluttabilmente.
La discussione sull’intelligenza artificiale avrebbe dunque bisogno di meno sensazionalismo e di più memoria storica. Dal 1956 a oggi l’Ai ha attraversato entusiasmi, fallimenti, rinascite, promesse, de-
lusioni e successi reali. Non siamo davanti a un fulmine a ciel sereno, ma al naturale, potentissimo sviluppo dell’informatica, della matematica, dell’elettronica e della disponibilità globale di dati.
Proprio perché l’intelligenza artificiale è importante, dobbiamo parlarne seriamente: non come moda, minaccia mitologica, bacchetta magica o giocattolo commerciale, ma come tecnologia storica, potente, umana, imperfetta, regolabile e responsabilizzante.
Il vero compito non è chiedersi ogni mattina se l’Ai salverà o distruggerà il mondo. Il compito vero è studiarla, comprenderla, usarla bene, regolamentarla con competenza e inserirla dentro un progetto umano, culturale, scientifico ed economico degno di questo nome.
L’intelligenza artificiale, alla fine, ci obbliga a porre una domanda che non riguarda le macchine, ma riguarda noi: che cosa vogliamo fare della nostra intelligenza naturale?
Esecuzioni vieppiù digitali
La digitalizzazione permette di snellire le procedure e ridurre la burocrazia. Il diritto dell’esecuzione e dei fallimenti è uno dei campi più promettenti per una sua piena implementazione, che assieme ad altre riforme lo rende attuale più di altri.
Il settore delle esecuzioni ha già oggi un buon grado di digitalizzazione. In particolare, l’introduzione della cosiddetta e-Lef nel 2007 ha fatto sì che - tra i primi ambiti in cui è stata attuata - la comunicazione tra i creditori procedenti e gli uffici d’esecuzione possa avvenire in larga misura per via elettronica. È stato così compiuto un importante passo verso la riduzione della burocrazia, in quel settore forse più facile che in altri, data la forte standardizzazione delle sue procedure. Vi è tuttavia ancora margine di miglioramento, in particolare nei tre ambiti principali che sono oggetto della revisione della Legge federale sulla esecuzione e sul fallimento (Lef) attualmente in discussione in Parlamento.
Primo: per contrastare il fenomeno del cosiddetto “abuso degli estratti del registro delle esecuzioni”, ottenuti da una stessa persona presso uffici diversi o in diversi Cantoni, il disegno di legge prevede l’obbligo per gli uffici di esecuzione di verificare il luogo d’iscrizione della persona oggetto dell’estratto e annotarlo sul documento. In linea con quell’obiettivo e andando oltre l’intenzione del Consiglio federale, che lo prevedeva soltanto in una fase successiva, il Consiglio nazionale ha proposto che fosse subito introdotto un estratto nazionale del registro delle esecuzioni, basato sull’utilizzo generalizzato del numero Avs per le persone fisiche e del numero d’identificazione delle imprese per quelle giuridiche. Il Consiglio degli Stati ha seguito questa via, prevedendo in più che la gestione del relativo sistema centrale d’informazione possa essere delegata dalla Confederazione a un’organizzazione, anche privata, che soddisfi le condizioni della Legge federale concernente l’impiego di mezzi elet-
tronici per l’adempimento dei compiti delle autorità. In questo senso vi è quindi una divergenza - l’unica rimasta - tra le due Camere, che dovrà essere sciolta per permettere l’entrata in vigore della revisione di legge. Il tema non è di poco conto, data la diffidenza più volte espressa dalla popolazione verso la gestione di dati sensibili da parte di organizzazioni private. Era questo il motivo per cui l’identità elettronica (e-ID) fu bocciata in votazione popolare nel 2021 e, pur rinunciando a ogni gestione da parte di privati, ha arrischiato di non passare nemmeno al secondo tentativo dello scorso anno (i favorevoli sono stati soltanto il 50,39%).
«Il diritto dell’esecuzione e dei fallimenti è un campo che più di altri si sta adattando velocemente al mondo che cambia»
Secondo: è prevista un’estensione della notificazione elettronica. Le parti dovranno avere il diritto di ricevere le notificazioni per via elettronica e, in determinati casi, essa dovrà avvenire d’ufficio. Sebbene la notificazione elettronica, in particolare degli attestati di carenza beni, sia già oggi possibile, nella pratica vengono ancora perlopiù rilasciati documenti cartacei, con costi e perdite di tempo inutili. Per quanto riguarda in particolare il precetto esecutivo, è previsto che, con il consenso della persona escussa, esso potrà essere notificato anche per via elettronica, se il primo tentativo di notificazione è stato infruttuoso. Terzo: l’incanto dei beni patrimoniali del debitore potrà avvenire anche online. Mentre l’attuale diritto dell’esecuzione
Simone Gianini, avvocato e notaio, partner Studio legale Barchi Partners, Lugano.
forzata prevede principalmente aste con la presenza fisica dei partecipanti, negli altri ambiti commerciali, e in particolare tra privati, si è affermata negli anni la possibilità delle aste online. È quindi opportuno estendere questa possibilità anche alle realizzazioni nell’ambito della Lef. Accanto al maggior ricorso al potenziale offerto dalla digitalizzazione, nel medesimo disegno di legge sono poi stati proposti degli aggiornamenti minori, tra cui la limitazione anche presso gli uffici d’esecuzione della possibilità di pagamento in contanti fino a un massimo di 100mila franchi. Tale importo massimo, che dal 2016 si applica ai pubblici incanti, viene quindi esteso a tutti i pagamenti da parte del debitore all’ufficio di esecuzione. Pur riconoscendo che vi sia ancora un rischio di abuso e che tale pratica comporta un onere per gli uffici d’esecuzione, il Consiglio federale - e in seguito anche il Parlamento - hanno mantenuto quell’importo per coerenza con il limite stabilito per la realizzazione dei beni, rinviando a un futuro, che v’è da scommettere non sarà tanto remoto, una sua drastica riduzione. Il diritto dell’esecuzione e dei fallimenti più di altri è quindi un campo che si sta adattando velocemente al mondo che cambia, prevedendo già, quale ulteriore importante modifica, l’introduzione di una procedura concordataria semplificata per debitori non soggetti alla procedura fallimentare e una nuova procedura di fallimento risanatorio per tutte le persone fisiche, su cui si tornerà in futuro anche su queste pagine.
Se la soluzione aggrava il male
Prima di imporre alle banche di rilevanza sistemica misure come maggiori requisiti di capitale proprio o la separazione di settori d’attività, ne andrebbero soppesate seriamente le ripercussioni.
Martin Janssen è stato per lunghi anni professore di economia dei mercati finanziari all’Università di Zurigo e ha fondato un gruppo attivo nei mercati finanziari. La sua analisi sugli istituti svizzeri di gestione patrimoniale, pubblicata su Finews, è piuttosto critica, in quanto intravede una diminuzione della loro quota parte alla gestione patrimoniale globale, un incremento della percentuale dei costi rispetto ai benefici della maggioranza degli istituti, un calo del loro numero e un forzato aumento della dimensione di quelli esistenti per potere fare fronte alle sfide del futuro.
Ci si dovrebbe attendere quindi che legislatori e sorveglianti facciano di tutto per non rendere ulteriormente precarie le condizioni quadro per le aziende del settore. Queste ultime sono invece confrontate criticità strutturali rappresentate dalla Finma. L’autorità svizzera di sorveglianza sui mercati finanziari dispone di ampie competenze, delegate dal legislatore senza limiti sui costi e sulla suddivisione dei suoi poteri decisionali. Una libertà che porta a un aumento del volume dei controlli, delle tariffe a carico dei sorvegliati, della complessità dei processi burocratici e, di riflesso, a scompensi rispetto alla concorrenza internazionale.
D’altro canto preoccupa di più che il Consiglio Federale nel Giugno 2025 abbia pubblicato i punti chiave di future modifiche di leggi e ordinanze che riguardano presupposti più stringenti rispetto alle normative internazionali in tema di capitale proprio per banche di importanza sistemica che possiedono società figlie all’estero, misure supplettive a quelle esistenti per la stabilizzazione e la gestione in caso di crisi di banche di
importanza sistemica e un ampiamento delle competenze della Finma. Questi intendimenti sono stati previsti senza però avere eseguito un’analisi economica seria sulle conseguenze che potrebbero causare. Un modo di procedere giuridicamente discutibile e incomprensibile in un’ottica economica.
In effetti prescrizioni sulla composizione del capitale di banche di importanza sistemica, nel caso concreto Ubs, che vanno oltre gli standard internazionali, costituiscono un fattore di scompenso nella concorrenza con gli altri istituti di uguale importanza e danneggiano la piazza finanziaria e l’economia svizzera nel suo complesso. Secondo uno studio recente di Bak Economics l’assoggettamento totale delle società estere della banca al capitale di quest’ultima conduce inevitabilmente a un rincaro e alla diminuzione della concessione di crediti con conseguenze negative per gli investimenti, l’occupazione e la crescita. Secondo questo studio i costi potrebbero ammontare a 2,5 miliardi di franchi annui.
Il rischio immanente costituito dalle banche di rilevanza sistemica può essere influenzato da diverse misure: da un canto, come visto, dalla composizione del capitale proprio che vada oltre le prescrizioni dettate dalla Banca dei Regolamenti Internazionali di Basilea, dall’altro con la separazione di determinati settori della banca, come l’Investment Bank nel quale i rischi sono più elevati, dall’altro ancora con una minuziosa pianificazione di un eventuale salvataggio in unione con la Bns, le altre Banche Centrali e le autorità di sorveglianza svizzere ed estere.
A eccezione di quest’ultima misura le prime presenterebbero tutte gli scompensi di cui si diceva.
Stelio Pesciallo, avvocato e notaio presso lo Studio 1896, Lugano.
La misura della separazione dell’Investment Bank o di tutto il settore degli Affari internazionali, seppur allettante, presenta diversi fattori negativi in quanto andrebbe perso nei risultati economici dell’istituto il potenziale dei benefici e della diversificazione. Inoltre nelle operazioni bancarie non bisogna badare solo ad avere una banca sicura al 100%, che solo sulla base di questo presupposto non sarebbe capace di sopravvivere, bensì una banca che con alta probabilità non costituisca un rischio per il contribuente semmai fosse confrontata con una crisi di liquidità. Da qui la necessità di preparare in modo minuzioso una simile eventualità al fine di evitare conseguenze negative per le finanze pubbliche e, in ultima istanza, per i contribuenti.
Nell’alternativa tra più capitale, vendita di una parte delle operazioni bancarie o migliore preparazione nello svolgimento della gestione di un istituto che presenta problemi, il Consiglio Federale dovrebbe quindi prediligere una soluzione che non metta l’accento sui primi due.
Non c’è dubbio che questa problematica non possa essere risolta dalla politica, anche se media e ambienti della sinistra insistono. È necessaria invece in ossequio ai dettami costituzionali e legali un’analisi sui costi e vantaggi di ogni soluzione, vale a dire una valutazione minuziosa degli effetti che potrebbe produrre una regolamentazione sulla banca e sull’economia nel suo insieme, procedimento questo che purtroppo - non solo in questo campoviene negletto con conseguenze disastrose a distanza anche di tanti anni.
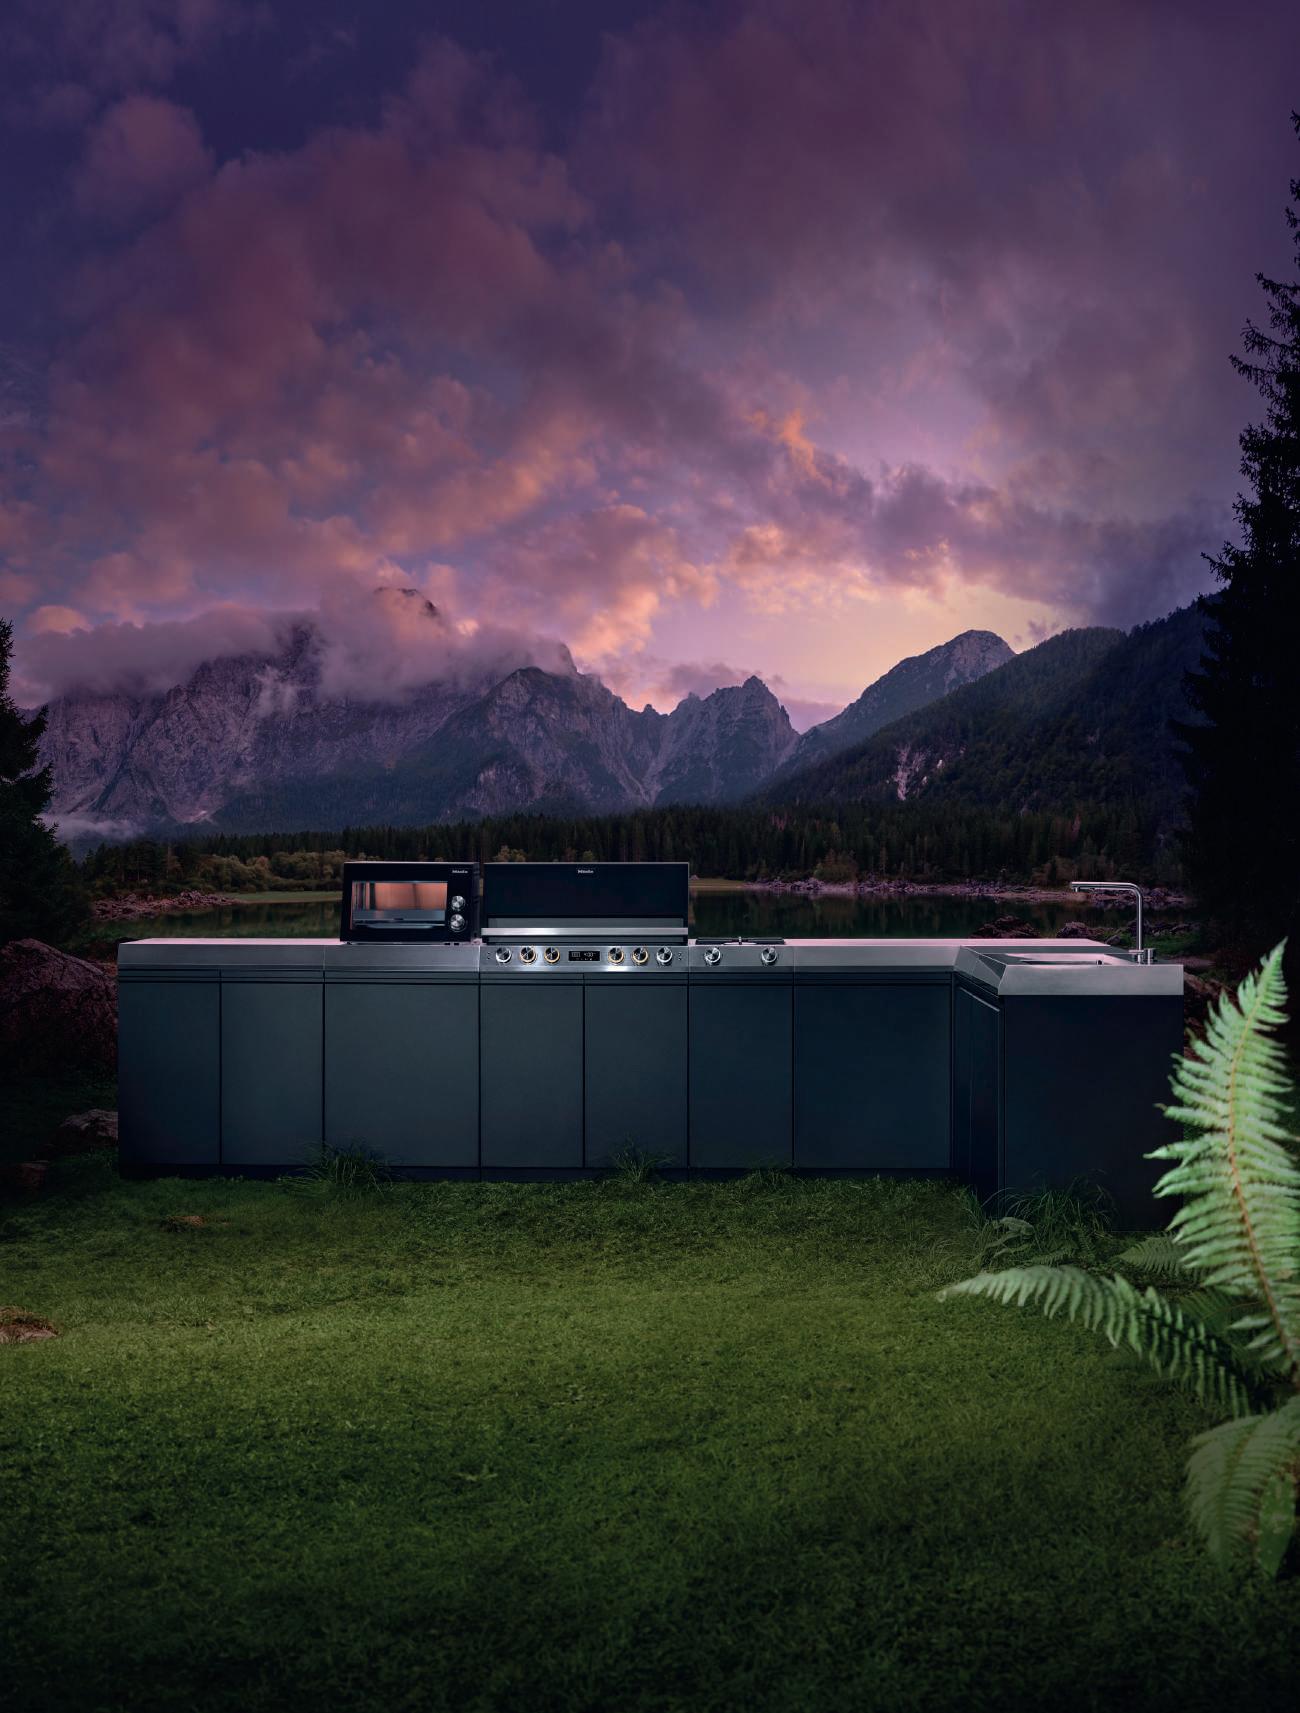
Senza rivali.
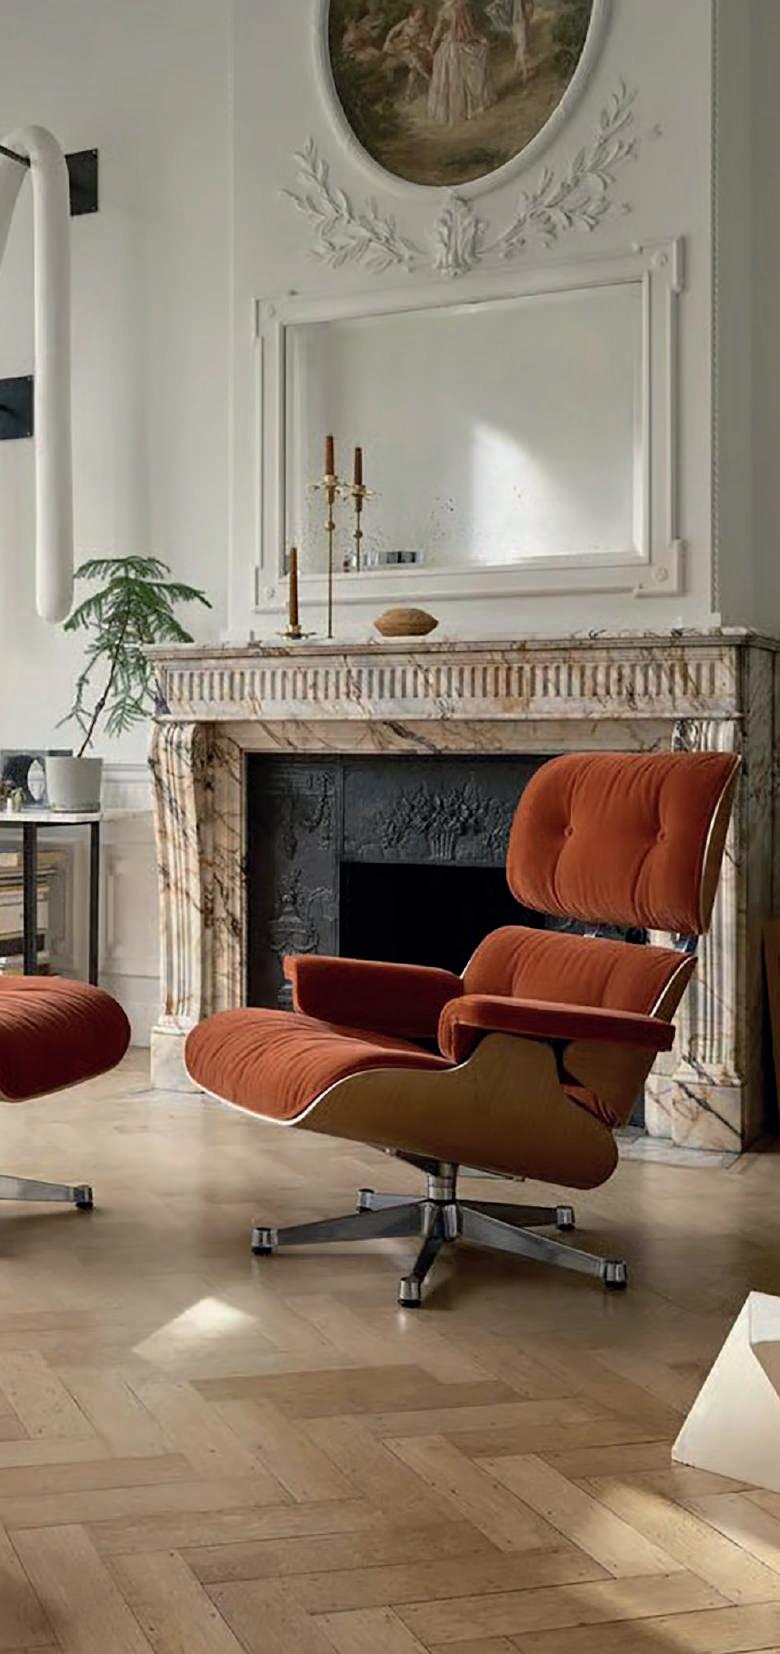
Un nuovo regno. La cucina da esterno Miele.
Rivitalizzare il federalismo
Se ne discute da tempo, i rapporti tra Confederazione e Cantoni andrebbero rivisti e ribilanciati rispetto alle sfide di oggi. Ma sulla base di cosa, e secondo quale formula?
Il sistema federalistico svizzero, all’estero, è poco conosciuto. Per rendersene conto basta vedere alcune reazioni di un Paese molto vicino come l’Italia, alla tragedia di Crans-Montana. È forse evidente che, con le recenti evoluzioni politiche a livello mondiale, il tipo di governo a forte impronta popolare, quello elvetico, sembra passato di moda.
Bisogna ricordare che l’attuale Confederazione è nata (1291) da un patto fra tre cantoni, a cui si sono via via aggiunti gli altri. Perfino Napoleone, accentratore per definizione, non è riuscito, nell’Europa di allora, a far cambiare idea agli ostinati elvezi. Ma le date determinanti oggi sono la revisione della Costituzione federale del 1848 e il suo perfezionamento nel 1874. Ed entrambe precisavano il ruolo dei Cantoni e della Confederazione.
Questo per dire che spesso la Costituzione federale è soggetta a cambiamenti (il Popolo stesso lo può fare) e aggiornamenti, chiamando spesso in causa proprio il rapporto fra cantoni e Confederazione e i rispettivi compiti. Ed è appunto questa situazione che spesso non viene capita o viene capita male, non solo all’estero.
È quanto sta avvenendo con l’ultimo progetto di ridefinizione di compiti e responsabilità. Progetto che tiene conto dei principi basilari che vedono la Confederazione occuparsi di temi quali l’esercito, le dogane, i rapporti con l’estero, autostrade e ferrovie, mentre restano ai cantoni compiti importanti quali ad esempio giustizia e polizia, sanità, socialità, educazione (perfino le università sono cantonali) e molti altri più vicini alla popolazione e al suo territorio (urbanistica).
È spesso difficile distinguere esattamente le relative competenze e i conseguenti oneri. Perciò la Confederazione
assume sempre più un ruolo di direttore generale, con un’ampia politica di sussidi e i cantoni sono spesso chiamati a risolvere certi problemi in comune tra di loro.
Significativamente il progetto si chiama “Dissociazione 27” e meglio ancora in tedesco “Entflechtung 27” o in francese “Désenchevêtrement 27”, e persegue entro il 2027 l’obiettivo di una chiara separazione di compiti e competenze. A fine aprile è stata presentata una bozza preparata dal Governo in collaborazione con la Conferenza dei governi cantonali. Il documento, che analizza casi in cui
«Spesso la Costituzione federale è soggetta a cambiamenti e aggiornamenti, chiamando in causa proprio il rapporto fra cantoni e Confederazione e i rispettivi compiti.
Ed è appunto questa situazione che spesso non viene capita o viene capita male, non solo all’estero»
Confederazione e cantoni si assumono compiti e finanziamenti, constata che modalità e metodi non sono sempre ben distinti. Globalmente si tratta di una cinquantina di miliardi di franchi di spese, per le quali lo spazio di manovra viene ristretto, oppure risultano sorprendentemente elevate per i cantoni.
La tendenza è chiara. Non solo i temi sono strettamente collegati, ma i finanziamenti si spostano sempre più verso l’organismo centrale. Il tutto è stato certamente favorito da situazioni nuove. La Confederazione era meglio preparata ad affrontarle, ma non sempre tenendo con-
Ignazio
Bonoli, economista.
to dell’autonomia cantonale. E i cantoni non hanno avuto nulla da dire, anzi.
Per questo Berna ha voluto ridare un senso alle autonomie cantonali, il cui costo risulta sempre più elevato per i cantoni e, di conseguenza, anche per i comuni e i cittadini. Non è ancora il momento per la Confederazione di diventare uno stato centralizzato alla francese o anche all’italiana, ma talvolta le istituzioni si trovano confrontate con situazioni che la struttura federalista rende difficili da affrontare, sul piano finanziario e organizzativo.
Un primo rapporto parziale è stato posto in consultazione fino a fine luglio. Concerne 14 dei 21 ambiti già presi in considerazione, fra i quali la sicurezza, la socialità, i trasporti e la formazione. Un terzo dei casi prevede un trasferimento di compiti dai cantoni alla Confederazione, il resto viceversa. Si precisa che a ogni trasferimento di compiti deve corrispondere quello delle risorse finanziarie.
Si sta procedendo con molta prudenza, ma sono già sorte parecchie perplessità. Molti cantoni temono di sobbarcarsi compiti (e costi) per i quali non sono preparati. La stessa commissione del Consiglio Nazionale, che aveva già chiesto un rapporto su una migliore ripartizione dei compiti, si è detta profondamente delusa dal rapporto “che affronta solo marginalmente i dossier sostanziali”.
È sicuro che si troverà una soluzione, sulla base del tradizionale compromesso. Infatti, lo stesso rapporto premette che “cantoni forti e indipendenti sono il fondamento del federalismo”. A tale principio la struttura politica della Confederazione non permette di rinunciare.
Nel breve, ma nel lungo?
Il settore delle memorie si trova confrontato con una fase impegnativa, di significativa scarsità, frutto di ordini massicci. Come reagirebbero però le valutazioni in scenarsi avversi?
Volano i semiconduttori
Evoluzione del corso delle azioni di alcune aziende del settore (2023: 100)
Matteo Baiocchi, Portfolio Manager di Banca del Sempione. A lato, la scarsità di memorie sul mercato sta spingendo molti leader del settore a muoversi.
Fonte: Banca del Sempione all’8-V-2026
La metamorfosi del mercato dei semiconduttori è oggi guidata dai massicci investimenti in Ai, la cui pressione sui Capex sta provocando una carenza strutturale di memorie inedita. Il settore sta cavalcando un robusto tailwind alimentato dagli hyperscaler come Amazon, Google, Microsoft e Meta, i cui investimenti infrastrutturali sono proiettati a toccare i 650 miliardi di dollari nel solo 2026, all’interno di un piano colossale da oltre un trilione di dollari per il prossimo triennio. Tale domanda ha generato una crisi d’offerta che sta penalizzando i segmenti tradizionali: la fabbricazione di memorie ad alta larghezza di banda (Hbm), essenziali per gli acceleratori Ai, richiede infatti una capacità di wafer di silicio dalle tre alle quattro volte superiore rispetto alle comuni Ddr4 e Ddr5. Di conseguenza, leader come Samsung, Sk Hynix e Micron stanno riallocando strategicamente le linee produttive verso i prodotti a più alto margine, privilegiando le Hbm a discapito di Dram e Nand per Pc e smartphone, consolidando così profitti record e un
potere contrattuale assoluto.
Le previsioni degli analisti per il prossimo biennio confermano la gravità di questo squilibrio; Goldman Sachs, ad esempio, stima per il 2026 un balzo dei prezzi delle Dram del 176%. Entro la fine dell’anno, inoltre, si attende che i data center assorbano circa il 70% della capacità produttiva mondiale di memorie.
Sebbene questa scarsità programmata abbia spinto i margini operativi dei produttori verso vette comprese tra il 50 e il 70%, sostenendo valutazioni azionarie che scontano uno scenario di perfezione assoluta, il clima di euforia nasconde insidie sottovalutate. Emerge infatti il fenomeno della ‘domanda fantasma’: il timore di restare senza approvvigionamenti sta spingendo i clienti verso il double-ordering, un accumulo di ordini speculativi che gonfia artificialmente i volumi e rischia di distorcere la reale percezione della solidità del mercato.
Il rischio di una brusca inversione di tendenza nel medio-lungo termine non è affatto trascurabile e minaccia di agire con forza sulle attuali valutazioni record.
Questo scenario si fonda sulla convergenza di tre fattori critici. In primo luogo, la crescita del Capex destinato all’Ai è destinata a normalizzarsi, frenando dal 36% del 2026 al 15 nel 2027. Parallelamente, l’imminente ondata di nuova capacità produttiva, alimentata da mega-impianti come il cluster Yongin di Sk Hynix e la fab P5 di Samsung, entrerà a regime proprio quando la domanda potrebbe dare i primi segni di stanchezza. Infine, pesa l’incognita del Roi: se i profitti aziendali derivanti dall’Ai non giustificheranno spese così ingenti, gli hyperscaler ottimizzeranno rapidamente gli acquisti. Questo scenario trasformerebbe il deficit attuale in un eccesso di offerta cronico, con effetti devastanti su prezzi e multipli di mercato. La principale variabile per gli operatori non appare quindi tanto la partecipazione all’attuale fase di crescita, quanto l’individuazione di una possibile futura inversione del ciclo. Il settore presenta oggi un’elevata concentrazione, con l’offerta globale controllata da un numero ristretto di produttori: in tale scenario, l’analisi deve distinguere tra una fase di espansione ancora in corso e i segnali di un potenziale storno. Le attuali valutazioni riflettono aspettative elevate che storicamente, nel segmento, tendono a precedere fasi di correzione. Una gestione equilibrata suggerisce quindi un approccio differenziato: un posizionamento tattico per beneficiare della redditività nel breve, affiancato da un monitoraggio prudente delle dinamiche di più lungo periodo.
Micron Sk Hynix Samsung
Proteggi i tuoi occhi con stile: scopri la nostra nuova collezione di occhiali da sole.
Dal controllo al presidio
Il contrasto alle infiltrazioni mafiose è troppo spesso sottovalutato in un Paese, come la Svizzera, particolarmente appetibile per il malaffare. Il curioso caso del Moesano.
Lo Stato dell’arte in Svizzera
Infiltrazioni mafiose diffuse sul territorio nazionale (2021)
Locale confermato
Presenza nota delle mafie italiane (’ndrangheta / camorra / Cosa nostra / Sacra corona unita)
Locale la cui presenza non è nota
Il recente caso di cronaca giudiziaria scoppiato a Roveredo, nel Moesano, in cui 6 mafiosi muniti di permesso di residenza sono stati arrestati in procedimenti internazionali per traffico di stupefacenti e riciclaggio di denaro, ha riproposto con forza una vulnerabilità ben nota agli addetti ai lavori. La regione grigionese, apparentemente periferica e idilliaca, occupa in realtà una posizione strategica tra la lontana Coira e la vicina Bellinzona. Una frattura amministrativa che la criminalità organizzata sa sfruttare con grande efficacia.
Il dissidio latente tra le prassi di controllo del Cantone Ticino e quelle dei Grigioni, e più in generale di Berna, evidenzia un’asimmetria procedurale che favorisce le molte organizzazioni criminali ormai notoriamente presenti in Svizzera. Non si tratta più di una mera questione intercantonale, bensì ormai nazionale. La prima linea di difesa. In questo delicato scenario, il settore degli intermediari finanziari si è verosimilmente confermato, anche nel caso moesano, prima solida linea di difesa del sistema elvetico di con-
trasto alla criminalità. L’elevato standing regolamentare della Piazza finanziaria sta vieppiù sviluppando una mappatura capillare del substrato economico e dei flussi di capitale, intercettando e segnalando
«L’esperienza del Moesano dimostra che il solo presidio finanziario non è sufficiente. Consentire alle reti criminali di ottenere titoli di soggiorno significa consegnare loro una chiave d’accesso al sistema legale svizzero»
schemi transazionali anomali, permettendo in tal modo alle autorità inquirenti di intervenire prontamente.
I dati ufficiali dell’Ufficio di comunicazione in materia di riciclaggio di denaro (Mros) parlano chiaro: nel 2025 l’ufficio ha ricevuto complessivamente 21.087 comunicazioni di sospetto dagli intermediari finanziari. Rispetto al 2024 (15.141) si
Leandro Noi, avvocato del Canton Grigioni e fondatore dell’omonimo studio legale. A lato, la situazione in Svizzera.
tratta di un incremento del 39,3%.
Tra limiti e princìpi. Il controllo dei flussi finanziari, per quanto stringente, interviene tuttavia ex post, ovvero quando il ‘personale’ malavitoso e le relative strutture societarie hanno già fatto il loro ingresso nel circuito legale e quindi il radicamento territoriale è già avvenuto, come visto a Roveredo.
Le infiltrazioni mafiose non possono quindi essere contrastate unicamente davanti a uno schermo bancario; esse richiedono un presidio costante ex ante del territorio anche sul piano amministrativo.
Il primo atto di una difesa preventiva risiede nelle procedure di rilascio dei permessi di soggiorno.
In questo ambito trova piena giustificazione normativa il cosiddetto principio della proporzionalità. Secondo tale concetto giuridico, le verifiche amministrative si sviluppano per gradi successivi di approfondimento: qualora i primi riscontri ordinari evidenzino elementi di opacità o incongruenze nel profilo del richiedente, lo spettro investigativo si amplia attraverso l’attivazione di strumenti di controllo via via più incisivi, sino alla richiesta di attestazioni formali sulle eventuali procedure penali o ispezioni.
Questo metodo progressivo garantisce di principio la conformità delle verifiche ai dettami dell’Accordo sulla libera circolazione delle persone (Alcp) tra Svizzera e Unione Europea, legittimando nel contempo misure istruttorie più invasive laddove sussista un effettivo e comprovato
Fonte: FedPol 2021
indice di rischio per l’ordine e la sicurezza pubblica, come nel caso delle cosche.
Quantomeno tale metodo non pare sia stato adottato nel caso di Roveredo, laddove, una breve analisi di fonti aperte (Osint) prima del rilascio del permesso avrebbe consentito di individuare connessioni malavitose.
Il modello Ticino e la realtà dell’infiltrazione mafiosa. A fronte di un pericolo concreto crescente, il Cantone Ticino dimostra innegabilmente consapevolezza della grave minaccia, adottando misure rafforzate straordinarie, quali la richiesta sistematica dell’estratto del casellario giudiziale, dell’attestazione dei carichi pendenti e l’analisi delle ricerche Osint.
La gravità dell’infiltrazione mafiosa emerge con estrema chiarezza anche dai rapporti di attività Mros, che evidenziano come l’azione delle mafie in Svizzera non si limiti al riciclaggio, ma comprenda traffico di armi e stupefacenti, estorsioni, tratta di esseri umani e bancarotte.
L’infiltrazione, sempre stando ad Mros, contamina progressivamente l’economia reale: immobiliare, edilizia, gastronomia, fiduciari o studi legali. Come rilevato dall’ufficio, all’infiltrazione tramite bassi profili segue sistematicamente il tentativo di influenzare i meccanismi di mercato e i processi decisionali.
L’obiettivo finale è, altrimenti detto, l’accesso alle stanze dei bottoni di politica ed economia. Tergiversare oltre a livello nazionale sarebbe un errore fatale.
In tal senso il Consiglio federale ha iniziato a muovere qualche primo timido passo, pur respingendo la proposta di richiedere su base sistematica a livello federale un estratto del casellario giudiziario, come avviene invece in Ticino, ha proposto la celere adesione della Svizzera al sistema europeo di condivisione agevolata delle informazioni penali (Ecris).
Pur adducendo discutibili motivazioni, l’aumento del carico amministrativo nel disbrigo delle pratiche, la mossa è un chiaro indicatore di come la questione dei ‘permessi’ stia velocemente, e finalmente, scalando la lista delle priorità. Blindare la porta d’accesso. L’esperienza del Moesano dimostra che il solo presidio finanziario non è sufficiente. Consentire alle reti criminali di ottenere titoli di soggiorno significa consegnare loro una chiave d’accesso al sistema legale svizzero. Come recentemente sottolineato anche da fedpol, i permessi di soggiorno rive-
Segnalazioni al Mros
Evoluzione del numero delle relazioni d’affari e segnalazioni (in unità)
■ Relazioni d’affari ■ Comunicazioni Stima
Un gran traffico
Evoluzione del numero di segnalazioni al Mros
Ramo d’attività
di servizi di pagamento
Altri intermediari finanziari
Vasp / FinTech
Emittenti di carte di credito
Case da gioco
Gestori patrimoniali
Operazioni di credito, leasing...
Fonte: Mros 2026
stono un’importanza strategica per le cosche, poiché formalizzano il passaggio dall’illegalità alla legalità, consentendo il riciclaggio pulito dei proventi illeciti.
De facto si riporta, rilasciati tali permessi, la responsabilità (anche penale!) dei primi controlli in capo ai soli intermediari finanziari, che non dispongono per altro di registri ufficiali come le autorità.
Gli istituti finanziari hanno, infatti, l’obbligo di una costante sorveglianza delle relazioni e delle transazioni e di implementare tutte le misure antiriciclaggio necessarie; in caso contrario, l’istituto rischia una multa fino a 5 milioni di franchi.
A livello di personale, la carente diligenza in operazioni finanziarie può comportare sino alla pena detentiva di un anno, mentre se i valori patrimoniali sono di origine criminale, la passività ‘cosciente’ del collaboratore potrebbe finanche costituire reato di riciclaggio di denaro per omissione, punibile con una pena detentiva fino a cinque anni o pena pecuniaria.
Al contrario di questo severo regime per il settore finanziario, i funzionari pubblici che concedono permessi di residen-
Gli istituti finanziari sono in prima linea nel combattere le infiltrazioni mafiose, con migliaia di segnalazioni al Mros. Qualche dubbio lo solleva invece l’impegno dello Stato.
za senza predisporre ed effettuare alcun controllo, non corrono, di massima, alcun rischio sanzionatorio penale diretto per la loro passività o negligenza.
Fatto salvo laddove sia dimostrabile una loro complicità verso organizzazioni mafiose o criminali, o favoreggiamento o corruzione passiva. Una disparità di trattamento che non è più ammissibile.
È pertanto indispensabile che pure le autorità migratorie svizzere si dotino di strumenti normativi e operativi moderni, in grado di attuare un filtro ex ante efficace, supportato da organi di polizia e altre autorità competenti se necessario.
La lotta alle mafie non si vince solo nei database bancari, ma anche sul territorio, prima che l’infiltrazione criminale si trasformi in normalità sociale ed economica.
Fonte: Mros 2026
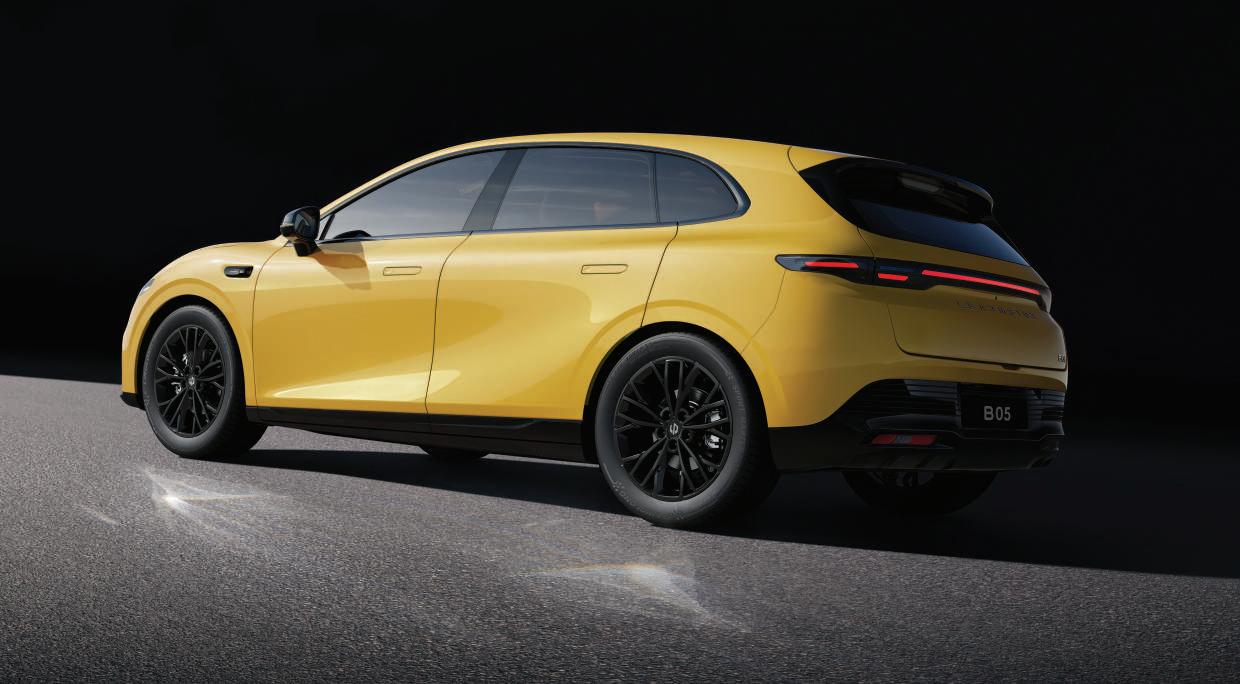
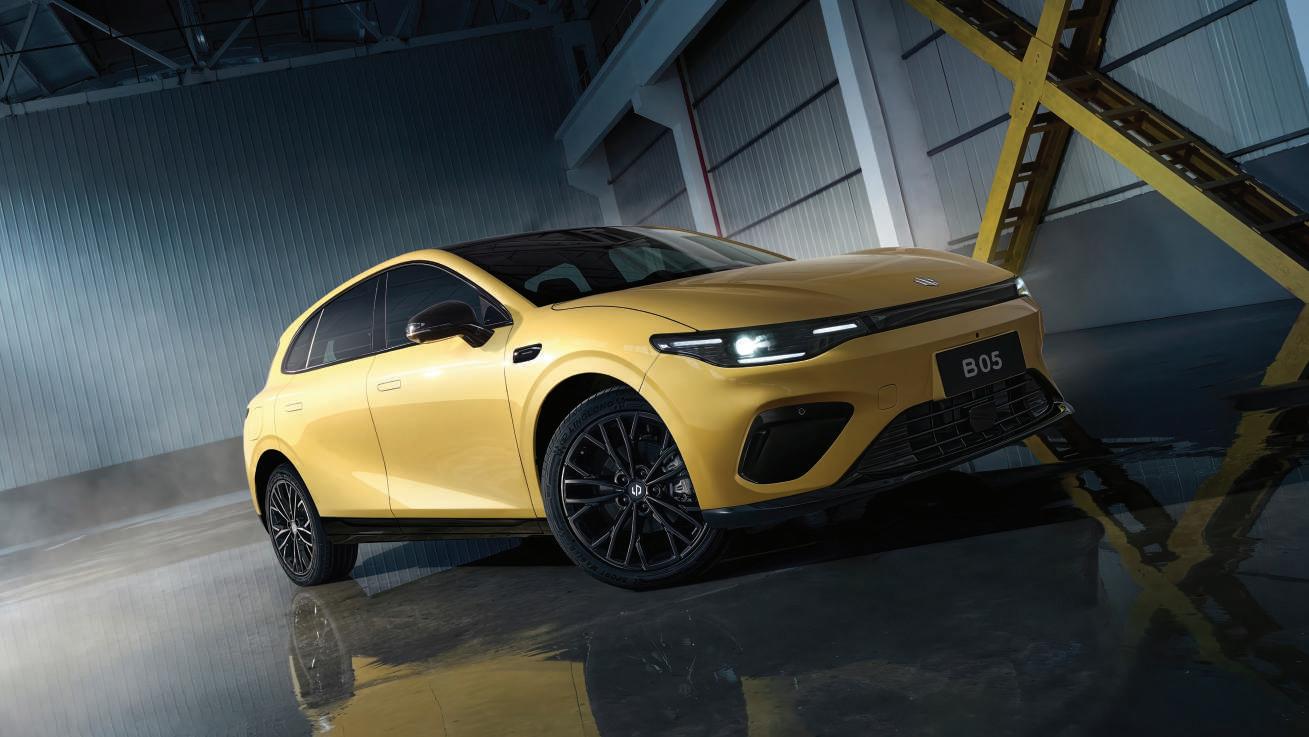
L’elettrica sportiva che ti catapulta nel futuro
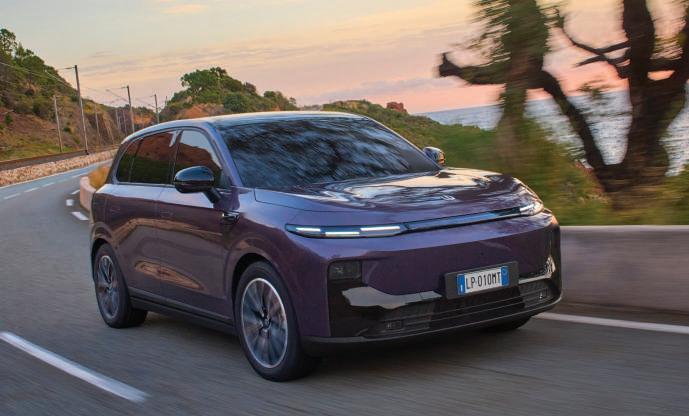
Progettata per chi vive connesso, anticipa i trend e cerca la massima efficienza quotidiana senza rinunciare allo stile, Leapmotor B05 rivoluziona la mobilità sostenibile con un’elettrica sportiva che unisce design emozionale e tecnologia high-tech.
Lanciando il suo primo modello elettrico sportivo, Leapmotor segna una nuova tappa del suo ingresso nel mercato svizzero. Dopo una Citycar compatta e 2 Crossover sia EV che ibride, con la nuovissima B05 il marchio cinese reinterpreta il segmento C con le sue proporzioni ottimizzate per l’ambiente urbano e una guida dinamica. Una hatchback dal carattere deciso, progettata per conducenti connessi alle tendenze, che alla propria auto chiedono prestazioni e tecnologia avanzata, ma anche emozioni e personalità.
Il design colpisce per lo stile deciso, con proporzioni tese e volumi scolpiti ispirati al linguaggio stilistico Tech-Nature del marchio, per un look futuristico e urbano. Tra i dettagli distintivi spiccano le porte frameless, abbinate a cerchi in lega aerodinamici Swift-Wing da 19 pollici. Il frontale è contraddistinto da una firma luminosa a Led affilata, mentre la lama orizzontale del gruppo ottico posteriore enfatizza l’assetto sportivo.
Con 4,43 m di lunghezza e 2,735 m di passo, ogni centimetro è ottimizzato
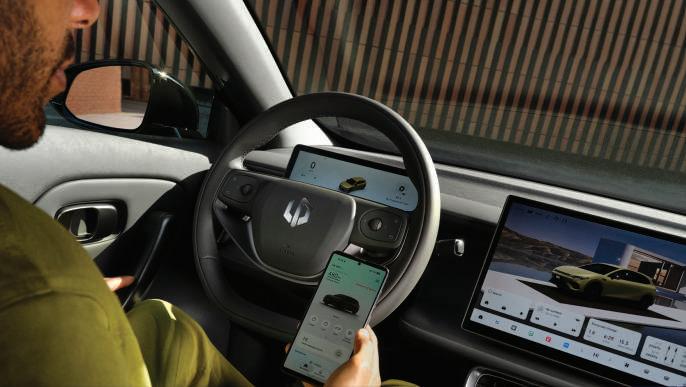
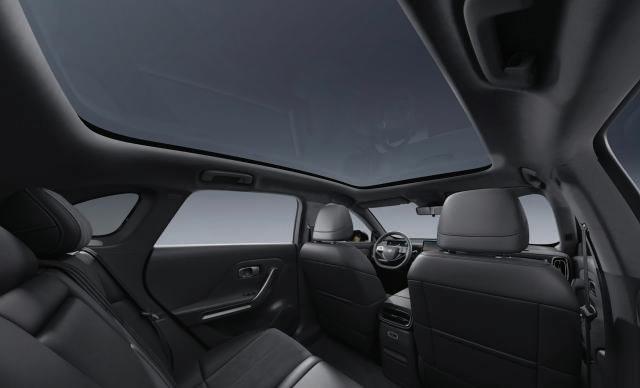
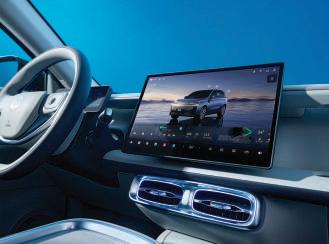
per abitabilità e stabilità. All’interno si rivela sorprendentemente spaziosa, sensazione enfatizzata dal tetto panoramico. L’ergonomia è pensata per offrire un ambiente intuitivo ma ricercato, con un design che comunica contemporaneità senza rinunciare alla funzionalità. Il layout orientato al guidatore integra un display centrale touchscreen da 14,6 pollici con risoluzione 2.5K per l’infotainment e un quadro strumenti digitale da 8,8’’. Materiali di
UNA
DINAMICA DI GUIDA COINVOLGENTE, DESIGN MINIMALE E COMFORT PREMIUM
Il display centrale HD da 14,6”, il cluster digitale da 8,8” e la plancia minimalista creano un ambiente tecnologico intuitivo ma ricercato
Linee scolpite, porte frameless e la firma luminosa Led conferiscono alla B05 un look audace e atletico
forma LEAP 3.5, condivisa con la sorella maggiore B10, adottando una configurazione a trazione posteriore con motore singolo e sospensione posteriore multilink. Grazie all’innovativa integrazione Cell-to-Chassis (CTC), la batteria stessa, da 67,1 kWh, diventa un elemento strutturale del veicolo, aumentando la densità energetica volumetrica, riducendo il peso e migliorando la rigidità, massimizzando al contempo lo spazio interno. Il sistema di propulsione elettrica ad alta efficienza eroga 218 CV (160 kW) e 240 Nm di coppia, garantendo una guida
In sviluppo anche una variante ibrida Range-Extended Electric Vehicle, che al motore elettrico ne affianca uno termico esclusivamente come generatore, ideale dove la rete di ricarica è ancora in espansione.
Rompendo gli schemi tradizionali del mondo EV, Leapmotor B05 garantisce efficienza, tecnologia, ma anche emozioni e una forte personalità, a un prezzo anch’esso altamente “sportivo”. Grazie all’accordo strategico con Stellantis, e quindi anche a una produzione localizzata che riduce i costi logistici e limita l’impatto di eventuali
Il tetto panoramico, tra i più grandi della categoria, illumina l’intero abitacolo, creando una sensazione di apertura sorprendente
PROPULSIONE ELETTRICA AD ALTA EFFICIENZA, AUTONOMIA
ESTESA E RICARICA RAPIDA
dazi, Leapmotor intende trovare un posizionamento competitivo per la nuova B05, in vendita a partire da Chf 25.900.-, inclusi 5 anni o 200.000 km di garanzia e 8 anni sulla batteria. Numero uno tra le start up EV nel 2025, Leapmotor porta avanti con decisione la propria roadmap strategica attraverso un fitto calendario di lanci e lo sviluppo di soluzioni tecnologiche avanzate. A premiarla, nel primo trimestre di quest’anno, un incremento del 25,82% delle consegne: oltre 110mila veicoli, più di un terzo destinati all’export, a conferma della crescente proiezione globale.
Maggiori informazioni su questa nuovissima B05 e altri modelli di Leapmotor, presso i due concessionari Auto Nec di Riazzino per il Sopraceneri e Garage Sport di Lugano per il Sottoceneri
Silenti testimoni, taciti protagonisti
L’Arte orafa e l’Alta Gioielleria cavalcano la storia dell’uomo da centinaia di anni, inseguendo un delicato equilibrio tra innovazione e tradizione. La sfida è continuare a rimanere rilevanti culturalmente, nonostante il cambio generazionale che trasformerà il settore nei prossimi anni. Il gioiello è ancora protagonista, o è la dimensione esperienziale e immaginifica il nuovo epicentro? Un pubblico globalizzato e digitalizzato a che valore guarda?
Testimoni silenti della storia, eterni spettatori della nascita e del crollo di imperi e dinastie, simboli potenti e tesori di inestimabile valore, i gioielli concentrano da sempre un fascino che ha rari eguali nella lunga odissea umana. Sono stati elevati a forma d’arte, e più d’un’arte hanno creato, sono stati protagonisti di scandali e contese, si confermano essere il più tangibile degli attestati d’amore.
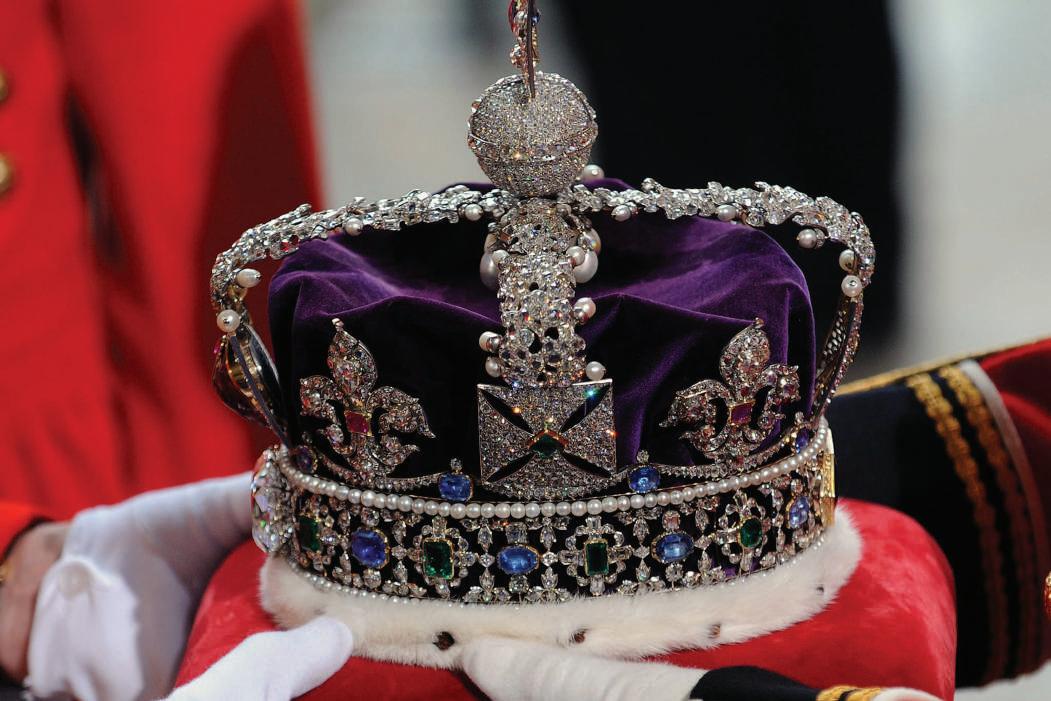
Certo, cambiano le mode e passa il tempo, scorrono i secoli: i metalli perdono e i gioielli cambiano forma, nonché proprietario, spesso anche in virtù di lieti eventi; le pietre sopravvivono alle loro montature, e tornano a fare capolino nella storia, salvo trovare poi il loro posto, come nel caso di Cullinan o Koh-I-Noor, per altro entrambi felicemente a Londra. Eppure, non sempre è stato così.
In epoca antica, a Roma o ad Atene, nonostante un’avanzatissima arte orafa, e competenze estremamente all’avanguardia, in parte derivanti dalla lavorazione di altri metalli di uso più comune, andate poi perse intorno alla metà del I millennio, l’ostentazione non era ben vista, e i gioielli non godevano di particolare stima al di fuori di determinati ambienti, e sempre in ambito esclusivamente privato. Sin dalla sua fondazione il Mos Maiorum, ossia il culto degli antenati o l’equivalente della ‘morale’ di oggi, predicava sobrietà e integrità quali stelle polari dello stile di vita di un buon cittadino, indipendentemente dal sesso e dall’età. Nonostante al crepuscolo della Repubblica tale ideale si fosse annacquato, Augusto e a intervalli regolari diversi dei suoi successori tentarono di ripristinare usi e costumi delle origini, con fortune alterne.
Lusso e sfarzo erano considerati allarmanti indici di una decadenza tipicamente orientale, dove invece erano la normalità, che lo Stato stesso si preoccupava di sdradicare. Per quanto discutibile, sia Atene che Roma, con la filosofia della prima che aveva avuto un ruolo decisivo nel plasmare le convinzioni della seconda, erano repubbliche, e il consenso non un dettaglio, il che dimostra di come fosse il popolo stesso contrario alle esagerazioni. In epoca romana a più riprese furono introdotte draconiane forme di Lex sumptuaria, leggi volte a limitare lo ‘sperpero di risorse’ in periodi difficili, combattendo lusso e ostentazione in quasi tutte le loro forme, soprattutto pubbliche. Pratica per altro ripresa in epoche storiche anche molto successive. Il problema di fondo era sempre il medesimo; nonostante un’estrema finanziarizzazione dell’economia,
paragonabile a quella di fine Novecento, la monetazione di uso corrente si basava sull’uso di metalli per definizione scarsi, o preziosi. Tra le più note e più restrittive, e non a caso introdotta durante gli anni più bui della II Guerra Punica, con Annibale alle porte e ingenti prestiti obbligazionari tutti da collocare, figura la Lex Oppia del 215 a.C. rimasta in vigore sino al 195.
Alla dimensione più ideale, durante la Repubblica se ne affiancava una più pragmatica, che invece venne gradualmente meno in epoca imperiale, dove la gioielleria conobbe una vera e propria età dell’oro, non solo metaforica, con l’intensificarsi degli scambi commerciali con l’Oriente e il Nord Europa, che fecero aumentare soprattutto l’import di gemme, smeraldi, zaffiri, rubini (di cui l’India era già grande esportatrice), e pietre dure. Per le notevoli difficoltà di lavorazione, i diamanti non ‘bucarono’ mai.
Capitolo a parte: le perle. Ebbero per l’intera epoca romana un fascino che le gemme nemmeno sfioravano. Provenienti dalla Britannia, dal Mar Rosso o dall’Oceano Indiano, furono spesso al centro dell’attenzione. È il caso di Cleopatra e Marco Antonio, e di due perle dal valore complessivo di 10 milioni di sesterzi, o di Cesare che donò a Servilia, sua amante favorita e per ironia della sorte madre di Bruto, un’unica perla straordinariamente grande e nera, da 6 milioni di sesterzi, oggi oltre 1 miliardo di dollari.
L’arte orafa che progressivamente in epoca imperiale accolse le pietre, riconoscendogli un ruolo di primo piano, non aveva nulla da invidiare ai secoli successivi, alla tecnica a cloisonné opponeva filigrana, niellatura granulazione, incisione e intaglio, cameo e cesello oltre a molte forme di fusione ancora oggi in uso. Tipiche le forme zoomorfe, con l’intramontabile serpente quale indiscusso protagonista che cavalca la tradizione romana, e che ha poi trovato anche nella contemporaneità un degno erede che ne raccogliesse il prezioso scettro. Nulla è per sempre? A distanza di qualche anno dai fasti di Roma e Costantinopoli, l’Alta Gioielleria si contraddistingue ancora per essere un settore vivace, concentrato però su un pubblico molto più ampio e in crescita, con una distribuzione geografica in forte miglioramento. Se le prospettive si confermano dunque positive, non mancano le sfide. «È un mondo che vive di grande tradizione, che
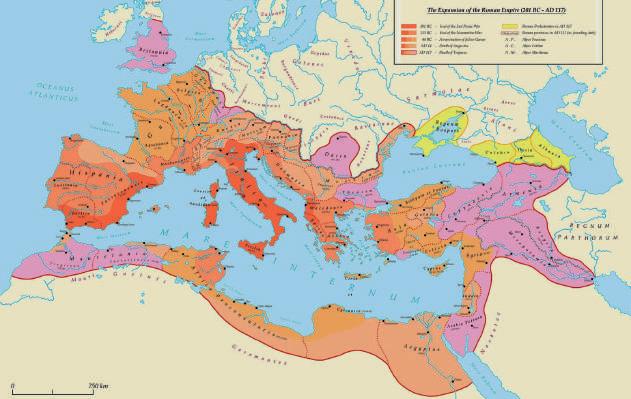
La conquista del Mediterraneo
Hispania
Britannia
RaetiaNoricumPannoia Dalmatia
Moesia
Thracia
Macedonia
Sicilia
AfricaProconsularis
Il mercato del Luxury
Regnum Bospori
Colchis Iberia
Pontus Exinus
Dacia CappadociaArmenia
BythyniaetPontus
Galatia
Asia
Cilicia Lycia Syria
Creta
Cyrenaica
Cyprus
Arabia Petrae Mesopotamia
Aegyptus
Evoluzione del mercato per fasi e anni (dati in mld eur)
è riuscito a conservare un’idea romantica di artigianità, che si associa facilmente all’esclusività delle sue creazioni, e che nel tempo ha accumulato uno straordinario capitale intangibile. Arriva dunque ben preparato ai cancelli di partenza, ma non andrebbero comunque sottovalutate le sfide dell’immediato futuro. Ci troviamo in un fondamentale spartiacque della sua storia, il pubblico sta cambiando al pari delle sue abitudini, e dei canali attraverso cui raggiungerlo: questione ampiamente dibattuta da molti anni. È la prima volta che il settore è chiamato a confrontarsi con cambiamenti demografici, culturali, tecnologici e di commercializzazione così radicali, il cui esito qualche dubbio lo solleva», esordisce così Elena Guglielmin, Cio di Ubs Wealth Management.
Nonostante cambi la magnitudo del fenomeno, considerata la lunghissima storia del settore, non è certo il suo battesimo del fuoco, e il passato qualcosa può sempre insegnarlo. «In chiave storica evi-
In età imperiale l’Arte orafa romana raggiunse il suo apogeo, con il rapido espandersi dei confini a est. L’Alta Gamma (e la gioielleria) hanno fatto lo stesso negli ultimi decenni, al risveglio del mercato asiatico.
denzia una netta tendenza a dimostrarsi più resiliente agli shock macroeconomici di molti altri settori, come quello della moda, per alcune semplici ragioni: tradizione dei regali, conservazione del valore nel tempo, e valore intrinseco dei metalli preziosi. Diversamente dai decenni passati le potenzialità di crescita si stanno però spostando su poche Maison, in grado sì di creare icone ma anche rinnovarle, sganciandosi dagli ‘effetti moda’ che avevano invece influenzato il settore. Negli ultimi anni ha saputo gestire meglio gli aumenti di prezzi, facendoli digerire lentamente ai consumatori, diversamente ad esempio dalla pelletteria, ma ci stiamo
‘Sortie du temple’ Democratizzazione Traino cinese Crisi Reboot New
Fonte: Bain & Company 2025
del Luxury
«La sostenibilità nel corso degli ultimi anni ha ampliato enormemente il suo ambito d’influenza, ed è ormai trasversale all’intera filiera del nostro settore; ma se è, sì, un requisito normativo, è anche un’importante leva strategica, da applicare però con un approccio pragmatico»
Caroline Scheufele, Direttrice artistica e Copresidente di Chopard
Smottamenti del mercato Variazione 2023-2025 dei singoli segmenti (valori totali in mld usd)
Negli ultimi anni il Luxury ha conosciuto stagioni molto diverse, ma una costante espansione. È un biennio che qualcosa sta cambiando, complice anche l’accelerata del ricambio generazionale, e l’allargarsi del mercato potenziale, per numero sempre meno occidentale. Questo si riflette anche sui consumi, con il segmento di fascia più alta che corre, e l’entry level che arranca.
probabilmente avvicinando al limite superiore, soprattutto rispetto al segmento di fascia media, il che dovrebbe spingere le Maison a cambiare il proprio mix di ricavi», rileva Manuel Lang, Equity Research Analyst di Vontobel.
La vera domanda è però quanto soffra i cicli economici, e le tipiche crisi finanziarie. «Non è certo immune agli andamenti congiunturali, ma molto meno rispetto agli altri beni discrezionali, e soprattutto
il legame non è diretto o intuitivo. Nel breve periodo volatilità, correzioni azionarie e geopolitica potrebbero dar luogo a un rinvio dell’acquisto, o tempi decisionali più lunghi, pur mantenendo la funzione di bene rifugio per il segmento più alto di clientela. Nel medio-lungo periodo a pesare sono invece fenomeni più strutturali, dunque il concentrarsi della ricchezza e l’aumento della popolazione Hnwi e Uhnwi. Pur non essendo un asset finanziario, l’alta gioielleria ne condivide alcune caratteristiche, come scarsità, valore intrinseco e valore simbolico o identitario, come si è potuto notare anche di recente», chiarisce Gabriele Barbaresco, Direttore area studi di Mediobanca. Dunque una passeggiata sul ghiaccio, ma fiduciosi che dopo tutto ‘la si porterà a casa’ anche questa volta? «Continua a trattarsi di un delicato equilibrio tra resilienza e fragilità, gli shock la colpiscono al pari di ogni altra spesa discrezionale. Come nel 2008 nelle recessioni le vendite più accessibili rallentano, e così gli stock dei venditori, ma il gioiello importante sopravvive, laddove possa anche essere preferito ad asset finanziari più volatili. L’ultima crisi in Medio Oriente è un caso un po’ anomalo: la destabilizzazione degli Emirati, hub mondiale del commercio di oro e gioielli tra Asia ed Europa, avrebbe effetti immediati su logistica, turismo e percezione della sicurezza di un’intera regione. Dubai è una preziosa vetrina, e una fondamentale piattaforma per il settore, dunque nuove tensioni e sanzioni potrebbero rallentare i flussi dei metalli, aumentare i costi assicurativi, ridisegnare rotte e fiere, per quanto segnali incoraggianti di resilienza siano già precedentemente emersi», prosegue il Cio di Ubs.
Ogni crisi è diversa, ma spesso si possono trovare dei denominatori comuni, che aiutano nell’analisi. «In contesti a elevata inflazione, o di perdita di fiducia negli asset finanziari tradizionali, una parte della domanda torna a rivolgersi verso i beni reali di pregio, e il gioiello si segnala quale riserva di valore emotivo e patrimoniale, il che solitamente favorisce le Maison storiche, e i prodotti di più alta riconoscibilità. Ampie fluttuazioni delle quotazioni auree, e non solo, possono però incidere sull’offerta, destabilizzando la produzione, o compromettendo l’equilibrio finanziario delle imprese produttrici. Prezzi più alti determinano un incremento dei crediti commerciali, a
Il mercato
Composizione del mercato nel 2025 (dati in mld usd)
Fonte: Bain & Company 2025
Beni
Fonte: Bain & Company 2025
Segmento in crescita Segmento in calo
Performance per settore: Positivo Stabile Negativo
fronte delle maggiori dilazioni dei pagamenti, dunque un maggior fabbisogno di capitale circolante e più leva finanziaria, che potrebbero ripercuotersi su liquidità e struttura del debito societario», evidenzia l’esperto di Mediobanca.
Il disteso rapporto del settore con le oscillazioni dei mercati finanziari ha però un’importante sostanziale eccezione: gli americani, anche quelli di ceto medio, sono molto più finanziariamente investiti di chiunque altro. «Negli Stati Uniti la spesa in beni di lusso segue molto da vicino le fluttuazioni delle borse. Si è soliti definirlo come ‘Wealth effect’, mercati in crescita alimentano un senso di benessere e fiducia che si traduce in un aumento del consumo, anche di gioielli. È una dinamica nota che rafforza significativamente il sentiment dei consumatori, e il loro desiderio di consumo in segmenti alti, il che ha un effetto significativo sul settore», nota l’esperto di Vontobel.
Gli shock degli ultimi anni hanno però contribuito anche a mostrare un miglioramento in termini di capacità di assorbimento dei pur significativi impatti. «In passato i mercati erano più chiusi e meno interconnessi, il rallentamento era più marcato e la ripresa più lenta. La digitalizzazione ha attenuato questi limiti, garantendo continuità operativa anche durante le crisi. La reazione all’emergenza pandemica è esemplificativa del fenomeno: il settore si è adattato rapidamente alle limitazioni, sviluppando piattaforme online, appuntamenti virtuali e vendite a distanza. Le Case d’asta, ad esempio, hanno acquisito il 22% di nuova clientela, dimostrando l’adattabilità delle abitudini dei consumatori. I professionisti del settore, anche a crisi terminata, hanno continuato ad usare tali strumenti, comunicando e scambiando in real immagini, mantenendo rapporti continuativi con il cliente, il che ha fortemente aumentato la resilienza e la flessibilità del mercato», riferisce Ida Färber, Head of Färber Collection e Cofondatrice di GemGenève. Davide e Golia. Al pari di molte altre industrie, anche l’Alta Gioielleria è un settore che si conferma popolato da pochi grandi Gruppi, solitamente ben diversificati su altri segmenti, e molti attori di dimensioni ben più contenute, ma non per questo meno di prestigio. «Non contano soltanto le dimensioni; le grandi Maison dispongono di una potenza di fuoco ormai soverchiante per comuni-
«Il cliente percepisce il valore dell’opera; dietro a una creazione non vede solo un oggetto prezioso, ma anche tempo, ricerca, maestria artigiana, creatività e la storia che lo hanno reso possibile. L’unione di tutti questi elementi rende un gioiello assoluto nel tempo»
Lucia Silvestri, Jewelery Creative and Gems Buying Director di Bulgari
Arrivano i nuovi Divisione del mercato per generazioni
Bain & Company 2025
Bain - Altagamma 2025
Il Luxury evolve Evoluzione di obiettivi e motivazioni del consumo del prodotto
Aumenta la rilevanza
Diminuisce la rilevanza
& ispirazione
Bain & Company 2025
cazione, canali di vendita, accesso a pietre eccezionali e capacità di creare eventi e collezioni-manifesto che scandiscono gli equilibri del mercato. I marchi di nicchia puntano invece sulla specializzazione, dunque lavorazioni iper artigianali, linguaggi estetici molto personali, produzioni limitate, e rapporto diretto con il cliente. Se i grandi vendono un universo di marca, gli atelier vendono una relazione, e un punto di vista. Modelli opposti,
& personalità
È difficile determinare chi siano i consumatori di questo mercato perché spesso il luogo geografico in cui avviene l’acquisto, o la sua contabilizzazione, non è il medesimo del cliente, che cerca però anche nuovi significati e valori. Il Luxury sta dunque entrando in una crisi mistica di mezza età, con le Maison chiamate a fare i compiti a casa per restare culturalmente significative.
Fonte:
Fonte:
traino cinese
del Luxury in Cina (mld eur)
Fonte:
Fornitori
Paesi produttori di oreficeria (in % tot)
Paese esportatore 2015 2023 2024
Cina 23,5 18,6 15,7
di cui Hong Kong 6,2 7,9 7,1
Italia 5,9 8,0 11,2
Emirati Arabi Uniti 10,1 10,6 11,0
Svizzera 10,1 10,1 9,4
India 9,2 9,2 8,6
Stati Uniti 8,9 8,7 7,8
Turchia 3,5 6,1 6,4
Francia 4,1 5,0 5,2
Mondo (eur mld) 98,15 127,6 132,64
Fonte: Mediobanca 2026
«La tecnologia ha abbassato le barriere all’ingresso, anche nella possibilità di raggiungere un pubblico più ampio; i clienti possono scoprire nuovi designer online, interagire con i creatori e acquistare a distanza, con un livello di fiducia vent’anni fa inconcepibile»
Ida Färber, Head of Färber Collection e Cofondatrice di GemGenève
Spingendosi sui più alti segmenti del mercato, tutto cambia, dalle logiche ai linguaggi, ed è lì che ha davvero senso parlare di arte orafa. Ma come nasce una collezione? «Una creazione è una vera e propria opera d’arte. Quando lavoro a una collezione, il mio obiettivo è in primis quello di rispettare gli altissimi standard di eccellenza della nostra Maison. Si tratta di spingere sempre un po’ più oltre i limiti della creatività, della maestria artigiana e della ricerca di gemme uniche. La mia creatività si nutre di queste sfide, cerco di sorprendere, introducendo design inaspettati, accostamenti cromatici audaci, nuove proporzioni o tecniche particolarmente complesse. È questa continua tensione verso l’innovazione che contribuisce in misura decisiva a creare pezzi che assumono negli anni anche un importante valore collezionistico. Tutto nasce dall’emozione, dalla bellezza e dal desiderio di creare qualcosa che possa durare nel tempo, essere tramandato, custodito e continuare a emozionare», riflette Lucia Silvestri, Jewelry Creative and Gems Buying Director di Bvlgari. Sono molti gli step che consentono di raggiungere determinati standard di perfezione. Ma quali sono le fasi più delicate? «Tutto inizia dalla ricerca e dalla selezione delle pietre, che rappresentano sempre il cuore della creazione. È un processo complesso, che richiede tempo, esperienza, relazioni
ma complementari, che possono continuare a convivere, guardando a pubblici diversi», chiosa Guglielmin.
Se a essere guardata è una clientela diversa, anche i cavalli di battaglia della value proposition differiscono. «La sostanziale differenza tra grandi e piccoli sta nella forza finanziaria, nella scala organizzativa e nella capacità di presidio del mercato che le Maison hanno. I più grandi non si limitano a soddisfare la domanda, cercano di plasmarla, e in molti casi ci riescono pure, influenzando gusti, canoni estetici, e percezione del valore, facendo leva su distribuzione, comunicazione e brand equity. La possibilità di comunicare globalmente rafforza il marchio, sganciando il gioiello dal suo valore intrinseco, e facendolo diventare un oggetto culturale e simbolico. Alle grandi reti di boutique nei principali hub del lusso, e a un’attenzione asettica ai dati della customer experience, gli indipendenti oppongono brand di nicchia e vendite su appuntamento, gallerie selezionate e fiere di settore, orientandosi sulla clien-
Luoghi di consumo e produzione nell’Alta Gioielleria divergono in misura importante.
I grandi protagonisti
Nome Carati Anno Paese, Miniera
Cullinan 3,107 1905 Sud Africa., Premier / Cullinan
Motswedi 2,488 2024 Botswana, Karowe
Lesedi La Rona 1,109 2015 Botswana, Karowe
Unnamed 1,098 2021 Botswana, Jwaneng
Seriti 1,094 2024 Botswana, Karowe
Eva Star 1,080 2023 Botswana, Karowe
Excelsior 995 1893 Sud Afr.ica, Jagersfontein
Star of Sierra Leone 969 1972 Sierra L.eone, Diminco Alluvial
Lesotho Legend 910 2018 Lesotho, Let!eng
Incomparable 890 1984 Zaire, Societé Minière de Bakwang
Fonte: DIamonds Research 2025
costruite negli anni, e una profonda conoscenza del mercato internazionale delle gemme. A Roma, osservo le pietre, le abbino, ‘gioco’ con colori e abbinamenti, ed è a quel punto che coinvolgo i designer e inizia il dialogo. Il mio ruolo è analogo a quello di un direttore d’orchestra: ogni persona apporta la propria nota, e insieme costruiamo l’armonia. Il progetto passa poi al laboratorio, dove il confronto continua, ma con gli artigiani, che da bidimensionale fanno nascere una creazione tridimensionale, indossabile e perfettamente equilibrata, grazie a infinite prove, passaggi, modifiche... È questa dimensione collettiva, e il dialogo costante tra creatività e savoir-faire che rendono ogni pezzo unico davvero speciale, capace di emozionare», conclude Lucia Silvestri.
tela privata, dunque relationship-based. Sono quindi entrambi diversamente vicini al cliente», enfatizza Barbaresco. Vicinanza sì, ma secondo schemi e modalità variabili. Quale funziona meglio? «Le Maison possono contare su una credibilità eccezionale costruita nel tempo, a costi esorbitanti. Visibilità, marketing ed eventi esclusivi conferiscono loro un vantaggio notevole nell’agganciare le nuove generazioni, con la potenza finanziaria adatta a sostenere gli investimenti necessari in nuove tecnologie, adeguandosi a mode e desideri dei più giovani con una più ampia gamma di prodotti e collezioni. Gli indipendenti devono invece puntare su creatività, flessibilità e un approccio più personale, coltivando relazioni più strette con collezionisti e clienti in cerca di esclusività, e individualità. Il paradosso di un mondo globalizzato è che un numero crescente di clienti voglia un prodotto riconoscibile, ma unico. Si tratta dunque di due emisferi, che possono entrambi sopravvivere, completandosi», rileva la cofondatrice di GemGenève. L’elefante nella stanza. Al pari dell’orologiero, e anche in questo caso in presenza di eccezioni, la protagonista indiscussa dell’Alta Gioielleria è la tradizione, in tutte le sue possibili declinazioni. «Una delle sfide più notevoli ma al contempo affascinanti del mio lavoro è continuare a individuare il perfetto equilibrio tra tradizione e innovazione. Da un lato c’è la responsabilità di preservare e tramandare il Dna della Maison, dall’altra la necessità di proiettare la creatività nel futuro. Il signor Bulgari era solito ripetermi: “Non copiare mai te stessa”. È una fonte d’ispirazione, ma non bisogna mai restare prigionieri del passato. Ogni collezione deve portare qualcosa di nuovo: una tecnica, un design inaspettato, un accostamento cromatico sorprendente, una reinterpretazione dei nostri codici estetici. Timelessness è proprio questo equilibrio, tra tradizione e innovazione. Un gioiello dev’essere contemporaneo oggi, ma ancora capace di emozionare tra cinquant’anni», illustra Lucia Silvestri, Jewelry Creative and Gems Buying Director di Bulgari. Il rischio di diventare prigionieri della propria storia è però concreto, e in passato vi sono state vittime eccellenti. «La sfida forse più notevole che deve vincere il settore è di restare culturalmente rilevante in un mondo in cui il lusso è sempre più esperienza, narrazione, identità e non
«La sfida forse più notevole che deve vincere il settore è di restare culturalmente rilevante in un mondo in cui il lusso è sempre più esperienza, narrazione, identità e non solo possesso di un oggetto. In tal senso la tradizione non è un orpello nostalgico, ma un asset competitivo fondamentale»
Elena Guglielmin, Cio di Ubs Wealth Management
Volano i metalli Evoluzione del prezzo (usd/oz)
Nei prossimi 5 anni
Cosa avrà il maggiore impatto? (in %)
Abbigliamento e calzature
Borse e accessori
Gioielli
Orologi Bellezza Accoglienza
Fonte: Deloitte 2026
solo possesso di un oggetto. In tal senso la tradizione non è un orpello nostalgico, ma un asset competitivo fondamentale. Le Maison costruiscono il proprio valore su archivi, tecniche, iconografie e legami con la moda e le corti reali del passato. La manualità, la cura del dettaglio, la scelta delle pietre e dei materiali sono tutti elementi che rendono il settore unico. La tradizione offre legittimità e profondità, giustifica prezzi elevati, alimenta il mito del
Come raggiungo il cliente?
La corsa di metalli e materie prime sta spingendo il settore a ripensare molti canoni estetici, forse ancor più che non il cambio culturale del pubblico di riferimento. La volatilità degli input di produzione è molto complessa da gestire soprattutto per i piccoli Atelier, che sono comunque una parte significativa del mercato, potendo contare su una value proposition diversa dalle Maison.
«I Gruppi stanno sì verticalizzando alcune competenze critiche, ma ricorrono più facilmente a un outsourcing selettivo delle attività meno distintive, lasciando un forte presidio in termini di branding, retail e customer relationship a ridosso dei mercati di sbocco dove si crea il valore economico»
Gabriele Barbaresco, Direttore Area studi di Mediobanca
Ma chi sono?
Segmentazione
Fonte: Boston Consulting Group 2025
L’elasticità di domanda e offerta nel settore Luxury non è di immediata comprensione, e cambia in misura sostanziale a dipendenza del segmento di riferimento. La clientela più benestante è insofferente all’andamento del Pil, ma molto più suscettibile ai mercati finanziari per semplici ragioni psicologiche, quella meno è più soggetta ai chiari di luna dell’economia mondiale.
timelessness, e rassicura il cliente; ma per funzionare deve rimanere viva, dunque reinterpretata in chiave contemporanea, aperta a nuovi codici estetici e a nuove culture. Il rischio è che tale ricchezza possa finire nell’ombra di sfide e nuovi processi industriali e digitali», mette in evidenza il Cio di Ubs.
Tradurre, ma non tradire è una delle sfide più notevoli in qualunque ambito, nell’orologiero, e anche nella gioielleria.
«Il settore si basa ancora sulla fiducia, sulla reputazione e sulle relazioni personali, su credibilità e discrezione, elementi che si riconoscono nella tradizione. In un mondo più frenetico e digitale preservarla assume un altro significato, e potrebbe finire con l’enfatizzarla ulteriormente, nonostante la necessità di tecnologia e comunicazione. Determinante nel successo degli uni, o della disfatta degli altri, sarà proprio la capacità di preservare l’autentica maestria artigianale e la dimensione umana, integrandola con la tecnologia moderna, prima della nuova radicale svolta che l’Intelligenza Artificiale imprimerà al settore», chiarisce Färber. Il mondo cambia, ma non tutto deve cambiare, anche per restare uguale. «In un mondo che muta sempre più velocemente le persone sentono con maggiore intensità il bisogno di autenticità, storia, savoir-faire e di valori reali. La tradizione è una fonte viva di ispirazione, che evolve attraverso nuove interpretazioni. Il cliente percepisce questo valore; dietro a una creazione non vede solo un oggetto prezioso, ma anche tempo, ricerca, maestria artigiana, creatività e la storia che lo hanno reso possibile. L’unione di tutti questi elementi rende un gioiello assoluto nel tempo», precisa Silvestri. Pur cambiando le dimensioni, la sfida rimane la stessa, e accomuna l’intero settore. «Animata dalla visione di lungo termine della mia famiglia, negli anni la nostra Maison è cresciuta grazie a creatività e innovazione, fermo restando l’impegno a preservare l’artigianalità della tradizione. Storia familiare e indipendenza sono valori inestimabili su cui è incardinato il nostro vantaggio competitivo, e che ci consentono di continuare a reinventarci e quindi di superare la prova del tempo. Realizzare creazioni eccezionali, esteticamente piacevoli e sostenibili non è un vezzo degli ultimi anni, ma sono valori che ci accompagnano da sempre nella gioielleria e nell’orologeria, fondendo etica ed estetica. Oggi si entra in una nuova declinazione: come ridurre il nostro impatto ripensando il modo di creare», sintetizza Caroline Scheufele, Direttrice artistica e Copresidente di Chopard.
Del resto di sola tradizione non si cresce, e sopravvive, come mostrano i dati. «Per quanto rimanga fondamentale, creando quella credibilità necessaria a scavallare tendenze e cicli di spesa, la tradizione da sola non è più sufficiente a rispondere alla
domanda dei clienti. Messika, un marchio nato nel 2005, è riuscito negli ultimi sei anni a triplicare i propri ricavi, portandoli a si stima 280 milioni di franchi annui, allineandosi a Chaumet, una Maison con 250 anni di storia nell’arte gioiellera. La cinese Laopu Gold è invece tra le storie più notevoli del 2025, avendo raggiunto i 3 miliardi di fatturato, rispetto ai 180 milioni di tre anni fa, il che la colloca nella Top5 del mercato della gioielleria di marca. È la dimostrazione che i marchi emergenti possano colmare il divario con i più storici, a patto di abbinare estetica, operatività e leadership», sottolinea Lang. Nuovi mondi. Il passaggio generazionale dei grandi patrimoni, nonostante passi anche dalla volontà dei diretti interessati, è inevitabilmente una questione demografica. Le generazioni precedenti erano tra loro molto più simili, e la geografia aiutava rispetto a oggi, con l’Asia nuova grande protagonista. Ma non solo. «Il pubblico cui guarda l’Alta Gioielleria sta cambiando, e, democratizzandosi, si sta ampliando. Non è più solo un’élite, di una certa età, ma include anche persone molto più giovani, sparse su più continenti, accomunate dalla ricerca di novità: il prodotto cui ambiscono è personalizzato, sostenibile, e capace di riflettere un nuovo stile di vita. Si sta uscendo dall’idea di ‘status’, per abbracciarne una più identitaria ed emotiva. Sono clienti più giovani, digitalizzati e globalizzati, che chiedono autenticità, valori, e flessibilità, quindi meno ostentazione e più ‘storia’, meno ‘set completo’ da tenere in cassaforte e più uso quotidiano del gioiello. Sono attenti alla sostenibilità in tutte le sue dimensioni, e non disdegnano il ‘second hand’, il che sta costringendo gli operatori del settore a ripensare linguaggi, formati, servizi e persino i codici di genere del gioiello», enfatizza Guglielmin.
Dipende dal segmento, e da quanto ampio sia il pubblico di riferimento, ferme restando alcune certezze del passato. «Colore, audacia, senso del volume, ispirazione romana, equilibrio tra glamour ed eccellenza artigianale sono i nostri codici estetici, sono la nostra firma, e ci rendono fortemente riconoscibili. La coerenza creativa nasce da una forte identità, per quanto sia altrettanto fondamentale continuare a evolvere, e sorprendere. Il desiderio nasce dall’emozione, e questa è universale. Se una creazione è autentica, innovativa e di straordinaria qualità rie-
«L’integrazione verticale è vista sempre più spesso come un vantaggio competitivo notevole per i Gruppi perché consente di preservare il know-how artigianale, proteggere l’artigianato, gestire i rischi sulla qualità e salvaguardare il proprio patrimonio dal rischio crescente di scandali Esg»
Manuel Lang, Analyst Swiss Equity di Vontobel
sce a parlare a culture e sensibilità molto diverse, pur mantenendo identità e personalità», chiosa Silvestri.
Non sono molte le Maison in grado di reggere così la sfida, la maggior parte deve fare i conti con un mondo che si sta allargando, e attrezzarsi di conseguenze. «Le distanze geografiche e culturali sono sempre più significative, rispetto al passato. Ad esempio, in Asia c’è una forte sensibilità verso novità, prestigio sociale e
Le differenze tra clientela Top-tier e il segmento subito più basso sono sostanziali, anche per le quote di mercato che rappresentano, con poche migliaia di individui che smuovono quasi il 40% degli acquisti. L’importanza dei Paesi occidentali rimane, ma non cresce abbastanza per mantenere gli stessi rapporti di forza con la domanda asiatica, che sta letteralmente esplodendo.
Fonte: Boston Consulting Group 2025
I clienti chi sono?
Evoluzione della base clienti per segmento e numerosità (mln di persone)
Trasversalità
Sfumano i confini
Questione di attese Cosa si aspettano che accada nel 2026 le Maison?
Elitarismo
Aggiustamento dei prezzi
Gli ingredienti
Se in Europa si concentrano ancora le fasi più alte della catena del valore, la filiera è lunga e particolarmente ricca, e abbraccia tutti i continenti, esponendosi anche a cicli e rischi. «La sostenibilità nel corso degli ultimi anni ha ampliato enormemente il suo ambito d’influenza, ed è ormai trasversale all’intera filiera, ma se è, sì, un requisito normativo, è anche un’importante leva strategica. La nostra Maison si è impegnata nei confronti dell’oro etico già dal 2013. Integrando nelle nostre collezioni di orologi e gioielli oro certificato proveniente da miniere artigianali tracciabili, questo ci ha consentito di avere un impatto positivo sulle comunità minerarie, e sull’ambiente. La sfida risiede però nella capacità dei fornitori, specie dei più piccoli, di soddisfare standard sempre più complessi: da qui la nostra scelta di mantenere un approccio graduale e pragmatico, basato su trasparenza e collaborazioni durature», precisa la Copresidente di Chopard. Accanto ai metalli, l’altro grande protagonista del gioiello sono le pietre, che considerando le fluttuazioni dei preziosi stanno tornando d’attualità. «Trovare gemme eccezionali che rispettino i nostri standard è una grande sfida. Vanno selezionate pietre rare e uniche, con caratteristiche elevatissime di colore, purezza, taglio e dimensione, il che richiede una ricerca continua, una presenza costante a livello internazionale e soprattutto molta esperienza. Bisogna conoscere profondamente le pietre, ma anche avere l’intuizione nel riconoscere subito qualcosa di unico. Ogni gemma ha una personalità, quando trovo una pietra speciale è quasi un’emozione fisica: inizio immediatamente a immaginare cosa potrà diventare. Ed è proprio lì che nasce una creazione», conclude Lucia Silvestri, Jewelry Creative and Gems Buying Director di Bvlgari
rapporto qualità/prezzo, mentre in Medio Oriente l’enfasi si sposta sulle complicazioni degli orologi e sulla gioielleria di valore eccezionalmente elevato, un segmento più stabile e resiliente alle fasi di mercato. Le icone delle grandi Maison, laddove riescano a combinare tradizione e una certa dose di freschezza, sopravvivono ai cicli, cosa che non fanno i segmenti più bassi, più schiacciati sulle dinamiche del fashion», riflette l’esperto di Vontobel. Nuovi pubblici, nuovi stili, nuove esigenze anche delle imprese. «Millennial e Gen Z guidano la domanda verso prodotti etici, sostenibili, personalizzati e digitalmente interattivi, che in molti casi la flessibilità produttiva delle piccole e medie imprese è in grado di intercettare più rapidamente. Investire nella ricerca stilistica offre molti vantaggi: consente di guardare a questo nuovo pubblico, ma anche di ridurre il time-to-market del prodotto, contenendo le oscillazioni di prezzo delle materie prime, utilizzando materiali alternativi, e in quantità minori», nota l’esperto di Mediobanca. La risposta. Nuove sfide e nuovi mondi costringono il settore ad applicare una certa dose di creatività anche in altri ambiti, lungo l’intera filiera. «Lo sviluppo tecnologico ha avuto un impatto sostanziale sui canali di vendita, affiancandosi alle boutique tradizionali, a beneficio dei più piccoli che non si sono mai potuti permettere tali spese. Piattaforme digitali, influencer, esperienze omnichannel e vendite private sono alternative sempre più battute, contrapponendosi a esclusività ed esperienza in negozio tipiche dei grandi player. I principali mercati di sbocco restano Stati Uniti, le grandi capitali europee, il Medio Oriente e l’Asia, con l’affermarsi della Cina. La tecnologia ha però infiltrato la produzione, dove il quadro rimane frammentato. Italia e Francia restano i due grandi poli per know-how, la Svizzera per l’integrazione con l’orologeria. In Europa rimangono tutte le fasi a più alto valore aggiunto di una lunghissima filiera, che coinvolge India, Tailandia, Russia, Africa, Sud America e molti altri», sintetizza il Cio di Ubs.
Evolve il pubblico di riferimento, ma anche le aspettative delle Maison rispetto a una fase congiunturale molto scivolosa. La domanda quanto è destinata a reggere?
Fonte: Deloitte 2026
Fonte: Bain & Company 2024
Non mancano però anche le operazioni intra-filiera. «I grandi Gruppi stanno internalizzando le fasi chiave, o portandole sotto un controllo molto più stretto. Lvmh sta raddoppiando la capacità produttiva a Valenza, Kering ha acquisito un laboratorio in Place Vendôme a Parigi, e si appresta a un’acquisizione graduale del Gruppo Raselli Franco, partner di lunga data. L’integrazione verticale è vista sempre più spesso come un vantaggio competitivo notevole perché consente di preservare il know-how artigianale, proteggere l’artigianato, gestire i rischi sulla qualità e salvaguardare il proprio patrimonio dal rischio di scandali Esg», nota Lang. Un mondo sempre più grande espone del resto il fianco ai classici problemi di approvvigionamento, che negli ultimi anni non sono mancati. Ci sono soluzioni? «Produzione e consumo sono geograficamente distanti, il che sta dando vita a una catena del valore frammentata e ibrida: l’integrazione verticale ha senso in alcune fasi, ma non ha economicamente senso in altre. I Gruppi stanno sì verticalizzando alcune competenze critiche, ma ricorrono anche più facilmente a un outsourcing selettivo delle attività meno distintive, lasciando un forte presidio in termini di branding, retail e customer relationship a ridosso dei mercati di sbocco dove si sviluppa il valore economico e simbolico del prodotto. L’outsourcing interessa quindi molto spesso le fasi standardizzabili ad alta intensità di lavoro, le produzioni per collezioni continuative, oltre a componentistica e semilavorati, con l’India e il Sud Est asiatico che ricoprono un ruolo centrale», evidenzia Barbaresco.
In tal senso la differenza tra grandi e piccoli non è più così sostanziale. «A livello di know how tecnico non esiste più un divario all’interno del settore, anzi, alcuni atelier hanno raggiunto livelli di maestria artigianale straordinari superiori alle Maison. La tecnologia ha abbassato molte barriere all’ingresso, anche nella possibilità di raggiungere un pubblico più ampio e internazionale; i clienti possono scoprire nuovi designer online, interagire direttamente con i creatori e acquistare a distanza, con un livello di fiducia vent’anni fa inconcepibile», puntualizza l’esperta di GemGenève.
E i numeri confermano gli ottimi risultati raggiunti da queste nuove forme di ‘vicinanza al cliente’. «Solo i grandi Gruppi hanno la forza finanziaria per
Questione di prospettive
Rafforzamento di marketing e brand Sviluppo dei talenti e della cultura organiz.
Digitale & tech transformation Esg e circolarità Espansione verso segmenti lifestyle Protezione del brand e compliance Modernizzazione della supply chain Customer experience e omnichannel
Fonte: Deloitte 2026
Fonte: Deloitte 2026 Nessuno dei precedenti
avere reti di vendita autonome, solo questi, o chi è in franchising, riesce a limitare i passaggi intermedi ed estrarre dal business il maggior valore aggiunto, altrimenti condiviso con grossisti, buyer internazionali, agenti di commercio e raccoglitori. L’e-commerce è un’alternativa, ed è sempre più strategico, specie per i più piccoli, e continua a crescere. Le vendite online di gioielli sono passate da 93 a 105 miliardi di dollari l’anno scorso, e si prevede supereranno i 166 entro il 2029», rileva l’esperto di Mediobanca.
Alla base di questa ‘nuova partenza’, l’inizio di qualcosa di diverso, uno scatto in avanti della clientela. «La sensibilità del consumatore è influenzata da un mix di fattori: contesto macroeconomico, valori personali, influenze culturali e social media, ed esperienza d’acquisto, tutte soggette a molte possibili sfumature. In termini di prezzo il cliente vuole capire cosa sta pagando, e soprattutto chiede trasparenza. Nell’insieme l’Alta Gioielleria è un settore esposto alle fragilità del mondo contemporaneo, ma che può fare affidamento su un vantaggio unico: propone
Nuovi pubblici e nuove abitudini spingono i player del settore a rivedere idee e preconcetti che in passato non sarebbero nemmeno stati presi in considerazione.
oggetti che racchiudono memoria, status, emozioni e investimento. La vera sfida risiede nella capacità dei singoli brand di conservare questa delicata alchimia anche in futuro», conclude Elena Guglielmin, Cio di Ubs Wealth Management. Guardando ai prossimi anni, è probabile che l’accumulazione seriale tipica delle precedenti generazioni si troverà infine confrontata a un epocale reset, in cui a fare la parte del leone saranno le pietre, mentre a scomparire saranno i prodotti di molta Arte orafa, ormai anacronistici. Un gioiello assoluto dal tempo deve avere personalità, per poter ambire a sopravvivere alle ere umane. Ironia della sorte, i prodotti della terra, le pietre, quando ‘arrivano’ solitamente si intrattengono per centinaia di anni, al più cambiano di casa. E continueranno a farlo. ❏
Maison per il mercato della seconda mano
Oltre il Gioco
La Casa da gioco di Campione ha da poco iniziato un delicato processo di rilancio, a partire da una nuova ambiziosa strategia che crei valore nel territorio. Importanti collaborazioni e una nuova risoluta gestione più aziendalista sono le chiavi di volta del nuovo progetto.
Tutto ebbe inizio, non proprio tutto, ma certamente molto, nel 777 d.C. in piena epoca longobarda, per mano del nobile Totone. Decise infatti di lasciare una parte delle proprie terre, sulle rive del lago di Lugano, all’Abbazia di Sant’Ambrogio a Milano, demandandole canoni e regolamenti molto precisi, che sopravvissero diverse centinaia di anni all’ignaro figlio di Arochis, senza che nessuno, sino alla Rivoluzione francese e ai successivi decenni della restaurazione, osasse metterne in discussione le volontà. Era nato quello che è oggi il Comune di Campione (d’Italia), exclave italiana, dunque interamente circondato da territorio elvetico, e amministrativamente parte della provincia di Como.
a Francia e Svizzera, e di Campione alla Svizzera, il che ha dato il la ad altri fenomeni più recenti», esordisce così Stefano Silvestri, Direttore Generale del Casinò di Campione.
Ciononostante esistono molte forme di gioco, e ogni azzardo è diverso dall’al-
in primis, diversamente dal bingo, che in Italia non ha mai sfondato. Nell’insieme il settore garantisce 11 miliardi annui all’erario», prosegue il direttore.
La nascita del Casinò, l’ombelico della piccola realtà geografica, è invece molto più tarda, e risale al primo Novecento, segnata nei decenni successivi da notevoli vicissitudini. «Le Case da gioco, in Italia, sono sempre nate grazie a regi decreti, a eccezione di quella di Saint Vincent, che in deroga alla legge, che vieterebbe il gioco d’azzardo, lo rendono possibile. Si tratta dunque di concessioni del Ministero dell’Interno, affidate ai Comuni, che a loro volta appaltano a società ad hoc la gestione dell’attività, dietro il pagamento di un canone. Agli italiani piace giocare, ma in Italia sono al momento attive solo quattro Case da gioco, tutte vicine ai confini, nel caso di Venezia ai Balcani, di Sanremo alla Francia, di Saint Vincent
Il Casinò di Campione d’Italia, dal 2006 nella sua nuova sede, disegnata dal celebre architetto Mario Botta.
tro. «Nel 2025 il volume del giocato ha raggiunto un nuovo record, superando i 165 miliardi di euro, in crescita del 5%, con il gioco online che ha tagliato il traguardo dei 100 miliardi. Diversamente da noi, tutte le altre forme di gioco godono di quella che si definisce ‘capillarità’. Le Case da gioco, per scelta storica, sono difficili da raggiungere e in luoghi discosti, e infatti hanno un’incidenza sul totale del giocato dell’ordine del 10%. Il restante 90%, soggetto a controlli molto blandi, è invece riconducibile a tutte le altre forme di giochi, online e sale scommesse
Evidentemente, il diavolo sta nei dettagli, e laddove si tratti di ‘giochi’ anche la ‘virgola’ può fare la differenza. «Nonostante la fortuna abbia una certa rilevanza, e contribuisca in misura sostanziale al fascino del gioco, non si può negare il ruolo ricoperto dalla statistica, specie sui grandi numeri. Ogni gioco è diverso, e ogni macchina può esserlo, ma anche nel caso di una classica slot machine le differenze possono essere sostanziali. In genere i casinò sono i più generosi nei confronti dei loro giocatori, e restituiscono il 95-96% del giocato, come avviene nel nostro caso; all’opposto, nei bar si viaggia intorno al 70-75%. Sono semplici numeri, indispensabili per pianificare il cash flow di una Casa da gioco, che dopo tutto è un’azienda, ma diversamente dalle altre produce denaro», rileva Silvestri.
In molti settori storia e cultura locale hanno avuto la forza di plasmare equilibri che hanno sorprendentemente a lungo frenato l’avanzare del tempo, e l’arrivo di nuove mode. Il gioco non fa eccezione. «Nel nostro territorio, accanto a Campione, in Ticino sono attive ben tre Case da gioco, Mendrisio, Locarno e Lugano, retaggio della vivacità della Piazza finanziaria di un tempo, e che negli ultimi anni hanno capitalizzato fortune e sfortune altrui. La peculiarità del settore, al pari di molti altri casi, è che la distruzione dell’of-
ferta, non frena la domanda. I giocatori vogliono giocare, ed è qui che si inserisce l’importanza di localizzazione e accessibilità dell’azienda, prossima a grandi arterie stradali, così da contenere i tempi di viaggio, che rimangono significativi. Questi ‘freni’ logistici, chi da Roma voglia recarsi in un Casinò dovrebbe percorrere almeno 630 km, hanno negli ultimi anni stimolato la forte crescita delle altre forme di gioco, ma non certo limitato il fenomeno; senza contare tutti gli altri ostacoli alla concorrenza. Le Case da gioco sono il canale più sicuro e controllato, quello che offre le garanzie più elevate, e che fa in più modi selezione tra i giocatori», sottolinea il direttore.
Al netto delle molte possibili peculiarità, o delle specifiche normative, un Casinò è dunque un’azienda, e in quanto tale vede nei numeri la propria raison d’être. «La matematica è la migliore alleata delle Case da gioco, che come tutte le aziende possono fallire, ma, al netto di condotte irrazionali da parte dei soggetti responsabili, difficilmente chiuderanno. Sono aziende, e in quanto tali le persone fanno la differenza. Nonostante non godano di grande apprezzamento, continuo a essere convinto che anche nel nostro settore il management abbia un ruolo cruciale, e che non tutti possano ricoprire ogni incarico. Ogni Casa ha una serie di figure chiave che possono essere divise tra funzioni amministrative e operative. L’equivalente delle ‘operation’ sono i giochi, con il relativo personale che riferisce al direttore giochi; in ambito amministrativo operativo di sala, invece, una figura chiave è il responsabile della Cassa Assegni, per chi ne è dotato, che consente al cliente di acquistare mezzi di gioco tramite assegno. Tutti rispondono al Direttore generale, che deve avere una visione d’insieme dell’intera struttura, e monitorarne il buon andamento, riportando al Board di cui fa parte», prosegue Silvestri. Pur in presenza di quello che non è un dettaglio, un altro. «I Casinò per loro natura sono aziende pubbliche, ne riflettono dunque tutti i limiti, con le conseguenti logiche che un’azienda privata mal tollererebbe, oltre a godere evidentemente tutti i pregi. Durante il mio lungo percorso professionale, nei Casinò dal 1992, ho ricoperto tutte le principali funzioni su entrambi i fronti, diversi ma ugualmente delicati. Si tende a pensare che i giochi siano tali, e che dunque la loro disposizione
«Colpa di molti film, l’idea che hanno le persone di un Casinò è ferma agli anni Ottanta, dunque moquette, nuvole di fumo, alcolici… non è più così, e non vogliamo essere così. Guardiamo a un nuovo modello; i prossimi anni saranno infatti all’insegna di eleganza e raffinatezza, lasciando che siano i numeri a fare il resto»
Roberto Maria Guarini, Presidente del Board del Casinò di Campione
Torna la reddività
Evoluzione dell’Ebitda (in eur mia)
Casinò di Campione
Le entrate
Evoluzioni dei ricavi mensili (dati in mln eur, 2022-24)
Marzo Aprile Maggio Giugno Luglio Agosto Ottobre
Gennaio Febbraio Settembre Novembre Dicembre
Fonte: Casinò di Campione
sia affidata al caso; in realtà il compito dei responsabili area, ruote o carte, e del direttore giochi, è proprio alimentare le sinergie tra le diverse tipologie, facilitando la ‘produzione’. Il direttore della Cassa Assegni deve essere invece in grado di decidere sino a quando ‘far credito’ al giocatore, alimentando il gioco in misura sostenibile per le persone, e per la Casa», evidenzia il direttore.
La sostenibilità del business di un Casinò è data dalla costanza del numero di giocatori durante tutto l’anno, e non solo dal loro numero. I ricavi annui hanno dunque un valore relativo rispetto all’andamento mese per mese. I numeri devono comunque tornare, ma la matematica garantisce sempre delle ottime basi di partenza. Sta poi alle persone.
Fonte:
Un inizio stellato
Al termine di alcuni mesi di confronto e sperimentazioni, tra cui due cene stellate offerte a un pubblico ristretto, il 5 maggio è stato ufficializzato l’accordo tra lo chef stellato Claudio Sadler (in foto), e il Casinò di Campione, che hanno rilanciato il ristorante al settimo piano della struttura, il nuovo: Riviera Restaurant by Sadler, affidato allo chef resident Fabio Busnelli. Il progetto è semplice nei suoi obiettivi: nel solco della tradizione del Nord Italia, rispettare stagionalità e materia prima, con un’offerta in grado di coniugare sostanza ed eleganza, in chiave sostenibile. Dunque, scelta degli ingredienti e limitazione degli sprechi, nel rispetto della filosofia dello chef milanese. «Oggi ho 70 anni, ma già a 14 sapevo ciò che avrei fatto. Mi piace mangiare cose semplici, e amo cucinare anche per la mia famiglia. Penso che quando si cucina per sé stessi sia un vero atto d’amore, che esula da una dimensione più professionale. Preparare un menù solitamente richiede tre mesi, ed è un’operazione che coinvolge più persone, un dibattito acceso, e che sfocia in un attento processo di ricerca degli ingredienti. Il gusto deve rimanere la principale preoccupazione di uno chef», conclude Sadler.
Quando la produzione è il denaro molte cose cambiano, e altre assumono un’importanza diversa. «Fidarsi dei propri collaboratori è ancora più rilevante, dal croupier a un manager, pur con tutte le specificità del caso. Non tutti sono uguali, ma nei loro ruoli anche un croupier può fare la differenza. Se la matematica non è un’opinione, il buon funzionamento di un Casinò è dato dalla presenza costante di giocatori che stabilizzano il cash flow, ma che tra vincite e perdite devono essere sempre in grado di tornare, ragione per cui le Case sono le più generose nel ritornare la quasi totalità del giocato, diver-
samente dagli altri. Il Direttore generale deve dunque capire le persone che ha a disposizione e valorizzarle, assegnando loro i giusti incarichi, nell’interesse della Casa e del gioco», riflette Silvestri. Eppure la concorrenza è forte, e il settore non dei più facili, nonostante la forte crescita degli ultimi anni, e qualche vicissitudine tutta locale. «Da quando siamo ripartiti, dunque il 2022, stiamo crescendo bene, a dimostrazione che continuiamo a godere di una certa reputazione presso i nostri giocatori. Rispetto ai 40 milioni di euro di ricavi del 2022, e i circa 60 dell’anno scorso, con un po’ di
Un primo passo della ripartenza è stato trovare una partnership per una ristorazione stellata, da abbinare a un restyling degli ambienti.
fortuna a dicembre contiamo di tagliare il traguardo dei 70 milioni, avendo già estinto tutti i debiti pregressi. Ad aver reso possibile la ripartenza ha contribuito in misura sostanziale un accordo con il Gruppo austriaco Novomatic, gigante del settore delle slot machine, che costituiscono anche il 70-75% dei nostri ricavi, e che al momento ci sta consentendo di non avere alcun debito con il settore bancario. Certo, molto è cambiato, siamo estremamente attenti ai costi, e anche il personale è stato ridimensionato, ma la roulette è tornata a girare», precisa il direttore. Si esce infatti da anni difficili, segnati dall’emergenza pandemica, e una delicata situazione di finanza pubblica, eppure qualcosa sta cambiando, e le prospettive sembrano incoraggianti. «Le responsabilità in capo all’azienda sono delle più impegnative. Campione è un piccolo comune, di meno di 2mila abitanti, e il Casinò è da sempre il principale datore di lavoro, oltre che contribuente; è l’attrazione turistica, e l’unica ragione, forse a torto, per cui qualcuno dovrebbe venirci. Il Comune è anche il nostro unico azionista, ma nuovi accordi, estremamente puntuali, ne regolano i rapporti, a rimarcare un’importante cesura con il passato», enfatizza Roberto Maria Guarini, Presidente del Board del Casinò di Campione.
In sella dal dicembre scorso, si inserisce all’interno di una nuova strategia, più aziendalista. «Arrivo dal mondo dell’Automotive, e conosco da moltissimo tempo il Comune, pur non essendo mai stato legato professionamente a una Casa da gioco. Ho accettato con grande entusiasmo la sfida, e abbiamo posto da subito le basi per un nuovo corso. Questa è un’azienda pubblica, che incidentalmente produce denaro, ma che deve essere gestita come una privata, lasciando che siano i numeri, e non la fortuna, a guidarla. Dunque, si tratta di guardare ai costi, ai ricavi, e soprattutto ai margini. Non ci possiamo permettere di sbagliare, e stiamo lavorando perché non succeda, irrobustendo in primis la Governance», prosegue il presidente.
Le peculiarità di un Casinò restano però tutte sul tavolo, e i nodi da sciogliere
certamente non mancano. «Abbiamo una squadra importante, e di esperienza, con un obiettivo chiaro, e condiviso. Non si tratta dunque di imporre qualcosa, ma di trovare il giusto equilibrio tra le esigenze di molti, ma sempre nell’interesse dell’azienda. Diversamente dagli altri Casinò italiani, abbiamo responsabilità sociali verso molte più persone, il che ci costringe a procedere con estrema cautela, ma a farlo e in tempi celeri. Non si tratta dunque di elaborare una strategia brillante ma astratta, lasciandola a decantare anni, coinvolgendo importanti società di consulenza o esperti internazionali, ma di riflettere, e agire con risolutezza, come stiamo già facendo», rileva Guarini. Pur misurandosi con i limiti che solo l’operatività rivela, qualcosa si sta muovendo. «In termini di superfici è il Casinò più grande d’Europa, e noi ne occupiamo circa un terzo, ragion per cui abbiamo lavorato diversi mesi affinché si potesse aprire una struttura alberghiera. La conformazione architettonica dell’edificio, però, lo impedisce. Siamo invece riusciti a portare uno chef stellato nel nostro ristorante, che è un primo importante tassello già visibile. Alla ristorazione, dovrebbe affiancarsene un secondo, in tempi ragionevoli, che vorrebbe guardare invece al mondo accademico, accogliendo nei nostri spazi corsi universitari di Hospitality e Management», chiarisce il presidente. L’obiettivo è chiaro: diversificare, non la produzione, ma le potenziali fonti d’interesse. «Vorremo anche sviluppare collaborazioni con il mondo dell’arte e della cultura, ponendole sotto il cappello di una fondazione, cui stiamo già lavorando, ma che richiederanno tempi più lunghi. Vogliamo ampliare l’offerta, diversificare le attività, destinandovi delle risorse pur limitate, e senza attendersi un ricavo diretto. Vogliamo investire sul territorio, dando alle persone delle ragioni in più per venire a Campione, a oggi monoprodotto, guardando a un bacino di pubblico più ampio, come le famiglie, e senza che questo debba automaticamente tradursi in nuovi giocatori», nota Guarini. Sullo sfondo stereotipi molto difficili
«Il buon funzionamento di un Casinò è dato dalla presenza costante di giocatori che stabilizzano il cash flow, ma che tra vincite e perdite devono essere sempre in grado di tornare, ragione per cui le Case sono le più generose nel ritornare la quasi totalità del giocato, diversamente dagli altri operatori del settore»
Stefano Silvestri, Direttore Generale del Casinò di Campione
I giocatori
Evoluzione del numero degli ospiti per mese (confronto 2022-25)
La distribuzione del numero di giocatori sui mesi ha un’incidenza diretta sull’andamento del business, che dalla ripartenza sta tornando su volumi importanti.
Fonte: Casinò di Campione
La ripartenza
Evoluzione di ospiti e ricavi dal 2022 (in unità, e mln eur)
da sradicare. «Colpa di molti film, l’idea che hanno le persone di un Casinò è ferma agli anni Ottanta, dunque moquette, nuvole di fumo, alcolici… non è più così, e non vogliamo essere così. Guardiamo a un nuovo modello di Casa da gioco. I prossimi anni saranno infatti all’insegna di eleganza e raffinatezza, lasciando che siano i numeri dell’azienda a fare il resto», conclude il Presidente del Board.
Si tratta dunque di un nuovo inizio, con una rotta precisa, che solo il tempo e le ‘stelle’ sapranno dimostrare se chiara e sostenibile, al netto di qualche inevitabile correzione e ritracciamento. L’obiettivo è però chiaro, seppur ambizioso: diventare il più grande Casinò d’Europa, essendo oggi il Casinò più grande in Europa.
Federico Introzzi
Fare i conti con i rischi
A due secoli dalla nascita della prima assicurazione privata svizzera, il settore si conferma pilastro di stabilità e benessere. Mentre la sfida si sposta su nuovi rischi, sia naturali che digitali, oltre a garantire copertura per eventi avversi diventa cruciale investire a lungo termine per prevenire i danni e aumentare la resilienza.
Si potrebbe a lungo disquisire se una vita senza rischi valga la pena di essere vissuta. Dibattito in fondo ozioso: basta un presente attraversato tanto da fenomeni meteorologici estremi quanto dal fuoco incrociato delle tensioni geopolitiche per ricordare come, malgrado capacità predittive ormai prossime a quelle preconizzate dalla fantascienza, la sicurezza assoluta sia destinata a rimanere un’utopia. E poiché il rischio continua, mutatis mutandis, a costituire una componente ineludibile dell’esistenza, la capacità di gestirlo resta essenziale Non sorprende che proprio in Svizzera, dove la stabilità è assurta a tratto identitario, i servizi assicurativi abbiano trovato terreno fertile sino a diventare uno dei settori economici più rilevanti. Non soltanto per il contributo diretto all’economia - 31,4 miliardi di franchi di valore aggiunto lordo e oltre 85mila posti di lavoro nel 2025 - ma perché sulla soli-
dità del sistema assicurativo riposa la possibilità stessa di assumersi gli investimenti necessari all’iniziativa imprenditoriale e all’innovazione.
Sono passati due secoli esatti da quando nel 1826 ha visto la luce a Berna la prima compagnia assicurativa privata svizzera, in netto anticipo sulla concorrenza nazionale che si profilerà dagli anni ’60-70, sebbene in ritardo sui paesi limitrofi, sollecitati anzitempo dalle incognite della navigazione marittima. Ironia della sorte, la Mobiliare veniva fondata come Società svizzera di mutua assicurazione del mobilio contro i danni da incendio, proprio nell’anno in cui in Inghilterra venivano inventati i fiammiferi. Sino ad allora, esistevano solo alcune forme di assicurazione cantonale per gli edifici, mentre la protezione dei beni mobili era offerta solo da compagnie straniere a costi proibitivi. Prima sede, l’appartamento del presidente Karl Anton von Lerber, figura centrale
Lo scorso 29 gennaio, la Mobiliare ha lanciato da Berna il suo bicentenario. In alto a sinistra, una delle prime polizze emesse, con l’intestazione impreziosita dal dipinto di Legrand che illustra l’idea della giovane cooperativa: i soci, le Alpi, il fuoco minaccioso, la cassa incendi e il sostegno offerto da Helvetia, simbolo della Confederazione.
della vita politica ed economica bernese. Cinquant’anni più tardi le somme assicurate ammontavano già a un miliardo di franchi.Una traiettoria di crescita che ha portato la Mobiliare a conquistarsi oggi la fiducia di un’economia domestica e di un’azienda svizzera su tre. «La nostra leadership è il risultato di un chiaro orientamento perseguito coerentemente da decenni. Siamo organizzati come cooperativa, pensiamo a lungo termine, orientando le nostre azioni agli interessi dei clienti. A ciò si aggiunge il forte radicamento locale: siamo presenti in tutta la Svizzera, conosciamo le realtà regionali e, in caso di sinistro, siamo vicini alle persone», afferma la Ceo Michèle Rodoni. Tuttora tratto distintivo, la forma giuridica della cooperativa è stata scelta due secoli or sono con l’obiettivo di condividere i rischi rendendo l’assicurazione accessibile ad ampi strati della popolazione. «Proprio il fatto di essere vincolati ai nostri clienti, non agli azionisti, ci permette di crescere in modo sostenibile, di assumerci rischi a lungo termine e di condividere regolarmente il successo con la clientela e con i collaboratori. Una filosofia che si concretizza anche nella redistribuzione delle eccedenze agli assicurati
sotto forma di sconti sui premi, che nel ramo non-vita è una peculiarità», sottolinea Michèle Rodoni. Solo nell’ultimo decennio sono stati così restituiti agli assicurati 1,8 miliardi, e per il bicentenario è previsto un importo di ben 300 milioni.
A partire dall’introduzione nel 1916 dell’assicurazione contro il furto con scasso, la Mobiliare ha progressivamente ampliato i propri rami di attività, fino a coprire tutti i settori commerciali. Il core business resta però saldamente ancorato alle assicurazioni danni e al mercato svizzero. «Siamo tradizionalmente forti nelle assicurazioni domestiche e aziendali per le Pmi. Nell’assicurazione veicoli a motore siamo vicini al terzo posto. Nella previdenza, in particolare con il pilastro 3a e nel settore delle casse pensioni, stiamo crescendo bene. Per noi non è decisiva la massima ampiezza, ma una crescita redditizia e sostenibile», precisa la Ceo. Pur in un contesto complesso, la crescita si conferma superiore a quella del mercato. Nel 2025 la Mobiliare ha raccolto premi per 5,173 miliardi di franchi, (+4,7%) servendo 2,4 milioni di clienti, con una performance particolarmente solida nel ramo non-vita (+5,4 %), mentre l’utile ha raggiunto 825 milioni di Chf. «Un utile del genere non è però da aspettarsi regolarmente e non è sostenibile. Dipende soprattutto da un risultato finanziario straordinario, tra l’altro grazie alla vendita di quote di Swiss Marketplace Group in occasione della sua quotazione in borsa nel settembre 2025, nonché da elevati guadagni su azioni e oro. Nel vero e proprio business assicurativo lavoriamo invece con margini molto ridotti: su 100 franchi di incasso premi, nel ramo danni ne restano circa 3. Dunque è per noi centrale gestire il business assicurativo in modo redditizio a lungo termine senza renderci dipendenti dai mercati finanziari», avverte Michèle Rodoni.
La focalizzazione sul core business assicurativo e previdenziale è uno degli assi portanti della strategia “Avantage 2030”, da cui il riallineamento del portafoglio partecipazioni negli ultimi anni: «Ci siamo chiesti dove possiamo creare il maggior valore aggiunto a lungo termine per i nostri clienti. Verifichiamo regolarmente in modo critico le attività al di fuori di questo nucleo e quando non corrispondono più strategicamente o non sono redditizie, ce ne separiamo», spiega Michèle Rodoni.
«L’assicurabilità non può mai esser data per scontata: dipende dall’interazione tra standard chiari, prevenzione e gestione responsabile dei rischi. Pertanto riteniamo che il nostro ruolo non consista solo nel risarcire i danni, ma anche nel contribuire a rafforzare la resilienza attraverso la prevenzione, la ricerca e il dialogo con la società e le autorità»
Michèle
Rodoni, Ceo della Mobiliare
Quote di mercato degli assicuratori non vita in Svizzera in % premi contabilizzati, lordi, 2024 senza assicurazione malattia e infortuni
Utile annuo consolidato Gruppo Mobiliare, in mio Chf
Fonte: Finma
Crescita volume premi e clienti
Portafoglio per ramo di attività Ripartizione rami assicurativi, in %
la
In due secoli di attività il panorama dei rischi è cambiato notevolmente. Eventi meteorologici estremi, frequenze di sinistro in aumento e costi di riparazione più elevati aumentano sensibilmente il carico dei sinistri. Al contempo si delineano nuovi rischi come gli attacchi informatici o le incertezze geopolitiche. «Poiché dobbiamo essere redditizi in modo sostenibile nel business assicurativo, laddove necessario, procediamo
Fonte: la Mobiliare, al
Anche in un contesto complesso, il Gruppo Mobiliare continua a sovraperfomare il mercato. Si evidenzia la crescita nel ramo non-vita (5,4%), frutto del focus sul core business. La razionalizzazione del portafoglio delle partecipazioni ha prodotto complessivamente un effetto positivo di oltre 300 milioni di franchi, facendo lievitare l’utile a 825 mio. Confermata anche la solidità patrimoniale.
31.12.2025
Altro
Da 150 anni in Ticino
I due agenti generali della Mobiliare in Ticino. Da sinistra, Michele Masdonati (Bellinzona) e Michele Bertini (Lugano). Sopra, una targa assicurativa apposta attorno al 1900 sulle case e sulle stalle assicurate.
Anche in Ticino la Mobiliare festeggia un anniversario significativo: dal 1876 i primi agenti iniziarono a operare da Lugano coprendo progressivamente l’intero Cantone. Fondata nel 1971, l’agenzia generale di Bellinzona dispone oggi anche di sedi a Gordola, Giubiasco, Biasca, Faido, Acquarossa, Locarno e Roveredo. All’agenzia generale di Lugano fanno invece capo le sedi di Massagno, Mendrisio e Taverne. In totale, nel cantone conta 123 collaboratori - 6 apprendisti - e circa 78mila clienti. «Le nostre agenzie generali di Lugano e Bellinzona sono fra le più importanti della Svizzera. Nonostante specifiche sfide economiche e demografiche, il Ticino offre per noi un potenziale superiore alla media. È un territorio in cui la prossimità gioca un ruolo particolarmente rilevante: le relazioni sono strette e si crea un forte senso di comunità. Il 90% dei sinistri viene liquidato localmente, ad esempio attraverso officine e artigiani della regione», sottolinea Michèle Rodoni, ticinese per parte di padre. Anche nel 2025 la crescita è proseguita: il volume premi delle due agenzie generali è aumentato del 7,6%, mentre i sinistri notificati sono stati circa 29mila. Particolarmente esposto ai fenomeni meteorologici estremi, il Ticino figura fra i principali destinatari dei progetti di prevenzione contro i pericoli naturali sostenuti dalla Mobiliare. Ad esempio, è stato da poco annunciato il contributo di 400mila franchi destinato al Centro intergenerazionale di Biasca nell’ambito dei progetti di “città spugna”. «In Ticino ci impegniamo da anni anche culturalmente, ad esempio come partner principale del Locarno Film Festival, un evento che rafforza l’identità culturale e l’irraggiamento economico della regione ben oltre i suoi confini. Il nostro sostegno è dunque una dichiarazione a favore del Ticino e della cultura, come fonte di ispirazione per il futuro della Svizzera», conclude la Ceo della Mobiliare.
ad adeguamenti tariffari. E investiamo miratamente in prevenzione e ricerca», dichiara la Ceo della Mobiliare.
Dopo il crollo di Credit Suisse, la stabilità del settore finanziario è tornata al centro del dibattito. L’ipotesi di ampliamento dei poteri della Finma incontra però lo scetticismo dell’Associazione Svizzera d’Assicurazioni. L’organizzazione mantello ha sottolineato come un inasprimento generalizzato della vigilanza non solo ignorerebbe l’ampio grado di copertura e solvibilità del settore assicurativo, ma anche la differenza strutturale rispetto al modello operativo bancario, caratterizzato al suo opposto da passività liquide e attività illiquide, e dunque da un profilo di rischio radicalmente diverso.
L’esperienza, del resto, ha insegnato già
da tempo quanto fragile possa diventare l’equilibrio fra rischio e solvibilità. Una delle lezioni più dure per la Mobiliare fu il devastante incendio di Glarona del 1861, che distrusse due terzi della città. Dei 129 assicurati colpiti, 116 erano clienti della cooperativa, che si trovò a versare oltre un milione di franchi - cifra astronomica per l’epoca - dovendo ricorrere a un prestito di 300mila franchi del Cantone di Berna per evitare il fallimento.«Quell’esperienza ci ha mostrato molto presto quanto siano importanti solidità, diversificazione del rischio e vicinanza alle persone colpite», ricorda Michèle Rodoni.
Ed è proprio la robustezza patrimoniale a rappresentare uno dei punti di forza del gruppo. A fine 2025 il capitale proprio consolidato aveva raggiunto 8,673 mi-
liardi di Chf, con un tasso di solvibilità (Sst) ben del 519% (il doppio della già eccellente media svizzera del 246%). L’allocazione degli attivi rimane ampiamente diversificata fra le classi di rischio, con una quota significativa di valori reali prossima alla metà del portafoglio.
Una solidità indispensabile in un’epoca segnata da sinistri sempre più onerosi. Si pensi alla frana di Blatten (28 maggio 2025), costata alla Mobiliare, che in Vallese ha una quota di mercato nell’assicurazione immobiliare del 30% con forte presenza fuori dalle aree urbane, circa 140 milioni di Chf di danni lordi, sul totale di 320 milioni. Decisivo per affrontare questa catastrofe, il pool svizzero per i danni causati dagli elementi naturali, istituito nel 1935 proprio su iniziativa della Mobiliare: un sistema unico al mondo attraverso il quale assicuratori pubblici e privati condividono il rischio dei grandi sinistri, garantendo premi sostenibili e assicurabilità anche nelle regioni più esposte.
Non occorre arrivare a questi estremi per comprendere quanto il cambiamento climatico stia incidendo. «Episodi come la violenta grandinata del 25 agosto 2023 nel Locarnese mostrano concretamente cosa significhi assicurazione nella vita quotidiana: rilevare rapidamente i danni, aiutare in modo non burocratico e al tempo stesso generare lavoro per l’artigianato locale», osserva Michèle Rodoni.
Ma non si guarda solo alle conseguenze. «Per noi la sostenibilità inizia là dove nascono i rischi. Per questo ci impegniamo non solo in caso di sinistro, ma sistematicamente nella prevenzione, che riduce i danni e rafforza l’assicurabilità. Eventi tragici come l’incendio di Crans-Montana, che ha segnato l’inizio del 2026, ricordano che l’assicurabilità non può mai essere data per scontata, ma nasce dall’interazione tra standard chiari, prevenzione e gestione responsabile dei rischi», sottolinea Michèle Rodoni.
Da vent’anni la Mobiliare sostiene progetti di protezione contro i pericoli naturali, ad esempio finanziando sistemi antiesondazione mobili o, dal 2023, le iniziative di “città spugna” per mitigare gli effetti di precipitazioni intense e ondate di calore rendendo gli spazi urbani meno impermeabili e più vivibili. «Parallelamente, la Mobiliare continua a distinguersi anche per il sostegno al territorio attraverso la sponsorizzazione di iniziative
Di proprietà al 100% della Mobiliare Svizzera Società Cooperativa, la Holding riunisce le diverse aziende del Gruppo sotto un’unica direzione. Ne fanno parte sia le filiali completamente integrate, come la Società di Assicurazioni o Protekta (leader nella protezione giuridica), sia quelle operativamente autonome come bexio (fornitore di software aziendali) o SwissCaution (leader garanzie d’affitto senza deposito bancario).
sportive, culturali, sociali e organizzazioni di pubblica utilità», aggiunge la Ceo. Un importante fattore di trasformazione proviene oggi dalla tecnologia. In Svizzera, il settore assicurativo è stato fra i primi a confrontarsi con sistemi per l’elaborazione di grandi volumi di dati. Fra gli antesignani figurava proprio la Mobiliare, che oggi prosegue nell’implementazione di piattaforme moderne per velocizzare e semplificare i processi, alleggerendo il carico dei collaboratori. Benché l’Ai sia destinata a giocare un ruolo sempre più importante, tuttavia il cuore della “assicurazione dal volto umano” - storico motto della Mobiliare - continua a risiedere nella prossimità territoriale ed empatica ai clienti. Sin dalle origini la cooperativa ha costruito la propria crescita sull’autonomia riconosciuta agli agenti. «L’interazione tra regia centrale e responsabilità locale è uno dei motivi fondamentali del nostro posizionamento e della qualità del servizio. Centralizziamo laddove ha senso per garantire stabilità ed efficienza: nell’orientamento strategico, nella gestione del capitale e dei rischi, nell’It e nella standardizzazione dei processi. Allo stesso tempo, le nostre 80 agenzie generali agiscono in modo imprenditoriale. Conoscono le loro regioni, i rischi locali e le persone», sottolinea la Ceo della Mobiliare. Il gruppo conta circa 6.570 collaboratori. Puntualmente si qualifica fra i datori di lavoro più apprezzati. La cultura cooperativa, la vicinanza ai clienti e un lavoro ad alto impatto sono fattori centrali per conquistare e trattenere i talenti. «Allo stesso tempo, la formazione continua diventa sempre più importante. Oggi sono richieste competenze specialistiche, comprensione tecnica e capacità sociali. Io stessa continuo ad apprendere. Con l’esperienza, mi è sempre più chiaro che guidare consiste meno nel possedere tutte le risposte da soli, quanto nel porre
La sede centrale a Berna
Il volto umano dell’assicurazione
Evoluzione collaboratori ed eccedenze distribuite agli assicurati con sconto sui premi
Collaboratori Etp 2000-2025
Versamenti alla clientela settore non vita, mio Chf
al 31.12.2025
la
le giuste domande, dare orientamento e stabilire priorità. La pressione decisionale fa parte del gioco. Mi aiuta a includere le diverse prospettive e poi decidere coerentemente. Ma una leadership sostenibile significa anche prestare attenzione alla propria energia, perché si possono sostenere responsabilità a lungo termine solo senza dimenticarsi di sé stessi», rivela Michèle Rodoni, alla testa della Mobiliare dal 2021.
Con 169 assicuratori privati nei quattro rami vita, non-vita, malattia complementare e riassicurazione, il mercato svizzero è fortemente competitivo ma anche concentrato nelle mani di un ristretto numero di compagnie leader. Evoluzione demografica, copertura di nuovi rischi e aumento del benessere continuano a stimolare la domanda. «La concorrenza aumenta, anche a causa di consolidamenti, su tutti Helvetia-Baloise, e dei nuovi operatori digitali. Al contempo, la diffusione di piattaforme di comparazione accresce la pressione sui costi e sulla politica tariffaria. Inoltre, i canali digitali stanno guadagnando importanza e la clientela richiede prodotti sempre più semplici e comprensibili. La nostra risposta non è rincorrere ogni tendenza, ma poten-
ziare i nostri punti di forza: vicinanza personale, qualità del servizio e stabilità finanziaria. Allo stesso tempo investiamo fortemente in tecnologia per diventare più rapidi e per semplificare. È così che intendiamo continuare a crescere al di sopra del mercato e rimanere redditizi a lungo termine», dichiara la Ceo.
Per tutto il 2026 il gruppo promuoverà iniziative diffuse in tutta la Svizzera, come gli itinerari escursionistici Suissepartout. Il bicentenario diventa occasione per ribadire il valore della coesione, tema ripreso dal motto celebrativo “Meglio insieme”. «Se guardo all’evoluzione della Svizzera negli ultimi due secoli attraverso la nostra storia, vedo una successione di cambiamenti e crisi, ma anche una grande capacità di trovare soluzioni insieme, che sarà decisiva anche per il futuro», conclude Michèle Rodoni.
In un contesto segnato da volatilità crescente, le assicurazioni continuano a svolgere una funzione essenziale: assorbire il rischio, redistribuirlo, renderlo sostenibile. Consentendo di poter contare sulla stabilità che costituisce il presupposto per esplorare nuovi orizzonti.
Susanna Cattaneo
Fonte: la Mobiliare, al 31.12.2025
Solidità finanziaria e solvibilità
Fonte:
Mobiliare,
Ritrovare il pragmatismo
Un’impresa lungimirante non si isola dal suo principale mercato: costruisce relazioni che le permettano di operare con successo al suo interno, tutelando al contempo i propri interessi chiave. La Svizzera si trova nella stessa posizione.
Lo scorso 21 aprile, l’Ufficio federale della dogana e della sicurezza dei confini ha pubblicato i dati sul commercio estero svizzero nel primo trimestre 2026. In termini nominali, le esportazioni hanno subito una flessione del 4,2% rispetto al quarto trimestre 2025, passando da un valore di 69,8 a 66,9 miliardi di franchi. Considerando le turbolenze provocate dalla politica commerciale e, successivamente, dalla guerra contro l’Iran volute dal governo statunitense, non c’è da stupirsi. Le incertezze e gli ostacoli al commercio sono in crescita, così come i costi dei fattori produttivi. Le conseguenze sono significative. Dal punto di vista settoriale, le esportazioni di prodotti chimici e farmaceutici si sono ridotte dell’8,1% rispetto al trimestre precedente e, sulle dieci principali categorie di merci scambiate dalla Svizzera, solo orologi (+2,1%) e veicoli (+1,2%) hanno registrato uno sviluppo positivo. A pesare è soprattutto la contrazione del mercato nordamericano (-14,4%) e asiatico (-5,2%). Fortunatamente, ci sono anche delle buone notizie: le esportazioni verso l’Ue sono cresciute del 3,8%, unico partner commerciale importante ad aver fatto segnare una dinamica positiva. Un dato che dovrebbe indurre una seria riflessione. Il futuro della via bilaterale, che garantisce un accesso privo di ostacoli al mercato unico europeo, dipende dall’approvazione del nuovo pacchetto di accordi negoziati con Bruxelles. Nel dibattito politico svizzero, il tema è fonte di numerosi attriti. Necessità economiche e tutela della sovranità animano schieramenti opposti. Rimane un fatto che non si può ignorare: che piaccia o meno, la Svizzera vive di interdipendenza e non ha la forza di
imporre soluzioni unilaterali. Per individuare il comportamento più razionale occorre perciò spostare lo sguardo dal piano politico a quello economico.
Quando una Pmi opera in un mercato dominato da un concorrente molto più grande e con un potere di mercato notevolmente maggiore, non reagisce ripiegandosi su sé stessa o fingendo che il problema non esista. Soprattutto, non pretende di imporre le regole al mercato. Punta piuttosto a influenzarle quando possibile e ad adattarsi quando necessario, massimizzando i propri benefici.
«La Svizzera vive di interdipendenza e non ha la forza di imporre soluzioni unilaterali. Per individuare il comportamento più razionale occorre perciò spostare lo sguardo dal piano politico a quello economico»
Un’impresa razionale analizza il contesto, riconosce l’asimmetria di potere e, di conseguenza, cerca di negoziare contratti con l’impresa leader, chiarire le regole del gioco e ridurre l’incertezza. La situazione della Svizzera nei confronti dell’Unione europea è sorprendentemente simile. L’Ue, di gran lunga nostro principale partner economico, è un mercato immensamente più grande e regolato da un sistema giuridico in continua evoluzione. La via bilaterale ha funzionato per oltre vent’anni proprio perché ha permesso alla Svizzera di cooperare con un attore più potente senza rinunciare alla propria autonomia istituzionale. La classe politica svizzera oggi è chiamata a comportarsi come un’impresa razionale: stabilizzando
Olivier Abou-Nader, Collaboratore di progetto economiesuisse.
e sviluppando ulteriormente la via bilaterale, anziché alimentando l’illusione che una piccola economia d’esportazione, per quanto dinamica, possa imporre unilateralmente le proprie condizioni a un mercato di 450 milioni di abitanti.
Le imprese di successo non confondono la sovranità decisionale con l’isolamento, né l’indipendenza con l’assenza di regole. Sanno che la vera forza sta nel gestire le dipendenze in modo intelligente, trasformandole in vantaggio competitivo. Applicato alla politica europea, significa riconoscere che il benessere, l’occupazione e l’accesso al mercato unico conquistati grazie agli Accordi bilaterali non sono garantiti, ma vanno negoziati e adattati regolarmente. La via bilaterale aggiornata non è sottomissione, ma uno strumento di gestione del rischio. Introduce meccanismi che ogni impresa riconoscerebbe come essenziali: certezza giuridica, procedure di risoluzione delle controversie, prevedibilità normativa. Invece di subire decisioni unilaterali, come avviene oggi in assenza di strumenti efficaci, la Svizzera si dota di un quadro per far valere i propri interessi in modo strutturato.
Il punto non è scegliere tra la sovranità o una presunta sudditanza. È scegliere tra una gestione attiva dell’interdipendenza o ignorarla con gravi conseguenze per la piazza economica svizzera e per la prosperità dei suoi abitanti. La domanda per la politica non è se l’Ue piaccia o meno, ma come agire con pragmatismo per assicurare a lungo termine una relazione che garantisca al meglio il margine di manovra e le specificità del nostro Paese.
Covered bond: un’ancora di stabilità
Uno strumento versatile, e consolidato, offre alcuni vantaggi anche rispetto ai titoli governativi, e si candida quale perfetto asset rifugio anche in questa fase di mercato.
La persistente incertezza che continua a scuotere i mercati finanziari globali sta spingendo gli investitori verso le tradizionali asset class rifugio, come i titoli di Stato. Tuttavia, in un contesto segnato da instabilità geopolitica e macroeconomica, anche queste soluzioni stanno mostrando tutti i loro limiti, e in misura crescente, mettendo gli investitori più conservativi di fronte a nuove sfide.
In questo scenario, le obbligazioni di alta qualità emergono come un’alternativa credibile per costruire portafogli più resilienti, capaci di offrire stabilità e solidità, anche in questa fase.
Il ruolo
I covered bond sono strumenti obbligazionari emessi da banche o istituti di credito, garantiti da portafogli di attivi di elevata qualità, quali mutui residenziali o prestiti al settore pubblico. Rappresentano un’alternativa sempre più rilevante ai titoli governativi, grazie a una struttura unica che combina rendimento e protezione.
Ciò che li contraddistingue nel contesto attuale è il loro forte track record: oltre 200 anni di storia senza registrare alcun default. Questo profilo di rischio estremamente contenuto è supportato da un doppio livello di tutela per l’investitore: il ricorso diretto all’emittente e l’accesso al pool di attivi sottostanti, generalmente sovra-collateralizzato. Tale sovra-collateralizzazione rafforza ulteriormente la protezione del capitale, offrendo un elevato grado di sicurezza anche in scenari di elevato stress sull’emittente.
Henrik Stille, responsabile strategie Covered bond Europe di Nordea Asset Management.
I vantaggi
I covered bond offrono un set distintivo di vantaggi, particolarmente rilevanti nelle fasi di forte volatilità di mercato: combinano un profilo di rischio contenuto con elevata stabilità e ampia liquidità.
A rafforzarne ulteriormente l’attrattiva contribuisce un trattamento regolamentare favorevole: sono classificati come debito senior garantito, esclusi dai meccanismi di bail-in e riconosciuti come asset di elevata qualità nell’ambito della normativa bancaria europea.
Dal punto di vista della costruzione di portafoglio, i covered bond offrono inoltre importanti benefici di diversificazione. Rispetto alle obbligazioni corporate, presentano una minore volatilità creditizia e un comportamento più prevedibile nei diversi regimi di mercato, contribuendo a rendere i portafogli più resilienti e bilanciati.
Una fonte credibile di stabilità
Per gli investitori alla ricerca di stabilità, il mercato europeo dei covered bond, con una dimensione di circa 3 trilioni di euro, rappresenta un universo solido e altamente liquido, capace di offrire soluzioni credibili in contesti complessi.
Si distinguono per la capacità di generare rendimenti stabili anche nelle fasi di mercato più sfidanti, risultando particolarmente adatti per strategie orientate a stabilità e prevedibilità.
Le strategie europee sui covered bond di Nordea sono gestite attivamente dal team Fixed Income Rates, che mette a leva un’ampia esperienza di mercato per individuare inefficienze e opportunità di valore relativo. Attraverso un approccio disciplinato di relative value e un monitoraggio continuo delle dinamiche di mercato, il team mira a catturare fonti addizionali di rendimento, offrendo al contempo un profilo di performance resiliente e coerente nel tempo, un elemento molto rilevante nello scenario attuale.
In un contesto globale caratterizzato da elevata incertezza, i covered bond continuano a confermarsi come una componente chiave per portafogli più robusti: combinano la solidità del reddito fisso di alta qualità con il potenziale di rendimenti stabili, una proposta di valore sempre più distintiva nell’ambiente di mercato odierno.
Le virtù del digitale
Se concepiti in modo sistemico e orientati all’interoperabilità, gli investimenti in soluzioni digitali per il settore sanitario possono garantire maggior efficienza, qualità e sicurezza.
Il sistema sanitario svizzero continua a distinguersi per qualità e accessibilità, ma si trova oggi confrontato con una crescente pressione. L’aumento dei costi, la carenza di personale qualificato, la complessità normativa e il ritardo tecnologico rischiano di comprometterne, nel lungo periodo, efficienza e solidarietà. Garantire cure di qualità significa quindi discutere non solo di tariffe e prestazioni, ma anche di processi, interfacce e flussi di dati.
La digitalizzazione non rappresenta un fine in sé. Il suo valore risiede soprattutto in due elementi chiave: maggiore efficienza nei processi operativi e maggiore sicurezza delle cure. Due fattori indispensabili per preservare un sistema sanitario economicamente sostenibile e capace di mantenere elevati standard qualitativi.
Il primo beneficio riguarda l’efficienza. La campagna “Tigre di carta” della Società Svizzera di Medicina Interna Generale, sostenuta da prio.swiss, evidenzia l’enorme dispendio di risorse causato dai duplicati nella documentazione, da sistemi informatici incompatibili o dall’utilizzo di pdf non modificabili. Attività amministrative che sottraggono tempo prezioso ai professionisti senza generare valore diretto per i pazienti.
La digitalizzazione può alleggerire questo carico, a condizione che i dati sanitari siano strutturati per essere condivisi fra sistemi differenti. Così si riducono esami doppione, richieste di chiarimento e procedure amministrative superflue, per esempio nell’ambito delle garanzie di assunzione dei costi. Secondo uno studio realizzato da McKinsey & Company e dal Politecnico federale di Zurigo, l’introduzione della cartella sanitaria elettronica integrata con ricette e prescrizioni digitali
potrebbe permettere di risparmiare circa 1,2 miliardi Chf l’anno. Un dato che dimostra come la digitalizzazione sia anche uno strumento di contenimento dei costi. Il secondo grande vantaggio riguarda qualità e sicurezza dei pazienti, in particolare nella gestione dei farmaci. La Fondazione Sicurezza dei pazienti Svizzera stima che ogni anno circa 20mila ricoveri siano riconducibili a problemi legati ai
Opportunità di risparmio grazie alla digitalizzazione della sanità Potenziale risparmio di 26 tecnologie digitali specifiche, in mld Chf
Interazioni online
Strumenti autogestione malati cronici
Prenotazione elettronica
Trasparenza dei risultati/ Supporto decisionale
Automazione dei flussi di lavoro
clinica elettronica/ dati in formato digitale
Julia Biller, responsabile settore “Standardizzazione, qualità e Hta”, membro della direzione di prio.swiss, l’associazione degli assicuratori malattia svizzeri. Sotto, lo studio condotto da McKinsey & Company con l’Eth Zurich conferma che le soluzioni digitali potrebbero portare anche nella sanità svizzera a risparmi nell’ordine di diversi miliardi di franchi l’anno.
La Danimarca, già dal 2009, utilizza uno “Shared Medication Record” nazionale che consente ai professionisti autorizzati di accedere alle terapie farmacologiche attuali e pregresse, contribuendo a prevenire errori, dosaggi sbagliati e interazioni pericolose.
medicamenti. Un paziente su dieci subisce errori di medicazione o effetti indesiderati. Le situazioni più critiche si verificano soprattutto nelle fasi di transizione - ammissione ospedaliera, dimissione e continuità delle cure - dove spesso mancano informazioni complete e aggiornate.
L’esperienza internazionale mostra quali risultati si potrebbero raggiungere. Una modellizzazione condotta per il sistema sanitario pubblico britannico (Nhs) indica che un registro digitale condiviso delle prescrizioni mediche potrebbe evitare quasi un milione di errori terapeutici, prevenire fino a 16mila danni ai pazienti e salvare fino a 22 vite all’anno.
Affinché anche in Svizzera la digitalizzazione possa produrre effetti concreti, servono standard comuni e interoperabilità. In quest’ottica, prio.swiss si impegna affinché la trasformazione digitale sia orientata in modo coerente a beneficio degli assicurati. L’associazione promuove standard migliori per lo scambio dei datiad esempio nell’ambito della fatturazione - e collabora con i fornitori di prestazioni per ridurre il carico amministrativo. Inoltre, prio.swiss sostiene la realizzazione dello Swiss Health Data Space nell’ambito del programma nazionale DigiSanté. Senza sostituire la dimensione umana della medicina, la digitalizzazione può al contrario darle centralità. Quando i processi diventano più semplici, le informazioni più affidabili e gli ostacoli amministrativi vengono ridotti, i professionisti sanitari possono dedicare più tempo alla cura e alla consulenza. È proprio qui che risiede il vero valore della trasformazione digitale: maggior efficienza, sicurezza e una sanità sostenibile anche in futuro.
Fonte: McKinsey & Company / ETH Zürich 2019
Ambulatoriale: investire oggi
La riforma del finanziamento uniforme delle cure (Efas) promette finalmente di favorire l’ambulatoriale e contenere i costi sanitari. La sua efficacia dipende però da nuovi incentivi, investimenti, strutture, competenze e un’azione coordinata fra fornitori di prestazioni, cantoni e assicuratori. Alcuni pionieri indicano la strada.
Come da tradizione, a fine settembre gli assicuratori comunicheranno i premi del 2027. Secondo le previsioni di Comparis, l’aumento medio dovrebbe attestarsi attorno al 3,7%, inferiore agli ultimi anni. Un rincaro che, nel medio periodo, si auspica sia ulteriormente frenato dal maggior ricorso alle cure ambulatoriali che dal 2028, con la progressiva entrata in vigore del finanziamento uniforme delle cure (Efas), vedranno finalmente cambiare la chiave di riparto che le aveva finora penalizzate rispetto ai ricoveri ospedalieri. Una riforma che ha tenuto banco per quasi 15 anni alle Camere federali prima di veder prevalere le ragioni dei promotori. Non basterà però la nuova spartizione dei conti - pienamente effettiva dal 2032 - affinché la Svizzera possa realizzare quella che è stata annunciata come una svolta epocale nella sua politica sanitaria, recuperando il ritardo che la vede fanalino di coda nelle
Fondamentale per prepararsi a Efas, un’azione sin da ora congiunta, come nel progetto pilota lanciato dalla Comunità di acquisti Hsk con il Centro ospedaliero di Bienne e il Canton Berna, sviluppando una soluzione tariffale innovativa, applicata in una struttura di assistenza ambulatoriale collaudata del polo Medin Biel/Bienne (sopra). Progetto ora arrivato anche in Ticino, dove coinvolge Eoc e Cantone.
cure ambulatoriali: solo un intervento su cinque, contro il 60% dei Paesi nordici e una media europea circa del 50%.
«La riforma Efas correggerà un importante falso incentivo unificando il finanziamento, ma da sola non basta per accelerare in modo sostanziale l’ambulatorializzazione», avverte Marco Migliarese, Responsabile delle trattative della Comunità di acquisti Hsk, che gestisce, per Helsana, Sanitas e Kpt l’acquisto delle prestazioni
Approvata alle urne nel novembre del 2024, sulla base di un’iniziativa parlamentare del 2009, la riforma Efas (einheitliche Finanzierung ambulant und stationär) introduce un cambiamento strutturale nel finanziamento delle prestazioni sanitarie erogate in Svizzera a carico dell’assicurazione malattia.
Oggi, al netto della franchigia e della partecipazione del paziente, le cure ambulatoriali sono interamente a carico delle casse malati e quindi dei premi, mentre le cure ospedaliere stazionarie sono finanziate per il 55% dai Cantoni e per il 45% dagli assicuratori malattia. Per le cure di lunga durata (domiciliari e case anziani), gli assicuratori pagano dei contributi, integrati da un finanziamento cantonale ed eventualmente dei pazienti.
Dal 2028, con Efas il finanziamento sarà invece uniformato: gli assicuratori malattia retribuiranno integralmente i fornitori di prestazioni sia nell’ambito ambulatoriale sia in quello stazionario e in seguito verranno rimborsati parzialmente dai Cantoni, secondo una quota che convergerà al 26,9% nel 2032, integrando anche le cure di lunga durata. La riforma non modifica dunque il riconoscimento finanziario dell’attività dei diversi operatori e servizi sanitari, ma si prefigge di favorire il passaggio crescente dall’ambito stazionario a quello ambulatoriale, laddove possibile e ragionevole dal punto di vista sanitario.
nell’ambito dell’assicurazione di base. «Altri ostacoli strutturali ed economici frenano gli ospedali: rigidi limiti tariffari tra ambulatoriale e stazionario, incentivi finanziari insufficienti, perdite di ricavi, a cui si aggiungono infrastrutture orientate alle prestazioni stazionarie, investimenti vincolati e costi aggiuntivi per la presa a carico ambulatoriale. Senza adeguamenti mirati, la dinamica auspicata resterà limitata. Inoltre, l’ambulatorializzazione implica un cambiamento culturale a tutti i livelli, in particolare per il personale operatorio», prosegue Marco Migliarese.
L’introduzione da parte del Consiglio federale dell’elenco degli interventi elettivi da effettuare in linea di principio in regime ambulatoriale per essere remunerati (“Ambulatoriale prima di stazionario”, AvS) è stata una mossa importante in questa direzione. Tuttavia, secondo le dichiarazioni stesse dell’Ufsp, sono ormai prevedibili solo ampliamenti marginali rispetto ai 18 gruppi individuati.
Partenariati tariffali innovativi
Hsk si è mossa da subito per sfruttare la finestra temporale che separa l’adozione dall’entrata in vigore di Efas. Lo scorso anno ha lanciato il primo progetto pilota sviluppando un’innovativa soluzione tariffale sul modello del polo ambulatoriale
Medin Biel/Bienne, sostenuto finanziariamente dal Cantone di Berna, dal Centro ospedaliero di Bienne e dai tre assicuratori partner. «Servito come prova di fattibilità, il progetto pilota di Bienne è stato nel frattempo integrato in una strategia nazionale, i cui risultati confluiscono nelle trattative tariffali in corso in tutta la Svizzera. Ne fa parte anche il progetto pilota lanciato a inizio anno in Ticino insieme all’Ente Ospedaliero Cantonale (Eoc) con il sostegno del Cantone. In questo modo, l’ambulatorializzazione non viene più solo testata, ma ampiamente radicata. Le esperienze internazionali dimostrano che tali processi di trasformazione richiedono molti anni», sottolinea Marco Migliarese. Occorrerà però un grande sforzo affinché l’intero territorio nazionale si doti delle strutture e delle competenze adeguate in un paese oggi densamente popolato da ospedali ma poco da centri ambulatoriali. Il modello sviluppato da Hsk suggerisce come lo stimolo a investire dovrebbe venire da una combinazione di incentivi finanziari e condivisione dei rischi: «Contributi cantonali e una migliore
«Efas eliminerà un singolo incentivo errato ma permarranno ostacoli strutturali e finanziari. Per un’accelerazione sostenibile dell’ambulatoriale risultano fondamentali la collaborazione tra tutti gli attori coinvolti, la coerenza fra lo sviluppo delle tariffe e l’erogazione delle cure, nonché l’eliminazione mirata degli attuali disincentivi»
Marco Migliarese, Responsabile delle trattative della Comunità di acquisti HSK
Svizzera: ritardo da recuperare % interventi chirurgici e ettuati in regime ambuloriale, cfr CH e altri Paesi EU, 2022
Finanziamento uniforme cure
Fonte: Ufsp, Ocse
Trasferimento costi dallo stazionario all’ambulatoriale Ripartizione costi per finanziatore, tutti i gruppi di intervento AvS, in mio Chf
■ Quota parte assicuratori (finoPrimadiEFAS,al31.12.27) EFAS (dal2032) (finoPrimadiEFAS,al31.12.27) EFAS (dal2032)
Chiave di riparto a confronto prime e dopo la piena entrata in vigore di EFAS ■ Quota parte Cantone
UFSP
Presa a carico stazionaria in calo Casi trattati/10mila abitanti, per cantone
Media dei casi trattati nei 18 gruppi di interventi della lista AvS, prima e dopo la sua introduzione 2023
remunerazione delle prestazioni ambulatoriali da parte degli assicuratori possono attenuare la perdita di ricavi degli ospedali e rendere sostenibili gli investimenti necessari. I Cantoni dovrebbero sfruttare il loro margine di manovra reinvestendo i costi ospedalieri risparmiati per sostenere la creazione di strutture ambulatoriali. È inoltre determinante il collegamento con la tariffa: gli ospedali che dimostrano di orientarsi verso l’ambulatoriale dovreb-
Fonte: Ufs
La Svizzera è fanalino di coda per interventi chirurgici effettuati in regime ambulatoriale. In attesa dell’impatto del finanziamento uniforme, l’introduzione nel 2019 di una lista di 6 gruppi interventi elettivi da effettuare in linea di principio in regime ambulatoriale per essere rimborsati, estesi a 18 gruppi nel 2023, ha già sortito un primo effetto positivo.
Fonte: Obsan
Impatto Efas su conti cantonali e premi degli assicurati
Scenario principale su dati crescita Infras
«Sussiste ancora grande incertezza sull’impatto di Efas sulle finanze pubbliche. La stima più verosimile prevede un aumento dell’onere cantonale di 106 milioni di franchi nel 2028, in crescita fino a 159 milioni nel 2032, ma scenari alternativi lo stimano quasi al doppio. Decisiva sarà l’evoluzione dei costi a carico della LAMal»
Paolo Bianchi, Direttore della Divisione della salute pubblica e coordinatore DSS
Impatto Efas sui conti cantonali
Maggior onere a carico del Canton Ticino, modelli prospettici a cfr., mio Chf
Stima Obsan in base a costi
Ancora incerto l’impatto della riforma Efas sulle finanze pubbliche e, di riflesso, sui premi cassa malati. La stima più verosimile prevede un aumento dei costi a carico del Cantone di 106 milioni di Chf all’inizio della fase transitoria (2028) e 159 milioni alla piena entrata in vigore (2032), ma secondo scenari alternativi potrebbero ammontare al doppio. Decisiva sarà l’evoluzione dei costi a carico della LAMal.
bero essere meglio remunerati, come nel nostro progetto pilota», aggiunge il Responsabile delle trattative della Comunità di acquisti Hsk.
I primi risultati raccolti a Bienne per l’anno 2025 hanno dimostrato che, grazie all’ambulatorializzazione degli interventi ginecologici, si ottiene un risparmio di circa 1.300 franchi per caso a vantaggio degli assicurati. «Ma non si guarda solo agli aspetti finanziari. Allo stesso tempo, attraverso percorsi terapeutici chiaramente definiti, processi strutturati e un monitoraggio completo vengono anche
sistematicamente garantiti vantaggi in termine di qualità: i pazienti, recuperando in ambiente domestico, beneficiano di un maggiore comfort e di un minor rischio di infezioni nosocomiali», conclude Marco Migliarese. Parallelamente, Hsk è impegnata in ulteriori progetti di innovazione, ad esempio con nuove forme di assistenza come Hospital@Home, dai cui ci si aspetta un ulteriore effetto di contenimento dei costi per gli assicurati.
L’impatto finanziario sul Cantone
Se è importante giocare d’anticipo, ancora difficile è definire quale sarà l’impatto effettivo dell’entrata in vigore di Efas sulle finanze pubbliche e, di conseguenza, sui premi. Molti i fattori destinati a influire. In Ticino la riforma è stata accolta con prudenza dal Cantone, preoccupato per il possibile aggravio delle finanze pubbliche e per il limitato controllo sull’utilizzo delle risorse fiscali, dal momento che la verifica delle fatture emesse dagli operatori del settore resterà di competenza degli assicuratori malattia. «Decisiva sarà l’evoluzione dei costi a carico
della LAMal. Secondo i dati più attuali e la metodologia più autorevole sviluppata dall’Osservatorio svizzero della salute (Obsan), la stima più verosimile prevede un aumento dei costi a carico del Cantone di 106 milioni di franchi nel 2028, in crescita fino a 159 milioni di franchi nel 2032. Secondo altri scenari questi oneri potrebbero però raggiungere addirittura quasi 150 milioni di franchi già nel 2028 e fino a 300 milioni nel 2032», avverte Paolo Bianchi, Direttore della Divisione della salute pubblica (Dsp) e Coordinatore del Dipartimento della sanità e della socialità (Dss). La riduzione degli oneri nel settore stazionario risulterà dunque più che compensata dall’estensione del finanziamento cantonale all’ambulatoriale. «Sempre secondo lo scenario principale, l’aumento della partecipazione cantonale si tradurrà in una riduzione dei premi di circa 300 franchi annui per assicurato, pari al 5% del premio medio annuale in Ticino», prosegue Paolo Bianchi. Inserendosi in questo contesto, il sostegno al progetto pilota lanciato da Hsk dimostra la volontà del Cantone di sostenere le iniziative che hanno come scopo la diminuzione dei costi a carico dell’assicurazione di base favorendo il trasferimento dallo stazionario all’ambulatoriale al di là dei 18 gruppi di interventi elettivi AvS. «Questo progetto pilota innovativo riguarda una serie di interventi selezionati in varie specializzazioni mediche, per circa un migliaio di casi complessivi, e sarà accompagnato da un monitoraggio di indicatori di qualità clinica e performance finanziaria. Esso rappresenta un investimento da parte e a favore del Cantone e della sostenibilità del sistema sanitario perché crea una dinamica virtuosa con effetti positivi anche sulle prestazioni erogate dopo l’entrata in vigore di Efas favorendo la fornitura di prestazioni meno care in termini globali per il sistema sanitario», conclude il Direttore della Dsp.
Gli incentivi cantonali andranno in questo caso a compensare la perdita di ricavi dell’Eoc derivante dal passaggio dal regime stazionario a quello ambulatoriale e favoriranno l’adeguamento di processi e strutture per accrescere l’efficienza di questa diversa modalità di presa a carico. Il Cantone conseguirà comunque un risparmio rispetto all’esborso dovuto nel caso in cui le prestazioni fossero fornite in regime stazionario.
Fonte: CDS, simulatore Obsan
Fonte: CDS, previsione su dati crescita Infras, simulatore Obsan
Cure integrate: la risposta sistemica Anche fra i maggiori gruppi ospedalieri privati svizzeri c’è chi sta anticipando i tempi. A pochi passi dai castelli di Bellinzona, in un edificio di circa 2.500 mq completamente ristrutturato e aperto nel 2025, Swiss Medical Network ha inaugurato questo maggio una struttura sanitaria multidisciplinare: al pianterreno due sale operatorie dedicate a interventi in regime ambulatoriale, le prime di questo tipo nel Sopraceneri; al secondo piano studi medici specialistici e un istituto di radiologia, mentre al terzo un centro di fisioterapia condivide gli spazi Swiss Visio Bellinzona, prima sede ticinese della rete di oftalmologia e oftalmo-chirurgia del gruppo, che offre trattamenti medici e chirurgici per tutte le patologie oculari, inclusa la chirurgia refrattiva laser. «Il nuovo Centromedico Bellinzona Castello non è soltanto una struttura operatoria: è un nodo di cure integrate, il cui modello si fonda sulla continuità di percorso. Il paziente operato al pianterreno trova al secondo piano la visita di controllo e al terzo la fisioterapia riabilitativa. Inoltre, l’urgenza ha accesso diretto al blocco operatorio e il sistema di diagnostica per immagini è interno. Né passaggi ridondanti, né interruzioni nel percorso di cura», sottolinea Dino Cauzza, Ceo di Swiss Medical Network, secondo gruppo ospedaliero privato svizzero, presente in 16 cantoni con 21 ospedali e cliniche. Il modello del Centromedico Bellinzona Castello si inserisce nella più ampia Rete Sant’Anna, piattaforma cantonale di cure integrate che unisce in un ecosistema coordinato ospedali, centri specialistici e servizi ambulatoriali, con l’obiettivo della deospedalizzazione intelligente: ridurre i ricoveri inappropriati non tagliando servizi, ma costruendo alternative di qualità più vicine al paziente. «È una distinzione da sottolineare in un dibattito pubblico che spesso contrappone risparmio e qualità. Le cure integrate producono effetti documentati su tre livelli. Primo: riducono la frammentazione del percorso terapeutico, spesso principale causa di inefficienza e di errori clinici. Secondo: consentono una gestione proattiva della cronicità, evitando le riacutizzazioni e i ricoveri d’urgenza che pesano maggior-
«Il nuovo Centromedico
Bellinzona Castello di Swiss Medical Network è un esempio di modello ambulatoriale integrato, applicato con rigore clinico e progettazione intelligente degli spazi e dei percorsi. Non una clinica che riduce i costi tagliando servizi, ma una struttura che riduce i costi migliorando la cura»
Dino Cauzza, Ceo di Swiss Medical Network
mente sul sistema. Terzo: abbassano i costi per paziente mantenendo o migliorando gli esiti clinici», spiega il Ceo di Swiss Medical Network.
L’apertura di un centro operatorio ambulatoriale nel cuore di Bellinzona risponde anche a un bisogno territoriale preciso. La città e le valli afferenti di Blenio, Leventina, Riviera non disponevano di una struttura ambulatoriale chirurgica privata. I residenti del Sopraceneri erano costretti a spostarsi verso Lugano o l’ospedale pubblico. «La prossimità non è soltanto una questione di comfort: è una leva di efficienza sistemica. Un paziente che riceve cure vicino a casa non perde giornate lavorative, non coinvolge la rete familiare in trasferte, non affronta i costi accessori che spesso fanno desistere da cure preventive e controlli. In un sistema che si preoccupa giustamente del costo dei premi, occorre tenere in considerazione anche il costo totale della malattia per il paziente e per la collettività», afferma Dino Cauzza. Grazie al suo modello ambulatoriale integrato, applicato con rigore clinico e pro-
Con l’apertura del Centromedico Bellinzona Castello, Swiss Medical Network porta nel Sopraceneri un modello di cure ambulatoriali che risponde alle sfide più urgenti del sistema sanitario svizzero: contenimento dei premi, efficienza allocativa e cure di prossimità. Sotto il suo tetto riunisce competenze ortopediche, oftalmologiche, radiologiche e fisioterapiche.
gettazione intelligente di spazi e percorsi, il Centromedico di Bellinzona Castello di Swiss Medical Network offre dunque una risposta concreta alla necessità di setting di cure più appropriati ed efficienti. Con l’estensione dell’elenco di interventi ambulatoriali obbligatori e l’entrata in vigore di Efas dal 2028, il sistema sanitario svizzero è destinato a orientarsi strutturalmente nella direzione che Swiss Medical Network e Hsk hanno imboccato con lungimiranza. Ricordando che è necessario già oggi sperimentare e investire in nuove soluzioni, strutture e competenze per esser pronti domani con un modello collaudato. Prevenire, dunque, per curare meglio.
Susanna Cattaneo
Media svizzeri: siamo ora al bivio?
Allo Swiss Media Forum 2026 i protagonisti dell’editoria elvetica convergono sulla diagnosi, ma non sulle terapie, che restano ampiamente teoriche, con un’importanze eccezione.
Nel recente incontro presso il Kkl di Lucerna, inaugurato dal presidente della Confederazione Guy Parmelin, i vertici dei media svizzeri si sono confrontati in una serie di dibattiti, moderati da Eveline Kobler di Srf e da Benjamin Fish del Blick, esaminando le sfide che caratterizzano il mondo dell’informazione.
Il panel principale, ribattezzato ‘Conferenza degli elefanti’, ha riunito Felix Graf (Ceo di Nzz e presidente del CdA di ApgSga), Pietro Supino (editore e presidente del CdA di Tx Group), Marc Walder (Ceo e Managing Partner di Ringier), Michael Wanner (Ceo del gruppo multimedia Ch Media) e Susanne Wille (direttore generale della Ssr): cinque nomi che, insieme, rappresentano una parte decisiva del paesaggio mediatico elvetico.
Ad avviare i lavori è stata la previsione di Marc Walder: nel digitale svizzero sopravviveranno solo tre grandi testate, Blick, Nzz e 20 Minuten. Walder ha confermato una posizione già espressa in precedenti occasioni, precisando che si tratta di un’evoluzione sostanziale del mercato.
Michael Wanner ha però subito contestato l’idea che i media regionali siano destinati a scomparire.
Pietro Supino, indipendentemente dalla forma di comunicazione, ha invece aggiunto che ad avere un futuro saranno le testate capaci di generare valore aggiunto per i lettori, osservando che “non c’è una crisi dei media, ma una crisi dei media tradizionali.” Gli utenti, ha precisato, oggi si trovano in un vero e proprio “paese dell’abbondanza”: tuttavia più che la quantità, il problema è la capacità del pubblico di orientarsi nell’universo dei contenuti a disposizione.
Le discussioni hanno poi preso in
esame il rapporto pubblico-privato, in particolare quando Walder ha messo in dubbio la stabilità finanziaria di Ch Media, sostenendo che i bilanci di quest’ultima sarebbero in rosso senza i fondi pubblici, tra sussidi alla distribuzione postale e quote del canone destinate alle emittenti regionali concessionarie.
Wanner ha replicato che questi incassi non sono paragonabili ai ricavi commerciali perché finalizzati a obiettivi vincolati per legge. Inoltre, ha proseguito, nel secondo semestre 2025 Ch Media ha equilibrato il totale degli abbonamenti, con il digitale e l’e-paper che hanno compensato il calo del cartaceo, mentre nella Svizzera tedesca la percentuale di utenti disposti a pagare per i contenuti digitali è salita dal 17 al 22%. Quindi, ha concluso Wanner, “il nostro trend è positivo”.
Al di là dello scambio di opinioni, queste osservazioni hanno portato alla ribalta una tematica apparentemente marginale: in Svizzera, nel settore media, la distinzione tra l’autonomia finanziaria degli editori e le forme di sostegno pubblico
Il panel principale dello Swiss Media Forum 2026 al Kkl di Lucerna.
necessita di un’interpretazione che vada oltre la semplice evidenza delle cifre.
Invece, sul tema delle piattaforme digitali e del diritto d’autore, i rappresentanti dei maggiori Gruppi nazionali hanno mostrato una sostanziale concordanza.
Walder, per riassumere lo strapotere delle piattaforme, ha ricordato che usando Google 10 ricerche producono un solo rimando a contenuti giornalistici.
Le applicazioni di GenAi richiedono, secondo i dati citati da Walder, 1’700 input di ricerca per indirizzare a un singolo link, malgrado una quota consistente dei contenuti di queste piattaforme abbia origine redazionale.
Quindi non sorprende che i partecipanti abbiano sostanzialmente condiviso l’urgenza di una regolamentazione sul diritto d’autore, che Walder ha chiesto sia trasparente, “chiara come il vetro”. È poi toccato a Susanne Wille discutere
il rapporto pubblico-privato, ipotizzando una collaborazione tra questi due settori, con una Ssr che, per reagire allo strapotere delle multimedia internazionali, sarebbe favorevole a consentire l’accesso alle sue piattaforme e condividere le sue produzioni. La proposta, pur condivisibile, ha richiamato l’urgenza di predisporre una cornice giuridica che eviti distorsioni di un mercato tuttavia ancora caratterizzato da un disallineamento delle capacità tecniche fra i vari editori.
Felix Graf ha poi proposto una visione strategica, ricordando che ormai un quarto degli utenti ricorre al textto-speech, l’applicazione che converte il testo in contenuti vocali. Il Ceo di Nzz, osservando che internet ormai propone contenuti spesso di qualità scadente, ha invitato il settore a concentrarsi sulla sostenibilità finanziaria e in particolare su due obiettivi: consolidare le fonti di ricavo e selezionare informazioni di qualità dalla massa dei contenuti disponibili.
Inoltre Graf ha fornito un dato che evidenzia i condizionamenti generati dai nuovi modelli di business: un abbonato cartaceo ha un valore dieci volte superiore a quello di un abbonato digitale. Da qui la scelta di Nzz di espandersi in Germania, ormai diventata un ‘imperativo strategico’: con soli cinque milioni di potenziale pubblico germanofono in Svizzera, il mercato nazionale è insufficiente a sostenere modelli editoriali ambiziosi, e diventa quindi necessario considerare nuove modalità di ricavi.
La ‘conferenza degli elefanti’ ha così confermato l’atteggiamento di fondo che condiziona le relazioni tra i media nazionali: concordi nelle analisi, ma senza raggiungere l’unanimità nelle soluzioni.
Le discussioni al Kkl tuttavia non hanno portato a un’opinione condivisa sulla prospettiva ‘identitaria’ suggerita da Susanne Wille: com’è possibile per un media distinguersi e affermarsi in un’epoca dove il pubblico non cerca più le testate ma preferisce i contenuti selezionati dagli algoritmi? In tal modo l’Intelligenza Artificiale arriverebbe ad anticipare la percezione della realtà prima ancora che venga espressa da un editoriale, alterando la capacità del pubblico di distinguere la realtà dalla sua interpretazione algoritmica.
Rimane sullo sfondo un tema che il dibattito ha solo sfiorato. Il giornalismo svizzero è storicamente radicato nelle comunità linguistiche, nei territori, nelle
«Un abbonato cartaceo ha un valore dieci volte superiore a quello di un abbonato digitale. La scelta di espanderci in Germania è un ‘imperativo strategico’: con soli 5 milioni di germanofoni in Svizzera, il mercato è insufficiente a sostenere modelli editoriali ambiziosi, e diventa quindi necessario cercare altri ricavi»
sensibilità locali. Le eventuali alternative proposte dal mercato, concentrazione, espansione transfrontaliera, cooperazione pubblico-privato, indipendentemente dalla qualità dei contenuti ridurrebbero la diversità delle produzioni redazionali. Supino ha avanzato un’ipotesi condivisibile: a sopravvivere sarà chi costruisce fiducia. Resta aperto un interrogativo: la fiducia si costruisce nel tempo e richiede risorse che spesso non sono alla portata di tutte le redazioni.
Sulle evoluzioni causate dal dilagare dell’intelligenza artificiale si sono espressi anche altri partecipanti. Ad esempio Klaus Schwab, fondatore del Wef, ha avvertito che l’Ai è un cambio di paradigma che ridefinisce i metodi con cui l’informazione è prodotta, distribuita e, soprattutto, percepita dal pubblico.
Pia Guggenbühl e Andrea Masüger, rispettivamente direttrice e presidente dell’Associazione Svizzera dei Media, hanno segnalato che l’Ai condiziona le attività redazionali, i processi di editing, la distribuzione e anche la personalizzazione delle offerte. Juan Riande, co-presidente dei Giovani Giornalisti Svizzeri, ha invece ricordato l’importanza di considerare il ricambio generazionale delle redazioni e quindi di coordinare le novità digitali nel rinnovo dei contratti collettivi da proporre ai professionisti del settore.
Invece Sandra Cortesi, che ad Harvard studia il rapporto tra giovani e nuove tecnologie, ha aggiunto che i nativi digitali ormai non sono più identificabili come ‘consumatori’ di media: non si abbonano ai giornali, non seguono i telegiornali, si informano in modo discontinuo e accedono a piattaforme che propongono notizie verificate, ma anche contenuti virali.
Si tratta di abitudini che non rappresentano un disinteresse, ma un nuovo modo di condividere la quotidianità, ed ignorare questa evoluzione significa perdere il contatto con un pubblico in crescita.
Da una prospettiva statunitense, ma con un’analisi che difficilmente può essere ristretta al solo contesto americano, Tamara Keith, corrispondente dalla Casa Bianca per National Public Radio (Npr), ha evidenziato le problematiche nel rapporto tra i Media e la comunicazione politica nell’attuale presidenza Trump: una pressione sistematica sulla credibilità degli organi di informazione, la propagazione di narrazioni alternative, e un ricorso ai social media come canale informativo che aggira la mediazione redazionale.
In ultima analisi, nell’odierno panorama mediatico sempre più frammentato, a consolidare la presenza dei Media non saranno la tecnologia, le formule di abbonamento, e neppure le alleanze strategiche: sarà la fiducia.
La digitalizzazione ha accelerato i tempi dell’informazione, ma ha anche compromesso l’idea che la realtà possa venire riferita con formule stabili e modalità condivise. Il giornalismo, per rilegittimarsi, deve prenderne atto e riaffermarsi come il luogo in cui una società si racconta, si interroga e si aggiorna.
Anche il pubblico ha una sua responsabilità: la qualità dell’informazione che riceve dipende dalla qualità dell’attenzione che è disposto a prestare. Ecco quindi che rivolgersi a un Media affidabile non è una preferenza commerciale, ma è l’espressione di una partecipazione consapevole alla vita della società.
Andreas Grandi
Abitazioni di vacanza - Lafe
Tour d’orizzonte tra legislazione attuale, sviluppi giurisprudenziali in materia di trust e possibili riforme della Legge federale sull’acquisto di fondi da parte di persone all’estero (Lafe).
Uno straniero residente all’estero che non intende trasferirsi in Svizzera è, in linea di principio, precluso dall’acquisto di immobili residenziali sul territorio. Il motivo risiede nella Legge federale sull’acquisto di fondi da parte di persone all’estero, meglio conosciuta come Lafe o Lex Koller.
Tra i pochi motivi di autorizzazione previsti, ai sensi dell’art. 9 cpv. 2 della Lafe, i Cantoni possono stabilire - tramite la propria legislazione - che un’autorizzazione venga accordata a una persona fisica che acquista un fondo come abitazione di vacanza. A introdurre questa facoltà, sollecitata in particolare dalla vocazione turistica o dalla pressione sul mercato immobiliare locale, sono stati finora i Cantoni di Appenzello Esterno, Berna, Friburgo, Glarona, Grigioni, Giura, Lucerna, Neuchâtel, Nidvaldo, Obvaldo, San Gallo, Svitto, Ticino, Uri, Vaud e Vallese. L’appartamento deve trovarsi in una località turistica designata dal Cantone, che è libero di determinare se solo precise zone o tutto il proprio territorio debbano essere qualificati come tali. Inoltre la possibile autorizzazione deve essere computata nel contingente attribuito ogni anno dalla Confederazione al singolo Cantone per le abitazioni di vacanza. Per citare due esempi: il Canton Zurigo ha deciso di non introdurre tale motivo di autorizzazione - scelta dovuta, in parte, alla sua particolare situazione immobiliare, che vede il tema dell’accesso alla proprietà e degli affitti moderati sempre più oggetto di discussione. Il Ticino, invece, oltre a prevedere nella sua legislazione il motivo di autorizzazione per l’acquisto di abitazioni di vacanza, ha designato tutto il territorio cantonale come luogo turistico in
cui l’acquisto di tali abitazioni è possibile, fatte salve eventuali norme pianificatorie locali in materia di residenza di vacanza. Qualora previsto dalla legislazione cantonale, il rilascio di un’autorizzazione per l’acquisto di un’abitazione di vacanza è soggetto alle seguenti restrizioni, secondo la Lafe: (i) le abitazioni di vacanza non possono essere affittate tutto l’anno, ma solo periodicamente; (ii) l’acquisto deve avvenire in modo diretto e a nome di una persona fisica; (iii) la superficie netta abitabile ai sensi della Lafe (che in parte differisce dalla definizione prevista nella legislazione edilizia) non deve superare i 200 mq, e la superficie del terreno, di regola, i 1.000 mq - generalmente trattasi di appartamento in proprietà per piani; (iv) l’acquirente, il coniuge rispettivamente il partner registrato e i figli minori di 18 anni non devono già possedere un’abitazione in Svizzera.
Infine, nell’ambito del rilascio dell’autorizzazione, viene imposta un’importante restrizione: il divieto di rivendere l’abitazione di vacanza a terzi (anche svizzeri) entro 5 anni dall’acquisto - ciò impone una valutazione attenta dell’investimento, poiché motivi finanziari non consentono, in linea di principio, di ottenere una revoca a tale divieto.
Occorre inoltre analizzare con attenzione eventuali restrizioni legate alla Legge federale sulle abitazioni secondarie (LASec) o a normative locali dei Comuni, come ad esempio nei piani regolatori.
La normativa relativa all’autorizzazione Lafe per l’acquisto di abitazioni di vacanza da parte di persone estere è spesso oggetto di sviluppi giurisprudenziali. Recentemente, con decisione del 5 febbraio 2026 (decisione 2C_437/2024), il Tribunale federale svizzero ha chiarito
Rocco Rigozzi, avvocato, LL.M., notaio, partner dello Studio Bär & Karrer (Zurigo e Lugano), autore di questo contributo insieme all’Avv. Andrea Ziswiler, LL.M., partner dello Studio Bär & Karrer (Lugano).
la questione relativa al trasferimento di una casa di vacanza a un trust. Secondo la Lafe, l’acquisizione indiretta tramite strutture giuridiche come i trust è vietata. Di conseguenza, per l’Alta Corte i proprietari stranieri non possono trasferire la loro casa di vacanza a un trust di cui siano beneficiari, anche se ricoprono il ruolo di trustee, poiché manca il requisito della titolarità diretta da parte di una persona fisica.
Infine, la normativa relativa all’autorizzazione per l’acquisto di abitazioni di vacanza non è esclusa dal pacchetto di restrizioni previsto dalla possibile riforma della legislazione Lafe. Il Consiglio federale ha comunicato, in data 15 aprile 2026, l’apertura della procedura di consultazione sulla revisione della Lafe, fino al 15 luglio 2026. Tale revisione mira a introdurre particolari restrizioni all’attuale testo di legge. Tra le proposte, vi è la riduzione dei contingenti annui di autorizzazioni a disposizione dei Cantoni e la reintroduzione dell’obbligo di autorizzazione per le persone all’estero che intendono vendere la loro abitazione di vacanza a un’altra persona all’estero. Secondo la regolamentazione in vigore, la vendita di un appartamento di vacanza tra un cittadino italiano e una cittadina tedesca, ad esempio, non incide sul contingente cantonale, mentre in futuro ogni acquisto da parte di una persona all’estero verrebbe computato.
Fiduciaria statica
Sostituto d’imposta Cross Border
Adempimenti fiscali italiani per rendite AVS, 2 e 3 Pilastro, Libero Passaggio
Adempimenti fiscali italiani per investimenti esteri
rivarenofiduciaria.it
Gruppo Ferraretti Milano – Bologna
Soluzioni costruttive
Riletta alla luce delle sue specificità costruttive, l’architettura ticinese del secondo Novecento sorprende per la densità di edifici di alta qualità e la capacità di rielaborare le intuizioni dei grandi maestri in relazione alle necessità e all’identità del territorio.
Rino Tami, Alberto Camenzind, Peppo Brivio, e poi Tita Carloni, Luigi Snozzi, Livio Vacchini, Aurelio Galfetti, Mario Campi, Flora Ruchat-Roncati e Mario Botta - per citarne alcuni fra i principali - non solo sono entrati con i loro edifici nelle pagine di riviste e monografie di settore, ma hanno fatto del Canton Ticino una meta obbligata per architetti, studenti e ricercatori che, da tutta Europa e oltre, continuano a visitarli per apprezzarne di persona la qualità. Case private, ma anche stabili pubblici e industriali: opere da studiare per l’intelligenza delle loro soluzioni costruttive, la sperimentazione sui materiali e quella capacità della miglior architettura ticinese di assorbire le istanze più innovative e darne un’interpretazione originale, calata sul territorio, senza subirne passivamente il fascino.
Considerandole singolarmente, rischia però di sfuggire la densità straordinaria di realizzazioni di alta qualità realizzate nel Secondo Novecento in un territorio limitato come il Canton Ticino - una stagione tanto più significativa se confrontata con il progressivo ripiegamento che, nello stesso periodo, interessava altre aree della Svizzera dopo la fioritura del Moderno negli anni Venti e Trenta.
Una visione d’insieme resa oggi possibile grazie al lavoro di ricerca compiuto nell’ultimo ventennio dagli studenti del
secondo anno dell’Accademia di architettura dell’Usi sotto la guida di Franz Graf, professore ordinario di Costruzioni e Tecnologia. A differenza della prospettiva adottata da storici dell’arte o critici di architettura, gli edifici sono in questo caso stati indagati nei loro aspetti costruttivi, scelta che d’altronde è la più calzante per rendere conto di un’architettura ticinese contraddistinta proprio dal suo essere realizzata e non ipotetica (destino invece toccato ai progetti di tanti colleghi italiani di quel periodo, rimasti su carta), dunque stimolata dal confronto diretto con le questioni pratiche del mestiere e dalla possibilità di verificare concretamente la bontà delle proprie soluzioni.
Una selezione delle oltre 160 opere analizzate dagli studenti dell’Accademia viene presentato proprio in questi mesi dalla mostra in corso fino al 20 dicembre al Teatro dell’architettura Mendrisio (vedi box). Se se ne scrive in queste pagine e non nella successiva sezione deputata alla presentazione delle esposizioni, è proprio per la ricchezza di spunti inediti che offre sul patrimonio costruito del nostro territorio.
È subito chiaro come non si sia confrontati a un’evoluzione lineare, ma a una costellazione di approcci che, a partire da derivazioni anche contrapposte - tra matrici razionaliste e mediterranee, vuoi che percorsi formativi ed esperienze professionali degli architetti attivi in Ticino
In alto, quattro edifici mostrano la varietà di soluzioni costruttive sviluppate da architetti ticinesi, oggi patrimonio del territorio che hanno saputo brillantemente interpretare. A sinistra, la forma parabolica della Centrale idroelettrica Nuova Biaschina (1967), progettata da Augusto Jäggli, Giovanni Lombardi e Giuseppe Gellera si integra nel paesaggio montano. Accanto, la Scuola media di Losone (1974 ) di Livio Vacchini, con Aurelio Galfetti, espressione del nuovo piano didattico e pedagogico. A seguire, uno dei primi capolavori di Mario Botta, la casa monofamiliare a Ligornetto (1976), realizzata con poche risorse ma molta sapienza costruttiva. Dote di cui aveva dato prova anche Roberto Bianconi nel complesso popolare delle Case Terenzio (1971) a Bellinzona.
guardassero a Nord o a Sud - si confrontano con il territorio trovando la propria identità. Le influenze sono molteplici: da Aalto a Wright, da Ellwood ai sempre imprescindibili Le Corbusier e Mies, fino alla lezione dell’architettura giapponese e musulmana, evidente in un architetto eccelso come Peppo Brivio, con la sua ‘ossessione’ geometrica. A tenere insieme gli esiti è un minimo comune denominatore dato dall’attenzione al contesto e da uno
radicate nel territorio
Un patrimonio da studiare, comprendere e salvaguardare, ma soprattutto da cui apprendere la grande lezione di un’architettura che, confrontandosi direttamente con le problematiche materiali, tecniche e strutturali, risponde concretamente alla sua primaria ragion d’essere.
sguardo costantemente rivolto anche al lavoro dei colleghi, in un clima di confronto che genera non di rado sinergie. Lo aveva d’altronde già mostrato la lettura, pur di diversa matrice, offerta da un’esposizione dall’influenza epocale Tendenzen: Neuere Architektur im Tessin, commemorata negli scorsi mesi da una mostra omaggio a 50 anni di distanza, sempre al Politecnico di Zurigo, dove aveva debuttato l’originale, ideata da Martin Steinmann.
La visione longitudinale sulla produzione architettonica ticinese del Secondo Novecento rende visibili correlazioni e divergenze altrimenti difficili da cogliere: edifici coevi che adottano soluzioni radicalmente diverse, oppure tecniche e materiali che tornano a distanza di decenni
Accanto, i modelli progettati dagli studenti dell’Accademia di Architettura dell’Usi mostrano le diverse caratteristiche di due edifici del 1967. A sinistra, il rigore e la generosità degli spazi dell’abitazione progettata per i genitori da Flora Ruchat-Roncati a Morbio Inferiore, influenzata da Le Corbusier. A destra, Casa Alfonso Andina II a Losone, fonde l’impianto di una villa rinascimentale con elementi organici tipici di Niemeyer e accenti pop.
e chilometri. «Alcuni accostamenti sono particolarmente rivelatori. Si prenda l’esempio di due case private del 1967. Di una radicalità estrema l’abitazione che Flora Ruchat-Roncati progetta a Morbio Inferiore per i genitori: una costruzione rigorosa, dove la generosità di spazi tipica della sua cifra, porta l’impronta di Le Corbusier, sin dalla scelta del calcestruzzo a vista. Totalmente diversa Casa Alfonso Andina II a Losone, che abbinando un impianto da villa rinascimentale al linguaggio pop delle sue finestre e dello zoccolo circolari, crea un’originalissima chimera, memore della lezione di Niemeyer», esemplifica Franz Graf.
Dalla lettura trasversale possono emergere anche autentiche chicche: «Ad esem-
pio, abbiamo scoperto che in Ticino si concentra ben una decina di volte catalane, che arrivano da Le Corbusier via Aurelio Galfetti», evidenzia Franz Graf. Fra le molteplici chiavi di lettura, il materiale è sicuramente une delle più eloquenti: il ritorno ciclico di elementi locali come il legno e la pietra; innamoramenti epocali come quello per il beton oppure soluzioni diventate indissociabili dai loro interpreti come il Bks per Mario Botta, sperimentato in uno dei suoi primi capolavori, la casa monofamiliare a Ligornetto, realizzata a metà degli anni Settanta, e mai più abbandonato.
Proprio le case unifamiliari costituiscono un fertile terreno di sperimentazione. Per un’architettura di qualità serve
L’articolo di queste pagine è nato grazie al dialogo con Franz Graf, Britta Buzzi, Carlo Dusi, Alessandro Bonizzoni e Sebastiano Verga, curatori della mostra La costruzione dell’architettura in Ticino, 1939-1996. Materialità e tettonica che ci hanno guidato nella sua interpretazione, offrendo spunti di riflessione preziosi e accessibili anche per i non addetti ai lavori. In programma al Teatro dell’architettura di Mendrisio fino al prossimo 20 dicembre, l’esposizione restituisce la sintesi del lavoro ventennale svolto dall’area di Costruzione e Tecnologia dell’Accademia di Architettura dell’Usi assieme a studenti, architetti, ingegneri, proprietari degli edifici, nonché grazie al supporto di archivi privati e pubblici, cantonali, comunali. Non una rassegna di autori o di stili, ma un’indagine su materiali, tecniche di costruzione e sistemi strutturali di un patrimonio architettonico e culturale che ha segnato il tessuto urbano e territoriale del Cantone Ticino.
L’allestimento gioca su due livelli: i “totem” protagonisti dello spazio espositivo presentano in ordine cronologico 88 edifici selezionati per il loro interesse dal punto di vista costruttivo, attraverso riproduzioni di documenti, immagini e rielaborazioni grafiche realizzate dagli studenti. Appoggiate alla parete, invece, gigantografie degli scatti appositamente realizzati lo scorso autunno dal fotografo Roberto Conte, rifuggendo l’immagine iconica, permettono il confronto con ciò che oggi è diventato patrimonio, da identificare e salvaguardare.
A intergrazione di questa lettura longitudinale, si offre un focus su dodici edifici tra i più rappresentativi del periodo, oggetto di altrettante pubblicazioni della serie “Quaderni di Costruzione” (Mendrisio Academy Press), che contengono testi critici, storici, testimonianze e approfondimenti, pensati anche per autorità e operatori chiamati a tutelarli. Completano il percorso espositivo tre reportage della Radiotelevisione della Svizzera Italiana e, in chiusura, una selezione di modelli degli edifici studiati. L’invito è però a visitarli di persona, come suggeriscono i Qr-code sui totem, rimandando alla destinazione reale su territorio.
infatti una committenza non solo agiata, ma anche consapevole e disponibile a lasciare margini di libertà al progettista. Allo stesso tempo, un’importante palestra progettuale si rivela anche l’edilizia pubblica, in particolare scolastica. «Qui entra in gioco la committenza del Dipartimento della Pubblica Educazione che, tra gli anni Sessanta e Ottanta con l’entrata in vigore della Legge sulla scuola media ha dimostrato una notevole apertura appoggiando giovani architetti come allora Mario Botta, Mario Campi, Giancarlo Durisch, Aurelio Galfetti, Flora Ru -
chat-Roncati, Dolf Schnebli, Luigi Snozzi o Livio Vacchini, che hanno interpretato i modelli didattici e pedagogici emergenti dalla riforma scolastica, creando con sorprendente economia di mezzi - spesso pochi moduli prefabbricati - infrastrutture esemplari», prosegue l’Arch. Graf. Mezzi fra cui rientra anche l’uso del colore, un elemento a lungo trascurato dalla critica. L’architettura ticinese del Secondo Novecento è tutt’altro che monocroma. «Una qualità spesso cancellata dalla documentazione fotografica in bianco e nero, ma evidente nelle analisi
dei nostri studenti. Non un ornamento, ma un elemento strutturale della costruzione, alla quale conferisce un preciso ritmo e una forte identità. Ignorarlo porta in sede di rifacimenti a clamorosi errori, come è stato il caso delle Case Terenzio di Roberto Bianconi, a Bellinzona (19691971), i cui originari serramenti in legno colorati sono stati sostituiti con alluminio anodizzato», osserva l’Arch. Britta Buzzi-Huppert, collaboratrice scientifica presso l’Area di Costruzione e Tecnologia dell’Accademia.
Le Case Terenzio sono uno dei dodici edifici finora protagonisti della serie dei Quaderni, di cui è co-curatrice, avviata nel 2013. Ogni volume approfondisce uno dei progetti analizzati dagli studenti del corso di Bachelor “Sistemi e processi della costruzione” del Prof. Franz Graf, affiancando al loro lavoro contributi di storici, critici e testimonianze.
Quest’anno è la volta del Villaggio vacanze I Grappoli a Sessa (1957-1960), fra i primi del Cantone nel suo genere, commissionato dal sindacato Vpod di Zurigo per offrire ai propri affiliati vacanze accessibili. Oltre a riportare l’attenzione su Manuel Pauli (1930-2002), poco ricordato alle nostre latitudini nonostante sia cresciuto in Ticino e qui abbia realizzato una ventina di edifici di notevole qualità, ora che la proprietà torna sul mercato la pubblicazione vuole anche offrirsi come uno strumento per amministrazioni, tecnici e potenziali acquirenti, presentando le conoscenze necessarie per orientare in modo consapevole futuri interventi di manutenzione o restauro, laddove possibile in coerenza con l’intenzione originaria. L’intento sottende la più ampia questione della conservazione del patrimonio architettonico del territorio. Senza una comprensione profonda della materialità e di come l’immobile sia stato costruito, si rischia di distruggerne - anche inconsapevolmente - il valore. «Questi edifici,
fra cui molti iniziano a superare la mezza età, cominciano infatti a necessitare di interventi oppure di una riqualificazione. Tuttavia, essendo relativamente recenti e spesso non ancora inventariati dall’Ufficio dei beni culturali fra gli edifici da tutelare, l’esigenza di proteggerli fatica a entrare nella sensibilità comune. Non sono purtroppo rari i casi in cui opere anche notevoli hanno subito conversioni di destinazione d’uso, adattamenti, restauri incongrui che ne compromettono la leggibilità. La conoscenza della costruzione diventa quindi fondamentale per guidare i futuri interventi rispettando le qualità originarie», osserva Britta Buzzi-Huppert.
A sorprendere è anche l’attualità della produzione del dopoguerra. Un periodo in cui le condizioni di ristrettezze impongono vincoli che gli architetti dell’epoca sanno trasformare in opportunità: riuso di materiali, ottimizzazione delle tecniche, attenzione alle risorse locali, contenimento dei costi e dei consumi. «Si tratta di strategie che oggi definiremmo “sostenibili”, ma che allora erano semplicemente necessarie, il che dimostra come i vincoli più stringenti possano in realtà concorrere a dare maggiore forza al progetto. Per i nostri studenti, all’inizio del loro percorso, è sorprendente rendersi conto che le preoccupazioni odierne siano molto più vicine a quelle degli architetti degli anni ’50 e ’60 che non a quelle dei decenni seguenti, quando la produzione si allontana da questa semplicità e diventa più meccanizzata. Se, per esempio, nel dopoguerra il calcestruzzo si usava poco per il costo, oggi si torna a evitarlo per motivi ecologici. Un esempio è il Cinema-Te-
Sopra, il Cinema-Teatro Blenio (1967), progettato da Giampiero Mina, piccolo intelligente capolavoro, che anticipa fra l’altro un approccio “sostenibile”, reimpiegando il legno utilizzato nella costruzione del ponte provvisorio sul Brenno. Sotto, il Villaggio vacanze “I Grappoli” a Sessa (1960), primo progetto di Manuel Pauli con il collega August Volland. I singoli moduli sono connotati da vivaci tinte pure che, oltre a trasmettere l’atmosfera turistica, si rivelano funzionali alla definizione degli spazi, secondo lo schema cromatico ideato da Eva Barna, futura moglie di Manuel, riparata a Zurigo all’ingresso dell’Armata Rossa a Budapest, dove aveva frequentato l’Accademia di Belle Arti. Ignorando che si trattasse di opere d’arte, sono successivamente state ritinteggiate alterando l’impatto originario.
atro Blenio di Giampiero Mina (1967), un capolavoro realizzato con pochi soldi, che per la sua struttura interna in legno reimpiega le capriate di recupero di un ponte di servizio usato per la costruzione della diga del Luzzone. Oppure l’Arsenale militare di Biasca, costruito in tempo di guerra da un consorzio di architetti, che utilizza la pietra della Buzza di Biasca», ricorda il Prof. Graf.
Guardare a queste architetture attraverso la lente della costruzione permette di far emergere una trama fitta di microstorie, soluzioni tecniche e adattamenti intelligenti, spesso invisibili nelle letture più consolidate, dotandosi di preziosi strumenti anche per il presente, in un momento in cui il tema della trasformazione del costruito e dello sviluppo territoriale è più che mai centrale, tanto sul piano ambientale quanto su quello economico e sociale.
In quest’ottica, il lavoro dell’Accademia di Mendrisio assume un ruolo cruciale. Non solo come luogo di formazione, ma anche di produzione culturale. Analizzando edifici esistenti, su cui possono fare rilievi diretti, gli studenti non solo apprendono concretamente un mestiere: contribuiscono attivamente alla definizione di ciò che oggi, nella sua dialettica con il presente, può essere considerato patrimonio, da salvaguardare e trasmettere. Capirne la materialità, le logiche costruttive, le ragioni profonde significa allora poter intervenire - e ancor prima investire - con consapevolezza. Non è un esercizio retrospettivo, ma una progettualità che costruisce il futuro.
L’architettura è una delle forme più complesse del pensiero umano: nasce da esigenze concrete, ma inevitabilmente produce significati, relazioni, memoria. Ogni progetto si colloca nel punto d’incontro tra spazio e tempo, tra ciò che un luogo è stato e ciò che potrà diventare. Costruire, quindi, non significa solo dare forma a una funzione, ma intervenire in un equilibrio culturale, sociale e persino emotivo.
Nel corso del Novecento l’architettura ha oscillato tra razionalismo, ricerca estetica e tensione tecnologica; oggi, in una realtà attraversata da nuove priorità, e da fragilità urbane e sociali, torna centrale una domanda essenziale: quale responsabilità ha il progettista nei confronti della collettività?
È a partire da questa riflessione che si sviluppa la visione di Gabriele Maria Rossi, architetto di fama internazionale, fondatore e direttore di Archilab, studio con sede nella Svizzera romanda, a Pully. Un percorso internazionale, il suo, sviluppato tra Italia, Stati Uniti e Svizzera, tre realtà profondamente diverse che hanno contribuito a forgiare una concezione dell’architettura insieme rigorosa e sensibile, nella quale la funzione dialoga con l’emozione, la tecnica con la dimensione umana, e il progetto diventa espressione culturale oltre che risposta costruttiva.
La sua traiettoria formativa e professionale si è sviluppata attraverso contesti caratterizzati da culture e tradizioni progettuali differenti. Come si sono intrecciate queste esperienze nella definizione del suo linguaggio architettonico?
Hanno contribuito in modo determinante alla costruzione di una visione architettonica articolata. Da un lato, il confronto diretto con alcuni dei più importanti patrimoni storici e artistici italiani, negli anni trascorsi tra Milano, Firenze e Roma, ha alimentato una profonda sensibilità per la bellezza, la proporzione e il valore della tradizione. L’osservazione delle opere del Rinascimento, del Barocco e dei grandi maestri dell’architettura rappresenta una scuola insostituibile. Successivamente, l’esperienza internazionale in un contesto particolarmente dinamico e innovativo, negli Stati Uniti, ha aperto la prospettiva verso una dimensione più sperimentale del progetto. Gli studi alla
Columbia Universtity e il coinvolgimento in importanti interventi di trasformazione urbana - il progetto del Battery Park City, per esempio - accanto a protagonisti di primo piano dell’architettura contemporanea come Richard Meier e Robert Stern, hanno favorito una riflessione sulla scala della città e sulle potenzialità dell’architettura come strumento di cambiamento. A completare questo percorso è stato l’incontro, in Svizzera, con una cultura professionale fondata sul rigore, sulla precisione, sull’affidabilità e su una solida etica del lavoro. La mia architettura nasce proprio dall’incontro di questi tre mondi: la memoria e la sensibilità italiane, l’apertura e l’ambizione americane, il rigore e la razionalità svizzeri.
La sua architettura sembra muoversi tra misura e suggestione: come si costruisce questa sintesi?
Credo che una buona architettura nasca sempre da un equilibrio. Razionalità, fun-
zione, bellezza ed emozione non devono escludersi a vicenda, ma dialogare tra loro. L’edificio deve certamente funzionare, ma non può limitarsi a questo. Se un edificio è in grado di generare benessere, stupore o raccoglimento, allora l’architettura supera la semplice funzione tecnica e diventa esperienza umana a tutto tondo. Lei ha progettato scuole, cliniche, porti, edifici amministrativi, anche in contesti molto diversi, come il Medio Oriente. Come si conciliano funzionalità e ricerca estetica con le varie identità culturali?
Ogni progetto rappresenta un nuovo inizio. Ogni volta occorre rimettersi in discussione, comprendere un programma specifico, un clima, una cultura, un modo di vivere. Quando abbiamo progettato una scuola a Dubai, ad esempio, ci siamo confrontati con una sfida complessa: applicare standard Minergie - tipicamente svizzeri - in un clima completamente diverso. È stato necessario studiare in profondità come integrare tecniche costruttive sostenibili all’interno di una realtà locale all’opposto. Lo stesso vale per le cliniche. Dal punto di vista funzionale devono rispondere a esigenze estremamente rigorose, ma sono dell’opinione che una clinica non debba sembrare una clinica. Abbiamo quindi cercato di creare spazi in cui le persone potessero sentirsi a proprio agio, accolte come se stessero entrando in una casa, un hotel o persino in un museo. Anche il porto di Lutry nasce da questa visione. Il Comune chiedeva
La sede amministrativa dell’impresa di costruzioni MJM, a Épagny-Gruyères. I suoi piani a sbalzo successivi sfidano le leggi di gravità.
semplicemente uno spazio per proteggere le barche. Vi ho visto invece l’opportunità di creare qualcosa di più: un intervento di land art capace di dialogare con il paesaggio e generare nuovi spazi di vita. Oltre a soddisfare l’esigenza funzionale, abbiamo introdotto negozi, bar, luoghi d’incontro. Oggi quel porto è diventato uno degli spazi più vivaci della regione. L’architettura deve sempre andare oltre la risposta puramente funzionale del progetto per estendere i benefici del progetto alla collettività di riferimento.
In foto, Gabriele Maria Rossi, fondatore e direttore di Archilab, studio di architettura e urbanistica con sede nella Svizzera romanda, a Pully, dal 1989. Nel corso di oltre tre decenni, lo Studio ha siglato cinquecento progetti, residenziali e istituzionali, in Svizzera e all’estero.
Si parla molto di città sostenibili e intelligenti. Quali sono le qualità umane che una città non dovrebbe mai perdere? La sostenibilità è fondamentale, ma temo che spesso si perda di vista un aspetto essenziale: la capacità della città di creare relazioni umane. Attribuisco enorme importanza agli spazi pubblici - piazze, strade, luoghi di incontro - perché sono questi gli elementi che generano socialità e vita urbana. Da anni stiamo assistendo ad una perdita progressiva di questa di-
mensione collettiva. Le persone diventano sempre più individualiste, chiuse nei propri spazi fisici e digitali, sempre meno inclini al contatto diretto. Anche molte attività che storicamente costruivano l’identità urbana - negozi, commerci, luoghi di confronto - stanno scomparendo. Eppure la vera ricchezza di una città nasce proprio dalla possibilità di incontrarsi.Non esiste una formula magica per invertire questa tendenza, ma credo che il ruolo dell’urbanistica debba essere anche quello di difendere e favorire queste occasioni di relazione.
Quanto conta, per un progettista, la responsabilità sociale del proprio lavoro? Conta enormemente. Parlo spesso di responsabilità morale. Ogni volta che costruiamo qualcosa, modifichiamo una realtà esistente. Ma la responsabilità dell’architetto non riguarda soltanto il presente: riguarda anche - e soprattutto - il futuro. Bisogna chiedersi che cosa diventerà quel luogo grazie, o a causa, del nostro intervento. Un progetto non dovrebbe limitarsi a risolvere un problema funzionale. Dovrebbe migliorare la qualità della vita delle persone, creare relazioni, generare esperienze positive. Come nel citato esempio del porto di Lutry, dove,
andando oltre il programma iniziale che prevedeva solo un’infrastruttura tecnica, sono stati aggiunti spazi pubblici, negozi e luoghi di socialità, con la conseguente trasformazione di un luogo ‘di servizio’ per pochi (i proprietari di imbarcazioni), in un luogo di fruizione potenzialmente per l’intera collettività. L’architettura può e deve avere un impatto culturale e sociale, non solo funzionale ed estetico. Nel suo ultimo libro lei definisce l’architettura come ‘dialogo con lo spazio e il tempo’. Che ruolo hanno memoria e durata nel progetto?
Per me spazio e tempo sono le due dimensioni fondamentali dell’architettura. Non si può progettare senza comprendere ciò che esisteva prima. Ogni luogo porta con sé una memoria: bisogna capire perché un quartiere è nato lì e così, perché gli edifici hanno determinate proporzioni, perché quello spazio è diventato ciò che è oggi. Solo comprendendo il passato si può progettare correttamente il futuro. Il progetto non nasce mai da un’intuizione improvvisa. È un processo lento, costruito attraverso analisi, osservazione, comprensione del contesto e del programma. Quando queste analisi vengono fatte bene, la risposta progettuale emerge
In foto, Villa privata, Tour-de-Peilz. Il bianco mette in risalto la purezza delle linee del suo volume. Gli ampi balconi, dotati di una struttura metallica essenziale che funge sia da frangisole che da filtro unificante ed espressivo della facciata, si irradiano intorno alla villa. Accentuato dal dislivello del piano terra inferiore, questo effetto fa sì che il piano terra superiore sembri sospeso sopra il terreno, conferendo grande leggerezza all’edificio.
quasi naturalmente. La durata, poi, è essenziale. Oggi si tende spesso a costruire pensando soltanto all’immediato. Sono invece dell’avviso che un’architettura ben riuscita debba possedere una proiezione nel tempo, deve poter continuare a generare valore, relazioni ed emozioni anche molti anni dopo la sua realizzazione. Esiste, secondo lei, un principio universale che definisce un buon progetto, al di là delle culture e delle geografie?
Sì. Credo che un buon progetto nasca dall’equilibrio tra varie dimensioni: la risposta razionale, la risposta estetica ed emotiva e la risposta sociale. L’armoniosa convivenza di questi differenti aspetti
Sotto, dettaglio della stessa villa. La fascia di finestre attenua il volume, conferendo un carattere modernista.
conferisce qualità al progetto. Naturalmente, ogni contesto richiede una specifica sensibilità, ma questi principi restano universali. L’architettura deve sempre comprendere profondamente il luogo in cui interviene, la sua storia, la sua cultura, le esigenze della collettività che qui vive. Qual è il rapporto corretto tra architettura e urbanistica? Un singolo edificio può davvero trasformare una città?
L’ideale è sempre poter lavorare su una visione urbana complessiva. Quando si pianifica un intero quartiere, le possibilità di incidere positivamente sul territorio sono molto maggiori.
Qual è il suo rapporto con i materiali? Mi interessano i materiali autentici, mentre non prendo mai in considerazione i materiali che imitano altro. Credo che ogni progetto richieda la propria materialità specifica. Per la sede di Msc Crociere di Ginevra, ad esempio, volevo utilizzare materiali eleganti e sofisticati come il vetro e il metallo, che riflettessero l’identità dell’azienda e la precisione del loro lavoro. L’edificio è stato concepito ispirandosi al motore di una nave, con componenti realizzati su misura da artigiani specializzati. In altri progetti invece è il legno ad essere protagonista, soprattutto quando il contesto naturale lo richiede. È importante per me l’uso dei materiali ‘locali’. Utilizzare materiali del luogo significa anche costruire un rapporto più autentico con il territorio.
per rispondere alla sua domanda, posso affermare che alcune intuizioni nascono per me da momenti di sperimentazione artistica.
Che cosa vorrebbe lasciare attraverso il suo lavoro?
Vorrei che gli spazi costruiti continuassero a trasmettere emozioni a chi li vivrà. Dopo quasi quarant’anni di attività e circa cinquecento progetti realizzati finora, spero che le persone possano percepire, entrando in questi luoghi, un senso di generosità, di bellezza e di apertura verso l’altro. A mia volta, ricordo di essere rimasto alcune ore a disegnare San Carlo alle Quattro Fontane di Borromini, a Roma. Dopo oltre tre secoli quell’opera continua ancora oggi a emozionare profondamente chi la osserva. È una testimonianza straordinaria della capacità dell’architettura di
Ma anche un singolo edificio può diventare il primo seme di una trasformazione più ampia. Un edificio modifica inevitabilmente il contesto in cui si inserisce. Per questo è fondamentale interrogarsi su quale tipo di cambiamento si vuole generare: migliorare la qualità della vita, creare socialità, restituire dignità a uno spazio urbano fino a quel momento trascurato. Anche un unico intervento può innescare un processo virtuoso.
Dove trova ispirazione?
Un progetto per me nasce da un lavoro continuo di ricerca e osservazione, più che dall’ispirazione poeticamente intesa. Ma sicuramente, la pittura e la scultura, ambiti artistici che mi appassionano da sempre e nei quali nel tempo libero mi diletto, hanno avuto un’influenza enorme sul mio modo di progettare. Mi aiutano a comprendere le proporzioni, il rapporto tra pieni e vuoti, le geometrie, la luce. Quindi,
attraversare il tempo senza perdere la propria forza espressiva. Quando un edificio riesce a instaurare un dialogo autentico con le persone e con il luogo in cui si inserisce, continua a vivere ben oltre l’epoca in cui è stato costruito. L’architettura è questo: un modo di scrivere nel paesaggio qualcosa che possa continuare a parlare alle persone nel tempo.
Simona Manzione
La permanenza dell’innovazione
Se per anni il design ha inseguito la novità a tutti i costi, oggi la sfida sembra essere un’altra: costruire oggetti, spazi e linguaggi capaci di resistere all’usura delle mode. Un percorso che riporta al centro il tempo, la qualità e la cultura del progetto. Una prospettiva che invita a ripensare il significato stesso del lusso, dell’abitare e dell’eccellenza produttiva, restituendo al design il ruolo di interprete dei cambiamenti culturali oltre che delle esigenze del mercato.
Il Salone del Mobile.Milano 2026 ha messo in luce l’immagine di un settore in trasformazione. Mentre negli anni passati il dibattito ruotava attorno alla sostenibilità, oggi la riflessione sembra essersi spostata verso un tema più ampio: la permanenza.
Giugno / Luglio 2026
In un mercato attraversato da instabilità geopolitiche, mutamenti nei consumi e crescente pressione competitiva internazionale, il design è chiamato a dimostrare non soltanto la propria capacità di innovare, ma soprattutto quella di durare. In questo scenario, il Made in Italy continua
a rappresentare un riferimento globale, ma non più soltanto per ragioni estetiche. A fare la differenza sono la cultura progettuale, la qualità industriale, la flessibilità produttiva e la capacità di costruire prodotti destinati ad accompagnare la vita delle persone nel tempo.
È una visione che emerge con chiarezza dalle parole di Angelo Meroni, presidente di Lema, azienda che da oltre mezzo secolo rappresenta una delle espressioni più riconoscibili del design italiano. «Ci impegniamo a mantenere l’identità di Lema negli anni, pur con i dovuti adeguamenti», spiega Meroni. Una sfida tutt’altro che semplice in un settore spesso attratto dall’effimero. Negli ultimi anni l’azienda ha affrontato un cambiamento significativo, rinnovando direzione creativa, immagine e comunicazione dopo una collaborazione trentennale con Piero Lissoni. Una trasformazione importante che, tuttavia, non ha modificato l’essenza del marchio. «Il Dna di Lema è immutato. Cambia pelle, ma rimane fedele alla propria filosofia, sintetizzata oggi nel concetto di ‘Feel at Home’», prosegue il presidente dell’azienda, di famiglia, di cui rappresenta le terza generazione. Non è uno slogan, ma una dichiarazione di intenti. L’obiettivo non è creare ambienti da contemplare, ma spazi da vivere.
In queste pagine, alcune delle novità, siglate dall’architetto e designer Carlo Colombo per Lema, presentate al Salone del Mobile 2026. A sinistra, la poltrona Graffetta, avvolgente nella forma, essenziale nel segno. Nella pagina accanto, tavolo Traverso
Carlo Colombo, che ha siglato la maggior parte delle novità 2026 di Lema, parla della «volontà di costruire un vero e proprio linguaggio del design, capace di rendere il marchio immediatamente riconoscibile. Non il singolo prodotto destinato a seguire le mode del momento, ma una collezione coerente che unisce tavoli, divani, sedute e contenitori, reinterpretando i codici storici dell’azienda in chiave contemporanea. Forme morbide, eleganza misurata e attenzione alle proporzioni definiscono un’identità che evolve senza rinnegare le proprie radici, in linea con una tendenza sempre più diffusa nel settore: innovare attraverso la continuità piuttosto che attraverso la rottura».
Mentre tutto va veloce e si è alla continua ricerca della novità, il vero lusso sembra essere diventato la capacità di scegliere oggetti destinati a mantenere il proprio valore negli anni. Meroni porta un esempio significativo: «Nell’ultimo catalogo abbiamo ambientato le nostre collezioni in tre abitazioni molto diverse
naturalmente un enorme lavoro di coordinamento tra direzione creativa, centro ricerche e designer. Una ricerca continua di equilibrio tra innovazione e continuità, aggiornamento del linguaggio e fedeltà all’identità del marchio.
Anche sul tema della sostenibilità, uno dei più discussi al Salone 2026, la posizione di Meroni appare pragmatica. «Per
Sopra, a sinistra Angelo Meroni, presidente di Lema e terza generazione della famiglia che ha fondato il Marchio e, a destra, Carlo Colombo, architetto e designer, che ha siglato la maggior parte delle novità presentate quest’anno dal Marchio al Salone del Mobile.Milano, creando nuove icone.
tra loro. In ciascuna convivono prodotti progettati quindici anni fa e arredi delle collezioni 2026. E, insieme, funzionano perfettamente». È forse questa la migliore definizione di sostenibilità applicata al design: creare prodotti che non diventino rapidamente obsoleti, dal punto di vista funzionale né da quello estetico. Dietro questa apparente semplicità c’è
me va intesa più a livello di azienda che di prodotto». Una riflessione che sposta l’attenzione dal singolo oggetto all’intero processo produttivo. «Lema utilizza pannelli derivati esclusivamente da materiale riciclato, riduce i consumi energetici e investe costantemente nell’efficienza industriale. Una scelta che nasce dalla convinzione che la sostenibilità non possa essere
soltanto una caratteristica commerciale del prodotto finale», precisa il presidente. I paradossi del mercato non mancano: «L’azienda ha recentemente sviluppato un divano progettato secondo i più avanzati criteri di economia circolare: completamente disassemblabile e realizzato con materiali riciclati o riciclabili. Eppure», nota Meroni, «era sostenibile, ma non ri-
spondeva completamente alle aspettative qualitative dei nostri clienti». Il progetto è stato quindi ripensato, mantenendo la filosofia originaria ma introducendo dettagli costruttivi capaci di elevarne ulteriormente la qualità percepita.
Una lezione significativa per tutto il settore, come sottolinea Meroni: la sostenibilità, da sola, non basta. Deve convivere con comfort, durata e qualità.
Tutti aspetti imprescindibili nel design contemporaneo, nel quale anche la
A sinistra, Velo, armadio dal profilo scultoreo; introduce un gesto leggero che accompagna l’uso quotidiano. Il nome richiama l’idea di una presenza sottile, quasi sospesa, che si rivela attraverso il movimento più che la forma. Sotto, Modula Low Sideboard e, nella pagina accanto, Modula Sideboard Bar. Il nome Modula richiama l’idea di modulo come unità generatrice del progetto: un elemento base che, attraverso proporzione e ritmo, costruisce un equilibrio di volumi coerenti nello spazio.
Da questo principio nasce una famiglia di contenitori pensata per attraversare la zona giorno e la zona notte con un linguaggio stilistico continuo.
Velo e Modula: design Carlo Colombo.
firma del progettista continua ad avere un peso importante: «È prima di tutto una questione di sintonia culturale. Non è detto che un nome famoso sia automaticamente adatto a Lema. Nel corso degli anni è accaduto che collaborazioni avviate con desigenr di fama internazionale non arrivassero alla fase produttiva, così come è successo che giovani designer abbiano saputo interpretare perfettamente il linguaggio dell’azienda».
Una posizione che riflette una caratteristica storica dell’industria italiana del design: la capacità di fare sistema tra creatività e cultura d’impresa. «Non a caso, gran parte dei prodotti nasce internamente, grazie al lavoro del Centro Ricerche Lema, che costituisce uno dei principali patrimoni dell’azienda», aggiunge l’interlocutore, che prosegue: «Anche il concetto di lusso sta cambiando.Oggi fa spesso rima con personalizzazione. Non
necessariamente una personalizzazione estrema o spettacolare. «Al contrario, il valore risiede nella capacità di adattare il prodotto alle esigenze del cliente senza snaturarlo e senza compromettere l’efficienza industriale. Lema lavora in questa direzione da anni, soprattutto attraverso i sistemi d’arredo, che rappresentano circa il 70% del fatturato aziendale. Librerie, armadi, contenitori e soluzioni su misura richiedono una progettazione quasi millimetrica e una straordinaria flessibilità produttiva. Quando pensiamo un prodotto, ne immaginiamo anche tutte le possibili dimensioni e configurazioni», spiega Meroni. «Questo consente di rispondere sia alle esigenze delle abitazioni contemporanee, sempre più compatte nelle grandi città europee, sia ai mercati internazionali dove gli spazi abitativi possono raggiungere dimensioni molto più generose», prosegue il presidente dell’azienda che oggi conta circa trecento punti vendita nel mondo e altrettanti in Italia.
E restando in tema di Belpaese: il Made in Italy si trova ad affrontare una sfida globale: «L’incertezza economica, le tensioni commerciali e l’aumento dei costi delle materie prime rappresentano oggi una scommessa per tutto il comparto», conferma Meroni.
È soprattutto sui mercati internazionali che si gioca la partita più importante. Gli Stati Uniti, l’India e i nuovi mercati emergenti rappresentano aree di forte interesse strategico, insieme a una continua attività di consolidamento in Europa e in Asia. La Cina, in particolare, continua a essere uno dei mercati più rilevanti per il marchio.
Nel frattempo tuttavia cresce anche la concorrenza locale. «I produttori cinesi hanno raggiunto livelli qualitativi sempre più elevati nella realizzazione di prodotti di design. Tuttavia, quando la scelta di un cliente si orienta verso l’eccellenza, sia nel segmento residenziale sia nel contract, il design italiano continua a rappresentare un punto di riferimento, forte
di un patrimonio di competenze, cultura progettuale e valore riconosciuto a livello internazionale. Qualità costruttiva, affidabilità, competenze progettuali, servizio e cultura del prodotto restano elementi difficilmente replicabili e rappresentano, per questo, un patrimonio da difendere».
Si potrebbe forse concludere che il futuro del design non appartiene necessariamente a chi cambia più velocemente, ma a chi riesce a evolversi senza perdere la propria identità. In un momento storico dominato dall’incertezza, il Made in Italy continua a distinguersi per una qualità meno appariscente ma più profonda: la capacità di trasformare innovazione, competenza industriale e cultura del progetto in prodotti destinati a durare.Una qualità che non riguarda soltanto gli oggetti, ma il modo stesso di concepire l’impresa. Ed è probabilmente qui che risiede ancora oggi il vantaggio competitivo più autentico del design italiano.
Simona Manzione
La sfida del reclutamento per una sicurezza di qualità
Cresce la richiesta di servizi di sicurezza privata, ma anche la difficoltà per le agenzie nel reclutare i collaboratori necessari per garantire un servizio tempestivo e di qualità.
Negli ultimi anni il settore della sicurezza privata sta vivendo una crescita costante della domanda, trainata da normative più stringenti, una maggiore sensibilità alla gestione dei rischi e l’aumento delle esigenze operative legate sia al settore degli eventi e manifestazioni sia al settore della gestione del traffico. Ambiti in cui le agenzie private svolgono un ruolo essenziale accanto alle forze dell’ordine, assumendo gli incarichi delegati dall’ente pubblico.
Ma proprio mentre la richiesta di servizi di vigilanza incrementa, le agenzie si trovano a fare i conti con una difficoltà sempre più marcata nel reperire personale. Spartiacque è stata, nel 2021, l’entrata in vigore della Legge cantonale sulle prestazioni private di sicurezza e investigazione (LPPS), che ha ridefinito l’accesso alla professione di agente di sicurezza. «Da una parte, quest’evoluzione normativa ha avuto il merito di favorire la professionalizzazione del ruolo, con precisi requisiti di formazione e abilitazione, dando dignità a una funzione prima scarsamente regolamentata e valorizzata.
Dall’altra parte, tuttavia, la maggior attrattività si scontra con alcune tortuosità procedurali per ottenere l’autorizzazione che rendono oggi molto difficile per le agenzie di sicurezza reclutare i collaboratori di cui hanno bisogno», avverte Alex Genini, di-
rettore di Prosegur. Seconda realtà del settore a livello cantonale, con un organico di 250 agenti, in misura preponderante attivi proprio nei compiti soggetti ai nuovi criteri di autorizzazione cantonale, l’agenzia di vigilanza si è trovata a fronteggiare questo cambiamento strutturale.
Se prima era possibile avvicinarsi al settore cominciando da incarichi saltuari più semplici e successivamente abilitarsi, oggi il processo è inverso. «Le attività permesse senza autorizzazione sono decisamente marginali e di conseguenza poco remunerative. Prima ancora di aver testato il lavoro, una persona deve dunque investire tempo e denaro per ottenere l’”autorizzazione”», sottolinea Alessandro Tessaro, Capodipartimento Risorse Umane presso Prosegur. Primo passaggio obbligato è infatti l’ottenimento del certificato CPSicur 1, che viene rilasciato dopo aver superato un corso a numero chiuso, da 40 ore-di lezione e con un costo di 700 franchi, organizzato diverse volte l’anno dall’Istituto di Formazione Continua. Qui il primo collo di bottiglia: i posti si esauriscono nel giro di poche ore dall’apertura delle iscrizioni. Ma è solo l’inizio: «Ottenuto l’attestato, per il quale potrebbe già passare diverso tempo dall’iscrizione al rilascio del certificato, è possibile presentare l’istanza di rilascio autorizzazione LPPS al Servizio armi, esplosivi
Alessandro Tessaro, Capodipartimento Risorse Umane di Prosegur.
e sicurezza privata della Polizia cantonale, allegando - nel caso di cittadini svizzeri, persone con il permesso C o con permesso B da più di 5 anni - anche l’estratto del Casellario giudiziale svizzero e del Registro delle esecuzioni. Fatte le dovute verifiche e un versamento di altri 250 franchi, si riceve il tesserino di autorizzazione che finalmente permette al possessore di poter esercitare la professione», osserva Alessandro Tessaro. Se tutto va bene si parla dunque di diversi mesi dalla registrazione dell’interessato
al primo corso CPSicur disponibile e l’ottenimento dell’autorizzazione cantonale LPPS prima di poter entrare in servizio. Un orizzonte temporale che mal si concilia con le esigenze di chi cerca un impiego. Inoltre, l’autorizzazione viene concessa normalmente per un periodo triennale, ed è necessario prima della sua scadenza l’ottenimento di 24 unità didattiche di formazione continua.
«Il risultato è stato un progressivo restringimento del bacino di candidati locali, confermato anche dall’evoluzione del nostro organico: se nel 2021 avevamo il 23% di non residenti (58 su 251) l’anno dopo siamo saliti al 32% e a fine 2025 eravamo al 43% (108 su 249), quasi il doppio», evidenzia il Capodipartimento Risorse Umane di Prosegur. Numeri in linea con le dinamiche del settore sul territorio.
La mancanza di un apprendistato per accedere alla professione, rarefà ulteriormente le occasioni di avvicinamento per i giovani del territorio, che una volta avevano invece la possibilità di iniziare a praticare arrotondando nel periodo di pausa estiva dagli studi.
Ulteriore preoccupazione, anche per i frontalieri il gioco potrebbe presto non valer più la candela: se da un lato la trattenuta delle imposte alla fonte rende per loro meno interessante il mercato del lavoro ticinese, dall’altro l’iter burocratico per gli aspiranti agenti non residenti è ancor più farraginoso. Oltre alla moltiplicazione dei documenti richiesti e dei passaggi fra autorità cantonali e italiane, ci si può imbattere in veri e propri vicoli ciechi amministrativi. «Senza un permesso G in corso di validità non si può avviare la procedura per l’istanza di richiesta autorizzazione, ma per ottenere il permesso occorre avere già un contratto di lavoro che però, senza autorizzazione, è poco attrattivo: l’azienda non può offrire molto, finché è vincolata a impiegare la persona solo in attività marginali e poco remunerative», spiega Alessandro Tessaro. Per le persone residenti in Svizzera da meno di cinque anni la situazione si blocca del tutto: essendo iscritte all’AIRE non possono ottenere il certificato di buona condotta dalla questura italiana, necessario per la procedura. Si creano così situazioni paradossali, in cui persone già qualificate non possono lavorare per impasse puramente amministrativi, mentre il settore è affamato di agenti.
«L’evoluzione normativa ha avuto il merito di favorire la professionalizzazione del ruolo di agente di sicurezza privata. Tuttavia la maggior attrattività si scontra con alcune tortuosità procedurali per ottenere l’autorizzazione che rendono oggi molto difficile per le agenzie di sicurezza reclutare le risorse di cui hanno bisogno»
Alex Genini, direttore di Prosegur SA
Questo “contagocce” di nuove autorizzazioni ha di fatto posto un tetto agli agenti disponibili, acuendo la concorrenza per accaparrarseli. «In particolare, nella bella stagione, momento di picco per rifacimenti stradali e manifestazioni, la competizione sfocia in tattiche aggressive ed eticamente poco gratificanti. È capitato anche a nostri collaboratori di essere allettati da altre agenzie con proposte di condizioni molto appetibili, salvo poi con la stessa facilità pochi mesi dopo essere lasciati a casa», avverte Alex Genini. Un fenomeno che si inserisce in un contesto già teso, dove non tutte le realtà operano con gli stessi standard. Il fatto poi che la stragrande maggioranza delle agenzie sul territorio veleggi sotto la soglia di 10 collaboratori, al di sopra della quale vige il CCL, unitamente alla limitata capacità di controllo delle autorità, lasciano interrogativi sul reale rispetto delle regole. Con il rischio che chi invece è ligio al dovere ne esca penalizzato. In questo scenario, la capacità di fidelizzazione diventa centrale. Per contenere il turnover, Prosegur ha scelto di investire in condizioni contrattuali sostenibili, formazione e qualità del rapporto umano. «Per noi il collaboratore non è un numero. È una persona con una storia, e cerchiamo di accompagnarla nel suo percorso», sottolinea Alessandro Tessaro. Un impegno che si traduce anche in un forte supporto: dall’assistenza nelle pratiche amministrative, come nel caso delle autorizzazioni e dei loro rinnovi, al finanziamento di alcuni corsi di formazione continua, retribuiti come ore lavorative. L’azienda ha inoltre sviluppato strumenti per affrontare temi sempre più rilevanti, come i rischi psicosociali, il mobbing o le molestie sessuali, ottenendo an-
che la certificazione ISO 45001 (Salute e sicurezza sul lavoro). «Abbiamo procedure strutturate e figure dedicate, anche esterne, per garantire un supporto reale, inoltre sensibilizziamo il personale con apposite campagne su aspetti critici. E la porta del nostro ufficio è sempre aperta per chi ne ha bisogno», precisa il Capodipartimento Risorse Umane di Prosegur. Nonostante gli sforzi, resta il nodo strutturale. Una possibile soluzione? «L’introduzione di autorizzazioni provvisorie a chi è in possesso dell’attestato CPSicur 1. Uno strumento che permetterebbe ai futuri agenti di iniziare a lavorare subito, in attesa di completare l’iter burocratico, recuperando velocemente gli investimenti sostenuti. Una modalità sperimentata a suo tempo durante la pandemia e che oggi potrebbe rappresentare un correttivo efficace. Il punto, in fondo, è proprio questo: senza abbassare gli standard, trovare un equilibrio tra professionalizzazione e sostenibilità/esigenza del sistema», conclude il direttore di Prosegur. Se la legge ha portato benefici evidenti, è dunque arrivato il momento di fare un passo ulteriore, ascoltando dal settore quello che ancora non funziona e che rischia di metterlo in precarietà, garantendo la necessaria flessibilità laddove opportuno. Perché in un ambito delicato come quello della sicurezza, la qualità delle risorse umane è un interesse collettivo.
Tutto è iniziato dalla vana ricerca di un umidificatore che coniugasse funzionalità e design. Il racconto del fondatore di Stadler Form sul coraggio imprenditoriale, le sfide della Swissness e la profonda convinzione che estetica e prestazioni di un prodotto siano inseparabili.
Durante il mio periodo come responsabile marketing e vendite presso Amici Caffè ho capito quanto il buon design sia decisivo per il successo di un prodotto. Mi sono accorto fino a che punto questa consapevolezza mi avesse segnato quando in un freddo inverno mi sono trovato a passare ore e ore in cerca di un umidificatore per il mio appartamento, senza identificare nulla di soddisfacente. Tutto ciò in cui mi imbattevo era tecnicamente valido, ma esteticamente poco convincente: apparecchi che si vorrebbero nascondere, invece che esporre in casa. Allora mi sono detto: se quello che desidero non esiste, lo faccio io. Ho chiamato Matti Walker, un amico designer con cui condivido una simile sensibilità estetica. Insieme abbiamo sviluppato Fred, il nostro primo umidificatore. Così, nel settembre 1998, ho fondato Stadler Form a Zugo. Ripensare e andare avanti. Fred è stato un ottimo inizio. Già nel primo anno abbiamo venduto circa 13mila unità, raggiungendo subito una quota di mercato del 10% in Svizzera. Dall’esterno può sembrare essere filato tutto liscio, ma dietro le quinte non ha tardato ad arrivare la prima vera prova. Fin dall’inizio ho ritenuto importante produrre in Svizzera. La “Swissness” costituisce infatti per me più di un semplice concetto di marketing: le radici svizzere rappresentano innovazione, precisione e servizio eccellente, valori con cui mi identifico pienamente. Tuttavia, non era sostenibile dal punto di vista economico. Nei primi anni ho dovuto ridimensionare fortemente il team e spostare la produzione in Cina. Una decisione difficile, ma col senno di poi quella giusta. Ancora oggi i prodotti Stadler Form vengono sviluppati e progettati in Svizzera, ma per ragioni di costo sono fabbricati in Cina. Collaboriamo strettamente con le nostre fabbriche e abbiamo un nostro responsabile sempre sul posto che controlla la qualità e segue i processi di sviluppo. Il
Martin Stadler, fondatore e Ceo di Stadler Form, basata a Zugo, finalista del Prix SVC Svizzera Centrale 2025. Creata nel 1998, oggi è presente in oltre 50 Paesi e ha vinto numerosi premi internazionali di design con i suoi dispositivi per il clima domestico.
desiderio di tornare un giorno a produrre in Europa ci accompagna tuttora: continuiamo a lavorarci.
Puntare tutto su una carta. Chi costruisce un’azienda, prima o poi deve decidere fin dove è disposto a spingersi. Io ho liquidato la mia cassa pensione e con la società per azioni Stadler Form ho rischiato tutto. Ho sempre voluto mettermi in proprio e, se si crede davvero in un’idea, bisogna anche essere pronti a sostenerla in prima persona. Per me è stata la strada giusta. Coinquilini utili con un nome. Oggi Stadler Form è presente in oltre 50 Paesi e ha vinto numerosi premi internazionali di design. Ciononostante, la mia visione del lavoro non è cambiata rispetto agli inizi: amo sviluppare nuovi prodotti e soluzioni tecniche con il mio team. Anche dopo 28 anni, non è subentrata la routine. Ciò che mi motiva in particolare è il nostro modo di vedere i prodotti: consideriamo i
nostri dispositivi come “coinquilini utili”. Per questo diamo a ciascuno un nome. Non devono solo funzionare, ma essere percepiti come parte della casa.
Il design è per noi estremamente importante: con ogni creazione vogliamo realizzare un oggetto bello, adatto a qualsiasi ambiente domestico, combinato con la tecnologia più recente. Design e funzionalità, per me, devono sempre essere in equilibrio. Che siamo sulla strada giusta lo dimostrano non solo i numerosi riconoscimenti: di recente Erik, un termoventilatore 3 in 1, camino elettrico e diffusore di aromi, è stato premiato con il Red Dot Award 2026. Ma lo dimostra soprattutto la fedeltà dei nostri clienti.
Stessa visione resta, nuova dimensione. Con 29 collaboratori e una quota export di circa il 60%, oggi siamo ben più di una Pmi svizzera. Eppure, la nostra visione non è cambiata dal 1998: design bello, unito alla migliore tecnologia, per un clima domestico piacevole. Le nostre idee nascono spesso dal gusto e dai bisogni personali, e non di rado incontrano proprio le preferenze dei nostri clienti. È una questione di sensibilità. A volte, però, capita di sbagliare. Fa parte del gioco. L’importante è non rimanere mai a corto di idee. L’esempio più recente è Emil, il nostro primo climatizzatore portatile. È il risultato di anni di sviluppo e rappresenta una tappa importante per Stadler Form. Insieme a designer svizzeri abbiamo unito tecnologia potente a una forma elegante e compatta: un climatizzatore che, grazie al suo design, si espone volentieri in casa. Per il futuro la strada è chiara: stare al passo con i tempi, investire in efficienza energetica, rafforzare la nostra presenza digitale e rimanere un’azienda che sviluppa prodotti belli e utili, accessibili e adatti alla vita quotidiana. Questa è la nostra ambizione - oggi e domani.
In collaborazione con Swiss Venture Club (SVC)
La piattaforma dopo la sala operatoria
Il dottor Chindu Kabir ha trascorso la sua carriera a entrambi i lati del tavolo operatorio: come chirurgo ortopedico praticante e come riformatore del sistema sanitario, incapace di ignorare ciò che accadeva ai pazienti una volta usciti dalla sala operatoria. Troppo spesso gli è capitato di osservare come il recupero viene gestito tramite checklist cartacee, passaggi di consegne tra specializzandi e gruppi informali su WhatsApp. «I medici non possono monitorare in tempo reale ferite, potenziali infezioni e il processo di recupero. I pazienti non ricevono indicazioni e supporto. Complicanze che potrebbero essere individuate precocemente sono rilevate tardi - o non vengono rilevate affatto», evidenzia.
Malgrado la rapida digitalizzazione del settore sanitario, il Dr. Kabir ha constatato come gli strumenti digitali siano usati più come “filtri d’accesso” che per migliorare l’assistenza. Troppa attenzione era rivolta al processo - pianificazione, prenotazioni e automazione - trascurando l’impatto clinico.
Proprio da questa osservazione è nata Post Op, fondata a Londra nel 2020. Semplice l’idea: creare una piattaforma digitale che mantenga i team chirurgici connessi ai pazienti durante l’intero periodo di recupero, attraverso questionari strutturati, fotografie delle ferite e monitoraggio da remoto, rendendola sufficientemente rigorosa da essere adottata
La dashboard intuitiva dell’App di Post Op, che connette medici e pazienti nel post-operatorio: uno spazio sicuro per monitorare il recupero e ricevere supporto immediato.
Post Op sta trasformando una grave lacuna nell’assistenza post-operatoria in una delle opportunità di crescita più ambiziose, anche se nascoste, nel panorama delle piattaforme medtech. Una chance anche per ridurre complicanze e costi sanitari grazie al monitoraggio digitale, accompagnando medici e pazienti nel recupero dopo gli interventi chirurgici.
all’interno del sistema sanitario nazionale del Regno Unito (Nhs).
«I primi trenta giorni dopo un intervento sono quelli in cui i pazienti sono più vulnerabili e meno supportati. È questo vuoto che ci siamo proposti di colmare»,
afferma il Dr. Kabir. Un lasso di tempo in cui, sui 313 milioni di interventi chirurgici effettuati nel mondo ogni anno, 4,2 milioni di pazienti muoiono. Principale fattore scatenante o grave concausa delle complicanze post-operatorie sono
Steve Krikler, Investor, già chirurgo traumatologo ortopedico
« Dopo oltre due anni come consulente clinico di Post Op, sono rimasto costantemente colpito dalla qualità del prodotto e dalla professionalità del team. L’App è stata sviluppata con autentica comprensione clinica, costruita attorno al feedback degli utenti e offre oggi una gamma di moduli utilizzabili singolarmente o come soluzione completa. Tutti gli standard regolatori sono stati rispettati e il team mantiene pratiche rigorose di sicurezza e gestione dei dati. Alla guida c’è il Dr. Chindu Kabir - Ceo con formazione medica e Mba - la cui comprensione dell’healthtech, della gestione dei dati e delle operazioni aziendali è eccezionale. La sua visione di Post Op come piattaforma globalmente scalabile, applicabile a molteplici specialità chirurgiche e non, è ambiziosa ma credibile. Con un interesse crescente da parte di unità cliniche nel Regno Unito e a livello internazionale, ritengo che Post Op sia alla soglia di una crescita significativa. »
le infezioni che, anche senza condurre per forza al decesso, moltiplicano i giorni di degenza e le spese per il sistema sanitario. Eppure, secondo le stime, fino al 38% sarebbe evitabile con una solida prevenzione e strategie di monitoraggio.
L’Nhs ha preso atto del successo crescente della soluzione proposta da Post Op. I primi risultati presso il Kettering General Hospital, nel Northamptonshire, sono stati immediati e significativi: meno chiamate di follow-up non necessarie, riduzione del 10% dei ricoveri ripetuti e risparmio di circa 60mila sterline ogni 100 pazienti. Il progetto è stato riconosciuto agli Health Service Journal Digital Awards 2024 come “Highly Commended” nella categoria “Sostenibilità attraverso l’innovazione digitale”. Sviluppata da clinici per clinici. La piattaforma di Post Op fa più che mettere in contatto pazienti e chirurghi: coordina l’intero percorso clinico, dal consenso pre-operatorio al follow-up dopo la dimissione, collegando ogni fase ai sistemi di codifica e pagamento che finanziano le attività del National Health Service.
Il cofondatore e Cmo, il Dr. Faizal Rayan - chirurgo traumatologo ortopedico con oltre 25 anni di esperienza nell’Nhs - ha progettato l’architettura clinica, sviluppando un sistema che raccoglie dati strutturati, segnala automaticamente i rischi e garantisce che ogni intervento sia correttamente codificato ai fini del rimborso.
Attualmente la piattaforma copre il recupero chirurgico, la gestione delle fratture da fragilità, il coordinamento dei traumi, il consenso digitale e il monitoraggio delle ferite. A oggi sono stati
depositati due brevetti e la start up dispone della certificazione dell’autorità regolatoria britannica Mhra di Classe I e di diverse accreditazioni di sicurezza dei dati dell’Nhs, mentre sono in corso le richieste per Mhra Classe IIa e Fda 510(k) - la Premarket Notification per il mercato Usa.
Il team ha scelto di dare priorità alla qualità dei dati raccolti, invece di seguire il trend dell’Ai, consapevole che il machine learning dipende in modo critico da dati di altissima qualità. «Il medtech premia la profondità, non l’ampiezza», afferma Kabir. «Abbiamo scelto consapevolmente la strada più difficile, assicurandoci al contempo di ottenere tutte le certificazioni necessarie. Inoltre, privacy e sicurezza dei dati di pazienti e ospedali sono sempre al primo posto».
Creare fiducia. L’approccio al mercato di Post Op è metodico: prima guadagnare credibilità clinica, poi creare pipeline di dati di alta qualità e infine scalare. Quest’anno, ad esempio, sponsorizza il decimo anniversario del programma per
Melanie Moore, Infermiera specializzata - Chirurgia colorettale, Kettering General Hospital NHS Foundation Trust
« La piattaforma di Post Op ha fatto un’enorme differenza nel modo in cui gestiamo le dimissioni e l’assistenza di follow-up. I pazienti possono inviare messaggi ogni volta che ne hanno bisogno e ricevere una risposta rapida, sentendosi supportati durante il recupero a casa. Il fatto che a rispondere sia spesso lo stesso personale che li ha assistiti durante il ricovero crea un senso di familiarità e fiducia. La possibilità di condividere foto delle ferite permette di raccogliere tempestivamente eventuali preoccupazioni, aiutando a prevenire infezioni del sito chirurgo ed evitare ricoveri ospedalieri. Se un paziente necessita di essere visitato, può richiedere un appuntamento nello stesso giorno tramite l’app invece di recarsi al pronto soccorso. Complessivamente, ha davvero migliorato l’esperienza post-operatoria per i pazienti, riducendo stress e ansia, e al contempo, facendo risparmiare denaro al Trust e rendendo l’assistenza di follow-up molto più efficiente. »
Sopra, Chindu Kabir e, a sinistra, Faizal Rayan: entrambi chirurghi ortopedici d’esperienza ultraventennale, insieme a Pier Bardoni hanno cofondato la start up Post Op, di cui sono rispettivamente Ceo, Cmo e Cxo.
la cura delle fratture da fragilità ossea del Royal College of Physicians, riferimento mondiale del settore, con l’impegno di istituire il premio BoneSense per l’eccellenza nei servizi di assistenza in questo campo.
Le implementazioni di Post Op si estendono oggi al Servizio sanitario nel Regno Unito, in Nuova Zelanda, a New York e a un ambizioso progetto pilota su cinque siti in Zambia, già in corso. A livello internazionale, l’azienda sta avanzando su tre fronti contemporaneamente: la Nuova Zelanda come testa di ponte regolatoria per l’area Australia & New Zealand, gli Stati Uniti per l’ingresso nel mercato Fda e l’India tramite una partnership con canali governativi per la diffusione negli ospedali pubblici.
È attualmente aperto un round Series
A da 6 milioni di dollari, con l’obiettivo di raggiungere 1 milione di dollari di ricavo annuale ricorrente (Arr) e la redditività entro 24 mesi, puntando a ricavi di 50 milioni di dollari entro il 2029.
Oggi, a cinque anni dalla fondazione, la validazione clinica è stata raggiunta e le basi regolatorie sono state poste. La pipeline internazionale cresce rapidamente. Fondamenta, team e slancio ci sono: il prossimo capitolo è semplicemente una questione di scala. Una sfida che la start up è più che pronta a raccogliere.
Emanuele Pizzatti
Silicio, e... rossetto?
I tempi di Gates e Bezos sono cambiati, anche nel mondo Tech marketing e comunicazione non sono più un dettaglio, ma assumono rilevanza. L’Ai sta cambiando tutto?
Nei corridoi della Silicon Valley risuona da qualche tempo un nuovo slogan: “Taste is the new Moat”. Letteralmente, “il gusto (estetico) è la nuova barriera”, il nuovo ‘fossato’.
La metafora del ‘fossato’ (il “moat”) viene da sempre usata in Finanza per indicare un vantaggio competitivo sostenibile, qualcosa che metta l’azienda al riparo dai concorrenti. Tipicamente il termine si riferiva a protezioni molto concrete: brevetti, economie di rete, costi di switching. Oggi invece la difesa più importante sembrerebbe essere un’altra: il gusto. Il senso estetico. La capacità di diventare un brand, con tutta la desiderabilità che ne consegue.
A ben pensarci, è un salto quantico. Il mondo del Tech si è sempre definito, ‘un covo di nerd’, senza accezioni negative. Molto orientati al prodotto, innamorati della sua complessità, poco inclini a curarsi di immagine o comunicazione.
L’immagine del Tech era… Bill Gates e Steve Ballmer che (tra)ballano sul palco, sulle note di Start Me Up dei Rolling Stones, in occasione del lancio di Windows 95. Oppure il look dimesso del primo Mark Zuckerberg. O di Jeff Bezos.
Ora cosa sta cambiando? Satya Nadella, il Ceo di Microsoft pubblica una sua foto mentre indossa una felpa con la scritta: Making Sheet Happen since 1985. Palantir (attiva soprattutto nella Difesa) crea una sua linea di merchandising (con relativo temporary store, a Seoul), Atlassian compra “The Browser Company of New York”, presumibilmente per rendere meno tragiche le interfacce dei suoi software di punta, Claude collabora con AirMail, Stripe lancia una casa editrice. Si cura di più l’immagine, si disegnano interfacce che sono anche estetiche,
Simone Oltolina, Ceo di Merchants of Ideas, società di brand e communication consulting. Sotto, Satya Nadella, il Ceo di Microsoft.
zione ha anche una funzione preventiva, spostando il percepito da “mostro che ci toglie il lavoro” a “aiutante magico che ci aiuta a lavorare meglio” o “società visionaria che esplora il futuro”. Un tema di accettazione sociale, non trascurabile quando il tuo business ti porta ad avere una rilevanza politica e sociale. Come spesso accade, il trend è già emerso oltreoceano. In Europa, pur con eccezioni, si fa ancora fatica e la formula prevalente (avendo come riferimento il settore del software B2B) è: sito vetrina clonato da quello di un competitor, campagne di lead generation basate su micro-ottimizzazioni e banchetto alla fiera di settore. Poco fantasiosa la scelta dei canali, ancor meno ispirata la declinazione. Un fossato? Di solito un buco nell’acqua… O meglio, nulla che possa far la differenza.
Il marketing aziendale si limitava a ‘spiegare il prodotto’. Oppure si preoccupava di generare vendite, usando le tecniche meccanico-percussive del growth marketing, ossia usare la pubblicità online per acquisire clienti, preoccupandosi soprattutto di ottimizzare il costo di acquisizione. È la parte ingegneristica del marketing, quella che ragiona in Excel e si presta alle automazioni.
non puramente funzionali, si sviluppano strategie di comunicazione più raffinate, che puntano a conquistare una rilevanza culturale, non solo una lista di lead. Ma perché improvvisamente al Tech interessano il branding e la comunicazione? C’entra sicuramente l’Ai. Se il prodotto diventa facile da replicare, quello che può difendere, l’ unfair advantage per usare un’altra espressione molto gettonata, forse è… il brand? Sempre parlando di Ai, e più nello specifico di società che vendono prodotti Ai-based, una buona comunica-
Che fare, allora? Di certo non basta assumere qualche marketer ‘dalla Moda’, mossa frequente, o magari copia-incollare, senza una vera regia strategica, qualche stilema della nuova comunicazione Tech: i font graziati, il merchandising un po’ troppo generico, il ricorso all’analogico e al marketing d’antan per ‘scaldare’ la tecnologia. Il rischio è scadere nel cliché, se è solo un copia-incolla. Serve una strategia di riposizionamento e, prima ancora, che i vertici dell’azienda colgano l’opportunità e si facciano, loro in primis, portatori del cambiamento. Che, come sempre, è culturale prima che operativo.
Intelligenze complementari
L’intelligenza umana sta nel delegare a quella artificiale le attività più standardizzate o macchinose per concentrarsi là dove comprensione, giudizio e relazioni sono centrali.
Sempre più spesso sentiamo le persone esprimere il timore di essere rimpiazzate sul lavoro dai computer. In verità, però, il più delle volte siamo noi per primi a delegare i nostri compiti all’intelligenza artificiale. Il concetto della sostituzione colpisce particolarmente perché è semplice e fa paura, ma proprio per questo risulta fuorviante. Più corretto sarebbe invece affermare che l’Ai non ci ruberà il lavoro, quanto invece cambierà il modo in cui lo svolgiamo.
Al posto di cercare di opporsi all’evoluzione, sarebbe dunque più saggio adattarsi e progredire verso una nuova era in cui computer e persone possano collaborare in armonia, ridistribuendo le attività. In particolare, l’Ai è efficace in tutti quelli che sono compiti ripetitivi, standardizzati, amministrativi o basati su grandi quantità di dati, il che va a trasformare molte professioni piuttosto che eliminarle.
L’Ai potrebbe automatizzare lavori macchinosi o meccanici, velocizzando analisi, sintesi, organizzazione delle informazioni e processi decisionali preliminari, riducendo così il tempo perso in attività a basso valore aggiunto. Così facendo potrebbe rivelarsi un aiuto per aumentare efficienza e organizzazione, permettendo alle aziende di impiegare i loro collaboratori per svolgere le mansioni per cui sono stati effettivamente assunti (penso ad esempio al settore sanitario, in cui il personale è spesso costretto a stare dietro ai computer avendo di conseguenza meno tempo per i pazienti).
Ci sono aspetti del lavoro, invece, che non si riducono a velocità ed efficienza in cui restano centrali la capacità di giudizio, la responsabilità, la comprensione, e la relazione con gli altri. L’intelligenza artificiale può proporre, prevedere, assi-
stere e calcolare, ma le decisioni e la loro responsabilità restano comunque umane. In contesti lavorativi reali non conta solo produrre una risposta, ma capire quale tra le tante abbia senso in una determinata situazione. Per questo il lavoratore non diventa inutile, ma in molti casi sarà più orientato a compiti di supervisione, interpretazione e decisione.
L’errore sta nel vedere l’Ai unicamente come una rivale. Una prospettiva realistica è quella di una collaborazione tra capacità umane e capacità artificiali, delegando parte del lavoro più ripetitivo alle macchine e permettendo alle persone di svolgere compiti più utili, strategici e relazionali. Il rischio non è tanto che l’Ai ci sostituisca ma più che noi non impariamo a usarla nel modo giusto.
«Al posto di cercare di opporsi all’evoluzione, sarebbe più saggio adattarsi e progredire verso una nuova era in cui computer e persone possano collaborare in armonia, ridistribuendo le attività»
Dal punto di vista prettamente economico, potrebbe essere uno strumento prezioso per salvaguardare al meglio la risorsa più scarsa che abbiamo: il tempo. Le aziende che investono in digitalizzazione avanzata potrebbero guadagnare terreno sui loro competitor, ritrovandosi in una situazione di “vantaggio comparato” a livello di tempistica rispetto a chi deve continuare a impiegare più risorse per mansioni poco produttive.
L’opportunità è ormai confermata anche dai dati che analizzano l’aumento di produttività in task specifiche: in uno stu-
Nicolò Bacchi, studente di Economia all’Università di San Gallo e co-fondatore di North Star Group, start up attiva nell’integrazione dell’Ai all’interno di aziende.
dio condotto dal Massachusetts Institute of Technology (Mit) su 450 professionisti, l’Ai ha ridotto il tempo necessario per svolgere compiti di scrittura circa del 40% aumentando la qualità valutata del 18% (Calvino et al., 2025). Oppure in un esperimento che ha coinvolto oltre 750 consulenti del Boston Consulting Group per testare l’impatto dell’Ai su attività realistiche di consulenza gestionale - da quelle creative a quelle analitiche - chi ha utilizzato l’intelligenza artificiale ha completato il 12,2% di compiti in più, lavorato il 25,1% più velocemente, ottenendo una qualità più alta di oltre il 40% (Dell’Acqua et al., 2023). O ancora, GitHub Copilot ha migliorato l’efficienza degli sviluppatori del 55,8% in un’attività di programmazione (Peng et al., 2023). Questi sono solo pochi dei risultati già ottenuti da un’integrazione ottimale dell’intelligenza artificiale in un contesto concreto.
Come la meccanizzazione dal primo Novecento ha progressivamente liberato l’uomo da molte mansioni manuali, oggi l’intelligenza artificiale può farlo con numerosi compiti cognitivi standardizzati. La sfida, ieri come oggi, non è opporsi al cambiamento, ma fare in modo che il progresso tecnologico valorizzi ciò che davvero rimane insostituibile nel lavoro umano.
In collaborazione con l’Associazione ticinese San Gallenses Oeconomiae Comites (Sgoc).
Imprese e diritti umani
Cresce la pressione per estendere gli obblighi di diligenza e la responsabilità d’impresa delle aziende transnazionali in materia di business and human rights.
Sempre più di frequente le imprese transnazionali si trovano al centro di procedimenti giudiziari che contribuiscono a ridefinire i confini della loro responsabilità in materia di business and human rights
In casi come quelli contro Shell nei Paesi Bassi o nelle più recenti decisioni relative al delta del Niger, le Corti europee sperimentano l’idea che obblighi di diligenza e diritti umani debbano vincolare anche gruppi societari operanti in uno spazio giuridico internazionale. Parallelamente, soprattutto in Europa, le aspettative sui diritti umani stanno evolvendo da impegni volontari di responsabilità sociale a obblighi giuridici, con un impatto diretto sulla governance aziendale. Questo cambiamento si inserisce in una tensione strutturale ben nota al diritto internazionale. Da un lato, le imprese globali operano attraverso reti di società controllate, joint venture e catene di approvigionamento che permettono loro di incidere profondamente su ambiente e comunità locali. Dall’altro, il sistema dei diritti umani resta ancorato a un paradigma statocentrico che attribuisce obblighi primari ai soli Stati.
Da questo dualismo derivano i cosiddetti governance gaps : quando lo Stato ospitante è debole o dipendente da investimenti stranieri e lo Stato della società madre è riluttante o giuridicamente limitato nell’estendere la propria regolamentazione anche a illeciti commessi all’estero da imprese con sede nel proprio territorio, la responsabilità per eventuali violazioni dei diritti umani rischia di disperdersi lungo la catena societaria. Il caso Ogoni/Shell ne è un esempio emblematico: il contenzioso relativo ai danni dell’estrazione petrolifera nel delta del
Niger ha visto contrapposte per decenni comunità locali, governi e gruppi societari tra Nigeria, Europa e Stati Uniti.
I Principi guida delle Nazioni Unite su imprese e diritti umani (gli Ungps), adottati nel 2011, rappresentano il principale tentativo di colmare questi gaps. Essi propongono un modello tripartito fondato sull’obbligo degli Stati di proteggere i diritti umani, sulla responsabilità delle imprese di rispettarli e sulla necessità di garantire accesso a rimedi effettivi.
L’elemento più innovativo è la human rights due diligence, intesa come processo attraverso cui l’impresa identifica, previene, mitiga e comunica i propri impatti lungo l’intera catena produttiva, includendo filiali, fornitori e altri partner commerciali.
Pur rientrando nella soft law, i Principi guida dell’Onu sono divenuti un parametro interpretativo fondamentale per politiche pubbliche, strumenti settoriali e legislazioni interne. La loro capacità di costruire un linguaggio condiviso tra attori diversi coincide però anche con il loro principale limite, ovvero l’assenza di obblighi direttamente azionabili nei confronti delle imprese e di un meccanismo centralizzato di enforcement.
Negli ultimi anni si osserva tuttavia una tendenza a irrigidire questo quadro: la direttiva europea sulla corporate sustainability due diligence e le legislazioni francesi e tedesche sulla catena di fornitura mostrano come gli standard delineati dagli Ungps si stiano traducendo in obblighi giuridici. Ciò che è nato come soft law tende così a configurarsi come requisito di legittimità dell’attività economica.
La Svizzera partecipa a questo cambiamento con un approccio graduale. Il controprogetto all’Iniziativa per multi-
Giacomo Keller, studente del Master of Law presso l’Università di Zurigo (Uzh) ed ex presidente del Circolo dei Giovani Giuristi.
nazionali responsabili entrato in vigore nel 2022 ha introdotto obblighi mirati di due diligence, accompagnati da sanzioni penali in caso di omissioni o informazioni inesatte. Tuttavia, l’assenza di un’azione civile specifica per le vittime e di una responsabilità estesa della società madre per violazioni commesse all’estero lascia il quadro incompleto rispetto agli standard emergenti. In questo contesto, nel 2025 è stata lanciata una nuova iniziativa popolare volta a rafforzare gli obblighi di diligenza e a introdurre forme di responsabilità estesa, mentre il Consiglio federale ha già annunciato l’elaborazione di un controprogetto coordinato con l’evoluzione del diritto dell’Unione Europea. In definitiva, la trasformazione del diritto in materia di business and human rights non si esaurisce in un rafforzamento della compliance, ma incide sui criteri stessi di imputazione della responsabilità nell’economia globale. Il consolidarsi della due diligence come standard normativo segnala un progressivo superamento delle tradizionali barriere poste dall’autonomia delle persone giuridiche e dal principio di territorialità.
La sfida per l’ordinamento svizzero consisterà dunque nell’integrare tali cambiamenti in modo coerente, evitando frammentazioni e incertezze applicative: sarà nella definizione dei criteri di responsabilità e delle condizioni di accesso ai rimedi che si definirà, in ultima analisi, l’efficacia della tutela dei diritti umani nei contesti produttivi transnazionali.
Progettare a tutto gas
Proprio come in una vera realtà industriale, oltre sessanta studenti del Politecnico di Zurigo lavorano ogni anno alla progettazione di una monoposto da corsa, per poi mettersi alla prova nella Formula Student, la maggiore competizione universitaria ingegneristica al mondo.
Al terzo anno di Ingegneria Meccanica all’Eth gli studenti possono aderire a progetti pratici. Tra questi, Amz Racing, il team di Formula Student del Politecnico, offre un’opportunità unica: sviluppare, costruire, testare e portare in gara un’auto da corsa con tecnologie di ultima generazione. La scorsa estate questo progetto mi ha portato a competere su circuiti come il Red Bull Ring in Austria, l’autodromo di Most in Repubblica Ceca e l’Hockenheimring in Germania, sfidando team universitari da tutto il mondo per salire sul gradino più alto del podio. Ma cos’è la Formula Student? Nata nel 1982 negli Stati Uniti, oggi è la più grande competizione ingegneristica universitaria al mondo. Ogni anno centinaia di team si ritrovano per mettere alla prova le vetture sviluppate durante la stagione e dimostrare il proprio livello tecnico. La gara non si gioca solo in pista. Ogni squadra affronta prove teoriche in cui deve difendere le proprie scelte progettuali: produzione, costi, risorse, business plan e impatto ambientale. A giudicare, professionisti del motorsport e dell’industria. Poi arriva la parte più divertente: le prove dinamiche. Accelerazione, skidpad (un otto stretto), qualifiche ed endurance, la gara che vale più punti. Ammesso che la macchina superi il collaudo tecnico: il primo vero ostacolo, e spesso il più spietato. Ho iniziato il Bachelor in Ingegneria Meccanica nel 2022 e, al termine del semestre primaverile 2024, ho deciso di candidarmi per entrare in Amz Racing.
Ero affascinato dal progetto, ma non immaginavo quanto mi avrebbe insegnato, come studente, come ingegnere e anche sul piano personale.
Fondato nel 2006 dagli studenti dell’Eth, Amz Racing è stato il primo team svizzero a partecipare al Formula
Sopra, la diciottesima auto da corsa di Amz Racing, aurona, al Red Bull Ring durante il Formula Student Austria. Accanto, Samuele Levi (BSc Mechanical Engineering all’Eth Zürich), Head of Chassis di Amz Racing, durante una presentazione al Formula Student Germany.
Student. Dopo i primi prototipi a combustione, dal 2010 si è concentrato sulle vetture elettriche e, dal 2017, anche sullo sviluppo di veicoli autonomi.
Sono entrato nel team nel settembre 2024 e ho capito subito che l’ingegneria è solo una parte della sfida: bisogna lavorare in squadra, innovare, rispettare scadenze e convincere gli sponsor, che sono la nostra unica fonte di finanziamento.
Il ciclo ricomincia ogni autunno con i nuovi membri e la progettazione, dove si combatte su ogni grammo. Con il nuovo anno si entra in produzione: tutti i componenti in fibra di carbonio ven-
gono realizzati nella nostra officina. In primavera arrivano i pezzi dagli sponsor e incomincia il montaggio. Poi arrivano i primi metri in pista: le lunghe giornate di testing quotidiane, fino alle competizioni, che porteranno l’auto al suo potenziale. Nel mio primo anno mi sono occupato dello chassis. Chiamarlo semplicemente “telaio” sarebbe quasi offensivo: è una monoscocca in carbonio prodotta con tecnologie paragonabili a quelle della Formula 1. Non è l’unica componente avanzata sviluppata in casa, infatti la vettura monta anche quattro motori elettrici, uno per ruota, capaci di raggiungere 28mila giri al minuto e sviluppare 60 cavalli ciascuno, un sistema di sospensioni ibrido meccanico-idraulico, un’infrastruttura software dedicata e una batteria da quasi 600 volt. Un grande bagaglio tecnico che ci ha portato numerose vittorie: quest’anno il secondo successo consecutivo al Formula Student Germany, la competizione più prestigiosa, e il primo posto nella classifica mondiale. Fuori dalle competizioni Amz Racing detiene anche il record di accelerazione per un’auto elettrica: 0-100 km/h in 0,956 secondi. Sì, meno di un secondo.
In sintesi, un progetto come questo permette a uno studente di applicare la teoria in un contesto reale, imparare organizzazione, gestione dello stress e lavoro di squadra, ma anche di creare contatti con aziende ed esperti del settore. E capire che dietro un’auto da corsa c’è molto più di quello che si vede in pista.
In collaborazione con Polytrick
Architetti di una Piazza innovativa
Nella fase di consolidamento che vede la Svizzera confermarsi leader globale del FinTech, ad acquisire crescente centralità è lo sviluppo di soluzioni data-driven e di Intelligenza artificiale, guidato da un approccio bilanciato che sappia coniugare l’innovazione tecnologica con la stabilità operativa, la conformità normativa e la scalabilità richieste dal settore finanziario.
Svizzera e Liechtenstein
Il focus sul settore
Fra i tanti binomi nati dall’ibridazione fra il “-tech” e i settori tradizionali, quello in campo finanziario è ormai fra i più affiatati. La collaborazione con fornitori di soluzioni It e tecnologiche è stata catalizzata dal contesto sempre più complesso: pressioni sui margini, volatilità dei tassi, crescita dei costi operativi, riduzione degli organici e inasprimento dei requisiti normativi. Proprio queste sfide, che di per sé avrebbero potuto anche frenare l’innovazione, hanno invece trovato nella trasformazione digitale non soltanto un fattore abilitante, ma una leva per sostenere qualità, efficienza e competitività. In grado di offrire risposte pragmatiche, personalizzate e rapidamente implementabili e scalabili, le FinTech si sono imposte come partner strategici per gli intermediari finanziari che, dal canto loro, ne hanno fatto una priorità. Soluzioni tecnologiche applicate a prodotti, servizi e processi stanno così contribuendo a ridefinire processi interni, modalità di relazione con la clientela e gestione dei rischi, migliorando, integrando o persino sostituendo i servizi esistenti.
Principale istituto universitario professionale svizzero nel settore finanziario, l’Institut für Finanzdienstleistungen Zug (Ifz) è stato fondato nel 1997 su iniziativa della Camera di commercio di Zugo e del Dipartimento dell’economia del Cantone di Zugo, come centro di competenza della Scuola universitaria professionale di Lucerna. Dal 2015 pubblica annualmente uno studio che analizza in modo sistematico e comparabile l’evoluzione del settore FinTech in Svizzera e Liechtenstein. Combinando una panoramica degli sviluppi chiave con analisi empiriche dettagliate, offre una lettura sia retrospettiva sia prospettica delle dinamiche del settore, risultando uno strumento utile per policy maker, operatori, imprenditori e mondo accademico. Thomas Ankenbrand è fra gli autori di questa undicesima edizione, insieme a Denis Bieri, Joël Ettlin, Angelo Gattlen, Daniel Haeberli, Patric A. Huber and Jovana Milojević e Alexander Wherlock.
Con la tradizione della sua Piazza da una parte e la leadership nell’innovazione dall’altra, la Svizzera si conferma un osservatorio privilegiato di questa evoluzione. A differenza di altre realtà che hanno sperimentato trasformazioni più disruptive, qui il FinTech ha seguito una traiettoria
graduale, sviluppando progressivamente nuove soluzioni per sostenere efficienza operativa, ottimizzazione dei costi, qualità dei servizi, conformità normativa e gestione dei rischi.
Dopo anni di espansione dinamica, il settore sta ora però entrando in una fase di consolidamento e specializzazione, ben fotografata dall’ Ifz FinTech Study 2026
della Scuola universitaria professionale di Lucerna (Hslu). Alla fine del 2025, in Svizzera sono state censite complessivamente 503 aziende FinTech. «Dal 2015, il loro numero è più che triplicato, sebbene gli incrementi negli ultimi anni siano stati inferiori rispetto alle fasi precedenti: dopo la crescita particolarmente marcata dei primi anni, culminata nel 62% del 2018, quando si è schizzati da 220 a 356 aziende, si è passati ad aumenti a una cifra nel 2019 e nel 2020, fino alla contrazione temporanea nel 2021, con un calo del 5%. La successiva ripresa è stata accompagnata da fluttuazioni su base annua: dopo il 14 e il 16% nel 2022 e nel 2023, la crescita è stata limitata negli ultimi due anni, con tassi dell’1% nel 2024 e del 4% nel 2025», esordisce Thomas Ankenbrand, Head of Competence Center Investments della Scuola universitaria professionale di Lucerna e fra gli autori dello studio. Ingressi e uscite tendono a bilanciarsi: la creazione di nuove imprese, le liquidazioni, le fusioni e i riposizionamenti strategici risultano in sostanziale equilibrio. Al di là del numero complessivo, sono i cambiamenti nelle aree di prodotto e nelle categorie tecnologiche a consentire una lettura più granulare dell’evoluzione. Il 2025 si è contraddistinto come un anno di svolta. «La struttura del settore sta cambiando. Data analysis, Big data e Intelligenza artificiale costituiscono ora la principale categoria tecnologica su cui si basano prodotti e servizi delle aziende FinTech per generare insight, migliorare le previsioni e supportare il processo decisionale. Va sottolineato però che l’aumento dell’importanza dell’Ai non è dovuto soltanto alla creazione di nuove imprese: anche diverse aziende FinTech già esistenti, in particolare precedentemente attive nell’ambito della Digitalizzazione dei processi, dell’Automazione e della Robotica, si sono convertite. Un’evoluzione che riflette il crescente utilizzo di applicazioni data-driven, processi decisionali automatizzati e GenAi nei servizi finanziari», commenta Thomas Ankenbrand. Allo stesso tempo, la Distributed Ledger Technology (Dlt), come la blockchain, rimane rilevante, specialmente nell’ambito delle Infrastrutture finanziarie.
Anche a livello di aree di prodotto si registra un sorpasso: per la prima volta l’Infrastruttura bancaria rappresenta il segmento più ampio (204 aziende), superando la Gestione degli Investimenti
«Data analysis, Big data e Ai costituiscono ora la principale categoria tecnologica su cui si basano le FinTech svizzere per generare insight, migliorare le previsioni e supportare il processo decisionale dei servizi finanziari. Anche diverse realtà prima attive in Digitalizzazione dei processi, Automazione e Robotica, si sono convertite»
Thomas Ankenbrand, Head of the Competence Center for Investments HSLU
FinTech per settore di prodotto
Numero aziende FinTech (sx) e %, CH e LI
(198). Insieme, queste due aree concentrano oltre tre quarti delle aziende FinTech, distanziando nettamente segmenti più tradizionali come Pagamenti e Depositi & Crediti.
Più consolidati invece gli equilibri a livello regionale, dove l’attività resta concentrata attorno a Zurigo, principale polo con 181 imprese (in lieve calo), seguita da Zugo (135), in crescita e fortemente specializzata nella Dlt sollecitata dalla sua
A fine 2025 Svizzera e Liechtenstein contavano 529 FinTech, un aumento moderato (4%) che indica una fase di consolidamento. Per la prima volta “Infrastruttura bancaria” e “Analisi dei dati, big data e Ai” guidano rispettivamente le categorie di prodotto e tecnologiche del settore, orientato soprattutto a clienti istituzionali e mercati internazionali. Principale modello di monetizzazione, il SaaS.
Fonte:
Fonte:
Se l’attività di Venture Capital in ambito FinTech in Svizzera aveva fino al 2024 rispecchiato l’andamento internazionale, accusa invece ancora ritardo sull’attuale ripresa. Una tendenza che coincide con il calo degli investimenti che qui ha toccato l’intero tech. Parallelamente, l’evoluzione tecnologica continua a ridefinire la composizione interna del settore.
Crypto Valley. Seguono a distanza Ginevra e Vaud (rispettivamente 47 e 32), mentre gli altri cantoni ospitano popolazioni FinTech considerevolmente più ridotte, con variazioni annuali generalmente limitate a una singola impresa. Eccezione degna di nota nel 2025, il Ticino ha registrato nel 2025 un aumento di ben cinque aziende.
Il settore rimane prevalentemente orientato a modelli B2B e ai mercati globali. Parallelamente, la monetizzazione si è spostata verso modelli basati sulla tecnologia, con il Software-as-a-Service (Saas) affermatosi come approccio predominante, riflettendo la crescente importanza di soluzioni software scalabili come fonte centrale di creazione di valore nel settore FinTech. «La maggior parte delle imprese si rivolge principalmente a clienti istituzionali e opera oltre i confini nazionali, evidenziando il carattere globale e orientato alle infrastrutture dell’ecosistema FinTech. I modelli di business focalizzati sui clienti finali rappresentano una quota minore e sono inoltre più
orientati al mercato interno», aggiunge il co-autore dello studio.
Di fatti, la Svizzera conferma la solidità delle proprie condizioni anche nel confronto internazionale. Ginevra e Zurigo figurano tra i principali hub globali nel ranking Ifz FinTech Hub, immediatamente dopo Singapore. Entrambe ottengono punteggi elevati per molti dei 70 indicatori complessivamente presi in considerazione nelle quattro dimensioni (sociale, tecnologica, economica e politico-legale) su cui si basa la classifica stilata dall’Ifz per fornire un confronto sistematico tra i centri FinTech mondiali. In particolare, le due città svizzere si distinguono per la capacità di attrarre competenze altamente qualificate e per la presenza di un contesto favorevole allo sviluppo dei talenti. A ciò si aggiungono infrastrutture digitali avanzate e un elevato livello di preparazione tecnologica. Sul piano economico, il potere d’acquisto e la rilevanza dei mercati finanziari contribuiscono a creare condizioni molto favorevoli per lo sviluppo di attività FinTech. Anche il quadro istituzionale rappresenta un elemento competitivo, grazie alla stabilità politica e a un contesto regolamentare percepito come prevedibile. Al di là dell’eccellente posizionamento, restano tuttavia alcune criticità in aree specifiche, soprattutto legate agli elevati costi operativi e della forza lavoro, oltre a margini di miglioramento nella digitalizzazione dei servizi pubblici e nella capacità del settore pubblico di accompagnare lo sviluppo delle nuove tecnologie.
Più complesso il quadro dei finanziamenti. A livello globale, dopo il picco del 2021, l’attività di Venture Capital ha registrato un ridimensionamento significativo. La contrazione rivela un ambiente
Evoluzione dell’ecosistema FinTech fra liquidazioni e fusioni
Ginevra e Zurigo mantengono la loro posizione di leadership tra i centri FinTech mondiali e offrono buone condizioni sia dal punto di vista tecnologico e sociale, sia per quanto riguarda il contesto normativo e il mercato. Le due città svizzere registrano da tempo una posizione stabile. Anche il sorpasso di Ginevra, passata al secondo posto davanti a Zurigo, non indica un’inversione di tendenza, come dimostra la differenza minima nei punteggi complessivi.
di investimento più selettivo. A livello globale, dopo il picco del 2021, con volumi di investimento schizzati da 54,8 a 151,8 miliardi di dollari, rispecchiati dal numero di accordi conclusi, dal 2022 i numeri sono diminuiti marcatamente, riflettendo condizioni finanziarie più rigide, l’aumento dei tassi di interesse e una rivalutazione del rischio nei settori orientati alla crescita.
I dati più recenti per il 2025 indicano una parziale ripresa dei volumi di investimento, saliti a 52,7 miliardi di dollari dopo il minimo del 2024 (fonte Cb Insights 2025). Per contro, il numero di operazioni ha continuato a diminuire, con capitali sempre più concentrati in un numero minore di round di finanziamento di grandi dimensioni. Questa cauta stabilizzazione osservata a livello globale non si è tradotta però nell’ecosistema FinTech svizzero che, sulla base dei dati ricavati da fonti pubblicamente accessibili (quali rapporti di settore come lo Swiss Venture Capital Report 2026 di startupticker.ch, newsletter e siti web aziendali) ha registrato nel 2025 una diminuzione ancor più marcata (–38%), in linea con il più ampio ridimensionamento degli investimenti che ha toccato l’intero settore tecnologico, con finanziamenti scesi da 2,2 miliardi di dollari nel 2024 a 1,5 miliardi (cfr. Atomico and State of European Tech, 2025).
«Le cause sottostanti non sono ancora chiaramente identificabili e rappresentano un ambito per future ricerche e analisi approfondite», anticipa il co-autore dello studio.
Ciononostante, la creazione di imprese e la sperimentazione continuano, persino con un leggero aumento dei volumi di investimento in fase seed, mentre più toccati
sono i round B (-44%) e A (-38%), anche se in proporzione sono queste fasi a concentrare quasi la totalità dei finanziamenti raccolti (89%).
Difficile valutare in quale misura i guadagni di efficienza registrati dalle banche svizzere siano attribuibili al FinTech. Dal 2010, gli indicatori di efficienza degli istituti bancari elvetici hanno mostrato un trend positivo, con volumi d’affari - misurati in termini di attivo totale e patrimoni gestiti - in crescita rispetto ai costi. Tale andamento va tuttavia interpretato con cautela, poiché è influenzato in parte da fattori esterni, come gli effetti dei prezzi e le trasformazioni strutturali del settore bancario. «Tuttavia le evidenze suggeriscono che le banche stanno adottando strategie di innovazione continua, in stretta collaborazione con fornitori di servizi tecnologici», conclude il Direttore del Competence Center Investments dell’Hslu.
Al centro, l’evoluzione delle architetture It bancarie, attualmente caratterizzate da strutture stratificate che compren-
dono canali frontali per i clienti, livelli di integrazione e servizi, piattaforme core banking, gestione dei dati, infrastrutture e governance. Lo studio identifica cinque requisiti chiave per la loro progettazione futura: funzionalità; efficienza economica, la scalabilità e interoperabilità; sicurezza, conformità e resilienza; modularità e flessibilità delle soluzioni; orientamento ai dati e sovranità digitale. Requisiti che nel loro complesso suggeriscono come l’architettura It più che sulla sostituzione completa dei sistemi punterà su un’evoluzione controllata, strato per strato, degli ecosistemi It esistenti. Modularità, orientamento ai dati e sicurezza emergono quali principi trasversali che abilitano questa trasformazione graduale, preservando al contempo la stabilità operativa e la conformità normativa.
Un equilibrio tra innovazione e continuità che, lungi dal disintermediare il sistema, rafforza la collaborazione tra istituzioni finanziarie e fornitori tecnologici.
Susanna Cattaneo
Andamento FinTech Hub Ranking
Fonte: IFZ FinTech Study 2026
L’inizio, non la fine
L’assicurazione dai rischi cyber non deve essere considerata una semplice pratica amministrativa, ma un tassello chiave di una strategia più ampia per tutelare il valore dell’azienda.
Minacce cyber
Segnalazioni a Ncsc/Bacs di minacce aziendali (confronto 2024-25)
Michel Maconi, Consulente di Lg Swiss Broker. A lato, le cyber minacce continuano a crescere, in Svizzera come nel resto del mondo, con rischi in esponenziale aumento, finanziari ma non solo. Minacciata è spesso la reputazione della società.
e di preservare la fiducia degli stakeholder.
Fonte: Lg Broker
Nel panorama economico attuale, la gestione del rischio informatico non è più una questione tecnica, bensì una priorità strategica. La crescente dipendenza da sistemi digitali espone imprese e istituzioni a una gamma di minacce che vanno ben oltre il semplice furto di dati, incidendo direttamente sulla continuità operativa, sulla reputazione, oltre che sul valore stesso dell’organizzazione.
L’assicurazione cyber si inserisce in questo contesto come strumento di trasferimento del rischio, con una funzione che non è solo indennitaria ma anche preventiva e gestionale. Tutti i principali operatori concordano su un punto: si tratta di un’assicurazione contro i danni, in cui la prestazione è determinata dalla perdita patrimoniale effettivamente subita. Questo aspetto è cruciale, poiché la distingue da forme più tradizionali di copertura e la rende particolarmente aderente alla natura dinamica del rischio digitale.
Le coperture si articolano tipicamente su due livelli: danni propri e responsabilità verso terzi. Sul primo fronte, rientrano i
costi di ripristino dei sistemi e dei dati compromessi, inclusi quelli legati alla rimozione di malware e alla ricostituzione delle informazioni. A questi si aggiungono le perdite di reddito e le spese supplementari derivanti da interruzioni dell’attività, che rappresentano spesso la componente più rilevante del danno economico. Sul versante della responsabilità civile, la copertura interviene quando terzi subiscono un danno a seguito di una violazione della sicurezza delle informazioni, come nel caso di perdita o divulgazione di dati sensibili. In un contesto normativo sempre più stringente in materia di protezione dei dati, questo profilo assume un’importanza crescente, anche per le implicazioni reputazionali che ne derivano. Un ulteriore elemento distintivo è rappresentato dai servizi accessori, che trasformano la polizza in un vero e proprio strumento di gestione della crisi. Tra questi rientrano le attività di analisi forense, la notifica alle autorità e agli interessati, nonché il supporto legale e comunicativo. In molti casi, l’intervento tempestivo di specialisti consente di contenere il danno
Non mancano tuttavia limiti ed esclusioni, che riflettono la complessità del rischio assicurato. Restano generalmente esclusi, ad esempio, i danni derivanti da eventi bellici o da comportamenti dolosi dell’assicurato, così come le sanzioni pecuniarie e i danni corporali o materiali. Questi confini evidenziano come la cyber insurance non possa sostituire una solida Governance del rischio, ma debba invece integrarsi ad adeguate misure di sicurezza e compliance.
In questo senso, gli obblighi a carico dell’assicurato assumono un ruolo centrale. Tra le prassi richieste figurano la realizzazione regolare di backup, l’adozione di sistemi di protezione aggiornati e la tempestiva notifica dei sinistri. Si tratta di condizioni che non solo influenzano l’operatività della copertura, ma contribuiscono a innalzare il livello complessivo di resilienza dell’organizzazione.
L’assicurazione cyber rappresenta quindi, oggi, una componente essenziale della gestione del rischio dell’impresa. Non è una soluzione autonoma, ma un tassello di un approccio più ampio che combina tecnologia, processi e cultura aziendale. In un contesto in cui la minaccia informatica evolve rapidamente, la capacità di anticipare, assorbire e gestire l’impatto degli attacchi diventa quindi un fattore competitivo determinante.
Il disordine informativo
A dipendenza di come la si voglia interpretare la compliance assume significati e ruoli molto diversi, non è un freno, e può addirittura diventare un’opportunità d’innovazione.
Cos’è la compliance?
Due possibili interpretazioni della stessa
Dimensione Compliance come freno Compliance come disciplina
Nel 2026, il principale ostacolo all’adozione dell’Intelligenza Artificiale nelle aziende non è la compliance, ma il disordine informativo. Parlare di compliance è intuitivo: richiama procedure, responsabilità, controlli e verifiche. Proprio questa visibilità, però, rischia di trasformarla in una spiegazione comoda, non necessariamente corretta.
La compliance comporta un costo: richiede tempo, documentazione, controlli supplementari e maggiore attenzione nella gestione delle responsabilità. Ma sarebbe riduttivo considerarla solo come un freno. Se bene intesa, obbliga a chiarire aspetti essenziali per un uso affidabile dell’Ai: chi è responsabile di un dato, dove è archiviato, chi può accedervi, quanto è aggiornato, com’è protetto e attraverso quali processi entra nella vita aziendale.
Quando si chiede a un sistema di Ai di preparare una proposta, analizzare un dossier, redigere un rapporto, sintetizzare una posizione commerciale o automatizzare una procedura interna, non gli si chiede semplicemente di produrre un testo ben
scritto. Gli si chiede di operare all’interno della realtà specifica dell’azienda.
Per farlo, il sistema deve sapere dove cercare, quali documenti considerare validi, quali versioni sono superate, quali regole interne si applicano e quali decisioni sono già state prese. Senza questo contesto, anche il modello più avanzato può generare una risposta elegante e convincente, ma non necessariamente aderente alla realtà operativa.
Le informazioni aziendali devono quindi soddisfare tre condizioni: esistere in digitale, essere accessibili a chi, persona o macchina, è autorizzato a utilizzarle, ed essere coerenti tra loro. Se anche una sola di queste condizioni viene meno, l’efficacia dell’Ai diminuisce drasticamente.
Nei progetti di digitalizzazione, l’implementazione dell’Ai fallisce molto spesso non per la tecnologia in sé, ma perché le informazioni necessarie non sono disponibili in formato digitale, non accessibili o incoerenti tra loro. Molte informazioni, infatti, non esistono ancora in una forma utilizzabile. Vivono nelle conversazioni tra colleghi, nell’esperienza
Alessandro Maserati, Head of Ai di Logol.
dei collaboratori di lunga data, nelle abitudini operative, nelle eccezioni trasmesse oralmente, nei documenti cartacei o in archivi locali dimenticati. Per una persona che lavora in azienda da anni, questa conoscenza può sembrare naturale; per un sistema di Ai, ciò che non è digitalizzato e recuperabile semplicemente non esiste. Altre informazioni esistono, ma non sono accessibili, dimenticate. Altre ancora sono incoerenti: versioni diverse dello stesso documento, procedure aggiornate solo in parte, istruzioni che si contraddicono. Di fronte a questa ambiguità, l’Ai può segnalare discrepanze, ma non può sostituirsi a una Governance che manca.
Per questo la vera sfida non è solo introdurre l’Ai, ma rendere l’azienda leggibile dall’Ai. Significa trasformare conoscenze disperse, tacite o contraddittorie in un patrimonio informativo strutturato, aggiornato e accessibile. Stabilire quale fonte prevale, chi è responsabile del suo aggiornamento, quali contenuti devono essere conservati o eliminati e quali decisioni devono diventare conoscenza.
La compliance assume un significato diverso. Se vissuta solo come un obbligo imposto, continuerà ad apparire come un peso. Se intesa come disciplina organizzativa, diventa una delle strade più concrete per ridurre il disordine informativo.
La prudenza non deve trasformarsi in immobilismo, ma l’innovazione non può essere costruita sull’improvvisazione. L’Ai non lavora sulla conoscenza che un’azienda presume di possedere, ma su quella che è riuscita a rendere disponibile, accessibile e coerente. È lì, molto più che nella compliance, che si gioca oggi la vera sfida.
Oggi, occhiali di domani
Una giovane Start up coreana si segnala nel mercato dei wereable per i sorprendenti progressi nel segmento degli smartglasses con funzioni di Ai integrate.
Gli occhiali smart basati sull’Ai sono uno dei trend emergenti. E sia fornitori sia produttori di componenti si stanno preparando a un’importante fase di espansione del mercato. Tra le aziende coinvolte c’è LetinAr, Start up sudcoreana che ha trascorso l’ultimo decennio a sviluppare una tecnologia ad hoc. Non produce gli occhiali, bensì il componente che li fa funzionare: il modulo ottico, la minuscola lente che proietta le immagini nel campo visivo dell’utente.
La società, sostenuta tra l’altro da Lg Electronics, ha recentemente raccolto 18,5 milioni di dollari da Korea Development Bank, dal braccio venture del gigante retail sudcoreano Lotte Group e da altri investitori. Un’operazione strategica per accelerare lo sviluppo aziendale e la produzione, lungo la via della prevista Ipo in Corea del Sud nel 2027. Il mercato. Le spedizioni globali di occhiali Ai sono balzate a 8,7 milioni di unità nel 2025, in crescita di oltre il 300% rispetto all’anno precedente, e secondo Omdia gli analisti stimano che già entro dicembre prossimo supereranno le 15 milioni di unità.
Stando alle analisi di Grand View Research, il valore del mercato globale degli occhiali intelligenti è arrivato a 2,46 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,38 miliardi entro il 2033, con uno sbalorditivo Cagr annuo del 24,2% nel periodo 2026-2033. L’espansione sarà prevalentemente trainata dalla convergenza dei progressi tecnologici e dalla domanda in aumento dei consumatori di tecnologia wereable.
Negli ultimi anni, le Big Tech hanno investito sempre più pesantemente su questo segmento. Meta vende occhiali
Ray-Ban con Ai integrata sin dal 2023, Google punta su Android Xr e anche Apple mira a entrare nel mercato. Si possono fare tanti altri esempi, dalla Cina fino, per l’appunto, alla Corea.
Il Ceo di LetinAr, Jaehyeok Kim, e il Cto Jeonghun Ha, amici fin dal liceo, hanno fondato l’azienda nel 2016. La componente prodotta dalla Start up è quella che determina se un paio di smart glasses sembra un casco fantascientifico o un oggetto realmente indossabile nella vita quotidiana, ha spiegato Ha a TechCrunch.
«Molte delle attuali tecnologie per occhiali smart, in particolare il metodo chiamato waveguide, diffondono la luce lungo tutta la lente per creare un’immagine molto ampia.
Si ottiene così una lente sì sottile, ma molto inefficiente: le immagini sono meno luminose e soprattutto c’è un rapido consumo della batteria»
Il modulo ottico deve essere leggero, sottile oltre che efficiente dal punto di vista energetico, mantenendo al tempo stesso immagini nitide e luminose. Riuscire a combinare tutte queste caratteristiche in un singolo elemento, abbastanza piccolo da entrare in una normale montatura, rappresenta una vera e propria sfida ingegneristica.
Secondo Kim “il modulo ottico è la parte più difficile da perfezionare, perché i produttori avranno bisogno di lenti più sottili, leggere ed efficienti rispetto a quelle attualmente disponibili”.
La tecnologia centrale della Start up si
Alessandro Beggio, Ceo e fondatore di Vector Wealth Management.
chiama PinTilt ideata con l’obiettivo di concentrare la luce solo dove serve, con elementi ottici minuscoli orientati per aumentare efficienza e nitidezza. È una questione cruciale, perché negli occhiali Ai ogni grammo, ogni millimetro e ogni ora di batteria rappresentano dei sostanziali vincoli di progettazione. Non serve a molto, anzi, aggiungere un assistente vocale a una montatura se poi non c’è un display adatto all’uso per l’utente.
Molte delle attuali tecnologie per occhiali smart, in particolare il metodo dominante chiamato waveguide, diffondono la luce lungo tutta la lente per creare un’immagine molto ampia. Si ottiene così una lente sì sottile, ma molto inefficiente: le immagini sono meno luminose e soprattutto c’è un rapido consumo della batteria, come ha precisato Ha.
I moduli di LetinAr, che risolvono tali criticità, sono già in fase di distribuzione e l’azienda è in trattativa con diverse Big Tech per attività di ricerca e sviluppo su smart glasses Ai di nuova generazione, anche se i nomi non sono stati diffusi.
Uno dei clienti al momento noti della Start up è Aegis Rider, società svizzera nata dal Computer Vision Lab dell’Eth di Zurigo. Aegis Rider sta sviluppando un casco Ar alimentato dall’Ai che mostra navigazione, velocità e avvisi di sicurezza direttamente nel campo visivo del motociclista. Tali elementi non saranno sospesi sulla visiera, ma, similmente a un film futuristico, saranno ancorati alla strada stessa, come se le informazioni fossero fisicamente presenti nel mondo reale sempre davanti al guidatore.
Un’oasi di gusto, tra arte e storia
Un antico mulino dove cucina d’autore, creatività e natura dialogano in un’esperienza raffinata e contemporanea. E i sapori raccontano con autenticità il territorio lombardo.
Immerso nel verde dell’oasi del Cosia, a pochi minuti dal centro di Como, il Ristorante Navedano rappresenta un luogo dove storia, tradizione, arte e gastronomia convivono in perfetto equilibrio. Nato come antico mulino ad acqua nell’Ottocento, conserva ancora oggi il fascino autentico delle sue origini, trasformato nel corso di oltre 130 anni in una destinazione d’eccellenza per chi cerca un’esperienza di ospitalità raffinata e senza tempo.
Il nome Navedano deriva da Navedan, ufficiale di Giuseppe Garibaldi che visse in quello che allora era un mulino con annessa taverna. Con il passare degli anni, gli abitanti della zona iniziarono a riferirsi a quel luogo con l’espressione “andiamo al Navedan”, dando origine a un nome che ancora oggi custodisce un frammento della storia del territorio.
Dal 1896 il ristorante è stato guidato dalla famiglia Casartelli, che per cinque generazioni ne ha accompagnato l’evoluzione preservandone l’identità e il profondo legame con il territorio comasco.
Dal 2025 il testimone è passato a Dario Micheli, imprenditore appassionato d’arte e di cucina, che ha intrapreso un nuovo percorso nel segno della continuità con la sua storia, nell’intento di valorizzare ulteriormente il Navedano come luogo d’incontro tra gusto, cultura e scoperta.
Gli ambienti raccontano questa lunga storia attraverso spazi dal carattere unico. La raccolta Sala del Camino offre un’atmosfera intima e accogliente, mentre la Sala dell’Arazzo sorprende per la sua eleganza classica. Nei mesi dal clima mite, la grande Terrazza nel Bosco invita a rallentare il ritmo e a lasciarsi accompagnare dal canto degli uccelli, dal soffio della brezza e dal dolce mormorìo del ruscello che attraversa l’area verde circostante.
La proposta gastronomica dello chef Francesco Martignago interpreta la tradizione lombarda con sensibilità contemporanea, senza rinunciare alle proprie radici. Le materie prime vengono selezionate con attenzione privilegiando, ove possibile, produttori locali e ingredienti stagionali. Accanto alla cucina, l’arte rappresenta uno degli elementi distintivi dell’esperienza, con opere presenti all’interno e all’esterno. Qui, le monumentali sculture di Stefano Bombardieri, tra cui l’elefante, il gorilla e il rinoceronte, dialogano con gli spazi del ristorante creando un percorso espositivo sorprendente. Nel corso della sua lunga storia, il Navedano ha ospitato personalità della politica internazionale, dello sport e dello spettacolo, dai presidenti degli Stati Uniti e d’Italia a campioni come
Sopra, la Terrazza nel Bosco, per pranzi e cene in un contesto idilliaco. Il mormorìo del ruscello e il profumo dell’erba offrono un’esperienza multisensoriale.
Michael Jordan. Una tradizione di eccellenza che continua ancora oggi, grazie ad un’accoglienza discreta, alla cucina autentica e ad un’atmosfera capace di trasformare ogni visita in un’esperienza memorabile.
Risulta sempre più complesso difendere la posizione di non esporsi al mercato azionario cinese, e al suo bacino di migliaia di imprese, ben diversificate, e concentrate su settori potenzialmente molto interessanti nel lungo periodo. Non mancano però le difficoltà.
Una strategia long/short sull’equity cinese, rispetto all’indice di riferimento dell’Msci, avrebbe significativi vantaggi soprattutto negli scenari più avversi.
La Cina è negli anni divenuta un ‘argomento’ con cui confrontarsi. Se gli Stati Uniti restano la prima economia mondiale in termini di Pil nominale, con Cina ed Europa a contendersi il secondo posto con uno scarto minimo, in termini di potere d’acquisto Pechino ha già raccolto lo scettro. Una popolazione di un miliardo abbondante di persone in più, anche nell’era dell’Ai, fa la differenza. Risulta dunque anacronistico escludere completamente il mercato cinese da un’asset allocation, o ha ancora senso? Interviene Lan Wang
Simond, Head of Total Return Mandarin di Pictet Asset Management. «È dalla metà degli anni Novanta che seguo il mercato cinese, ed è innegabile siano cambiate molte cose. Allora, e in parte ancora nell’immaginario collettivo, la Cina era la fucina del mondo per manufatti a basso costo, le scarpe e i giocattoli, spinta da un’industria petrolchimica in forte crescita. Oggi è sempre più concentrata sui settori ad alto valore aggiunto, come la tecnologia, ed è uno dei mercati di consumo più grande al mondo, anche per potere d’acquisto», rileva l’analista.
Le differenze non finiscono qui. «Shanghai e Shenzhen sono nella Top10 delle borse mondiali, e quotano stabilmente migliaia di titoli, settorialmente ben diversificati. Guardando all’indice Golden Dragon di Msci, in 15 anni il peso della tecnologia è raddoppiato, e vale oggi il 42% del totale, il che rende ancora più necessaria un’analisi fondamentale approfondita, una buona conoscenza del mercato, e un approccio attivo bottom-up. Il mercato si è aperto, almeno quello delle azioni di classe A, per il tramite della borsa di Hong Kong, e offre importanti opportunità. È vero, le cose in Cina possono cambiare in fretta, ad esempio a livello normativo, ma sono innegabili i miglioramenti in termini di trasparenza, e Governance», prosegue Wang Simond. Cambiamenti repentini, e altri strutturali, spalleggiano dunque una politica d’investimento accorta, e dunque un canonico approccio long/short. «Dopo 30 anni di crescita annua media del 30%, il Pil cinese ha rallentato, il che espone alcuni settori a prevedibili difficoltà, almeno in termini di espansione e redditività, che Pechino accetta di sopportare per gestire la delicata transizione verso un’economia diversificata, e trainata dai consumi domestici. Le imprese statali restano dominanti in alcuni settori, ma in altri stanno fiorendo aziende molto dinamiche, e soprattutto private, con il placet del Governo. Una strategia long/short è dunque la migliore soluzione per intercettare le molte opportunità, limitando i rischi di ribasso e la volatilità, tipica dei mercati emergenti», evidenzia l’esperta.
Fonte: Pictet Asset Management 2026
Fonte: Pictet Asset Management 2026
E come dimenticare il panico seminato dal DeepSeek moment nel 2025? «L’Ai è un altro importante filone. DeepSeek ha sconvolto l’industria l’anno scorso, mostrando il ruolo che velocità e costo possono avere nel settore Llm, ma il ragionamento si potrebbe facilmente estendere alle aziende che producono apparecchiature per semiconduttori. Le aziende cinesi sono in grado di ridurre il market timing e il relativo costo a una frazione di quelle occidentali, aspetti cruciali nel mondo di oggi. Si dovrebbe essere quindi long su questi settori e rispetto a titoli con valutazioni ragionevoli, e short su settori in difficoltà per eccesso produttivo e di concorrenza, che non mancano, o quelli confrontati a un elevato costo della componentistica, dunque Automotive ed elettronica di consumo. Capitolo a parte, in cui i principi e i parametri possono essere diversi, è il settore immobiliare, che sta conoscendo una profonda crisi, più strutturale», chiarisce l’esperta.
Del resto, nel suo insieme, l’economia cinese sta vivendo un periodo alquanto problematico. Se Pechino accetta di pagarne il costo, non mancano certo le sfide immediate per milioni d’imprese. Non un dettaglio, di cui tener conto. «La crescita dovrebbe essersi assestata su un ‘consevativo’ +4/5% annuo di Pil, le pressioni sui prezzi stanno però progressivamente erodendo i ricavi delle aziende, il che ha stimolato l’attenzione delle autorità. Appare alquanto improbabile che questa possa tradursi in una generosa politica fiscale, quanto invece vogliano ‘semplicemente’ prevenire una qualsiasi crisi economica eccessivamente grave. Stimiamo una crescita media annua degli utili del 7% nel prossimo per il mercato cinese nel suo complesso», sottolinea l’analista.
E anche questo non è un dettaglio in termini di approccio all’investimento. «Gli investitori che volessero catturare opportunità di rendimento maggiori,
L’economia cinese è sempre meno simile a quanto si crede in Europa; non è più concentrata su beni a buon mercato ed elettronica di consumo, ma si sta concentrando su HiTech e segmenti ad alto valore aggiunto. Crescono gli unicorni, spesso tech, e anche a livello di indici azionari la loro composizione in 15 anni è stata completamente stravolta.
«Dopo 30 anni di crescita annua media del 30%, il Pil cinese ha rallentato, il che espone alcuni settori a prevedibili difficoltà, almeno in termini di espansione e redditività, che Pechino accetta di sopportare per gestire la delicata transizione verso un’economia diversificata, e trainata dai consumi domestici»
Lan Wang Simond, Head of Total Return Mandarin di Pictet Asset Management
Crescono gli Unicorni
N. di Start up fondate post 2000 dal valore superiore al miliardo di usd per regione
Fonte: Pictet Asset Management 2026
Msci Golden Dragon Index
Variazione della composizione delle aziende per settore (2011-2026; in %)
Cons discretionary It
Industriali
Energia Materiali
Finanza e Real Estate
Fonte: Pictet Asset Management 2026
comprensibilmente, dovranno guardare oltre alla semplice esposizione al mercato, dunque il beta, e concentrarsi invece su una selezione attiva di titoli bottom-up, dunque l’alpha. Presupponendo un’analisi accurata, e una buona conoscenza del mercato, è possibile farlo, individuando ad esempio società ben protette dalla pressione generale sui prezzi dei fattori di produzione, e dunque sui margini, la
garanzia per una performance più brillante rispetto al benchmark di mercato», conclude Lan Wang Simond. Il mercato azionario cinese si conferma dunque interessante, ma al contempo molto delicato da approcciare. Un invito a selezionare con attenzione il giusto approccio di investimento.
Giulio De Biase
Problemi di trasmissione
Il trasferimento di immobili alla generazione successiva è una materia complessa, da un punto di vista normativo, ma soprattutto umano. La parità di trattamento tra tutti gli eredi è un principio ovvio, ma molto difficile da concretizzare in assenza delle necessarie competenze.
L’abitazione dei genitori
Motivazioni per cui i figli non sono interessati ad acquisirla (in % dei rispondenti)
La zona abitativa non è adatta
Possiedo già un'abitazione di proprietà che non voglio lasciare
Non desidero avere un'abitazione di proprietà
Non è possibile acquisire l'abitazione in termini finanziari
Mio fratello o mia sorella acquisirà l'abitazione
L'abitazione è troppo grande
Timore di litigi in famiglia
Non desidero trasferirmi nella casa dei genitori per motivi affettivi
L'abitazione è in pessimo stato
L'abitazione è troppo piccola
Mi trasferirò nella casa dei genitori del partner
Non so Fonte: Sondaggio condotto da Raiffeisen nell’aprile 2026
La casa di proprietà resta un desiderio, più o meno forte, e che pur passando le generazioni, e nonostante ciò che diversi studi antropologici vadano predicando da ormai molto tempo, sopravvive e prospera.
La Svizzera, con un modesto 36% di proprietari dell’immobile in cui risiedono abitualmente, è in fondo alla classifica europea, dove invece si segnalano Italia (77%) e Francia (58%), per ragioni economiche, finanziarie, e culturali. Ma qualcosa sta cambiando.
In Svizzera, secondo diverse indagini, il 60% dei locatari si dichiara molto favorevole a diventare proprietario di un immobile, eppure molti dubitano di poterselo permettere, e oltre il 75% ritiene sia difficile, o del tutto irrealizzabile.
A fare la differenza? Molto spesso determinante è la presenza o meno di un immobile all’interno del perimetro familiare. I figli di proprietari sono meno pessimisti sulla concretizzazione di tale desiderio, anche perché la trasmissione all’interno della famiglia viene percepita
come una via più accessibile rispetto all’acquisto sul mercato.
Ciononostante, diversamente da quanto si sarebbe spinti a credere, solo il 26% dei proprietari ha ricevuto l’immobile, il terreno, o entrambi, dai rispettivi genitori. Un dato che relativizza il peso delle trasmissioni ereditarie, a prescindere da motivazioni storiche tutt’altro che banali, se si pensa che la diffusione della casa di proprietà aumenta dal 1970.
A determinare la cessione dell’immobile all’interno del perimetro familiare sono spesso le emozioni, prim’ancora che problemi di salute, decessi o mutamento degli equilibri interni alla famiglia. Stando a quanto riferiscono gli eredi, determinante nell’innescare il trasferimento è il desiderio dei genitori, per i quali sono però decisivi sia la disponibilità dei figli a prendere in consegna la casa, che la pianificazione della fase successiva della vita (63%). Nell’85% dei casi i genitori sono particolarmente propensi a cedere l’immobile, o a valutarne attentamente la cessione, alla generazione successiva, mentre
Anche chi l’immobile potrebbe riceverlo, preferisce spesso acquisirlo autonomamente sul mercato, piuttoso che tenere quello dei genitori.
un modesto 6% esclude tale ipotesi.
Tra le motivazioni, il 45% dei casi esplicita il desiderio di sostenere finanziariamente la prole, mentre un 30% evidenzia anche la volontà di mantenere in famiglia la proprietà dell’immobile per ragioni affettive, e un 21% perché l’immobile non soddisfa più le esigenze personali.
La generazione successiva, curiosamente, indica sia il legame affettivo che il vantaggio finanziario tra le principali ragioni del sì, per quanto è altrettanto vero che la disponibilità ad acquisire l’immobile sia inferiore alla propensione a cederlo. Solo nel 50% dei casi i figli dichiarano di accettare di ricevere l’immobile, mentre un ulteriore 20% è indeciso.
È interessante osservare alle motivazioni di quello che potrebbe risultare, almeno in apparenza, un paradosso. I non interessati sono spesso familiari che hanno già acquisito un immobile attraverso altri canali oppure che non ritengono l’ubicazione adeguata al proprio progetto di vita.
Stando ai dati dell’Ufficio federale di statistica solo il 14% della popolazione svizzera risiede in zone rurali, ma secondo la recente indagine quasi il 50% dei proprietari vive in campagna. Nella maggior parte dei casi, dunque, il luogo dell’immobile dei genitori non risponderebbe al progetto di vita dei figli, che tipicamente, in linea con l’86% della popolazione, vede il centro dei propri interessi in città, o comunque vicino ai grandi agglomerati
urbani, magari anche in altri Cantoni. Dunque, sì emozioni ma anche praticità.
Non è l’eccezione, anzi spesso è proprio la regola, che in queste delicati fasi di trasferimento possano insorgere conflitti intergenerazionali, e intragenerazionali. In oltre un terzo dei casi i genitori sottolineano la difficoltà dell’operazione, e di riuscire ad accontentare tutte le parti coinvolte, in maniera equa, e altrettanti pongono l’attenzione sulla gravosità del compito di mediazione tra i figli. Se l’insorgere di screzi o dissapori non è dunque un evento raro, è molto improbabile che gravi conflitti si trascinino nel tempo: lo dichiara solo l’1% dei cedenti, e il 5% dei riceventi.
A seconda dei casi, sull’intera operazione possono incidere diversi fattori, riconducibili principalmente a prezzo e tempistiche. Chi cede ha solitamente un orizzonte temporale di 10–15 anni, collocando quindi il trasferimento in una fase più avanzata della vita; chi riceve tende invece ad avere maggiore urgenza e a privilegiare una conclusione entro 6–10 anni. I problemi nascono però ancor più di frequente all’interno della stessa generazione, dunque in assenza di un accordo tra fratelli. Senza trascurare le modalità con cui viene regolata tale cessione; in questi casi i dettagli assumono un ruolo determinante.
Il principio che deve regolare l’intero processo è l’equità di trattamento di tutte le parti coinvolte, ma non è immediato capire cosa significhi ‘equo’, e cosa invece potrebbe non esserlo. Perfettamente comprensibile se si considera che la cessione di un immobile non sia una pratica molto frequente; dunque non sorprende che il 40% della popolazione svizzera dichiari di non conoscere la materia.
Come è disciplinato l’obbligo di collazione tra fratelli? Quali conseguenze ha la rinuncia dell’immobile da parte dei figli? Quali implicazioni ci sono per la previdenza e la sicurezza finanziaria dei genitori se cedono parte della sostanza?
«Diversamente da quanto si creda, solo il 26% dei proprietari ha ricevuto l’immobile, il terreno, o entrambi, dai rispettivi genitori.
Un dato che relativizza molto il peso delle trasmissioni ereditarie, a prescindere da motivazioni storiche tutt’altro che evidenti»
Alessandra Fazioli Gilardi, Consulente in successioni di Raiffeisen Svizzera nella regione di lingua italiana
Un gap di conoscenze
Quanto si ritiene esperto di queste tematiche?
Determinazione del valore immobiliare Obbligo di collazione tra fratelli e sorelle
Ripercussioni sulla possibilità di ricevere prestazioni complementari in futuro Imposta sugli utili da sostanza immobiliare in caso di cessione Differenza tra diritto d'usufrutto e diritto di abitazione Ripercussioni fiscali in caso di usufrutto /diritto di abitazione Ripercussioni sull’obbligo di sostenere i familiari in difficoltà finanziare Requisiti giuridici per il trasferimento della proprietà Complessità e sfide del trasferimento della proprietà in generale Conseguenze in materia di regime dei beni fra i coniugi e di diritto successorio Influsso di una donazione (parziale) sulla futura divisione dell'eredità Diritto di prelazione e diritto alla partecipazione all’aumento di valore Possibilità di finanziamento in caso di acquisizione Possibilità edilizie
■ Molto ■ Piuttosto bene ■ Solo in parte ■ Non molto
Consulenti sì, ma quali?
Il ruolo svolto dai consulenti nell’acquisizione dell’immobile dei genitori
Fonte: Sondaggio condotto da Raiffeisen nell’aprile 2026
Quali effetti avrebbe sul regime dei beni dei coniugi e sul diritto successorio?
Dirimere la materia ereditaria, specie se con in mezzo immobili, è tutt’altro che evidente, anche laddove non vi siano particolari conflitti tra eredi.
La parità di trattamento non è un dettaglio, ma viene spesso presa con eccessiva leggerezza, e poi si vede...
Il 54% del campione statistico afferma di conoscere in misura scarsa o nulla gli effetti di una donazione sulla successiva divisione ereditaria, contro un modesto 4% che si dichiara ben preparato. Analogamente, risultano poco compresi anche il diritto di prelazione e la partecipazione all’eventuale aumento di valore dell’immobile al momento dell’apertura della
successione. È molto difficile colmare tali lacune, il che rende gravoso il compito dei genitori, per questo motivo vengono spesso coinvolti consulenti terzi (fiscali, legali e bancari) con l’obiettivo di supportare tutte le parti e prevenire dispute. Tuttavia, secondo molti degli interessati, tali figure intervengono troppo tardi nel processo, quando le criticità si sono già manifestate.
Fonte: Sondaggio condotto da Raiffeisen nell’aprile 2026
Non si vive di solo accumulo
L’idea che all’atto del pensionamento il patrimonio previdenziale possa essere prelevato, e si tratti solo di quanto prelevare annualmente è ormai tramontata. Il capitale deve continuare a lavorare, ma secondo logiche diverse, pur nell’ottica di un orizzonte temporale molto lungo.
L’investitore ideale
Evoluzione dell’Asset Allocation di un cittadino europeo
Tra accumulo e decumulo
Quota di azioni nell’asset allocation del portafoglio d’investimento (in %)
In assenza di una minima lungimiranza, quella che era nata quale forma di tutela per un futuro più sereno nella seconda metà della vita, da qui il termine ‘previdenza’, rischia di diventare un campo minato. Poche decisioni affrettate, magari prese con leggerezza e in pochi minuti, potrebbero trasformare in un colossale fallimento decenni di impegno, e anche più d’un sacrificio, con
una molto difficile e costosa reversibilità. Dunque, una tautologia: anche la previdenza per essere previdente necessita di previdenza, altrimenti detta lungimiranza. Dal primo all’ultimo miglio. Interviene Jonathan Decurtins, Head of Wholesale Switzerland & Liechtenstein di Vanguard. «Negli ultimi anni l’accento si sta lentamente spostando dall’accumulazione degli averi di vecchiaia, come vengono
Durante la vita attiva, l’asset allocation del portafoglio deve essere ‘aggressiva’, con una quota importante in azioni. Giunti al traguardo si cambia, non troppo.
definiti in Svizzera, a un’attenta pianificazione del loro decumulo. La demografia è la risposta al perché stia avvenendo. Durante l’intero arco della vita professionale ogni persona dovrebbe preoccuparsi di costruire un solido capitale previdenziale, risparmiando e soprattutto investendo tale risparmio, ponendo le premesse per una vecchiaia serena, e uno stile di vita compatibile con quello antecedente il pensionamento. Dopo tale fatidico traguardo, il capitale deve diventare una fonte di reddito sostenibile per i decenni successivi, il che richiede un approccio completamente diverso, concentrato su continuità, flessibilità e gestione dei flussi nel tempo», sintetizza l’esperto.
Si tratta di due operazioni se non opposte, certamente diverse nell’operatività, e nella logica. «È un piccolo cruciale dettaglio; non si tratta di decidere quanto prelevare, ma come farlo. Considerato il delicato contesto attuale, è fondamentale costruire una struttura capace di coniugare reddito, stabilità e crescita del capitale. I beni previdenziali devono poter continuare a lavorare anche dopo il pensionamento, solo in maniera diversa. L’allungamento dell’aspettativa di vita, per quanto sia una bellissima cosa, e una conquista della scienza moderna, pone sfide che i sistemi previdenziali degli anni Ottanta non avevano contemplato, e a cui bisogna trovare soluzioni, efficaci e in tempi molto celeri», chiarisce Decurtins.
Fonte:
Anni
Fonte: Vanguard
Anni
Fase
Tali sfide esulano però sempre più spesso dal controllo della persona, e si sommano alle diverse che erano state già contemplate in passato. «Si può restare in pensione molto facilmente anche più di 30 anni, dunque la convivenza con l’inflazione si sta forzosamente allungando. Il capitale accumulato deve dunque sopravvivere a sua volta più a lungo, deve durare molti più anni, misurandosi per più tempo con volatilità dei mercati, e più cicli economici. Il reddito che deve produrre annualmente, per l’intera durata del pensionamento, deve però essere il più stabile possibile, essendo l’unica fonte del proprio tenore di vita. La volatilità assume dunque un significato diverso, se in precedenza era più facilmente tollerata, ora diventa forse la principale delle sfide, almeno pariteticamente alla ricerca del rendimento», prosegue l’esperto. È tutta una questione di pianificazione, dunque in continuità con l’accumulazione precedente, ma con una chiave di lettura profondamente diversa. «La sostenibilità del patrimonio non dipende più dalla semplice performance degli investimenti, ma anche dalla politica dei prelievi del capitale, che scandiscono i cicli del decumulo. Una struttura eccessivamente rigida può dimostrarsi problematica in alcune fasi di mercato, dunque una certa flessibilità che consenta di adattare i prelievi all’evoluzione della propria situazione economica dovrebbe essere privilegiata. Sin qui tutto normale, e in linea teorica alquanto ragionevole. Nella pratica quotidiana tutto assume chiaramente un significato diverso, ed è lì che nascono i problemi. Alcuni investitori privilegiano flussi stabili e prevedibili, dunque una gestione più semplice, altri adottano approcci più dinamici, correlati all’andamento del portafoglio e dei mercati. Non esiste un’unica ricetta. La strategia tanto più è giusta quanto è personalizzata, tenendo quindi conto di orizzonte temporale, flessibilità, e della propria capacità di convivere con le oscillazioni dei mercati», precisa Decurtins. Il termine ricorrente è flessibilità, delle decisioni, delle strategie, e anche del consumo di capitale, dunque della capacità di adattamento del tenore di vita. «Il sistema a tre pilastri offre una base solida, che può essere migliorata dalla previdenza privata durante il pensionamento. Il pilastro 3b può diventare uno strumento interessante durante il decumulo, grazie alla maggiore libertà nella gestione di prelievi e alloca-
«Si può restare in pensione molto facilmente anche più di 30 anni, dunque la convivenza con l’inflazione si sta allungando. Il capitale accumulato deve sopravvivere a sua volta più a lungo, deve durare molti più anni, misurandosi per più tempo con volatilità dei mercati, e più cicli economici»
Jonathan Decurtins, Head of Wholesale Switzerland & Liechtenstein di Vanguard
Diversamente ricchi
Evoluzione e bilanciamento dei due capitali nel corso del tempo
Capitale umano + Capitale finanziario: Ricchezza Totale personale
Capitale umano Opportunità della persona di guadagnare e accumulare il capitale finanziario (decrescente nel tempo)
Capitale finanziario Patrimonio previdenziale accumulato negli anni (crescente nel tempo)
Pensionamento
Fonte: Vanguard
zione patrimoniale. Adattare i flussi alle proprie esigenze reali, con un occhio attento ai mercati, è un aspetto sempre più rilevante della pianificazione finanziaria nell’attuale contesto», rileva l’esperto.
Ma è qui che potrebbero sorgere insidiosi misunderstanding, che un buon pianificatore dovrebbe invece agilmente scansare. «Dipendere solo dal proprio capitale spinge a diventare molto prudenti anche in termini di investimenti. Con un orizzonte molto lungo questo potrebbe essere un errore, rischia infatti di indebolire il potere d’acquisto del capitale, cosa che invece un’esposizione costante, seppur contenuta o decrescente nel tempo, ad altre asset class ‘più rischiose’ dovrebbe evitare. Non si possono chiaramente eliminare del tutto le oscillazioni dei mercati, ma si dovrebbe predisporre un’asset allocation coerente e sostenibile nel lungo periodo. Avere liquidità disponibile, tale da coprire i prelievi, consente di non dover realizzare attivi in una fase di mercato sfavorevole, o durante una profonda correzione, così come una buona
Nella vita professionale si cede capitale umano in cambio di capitale finanziario, ma che farne poi?
diversificazione tra asset class, aree geografiche e fonti di rendimento rafforza il portafoglio, garantendo al contempo maggiore serenità», nota l’esperto.
Alla radice di tutto si trova una nuova consapevolezza: «Il messaggio dovrebbe essere che la pensione non rappresenta più una fase statica e passiva dell’investimento. Richiede una gestione continua, adattabilità all’evoluzione dei mercati, dell’inflazione e delle esigenze personali del pensionato. E il decumulo è la vera architrave su cui edificare la pianificazione patrimoniale più efficace a garantire una vecchiaia serena, e senza anche questi pensieri», conclude Jonathan Decurtins. Dunque non serve scoprire per la seconda volta la ruota, a patto di ricordarsi di come è andata con la prima!
Giulio De Biase
Anni
La vita è un insieme di cose belle, scegli di lavorare in un posto piacevole.
AB VECO BUSINESS CENTRE i tuoi uffici per un giorno, un mese, un anno nel centro di Lugano. Chiamaci allo 091 922 52 31 o visita il nostro sito www.vecobusinesscenter.ch
Siamo in Via Luigi Lavizzari 4, 6900 Lugano
Osservatorio
Felici, ma selettivi
I primi cinque mesi dell’anno fotografano una congiuntura debole, e prospettive non certo delle migliori, ma mercati sui massimi dei massimi, e ancora più su. Le motivazioni?
Nonostante una congiuntura in deterioramento, e un quadro macroeconomico non esaltante, i mercati finanziari europei hanno mostrato un andamento complessivamente positivo nei primi 5 mesi dell’anno, confermando il trend rialzista già emerso nel precedente semestre. L’anno si è aperto con nuovi massimi storici per gli indici azionari continentali, sostenuti da aspettative di crescita degli utili societari, da nuovi forti investimenti pubblici, spesso solo annunciati, e una politica monetaria accomodante nonostante tensioni inflative crescenti.
Nel primo trimestre a far bene sono stati principalmente il settore tecnologico, un po’ d’industria, e soprattutto la Difesa, spinta anche dagli annunciati investimenti pubblici, Germania in primis. Le società legate all’Ai, ai semiconduttori, e più in generale all’intera filiera hanno beneficiato dell’interesse di molti investitori, per quanto il mercato stia diventando più selettivo nella scelta dei titoli, e nella valutazione dei risultati raggiunti da questi investimenti miliardari.
Anche il mercato obbligazionario ha registrato una fase relativamente stabile, sebbene gli operatori abbiano mantenuto attenzione all’evoluzione delle pressioni inflative, specie nell’Eurozona, per la sensibilità del Vecchio Continente all’andamento dei prezzi dell’energia. Le aspettative sui tassi della Banca Centrale Europea hanno influenzato la volatilità dei rendimenti, ma senza compromettere il clima generalmente favorevole.
Tra aprile e maggio è proseguita la salita, ma è ulteriormente aumentata la selettività, complice l’annunciata devastazione che l’Ai sta seminando nel settore software di Oltreoceano. In generale risultati societari solidi hanno contribuito nel rasserenare gli animi, aspettando con una certa fretta note distensive dal Medio Oriente. Ce la faranno a siglare una pace?
Il mercato dei fondi (Dati Morningstar in mln di franchi)
Raccolta per Assett class (in milioni di franchi)
Osservatorio 4.0
Caro lettore, L’Osservatorioha sfondato la famosa terza dimensione, per essere sempre più completo e aderente all’evoluzione vorticosa dei mercati finanziari. Una parte dei contributi dei Partner che da anni contribuiscono alla sua ricchezza inizieranno a essere web-only, specie per quelle tematiche molto più ‘liquide’.
L’inizio della rivoluzione dei semiconduttori si è consumato in un garage? Non proprio, ma è certo che oggi stiano cambiando i connotati dell’economia globale. Grazie Ai!
Costosi noleggi
Prezzo orario del noleggio delle Gpu (in usd)
Per molti, il mito dell’ascesa del settore dell’information technology ha inizio in un modesto garage nei dintorni di Menlo Park o Santa Clara, in California. Tuttavia, non è esattamente così...
Prima che la Silicon Valley diventasse l’attuale hub o, per così dire, l’unità centrale di elaborazione, della tecnologia, vi furono numerose scoperte fondamentali distribuite lungo il territorio degli Stati Uniti. Negli anni ’40 e ’50, gli scienziati dei Bell Labs, una sussidiaria del gigante delle telecomunicazioni AT&T con sede nel New Jersey, guidarono gran parte della ricerca sui primi transistor. Anni più tardi a Dallas, i ricercatori di un’azienda in origine attiva nell’esplorazione petrolifera svilupparono il primo transistor in silicio commercialmente valido, aprendo la strada alla nascita di Texas Instruments. Successivamente, a Palo Alto, il primo circuito integrato commercialmente sostenibile venne realizzato da Fairchild Semiconductor. Da lì, Robert Noyce e Gordon Moore fondarono Intel nel ‘68, gettando le basi dell’industria
moderna dei semiconduttori. Guardando a questa evoluzione con il senno di poi, l’accelerazione tecnologica appare ancora più straordinaria. Alla fine dei miei studi in microtecnica, poco meno di vent’anni fa, era possibile progettare circuiti integrati su nodi tecnologici dell’ordine dei 180 nanometri. Oggi, i nodi più avanzati si attestano attorno ai 2 nanometri, con roadmap industriali orientate verso la soglia del nanometro entro la fine del decennio. Questa riduzione di quasi due ordini di grandezza non rappresenta solo un progresso ingegneristico: è il principale abilitatore della nuova ondata tecnologica guidata dall’intelligenza artificiale. Dopo aver perso quota di mercato nei confronti dei produttori giapponesi negli anni Ottanta, gli Stati Uniti ottennero nel 1986 concessioni di accesso al mercato nipponico. Oggi, il Governo è nuovamente attivo nel rafforzare l’industria nazionale attraverso iniziative come il Chips and Science Act. La competizione globale nell’Ai, le fragilità evidenziate durante la pandemia e la dipendenza da materie prime critiche stanno ridefinendo le po-
Luca Henzen, Derivatives Analyst Cio di Ubs Global Wealth Management. A lato, il noleggio delle Gpu è tornato a correre, dopo un 2025 in calo.
litiche industriali. La corsa all’Ai è ormai pienamente avviata e sta alimentando una nuova ondata di investimenti in ricerca, progettazione e produzione di semiconduttori. Gli Stati Uniti restano leader nel design dei chip, ma presentano un ritardo relativo nella produzione. Nonostante le prospettive favorevoli, quasi 70 anni dopo la nascita del settore, non c’è spazio per compiacersi.
Uno sguardo moderno. Oggi, chip specializzati vengono progettati per soddisfare requisiti sempre più ampi. Le unità di elaborazione grafica (Gpu), originariamente pensate per il rendering grafico, sono diventate fondamentali per l’Intelligenza Artificiale grazie alla loro capacità di eseguire milioni di operazioni in parallelo. Le unità di elaborazione neurale (Npu), invece, permettono l’esecuzione di modelli direttamente sui dispositivi, abilitando applicazioni in smartphone, assistenti vocali e veicoli autonomi.
L’innovazione nei microchip ha alimentato una trasformazione digitale su larga scala, integrando la capacità di calcolo nella vita quotidiana e connettendo miliardi di persone. L’accesso diffuso a informazione, istruzione e servizi ha ridefinito comunicazione e commercio, sostenendo la crescita economica globale.
Allo stesso tempo, emergono nuove complessità: protezione dei dati e cybersicurezza diventano sfide centrali in un sistema sempre più basato sul silicio.
Le Gpu rappresentano oggi la spina dorsale del compute Ai. Progettate per
gestire migliaia di operazioni simultaneamente, sono ideali per le operazioni matriciali su larga scala richieste dal machine learning. Le architetture moderne integrano migliaia di Core, memoria ad alta larghezza di banda (Hbm) e interconnessioni avanzate, consentendo l’addestramento e l’inferenza rapidi di modelli complessi. Dal punto di vista economico, il noleggio di Gpu di fascia alta genera margini significativi per gli operatori di data center, grazie a un differenziale marcato tra costi operativi e ricavi.
Scala, energia e concentrazione. Dal 2022, la capacità computazionale globale destinata all’Ai è cresciuta a un ritmo stimato di circa 3,4 volte all’anno, sostenendo lo sviluppo di modelli sempre più sofisticati. Nvidia rappresenta oltre il 60% della capacità complessiva, mentre hyperscaler come Google e Amazon coprono gran parte della quota restante. Tuttavia, l’efficienza energetica resta la sfida. Nei data center più avanzati, le Gpu rappresentano solo una parte del consumo energetico totale: una quota significativa è assorbita da perdite di efficienza, sistemi di raffreddamento e interconnessioni.
Gli Stati Uniti mantengono la leadership globale, con circa il 75% della capacità dei cluster Gpu nel 2025, seguiti dalla Cina con circa il 15%. Questo divario riflette il vantaggio combinato in termini di capitale, innovazione e accesso alle tecnologie avanzate.
La sostenibilità del Capex. L’accelerazione dell’Ai si riflette in una crescita inedita degli investimenti. I principali hyperscaler stanno aumentando significativamente il Capex: la spesa aggregata è attesa oltre gli 800 miliardi di dollari nel 2026, con ulteriori incrementi nel 2027.
C’è però un problema: l’aumento del Capex sta comprimendo il free cash flow, riducendo la capacità di finanziare ulteriori espansioni nel breve periodo. Ciò suggerisce la possibilità di un rallentamento ciclico nell’accelerazione degli investimenti nei prossimi 12–24 mesi. Nel medio termine, tuttavia, le prospettive rimangono solide. Si stima che il Capex possa raggiungere circa 1.300 miliardi di dollari entro il 2030, sostenuto da un Cagr vicino al 25%. Per giustificare questi livelli di investimento, saranno necessari significativi guadagni di produttività, stimati nell’ordine di circa 6 trilioni entro la fine del decennio, un obiettivo raggiungibile alla luce dell’adozione dell’Ai.
Cambiano i costi di addestramento dei modelli di Ai N. di operazioni in virgola mobile al secondo (Flop) utilizzate per l’addestramento
Ubs 2026 Corrono gli investimenti
Geopolitica e sovranità tecnologica. I semiconduttori si collocano oggi al centro dell’intersezione tra sicurezza nazionale, leadership economica e sovranità tecnologica. Gli Stati Uniti puntano a rafforzare la produzione domestica e l’autonomia strategica, mentre i controlli sulle esportazioni limitano l’accesso della Cina alle tecnologie più avanzate.
Parallelamente, la Cina sta accelerando gli investimenti per sviluppare un ecosistema domestico completo, dai chip al software. La localizzazione della produzione Gpu potrebbe raggiungere livelli significativi entro il decennio, riducendo gradualmente la dipendenza esterna. Lezioni dal passato. L’attuale fase di forte integrazione tra aziende Ai ricorda, per certi aspetti, le dinamiche di vendor financing dell’era DotCom, sebbene con strutture oggi più trasparenti.
Anche se il fenomeno ha dimensioni più contenute, rimane un fattore di rischio da monitorare: la storia dimostra che eccessi di finanziamento legati alla domanda possono amplificare i movimenti di mercato. La scala dell’attuale costruzione di
Volano le spese in Capex annunciate per il 2026 e il 2027, ma sta anche aumentando esponenzialmente il costo di addestramento dei modelli Ai.
infrastrutture Ai è senza precedenti, destinata a diventare uno dei più grandi programmi d’investimento nella storia economica. Ciò che è iniziato con il transistor si è evoluto in una corsa globale verso sistemi sempre più avanzati, fino all’Intelligenza Artificiale generale.
Parallelamente, emerge una nuova logica economica basata sul calcolo: il valore viene progressivamente misurato in termini di dati, capacità computazionale e modelli di intelligenza. In questo contesto, i semiconduttori non sono solo un settore industriale, ma il fondamento stesso della nuova economia digitale. Con l’espansione dell’Ai, i chip non solo alimenteranno questa trasformazione, ma cattureranno una quota crescente del valore generato, diventando uno dei principali driver di produttività e crescita.
Se si deve rendere conto
Passata la sbornia, si sta aprendo una nuova fase: quanto hanno investito le imprese in Ai, in cosa si è tradotto? Numeri tangibili e risultati. Ecco quello che ora chiede il mercato.
Imercati non puntano più sull’Ai sulla base delle promesse. Gli investitori vogliono prove che l’aumento della spesa generi margini, produttività e flussi di cassa. Man mano che l’entusiasmo matura, torna la selettività e l’esecuzione diventa il fattore di differenziazione.
L’Intelligenza Artificiale rimane una forza centrale che plasma i mercati globali, ma le aspettative degli investitori stanno evolvendo. Dopo un lungo periodo in cui il capitale affluiva prontamente verso le aziende che investivano massicciamente nelle infrastrutture Ai, i mercati stanno ora entrando in una fase più selettiva. L’enfasi si sta spostando dall’ambizione all’esecuzione, con gli investitori sempre più concentrati sul fatto che gli investimenti in Ai si traducano in risultati finanziari tangibili e misurabili.
Il recente andamento del mercato riflette questa transizione. Le aziende che riportano livelli simili di Capex legata all’Ai hanno registrato reazioni divergenti, a seconda della loro capacità di dimostrare benefici tangibili quali margini migliorati,
maggiore produttività o crescita dei ricavi. Ciò suggerisce che è in corso una più ampia ricalibrazione: l’esposizione all’Ai da sola non è più sufficiente per ottenere un premio di valutazione.
Le valutazioni stanno inviando un messaggio. Le dinamiche di valutazione rafforzano questa tendenza. Mentre alcuni segmenti del settore tecnologico hanno subito un rallentamento, i multipli in determinate aree rimangono elevati rispetto alle medie storiche e ad altre regioni o settori. Di conseguenza, la soglia per mantenere la fiducia degli investitori si è innalzata, rendendo la selettività una condizione necessaria piuttosto che un approccio discrezionale.
Capex: un’impennata, non una nuova normalità. L’attuale ondata di spese in conto capitale legate all’Ai sembra essere concentrata nella fase iniziale piuttosto che indicativa di un livello strutturalmente più elevato di intensità di capitale a livello globale. Gran parte della spesa è diretta alla costruzione di infrastrutture di base, inclusi data center e capacità di
Altaf Kassam, Responsabile Europa Investment Strategy & Research di State Street Investment Management.
calcolo. Nel tempo, man mano che questi vincoli si allenteranno, il ritmo di crescita degli investimenti potrebbe rallentare, anche se i livelli di spesa assoluti rimarranno significativi.
La produttività è reale, ma non illimitata. I guadagni di produttività derivanti dall’Ai stanno diventando più visibili, ma rimangono soggetti a vincoli del mondo reale. I progressi nelle capacità dei modelli devono essere supportati da un approvvigionamento energetico sufficiente, dalla disponibilità di semiconduttori e da infrastrutture fisiche. Questi fattori probabilmente determineranno sia il ritmo che la distribuzione dei miglioramenti di produttività nelle diverse economie. Il timore dell’inflazione continua a dominare la politica. Le condizioni macroeconomiche continuano a influenzare il contesto generale. Anche in assenza di un nuovo shock, le persistenti preoccupazioni sull’inflazione stanno limitando la disponibilità delle Banche Centrali ad allentare la politica in modo aggressivo. Ciò potrebbe frenare la ripresa e contribuire a un clima di mercato più cauto. Nel complesso, i mercati stanno passando a una valutazione dell’impatto economico dell’Ai più basata sui fatti. Sebbene il potenziale a lungo termine rimanga ampiamente riconosciuto, la sua valutazione nel breve è sempre più legata a risultati dimostrabili. Questo cambiamento potrebbe introdurre una maggiore volatilità, ma riflette anche una maturazione sia della tecnologia che della narrativa di investimento che la circonda.
Nonostante uno scenario internazionale incerto, i mercati continuano a correre, e aggiornano i massimi.
Cosa sta sfuggendo, e con quali prospettive? Dipende.
Aprile ha offerto un apparente paradosso: la geopolitica peggiorava, i mercati hanno aggiornato i massimi. Le tensioni tra Stati Uniti e Iran sono rimaste al centro delle cronache; lo Stretto di Hormuz è apparso compromesso e il Brent ha superato i 100 dollari al barile, nonostante i tentativi diplomatici. Maggio sta proseguendo sulla falsariga ma con più moderazione evidenziando più una situazione di stand by e attesa dei mercati.
La forza dei listini sembra essere guidata da una parola: ottimismo. Le asset class rischiose hanno beneficiato di un rally deciso e i titoli legati all’Ai sono tornati a dominare, interrompendo la rotazione settoriale osservata prima dello shock geopolitico. Lo S&P 500 e il Nasdaq hanno ritoccato nuovi massimi storici. Negli Emergenti, Taiwan e Corea del Sud hanno brillato grazie ai semiconduttori, segnalando che gli investitori continuano a premiare le società più esposte al ciclo Ai.
Cosa stanno scontando i mercati? Stanno minimizzando i rischi di una crisi compless tra Stati Uniti e Iran?
Una prima risposta è che il mercato continua a considerare più probabile una de-escalation graduale. La pressione politica interna negli Stati Uniti è un elemento rilevante: l’operazione sta pesando sul consenso del Presidente. Il rialzo dei prezzi dei carburanti ha colpito il sentiment dei consumatori e il rincaro globale dell’energia sta esercitando un freno al reddito disponibile producendo un rischio di rallentamento delle dinamiche di crescita. L’inflazione è già salita al 3,8% ad aprile alimentata dall’energia, con rialzi diffusi. La necessità di ‘chiudere’ la crisi diventi più urgente, soprattutto in vista delle elezioni di midterm.
Il prolungamento dello shock energetico potrebbe portare a una recessione globale, con epicentro in Europa. Un’Europa in recessione non conviene né agli Stati Uniti né alla Cina, dato il suo ruolo come mercato di sbocco. La Cina ha poi un interesse diretto su Hormuz, attraverso cui transita una quota importante delle sue forniture energetiche. L’incontro tra Trump e Xi-Jinping non ha però prodotto risultati significativi, salvo dichiarazioni. L’economia statunitense sta mostrando resilienza: il mercato del lavoro resta solido e la disoccupazione continua a oscillare
«È un rally sostenibile? Dipende. Se i costi energetici elevati persistessero con un petrolio al di sopra dei 150 dollari, e si materializzassero carenze più estese, l’impatto sull’economia globale diventerebbe significativo, con il rischio di stagflazione»
attorno al 4–4,3%. Rispetto al 2022, epoca della precedente crisi energetica, lo scenario oggi è più robusto: inflazione più moderata, Banche Centrali meglio equipaggiate ad affrontare una ripresa di inflazione rispetto al 2022 quando erano con tassi vicino a zero e disponibilità a usare la leva fiscale e i piani di investimento, anche per ragioni di sicurezza strategica.
Quest’ultimo fattore è fondamentale. Infatti, ci si trova in un momento in cui i Governi stanno mostrando una forte propensione all’investimento date le significative sfide che si delineano.
Inoltre, la stagione degli utili ha sorpreso in positivo: negli Stati Uniti gli utili
Maria Paola Toschi, Global Market Strategist di Jp Morgan Asset Management.
sono cresciuti di circa il 30% annuo, con l’80% delle società che ha battuto le stime. In Asia di circa il 40%, a traino dalla tecnologia e, ancora una volta, dalla domanda di semiconduttori. Negli Emergenti le revisioni al rialzo degli utili sono state così forti che le valutazioni sono in realtà diminuite, passando da 13,3x gli utili attesi a 12 mesi a gennaio a meno di 12x oggi. Le azioni su questi mercati restano un modo per aumentare l’esposizione al tema dell’Ai a livelli di valutazione molto allettanti. In Europa la crescita degli utili è stata più moderata e vicino al 5% ma oltre il 60% ha battuto le stime, un livello superiore alla media storica.
Resta quindi una domanda: è un rally sostenibile o c’è il rischio di un brusco risveglio? Dipende. Se i costi energetici elevati persistessero con un petrolio al di sopra dei 150 dollari al barile, e si materializzassero carenze più estese, l’impatto sull’economia globale diventerebbe significativo, con un rischio di stagflazione. Le Banche Centrali si troverebbero davanti al dilemma se sostenere la crescita o combattere l’inflazione. In ogni caso sarebbe un contesto molto difficile da gestire e molto negativo per i mercati. Si potrebbe tornare a vedere quella forte correlazione positiva con cali sia di azioni che di obbligazioni, vista nel 2022.
L’incertezza resta alta. Più il conflitto si prolunga, più aumenta la probabilità di una correzione. Ma aumenta anche la pressione per un compromesso e un cessate il fuoco definitivo che resta lo scenario più plausibile.
Diversificare le Mega Cap
La concentrazione degli indici azionari intorno a pochi titoli dell’Ai crea tutta una serie di rischi che le obbligazioni convertibili potrebbero invece facilmente mitigare.
Il caso Datadog
Evoluzione dell’azione e dell’obbligazione convertibile associata (in %)
Equity: +31% Convertible Bond: +23%
Nonostante i guadagni, gli investitori sono preoccupati dalla dinamica creata dagli hyperscaler, le grandi società che offrono servizi scalabili di cloud compunting. Seppure Amazon, Microsoft, Google, Meta e gli altri giganti dell’Ai contribuiscano ampiamente alle brillanti performance dei mercati azionari, emergono interrogativi legittimi sulla redditività e l’efficienza economica delle loro iperboliche spese in conto capitale nel breve e medio termine.
In tale prospettiva, il rischio percepito sugli hyperscaler può diventare un’opportunità sia a monte che a valle. L’idea è infatti di puntare su imprese di medie dimensioni che attirino investimenti lungo la catena del valore dell’Ai.
Vantaggi multipli.Un simile approccio comporta un duplice vantaggio per l’investitore. In primo luogo, concentrandosi sui beneficiari delle spese dell’Ai, si passa da una logica d’investimento a una di crescita delle vendite e di forte aumento dei margini (power pricing), trasformando la scarsità dell’offerta in un vantaggio eco-
nomico duraturo nel tempo. I beneficiari si collocano infatti in tutti gli altri segmenti della filiera. Attori come Sk Hynix, Western Digital, Lumentum o Seagate registrano un incremento della domanda in termini di memoria, data storage e connettività. Nelle infrastrutture di calcolo e nei servizi correlati, piattaforme come Oracle o alcuni fornitori di capacità cloud specializzate registrano flussi crescenti. Inoltre, gli strumenti e le tecnologie che occorrono a produrre chip beneficiano direttamente dell’accelerazione degli investimenti in Capex, come nel caso di Be Semiconductor, Aixtron o Mks Instruments. Sullo sfondo, si osserva anche una domanda sostenuta nelle infrastrutture software e nell’approvvigionamento energetico, due elementi critici per un aumento duraturo delle capacità.
In secondo luogo, questo approccio realizza una diversificazione intelligente che va oltre le Mega Cap. L’entità degli investimenti può mettere infatti sotto pressione i margini degli hyperscaler, mentre gli altri attori della filiera consentono una diversificazione strategica di fronte a un
Olivier Debat, Senior Investment Specialist di Union Bancaire Privée. A lato, il caso Datadog ben evidenzia
rischio di concentrazione eccessiva che ormai gli indici azionari hanno raggiunto. Il meglio dei due mondi. Nell’attuale contesto le obbligazioni convertibili rappresentano lo strumento ideale grazie all’opzione call incorporata. In sintesi, offrono il ‘meglio dei due mondi’:
- Partecipazione al rialzo delle azioni. Quando il prezzo dell’azione sottostante sale, il prezzo dell’obbligazione convertibile aumenta di pari passo con l’apprezzamento del valore dell’opzione call incorporata. Le convertibili catturano dunque il potenziale di rialzo delle azioni; - Protezione al ribasso della componente obbligazionaria. In caso di volatilità e di correzione dei mercati azionari, la componente obbligazionaria e la cedola costituiscono una rete di sicurezza.
Questa dinamica è illustrata perfettamente dalle recenti performance dell’azione e dell’obbligazione Datadog. L’obbligazione convertibile presenta infatti una minore volatilità e flessioni molto più contenute rispetto a una performance analoga.
In sintesi, le obbligazioni convertibili consentono di beneficiare degli investimenti legati all’Ai senza esporsi direttamente al rischio degli hyperscaler. A livello tecnico, offrono un chiaro vantaggio grazie al loro profilo di rendimento asimmetrico, combinando la protezione al ribasso con la partecipazione potenziale ai rialzi del titolo. Si tratta dunque di strumenti interessanti, da non disdegnare.
Fonte: Ubp 2026
Ed ecco la... fotonica!
La prossima grande rivoluzione che sosterrà la corsa dell’Ai è la trasmissione dei dati non più con elettroni, ma con fotoni. Meno energivori, e più veloci. E il rame?
L’introduzione della fotonica nei data center che effetti avrebbe? È un cambiamento meno visibile rispetto all’esplosione dell’intelligenza artificiale generativa, ma potenzialmente ancora più profondo, perché riguarda l’infrastruttura stessa su cui si baserà la prossima generazione di calcolo ad alte prestazioni.
Il principio è semplice quanto rivoluzionario: sostituire progressivamente i tradizionali collegamenti elettrici in rame con connessioni ottiche basate sulla luce. In altre parole, trasferire dati attraverso fotoni anziché elettroni. Il risultato è una drastica riduzione dei consumi energetici, una velocità di trasmissione enormemente superiore e un incremento della capacità computazionale senza dover necessariamente aumentare il numero di semiconduttori utilizzati.
Quello che fino a pochi anni fa sembrava un segmento di nicchia della ricerca sui semiconduttori è oggi diventato una priorità strategica per hyperscaler, produttori di chip e investitori istituzionali. Il collo di bottiglia.La crescita dell’Ai mette sotto pressione l’intera architettura dei data center globali. Il problema non è più soltanto produrre schede grafiche sempre più potenti, ma riuscire a spostare enormi quantità di dati tra chip e server senza far esplodere i consumi energetici.
I tradizionali interconnettori elettrici stanno raggiungendo limiti fisici ed economici sempre più evidenti, soprattutto nell’ambito dell’Ai di nuova generazione. È qui che entra in gioco la tecnologia fotonica su silicio (silicon photonics), la quale utilizza la luce per trasmettere dati ad altissima velocità all’interno dei data center. I vantaggi sono rilevanti: minore dissipazione termica; consumi inferiori a parità
di dati trasmessi; maggiore larghezza di banda; riduzione della latenza; migliori possibilità evolutive dei sistemi Ai.
Gli esperti stimano che le nuove architetture ottiche basate sulla fotonica su silicio possano migliorare l’efficienza energetica fino a 3,5 volte rispetto alle soluzioni tradizionali basate sul rame. Una rivoluzione industriale? Il mercato ha già iniziato a prezzare questa transizione. Negli ultimi mesi le società esposte alla filiera della fotonica hanno registrato performance impressionanti, grazie alla convinzione che l’Ai non possa fare evo-
«Gli esperti stimano che le nuove architetture ottiche basate sulla fotonica su silicio possano migliorare l’efficienza energetica fino a 3,5 volte rispetto alle soluzioni tradizionali basate sul rame»
luzioni significative senza una rivoluzione nelle infrastrutture di trasmissione dati. Un segnale importante arriva anche dagli investimenti. Tower Semiconductor ha infatti annunciato ulteriori 270 milioni di dollari di investimenti per espandere la produzione di chip fotonici destinati all’Ai, con l’obiettivo di quintuplicare la capacità produttiva entro il 2026. Parallelamente, Nvidia avrebbe siglato accordi strategici plurimiliardari con Lumentum e Coherent per assicurarsi capacità produttiva nel settore delle ottiche avanzate.
Dietro questa corsa alla fotonica c’è per l’appunto una questione energetica sempre più critica. I data center stanno diventando giganteschi consumatori di
Walter Lisetto, Cio di Axion Swiss Bank (Gruppo BancaStato).
elettricità. In questo contesto, la fotonica è innanzitutto una necessità economica. Ridurre il consumo per ogni unità di calcolo diventa fondamentale per contenere i costi operativi e sostenere i margini. Per questo motivo il mercato considera oggi le tecnologie ottiche come una delle infrastrutture chiave per il settore dell’Ai. Non significa però la fine del rame. Anzi, paradossalmente, la domanda di rame continuerà probabilmente a crescere nei prossimi anni grazie all’espansione complessiva delle infrastrutture digitali, delle reti elettriche e dei sistemi energetici. La transizione sarà graduale e ibrida. Le connessioni ottiche sostituiranno progressivamente il rame nelle tratte ad altissima velocità e maggiore densità di traffico, mentre il rame resterà dominante in molte altre applicazioni. Secondo gli esperti, il futuro sarà caratterizzato da architetture miste, in cui elettronica tradizionale e fotonica coesisteranno.
In prospettiva, la fotonica rappresenta probabilmente la prossima grande fase del ciclo tecnologico dell’Intelligenza Artificiale. Dopo la grande crescita delle schede grafiche e dei semiconduttori avanzati, il mercato sta iniziando a concentrarsi sull’infrastruttura invisibile che rende possibile l’Ai su larga scala.Ed è qui che si sta aprendo uno dei temi industriali e finanziari più importanti del decennio. Per gli investitori, il messaggio è chiaro: il prossimo salto di specie dell’Ai non risiederà soltanto nella potenza di calcolo, ma nella capacità di trasportare dati in modo rapido, efficiente e sostenibile. E la luce, oggi, sembra la chiave più credibile.
Attivi, e vincenti
Sta tornando il momentum delle decisioni coraggiose, e dei rendimenti potenzialmente molto importanti. Il presupposto è però trovare gestori che decidano, e lo facciano bene.
Iprimi mesi del 2026 restituiscono un’immagine dei mercati che trova pochi paragoni nel recente passato. Non è una questione di volatilità in senso classico, gli indici di rischio (come il Vix) restano tutto sommato contenuti, quanto piuttosto di un fenomeno più sottile e in qualche misura più rilevante per chi costruisce portafogli: la dispersione. I singoli titoli, e ancor più i settori, hanno smesso di muoversi all’unisono.
Le narrative che fino a 18 mesi fa giustificavano un beta indifferenziato, legato a temi quali il rally generalizzato dell’Ai, il ciclo di politica monetaria, la reflazione post-pandemica, si sono frammentate in storie idiosincratiche. Le cause sono note ma vale la pena articolarle.
Tre forze stanno convergendo. La prima riguarda il ciclo di Capex per investimenti sull’Intelligenza Artificiale: dopo due anni in cui il mercato ha trattato l’intero comparto come una posizione unica, gli investitori hanno cominciato a distinguere tra chi monetizza concretamente l’infrastruttura e chi continua a investire senza ritorni visibili. Il differenziale di crescita degli utili tra i grandi protagonisti e il resto dell’indice, che nel 2024 superava i 30 punti percentuali, si è ridotto drasticamente, e con esso la giustificazione per un’esposizione indifferenziata.
La seconda è la politica monetaria: la Federal Reserve, dopo aver avviato una fase di tagli nel corso del 2025, si è poi attestata su un atteggiamento attendista, lasciando i mercati a navigare un costo del debito che resterà strutturalmente più alto rispetto al decennio 2010-2020. E la geopolitica, che dal Medio Oriente alle catene del valore dei semiconduttori agisce come moltiplicatore di dispersione, premiando chi presidia colli di bottiglia e
penalizzando chi opera ai margini. Il risultato delle tre è una rotazione settoriale che ha pochi precedenti recenti. Nei primi quattro mesi del 2026, lo spread tra il miglior e il peggior settore dell’S&P 500 ha sfiorato i 40 punti percentuali: energia in testa con una performance superiore al 34%, materials e industrials in territorio positivo a doppia cifra, mentre healthcare e financials hanno chiuso il quadrimestre in rosso.
«Quando tutto si muove insieme, anche il miglior analista del mondo fatica ad identificare opportunità d’investimento. Quando i mercati premiano e puniscono con criteri diversi, la capacità di leggere correttamente le storie individuali torna a fare la differenza»
In Europa il quadro è stato persino più estremo, con uno spread di oltre 40 punti tra l’energia in forte rialzo e l’automotive in profonda correzione. La tecnologia, leader incontrastata del 2025, ha ceduto la testa della classifica a comparti ciclici a lungo trascurati. Le misure implicite di correlazione tra i titoli dell’indice si collocano stabilmente al di sotto delle medie storiche, segnalando che il mercato, sotto la superficie tranquilla degli indici principali, sta lavorando in modo molto più differenziato di quanto i grandi numeri lascino intendere.
Sulla base di ciò sorge una domanda spontanea: la dispersione elevata produce davvero un ambiente più favorevole alla gestione attiva, oppure è una narrazio-
Riccardo De Cenzo, Investment Manager di Bg Aequitum.
ne comoda per chi vende selezione? Le evidenze, fortunatamente, sono robuste. Già nel 2001, uno studio di riferimento pubblicato sul Financial Analysts Journal dimostrava che la dispersione dei rendimenti dei fondi attivi è in larga misura una funzione della dispersione dei titoli sottostanti: quando i singoli titoli si muovono in modo più differenziato, automaticamente cresce anche la distanza tra il miglior gestore e il peggiore.
È un’osservazione di apparente buon senso che ha un corollario potente: nei periodi di dispersione elevata, il talento del selezionatore vale di più semplicemente perché ha più materia su cui esprimersi. Quando tutto si muove insieme, anche il miglior analista del mondo fatica ad identificare opportunità di investimento. Quando i mercati premiano e puniscono con criteri diversi, la capacità di leggere correttamente le storie individuali torna a fare la differenza.
Il dato più citato è quello prodotto da Callan Associates, che ha ricostruito la relazione tra dispersione e rendimento in eccesso dei gestori attivi su un orizzonte pluridecennale. Nel periodo 2012-2020, in cui la dispersione del mercato statunitense si è mantenuta stabilmente sotto il 20%, l’excess return medio dei gestori attivi su finestre rolling triennali è risultato negativo. Dal 2020, con la dispersione risalita verso il 24%, lo stesso indicatore è tornato in territorio positivo, intorno all’1,2% annualizzato.
In un simile contesto, la gestione attiva opera su tre livelli che vale la pena distinguere con chiarezza. Il primo è lo
stock picking propriamente detto. Torna centrale quando le correlazioni si riducono, perché in questi contesti l’analisi fondamentale recupera efficacia e consente di distinguere, all’interno di settori sempre più polarizzati, le società con vantaggi competitivi solidi e qualità finanziaria superiore, generando così alfa in modo significativo. Come evidenziato in un report di Goldman Sachs, l’ampia dispersione nel mercato delle Small Cap americane rende opportuno un approccio di investimento più sfumato rispetto al semplice beta passivo. Nel 2025, lo spread medio di performance tra i 50 titoli migliori e i 50 peggiori è stato quasi tre volte superiore nel Russell 2000 rispetto all’S&P 500.
Il secondo livello è l’allocazione dinamica tra settori. Uno spread di 40 punti percentuali in pochi mesi rende l’overlay settoriale rispetto al benchmark una scelta strategica, non una raffinatezza.
Il terzo livello, forse il più sottovalutato, è la gestione del rischio di concentrazione. È qui che il rischio della replica passiva diventa più sottile e, per certi versi, più insidioso. I primi dieci titoli dell’S&P 500 hanno raggiunto a fine 2025 un livello di concentrazione che non si vedeva dal 1932, valendo quasi il 40% dell’indice contro una media stabile del 18-23% nell’intero periodo 1990-2015. L’investitore che ritiene di essere diversificato perché possiede l’S&P 500 ha in realtà sottoscritto, senza esserne pienamente consapevole, una scommessa direzionale fortemente concentrata su un numero ristretto di società accomunate da un tema. Il gestore attivo che applica selettività sui singoli titoli, filtri di qualità o un approccio di equal-weighting riesce a limitare questo rischio. Il principio vale a maggior ragione per un mercato come quello elvetico, considerato difensivo per costruzione ma in realtà più eterogeneo di quanto la sua reputazione suggerisca.
Lo Swiss Market Index è uno degli indici più concentrati del mondo sviluppato: tre titoli, Nestlé, Roche e Novartis, pesano stabilmente oltre la metà della capitalizzazione. L’imposizione, ad agosto 2025, di tariffe statunitensi al 39% sulle esportazioni svizzere, la più severa applicata a qualsiasi economia sviluppata, ben oltre il 15% concordato con Unione Europea e Giappone, ha colpito in modo asimmetrico i diversi comparti del listino. I farmaceutici, esclusi dal perimetro
Fonte: Banca Generali
Ma con quale performance?
Rendimenti per settore dei titoli dello S&P 500 (Ytd al 15-V)
tariffario, hanno mantenuto la loro funzione di porto sicuro. I titoli del lusso esposti al ciclo discrezionale americano hanno invece subito correzioni significative: Richemont ha perso circa il 9% da inizio 2026 nonostante vendite trimestrali in crescita a doppia cifra, mentre Swatch ha visto il margine operativo crollare rispetto al primo semestre 2025. Abb, al contrario, ha guadagnato circa il 39% nei primi mesi del 2026, sostenuta dalla domanda strutturale di automazione industriale, mentre Sika ha continuato la sua traiettoria di crescita a doppia cifra grazie alle infrastrutture americane, anche se la performance resta negativa (-12% circa).
È un esempio quasi didattico di come, anche dove la difensività sembra strutturale, la dispersione idiosincratica generi divari di performance che una replica indicizzata non è in grado né di catturare né di gestire, e dove la combinazione di selezione attiva e disciplina di rischio diventa il vero motore di valore.
In conclusione, quando la dispersione è bassa, la replica passiva resta la scelta razionale ed economicamente più efficien-
La concentrazione degli indici sta assumendo nel corso degli anni un livello preoccupante, portandosi sui massimi storici. La dispersione dei rendimenti per singoli settori prosegue nella sua corsa.
te; quando la dispersione sale la selezione torna a produrre valore misurabile, e il costo opportunità di non praticarla cresce in modo non lineare. In un mercato che ha smesso di muoversi in blocco, la diversificazione formale rischia di trasformarsi in un’illusione di robustezza, costruita su correlazioni che non esistono più e su una concentrazione di indice che pochi investitori, se interrogati direttamente, accetterebbero come scelta consapevole.
Per l’investitore, il messaggio è netto: la dispersione non è un rumore da filtrare, è il segnale che il momento dello stock picker, dopo anni di latenza, è tornato. Resta a chi costruisce portafogli il compito di tradurre questo segnale in scelte concrete, perché la finestra di opportunità che si è aperta è ampia, ma non eterna. Ci si concentra Ponderazione sul totale dello S&P 500 dei primi 10 titoli per capitalizzazione (in %)
2026
Fonte: Banca Generali 2026 (dati al 15-V)
Necessità di fusione
La crescente fame di energia del mondo sta costringendo a rivedere molti assunti. Se la fissione nucleare rimane osteggiata, la fusione sta conoscendo un forte sviluppo.
Interesse per la fusione nucleare
Investimenti in aziende attive nel settore per Paese (in mld eur)
Alessandro Valentino, product manager di VanEck. A lato, sta esplodendo l’interesse degli investitori per la fusione nucleare.
con l’obiettivo di realizzare le prime centrali già nel prossimo decennio. L’effetto Ai. A cambiare radicalmente lo scenario energetico è anche la crescita dell’Intelligenza Artificiale. Data center, cloud computing e sistemi generativi richiedono quantità sempre maggiori di elettricità continua e a basse emissioni.
La fusione nucleare, il processo che alimenta il Sole, si avvicina progressivamente alla realtà. Fino a pochi anni fa considerata una prospettiva lontana, oggi è al centro di una nuova corsa globale che coinvolge Governi, centri di ricerca, Start up tecnologiche e grandi Gruppi industriali.
L’obiettivo è ambizioso: produrre energia pulita, stabile e virtualmente illimitata attraverso la fusione di nuclei leggeri di idrogeno, senza emissioni dirette di Co2 e con una quantità di scorie radioattive significativamente inferiore rispetto al nucleare tradizionale.
Dalla fissione alla fusione. L’energia nucleare attualmente utilizzata nel mondo si basa sulla fissione, tecnologia sviluppata a partire dagli anni Cinquanta che produce elettricità dividendo atomi pesanti come uranio o plutonio. Pur garantendo basse emissioni di carbonio, la fissione resta associata a problematiche legate alla sicurezza, ai costi elevati e alla gestione delle scorie radioattive.
La fusione funziona invece secondo il principio opposto: combina nuclei leggeri
per liberare enormi quantità di energia. Il potenziale energetico è straordinario. Tuttavia, replicare sulla Terra le condizioni presenti all’interno delle stelle rappresenta una sfida ingegneristica estremamente complessa. Per ottenere la fusione è infatti necessario portare il plasma a temperature superiori ai 100 milioni di gradi Celsius e mantenerlo stabile attraverso sofisticati campi magnetici. Una corsa tecnologica da miliardi. Negli ultimi anni il settore ha registrato una forte accelerazione. Gli investimenti privati nella fusione nucleare sono cresciuti rapidamente, sostenuti dalla convinzione che i progressi tecnologici possano ridurre i tempi di commercializzazione.
Tra i progetti più avanzati figura Iter, il grande reattore sperimentale internazionale in costruzione nel sud della Francia, concepito per dimostrare la fattibilità industriale della fusione attraverso un tokamak, una struttura magnetica ad anello destinata a confinare il plasma.
Accanto ai grandi programmi pubblici, numerose aziende private stanno sviluppando soluzioni più compatte e modulari
Le grandi aziende tecnologiche stanno quindi cercando nuove fonti energetiche stabili per sostenere l’espansione delle infrastrutture digitali. Questo fenomeno sta contribuendo al ritorno del nucleare al centro della strategia energetica globale, sia nella sua forma tradizionale sia nelle tecnologie più avanzate.
Parallelamente, continua anche l’evoluzione della fissione nucleare attraverso lo sviluppo dei piccoli reattori modulari (Smr) e dei reattori di quarta generazione, progettati per migliorare sicurezza, efficienza e flessibilità operativa. Ancora agli inizi. Nonostante l’entusiasmo crescente, la fusione nucleare resta una tecnologia in fase iniziale. Le sfide legate ai costi, ai materiali, alla scalabilità industriale e ai tempi di sviluppo rimangono tuttora considerevoli.
Tuttavia, il rapido aumento degli investimenti e il coinvolgimento di Governi, università, industria energetica e grandi Gruppi tecnologici indicano che il settore sta entrando in una fase di svolta. Se gli obiettivi tecnologici verranno raggiunti, la fusione potrebbe rappresentare una delle trasformazioni industriali ed energetiche più significative del XXI secolo.
Concedersi per crescere?
Le operazioni di finanza straordinaria, se ben gestite, possono essere la base di un nuovo inizio, ad esempio di espansione estera, oltre che una soluzione al passaggio generazionale.
La Svizzera, come l’Europa in generale, presenta un fitto tessuto di piccole e medie imprese che costituiscono la colonna portante dell’economia del Vecchio Continente. Oggi, queste realtà si trovano a dover fronteggiare, oltre alla sfrenata concorrenza dell’Asia, un altro problema cruciale: il passaggio generazionale. Mentre è evidente che Svizzera ed Europa risentano di un peggioramento delle condizioni quadro, molti imprenditori del ‘baby boom’ si trovano a riflettere sul futuro e sulla sopravvivenza della propria azienda. È risaputo che in molti casi manchi in famiglia un potenziale successore; in altri casi, i genitori che hanno costruito e sviluppato il proprio business con dedizione e sacrifici si scontrano con la richiesta da parte delle nuove generazioni di una carriera più smart e magari lontana dal territorio e dalla comunità d’origine. Tali fenomeni, uniti al fatto che in diversi casi i fondatori, raggiunta l’età pensionabile, abbiano interesse a trasferirsi in Paesi fiscalmente più convenienti o turisticamente attivi, hanno aperto un enorme mercato
alle M&A, nazionali e transfrontaliere. La Svizzera infatti, a differenza del resto d’Europa, rappresenta ancora oggi uno dei mercati più stabili e sicuri al mondo dove poter allocare capitali e fare business in un contesto regolamentato, ma dalla forte vocazione internazionale. Le operazioni di M&A devono oggi essere interpretate come una grande opportunità e una responsabilità verso i dipendenti, i fornitori e il territorio.
Allo stress tempo, va detto che una M&A richiede flessibilità e apertura. È molto probabile che una società target svizzera possa essere acquisita da un investitore con sede non solo in un altro cantone o stato, ma perfino oltreoceano. Questo comporta sinergie di Gruppo che, se non controllate o sviluppate adeguatamente, potrebbero indebolire la leadership locale a fronte di una delocalizzazione non solo delle operation in Paesi a basso costo, ma anche della strategia.
Va inoltre riconosciuto che una M&A, oltre a garantire il passaggio generazionale, permette l’ingresso di player strategici, finanziari o industriali che, grazie a
Stefano Endrizzi, Partner di Mergerscorp. A lato, la Svizzera sta diventando un Paese molto interessante per acquisire Pmi.
un’operazione di leveraged buy-out, possono iniettare capitale liquido e trasferire nuove tecnologie e capacità di espansione verso nuovi mercati. Ciò consente una crescita e uno sviluppo a livello globale che uno stabilimento locale non avrebbe mai potuto raggiungere. Questo aspetto permette quindi di ribadire che la cessione di una società non è un punto di non ritorno; al contrario, se gestita e pianificata bene, rappresenta un nuovo punto di partenza per lo sviluppo e la crescita.
Secondo il report annuale di Deloitte, le M&A in Svizzera non solo si sono riprese, ma sono aumentate, registrando un +16% rispetto all’anno precedente e raggiungendo un totale di 208 transazioni.
Un dato in controtendenza: mentre a livello globale l’economia rallentava e manifestava segni di recessione, le Pmi elvetiche si sono ancorate in un porto straordinariamente sicuro e stabile.
Allo stesso tempo, le acquisizioni da investitori esteri sono sono esplose con un inedito +65%, raggiungendo il picco storico di 104 operazioni. La Svizzera è di fatto diventata una destinazione privilegiata per gli investimenti globali.
Esaminando i vari comparti, emerge come It e Digital siano stati i veri protagonisti dell’anno con una crescita del 28%, raddoppiando il tasso 2024. Seguono a ruota scienze della vita e sanità, in aumento del 16%, con acquirenti alla ricerca di asset a prova di recessione nei settori d’eccellenza svizzera come le biotecnologie, i dispositivi medici e il Pharma.
Fonte: MergersCorp 2026
■ Fondi di Private Equity ■ Investitori strategici ed altri
Fonte: MergersCorp 2026
Ma chi compra?
Tipologie di investitori nel 2025 (% tot)
Una leva geopolitica
Nel corso del tempo il mercato delle soft commodity è profondamente evoluto, non solo in termini finanziari o produttivi. Oggi il prezzo incorpora molte più componenti.
L’effetto Hormuz
Catena di trasmissione degli effetti del blocco dello stretto
Inflazione al consumo rischio geopolitco e rotte marittime offerta più incerta urea, ammoniaca input agricoli semina, coltivazione rese grano, mais, prodotti trasformati energia, carburanti distribuzione pressione su famiglie e impreze 1 2 3 4 5 6
Interruzione nello stretto di Hormuz Gas naturale e Gnl più cari
Gnl Fertilizzanti azotati più costosi Aumento dei costi agricoli Prezzi alimentari più alti
Fonte: Valeur Group 2026
PTrasporto e logistica più cari
Catena di trasmissione diretta
er trent’anni il commercio mondiale delle materie prime agricole si è mosso su un presupposto rassicurante: mercati aperti, rotte sicure e prodotti alimentari capaci di viaggiare dal produttore più efficiente al compratore più conveniente. Globalizzazione, specializzazione produttiva e catene ‘just in time’ sembravano scelte razionali in un mondo relativamente stabile. Quel mondo non è scomparso, ma si è incrinato. La pandemia ha segnato la frattura; guerre regionali, rivalità tra Stati Uniti e Cina, sanzioni, clima e tensioni marittime l’hanno resa permanente. Oggi il mercato agricolo continua a funzionare, ma non può più essere letto soltanto attraverso raccolti, consumi e scorte. Energia, fertilizzanti, noli, assicurazioni, credito e rischio politico sono diventati parte del costo del cibo. La lezione che emerge anche dal recente Ft Commodities Global Summit di Losanna è chiara: le commodity si muovono ormai in un mondo frammentato, dove rotte commerciali, alleanze economiche e sicurezza degli approvvigionamenti vengono
ridisegnate dalla geopolitica. Per capire questa nuova fase è essenziale distinguere tra mercato fisico e mercato finanziario. I futures prezzano aspettative, coperture e rischio: reagiscono in pochi secondi a una guerra, a un modello meteo o a un dato sulle scorte. Il mercato fisico è più lento e più concreto: campi, silos, porti, navi, certificati, assicurazioni, lettere di credito, fertilizzanti disponibili e obblighi di consegna. Un prezzo sullo schermo può apparire ordinato mentre la filiera è già sotto stress. Nei mercati agricoli, la finanza prezza la paura in pochi istanti; la scarsità fisica si trasmette in mesi.
Da qui nasce un’apparente contraddizione: i prezzi finanziari di alcune soft commodity possono scendere mentre l’inflazione alimentare continua a salire. Non è un’anomalia. I futures riflettono aspettative su raccolti e posizionamento degli investitori; l’inflazione al consumo incorpora costi più lenti e persistenti: energia, fertilizzanti, trasformazione, packaging, trasporto, salari e margini della distribuzione. Il grano, il caffè o lo zucchero possono correggere sui mercati
Nicola Mauri, Cio di Valeur Group. A lato, la chiusura dello stretto di Hormuz sta generando effetti a cascata notevoli per alcune semplici ragioni, e tutto è soltanto iniziato. Da vedersi il futuro.
prima che il consumatore ne veda i benefici. La filiera trasmette i ribassi con ritardo, spesso solo in parte, ma assorbe rapidamente gli shock sui costi. È qui che la distanza tra mercato finanziario e mercato reale diventa politicamente sensibile: una commodity può costare meno in Borsa, mentre pane, caffè e prodotti trasformati continuano a rincarare.
Il rischio più rilevante oggi potrebbe non nascere in un campo di grano, ma nello Stretto di Hormuz. Non è solo una rotta petrolifera: è anche un passaggio cruciale per fertilizzanti azotati e gas naturale liquefatto, materia prima essenziale per produrli. Oltre un quarto del commercio globale di fertilizzanti azotati e circa il 20% del Gnl transitano normalmente da Hormuz. I fertilizzanti azotati rappresentano circa il 60% dell’uso globale di fertilizzanti e sono fondamentali per mais e cereali. Dall’inizio del conflitto in Medio Oriente, i prezzi di prodotti come l’urea sono saliti di circa il 40%.
La trasmissione è diretta, ma non immediata. Prezzi più alti dei fertilizzanti aumentano i costi, ma il rischio maggiore riguarda l’offerta fisica. Se gli agricoltori riducono o ritardano l’applicazione di azoto, le rese possono calare. Se gli input diventano troppo costosi o scarsi, le superfici possono spostarsi da colture ad alta intensità di fertilizzanti, come mais e grano, verso colture meno esigenti, come la soia. L’effetto può emergere solo più
Volano i prezzi alimentari
Evoluzione dei due indici a confronto (V-2021: 100)
Us Cpi Urban Food
tardi, con scorte più basse e prezzi dei cereali più alti.
L’Europa è particolarmente esposta. Non dipende solo dalle importazioni agricole, ma anche dagli input che rendono produttiva l’agricoltura: gas, fertilizzanti, logistica e credito. Gli Stati Uniti possono essere più protetti nel breve termine se gli agricoltori hanno già acquistato gli input; Europa, Australia e parte dell’emisfero australe sono più vulnerabili perché i calendari agricoli sono più tardivi e la produzione interna di fertilizzanti è più sensibile al prezzo del Gnl. La Svizzera ha un ruolo diverso, ma centrale: non è una potenza agricola, bensì un hub di trading, finanza, logistica, trasformazione alimentare e ingredienti ad alto valore aggiunto.
L’Asia-Pacifico offre oggi un possibile anticipo di ciò che potrebbe accadere in Europa se lo shock persistesse. Nelle economie più dipendenti dalle importazioni di energia, petrolio, gas, fertilizzanti e noli più cari colpiscono i produttori e comprimono il reddito disponibile dei consumatori. Il risultato è una doppia pressione: costi più alti a monte e domanda più fragile a valle. In Asia si vedono già maggiore sensibilità ai prezzi, consumi più deboli e difficoltà nel trasferire nuovi rincari. Per l’Europa il rischio è simile, anche se con tempi e intensità diversi: margini sotto pressione, consumatori meno disposti ad accettare aumenti e Governi chiamati a intervenire su prezzi, approvvigionamenti e competitività.
È in questo contesto che anche la sostenibilità cambia significato. Non è uscita dall’agenda, ma viene riletta attraverso la sicurezza degli approvvigionamenti. In passato sostenibilità voleva dire soprattutto riduzione dell’impatto ambientale, tracciabilità, norme anti-deforestazione
Bcom Agriculture Spot Price
Negli Stati Uniti è l’inflazione urbana a continuare a correre, trainata dall’andamento dei generi alimentari. La dinamica è chiara, le ricette non particolarmente entusiasmanti.
e agricoltura rigenerativa. Oggi significa anche sapere da dove arriva una materia prima, quanto è vulnerabile la rotta che la trasporta, quali input servono per produrla e quanto la filiera dipende da un solo Paese, da un solo fertilizzante o da una sola fonte energetica. Una catena corta non è automaticamente sostenibile, ma una catena opaca, fragile e concentrata non è più accettabile né dal punto di vista ambientale né da quello economico.
La sostenibilità diventa quindi parte della resilienza, non il suo contrario. Diversificare le origini, ridurre gli sprechi, usare meno input critici, migliorare l’efficienza idrica ed energetica, investire in suoli più produttivi e filiere più tracciabili non sono soltanto obiettivi etici o regolatori: sono strumenti di gestione del rischio. In un mondo instabile, la filiera più sostenibile sarà anche quella che saprà assorbire meglio shock climatici, logistici e geopolitici.
Il nuovo equilibrio, dunque, non è la stabilità. È l’instabilità gestita. Le soft commodity continuano a muoversi e i futures a coprire i rischi, ma il sistema porta più attriti a ogni passaggio. Nel vecchio modello della globalizzazione, le commodity erano input. In quello geopolitico, sono leva strategica. Il prossimo shock alimentare potrà nascere da una siccità, ma anche da uno stretto bloccato, da una carenza di fertilizzanti, da una sanzione o da un consumatore che non può più assorbire un altro aumento di prezzo.
SoledeERP
LIBERTÀ
Investire in valore non in licenze
Fonte: Valeur Group 2026
Il ritorno della stagflazione
È un rischio, non una certezza, ma in quanto tale è qualcosa di cui tener conto nella gestione del portafoglio. Cosa fare, e come posizionarsi nell’attesa di conferme o smentite?
Stagnazione Il Misery Mix: la
Negli ultimi decenni l’economia globale ha vissuto quella che gli economisti hanno definito “Grande Moderazione”: un lungo periodo caratterizzato da inflazione contenuta, crescita relativamente stabile e tassi d’interesse bassi. Oggi quello scenario sembra appartenere almeno in parte al passato. Negli ultimi anni è tornato al centro del dibattito un termine che molti consideravano ormai archiviato: stagflazione.
Alcuni Paesi appaiono più esposti a dinamiche potenzialmente stagflazionistiche. Ciò dipende, in generale, da diversi fattori, tra i quali: infrastruttura energetica, crescita dell’economia pubblica e privata e comportamento e obiettivi della Banca Centrale. Queste variabili potrebbero creare contesti delicati per imprese, famiglie e investitori. Per wealth manager, Family Office e investitori istituzionali comprendere queste dinamiche è diventato essenziale per la protezione del capitale reale e per la costruzione di strategie di lungo periodo capaci di adattarsi a contesti più instabili rispetto al passato.
La stagflazione è una condizione macroeconomica caratterizzata dalla contemporanea presenza di tre fattori: crescita economica debole, inflazione elevata e deterioramento del mercato del lavoro. È uno scenario particolarmente difficile perché mette in crisi i tradizionali strumenti di politica economica. In condizioni normali, infatti, inflazione e disoccupazione tendono a muoversi in direzioni opposte, come suggerisce la Curva di Phillips. Tuttavia, forti shock dal lato dell’offerta, soprattutto energetici, possono provocare simultaneamente aumento dei prezzi e rallentamento economico.
Le conseguenze sono pesanti. Per le famiglie, l’inflazione riduce il potere d’acquisto e comprime i consumi reali. Per le imprese, invece, l’aumento dei costi energetici, salariali e finanziari esercita pressione sui margini operativi e sulla capacità d’investimento. Anche i Governi si trovano in difficoltà: con l’aumento del costo del debito pubblico si riduce lo spazio fiscale disponibile proprio nel momento in cui sarebbero necessari interventi di sostegno all’economia.
Paola Nisoli, Analyst di Lagom Family Advisors. Stando al Misery Index le differenze con gli anni Settanta nel caso di molte economie avanzate sono ancora importanti, in Europa l’analisi si fa più sottile.
Il precedente storico più noto risale agli anni Settanta. L’embargo petrolifero del 1973 e la rivoluzione iraniana del ‘79 provocarono un forte aumento del prezzo del petrolio, che passò da circa 3 a oltre 35 dollari al barile. Lo shock colpì economie già sostenute da politiche monetarie e fiscali molto accomodanti. Negli Stati Uniti l’inflazione superò il 13% nel 1980, mentre la crescita rimaneva debole. La crisi venne affrontata con il cosiddetto ‘Volcker Shock’: Paul Volcker, allora presidente della Federal Reserve, portò i tassi di interesse oltre il 20% tra il 1979 e il 1981. La misura provocò una forte recessione, ma riuscì infine a spezzare la spirale inflazionistica.
Oggi il rischio di stagflazione non è distribuito in modo uniforme. Gli Stati Uniti beneficiano di maggiore indipendenza energetica e di una domanda interna ancora robusta. L’Eurozona, invece, appare più vulnerabile per ragioni strutturali: elevata dipendenza energetica, dinamiche demografiche sfavorevoli e una politica monetaria spesso costretta a bilanciare esigenze nazionali molto diverse.
Inoltre, questo rischio si inserirebbe in un contesto economico molto diverso rispetto agli ultimi decenni. Per anni la globalizzazione ha contribuito a contenere l’inflazione grazie a produzioni delocalizzate, costi del lavoro contenuti e catene di fornitura efficienti. Attualmente, però, geopolitica, minore integrazione commer-
ciale e maggiore attenzione alla sicurezza energetica e industriale stanno rendendo il sistema globale più costoso. Transizione energetica e politiche climatiche potrebbero aumentare temporaneamente, nel medio termine, l’inflazione con energia più cara, il costo delle materie prime critiche e nuovi costi regolamentari.
A questi elementi si aggiunge una crescente frammentazione geopolitica. Le tensioni tra le varie potenze, il progressivo ritorno a politiche industriali nazionali e la ricerca di maggiore autonomia strategica stanno modificando le dinamiche del commercio internazionale. Processi come reshoring e friend-shoring potrebbero aumentare la resilienza dei sistemi produttivi, ma riducendo parte delle efficienze che avevano contribuito a comprimere l’inflazione durante la fase più intensa della globalizzazione.
Per gli investitori, la stagflazione rappresenta probabilmente uno degli scenari più complessi. Il motivo principale è la rottura dei tradizionali meccanismi di diversificazione. In fasi normali, azioni e obbligazioni tendono a muoversi in modo opposto; in contesti stagflazionistici, invece, la correlazione può diventare positiva al ribasso, penalizzando contemporaneamente entrambe le asset class.
Le azioni ‘growth’ e i titoli con valutazioni elevate soffrono l’aumento dei tassi d’interesse, che riduce il valore attuale dei flussi di cassa futuri. Allo stesso tempo, le obbligazioni nominali a tasso fisso vengono penalizzate dall’inflazione persistente.
In questo contesto, la priorità diventa quindi la protezione del capitale reale più che la semplice ricerca di rendimento. Qualità degli asset, gestione disciplinata del rischio e maggiore attenzione agli asset reali assumono quindi un ruolo centrale nella costruzione dei portafogli. Diverse istituzioni finanziarie internazionali, tra cui J.P. Morgan e Julius Baer, hanno recentemente approfondito il tema individuando alcune strategie potenzialmente più resilienti in un tale scenario. In generale, emerge la necessità di privilegiare diversificazione, coperture contro l’inflazione, titoli azionari difensivi e, con riferimento alle obbligazioni, riduzione di quelle a lunga durata.
Storicamente, in questo contesto, alcuni asset hanno mostrato maggiore resilienza: - Materie prime e metalli preziosi, come l’oro, utili come copertura dall’inflazione; - Obbligazioni indicizzate all’inflazione;
- Strumenti obbligazionari a breve durata o a tasso variabile, meno sensibili al rialzo dei rendimenti;
- Settori azionari difensivi, come beni di consumo di base, sanità, servizi di pubblica utilità e alcuni settori industriali;
- Titoli ‘value’ e società con dividendi elevati, spesso caratterizzate da bilanci solidi e flussi di cassa più stabili e resilienti;
- Investimenti immobiliari e infrastrutturali, che possono offrire redditi relativamente resilienti e maggiore protezione.
Per wealth manager e Family Office, il punto centrale potrebbe quindi non essere quello di assumere un approccio difensivo in modo assoluto o quello di uscire dal mercato, ma piuttosto riconoscere che il contesto economico e finanziario potrebbe cambiare. Dopo anni in cui tassi estremamente bassi hanno sostenuto in modo diffuso i mercati, gli investitori potrebbero trovarsi ad affrontare una fase caratterizzata da maggiore dispersione, volatilità più elevata e rendimenti meno uniformi tra settori e aree geografiche.
Più che inseguire il rendimento, l’obiettivo potrebbe quindi diventare quello
I Settanta sono stati anni molto complessi da un punto di vista macroeconomico, ma le somiglianze con il presente stanno aumentando, con l’inflazione da energia che in maniera ricorrente emerge.
di costruire strategie capaci di preservare il valore reale nel tempo, mantenendo sufficiente flessibilità per adattarsi a un contesto macro in continua evoluzione.
Comprendere la stagflazione, quindi, non significa necessariamente prevedere un ritorno agli anni Settanta o anche immaginare uno scenario permanentemente negativo per i mercati finanziari. Significa piuttosto prendere atto che il regime economico degli ultimi decenni potrebbe non rappresentare più la normalità e che, in una fase ipotetica di trasformazione strutturale dell’economia globale, resilienza, disciplina e capacità di adattamento potrebbero diventare elementi sempre più determinanti nella gestione del patrimonio.
Fonte: Lagom Family Advisors 2026
Fonte: Lagom Family Advisors 2026
15 anni intensi
Confronto tra inflazione, energia e politica monetaria negli Stati Uniti (1970-85)
Spot Crude Oil (Wti)
Vivere bene, vivere meglio
L’economia del benessere è una trasformazione silenziosa ma radicale del mercato che nei prossimi decenni ne ridefinirà gli equilibri. Anche il Wealth Management è chiamato nell’arena.
La Welness Economy
Cagr 2024-’29 dei singoli settori che la compongono (in %)
La salute non è più soltanto una questione clinica. È diventata il nuovo linguaggio dell’economia globale. Per decenni il mercato ha costruito valore attorno a consumo, produttività e velocità. Oggi il paradigma sta cambiando: il vero asset strategico è la qualità della vita. Non in astratto, ma come infrastruttura economica capace di influenzare finanza, real estate, tecnologia, assicurazioni e perfino retail.
Il punto di svolta nasce da una consapevolezza destinata a cambiare il mercato nei prossimi decenni: vivere più a lungo non basta. Conta vivere meglio. Dunque, dalla lifespan alla health span, la differenza tra l’età anagrafica e gli anni vissuti in salute. Ed è proprio in questo spazio che si sta aprendo una delle più grandi opportunità economiche contemporanee.
E i numeri confermano. Nel 1990 l’aspettativa di vita globale era di 65 anni; oggi supera i 73, con i Paesi Ocse oltre gli 80. La vera questione è però quanto si vive bene. In Svizzera, dove si vive fino a 84 anni, la salute funzionale si interrompe intorno ai 74. Sono dieci anni di fragilità,
dipendenza e costi sanitari crescenti. Il Global Wellness Institute (Gwi) ha misurato un’economia del benessere da 6,8 trilioni di dollari nel 2024, cresciuta del 7,9% in un anno. Le proiezioni al 2029 sfiorano i 10 trilioni. Non è un ciclo, ma una riallocazione strutturale del capitale verso prevenzione e longevità.
Samsung ha trasformato il proprio ecosistema mobile in una piattaforma di salute integrata, con wearable, Ai e raccomandazioni personalizzate. Netflix ha stretto una partnership con Headspace per contenuti su sonno e meditazione. Kroger posiziona il cibo sano come medicina preventiva. Sono tutti segnali.
L’immobiliare wellness-oriented è uno dei segnali più evidenti di questa rivoluzione. Illuminazione circadiana, qualità dell’aria, comfort acustico, materiali non tossici e design biofilico stanno trasformando l’architettura in una forma di medicina ambientale. Non a caso il wellness real estate è oggi il segmento a più alta crescita dell’intera economia del benessere: +15,2% annuo secondo il Gwi.
Ma il cambiamento più interessante sta
Daniele Mallozzi, Ceo e Partner di Taurus Asset Management. A lato, la crescita della Wellness Economy è uno dei fenomeni dei prossimi anni.
avvenendo in finanza. Per anni il Wealth Management è ruotato intorno all’asset allocation. Oggi sta emergendo una nuova priorità: la protezione della persona. Senza salute, nessuna pianificazione patrimoniale può davvero reggere il lungo periodo. La salute sta diventando il primo capitale dell’individuo. Del resto, un deterioramento fisico o cognitivo impatta anche reddito, capacità decisionale, stabilità familiare e continuità patrimoniale. È per questo che assicurazioni, banche e operatori finanziari stanno integrando prevenzione, long-term care e servizi sanitari nei propri modelli di business.
Eppure, mentre il business del benessere accelera, cresce anche un rischio: il wellness washing. La nuova competizione si giocherà sulla credibilità scientifica: validazione clinica, dati misurabili e autorevolezza saranno le vere barriere competitive. In un settore ancora privo di leader riconosciuti, l’attenzione si concentra sulle Start up che applicano l’intelligenza artificiale alla prevenzione, alla diagnostica predittiva e alla personalizzazione dei protocolli di salute.
Il mercato ha capito una cosa fondamentale: clienti che vivono meglio restano più a lungo, consumano meglio e generano minori costi sistemici.
La qualità della vita non è più un benefit. È il nuovo centro di gravità dell’economia contemporanea. E chi oggi considera il benessere una moda probabilmente sta sottovalutando il più grande riposizionamento strategico degli ultimi vent’anni.
Il caveau dei vini nel cuore dell'Europa
Temperatura, umidità controllata e massima sicurezza. Il place to be per il deposito e la conservazione delle bottiglie più pregiate, dell’arte e dei beni di valore.
Una questione di sostanza
L’industria è dominata sempre più da grandi gruppi, filiere globali e investimenti miliardari, ma il lusso svizzero continua a fondarsi su un vantaggio competitivo meno visibile: competenze manifatturiere rare, controllo della produzione e capacità di trasformare la tracciabilità in valore economico. Un patrimonio industriale che oggi vale quanto il marchio.
Negli ultimi dieci anni il lusso europeo ha vissuto una trasformazione profonda. Da una parte, i grandi conglomerati internazionali hanno accelerato la corsa verso la globalizzazione, moltiplicando collezioni, aperture di boutique e investimenti. Dall’altra, una nuova generazione di clienti ha iniziato a cercare qualcosa di diverso: meno visibilità, più autenticità; meno logo, più sostanza.
Ticino. Il comparto dei metalli preziosi rappresenta una delle infrastrutture industriali più sofisticate al mondo.
All’interno di questo ecosistema, dominato da grandi Maison e da una filiera spesso invisibile al consumatore finale, esistono realtà che hanno scelto una strada differente. Giberg è una di queste.
È una dinamica particolarmente evidente in Svizzera, dove il concetto stesso di lusso continua a essere legato a parole come precisione, competenza, durata e trasmissione generazionale. Non è un caso che la Confederazione resti uno dei centri nevralgici mondiali per la lavorazione dei metalli preziosi. Oggi, infatti, circa un terzo dell’oro mondiale viene raffinato in Svizzera, mentre cinque delle dieci più grandi raffinerie del pianeta hanno sede nel Paese, tre delle quali in
Più che un marchio, è la sintesi di una cultura manifatturiera costruita nell’arco di oltre quarant’anni. Per conoscerla bisogna partire da Andreas Altmann. Molto prima che il marchio esistesse, infatti, Altmann aveva già sviluppato una competenza rara nel settore della fusione e della lavorazione dei metalli preziosi. Il suo progetto iniziale era semplice e ambizioso allo stesso tempo: creare una propria collezione e controllare internamente ogni fase della produzione. Negli anni Ottanta decise infatti di investire nella fusione interna, acquistando macchinari e costruendo una struttura produttiva ca-
pace di realizzare ogni componente autonomamente. Quella che inizialmente doveva essere una scelta funzionale alla nascita di un marchio personale si trasformò presto in qualcosa di molto più grande. Iniziarono ad arrivare richieste da altri produttori. Fino al punto in cui la struttura divenne un riferimento per una parte importante dell’industria svizzera dell’orologeria e della gioielleria.
Sopra, alcuni passaggi della complessa lavorazione artigianale per la produzione dell’oggetto-icona del marchio Giberg: il bracciale da uomo Gladius (foto nella pagina accanto) con bracciale in caucciù vegano colorato abbinato a metalli preziosi: orolo giallo, rosso o bianco e platino. Realizzato in diverse versioni, sempre in edizione limitata. cultura/ alto artigianato
Paradossalmente, il successo industriale rinviò per decenni il sogno originario. Solo dopo il passaggio generazionale e l’ingresso dei figli nella gestione della propria fonderia, Andreas Altmann ha potuto tornare al progetto che aveva immaginato oltre quarant’anni prima: costruire un marchio che portasse la sua firma. Lo ha realizzato. Nel 2012, a Bienne.
Uno dei tratti più interessanti di Giberg è il rifiuto della logica dominante nel settore, con la proposta di un lusso che non segue il calendario della moda. Molti brand vivono infatti attraverso un flusso continuo di novità: nuove collezioni, nuove collaborazioni. Una strategia che genera visibilità ma che spesso produce anche un enorme spreco di prodotto invenduto. Giberg ha scelto una strada diversa. «La Maison ha costruito la propria identità attorno a un territorio che, per lungo tempo, è rimasto relativamente poco esplorato: quello della gioielleria maschile. Fin dall’inizio, l’ambizione è stata quella di offrire agli uomini un oggetto capace di esprimere carattere, stile e appartenenza, con la stessa attenzione che l’alta gioielleria ha tradizionalmente riservato all’universo femminile», esordisce Andreas Altmann. Un approccio che ricorda più l’orologeria tradizionale svizzera che la moda contemporanea. Nel corso degli anni, la Maison ha sviluppato un linguaggio estetico coerente, fatto di linee essenziali, materiali nobili e dettagli portatori di significato. «La nostra ambizione è creare oggetti che accompagnino chi li indossa nel tempo», spiega Zino Spinedi, direttore generale della Maison. «Più che sulla novità, puntiamo sulla coerenza, sulla qualità e sulla forza di un design capace di attraversare gli anni». Una posizione quasi radicale, che privilegia la forza invisibile della manifattura svizzera. Il cuore del progetto resta la produzione. Molti operatori del settore utilizzano processi industriali altamente automatizzati, «Giberg continua invece a mantenere un equilibrio raro tra tecnologia e lavoro manuale. Il rapporto è sostanzialmente del cinquanta per cento ciascuno. Le tecnologie moderne garantiscono precisione e ripetibilità. L’intervento umano garantisce invece ciò che le macchine non riescono ancora a fare: adattare, correggere, rifinire. Ogni chiusura richiede regolazioni individuali. Ogni elemento va calibrato affinché il movimento al polso risulti fluido e perfettamente stabile. Ogni
singolo componente viene verificato e rifinito manualmente», spiega Altmann. È una filosofia che appartiene alla migliore tradizione svizzera della micro-meccanica. Settore pensando al quale emergono due aspetti, tra tanti: il primo, si riferisce alle competenze, sempre più rare. Secondo diverse analisi del settore, infatti, una delle sfide principali dell’industria svizzera del lusso riguarda proprio la trasmissione delle competenze tecniche e artigianali alle nuove generazioni. L’intero ecosistema dell’orologeria e della gioielleria impiega decine di migliaia di professionisti altamente qualificati, ma la formazione di queste figure richiede anni. Il secondo aspetto ha a che fare con il significato di Made in Switzerland. La globalizzazione delle catene produttive ha infatti reso più complessa la defini-
Sopra, a destra Andreas Altmann, fondatore di Giberg e, a sinistra, Zino Spinedi, dal 2024 direttore generale del Marchio.
zione stessa dell’origine di un prodotto. Molti marchi internazionali producono componenti in diversi Paesi per poi completare l’assemblaggio finale in Svizzera. Giberg ha scelto una posizione molto più rigorosa. «L’intera produzione viene sviluppata sul territorio svizzero. Anche i partner principali della filiera sono stati selezionati all’interno del Paese. Non si
tratta semplicemente di una scelta d’immagine. È un modello operativo. Mantenere una filiera corta consente infatti maggiore controllo, maggiore tracciabilità e una capacità di reazione più rapida rispetto alle interruzioni logistiche che negli ultimi anni hanno colpito numerosi settori industriali. Le tensioni geopolitiche, l’aumento dei costi energetici e le dif-
Athon, drago in oro massiccio di 5 chili, icona della marca e pièce-manifeste.
È la prima di una serie di creazioni uniche di Giberg.
ficoltà nei trasporti internazionali hanno mostrato quanto possa essere fragile una supply chain globale. Molte aziende del lusso hanno dovuto affrontare ritardi e problemi di approvvigionamento.Una struttura compatta e fortemente localizzata rappresenta oggi un vantaggio competitivo sempre più rilevante», considera Andreas Altmann. Non solo materie prime e processi produttivi, Giberg ha stabilito fin dall’inizio un target preciso, ponendo l’uomo al centro. Negli ultimi anni il settore della gioielleria ha assistito a una progressiva convergenza estetica tra collezioni uomo e donna. Molti brand privilegiano linguaggi universali e trasversali. Giberg ha scelto una direzione diversa. Il progetto nasce da un oggetto pensato per un uomo. Non come accessorio decorativo, ma come espressione ed estensione della personalità. «La credibilità del marchio si costruisce proprio qui: non attraverso campagne pubblicitarie milionarie, ma attraverso una proposta coerente e riconoscibile», aggiunge Zino Spinedi, che prosegue: «In un mercato dove gran parte delle vendite è guidata dalla notorietà del nome, convincere un cliente a scegliere un marchio indipendente richiede qualcosa di più complesso. Serve sostanza. Serve qualità percepibile. Serve una storia autentica».
Anche tracciabilità ed etica contribuiscono a qualificare un prodotto come
prodotto di lusso. «Possedere un oggetto esclusivo non basta più», prosegue Spinedi. «I consumatori vogliono sapere da dove arriva. Chi lo ha prodotto. Quali materiali sono stati utilizzati. Quale impatto ha avuto sulla filiera». Per questo motivo la tracciabilità è diventata una delle questioni più strategiche dell’intero settore. «Giberg utilizza prevalentemente oro riciclato certificato e ha implementato sistemi avanzati di tracciabilità per i diamanti. In collaborazione con Kgk Suisse, abbiamo lanciato una novità mondiale nel campo della trasparenza: diamanti naturali dotati di un Dna sintetico, che consente a chi li indossa di tracciare l’intera filiera del proprio diamante», nota Altmann. «Sul fronte della sostenibilità, ci connota un forte impegno che va oltre il nostro core business. Ad esempio, in occasione dell’ampliamento dei nostri spazi, abbiamo deciso di superare gli standard ecologici vigenti, dotando la nostra sede di misure all’avanguardia che la rendono particolarmente ecostostenibile: grazie a pannelli solari, pompe di calore che riscaldano l’acqua sfruttando l’aria di scarico dei forni e un sistema di filtrazione unico nel settore», spiega il fondatore del marchio. L’obiettivo non è soltanto rispettare requisiti normativi. È offrire al cliente la certezza dell’origine. La fiducia è parte integrante del gradimento del prodotto.
Esiste però un elemento che nessuna competenza manifatturiera può controllare: il mercato. «L’impennata del prezzo dell’oro osservata negli ultimi anni rappresenta una delle principali sfide per l’intera industria della gioielleria», sintetizza Altmann. Secondo numerose analisi settoriali, l’aumento del costo delle materie prime è oggi una delle principali fonti di pressione sui margini dei produttori europei. Quando il valore dell’oro sale, aumenta inevitabilmente anche il prezzo finale del prodotto. «La risposta di Giberg è stata trasformare il problema in un’opportunità. I clienti possono infatti portare vecchi gioielli di famiglia, oro inutilizzato o oggetti ereditati e utilizzarne il metallo per realizzare un nuovo bracciale. Non è semplicemente un servizio. È una forma di economia circolare applicata all’alta gioielleria. Ma soprattutto è un modo per trasferire memoria e valore affettivo da una generazione all’altra», spiega il fondatore di Giberg, marchio che «distribuisce le proprie creazioni principalmente attraverso una rete selezionata di punti vendita in Svizzera e alcune presenze internazionali», aggiunge Spinedi, che, quanto alla strategia, illustra: «In un settore che spesso misura il successo attraverso il numero di aperture o la velocità di espansione, il marchio preferisce costruire credibilità nel lungo periodo. È una strategia che richiede pazienza. Ma che appare coerente con il momento storico attraversato dal lusso svizzero. L’intero comparto sta vivendo una fase di ridefinizione.
Dopo anni di crescita quasi ininterrotta, alcune categorie stanno affrontando un rallentamento della domanda internazionale, mentre i clienti diventano sempre più selettivi. In questo contesto, i marchi capaci di dimostrare autenticità, qualità e competenza sembrano avere un vantaggio crescente». Forse è proprio qui che si trova la vera forza di Giberg. Non nell’ambizione di diventare il prossimo gigante globale. Ma nella volontà di preservare qualcosa che nel lusso contemporaneo sta diventando sempre più raro. La competenza.
Perché in un mondo saturo di marketing, algoritmi e storytelling costruiti a tavolino, il vero privilegio potrebbe tornare a essere ciò che il lusso aveva all’origine: il saper fare.
Simona Manzione
Arte dal XIV al XIX secolo nelle collezioni pubbliche ticinesi. Uno sguardo d’insieme
Pinacoteca cantonale Giovanni Züst
Rancate Mendrisio
Dal 22 marzo al 23 agosto 2o26
Orari d’apertura: martedì–venerdì 1o–12, 14–17 sabato, domenica e festivi
1o–12, 14–18 lunedì chiuso
Segnatempo sotto i riflettori
In alto, Leonardo Sbaraglia, co-protagonista del film Amarga Navidad, scritto e diretto da Pedro Almodóvar, e presentato al 79mo Cannes Film Festival. Al suo polso, l’Escale Twin Zone di Louis Vuitton: nuova complicazione dual-time di elevata precisione, abbina un quadrante cartografico a una lancetta dei minuti aggiuntiva per consentire una lettura intuitiva di due fusi orari, compresi quelli con differenze non standard.
Ogni anno il Festival di Cannes trasforma la Croisette in un palcoscenico dove cinema, moda e haute horlogerie si incontrano in un dialogo di stile sempre più sofisticato.
Hanno sfilato a Cannes, lungo il suo iconico red carpet. Accanto agli abiti couture e ai gioielli spettacolari, gli orologi sono stati protagonisti silenziosi ma decisivi: dettagli capaci di raccontare personalità, gusto e appartenenza a un universo estetico preciso.
Sul red carpet, durante i photocall o agli eventi privati che animano tradizionalmente le notti della Riviera, celebrity e ambassador hanno indossato ogni sorta di segnatempo: non semplici accessori, ma vere dichiarazioni di stile. C’è chi punta sulla discrezione raffinata di un dress watch ultrapiatto, chi preferisce cronografi dal carattere sportivo e chi invece osa con pezzi gioiello tempestati di diamanti. In ogni caso, l’orologio maschile è elemento centrale dell’immagine.
Sotto, nelle due pagine: Pierre Niney, presente a Cannes con il suo film Histoires Parallèles, indossa due modelli Omega.
Nella pagina accanto, si tratta del De Ville Prestige 41 mm in oro, con cinturino in pelle (434.53.41.21.10.001).
In questa pagina, è lo Speedmaster Moonwatch Professional, 42 mm, acciaio su acciaio.
Le casse si fanno più audaci, i quadranti colorati conquistano spazio e il vintage continua a esercitare un fascino irresistibile, soprattutto tra attori e registi che ricercano autenticità e carattere.
Anche le ambassador delle grandi Maison interpretano l’orologeria con una libertà nuova. Sempre più spesso i modelli femminili si allontanano dall’idea tradizionale di “gioiello-orologio” per abbracciare codici più tecnici e contemporanei: cronografi, casse oversize e dettagli ispirati al mondo sportivo convivono con diamanti, madreperla e lavorazioni preziose.
A Cannes l’orologeria incontra la narrazione, in tutti i sensi. Ogni scelta racconta qualcosa: un legame con una Maison storica, la passione personale per il collezionismo, oppure il desiderio di incarnare un’eleganza precisa.
Alcuni ambassador indossano modelli iconici strettamente associati alla loro immagine pubblica; altri scelgono edizioni
rare o reinterpretazioni contemporanee di grandi classici, contribuendo a rilanciare estetiche vintage e referenze cult.
Tra yacht, terrazze affacciate sul Mediterraneo e after-party esclusivi, gli orologi anche quest’anno sono diventati parte integrante dell’atmosfera di Cannes: un universo dove lusso, savoir-faire e cultura estetica si fondono naturalmente.
Per le Maison, la presenza sulla Croisette - e, puntualmente ad ogni evento o kermesse dal gusto lifestyle - rappresenta molto più di una semplice visibilità. È un’occasione per affermare valori, costruire desiderabilità e dialogare con
Sopra, Paweł Pawlikowski alla prima di Fatherland. Al polso, Piaget Altiplano Origin, 40 mm. Cassa in oro rosa 18 carati. Quadrante con indici in oro rodiato. Fondello in vetro zaffiro. Cinturino intercambiabile.
Movimento di manifattura 1205P1, movimento meccanico a carica automatica ultrapiatto (spessore 3 mm), con piccoli secondi e datario.
una comunità internazionale sempre più attenta ai dettagli. A contrastare lo strapotere dell’immagine e dell’azione istantanee, l’orologeria continua infatti a distinguersi per ciò che meglio la rappresenta: il tempo lungo, la precisione e la capacità di attraversare le generazioni senza perdere fascino. In questo contesto, il Festival è stato anche una straordinaria vetrina per osservare l’evoluzione del gusto contemporaneo. Le scelte di attori, registi e personalità internazionali finiscono spesso per anticipare tendenze che, nei mesi successivi, sono destinate ad influenzare collezionisti, appassionati e consumatori in tutto il mondo.
Per questo la Croisette rappresenta un osservatorio privilegiato non solo per il cinema e la moda, ma anche per l’alta orologeria, sempre più protagonista di un dialogo che va oltre il prodotto e investe immaginario, identità e stile di vita.
Simona Manzione
Appuntamento a New York
Da decenni, a maggio il mercato globale dell’arte è protagonista a New York, anticipando tendenze e criticità destinate a riflettersi nei mesi successivi sulle piazze europee.
Le aste serali di Christie’s, Sotheby’s e Phillips, le fiere Frieze e Tefaf e una programmazione museale di altissimo livello trasformano a maggio Manhattan in una piazza dove si misurano non solo prezzi, ma equilibri di potere fra case d’asta, gallerie e collezionisti. In una settimana, le aste hanno totalizzato 2,5 miliardi di dollari di vendite, il doppio del 2025.
A vestirsi per l’arte, l’intera città. Il Metropolitan ospita Raphael: Sublime Poetry, oltre 170 opere fino al 28 giugno; il MoMA dedica una grande retrospettiva a Marcel Duchamp; il Guggenheim trasforma la spirale di Wright in un ambiente scultoreo con la prima retrospettiva di Carol Bove; il Whitney apre la Biennial 2026 e affianca Andy Warhol Family Album, dedicato alle Polaroid; il MoMA PS1 ospita Greater New York 2026 con 53 artisti; il New Museum inaugura il proprio ampliamento firmato Oma con un intervento di Sarah Lucas. Una cornice istituzionale che sostiene direttamente l’attività di gallerie e case d’asta.
Sul fronte aste la sfida tra Sotheby’s e Christie’s resta il vero spettacolo. Le due maison si contendono da mesi le consegne offrendo garanzie sempre più ardite - cifre minime garantite, percentuali ridotte sui sovrapprezzi, anticipi cash. Christie’s ha consolidato il proprio dominio sulle single-owner sales: la collezione Paul Allen del novembre 2022 ha sfiorato 1,7 miliardi di dollari (Cézanne, Montagne Sainte-Victoire, 137 milioni), la collezione Emily Fisher Landau del 2023 ha visto la Femme à la montre di Picasso aggiudicata a 139. Sotheby’s, dal canto suo, ha aperto la stagione 2026 dal nuovo quartier generale del Breuer Building: il 14 maggio Brown and Blacks in Reds (1957) di Mark Rothko,
già appartenuto alla storica collezione Seagram, è stato aggiudicato a 85,8 milioni di dollari su stima 70-100, secondo prezzo di sempre per l’artista, lotto di punta dei 24 della collezione di Robert E. Mnuchin (1933-2025), banchiere di Goldman Sachs, poi con le sue gallerie fra i più influenti mercanti d’arte newyorkesi.
Le fiere completano il quadro. Allo Shed di Hudson Yards, dal 13 al 17 maggio, la quindicesima edizione di Frieze
Sotheby’s ha inaugurato la stagione delle grandi aste a New York anticipando con l’aggiudicazione di Brown and Blacks in Reds di Rothko per 85,8 milioni Usd come qualità, rarità e provenienza guidino la domanda.
diretta da Christine Messineo riunisce 65 gallerie da 25 paesi. Già in preview White Cube ha venduto due sculture di El Anatsui (LuwVor e MivEvi III, 2025) per 2,2 e 1,9 milioni di dollari; Thaddaeus Ropac uno Stunde der Nachtigall di Baselitz a 1,4 milioni di euro, accanto a un Rauschenberg a 825mila dollari e a un Alex Katz a 600 mila. Tratto distintivo dell’edizione è il forte asse latinoamericano: l’11% delle
Adriano A. Sala, avvocato e socio dello Studio legale e notarile Olgiati Ghiringhelli Sala di Lugano, specializzato in diritto del mercato dell’arte.
gallerie viene dal Brasile (Mendes Wood DM, Nara Roesler, A Gentil Carioca), con presenze di rilievo dal Messico (kurimanzutto, Omr) e dall’Argentina. Tefaf, al Park Avenue Armory, tiene il proprio fronte europeo: maestri antichi, arti decorative, gioielli, design storico.
Per il giurista del mercato dell’arte, maggio a New York è un osservatorio prezioso. Le clausole dei contratti di consegna - garanzie irrevocabili, third party guarantees, riservatezza, commissioni private - sono sempre più sofisticate. Le third party guarantees, in particolare, sono ormai prassi sui lotti di vertice: emblematico Les Femmes d’Alger (Version O) di Picasso, aggiudicato da Christie’s nel maggio 2015 a 179,4 milioni di dollari grazie a un’offerta irrevocabile di terzo che ne aveva blindato il prezzo minimo prima dell’asta; analogo schema per il Salvator Mundi leonardesco (Christie’s, 2017, 450 milioni). La due diligence su provenienza, claim restitutori, vincoli di esportazione e antiriciclaggio resta un passaggio obbligato.
Il messaggio della settimana newyorkese è duplice: il mercato sa reinventarsi - nuove geografie di compratori, strumenti finanziari raffinati, ingresso stabile del Sud America - ma la concentrazione del valore in poche vendite e pochi nomi lo rende vulnerabile. Per chi osserva da Lugano è l’anticipazione di tendenze e rischi che si rifletteranno, nei mesi successivi, sulle piazze europee, in particolare ad Art Basel a Basilea (18-21 giugno 2026).
Courtesy of Sotheby’s
Cecilia Toscanelli
Ricercatrice post-dottorale, Dipartimento di Psicologia del Lavoro e delle Organizzazioni, Università di Berna
Spazio rivelato
Nella complessità architettonica e storica
del Convento dei Serviti, sede del Museo d’arte
Mendrisio, Felice Varini sviluppa un nuovo capitolo della sua ricerca sulla percezione, che fa della pittura un’esperienza tanto fisica quanto intellettuale.
Una linea rossa corre all’altezza di 162 cm lungo tutto il perimetro del chiostro quattrocentesco, cuore del Complesso di San Giovanni, sede del Museo d’arte Mendrisio: senza soluzione di continuità attraversa pareti e arcate del porticato, inglobando aperture e intermittenze in una circonferenza quadrangolare. Il punto di vista è quello dello sguardo di Felice Varini (Locarno, 1952), per la prima volta omaggiato in Svizzera e in ambito culturale italofono da una mostra monografica, in programma fino all’11 ottobre, che ripercorre i principali capitoli della sua cinquantennale carriera attraverso l’attualizzazione di nove suoi progetti emblematici e che uno nuovo ne scrive, presentando una creazione inedita. Un meritato riconoscimento istituzionale per l’artista ticinese, francese d’adozione, da decenni apprezzato a livello internazionale, con
memorabili interventi dall’Europa a Stati Uniti, America Latina, Asia e Australia, sempre immediatamente riconoscibile. Forse la definizione più calzante è quella di “pittore dello spazio”, con cui lui stesso ama presentarsi: dall’arrivo a Parigi nel 1978, ha deciso infatti di andare oltre la superficie bidimensionale della tela e il perimetro della cornice. Non più per rappresentare lo spazio, ma per rivelarlo. Senza rinnegare pennelli e colori, ma applicandoli a volumi tridimensionali, dal salotto di casa sua a strutture industriali, fino a interi edifici, quartieri urbani e paesaggi naturali. Essenziale il lessico, fatto di campiture uniformi nei colori primari e figure geometriche elementari che affiorano subitanee, restituite da un’unica posizione privilegiata. E poiché ogni epifania implica l’occhio a cui si manifesta, ecco che lo spettatore diventa condizione stessa del compiersi dell’opera.
A sinistra, Dischi vuoti e semivuoti nel rettangolo (pittura acrilica e pellicola vinilica) trova il suo perfetto allineamento nell’attualizzazione realizzata da Felice Varini per il Museo d’arte Mendrisio. Ma non appena ci si addentra nell’opera, l’immagine bidimensionale si scompone nei suoi segmenti costitutivi, distribuiti nello spazio (cfr. foto soprastante).
La tentazione di estrarre lo smartphone per instagrammare quei momenti di assoluta perfezione, in cui i frammenti di colore distribuiti nello spazio si allineano e compongono un motivo bidimensionalmente accampato sulla profondità dello spazio, è forte per la nostra società appiattita sulle immagini. Ma questo non è l’approdo bensì il punto di partenza del lavoro di Felice Varini. La scoperta comincia infatti dal passo successivo: quando si “entra” nell’opera e l’immagine si dissolve, scomponendosi nei suoi segmenti costitutivi, tornando a essere pura pittura nello spazio. “Percorrendo” l’opera la si attiva, smarrendola e riconquistandola, in un incessante processo dinamico.
Un esercizio che il complesso storico di San Giovanni rende particolarmente interessante. Già avvezzo a progetti espostivi di grande spessore, questa volta il Museo d’arte Mendrisio - sotto la guida della direttrice Barbara Paltenghi Malacrida che questa mostra l’ha fortemente voluta - compie un ulteriore passo, smettendo le vesti di contenitore espositivo
per diventare parte attiva delle opere. Gli interventi di Felice Varini fanno emergere la stratificazione di epoche, funzioni e comunità che lo hanno abitato: dapprima ospizio degli Umiliati per pellegrini, indigenti e malati; dal 1477 convento dei Serviti; infine, dopo oltre un secolo come ginnasio cantonale (1852-1958), convertito in spazio per mostre e manifestazioni culturali, dal 1982 accoglie il museo cittadino, nato dal generoso lascito dei fratelli collezionisti Aldo e Aldina Grigioni. Il chiostro, i corridoi, le sale più raccolte e gli ambienti più ampi, si innestano in un percorso fatto di improvvise aperture e scorci inattesi, che amplificano l’efficacia degli interventi di Varini grazie alla tensione generata dai continui rimandi tra ciò che si vede e ciò che si intuisce.
Per lunghe settimane l’artista ha lavorato qui con i suoi assistenti, dipingendo quasi mille metri quadrati di superfici e applicando speciali pellicole viniliche dove non sarebbe possibile ritinteggiare al termine dell’esposizione. Un modus operandi raramente svelato, presentato in mostra dal documentario a cura della collaboratrice scientifica del museo Francesca Bernasconi, insieme ad Andrea Pellerani. Felice Varini è infatti compositore ma anche esecutore di ogni sua pittura nello spazio, interpretandone la “partitura” per il contesto in cui la attualizza. Non performance, né installazioni, ma opere che (ri)prendono forma e vita in situ. Ad aggiungersi anche il “punto di vista del sole”: gli scuretti sono stati spalancati lasciando entrare la viva luce naturale, che a ogni ora introduce nuove variazioni, ombre e riflessi imprevedibili.
diverse settimane Felice Varini ha lavorato all’allestimento della mostra nel Museo d’arte Mendrisio, attualizzando le nove opere prescelte dalla sua produzione (sopra, Ellisse blu, pittura acrilica e pellicola vinilica) e realizzandone una inedita. Sotto, gli ambienti comunicanti del museo e i riflessi della luce naturale amplificano ulteriormente l’efficacia degli interventi.
L’effetto complessivo è duplice e contrastante: da una parte, gli interventi di Varini portano lo sguardo su dettagli architettonici e decorativi solitamente trascurati dal visitatore nel museo, focalizzato sulle opere: angoli, capitelli, lesene, elementi prosaici come termosifoni o preziosi come la pendola settecentesca. Dall’altra parte, servendosi come supporto dell’architettura la pittura ne assorbe i volumi, alterando la percezione spaziale e la funzione strutturale di pareti, soffitti, pavimenti. L’edificio risulta così, al contempo, protagonista e vanificato.
Comprimendo lo spazio reale in un’immagine bidimensionale, Varini compie un’operazione di segno opposto a quella rinascimentale che costruiva l’illusione della profondità su una superficie piana. Opposta non solo tecnicamente ma anche concettualmente: contro il dominio razionale sullo spazio di un uomo artefice del proprio destino, ecco qui la fragilità dell’attimo rivelatore che subito si sottrae. Come anticipato, la mostra propone anche un’opera inedita, Dischi volanti, che introduce un’ulteriore novità, divergendo dal concetto dell’allineamento del punto di vista perché ne presenta ben dician-
nove, necessari per individuare gli altrettanti dischi ricavati nella rete nera che avvolge le due ultime sale del museo: due ambienti profondamente diversi, il primo ampio e generosamente illuminato da finestre, il secondo cieco e dal soffitto altissimo. Un’opera che testimonia l’energia, la vitalità, la continua voglia di mettersi in discussione dell’artista settantaquatrenne, accettando nuove sfide. Destinata di certo anch’essa a future attualizzazioni, in altri luoghi del mondo.
Accanto agli interventi pittorici, la mostra presenta anche tre sculture, un progetto ipotetico e una sala dedicata a materiali d’archivio per esplorare il sostrato teorico, estremamente affascinante.
Volutamente ci siamo astenuti dal descrivere altre opere, ad eccezione dell’ultima nata e dell’accenno iniziale a 360° rouge n°2, una fra le più iconiche, realizzata nel 1989 per il museo Fridericianum di Kassel e poi entrata nella collezione del Centre Pompidou. L’invito, in quest’occasione più che mai, è infatti a immergersi analogicamente nella mostra di un artista che sa restituire all’atto del guardare la sua dimensione non solo di fenomeno fisico, ma anche di processo intellettuale, conoscitivo. Una grande lezione, in questi tempi di visioni unilaterali, sull’importanza di cambiare punto di vista. E, al contempo, anche la speranza, fra divagazioni, esitazioni, deviazioni e aporie delle nostre esistenze troppo spesso caotiche e dispersive, che esista un punto di vista dal quale anche il più insignificante e smarrito frammento diventi imprescindibile parte di un disegno coerente.
Cose. Stanze come mondi Alessandro Mendini (Milano, 19312019), non è stato solo un geniale interprete del design e dell’architettura del Novecento, ma un intellettuale a tutto tondo, che ha saputo rivoluzionare l’atto della progettazione sia sul piano strutturale sia su quello decorativo. Verbania gli dedica una ricca antologica, ospitata a Villa Giulia, sul versante piemontese del lago Maggiore. Ogni stanza è dedicata a una creazione di Mendini, scelta con le figlie Fulvia ed Elisa, accompagnata da disegni, oggetti, dipinti, testi che ne spiegano la genesi e ne sottolineano l’importanza nella storia del design, illustrando le linee guida che hanno indirizzato la sua ricerca, le tematiche più salienti, le urgenze progettuali, dall’impegno del Radical Design all’ideazione della Poltrona di Proust, fino alla dimensione più intima e quotidiana, quasi domestica, dedicata alla casa e all’abito. Fino al 27 settembre 2026
Sopra, fra rococò e puntinismo, l’iconica Poltrona di Proust (1978) di Alessandro Mendini, legno intagliato e tessuto dipinti a mano. Al centro, Georg Baselitz, Orangenesser III, 1981, linoleografia rielaborata, Collezione privata, Berlino. A destra, in alto, cuochi dell’Hotel Palace, St. Moritz 1907, Archivio culturale dell’Engiadin’Ota, Zuoz. Sotto, una foto pubblicitaria per l’Engstlenalp, primi anni ’60.
Museo del Novecento BASELITZ. AVANTI!
«Baselitz resterà nella storia dell’arte e le sue scelte linguistiche sono una pietra miliare. Ha avuto il coraggio di ribaltare la prospettiva con cui guardiamo e rappresentiamo la realtà. Sono quel tipo di decisioni artistiche che aprono nuovi orizzonti alla creatività e all’espressione»
Sergio Risaliti direttore Museo Novecento
FIRENZE
Quella dichiarazione di metodo e di vita contenuta nel titolo scelto per l’antologica con cui il Museo Novecento ha voluto celebrare nel 2026 la straordinaria carriera dell’artista tedesco e lo speciale legame che lo unisce a Firenze, si carica di ulteriori significati con la sua scomparsa, avvenuta il 30 aprile, un mese dopo l’inaugurazione della mostra. Un gigante dell’arte che ha continuato, nonostante tutto, a mettere in discussione ciò che sembrava acquisito. Qui, l’occasione per approfondire la dimensione fondamentale, ma meno indagata, della sua pratica: la grafica, in dialogo con la sua pittura e la sua scultura. Fino al 13 settembre 2026
Museo retico
Addio. Willkommen. A revair
Con il primo turismo alpino nasce tra i Grigioni, il Vorarlberg e il Tirolo meridionale un nuovo spazio economico e di vita. A plasmarlo sono persone che lasciano la propria terra per una stagione o per sempre, per cercare nuove opportunità di lavoro nei cantieri, negli hotel o in professioni indipendenti. La mostra del Museo retico di Coira pone al centro le loro biografie: raccontano partenze e arrivi, rinunce e occasioni tra St. Moritz, Lech e Merano. I loro percorsi di vita indicano come la mobilità oltre i confini abbia plasmato l’arco alpino, inserendolo in una rete di scambi e accompagnandolo verso la modernità. Fino al 27 settembre 2026
Museo Alpino Svizzero - Alps
La gita della domenica
Il Gottardo è ormai sinonimo di traffico transalpino, ma c’è stato un tempo in cui persino restare incolonnati era un’esperienza. Quando, con le prime utilitarie prodotte industrialmente, l’auto diventa più democratica e, a poco a poco, un fenomeno di massa, crea libertà individuali e soddisfa la nuova fame di mobilità. Il fulcro della mostra è costituito da filmati amatoriali privati realizzati in Ticino tra gli anni ’20 e ’80, in bianco e nero o nei colori vivaci del Super-8, raccolti e archiviati dalla Rsi: dal picnic in cima al passo, ai viaggi verso sud a bordo del Maggiolino… uno sguardo nostalgico che sa parlare anche alle nuove generazioni. Fino all’8 novembre 2026
Astrofisica moderna e pensiero dell’universo Dalla fisica alla filosofia
Cosa sappiamo davvero dell’universo? Le conquiste dell’astrofisica moderna come hanno trasformato tale conoscenza e il modo di pensare il tempo, la materia, la vita e il posto dell’uomo nella realtà?
Il libro accompagna il lettore in un ampio percorso che parte dai fondamenti dell’astrofisica contemporanea per arrivare alle grandi questioni che da sempre nascono dall’osservazione del cielo: l’origine del cosmo, la struttura della materia, il destino dell’universo...
Tra scienza, filosofia e religione.
Già disponibile su Amazon:
Versione italiana
Ettore Accenti
Astrofisica moderna
English edition
Ettore Accenti
Modern Astrophysics
Cambia il concetto di “all inclusive”. Tra lusso esperienziale, sostenibilità e crescita internazionale, il punto di vista di un leader del settore, a 75 anni dalla sua nascita.
Nel settore turistico internazionale, tra i pochi marchi che hanno saputo attraversare le trasformazioni degli ultimi decenni mantenendo una forte identità riconoscibile si può annoverare Club Med. Nato nel 1950 da un’intuizione quasi utopica di Gérard Blitz - offrire vacanze all inclusive fondate sulla convivialità, sul benessere e sul contatto umano - il Gruppo si trova oggi davanti a una nuova fase storica: trasformarsi definitivamente in leader mondiale del turismo premium esperienziale. Presentando, in maggio a Ginevra, il suo piano strategico, il Gruppo ha annunciato un obiettivo ambizioso: raggiungere entro il 2035 cento resort premium e 2,6 milioni di clienti nel mondo. Una visione che va ben oltre la semplice crescita quantitativa e che riflette un cambiamento strutturale dell’intera industria del viaggio. Per molti anni, infatti, il concetto di “all inclusive” è stato associato principalmente
Turismo premium: nuove geografie
Il turismo all inclusive esperienziale rappresenta una delle evoluzioni più significative dell’economia contemporanea dell’esperienza. Il valore non risiede più soltanto nell’infrastruttura ricettiva o nella destinazione, ma nella capacità di orchestrare esperienze ad alta intensità emotiva riducendo al minimo la complessità organizzativa per il viaggiatore. In un contesto segnato da sovraccarico informativo e saturazione delle scelte, il mercato premia operatori capaci di trasformare il viaggio in un prodotto
cognitivo semplificato: selezione, fluidità e personalizzazione diventano asset centrali. L’all inclusive non coincide più con standardizzazione e consumo passivo, ma con l’accesso curato a esperienze percepite come autentiche, esclusive e culturalmente immersive. Parallelamente, il viaggio assume una funzione crescente di costruzione identitaria e simbolica. L’esperienza turistica diventa capitale narrativo e forma di distinzione sociale o culturale. È tra autenticità e scalabilità che si gioca oggi la competitività del settore.
al turismo di massa: formule standardizzate, grandi volumi, accessibilità economica e una logica fortemente orientata al prezzo. Oggi, invece, il paradigma si sta trasformando. E Club Med interpreta questa evoluzione puntando su un modello di alta gamma, in cui il valore non risiede solo nella quantità di servizi inclusi, ma soprattutto nella qualità dell’esperienza complessiva. L’obiettivo è offrire soggiorni senza attriti, fluidi e immersivi, in destinazioni iconiche dove il viaggiatore possa ritrovare comfort, natura, tempo e relazioni umane.
È Stéphane Maquaire, Ceo di Club Med, a illustrare questa strategia: «Il futuro del turismo premium non sarà costruito sulla moltiplicazione dei volumi, ma sulla capacità di creare esperienze distintive e coerenti a livello internazionale».
Con 2,22 miliardi di euro di fatturato nel 2025, 1,4 milioni di clienti e un tasso medio di occupazione del 75%, Club Med dimostra che il mercato risponde positivamente a questa proposta, nonostante un contesto internazionale caratterizzato da volatilità economica, tensioni geopolitiche e forte incertezza globale.
Uno gli elementi della strategia Club Med riguarda, dunque, il ruolo attribuito alla relazione umana. A maggior ragione in un’epoca dominata dall’automazione e dall’intelligenza artificiale, il gruppo insiste sul fatto che il vero elemento differenziante resti il fattore umano.
I celebri G.O. - i ‘Gentils Organisateurs’ - rappresentano ancora oggi il cuore narrativo del marchio. Quasi 30mila collaboratori di oltre cento nazionalità lavorano
nei resort Club Med presenti in tutto il mondo, incarnando una cultura dell’ospitalità che il gruppo considera impossibile da replicare artificialmente. Anche l’approccio all’Ai riflette del resto questa filosofia. Club Med non presenta la tecnologia come strumento destinato a sostituire le persone, ma come un supporto per liberare i team dalle attività ripetitive e migliorare
Sopra, a sinistra, Stéphane Maquaire, Presidente e Ceo di Club Med e, a destra, Fabio Calo, Managing Director Suisse.
Sotto, uno dei 61 resort Club Med distribuiti in venticinque Paesi. Nella pagina accanto, maquette realizzata da Charlotte Sagory.
la qualità dell’interazione con gli ospiti. Si tratta di una tendenza ormai evidente anche nel lusso, nel retail premium e nell’hôtellerie internazionale: la tecnologia migliore è spesso quella invisibile, capace di semplificare l’esperienza senza compromettere la dimensione emotiva e relazionale del servizio.
Scelta strategica e geopolitica, tra gli aspetti più significativi del piano di sviluppo figura la riaffermazione del Mediterraneo come territorio prioritario per la crescita futura del gruppo. Dietro questa scelta non si fatica a scorgere una lettura geopolitica molto precisa del turismo internazionale. In un mondo sempre più instabile, il bacino mediterraneo continua infatti a offrire numerosi vantaggi strategici: prossimità ai mercati europei, infrastrutture mature, accessibilità aerea, clima favorevole e forte attrattività internazionale.
Per Club Med, «consolidare la presenza in Paesi come Italia, Spagna, Grecia e Francia significa costruire un asse di crescita relativamente stabile e sostenibile nel lungo periodo», nota Stéphane Maquaire.
Parallelamente, il gruppo accelera la diversificazione esperienziale con nuove aperture ad alto valore simbolico. «Il nuovo resort in Sud Africa unirà un beach resort premium a un Safari Lodge immerso in una riserva privata di 18mila ettari, offrendo l’osservazione dei Big Five.
A novembre seguirà l’apertura in Borneo, che segnerà il ritorno balneare del marchio in Asia dopo quasi dieci anni», prosegue il Ceo di Club Med. Queste destinazioni rispondono a una domanda crescente di esperienze ibride che combinano lusso, immersione nella natura e autenticità culturale.
All’interno di questa strategia globale, la Svizzera occupa un ruolo particolarmente importante, profilandosi come un mercato premium ad altissimo potenziale.Club Med è presente nel Paese da quasi settant’anni: già nel 1956 apriva a Leysin il primo villaggio di montagna della sua storia. Oggi la Svizzera rappresenta il quarto mercato europeo del gruppo ed entra stabilmente nella Top 10 mondiale.
Secondo Fabio Calo, Managing Director Suisse, «il mercato svizzero si distingue per una clientela estremamente fedele, spesso multigenerazionale. Il 54% dei clienti svizzeri è composto da ‘repeaters’, mentre il segmento famiglie rappresenta circa il 70% della clientela totale».
Nonostante le tensioni geopolitiche e le incertezze economiche degli ultimi anni, il mercato svizzero ha mostrato una forte resilienza. Le prenotazioni anticipate per l’estate 2026 e per la stagione invernale 2026/27 confermano infatti una domanda molto sostenuta.
«Ma l’aspetto forse più strategico riguarda il potenziale delle Alpi svizzere.
Club Med sta studiando nuove opportunità di sviluppo in località iconiche come Zermatt, Verbier o Andermatt», aggiunge Calo. Una dinamica che potrebbe accelerare la trasformazione delle stazioni alpine svizzere verso modelli più integrati, capaci di combinare ospitalità, servizi, esperienze e branding internazionale.
In questo contesto, St. Moritz appare come un laboratorio strategico. «La montagna non compete più soltanto sullo sci o sul paesaggio, ma sulla capacità di costruire un ecosistema premium coerente e attivo tutto l’anno», conclude Fabio Calo.
Un altro pilastro della strategia Club Med riguarda la personalizzazione dell’esperienza in funzione dei diversi profili di clientela. Storicamente il gruppo possiede una forte expertise nell’universo family-friendly: basti ricordare che fu proprio Club Med a inventare il concetto di Mini Club nel 1967. «Ancora oggi il marchio continua a sviluppare servizi dedicati alle famiglie attive, integrando attività sportive, esperienze educative e spazi progettati per diverse fasce d’età. Allo stesso tempo, cresce la domanda per soggiorni destinati a coppie e viaggiatori in cerca di esperienze più immersive e sofisticate. Il successo delle aree ‘Exclusive Collection’ testimonia questa evoluzione verso un lusso più discreto, rilassato e orientato all’esperienza», nota Stéphane Maquaire, «I viaggiatori contemporanei cercano in-
A sinistra, nelle mete balneari più esclusive al mondo Club Med ha contribuito a rendere il modello della vacanza all inclusive una presenza consolidata. È prevista per questo luglio l’apertura, in Africa del Sud, di un beach resort e di un Safari Lodge.
fatti sempre meno l’accumulo di attività e sempre più la qualità del tempo vissuto: natura preservata, benessere, autenticità, design, gastronomia e semplicità organizzativa diventano elementi determinanti nella scelta della destinazione».
Mentre la sostenibilità è passata da argomento reputazionale a leva strategica: «Nel turismo contemporaneo la sostenibilità non può più essere trattata come semplice comunicazione Csr. Per i grandi gruppi internazionali è ormai diventata una condizione di competitività», spiega il Ceo. I risultati sono significativi: nel 2025 il 97% dei resort era certificato Green Globe, mentre il 65% delle strutture costruite o rinnovate dopo il 2018 disponeva di certificazione Breeam o equivalente.
Anche il programma ‘Bye-Bye Plastic’ ha prodotto risultati concreti, riducendo di oltre il 50% l’utilizzo di bottiglie di plastica rispetto al 2019. Parallelamente, oltre la metà dei prodotti freschi utilizzati nei resort viene acquistata localmente. Quello rappresentato da Club Med è un modello che riflette il nuovo turismo globale. La traiettoria di Club Med racconta, in fondo, una trasformazione più ampia del turismo mondiale. Dopo anni dominati dalla logica del low cost e della frammentazione digitale dell’offerta, i viaggiatori sembrano oggi privilegiare modelli capaci di offrire rassicurazione, qualità, fluidità e semplicità. In un contesto internazionale segnato da instabilità geopolitiche, inflazione e saturazione informativa, il ‘premium all inclusive’ torna così al centro del gioco. Non più come formula standardizzata di massa, ma come risposta sofisticata a un bisogno crescente di comfort, tempo e serenità. Per questo motivo, l’ambizione di Club Med di raddoppiare le proprie dimensioni entro il 2035 non appare semplicemente come un piano di espansione aziendale.
Riflette piuttosto una convinzione profonda: il turismo del futuro sarà sempre più esperienziale, relazionale e premium.
Maria Antonietta Potsios
Un concorso per livree ‘eloquenti’
Tra le colline dell’Emilia, culla dei motori e della meccanica d’eccellenza, torna a giugno la Vernasca Silver Flag. La manifestazione celebra quest’anno i suoi trent’anni, confermandosi appuntamento di riferimento nel panorama motoristico internazionale, dove storia, eleganza e cultura dell’automobile si incontrano, per una tre-giorni decisamente rombante.
La Vernasca Silver Flag taglia quest’anno il traguardo della trentesima edizione. Poche manifestazioni motoristiche possono vantare una simile longevità e il club organizzatore Cpae, con il suo presidente Claudio Casali, ne vanno giustamente molto fieri.
Anche questo mese di giugno, quindi, i bellissimi borghi storici di Castell’Arquato e Vernasca, gioielli della provincia di Piacenza, saranno pacificamente invasi da oltre 200 vetture storiche da competizione. Quest’anno il concorso dinamico più importante del 2026 avrà come titolo ‘Sponsor for Speed’, rievocando l’epoca d’oro delle livree più belle che caratterizzavano le vetture da corsa, sia in pista
che nei rally, che sarebbero rimaste per anni scolpite nella memoria degli appassionati. In un’epoca come quella odierna dove siamo arrivati al paradosso di bandire i marchi storici dei produttori di tabacco persino dai modellini che riproducono le macchine da corsa dell’epoca, attendiamo con ansia di vedere bellissime vetture come Fiat 131 Abarth Olio Fiat, Lancia Stratos Alitalia, Lancia Delta Safari Martini, Porsche 962 Jaegermeister, Lancia Fulvia HF Marlboro, Ford Sierra Cosworth Bastos, che prenderanno il via di questa suggestiva manifestazione, davvero unica nel suo genere, che consente di ammirarle in movimento e non solo in esposizione.
Signor Casali, come è nata l’idea di ‘Sponsor for Speed’?
Dopo tante edizioni legate alle singole marche costruttrici, avevamo la necessità di un tema innovativo e al contempo evocativo di quell’epoca rivoluzionaria dove gli sponsor entrarono nel mondo delle corse cambiandolo per sempre. A lei, personalmente quale delle tante bellissime livree delle auto di quell’epoca è rimasta nel cuore?
Sicuramente la Lotus 49 Gold Leaf rossa e oro e la Porsche 917 Gulf azzurra e arancione. Ero poco più che un bambino e mi divertivo a costruire le Formula Uno con il ‘Pongo’ colorandole con le livree
Collezionisti e appassionati di tutto il mondo si danno appuntamento una volta all’anno, in giugno, tra le colline della Val d’Arda, per l’evento che vede protagoniste automobili che hanno fatto la storia delle corse.
che vedevo sulla rivista Autosprint ed è stata una grande emozione vedere una Lotus 49 alla partenza di una Silver Flag di qualche anno fa.
Dopo mesi dedicati all’organizzazione, riesce a godersi i momenti più belli durante la manifestazione?
Direi purtroppo di no, gli impegni organizzativi mi sollecitano continuamente, la tensione è tanta e non mi rimane che attendere qualche settimana per ripercorrere con la memoria i momenti più belli. Tornando a ‘Sponsor for Speed’, cosa è rimasto oggi di quell’epoca?
Oggi siamo abituati a tutto, anche le livree più vivaci non ci stupiscono più. Anzi, noto una tendenza contraria, un tentativo di ritorno a un’estetica più pulita delle macchine da corsa, come la McLaren in Formula 1 con la sua livrea arancione, storico colore della scuderia britannica.
La lista dei partecipanti di quest’anno è molto ricca con vetture davvero straordinarie, si ritiene soddisfatto?
Non sono mai soddisfatto appieno, penso sempre che si possa fare meglio. Però
quest’anno sono abbastanza contento anche in ragione della presenza di alcune vetture degli anni ‘90 come Audi Quattro Sport livrea HB ufficiale o Subaru Impreza Wrc livrea 555 guidata dal compianto Colin McRae, che rappresentano il mutamento generazionale in atto nel mondo degli appassionati.
È d’accordo con chi definisce la Silver Flag come la ‘Goodwood italiana’?
È un paragone lusinghiero anche se credo che in Inghilterra il modo di vivere queste manifestazioni sia diverso, più gioioso e familiare e non solo riservato agli appassionati. Sono entrato in contatto con Lord March, patron di Goodwood, e spero un giorno di poterlo avere qui con noi a Castell’Arquato. Sarebbe un piacere e un grande onore.
Un’ultima domanda: cosa augura alla sua creatura Silver Flag per il futuro? Dopo trenta edizioni come organizzatore comincio a sentire un po’ il peso di trent’anni di lavoro e auguro alla nostra Silver Flag di poter trovare un giorno la persona giusta che possa continuare il mio
Eberhard & Co. e Vernasca Silver Flag: il tempo della passione autentica
Sopra, Mario Peserico, General Manager di Eberhard & Co. A destra, Tazio Nuvolari, cronografo meccanico a carica automatica. Ref. 31175.
Sopra, Claudio Casali, presidente del Club Piacentino Automotoveicoli d’Epoca (Cpae) organizzatore della Vernasca Silver Flag, evento motoristico quest’anno alla sua trentesima edizione.
lavoro consentendomi di passare il testimone ma ... rimanendo dietro le quinte!
Testo e foto di Marco Betocchi
«Essere nuovamente al fianco della Vernasca Silver Flag in qualità di cronometrista ufficiale riflette l’affinità autentica e di lunga data che Eberhard & Co. condivide, sin dalle sue origini, con il mondo dell’automobilismo storico e che la Maison continua a coltivare ancora oggi», commenta Mario Peserico, General Manager di Eberhard & Co. «Lungi dall’essere un gesto nostalgico, è l’espressione naturale di questo rapporto di lungo corso. Si tratta di un mondo fondato su valori duraturi, cultura ed eccellenza tecnica: elementi che trovano una naturale risonanza nell’orologeria e creano un linguaggio comune tra le due discipline. Un’affinità che spiega il nostro impegno nei confronti di eventi accuratamente selezionati, che incarnano questi principi e la passione dei veri cultori. Allo stesso tempo, l’automobilismo storico si sta evolvendo, coinvolgendo un pubblico sempre più giovane che lo vive non come un fenomeno nostalgico, ma come espressione viva di design, ingegneria e identità. È una comunità con cui interagiamo in modo spontaneo e costante e che, dal 1992, trova la sua incarnazione nella collezione Tazio Nuvolari, reinterpretata in una versione contemporanea presentata quest’anno a Watches&Wonders, pur rimanendo fedele ai suoi codici storici e al patrimonio estetico dell’automobilismo d’epoca».
Se quest’anno l’instabilità geopolitica ha indotto a puntare su vacanze a breve raggio, l’auto
torna il mezzo prediletto per viaggiare, difendendosi dal rincaro dei voli e rischi di cancellazioni.
Ecco una selezione di novità perfette per raggiungere le mete classiche sul Mediterraneo.
Leapmotor B10 HEV
Leapmotor B10 Hev
Dopo la Leapmotor B10 Ev presentata l’anno scorso, visto il successo del modello ma anche i dubbi che i veicoli 100% elettrici suscitano ancora in molti conducenti, ora è stata lanciata anche una versione Hybrid Ev con Range Extender, motore 4 cilindri 1,5 litri da 68 cavalli. Garantisce così fino a 900 km di autonomia combinata, grazie al Range Extender che ricarica la batteria durante il viaggio. Quattro le modalità di guida - Ev+, Ev, Fuel e Power+ - che permettono al conducente di adattare prestazioni ed efficienza alle proprie esigenze. Con una potenza massima di 218 Cv, è spinta esclusivamente dal motore elettrico, mentre l’unità benzina entra in funzione solo come generatore per ricaricare la batteria durante la marcia. Bastano 30 minuti per passare da 30 a 80%. Lo scatto da ferma a 100 km/h avviene in 7,5 secondi fino a una velocità massima di 170 km/h bloccata elettronicamente. Per il resto, è identica alla Leapmotor B10 elettrica, lunga 4,53
metri e larga 1, 88, si inserisce perfettamente nel segmento delle C-Suv.
Le linee pulite, i fari full Led e il profilo aerodinamico le donano una presenza moderna ma sobria. All’interno dell’abitacolo spiccano l’impostazione razionale e la cura dell’assemblaggio. Il grande display da 14,6 pollici domina la plancia e controlla ogni funzione del veicolo, dall’infotainment alla climatizzazione. Ben 17 i sistemi Adas presenti, oltre a una gabbia di sicurezza in acciaio ad alta resistenza e un sistema di telecamere a 360°. I materiali sono morbidi al tatto e il comfort per i passeggeri posteriori è tra i migliori della categoria, grazie al passo lungo ben 2 metri e 73,5 cm.
Sei colori esterni e due allestimenti proposti, Life e Design, che aggiunge sedili anteriori riscaldati, ventilati e regolabili elettricamente, portellone posteriore elettrico e volante riscaldato alle già generose dotazioni di base.
Primo modello sviluppato sulla piattaforma Leap 3.5, concepita per i mer-
cati internazionali, la B10 rappresenta la dichiarazione d’intenti di un marchio che vuole democratizzare la mobilità efficiente, elettrica o ibrida che sia. In listino a partire da Chf 29.900.-, inclusi 5 anni o 200 mila km di garanzia.
Cupra Formentor VZ5 Tsi 390
Con l’aggiornamento della Cupra Formentor, torna anche la versione più sportiva di questo crossover lungo 4,46 m, che affianca le altre versioni più tranquille, a benzina, ibride leggere o plug-in. Si chiama VZ5 (da veloz, veloce in spagnolo) dotata di un cinque cilindri 2.5 turbo a benzina con ben 390 Cv, un rapido cambio robotizzato a doppia frizione con sette marce e trazione integrale. Al posto del differenziale posteriore ha due frizioni a comando elettroidraulico, che ripartiscono la coppia motrice istante per istante per garantire la massima trazione in qualsiasi situazione. Per gli amanti del rombo, in modalità Cupra Race che apre i 4 scarichi, emette un boato davvero notevole. Il 2.5 spinge con ferocia, raggiungendo in un lampo il limitatore a 7.000 giri, 4,2 i secondi dichiarati nello “0-100”, fino a ben 280 km/h poiché non autolimitato. Il cambio Dsg infila velocemente le sette marce e con la trazione 4x4 e i larghi pneumatici 255/35 R 20 il grip
è davvero elevato. In modalità comfort invece si rivela docile, silenziosa, con lo sterzo molto alleggerito e sospensioni a controllo dure ma comode.
L’abitacolo si distingue con dettagli color rame, rivestimenti in microfibra e sedili avvolgenti a regolazione elettrica. Lo spoiler anteriore in fibra di carbonio, come quello posteriore che incorpora le quattro uscite dei tubi di scarico in diagonale, differenziano la Cupra Formentor 2.5 VZ5 dalle altre versioni. La linea resta la stessa: spigolosa, slanciata e con dettagli originali. Per esempio, gli inserti che sembrano due “denti” nella grande mascherina e la marcata nervatura che evidenzia la larghezza dei parafanghi posteriori. Non meno ricercate le luci “a triangoli”, tratto distintivo del marchio spagnolo. Per averne una nel proprio garage servono 66.850 franchi, già dedotto il Bonus Prime Edition di Chf 11.650.
Kia
K4 1.6 T-GDi
In un mondo di Suv e crossover, fortunatamente c’è chi crede ancora nelle classiche berline e stationwagon, richieste dalle flotte aziendali e destinate a quegli automobilisti che non apprezzano le auto con la carrozzeria alta.
Con questi presupposti nasce la Kia K4, una cinque porte sportswagon, lunga 440 cm, che si distingue per il suo design proporzionato, grintoso e audace che riprende i principali spunti stilistici delle ultime Kia con fari anteriori e i fanali posteriori a Led verticali ispirati dalla EV9. Le maniglie delle portiere posteriori sono affogate nel montante C, migliorando l’immagine laterale e rafforzandone il profilo atletico. Tra le caratteristiche più evidenti, anche il tetto “flottante”, che appare sospeso per unirsi senza soluzione di continuità al portellone posteriore. Come di consueto, la versione GT-Line aggiunge un tocco sportivo che accentua l’identità visiva del modello.
L’abitacolo offre parecchio agio per gambe e testa, mentre il bagagliaio è da 438 litri. Al centro della plancia spicca il doppio display panoramico di 12,3’’, entrambi collocati all’interno della mede-
sima cornice. Presente anche un display di 5,3’’destinato al controllo del climatizzatore. Non manca la compatibilità con Apple CarPlay e Android Auto, mentre nelle versioni superiori sono disponibili la ricarica wireless e un impianto audio Harman Kardon. Completano la dotazione, la chiave digitale 2.0 con tecnologia a banda ultralarga, che consente agli smartphone compatibili di funzionare come chiave virtuale, i servizi Kia Connect e gli aggiornamenti over-the-air (Ota). Sul fronte della sicurezza, la K4 offre una dotazione completa di sistemi di assistenza alla guida. Tra le tecnologie disponibili spiccano il cruise control adattivo con funzione di arresto d’emergenza, il mantenimento attivo della corsia, l’assistenza al cambio di corsia, i sistemi anticollisione anteriori e posteriori, oltre a una visione a 360 gradi utile in manovra. Viene proposta nelle versioni K4, Power, Power+ e GT Line a partire da Chf 32.950.- in versione 150 Cv e da Chf 37.650.- in versione Power+ da 180 Cv, entrambe con cambio Dct a sette rapporti e presto arriverà anche una variante Full Hybrid.
Claus Winterhalter
Kia K4 1.6 T-GDi
Il 2026 con noi
Edizione dopo edizione, in dialogo con i protagonisti, per approfondire l’attualità economica e finanziaria, e per raccontare tradizione e tendenze, dall’arte al lifestyle
Abbonamento annuale
Ticino Management (9 edizioni)
Abbonamento annuale
Ticino Management Donna
In combinazione
Ticino Management + Ticino Management Donna
PER ABBONARSI
abbonamenti@eidosmedia.ch
Editore
Eidos Swiss Media Sagl • Via Lavizzari 4 - 6900 Lugano • info@eidosmedia.ch