INTERVISTA
Amazon accelera nel grocery online tra collaborazioni, ampia offerta e convenienza
SUCCESSI
Conad approva il bilancio 2025. Mdd, reti specializzate e innovazione per proseguire la crescita

INTERVISTA
Amazon accelera nel grocery online tra collaborazioni, ampia offerta e convenienza
Conad approva il bilancio 2025. Mdd, reti specializzate e innovazione per proseguire la crescita
Una nuova iniziativa per promuovere gioco, divertimento e momenti di condivisione attraverso lo sport.
3
Editoriale
Il retail media è il nuovo scaffale
4 Cover
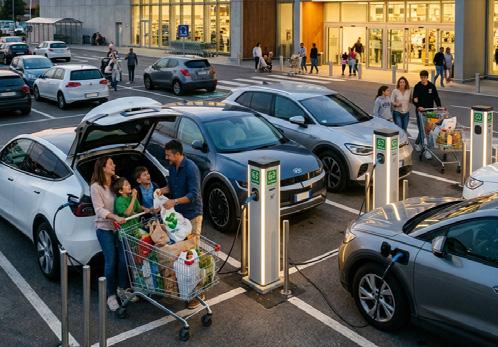
Gdo ed energia: il supermercato si evolve in utility
16 Intervista
Amazon accelera nel grocery online tra collaborazioni, ampia offerta e convenienza
19 Successi
Conad approva il bilancio 2025. Mdd, reti specializzate e innovazione per proseguire la crescita
21 Imprese
Md a tutta forza: crescono ricavi, utili e margini
22 Mercati
Senza… compromessi con il gusto
40 Persone
41 Social&Pr strategies
L’indice di rilevanza
42 Retail Innovation
Kiabi Le Petit Magasin - Francia
44 Customer
Micro trend 2026. Conscious eating
46 Mercati
Nella detergenza bucato piace il concentrato
56 L’analisi Focus Research
Analisi delle attività promozionali sugli ammorbidenti per bucato
58 Retail Real Estate
Discount: se la prossima crescita arrivasse per acquisizione?
60 Digital club/Retail
Il supermercato che ha vinto tutto (tranne il futuro)
62 Focus
I cibi etnici conquistano gli scaffali della Gdo
66 Mercati
Vino, cambiano le occasioni di consumo
78 L’analisi Geo Marketing I consumi familiari di vino in Italia
81 Sostenibilità
Di Marco diventa società benefit
83 Tecnologistica
L’AI entra nell’ortofrutta con Aldo, l’assistente virtuale che dialoga con i consumatori
84 News
85 Video e podcast
87 Prossimamente
Dalla vendita di energia alle colonnine di ricarica, la Gdo amplia il proprio ruolo e punta a diventare un hub di servizi per famiglie e consumatori. Un’evoluzione che cambia il rapporto con il cliente e il futuro del punto vendita.
DM Magazine
Supplemento mensile di Distribuzione Moderna, testata del network Edizioni DM, registrata al Tribunale di Milano (n° 52 del 30/01/2007)
Direttore responsabile
Armando Brescia
Direttrice editoriale
Maria Teresa Manuelli
Responsabile redazione EDM
Claudia Scorza
Responsabile publishing
Stefania Colasuono
Redattori
Federica Bartoli, Alberto Deiana, Veronica Fumarola, Maddalena Marconi, Paolo Pelloni, Jessika Pini, Michele Rinaldi, Fabrizio Valente, Marco Zanardi
Progetto grafico Silvia Ballarin
Editore Edra Edizioni Srl Via G. Piazzi, 2/4 20159 Milano P. Iva 14392510963
Contatti Tel. 02/20480344 redazionedm@edizionidm.it
Pubblicità Ufficio commerciale Tel: 02/20480344 commerciale@edizionidm.it
Maria Teresa Manuelli, direttrice editoriale Edizioni DM
Nel 2026 il retail media supererà globalmente la spesa pubblicitaria televisiva. Non è una previsione visionaria: è la stima di Coresight Research su un mercato che vale già tra 196 e 204 miliardi di dollari, pari al 16% della spesa pubblicitaria mondiale. In Italia la crescita è ancora più marcata: secondo il Tavolo di Lavoro Retail Media della School of Management del Politecnico di Milano, la raccolta ha raggiunto 640 milioni di euro nel 2025 (+27% sul 2024), con una stima di 750 milioni per il 2026 e un Cagr (tasso di crescita annuale composto) del 23,6%, il più alto in Europa. Il motivo è strutturale. I retailer possono collegare l'esposizione a un annuncio direttamente alla vendita finale, senza stime né approssimazioni. In un ecosistema normativo che restringe l'uso dei cookie di terza parte, questa misurazione deterministica è ciò che l'industria di marca cerca da anni. La corsa a costruire questa infrastruttura è già in atto, lungo formati e canali diversi. Pochi giorni fa il punto vendita Leroy Merlin di Milano Arese ha inaugurato il primo percorso di retail media in-store in Italia con la concessionaria francese Valiuz: undici schermi digitali integrati nei reparti - dalla cucina al bricolage - con undici inserzionisti attivi e misurazione basata sui dati di vendita; il roll-out nazionale è in valutazione. Sul versante grocery, Selex Media ha scelto un approccio multicanale: 18 milioni di individui raggiunti ogni quindici giorni tramite radio instore, nove milioni di clienti loyalty profilabili per azioni Crm mirate. Chi parte avvantaggiato è chi ha investito sui dati prima che diventassero un tema di moda. Gruppo VéGé ne è l'esempio: il progetto VéGé Data Sharing 5.0 coinvolge 2.980 punti vendita - l'85% dei soci - e 441 fornitori, con condivisione in tempo reale delle performance di vendita per singolo prodotto. Un'architettura pensata per la relazione con l'industria, che oggi è anche la materia prima di qualsiasi strategia di retail media credibile. Le criticità esistono: il 54% dei retailer europei segnala difficoltà operative su misurazione e uso dei dati (Coresight Research), ma non cambia la direzione di marcia. Per la distribuzione, il retail media è una fonte di ricavo ad alto margine che si aggiunge alla vendita dei prodotti. Per l'industria di marca, è un canale con un ritorno misurabile fino all'ultimo euro di vendita. Un allineamento di interessi raro, e proprio per questo difficile da ignorare.
Dalla vendita di energia alle colonnine di ricarica, la grande distribuzione amplia il proprio ruolo e punta a diventare un hub di servizi per famiglie e consumatori. Un’evoluzione che cambia il rapporto con il cliente e il futuro del punto vendita.
Reparti serviti, assortimento e private label sono da sempre gli elementi che fanno la differenza per un punto vendita. Oggi, però, soprattutto per fidelizzare la clientela, entrano in gioco nuovi servizi sempre più strategici per la Gdo. Tra questi c’è l’energia, attraverso società dedicate, partnership, programmi loyalty o colonnine per la mobilità elettrica. «Il mercato dell’energia rappresenta oggi una nuova frontiera di creazione di valore per la Gdo e, più in generale, per i retailer con una forte relazione con il cliente finale – dichiara Saverio Caldani, amministratore delegato di Arthur D. Little Italy e responsabile della practice energy and utilities in Italia –. Non parliamo solo di un’estensione commerciale, ma di un possibile riposizionamento strategico: il retailer può passare dall’essere un punto vendita di
prodotti a diventare un abilitatore di servizi essenziali, ricorrenti e sempre più legati alla sostenibilità». Secondo l’ad della società che ha realizzato lo studio “Il mercato dell’energia: una nuova leva per la creazione di valore per la Gdo e l’elettronica di consumo”, infatti, oggi il tema è centrale per il mondo della grande distribuzione per almeno tre ragioni. «La prima è la dimensione del mercato: in Italia il solo mercato elettrico residenziale vale più o meno 30 miliardi di euro annui, con circa 30 milioni di Pod e consumi nell’ordine dei 60 TWh; a questo si aggiunge il mercato gas, superiore ai 20 miliardi di euro. La seconda è la crescente contendibilità del mercato: la quota dei primi dieci operatori energetici è scesa dall’86% al 79% negli ultimi tre anni, mentre il tasso di switching dei clienti domestici elettrici ha superato il 24% per numero clienti e il 27% per volumi nel 2024. La terza è regolatoria: la direttiva che impone ai retailer lo switch entro 24 ore renderà il mercato ancora più dinamico e competitivo». Secondo Saverio Caldani c’è poi una ragio ne più contingente, che deriva dalle tensioni sui prezzi delle commodity provocate dallo scenario geo politico attuale, con una ripercussione in ter mini di maggiore sensibilità ai prezzi e possibile aumento dei tassi di switch. «Basti pensare che la sola componente di spesa per energia elettrica erode oltre il 6% del budget delle famiglie italiane, va lore tra i più alti in Europa. In questo sce nario, la Gdo dispone di asset distintivi per la creazione di valore: brand riconosciuti, fiducia, prossimità territoriale, elevata frequenza di contatto con il cliente e grandi superfici immobiliari utilizzabili anche per autoproduzione rinnovabile».
Le insegne che vogliono entrare nel settore possono seguire tre strade. Non esiste, infatti, un modello unico valido per tutti. «La scelta dipende dall’ambizione strategica del retailer, dalla maturità organizzativa e dal livello di rischio che è disposto ad assumere», puntualizza Saverio Caldani. Il modello più rapido è la partnership commerciale con un operatore energetico: «È la strada più semplice per testare il mercato, sfruttando il brand, la rete vendita e la base clienti del retailer, ma lasciando al partner la gestione delle attività più complesse: licenze, approvvigionamento, fatturazione, bilanciamento, compliance e customer care specialistico. Questo modello
è adatto a chi vuole entrare velocemente e con rischio contenuto. La seconda opzione è il white label, in cui il cliente percepisce l’offerta come proposta dall’insegna, mentre una utility o un trader gestisce il back-end energetico. È un buon punto di equilibrio: permette al retailer di rafforzare il proprio posizionamento e controllare meglio la customer experience, senza internalizzare subito tutte le competenze tecniche. Il terzo modello è lo sviluppo diretto, con pieno presidio della vendita di energia. È il modello con maggiore potenziale di valore, ma anche il più complesso. Richiede competenze regolatorie, sistemi IT e billing, gestione del rischio prezzo, strutture di customer operation e capacità di energy management/acquisto energia».
Per MediaWorld il prodotto resta centrale, ma sempre più inserito in un ecosistema integrato di servizi, consulenza e soluzioni. «L’energia si inserisce in modo naturale in questo scenario – fa sapere Sven Degezelle, chief commercial officer – perché intercetta esigenze ormai centrali per il consumatore, come l’efficienza, il controllo dei consumi e la semplificazione della gestione domestica. In questa prospettiva, i servizi sono destinati a diventare una componente sempre più rilevante del posizionamento futuro del retail». Sull’ampliamento dei servizi sta puntando anche Alleanza luce & gas, che ha in cantiere nuovi servizi di risparmio energetico oltre alla possibilità di proporrei ai consumatori, grazie a partnership mirate, l’installazione di impianti fotovoltaici. L’azienda, inoltre, sta seguendo con attenzione l’evoluzione del mercato, in particolare la possibilità di creare sinergie tra aziende di telecomunicazioni e aziende energetiche per offrire servizi integrati, condividere infrastrutture o sviluppare nuovi modelli di business.
Le criticità principali sono operative e reputazionali. Errori in fatturazione, assistenza o gestione dei reclami possono mettere a repentaglio la fiducia costruita dal retailer nel core business. Per questo, nella maggior parte dei casi, l’approccio più efficace è quello progressivo: partire con partnership o white label, costruire competenze, validare la risposta del mercato e poi valutare un’evoluzione verso modelli più integrati.
L’energia si configura come una leva di creazione di valore per le insegne della distribuzione, almeno per cinque motivi, sempre secondo Caldani. «Il primo è lo stream di revenues ricorrenti. Il business tradizionale retail, soprattutto in alcune categorie come l’elettronica di consumo, è spesso basato su acquisti episodici. L’energia, invece, genera una relazione continuativa e un flusso di fatturato mensile. Questo cambia radicalmente il profilo economico della relazione con il cliente. Il secondo driver è la marginalità potenziale del servizio energia, che può essere superiore a quella media di molte categorie retail. Naturalmente a condizione di presidiare bene rischio, approvvigionamento, operation e customer care». A questi primi fattori si aggiunge la fidelizzazione: «un’offerta energia integrata con programmi loyalty, promozioni, servizi per la casa, elettrodomestici o soluzioni di efficienza energetica può aumentare il customer lifetime value e ridurre il churn – spiega –. Il nostro studio cita, ad esempio, il caso Coop Energia (Accendi luce & gas di Coop Alleanza 3.0, ndr), con un churn rate dichiarato intorno al 14% nel 2023, di 10 punti percentuali inferiore ai livelli medi del mercato nazionale». Il quarto driver è la valorizzazione del canale fisico. Il punto vendita può diventare un canale consulenziale, più rassicurante e meno invasivo rispetto a modelli commerciali tradizionalmente percepiti come aggressivi e sempre più limitati anche dalla normativa come il teleselling. «Ad oggi il canale fisico è un canale pregiato sia per i minori costi di acquisizione sia per la qualità dei clienti acquisiti: il tasso di fedeltà è quasi doppio rispetto alla media degli altri canali push», sottolinea Saverio Caldani. Ultimo elemento è la valorizzazione degli asset immobiliari. «Tetti di supermercati, parcheggi, magazzini e centri logistici possono diventare piattaforme di generazione rinnovabile – fa notare l’ad –. Autoconsumo fisico e virtuale, Ppa e impianti fotovoltaici consentono di ridurre l’esposizione alla volatilità dei prezzi, migliorare il profilo Esg e, in alcuni casi, raggiungere ritor-
ni sull’investimento interessanti. A questo si aggiunge la possibilità di integrazione con offerte di ricarica elettrica nei parcheggi».
Tra le insegne antesignane in questo settore c’è sicuramente Coop Alleanza 3.0, che ha dato vita ad Alleanza luce & gas. «La società nasce oltre dieci anni fa da una richiesta, quella dei consumatori di avere un servizio energetico trasparente e chiaro. Sono stati proprio i soci Coop Alleanza 3.0, la più grande cooperativa di consumatori in Italia, a esprimere nelle loro assemblee la necessità di avere un servizio energetico di riferimento in un’epoca in cui si iniziava a parlare di passaggio dal mercato tutelato al mercato libero dell’energia. Proprio da quella richiesta e da quell’ascolto è nato Accendi luce & gas, il brand della nostra company Alleanza luce & gas, che oggi serve 200mila utenze italiane», racconta Filippo Di Benedetto, amministratore delegato di Alleanza luce & gas. Se Coop Alleanza 3.0 ha scelto di dar vita a una società dedicata, MediaWorld – per cui il tema energia rappresenta un’estensione naturale della relazione con il cliente – ha puntato sulle collaborazioni, con l’obiettivo di evolvere il ruolo dell’insegna oltre la vendita di tecnologia sempre più verso la capacità di offrire soluzioni che semplificano la gestione della casa e rispondono a esigenze concrete. «In questa logica, le partnership nei servizi luce e gas nascono dalla volontà di affiancare al prodotto un ecosistema di servizi ad alto valore aggiunto, costruito insieme a operatori qualificati e coerente con il nostro posizionamento in termini di affidabilità, chiarezza e qualità dell’esperienza – dichiara Sven Degezelle, chief commercial officer di MediaWorld –. Le partnership si sviluppano in una logica pienamente omnicanale, con l’obiettivo di integrare l’offerta energia all’interno di un ecosistema già orientato alla casa, alla tecnologia e ai servizi. Il valore sta nella capacità di connettere in modo coerente i diversi touchpoint, mantenendo continuità nella relazione con il cliente. Oggi il percorso è sempre più fluido: il cliente può entrare in contatto con il servizio in negozio, approfondire sui canali digitali e completare la scelta in un secondo momento, oppure seguire il percorso inverso. In ogni caso, il nostro focus resta garantire semplicità, trasparenza e un’esperienza senza frizioni lungo tutto il journey».
L’energia cambia quindi la relazione con l’insegna perché la rende più continua, più profonda e più rilevante nella vita quotidiana del cliente. «Nel modello retail tradizionale, la relazione è spesso legata al momento dell’acquisto: il cliente entra nel punto vendita, compra un prodotto e poi torna quando emerge un nuovo bisogno – fa notare Saverio Caldani –. Con l’energia, invece, l’insegna entra in una dimensione di servizio ricorrente: la bolletta, il monitoraggio dei consumi, il risparmio, la sostenibilità, l’efficienza domestica, la mobilità elettrica, la climatizzazione, il fotovoltaico residenziale. Questo apre la strada a un modello di relazione molto più simile a un ecosistema. Il supermercato o il retailer non è più soltanto il luogo dove si acquista, ma può diventare un punto di riferimento per gestire consumi, risparmio energetico e soluzioni per la casa. Pensiamo, ad esempio, al bundling tra elettrodomestici efficienti e contratto luce, ai programmi loyalty collegati alla bolletta, alle offerte per pompe di calore, fotovoltaico o ricarica elettrica. C’è poi un aspetto di fiducia. Molti consumatori vivono il mercato energetico come complesso,
poco trasparente e difficile da confrontare. Un’insegna conosciuta, con presenza fisica sul territorio e una relazione consolidata con milioni di clienti può semplificare l’esperienza e rendere più accessibile la transizione energetica. Questo è forse il punto più interessante: la Gdo può trasformare un servizio percepito come commodity in un’esperienza più comprensibile, integrata e vicina al cliente».
Quanto sottolineato da Caldani a proposito del ruolo del punto vendita e della maggiore propensione a fidarsi di un’insegna che i clienti frequentano, o quanto meno conoscono, trova conferma nelle esperienze di MediaWorld e Alleanza luce & gas. «Il punto vendita mantiene un ruolo centrale, soprattutto in termini di relazione e consulenza. In un ambito come quello dell’energia, il cliente cerca chiarezza e un contesto affidabile in cui orientarsi – evidenzia Sven Degezelle –. Il negozio diventa quindi uno spazio in cui il servizio prende forma in modo concreto e comprensibile, rafforzando il rapporto di fiducia e valorizzando la prossimità. L’attivazione commerciale è una naturale conseguenza di questa relazione, non il punto di partenza». Filippo Di Benedetto, dal canto suo, riconosce che far parte dell’ecosistema Coop garantisce un vantaggio in termini di riconoscibilità e affidabilità: «Accendi luce & gas è prossimità, è vicinanza, è capillarità. E ci mette la faccia. Con i nostri consulenti energetici siamo presenti in oltre 370 punti vendita lungo tutto il litorale Adriatico, con una concentrazione nelle regioni Emilia-Romagna, Veneto, Friuli-Venezia Giulia, Marche e Puglia. Una presenza che non è solo proposta commerciale, ma anche supporto e post-vendita. Perché tornare presso la postazione di Accendi luce & gas all’interno del punto vendita Coop e ritrovare sempre lo stesso professionista con cui hai siglato il contratto garantisce quel servizio human to human che in piena epoca di intelligenza artificiale farà sempre più la differenza. Il canale fisico è il riferimento per i nostri clienti che cercano solidità e persone con cui interfacciarsi, non chatbot, non voci telefoniche e riconoscono nel marchio Coop Alleanza 3.0 un sigillo di garanzia di qualità e servizio. Non a caso il nostro tasso di abbandono ha soglie bassissime rispetto al mercato».
L’energia negli ultimi tempi ha fatto il suo ingresso anche nei programmi loyalty delle insegne, tra cui il Catalogo Fìdaty di Esselunga, che ora propone tre voucher dedicati al mondo dell’energia e della mobilità elettrica grazie alla collaborazione con Eni Plenitude. «Il primo è un voucher riscattabile tramite punti, che consente di ottenere una carta prepagata utilizzabile per il pagamento delle bollette di luce e gas. A questo si aggiungono due voucher per la ricarica delle auto elettriche, disponibili nei tagli di 10 e di 25 euro per rispondere alle esigenze di clienti che si trovano in fasi diverse dell’accumulo punti. Entrambi permettono di acquistare pacchetti prepagati per la ricarica elettrica, offrendo così un supporto concreto alla mobilità sostenibile», fa sapere Sebastiano Boles, responsabile loyalty di Esselunga La partnership dell’insegna con Eni Plenitude si estende inoltre al programma Grandi Partner Fìdaty, grazie al quale i clienti che attivano un’offerta luce e/o gas possono ricevere Punti Fragola aggiuntivi, con un’ulteriore maggiorazione prevista per chi sceglie la domiciliazione bancaria o la bolletta digitale. «Si tratta di un’iniziativa che unisce risparmio, sostenibilità ed energia, poiché offre benefici tangibili sia nella gestione delle utenze domestiche sia nella mobilità elettrica, e che sta generando un riscontro positivo presso la clientela. Allo stesso tempo, rafforza la relazione con il cliente e delinea una direzione sempre più chiara per il futuro della grande distribuzione: diventare un punto di riferimento a 360 gradi, capace di accompagnare il consumatore non solo nella spesa, ma anche in molteplici aspetti della vita quotidiana», conclude Sebastiano Boles.
Energia è anche sinonimo di mobilità elettrica, sempre più presente nel mondo del largo consumo, come dimostrano le collaborazioni avviate da diverse insegne. Ikea e Aldi, così come Esselunga, hanno stretto nel nostro Paese recenti collaborazioni con Plenitude, attraverso la controllata Plenitude On The Road. L’installazione delle colonnine di ricarica (250) sarà completata pienamente entro la fine del 2026 presso i punti vendita dell’insegna svedese. Aldi ha invece attivato le prime colonnine nei parcheggi del negozio di Gemona del Friu-
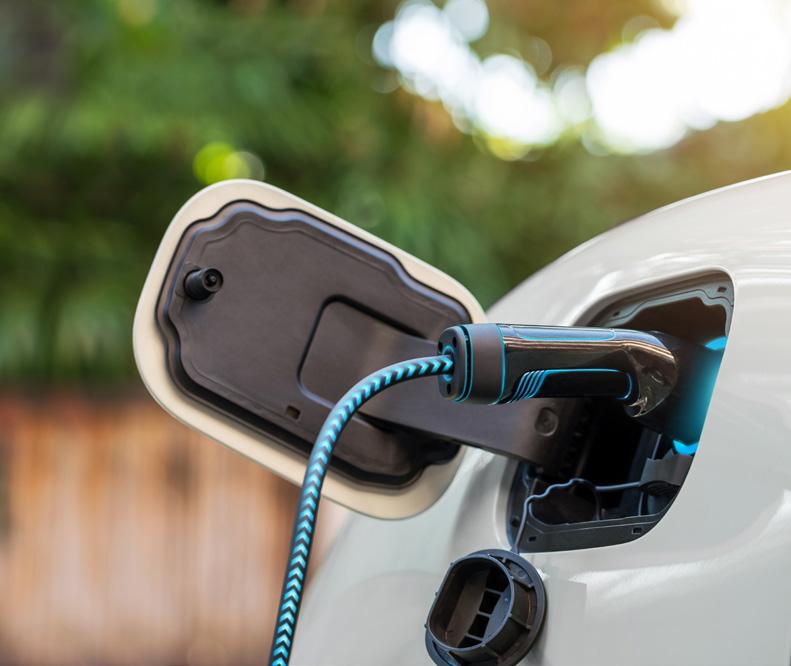
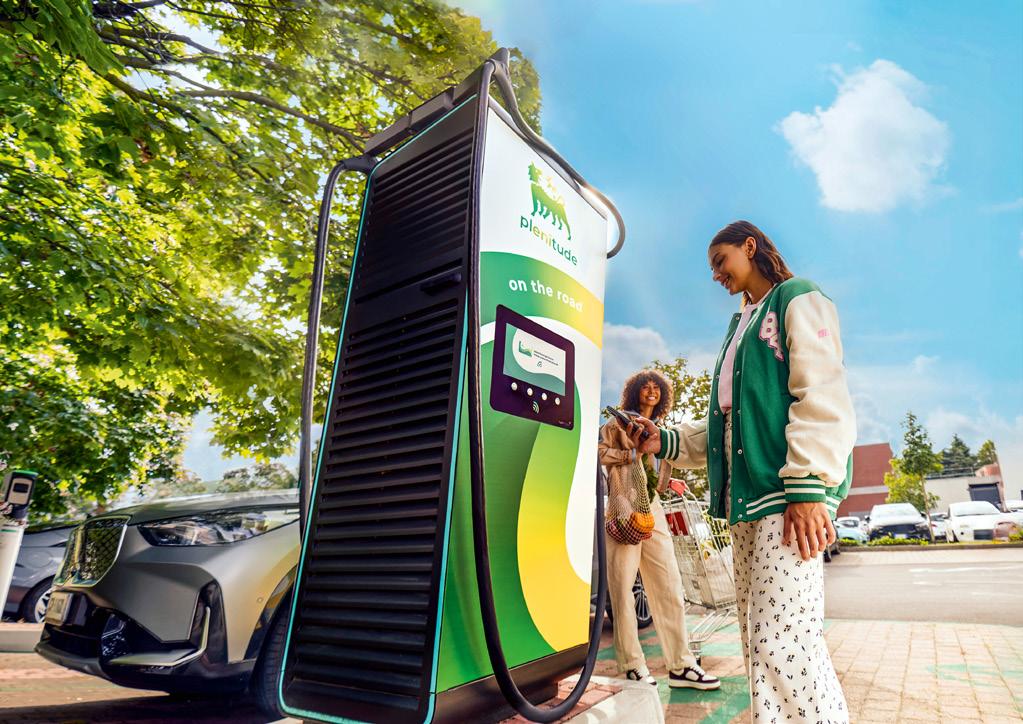
li (Ud), dello store di via del Brennero a Rovereto (Tn) e in quello di Camposampiero (Pd). L’accordo pluriennale prevede l’installazione di colonnine di diverse tipologie e potenze, con l’obiettivo di raggiungere una presenza complessiva in oltre 100 negozi Aldi. Anche Conad Adriatico sta accompagnando la transizione verso nuove forme di mobilità: a fine 2025 erano 29 le colonnine di ricarica Enel installate in prossimità dei punti vendita nelle regioni presidiate.
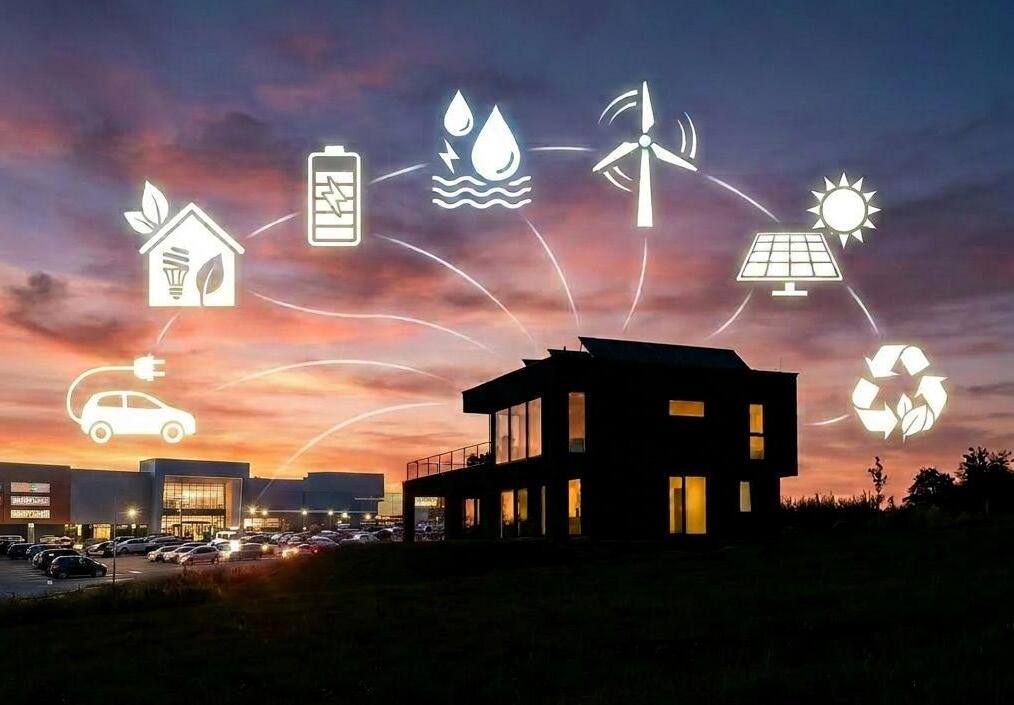
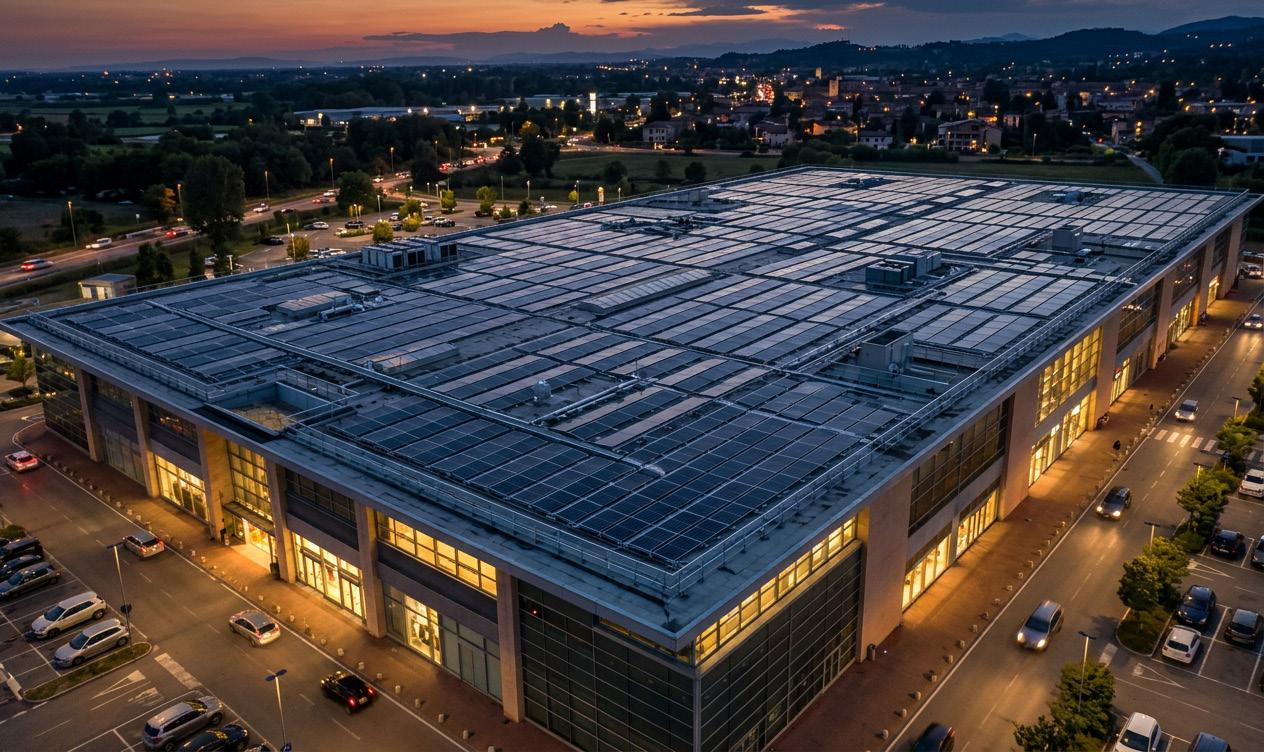
Sul fronte energia le potenzialità future, secondo Saverio Caldani, potrebbero essere rilevanti per la Gdo soprattutto su tre fronti: oltre che per la vendita di energia, anche per l’autoproduzione di energia rinnovabile e l’efficienza energetica. «Alcune insegne potranno diventare veri e propri canali alternativi di acquisizione clienti, facendo leva su loyalty, punti vendita, app, e-commerce e relazione quotidiana con il consumatore. Per l’autoproduzione di energia rinnovabile, i retailer potranno trasformare parte del proprio patrimonio immobiliare in infrastruttura energetica distribuita: tetti, parcheggi e centri logistici possono ospitare impianti fotovoltaici, soluzioni di accumulo e, in prospettiva, comunità energetiche. Sul terzo
fronte, la grande distribuzione organizzata potrà contribuire a diffondere soluzioni di efficienza per famiglie e imprese, rendendo più accessibili tecnologie come pompe di calore, fotovoltaico domestico, sistemi di monitoraggio dei consumi e ricarica elettrica». In questo senso, i player meglio posizionati, per l’ad di Arthur D. Little Italy, sono quelli che hanno un brand forte e credibile, una base clienti ampia e fidelizzata, una rete fisica capillare e asset immobiliari rilevanti. In prospettiva, le insegne più avanzate quindi non si limiteranno a vendere energia. Potranno diventare piattaforme di servizi per la casa e per la sostenibilità, integrando retail, loyalty, energia, efficienza e autoproduzione. «È questo il senso dell’evoluzione del supermercato in utility: non una sostituzione delle utility tradizionali, ma la nascita di un modello ibrido, in cui la Gdo mette a valore la propria prossimità al cliente e contribuisce concretamente alla transizione energetica. Il momento per muoversi è ora, perché frammentazione del mercato, volatilità dei prezzi, maggiore mobilità dei clienti e pressione regolatoria stanno creando una finestra competitiva particolarmente favorevole», conclude Caldani.n
«Vogliamo proporci come partner energetico per soddisfare sempre più i bisogni della famiglia».
Non solo supermercato: Crai entra nel mercato luce e gas per offrire nuovi servizi ai clienti, rafforzare il concetto di prossimità e il legame con il territorio. Ne parliamo con Christian Crepaldi, amministratore delegato di Crai Energy.
Come proponete l’offerta ai clienti?
Crai Energy sarà presente all’interno dei punti vendita, che costituiranno il punto di accesso ai nostri servizi. Per sottoscrivere una richiesta di fornitura saranno sufficienti una fattura recente e un documento di identità.
La procedura di sottoscrizione è digital, ma il cliente avrà sempre la possibilità di contattare il servizio clienti per richiedere informazioni, ma anche per ricevere supporto nel completamento del funnel. Dal punto vendita il canale di contatto sarà dedicato, consentendo un accesso diretto ai nostri operatori. Si tratta di un elemento innovativo del modello di vendita ed è totalmente aderente ai valori Crai: vogliamo garantire un’assistenza vicina e personalizzata, che rafforzi il rapporto di fiducia con i nostri clienti.
Gestite direttamente il servizio?
Crai Energy è una società di vendita dell’energia elettrica e del gas, quindi gestisce direttamente il servizio. Il modello societario è costituito da una joint venture tra Crai ed Enet Energy, trader svizzero attivo sui mercati europei che ci garantirà le migliori condizioni di fornitura all’ingrosso e ci consentirà quindi di concentrarci sulla gestione dell’attività di vendita e sul servizio al cliente.
Piani di sviluppo?
L’estensione al segmento business è il primo passo di una naturale evoluzione: da consulenti del cliente finale a consulenti del punto vendita. Fiducia circolare, rafforzata dal fatto che gli imprenditori ci avranno scelto prima per sé – con l’offerta “family & friends”, dedicata a collaboratori e partner – per poi accompagnare i clienti e infine affidarci l’ottimizzazione e l’efficientamento della spesa energetica del loro negozio.
«La mobilità elettrica sta contribuendo a ridefinire il ruolo del punto vendita, che si sta trasformando in un vero e proprio hub di servizi».
L’integrazione delle colonnine di ricarica nei punti vendita apre nuove opportunità per il retail, trasformando il negozio in uno spazio di servizio e relazione, come spiega Roberto Colicchio, head of business development and sales di Plenitude On The Road.
Quali vantaggi può ottenere un retailer dall’integrazione delle colonnine di ricarica nei propri store?
Si tratta di un’opportunità concreta di far evolvere il punto vendita da semplice luogo di acquisto a spazio di servizio a valore aggiunto. La possibilità di ricaricare l’auto mentre si svolgono faccende quotidiane, come fare la spesa o dedicarsi al tempo libero, consente di svolgere questa attività nei momenti in cui
il veicolo è già parcheggiato, eliminando la necessità di soste dedicate. Questo si traduce in benefici diretti per il retailer: maggiore permanenza nel punto vendita, aumento dell’attrattività e capacità di differenziarsi sul mercato.
Quali obiettivi vi ponete attraverso le collaborazioni con i retailer?
Le partnership con Aldi, Esselunga e Ikea rispondono a una visione strategica chiara: sviluppare una rete di ricarica sempre più diffusa, accessibile e integrata sia in Italia sia a livello europeo. L’obiettivo è portare l’infrastruttura di ricarica nei luoghi della quotidianità, rendendo la mobilità elettrica sempre più semplice e perfettamente integrata nelle abitudini delle persone. Allo stesso tempo, queste collaborazioni permettono di offrire soluzioni flessibili, con diverse tipologie di ricarica per rispondere a esigenze differenti – dalla sosta breve alla permanenza più lunga – garantendo un’esperienza efficace e completa.
Come la mobilità elettrica sta cambiando il ruolo dello store?
Sta contribuendo a ridefinire il ruolo del punto vendita, che si sta trasformando in un vero e proprio hub di servizi. La ricarica, infatti, introduce una nuova logica di permanenza: il cliente non si ferma solo per acquistare, ma per vivere un’esperienza più ampia, in cui il tempo della ricarica si integra naturalmente con altre attività. In questo contesto, il negozio diventa uno spazio in cui convergono diversi servizi – energia, mobilità, retail – contribuendo a creare un’esperienza più completa e a rafforzare la relazione con il cliente.
Il marketplace punta sulle partnership con retailer territoriali e racconta strategie e opportunità del servizio in Italia.
di Veronica Fumarola
L’e-commerce grocery continua a crescere e Amazon punta a rafforzare il proprio ruolo anche nella spesa quotidiana, facendo leva su collaborazioni con insegne territoriali, consegne rapide e un’esperienza d’acquisto sempre più integrata. Abbiamo approfondito strategie, numeri e sviluppo del servizio con Christophe Benoist, head of grocery partnerships di Amazon Italia e Francia
Inconcreto,cosapermettedifareoggiAmazonalleaziendeinambitogrocery?
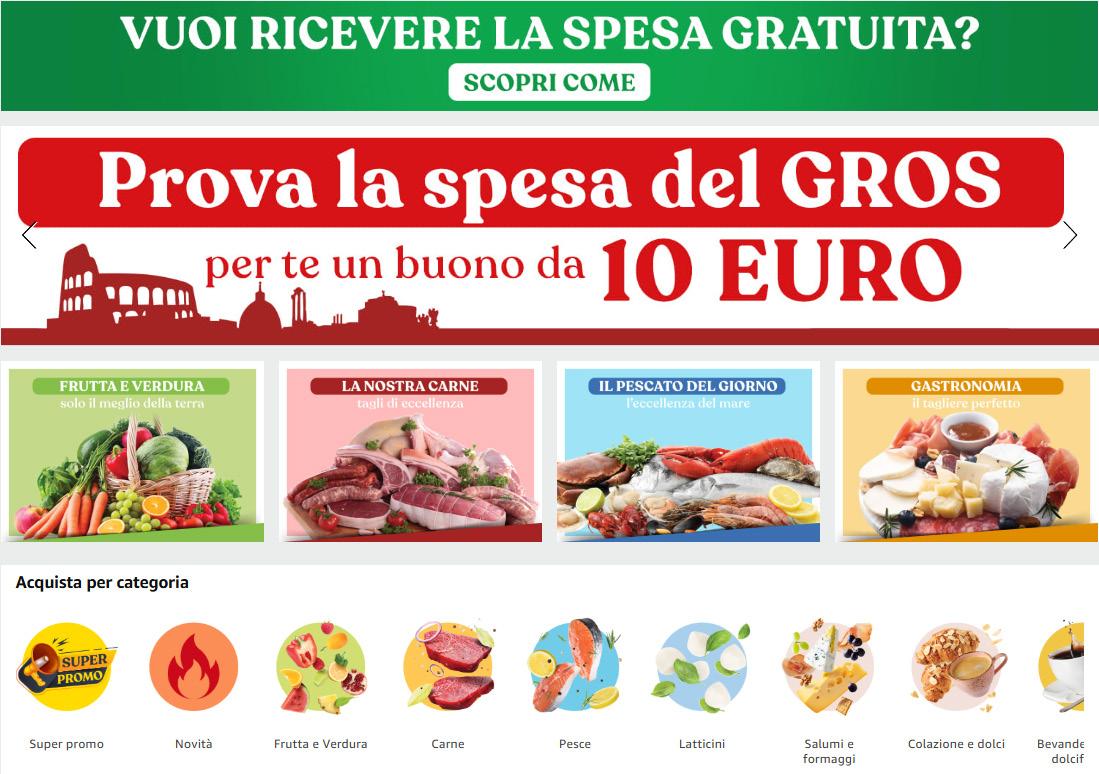
Per offrire ai clienti italiani maggiore scelta, comodità e prezzi bassi per la spesa quotidiana, Amazon collabora con una selezione di rivenditori terzi, mettendo a disposizione uno store online progettato per semplificare l’esperienza di acquisto. I partner possono così rendere la propria offerta disponibile su Amazon e raggiungere nuovi clienti, intercettando una domanda sempre più orientata ai prodotti di uso quotidiano all’interno di un ambiente digitale affidabile e già ampiamente riconosciuto.
Chetipodipartnershipprivilegiateinquesto settore?
Privilegiamo collaborazioni con aziende e insegne affidabili, spesso fortemente radicate sul territorio e apprezzate dai clienti per la qualità dell’offerta e del servizio. Attraverso lo store amazon.it/supermercato, lavoriamo per valorizzare questi punti di forza, facendo leva sulla nostra esperienza digitale, sull’attenzione costante al cliente e su un modello orientato alla massima semplicità e convenienza dell’esperienza di acquisto.
Qualisonoiservizioffertialleaziende?
Le aziende con cui collaboriamo hanno modelli ed esigenze diverse e il nostro obiettivo è valorizzare le loro specificità operative. Nel caso delle collaborazioni con rivenditori terzi, adottiamo infatti un modello merchant fulfilled grocery, in cui il partner mantiene il pieno controllo sia dell’assortimento sia della gestione operativa e delle consegne. Oltre alla visibilità garantita dalla presenza all’interno dello store online, la collaborazione consente ai partner di integrare gli ordini provenienti da Amazon con la propria attività di e commerce e delivery, contribuendo a densificare i volumi e a ottimizzare l’utilizzo delle infrastrutture e degli asset già esistenti.
Quantopesailgroceryall’interno dell’ecosistema di Amazon?
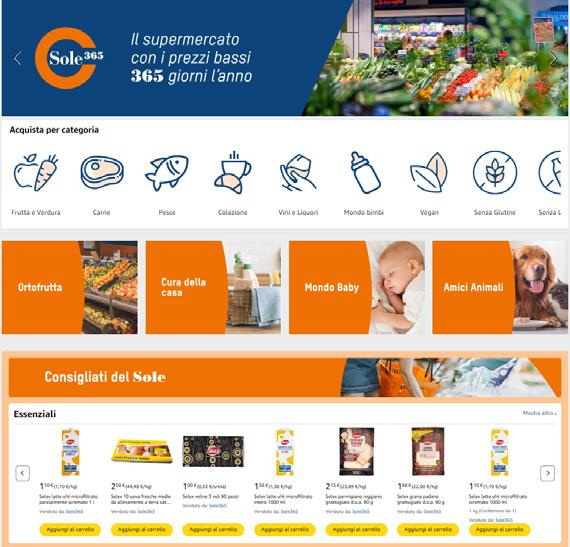
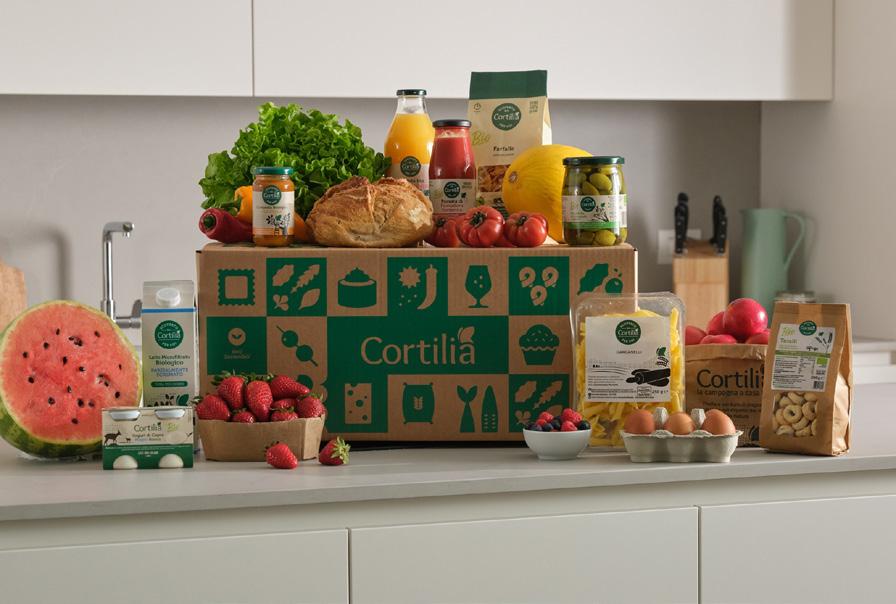
Il servizio di consegna della spesa online rappresenta una componente sempre più rilevante dell’offerta e, negli ultimi anni, abbiamo investito e innovato per proporre ai clienti un’esperienza che combini ampia selezione, prezzi bassi e convenienza. In questo contesto, le collaborazioni con rivenditori terzi sono centrali nella nostra strategia, sia a livello locale sia internazionale. In Italia, negli ultimi mesi abbiamo ampliato l’offerta accogliendo su amazon.it/supermercato tre insegne del Gruppo Selex – Sole365, Italmark e Gros – e rafforzando la collaborazione con Cortilia, con uno store dedicato che oggi supera le 4.500 referenze. Queste collaborazioni ci consentono di offrire ai clienti una spesa quotidiana sempre più completa, mantenendo al centro qualità, semplicità del servizio e convenienza.
QualèoggilacoperturaterritorialedelserviziogroceryconconsegnaingiornatainItalia?
Grazie alle collaborazioni con rivenditori terzi e insegne fortemente radicate sul territorio, il servizio di consegna della spesa in giornata di Amazon raggiunge oggi clienti in oltre 30 province in tutta Italia – e, nello specifico, in Lombardia, Piemonte, Veneto, Valle d’Aosta, Emilia-Romagna, Toscana, Lazio, Campania – con una presenza significativa nelle principali aree urbane. n
LEGGI l’intervista COMPLETA
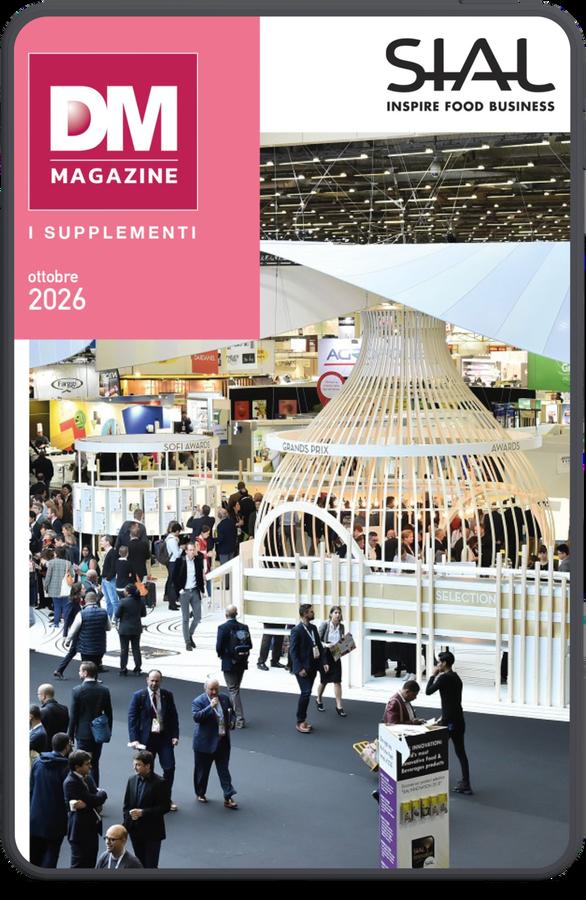
SIAL Paris tornerà a Paris Nord Villepinte dal 17 al 21 ottobre 2026. L’edizione 2026 si preannuncia la più ambiziosa nella storia della fiera, superando il record del 2024 e consolidando ulteriormente il suo status di leader globale nell’industria alimentare.
Un vero riferimento internazionale per i professionisti del settore, SIAL Paris si posiziona nuovamente come un potente acceleratore di business acceleratore di business, una vetrina senza pari delle grandi innovazioni e un osservatorio strategico delle tendenze e del futuro dell’alimentazione su scala mondiale.
Con l’85% degli spazi espositivi già prenotati 85% prenotati, 8.000 espositori previsti, 295.000 professionisti attesi e oltre 280.000 mq. di spazio espositivo suddivisi in 10 settori chiave, SIAL Paris 2026 conferma non solo la sua eccezionale vocazione internazionale, ma anche la rinnovata fiducia e l’impegno a lungo termine delle aziende sull’insieme della catena del valore agroalimentare.
Nel 2026, SIAL Paris conferma più che mai il suo desiderio di porre l’innovazione al centro della sua strategia. SIAL Innovation, che celebrerà il suo 30º anniversario, si sta reinventando con un nuovo design. Il sistema integra ora completamente SIAL Taste, e posiziona la degustazione al centro del percorso
innovativo offrendo ai visitatori l’opportunità di vedere, comprendere e sperimentare l’alimentazione di domani.
Oltre 650 start-up sono attese in fiera, tra cui circa 150 riunite nell’area SIAL Start-up Start-up, mettendo in evidenza progetti emergenti che stanno trasformando l’industria agroalimentare. Un palcoscenico a loro dedicato, lo Startup Pitch, offrirà alle giovani aziende una maggiore visibilità e un accesso diretto a investitori, buyer e partner.
8.000 espositori attesi
295.000 operatori
85% dello spazio espositivo già prenotato
+16% dello spazio espositivo venduto rispetto all’edizione precedente nello stesso periodo
Più di 650 start-up, di cui 150 nell’area SIAL Start-up
Per informazioni per visitare la fiera : Saloni Internazionali Francesi Srl Tel.: 02/43 43 53 27
E-mail : adelpriore@salonifrancesi.it
www.sialparis.com
Il sistema Conad pone le basi per proseguire nella sua crescita anche nell’anno in corso e nei prossimi, nonostante le incertezze e le tensioni geopolitiche e il calo del potere d’acquisto dei clienti.
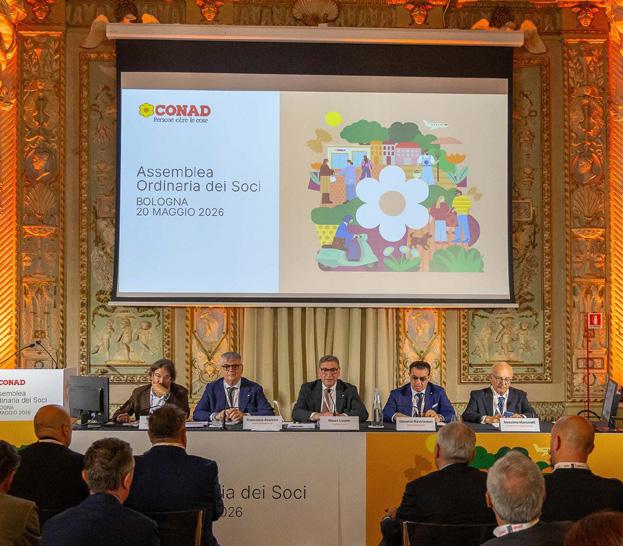
L'Assemblea dei soci, composta dai delegati delle cinque cooperative territoriali – Conad Nord Ovest, Conad Centro Nord, Cia-Commercianti Indipendenti Associati, Conad Adriatico e Pac 2000A – che compongono il Sistema Conad, ha approvato all’unanimità il bilancio 2025 di Conad Consorzio Nazionale Soc. Coop. La Mdd Conad si conferma asset strategico dell'insegna, con 6,5 miliardi di euro di fatturato e una crescita del 5,7% a valore. La quota Mdd nel canale supermercati raggiunge il 33,8% (fonte: Ld Circana, perimetro Lcc; Conad Super, 2025), con un andamento superiore alla media nazionale e un valore prossimo ai livelli europei. Il 24% delle famiglie italiane sceglie i punti vendita Conad in virtù della presenza della Mdd (fonte: NIQ Consumer - Novembre 2025), a conferma del ruolo che essa svolge come motore di fidelizzazione e cuore della relazione con i clienti. Il 2025, inoltre, ha confermato la validità della strategia di specializzazione e omnicanalità di Conad, che si esprime attraverso una rete diversificata di format pensati per rispondere a bisogni sempre più specifici dei clienti. In questo quadro, PetStore Conad ha chiuso l'anno raggiungendo quota 200 punti vendita in 17 regioni, mentre l'ecosistema digitale HeyConad ha ulteriormente rafforzato la relazione omnicanale con i clienti, con una piattaforma integrata che accompagna ogni giorno le famiglie italiane con servizi di spesa online, ma anche viaggi, salute, assicurazioni e cura degli animali domestici. Sviluppando le iniziative di comunicazione dell’insegna a livello nazionale e coordinando le attività di tutte le componenti del Sistema, inoltre, Conad Consorzio Nazionale ha gestito nel 2025 la crescita della brand awareness totale al 95,9%, con un top of mind del 18,5% tra le insegne della Gdo (fonte: NielsenIQ, ytd dicembre 2025). Conad Consorzio, infine, ha proseguito nel percorso di rafforzamento della reputazione dell’insegna, che trova riscontro anche nei principali ranking internazionali dedicati ai brand italiani di maggiore successo: Conad è settima nella classifica Brand Finance Italy 100 2026, e 19esima nel Kantar BrandZ 2026. n
OPPORTUNITY ONLINE ENTRO IL 14 OTTOBRE 2026
Nel 2025 Md ha distribuito il 96% del valore creato ai propri stakeholder, confermando la capacità dell’azienda di generare crescita sostenibile e valore condiviso lungo tutta la filiera.
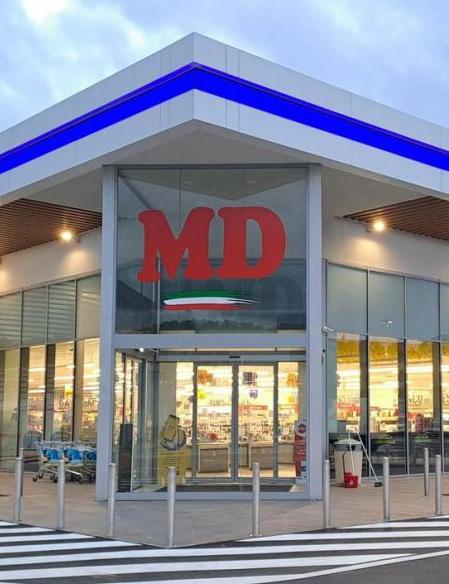
Avanza nuovamente Md, protagonista del discount made in Italy da quasi 800 punti vendita, fondato dall’imprenditore e presidente Patrizio Podini. Nel 2025, infatti, la catena ha conseguito ricavi di 3,8 miliardi di euro (+2%) con una crescita ancora più significativa del valore generato netto, che ha fatto segnare un incremento dell’8%, insieme alla marginalità che si è attestata al 6,43% rispetto al 6,09% dell’esercizio precedente. In netta salita il patrimonio netto, che ha superato i 692 milioni di euro (+12%), mentre l’utile netto è passato a 97,5 milioni di euro, con un delta del +2,65% sul 2024. Nel corso del 2025 Md ha continuato a investire sul territorio, sull’evoluzione della rete al dettaglio e sulla valorizzazione delle proprie persone, confermando il ruolo centrale della formazione e del benessere dello staff. E così la rete conta oggi 785 punti vendita presenti in tutte le 20 regioni italiane, 82 marchi private label per 2.368 prodotti Mdd. «Prosegue l’attuazione del nostro piano industriale – osserva Maria Luisa Podini, amministratrice delegata –, un piano focalizzato sulla riqualificazione della rete, sull’evoluzione del format dei punti vendita e sul rafforzamento della nostra private label, sempre più centrale nella relazione di fiducia con il consumatore e coerente con la nostra promessa della buona spesa, non solo a parole». Parallelamente è proseguito il percorso di efficienza energetica e di riduzione dell’impatto ambientale, attraverso interventi mirati sui negozi e sulle piattaforme logistiche. Sul fronte della sostenibilità sociale, ambientale e d’impresa, Md ha ulteriormente rafforzato il proprio impegno verso un modello di crescita sostenibile e responsabile. Lo scorso anno, infatti, oltre il 52% dell’energia acquistata è derivata da fonti rinnovabili, con 73 impianti fotovoltaici attivi sui punti vendita e 148 colonnine di ricarica elettrica installate, pianificate od operative.n
LEGGI ANCHE:
“Action: le vendite raggiungono i 4 miliardi nel primo trimestre 2026”
Nel vasto mondo dei prodotti che vantano in etichetta l’assenza di un ingrediente specifico c’è un aspetto che tutte le aziende sottolineano con forza: il consumatore non deve fare rinunce sul fronte delle caratteristiche organolettiche.
Il comparto dei prodotti free from è molto differenziato e il suo andamento verrà qui analizzato separando i segmenti definiti genericamente come free from e quelli dedicati alle intolleranze (al glutine e al lattosio). Prendendo quindi in esame il free from, nell’anno terminante il 26 aprile 2026 (dati NIQ, totale Italia, Iper+Super+Liberi servizi+Discount), la cate goria registra un fatturato di quasi 10,5 miliardi di euro, in flessione dell’1,4%. È ancora più significativa la contrazio ne delle confezioni vendute, che scendono a 5,27 miliardi, con un calo del 2,8%. Il disallineamento fra valore e volumi è spiegato dall’andamento del prezzo medio, che cresce dell’1,5%, arrivando a 1,99 euro a confezione. «Limitando l’analisi al perimetro I+S+LS – dichiara Ludovica Zarba di NIQ –, il mercato free from vale poco meno di 9,81 miliardi di euro, in calo dell’1,4%, mentre le confezioni scendono del 2,7%, attestandosi a 4,9 miliardi, e il prezzo medio cresce dell’1,3%. La pressione promozionale è in calo (-0,5%) e si osserva una lieve con trazione dell’assortimento, con le referenze per punto vendi ta che diminuiscono del 2,8%, segnale di una razionalizzazione
Inquadra il QR code per entrare nel mondo Senza Glutine di Nutrifree
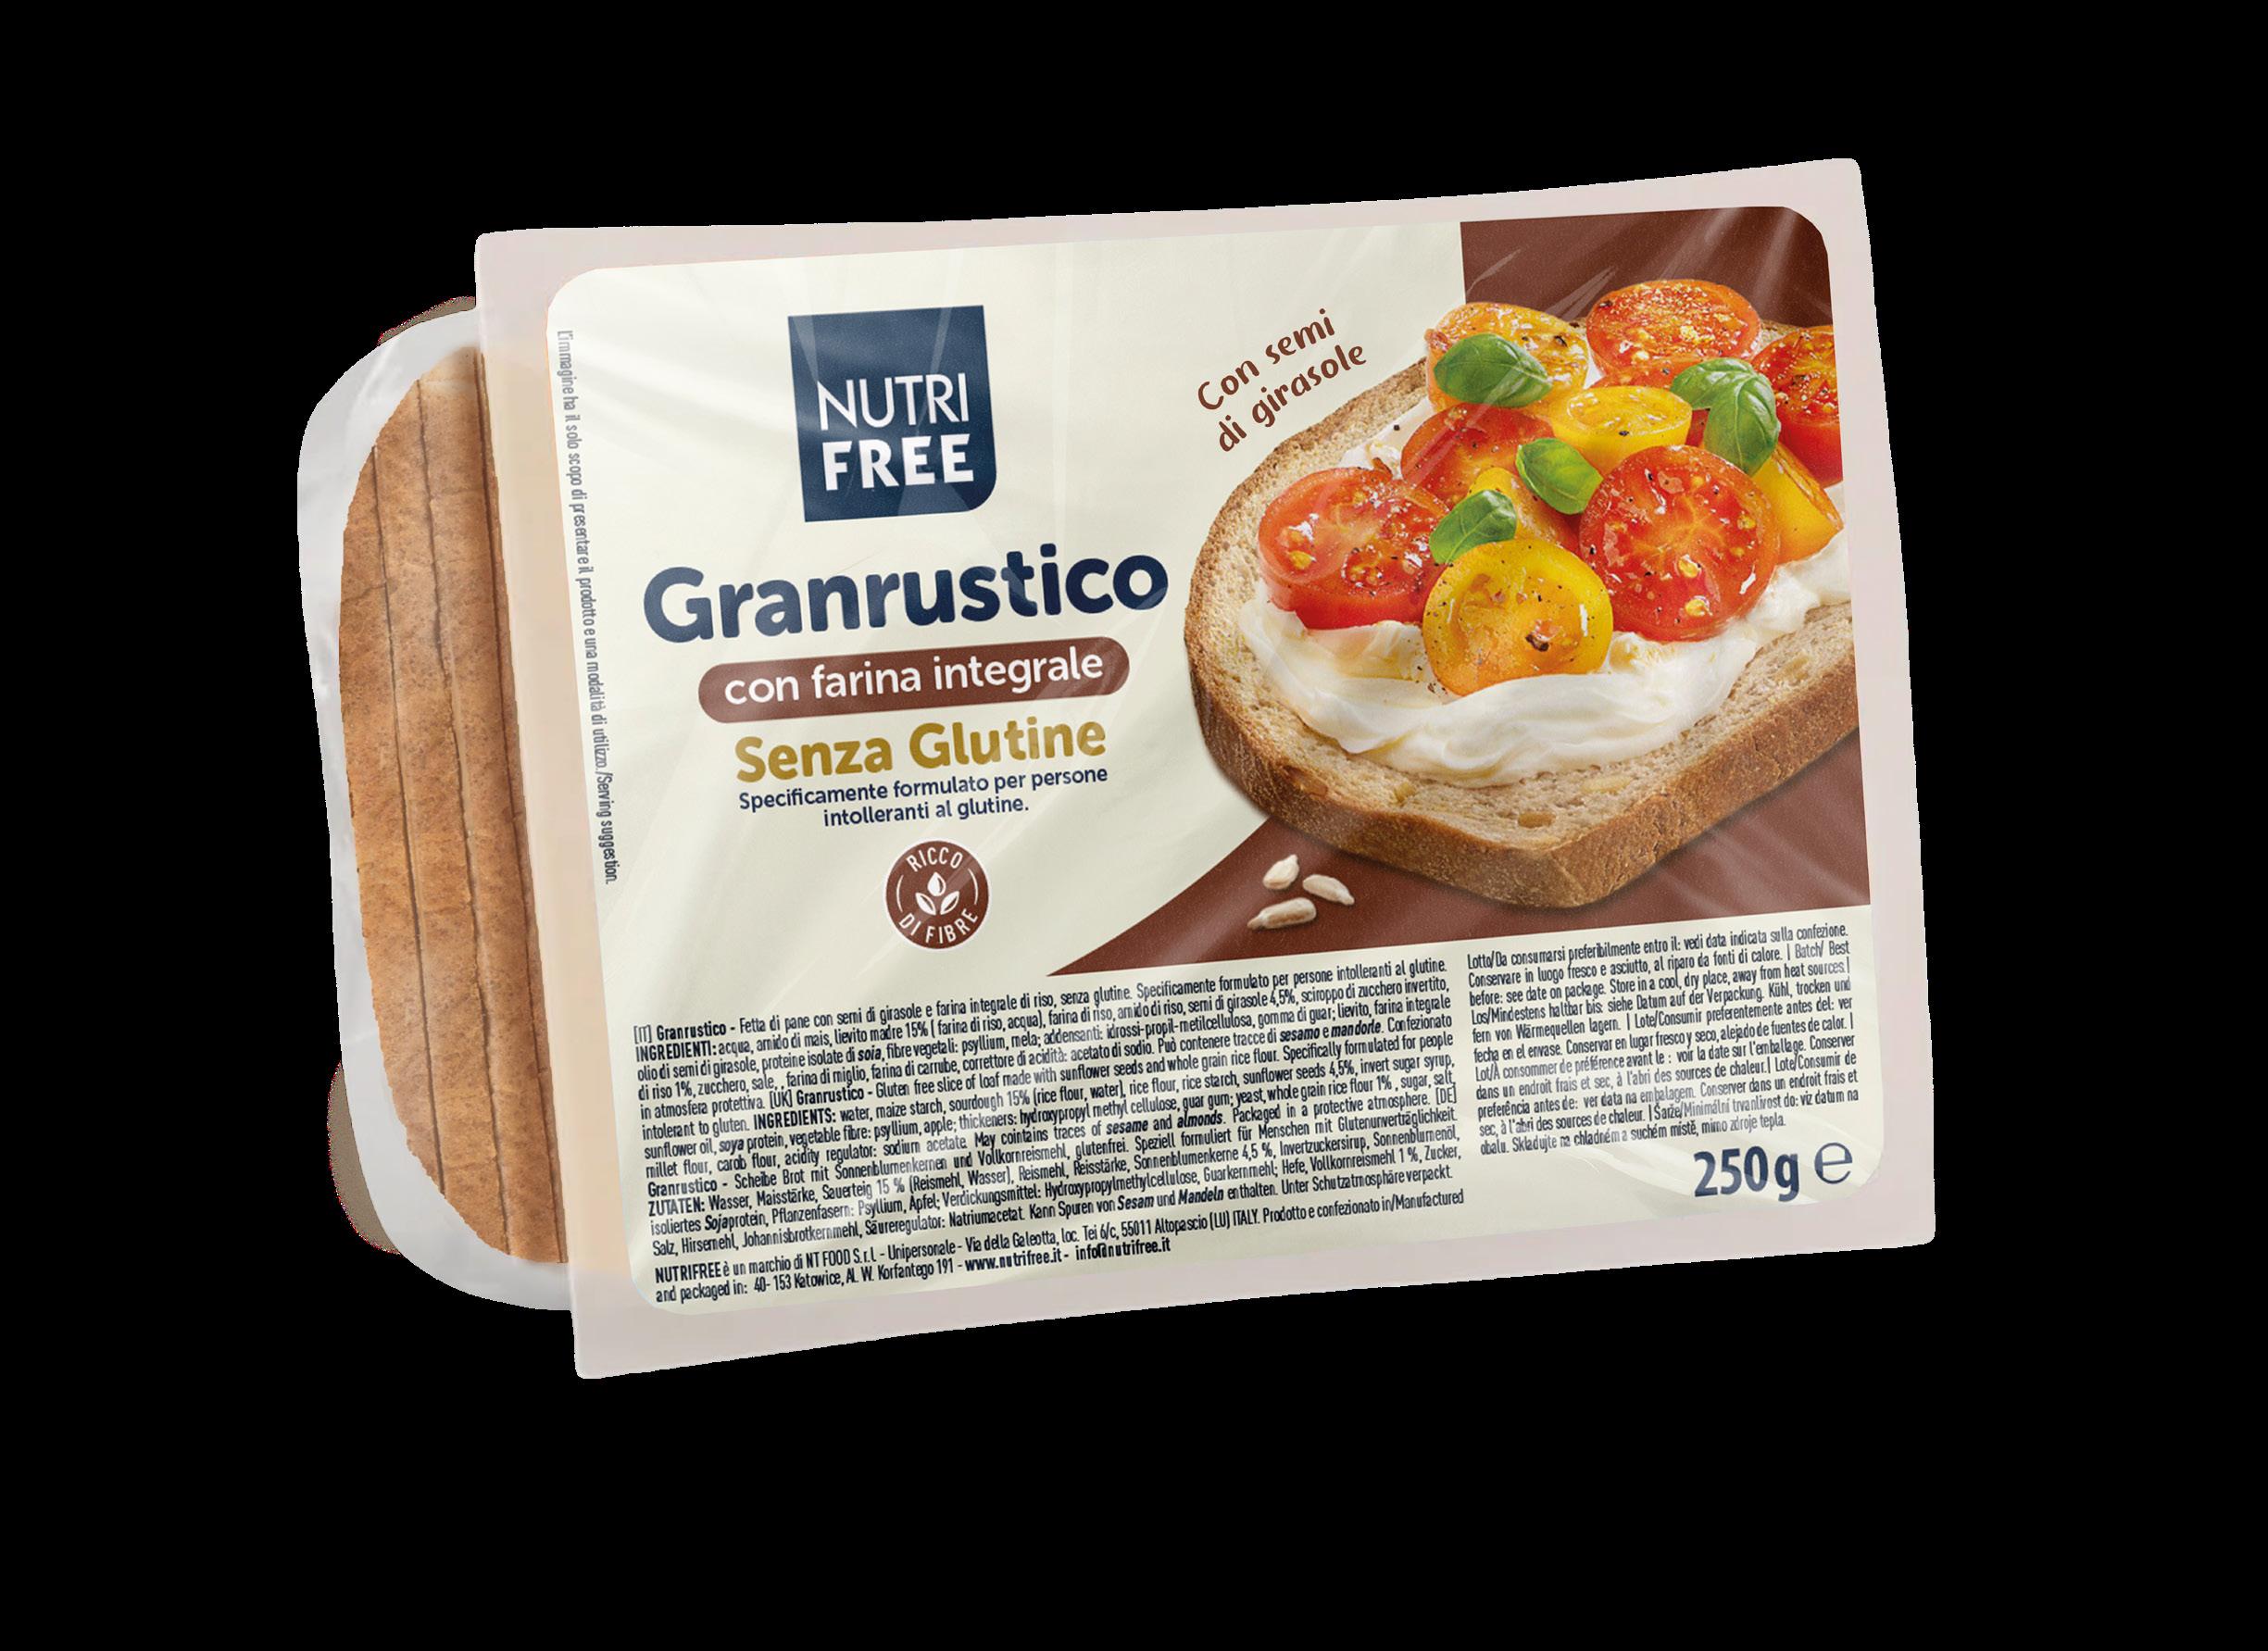
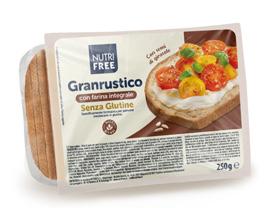
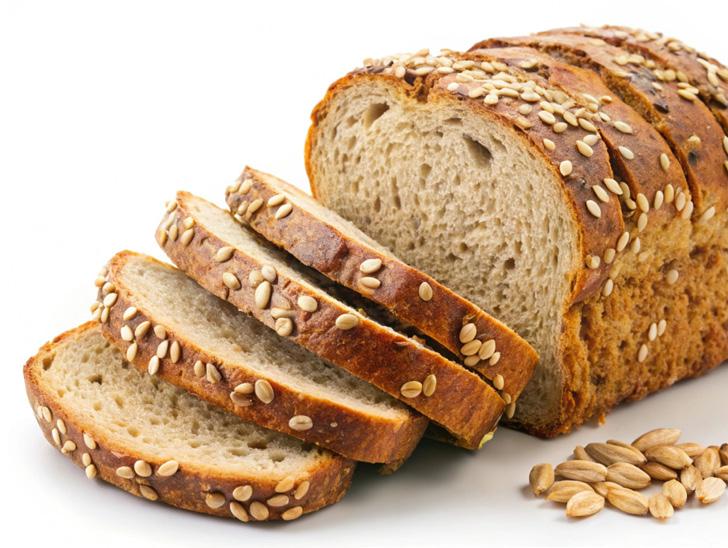
ispirato al gusto autentico del pane casereccio. Con farina di riso integrale e arricchito con semi di girasole, è ideale per accompagnare i pasti con semplicità e leggerezza o come base per sfiziose farciture.
dell’offerta». Passando al mercato dei prodotti per le intolleranze, a totale Italia esclusi i drugstore, il comparto raggiunge un valore di poco inferiore ai 5,83 miliardi di euro, stabile rispetto all’anno precedente. Le confezioni scendono invece del 2%, fermandosi leggermente sotto i 2,84 miliardi, mentre il loro prezzo medio cresce di oltre il 2,1%, arrivando a 2,05 euro e confermando un posizionamento premium. Se ci focalizziamo sul perimetro I+S+LS, invece, il valore supera i 5,51 miliardi di euro, con una crescita solamente dello 0,1%, a fronte di una contrazione a confezioni dell’1,9%.
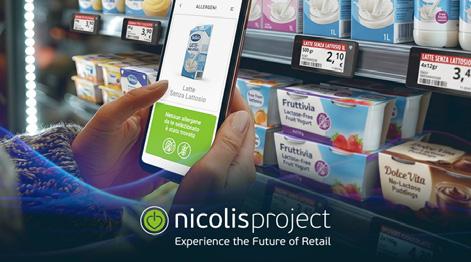
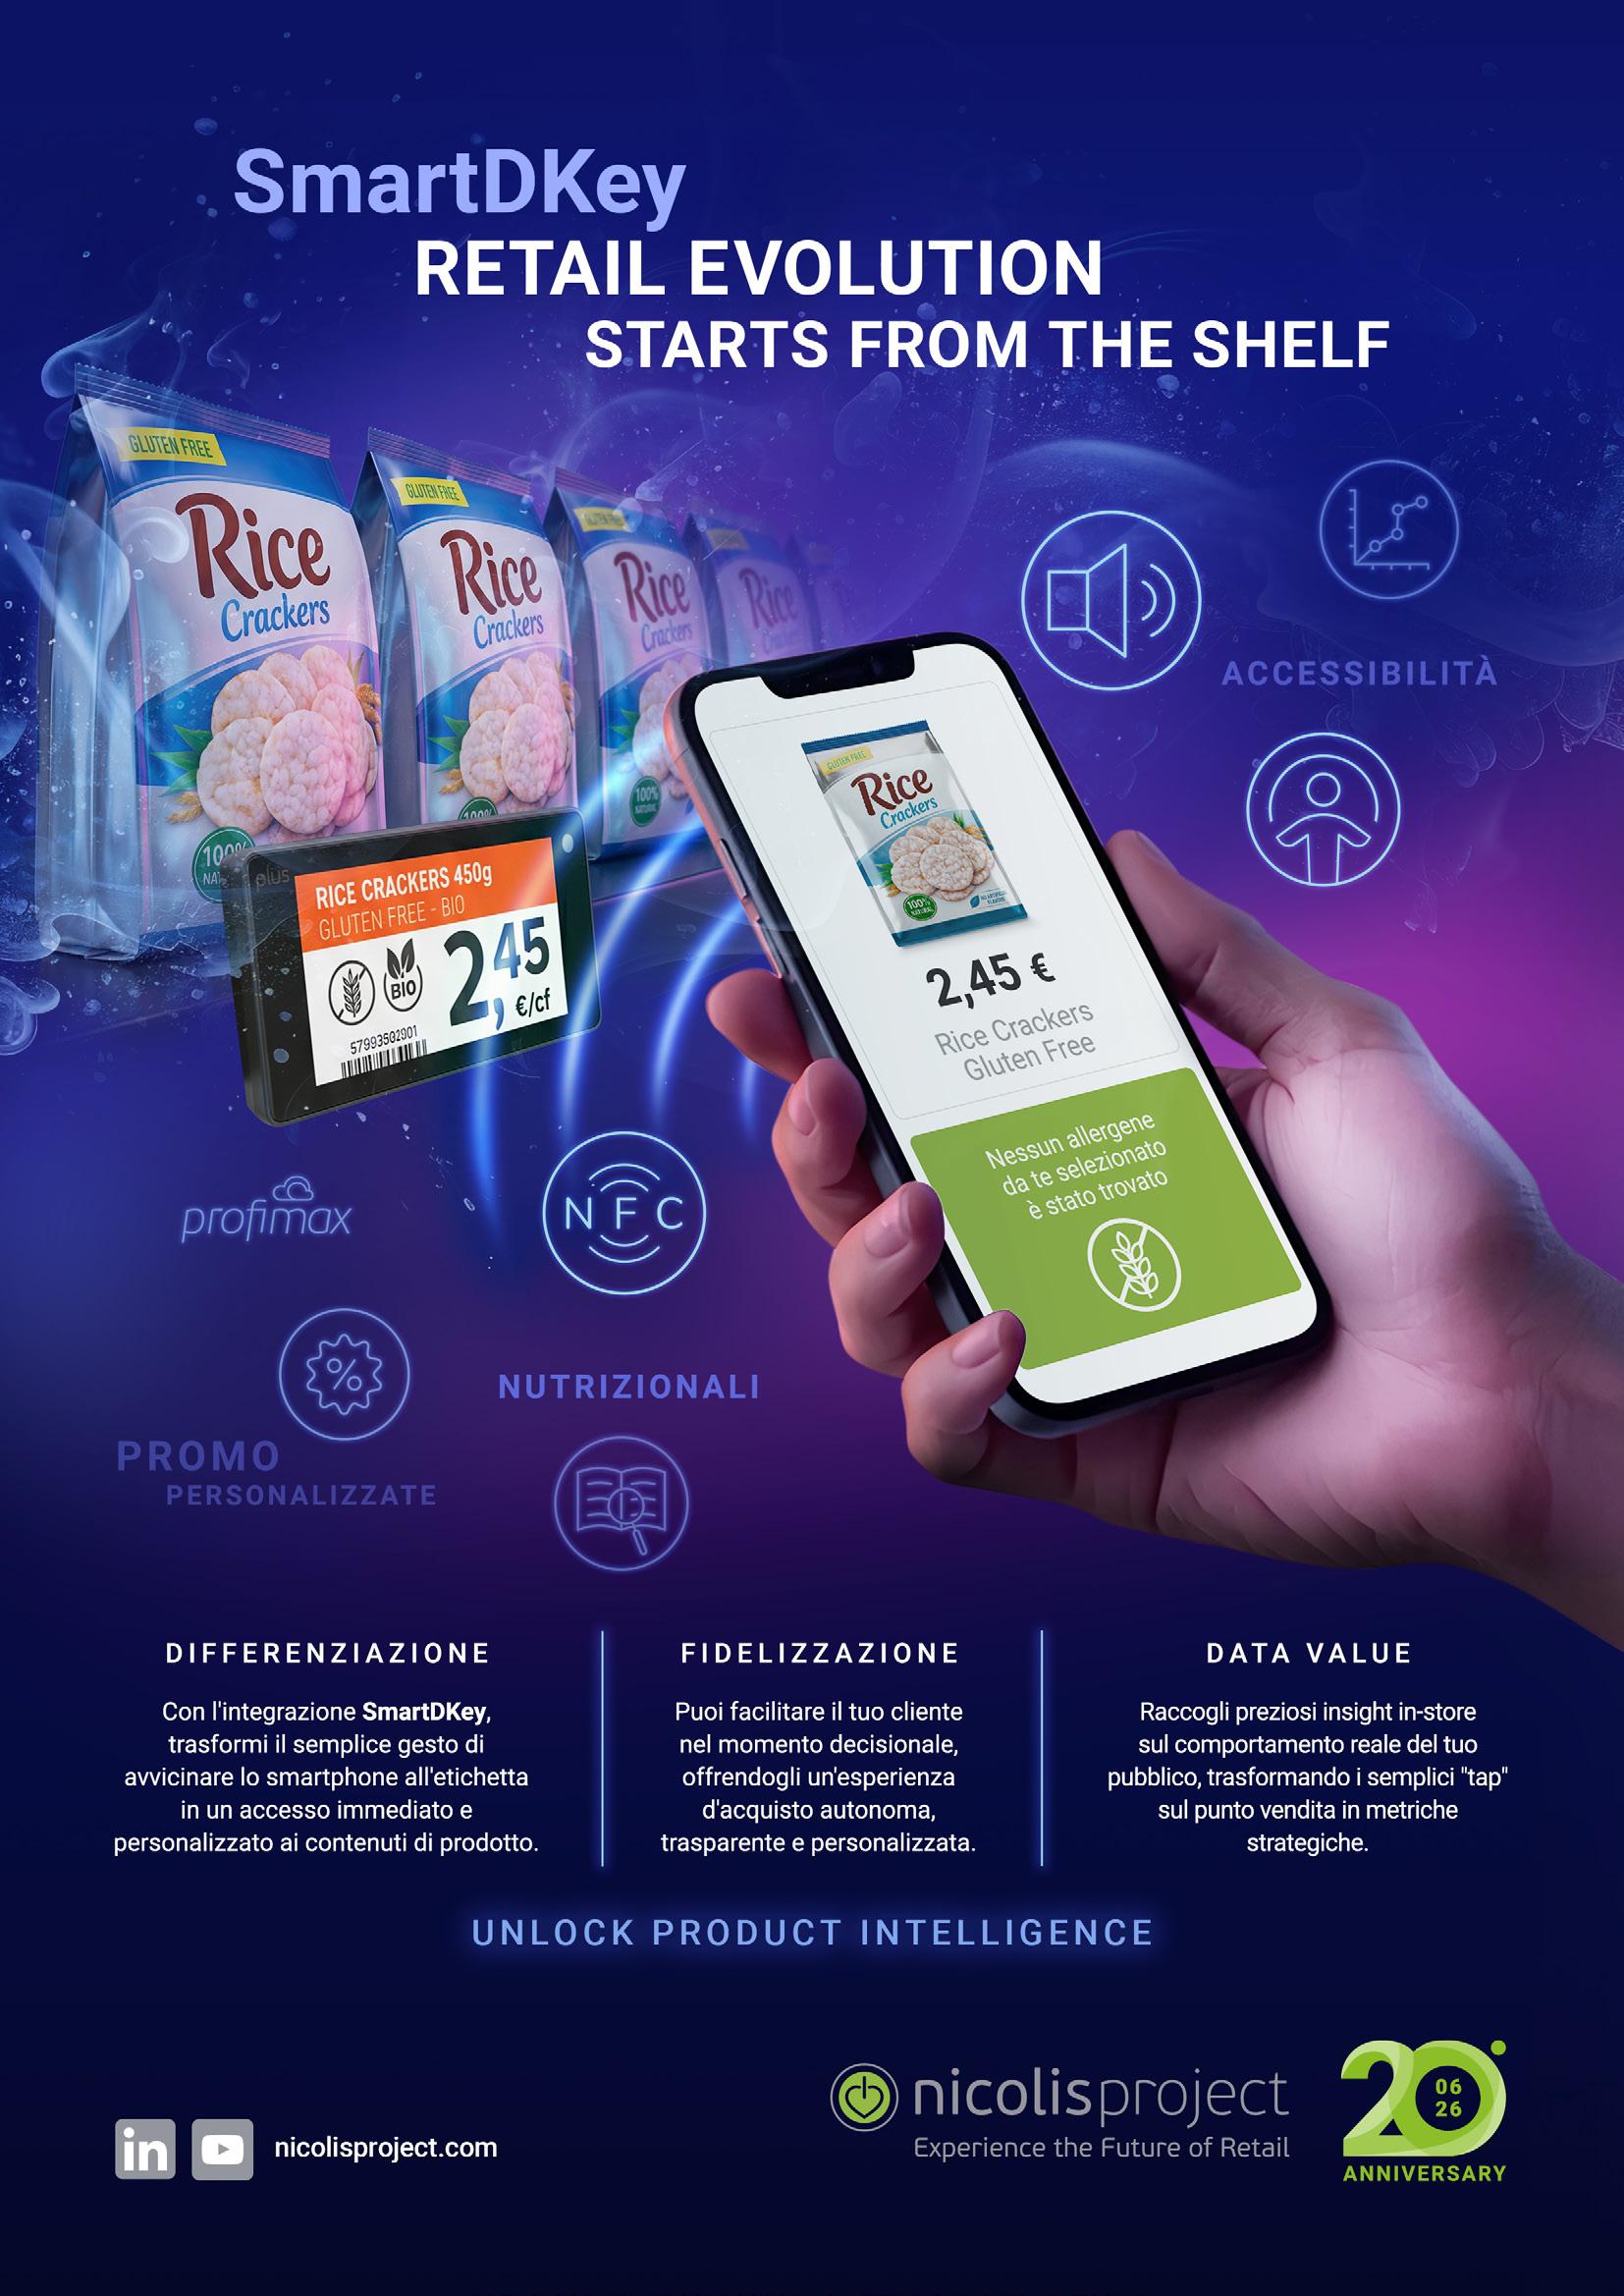
La decisione d’acquisto non è solo questione di preferenze, ma anche di sicurezza e di fiducia. Se questo è vero in tutti i comparti, a maggior ragione vale per i prodotti free from. «In tale scenario – dichiara Vincenzo Parisi, chief commercial officer di Nicolis Project –, con la nostra soluzione software SmartDkey integrata nell’app del retailer, si abilita un’interazione digitale tra cliente e prodotto immediata e trasparente. Avvicinando lo smartphone all’etichetta elettronica dell’articolo che vuole conoscere meglio, il consumatore può quindi accedere a contenuti di valore come informazioni nutrizionali, lista ingredienti, presenza di allergeni e tracciabilità, anche tramite lettura vocale, per una maggiore accessibilità. Oltre a migliorare l’assistenza al cliente, SmartDKey semplifica quindi l’accesso alle informazioni e rende più fluida l’esperienza d’acquisto. Questo rende il punto vendita inclusivo ed efficiente, oltre a permette ai retailer di raccogliere dati per comprendere meglio le esigenze dei consumatori e ottimizzare i reparti».
Trend vendite a valore (%) 10,46 mld/€
Trend vendite a confezioni (%) 5,27 mld/conf -1,4 -2,8
Variazioni vendite segmenti free from (%)
Elaborazioni DM su dati NIQ, totale Italia, Iper+Super+Liberi Servizi+Discount, a.t. 26/04/2026
AnAlisi delle Aree geogrAfiche
Veniamo ora all’analisi delle aree. Per quanto riguarda i prodotti definiti semplicemente come free from, a totale mercato (esclusi drugstore), l’Area 1 resta la prima per giro d’affari, con 3,24 miliardi di euro, ma registra una flessione del 2,3% a valore e una perdita di confezioni superiore del 3,3%. «Il prezzo medio – prosegue Ludovica Zarba – cresce di circa l’1%, contribuendo al calo dei volumi, che risultano penalizzati anche da una riduzione delle referenze per punto vendita di oltre il 3,8%. Un quadro simile emerge anche in Area 2, dove il fatturato scende a 2,24 miliardi di euro (-1,7%), con confezioni in calo del 3,4% e un prezzo medio in crescita dell’1,7%, con il valore unitario di 1,99 euro. Qui la riduzione dell’assortimento è marcata, con un taglio vicino al 4,3% delle referenze. L’Area 3 mostra una flessione più contenuta: il mercato sfiora i 2,68 miliardi di euro, in calo dell’1,3%, mentre le confezioni diminuiscono del 2,9%. Il prezzo medio cresce dell’1,6%, arrivando a 1,97 euro. In controtendenza emerge l’Area 4, l’unica non in flessione (+0%) che chiude l’ultimo anno con quasi 2,31 miliardi di euro. In questo caso, le confezioni calano dell’1,7%, mentre l’aumento del prezzo medio è intorno all’1,8%. Si riduce la profondità assortimentale (-2,5%) seguita dall’intensità promozionale, con -0,7%». L’analisi territoriale del mercato dei prodotti per le intolleranze, invece, mostra una maggiore solidità. In Area 1 il mercato vale oltre 2,04 miliardi di euro, in contrazione dell’1,8%, e anche le vendite a confezioni registrano un calo del 3,4%, con un aumento del prezzo medio, pari all’1,6%. In Area 2 il fatturato sale a 1,19 miliardi di euro, con un incremento dello 0,6%, mentre le confezioni flettono dell’1,8%; qui il prezzo medio cresce di oltre il 2,4%. L’Area 3 sfiora gli 1,42 miliardi di euro, in aumento
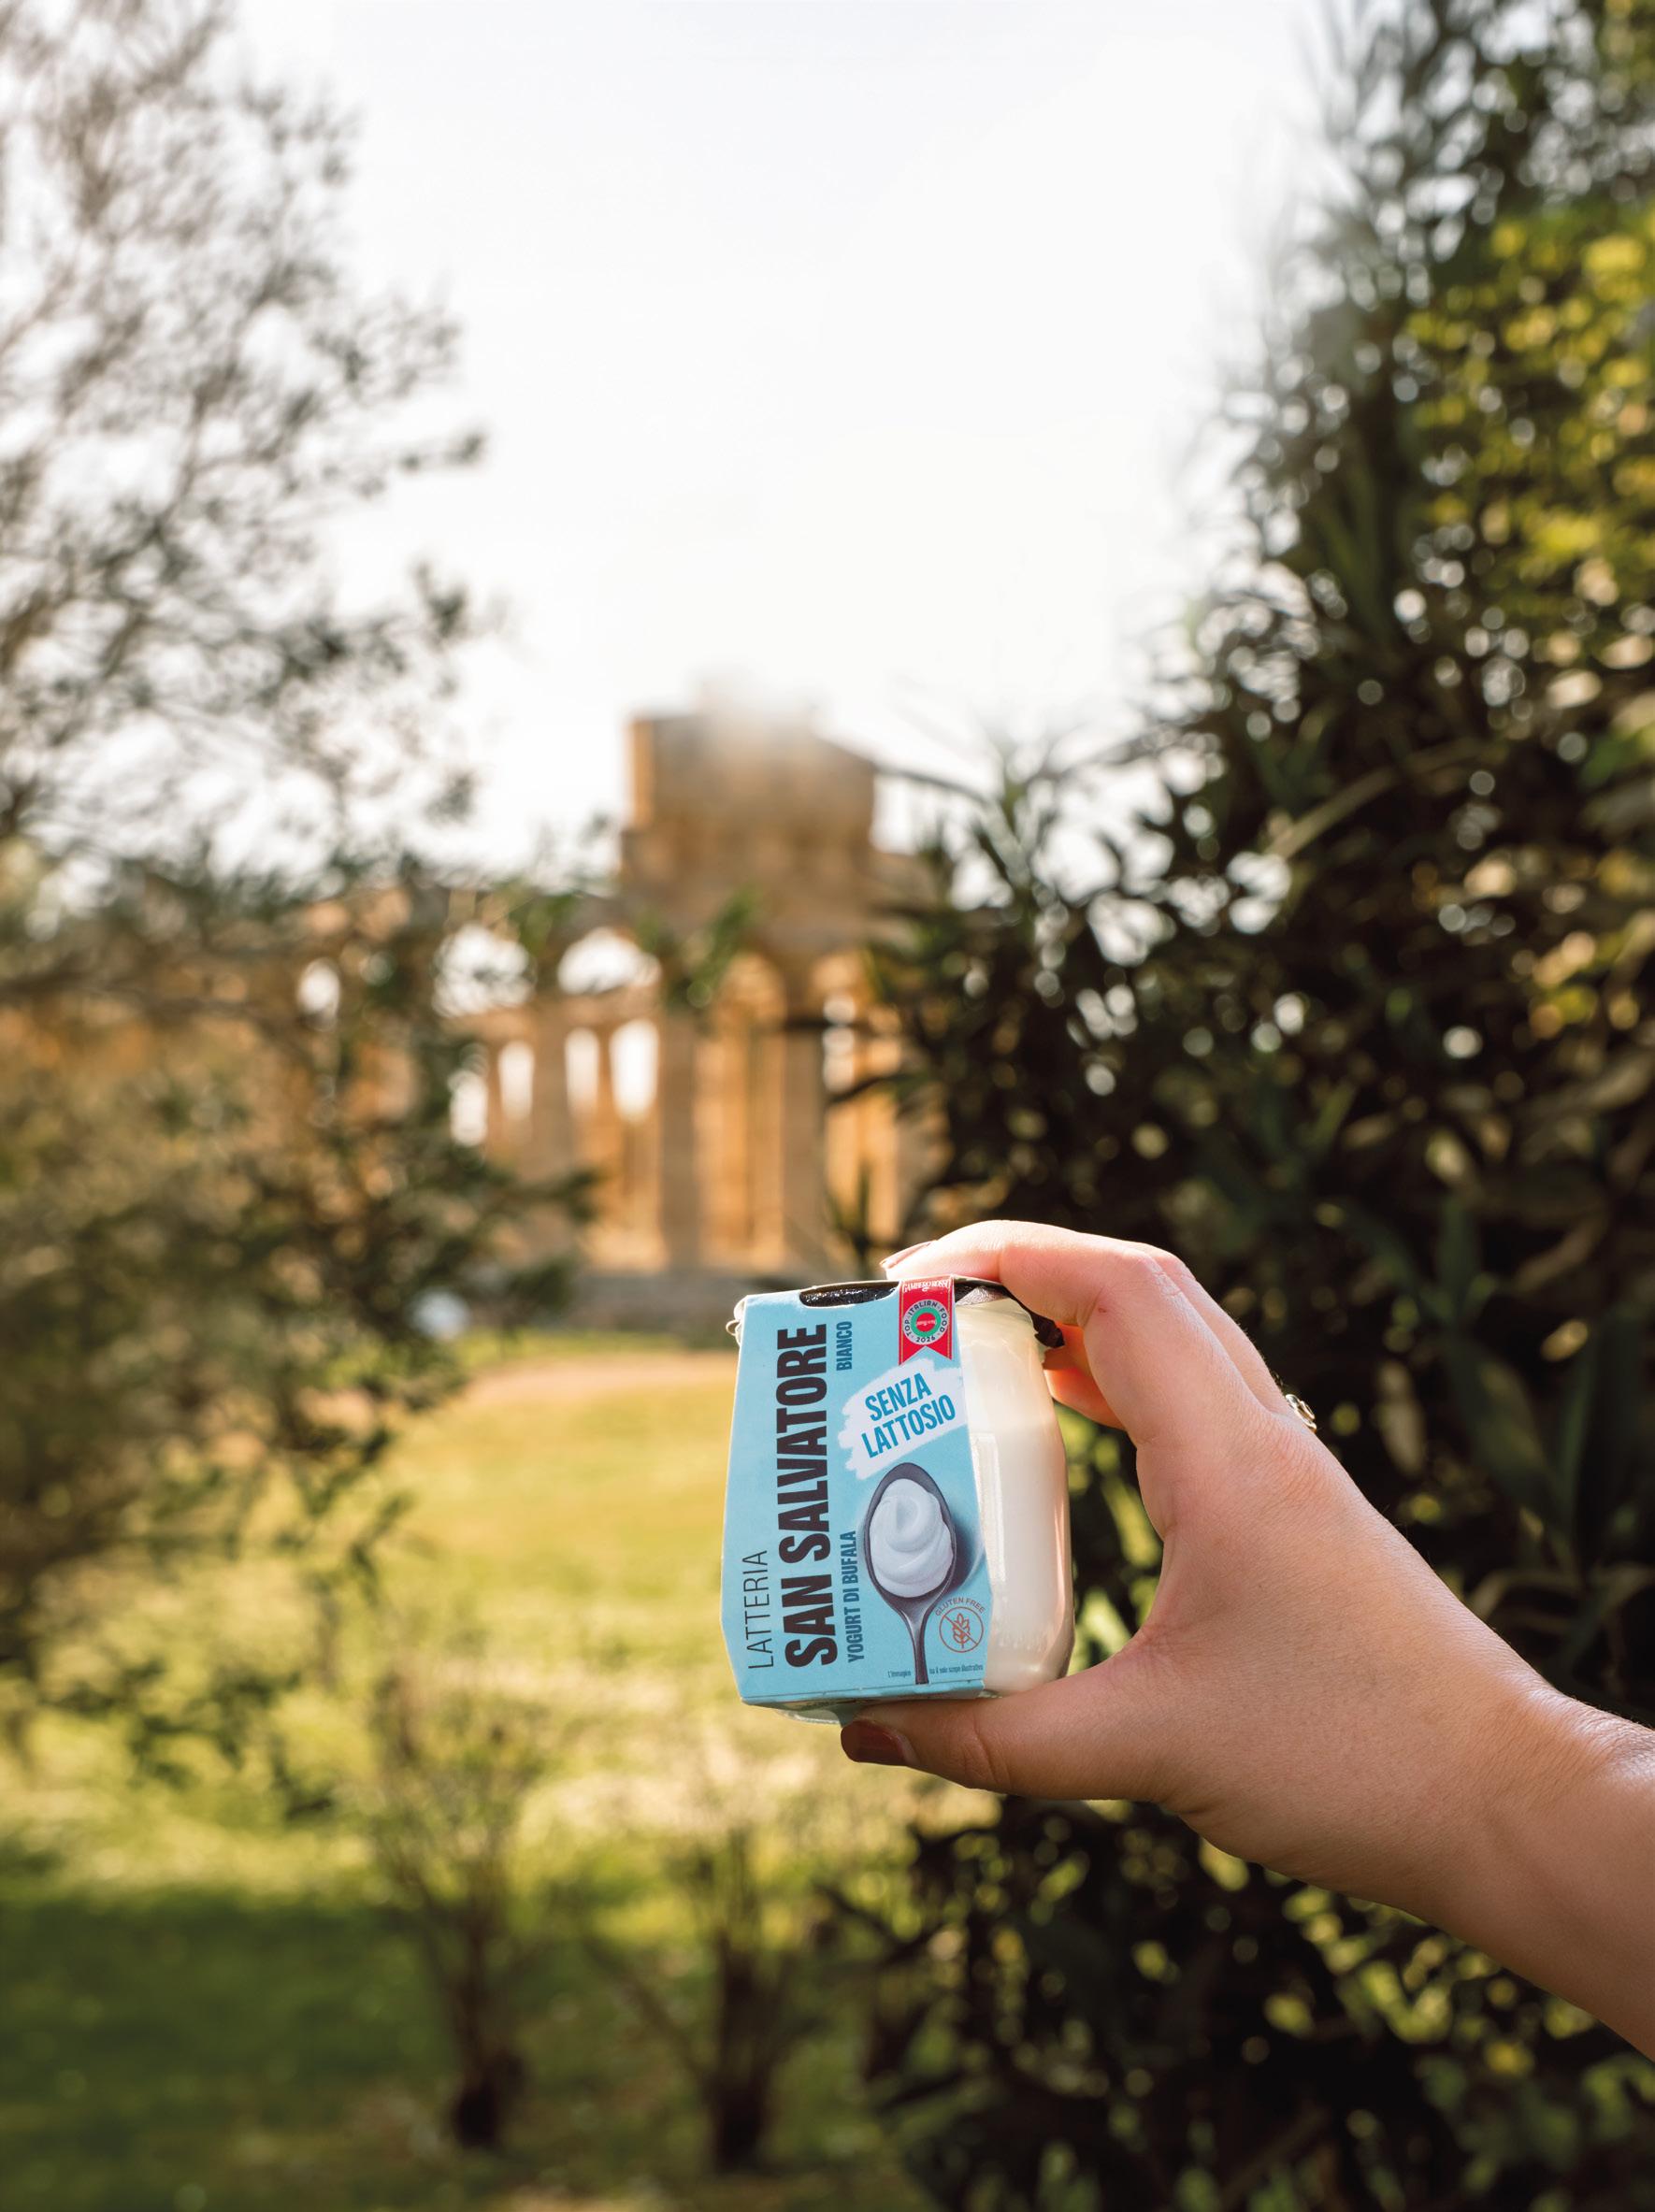
Nome prodotto: Yogurt di latte di bufala senza lattosio e senza glutine
Caratteristiche: naturalmente cremoso, questo yogurt da filiera aziendale controllata è certificato
LFree ed è disponibile bianco e in altre otto varianti di gusto.
DE ANGELIS FOOD GROUP
Nome prodotto: Lasagne alla Bolognese
Gluten Free
Caratteristiche: lasagne fresche senza glutine, refrigerate 0-4° e senza conservanti, pronte in pochi minuti e dal gusto autentico.
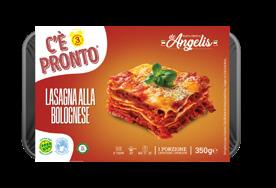
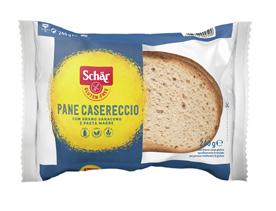
DR. SCHÄR/SCHÄR
Nome prodotto: Pane Casereccio
Caratteristiche: pane a fette, rustico, senza glutine e ricco di fibre. Preparato con pregiate farine (grano saraceno, sorgo) e pasta madre; senza lattosio e conservanti. Formato da 240 g.
dell’1,1%, con vendite a confezioni in contrazione dello 0,7% e prezzi medi in crescita di circa l’1,8%. La più dinamica tra le aree rimane anche in questo caso l’Area 4, che mette a segno un incremento del valore di oltre l’1,6%, arrivando quasi a 1,18 miliardi di euro, nonostante la lieve flessione delle confezioni, grazie a un aumento del prezzo medio superiore al 3,3%.
Di certo un brand specialista del senza glutine come Nutrifree (appartenente a Morato Group) deve costantemente rafforzare il proprio posizionamento, ma è molto importante anche sostenere la visibilità e la rotazione dei suoi prodotti nella grande distribuzione. «Con tale obiettivo stiamo investendo molto sulla comunicazione nel punto vendita – dichiara Pasquale Russo –. In parallelo, continuiamo a valorizzare innovazione, qualità e inclusività della nostra proposta con un linguaggio chiaro, moderno e vicino anche alle nuove generazioni. Queste ultime, infatti, chiedono prodotti privi di glutine capaci di essere nello stesso tempo buoni, accessibili e contemporanei».
AndAmento dei segmenti
Suddividendo i segmenti in base ai claim sulle confezioni, vediamo che, in termini di vendite a valore, sono i prodotti con la dicitura “senza glutine” ad avere la maggiore dimensione economica, con oltre 3,65 miliardi di euro, in calo del 2,2% circa rispetto all’anno precedente. La contrazione riguarda anche le confezioni, che scendono a poco
meno di 1,67 miliardi, con una riduzione superiore al 5,4%. Il prezzo medio aumenta, passando da 2,12 a 2,19 euro (+3,3%) e l’assortimento mostra una perdita che arriva quasi al 2,8% delle referenze per punto vendita. Subito dopo, in termini di dimensione economica, si collocano i prodotti con il claim “senza conservanti”, con un fatturato pari a 3,39 miliardi di euro, in lieve flessione (-2,4%). Ma sono le confezioni vendute a subire il ridimensionamento più marcato, con una contrazione del 5,3% che le fa scendere sotto gli 1,53 miliardi. Il prezzo medio, al contrario, cresce da 2,15 a
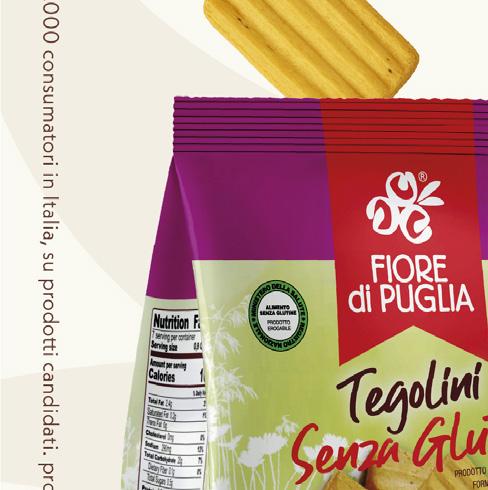
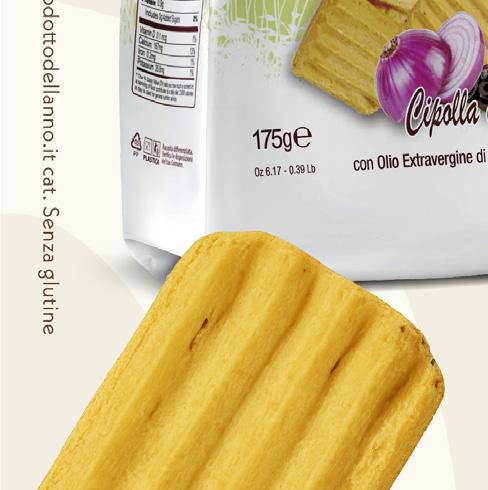
Far conoscere i valori del brand, la qualità delle materie prime e l’evoluzione dell’offerta, anche in termini di innovazione di prodotto. Sono questi i principali obiettivi che si pone Fiore di Puglia nel realizzare i suoi contenuti editoriali. «Per rafforzare il dialogo con il consumatore e intercettare un pubblico attento al benessere e alla qualità – afferma Annalisa Fiore – stiamo parallelamente incrementando anche il ruolo dei canali digitali. In tale contesto, raccontiamo il prodotto non solo per quello che non contiene, ma anche e soprattutto per ciò che lo rende distintivo in termini di gusto e identità. È inoltre grande l’attenzione che riserviamo alla coerenza del nostro messaggio su tutti i touchpoint, per costruire una narrazione autentica e riconoscibile».
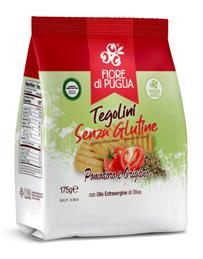
FIORE DI PUGLIA
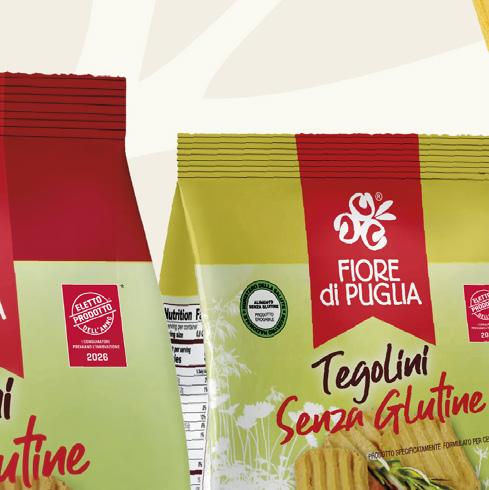
Nome prodotto: Tegolini Pomodoro e Origano
Caratteristiche: premiati Prodotto dell’Anno, questi snack salati senza glutine coniugano attenzione alle esigenze dei celiaci e ricerca del gusto, in un formato pratico e versatile.
MORATO GROUP - NT FOOD/NUTRIFREE
Nome prodotto: Granrustico con farina integrale
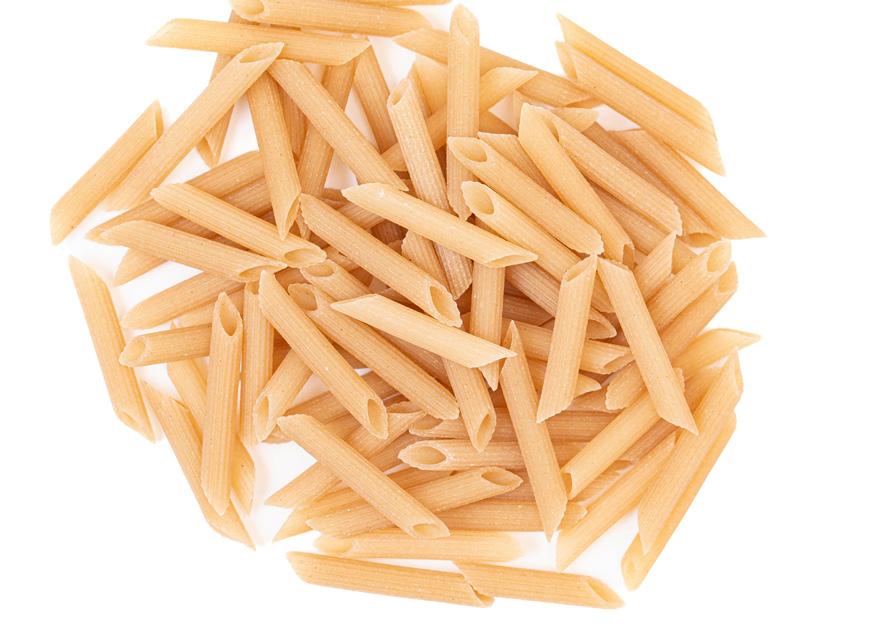
Caratteristiche: pane senza glutine con farina di riso integrale e semi di girasole, fonte di fibre, soffice e versatile.
2,22 euro, in aumento quasi del 3%. L’assortimento resta elevato, pur registrando un taglio di oltre il 3,4%. Tra i segmenti ad alta rilevanza economica emerge poi il “senza lattosio”, che raggiunge un fatturato di 2,46 miliardi di euro, in crescita del 2,2%. Le confezioni, le cui vendite sono in calo dello 0,2%, si attestano a quasi 1,31 miliardi, mentre il prezzo medio aumenta del 2,4%, passando da 1,83 a 1,88 euro. Più dinamico il segmento “pochi zuccheri”, che supera 2,11 miliardi di euro di fatturato, con una crescita del 2,3%. A differenza degli altri grandi claim, qui anche le vendite a confezioni mostrano un andamento positivo e aumentano dell’1,6%, superando gli 1,21 miliardi. Il prezzo medio risulta sostanzialmente stabile, con una crescita limitata allo 0,6% (da 1,74 a 1,75€). L’assortimento resta relativamente ampio, pur con una lieve flessione (inferiore allo 0,8%). Più critico il quadro per altri claim storici, come “senza coloranti” e “senza olio di palma”, entrambi sopra il miliardo e mezzo di euro, ma caratterizzati da dinamiche negative. Il “senza coloranti” scende a qua-
Il ruolo del produttore non si esaurisce nell’offerta di prodotto. Secondo Antonello Ricco, di San Salvatore, le imprese hanno una responsabilità più ampia. «Dobbiamo contribuire alla costruzione di una cultura di consumo – dice –, aiutare le persone a orientarsi in un mercato sempre più ricco di opzioni ma non di chiarezza. Occorre spiegare che cosa significa un prodotto certificato Lfree o gluten free o qual è la differenza tra una dichiarazione in etichetta e una garanzia verificata in filiera. Questo è il perimetro in cui vogliamo operare. Crediamo in un mercato in cui la fiducia si costruisce sui fatti e non sulle dichiarazioni e in questa logica abbiamo dotato i nostri yogurt della certificazione indipendente Lfree e del tracciamento della filiera con tecnologia blockchain».
si 1,39 miliardi di euro, con una contrazione del 5,2% a valore e una perdita di confezioni del 7,4%, solo parzialmente compensata da un aumento del prezzo medio (+2,4%). Il “senza olio di palma” arretra, invece, a 1,68 miliardi di euro, con un calo del 4,3% a valore e una riduzione delle confezioni superiore al 6,1%.
lA sfidA dei prodotti dA forno
NUTRITION & SANTÉ/CÉRÉAL
SENZA GLUTINE
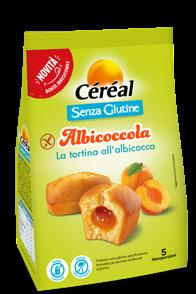
Nome prodotto: Albicoccola
Caratteristiche: una tortina ripiena all’albicocca, soffice e profumata. La ricetta è anche senza lattosio e olio di palma, ma con olio di girasole alto oleico e una farcitura priva di conservanti.
PARMALAT – GRUPPO LACTALIS
ITALIA/ZYMIL
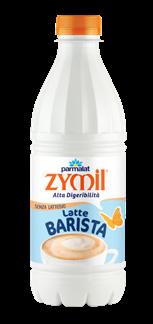
Nome prodotto: Zymil Latte Barista
Caratteristiche: il latte uht senza lattosio per preparare il cappuccino a casa: buono come quello del bar, con una schiuma morbida e persistente.
GLUTEN FREE A PROVA DI ASSAGGIO
Offrire alimenti senza glutine sempre più vicini alle preparazioni tradizionali, per consistenza e sapore, è certamente l’obiettivo di molte aziende. De Angelis Food dedica grande attenzione alla valorizzazione di queste caratteristiche nei suoi prodotti freschi e si impegna a illustrare le tecnologie proprietarie che le consentono di raggiungere tale obiettivo. «Puntiamo a raccontare la nostra offerta in modo chiaro e contemporaneo – spiega Paolo Piazzi – mettendo al centro della narrazione certamente la sicurezza, ma anche il loro gusto e la loro semplicità di utilizzo. Inoltre, per consolidare il dialogo con consumatori e distributori, continuiamo a investire in fiere di settore, attività trade e visibilità nei punti vendita».
I prodotti senza glutine, quindi, rappresentano il segmento del free from con il giro d’affari più importante e sono molte le aziende che hanno introdotto referenze e linee gluten free nella loro offerta. In questo contesto, però, il mercato è ancora presidiato principalmente da brand specializzati, soprattutto per quanto riguarda i prodotti da forno, che richiedono competenze tecnologiche molto avanzate per essere realizzati con caratteristiche equiparabili a quelli tradizionali. Dr. Schär è certamente un’azienda storica del settore, con un portafoglio dedicato interamente all’offerta per celiaci. «I consumatori di alimenti senza glutine – dichiara William Galletti, head of sales retail Italia della società – mostrano crescente attenzione non solo alla qualità degli ingredienti, ma anche al gusto. La loro preferenza è sempre più orientata verso un’esperienza sensoriale appagante e senza rinunce. Parallela-
mente, rileviamo una sensibilità verso il profilo nutrizionale delle referenze, un aspetto che può favorire le aziende impegnate in percorsi di qualità e innovazione». L’attenzione all’innovazione in questo segmento è il cuore della strategia per un altro brand specializzato come Nutrifree, appartenente a Morato Group. «Il consumatore di prodotti free from è sempre più evoluto – spiega Pasquale Russo, group sales director brand retail Italy di Morato –, legge le etichette, valuta con attenzione gli ingredienti e cerca prodotti capaci di unire sicurezza, qualità nutrizionale, gusto e servizio. Nel senza glutine, in particolare, gusto e consistenza restano i principali driver di scelta, soprattutto
I prodotti senza lattosio hanno superato la logica del target unico e si rivolgono oggi a consumatori con sensibilità eterogenee. Consapevole di questa evoluzione, Trevalli Cooperlat ha scelto di comunicare con una duplice missione: ampliare il mercato di riferimento e rafforzare il valore del marchio. «La nostra strategia – illustra Milvia Panico – punta non a frammentare il messaggio, ma a individuare un filo conduttore capace di parlare a tutti, garantendo al contempo la massima coerenza. Per questo abbiamo adottato un approccio integrato e omnicanale, che combina campagne di comunicazione ad ampia diffusione e attività di contatto con il coinvolgimento diretto degli shopper, così da massimizzare sia la copertura sia la relazione con interlocutori differenti».
per quanto riguarda i panificati e i prodotti per la prima colazione. La tendenza più evidente è una normalizzazione dell’esperienza di consumo. Per questo stiamo lavorando su ricette sempre più equilibrate, formati porzionati on-thego e soluzioni capaci di rispondere alle nuove occasioni di consumo, dal pranzo veloce allo snack, fino alla convivialità domestica e fuori casa».
lA trAdizione itAliAnA, in tutte le occAsioni
Nei supermercati Sigma e Sisa il segmento più performante del comparto è quello del senza lattosio, seguito dal senza glutine. «Negli ultimi due anni – dichiara Simona Riccardo, category manager Mdd di Dit – abbiamo lavorato per ampliare la gamma Equilibrio&Piacere, pensata per rispondere alle esigenze nutrizionali dei consumatori che cercano il benessere ma non vogliono rinunciare al gusto. Nel reparto fresco, il segmento senza lattosio si è arricchito con lo yogurt greco, che nei prossimi mesi vorremmo inserire nelle varianti alla frutta. Non mancano le novità sul fronte del senza glutine, dove la pasta è stata proposta in una nuova ricetta e affiancata, nel reparto drogheria, dalla farina di ceci e, nel reparto fresco, dall’hummus. Sul fronte della comunicazione, da fine aprile è online “Buono a Sapersi”: uno spazio in cui condividere consigli e buone pratiche capaci di promuovere comportamenti di consumo consapevoli e responsabili. Un progetto con il quale abbiamo voluto portare il valore di prossimità delle nostre insegne».
Dallo snack ai piatti pronti, assistiamo oggi a uno sviluppo del comparto capace di offrire soluzioni inclusive anche a chi ha bisogno di seguire diete specifiche. L’offerta comprende una vasta gamma di ricette e proposte, tra cui spiccano le specialità della tradizione gastronomica italiana. De Angelis Food risponde a queste esigenze offrendo paste fresche, sughi e piatti pronti senza glutine con caratteristiche sempre più vicine alle preparazioni fatte in casa. «Il consumatore cerca prodotti inclusivi, semplici e autentici – dice Paolo Piazzi, direttore commerciale Italia dell’azienda –. L’assenza di uno specifico ingrediente costituisce ormai una precondizione e quello che si chiede è un equilibrio tra gusto, naturalità, qualità delle materie prime e praticità d’uso. Vediamo, quindi, nel free from una crescente attenzione verso referenze refrigerate, senza conservanti e con un profilo nutrizionale equilibrato: prodotti capaci di offrire benessere e piacere senza rinunciare all’esperienza gastronomica tipica della tradizione italiana». Sulla stessa lunghezza d’onda si pone Annalisa Fiore, amministratrice unica di Fio-
re di Puglia, che propone l’autenticità della tradizione pugliese anche in versione gluten free. «La principale tendenza in atto – spiega – è il superamento del concetto di prodotto “sostitutivo”: oggi ci si aspetta la stessa qualità sensoriale delle referenze tradizionali, ottenuta grazie all’impiego di ingredienti semplici e riconoscibili. Si rafforza inoltre l’attenzione verso l’origine delle materie prime, la sostenibilità dei processi produttivi e la capacità del brand di comunicare in modo trasparente e credibile. Il consumatore premia le aziende che riescono a coniugare tradizione e innovazione, offrendo prodotti autentici ma in linea con le nuove esigenze nutrizionali».
La premiumizzazione e la tendenza a considerare il free from un’opzione che esclude il concetto di rinuncia sono alla base anche delle strategie portate avanti dalle aziende che propongono prodotti senza lattosio. «Il free from sta entrando in una dimensione premium e contemporanea – sottolinea Antonello Ricco, ceo di San Salvatore, impresa che offre prodotti senza lattosio a base di latte di bufala –. Il consumatore di oggi non è disposto ad accettare un prodotto “senza” che perda in cremosità, gusto o esperienza complessiva. Per questo stanno emergendo referenze capaci di coniugare funzionalità e piacere, soprattutto nel banco fresco. Nel nostro caso, lo yogurt al latte di bufala senza lattosio e senza glutine rappresenta una proposta distintiva, perché mantiene la cremosità e il gusto pieno tipici del latte di bufala ampliando al tempo stesso il target di consumo». Punta dritto al concetto di piacere senza compromessi anche Zymil, brand del senza lattosio del gruppo Lactalis Italia. «Lo sviluppo del segmento delattosato dimostra che le persone sono alla ricerca di prodotti leggeri e facilmente digeribili – chiarisce Elisa Mitaritonna, senior marketing manager Parmalat BU Milk del gruppo –. A questo si aggiunge un bisogno di personalizzazione, che si esprime nella ricerca di referenze capaci di offrire piccoli momenti di comfort nella quotidianità. Il lancio di Zymil Latte Barista, avvenuto lo scorso aprile, va in questa direzione: un prodotto pensato per ottenere un cappuccino buono come al bar, rispondendo alla crescente domanda di esperienze personalizzate e di valore». Il senza lattosio è insomma decisamente uscito dalla caratterizzazione di mercato di nicchia, guidato da esigenze terapeutiche, per evolversi in vera e propria scelta di lifestyle. «Moltissime persone scelgono il delattosato non perché si ritrovano a fare i conti con un’intolleranza diagnosticata – spiega Milvia Panico, direttrice marketing di Trevalli Cooperlat –, ma per la percezione di una maggiore leggerezza e digeribilità nel quotidiano, associando questi prodotti a uno stile di
vita sano, attivo ed equilibrato, che riconosce il ruolo nutritivo del latte. Questo allargamento della base clienti ha generato un forte innalzamento della domanda verso il segmento premium. In tale nuovo contesto la centralità del gusto è diventata un fattore non negoziabile. Il consumatore non è più disposto a scendere a compromessi sul palato: il successo dei prodotti si gioca quindi interamente sulla capacità di replicare la cremosità, la consistenza e la ricchezza aromatica dei latticini classici».
trAsversAli, con il focus su gusto e sAlute Non mancano naturalmente tra le aziende attive nel settore del free from i player che operano trasversalmente, proponendo diverse tipologie di prodotti “senza”. In tale contesto l’attenzione dei consumatori e del comparto è oggi rivolta soprattutto verso la riduzione o, meglio, l’eliminazione dello zucchero. Lo conferma Elena Angeloni, marketing manager health & vegetal nutrition di Nutrition & Santé, azienda specializzata nel segmento dei prodotti funzionali e salutistici con un portafoglio ampio a marchio Céréal: «La domanda di prodotti senza glutine e senza zuccheri si conferma tra le più dinamiche del comparto. La ricerca di referenze con un profilo nutrizionale equilibrato si affianca alla rilevanza del claim “ricco di”, con fibre e proteine tra i principali driver. Parallelamente si osserva una maggiore attenzione alla qualità degli ingredienti e alla trasparenza in etichetta. Resta tuttavia centrale il gusto: performance nutrizionali e piacere sensoriale devono coesistere per garantire il successo». Anche Valsoia si posiziona in una logica trasversale che associa il tema della bontà a quello della salute, anche se in questo caso resta come elemento di base la sostituzione della soia alle proteine animali. «I mercati si stanno segmentando, con una crescita di proposte funzionali, spesso trasversali alle categorie – dichiarano dall’azienda –. Il trend comune a più segmenti è l’interesse per le formulazioni senza zuccheri, oggi tra i principali driver di scelta. Negli ultimi anni abbiamo investito per sviluppare una gamma completa di prodotti zero zuccheri aggiunti, coerente con il nostro posizionamento e con gli obiettivi di sostenibilità alimentare. Allo stesso tempo notiamo che i prodotti free from in generale, e il senza glutine in particolare, intercettano una domanda sempre più diffusa anche al di fuori di esigenze specifiche».n
TREVALLI COOPERLAT/TREVALLI
SENZA LATTOSIO
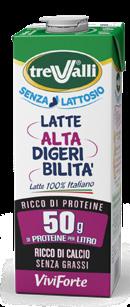
Nome prodotto: ViviForte
Caratteristiche: latte 100% italiano, senza lattosio (< 0,1%) e senza grassi (0,1%), con il 50% in più di proteine e il 30% in più di calcio rispetto al prodotto tradizionale.
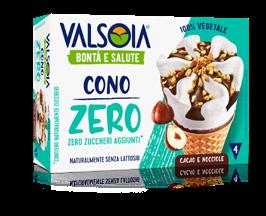
VALSOIA
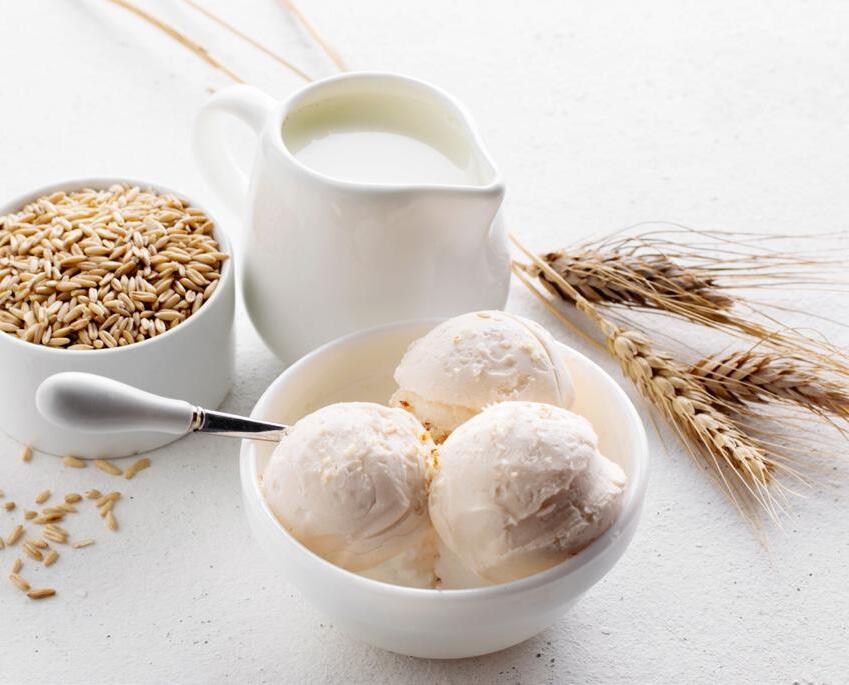
Nome prodotto: Cono zero
Caratteristiche: gelato vegetale con crema bianca e variegatura al cioccolato fondente, arricchito da nocciole croccanti, cialda e punta di cioccolato.
Senza zuccheri aggiunti.
Inatteso cambio al vertice di Esselunga. Esce il direttore generale storico Gabriele Villa ed entra Claude Sarrailh con i ruoli di amministratore delegato e dg. Il cambio di poltrone scatterà a partire dai primi del mese di novembre. Claude Sarrailh, attualmente ceo del retailer Ahold Delhaize per Europa e Indonesia, è alla guida di un’organizzazione da circa 40 miliardi di euro di fatturato e 160mila dipendenti.
è il nuovo direttore vendite Italia di Carioca
Carioca annuncia l’ingresso di Filippo Maceroli nel ruolo di direttore vendite Italia. Nel suo nuovo incarico, Maceroli avrà la responsabilità di guidare lo sviluppo di tutti i canali di vendita sul mercato italiano, consolidare la presenza del brand nei segmenti strategici e accelerare la crescita del new business, contribuendo al percorso di espansione e innovazione intrapreso dall’azienda.
Heineken Italia nomina Stefaan Anckaert nel ruolo di sales director on trade. Anckaert – che succede a Petros Papageorgeous – vanta una solida esperienza internazionale nel settore delle bevande e del food service, maturata in contesti complessi e altamente competitivi, oltre a una profonda conoscenza del mercato italiano, dove ha lavorato per oltre dieci anni.
DalterFood Group , cambio al vertice: Antonio Gizzi diventa direttore generale
DalterFood Group nomina Antonio Gizzi direttore generale, a seguito della decisione di Andrea Guidi, alla guida del Gruppo dal 2021, di proseguire il proprio percorso professionale al di fuori di DalterFood. La nomina di Antonio Gizzi si inserisce nel segno della continuità manageriale, con l’obiettivo di proseguire e valorizzare il percorso di sviluppo avviato negli ultimi anni.
C’è una domanda che oggi più di ogni altra dovrebbe guidare chi lavora nella comunicazione: non “quanto siamo visibili?”, ma “quanto contiamo davvero?".
Èqui che entra in gioco l’indice di rilevanza, una metrica che segna il passaggio definitivo da una logica di esposizione a una di impatto. La rilevanza è il nuovo metro di misura, la meta più difficile in assoluto da raggiungere. Se la notorietà ti fa entrare nelle conversazioni, la rilevanza decide se ti restano ad ascoltare.
Per anni abbiamo inseguito la presenza, convinti che bastasse esserci per essere ricordati. Ma in un ecosistema saturo, dove contenuti e messaggi si sovrappongono senza lasciare traccia, la visibilità è diventata una commodity; non è più sinonimo di influenza, né tantomeno di valore. Lo dimostra anche il rapporto tra aziende e media, dove la maggior parte dei contenuti viene ignorata proprio per mancanza di pertinenza.
L’indice di rilevanza ribalta questo paradigma. Non misura quanto comunichi, ma quanto riesci a spostare: percezioni, conversazioni, comportamenti. In altre parole, quanto sei indispensabile per il tuo pubblico. È una sintesi di quattro dimensioni: la “pertinenza”, ovvero la capacità di inserirsi nel contesto giusto, con il linguaggio giusto, nel momento giusto; la “credibilità”, che nasce dalla coerenza e si basa non tanto su ciò che dichiari ma su ciò che dimostri nel tempo; l’“impatto”, ovvero la prova concreta che la comunicazione ha generato un cambiamento, ha cambiato una percezione, ha saputo orientare il racconto; la “fedeltà”, cioè la capacità di restare rilevanti nel tempo e di trasformare la relazione in qualcosa di più profondo fino a raggiungere l’advocacy.
Quando queste quattro dimensioni si allineano, succede qualcosa di meraviglioso: la comunicazione smette di essere rumore e diventa significato e un brand, da semplice presenza, si trasforma in riferimento. n
Michele Rinaldi, head of strategies c/o Soluzione Group
Caso tratto dalla ricerca Retail Innovations 21 di Kiki Lab – Ebeltoft Group
Una catena di outlet di abbigliamento con ottimo rapporto qualità-prezzo che privilegia le location di periferia, offrendo nuova vita a prodotti che rischiano il macero, possibilità di consumo a famiglie disagiate e nuove opportunità di lavoro in contesti con alta disoccupazione.
Area chiave: A better world
Info chiave
Catena outlet di abbigliamento
2017: prima apertura
20 negozi
100 store entro il 2035
150 mq: superficie media
2024: partnership con Vitamine T per l’inclusione sociale
Kiabi
1978: prima apertura
1.300 mq: superficie media
640 negozi
33 Paesi
Kiabi è il retailer francese leader di mercato nell’abbigliamento per la famiglia (in primis per il bambino) a prezzi accessibili, di proprietà di uno dei più grandi gruppi retail in Francia, la Famiglia Mulliez. La catena si è da tempo contraddistinta per una notevole vivacità e una
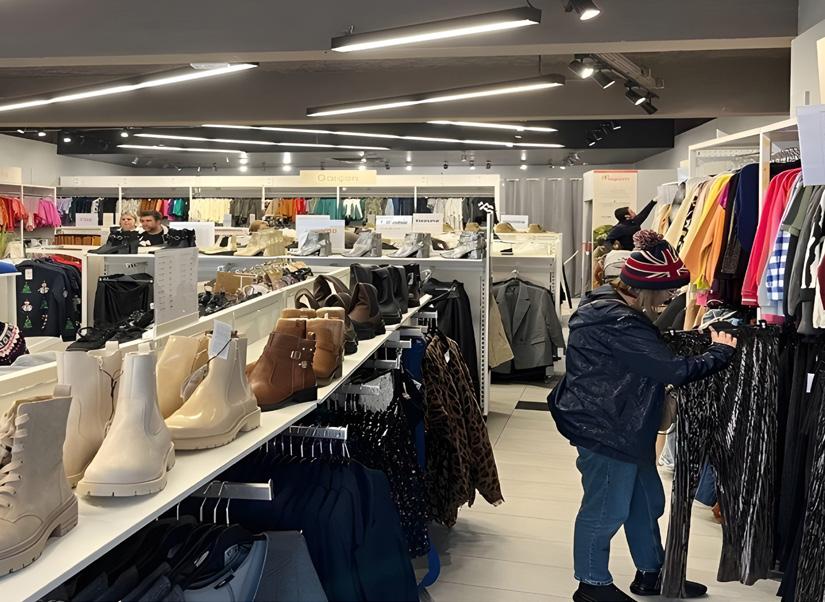
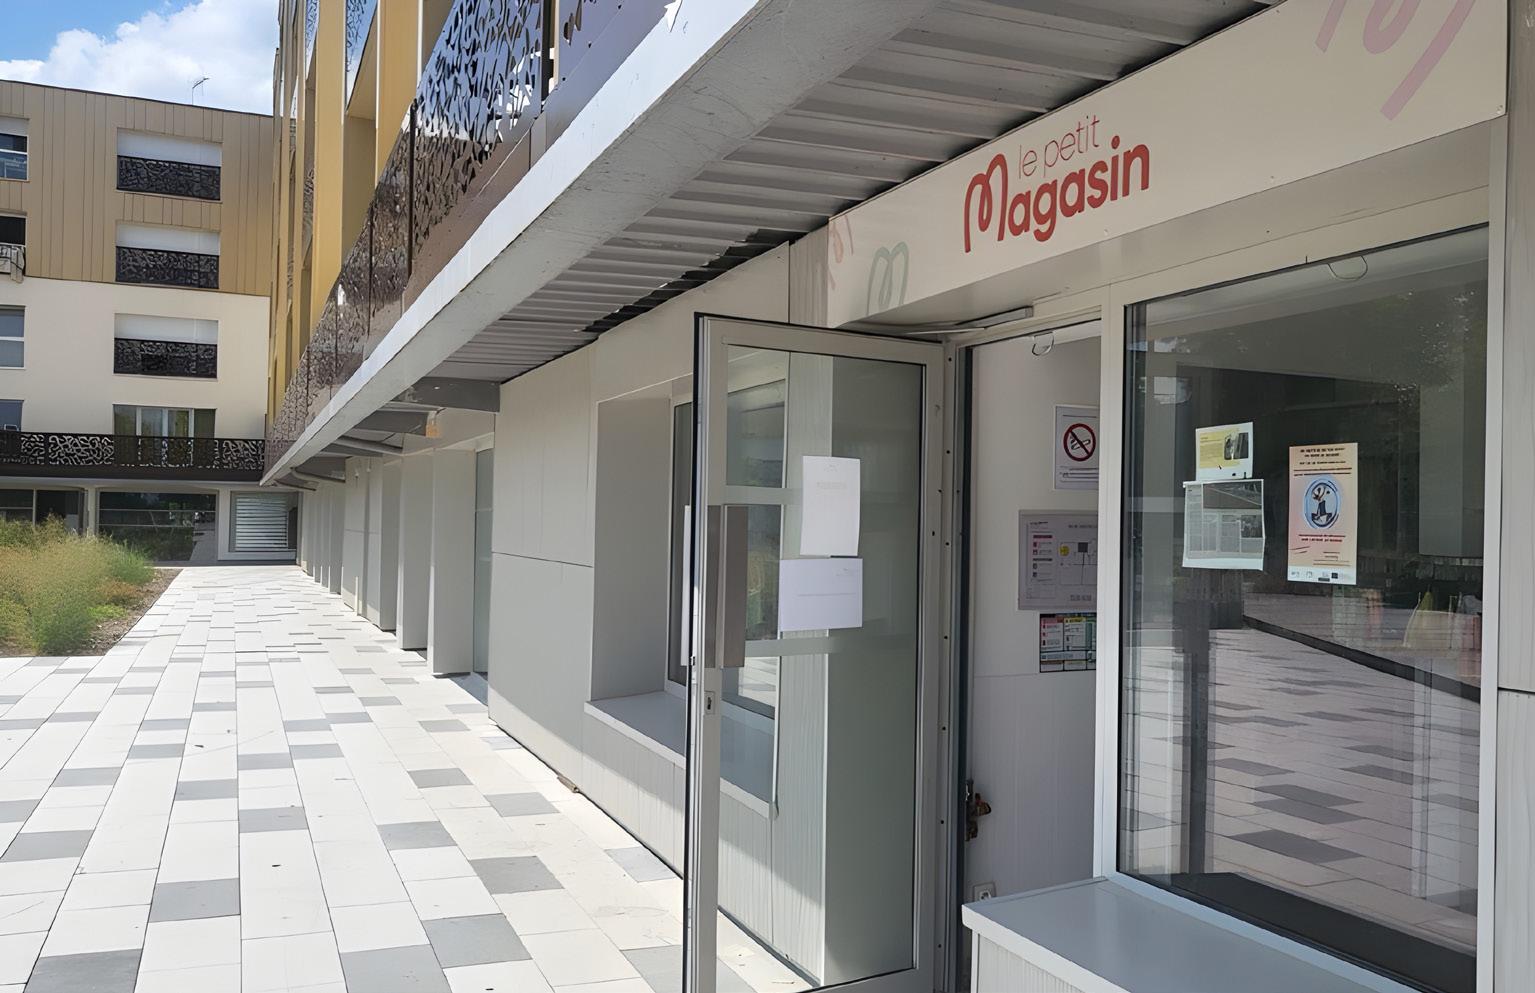
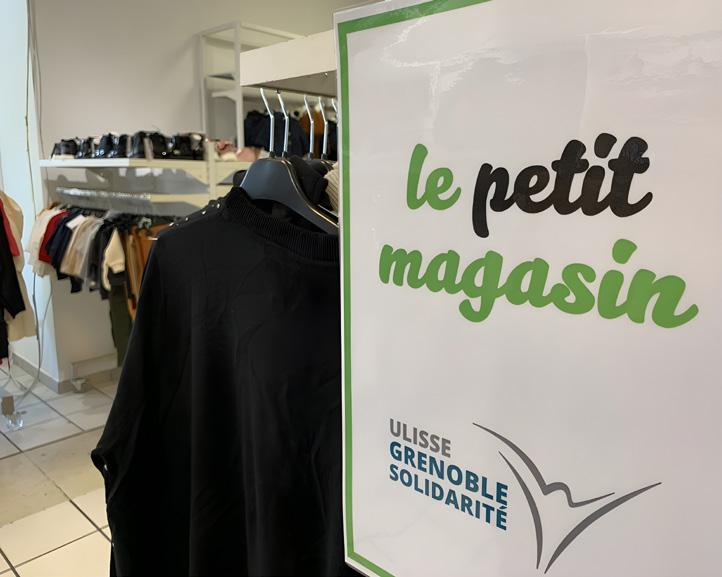
forte propensione all’innovazione. Fra le prime a sviluppare con successo la crosscanalità, con il sistema di e-prenotazione, e a comprendere l’importanza di includere l’opportunità di offrire anche la modalità di pagamento in contrassegno in contanti per l’e-commerce. Più recentemente, ha aperto in Francia il Kiabi Village, una grande superficie dove sta sperimentando molte innovazioni, fra cui la vendita del “second hand”. In parallelo, a partire dal 2017, il gruppo ha testato e sta sviluppando l’innovativo concept Le Petit Magasin, che propone stock di abbigliamento di fine serie. Il format è molto più piccolo del classico Kiabi, con una superficie di 150 mq medi rispetto ai 1.300 mq standard, e ha l’obiettivo di sfruttare l’opportunità di location secondarie, in genere in quartieri periferici, da tempo abbandonati dal commercio. Il progetto ha una valenza sociale importante, perché aiuta a rivitalizzare queste aree e attiva spesso anche delle collaborazioni con associazioni locali. Le Petit Magasin, da un lato offre alle famiglie della periferia, spesso in difficoltà, accesso a prodotti di qualità a prezzi contenuti, dall’altro è un progetto che dà lavoro in aree con alta disoccupazione, anche grazie alla partnership, nata nel 2024, con Vitamine T, il principale gruppo francese di inclusione sociale. Con l'obiettivo di raggiungere 100 negozi entro il 2035, Le Petit Magasin contribuisce a rafforzare l’immagine di tutto il gruppo Kiabi come retailer responsabile verso l’ambiente e la società.
Chiavi dell’innovazione
● Rivitalizzazione di aree poco servite dal commercio con un format agile
● Inclusione sociale e integrazione professionale in zone disagiate
● Riduzione dell’impatto aziendale, evitando che prodotti invenduti vengano eliminati
Le Petit Magasin rappresenta un concept retail dove sostenibilità, reinserimento sociale e rivitalizzazione del territorio hanno un ruolo importante che si affianca alla logica puramente commerciale, andando incontro alle aspettative crescenti dei clienti di trovare forme di commercio etico, premiandole con la propria fedeltà. Trasformando i prodotti invenduti in opportunità concrete per le famiglie disagiate, l'iniziativa sostiene gli obiettivi dell’economia circolare e dell’inclusione locale. Ogni nuova apertura si concentra su aree spesso trascurate dal retail tradizionale, dove l’accesso all'abbigliamento a prezzi contenuti e alle opportunità di lavoro è limitato, posizionando il negozio come un motore di rigenerazione della comunità, oltre che un nuovo canale per le vendite di stock complessi da gestire.n
Sempre più persone sono molto attente alla propria nutrizione e agli alimenti che consumano.
La preoccupazione non riguarda solo la preparazione dei cibi e le proprie abitudini alimentari ma, sempre più spesso, anche i valori morali.
L'origine degli alimenti, l'impatto ambientale della produzione e il benessere degli animali stanno diventando prioritari. L'attenzione si sta concentrando sempre di più, infatti, sugli aspetti morali della nutrizione. Con la crescente consapevolezza dell'impronta ecologica dell'agricoltura e dell'allevamento, le persone cercano alternative e chiedono trasparenza provando anche a ridurre il proprio impatto scegliendo alimenti regionali, biologici e a base vegetale. Promuovere l'educazione e l'alfabetizzazione nutrizionale è oggi importante per aiutare i consumatori a prendere decisioni informate sulla propria dieta. Allo stesso tempo, la crescita demografica impone di trovare nuovi metodi di approvvigionamento efficienti e gli alimenti prodotti in laboratorio e le fattorie verticali sono due esempi di iniziative in tal senso. In futuro, dovremo trovare il modo di coltivare cibo in modo più efficiente utilizzando meno risorse e lo sviluppo di sistemi alimentari resilienti ai cambiamenti climatici sarà sempre più fondamentale. In questo contesto, i consumatori stanno oggi adattando la dieta al proprio stile di vita e il cibo si sta legando fortemente all'identità e all'esperienza. Le aziende, i ristoranti e i supermercati, attenti a questi cambiamenti, stanno abbracciando la tendenza e stanno creando esperienze immersive per i propri clienti.
Caffè per tifosi di calcio
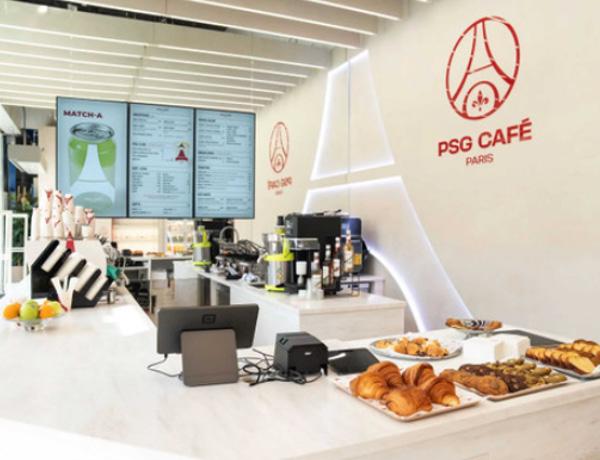
Il Paris Saint-Germain, la squadra di calcio francese, ha lanciato il "Psg Café", un concept pensato per integrare i tifosi nella vita quotidiana del marchio, creando un'esperienza unica. Questo caffè fonde bevande, cucina e l'essenza del club in un unico spazio. I visitatori possono gustare proposte create appositamente, immersi nei colori e nell'atmosfera della squadra. Sviluppato con chef esperti e specialisti del caffè, lo store rende il club accessibile anche al di fuori delle partite, rafforzando la fedeltà dei tifosi ed espandendo la portata globale del marchio.
Starbucks riporta in auge la cultura del caffè
Starbucks sta introducendo un nuovo design per i suoi punti vendita, con l'obiettivo di rivitalizzare la cultura del caffè e invogliare i clienti a trattenersi più a lungo. La strategia fa parte dell'iniziativa "Back to Starbucks", incentrata su qualità, comunità ed esperienza del cliente con l'obiettivo di rafforzare il concetto di "terzo luogo". Per raggiungere questo scopo, l'azienda si sta concentrando su aree di seduta più ampie, un maggior numero di prese di corrente per il lavoro da remoto e una separazione più netta tra gli ordini da mobile e i clienti che consumano in negozio. Per enfatizzare l'atmosfera, verranno reintrodotti anche i banconi per i condimenti, le tazze in ceramica e vetro e i messaggi scritti a mano sulle tazze.
Ordinare cibo online e ritirarlo in negozio
La catena di supermercati Carrefour ha aperto a Parigi un punto vendita che funge da progetto pilota per le innovazioni nel campo della sostenibilità e dell'integrazione digitale. Questo modello di negozio riduce del 50% il reparto dedicato ai prodotti alimentari trasformati per includere più articoli freschi. Allo stesso tempo, è stata ridotta anche la quantità di imballaggi. Lo store ha la metà dello spazio degli altri punti vendita e offre ai clienti anche la possibilità di scegliere da una selezione più ampia online e ritirare la merce in negozio. n
Il giusto quantitativo di detersivo per ridurre sprechi di prodotto, ma diminuendo al contempo l’impatto ambientale della fase d’uso, porta l’innovazione verso soluzioni efficienti e nuovi formati.
Nell’anno terminante il 29 marzo 2026, il mercato della detergenza bucato raggiunge un giro d’affari pari a 1,15 miliardi di euro a totale Italia, registrando però una flessione del 2,7% a valore, in netto contrasto con la crescita dell’anno precedente (+2,6%). Con oltre 455 milioni di volumi commercializzati, il comparto risulta in calo anche a volume (-1,3%), seppur in misura più contenuta, segnando comunque un’inversione rispetto al +2,6% registrato l’anno prima. In linea con questo andamento, il prezzo medio a volume evidenzia una diminuzione dell’1,4% (dati NIQ, totale Italia, Iper+Super+Liberi servizi+Discount+Specialisti drug).
cAnAli distributivi e Aree geogrAfiche
La distribuzione moderna (Iper+Super+Liberi servizi), che rappresenta il 53,4% del fatturato totale (in calo di 1,6 punti rispetto all’anno precedente), mostra performance complessivamente peggiori rispetto al totale mercato, con un calo del 5,5% a valore e del 3,6% a volume. «Analizzando i singoli canali – afferma Filippo Morlini di NIQ – i super detengono la quota principale (27,2%), seguiti dagli iper (20,1%). Entrambi registrano trend negativi, sostanzialmente in linea con la distribuzione moderna, con una flessione più marcata nei volumi negli iper (-4,9% a val. e -4% a vol.) e un calo più netto a valore nei super (-5,3% a val. e -2,8% a vol.)». Il canale dei liberi servizi evidenzia, invece, le performance più deboli: pur pesando solo per il 6,2%, registra un arretramento decisamente più marcato sia a valore (-8,5%) sia a volume (-5,3%). Per quanto riguarda i discount, in crescita in termini di quota, essi rappresentano il 13,2% del fatturato complessivo. In questo canale si osserva una dinamica parzialmente diversa rispetto al totale mercato: il prezzo medio a volume cresce del 2,3%, in linea con quanto già registrato l’anno precedente (+2,7%). Questo si riflette in una contrazione più evidente dei volumi rispetto al valore (-0,7% a val. e -2,9% a vol.). «Il canale specialisti drug – prosegue l’analista – si conferma invece più dinamico, rappresentando il 33,4% del fatturato complessivo e registrando un ulteriore incremento di quota (+1,3 punti), in continuità con l’anno precedente. A differenza del resto del mercato, qui i trend risultano positivi sia a valore sia a
mio momento
Dall’expertise Dermomed nella cura della pelle nasce la nuova linea di Ammorbidenti e Profuma Biancheria che coniuga morbidezza, fragranze preziose e persistenti in un’esperienza multisensoriale.
Con Dermomed ogni lavaggio diventa un momento speciale.
Scopri di più
volume, sebbene in rallentamento: la crescita si attesta all’1,3% a valore (contro il +7,4% dell’anno precedente) e a +2,8% a volume (rispetto al +4,4%). Su questo andamento incide il calo del prezzo medio a volume (-1,5%), che si contrappone alla crescita osservata lo scorso anno. Questo conferma come il canale specialisti drug stia progressivamente rafforzando il proprio ruolo all’interno degli acquisti legati all’home care». Per quanto riguarda le aree geografiche, invece, l’Area 1 è la zona geografica in cui si concentra la quota maggiore degli acquisti (28,1%) e raggiunge un giro d’affari pari a 323,6 milioni di euro, in calo del 3,2% rispetto all’anno precedente. Pur registrando il fatturato più elevato, risulta allo stesso tempo l’area con la flessione a valore più accentuata. Anche a volume si osserva una contrazione, seppur meno marcata (-1,8%), dinamica che si accompagna a un calo del prezzo medio (-1,4%). L’Area 4, che si colloca al secondo posto per importanza con una quota del 27,8%, posizionandosi poco al di sotto dell’Area 1, mostra una flessione più contenuta sia a valore (-2,8%) sia soprattutto a volume (-0,4%). In questo caso, si registra il calo più rilevante del prezzo medio tra le diverse aree (-2,4%), elemento che contribuisce a spiegare il miglior andamento dei volumi. L’Area 3, con una quota del 23,4%, segue sostanzialmente il trend medio della categoria, mostrando un calo del 2,8% a valore e dell’1,9% a volume, mantenendosi quindi in linea con il quadro complessivo. «L’Area 2 – sottolinea Morlini –veicola il restante 20,6% del fatturato ed è l’unica che mostra un leggero incremento della quota (+0,2 punti). Si attesta su un giro d’affari pari a 237,3 milioni di euro, con una flessione a valore dell’1,9%, la più contenuta tra tutte le aree, e a volume pari a -1,5%. È inoltre l’area in cui si registra il minor calo del
L’approccio sostenibile di Mil Mil 76 con il brand Alga si riflette in una strategia che unisce design ecologico ed efficacia comunicativa sul punto vendita. Il packaging azzera l’uso di plastica affidandosi a confezioni ultracompatte in cartone di fibra di legno riciclabile al 100%. «Questa radicale riduzione dei volumi viene valorizzata nel punto di vendita – spiegano dall’azienda – attraverso soluzioni di visual merchandising dedicate. Abbiamo sviluppato specifici espositori da scaffale e da terra da 12 a 15 confezioni. Si tratta di uno strumento strategico pensato per i retailer per massimizzare la visibilità delle novità (foglietti e perle) nel reparto, educando visivamente il consumatore verso una spesa a zero sprechi».
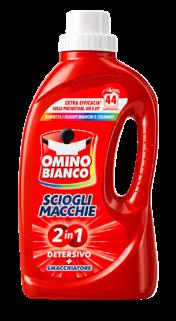
Bolton/Omino Bianco
Nome prodotto: Sciogli Macchie 2in1
Detersivo + Smacchiatore
Caratteristiche: con un innovativo mix di tensioattivi ed enzimi, offre un boost di efficacia smacchiante concentrato in un solo prodotto. Agisce su macchie comuni visibili e invisibili, anche non pretrattate, già a 20°.
Fater/Ace
Nome prodotto: Ace Detersivo Igienizzante Classico
Caratteristiche: efficace anche a freddo e in cicli brevi, fa parte della gamma Ace detersivi igienizzanti che rimuovono germi e batteri e assicurano capi puliti e profumati. Le altre referenze sono Colorati, Talco e Muschio Bianco.
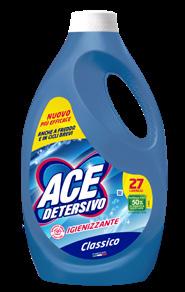
prezzo medio (-0,4%), contribuendo a una dinamica complessivamente più stabile».
AndAmento dei segmenti
Il mercato della detergenza bucato si articola in quattro segmenti. Il principale è rappresentato dal bucato lavatrice/ bivalenti con ammorbidente, che da solo concentra quasi il 90% del fatturato complessivo. «La quota restante – specifica Filippo Morlini – è suddivisa tra il bucato lavatrice/bivalenti fini/specifici (9%), mentre i segmenti saponi bucato (1,3%) e bucato a mano (0,6%) incidono in misura decisamente più marginale. All’interno del segmento bucato lavatrice/bivalenti con ammorbidente, che raggiunge un giro d’affari pari a 1 miliardo di euro, l’andamento ricalca quello della categoria nel suo complesso, con una flessione del 2,6% a valore e dello 0,9% a volume. Il calo complessivo del fatturato ammonta a 27,7 milioni di euro, oltre la metà dei quali è riconducibile al sottosegmento del bucato lavatrice bivalenti polvere, che registra una contrazione significativa sia a valore (-8,6%) sia a volume (-6,6%)». Più contenuta risulta invece la flessione del principale sottosegmento, il bucato lavatrice bivalenti liquido+gel, che cala dell’1% a valore, mostrando però una crescita a volume pari a +0,5%. Il segmento del bucato lavatrice/bivalenti fini/specifici
Nell’ambito della detergenza bucato, Italchimica lavora da tempo su soluzioni capaci di ridurre gli impatti ambientali lungo l’intero ciclo di vita dei prodotti, puntando in particolare su formule adatte anche a lavaggi a basse temperature e concentrate. «Siamo pronti alla piena attuazione sia della Direttiva Empowering Consumers sia del PPWR – spiegano dall’azienda –. Comunichiamo da sempre solo ciò che è supportato da evidenze oggettive, dati verificabili e test concreti e stiamo sviluppando diversi progetti orientati alla riduzione dell’impatto degli imballaggi e alla prevenzione dei rifiuti. Tra questi rientrano l’ottimizzazione dei trasporti, attraverso formule concentrate per massimizzare i volumi movimentati e ridurre le emissioni di Co2 associate alla logistica. Parallelamente, abbiamo avviato progetti dedicati ai sistemi refill e alle stazioni di ricarica nei punti vendita».
Bucato lavatrice/ bivalenti con ammorbidente
Bucato lavatrice/ bivalenti fini/specifici
Saponi bucato
Bucato a mano
Elaborazioni DM su dati NIQ, totale Italia, Iper+Super+Liberi Servizi+Discount+Specialisti drug, a.t. 29/03/2026
rappresenta la seconda componente per importanza, con un giro d’affari di 103,3 milioni di euro. Presenta un calo a valore dell’1,4%, accompagnato da una flessione più marcata a volume (-2,6%). All’interno di questo segmento, il solo bucato lavatrice/bivalenti fini/specifici polvere mostra un andamento positivo: pur incidendo appena per lo 0,1% sul mercato complessivo, mostra una crescita molto rilevante a valore (+233,7%), e ancora più rilevante a volume (+305,7%), invertendo il trend negativo osservato nell’anno precedente. Il segmento dei saponi bucato evidenzia una flessione più accentuata rispetto all’anno precedente, sia a valore (-9,2%) sia a volume (-10,2%). «Ancora più critica – conclude Filippo Morlini –risulta la dinamica del bucato a mano, che continua a contrarsi in modo significativo, con un calo del 21,2% a valore e del 21,8% a volume, registrando performance peggiori rispetto all’anno precedente. Questo andamento conferma come il segmento sia sempre meno rilevante nelle abitudini di utilizzo quotidiano delle famiglie italiane».
successo dei formAti convenienzA
In questo contesto, i formati speciali, orientati alla convenienza, sembrano essere molto apprezzati dagli shopper. «Dai dati di mercato disponibili – osserva Carlo Miotto, Ace category director di Fater – si prevede un anno di crescita nel segmento dei detergenti per il bucato, trainata principalmente dall'incremento dei detersivi in formato liquido, che costituiscono il 70% dei volumi di questo mercato. Nel 2025, questo segmento ha registrato un trend positivo del 8,5% nei volumi e del 9% in termini di valore. In questo segmento i dati ci indicano che un peso rilevante è rappresentato dai formati speciali (multipack e maxiformati), pensati per soddisfare sempre meglio le esigenze dei consumatori e favorire la fedeltà verso il brand». Anche Henkel Consumer Brands conferma la dinamicità del mercato e la crescente propensione verso l’acquisto di forma-
Henkel Consumer Brands/ Perlana
Nome prodotto: Perlana Detersivo per Colorati
Caratteristiche: la formula innovativa pulisce delicatamente i capi, ravviva i colori e rinnova le fibre. Per capi come nuovi dopo soli 10 lavaggi.
Icefor/L’Ecologico
Nome prodotto: Fresco Bucato
Caratteristiche: detergente per lavatrice dal gradevole profumo, ideale per tutti i tipi di tessuto. Formula ricca di tensioattivi di origine vegetale, ricavati dai residui della lavorazione di barbabietola e grano, da coltivazioni non sottratte al consumo umano. Flacone in plastica 100% riciclata.
Italchimica/ Dermomed My Moment
Nome prodotto: Ammorbidenti concentrati e Profuma biancheria Sogni fioriti
Caratteristiche: una delle fragranze della linea Ammorbidenti e profuma biancheria che offre formule dermatologicamente testate e senza coloranti, delicate sui tessuti e sulla pelle. Proteggono le fibre, facilitano la stiratura e donano fragranze intense e durature, grazie alla tecnologia a microcapsule.
ti più grandi, che «garantiscono maggiore convenienza nel rapporto costo/lavaggio –specificano dall’azienda –, indipendentemente dalla tecnologia scelta (liquidi, polveri, capsule). Questa tendenza ha portato a un aumento del valore medio per atto di acquisto e a una maggiore fidelizzazione verso la tecnologia preferita. In questo scenario, il segmento dei detersivi liquidi continua a dominare il mercato, con una vivacità particolare registrata nell’ultimo anno».
consumAtori Attenti A innovAzione e sensoriAlità
Nel comparto del bucato lavatrice, i consumatori si stanno orientando verso un equilibrio sempre più marcato tra valore, performance ed esperienza sensoriale. Anche nei primi mesi del 2026 il mercato risente delle dinamiche inflattive, con una contrazione dei volumi e una pressione promozionale particolarmente elevata. «Questo scenario – spiegano da Italchimica – ha reso i consumatori più selettivi e attenti al rapporto qualità-prezzo, privilegiando prodotti concentrati, in grado di garantire più lavaggi per flacone e quindi una maggiore convenienza. Parallelamente, emerge con forza una tendenza chiave: la centralità della fragranza come criterio sempre più rilevante nelle decisioni d’acquisto. Vengono ricercate profumazioni intense, persistenti e distintive, capaci di prolungare la sensazione di freschezza sui capi e di offrire una vera e propria esperienza sensoriale. Per questo abbiamo esteso il brand Dermomed, storicamente legato alla cura della persona, che trasferisce i propri valori di delicatezza, sicurezza dermatologica ed esperienza sensoriale anche al bucato, trasformando un’azione funzionale in un rituale di benessere». Accanto alla ricerca di un'esperienza sensoriale appagante, l'altro grande driver che sta ridisegnando l'offerta sullo scaffale è la semplificazione dei gesti quotidiani, un terreno su cui i grandi player stanno focalizzando i propri investimenti in ricerca e sviluppo. «La principale tendenza riscontrata nel comparto dei detersivi per il bucato – dichiarano da Bolton – è la forte spinta verso formati pratici e multifunzionali per rispon -
dere alla crescente domanda di semplicità e praticità d'uso da parte dei consumatori italiani. In questo contesto, l'innovazione di prodotto sta giocando un ruolo centrale, ridefinendo le strategie dei brand».
lA svoltA green trA pAckAging e clAim
Un altro elemento che si fa strada nell’evoluzione dell’innovazione per la detergenza del bucato è la riduzione dell’impatto ambientale, aspetto che viene sempre di più considerato sia dai brand storici della detergenza ecosostenibile che da tanti marchi convenzionali. «Per noi che siamo tra i pionieri della biodetergenza – affermano da Mil Mil 76 – l'evoluzione verso segmenti innovativi come i foglietti per lavatrice e i formati ultra-concentrati idrosolubili risponde esattamente a questa richiesta: eliminare l'acqua dalle formulazioni significa abbattere i pesi, ottimizzare la logistica riducendo drasticamente le emissioni di Co2 nei trasporti e, soprattutto, azzerare lo spreco di plastica flacone dopo flacone». A supporto di questa attenzione, a partire dal 12 agosto entrerà nella sua piena attuazione il PPWR, il Regolamento sugli imballaggi e rifiuti da imballaggio che impone delle percentuali crescenti di plastica riciclata e l’impiego di materiali tecnicamente riciclabili. «Per il nostro settore, il packaging è la sfida centrale – commentano dal Gruppo Desa –. Abbiamo anticipato gli adempimenti standardizzando progressivamente i nostri flaconi verso soluzioni monomateriali (es. Pe o Pet), revisionando al contempo i sistemi di chiusura e i dispenser così da andare verso una completa riciclabilità dell'intero packaging. In più, abbiamo già accordi solidi con la nostra supply chain per garantire l'approvvigionamento di polimeri riciclati di alta qualità, in linea con i target progressivi imposti dal regolamento, mantenendo inalterate le performance di sicurezza e resistenza dei flaconi. Crediamo però fermamente che il futuro
IL PUNTO DI VISTA DELLA DISTRIBUZIONE: DM - DROGERIE MARKT ITALIA
La categoria della detergenza per il bucato è in costante evoluzione. «Le aziende – afferma Michela Gamberoni, manager di assortimento di Dmdrogerie markt Italia – si impegnano costantemente a innovare per rispondere alle esigenze crescenti dei consumatori di coniugare efficienza ed efficacia della pulizia con la sostenibilità. Questo si traduce in prodotti altamente concentrati, con formule efficaci che funzionano perfettamente sia con cicli brevi sia a basse temperature. Allo stesso tempo, cresce l'attenzione verso formule naturali e delicate, che portino al centro il benessere della persona e il rispetto per l'ambiente. In Dm Italia le tabs Denkmit per il bucato presentano performance costanti e affidabili nel tempo, confermando la preferenza dei consumatori nei confronti di soluzioni pratiche. Anche i detersivi in polvere Denkmit riscuotono ampi consensi: sia i prodotti dell'assortimento continuativo che le proposte stagionali, caratterizzate da fragranze esclusive e grafiche packaging dedicate, così come i profumatori per la biancheria della private label, registrano un andamento complessivamente positivo».
(-4,9)
(-5,3)
Elaborazioni DM su dati NIQ, totale Italia, Iper+Super+Liberi Servizi+Discount+Specialisti drug, a.t. 29/03/2026
del nostro settore passi dalla riduzione dei volumi, perciò stiamo potenziando la gamma dei formati "ricarica" e studiando formule ancora più concentrate per abbattere l'indice di imballaggio per singola dose di lavaggio». Il 27 settembre entrerà nella sua piena attuazione anche la direttiva Empowering Consumers: «Rispetto a questa scadenza – dichiara Daniela Antoniuzzi, amministratrice delegata e responsabile area Gdo di Icefor – stiamo rafforzando i processi interni di compliance normativa e tracciabilità, con l’obiettivo di garantire che prodotti, etichettatura e claim ambientali siano allineati ai nuovi requisiti europei, evitando pratiche di greenwashing e assicurando informazioni chiare e verificabili ai consumatori. Al di là degli obblighi normativi è lo stesso consumatore che chiede trasparenza, maggiore chiarezza su ingredienti, certificazioni ambientali e gli impatti lungo il ciclo di vita del prodotto. Questo ci porta a investire non solo nella formulazione, ma anche nella comunicazione e tracciabilità delle caratteristiche di sostenibilità. Per noi questo non è una novità: nel 2002 abbiamo registrato il nostro primo prodotto certificato Ecolabel, una delle più importanti certificazioni ambientali riconosciute a livello europeo e internazionale, anticipando standard e sensibilità che oggi sono diventati centrali per il mercato».n
Mil Mil 76/Alga
Nome prodotto: Detersivo Ecologico in Fogli idrosolubili
Caratteristiche: prodotto super concentrato e completamente biodegradabile, è l’alternativa ecosostenibile al detersivo per il bucato in polvere o liquido. Confezione in cartone di fibra di legno.
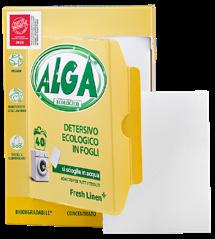
Real Chimica/Spuma di Sciampagna
Nome prodotto: Spuma di Sciampagna Lavatrice Marsiglia
Caratteristiche: una delle fragranze della nuova linea disponibile da maggio 2026, che si caratterizza per il packaging color crema che richiama i flaconi storici e per le nuove formule arricchite con il sistema “Pulito & Cura”, sviluppato per garantire un bucato sempre pulito, proteggendo la bellezza e la qualità dei capi nel tempo.
A cura di: Team Focus Italia
Focus Research South East/Focus Rappresentanza Italia
Focus Research è una delle agenzie leader in Europa che si occupa di ricerche di mercato e consulenza. Da 30 anni fornisce ai propri clienti soluzioni di dati, sistemi e software per l'elaborazione dei dati in 35 Paesi europei. Focus pone la propria attenzione soprattutto sull’analisi qualitativa e quantitativa delle attività promozionali dei volantini della grande distribuzione e di catene specializzate. Le quote qualitative sono orientate al GAV-valore pubblicitario lordo. Le attività promozionali posizionate in prima pagina, con un'immagine di dimensioni importanti pubblicati all’interno di volantini con un raggio d’azione lordo (Gross Reach) significativo, hanno un impatto maggiore sul consumatore. Di conseguenza queste promozioni risultano vantaggiose in termini del ritorno degli investimenti. In questo caso abbiamo elaborato i dati dei volantini dei rivenditori di beni di largo consumo italiani e preparato un'analisi che confronta i dati dal 2023 al 2025 (da gennaio a dicembre, 12 mesi). Le analisi si basano sul valore pubblicitario qualitativo lordo (GAV=Gross Advertising Value) nei volantini per quanto riguarda gli ammorbidenti per bucato.

Il grafico illustra l’andamento delle quote di investimenti pubblicitari lordi (GAV) dei principali marchi di ammorbidenti per bucato nel periodo gennaio-dicembre 2023-2025. I dati, elaborati sulla base del Gross Advertising Value (GAV), mostrano come Lenor mantenga la leadership anche nel 2025 con una quota del 17,7%, pur in calo rispetto al picco registrato nel 2024 (21,3%). Coccolino consolida, invece, il proprio posizionamento, passando dal 16,3% del 2023 al 16,4% del 2024, per poi attestarsi al 14,2% nel 2025. Il brand Fabuloso registra quote inferiori nel 2023 (11,5%) e nel 2024 (10,9%) rispetto al 2025, anno in cui raggiunge la quota più alta, pari al 14,5%. Anche Felce Azzurra tocca il valore più elevato nel 2025 con il 13,7%, dopo essere passato dal 10,4% del 2023 al 7,7% del 2024. Vernel, infine, evidenzia un calo significativo: dal 14,9% del 2023 passa al 10,6% nel 2024, mentre nel 2025 si attesta al 10,8%.

Il grafico mostra la ripartizione degli investimenti pubblicitari lordi (GAV) dei principali marchi di ammorbidenti per bucato nei top retailer nel 2025, evidenziando strategie promozionali differenti a seconda dell’insegna distributiva. Lenor si conferma il marchio con la quota GAV più elevata in diverse catene, raggiungendo il 40,3% in Carrefour e il 34,8% in Coop, oltre a quote rilevanti anche in Penny (27,2%) e Despar (21,4%). Coccolino ottiene, invece, la quota GAV più alta in Esselunga, dove rappresenta il 29,4% del valore pubblicitario del comparto, seguito da Pam (25,0%) e Penny (24,1%). Vernel concentra la propria pressione promozionale soprattutto in Aldi (19,4%), Carrefour (17,1%) e Lidl (16,4%), mentre Fabuloso registra la quota più elevata in Conad con il 22,3%, mantenendo una presenza significativa anche in Despar ed Esselunga (entrambe al 19,6%). Felce Azzurra, infine, si distingue in particolare in Lidl, dove raggiunge il 39,3% del GAV, valore nettamente superiore rispetto alle altre insegne, mentre ottiene quote importanti anche in Aldi (17,5%) e Pam (14,7%).n
Il discount italiano ha superato la fase pionieristica. Non è più il canale dei pallet a vista: è una componente stabile della distribuzione moderna, capace di parlare a famiglie attente al prezzo, clienti urbani e shopper che non associano più il risparmio a rinuncia di qualità.
Inumeri confermano il salto. Secondo NielsenIQ, nelle rilevazioni aggiornate a luglio 2025, il discount ha raggiunto il 23,8% di quota, avvicinandosi agli ipermercati al 25,2%, mentre i supermercati restano al 41,7%. La numerica dei negozi pesa per il 23,5% della rete italiana e, nell’ultimo anno, il canale ha registrato 77 punti vendita in più, contro una rete complessiva in calo di 97 store. La superficie media è salita a 768 mq, segno di un format meno rigido e più ibrido. La domanda è inevitabile: la prossima crescita sarà ancora fatta solo di aperture organiche o passerà anche da operazioni straordinarie? Dopo aver conquistato quote punto vendita per punto vendita, il discount potrebbe entrare in una stagione di concentrazione.
È uno scenario teorico, ma non astratto. Approfittando di una situazione contingente, un operatore internazionale già presente in Italia potrebbe acquisire una rete nazionale radicata, con centinaia di negozi, logistica strutturata e forte riconoscibilità territoriale. Il vantaggio sarebbe chiaro: comprare tempo e presidio in aree dove crescere da zero richiederebbe anni. Acquisire una rete non significa cancellarne l’insegna. Il valore potrebbe stare nel mantenere il marchio, integrando ciò che il cliente non vede: acquisti, logistica,
standard, private label e sistemi digitali. La partita sarebbe industriale prima che commerciale. Il nodo prezzi sarebbe delicato. Un gruppo più grande potrebbe ottenere economie di scala e aumentare la pressione competitiva, ma dove due reti sono già presenti la somma dei punti vendita potrebbe ridurre i concorrenti effettivi. Nella distribuzione alimentare la concorrenza si misura anche quartiere per quartiere. Qui potrebbe entrare il profilo antitrust. Secondo l’Agcm, dal 16 marzo 2026 le soglie per la comunicazione preventiva delle concentrazioni sono 595 milioni di euro di fatturato nazionale complessivo e 36 milioni realizzati individualmente da almeno due imprese interessate. Ma il punto sarebbe locale: evitare una riduzione significativa della concorrenza.
Per la Gdo italiana, uno scenario simile accelererebbe la concentrazione del canale e aumenterebbe la pressione su supermercati tradizionali e reti locali. Potrebbe però aprire anche una razionalizzazione: meno punti vendita deboli, più efficienza, maggiore qualità percepita. Il rischio è noto: crescendo, il discount tende ad assomigliare al supermercato. Più freschi, servizi, assortimento e layout curato sono leve utili, ma aumentano costi e complessità. Il canale può evolvere in una formula più esperienziale e urbana, purché non perda snellezza e promessa di convenienza. Resta latente il rischio di “elefantiasi” palesata dalla fase degli ipermercati.
La prossima competizione non sarà solo tra insegne, ma tra modelli: convenienza pura, prossimità qualificata o formula ibrida capace di unire scala industriale, identità locale e prezzo credibile. Se una grande operazione dovesse prendere forma, la domanda vera sarebbe: quale modello guiderà la prossima fase del discount italiano? Finora il canale ha conquistato l’Italia un’apertura alla volta. La prossima conquista potrebbe passare dal ridisegno di intere reti, senza rotture percepite dal cliente. In certi casi, però, un’acquisizione non nasce solo dai numeri. Può essere anche il modo più rapido per chiudere una partita competitiva rimasta a metà, approfittando di una finestra societaria irripetibile. Se questo scenario dovesse prendere forma, non parleremmo soltanto di crescita ma parleremmo di riequilibrio del mercato.n
Se leggendo le righe successive ti venisse in mente un passaggio di “Nexus. Breve storia delle reti di informazione dall'età della pietra all'IA” di Yuval Noah Harari, non stupirti: l’ispirazione è proprio quella!
Guido – chiamiamolo così – è direttore operativo di una catena Gdo del Nord Italia. Sei mesi fa ha presentato al board i risultati del nuovo sistema AI per la gestione assortimentale e il pricing dinamico. I numeri erano impeccabili: costi operativi giù del 12%, rotazione a scaffale migliorata del 18%, marginalità in crescita su tutte le categorie. Standing ovation e promozione meritata. Nessuno in sala ha fatto la domanda scomoda.
Quello che i numeri non raccontavano era un'altra storia
L'algoritmo aveva fatto esattamente ciò che gli avevano chiesto: massimizzare l'efficienza. E per farlo aveva eliminato i prodotti locali a bassa rotazione, quelli che nessun modello predittivo considera strategici, ma che per un cliente di Brescia o di Lecce sono il motivo per cui sceglie quel supermercato e non un altro. Aveva ridotto il personale nei reparti freschi perché i dati dicevano che il tempo medio di interazione cliente-addetto era irrilevante rispetto alla conversione. Aveva uniformato le promozioni su base algorit-
mica, rendendole identiche a quelle del concorrente che usava lo stesso fornitore tecnologico. In sei mesi, due insegne diverse erano diventate lo stesso supermercato. Il risultato? Dopo nove mesi, il Net Promoter Score (Nps) era crollato di 15 punti. I clienti entravano, compravano e uscivano. E lentamente smettevano di tornare. Non per un disservizio, ma per indifferenza. Quel punto vendita aveva smesso di dare loro un motivo. Il paradosso è che Guido aveva i migliori Kpi della sua carriera e il peggior trend di fidelizzazione che l'insegna avesse mai visto.
L’AI deve avere i giusti input per essere davvero efficace Ecco il punto: gli algoritmi possono essere radicali. Se chiedi loro di fare una cosa, la faranno così bene e così velocemente che quando ti accorgi di averli puntati nella direzione sbagliata potrebbe essere già tardi. La miopia non è dell'algoritmo, è degli input che gli diamo. Se misuri solo efficienza, margine e rotazione, l'AI ti restituirà un supermercato perfetto sulla carta e irriconoscibile nella realtà. Un luogo senza identità, senza attrito e senza ragioni per tornarci. La vera domanda non è se adottare l'AI. Quella è già decisa e chi resta fuori perde. La domanda è: chi scrive il brief? Perché un algoritmo nutrito solo con Kpi di breve periodo farà esattamente quello: ottimizzerà il trimestre e sacrificherà il decennio. L'AI amplifica l'intelligenza strategica di chi la guida, ma amplifica anche la sua miopia con la stessa spietata efficienza. L'automazione senza visione non è innovazione, è solo un modo più veloce di diventare irrilevanti. n
Paolo
Pelloni, Digital Club/Retail
Le specialità etniche sono diventate parte integrante del nostro stile alimentare, complice la spinta verso la sperimentazione anche tra le mura domestiche. A dominare la scena resta la cucina asiatica, con piatti e ingredienti di provenienza cinese e giapponese che guidano la crescita del comparto.
di Federica Bartoli
Continua a farsi strada l’apprezzamento manifestato dai consumatori verso le specialità gastronomiche provenienti da altri Paesi: il cibo etnico, infatti, attira sempre più shopper, che non si limitano solo a gustare i piatti esotici nei ristoranti specializzati, ma desiderano cimentarsi nella loro stessa preparazione. Questi prodotti, quindi, oltrepassano il varco della ristorazione per approdare sugli scaffali della grande distribuzione e arrivare sulle tavole degli italiani. La tendenza è dimostrata anche dai risultati dell’ultimo rapporto stilato da Coop Alleanza 3.0, che ha analizzato le vendite di prodotti etnici avvenute nei suoi 350 punti vendita situati nella Penisola e tramite EasyCoop, il servizio di spesa online della Cooperativa: stando ai dati emersi dal report, infatti, nel 2025 sono stati acquistati circa 1 milione di pezzi, sviluppando un giro d’affari complessivo pari a 3 milioni di euro. Tra le specialità estere emerge una netta prevalenza delle cucine di matrice orientale, che rappresentano il 42% dei pezzi venduti sul totale delle specialità internazionali, seguiti dalla cucina messicana (23%) e da quella araba (16%), mentre il restante 20% è riconducibile a proposte ispirate ad altre tradizioni gastronomiche del mondo.
I cibi etnici non sono più solo una nicchia
Il comparto, dunque, si mostra dinamico e vive una fase di crescita costante, come rileva Sofia Grassi, brand manager di Mulan Group: «La categoria si conferma una delle più vivaci del largo consumo. La cucina etnica è oramai una componente stabile nel carrello della spesa degli italiani, che si rivelano sempre più curiosi, informati e desiderosi di vivere esperienze gastronomiche autentiche anche tra le mura di casa». Il mercato continua a evolversi, mosso da una significativa spinta innovativa: «Le specialità etniche – condivide Dario Lavagna, category manager del mondo etnico di Atlante – si mostrano tra le più brillanti in termini di innovazione, ampliamento assortimentale e capacità di intercettare nuovi comportamenti di consumo. Oggi il fenomeno non riguarda più un ristretto gruppo di shopper, ma rappresenta una tendenza trasversale, che coinvolge
La proposta etnica di Atlante punta sulle referenze a marchio Naoki, che presenta due nuovi lanci. «Una delle novità è rappresentata dai Gua Bao Naoki – racconta Dario Lavagna –, i tradizionali buns asiatici dalla consistenza soffice e leggera, conosciuti dal consumatore finale grazie alla diffusione dello street food orientale e dei format fusion. Accanto a questo prodotto, un’altra referenza strategica è quella degli Udon Noodles, che garantiscono rapidità di preparazione, versatilità e possibilità di personalizzazione delle ricette, consentendo agli shopper di replicare in ambito domestico piatti e sapori scoperti nel fuoricasa».
un pubblico più ampio e abituato a ricercare varietà e nuove esperienze di gusto anche nel consumo quotidiano». Non si parla più, quindi, di una categoria di nicchia, come sottolinea Marta Brignone, senior brand manager di Saikebon: «Il mercato dell’etnico in Italia ha superato il periodo di novità per entrare in una fase di consolidamento. Si tratta di un’abitudine ormai acquisita, di un comparto strutturato e l’accelerazione di questo fenomeno ha preso il via durante la pandemia, quando i consumatori hanno iniziato a ricercare soluzioni salva-tempo, ma gustose».
Quali sono, quindi, i principali trend riscontrati dai player del settore? Dario Lavagna intercetta tre differenti direttrici che trainano il successo delle specialità etniche: «Da un lato osserviamo la crescita della convenience, con la predilezione per prodotti semplici e veloci da preparare; dall’altro, aumenta anche la ricerca di autenticità, con una maggiore attenzione alla credibilità delle ricette e alla fedeltà alle tradizioni di origine. Infine, emerge la volontà di ampliare le proprie abitudini alimentari attraverso sapori e culture gastronomiche diverse. In questo contesto, categorie come noodles, buns asiatici, salse etniche e soluzioni ispirate allo street food stanno mostrando un forte potenziale di sviluppo anche nella Gdo italiana». A imporsi in modo predominante tra i consumatori è la cucina asiatica, come ribadisce Sofia Grassi: «Le cucine più amate restano la cinese e la giapponese, e aumenta la curiosità verso la thailandese e la coreana. Le specialità asiatiche sono entrate nelle case degli italiani soprattutto tra i Millennials e la Gen Z, che vivono questa esperienza di consumo come un momento di condivisione conviviale e identitario. In Mulan Group rispondiamo a queste esigenze lavorando con materie prime selezionate e processi produttivi che rispettano la tradizione, ma anche investendo in formati versatili, capaci di intercettare occasioni di consumo diverse, dal pasto veloce all’aperitivo etnico in casa. Tra le nostre novità ispirate allo street food asiatico, spiccano il Bao al maiale per quanto riguarda il fresco, mentre nel surgelato proponiamo il Bao al manzo». Come accennato, i noodles sono tra le referenze di maggior diffusione nell’ambito dei cibi etnici. Un trend cavalcato da Saikebon, come ribadisce Marta Brignone: «Ci siamo basati sulla rapidità e sull’estrema facilità di consumo di un piatto che altrimenti non sarebbe arrivato sulle tavole degli italiani. Tra le novità proponiamo gli Hot&Spicy, su cui la nostra comunicazione si è concentrata nei primi mesi del 2026, e abbiamo lanciato la ricetta Pepper Pollo nella versione “Cup del Tifoso”, ideata per seguire le partite del campionato mondiale di calcio senza preoccuparsi troppo del pasto». n
Bollicine e prodotti fortemente identitari di un territorio o di uno stile trainano la domanda. Apertura anche verso il no e low alcohol.
Nell'anno terminante ad aprile 2026, nel mercato del vino (dati Circana, totale Italia, Iper+Super+Lsp+Discount), sono stati venduti 616 milioni di litri di vino (-4%) con un fatturato che si attesta intorno a 2,35 miliardi di euro (-1,7%) e oltre 105 milioni di litri complessivi di spumanti e champagne (+1%), con una crescita a valore dell’1,3%, che porta il fatturato a 776 milioni di euro.
Aree geogrAfiche e cAnAli distributivi
La distribuzione geografica delle vendite a volume dei due segmenti vino + spumanti/champagne vede la leadership del Nord-Ovest con 32,6% di quota di mercato e 34,4% del valore. Segue il Centro+Sardegna, che incide per il 27,3% sui volumi e per il 28,5% sul valore di mercato. Il NordEst rappresenta il 19,5% a volume e il 20,4% a valore, mentre il Sud chiude il cerchio con una quota del 20,6% a volume e del 16,8% a valore. Per quanto riguarda i canali distributivi, i supermercati confermano la loro centralità assoluta, gestendo il 51,7% dei volumi e il 61,1% del valore complessivo, seguiti dai discount – che rappresentano il secondo canale per importanza – con una quota
Il mercato No-Lo è in continua espansione, con un interesse crescente verso i vini dealcolati o parzialmente dealcolati, pensati per una nuova esperienza di consumo. In questo scenario, Mack & Schühle Italia, azienda leader nella produzione e distribuzione di vini italiani nel mondo, si conferma tra le prime realtà ad aver investito in un impianto di dealcolazione.
Realizzato a Laterza in collaborazione con Omnia Technologies, il sistema “Libero Wine” consente di ridurre il contenuto alcolico preservando profilo aromatico, struttura ed equilibrio del vino, con la possibilità di lavorare su vini fermi e spumanti. Una soluzione che amplia l’o erta aziendale e risponde alle nuove esigenze di consumo, grazie a una capacità produttiva di 7,5 milioni di bottiglie annue.
L’azienda punta così a presidiare le diverse anime del segmento No-Lo: dalle referenze zero alcool Novantaceppi, Zardetto e Cà di Prata, fino a Grapur, progetto enologico che nasce dall’esigenza di sostenere un consumo di vino più consapevole e rispettoso dell’ambiente. Con una bassa gradazione alcolica (solo il 9% vol), senza dealcolazione, un ridotto apporto calorico e le certificazioni biologico e vegano, incontra le nuove esigenze dei consumatori.
Accanto all’innovazione produttiva, Mack & Schühle Italia porta avanti insieme a Omnia Technologies anche un percorso di ricerca e sviluppo dedicato all’evoluzione del No-Lo made in Italy, con l’obiettivo di contribuire alla crescita qualitativa della categoria.
Trend vendite a valore (%) Vino
Trend vendite a volume (%) -1,7 -4 2,35 mld/€ 616 mln/l
del 30,3% a volume e del 17,9% a valore. I liberi servizi, invece, registrano una quota di mercato del 10,4% a volume e dell’11,4% a valore, mentre gli ipermercati sono il fanalino di coda con il 7,5% dei volumi e il 9,6% del valore.
AndAmento dei segmenti
Analizzandoli nel dettaglio, i due segmenti del mercato mostrano andamenti divergenti. All'interno della categoria vino, il sottosegmento Doc/Docg italiano è il primo per valore con 1,25 miliardi di euro e 217 milioni di litri, ma flette sia in volume (-3%) che in valore (-1,4%). Il vino comune italiano è il secondo sottosegmento per volumi (210,4 milioni di litri), ma mostra una flessione del 5% a quantità e del 2,8% a valore (fermandosi a 383,3 milioni di euro). Infine, il vino Igt italiano chiude con 178 milioni di litri (-3,7%) e un valore di 661 milioni di euro (-1,4%). All’interno del segmento spumanti e champagne, invece, il sottosegmento charmat secco è il più richiesto, con quasi 86 milioni di litri (+1,3%) e 527,3 milioni di fatturato (+0,5%). Lo spumante classico evidenzia il trend più brillante, con un balzo del 6,8% a volume (8,4 milioni di litri) e del +6,1% a valore, raggiungendo i 151,2 milioni di euro; segue lo champagne (+4,5% a vol. e +3,3% a val.), nonostante il prezzo medio elevato di 50,86 euro a bottiglia, valore quasi tre volte superiore al prezzo medio dello spumante classico (17,95 €). L’unico sottosegmento in flessione è lo charmat dolce: -5,7% a volume e -6,1% a valore. I primi tre player (Caviro, Riunite & Civ, Gruppo Italiano Vini) coprono a valore l’11,7% del mercato, mentre la private label arriva al 15,3%.
I consumAtori preferiscono freschezzA e versAtilità
In un comparto dinamico e diversificato, Luca Serena, amministratore delegato di Serena Wines 1881, individua per i no/low alcohol, per i vini identitari e per le bollicine francesi delle potenzialità di crescita: «Aumenta anche in Italia l'attenzione verso le low alcol e alcohol free. Nei vini fermi si registra invece una maggiore sofferenza, soprattutto nelle fasce di prezzo intermedie, tra i 4 e i 10 euro a scaffale. Diversa la situazione per il mondo dei vini frizzanti e spumanti, che continua a vivere una fase positiva grazie a un’offerta ampia e ben differenziata. I metodi charmat, trainati dal Prosecco Doc
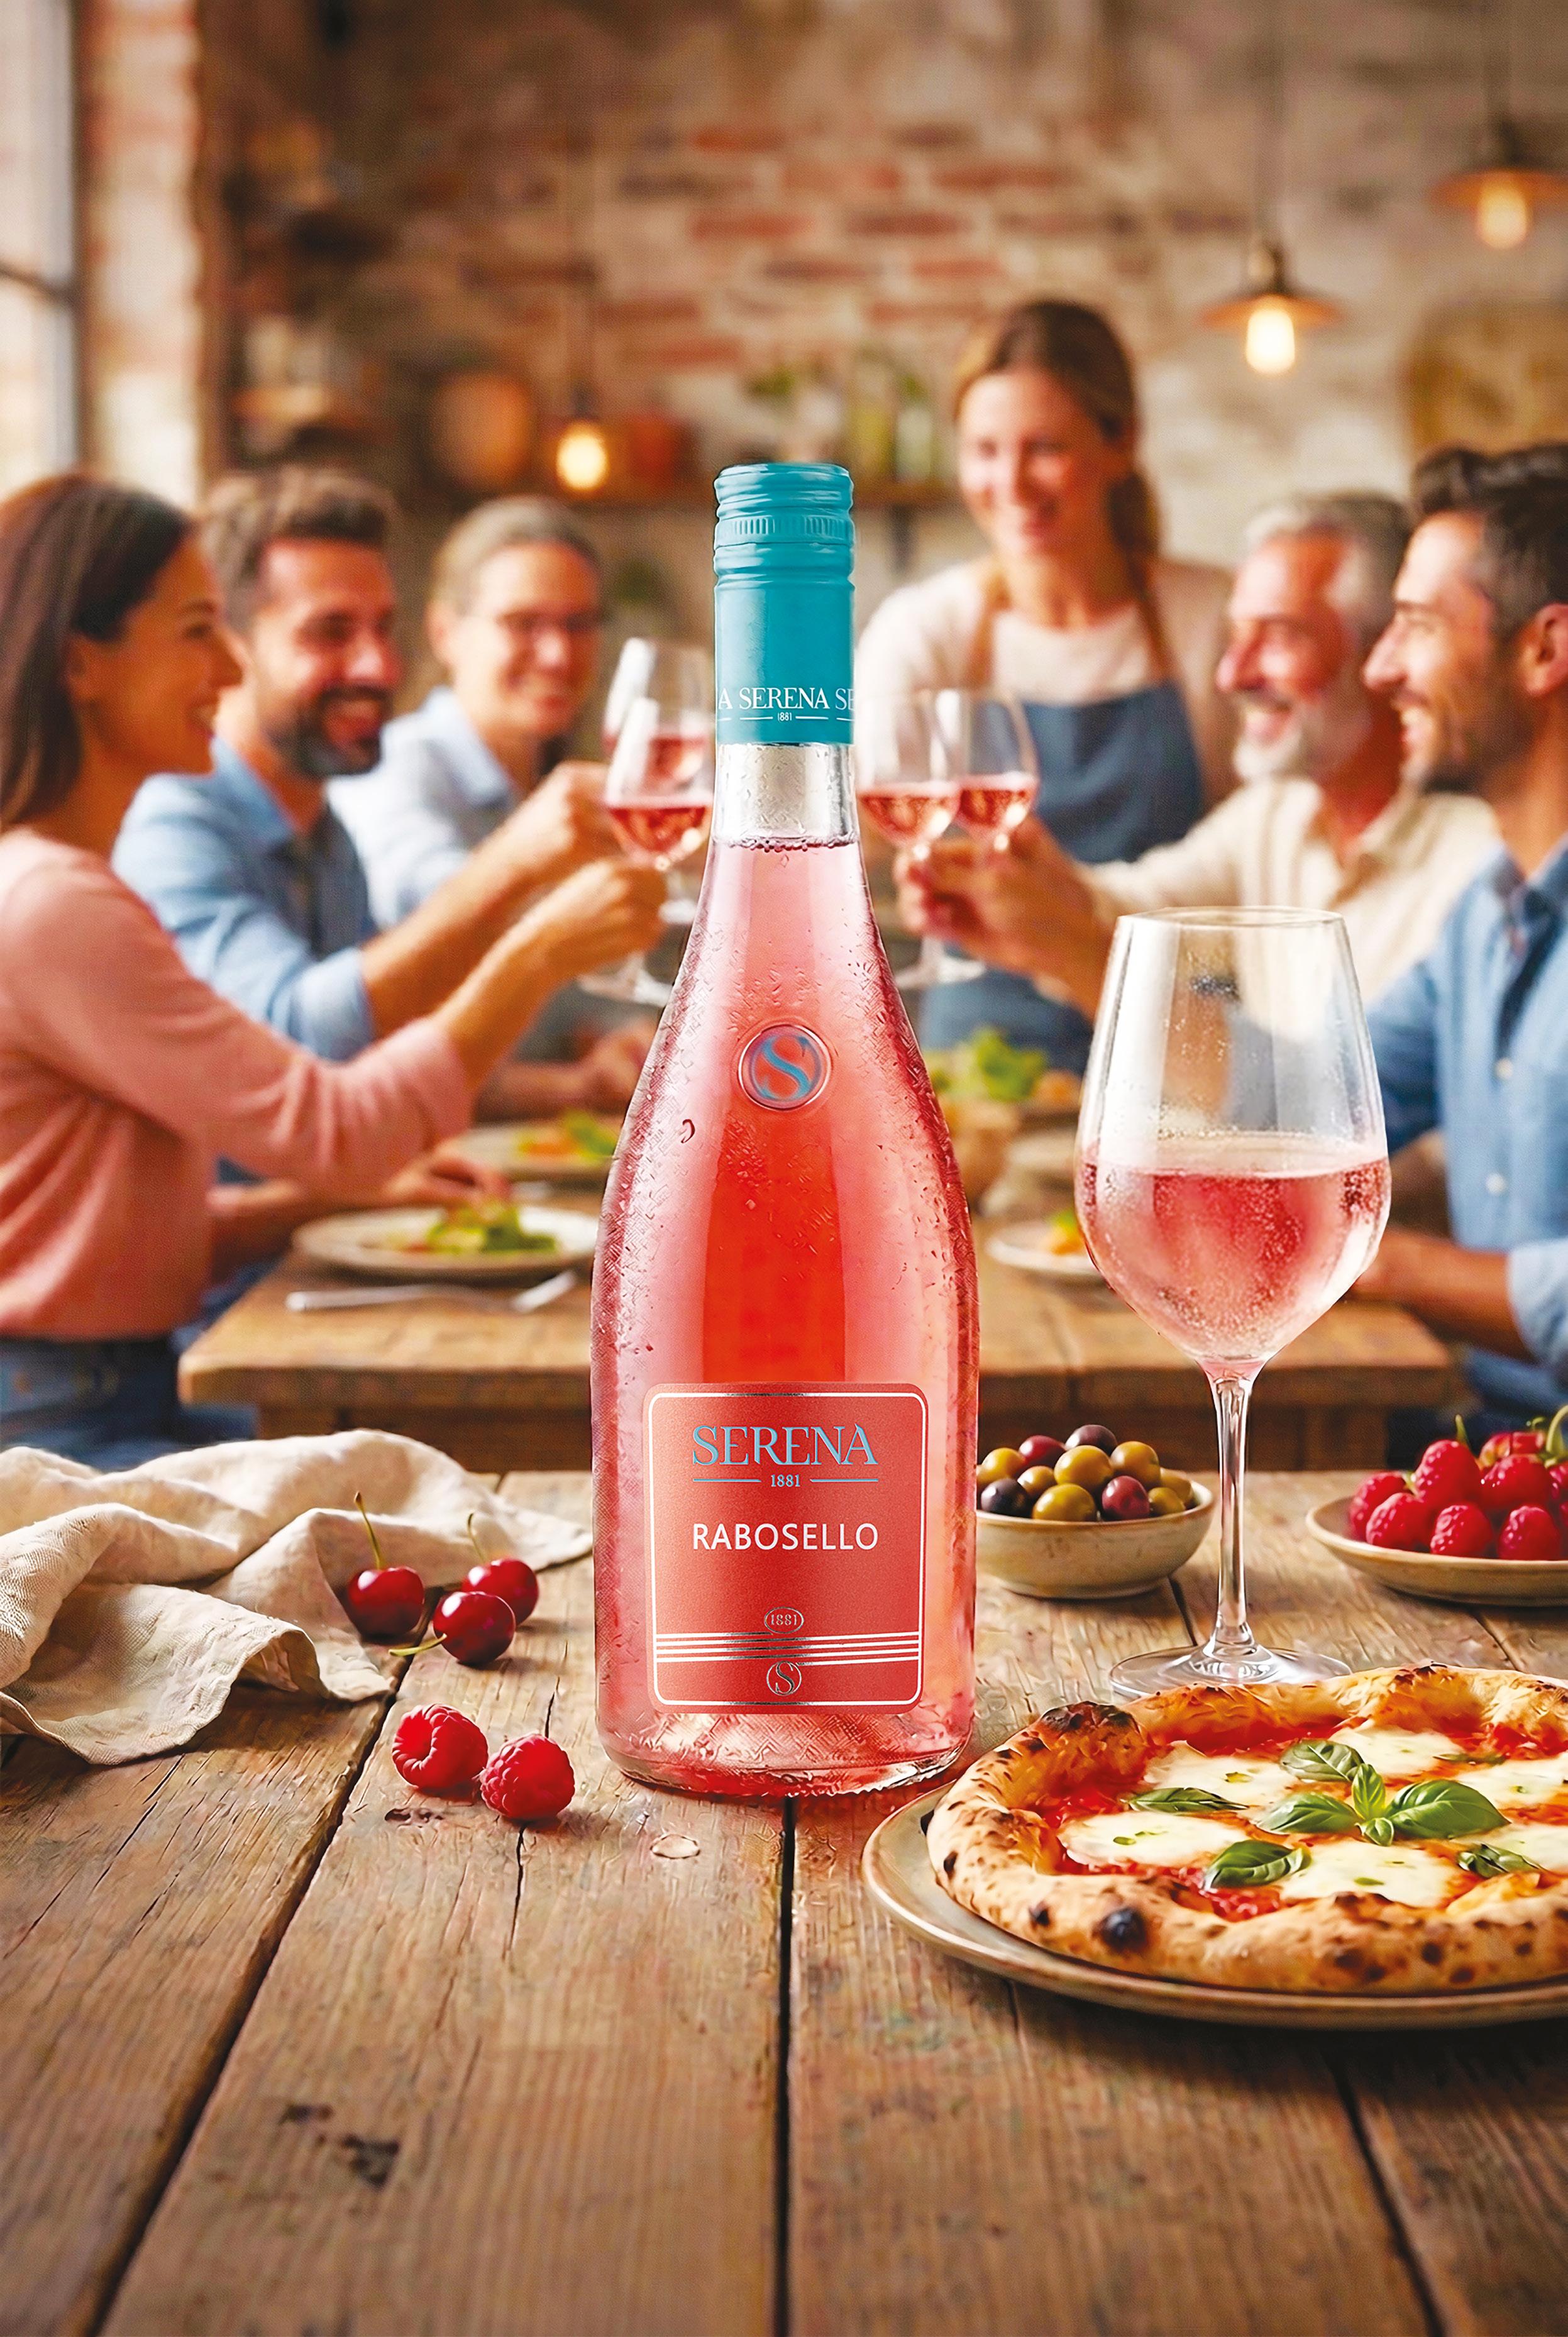
https://www.serena1881.it/i-nostri-vini/raboso-rosato-veneto-igt-rabosello/
«Il marchio Piccini ha una presenza consolidata nella Gdo, in particolare è leader di mercato per il Chianti Docg ed è un riferimento importante in generale per i vini toscani presenti sullo scaffale. «Fermo restando che le campagne promozionali hanno sempre un impatto significativo sui numeri – osservano dall’azienda –, la conoscenza del brand, soprattutto in momenti di difficoltà economica, rappresenta una sicurezza per i consumatori, pertanto la fidelizzazione tende ad essere più forte, almeno per quanto riguarda le aziende con una storia solida nel settore».
e Docg, mantengono ottime performance, così come i metodi classici, dove emergono con forza le identità territoriali. Trento Doc, Franciacorta e champagne continuano infatti a registrare risultati positivi in tutta Italia. Da monitorare anche la crescita dei Crémant e dei Limoux nel comparto sparkling. Inoltre, il consumatore ricerca una proposta sempre più legata alla territorialità e ai prodotti regionali, con differenze molto marcate a seconda delle aree geografiche. Questo vale anche per i vini fermi che, pur in un contesto più difficile, mantengono appeal quando riescono a raccontare autenticità e identità locale. Si nota, infine, un ridimensionamento dell’interesse verso biologici e vini naturali». Il consumo quotidiano resta per Piccini 1882 l’obiettivo principale dell’acquisto di vino in Gdo, dove la ricerca è rivolta perciò a buoni vini al giusto prezzo. «Va però notato – precisa l’azienda – che l’offerta si sta ultimamente spostando su etichette più importanti, creando spesso veri e propri “corner Enoteca” rivolti ai consumatori che cercano una bottiglia più importante per un’occasione o per un regalo. Il successo del Prosecco, inoltre, ha sdoganato il consumo degli spumanti al di fuori delle canoniche feste natalizie che in passato
concentravano oltre l’80% della domanda. C’è poi molta più attenzione alle novità e alle proposte di vini in packaging alternativi o con etichette innovative».
lA promozione non bAstA
In generale, il costo del vino è aumentato anche nella Gdo e questo ha portato il consumatore a essere più sensibile alle promozioni. «Tuttavia, secondo i dati in nostro possesso – osserva
Berlucchi Franciacorta
Nome prodotto: Cuvée Imperiale Brut Caratteristiche: pieno e persistente, con note fruttate e floreali, tenui aromi di lieviti e crosta di pane. Ideale all’aperitivo, adatto a tutti i tipi di antipasti e per accompagnare piatti di pesce, riso, pasta, carni bianche e formaggi freschi.
Caviro/Tavernello
Nome prodotto: Tavernellow
Caratteristiche: con solo il 3% vol. nelle varianti bianco e rosato, è l’ultimo nato della linea Tavernello che comprende rosso, bianco e rosé, frizzante, spritz e low alcol, per vivere ogni momento di convivialità.
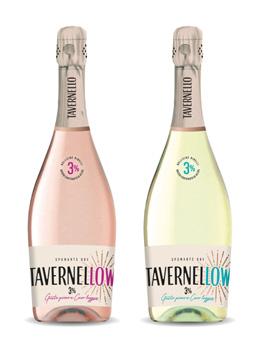
Ferrari Trento
Nome prodotto: Ferrari Brut Caratteristiche: etichetta storica di Ferrari Trento, nasce da uve Chardonnay di montagna. Esprime l’ineguagliabile connubio con il Trentino e l’eleganza delle bollicine a metodo classico tipiche di questo territorio.
Anja Nachtwey, marketing & communication director di Caviro – oggi le promozioni sono meno efficaci rispetto al passato: il lift promozionale è in calo e si registra una diminuzione sia della fedeltà all’insegna (-5,7%) sia della fedeltà ai brand (-4,2%). Questo dimostra che lo shopper non cerca più solo convenienza, ma soprattutto rilevanza: la logica della scorta casalinga ha infatti lasciato il posto a un acquisto più mirato al quale bisogna rispondere con prodotti, formati e proposte capaci di soddisfare concretamente le nuove occasioni di consumo». In un contesto di riduzione del potere d’acquisto, conferma la rilevanza della promozione anche Fedele Angelillo, amministratore unico di Mack & Schuhle Italia, ma con delle attenzioni: «Deve rimanere uno strumento tattico e non strutturale: se abusata, rischia di indebolire il posizionamento del prodotto. Per fidelizzare il consumatore è fondamentale lavorare su più leve: coerenza qualitativa, riconoscibilità del brand, chiarezza dell’offerta e capacità di presidiare le occasioni di consumo. Anche il packaging e la costruzione di valore percepito giocano un ruolo chiave nel creare relazione e fiducia nel tempo».
rAfforzAre il vAlore percepito del brAnd
Dalla sua lettura del mercato, Zonin1821 ritiene che una parte dell’aumento del prezzo medio del vino in Gdo sia legata allo spostamento del mix degli acquisti verso prodotti di fascia superiore, a discapito di quelli più economici: «Questo conferma come il consumatore, pur essendo oggi più attento alla spesa, continui a ricercare qualità e valore percepito – evidenzia il Gruppo –. Perciò puntiamo su attività promozionali più qualitative, capaci non solo di generare rotazioni, ma anche di rafforzare il posizionamento del brand e la fidelizzazione, attraverso esposizioni dedicate, consumer promotion e attività esperienziali. Stiamo lavorando anche sul packaging con restyling capaci di trasmettere in modo più chiaro il posizionamento dei brand e le caratteristiche dei vini, per aiutare il consumatore a orientarsi più facilmente davanti allo scaffale». La scelta del vino nella grande distribuzione organizzata non si gioca quindi solo sul prezzo: «Il consumatore è ancora disposto a spendere di più se percepisce un valore autentico – sostiene Massimiliano Capogrosso, direttore commerciale Italia di Ferrari Trento –. Nemmeno la preferenza di marca è scomparsa, va semplicemente costruita in modo diverso. Per noi la fidelizzazione non passa dal prezzo, ma da alcune leve chiave, quali la qualità riconosciuta, una forte presenza a scaffale, la chiarezza del posizionamento e una coerenza promozionale che non snaturi il valore del brand. Un altro elemento centrale è la valorizzazione dei contesti di consumo. La presenza di Ferrari in contesti d’eccellenza del fuori casa coerenti con il suo posizionamento contribuisce a rafforzarne il carattere aspirazionale e a consolidarne il ruolo come riferimento dell’eccellenza italiana».
La categoria del vino è per Md un riferimento strategico: contribuisce al posizionamento e riflette l’idea dell’insegna di buona spesa, dove qualità significa autenticità, cura nella selezione e accessibilità. «Con la nostra private label Enotrium – afferma Marco Usai, wine specialist di Md – valorizziamo l’immenso patrimonio vitivinicolo italiano attraverso una selezione che mette al centro territori, localismi e identità produttive. Quest’anno abbiamo inserito tre nuove etichette in questa linea che rappresenta, per noi, la vera punta di diamante. Accanto alla tradizione, investiamo nella ricerca e nella capacità di intercettare l’innovazione, un elemento sempre più importante per mantenere vivo l’interesse verso la categoria e per coinvolgere anche le nuove generazioni di consumatori. In questo percorso rientra anche il lavoro sul segmento no/low alcohol, che rappresenta un’area emergente e coerente con l’evoluzione degli stili dei consumatori. L’obiettivo è offrire un assortimento capace di generare valore, mantenere alta l’attrattività della categoria e garantire un rapporto qualità prezzo coerente con ciò che per noi significa una buona spesa».
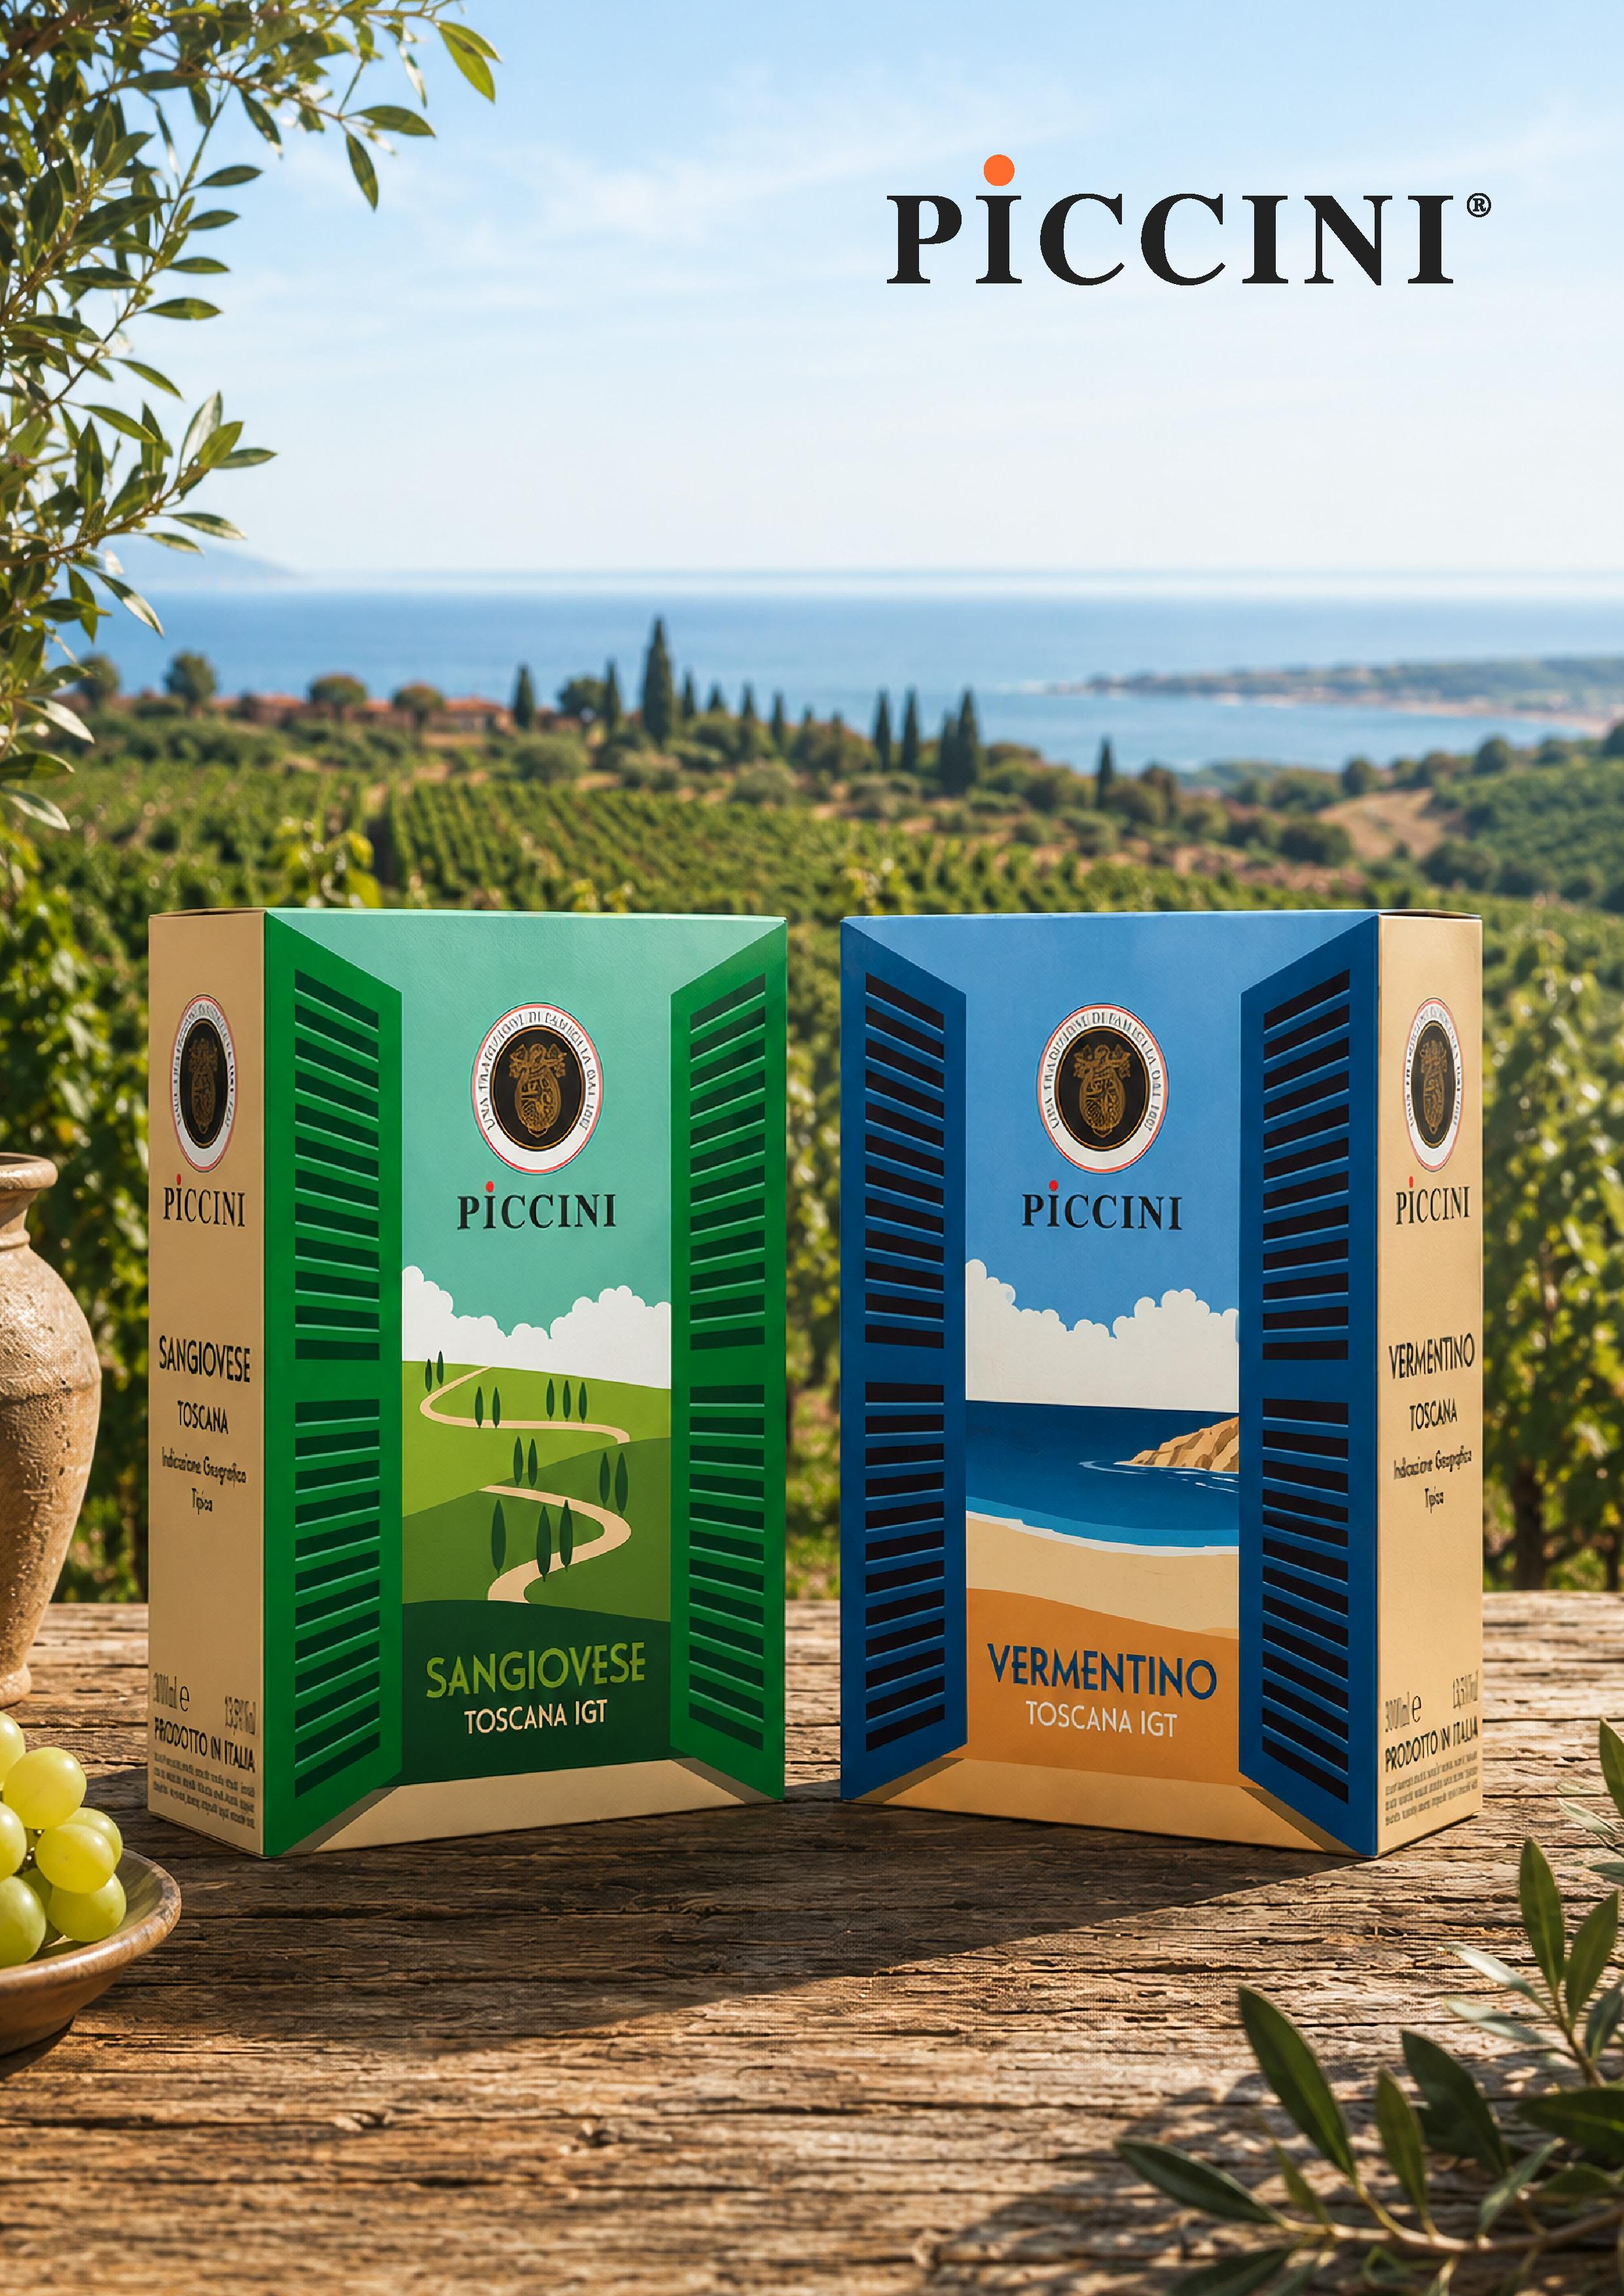
Assortimento, Ampio mA rAgionAto
In uno scenario in cui aumenta la domanda di vini freschi, versatili, facilmente comprensibili e adatti a contesti diversificati, Fabio Boldini, chief commercial officer Italia di Mionetto, porta l’attenzione sul Prosecco, che si conferma una categoria in forte espansione, sia in Italia sia sui mercati internazionali. «Il suo successo è dovuto alla capacità di interpretare il lifestyle contemporaneo meno legato alla tavola tradizionale e sempre più orientato
Mack & Schuhle Italia
Nome prodotto: Grapur
Caratteristiche: vino spumante brut biologico a ridotta gradazione alcolica naturale (9,5% vol.), ottenuto da vitigni a bacca bianca prodotti in Italia, ideale sia per aperitivi sia per abbinamenti con piatti fritti e saporiti.
Mionetto
Nome prodotto: Valdobbiadene Prosecco
Superiore Docg Extra Dry Luxury Collection
Caratteristiche: spumante ottenuto dalle uve provenienti dalle colline del Prosecco Superiore Docg che donano note di mela, fiori d’acacia e glicine. Dal colore giallo paglierino tenue, armonico ed elegante, dal perlage fine e persistente. Ottimo come aperitivo, abbinato a piatti a base di pesce, crostacei e carni bianche.
Serena Wines 1881/Serena 1881
Nome prodotto: Rabosello, Raboso Rosato Veneto Igt
Caratteristiche: rosato frizzante a base di Raboso Igt dal colore rosato brillante dai riflessi rubino; al gusto sprigiona la sua vivace struttura acida, accompagnata dalla briosità di fresche bollicine. Perfetto con salumi, formaggi o una pizza condivisa tra amici.
Mack & Schuhle sta investendo in una comunicazione sempre più integrata tra prodotto, scaffale e consumatore. «In Gdo il primo punto di contatto resta il packaging – afferma Fedele Angelillo –, che deve essere chiaro, distintivo e coerente con il posizionamento. Parallelamente, stiamo rafforzando le attività di trade marketing per rendere più immediata la lettura delle occasioni di consumo e degli abbinamenti. Inoltre, lavoriamo su progetti di innovazione che incorporano valori sempre più rilevanti per il consumatore, come la sostenibilità e la trasparenza di filiera, trasformandoli in elementi concreti di comunicazione. L’obiettivo è costruire un dialogo semplice ma efficace, capace di orientare la scelta anche in un contesto di acquisto rapido come quello della Gdo».
a una convivialità spontanea e destrutturata. Stiamo lavorando per rafforzare il percepito qualitativo del mondo della Docg all’interno del Prosecco: abbiamo investito molto sulla bottiglia e sulla sua capacità di trasmettere un posizionamento più premium, accompagnando il consumatore in un percorso di “upgrade” percettivo». Dal momento che si è persa l’abitudine di bere vino a casa quotidianamente durante i pasti, i consumi, tal quali o in miscelazione, si sono spostati in occasioni informali come l’aperitivo e altri momenti di socialità. «In questo contesto – dichiara Matteo D’Agostino, direttore marketing di Valdo Spumanti – gli sparkling mantengono una forte dinamicità grazie alla loro versatilità e ri-
Champagne/spumante
Trend vendite a valore (%)
Trend vendite a volume (%) +1,3 +1 766 mln/€
105,1 mln/l
spondono alla domanda di prodotti più leggeri e moderati dal punto di vista alcolico. In coerenza con questi trend, anche l’assortimento va adeguato e deve essere chiaro e facilmente leggibile. La richiesta non è più soltanto ampiezza di gamma, ma una proposta che aiuti a orientarsi tra tradizione, premiumizzazione e nuove categorie, come no/ low alcohol». La stessa idea sulla razionalizzazione assortimentale è espressa da Alessandro Ramagini, direttore commerciale Italia ed export di Guido Berlucchi, che aggiunge: «Sul fronte della presenza a scaffale, il tema non è solo la visibilità ma anche l’identità: in un mercato affollato, dove le etichette si moltiplicano e il consumatore ha poco tempo per scegliere, mantenere una riconoscibilità forte e coerente è una priorità, ma occorre anche saper sorprendere. In questa direzione si inserisce il progetto Franciacorta Incantata, una special edition del packaging del nostro Cuvée Imperiale Brut firmata dall’illustratrice britannica Lucy Jones, rilasciata per lo scorso Natale. Il riscontro è stato molto positivo, a conferma di quanto l’estetica sia oggi un criterio di scelta reale anche nel mondo del vino».n
Tenute Piccini/ Piccini
Nome prodotto: Collezione Oro
Caratteristiche: gamma Piccini nata nei primi anni 2000, che raccoglie le iconiche denominazioni toscane, denominazioni di altre regioni e spumanti.
Valdo Spumanti/PURØ
Nome prodotto: PURØ
Blanc de Blancs 0%
Alcohol Free
Caratteristiche: il nuovo vino dealcolato Valdo che esprime la pura essenza delle uve della tenuta I Magredi, senza aromi aggiunti. Grazie a un delicato processo di dealcolazione, preserva freschezza, equilibrio ed eleganza, offrendo un’esperienza raffinata e contemporanea.
Zonin1821/ Tenuta Ca’ Vescovo
Nome prodotto: Sauvignon Friuli Aquileia Doc Superiore
Caratteristiche: nel cuore del Friuli, tra le antiche terre dei Patriarchi di Aquileia, nasce il Sauvignon Tenuta Ca’ Vescovo. Fresco e sapido, con note di pompelmo, sambuco e salvia, elegante e persistente, è ideale con crostacei, risotti, verdure e piatti di mare.
Ranking primi 3 player a valore (%):
Caviro
Riunite & Civ
Gruppo Italiano Vini
Private label a valore (%): 11,7 15,3
La leva promozionale per Serena Wines 1881 resta centrale nel canale Gdo e ha un impatto molto forte sulle performance di vendita: «Due o tre attività promozionali all’anno possono arrivare a generare fino a circa il 50% dei volumi complessivi venduti – rileva Luca Serena –. L’effetto della promozione diventa particolarmente evidente quando lo sconto supera il 20% del prezzo a scaffale: in questi casi le vendite possono quasi triplicare rispetto ai periodi ordinari. Nel comparto dei vini frizzanti e spumanti il peso delle promozioni è ancora più rilevante. Oltre ai tradizionali picchi stagionali legati a Natale e Pasqua, negli ultimi anni si registra una forte crescita dei consumi anche nel periodo estivo, quando spumanti e frizzanti diventano protagonisti di occasioni di consumo più informali e conviviali».
Geo Marketing, con oltre 30 anni d’esperienza, si occupa di geo intelligence e market analytics, sviluppando progetti che utilizzano la dimensione geografica per migliorare le decisioni aziendali. Una delle domande a cui la società risponde più spesso è proprio come prendere decisioni accurate e ridurre l’incertezza. Per comprendere cosa, dove e come le persone acquistano e decidono di spendere, sono fondamentali l’analisi e il confronto dei comportamenti d’acquisto per specifiche categorie di beni e servizi. Geo Marketing utilizza lo studio dei consumi Coicop (Classificazione dei consumi individuali secondo lo scopo), grazie al quale è possibile ricostruire la spesa delle famiglie in oltre 200 categorie. Tale classificazione, infatti, è lo standard internazionale per organizzare la spesa familiare in categorie omogenee con l’obiettivo di analizzare le abitudini di consumo, consentendo confronti affidabili nel tempo e tra territori.
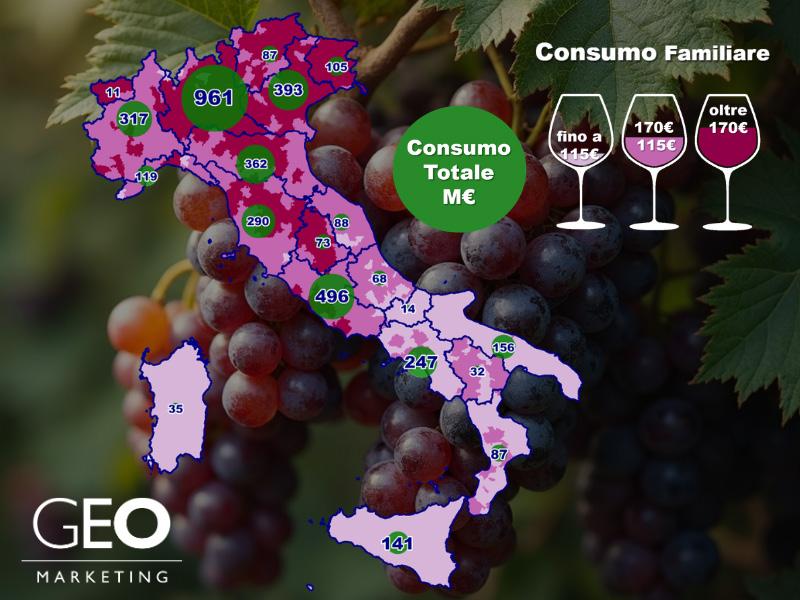
La mappa mostra i consumi delle famiglie per la categoria vino. La colorazione delle aree di gravitazione geografiche rappresenta il consumo annuale delle famiglie; il colore più scuro indica un consumo maggiore, che arriva fino ai 255 euro annuali. Le prime 10 aree con un maggior consumo si trovano tutte in Lombardia, ad eccezione di Badia, in Trentino-Alto Adige, con un valore di 238€ annuali per famiglia. Le prime tre aree di gravitazione (aggregazione di comuni in base alla loro attrazione economica) sono Livigno (255€), Monza (245€) e Merate (238€). Aggiungendo un ulteriore livello di lettura, la dimensione del cerchio rappresenta il consumo totale regionale in milioni di euro: si parte dai 961 milioni di euro della Lombardia per arrivare ai 496 milioni di euro del Lazio, ai 393 del Veneto e ai 317 del Piemonte. La lettura contestuale dei dati offre spunti di riflessione interessanti: in questo caso, il valore di consumo più elevato della Lombardia si conferma anche per il consumo familiare, che si attesta a 213€; seguono Umbria con 193€, Lazio con 190€ e Veneto con 187€.
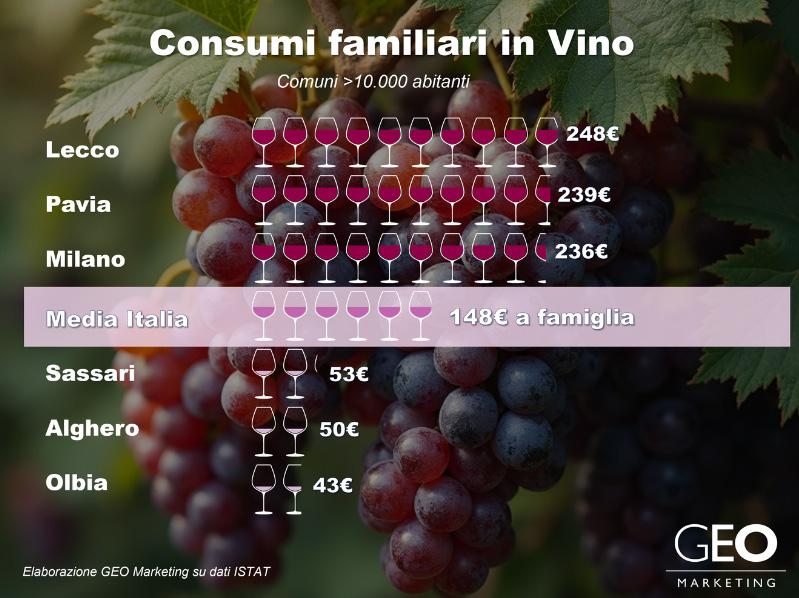
Quali sono i tre comuni in cui il consumo familiare è più elevato? Troviamo i comuni di Lecco (248€), Pavia (239€) e Milano (236€). Invece, Sassari (53€), Alghero (50€) e Olbia (43€) mostrano i consumi più bassi.n
L'azienda diventa società benefit e continua il suo percorso di innovazione, mettendo al centro le persone, la filiera produttiva e la responsabilità ambientale.
Intraprendere il percorso che ci ha portato a diventare società benefit significa formalizzare una direzione che è già parte della nostra identità: crescere facendo impresa in modo responsabile, mettendo al centro le persone, il territorio e l’ambiente. Un impegno che rafforza la nostra visione di lungo periodo e la nostra volontà di generare valore condiviso”, dichiara l'ad Alberto Di Marco. Con il passaggio a società benefit, realizzato con il supporto di Nativa, Di Marco integra formalmente nel proprio statuto finalità di beneficio comune, trasformando i valori aziendali in impegni concreti, misurabili e strutturati, e ponendo tutti gli stakeholder al centro della propria strategia di sviluppo. Anche all’interno dell’azienda le persone rappresentano uno dei principali punti di forza. Di Marco, infatti, promuove un ambiente di lavoro fondato su sicurezza, rispetto e benessere, valorizzando le diversità e favorendo la crescita professionale di ciascuno. L’obiettivo è costruire una comunità aziendale coesa e stimolante, in cui sostenibilità e successo d’impresa diventino parte di un percorso condiviso. La società, inoltre, aspira a un ruolo attivo e responsabile nel territorio e lungo tutta la filiera produttiva, impegnandosi a investire nello sviluppo locale e a promuovere pratiche sostenibili lungo l’intera catena del valore, contribuendo alla diffusione di modelli operativi etici e responsabili. Infine, la responsabilità ambientale è al centro di ogni scelta aziendale. Di Marco si impegna a guidare un’evoluzione progressiva del proprio modello di business verso un’economia a zero emissioni di gas climalteranti, in linea con gli obiettivi europei di neutralità climatica e con le direttrici nazionali della transizione ecologica. n
“La Doria pubblica il bilancio di sostenibilità 2025: filiera, ambiente e persone al centro” LEGGI ANCHE:
Iscriviti all’edizione 2027, possono partecipare tutti i prodotti e i servizi innovativi lanciati tra gennaio 2025 e dicembre 2026.
L’AI entra nell’ortofrutta con Aldo, l’assistente virtuale che dialoga con i consumatori
Il progetto non è brand-centrico, ma orientato al reparto: i contenuti riguardano l’intera categoria ortofrutticola e non singoli marchi,con l’obiettivo di migliorare l’esperienza complessiva del consumatore.
Aldo-Artificial Ludic Digital Operator, il progetto promosso da Spettacoli alla Frutta, porta l’AI nel punto vendita con l’obiettivo di trasformare il reparto ortofrutta in uno spazio capace di leggere e attivare la relazione con il consumatore e, da queste informazioni, elaborare poi una strategia di reparto – e di filiera – capace di incrementare il valore dei consumi ortofrutticoli. Aldo si presenta come un assistente virtuale a supporto della spesa in ortofrutta: un sistema di conversational signage – una forma evoluta di segnaletica digitale che interagisce direttamente con gli shopper – basato su totem interattivi in grado di dialogare con il consumatore, adattare i contenuti alle singole persone attraverso un algoritmo di intelligenza artificiale e fornire informazioni su stagionalità, caratteristiche dei prodotti, ricette e modalità di consumo o semplicemente curiosità, stimoli, divertimento per contribuire a raccontare l’ortofrutta con una luce nuova per ingaggiare meglio e di più il consumatore. Tra metà aprile e i primi giorni di maggio Aldo è stato installato in sei punti vendita appartenenti a SiconTe (CediMarche), Sole365, Alì, Coop, Carrefour e Conad Pac 2000A. Il progetto si svilupperà fino alla fine del 2026 e prevede una fase di test nei primi 60 giorni, realizzata in condizioni operative reali, con il coinvolgimento diretto delle insegne della Gdo. Uno degli elementi di partenza riguarda il tempo medio di interazione con strumenti digitali nel punto vendita. L’applicazione del conversational signage nel retail è agli albori ed è una assoluta novità in ortofrutta. I pochi numeri a oggi disponibili quantificano che in media il tempo di fruizione oscilla tra i 7 e i 10 secondi. Per questo l’efficacia dell’ingaggio iniziale è fondamentale e, infatti, la prima fase del progetto sarà dedicata a capire quale modalità sia più efficace per attivare lo shopper e prolungare la relazione con il reparto.n
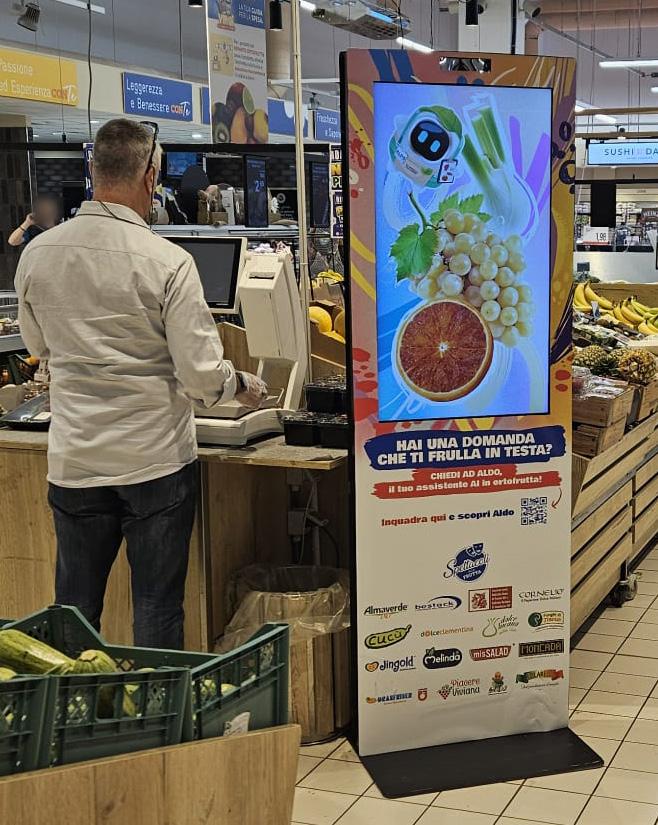
“Pepco amplia la partnership con Dhl Supply Chain per rafforzare la distribuzione in Europa” LEGGI ANCHE:
PRIMARK: UNA PIOGGIA DI INVESTIMENTI IN ITALIA, FRANCIA E REGIONE
Primark cresce in Italia, dove festeggia i primi dieci anni, ma programma forti sviluppi anche in altri Paesi del continente. Cominciando da casa nostra, gli investimenti annunciati ammontano a 22 milioni di euro. L’insegna, con 20 punti vendita nel nostro territorio, punta ora su Cremona (Centro Commerciale Cremona Po, Eurocommercial properties), Ancona (Grotte Center, Eurofund) e Gorizia (Tiare Shopping Center, Inter Ikea).
SAPORE DI MARE (DIMAR) PASSA IN MAGGIORANZA A CLESSIDRA CAPITAL CREDIT
Clessidra Capital Credit acquista, per i fondi in gestione, la maggioranza di Dimar, specializzata nella distribuzione retail di prodotti surgelati, principalmente ittici, a insegna Sapore di Mare. L’operazione era già stata anticipata da una notifica all’Agcm. Fondata nelle Marche agli inizi degli anni Novanta, la società conta su una rete di circa 90 punti vendita distribuiti sul territorio nazionale, oltre a un importante presidio produttivo nella regione di origine.
TOSANO, VENDITE A 1,66 MILIARDI (+10%). SVILUPPO PUNTATO SULL’AREA 1 NIELSENIQ
Nel 2025 le vendite di Supermercati Tosano Cerea sono cresciute di oltre il 10% a 1,66 miliardi di euro. In parte anche per le nuove aperture di Nerviano (Milano) e l’ipermercato ex Carrefour di Calenzano (Firenze). L’utile operativo della catena veronese è di 60,4 milioni (+22,5%), con un margine salito dal 3,3% al 3,6%. L’utile netto è di 47,6 milioni, tutto destinato a riserva straordinaria. Negli ultimi sei anni il fatturato di Tosano è cresciuto dell’88%.
AMADORI RILEVA IL PLANT BASED DI UNCONVENTIONAL DA GRANAROLO
Gruppo Amadori, gigante alimentare con un fatturato 2024 di 1.721 milioni di euro, acquisisce al 100% Unconventional, specialista dei prodotti vegetali. L’azienda target, con sede a Bologna, è stata fondata nel 2020 da Gruppo Granarolo e presenta, a valori 2024, un giro d’affari di 14,55 milioni di euro. La transazione fra i due colossi italiani comprende l’acquisto del sito produttivo di Coriano (Rimini) e del brand “Unconventional 100% Vegetale”, di cui Amadori rileverà integralmente la gestione e lo sviluppo.
MASTROLIA (NEWPRINCES) , SU REALCO
L’INTERESSE È CAMBIATO. ECCO PERCHÉ
Un gruppo che in pochi anni ha cambiato pelle, dimensioni e ambizioni. NewPrinces - la società reggiana guidata dal presidente Angelo Mastrolia, già nota come Newlat Food - ha chiuso il primo trimestre 2026 con ricavi consolidati pari a 1,5 miliardi di euro, più che raddoppiati rispetto allo stesso periodo dell'anno precedente (+122,5%). Ai nostri microfoni Angelo Mastrolia, con cui abbiamo parlato anche del ripensamento societario circa l’acquisizione della cooperativa Realco.
SCOIATTOLO INAUGURA
UNA NUOVA LINEA PRODUTTIVA
Scoiattolo – Raviolificio di famiglia ha inaugurato la prima linea produttiva ad alta automatizzazione. Il nuovo stabilimento si estende su una superficie di 10mila metri quadrati ed è stato sviluppato al fine di diventare una piattaforma moderna e funzionale, pensata per sostenere la crescita futura dell’azienda. Il raviolificio, inoltre, punta a implementare il fatturato e a proseguire l’espansione all’estero, forte anche della recente attività di rebranding completata nel 2025.
Linkontro 2026, organizzato da NielsenIQ, è stata l’occasione per fare il punto sui numerosi cambiamenti che retail e consumatori stanno affrontando e vivendo, anche alla luce degli stravolgimenti geopolitici che stanno interessando la storia contemporanea, dell’adozione di nuove e sempre più sofisticate tecnologie e dell’avvento dell’intelligenza artificiale. Ecco il commento di Edoardo Gamboni, direttore generale e commerciale di Gruppo VéGé, Giangiacomo Ibba, presidente di Crai, e Giovanni Arena, amministratore delegato dell’omonimo gruppo.
BRAGAGNOLO
(PASTA ZARA) : UNA NUOVA IDENTITÀ PER IL BRAND
Si apre un nuovo capitolo per il marchio Pastificio Bragagnolo e per l’omonima famiglia, da quattro generazioni alla guida di Pasta Zara. L’azienda ha presentato una strategia che integra il patrimonio storico con obiettivi di sviluppo industriale responsabili. La strategia passa dal rilancio del marchio storico Pastificio Bragagnolo e il posizionamento della linea è supportato da dati oggettivi: grano duro 100% italiano, assenza di residui di glifosato e monitoraggio dei residui di agrofarmaci con soglie inferiori ai limiti di legge.
Il white paper digitale data driven per leggere l’evoluzione della ristorazione servita in Italia
News, approfondimenti e analisi per restare aggiornato sui trend del Food Service Restaurant.
SEGUICI ORA
scopri i contenuti dello speciale e resta aggiornato
IL 18 GIUGNO, LO SPECIALE SARÀ ANCHE IL PUNTO DI ACCESSO AL WHITE PAPER COMPLETO DELL’OSSERVATORIO. Collegati al sito per scaricare l’osservatorio completo
COVER STORY
L’impatto dei costi nascosti lungo la filiera
Responsabile marketing
Sabrina Crippa s.crippa@edizionidm.it
Digital marketing manager
MERCATI
Piatti pronti Vegetali conservati Pane e sostitutivi
FOCUS Cioccolato
Responsabile commerciale Edoardo Pavesi e.pavesi@edizionidm.it cell: 3394918442
MAGAZINE
Valentina Vendra v.vendra@edizionidm.it
Marketing marketing@edizionidm.it tel: 02/20480344
E-commerce
Silvia Manfredi ecommerce@edizionidm.it
Commerciali Carolina Cirani c.cirani@edizionidm.it cell: 3496676046
Francesca Cuneo f.cuneo@edizionidm.it cell: 3396980893
Emanuela Dal Chele e.dalchele@edizionidm.it cell: 3332196167
Laura Origgi l.origgi@edizionidm.it cell: 3475649708
Maria Francesca Reale f.reale@edizionidm.it cell: 3482223685
Eventi
Simona Valenza eventi@edizionidm.it
Il primo quotidiano online sulla Gdo
Ogni giorno, numeri, fatti e protagonisti della Gdo e del largo consumo.