
Jordi Paniello. Presidente de AIF
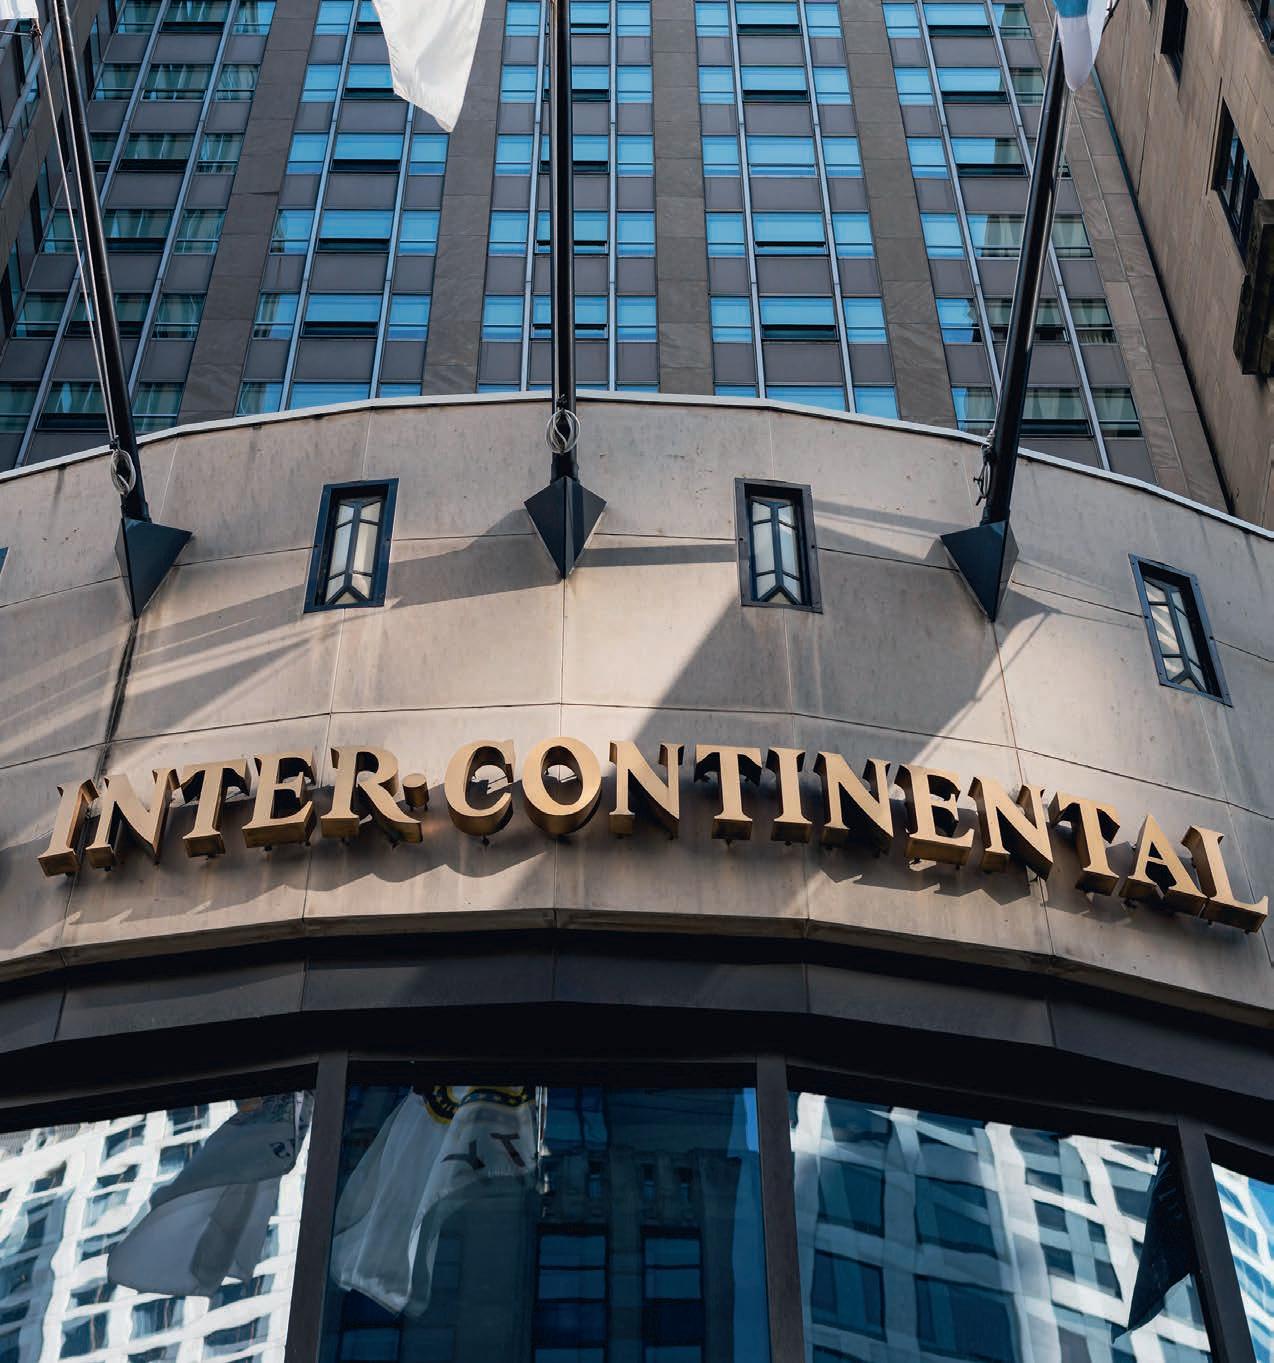
Un año más, el renombrado evento Expofinancial abre sus puertas, esta vez celebrando su edición 2023 el próximo 17 de noviembre en el Hotel Intercontinental de Madrid. Esta Jornada Técnica de Reciclaje Profesional, promovida por la Asociación Profesional Colegial de Asesores de Inversión, Financiación y Peritos Judiciales (AIF), promete ser una ventana hacia las últimas novedades financieras y de fomento empresarial, con la participación de destacados ponentes del sector.
Uno de los puntos fuertes de Expofinancial 2023 será la charla titulada “Inspira, Empodera y Motívate con Víctor Küppers”. Küppers, con su reconocida experiencia, compartirá valiosos “Tips para Asesores Financieros” que seguramente serán de gran utilidad para los profesionales presentes.
El programa de este año contará también con la presencia de expertos de la talla de Salvador Molina, Presidente de MAD FinTech y Foro ECOFIN, Javier Santacruz Cano, economista y analista financiero, y Mario Cantalapiedra, economista y consultor, entre otros muchos especialistas. Cada uno de ellos compartirá valiosos insights y experiencias que seguramente enriquecerán a los asistentes en su jornada de reciclaje profesional.
Por Jordi Paniello, Presidente de AIF
La agenda del evento está diseñada para brindar una profunda inmersión en temas cruciales que están moldeando el paisaje financiero y empresarial actual. La apertura de la jornada estará a cargo de Jordi Paniello, Presidente de la AIF, quien dará la bienvenida a los asistentes y presentará las novedades de la asociación.
Agradecemos de corazón a nuestros patrocinadores por su apoyo incondicional, que ha sido esencial para el éxito de esta jornada y que permite que este evento sea una realidad.
Por cuarto año consecutivo, la Agencia de ComunicaciónComparteMedios se encargará de la difusión y cobertura del evento, asegurando que las resonancias de Expofinancial 2023 se extiendan más allá de las paredes del Hotel Intercontinental.
El evento promete ser una plataforma única para explorar y discutir las tendencias emergentes, desafíos y oportunidades en el ámbito financiero y empresarial. Todo ello en un ambiente propicio para el intercambio de ideas, el aprendizaje y el establecimiento de nuevas conexiones que seguramente contribuirán a impulsar el progreso y la innovación en el sector.
Tribuna abierta
Lo damos todo en Expofinancial 2023
Jordi Paniello. 03
Para las PYMES Banco
Sabadell ha desarrollado un servicio para la retribución flexible entre sus empleados
Charo Fernández Álvarez
6
Aspectos preliminares del Plan de Empresa
José A. Almoguera 10
“RN Tu solución hipotecaria”, más de 20 años haciendo hipotecas 13
Aquisgrán: una nueva alternativa de financiación no bancaria para las pymes 14
Guía completa para reunificar deudas con hipoteca en España 16
Escamilla Financial nos ofrece las claves para una correcta planificación financiera a corto plazo para Pymes a través de financiación Alternativa
20
MAPFRE, con el ahorro y la educación financiera
Álvaro Jimenez Rodriguez 22
Quienes somos los inversores privados
Bernardo López
24
Fiscalidad favorable en Canarias: Impuestos de Sociedades al 4%
27
El beneficio de pertenecer a una Asociación Profesional
Jordi Almir
29
Comunicaciones
30
Consejo Editorial
Jordi Paniello
Javier Santacruz
Jesús Campoy
Fernando Lara
José Antonio Almoguera
Antonio Benito
Joan Novell
Director: José Luis Barceló
Fotografía: Beni Gómez
Edita
Asociación Profesional Colegial de Asesores de Inversión, Financiación y Peritos Judiciales. Gran Vía de les Corts Catalanes, 594, 4º, 1º - 08007, Barcelona.
ha desarrollado
servicio para la retribución flexible entre sus empleados
Charo Fernández Álvarez, Directora de Segmento de Colectivos Profesionales en Banco Sabadell. Directora de Sabadell Professional.
¿Cómo apuesta el Banco Sabadell por los colectivos profesionales y especialmente por los asociados de AIF?
La apuesta del banco por los profesionales es histórica. Está en nuestro ADN. Por ello, hace más de treinta años se creó la Dirección Sabadell Professional, como segmento especializado en los profesionales y en los Colegios y Asociaciones profesionales que representan los intereses de todos ellos. Fue, por tanto, una decisión estratégica y coherente con nuestra vocación de servicio a los clientes, siempre basada en la especialización.
Contamos con un equipo de especialistas distribuidos por todo el territorio nacional, los directores de Sabadell Professional, que tienen como objetivo fundamental establecer relaciones sólidas y a largo plazo con los Colegios y Asociaciones. De esta forma, conocemos cuáles son las necesidades específicas de cada colectivo y sector. Si conocemos sus necesidades e inquietudes, podremos acertar en las soluciones que les demos en cuanto a productos y servicios financieros. Esta labor añadida a la de los gestores en las oficinas es la clave del éxito.
Un ejemplo claro de esto que estoy comentando es precisamente la relación con AIF. En 2004 firmamos el primer acuerdo de colaboración y hemos ido renovan -
do el compromiso año tras año. La relación se basa en trabajar conjuntamente tanto en los productos y servicios que integran la propuesta de valor que ofrecemos a los miembros de AIF, en condiciones preferentes o en la participación en jornadas como la de Expofinancial. La cercanía nos permite seguir avanzando juntos.
¿Qué oferta tiene Banco Sabadell específica para los miembros de AIF?
Somos conscientes de que los profesionales son los especialistas en sus negocios, empresas y sectores, por eso en Banco Sabadell los acompañamos con soluciones específicas adaptadas a su sector y actividad. Y lo hacemos a través de las Soluciones Sectoriales y del asesoramiento de los expertos de la red.
Contamos con más de 30 soluciones diferentes para los distintos sectores o actividades profesionales: Bares y Restaurantes, Farmacias, Salud y Bienestar, Reformas, Gestorías, entre otras.
Destaco en este punto que los miembros de AIF pueden disfrutar, si son autónomos o negocios, de una solución específica para Gestorías, Asesorías y Servicios empresariales, que incluye entre otros productos y servicios la Cuenta Sabadell Negocios Plus; la gestión de cobro de los recibos SEPA a sus clientes en condiciones exclu -
sivas; tarjetas de crédito y débito sin comisiones; una Línea de Pagos Online para financiar de forma inmediata los pagos de impuestos, nóminas y proveedores habituales de sus despachos; el Servicio de Lotes de Impuestos; o cobrar a sus clientes a distancia a través de la tarjeta o de Bizum. También el acompañamiento de los especialistas de red a las empresas ayudará a seleccionar el producto de financiación adecuado para que puedan afrontar sus nuevos proyectos (póliza de crédito, leasing, inforenting, renting auto, etc).
A todo ello hay que añadir que, por formar parte de este colectivo con convenio en Banco Sabadell, cuentan con ventajas adicionales como, por ejemplo, la posibilidad de bonificación de la cuota asociativa domiciliada en la cuenta en Banco Sabadell.
¿Qué productos concretos de financiación tiene el banco para particulares? Especialmente en préstamos hipotecarios.
Para cubrir las necesidades de financiación de ámbito más personal, también contamos con una amplia gama de productos, que van desde los préstamos personales hasta los préstamos hipotecarios. Me centro en algunos de ellos.
En Banco Sabadell sabemos que la adquisición de la vivienda es una de las decisiones más importantes que se toman en la vida. Estamos inmersos en momento de incertidumbre económica. En este contexto, es imposible saber cuál va a ser la evolución del euríbor durante los próximos 20 o 30 años. Bajo esta premisa, acompañamos a nuestros clientes a través de expertos hipotecarios, con el fin de que puedan elegir la hipoteca que más se ajuste a su tolerancia al riesgo, situación personal y laboral, además de a sus perspectivas económicas.
Ponemos a su disposición diferentes modalidades: Para los más conservadores, que buscan la tranquilidad de pagar a lo largo de la vida del préstamo la misma cuota, contamos con la hipoteca a tipo fijo. La hipoteca a tipo variable es una opción más flexible, con una cuota mensual que se adapta a la evolución del mercado, y se va
actualizando año tras año con el Euribor. Y, además, disponemos de una hipoteca mixta, que combina seguridad y flexibilidad, a salvo de subidas de tipos al inicio, pero flexible para adaptarse al mercado después.
Para aquellos clientes más digitales, hay productos de financiación contratables 100% on line. Por ejemplo, el Préstamo Sabadell Digital. La Línea de Crédito Sabadell está pensada para que los clientes puedan cubrir pequeños imprevistos hasta 5.000 euros.
¿Qué productos de inversión aporta el banco para particulares y empresarios? ¿Hay productos garantizados?
Disponemos de una amplia oferta de fondos de inversión para que el cliente pueda escoger aquel que se adapta a su estrategia en cuanto al riesgo y plazo de la inversión. Cito algunos: Los Fondos Perfilados, que dan la opción al inversor de elegir entre un perfil Prudente, Dinámico o Equilibrado; Los fondos de la Gama Consolida, que son aptos para aquellos que tienen un perfil inversor conservador, ya que permiten participar en la evolución de los mercados con una protección parcial del capital; los Fondos Temáticos, para los que quieren invertir en tendencias o cambiar el mundo, apostando por las tecnologías médicas, la acción climática o la digitalización; o Fondos garantizados para los más conservadores.
Para los que quieren invertir en Bolsa, la plataforma digital Sabadell Broker, da acceso a información exclusiva y actualizada sobre los principales mercados nacionales e internacionales para que el cliente pueda tomar la mejor decisión de inversión.
También contamos con productos estructurados. De hecho, Banco Sabadell ha sido reconocido en 2023 por SRP como la entidad que ha comercializado los productos estructurados con mayor rentabilidad (Best Performance Spain) del mercado.
Para el ahorro fiscal los clientes realizan planes de pensiones y, especialmente los planes de pensiones de empleo, tanto de empresas como autónomos. ¿Cómo actúa el Banco respecto a esta demanda?
Si la compra de la vivienda es una de las decisiones más importantes de la vida, también lo es asegurar el futuro
para poder disfrutar al máximo de la jubilación. Por eso, en Banco Sabadell también contamos con expertos que asesoran a los clientes sobre las distintas soluciones que hay según edad y como siempre perfil de riesgo.
Contamos con una amplia gama de planes de pensiones, seguros de ahorro o rentas vitalicias, entre otros, que permitirán complementar la pensión en el momento de la jubilación y que cubren todas las necesidades de los clientes. Tanto para los productos de seguros como de planes de pensiones, hemos desarrollado modelos de gestión basados en ciclo de vida, adaptando las inversiones anualmente a la edad de cada partícipe. Cabe destacar que Banco Sabadell y BanSabadell Pensiones son reconocidos en el mercado por su gran experiencia en este tipo de inversión, habiendo recogido numerosos premios en los últimos años, además de haber obtenido excelentes rentabilidades.
En Planes de Pensiones Individuales, nuestros planes de ciclo de vida han ocupado primeras posiciones de los rankings de INVERCO. En 2019, 2020 y 2021 hemos tenido planes situados en los primeros puestos de los rankings de Inverco de rentabilidad en las categorías de Renta Fija Mixta y Renta Variable Mixta.
Hasta ahora comercializábamos Planes de pensiones individuales y planes de pensiones de empleo, ahora también traspasamos nuestro know how en este tipo de inversión a los planes de pensiones de empleo simplificados para autónomos. En breve, comercializaremos también productos de esta gama para que los autónomos puedan aprovechar la mayor capacidad de aportación respecto a los planes del sistema individual.
Por último ¿Qué otras cuestiones de interés tienen el Banco Sabadell para los clientes y asociados?
Conviene destacar que para las pequeñas empresas Banco Sabadell ha desarrollado un servicio que facilita implantar programas de retribución flexible entre sus empleados, optimizando su salario neto aprovechando su favorable tratamiento fiscal. Sabadell Flex Empresa es una plataforma totalmente digital, que se adapta a las necesidades de cada empresa, y que hace posible que los empleados maximicen su salario mediante la contratación de seguros para la jubilación, seguros de salud o gastos para guardería, comida o transporte público.
José A. Almoguera, Director Técnico de Centro de Formación
Circulo Financiero
Si nos plantemos efectuar una iniciativa empresarial y alguien nos comenta que sería conveniente iniciar la misma elaborando primeramente un plan de empresa nos aparecen una serie de interrogantes sobre este documento como:
¿Para qué sirve un plan de empresa?
¿Quién debe desarrollarlo?
¿Cómo se estructura?
¿Forma de presentación?
¿PARA QUÉ SIRVE UN PLAN DE EMPRESA?
“Siempre que iniciamos una aventura empresarial es recomendable efectuar un plan de empresa”. Es evidente que la realización del mismo debe tener alguna utilidad. Un emprendedor cuando comienza a poner en marcha su proyecto empresarial, es ya una persona cuyo tiempo no debe desaprovecharse en esfuerzos inútiles de ninguna clase. El plan de empresa debe aportar algo al emprendedor por que de otra forma es mejor no gastar el tiempo en él. El tiempo que gastamos en el desarrollo de este documento debe entenderse como la primera y más importante inversión que efectúa la empresa.
“La empresa empieza en el momento donde por escrito se desarrollan las ideas que teníamos en mente”
El plan de empresa da forma a las ideas que teníamos en mente de nuestra aventura empresarial. Empiezan a estudiarse todos los detalles de nuestra empresa, realizando una simulación casi real de objetivos que pretendemos alcanzar, analizando si nos podemos equivocar o no.
El plan de empresa sirve para poner claramente por escrito los distintos aspectos del negocio y discutirlos de forma objetiva, abordando claramente todos los temas que puedan tener posteriormente mayor dificultad,
como por ejemplo, qué responsabilidad vamos a asumir, qué gastos son necesarios realizar, qué beneficio podemos conseguir, qué compromisos adquiere cada socio en la sociedad... También el plan de empresa puede ser considerado una herramienta de marketing. No todo emprendedor posee todos los recursos necesarios para comenzar su aventura empresarial, debe buscar financiación externa, ayudas tanto públicas como privadas y nos servirá de presentación para obtener estos medios de financiación. Los posibles inversores o entidades que nos concedan préstamos necesitarán saber como vamos a solucionar todos los aspectos de nuestro negocio, como puede ser su viabilidad y como se afrontarán las perspectivas del mismo.
De esta forma, un plan coherente y serio demuestra que el emprendedor está capacitado para desarrollar el proyecto y salir adelante con el mismo.
Los usos del plan de empresa son:
a) In ternos, el propio promotor empresarial, como primer interesado, ya que a través de este documento tiene una herramienta de planificación de su proyecto, así como un elemento de marketing propio. Sirve también a los potenciales colaboradores, asesores fiscales y jurídicos. El plan de empresa permite a nivel interno, identificar tanto los puntos fuertes como débiles del funcionamiento de la empresa. Sirve, además, como herramienta interna que posibilita evaluar la marcha de la empresa y sus desviaciones sobre el escenario previsto, y como una valiosa fuente de información para realizar presupuestos e informes.
b) Externos, banc os, organismos institucionales y privados... El Plan de empresa sirve como tarjeta de presentación del proyecto empresarial. Supone la primera vía de contacto a la hora de recabar cualquier tipo de colaboración, ayuda, apoyo financiero y/o búsqueda de nuevos accionistas o inversores.
Podemos resumir diciendo que la utilidad del plan de empresa puede observarse en los siguientes aspectos:
a) Obliga a los promotores del proyecto a reflexionar internamente sobre el mismo con unos mínimos de coherencia, eficacia, rigor y posibilidades de éxito, estudiando todos los aspectos sobre la viabilidad del mismo. Además, nos servirá para aclarar a todos los posibles promotores del proyecto los
objetivos y estrategias a seguir, determinando sus responsabilidades.
b) También es una carta de presentación de nuestro proyecto frente a terceras personas, ayudándonos a encontrar socios, posibles proveedores...
c) A demás, nos servirá como referencia de la acción futura a realizar en nuestra empresa y como instrumento de medida de los rendimientos obtenidos.
La elaboración del plan de empresa debe ser preparado por todos los socios o promotores del proyecto, garantizando de esta forma la implicación de todas las personas que van a intervenir en el proyecto en el análisis previo del mismo.
El plan de empresa debe desarrollarse en un documento escrito con formato sencillo, debido a que principalmente va dirigido al propio emprendedor. Si posteriormente, fuese necesario presentarlo a terceras personas podíamos pensar en utilizar presentaciones multimedia que hacen más atractivo el mismo. En un primer momento debe ser considerado en su presentación como un documento interno de la empresa.
Todos los modelos de planes de empresa suelen establecer un orden o índice de los aspectos del negocio a tratar estableciendo un orden lógico de los distintos aspectos del negocio, tenga en cuenta que cada empresa posee su propia personalidad y puede organizarse de formas diferentes aunque existen una serie de elementos y reglas que son comunes a todos ellos.
La mayoría de los planes de empresa contienen las siguientes secciones:
Presentación de la empresa o resumen del proyecto.
Presentación de los promotores. Se trata de dar a conocer por parte del interesado o interesados en crear la empresa. Una explicación, a modo de “currículo” de quién es cada uno de los empresarios, a qué se dedican, ó cual es su experiencia y sus conocimientos. Permite, a quién lea el proyecto, dar un acercamiento con el promotor y así hacerse una idea de sus méritos y aptitudes.
Análisis de la idea del negocio o descripción del producto. Se describirá qué es concretamente lo que se va a vender.
- Si se trata de un producto, explicar lo que es: si ya es conocido, si no lo es y se trata de algo nuevo, qué posibilidades reales ofrece...
- Si se v a a presta un servicio, se trata de detallar lo que se va a hacer y cómo se va a hacer.
Plan de marketing. Es imprescindible realizar un estudio de lo que ya existe, en el sector que nos vamos a dedicar, y de que manera puede lanzarse un negocio y conseguirse suficiente cuota de mercado, es decir, los clientes suficientes que hagan rentable nuestro trabajo. Además, habrá que pensar una estrategia comercial o plan de marketing, y siempre que sea algo diferente de la utilizada por los demás, esto es, publicidad, precios, atención a los clientes... algo que distinga a nuestra empresa de otras del sector y la haga más atractiva para atraer a compradores ó usuarios.
Plan de producción y calidad. Es el plan de puesta en marcha de la empresa, que acompaña a la idea. Como llevar a cabo el negocio para obtener beneficio. Se realizará una previsión de los pasos que se van a dar hasta que el negocio funcione a pleno rendimiento, el tiempo que se necesitará para ello, y las fases por las que habrá que pasar para que el negocio esté funcionando al 100%.
Plan de organización, gestión y recursos humanos.
Área jurídico fiscal. Consiste en explicar qué tipo de empresa se va a construir, desde el punto de vista jurídico y de organización. Así, se hará mención al carácter de la empresa (sociedad anónima, limitad, empresario individual, etc...) y también se detallará su organigrama interno, los posibles departamentos y áreas diferenciadas que pueda tener indicando las funciones de cada una.
Estudio económico financiero.
- Recursos necesarios.
- Plan de financiación.
- Viabilidad económica.
Es el estudio que refleja la estimación del resultado de explotación de la empresa, así como el origen de los
recursos (propios y ajenos) de la empresa. Se trata de estudiar a “priori” por un lado la rentabilidad económica del proyecto (si genera por si mismo los recursos necesarios que le permitan desarrollar su actividad en el futuro) y, por otro, la rentabilidad financiera (si la plusvalía que genera la inversión compensa el esfuerzo realizado)
Anexos.
Como hemos ido analizando el plan de empresa va orientado para su presentación en entidades financieras, posibles socios, proveedores.. que normalmente disponen de poco tiempo para realizar una lectura detallada del mismo, por ello la parte principal del mismo debe ser relativamente breve alrededor de unas 30 páginas aproximadamente. Así, para poder mantener el plan de empresa en un tamaño razonable, puede convenir redactar en documentos aparte o anexos algunos aspectos del plan. De esta forma, el plan de empresa ha de describir los productos y como se van a fabricar. Puede ser práctico pasar la gran mayoría de los detalles técnicos a otro documento especifico. En el plan bastaría una descripción general para no expertos y las técnicas concretas y detalladas se reseñarán en el otro documento.
Los elementos detallados deben formar parte de anexos, los cuales suelen ser bastante complejos y sólo serán leídos por el lector interesado en ellos (datos técnicos, documentos financieros, viabilidad...)
En su forma de presentación no existe un modelo especifico aunque todos siguen un cierto número de reglas:
a) Debe tener un dossier principal breve, con un breve resumen sobre las conclusiones del estudio de mercado, comentarios a cerca de los documentos financieros, presentación comprensible de los datos técnicos, y unos anexos.
b) Un resumen obligatorio de una o dos páginas donde se exponen de forma detallada una síntesis de todos los aspectos del proyecto para que impulse al lector a proseguir su lectura y formarse una opinión favorable del mismo. Debe considerarse como la publicidad para vender nuestra empresa.
“RN
En 1999 dos jóvenes emprendedores vieron la oportunidad de iniciar un negocio al detectar la necesidad que tenía el mercado de la figura del “intermediario de crédito inmobiliario” que colaborase de la mano con las entidades bancarias en la concesión de hipotecas. Una figura que no era nueva en países extranjeros pero que por entonces sí resultó novedosa en España y con ella llegó el caso de éxito.
Hoy más de 20 años después la empresa sigue liderada por Ricardo Gulias con una sede central puntera ubicada en Barcelona y dando servicio a todo el territorio nacional. Lejos queda la precaria trastienda donde comenzó todo aunque la esencia se mantiene, el respeto a los clientes para convertirlos en los mejores clientes que desea la banca.
Sin embargo, no fue un camino sencillo y aunque los éxitos llegaron igualmente, se tuvo que hacer frente a momentos duros como los años de la crisis que se empezó a notar de manera firme a partir de 2009. Por aquel entonces sí que había competencia en el sector pero ésta fue barrida casi en su totalidad ante la situación. La supervivencia de “RN Tu solución hipotecaria” se vio también amenazada pero se optó por apostar por el cliente y encontrarlo allá donde se le necesitase. Para ello fueron pioneros en realizar campañas de internet con SEO, SEM, comparadores y en redes sociales. Mostrarse transparentes, disponibles y al alcance de un click fue una de las máximas aprendidas en aquel entonces que se han convertido en otra de las señas de identidad en la actualidad.
El año 2015 supuso otro hito en la empresa. El trato con el cliente por el canal online se iba puliendo pero desde “RN Tu solución hipotecaria” siempre se siguió apostando por el contacto humano como una de los rasgos fundacionales. Es por ello que en ese año la dirección decidió expandir el negocio con un modelo de franquicia que cuenta en la actualidad con nueve sucursales y una red de agentes que cubre buena parte del territorio nacional.
En su día a día continúan exigiéndose la excelencia, cuentan con una plantilla en constante formación y trabaja bajo el total
cumplimiento de los parámetros y garantías legales marcados en la Ley de Créditos Inmobiliarios (5/2019) aprobada el 15 de marzo de 2019. Por la que está inscrita con el nº72 en el Registro de intermediarios de crédito inmobiliario y prestamistas inmobiliarios del Banco de España. Además, todo el protocolo de trabajo interno está determinado bajo las premisas de la nueva legislación como las Condiciones Generales de Contratación (CGC), hacer públicas sus tarifas, contar con un seguro de responsabilidad civil subsidiaria, cumplir con las obligaciones de la LOPD y GDRP y seguir las principales normas de transparencia. Todo ello en virtud de las garantías del servicio que ofrecen a sus clientes.
En estas décadas han mantenido una estrecha y buena relación con la totalidad de las entidades bancarias nacionales con las que han tramitado miles de hipotecas a clientes que se muestran agradecidos y se convierten en los mejores embajadores de la marca. El equipo inicial de dos personas se ha transformado en una plantilla de casi cincuenta personas. El futuro siempre es incierto pero los clientes de “RN Tu solución hipotecaria” pueden estar seguros que siempre contratarán con ellos su experiencia.
En el cambiante paisaje financiero actual, Aquisgrán ofrece un instrumento innovador y muy valioso para los asesores financieros. Desde el inicio de su actividad en 2020, Aquisgrán ha permitido que las pequeñas y medianas empresas españolas accedan a una nueva forma de financiación, mediante una alternativa no bancaria que ha impulsado su crecimiento y desarrollo.
Historia y Evolución. Aquisgrán surge a iniciativa de las Sociedades de Garantía Recíproca (SGR), con el objetivo de proporcionar a las PYMES y autónomos una fuente de recursos adicional a la bancaria. Con el respaldo del ICO y del Fondo Europeo de Inversiones Aquisgrán ha hecho posible que las pymes españolas accedan a los mercados de capitales, pues se financia con bonos que cotizan en el MARF.
¿Qué es Aquisgrán?. Aquisgrán es una entidad impulsada por las Sociedades de Garantía Recíproca (SGR), que desde 2020, ha permitido a 2000 pymes y autónomos diversificar sus opciones de financiación, complementando las soluciones bancarias tradicionales. Se financia con bonos suscritos por el ICO y el Fondo Europeo de inversiones, y en un futuro también por inversores institucionales.
Diversificación. Aquisgrán es la principal, y casi la única fuente de financiación no bancaria a largo plazo para pymes en España, pues ofrece préstamos a tipo fijo y hasta 10 años sin contrapartidas ni necesidad de cambiar de banco. En sus primeros dos años de vida más de 2.000 PYMES se han beneficiado de sus préstamos, con lo que Aquisgrán ya ha tenido un impacto significativo en el tejido empresarial español.
Colaboración con Asesores Financieros. Su colaboración estrecha con más de 100 asesores financieros es un pilar fun-
damental de Aquisgrán. Al recomendar los Préstamos Aquisgrán, los asesores ofrecen a sus clientes una solución de financiación diferente, con condiciones competitivas y el aval de entidades reconocidas. Esto no solo beneficia a las pymes que buscan crecer, invertir o diversificar el origen de sus recursos, sino que también fortalece la relación de los asesores con sus clientes al ofrecerles algo diferente y muy atractivo.
Ventajas. Una pyme, al financiarse con Aquisgrán diversifica el origen de sus recursos, con lo que reduce su exposición al riesgo tanto de una posible restricción del crédito bancario, como de subida de tipos de interés, lo que es especialmente útil en el contexto actual. Adicionalmente, el endeudarse con Aquisgrán no interfiere con sus relaciones bancarias cotidianas, sino que las complementa.
Los Préstamos Aquisgrán: una forma diferente de diversificación financiera para las pymes
Las pymes españolas pueden por fin, mediante los Prestamos Aquisgrán, acceder a financiación no bancaria a largo plazo, con condiciones muy competitivas.
Proceso. Su solicitud es simple y completamente online. La pyme ha de subir a la web de Aquisgrán los documentos que permitan evaluar su capacidad de repago, tras lo cual el préstamo se puede formalizar y desembolsar en un plazo máximo de dos semanas. Durante todo el proceso, Aquisgrán colabora estrechamente con la pyme y su asesor, para asegurarse que todo fluye ágilmente, y que la situación de la pyme está adecuadamente reflejada.
¿Por qué colaborar con Aquisgrán?. Para un asesor financiero, colaborar con Aquisgrán implica una oportunidad de proporcionar a sus clientes una opción de financiación alternativa diferente y muy competitiva, que complementa sus relaciones bancarias. Por ello, incorporar los Préstamos Aquisgrán entre las soluciones que ofrecen permite a los más de 100 asesores que ya colaboran con Aquisgrán atraer a nuevos clientes y fortalecer su relación con los actuales.
Si tienes una propiedad, reunificar deudas con hipoteca puede ser una solución para aliviar tu situación financiera. No obstante, como cada caso es único y diferente para tomar la mejor decisión, es imprescindible que entiendas los préstamos con garantía hipotecaria para reunificar deudas, tipos de reunificación de deudas, sus ventajas, desventajas, costes, procesos etc. Y esto es lo que te explicamos en este artículo.
¿Qué es la reunificación de deudas con hipoteca?
Tipos de reunificación de deudas
Ventajas y desventajas de la reunificación de deudas con hipoteca
¿Cuándo es recomendable la reunificación de deudas con hipoteca?
Requisitos y documentación para reunificar deudas con hipoteca
¿Se pueden reunificar deudas con ASNEF?
Costes asociados a la reunificación de deudas con hipoteca
¿Es la opción de reunificar deudas con hipoteca ideal para mí?
¿Qué es la reunificación de deudas con hipoteca?
La reunificación de deudas con hipoteca es justo lo que parece: unificar todas tus deudas pendientes bajo una sola, normalmente la hipoteca de una única vivienda. Dado que se reducen los gastos mensuales, suele ser la manera más fácil y económica de gestionarlas mensualmente, sobre todo cuando no se trate de una deuda inferior a 15.000 €, en cuyo caso un préstamo tradicional podría ser una mejor solución.
Existen dos formas de reunificar deudas: con y sin hipoteca. En el primer caso, se utiliza una propiedad como garantía y, dado que es a más largo plazo, se reduce el coste mensual. En el segundo caso no hay propiedad, por lo que los intereses y pagos mensuales son mayores.
Reunificación de deudas con hipoteca
A continuación se muestran los diferentes tipos de reunificación de deudas con hipoteca: Reunificación de deudas con un préstamo con garantía hipotecaria.
Reunificación de préstamos con una hipoteca nueva. Ampliación de hipoteca para reunificar deudas.
Reunificación de deudas sin hipoteca
Es importante tener en cuenta que la mayoría de las entidades exigirán una garantía para la reunificación de deudas. Hay una opción en la que no se solicita garantía, no obstante el plazo será más corto y las cuotas no serán tan reducidas:
- Reunificación de deudas con préstamo específico
Ventajas y desventajas de la reunificación de deudas con hipoteca
A la hora de hacer frente a cualquier tipo de deuda mediante un préstamo, es importante conocer en detalle las ventajas y desventajas que te permitan tomar una decisión que realmente te beneficie.
Análisis de los beneficios de reunificar préstamos
Reduces la cuota mensual al unificar todas las deudas en una única a más largo plazo.
Reduces la posibilidad de impago (solo hay que estar pendiente de una cuota).
Más flexibilidad de financiación (Suitaprest ofrece múltiples opciones de financiación con posibilidad de carencia).
Riesgos y desventajas que considerar antes de tomar una decisión
Los gastos de cancelación de deudas existentes y costes de apertura de la nueva deuda.
La cantidad final de intereses acaba siendo mayor.
La posibilidad de perder la vivienda si no pagas. No obstante, la recuperación de la propiedad sería el último recurso. Es decir, si te encuentras en una situación financiera complicada, primero el prestamista te propondrá varias opciones para ayudarte antes de tomar esta medida tan drástica.
¿Cuándo es recomendable la reunificación de deudas con hipoteca?
Si estás leyendo esto es porque te has preguntado si la reunificación de deudas con hipoteca es ideal para ti. Esta opción podría ser beneficiosa si tienes múltiples deudas o dificultad para cumplir con los pagos, te enfrentas a unas tasas de interés altas o quieres simplificar la gestión de pago de tus deudas. Al final, siempre recomendamos hacer los cálculos para comparar los costes de tu deuda actual con los
de después de la posible reunificación de deudas para poder decidir cuál es la mejor solución para ti.
Requisitos y documentación para reunificar deudas con hipoteca
Antes de nada, ten en cuenta que tanto los requisitos como la documentación para la reunificación de deudas con una hipoteca pueden variar en función de la entidad financiera y la legislación local. No obstante, suele ser necesario cumplir con varios requisitos y presentar una serie de documentos:
Requisitos para reunificar deudas con hipoteca
- Propiedad inmobiliaria (para conseguir un préstamo con garantía hipotecaria, el usuario no podrá tener una hipoteca o, en caso de poseer una, el capital pendiente no podrá ser alto).
- Capacidad financiera e ingresos regulares (para conseguir un préstamo con garantía hipotecaria pueden presentarse alternativas a la nómina, como cobros de alquiler, pensión y otros ingresos demostrables).
- Historial crediticio sólido. Documentación necesaria
- Escrituras o nota simple del registro de propiedad.
- Extractos bancarios recientes.
- Declaraciones de impuestos de los últimos años.
- Informes crediticios.
- Documentos de deudas existentes, saldos pendientes, tasas de interés y plazos restantes.
¿Se pueden reunificar deudas con ASNEF?
Sí, es posible reunificar deudas con ASNEF. Sin embargo, puede ser un proceso más complicado, ya que el hecho de pertenecer a la lista de morosos en España significa que se han tenido problemas para afrontar deudas en el pasado. Esto suele ser un impedimento cuando se solicita un préstamo con o sin hipoteca, sobre todo con los bancos tradicionales. En Suitaprest ofrecemos préstamos con garantía hipotecaria para reunificar deudas aunque estés en ASNEF, RAI o cualquier otra lista de morosos.
Costes asociados a la reunificación de deudas con hipoteca
- Intereses hipotecarios. Al añadir tus deudas existentes a una hipoteca, estarás pagando intereses hipotecarios sobre el importe total.
- Comisiones de apertura o estudio. Para procesar el nuevo préstamo de reunificación, algunos prestamistas pueden cobrar una comisión de apertura o estudio de la hipoteca. - Comisiones de cancelación anticipada. Si tienes deudas
existentes que planeas cancelar con el nuevo préstamo, es posible que debas pagar comisiones por cancelación anticipada a tus anteriores acreedores.
- Seguro de vida, de protección de pagos, o de hogar. Es posible que debas contratar alguno o más de estos seguros. Por ley, los gastos registro y la mayor parte de los de notaría corren por cargo de la empresa prestamista. El siguiente caso de éxito puede ser útil para conocer mejor cómo calcular y gestionar estos costes.
Caso práctico de una reunificación de deudas con hipoteca
Alvaro tiene un préstamo y dos tarjetas de crédito que suman una deuda total de 27.000 €. Trabaja como autónomo y es propietario de un piso con un valor de 200.000 €. En la actualidad, paga una cuota mensual que suma 1.097€, por lo que le está costando llegar a fin de mes. Para mejorar su situación financiera, está estudiando reunificar su deuda con un préstamo de garantía hipotecaria. Teniendo en cuenta posibles gastos como las comisiones de cancelación anticipada y de apertura, necesitará pedir un préstamo de 30.000 €. Tras consultar varias financieras o bancos o entidades de crédito, la mejor oferta que recibe tiene unas condiciones de un 10 % de interés y un plazo de 20 años.
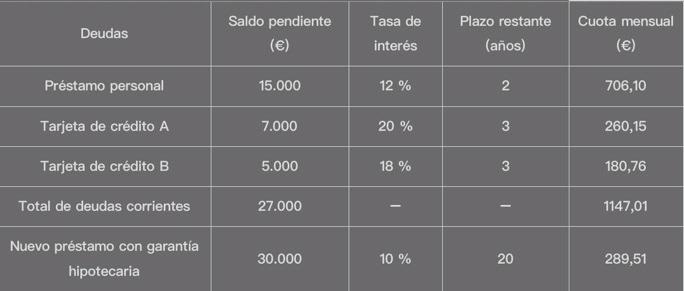
De esta manera, se le presenta la siguiente situación.
La única deuda ahora es de 30.000 € con una tasa de interés más baja y cuotas mensuales mucho más asequibles (289,51 € frente a los 1.147,01 € que pagaba anteriormente).
Resultado: mejora su situación financiera inmediatamente y evita tener que hacer múltiples pagos a diferentes acreedores.
Cómo funciona el proceso de reunificación de deudas con hipoteca
La reunificación de deudas paso a paso
1. Evaluación de la situación financiera, donde se calcula la deuda total y se evalúa quiénes son los acreedores (préstamos personales, tarjetas de crédito, hipotecas y cualquier otro tipo de deuda).
2. Asesoramiento financiero para entender todas las opciones y determinar si la reunificación es la mejor solución para ti.
3. Revisión de las condiciones actuales de las deudas: tipos de interés, plazos de pago, etc. para comparar con la reunificación.
4. Solicitud de préstamo para la reunificación y, en caso de que te lo concedan, garantizar que puedes gestionar la financiación de principio a fin teniendo en cuenta los recursos y el asesoramiento.
Ejemplo práctico: solicitud de préstamos con garantía hipotecaria con Suitaprest
1. Solicitas el presupuesto aquí. Es gratis y sin compromiso.
2. En 24 horas te enviamos un estudio para la preaprobación del préstamo.
3. Recibes la aprobación de la propuesta y documentación requerida.
4. Una empresa regulada por el Banco de España realiza la tasación correspondiente de tu propiedad.
5. Firma ante el notario de tu elección.
6. El ingreso llega a tu cuenta bancaria ese mismo día.
¿Es la opción de reunificar deudas con hipoteca en España ideal para mí?
La reunificación de deudas con hipoteca suele ser la opción recomendada para aquellas personas con múltiples deudas que tengan una propiedad y quieran reducir sus cuotas mensuales. No obstante, es necesario considerar todos los costes asociados y las posibles alternativas para gestionar el dinero de la manera más conveniente.
Si quieres reunificar deudas con un préstamo de garantía hipotecaria de Suitaprest, solicita un estudio gratuito personalizado y sin compromiso. Te respondemos en 24 horas.
TQ Eurocredit es un grupo financiero y con más de 17 años de experiencia en el sector, que tiene como principal actividad crear valor con soluciones financieras integrales y personalizadas.
Durante este último año TQ EUROCREDIT ha experimentado un crecimiento notable sobre el volumen de operaciones, consiguiendo un destacable número de casos de éxito.
Entre las diversas tipologías de operaciones destacan el aumento de las soluciones financieras para promociones
inmobiliarias, y un ejemplo notorio ha sido la financiación de una promoción inmobiliaria para un proyecto de 8 casas destinado a primera residencia, de diseño moderno y alta eficiencia energética, en una ubicación prime.
En este caso, a pesar de que la constructora disponía de un sólido plan de negocio que aseguraba su viabilidad, no obtuvo exigencias requeridas eran tanto elevadas, que ponían en riesgo la viabilidad económica del proyecto. Gracias a TQ el proyecto se pudo firmar con éxito, puesto que se tuvo en cuenta su óptimo plan de negocio, financiado aproximadamente el 50 % del valor de las ventas futuras.
Con este caso de éxito, la marca TQ EUROCREDIT consolida su estrategia de soluciones financieras de capital privado, con total flexibilidad y agilidad para todo tipo de empresas y necesidades, como por ejemplo, promociones inmobiliarias, rehabilitaciones, reformas, incidencias tributarias, inversiones.
D. José María Escamilla. Presidente y Fundador- La financiación alternativa puede ser la clave para maximizar los recursos de las empresas, gestionar los activos y asentar las bases para un proyecto sólido con nuestros servicios financieros.
Nuestra entidad.
ESCAMILLA FINANCIAL opera en el mercado financiero nacional desde hace más de 20 años, ayudando a todo tipo de empresas y autónomos de todos los sectores empresariales, a través de la financiación alternativa, con el fin de conseguir mejoras de forma inmediata en la liquidez de su capital circulante, derivadas de la falta de recursos económicos de forma puntual y ocasional.
Lo que nos define.
El equipo de ESCAMILLA FINANCIAL está formado por profesionales altamente cualificados, todos ellos con un elevado conocimiento de los mercados financieros y una amplia experiencia en las operativas de financiación de capital circulante a corto plazo, principalmente a través del descuento de pagarés y del descuento financiero, siendo herramientas ágiles y eficaces por la inmediatez en su obtención. Ponemos un gran énfasis en la ética, la transparencia y la profesionalidad en todos nuestros servicios. Empleamos estos valores a nuestro desempeño, con el fin de aportar soluciones financieras efectivas y adaptadas a cada caso concreto, proporcionando un servicio de calidad y excelencia, con la garantía de gestionar sus cobros a tiempo, sin retenciones ni demoras.
Acerca de Escamilla Financial.
Somos una empresa de financiación alternativa que opera con capital privado, especializada principalmente en ope -
raciones de descuento de pagarés y descuento financiero, siendo herramientas de gran utilidad para las pequeñas y medianas empresas para ser utilizadas en el corto plazo. Este tipo de operaciones se caracterizan por la rapidez en la gestión y la agilidad en los trámites, garantizando al cliente la celeridad en recibir el dinero de las operaciones de forma casi inmediata. ESCAMILLA FINANCIAL se puede ajustar a la situación concreta de los autónomos y las empresas según sus necesidades de circulante.
Los objetivos.
Ayudamos a mejorar la liquidez y la estabilidad financiera de las empresas, elaborando una correcta planificación, permitiendo afrontar gastos y pagos urgentes, invertir en nuevos proyectos, complementar solicitud de subvenciones o simplemente mantener la actividad económica diaria, mejorar el flujo de circulante y los resultados económicos de la actividad.
Escamilla Financial: el descuento de pagarés y el descuento financiero. Con su soporte profesional, las empresas pueden maximizar sus recursos y gestionar los activos para construir un futuro inmediato solvente y sólido.
Una de las principales ventajas es que ofrecen una fuente de financiación rápida y sencilla, sin necesidad de recurrir a préstamos bancarios tradicionales. Además, esta operación implica mejorar la imagen crediticia de la empresa y reforzar su solvencia financiera.
Su rápida operativa permite a las empresas acceder con inmediatez al capital anticipado. Y todas sus operativas se realizan sin retención alguna.
I. El descuento de pagarés. El descuento de pagarés es una opción ágil, eficiente y sin endeudamiento con entidades bancarias y se convierte en la mejor manera de anticipar los cobros de sus clientes que se formalizan mediante pagarés, lo que permite a las empresas mantener su flujo de caja activo y tomar decisiones más rápidas además de una modalidad para la financiación más tradicional.
Esta operativa está especialmente indicada para aquellas empresas que venden a crédito y utilizan la opción de pagarés como medio de cobro a un vencimiento determinado, y les pueda garantizar cobrar a tiempo para atender gastos. Se trata de una fórmula financiera en la que la empresa cede la propiedad de un pagaré emitido por un cliente suyo, ya sea persona física o jurídica, en la que el firmante asume la obligación de pago a un tercero de una cantidad de dinero a un vencimiento determinado.
Esta empresa, a su vez realiza el endoso de este pagaré a ESCAMILA FINANCIAL quien anticipa el cobro de forma inmediata antes del vencimiento, descontando los gastos financieros correspondientes a la operación realizada. Todo ello permite a las empresas, evitar la espera del cobro de sus clientes a fecha de vencimiento del pagaré y utilizar los fondos obtenidos para crear liquidez y poder invertir en proyectos, pagar deudas o realizar otras operaciones urgentes de circulante.
ESCAMILLA FINANCIAL realiza diariamente el estudio de las solicitudes de descuento de pagarés recibidas, sin ningún tipo de compromiso y le dará respuesta en 24 horas.
Procedimiento.
El procedimiento para poder descontar pagarés es sumamente sencillo, con unos simples pasos puede solicitar operaciones de descuento y obtener respuesta de forma rápida en tan solo 24 horas y sin ningún tipo de compromiso. Los clientes deben remitir sus solicitudes de descuento mediante correo electrónico, únicamente adjuntando copia del pagaré que se desea anticipar, junto con la factura comercial correspondiente al pagaré. Nuestro departamento de Riesgos analizará con detalle la propuesta para darle una respuesta a la operación. En caso de ser aceptada, se le enviará presupuesto para la operación, detallando el principal a descontar y los gastos financieros. Si usted acepta la operación, posteriormente solo deberá firmar el contrato que ESCAMILLA FINANCIAL le remitirá y enviarlo, junto con el pagaré endosado y correctamente avalado a sus oficinas, para su inmediata gestión de cobro a su favor.
II. El descuento financiero.
ESCAMILLA FINANCIAL ofrece también el servicio de descuento financiero, un tipo de operación especialmente adaptada y personalizada para cada cliente y permite a las empresas obtener los fondos necesarios, como una estrategia financiera para adelantar la obtención de liquidez para el cliente.
Entendemos las necesidades únicas de cada empresa y por ello trabajamos de forma personalizada para ofrecer las mejores soluciones de este producto. Con nuestros servicios de descuento financiero las empresas pueden optimizar su flujo de caja y mejorar su capacidad de pago y sus cobros.
En términos financieros, el descuento financiero permite adelantar cobros en la empresa como deudora de los pagarés librados a la propia Financiera, a cambio de un precio, por lo que el deudor (la empresa) puede obtener liquidez de forma inmediata a cambio de descontar pagarés propios a la financiera con carácter mensual y sin carencias. Este tipo de efectos financieros deben de entenderse como operaciones de crédito a corto plazo (máximo de seis meses) y que conllevan consigo unos costes financieros y tasas asociados a los mismos, de manera que puede devolver el importe de forma más cómoda para afrontar los gastos.
Novedades 2023.
Para este año ESCAMILLA FINANCIAL nos presenta una nueva imagen corporativa, un rebranding que posiciona la marca en un lugar estratégico del mercado financiero nacional que refleja la expansión de su negocio y un nuevo ciclo de crecimiento.
Delegaciones.
Escamilla Financial opera en todo el territorio nacional, a través de su sede central en Manresa (Barcelona) como a través de sus distintas delegaciones territoriales. Además, este año se ha realizado la apertura de una nueva delegación de la Región de Murcia y Levante, con las nuevas instalaciones de las oficinas para sus clientes en la capital murciana.
El ahorro es una de las principales preocupaciones de los ciudadanos. Las sucesivas crisis económicas que hemos vivido en los últimos años han demostrado que tener un capital ahorrado es muy importante para cuando las cosas vienen mal dadas y surgen imprevistos que no podemos controlar.
Y ayudar a los ciudadanos a ahorrar y a hacerlo de una forma que sea cómoda para ellos es algo en lo que MAPFRE lleva muchos años trabajando y sigue haciendo con la misma pasión.
Precisamente, este 2023 MAPFRE cumple su 90º aniversario. Una cifra redonda muy significativa que nos acerca al centenario y que muestra cómo el trabajo duro, la preocupación por el cliente y el cuidado del entorno dan sus frutos. Y en este caso ha sido llegar a los 90 años siendo una de las principales empresas españolas que, solo en nuestro país, tiene más de 7 millones de clientes, emplea a más de 11.000 personas y tiene unas 3.000 oficinas distribuidas por todo el territorio.
Pero, además, la compañía ha conseguido llegar hasta aquí sin renunciar a su compromiso con la sociedad. MAPFRE es una empresa responsable, que trabaja para mejorar todas las sociedades en las que opera. Nuestro plan de sostenibilidad 2022-2024, que se articula en torno al lema #Lapartequenostoca, tiene ambiciosos compromisos en diversas materias, como diversidad, inclusión, cuidado del medio ambiente, impulso a la accesibilidad al seguro de todas las personas...
Entre ellos, se compromete a promover la educación financiera en la sociedad, con el propósito de impulsar el ahorro, mejorar las decisiones de inversión de los ciudadanos, incrementar sus pensiones y aumentar su calidad de vida. Para ello, de hecho, ha puesto en marcha MAPFRE Explica, un programa para ayudar a las personas a tomar decisiones adecuadas en estos ámbitos.
Por lo tanto, hablamos de un compromiso férreo y transparente con la cultura financiera y el ahorro. Y ese compromiso se manifiesta en la creación de soluciones de ahorro e inversión que ayuden a las personas a cumplir con sus objetivos y, en última instancia, a vivir mejor. Pero, además, en MAPRFRE no nos limitamos a ponerles a su disposición estos productos. Nuestro compromiso implica también ofrecer a nuestros clientes el mejor asesoramiento y la máxima ayuda posible para que encuen -
tren el producto que mejor se adapte a sus necesidades y a su situación en cada momento de su vida, y que les sea realmente útil.
Para ello tenemos toda una red de profesionales a su servicio, tanto en oficinas como de forma online, los cuales les darán un asesoramiento personalizado para definir lo que mejor conviene según sus circunstancias familiares y profesionales.
Y vamos mucho más allá. Nuestra búsqueda constante de la innovación nos lleva a tener una gran agilidad y rapidez para adaptarnos a las diferentes circunstancias económicas. Por lo que podemos ofrecer a los clientes servicios y productos que vayan en consonancia con las necesidades que les surjan en un momento concreto del ciclo económico.
Por ejemplo, si nos centramos en la situación actual, nos encontramos en un momento de tipos de interés elevados, por lo que desde MAPFRE hemos hecho un trabajo contrarreloj para lanzar muy ágilmente toda una gama de productos con rentabilidad garantizada, que ayude a nuestros clientes y a sus familias a obtener un rendimiento de su ahorro con seguridad. Esto es algo muy importante para ellos, como hemos comprobado con la buena aceptación que están teniendo en el mercado.
Y, como mencionaba anteriormente, estos productos son flexibles y se adaptan a cada tipo de cliente para que cada persona, en función de su aversión al riesgo y sus circunstancias personales, pueda ahorrar con garantías. Los clientes pueden contar con MAPFRE porque tenemos una solución acorde a cada momento.
Para los próximos meses seguiremos trabajando para ofrecer productos de ahorro atractivos para los clientes y, si el contexto económico cambia de nuevo, tengan por seguro que en MAPFRE estaremos preparados.
Calidad de vida tras la jubilación
Otro aspecto muy importante en el que estamos poniendo grandes esfuerzos es en el ámbito de la jubilación. En este caso, y a la vista de las tasas de longevidad que tenemos en España, es vital poder ofrecer a los ciudadanos alternativas a la pensión pública para que puedan complementarla. Cada vez vamos a vivir más tras nuestra
jubilación, y esto, que es muy positivo, exige una cuidada planificación de estos años para poder disfrutarlos como corresponde.
En este caso, en MAPFRE también tenemos una gran oferta de planes de pensiones y productos que son un complemento perfecto a esa pensión, y sobre todo, hacemos mucha pedagogía para que los ciudadanos planifiquen su jubilación lo antes posible. Si esperan al final, el rendimiento que puedan acumular será menor. Por ello tenemos una amplia gama de productos destinados a este fin, para que los clientes, desde jóvenes, puedan ya empezar a gestionar su futuro cómodamente, sin tener que hacer esfuerzos extremos al final de su vida laboral.
Y creo que esto es muy importante ahora mismo: ayudar a las personas a planificar su futuro financiero. En un contexto tan cambiante como el actual, una globalización de la economía que hace que lo que ocurre en una parte del mundo afecte al planeta entero, es imprescindible ayudar a los ciudadanos a tener una buena salud financiera. El seguro está totalmente implicado en esta tarea y vamos a ir más allá en los próximos años con productos sencillos, y cada vez más competitivos y eficaces para los clientes.
Este compromiso con la educación financiera queda patente tambiénen los diferentes acuerdos que tenemos en este ámbito, como el que acabamos de firmar con la Asociación Profesional de Asesores de Inversión, Financiación y Peritos Judiciales (AIF), por la cual vamos a asesorar a sus asociados en materia de seguros, finanzas y fiscalidad.
Para MAPFRE es un placer y un orgullo poder trabajar con asociaciones como ésta, que llevan años trabajando para promover igualmente la cultura financiera en nuestro país y que realizar una labor muy valiosa con sus asociados y con la sociedad en general. Para nosotros es muy importante poder colaborar con ellos para también enriquecernos de sus conocimientos y ser una palanca de cambio cultural en torno a las finanzas en España.
Por lo tanto, este acuerdo plasma el compromiso con el ahorro y la educación financiera que es parte del ADN de MAPFRE y que en estos 90 años se ha inculcado a la sociedad y así lo seguiremos haciendo.
Bernardo López, Director de ZEN Capital
El inversor privado tiene un perfil claramente colaborador que nace en un momento determinado de su propia andadura empresarial en la que necesitó financiación o como más nos gusta denominar, ayuda económica.
Bien para crecer en su proyecto, bien para concretas contingencias, que durante la vida de un emprendedor se encuentra y que no dificulte o impida totalmente la viabilidad de un proyecto que es exitoso.
En el ámbito mercantil frecuentemente se tiende a deshumanizar la propia actividad de un tejido industrial que está compuesto por, según fuentes del Ministerio de Industria y analizando los diferentes sectores son los siguientes:
En la esfera Agraria las pymes ocupan un 100% de la propia actividad.
En el campo de la Industria es el 99.3% el que genera el total de riqueza de España.
En lo referido a la Construcción arroja unos datos impresionantes de hasta un 100%, de igual modo se comporta el sector Servicios.
Como es bien sabido el concepto pymes abarca a aquellas empresas denominadas microempresas, entre 1 a 9 asalariados; pequeñas, de 10 a 49 asalariados y por último las medianas, que tienen unos empleados entre 20 y 249 personas.
Aunque son cifras que están muy manidas por la sociedad, pocas veces nos paramos a analizar la vertiente humana de estos emprendedores que
han depositado en una idea, algo más que un proyecto empresarial, más bien han asentado en esa apasionante aventura, un modo de vida y en la cual depende el bienestar de sus familias y de ellos mismos.
Lejos quedan aquellas imágenes decimonónicas en los que se pintaba aun señor de enormes bigotes, prominentes barrigas, fumando un puro, con traje y sombrero de levita.
En la actualidad los empresarios y autónomos son personas que creyendo en sí mismas y en sus proyectos se embarcan con todo su patrimonio en la idea de prosperar y crear empleo.
ZEN CAPITAL SOLUTIONS se fundó teniendo muy en cuenta el perfil humano; la persona en el más amplio sentido de la palabra.
Las vicisitudes y contingencias que una persona, en su vertiente como empresario, autónomos o más personalmente, puede sufrir por determinadas circunstancias, entre las que podríamos destacar, la falta de formación en la gestión financiera y contable, la caída del consumo en su sector, el aumento de los costes directos e indirectos.
El circuito de financiación más común es el bancario. Por desgracia también es el más rígido y actualmente deshumanizado donde el cliente que solicita un crédito de la característica que sea, se encuentra con que es analizado absolutamente, mediante la aplicación del scoring bancario.
Recordemos que este sistema de estudio financiero mide una serie de parámetros objetivos y de este modo concede o no, el crédito, así como también establece el tipo de interés con el que frecuentemente se castiga al prestatario.
Lejos quedan los tiempos en que, en cada oficina bancaria, la figura del director tenía una relevancia muy importante a la hora de conceder un crédito en función de si el cliente era conocido y hasta ese momento había tenido un comportamiento ejemplar en cuanto al cumplimiento de sus obligaciones. Hoy tenemos al tan temido y aséptico departamento de riesgos.
En la actualidad los empresarios y autónomos son personas que creyendo en sí mismas y en sus proyectos se embarcan con todo su patrimonio en la idea de prosperar y crear empleo
La gran diferencia de nuestra mercantil, ZEN CAPITAL SOLUTIONS con respecto a los sistemas de financiación, sea bancario o privado, radica en el enfoque de la solicitud y nos da un gran ventaja en los métodos y análisis de nuestros clientes que han sido creados por nuestro departamento de apoyo al empresario, autónomo o particular.
Permíteme hacer una reflexión en voz alta, ¿quién no ha tenido alguna contingencia en su vida profesional que ha paralizado y llevado a la quiebra o en el mejor de los casos, hemos sudado verdaderos goterones de sangre, para conseguir financiación que paralice ese embargo de Hacienda, de la Seguridad Social o de un Juzgado o cualquier otro tipo de contingencia?
Obviamente, es en esos momentos en los que una sociedad, autónomo o persona física debe consultar a ZEN CAPITAL SOLUTIONS para que dada su capacidad basada en su trayectoria, seriedad, profesionalidad, rapidez y cercanía a nuestros clientes, sea quien va a intentar resolver el problema que nos impedía conciliar el sueño por las noches y nos amargaba en los hora de vigilia.
¿EN QUÉ TE PODEMOS AYUDAR?
ZEN CAPITAL SOLUTIONS S.L. después del estudio de la operación que nos plantees y que será realizado por nuestro departamento jurídico, económico y financiero, contando con la colaboración de otra Mercantil con marcado prestigio en el campo de la asesoría empresarial, que es ASESORIA MADRID, conjuntamente con nuestro partner del despacho CONFIANZA ABOGADOS diseñaremos el plan de negocio y la financiación
correspondiente para colaborar con tu proyecto y de este modo solventar la incidencia económica que tuvieras y además, si nos lo permites , te ayudaremos para que este tipo de problemas no lo vuelvas a sufrir en un futuro.
Dada la infraestructura empresarial de nuestra sociedad podemos solucionar tu incidencia siempre que se encuadre en un rango entre 30.000 euros y 1.000.000 de euros. En la actualidad nuestro departamento está estudiando la ampliación de la horquilla expuesta.
DE MOROSIDAD?
Por supuesto que sí, nosotros creemos en ti, en tu proyecto, en tu idea, en tus empleados que todos juntos habéis construido un gran equipo que tiene futuro y la sociedad en su conjunto, te debe una oportunidad para demostrar que sois capaces de superar las dificultades coyunturales y que sin duda estáis destinados al éxito empresarial.
ZEN CAPITAL SOLUTIONS desde su dilatada experiencia puede aseverar que la gran mayoría de empresarios, autónomos o particulares que han confiado en nuestra gestión y financiación han conseguido sobreponerse a la incertidumbre y al riesgo de la quiebra empresarial o personal y hoy disfrutan, no sin escatimar un ápice de su esfuerzo, de una nueva vida.
¿Y
En nuestra sociedad tampoco nos olvidamos de las personas físicas o autónomos que también pueden necesitar la financiación suficiente para solventar una contingencia de un modo urgente y que consiga paralizar una ejecución, una subasta de tu casa, tu local o nave comercial u otro tipo de bien que se encuentre en situación de peligro de embargo.
Desde nuestro Despacho CONFIANZA ABOGADOS te podemos ofrecer toda la cobertura jurídica que necesites para salir airoso de cualquier eventualidad; es de destacar que dentro de nuestros abogados contamos con la gran colaboración de uno de los juristas de gran prestigio reconocido y además ha sido durante más
de 15 años, Juez de Instrucción y Primera Instancia , lo que nos da un valor añadido en el difícil mundo de los pleitos de cualquier índole , bien sean civiles como penales o de cualquier otro campo del Derecho con un índice de éxitos difícilmente alcanzable por otros despachos.
BIEN, ME HABÉIS CONVENCIDO ¿CÓMO OS CONTACTO, CÓMO
La vía más rápida para contactarnos es a través de la dirección de correo electrónico info@zencapital.es o si prefieres una contestación más rápida y personalizada, bernardolopez@zencapital.es. También nos puedes llamar al teléfono 605 951 669 en horario de lunes a domingo de 8,00 a 21,00 horas.
Una vez contactemos, te daremos una cita, por supuesto personalizada, en la que nos podrás explicar tu situación y tu necesidad económica. En esa primera reunión te solicitaremos la documentación que sea necesaria para realizar el estudio por parte de nuestro departamento, comprometiéndonos a darte una respuesta en un plazo de 24 horas.
Por supuesto todas esta información que nos proporcionas será estrictamente confidencial y se encuentra protegida por el Reglamento General de Protección de Datos y de la Ley Orgánica de Protección de Datos Personales y garantía de los derechos digitales, los cuales nos obligan a preservar tus datos dentro de nuestro ámbito y ser usados exclusivamente para la finalidad designada.
En nuestra sociedad tampoco nos olvidamos de las personas físicas o autónomos que también pueden necesitar la financiación suficiente para solventar una contingencia de un modo urgente y que consiga paralizar una ejecución
Manuel Gómez López, Presidente ASEBLAC Cataluña y Christyan de la Cruz Santaolalla. Delegado en Malaga y CEO ZingZing Corporate
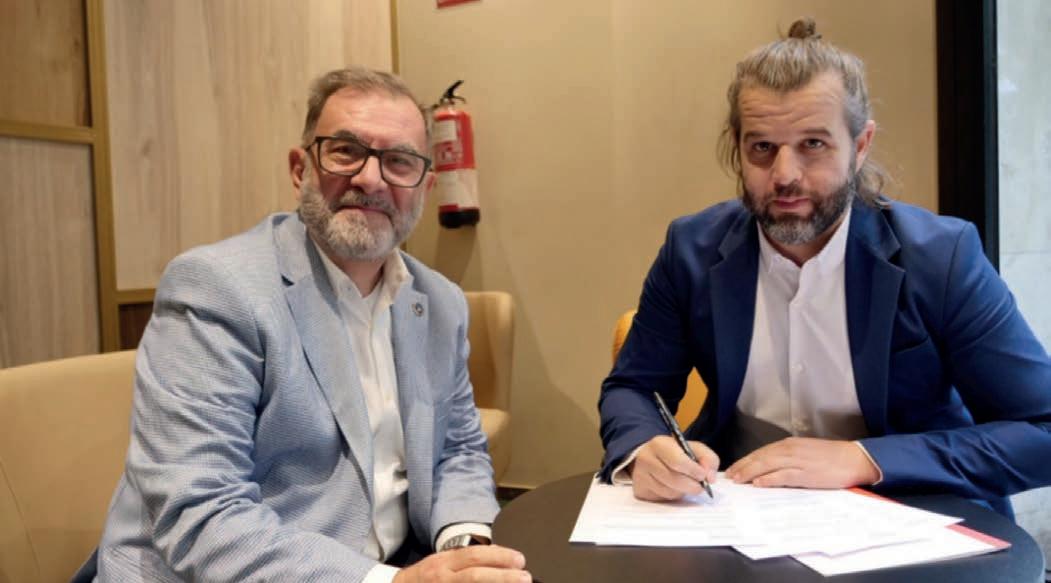
De izq a der, Manuel Gómez López. Apoderado de G & G International Business Consultancy y miembro de la Junta directiva de AIF y Presidente ASEBLAC Cataluña; y, de otro lado, Christyan de la Cruz Santaolalla. Miembro de AIF y Delegado en Malaga y CEO ZingZing Corporate.
En un mundo donde la agilidad empresarial y la optimización de recursos son vitales, la fiscalidad emerge como un factor determinante en la estrategia de crecimiento y consolidación de cualquier entidad. La elección de una sede empresarial ya no se limita a un análisis de proximidad geográfica o logística, sino que se extiende a la evaluación de beneficios fiscales que puedan traducirse en ventajas competitivas sustanciales.
Empresas de estatura internacional como Ferrovial y personalidades del entorno digital e influencers han redefinido sus estrategias tributarias, buscando horizontes más favorables para sus capitales. Mientras algunos han cruzado fronteras hacia Andorra o los Países Bajos, otros han encontrado en España, y más concretamente en las Islas
Canarias, un oasis fiscal gracias a la Zona Especial Canaria (ZEC). Esta zona no solo ofrece un atractivo Impuesto de Sociedades al 4%, sino también un compendio de beneficios fiscales diseñados para fomentar la inversión y el desarrollo económico.
El marco legal de la ZEC: una política de incentivos
La Unión Europea, consciente de las particularidades de sus regiones ultraperiféricas, ha implementado políticas de ayuda específicas. Es a través de este prisma que la ZEC fue concebida, con el aval de la legislación europea y española, permitiendo que las Islas Canarias se erijan como un enclave de prosperidad empresarial dentro del territorio nacional. El Congreso de los Diputados de España ha regulado
minuciosamente las condiciones de acceso a este régimen especial, asegurando la transparencia y la equidad en su aplicación.
La regulación no solo simplifica la reducción del Impuesto de Sociedades sino que también ofrece una exención del Impuesto sobre Actos Jurídicos Documentados y aplica un tipo reducido del IGIC, que en su cota máxima no supera el 7%. Además, la Reserva para Inversiones en Canarias (RIC) posibilita una bonificación de hasta el 90% de los beneficios no distribuidos, incentivando la reinversión y el crecimiento sostenido. Las políticas de contratación se ven igualmente favorecidas con bonificaciones significativas, creando un entorno propicio para la creación de empleo y el desarrollo empresarial.
G & G INTERNATIONAL BUSINESS CONSULTANCY y ZINKZING CORPORATE: Sinergia para el Éxito
Frente a este escenario, la visión de G & G INTERNATIONAL BUSINESS CONSULTANCY ha sido clave para numerosas empresas y profesionales. Su especialización en la gestión de la fiscalidad y la estrategia empresarial ha permitido la implementación exitosa de estructuras corporativas optimizadas fiscalmente. La decisión de unir fuerzas con ZINKZING CORPORATE mediante la Joint Venture UTE GLOBAL CORPORATE SYNERGY refleja un esfuerzo conjunto por maximizar las oportunidades que la ZEC ofrece, facilitando a las empresas no solo la comprensión de estos beneficios, sino también su efectiva implementación.
La sinergia entre G & G INTERNATIONAL BUSINESS CONSULTANCY y ZINKZING CORPORATE propone un acompañamiento integral en la transición hacia la ZEC, desde el análisis de viabilidad hasta la gestión y ejecución de los trámites necesarios. Esta colaboración se centra en la adaptación estratégica de las empresas a las dinámicas
fiscales y económicas canarias, orientando cada paso para asegurar que se maximicen los beneficios y se cumplan con todos los requisitos legales.
Canarias: un ecosistema empresarial único
Más allá de los beneficios fiscales, Canarias ofrece una serie de ventajas intrínsecas que la convierten en un destino empresarial atractivo. Su posición geográfica estratégica, sirviendo de puente entre Europa, África y América, facilita una apertura comercial multinacional. La calidad de vida canaria, caracterizada por su clima temperado, su rica cultura y su biodiversidad, contribuye a un entorno laboral y personal envidiable. Además, el archipiélago ofrece un ecosistema de negocios robusto, con infraestructuras modernas y un marco legal que garantiza la seguridad y estabilidad para las operaciones comerciales.
La integración en la Unión Europea es otro pilar fundamental, proporcionando un marco de seguridad jurídica y fiscal alineado con los estándares y regulaciones europeas. Esto asegura a las empresas instaladas en la ZEC no solo una ventaja fiscal competitiva, sino también la confianza y protección que conlleva el sello de la UE.
En resumen, la ZEC no es sólo un mecanismo de ahorro fiscal, sino también un punto de lanzamiento para empresas que buscan expandirse en un entorno internacional. La apuesta de G & G INTERNATIONAL BUSINESS CONSULTANCY y ZINKZING CORPORATE por este enclave refleja una visión estratégica que entiende la fiscalidad no solo como un fin, sino como un medio para el crecimiento empresarial sostenible y responsable dentro del marco de la globalización. Las Islas Canarias, con su fiscalidad favorable y su panorama empresarial dinámico, representan una opción estratégica para la consolidación de una ventaja competitiva global.
Jordi Almir, Presidente de AIF Cataluña
En el entorno altamente competitivo y en constante evolución de la profesión financiera, es fundamental para los profesionales contar con herramientas y recursos que les permitan crecer y destacar en sus carreras. La pertenencia a una asociación profesional, como AIF Catalunya, ofrece una serie de ventajas que son esenciales para el crecimiento profesional. Este informe analiza de manera exhaustiva los beneficios que proporciona la membresía en nuestra asociación y cómo esta puede ser una inversión valiosa para el desarrollo de las carreras de nuestros miembros. Introducción: La Asociación de Pr
Introducción: La Asociación de Profesionales Financieros de Catalunya (AIF Catalunya) es una organización sin ánimo de lucro que reúne a un grupo diverso de profesionales del ámbito financiero y forenses en materia pericial. Nuestra misión es proporcionar a nuestros miembros una plataforma donde puedan acceder a oportunidades de aprendizaje, desarrollo profesional, networking y recursos valiosos. A lo largo de este informe, se expondrán las razones clave por las cuales la membresía en AIF Catalunya es una elección acertada para cualquier profesional del sector financiero. Beneficios de la Membresía en AIF Catalunya:
1. N etworking de Calidad: Nuestra asociación ofrece numerosos eventos, seminarios y conferencias que brindan la oportunidad de establecer contactos con otros profesionales de la industria. Estos contactos pueden llevar a colaboraciones comerciales, oportunidades laborales o el intercambio de conocimientos valiosos.
2. Desarr ollo Profesional: AIF Catalunya se compromete a mantener a sus miembros actualizados con las últimas tendencias y desarrollos en el mundo financiero. Ofrecemos programas de formación y capacitación que les ayudan a mejorar sus habilidades y conocimientos.
3. R ecursos y Herramientas: Los miembros tienen acceso a una amplia gama de recursos, como bibliotecas virtuales, publicaciones especializadas y bases de datos que facilitan la investigación y el estudio continuo.
4. R epresentación y Advocacy: AIF Catalunya trabaja para representar los intereses de sus miembros en asuntos relevantes para la profesión financiera en el ámbito local y nacional.
5. R econocimiento y Credibilidad: La membresía en una asociación profesional aporta una mayor credibilidad a tu perfil como profesional. Los empleadores, clientes y colaboradores ven a los miembros de AIF Catalunya como expertos en la materia.
6. Oportunidades de Lideraz go: Nuestra asociación ofrece oportunidades para participar en comités y grupos de trabajo, lo que te permite desarrollar tus habilidades de liderazgo y contribuir al avance de la profesión. Conclusión: En resumen, la pertenencia a AIF Catalunya proporciona una serie de ventajas que
son cruciales para cualquier profesional del sector financiero. Desde networking de calidad hasta desarrollo profesional y representación en asuntos relevantes, nuestra asociación está diseñada para impulsar el crecimiento y el éxito de sus miembros. Para aquellos que buscan expandir sus horizontes, mejorar sus habilidades y construir relaciones sólidas en la industria financiera, la membresía en AIF Catalunya es
una inversión esencial. Los beneficios que ofrecemos se traducen en una ventaja competitiva en un mundo empresarial cada vez más desafiante y competitivo. Te invitamos a unirte a nosotros y aprovechar todos los beneficios que AIF Catalunya tiene para ofrecer. Estamos comprometidos en apoyarte en tu crecimiento profesional y en tu camino hacia el éxito en el mundo financiero.
Legal Claims es un despacho jurídico con más de 10 años de experiencia, reconocido en el sector financiero por su amplia cobertura de servicios ofrecidos tanto a prestamistas como a intermediarios de crédito. Nuestro método de trabajo es variable y adaptable a sus exigencias, con una clara orientación al resultado final. Somos pioneros en la tramitación de inscripciones en el Registro de Intermediarios de Crédito Inmobiliario y Prestamistas de Inmobiliarios del Banco de España, así como en el desarrollo de servicios específicos de cumplimiento normativo para P.I.’s e I.C.I.’s.
Servicios: adecuación a la Ley 2/2009 y 5/2019
Nos aseguramos de que su empresa se encuentre debidamente inscrita en el Registro de Intermediarios de Crédito Inmobiliario y Prestamistas Inmobiliarios del Banco de España, y cumpla con todos los requisitos legalmente establecidos.
-Inscripción en el BdE: Tramitación de la inscripción en el Registro del Banco de España.
- Inscripción en el R egistro Estatal de Empresas creado por el Instituto Nacional de Consumo.
- Documen tación Legal: Redacción, revisión y actualización de la documentación contractual y precontractual.
- W eb y Publicidad: Redacción, revisión y actualización de textos legales en publicidad y web. Elaboración de la política de comunicación comercial.
- C omunicaciones al BdE: Comunicaciones de modificaciones al ente regulador referente a sociedades ya inscritas.
- R enovación y/o actualización pólizas de seguro.
La Ley 05/2019 de 15 de marzo estable el régimen legal aplicable a Prestamistas Inmobiliarios e Intermediarios de Crédito Inmobiliario, imponiendo a los primeros la obligación de consulta y reporting (mensual) al fichero C.I.R.
La Norma 5 de la circular 4/2021 establece la obligatoriedad, para Prestamistas Inmobiliarios e Intermediarios de Crédito Inmobiliario, de cumplimentación y presentación de los estados reservados en Materia de Conducta en el Banco de España.
Nuevos servicios de reporting y cumplimiento normativo
- R eporting ante Banco de España de los estados reservados en materia de conducta (semestral).
- Reporting CIRBE (mensual).
Recuperación de créditos hipotecarios
Tramitamos la recuperación de los créditos vía ejecutiva, ofreciendo un alto nivel de especialización y experiencia, tratando siempre de llegar a la solución más ventajosa para nuestros clientes. Asumimos la gestión completa del asunto desde el estudio de viabilidad inicial, interposición de la demanda y eventual asistencia a juicio, acompañándole en todo el proceso, logrando el comple -
to pago y recuperación de la deuda por parte del prestatario.
Negocio Inmobiliario
Facilitamos el asesoramiento jurídico en contratos de compraventa, arras, arrendamientos, constitución de hipotecas, promociones, usufructos y otros derechos reales.
Micaela Ferrari. Directora de negocio
En un mercado saturado de gestorías financieras, a menudo es difícil encontrar un socio que ofrezca un servicio de excelencia y se preocupe genuinamente por satisfacer las necesidades del cliente. Sin embargo, Veridia Gest ha llegado para desafiar el status quo, respondiendo a la creciente necesidad de una gestoría que realmente comprenda las complejidades de la industria de los préstamos inmobiliarios y cumpla con su promesa de agilizar la inscripción de préstamos en el menor tiempo posible y con el mayor grado de seguridad jurídica.
El origen de Veridia Gest
La historia de Veridia Gest se origina fruto de la frustración compartida por un grupo de profesionales en el ámbito de los préstamos inmobiliarios. Observando que, a pesar de la existencia de numerosas gestorías, muchas de estas no lograban brindar un servicio de calidad ni cumplir con los tiempos de inscripción deseados por los prestamistas. Esta carencia en el mercado fue el punto de partida para la creación de Veridia Gest, una gestoría que nace con un compromiso inquebrantable de satisfacer las necesidades de sus clientes y elevar los estándares de excelencia.
Excelencia en la Atención al Cliente
Veridia Gest se enorgullece de su enfoque centrado en el cliente. Comprenden que cada prestamista inmobiliario tiene necesidades únicas, y trabajan estrechamente con ellos para ofrecer soluciones a medida. Desde el primer contacto hasta la finalización de cada transacción, la prioridad es brindar un servicio que supere las expectativas y garantice la satisfacción del cliente.
Eficiencia y agilidad
Una de las características distintivas de Veridia Gest es su compromiso con la eficiencia y la agilidad en la inscripción de préstamos. Entendemos que el tiempo es un recurso valioso en el mundo de las inversiones inmobiliarias y, por lo tanto, trabajan incansablemente para reducir los tiempos de procesamiento. Esto permite a los prestamistas inmobiliarios aprovechar oportunidades rápidamente y mantenerse competitivos en un mercado en constante cambio.
Un equipo de expertos en préstamos inmobiliarios
Veridia Gest reúne a un equipo de profesionales con más de 20 años de experiencia en el mercado, con
una profunda comprensión de los préstamos inmobiliarios y de las regulaciones que rigen esta industria. Esta experiencia, combinada con un enfoque proactivo y una sólida red de contactos en el sector, permite a Veridia Gest ofrecer un servicio incomparable.
Un enfoque integral en operaciones inmobiliarias
Lo que diferencia a Veridia Gest es su enfoque completo en las operaciones inmobiliarias. Ya sea que estés buscando tramitar un préstamo hipotecario, realizar una compraventa, cancelar una hipoteca, resolver una herencia o enfrentarte a una cancelación de embargo, Veridia Gest es el socio de confianza que se encargará de todos los detalles, permitiéndote concentrarte en tus objetivos financieros.
Forjando relaciones de larga duración
En Veridia Gest, no se trata solo de cerrar una transacción, sino de construir relaciones de largo plazo con sus clientes. Entienden que el éxito sostenible se basa en la confianza y la lealtad, y trabajan arduamente para mantener esas relaciones sólidas.
Veridia Gest representa una respuesta a la necesidad creciente de una gestoría financiera que realmente comprenda y atienda las demandas de los prestamistas inmobiliarios. Con un compromiso inquebrantable hacia la excelencia, la agilidad, la seguridad y la satisfacción del cliente, esta gestoría ha llegado para redefinir lo que significa un servicio de gestoría de calidad en el mercado de préstamos inmobiliarios. Veridia Gest no es solo una gestoría, es un socio confiable y una inversión en el éxito continuo de sus clientes en el competitivo mundo de las inversiones inmobiliarias.
En el cambiante paisaje de bienes raíces en España, la necesidad de soluciones innovadoras para hacer frente a los desafíos del mercado de alquiler de propiedades es más apremiante que nunca. En medio de este panorama, Rental Advance se ha mostrado como un líder destacado, revolucionando la forma en que los inquilinos y propietarios interactúan y realizan transacciones. Con una amplia gama de servicios diseñados para simplificar el proceso de alquiler y proporcionar seguridad a ambas partes, Rental Advance esta dejado una huella significativa en la industria.
Rental Advance, nace a principios de 2021, tras las puertas del COVID, y con el objetivo de revolucionar el mercado del alquiler de inmuebles, dando soluciones de liquidez, tranquilidad y gestión a los propietarios, anticipando las rentas futuras del alquiler de los inmuebles y asumiendo desde el primer momento, todos los riesgos que preocupan y mucho a los propietario, como son el impago, el desahucio, el abandono de la vivienda por
parte del inquilino y la gestión propia e integral del inmueble.
Una herramienta de vanguardia para Propietarios
Con una herramienta de vanguardia, Rental Advance ha logrado establecer un espacio que soluciona todos los problemas actuales de los propietarios entorno a sus activos alquilados, dando además una liquidez sobre un producto ilíquido que nunca antes se había visto en el mercado inmobiliario. La herramienta se distingue por su sencillez y sus soluciones integradas, que abarcan desde la eliminación de los riesgos de impago, riesgos de sustitución de los inquilinos, como la gestión integral del inmueble y su relación con el inquilino. Además, al simplificar y agilizar el proceso de liquidez inmediata del contrato de alquiler, anticipando 1, 3 o 5 años los flujos futuros de los contratos de alquiler, Rental Advance ha facilitado que propietarios encuentren el ajuste perfecto de manera más rápida y sencilla que nunca, frente a los riesgos del sector.
Enfoque en la transparencia y la confianza
Rental Advance se enorgullece de su compromiso con la transparencia y la confianza en todas sus transacciones. La verificación rigurosa de antecedentes y la evaluación de la solvencia financiera tanto de los inquilinos como de los propietarios han sido pilares fundamentales de su enfoque. Al implementar estos estándares elevados, la empresa ha creado un entorno en el que el propietario puede tener la tranquilidad de asegurarse una rentabilidad y eliminar por completo los riesgos inherentes al negocio del alquiler.
Impulsando la innovación en un mercado tradicional
La innovación esta sido el motor impulsor del éxito de Rental Advance, con una constante evolución y procesos de mejora para seleccionar las mejores oportunidades. Con un enfoque continuo en la integración de servicios, la empresa busca mejorar constantemente la experiencia de sus usuarios. Desde la implementación de contratos digitales, identificación segura de los clientes, seguros de impago, análisis de los inquilinos, Rental Advance ha demostrado su capacidad para adaptarse y aprovechar las últimas innovaciones tecnológicas para mejorar sus servicios y experiencia del cliente.
Compromiso con la experiencia y necesidades de los propietarios
Más allá de las transacciones financieras, Rental Advance prioriza la experiencia del cliente en cada paso del camino. Al proporcionar un servicio integral y excepcional al cliente y estar siempre disponible para resolver sus problemas, la retroalimentación constante con los usuarios ha sido fundamental para la evolución de la herramienta, lo que demuestra el com-
promiso de Rental Advance de satisfacer las necesidades y demandas cambiantes de sus clientes y del mercado.
Expansión y reconocimiento en el sector inmobiliario
Rental Advance ha demostrado ser un actor disruptivo en el mercado de alquileres al ofrecer una solución innovadora que beneficia tanto a propietarios como inquilinos. Este modelo de negocio ha simplificado la gestión de alquileres y ha mejorado la experiencia general de alquilar viviendas.
A medida que Rental Advance continúa expandiéndose y ganando reconocimiento en la industria, es probable que siga transformando la forma en que las personas se relacionan con el proceso de alquiler, brindando a propietarios e inquilinos una alternativa atractiva y conveniente para administrar sus propiedades y viviendas en alquiler.
Su enfoque al ofrecer un único pago por la duración del contrato y asumir la gestión de riesgos ha simplificado la gestión de alquileres y ha mejorado la seguridad y tranquilidad de los propietarios.
Un futuro prometedor
Con su enfoque en la solución y la satisfacción del cliente, Rental Advance se encuentra en una posición sólida para seguir liderando este innovador servicio a la industria del alquiler de propiedades en España y en el futuro cercano en Europa. A medida que continúa expandiendo sus servicios entre los propietarios de inmuebles alquilados, se espera que Rental Advance desempeñe un papel cada vez más importante en la simplificación y mejora del proceso de alquiler de propiedades, y en la creación de un mercado más eficiente y confiable para propietarios en toda España.
El crowdlending está creciendo cada vez con más rapidez tanto para empresas como para promotores individuales o particulares que buscan prestar o pedir prestado dinero y tiene el potencial de desafiar el dominio de las instituciones financieras tradicionales. En su forma más simple el crowdlending utiliza una plataforma online para conectar a prestatarios y prestamistas directamente, ¿todavía no lo has utilizado? Hoy te contamos las 6 claves que necesitas saber antes de utilizarlo:
1. Tú tienes el control
Además de ofrecer rentabilidades atractivas a nuestros inversores, estos tienen la habilidad de elegir qué importe quieren prestar, en qué empresas o promotores inmobiliarios y a qué tipo de interés. En StockCrowd IN puedes ver en todo momento los estados financieros de la empresa a la que prestarás, para qué quieren el préstamo, el importe financiado hasta el momento, el histórico del promotor con la plataforma y toda la información referente a la promoción inmobiliaria.
2.Transparencia
Uno de los pilares de StockCrowd IN es la transparencia. En nuestras estadísticas puedes ver a tiempo real cuánto se ha prestado, a qué número de empresas…
Además, podrás ver en tiempo real el importe financiado en cada proyecto y acceder a la información de las empresas a las que prestes no sólo antes de prestarles el dinero sino también cuando el préstamo ya esté formalizado, teniendo así siempre acceso a los datos sobre las empresas a las que has financiado.
Como empresa o promotor inmobiliario solicitante de financiación siempre tendrás también absoluta transparencia en cuanto a los costes y nunca incluiremos productos adicionales como hace la banca tradicional.
3.Marco regulatorio
Aunque desde que se aprobó la Ley 5/2015 las plataformas de crowdlending hemos estado reguladas, el 10 de no-
viembre de 2023 entró plenamente en vigor el Reglamento (UE) 2020/1503 del Parlamento Europeo y del Consejo, de 7 de octubre de 2020, relativo a los proveedores europeos de servicios de financiación participativa para empresas, y por el que se modifican el Reglamento (UE) 2017/1129 y la Directiva (UE) 2019/1937. Esta regulación pone un marco regulatorio común para toda la Unión Europea.
4.Riesgos
Cada operación publicada en la plataforma es revisada por StockCrowd IN con la información facilitada por la propia empresa y por una agencia externa, aceptándose sólo proyectos de empresas solventes y con capacidad de reembolso.
No obstante, el capital prestado a través de StockCrowd IN no está garantizado y existe el riesgo de que los prestatarios no paguen de vuelta por lo que la decisión de prestar es siempre del inversor y él es quien asume el riesgo del buen fin de la operación. Por ello, debe hacer su propia valoración y análisis de la empresa, teniendo en cuenta que las circunstancias pueden cambiar y que ello podría implicar el impago total o parcial del préstamo.
5.Diversificación, cómo mitigar el riesgo
Precisamente, para mitigar el riesgo mencionado en el punto 4, desde StockCrowd IN siempre animamos al inversor a que diversifique el importe a invertir en el crowdlending entre varias operaciones, de manera que no todo el dinero de un inversor esté en una sola empresa sino que esté diversificado. Así, incluso si hubiera un impago o retraso, la posibilidad de perder dinero sería menor.
Asimismo, tu capital no recibe interés mientras esté sin prestarse por lo que, para seguir obteniendo rentabilidad, es necesario reinvertirlo en nuevos proyectos que vayan surgiendo.
6.Inversiones de impacto
Habitualmente, cuando hablamos de crowdlending, desde la óptica de los inversores, destacamos la rentabili-
dad como retorno de las inversiones que se realizan en los préstamos a las empresas. Sin embargo, casi siempre nos olvidamos del impacto tanto social como económico que significa el financiar a estas empresas y promotores inmobiliarios y permitir su desarrollo, bien en nuevos productos, nuevos clientes o nuevos mercados. Las empresas estructuran el país y tienen un importante impacto en la economía y el empleo.
Recuerda que cuando estás prestando tu dinero a cambio de un interés a una empresa o promotor inmobiliario, estás también dando soporte al desarrollo de la misma, al crecimiento del país y al sostenimiento y creación de empleo, formando parte de un modelo de economía colaborativa donde puedes ver de forma directa tus aportaciones.
Baihas Baghdadi CEO & Fundador de Trade & Working Capital
Estamos asistiendo a “LA REVOLUCION FINANCIERA” que llega 2 siglos después de “LA REVOLUCION INDUSTRIAL”, con sus efectos disruptivos tanto en el sentido positivo gracias a los avances que han permitido las nuevas tecnologías, como en el sentido negativo, tales como la enorme pérdida de puestos de trabajo en la banca, como sobre los clientes de los bancos, estrangulando la liquidez de las empresas que se traduce en una ralentización de la actividad industrial y comercial.
Nuestra compañía, TRADE & WORKING CAPITAL nace con el objetivo de ser la segunda vía de financiación para las empresas, complementado la vía bancaria.
La actividad principal de TWC consiste en la compra de derechos de crédito a empresas, que pueden estar instrumentados en pagarés, letras u otros formas de cobro.
Con ello, ayudamos a nuestros clientes a crecer sus ventas, aumentando la rotación, al no depender de la fecha de pago de sus clientes, poniendo a su disposición la financiación necesaria para que el crecimiento y la expansión no pongan en peligro la liquidez de las empresas.
Aceleramos la conversión de las cuentas a cobrar en liquidez, financiando sus derechos de cobro de forma ágil y flexible, todo ello en plazos muy cortos.
Nuestra filosofía es analizar operaciones y no balances cuando se trata de financiar el activo circulante de las empresas.
En TRADE & WORKING CAPITAL apoyamos el crecimiento y la expansión de las empresas, ofreciendo soluciones a me-
dida para acelerar el ciclo de conversión de negocio, cubriendo todas las necesidades de capital circulante de empresas nacionales e internacionales acortando el plazo de sus cobros o ampliando el plazo de pago a sus proveedores.
Aportamos ideas para mejorar la gestión de tesorería y la financiación necesaria a las empresas para acelerar su crecimiento apoyando la diversificación de las fuentes de financiación.
Somos especialistas en nuestro segmento con un equipo que suma más de 200 años financiando el Activo Circulante de las empresas a nivel internacional.
TWC es un socio solido para las empresas, capaz de ofrecer soluciones flexibles en plazos muy cortos de forma ágil.
YouLend proporciona un salvavidas a las PYMES: un 26% experimenta un aumento en sus ventas después de recibir financiación
YouLend, una plataforma global de financiación alternativa ha atraído un 12% más de solicitudes de empresas dirigidas por mujeres y tiene más del doble de probabilidades de financiar empresas dirigidas por mujeres que el promedio, según revela un nuevo informe.
Estas cifras provienen del nuevo informe de YouLend en asociación con Experian, una empresa global de servicios de información, El Informe sobre la Ampliación del Acceso al Capital. El estudio indica que los modelos de financiación integrados son más eficaces que los bancos tradicionales a la hora de proporcionar capital a las PYMES dirigidas por mujeres.
Al analizar más de 100.000 casos de financiación comercial de YouLend y compararlos con los datos de Experian sobre el mercado, el estudio también descubrió que el año pasado YouLend ofreció tasas de aprobación del 90% para los solicitantes.
Al comentar sobre los resultados, Mikkel Sølvsten Velin, cofundador y codirector ejecutivo de YouLend, dijo: “Nuestro informe confirmó que las empresas dirigidas por mujeres enfrentan más barreras para acceder a la financiación que tanto necesitan que las empresas dirigidas por hombres. Positivamente, también descubrimos que las finanzas integradas pueden romper esas barreras a través de nuevos canales de distribución y modelos de suscripción imparciales.
“Si bien estamos orgullosos de nuestro impacto social en YouLend, queda mucho más por hacer para garantizar un acceso equitativo a la financiación para las empresas en Europa, especialmente durante la crisis del costo de vida”.
Las finanzas integradas son una fuerza para el bien
El estudio revela que los modelos de financiación integrados son generalmente más eficaces a la hora de proporcionar capital a las comunidades desatendidas. Los modelos de finanzas integradas colocan los productos financieros en una experiencia o plataforma no financiera para el cliente sin redirigirlos a instituciones financieras tradicionales. Esto permite a los grupos excluidos solicitar financiación de forma sencilla, flexible y asequible.
Por ejemplo:
- Más de la mitad (58%) del segmen to de capital para PYME de YouLend se destinó a las dos regiones más desfavorecidas del Reino Unido.
- El 29% de todas las solicitudes que r ecibe YouLend provienen de empresas dirigidas por mujeres, superando el promedio nacional del 17% en solicitudes y aprobaciones.
Un salvavidas para las PYMES
Las PYMES han mostrado un interés creciente en el capital externo para gestionar el flujo de caja. De hecho, el 61% de las pymes buscaron financiación externa para capital de trabajo en 2022.
Sin embargo, a pesar del creciente número de solicitudes de financiación trimestre a trimestre por parte de las empresas, las tasas de aprobación han caído un 80% en 2021 y un 60% en 2022.
La investigación del primer trimestre de 2023 también encontró que solo el 12% de las empresas describieron
la asequibilidad y disponibilidad de nueva financiación como buena, y más de la mitad (51%) dijo que era mala o muy mala.
En general, en 2023 las pymes se enfrentaron a una grave incertidumbre económica, pero continuaron creciendo con el apoyo de opciones de financiación. Sin embargo, YouLend ha podido ayudar a estas organizaciones.
De acuerdo con el análisis, las empresas experimentaron un aumento del 26% en las ventas dentro de los seis meses posteriores a la recepción de la financiación de YouLend, superando los promedios del mercado.
El mercado inmobiliario en España, un nuevo escenario que a todos nos resulta conocido
Ángel Manuel Gómez. Presidente de Be Real Inmobiliarias
A pesar de las noticias que nos llegan por diferentes medios de comunicación haciendo hincapié en una desaceleración del mercado inmobiliario en España, si pasamos a un análisis más exhaustivo y profesional basándonos siempre en la acti-
vidad de aquellos que tenemos una presencia relevante en el mercado podremos observar indicios como la estabilidad en precios que configuran un escenario futuro no tan desolador ni preocupante como muchos nos quieren hacer creer.
Analicemos juntos en ese artículo qué y por qué está pasando en el mercado inmobiliario y sus repercusiones en el corto y medio plazo.
El primer dato que debemos de tener en cuenta es la de desaceleración, que no interrupción, de la subida de los precios de la vivienda y la reducción de compraventas unida a la voraz demanda de vivienda en alquiler en las principales ciudades de nuestro país. Frente a estas claras tendencias del mercado sin duda deberemos comenzar por aquello que nos ha llevado a este resultado.
Remontándonos dos años atrás todos recordaremos el confinamiento que provocó la pandemia de COVID-19 en nuestro país, una pandemia que nos obligó a ahorrar y a enfocábamos en los gastos básicos y que a muchos les dio la oportunidad de generar suficiente líquido para acometer nuevas inversiones, si unimos lo anterior a que el fin del COVID llegó en una época de bajos intereses con un euríbor que se movía en cifras negativas entenderemos sin duda porque en 2022 batimos todos los récords en compraventa de vivienda bajo un escenario de precio verdaderamente razonable.
El panorama internacional no ha jugado a favor del mercado en estos últimos dos años, observando los factores la crisis energética y subsiguiente inflación que redujo significativamente tanto el salario real de las familias como su capacidad para generar ahorros. Si a lo anterior le unimos la principal herramienta de los bancos centrales para contener la inflación, que no es otra que los tipos de interés, lo que conseguimos es un aumento en el precio de las hipotecas.
Todo este escenario pasado configuró una nueva realidad del mercado inmobiliario durante el presente ejercicio, un mercado que ahora se rige bajo un escenario de alta inflación e hipotecas más caras que impide el ahorro y configura un nuevo tipo de cliente poco interesante para las entidades bancarias que ya de por sí han endurecido los criterios de concesión de hipotecas en pro de reducir la morosidad.
Conociendo ya las principales claves que generaron el escenario actual de este sin duda imprescindible mercado como motor de la economía nacional, veamos ahora que podemos suponer nos aguardará en el futuro de este.
Ya por el mes de julio la compraventa de viviendas había caído en España un 14,5% interanual y a la espera de que se publiquen los datos hasta diciembre todo indica que llegaremos a superar el 15% de caída durante este 2023.
Sin embargo, el precio de la vivienda ha seguido aumentando, llegando a algo más del 7%, motivado por una inflación que genera una subida radical de productos y servicios, una subida de los costes de la construcción por el escenario europeo propiciado a consecuencia de la guerra de Ucrania y una ley de la oferta y la demanda que ha colocado la demanda en máximos históricos contra una oferta significativamente reducida.
Evaluando todas las opciones podemos deducir que evidentemente los precios experimentarán caídas cercanas al 1% durante este ejercicio, caídas que continuarán durante el próximo 2024 aunque no en una mayor medida. A esta previsión debemos en el caso de nuestro mercado realizarle siempre una apreciación significativa, el inexorable factor de la ubicación, las ciudades con menos demanda como pueden ser Cáceres, Jaén o Albacete notarán más el impacto de estas caídas no siendo apenas perceptible en capitales como Madrid, Valencia, Málaga o Barcelona.
Como conclusión podemos extraer que el escenario actual y a corto plazo dista mucho del planteado por algunos analistas más centrados en promover la imagen de una nueva crisis inmobiliaria en ciernes que en el análisis profundo del mercado actual, sus precedentes y futuro más cercano.
Tengamos siempre presente que España es un referente inmobiliario a nivel internacional y los compradores extranjeros que en ella fijan sus próximos objetivos de inversión batieron récords históricos en 2022 siendo los responsables de prácticamente el 14% de las inversiones en nuestro país.