DELLA GOMMA

MENSILE DEGLI ELASTOMERI
E DEGLI ALTRI POLIMERI RESILIENTI
www.industriagomma.it
Direttore responsabile
Andrea Aiello in reDazione
Daniela Garbillo - daniela.garbillo@edifis.it
Collaborano alla rivista
Gianpaolo Brembati, Giuseppe Cantalupo, Eugenio Faiella, Beatrice Garlanda, A.L. Spelta
GrafiCa e impaGinazione
Barbara Aprigliano - barbara.aprigliano@edifis.it
pubbliCità dircom@edifis.it
traffiCo pubbliCitario
Francesca Gerbino - francesca.gerbino@edifis.it stampa
Grafiche Arrara
Grafiche Arrara s.r.l. – Abbiategrasso (MI)
Costo Di una Copia ai soli fini fisCali € 1,00
abbonamento
Italia € 90, Europa € 130, Estero € 150 abbonamenti@edifis.it Arretrati € 15,00
amministrazione amministrazione@edifis.it
Registrazione Tribunale di Milano n. 4275 del 1.4.1957 Iscrizione Registro Operatori della Comunicazione n. 06090
Tutti i diritti di riproduzione degli articoli e/o foto sono riservati. Manoscritti, disegni, fotografie, supporti audio e video anche se non pubblicati non saranno restituiti. Per le fotografie e le immagini per cui, nonostante le ricerche eseguite, non sia stato possibile rintracciare gli aventi diritto, l’Editore si dichiara disponibile ad adempire ai propri doveri. Ai sensi del Reg.EU 679/2016 l'Editore garantisce la massima riservatezza nell'utilizzo della propria banca dati con finalità redazionali e/o di invio del presente periodico. Ai sensi dell'art. 15 il ricevente ha facoltà di esercitare i suoi diritti fra cui la cancellazione mediante comunicazione scritta a EDIFIS Srl - Viale Coni Zugna 71 - 20144 Milano (o ai riferimenti sotto trascritti), luogo della custodia della banca dati medesima.
L’Industria della Gomma una rivista edita da:
Edifis S.r.l.
Viale Coni Zugna 71 20144 - Milano - Italy
Tel. +39 023451230
Fax +39 023451231 www.edifis.it
ASSOCIAZIONE NAZIONALE EDITORIA
ANNO 70 - LUGLIO/AGOSTO
Abbiamo letto
10 RASSEGNA DELLA STAMPA TECNICA ESTERA
Mondogomma
Nonostante un contesto economico che continua a mettere alla prova imprese e investitori, tra gli stand dell’area Rubber di Plast 2026, fiera che si è svolta dal 9 al 12 giugno a Milano, il sentimento prevalente è la volontà di continuare a investire. Dalle interviste raccolte emerge il ritratto di un settore che ha imparato a convivere con l’instabilità e che continua a perseguire obiettivi di crescita attraverso innovazione, specializzazione e apertura internazionale.
Le più recenti analisi dell’International Rubber Study Group (IRSG) delineano una profonda trasformazione del mercato mondiale della gomma. La crescita dei consumi si concentra sempre più in Asia, mentre Stati Uniti ed Europa vedono ridursi il peso della propria manifattura. Parallelamente, il Brasile rafforza la produzione di gomma naturale ma fatica ancora a sviluppare un’industria di trasformazione competitiva. Uno scenario che ridefinisce gli equilibri della filiera globale e sposta l’attenzione dalla disponibilità di materia prima alla capacità di generare valore aggiunto.
34 PREZZI MATERIE PRIME: AGGIORNAMENTO A MAGGIO 2026
Secondo l’analisi di Paul Hallas (SPC Rubber Compounding) e David Shaw (Tire Industry Research), il mercato delle materie prime per la gomma è entrato in una fase di forte instabilità a seguito del conflitto tra USA/Israele e Iran. Le tensioni geopolitiche hanno innescato una brusca impennata dei prezzi della gomma sintetica e di altri materiali legati al petrolio, mentre la gomma naturale continua a essere sostenuta soprattutto dai fondamentali di mercato. Le prospettive per i prossimi mesi restano incerte.
40 PMG: 50 ANNI DI SFIDE E INNOVAZIONE
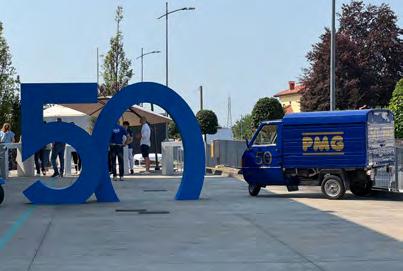
Dal primo impianto acquistato negli anni Settanta agli investimenti in automazione, ricerca e sostenibilità: così l’azienda guidata da Umberto Poletto ha trasformato mezzo secolo di esperienza nel rubber compounding in una piattaforma globale presente in Romania e Cina. Ma con un cuore tutto italiano.
IMG is synonymous with unwavering environmental ethics and high production performance for a new path towards sustainability, in the field of elastomer moulding
MENSILE DEGLI ELASTOMERI
E DEGLI ALTRI POLIMERI RESILIENTI
ANNO 70 - LUGLIO/AGOSTO
Dalle Aziende
46 LA PRIMA ITALIANA DI SEALMASTER 300+ DI DESMA
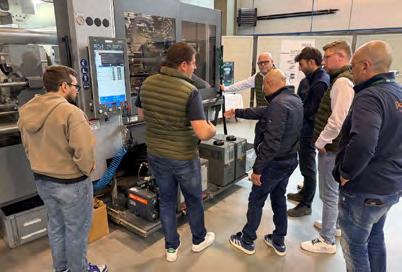
Con gli “Innovation Days” organizzati presso Prima Tecnica, Desma ha presentato per la prima volta in Italia la nuova pressa Sealmaster 300+, sviluppata per aumentare produttività, qualità e facilità di utilizzo. Un progetto nato dall'ascolto delle esigenze degli stampatori e sostenuto dalla collaborazione con Prima Tecnica, partner ufficiale per assistenza e supporto commerciale sul mercato italiano.
Normative
50 NUOVE SEMPLIFICAZIONI UE PER IL REGOLAMENTO EUDR/PARTE II
Dopo aver analizzato nella prima parte le modifiche normative e le misure di semplificazione introdotte dalla Commissione europea, approfondiamo ora il documento di orientamento aggiornato, le FAQ e la bozza di atto delegato pubblicati nel maggio 2026. Tra i temi più rilevanti figurano la gestione dei prodotti derivati della gomma, il trattamento degli pneumatici ricostruiti e le nuove esclusioni previste dalla proposta di revisione dell’Allegato I.
News
58 IL TACCUINO
u Germania: stabile il mercato delle macchine per gomma e plastica
u A Plast 2026 premiati gli studenti del progetto APGS-IIS “Serafino Riva”
u JET, nuovo hub tecnologico dedicato alle soluzioni avanzate di post-goffratura
u Asahi Kasei riorganizza il portafoglio materiali
u A Synthos la medaglia d’oro EcoVadis per il secondo anno consecutivo
u “Donutella” protagonista allo stand Arburg a Plast 2026
u Partecipazione record per la consultazione pubblica sulle PFAS
u Franplast celebra 60 anni di attività
u Trelleborg acquisisce Gomet e amplia il business nei componenti in gomma per l’automotive
u Danfoss avvia il percorso per l’acquisizione di Alfagomma
Oltre 25 anni di esperienza nella produzione di articoli tecnici in gomma
APR S.r.l.
Telefono: +39 030 98 84 662
Website: www.aprguarnizioni.it
Email: sales@aprguarnizioni.it
LinkedIn: https://www.linkedin.com/company/ apr-rubberseals/
COLMEC S.p.A. - Via Massari Marzoli, 6 Z. I. Sud-Ovest - 21052 Busto Arsizio (VA) Tel. +39 0331 342551 - Fax +39 0331 342559 www.colmec.it - colmec@colmec.it
• Linee di estrusione e vulcanizzazione per tubi e profili in gomma e silicone
• Forni di vulcanizzazione, microonde, aria calda e a sali fusi
• Estrusori a pioli radiali, a pioli tangenziali con pompe ad ingranaggi
• Impianti di filtratura, bivite conico con pompa ad ingranaggi
• CTMtm e CVMtm Conical twin mixers per silicone e gomma
• Mescolatori intermeshing e tangenziali, mescolatori a cilindri, mescolatori bivite conici, linee complete di mescolazione
C2 s.r.l.
EU Silicones Compounding Division Srl
Via Marconi 25 24050 Mornico al Serio (BG) Tel. 035 040 24 68 info@eusilicones.it www.eusilicones.it
Progettazione su misura e produzione di mescole pronte all’uso in VMQ, FVMQ e PVMQ, plasmate attorno alle esigenze del cliente.
IMG S.r.l.
Via Industriale, 108 25020 Capriano del Colle (BS) Tel. 030 314645
info@imgmacchine.it - www.imgmacchine.it
Leader nella produzione di presse per lo stampaggio a iniezione e compressione di elastomeri, silicone e termoindurenti.
Supporto da remoto e assistenza tecnica rapida per essere sempre al fianco del cliente.
Machinery and Solutions for Rubber Technology
Via Carlo Gazzo, 25 - 27029 Vigevano (PV)
Tel. 0381 344813/4
info@c2macchinegomma.it www.c2macchinegomma.it
Revisione di mescolatori a cilindri, mescolatori interni, calandre, estrusori, presse a compressione e macchinari di servizio per la lavorazione della gomma e del silicone, con relativa certificazione CE e garanzia. Progettazione e costruzione di macchinari nuovi su richiesta del cliente.
ENGEL Italia S.r.l.
Via Rovereto, 11 - 20871 Vimercate (MB) Tel. 039 625661 sales@engel.at - www.engelglobal.com
Impianti integrati e automatizzati per lo stampaggio a iniezione di termoplastici, gomma, silicone e termoindurenti. Staff tecnico-commerciale per fornire ai clienti consulenze mirate. Support line telefonica e strutturato team di assistenza tecnica sul campo.
HIGH TECH RUBBER
Azienda storica fondata nel 1970 a Parma specializzata nella produzione di mescole tecniche in gomma nei settori della ricostruzione pneumatici, dell’articolo tecnico e dei cavi elettrici:
• standard e personalizzate,
• nere e colorate,
• confezionate secondo i formati richiesti dai clienti (listoni, placche, strisce, profilati, calandrati, granulati)
Eurorubber Industries Srl 43010 Pontetaro - Parma - Italy - Via Tarona, 8 Tel. 0521.679911
website: www.eurorubber.it
e-mail: infotechnic@eurorubber.it azienda certificata iso 9001; iso 14001; iso 50001; iso 45001
Produzione di O-ring e parti a disegno cliente in gomma. Trattamenti superficiali di lubrificazione e micropulizia di prodotti elastomerici
Interseals Srl
Via Liguria, 30 - 25031 Capriolo (BS) Italy
Tel. +39 030 7464 611 Fax +39 030 7464 699 www.interseals.it
CDG s.r.l.
Via Astico, 20 - 36010 – CARRE’ (VI) Italia Tel. +39 0445319360 info@cdg1971.it - www.cdg1971.it
Da 50 anni nel mercato delle presse a iniezione orizzontale e verticale o a compressione, per lo stampaggio di gomme e siliconi.
Sistema di vuoto integrale per l’intera camera di stampaggio.
Soluzioni speciali e personalizzate per ogni tipo di esigenza.
Engineering Systems Srl Viale Caduti del Lavoro 37/39 25030 Coccaglio (BS) www.engineeringsystems.it info@engineeringsystems.it
Engineering Systems è azienda leader nella produzione di estrusori in gomma per i più svariati ambiti di applicazione industriale. Produciamo estrusori totalmente personalizzabili, nel settore del rivestimento pneumatici, cavi e mini estrusori per produzione mescole speciali.
Laboratory Instruments for Rubber and Plastic Testing
Laboratorio ACCREDIA per la taratura di: - Durometri (Shore ed IRHD) - Dinamometri (Forza, Allungamento, Velocità)
Cent EDIA per la Taratura di ometri Shore e IRHD
Gibitre Instruments srl
Via Dell'Industria, 73 - 24126 Bergamo Tel. 035.460146 - Fax 035.460687 e-mail: info@gibitre.it - www.gibitre.it
• Linee di estrusione e vulcanizzazione per tubi e profili in PVC, gomma, silicone e materiali termoplastici
• Forni di vulcanizzazione: a microonde, ad aria calda e a sali fusi
• Estrusori singoli e linee complete di estrusione
• Teste di estrusione
• Revamping e ammodernamento completi di linee di estrusione esistenti
Ital s.r.l - sede operativa
Via Carlo Jucker 28/7 – 20025 Legnano (MI) Tel. +39.0331.1092166
mail: info@officinemeccanicheital.it www.officinemeccanicheital.it
Attività:
Stampaggio e co-stampaggio di gomma e materiali avanzati
Nuova Guarnibeta S.r.l. Via Rossini, 22 24060 Credaro (BG) Tel. 035 935282 www.nuovaguarnibeta.it
Sede legale, operativa ed amministrativa
Via Cascina Croce 2/c 25050 Paderno Franciacorta (Bs) - Italy
T. +39 030 6857425 - +39 030 6857728 +39 030 6577494 mbonometti@repinjection.com www.rpm-srl.it
Produzione di presse per lo stampaggio ad iniezione di elastomeri
Compound elastomerici a base EPDM, NR, SBR, NBR, EVA, AEM, IR, BR, IIR, CPE, CSP, EO per articoli tecnici e cavi elettrici
S.I.G.E.A. S.p.A.
Viale dei Mareschi, 1 10051 Avigliana (TO) Tel. 011.9367533 info@sigearubber.com www.sigearubber.com
LSG SERVIZI INFORMATICI SRL
Via Rondinera, 74/C - 24060 Rogno BG Tel. 035 977127 www.lsgoffice.it - info@lsgoffice.it
LSG è composta da un reparto di programmazione, la Software House e da un reparto Hardware che si occupa di server, reti, backup, disaster recovery. Nata nel 1999, LSG oggi conta su un team di 8 persone con esperienze decennali che, confrontandosi, risolvono quotidianamente quesiti, dubbi e problemi delle aziende creando soluzioni su misura mirate a semplificare il lavoro nei diversi settori manifatturieri di tutta la Lombardia e non solo.
Distribuzione e trading di gomma sintetica e carbon black. Specializzazione nella vendita di materiali near to prime, con la possibilità di utilizzare la nostra esperienza trentennale nel mondo del compounding.

NOVACHEM SA Piazza Boffalora, 4 – 6830 Chiasso (TI) Svizzera Tel. +41 091 225 32 22 www.novachem.ch liguori@novachem.ch
REP ITALIANA s.r.l.
Via Galileo Ferraris 16/18 10040 Druento (TO) - Italia Tel: +39 011 4242154 www.repinjection.it bpaganelli@repinjection.com
Produzione di presse per lo stampaggio ad iniezione di elastomeri
Sattec DBS Gomma S.r.l.
Via Enrico Mattei, 12 33080 Prata di Pordenone (PN) Italy Tel. 0434.620100 www.sattecgomma.it
Produzione su specifica del cliente di articoli in gomma ad alto livello tecnologico con o senza inserti metallici, progettazione mescole e stampi.
TRADE AND DISTRIBUTION OF RUBBER’S INDUSTRY PRODUCTS


AZIENDA CERTIFICATA
UNI EN ISO 9001:2015
COMPANY CERTIFICATED
OPERATORE ECONOMICO
AUTORIZZATO
AUTHORISED ECONOMIC
OPERATOR (AEO)
57123 Livorno - Italy - Scali D’Azeglio, 20 Tel. 0586.888.718 E-mail: sinta@sinta.trade Web: www.sinta.trade
FORNI INDUSTRIALI
Forni specifici per trattamenti di post-curing e vulcanizzazione di articoli in gomma, gommametallo, gomma spugna, silicone, viton, o’ring, ecc.
SERMAC S.r.l.
Via Spallanzani, 16/E 24061 Albano Sant’Alessandro (BG) +39.035.687.267 www.sermac.it sermac@sermac.it
MILANO
02-2572811/937 - info@tigerguarnizioni.com
Produzione articoli tecnici da disegno o campione in NBR-EPDM-FKM-SILICONE LSR-NEOPRENEFLUOROSILICONE anche alimentari
Stampaggio articoli con attacco metallo
Produzione stampi anche conto terzi
Produzione articoli certificati FDA/3A/Reg. Europ. USP/FARMACOPEA/DM Italiano/MOCA/WRAS e altro Vasto magazzino pronta consegna per OR-DIN-TC-TCLGAROLLE-TUBI-TONDI-ANTIVIBRANATI-LASTREDI/DE/UM
Azienda certificata ISO 9001:2015 e conf. MOCA www.tigerguarnizioni.com
VENDITA, DISTRIBUZIONE E ASSISTENZA TECNICA PER GOMME SINTETICHE, LATTICI SINTETICI E PRODOTTI CHIMICI PER L’INDUSTRIA DELLA GOMMA
VENDITA, DISTRIBUZIONE E ASSISTENZA TECNICA PER GOMME SINTETICHE, LATTICI SINTETICI E PRODOTTI CHIMICI PER L’INDUSTRIA DELLA GOMMA
Annuale Italia € 90,00
Europa € 130,00
Extra EU € 150,00
Electric servo
needle control for LSR moulding
SCIVOLAMENTO PER MATERIALI DI PAVIMENTAZIONE IN DIFFERENTI CONDIZIONI DI ESERCIZIO.
Ibrahem R.A., Jazan University, Jazan (Kingdom of Saudi Arabia) - email ribrahem@jazanu.edu. sa - KGK 6/2025, pag. 50-56.
Gli incidenti causati da scivolamento sono un problema serio in ambienti industriali, nei quali i pavimenti contaminati rappresentano un pericolo. La resistenza allo scivolamento dipende da molteplici variabili, che comprendono il materiale del pavimento, la rugosità della sua superficie e il design della calzatura. Ricerche precedenti hanno verificato come rivestimenti epossidici e poliuretanici e rugosità di superficie effettivamente la influenzano così come, allo stesso tempo, il design di suola e materiali della calzatura influiscono sulla prestazione di aderenza, soprattutto in condizioni di bagnato e oleose.
Le cariche dei rivestimenti sono state ampiamente studiate e attualmente c’è un crescente interesse per alternative sostenibili e naturali, tra le quali scarti agricoli come i semi di dattero. Il loro potenziale, come potenziatori della prestazione tribologica (interazione fra attrito e lubrificazione), è stato dimostrato da precedenti ricerche, anche se poche







si sono concentrate sulla resistenza allo scivolamento, specialmente in vari scenari di contaminazione.
Questo studio si prefigge di colmare la lacuna, esaminando come rivestimenti epossidici, caricati con semi di dattero, si comportano da materiali di pavimentazione in differenti ambienti di lavoro. Vengono quindi passati in rassegna vari studi in merito e i relativi risultati, inerenti sia ai materiali di pavimentazione che al design della suola e alle tecniche di misurazione.
Nella parte sperimentale dello studio vengono illustrate la resina epossidica del rivestimento della pavimentazione, alla quale vengono aggiunti i semi di dattero (15% dell’intero volume del composito epossidico), e i tre tipi di suola in poliuretano termoplastico (TPU) scelti per applicare le misurazioni proposte, ossia i coefficienti di frizione statica (SCOF) e dinamica (DCOF) fra le superfici di scivolamento con differenti condizioni della pavimentazione (asciutta, bagnata con acqua, contaminata con olio e con miscela acqua/olio). Spiegata la metodologia delle prove, condotte sulle tre superfici esaminate (ceramica, rivestimento epossidico senza e con semi di dattero) e con i tre tipi di suola adottati (fotografie evidenziano i relativi disegni), lo studio esplora i risultati ottenuti, analizzando il com -


I più interessanti articoli usciti di recente sulle riviste tecniche internazionali specializzate e riguardanti materiali, applicazioni, processi, prove, misurazioni e destinati al settore della trasformazione della gomma. Letti e riassunti per voi dai nostri esperti.


portamento delle suole sulle superfici, il tutto riferito alla necessità di mantenere un’alta resistenza allo scivolamento per la sicurezza dei lavoratori.
A questo si aggiunge un’analisi di varianza (ANOVA) per valutare le differenze nello SCOF e nel DCOF per le diverse condizioni delle superfici citate.
La conclusione dello studio è che entrambe le varianti (condizione della superficie e disegno della suola) hanno un ruolo cruciale per lo SCOF, mentre il tipo di pavimentazione manifesta un’influenza relativamente inferiore, sia pure di supporto al sistema complessivo. Anche per quanto riguarda il DCOF il risultato è lo stesso, con il materiale della pavimentazione che riveste un ruolo secondario nella prestazione di attrito. Il dato positivo, che emerge dallo studio, è che la polvere di semi di dattero si dimostra un’efficace carica naturale, che migliora la resistenza allo scivolamento su pavimentazione epossidica, mentre la suola con moderate scanalature di fuoriuscita del liquido risulta essere la migliore, fermo restando che pavimentazione e design della calzatura devono sempre essere considerate insieme per un’ottimale prevenzione dello scivolamento.
BLACK APPROVATO FDA E A BASSO CONTENUTO DI IPA PER SODDISFARE I REQUISITI NORMATIVI.
E. Norton, S. VBlais, Cancarb, Alberta (Canada)RUBBERWORLD, febbraio 2026, pag. 42-46.
Irequisiti normativi, finalizzati al contenuto di idrocarburi policiclici aromatici (IPA, PAH in inglese) dei beni di consumo di gomma, stanno diventando sempre più frequenti e richiedono sviluppi nelle formulazioni e nelle materie prime impiegate. Gli IPA, presenti come impurezze nelle materie prime per la lavorazione di gomma e plastica, soprattutto nel carbon black e negli oli estensori, sono potenzialmente nocivi per la salute e la loro quantità in materie prime e manufatti è regolata dalle legislazioni in vigore.
Per quanto riguarda il carbon black, la normativa europea n. 10/2011 limita il contenuto totale di benzo(a)pirene a 0,25 ppm: il nuovo grado di carbon black di Cancarb, Thermax N990CG, prodotto appositamente con un basso contenuto di IPA in funzione dei beni di consumo che lo
contengono, rispetta in pieno la normativa ed è approvato FDA per l’utilizzo continuo in manufatti come guarnizioni, tubi e attrezzature per la lavorazione di alimenti. Presentate le varie formulazioni, utilizzate per il confronto fra Thermax N990 e Thermax N990CG, a base bromobutile (BIIR), policloroprene, EPDM, fluoroelastomero, HNBR, NBR e gomma naturale, l’articolo presenta i risultati di tutte le prove condotte, di processo, fisiche e dinamiche, il tutto accompagnato da tabelle e grafici opportuni. È sufficiente esaminare i grafici, con i risultati del grado N990CG riportati sull’asse y e quelli del grado N990 sull’asse x, per rendersi subito conto che i risultati sono sostanzialmente gli stessi per entrambi.
La conclusione dell’articolo esprime la soddisfazione di Cancarb per essere il primo produttore di carbon black termico a realizzare il primo grado a basso contenuto di IPA specifico per i beni di consumo in gomma, senza sacrificare qualità e prestazione del materiale, per cui il Thermax N990CG è un sostituto
Trattamenti lubrificanti trasparenti e colorati con resine + PTFE
Trattamenti lubrificanti PFAS free
immediato del Thermax N990 in tutte le formulazioni esistenti.
M ATERIE PRIME E APPLICAZIONI MATERIALI SOSTENIBILI PER L’INDUSTRIA DELLA GOMMA E AFFINI.
TA.K. Bhowmick, University of Houston, Houston, Texas (USA), R. Mukhopadhyay, B. K. Samui, Hari Shankar Singhania Elastomer & Tire Research Institute, Mysore (India), J. Chanda, consultant, R. Koley, Polytechnique Montreal, Quebec (Canada) - RUBBERWORLD, febbraio 2026, pag. 48-58.
Questo articolo si basa sul libro “Sustainable Materials for Rubber and Allied Industries” (gli autori sono gli stessi dell’articolo), pubblicato nel settembre 2025 dall’americana CRC Press, Taylor & Francis, e disponibile su Amazon per chi fosse interessato ad acquistarlo.
La sostenibilità non è un concetto nuovo, ma una priorità globale: gli anni ’80 si sono concentrati sulla qualità, gli anni ’90 sulla globalizzazione, i primi anni del 2000 hanno visto la rivoluzione di internet, dopo di che si è afferma -
Trattamenti al plasma: Lipocer con HMDSO, Carbon Coating, Fluorurazione
Lavaggio ad alta pressione sotto cappa a flusso laminare (Cleanliness)
Micropulizia, Etching, Grafting
ta l’idea della sostenibilità. In effetti la sopravvivenza dell’uomo dipende dall’integrazione della sostenibilità in ogni aspetto della vita, considerando che il mondo sta già vivendo cambiamenti ambientali allarmanti, dall’aumento delle emissioni di gas serra alla riduzione delle risorse non rinnovabili e alla diffusa deforestazione.
Anche l’industria della gomma sta affrontando il problema della sostenibilità per quanto riguarda i materiali, le produzioni e la responsabilità. Soprattutto le aziende leader del settore hanno fatto notevoli progressi, mettendo spesso in risalto i loro obiettivi di sostenibilità sul sito internet e stabilendo scadenze per raggiungere una completa sostenibilità.
Esistono già, sia pure in maniera limitata, manufatti composti anche da materiali sostenibili, ottenuti da risorse rinnovabili con fornitura continuativa e utilizzo a lungo termine, con minimo impatto ambientale e sociale in tutto il loro ciclo di vita. Questa situazione fornisce protezione ambientale, valore economico e produttività, grazie alla promozione dei materiali e della circolarità dei manufatti. Un contributo alla sostenibilità è dato anche dalla ricerca, sia a livello di università che di aziende produttrici, tant’è vero che nel 2025 le pubblicazioni sull’argomento si sono quasi quintuplicate dal 2020, il che riflette un crescente impegno globale dell’industria della gomma su sostenibilità e pratiche di economia circolare. Per decenni il prevalente modello economico globale si è basato sul consumo incontrollato e sull’economia lineare (estrazione-produzione-consumosmaltimento), con un conseguente profondo degrado ambientale. L’eccessivo sfruttamento delle risorse e le emissioni di gas serra hanno accelerato i cambiamenti climatici, la riduzione dell’ozono, la pioggia acida, la deforestazione, la perdita di biodiversità, la scarsità di acqua e le inondazioni urbane. Il progresso tecnologico ha sì promosso sviluppi industriali e umani, ma allo stesso tempo ha fatto aumentare le emissioni da rifiuti industriali, da gas di scarico dei veicoli e da sistemi produttivi non sostenibili, a dimostrazione della fondamentale insostenibilità dell’econo -
mia lineare.
Ecco perché il passaggio da economia lineare a economia circolare diventa essenziale per separare la crescita economica dal consumo di risorse e dall’impatto ambientale. L’industria degli pneumatici e della gomma in generale è uno dei più importanti settori globali e affronta una crescente pressione per raggiungere gli obiettivi di sostenibilità e decarbonizzazione, attraverso lo sviluppo di materiali di gomma sostenibili prodotti da fonti rinnovabili o da riciclo, con la tecnologia della pirolisi che applica la circolarità nell’ambito degli pneumatici, così come la devulcanizzazione e il riutilizzo fanno in tutta l’industria della gomma.
L a gomma naturale si presenta come un materiale sostenibile essenziale, che offre una combinazione unica di ecosostenibilità, versatilità e proprietà prestazionali superiori, con un basso impatto sull’ambiente rispetto alle alternative sintetiche. Ottenuta soprattutto dall’albero Hevea Brasiliensis, la gomma naturale comprende anche altre fonti come il guayule, il tarassaco, il jelutong, il solidago etc. ed evidenzia pratiche e innovazioni sostenibili, che ne aumentano l’efficienza. Grazie alle tematiche della sostenibilità, la gomma naturale sta guadagnando maggiore importanza e ci si aspetta che continui a mantenere il suo predominio in futuro.
Al contrario della gomma naturale, le gomme sintetiche dipendono completamente da monomeri da combustibili fossili. Negli anni recenti sono stati valutati monomeri a base biologica: da carboidrati, lignina, oli e terpeni si possono ottenere polimeri con proprietà equivalenti o addirittura superiori a quelli convenzionali (un’interessante illustrazione mostra i monomeri che si possono ricavare da fonti rinnovabili). L’utilizzo industriale di monomeri rinnovabili si sta diffondendo rapidamente e vengono citati i risultati di Amyris, Braskem, Michelin, Bridgestone, Ajinomoto e Arlanxeo. Anche se per ora le gomme sintetiche sono a base petrolchimica, la maggior parte dei produttori adottano e realizzano un approccio basato sul bilancio di massa per raggiungere gli obiettivi di sostenibilità, mescolando materiali sostenibili con materiali
convenzionali, riducendo le emissioni di gas serra e l’utilizzo di materie prime fossili, con identica qualità e proprietà del manufatto.
Per quanto riguarda le cariche, è risaputo che la più versatile, economica ed utilizzata è il carbon black; di seguito la grande famiglia delle cariche bianche, la silice in particolare, a cui ci si rivolge per ottenere specifiche caratteristiche o semplicemente per ridurre i costi. Oggigiorno particolarmente le nanocariche come il grafene, i nanotubi di carbonio etc. sono sottoposte a valutazione come cariche rinforzanti per le loro proprietà esclusive. Tuttavia, le cariche a base carbonio generano una notevole impronta di carbonio durante la loro produzione, mentre le cariche minerali hanno un’elevata densità e sono generalmente incompatibili con la matrice gomma. Questi difetti, insieme a regole e legislazioni ambientali, hanno spinto ricercatori e scienziati a occuparsi di cariche green come potenziali alternative al carbon black, con il risultato che da piante e rifiuti agricoli si sono ricavati materiali sostenibili (silice green, cellulosa, lignina etc.) che sono stati ampiamente esaminati come cariche per compositi di gomma. Anche questo argomento viene esemplificato in figure, che illustrano tutte le cariche citate, l’estrazione di biosilice e le prestazioni di alcune cariche secondo il magico triangolo prestazionale degli pneumatici. I vulcanizzanti e gli agenti protettivi sono sempre presenti in qualunque formulazione di mescola di gomma, i primi per definire la struttura reticolata della gomma riguardo a elasticità, robustezza e resilienza del manufatto, i secondi per definirne la durata. Fra i vari prodotti spiccano, per la loro pericolosità, il 6PPD e l’IPPD, che offrono protezione contro ossidazione e ozonizzazione e costituiscono entrambi un problema ambientale: utilizzati soprattutto nella produzione degli pneumatici, essi sono infatti materiali di basso peso molecolare e volatili, per cui possono affiorare in superficie e diffondersi nell’ambiente. Fra le possibili soluzioni in merito sono state proposte, per esempio, la modifica dell’IPPD e la sua sostituzione con lignina modificata.
Gli elementi di rinforzo per alcuni ma -
nufatti di gomma (pneumatici, nastri trasportatori, cinghie di trasmissione e tubi idraulici) sono poliestere (PET), poliammide 6 (PA6), poliammide 66 (PA66), aramide, rayon, acciaio e fibra di vetro. I principali sviluppi riferiti alla sostenibilità consistono in materie prime da fonti di riciclo, materie prime e monomeri da bio-fonti rinnovabili, riprogettazione della realizzazione dei materiali di rinforzo, sviluppo della tecnologia verso processi e prodotti ecosostenibili.
L a spinta alla sostenibilità si estende lungo tutta la filiera della manifattura, configurandosi non solo come una questione di responsabilità ambientale, ma anche come un imperativo strategico per la competitività industriale. Oltre alla sintesi del polimero, anche la fase di compoundazione offre opportunità di trasformazione per la sostenibilità, coinvolgendo tutti gli ingredienti non citati finora (resine, adesivanti, aiuti di processo etc.) e ottenuti quasi sempre da materie prime fossili. Esistono
già additivi multifunzionali rinnovabili, così come è possibile sintetizzare bioresine ad alte prestazioni da fonti rinnovabili (lignina e cardanolo per esempio) e sostituire gli oli di processo, pericolosi per il contenuto di IPA (idrocarburi policiclici aromatici), con oli naturali da soia, palma, ricino e neem.
Gli ultimi paragrafi dell’articolo si occupano di: elastomeri termoplastici, con una rapida valutazione della loro posizione nell’ambito della gomma, come alternativa sostenibile ai tradizionali elastomeri vulcanizzabili termoindurenti, grazie alle loro caratteristiche di facilità di lavorazione e di riciclabilità, tipiche delle materie plastiche, che offrono una soluzione convincente al problema degli scarti; riciclo e devulcanizzazione, con un breve panorama dei vari metodi disponibili per risolvere il problema della grande quantità di manufatti di gomma a fine vita (circa 21 milioni di tonnellate/anno); legislazione e normative, con riferimento a REACH, RoHS (Restriction of Hazardous
Substances in Electrical and Electronic Equipment) e California Proposition 65. In conclusione, la convergenza di chimica rinnovabile, tecnologie green di compoundazione, elastomeri riciclabili e pratiche di manifattura circolari segnano l’inizio di una rivoluzione sostenibile nell’industria della gomma. Tutti gli argomenti trattati nell’articolo offrono un panorama aggiornato dei progressi della filiera della gomma verso sostenibilità ed economia circolare, che lascia ben sperare in un futuro resiliente, responsabile e sostenibile per l’industria della gomma.
MATERIE PRIME E APPLICAZIONI
SOSTENIBILITÀ IN MESCOLE NBR MEDIANTE LA SOSTITUZIONE DI FTALATI CON PLASTIFICANTE DERIVATO DA OLIO VEGETALE.
A. Gibbs, C. Bergmann, Ergon Specialty Oils, Jackson, Mississippi (USA), W. Dierkes, A. Blume, University of Twente, Twente (The Netherlands), N. White, Process Oils, Sugar Land, Texas (USA)RUBBERWORLD, marzo 2026, pag. 32-36.
Iplastificanti giocano un ruolo cruciale nella compoundazione della gomma, facilitandone la lavorazione e miglior ando flessibilità e durata. Fra i vari plastificanti disponibili sul mercato, gli ftalati sono stati largamente favoriti nell’applicazione in NBR grazie alla loro compatibilità, basso costo, disponibilità ed elevata efficacia di plastificazione. Da diversi anni, tuttavia, gli ftalati sono sospettati di essere pericolosi per la salute dal momento che, a causa della loro alta miscibilità in solventi organici, possono essere ingeriti e assorbiti, portando all’accumulo nei tessuti adiposi. Gli ftalati, inoltre, sono conosciuti come interferenti endocrini e sono sospettati di essere teratogeni, con rischi per i sistemi riproduttivo, neurologico e dello sviluppo negli esseri umani.
C on la consapevolezza dell’aumento di questi rischi, molti paesi hanno introdotto restrizioni e normative sull’uso degli ftalati, di pari passo con la richiesta dei consumatori per alternative più sicure ed esenti da ftalati.
A nche a fronte dell’evidenza dei rischi messa in luce dalla ricerca, si è intensificata la valutazione di plastificanti, ecocompatibili e ad alte prestazioni, derivati da oli vegetali. Q uesto studio propone la sostituzione del DINP (diisononilftalato) con il plastificante Aurora PHFree in gomma nitrilica, analizzando il suo comportamento nelle mescole di controllo, formulate in merito al comportamento di vulcanizzazione e alle proprietà fisiche.
A urora PHFree, di cui lo studio non rivela la fonte, è un plastificante a base cardanolo, un lipide fenolico ottenuto dall’acido anacardico già utilizzato per produrre resine, rivestimenti e tensioattivi, ed è ricavato in pratica dal guscio liquido dell’anacardo, frutto secco molto conosciuto e consumato.
P er le prove sono state preparate 8 mescole a base NBR (Krynac 3345F di Arlanxeo), ognuna con DINP o Aurora PHFree, all’inizio con l’intento di confrontare concentrazioni simili ma, dopo avere constatato, dalle
caratteristiche di vulcanizzazione dei due plastificanti, che gli effetti di plastificazione erano diversi, con quello di Aurora PHFree più accentuato, si è deciso di utilizzare solo metà della sua concentrazione. L e mescole sono state quindi confrontate a coppie con concentrazione di DINP e APH a 10/5 - 20/1030/15 e 40/20 phr rispettivamente. N ella valutazione delle caratteristiche di vulcanizzazione risulta evidente che Aurora PHFree evidenzia una riduzione dei tempi di scottatura e di vulcanizzazione, grazie alla più alta compatibilità con la matrice polimerica, che diventa più pronunciata all’aumentare della concentrazione dei plastificanti, il che può conferire sia vantaggi che svantaggi, a seconda della specifica applicazione e delle condizioni di processo. I vantaggi sono di lavorazione, compresi maggior efficienza produttiva, più basso consumo di energia e ottimizzata produttività nello stampaggio a iniezione e compressione. In alcune applicazioni, inoltre, può contribuire a migliorare l’uniformità di reticolazione, che assicura una consistente prestazione meccanica: tutti questi fattori insieme portano a ridotti costi di lavorazione e più elevata efficienza operativa. Senza contare che il prodotto presenta meno emissioni volatili e meno rischio di migrazione dell’olio.
A l contrario, la riduzione del tempo di scottatura può risultare in un più basso margine di sicurezza del processo, proprietà meccaniche non ottimali e una limitata applicabilità per componenti di gomma spessi o larghi, a causa di una vulcanizzazione incompleta o non omogenea, ma l’ottimizzazione di questi parametri critici si può ottenere semplicemente con modifiche della formulazione.
I campioni delle mescole vengono sottoposti alle prove di sforzo-deformazione per valutare carico di rottura, moduli e allungamento a rottura a temperatura ambiente e dopo invecchiamento.
P rima dell’invecchiamento entrambi i plastificanti danno risultati si -
mili per contenuti fino a 30 phr per DINP e 15 phr per Aurora PHFree ma, quando si confrontano concentrazioni uguali per entrambi, Aurora PHFree offre sistematicamente un allungamento a rottura più lungo, mostrando che fornisce un maggior effetto di plastificazione, grazie alle proprietà combinate del suo basso peso molecolare e aumentata solubilità come risultato della presenza di gruppi idrossilici. D opo invecchiamento si rilevano carichi di rottura simili, allungamento a rottura più alto per Aurora PHFree, durezze che diminuiscono per entrambi all’aumentare del contenuto e compression set che aumenta per entrambi all’aumentare del contenuto, ma con Aurora PHFree che, alla più alta concentrazione, mostra valori più alti dopo invecchiamento.
D ai risultati delle prove si vede come l’olio vegetale Aurora PHFree mostri un forte potenziale come sostituto degli ftalati in NBR, con equivalenti caratteristiche di lavorazione e prestazioni con più bassa concentrazione rispetto ai plastificanti ftalati convenzionali, ottimizzando sia efficienza che convenienza economica e, soprattutto, mantenendosi in linea con la transizione dell’industria verso materiali più sostenibili e biocompatibili e con rispondenza ai problemi normativi e alla richiesta di sistemi elastomerici senza ftalati.
C ’è solo da augurarsi, nel caso che Aurora PHFree cominci seriamente a sostituire il DINP, che la sua produzione raggiunga i livelli richiesti dal mercato globale, con dati chiari su quantità, continuità e disponibilità.
COSTRUZIONE E SIMULAZIONE POSSIBILITÀ DI ANALISI DIELETTRICA PER MONITORARE LA VULCANIZZAZIONE DI PARTI DI GOMMA STAMPATE.
C. Wiesel, J. Wohlert, A. Limper, L. Leuchtenberger-Engel, C. Hopmann, Institute for Plastics Processing (IKV), Aachen (Germany) - email publications@ikvrwth-aachen.de - KGK 1/2026, pag. 38-44.
Le proprietà di manufatti stampati a iniezione sono determinate dalla formulazione, ossia
da tutti i componenti della mescola, ma anche dalle condizioni di processo. Il tempo di riscaldamento gioca un ruolo importante, sia economico che tecnico, dal momento che, per la bassa conduttività termica della gomma, il riscaldamento conta per gran parte della durata del ciclo, soprattutto per manufatti con pareti spesse, come nel caso degli ammortizzatori.
P er ragioni economiche il tempo di riscaldamento è tenuto il più corto possibile ma, a causa della differente dissipazione indotta da taglio o di altre condizioni di processo, la stessa temperatura di riscaldamento può provocare differenti gradi di vulcanizzazione da ciclo a ciclo durante il processo di stampaggio.
U n tempo di riscaldamento troppo lungo, per esempio, causa una diminuzione della densità di reticolazione per gomme soggette a reversione, come la gomma naturale, così che le proprietà del manufatto risultano fuori specifica. Purtroppo le misurazioni a caso dei campioni, a volte anche 24 ore dopo la produzione, rilevano eventuali deviazioni tardi o per niente e, di conseguenza, tempi di riscaldamento troppo lunghi o troppo corti aumentano la percentuale di scarto.
P er questo motivo è opportuno riuscire a determinare il grado di vulcanizzazione in linea durante il processo di stampaggio, al fine di adeguare il tempo di vulcanizzazione velocemente caso per caso per ottenere un determinato stato di vulcanizzazione. Esistono molti metodi per ottenere questo risultato, che lo studio illustra diffusamente nell’introduzione fino a dichiarare lo scopo della sua ricerca, che consiste nel valutare la possibilità di utilizzare un’analisi dielettrica (DEA) per rilevare cambiamenti nel grado di vulcanizzazione all’interno dello stampo durante il tempo di riscaldamento, per mezzo di un sensore monotrode posto all’interno dell’attrezzatura.
C onsiderando l’argomento trattato, è logico che lo studio richieda ai lettori un minimo di competenza in merito, vista la complessità dell’analisi dielettrica e delle prove di convalida della vulcanizzazione della gomma.
L asciamo quindi ai lettori interessati seguire i passi dello studio per arrivare alla conclusione che: l’analisi dielettrica può essere un potente strumento per regolare il tempo di riscaldamento durante lo stampaggio ad iniezione, sulla base del reale grado di vulcanizzazione all’interno dello stampo; l’analisi dielettrica è molto adatta a rilevare in linea differenti gradi di vulcanizzazione in una mescola a base NBR; sulla base della permittività, è stato dimostrato con successo che una strategia di controllo della vulcanizzazione nel ciclo di stampaggio è in grado di eliminare cam biamenti indesiderati nelle proprietà del man ufatto.
di D. Garbillo, G. Brembati, A.L. Spelta
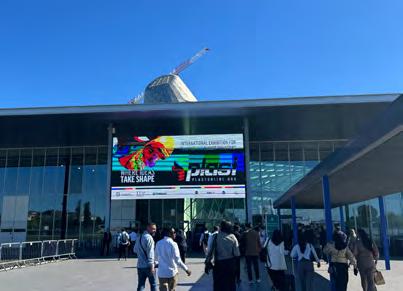
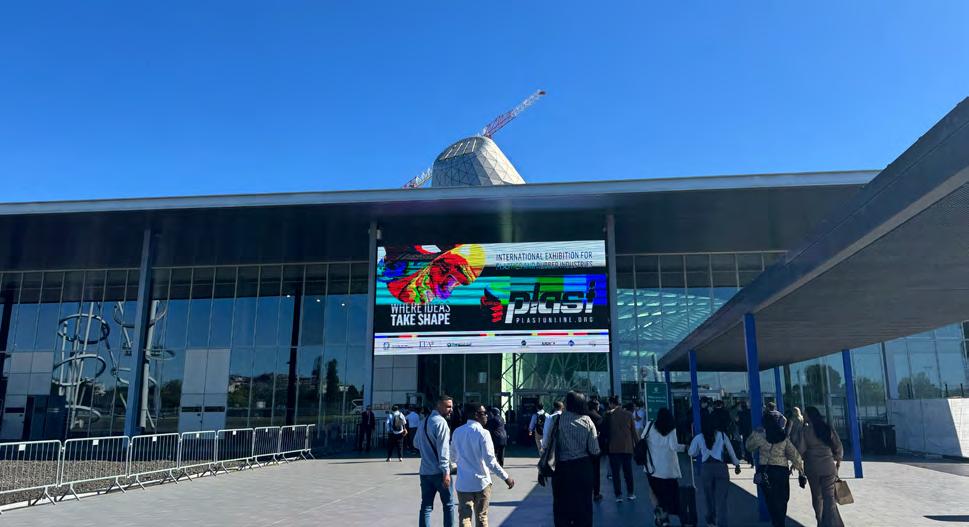
Nonostante un contesto economico che continua a mettere alla prova imprese e investitori, tra gli stand dell’area Rubber di Plast 2026, fiera che si è svolta dal 9 al 12 giugno a Milano, il sentimento prevalente è la volontà di continuare a investire. Dalle interviste raccolte emerge il ritratto di un settore che ha imparato a convivere con l’instabilità e che continua a perseguire obiettivi di crescita attraverso innovazione, specializzazione e apertura internazionale.
Possiamo dire che Plast 2026 non è stata una fiera dell’euforia. Chi frequenta da anni il quartiere espositivo di Rho ricorda edizioni caratterizzate da un’energia diversa, da corridoi affollati fin dalle prime ore del mattino e da una presenza internazionale più marcata. Q uest’anno, invece, nonostante gli organizzatori abbiano dichiarato in chiusura oltre 35.000 visitatori, dei quali il 25% provenienti dall’estero e rappresentativi di 110 Paesi, molti espositori dell’area Rubber che
abbiamo incontrato in fiera hanno avuto la stessa sensazione: meno visitatori e un’atmosfera più prudente. Ma fermarsi a questa lettura sarebbe un errore. Perché dietro un’affluenza percepita come inferiore rispetto al passato si nasconde una realtà più articolata. Quasi tutti gli operatori che abbiamo incontrato e intervistato concordano, infatti, su un punto: i visitatori erano meno numerosi, ma mediamente più preparati e maggiormente orientati a progetti concreti. U na differenza non secondaria
in un momento storico in cui ogni investimento viene ponderato con attenzione e in cui le aziende sono chiamate a confrontarsi con un quadro geopolitico ed economico che continua a c ambiare - e quasi mai in positivo - a velocità impressionante.
UN CONTESTO CHE NON CONCEDE TREGUA
Parlando con imprenditori, manager e responsabili c ommerciali o tecnici emerge una constatazione condi -
visa: dal 2020 in avanti non c’è mai stato un vero momento di stabilità. Pandemia, crisi energetica, inflazione, difficoltà logistiche, guerre, tensioni geopolitiche, aumento dei costi delle materie prime e t rasformazioni radicali di alcuni settori chiave (in primis automotive ed elettrodomestico), hanno creato una successione quasi ininterrotta di eventi capaci di influenzare e scuotere il mercato. C inzia Balzerani di Alfa Stampi , infatti, descrive un andamento ormai quasi ciclico dell’attività aziendale. Dopo anni molto positivi, il 2026 segna una contrazione rispetto ai picchi precedenti, ma senza generare particolari allarmismi. L’azienda ha infatti imparato a gestire queste oscillazioni e guarda già al 2027 come a un possibile anno di ripresa. Il vero problema, osserva Enrico Latini, non è tanto il lavoro corrente quanto la difficoltà nel trasformare i nuovi progetti in commesse effettive. Le richieste di offerta continuano ad arrivare, ma molte decisioni restano congelate in attesa di una maggiore chiarezza sul futuro. U na lettura analoga arriva da Valentino Bonardi di Franciacorta Stampi , che descrive un mercato ancora caratterizzato da numerose criticità ma nel quale l’attività continua a procedere. L’obiettivo dichiarato è soprattutto recuperare una maggiore continuità, condizione ritenuta indispensabile per pianifica -
re investimenti e organizzare il lavoro con maggiore efficacia.
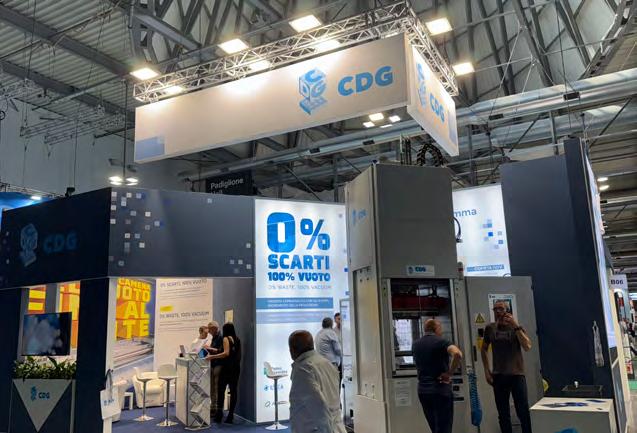
A nche Marco Dalla Guarda di CDG descrive un avvio d’anno lento, ma non preoccupante, caratterizzato da progetti interessanti che dovrebbero concretizzarsi nella seconda parte dell’esercizio.
G abriele Sala di DGTS evidenzia, invece, una delle contraddizioni dell’attuale fase economica. In momenti di incertezza molte aziende tendono a privilegiare investimenti direttamente collegati alla produzione, rinviando quelli destinati alla qualità. Una scelta comprensibile nel breve termine, ma potenzialmente rischiosa nel medio periodo. S econ -
MONDOGOMMA
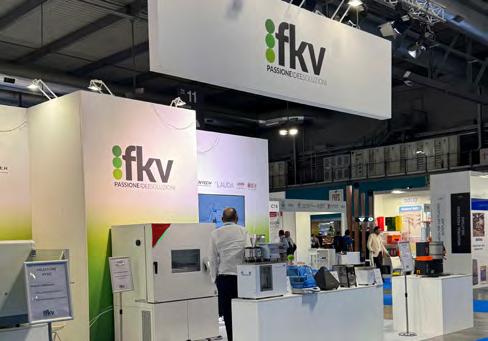
do Marco Visinoni di FKV , il contesto internazionale porta le aziende a fare dei ragionamenti sul lungo termine e a ritardare alcuni investimenti, a causa delle problematiche sulle materie prime e sugli approvvigionamenti, lasciando tutto un po’ in stand-by. Taurus Sages registra un andamento sostanzialmente stabile. Pur in assenza di grandi nuovi progetti, Andrea Giachino evidenzia la continuità delle produzioni esistenti e segnala addirittura incrementi in alcune referenze, guardando al resto dell’anno con l’obiettivo di replicare almeno i risultati ottenuti nel 2025.
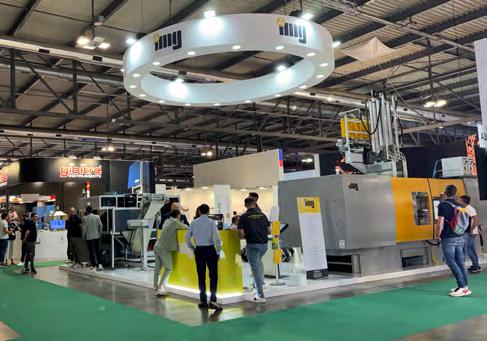
I MG osserva che il mercato italiano d ello stampaggio a iniezione resta debole, mentre il comparto delle presse a compressione continua a mostrare maggiore tenuta. Barbara Ulcelli rileva, tuttavia, un rinnovato clima di f iducia, anche grazie al nuovo piano Transizione 5.0 - Iperammortamento, e una crescente disponibilità delle imprese a valutare nuovi investimenti, nonostante le persistenti incertezze geopolitiche ed economiche.
Per Francesco Cabra di ENG Service la contrazione del mercato è strettamente collegata agli effetti delle guerre in corso e all’incertezza che queste generano nelle strategie i ndustriali. Cabra si dice comunque fiducioso del fatto che le aziende possano vedere questo momento di difficoltà come uno spunto per cercare di migliorarsi e per diventare sempre più competitive.
C esare Zanini di Tecnistamp osserva che l’azienda ha registrato un inizio d’anno più debole rispetto al passato, seguito da una graduale ripresa nei mesi successivi. Z anini si augura, per il resto dell’anno, di restare almeno sul livello degli ultimi tre mesi, in modo da chiudere il 2026 in maniera positiva. I n tema di prezzi delle materie prime, Kraiburg stima c he già da settembre alcuni aumenti possano superare il 10%, con il rischio di comportamenti di destocking da parte dei clienti finali. Anche Sirmax ritiene che la disponibilità di materie prime petrolchimiche rappresenti una
delle principali incognite per il prosieguo dell’anno e prevede possibili ripercussioni sui volumi di vendita.
L’AUTOMOTIVE
L’automotive è u n tema ricorrente nelle conversazioni raccolte durante la manifestazione. L’impressione è che la lunga transizione verso l’elettrificazione, le incertezze normative europee, la concorrenza asiatica e la crisi di alcuni grandi gruppi abbiano modificato profondamente la percezione del comparto. La crisi del settore viene citata da stampisti, fornitori
di materiali, produttori di impianti e aziende di servizi. Tuttavia, quasi nessuno sembra disposto a subire passivamente la situazione.
A lfa Stampi è una delle aziende che raccontano con maggiore chiarezza questo cambiamento. Pur continuando a operare nel settore, l’azienda ha progressivamente ampliato il proprio raggio d’azione verso valvole, oil & gas e impiantistica. Non si tratta di una scelta opportunistica, ma di una precisa strategia di riduzione del rischio.
A ngelo Pagani di Camuna Stampi offre una lettura particolarmente interessante dell’attuale fase di mer -
cato. L’azienda ha individuato nella manutenzione e nell’ottimizzazione degli stampi un’importante area di sviluppo. Sempre più clienti, infatti, affidano a Camuna interventi su stampi realizzati da altri costruttori, riconoscendo il valore di competenze maturate in settori particolarmente esigenti come medicale e biomedicale. In questo scenario emerge un concetto destinato probabilmente a caratterizzare i prossimi anni: competere esclusivamente sul prezzo diventa sempre più difficile, mentre k now-how tecnico, capacità di assistenza e supporto post-vendita continuano a rappresentare fattori distintivi.
I l tema emerge anche nelle parole di Nicola Cristian Pedone di Reschem , che individua proprio nell’automotive il settore oggi maggiormente in sofferenza, mentre altri segmenti come medicale e alimentare continuano a mostrare dinamiche decisamente più positive.
A urelio Brevi di ORP Stampi attribuisce la crescita registrata negli ultimi anni agli investimenti in stampi altamente automatizzati, sistemi per silicone liquido e soluzioni tecnicamente avanzate. Per l’azienda la capacità di proporre innovazione concreta continua a generare nuove opportunità commerciali anche in una fase economica complessa.
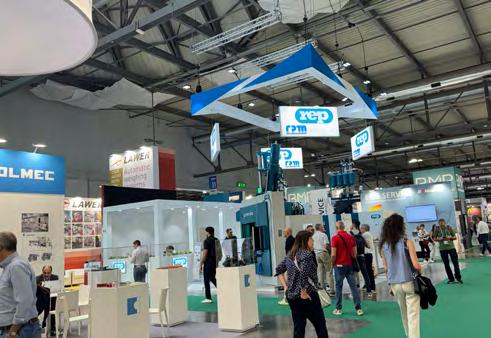
G uillaume Bearuin di REP v ede nella crisi dell’automotive l’occasione per puntare su altri settori, per diversificare e spingere ancora di più sull’alta gamma, ovvero su macchine con maggiore capacità produttiva e minore consumo elettrico.
SOSTENIBILITÀ E D IVERSIFICAZIONE
S e l’automotive continua a generare incertezza, la ricerca sui materiali appare invece uno dei fronti più dinamici della filiera. Materiali innovativi, sostenibilità e nuove applicazioni non appaiono più come temi separati dal business, ma come strumenti attraverso cui generare nuove opportunità commerciali.
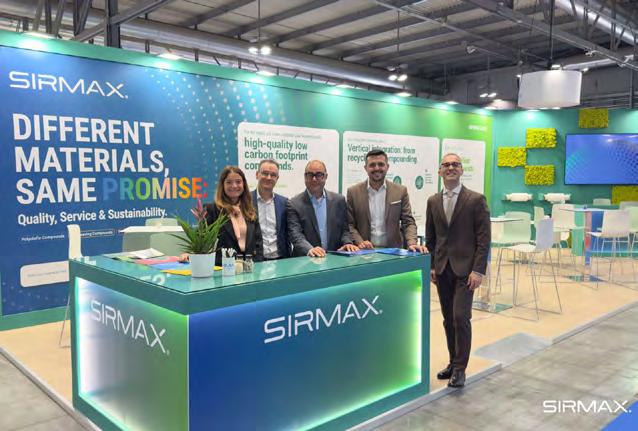
C iro D’Auria di Kraiburg Gummiwerke conferma che l’azienda lavora su mescole alternative ai fluoropolimeri tradizionali per rispondere alle crescenti incertezze normative legate alle PFAS, mentre Luca Triglia di Kraiburg TPE spiega che l’azienda punta sempre più sul concetto di servizio, affiancando il prodotto con certificazioni e supporto tecnico destinati a mercati e applicazioni differenti. M auro Zurlo racconta che Sirmax sfrutta l’integrazione con Sirmax New Life per introdurre materiali riciclati all’interno dei compound TPE, ottenendo una significativa riduzione dell’impronta carbonica.
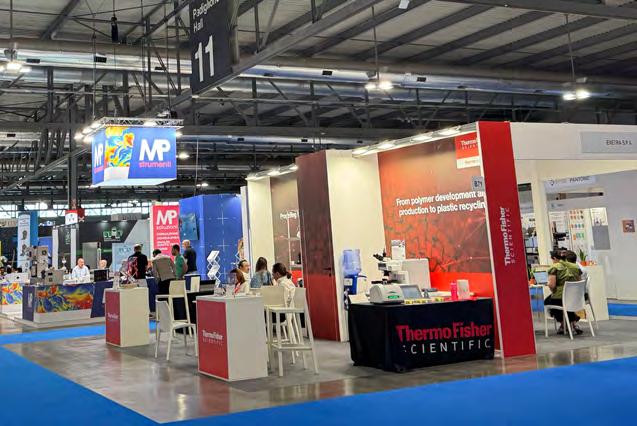
R oberto Molteni di Allod vede prospettive interessanti nei compound espandibili di nuova generazione, capaci di coniugare prestazioni, sostenibilità e riduzione dei costi. M aris continua a investire nella devulcanizzazione, settore nel quale, secondo Alberto Larocca, s ta raccogliendo i frutti dell’attività pionieristica iniziata nel 2008/09. A oggi Maris ha venduto estrusori per una capacità di targa complessiva per alcune decine di migliaia di tonnellate l’anno. E liana Moreschi di MP Strumenti d ichiara che l’azienda sta registrando un andamento positivo grazie all’ingresso di nuovi partner
MONDOGOMMA
e all’espansione verso settori quali biostampa e medicale. Tra le novità più interessanti presentate in fiera figurano strumenti portatili capaci di identificare rapidamente composizione e contenuto dei materiali, con importanti applicazioni nel campo del riciclo e della tracciabilità.
R enato Colli di C2 conferma la volontà di investire nello sviluppo di nuove soluzioni, ampliando progressivamente il proprio raggio d’azione dalla gomma verso il settore delle materie plastiche e puntando su macchinari sempre più versatili e adattabili alle esigenze specifiche dei clienti.
N icola Fedele di Rodolfo Comerio descrive una situazione particolarmente positiva, con il settore gomma stabile e il comparto PVC in ripresa rispetto agli anni precedenti. L’azienda dichiara di avere già saturato il 2026 e di lavorare su commesse in consegna nel 2027, osservando inoltre un forte interesse verso innovazione, materiali riciclati e nuove applicazioni nel mondo delle materie plastiche.
A nche Luca Mariuzzo di Lawer a ttribuisce i risultati particolarmente positivi dell’azienda proprio alla trasformazione avvenuta negli ultimi anni, che ha portato a una profonda diversificazione di prodotti e m ercati, con prospettive di chiudere l’anno in crescita.
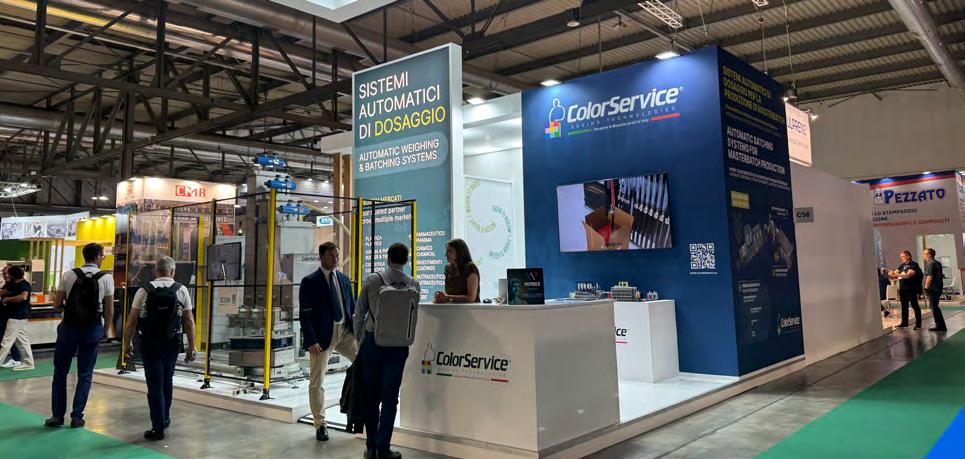
Color Service registra un primo semestre molto positivo sia nel settore gomma sia nelle materie plastiche e Alberto Pellichero dichiara di avere già completato il portafoglio ordini per il 2026, lavorando già sulle richieste del 2027.
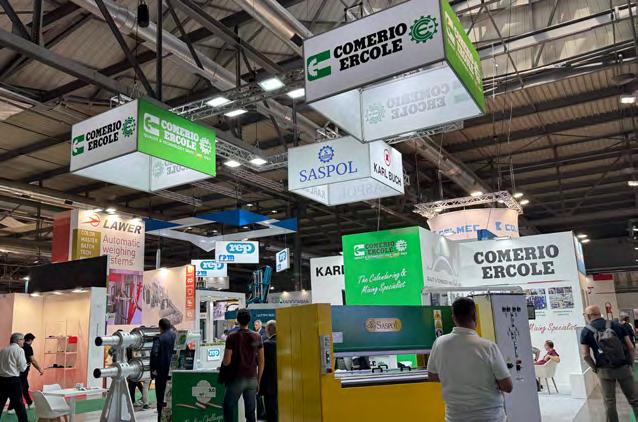
C omerio Ercole , dopo una K particolarmente soddisfacente, continua a beneficiare della domanda per impianti ad alte prestazioni. Andrea Comerio sottolinea inoltre una domanda particolarmente vivace proveniente da Cina e India per le linee di calandratura del PVC, un segmento che continua a offrire prospettive
di crescita superiori rispetto ai mercati europei più maturi.
S aspol ha ordini acquisiti fino alla metà del 2027 e raccoglie risultati importanti sia con le proprie linee standard sia con impianti progettati su misura. Davide Dondena evidenzia come la personalizzazione rappresenti ormai uno degli elementi fondamentali della competitività. Sempre più clienti richiedono impianti progettati su misura per specifiche applicazioni, imponendo ai costruttori una capacità di adattamento sempre maggiore.
M aurizio Coscia di Suprema descri -
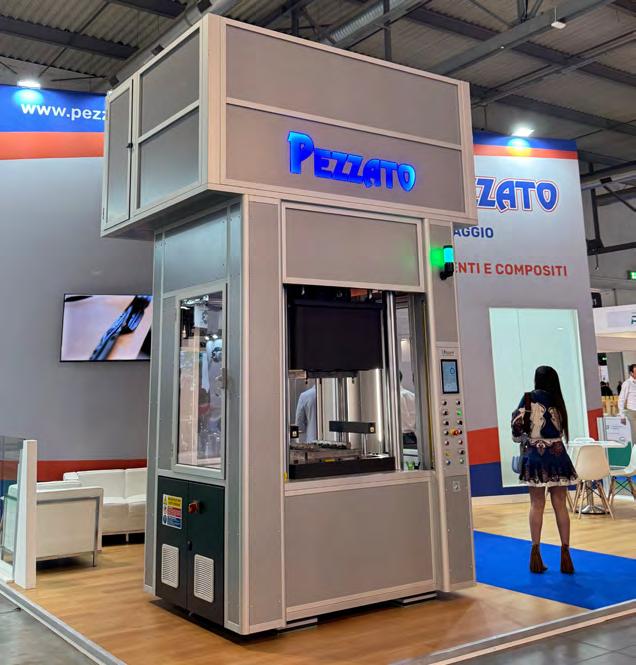
ve il 2026 come un anno molto positivo e sostanzialmente immune alle tensioni geopolitiche che stanno influenzando altri c omparti. Paolo Pezzato di Pezzato Presse conferma che, pur operando in un contesto caratterizzato da forte instabilità internazionale, l’azienda continua a registrare un livello di attività soddisfacente, sostenuto sia dalla clientela italiana sia da quella estera.
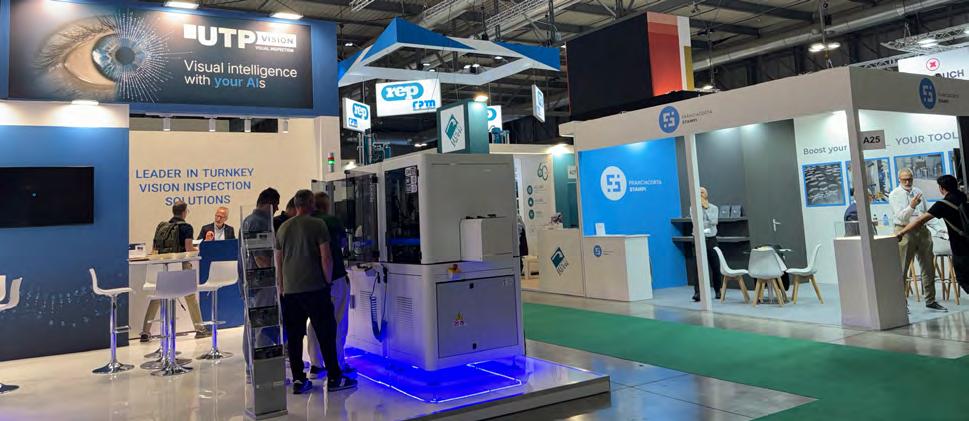
A nche Mauro Regazzoni di UTPVision parla di un avvio d’anno particolarmente favorevole, sostenuto sia dai clienti storici sia da nuove opportunità a pplicative. Zumbach dichiara una prima parte dell’anno positiva, migliore rispetto alla della fine del 2025. Andrea Marchione attribuisce l’andamento al fatto che l’azienda è attiva in molti settori, tra cui anche il mondo della plastica, e alla capacità di portare innovazioni dal punto di vista sia hardware che software.
E XPORT, INNOVAZIONE
E AUTOMAZIONE PER COMPETERE
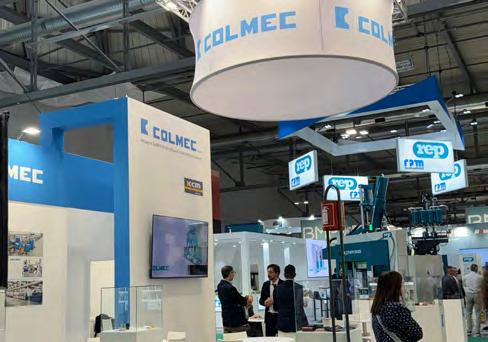
S e l’Europa appare spesso incerta, il resto del mondo continua invece a offrire opportunità significative. Non è un caso che molte delle aziende più ottimiste siano anche quelle maggiormente i nternazionalizzate, come per esempio Colmec L’azienda e sporta oltre il 90% della produzione e secondo Marco Colom -
bo ha potuto compensare il rallentamento di Germania e Francia grazie alla crescita registrata negli Stati Uniti e in India.
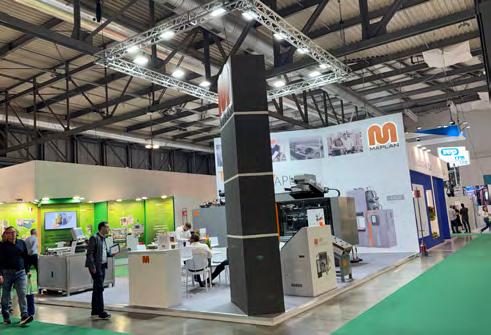
S tefan Berger di Maplan descrive un mercato globale ancora disomogeneo: Stati Uniti e Cina non hanno ancora raggiunto il livello di attività auspicato, mentre India ed Europa continuano a offrire opportunità interessanti. In questo scenario l’Italia si conferma uno dei mercati più importanti per il gruppo austriaco.
E lena Cominelli di Franplast attribuisce la crescita alla capacità di aver t rovato mercati fuori dall’Italia e anche dall’UE. Una scelta che oggi permette all’azienda di affrontare con maggiore serenità la debolezza di alcuni comparti.
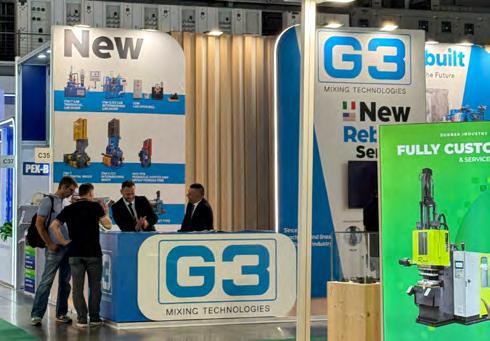
Paolo Moscatelli di G3 evidenzia come la presenza diretta negli Stati Uniti stia contribuendo in modo significativo alle performance aziendali, dimostrando quanto la diversificazione geografica sia diventata una vera e propria assicurazione contro le oscillazioni del mercato.
A nche Angelo Pagani di Camuna Stampi considera l’internazionalizzazione una delle chiavi della competitività futura, così com e Comerio Ercole , Rodolfo Comerio , Pezzato Presse, Desma e Zumbach dichiarano di beneficiare della capacità di operare in mercati differenti e di servire applicazioni molto diverse tra loro.
S e esiste un ambito nel quale le aziende continuano a investire, nonostante le incertezze del mercato, questo è certamente quello dell’automazione, digitalizzazione e controllo dei processi. La difficoltà nel reperire personale qualificato, la necessità di contenere i costi e la crescente attenzione alla qualità produttiva stanno spingendo numerose imprese verso soluzioni sempre più integrate.
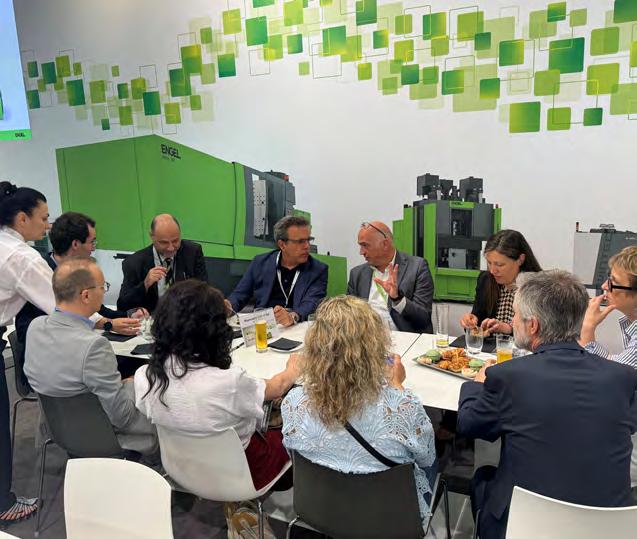
E ngel osserva un crescente interesse verso l’intelligenza artificiale applicata allo stampaggio. Matteo Terragni evidenzia come strumenti quali inject AI ed EVA stiano suscitando attenzione crescente grazie ai benefici in termini di stabilità del processo, riduzione degli scarti e ottimizzazione dei tempi ciclo. L’azienda rileva inoltre una domanda sempre più orientata verso soluzioni integrate che combinano macchina, automazione, periferiche e software.
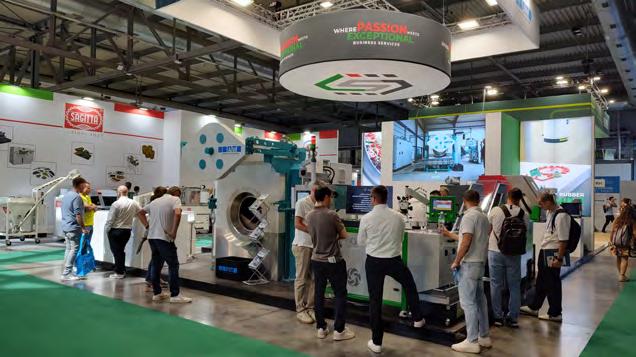
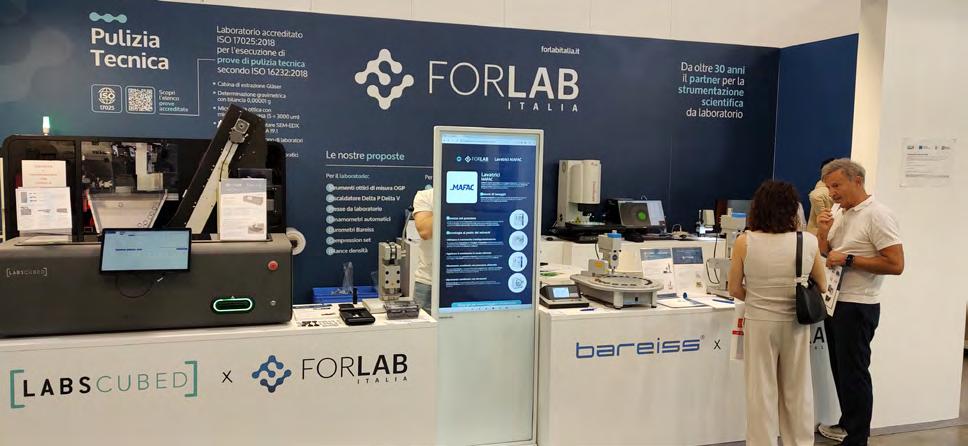
For Lab punta sull’automazione delle prove di laboratorio. Come spiega Dario Locatelli, infatti, il nuovo Cube One nasce con l’obiettivo di aumentare la produttività delle attività di test riducendo i tempi necessari per l’esecuzione delle prove meccaniche. C SI interpreta l’automazione dal punto di vista delle lavorazioni poststampaggio. Le nuove granigliatrici della gamma AWS sono state sviluppate proprio per ridurre al mini -
MONDOGOMMA
mo l’intervento umano nei processi di sbavatura criogenica, garantendo al tempo stesso elevati standard qualitativi.
M aplan ha portato in fiera nuove soluzioni integrate che combinano presse, utensili e automazione. I nuovi progetti acquisiti nel corso del 2026 riguardano spesso impianti altamente personalizzati e caratterizzati da un elevato livello di automazione. Parallelamente l’azienda osserva una ripresa degli investimenti destinati alla sostituzione di impianti esistenti con tecnologie più moderne e performanti.
R EP continua a sviluppare una filosofia basata sull’integrazione. L’obiettivo non è più soltanto fornire una pressa, ma proporre sistemi completi capaci di ottimizzare l’intero processo produttivo. Una strategia che risponde alla crescente richiesta di soluzioni chiavi in mano proveniente dal mercato.
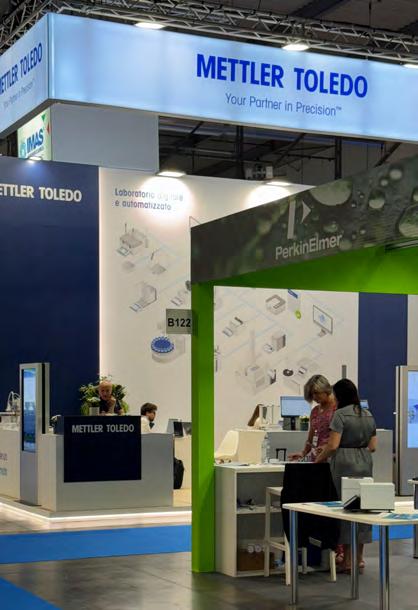
Paolo Vollaro di Mettler Toledo sottolinea come il momento storico attuale richieda alle aziende una forte capacità di r esilienza e ottimismo.
R egazzoni di UTPVision osserva una
crescente attenzione verso sistemi di controllo qualità sempre più estesi e continui, non soltanto nel settore gomma ma anche in quello delle materie plastiche, dove aumenta la richiesta di verifiche al 100% della produzione rispetto ai tradizionali controlli statistici.
M auro Belloni di Gibitre Instruments , che in fiera presentava l’evoluzione di strumenti già esistenti (durometro laser, viscosimetro a velocità variabile) e software aggiornati, sottolinea come il periodo attuale sia molto delicato per il mercato della gomma e sia caratterizzato da progetti ritardati o posticipati, che però alla fine si realizzano con tempi più lunghi.
IL RUOLO DELLE FIERE
NELL’ERA DIGITALE
U no degli aspetti più interessanti emersi durante Plast 2026 riguarda la percezione stessa delle manifestazioni fieristiche. Molti espositori riconoscono come internet, i social media, i webinar e le piattaforme digitali abbiano profondamente modificato il modo in cui le aziende si informano e ricercano nuovi fornitori.
S ergio Lunari di Desma esprime con chiarezza questo concetto. Le fiere non rappresentano più il luogo in cui si scoprono novità assolute, perché gran parte delle informazioni è già disponibile online molto prima dell’apertura dei cancelli. A n -
che Luca Mariuzzo di Lawer considera Plast una scommessa dal risultato non sempre prevedibile. Pedone di Reschem si interroga apertamente sulla sostenibilità economica di alcune partecipazioni fieristiche. Eppure nessuno sembra realmente intenzionato a rinunciare a questi appuntamenti.
M arco Visinoni di F KV , come molti altri intervistati, nota che la vicinanza temporale con K ha probabilmente limitato la partecipazione e la visibilità di Plast, ma considera comunque essenziale la presenza in manifestazioni di questo tipo, soprattutto per aziende di dimensioni medio-piccole che fondano gran parte del proprio business sul rapporto diretto con il cliente e sulla costruzione di nuovi progetti.
G ian Mario Galeazzi di CMR , per esempio, conferma la dimensione internazionale della manifestazione. Pur operando in un mercato meno dinamico rispetto agli anni passati, l’azienda segnala contatti provenienti non solo dall’Europa ma anche dal Messico e dal Sud America, a conferma dell’interesse che il comparto continua a suscitare oltre i confini continentali.
A urelio Brevi di ORP Stampi ricorda c he grazie alle fiere in pochi giorni è possibile incontrare decine di clienti che altrimenti richiederebbero mesi di visite. Color Service osserva una crescente focalizzazione, da parte dei visitatori, su progetti concreti. Ma -
plan , CSI , Kraiburg, Franplast e Sirmax parlano di contatti interessanti e opportunità reali di business.
Anche Barbara Ulcelli di IMG conferma una trasformazione del pubblico fieristico: meno visitatori rispetto al passato, ma interlocutori più preparati e orientati a progetti concreti, in grado di generare confronti tecnici di maggiore qualità.
A ndrea Comerio di Comerio Ercole sottolinea inoltre come Plast continui a distinguersi per la qualità del pubblico, composto prevalentemente da clienti, partner e operatori tecnicamente preparati, un aspetto che secondo l’azienda mantiene elevato il valore dell’incontro fieristico anche in presenza di numeri inferiori rispetto al passato. Anche chi si mostra più critico nei confronti dell’evoluzione del format fieristico, insomma, riconosce che il confronto diretto rimane insostituibile. In definitiva, la funzione della fiera sta cambiando. Meno luogo della scoperta e più luogo della relazione. Meno esposizione passiva e più confronto diretto. Una trasformazione che probabilmente continuerà anche nei prossimi anni.
UNA FILIERA CHE CONTINUA
A INVESTIRE
L a sensazione finale lasciata da Plast 2026 è quella di una filiera che ha sviluppato una grande capacità di adat-
tamento. Le aziende non ignorano le difficoltà, poche descrivono un mercato semplice e nessuno sottovaluta l’impatto delle guerre, delle tensioni commerciali, delle trasformazioni dell’automotive o delle incertezze normative. Allo stesso tempo, però, quasi nessuno appare rassegnato e il sentimento dominante non è sicuramente il pessimismo. La maggior parte delle imprese intervistate continua a investire in ricerca, automazione, sostenibilità, materiali innovativi e internazionalizzazione. Molte dispongono già di portafogli ordini consistenti. Quelle che soffrono cercano nuovi mercati. Chi subisce la concorrenza punta sulla specializzazione.
Chi opera nei comparti maturi sviluppa nuovi servizi. Chi produce materiali lavora su sostenibilità e nuove applicazioni. In altre parole, la filiera della gomma non sembra attendere passivamente tempi migliori.
Plast 2026 svela un settore che continua a trasformarsi, spesso lontano dai riflettori, ma con una determinazione che emerge chiaramente dalle parole degli imprenditori e dei manager che abbiamo incontrato nei padiglioni di Rho. Non è il ritratto di un’industria senza problemi, ma quello di un’industria che ha imparato a convivere con essi senza rinunciare a progettare il futuro. u
Le più recenti analisi dell’International Rubber Study Group (IRSG) delineano una profonda trasformazione del mercato mondiale della gomma. La crescita dei consumi si concentra sempre più in Asia, mentre Stati Uniti ed Europa vedono ridursi il peso della propria manifattura. Parallelamente, il Brasile rafforza la produzione di gomma naturale ma fatica ancora a sviluppare un’industria di trasformazione competitiva. Uno scenario che ridefinisce gli equilibri della filiera globale e sposta l’attenzione dalla disponibilità di materia prima alla capacità di generare valore aggiunto.
Per decenni il mercato mondiale della gomma si è sviluppato seguendo una geografia relativamente equilibrata, nella quale Nord America, Europa e Asia rappresentavano poli industriali complementari. Oggi questo scenario appare profondamente cambiato. Le più recenti analisi pubblicate dall’Inter-
national Rubber Study Group (IRSG) mostrano, infatti, una progressiva concentrazione della domanda, della produzione e della trasformazione industriale in un numero sempre più ristretto di Paesi e regioni, con l’Asia che continua a rafforzare il proprio ruolo di centro nevralgico della filiera globale. L’impressione che emerge
dai dati è che il settore della gomma stia attraversando una fase simile a quella già vissuta da altri comparti industriali: non è tanto la disponibilità della materia prima a determinare la competitività di un Paese, quanto la capacità di trasformarla, integrarla nelle catene manifatturiere e generare valore aggiunto.
La prima evidenza riguarda la domanda mondiale. Secondo l’IRSG, nel primo trimestre del 2025 i consumi globali di gomma naturale e sintetica sono cresciuti del 4,1% rispetto allo stesso periodo
dell’anno precedente. A trainare il mercato sono stati soprattutto la Cina (+7,9%) e l’intera area Asia-Pacifico (+7,2%), mentre anche l’India ha continuato a registrare una crescita significativa. Al contrario, Europa e Stati Uniti hanno mostrato una contrazione della domanda. Nel primo semestre dell’anno la crescita
mondiale si è progressivamente ridotta all’1,9%, ma il sostegno principale è continuato ad arrivare dai mercati asiatici, compresi Vietnam e Malesia. La seconda metà del 2025 ha invece registrato un rallentamento generalizzato, con consumi in calo nel secondo, terzo e quarto trimestre a causa della debolezza dell’automo-
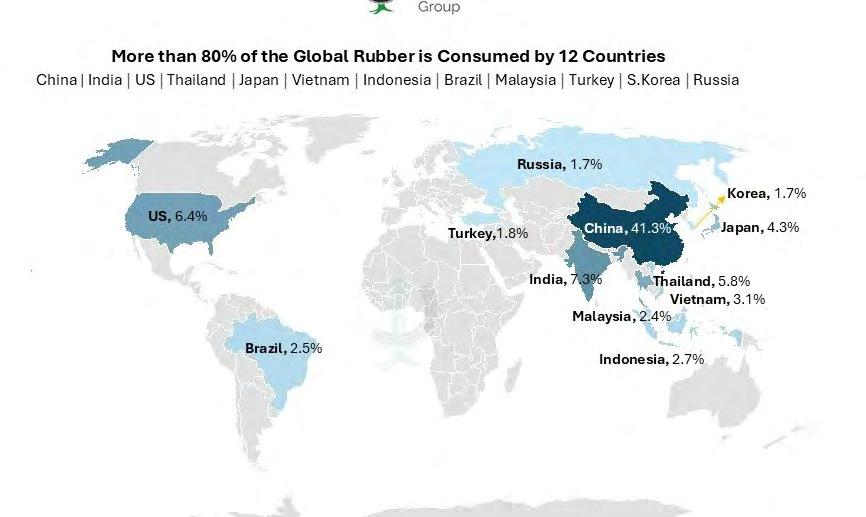
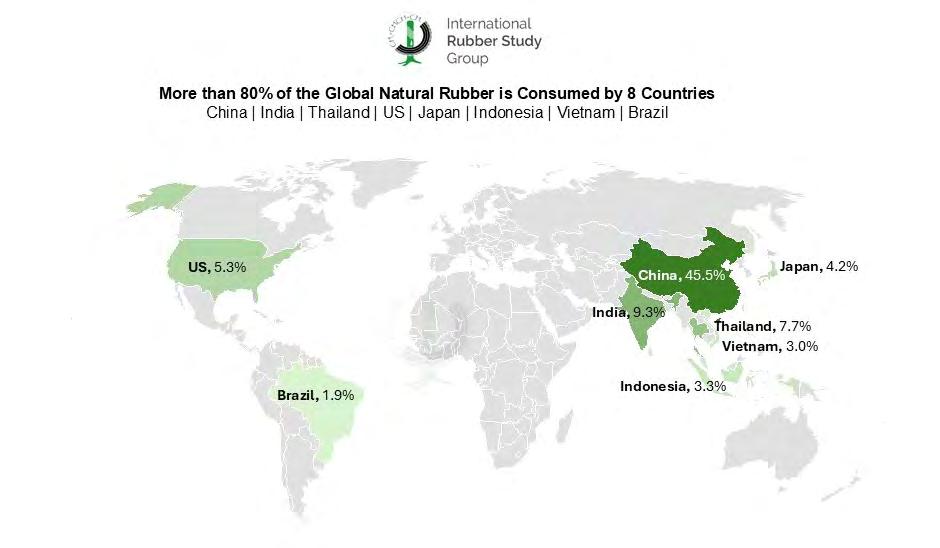
tive, della frenata della produzione industriale e della riduzione delle scorte lungo le supply chain. Il dato che più colpisce è però il peso assunto dalla Cina. Oggi il Paese rappresenta oltre il 42% dei consumi mondiali di gomma, una quota che non ha eguali tra le principali economie industriali e che conferma come la domanda globale sia sempre più dipendente dalle dinamiche economiche e produttive di un numero limitato di mercati chiave. Secondo l’IRSG, questa concentrazione riflette il progressivo trasferimento della produzione manifatturiera e dell’industria degli pneumatici verso l’Asia, fenomeno che negli ultimi due decenni ha modificato radicalmente gli equilibri della filiera mondiale.
STATI UNITI: CONSUMARE
SENZA PRODURRE
L’analisi dedicata agli Stati Uniti fotografa uno dei cambiamenti più significativi della filiera globale. Il mercato americano continua infatti a rappresentare uno dei maggiori utilizzatori finali di prodotti contenenti gomma, ma una quota crescente di questi beni viene prodotta all’estero. Nel 2025 il consumo di gomma negli
Stati Uniti è diminuito del 10,1% rispetto all’anno precedente. Dal 2020 il calo complessivo ha raggiunto il 15%, mentre a livello mondiale il consumo è aumentato del 16,9%. Se si considera l’ultimo decennio, il divario appare ancora più marcato: -29,3% negli Stati Uniti contro +19%
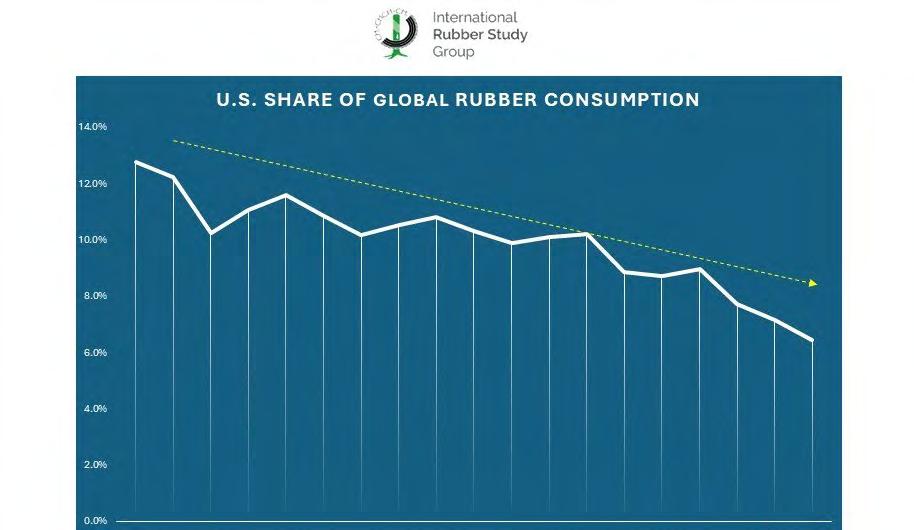
nel resto del mondo. Questo andamento ha comportato una drastica riduzione del peso degli Stati Uniti sul mercato globale. La quota americana sui consumi mondiali di gomma è passata dal 12,8% del 2007 al 6,4% del 2025. Eppure la domanda finale resta robusta. Negli ultimi cinque anni
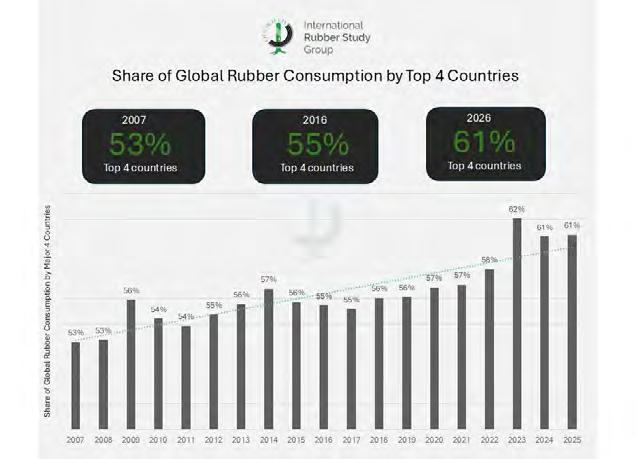
Grafico 3 - Se nel 2007 i quattro principali Paesi consumatori rappresentavano il 53% del mercato globale, nel 2025 la loro quota ha raggiunto il 61%, con un picco del 62% nel 2024.
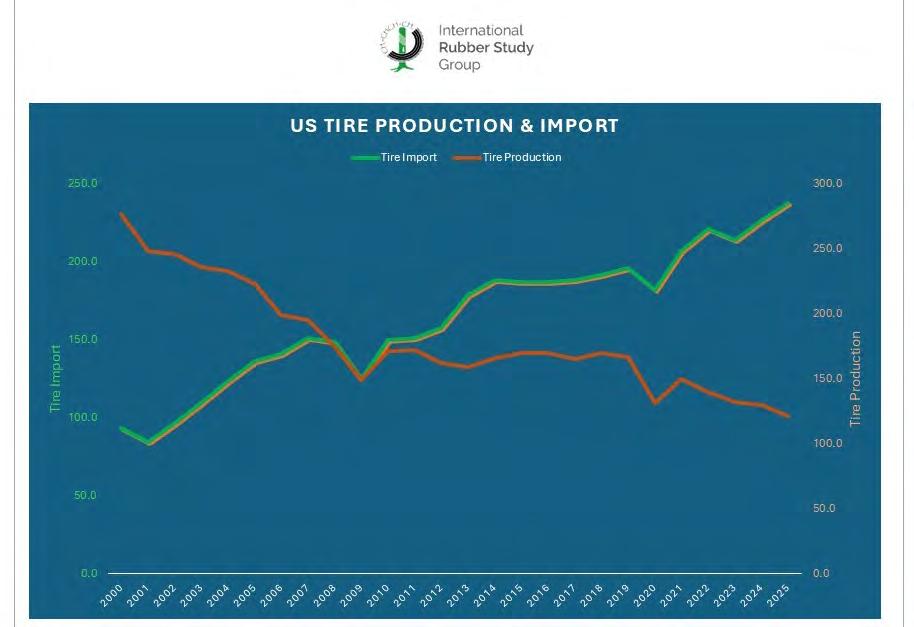
le vendite di veicoli sono aumentate del 12,1%, mentre il parco circolante è cresciuto del 3,7%. A cambiare è stata la localizzazione della produzione: se nel 2000 i veicoli importati rappresentavano il 33% delle vendite nazionali, nel 2025 la quota ha raggiunto il 55,8%.
La stessa dinamica interessa il comparto degli pneumatici. Nel 2025 la produzione americana risultava inferiore del 7,8% rispetto al 2020 e di quasi il 30% rispetto al 2015. L’indice di produzione industriale del settore è passato da 130 punti nel 2000 a 76,75 punti nel 2025, mentre anche le esportazioni hanno registrato una significativa contrazione.
Il fenomeno coinvolge anche altri comparti ad alta intensità di gomma. Le importazioni di guanti medicali provenienti principalmente da Malesia, Thailandia e Indonesia sono aumentate di oltre il 57% nell’ultimo decennio. Per l’IRSG il significato di questi dati è chiaro: il calo del consumo di gomma registrato negli Stati Uniti non indica una minore domanda in-
terna, ma il progressivo spostamento della produzione manifatturiera verso altri Paesi. Veicoli, pneumatici, dispositivi medicali e numerosi altri prodotti vengono sempre più spesso realizzati all’estero e successivamente importati sul mercato americano.
EUROPA: CRESCE LA PREOCCUPAZIONE PER LA COMPETITIVITÀ INDUSTRIALE
Se gli Stati Uniti mostrano gli effetti della delocalizzazione produttiva, l’Europa si confronta con una progressiva perdita di competitività industriale. Secondo l’analisi citata dall’IRSG, nel 2025 i consumi europei di gomma sono diminuiti del 3,8%, a fronte di una domanda mondiale sostanzialmente stabile (-0,1%). Nello stesso periodo il consumo globale di gomma naturale è cresciuto dello 0,4%, mentre quello di gomma sintetica è diminuito dello 0,6%.
L’Europa continua inoltre a distinguersi
per una forte dipendenza dagli elastomeri sintetici, che rappresentano circa il 66% dei consumi complessivi, contro una media mondiale del 51,8%. Attualmente l’Unione Europea assorbe il 9,3% del consumo mondiale totale di gomma e soltanto il 7,1% di quello relativo alla gomma naturale. Il confronto storico evidenzia una perdita di peso ancora più significativa. Tra il 2007 e il 2025 il consumo mondiale di gomma è aumentato di circa il 40%, sostenuto soprattutto dalla crescita della manifattura asiatica e dell’industria degli pneumatici. Nello stesso periodo la quota europea sul mercato mondiale è scesa dal 16,2% al 9,3%.
Secondo gli analisti, alla base di questa tendenza vi sono fattori strutturali quali gli elevati costi energetici, la pressione normativa, l’aumento dei costi operativi e la crescente concorrenza asiatica, in particolare cinese. Alcuni impianti cracker europei opererebbero oggi con tassi di utilizzo inferiori al 70%, segnale delle difficoltà che stanno attraversando diversi
comparti della chimica e della trasformazione industriale.
In questo contesto si è aperto un dibattito sempre più acceso sulla necessità di una politica industriale dedicata. L’industria europea degli pneumatici ha recentemente proposto un’iniziativa “Made in Europe” finalizzata a rafforzare la produzione regionale e la resilienza della filiera, mentre l’associazione tedesca della gomma Wdk ha parlato apertamente di una “profonda crisi strutturale”, chiedendo misure di sostegno per preservare competitività e capacità produttiva.
Secondo l’analisi, il rilancio del settore passerà necessariamente dall’equilibrio tra sostenibilità e competitività industriale, con particolare attenzione all’innovazione, all’accesso all’energia e al rafforzamento della manifattura europea.
BRASILE: IL RITORNO
DELLA GOMMA NATURALE
Mentre Europa e Stati Uniti affrontano problematiche legate alla competitività industriale, il Brasile rappresenta un caso diverso. Qui la questione centrale riguarda il tentativo di trasformare una crescente produzione di materia prima in svilup-
po manifatturiero.
L’IRSG ricorda come il Paese abbia dominato il mercato mondiale della gomma durante l’Amazon Rubber Boom tra il 1879 e il 1912, prima che la produzione si spostasse verso il Sud-Est asiatico a causa della maggiore produttività delle piantagioni e della diffusione del South American Leaf Blight (SALB).
Negli ultimi anni il Brasile ha però avviato una significativa fase di rilancio. Le coltivazioni si sono spostate nelle regioni più secche del sud-est e del centro-ovest, in particolare nello Stato di San Paolo, beneficiando di miglioramenti genetici, tecniche di crown-budding (una tecnica di innesto che combina cloni diversi per migliorare produttività, resistenza alle malattie e adattamento ambientale) e programmi di sostegno pubblico.
Nel 2025 la produzione di gomma naturale risultava più che raddoppiata rispetto al 2007, portando la quota mondiale del Paese dall’1,1% all’1,7%. Parallelamente, però, la produzione di gomma sintetica è diminuita di oltre il 30%, con una quota globale scesa dal 3,3% all’1,8%. Anche la struttura della domanda evidenzia elementi contrastanti. Il peso del Brasile sui consumi mondiali è diminuito dal
3,6% al 2,5%, mentre le importazioni di gomma naturale si sono ridotte di circa il 20% e quelle di gomma sintetica sono aumentate del 41%.
La criticità principale emerge però nella filiera a valle. Tra il 2007 e il 2025 il parco circolante brasiliano è cresciuto di oltre l’85%, ma la produzione nazionale di veicoli e pneumatici è rimasta sostanzialmente stagnante. Al contrario, le importazioni di pneumatici sono aumentate del 271,7%, mentre quelle di guanti in gomma sono cresciute di circa il 200%. Per sostenere il settore, il governo continua a intervenire attraverso il programma Plano Safra e mediante un dazio del 10,8% sulle importazioni di gomma naturale, in vigore fino al 2027. Parallelamente, il Paese sta investendo in sistemi di tracciabilità e georeferenziazione per conformarsi al Regolamento europeo sulla deforestazione (EUDR) e rafforzare il proprio posizionamento internazionale.
Le quattro analisi dell’International Rubber Study Group convergono verso una conclusione comune: il mercato mondia-
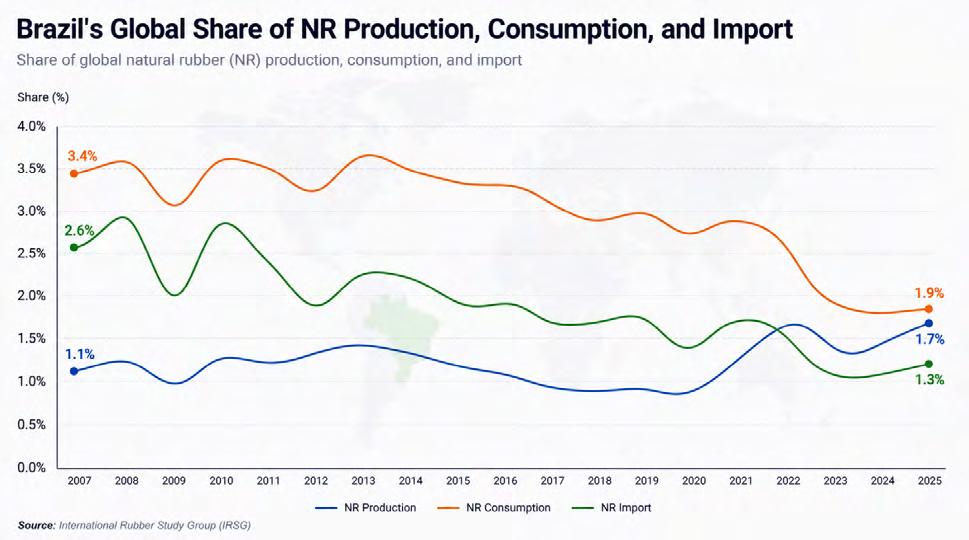
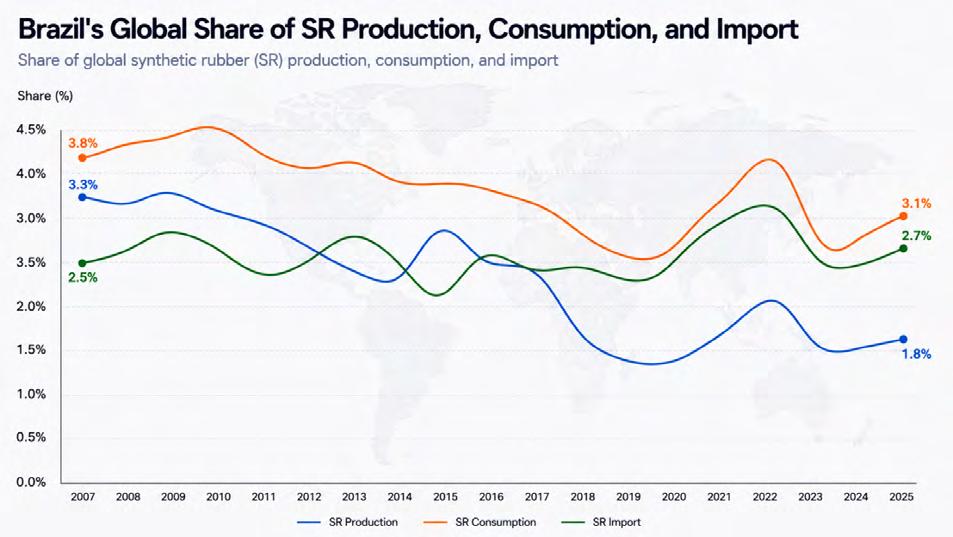
Grafico 7 - Gomma sintetica: il Brasile perde terreno nella produzione.
le della gomma sta entrando in una fase di crescente polarizzazione.
La Cina e l’Asia consolidano il proprio ruolo di centro mondiale della domanda e della manifattura; gli Stati Uniti mantengono una forte capacità di assorbimento dei prodotti finiti ma vedono diminuire il consumo industriale di gomma; l’Euro-
pa affronta una perdita di competitività che alimenta il dibattito sulla necessità di una nuova politica industriale; il Brasile rafforza la produzione di materia prima ma non ha ancora completato il percorso verso una filiera manifatturiera pienamente competitiva.
In questo scenario, il vero fattore discri-
minante non sembra essere la disponibilità di gomma naturale o sintetica, bensì la capacità di trattenere attività industriali, competenze tecnologiche e valore aggiunto lungo la filiera. Ed è proprio su questo terreno che si giocheranno gli equilibri futuri dell’industria mondiale della gomma. u
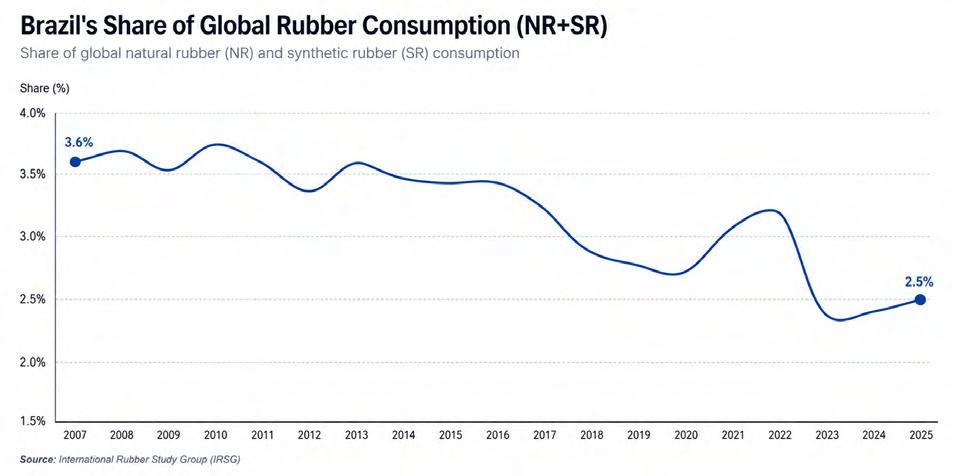
Grafico 8 - Considerando insieme gomma naturale e sintetica, la quota del Brasile sui consumi globali è passata dal 3,6% del 2007 al 2,5% del 2025.

Secondo l’analisi di Paul Hallas (SPC Rubber Compounding) e David Shaw (Tire Industry Research), il mercato delle materie prime per la gomma è entrato in una fase di forte instabilità a seguito del conflitto tra USA/Israele e Iran. Le tensioni geopolitiche hanno innescato una brusca impennata dei prezzi della gomma sintetica e di altri materiali legati al petrolio, mentre la gomma naturale continua a essere sostenuta soprattutto dai fondamentali di mercato. Le prospettive per i prossimi mesi restano incerte.
Paul Hallas, amministratore delegato di SPC Rubber Compounding (spc-group.com), e David Shaw, amministratore delegato di Tire Industry Research (tireindustryresearch.com), analizzano periodicamente l’andamento dei prezzi delle principali materie prime utiliz -
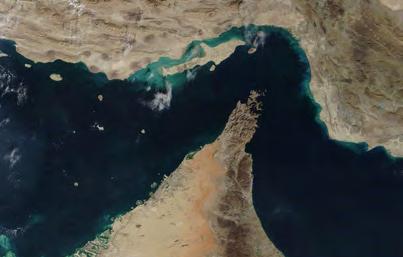
scalation del conflitto tra USA/Israele e Iran, accompagnata da attacchi a infrastrutture energetiche e dal sostanziale blocco del transito nello Stretto di Hormuz, ha infatti alimentato una forte volatilità nei mercati petroliferi e petrolchimici, con ripercussioni immediate sull’intera filiera della gomdi A.L. Spelta
zate dall’industria della gomma, con l’obiettivo di individuare le tendenze emergenti e fornire indicazioni sull’evoluzione del mercato. L e loro valutazioni di maggio 2026 sono inevitabilmente dominate dagli sviluppi geopolitici che hanno interessato il Medio Oriente negli ultimi mesi. L’e -
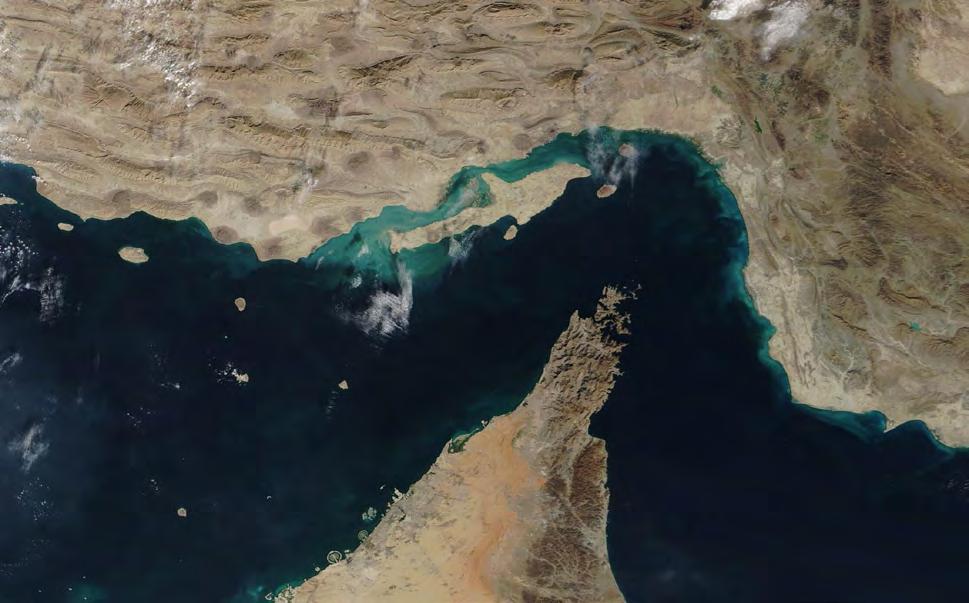
ma. L’impatto più evidente riguarda le gomme sintetiche derivate dal petrolio, i cui prezzi hanno registrato aumenti particolarmente rapidi. Al tempo stesso, la disponibilità dei materiali non sembra aver subito, almeno per ora, restrizioni significative, mentre continuano a pesare fattori strutturali come la debolezza della domanda globale e le incertezze sulle catene di approvvigionamento. In questo scenario, operatori e utilizzatori sono chiamati a confrontarsi con un mercato sempre più volatile, nel quale la gestione dei costi e la continuità delle forniture assumono un’importanza strategica crescente.
L’IMPENNATA DELLA
GOMMA SINTETICA
I prezzi della gomma sintetica sono aumentati vertiginosamente negli ultimi mesi a causa del conflitto e i prezzi degli elastomeri e di altri po -
limeri sono diventati estremamente volatili con aumenti quasi quotidiani. C uriosamente, sebbene le notizie internazionali siano piene di storie della guerra e dei blocchi, in realtà non vediamo quasi alcuna restrizione relativamente alla disponibilità di materiali, a questo contribuisce senz’altro la bassa domanda. Rumors
di mercato attribuiscono l’aumento dei prezzi ai gestori degli impianti di cracking e ai trasportatori marittimi, che ne starebbero traendo dei vantaggi speculativi.
C ’è preoccupazione tra i produttori di mescole in gomma, i quali ritengono che alcuni produttori di polimeri stiano aumentando i prezzi, anche in

assenza di reali problemi nella catena di approvvigionamento, e quindi senza una vera giustificazione per gli aumenti.
A l momento la principale restrizione dell’offerta riguarda gli oli utilizzati nella produzione della gomma, come gli oli di processo e gli oli estensori. Le aziende che producono questi materiali affermano di star dirottando la capacità produttiva verso gli oli combustibili.
U n altro fattore che può aver contribuito all’aumento dei prezzi dell a gomma sintetica sono la serie di esplosioni e incendi in impianti petrolchimici, inclusi stabilimenti di gomma sintetica in Russia, presumibilmente legati allo sviluppo da parte dell’Ucraina di droni a lungo raggio.
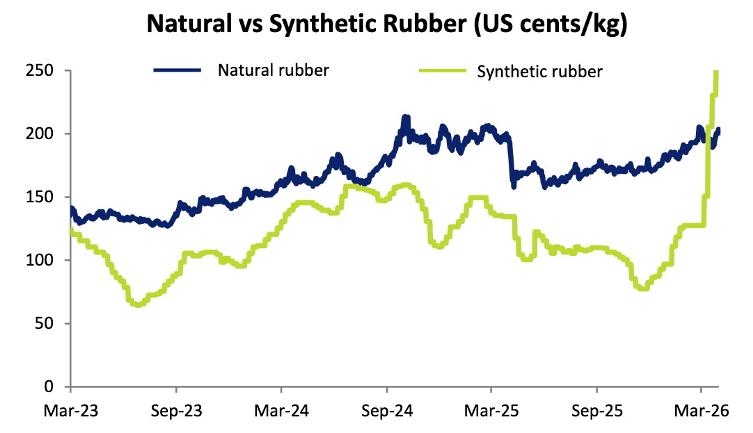
C ome si può vedere dalla Figura 1 i prezzi della gomma naturale (NR) hanno mostrato meno volatilità rispetto alla gomma sintetica (SR), anche se sono comunque aumentati costantemente durante i primi quattro mesi del 2026. Fino a metà aprile, l’impatto del conflitto con l’Iran è stato relativamente limitato, in gran parte a causa della debole domanda di pneumatici in Cina. L’im -
pennata dei prezzi della gomma sintetica ha comunque trascinato al rialzo il prezzo della NR dalla seconda metà di aprile.
I prezzi spot aumentano s ignificativamente I prezzi spot di tutti i materiali che dipendono dal petrolio greggio come materia prima, inclusa la gomma sintetica e, in misura minore, il nero di carbonio, hanno subito forti aumenti dal 28 febbraio, quando USA e Israele hanno lanciato attacchi coordinati contro l’Iran.
I prezzi del nero di carbonio sono aumentati, ma non allo stesso ritmo dei prezzi della gomma sintetica, perché gran parte degli acquisti di nero di carbonio sono basati su contratti che prevedono un prezzo formula legato al greggio e ad altri fattori. Il prezzo del petrolio greggio è stato sì volatile, ma ha oscillato intorno ai 100 USD/barile. Ciò significa, ad esempio, che gli aumenti dei prezzi spot del nero di carbonio osservati in Cina (da circa 8.300 CNY/t ad aprile, rispetto a 7.100 CNY/t di febbraio) erano dovuti quasi esclusivamente all’aumento del prezzo delle materie prime. I n Europa, i forti aumenti dei prez -
zi del nero di carbonio nella seconda metà di aprile hanno sorpreso gli acquirenti che ritengono non vi sia carenza del materiale.
D ata questa incertezza e la mancanza di una chiara visibilità su come o quando il conflitto potrebbe finire, gli autori dell’analisi ritengono che le relazioni storiche tra acquirenti e venditori giocheranno un ruolo importante per la disponibilità dei materiali in caso dovessero emergere carenze nel prossimo futuro.
I l blocco in corso dello Stretto di Hormuz non farà altro che ritardare ulteriormente la ripresa dei normali scambi commerciali. Resta da vedere in che misura ciò influirà sui prezzi delle materie prime, sia direttamente che indirettamente, attraverso fattori come l’aumento dell’inflazione.
I prezzi della gomma naturale (Figura 2) sembrano essere stati poco influenzati dal conflitto in Medio Oriente. I prezzi sono aumentati durante i primi quattro mesi del 2026, ma ciò sembra essere stata una tendenza basata sui fondamentali, anziché sulla guerra. I prezzi non si sono spo -
stati significativamente al di sopra di 2 USD/kg dal 2017, tranne che per alcuni brevi periodi, uno dei quali è stato all’inizio della guerra Iran-USA alla fine di febbraio di quest’anno. Nell’impennata più recente, i prezzi non sono saliti sopra 2,10 USD/ kg. Ciò si confronta con un prezzo di 2,23 USD nel gennaio 2017. A marzo, i prezzi medi dei benchmark SICOM TSR20 e SICOM RSS3 si sono attestati rispettivamente a 1,965 USD/ kg e 2,434 USD/kg, con un aumento dell’1,4% e del 6,9% rispetto al mese precedente.
S ulla base dei fondamentali di domanda e offerta, i prezzi non dovrebbero muoversi in modo significativo nei prossimi mesi, soprattutto a causa della debole domanda di pneumatici per camion prodotti in Cina. I mercati sono influenzati sia dal sentiment che dai fondamentali. In questo caso, esiste una sorta di collegamento tra il prezzo dell’(E)SBR e quello della gomma naturale.
G li operatori di mercato osservano un rapido aumento del prezzo della gomma sintetica e ritengono che ciò abbia ripercussioni sul prezzo della gomma naturale, il quale a sua volta potrebbe conseguentemente iniziare effettivamente a salire.
Tuttavia, ci sono anche una serie di effetti indiretti. Il primo è che Euro -
pa e Stati Uniti hanno vietato le importazioni di gomma sintetica dalla Russia. La Russia era il principale fornitore di poliisoprene sintetico in quei mercati, fornendo circa 116 KT in Europa nel 2021, quantità che si è progressivamente ridotta a zero nel 2025 in previsione dell’embargo.
G ran parte di questi volumi sono stati sostituiti dalla gomma naturale, sostenendone in tal modo la doman -
da in questi anni. U n altro effetto è che la domanda di pneumatici per camion in Europa e Stati Uniti è stata molto bassa, e questo ha portato a una minore domanda di NR nelle due regioni. Nel frattempo, la domanda di pneumatici per camion in Cina è cresciuta di circa il 15% nell’ultimo anno, partendo però da una base piuttosto bassa dell’anno precedente. N el complesso la domanda di
Fig. 2
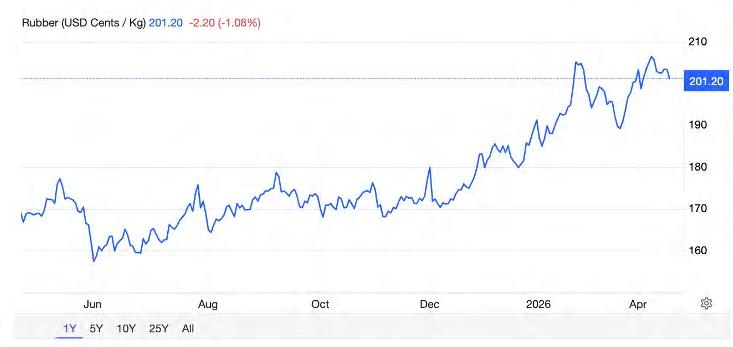
MONDOGOMMA
3
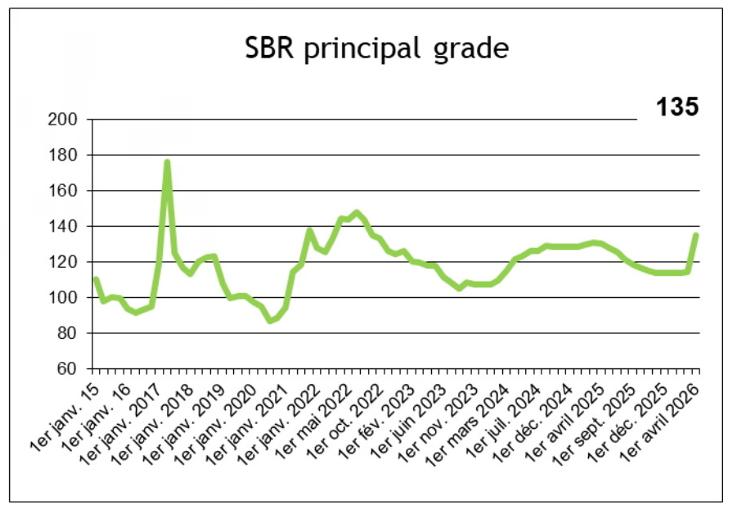
pneumatici per camion e movimento terra è in calo, e se il mondo andasse verso una crescita più lenta o addirittura verso una recessione, ciò avrebbe un ulteriore impatto negativo sulla domanda di pneumatici per camion e quindi sulla domanda di NR. U n altro effetto indiretto è il regolamento dell’UE sulla deforestazione (EUDR). D opo che la sua implementazione è stata rinviata per la seconda volta lo scorso novembre, con una data di attuazione prevista per dicembre 2026, molti nelle comunità produttrici di NR hanno perso fiducia nell’intero accordo. L’UE sta ora effettuando una revisione della legislazione (come potete leggere nel fascicolo di giugno e più avanti su questo fascicolo, ndr).
N el frattempo, i paesi consumatori hanno cercato di allineare il GPSNR (Global Platform for Sustainable Natural Rubber) all’EUDR in modo che l’adesione al GPSNR sollevi parte dell’onere amministrativo per coloro che importano gomma nell’UE (1).
A ttualmente l’aspetto forse più importante è che la filiera della gomma ha accolto con favore l’EUDR, mentre altri settori delle materie prime coinvolte nell’EUDR, hanno opposto resistenza. E poiché l’EUDR sta diventando oggetto di negoziazioni politiche, la normativa sembra essere ormai e in gran parte fuori dal controllo della comunità del settore della gomma, il che potrebbe causare ulteriori problemi a valle.
A nche per BR e SBR la notizia principale del momento è la guerra nel Golfo, con i prezzi in forte aumento in tutto il mondo, ma in misura differente a seconda dell’area geografica e più precisamente della capacità di produzione locale di petrolio greggio e della sua raffinazione (Figura 3). I prezzi del butadiene (BD) sono aumentati di circa il 50% in Cina, che dispone sia di petrolio greggio che di capacità di raffinazione, ma in India i
prezzi sono aumentati di circa l’80%, balzando a 360 INR/kg dai prezzi prebellici di circa 200 INR/kg. Di conseguenza, le esportazioni di BD dall’UE verso l’Asia sono aumentate a partire da aprile e ciò sta limitando l’offerta nell’UE. I prezzi spot del polibutadiene (BR), ad esempio, sono balzati a oltre 18 CNY/kg dai circa 12 CNY/ kg registrati sulla borsa dei futures di Shanghai tra la fine di febbraio e la fine di marzo. Da allora i prezzi si sono leggermente allentati, attestandosi a circa 17 CNY/kg.
C iò ha un impatto diretto sul prezzo del BR e della gomma stirene-butadiene (SBR). La disponibilità sta iniziando a diventare un problema in India e in alcune parti d’Europa. C ome già detto anche in questo caso entrerebbe in gioco un fattore collaterale associato alle numerose segnalazioni di incendi ed esplosioni nelle fabbriche di gomma sintetica russe a Nizhnekamsk, Togliatti, Sterlitimak e altrove, legate alla guerra Russia/Ucraina.
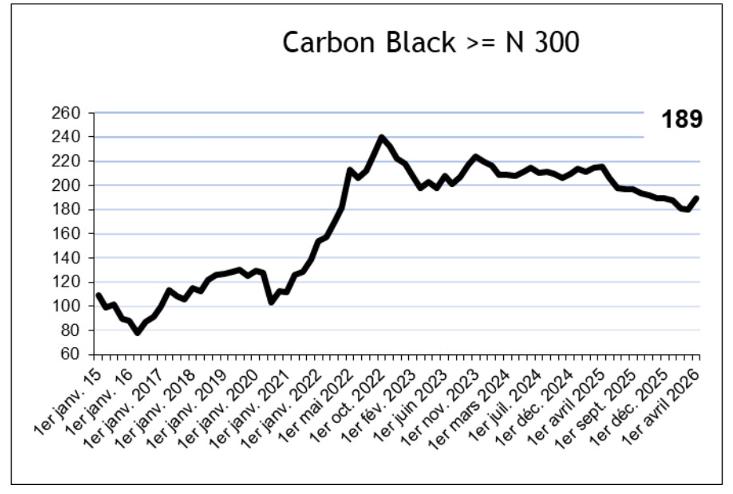
GOMMA BUTILICA
A nche i prezzi della gomma butilica sono in aumento. Il butile è un copolimero di isobutilene (98%) e isoprene (2%), quindi le fabbriche che producono isoprene tendono a essere collegate anche alla produzione di gomma butilica.
A marzo, i prezzi della gomma butilica negli Stati Uniti sono aumentati del 13,5% a causa dell’aumento dei costi delle materie prime, della disponibilità limitata e della forte domanda stagionale.
NERO DI CARBONIO
I prezzi del nero di carbonio avevano registrato un calo nei primi mesi del 2026, ma ora stanno aumentando a causa dell’aumento dei costi delle materie prime (Figura 4), e sono previsti ulteriori aumenti, a seconda di come evolverà la guerra con l’Iran. S ebbene al momento non vi sia una vera e propria carenza di questi ma -
te riali, è difficile pianificare la continuità delle forniture di materie prime, almeno in Europa. I l Nord America sembra non essere influenzato dal blocco delle spedizioni nello Stretto di Hormuz e sia la Cina che la Russia dispongono di fonti proprie di materie prime, tutt’altra storia invece per l’Europa.
(1) I l GPSNR è sempre più legato al Regolamento EUDR dell’Unione Europea contro la deforestazione. L’obiettivo è far sì che l’adesione al GPSNR possa semplificare gli obblighi burocratici per chi importa gomma in Europa, creando un sistema di certificazione riconosciuto e snello (ndr). u
Dal primo impianto acquistato negli anni Settanta agli investimenti in automazione, ricerca e sostenibilità: così l’azienda guidata da Umberto Poletto ha trasformato mezzo secolo di esperienza nel rubber compounding in una piattaforma globale presente in Romania e Cina. Ma con un cuore tutto italiano.
Non può fare a meno di commuoversi Umberto Poletto, quando, il 27 giugno scorso, riceve il regalo da parte di tutti i suoi dipendenti riuniti per festeggiare i 50 anni dell’azienda che si è trovato a guidare in giovane età, dopo la prematura scomparsa del papà. Un’eredità importante, che Poletto ha saputo trasformare in un progetto industriale di lungo periodo, facendo crescere PMG fino a diventare un punto di riferimento nel settore del rubber compounding. L’azienda, oggi
presente in Italia, Romania e Cina, ha mantenuto i valori che ne hanno caratterizzato le origini: attenzione alla qualità, investimenti continui e una forte cultura tecnica.
S e i primi quarant’anni hanno gettato basi solide (vi invitiamo a rileggere l’articolo pubblicato su questa rivista nel 2016, fascicolo 643, pagine 42-46), è l’ul-
timo decennio ad aver segnato una vera evoluzione. Dal 2016 al 2026, PMG ha affrontato uno dei periodi più complessi per l’industria globale, tra pandemia, crisi geopolitiche e instabilità dei mercati. Eppure, proprio in questo contesto, l’azienda ha scelto di non fermarsi, ma di continuare a investire, innovare e crescere.
I l 2016 rappresenta un momento simbolico: il 40° anniversario coincide con una presenza ormai globale, grazie a PMG East in Romania e alla nascita di
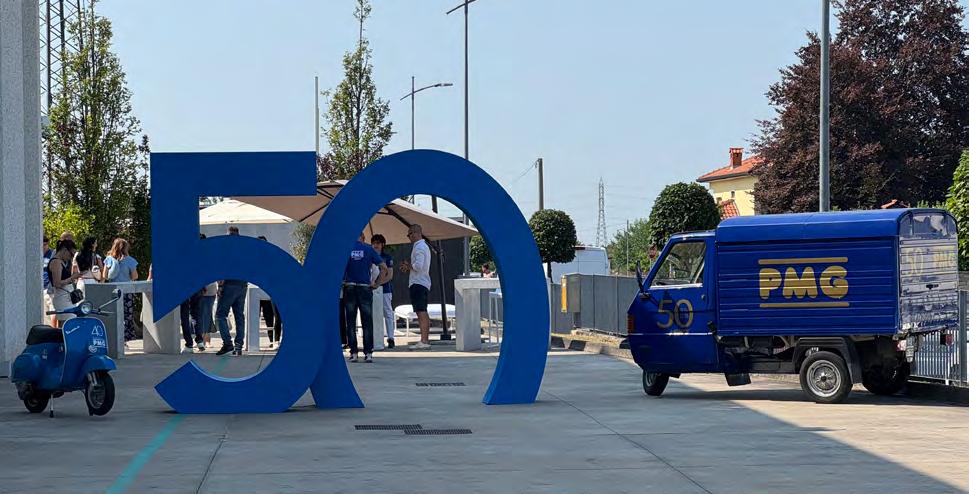
PMG Rubber Technology in Cina. Una struttura internazionale capace di avvicinare i clienti e rispondere in modo rapido alle esigenze di mercati sempre più dinamici. Nello stesso periodo, l’apertura della struttura Trescore 3 (TR3) rafforza la logistica, rendendo più efficienti i flussi e il servizio.
N egli anni successivi, PMG dimostra una scelta chiara e coraggiosa: guardare avanti anche nei momenti più incerti. Mentre molti rallentano, l’azienda continua a costruire il proprio futuro attraverso investimenti concreti. Il simbolo di questo impegno è Trescore 4 (TR4), inaugurato nel 2023. Non si tratta solo di un nuovo stabilimento, ma di un progetto che rappresenta una visione: integrare tecnologia, efficienza e organizzazione in un unico sistema evoluto. La nuova sede direzionale, il magazzino centralizzato e la dosatura automatizzata segnano un salto di qualità. Il magazzino, con 4.000 m² completamente climatizzati, garantisce condizioni ottimali per la conservazione dei materiali, mentre il sistema di dosatura automatica, con 72 postazioni, porta precisione, tracciabilità e affidabilità a un livello superiore. Un passo decisivo verso un’industria sempre più avanzata. La visita agli impianti offerta il giorno dei festeggiamenti per il 50° anniverario ha consentito di osservare concre -
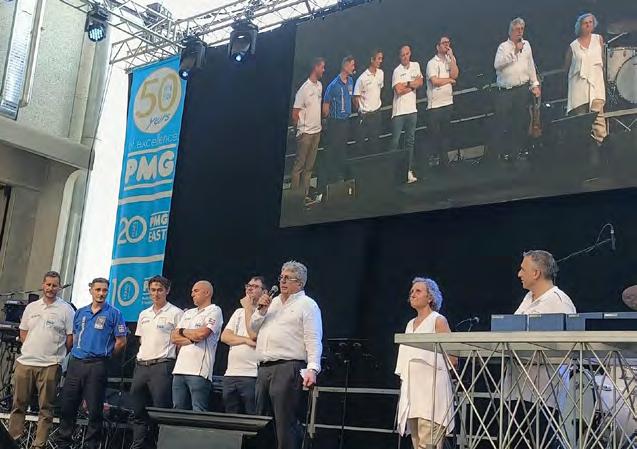
tamente questa evoluzione. Tutti i sistemi di dosaggio sono integrati con il gestionale aziendale e consentono una tracciabilità completa delle materie prime e dei processi produttivi. Ogni ingrediente viene identificato, controllato e registrato lungo l’intero ciclo di lavorazione, fino alla possibilità di risalire agli operatori coinvolti nelle diverse fasi del processo. Un livello di controllo sviluppato anche per soddisfare gli standard richiesti dai clienti dei settori
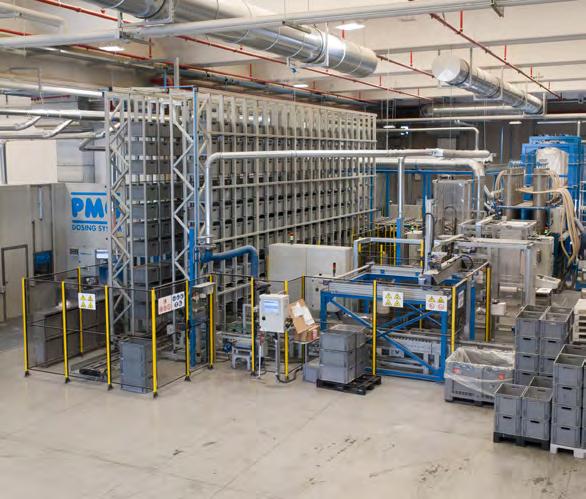
più esigenti, a partire dall’automotive. I magazzini rappresentano uno dei cuori operativi dell’azienda. Qui sono conservate migliaia di materie prime, dagli elastomeri tradizionali alle più recenti formulazioni sintetiche, con sistemi di identificazione e gestione che garantiscono qualità, rintracciabilità e continuità produttiva.
L’ultimo investimento immobiliare ha riguardato l’acquisizione dello stabilimento TR5, adiacente a TR4. Grazie al-
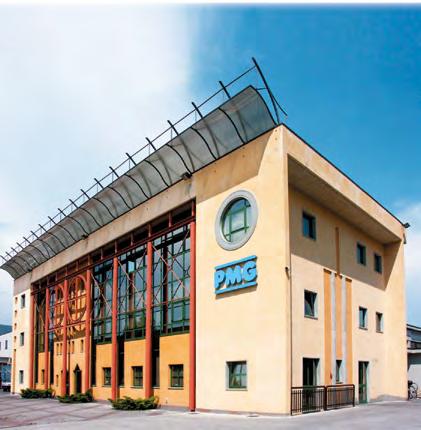
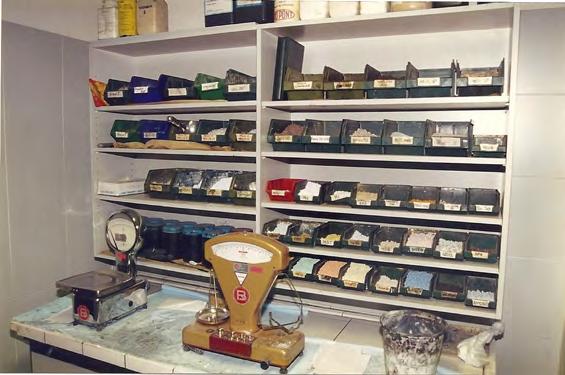
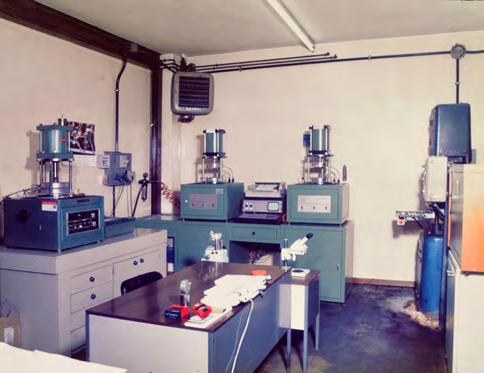
la continua crescita aziendale, nell’ultimo decennio la superficie complessivamente occupata da PMG è aumentata da 32.000 m² a 41.000 m², mentre le superfici coperte sono passate da 16.500 m² a 24.500 m².
TECNOLOGIA E SPECIALIZZAZIONE:
LA SFIDA DEGLI ELASTOMERI AD ALTE PRESTAZIONI
Parallelamente, l’azienda ha investito nello sviluppo della propria capacità produttiva nel settore degli elastomeri FFKM, attraverso l’introduzione di un nuovo know-how di miscelazione che permette anche la filtratura in linea delle mescole prodotte.
Q uesto importante investimento ha consentito di aumentare il controllo del processo produttivo, migliorare la qualità e la ripetibilità del prodotto e rafforzare la capacità di rispondere alle esigenze di mercati ad alta specializzazione, dove prestazioni, affidabilità e continuità produttiva rappresentano requisiti fondamentali.
U na parte di questi sviluppi riguarda applicazioni di altissimo contenuto tecnologico destinate a settori come aerospazio, oil & gas e impianti industriali altamente specializzati.
Nel reparto sperimentale vengono sviluppate mescole caratterizzate da requisiti prestazionali estremamente severi, dove qualità, precisione e affida-
bilità rappresentano elementi imprescindibili.
RICERCA & SVILUPPO, IL CUORE DELL’INNOVAZIONE PMG
Al centro di tutto rimane la Ricerca & Sviluppo, da sempre motore dell’azienda. Negli ultimi dieci anni il reparto R&D ha vissuto una significativa evoluzione grazie a un piano di investimenti continuo che ha portato all’introduzione di oltre una decina di nuove apparecchiature di laboratorio. L’integrazione di tecnologie avanzate per l’analisi termica, meccanica e chimico-fisica dei materiali, insieme a nuove infrastrutture per prove ambientali e processi sperimen-
tali, ha rafforzato la capacità dell’azienda di innovare e anticipare le esigenze del mercato. La visita ai laboratori ha mostrato come ogni nuova formulazione venga sviluppata in un’area pilota capace di replicare fedelmente le condizioni produttive degli impianti industriali. Qui vengono effettuati test, validazioni e prove applicative prima del trasferimento alla produzione su larga scala. Il laboratorio dispone oggi di strumenti avanzati per l’analisi termica, reologica, meccanica e chimicofisica delle mescole. Un team dedicato lavora quotidianamente sia allo sviluppo di nuovi materiali sia al supporto diretto della produzione, contribuendo a garantire standard qualitativi elevati e una costante capacità di innovazione. Un percorso che ha consentito di trasformare il laboratorio in un centro sempre più qualificato per la ricerca applicata e lo sviluppo di nuove soluzioni ad alte prestazioni, consolidando il ruolo di PMG come partner tecnologico, oltre che produttivo. L’innovazione non rappresenta un fine in sé, ma uno strumento per creare valore per i clienti, supportandoli con competenze, rapidità di sviluppo e soluzioni sempre più adatte alle loro esigenze applicative.
SOSTENIBILITÀ ED ECONOMIA CIRCOLARE
In un mondo che cambia, cambia anche la responsabilità delle imprese. PMG ha intrapreso un percorso concreto sui temi della sostenibilità, introducendo un approccio strutturato ESG e completando il calcolo LCA, fondamentale per misurare e migliorare l’impatto ambientale dei prodotti. Una scelta non solo strategica, ma anche culturale, orientata al futuro e agli stakeholder. L’attenzione alla sostenibilità si riflette anche negli investimenti produttivi. Nuovi sistemi automatici di dosaggio e movimentazione consentono infatti di ridurre la dispersione di materiali, migliorare l’efficienza energetica e limitare l’esposizione degli operatori alle polveri di lavorazione, con benefici sia ambientali sia organizzativi. Tra i progetti più innovativi attualmente in fase di test, figura una soluzione dedicata al recupero degli scarti di lavora-
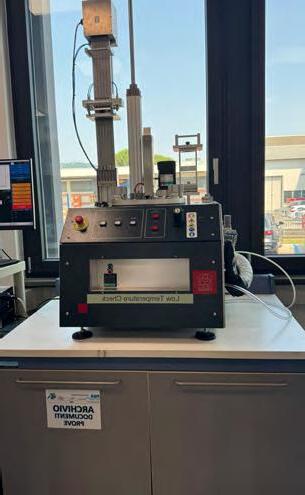
& Sviluppo di PMG, oggi dotato di strumentazioni avanzate per l’analisi termica, meccanica, reologica e chimico-fisica delle mescole.
zione. L’iniziativa punta a trasformare le bave di processo in una polvere riutilizzabile nelle medesime formulazioni, con l’obiettivo di estendere il ciclo di vita dei materiali, ridurre gli sprechi e contribuire concretamente allo sviluppo di processi produttivi più sostenibili e circolari.
DELLA CRESCITA
Dietro ogni investimento, ogni innovazione, ogni risultato, c’è un elemen-
to fondamentale: le persone. In questi anni, PMG ha continuato a valorizzare competenze, crescere come organizzazione e costruire una cultura aziendale solida, capace di affrontare la complessità senza perdere flessibilità. La crescita tecnologica è andata di pari passo con quella delle competenze. In numerosi reparti produttivi il livello di specializzazione richiesto agli operatori è elevato e la formazione continua rappresenta un elemento centrale della strategia aziendale, sia in termini di sicurezza sia di
sviluppo professionale. Oggi PMG è un gruppo internazionale strutturato, presente in Italia, Romania e Cina, in grado di operare con efficacia nei diversi mercati e vicino ai propri clienti.
Il 2026 non rappresenta un punto di arrivo, ma una nuova tappa di un percorso iniziato cinquant’anni fa. Con solide radici, una presenza internazionale e una costante propensione all’innovazione, PMG guarda al futuro con la stessa determinazione che ne ha accompagnato la crescita fin dall’inizio.
Perché l’innovazione non si misura soltanto negli investimenti o nelle tecnologie, ma nella capacità di trasformare ogni sfida in un’opportunità di crescita. È questa la filosofia che ha guidato PMG nei suoi primi cinquant’anni e che continuerà ad accompagnarla negli anni a venire. Una storia che continua, con lo sguardo rivolto al futuro. u
Ordine, tracciabilità e controllo: tutti i magazzini di PMG sono organizzati secondo rigorosi criteri di gestione delle materie prime, e garantiscono elevati standard di pulizia, sicurezza e rintracciabilità.
Foto di D. Garbillo
Innovazione e tradizione convivono ogni giorno in PMG: accanto a impianti automatizzati e tecnologie di ultima generazione, è ancora presente e perfettamente operativa la prima macchina acquistata dal fondatore negli anni ’60. - Foto di D.
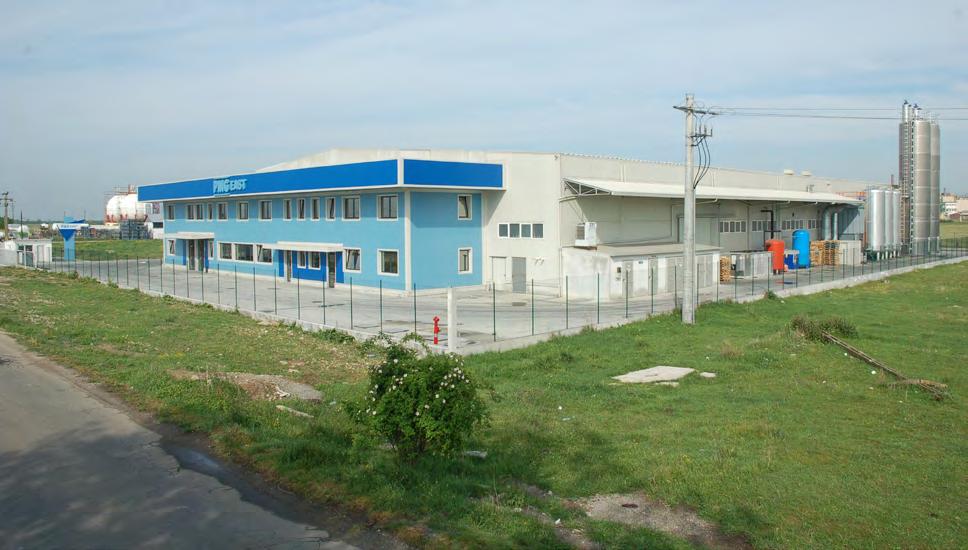
DALLE AZIENDE
di G. Brembati
Con gli “Innovation Days” organizzati presso Prima Tecnica, Desma ha presentato per la prima volta in Italia la nuova pressa Sealmaster 300+, sviluppata per aumentare produttività, qualità e facilità di utilizzo.
Un progetto nato dall'ascolto delle esigenze degli stampatori e sostenuto dalla collaborazione con Prima Tecnica, partner ufficiale per assistenza e supporto commerciale sul mercato italiano.
Con l’evento “Innovation days”, organizzato presso Pri ma Tecnica di Gussago (Brescia) nei giorni 13, 14 e 15 maggio, Desma ha voluto consentire ai clienti italiani di rendersi conto della validità operativa della Sealmaster 300+, grazie anche all’intervento dei suoi partner ORP Stampi ed Hexpol. I partecipanti hanno potuto verifica -
re il funzionamento della Sealmaster 300+ in condizioni pratiche e reali, con una produzione di O-ring completamente automatica, assistere alla dettagliata presentazione, tenuta da Sergio Lunari (Area Sales Manager Italy di Desma), delle sue funzioni e caratteristiche, nonché conoscere il termoregolato Desma FlowControl a 9 ugelli, con otturatori a comando indipendente.
DESMA RILANCIA SUL
MERCATO
ITALIANO
L a rinnovata presenz a di Desma nell’industria della gomma è dovuta all’avvento, l’anno scorso, del nuovo direttore generale Georgios Dementzakis, che in pochi mesi ha dato un rilevante impulso all’azienda sia in termini tecnici che commer-
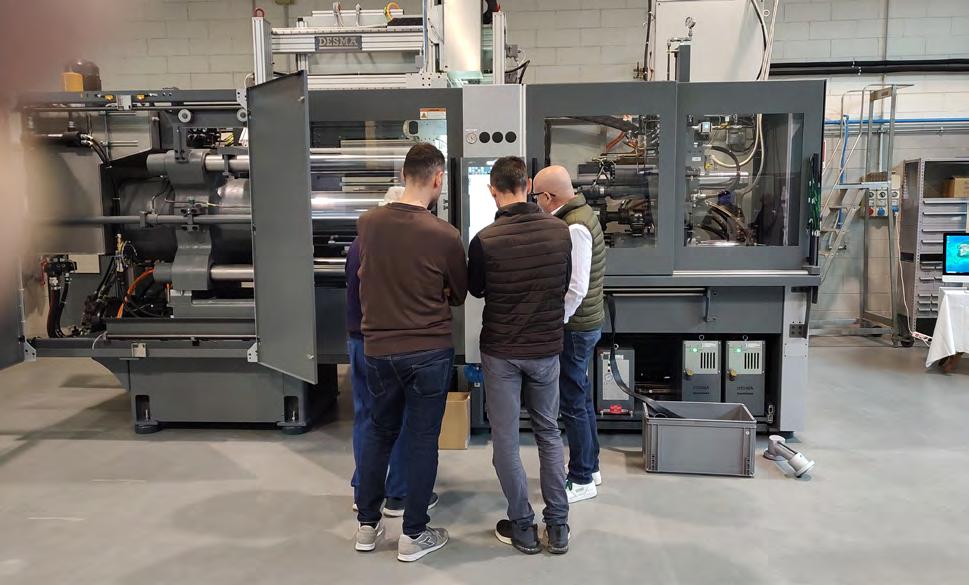
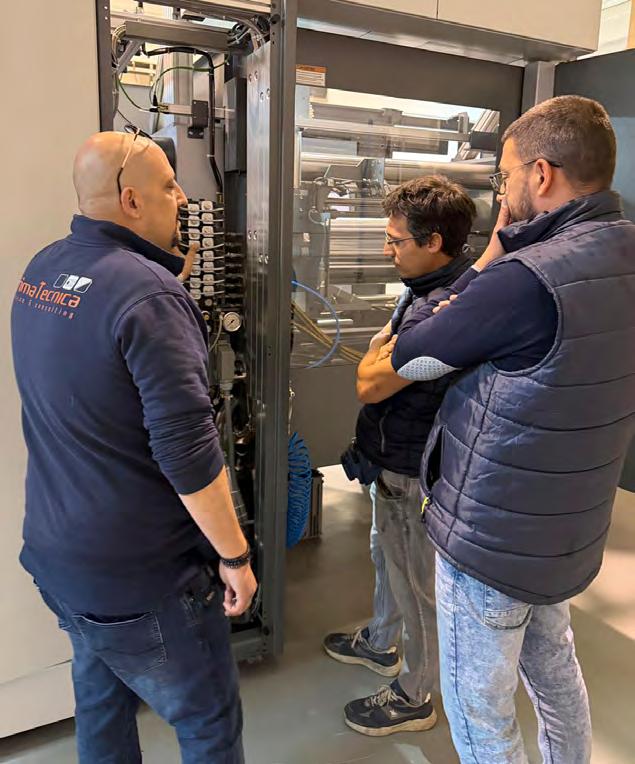
ciali, promuovendo la realizzazione di due nuove linee di macchine, le Sealmaster+ orizzontali e le Reference+ verticali, e l’investimento di consistenti risorse su alcuni dei mercati più importanti, tra cui quel -
lo italiano. In questo contesto di rinnovamento si inserisce la collaborazione con Prima Tecnica che, oltre a gestire il servizio ufficiale tecnico e di assistenza sul mercato italiano, fornisce supporto all’azione com -
merciale di Desma, sia nell’attività ordinaria che nell’organizzazione di eventi specifici come per la presentazione della Sealmaster 300+. I vantaggi offerti dalla nuova macchina, in rapporto al modello precedente, si possono riassumere in: corsa di apertura 800 mm per una grande varietà di altezze stampo; tre differenti misure di piani riscaldanti; distribuzione molto accurata della temperatura (±1,5 °C) per una migliore omogeneità termica degli stampi; velocità dei movimenti idraulici aumentata del 50% per ridurre i tempi di ciclo; migliore accesso per la manutenzione delle centraline di termoregolazione e delle pompe del vuoto, grazie ad un vassoio di servizio estraibile; accesso ottimale all‘intera unità idraulica; 70% delle tubazioni idrauliche in metallo rigido per evitare i costi della periodica sostituzione di tubazioni flessibili; nastro trasportatore di scarico collocabile in tre diverse posizioni; riduzione del 50% dell’olio idraulico necessario; serbatoio dell’olio in acciaio inox; nuovo dispositivo ActiveFeed per alimen -
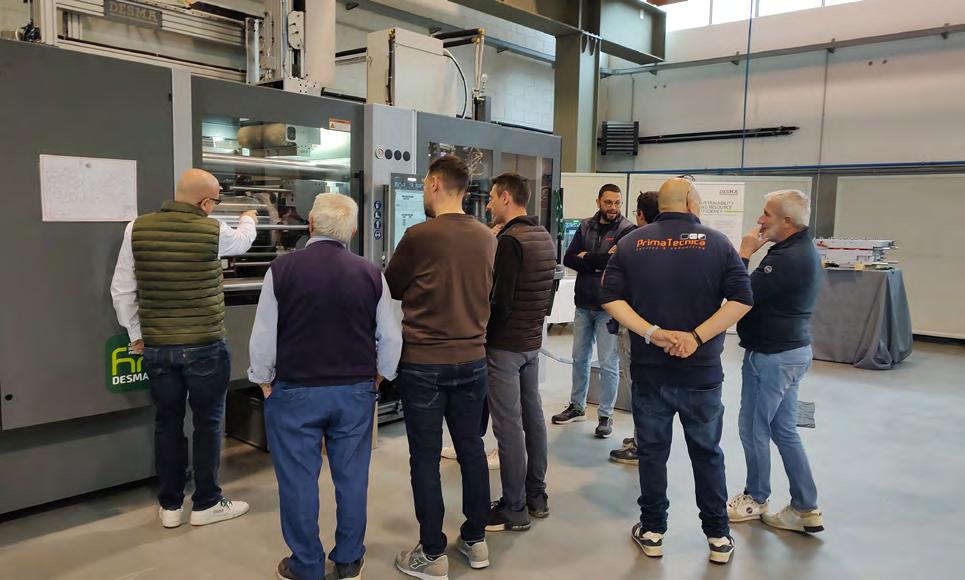
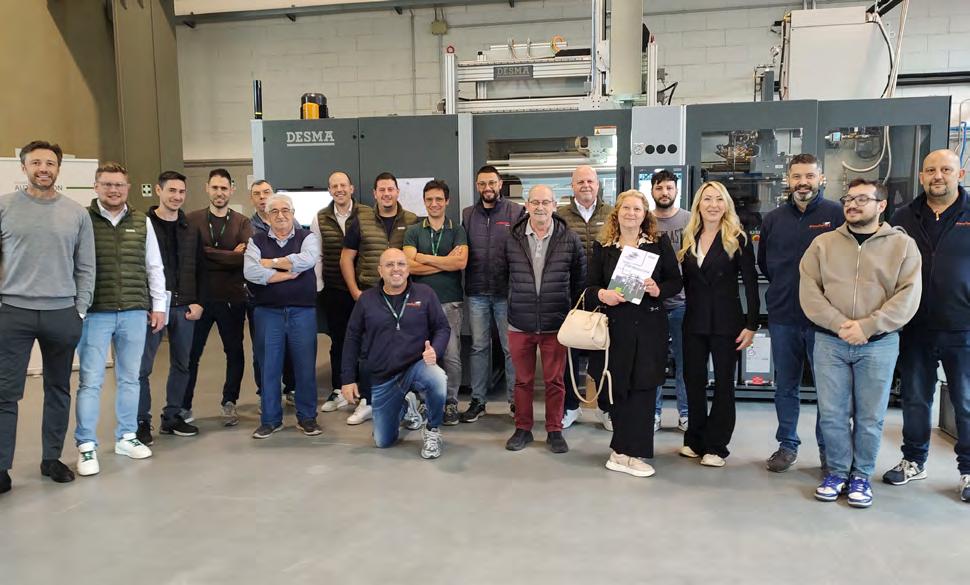
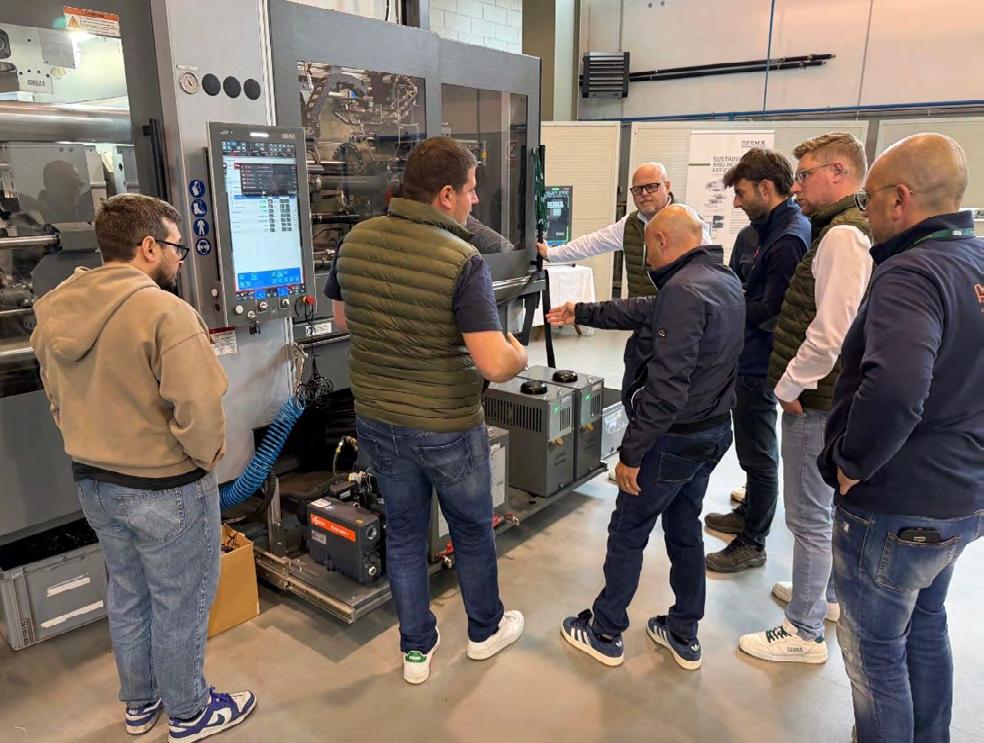
tare mescole critiche con cassetta slide-in, che facilita i cambi mescola; accessibilità migliorata a tutti i componenti della macchina; nuovo pannello operatore DRC 2035 TBM con visualizzazione avanzata del processo.
UNA PRESSA PROGETTATA
A PARTIRE DALLE ESIGENZE
DEGLI UTILIZZATORI
D alle caratteristiche sopra esposte si comprende come le nuove macchine, la Sealmaster 300+ in particolare, siano concepite e realizzate tenendo in grande considerazione suggerimenti, osservazioni, consigli e reclami degli utilizzatori di tutto il mondo nel corso degli anni in merito alle macchine della generazione precedente. Questa è la ragione per cui Desma presenta un prodotto che offre alcune grandi innovazioni, insieme a una serie di piccoli vantaggi che rispondono alle aspettative dei clienti, soprattutto di quelli italiani. Desma, inoltre, è riuscita a razionalizzare l’ingegnerizzazione delle nuove macchine in modo da contenerne sensibilmente i prezzi.
L a Sealmaster 300+, presentata in occasione degli “Innovation days”, rimarrà per alcuni mesi presso Prima Tecnica, a disposizione dei clienti che vorranno effettuare delle sessioni di prova con i propri operatori, stampi e mescole senza alcun costo. “C on queste macchine di nuova generazione - sottolinea Sergio Lunari - noi promettiamo ai clienti di metterli in grado di produrre di più ma, soprattutto, di produrre meglio. Per questo motivo il nostro programma prevede di fornire in Italia, entro la fine dell’anno, una decina di Sealmaster+ a condizioni speciali, contando sul fatto che nell’ambito della Rubber Valley del Sebino le notizie si propagano dovunque e in fretta. La nostra aspettativa è che la nuova Sealmaster+ possa davvero rappresentare un grande successo tecnico e commerciale per Desma e, di conseguenza, per i nostri clienti.” u
Prima Tecnica è un’azienda italiana con sede a Gussago (Brescia), specializzata nell’assistenza tecnica, manutenzione e riparazione di presse industriali per lo stampaggio di gomma, plastica e alluminio. Fondata nel 2007 da Giulio Persichitti, l’azienda si basa sulla sua consolidata esperienza nel settore, risalente ai primi anni 2000 in collaborazione con MIR con un centro di assistenza autorizzato per le province di Brescia e Bergamo. L’azienda offre ai clienti interventi mirati sui macchinari, che comprendono: assistenza tecnica, con interventi di riparazione tempestivi e professionali su presse ad iniezione e compressione; manutenzione, con azioni preventive per garantire il corretto funzionamento dei macchinari nel tempo; revamping specializzato, con revisione e/o ammodernamento di impianti esistenti secondo le richieste del cliente; ricambi, con fornitura di ricambi elettrici, elettronici, meccanici e oleodinamici originali, a campione o a disegno, incluse viti e contenitori di varie marche, disponibili in un fornito magazzino. Nel 2024 Prima Tecnica diventa centro assistenza ufficiale di Klöckner Desma Elastomertechnik, grazie a un accordo con il costruttore tedesco di presse, che garantisce interventi rapidi e ricambi originali su tutto il territorio nazionale, riducendo tempi e costi del servizio per il cliente finale.
La sinergia fra le due aziende è attiva anche sul piano commerciale e dimostrativo, inaugurato con l’evento “Innovation days” di maggio, durante il quale sono state effettuate numerose prove di stampaggio di O-ring e sono state illustrate tutte le migliorie e le novità della nuova generazione di macchine Sealmaster+ rispetto ai modelli precedenti.
NORMATIVE di Beatrice Garlanda
Dopo aver analizzato nella prima parte le modifiche normative e le misure di semplificazione introdotte dalla Commissione europea, approfondiamo ora il documento di orientamento aggiornato, le FAQ e la bozza di atto delegato pubblicati nel maggio 2026. Tra i temi più rilevanti figurano la gestione dei prodotti derivati della gomma, il trattamento degli pneumatici ricostruiti e le nuove esclusioni previste dalla proposta di revisione dell’Allegato I.
Il pacchetto di semplificazione presentato dalla Commissione europea il 4 maggio 2026 non si limita alla relazione sul riesame del regolamento EUDR, ma comprende anche un documento di orientamento aggiornato, nuove FAQ operative e una bozza di atto delegato destinata a modificare l’ambito di applicazione di alcuni prodotti. Si tratta di strumenti destinati a tradurre in pratica le disposizioni del regolamento, fornendo alle imprese e alle autorità nazionali indicazioni concrete su aspetti che hanno generato dubbi
interpretativi sin dall’approvazione della normativa. I chiarimenti riguardano, in particolare, le definizioni di operatore, operatore a valle e micro o piccolo operatore primario, il funzionamento del sistema di due diligence, la gestione delle catene di approvvigionamento complesse e le modalità di applicazione del regolamento ai prodotti derivati. Un’attenzione specifica è dedicata anche al settore della gomma, con indicazioni sul trattamento degli pneumatici ricostruiti, dei prodotti riciclati e dei materiali di imballaggio, temi che
hanno suscitato un forte interesse tra gli operatori industriali. In questa seconda parte analizziamo quindi i principali contenuti del documento di orientamento e della proposta di modifica dell’Allegato I, che potrebbero incidere in modo significativo sugli obblighi delle imprese e sull’operatività delle filiere interessate dal regolamento europeo sulla deforestazione.
DOCUMENTO DI ORIENTAMENTO AGGIORNATO E DOMANDE FREQUENTI
Affrontano gli argomenti più rilevanti per le parti interessate. Entrambi i documenti forniscono chiarimenti sugli obblighi per la catena di approvvigionamento a valle e sul regime semplificato applicabile ai micro e piccoli operatori primari. Sono fornite spiegazioni sul commercio elettronico e modalità di geolocalizzazione.
Un’infografica aggiornata sulla catena di approvvigionamento, inoltre, fornisce esempi pratici di facile utilizzo che illustrano vari scenari della catena di approvvigionamento.
IL DOCUMENTO DI ORIENTAMENTO
Come abbiamo detto sopra il pacchetto presentato dalla Commissione il 4 maggio ultimo scorso comprende anche un documento di orientamento.
L’art. 15 del regolamento EUDR stabilisce che la Commissione, oltre che gli Stati membri, può elaborare orientamenti per agevolare l’attuazione armonizzata del provvedimento. Il documento d’orientamento ha carattere informativo. Non sostituisce, modifica, integra il testo del regolamento. Non deve essere considerato come un testo isolato, ma deve essere utilizzato insieme alla normativa. Si tratta di un testo utile per chiunque debba conformarsi all’EUDR, in quanto fornisce chiarimenti su parti specifiche del testo legislativo, potendo guidare sia operatori e commercianti sia le autorità nazionali competenti e gli organi di controllo nel processo di attuazione e applicazione dell’EUDR. Le questioni trattate da questo documento sono state discusse e sviluppate in collaborazione con i rappresentanti designati degli Stati membri. Ulteriori questioni potranno essere discusse in futuro e portare ad una revisione del documento.
Q uella presentata a maggio dalla Commissione è la terza versione del documento di orientamento, Esso migliora la chiarezza, anche in merito alle tempistiche di applicazione, la precisione delle disposizioni per gli operatori e i commercianti, facilitando una due diligence semplice ed efficiente e la tracciabilità.
I l documento va letto insieme alle FAQ, che forniscono ulteriori esempi e chiarimenti in risposta ai quesiti delle parti interessate.
Il design compatto in combinazione alla nostra esperienza nel settore della gomma e del silicone sono i fattori chiave per il successo dei nostri clienti.
Armin Mattes Head of Sales ELAST
Grande affidabilità, design estremamente compatto e ottima efficienza energetica, grazie al servoazionamento ecodrive, rendono le presse orizzontali ENGEL da 300 e 440 tonnellate la soluzione ideale per aumentare la produttività nello stampaggio di componenti in gomma e silicone.
engelglobal.com/stockmachines
Definizioni
Il documento chiarisce le definizioni di “immissione sul mercato”, “messa a disposizione sul mercato”“esportazione”. Ricorda che ai sensi dell’art. 2 del regolamento: - una merce o un prodotto rilevante è” immesso sul mercato” se viene reso disponibile sul mercato UE per la prima volta. L’immissione sul mercato si riferisce da una singola merce o prodotto, non a una tipologia di prodotti, indipendentemente dal fatto che sia stato fabbricato come singola unità o in serie; - un prodotto rilevante è “messo a disposizione sul mercato” se è fornito sul mercato UE per la distribuzione, il consumo o l’uso. Il prodotto, quindi, deve essere presente nell’UE essendo stato raccolto o prodotto nell’UE o importato nell’UE e posto sotto la procedura doganale di sblocco per la libera circolazione. Le definizioni combinate di “operatore”, “micro o piccolo operatore primario” “operatore a valle” e “nell’esercizio dell’attività commerciale” comporta che chiunque immetta sul mercato un prodotto rilevante per: a) la distribuzione a consumatori commerciali o non commerciali b) per la trasformazione c) per l’uso nella propria attività sarà soggetto all’EUDR. L’immissione sul mercato di prodotti rilevanti deve essere intesa come avvenuta quando questi sono simultaneamente dichiarati immessi secondo la procedura doganale “svincolo per la libera circolazione” e destinati ad essere immessi sul mercato UE; - l’“esportazione” si riferisce alla procedura doganale di esportazione di cui all’art. 269 del regolamento (UE) 952/2013 e si riferisce alle merci da portare fuori dal territorio doganale UE. Per quanto riguarda le definizioni di “operatore”, “operatore a valle”, “micro o piccolo operatore primario”, commerciante, dobbiamo sottolineare che la determinazione di una persona fisica
o giuridica come operatore, operatore a valle o piccolo operatore o commerciante deve essere valutata per ciascun prodotto rilevante. Se una persona immette sul mercato, esporta o rende disponibili sul mercato più prodotti rilevanti può ricoprire più ruoli contemporaneamente, a seconda della sua pozione nella catena di approvvigionamento di ciascun prodotto.
“Operatore” è una persona fisica o giuridica che immette sul mercato o esporta prodotti rilevanti nell’ambito di un’attività commerciale e non è un operatore a valle.
Per i prodotti pertinenti prodotti all’interno dell’UE, l’operatore è di solito la persona che li distribuisce una volta prodotti. Per le merci e i prodotti pertinenti prodotti al di fuori dell’UE l’operatore è in generale la persona che agisce come importatore quando le merci o i prodotti pertinenti sono dichiarati da immettere nella procedura doganale di sblocco per la libera circolazione. “Operatore primario micro o piccolo” è una persona fisica, o una microimpresa o piccola impresa ai sensi della direttiva 2013/34/UE.
“Operatore a valle” è una persona fisica o giuridica che immette sul mercato o esporta prodotti rilevanti realizzati utilizzando altri prodotti rilevanti, tutti coperti da una dichiarazione di dovuta diligenza o da una dichiarazione semplificata.
Nel caso delle esportazioni il ruolo dell’operatore a valle è determinato dall’esportazione di un prodotto rilevante precedentemente coperto da una dichiarazione di dovuta diligenza o da una dichiarazione semplificata oppure dall’esportazione di un prodotto rilevante realizzato utilizzando altri prodotti rilevanti (es componenti o materie prime) precedentemente coperti da una dichiarazione di dovuta diligenza o semplificata. Per “operatore commerciale” s’intende qualsiasi persona nella catena di approvvigionamento diversa dall’operatore o dall’operatore a valle, che rende disponibile un prodotto rilevante.
Data di entrata in vigore e termine di applicazione
Il documento di orientamento specifica che il regolamento EUDR è entrato in vigore il 29 giugno 2023. La maggior parte degli obblighi previsti si applica a decorrere dal 30 dicembre 2026, conformemente al regolamento (UE) 2025/2650, che modifica le disposizioni dell’UEDR con riferimento alla data di applicazione. Per gli operatori costituiti come micro o piccole imprese entro il 31 dicembre 2024 gli obblighi si applicano a partire dal 30 giugno 2027, a eccezione del legname e dei prodotti in legno.
Ciò comporta che esiste un periodo transitorio tra l’entrata in vigore del regolamento (29 giugno 2023) e l’entrata in applicazione (30 giugno 2026, differita al 30 giugno 2027 per le micro
e piccole imprese sopra citate) che esenta gli operatori o i commercianti che immettono o mettono a disposizione nell’UE o esportano dall’UE beni o prodotti rilevanti. Se una merce o prodotto pertinente sono immessi sul mercato durante il periodo transitorio applicabile al rispettivo operatore, gli obblighi previsti dall’EUDR non si applicano all’operatore stesso. Qualsiasi prodotto rilevante immesso o reso disponibile sul mercato da operatori o commercianti a valle dopo l’entrata in vigore del regolamento, che sia costituito interamente da merci o prodotti immessi sul mercato durante il periodo transitorio, non sarà soggetto agli obblighi dell’EUDR. Anche l’entrata in vigore differita per le piccole e microimprese esenterà dagli obblighi del regolamento, nei casi in cui queste immettano prodotti sul mercato, anche gli operatori e i commercianti a valle della catena di approvvigionamento che commerciano con tali prodotti o con i loro derivati. Nei casi richiamati sopra l’obbligo degli operatori sarà limitato a una raccolta di prove sufficientemente conclusive e verificabili per dimostrare che il prodotto rilevante è stato originariamente immesso sul mercato prima dell’entrata in vigore del regolamento. Per le parti di un prodotto derivato rilevante che sono state prodotte con altri prodotti rilevanti che sono stati immessi sul mercato a partire dal 30 dicembre 2026 (o 30 giugno 2027) gli operatori e gli operatori a valle che immettono sul mercato e i commercianti saranno soggetti agli obblighi standard del regolamento, anche se alcune altri parti possono rientrare nel periodo transitorio. Si ricorda che il regolamento non si applica ai prodotti rilevanti prima del 29 giugno 2023. Il tempo e il luogo di produzione si riferiscono alla data e al luogo di produzione del prodotto rilevante e ciò vale sia per i prodotti che per i prodotti derivati.
Dovuta diligenza
Il regolamento EUDR dispone che gli operatori esercitino la dovuta diligenza conformemente all’art. 8 prima di immettere sul mercato o di esportare i prodotti pertinenti, al fine di dimostrare che i prodotti pertinenti sono conformi all’art. 3 (condizioni che devono essere rispettate dalle materie prime e dai prodotti oggetto del regolamento) Tale articolo, come modificato nella versione del 2025, stabilisce che, prima di immettere sul mercato o esportare i prodotti in questione, gli operatori devono esercitare la dovuta diligenza in merito a tutti prodotti di cui si tratta. A questo scopo devono istituire e tenere aggiornato un sistema di dovuta diligenza. I requisiti di cui all’art. 8 impongono agli operatori di: raccogliere informazioni, documenti e, dove pertinente, dati da ciascun fornitore sui prodotti rilevanti soggetti al regolamento ai sensi degli articoli 8 e 9; verificare e analizzare le informazioni di cui sopra insieme ad altre informazioni contestuali e, sulla base di queste, effettuare le valutazioni del rischio di cui all’art. 10; adottare misure di mitigazione del rischio ai sensi dell’art. 11, se necessario.
Gli operatori, compresi quelli che beneficiano di una procedura di due diligence semplificata ai sensi dell’art. 13, devono soddisfare i requisiti informativi dell’art. 9. È importante chiarire che, con l’edizione rivista del regolamento nel 2025, sono state introdotte nuove regole per gli opera-
tori a valle. Il modello di dovuta diligenza passa infatti da un sistema in cui ogni soggetto che immetteva, trasformava o commercializzava prodotti rilevanti doveva presentare una dichiarazione di dovuta diligenza a uno semplificato, esentando i commercianti a valle dalla presentazione della dichiarazione di due diligence.
L’onere della dichiarazione di conformità ricade solamente sul primo operatore che immette un prodotto rilevante sul mercato dell’UE o lo esporta. Gli operatori a valle non PMI e i commercianti non sono più tenuti a presentare la propria dichiarazione di dovuta diligenza nel sistema informativo né ad accertare che la dovuta diligenza sia stata esercitata lungo la catena di approvvigionamento. Devono limitarsi alla registrazione nel sistema informativo (art. 33) e, se si trovano subito dopo il primo operatore, a raccogliere e conservare il numero di riferimento delle dichiarazioni ricevute. Tale modifica elimina inutili duplicazioni documentali e alleggerisce gli oneri burocratici per le imprese che operano nella parte media e finale della filiera. Gli obblighi degli operatori e dei commercianti a valle sono descritti nell’art. 5 del regolamento aggiornato. È inoltre introdotta una dichiarazione semplificata “una tantum” nel sistema informativo per i micro o piccoli operatori primari (piccoli produttori agricoli e forestali). In generale il loro sistema di dovuta diligenza consiste nella raccolta di informazioni in linea con l’art. 9.
Gli operatori che immettono sul mercato o esportano prodotti fabbricati in paesi a basso rischio che beneficiano della procedura di due diligente semplificata non sono tenuti a osservare gli obblighi degli articoli 10 (valutazione del rischio) e 11 (mitigazione del rischio), al fine di conseguire un rischio trascurabile, a meno che non vengano a conoscenza del fatto che il prodotto che vogliono immettere sul mercato o esportare non sia conforme al regolamento.
Gli operatori che devono effettuare la valutazione e la mitigazione del rischio, devono specificare i criteri di valutazione del rischio nel loro sistema di due diligence, che si riferiscono ai prodotti rilevanti che intendono immettere sul mercato UE o esportare dallo stesso. Pertanto i criteri di valutazione del rischio devono essere adattati ai prodotti pertinenti che l’operatore intende immettere sul mercato o esportare. Se i prodotti sono realizzati con materie prime provenienti da più fonti o geolocalizzazioni, è necessario valutare il rischio per ogni fonte o geolocalizzazione. Nella valutazione del rischio si tiene conto dei criteri dell’art. 10. Tra questi segnaliamo: rischio attribuito al paese di produzione o parti di esso; presenza di foreste nel paese di produzione o parti di esso; presenza di popoli indigeni nel paese di produzione o parti di esso; consultazione e cooperazione con i popoli indigeni del paese di produzione o parti di esso.
Si fa presente che i criteri dell’art. 10 non sono esaustivi. Possono essere applicati criteri ulteriori.
Se in seguito alla valutazione si conclude che il livello di rischio non è trascurabile, l’operatore non deve immettere il prodotto sul mercato né esportarlo.
Gli operatori e i commercianti a valle che non sono PMI devono registrarsi nel sistema informativo di cui all’art. 33 prima
di immettere o rendere disponibili sul mercato o esportare i prodotti in questione.
Gli operatori che si approvvigionano da paesi a basso rischio sono tenuti a esercitare la due diligence in conformità all’art. 8, a soddisfare requisiti informativi dell’art. 9 e istituire un sistema di due diligente in conformità all’art. 12. Conformemente all’art. 13 non sono però tenuti a soddisfare gli obblighi degli articoli 10 e 11, se accertano che tutte le merci o i prodotti rilevanti che immettono sul mercato o esportano sono stati prodotti in paesi a basso rischio. Secondo l’art. 29, la Commissione presenterà un elenco di paesi o parti di essi che presentano un rischio basso o alto mediante un atto di esecuzione. L’ultima versione di tale elenco è fornita dal regolamento di esecuzione (UE) 2025 /1093 della Commissione. Ricordiamo che la direttiva 2024/1760 (CSDDD) sulla dovuta diligenza in materia di sostenibilità aziendale stabilisce un quadro orizzontale generale per la sostenibilità delle grandi imprese UE ed extra UE. In caso di conflitto le disposizioni dell’EUDR (lex specialis) prevalgono su quelle della direttiva CSDDD (lex generalis), se sono previsti obblighi più estesi o specifici per il perseguimento degli stessi obiettivi. La data di applicazione della CSDDD è fissata al 29 luglio 2029. Tralasciamo i chiarimenti forniti dal documento d’orientamento sul regolamento sul lavoro forzato, per passare a quelli sulla complessità della catena di fornitura.
Complessità della catena di fornitura
La complessità della catena di approvvigionamento rilevante è esplicitamente elencata come criterio di valutazione del rischio NORMATIVE
nell’art. 10. Se la catena è complessa, è maggiore il rischio di non conformità. Tale rischio aumenterà se la complessità della catena rende difficile individuare le informazioni richieste ai sensi degli articoli 9 e 10. Per valutare la complessità della catena gli operatori possono avvalersi della serie di domande riportate nel documento di orientamento.
Chiarimenti in tema di legalità L’art. 3 del regolamento stabilisce le condizioni che devono essere soddisfatte per l’immissione, la messa a disposizione sul mercato o l’esportazione a) i prodotti non devono essere deforestati b) sono stati prodotti nel rispetto della legislazione pertinente del paese di produzione e c) sono oggetto di una dichiarazione di dovuta diligenza o di una dichiarazione semplificata. I prodotti rilevanti devono soddisfare tutti e tre i criteri separatamente e individualmente, altrimenti gli operatori devono astenersi dall’immetterli sul mercato o esportarli. La raccolta approfondita di prove dovrebbe essere prioritaria per le catene di approvvigionamento, le aree di produzione e i paesi di produzione in cui un esame iniziale delle informazioni a disposizione dell’operatore indica un rischio maggiore di non conformità all’art. 3. Se il rischio di non conformità è, invece, trascurabile agli operatori non dovrebbe essere richiesto di effettuare una raccolta approfondita di dati.
L’obbligo di raccogliere documenti o altre informazioni dipende dai diversi regimi normativi dei paesi. Si possono raccogliere documenti ufficiali rilasciati dalle autorità dei paesi, documenti che dimostrano obblighi contrattuali, informazioni complementari rilasciate da certificazioni pubbliche o private, titoli fondiari se previsti dalla legge nazionale ecc. L’operatore dovrebbe anche tener conto del rischio di corruzione (a concussione, collusione e frode). Se l’indice di corruzione è alto, potrebbero essere necessarie verifiche più approfondite dei documenti raccolti.
Ambito di applicazione del prodotto
L’allegato I dell’EUDR stabilisce l’elenco delle merci e dei prodotti pertinenti classificati nella nomenclatura combinata di cui all’allegato I del regolamento (CEE) 2658/87 del Consiglio. Sul punto il documento d’orientamento chiarisce che sono soggetti al regolamento i materiali di imballaggio o contenitori di imballaggi immessi o resi disponibili sul mercato o esportati come prodotti in sé e i contenitori che conferiscono al prodotto il suo carattere essenziale.
Non sono, invece, soggetti al regolamento: il materiale di imballaggio e i contenitori di imballaggio monouso utilizzati esclusivamente per sostenere, proteggere o trasportare un altro prodotto reso disponibile sul mercato o esportato e presentato con tale prodotto; il materiale di imballaggio o contenitori di imballaggio chiaramente idonei all’uso ripetitivo presentati e utilizzati esclusivamente per sostenere, proteggere o trasportare un altro prodotto, dal momento in cui sono utilizzati per tale scopo e in seguito.
Un altro chiarimento riguarda i rifiuti e i prodotti recuperati e riciclati. Gli operatori, gli operatori a valle e i commercianti possono trattare durante le loro attività economica prodotti
Ogni giorno, le nostre diverse competenze lavorano in armonia per offrirvi servizi e prodotti di qualità.
MESGO è diventata HEXPOL: un passo significativo nel percorso, iniziato nel 2018, verso il rafforzamento dell’identità di gruppo. Un nuovo nome, ma la stessa passione, qualità e competenza, per continuare a garantire ai clienti l’alto livello di servizio che da sempre ci contraddistingue.
usati che hanno completato il loro ciclo di vita e che altrimenti sarebbero smaltiti come rifiuti. Per rifiuto s’intende “una sostanza o un oggetto che il detentore scarta o intende o è tenuto a scartare”. Tali prodotti sono esclusi dall’ambito d’applicazione dell’EUDR. L’esenzione non si applica ai sottoprodotti di un processo di fabbricazione che coinvolge materiale che non è rifiuto secondo la definizione vista sopra. Il documento d’orientamento fornisce una serie di domande e risposte che chiariscono i casi d’uso pratici. Tra queste per noi è rilevante dire che le carcasse degli pneumatici usati, generalmente utilizzate per la ricostruzione, e gli pneumatici sono escluse dal campo di applicazione del regolamento, mentre gli pneumatici ricostruiti rientrano nell’ambito di applicazione solo per quanto riguarda il nuovo battistrada in gomma. Segnaliamo che la gomma proveniente da hevea brasiliensis rientra nel campo di applicazione, ma non rientrano la balata, la guttaperca, la guayule, il cliche e gomme naturali simili.
Altri capitoli del documento d’orientamento Riguardano: manutenzione regolare di un sistema di due diligence; prodotti compositi; ruolo delle certificazioni e degli schemi di verifica di terzi nella valutazione e mitigazione dei rischi; uso agricolo.
Ragioni di spazio non ci consentono di soffermarci anche su questi capitoli. Invitiamo pertanto alla lettura del documento di orientamento.
Nel pacchetto presentato dalla Commissione il 4 maggio scorso è anche contenuta una bozza di atto delegato aperto alle
consultazioni fino al 1° giugno 2026.
La bozza richiama gli articoli del regolamento EUDR riguardanti campo di applicazione, definizioni, obblighi di dovuta diligenza; oltre all’art. 34 che consente di adottare atti delegati per modificare l’Allegato I.
Il documento di lavoro della Commissione sulla valutazione di impatto che correda la proposta originaria dell’EUDR si è focalizzato sull’identificazione delle materie prime per le quali la deforestazione era più concentrata. La scelta dei prodotti derivati si è basata esclusivamente sui volumi commerciali di ciascun prodotto, come risultavano dalle banche dati commerciali (a eccezione del legno).
Nell’aprile del 2025 la Commissione ha pubblicato per un periodo di feedback pubblico di quattro settimane una bozza di atto delegato che non modificava il campo di applicazione del regolamento, ma introduceva correzioni tecniche mirate per specifiche categorie di prodotti, come campioni, prodotti per analisi, test e rifiuti.
Contemporaneamente al periodo di feedback di cui sopra, la Commissione ha consultato il gruppo di esperti degli Stati membri/Piattaforma multistakeholder sulla protezione e il ripristino delle foreste mondiali.
Sulla base dei contributi ricevuti, la bozza dispone che l’allegato I sarà modificato alla luce dei dati ambientali, commerciali ed economici emersi.
La bozza dispone di introdurre nel regolamento delegato le correzioni tecniche limitate e mirate all’elenco dei prodotti rilevanti presentate nel 2025, per chiarire come si si applica il regolamento EUDR in casi specifici e categorie di prodotti. Si vuole così garantire un’applicazione più semplice e diretta del regolamento e prevenire problemi alle frontiere esterne.
Il regolamento delegato rifletterà i contributi presentati durante il periodo di feedback pubblico sello scorso anno, oltre quelli ricevuti separatamente.
Nell’allegato del regolamento delegato saranno aggiunti o rimossi alcuni prodotti rilevanti.
In particolare:
- saranno tolti pelli, cuoio e pellami di derivazione bovina (codici HS ex 4101, 4104, ex 4107). Si è qui considerato che la filiera a valle del cuoio rispetto a quella della carne ha un valore economico relativamente basso; - per coerenza la bozza dispone di inserire nell’allegato il caffè solubile, visto che attualmente figurano i chicchi caffè tostati o verdi; - diversi codici elencati sotto le diciture “Palma da olio” e “Gomma” comprendono prodotti che possono essere fabbricati con materie prime che non sono materie prime rilevanti ai sensi del regolamento EUDR. È pertanto necessario chiarire che i prodotti inclusi nell’allegato I rientrano nel campo di applicazione del
regolamento EUDR solo se sono prodotti utilizzando una materia prima rilevante, mediante l’aggiunta di “ex” davanti a diverse voci. È anche necessario chiarire quali specie sono comprese nelle materie prime “Bovini”, “Palma da olio”, “Gomma” per evidenziare che i prodotti in questione non rientrano nel campo di applicazione se realizzati con altre specie; - gli oleochimici sono composti chimici derivati da oli e grassi naturali, compresa la palma da olio. Sono utilizzati come materie prime o intermedi in una vasta gamma di applicazioni (es vernici, rivestimenti, lubrificanti). Attualmente solamente alcuni oleochimici sono inseriti nell’allegato I. Si prevede di modificarlo per inserire i codici HS di ulteriori derivati della palma da olio che fanno parte della catena di approvvigionamento degli oleochimici e sono utilizzati perla produzione degli stessi; - gli pneumatici ricostruiti sono pneumatici usati a fine ciclo di vita. Attraverso il processo di ricostruzione, un nuovo battistrada in gomma è applicato alla carcassa del vecchio pneumatico, consentendo un’estensione della vita utile dello pneumatico. I nuovi battistrada in gomma utilizzati per la ricostruzione hanno un impatto limitato sulla deforestazione e sul degrado forestale. Inoltre la ricostruzione, estendendo il ciclo di vita degli pneumatici usati, incoraggia pratiche circolari ed efficienti. In buona sostanza il codice HS ex 4012 (pneumatici ricostruiti o usati di gomma, pneumatici pieni o ammortizzati, battistrada e fasce di gomma) nell’allegato I dovrebbe pertanto essere sostituito con il codice HS40129030 per limitare gli obblighi previsti dall’EUDR ai nuovi battistrada; - per evitare ambiguità dovrebbe essere chiarito che i rifiuti, i prodotti usati e di seconda mano non rientrano nel campo di
applicazione del regolamento. Ciò allo scopo di non scoraggiare pratiche efficienti di economia circolare;
- i campioni di prodotti utilizzati per esami, analisi e test ai sensi del regolamento (CE) 1186/2009. Sottoporli alle disposizioni del regolamento EUDR non pare proporzionato rispetto al loro contributo per il raggiungimento degli obiettivi del regolamento stesso. Non dovrebbero, quindi, rientrare nel campo di applicazione;
- i materiali e i contenitori di imballaggio immessi sul mercato o esportati come prodotti autonomi rientrano nel campo di applicazione del regolamento (UE)2023/1115. Deve essere chiarito che non vi rientrano quando sono utilizzati per sostenere, proteggere o trasportare un altro prodotto immesso sul mercato o esportato. I materiali e i contenitori di imballaggio monouso o chiaramente idonei all’uso ripetuto coperti da alter voci dell’Allegato I non rientrano nell’ambito di applicazione del regolamento;
- i materiali di marketing e informativi (opuscoli, cataloghi ecc.) immessi sul mercato o esportati come prodotti autonomi, generalmente rientrano nell’ambito di applicazione del regolamento EUDR. Dovrebbe, tuttavia, essere chiarito che non vi rientrano se i accompagnano un altro prodotto o sono forniti gratuitamente;
- anche gli oggetti di corrispondenza non devono rientrate nel campo di applicazione dell’EUDR.
Si attende che il regolamento EUDR sia modificato in conformità a quanto detto sopra. Il nuovo regolamento dovrebbe entrare in vigore il giorno dopo la sua pubblicazione nella Gazzetta Ufficiale UE. u
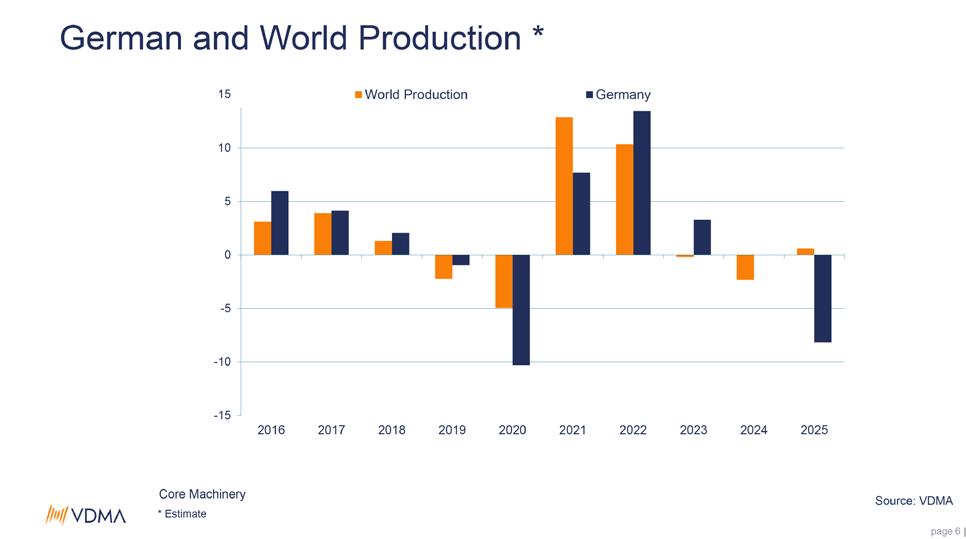
Il mercato mondiale delle materie plastiche continua a crescere, sostenuto dalla domanda proveniente da settori come packaging, mobilità, tecnologie medicali ed elettronica. Tuttavia, questo andamento non si riflette pienamente nel comparto delle macchine per plastica e gomma, che continua a operare in un contesto caratterizzato da costi crescenti, margini sotto pressione e una concorrenza internazionale sempre più intensa. È quanto emerge dalla conferenza annuale dell’associazione tedesca VDMA Plastics and Rubber Machinery. S econdo l’associazione, che riunisce oltre 200 aziende che coprono più del 90% della produzione tedesca di macchine per plastica e gomma, il 2026 dovrebbe chiudersi con un andamento sostanzialmente stabile. Nel primo trimestre dell’anno gli ordinativi sono diminuiti del 5% in termini reali, mentre il fatturato si è attestato a un livello inferiore del 3% rispetto allo stesso periodo del 2025. L’associazione prevede tut-
tavia una graduale stabilizzazione nel corso dell’anno grazie soprattutto alla domanda proveniente da Asia e Americhe. Per il 2026 le entrate del settore sono attese intorno allo 0%, mentre una moderata crescita potrebbe tornare dal 2027.
Per i costruttori di macchine per plastica e gomma sarà fondamentale sfruttare le opportunità offerte dall’espansione del mercato dei materiali, mantenendo al tempo stesso elevati livelli di competitività. Secondo VDMA, qualità, innovazione tecnologica, digitalizzazione, intelligenza artificiale e automazione rappresentano i principali fattori su cui costruire la crescita futura. La connettività e la gestione dei dati lungo l’intera catena del valore stanno inoltre aprendo nuove opportunità di business e nuovi servizi per i clienti.
L’associazione sottolinea inoltre la necessità di rafforzare l’internazionalizzazione delle attività produttive e commerciali. Le aziende europee dovranno adattarsi in modo sempre più efficace
alle esigenze dei mercati locali e consolidare la propria presenza nelle aree a maggiore crescita, in particolare in Asia e negli Stati Uniti. Le imprese associate a VDMA generano un fatturato di circa 7 miliardi di euro nella produzione di macchine, che sale a 10 miliardi includendo le tecnologie ausiliarie e possono già contare su oltre 2.600 sedi internazionali, comprese numerose strutture produttive presenti nei principali mercati mondiali.
Un ruolo sempre più importante sarà svolto anche dalla sostenibilità. Secondo VDMA, Europa e Cina stanno guidando la transizione verso modelli produttivi e cicli dei materiali più sostenibili. In questo contesto il riciclo delle materie plastiche sta assumendo una funzione strategica, contribuendo a ridurre la dipendenza dalle materie prime fossili e a rafforzare la sicurezza degli approvvigionamenti. Le future evoluzioni normative in entrambe le aree dovrebbero accelerare ulteriormente questo processo. u
Il 9 giugno scorso, nell’ambito del Plast 2026, l’Associazione Produttori Guarnizioni del Sebino (APGS) ha premiato gli studenti dell’Istituto di Istruzione Superiore “Serafino Riva” di Sarnico che hanno partecipato a un percorso formativo dedicato alla progettazione di componenti tecnici per il settore.
L’iniziativa, sviluppata nel corso dell’anno scolastico con il coinvolgimento delle classi terze, è nata con l’obiettivo di avvicinare i giovani alle dinamiche reali della progettazione industriale e alle competenze richieste dalle aziende del comparto gomma-plastica. Gli studenti hanno affrontato un percorso che li ha portati dalla realizzazione del disegno tecnico bidimensionale alla modellazione 3D, fino alla produzione fisica dei componenti mediante stampa additiva. Il progetto ha previsto anche momenti di confronto diretto con i tecnici e i rappresentanti delle aziende associate ad APGS, che hanno illustrato le caratteristiche dei prodotti del settore, i requisiti funzionali delle guarnizioni industriali e le principali criticità progettuali, dalle tolleranze dimensionali alla compatibilità con i materiali elastomerici.
La cerimonia conclusiva, il primo giorno di fiera, ha rappresentato il momento culminante dell’iniziativa. Alla presenza degli studenti, dei docenti e dei rappresentanti dell’associazione, sono stati presentati i lavori realizzati e premiati i partecipanti che si sono distinti per qualità progettuale, precisione tecnica e capacità di interpretazione delle specifiche assegnate.
APGS ha inoltre consegnato un riconoscimento ufficiale all’IIS “Serafino Riva” per l’impegno profuso nella promozione di percorsi formativi orientati alle competenze tecniche e all’innovazione industriale.
L’esperienza ha confermato il valore strategico della collaborazione tra sistema educativo e mondo produttivo, offrendo agli studenti l’opportunità di confrontarsi con strumenti, metodologie e problematiche tipiche dell’industria manifatturiera.
Un modello che APGS intende proseguire e rafforzare, nella convinzione che il dialogo tra imprese e istituti tecnici rappresenti uno degli strumenti più efficaci per favorire la crescita delle competenze professionali e sostenere la competitività del settore. u
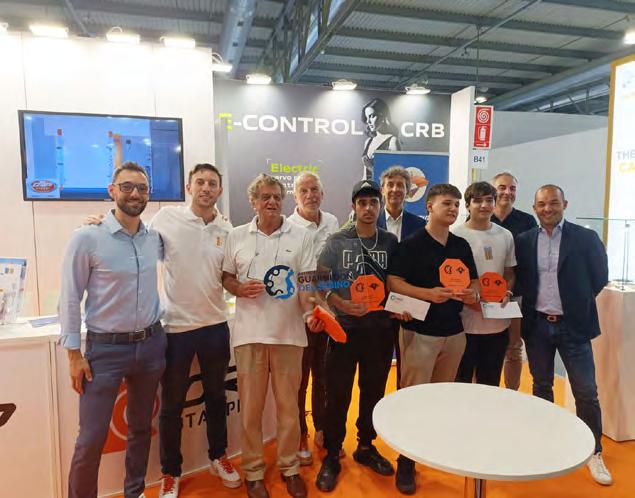
Comerio Ercole e Simec Group hanno annunciato la nascita di JET - Joint Embossing Technological Center, un nuovo polo tecnologico italiano dedicato allo sviluppo e all’industrializzazione dei processi di post-goffratura per film polimerici, materiali nonwoven (tessuti non tessuti) e applicazioni correlate. Il nuovo centro nasce dall’integrazione tra il know-how di Comerio Ercole nel settore delle tecnologie di calandratura, goffratura e laminazione e l’esperienza di Simec Group nelle tecnologie di incisione e trattamento delle superfici. L’obiettivo è creare una piattaforma avanzata capace di accompagnare le aziende lungo tutto il processo di sviluppo, dalla progettazione dei pattern fino alla produzione industriale. JET si propone come una struttura specializzata nello sviluppo di tecnologie offline per la post-goffratura, con un approccio che integra progettazione, testing e scale-up industriale all’interno di un unico ecosistema tecnologico. Il centro lavorerà su soluzioni dedicate ai settori nonwoven e plastici, puntando a migliorare funzionalità, qualità estetica ed efficienza produttiva dei materiali trattati.
L’iniziativa è stata presentata ufficialmente durante Index Nonwovens 2026 di Ginevra, la principale manifestazione internazionale dedicata al mondo dei nonwoven, dove Comerio Ercole ha mostrato anche le più recenti innovazioni sviluppate dalla propria divisione Nonwovens.
S econdo quanto dichiarato dall’azienda, la nascita di JET rappresenta una risposta alla crescente richiesta di soluzioni avanzate per la goffratura e la calandratura, in un momento di forte ripresa degli investimenti e dei progetti speciali nel settore dei materiali tecnici e dei nonwoven. u
Asahi Kasei ha annunciato un piano di riorganizzazione delle attività presso il sito produttivo di Mizushima, in Giappone, con l’obiettivo di ottimizzare il portafoglio materiali entro l’esercizio fiscale 2030. La decisione rientra nella strategia del gruppo giapponese, che sviluppa prodotti che spaziano da elastomeri e materiali per batterie fino a dispositivi medicali e soluzioni per semiconduttori, volta a migliorare l’efficienza del capitale e rafforzare la redditività di lungo periodo. Le misure seguono la già annunciata cessazione della produzione di etilene da parte di Asahi Kasei Mitsubishi Chemical Ethylene Corp. (AMEC) e riguarderanno diverse linee produttive del settore materiali.
S econdo quanto comunicato dall’azienda, non sono previsti impatti immediati sulla fornitura dei prodotti derivati. Le attività coinvolte hanno registrato nel 2025 ricavi pari a 116,2 miliardi di yen, rispetto ai 1.306,2 miliardi di yen complessivi del segmen -
to Materials. Nel dettaglio, Asahi Kasei interromperà la produzione di stirene monomero e delle linee di polietilene a bassa densità Suntec™-LD e Suntec™EVA, utilizzate per film, imballaggi e beni di consumo, oltre alle linee di polietilene ad alta densità Suntec™-HD e Creolex™.
Per quanto riguarda l’acrilonitrile (AN), l’azienda prevede la chiusura della linea da 200 mila tonnellate annue presso Mizushima e la conversione della linea MAN (mataacrilonitrile) da 50 mila tonnellate annue verso una produzione combinata AN/MAN. La fornitura di acrilonitrile continuerà attraverso Tongsuh Petrochemical, in Corea del Sud.
I l piano include inoltre la cessazione della linea Duranol™ polycarbonate
diol (PCD) da circa 3 mila tonnellate annue a Mizushima. La fornitura sarà mantenuta tramite Asahi Kasei Performance Chemicals in Cina e altri siti produttivi.
Secondo Asahi Kasei, la riorganizzazione punta a uscire da business diventati strutturalmente meno redditizi e a riallineare la supply chain all’interno dei mercati petrolchimici globali. L’azienda prevede così di migliorare i margini e ridurre i costi associati al mantenimento delle attività interessate, riallocando il capitale verso settori considerati a maggiore valore aggiunto.
L’iniziativa si inserisce nel piano triennale “Trailblaze Together”, attraverso il quale il gruppo sta concentrando le risorse nei comparti healthcare, critical care, housing ed elettronica. u
Synthos, tra i principali produttori europei di gomma sintetica e polistirene espanso, ha annunciato di aver ottenuto per il secondo anno consecutivo la medaglia d’oro EcoVadis, uno dei più autorevoli riconoscimenti internazionali in materia di sostenibilità aziendale.
Nell’edizione 2026 della valutazione EcoVadis, l’azienda si è posizionata nel 97° percentile, rientrando così nel top 3% delle imprese più performanti al mondo in termini di sostenibilità. Il riconoscimento premia in particolare i risultati ottenuti nelle aree ambiente, etica e diritti umani e del lavoro.
EcoVadis valuta ogni anno migliaia di aziende sulla base di criteri legati alle performance ambientali, sociali, etiche e alla gestione responsabile della catena
di fornitura. La classificazione Gold viene assegnata alle organizzazioni che si collocano tra il 5% migliore a livello globale. “Ricevere nuovamente la medaglia d’oro conferma il ruolo centrale della sostenibilità nella nostra strategia aziendale”, ha dichiarato Agata Gładysz-Stańczyk, presidente del Consiglio di Amministrazione di Synthos. “Consideriamo questo risultato non come un punto di arrivo, ma come uno stimolo a continuare a innovare e migliorare in modo responsabile”. Secondo l’azienda, il risultato riflette l’im-
pegno costante in ambiti quali la lotta al cambiamento climatico, l’economia circolare, la trasparenza e la condotta aziendale responsabile. Synthos aderisce inoltre al Global Compact delle Nazioni Unite e redige la propria rendicontazione di sostenibilità secondo gli standard ESRS e GRI.
Il gruppo ha infine annunciato che utilizzerà le indicazioni emerse dalla valutazione EcoVadis per definire nuove priorità e rafforzare ulteriormente il proprio percorso di sostenibilità. u
Apochi mesi dalla premiazione del concorso internazionale “Pleiades - Plastic European Innovation Award for Design and Sustainability”, il progetto vincitore è arrivato a Plast 2026 trasformandosi da idea a prodotto reale. Presso lo stand Arburg è stato infatti protagonista “Donutella”, l’avvolgicavo modulare a forma di ciambella progettato dagli studenti Caterina Gasparini, Matteo Bazzacco e Paolo Levorato dell’Università IUAV di Venezia, vincitori della prima edizione del concorso dedicato a design, sostenibilità e innovazione.
L'iniziativa, promossa per avvicinare il mondo universitario a quello industriale, aveva premiato un progetto capace di coniugare semplicità, funzionalità e producibilità industriale. A Plast 2026 il percorso si è completato con la realizzazione del prodotto attraverso le tecnologie Arburg e con la sua presentazione al pubblico internazionale della manifestazione.
Un momento particolarmente significativo è stato la visita allo stand di Susanne Welter, Console Generale della Repubblica Federale di Germania a Milano. Durante
l'incontro la Console ha potuto confrontarsi direttamente con gli studenti Matteo Bazzacco e Paolo Levorato, che hanno raccontato la nascita dell'idea progettuale e illustrato il funzionamento di Donutella. La visita ha rappresentato anche un'occasione di confronto tra la rappresentanza diplomatica tedesca e il management di Arburg sui rapporti tra formazione, innovazione e industria, nonché sul valore della collaborazione tra Italia e Germania nello sviluppo tecnologico e manifatturiero. A rendere ancora più concreto il passaggio dall'idea al prodotto è stata la dimostrazione dal vivo dello stampaggio di Donutella sulla nuova pressa elettrica Allrounder Trend, equipaggiata con l'interfaccia Gestica Lite.
Grazie al contributo dei partner Ewikon e Uniform, i visitatori hanno potuto osservare l'intero processo produttivo e toccare con mano il risultato finale di un progetto nato nelle aule universitarie e arrivato fino alla produzione industriale. Commentan-
do l'iniziativa, la Console Welter ha sottolineato l'importanza di creare occasioni di incontro tra università e imprese, evidenziando come le aziende siano sempre più alla ricerca di giovani qualificati e come il mondo accademico possa contribuire con nuove idee e competenze allo sviluppo industriale.
Secondo la diplomatica, progetti di questo tipo favoriscono uno scambio diretto e naturale tra formazione, ricerca e impresa, generando opportunità concrete per entrambe le parti. u
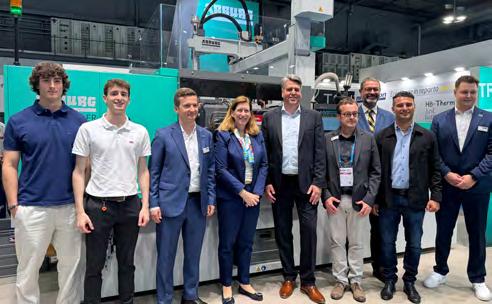
Si è conclusa con una partecipazione record la consultazione pubblica sul progetto di parere del Comitato per l’Analisi Socioeconomica (SEAC) dell’Agenzia europea per le sostanze chimiche (ECHA) relativo alla proposta di restrizione delle PFAS, le sostanze per- e polifluoroalchiliche definite “forever chemicals”. Nel corso dei 60 giorni di consultazione pubblica (dal 26 marzo al 25 maggio 2026), infatti, sono stati presentati 3.511 commenti da oltre 3.200 organizzazioni e 250 cittadini.
L’iniziativa ha coinvolto un ampio spettro di stakeholder, tra cui imprese, associazioni industriali, organizzazioni della società civile, autorità pubbliche e mondo accademico. Secondo i dati diffusi da ECHA, la maggior parte dei contributi è arrivata dalle aziende (61,6%), seguite dalle associazioni di
categoria (25,9%) e dai privati cittadini (7,7%).
Tra i settori più attivi figurano l’elettronica e i semiconduttori, che hanno rappresentato il 12,7% dei contributi, oltre ai comparti dei gas fluorurati, dell’energia, dei trasporti, dei lubrificanti e della produzione di PFAS. La consultazione comprendeva questionari specifici per diversi settori industriali interessati dalla possibile restrizione. I commenti ricevuti si sono concentrati soprattutto sugli impatti socioeconomici della misura proposta, analizzando temi quali la disponibilità di alternative tecnologiche, i tempi di transizione necessari, i costi di adeguamento e le possibili ripercussioni sulla competitività delle imprese europee. I l SEAC è ora impegnato nella valutazione delle osservazioni per verificare se le informazioni fornite possano
confermare o modificare le conclusioni contenute nel progetto di parere. L’adozione del parere finale è prevista entro la fine del 2026. Successivamente, insieme al parere già adottato dal Comitato per la Valutazione dei Rischi (RAC), il documento sarà trasmesso alla Commissione europea, che elaborerà una proposta di restrizione da sottoporre agli Stati membri nell’ambito del Comitato REACH.
R icordiamo che la proposta di restrizione delle PFAS è stata presentata nel gennaio 2023 dalle autorità di Danimarca, Germania, Paesi Bassi, Norvegia e Svezia con l’obiettivo di ridurre le emissioni di queste sostanze nell’ambiente e rendere più sicuri prodotti e processi industriali. Si tratta di una delle più ampie iniziative regolatorie europee nel settore chimico degli ultimi anni. u
Con un evento che ha riunito dipendenti, clienti storici, partner strategici e rappresentanti del territorio, Franplast ha celebrato il 6 giugno il traguardo dei suoi primi sessant’anni di attività. Fondata nel 1966 da Giacomo Franceschetti, l’azienda è oggi una delle realtà di riferimento nella formulazione e produzione di elastomeri termoplastici (TPE-S).
N el corso della sua storia, Franplast ha attraversato un percorso di crescita che l’ha portata da impresa locale a player specializzato nella produzione di compound a base SEPS, SEBS e SBS, mantenendo al centro della propria attività flessibilità, competenza tecnica e attenzione alle persone. Oggi l’azienda è guidata da Elena Franceschetti, figlia del fondatore. I l momento istituzionale della serata è stato rappresentato dall’intervento della Ceo, che ha ripercorso le principali tappe dello sviluppo aziendale e illustrato le prospettive future. In occasione dell’anniversario, Elena Franceschetti ha inoltre ricevuto una targa celebrativa da parte di Confindustria, a riconoscimento del contributo fornito dall’azienda al tessuto industriale del territorio.
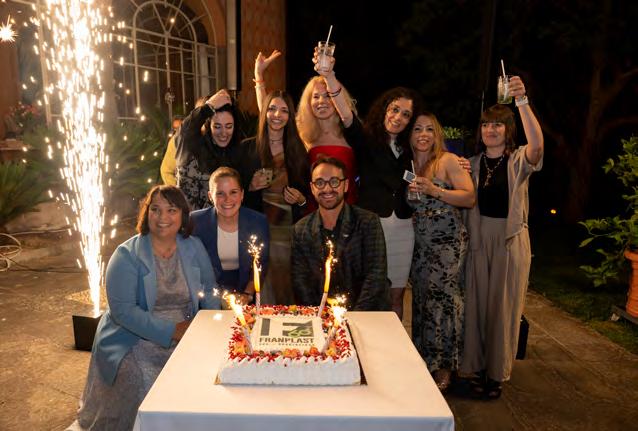
“S essant’anni di storia sono il risultato del lavoro, della dedizione e della passione di una sola, grande famiglia”, ha dichiarato la Ceo, sottolineando come l’anniversario rappresenti non solo un’occasione per celebrare il passato, ma anche un punto di partenza per nuovi investimenti in ricerca, sviluppo e sostenibilità.
S pecializzata da sei decenni nei TPES, Franplast continua infatti a puntare sull’innovazione di prodotto e sullo sviluppo di soluzioni personalizzate
per numerosi settori industriali, facendo leva su un consolidato know-how tecnico e su un costante investimento in Ricerca & Sviluppo. Qualità, affidabilità e sostenibilità ambientale restano i pilastri della strategia aziendale. C on questo anniversario, Franplast rinnova il proprio impegno verso un mercato in continua evoluzione, confermando la volontà di proseguire il percorso di crescita che l’ha resa uno dei nomi più riconosciuti nel settore degli elastomeri termoplastici. u
acquisisce Gomet e amplia il business nei componenti in gomma per l’automotive
Il gruppo svedese attivo nell’ingegneria dei polimeri Trelleborg Group amplia il proprio business nei componenti in gomma per l’automotive con l’acquisizione di Gomet, azienda italiana specializzata in cuffie di protezione e componenti polimerici per sistemi critici dei veicoli.
L’operazione è stata perfezionata il 5 giugno attraverso la business area
Trelleborg Industrial Solutions e rappresenta un ulteriore passo nella strategia di crescita del gruppo nel comparto dei componenti tecnici per veicoli. Con sede e stabilimento pro -
duttivo ad Azeglio (Torino), Gomet realizza principalmente cuffie per giunti omocinetici, tamponi amm ortizzatori e cuffie per sistemi sterzanti a cremagliera e pignone, componenti essenziali per la protezione e la durata dei sistemi meccanici dei veicoli. Nel 2025 l’azienda ha registrato un fatturato di circa 270 milioni di corone svedesi, pari a circa 24 milioni di euro ai cambi correnti. Il venditore è la società chimica statunitense Huntsman Corporation.
S econdo Jean-Paul Mindermann, presidente di Trelleborg Industrial Solutions, l’acquisizione consentirà al gruppo di rafforzare la propria posizione nel segmento delle cuffie automotive sia come fornitore per i principali costruttori mondiali, sia nel mercato dei ricambi. “Con l’aumento della vita utile dei veicoli circolanti cresce anche la domanda di componenti sostitutivi di alta qualità, necessari per mantenere efficienti e protetti i sistemi critici dell’automobile”, ha dichiarato in una
nota il manager. Trelleborg vanta già una presenza globale nel settore delle cuffie e dei componenti protettivi per l’automotive, con attività produttive e commerciali distribuite tra Europa, Asia e Nord America. L’integrazione di Gomet permetterà al gruppo di ampliare ulteriormente la propria offerta e di consolidare la presenza nel mercato aftermarket europeo, un segmento considerato strategico alla luce del progressivo invecchiamento del parco veicoli. u
Danfoss, tra i principali operatori mondiali nei settori dell’efficienza energetica, dell’automazione e delle soluzioni idrauliche, ha annunciato la sottoscrizione di un accordo di esclusiva finalizzato alla definizione dell’acquisizione di Alfagomma, azienda specializzata in sistemi integrati per la gestione di fluidi industriali e idraulici. L’operazione si inserisce nella strategia LEAP 2030 del gruppo danese e punta a rafforzare ulteriormente la divisione Fluid Conveyance di Danfoss Power Solutions, una delle aree di attività a più rapida crescita all’interno del gruppo.
Con circa 600 milioni di euro di fatturato annuo, 4.500 dipendenti e una rete produttiva composta da 28 siti di produzione e assemblaggio nel mondo, Alfagomma è oggi uno dei principali operatori internazionali nel settore dei tubi industriali e idraulici, raccordi e sistemi integrati per la gestione dei fluidi. Secondo Danfoss, l’integrazione delle attività consentirebbe di creare un operatore globale di riferimento nel settore dei sistemi idraulici e dei tubi industriali, rafforzando ulteriormente la presenza internazionale di entrambe le realtà. L’operazione si inserisce in una fase di transizione per Alfagomma.
Nel maggio dello scorso anno il Tribunale delle Imprese di Milano aveva nominato un collegio composto da Claudio Roberto Calabi, Andrea Amaduzzi ed Enrico Cotta Ramusino con il compito di individuare le soluzioni gestionali più adeguate per garantire la con-
tinuità aziendale e la valorizzazione del gruppo attraverso un percorso strutturato di sviluppo. L’annuncio di Danfoss è stato confermato dal Collegio dei Liquidatori di Alfa Gomma SpA in liquidazione, che il 12 giugno scorso ha deliberato di concedere al gruppo danese un periodo di esclusiva per finalizzare i termini e le condizioni dell’operazione. La decisione è arrivata al termine dell’esame delle offerte vincolanti ricevute nell’ambito del processo competitivo avviato per la valorizzazione del gruppo.
N ella comunicazione ufficiale, il Collegio dei Liquidatori ha evidenziato come la proposta di Danfoss presenti elementi di particolare coerenza con gli obiettivi della procedura, prevedendo
prospettive di continuo sviluppo industriale per il business Alfagomma e un impegno di lungo periodo volto a rafforzarne l’operatività, sostenere la base industriale e garantire stabilità, crescita e continui investimenti nelle persone, nelle competenze e nelle attività operative del gruppo.
N el 2025 il gruppo Danfoss ha registrato ricavi pari a 9,4 miliardi di euro e impiegava circa 39.000 persone a livello globale. In Italia può contare su una presenza industriale e commerciale consolidata, ulteriormente rafforzata negli ultimi anni attraverso acquisizioni quali Palladio Compressors e Hydro Holding. Le parti proseguiranno ora il confronto in esclusiva per definire i termini dell’operazione. u
L’unica camera del vuoto integrale che può accogliere al suo interno uno stampo senza limiti dimensionali
CDG progetta macchine per lo stampaggio con un sistema per il vuoto assoluto brevettato in cui gli stampi non hanno limiti dimensionali minimi, nè massimi.
Scopri di più su www.cdg1971.it
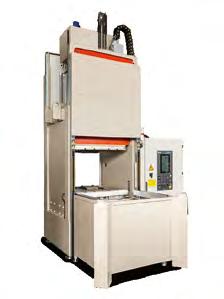
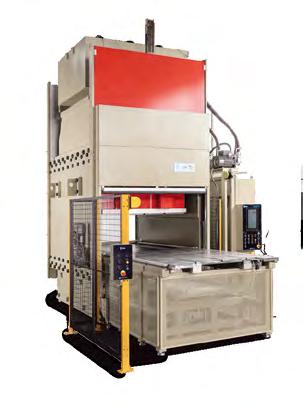
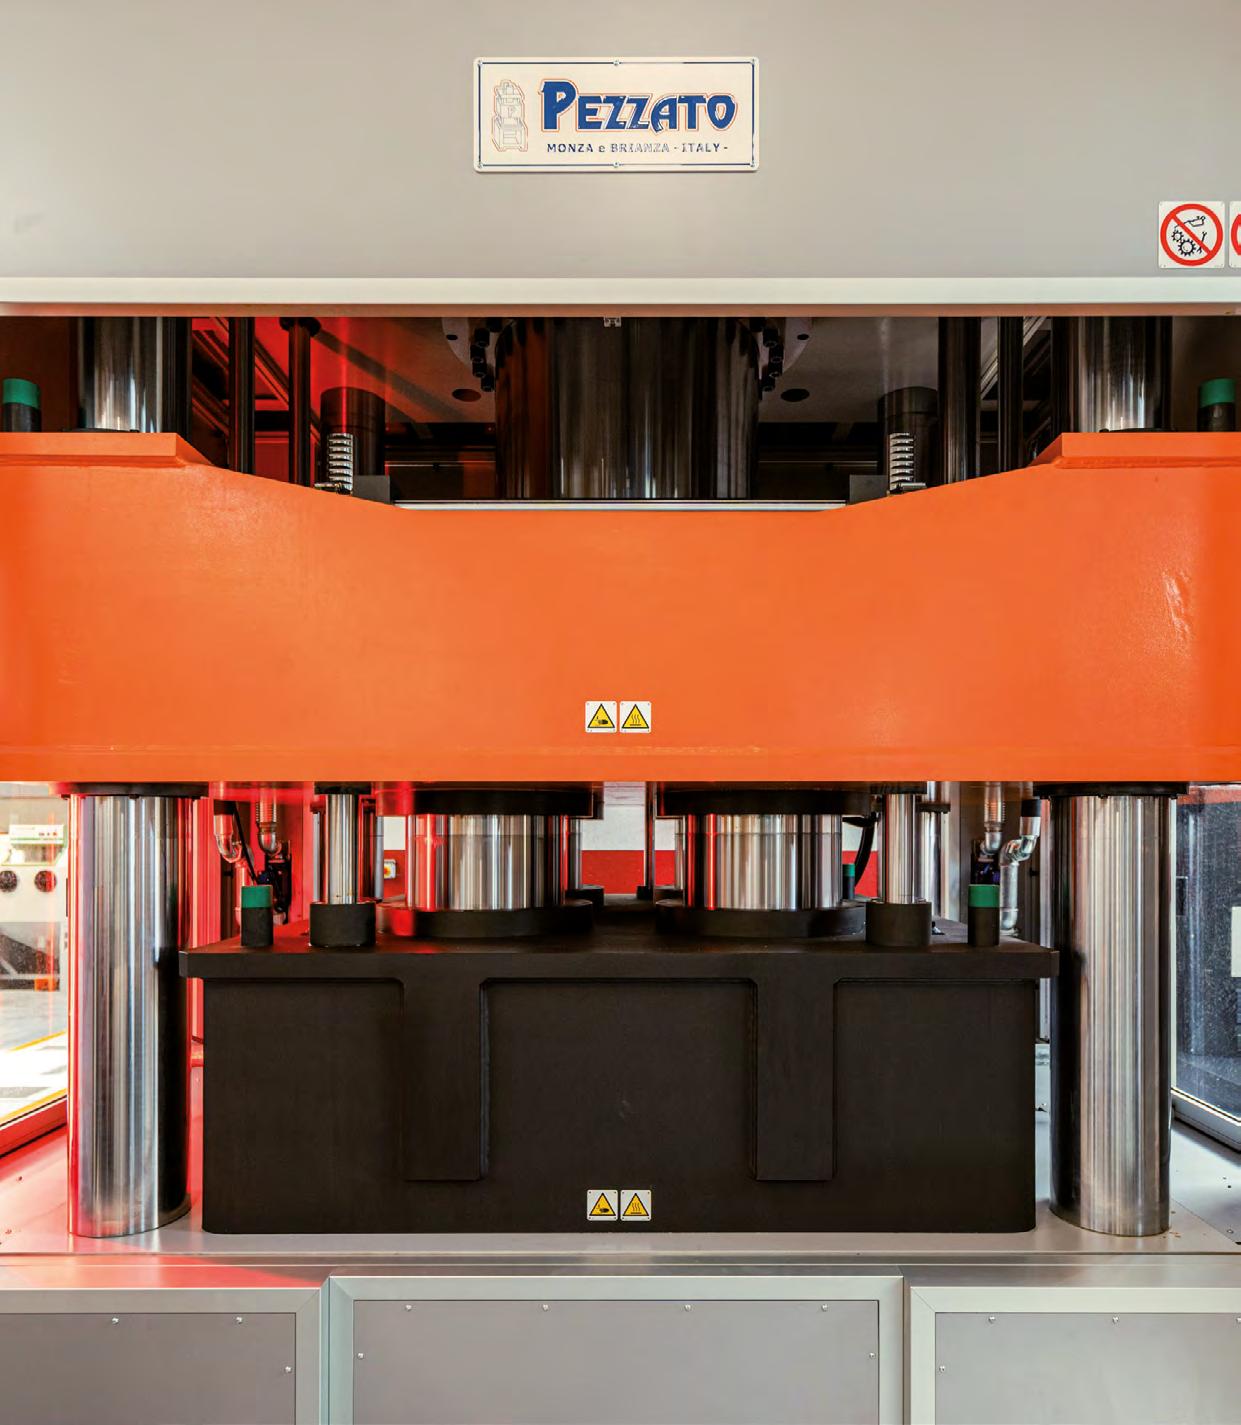
Performance ed innovazione dei nostri macchinari, costruiti per durare nel tempo
La tua scelta migliore per lo stampaggio sottovuoto
Presse per lo stampaggio a compressione di gomma, termoindurenti e compositi Un’ampia gamma di macchinari, totalmente personalizzabili secondo le esigenze del Cliente, dotati dei più moderni ed avanzati sistemi di controllo e di sicurezza. www.pezzatopresse.it
Pezzato S.r.l. - Via Socrate, 2 - 20864 Agrate Brianza (MB) Tel. +39 039 6091120 - info@pezzatopresse.it
scopri i nostri macchinari: