Monzon (Becker & Poliakoff): per i deal negli USA occhio al business plan
IL COMMENTO
Adelghi (Contract Manager): dal PNRR una lezione per il management aziendale
Sommario
M&A & corporate finance
06 M&A advisory, che fatica chiudere il deal! Ma la pipeline è piena
Due diligence "feroci", Golden Power e valutazioni sotto pressione allungano i tempi delle operazioni m&a. La classifica BeBeez degli advisor finanziari per il primo semestre 2026, in un mercato dominato dagli add-on dove lo scouting è il vero valore aggiunto
Il meglio del private capital in Italia e nel mondo
•Private Equity
• Venture capita
• Private capitanel mondo
• Real estate
• Private debt
• Crisi & Rilanci e NPL
• M&A corporate finance
• GreenBeez
• Arte&Lifestyle/Libri
L'INTERVISTA
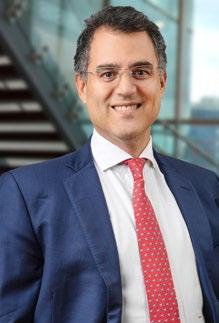
14 Monzon (Becker & Poliakoff): negli Usa le aziende italiane guardino al business plan, non ai multipli
IL COMMENTO
16 Adelghi (Contract Manager): Dal PNRR una lezione per il management: il valore esiste solo se arriva in tempo
PRIVATE MINDSET
18 La leva non basta più. Oggi il vero moltiplicatore di valore è il tempo (e la cassa)
BEBEEZ CARVE-OUTS FOCUS
22 Dopo il carve-out. Il Cda stand-alone: dalla delega di gruppo alla governance autonoma da pag 26 a 35
news nel mondo
Dopo il rimbalzo registrato nella seconda parte del 2025, il mercato globale del private equity ha subito una nuova battuta d’arresto. Il valore dei buyout, che aveva raggiunto 267 mld $ nel quarto trimestre dello scorso anno, è infatti sceso a 173 mld nel primo trimestre 2026 e, sulla base delle operazioni annunciate fino a metà maggio, dovrebbe attestarsi intorno a 145 mld nel secondo trimestre, tornando così sui livelli di inizio 2025. Anche il mercato delle exit ha rallentato: dopo aver toccato 258 miliardi di dollari nel quarto trimestre 2025, il valore delle dismissioni è sceso a 170 mld nel primo trimestre, mentre il secondo trimestre dovrebbe chiudersi a circa 216 mld, ancora ben al di sotto dei livelli registrati nella seconda metà dello scorso anno. Emerge dal Private Equity Midyear Report 2026 pubblicato lo scorso giugno da Bain & Company. Leggi tutto
private debt
I numeri del Report di BeBeez
322
Il numero dei deal di PE in Italia in H1 2026
Sono state 322 le operazioni di private equity annunciate o concluse in Italia nel primo semestre 2026, un po' meno della metà del totale delle 738 le operazioni mappate in tutto il 2025, una cifra che lo scorso anno ha rappresenta il 25,5% in più del totale di 588 deal mappati per l’intero 2024. Di questo totale dei 6 mesi, ben 185 deal sono stati rappresentati da add-on, con 144 target italiane e 41 estere, quindi quasi il 65% del totale delle operazioni di investimento, al netto di quelle in impianti di energia (16) e di ristrutturazione aziendale (8) e al netto degli 12 disinvestimenti verso trade buyer. Un trend, quello del peso degli add-on, che è crescente. Ricordiamo che in tutto il 2025 le operazioni di add-on erano state 391, pari a oltre il 61% del numero totale di operazioni di investimento. Clicca qui per leggere il Report di BeBeez (disponibile agli abbonati a BeBeez News Premium e BeBeez Private Data).
738
Il numero dei deal di PE in Italia nell'intero 2025
65%
Il peso dei deal di add-on sul totale investimenti di PE in H1 2026
61%
Il peso dei deal di add-on sul totale investimenti di PE in tutto il 2025
Deal piccoli, mercato vivo
I dati raccolti finora raccontano un'Italia che continua a generare operazioni in tutti i segmenti del private capital, tra add-on, holding di investimento, search fund e compounder.
Cari lettori, l'estate, per chi segue il private capital, è sempre un momento particolare. I primi sei mesi dell'anno sono ormai alle spalle, molte operazioni sono già state firmate e altrettante sono in dirittura d'arrivo prima della pausa di agosto. È quindi il momento ideale per fermarsi un attimo e osservare il quadro d'insieme. Questo numero di BeBeez Magazine parte proprio da qui.
L'inchiesta di copertina è dedicata agli advisor m&a italiani. Non soltanto perché raccontiamo come sta evolvendo un settore sempre più competitivo, ma perché gli advisor rappresentano spesso il primo sensore dello stato di salute del mercato. I mandati arrivano mesi prima dei closing, i processi vengono avviati molto prima che le operazioni diventino pubbliche e il loro lavoro offre spesso una delle letture più tempestive di ciò che sta accadendo nell'economia reale. Per questo, insieme all'inchiesta, pubblichiamo anche la classifica dei professionisti e delle boutique che hanno seguito il maggior numero di operazioni nella prima parte dell'anno.
Nei prossimi giorni BeBeez completerà poi il quadro con i tradizionali report semestrali sul private equity, sul venture capital e sul private debt, che saranno pubblicati sul sito a partire da lunedì. A oggi stiamo aggiornando gli ultimi dati, ma già abbiamo una fotografia sufficientemente nitida per capire la direzione del mercato.
A livello internazionale il quadro resta complesso. Come ha evidenziato Bain & Company nel suo Midyear Report (si veda altro articolo di BeBeez), il private equity continua a convivere con un costo del capitale elevato, un rallentamento delle exit e una persistente difficoltà nel riallineare le aspettative di prezzo tra compratori e venditori. La dry powder non manca e nemmeno il credito, ma fare operazioni continua a essere più difficile rispetto al decennio scorso. Quanto al venture capital, a livello globale l’attività di investimento ha già
Leggi online tutti i numeri di BeBeez Magazine
superato nei primi sei mesi del 2026 il volume registrato nell’intero 2025. Ma dietro questo apparente boom si nasconde una realtà molto diversa: i capitali si stanno concentrando su un numero sempre più ridotto di società, mentre il numero delle operazioni continua a diminuire. È quanto emerge dal confronto tra i dati pubblicati da CB Insights e PitchBook, che raccontano un mercato sempre più polarizzato sui mega-round dell’AI (si veda altro articolo di BeBeez).
L'Italia, tuttavia, sembra mostrare una dinamica almeno in parte diversa. Pur senza anticipare i risultati completi dei nostri report, i dati raccolti finora raccontano un mercato che continua a generare deal in tutti i segmenti del private capital. Il private equity resta attivo, soprattutto sugli add-on e quindi su deal di piccole e medie dimensioni; accanto ai fondi cresce inoltre il peso delle holding di investimento, dei search fund e dei cosiddetti compounder, mentre aumentano le operazioni industriali sostenute da capitali privati. Il venture capital continua a produrre nuovi round di investimento, sebbene le dimensioni medie siano sempre molto piccole; e il private debt consolida il proprio ruolo di fonte alternativa di finanziamento per le imprese.
Naturalmente sarà il secondo semestre a dirci se questa tendenza troverà conferma. Molte operazioni oggi in corso potrebbero chiudersi entro fine anno e modificare in modo significativo il bilancio del 2026.
Sarà il BeBeez Private Capital Summit del prossimo 1° dicembre a rappresentare il momento in cui tireremo le somme dell'intero mercato. Sarà l'occasione per presentare i dati definitivi dell'anno, confrontarli con quelli internazionali e discutere insieme ai protagonisti del settore se il 2026 avrà rappresentato davvero l'inizio di una nuova fase di crescita o soltanto una parentesi positiva in un contesto ancora caratterizzato da molte incertezze.
Nel frattempo, questo numero di BeBeez Magazine vuole offrire proprio questo: un punto di osservazione privilegiato su un mercato che, pur tra molte complessità, continua a evolversi.
Stefania Peveraro
Direttore di BeBeez
Founder di EdiBeez srl stefania.peveraro@edibeez.it
BeBeez Magazine è il magazine settimanale di BeBeez, la testata giornalistica quotidiana dedicata al private capital, pubblicata da EdiBeez srl (aut. Tribunale di Milano n. 102 del 3 aprile 2013)
Hanno collaborato a questo numero: Giuliano Castagneto - Progetto grafico: Luca Ballirò
N. 44 - 31 LUGLIO 2026
M&A E CORPORATE FINANCE
M&A advisory, che fatica chiudere il deal! Ma la pipeline è piena
Due diligence "feroci", Golden Power e valutazioni sotto pressione allungano i tempi delle operazioni. La classifica BeBeez del primo semestre 2026 vede Ethica in vetta con 13 deal e Lazard al secondo posto con 7, in un mercato dominato dagli add-on dove lo scouting è il vero valore aggiunto di Giuliano Castagneto
Un mercato italiano m&a e private equity in cui pesano sempre di più gli add-on. Una crescente importanza strategica dell’assistenza al venditore. Un sensibile allungamento dei tempi di chiusura delle operazioni. Sono queste le principali tendenze evidenziate a giudizio unanime degli operatori contattati da BeBeez Magazine per fare il punto sull’attività di m&a advisory al giro di boa dell’anno.
Tendenze puntualmente riflesse nella classifica dell’attività degli advisor finanziari elaborata da BeBeez Magazine per il primo semestre del 2026, basata sul numero di acquisizioni annunciate o concluse, che hanno visto coinvolti investitori finanziari ad eccezione delle operazioni di venture capital. In diversi casi il numero di transazioni concluse da ciascun advisor è diminuito, anche sensibilmente, ma a livello aggregato, rispetto alla prima metà del 2025, il volume è rimasto praticamente invariato. Ciò ha comportato una maggiore dispersione dell’attività su un numero più ampio di operatori, diversi dei quali presentano un solo deal.
A dominare la classifica dei financial advisor per numero di operazioni equity su target italiane nel primo semestre 2026 è ancora una volta Ethica Group con la sua divisione m&a advisory, che consolida la leadership già conquistata un anno fa salendo a quota 13 deal dai 9 del primo semestre 2025, grazie a un flusso costante di operazioni mid-market (da GFF a Costa Edutainment, da Raffaele Caruso a Luilor). Alle sue spalle il semestre segna però un cambio di passo delle grandi firme internazionali: Lazard balza al secondo posto con 7 operazioni, dalle 3 dello stesso periodo 2025. Un balzo, quello di Lazard, che si spiega con l’infittirsi delle operazioni cross border che coinvolgono fondi internazionali, in particolare francesi come PAI Partners (su Mecaer),
oltre a Towebrooks (su MSA Mizar) e Argos Fund (su Re. Le.Vi ), oltre alla relazione di lunga data con Investindustrial, che la maison ha assistito sull’aumento di capitale di Artsana e il reverse take over di Officina Stellare, entrambe operazioni alquanto complesse.
Rothschild & Co e Fineurop
Soditic condividono il terzo gradino con 5 deal ciascuna. La prima è storicamente rinomata come advisor sell-side, quindi si trova dal lato giusto del mercato in un momento in cui aumenta la pressione dei fondi all’uscita, mentre la seconda, storico riferimento sulle operazioni mediopiccole, beneficia dell’aumento del peso di queste ultime sul mercto italiano del M&A.
La classifica
Filippo Guicciardi,
Equita Mid-Cap
Filippo Bratta,
financial advisors (puro financial advisory, no due diligence o fairness opinion)
Seguono a quota con 4 deal ciascuna Scouting Capital Advisors e JP Morgan, quest’ultima presente sulle operazioni di maggiore dimensione, da Irca (valutata 3 miliardi di euro) a Nexi a Golden Goose. E ancora con 4 deal ciascuna ci sono due protagoniste del 2025 in rallentament o: Mediobanca ed Equita, entrambe appunto scese a 4 operazioni dalle 8 del primo semestre dello scorso anno. Frenata ancora più marcata per Grant Thornton, che passa da 10 deal ad appena 2, per Epyon (da 8 a 3), per New Deal Advisors (da 7 a 1) e per Vitale & Co (da 6 a 3), a conferma di un semestre in cui l'attività si è concentrata su un numero più ristretto di advisor molto attivi, mentre si allunga la coda di operatori con una o due operazioni, tra cui spiccano comunque mandati di prestigio come Roberto Cavalli per RBC Capital Markets e Missoni per WMCF. Da segnalare infine come alcuni dossier abbiano mobilitato più advisor contemporaneamente: è il caso di Irca, che compare nei track record di Lazard, Rothschild, JP Morgan, UBS e Labs Corporate Finance.
Le dinamiche evidenziate nella classifica sono “la dimostrazione
dell’elevato tasso di competitività del mercato in cui operiamo noi advisor m&a. Ovviamente, bisogna distinguere tra buy side e sell side”, spiega Filippo Bratta, managing partner di Scouting Capital & Family Advisors, piattaforma di investment banking indipendente focalizzata sulle famiglie imprenditoriali italiane a cui si rivolge con servizi di advisory m&a, family office e club investment, classificatasi quinta con 4 operazioni. Continua Bratta: “Lato buy side, spesso l’acquirente, se sostenuto da un investitore finanziario si avvale dell’advisory fornito direttamente dal fondo private equity che ha promosso il progetto di buy and build. Tuttavia gli imprenditori che vengono approcciati direttamente in tale contesto, soprattutto se di piccola dimensione, si trovano a dover identificare un supporto di advisory adeguato anche perché nella maggior parte dei casi l’acquirente ha idee precise sul prezzo. Ciò ha portato all’infittirsi della presenza di operatori più piccoli e focalizzati su certi territori”.
“La strategia buy and build è diventato il modello standard cui ricorrono i private equity per creare valore, dato che i multipli non crescono e il costo
Big Four, con il calo dei big deal e il boom degli add-on c’è
il grande sorpasso
La classifica delle Big Four viene riportata a parte in quanto nel loro caso è difficile distinguere la natura dei servizi da esse prestati sulle operazioni m&a, che spaziano dalla negoziazione, alla due diligence finanziaria e fiscale, fino alla due diligence sul payroll e all’assistenza legale.
Fatta questa precisazione, balza all’occhio la forte contrazione di EY e Deloitte e la contemporanea forte crescita di KPMG, che nell’occasione ha preso la testa della classifica, e di PwC Italia.
C’è un motivo preciso per questo, e dipende dal collocamento di mercato dei quattro operatori. Soprattutto nel campo dell’assistenza agli investitori finanziari, quindi delle operazioni che li coinvolgono, sia EY sia Deloitte si focalizzano su deal di dimensioni maggiori, dall’Enterprise Value di alcune centinaia di milioni di euro, che in molti casi sono state sospese o rinviate alla seconda metà dell’anno. Per contro, sia
KPMG sia PwC Italia si focalizzano su operazioni di taglia più piccola, come gli add-on che stanno dominando il mercato italiano, ma anche come i carve-out e le operazioni founder-owned, ossia l’ingresso in minoranza di un investitore finanziario in un veicolo controllato dall’imprenditore stesso. Un’ulteriore conferma di come il mercato italiano stia diventando un mosaico di deal medio-piccoli.
L'ATTIVITÀ DI M&A ADVISORY
DELLE BIG FOUR
1H 2025 1H
Eugenio Morpurgo, partner fondatore e ceo di Fineurop Soditic
Roberto Bonacina, partner di Ethica M&A Advisory
Ethica, 50 deal nel 2025 e già 30 nel primo semestre tra m&a e debt advisory
In un contesto di mercato m&a non dei più facili, Ethica Group, oltre a prevalere nella classifica basata sul numero dei deal conclusi nella prima metà del 2026, è stata tra i pochi operatori che è riuscita incrementare il flusso di attività rispetto al primo semestre dell’anno precedente.
“Il 2025 è stato un anno record per la nostra attività di advisory con 50 operazioni totali (quindi tra m&a e debt advisory, ndr). Archiviamo il primo semestre 2026 con oltre 30 operazioni (alcune delle quali in attesa di closing) e abbiamo ragionevoli aspettative di chiudere il 2026 con una buona crescita rispetto al 2025”, dichiara Fausto Rinallo, co-fondatore insieme a Cosimo Vitola di Ethica Group, piattaforma attiva con oltre 50 professionisti nell’advisory e 10 nell’attività di private equity.
Al tradizionale m&a, prevalentemente con posizionamento sell-side al fianco degli imprenditori, nel tempo sono stati affiancati nuovi servizi quali il Debt Advisory e, più recentemente, la Value Creation un innovativo servizio rivolto agli investitori finanziari che vogliono realizzare progetti di build-up nelle proprie partecipate.
Il segreto? “Un modello organizzativo che favorisce focalizzazione e specializzazione dei team, unite alla condivisione costante delle informazioni e delle opportunità”, spiega Roberto Bonacina, partner m&a di Ethica Group con un significativo track-record nei Consumer Goods, Retail e Business Services e precedenti esperienze in EY e Lazard.
“Negli ultimi anni”, prosegue Bonacina, “ci è accaduto diverse volte di agire da advisor della parte venditrice avendo come controparte un fondo private equity intenzionato a creare con una strategia di buy and build una piattaforma che aggregasse realtà in settori frammentati. Conclusa l’operazione principale, abbiamo mantenuto un coinvolgimento in quanto i fondi hanno avuto modo di apprezzare la profondità della nostra base di contatti con aziende, il network sui territori, uniti a una conoscenza approfondita di una vasta gamma di settori. Gli investitori riconoscono in Ethica un partner
Fausto Rinallo, co-fondatore di Ethica Group
in grado di affiancarli lungo l’intero percorso di crescita per linee esterne. Da un lato, possono esternalizzare un’attività complessa e dispendiosa come lo scouting di potenziali target, alquanto gravosa per organizzazioni relativamente snelle come molti fondi mid-market italiani; dall’altro, possono contare sulla nostra esperienza nella conduzione delle trattative e nella gestione dell’intero processo fino al closing. Per questo abbiamo di recente costituito il team di Value Creation, che sta riscuotendo un buon successo presso gli investitori istituzionali. La combinazione di capacità di origination e di execution apporta grande valore ai nostri clienti, consentendo loro di accelerare la creazione di piattaforme e aumentare i ritorni delle operazioni. L’esperienza accumulata in questi processi ci candida poi a seguire i sell side al termine del periodo di investimento”.
Un vantaggio che può rivelarsi prezioso in una fase di mercato complessa come l’attuale. “Oggi le operazioni sono più lente, perché è maggiore la prudenza e la necessità di comprensione del business e delle sue evoluzioni da parte degli investitori”, dice ancora Bonacina, che conclude: “L’esperienza accumulata dal team di Ethica in circa 450 operazioni realizzate può rivelarsi preziosa in un contesto come quello attuale. Ciò è particolarmente importante per un’organizzazione come la nostra, focalizzata sul mid market. La comprensione del deal rispetto al contesto di mercato consente una maggiore velocità di esecuzione e probabilità di successo”.
del debito è più alto che in passato”, sottolinea Roberto Bonacina, partner di Ethica M&A Advisory, in cima a questa prima edizione della classifica degli advisor m&a stilata da BeBeez
Fa presente Filippo Guicciardi, capo del team m&a di Equita Mid-
Cap Advisory, anch’essa quinta classificata con 4 deal, che “oggi i private equity, direttamente o indirettamente, rappresentano almeno il 40% dei volumi del mercato m&A”. Conseguenza diretta di questa evoluzione è una mutazione delle esigenze dei fondi, soprattutto se
acquirenti. Aggiunge Bratta: “Se si parla di execution, gli investitori finanziari sono in grado di farla da soli. Ciò su cui invece gli advisor possono lavorare per portare valore agli investitori finanziari è lo scouting, ovvero la capacità di trovare la target giusta. Oggi la maggior parte dell’attività di advisory è concentrata lì”.
A conferma di ciò, Bonacina sottolinea che proprio sullo scouting è strutturata Ethica Corporate Finance. Ma struttura vuol dire soprattutto disponibilità di persone che studiano e propongono operazioni agli interlocutori appropriati. Ethica dispone di 40 persone dedicate all’m&a. Scouting ne dispone della metà, ma intende crescere. Proprio per questo a giugno a Ethica si è unito Piero Manaresi, una lunga militanza in PwC Italia ma anche uno dei membri storici, fin dal 2010, del team di Ethica Group, profondo conoscitore del contesto economico emiliano, che come managing partner è andato a rafforzare l’ufficio di Bologna.
L’esigenza di rafforzare i team riflette una crescita della domanda di servizi di m&a advsory. “Sta aumentando il numero di famiglie inclini alla cessione parziale o totale delle aziende, anche per motivi di passaggio generazionale. Ma c’è un altro fenomeno che sta prendendo piede, cioè la cessione di minoranze, magari in occasione di un aumento di capitale. Sono operazioni volte alla raccolta di mezzi freschi, che sopperiscono alle carenze del mercato azionario, sempre più anemico”, sottolinea Eugenio Morpurgo, partner fondatore e ceo di Fineurop Soditic, altro nome di riferimento sull’advisory m&a per le realtà medie e piccole, forte di 22 professionisti m&a e terza classificata con cinque operazioni. Aggiunge Morpurgo: “Tuttavia aumenta anche la complessità del mercato. Si cercano investitori che abbiano un calendario flessibile sulla exit, il che rende più agevoli le negoziazioni, e più in generale fonti di capitale paziente. Ciò in un contesto sempre più competitivo, perché si è infittito il panorama di operatori qualificati attivi sull’equity”.
La tendenza a cercare capitali pazienti, che mettano meno pressione sull’impresa target per il raggiungimento di determinati obiettivi, è emersa con evidenza a cavallo tra il 2025 e 2026 ed era stata approfondita da BeBeez Magazine nella cover story del n°38.
Ma oltre alla complessità del mercato è diventato anche più complicato chiudere le operazioni.
“Ci sono diversi fattori che giocano al riguardo. Il primo è il contesto macroeconomico, condizionato dalla geopolitica. In molti casi l’aumento dei costi dell’energia e delle materie prime frena le performance finanziarie delle aziende target. Oggi i current trading (i risultati economici dell’ azienda in corso d’anno, ndr) non sono dei migliori e ciò pesa sulle valutazioni, rendendo gli accordi più difficili. Inoltre il contesto generale rende tutti più nervosi. Oggi basta un nonnulla per far passare la voglia di concludere un’operazione” fa presente Guicciardi di Equita sim.
Il nonnulla può provenire anche dalla fase di due diligence. Continua Guicciardi: “Succede che è diventata feroce la concorrenza tra i fornitori di transaction services. Sembra che facciano a gara nel trovare un problema. Una volta lo scopo della due diligence era capire se ci fosse qualcosa in grado di cambiare in modo sostanziale la valutazione e in definitiva la fattibilità dell’operazione. Oggi spesso ci si perde in dettagli o addirittura si discute settimane della remota possibilità che in futuro possano accadere eventi potenzialmente negativi. Il considerevole allungamento dei tempi che ne deriva è spesso causa di sfilacciamento dei rapporti e conseguente collasso del deal”.
“Quando si è sul buy side anche l’analisi approfondita del business plan è diventata più impegnativa, proprio a causa della maggiore incertezza del contesto. Bisogna essere sicuri che la target faccia le mosse giuste, le acquisizioni, gli investimenti. E’ diventata una due diligence strategica a
tutto tondo”, aggiunge Morpurgo.
A tutto questo si aggiunge il Golden Power, ossia la possibilità, comune a tanti Stati, che ha il governo di stoppare un’operazione se un acquirente estero mette a rischio la sicurezza nazionale o il quadro competitivo di un settore. Questo può allungare di diversi mesi l’iter di un deal cross border. Un caso eclatante si è avuto solo pochi giorni fa. L’acquisizione dell’asset manager immobiliare Hipoges da parte di Finsolutia, controllata del fondo Pollen Street Capital e a sua volta controllante l’italiana Hipoges spa, ha raggiunto il closing il 29 luglio ma era stata annunciata otto mesi prima, a novembre del 2025 (si veda qui articolo di BeBeez).
Ne consegue che la chiusura dei deal tende a concentrarsi nella seconda parte dell’anno. Nel 2025, a fronte di 125 deal nella prima metà come evidenziato in tabella, il numero finale dei 12 mesi era di 370. “Quest’anno l’andamento molto probabilmente sarà simile”, pronostica Bratta di Scouting. Che conclude: “Gli advisor tuttavia stanno imparando a gestire queste tempistiche dilatate. Dopo tutto i conti si fanno a fine anno. A fare davvero la differenza saranno due cose, anzitutto la struttura, come accennavo in precedenza, e soprattutto la volontà del venditore. Se questi vuole trovare investitori per far crescere l’azienda, dotarla di risorse manageriali e irrobustirne l’organizzazione, l’accordo su un pricing accettabile per tutti si trova. L’imprenditore che vuole vendere tutto, puntando a massimizzare il prezzo senza un coinvolgimento post closing, difficilmente trova ascolto”.
Tutte le news e gli approfondimenti di BeBeez per meno di un caffé al giorno
https://bebeez.it/abbonati/
Cari lettori,
vi ricordiamo che per leggere tutte le notizie di BeBeez e restare aggiornati sui private markets senza limitazioni, è necessario sottoscrivere uno dei nostri abbonamenti: BeBeez articoli base oppure BeBeez News Premium, che, oltre al flusso di articoli di base, permette di leggere gli articoli di BeBeez Magazine e altri articoli di approfondimento e interviste (Insight Views) e soprattutto i nostri Report di mercato, con le tabelle di riassunto delle operazioni.
Offrire informazione di qualità costa tempo e fatica e richiede curiosità, serietà e tanta passione. Quello che vi chiediamo è solo un piccolo contributo. Per BeBeez News Premium stiamo parlando di molto meno di un caffé al giorno.
Per abbonarti clicca su https://bebeez.it/abbonati/ Inoltre, per pacchetti di abbonamenti per più utenti, sono previsti sconti.
Su questo tema potete contattarci, inviando una mail a info@edibeez.it, precisando il tipo di abbonamento e il numero di utenze richieste. Vi aspettiamo e grazie di leggerci!
Stefania Peveraro direttore di BeBeez
Monzon (Becker & Poliakoff): negli Usa le aziende italiane guardino al business plan, non ai multipli.
Per il responsabile dell’International practice della law firm americana, produrre e vendere Oltreoceano oggi è una necessità, ma progettare strategie M&A guardando solo ai parametri di valutazione può indurre i gruppi tricolore a un immobilismo pericoloso
di Giuliano Castagneto
Sempre più spesso le aziende italiane, controllate o meno da investitori finanziari, acquisiscono imprese negli Stati Uniti, sia per stabilire antenne commerciali sia per installare unità produttive che consentano di superare gli ostacoli regolamentari frapposti tra il made in Italy e il mercato americano. Tuttavia, il mercato Usa presenta insidie, sia al momento dell’acquisto sia nella gestione, soprattutto sul piano della governance. I benefici potenziali compensano i problemi? BeBeez Magazine lo ha chiesto a Gabriel Monzon Cortarelli, Head of International Practice Group dello studio di diritto americano Becker & Poliakoff
Domanda: Da qualche anno le aziende italiane acquisiscono aziende negli Stati Uniti, dove il mercato m&a ha caratteristiche diverse rispetto all’Europa e all’Italia, i cui fondi private equity sono molto più piccoli dei competitor americani. I vantaggi giustificano rischi e costi?
Risposta. Lo scenario globale è cambiato, e Trump non ne è la causa. È cambiato il modello dell’economia mondiale: dalla globalizzazione si è passati a un atteggiamento protezionistico, su entrambe le sponde dell’Atlantico. Un modello che definirei glocal: non è più possibile adottare ovunque lo stesso modello
organizzativo e la stessa cultura aziendale. Prima si costruiva un prodotto in più Paesi e lo si assemblava altrove; oggi le dinamiche geopolitiche e il timore di un’eccessiva influenza cinese hanno cambiato le regole del gioco. L’investimento negli Usa non è un’operazione finanziaria con un capitale X e vari ROI a seconda delle strategie attuate. È l’ingresso in un nuovo mercato geografico, un momento di discontinuità che può cambiare la struttura dell’azienda.
D. Perché?
R. Anzitutto dà accesso a uno dei mercati più importanti, dove esiste certezza del diritto nonostante gli atteggiamenti di Trump. Si pensi al divieto posto dalla Corte Suprema sull’applicazione di alcuni dazi. Entrare negli Usa significa entrare in un mercato chiave. Queste operazioni rendono le aziende italiane davvero più internazionali.
D. In che senso?
R. Nel senso che non si possono applicare le stesse filosofie di governance e gestione industriale attuate in patria. Errore tipico: se funziona in Italia, funziona negli Stati Uniti. No. Espandersi richiede una gestione capace di catturare il meglio del mercato locale. Le aziende italiane devono uscire dal modello export, cioè vendere all’estero qualcosa prodotto secondo canoni italiani. Bisogna invece applicare i canoni locali alla produzione di ciò che in Italia è stato solo pensato. L'INTERVISTA
D. Una delle chiavi strategiche è bypassare ostacoli autorizzativi e burocratici, facilitando il nulla osta di FTC o FDA.
R. Certo, ma non solo. Bisogna rendersi internazionali. L’errore frequente è mandare tutto il management dall’Italia, creando problemi culturali. Il management dovrebbe essere un mix di know-how locale e italiano, per creare una cultura condivisa. Le grandi multinazionali hanno questa capacità: Apple è Apple ovunque, non perché legata a Cupertino. Il messaggio deve essere “faccio questo e lo faccio così”, non “vengo dall’Italia o dalla Germania”.
Gabriel Monzon Cortarelli Head of International Practice Group Becker & Poliakoff.
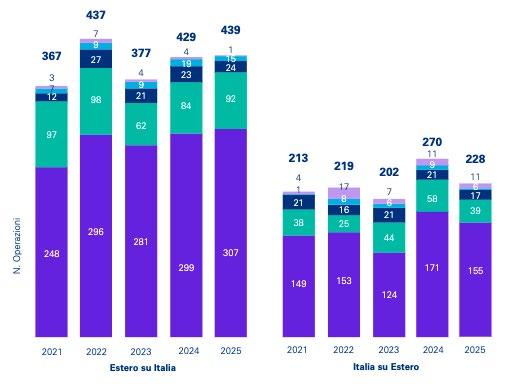
Mercato italiano M&A 2021-2025: numero di operazioni cross border per macro aree geografiche
D. Quindi non si esporta più il prodotto, ma il modo di produrre.
R. Sì, il prodotto ne è solo la manifestazione tangibile. Entrando negli Usa bisogna provare a diventare americani, mantenendo cultura del prodotto e capacità.
D. La cultura d’impresa italiana va adattata alle condizioni ambientali e normative, preservando l’allure del marchio?
R. Esatto. Occorre fondere cultura del paese di destinazione e cultura imprenditoriale italiana.
D. Una gestione industriale non può prescindere da crescita ed economie di scala. Negli Usa la performance è guidata dalle acquisizioni. Ma i multipli sono più alti e il costo del debito maggiore. Come superare questi ostacoli?
R. Non è scontato che i multipli coincidano con le medie: l’economia Usa è fatta di micro-settori, e i multipli delle aziende piccole sono più bassi delle large cap. È vero che il lower-mid market americano è più grande di quello europeo, e ci sono più opportunità di accesso ai capitali. Il costo del debito non va ignorato, ma il business plan non può essere giudicato solo da questo parametro. Va visto nell’insieme strategico: prodotto, processi produttivi, marketing locale. Il costo del debito è importante ma non discriminante, così come fisco o dazi. Il business plan va giudicato
sulla capacità di creare valore in quel mercato.
D. Quindi la strategia giusta è comprare un’azienda con una presenza forte sul mercato così da resistere agli shock finanziari?
R. Sì, ma con un’ottica strategica. Nel settore dei metalli, un’impresa tedesca aveva investito negli Usa 15 anni fa per suddividere la produzione e aggredire meglio il mercato locale. Era un investimento strategico basato su un business plan coerente con il mercato. Io ero nel cda di un’azienda italiana concorrente che per 10 anni ha dibattuto sulla fattibilità della stessa mossa. Non l’ha fatta. Poi sono arrivati i dazi: i tedeschi non ne hanno risentito perché producono localmente. L’azienda italiana ora deve ristrutturare la supply chain americana e valutare acquisizioni, ma sono passati 10 anni. Allora si poteva comprare a valutazioni molto diverse.
D. Le aziende in vendita sono più scarse.
R. È il punto: dobbiamo essere più strategici, e questo richiede una gestione più manageriale. Le imprese italiane sono nate come abili trasformatrici di prodotto, ma oggi non basta: è il modello export. Devono acquisire skillset. Mi riferisco alla media impresa familiare, ben capitalizzata e solida: lì serve un cambio di mentalità.
D. Gli investitori italiani, quindi anche i fondi, sono in grado di indurre questo cambiamento, che comporta l’impiego di capitali importanti?
R. Ci sono tanti canali di raccolta di capitale, in Italia e negli Usa. I fondi italiani sanno attivarli. Credo sia più questione di cultura imprenditoriale e di management.
D. A proposito di management e governance. In Italia il processo decisionale è lento, e c’è poca propensione ad accettare la volatilità dei risultati. Negli Usa i manager vogliono autonomia, decidere in fretta ed essere remunerati sulla performance. R. Occorre distinguere tra volatilità operativa, fisiologica, e deterioramento strutturale della performance. Un investimento strategico guarda al lungo periodo: bisogna capire se un problema compromette i risultati futuri. Gli italiani devono imparare a farlo. Una volatilità passeggera non è un problema; un deterioramento strutturale richiede una revisione del business plan
D. Che tipo di management hanno portato le aziende italiane negli Usa?
R. Se i francesi impiegano molto management della madrepatria e i tedeschi manager locali responsabilizzati con KPI precisi, gli italiani sono un mix. Ho visto aziende arrivare con un modello export e poi capire che devono creare un ambiente che trattenga talenti, accettando costi maggiori rispetto all’Italia, dove la mobilità è quasi zero. Il successo arriva quando si ottiene un equilibrio tra le due culture. Le aziende italiane dovrebbero fare più leva sui 20 milioni di italo-americani: molti desiderano riavvicinarsi all’Italia.
D. Qual è il profilo dell’azienda italiana che ha avuto successo Oltreoceano?
R. È quella che ha investito tempo per capire il mercato, affidandosi a professionisti che la possono accompagnare e sfruttando gli strumenti disponibili in Italia e Oltreoceano. SelectUSA, organismo multifederale che copre tutti i 50 Stati, è una guida preziosa: scelta dello Stato, supply chain, forza lavoro. Sulla base di quanto appreso, l’azienda ha costruito un business plan su misura e ci ha creduto. C’è una correlazione diretta tra il jackpot America e il numero di fiches, soldi ma anche tempo, valutazioni, team building, che si giocano.
IL COMMENTO
Dal PNRR una lezione per il management: il valore esiste solo se arriva in tempo
Per Gabriele Aldeghi, amministratore delegato di Contract Manager, la disciplina di milestone, rendicontazione e rispetto delle scadenze sperimentata con il Piano può diventare un riferimento per la gestione dei programmi di trasformazione aziendale
di Gabriele Aldeghi, amministratore delegato di Contract Manager
Il 30 giugno 2026 ha segnato la conclusione formale del cronoprogramma del PNRR, ma il bilancio definitivo del Piano si sta scrivendo in queste settimane. Le linee guida per la conclusione degli interventi, elaborate dalla Struttura di Missione PNRR d’intesa con la Ragioneria Generale dello Stato, hanno fissato nel 30 giugno il termine ordinario per la conclusione delle attività, con la possibilità — in casi eccezionali e adeguatamente motivati — di completare le operazioni entro il 31 agosto 2026, termine finale e non derogabile. La regola è netta, e la circolare RGS n. 22 del 19 settembre 2025 l’aveva già anticipata: ogni azione attuata dopo quella data non potrà essere valutata dalla Commissione europea ai fini del conseguimento di milestone e target, con conseguente inammissibilità della spesa e mancato riconoscimento dei risultati. Il valore raggiunto fuori tempo massimo, in altre parole, cessa di esistere agli occhi di chi lo deve certificare. Il calendario successivo è
altrettanto serrato: le ultime richieste di pagamento andranno presentate entro il 30 settembre, la valutazione di Bruxelles è attesa entro il 30 novembre e l’erogazione dell’ultima rata entro la fine dell’anno. Saranno dunque luglio e agosto, più della scadenza formale di fine giugno, a determinare il risultato finale dell’attuazione.
I numeri restituiscono la dimensione della posta in gioco. Secondo il dossier governativo sullo stato di attuazione per il conseguimento della nona rata, con l’erogazione dell’ottava rata l’Italia ha raggiunto il 63,7% di traguardi e obiettivi (366 su 575) e ha incassato il 78,8% delle risorse previste, 153,2 miliardi sui 194,4 totali. Al 31 marzo 2026, dei 632.261 progetti censiti risultavano conclusi 384.073 interventi, il 60,7% del totale; i 235.418 progetti ancora in corso rappresentano però 135,3 miliardi di euro, circa l’81% delle risorse impegnate. La lettura è immediata: si sono chiusi soprattutto gli interventi di minore dimensione, mentre il grosso del valore economico del Piano si concentra nei progetti che devono arrivare al traguardo proprio adesso, nell’ultimo miglio.
Gabriele Aldeghi amministratore delegato di Contract Manager Al di là delle cronache sull’attuazione, il PNRR consegna al Paese una lezione manageriale di portata generale. Si tratta del più grande programma a tempo mai gestito dall’Italia: obiettivi quantificati in sede negoziale, tappe intermedie verificabili, un sistema di rendicontazione puntuale e un termine oltre il quale il risultato, pur eventualmente
raggiunto, perde valore perché non più riconoscibile. Il principio dell’inammissibilità della spesa rende esplicito ciò che nei programmi aziendali resta spesso implicito: il valore generato fuori dalla finestra utile è valore disperso. Le imprese incontrano questa dinamica in molte forme. Il piano industriale concordato con un investitore ha l’orizzonte dell’holding period, e ogni trimestre di ritardo nell’esecuzione comprime il rendimento atteso; l’integrazione post-acquisizione si decide nei primi mesi dopo il closing, quando l’organizzazione è più ricettiva al cambiamento; il turnaround deve produrre risultati prima che covenant e liquidità esauriscano lo spazio di manovra; l’accesso a incentivi, bandi e agevolazioni impone requisiti e date fissati da altri, esattamente come le milestone europee. In tutti questi casi la variabile critica è la stessa emersa nell’attuazione del Piano: la capacità di esecuzione dentro un vincolo temporale, che richiede governo del cronoprogramma, presidio delle interdipendenze tra funzioni e fornitori, e decisioni rapide quando gli scostamenti emergono, perché in un programma a termine il tempo
perso nelle prime fasi si paga, con gli interessi, nelle ultime. È il terreno proprio del Temporary Management. Il Temporary Manager opera per definizione dentro un mandato a termine: obiettivi definiti all’ingresso, durata concordata, risultati misurabili e trasferimento di competenze alla struttura interna alla conclusione dell’incarico. L’indagine INIMA 2026, condotta da Leading Network, fotografa un mercato maturato esattamente in questa direzione: oltre il 60% degli incarichi supera ormai i 12 mesi e un quarto va oltre i 24, con una netta prevalenza di ruoli direzionali orientati a programmi di trasformazione strutturata più che a coperture temporanee di posizioni vacanti.
Contract Manager ha costruito su questa logica il proprio modello operativo. L’integrazione con TIM Management (si veda altro articolo di BeBeez, ndr) ha dato vita alla più grande realtà italiana del settore, con oltre 10.000 manager profilati e 2.500 incarichi gestiti, dalle ristrutturazioni al supporto ai fondi di private equity. Ogni intervento è preceduto da un Check Up dell’organizzazione, la diagnostica che consente di calibrare il mandato sulle reali
necessità dell’azienda, ed è presidiato da un Quality Manager dedicato , un professionista interno che conduce verifiche periodiche in presenza con il cliente e con il Temporary Manager, per mantenere l’esecuzione allineata agli obiettivi e intercettare per tempo le deviazioni dal cronoprogramma. Un sistema di governo dell’incarico che riproduce, su scala d’impresa, la stessa disciplina di milestone, verifiche e rendicontazione che il PNRR ha imposto alla macchina pubblica: obiettivi espliciti all’avvio, controllo in itinere, responsabilità piena sul risultato finale.
Quando il 31 agosto sarà passato e Bruxelles avrà completato le proprie verifiche, resterà la domanda su quanto il metodo appreso in questi anni, obiettivi quantificati, tappe verificabili, rendicontazione puntuale, diventerà patrimonio permanente delle organizzazioni italiane, pubbliche e private. Per le imprese la risposta dipende dalla scelta di dotarsi, quando serve e per il tempo necessario, della capacità manageriale di consegnare entro tempi certi. Il PNRR ha dimostrato su scala nazionale che questa capacità si può organizzare; il compito, ora, è portarla dentro le aziende.
Tutte le news e gli approfondimenti di BeBeez per meno di un caffé al giorno
Cari lettori, vi ricordiamo che per leggere tutte le notizie di BeBeez e restare aggiornati sui private markets senza limitazioni, è necessario sottoscrivere uno dei nostri abbonamenti: BeBeez articoli base oppure BeBeez News Premium.
Offrire informazione di qualità costa tempo e fatica e richiede curiosità, serietà e tanta passione. Quello che vi chiediamo è solo un piccolo contributo. Per BeBeez News Premium stiamo parlando di molto meno di un caffé al giorno.
Vi aspettiamo e grazie di leggerci!
Stefania Peveraro direttore di BeBeez
Per abbonarti clicca su https://bebeez.it/abbonati/
Private Mindset — Il capitale paziente applicato alla Borsa
La leva non basta più. Oggi il vero moltiplicatore di valore è il tempo (e la cassa)
Dopo anni di tassi zero, il debito non è più il principale motore dei rendimenti. Nella quinta puntata di Private Mindset Simone Strocchi (Electa Ventures) e Claudio Stefani (Banco BPM) spiegano perché oggi contano molto di più generazione di cassa, crescita industriale e qualità dell'impresa.
Per quindici anni il private equity ha vissuto una stagione irripetibile: denaro a costo quasi nullo, abbondanza di leverage e multipli in continua espansione facevano sembrare che bastasse aumentare il debito per moltiplicare i rendimenti. Oggi quello schema si è incrinato: i tassi sono tornati su livelli normali, molte partecipazioni nei portafogli dei fondi sono ancora valorizzate a multipli molto elevati e le exit sono diventate più difficili, e in questo scenario la leva finanziaria non è più automaticamente un acceleratore del rendimento: in alcuni casi rischia addirittura di diventare un freno.
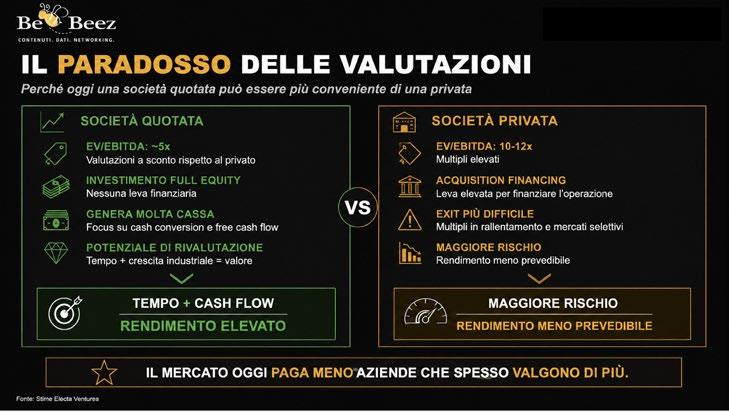
Il cambiamento più interessante emerso nella quinta puntata di Private Mindset – Il capitale paziente applicato alla Borsa, la rubrica di BeBeez con Electa Ventures, riguarda il mercato quotato. Secondo Simone Strocchi, founder e ceo di Electa Ventures, dato che oggi molte small e mid cap italiane possono essere acquistate a valutazioni di 5 volte l'ebitda, mentre aziende private comparabili continuano a cambiare mano a 10-12 volte, la Borsa diventa un terreno ideale per applicare una logica da private equity senza ricorrere alla leva.
La vera leva diventa così il tempo
Un'impresa capace di produrre molta cassa, acquistata a multipli contenuti e accompagnata nella crescita, può generare rendimenti elevati anche senza acquisition financing. "Il tempo", sintetizza Strocchi, "è una leva molto più gentile di quella finanziaria".
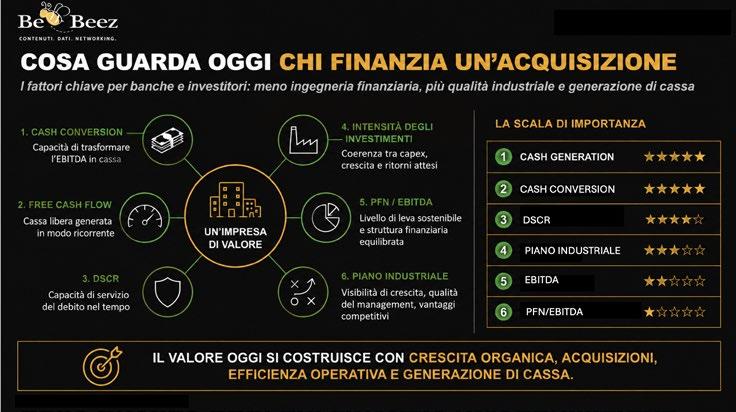
Anche dal punto di vista delle banche qualcosa è cambiato profondamente. Claudio Stefani, responsabile Structured Finance di Banco BPM, osserva che oggi il parametro centrale non è tanto l'ebitda quanto la capacità di trasformarlo in cassa Cash conversion, DSCR, intensità degli investimenti e sostenibilità della struttura finanziaria sono ormai
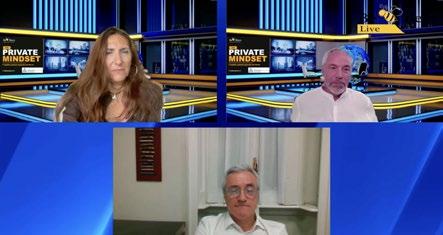
Da sin a dx in senso orario, Stefania Peveraro (BeBeez), Simone Strocchi (Electa Ventures) e Claudio Stefani (Banco BPM)
Clicca qui per vedere il video
di Stefania Peveraro
gli elementi decisivi per valutare un'operazione di acquisition finance. Il debito continua ad avere un ruolo fondamentale, ma soltanto quando finanzia la crescita industriale e non quando serve a sostenere prezzi di acquisizione troppo elevati.
Domanda. Negli anni dei tassi a zero sembrava che più leva significasse più rendimento. Oggi quel paradigma è cambiato? Qual è il modo corretto di ragionare sulla leva finanziaria? Risposta. Simone Strocchi. Nel private equity la leva finanziaria è sempre stata uno strumento per aumentare il rendimento dell'equity: quando il costo del debito è contenuto,se una parte significativa del prezzo di acquisto viene finanziata con acquisition financing e all'uscita il valore dell'azienda è cresciuto, l'effetto sul capitale investito è molto rilevante. Esempio semplice: se un'azienda vale 100, viene acquistata con 40 di equity e 60 di debito e all'exit il suo valore raddoppia, basta restituire capitale e interessi e tutta la differenza accresce il rendimento dell'equity — così in passato molte operazioni hanno generato ritorni sul capitale investito. Oggi questo meccanismo funziona molto meno: il costo del denaro è più alto e molti fondi hanno ancora in portafoglio società valorizzate a multipli elevati, il che rende più difficili le exit. Di conseguenza la leva è un vantaggio se costa poco e i multipli di uscita rimangono elevati; diventa uno svantaggio se il mercato valuta le società a multipli inferiori e il costo del debito aumenta. Sul mercato
quotato il nostro approccio è opposto: investiamo senza leva, full equity. Con le nostre PIPE (Private Investment in Public Equity) interveniamo spesso mediante veicoli costituiti con gli imprenditori: noi apportiamo capitale, loro conferiscono azioni, e costruiamo una struttura di waterfall assimilabile a preferred equity che consente all’imprenditore di incassare un ratchet se la rivalutazione è consistente. La leva bancaria, quando viene utilizzata, serve a finanziare il futuro dell'impresa, non il suo passato: ricorriamo ad acquisition financing per acquisizioni industriali, ampliamento del perimetro, consolidamento di settore. Lo stesso vale per gli aumenti di capitale, moneta di scambio nelle operazioni aggregative, e per le emissioni obbligazionarie bullet sottoscritte da investitori istituzionali. La differenza è sostanziale: nel private equity tradizionale la leva paga il prezzo delle azioni; nel nostro modello finanzia investimenti, acquisizioni e crescita — il futuro dell'impresa, non il suo passato.
D. Dal punto di vista della banca, che cosa è cambiato negli ultimi anni? Sono cambiati anche i criteri con cui valutate un'operazione di acquisition finance?
R. Claudio Stefani. Partirei da ciò che non è cambiato: dopo il Covid i multipli di acquisto sono aumentati in modo significativo e restano elevati, e più alto è il multiplo che un fondo paga, maggiore è la tentazione di alzare la leva per raggiungere il rendimento atteso. Le banche però non sempre
assecondano questa logica: il nostro compito è valutare la sostenibilità dell'operazione, non massimizzare il ritorno sull'equity dell'investitore. Per una banca commerciale come Banco BPM oggi è difficile superare livelli di leva pari a circa tre volte l'ebitda: è diventato uno standard di mercato. Il vero cambiamento riguarda le metriche: più che all'ebitda, guardiamo alla capacità di trasformarlo in cassa: l’ebitda infatti è solo la prima riga del cash flow statement, per noi conta molto di più l'ultima, dove si misura la reale capacità di generare risorse per finanziare la crescita e rimborsare il finanziamento. Analizziamo con attenzione cash conversion e DSCR Se una società prevede una crescita significativa del fatturato, contano anche investimenti, capitale circolante e assorbimenti di cassa: a parità di leva questo può richiedere finanziamenti più lunghi e cambia rischio e costo del credito. Anche il settore incide: un'azienda ad alta intensità di capitale genera meno cassa disponibile per il rimborso. Per anni il settore dell'information technology è stato apprezzato per l'elevata cash conversion e i limitati investimenti richiesti, ma oggi deve confrontarsi con l'intelligenza artificiale, che ne sta modificando le prospettive. Al contrario comparti stabili come il food, con buona resilienza e ridotta esposizione ai cicli, consentono strutture finanziarie più robuste. I nostri criteri non sono cambiati: cash conversion e DSCR restano centrali, mentre più dei tassi ci preoccupano
Private Mindset — Il capitale paziente applicato alla Borsa
evoluzione tecnologica, intelligenza artificiale, robotica e rallentamento del ciclo economico.
D. Nel private equity si dice che il debito dovrebbe amplificare il valore creato dall'impresa, non sostituirlo. Quanto pesa oggi la capacità di migliorare operativamente un'azienda rispetto all'effetto della leva? R. Strocchi. Nel non quotato siamo molto prudenti con la leva: non ho mai considerato il debito il principale strumento di creazione del valore. Intorno a tre volte l'ebitda siamo già su livelli adeguati; andare oltre appesantisce inutilmente la società, e se deve crescere è opportuno restare anche più bassi, perché il finanziamento deve far crescere l'impresa, non ripagare il prezzo pagato per acquistarla. Credo che oggi nessuno faccia seriamente private equity confidando principalmente sull'ingegneria della capital structure: il valore si costruisce con crescita organica, acquisizioni accrescitive, integrazione industriale, efficienza e generazione di cassa. Sul mercato quotato utilizziamo molta ingegneria finanziaria, ma con finalità diversa: non aumentare la leva, ma allineare gli interessi tra imprenditori, investitori e mercato. Siamo noti per strumenti come le price adjustment shares, spesso affiancate da warrant cashless, che per quanto sofisticati hanno uno scopo preciso: far sì che imprenditore, investitori del primario, del pre-booking e del secondario abbiano tutti interesse a sostenere la crescita del valore per azione. L'ingegneria finanziaria è cosa seria e serve; va evitata l'alchimia finanziaria: la prima aiuta le aziende a crescere, la seconda rischia di distruggere valore.
D. Si parla molto di direct lending e fondi di private debt. Banche e fondi stanno diventando concorrenti o esiste oggi maggiore complementarità nel finanziare le operazioni di M&A? R. Stefani. Una premessa: il mercato vede anche nuovi operatori, penso ai club deal, che spesso hanno strategie di deleverage o di buy and build, ovvero progetti di investimento che partendo da una prima acquisizione, puntano alla costruzione di una piattaforma mediante acquisizioni successive, un percorso di consolidamento che aumenta l'ebitda e crea sinergie. Il leveraged buyout non è sempre stato possibile in Italia: è stato necessario
un intervento normativo, a inizio anni Duemila, che ha riconosciuto l'interesse economico generale nel consentire agli imprenditori di cedere le proprie aziende anche tramite operazioni di leveraged finance . Da lì è partito il mercato, e poi gli asset manager hanno capito che, oltre all'equity, potevano ottenere rendimenti investendo nel debito: da qui i fondi di private debt. La differenza principale tra finanziamento bancario e fondo di credito riguarda la struttura del rimborso: molti fondi usano finanziamenti unitranche o bullet, per cui l'azienda non destina cassa al rimborso del capitale durante l'investimento e può usarla per il piano di crescita — ottimo per strategie espansive. Le banche lavorano invece con strutture amortizing, con rimborso progressivo: un finanziamento meno flessibile, ma meno costoso. Oggi i prezzi delle diverse forme di finanziamento si avvicinano, e la competizione si è spostata sulla struttura legale: i fondi sono più flessibili su covenant, le banche mantengono maggiore disciplina, coerente col piano industriale dell’azienda. C'è anche una differenza culturale: i fondi ragionano più vicino alla logica del private equity, accettando leva più elevata e covenant meno stringenti a fronte di uno spread superiore. Negli ultimi anni stiamo cercando sempre più spesso di lavorare insieme: quando possibile, i fondi sottoscrivono la tranche bullet, coerente col loro modello, mentre le banche finanziano la componente amortizing — non sempre realizzabile, ma quando è possibile è probabilmente la soluzione migliore per tutti. Sempre più spesso, inoltre, i fondi arrivano a finanziare quasi l'intera capital structure, lasciando alle banche soprattutto le linee revolving (RCF).
D. Quando analizzate una small o mid cap, quanto pesa la sostenibilità della struttura finanziaria e quali indicatori osservate per capire se il debito è un acceleratore della crescita o un rischio?
R. Strocchi. I ragionamenti sono simili a quelli di Claudio, ma partono da una considerazione preliminare: oggi il mercato azionario offre prezzi socntati che nel private market è quasi impossibile trovare. Ci sono società quotate a cinque volte l'ebitda, mentre nel privato si vedono ancora operazioni a dieci-dodici volte o partecipazioni valorizzate nei NAV dei fondi a quei multipli. Non so se
questi livelli resteranno sostenibili a lungo — la verità sarà probabilmente nel mezzo — ma proprio questo differenziale è oggi una delle grandi opportunità del mercato quotato. Sul debito non sono mai stato un grande estimatore della leva: quando una società supera tre volte il rapporto PFN/ ebitda, la prima domanda è perché abbia bisogno di un indebitamento così elevato — possono esserci ragioni valide, ma è un elemento che richiede approfondimento. L'indicatore che considero davvero interessante è il Free Cash Flow Yield, cioè la capacità dell'azienda di generare cassa libera rispetto alla propria capitalizzazione di mercato. Esistono società che chiamo "le tartarughe": crescono dell'12% l'anno, senza tassi di sviluppo spettacolari, ma producono un Free Cash Flow Yield del 17-18% rispetto alla valutazione di Borsa. In sei anni l'investitore recupera sostanzialmente il costo dell'investimento con la sola cassa generata; se nel frattempo il mercato la valorizzerà anche solo un giro di mulktiplo in piu’ dell'ebitda, il risultato diventa estremamente interessante. È qui che entra in gioco il concetto di Private Mindset: nel mercato quotato il tempo diventa la vera leva, non più la leva finanziaria a moltiplicare il rendimento, ma la capacità dell'impresa di generare valore anno dopo anno. È vero, l'investitore non dispone del drag along e resta socio di minoranza, ma se opera come noi, può sedersi accanto all'imprenditore, influenzarne le decisioni strategiche e condividere il percorso di crescita senza esercitare il controllo. Partendo da valutazioni così contenute e lasciando lavorare il tempo e la generazione di cassa, è possibile ottenere rendimenti multipli rispetto al capitale investito senza dover esasperare la leva finanziaria. Questo, in fondo, è il significato del Private Mindset: individuare aziende eccellenti, guidate da imprenditori e manager di qualità, che il mercato sta valutando a multipli contenuti. Personalmente preferisco investire in una società quotata acquistata a cinque volte l'ebitda restando al fianco dell'imprenditore, piuttosto che comprare una società privata a dieci volte l'ebitda, colmare il differenziale con acquisition financing e sperare che sia la leva a generare il rendimento. La leva finanziaria rimane uno strumento; il vero moltiplicatore di valore continua a essere la qualità
dell'impresa, del suo capitale umano e la capacità di dedicare tempo alla crescita.
D. Dal punto di vista della banca, se dovessi consigliare un investitore che sta valutando una società quotata, quali caratteristiche cercheresti oltre alla semplice valutazione di Borsa?
R. Stefani. Condivido l'osservazione di Simone: il mercato sembra essersi dimenticato di molte aziende eccellenti, che operano in nicchie difendibili, con vantaggi competitivi solidi, buona diversificazione geografica e modelli capaci di resistere ai cicli economici — ottime opportunità per un investitore di lungo periodo. Un esempio è Bending Spoons: cinque o sei anni fa era difficile trovare chi la finanziasse, oggi ha la coda di banche fuori dalla porta, ha raccolto miliardi di dollari negli Stati Uniti, ottenuto finanziamenti da banche europee e americane e attirato l'interesse dei fondi di private debt — il caso emblematico di un'azienda che ha saputo costruire credibilità nel tempo. Una storia eccezionale, ma il principio vale anche per realtà più piccole: non serve che un'azienda piaccia a tutti gli investitori, può bastare che sia adeguata per una strategia specifica. Una società quotata può essere ideale per un percorso di deleveraging, dove il progressivo rimborso del debito aumenta automaticamente il valore dell'equity, oppure una piattaforma ideale per crescere tramite acquisizioni. Le banche possono accompagnare entrambe le strategie, purché esista un piano industriale credibile. C'è però un elemento che distingue il mercato quotato da quello privato: lo storytelling. Una società
quotata non deve convincere solo banche e investitori professionali, ma ogni giorno migliaia di azionisti, grandi e piccoli, a comprare o mantenere il titolo — sono le loro decisioni quotidiane a determinare il prezzo dell'azione. Per questo una buona storia industriale deve anche essere raccontata bene e mantenuta coerente nel tempo.
D. Simone, quanto incide un buon storytelling sulla capacità di creare valore e attrarre investitori?
R. Strocchi. La capacità di comunicare il progetto industriale è fondamentale. Penso a Next Geosolutions: all'inizio molti facevano fatica a comprenderne il potenziale. Con Vanni Ranieri scherzavamo dicendo: "C'è chi racconta che andrà a cercare il litio su Marte e raccoglie trilioni; noi lavoriamo negli abissi marini, dove conosciamo ancora pochissimo e dove magari il litio o il rame possiamo davvero trovarli molto più facilmente". Una battuta che rende bene l'idea: il tema dei fondali marini, dell'individuazione di nuove risorse e della protezione delle infrastrutture sottomarine ha reso immediatamente comprensibile il valore industriale dell'azienda. Ecco perché, soprattutto nel mercato quotato, lo storytelling non è un esercizio di comunicazione: è parte integrante della creazione di valore.
D. Banco BPM è tra le banche più attive nel leveraged finance in Italia. Qual è oggi il vostro approccio nel sostenere la crescita delle imprese italiane e come vede l'evoluzione del mercato del private capital?
R. Stefani. Realizziamo ogni anno 50-60 nuove operazioni di leveraged finance e siamo certamente tra gli operatori più attivi del mercato italiano. Preferiamo le operazioni primarie, ovvero quando una famiglia imprenditoriale apre il capitale, sta facendo un investimento sul futuro dell'azienda e delle persone che vi lavorano, tutelando non solo la famiglia ma anche la continuità dell'azienda e dei dipendenti. In un contesto che evolve rapidamente, il rischio non è solo che invecchi l'imprenditore, ma che invecchi anche l'impresa se non trova nuove risorse, anche intellettuali, per crescere. Finanziamo anche operazioni secondarie: lì, quando un fondo vende a un altro fondo, spesso un'azienda italiana di successo finisce sotto il controllo di un investitore internazionale, perché i fondi italiani tipicamente sono piccoli.
D. Quella descritta da Claudio è una dinamica quasi fisiologica del mercato italiano. È un passaggio inevitabile o il sistema finanziario italiano potrebbe fare di più per sostenere la crescita delle imprese nazionali?
R. Strocchi. Secondo me troppo spesso le banche italiane finiscono per finanziare la vendita delle nostre imprese a investitori stranieri. Non dico che debbano fare operazioni dirigistiche o protezionistiche, né redistribuire credito artificialmente. Credo però che potrebbero accentuare il sostegno alla crescita delle imprese italiane, anziché finanziare prevalentemente il loro passaggio sotto controllo estero. Mi spiace quando l'operatore finale è sempre straniero. Tutto qui.
BeBeez carve-outs focus
Sandvik, gruppo svedese quotato a Stoccolma, fornitore di tecnologie industriali per i settori manifatturiero, minerario e delle infrastrutture, con 42 mila dipendenti e un fatturato di circa 121 miliardi di corone svedesi in oltre 150 paesi, ha annunciato l’acquisizione dell’italiana Diemme Filtration, fornitore leader di soluzioni di filtrazione per l’industria mineraria, sinora parte di Aqseptence Group, società tedesca controllata dai fondi gestiti dalla strategia Power Opportunities di Oaktree Capital Management (si veda altro articolo di BeBeez). Il closing dell’operazione di carveout è atteso nel terzo trimestre dell’anno. Aqseptence Group, con sede ad Aarbergen, vicino a Francoforte sul Meno, era passata sotto il controllo di Oaktree nel 2023 (si veda qui il comunicato stampa di allora).
Il gruppo automobilistico globale Stellantis cederà l'attività di car sharing di Free2move alla holding di investimento tedesca Mutares, quotata a Francoforte. L'accordo di compravendita è stato annunciato ieri, con la transazione che dovrebbe concludersi entro la fine del 2026 (si veda altro articolo di BeBeez). Free2move offre servizi di car sharing a flusso libero a breve e lungo termine, prenotabili 24 ore su 24, 7 giorni su 7, tramite un'applicazione mobile proprietaria. Gestisce una delle piattaforme di car sharing più diversificate geograficamente, con flotte in 14 città tra Europa e Stati Uniti. Una volta ceduta la divisione di free-floating car sharing, Free2move continuerà a esistere come piattaforma di mobilità di Stellantis, che mantiene attività quali noleggio, leasing, abbonamenti, fleet management, marketplace della mobilità. Come entità indipendente sotto Mutares, l'attività di car sharing di Free2move beneficerà di maggiore agilità, investimenti dedicati e una maggiore flessibilità operativa, che le consentiranno di perseguire la crescita in un mercato della mobilità competitivo.
E' stata annunciata nei giorni scorsi la firma dell’accordo tra Nestlé e il fondo californiano Platinum Equity per la creazione di Peranel, una joint venture paritetica (50:50) alla quale sarà trasferita la divisione acque minerali del colosso svizzero, Nestlè Waters, che include oltre 30 marchi e prodotti venduti in 120 Paesi, tra i quali S.Pellegrino, Perrier, Acqua Panna e Levissima, oltre a bevande idratanti premium e funzionali, il marchio globale Nestlé Pure Life e altri marchi leader a livello locale (si veda altro articolo di BeBeez). L’operazione di carve-out, che è soggetta alle procedure di consultazione con i dipendenti e alle necessarie approvazioni normative e si prevede che si concluda nel primo semestre del 2027, attribuisce a Peranel un enterprise value di 4,9 miliardi di euro (4,5 miliardi di franchi svizzeri), il che implica un incasso in contanti per Nestlé al momento della chiusura di circa 3 miliardi di euro (2,8 miliardi di franchi svizzeri). Con sede centrale a Parigi, Peranel sarà guidata da un team dirigenziale esperto, sotto la guida di Muriel Lienau, attuale ceo di Nestlé Waters.
Il fondo Ibla Industries II di Ibla Capital ha ceduto il gruppo BWR a FairCap, società di investimento paneuropea fondata nel 2020, con uffici a Monaco di Baviera, Milano e Parigi (si veda altro articolo di BeBeez), completando un progetto industriale avviato a febbraio 2025 con il carve-out di BWR Power Systems Lugo dal gruppo BorgWarner (si veda altro articolo di BeBeez) e successivamente sviluppato attraverso l’integrazione di Electro System, acquisita a giugno 2025 (si veda altro articolo di BeBeez). Electro System, peraltro, era stata acquisita da Ibla Capital, rilevandola proprio da FairCap, che a sua volta l’aveva acquisita nel 2024 da Novomatic Italia (parte del gruppo austriaco Novomatic), sempre in un’operazione di carve-out (si veda altro articolo di BeBeez). Con la cessione di oggi, quindi, Electro System torna nell’orbita di FairCap, questa volta come parte del più ampio gruppo BWR
Newport & Co, la holding italiana a capitale permanente con focus sui carve-out e corporate divestiture europei, fondatalo scorso anno da Tom Van der Haegen, con il supporto del fondo texano Hampton River Partners, specializzato nell’incubazione e investimento in piattaforme serial acquirer (si veda altro articolo di BeBeez), ha firmato un accordo vincolante per l’acquisizione della business unit ReHa di Health Care Group. Il perfezionamento dell’operazione è previsto il prossimo settembre, al completamento del processo di carve-out del business dal gruppo. ReHa opererà come società indipendente e stand-alone sotto la proprietà di Newport & Co, con il General Manager di ReHa, e ideatore del progetto nel 2014, destinato alla carica di amministratore delegato della nuova società e la conferma dell’intera organizzazione esistente. Per Newport si tratterebbe quindi della seconda operazione in meno di un anno di attività dopo quella condotta lo scorso anno su Prodotti Baumann srl, poi ribattezzata ItaSprings, carve-out dal gruppo industriale svizzero Baumann Federn AG (si veda altro articolo di BeBeez).
IMA spa, il gruppo bolognese leader mondiale nelle macchine automatiche per l’industria farmaceutica, del largo consumo e dell’automazione, controllata al 50,02% da Alps Holding, la cassaforte presieduta dall’imprenditore bolognese Alberto Vacchi, a cui partecipa anche un club deal di clienti UHNWI di Unicredit, affiancata dalla merchant bank statunitense BDT & MSD Partners con il restante 49,8% (si veda altro articolo di BeBeez), ha siglato un accordo con il fondo di private equity austriaco Lichtenberg Capital, che acquisirà la partecipazione di maggioranza nella controllata ATOP spa, azienda toscana specializzata nelle linee automatizzate per la produzione di motori elettrici. IMA manterrà una quota di minoranza e continuerà ad affiancare la società come partner industriale. Il closing è previsto entro la fine di settembre, subordinatamente alle consuete autorizzazioni regolamentari (si veda altro articolo di BeBeez). La strategia di investimento di Lichtenberg Capital consiste nell’affiancare imprese con solide basi industriali che attraversano momenti di cambiamento, come successioni imprenditoriali, carve-out, ristrutturazioni o riposizionamenti strategici.
Ci sarebbero Apollo, Cerberus e tra i principali interessati a rilevare il business degli NPL di Banca Ifis, controllata al 50,5% dalla famiglia
Fürstenberg Fassio e quotata a Piazza Affari. Lo ha scritto nei giorni scorsi MF. La banca mestrino-veneziana controllata al 50,5% dalla famiglia Fürstenberg Fassio e quotata a Piazza Affari, a fine giugno ha infatti annunciato l’avvio di un processo competitivo per cedere l’intero business NPL, con l’obiettivo del deconsolidamento, attualmente sviluppato dalle società controllate Ifis NPL Servicing e Ifis NPL Investing. A oggi, Banca Ifis amministra circa 1,5 miliardi di NBV di crediti deteriorati, prevalentemente concentrati nel segmento cosiddetto small tickets unsecured, ovvero crediti di piccolo taglio e senza garanzia (si veda altro articolo di BeBeez). Quanto alla struttura dell’operazione, al momento non è stata ancora definita: “Potrebbe essere una cessione totale, potrebbe essere una cessione parziale con deconsolidamento”, aveva spiegato l’ad Frederik Geertman in conference call, precisando: “La quota che venderemo non è ancora stata decisa. Ci sono potenziali acquirenti sofisticati e il processo è significativamente interessante”. La tempistica indicata è: signing entro fine 2026, closing inizio 2027.
Rileggi qui tutte le puntate precedenti di BeBeez Carve-Outs Focus
BeBeez carve-outs focus
Dopo il carve-out. Il Consiglio di Amministrazione stand-alone: dalla delega di gruppo alla governance autonoma
Chi ha guidato una divisione parte di un grande gruppo conosce le trafile che accompagnano anche la richiesta più ordinaria: un investimento in un nuovo macchinario, l'assunzione di un responsabile di produzione, l’ottenimento di una linea di credito aggiuntiva e così via. Ogni decisione risale la catena autorizzativa, attraversa più livelli di approvazione e ridiscende sotto forma di mandato. Il management locale, per quanto capace, esegue più di quanto decida. Con il closing di un carve-out questo modello viene meno.
L’azienda deve dotarsi immediatamente di un proprio Consiglio di amministrazione, chiamato ad assumere le decisioni che prima appartenevano al gruppo. È un passaggio meno evidente rispetto alla separazione dei sistemi IT o della rinegoziazione dei contratti e proprio per questo più insidioso. Ma è altrettanto determinante per il successo della transizione.
Il rischio più comune è replicare modelli di governance incoerenti con la nuova autonomia societaria. Gli errori possibili sono due, e sono speculari: un board che si limita a ratificare decisioni già prese altrove, riproducendo di fatto la vecchia dipendenza dal centro; oppure un consiglio puramente formale che esiste sulla carta, ma non incide sulla vita dell'impresa.
Per un investitore con capitale perpetuo nessuna delle
due soluzioni funziona. La governance deve garantire tre cose insieme: rapidità decisionale, responsabilità chiare e presidio effettivo delle scelte strategiche. Nel caso di Itasprings srl (ex Prodotti Baumann), acquisita a novembre 2025 da Newport & Co spa. Società Bortarsi da impresa dal gruppo Baumann Federn AG (si veda altro articolo di BeBeez), il Consiglio è composto da tre membri: due in rappresentanza dell’azionariato e uno del management. Le riunioni hanno cadenza mensile e seguono il ciclo di reporting economicofinanziario consentendo un confronto costante su risultati, priorità operative e investimenti.
La chiave dell'efficacia sta nella divisione del lavoro, definita in anticipo. Le attività operative correnti restano nella piena responsabilità del management. Il Consiglio interviene invece sulle decisioni che incidono sulla struttura patrimoniale e finanziaria dell'azienda: investimenti oltre soglia, nuove linee di finanziamento, e operazioni straordinarie. Tracciare preventivamente questo perimetro elimina le ambiguità, accelera il processo decisionale e chiarisce le responsabilità reciproche tra management e azionisti.
C'è poi una funzione del Consiglio che i verbali non registrano. La riunione mensile è anche un presidio di indirizzo strategico e di supporto: l’esperienza maturata in altre operazioni permette di trasferire metodologie,
benchmark di mercato e una capacità di anticipazione dei rischi che può risultare preziosa per un management alla prima esperienza di autonomia societaria. Il board, in questa fase, non è soltanto un organo di controllo, è un acceleratore della maturazione manageriale dell'azienda.
Per gli advisor m&a e per le figure apicali delle corporate venditrici, la struttura del Consiglio rappresenta uno degli indicatori più significativi della qualità industriale dell’acquirente. Un Consiglio costituito fin dalle prime settimane, con deleghe chiare e un calendario definito, dimostra che l’attenzione non è rivolta esclusivamente all’acquisizione ma anche alla creazione di un governo dell’azienda.
In un modello di capitale paziente, il Consiglio di Amministrazione stand-alone non rappresenta un adempimento formale, bensì uno strumento essenziale per accompagnare la trasformazione da divisione a impresa autonoma. È l'organo attraverso il quale la società acquisisce una reale autonomia decisionale, consolida il proprio assetto di governance e crea le condizioni per una crescita sostenibile nel lungo periodo
Domenico Pirella Chief Operating Officer, Newport & Co spa Società Benefit
Tutte le news e gli approfondimenti di BeBeez per meno di un caffé al giorno
https://bebeez.it/abbonati/
Cari lettori,
vi ricordiamo che per leggere tutte le notizie di BeBeez e restare aggiornati sui private markets senza limitazioni, è necessario sottoscrivere uno dei nostri abbonamenti: BeBeez articoli base oppure BeBeez News Premium, che, oltre al flusso di articoli di base, permette di leggere gli articoli di BeBeez Magazine e altri articoli di approfondimento e interviste (Insight Views) e soprattutto i nostri Report di mercato, con le tabelle di riassunto delle operazioni.
Offrire informazione di qualità costa tempo e fatica e richiede curiosità, serietà e tanta passione. Quello che vi chiediamo è solo un piccolo contributo. Per BeBeez News Premium stiamo parlando di molto meno di un caffé al giorno.
Per abbonarti clicca su https://bebeez.it/abbonati/ Inoltre, per pacchetti di abbonamenti per più utenti, sono previsti sconti.
Su questo tema potete contattarci, inviando una mail a info@edibeez.it, precisando il tipo di abbonamento e il numero di utenze richieste. Vi aspettiamo e grazie di leggerci!
Stefania Peveraro direttore di BeBeez
Excellera Advisory (ICG) non si ferma più. Rilevato anche il 100% di Ad Hoc Communication Advisors
17.07. Roberto Patriarca sarà il nuovo ceo, mantenendo la stessa carica in Community.
L'operazione è l'ultima di una serie di deal che ha portato Excellera a un fatturato di 73 milioni Leggi tutto
A Fondo Italiano d’Investimento sgr la gestione del del Fondo Imprese del Fondo Nazionale per il Made in Italy 21.07. a gestione de Fondo Imprese del Fondo Nazionale per il Made in Italy (FNMI), promosso dal governo e dedicato al sostegno delle aziende coinvolte nelle filiere strategiche, è stata affidata a Fondo Italiano d’Investimento sgr, la società di gestione di fondi alternativi, controllata al 55% da Cassa Depositi e Prestiti (tramite CDP Equity) e partecipata da UniCredit (12,5%), Intesa Sanpaolo (12,5%), Fondazione ENPAM (5%), Fondazione ENPAIA (5%), ABI (3,5%), Banco BPM (3,25%) e BPER Banca (3,25%). Leggi tutto
CVC DIF prende il controllo di Eco-Eridania, al quarto giro di fondi. Exit
per Icon Infrastructure. Deal da 1,1
mld di euro.
20.07 Anche il fondatore e ceo Andrea Giustini ha arrotondato la sua quota dal 25%. Primo investimento italiano della divisione Infrastrutture i CVC Leggi tutto
Angelini Pharma completa l’acquisizione da 4,1 mld $ di Catalyst Pharmaceuticals. Blackstone e CDP Equity investono nella farmaceutica italiana un mld euro a testa
17.07 L'operazione è stata finanziata con un articolato pacchetto di debito coordinato da BNP Paribas, che ha agito come sole global coordinator e underwriter, insieme a un pool di 14 istituzioni finanziarie italiane e internazionali Leggi tutto
Avio apre ad Advent: il private equity Usa entra con il 7% per finanziare l’espansione americana
08.07 Il fondo americano entrerà attraverso un aumento di capitale riservato. L'operazione potrebbe aprire la strada a nuove acquisizioni nella filiera della difesa e dei motori a propellente solido Leggi tutto
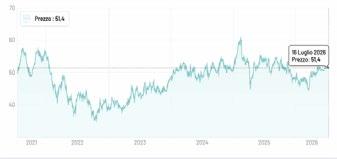
Respighi BidCo: “Il CdA di Recordati conferma che il prezzo è congruo”. Tutto pronto per l’opa di CVC e GBL che parte il 31 agosto 17.07. Intanto i due investitori rafforzano la loro esposizione sul titolo in vista del delisting del gruppo farmaceutico Leggi tutto
Il titolo Recordati a Piazza Affari
ANGELS&INCUBATORS
VENTURE CAPITAL CROWDFUNDING
Angelini Ventures partecipa al round serie B da 19 mln $ dell’americana Handspring. E’ il secondo investimento nel campo della salute mentale dopo Serenis 09.07. Angelini Ventures, il corporate venture capital dell’omonimo gruppo farmaceutico marchigiano ha partecipato al round di serie B da 19 milioni di dollari di Handspring, piattaforma virtuale di servizi a supporto della salute mentale focalizzata su bambini, adolescenti e giovani adulti. Leggi tutto
Decollo verticale al Nasdaq per Bending Spoons, collocata a 29 euro, che fa + 40% per una valutazione prossima a 30 mld
$ 02.07. Dopo scambi molto rarefatti in avvio, a metà seduta il titolo ha preso il volo. Il decacorno italiano è ritenuto un modo di puntare sulla capacità dell’IA di aumentare di diversi ordini di grandezza produttività e margine per addetto Leggi tutto
Leggi qui tutte le news di venture capital e qui tutte le news di angels&incubators e qui tutte le news di Crowdfunding
Fincantieri crea un campione internazionale della
subacquea: comprerà per 600 mln euro Next Geosolutions, WSense, Graal Tech e Defcomm
07.07 Opa con delisting in arrivo per NextGeo a 16,25 euro per azione. Già siglato l'accordo con l'azionista di maggioranza Marnavi per la vendita del 52,60% Leggi tutto
Da sin, Martin Kubie, Jonathan Schilling, Francesco Sciortino, Lucio Milanese, Jorrit Lion
Da sin, Giorgio Minola, Ilaria Cavalleri e Matteo Cascinari
Proxima Fusion raccoglie 411 mln euro da XTX, East Ventures e altri investitori per finanziare il progetto da 2 mld di euro a Gundremmingen
08.07 Le rsorse raccolte, tra cui quelle di Rwe, Google e KFW Capital, si aggiungono ai 400 milioni stanziati dal Lander della Baviera per avviare la costruzione di Alpha, il prototipo del reattore a energia nette positiva Leggi tutto
Al via il fondo Primo Space 2. Primo closing di raccolta atteso dopo l’estate, su target finale di 120 mln
10.07. Già manifestazioni di interesse per 70 mln. Tra gli investitori anche i il Fondo Europeo per gli Investimenti. Il primo fondo aveva raccolto 85 mln nel 2022 e ha investito in 19 aziende Leggi tutto
Young Group raccoglie 22,5 mln euro dal Gruppo Azimut e punta a creare un polo italiano della finanza digitale
08.07. Il gruppo di asset management guida il round nella holding che controlla Young Platform e svilupperà anche Fleap, specializzata nella tokenizzazione di strumenti finanziari e asset reali Leggi tutto
PRIVATE CAPITAL
Venture capital nel mondo, nel primo semestre 2026 piovono capitali, ma sempre su meno startup 16.07. Nel primo semestre 2026 raccolti nel mondo 498 mld $, già oltre l'intero 2025, ma il numero dei deal cala del 22%. In Europa l'AI assorbe il 60% degli investimenti e i megaround oltre metà della raccolta Leggi tutto
BCE sceglie 36
Payment Service
Provider per il test dell’euro digitale retail. Italia il Paese più rappresentato, con otto operatori 15.06. Si tratta di Banca Monte dei Paschi di Siena, Banca Sella, isybank (Gruppo Intesa Sanpaolo), Numia, Nexi Payments, Poste Italiane e Unicredit più la fintech Satispay, rappresentata dalla lussemburghese Satispay Europe sa Leggi tutto
Firmato il deal sulle acque minerali di Nestlé, che con
Platinum Equity lancia la jv Peranel
24.07 Il fondo californiano entra al 50% nella società che riunisce oltre 30 marchi, tra cui Perrier, S.Pellegrino, Acqua Panna e Levissima Leggi tutto
Stripe e Advent tentano il colpo su PayPal con un’offerta da oltre 53 mld $. Il board la giudica insufficiente
20.07 Il gruppo fintech irlandese e il fondo di private equity hanno messo sul tavolo 60,50 dollari per azione, finanziati con circa 50 mld $ di debito. Il consiglio di amministrazione di PayPal ritiene però che la proposta sottovaluti il potenziale della società, aprendo la strada a possibili rilanci o all'ingresso di altri pretendenti Leggi tutto
Blue Origin apre per la prima volta ai fondi. Jeff Bezos cerca 10 mld $ per accelerare la sfida a SpaceX
09.07 Il il round dovrebbe essere guidato da Coatue Management, che investirebbe circa 4 mld , mentre Bezos metterebbe altri 2 mld. Il resto altri investitori di VC Leggi tutto
Il colosso cinese AI deepseek prepara un nuovo round da 7,4mld $ e punta a una valutazione di 74 mld 20.07. A poco più di un mese dalla chiusura del suo primo round di finanziamento, deepseek, la startup cinese dell’intelligenza artificiale che ha sfidato OpenAI e gli altri leader occidentali con modelli open source ad alte prestazioni e costi contenuti è già al lavoro su una nuova raccolta di capitale. Secondo quanto riportato nei giorni scorsi da Reuters, la società punta a raccogliere fino a 50 miliardi di yuan (circa 7,4 miliardi di dollari), con una valutazione pre-money di circa 500 miliardi di yuan (74 miliardi di dollari), in vista di una possibile ipo sul mercato STAR della Borsa di Shanghai.Leggi tutto
Muriel Lienau
InvestiRE sgr
lancia il fondo
Student Living Italy
1 per finanziare lo sviluppo dei progetti di Nido Livensa. Primo progetto, da 50 mln di euro, a via Caboto a Firenze 14.07. Verrà recuperato e riconvertito l'ex centro elaborazione dati della ex Banca Toscana, nei pressi della stazione di Rifredi Leggi tutto
Felix SICAF
rifinanzia Centro
Sicilia con 150 mln euro da UniCredit e Banco BPM. Era stato acquisito nel 2025 per 180 mln 08.07. Il veicolo gestito da Silver FIR Capital sgr e partecipato da fondi di Farallon Capital Management e Reve Asset Management ottimizza la struttura finanziaria del centro commerciale di Catania, uno dei retail asset più performanti d'Italia Leggi tutto
BNP Paribas coinveste con Coima nella Torre
Diamante, dal 2016 sede milanese della banca. L’asset vale 400 mln euro
07.07 L'operazione si inserisce in un semestre da oltre 2 miliardi di euro di transazioni per Coima, che ha strutturato anche circa 1,4 mld di finanziamenti tra acquisizioni, sviluppo e rifinanziamenti di portafoglio Leggi tutto
Dea Capital Real Estate rifinanzia la riqualificazione di Palazzo Marini a Roma con un prestito di 280 mln di euro erogato da Crédit Agricole
21.07. Il progetto, in portafoglio al fondo Millennium Luxury sottoscritto da Fort Partners, è finalizzato alla realizzazione del nuovo Four Seasons Hotel Roma Leggi tutto
Il Fondo Kryalos Room00
compra due immobili a Roma. UniCredit finanzia l’operazione con 27,5 mln euro
16.07 I due asset, tra Stazione Termini e piazza di Spagna, saranno gestiti dal gruppo spagnolo Room00, sottoscrittore del fondo, e destinati a essere hotel. L’investimento complessivo vale circa 35 mln, mentre il prezzo dei soli asset sarebbe pari a 14,2 mln Leggi tutto
RYZE (AnaCap) sbarca in Spagna con l’acquisizione di Krata Sociedad de Tasación
15.07. RYZE (ex Yard Reaas), società attiva nella consulenza real estate e nella gestione integrata di servizi immobiliari controllata dal fondo pan-europeo di private equity AnaCap da aprile 2024 (si veda altro articolo di BeBeez), ha sottoscritto un accordo per l’acquisizione di Krata Sociedad de Tasación sa, società spagnola specializzata in valutazioni immobiliari, advisory tecnica e servizi di perizia Leggi tutto
Brazzale, CDP e Cherry Bank lanciano la prima cartolarizzazione di magazzino per una pmi italiana 08.07. L'operazione pilota da 10 mln euro, resa possibile dalla Legge sulle Piccole e Medie Imprese, applica per la prima volta la cartolarizzazione al destocking di beni mobili non registrati: a essere cartolarizzate sono circa 1.689 tonnellate di formaggio Gran Moravia Leggi tutto
Basket Bond Lombardia, terza tranche da 5 mln euro con le emissioni di E+S Air e 3T Solutions 02.07. Il programma regionale Basket Bond Lombardia ha completato la sua terza tranche di emissione, per complessivi 5 milioni di euro, a favore di due pmi lombarde: E+S Air srl e 3T Solutions srl. Con questa nuova operazione, le risorse complessivamente attivate dal programma salgono a circa 30 milioni di euro, a beneficio di dieci aziende del territorio Leggi tutto
Ares Infrastructure Debt rifinanzia con 350 mln euro il debito junior di Superstrada
Pedemontana Veneta. Rimborsati
Marguerite e Westbourne Capital
20.07 Il nuovo finanziamento, sottoscritto anche da Vantage Infrastructure, sostituisce gran parte delle obbligazioni subordinate emesse nel 2017 per finanziare la costruzione dell'opera. Per il fondo infrastrutturale europeo Marguerite si chiude un investimento durato quasi nove anni Leggi tutto
Valentino delibera l’emissione di 450 mln euro di bond. Tutti i dettagli dell’operazione
13.07. HSBC sottoscrive in prima battuta. Banca Finint rappresentante degli obbligazionisti. La fashion maison, controllata al 70% dalla qatarina Mayhoola for Investments e al 30% dal colosso francese del lusso Kering, utilizzerà le risorse soprattutto per rifinanziare il debito Leggi tutto
BKNO emette bond PIK per 33,6 mln euro per accelerare lo sviluppo di Burger King in Italia
10.07 A sottoscrivere le obbligazioni, che potranno arrivare a 54,6 mln a seguito dell'esercizio dell'opzione PIK, sono i fondi Cheyne e Lake Chelsea Investments, che hanno messo a disposizione anche una linea in direct lending Leggi tutto
Basket Bond Puglia al via. Sino a 320 mln euro di finanziamenti con Banca Sella e CDP anchor investor 09.07. È stato lanciato il Basket Bond Puglia, iniziativa all’interno del piano regionale Puglia Moltiplica, che mette a disposizione 80 milioni di euro di risorse pubbliche a garanzia delle prime perdite, che potranno attivare fino a 320 milioni di euro di finanziamenti per sostenere gli investimenti delle imprese pugliesi. Anchor investor dell’operazione saranno Banca Sella e Cassa Depositi e Prestiti, mentre Sella Investment Banking ricopre il ruolo di arranger con il compito di strutturare e collocare il portafoglio di emissioni di minibond delle pmi pugliesi Leggi tutto
CRISI&RILANCI / NPL
E ALTRI CREDITI
DETERIORATI
Pamaf acquisisce anche Original Marines: la holding di Antonio Bernardo rileva il secondo marchio in pochi mesi dopo Kasanova 03.07. L'operazione, perfezionata tramite Pamaf Retail e annunciata al Mimit, salva circa 1.700 lavoratori e arriva pochi giorni dopo il proscioglimento pieno dei vertici dello storico marchio di abbigliamento per bambini dalle accuse di falso in bilancio Leggi tutto
Banca Ifis vende il business NPL per il calendar provisioning. Tonfo del 36,8% del titolo a Piazza Affari venerdì 01.07. Processo competitivo avviato per cedere Ifis NPL Investing e Ifis NPL Servicing. Il signing è atteso entro fine 2026. Leggi tutto
Baldinini ottiene l’omologa del concordato. Piano di rilancio con un nuovo
investitore industriale che è OF Design
23.07 Il Tribunale di Forlì dà il via libera al concordato preventivo in continuità della maison romagnola. Il piano quadriennale prevede l'ingresso di un partner internazionale della calzatura, ancora riservato, e una crescita dei ricavi di oltre il 40% Leggi tutto
Corneliani (Investcorp-Invitalia) avvia la ricerca di un nuovo socio industriale. Al Mimit nuovo tavolo il 30 settembre per il dopo Invitalia
20.07. Il Fondo di Salvaguardia Imprese uscirà dal capitale del marchio di abbigliamento maschile che, dopo l'omologa del concordato nel 2022, è oggi completamente risanato e redditizio e ha chiuso il 2025 con 73 mln ero di fatturatoLeggi tutto
Sorec lancia la prima cartolarizzazione di Npl nativa digitale su blockchain basata sulla piattaforma BlockInvest
10.07 Emessi ABS tokenizzati per 23 milioni di euro. Appostato in un comparto segregato del veicolo Dolomiti SPE un portafoglio di crediti, di provenienza non specificata, per 965 mln di euro di GBV Leggi tutto
Offerta di Polo Nautico Carrara per l’intero complesso aziendale di The Italian Sea Group. Partecipa Sanlorenzo 29.07. Non più soltanto il cantiere ex Picchiotti di La Spezia. Sul tavolo della procedura di risanamento di The Italian Sea Group spa (TISG) (si veda altro articolo di BeBeez), è arrivata una manifestazione di interesse accompagnata da un’offerta cauzionata per l’acquisizione dell’intero complesso aziendale del gruppo cantieristico di Marina di Carrara, proprietario dei marchi Admiral, Tecnomar, Perini Navi e Picchiotti e quotato sul segmento STAR di Euronext Milan. Leggi tutto
Massimiliano Ingrosso, ceo Sorec
Massimo Perotti
Boxengo (HIG Capital) si assicura finanziamento da 42 mln euro da Bayview Asset Management
01.07. Le nuove risorse sono state erogate da un fondo gestito da Finint Investments sgr, interamente sottoscritto da Bayview. Mentre a incassare il finanziamento è un fondo gestito da Savills IM, sottoscritto da HIG Capital Leggi tutto
Sereni Orizzonti investe altri 35 mln euro tra acquisizioni e sviluppo di 6 RSA, di cui una in Spagna
13.07. Emesso minibond da 4,5 mln a supporto dell'acquisizione a Madrid. Intanto il gruppo controllato da Massimo Blasoni ha chiuso il 2025 con un fatturato consolidato di 300 mln Leggi tutto
Italo-NTV (MSC-GIP) entra nel mercato ferroviario tedesco investendo 3,6 mld
euro, finanziati da un prestito sindacato green e da bond sino a 750 mln
21.07 parola La cifra finanzierà l’acquisto dalla Siemens di 26 treni, con opzione per altri 14, che copriranno le tratte Monaco-Dortmund e Monaco-Amburgo Leggi tutto
Dr. Max compra Farmacie Italiane da F2i, sale a quota 300 farmacie in Italia
02.07. Il gruppo ceco rileva il 100% della rete nata nel 2018 dall'acquisizione di Farmacrimi da parte del Terzo Fondo di F2i. Si parla di un EV di circa 300 mln euro a Leggi tutto
Braga Moro lascia Piazza Affari dopo meno di un anno dall’ipo
24.07 L'addio a seguito del completamento dell'opa volontaria totalitaria promossa sulla società da Power Conversion Holdings, la newco della famiglia fondatrice e del management a Leggi tutto
Alfaparf Milano acquisisce uno stabilimento produttivo in Rhode Island e apre il suo nuovo hub manifatturiero per il Nord America 15.07. Alfaparf Group, multinazionale italiana attiva nella produzione e commercializzazione di prodotti cosmetici per la cura del corpo e del capello, ha annunciato l’acquisizione di uno stabilimento produttivo negli Stati Uniti a Lincoln, Rhode Island, che diventerà il nuovo polo manifatturiero del gruppo per il Nord America Leggi tutto
Unicredit finanzia con 93 mln euro
Terra del Sole, il più grande progetto italiano nell’agrivoltaico, promosso da NextEnergy Capital
13.07. Il progetto, da 73,5 MW, interessa tre aree ricomprese nella cosiddetta Terra dei Fuochi e prevede la graduale bonifica delle aree inquinate tramite agricoltura sostenibile e non destinata al'alimentazione Leggi tutto
La BEI finanzia con 80 mln euro la sostenibilità dell’aeroporto Marco Polo di Venezia
07.07. Il prestito a Milione, controllante di Save, sostiene elettrificazione, digitalizzazione e resilienza dello scalo verso l'azzeramento delle emissioni al 2030. L'operazione arriva a pochi mesi dal closing dell'acquisizione da parte di Ardian e Finint Infrastrutture, che ha visto il bond da 300 mln euro allungare la scadenza a dicembre 2028 e trasformarsi in un SustainabilityLinked bond Leggi tutto
Sonnedix (JP Morgan AM) accelera sullo storage in Italia con l’acquisizione di un portafoglio BESS da 260 MW da Sphera
Energy
20.07 Il gruppo rafforza la propria strategia di ibridazione degli impianti rinnovabili acquistando due progetti di batterie a Tuscania. L'acquisizione porta il portafoglio globale BESS di Sonnedix a circa 2,8 GW e consolida l'Italia come mercato chiave per il gruppo Leggi tutto
La jv Intertoll ReneSys Energy Italy investe 144 mln euro a Termoli per due micro-fabbriche di batterie. Invitalia supporta con 49 mln
09.07. Il progetto, che sarà realizzato dalla società operativa ReneSys Energy Co, è il primo sviluppo del programma da 400 mln complessivi previsto dalla jv tra la società statunitense di ingegneria ReneSys Energy e il gruppo europeo di infrastrutture Intertoll, controllato da Lancaster Group e dal fondo Usa NuOrion Partners Leggi tutto
Fiee sgr e Castello sgr lanciano una piattaforma congiunta che investirà 150 mln di euro nei sistemi di accumulo
03.07. FIEE Storage Platform, che si avvale del supporto tecnico di Energy Transition Capital, spinoff di Key to Energy, svilupperà progetti ready to build e anche sul modello build operate and sell Leggi tutto
Bio Hold (Vesper Infrastructure Partners), chiude un altro project financing per 96,5 mln di euro per altri sei impianti di biogas
07.07. La linea di credito, garantita da Sace, è stata concessa da Banca Bpm e Crédit Agricole Italia.
Quest'ultima lo scorso febbraio aveva finanziato un'analoga operazione da 100 mln di euro assieme a Unicredit Leggi tutto
A Spello apre Stati d’Arte 2026, la decima edizione celebra l’eredità francescana con oltre 100 artisti
17.07. Apre al pubblico sabato 25 luglio alle ore 21:00 Stati d’Arte 2026, kermesse internazionale d’arte contemporanea, giunta alla sua decima edizione, nei rinnovati ambienti di Villa Fidelia a Spello (Perugia), dove si alterneranno artisti di differenti linguaggi e provenienze. La mostra, intitolata quest’anno L’eredità francescana per il presente, per celebrare l’Ottocentenario francescano, durerà fino al 30 agosto e sarà aperta tutti i giorni, a ingresso libero, dalle 16 alle 19Leggi tutto
Leggi qui tutte le news di
E’ in corso fino a settembre, organizzata dal Comune di Verona, l’Estate
Teatrale
Veronese sotto la guida del nuovo direttore artistico Fabrizio Arcuri
15.07 Ricco il cartellone: teatro, danza e musica sono rappresentati da celebri artisti e talenti emergenti. Fiore all’occhiello è il Festival Scespiriano nell’ambito del quale abbiamo visto il "Tito Andronico", con protagonista Francesco Montanari Leggi tutto
Il mercato dell’arte vola nel primo semestre 2026: le grandi case d’asta toccano 6,68 mld $ (+71%) di ricavi, secondo Deloitte
11.07. Sotheby's, Christie's e Phillips trainano la crescita puntando su capolavori e super-collezioni. New York resta leader ma Londra raddoppia, mentre i Passion Asset salgono del 34,8% spinti da design, antiquariato e orologi Leggi tutto
Francesco Montanari
Marianella Bargilli e Francesco Montanari
Francesco Montanari e Beatrice Coppolino
Filippo Timi in “Amleto2”; foto Annapaola Martin
ARTE&LIFESTYLE
“Gino Severini. Modernità come dialogo” al Maec di Cortona fino al 1° novembre
12.07. L’esposizione
Gino Severini. Modernità come dialogo, allestita nelle sale di Palazzo Casali, sede del Maec, presso il Museo dell’Accademia Etrusca e della Città, fino al 1° novembre prossimo, a Cortona, cittadina etrusca, oggi borgo dall’aspetto medioevale in provincia di Arezzo, patria del grande artista futurista, è promossa dal Comune di Cortona e dal MAEC con la collaborazione dell’Accademia Etrusca e curata da Daniela Fonti e Margherita D’Ayala Valva. Leggi tutto
Leggi qui tutte le news di arte&finanza e qui tutte le recensioni dei libri
La grande esposizione dedicata a Elliott Erwitt, “Icons”, al JMuseo di Jesolo (VE) fino al 18 ottobre
05.07. Il JMuseo a Jesolo (VE), avveniristico polo espositivo e culturale di quattro piani, pensato non solo come museo tradizionale, ma come luogo di incontro, eventi e mostre della città lagunare, ospita fino al 18 ottobre una grande mostra dedicata a Elliott Erwitt (1928-2023), uno dei più importanti fotografi del XX secolo, capace di raccontare il mondo con ironia, sensibilità e uno sguardo profondamente umano
Leggi tutto
Museo del Disco d’Epoca: un viaggio attraverso 150 anni di storia della musica a Sogliano al Rubicone (FC)
12.07. Nel cuore di Sogliano al Rubicone (FC), all’interno delle sale affrescate del Palazzo della Cultura (prima noto come Palazzo MarcosantiRipa e risalente al XIX secolo), ha sede il Museo del Disco d’Epoca Leggi tutto
Elliott Erwitt, USA, New York, 1956
Elliott Erwitt, USA, Santa Monica, California, 1956