
Sådan styrker I fastholdelse, tryghed og relationer gennem klar og sammenhængende digital kundekommunikation
Pensionsbranchen er kendetegnet ved lange kundeforhold og komplekse produkter, som kun sjældent er top-of-mind hos kunderne, men som bliver afgørende, når livet ændrer sig.
Netop derfor stiller pension særlige krav til digital kundekommuni- kation. Den skal være klar, rettidig og let at handle på i de øjeblikke, hvor kundens behov er størst – og samtidig skabe tryghed og overblik i alle livsfaser.
I denne e-bog deler vi ekspertperspektiver, analyser og praksisnære eksempler på, hvordan digital kommunikation, data og teknologi er ved at ændre pensionsbranchens kundedialog, og hvordan sel- skaber kan arbejde mere sammenhængende, handlingsorienteret og tillidsvækkende i deres kommunikation.
Formålet er at give indsigt, der kan omsættes direkte i praksis og understøtte både kundetilfredshed, effektiv drift og stærkere relationer.
God læselyst
e-Boks
I denne e-bog får du indsigt i:
De megatrends, der former fremtidens pensions- og forsikringsbranche
Hvordan friktionsfri kunderejser kan styrke fastholdelse og reducere usikkerhed
En konkret case fra AP Pension om håndtering af kompleks og kritisk kundekommunikation
Hvordan tydelig, tryg og handlingsorienteret kommunikation kan styrke kundedialogen gennem hele pensionskundens liv
megatrends der kommer til at forme fremtidens F&P-branche
nøglen
Tydelighed og tryghed: Sådan bør virksomheder kommunikere til de ældre kunder
F&P skaber værdi med effektiv kommunikation og bredere værditilbud
e-Boks har talt med professor i livsforsikringsmatematik ved KU Mogens Steffensen om de megatrends, der ifølge ham kommer til at gøre sig gældende for F&P fremover.
I fremtiden kommer forsikrings- og pensionsbranchen til at ba- lancere effektivisering og AI med menneskelighed og relationer, mens både klima-, cyber- og pandemirisici truer i horisonten.
I følge Mogens Steffensen ser F&P ind i tre megatrends, der kommer til at sætte agendaen for branchen fremover.
Man kan efterhånden ikke sige ”trend” uden også at sige ”AI” i samme sætning. Det er ingen undtagelse, når det kommer til F&P.
”AI er en big deal, særligt på ydersiden, altså den kundevendte del af selskaberne,” slår Mogens Steffensen fast.
Han fortæller, at AI er helt oplagt til at gøre rutine- præget kommunikation og sagsbehandling bedre og hurtigere – noget, som kunderne efterhånden også forventer; hurtig og præcis kommunikation.
”Det går nok allerhurtigst i skadesforsikring, f.eks. med at bruge machine learning som konkret statistisk værktøj, fordi skade er en mere fri markedsplads, hvor prisdannelsen ikke er reguleret,” siger han.
På den anden side påpeger Mogens Steffensen, at jo mere langsigtede og komplekse produkterne er, jo langsommere er selskaberne også med at adoptere AI. Og det er ikke en dårlig ting:
”Det er klart, at man ikke sætter en robot til at lede et selskab, hvor danskerne har deponeret deres frem- tidige levestandard. Men det er også noget, både selskabernes ledelser og Finanstilsynet er meget bevidste om. Der skal tingene forstås og gøres grun- digt. AI kommer selvfølgelig langsomt hen ad vejen som hjælp til dette, men man kommer i pensions- branchen ikke til at overlade kerneopgaverne til en black box. Dertil er pension alt for vigtigt som livsgrundlag,” siger han.
AI kommer selvfølgelig langsomt hen ad vejen, men man kommer i pensionsbranchen ikke til at overlade kerneopgaverne til en black box. Dertil er pension alt for vigtigt som livsgrundlag.
livsforsikringsmatematik
kommunikation
Når kommunikationen bliver automatiseret med AI, betyder det ifølge Mogens Steffensen, at den bliver både hurtigere og billigere:
”Det medfører to mulige pitfalls: For det første, mister man til dels den personnære kommunikation –og frastøder man så rent faktisk nogle borgere eller virksomheder? Er der en chance for, man giver for meget køb på noget, der faktisk også er værdifuldt?”
Ud over risikoen for at miste den menneskelige forbindelse, kan investering i ny teknologi også ende med at blive en unødigt dyr investering i noget, der ikke viser sig særligt gavnligt:
Med kvantespring inden for AI er der også kommet en stigende risiko for cyberangreb. Og ud over cyb- erangreb er risikobilledet også præget af klimaforan- dringer og den usikre geopolitiske situation. I frem- tiden forøges forholdsvist nye typer af risici, som selskaberne skal til at forholde sig til.
De er anderledes og sværere at prissætte og styre, blandt andet på grund af deres kompleksitet, og fordi datagrundlaget på nuværende tidspunkt er begrænset.
”Klimaforandringer, pandemier og cybertrusler er nogle af de risici, der kommer til at fylde mere og mere, men som vi ikke kender og forstår godt nok endnu. Det nye ved disse risici er, at de har nogle komplekse afhængighedsstrukturer på tværs af de aftaler, man har,” forklarer han.
”Man kan hurtigt købe sig fattig i at være de første med det nyeste. Det tror jeg også, vi alle kender fra vores privatliv. Spørgsmålet er, om det skaber værdi. Hver gang du investerer, er det svært at gennemskue, om den up-front udgift kommer til at betale sig.”
For at minimere de to risici, har Mogens Steffensen et klart råd:
”Det vigtigste er at have en strategi. Skaber man værdi for kunderne ved at være hurtigst, eller vil man hellere være bagstræberisk ift. transformationen, men så være lidt billigere på kortere sigt og lade andre gøre sig erfaringerne først?”
Mogens Steffensen understreger, at der ikke er noget rigtigt eller forkert, - det hele kommer an på ens egen vision og kundegruppe.
Eksempelvis vil en stormflod typisk oversvømme flere huse i samme områder, og pandemier gør man- ge mennesker syge på én gang.
”Smitteeffekter på den måde er en væsentlig del af de såkaldte emerging risks, som vi skal forstå bedre for at finde ud af, hvordan vi skal både forsøge at for- hindre dem og forsikre dem i fremtiden,” siger Mogens Steffensen.
Der er ved at ske et ret markant skifte i selskabernes involvering i kundernes liv:
”Det kommer til at fylde meget, at man som for- sikringsselskab opfatter sig selv som en rådgiver i at undgå, at skaden sker. Forebyggelse bliver stort og kommer til at foregå meget mere i direkte dialog med kunderne.”
Mogens Steffensen bruger selv tyverialarmer som forebyggelse mod tyveri og stormflodssikring som forebyggelse mod stormflodsskader som eksempler. Den samme tendens gør sig i stigende grad gældende for pensionsselskaberne.
”Nu ser vi pensionsselskaberne ude i det forebyg- gende arbejdsmiljøarbejde for at forhindre, at skaderne sker in the first place. De ønsker at for- hindre, at folk bliver syge, og når de så er syge, spiller selskaberne en aktiv rolle i at få dem tilbage på arbejde. Det er en win-win-win; arbejdsgiveren, kunden og selskabet er alle sammen interesserede i, at risikoen skal begrænses.”
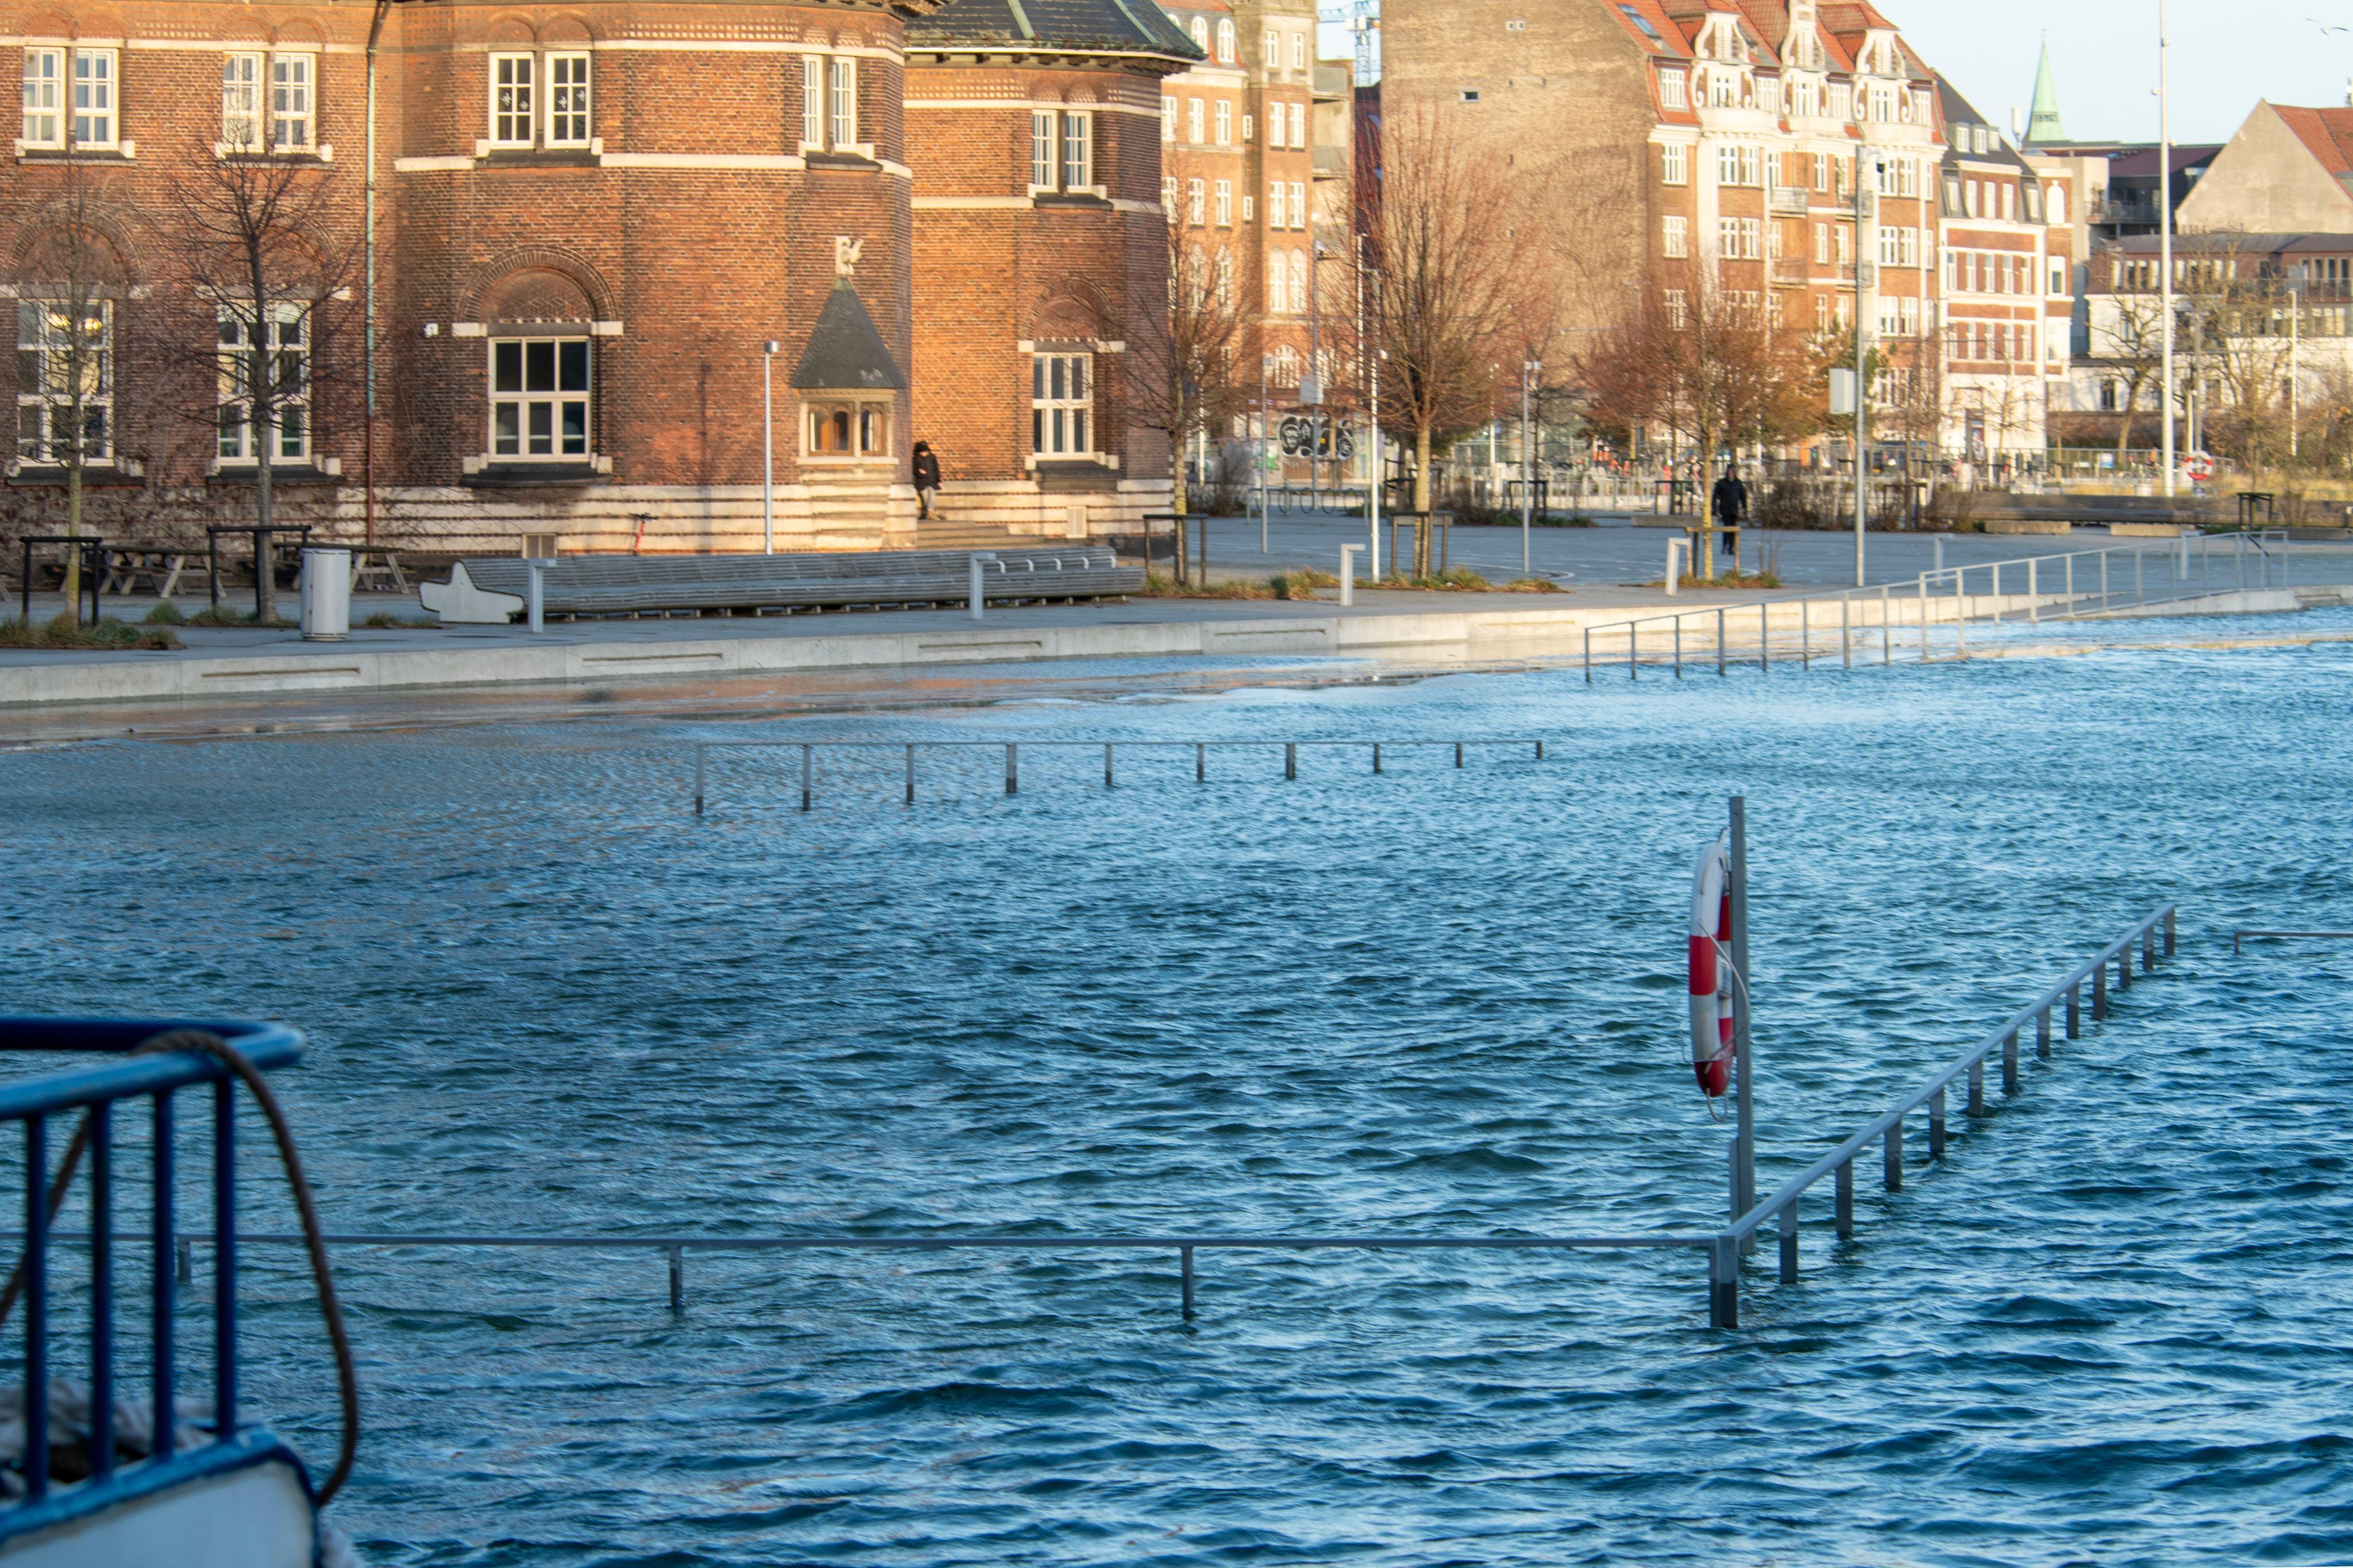
Partnerskaber mellem F&P-selskaber og andre virksomheder og organisationer bliver helt afgøren- de for fremtidens kundeforhold for F&P-selskaber.
Selvom teknologien kommer til at effektivisere den overfladiske kundekontakt, er tiden ikke løbet fra den menneskelige forbindelse. Den skal bare etab- leres på en anden måde, end man har været vant til.
”For at imødegå alle disse trends må man som selskab indgå i en anden dialog med sine kunder. Kun sådan kan man tage aktiv del i skadesfore- byggelsen, forstå kundernes behov og sætte sig i deres sted,” siger Mogens Steffensen.
Det betyder, at kommunikationen skal ramme på det rigtige sted, det rigtige tidspunkt og med det rigtige budskab for at selskabet holder sig relevant, nu og i fremtiden.
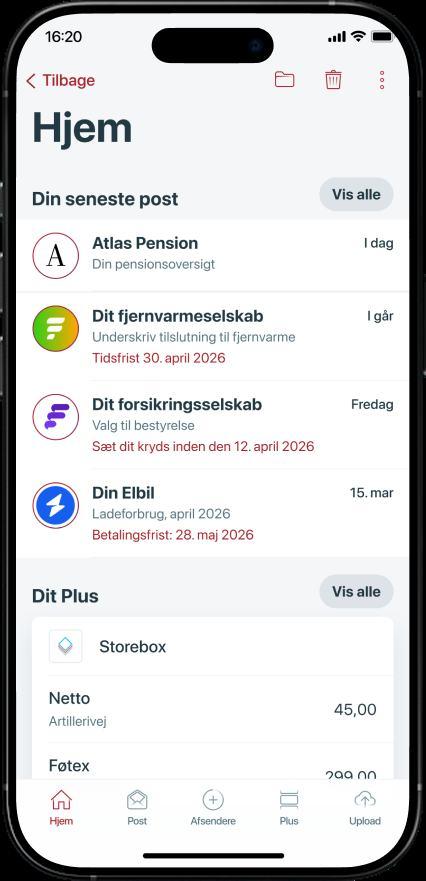
Forsikrings- og pensionsselskaber sender mere information end nogensinde før. Alligevel bliver meget af den ikke læst, fordi kunderne sjældent bruger selskabernes portaler. Det skaber friktion, lav digital interaktion – og i værste fald mister de kunder (churn). Løsningen ligger i en kundedialog, der samler det vigtige ét sted og gør det let at handle på.
Digitale portaler har i årevis været fundamentet for kommunikationen i F&P-branchen. Men realiteten er, at kunderne bruger dem langt mindre, end selskab- erne forventer eller ønsker. Dermed bliver kunde- rejsen tit både fragmenteret og fuld af friktion, når kunderne i realiteten skal genlære systemet og por- talen, hver gang de logger ind.
Den lave portalinteraktion betyder også, at vigtige beskeder, dokumenter og varslinger ofte ikke bliver læst, og det kan mærkes både i kundeoplevelsen, supporten og driften.
Samtidig peger udviklingen på en mere praktisk vej frem: Flere selskaber arbejder med at styrke dialog- en der, hvor kunderne allerede forventer at modtage vigtig post, og bruger portalen til det, den er bedst til, nemlig selvbetjening og handling.
Når kunderne ikke orienterer sig i deres portal eller “min side”, risikerer selskaberne, at afgørende information bliver overset. Det gælder både pligt- information og meddelelser, hvor kunden skal reagere inden en deadline. I de tilfælde træffer F&P-selskaberne ofte en beslutning på kundens vegne.
Det kan skabe utilfredshed, øge risikoen for churn, og det kræver også flere ressourcer at håndtere for selskaberne. Branchen har også set eksempler på, at varslinger er blevet underkendt, når de kun var
placeret på egne sider: Det bliver ikke vurderet som et tilstrækkeligt sikkert medie til kritisk kommunika- tion, når data viser, at kunderne ikke læser deres beskeder dér.
Breve sendt via e-Boks kan spores, og åbninger og interaktioner kan dokumenteres. Det reducerer tvivl om, hvorvidt kunden reelt har haft mulighed for at orientere sig.
De senere år har mange selskaber udvidet deres digitale økosystem med portaler og apps. Det har skabt et komplekst landskab, hvor kunderne skal forholde sig til forskellige logins, flows og brugergrænseflader.
Mange F&P-selskaber oplever et højt frafald i løbet af deres kunders rejse, og ifølge e-Boks’ erfaring gælder det særligt i overgangene mellem forskellige trin, browsere og logins. Jo flere klik, jo større frafald.
Med controlled transfer kan kunderne klikke sig direkte fra e-Boks ind til det rigtige sted på selskabets egen portal uden ekstra login, hvilket minimerer frik- tionen markant. Kunderne går fra information til handling i én bevægelse, og selskaberne får langt højere gennemførsel på kritiske flows.
En anden gennemgående udfordring er de lange PDF’er, som kunderne møder i deres digitale post.
Vilkår, policer og bilag er ofte meget lange, og det gør det svært for kunderne at overskue, hvad der er vigtigt. Desuden kan det kræve mange arbejdstimer at sende opdaterede retningslinjer og vilkår ud til kunderne, når der sker selv små ændringer.
Netop derfor oplever e-Boks også en stigende interesse fra selskaberne for at sende breve som
HTML gennem e-Boks i stedet for klassiske, statiske PDF’er.
Breve, der bliver opsat og sendt som HTML, kan være kortere og mere overskuelige for kunden. De kan have korte opsummeringer, emner der kan foldes ud efter behov og tydelige call-to-actions, som gør tungt indhold nemmere at handle på. Samtidig skal indholdet kun opdateres ét sted, uden at dokumenter skal gensendes.
Når kommunikationen er kompleks, og portalerne har lav trafik, bliver første skridt at sende de vigtigste beskeder derhen, hvor kunderne faktisk åbner dem: e-Boks.
Danskerne forbinder e-Boks med beskeder, der er vigtige. Når selskaberne sender via e-Boks, bliver beskederne åbnet og læst i langt større omfang.
Det viser en undersøgelse foretaget af Voxmeter for e-Boks i 2025. 3 ud af 4 danskere forventer, at virk- somheder sender kommunikation i e-Boks fremfor e-mails, virksomhedens egen portal eller lignende.
Men det betyder ikke, at egne portaler er spildt. Tværtimod.
Et selskab kan sende et kort og klart brev i e-Boks og guide kunden direkte videre til præcis det flow, der kræver handling via controlled transfer-løsningen. Hvor foretrækker du at modtage vigtig kommunikation for dit pensionsselskab?
Pensionsselskabets egen website eller app
e-Boks
Andre kanaler
7 ud af 10 danskere
ønsker at modtage vigtig post fra deres pensionsselskab i e-Boks.
F&P-branchen bevæger sig mod en ny forståelse af digital kommunikation: Det handler ikke om at bygge store, imponerende portaler, men om at styrke en værdifuld og relevant kundedialog.
Kunderne forventer, at selskaberne kommunikerer klart og opsummeret på en måde, der respekterer deres tid. Når det lykkes, falder churn-risikoen markant, og selskaberne får bedre muligheder for både rådgivning, fastholdelse og krydssalg.
Mange selskaber bruger allerede e-Boks som en integreret del af deres kommunikationsflow, netop fordi det ifølge flere undersøgelser er et sted, kunderne forbinder med vigtig post, og hvor de rent faktisk åbner beskederne. Når e-Boks bruges som indgang til det vigtigste, og portalen bruges til den konkrete handling, bliver kommunikation og selvbetjening to sider af samme kunderejse.
Læs mere om e-Boks’ løsninger til forsikrings- og pensionsselskaber
Hvordan sikrer man, at kritisk kundekommunikation altid når frem – korrekt, rettidigt og uden fejl – i en branche med stramme re- gulatoriske krav?
I denne kundecase fortæller AP Pension, hvordan e-Boks (Direct) fungerer som en stabil og forretningskritisk kommunikationspart- ner, der håndterer komplekse udsendelser, mange brevvarianter og faste deadlines.
Som pensions- og forsikringsselskab arbejder AP Pension inden for faste regulatoriske rammer. Varslinger skal nå frem. Indhold skal være korrekt. Deadlines skal overholdes. Hvis ikke, kan det få konsekvenser for selskabet.
Leveringsdygtighed er derfor en forretningskritisk disciplin.
“Hvis vi misser en varslingsfrist, giver det typisk udfordringer. Derfor betyder det rigtig meget, at vi arbejder sammen med nogen, man kan stole på. Når vi sender kommunikation ud til vores kunder, skal den ramme de rigtige mennesker på det rigtige tidspunkt, og der er ikke plads til fejl,” siger Morten Kirkeby Sørensen, senior projektleder, AP Pension.
AP Pension har i mange år brugt e-Boks (Direct) som partner til at håndtere kundekommunikation. I dag sendes næsten al kommunikation via e-Boks. Det gælder både store, planlagte udsendelser og mere ad hoc-prægede varslinger, hvor timing og korrekthed er afgørende.
Kommunikation fra et pensionsselskab er sjældent ensartet. Ét budskab eller projekt kan resultere i mange versioner af det samme brev, afhængigt af kundetype, forsikringsdækninger og investeringer.
“Der kan være rigtig mange varianter af det samme brev afhængigt af kundetype, forsikringsdækninger og investeringer. Vi skriver selv teksten og får den godkendt internt, og derefter tager e-Boks helt over på brevfletning, variantstyring og selve udsendelsen. De sørger endda også for at sende fysisk post ud til de kunder, der er fritaget for digital post.”
For AP Pension betyder det, at en kompleks og tids- kritisk opgave håndteres uden at belaste organisation- en unødigt.
“Det er ikke vores kernekompetence at sende breve ud. Det giver stor værdi, at andre tager ansvar for den del,” siger Morten Kirkeby Sørensen.
I praksis ændrer projekter sig ofte undervejs. Interne godkendelser kan trække ud. Data kan give udfordringer. Tidsplaner kan blive forskubbet.
Men det har ifølge Morten Kirkeby Sørensen ikke betydet forsinkelser eller overskridelse af frister for AP Pension:
“Vores interne processer kan godt trække ud, og der kan opstå udfordringer undervejs, men e-Boks leverer altid deres del til tiden. Fristerne bliver bare overholdt, og de får det til at lykkes, hver gang,” siger Morten Kirkeby Sørensen.
I ét konkret tilfælde skulle et komplekst og afgørende brev sendes til omkring 100.000 kunder inden en fast deadline. Hvis udsendelsen var blevet forsinket, ville projektet skulle udskydes et år.
Brevet blev sendt til tiden, og Morten tilskriver hans samarbejdspartnere i e-Boks en stor del af æren.
AP Pension oplever en tydelig forbedring i kvaliteten af kundekommunikationen, efter samarbejdet med e-Boks er blevet intensiveret.
“Der sker færre fejl, og samtidig kan vi se, at brevene bliver læst i højere grad. Der er ingen tvivl om, at åbningsraten er blevet højere, end da kunderne fik brevene fysisk.”
Sammen med e-Boks har AP Pension også eks- perimenteret med tidspunktet for udsendelsen for at få de bedst mulige resultater.
“Vi har set, at timing betyder noget. Når vi sender brevene på bestemte tidspunkter, er der flere kunder, der reagerer. Det er værdifuldt for os, at e-Boks kan sparre med os om den slags og give input baseret på deres erfaringer,” siger Morten Kirkeby Sørensen og fortsætter:
”e-Boks kan også trække performance-tal, så vi hele tiden kan se, hvordan vores forsendelser klarer sig, og hvilke varianter eller sendetidspunkter, der giver de bedste resultater.”
Overgangen fra fysisk post til digital kommunikation spiller også ind i AP Pensions arbejde med bære- dygtighed.
“Vi går meget op i bæredygtighed i AP Pension, og intensiveringen af vores brug af e-Boks de seneste år er en naturlig del af vores bevægelse mod at blive en mere papirløs organisation. Når vi både kan spare papir og penge på samme tid, giver det god mening.”
e-Boks kan også trække performance-tal, så vi hele tiden kan se, hvordan vores forsendelser klarer sig, og hvilke varianter eller sendetidspunkter, der giver de bedste resultater.... Det er værdifuldt for os, at e-Boks kan sparre med os om den slags.
Morten Kirkeby Sørensen, senior projektleder, AP Pension
I dag er e-Boks en integreret del af AP Pensions måde at kommunikere med kunderne på. Løsningen bruges til nødvendig information, varslinger og ændringer, hvor korrekthed og timing er afgørende.
Morten Kirkeby oplever, at samarbejdet med e-Boks er en udpræget succes. Dialogen er løbende, og processerne er kendte.
“Samarbejdet med e-Boks har været konstruktivt og løsningsorienteret hele vejen. Jeg har faktisk aldrig oplevet problemer. De er fleksible, hurtige og behagelige at arbejde sammen med, og det er afgørende i en hverdag, hvor tingene ofte haster.”
Se video og hør mere om AP Pensions erfaringer
For de fleste mennesker er pension noget, man kun for alvor forholder sig til i glimt: Når man starter i job. Når man skifter arbejde. Når man får familie. Når livet tager en uventet drejning. Når pensionen nærmer sig og til sidst træder i kraft. Og til sidst, når pårørende står med praktiske opgaver i en svær situation.
Netop derfor bør den gode kunderejse for pensionskunder bestå af få, men præcise touchpoints. Det skal være let at forstå, let at handle – og let at finde dokumentationen igen, når den pludselig bliver vigtig.
For hvert skridt på kunderejsen er der relevante features i e-Boks, som understøtter de behov, kunderne har:
Ny kunde: Når kunden starter i job eller skifter arbejdsgiver
Touchpoint:
Kunden bliver tilknyttet en pensionsordning via arbejdsgiver eller skifter pensionsselskab.
Kundens behov:
Et enkelt overblik og en klar besked om, hvorvidt der er noget, kunden skal gøre nu. Et godt første- håndsindtryk.
Den gode løsning:
Send en velkomst med kun den mest relevante information og tydelige call-to-actions, hvis der er handling nu (fx klik direkte til selvbetjening, book rådgivningsmøde).
e-Boks mulighed for dynamisk indhold kan gøre beskederne mere levende og relevante, hvilket giver et godt førstehåndsindtryk for de typisk yngre kunder.
Det bliver hverdag: Pension er ikke altid top-of-mind
Touchpoint:
Årsopgørelser, ændringer i vilkår, investeringsopdateringer og anden vigtig information (inkl. lovpligtige beskeder).
Kundens behov:
Igen er overskuelighed og lethed i højsædet. Skal der handles nu, skal det fremgå tydeligt.
Den gode løsning:
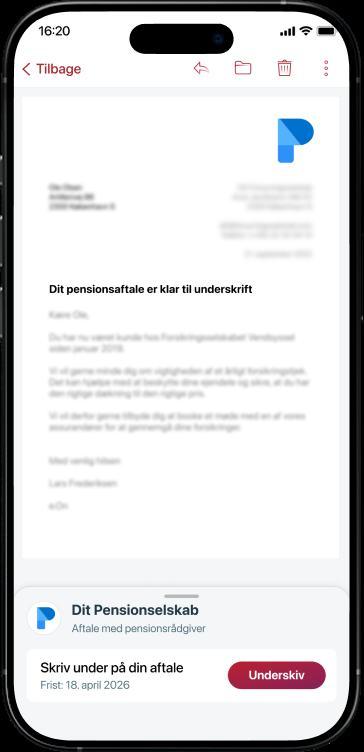
Tilføj handlingsknapper til dokumentet (Action on Documents) som sendes via e-Boks, så det er helt tydeligt for modtageren, hvis der fx skal udføres en betaling eller underskrives et doku- ment. Gør (altid) kommunikationen kort og præcis, særligt hvis det blot drejer sig om op- daterede vilkår og henvis til FAQ, så opkaldene fra kunderne bliver minimeret. Brug single-sign- on (Controlled transfer) der gør det let at guide kunden fra brevet i e-Boks til egne portaler uden ekstra login.
Touchpoint:
Ved årsskiftet kan kunden lave en ekstra indbe- taling til deres pension.
Kundens behov:
En hurtig og enkel vej til at lave en ekstra indbetaling. Det skal være let at overskue, hvad fordelene er, og betalingen skal kunne foretages på få klik.
Den gode løsning:
Gør handlingen enkel med en direkte genvej fra beskeden i e-Boks til indbetaling/betaling, så kunden kan gennemføre med det samme. Tilbyd eventuelt modtageren at betale med MobilePay.
Touchpoint:
Kunden skal justere dækninger, forstå investerings- valg, ændre risikoprofil eller søger svar i forbindelse med ændringer i livet.
Kundens behov:
Hurtig hjælp, tydelige næste skridt og en enkel vej til rådgivning, når det giver mening.
Den gode løsning:
Brug beskeden som genvej til service: peg direkte på relevante selvbetjeningsflows, korte svar eller mulighed for at booke rådgivning, så det er let at få hjælp, enten af FAQ eller af en rådgiver.
udbetaling
Touchpoint:
Kunden skal tage stilling til udbetalingsform, tidspunkter, frister og eventuel dokumentation.
Kundens behov:
Konkret kommunikation, der fjerner tvivl, skaber overblik og gør det tydeligt, hvad der skal ske nu. På dette tidspunkt er kunden ældre og har dermed behov for ekstra tryghed. Det kan selskabet give ved at henvise til guides eller direkte kontakt til ”et rigtigt menneske”.
Den gode løsning:
Gør kommunikationen handlingsorienteret med klare næste skridt, frister og kontaktveje – samlet ét sted, så kunden ikke skal lede på tværs af systemer. Brug controlled transfer med single-sign- on via e-Boks for at undgå friktion og gør det muligt at tage handling direkte i brevet.
Og til sidst er der situationen, hvor kommunika- tionen ikke længere er til kunden selv, men til de pårørende.
I tilfælde af dødsfald – og pårørende står med det praktiske
Touchpoint:
Dødsfald og behov for at håndtere pension, udbetaling og nødvendig dokumentation.
Kundens/pårørendes behov:
Modtageren er ikke længere kunden, men kundens pårørende. Konkret, respektfuld og enkelt kom- munikation, der gør næste skridt tydelige (og simple) i en svær situation.
Den gode løsning:
Identificer og kontakt pårørende via e-Boks uden CPR, som gør det muligt at skrive til personer, man som selskab ikke kender CPR-nummeret på (f.eks. samlever, der bor på samme adresse).
Den ideelle pensionskunderejse er ikke den, hvor der sendes flest beskeder. Det er den, hvor hver besked har et formål, og hvor kunden altid kan svare på tre ting:
Hvad handler det om? Skal kunden gøre noget? Hvordan gøres det?
Med e-Boks kan pensionsselskaber skabe en op- levelse, hvor vigtig kommunikation lander et trygt sted og i højere grad fører til handling, når det er nødvendigt. Resultatet er færre misforståelser, færre unødige henvendelser og en relation, der opleves enkel at være kunde i hele livet igennem.
Da kundernes behov og engagement ændrer sig over tid, stiller det krav til fleksible digitale løsninger. Her kan pensionsselskaber med fordel kombinere deres eget selvbetjeningsunivers med e-Boks. Med e-Boks’ portalløsning kan vigtig kommunikation ind- lejres direkte i selskabets eksisterende portal og styles, så den fremstår som en integreret del af det samlede digitale univers.
Portalløsningen gør det muligt at vise indhold både i e-Boks og i pensionsselskabets eget univers og giver kunderne frihed til selv at vælge indgang. Når kunden har et konkret behov eller høj motivation –eksempelvis i forbindelse med jobskifte eller livs- ændringer – vil de typisk søge mod selskabets eget univers for rådgivning, beregninger og selvbetjening. I hverdagen, hvor pensionen fylder mindre, giver det derimod mening, at vigtig information åbnes via kundens velkendte digitale postkasse, e-Boks.
På den måde kombineres e-Boks’ høje åbningsrate og tryghed med fordybelse og funktionalitet i pen- sionsselskabets egne løsninger – til gavn for både kunder og forretning.
Digital kommunikation er i dag hjørnestenen i langt de fleste virksomheders kontakt med deres kunder. For størstedelen af befolkningen er det problemfrit, men der er alligevel en gruppe borgere, der af forskellige årsager ikke føler sig trygge eller tilstrækkeligt kompetente digitalt.
e-Boks har talt med seniorkonsulent ved Ældre Sagen Louise Kambjerre Scheel for at forstå, hvordan ældre borgere oplever den stigende grad af digitalisering fra både offentlige og private virksomheder.
Den viden har e-Boks omsat til konkrete initiativer i produkt- afdelingen. Her har man bl.a. set på, hvad pensionsselskaber kan implementere for at skabe en mere enkel, tryg og tillids- vækkende kunderejse for deres ældre kunder.
Helt overordnet har de ældre vænnet sig til, at meget af deres kontakt med virksomheder og offentlige myndigheder foregår digitalt. Ifølge undersøgelsen Ældres anvendelse af IT i 2024 har 82% af de 80-84- årige brugt internettet indenfor det seneste år, mens det er 74% for de 85-89-årige.
”Rigtig mange ældre er online, fordi det er en nød- vendig del af at fungere som borger i vores samfund, men det er ikke altid nødvendigvis, fordi de selv øn- sker det, blandt andet fordi de kan blive usikre på, om de gør det rigtigt, når de er online. Det gør dem utrygge,” siger Louise Kambjerre Scheel og tilføjer:
”Det er ikke fordi, de ældre ikke forstår den kom- munikation, de modtager. De kan dog være usikre på den platform, hvorpå de modtager den. Det kan være usikkerhed i forhold til, om de gør det rigtigt, om de misser vigtig information og om de over- hovedet skal handle på det,” siger hun.
Som eksempel på, hvor vigtig tydelig kommunika- tion er for de ældre, fortæller Louise om en enke, der overså vigtige meddelelser, der blot var med som bilag i tomme digitale breve. Som konsekvens blev hendes mands gravsted nedlagt.
”Man skal med det samme kunne se, hvad man skal gøre. Hvis det er uklart, kan man gå i stå eller miste overblikket,” siger Louise Kambjerre Scheel.
e-Boks’ produktafdeling understreger, at det bør være best practice for alle virksomheder tydeligt
at signalere, hvis der skal tages handling. Vigtige beskeder eller handlinger bør ikke gemme sig i bilag. Når virksomheder sender breve via e-Boks, har de mulighed for at tilføje en tydelig rød handlingsknap direkte i dokumentet. På den måde bliver det klart for modtageren, at der skal handles på brevet – for eksempel ved at underskrive dokumenter, kontakte kundeservice eller booke et møde. Når brevet har en handling indbygget, fremgår det både i selve brevet, at der skal gøres noget, knappen er designmæssigt tydelig, og e-Boks kan også sende e-mails eller SMS- beskeder med påmindelse om, at deadline enten nærmer sig eller er overskredet.
Det er ikke bare konkrete handlinger, der skal være tydeliggjorte. Selve sproget og rækkefølgen af beskeder spiller også en vigtig rolle, når virksomhederne kom- munikerer med deres ældre kunder.
”For det meste er de ældre ikke usikre i selve den handling, de skal foretage eller den kontekst, virksom- hederne kommunikerer i. De har et helt livs erfaring med at være i kontakt med både det offentlige og private virk- somheder. Men den platform, det foregår på, der gør dem usikre. Her kan et tydeligt, menneskeligt og em- patisk sprog gøre en kæmpe forskel,” forklarer Louise Kambjerre Scheel.
Når afsender, titel og sprog er genkendeligt og tydeligt, øger man som virksomhed sine chancer for, at den ældre
både åbner, læser og handler retmæssigt på de breve, man sender afsted.
”En platform som e-Boks er de ældre rimeligt fortrolige med efterhånden. De kender den, de ved, hvordan den ser ud, og hvordan man bruger platformen. Det giver en tryghed,” siger Louise Kambjerre Scheel.
Også hos e-Boks ser man en tendens til, at tryghed har fået større betydning end nogensinde tidligere. Med de stigende forsøg på phishing via e-mail og sms er det afgørende, at brugerne kan have fuld tillid til, at en digital besked er ægte. I e-Boks er afsenderen kendt og verificeret, og det skaber en helt anden ro – især for ældre brugere, der i forvejen er varsomme med ukendte beskeder.
Man kan desuden også bidrage til, at modtageren føler sig tryg ved at designe sine digitale breve, så de er i tråd med virksomhedens visuelle identitet i øvrigt.
Når man er usikker, leder man efter kendte signaler. Far- ver, logoer og faste afsendernavne betyder mere, end mange tror. De giver ro og sikkerhed i en situation, hvor man måske ellers ville være i tvivl.
Louise Kambjerre Scheel supplerer, at netop enkelhed og genkendelighed er en stor hjælp for de ældre:
”Mange synes, det er uoverskueligt, når de skal logge ind flere steder for at få overblik over deres beskeder. Derfor er det en fordel med én samlet løsning frem for mange forskellige apps og portaler.”
Tallene fra Ældres anvendelse af IT 2024 viser, at 51 % af de 80-84-årige og 36 % af de 85-89-årige ved,
Mange synes, det er uoverskueligt, når de skal logge ind flere steder for at få overblik over deres beskeder. Derfor er det en fordel med én samlet
hvordan man installerer en app på smartphone eller tablet.
Det viser samtidig, at hvis man som virksomhed vil være sikker på, at ens beskeder bliver læst og rea- geret på, er det ikke altid en fordel at have sin egen kommunikationskanal. Det kan for selv den mest digitalt-funderede borger være uoverskueligt at skulle logge ind på diverse apps og portaler, og der har man som virksomhed en risiko for at blive overset. Det kan i sidste ende koste mange penge og ressourcer i form af opkald til kundeservice eller utallige opfølgninger. Det dyreste brev er det, der ikke bliver læst.
Ifølge Ældre Sagens undersøgelse af ældres IT- anvendelse har én ud af tre blandt de 75-89-årige haft brug for hjælp til offentlig digital selvbetjening eller digital post indenfor det seneste år. Louise Kambjerre Scheel fortæller også, at det netop er følelsen af at stå alene, når man har brug for hjælp, der fylder i de ældres digitale liv:
”Når man fjerner muligheden for at spørge et men- neske eller bekræfte, at man har gjort det rigtigt, mister man tillid. Derfor bør det altid være tydeligt, hvor man kan henvende sig, hvis man ikke forstå beskeden eller handlingen, der skal udføres,” siger hun.
Der skal altså være hjælp til de modtagere, der føler sig tabte – også selvom både udseende, budskab og handling har været tydelig for start.
I e-Boks anbefaler produktafdelingen, at afsendere arbejder med både primære handlinger – den røde knap – til eksempelvis underskrifter eller indbetalinger og supplerer med sekundære handlinger, som kan være links til FAQ, en knap med ’spørg os om hjælp’ eller ’book konsultation’. Et eksempel kan være et brev med et link til onlinebetaling, hvor der samtidig gives mulighed for at kontakte kundeservice, hvis modtageren er i tvivl om noget.
Til de borgere, der får hjælp af andre, har man som e-Boks-bruger også mulighed for at give læseadgang, så pårørende eller familie kan følge med i de breve, der lander i e-Boks. Det kan være en stor hjælp for ældre i perioder med sygdom eller tab.
Helt overordnet bør man altså som virksomhed have for øje, at kundernes digitale kompetencer ændrer sig over tid. Det er en særlig relevant pointe for netop pensionsselskaber, da kunderne går igennem mange livsfaser i løbet af deres kundeforhold.
”Når livet bliver svært, bliver det digitale også svært. Man kan have været helt skarp digitalt i årevis, men så sker der noget, og man kan ikke længere holde trit selv. Kommunikation om pension og økonomi kan skabe ekstra usikkerhed, fordi det både er komplekst, men også vigtigt,” siger Louise Kambjerre Scheel.
e-Boks’ produktafdeling supplerer, at når digitale løsninger designes med udgangspunkt i de ældres behov, bliver de bedre for alle. Det handler om at gøre det let, overskueligt og trygt – uanset alder.
Sådan målretter du din kommunikation til de ældre
1
Gør det krystalklart, når en handling er påkrævet – bruger du e-Boks, så få tilføjet en handlingsknap
2
Kommuniker i et tydeligt, letforståeligt sprog helt fra emnefelt til overskrift
3
Gem ikke vigtig information i bilag. De skal blot supplere
4
Design dine forsendelser, så de passer til dit brand og går igen i hvert brev
5
Tydeliggør hvor modtageren kan gå hen, hvis de er i tvivl eller har brug for hjælp
6
Hav empati og forståelse for de svære eller livsomvæltende situationer, modtageren står i
4. 2.
1.
Effektiv, digitaliseret og sikker kundekommunikation er i dag et grundvilkår for forsikrings- og pensionsbranchen. Kunderne forventer, at beskeder, dokumenter, samtykker og signeringer fungerer gnidningsfrit, korrekt og rettidigt. De selskaber, der ikke formår at optimere deres digitale kommunikation, risikerer ganske enkelt at sakke bagud.
Ifølge Mogens Steffensen, professor i livsforsikrings- matematik ved Københavns Universitet, er udviklingen allerede langt fremme.
”Kommunikationen er en af de opgaver, der hurtigst blev overtaget af AI, og den er allerede delvist auto- matiseret og ’robotificeret’ – og dermed både bedre, hurtigere og billigere.”
Han er institutleder på KU og leder forskningsprojektet InterAct, et strategisk samarbejde mellem syv danske forsikrings- og pensionsselskaber og universitetet med et samlet budget på 45 millioner kroner.
”Det overordnede formål er at undersøge forsikrings- matematiske aspekter af nye tendenser inden for for- sikring og pension. Og der er ingen tvivl om, at AI fylder en del. De metoder, den digitale revolution fører med sig, skal indarbejdes i F&P-virksomhedernes hverdag,” siger Mogens Steffensen.
kommunikationen er på plads, flytter konkur- rencen sig
Netop fordi den digitale kundekommunikation i stig- ende grad er automatiseret og effektiviseret, ændrer konkurrencen i branchen karakter. Præcis og sikker kommunikation er ikke længere noget, der differentier- er selskaberne, men noget, kunderne forventer som minimum. Men 100 pct. automatiseret kommunikation kommer med risici:
”Man kommer til at miste den menneskelige forbind- else til sine kunder, hvis relationen udelukkende redu- ceres til transaktioner. Det bliver afgørende, at for- sikrings- og pensionsselskaber kan være andet end bare dét – at de kan tilbyde en værdipakke ud over de traditionelle produkter,” siger Mogens Steffensen.
Ifølge ham er det ikke et spørgsmål om at kommuni- kere mere, men om at kommunikere rigtigt – og der- efter skabe relationen andre steder.
”Når selskaberne mister den tætte kundekontakt i forbindelse med den enkelte skadesbehandling, bliver de nødt til at finde kontakten et andet sted.”
Når den grundlæggende digitale kommunikation fun- gerer, åbner der sig ifølge Mogens Steffensen et nyt handlerum for branchen. Her handler det ikke længere om distribution af information, men om at skabe rele- vante og meningsfulde tilbud, der rækker ud over de klassiske forsikrings- og pensionsprodukter.
”Man kan godt forestille sig, at pensionsselskaberne i højere grad kommer til at beskæftige sig med befolk- ningens sundhed helt generelt. For eksempel ved at indgå partnerskaber med privathospitaler og fitness- centre,” siger han og fortsætter:
”Eller tag hele spørgsmålet om boligmassen for ældre,
hvor pensionsselskaberne kan øge deres engagement i friplejehjem eller andre typer seniorkollektiver.”
Ifølge Mogens Steffensen er det netop her, fremtidens konkurrence om kunderne skal stå: hos de selskaber, der formår at bruge data og digital kommunikation som afsæt for mere målrettede, relevante og sammen- hængende værditilbud.
Når digitale løsninger i stigende grad overtager rutine- opgaver, stiller det også nye krav til kompetencerne i forsikrings- og pensionsselskaberne.
”Vinderen bliver den, der får mest ud af sine data,” slår Mogens Steffensen fast.
Det øger behovet for dataanalytiske kompetencer, men han advarer mod at lade teknologien stå alene.
”Det er altid mennesker, der er kunder. Og det betyder, at kommunikation og værdiskabelse altid er vigtig. Psykologi, herunder adfærdspsykologi, bliver vigtigere – også fordi Finanstilsynet kræver, at selskaberne sætter sig ind i kundernes behov og kun designer produkter, der imødekommer dem.”
Han opsummerer balancen sådan:
”Så snart man robotificerer noget, skal noget andet menneskeliggøres. Ellers risikerer man at blive over- automatiseret – og dermed irrelevant.”
Fremtidens kundeforhold i forsikrings- og pensionsbranchen skal ikke nødvendigvis dyrkes gennem flere beskeder eller mere kommunikation. Tværtimod forventer kunderne, at den grundlæggende digitale kommunikation er præcis, sikker og effektiv – og lever op til alle standarder for best practice.
Det er først, når det fundament er på plads, at selskaberne kan differentiere sig. Ikke på, om de kommunikerer digitalt, men på hvordan de bruger kommunikationen som platform for mere målrettede, personlige og meningsfulde relationer. Og allerbedst: bygger oven på den solide kommunikation med værditilbud, der rækker ud over det, man traditionelt forbinder med forsikring og pension.
Så snart man robotificerer noget, skal noget andet menneskeliggøres. Ellers risikerer man at blive over- automatiseret – og dermed irrelevant.
Mogens Steffensen, professor i livsforsikringsmatematik ved Københavns
Universitet
dokumenter
Gør komplekse pensionsbudskaber lette at forstå og nemme at handle på. Med tydelige call-to-actions kan kunderne fx underskrive, give samtykke eller klikke videre til relevante selvbetjeningsflows direkte fra beskeden i e-Boks.
Læs mere
Tilpas indholdet i kommunikationen efter kundens livsfase, situation og behov. Med dynamisk indhold kan pensionsselskaber fremhæve det mest relevante – og skabe mere personlig, overskuelig og engage- rende kommunikation uden at øge kompleksiteten.
Læs mere
Reducer ventetid og frafald i kritiske processer som ændringer i dækning og indhentning af samtykker. Med digitale underskrifter i e-Boks kan aftaler underskrives hurtigt og sikkert – direkte fra kundens digitale postkasse.
Læs mere
Forenkler ekstra indbetalinger og reducerer friktion for kunden. Gør det muligt at foretage frivillige merindbetalinger til pensionsopsparingen direkte fra beskeden i e-Boks, så handlingen kan gennemføres med det samme.
Læs mere
Gør det muligt at kontakte pårørende og andre relevante modtagere, hvor CPR-nummer ikke er kendt. En særlig fordel i forbindelse med dødsfald, hvor kommunikationen ofte skal ske med samlevere eller familiemedlemmer.
Læs mere
Skaber sammenhæng mellem e-Boks og pensionsselskabets egne digitale løsninger. Kunden kan guides direkte fra beskeden i e-Boks til det rette sted i selvbetjeningsuniverset – uden ekstra login og med markant mindre friktion.