Oggi gli hotel non competono soltanto sulla qualità dell’esperienza.
Competono sulla capacità di governarla.
GESTIONE ALBERGHIERA E PERFORMANCE
La camera non basta più
RevPAR vs TRevPAR e la trasformazione silenziosa che sta cambiando il valore economico degli hotel
TURISMO, DESTINAZIONE E FLUSSI
014 024
Il nuovo volto del turista
La frammentazione della domanda sta cambiando il modo in cui hotel, ristoranti e destinazioni costruiscono valore
F&B COME LEVA STRATEGICA
032
Il conto economico del ristorante alberghiero
Food cost, marginalità e governance del Food & Beverage alberghiero contemporaneo
PERSONE, TALENTO E FORMAZIONE
042
La cucina non riesce più a trattenere le persone
La crisi del personale F&B tra organizzazione, cultura e sostenibilità operativa
HOSPITALITY EXCELLENCE MAGAZINE
TECNOLOGIA, INNOVAZIONE E SOSTENIBILITÀ
AI in cucina: hype o realtà operativa?
Cosa può fare davvero l’intelligenza artificiale per il Food & Beverage alberghiero
COVER STORY
070 050
Mirko Sanna «Il F&B non si subisce. Si governa.»
Il nuovo CEO di Fedegroup racconta Ospite Zero, la crisi del personale e il futuro del Food & Beverage alberghiero italiano
MARKET FEATURE
Fedegroup
Il partner strategico che integra tutti i servizi del F&B
010 062
Dogado Hotellerie
Leggere ciò che il mercato non vede ancora
Cambia il settore
Cambia il modo di leggerlo
Una pubblicazione dedicata a chi guida,
investe e gestisce.
Dati, analisi e storie vere per leggere il presente e anticipare il futuro dell’ospitalità.
MARKET FEATURE
Il partner strategico per valorizzare
il
tuo reparto F&B
Specialisti del settore Food & Beverage al fianco degli albergatori per sviluppare concept ristorativi su misura e trasformare l’F&B in un motore di redditività e differenziazione.
“Molti hotel continuano a gestire reparti separati.
I migliori imparano a governare sistemi.”
La camera non basta più
RevPAR vs TRevPAR: la trasformazione silenziosa che sta cambiando il valore economico degli hotel
La camera non basta più
Per oltre vent’anni il settore alberghiero ha parlato una lingua relativamente semplice: Occupazione. ADR. RevPAR. Le camere erano il centro economico della struttura. Tutto il resto esisteva principalmente come estensione del soggiorno. Oggi questa gerarchia sta cambiando. Non in modo improvviso. Non con una rottura evidente. Ma attraverso una trasformazione lenta e strutturale che sta modificando il modo in cui hotel, investitori e operatori leggono il valore di una struttura. Perché l’hotel contemporaneo non vive più soltanto di camere. Vive della capacità di orchestrare un sistema sempre più complesso di ricavi, servizi, esperienza e relazione con l’ospite. Ed è esattamente qui che il TRevPAR (Total Revenue per Available Room) sta assumendo un peso crescente nella lettura dell’hospitality contemporanea. Non come semplice evoluzione tecnica del RevPAR. Ma come sintomo di un cambiamento molto più profondo.
IL LIMITE INVISIBILE DEL ReVPAR
Per molto tempo il RevPAR è stato il KPI perfetto. Sintetico. Comparabile. Universale.
Ha permesso all’industria alberghiera di sviluppare cultura del dato, pricing dinamico e
controllo della domanda.
E continua ancora oggi a rappresentare uno degli indicatori fondamentali del settore. Nel mercato attuale è proprio lì che si sta spostando una parte crescente del valore.
Secondo STR e HotStats, negli hotel full-service europei i ricavi non-room stanno aumentando la loro incidenza sulla marginalità complessiva, soprattutto nei segmenti upper-upscale e luxury urbani. Food & Beverage, wellness ed esperienze ancillari stanno assumendo un ruolo sempre più rilevante nella costruzione della performance economica dell’asset.
Non è soltanto una questione di fatturato. È una questione di profondità economica.
IL PARADOSSO
È uno dei paradossi più interessanti dell’hospitality contemporanea. Due hotel possono avere lo stesso RevPAR e risultati economici radicalmente differenti. Perché uno vende camere. L’altro costruisce un ecosistema: ristorazione aperta alla città, cocktail bar identitario, spa ad alta marginalità, eventi, clientela locale, ancillary services, esperienze sul territorio. Il risultato è che il secondo hotel monetizza l’intera permanenza dell’o-
“Il RevPAR misura una cosa precisa: la capacità di monetizzare la camera.
Non misura tutto ciò che accade intorno. ”
INSIGHT
Non conta più soltanto quanto vende una camera, ma quanto valore economico riesce a generare ogni ospite.
La camera continua a vendere il soggiorno. Ma oggi il valore economico di un hotel nasce soprattutto da ciò che accade oltre la porta: spazi condivisi, servizi, relazione, permanenza e capacità di attivare consumo lungo tutta l’esperienza dell’ospite.
spite, non soltanto il pernottamento. Ed è qui che il TRevPAR diventa interessante: perché introduce una domanda diversa. Non quanto vende una camera. Ma quanto valore riesce a generare ogni ospite. La differenza è enorme. Perché cambia completamente il modo in cui si leggono investimenti, reparti operativi e strategia dell’asset.
L’HOTEL COME SISTEMA OPERATIVO
Il passaggio dal RevPAR al TRevPAR racconta qualcosa che va oltre il revenue management. Racconta una trasformazione culturale del settore.
Il Food & Beverage modifica reputazione e permanenza media. La spa influenza pricing e posizionamento. Gli spazi comuni cambiano la percezione del brand. La qualità dell’esperienza aumenta la disponibilità di spesa dell’ospite.
In questo scenario, continuare a leggere la performance esclusivamente attraverso le camere rischia di produrre decisioni sempre più miopi: tagli operativi sbagliati, sottovalutazione di reparti ancillari, investimenti incapaci di generare reale profondità economica. Secondo Deloitte, nei mercati hospitality più evoluti gli ancillary revenues stanno diventando uno dei principali elementi di differenziazione competitiva tra strutture apparentemente simili. E questo sta cambiando anche il modo in cui gli investitori osservano il settore. Sempre più spesso il valore di un hotel non viene letto soltanto attraverso la compo-
L’hotel non è più solo un immobile che ospita persone. È un sistema operativo integrato
nente immobiliare, ma attraverso la capacità della struttura di integrare esperienza, marginalità e governance operativa dentro un unico sistema economico coerente.
LA CAMERA NON BASTA PIÙ
Per anni il settore alberghiero ha ottimizzato le camere. Oggi il mercato sta chiedendo qualcosa di diverso: ottimizzare l’intero ecosistema dell’hotel. Si genera nella capacità di trattenere l’ospite più a lungo, aumentare la sua spesa media, costruire relazione con la destinazione, integrare servizi e trasformare ogni punto di contatto in una leva economica coerente.
Il TRevPAR non sostituisce il RevPAR. Lo supera. E soprattutto segnala qualcosa di ancora più importante: l’hospitality contemporanea sta iniziando a leggere sé stessa non più come somma di reparti separati, ma come sistema integrato di produzione del valore. Ed è probabilmente qui che si giocherà la prossima evoluzione economica del settore alberghiero.
Un sistema alberghiero non è fatto di camere isolate. È l’equilibrio invisibile tra spazi, persone, servizi, flussi e capacità di generare valore in ogni punto dell’esperienza.
MARKET OBSERVATORY
“ Perché il valore non si genera più soltanto nel pernottamento.
Si genera nel sistema. ”
Il turismo sta cambiando e sta diventando molto più difficile da leggere
Il nuovo volto del turista
Per molto tempo il settore turistico ha parlato del turista come se fosse una categoria unica. Il turista leisure. Il turista business. Il turista internazionale. Segmentazioni semplici, ordinate, relativamente prevedibili.
Oggi quel modello sta diventando sempre meno utile. La domanda contemporanea non si muove più in blocchi omogenei. Si frammenta, si sovrappone, cambia comportamento con velocità crescente. Lo stesso ospite può essere business traveller durante la settimana, viaggiatore esperienziale nel weekend e turista enogastronomico pochi mesi dopo. Ed è esattamente qui che molti hotel stanno iniziando a perdere competitività: continuano a costruire prodotto, servizi e comunicazione per un “turista medio” che, di fatto, non esiste più. Esistono i turisti. Pluralità di comportamenti. Pluralità di aspettative. Pluralità di modi di vivere la stessa destinazione.
Negli ultimi anni il settore hospitality ha assistito a una trasformazione silenziosa ma profonda: la fine della domanda standardizzata. Secondo ISTAT, la crescita dei flussi leisure in Italia sta diventando sempre più distribuita tra micro-segmenti con comportamenti
differenti: turismo lento, turismo outdoor, bleisure, short break urbani, esperienziale, wellness, enogastronomico. Sempre più ospiti scelgono una struttura non soltanto per posizione o categoria, ma per il tipo di esperienza che riesce a costruire attorno al soggiorno: colazione, ristorazione, territorio, ritmo, autenticità, identità.
È una domanda più fluida. Più emotiva. Più difficile da intercettare con modelli tradizionali. E soprattutto: meno fedele alle categorie storiche dell’hospitality.
“ Oggi gli hotel non ospitano più soltanto turisti. Ospitano comportamenti sempre più diversi tra loro.”
INSIGHT
La frammentazione della domanda sta cambiando il modo in cui hotel, ristoranti e destinazioni costruiscono valore.
LA DISSOLUZIONE DEI CONFINI
Uno dei segnali più evidenti di questa trasformazione è il fenomeno bleisure: la sovrapposizione tra business e leisure travel. Secondo Deloitte e Skift Research, il confine tra viaggio professionale e viaggio personale continua a ridursi, soprattutto nei mercati urbani e tra le fasce professionali ad alta mobilità.
Il risultato è che l’ospite contemporaneo tende a prolungare il soggiorno, lavorare da remoto, cercare esperienze locali, utilizzare gli spazi dell’hotel in modo diverso rispetto al passato. Questo cambia completamente la funzione degli spazi alberghieri. La lobby non è più soltanto transito. Il bar non è più soltanto servizio. La colazione non è più soltanto un buffet. Ogni ambiente diventa parte dell’esperienza complessiva e contribuisce alla percezione economica del soggiorno. Ed è qui che il Food & Beverage sta tornando centrale: non soltanto come reparto operativo, ma come elemento di relazione tra hotel, ospite e destinazione.
IL TURISMO ENOGASTRONOMICO
Per anni il turismo enogastronomico è stato trattato come una nicchia. Oggi è uno dei principali driver della domanda italiana. Secondo il Rapporto sul Turismo Enogastronomico Italiano, il cibo è diventato uno dei primi elementi che influenzano la scelta della destinazione, soprattutto tra i viaggiatori internazionali ad alta capacità di spesa. Con
i locali indipendenti. Con i cocktail bar. Con i format urbani. Con l’identità gastronomica del territorio.
Il ristorante dell’hotel non compete più soltanto con gli altri ristoranti d’hotel. Compete con la città.
Ed è proprio qui che molte strutture mostrano il proprio limite: continuano a considerare il Food & Beverage come un’estensione delle camere, quando invece è diventato uno degli strumenti principali attraverso cui l’ospite legge autenticità, qualità e rilevanza della struttura.
Non è un caso che molti hotel stiano iniziando a progettare concept F&B sempre più autonomi e riconoscibili, capaci di attrarre clientela locale oltre agli ospiti interni. Perché un ristorante che vive soltanto delle camere ha un limite strutturale di crescita.
LA VERA SFIDA
La trasformazione della domanda sta creando una pressione crescente sugli operatori hospitality. Perché segmentare non basta più. Oggi il vero vantaggio competitivo è interpretare comportamenti in continuo movimento: capire come cambia la permanenza
media, come evolve la spesa accessoria, come si modificano le aspettative dell’ospite tra lavoro, esperienza e territorio. È una domanda più instabile, ma anche più ricca di opportunità.
Perché gli hotel capaci di leggere questa complessità stanno costruendo modelli economici più profondi: più ancillary revenues, più relazione con la città, più integrazione tra ospitalità e lifestyle. Gli altri rischiano invece di rimanere intrappolati dentro categorie che il mercato ha già superato.
IL TURISTA NON ESISTE PIU
Esistono viaggiatori che cambiano comportamento continuamente. Persone che cercano esperienze diverse nello stesso viaggio. Ospiti che alternano lavoro e tempo libero. Clienti che scelgono un hotel per la colazione, il cocktail bar o il rapporto con il territorio molto prima ancora che per la camera. Ed è probabilmente questa la trasformazione più importante che il settore hospitality dovrà imparare a leggere nei prossimi anni: non la crescita del turismo, ma la crescente complessità della domanda.
La camera rimane il punto di ingresso. Ma non è più sufficiente a spiegare il viaggio.
MARKET OBSERVATORY
“ Il futuro dell’hospitality apparterrà agli hotel che sapranno interpretare meglio la complessità della domanda. ”
della crescita incrementale dei ricavi oggi arriva da fonti non-room*
Nel 2025 molti hotel dichiarano che tra il 30% e il 40% della crescita incrementale dei ricavi arriva già da fonti non-room. Food & Beverage, spa, workspace e servizi ancillari stanno smettendo di essere estensioni del soggiorno e stanno diventando una parte strutturale della crescita.
È qui che il ristorante alberghiero torna centrale: non come servizio, ma come leva economica.
Fonte: Starfleet Research, The 2025 Smart Decision Guide to Hospitality Revenue Management, 2025
Il conto economico del ristorante alberghiero
Per anni il ristorante d’hotel è stato considerato una presenza necessaria. Un servizio da garantire. Una componente quasi obbligatoria dell’esperienza alberghiera.
Raramente, però, è stato gestito come una vera leva economica. Eppure il paradosso è evidente: mentre gli hotel hanno imparato a misurare occupazione, ADR, pickup e performance distributiva con precisione crescente, il reparto Food & Beverage continua spesso a operare con una lettura sorprendentemente superficiale dei propri numeri.
Molte strutture conoscono il fatturato del ristorante.
Poche conoscono davvero la sua marginalità.
È una differenza enorme.
Perché nel mercato alberghiero contemporaneo il problema non è più avere un ristorante. Il problema è sostenere economicamente un reparto ad altissima intensità operativa senza una reale governance del sistema.
Secondo Deloitte, gli ancillary services stan-
no assumendo un peso sempre più rilevante nella redditività degli hotel premium e upper-upscale, soprattutto nei mercati urbani e leisure evoluti. All’interno di questa trasformazione, il Food & Beverage è il reparto che più di tutti sta cambiando natura: da servizio accessorio a componente strategica del valore alberghiero.
UN FALSO MITO
Per molto tempo il settore ha accettato un principio implicito: il ristorante può anche produrre margini limitati, purché sostenga il posizionamento generale dell’hotel. Oggi questa logica mostra tutti i suoi limiti.
L’aumento del costo del lavoro, la pressione energetica, il turnover del personale e la crescente aspettativa qualitativa degli ospiti hanno trasformato il reparto F&B in una delle aree più complesse dell’intera macchina alberghiera.
Il punto critico è che molte strutture continuano a leggere il problema in modo operativo, quando in realtà è gestionale. Menu costruiti senza ingegnerizzazione. Mix di vendita non analizzati. Centri di costo aggregati. Dipendenza da singole figure chiave. Sono inefficienze che raramente emergono immediatamente nel conto economico ge-
nerale dell’hotel, ma che nel tempo erodono marginalità, qualità operativa e capacità competitiva.
Secondo dati STR e HotStats, in molte strutture europee full-service il GOP margin del reparto F&B rimane significativamente inferiore rispetto al potenziale teorico della struttura, non per mancanza di domanda, ma per inefficienze sistemiche nella gestione operativa.
IL PROBLEMA NON È IL FOOD COST
Nel settore hospitality si parla continuamente di food cost. Molto meno di governance operativa. Eppure è qui che si sta creando la vera distanza tra gli hotel che stanno evol-
vendo e quelli che continuano a gestire il F&B come un reparto separato dal resto della strategia alberghiera. Perché due ristoranti con lo stesso fatturato possono produrre risultati completamente diversi. Dipende dalla struttura invisibile che sostiene il reparto: processi, controllo, analisi, standardizzazione, capacità di leggere i dati.
Non si tratta più di gestire un ristorante. Si tratta di governare un sistema economico complesso.
Sempre più operatori stanno introducendo KPI fino a pochi anni fa quasi assenti nell’hotellerie italiana: RevPASH, contribution margin per outlet, menu engineering, monitoraggio dei mix di vendita, benchmark dinamici su food e beverage cost. Il passaggio è culturale prima ancora che operativo. Ed è esattamente qui che il Food & Beverage smette di essere un tema esclusivamente culinario e diventa una questione di asset performance.
IL RISTORANTE ESTENSIONE DI IDENTITÀ
Esiste poi una seconda trasformazione, ancora più interessante.
Per anni molti ristoranti d’hotel hanno vissuto quasi esclusivamente degli ospiti interni. Oggi questo modello mostra limiti evidenti, soprattutto nei mercati urbani e nelle destinazioni ad alta competizione.
Sempre più strutture stanno cercando di trasformare il proprio F&B in una destinazione autonoma: bar aperti alla città, concept riconoscibili, colazioni che diventano esperienza, cocktail program identitari, format capaci di attrarre clientela esterna. Per una ragione semplice: un ristorante che vive soltanto delle camere ha un limite strutturale di crescita. Quando invece il Food & Beverage riesce a dialogare con il contesto urbano, cambia completamente il suo impatto sull’hotel: non solo in termini di fatturato, ma di percezione, reputazione e posizionamento.
In molte città europee il ristorante sta diventando uno degli elementi che definiscono l’identità contemporanea dell’hotel.
GESTIRE O CONTROLLARE?
La trasformazione in corso nel settore alberghiero sta creando una linea sempre più netta tra due modelli di struttura. Da una parte ci sono hotel che continuano a intervenire sui problemi quando emergono: gestione reattiva, forte dipendenza dalle persone, controllo limitato dei processi.
Dall’altra stanno emergendo strutture che trattano il reparto F&B come una componente strategica dell’asset: leggono i dati, separano i centri di costo, misurano marginalità, costruiscono processi replicabili e integrano il Food & Beverage nella governance complessiva dell’hotel.
Perché nel mercato hospitality contemporaneo il valore dell’immobile dipende sempre meno esclusivamente dalla componente fisica e sempre più dalla capacità di governare la complessità economica che quell’immobile contiene. E il reparto Food & Beverage è diventato uno dei luoghi dove questa trasformazione è più visibile.
Il F&B non serve più soltanto a completare il soggiorno. Serve a costruire rilevanza.
“ Il problema del F&B alberghiero raramente nasce in cucina.
Nasce nella mancanza di una strategia economica. ”
La qualità percepita nasce quasi sempre lontano dagli occhi dell’ospite, dentro un sistema di persone, processi e decisioni che raramente vengono raccontati.
La cucina non riesce più a trattenere le persone
Per anni il turnover nel Food & Beverage è stato trattato come un problema inevitabile. Chef che cambiano struttura ogni stagione. Brigate instabili. Sale che faticano a trovare personale. Posizioni aperte per mesi. Formazione continua da ricominciare. Oggi non è più possibile.
Perché la crisi del personale nel comparto hospitality non sta più producendo soltanto difficoltà operative. Sta iniziando a modificare direttamente qualità del servizio, marginalità e sostenibilità economica delle strutture. E soprattutto sta facendo emergere una domanda che il settore ha evitato troppo a lungo: perché sempre meno persone vogliono costruire il proprio futuro professionale nel Food & Beverage alberghiero? Ridurre tutto al tema degli stipendi è rassicurante. Ma incompleto. La questione è più profonda: ritmi, organizzazione, percezione sociale, qualità della vita.
Secondo ISTAT e Federalberghi, il comparto turistico italiano continua a registrare forti difficoltà nel reperimento di personale qualificato, soprattutto nell’area Food & Beverage. Cuochi, camerieri, bartender e figure di middle management sono oggi tra i profili più difficili da trovare e trattenere.
In molte strutture il turnover F&B supera livelli che, in qualsiasi altro settore industriale, verrebbero considerati strutturalmente insostenibili.
Ogni uscita produce instabilità, rallentamento operativo e perdita di continuità. Eppure il settore continua spesso a trattare il turnover come una variabile fisiologica, non come un costo sistemico.
Il paradosso è che l’hospitality contemporanea investe sempre più risorse nell’esperienza dell’ospite, mentre fatica ancora a costruire un’esperienza professionale sostenibile per chi quell’esperienza deve produrla ogni giorno.
Sempre più lavoratori hospitality descrivono una combinazione di fattori che va oltre la retribuzione: orari frammentati, assenza di equilibrio personale, stagionalità, pressione operativa, mancanza di prospettive, crescita poco chiara.
Secondo diverse analisi europee sul lavoro nel turismo, tra cui quelle pubblicate da Eurofound e HOTREC, le nuove generazioni attribuiscono un peso crescente alla qualità della vita, alla prevedibilità organizzativa e alla possibilità di costruire percorsi professionali
“La crisi del personale non è soltanto una crisi del lavoro. È una crisi del modello operativo dell’hospitality contemporanea ”
La crisi del personale F&B non nasce soltanto dagli stipendi. Nasce da un modello operativo che il settore hospitality continua a considerare normale.
leggibili nel tempo. Ed è qui che il settore alberghiero mostra una delle sue contraddizioni più profonde. Molte strutture continuano a chiedere standard qualitativi sempre più elevati a persone che percepiscono il proprio lavoro come instabile, usurante e difficilmente sostenibile nel lungo periodo.
LA DIFFERENZA EUROPEA
Il confronto con altri mercati europei è interessante proprio perché mostra che il tema non riguarda esclusivamente la retribuzione.
In diversi paesi del Nord Europa il settore hospitality continua a essere operativo e competitivo pur affrontando costi del lavoro più elevati rispetto all’Italia. La differenza spesso sta altrove: organizzazione, welfare, turnistica, formazione, riconoscimento professionale, struttura manageriale.
In molte realtà internazionali il Food & Beverage viene gestito con processi più standardizzati, ruoli più chiari e percorsi di crescita più leggibili. L’Italia, al contrario, continua in molti casi a basarsi su modelli fortemente dipendenti dalle singole persone: chef centrali, gestione informale, organizzazione reattiva, continua emergenza operativa.
LA CENTRALITA’ DELLA FORMAZIONE
Negli ultimi anni molte aziende hospitality hanno iniziato a reagire costruendo Academy interne, programmi di crescita e percorsi di formazione strutturati. Non soltanto per migliorare competenze tecniche. Ma per creare continuità. Perché chi percepi-
La formazione non è più solo uno strumento operativo, ma di retention.
sce possibilità di crescita tende a costruire un rapporto diverso con il lavoro. Il settore alberghiero sta entrando in una nuova fase: meno dipendenza dal talento individuale, più sistemi replicabili e sostenibili. Una trasformazione lenta, ma ormai inevitabile.
IL VERO RISCHIO
Per molto tempo il problema del personale è stato considerato un tema interno alle operations. Perché la capacità di attrarre, formare e trattenere persone sta diventando una variabile che incide direttamente su: qualità del servizio, reputazione, marginalità, continuità operativa, valore dell’asset.
La gestione delle persone sta uscendo dall’area HR per entrare nella governance economica dell’hotel. Ed è probabilmente questo il vero cambiamento che il settore hospitality dovrà affrontare nei prossimi anni. Non soltanto trovare personale. Ma costruire modelli di lavoro che le persone abbiano ancora voglia di abitare.
MARKET OBSERVATORY
“ Un sistema costruito
sull’emergenza tende
inevitabilmente a consumare chi ci lavora. ”
delle imprese hospitality italiane fatica oggi a trovare personale qualificato
La difficoltà di reperimento non riguarda più singole figure professionali. Sta diventando una variabile strutturale che incide su continuità operativa, qualità del servizio e sostenibilità economica delle strutture.
Fonte: Sistema Informativo Excelsior – Unioncamere
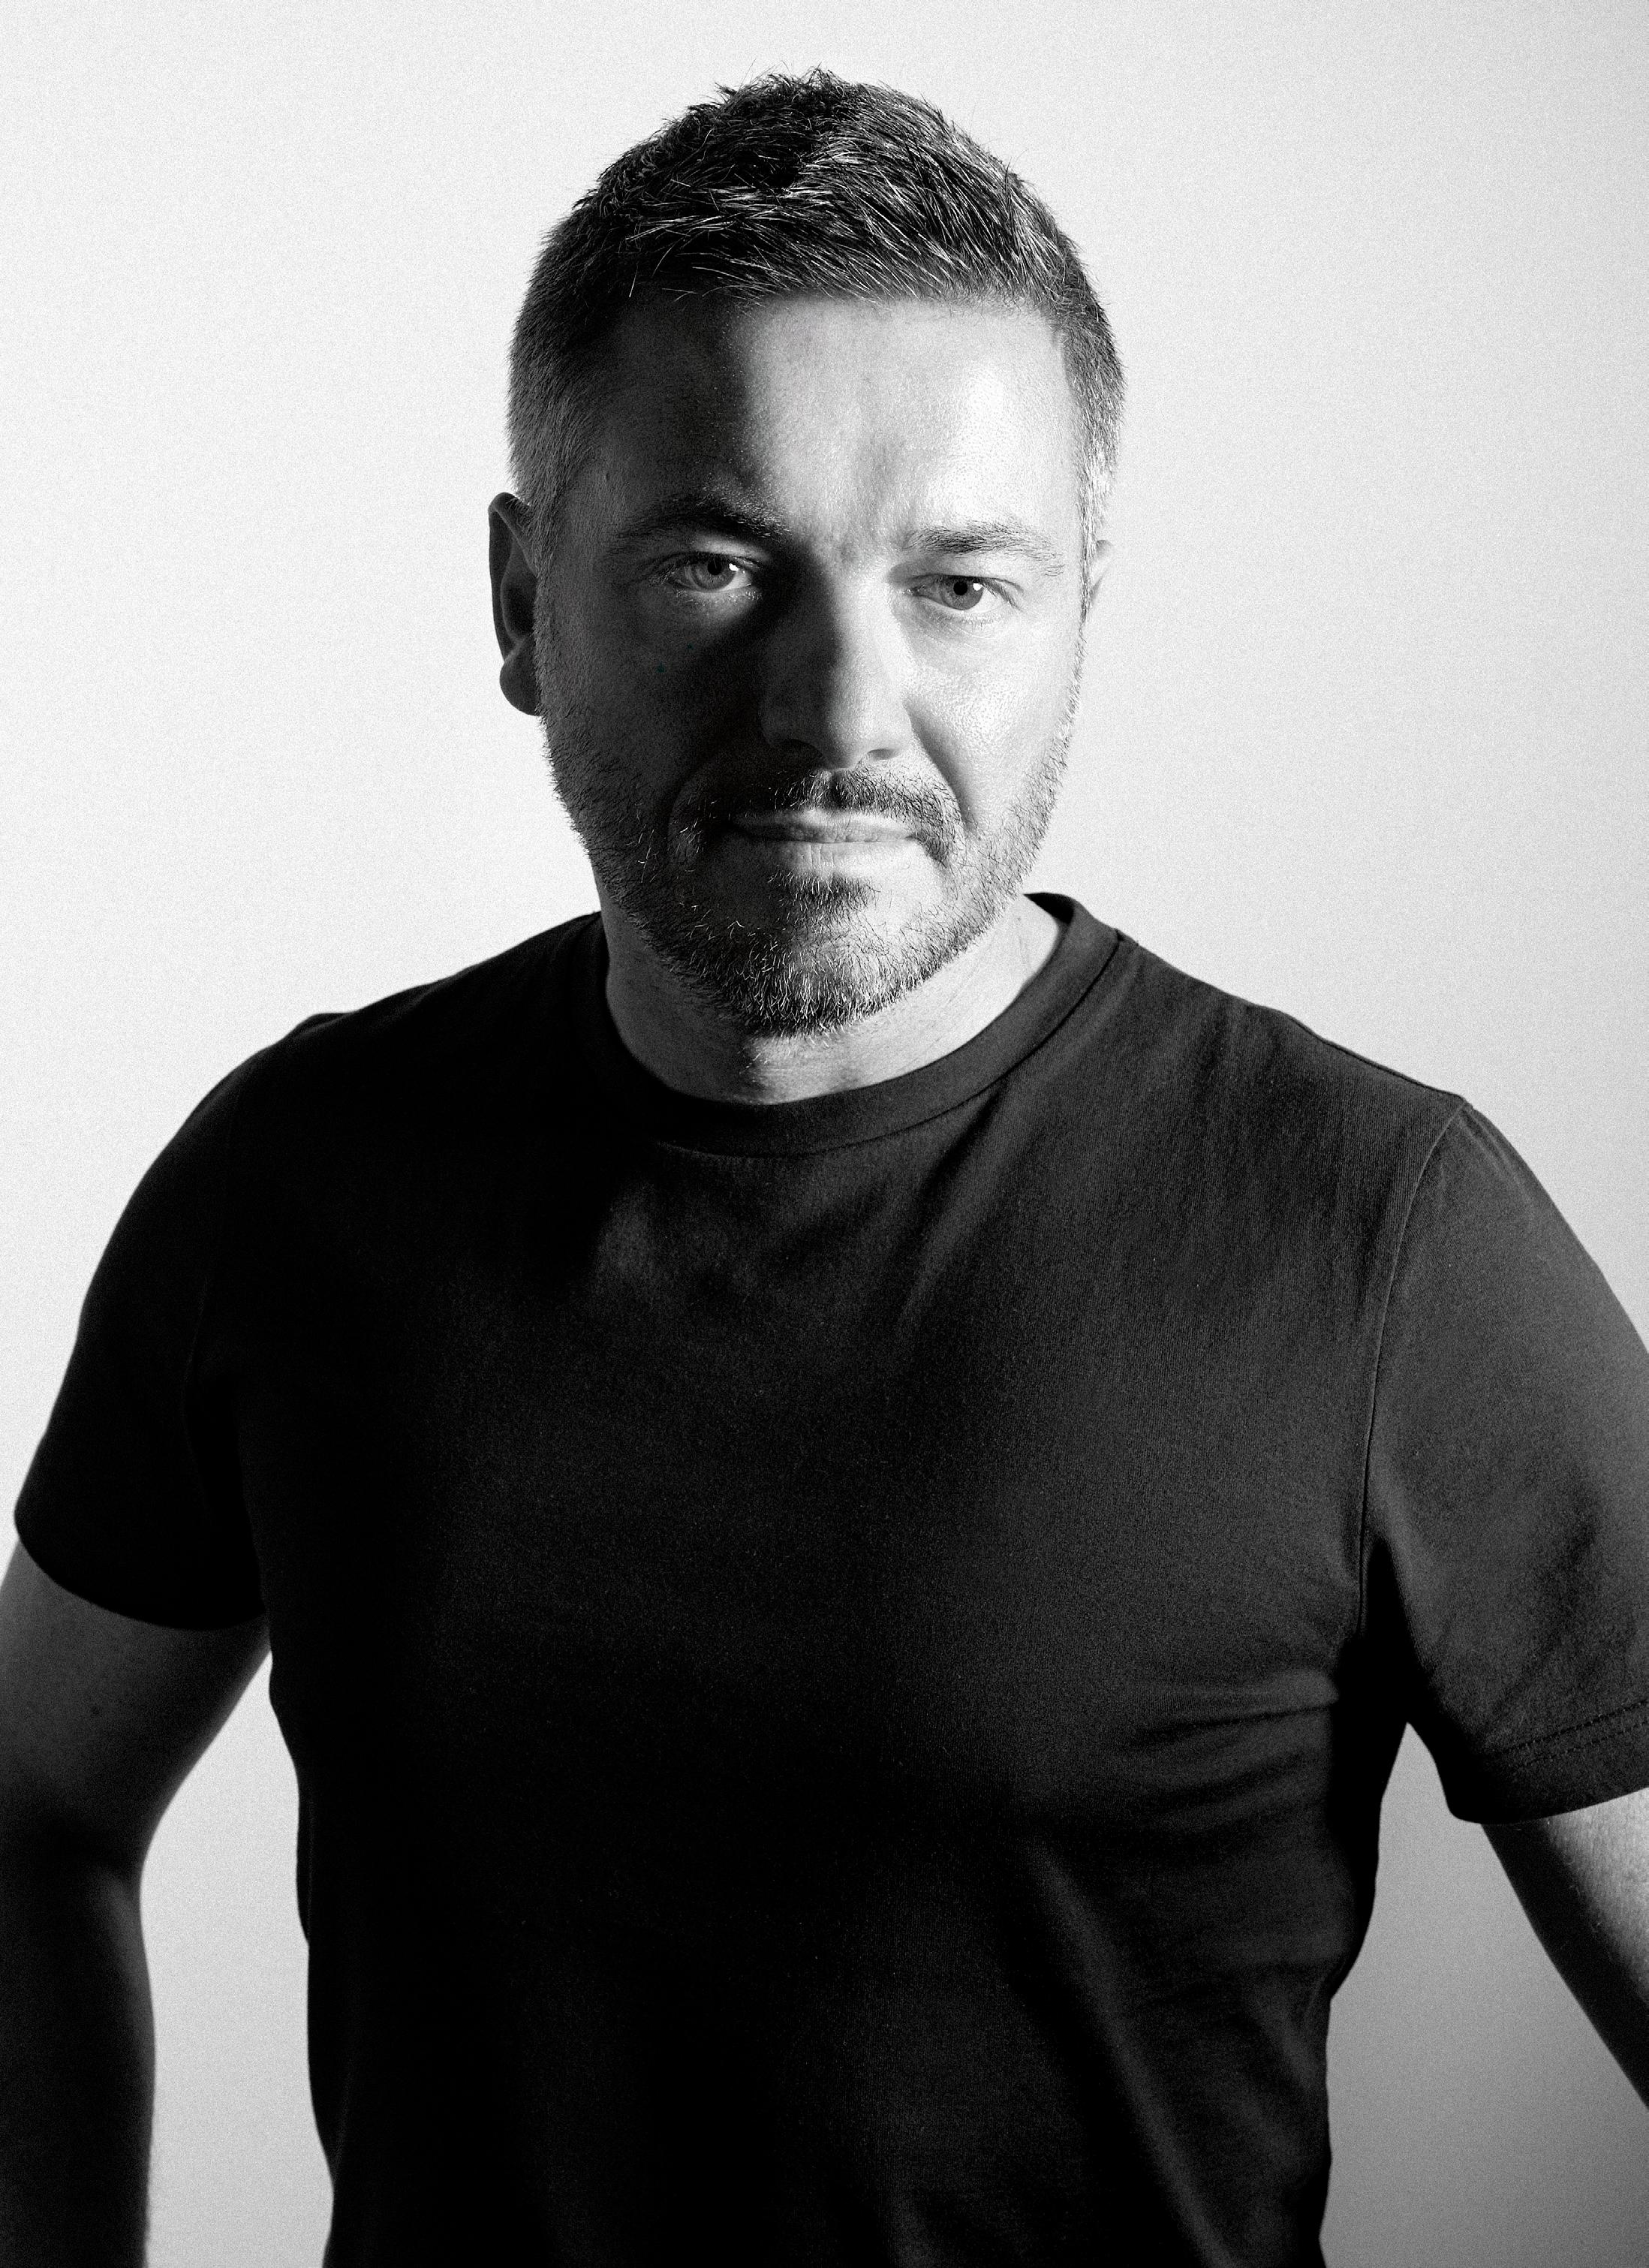
Mirko Sanna, CEO di Fedegroup
«Il F&B non si subisce. Si governa.»
La visione di Fedegroup sul futuro del Food & Beverage alberghiero tra persone, formazione e nuove sfide operative.
“La maggior parte degli hotel gestisce il F&B in modo reattivo: risolve i problemi quando emergono, non li previene.”
Mirko Sanna, CEO Fedegroup
Lei arriva alla guida di Fedegroup in un momento preciso per il settore. Qual è la sua lettura del mercato F&B alberghiero italiano oggi?
Vedo un paradosso che dura da troppi anni. Gli hotel italiani hanno camere straordinarie, posizioni incredibili, storie da raccontare e ristoranti che sembrano un ripensamento. Il F&B è trattato come un male necessario: presente perché deve esserci, gestito con il minimo indispensabile, mai pensato come leva di business. Fedegroup esiste per invertire questa logica. Il mio obiettivo come nuovo CEO è accelerare questo processo, portare il nostro modello a un numero crescente di strutture e dimostrare che il F&B può essere il reparto più redditizio e più identitario di un hotel.
Il mercato ha più consapevolezza rispetto a qualche anno fa, o la situazione è ancora critica?
È cambiato meno di quanto si pensi. La consapevolezza è cresciuta: oggi i direttori sanno cos’è il RevPASH, sanno che la colazione incide sui punteggi di review, sanno che il banqueting è una revenue stream da sviluppare. Ma sapere e fare sono due cose diverse. La maggior parte degli hotel italiani con 80 o più camere gestisce ancora il F&B in modo reattivo: risolve i problemi quando emergono, non li previene. Il nostro lavoro è ancora straordinariamente necessario e io sono qui per farlo crescere in modo ancora più strutturato.
“
Inizia da una diagnosi onesta.
Quando hai quella fotografia davanti, la decisione su cosa fare diventa molto più chiara.”
Mirko Sanna, CEO Fedegroup
C’È UN FILO COMUNE TRA TUTTE LE STRUTTURE CHE SI RIVOLGONO A VOI?
“ Il gestore non vuole gestire il F&B, lo subisce. Noi vendiamo la liberazione da quel peso.”
Quando entrate in una struttura per la prima volta con Ospite Zero, quali segnali trovate più frequentemente, quelli che i bilanci non riescono a fotografare?
Il primo segnale è sempre economico, ma nascosto. Food cost e beverage cost cronicamente fuori benchmark: food cost sopra il 35%, beverage cost sopra il 25% nel full service con un GOP del dipartimento F&B negativo o appena positivo. Tenuto in vita solo perché ‘il ristorante deve esserci’. Il secondo segnale è contabile: non esiste separazione tra i centri di costo. Breakfast, bar, ristorante e banqueting finiscono in un unico calderone. È impossibile capire cosa guadagna e cosa perde. E il RevPASH, il Revenue per Available Seat per Hour, la metrica fondamentale per misurare
l’efficienza di uno spazio di ristorazione, nella grande maggioranza degli hotel italiani non viene misurato. Spesso i direttori non sanno nemmeno cos’è.
E sul piano operativo e reputazionale?
Sul piano operativo il segnale più pericoloso è la dipendenza da un singolo chef. L’hotel ha un cuoco di riferimento, spesso bravo, spesso presente da anni, attorno al quale ruota tutto il reparto. La direzione
“ Le camere costruiscono una reputazione che il F&B erode ogni giorno.”
Sì, ed è sempre lo stesso. Il gestore dell’hotel non vuole gestire il F&B, lo subisce. Lo considera una necessità operativa, un vincolo, qualcosa che deve esserci per non perdere stelle o per lo considera una garanzia. In realtà è un rischio concentrato: quando se ne va, crolla tutto. Non ci sono schede tecniche, non ci sono ricette standardizzate, non c’è un processo, c’è solo la memoria di una persona. Sul piano reputazionale il segnale più leggibile dall’esterno è il gap tra il punteggio globale dell’hotel e il punteggio specifico del F&B sulle OTA. Un hotel con 8.4 globale e 7.0 sul ristorante ci dice tutto: le camere costruiscono una reputazione che il F&B erode ogni giorno.
C’è un filo comune tra tutte le strutture che si rivolgono a voi? Un atteggiamento, una frustrazione che accomuna chi decide di affidarvi il F&B?
rispettare le aspettative degli ospiti. Non lo vede come una leva di business. C’è un momento preciso in ogni trattativa in cui capiamo se la struttura diventerà un cliente. È quando il direttore smette di difendere il suo F&B e inizia a descrivere quanto lo trova faticoso da gestire. Quel momento arriva quasi sempre perché quasi sempre è vero. Fedegroup non vende outsourcing: vende la liberazione da un problema che il gestore non sa risolvere e, spesso, non vuole imparare a risolvere.
Ospite Zero è il punto di partenza di ogni intervento Fedegroup. Come funziona e perché è gratuito?
Ospite Zero nasce da un’osservazione semplice: non puoi migliorare quello che non hai misurato. Nei primi anni entravamo nelle strutture con un’idea già formata di cosa andava fatto. Spesso avevamo ragione
ma a volte il problema reale era diverso da quello percepito dall’esterno, o dalla stessa direzione dell’hotel. Ospite Zero è la risposta a questo rischio: prima di qualsiasi proposta commerciale, prima di qualsiasi contratto, entriamo nella struttura come ospiti. Viviamo l’esperienza F&B dall’interno, misuriamo i punteggi reputazionali, analizziamo il gap tra la percezione della direzione e quella degli ospiti reali. Solo dopo quella diagnosi costruiamo la proposta.
“ Ospite Zero è un cambio di prospettiva. Vediamo l’hotel come lo vede chi paga per starci.”
E perché è gratuito?
Perché chi vede i propri dati reali raramente rimane indifferente. Non stiamo regalando qualcosa stiamo avviando una conversazione con dati invece che con parole. Il tasso di conversione da Ospite Zero a contratto è significativamente più alto di qualsiasi altro approccio commerciale che abbiamo provato. E quando la relazione nasce da una diagnosi condivisa invece che da una proposta commerciale, il rapporto con il cliente è strutturalmente diverso più solido, più duraturo, basato su una fiducia che si è guadagnata prima ancora di firmare.
Come si mantiene la qualità su scala senza che ogni struttura diventi un caso a sé?
La risposta è una sola parola: processo. Il nostro modello inverte la logica dominante nel settore: invece di costruire attorno alle persone, costruiamo processi che le persone eseguono. Schede tecniche standardizzate, ricette certificate, KPI misurati ogni settimana, audit periodici. Questo significa che quando uno chef lascia e prima o poi lasciano, il reparto non crolla. È la differenza fondamentale tra gestire ‘a persona’ e gestire ‘a processo’. La maggior parte degli hotel italiani è ancora ferma alla prima modalità.
Il mercato del lavoro F&B è in crisi strutturale in tutta Italia. Come la affronta Fedegroup?
Con la Academy, che abbiamo lanciato nel 2023. È la nostra risposta più concreta al problema più urgente del settore. Formiamo direttamente chef, sous chef, camerieri e bartender con i nostri standard, i nostri processi, la nostra cultura del lavoro. Al termine del percorso li inseriamo nelle nostre strutture. Non andiamo sul mercato a cercare personale come fa ogni singolo hotel: abbiamo una pipeline di professionisti già pronti. Per le strutture che gestiamo questo significa azzerare i tempi morti di ricerca e onboarding. Le persone arrivano già formate.
Il problema del personale F&B è anche il turnover elevatissimo. Come lo affrontate?
Il turnover nel F&B alberghiero italiano supera il 40% annuo in molte strutture. È un dato che distrugge la qualità e costa enormemente ogni chef che lascia costa tra gli 8.000 e i 15.000 euro in ricerca, formazione e perdita di qualità nel periodo di transizione. La nostra risposta ha due livelli. Il primo è la formazione: chi cresce professionalmente resta. La Academy non è solo un canale di reclutamento è un percorso di carriera. Il secondo è il sistema: quando le persone lavorano con processi chiari, con KPI misurabili, con un ruolo definito, il clima di lavoro migliora. Il turnover nelle nostre strutture è significativamente inferiore alla media di settore.
“ Ogni chef che lascia, costa tra 8.000 e 15.000 euro.
La formazione non è un costo è un investimento contro il turnover.”
Mirko Sanna, CEO Fedegroup
Come sta cambiando il rapporto tra gli hotel e il F&B? Vede una maggiore consapevolezza strategica?
Sì, e viene da due direzioni diverse. La prima è il mercato degli ospiti: i viaggiatori oggi scelgono una destinazione anche, a volte soprattutto, per il cibo. Il turismo enogastronomico è il segmento in maggiore crescita in Italia. Un hotel che non ha un’offerta F&B riconoscibile sta lasciando sul tavolo una quota di mercato enorme. La seconda direzione viene dalla proprietà immobiliare: i fondi e le SGR che investono in hotel ragionano per EBITDA e asset value. Sanno che un F&B gestito male deprime entrambi. Quando un fondo entra in una struttura, quasi sempre il F&B è la prima variabile che vuole ottimizzare. Noi siamo lì con un modello già pronto, già testato, già scalabile.
Se dovesse dare un consiglio a un direttore d’hotel che sta leggendo questa intervista e che si riconosce nei problemi che ha descritto, da dove inizia?
Inizia da Ospite Zero. Non da una riunione interna, non da un consulente che fa slide, non da un nuovo chef. Inizia da una diagnosi onesta: siediti nel tuo ristorante come ospite, leggi le tue review F&B delle ultime 52 settimane, calcola il food cost reale dell’ultimo trimestre, conta quante posizioni F&B hai aperte che non riesci a coprire. Quando hai quella fotografia davanti, la decisione su cosa fare diventa molto più chiara. E se vuoi che la faccia qualcuno con vent’anni di esperienza su questo tipo di problemi, sai dove trovarci.
“Molto del valore presente nel mercato non è immediatamente evidente.”
Nel settore hospitality il valore non dipende più soltanto dall’immobile. Dipende dalla capacità di interpretare ciò che accade tra proprietà, gestione e performance operativa. È dentro questo spazio che si muove Dogado Hotellerie.
www.dogadores.it
Leggere ciò che il mercato non vede ancora
Per molto tempo il settore alberghiero italiano ha separato nettamente due mondi: da una parte il real estate, dall’altra la gestione. L’immobile veniva letto come patrimonio. L’operatività come funzione successiva. La marginalità come conseguenza. Oggi questa distinzione sta diventando sempre più fragile. La crescente complessità dell’hospitality contemporanea (pressione sui costi, trasformazione della domanda, centralità dell’esperienza, nuove logiche di governance) sta modificando il modo stesso in cui gli hotel generano valore. Ed è proprio dentro questa trasformazione che stanno emergendo nuove realtà di advisory capaci di leggere il settore non più come somma di compartimenti separati, ma come sistema economico integrato.
Dogado Hotellerie nasce esattamente da questa lettura. Non come operatore alberghiero tradizionale. Non come broker specializzato. Ma come struttura indipendente focalizzata sugli asset hospitality e sugli immobili a componente gestionale. Si trova nella relazione tra: proprietà e gestione, governance e operations, domanda e marginalità, brand e performance economica. È una logica che supera la tradizionale separazione tra immobile e gestione per leggere
l’hotel come un sistema operativo complesso. Nel linguaggio di Dogado ricorre spesso una parola: lettura. Leggere il mercato. Leggere gli asset. Leggere le dinamiche che collegano immobile, operations e valore. Una prospettiva che deriva da un approccio fortemente analitico e dalla costruzione progressiva di un patrimonio informativo dedicato al settore hospitality. Un lavoro che combina dati immobiliari, struttura operativa, governance e performance economica per individuare asimmetrie e opportunità non immediatamente visibili. In un momento in cui il mercato alberghiero sta diventando sempre più influenzato dalla qualità della gestione operativa, la lettura immobiliare tradizionale mostra infatti limiti sempre più evidenti.
Secondo CBRE Hotels e Deloitte Hospitality
Outlook, il valore degli asset hospitality europei dipende oggi in misura crescente dalla capacità di integrare operations, controllo della marginalità e posizionamento strategico dentro modelli economici sostenibili e scalabili. Ed è qui che Dogado Hotellerie si posiziona: nello spazio tra l’immobile e ciò che quell’immobile è realmente in grado di produrre.
“L’hotel contemporaneo non può più
essere interpretato soltanto attraverso la sua componente fisica. ”
INSIGHT
ASSET OPERATIVO
Immobile il cui valore dipende direttamente dalla qualità della gestione, della governance e della capacità di generare performance economica.
HOSPITALITY ADVISORY
Attività di consulenza specializzata che integra lettura immobiliare, operations e dinamiche economiche del settore alberghiero.
Più che limitarsi alla valorizzazione dell’immobile, il lavoro sembra concentrarsi sulla capacità di interpretare le relazioni invisibili che determinano il valore reale dell’asset: quanto la gestione incide sull’EBITDA, come il Food & Beverage modifica il posizionamento, in che modo la governance influenza stabilità e marginalità.
È una prospettiva che riflette una trasformazione più ampia del mercato hospitality.
Perché il settore alberghiero contemporaneo sta progressivamente spostando il proprio baricentro: meno centralità dell’immobile come oggetto statico, più attenzione alla capacità dell’asset di produrre valore operativo nel tempo.
Ed è probabilmente dentro questa nuova complessità che nasceranno molte delle realtà advisory destinate a ridefinire il rapporto tra real estate e hospitality nei prossimi anni.
La lettura del mercato sta diventando parte integrante della creazione di valore.
AI: fino a dove si può arrivare?
Tra forecasting, food waste e automazione dei processi, l’intelligenza artificiale sta entrando anche nel Food & Beverage alberghiero. Ma il vero tema non è cosa può fare. È cosa conviene davvero delegarle.
delle imprese italiane utilizza oggi strumenti di intelligenza artificiale
In un solo anno l’adozione dell’AI nelle imprese italiane è raddoppiata. Un segnale che mostra come l’intelligenza artificiale stia progressivamente uscendo dalla fase sperimentale per entrare nei processi operativi, organizzativi e decisionali delle aziende.
Fonte: ISTAT, 2025
AI in cucina: hype o realtà operativa?
Per anni il settore hospitality ha osservato l’intelligenza artificiale come una promessa distante. Qualcosa di interessante. Qualcosa di tecnologicamente affascinante. Qualcosa che sembrava appartenere più alle piattaforme digitali che alle operations alberghiere. Oggi non è più così.
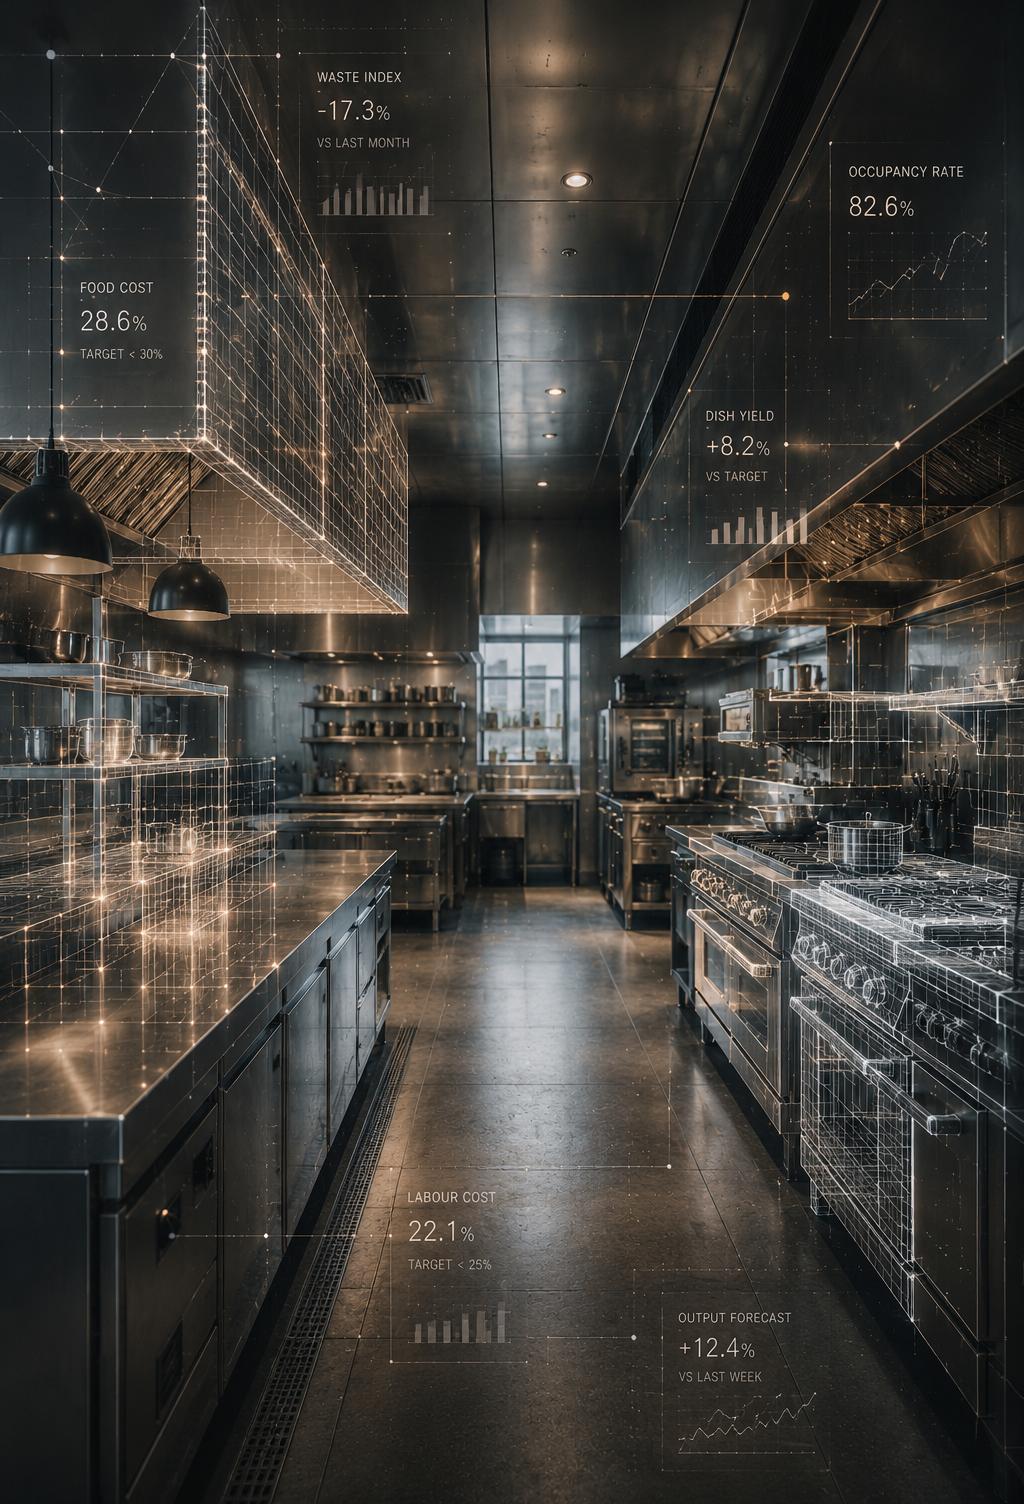
L’AI sta entrando nei reparti operativi degli hotel in modo silenzioso ma concreto: forecasting della domanda, gestione acquisti, riduzione del food waste, pricing dinamico, analisi dei consumi, supporto ai menu, ottimizzazione del personale.
Nel Food & Beverage, soprattutto, l’intelligenza artificiale sta iniziando a toccare uno dei punti più fragili dell’intera macchina alberghiera: la complessità operativa. Ed è proprio qui che il dibattito si divide. Da una parte c’è l’entusiasmo tecnologico: automazione, efficienza, riduzione degli sprechi, processi più rapidi. Dall’altra c’è il rischio opposto: trasformare l’AI in una parola-vetrina applicata indistintamente a qualsiasi software gestionale. Perché il vero tema non è se l’intelligenza artificiale entrerà nel Food & Beverage. Il vero tema è capire dove genera davvero valore operativo e dove invece rimane soltanto narrativa tecnologica.
L’AI NON STA SOSTITUENDO GLI CHEF
È probabilmente il primo equivoco da chiarire.
Secondo McKinsey, una parte significativa del potenziale dell’AI nel settore hospitality riguarda proprio l’automazione delle decisioni ripetitive e ad alta intensità di dati, più che la sostituzione delle competenze umane ad alto valore creativo. Ed è esattamente qui che il Food & Beverage alberghiero presenta uno dei margini di miglioramento più ampi.
L’AI non sostituisce il management.
Riduce l’attrito operativo.
Perché molte strutture continuano ancora oggi a prendere decisioni operative sulla base di esperienza personale, intuizione o gestione emergenziale. Ordini eccessivi. Produzione non calibrata. Personale dimensionato male. Acquisti poco prevedibili.
IL TERRENO DELL’AI È IL FOOD WASTE
È qui che l’intelligenza artificiale sta producendo oggi alcuni dei risultati più concreti.
Secondo il Programma UNEP delle Nazioni Unite, il food waste rappresenta una delle principali inefficienze economiche e ambientali dell’intera filiera hospitality globale. Nel settore alberghiero il problema è amplificato da: buffet, banqueting, variabilità della domanda, stagionalità, occupazione fluttuante. Ed è proprio su questi elementi che stanno intervenendo molte piattaforme AI-oriented: monitoraggio degli sprechi, analisi comportamentale dei consumi, forecasting predittivo, ottimizzazione della produzione. Aziende come Winnow, già presenti in numerosi gruppi hospitality internazionali, utilizzano sistemi di computer vision e machine learning per identificare sprechi alimentari e correggere progressivamente processi e acquisti. Il punto interessante è che il beneficio non è soltanto ambientale. È finanziario. Perché nel Food & Beverage contemporaneo sostenibilità ed efficienza operativa stanno iniziando a convergere.
IL RISCHIO
Esiste però un errore molto diffuso nel modo in cui il settore hospitality si avvicina all’AI. Pensare che la tecnologia possa correggere automaticamente problemi strutturali di gestione. Non funziona così.
Un sistema operativo disordinato rimane tale anche se viene digitalizzato.
Se i dati sono incompleti, i centri di costo non sono separati, i processi non esistono, i KPI non vengono letti, l’organizzazione è reattiva, l’intelligenza artificiale rischia semplicemente di accelerare inefficienze già presenti.
Ed è per questo che molti CTO hospitality stanno iniziando a spostare il dibattito: meno focus sull’effetto spettacolare della tecnologia, più attenzione alla qualità operativa del sistema che la ospita.
L’AI funziona bene dove esistono: processi leggibili, dati coerenti, governance, misurazione. Non sostituisce la struttura. Amplifica la qualità della struttura esistente.
HYPE O REALTÀ OPERATIVA?
La risposta, probabilmente, è entrambe le cose. Esiste una componente evidente di hype: software che utilizzano il termine “AI” come etichetta commerciale, promesse irre-
alistiche, automazioni presentate come rivoluzioni. Ma esiste anche una trasformazione concreta già in corso. Non spettacolare. Non cinematografica. Molto più silenziosa. Una trasformazione fatta di meno sprechi, forecast più accurati, marginalità più leggibili, processi più prevedibili.
• Forecasting domanda
• Riduzione food waste
• Ottimizzazione acquisti
• Analisi consumi
• Pianificazione stock
• Supporto pricing
• Ottimizzazione turnistica
L’intelligenza artificiale non sta sostituendo la cucina. Sta intervenendo dove la complessità produce inefficienza.