n° 1 — 2025 l’histoire et l’aventir de la prévoyance
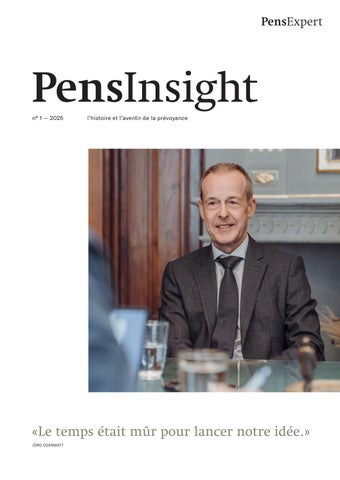
«Le temps était mûr pour lancer notre idée.»
JÖRG ODERMATT
FOCUS SUR L’HISTOIRE DES FONDATEURS
PAGE 04 Depuis l’an 2000, PensExpert propose des solutions de prévoyance innovantes qui offrent aux assurés plus de liberté et d’autonomie – l’histoire d’un succès qui se poursuit aujourd’hui encore.
PAGE 18 Michael Hermann: «Les Suisses aspirent à plus de flexibilité dans la prévoyance – la solution innovante du compte épargne-temps pourrait ouvrir de nouvelles voies très intéressantes.»
PAGE 10 Le 2e pilier est confronté à de grands défis – il est désormais crucial de mettre en place des réformes ciblées et des solutions actives destinées aux entreprises afin de garantir la pérennité de la prévoyance professionnelle.
PAGE 22 Yvonne Seiler Zimmermann: «La population suisse possède des lacunes en matière de connaissances sur la prévoyance –ce qui complique les décisions personnelles et exige davantage d’explications.»
ÉTUDE DE LA HSLU «VORSORGEDIALOG»
PERSPECTIVES
D’AVENIR
Pionniers et artisans du changement –depuis notre fondation il y a 25 ans, nous nous appliquons à accroître la flexibilité et la transparence du deuxième pilier pour nos clientes et clients. Ce qui n’était à l’époque qu’une idée audacieuse est devenu une entreprise bien établie qui compte 93 collaborateurs, six sites en Suisse, un site en Allemagne, et qui gère une fortune de plus de dix milliards de francs. Notre équipe se distingue aujourd’hui comme hier par son esprit d’entrepreneur, ses qualités d’innovation et sa ténacité.
Nous plaçons les besoins de nos clients au cœur de nos activités. Jörg Odermatt, président de notre conseil d’administration et partenaire fondateur, a toujours misé sur la responsabilité individuelle. Sous sa direction, PensExpert a développé des solutions innovantes dans le domaine de la prévoyance surobligatoire.
Nous nous engageons également sur le plan politique afin de lever les obstacles réglementaires, de promouvoir les réformes et de mettre en place un modèle de prévoyance axé sur la vie des personnes. Et nous poursuivrons sur cette voie au cours des 25 prochaines années.
RAFAEL LÖTSCHER
25 ans de prévoyance avec clairvoyance
Ce qui avait commencé il y a un quart de siècle comme une vision audacieuse de trois entrepreneurs a modifié durablement le système de prévoyance suisse. Depuis Lucerne, PensExpert s’est développé dans toute la Suisse et au-delà. Aujourd’hui, c’est l’un des principaux prestataires en matière de prévoyance vieillesse autonome et responsable. Plus de 16’000 assurés en Suisse misent sur ses solutions de prévoyance sur mesure.
TEXTE JÖRG ODERMATT
PHOTOGRAPHIE SARAH STADELMANN
Après l’introduction du modèle des trois piliers, la prévoyance professionnelle n’offrait aucune flexibilité aux assurés, qui ne bénéficiaient souvent pas des rendements obtenus par les caisses de pension. Leo Bolfing, Karl Reichmuth et Jörg Odermatt se sont associés en vue de changer cette situation et ont fondé PensExpert en mai 2000. Leur vision: permettre aux assurés de décider eux-mêmes de la manière d’investir leurs avoirs de prévoyance – une idée révolutionnaire à une époque où les caisses de pension manquaient de transparence.
PensExpert a été la première entreprise en Suisse à proposer le libre choix de la stratégie pour les capitaux de prévoyance professionnelle. La fondation collective PensFlex est devenue le fleuron de la prévoyance professionnelle – axée sur le domaine surobligatoire, qui présente moins d’obstacles légaux et permet de gérer les fonds de prévoyance de manière libre et autonome. Le modèle a été inscrit dans la loi en 2006 et s’est depuis imposé dans toute la Suisse.
EXPANSION PROGRESSIVE
En 2001, c’est la fondation de libre passage PensFree qui a été créée afin de permettre aux assurés de poursuivre leur stratégie de placement, même en cas d’interruption de l’activité professionnelle ou de retraite anticipée, en adéquation avec leur fortune privée. La fondation a établi son siège dans le canton de Schwyz, qui offre le taux d’imposition à la source le plus bas de Suisse en cas de départ à l’étranger.
Après le succès du lancement de Pens3a, la solution de pilier 3a, l’entreprise s’est étendue à Zurich en 2007 – une étape décisive qui a permis de renforcer le réseau et de décrocher de nombreuses nouvelles affiliations. Au cours des années suivantes, d’autres sites ont été ouverts à Lausanne, Bâle, Saint-Gall et, plus récemment, à Berne en 2024.
Afin de mieux répondre aux besoins en matière de solutions de libre passage, PensExpert a créé en 2010 Independent – la fondation de libre passage avec couverture d’assurance en cas d’invalidité et de décès. Elle est en outre la seule fondation bénéficiant du statut QROPS qui l’autorise à reprendre des fonds de prévoyance de Grande-Bretagne en franchise d’impôt. →
«L’idée commerciale proposait une individualisation maximale des fonds de prévoyance pour chaque assuré.»
Leo Bolfing
Jörg Odermatt
INNOVATION CONTINUE
Le renforcement de la réglementation des solutions 1e a posé de nouveaux défis à l’entreprise. En 2017, PensExpert est parvenu, grâce à un lobbying efficace, à dissuader l’Office fédéral des assurances sociales de limiter à trois le nombre de stratégies de placement. Les règles du jeu ont néanmoins changé pour les rachats volontaires. Avec la création de PensUnit, sa deuxième fondation de prévoyance pour les cadres, PensExpert a pu rendre aux assurés les avantages fiscaux dont ils bénéficiaient jusqu’alors.
Après plus de deux décennies à la tête de l’entreprise, Jörg Odermatt a passé le flambeau à Rafael Lötscher en 2021 en tant que CEO. Mark Huber et Fabio Preite sont venus compléter la direction. Des changements ont également eu lieu au sein du conseil d’administration: Jörg Odermatt a succédé à Urs Düggelin à la présidence. Christof Reichmuth, Markus Helbling et Dimitri Wittwer complètent cet organe.
Le nouveau CEO Rafael Lötscher poursuit l’optimisation des processus et la numérisation des fondations, ce qui a conduit au lancement de relevate en 2023. Cette solution entièrement numérisée pour les avoirs 3a et de libre passage répond à la forte demande de plateformes de prévoyance simples et conviviales.
BILAN ET VISION D’AVENIR
Aujourd’hui, PensExpert compte 93 collaboratrices et collaborateurs en Suisse et gère les avoirs de prévoyance de plus de 16’000 assurés pour un montant de plus de 10 milliards de francs. Sa mission reste la même: promouvoir une prévoyance responsable en proposant des solutions adaptées à un monde du travail en mutation, même au-delà des frontières nationales. La marque PensGlobal est déjà déposée. → Vous trouverez ici la vidéo des fondateurs
Lucerne
Saint-Gall
Francfort / Bensheim
Zurich
Bâle
Berne
Lausanne
Karl Reichmuth
PensExpert aujourd’hui: faits et chiffres en Suisse
93 5 6 10+ Md
fondations de prévoyance
sites
collaboratrices et collaborateurs
de francs de fortune administrés
personnes assurées
Le temps comme partenaire – de nouvelles voies dans la prévoyance vie
«Le temps joue en notre faveur» – cette phrase de Jörg Odermatt nous accompagne depuis les débuts de notre collaboration. Il y a plus de dix ans, lorsque nous nous sommes rencontrés pour la première fois, notre idée de «prévoyance des phases de vie» n’en était qu’à ses balbutiements.
TEXTE MARC LUSTENBERGER
DOCTEUR EN DROIT
THOMAS HASSLÖCHER
Directeur du groupe
PensExpert Allemagne, membre du comité
directeur de l’association Arbeitsgemeinschaft Zeitwertkonten, chargé de cours dans le cadre du cursus Betriebswirt bAV (FH) à la Hochschule Koblenz
Dès le début, nous étions convaincus que le partenariat avec PensExpert SA, le leader suisse de la prévoyance libre, serait un succès. Nous avions identifié un potentiel dans le domaine du compte épargne-temps et sa capacité à révolutionner la prévoyance en Allemagne. Mais l’Allemagne peinait à innover. De plus, c’est un grand pays, PensExpert y est inconnue, et la question du compte épargne-temps constitue une niche. Les modèles de prévoyance reposant sur des fonds de placement avaient du mal à s’imposer face au secteur de l’assurance. Même Karl Reichmuth se demandait régulièrement comment le pays de Schiller et de Goethe pouvait être aussi «attaché aux taux d’intérêt».
Aujourd’hui, la prévoyance vieillesse en Allemagne est à la veille d’une profonde mutation, car la prévoyance vieillesse privée et d’entreprise est obsolète. Le
La société PensExpert GmbH a été fondée en 2014 pour promouvoir la prévoyance vieillesse basée sur des fonds en Allemagne. Après une évolution initiale de la demande, elle s’est concentrée sur les comptes épargne-temps et a intégré la société suisse PensExpert SA. Aujourd’hui, elle est un solide prestataire de solutions de prévoyance modernes destinées à la classe moyenne.
débat sur la rente en actions et les placements en fonds sans garantie donne un nouvel élan au marché de la prévoyance. Nous avons l’opportunité de jouer un rôle important sur le futur marché en combinant le compte épargne-temps et la prévoyance vieillesse de PensFlex. En appliquant notre principe de compte unique, PensExpert GmbH pourrait faire figure de précurseur dans la prévoyance vie en Allemagne.
« Notre vision d’un compte vie pourrait devenir réalité dans un avenir proche . »
Croître avec la clientèle
25 ans de PensExpert – une histoire d’opportunités et de volonté créatrice
2024
BERNE: NOUVEAU SITE – NOUVEAUX SERVICES
2023
LANCEMENT DE LA SOLUTION DE PRÉVOYANCE NUMÉRIQUE « RELEVAT E » CHF 90 millions d’avoirs de prévoyance sont administrés à la fin 2024.
PensExpert propose désormais des services de planification financière et successorale.
2021
RAFAEL LÖTSCHER EST NOMMÉ CEO Jörg Odermatt reprend la présidence du CA.
2018
CRÉATION DE PENSUNIT et OUVERTURE DU SITE DE SAINT-GALL
2014
EXPANSION EN ALLEMAGNE
Création de PensExpert GmbH à Francfort.
2013
OUVERTURE DU SITE DE BÂLE
2010
OUVERTURE DU SITE DE LAUSANNE et CRÉATION DE INDEPENDENT
2008
OUVERTURE DU SITE DE ZURICH
2006
CRÉATION DE PENS3A
2003
REPRISE DE PROVIDENTIA
PensExpert reprend la Fondation collective Plus de la Mobilière pour un franc symbolique. Cette opération garantit sa croissance future.
2001
PENSFREE PREND SON ENVOL
2000
CRÉATION DE PENSEXPERT et de PENSFLEX
Pour une prévoyance qui s’adapte à la vie
Il y a 40 ans, la LPP a été créée pour un monde qui a pratiquement disparu: les parcours professionnels stables et les liens de toute une vie avec l’employeur ont laissé place à des modèles de travail flexibles, à des périodes d’inactivité et à des changements réguliers d’emploi. Afin de préparer le 2e pilier aux défis à venir, il est nécessaire de mettre en place dès maintenant des réformes ciblées. Mais indépendamment des orientations politiques, il existe déjà aujourd’hui différents leviers permettant aux entreprises de renforcer la prévoyance vieillesse de leurs collaboratrices et collaborateurs.
TEXTE RAFAEL LÖTSCHER PHOTOGRAPHIE CORINA DILLIER
«Nous devons adapter la LPP à l’évolution des réalités de la vie moderne, sinon nous risquerons de régresser.»
Le premier cycle s’achève: en 2025, les premiers assurés qui ont cotisé tout au long de leur vie professionnelle –depuis l’introduction de la LPP il y a 40 ans – atteindront l’âge de la retraite. Une étape historique pour la prévoyance vieillesse suisse, et le moment parfait pour mettre au point le 2e pilier pour les générations futures.
Aujourd’hui déjà, la prévoyance professionnelle ne parvient pas à répondre à toutes les nouvelles réalités de la vie moderne. Il est donc nécessaire d’adapter la réglementation de manière ciblée. Ne rien faire maintenant reviendrait à faire un pas en arrière. Ce que nous ne pouvons pas nous permettre dans le cas d’une assurance sociale aussi importante.
Des réformes s’imposent: pourquoi limiter aux seuls assurés dont le salaire annuel est supérieur à 136’080 francs le droit de décider eux-mêmes de la stratégie de placement? Étendre le libre choix de la stratégie à la part surobligatoire de la LPP – c’est-à-dire aux éléments de salaire →
ans ans 20
supérieurs à 90’270 francs – renforcerait les assurés et permettrait à la classe moyenne de bénéficier de rendements plus élevés. En même temps, cela réduirait les effets de redistribution contraires à la philosophie du 2e pilier.
EXPLOITER DÈS AUJOURD’HUI
LE POTENTIEL EXISTANT
Il serait également judicieux d’introduire un modèle de cycle de vie dans le régime surobligatoire LPP. Les jeunes salarié·e·s ayant un horizon de placement long pourraient profiter de parts d’actions plus élevées. Avec l’âge, un tel modèle réduirait automatiquement la part d’actions afin de diminuer le risque de la stratégie de placement à l’approche de la retraite.
Mais les entreprises n’ont pas à attendre que la législation change. Elles peuvent déjà prendre des mesures et améliorer la prévoyance professionnelle de leurs assurés, par exemple en proposant des plans à choix et en impliquant activement leurs collaboratrices et collaborateurs dans l’aménagement de leur prévoyance professionnelle.
Elles pourraient également abaisser le début du processus d’épargne de 25 ans à 20 ans en modifiant légèrement le règlement de leur caisse de pension. Les plus jeunes collaboratrices et collaborateurs pourraient ainsi épargner plusieurs milliers de francs supplémentaires jusqu’à la retraite grâce à l’effet des intérêts composés. Étant donné que les salaires sont plutôt bas à cet âge, la charge financière supplémentaire pour les entreprises resterait raisonnable. De nombreuses entreprises font déjà usage de cette possibilité, certaines prennent même en charge la totalité de la cotisation d’épargne, c’est-à-dire également la moitié qui correspond normalement aux employés. L’abaissement de l’âge d’entrée permettrait aux salarié·e·s plus âgé·e·s qui, pour
Le processus d’épargne pourrait désormais commencer dès l’âge de 20 ans au lieu de 25 ans. Cela permettrait aux plus jeunes collaboratrices et collaborateurs d’épargner plus d’argent jusqu’à la retraite.
leur part, n’ont commencé à verser des cotisations d’épargne LPP qu’à l’âge de 25 ans, de bénéficier d’un potentiel de rachat plus élevé.
RENTE LPP «STOP & GO»
L’évolution démographique est l’un des plus grands défis auxquels est confrontée l’économie suisse: au cours des cinq à dix prochaines années, une grande partie des baby-boomers partira à la retraite. Les entreprises perdront ainsi de précieuses compétences. Il serait donc judicieux d’encourager les retraité·e·s à reprendre une activité professionnelle. Mais actuellement, les personnes qui reprennent une activité professionnelle après la retraite se voient pénalisées. D’une part, il n’est pas possible de se réaffilier à une caisse de pension après avoir perçu une rente LPP. D’autre part, il faut soudain payer des impôts sur trois revenus – les rentes AVS et LPP, ainsi que le revenu de l’activité professionnelle. Une suspension de la rente de la caisse de pension pendant la période de reprise d’une activité professionnelle permettrait à un nombre nettement plus important de retraité·e·s de continuer à contribuer à la vie économique.
PensExpert développe en permanence son offre numérique de manière à pouvoir accompagner au mieux ses assuré·e·s au cours des 40 prochaines années et au-delà. En même temps, le conseil personnalisé reste indispensable – c’est la seule façon de proposer des solutions sur mesure susceptibles d’évoluer avec les assuré·e·s.
« Chez PensExpert, nous accordons toujours une place centr ale aux personnes et à leurs projets de vie individuels . »
RAFAEL LÖTSCHER, CEO
Une prévoyance pour la vie – huit idées
La tendance globale à l’individualisation se poursuit, et le monde du travail a considérablement évolué depuis l’introduction de la prévoyance professionnelle obligatoire en 1985. Il est grand temps de moderniser la prévoyance et de mieux tenir compte des besoins de prévoyance des jeunes générations, mais aussi des personnes plus âgées.
TEXTE JÖRG ODERMATT 1
FREINER LES RÉGLEMENTATIONS ET ENCOURAGER LA RESPONSABILITÉ
INDIVIDUELLE
La majorité des employeurs assure dans la prévoyance professionnelle des prestations plus élevées que les prestations minimales prévues par la loi. Souvent, le financement est organisé sur une base surparitaire. Un nombre croissant de réglementations vient renchérir ces importantes prestations facultatives. Il est nécessaire de réduire les réglementations pour que les employeurs puissent continuer à financer les prestations surobligatoires. Plus de responsabilité personnelle pour les assurés et davantage de compétences décisionnelles pour le conseil de fondation – tels sont les piliers du succès pour assurer la prospérité du deuxième pilier.
5
RÉDUIRE L’ÉCART DE RENTE ENTRE LES SEXES
En Suisse, les femmes continuent de percevoir des rentes nettement inférieures à celles des hommes. En introduisant la réglementation sur les rachats dans le pilier 3a en 2025, le législateur n’a malheureusement pas prévu de permettre l’épargne volontaire 3a et les rachats pour les années de congé maternité non payées. Dans le 2e pilier, il existerait une solution pragmatique et sans incidence sur les coûts: les personnes assurées mariées ou vivant en communauté de vie pourraient, si elles le souhaitent, faire verser leur prestation de vieillesse aux deux partenaires de manière fractionnée.
L’AVS prévoit déjà depuis longtemps le splitting de la rente de vieillesse.
ADAPTER LES MODÈLES DE PRÉVOYANCE
AU NOUVEAU MONDE DU TRAVAIL
La société et les formes de travail sont en constante évolution, mais la loi sur la prévoyance professionnelle (LPP), entrée en vigueur en 1985, peine à suivre la cadence. Il est nécessaire de trouver de nouveaux modèles de prévoyance – pour les personnes ayant plusieurs emplois, pour celles qui exercent à la fois une activité indépendante et une activité salariée et pour les indépendants. Il y a également de plus en plus d’employé·e·s travaillant à distance depuis l’étran ger. L’IA fait tomber les barrières linguistiques et permet aux talents étrangers de travailler pour une entreprise en Suisse depuis n’importe quel endroit du monde.
6
AMÉLIORER LA SITUATION DES
BAS SALAIRES ET DES PERSONNES TRAVAILLANT À TEMPS PARTIEL
Comme l’a montré la votation sur la LPP de septembre 2024, toute réforme prévoyant une réduction du taux de conversion est vouée à l’échec dans les urnes. Il continue d’y avoir des redistributions contraires au système – au détriment des jeunes assuré·e·s et des personnes disposant de revenus élevés. Il existe un consensus sur la nécessité de mesures en faveur des bas salaires et des personnes travaillant à temps partiel. Dans leur cas, il faudrait supprimer le seuil d’entrée et adapter la déduction de coordination au degré d’occupation. Cela profiterait surtout aux femmes. Une adaptation de la LPP s’impose de toute urgence.
3 4
ENCOURAGER LA PROLONGATION DE L’ACTIVITÉ PROFESSIONNELLE
Le départ à la retraite des baby-boomers entraîne une perte importante de compétences sur le marché du travail. Cela représente un problème pour l’économie nationale. Pour retenir le plus longtemps possible les spécialistes âgés sur le marché du travail, il est nécessaire de mettre en place des incitations fiscales et d’adapter la prévoyance professionnelle. Il devrait être possible de s’affilier à une caisse de pension même après avoir atteint l’âge AVS. En outre, les personnes exerçant une activité lucrative à l’âge de la retraite devraient bénéficier d’un allègement fiscal –par exemple par la suspension des rentes courantes versées par la caisse de pension en cas de reprise d’une activité professionnelle.
DÉVELOPPER LES CONNAISSANCES EN MATIÈRE DE PRÉVOYANCE, RENFORCER LA CONFIANCE
La prévoyance professionnelle représente la part la plus importante de la fortune de nombreuses personnes actives. Et pourtant, leurs connaissances en la matière sont étonnamment lacunaires. De nombreux assurés ne savent même pas qu’ils sont propriétaires de leur avoir de prévoyance. De meilleures connaissances en la matière augmentent la confiance dans la prévoyance professionnelle et permettent de prendre des décisions plus avisées lors des votations sur l’AVS et la LPP. Cette ignorance, et en particulier les connaissances erronées à ce sujet, nuisent à la prévoyance vieillesse personnelle. Les caisses de pension, les employeurs et les institutions éducatives sont appelés à agir.
PERMETTRE PLUS TÔT LE LIBRE CHOIX DE LA STRATÉGIE DE PLACEMENT
Aujourd’hui, seules les personnes bien rémunérées, dont le salaire dépasse 136’080 francs, peuvent choisir librement leur stratégie de placement dans le 2e pilier. La classe moyenne n’est malheureusement pas considérée comme capable d’adopter de telles solutions responsables – sauf en matière de libre passage. Mais le libre choix de la stratégie de placement devrait être autorisé pour l’ensemble du régime surobligatoire de la LPP et donc à partir d’un salaire de 90’720 francs. Le texte de la loi actuelle devrait être adapté en conséquence.
À l’avenir, les salariés devront épargner non seulement pour leur retraite, mais aussi pour certaines phases de leur vie comme une formation complémentaire, un congé parental, la prise en charge de parents ou pour leur propre capital de soins individuel. Ces phases de vie sont financées sous la responsabilité de chacun par des heures supplémentaires non payées et des jours de vacances non pris. Cet «avoir d’unités de valeur» est transféré en franchise d’impôt sur un compte de phases de vie personnel, l’impôt n’étant prélevé qu’au moment du retrait. La notion d’épargner uniquement pour la retraite est devenue obsolète. L’avenir appartient sans aucun doute à la prévoyance des phases de vie. 7 8
INTRODUIRE UNE PRÉVOYANCE DES PHASES DE VIE
L’individualité, clé de la réussite
De 3 à 75 collaborateurs: Finalix AG illustre la manière dont une idée commerciale simple et une bonne orientation client peuvent conduire au succès.
TEXTE MARC LUSTENBERGER
MARCO PEDROCCHI
Il est fondateur et Senior Advisor de Finalix AG, ainsi que client de PensExpert depuis 2002.
Notre idée commerciale initiale était plutôt simple: nous voulions soutenir les banques et les assurances dans leurs projets commerciaux et informatiques. Les deux autres fondateurs et moi-même avions des années d’expérience dans le domaine de la finance, de l’informatique et du conseil. Nous savions ce dont les clients avaient besoin. «Essayons de le faire nous-mêmes», avons-nous pensé. En 2001, nous avons mis notre plan à exécution et fondé la société Finalix AG. Dans le domaine de la prévoyance, nous avons d’abord opté pour la solution standard d’une grande compagnie d’assurance. La question ne nous a pas beaucoup préoccupés; l’important était de gagner nos premiers clients. Le démarrage a bien marché: en l’espace de trois ans, notre équipe est passée de trois à dix collaborateurs.
L’un de nos partenaires commerciaux avait des contacts avec la banque Reichmuth qui travaillait en étroite collaboration avec PensExpert. C’est ainsi qu’en 2002, nous nous sommes retrouvés
pour la première fois autour d’une table avec Jörg Odermatt à Lucerne. Il nous a présenté ses solutions de prévoyance basées sur les principes du private banking. C’était à l’époque quelque chose de nouveau et d’innovant – nous avons été immédiatement convaincus. Aujourd’hui, nous employons 75 personnes en Suisse et à Singapour. Tous nos cadres sont assurés auprès de PensFlex pour la partie surobligatoire. La particularité de cette solution est que tous les collaborateurs et collaboratrices peuvent décider individuellement de la manière dont leur avoir de prévoyance sera investi. Cette offre constitue notamment un argument convaincant lors des entretiens d’embauche.
« Le choix individuel de la stratégie de placement constitue notamment un argument convaincant lors des entretiens d’embauche . »
Une prévoyance pour la vie et pas seulement pour la vieillesse
De nombreuses carrières professionnelles sont aujourd’hui interrompues par des périodes d’inactivité, des formations continues et des voyages prolongés. Mais le système de prévoyance n’est pas adapté à ces nouvelles réalités de la vie. Une solution possible: le compte épargne-temps, développé en Allemagne, qui permet de financer les périodes d’inactivité professionnelle. Il suscite un grand intérêt en Suisse – mais la loi ne permet pas encore son introduction à grande échelle.
TEXTE MARIO BUCHER
Aujourd’hui, les personnes qui souhaitent interrompre leur activité professionnelle ou s’occuper temporairement de leurs enfants ou d’autres proches à titre principal épargnent généralement à l’avance et tentent d’obtenir un revenu supplémentaire pour financer l’interruption de leur activité professionnelle. Le problème? Pendant la période d’inactivité, il n’y a pas de revenu professionnel et il faut payer soi-même la couverture d’assurance. La rente de vieillesse en souffre également, car aucune cotisation n’est versée à la caisse de pension.
L’Allemagne donne un exemple de la manière dont le système pourrait être organisé de façon beaucoup plus flexible. Les comptes épargne-temps permettent aux employé·e·s de verser des heures supplémentaires, des jours de congé et des bonus sur un compte spécial. Initialement, ces versements ne sont pas soumis aux impôts ou aux cotisations sociales, mais sont directement versés par l’entreprise sur le compte. Les impôts et taxes ne sont dus qu’au moment du versement. Ces fonds sont protégés en cas d’insolvabilité de l’employeur, car ils sont transférés à une institution de prévoyance. L’expérience de la filiale de PensExpert en Allemagne en témoigne: le compte épargne-temps a fait ses preuves aussi bien dans des groupes comme L’Oréal ou Deutsche Bank que dans des PME des secteurs les plus divers.
En Suisse, des modèles similaires existent, par exemple aux CFF. Mais le cadre légal actuel complique l’introduction à grande échelle d’un compte épargne-temps. La LPP n’autorise les retraits anticipés que pour l’acquisition d’un logement, l’exercice d’une activité indépendante ou un départ à l’étranger. Il faudrait
« Les gens sont favorables à la possibilité de financer un congé sabbatique par le biais
d’un
compte dédié à cet effet. »
par exemple adapter la LPP pour permettre le financement d’un congé parental prolongé. Selon l’étude «Vorsorgedialog 2022» de la Haute école de Lucerne, la population suisse serait intéressée par une telle solution.
Un compte de prévoyance supplémentaire présenterait des avantages non seulement pour les employé·e·s, mais aussi pour les employeurs. Offrir la possibilité d’épargner pour de futures périodes de congé permettrait aux entreprises d’augmenter leur attractivité et de réduire le taux de fluctuation du personnel. En particulier en période de pénurie de main-d’œuvre qualifiée, cela pourrait constituer un avantage décisif pour recruter et fidéliser les collaborateurs. En outre, cette solution permet d’alléger le bilan, car les heures supplémentaires disparaissent du bilan une fois qu’elles sont transférées à l’institution de prévoyance.
→
Nous faisons évaluer le compte épargne-temps en Suisse. Le point sur la situation
Épargner aujourd’hui temps pour demain
La population dispose d’une vision plus large que les responsables politiques. Pour elle, cela fait longtemps que la prévoyance ne se limite pas à la prévoyance vieillesse – elle représente une sécurité financière pour toutes les phases de la vie. Une nouvelle étude réalisée par l’institut de recherche Sotomo à la demande de PensExpert montre que les g ens aspirent à plus de flexibilité. Une solution possible? Le compte épargne-temps, bien établi en Allemagne, pourrait apporter une bouffée d’air frais dans le système de prévoyance suisse sclérosé.
TEXTE MICHAEL HERMANN
Michael Hermann est l’un des principaux sondeurs d’opinion et analystes politiques de Suisse. Au travers de son institut de recherche Sotomo, il prend le pouls de la politique helvétique et étudie l’évolution des opinions de la population.
Pour de nombreuses personnes, la prévoyance signifie aujourd’hui bien plus que simplement épargner pour la retraite. Ces personnes souhaitent disposer de davantage d’autonomie et de flexibilité et pouvoir organiser leur vie à leur guise. Pourtant, le système de prévoyance suisse reste fortement axé sur le modèle classique de la prévoyance vieillesse. Une étude exclusive réalisée par l’institut de recherche Sotomo pour le compte de PensExpert montre à quel point la réalité quotidienne de la population s’écarte désormais de la logique de ce système.
L’enquête représentative révèle une image complexe des conceptions en matière de prévoyance. Plus de 70 % des personnes interrogées considèrent la prévoyance non seulement comme une protection financière durant la vieillesse, mais aussi
comme une possibilité de s’assurer pour les phases futures de la vie. Il peut s’agir de formations continues, de congé parental, de soins à des proches, d’une retraite anticipée ou d’un congé sabbatique. Cette perspective différenciée se retrouve dans tous les groupes d’âge, bien que les jeunes manifestent tout particulièrement leur désir de solutions flexibles.
La division classique de l’existence en trois étapes – formation, vie active, retraite – n’est plus d’actualité. De plus en plus de personnes souhaitent pouvoir interrompre leur activité professionnelle pour suivre une formation ou s’occuper temporairement de membres de leur famille. Le système de prévoyance actuel n’offre guère de possibilités à cet égard. Il faut trouver de nouvelles solutions.
MICHAEL HERMANN
LE COMPTE ÉPARGNE-TEMPS: UNE SOLUTION VENUE D’ALLEMAGNE
Il existe une formule qui suscite un intérêt croissant parmi les sondés – le compte épargne-temps. L’idée est simple: les travailleurs peuvent verser une partie de leur salaire, des heures supplémentaires ou des jours de vacances non pris sur un compte épargnetemps. Cet avoir épargné peut être utilisé ultérieurement pour financer une pause professionnelle.
Ce modèle est déjà bien établi en Allemagne. En Suisse, en revanche, il est encore peu connu. Seul un quart environ des personnes interrogées en avait entendu parler avant l’étude. Mais après une brève explication, environ 76 % des participants à l’enquête considèrent ce concept comme plutôt positif ou très positif. Le taux d’approbation est particulièrement élevé chez les personnes âgées de 18 à 35 ans.
DU CONGÉ SABBATIQUE AU CONGÉ PARENTAL, LES DÉSIRS VARIENT
Les préférences personnelles quant à l’utilisation de l’avoir accumulé reflètent la diversité des projets de vie des personnes interrogées: plus de 40 % des jeunes adultes utiliseraient un compte épargne-temps pour un congé sabbatique, et une proportion similaire pour un congé parental ou pour une formation continue. Dans la tranche d’âge des plus de 50 ans, nombreux sont ceux qui considèrent le compte épargne-temps comme une opportunité de terminer leur vie professionnelle de manière plus flexible.
Parallèlement, les réalités du monde du travail évoluent, notamment en raison de l’importance croissante de l’intelligence artificielle et du travail hybride. Aujourd’hui déjà, une personne active sur deux pourrait envisager de travailler à son compte parallèlement à un emploi salarié. Chez les moins de 36 ans, cette proportion s’élève même à 66 %.
Le compte épargne-temps peut aider à assurer la sécurité financière en cas de tentatives de travail indépendant. De nombreux sondés réclament en outre une adaptation du deuxième pilier: 72 % sont favorables à ce que le revenu d’une activité indépendante puisse être épargné dans la même caisse de pension que celui d’une activité salariée. Ce qui n’est malheureusement pas possible actuellement.
«La conclusion est claire: un système de prévoyance moderne doit tenir compte de l’individualisation croissante et des différentes réalités de la vie. Le compte épargne-temps offre à cet égard une solution pragmatique, basée sur la responsabilité individuelle, mais qui contribue en même temps au bien-être social», explique Michael Hermann, directeur de Sotomo.
Parallèlement, l’étude montre que la confiance dans les institutions de prévoyance – en particulier dans le deuxième pilier – est loin d’être acquise au sein de la population. Nombreux sont ceux qui considèrent que le système est rigide et qu’il manque de transparence et de flexibilité. L’ouverture au changement est là, mais les responsables politiques ne réagissent jusqu’à présent que timidement. Il est donc d’autant plus important que des modèles innovants comme le compte épargne-temps se fassent mieux connaître et soient intégrés dans l’agenda politique fédéral. →
Consulter l’étude maintenant
«Aujourd’hui, la prévoyance doit offrir plus qu’une couverture pour la vieillesse – elle doit accompagner les assurés tout au long de leur vie.»
Les principales conclusions de l’étude
Raisons justifiant l’utilisation d’un compte épargne-temps selon l’âge
Question: parmi les situations suivantes, lesquelles pourraient, selon vous, être la ou les raisons principales d’utiliser un compte épargne-temps? Pour les personnes à la retraite: parmi les situations suivantes, lesquelles auraient été pour vous la ou les raisons principales d’utiliser un compte épargne-temps?
Retraite anticipée
Congé sabbatique ou congé personnel (p. ex. congé non payé, voyage)
Congé parental (après une naissance)
Formation continue / études
Travail de soin (p. ex. garde et soins des enfants / parents)
Congé maladie
Recherche d’emploi
Autres
Approbation et rejet de différentes idées de réforme de la part des sondés
Permettre aux sansemploi des versements dans le 3a
Introduction du compte épargne-temps
Permettre aux travailleurs hybrides d’assurer leur revenu total dans une CP
Permettre aux actifs de cotiser à une CP (aussi âge de la retraite AVS)*
Introduction d’un âge de référence échelonné *
Permettre le versement anticipé du 3a pendant le travail de soin
Augmenter l’épargne CP en cas de faible revenu
Répartition équitable des prestations de la CP entre partenaires
(Plutôt) pas d’accord (Plutôt) d’accord
Les options de réponse « ne sont pas / aucune réponse » ne sont pas représentées dans la figure. * Réponse fournie par la moitié de 2320 personnes interrogés.
Une profonde méconnaissance de la prévoyance
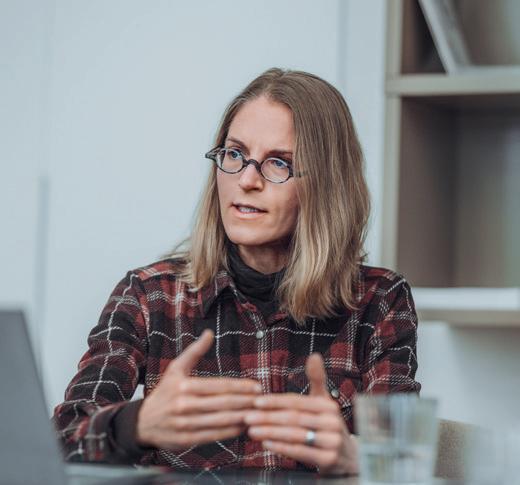
Yvonne Seiler Zimmermann, professeure à la Haute École de Lucerne, étudie depuis
2021 l’état des connaissances de la population suisse en matière de finances et de prévoyance vieillesse. L’objectif de l’étude est de sensibiliser la société à ce sujet et d’indiquer des pistes d’action pour améliorer la situation. PensExpert soutient l’étude annuelle en qualité de partenaire économique.
INTERVIEW MARC LUSTENBERGER
PHOTOGRAPHIE CORINA DILLIER
Yvonne Seiler Zimmermann, vous réalisez depuis quatre ans une étude qui analyse l’état des connaissances de la population suisse en matière de prévoyance vieillesse. Quelle évolution avez-vous constatée au cours de cette période?
Les connaissances en matière de prévoyance ne se sont malheureusement pas améliorées, bien qu’un important travail d’information ait été réalisé ces dernières années dans le cadre de votations importantes. Cependant, le fonctionnement concret de la prévoyance vieillesse en Suisse avec ses trois piliers est plutôt mal connu. Ce qui m’étonne le plus, c’est de constater la méconnaissance de la prévoyance vieillesse personnelle alors que ce sujet concerne tout le monde.
« Les jeunes générations se préoc cupent généralement peu de la prévoyance vieillesse, alors que c ’est pour elles que l’effet de levier pourrait être le plus important . »
Quelles sont les raisons de cette méconnaissance? Les jeunes générations se préoccupent généralement peu de la prévoyance vieillesse, alors que c’est justement pour elles que l’effet de levier pourrait être le plus important, car elles bénéficient encore d’un long horizon de placement. Après leur formation, la retraite semble encore bien loin. Mais lorsque la retraite approche, il n’y a souvent pas de marge de manœuvre pour corriger les lacunes de cotisation de la prévoyance personnelle. Notre étude vise à sensibiliser les gens à ce sujet.
Environ 40 % des personnes interrogées ne comprennent par exemple que peu ou pas du tout leur propre certificat de prévoyance. Mais ce qui est particulièrement inquiétant, c’est que nombre de ces personnes sont réticentes à s’informer par elles-mêmes et à combler leur ignorance en la matière. La plupart d’entre elles trouvent le sujet trop compliqué ou rechignent à faire un effort.
Quelles sont les conséquences de ces mauvaises connaissances pour les assurés?
Le problème principal n’est pas seulement le manque de connaissances, mais surtout l’ignorance de ses propres lacunes, comme nous le constatons régulièrement
La confiance dans le système de prévoyance est faible
Pourcentages par sexe et par âge, 2024
Question: pensez-vous qu’après votre départ à la retraite, vous disposerez de suffisamment d’argent provenant de votre prévoyance vieillesse (AVS et 2e pilier) pour maintenir votre niveau de vie habituel?
hommes femmes
20 – 35 ans 36 – 50 ans plus de 50 ans
« Le problème principal est l’ignorance de son propre manque de connaissance.»
à travers nos études. Ceux qui pensent à tort être bien informés auront moins tendance à demander conseil et prendront inévitablement de mauvaises décisions en matière de prévoyance vieillesse personnelle.
Quelles sont les principales préoccupations de la population suisse concernant le thème de la prévoyance?
L’évolution démographique et le faible niveau des taux d’intérêt compromettent le financement durable du deuxième pilier. La plupart des salariés en Suisse sont conscients de ces défis. Environ trois sondés sur cinq pensent qu’ils ne recevront pas assez d’argent de l’AVS et du deuxième pilier pour maintenir leur niveau de vie habituel à la retraite. Il est particulièrement intéressant de constater que les femmes ont encore moins confiance dans le système de prévoyance que les hommes.
Notre prévoyance vieillesse repose non seulement sur l’AVS et la prévoyance professionnelle, mais aussi sur la responsabilité individuelle – en particulier pour le troisième pilier. Il est de l’intérêt de l’État que la population possède de bonnes connaissances en matière de prévoyance. Cela renforce la responsabilité individuelle et allège les dépenses sociales, par exemple en matière d’aide sociale ou de prestations complémentaires. En outre, des assurés bien informés auront tendance à soutenir les adaptations structurelles nécessaires du système de prévoyance.
→ Consulter l’étude maintenant
Yvonne Seiler Zimmermann
Passion, réflexion et engagement: l’équipe PensExpert
À ses débuts, PensExpert comptait un fondateur et deux employés – un quart de siècle plus tard, elle rassemble 93 collaboratrices et collaborateurs. Ils ont tous des histoires et des parcours différents. Ensemble, ils constituent le cœur, l’esprit et le moteur de l’entreprise. Certains sont là depuis plus de vingt ans, tandis que d’autres ont rejoint l’entreprise que récemment, après leur formation. Ils allient ténacité, capacité d’innovation et esprit d’entrepreneur. Ils entendent façonner ensemble l’avenir de la prévoyance. Quatre d’entre eux parlent des raisons qui les ont poussés à rejoindre PensExpert et de ce qui les motive dans leur travai l quotidien.
TEXTE MARC LUSTENBERGER
EDRIC SPECKERT
Associé, responsable de la région Suisse romande depuis 2021
«Maîtriser ces trois domaines représente un véritable défi.»
Comme chacun sait, on se rencontre souvent plusieurs fois dans la vie – et c’est ainsi que j’avais déjà découvert PensExpert lorsque je travaillais encore pour une banque. Cela fait maintenant quatre ans que je suis responsable de la région Suisse romande sur le site de Lausanne. Nous travaillons dans un bel immeuble du XIXe siècle et nous couvrons les six cantons romands. Nous nous concentrons sur les cantons de Genève et de Vaud, où se trouvent la plupart des grandes entreprises. Notre équipe de six personnes s’occupe de la prévoyance, du conseil en placement en collaboration avec nos banques partenaires, ainsi que des questions fiscales. Maîtriser ces trois domaines représente un véritable défi, mais notre succès démontre que nous faisons bien les choses.
ARTA LULAJ
Associée, membre de la direction élargie, responsable de l’informatique et de la numérisation depuis 2012
«Nous conjuguons innovation, vision à long terme et qualités humaines.»
Je cherchais un défi – et je l’ai trouvé chez PensExpert. Aujourd’hui encore, beaucoup ignorent qu’en matière de prévoyance, on peut «prendre soi-même le volant». Cela fait treize ans que j’y travaille activement: d’abord comme conseillère à la clientèle, puis, après mon congé maternité, dans le domaine des processus et des projets informatiques. Aujourd’hui responsable de l’informatique et de la numérisation, je prends part à une transformation visant à renforcer les compétences numériques. Notre devise: «Toujours de l’avant». Nous voulons créer une véritable valeur ajoutée grâce à l’innovation et à la vision à long terme. Il existe une solution adaptée pour répondre à chaque défi.
SILVIA THALMANN
Spécialiste Libre passage et 3a, depuis 2001
«Nous n’avons pas seulement grandi, nous sommes aussi devenus plus jeunes, plus rapides et plus numériques.»
J’ai commencé à travailler à 20 % chez PensExpert le 1er août 2001 en tant que collaboratrice spécialisée. Auparavant, j’étais mère au foyer et je cherchais un emploi à temps partiel. Nous formions une équipe de quatre personnes avec les deux fondateurs Jörg Odermatt et Urs Zuber. Notre premier bureau se trouvait dans un appartement de 3,5 pièces réaménagé. À l’époque, l’entreprise n’avait encore presque pas de clients. Mon travail consistait à écrire aux entreprises afin de trouver de nouveaux clients. Nous utilisions déjà des ordinateurs, mais tout était encore imprimé et classé.
J’ai effectué un apprentissage d’employée de commerce dans une compagnie d’assurance. Au début, c’était un véritable défi pour moi de travailler dans le secteur de la prévoyance. Le travail de bureau était lui aussi en pleine mutation – la numérisation prenait lentement son essor. Mes deux chefs m’ont envoyée suivre un cours Excel. J’ai également suivi une formation continue dans le domaine de la prévoyance professionnelle. Finalement, je me suis rapidement familiarisée avec mes nouvelles tâches.
Très vite, l’entreprise a commencé à se développer. Comme PensExpert gagnait sans cesse de nouveaux clients, mon taux d’occupation a augmenté, et de nouveaux collègues m’ont rejointe. Au cours des 24 dernières années, nous avons déménagé cinq fois.
Chaque fois dans des bureaux plus grands, mais toujours dans le quartier de Neustadt à Lucerne. Aujourd’hui, nous sommes une entreprise employant 93 personnes sur différents sites. Nous n’avons pas seulement grandi, nous sommes aussi devenus plus jeunes, plus rapides et plus numériques. Je suis heureuse de participer à cette réussite.
MARIO BUCHER
Responsable développement de produits et de processus, depuis 2015
«Prends le temps de connaître l’entreprise.»
«Prends le temps de connaître l’entreprise», m’a dit Jörg Odermatt lors de mon entretien d’embauche. Cette approche à long terme m’a plu dès le début. De même que le contact personnel que nous entretenons avec notre clientèle et nos partenaires, malgré la numérisation qui occupe une place toujours plus importante. Cela fait maintenant dix ans que je travaille chez PensExpert. Après sept ans dans le conseil à la clientèle, je peux depuis 2022 mettre à profit mes compétences en tant que responsable du développement des produits et des activités. Mon travail quotidien est varié, intéressant et toujours très stimulant.
Testez vos connaissances en matière de prévoyance
01
Quelles personnes physiques sont obligatoirement assurées dans le cadre de la prévoyance professionnelle?
02
Quel système de prévoyance fonctionne selon le principe de la capitalisation (épargne individuelle)?
03
D’un point de vue économique, qui est propriétaire de l’avoir de prévoyance épargné?
Toutes les personnes domiciliées en Suisse
Toutes les personnes salariées exerçant une activité professionnelle en Suisse
AVS AVS et LPP Je ne sais pas
La caisse de pension Les preneurs de prévoyance
Toutes les personnes exerçant une activité professionnelle en Suisse à partir d’un certain salaire minimum Je ne sais pas
Prévoyance professionnelle (LPP)
Ni l’AVS, ni la LPP
L’employeur Je ne sais pas
Je ne sais pas 04
05
En cas de décès, les avoirs de la caisse de pension fontils partie de la succession de la personne décédée?
À quoi sert le taux de conversion dans la prévoyance professionnelle?
06
Peut-on retirer des fonds de la caisse de pension pour acquérir un logement?
Il permet de calculer la rente de vieillesse
Il permet de calculer le capital décès
Oui, mais uniquement pour un logement en propriété à usage personnel
Non
07
08
Est-il toujours possible de cotiser volontairement à la prévoyance professionnelle?
Les personnes salariées ontelles la possibilité de choisir elles-mêmes leur stratégie de placement dans la prévoyance professionnelle?
Est-ce que tout le monde peut cotiser au pilier 3a?
Oui
Non
Oui, dans certaines solutions de prévoyance surobligatoires
Non
C’est le taux d’intérêt de l’avoir de vieillesse Je ne sais pas
Oui, pour un logement en propriété à usage personnel et une maison de vacances / résidence secondaire
Je ne sais pas
Je ne sais pas
Oui, les personnes salariées ont toujours un droit de participation aux décisions
Je ne sais pas
Oui
Je ne sais pas 09
Non, les personnes à la retraite sont exclues
Non, seules les personnes exerçant une activité lucrative peuvent cotiser
Non, les personnes n’étant pas en âge de travailler sont exclues
10
Combien de comptes 3a une personne peut-elle avoir?
Un seul compte Deux comptes au maximum
Autant qu’elle le souhaite, pour un meilleur échelonnement lors du versement
Maximum trois par banque
26 27 Solution du quiz 01 Toutes les personnes exerçant une activité professionnelle en Suisse à partir d’un certain salaire minimum 02 Prévoyance professionnelle (LPP) 03 Les preneurs de prévoyance 04 Non 05 Il permet de calculer la rente de vieillesse 06 Oui, mais uniquement pour un logement en propriété à usage personnel 07 Non 08 Oui, dans certaines solutions de prévoyance surobligatoires 09 Non, seules les personnes exerçant une activité lucrative peuvent cotiser 10 Autant que vous le souhaitez, pour un meilleur échelonnement lors du versement.