SEITE 04 Seit 2000 steht PensExpert für innovative Vorsorgelösungen, die Versicherten mehr Freiheit und Selbstbestimmung ermöglichen – eine Erfolgsgeschichte, die bis heute fortgeschrieben wird.
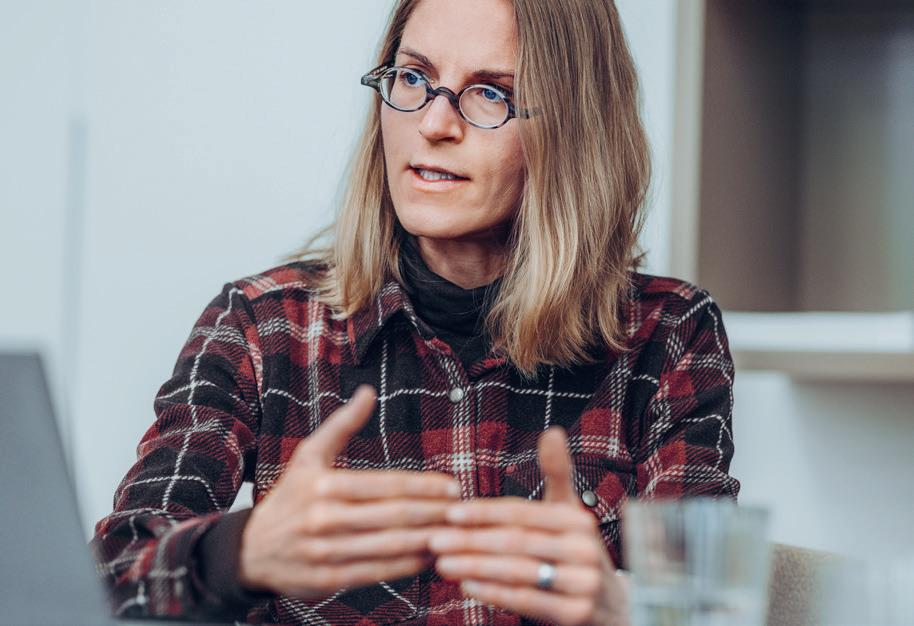
SEITE 18 Michael Hermann: «Die Bevöl ke rung wünscht sich mehr Flexibilität in der Vorsorge –das Zeitwertkonto könnte als innovative Lösung neue Wege eröffnen.»
SEITE 10 Die 2. Säule steht vor grossen Herausforderungen – gezielte Reformen und aktive Unternehmenslösungen sind jetzt entscheidend, um die berufliche Vorsorge zukunftsfähig zu machen.
SEITE 22 Prof. Dr. Yvonne Seiler Zimmermann: «Die Bevölkerung hat Lücken beim Vorsorgewissen – das erschwert persönliche Entscheidungen und erfordert mehr Aufklärung.»
HSLU-STUDIE
BLICK IN DIE ZUKUNFT
Pioniere und Macher – seit unserer Gründung vor 25 Jahren verfolgen wir das Ziel, die 2. Säule für unsere Kundinnen und Kunden flexibler und transparenter zu gestalten. Aus der mutigen Idee von damals wurde ein etabliertes Unternehmen mit 93 Mitarbeitenden, sechs Standorten in der Schweiz, einem Standort in Deutschland und einem verwalteten Vermögen von über 10 Milliarden Franken. Der Pioniergeist, die Macherqualität und die Hartnäckigkeit von einst zeichnen unser Team bis heute aus.
Die Kundenbedürfnisse stehen bei uns im Mittelpunkt. Jörg Odermatt, unser Verwaltungsratspräsident und Gründungspartner, setzte immer auf Eigenverantwortung. Unter seiner Führung entwickelte sich PensExpert denn auch zum Innovator im Bereich der überobligatorischen Vorsorge.
Gleichzeitig engagieren wir uns politisch, um regulatorische Hürden abzubauen, Reformen zu fördern und ein Vorsorgemodell zu etablieren, das sich am Leben der Menschen orientiert. Das werden wir auch in den kommenden 25 Jahren tun.
RAFAEL LÖTSCHER
25 Jahre Vorsorge mit Weitblick
Was vor einem Vierteljahrhundert als kühne Vision dreier Unternehmer begann, hat das Schweizer Vorsorgesystem nachhaltig verändert. Von Luzern aus expandierte PensExpert in die ganze Schweiz und über die Grenzen hinaus. Heute ist PensExpert einer der führenden Anbieter im Bereich selbstbestimmter und eigenverantwortlicher Altersvorsorge. Über 16’000 Versicherte aus der Schweiz setzen auf die massgeschneiderten Vorsorgelösungen.
TEXT JÖRG ODERMATT
FOTOGRAFIE SARAH STADELMANN
Nach Einführung des Drei Säulen Modells hatten die Versicherten in der beruflichen Vorsorge keinerlei Flexibilität, und die erzielten Renditen wurden von den Pensionskassen oft nicht an die Versicherten weitergegeben. Um das zu ändern, taten sich Leo Bolfing, Karl Reichmuth und Jörg Odermatt zusammen und gründeten im Mai 2000 PensExpert. Ihre Vision: Die Versicherten sollten endlich selbst bestimmen können, wie ihre Vorsorgegelder angelegt werden – ein revolutionärer Gedanke in einer Zeit, in der intransparente Pensionskassen die Regel waren.
Als erstes Unternehmen in der Schweiz bot PensExpert eine freie Strategiewahl für berufliche Vorsorgegelder an. Die Sammelstiftung PensFlex wurde zum Flaggschiff – fokussiert auf den überobligatorischen Bereich der beruflichen Vorsorge, bei welchem die gesetzlichen Hürden niedriger waren und eine selbstbestimmte, freiheitliche Verwaltung der Vorsorgegelder möglich war. Im Jahr 2006 wurde das Modell gesetzlich verankert und ist seither schweizweit etabliert.
SCHRITTWEISE EXPANSION
Bereits 2001 folgte die Freizügigkeitsstiftung PensFree, die es Versicherten ermöglichte, ihre Anlagestrategie auch bei Unterbrechung der Erwerbstätigkeit oder bei Frühpensionierung und abgestimmt auf das Privatvermögen weiterzuführen. Die Stiftung wurde im Kanton Schwyz angesiedelt, der schweizweit die tiefste Quellen besteuerung bei einem Wegzug ins Ausland bietet.
Nach der erfolgreichen Lancierung der Säule3aLösung Pens3a expandierte das Unternehmen 2007 nach Zürich – ein entscheidender Schritt, der das Netzwerk stärkte und zu zahlreichen Neuabschlüssen führte. In den folgenden Jahren folgten weitere Standorte in Lausanne, Basel, St. Gallen und zuletzt 2024 in Bern.
Zur besseren Abdeckung des Interesses an Freizügigkeitslösungen gründete PensExpert 2010 Independent –die Freizügigkeitsstiftung mit Versicherungsschutz bei Invalidität und Tod. Als einzige Stiftung mit QROPSStatus kann sie zudem Vorsorgegelder aus Grossbritannien steuerfrei übernehmen. →
«Die Businessidee sah eine maximale Individualisierung der Vorsorgegelder für die einzelnen Versicherten vor.»
Leo Bolfing
Jörg Odermatt
Frankfurt/Bensheim
Basel
STETIGE INNOVATION
Die zunehmende Regulierung von 1e Lösungen stellte das Unternehmen vor neue Herausforderungen. 2017 konnte PensExpert durch erfolgreiches Lobbying verhindern, dass das Bundesamt für Sozialversicherungen die Anzahl der Anlagestrategien auf drei beschränkte. Dennoch wurden die Spielregeln für freiwillige Einkäufe verändert. Mit der Gründung der zweiten Kadervorsorgestiftung PensUnit konnte PensExpert den Versicherten den bisherigen Steuervorteil zurückgeben.
Nach mehr als zwei Jahrzehnten an der Spitze übergab Jörg Odermatt 2021 den CEOPosten an Rafael Lötscher. Mark Huber und Fabio Preite ergänzen die Geschäftsleitung. Und auch im Verwaltungsrat gab es Veränderungen: Jörg Odermatt übernahm das Präsidium von Urs Düggelin. Christof Reichmuth, Markus Helbling und Dimitri Wittwer komplettieren das Gremium.
Der neue CEO Rafael Lötscher treibt die Prozessoptimierung und die Digitalisierung der Stiftungen voran. 2023 führte das zur Lancierung von relevate. Die volldigitalisierte Lösung für 3a und Freizügigkeitsgelder bedient die grosse Nachfrage nach unkomplizierten und benutzerfreundlichen Vorsorgeplattformen.
ERFOLGSBILANZ UND ZUKUNFTSVISION
Heute hat PensExpert in der Schweiz 93 Mitarbeitende und betreut Vorsorgegelder von über 16’000 Versicherten in Höhe von mehr als 10 Milliarden Franken. Die Mission bleibt unverändert: eigenverantwortliche Vorsorge fördern – mit Lösungen für eine Arbeitswelt im Wandel, auch über Ländergrenzen hinweg. Die Marke PensGlobal ist bereits eingetragen.
Das Gründervideo finden Sie hier
Luzern
St. Gallen
Zürich
Bern
Lausanne
Karl Reichmuth
PensExpert heute: Zahlen und Fakten
Schweiz
5
6 Standorte
93
Mitarbeitende
10+ Mrd.
Vorsorgestiftungen 16’310
CHF verwaltetes Vermögen
versicherte Personen
DieZeitalsPartner –neueWegein der Lebensvorsorge
Anfängen unserer Zusammenarbeit. Vor über zehn Jahren, als wir uns kennenlernten, steckte unsere Idee der «Lebensphasenvorsorge» noch in den Kinderschuhen.
TEXT MARC LUSTENBERGER
DR. IUR. THOMAS HASSLÖCHER
Geschäftsführer der PensExpertGruppe Deutschland, Vorstand des Verbandes Arbeitsgemeinschaft Zeitwertkonten, Dozent beim Studiengang Betriebswirt bAV (FH) an der Hochschule Koblenz
Von Anfang an waren wir überzeugt, dass die Partnerschaft mit der PensExpert AG, dem Schweizer Marktführer in freiheitlicher Vorsorge, erfolgreich sein würde. Wir erkannten das Potenzial im Bereich Zeitwertkonto und dessen Fähigkeit, die Vorsorge in Deutschland zu revolutionieren. Doch Deutschland tat sich mit Innovationen schwer. Zudem ist Deutschland gross, PensExpert unbekannt und das Thema Zeitwertkonto eine Nische. Fondsbasierte Vorsorgemodelle hatten es gegen die Versicherungswirtschaft schwer. Sogar Karl Reichmuth fragte sich regelmässig, wie das Land von Schiller und Goethe so «zinstreu» sein könne.
Heute steht die Altersvorsorge in Deutschland vor einem Umbruch, die private und betriebliche Altersvorsorge ist überholt. Mit der Diskussion um
Aktienrente und garantiefreie Fondsanlagen kommt neuer Schwung in den Vorsorgemarkt. Wir haben die Chance, mit der Verbindung aus Zeitwertkonto und PensFlexAltersvorsorge eine wichtige Rolle im zukünftigen Markt zu spielen. Mit unserem EinKontoPrinzip könnte die PensExpert GmbH zu einer Vorreiterin moderner Lebensvorsorge in Deutschland werden.
« Unsere Vision eines Lebenskontos könnte in naherZukunftRealität werden . »
Die PensExpert GmbH wurde 2014 gegründet, um fondsbasierte Altersvorsorge in Deutschland zu fördern. Nach anfänglicher Nachfrageentwicklung fokussierte sie sich auf Zeitwertkonten und wurde Teil der Schweizer PensExpert AG. Heute ist sie eine starke Anbieterin moderner Vorsorgelösungen für den Mittelstand.
Mit den Kundinnen und Kunden wachsen
25JahrePensExpert –eineGeschichtevon Chancen und Gestaltungswillen
2023
LANCIERUNG DER DIGITALEN
VORSORGELÖSUNG « RELEVAT E »
Bis Ende 2024 werden CHF 90 Mio. an Vorsorgeguthaben generiert.
2024
BER N : NEUER STANDORT – NEUE SERVICES
PensExpert bietet dort neu Finanz und Nachfolgeplanung an.
2021
RAFAEL LÖTSCHER WIRD CEO Jörg Odermatt übernimmt das VRPräsidium.
2018
GRÜNDUNG PENSUNIT und
ERÖFFNUNG STANDORT ST. GALLEN
2014
EXPANSION NACH DEUTSCHLAND
Gründung der PensExpert GmbH in Frankfurt.
2013
ERÖFFNUNG STANDORT BASEL
2010
ERÖFFNUNG STANDORT LAUSANNE und GRÜNDUNG INDEPENDENT
2008
ERÖFFNUNG STANDORT ZÜRICH
2006
GRÜNDUNG PENS3A
2003
ÜBERNAHME PROVIDENTIA
PensExpert übernimmt die Sammelstiftung Plus der Mobiliar für einen symbolischen Franken. Dies sichert das zukünftige Wachstum.
2001
PENSFREE STARTET DURCH
2000
GRÜNDUNG PENSEXPERT und PENSFLEX
Für eine Vorsorge, die ins Leben passt
Vor 40 Jahren wurde das BVG für eine Welt geschaffen, die so kaum mehr existiert:
Stabile Erwerbsbiografien und lebenslange Arbeitgeberbindungen wurden
ersetzt durch flexible Arbeitsmodelle, Auszeiten und regelmässige Jobwechsel. Um die 2. Säule für kommende Herausforderungen zu rüsten, braucht es jetzt gezielte Reformen. Doch unabhängig von politischen Weichenstellungen gibt es bereits heute verschiedene Hebel für Unternehmen, die Altersvorsorge ihrer Mitarbeitenden zu stärken.
TEXT RAFAEL LÖTSCHER
FOTOGRAFIE CORINA DILLIER
«Wir müssen das BVG an die veränderten Lebensrealitäten anpassen – und zwar jetzt. Sonst droht ein Rückschritt.»
Der erste Zyklus ist vollendet: 2025 erreichen die ersten Versicherten, die während ihres gesamten Arbeitslebens – seit der BVG Einführung vor 40 Jahren –einzahlen, das Pensionsalter. Ein historischer Meilenstein für die Schweizer Altersvorsorge – und der perfekte Zeitpunkt, um die 2. Säule für die kommenden Generationen fit zu machen.
Bereits jetzt kann die berufliche Vorsorge nicht mit allen neuen Lebensrealitäten Schritt halten. Also sind gezielte regulatorische Anpassungen nötig. Jetzt nichts zu tun, würde einen Rückschritt bedeuten. Das können wir uns bei einer solch wichtigen Sozialversicherung nicht leisten.
Ein Reformansatz liegt auf der Hand: Weshalb sollten nur Versicherte mit einem Jahreslohn von mehr als 136’080 Franken selbst über die Anlagestrategie bestimmen können? Eine Ausweitung der freien Strategiewahl auf das BVG Überobligatorium – also Lohnbestandteile →
Jahre
über 90’720 Franken – würde Versicherte stärken und dem Mittelstand Zugang zu höheren Renditen verschaffen. Gleichzeitig würde so die systemwidrige Umver teilung in der 2. Säule reduziert.
HANDLUNGSSPIELRAUM
SCHON HEUTE NUTZEN
Sinnvoll wäre auch die Einführung eines Lebenszyklusmodells im BVG Überobligatorium. Jüngere Arbeitnehmende mit einem langen Anlagehorizont könnten von höheren Aktienquoten profitieren. Mit zunehmendem Alter würde in einem solchen Modell die Aktien quote automatisch reduziert, um das Risiko der Anlagestrategie mit Näherrücken der Pensionierung zu senken.
Doch Unternehmen müssen nicht auf den Gesetzgeber warten. Bereits jetzt können sie tätig werden und die berufliche Vorsorge der Versicherten verbessern, beispielsweise indem sie Wahlpläne anbieten und ihre Mitarbeitenden aktiv in die Gestaltung der beruflichen Vorsorge einbeziehen.
Auch könnten sie den Start des Sparprozesses durch eine einfache Anpassung im Pensionskassenreglement sowie den Vorsorgeplan von 25 Jahren auf 20 Jahre senken. Jüngere Mitarbeitende könnten so bis zur Pensionierung dank dem Zinseszinseffekt mehrere tausend Franken zusätzlich ansparen. Wegen der eher tiefen Löhne in diesem Alter wäre auch die finanzielle Zusatzbelastung für die Unternehmen überschaubar. Viele Firmen nutzen diese freiwillige Möglichkeit bereits jetzt, gewisse über nehmen sogar den gesamten Sparbeitrag – also auch die Hälfte, die in der Regel von den Arbeitnehmenden einbezahlt wird. Ältere Mitarbeitende, die ihrerseits erst mit 25 Jahren begonnen haben, BVG Sparbeiträge zu entrichten, würden durch eine Reduzierung des Eintrittsalters von einem höheren Einkaufspotenzial profitieren.
Jahre
Der Sparprozess könnte neu schon ab 20 statt 25 Jahren starten – so könnten jüngere Mitarbeitende bis zur Pension mehr Geld ansparen.
STOP & GO DER BVG-RENTE
Die demografische Entwicklung ist eine der grössten Herausforderungen für die Schweizer Wirtschaft: In den nächsten fünf bis zehn Jahren geht ein Grossteil der Babyboomer in Pension. Damit verlieren Unternehmen wertvolles Fachwissen. Pensionärinnen und Pensionäre zum beruflichen Wiedereinstieg zu ermutigen, wäre daher angezeigt. Doch aktuell wird bestraft, wer nach der Pensionierung erneut eine Erwerbstätigkeit aufnimmt. Einerseits ist es nicht möglich, sich nach Auslösung der BVG Rente wieder einer Pensionskasse anzuschliessen. Andererseits müssen plötzlich drei Einkommen versteuert werden –die AHV und BVG Renten sowie das Erwerbseinkommen. Könnte die Pensionskassenrente für die Zeit der erneuten Erwerbstätigkeit sistiert werden, könnte die Wirtschaft auf deutlich mehr Pensionärinnen und Pensionäre zählen.
Um die Versicherten auch in den nächsten 40 Jahren und darüber hinaus optimal zu begleiten, baut PensExpert das digitale Angebot stetig aus. Gleichzeitig bleibt die persönliche Beratung unverzichtbar –nur so sind massgeschneiderte Lösungen, die mit den Versicherten wachsen, möglich.
« Im Zentrum stehen bei PensExpert immer die Menschen und ihre individuellen Lebensentwürfe . »
RAFAEL LÖTSCHER, CEO
Vorsorge fürs Leben –acht Ideen
Der Megatrend Individualisierung schreitet weiter voran, und die Arbeitswelt hat sich seit Einführung der obligatorischen beruflichen Vorsorge markant verändert. Höchste Zeit, die Vorsorge zu modernisieren und die Vorsorgebedürfnisse der jüngeren, aber auch der älteren Generationen besser zu berücksichtigen.
TEXT JÖRG ODERMATT
REGULIERUNGEN STOPPEN UND EIGENVERANTWORTUNG FÖRDERN
Die Mehrheit der Arbeitgebenden versichert in der beruflichen Vorsorge mehr als die vom Gesetzgeber vorgesehenen Mindestleistungen. Oft ist die Finanzierung überparitätisch organisiert. Immer mehr Vorschriften verteuern diese freiwilligen und wichtigen Leistungen. Damit die Arbeitgebenden weiterhin überobligatorische Leistungen finanzieren, braucht es weniger Regulierung. Mehr Eigenverantwortung für die Versicherten und mehr Entscheidungskompetenz für den Stiftungsrat – das sind die Erfolgspfeiler für eine prosperierende 2. Säule.
VORSORGEMODELLE DER NEUEN ARBEITSWELT ANPASSEN
Die Gesellschaft und die Arbeitsformen befinden sich in einem steten Wandel, doch das 1985 in Kraft getretene berufliche Vorsorgegesetz BVG hält nicht Schritt. Neue Vorsorgemodelle sind gefragt – für Mehrfachbeschäftigte, Personen, die sowohl selbstständig als auch in einem angestellten Verhältnis sind, und für Selbstständigerwerbende. Auch arbeiten immer mehr RemoteAngestellte im Ausland. Dank KI fallen die Sprachbarrieren weg und ausländische Talente können für ein Unternehmen in der Schweiz weltweit ortsunabhängig arbeiten.
GENDER PENSION GAP
REDUZIEREN
Die Renten der Frauen in der Schweiz liegen weiterhin deutlich unter denjenigen der Männer. Mit der im Jahr 2025 eingeführten Säule3aEinkaufsregelung hat es der Gesetzgeber leider verpasst, freiwilliges 3aSparen und Einkäufe für unbezahlte Babypausenjahre zu ermöglichen. Auch in der 2. Säule gäbe es eine pragmatische und kostenneutrale Lösung: Verheiratete oder in Lebensgemeinschaft lebende Versicherte könnten auf Wunsch ihre Altersleistung gesplittet an beide Partner auszahlen lassen. Die AHV kennt dieses Splitting schon länger.
Die BVGAbstimmung vom September 2024 zeigte: Eine Reform mit einem tieferen Umwandlungssatz scheitert am Volk. Die systemfremden Umverteilungen bleiben bestehen – zum Nachteil der jüngeren Versicherten und derer mit höheren Einkommen. Einigkeit besteht darüber, dass es bei den Geringverdienenden und Teilzeitbeschäf tigten Handlungsbedarf gibt. Für sie muss die Eintrittsschwelle wegfallen und der Koordinationsabzug sollte sich dem Beschäftigungsgrad anpassen. Besonders Frauen würden profitieren. Eine BVG«MiniReform» ist dringend nötig. 5 6
GERINGVERDIENER UND TEILZEITBESCHÄFTIGTE BESSERSTELLEN
3
LÄNGERES ARBEITEN UNTERSTÜTZEN
Mit dem Renteneintritt der Babyboomer verliert der Arbeitsmarkt viel Fachwissen. Das ist problematisch für die Volkswirtschaft. Damit ältere Fachkräfte möglichst lange im Arbeitsmarkt verbleiben, braucht es Steueranreize und Anpassungen in der beruflichen Vorsorge. Ein Neueintritt in eine Pensionskasse sollte auch nach dem Erreichen des AHVReferenzalters möglich sein. Zudem sollten Erwerbs tätige im Rentenalter steuerlich entlastet werden – etwa durch das Sistieren einer laufenden Pensions kassen rente bei einem erneuten Eintritt ins Berufsleben.
FREIE WAHL DER ANLAGESTRATEGIE
FRÜHER ERMÖGLICHEN
Heute dürfen nur Gutverdienende mit einem Lohn von über 136’080 Franken ihre Anlagestrategie in der 2. Säule frei wählen. Dem Mittelstand werden solche eigenverantwortlichen Lösungen leider nicht zugetraut – ausser in der Freizügigkeit. Die freie Wahl der Anlagestrategie sollte aber für das gesamte BVGÜberobligatorium und somit bereits ab einer Lohnsumme von 90’720 Franken ermöglicht werden. Der aktuelle Gesetzestext ist entsprechend anzupassen.
4
VORSORGEWISSEN FÖRDERN, VERTRAUEN STÄRKEN
Der wichtigste Vermögensteil vieler Erwerbstätigen liegt in der beruflichen Vorsorge. Trotzdem bestehen erstaunlich grosse Wissenslücken. Viele Versicherte wissen nicht, dass sie Eigentümer ihres Vorsorgeguthabens sind. Mehr Vorsorgewissen führt zu mehr Vertrauen in die berufliche Vorsorge und erlaubt mündigere Entscheidungen bei Abstimmungen zur AHV und zum BVG. Dieses Unwissen und insbesondere falsches Wissen schaden der persönlichen Altersvorsorge. Gefordert sind Pensionskassen, Arbeitgebende und Bildungsinstitutionen.
LEBENSPHASENVORSORGE EINFÜHREN
Künftig sollen Beschäftigte nicht nur für ihre Pensionierung, sondern auch für Lebensphasen wie Weiterbildung, Elternzeit, Elternpflege oder für das eigene Pflegekapital sparen. Finanziert werden diese Lebensphasen eigenverantwortlich mit nicht ausbezahlten Überstunden und nicht bezogenen Ferientagen. Dieses «Wertguthaben» wird steuerfrei auf ein persönliches Lebensphasenkonto übertragen, besteuert wird erst beim Bezug. Das Konzept des reinen Altersvorsorgesparens ist veraltet. Die Zukunft gehört eindeutig der Lebensphasenvorsorge.
Individualität als Erfolgsprinzip
Von 3 auf 75 Mitarbeitende: Finalix AG zeigt, wie sich eine klare Geschäftsidee und Kundenfokus zum Erfolg entwickeln.
TEXT MARC LUSTENBERGER
Gründer und Senior Advisor Finalix AG sowie PensExpertKunde seit 2002
Die Geschäftsidee war einfach und klar: Wir wollten Banken und Versicherungen bei Projekten im Business und ITBereich unterstützen. Die beiden anderen Gründer und ich verfügten über jahrelange Erfahrung im Finanzwesen, in der IT und in der Beratung. Wir wussten, was die Kunden brauchen. «Lasst es uns selbst versuchen», sagten wir uns. Im Jahr 2001 setzten wir den Plan um und gründeten die Firma Finalix AG. Im Bereich der Vorsorge entschieden wir uns zunächst für die Standardlösung einer grossen Versicherung. Das Thema beschäftigte uns nicht gross; wichtig war, erste Kunden zu gewinnen. Der Start glückte: Innerhalb von drei Jahren wuchs unser Team von drei auf zehn Mitarbeitende.
Ein Geschäftspartner hatte Kontakte zur Bank Reichmuth, die eng mit PensExpert zusammenarbeitete. So ergab es sich, dass wir 2002 in Luzern erstmals mit
Jörg Odermatt an einem Tisch sassen. Er stellte uns seine Vorsorgelösungen nach den Prinzipien des Private Bankings vor. Das war damals neu und innovativ –wir waren sofort überzeugt. Heute beschäftigen wir 75 Mitarbeitende in der Schweiz und in Singapur. Unser gesamtes Kader ist im überobligatorischen Teil bei PensFlex versichert. Das Besondere an dieser Lösung ist, dass alle Mitarbeitenden individuell entscheiden können, wie ihr Vorsorgeguthaben angelegt wird. Dieses Angebot ist nicht zuletzt bei Einstellungsgesprächen ein überzeugendes Argument.
« Die individuelle Wahl der Anlagestrategie ist nicht zuletzt bei Einstellungs gesprächen ein überzeugendes Argument . »
MARCO PEDROCCHI
Für das Leben, nicht nur für das Alter vorsorgen
Auszeiten, Weiterbildungen und längere Reisen unterbrechen heute viele Erwerbsbiografien. Auf diese neuen Lebensrealitäten ist das Vorsorgesystem aber nicht ausgelegt. Eine mögliche Lösung: Das Zeitwertkonto aus Deutschland, welches die Finanzierung von Auszeiten erlaubt. Das Interesse in der Schweiz ist gross – doch noch lässt das Gesetz eine flächendeckende Einführung nicht zu.
TEXT MARIO BUCHER
Wer heute eine Auszeit von der Erwerbsarbeit nehmen oder sich vorübergehend hauptsächlich um Kinder oder andere Angehörige kümmern möchte, spart in der Regel vorab und versucht, ein Zusatzeinkommen zur Finanzierung des Erwerbsunterbruchs zu erzielen. Das Problem dabei? Während der Auszeit fehlt das Erwerbseinkommen, und der Versicherungsschutz muss selbst bezahlt werden. Auch die Altersrente leidet, da keine Beiträge in die Pensionskasse fliessen.
Deutschland macht vor, wie das System deutlich flexibler gestaltet werden könnte. Zeitwertkonten ermöglichen es Arbeitnehmenden, Überstunden, Urlaubstage und Boni auf ein spezielles Konto einzuzahlen. Diese Einzahlungen werden zunächst nicht mit Steuern oder Sozialabgaben belastet, sondern direkt vom Unternehmen auf das Konto überwiesen. Erst bei der Auszahlung sind Steuern und Abgaben fällig. Das Geld ist im Fall einer Insolvenz des Arbeitgebers geschützt, da es an eine Vorsorgeeinrichtung übertragen wird. Die Erfahrung des Ablegers von PensExpert in Deutschland zeigt: Das Zeitwertkonto hat sich sowohl bei Konzernen wie L’Oréal oder der Deutschen Bank als auch bei KMU aus verschiedensten Branchen bewährt.
In der Schweiz existieren ähnliche Modelle, beispielsweise bei der SBB. Doch die aktuellen gesetzlichen Rahmenbedingungen machen die flächendeckende Einführung eines Zeitwertkontos schwierig. Das BVG erlaubt Vorbezüge nur für Wohneigentum, Selbstständigkeit oder beim Wegzug aus der Schweiz. Um
« Die Bevölkerung befürwortet die Möglichkeit, eine Auszeit mit einem speziellen, zusätzlichen Konto zu finanzieren . »
etwa die Finanzierung einer verlängerten Elternzeit zu ermöglichen, müsste das BVG angepasst werden. Gemäss der Studie VorsorgeDIALOG 2022 der Hochschule Luzern wäre das im Sinne der Bevölkerung.
Ein zusätzliches Vorsorgekonto hätte nicht nur Vorteile für Arbeitnehmende, sondern auch für Arbeitgebende. Durch die Möglichkeit, für künftige Auszeiten zu sparen, würden Unternehmen ihre Attraktivität erhöhen und die Fluktuation verringern. Besonders in Zeiten des Fachkräftemangels könnte dies ein entscheidender Vorteil bei der Rekrutierung und Bindung von Mitarbeitenden sein. Zudem entlastet es die Bilanz, da Überstunden aus der Bilanz herausgenommen werden, sobald sie in die Vorsorgeeinrichtung über tragen werden.
→
Wir lassen das Zeitwertkonto in der Schweiz testen. Hier der aktuelle Stand der Dinge
Heute Zeit für morgen ansparen
Die Bevölkerung denkt weiter als die Politik. Für sie ist Vorsorge längst mehr als nur Altersvorsorge – sie bedeutet finanzielle Absicherung für alle Lebensphasen. Eine neue Studie des Forschungsinstituts Sotomo im Auftrag von PensExpert zeigt: Das Bedürfnis nach mehr Flexibilität ist gross. Eine mögliche Lösung? Das in Deutschland etablierte Zeitwertkonto könnte frischen Wind in das verkrustete Schweizer Vorsorgesystem bringen.
Michael Hermann gehört zu den führenden Meinungsforschern und Politikanalysten der Schweiz. Mit seinem Forschungsinstitut Sotomo vermisst er die Schweizer Politik und untersucht den Wandel der Einstellungen der Schweizer Bevölkerung.
Vorsorge bedeutet für viele Menschen heute mehr als Sparen für die Pension. Der Wunsch nach Selbstbestimmung, Flexibilität und individueller Lebensgestaltung ist gross. Doch das Schweizer Vorsorgesystem ist nach wie vor stark auf das klassische Modell der Altersvorsorge fokussiert. Eine exklusive Studie des Forschungsinstituts Sotomo im Auftrag von PensExpert zeigt, wie stark die Realität der Menschen mittlerweile von dieser Systemlogik abweicht.
Die repräsentative Befragung offenbart ein vielschichtiges Bild des Vorsorgeverständnisses. Mehr als 70 Prozent der Befragten verbinden mit Vorsorge nicht nur die finanzielle Absicherung für das Alter, sondern auch Möglichkeiten zur Absicherung künftiger Lebensphasen.
Darunter fallen etwa Weiterbildungen, Elternzeit, Pflege von Angehörigen, eine vorzeitige Pensionierung oder ein Sabbatical. Diese differenzierte Sichtweise zieht sich durch alle Altersgruppen, wobei insbesondere jüngere Menschen den Wunsch nach flexiblen Lösungen äussern.
Die klassische Dreiteilung des Lebens –Ausbildung, Erwerbsleben, Ruhestand –ist nicht mehr zeitgemäss. Immer mehr Menschen wollen während ihres Erwerbslebens Pausen einlegen, sich weiterbilden oder sich temporär um Familien angehörige kümmern. Das aktuelle Vorsorgesystem bietet dafür kaum Möglichkeiten. Neue Lösungen sind gefragt. →
TEXT MICHAEL HERMANN
MICHAEL HERMANN
DAS ZEITWERTKONTO: EINE
LÖSUNG AUS DEUTSCHLAND
Ein Konzept stösst bei den Befragten auf besonders breite Zustimmung: das Zeitwertkonto. Die Idee ist einfach: Arbeitnehmende können Teile ihres Lohns, Überstunden oder nicht bezo gene Ferientage in ein Zeitwertkonto einbringen. Dieses angesparte Guthaben kann später genutzt werden, um eine Auszeit zu finanzieren.
In Deutschland ist dieses Modell bereits etabliert. In der Schweiz hingegen ist es noch kaum bekannt. Nur rund ein Viertel der Befragten hatte vor der Studie davon gehört. Doch nach einer kurzen Erläuterung bewerteten rund 76 Prozent der Befragten das Konzept als eher positiv oder sehr positiv. Besonders gross ist die Zustimmung bei den 18 bis 35Jährigen.
VON SABBATICAL BIS ELTERNZEIT: VIELFÄLTIGE WÜNSCHE
Die bevorzugten Nutzungszwecke sind so vielfältig wie die Lebensentwürfe der Befragten: Mehr als 40 Prozent der jungen Erwachsenen würden ein Zeitwertkonto für ein Sabbatical nutzen, ebenso viele für Elternzeit oder für eine Weiterbildung. In der Altersgruppe 50+ sehen viele das Zeitwertkonto als Chance, das Erwerbsleben flexibel ausklingen zu lassen.
Gleichzeitig verändern sich die Realitäten der Arbeitswelt – nicht zuletzt wegen des Bedeutungsgewinns künstlicher Intelligenz und hybrider Arbeit. Bereits heute kann sich jede zweite erwerbstätige Person vorstellen, neben einer Festanstellung auch selbstständig zu arbeiten. Bei den unter 36 Jährigen sind es sogar zwei von drei Personen.
Das Zeitwertkonto kann helfen, Experimente in der Selbstständigkeit finanziell abzusichern. Viele der Befragten fordern zudem eine Anpassung der zweiten Säule: 72 Prozent befürworten, dass Einkommen aus selbstständiger Tätigkeit in der gleichen Pensionskasse angespart wer den kann wie jenes aus unselbststän diger Erwerbstätigkeit. Das ist aktuell nicht möglich.
«Die Erkenntnis ist eindeutig: Ein modernes Vorsorgesystem muss der zunehmenden Individualisierung und den unterschiedlichen Lebensrealitäten Rechnung tragen. Das Zeitwertkonto bietet dafür eine pragmatische Lösung, die auf Eigenverantwortung basiert, gleichzeitig aber auch soziale Sicherheit schafft», erklärt Michael Hermann, Geschäftsführer von Sotomo.
Zugleich zeigt die Studie, dass Vertrauen in die Vorsorgeinstitutionen – insbesondere in die zweite Säule – in der Bevölkerung nicht selbstverständlich ist. Viele empfinden das System als intrans parent, starr und unflexibel. Die Bereitschaft für Veränderung ist da, aber die Politik reagiert bislang nur zögerlich. Umso wichtiger ist es, dass innovative Modelle wie das Zeitwert konto bekannter werden und in den politischen Diskurs einfliessen. → Jetzt Studie anschauen
«Vorsorge muss heute mehr bieten als Absicherung fürs Alter – sie muss das Leben begleiten.»
Die wichtigsten Erkenntnisse aus der Studie
Gründe für die Nutzung eines Zeitwertkontos nach Alter
Frage: Welche der folgenden Situationen kämen für Sie als Hauptgrund/Hauptgründe infrage, ein Zeitwertkonto zu nutzen? Für Pensionierte: Welche der folgenden Situationen wären für Sie als Hauptgrund/Hauptgründe infrage gekommen, ein Zeitwertkonto zu nutzen?
Vorzeitige Pensionierung
Sabbatical oder persönliche Auszeit (z. B. unbezahlter Urlaub, Reisen / Ferien)
Elternzeit (nach Geburt)
Weiterbildung / Studium
Care-Arbeit (z. B. Betreuung und Pflege von Kindern / Eltern)
Krankheitsbedingte Auszeit
Stellensuche
Keine davon
Zustimmung und Ablehnung der Befragten zu verschiedenen Reformideen
Eher Ablehnung
Eher Zustimmung
Nichterwerbstätigen Einzahlung in Säule 3a ermöglichen
Einführung von Zeitwertkonto
Hybrid-Arbeitende das Gesamteinkommen in einer PK versichern lassen
PK-Einzahlung für alle Erwerbstätigen zulassen (auch im AHV-Rentenalter)*
Einführung von abgestuftem Referenzalter*
Säule-3a-Vorbezug während Lebensphasen der Care-Arbeit ermöglichen
PK-Sparbeiträge bei niedrigem Einkommen erhöhen
PK-Leistungen gleichmässig an Ehe-/Lebenspartner aufteilen
«Weiss nicht / keine Angabe»-Antwortoptionen sind in der Abbildung nicht dargestellt. * Beantwortet von der Hälfte der insgesamt 2’320 Befragten.
Grosse Wissenslücken rund um die Vorsorge
Prof. Dr. Yvonne Seiler Zimmermann von der Hochschule Luzern untersucht seit 2021 den Wissensstand der Schweizer Bevölkerung rund um Finanzen und Altersvorsorge. Ziel der Studie ist es, die Gesellschaft für dieses Thema zu sensibilisieren und Handlungsoptionen für Verbesserungen aufzuzeigen. PensExpert unterstützt die jährliche Studie als Wirtschaftspartner.
INTERVIEW MARC LUSTENBERGER
FOTOGRAFIE CORINA DILLIER
«
Yvonne Seiler Zimmermann, Sie führen seit vier Jahren eine Studie durch, die den Wissensstand der Schweizer Bevölkerung zur Altersvorsorge untersucht. Welche Entwicklungen sehen Sie in diesem Zeitraum?
Das Vorsorgewissen hat sich leider nicht verbessert, obwohl in den vergangenen Jahren im Rahmen wichtiger Abstimmungen viel informiert und diskutiert wurde. Das Wissen darüber, wie die Altersvorsorge in der Schweiz mit ihren drei Säulen konkret funktioniert, ist dennoch eher gering. Bemerkenswert ist für mich, dass insbesondere im Bereich der persönlichen Altersvorsorge grosse Wissenslücken bestehen – obwohl dieses Thema jeden betrifft.
Die jungen Generationen beschäftigen sich generell wenig mit der Altersvorsorge, obwohl für sie die Hebel wirkung am grössten wäre
. »
Das Vertrauen ins Vorsorgesystem ist gering Anteile nach Geschlecht und Alter, 2024
Frage: Denken Sie, dass Sie nach der Pensionierung genügend Geld aus Ihrer Altersvorsorge (AHV und 2. Säule) zur Verfügung haben werden, um Ihren gewohnten Lebensstandard beibehalten zu können?
Männer
Frauen
20 – 35 Jahre
36 – 50 Jahre
Über 50 Jahre
Was sind die Gründe für den bescheidenen Wissensstand?
Die jüngeren Generationen beschäftigen sich generell wenig mit der Altersvorsorge, obwohl gerade für sie die Hebelwirkung am grössten wäre, da sie noch einen langen Anlagehorizont haben. Jedoch erscheint nach der Ausbildung das Rentenalter einfach noch zu weit entfernt. Wenn die Pensionierung jedoch kurz bevorsteht, fehlt oft der Spielraum, persönliche Vorsorgelücken noch zu korrigieren. Mit unserer Studie möchten wir das Bewusstsein dafür schärfen.
Rund 40 Prozent der Befragten verstehen zum Beispiel den eigenen Vorsorgeausweis wenig oder gar nicht. Besonders besorgniserregend ist jedoch, dass viele dieser Personen nicht bereit sind, sich eigenständig zu informieren und ihre Wissenslücken zu schliessen. Die meisten empfinden das Thema als zu kompliziert oder scheuen den Aufwand.
Welche Auswirkungen haben diese Wissenslücken für den Einzelnen?
Das Hauptproblem ist nicht nur das fehlende Wissen, sondern vor allem die Unkenntnis über die eigenen Wissenslücken, die wir in unseren Studien immer wieder feststellen. Wer fälschlicherweise meint, gut informiert →
Nein Ja Weiss nicht
« Das Hauptproblem ist die Unkenntnis über die eigenen Wissenslücken . »
zu sein, wird sich weniger beraten lassen und trifft unweigerlich Fehlentscheidungen in der persönlichen Altersvorsorge.
Welches sind die grössten Sorgen der Schweizer Bevölkerung rund um das Thema Vorsorge?
Der demografische Wandel und das weiterhin tiefe Zinsumfeld gefährden die nachhaltige Finanzierung der zweiten Säule. Die Arbeitnehmenden in der Schweiz sind sich dieser Herausforderungen mehrheitlich bewusst. Rund drei von fünf Befragten glauben nicht, dass sie im Alter genug Geld aus der AHV und der zweiten Säule erhalten werden, um den gewohnten Lebensstandard zu halten. Besonders interessant ist: Frauen vertrauen dem Vorsorgesystem noch weniger als Männer.
Unsere Altersvorsorge basiert nicht nur auf der AHV und der beruflichen Vorsorge, sondern auch auf Eigenverantwortung – insbesondere bei der dritten Säule.
Der Staat muss ein Interesse daran haben, dass die Bevölkerung über ein gutes Vorsorgewissen verfügt.
Dies stärkt die Eigenverantwortung und entlastet die Sozialausgaben, beispielsweise bei Sozialhilfe oder Ergänzungsleistungen. Gut informierte Versicherte unterstützen zudem notwendige strukturelle Anpassungen im Vorsorgesystem.
Jetzt Studie anschauen
Prof. Dr. Yvonne Seiler Zimmermann
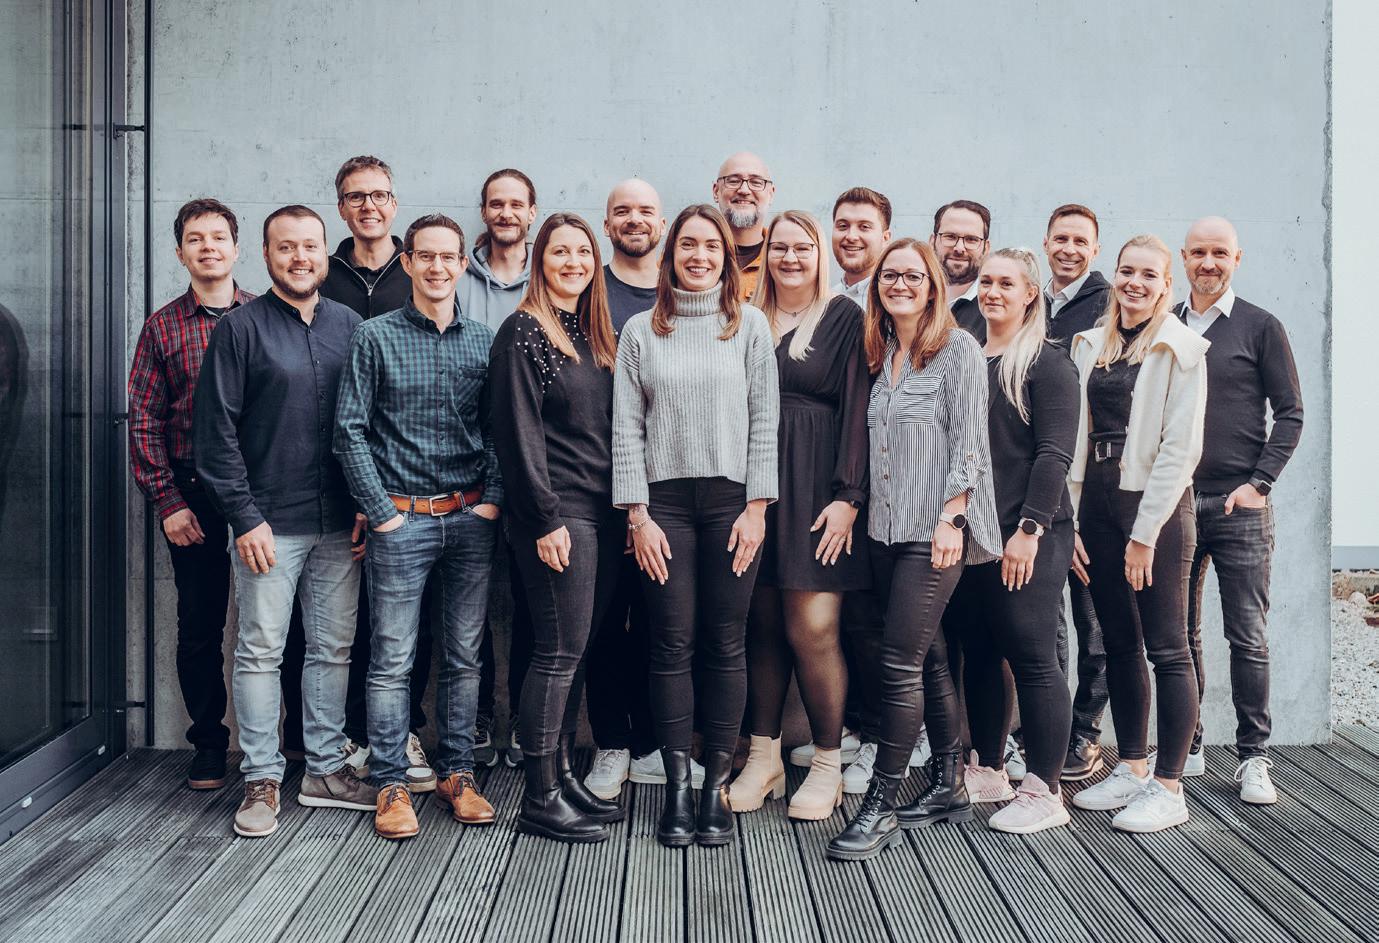
Herz, Verstand und Engagement: das PensExpert-Team
ZuBeginnbeschäftigtePensExperteinenGründersowiezweiAnge stellte –einVierteljahrhundert später sind es 93 Mitarbeitende. Sie alle bringen unterschiedliche Geschichten und Hintergründe mit. Gemeinsam sind sie Herz und Verstand sowie der Motor des Unternehmens. Einige sind seit über zwanzig Jahren dabei, andere sind erst kürzlich nach ihrer Ausbildung eingestiegen. Sie eint Hartnäckigkeit, Innovationskraft und Pioniergeist. Zusammen wollen sie die Zukunft der Vorsorge gestalten. Vier von ihnen erzählen, warum sie bei PensExpert sind und was sie dabei inspiriert.
TEXT MARC LUSTENBERGER
EDRIC SPECKERT
Partner, Leiter Region Westschweiz, seit 2021
«Es ist herausfordernd, alle drei Bereiche zu beherrschen.»
Man trifft sich bekanntlich meist mehrmals im Leben – und so lernte ich auch PensExpert bereits früher kennen, als ich noch für eine Bank tätig war. Seit vier Jahren bin ich nun Leiter Region Westschweiz am Standort Lausanne. Wir arbeiten in einem schönen Gebäude aus dem 19. Jahrhundert und betreuen die sechs Kantone der Romandie. Der Fokus liegt auf Genf und der Waadt, wo die meisten grossen Firmen ansässig sind. Unser sechsköpfiges Team kümmert sich um Vorsorge, Anlageberatung im Tandem mit unseren Partnerbanken und Steuerfragen. Es ist herausfordernd, alle drei Bereiche zu beherrschen. Doch der Erfolg zeigt, dass wir es richtig machen.
ARTA LULAJ
Partnerin, Mitglied der erweiterten GL, Leiterin IT und Digitalisierung, seit 2012
«Wir verbinden Innovation mit Weit sicht und Menschlichkeit.»
Ich suchte eine Herausforderung – und fand sie bei PensExpert. Viele wissen bis heute nicht, dass man in der Vorsorge «das Steuer selbst in die Hand nehmen kann». Seit dreizehn Jahren gestalte ich aktiv mit: zuerst als Kundenberaterin, nach der Mutterschaftspause in Prozessen und ITProjekten. Heute bin ich als Leiterin IT und Digitalisierung Teil einer Transformation, in der wir digitale Kompetenzen stärken. Unsere Devise: immer voraus – mit Innovation und Weitsicht echten Mehrwert schaffen. Denn für jede Herausforderung gibt es die passende Lösung.
SILVIA THALMANN
Fachspezialistin Freizügigkeit und 3a, seit 2001
«Wir sind nicht nur grösser, sondern auch jünger, schneller und digitaler geworden.»
Am 1. August 2001 startete ich bei PensExpert als Sachbearbeiterin mit einem Pensum von 20 Prozent. Zuvor war ich Mutter geworden und hatte eine Teilzeitstelle gesucht. Wir waren ein vierköpfiges Team mit den beiden Gründern Jörg Odermatt und Urs Zuber. Unser erstes Büro befand sich in einer umgebauten 3,5ZimmerWohnung. Damals hatte das Unternehmen noch fast keine Kundschaft. Meine Aufgabe war es, Firmen anzuschreiben, um so weitere Kunden zu gewinnen. Wir arbeiteten bereits mit Computern, aber noch wurde alles ausgedruckt und abgelegt.
Ich hatte eine KVLehre bei einer Versicherung gemacht. Zu Beginn war es für mich eine Herausforderung, in der Vorsorgewelt zu arbeiten. Auch die Arbeitswelt im Büro war im Umbruch –die Digitalisierung nahm langsam Fahrt auf. Meine beiden Chefs schickten mich in einen ExcelKurs. Zudem besuchte ich eine Weiterbildung im Bereich der beruflichen Vorsorge. Schnell wuchs ich in die neuen Aufgaben hinein. Bald darauf begann auch das Wachstum. PensExpert gewann laufend neue Kunden, mein Pensum wurde erhöht und es stiessen neue Kolleginnen und Kollegen dazu. In den vergangenen 24 Jahren zügelten wir fünfmal. Jedes Mal in ein grösseres Büro, aber stets im Neustadtquartier in Luzern. Unterdessen sind wir ein Unternehmen mit 93 Mitarbeitenden an verschiedenen Standorten. Wir sind nicht nur grösser, sondern auch jünger, schneller und digitaler geworden. Ich freue mich, Teil dieser Erfolgsgeschichte zu sein.
MARIO BUCHER
Leiter Produkt und Unternehmensentwicklung, seit 2015
«Nimm dir Zeit, die Firma kennenzulernen.»
«Nimm dir Zeit, die Firma kennenzulernen», sagte mir Jörg Odermatt beim Einstellungsgespräch. Dieses langfristige Denken hat mir von Anfang an gefallen. Auch der persönliche Kontakt, den wir trotz Digitalisierung zu unseren Kundinnen und Kunden sowie Partnern pflegen. Inzwischen arbeite ich seit zehn Jahren bei PensExpert. Nach sieben Jahren in der Kundenberatung darf ich seit 2022 meine Fähigkeiten als Verantwortlicher in der Produkt und Geschäftsentwicklung einbringen. Mein Berufsleben ist vielseitig, spannend und herausfordernd.
Testen Sie Ihr Vorsorgewissen
Welche natürlichen Personen sind obligatorisch in der beruflichen Vorsorge versichert?
Alle in der Schweiz wohnhaften Personen
Alle berufstätigen Arbeitnehmenden in der Schweiz
Alle berufstätigen Arbeitnehmenden in der Schweiz ab einem gewissen Mindestlohn
Weiss nicht
Welches Vorsorgesystem funk tioniert nach dem Prinzip der Kapitaldeckung (individuelles Sparen)?
AHV
Weder AHV noch BVG 02
Berufliche Vorsorge (BVG)
AHV und BVG
Weiss nicht
Wer ist in wirtschaftlicher Hinsicht Eigentümer des angesparten Vorsorgegut habens?
Gehören Pensionskassengelder im Todesfall in den Nachlass der verstorbenen Person?
Penisonskasse Vorsorgenehmer:innen
Weiss nicht 03
Arbeitgebende
Weiss nicht
Was ist der Umwandlungssatz in der beruflichen Vorsorge?
Können Pensionskassengelder für Wohneigentum bezogen werden?
Kann in jedem Fall freiwillig in die berufliche Vorsorge eingezahlt werden?
Besteht für Arbeitnehmende die Möglichkeit, in der beruflichen Vorsorge ihre Anlagestrategie selbst zu wählen?
Er kalkuliert die Altersrente Er berechnet das Todesfallkapital
Weiss nicht 05
Er ist der Zinssatz des Altersguthabens
Ja, aber nur für selbst genutztes Wohneigentum Nein
Ja, für selbst genutztes Wohneigentum und Ferienhaus/ Zweitwohnung
Weiss nicht
Weiss nicht
Ja, in bestimmten überobligatorischen Vorsorgelösungen Nein
Können alle Personen in die Säule 3a einbezahlen? Ja Nein, ausgenommen sind pensionierte Personen Nein, es dürfen nur erwerbstätige Personen einbezahlen
Wie viele 3aKonten darf eine Person führen?
Nur ein Konto Maximal zwei Konten
Ja, die Arbeitnehmenden haben immer ein Mitbestimmungsrecht
Weiss nicht
Nein, ausgenommen sind Personen im nichterwerbsfähigen Alter
Weiss nicht
Beliebig viele, zur besseren Staffelung bei Auszahlung Maximal drei pro Bank